

 4,5 van 5 Google reviews
Belastingheffing door gemeenten, hoe bont kun je het maken?
Inleiding
Naast de rijksoverheid mogen ook andere overheden bepaalde belastingen heffen. Voor de gemeenten is dat geregeld in Hoofdstuk 15 van de Gemeentewet. Die belastingen worden vastgesteld door de gemeenteraad en vastgelegd in een gemeentelijke Verordening.
Verschil mag er zijn
Eén van de meest gehate belastingen is de forensenbelasting. Vooral in toeristische gemeenten wordt die geheven als u, zonder in die gemeente ingeschreven te staan, in die gemeente een huisje heeft en daarover ten minste 90 dagen per jaar kunt beschikken.
De gemeente is in beginsel vrij de hoogte van de forensenbelasting en de wijze van berekening daarvan zelf vast te stellen. Uiteindelijk toetst de Hoge Raad alleen met een grove kam of het allemaal door de beugel kan.
Henk heeft een huisje op een recreatieterrein in Ommen. Het ligt echter niet op één terrein dat een geheel vormt bestemd voor verblijfsrecreatie en dat als zodanig wordt geëxploiteerd (vakantiepark). Hij staat er niet ingeschreven, maar kan wel altijd van het huisje gebruik maken. Dus is hij ‘aan de beurt’ voor de forensenbelasting. Het valt Henk op dat het tarief voor een huisje op een vakantiepark een vaste som is van € 225 en dat de overige huisjes een tarief betalen dat oploopt met de waarde van het huisje, maar minimaal € 775 bedraagt. Het drievoudige dus. Henk valt in de hoogste categorie en betaalt het maximum van € 1.620.
Dat vindt Henk wat al te gortig en stapt naar de rechter (discriminatie, in strijd met het gelijkheidsbeginsel). Bij de eerste rechter lukt het niet, in hoger beroep wel. Het Hof gaat mee dat sprake is van gelijke gevallen en vindt in de onderlinge verschillen geen rechtvaardiging voor een hogere belastingheffing voor huisjes die niet op een park liggen.
De gemeente laat het er niet bij zitten en haalt haar gelijk bij de Hoge Raad. Die vindt dat er geen sprake is van gelijke gevallen. De gemeente mag zich bij de bepaling van het tarief baseren op de ervaringsregel dat eerstgenoemde woningen anders dan huisjes op een park een aanmerkelijk lagere waarde hebben dan € 60.000 (de eerste tariefschijf). Ook vindt de Hoge Raad dat in de ervaringsregel de benodigde steun kan worden gevonden voor het gemaakte onderscheid. Het heeft wel een hoog ‘orakelgehalte’: "In deze ervaringsregel komt namelijk tot uitdrukking dat woningen die onderdeel zijn van een recreatiesamenstel en andere woningen feitelijk niet gelijk zijn."
Een (door het Hof niet behandelde) beroep op overige algemene rechtsbeginselen wordt door de Hoge Raad van tafel geveegd. Ook ziet het geen reden te onderzoeken of er sprake is van een buitensporige last in de zin van het Europese recht.
Commentaar fiscaal jurist
Gelijke gevallen moeten gelijk worden behandeld. Een huisje op een park is iets ander dan een huisje elders. Dat is nu eenmaal zo en daar moet u het mee doen. Omdat ik het zeg, pleegde mijn vader dan te zeggen als volledige en sluitende toelichting. Minimaal het drievoudige tarief, het zij zo. Niet zeuren, doorlopen …
Niettemin kan het lonen om kritisch naar gemeentelijke heffingen te kijken. Doorgaans zijn tariefstellingen onaantastbaar, maar er zijn tal van punten waar de gemeenten van het padje kunnen raken (zeker als de gaan afwijken van de VNG-standaarden).
Naast de rijksoverheid mogen ook andere overheden bepaalde belastingen heffen. Voor de gemeenten is dat geregeld in Hoofdstuk 15 van de Gemeentewet. Die belastingen worden vastgesteld door de gemeenteraad en vastgelegd in een gemeentelijke Verordening.
Belastingtips 2022 voor de DGA en de bv
In 2022 zullen diverse wijzigingen worden doorgevoerd voor de directeur-grootaandeelhouder (DGA) en zijn bv('s). In dit artikel een overzicht. Tevens nemen wij diverse tips voor de DGA op. Het DGA salaris voor 2022 is vastgesteld op € 48.000.
Tarief vennootschapsbelasting 2022
Het tarief voor de vennootschapsbelasting bedraagt 25%. Dit zal de komende jaren wellicht worden verhoogd, wellicht zelfs in 2022 al tot 25,8%. Echter, voor winsten tot € 245.000 is het tarief in 2021 lager, namelijk 15%. In 2022 wordt dit nog gunstiger, tot een bedrag van € 395.000 bedraagt het tarief 15%. Heeft u een fiscale eenheid voor de Vennootschapsbelasting en winsten boven de € 395.000? Neem dan eens contact met ons op, via een eenvoudige route kunnen wij voor u tienduizende euro's besparen.
Bijtelling auto van de zaak
Bijtelling volledig elektrische auto’s naar 16% in 2022 tot een cataloguswaarde van € 35.000. Voor het merendeel geldt het bijtellingspercentage van 22%. Voor waterstof- of zonneauto’s is de bijtelling in 2022 maar 6%, de invoering van een maximum bedrag wordt tevens uitgesteld naar 2024.
Verliesverrekening in de bv in 2022
Verliezen in de bv zijn verrekenbaar met winsten van het vorige jaar en de winsten over de komende 6 jaren. De termijn van 6 jaren komt te vervallen, verliezen zijn dus onbeperkt in de toekomst verrekenbaar. Tevens komt er een minder gunstige regeling. Verliezen tot € 1.000.000 zijn altijd te verrekenen, maar hierboven is nog maar 50% verrekenbaar.
Rekening-courant van de DGA in 2023
Er is een wetsvoorstel (excessief lenen) in de maak. De kern van dit voorstel is dat de DGA vanaf 2023 nog maximaal € 500.000 van zijn bv mag lenen. Lees voor meer informatie onderstaande artikelen. Er is veel kritiek op dit voorstel en de invoering is nog niet zeker.
Gebruikelijk loon DGA bij innovatieve start-up
Sinds enkele jaren kan het loon van DGA's van innovatieve start-ups worden vastgesteld op het wettelijke minimumloon, hierdoor kan er meer geld in het bedrijf worden gestoken. De uitzondering zou vervallen per 1 januari 2022, dit is niet zo. De maatregel geldt in 2022 ook nog. Om gebruik te kunnen maken van de tegemoetkoming, is wel een zogenoemde S&O-startersverklaring nodig.
Verrekening dividendbelasting met vennootschapsbelasting beperkt
Verrekening van dividendbelasting (en kansspelbelasting) met de vennootschapsbelasting wordt beperkt (oorzaak Sofia arrest). Op dit moment kunnen bv's (rechtspersonen) de betaalde dividendbelasting verrekenen met de te betalen vennootschapsbelasting. Wordt er verlies gemaakt in de bv, dan wordt de betaalde dividendbelasting aan de bv terugbetaald. Buitenlandse VPB-plichtigen krijgen de betaalde dividendbelasting niet terug. Dit kan volgens de EU niet door de spreekwoordelijke EU-beugel. Waarschijnlijk wordt de verliessituatie dus anders in de wet opgenomen. Bij verlies krijgt een Nederlandse bv de betaalde dividendbelasting niet meer terug van de Belastingdienst.
Milieu-investeringsaftrek in 2022
Het percentage milieu-investeringsaftrek wordt verhoogd voor milieuvriendelijke investeringen. Voor categorie 1 investeringen gaat het percentage omhoog van 36% naar 45%, voor categorie 2 van 27% naar 36% en voor categorie 3 van € 13,5% naar 27%. Naast dat dit voor IB-ondernemers geldt, is deze verhoging ook van toepassing voor vennootschappen.
Aandelenopties voor werknemers
Aandelenoptierechten zijn belast op het moment dat ze worden omgezet in aandelen. Nadeel is dat er dan nog geen geld vrijkomt bij de werknemer. Daarom wordt het ook mogelijk om pas af te rekenen op het moment dat de aandelen verhandelbaar zijn, er kan dan een deel worden verkocht om de belasting te voldoen. De werknemer mag kiezen uit de twee afrekenmomenten. Aansluiten bij het moment van uitoefening is dus nog steeds mogelijk.
WBSO-aanvraag eenvoudiger
De aanvraag van een S&O-afdrachtvermindering (zogenaamde WBSO aanvraag) wordt simpeler. Een ondernemer kan vanaf 2022 een nieuwe aanvraag indienen die de eerstvolgende kalendermaand begint, ook als die maand al in een eerdere S&O-verklaring is opgenomen. De ondernemer kan hiermee sneller inspelen op nieuwe projecten. Ook hebben verklaringen voortaan betrekking op alle resterende maanden van een jaar. Dit maakt de mededeling eenvoudiger, dit moest elk jaar achteraf plaatsvinden. Ook mag de werkgever zelf bepalen welk deel van het toegekende jaarbedrag hij / zij in welke maand gaat aanspreken.
Werkkostenregeling in 2022
- De werkgever mag tot € 2 per dag onbelast verstrekken als thuiswerkvergoeding aan zijn werknemers. De werknemer dient wel ten minste 128 dagen per kalenderjaar thuis te werken. De vergoeding mag worden berekend of de werknemer ten hoogste 214 dagen per kalenderjaar thuiswerkt.
- De vrije ruimte van de werkkostenregeling bedraagt in 2022 3% van het loon met een maximum van € 12.000 vermeerderd met 1,18% van het loon voor zover de totale loonsom meer dan € 400.000 bedraagt.
Diverse belastingtips 2022 voor de DGA
Als DGA zijn er vele mogelijkheden om belasting te besparen, denk eens aan:
- Belastingvrije bedrijfsopvolging
- Beperken bijtelling auto van de zaak bij meerdere auto's
- Belonen van kinderen en uw partner
- Voorkomen verliesverdamping
- Terugkeer uit de bv of eenmanszaak naast uw bv
- Fiscaal voordelig lenen van uw bv
- Eigen woning hypotheek of familiebank via uw bv
- Voorzieningen in uw bv voor uw bedrijfspand
- Sneller afschrijven van huurdersinvesteringen of materiële vaste activa
- Fiscale voordelen door innovatie
Fiscale vragen of fiscale scan
Heeft u vragen of wilt u een keer een fiscale APK van uw bedrijf? Neem dan gerust contact met ons op.
Wij controleren uw accountant
Heeft u vragen of wilt u belasting besparen? Neem eens contact met ons op of laat een fiscale scan van uw bedrijf en privé situatie maken. In deze fiscale scan controleren wij uw bedrijf (en privé situatie) op ruim 100 onderdelen. We gaan dus een wedstrijdje aan met uw accountant, wie is er slimmer en weet de fiscale mogelijkheden het beste?
Wijzigingen belastingplannen 2027
In het kader van de Miljoenennota 2027 heeft de regering op 29 september 2026 een brief aan de Tweede Kamer gestuurd met daarin onder meer de volgende voorstellen voor box 2 en box 3, in dit artikel de hoofdlijnen. De overige voorstellen die tijdens prinsjesdag bekend zijn gemaakt treft u hier aan. Of het allemaal doorgaat staat in de sterren geschreven maar het lijkt erop dat de DGA gaat zorgen voor extra inkomsten voor de staatskas.
Tijdelijke verlaging box 2-tarief
Voorgesteld wordt om het tarief van de tweede schijf in box 2 met ingang van 2027 voor een periode van vier jaar met 1,8 procentpunt te verlagen naar 29,2%. Hiermee wil het kabinet ondernemers stimuleren om vermogen uit hun vennootschap uit te keren.
In het verleden kenden we tariefsverlagingen in 2007 en 2014. Het voordeel was substantieel en kon oplopen tot € 15.000.
Belastingtip DGA inzake dividenduitkering vanaf 2027
De voordelen bij het huidige voorstel zijn een stuk beperkter en tevens over periode van 4 jaar. Bij een verzamelinkomen lager dan € 78.426 (cijfers 2027) bedraagt het effectieve tarief geen 24,5% maaar 31,1%. Naast de box 2 heffing van 24,5% raak je namelijk ook deel van de algemene heffingskorting (6,6%) kwijt. Opsparen dividend en in 1 jaar uitkeren kan dus soms voordeliger zijn, eigenlijk te gek voor woorden. Bij een oudere DGA (AOW) kan het tarief zelfs oplopen tot 42,8% (dit door een lagere algemene heffingskorting en een lagere ouderenkorting (15%). Het wordt een kwestie van rekenen, wat is voordeliger
- dividenduitkeren en prive beleggen of;
- dividend uitkeren en terugstorten als agio of;
- geen dividend uitkeren en beleggen in de BV of;
- familie BV oprichten met de kinderen en vermogen via BV overdragen.
Box 2 tarieven 2006 - 2031
Jaar | Schijf 1 Tarief | Schijf 2 Tarief |
| 2006 | 25% | |
| 2007 | 22% (tot 250.000) | 25% |
| 2008 | 25% | |
| 2014 | 22% (tot 250.000) | 25% |
2020 | - | 26,25% |
2021 | - | 26,9% |
2022 | - | 26,9% |
2023 | - | 26,9% |
2024 | 24,5% (tot 67.000) | 33% |
2025 | 24,5% (tot 67.804) | 31% |
2026 | 24,5% (tot 68.843) | 31% |
2027 | 24,5% (tot 69.607) | 29,2% |
2028 | 24,5% | 29,2% |
2029 | 24,5% | 29,2% |
2030 | 24,5% | 29,2% |
| 2031 | 24,5% | 31% |
Verlaging maximumbedrag Wet excessief lenen
Voorgesteld wordt om het maximumbedrag dat een eigenaar van de eigen vennootschap kan lenen vanaf 2027 in vijf jaarlijkse stappen van € 80.000 te verlagen van € 500.000 naar € 100.000.
Vermogenswinstbelasting (box 3)
- Met het voorstel wordt het eerdere voornemen om hoofdzakelijk een vermogensaanwasbelasting in te voeren grotendeels losgelaten en kiest het kabinet ervoor om zoveel mogelijk vermogen onder een vermogenswinstbelasting te brengen. Vanaf 2028 zou de vermogenswinstbelasting gelden voor alle financiële instrumenten, waaronder aandelen, obligaties en opties. Vanaf 2030 is vervolgens een volledige overstap naar een vermogenswinstbelasting voorzien, waarbij ook de overige vermogensbestanddelen onder deze systematiek zouden vallen.
- Heffingsvrij vermogen (box 3)– Op basis van het voorstel wordt binnen box 3 het heffingsvrij vermogen per 2027 verlaagd naar €30.846. Per 2028 geldt een heffingsvrij resultaat van €1.000.
- Forfaitair gebruik – Daarnaast wordt voorgesteld het forfait voor overige bezittingen waaronder ook de huurinkomsten en voordelen uit eigen gebruik van onroerende zaken te verhogen met 1,5% punt per 2027.
Noot fiscaal jurist inzake belastingplannen 2027
Op dit moment is nog onzeker of voor deze voorstellen voldoende parlementaire steun bestaat en of zij daadwerkelijk in deze vorm zullen worden ingevoerd. Gezien de vele ontwikkelingen op dit gebied adviseren wij om alvast te onderzoeken wat de mogelijke gevolgen voor uw situatie zijn, maar met het nemen van concrete maatregelen te wachten totdat meer duidelijkheid bestaat over de definitieve wetgeving.
Bewijs inspecteur ongeldig
Een uitspraak van het Gerechtshof in Arnhem / Leeuwarden d.d. 9 april 2013 is redelijk opmerkelijk. Een inspecteur komt tijdens de zitting met informatie inzake een bewijsaanbod welke bij hem is neergelegd. De rechter vindt dit niet te laat en geldig (als het niet geldig zou zijn noemt men dit "tardief", in het juridische taalgebruik). Vervolgens loopt de zaak jaren voor verschillende rechters. Het aanslagbiljet is niet op de voorgeschreven wijze aan belastingplichtige bekendgemaakt en het bezwaarschrift van belastingplichtige is onterecht niet ontvankelijk verklaard.
Procedure Gerechtshof inzake ongeldig bewijs
Henk (fictieve naam) heeft een schildersbedrijf. In 2009 ontvangt bij een aanmaning voor een BTW naheffingsaanslag uit 2006. Henk maakt hiertegen bezwaar en dit bezwaarschrift is volgens de Belastingdienst te laat (termijnoverschrijding). De Rechtbank verwijst de zaak terug naar de inspecteur. De inspecteur gaat in Hoger Beroep. Tijdens de zitting stelt de inspecteur dat hij bewijs kan leveren voor het verzenden van de naheffingsaanslag in 2009. Henk baalt hiervan omdat hij zich hiertegen niet kan verweren. Het Gerechtshof in 's-Hertogenbosch oordeelt dat het algemene belang van een doelmatige procesgang met zich meebrengt dat het bewijsaanbod als zijnde tardief wordt gepasseerd. Henk krijgt gelijk. We zijn nog niet klaar, de Staatssecretaris van Financiën komt in cassatie. De Hoge Raad verklaart het beroep in cassatie gegrond, de zaak wordt verwezen. Het verwijzingshof Arnhem / Leeuwarden dient in de eerste plaats een oordeel te geven over de vraag of het bewijsaanbod van de inspecteur met betrekking tot generatienummers en een duplicaat aanslagbiljet tardief was. De rechter vindt het bewijsaanbod niet tardief, edoch is wel van mening dat het bezwaarschrift tijdig is omdat het aanslagbiljet Henk niet heeft bereikt, het gelijk is aan Henk. De rechter verwijst de zaak wederom terug naar de inspecteur, zo zijn we jaren procederen verder en geen stap vooruit.
Het Hof verwijst de zaak terug naar de inspecteur voor een inhoudelijke behandeling daarvan. Het hoger beroep van de inspecteur is ongegrond.
Wie moet wat bewijzen in fiscale zaken?
Wie stelt bewijst ... dat is de basis bij een fiscale procedure. Als een belastingplichtige stelt dat een bepaalde post aftrekbaar is, dan moet hij / zij dit ook bewijzen. Omgekeerd moet de Belastingdienst bewijzen dat bepaalde inkomsten niet kloppen. De Belastingdienst moet haar werk in openheid, grondig en zorgvuldig verrichten. De belastingplichtige kan met een lichtere vorm van bewijs toe, de belastingplichtige moet een aftrekpost meestal aannemelijk maken. Soms is een zwaarder bewijs in de wet verankerd, denk hierbij aan een sluitende kilometeradministratie bij een auto van de zaak. Als u geen aangifte doet en / of de Belastingdienst uw administratie of aangifte niet kan vertrouwen, dan kan de Belastingdienst de bewijslast omkeren. De belastingplichtige moet dan overtuigend aantonen dat uw inkomen of vermogen lager is.
In procedures bij de rechter bepaalt de belastingrechter wie wat moet bewijzen. De rechter moet hierbij de redelijkheid betrachten, dus wie kan het eenvoudigst het bewijs leveren en / of wie zou dit moeten doen omdat hij / zij er belang bij heeft?
Bron
Gerechtshof Arnhem / Leeuwarden (Hoger Beroep) d.d. 9 april 2013
Bitcoins en vrijwillige verbetering aangifte inkomstenbelasting
De heer Jansen heeft bitcoins niet in zijn aangifte inkomstenbelasting opgenomen. Zijn adviseur heeft in 2017 een verzoek tot vrijwillige verbetering van de aangifte inkomstenbelasting 2013 ingediend. De inspecteur stelt vragen over de herkomst. Hoe pakt dit uit?
Boetebeleid Belastingdienst aangepast in verband met DAC 8
Onder de nieuwe DAC8 wetgeving gelden nieuwe beleidsregels voor de vergrijpboete bij binnenlandse informatie verplichtingen in het kader van deze wetgeving. Als het aan opzet of grove schuld van de belanghebbende is te wijten dat deze verplichtingen (het melden) niet, te laat, onjuist of onvolledig worden (of zijn) nagekomen legt de inspecteur een vergrijpboete op. De hoogte wordt afgestemd met de vaktechnische coördinator formeel recht. De boete voor de grensoverschrijdende informatieverplichting is fors verhoogd (van 4e categorie € 27.500 tot de 6e categorie € 1.100.000). Het besluit is in werking getreden (per 8 augustus 2026).
Vrijwillige verbetering aangifte i.v.m. crypto
Veel mensen vergeten crypto in hun aangifte inkomstenbelasting op te nemen. Dit kan bewust ("komen ze toch niet achter") of onbewust ("gewoon vergeten"). In deze procedure worden bitcoins alsnog in de aangifte inkomstenbelasting opgenomen via de zogenaamde inkeerregeling (vrijwilige verbetering). Nadat de opgave is gedaan, stelt de inspecteur van de Belastingdienst vragen over de herkomst van de bitcoins. Deze vraag wordt gesteld omdat de inspecteur denkt dat de bitcoins zijn verkregen als tegenprestatie voor werkzaamheden, hierover moet dan ook nog in box 1 belasting worden betaald. Omdat de verklaring niet geloofwaardig is, wordt een zogenaamde navorderingsaanslag opgelegd (met een vergrijpboete).
De heer Jansen gaat in bezwaar bij de Belastingdienst, dit zonder succes. Vervolgens gaat hij in beroep bij de rechtbank. De rechter stelt vast dat de heer Jansen ongeveer 165 bitcoins in bezit heeft sinds 2013. Tevens stelt de rechter vast dat deels onjuiste informatie in de aangifte inkomstenbelasting 2013 is opgenomen en dat dit opzettelijk heeft plaatsgevonden. De rechtbank is daarom van mening dat er sprake is van omkering van de bewijslast (en verzwaring van de bewijslast).
De rechter vindt de stelling (box 1 inkomen) redelijk. De vervolgvraag is of het inkomen in redelijkheid (qua omvang) is vastgesteld. De rechter is van mening dat dit niet op redelijk feiten is gestoeld. De rechter is van mening dat de inspecteur er niet in is geslaagd om alle bitcoinadressen aan de heer Jansen te verbinden / koppelen. Als dit niet zeker is, kun je deze niet direct toerekenen aan de heer Jansen (willekeur). De rechter stelt het inkomen vast op € 20.000. De vergrijpboete moet worden vernietigd omdat de inspecteur niet heeft bewezen dat sprake is van opzet. Dat de heer Jansen onjuiste informatie heeft verstrekt over de wijze waarop hij de bitcoins heeft verkregen, wil nog niet zeggen dat hij ook opzettelijk niet de juiste aangifte heeft gedaan.
Noot inzake bitcoins in aangifte inkomstenbelasting
Wij begeleiden vele belastingplichtigen bij de vrijwillige verbetering van hun aangifte inkomstenbelasting. In deze casus ging het voor belastingplichtige niet helemaal fout. Het probleem is dat er bij een inkomen van € 15.000 in 2013 voor € 8.000 aan bitcoins is gekocht. Het is onduidelijk hoe belastingplichtige aan dit geld komt. Dus er moet wel sprake zijn van arbeid, aldus de inspecteur. Dit lijkt een redelijk standpunt. Als belastingplichtige met een goed verhaal zou zijn gekomen (conform de feiten), had het anders kunnen lopen. Het verhaal dat belastingplichtige vertelt: "ik heb de inboedel van mijn moeder verkocht", wordt onvoldoende onderbouwd.
Volgens de rechter is er sprake van een informatiebeschikking (artikel 52a lid 1 AWR). De gestelde vragen hoeven hierin niet te worden herhaald, mits hieruit voldoende duidelijk is wat de vragen zijn en welke informatie moet worden verstrekt (vgl. Hoge Raad 21 mei 2021, ECLI:NL:HR:2021:751). De informatie is niet verstrekt, dus dan is de heer Jansen aan de beurt. Hij moet met een geloofwaardig verhaal komen. Dat verhaal komt er niet. De rechter en de inspecteur gaan er dan vanuit dat de bitcoins zijn gekocht via niet betaalde arbeid. De schatting was niet redelijk, dus deze wordt wel verlaagd, ook de boete gaat terecht in de prullenbak.
De huidige waarde van de bitcoins is ruim € 7.000.000. Wij hopen voor belanghebbende dat hij ze nog in zijn bezit heeft.
Wij begeleiden vele belastingplichtigen bij vrijwillige verbeteringen van hun aangifte inkomstenbelasting. Vragen? Mail ons gerust.
Bron inzake foute aangifte inkomstenbelasting
Rechtbank Noord-Nederland d.d. 7 oktober 2021 ECLI:NL:RBNHO:2021:9913
Geen navordering bij buitenlandse structuur
Onoplettendheid belastinginspecteur kost staat € 13,5 miljoen
Zonder nieuw feit geen navordering
De verleiding om inkomsten te laten staan in een land waar de belastingdruk laag of afwezig is, is groot en soms onweerstaanbaar. Zeker als daar kosten tegenover staan die in een land met een hoge belastingdruk aftrekbaar zijn.
De Belastingdienst is dan ook op zijn qui-vive als er binnen een concern een vennootschap opduikt die is gevestigd in een belastingparadijs. In dit geval is de belastingplichtige open over de structuur en zijn er door de Belastingdienst vragen gesteld over een buitenlandse entiteit. Na jaren komt de fiscus ineens tot de conclusie dat er in Nederland belasting moet worden betaald. In deze casus is de Belastingdienst echter te laat en tevens is er geen sprake van een nieuw feit dat de Inspecteur niet bekend had kunnen zijn.
Geen navordering omdat aangifte duidelijk is
In een recente casus was het volgende aan de hand. Thierry (Henk is uit de gratie geraakt) is de grote man van het X-concern. Hij woont gewoon in Nederland en heeft de aandelen in X N.V. Die N.V. heeft twee dochtervennootschappen en richt daarnaast een vennootschap op op Cyprus (de Cyprioot). Het bestuur van de Cyprioot wordt gelegd bij een Cypriotische trust.
Het enige dat de Cyprioot bezit zijn een vordering op één van de dochters van X N.V. (waard zo’n € 20 miljoen tegen een jaarrente van 12%) en een vordering op Thierry (van zo’n € 30 miljoen tegen een rente van 5%). De Cyprioot doet keurig aangifte op Cyprus.
Pas in 2015 duikt de Inspecteur verder in de zaak. Dan komt hij tot de conclusie dat de Cyprioot feitelijk wordt bestuurd door Thierry, en dus gevestigd is in Nederland. Er worden navorderingsaanslagen voor alle jaren vanaf 2006 met boetes opgelegd. Alleen de boetes belopen al zo’n € 4,5 miljoen.
De vraag is of dat terecht, maar vooral: op tijd is.
Is belastingheffing gezien ontbreken nieuw feit terecht?
Wordt er terecht alsnog belasting geheven van de Cyprioot? De rechtbank vindt van niet. Het draait allemaal om de (feitelijke) vestigingsplaats van de Cyprioot.
In 2008 komt de Cyprioot bij de Belastingdienst in beeld. Ook in 2010 en 2012 komt de positie van de Cyprioot ter sprake in overleg met de Belastingdienst. Hetgeen daarin kenbaar wordt (gemaakt) aan de Belastingdienst vindt de rechtbank (nog) onvoldoende voor het oordeel dat de Belastingdienst dan had moeten doorpakken en uitzoeken wat de feitelijke vestigingsplaats was. Hier is de rechter dus nog op de hand van de Belastingdienst.
Dat verandert vanaf 2013. In dat jaar is er weer contact met de Belastingdienst waarin expliciete vragen worden gesteld over de werkelijke leiding van de Cyprioot en om stukken die dat ondersteunen. De adviseur reageert daarop snel en uitvoerig. Met die informatie doet de Inspecteur niets. Ook in 2014 komt het aan de orde, maar ook daarop gebeurt niets. Pas in 2015 volgt een verder onderzoek. Dan is echter de aanslagtermijn voor de jaren 2010 t/m 2012 al verstreken. Heffing kan dan alleen nog door navordering. Daarvoor is een nieuw feit nodig. Dat is er niet, want binnen de aanslagtermijn had de Inspecteur al op de hoogte kunnen en moeten zijn van alle feiten.
Door al die jaren niets (of te weinig) te doen, heeft de Inspecteur dus zijn recht verspeeld.
Nieuw feit niet nodig door kwade trouw?
Werkt de noodrem van de kwade trouw dan niet?
Ook als de Inspecteur niet over een nieuw feit beschikt, kan er toch worden nagevorderd als sprake is van kwade trouw. Plat gezegd is daarvan sprake als de belastingplichtige de Belastingdienst heeft besodemieterd door onjuiste informatie te verstrekken of noodzakelijke informatie achter te houden. Dat moet de Inspecteur dan wel bewijzen. De Inspecteur komt hier niet verder dan de stelling, dat redelijkerwijs niet het standpunt kon worden ingenomen dat de Cyprioot ook op Cyprus zou zijn gevestigd. Dat vindt de rechtbank onvoldoende. Bovendien merkt de rechtbank op dat het wel degelijk de bedoeling was dat de Cyprioot (feitelijk) op Cyprus gevestigd zou zijn.
Verlengde navorderingstermijn van toepassing omdat sprake is van buitenlands inkomen?
Gaat de verlengde navorderingstermijn voor buitenlands inkomen dan de Inspecteur redden?
Voor de jaren 2006 t/m 2009 is wel sprake van een nieuw feit. Toen die aanslagen zijn opgelegd, wist de Inspecteur immers nog niets van de feitelijke vestigingsplaats van de Cyprioot. De standaard navorderingstermijn (vijf jaar) is dan echter al verstreken. De Inspecteur is dan afhankelijk van de verlengde navorderingstermijn van twaalf jaar voor buitenlands inkomen en vermogen.
De rechtbank duikt in de wetsgeschiedenis en bestaande rechtspraak of die verlengde termijn van toepassing is. De rechtbank komt tot de conclusie dat die niet is bedoeld voor gevallen waarin er niets buiten het zicht van de Belastingdienst is gehouden. Hier is volgens de rechtbank niets buiten het zicht van de Belastingdienst gehouden en zijn alle vragen keurig en tijdig beantwoord. Ook is volgens de rechtbank de Belastingdienst niet beperkt in zijn controlemogelijkheden. De rechtbank laat in het midden of überhaupt sprake is van in het buitenland opgekomen inkomensbestanddelen.
Dus de normale vijfjaarstermijn is van toepassing. Die is verstreken, dus gaan de navorderingsaanslagen ook voor die jaren van tafel.
Boete bij nieuw feit en navordering
De boete gaat (automatisch) ook van tafel. Dit omdat de navorderingsaanslagen worden vernietigd. Daarmee is de grondslag voor een boete vervallen (dat is namelijk een percentage van de aanslag).
Noot fiscaal jurist inzake navordering en nieuw feit
Het blijft lastige materie, dat wegen van alle belangen. Gelukkig is de belastingrechter daarin doorgaans uiterst genuanceerd, zonder op voorhand uit te gaan van het belang van de belastingheffing (en daarmee de Belastingdienst c.q. Staat). De belastingplichtige mag rekenen op een zorgvuldig opererende overheid, binnen de wet. In deze casus is de Inspecteur wat al te lankmoedig. Hij had kunnen ‘doorpakken’ in 2008, 2010, 2012 en moeten doorpakken in 2013 en 2014. De rechtbank zet overtuigend uiteen waarom dat het geval is.
Voor wat betreft de kwade trouw gaat de rechtbank er terecht vanuit dat die door de Belastingdienst moet worden bewezen. Nu de Belastingdienst niet in het hoofd van een belastingplichtige kan kijken, kan hij met feiten en omstandigheden komen waaruit kan worden afgeleid dat mogelijk sprake is van kwade trouw. Dat hoeft dus niet overtuigend te blijken; aannemelijk maken is voldoende. Een enkele – nauwelijks onderbouwde stelling – is onvoldoende.
Overigens geldt wel dat kwade trouw ten aanzien van de belastingheffing niet automatisch impliceert dat ook een boete aan de orde is. Zo kan kwade trouw bij de adviseur wel worden toegerekend aan de belastingheffing als het op de belastingheffing aankomt, maar kan dat voor de boete niet.
Bij de vraag of de verlengde navorderingstermijn van toepassing is, focust de rechtbank volledig op de bedoeling van de wetgever. De analyse van de bedoeling van de wet is overtuigend. Enige twijfel kan ontstaan bij de vraag of de wettekst niet voor kan gaan op de bedoeling. De wettekst spreekt van ‘een bestanddeel van het voorwerp van enige belasting dat in het buitenland wordt gehouden of is opgekomen’. Los van de bedoeling zou kunnen worden gesteld dat de vorderingen worden gehouden in het buitenland en dat daar ook de rente(bijschrijving) opkomt. Het lijkt een beetje het spiegelbeeld van de zaak waarin een belastingplichtige inkomsten uit zijn Nederlandse interieurzaak en marktverkopen stortte op een Luxemburgse bankrekening. Daar oordeelde de Hoge Raad dat de inkomsten in Nederland waren opgekomen en de verlengde navorderingstermijn dus niet gold, ongeacht het feit dat ze op een buitenlandse rekening waren gestort. Of het omgekeerd ook geldt is uiteindelijk aan de Hoge Raad. Qua rechtsbescherming zou moeten gelden dat informatie die de Belastingdienst heeft (kan krijgen) via een Nederlandse gelieerde vennootschap (de Nederlandse B.V.) of persoon (Thierry) een beroep op de verlengde termijn niet rechtvaardigt.
Conclusie nieuw feit
Door het niet voldoende actief handelen van de belastinginspecteur – waar dat wel had gemoeten – gaan alle navorderingsaanslagen en boetes van tafel. De opgelegde boetes waren zo’n € 4,5 miljoen. Het standaardboetepercentage in dit soort zaken is 50%. De belasting is dus het dubbele. Totale kostenpost door deze weinig doortastende Inspecteur dus: € 13,5 miljoen.
Daarbij te denken dat het in deze zaak nog niet eens over de inhoud is gegaan. Was de Cyprioot feitelijk in Nederland gevestigd en mag Nederland dan belasting heffen en waarover dan?
Misschien komt dat in het vervolg nog aan de orde. De Belastingdienst is tegen deze uitspraak in hoger beroep gegaan. De belastingplichtige is dus nog niet (helemaal) veilig …
Bron nieuw feit en kwade trouw
Rechtbank Den Haag d.d. 28 mei 2019 (ECLI:NL:RBDHA:2019:6296)
Eenmanszaak en belastingen
De eenmanszaak is de meest voorkomende en meest eenvoudige ondernemingsvorm. Een eenmanszaak heeft één eigenaar en dat is de natuurlijke persoon. Veel ZZPers beginnen hun bedrijf via een eenmanszaak. De natuurlijke persoon is met zijn hele vermogen aansprakelijk voor alle verplichtingen en schulden van de onderneming. Een eenmanszaak is dus geen rechtspersoon. Een eenmanszaak kan ook personeel in dienstbetrekking hebben. De winst van de natuurlijke persoon is belast in box 1. Er zijn diverse faciliteiten en voordelen. Tot zo'n € 25.000 winst is er vrijwel geen inkomstenbelasting verschuldigd.
Standpunt kennisgroep Belastingdienst inzake geruisloze inbreng in BV en vervreemding
Henk is voornemende om zijn eenmanszaak in een BV onder te brengen. Per 25 september 2023 wordt een intentieovereenkomst getekend, deze wordt voor 1 oktober 2023 geregistreerd bij de belastingdienst. De inbreng heeft per 1 februari 2024 vorm gekregen door de civielrechtelijke oprichting van de BV, de inbreng zal met terugwerkende kracht tot 1 januari 2023 plaatsgevinden (economisch).
Welk tijdstip geldt voor voor het begin van de vervreemdingstermijn van 3 jaar (zie standaardvoorwaarden in staatscourant) ? Dit tijdstip begint te lopen vanaf de oprichting van de BV op 1 februari 2024, aldus de kennisgroep op 17 september 2024.
Wanneer eenmanszaak inbrengen in BV
Als je meer winst maakt in de eenmanszaak dan dat je privé nodig hebt kan een BV voordelig zijn. Een berekening is wel wenselijk. De meest gebruikte rechtsvorm is dan een BV, NV of coöperatie.
Verkopen eenmanszaak
Bij de verkoop van een eenmanszaak moet u over de volledige opbrengst afrekenen in box 1. Soms zijn er (beperkt) faciliteiten om de verkoopopbrengst door te schuiven, via bijvoorbeeld een pensioen voor de eigenaar of doorschuiving naar de koper.
Oprichten eenmanszaak
De oprichting van de eenmanszaak kent weinig formaliteiten. Het enige dat je hoeft te doen is het inschrijven bij de kamer van koophandel en wellicht het openen van een zakelijke bankrekening. Tevens moet u zich aanmelden bij de Belastingdienst.
Fiscaal advies over eenmanszaak
Wij adviseren u graag over de fiscale voordelen en nadelen. Als er vragen of opmerkingen zijn kunt u contact met ons opnemen of onderstaand formulier invullen, wij nemen dan binnen 1-3 dagen contact met u op, meestal al binnen 24 uur. Het beantwoorden van vragen is zonder verdere kosten, maar dat spreekt voor zich.
Jongbloed Fiscaal Juristen N.V. is een kantoor met ervaren fiscaal juristen, economen en belastingadviseurs. Wij adviseren over complexe nationale en internationale fiscale kwesties. Wij combineren de kwaliteit van de big 4 kantoren met de praktische insteek en ondernemersgeest van ervaren fiscalisten, tegen normale tarieven en zonder hoge overhead- of kantoorkosten.
Wilt u weten wat onze klanten over ons zeggen?
Vanaf welke locatie werken wij?
Vrijblijvende offerte, adviesgesprek of fiscale scan aanvragen?
Omzetverlies TVL op basis van aangifte omzetbelasting
Het omzetverlies voor de TVL wordt door RVO berekend. Het uitgangspunt hierbij is in principe de door de ondernemer of bv ingediende aangiften omzetbelasting bij de Belastingdienst.
Afwijzing TVL door minder omzetverlies
De TVL-aanvraag van een bv wordt afgewezen omdat er niet is voldaan aan een omzetverlies van 30% tijdens de subsidieperiode. De bv stapt met zijn advies naar de rechter. Door een doorbelasting van een gelieerde (zuster-)bv is de omzet in het 3e kwartaal van 2020 hoger. Dit resultaat komt niet in winst tot uitdrukking. De kosten zijn verwerkt in een vordering op de gelieerde bv. Er is geen sprake van een prestatie richting de zuster-bv en er wordt geen rekening gehouden met een winstopslag (noot: dit moet fiscaal wel). De vraag is nu: moet deze omzet worden meegenomen? Volgens de TVL-regeling moet worden gekeken naar de netto omzet (2:377 lid 6 BW). De TVL gaat in principe uit van de ingediende aangifte omzetbelasting en kent wel enkele uitzonderingen. In dergelijke gevallen moet de bv deze correctie aantonen. Wat zegt de rechter?
- De wetgever heeft er voor de bepaling van het omzetverlies bewust voor gekozen om uit te gaan van de berekeningswijze zoals neergelegd in artikel 3, tweede lid, van de TVL.
- Zowel vanuit het oogpunt van uitvoerbaarheid als voor beperking van de administratieve lasten is het wenselijk dat de groep ondernemingen die per kalenderkwartaal aangifte doet voor de omzetbelasting, zijn omzet aantoont met zijn aangiften.
- Het College acht dit uitgangspunt niet onredelijk.
- Zoals het College eerder heeft overwogen (zie de uitspraak van 8 juni 2021, ECLI:NL:CBB:2021:962), biedt de TVL geen grondslag om af te wijken van deze berekeningswijze.
- De uitzonderingsmogelijkheid in artikel 3, negende lid, van de TVL, geldt zoals blijkt uit artikel 3, achtste lid, van de TVL en anders dan appellante meent, voor ondernemingen die geen aangiften omzetbelasting doen.
- Dat deze wijze van berekening van het omzetverlies in het geval van appellante tot gevolg heeft dat zij niet in aanmerking komt voor subsidie, maakt niet dat sprake is van strijd met het evenredigheidsbeginsel.
- Verweerder heeft zich naar het oordeel van het College terecht op het standpunt gesteld dat hier geen sprake is van een zeer uitzonderlijk geval waarin het besluit onevenredig nadelig uitpakt.
Noot omzetverlies TVL
Belanghebbende geeft aan dat de omzet door intercompany omzet in stand blijft, dit geeft echter niet het juiste beeld van de daadwerkelijke omzet. De omzet in het 3e kwartaal van 2020 is hoger door een factuur aan een zusteronderneming, dit in verband met doorbelasting van kosten uit 2019. De vraag is nu: wat is netto omzet? Het bijzondere is dat bij grote ondernemingen de intercompany omzet wordt geëlimineerd, dit op grond van de Europees rechtelijke groepsdefinitie. Waarom dan niet in onderhavige situatie? De TVL kent geen concernregeling (de NOW wel). Verkoop van activa hoeft voor de TVL niet te worden meegeteld (geen reguliere bedrijfsactiviteiten) (in 2020, in 2021 telt dit wel weer mee). Het is van essentieel belang om goed te kijken naar welke TVL-regeling speelt in een procedure. Een goede voorbereiding met beroep op allerlei algemene beginselen van behoorlijk bestuur is essentieel in TVL- en NOW-procedures. Neem gerust contact op met onze specialisten.
Bron TVL-procedure en omzetverlies
College van Beroep voor het Bedrijfsleven d.d. 11 januari 2022 ECLI:NL:CBB:2022:5
Onterechte navordering Zwitsers vermogen door Belastingdienst
De afgelopen jaren is het veel in de media geweest: de jacht op buitenlands vermogen door de Belastingdienst. De Belastingdienst is actief bezig met het opsporen van buitenlands vermogen, zoals bankrekeningen in Zwitserland en schimmige vennootschapsstructuren in het buitenland. De bedragen die hiermee gepaard gaan zijn meestal groot. Niet gek is daarom dat belastingplichtigen recht hebben op bescherming tegen een al te snelle en agressieve handelswijze van de Belastingdienst. Recent deed het gerechtshof Den Haag uitspraak in zo’n zaak waar de Belastingdienst iets te voortvarend heeft gehandeld. Wij lichten deze specifieke zaak hierna nader toe.
Belastingdienst verzoekt Zwitserse belastingdienst om informatie
De belastingplichtige en zijn partner nemen tussen 2003 en 2014 geen vermogensbestanddelen op in de aangifte inkomstenbelasting die betrekking hebben op buitenlandse bankrekeningen. De Belastingdienst doet in 2015 een verzoek aan de Zwitserse belastingdienst om informatie over vermogen. Het gaat om informatie van Nederlanders met een bankrekening bij de UBS-bank in Zwitserland. De Belastingdienst wenst deze informatie te verkrijgen, omdat het vermoeden bestaat dat niet alle Nederlanders deze bankrekeningen op de juiste wijze in de aangifte inkomstenbelasting hebben opgenomen. De Zwitserse belastingdienst werkt aan dit verzoek mee.
Van de belastingplichtige in deze zaak zit zo’n rekening in de informatie die de Belastingdienst krijgt. Het gaat om een bankrekening met (in totaal) circa € 575.000. De Belastingdienst besluit uiteindelijk, na herhaalde verzoeken om inlichtingen aan de belastingplichtige, over te gaan tot het opleggen van een navorderingsaanslag voor 2003. Later komt daar ook 2004 bij. Echter, de informatie die de Belastingdienst heeft gekregen uit Zwitserland gaat niet over 2003 en 2004. Volgens de inspecteur hoeft dit geen probleem te zijn. Hij geeft aan dat de ervaring leert dat er in dit soort dossiers dan in 2003 vrijwel altijd ook zulk vermogen was. Daarnaast ‘ontstaat geld niet zomaar’. De belastingplichtige komt tegen de navorderingsaanslagen in bezwaar, beroep, en nu bij het gerechtshof in hoger beroep. In de voorfase voert hij nog het verweer dat er vermoedelijk wel geld is geweest, maar niet altijd op zijn bankrekeningen en, voor zover er geld was, betrof het vakantiegeld. Duidelijk is dat de inspecteur dit niet gelooft.
De rol van de inspecteur
Het gerechtshof geeft aan dat het de inspecteur is die in ieder geval aannemelijk moet maken dat er in 2003 en 2004 vermogen in het buitenland was. Daarbij hoeft hij niet de exacte getallen te kennen. In het kader van deze procedure brengt de belastingplichtige nog twee stukken in. Uit deze stukken komt naar voren dat er in 2010 een rekening is geopend met een storting van circa € 100.000 en dat deze rekening in 2014 is gesloten met een saldo van circa € 86.000. In 2010 heeft een behoorlijke (€ 375.000) contante storting plaatsgevonden. Dit zegt uiteraard niets over de jaren in geding: 2003 en 2004. Het geeft wel aan dat er sprake is geweest van verzwegen vermogen.
De inspecteur gaat dus uit van buitenlands vermogen in 2003 en 2004. Dat bestrijdt de belastingplichtige. Het is dan aan de inspecteur om de aanwezigheid van buitenlands vermogen aannemelijk te maken. Lukt het de inspecteur om deze horde te nemen, dan mag hij overgaan tot navordering. De inspecteur zal zich hier gesterkt hebben gevoeld door een verklaring van de belastingplichtige dat hij rondom kalenderjaar 2002 mogelijk een Zwitserse rekening had. De belastingplichtige bestrijdt de totstandkoming van deze verklaring echter.
De belastingplichtige heeft stukken laten zien waaruit volgt dat in 2010 een rekening is opgericht en in 2014 een rekening is opgeheven. De inspecteur heeft hiertegenover geen concrete feiten weten te benoemen waarmee aannemelijk wordt dat ook in 2003 en 2004 zulk vermogen aanwezig is geweest. De enkele stelling dat de ervaring leert dat dit bijna altijd het geval is, is daarvoor onvoldoende. Dat geldt ook voor het argument dat ‘geld niet zomaar ontstaat’.
Het gerechtshof is het met de inspecteur eens dat er een vermoeden kan zijn dat er voor 2010 al een aanzienlijk vermogen aanwezig was. Het hebben van vermoedens is ook geen verboden bezigheid. Echter, een vermoeden strekt niet zo ver dat je daarmee 6 tot 7 jaar terug in de tijd kunt (naar 2003 / 2004) navorderen zonder verdere onderbouwing. Er zijn geen feiten / omstandigheden gesteld waaruit volgt dat de aanwezigheid van verzwegen vermogen zich in 2003 / 2004 heeft voorgedaan. Dat de belastingplichtige eerst anders heeft verklaard, leidt in dit geval niet tot een ander oordeel.
Zure bom voor de Belastingdienst
De navorderingsaanslagen en de boeten worden vernietigd. Dat is een zure uitkomst voor de Belastingdienst. De inspecteur voerde eerder nog aan dat op deze wijze de onwelwillende houding van de belastingplichtige wordt beloond. Dit argument kan, gelukkig, geen stand houden. Eenieder verdient immers dezelfde rechtsbescherming, ongeacht de situatie waar men zich in bevindt.
Verklaringen belastingplichtige
Wat in dit dossier ook bijzonder is, is de informatie die de belastingplichtige heeft verstrekt. Hij gaf in een eerder gesprek met de Belastingdienst namelijk aan, dat er rondom het jaar 2002 wel een bankrekening geweest was in Zwitserland. Later geeft de belastingplichtige aan tijdens dit gesprek te zijn overvallen / verrast. De vraag is echter hoe aannemelijk deze verklaring is, omdat het dossier op dat moment al geruime tijd liep. Ook de argumenten dat het vakantiegeld of een rekening van iemand anders betreft, zijn argumenten die even zo goed de andere kant op hadden kunnen vallen. Deze uitspraak is vanuit het oogpunt van de rechtsbescherming daarom prettig, maar duidelijk gekleurd door de zeer specifieke omstandigheden.
Buitenlands vermogen en Belastingdienst: wat te doen?
Indien u beschikt over buitenlandse bankrekeningen en u hoeft redelijkerwijs nog niet te vermoeden dat de Belastingdienst u op het spoor is, dan kunt u gebruik maken van de zogenaamde inkeerregeling. U kunt dan op basis van vrijwillige verbetering de Belastingdienst benaderen en gedane zaken corrigeren. Dit leidt meestal tot een forse boetematiging, of zelfs de afwezigheid van boeten. Wat zich in uw situatie voordoet is onder meer afhankelijk van het soort verzwegen vermogen. Hebt u hier vragen over of zit u in een onderzoek van de Belastingdienst naar buitenlands vermogen en wordt u geconfronteerd met moeilijke vragen en mogelijke navordering? Neem dan gerust eens contact op met één van de auteurs van dit artikel.
Schenking onder schuldigerkenning: inschakelen notaris nodig!
Bij een papieren schenking draagt u vermogen aan uw kinderen over, maar deze krijgen het geld pas na uw overlijden. Een notariële akte is nodig. Hoe dat precies werkt, leest u hier.
De papieren schenking staat onder druk, op 6 oktober 2026 heeft de meerderheid van de 2e kamer aangegeven dat wordt onderzocht of het fiscale voordeel van de schenking op papier kan worden beperkt, dit ter dekking van het box 3 gat. (bericht BNR). De vraag is of het beperkt blijft tot de papieren schenking en/of ook de erfbelasting en schenkbelasting omhoog gaat.
Nieuws inzake papieren schenking in belastingplan 2027
Bij schenken op papier moet momenteel jaarlijks 6% rente daadwerkelijk worden betaald om te voorkomen dat bij overlijden alsnog erfbelasting wordt geheven op grond van artikel 10 Successiewet. Het kabinet wil dit percentage terugbrengen naar 3%, aldus het belastingplan 2027. Dat klinkt gunstig voor de schenker, maar vermindert juist het estate-planningsvoordeel: er stroomt jaarlijks minder vermogen belastingvrij van ouder naar kind via de rentevergoeding. Daarnaast wordt een technische constructie aangepakt waarbij door de progressie in de schenk- en erfbelasting voordeel kon ontstaan. Voor vermogende DGA-families kan het daarom interessant zijn om nog vóór invoering van de nieuwe regeling - dus in 2026 - bestaande en voorgenomen schuldigerkenningen opnieuw door te rekenen.
Kennisgroep standpunt 2026 over papieren schenking
Vader schenkt op papier € 50.000 aan zijn zoon. In de akte staat dat over dit bedrag 6% rente wordt betaald. De zoon kan het bedrag opeisen bij overlijden van Vader. Vader kan de schenking eenzijdig herroepen, bijvoorbeeld bij ruzie met de zoon of faillissement van de zoon. In een later jaar wordt de schenking herroepen. In het kennisgroep standpunt KG:202:2026:12 wordt gesteld dat de betaalde rente ad 6% als zakelijke rente wordt aangemerkt en dat deze betaalde rente bij de schenker in aanmerking wordt genomen als negatief regulier voordeel en bij de begiftigde als regulier voordeel.
Nieuws over papieren schenken, constructie staat onder druk
De papieren schenking staat voor het eerst onder druk en op de lijst van opmerkelijke belastingconstructies (artikel FD maart 2026). De papieren schenking wordt vaak geadviseerd en hierdoor loopt de schatkist kennelijk ongeveer € 300 miljoen aan belasting mis. Vermogende particulieren schenken regelmatig € 150.000 op papier aan hun kinderen (tarief 10%), het geld wordt niet overgemaakt en jaarlijks wordt er 6% rente aan de kinderen vergoed. Door deze papieren schenking wordt optimaal gebruik gemaakt van het lage schenkbelasting tarief (10%) en wordt het hoge tarief (20%) beperkt.
De papieren schenking is een vorm van schenken, bijvoorbeeld aan kinderen of kleinkinderen, waarbij geld of vermogen niet daadwerkelijk in andere handen overgaat. Dat gebeurt meestal pas bij overlijden van de schenker. Deze vorm van schenken wordt vaak geadviseerd om minder erfbelasting te betalen en wellicht box 3 vermogen te beperken. Of de regeling wordt afgeschaft is nog onduidelijk. Omdat het om een voordeel voor de superrijken gaat zal er weinig protest zijn, verwachten wij. Advies: maak nog dit jaar gebruik van de regeling!
Uitspraak over papieren schenking
Op 9 december 2011 heeft de Hoge Raad de uitspraak van het Gerechtshof Arnhem bevestigd, dat bij een papieren schenking een notariële akte nodig is. De betreffende zaak lag als volgt. Bij onderhandse akten (zonder notariële tussenkomst) erkent iemand bedragen schuldig aan haar dochter. Hierbij is bepaald dat aan de dochter een niet-opeisbare rente van 5% zal worden voldaan. Van de schenkingen is aangifte gedaan en er is schenkingsrecht geheven. In geschil is of de schuldig erkende bedragen als schuld in mindering komen op de met het recht van successie belaste verkrijging bij overlijden.
De Hoge Raad oordeelt dat het Gerechtshof Arnhem terecht heeft geconcludeerd, dat de bij onderhandse akten gedane schenkingen de strekking hadden pas na het leven van A te worden uitgevoerd. De Hoge Raad overweegt hierbij dat niet van belang is dat rente over de schuldig erkende bedragen is bedongen en of de rente bij leven van A is betaald. Het oordeel van het Gerechtshof dat de schenkingen niet bij leven van A zijn uitgevoerd, is volgens de Hoge Raad juist. De Hoge Raad bevestigt de uitspraak van het Gerechtshof.
Heroverweeg schenkingsvrijstelling aan kinderen
De ouder kind vrijstelling voor de schenkbelasting kan wel in de prullenbak, aldus een brief d.d. 2 maart 2026 van de staatssecretaris van Financien. De schenkingsvrijstelling van ouders aan kinderen bedraagt zo'n € 7.000, hiervan wordt jaarlijks 50.000 keer gebruik gemaakt, meestal is dit fiscaal gedreven. De regeling is ruim 100 jaar oud en kan wel op de schop, aldus de staatssecretaris. De uitkomst van het onderzoek (evaluatie) volgt in 2026.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Gerechtelijke uitspraken over bitcoins en crypto
De komende tijd zullen er steeds meer uitspraken en arresten volgen over de fiscale gevolgen van het bezit en maken van crypto. In dit onderdeel zullen wij de belangrijkste uitspraken en arresten opnemen en voorzien van een fiscale noot.
- Bitcoin en vrijwillige verbetering aangifte Rechtbank Noord-Nederland d.d. 7 oktober 2021 ECLI:NL:RBNHO:2021:9913
- Mining en omzetbelasting Rechtbank Den Haag 1 oktober 2021 ECLI:NL:RBDHA:2021:10751
- Crypto laag waarderen in box 3 Rechtbank Noord Holland d.d. 14 september 2023 (ECLI:NL:RBNHO:2023:10669)
- Bitcoin in aangifte inkomstenbelasting Gerechtshof d.d. 14 november 2023 ECLI:NL:GHAMS:2023:3400
- Navorderingsaanslag ivm crypto handel Rechtbank Noord Nederland d.d. 4 april 2024 ECLI:NL:RBNNE:2024:1216
- Trading bot is winst uit onderneming Gerechtshof Arnhem Leeuwarden d.d. 9 juli 2024 ECLI:NL:GHARL:2024:4613
Boetebeleid Belastingdienst aangepast in verband met DAC 8
Onder de nieuwe DAC8 wetgeving geldennieuwe beleidsregels voor de vergrijpboete bij binnenlandse informatie verplichtingen in het kader van deze wetgeving. Als het aan opzet of grove schuld van de belanghebbende is te wijten dat deze verplichtingen (het melden) niet, te laat, onjuist of onvolledig worden (of zijn) nagekomen legt de inspecteur een vergrijpboete op. De hoogte wordt afgestemd met de vaktechnische coördinator formeel recht. De boete voor de grensoverschrijdende informatieverplichting is fors verhoogd (van 4e categorie € 27.500 tot de 6e categorie € 1.100.000). Het besluit is in werking getreden (per 8 augustus 2026).
Renseignering en IB-47
De Belastingdienst heeft informatie nodig om op juiste wijze belasting te kunnen heffen en om haar controletaak goed te kunnen uitoefenen. In de wet is daarvoor onder meer een verplichting opgenomen voor administratieplichtigen om mee te werken aan het verkrijgen van gegevens en inlichtingen ten behoeve van de heffing van derden. De verplichting om dat soort gegevens te verstrekken wordt wel aangeduid als renseignering. We kennen momenteel een renseigneringsverplichting voor onder andere banken en schadeverzekeraars. Daar komt binnenkort een renseigneringsverplichting bij voor twee groepen administratieplichtigen:
- De inhoudingsplichtigen voor de loonbelasting;
- De collectieve beheerorganisaties.
Wij gaan in deze bijdrage op de inhoud van deze nieuwe verplichting in. Aangezien wij signaleren dat in de praktijk onduidelijkheid bestaat over deze nieuwe regeling en de IB-47 formulieren, gaan wij eerst in op de samenhang van deze regelingen. Daarna gaan wij per begrip in op de nieuwe regeling.
IB-47 en de nieuwe renseigneringsverplichting
De Belastingdienst mag om inlichtingen vragen bij administratieplichtigen met betrekking tot betalingen aan derden. Het opgeven van deze betalingen is wat vaak de IB-47 verplichting wordt genoemd. Het voordeel voor de Belastingdienst is onder meer gelegen in de administratieplicht die de verstrekker heeft. De gegevens zijn dan immers met een redelijke mate van zekerheid aanwezig. De bron van deze bevoegdheden is gelegen in de Algemene Wet inzake Rijksbelastingen.
Bij IB-47 gaat het om uitbetaalde bedragen aan derden. U moet dan denken aan personen die werkzaamheden / diensten verrichten, maar niet bij u in dienst zijn en geen ondernemer zijn. Bijvoorbeeld een spreker of een deelnemer aan een medische proef. Bij de IB-47 opgaaf is altijd gevraagd om opgaaf van een BSN. Bij die BSN-vraag zit het probleem en de aanleiding voor de nieuwe regeling. In 2018 is de Belastingdienst namelijk gestopt met de BSN-vragen, aangezien daarvoor – als gevolg van de invoering van de AVG – onvoldoende wettelijke grondslag is. Met de nieuwe renseigneringsverplichting komt die grondslag er wel en de regeling is daarmee een aanvulling op de IB-47 regeling.
De verwachting is dat met de nieuwe regeling het grootste deel van de bestaande IB-47 uitvraag wordt ondervangen. De rangorde is daarbij als volgt: u past deze regeling toe als u hieronder valt en slechts als dat niet het geval is, is IB-47 van toepassing.
Wij gaan hierna in op de nieuwe regeling aan de hand van de relevante begrippen.
Wie zijn de ‘inhoudingsplichtigen voor de loonbelasting’?
Voor de uitleg van dit begrip is de Wet op de Loonbelasting 1964 van belang. Kort gezegd partijen die loon uit tegenwoordige of vroegere dienstbetrekking uitkeren, doch met die versimpelde weergave dekken wij (uiteraard) niet de gehele, complexe lading. Om voor deze nieuwe verplichting als inhoudingsplichtige te kwalificeren, geldt nog een aanvullende eis. De renseigneringsverplichting geldt alleen indien er betalingen aan een natuurlijk persoon zijn verricht voor werkzaamheden en diensten verricht voor de inhoudingsplichtige zelf, of een met de inhoudingsplichtige verbonden lichaam. Bij een verbonden lichaam kunt u globaal denken aan het verbonden zijn via (in-)directe aandelenbelangen van ten minste 1/3.
Slechts als u in het bovenstaande plaatje past, is deze nieuwe regeling op u als inhoudingsplichtige van toepassing.
Wie zijn de ‘collectieve beheerorganisaties’?
Collectie beheerorganisaties zijn organisaties die namens een groep van rechthebbenden optreden, om zonder winstoogmerk vergoedingen voor een auteursrecht of naburig recht te innen en onder rechthebbenden te verdelen. In de praktijk kent men vrijwillig en verplicht beheer, doch dat is voor deze regeling niet van belang.
In welke gevallen moet u onder de nieuwe regeling informatie verstrekken?
Het is in de regeling enigszins cryptisch verwoord. U dient gegevens en inlichtingen te verstrekken die zien op uitbetalingen die naar verwachting tot belastbare inkomsten leiden en die doorgaans tot het resultaat uit overige werkzaamheden behoren. De wet trekt het echter ruimer en geeft aan dat het gaat om gegevens die ook kunnen zien op andere box 1 onderdelen, box 3 vermogen of persoonsgebonden aftrek. In de regeling wordt in ieder geval een aantal situaties geschetst waarin u geen gegevens en / of inlichtingen hoeft te verstrekken:
- De werkzaamheden zijn verricht als werknemer, artiest, beroepssporter
of lid van een buitenlands gezelschap. Dit is logisch, aangezien deze gegevens
via de loonaangifteketen de Belastingdienst al bereiken.
- De werkzaamheden zijn verricht als werknemer, artiest, beroepssporter
of lid van een buitenlands gezelschap, maar de persoon wordt door een verdrag
of regeling (zoals met de BES-eilanden) niet als zodanig aangemerkt. Hier
geldt dat Nederland over deze uitbetalingen geen heffingsrecht toekomt
en de Belastingdienst derhalve onvoldoende belang heeft bij de gegevens.
- U betaalt vrijwilligersvergoedingen die niet boven de normbedragen
per maand en / of jaar uitkomen. Let op! Indien u meer betaalt dan de norm,
dient u dit straks aan te geven onder deze nieuwe verplichting. De Belastingdienst
zal deze inkomsten dan vermoedelijk in de aangifte van de vrijwilliger
opnemen. Niet gezegd is echter dat sprake is van een zogenaamde bron van
inkomen, hetgeen vereist is om te mogen heffen. In de regeling staat echter
dat het aan belastingplichtigen zelf is om dit te corrigeren. Het is verstandig
uw vrijwilligers hierop te wijzen. Zie ook de link onderaan deze pagina.
- U ontvangt voor de werkzaamheden een factuur die voldoet aan de eisen
van de Wet op de omzetbelasting 1968, waarop de BTW is vermeld. De benodigde
gegevens zijn dan via een andere bron al bekend bij de Belastingdienst.
- Vergoedingen voor een auteursrecht of een naburig recht aan erfgerechtigden zijn uitgezonderd van deze verplichting. De reden die hiervoor wordt gegeven is dat deze elementen al tot de box 3-bezittingen behoren.
Welke informatie moet u onder de nieuwe regeling verstrekken?
U moet een aantal gegevens vermelden (en dus ook verzamelen):
- Persoonsgegevens ter identificatie en verificatie van de gerechtigde tot de betaling. Het gaat dan om de naam, het adres en de geboortedatum.
- De uitgekeerde bedragen, daaronder vallen ook eventuele kostenvergoedingen.
- Er kunnen zich situaties voordoen waarin het verstrekken van gegevens
achterwege gelaten mag worden. U moet dan denken aan de situatie waarin:
- de Belastingdienst oordeelt dat het belang van de gegevens en inlichtingen niet opweegt tegen de inspanning om deze te verstrekken;
- de Belastingdienst oordeelt dat de administratieplichtige tijdelijk niet of niet tijdig in staat is deze te verstrekken;
- de Belastingdienst de gegevens en inlichtingen heeft aangewezen als van verstrekking vrijgesteld.
Ter illustratie kan worden gewezen op het opvragen van informatie waarvan de Belastingdienst vooraf al met redelijke zekerheid kan stellen dat Nederland er geen heffingsrechten over heeft.
Hoe verstrekt u de gegevens onder deze nieuwe renseigneringsverplichting?
U moet de gegevens aanleveren zoals de Belastingdienst dat wenst. Dit zal digitaal worden en de Belastingdienst gaat hier nog een handleiding voor opstellen.
Wanneer moet u de gegevens onder deze nieuwe regeling uiterlijk aanleveren?
U moet de gegevens en inlichtingen jaarlijks aanleveren. Dat doet u na afloop van het kalenderjaar waarop de gegevens betrekking hebben, doch uiterlijk op 31 januari. De Belastingdienst heeft de gegevens op die datum nodig, om te kunnen garanderen dat zij zijn opgenomen in de vooraf ingevulde aangifte (VIA) van de vermoedelijke belastingplichtige.
Van de administratieplichtigen die gebruik maken van het IB-47 formulier is bekend dat er een groep is die de voorkeur geeft aan het maandelijks doorgeven van de gegevens en inlichtingen. De Belastingdienst heeft daarom de mogelijkheid om administratieplichtigen toestemming te geven om lopende het kalenderjaar al gegevens en inlichtingen aan te leveren. Zoals het er nu naar uitziet, zal dit op verzoek zijn en kunnen hier nog nadere voorwaarden aan worden verbonden. Het wordt niet verplicht om van deze mogelijkheid gebruik te maken. De Belastingdienst kan dit dus niet aan u opleggen.
Het eerste jaar waarin deze regeling van toepassing is, zal dit tussentijds aanleveren nog niet mogelijk zijn. Voor alle administratieplichtigen geldt dan de jaarlijkse aanlevering, hoe onhandig dit ook kan zijn. Dit geldt ook voor administratieplichtigen die in het kader van de bestaande informatieverstrekking van dit soort betalingen (met het genoemde formulier IB-47) over de periode voor invoering tussentijdse aanlevering hebben toegepast.
Wanneer gaat deze renseigneringsverplichting in?
Het is aan de Belastingdienst om aan te geven per wanneer deze regeling kan worden uitgevoerd. De hoop is gevestigd om de regeling per 1 januari 2021 in te laten gaan, maar de regeling houdt nu al ruimte om dit pas per 1 januari 2022 te doen.
Schenking aan kinderen
In beginsel wilt u natuurlijk dat uw kinderen op eigen benen kunnen
staan. Het is echter wel leuk, maar tevens ook fiscaal aantrekkelijk om
met de warme hand, dus bij leven, bedragen aan uw kinderen te schenken.
In dit artikel een kort en bondig overzicht van de mogelijkheden.
Schenkingen aan uw kinderen kunnen om drie redenen fiscaal voordelig zijn:
- Er geldt jaarlijks een vrijstelling, in 2026 € 6.908.
- Gebruik maken van het tariefsopstapje van 10% kan leiden tot een besparing van erfbelasting in de 20%-schijf.
- De waardeaangroei van het geschonkene komt reeds vanaf de datum van schenking aan uw kind toe.
- Uw box 3 vermogen is lager (minder inkomstenbelasting).
Heroverweeg schenkingsvrijstelling aan kinderen
De ouder kind vrijstelling voor de schenkbelasting kan wel in de prullenbak, aldus een brief d.d. 2 maart 2026 van de staatssecretaris van Financien. De schenkingsvrijstelling van ouders aan kinderen bedraagt zo'n € 7.000, hiervan wordt jaarlijks 50.000 keer gebruik gemaakt, meestal is dit fiscaal gedreven. De regeling is ruim 100 jaar oud en kan wel op de schop, aldus de staatssecretaris. De uitkomst van het onderzoek (evaluatie) volgt in 2026.
Een voorbeeld bij schenken aan kinderen
- Moeder (58 jaar) is weduwe en heeft 2 kinderen, haar vermogen is € 400.000.
- Bij een rendement van 6% per jaar is dit bedrag over twaalf jaar gegroeid tot € 800.000.
- Als moeder dan komt te overlijden, moet er ongeveer € 118.000 aan erfbelasting worden betaald.
- Als zij haar vermogen tijdig aan de kinderen zou schenken of schuldig erkennen, kan zij in die twaalf jaar wel tot de helft besparen (jaarlijkse vrijstelling benutten, tariefsopstapje van 10% gebruiken).
Waarom schenken bij leven
Bij overlijden wordt uw vermogen in één keer belast met erfbelasting. Door (een deel van) het vermogen al tijdens leven over te dragen kan dit de belastingdruk aanzienlijk verminderen en groeit het vermogen ook nog eens bij uw kinderen (en niet bij u). Daarnaast biedt schenken bij leven meer flexibiliteit en ziet u blije gezichten bij uw kinderen of kleinkinderen.
Fiscale voordelen van schenken aan kinderen
- Vermogen verlagen: door te schenken tijdens leven verlaagt u uw nalatenschap en uw box 3 vermogen. De erfbelasting is hierdoor lager.
- Jaarlijks schenken: jaarlijks schenken kan soms zonder belastingheffing (binnen de genoemde vrijstellingen). Daarnaast bestaan er nog verhoogde vrijstellingen voor kinderen tussen de 18 - 40 jaar.
- Overige voordelen: uw box 3 vermogen wordt lager, wellicht is er recht op toeslagen en uw toekomstige belastingdruk is lager.
Veel gemaakte fouten bij een schenking aan kinderen
- Aangifte schenkbelasting: de aangifte schenkbelasting wordt vaak vergeten, soms is deze verplicht
- Papieren schenking zonder rente: bij een papieren schenking moet er jaarlijks rente worden betaald. Gebeurt dit niet dan kan de schenking alsnog worden belast bij uw overlijden
- Geen voorwaarden: het is verstandig om de schenking (eventueel met onderstaande voorwaarden) schriftelijk vast te leggen. Dit kan bij een echtscheiding van uw kind ook veel problemen voorkomen.
- Schenking kind: let op de box 3 vrijstelling bij uw kinderen en mogelijk toeslagen voor uw kinderen.
Eenmalig verhoogde schenking bij kinderen
Als uw zoon of dochter ouder is dan 18, maar nog geen 40 jaar is geworden, kunt u gebruik maken van de eenmalig verhoogde vrijstelling van € 33.129. U moet hiervan wel aangifte doen bij de Belastingdienst. Indien een schenking wordt gedaan aan een kind tussen 18 en 40, ten behoeve van een bijzondere (dure) studie wordt de vrijstelling verhoogd tot € 69.009. Voor een schenking ten behoeve van de eigen woning bestaat sinds 1 januari 2024 geen afzonderlijke verhoogde vrijstelling meer; het vrij te besteden bedrag mag wel aan de eigen woning worden besteed.
Schenking aan kinderen vlak voor overlijden
Schenkingen “in het zicht van de haven” zijn zinloos, deze worden geacht krachtens erfrecht te zijn verkregen. Dit betreft schenkingen die binnen 180 dagen voor het overlijden worden gedaan. Per 1 januari 2026 geldt daarbij dat dergelijke verkrijgingen niet meer afzonderlijk in de schenkbelasting worden betrokken; zij lopen via de erfbelasting (wel moet in de aangifte erfbelasting melding worden gemaakt van schenkingen binnen 180 dagen voor overlijden).
Tips bij een schenking aan kinderen
Tip: onherroepelijke schenking
Sedert 2003 is het mogelijk om een schenking te herroepen. Een schenking
kan dan worden teruggedraaid als uw kind gaat scheiden of bijvoorbeeld
zijn studie niet afmaakt. U kunt ook bepalen dat de schenking enkel is
bedoeld voor de aankoop van een eigen woning en niet voor andere zaken,
zoals flink doorzakken in de binnenstad. Hiervoor moet u wel even langs
de notaris. In 2010 is deze regelgeving gewijzigd en moet rekening worden
gehouden met het voordeel dat de schenker heeft genoten, waardoor er minder
schenkbelasting wordt terugbetaald.
Tip: uitsluitingsclausule opnemen
U wilt wellicht wel aan uw kind schenken, maar wilt niet dat uw ex er bij een echtscheiding van profiteert. U moet dan in de schenkingsovereenkomst een zogenaamde uitsluitingsclausule opnemen. In de akte wordt bepaald dat het geld dat u schenkt niet in enige gemeenschap van goederen valt. Een zachte uitsluitingsclausule geldt alleen bij echtscheiding, niet bij overlijden.
Tip: geen geld, maar schuldigerkennen
Als u geen geld beschikbaar heeft, kunt u ook schenken middels schulderkenning, de zogenaamde papieren schenking. U schenkt uw kinderen geld, maar ze krijgen dit pas bij uw overlijden. Hierdoor bespaart u successiebelasting en hoeft u nog niets te betalen. Hiervoor is wel een notariële akte nodig én moet jaarlijks ook daadwerkelijk minstens 6% rente betaald worden! Dat is nog wel eens een probleem. Zorg voor de juiste vormgeving!
Tip: schenken aan de minderbedeelden
Een schenking aan iemand die niet in staat is zijn schulden te betalen, is vrijgesteld (voor de liefhebber: artikel 33, lid 1, onderdeel 8 van de Successiewet 1956). De vrijstelling werkt evenwel alleen voor het gedeelte van de schulden dat niet kan worden voldaan nadat de begiftigde al zijn bezittingen te gelde heeft gemaakt. De vrijstelling geldt dus niet voor het gedeelte van de schenking dat ertoe leidt dat de vermogenspositie weer positief wordt. Vorenstaande kan ook voor uw kinderen gelden.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te
laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst
(dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar?
Stuur
ons gerust een e-mail.
TBS-regeling gunstiger
Als u een bedrijfspand of overig vermogensbestanddeel aan de B.V. ter beschikking stelt, valt u onder de zogenaamde TBS-regeling (inkomen -/- kosten belast in box 1). Dit kan ook in vele andere situaties. Voor de TBS-ondernemer gelden minder gunstige regelingen dan voor de "echte" ondernemer. Deze worden versoepeld.
Inleiding TBS regeling
De TBS-regeling wordt in 2010 gunstiger dan daarvoor. Er komen een aantal aanpassingen:
- Extra vrijstelling voor winst: een soort MKB-winstvrijstelling voor de TBS-ondernemer (12% van de winst wordt vrijgesteld).
- Herinvesteringsreserve toepasbaar vanaf 2010.
- Kostenegalisatiereserve toepasbaar vanaf 2010.
Daarnaast wordt de regeling omtrent uitstel van betaling voor een TBS-ondernemer eenvoudiger. De TBS-ondernemer hoeft voor een betalingsregeling niet meer over voldoende middelen te beschikken (vermogenstoets).
Belastingtip inzake TBS regeling
Ik zou in 2010 even gaan rekenen met uw bedrijfspand, wellicht moet u het bedrijfspand inbrengen in de B.V.
TBS vordering op BV "rechtens dan wel in feite direct of indirect
De terbeschikkingstellingsregeling (TBS-regeling) is een onderwerp dat regelmatig terugkomt in fiscale procedures. De uitspraak van Hof Arnhem-Leeuwarden van 18 februari 2025 (ECLI:NL:GHARL:2025:967) benadrukt hoe ruim de wetgever deze regeling heeft opgezet en welke lessen belastingplichtigen hieruit kunnen trekken. In deze blog bespreken we de belangrijkste inzichten en geven we praktische tips om fiscale risico's te beperken. Ook de kennisgroep van de belastingdienst heeft een nadere uitwerking gegeven over dit onderwerp (KG:059:2023:2), deze handelde over panden en de TBS regeling. Ook dit standpunt van de Kennisgroep (KG:003:2024:3) is lezenswaardig (over lening en TBS)
Wat was de kern van de zaak?
In deze casus had X geld uitgeleend aan een stichting, waarmee een BV, waarin hij een indirect aanmerkelijk belang had, een Services Agreement was aangegaan. X stelde dat de lening in box 3 viel, terwijl de Belastingdienst meende dat de TBS-regeling van toepassing was. Het hof oordeelde dat de lening indirect ter beschikking was gesteld aan de BV en dus in box 1 belast moest worden. Doorslaggevend was dat de stichting slechts een 'special purpose vehicle' was, gericht op risicobeperking en belangbehartiging voor X.
Belangrijkste lessen uit deze zaak
- De TBS-regeling heeft een brede reikwijdte De wet gebruikt expliciet de termen "rechtens dan wel in feite, direct of indirect" ter beschikking stellen. Dit betekent dat de regeling niet alleen geldt voor directe leningen aan een BV, maar ook voor structuren waarbij een intermediair wordt gebruikt. De Belastingdienst kijkt naar de economische realiteit en niet slechts naar de juridische vorm. Tip: Analyseer niet alleen de juridische documentatie, maar ook de feitelijke verhoudingen. Als een entiteit enkel als doorgeefluik fungeert, loopt u een risico dat de TBS-regeling alsnog wordt toegepast.\
- Special purpose vehicles bieden geen garantie op box 3-heffing. In deze zaak werd een stichting gebruikt als intermediair tussen X en de BV. Het hof oordeelde echter dat de stichting slechts een doorgeefluik was, waardoor de lening in feite indirect ter beschikking werd gesteld aan de BV. Tip: Als u overweegt om via een aparte entiteit te investeren, zorg dan voor een daadwerkelijke economische scheiding. Een entiteit zonder autonomie of met verplichte winstafdracht aan de BV zal snel als een verlengstuk van die BV worden gezien.
- Intentie van de belastingplichtige is ondergeschikt aan de feitelijke situatie. X stelde dat hij de lening puur als privébelegging had verstrekt en dus in box 3 viel. Het hof verwierp dit argument: de intentie doet er niet toe als de feitelijke situatie anders uitwijst. Tip: Zorg ervoor dat investeringsbeslissingen in lijn zijn met de gewenste fiscale behandeling. Een lening aan een entiteit die sterk verweven is met een BV waarin u een aanmerkelijk belang heeft, kan alsnog onder de TBS-regeling vallen.
- Controleer uw leningsovereenkomsten op beperkende voorwaarden. In deze zaak speelde ook mee dat de stichting niet vrij was om geld van derden te lenen. Dit versterkte het beeld dat zij afhankelijk was van X en daarmee slechts een tussenstation vormde. Tip: Let op contractuele bepalingen die de onafhankelijkheid van een entiteit beperken. De Belastingdienst en de rechter kijken naar zulke beperkingen als aanwijzing dat sprake is van een schijnconstructie.
- De Belastingdienst controleert achteraf – navordering is mogelijk. In deze zaak werd in eerste instantie de aangifte van X gevolgd, maar later volgde een correctie en navordering. Dit onderstreept het belang van een juiste initiële aangifte. Tip: Raadpleeg tijdig een fiscalist als u twijfelt over de fiscale behandeling van een lening. Een correctie achteraf kan niet alleen leiden tot extra belastingheffing, maar ook tot belastingrente en mogelijke boetes.
De uitspraak van Hof Arnhem-Leeuwarden bevestigt dat de TBS-regeling ruim wordt toegepast en dat belastingplichtigen moeten oppassen met financieringsstructuren die indirect aan een BV gelinkt zijn. Door vooraf de fiscale gevolgen goed in kaart te brengen en structuren kritisch te beoordelen, kunnen ongewenste verrassingen worden voorkomen. Heeft u twijfels over de fiscale gevolgen van een lening? Laat u dan adviseren door een specialist.
Kennisgroep standpunt over samenwerkingsverbanden bij TBS regeling
De kennisgroep van de Belastingdienst heeft op 9 maart 2023 een standpunt gepubliceerd over het begrip samenwerking bij de ter beschikkingstellingsregeling. Dit standpunt is op 5 februari 2026 geactualiseerd (KG:053:2022:3). Het begrip samenwerkingsverband wordt in dit standpunt ruim uitgelegd. Een lening van een stichting valt zelfs binnen de terbeschikkingstellingsregeling.
Toelichting wet excessief lenen bij eigen vennootschap
Wijzigingen excessief lenen en box 2 tarief vanaf 2027
De grens voor het excessief lenen bij de eigen BV wordt vanaf 2027 in vijf stappen van € 80.000 verlaagd van € 500.000 naar uiteindelijk € 100.000. Leningen voor de eigen woning worden niet meegenomen in deze afbouw. Voordeel is dat het tarief voor de tweede schijf in box 2 in 2027 wordt verlaagd van 31% tot 29,2%. Deze verlaging zal ervoor zorgen dat de DGA in 2027 sneller zal besluiten om dividend uit te keren (ter aflossing van de rekening courant schuld). Dit voorstel volgt uit de kamerbrief d.d. 29 september 2026.
Terugblik wet excessief lenen
Op 17 juni 2020 is het wetsvoorstel excessief lenen bij de eigen vennootschap gepubliceerd. De publicatie kwam niet als verrassing, aangezien al sinds september 2018 over deze maatregelen werd gesproken. Het wetsvoorstel zal leiden tot wijziging in de inkomstenbelasting en de invorderingswet. De wetgever beoogt hiermee het langdurig uitstellen van belastingheffing door aanmerkelijkbelanghouders te frustreren. Dit gebeurt in de praktijk regelmatig door niet te kiezen voor het uitkeren van dividend of het uitbetalen van loon, maar het ‘lenen’ van geld van de eigen vennootschap. Het wetsvoorstel komt er in hoofdlijnen op neer dat bij een schuld aan de eigen vennootschap van meer dan € 500.000, het meerdere wordt gezien als een fictief regulier voordeel, waarover in box 2 belasting is verschuldigd. In dit artikel gaan wij nader in op de werking van dit wetsvoorstel. Wij zullen uiteraard de ontwikkelingen nauwgezet blijven volgen en bij nieuwe informatie aanvullende artikelen schrijven. U treft verwijzingen naar deze andere artikelen, onderaan dit artikel.
Het wetsvoorstel is op 24 maart 2022 aan de Tweede Kamer verstuurd. Vanaf 2023 moeten AB houders die meer dan € 700.000 lenen van hun eigen BV inkomstenbelasting in box 2 betalen (muv eigen woning leningen). Op dit moment hebben DGA's een schuld aan hun BV van ruim € 70 miljard. Laat u tijdig door onze specialisten adviseren over de mogelijkheden en onmogelijkheden.
Geld stallen in prive valt onder excessief lenen
Henk is 100% eigenaar van Henk Holding BV. In Henk Holding BV staan overtollige liquiditeiten van 1 mln euro. Om optimaal gebruik te maken van de hogere spaarrente in prive en het deposito garantiestelsel wordt 300.000 euro op de prive bankrekening van Henk gezet. Henk Holding BV is economisch eigenaar van dit geld en Henk is enkel juridisch eigenaar. Wordt de overboeking gezien als schuld inzake de regeling voor excessief lenen (ex artikel 4.13 eerste lid onderdeel f wet IB 2001)? Volgens het standpunt van de kennisgroep van de belastingdienst wel (KG:003:2025:3) wel. De belastingdienst kijkt hierbij strikt naar het civiele begrip "schuld" en "rechtens dan wel in feite direct of indirect" begrip in de memorie van toelichting.
Nieuws Prinsjesdag 2024 (belastingplan 2025)
Uit het belastingplan 2025 blijkt dat het kabinet een wetsvoorstel heeft opgesteld waarbij de dubbel telling bij excessief lenen bij samenwerkingsverbanden wordt voorkomen. Er worden bepaalde verplichtingen uitgesloten die normaal gesproken wel meetellen voor de bepaling of er sprake is van excessief lenen. Dit is een correctie op de wetgeving omdat deze onvoorziene en onbedoelde gevolgen had bij sommige samenwerkingsverbanden (voorstel heeft terugwerkende kracht tot 1 januari 2023). U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Nieuws mei 2024 : Rechtens dan wel in feite direct of indirect lenen van eigen BV
Een eenvoudige route om excessief lenen via de eigen BV te vermijden is een lening bij een derde (niet verbonden) of bij een bancaire instelling. De wetgever heeft hierover ook nagedacht en heeft in de wet (artikel 4.13 lid 1 letter f Wet IB) opgenomen dat dergelijke constructies ook worden aangepakt (schulden die de belastingplichtige .. rechtens dan wel in feit direct of indirect heeft ..) . Volgens de kennisgroep van de belastingdienst wordt een lening bij aan bancaire instelling ook aangemerkt als lening van de eigen BV als voor het verkrijgen van de lening noodzakelijk is dat de BV zekerheid (bijvoorbeeld hypotheek) verstrekt en dus zonder die zekerheid de lening niet had verkregen.
Belastingplan 2024
Eind oktober 2023 is besloten om de grens per eind 2024 van € 700.000 weer te verlagen tot € 500.000. De eerste kamer moet hierover nog akkoord geven. Overleg met uw adviseur omtrent een mogelijke afbouw in 2023 en 2024.
Conserverende aanslag en excessief lenen
Bij een emigratie wordt meestal een conserverende aanslag opgelegd. Via de conserverende aanslag wordt de belastingclaim van Nederland (voor vertrek) veilig gesteld. Als een DGA zou emigreren zal er over de waarde van de aandelen in zijn BV (meestal de holding) een conserverende aanslag worden opgelegd. Bij een emigratie binnen de EU wordt er dan veelal uitstel van betaling verstrekt (anders wordt veelal volstaan met een bankgarantie of pandrecht op aandelen). Als de DGA na de emigratie geld gaat lenen van een (nieuwe) buitenlandse rechtspersoon kan het verleende uitstel van betaling worden ingetrokken / beëindigd. De wet zal op dit onderdeel worden aangepast, de opzegging geldt alleen indien en voor zover bovenmatig (excessief) wordt geleend van een vennootschap waarop de conserverende aanslag betrekking heeft (en de toename van de schuld niet al eerder het uitstel van betaling heeft beëindigd).
Nieuws excessief lenen DGA van eigen BV grens € 700.000
In het regeerakkoord Rutte IV (bekend geworden in december 2021) wordt aangekondigd dat de grens van € 500.000 wordt verhoogd tot € 700.000. De nieuwe wet lijkt dan toch per 1 januari 2023 te worden ingevoerd. Overleg met uw adviseur omtrent een mogelijke afbouw in 2021 of 2022.
De aanmerkelijkbelanghouder en de DGA
Een aanmerkelijkbelanghouder is niet altijd DGA. Immers: de D in DGA staat voor directeur en het is goed mogelijk om aanmerkelijkbelanghouder (AB-houder) te zijn, zonder dat de persoon ook directeur is. Dit wetsvoorstel richt zich op AB-houders en wordt daarnaast uitgebreid met personen die zich in de omgeving van deze persoon bevinden. Op deze groep van personen wordt verderop in dit artikel ingegaan. Uit de vennootschap waarin het aanmerkelijk belang wordt gehouden, kan de AB-houder op een aantal wijzen gelden verkrijgen:
- Indien arbeid wordt verricht, dient te worden voldaan aan de gebruikelijkloonregeling. Het loon wordt belasting in box 1 van de inkomstenbelasting;
- Op de aandelen kan winst worden uitgekeerd in de vorm van dividenden. Dividenden zijn belast – indien sprake is van een AB-houder – in box 2 van de inkomstenbelasting;
- De AB-houder kan een geldlening aangaan bij de eigen vennootschap. Hij wordt dan schuldenaar. Op dat moment vindt niet direct belastingheffing plaats, maar wordt wel beschikt over geld van de vennootschap. Het is deze hoedanigheid (schuldenaar) die in dit wetsvoorstel centraal wordt gesteld.
Wat voor de AB-houders niet meewerkt, is dat het in de praktijk regelmatig voorkomt dat de geldleningen in het geheel niet terugbetaald (kunnen) worden. Dit kan leiden tot belastingafstel, in plaats van belastinguitstel. Dit geldt uiteraard niet voor alle AB-houders. De afgelopen jaren voert de Belastingdienst actief onderzoek uit naar geldleningen en onze ervaring is dat daar vervelende discussies uit kunnen voortkomen. De discussie richt zich dan bijvoorbeeld op de vraag of wel sprake is van een geldlening. De Belastingdienst neemt regelmatig het standpunt in dat het geld de vennootschap reeds definitief heeft verlaten en dat daarom sprake is (geweest) van een winstuitdeling. Dit wetsvoorstel verandert weinig in die werkwijze; de wetgever merkt expliciet op dat voor schulden die beneden de € 500.000 liggen, de jurisprudentie over bijvoorbeeld verkapte winstuitdelingen, onverkort van toepassing blijft.
Werking regels tegen excessief lenen bij eigen vennootschap
De hoofdregel is vrij eenvoudig geformuleerd. Indien het totaal aan relevante schulden aan de eigen vennootschap meer bedraagt dan het drempelbedrag van € 500.000, dan wordt het meerdere gezien als een fictief regulier voordeel. Dit bedrag wordt dan in box 2 belast tegen het geldende tarief. Momenteel is dat tarief 26,9%. Doorslaggevend is steeds de status aan het einde van het kalenderjaar. Bij veel vennootschappen zal de benodigde informatie daarom uit de jaarrekening gehaald kunnen worden, doch bij boekjaren die niet eindigen op 31 december (einde kalenderjaar) is het noodzaak om een tussentijdse opstelling voorhanden te hebben.
Toch roept deze relatief eenvoudige regel nog een aantal vragen op:
- Wat zijn de gevolgen voor de geldlening en de vennootschap?
- Voor welke groep belastingplichtigen geldt dit precies?
- Wat zijn relevante schulden?
- Hoe wordt dubbele belastingheffing voorkomen?
Wij gaan hierna in op deze elementen.
Gevolgen voor de geldlening en de vennootschap
Deze maatregel heeft uitsluitend effect voor de belastingheffing in box 2. Aan de zijde van de vennootschap (in de vennootschapsbelasting) gebeurt dus niets. Ook is het niet zo dat de geldlening wordt gezien als ‘kapitaal’. De lening blijft dus volledig intact, net als alle aflossingsverplichtingen die daarbij zijn overeengekomen. Stel dat de schuld bij de AB-houder in box 3 staat en bij de vennootschap op de balans staat. De AB-houder houdt de schuld aan de vennootschap gewoon in box 3, ongeacht wat er in box 2 aan fictief regulier voordeel wordt opgenomen. De vennootschap doet helemaal niets met de schuld en de ontvangen rente wordt ‘gewoon’ tot de opbrengsten gerekend.
Voor welke groep belastingplichtigen geldt het excessief lenen?
De AB-houder behoort uiteraard tot de groep belastingplichtigen voor wie dit geldt. Hij is echter niet de enige. De partner van de AB-houder wordt eveneens tot de groep belastingplichtigen gerekend en het gaat daarbij om de gezamenlijke schulden. Indien sprake is van fiscaal partnerschap, mag het inkomen in box 2 vrij worden toegerekend. De wetgever is echter niet bij de partner van de AB-houder gestopt. De regels gelden namelijk ook voor de bloed- of aanverwanten in de rechte lijn van de AB-houder en / of zijn partner. Deze bloed- en aanverwanten worden bestempeld als verbonden personen. De belastingheffing is afhankelijk van het antwoord op de vraag of zij zelf een aanmerkelijk belang in de vennootschap hebben.
Indien zij zelfstandig kwalificeren als AB-houder, dan is de maatregel op de persoon van toepassing indien zijn schuld hoger is dan € 500.000. Heeft de verbonden persoon geen aanmerkelijk belang, dan wordt de schuld toegerekend aan de AB-houder indien deze meer bedraagt dan € 500.000. Een voorbeeld ter illustratie.
Een AB-houder heeft een dochter. De AB-houder heeft zelf een schuld aan de vennootschap van € 400.000. De vennootschap leent daarnaast € 750.000 uit aan de dochter. De dochter heeft zelf geen aanmerkelijk belang in de vennootschap.
De schuld die de dochter heeft wordt toegerekend aan de vader, de AB-houder, maar alleen voor zover de schuld meer bedraagt dan € 500.000. De totale schuld van de AB-houder bedraagt dan € 650.000.
Bij nota van wijziging is geregeld dat ook bij verbonden personen rekening wordt gehouden met de schulden van de partner.
Welke schulden tellen mee bij excessief lenen?
Uitgangspunt is dat alle leningen onder het begrip relevante schulden vallen. Daarbij worden alle schulden samengeteld, ook als sprake is van meerdere vennootschappen. De Belastingdienst zal voorts alert zijn op constructies die ertoe leiden dat op papier geen sprake is van een geldlening, maar in de praktijk wel. Hoe dit er precies uit gaat zien is vooralsnog niet bekend. In de memorie van toelichting wordt het voorbeeld gegeven van het lenen van gelden van de vennootschap aan de broer van de AB-houder, die deze vervolgens doorleent aan de AB-houder. Een ander voorbeeld is de AB-houder die geld leent bij een bank, waarbij de vennootschap zich op alle punten garant stelt. Indien de AB-houder de gelden ook op eigen kracht kan lenen, wat bijvoorbeeld blijkt uit de omstandigheid dat de garantstelling slechts leidt tot gunstigere voorwaarden, telt de schuld niet mee. Het schuldbegrip kan daarmee ruimer uitwerken dan soms wordt gedacht.
Het bedrag aan schulden kan niet worden verlaagd door daartegenover vorderingen te plaatsen. Tot de schulden behoort ook de op schulden bijschreven, verschuldigde rente. Een uitzondering wordt gemaakt voor eigenwoningschulden. Voor eigenwoningschulden die reeds op 31 december 2022 bestaan, geldt dat daarbij niet relevant is of er een hypothecaire zekerheid is gevestigd op de woning. Dit is wel een voorwaarde voor eigenwoningschulden die na 31 december 2022 worden aangegaan.
Voorkoming van dubbele heffing bij excessief lenen
Het maximale schuldbedrag van € 500.000 wordt steeds verhoogd met het bedrag dat in aanmerking is genomen als fictief regulier voordeel wegens overschrijding van het drempelbedrag. De wetgever is aangesproken op het ontbreken van voldoende waarborgen om dubbele belastingheffing te voorkomen. Daarom is de figuur van het negatief fictief regulier voordeel geïntroduceerd. Zoals zojuist aangegeven, wordt het maximumbedrag verhoogd met het bedrag dat als fictief regulier voordeel in aanmerking is genomen. Indien op enig moment het totaalbedrag aan schulden lager is dan het verhoogde maximumbedrag, dan leidt dat tot een negatief fictief regulier voordeel. Op dit verlies uit aanmerkelijk belang zijn de gebruikelijke regels van toepassing. Van een negatief fictief regulier voordeel kan slechts sprake zijn (plafond) tot het bedrag dat eerder als positief fictief regulier voordeel in aanmerking is genomen en voor zover ter zake van dat bedrag niet eerder een negatief bedrag als bovenmatig deel van schulden in aanmerking is genomen. Een voorbeeld ter verduidelijking.
Een AB-houder heeft een schuld aan de vennootschap van € 750.000. Het maximumbedrag bedraagt € 500.000. Hij wordt in box 2 belast voor het verschil van € 250.000, hetgeen er tevens toe leidt dat het maximumbedrag daarna op € 750.000 wordt gesteld.
Stel dat deze AB-houder in het jaar daarna € 450.000 aflost op de openstaande lening. De totale schuld bedraagt dan nog € 300.000. Het bovenmatige deel voor dat jaar bedraagt dan € 300.000 - € 750.000 = -/- € 450.000. Het negatief fictief regulier voordeel bedraagt vervolgens € 250.000, aangezien het plafond gelijk is gesteld aan het eerder in aanmerking genomen positief fictief regulier voordeel. Als gevolg hiervan bedraagt het maximumbedrag weer € 500.000.
Excessief lenen en overlijden AB-houder
Wat er gebeurt bij overlijden laat zich het meest duidelijk uitleggen aan de hand van een versimpeld voorbeeld.
De AB-houder heeft een schuld van € 700.000. Hierover is in het verleden een fictief regulier voordeel van € 200.000 in aanmerking genomen. Het maximumbedrag is daarbij opgehoogd tot € 700.000. In de loop van het jaar overlijdt de AB-houder. Daardoor heeft hij op 31 december geen schuld en geen AB. Wel heeft hij een zoon.
Aan de zijde van de AB-houder geldt nu dat in de overlijdensaangifte een negatief fictief regulier voordeel mag worden opgenomen van € 200.000. Dit wordt geacht te zijn genoten direct voorafgaand aan het overlijden.
De zoon verkrijgt op grond van het erfrecht een aanmerkelijk belang en wordt AB-houder. Hij vererft tevens de schuld en die schuld bedraagt nog steeds € 700.000. Voor de zoon geldt eerst het maximumbedrag van € 500.000, als gevolg waarvan bij hem een fictief regulier voordeel van € 200.000 in aanmerking wordt genomen. Zijn maximumbedrag bedraagt daarna € 700.000.
Buitenlandse AB-houder en excessief lenen
Het kan zijn dat de AB-houder in het buitenland woont. Het betreft dan personen die fiscaal in het buitenland wonen, maar een aanmerkelijk belang houden in een in Nederland gevestigde vennootschap. Op deze personen werken – vanuit Nederlands recht bezien – precies dezelfde bepalingen als hiervoor beschreven door. Nederland heeft echter met veel staten een verdrag ter voorkoming van dubbele belastingheffing gesloten. Het is daarom de vraag of Nederland daadwerkelijk over mag gaan tot het heffen van belasting. De wetgever geeft zelf aan dat onder de huidige formulering in de gesloten belastingverdragen, het heffingsrecht niet geëffectueerd kan worden.
Voorkomen heffing over excessief lenen
De eerste peildatum is naar verwachting 31 december 2023. U kunt op diverse manieren de schuldverhouding met de eigen vennootschap op legitieme wijze verlagen. Wij wijzen ter illustratie op:
- Het aflossen van een deel van de schuld uit eigen middelen;
- Het aflossen van een deel van de schuld door het uitkeren van dividend, waarbij rekening moet worden gehouden met de heffing in box 2;
- Het aflossen van een deel van de schuld door middel van een kwijtschelding, hetgeen eveneens tot een winstuitdeling leidt en tot heffing in box 2;
- Maatwerkoplossingen gebaseerd op uw specifieke situatie.
Fiscaal jurist over wetsvoorstel excessief lenen bij eigen vennootschap
Het wetsvoorstel excessief lenen bij de eigen vennootschap is een vrij hard voorstel. Er wordt geen onderscheid gemaakt in AB-houders en niet relevant is of u voldoende aflossingscapaciteit heeft om schulden af te lossen. Voorts wordt slechts op beperkte schaal, alleen voor bestaande eigenwoningschulden, voorzien in overgangsrecht.
Het is belangrijk om te beseffen dat u wordt belast over een voordeel dat u niet echt heeft genoten. Er wordt gedaan alsof u een regulier voordeel heeft ontvangen. Stel dat het fictief regulier voordeel € 100.000 bedraagt, dan bedraagt de box 2 heffing naar de tarieven van 2021 hierover € 26.900. Dit geld wordt u geacht aan de Belastingdienst over te maken, maar hebt u niet daadwerkelijk als voordeel uit de vennootschap ontvangen.
Het is daarom belangrijk om tijdig te handelen naar de invoering van deze nieuwe wetgeving. Wij kijken graag samen met u naar de mogelijkheden om uw schuldpositie te verlagen of naar andere mogelijkheden om te zorgen dat u straks niet wordt opgezadeld met een belastingclaim die als een zwaard van Damocles boven u uittorent. Neemt gerust eens vrijblijvend contact op met één van onderstaande adviseurs.
Verlaging en afschaffing jubelton
Het kabinet gaat de mogelijkheid bekijken om per 1 januari 2023 de schenkingsvrijstelling met betrekking tot de eigen woning, ook wel jubelton genoemd, te verlagen. Thans is het kabinet voornemens om de regeling per 1 januari 2024 in zijn geheel af te schaffen. Schenkingen in 2022 moeten in 2023 of 2024 worden besteed (in een eigen woning).
Geen Jubelton bij aflossingsvrije hypotheek eigen woning
De Rechtbank
Den Haag oordeelt op 13 mei 2026 ECLI:NL:RBDHA:2026:12696 dat de kwijtschelding
van een hypotheek voor de eigen woning (lening van
de ouders via familiebank) niet
onder de verhoogde schenkvrijstelling valt. De lening is namelijk aflossingsvrij
en is daarom geen eigenwoning schuld (sinds 2013 moet er verplicht op nieuwe
hypotheken worden afgelost om recht te hebben op hypotheekrenteaftrek,
de lening is aangegaan in 2016). De eenmalig verhoogde vrijstelling kan
wel worden toegepast, de jubelton niet. Ook het beroep op het vertrouwensbeginsel
slaag niet.
Jubelton ontvangen maar ik kan nog geen woning vinden!
Per 1 januari 2023 is de schenking ten behoeve van de eigen woning (jubelton) flink verlaagd. Per 1 januari 2024 is de jubelton zelfs volledig komen te vervallen. Wegens het afschaffen van de jubelton hebben veel mensen op de valreep in 2022 nog een jubelton schenking gedaan.
- Eén van de voorwaarden is dat de schenking binnen de twee opvolgende kalenderjaren moet worden gebruikt ten aanzien van de eigen woning.
- Jubeltonschenkingen die in 2022 zijn gedaan, moeten voor 31 december 2024 ook daadwerkelijk zijn gebruikt ten behoeve van een eigen woning.
- Let goed op wanneer u de jubelton gespreid over twee jaren hebt betaald, de termijn gaat namelijk lopen vanaf de eerste schenking!
Maar wat zijn nou de gevolgen als de jubelton schenking niet op tijd wordt besteed?
Als de jubelton niet tijdig wordt besteed moet u dat doorgeven aan de Belastingdienst voor 31 mei van het opvolgende kalenderjaar. De fiscale gevolgen verschillen per geval. Als u een schenkingsovereenkomst hebt opgesteld met daarin de ontbindende voorwaarde dat de jubelton tijdig moet worden besteed, dan wordt de schenking als het ware teruggedraaid en moet de ontvanger het bedrag terugbetalen. Hebt u een dergelijke voorwaarde niet opgenomen, dan moet alsnog schenkbelasting worden betaald. Hebt u vragen over de Jubelton? Neem dan contact op met één van onze adviseurs.
Afschaffing jubelton in 2024
De regeling zal in 2024 worden afgeschaft. Voor een eigenwoning schenking gedaan in 2022 mag een nog ongebruikt deel van de vrijstelling (tot € 106.671) in 2023 nog worden gebruikt, maar niet meer in 2024. Vorenstaande kan ook als uw kind in 2022 nog geen eigen woning heeft. U moet wel een kruisje zetten bij "eigenwoning vrijstelling " op het schenkingsformulier.
Afschaffen jubelton
Op dit moment bedraagt de belastingvrije schenking met betrekking tot de eigen woning € 106.671. Begin dit kalenderjaar werd reeds bekend gemaakt dat het de bedoeling is dat deze ruime schenkingsvrijstelling per 1 januari 2024 uit ons midden zal gaan verdwijnen.
Eerder verlagen jubelton
Er kwam veel kritiek op het plan van het kabinet om de jubelton vanaf 2024 af te schaffen. Naar aanleiding van Kamervragen gesteld door GroenLinks heeft de staatssecretaris van Financiën (Marnix van Rij) gekeken naar de mogelijkheden om eerder wat te doen aan de jubelton.
Officieel kan het bedrag dat kan worden geschonken zonder er belasting over te betalen eerder worden verlaagd naar € 1. Daarmee wordt de vrijstelling in feite afgeschaft in 2023, maar dit is 'niet logisch', legt Van Rij uit. Het kan namelijk voor problemen zorgen, omdat ouders op dit moment eveneens € 27.231 belastingvrij kunnen schenken aan kinderen zonder dat er een specifiek bestedingsdoel aan verbonden is.
Bij de jubelton moet het geld in een eigen woning worden gestoken. “Dit komt de begrijpelijkheid voor de burger niet ten goede”, schrijft Van Rij. “Bijkomend risico is druk op de uitvoering als gevolg van vragen over de uitwerking van de regeling voor 2023 en noodzakelijk herstel waar verkeerde keuzes gemaakt blijken te zijn.” Daarom zou het logisch zijn om het bedrag van ruim € 27.000 aan te houden als ondergrens, aldus de staatssecretaris. Van Rij zal de Kamer hier binnenkort verder over informeren.
Update dinsdag 8 maart 2022
Vandaag heeft de staatssecretaris een brief naar de Tweede Kamer gezonden
met daarin een voorstel om de jubelton per 1 januari 2023 te verlagen naar
€ 27.231. Waarna we dus officieel niet meer van een jubelton kunnen spreken.
Dit bedrag is gekozen omdat deze vrijstelling daarmee op hetzelfde niveau
komt als de eenmalige vrijstelling voor schenkingen van ouders aan hun
kinderen.
Vermogens zwaarder belasten?
In het parlement klinkt de oproep overigens steeds vaker om vermogens - en dus ook schenkingen van vermogende ouders aan hun kinderen - zwaarder te belasten. Daarnaast oordeelde de rechter eind vorig jaar nog dat de vermogensrendementsheffing in box 3 in strijd met de wet is.
Noot van de adviseur
Wij houden de ontwikkelingen omtrent de jubelton en ook de vermogensrendementsheffing in box 3 nauwlettend in de gaten. Het is echter wel te adviseren om – indien u voornemens bent hier gebruik van te maken – de jubelton nog in 2022 te benutten. Zo kunt u in ieder geval nog het meest optimaal gebruik maken van de regeling.
Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen, of wenst u meer informatie te ontvangen? Neem dan gerust eens – geheel vrijblijvend – contact op met één van onze onderstaande adviseurs.
De Verordening 883/2004
Verordening 883/2004 is binnen de sociale zekerheid van groot belang. Dit artikel gaat in het algemeen in op deze Verordening en het belang ervan. Voor een meer inhoudelijke behandeling van de onderdelen van deze Verordening verwijzen wij graag naar de diverse andere artikelen die wij hieraan hebben gewijd. Hebt u vragen over deze verordening, bijvoorbeeld voor uzelf of voor uw klanten, neem dan gerust contact met ons op.
Waarom Verordening 883/2004 over sociale zekerheid?
Binnen de Europese Unie is het inrichten van socialezekerheidsstelsels een bevoegdheid die aan de lidstaten toekomt. De Unie heeft met betrekking tot de inrichting geen bevoegdheden. Dit betekent dat binnen de Unie, met al haar lidstaten, een breed en divers scala aan socialezekerheidsstelsels geldt. Het behoeft weinig toelichting dat dit tot dubbele heffing kan leiden. Daarom zijn er afspraken gemaakt over de coördinatie van de verschillende socialezekerheidsregelingen. Deze afspraken zijn op EU-niveau gemaakt. Dit heeft geleid tot twee verordeningen: Verordening 883/2004 (ook wel: de basisverordening) en Verordening 987/2009 (ook wel: de uitvoeringsverordening).
Uitgangspunt is dat de eigen kenmerken van de nationale stelsels worden gerespecteerd. Daarom bevat de verordening slechts een coördinatiemethode. Toepassing van deze methode moet leiden tot de situatie waarin personen die zich door de Unie verplaatsen aan de wetgeving van één enkele lidstaat zijn onderworpen met betrekking tot de sociale zekerheid.
Hoe is Verordening 883/2004 opgebouwd?
De verordening kent de volgende Titels:
- Algemene bepalingen;
- Vaststelling van de toepasselijke wetgeving;
- Bijzondere bepalingen voor verschillende categorieën uitkeringen;
- Administratieve Commissie en Raadgevend Comité;
- Diverse bepalingen;
- Overgangs- en slotbepalingen.
Wat is opgenomen in de Titels van Verordening 883/2004?
Wij geven hierna kort weer wat u in de diverse titels terugvindt.
Titel I. Algemene bepalingen
Deze titel geeft bijvoorbeeld de definities van begrippen die in de gehele verordening gelden. Ook bepaalt deze Titel de werkingssfeer van de bepalingen. Het is daarom altijd zaak om bij deze bepaling te beginnen. Zo blijkt uit Titel I dat de verordening ook van toepassing is op gezinsleden en nabestaanden.
Titel II. Vaststelling van de toepasselijke wetgeving
In de tweede Titel gaat het om het formuleren van de regels die bepalen welke socialezekerheidswetgeving op een persoon van toepassing is. Daarbij geldt dat het de bedoeling is dat de wetgeving van één lidstaat van toepassing is. De hoofdregel is het werkland, maar hierop zijn vele uitzonderingen.
Titel III. Bijzondere bepalingen voor verschillende categorieën uitkeringen
Titel III bevat een flink aantal hoofdstukken. Deze hoofdstukken zien op het recht op en de berekening van uitkeringen. Voorts bepaalt deze Titel welke lidstaat de kosten op zich moet nemen. Onder meer omdat uitkeringen per lidstaat kunnen verschillen, wordt onderscheid gemaakt naar type uitkeringen. De verordening kent voor de volgende typen uitkeringen nadere regels:
Ziekte- en moederschaps- en vaderschapsuitkeringen | Werkloosheid |
Arbeidsongevallen en beroepsziekten | Vervroegde uittreding |
Overlijden | Gezin |
Invaliditeit | Bijzondere, niet op basis van premie- of bijdragebetaling |
Ouders- en nabestaandenpensioen |
Titel IV. Administratieve Commissie en Raadgevend Comité
Deze regels gelden voor de genoemde Commissie en het Comité. De administratieve commissie houdt zich onder meer bezig met vraagstukken van administratieve of interpretatieve aard, voortvloeiende uit de verordening. Daarnaast is zij bezig met uniforme rechtstoepassing en samenwerking.
Het Raadgevend Comité bestaat uit vertegenwoordigers uit de regering, werknemers- en werkgeversorganisaties. Zij houdt zich onder meer bezig met onderzoek en advisering. Dat kan op verzoek, maar ook uit eigen beweging.
Titel V. Diverse bepalingen
Belangrijke aspecten die niet tot het doel van deze verordening behoren treft u onder diverse bepalingen aan. Het gaat dan bijvoorbeeld over de bescherming van persoonsgegevens en financiering.
Titel VI. Overgangs- en slotbepalingen
Deze bepalingen gaan vooral over de inwerkingtreding en de overgang vanuit voorgaande verordeningen.
Advies bij Verordening 883/2004
Deze verordening is uitgebreid en nog altijd onderdeel van veel geschillen. Dat kan zowel gaan over de genoemde uitkeringen, maar ook over het toepassen van de regels van Titel II over het aanwijzen van de lidstaat die mag heffen. Laat u, indien nodig, tijdig adviseren. Neem gerust contact op met één van de auteurs.
Voorjaarsnota 2026, dit zijn de fiscale aandachtspunten
De Voorjaarsnota is het jaarlijkse moment waarop het kabinet de overheidsfinanciën actualiseert en beleidsmatige bijstellingen presenteert. De Voorjaarsnota 2026 is daarbij bijzonder, omdat hierin ook de Startnota van het nieuwe kabinet is opgenomen: de financiële vertaling van het coalitieakkoord. Voor fiscalisten is vooral van belang welke belastingmaatregelen worden aangekondigd.
De fiscale punten staan met name in hoofdstuk 6 van de Voorjaarsnota. Het gaat daarbij nog niet om definitieve wetgeving, maar wel om concrete beleidsvoornemens die richtinggevend zijn voor het Belastingplan en andere fiscale wetsvoorstellen. De voorjaarsnota is in behandeling en hier (set 1 en set 2) treft u de beantwoording van diverse kamervragen aan
Fiscale punten Voorjaarsnota 2026
1. Vrijheidsbijdrage burgers
Het kabinet introduceert een vrijheidsbijdrage voor burgers via een beperkte toepassing van de tabelcorrectiefactor in de inkomstenbelasting in 2027 en 2028. Budgettair gaat het om € 1,5 miljard in 2027 en vervolgens € 3,4 miljard structureel vanaf 2028. In de praktijk komt dit neer op een lastenverzwaring voor burgers via de inkomstenbelasting.
2. Vrijheidsbijdrage bedrijven
Ook bedrijven worden geconfronteerd met een vrijheidsbijdrage, die taakstellend wordt ingevuld via een verhoging van de AOF-premie. De geraamde opbrengst bedraagt € 1,5 miljard in 2027 en € 1,7 miljard structureel vanaf 2028. De precieze uitwerking moet nog volgen, maar duidelijk is dat werkgevers hierdoor met hogere lasten te maken kunnen krijgen.
3. Corporaties en Vpb
De Voorjaarsnota bevat een maatregel om de investeringscapaciteit van woningbouwcorporaties via een faciliteit in de vennootschapsbelasting te vergroten. Hiervoor wordt vanaf 2028 jaarlijks € 250 miljoen beschikbaar gesteld, oplopend naar € 325 miljoen structureel in 2032. De verwachting is dat deze maatregel nog nader wordt uitgewerkt, maar fiscaal is duidelijk dat het kabinet hier kiest voor gerichte stimulering via de Vpb.
4. Overdrachtsbelasting beleggers
Voor particuliere investeerders in woningen wordt het tarief in de overdrachtsbelasting per 2027 verlaagd van 8% naar 7%. Het gaat om woningen waarin de koper niet zelf gaat wonen, zoals verhuurwoningen en vakantiewoningen. Deze maatregel verlaagt de fiscale drempel voor vastgoedbeleggingen, al zal nog moeten blijken in hoeverre dit daadwerkelijk effect heeft op de woningmarkt.
5. Aftrek zorgkosten vervalt
De aftrek specifieke zorgkosten en de tegemoetkoming specifieke zorgkosten worden volgens de Voorjaarsnota per 2028 afgeschaft. De opbrengst is geraamd op € 533 miljoen structureel. Daarmee verdwijnt een bestaande fiscale tegemoetkoming voor belastingplichtigen met bijzondere zorguitgaven, wat vooral voor bepaalde groepen particulieren merkbaar kan zijn.
6. Pensioenplafond bevroren
Het kabinet wil het maximum pensioengevend loon gedurende zes jaar niet indexeren. Daardoor blijft het maximum tot en met 2032 staan op € 137.800, het niveau van 2026. De maatregel beperkt de fiscaal gefaciliteerde pensioenopbouw voor hogere inkomens en betekent dus een versobering aan de bovenkant.
7. Btw op sierteelt omhoog
Het verlaagde btw-tarief voor sierteeltproducten wordt per 2028 afgeschaft. Daardoor verschuift het tarief van 9% naar 21%. Voor de sector betekent dit een forse lastenverzwaring, die vermoedelijk ook zal doorwerken in consumentenprijzen.
8. Suikertaks
Per 2030 wil het kabinet een heffing op suikerhoudende producten invoeren. Het gaat om voorverpakte voedingsmiddelen met een suikergehalte vanaf 6%. De maatregel is geraamd op € 900 miljoen structureel en heeft niet alleen een budgettaire, maar ook een gedragsbeïnvloedende functie. Voor producenten kan dit gevolgen hebben voor prijsstelling, receptuur en productontwikkeling.
9. Accijnskorting benzine
De tijdelijke verlaging van de brandstofaccijns op benzine wordt verlengd tot en met 2027. In 2027 blijven de tarieven voor benzine gelijk aan die van 2026. Dit voorkomt een lastenverzwaring voor automobilisten, maar betekent tegelijkertijd een aanzienlijke derving voor de schatkist.
10. Vermogensgrens zorgtoeslag
Per 2028 worden de vermogensgrenzen in de zorgtoeslag gelijkgesteld aan het heffingsvrij vermogen in box 3. Hierdoor kunnen meer huishoudens met vermogen binnen het bereik van de zorgtoeslag vallen. Hoewel dit strikt genomen niet een klassieke belastingmaatregel is, is het wel fiscaal relevant door de samenhang met het inkomstenkader en de vermogenspositie van particulieren.
11. Pijler 2 versoepeld
De Voorjaarsnota verwerkt de gevolgen van het op 5 januari 2026 bereikte OESO-akkoord over aanpassingen in de wereldwijde minimumbelasting (Pijler 2). Volgens de raming leidt dit tot een structurele derving van € 122 miljoen. Voor internationaal opererende groepen is dit relevant, omdat de toepassing en reikwijdte van de minimumbelasting hierdoor kunnen verschuiven.
12. Belastingrente Vpb
Een juridisch belangrijk punt is de verwerking van het arrest van de Hoge Raad van 16 januari 2026 over het hogere belastingrentepercentage in de vennootschapsbelasting. De Voorjaarsnota neemt op dat dit leidt tot een structurele derving van € 145 miljoen per jaar en daarnaast tot een incidentele derving. Voor Vpb-plichtigen is dit relevant, omdat het arrest bevestigt dat het hogere rentepercentage niet houdbaar is gebleken.
13. Bedrag ineens uitgesteld
De invoering van de Wet herziening bedrag ineens wordt uitgesteld van 1 juli 2026 naar 1 januari 2029. Dat leidt volgens de Voorjaarsnota tot een derving in 2026, 2027 en 2028 ten opzichte van het basispad. Voor de praktijk betekent dit dat de fiscale en pensioenrechtelijke planning rondom pensionering opnieuw opschuift.
14. Schenkbelasting woningen
De eerder voorziene maatregel om woningen in de schenkbelasting te waarderen op waarde in het economische verkeer in plaats van op basis van de WOZ-waarde, gaat voorlopig niet door. De Voorjaarsnota vermeldt dat deze maatregel uit de Fiscale verzamelwet 2027 is geschrapt na een negatieve uitvoeringstoets. Dat betekent dat het bestaande waarderingsregime vooralsnog in stand blijft.
15. Overige herijkingen
Tot slot bevat de Voorjaarsnota nog enkele technische fiscale herijkingen, zoals aanpassingen rond ETS-2, de pseudo-eindheffing voor fossiele zakelijke personenauto’s, het afschaffen van bepaalde kwarttarieven in de motorrijtuigenbelasting en het beperken van de verhoging van de invorderingsrente naar 4,3%. Dit zijn geen grote stelselwijzigingen, maar in de uitvoeringspraktijk kunnen deze punten wel degelijk relevant zijn.
16. Aanpak opmerkelijke constructies
Bij de voorjaarsnota is een lijst gevoegd met bestaande en nieuwe constructies die aandacht moeten krijgen. De belangrijkste zijn:
- papieren schenkingen: nu 6% rente in de toekomst wellicht lagere rente en een fictieve verkrijging
- leningen met onzakelijke voorwaarden: wordt onderzocht
- samenwerkingsverbanden tussen ib ondernemer en de BV
- dividendstripping: meerdere maatregelen
- opknipgedrag bij de vastgoed BV: renteaftrek optimaliseren
- lucratief belang regeling: uitstel tot 2028
Noot fiscaal jurist inzake voorjaarsnota
De fiscale onderdelen van de Voorjaarsnota 2026 laten zien dat het kabinet inzet op een mix van lastenverzwaring, grondslagverbreding, gerichte stimulering en technische reparaties. Veel maatregelen moeten nog worden omgezet in concrete wetgeving en kunnen dus in de komende periode nog wijzigen. Wij volgen deze ontwikkelingen nauwgezet en zal hierover blijven publiceren zodra nieuwe wetsvoorstellen of relevante fiscale ontwikkelingen verschijnen. Heeft u zelf een fiscaal vraagstuk, dan kunt u contact opnemen met één van onze fiscaal juristen.
Waarom ondernemen in een bv?
Er kunnen vele redenen zijn om een bv op te richten. Een in de markt veelgehoorde reden is status: de dga kan zich directeur noemen en vanzelfsprekend is dit niet het argument dat het meeste hout snijdt. Hieronder gaan wij in op een aantal (doorgaans) belangrijkere redenen.
Aansprakelijkheid en risico
Door het drijven van een onderneming voor rekening en risico van een bv wordt de aansprakelijkheid in privé beperkt. De bv is namelijk zelf aansprakelijk voor haar schulden, niet de aandeelhouders of de directie. Een uitzondering hierop is bestuurdersaansprakelijkheid. Deze houdt in dat, naast de bv, in bepaalde gevallen ook de bestuurder aansprakelijk is. Criterium is dat de bestuurstaken onbehoorlijk zijn uitgevoerd.
Is dit alles niet aan de orde, dan loopt de aandeelhouder slechts financieel risico tot het bedrag van zijn investering in het aandelenkapitaal.
Dit moet overigens enigszins gerelativeerd worden. Indien een dga een onderneming start in de vorm van een bv, zullen financiers (zoals een bank) vaak extra zekerheid wensen van de dga in persoon, bijvoorbeeld door een borgstelling voor de schulden van de bv.
Fiscaal voordeel
De laatste jaren probeert de wetgever Nederland aantrekkelijker te maken voor ondernemingen in het MKB. Zo zijn de tarieven in de vennootschapsbelasting fors verlaagd ten opzichte van een aantal jaar geleden. Zo bedroeg het toptarief 15 jaar geleden bijvoorbeeld nog 34,5% en bedraagt het vennootschapsbelastingtarief voor 2021 15% tot een bedrag van € 245.000 en 25% voor alles daarboven. Daarentegen bedraagt het maximale tarief in de inkomstenbelasting nu 49,50%. Door de MKB-winstvrijstelling van 14% daalt het effectieve tarief nog wel. De gecombineerde heffing (vennootschapsbelasting en aanmerkelijkbelangheffing) op uitgekeerde winsten uit een bv in 2021 bedraagt tussen de 37,8% en 45%. Het voordeel wordt zelfs groter indien de behaalde winst niet wordt uitgekeerd. Bij de bv kan minimaal 75% en maximaal 85% van de winst worden geherinvesteerd in de onderneming; in een IB-onderneming is dit dus aanzienlijk lager, hetgeen een liquiditeitsvoordeel oplevert dat kan worden benut voor het doen van investeringen.
De uitkering van een gebruikelijk loon aan de dga kan het voordeel ten opzichte van de IB-onderneming beperken. Het salaris is voor de dga immers belast in de inkomstenbelasting tegen maximaal 49,50%. Bovendien zal vooral bij lagere winsten de IB-onderneming aantrekkelijker zijn door de MKB-winstvrijstelling en enkele aftrekposten (ondernemersfaciliteiten) die uitsluitend openstaan voor IB-ondernemers. Een vuistregel die wij in de praktijk hanteren is om vanuit fiscaal oogpunt ingegeven eens te gaan kijken naar de bv bij een winst van om en nabij de € 125.000 tot € 150.000.
Vergemakkelijken bedrijfsoverdracht
Wanneer een onderneming in de vorm van bijvoorbeeld een eenmanszaak wordt overgedragen, worden in feite alle activa en passiva overgedragen. Bij de overdracht van een onderneming in de vorm van een bv is dat anders. De aandeelhouders zijn namelijk geen eigenaar van de activa en passiva; de bv is eigenaar van de activa en passiva. Door de aandelen van de bv over te dragen, wordt op eenvoudige wijze een onderneming overgedragen. Bovendien voorziet de wetgeving in een aantal fiscaalvriendelijke mogelijkheden voor de overdracht van aandelen.
Continuïteit
Als de dga overlijdt, behoeven – in tegenstelling tot bijvoorbeeld bij de eenmanszaak – de activa en passiva niet onder de erfgenamen te worden verdeeld. De erfgenamen krijgen aandelen of certificaten van aandelen die ze eventueel kunnen verkopen. De bv en dus de onderneming blijft gewoon bestaan.
Overzicht
Bij een persoonlijke onderneming lopen zakelijke aangelegenheden en privéaangelegenheden vaak door elkaar, met name ook financieel. Bij een bv is dat meer gescheiden, omdat de bv een rechtspersoon is. Zakelijk (de rekening van de bv) en privé (de rekeningen van de dga) zijn daarmee gescheiden. Dat maakt het ondernemen met een bv overzichtelijker.
Tot besluit
Wenst u te gaan ondernemen in een bv of heeft u naar aanleiding van dit artikel nog andere vragen voor onze adviseurs? Aarzel dan niet om contact op te nemen via onderstaande contactgegevens. Wij helpen u graag verder!
Werken en kinderbijslag
Tot je 18e krijgen je ouders kinderbijslag. Als je 18 wordt stopt de kinderbijslag vanzelf. Begin je met een opleiding aan het mbo, hbo of de universiteit, dan kan je meestal studiefinanciering krijgen van DUO (Dienst Uitvoering Onderwijs). Omdat je ouders de kinderbijslag krijgen, wil je zelf ook iets extra. Let wel op: vanaf 16 jaar gelden (naast de leeftijd) ook voorwaarden rond onderwijs/startkwalificatie voor het recht op kinderbijslag.
Invloed van jouw inkomsten op de kinderbijslag
Jouw inkomsten hebben geen invloed op de kinderbijslag. Het maakt niet uit hoe oud je bent of hoeveel je verdient. Je ouders hoeven jouw inkomen niet aan de SVB door te geven. Voorbeelden van inkomsten uit arbeid (zoals die in de praktijk voorkomen) zijn:
- bijverdiensten;
- stagevergoedingen;
- inkomen in natura (kost en inwoning), zoals bij au pairs;
- reiskostenvergoeding;
- (wezenpensioen, alimentatie of zakgeld gelden voor de kinderbijslag niet als inkomsten).
Maximum eigen inkomsten bij kinderbijslag
Er geldt geen maximum: je mag onbeperkt bijverdienen zonder dat dit
gevolgen heeft voor de kinderbijslag.
Vakantiewerk en kinderbijslag. Ook tijdens de vakantiemaanden (zoals juni,
juli en augustus) geldt geen aparte (extra) bijverdiengrens voor de kinderbijslag.
Kindgebonden budget en bijverdienen kinderen
Eigen inkomen van een kind heeft geen invloed op het toeslagen (kindgebonden budget). Het maakt hierbij niet uit of uw kind ondernemer is of een bijbaantje heeft.
Vermogen kind en toeslagen
Als u kind ook vermogen heeft kan dit wel invloed hebben op het kindgebonden budget. U kunt op deze site van de belastingdienst de bedragen vinden. Het inkomen van uw thuiswonend kind kan wel invloed hebben op de huurtoeslag. Een kind (tot 23 jaar) mag maximaal € 6.200 bijverdienen (cijfers 2026) voordat het inkomen invloed heeft. Als uw kind 23 jaar of ouder is (en thuis woont) moet het gehele inkomen worden meegeteld.
Ouders hebben een onderneming of een BV
Kinderen is vaak het mooiste wat er is maar ze kosten ook geld. Om voor een woning in aanmerking te komen - op de krappe huizenmarkt - is überhaupt al lastig, laat staan dat ze een woning kunnen kopen. Vandaar dat steeds meer kinderen lang(er) thuis blijven wonen en achterblijven met een (forse) studieschuld. Voor kinderen van een DGA of ondernemer gloort er toch een sprankje hoop, daar kijken we in dit artikel naar. De onderneming van hun vader en/of moeder biedt een aantal mogelijkheden om hen financieel op weg te helpen, uiteraard fiscaal vriendelijk. In deze bijdrage werken wij een aantal opties uit. Lees ook dit uitgebreide artikel over dit onderwerp.
Bedrijfspand naar B.V.
Bedrijfspand zonder heffing van box 1 naar B.V.
Alleen in het jaar 2010 kan de DGA het bedrijfspand zonder heffing van inkomstenbelasting en overdrachtsbelasting overhevelen naar een B.V.
Toelichting
Het verhuren van een bedrijfspand valt fiscaal onder de zogemaamde TBS-regeling (terbeschikkingstellingsregeling). De inkomsten -/- de kosten zijn belast in box 1 en dat is in sommige gevallen niet optimaal. In 2010 kan gebruik worden gemaakt van een regeling die het mogelijk maakt het pand geruisloos (zonder heffing van inkomsten- en overdrachtsbelasting) aan de B.V. over te dragen. De regeling geldt alleen bij een inbreng in 2010.
Tip 1 inzake TBS regeling
Laat in 2010 door een fiscaal jurist een gedegen advies uitbrengen over een mogelijke inbreng van het bedrijfspand in een B.V. Hierbij moet ook rekening worden gehouden met de nieuwe regeling voor TBS-ondernemers en alle voor- en nadelen in uw specifieke situatie, zoals uw estate planning. Een advies hieromtrent kost bij ons op kantoor € 795.
Tip 2 inzake TBS regeling
Geruisloze inbreng in de B.V. kan in heel 2010 en heeft terugwerkende kracht naar 1 januari 2010. Het is wel van essentieel belang om dit voornemen uiterlijk 30 september 2009 in een schriftelijke intentieverklaring vast te leggen en deze te laten registreren bij de Belastingdienst, dit kan kosteloos. Wij zijn u hierbij graag behulpzaam.
Geruisloze inbreng in de B.V.
De verhuur van onroerend goed wordt vanaf 2001 meestal belast in box 3. Met een effectieve heffing van 1,2% over de netto waarde is dat veelal een aantrekkelijke wijze van belastingheffing. Vindt de verhuur echter plaats aan een B.V. waarvan u aanmerkelijk belang aandeelhouder bent, is er sprake van een terbeschikkingstelling, waardoor de heffing in box 1 plaatsvindt. De kosten zijn dan weliswaar aftrekbaar, maar de opbrengsten, en daarmee ook de waardestijging, zijn belast tegen maximaal 52%.
Tot en met 2009 viel daar weinig aan te doen zonder tussentijdse heffing van inkomstenbelasting en overdrachtsbelasting. Vanaf 2010 biedt de wetgever echter de mogelijk tot een geruisloze inbreng in de B.V., een mogelijkheid die tot een besparing van belasting kan leiden, al was het maar vanwege een liquiditeitvoordeel. De belastingheffing in de B.V. vindt in tegenstelling tot de inkomstenbelasting immers deels direct en deels in de toekomst plaats, omdat de aanmerkelijk belangheffing in de (verre) toekomst pas betaald dient te worden.
Voorwaarden TBS regeling
Teneinde voor zowel de inkomstenbelasting als de overdrachtsbelasting een geruisloze inbreng te kunnen realiseren, is er een aantal voorwaarden aan verbonden.
- Inbreng moet uiterlijk 31 december 2010 plaatsvinden. Inbreng heeft terugwerkende kracht naar 1 januari 2010, maar dan moet er uiterlijk 30 september een geregistreerde intentieverklaring zijn.
- U moet na inbreng tenminste 90% van de aandelen houden. Bij meerdere aandeelhouder zijn er aanvullende voorwaarden.
- Het moet gaan om een onroerende zaak die al vóór 1 september 2009 te beschikking werd gesteld aan de vennootschap. Dit is een antimisbruikbepaling.
- Zowel het pand als de bijbehorende schuld moeten worden ingebracht. Daarbij bestaat de keuze om dit tegen formele uitgifte van aandelen te doen of als zogenaamde informele kapitaalstorting. Alleen voor deze eerste variant heeft u een accountantsverklaring en een notariële akte nodig.
- Als er een onderhoudsvoorziening op de TBS-balans is gevormd, moet deze waarschijnlijk ook worden ingebracht.
- Er moet een verzoek bij de Belastingdienst worden ingediend, waarna de inspecteur een beschikking afgeeft van de in aanmerking te nemen waarden.
- Er geldt voor de overdrachtsbelasting een vervreemdingsverbod voor een periode van drie jaar, tenzij er gebruik wordt gemaakt van een faciliteit, zoals de interne reorganisatievrijstelling. Het opzetten van een holdingstructuur is dus niet alleen mogelijk, maar indien nog niet aanwezig ook wenselijk! Hierover adviseren wij u graag.
Bedrijf verkopen en TBS regeling
Als u uw bedrijf en het bedrijfspand aan iemand (bijvoorbeeld uw zoon of dochter) wilt verkopen, kan het verstandig zijn om het bedrijfspand in een B.V. onder te brengen. Hierdoor kunt u het bedrijfspand veelal zonder overdrachtsbelasting met uw bedrijf overdragen. Wilt u het bedrijfspand houden en uw bedrijf verkopen, dan is het veelal aantrekkelijker het bedrijfspand in privé te houden.
Voordeel van de inbreng en bedrijfspand
De vraag is of een dergelijke inbreng nu al dan niet aantrekkelijk is. Dat hangt af van de specifieke situatie en deze keuze zal derhalve individueel moeten worden gemaakt. Zo kan een toekomstige bedrijfsopvolging een tijdige inbreng in de B.V. het overwegen waard maken, teneinde later overdrachtbelasting en vennootschapsbelasting te besparen. Uiteraard met inachtneming van termijn waarbinnen niet vervreemd mag worden. Ook kan de besparing van liquiditeiten ervoor pleiten om tot inbreng over te gaan. Als u anderzijds het voornemen heeft het pand binnen niet al te lange termijn aan een derde te gaan verhuren, is het aantrekkelijke box 3 tarief wellicht te prefereren. Het al dan niet inbrengen tegen uitgifte van aandelen heeft gevolgen voor de wijze van een eventuele latere terugbetaling van kapitaal.
Keerzijde van de medaille is dat, als gevolg van het feit dat TBS-ers inmiddels toegang hebben gekregen tot fiscale ondernemersfaciliteiten, zoals een TBS-winstvrijstelling van 12% en stakingsfaciliteiten, waardoor per 1 januari 2010 de scherpe kantjes enigszins van de TBS regeling af zijn. Dat maakt de keuze echter niet minder belangrijk.
TBS vordering op BV "rechtens dan wel in feite direct of indirect
De terbeschikkingstellingsregeling (TBS-regeling) is een onderwerp dat regelmatig terugkomt in fiscale procedures. De uitspraak van Hof Arnhem-Leeuwarden van 18 februari 2025 (ECLI:NL:GHARL:2025:967) benadrukt hoe ruim de wetgever deze regeling heeft opgezet en welke lessen belastingplichtigen hieruit kunnen trekken. In deze blog bespreken we de belangrijkste inzichten en geven we praktische tips om fiscale risico's te beperken. Ook de kennisgroep van de belastingdienst heeft een nadere uitwerking gegeven over dit onderwerp (KG:059:2023:2), deze handelde over panden en de TBS regeling. Ook dit standpunt van de Kennisgroep (KG:003:2024:3) is lezenswaardig (over lening en TBS)
Wat was de kern van de zaak?
In deze casus had X geld uitgeleend aan een stichting, waarmee een BV, waarin hij een indirect aanmerkelijk belang had, een Services Agreement was aangegaan. X stelde dat de lening in box 3 viel, terwijl de Belastingdienst meende dat de TBS-regeling van toepassing was. Het hof oordeelde dat de lening indirect ter beschikking was gesteld aan de BV en dus in box 1 belast moest worden. Doorslaggevend was dat de stichting slechts een 'special purpose vehicle' was, gericht op risicobeperking en belangbehartiging voor X.
Belangrijkste lessen uit deze zaak
- De TBS-regeling heeft een brede reikwijdte De wet gebruikt expliciet de termen "rechtens dan wel in feite, direct of indirect" ter beschikking stellen. Dit betekent dat de regeling niet alleen geldt voor directe leningen aan een BV, maar ook voor structuren waarbij een intermediair wordt gebruikt. De Belastingdienst kijkt naar de economische realiteit en niet slechts naar de juridische vorm. Tip: Analyseer niet alleen de juridische documentatie, maar ook de feitelijke verhoudingen. Als een entiteit enkel als doorgeefluik fungeert, loopt u een risico dat de TBS-regeling alsnog wordt toegepast.\
- Special purpose vehicles bieden geen garantie op box 3-heffing. In deze zaak werd een stichting gebruikt als intermediair tussen X en de BV. Het hof oordeelde echter dat de stichting slechts een doorgeefluik was, waardoor de lening in feite indirect ter beschikking werd gesteld aan de BV. Tip: Als u overweegt om via een aparte entiteit te investeren, zorg dan voor een daadwerkelijke economische scheiding. Een entiteit zonder autonomie of met verplichte winstafdracht aan de BV zal snel als een verlengstuk van die BV worden gezien.
- Intentie van de belastingplichtige is ondergeschikt aan de feitelijke situatie. X stelde dat hij de lening puur als privébelegging had verstrekt en dus in box 3 viel. Het hof verwierp dit argument: de intentie doet er niet toe als de feitelijke situatie anders uitwijst. Tip: Zorg ervoor dat investeringsbeslissingen in lijn zijn met de gewenste fiscale behandeling. Een lening aan een entiteit die sterk verweven is met een BV waarin u een aanmerkelijk belang heeft, kan alsnog onder de TBS-regeling vallen.
- Controleer uw leningsovereenkomsten op beperkende voorwaarden. In deze zaak speelde ook mee dat de stichting niet vrij was om geld van derden te lenen. Dit versterkte het beeld dat zij afhankelijk was van X en daarmee slechts een tussenstation vormde. Tip: Let op contractuele bepalingen die de onafhankelijkheid van een entiteit beperken. De Belastingdienst en de rechter kijken naar zulke beperkingen als aanwijzing dat sprake is van een schijnconstructie.
- De Belastingdienst controleert achteraf – navordering is mogelijk. In deze zaak werd in eerste instantie de aangifte van X gevolgd, maar later volgde een correctie en navordering. Dit onderstreept het belang van een juiste initiële aangifte. Tip: Raadpleeg tijdig een fiscalist als u twijfelt over de fiscale behandeling van een lening. Een correctie achteraf kan niet alleen leiden tot extra belastingheffing, maar ook tot belastingrente en mogelijke boetes.
De uitspraak van Hof Arnhem-Leeuwarden bevestigt dat de TBS-regeling ruim wordt toegepast en dat belastingplichtigen moeten oppassen met financieringsstructuren die indirect aan een BV gelinkt zijn. Door vooraf de fiscale gevolgen goed in kaart te brengen en structuren kritisch te beoordelen, kunnen ongewenste verrassingen worden voorkomen. Heeft u twijfels over de fiscale gevolgen van een lening? Laat u dan adviseren door een specialist.
Conclusie inzake bedrijfspand en TBS regeling
De geruisloze inbreng kan dus een aantrekkelijke optie zijn die het waard is met ons te bespreken. Aangezien deze mogelijkheid alleen in 2010 wordt geboden en met een dergelijk traject veelal toch enige tijd gepaard gaat (advies, taxatie, afstemmen fiscus), adviseren wij niet al te lang te wachten met stappen.
Aangiften inkomstenbelasting en vennootschapsbelasting
Meestal maakt de accountant of administrateur de jaarrekening. De jaarrekening voor de bank en de cliënt is gelijk aan de aangifte voor de Belastingdienst. Dit is een gemiste kans omdat de commerciële winst niet gelijk hoeft te zijn aan de fiscale winst. Voor complexere aangiften inkomstenbelasting word ik regelmatig ingeschakeld.
De aandachtspunten uit de praktijk
- Eigen woning: het heilige huis wordt steeds meer onder de loep genomen door de Belastingdienst. Hypotheekrente is niet meer altijd aftrekbaar en de aftrek wordt sedert 2000 aan banden gelegd. Vroeger kon u auto's en aandelen financieren via de hypotheek en de rente gewoon ten laste van uw inkomen brengen. Daarnaast kon u bij verkoop van uw eigen woning onbeperkt financieren. Dit is niet meer.
- Emigratie: steeds meer Nederlanders zijn het zat en verhuizen naar fiscaal vriendelijke en warmere oorden. Feitelijk emigreren lijkt soms eenvoudiger dan fiscaal een grens over gaan. Middels internationale contacten en fiscale kennis van diverse fiscale stelsels heb ik vele mensen begeleid bij hun emigratie.
- Overlijden: nog steeds wordt er per jaar 1 miljard teveel betaald bij overlijden van onze dierbaren. Een estate planning (of vermogensplanning) en een goed testament vormen de basis voor een besparing op successiebelasting. Ik zorg in de praktijk ervoor dat de kinderen meer krijgen en de Belastingdienst minder.
- Auto van de zaak: een bijtelling voorkomen is een lastige, maar niet onmogelijke zaak. In voorkomende gevallen kunt u beter een privé auto rijden. Via diverse adviezen en rekenmodellen kom ik - in overleg met de cliënt - tot het juiste besluit.
- DGA: bij directeuren groot aandeelhouders zit een spanningsveld tussen salaris en/of dividend. Wat is aantrekkelijker? Per 2005 wordt dividend weer aantrekkelijker.
- Rechtsvorm: een eenmanszaak of een B.V.? Per 1 januari 2005 is de B.V. uit fiscale overwegingen eerder aantrekkelijk, daarnaast speelt de aansprakelijkheid een steeds prominentere rol. Ik adviseer wekelijks over de juiste juridische structuur.
Belastingplan 2022 particulieren
Het Belastingplan 2022 is op Prinsjesdag omstreeks 15:15 uur officieel openbaar gemaakt. Ondanks dat een groot deel van het Belastingplan al was verschenen in de media, brengen we u middels dit artikel op de hoogte van de relevante wijzigingen. Onderstaand worden onder andere de belangrijkste wijzigingen voor de inkomstenbelasting, loonbelasting en vennootschapsbelasting weergegeven.
Inkomstenbelasting
- Studiekostenaftrek vervalt, hier komt een subsidie voor in de plaats van het UWV. Voor meer informatie, kijk hier.
- Het percentage Milieu-investeringsaftrek wordt verhoogd voor milieuvriendelijke investeringen door IB-ondernemers. Voor categorie 1 investeringen gaat het percentage omhoog van 36% naar 45%, voor categorie 2 van 27% naar 36% en voor categorie 3 van € 13,5% naar 27%.
- Het percentage arbeidskorting wijzigt van 6% in 2021 naar 5,86% in 2022 ten aanzien van het arbeidsinkomen voor zover het meer bedraagt dan € 35.652.
- Zelfstandigenaftrek voor IB-ondernemers wordt verder afgebouwd in 2022. Dit is geen nieuw gegeven, maar een trend die al langer speelt. De zelfstandigenaftrek daalt in 2022 van € 6.670 naar € 6.310. De afbouw loopt door tot 2036, de zelfstandigenaftrek zal dan € 3.240 bedragen.
- De maximale inkomensafhankelijke combinatiekorting wordt verlaagd. De korting bedraagt 11,45% van het arbeidsinkomen voor zover dat bij de belastingplichtige meer beloopt dan € 5.153, doch niet meer dan € 2.420 (voorheen € 2.815).
- Eigenwoningforfait daalt verder in 2022 naar 0,45% voor een WOZ-waarde tot € 1.110.000. Bij een hogere WOZ-waarde blijft het tarief gelijk, zijnde € 5.550 + 2,35% van het bedrag boven de € 1.110.000.
- Het tarief waartegen de hypotheekrenteaftrek kan plaatsvinden blijft ook in 2022 dalen. De afbouw is sinds 2020 versneld verlaagd in vier stappen van 3%. Het maximale tarief waartegen hypotheekrenteaftrek te gelde kan worden gemaakt is 40%.
- Wijziging toepassing eigenwoningregeling bij partners of overlijden, deze regeling wordt vereenvoudigd. Voor meer informatie kunt u dit artikel raadplegen.
Loonbelasting
- De werkgever mag tot € 2 per dag onbelast verstrekken als thuiswerkvergoeding aan zijn werknemers. De werknemer dient wel ten minste 128 dagen per kalenderjaar thuis te werken. De vergoeding mag worden berekend of de werknemer ten hoogste 214 dagen per kalenderjaar thuiswerkt.
- De vrije ruimte van de werkkostenregeling bedraagt in 2022 3% van het loon met een maximum van € 12.000 vermeerderd met 1,18% van het loon voor zover de totale loonsom meer dan € 400.000 bedraagt.
- Bijtelling volledig elektrische auto’s naar 16% in 2022 tot een cataloguswaarde van € 35.000. Voor het merendeel geldt het bijtellingspercentage van 22%. Voor waterstof- of zonneauto’s is de bijtelling in 2022 maar 6%, de invoering van een maximum bedrag wordt tevens uitgesteld naar 2024.
Overige wijzigingen
Zoals u kunt zien, zijn de wijzigingen in het Belastingplan 2022 beperkt. De minister en staatssecretaris van Financiën hebben eerder al aangegeven belangrijke wijzigingen over te laten aan het nieuw te vormen kabinet. Bovenstaande is nog geen 100% vaststaand gegeven, zowel de Eerste als Tweede kamer zal het wetsvoorstel Belastingplan 2022 moeten goedkeuren.
Mocht u vragen hebben over de wijzigingen uit het Belastingplan 2022 of bent u benieuwd of er nog mogelijkheden zijn waarop u kunt besparen, neem dan gerust contact met ons op.
Belastingplannen voor DGA en ondernemer in de toekomst
De aangenomen motie Dassen vraagt het kabinet explicitiet om de voorgenomen belastingverhoging (vrijheidsbijdrage) te verminderen door negatief beoordeeld regelen af te schaffen of te versoberen. Maar welke regelingen (totaal 55) hebben invloed op ondernemers en de DGA? In dit artikel een overzicht.
De staatssecretaris geeft in onderstaande bronnen een overzicht van 124 fiscale maatregelen waarvan er 55 als negatief worden beoordeeld. Het kabinet moet bezuinigen en via deze route is er 90 miljard te vinden. Wat er precies wordt ingevoerd en/of is uitgedacht zal op prinsjesdag 2026 duidelijk worden.
Negatieve maatregelen voor ZZPer en ondernemer
De meest in het oog springende maatregel is de afschaffing van de ondernemersaftrek (was € 6.310 en in 2027 € 1.200). Daarnaast wordt overwogen de volgende fiscale voordelen af te schaffen:
- Startersaftrek
- Stakingsaftrek
- Meewerkaftrek
- Tarief MRB voor bestelauto's
- Gerichte vrijstelling producten eigen bedrijf
- Landbouwvrijstelling
- Willekeurige afschrijving
Negatieve maatregelen voor DGA en BV
Het grootste geld wordt gevonden in lage opstaptarief voor de Vennootschapsbelasting (19% over eerste € 200.000). Daarnaast wordt overwogen de volgende fiscale voordelen af te schaffen:
- liquidatie en stakingsverliesregeling
- herinvesteringsreserve
- doorschuifregeling voor de AB houden
- bedrijfsopvolgingsregeling (of aanscherping hiervan)
- Tarief MRB voor bestelauto's
- Gerichte vrijstelling producten eigen bedrijf
- Vrijstelling uitkering 25 jaar in dienstbetrekking
Overige fiscale maatregelen die als negatief worden gezien
Er worden nog vele fiscale voordelen benoemd die mogelijk worden afgeschaft of uitgekleed. De belangrijkste
- Hypotheekrente aftrek
- Aftrek specifieke zorgkosten
- Salderingsregeling
Overzicht opbrengst van negatief beoordeelde fiscale maatregelen
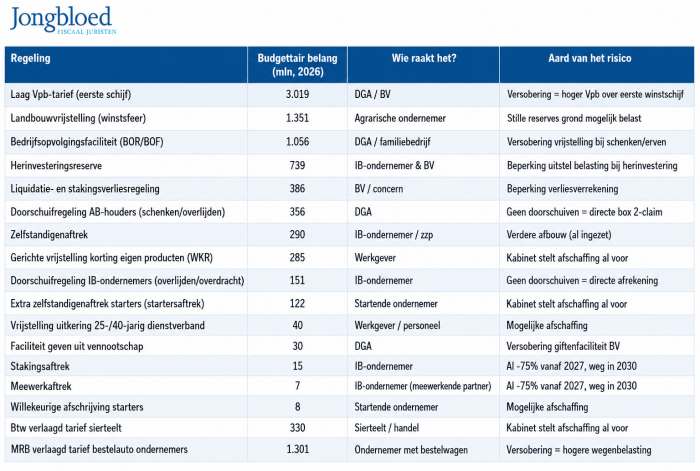
Noot fiscaal jurist inzake afschaffen voordelen voor ondernemers
Het lijkt erop dat een groot deel van het bonnetje bij ondernemers, DGA's en familiebedrijven wordt neergelegd. Andere maatregelen die ook worden besproken is de verhoging van de box 3 belasting en erfbelasting. Een andere optie (die eerlijker is) die tot de mogelijkheden behoort is de verhoging van de BTW (zo zal iedereen een steentje bijdragen). Voor ondernemers en ZZPers is het verstandig om de inbreng in de BV eens door te rekenen. Een kort advies hierover kost enkele honderden euro's en ik vrij eenvoudig (offerte aanvraag kan hier).
Bronnen inzake dit artikel
Bijlage bij kamerbrief over invalshoek negatief beoordeelde fiscale regelingen
Beslisnotia over invalshoeken negatief beoordeeld fiscale regelingen
Kamerbrief over invalkshoek negatief beoordeelde fiscale regelingen
BTW-correctie privegebruik auto van de zaak
Wanneer is dit artikel voor u relevant?
- Hebt u een personenauto of bestelbus in uw onderneming of uw BV?
- Wordt deze personenauto of bestelbus door u of uw werknemers ook prive gebruikt?
Gevolgen omzetbelasting bij auto van de zaak of bestelbus van de zaak
U kunt de volledige BTW van een auto die tot uw onderneming (of BV) behoort verrekenen. Dit gaat om de BTW op de aanschaf, het onderhoud, etc. Dit is verrekenbaar mits de auto wordt gebruikt voor belaste omzet. Omdat de auto soms ook prive wordt gebruikt moet er een correctie voor de BTW plaatsvinden. Vorenstaande geldt voor gekochte en geleaste auto's of bestelbussen. Aandachtspunt is dat voor de omzetbelasting woon werkverkeer als prive gebruik wordt gezien!
Correctie BTW bij prive gebruik
De forfaitaire BTW-bijtelling voor privégebruik van de auto van de zaak bedraagt 2,7% van de catalogusprijs van de (lease) auto of bestelbus (let op : inclusief BTW en BPM). Als er een gesloten kilometeradministratie aanwezig is waaruit volgt dat er geen sprake is van prive gebruik hoeft de BTW correctie niet plaats te vinden. Het woonwerk verkeer geldt voor de BTW correctie als prive gebruik.
Auto gekocht zonder aftrek BTW
Is bij de aankoop van een auto geen BTW afgetrokken (bijvoorbeeld bij aankoop van een marge auto) dan gebruikt u bij de berekening niet het gebruikelijke percentage (2,7%) maar een lager percentage van 1,5%. Voor het overige blijven de berekeningen hetzelfde.
Voorbeeeld BTW correctie
Een auto met een cataloguswaarde van € 50.000 wordt ook prive gebruikt. De BTW correctie bedraagt in dit geval 2,7% van € 50.000, derhalve € 1.350 (per jaar). Deze correctie mag u tijdsevenredig toepassen. Wordt de auto ook voor vrijgestelde omzet gebruikt dan kunt u de correctie corrigeren. Dus bij 70% gebruik voor belaste omzet is de correctie 70% van € 1.350. De correctie wordt in de laatste maand van het jaar afgedragen aan de Belastingdienst. U kunt via een hulpmiddel op de site van de Belastingdienst de correctie uitrekenen.
BTW Correctie auto van de zaak
Sinds enkele jaren wordt de BTW over het privégebruik losgekoppeld van de bijtelling zoals die geldt voor de loonbelasting (en inkomstenbelasting). Voor iedere auto geldt nu dat, indien er geen kilometeradministratie wordt bijgehouden, een vast percentage van 2,7% van de cataloguswaarde (inclusief BTW en BPM) gecorrigeerd moet worden bij de aangifte omzetbelasting over de laatste periode van het jaar.
Voor de werknemers die geen kilometeradministratie bijhouden en een bijtelling hebben van 25% in de loonbelasting, wordt deze regeling 0,3% goedkoper. Dit voordeel zit meestal bij de werkgever, tenzij de werkgever de BTW verhaalt via een eigen bijdrage op de werknemer. Voor energiezuinige auto's is de nieuwe regeling een verzwaring van de BTW-druk.
Schema / checklist inzake BTW correctie auto van de zaak
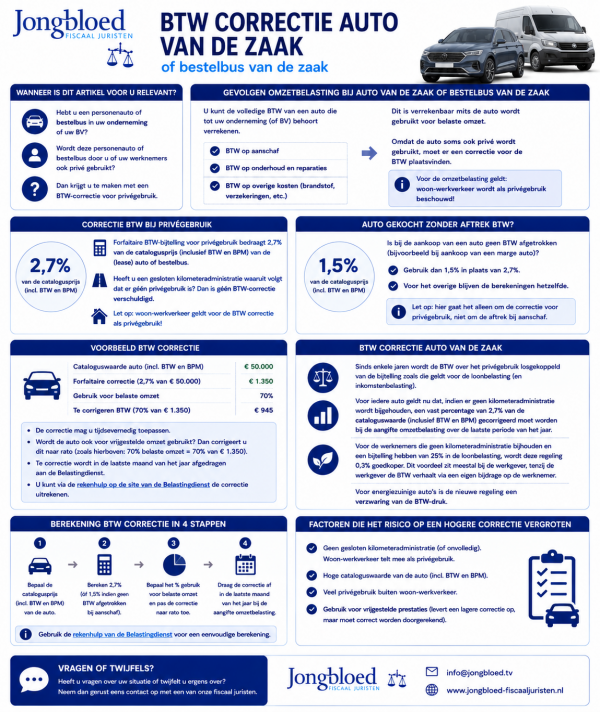
Berekening BTW en auto van de zaak
Op de internetsite van de Belastingdienst staat sinds 2021 een rekenhulp voor de BTW correctie, deze kunt u hier raadplegen.
Certificering van uw aandelen
Het klinkt u wellicht niet onbekend in de oren: de term ‘certificeren van aandelen’. In de praktijk is het een veelvoorkomend instrument bij familiebedrijven. Maar wat is nou certificering en waarvoor kan dit instrument worden ingezet? In dit artikel vertellen wij u er meer over.
1. Wat is het?
Bij het certificeren van aandelen wordt de juridische eigendom, en daarmee de zeggenschap van de aandelen overgedragen aan een stichting administratiekantoor (STAK). De oorspronkelijke aandeelhouders verkrijgen certificaten. Als de STAK dividend ontvangt, geeft zij dit één op één door aan de certificaathouders, het economische belang van de aandelen ligt daarmee bij de certificaathouders. De directie van de STAK oefent het stemrecht op de aandelen uit.
2. Wanneer en waarom?
Certificeren van aandelen kan zinvol zijn als de zeggenschap en eigendom van elkaar gescheiden moeten worden. Hierbij valt te denken aan de situatie waarin na vererving de aandeelhouders niet dezelfde personen zullen zijn als de toekomstige directie. Verder kan worden gedacht aan de situatie waarin kinderen aandelen in het familiebedrijf verkrijgen. Ook bij toekennen van aandelen aan werknemers vindt vaak certificering plaats. Het is mogelijk om een deel van de aandelen te certificeren, bijvoorbeeld het deel dat in handen van werknemers is. Tot slot wijzen wij op echtscheiding. Het kan bezwaarlijk zijn als de (aanstaande) ex zeggenschap heeft.
Voor het aanmerkelijk belang worden de certificaten onder bepaalde voorwaarden met de achterliggende aandelen vereenzelvigd, waardoor winstrealisatie en belastingheffing achterwege blijven. Hetzelfde geldt voor de vrijstelling voor ondernemingsvermogen in de Successiewet.
3. Bestuur STAK
Certificering is een methode om te voorkomen dat na het overlijden van de ondernemer (DGA) de zeggenschap over de onderneming versnippert. Om de continuïteit van de onderneming te waarborgen, moet het bestuur van de STAK van voldoende gewicht zijn. Het bestuur van een STAK bestaat in eerste instantie door de regel uit de DGA zelf. Tevens wordt in de statuten een opvolgend bestuur benoemd. Idealiter is er één bestuurder namens de familie (bedrijfsopvolger), één bestuurder namens het bedrijf (bedrijfsleider) en één onafhankelijke derde.
4. Statuten STAK
Ook een STAK kent statuten, deze zijn doorgaans betrekkelijk summier. De belangrijkste aspecten plegen te worden geregeld in de ‘administratievoorwaarden’. Hierbij valt te denken aan:
- Blokkering overdracht certificaten (bijvoorbeeld alleen overdracht na goedkeuring van het bestuur van de stichting);
- Opvolgend bestuur;
- Uitsluiten c.q. beperken van royement (vervanging certificaten door onderliggende aandelen).
5. Stemrechtloze aandelen
Door de mogelijkheid van stemrechtloze aandelen is in sommige gevallen certificering overbodig geworden. Overwogen kan worden de aandelen van aandeelhouders die niet tevens directeur zijn, om te zetten in aandelen zonder stemrecht. Omdat de houders van stemrechtloze aandelen wel vergader- en instemmingsrechten hebben, kan in sommige gevallen wellicht toch beter voor certificering worden gekozen.
6. Tot besluit
Wij hopen dat wij u hiermee een inkijk hebben kunnen geven in het certificeren van aandelen. Overweegt u om over te gaan tot certificering van aandelen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs om te kijken wat de mogelijkheden voor u zijn.
Checklist samenlevingscontract
In voorkomende gevallen is een samenlevingscontract belangrijk. Bijvoorbeeld bij het regelen van de situatie bij overlijden, uw pensioen of als u uit elkaar gaat. Voor een samenlevingscontract moet u naar een notaris, de tarieven verschillen, dus vraag een offerte op.
Enkele zaken waar u over moet nadenken: Bij een advies inzake een samenlevingsovereenkomst zijn een aantal onderdelen van belang, in dit onderdeel enkele tips. Ook de kennisgroep van de belastingdienst stelt soms iets over samenwoners, zoals het wederkerige finale verrekenbeding (testament) dat soms als een belaste gift moet worden gezien (KG:063:2025:3). Soms kan er ook bij 3 samenwoners een speciale regeling voor de erfbelasting gelden, lees dit standpunt van de kennisgroep (KG:063:2024:2).
Belangrijk bij samenwonen
- Fiscaal: bekijk de gevolgen voor de inkomstenbelasting, fiscaal partnerschap, toeslagenpartner en erfbelasting
- Zorg: leg de zorgverplichting schriftelijk vast
- Vergoedingsregeling eigen woning: bij een eigen woning is van belang wie wat heeft bijgedragen en hoe dit wordt verrekend bij einde samenwonen.
Woning en samenwonen hoe werkt dit?
- Wie is eigenaar en voor welk deel?
- Wie blijft er wonen indien de relatie wordt verbroken?
- Leg vast of en zo ja onder welke voorwaarden (bijv. gedurende maximaal 6 maanden) één van de partners na beëindiging nog in de woning mag blijven wonen.
- Verbouwing/investering in de woning: leg vast hoe hiermee wordt omgegaan indien de relatie wordt beëindigd.
- Verkoop woning: leg vast hoe de restschuld wordt verdeeld
- G/W/L: leg vast wie wat betaalt
- In geval van een overlijdensrisicoverzekering: sluit deze kruislings af bij samenwonen, beiden namen moeten op de polissen komen te staan
Hypotheek woning en samenwonen
In principe betaalt de eigenaar de hypotheekrente en lost de hypotheek af.
- Beiden eigenaar? Leg vast voor welk deel en wie welk deel van de rente/aflossing betaalt.
- Fiscale partners? De hypotheekrenteaftrek kan in de aangifte onderling worden verdeeld; beoordeel jaarlijks welke verdeling het meest passend/voordelig is.
- Vast leggen wat het effect van extra aflossen moet zijn. Leg je niets vast dan wordt de beleggingsleer toegepast (Het bedrag van de extra aflossing komt in mindering op hypotheekschuld die overblijft op het moment van uit elkaar gaan). Dit gaat in verhouding tot de woningwaarde.
- De wet kent geen specifieke regeling voor vergoedingsrechten tussen samenwoners / samenlevenden. U kunt dus - volgens de Hoge Raad 17 november 2023 ECLI:NL:HR:2023:1571) simpelweg de regels uit het huwelijksrecht toepassen. In het Nederlands "zonder goede afspraken loop je een risico". Investeringen in de woning dus altijd goed vastleggen.
Verzekering en samenwonen
- Hoe is overlijdensrisico verzekering formeel geregeld?
- Indien er sprake is van een spaarhypotheek is er dan een splitsing gemaakt tussen de spaarpremie en de risicopremie?
- Bijdrage verhuis/herinrichtingskosten bij beëindiging van de relatie ja/nee?
Belastingen en uitgaven bij samenwonen
- Welk van de partners verdient het meest? Bij deze zo veel mogelijk hypotheekrenteaftrek onder brengen
- Vraag tijdig een voorlopige aanslag aan
- Bekijk de toeslagen en mogelijke uitkeringen en pas deze tijdig aan.
- Bij samenwoners is er meestal sprake van fiscaal partnerschap. U kunt dan gezamenlijk aangifte doen en inkomen en aftrekposten onderling verdelen. Je kunt maar één partner tegelijk hebben.
- Een notarieel samenlevingscontract is een vereiste voor fiscaal partnerschap
- Bij samenwonen een kind en een notarieel contract kan iemand al snel toeslagenpartner worden, dit heeft gevolgen voor uw toeslagen.
- Echte fiscale partners hebben ook een verhoogde vrijstelling bij overlijden (erfbelasting). Er gelden wel extra voorwaarden, die kunt u hier vinden.
Vastleggen eigendommen bij begin samenwonen
- Wat had je bij het begin van samenwonen en wat krijg je mee bij vertrek?
- Leg vast wie wat in het huis brengt bij samenwonen en wie wat tijdens samenwonen toevoegt, en hoe de verdeling gaat bij beëindigen van de relatie.
- Leg vast hoe moet worden aangetoond dat bepaalde zaken niet gemeenschappelijk zijn.
- Persoonlijke eigendom: Benoem grote persoonlijke eigendommen (vb. auto, sieraden, exclusieve (kunst/kleding/interieur) eigendommen.
- Bewaar bonnen en schrijf hierop wie wat heeft betaald
- Huisdier: leg vast met wie het huisdier mee gaat bij beëindiging van de relatie
Kinderen en samenwonen
- Kosten voor opvoeding/verzorging: wie gaat deze dragen in welke verhouding?
- Denk aan: school, sport, kleding, ziektekostenverzekering, vakanties, bankrekeningen/sparen en speelgoed.
- Ouderlijk gezag: heeft vader (of tweede moeder i.g.g lesbisch stel) het kind erkend?
Geldzaken bij samenwonen
- Gezamenlijke bankrekening: wie legt welk bedrag in, wat gebeurd er met het restant bij beëindiging relatie.
- Spaargeld: leg vast wie wat krijgt bij beëindiging relatie
- Schulden: wie is verantwoordelijk voor welke schuld in periode voor samenwonen? Wie is verantwoordelijk voor schulden aangegaan tijdens het samenwonen? En hoe wordt dit verdeeld bij beëindiging relatie?
- Partnerpensioen: Bij beëindiging relatie gaat het partnerpensioen wel/niet mee met de partner? Indien meegeven de wens is dan melden bij het pensioenfonds 1. het moment van samenwonen en 2. moment van beëindigen relatie.
Verblijvensbeding en samenwonen
Fiscaal wordt een verblijvingsbeding in de praktijk als kanscontract benaderd. Bij (te) ongelijke sterftekansen (bijv. groot leeftijdsverschil of sterk afwijkende gezondheidssituatie) kan discussie ontstaan over de fiscale werking. Een verblijvingsbeding ziet in de kern op gemeenschappelijke goederen/schulden; voor zover goederen niet gemeenschappelijk zijn, kan aanvullend een testament nodig zijn.
Beeindigen van een samenlevingscontract
Leg vast hoe deze eindigt dan wel kan worden beëindigd (per (aangetekende) brief, e-mail). Pas bij beëindiging ook het testament aan en bekijk de fiscale gevolgen.
Overige zaken bij samenwonen
- Alimentatie: Zou in bepaalde omstandigheden gedurende een bepaalde tijd een alimentatieplicht moeten bestaan? Normaal gesproken is er bij samenwoners geen alimentatieplicht. Wilt u dit anders dan kan dit worden vastgelegd.
- Overlijden: Dient er een testament te worden opgesteld ten gunste van de langstlevende partner? Moet daarbij onderscheid worden gemaakt tussen de situatie waarin afstammelingen aanwezig zijn en het geval waarin dat niet zo is? Moeten bij overlijden bepaalde goederen niet naar de partner, maar naar de familie van de overledene?
- Geschillen: Op welke wijze dienen geschillen tussen partijen te worden beslist? Via de rechter of een vertrouwenspersoon?
- Rechtsgeldig: De overeenkomst is rechtsgeldig zodra deze door beiden
is ondertekend, echter enkele instanties vereisen een notarieel getekende
samenlevingsovereenkomst (o.a. bij bepaalde pensioenregelingen en de belastingdienst).
Advies: laat een notaris het samenlevingscontract opstellen.
De bv in oprichting: de voorperiode
Bij de omzetting van een onderneming naar een bv kan het zijn dat er een bepaalde terugwerkende kracht van toepassing is. De periode tussen het overgangstijdstip voor fiscale begrippen en de feitelijke oprichting van de bv wordt voorperiode genoemd. Je komt dan eigenlijk tijdelijk in een fiscaal niemandsland terecht, maar hoe wordt dan omgegaan met verschillende facetten gedurende deze periode?
Beloning en voorperiode
De door de oprichter van de bv in de voorperiode verrichte onttrekkingen voor privébestedingen kunnen niet worden belast als winst uit onderneming. De onderneming wordt immers niet meer voor rekening van de natuurlijk persoon in kwestie gedreven. Evenmin kunnen deze bedragen worden belast als inkomen uit dienstbetrekking. Zolang de vennootschap nog niet bestaat, kan er immers nog geen sprake zijn van een dienstbetrekking met deze bv. Deze onttrekkingen plegen dan volgens onze staatssecretaris te worden behandeld als resultaat uit overige werkzaamheden. In de voorperiode dient een zakelijke beloning in acht te worden genomen. In de praktijk is het dan zaak om de beloning in de voorperiode aan te laten sluiten bij het daarna te genieten loon, op basis van de gebruikelijkloonregeling. Over het 'loon' in de voorperiode wordt in beginsel geen voorlopige aanslag opgelegd. Evenmin vindt inhouding van loonbelasting plaats, ons advies luidt dus doorgaans om wat middelen te reserveren voor de inkomstenbelasting.
Belastingplicht omzetbelasting
De Hoge Raad heeft in een uitspraak duidelijkheid gebracht omtrent de aanvang van de belastingplicht voor de omzetbelasting. De Hoge Raad besliste dat een lichaam voor het eerst vanaf de datum van oprichting als een ondernemer in de zin van de omzetbelasting kan worden aangemerkt. De hiervoor bedoelde uitspraak brengt dus met zich mee dat omzetbelasting in de voorperiode door de omgezette eenmanszaak moet worden voldaan.*
Onttrekkingen voorafgaande aan de omzetting
De vraag of de onttrekking van vermogensbestanddelen in het kader van een geruisloze omzetting naar het privévermogen van belastingplichtige mogelijk is, is een lange tijd voer voor discussie geweest.
De staatssecretaris heeft in dat kader goedgekeurd dat met betrekking tot de geruisloze omzetting vermogensbestanddelen mogen worden onttrokken; dit betreft zowel vermogensbestanddelen die tot het keuzevermogen behoren, als ook die vermogensbestanddelen die tot het verplicht ondernemingsvermogen behoren.
De staatssecretaris heeft in een besluit duidelijkheid geschetst over de vraag of in het kader van de geruisloze omzetting vermogensbestanddelen mogen worden onttrokken. De minister keurt goed dat zowel keuzevermogen als verplicht ondernemingsvermogen mag worden onttrokken. Voor onttrekkingen van verplicht ondernemingsvermogen is de goedkeuring een uitbreiding, want in het verleden was een onttrekking van verplicht ondernemingsvermogen op geen enkele wijze toegestaan.**
Naar onze mening is het echter voor belastingplichtigen (vanuit fiscaal oogpunt) onder andere verstandig om van deze goedkeuring gebruik te maken als de vermogensbestanddelen met een boekverlies kunnen worden onttrokken, zodat het verlies zo snel mogelijk tot uitdrukking komt. In gevallen waarin een boekwinst wordt gemaakt, is het verstandig de heffing zo lang mogelijk uit te stellen en geen gebruik te maken van de door de staatssecretaris verleende goedkeuring. Een optie zou nog kunnen zijn een vervreemding van vermogensbestanddelen na de oprichting van de bv, dit in verband met het tariefverschil tussen de inkomstenbelasting en de vennootschapsbelasting.
Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen of speelt er wellicht een ander fiscaal vraagstuk bij u? Neem dan gerust een vrijblijvend contact op met onze onderstaande adviseurs.
* HR 22 september 2006, nr. 41.443.
** Besluit van 30 juni 2010, nr. DGB2010/3599M.
Echtscheiding en eigen woning
Regelmatig adviseer ik – samen met een advocaat – bij een echtscheiding. Wie dit al eens heeft meegemaakt, weet dat dit een emotionele en intensieve periode in het leven is. Er moeten beslissingen worden genomen over het gehele vermogen en alle inkomsten. Daarnaast moet er soms worden besloten wie zich over de kinderen ontfermt. Als het om geld gaat, krijgen mensen soms gemene trekjes en worden alle registers opengetrokken. Vaktechnisch is een echtscheiding een uitdaging en het voordeel voor cliënten is meestal substantieel, mits de belastingadviseur zijn vak verstaat.
De echtscheiding en de eigen woning
Een echtscheiding begint meestal met veel gepraat in redelijke harmonie. Soms is er één advocaat bij betrokken, maar meestal twee. De facturen van advocaten bij een echtscheiding lopen al snel op tot zo'n € 15.000. Als partijen er niet uitkomen, zal de rechter bij voorlopige voorziening de alimentatie vaststellen. Daarna begint meestal het echte werk en wordt er gesproken over alimentatie, verdeling van het vermogen en de kinderen.
Alimentatie, eigen woning en echtscheiding
De te betalen partneralimentatie wordt gezien als inkomen bij de ontvanger en is een aftrekpost bij de betaler. De omvang is afhankelijk van de behoefte bij de ontvanger en de mogelijkheden (draagkracht) bij de betaler. De kinderalimentatie is niet aftrekbaar en dus bij de ontvanger onbelast. Alimentatie kan periodiek worden betaald of worden afgekocht, daarnaast kan gratis woongenot aan de ex-partner worden gegeven. Partijen zijn vrij om af te spreken wat ze willen.
Eigen woning bij echtscheiding
Als één van de twee partners in de woning blijft wonen, wordt de zaak fiscaal complex. Er is een aantal opties:
- Woning is van de man die er blijft wonen: er verandert niets!
- Woning is van de man die er blijft wonen en vrouw betaalt rente: hypotheekrente is bij vrouw aftrekbaar als alimentatie. Man geeft rente aan als ontvangen alimentatie.
- Woning is van de man en de vrouw gaat er wonen: de man mag 2 jaar de hypotheekrente aftrekken en geeft het eigenwoningforfait aan. Het forfait is ook weer aftrekbaar als alimentatie. Na 2 jaar gaat het huis naar box 3. De vrouw moet belasting betalen over de hypotheekrente en het eigenwoningforfait (als alimentatie).
- Woning is van beiden: zelfde als hierboven, enkel dan is de aftrekpost / heffing 50%.
- Na echtscheiding heeft u recht op allerlei extra heffingskortingen, dit gaat om een paar duizend euro.
Tips inzake echtscheiding
In de praktijk zie je allerlei mogelijkheden voorbij komen. Een aantal tips:
- Kosten voor het krijgen van alimentatie (traditioneel bij de vrouw) zijn aftrekbaar. De kosten van de advocaat (en incassokosten) zijn daarom bij de ontvanger aftrekbaar (bij de betaler niet).
- Spreek altijd bruto alimentatiebedragen af, dit voorkomt onduidelijkheid.
- Afkoop van alimentatie is meestal voor de betaler ongunstig en brengt risico's met zich mee (als geld op is kan gemeente bij de ex – op grond van de Wet Werk en Inkomen – de bijstanduitkering verhalen), niet zomaar doen dus!!
- Pas op voor overbedeling van één van de partners (schenking, alimentatie, etc).
- Alimentatie moet gedurende 12 jaar worden betaald. Partijen kunnen ook langer of korter afspreken. Als de betaler komt te overlijden, vervalt de alimentatie; de ontvanger kan dit verzekeren!
- Bij co-ouderschap is het fiscaal voordeliger dat één ouder de kinderbijslag ontvangt.
Kennisgroep standpunten belastingdienst inzake eigen woning en echtscheiding
De kennisgroep heeft een aantal standpunten bekend gemaakt inzake echtscheiding en de rente aftrek bij de eigen woning.
- KG:051:2025:7: inzake duurzaam gescheiden levende echtgenoten die na de 2 jaarstermijn van de echtscheidingsrelgeing ieder een andere woning als hoofdverblijf hebben. Belangrijke vraag is of sprake is van duurzaam gescheiden leven (Hoge Raad d.d. 11 juni 2010 ECLI:NL:HR:2010:BL7267)
- KG:051:2023:18: Fiscale partners die duurzaam gescheiden leven en twee woningen als hoofdverblijf hebben. Er moet worden gekozen voor 1 hoofdverblijf als sprake is van fiscaal partnerschap.
Conclusie en noot fiscaal jurist inzake echtscheiding en belastingen
Scheiden is meestal een drama. Schakel een deskundige advocaat in en bij complexe echtscheidingen eveneens een fiscaal jurist. Fiscalisten zijn cijfermatig nu eenmaal beter onderlegd dan advocaten en kennen de fiscale kant van het verhaal. Emotioneel afkopen van alimentatie levert vaak fiscale schade op. Kijk goed naar de heffingskortingen, de bewoning van het huis en natuurlijk de aanpassingen op uw voorlopige teruggave of aangifte inkomstenbelasting.
Excessief lenen: emigratie en immigratie
Wijzigingen excessief lenen en box 2 tarief vanaf 2027
De grens voor het excessief lenen bij de eigen BV wordt vanaf 2027 in vijf stappen van € 80.000 verlaagd van € 500.000 naar uiteindelijk € 100.000. Leningen voor de eigen woning worden niet meegenomen in deze afbouw. Voordeel is dat het tarief voor de tweede schijf in box 2 in 2027 wordt verlaagd van 31% tot 29,2%. Deze verlaging zal ervoor zorgen dat de DGA in 2027 sneller zal besluiten om dividend uit te keren (ter aflossing van de rekening courant schuld). Dit voorstel volgt uit de kamerbrief d.d. 29 september 2026.
Emigratie en excessief lenen
In dit artikel, behorend bij onze reeks over het wetsvoorstel excessief lenen bij de eigen vennootschap, gaan wij nader in op de gevolgen van dit wetsvoorstel voor aanmerkelijkbelanghouders (AB-houders) die emigreren of immigreren. Onderaan dit artikel, maar ook links in het menu, treft u snelkoppelingen naar de andere artikelen in deze reeks.
Het wetsvoorstel is op 24 maart 2022 aan de Tweede Kamer verstuurd. Vanaf 2023 moeten AB houders die meer dan € 700.000 lenen van hun eigen BV inkomstenbelasting in box 2 betalen (muv eigen woning leningen). Op dit moment hebben DGA's een schuld aan hun BV van ruim € 70 miljard. Laat u tijdig door onze specialisten adviseren over de mogelijkheden en onmogelijkheden.
Geld stallen in prive valt onder excessief lenen
Henk is 100% eigenaar van Henk Holding BV. In Henk Holding BV staan overtollige liquiditeiten van 1 mln euro. Om optimaal gebruik te maken van de hogere spaarrente in prive en het deposito garantiestelsel wordt 300.000 euro op de prive bankrekening van Henk gezet. Henk Holding BV is economisch eigenaar van dit geld en Henk is enkel juridisch eigenaar. Wordt de overboeking gezien als schuld inzake de regeling voor excessief lenen (ex artikel 4.13 eerste lid onderdeel f wet IB 2001)? Volgens het standpunt van de kennisgroep van de belastingdienst wel (KG:003:2025:3) wel. De belastingdienst kijkt hierbij strikt naar het civiele begrip "schuld" en "rechtens dan wel in feite direct of indirect" begrip in de memorie van toelichting.
Nieuws Prinsjesdag 2024 (belastingplan 2025)
Uit het belastingplan 2025 blijkt dat het kabinet een wetsvoorstel heeft opgesteld waarbij de dubbel telling bij excessief lenen bij samenwerkingsverbanden wordt voorkomen. Er worden bepaalde verplichtingen uitgesloten die normaal gesproken wel meetellen voor de bepaling of er sprake is van excessief lenen. Dit is een correctie op de wetgeving omdat deze onvoorziene en onbedoelde gevolgen had bij sommige samenwerkingsverbanden (voorstel heeft terugwerkende kracht tot 1 januari 2023). U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Nieuws mei 2024 : Rechtens dan wel in feite direct of indirect lenen van eigen BV
Een eenvoudige route om excessief lenen via de eigen BV te vermijden is een lening bij een derde (niet verbonden) of bij een bancaire instelling. De wetgever heeft hierover ook nagedacht en heeft in de wet (artikel 4.13 lid 1 letter f Wet IB) opgenomen dat dergelijke constructies ook worden aangepakt (schulden die de belastingplichtige .. rechtens dan wel in feit direct of indirect heeft ..) . Volgens de kennisgroep van de belastingdienst wordt een lening bij aan bancaire instelling ook aangemerkt als lening van de eigen BV als voor het verkrijgen van de lening noodzakelijk is dat de BV zekerheid (bijvoorbeeld hypotheek) verstrekt en dus zonder die zekerheid de lening niet had verkregen.
Belastingplan 2024
Eind oktober 2023 is besloten om de grens per eind 2024 van € 700.000 weer te verlagen tot € 500.000. De eerste kamer moet hierover nog akkoord geven. Overleg met uw adviseur omtrent een mogelijke afbouw in 2023 en 2024.
Conserverende aanslag en excessief lenen
Bij een emigratie wordt meestal een conserverende aanslag opgelegd. Via de conserverende aanslag wordt de belastingclaim van Nederland (voor vertrek) veilig gesteld. Als een DGA zou emigreren zal er over de waarde van de aandelen in zijn BV (meestal de holding) een conserverende aanslag worden opgelegd. Bij een emigratie binnen de EU wordt er dan veelal uitstel van betaling verstrekt (anders wordt veelal volstaan met een bankgarantie of pandrecht op aandelen). Als de DGA na de emigratie geld gaat lenen van een (nieuwe) buitenlandse rechtspersoon kan het verleende uitstel van betaling worden ingetrokken / beëindigd. De wet zal op dit onderdeel worden aangepast, de opzegging geldt alleen indien en voor zover bovenmatig (excessief) wordt geleend van een vennootschap waarop de conserverende aanslag betrekking heeft (en de toename van de schuld niet al eerder het uitstel van betaling heeft beëindigd).
Nieuws excessief lenen DGA van eigen BV
In het regeerakkoord Rutte IV (bekend geworden in december 2021) wordt aangekondigd dat de grens van € 500.000 wordt verhoogd tot € 700.000. De nieuwe wet lijkt dan toch per 1 januari 2023 te worden ingevoerd. Overleg met uw adviseur omtrent een mogelijke afbouw in 2021 of 2022.
Excessief lenen bij de eigen vennootschap op hoofdlijnen
Wij brengen hier eerst het doel en de strekking van het wetsvoorstel in herinnering. Als gevolg van het wetsvoorstel bestaat er straks een fictief voordeel voor de situatie waarin een AB-houder, zijn partner of een met hem verbonden persoon een te grote schuld heeft uitstaan bij de vennootschap waarin het aanmerkelijk belang wordt gehouden. Indien de totale schuldsom meer bedraagt dan – als startdrempelbedrag - € 500.000, dan wordt het meerdere geacht inkomen uit aanmerkelijk belang te vormen. Dat leidt tot belastingheffing in box 2. Het box 2 tarief in 2021 bedraagt 26,9%.
Fiscale problematiek bij emigratie / immigratie AB-houders
Aanmerkelijkbelanghouders dienen bij emigratie of immigratie altijd rekening te houden met de fiscale aspecten. Bij emigratie is het zo dat sprake is van een fictieve vervreemding. Dat betekent dat over de vervreemdingswinst, die niet ‘echt’ wordt genoten, afgerekend moet worden met de Belastingdienst. Voor dit inkomen wordt een conserverende aanslag opgelegd. In tegenstelling tot wat vroeger het geval was, wordt deze conserverende aanslag niet na 10 jaar kwijtgescholden. Voor een conserverende aanslag kan uitstel van betaling worden verleend, afhankelijk van de omstandigheden kan dit zelfs renteloos zijn.
Bij immigratie geldt dat de verkrijgingsprijs van het aanmerkelijk belang moet worden vastgesteld. Indien sprake is van een vennootschap die naar Nederlands recht is opgericht of indien de immigrant eerder in Nederland heeft gewoond, zal de verkrijgingsprijs worden gesteld op de historische verkrijgingsprijs.
Excessief lenen en emigratie AB-houder
Ook bij excessief lenen heeft emigratie gevolgen voor de AB-houder. Wij beschreven hiervoor dat een fictief vervreemdingsvoordeel in aanmerking wordt genomen. Anders gezegd: er wordt gedaan alsof u de aandelen verkoopt. Indien u in het verleden geconfronteerd bent met een fictief regulier voordeel als gevolg van een te grote schuldsom, dan mag u een negatief fictief regulier voordeel in aanmerking nemen. Zoals uitgebreider uitgelegd in het artikel over het wetsvoorstel, is het negatief fictief regulier voordeel de tegenhanger van de box 2 heffing die u voldoet omdat u een te groot schuldbedrag heeft. Door deze systematiek wordt dubbele belastingheffing voorkomen. Hierna volgt een voorbeeld ter verduidelijking.
Een AB-houder heeft een schuld van € 750.000 aan zijn bv. Het bedrag dat de drempel van € 500.000 te boven gaat, wordt als regulier voordeel in aanmerking genomen. Dat bedrag bedraagt € 250.000. Het maximumbedrag (de drempel) bedraagt na deze gebeurtenissen € 750.000.
De AB-houder gaat later emigreren. De waarde van zijn aandelen in de bv bedraagt op dat moment € 1.100.000. De verkrijgingsprijs van de aandelen wordt gesteld op € 200.000. Het vervreemdingsvoordeel (fictief) wordt altijd gesteld op de waarde in het economisch verkeer – de verkrijgingsprijs. Het vervreemdingsvoordeel bedraagt derhalve € 900.000.
Op grond van dit wetsvoorstel wordt het vervreemdingsvoordeel vervolgens nog verminderd. Deze vermindering bedraagt het eerder in aanmerking genomen regulier voordeel (fictief) als gevolg van het excessief lenen. Dit voordeel bedroeg € 250.000. Deze € 250.000 komt dus in mindering op het vervreemdingsvoordeel van € 900.000.
Er volgt in dit voorbeeld dan een conserverende aanslag voor een vervreemdingsvoordeel van (per saldo) € 650.000, hetgeen resulteert in een aanslag van (naar huidig tarief van 26,9%) € 174.850.
Waardemutaties op de schuld in het jaar van de emigratie hebben geen effect op de uitkomst indien die voor de emigratie plaatsvinden.
Bij een conserverende aanslag horen altijd spelregels. Standaard is de regel dat de conserverende aanslag wordt beëindigd (en dus belasting wordt geheven), zodra u over het inkomen in Nederland belasting bent verschuldigd. Met de inwerkingtreding van dit wetsvoorstel komt er een spelregel bij. Het uitstel van betaling wordt eveneens beëindigd voor zover bovenmatige schulden ontstaan of toenemen na de emigratie van de AB-houder. Net als wanneer u in Nederland was blijven wonen, bent u dan belasting verschuldigd over een fictief regulier voordeel. Hierna volgt een voorbeeld.
Een AB-houder heeft een schuld van € 750.000 bij zijn bv. Hij heeft hierover al eens een regulier fictief voordeel van € 250.000 voldaan, dus zijn maximumbedrag is ook € 750.000. Later emigreert de AB-houder. Ervan uitgaande dat het fictieve vervreemdingsvoordeel € 800.000 bedraagt, wordt de conserverende aanslag vastgesteld met een box 2 inkomen van € 550.000 (€ 800.000 - € 250.000). De belastingheffing hierover bedraagt, uitgaande van het huidige percentage van 26,9%, € 147.950.
In het jaar na de emigratie besluit de AB-houder nog eens € 50.000 te lenen van zijn vennootschap. Zijn totale lening bedraagt dan € 800.000. Het uitstel van betaling wordt nu ingetrokken voor een bedrag van € 50.000 * het AB-tarief (26,9%), hetgeen betekent dat een bedrag van € 13.450 moet worden voldaan. Wij merken volledigheidshalve op dat dit voorbeeld is geschreven zonder aandacht voor verdragstoepassing.
Uitzondering excessief lenen en emigratie AB-houder
Het kan voorkomen dat u na emigratie dividend uitkeert, juist bedoeld om die excessieve schuld af te lossen. Zonder nadere regels wordt echter bij het uitkeren van dividend, voor een deel van de conserverende aanslag het uitstel van betaling ingetrokken. Indien u als AB-houder aannemelijk kunt maken dat het totaal aan schulden is afgenomen ten opzichte van het vorige jaar, dan kan beëindiging van het uitstel achterwege blijven. Deze uitzondering geldt slechts voor zover in een nationale situatie een negatief fictief regulier voordeel in aanmerking genomen zou kunnen worden.
Excessief lenen en immigratie AB-houder
Ook bij excessief lenen heeft immigratie voor een AB-houder fiscale gevolgen. Vanaf het moment dat de persoon in Nederland gaat wonen, valt hij immers onder de Nederlandse fiscale verplichtingen en daar hoort het box 2 regime bij. Nederland wenst zich daarnaast in te spannen om immigratie zo min mogelijk te laten belemmeren door fiscaliteit. Het maximumbedrag van de schuldsom (de drempel) wordt daarom gesteld op het op dat moment aanwezige schuldbedrag van de AB-houder (en de aan hem toegerekende schulden van bijvoorbeeld een partner). De ondergrens daarbij bedraagt de bekende € 500.000. Hiermee wordt dubbele belastingheffing vermeden.
Zetelverplaatsing vennootschap en excessief lenen
Wat zich ook voor kan doen, is dat de vennootschap de werkelijke leiding verplaatst. Ook dit wordt aangemerkt als een fictieve vervreemding waarvoor een conserverende aanslag wordt opgelegd. De grondslag voor deze conserverende aanslag kan echter worden verlaagd met het bedrag dat als negatief fictief regulier voordeel in aanmerking genomen zou zijn genomen, indien de AB-houder de leiding niet had verplaatst en de schulden had afgelost. Hiermee wordt dubbele belastingheffing voorkomen. Indien een buitenlands belastingplichtige een aanmerkelijk belang heeft in meerdere vennootschappen, vindt deze regel pas toepassing zodra de laatste van de vennootschappen Nederland verlaat. Dit is anders ingeval van fictieve vestiging, waarop wij in dit artikel niet nader ingaan. Een voorbeeld ter verduidelijking.
De AB-houder is buitenlands belastingplichtig. De vennootschap is in Nederland gevestigd. De AB-houder leent € 700.000, hetgeen meer is dan de startdrempel van € 500.000. Een bedrag van € 200.000 wordt als fictief regulier voordeel in aanmerking genomen en het maximumbedrag wordt verhoogd naar € 700.000.
De vennootschap verplaatst later de werkelijke leiding naar het buitenland. Dat is een fictieve vervreemding en dus volgt een conserverende aanslag. Stel dat de waarde van de aandelen € 1.000.000 bedraagt en de verkrijgingsprijs € 100.000, dan bedraagt het vervreemdingsvoordeel € 900.000.
Dit bedrag wordt nog verminderd met het bedrag met € 200.000, waardoor de conserverende aanslag wordt berekend over een box 2 inkomen van € 700.000.
Fiscaal jurist over excessief lenen en emigratie / immigratie
Emigratie en immigratie zijn fiscaal altijd ingewikkelde onderwerpen. Met name als er sprake is van bijvoorbeeld diverse pensioenpotjes, aandelen in vennootschappen en / of een eigen onderneming, kan er veel geregeld moeten worden. De invoering van het wetsvoorstel excessief lenen maakt dat er weer een onderwerp bijkomt waar bij emigratie – in dit geval van een aanmerkelijkbelanghouder – rekening mee moet worden gehouden. Dat geldt overigens ook bij immigratie of remigratie. Het geheel aan regels bij het verlaten en / of terugkeren naar Nederland wordt er daarmee niet eenvoudiger op.
Het verplaatsen van de zetel van een vennootschap kan eveneens gevolgen hebben. Accountants en adviseurs zullen daarom scherp moeten zijn op het beoordelen van schuldverhoudingen in grensoverschrijdende situaties, indien deze schulden zijn aangegaan ten behoeve van de DGA, zijn partner of een verbonden persoon. Aangezien deze personen niet altijd dezelfde achternaam hebben, is het van belang om steeds en tijdig de juiste vragen te stellen. Vragen hierover? Neem dan gerust eens contact op met één van de auteurs van dit artikel.
Middel uw inkomen, voordat het te laat is!
Uit het regeerakkoord Rutte IV blijkt (onder andere) dat de middelingsregeling wordt afgeschaft. Het afschaffen van de middelingsregeling houdt in dat 2022-2023-2024 het laatste tijdvak is waarover gemiddeld kan worden. Vandaar onze oproep: beoordeel de mogelijkheid tot inkomensmiddeling en dien eventueel tijdig het verzoek in.
1. Inkomensmiddeling, wat is dat?
Het tarief in de inkomstenbelasting is progressief en afhankelijk van het in een jaar genoten inkomen. Bij wisselende inkomens kan het daardoor voorkomen dat u gemiddeld genomen teveel belasting heeft betaald. Om deze reden is de mogelijkheid gecreëerd om voor een periode van drie aaneengesloten jaren de inkomstenbelasting te herrekenen op basis van het gemiddelde inkomen in box 1. Als het verschil tussen de betaalde en de herrekende inkomstenbelasting thans meer bedraagt dan € 545, volgt er op verzoek een teruggaaf. De middeling ziet uitsluitend op het inkomen in box 1.
2. Het middelingstijdvak
Als belastingplichtige mag je kiezen welke jaren in de middeling betrokken worden, zij het dat één jaar maar één keer in het middelingsverzoek kan worden betrokken.
3. Het middelingsverzoek
Het middelingsverzoek moet zijn ingediend binnen 36 maanden nadat alle aanslagen, voorheffingen en beschikkingen om geen aanslag op te leggen uit het middelingstijdvak onherroepelijk zijn geworden. Als geen bezwaarschrift tegen de aanslag is ingediend, treedt onherroepelijkheid in beginsel zes weken na dagtekening van het aanslagbiljet op.
Voorbeeld
Stel dat de aanslag inkomstenbelasting over 2020 met dagtekening 19 augustus 2021 is opgelegd en vervolgens zes weken later op 30 september 2021 onherroepelijk is geworden. Dan betekent dit dat het middelingsverzoek over het tijdvak 2018 - 2019 - 2020 vóór 30 september 2024 moet zijn ingediend.
4. Voorbeeldsituaties
Wij noemen hierna een aantal situaties waarna in de praktijk voordeel gehaald zou kunnen worden uit de inkomensmiddeling (niet-limitatief):
- Een inkomenspiek in een bepaald jaar;
- Omzetting eenmanszaak / vof in bv-structuur;
- Afronding van de studie en gaan werken;
- Ontvangst van een ontslaguitkering;
- Verlies op een tbs-vordering (tenzij onzakelijk debiteurenrisico);
- Realiseren verkoopwinst tbs-pand;
- Ondernemer met sterk flucturerende winsten;
- Realisatie stille reserve en goodwill bij staking onderneming;
- Ontvangst afkoopsom alimentatie.
5. Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen of wenst u eventueel een middelingsberekening en / of verzoek om inkomensmiddeling door ons te laten uitvoeren? Neem dan gerust eens vrijblijvend contact op met onze adviseurs via onderstaande contactgegevens.
Mining crypto is economische prestatie voor de btw
Rechtbank Den Haag is van mening dat Crypto VOF (fictieve naam) 75% van de btw-voorbelasting - aangaande de mining-activiteiten - in aftrek kan brengen. Crypto VOF houdt zich actief bezig met de mining van bitcoins. Voor dit minen is zijn computers met een forse rekenkracht beschikbaar. Er is een geschil over de aftrek van omzetbelasting.
Btw-aftrek en bitcoins
Volgens Crypto VOF vindt 98% van al haar transacties plaats buiten de Europese Unie. De VOF wil dan ook 98% van de betaalde omzetbelasting in vooraftrek brengen. De informatie hieromtrent volgt uit algemene statistische gegevens (van de website CryptoCompare). Concreet bewijs over de locatie van de klant / afnemer bij mining activiteiten is volgens Crypto VOF niet te geven. De inspecteur is van mening dat het niet aannemelijk is dat zoveel klanten buiten de EU zijn gevestigd, algemene statistische informatie is hiervoor niet voldoende. Tevens stelt de inspecteur dat mining iets anders is dan handel in bitcoins. Volgens de rechtbank geldt de vrije bewijsleer en hierbij trekt belastingplichtige aan het langste eind. De rechtbank kiest voor een praktische oplossing en stelt vast dat 75% van de btw in vooraftrek mag worden gebracht. De best beschikbare informatie is de informatie van de genoemde website.
Noot fiscaal jurist inzake btw en bitcoin
Belastingplichtige is van mening dat de transactiefees en de blockrewards vergoedingen zijn. De inspecteur is van mening dat alleen de transactiefees een vergoeding vormen. De blockreward wordt niet betaald door degenen die de transacties ter verificatie aanbieden, maar ontstaat enkel door het realiseren van het blok, een soort van gevonden geld, aldus de inspecteur. De vraag is nu hoeveel voorbelasting er mag worden verrekend. Tussen belastingplichtige en de inspecteur is gelukkig niet in geschil dat er sprake is van een economische prestatie, die kan worden gerangschikt onder artikel 11 lid 1 letter j wet Omzetbelasting. De rechtbank volgt de inspecteur niet in zijn betoog dat er een onderscheid moet worden gemaakt tussen werkzaamheden ten behoeve van het valideren en authenticeren en werkzaamheden ten behoeve van het delven en dat voor wat betreft het delven sprake is van niet-economische activiteiten. Voor een pre prorata ziet de rechtbank geen aanleiding. Nu is de vraag waar de afnemers zijn gevestigd, belastingplichtige heeft hiervoor de bewijslast. Het verwijzen naar een internetsite met algemene informatie is een kleine eerste stap, maar kennelijk - bij ontbreken van verdere informatie - voldoende. Er geldt een vrije bewijsleer en hiervan maakt belastingplichtige optimaal gebruik. De rechtbank vindt hierin een bewijsvermoeden en de inspecteur komt niet met echte argumenten. De inspecteur krijgt ook nog de proceskosten voor zijn kiezen, dit maakt de dag er niet leuker op. Dit zal zeker niet de laatste uitspraak zijn over btw en bitcoins.
De handel in bitcoins is volgens de EU vrijgesteld van btw, dit volgens het bekende bitcoin-arrest. De Britse belastingdienst (HMRC, 2014) gaat nog een stapje verder en heeft officieel bekend gemaakt dat mining niet wordt gezien als economische activiteit voor de heffing van omzetbelasting, omdat de directe link tussen de economische activiteit en de ontvangen vergoeding niet genoeg aanwezig is. In deze procedure was dit geen discussie, wellicht komt dit in een mogelijk hoger beroep nog wel aan de orde.
Bron btw en bitcoin
Navordering inkomstenbelasting of erfbelasting
Nieuws box 2 in 2024
Vanaf 2024 komen er 2 tarieven voor de box 2 heffing. Wellicht gaat het tarief voor box 2 omhoog van 26,9% tot 29,5%. Over een dividend uitkering tot € 67.000 gaat het tarief omlaag, namelijk naar 26%. Voor de DGA is het dan nog voordeliger om te kiezen voor een dividend uitkering. Een hoger loon is belast in box 1 en voor dividenden geldt het gecombineerde tarief voor de Vennootschapsbelasting (15% tot € 395.000) en box 2. Let er ook op dat vanaf 2023 de maximale rekening courant schuld nog € 700.000 mag bedragen (wetsvoorstel excessief lenen DGA). Wilt u een berekening ontvangen van een optimaal salaris of een fiscale scan van uw prive en/of BV situatie? Stuur ons dan gerust een e-mail voor een vrijblijvende offerte.
Inleiding inzake navordering en nieuw feit
De kans dat het fout zou kunnen zitten wil nog niet zeggen dat het niet goed is ! Kan blind de aangifte volgen en aanslagen opleggen worden rechtgezet door de Belastingdienst of niet ? Een Inspecteur moet soms gewoon vragen stellen en mag niet stilzitten, aanslagen opleggen en daarna stellen ... "ik wist het niet dus ik ga navorderen!" De Hoge Raad geeft nog wel een uitweg voor de Inspecteur, lees onderstaande artikel.
Pierre en Ingrid hebben redelijk goed geboerd. Samen hebben ze nog de aandelen in de B.V., waarin alleen nog beleggingen zitten. Helaas komt in 2010 Pierre te overlijden. Dat betekent ook fiscaal rouwen, want de Belastingdienst komt (alsnog) voor zijn deel.
Overlijden en navordering
Door het overlijden van Pierre moet er aangifte erfbelasting worden gedaan. Ook moet voor Pierre de laatste keer aangifte inkomstenbelasting (F-biljet) worden ingediend. Eind 2011 doet Ingrid de aangifte erfbelasting en 10 dagen later haar aangifte inkomstenbelasting en de aangifte voor (wijlen) Pierre.
Die aangiften worden keurig verwerkt en de aanslagen worden overeenkomstig de aangiften opgelegd. Het dossier wordt gearchiveerd en klaar ...
Zo’n 5 jaar later komt de belastinginspecteur erachter dat er iets niet klopt.
Op grond van de Wet IB wordt de vererving van de aandelen in een B.V. gelijkgesteld met een verkoop ervan. Omdat Pierre en Ingrid in gemeenschap getrouwd waren, worden de aandelen voor de helft (het deel van Pierre) als verkocht beschouwd. De meerwaarde van de aandelen bedraagt bijna € 800.000. De Belastingdienst wil dus belasting zien over €400.000 (omdat ze in gemeenschap getrouwd waren: ieder 2 ton).
De wet is de wet, maar deze koude douche is na zoveel jaar wel erg onaangenaam. Ze komt in bezwaar en beroep. Daarbij meent Ingrid dat de Belastingdienst bij het opleggen van de aanslagen (en de jaren daarna) toch wel heeft zitten slapen. In de aangiften is steeds vermeld dat er sprake is van een aandelenbezit (aanmerkelijk belang). Door de aangiften wist de Belastingdienst ook dat Pierre was overleden. Dan is er toch wel een gerede kans dat er fiscaal moet worden afgerekend over de meerwaarde van de B.V. Ook de belastinginspecteur kent immers de wet. Volgens Ingrid had de Belastingdienst op zijn minst nadere vragen moeten stellen en niet ‘blind’ de aangiften volgen. In jargon: dat is een ambtelijk verzuim.
Hoge Raad inzake ambtelijk verzuim en navordering
Bij de Rechtbank had Ingrid nog geen succes. Dat komt er wel hogerop bij het Hof. Het oordeel van het Hof luidt dat er bij het opleggen van de aanslag sprake was van de aanmerkelijke kans dat bij Pierre een voordeel uit de fictieve vervreemding van het aanmerkelijk belang in aanmerking zou moeten worden genomen. Dan moet de Inspecteur nader onderzoek doen. Door dat na te laten (ambtelijk verzuim), verspeelt hij de kans alsnog belasting te heffen.
Daarop geeft de Hoge Raad (nogmaals) zijn zienswijze op het ambtelijk verzuim. De Belastingdienst mag afgaan op de aangifte, MAAR bij twijfel moeten ze doorpakken: “Voor twijfel is geen aanleiding indien de niet onwaarschijnlijke mogelijkheid bestaat dat de in de aangifte opgenomen gegevens juist zijn.”
Op dat punt gaat het Hof (volgens de Hoge Raad) de mist in, want het Hof heeft geoordeeld dat ‘sprake was van de aanmerkelijke kans dat bij Pierre een voordeel uit de fictieve vervreemding van het aanmerkelijk belang in aanmerking zou moeten worden genomen’. Maar dat is niet genoeg:
“De aanwezigheid van die aanmerkelijke kans sluit echter niet uit dat de niet onwaarschijnlijke mogelijkheid bestaat dat de aangifte juist is.”
Een ander Hof moet nu de zaak geheel opnieuw beoordelen.
Commentaaar fiscaal jurist inzake ambtelijk verzuim en navordering
Op zich is het logisch dat de Belastingdienst mag afgaan op de juistheid en volledigheid van de aangifte. Dat is ook de wettelijke eis die aan de belastingplichtigen wordt gesteld. Het is onwerkbaar en onwenselijk dat de Belastingdienst alles moet controleren. Daarom heeft de Belastingdienst in beginsel de kans de aangifte te beoordelen en vragen te stellen. Kiest hij daar niet voor, dan kan hij altijd nog navorderen. Dat kan echter alleen bij een nieuw feit; iets wat hij niet wist of kon weten. Bij twijfel niet inhalen dus.
In deze digitale tijd van databases en algoritmen moet het toch mogelijk zijn dit soort zaken scherp te krijgen. Dat er een signaal komt bij majeure gebeurtenissen (verwerving aandelen, overlijden, huwelijk, kinderen, faillissement, koop woning) een signaal volgt uit de computer: ping ! Opletten.
Vanuit dat uitgangspunt zou toch automatisch moeten zijn vast te stellen of sprake is van de aanwezigheid van die aanmerkelijke kans dat de aangifte niet klopt. Als daarvan sprake is, moet je handelen. De noodrem (met dubbele ontkenning) van de niet onwaarschijnlijke mogelijkheid dat de aangifte juist toch is,zou niet nodig moeten zijn en moet op het pre-digitale kerkhof. De Hoge Raad is, anders dan het Hof, niet zover om dit vangnet al onder de Belastingdienst uit te trekken.
Als je weet dat het fout kan gaan, grijp je in en denkt niet: het zou eventueel toch nog wel eens goed kunnen komen, laat ik maar niks doen.
Als het met u of uw belastinginspecteur fout dreigt te gaan, neem dan contact op met uw adviseur. Het zou anders weleens niet goed kunnen komen.
Bron inzake ambtelijk verzuim en navordering
Tijdelijke wet transparantie turboliquidatie
De Tweede Kamer heeft het wetsvoorstel ‘Tijdelijke wet transparantie turboliquidatie’ in ontvangst mogen nemen. Dit wetsvoorstel heeft betrekking op de ontbinding op eigen initiatief van rechtspersonen zonder baten, in de praktijk turboliquidatie genoemd. De voorgestelde wijzigingen betreffen de introductie van deponeringsverplichtingen voor bestuurders en de mogelijkheid om een civielrechtelijk bestuursverbod alsmede boetes op te leggen in geval van misbruik. De wet zal per 15 november 2023 worden ingevoerd.
Eindrapportage turboliquidatie door Belastingdienst
De staatssecretaris van Financiën heeft de eindrapportage van de onderzoekspilot naar turboliquidaties afgerond. Uit het rapport volgt het volgende:
- Turboliquidaties worden gebruikt om fiscaal misbruik te verhullen, grootschalig misbruik is niet vastgesteld.
- Merendeels van de turboliquidaties lijken normaal.
- Misbruik is lastig te detecteren.
- Data analyse en samenwerkingen tussen de Belastingdienst en de FIOD blijven nodig om misbruikt in beeld te houden
- De positie van schuldeisers is door de nieuwe wet beter geworden.
Turbo liquidatie en navorderingsaanslag
Een turbo liquidatie maakt de fiscale claim niet ongedaan. De inspecteur kan ook na ontbinding (navorderings) aanslagen opleggen en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is.
Een DGA liquideerde zijn BV's aan de lopende band. De BV's handelende in emballage goederen en auto's. Als de bank of belastingdienst lastige vragen gingen stellen volgt een liquidatie (of beter turbo liquidatie). Na een boekenonderzoek van de Belastingdienst en een strafrechtelijk onderzoek van de FIOD wordt het nadeel voor de belastingdienst ingeschat op ruim 4.000.000. Er worden navorderingsaanslagen vennootschapsbelasting opgelegd. De Rechtbank Noord Nederland is het op 24 augustus 2026 ECLI:NL:RBNHO:2026:10995met de belastingdienst eens.
Nieuws september 2023
Sinds tientallen jaren kun je een rechtspersoon eenvoudig liquideren via een zogenaamde turboliquidatie. De nieuwe wetgeving moet schuldeisers beter beschermen en gaat in per 15 november 2023. Het snel en eenvoudig ontbinden is dan een stuk minder eenvoudig en met meer regels omkleed. Op dit moment kun je een BV ontbinden als er geen baten meer zijn, dit kan via een eenvoudig ontbindingsbesluit door de aandeelhouder (s). Vereffening is niet vereist.
Nieuwe wetgeving turbo liquidatie
Onder de nieuwe wetgeving voor een turbo liquidatie moet het bestuur stukken opstellen voor de liquidatie / ontbinding. Dit zijn:
- Een ontbindingsbalans en staat van baten en lasten over het ontbindingsjaar alsmede over het voorgaande boekjaar als er op het moment van ontbinding over dat jaar nog geen jaarrekening openbaar is gemaakt;
- Een toelichting over de oorzaak van het ontbreken van baten;
- Een omschrijving van de verdeling van de wel aanwezige baten voorafgaand aan de ontbinding.
- Eventueel extra stukken maar dit is maatwerk.
De stukken moeten binnen 14 dagen na het besluit ter inzage worden gelegd bij de kamer van koophandel / handelsregister. Ook moeten de stukken worden verstrekt aan de schuldeisers. Doet de bestuurder dit niet dan kan sprake zijn van een economisch delict en/of een bestuursverbod.
Fiscale gevolgen liquidatie BV
Het ontbinden van een BV heeft ook fiscale gevolgen. Als een DGA een BV zou ontbinden kan er inkomstenbelasting verschuldigd zijn. De ontbinding wordt fiscaal namelijk gezien als een fictieve vervreemding. De verkrijgingsprijs (storting bij oprichting of daarna) is belastingvrij vermogen (dus niet belast met inkomstenbelasting). De waarde boven de verkrijgingsprijs is wel belast met inkomstenbelasting (meestal in box 2). Is het vermogen lager dan de verkrijgingsprijs dan is sprake van verlies uit aanmerkelijk belang. Tevens kunnen er fiscale problemen ontstaan als in de BV een pensioen of stamrecht is ondergebracht en/of als de DGA een schuld aan zijn BV heeft.
Wat is een turboliquidatie?
We spreken over een turboliquidatie als een rechtspersoon op eigen initiatief wordt ontbonden, terwijl er op het tijdstip van ontbinding geen baten (activa) meer zijn. De rechtspersoon houdt dan namelijk direct op te bestaan, ongeacht of zij op dat moment nog schulden heeft.
In veel gevallen wordt de rechtspersoon voorafgaande aan het ontbindingsbesluit ‘leeg’ gemaakt: activa worden te gelde gemaakt, schulden worden voldaan, overeenkomsten alsmede andere rechtsverhoudingen afgewikkeld en een eventueel overschot wordt uitgekeerd. De wetgever spreekt in dit geval van een ‘feitelijke vereffening’.
In de huidige wetgeving mag publicatie in het geval van turboliquidatie achterwege blijven, er kan simpelweg worden volstaan met een ontbindingsbesluit door het daartoe bevoegde orgaan en melding aan het handelsregister, waarna de vennootschap wordt doorgehaald. Op het moment dat u voornemens bent om te stoppen met uw bedrijf, zou dit een eenvoudige mogelijkheid zijn. Eventuele rekening-courantverhoudingen met de dga of aanwezige pensioenen moeten correct worden afgewikkeld, dit vereist maatwerk.
Inhoud wetsvoorstel
Het wetsvoorstel dat is neergelegd bij de Tweede Kamer stelt aan een turboliquidatie de aanvullende voorwaarde van een transparantieverplichting. Op grond van deze transparantieverplichting moet het gewezen bestuur binnen 14 dagen na de ontbindingsdatum het volgende bij het Handelsregister van de Kamer van Koophandel deponeren:
- Een balans en een staat van baten en lasten met betrekking tot het boekjaar, waarin de rechtspersoon is ontbonden.
- De jaarrekeningen over de boekjaren die vooraf zijn gegaan aan het boekjaar waarin de rechtspersoon is ontbonden, voor zover deze nog niet eerder door de rechtspersoon zijn gepubliceerd.
- Een beschrijving van (a) de oorzaak van het ontbreken van baten op het tijdstip van ontbinding, (b) de wijze waarop de baten van de rechtspersoon te gelde zijn gemaakt en de opbrengsten zijn verdeeld en (c) de redenen waarom een schuldeiser geheel of gedeeltelijk onbetaald is gebleven.
Nadat het bestuur de deponering hiervan heeft gedaan, dient het eventuele schuldeisers hiervan schriftelijk op de hoogte te stellen.
Achterliggende gedachte Turboliquidatie wet
De voorgestelde wet is ingegeven vanuit de verwachting dat een aanzienlijk aantal ondernemers die zijn getroffen door de uitbraak van het coronavirus op korte termijn hun bedrijf willen beëindigen door middel van een turboliquidatie. Deze toename brengt volgens de Minister voor Rechtsbescherming een tijdelijk verhoogd risico op misbruik van de turboliquidatie met zich mee. De voorgestelde regeling moet de positie van de schuldeiser beschermen, de transparantie vergroten en misbruik tegengaan.
Sancties turboliquidatie
Niet-naleving kan de gewezen bestuurder van de betreffende vennootschap een maximale boete van € 22.500 (of zes maanden hechtenis), dan wel een bestuursverbod opleveren.
Inwerkingtreding
De regeling moet in eerste instantie gaan gelden voor een periode van twee jaar vanaf de datum van inwerkingtreding. Uiterlijk drie maanden vóór afloop van deze tweejaarstermijn zal de Minister beslissen of hij een permanente regeling in wenst te voeren. Genomen ontbindingsbesluiten vóór de inwerkingtreding worden uitgezonderd.
Noot fiscaal jurist inzake turboliquidatie
Volgens de letterlijke wettekst mag je bij enkel schulden en geen baten ook overgaan tot turboliquidatie. In dit geval is het echter aan te raden om te overwegen dat het bestuur zelf overgaat tot een faillissementsaanvraag in plaats van een turboliquidatie. Wanneer het bestuur dit namelijk achterwege laat en – ondanks dat er schulden bestaan – besluit tot turboliquidatie, kan dit gevolgen hebben voor bestuurdersaansprakelijkheid in geval van herleving van die bv ofwel alsnog de faillietverklaring van die bv. In geval van een turboliquidatie waarbij één of meer schuldeisers geheel of deels onbetaald zijn gebleven, kan de rechtbank op verzoek van het OM ook een bestuursverbod opleggen aan de (gewezen) bestuurder (s) indien:
- Niet aan de deponeringsplicht is voldaan; of
- De bestuurder bewust namens de rechtspersoon handelingen heeft verricht of nagelaten waardoor één of meer schuldeisers zijn benadeeld; of
- Bestuurders in de laatste 2 jaar eerder betrokken zijn geweest bij een turboliquidatie (met benadeling).
Overweegt u uw vennootschap te liquideren en vraagt u zich af of u de juiste procedure volgt? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Of wellicht bent u wel benieuwd hoe uw onderneming er op dit moment voorstaat? Kijk voor een fiscale keuring dan eens op www.fiscale-apk.nl.
Bronnen
De volledige tekst van het wetsvoorstel vindt u hier.
Ruisende of geruisloze inbreng in de bv
Er zijn meerdere mogelijkheden om een eenmanszaak, maatschap of vennootschap onder firma in te brengen (om te zetten) naar een bv (of nv) of andere rechtspersoon. De meest gekozen route is de geruisloze inbreng in de bv (zonder afrekening). De alternatieve oplossing is de zogenaamde ruisende inbreng in de bv.
Een eerste berekening met een kort advies kost bij ons € 750 (exclusief omzetbelasting). Via een dergelijke berekening weet u of een traject voor u verstandig is of niet. Door de dalende tarieven in de bv en de afbouw van onder andere de zelfstandigenaftrek in de IB wordt de omzetting steeds aantrekkelijker!
Nieuw besluit geruisloze omzetting
In 2025 is een nieuw besluit bekend gemaakt inzake de geruisloze omzetting van een eenmanszaak, VOF of maatschap in een BV (artikel 3.65 wet IB). De wijzigingen zijn beperkt en zien met name op onderdeel 3.4 (verruiming inbreng in holding en verdere inbreng in dochtermaatschappij). Tevens is er een toelichting gegeven op de geruisloze inbreng bij een in het buitenland woonachtige aandeelhouder. Het besluit uit 2010 wordt ingetrokken en dit besluit zal in werking treden per 5 november 2025.
Standpunt kennisgroep Belastingdienst inzake geruisloze inbreng in BV en vervreemding
Henk is voornemende om zijn eenmanszaak in een BV onder te brengen. Per 25 september 2023 wordt een intentieovereenkomst getekend, deze wordt voor 1 oktober 2023 geregistreerd bij de belastingdienst. De inbreng heeft per 1 februari 2024 vorm gekregen door de civielrechtelijke oprichting van de BV, de inbreng zal met terugwerkende kracht tot 1 januari 2023 plaatsgevinden (economisch).
Welk tijdstip geldt voor voor het begin van de vervreemdingstermijn van 3 jaar (zie standaardvoorwaarden in staatscourant) ? Dit tijdstip begint te lopen vanaf de oprichting van de BV op 1 februari 2024, aldus de kennisgroep op 17 september 2024.
Voorbeeld ruisende of geruisloze inbreng
Vanaf circa € 100.000 winst is een inbreng in de bv vanuit fiscaal oogpunt te overwegen. De belangrijkste aandachtspunten hierbij zijn als volgt:
- Risico's ondernemingsactiviteiten;
- Toekomst plannen (verkoop / samenwerking / uitbreiding / innovatieve werkzaamheden / kapitaal nodig);
- Vermogen in privé en in de onderneming;
- Is het verdiende geld (de winst) geheel of gedeetelijk nodig voor de privébestedingen? Blijft er geld over, dan is een inbreng in de bv bij een nog lagere winst aantrekkelijk.
Henk is eigenaar van een adviesbureau in de M&A-sector. De winst van de eenmanszaak bedraagt € 135.000 per jaar. Het is de bedoeling dat de onderneming per 1 januari 2022 voor rekening en risico van de bv wordt gedreven. De intentieverklaring hiertoe is voor 1 april 2022 getekend. De goodwill binnen de onderneming is berekend op € 80.000. De stakingslijfrenteaftrek bedraagt in het geval van Henk ruim € 118.000. De vraag is of de onderneming geruisloos of ruisend moet worden ingebracht in de bv. Belangrijk aandachtspunt hierbij is dat er een berekening moet worden gemaakt en dat er afstemming is met de Belastingdienst over de omvang van de goodwill en de stille reserves.
Voordelen ruisende inbreng in de bv
Bij een ruisende inbreng moet er - in beginsel - over het verschil tussen de werkelijke waarde van de onderneming en de boekwaarde met de Belastingdienst worden afgerekend, de zogenaamde stakingswinst. Hoewel direct betalen wellicht niet aantrekkelijk klinkt, kan dit in voorkomende gevallen financieel wel aantrekkelijk zijn. Wat zijn de voordelen van een ruisende inbreng in de bv?
- De onderneming kan direct worden verkocht (bij geruisloze inbreng is de wachttermijn in principe 3 jaar).
- Overleg met de Belastingdienst is geen vereiste (wel verstandig om overeenstemming te hebben over de waarde van de goodwill).
- Binnen de bv mag worden afgeschreven over de verkochte waarde van de onderneming (dus inclusief goodwill en stille reserves).
- Er zijn geen voorwaarden aangaande crediteringen.
- Er is recht op een stakingslijfrente (bij uw bv).
Aandachtspunten zijn:
- Direct belasting betalen en mogelijke desinvesteringsbijtellingen.
- Door de werking van de mkb-winstvrijstelling en de stakingsaftrek hoeft u niet over de gehele stakingswinst belasting te betalen.
Kosten ruisende en geruisloze inbreng
De geruisloze inbreng is de meest eenvoudige route, na overleg met uw belastingadviseur en correspondentie met de Belastingdienst (met beschikking) kan de onderneming zonder heffing naar een bv worden omgezet. Het gehele traject (dus kosten belastingadviseur, notaris en accountant) kost ongeveer € 4.500 - € 5.000. Dit is een beetje afhankelijk van de complexiteit en de omvang (aantal bv's) van de nieuwe structuur.
Berekening ruisende of geruisloze inbreng in de bv
Een eerste berekening met een kort advies kost bij ons € 750 (exclusief omzetbelasting). Via een dergelijke berekening weet u of een traject voor u verstandig is of niet. Door de dalende tarieven in de bv en de afbouw van onder andere de zelfstandigenaftrek in de IB wordt de omzetting steeds aantrekkelijker!
Intentieovereenkomst bij inbreng in de bv
Indien u met terugwerkende kracht tot 1 januari van een jaar ruisend de bv in wilt, dan dient er een intentieverklaring ondertekend en geregistreerd te worden bij de Belastingdienst, de terugwerkende kracht bij een ruisende inbreng is 3 maanden. Daarbij is het ook mogelijk om later in een jaar ruisend de bv in te gaan en een beroep te doen op een terugwerkende kracht van drie maanden.
Bij een geruisloze inbreng moet vóór 1 oktober van het jaar een intentieovereenkomst worden opgesteld (voor terugwerkende kracht tot 1 januari) en geregistreerd. De terugwerkende kracht is dan langer, namelijk 15 maanden.
Advies of berekening inbreng in de bv
Indien u overweegt om uw onderneming in een bv in te brengen, is zorgvuldige en kundige advisering een vereiste. Hiermee voorkomt u toekomstige problemen met de Belastingdienst. Vraag gerust eens een vrijblijvende offerte bij ons op voor een inbreng in de bv.
Samenwerking Belastingaangifteshop
Belastingaangifteshop is een platform welke diverse aangiften opstelt voor particulieren en ondernemers. Het platform (van 15 belastingadviseurs) werkt landelijk en verzorgt aangiften inkomstenbelasting, erfbelasting en vennootschapsbelasting voor belastingplichtigen. De aangiften worden digitaal, via Teams of bij de klanten thuis verzorgd door 15 (erkende en gediplomeerde) belastingadviseurs.
Belastingaangifteshop werkt ondermeer voor de politievakbond ACP. Er worden jaarlijks ruim 2.500 aangiften verzorgd waarbij de gemiddelde klantbeoordeling een 8,5 is. Belastingaangifteshop helpt zowel particulieren als ondernemers in heel Nederland tegen scherpe tarieven.
Voor complexe vraagstukken kunnen de adviseurs de fiscalisten van Jongbloed Fiscaal Juristen raadplegen, tevens zullen wij cursussen gaan verzorgen voor de aangesloten belastingadviseurs. Belastingaangifteshop.nl is lid van het Register Belastingadviseurs. Hierdoor zijn onze belastingadviseurs op de hoogte van de laatste ontwikkelingen op fiscaal gebied. Wij bieden u graag en professionele hulp bij het verzorgen van uw belastingaangifte, dit zowel voor particulieren als ondernemers.
Voor verdere informatie kunt u kijken op www.belastingaangifteshop.nl.
Studiekosten piloot
Piloten in opleiding maken over het algemeen flinke studiekosten. Deze kosten zijn in principe aftrekbaar in de inkomstenbelasting als persoonsgebonden aftrek onder de noemer "scholingskosten". Sinds 2022 is de aftrek in de inkomstenbelasting niet meer mogelijk. Vergoeding via uw werkgever is wel mogelijk, als die hiertoe tenminste de bereidheid heeft. Als u ondernemer bent kunnen de kosten wellicht tot de ondernemingskosten worden gerekend.
Studie in het buitenland (regeling tot 2023)
X gaat studeren in de Verenigde Staten. X stelt dat de reiskosten en verzekeringskosten die hiervoor zijn gemaakt aftrekbaar zijn. De inspecteur en het Gerechtshof zijn het niet met de belastingplichtige eens. In artikel 6.27 Wet IB wordt erg strikt bepaald welke kosten wel en niet aftrekbaar zijn, deze lijst is limitatief. Ook is er geen strijdigheid met het gelijkheidsbeginsel en/of evenredigheidsbeginsel.
Scholingskosten niet meer aftrekbaar
De fiscale aftrek van scholingskosten is sinds 2022 niet meer mogelijk. De fiscale aftrek wordt vervangen door een nieuwe STAP regeling (subsidie). Voor iedereen vanaf 18 jaar komt er een budget. De STAP regeling wordt uitgevoerd door het UWV en DUO. Voor meer informatie lees deze kamerbrief d.d. 4 juni 2021
Beperkingen studiekosten piloot
Er zijn echter wel beperkingen ten aanzien van de scholingskosten die in aftrek kunnen worden gebracht. Ten eerste is er een drempel van € 500. Alleen voor zover de kosten hoger zijn dan deze € 500, zijn ze aftrekbaar. Naast de drempel is er echter ook een plafond van € 15.000 aan kosten die maximaal per jaar in aanmerking mogen worden genomen. Dit betekent dat bij scholingskosten van € 15.500 of meer per jaar het maximum aan aftrek is bereikt, het meerdere is niet aftrekbaar.
Voor studenten die jonger zijn dan 30 jaar is een uitzondering gemaakt. Zij mogen een periode aanwijzen van 16 kalenderkwartalen (maximaal 4 jaar derhalve) waarin het plafond niet geldt. In deze periode mogen derhalve de werkelijke kosten worden aangegeven voor zover ze boven de drempel uitkomen van € 500. De standaardperiode hoeft geen aaneengesloten periode te zijn. Je mag dus een break nemen of de periode voor meerdere studies gebruiken, zolang het maximum van 16 kalenderkwartalen niet is bereikt. Aanvullende voorwaarde is dat de studie een dusdanige omvang moet hebben, dat je er geen volledige baan naast kunt hebben.
Rechter, studiekosten piloot
De Rechtbank Gelderland heeft op 6 januari 2015 (ECLI:NL:GHDHA:2017:1069) een uitspraak gedaan. De Rechtbank heeft in een procedure beoordeeld of studiekosten van een piloot aftrekbaar zijn als scholingsuitgaven. Henk begint in 2010 (hij is dan 31 jaar) aan een opleiding tot verkeersvlieger. In zijn aangifte brengt hij € 100.000 aan studiekosten / scholingsuitgaven in mindering op zijn inkomen. De inspecteur staat een aftrek van € 14.500 toe (drempel € 500). Henk is van mening dat alle kosten aftrekbaar zijn en dat sprake is van leeftijdsdiscriminatie (artikel 6.30 lid 2 Wet IB stelt maximaal 30 jaar). De Rechtbank stelt dat voor de leeftijdsgrens in de wet (staat er nu ook nog in) een objectieve en redelijke rechtvaardiging aanwezig is. De drempel is niet juist vastgesteld, aftrek € 15.000.
Een verkeersvlieger start in 2011 met een opleiding om verkeersvlieger te worden. In 2013 onderbreekt hij de lastige opleiding en in 2016 begint hij weer met de opleiding. In 2011 en 2012 brengt hij ruim € 50.000 aan studiekosten in aftrek. In 2016 wil hij nog € 23.000 in mindering brengen op zijn inkomen. De inspecteur stelt dat maximaal € 15.000 aftrekbaar is. Volgens de inspecteur is de opleiding in 2013 gestart. De rechter is het met de verkeersvlieger eens. De standaard studie periode is gestart in 2016 en de € 23.000 aan studiekosten is aftrekbaar. Soms kan een studie meer dan 5 jaar duren (als je tijdelijk met studeren stopt).Rechtbank Noord Holland d.d. 16 december 2019 ECLI:NL:RBNHO:2019:10290
Jaarlijkse kosten behoud vliegbrevet aftrekbaar
In een procedure bij het Gerechtshof in Den Haag d.d. 4 april 2017 kwam de vraag aan de orde of de jaarlijkse kosten voor het behoud van een vliegbrevet aftrekbaar zijn als studiekosten. Henk is in 2011 afgestudeerd en is in het bezit van een vliegbrevet. In 2013 claimt Henk een aftrek van ruim € 2.000 als studiekosten. Dit zijn de kosten voor een medische keuring t.b.v. het vliegbrevet., instructies en een theorieles. De kosten voor de medische keuring waren niet aftrekbaar, de rest van de kosten wel (artikel 6.27 Wet Inkomstenbelasting)
Kosten moeten drukken
De kosten die je in aanmerking wilt nemen, moeten drukken op de student. Met andere woorden, de student moet de kosten zelf voelen. Bij bijvoorbeeld een lening is dat het geval. Als de kosten echter door een ander worden betaald, dan drukken ze niet en zijn ze voor de student niet aftrekbaar. Hierop is een uitzondering, je mag de kosten wel aftrekken als ze zijn betaald door je fiscale partner. Als vader of moeder de kosten voor zijn / haar rekening neemt, kan in hun eigen aangifte onder voorwaarden een bedrag voor levensonderhoud als aftrekpost worden meegenomen.
Noot Fiscaal Jurist
Het is goed denkbaar dat in enig jaar onvoldoende inkomen aanwezig is om de volledige studiekosten in aftrek te kunnen brengen. Als dat zo is, mag je deze kosten doorschuiven naar een volgend belastingjaar waarin wel voldoende inkomen aanwezig is.
Mocht je vragen hebben over dit artikel of ondersteuning nodig hebben bij de aangifte inkomstenbelasting, dan kun je contact opnemen met Arjan Hof. Bellen kan natuurlijk ook naar telefoonnummer 053 - 432 72 00.
Wat kunnen wij - in fiscale zin - voor piloten betekenen?
- Advisering inzake welke landen fiscaal gunstig zijn voor een emigratie
- Belastingadvies inzake eigen woning / vermogen
- Verzorgen aangifte inkosmtenbelasting (M Biljet)
- Afstemming en overleg met de Belastingdienst
- Indienen vrijstelling loonheffing
- Afstemming buitenlandse fiscaal jurist inzake emigratie
Hoogte vennootschapsbelasting tarieven
De tarieven voor de Vennootschapsbelasting dalen de laatste jaren. Laat eens een fiscale scan van uw bedrijf maken zodat u optimaal gebruik maakt van de fiscale regelingen. Wij maken dergelijke scan's wekelijks en nemen hierbij ruim 100 adviesonderdelen mee in uw advies. Vooraf geven wij u een vaste prijs. Wilt u een vrijblijvende offerte? Stuur dan een e-mail
Plannen kabinet 2026 - 2030 en gevolgen voor bedrijfsleven
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. Binnen de WBSO komt wel ruimte voor een nieuwe regeling die ziet op investeringen in AI en technologie. Elektrisch rijden wordt fiscaal aantrekkelijk gehouden, hoe dit wordt vormgegeven is nog niet bekend. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Voor investeringen in prive (niet woningen) wordt het tarief voor de overdrachtsbelasting 7% (is sinds 2026 8%).
De regelingen worden wel onder de loep genomen zodat deze eenvoudiger worden. Voorbeeld hiervan is dat er vermoedelijk één nieuwe regeling komt voor investeringsaftrek (dus EIA, MIA en Vamil in één robuuste regeling). Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden.
Innovatiebox en vennootschapsbelasting
Door de stijging van de winstbelasting (vennootschapsbelasting) wordt de innnovatiebox steeds aantrekkelijker. Het tarief voor de innovatiebox bedraagt slechts 9%. Het tariefsvoordeel kan oplopen tot 16,8%.
Tarieven VPB 2027
In 2027 bedraagt het VPB tarief 19% tot € 200.000 winst en 25,8% over het meerdere, dus gelijk aan voorgaande jaren
Tarieven VPB 2026
In 2026 bedraagt het VPB tarief 19% tot € 200.000 winst en 25,8% over het meerdere, dus gelijk aan 2024 en 2025
Tarieven VPB 2025
In 2025 bedraagt het VPB tarief 19% tot € 200.000 winst en 25,8% over het meerdere, dus gelijk aan 2024.
Tarieven VPB 2024
In 2024 bedraagt het VPB tarief 19% tot € 200.000 winst en 25,8% over het meerdere.
Tarieven VPB 2023
In 2023 bedraagt het VPB tarief 19% tot € 200.000 winst en 25,8% over het meerdere.
Tarieven VPB 2022
In 2022 bedraagt het VPB tarief 15% tot € 395.000 winst en 25,8% over het meerdere.
Tarieven VPB 2021
In 2021 bedraagt het VPB tarief 15% tot € 245.000 winst en 25% over het meerdere.
Tarieven VPB 2020
In 2020 is het tarief tot en met € 200.000 maximaal 16,5%, over het meerdere 25%. Dit is niet alleen goed voor het MKB, maar maakt bovendien het opbouwen van netto vermogen in de B.V. aantrekkelijker.
Tarieven VPB 2019
In 2019 bedraagt het VPB tarief 19% tot € 200.000 winst en 25% over het meerdere.
Tarieven VPB 2018
De eerste schijf waarin het percentage van het 20%-tarief geldt, blijft in 2018 € 200.000.
Tarieven VPB 2017
De tarieven in 2016 en 2017 zijn gelijk gebleven.
Tarieven VPB 2016 en hiervoor
| 2016 | 2015 | 2014 | 2013 | 2012 | 2011 | 2010 | 2009 | 2008 | 2007 | 2006 | 2005 | 2004 | 2003 | 2002 | |
| Tarief tot € 22.689 | - | - | - | - | - | - | - | - | - | - | 25,5% | 27% | 29% | 29% | 29% |
| Tarief € 22.689 > | - | - | - | - | - | - | - | - | - | - | 29,6% | 31,5% | 34,5% | 34,5% | |
| Tarief tot € 25.000 | - | - | - | - | - | - | - | - | - | 20% | - | - | - | - | - |
| Tarief tussen € 25.000 en € 60.000 | - | - | - | - | - | - | - | - | - | 23,5% | - | - | - | - | - |
| Tarief € 60.000 > | - | - | - | - | - | - | - | - | - | 25,5% | - | - | - | - | - |
| Tarief tot € 200.000 | 20% | 20% | 20% | 20% | 20% | 20% | 20% | 20% | - | - | - | - | - | - | - |
| Tarief € 200.000 > | 25% | 25% | 25% | 25% | 25% | 25% | 25,5% | 25,5% | - | - | - | - | - | - | - |
| Tarief tot € 275.000 | - | - | - | - | - | - | - | - | 20% | - | - | - | - | - | - |
| Tarief € 275.000 > | - | - | - | - | - | - | - | - | 25,5% | - | - | - | - | - | - |
| Innovatie- / octrooi- / rentebox | 5% | 5% | 5% | 5% | 5% | 5% | 5% | 10% | 10% | 10% | - | - | - | - | - |
| Beleggingsinstellingen (1) | - | - | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% |
(1) mits geen aanmerkelijk belang of beursnotering
Van octrooibox naar innovatiebox
Tip: met de verruiming van de mogelijkheden om gebruik te maken van de innovatiebox, is deze faciliteit wellicht ook voor u interessant. Het tarief van de vennootschapsbelasting voor deze box is in 2010 van 10% verlaagd naar 5%, tarief bedraagt op dit moment 9% (2026)
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2026
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Wijziging innovatiebox 2013
Per 1 januari 2013 is de innovatiebox aangepast. Innovatieve ondernemers mogen vanaf 2013 25% van de winst binnen het bedrijf (rechtspersoon zoals B.V. en N.V.) aanmerken als voordeel voor de innovatiebox, dit met een maximum van € 25.000. Dit deel van de winst wordt dan niet belast tegen een tarief van 20% of 25%, maar slechts tegen een tarief van 5%. Het is wel van belang dat het Agentschap.nl de producten of diensten aanmerkt als innovatief. De extra eis dat minstens 30% van de winst / inkomen moet worden behaald met het vernieuwende product (door een octrooi) komt te vervallen, dit is voor de praktijk erg prettig. Er wordt voor een termijn 36 maanden (dus 3 jaar) duidelijkheid gegeven. De innovatiebox geldt voor winsten die samenhangen met een octrooi of patent en niet voor inkomsten uit een logo, merk of iets wat hierop lijkt.
Wijzigingen in de octrooibox
| Innovatiebox vanaf 2010 | 2008 - 2009 | 2007 | |||||
| Ondernemers (inbreng in B.V. mogelijk | VPB | VPB | VPB | ||||
| Octrooibox voor | Immateriële vaste activa | Immateriële vaste activa van na 31.12.2007 en software | Immateriële vaste activa | ||||
| Ruimte: voortbrenginskosten x factor | onbeperkt | 4 | 4 | ||||
| Voorwaarde activum | octrooi is verleend of S&O-verklaring | Octrooi is verleend of S&O-verklaring | Octrooi is verleend | ||||
| Maximum | onbeperkt | € 400.000 en octrooi volledig. | viermaal innovatie of octrooi | ||||
| Tarief | 5% | 10% | 10% | ||||
| Verlies aftrekbaar | tegen hoge tabel tarief | tegen 10% | tegen 10% | ||||
| Uitbesteden werk mag tot | 50% S&O | 50% S&O | |||||
| Regie in NL | 50% of meer |
De vrijstellingen in de successiewet gelden ook bij verhuur van onroerend goed
Op 20 januari 2014 is een voor vastgoedondernemers interessante uitspraak gepubliceerd, in het kader van de bedrijfsopvolgingsfaciliteiten voor ondernemers. Onder omstandigheden kwalificeert de exploitatie van vastgoed als ondernemer. Hoe dat zit, leest u hieronder.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
De casus
Door het overlijden in 2009 wordt er door de inspecteur een aanslag recht van successie opgelegd. Tot de nalatenschap van mevrouw behoren aandelen in een vennootschap, die zich bezighoudt met de exploitatie van vastgoed. De echtgeno0t en de kinderen van mevrouw zijn de erfgenamen. Zij verrichten ook werkzaamheden in de vennootschap. Er wordt een beroep gedaan op de bedrijfsopvolgingsfaciliteiten in de erfbelasting, hetgeen door de inspecteur wordt geweigerd. De rechtbank is het met de inspecteur eens dat deze vrijstelling niet van toepassing is omdat de vennootschappen voor wat betreft de verhuur geen onderneming drijven. De erfgenamen gaan in hoger beroep.
De uitspraak (Hof Den Haag 20 december 2013 BK/00757)
De partner van mevrouw besteedt ongeveer 25 uur per week aan werkzaamheden in de B.V. Eén van de kinderen besteedt hier wekelijks zelfs meer dan 50 uur aan. Het Gerechtshof in Den Haag is van mening dat het geheel van werkzaamheden kwantitatief en kwalitatief van dien aard is, mede gelet op de aanzienlijke waarde van de onroerende zaken, dat bij de vennootschappen sprake is van meer dan normaal actief vermogensbeheer. Hierbij wordt in aanmerking genomen dat vader en zoon een jarenlange ervaring en expertise hebben. Door hun persoonlijke betrokkenheid wordt een hoger rendement behaald dan anders het geval zou zijn. De onroerende zaken worden dus op commerciële wijze geëxploiteerd met het doel en de redelijke verwachting daarmee winst te behalen. De faciliteiten zijn dus van toepassing.
Conclusie
In veel situaties wordt aangenomen dat exploitatie van onroerend goed niet als onderneming wordt gezien en derhalve niet kwalificeert voor de faciliteiten voor "echte ondernemingen". Dat lijkt nu te kort door de bocht. Wel is het zaak om goed te beoordelen of een bepaalde situatie voldoet, of dat deze verder moet worden klaargemaakt voor toepassing van de faciliteiten. Denk hierbij aan:
- zet belanghebbenden op de loonlijst;
- houd gewerkte uren gespecificeerd bij;
- verricht zelf werkzaamheden en wees actief;
- bezoek vastgoedbijeenkomsten.
Op deze wijze kunt u wellicht voorsorteren op de toepassing van deze - zeer aantrekkelijke - fiscale vrijstellingen.
Wij adviseren u graag over de mogelijkheden.
Winst bij verkoop paard onbelast
Rechtbank Noord-Nederland heeft een interessante uitspraak gedaan inzake de vraag of de verkoopopbrengst van een “hobby-paard” belast moet worden als ROW. Hierbij ging het om een aanzienlijk bedrag. Het paard is namelijk ooit gekocht voor € 12.500 en werd verkocht voor € 1.300.000. Het Gerechtshof is het met de rechtbank eens in 2022. Er is geen cassatie procedure ingesteld omdat de uitspraak - volgens de staatssecretaris - niet onbegrijpelijk is.
Verkoper van het paard
De verkoper van het paard was zelf oud-springruiter en paardenliefhebber. Hij heeft ooit 2 pony’s gekocht voor zijn dochter die daarmee kon trainen en wedstrijden kon rijden. In 2007 koopt vader een nieuw paard voor € 12.500. Het paard en de dochter worden door een proffesionele coach getraind. De pony’s worden vervolgens verkocht voor €1.300.000. Vader handelde verder normaal gesproken niet in paarden of pony’s.
De dochter begint een onderneming op het gebied van begeleiden, stallen en trainen van paarden. Ze doet daarnaast niet onverdienstelijk mee aan wedstrijden met het paard van vader. Ze wint prijzengeld en wordt geselecteerd voor de nationale ploeg. Het paard stond in de stal van vader en vader heeft aan zijn dochter of haar onderneming nooit iets in rekening gebracht voor het gebruik van het paard en of de stal.
Vanaf 2011 ontstaat interesse in het paard van vader en ontvangt hij biedingen tot € 750.000. Hij heeft echter niet de intentie om te verkopen. Het paard raakt geblesseerd en nadat het hersteld is, ontvangt vader een bod van € 1.300.000. Hij besluit hierop in te gaan.
Is de verkoop van het paard een belaste opbrengst?
De inspecteur vindt dat de opbrengst van de verkoop belast is. Daarvoor zijn een aantal zaken nodig:
- Er moet sprake zijn van deelname aan het economisch verkeer, d.w.z. er moeten werkzaamheden worden verricht;
- Er moet voordeel beoogd worden;
- Dit voordeel moet ook redelijkerwijs te verwachten zijn.
Wanneer de belastingplichtige verstand van zaken heeft, wordt eerder geoordeeld dat er voordeel te verwachten is. Men kan dan immers goed inschatten of er winst gemaakt kan worden, denk aan makelaars of projectontwikkelaars in de vastgoedmarkt.
De rechtbank is een andere mening toegedaan. De inspecteur heeft niet aangetoond dat vader al bij de aankoop van het paard heeft beoogd om voordeel te behalen door verkoop in de toekomst. Pas bij het bod van € 1.300.000 is vader gaan nadenken over de verkoop van het paard, de deal was toen binnen een week beklonken, aldus de rechtbank. De inspecteur heeft niet aannemelijk gemaakt dat in deze week sprake is geweest van een belaste waardestijging.
Verrassende uitkomst?
Ja en nee. Aan de ene kant zou je verwachten dat, door het feit dat vader zelf goed ingevoerd was in de paardenwereld en het feit dat het paard jarenlang getraind is, waardoor het een bepaald niveau bereikte, voldoende zou moeten zijn voor het kunnen belasten van de opbrengst.
Nee, omdat vader heeft kunnen aantonen dat hij nooit de intentie heeft gehad om het paard in de toekomst met winst te verkopen. Er werd dus geen voordeel beoogd. Dit is voor de rechtbank voldoende om te concluderen dat er geen sprake kan zijn van een belaste opbrengst in box 1.
Dit had ook zomaar anders kunnen uitpakken. Het wel of niet voordeel beogen is natuurlijk een overweging die zich afspeelt in het hoofd. Vandaar dat vaak op basis van externe zichtbare en objectief bepaalbare feiten tot een andere conclusie wordt gekomen. Vader wordt waarschijnlijk gered doordat hij niet beroepsmatig bezig is met paarden. Hij heeft wel zelf paardenstallen en waarschijnlijk ook paarden, dit is blijkbaar niet voldoende voor de rechtbank.
Het is afwachten of het gerechtshof in hoger beroep hier ook zo over denkt. Deze uitspraak laat wel mooi zien dat er wel sprake moet zijn van het beogen van voordeel om een opbrengst belast te laten zijn. Het is aan de inspecteur om aan te tonen dat de belastingplichtige voordeel heeft beoogd en dit objectief gezien ook kon verwachten.
Tot slot
Vader had bij de aankoop niet de intentie om het paard (of pony) te verkopen en/of hier geld mee te verdienen. De inspecteur denkt hier anders over maar komt met onvoldoende bewijs. Het paard is gekocht voor de hobby en uiteindelijk was het een luckie shot. Op geen enkele manier blijkt dat de vader het paard later voor meer geld wilde verkopen, derhalve geen reden voor belastingheffing.
Heeft u een vergelijkbare zaak of anderszins behoefte aan belastingadvies, dan kunt u altijd contact opnemen met de specialisten van Jongbloed Fiscaal Juristen.
Maar het kan ook anders !
Winstgevende paarden activiteiten van dierenarts
Een dierenarts wordt in 2016 ernstig ziek en verkoopt - mede daarom - zijn paarden die hij in prive bezit. Er vinden ruim 40 contante stortingen (totaal kleine € 500.000) op zijn bankrekening plaats. De Rabobank maakt hier melding van en de FIOD gaat op onderzoek. Er volgen - over de periode 2016 tot en met 2020 - diverse navorderingsaanslagen omdat de belastingdienst van mening is dat er sprake is van een bron van inkomen. De Rechtbank Noord Nederland is het op 22 april 2025 ECLI:NL:RBNNE:2025:1544 met de belastingdienst eens. In de procedure spelen een aantal zaken:
- Is er sprake van een bron van inkomen?
- Vanaf welk moment is er sprake van een bron van inkomen?
- Is de belastingplichtige ondernemer of niet?
De dierenarts stelt dat er sprake is van een uit de hand gelopen hobby, hij heeft ook nimmer een voordeel beoogd. De rechtbank stelt vast dat de paarden worden verkocht omdat de dierenarts ziek is geworden (dit is van persoonlijke aard). De rechtbank stelt echter ook dat de dierenarts - wellicht onbewust - een voordeelsoogmerk had. Deze discussie zien we ook wel eens bij een crypto trading bot . Er is dus sprake van een subjectieve voordeelsverwachting (aldus de rechtbank). Naast dit subjectieve vereiste is er ook sprake van een objectieve voordeelsverwachting. Dit komt voort uit het feit dat er structureel positieve opbrengsten worden behaald bij de verkoop van de paarden. Hierbij wordt de specifieke kennis en kunde van de dierenarts meegewogen, dit zien we wel vaker (zoals bij Hoge Raad d.d. 9 september 2011 ECLI:NL:HR:2011:BQ2071). De deelname aan het economische verkeer stond hier verder niet ter discussie.
Daarna ontstaat er nog discussie over het moment, feitelijk dus de openingsbalans van de onderneming. De rechtbank kijkt hier vrij algemeen na. De tijdspanne kan ruim zijn (zie software tool arrest Hoge Raad d.d. 21 december 2018 ECLI:NL:HR:2018:2390)
Bron verkoop paard en belastingen
Gerechtshof Arnhem Leeuwarden d.d. 5 juli 2022 ECLI:NL:GHARL:2022:5840
Belastingplannen 2022 voor ondernemers
Ook voor ondernemers is er weinig nieuws in 2022. In dit artikel de belangrijkste fiscale wijzigingen in 2022.
Zelfstandigenaftrek 2022
In 2022 daalt de zelfstandigenaftrek verder van € 6.670 naar € 6.310 voor ondernemers die nog niet de AOW-gerechtigde leeftijd hebben bereikt. Ondernemers die wel de AOW-gerechtigde leeftijd hebben bereikt, zien hun zelfstandigenaftrek dalen van € 3.335 naar € 3.155. De zelfstandigenaftrek zal jaarlijks verder dalen tot € 3.240 in 2036.
Milieu-investeringaftrek in 2022
De milieu-investeringsaftrek (MIA) kent drie categorieën van milieu-investeringen. Categorie I wordt uitgebreid met bepaalde groene investeringen, waaronder een lichte elektrische bestelauto en voor de liefhebber een ondergrondse waterberging.
- Bovendien stijgt de MIA voor categorie I van 36% naar 45%.
- De MIA voor categorie II stijgt van 27% naar 36%.
- Voor categorie III stijgt de MIA van 13,5% naar 27%.
- Als eenmaal het budget voor de MIA is behaald, wordt deze niet meer toegewezen. Budget 2022 € 144 miljoen.
TOGS en TVL zijn onbelast
De tegemoetkomingen voor ondernemers inzake de TOGS en de TVL worden met terugwerkende kracht vrijgesteld van winstbelasting.
Bijtelling auto van de zaak
Bijtelling volledig elektrische auto’s naar 16% in 2022 tot een cataloguswaarde van € 35.000. Voor het merendeel geldt het bijtellingspercentage van 22%. Voor waterstof- of zonneauto’s is de bijtelling in 2022 maar 6%, de invoering van een maximum bedrag wordt tevens uitgesteld naar 2024.
Ondernemers met werknemers (WKR in 2022)
- De werkgever mag tot € 2 per dag onbelast verstrekken als thuiswerkvergoeding aan zijn werknemers. De werknemer dient wel ten minste 128 dagen per kalenderjaar thuis te werken. De vergoeding mag worden berekend of de werknemer ten hoogste 214 dagen per kalenderjaar thuiswerkt.
- De vrije ruimte van de werkkostenregeling bedraagt in 2022 3% van het loon met een maximum van € 12.000 vermeerderd met 1,18% van het loon voor zover de totale loonsom meer dan € 400.000 bedraagt.
Bijzondere regelingen in de omzetbelasting (btw)
De Wet op de omzetbelasting 1968 kent een aantal bijzondere regelingen. De regelingen kunnen bijzonder zijn omdat ze bedoeld zijn voor bepaalde ondernemers of voor bepaalde goederen. Een combinatie van factoren komt ook voor. Wij gaan in dit hoofdstuk in op deze bijzondere regelingen. Vaak doen wij dat door middel van zowel algemene artikelen als (zeer) specifieke artikelen. Indien u met vragen zit over bijzondere regelingen of omzetbelasting (btw) in het algemeen, neem dan gerust eens contact op voor een vrijblijvend gesprek.
Wij werken er hard aan om de komende periode dit onderdeel van onze kennisbank verder te vullen en te actualiseren. Heeft u vragen over een onderwerp dat nog niet behandeld is in dit hoofdstuk? Ook dan kunt u gerust contact met ons opnemen.
Bijzondere regelingen in de omzetbelasting (btw)
De wet kent momenteel de volgende bijzondere regelingen:
- De kleineondernemersregeling (KOR);
- De regeling voldoening naar ontvangsten;
- De regeling accijnsgoederen (andere dan tabaksproducten);
- De regeling voor gebruikte goederen, kunstvoorwerpen, voorwerpen voor verzamelingen en antiquiteiten;
- De regeling voor beleggingsgoud;
- De éénloketregeling voor niet in de EU gevestigde ondernemers;
- De éénloketregeling voor in de EU gevestigde ondernemers;'
- De regeling voor vis;
- De reisbureauregeling;
- De regeling voor vouchers.
Borgstelling fiscaal aftrekbaar voor DGA
Veelal zien we in de praktijk dat een directeur-grootaandeelhouder (hierna: DGA) borg staat voor schulden die zijn vennootschap(pen) aangaan, dit via een borgstellingsovereenkomst. Wat fiscaal de consequenties zijn van een borgstelling wordt hieronder nader uiteengezet. Zoals reeds weergegeven komt een borgstelling in de praktijk vaak voor. Aangezien een DGA en zijn vennootschap(pen) zakelijk met elkaar dienen te handelen, zal een borgstellingsvergoeding aan de DGA (moeten) worden betaald. Dit zou een derde namelijk ook willen ontvangen indien een borgstelling afgegeven wordt.
Wat is van belang bij een borgstelling?
- Zorg voor een zakelijk verhaal
- Maak een borgstellingsovereenkomst op tussen de DGA en zijn BV
- Laat de BV aan de DGA een borgstellingsvergoeding betalen
- Stel notulen en een directie besluit op, hierin omschrijft u de overwegingen en uitgangspunten
- Laat u adviseren door een fiscaal jurist / deskundige belastingadviseur
Een borgstellingsvergoeding wordt aangemerkt als een voordeel uit terbeschikkingstelling van vermogen [1]. Dit betekent derhalve dat de vergoeding die de DGA ontvangt zal worden belast in box 1 tegen een maximaal tarief van 52% [2]. Het bedrag dat de vennootschap zal betalen voor de borgstelling zal in aftrek kunnen worden gebracht tegen een gecombineerd tarief van zo'n 44% [3].
Borgstelling zakelijk of niet, ten laste van box 1
Henk is DGA van Henk & Co BV. In 2006 koopt Henk & Co BV drie andere BV's. De koop wordt gefinancierd bij een bancaire instelling waarbij Henk zich in privé borg heeft gesteld voor in totaal € 340.000. Henk en zijn BV hebben geen schriftelijke afspraken gemaakt over deze borgstelling en/of een borgstellingsvergoeding. In 2015 spreekt de Bank de DGA (Henk) aan in privé (voor de borgstelling). Het geschil bij het Gerechtshof Arnhem Leeuwarden d.d. 28 november 2023 ECLI:NL:GHARL:2023:10190 gaat over de aftrek van dit verlies in box 1 (TBS regeling). Volgens het hof is de borgstelling aangegaan uit aandeelhoudersmotieven en speelt het zich af in de kapitaalsfeer. Het Gerechtshof verwijst hierbij ondermeer naar een uitspraak van de Hoge Raad op 17 oktober 2014 ECLI:NL:HR:2014:2984, inzake een afwaardering van een regresvordering die voortvloeit uit een hoofdelijke aansprakelijkheid. Henk stapt nog naar de Hoge Raad maar die ziet er op 24 april 2026 niks in (ECLI:NL:HR:2026:723), artikel 81 RO. Een slecht en slordig gevoerde procedure die met iets meer zorgvuldigheid een groter kans van slagen zou hebben, edoch dit begint al bij het niet vastleggen van een borgstellingsvergoeding.
Borgstelling DGA aftrekbaar
Een DGA is in het kader van een overname van een BV een borgstelling aangegaan bij de Friesland bank. De overgenomen BV / onderneming gaat failliet waarna de DGA wordt aangesproken op de borgstelling (€ 375.000). De vraag is of de DGA die verlies in box 1 kan aftrekken (verlies uit resultaat van overige werkzaamheden). De belastingdienst stelt - zoals vaker - dat sprake is van een onzakelijke borgstelling. De rechtbank Noord Holland is op 18 november 2024 (ECLI:NL:RBNHO:2024:14015) van mening dat sprake is van een zakelijke borgstelling van de DGA. Het betrof een samenstel van transacties waarbij de borgstelling een beperkt deel betrof van de lening.
Uitoefenen borgstelling
Indien de DGA wordt aangesproken als borg, zal een bedrag moeten worden betaald aan de schuldeiser. Vervolgens heeft de DGA een vordering op de vennootschap even groot als het bedrag waarvoor hij is aangesproken (regresvordering). Een borg zal alleen worden aangesproken indien de vennootschap zelf niet aan de verplichting kan voldoen, hetgeen inhoudt dat de vordering die de DGA krijgt op de vennootschap over het algemeen niets waard is. Om het verlies tot uitdrukking te laten komen, kan de DGA de vordering afwaarderen (box 1 verlies). Deze wijze is door het Ministerie van Financiën goedgekeurd [4]. De rechter is het hier zeker niet altijd mee eens. In een uitspraak van de Hoge Raad (17 oktober 2014) kwam dit nog een duidelijk aan de orde. De belangrijkste vraag is: bent u de verplichting inzake de borg aangegaan als aandeelhouder of als bestuurder, een dunne lijn. De Hoge Raad stelt:
- Is er door de B.V. een vergoeding betaald waarvoor een onafhankelijke derde dezelfde aansprakelijkheid zou willen aanvaarden?
De grote vraag die naar voren komt bij het bovenstaande zijn de arresten inzake de onzakelijke lening. Is de regresvordering die de DGA ontvangt dan wel een zakelijke lening? Hierna zal ik hier verder op ingaan.
Onzakelijke borgstelling
Voor borgstellingen geldt hetzelfde als voor onzakelijke leningen, zoals dat is bepaald door de Hoge Raad op 17 oktober 2014. De vraag is derhalve in welke hoedanigheid de borg zich aansprakelijk heeft gesteld, in de hoedanigheid als aandeelhouder zijn de verliezen namelijk niet aftrekbaar. Dit zal het geval zijn indien de vennootschap op eigen kracht de lening niet had kunnen ontvangen. Indien de borgstelling wel zakelijk is, dan zal het verlies wel tot uitdrukking kunnen komen in box 1.
Indien de borgstelling als onzakelijk wordt beschouwd, dan zal het verlies niet in aftrek kunnen worden gebracht, echter deze zal wel tot uitdrukking komen in de kapitaalsfeer (derhalve pas bij liquidatie of bij verkoop van de vennootschap).
De vraag die bij hier vorengenoemde kan worden gesteld is, in hoeverre de uitlating van het Ministerie van Financiën in MvF 1 december 2008, nr. CPP2008/520M kan worden toegepast waardoor het verlies alsnog in aftrek kan worden gebracht. Ik ben van mening dat een beroep op opgewekt vertrouwen een goede kans van slagen heeft.
Wat zeggen rechters over een borgstelling ?
In de uitspraak van 17 oktober 2014, mr. 14/00955 (BNB 2015/13) is door de Hoge Raad geoordeeld dat de jurisprudentie over onzakelijke geldleningen tevens van toepassing is op het als borg handelen van een aanmerkelijk belanghouder. Daarbij dient de vraag gesteld te worden of de aanvaarding van de hoofdelijke aansprakelijkheid moet worden aangemerkt als een handelen van een aandeelhouder als zodanig, waarbij het beslissend is of een (niet van de winst van de vennootschap afhankelijke) vergoeding kan worden bepaald waartegen een onafhankelijke derde bereid zou zijn geweest eenzelfde aansprakelijkheid te aanvaarden, onder overigens dezelfde voorwaarden en omstandigheden.
- Gerechtshof Arnhem Leeuwarden 28 november 2023: geen afspraken, geen borgstellingsvergoeding, geen aftrek.
- HR 14 september 2012, nr. 11/02105 (BNB 2013/12): voorziening vormen toegestaan door belanghebbende mag op het moment dat de borgstelling is aangegaan (verlies mag toegerekend worden aan het onderhavige jaar).
- HR 9 maart 2012, nr. 10/03641 (BNB 2012/188): voorziening vormen toegestaan door belanghebbende mag al op het moment dat de borgstelling is aangegaan (dat kan eerder liggen dan feitelijke betaaldatum)
- HR 8 juli 2011, nr. 09/03341 (BNB 2011/284): als een hoofdelijk medeschuldenaar een schuld voldoet, hangt het van de onderlinge bijdrageplicht af welke regresvordering op de overige medeschuldenaren ontstaat.
- HR 22 januari 2016, nr. 15/02128: belanghebbende is niet aangesproken door de bank uit hoofde van de borgstelling of als hoofdelijke schuldenaar. Derhalve kan belanghebbende geen voorziening vormen.
- HR 9 maart 2012, nr. 11/01714 (BNB 2012/189): voorziening vormen toegestaan door belanghebbende mag al op het moment dat de borgstelling is aangegaan.
- Hof Den Haag 22 maart 2016, nr. 15/00292: in 2005 en in 2008 worden financieringen door de bank aan een concern verstrekt. Voor beide leningen heeft de aandeelhouder zich als borg gebonden. Gezien de resultaten in de jaren voorafgaande aan 2005 en de destijds verstrekte zekerheden, kan de borgstelling als zakelijk worden beschouwd. De tweede financiering is verstrekt onder andere omstandigheden. Het vermogen van het concern was negatief én de bank keek naar de (financiële) privéruimte van de aandeelhouder. Deze omstandigheden leiden ertoe dat sprake is van een onzakelijke borgstelling.
- Hof Arnhem-Leeuwarden 22 maart 2016, nr. 15/00365: belanghebbende stelt zich borg voor € 150.000 voor de BV waarin hij een aanmerkelijk belang heeft. In 2010 vormt belanghebbende een voorziening van € 150.000 en in datzelfde jaar gaat de BV failliet. Belanghebbende wordt vervolgens in 2011 door de bank aangesproken. Met de bank is afgesproken dat belanghebbende € 30.000 betaalt tegen finale kwijting. De inspecteur wilde een positief TBS-resultaat in aanmerking van € 120.000, waarop de kwijtscheldingswinstvrijstelling niet van toepassing zou zijn. Het Hof is van oordeel dat de kwijtscheldingswinstvrijstelling van toepassing is. (LET OP: cassatie ingesteld!)
- Hof Den Bosch 25 september 2015, nr. 14/00994: aan de BV van belanghebbende wordt een lening verstrekt door de bank. Belanghebbende stelt zich hiervoor hoofdelijk aansprakelijk en verleent een tweede zekerheidsrecht op zijn woning. Doordat de BV haar verplichtingen niet kan nakomen, wordt belanghebbende aangesproken. Doordat een onafhankelijke derde onder dezelfde omstandigheden en voorwaarden niet bereid zou zijn het debiteurenrisico, is de borgstelling onzakelijk.
- Hof Arnhem-Leeuwarden 8 januari 2014, nr. 13/00331: aan de BV van belanghebbende is een lening verstrekt van € 200.000 door de bank. Belanghebbende stelt zich hiervoor hoofdelijk aansprakelijk en verleent een tweede zekerheidsrecht op zijn woning. Er is geen borgtochtovereenkomst opgesteld en er is geen borgtochtvergoeding bedongen. Tussen partijen staat vast dat de lening niet onzakelijk was. Doordat de BV haar verplichtingen niet na kan komen, wordt belanghebbende aangesproken. Met de bank wordt afgesproken dat belanghebbende € 160.000 voldoet tegen finale kwijting. Belanghebbende mag € 160.000 ten laste brengen van de aangifte, doordat ten tijde van het aangaan van het krediet geen sprake was van een uitzichtloze situatie. Dat een borgtochtovereenkomst en -vergoeding ontbrak deed niets af aan het zakelijke karakter van de borgstelling.
- Rechtbank Noord Nederland, 4 mei 2017: borgstelling niet aftrekbaar. De borgstelling is niet vastgelegd, de borgstellingsvergoeding wordt niet betaald en de borg is op onzakelijke gronden verstrekt.
- Rechtbank Gelderland d.d. 9 januari 2020 (ECLI:NL:RBGEL:2020:61): een DGA staat borg voor financieringen van zijn BV. Na faillissement moet de DGA 50.000 euro aan de bank betalen uit hoofde van de borgstelling. De hieruit voortvloeiende regresvordering wordt in de aangifte Inkomstenbelasting ten laste van zijn inkomen gebracht. De Rechter (en fiscus) zijn van mening dat het een onzakelijke borgstelling betreft omdat de borgstelling voor onbepaalde tijd en ook voor toekomstige schulden van de BV. Een oneindige en voor onbepaalde tijd gesloten borgstelling is onzakelijk.
- Rechtbank Gelderland d..d 9 december 2020 (ECLI:NL:RBGEL:2020:6489): Mag er een voorziening worden gevormd voor een mogelijke aansprakelijkheidstelling van de bank. In dit geval wordt er verwezen naar het baksteenarrest van de Hoge Raad. De rechtbank oordeelt dat een voorziening in dit geval niet kan worden gevormd omdat de DGA niet aannemelijk maakt dat er op balansdatum/ aangifte datum een redelijke mate van zekerheid bestond dat de DGA zou worden aangesproken. Deze casus is qua bewijs aanlevering (wat ging de bank doen) niet goed gevoerd. De redelijke mate van zekerheid is onvoldoende onderbouwd.
Verdeling borgstelling bij gehuwden
Tot 2011 was in de jurisprudentie uitgemaakt dat bij gemeenschap van goederen de borgstellingsprovisie (en ander voordeel uit terbeschikkingstelling) toegerekend diende te worden aan de degene aan wie het vermogensbestanddeel kon worden toegerekend (het bestuur).
Vanaf 1 januari 2011 is wettelijk voorgeschreven dat bij gemeenschap van goederen de verdeling 50 / 50 is. Dit kan nadelig uitvallen indien de echtgenote geen inkomen heeft (indien en voor zover de borg wordt aangesproken en deze als verlies in aanmerking kan worden genomen).
Het bovenstaande is slechts een korte toelichting op de borgstelling en de terbeschikkingstellingsregeling. Hierover kan een artikel van wel 10 pagina's worden geschreven. Ingeval van een borgstelling, en de mogelijke afwaardering indien de borg wordt aangesproken, dient goed te worden beoordeeld wat de fiscale gevolgen zijn.
Advies DGA inzake borgstelling
Naast de borgstelling zijn er nog meer aandachtspunten voor de DGA, u kunt deze hier lezen. Zorg voor een juiste borgstellingsovereenkomst.
[1] Artikel 3.92 Wet inkomstenbelasting 2001.
[2] Geen rekening houdend met de MKB-vrijstelling.
[3] Uitgaande van 25% Vpb-heffing en 25% aanmerkelijk belangheffing.
[4] MvF 1 december 2008, nr. CPP2008/520M.
Fiscale procedures
Regelmatig worden wij ingeschakeld bij een boekenonderzoek, bezwaarfase of fiscale procedure. Een belastingprocedure wordt gevoerd bij de rechtbank en daarna in hoger beroep bij het gerechtshof. Het sluitstuk is cassatie bij de Hoge Raad. Enkele artikelen over fiscale procedures:
- Gelijk hebben en gelijk krijgen
- Cassatie in fiscale zaken
- Snel geschil met de Belastingdienst oplossen
- Onpartijdige rechter en wraking
- Geld verdienen met een fiscale procedure, procederen is leuk
- Prejudiciële vragen stellen aan de Hoge Raad
- Status prejudiciële vragen
- Immateriële schadevergoeding
- Digitaal procederen in cassatiezaken
Mediation als oplossing
In sommige gevallen kan een mediationtraject of een schikking met de Belastingdienst ook uitkomst bieden. In voorkomende gevallen begeleiden wij u ook bij een klachtenprocedure tegen de Belastingdienst.
Procederen is leuk en niet duur
Procederen tegen de fiscus is duur, duurt lang en levert weinig op. Zomaar een paar vooroordelen. Wij draaien het graag om. Procederen is leuk, kan snelle resultaten leveren en er kan nog geld mee verdiend worden ook. Lees dit artikel voor een verdere beschouwing.
De fiscale procedure
Voor het voeren van een fiscale procedure heeft u geen advocaat nodig, ook niet in cassatie. Doorgaans wordt de procedure gevoerd door de accountant, de belastingadviseur of de belastingplichtige zelf. Daarbij wordt echter vaak uit het oog verloren dat fiscaal procederen zijn eigen voorschriften en eigenaardigheden kent. Wij beschikken over specialisten die zich (al meer dan 15 jaar) toeleggen op fiscale procedures en de weg binnen de rechtspraak op hun duimpje kennen. Op basis van een gedegen academische opleiding en zeer ruime ervaring weten zij de meest effectieve weg te vinden. De adviseur is partijdig maar objectief en zal zich dus inspannen om voor u het gewenste resultaat te bereiken. De adviseur zal in nauw overleg met u en uw adviseur vaststellen of u uw gelijk kunt halen en op welke wijze dat het beste kan. Dat kan door te procederen, maar ook door hernieuwd overleg met de Belastingdienst. Dit alles tegen de scherpe tarieven die u van ons gewend bent.
Onpartijdige rechter en wraking
U mag ervan uitgaan dat de rechter onafhankelijk en onpartijdig naar uw situatie kijkt. Lees dit artikel voor een nadere toelichting.
Het fiscale procesrecht
Fiscaal procesrecht bevat alle regels die van toepassing zijn op de (te volgen procedure bij) geschillen die de belastingplichtige met de Belastingdienst kan hebben. De belangrijkste regels van het fiscale procesrecht zijn vastgelegd in de Algemene wet Bestuursrecht (Awb) en de Algemene Wet inzake Rijksbelastingen (AWR). Daarbij zijn voor de belastingplichtige vooral de regels van rechtsbescherming van belang. Dus in de kern: hoe haal ik mijn recht?
Zoals uit bovenstaande omschrijvingen volgt, hebben formeel belastingrecht en fiscaal procesrecht veel gemeen. Hierna volgt een overzicht van een aantal onderwerpen.
Second opinon fiscale procedure
Een second opinion is een belangrijk onderdeel van een fiscale procedure tegen de Belastingdienst. Het kan u helpen om een objectief advies te krijgen over de haalbaarheid van uw zaak en de beste strategie om uw belangen te beschermen.
Het is belangrijk om te werken met een ervaren fiscaal jurist of belastingadviseur die bekend is met de complexe regels en voorschriften die van toepassing zijn op fiscale procedures. Een goede adviseur kan u helpen om uw zaak op een duidelijke en overtuigende manier te presenteren, en kan u helpen om de beste strategie te bepalen om uw zaak te winnen.
Bij het zoeken naar een adviseur is het belangrijk om te zoeken naar iemand die ervaring heeft met het behandelen van fiscale procedures tegen de Belastingdienst. U kunt ook overwegen om te zoeken naar iemand die gespecialiseerd is in uw specifieke fiscale kwestie, zoals BTW, vennootschapsbelasting of inkomstenbelasting.
Als u besluit om een second opinion te vragen, is het belangrijk om alle relevante documentatie en informatie over uw zaak te verstrekken. Dit kan onder meer uw belastingaangiften, correspondentie met de Belastingdienst en eventuele reeds gedane betalingen omvatten. Met deze informatie kan uw adviseur een goed beeld krijgen van uw situatie en u voorzien van een objectieve beoordeling van uw zaak.
In het algemeen kan een second opinion u helpen om uw zaak op een duidelijke en overtuigende manier te presenteren, en om de beste strategie te bepalen om uw belangen te beschermen. Met de juiste adviseur aan uw zijde kunt u uw kansen op succes in een fiscale procedure tegen de Belastingdienst maximaliseren. Wij helpen u graag, vraag gerust een vrijblijvende offerte
Onderwerpen van formeel belastingrecht en fiscaal procesrecht
- Bezwaar
- Beroep
- Hoger beroep
- Cassatie
- Rechtsbescherming
- Algemene beginselen van behoorlijk bestuur
- Voorlopige voorziening
- Kort geding
- Wraking
- Informatie-uitwisseling
- Geheimhouding
- Dwangsom
- Inlichtingenbeschikking
- Omkering van de bewijslast
- Herziening
- Schadevergoeding
Vragen over fiscale procedures
U kunt kosteloos een afspraak maken voor een oriënterend gesprek, hierbij is uw huidige adviseur of accountant van harte welkom, hij of zij beschikt immers over kennis die in de procedure van belang kan zijn.
Kinderen en samenwonen
Bij samenwoners die een kind verwachten moet er een papierberg worden doorgeworsteld. Het kind dat wordt geboren is van beide partners, maar de wet denkt hier anders over. Er ontstaat niet automatisch een officiële band tussen de vader (of duomoeder) en het kind. In de praktijk moeten iets meer dingen worden geregeld.
- Erkenning van het kind: dit is sinds 2023 niet meer nodig
- Ouders moeten wel het gezamenlijke gezag regelen (zie info)
- Stel een samenlevingscontract en testament op bij uw notaris.
De vader en moeder worden wel juridisch erfgenaam van het kind en beide hebben een wettelijke onderhoudsplicht.
Erkenning van een kind bij samenwonen
De erkenning regelde u vroeger bij de gemeente en soms via de rechter, dit is door een wetswijziging sinds 2023 niet meer nodig.
Sinds 1 januari 2024 kan bij het eerste kind dat op of na 1 januari 2024 wordt geboren ook worden gekozen voor een gecombineerde achternaam (achternamen van beide ouders). Als de moeder geen toestemming wil geven, kunt u naar de rechtbank voor vervangende toestemming.
Ouderlijk gezag en kind bij samenwoners
Sinds 1 januari 2023 geldt dat ongehuwde en niet-geregistreerde partners bij erkenning (op of na 1 januari 2023) in de regel automatisch gezamenlijk ouderlijk gezag krijgen met de moeder. Een apart verzoek bij de rechtbank is dan meestal niet meer nodig.
Is het kind vóór 1 januari 2023 erkend, dan kan gezamenlijk gezag (nog) via de rechtbank worden aangevraagd met een formulier (digitaal of schriftelijk); een advocaat is daarbij niet nodig. Na toewijzing wordt het gezag geregistreerd in het gezagsregister.
Vraagt u bij de geboorte de volgende bescheiden
- Uittreksel geboorteakte.
- Uittreksel Basisregistratie Personen (BRP) vader en moeder.
Wat heb je nodig voor aanvraag rechtbank (alleen indien een aanvraag gezamenlijk gezag nodig is)?
- Kopie paspoort van de ouders.
- Formulier gezamenlijk gezag (rechtspraak.nl; digitaal of schriftelijk).
- Geboorteakte van het kind.
- Uittreksel BRP.
- Originele akte van erkenning.
- Verklaring dat u niet voorkomt in het Centraal curatele- en bewindregister (CCBR) (uittreksel/verklaring via ccbr.rechtspraak.nl te downloaden).
Maak van alle bescheiden een kopie voor uw eigen administratie, er raakt wel eens iets zoek. De rechtbank regelt een aanvraag meestal binnen enkele weken. Dit wordt geweigerd als er niet aan de voorwaarden wordt voldaan.
Waar moet u bij samenwonen nog meer aan denken?
Bij samenwoners moet er iets meer geregeld worden dan bij gehuwden. Denkt u ook even aan:
- Testament (notaris bellen).
- Samenlevingscontract (notaris bellen)
- Pensioen aanpassen (vraag uw werkgever).
Navordering bij onjuiste aangifte door gemachtigde
Een belastingplichtige heeft twee kinderen. Hij laat zijn aangifte inkomstenbelasting doen door een gemachtigde (het kantoor). In deze aangifte wordt onder meer de kostenaftrek in verband met kosten van levensonderhoud voor een kind tot 21 jaar geclaimd. De aangifte wordt in 2013 ingediend over het jaar 2012. In 2017 stelt de inspecteur vragen. Dit leidt tot een navordering op de eerdergenoemde post.
Diezelfde gemachtigde doet in 2015 ook de aangifte inkomstenbelasting over 2013. Ook nu claimt hij de kostenaftrek in verband met kosten levensonderhoud kinderen jonger dan 21 jaar. Bij zijn onderzoek in 2017 stelt de inspecteur ook over deze aangifte vragen. Ook dit leidt tot een navordering.
Wij behandelen in dit artikel één van deze dossiers die recent bij het gerechtshof is behandeld. Wij beschrijven eerst de rol van de adviseur en gaan daarna verder op de zaak in.
Aangifte wordt uitgeworpen maar geen nieuw feit
De Hoge Raad oordeelt in 2022 over een situatie dat een aangifte inkomstenbelasting (over 2012) wordt uitgeworpen in het systeem van de belastingdienst. De vraag is of de inspecteur zich kan beroepen op een nieuw feit als een aangifte door haar eigen systeem wordt uitgeworpen ter controle en de inspecteur er verder niet naar kijkt. Opmerkelijk is dat de Hoge Raad concludeert dat de inspecteur zich gewoon kan beroepen op een nieuw feit dat navordering kan opleveren. Dit arrest is eigenlijk een bevestiging van de "niet onwaarschijnlijke mogelijkheid" zoals opgenomen in artikel 16 AWR (lid 2 letter c). De criteria die bepalen dat een aangifte moet worden uitgeworpen zijn kennelijk niet direct relevant voor een onderzoeksplicht voor de inspecteur. De belastingplichtige had wellicht een brief aan de Belastingdienst moeten sturen waarin hij of zij het negatieve resultaat uit overige werkzaamheden zou toelichten, als dit zou zijn gebeurd dan is er geen sprake van een nieuw feit. De onderzoeksplicht van de inspecteur is altijd een feitelijke aangelegenheid. Het is dus cruciaal dat belanghebbende alle feiten juist en volledig in beeld heeft. De Hoge Raad deed op 15 juni 2018 ook een uitspraak, in deze uitspraak (arrest) moest de inspecteur wel een onderzoek instellen als een aangifte wordt uitgeworpen. In deze casus werden er door de inspecteur wel vragen gesteld, in de casus uit 2022 niet.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
De rol van de gemachtigde bij deze navorderingszaak
Het kantoor dat de aangiften heeft gedaan is onderwerp geweest van een (strafrechtelijk) onderzoek. Dit onderzoek is opgestart, omdat het kantoor een bijzonder hoog percentage aftrek zorgkosten in de ingediende aangiften had opgenomen. Het aantal lag viermaal hoger dan op basis van de cijfers te verwachten was. Naar aanleiding hiervan zijn enkele vragenbrieven uitgezet. Dit was onderdeel van een kleinschalig onderzoek naar door het kantoor ingediende aangiften. In 2015 was het de Belastingdienst duidelijk dat in ieder geval bepaalde zaken niet goed verliepen, maar dat het ‘structureel’ misging, stond pas in 2016 vast. Dit heeft geresulteerd in verder onderzoek en meer navorderingen bij belastingplichtigen, waarvan een aantal in bezwaar en beroep gaan. Dit artikel behandelt één van deze procedures.
Navordering, nieuw feit en ambtelijk verzuim algemeen
De inspecteur kan op diverse gronden navorderen. Eén van deze gronden is de aanwezigheid van een nieuw feit. Van een nieuw feit is geen sprake als het feit de inspecteur bekend was of redelijkerwijs bekend had kunnen zijn, behalve als de belastingplichtige te kwader trouw is geweest. De belastingplichtige uit deze zaak meent dat de inspecteur geen nieuw feit heeft en daarom niet over kan gaan tot navordering. Indien de inspecteur de aangifte had moeten onderzoeken maar dit niet heeft gedaan, dan is sprake van een ambtelijk verzuim. Wij lichten dat hierna bij het beschrijven van het oordeel van de rechtbank en het gerechtshof nader toe.
Het oordeel van de rechtbank over het nieuw feit
De rechtbank geeft aan dat beoordeeld moet worden of de navorderingsaanslag voortvloeit uit een feit dat bij het opleggen van de definitieve aanslag bij de Belastingdienst bekend was of redelijkerwijs bekend had kunnen zijn. Daarbij geldt voor de inspecteur niet een onbegrensde onderzoekplicht. De inspecteur mag bij het vaststellen van de aanslag uitgaan van de juistheid van de aangifte. Hij is tot nader onderzoek niet gehouden. Dit is anders indien de inspecteur, na met normale zorgvuldigheid de aangifte bekeken te hebben, aan de juistheid in redelijkheid behoort te twijfelen. Hij behoeft niet te twijfelen aan de juistheid indien de niet onwaarschijnlijke mogelijkheid bestaat dat de aangifte juist is.
De belastingplichtige meent dat geen sprake is van een nieuw feit. Hij voert daartoe aan dat:
- Er geen objectieve reden was om hem of klanten van het kantoor te bevragen;
- Van de belastingplichtige niet mag worden verwacht dat hij jaren later alles nog kan aanleveren, temeer omdat sprake zou zijn van overmacht;
- Er geen sprake is van kwade trouw of lichtzinnigheid bij de tot stand gekomen aangifte;
- Er voor belastingplichtige geen reden was om te twijfelen aan de werkwijze van het kantoor.
De rechtbank gaat echter niet met de belastingplichtige mee. Het oordeel luidt dat het nieuwe feit gelegen is in het feit dat de belastingplichtige op verzoek de geclaimde post niet kon onderbouwen. Dat de belastingplichtige door overmacht niet in staat is om bewijs te leveren ter onderbouwing, maakt niet dat van een nieuw feit geen sprake is.
De Belastingdienst heeft begin 2015 signalen gekregen over het kantoor en de mogelijk onjuiste aangiften. Dit is door kleinschalig onderzoek bevestigd. Vanaf 2016 is iedere ingediende aangifte aan controle onderworpen, behalve als deze niet voldeed aan vooraf ingestelde parameters. De definitieve aanslagen in de zaak van deze belastingplichtige dateren van begin en half 2015. Toen was er nog geen aanleiding om de aangifte eerst aan nader onderzoek te onderwerpen. Van een ambtelijk verzuim kan dan ook geen sprake zijn geweest.
De belastingplichtige besluit in hoger beroep te gaan.
Het oordeel van het gerechtshof over het nieuw feit
De belastingplichtige voert in hoger beroep aan dat navordering niet mogelijk is. De inspecteur zou ervan op de hoogte zijn geweest dat de aangiften van het kantoor mogelijk onjuist waren. De aangifte is echter zonder nader onderzoek gevolgd en dit heeft tot definitieve aanslagen geleid. Het niet onderzoeken van de aangiften kwalificeert naar de mening van belastingplichtige als ambtelijk verzuim en daarom ontbreekt een nieuw feit.
Het gerechtshof benoemt nogmaals dat de inspecteur in beginsel mag afgaan op de ingediende aangifte en mag vertrouwen op de juistheid. Nader onderzoek is – zoals ook de rechtbank aangaf – slechts nodig als na kennisneming met normale zorgvuldigheid, redelijkerwijs getwijfeld moet worden aan de juistheid van de aangifte. Er is onvoldoende reden voor twijfel indien de niet-onwaarschijnlijke mogelijkheid bestaat dat de aangifte juist is. Het gerechtshof haalt een arrest uit 1986 aan, waaruit naar voren komt dat sprake moet zijn van omstandigheden waaraan een zo sterk vermoeden voor de onjuistheid van de aangifte valt te ontlenen, dat het nalaten van een onderzoek op dit punt de inspecteur als ambtelijk verzuim kan worden aangerekend.
Het gerechtshof kijkt eerst naar de aangiften. Deze geven weinig aanleiding om aan de juistheid ervan te twijfelen. De doorgegeven bedragen aan aftrek zijn niet dermate uitzonderlijk dat nader onderzoek had moeten plaatsvinden. Voor dit onderzoek bestond op het moment van beoordeling ook geen aanleiding. Dit kan derhalve niet leiden tot het oordeel dat sprake zou zijn van een ambtelijk verzuim.
De belastingplichtige voert echter meer aan. Hij geeft aan dat begin 2015 een onderzoek bij het kantoor is gestart. Aangezien er toen bekendheid was met mogelijke onjuistheid, hadden zijn aangiften – voordat in 2015 een definitieve aanslag werd opgelegd – nader moeten worden onderzocht. Het gerechtshof stelt vast dat op het moment waar belastingplichtige naar verwijst, vast kwam te staan dat het kantoor opviel door het hoge percentage aangiften met aftrek van zorgkosten. Die constatering leidde op dat moment tot een kleinschalig onderzoek. Dit vond plaats ongeveer gelijktijdig met het opleggen van de aanslag van de belastingplichtige half 2015. Dat op dat moment niet de juistheid van de aangiften van deze belastingplichtigen is onderzocht, is geen ambtelijk verzuim. Het kleinschalig onderzoek hoefde de inspecteur geen aanleiding te geven om die specifieke aangiften ook te onderzoeken. Deze aangiften konden namelijk juist zijn. Het gerechtshof kijkt naar de drempel en komt tot de conclusie dat in ieder geval de niet-onwaarschijnlijke mogelijkheid bestond dat de aangiften juist waren.
De belastingplichtige trekt als gevolg hiervan aan het kortste eind. Naar onze mening had bovenstaande anders uit kunnen vallen, indien de inspecteur de aangifte in 2016 zonder nader onderzoek had afgewikkeld. Op dat moment was namelijk duidelijk dat alle aangiften van het kantoor extra aandacht behoeven en dat de kans groter dan normaal is dat de aangiften onjuist zijn. In die situatie kan het verdedigbaar zijn dat het niet nader controleren van een door het kantoor ingediende aangifte leidt tot een ambtelijk verzuim en de afwezigheid van een nieuw feit. Voor deze belastingplichtige geldt dat niet, omdat nog onvoldoende zeker was dat het kantoor structureel onjuiste aangiften indiende.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Navordering en nieuw feit: adviseren en procederen
Navordering op grond van een – vermeend – nieuw feit komt regelmatig voor. De Belastingdienst neemt relatief snel de stap om te stellen dat hiervan sprake is. Zonder nieuw feit kan navordering in de meeste gevallen echter niet plaatsvinden. Het is daarom goed om bij ontvangst van een navorderingaanslag zo snel als mogelijk contact op te nemen met een specialist en te kijken wat in uw situatie het meest verstandig is. Over het algemeen hebt u na ontvangst van de aanslag zes weken om in bezwaar te gaan. Voortvarend handelen is dus geboden. Neem gerust eens contact op met de auteur van dit artikel om vrijblijvend uw navorderingsaanslag te bespreken.
Een link naar de uitspraak van het gerechtshof Amsterdam treft u hier.
Producten uit het eigen bedrijf
Een eenvoudige beloning voor uw werknemer is door hem of haar producten uit uw eigen bedrijf te geven, dit mag en kan fiscaal vriendelijk. Deze maatregel wordt in 2027 afgeschaft.
De fiscaal juridische kant
Werkgevers mogen producten uit hun eigen bedrijf met korting aan hun werknemers verstrekken. De werkgever mag 20% van de waarde in het economische verkeer (= laagste consumentenprijs met maximum van € 500 per jaar) belastingvrij geven.
Voorbeeld nieuwe regeling
Een TV kost dus € 500, korting € 100 en werknemer moet dan € 400 uit zijn netto loon betalen voor een TV van € 500, laten we zeggen bij de Media Markt.
Tips inzake producten uit eigen bedrijf
- Gaat het om een duur product dat niet jaarlijks wordt aangeschaft, dan mag de werkgever de niet-benutte ruimte uit de twee voorafgaande jaren gebruiken. Hetzelfde geldt wanneer in een bepaald jaar veel meer producten worden gekocht dan in de voorafgaande jaren. U mag dus de vrijstelling van € 500 per jaar sparen en ineens een duur product geven.
- Geeft de werkgever meer dan 20% korting, dan moet voor het gedeelte daarboven loonbelasting worden ingehouden, ongeacht of de korting meer dan € 450 bedraagt. Er moet een dubbele toetsing plaatsvinden: de korting mag niet meer dan 20% van de waarde in het economische verkeer bedragen, en in totaal niet meer dan € 500 per jaar (cijfers 2010). Bovendien geldt dit per product. De werkgever mag geen gemiddelde korting van 20% geven.
Verhuurdersheffing
Nieuws verhuurdersheffing
De verhuurdersheffing wordt volgens het regeerakkoord Rutte IV (bekend geworden in december 2021) afgeschaft. Wanneer de heffing wordt afgeschaft is nog niet bekend, wij verwachten dat de afschaffing in 2022 zal plaatsvinden.
Hoge Raad over rechtvaardiging verhuurdersheffing
De achtergrond van deze uitspraak ligt in een arrest van de Hoge Raad uit 2018 (ECLI:NL:HR:2018:846). Destijds besliste de Hoge Raad dat de verhuurderheffing voor mede-eigenaren niet mocht worden geheven, omdat dit in strijd was met het discriminatieverbod en het eigendomsrecht. Daardoor hoefden mede-eigenaren in 2019 geen verhuurderheffing te betalen, terwijl volledige eigenaren deze belasting wel verschuldigd waren.
In de nieuwe procedure voerden volledige eigenaren aan dat dit juist leidde tot ongelijke behandeling. De Hoge Raad geeft hen gelijk: voor de verhuurderheffing zijn volledige eigenaren en mede-eigenaren in beginsel vergelijkbare gevallen. Het doel van de verhuurderheffing is immers om eigenaren van gereguleerde huurwoningen te belasten naar verhouding van de waarde van hun vastgoed.
Vervolgens beoordeelt de Hoge Raad of de tijdelijke ongelijke behandeling in 2019 gerechtvaardigd was. Volgens de Hoge Raad mag een tijdelijke ongelijkheid bestaan als de wetgever het probleem binnen een redelijke termijn herstelt. Dat is volgens de Hoge Raad gebeurd. Opvallend is echter dat de reparatiewet pas ongeveer anderhalf jaar na het arrest van 2018 concreet werd aangekondigd en vervolgens in maart 2020 bij de Tweede Kamer werd ingediend. De Hoge Raad vindt deze termijn nog steeds voldoende voortvarend. Daarmee lijkt de Hoge Raad de wetgever relatief veel ruimte te geven om onrechtmatige wetgeving te herstellen.
De Hoge Raad laat daarnaast de verhuurderheffing over de jaren 2020 en 2021 eveneens in stand, zie Hoge Raad d.d. 26 juni 2026 ECLI:NL:HR:2026:804. Daarmee zijn de belangrijkste juridische bezwaren tegen deze belasting definitief verworpen.
Vrijstelling verhuurdersheffing
Verhuurders met meer dan 50 sociale huurwoningen komen in aanmerking voor de regeling vermindering verhuurdersheffing (RVV). Er kan fiscaal voordeel worden genoten bij verduurzamning, tijdelijke woningen en aankoop van woningen.
- Voor de categorie verduurzaming kan vanaf 1 juli 2021 een aanmelding worden ingediend.
- Voor de categorie tijdelijke woningen geldt een vrijstelling voor maximaal 15 jaar voor te realiseren tijdelijke huurwoningen vanaf moment realisatie. Aanvraag voor 1 juli indienen
- Voor de categorie aankoop woningen geldt een vrijstelling voor maximaal 20 jaar vanaf het moment van aankoop voor (her) ontwikkeling in bepaalde gebieden (krimpregio's). Voor 1 juli de aanvraag indienen
De verhuurdersheffing in tijdlijn
De verhuurdersheffing is ingevoerd in 2013. De nieuwe heffing voor verhuurders over de waarde van voor verhuur bestemde huurwoningen in de gereguleerde sector is met weinig enthousiasme ontvangen. Het gaat hierbij om woningen waarvan de huur niet hoger is dan 710 euro per maand. Vanaf 2018 geldt er een vrijstelling voor de eerste 50 woningen, dit was 10 woningen. Per 1 april 2017 wijzigt de wet op kleine onderdelen. Deze wijzigingen zijn:
- recht op vermindering van de verhuurdersheffing als woningen in krimpgebieden worden gesloopt, de krimpgebieden worden uitgebreid met Noord Friesland en de Achterhoek (voor woningen gekocht na 1 januari 2017). Volgende peildatum is 1 januari 2018, derhalve vanaf dat moment materiele werking.
- Een heffingsvermindering voor woningen met een huur van 592 euro per maand
- Vrijstelling voor corporaties die woningen van particulieren kopen na 1 januari 2017
De tarieven voor de verhuurdersheffing
- 2014: 0,381 van de WOZ waarde (vrijstelling 10 woningen, heffing per woning gemiddeld 40 euro maand)
- 2015: 0,449 van de WOZ waarde (vrijstelling 10 woningen, heffing per woning gemiddeld 43 euro per maand)
- 2016: 0,491 van de WOZ waarde (vrijstelling 10woningen, heffing per woning gemiddeld 47 euro per maand)
- 2017: 0,543 van de WOZ waarde (vrijstelling 10 woningen, heffing per woning gemiddeld 58 euro per maand)
- 2018: 0,591 van de WOZ waarde (vrijstelling 50 woningen, heffing per woning gemiddeld 58 euro per maand)
- 2019: 0,591 van de WOZ waarde (vrijstelling 50 woningen)
- 2020: 0,592 van de WOZ waarde (vrijstelling 50 woningen)
Overige regelingen
- 2014, 2015 en 2016: kortingsregeling transformatie, krimpgebieden, Rotterdam Zuid
- 2017: extra; korting nieuwbouw onder aftopping
- 2018: vrijstelling 50 woningen i.p.v. 10 woningen, geen heffing WOZ deel boven 250.000 euro, vrijstelling rijksmonumenten
Verhuurdersheffing en meerdere eigenaren
Volgens de Hoge Raad is de verhuurdersheffing bij meerdere eigenaren in sommige gevallen discriminatoir. Henk is met zijn 2 broers eigenaar (voor gelijke delen) van 13 huurwoningen. De WOZ beschikking wordt aan Henk bekend gemaakt, hiermee moet hij 77 euro aan verhuurdersheffing betalen en zijn 2 broers niks. De Hoge Raad oordeelt dat de verhuurderheffing in situaties van mede-eigendom in strijd is met het discriminatieverbod. Deze discriminatie is niet te rechtvaardigen. Zie hiertoe Hoge Raad 8 juni 2018 ECLI:NL:HR:2018:846.
Verhuurdersheffing 2018
De Eerste Kamer is akkoord gegaan met een wijziging van de verhuurdersheffing, de kern:
- Heffingsvrije voet gaat van 10 naar 50 woningen (amendement 23).
- Er komt een vrijstelling voor rijksmonumenten.
- Het tarief van de verhuurderheffing wordt met 0,004%-punt verhoogd (amendement 26).
- Vanaf 1 januari 2018 wordt over een WOZ-waarde van maximaal € 250.000 verhuurderheffing berekend. Het tarief wordt dan met 0,010%-punt verhoogd (amendement 32).
- Toegelaten instellingen in krimpgebieden worden vrijgesteld van de afdracht van verhuurderheffing indien zij particuliere woningen opkopen en aan hun sociaal verhuurbezit toevoegen. De vrijstelling geldt voor huurwoningen die de belastingplichtige in eigendom verwerft tussen 1 januari 2017 en 31 december 2021 (was 31 december 2019). De vrijstellingstermijn geldt niet voor vijf jaar, maar voor 20 jaar. Het tarief verhuurderheffing wordt verhoogd met 0,001%-punt per 1 januari 2018 en nog eens met 0,001%-punt per 1 januari 2020 respectievelijk 1 januari 2022 (amendement 25).
- De bestaande heffingsvermindering voor de verbouw van niet voor bewoning bestemde ruimten tot huurwoningen wordt voortgezet tot en met in ieder geval 2019. De heffingsvermindering wordt beperkt tot huurwoningen met een huur tot de aftoppingsgrens (amendement 29).
- ingangsdatum 1 januari 2018.
De verhuurdersheffing
U krijgt met de verhuurdersheffing te maken als u eigenaar bent van meer dan 10 huurwoningen waarvan de huurprijs lager is dan de huurtoeslaggrens (2015: € 710).
Deze belasting is ingevoerd in 2013 en de prullenmand ingegaan in 2014. In 2014 is de Wet maatregelen Woningmarkt ingevoerd, dit met een nieuwe heffing. Deze heffing bedraagt ongeveer 0,5% over de WOZ-waarde van sociale huurwoningen (bij minimaal 11 woningen of meer). Deze nieuwe belastingheffing zal in 2017 ruim € 2 miljard opleveren, het percentage lijkt laag, maar de heffing kan redelijk vlot oplopen (zomaar 1 maand huur aan belastingheffing).
De heffing is bedacht voor woningcorporaties, maar raakt ook zorginstellingen, studenten huisvesting en beleggers.
Wie moet belasting betalen?
Verhuurders (natuurlijke personen of rechtspersonen) die meer dan 10 sociale huurwoningen verhuren. Het moet hierbij gaan om woningen onder de grens voor de huurtoeslag. Dat wil zeggen, woningen waarvan de huur lager is dan de grens voor de huurtoeslag, € 710,68 (2015), € 699,48 (2014), € 681,02 (2013). U moet betalen als u per 1 januari de huurwoningen in uw bezit had.
Tarief verhuurdersheffing
Het tarief loopt in de komende jaren langzaam op:
2014: 0,381%
2015: 0,449%
2016: 0,491%
2017: 0,536%.
Over de eerste 10 woningen hoeft niet te worden betaald (een soort van drempel).
Grondslag voor de verhuurdersheffing
De grondslag voor de verhuurdersheffing is de WOZ-waarde. Er geldt een zogenaamde heffingsvrije voet van 10x de gemiddelde WOZ-waarde van de woningen / appartementen. De verhuurdersheffing is een zogenaamde aangiftebelasting. De belasting moet dus worden betaald op een aangifte die digitaal door uzelf (of uw adviseur) wordt ingediend. De aangifte over 2016 moet vóór 1 juli 2016 worden ingediend (de aangifte over 2015 had u dus al moeten indienen, namelijk vóór 1 juli 2015).
Voorbeeld verhuurdersheffing
Een eigenaar van een appartementencomplex met 100 huurappartementen (waarde € 15 miljoen) moet dan dus over 100 -/- 10 = 90 appartementen de verhuurdersheffing betalen. Als de appartementen allemaal € 150.000 zouden kosten, dan moet er dus over € 13.500.000 in totaal 0,381% worden betaald, totaal € 51.435 (dus ruim € 500 per appartement per jaar). In 2017 loopt dit op tot ruim € 700 per appartement per jaar.
Fiscale tips verhuurdersheffing
1) Woningen / appartementen na 1 januari kopen.
2) Woningen / appartementen gesplitst aankopen (opletten concernregeling).
3) Zorgen voor lage WOZ-waarde.
4) Bij investeringen in de woningen / appartementen bekijken of u in aanmerking komt voor een vermindering.
Rechtspraak over verhuurdersheffing
- De belastingplichtige is degene aan wie de WOZ-beschikkingen zijn gericht, ongeacht of hij de volle eigendom of mede-eigendom daarvan heeft, Rechtbank Zeeland - West-Brabant 12 februari 2015, nr. AWB 14/3788.
- Verhuurdersheffing is niet in strijd met artikel 14 EVRM en artikel 26 IVBPR, aldus de Rechtbank Den Haag op 1 mei 2015 (ECLI NL RBDHA 2015 6282).
- Verhuurdersheffing in strijd met artikel 1 eerste protocol EVRM en artikel 26 IVBPR bij stichting die 24 woningen verhuurt tegen een minimale huurprijs en feitelijk de verhuurdersheffing niet kan betalen. Een bijzondere uitspraak van de Rechtbank Gelderland op 27 september 2016 nr. 15/3694.
- De Hoge Raad is van mening dat voor de verhuurderheffing aansluiting moet worden gezocht bij de prijs die is verschuldigd voor het enkele gebruik van de woonruimte, de kale huurprijs. Hoge Raad 2 maart 2018 ECLI:NL:HR:2018:290
Bij verhuur van onderneming wordt nog steeds aan voortzettingseis BOR voldaan
De schenk- en erfbelasting kent een vrijstelling in de vorm van een bedrijfsopvolgingsregeling (hierna: 'BOR'). Wordt een onderneming geschonken of nagelaten, dan wordt een groot deel van de verschuldigde schenk- of erfbelasting voorwaardelijk vrijgesteld. Eén van de voorwaarden is dat de onderneming die krachtens schenking of erfrecht wordt verkregen gedurende een periode van vijf jaar wordt voortgezet. Een discussie die je daarbij zou kunnen voeren is of er sprake is van het voortzetten van een onderneming indien je de onderneming verhuurt aan een derde.
Hof ’s-Hertogenbosch heeft geoordeeld dat bij de verhuur van de onderneming – binnen de vijfjaarstermijn – nog steeds aan de voortzettingseis met betrekking tot de BOR wordt voldaan. Daarbij wordt eveneens niet van belang geacht dat na afloop van de vijfjaarstermijn voor de BOR, de onderneming wordt overgedragen aan de huurder. In dit artikel gaan wij in op de voorwaarden en vereisten van de BOR en schetsen wij kort het belang voor de praktijk van deze uitspraak.
Aangifte niet voldoen aan het voorzettingsvereiste voor de BOR
Als u niet meer voldoet aan het voorzettingsvereiste moet u dit melden via een speciaal formulier.
Standpunt kennisgroep belastingdienst inzake voortzetting bij emissie
De kennisgroep van de belastingdienst stelt op 3 mei 2024 dat tijdens de voortzettingstermijn de participatie van een derde het voortzettingsvereiste schendt, zoals blijkt uit een casus waarin A aandelen krijgt van X bv via schenking met toepassing van de BOR. Na drie jaar geeft X bv nieuwe aandelen uit aan B (met agio dat ten goede komt aan A en B), wat resulteert in A die slechts 10% van het aandelenkapitaal bezit, waardoor de BOR-vrijstelling proportioneel vervalt. Dit is voornamelijk omdat A's aandeel in de onderneming vermindert door de aandelenemissie aan B. Als alternatief zou een dergelijke participatie van een derde beter voor de schenking kunnen plaatsvinden, wat de bezitseis volgens de kennisgroep niet frustreert. Momenteel bestaat er nog geen officieel standpunt van de kennisgroep over deze specifieke kwestie.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Successiewet
Over de verkrijging van ondernemingsvermogen krachtens schenking of erfrecht is de verkrijger schenk- en erfbelasting verschuldigd. Om te voorkomen dat de heffing van deze belasting het voortbestaan van een onderneming in gevaar brengt - doordat liquide middelen aan de onderneming onttrokken zouden moeten worden om de belasting te kunnen betalen – is in de Successiewet 1956 de BOR opgenomen. De kern van de BOR is dat de schenk- en erfbelasting vanwege het belang van de onbelemmerde voortzetting van economische bedrijvigheid, geen bedreiging mag vormen voor reële bedrijfsoverdrachten. Onder de bedrijfsopvolgingsregeling (BOR) is het verkregen ondernemingsvermogen tot € 1.119.845 (2021) voor 100% vrijgesteld. Het surplus is voor 83% voorwaardelijk vrijgesteld. De vrijstelling is van toepassing mits wordt voldaan aan de bezitseis en voortzettingseis.
Het bezitsvereiste in de BOR
Op grond van het bezitsvereiste moet de schenker het kwalificerende vermogen gedurende minimaal vijf jaar voorafgaande aan de schenking bezitten. Ook voor de erflater geldt een bezitseis, deze is beduidend korter, namelijk één jaar.
Het voortzettingsvereiste in de BOR
De BOR is bedoeld om reële bedrijfsopvolgingen te faciliteren. Daarvan is geen sprake indien de verkrijger van de onderneming de onderneming direct na de verkrijging staakt of verkoopt. Hiervoor is in de wet het voortzettingsvereiste opgenomen.
De voorwaardelijke vrijstelling vervalt geheel of gedeeltelijk indien de verkrijger op enig tijdstip binnen vijf jaren na de verkrijging van het ondernemingsvermogen ophoudt uit de onderneming of uit een deel daarvan winst te genieten. Hierbij wordt aangesloten bij het materiële stakingsbegrip in de inkomstenbelasting. Voor toepassing van de inkomstenbelasting staakt een belastingplichtige deze onderneming als hij ophoudt winst uit onderneming te genieten, omdat hij niet langer kwalificeert als ondernemer in de zin van artikel 3.4 Wet IB 2001. Voor de voortzettingseis is van belang dat de verkrijger winst blijft genieten. Voor zover deze ophoudt winst te genieten, wordt niet meer aan het voortzettingsvereiste voldaan en wordt de vrijstelling ingetrokken.
Voorbeeld inzake voorzettingsvereiste BOR
De voortzettingseis, speelde in een casus bij het Gerechtshof. In 2014 verkreeg de zoon van een DGA de aandelen in de Holding van zijn vader. De holding hield alle aandelen van een BV waarin een tankstation wordt gerund. Dit stankstation wordt verhuurd aan een andere (dochter) BV die het tankstation exploiteerd. In 2015 verhuurde de dochter BV het tankstation aan een derde (voor 5 jaar met optie op verlenging). De Belastingdienst is van mening dat de verhuur ervoor zorgt dat niet is voldaan aan het voorzettingsvereiste. De rechtbank en het gerechtshof zijn het NIET met de belastingdienst eens. Er moet worden gekeken naar het stakings- en vervreemdingsbegrip uit de Wet inkomstenbelasting 2001. De onderneming wordt ook bij verhuur gewoon voortgezet. Voor de liefhebber ECLI:NL:GHSHE:2021:2396
De materiële en objectieve onderneming
De bedrijfsopvolgingsregeling is enkel van toepassing op materieel ondernemingsvermogen (beleggingsvermogen kwalificeert dus niet). In de zin van de hier bedoelde regeling dient te worden beoordeeld of sprake is van een objectieve onderneming aan de hand van het begrip onderneming in de Wet IB 2001.
Inkomstenbelasting
Ook de Wet op de inkomstenbelasting 2001 kent een BOR. Deze regeling hangt nauw samen met de hiervoor besproken bedrijfsopvolgingsfaciliteiten uit de Successiewet. De inkomstenbelasting kent nog als extra voorwaarde dat de verkrijger voor ten minste 36 maanden voorafgaand aan de overdracht in dienstbetrekking moet zijn geweest bij de onderneming of reeds maat of vennoot is geweest in de VOF, respectievelijk maatschap waarop de overdracht betrekking heeft. Met deze aanvullende eis wordt invulling gegeven aan de gewenste duurzame betrokkenheid van de verkrijger bij de onderneming die wordt overgedragen, zodat slechts reële bedrijfsopvolgingen worden gefaciliteerd.
Overdrachtsbelasting
Indien er sprake is van een bedrijfsopvolging binnen de familiesfeer, kent ook de overdrachtsbelasting hiervoor een vrijstelling. De wet stelt verkrijging door één of meerdere kinderen van onroerende zaken die behoren tot en dienstbaar zijn aan de onderneming vrij van de heffing van overdrachtsbelasting. Als voorwaarde wordt gesteld dat de verkrijger(s) de onderneming van de ondernemer, wat de bedrijfsvoering betreft, in haar geheel voortzet of voortzetten. In het kader van de voortzettingseis is hier geen termijn genoemd in de wet of de parlementaire geschiedenis. Deze vrijstelling is alleen van toepassing indien en voor zover er een materiële onderneming wordt gedreven.
Belang voor de praktijk
Het belang voor de praktijk in de recente uitspraak van hof ’s-Hertogenbosch zit hem in de mogelijkheden om gedurende de vijfjaarstermijn van het voortzettingsvereiste de onderneming reeds door een derde partij te laten drijven. Hierdoor is de bedrijfsopvolger niet op dagelijkse basis verantwoordelijk bij de onderneming, doch kan wel gebruik worden gemaakt van de BOR. Uit de procedure blijkt wel dat een en ander op de juiste wijze vormgegeven dient te worden.
Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen of wenst u zelf uw onderneming over te dragen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag verder!
Beantwoording vragen wet excessief lenen bij de eigen vennootschap (1)
Wijzigingen excessief lenen en box 2 tarief vanaf 2027
De grens voor het excessief lenen bij de eigen BV wordt vanaf 2027 in vijf stappen van € 80.000 verlaagd van € 500.000 naar uiteindelijk € 100.000. Leningen voor de eigen woning worden niet meegenomen in deze afbouw. Voordeel is dat het tarief voor de tweede schijf in box 2 in 2027 wordt verlaagd van 31% tot 29,2%. Deze verlaging zal ervoor zorgen dat de DGA in 2027 sneller zal besluiten om dividend uit te keren (ter aflossing van de rekening courant schuld). Dit voorstel volgt uit de kamerbrief d.d. 29 september 2026.
Vragen inzake excessief lenen
In dit artikel, behorend bij onze reeks over het wetsvoorstel excessief lenen bij de eigen vennootschap, gaan wij nader in op de uitgebreide beantwoording van vragen die zijn opgekomen naar aanleiding van het wetsvoorstel. Onderaan dit artikel, maar ook links in het menu, treft u snelkoppelingen naar de andere artikelen in deze reeks.
Op 18 december 2020 is deze beantwoording gepubliceerd. Het complete document telt bijna 60 pagina’s. Wij volstaan in dit artikel met het beschrijven van verduidelijkingen en / of opmerkelijkheden.
U leest hier meer over de werking van dit wetsvoorstel in het algemeen.
Het wetsvoorstel is op 24 maart 2022 aan de Tweede Kamer verstuurd. Vanaf 2023 moeten AB houders die meer dan € 700.000 (vanaf 2024 € 500.000) lenen van hun eigen BV inkomstenbelasting in box 2 betalen (muv eigen woning leningen). Op dit moment hebben DGA's een schuld aan hun BV van ruim € 70 miljard. Laat u tijdig door onze specialisten adviseren over de mogelijkheden en onmogelijkheden.
Geld stallen in prive valt onder excessief lenen
Henk is 100% eigenaar van Henk Holding BV. In Henk Holding BV staan overtollige liquiditeiten van 1 mln euro. Om optimaal gebruik te maken van de hogere spaarrente in prive en het deposito garantiestelsel wordt 300.000 euro op de prive bankrekening van Henk gezet. Henk Holding BV is economisch eigenaar van dit geld en Henk is enkel juridisch eigenaar. Wordt de overboeking gezien als schuld inzake de regeling voor excessief lenen (ex artikel 4.13 eerste lid onderdeel f wet IB 2001)? Volgens het standpunt van de kennisgroep van de belastingdienst wel (KG:003:2025:3) wel. De belastingdienst kijkt hierbij strikt naar het civiele begrip "schuld" en "rechtens dan wel in feite direct of indirect" begrip in de memorie van toelichting.
Nieuws Prinsjesdag 2024 (belastingplan 2025)
Uit het belastingplan 2025 blijkt dat het kabinet een wetsvoorstel heeft opgesteld waarbij de dubbel telling bij excessief lenen bij samenwerkingsverbanden wordt voorkomen. Er worden bepaalde verplichtingen uitgesloten die normaal gesproken wel meetellen voor de bepaling of er sprake is van excessief lenen. Dit is een correctie op de wetgeving omdat deze onvoorziene en onbedoelde gevolgen had bij sommige samenwerkingsverbanden (voorstel heeft terugwerkende kracht tot 1 januari 2023). U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Nieuws mei 2024 : Rechtens dan wel in feite direct of indirect lenen van eigen BV
Een eenvoudige route om excessief lenen via de eigen BV te vermijden is een lening bij een derde (niet verbonden) of bij een bancaire instelling. De wetgever heeft hierover ook nagedacht en heeft in de wet (artikel 4.13 lid 1 letter f Wet IB) opgenomen dat dergelijke constructies ook worden aangepakt (schulden die de belastingplichtige .. rechtens dan wel in feit direct of indirect heeft ..) . Volgens de kennisgroep van de belastingdienst wordt een lening bij aan bancaire instelling ook aangemerkt als lening van de eigen BV als voor het verkrijgen van de lening noodzakelijk is dat de BV zekerheid (bijvoorbeeld hypotheek) verstrekt en dus zonder die zekerheid de lening niet had verkregen.
Belastingplan 2024
Eind oktober 2023 is besloten om de grens per eind 2024 van € 700.000 weer te verlagen tot € 500.000. De eerste kamer moet hierover nog akkoord geven. Overleg met uw adviseur omtrent een mogelijke afbouw in 2023 en 2024.
Nieuws excessief lenen DGA van eigen BV grens € 700.000
In het regeerakkoord Rutte IV (bekend geworden in december 2021) wordt aangekondigd dat de grens van € 500.000 wordt verhoogd tot € 700.000. De nieuwe wet lijkt dan toch per 1 januari 2023 te worden ingevoerd. Overleg met uw adviseur omtrent een mogelijke afbouw in 2021 of 2022.
Conserverende aanslag en excessief lenen
Bij een emigratie wordt meestal een conserverende aanslag opgelegd. Via de conserverende aanslag wordt de belastingclaim van Nederland (voor vertrek) veilig gesteld. Als een DGA zou emigreren zal er over de waarde van de aandelen in zijn BV (meestal de holding) een conserverende aanslag worden opgelegd. Bij een emigratie binnen de EU wordt er dan veelal uitstel van betaling verstrekt (anders wordt veelal volstaan met een bankgarantie of pandrecht op aandelen). Als de DGA na de emigratie geld gaat lenen van een (nieuwe) buitenlandse rechtspersoon kan het verleende uitstel van betaling worden ingetrokken / beëindigd. De wet zal op dit onderdeel worden aangepast, de opzegging geldt alleen indien en voor zover bovenmatig (excessief) wordt geleend van een vennootschap waarop de conserverende aanslag betrekking heeft (en de toename van de schuld niet al eerder het uitstel van betaling heeft beëindigd).
Excessief lenen bij de eigen vennootschap op hoofdlijnen
Wij brengen op deze plaats eerst het doel en de strekking van het wetsvoorstel in herinnering. Als gevolg van het wetsvoorstel bestaat er straks een fictief voordeel voor de situatie waarin een aanmerkelijkbelanghouder, zijn partner of een met hem verbonden persoon een te grote schuld heeft uitstaan bij de vennootschap waarin het aanmerkelijk belang wordt gehouden. Indien de totale schuldsom meer bedraagt dan – als startdrempelbedrag - € 500.000, dan wordt het meerdere geacht inkomen uit aanmerkelijk belang te vormen. Dat leidt tot belastingheffing in box 2. Het box 2 tarief in 2021 bedraagt 26,9%. Met deze wet probeert de wetgever een fiscaalrechtelijke oplossing te creëren voor het tegengaan van belastinguitstel en -afstel dat zich voordoet bij excessief lenen van de eigen vennootschap. Ter illustratie het volgende voorbeeld. Belastingafstel doet zich voor indien een aanmerkelijkbelanghouder niet in staat is de belasting te betalen over de vordering die de vennootschap op hem heeft. Dit doet zich vaak voor als de onderneming failliet gaat. Er zijn dan eenvoudigweg geen middelen meer om de belastingschuld af te lossen. Met dit voorstel wordt de heffing van naar voren gehaald in de tijd, zodat uitstel en afstel zich niet (of in mindere mate) voordoen.
Wij gaan hierna in op de beantwoording van vragen uit de Tweede Kamer. Daarbij komen achtereenvolgens de volgende onderwerpen aan bod:
- Anticipatiegedrag;
- Tegenbewijsregeling;
- De uitgezonderde eigenwoningschuld;
- Reikwijdte van de maatregel / anti-ontgaan;
- Bestaande afspraken met de Belastingdienst;
- Herkwalificatie van leningen;
- Schulden van de partner en verbonden personen;
- Dubbele heffing voorkomen;
- Emigratie;
- Overgangsrecht.
Anticipatiegedrag en excessief lenen
De wet excessief lenen is jaren geleden al aangekondigd. Dat maakt dat het voor belastingplichtigen mogelijk is om te anticiperen op de inwerkingtreding. Dat is volgens de wetgever ook gebeurd. Uit de aangiften inkomstenbelasting over het jaar 2019 blijkt dat er meer dividend is uitgekeerd. Dat zal enerzijds komen door de aankondiging van deze maatregel en anderzijds door de tariefverhoging voor box 2 per 2020 en 2021. In 2019 bedroeg het tarief voor de laatste keer 25%. In 2020 was het tarief 26,25% en per 2021 gaat het over 26,9%. De wetgever heeft niet in beeld hoeveel van de extra dividenduitkeringen zijn benut om schulden aan de eigen vennootschap af te lossen.
Tegenbewijsregeling en excessief lenen
Al vanaf het moment dat deze wetgeving werd aangekondigd, is gesproken over mogelijke alternatieven. Een veelgehoord argument is dat deze wetgeving kan leiden tot overkill. Immers, ook leningen die volledig zakelijk en goed aflosbaar zijn, worden in deze heffing betrokken. Een oplossing die regelmatig is voorgesteld, is het opnemen van een zogenaamde tegenbewijsregeling. Het is dan mogelijk om onderscheid te maken naar soorten leningen. De wetgever wil hier echter niet aan beginnen. Gelet op het doel van de wetgeving. is het verantwoord - in de ogen van de wetgever – om in principe alle schuldverhoudingen in de heffing te betrekken. Daarnaast leidt zo'n tegenbewijsregeling tot uitvoeringscomplexiteit voor de Belastingdienst. Een argument dat de afgelopen jaren overigens vaker uit de kast wordt gehaald om maatwerk tegen te gaan, zo valt ons op. Een tegenbewijsregeling of verzachting van de mogelijk harde uitwerking van deze wetgeving lijkt vooralsnog echter niet tot de mogelijkheden te behoren.
De eigenwoningschuld en excessief lenen
Zoals bekend is de eigenwoningschuld uitgezonderd van het wetsvoorstel excessief lenen. Nu kan zich echter een bijzonderheid voordoen. In Nederland zijn er veel mensen bij wie niet de gehele geldlening voor de eigen woning als eigenwoningschuld kwalificeert. Dat kan bijvoorbeeld komen doordat er een eigenwoningreserve is. Het gevolg is dan dat een deel van de geldlening in box 1 zit als eigenwoningschuld en de rest van de geldlening in box 3. Het deel dat in box 3 valt kwalificeert niet als eigenwoningschuld in de zin van de eigenwoningregeling.
Uitsluitend een eigenwoningschuld in de zin van box 1 kan voor de nieuwe wetgeving kwalificeren als een eigenwoningschuld die is uitgezonderd van de wetgeving inzake excessief lenen. Daarnaast dient een hypothecair zekerheidsrecht te zijn gevestigd. Het is dus belangrijk hier goed naar te kijken voordat een omvangrijke geldlening wordt aangegaan bij de eigen vennootschap.
Reikwijdte wet excessief lenen
Nieuwe maatregelen leiden vaak tot creatief gedrag waarmee de beoogde gevolgen door belastingplichtigen worden ontweken. Het is daarom niet vreemd dat in de Kamer direct wordt gevraagd of de wetgever hiermee rekening heeft gehouden. Dat is volgens de wetgever het geval. Zo is opgenomen dat leningen die rechtens dan wel in feite direct of indirect of via een verbonden persoon zijn verstrekt, ook onder deze wetgeving zullen vallen. Gezien de vorige zinsnede zullen ook zogenaamde back-to-back situaties onder de maatregel vallen. Dat zijn situaties waarin schuldverhoudingen zo worden gestructureerd, dat niet van een letterlijke maar wel van een feitelijke samenhang kan worden gesproken. De wetgever haalt het volgende voorbeeld aan. Een belastingplichtige die geld leent bij een bank, waarbij de eigen vennootschap zich op alle punten garant stelt. Een ander voorbeeld is het aangaan van een deposito bij de bank door de eigen vennootschap, waarna het geld wordt geleend – onder nagenoeg dezelfde voorwaarden – aan de belastingplichtige.
Een andere situatie die is geschetst, is de zogenaamde kruislening. Aanmerkelijkbelanghouders die niet kwalificeren als partners of verbonden personen van elkaar, gaan elkaar dan grote sommen geld lenen. Dat valt echter niet direct binnen de kaders van deze wetgeving, omdat geen sprake is van een lening aan de aanmerkelijkbelanghouder, de partner daarvan of een verbonden persoon. De aanmerkelijkbelanghouders zijn immers niet met elkaar verbonden. De wetgever meent dit op te kunnen vangen door een beroep te doen op het feit dat rechtens dan wel in feite direct of indirect geld wordt geleend. Wij voorzien op dit onderdeel voor de periode na inwerkingtreding veel discussies met de Belastingdienst.
Bestaande afspraken over lening bij eigen vennootschap
Veel belastingplichtigen hebben de afgelopen jaren afspraken gemaakt met de Belastingdienst over de schuld aan de eigen vennootschap. Over het algemeen betreft het afspraken over de hoogte van de rente en de omvang van de aflossingen. In vrijwel alle overeenkomsten met de Belastingdienst is opgenomen dat de afspraak kan vervallen bij een relevante wetswijziging. Daarvan is hoogstwaarschijnlijk sprake. De kans bestaat – en is volgens ons zelfs aanzienlijk – dat dan alsnog belastingheffing plaats zal vinden. Reken u dus niet rijk indien u nu een passende afspraak heeft liggen.
Herkwalificatie en excessief lenen bij eigen vennootschap
De Belastingdienst neemt regelmatig het standpunt in dat een geldlening eigenlijk een verkapte winstuitdeling is. Daarover kan vervolgens een discussie worden gevoerd. Indien de Belastingdienst in het gelijk wordt gesteld, zal zich iets bijzonders voordoen. Er is dan namelijk een geldlening die onder dit wetsvoorstel valt, maar aan de andere kant ook een winstuitdeling die eveneens in box 2 valt. Dat leidt zonder nadere maatregelen tot dubbele belastingheffing. Voor deze situatie is in de wet een uitzondering opgenomen die deze dubbele belastingheffing voorkomt.
Schulden van de partner en verbonden personen bij de eigen vennootschap
Niet alleen de schulden van de belastingplichtige die het aanmerkelijk belang houdt, maar ook de schulden van de partner en verbonden personen tellen mee. De belastingplichtige en zijn partner worden voor één gezamenlijk plafond van € 500.000 met rust gelaten. De reden dat er niet sprake is van een persoonsgebonden niveau, is het voorkoming van de uitholling van de grondslag door eenvoudigweg geld aan de partner uit te gaan lenen.
Indien sprake is van een fiscaal partner, kan gebruik worden gemaakt van het schuiven met gemeenschappelijke inkomensbestanddelen. Het fictief regulier voordeel behoort hier namelijk toe. De belastingplichtige en zijn partner kunnen dus samen kiezen aan wie het voordeel wordt toegerekend. Voor de hoogte van de heffing kan dit forse gevolgen hebben, dus denk hier goed over na of laat u goed adviseren. Indien geen keuze wordt gemaakt, wordt het inkomensbestanddeel aan ieder voor de helft toegerekend.
Ook de regels over verbonden personen roepen veel vragen op. Daarbij geldt als hoofdlijn het volgende. Tot de groep van verbonden personen behoren bloed- en aanverwanten in de rechte lijn van de belastingplichtige of zijn partner. Voor schulden die een verbonden persoon rechtens dan wel in feite direct of indirect heeft aan de vennootschap van de aanmerkelijkbelanghouder, geldt dat deze worden toegerekend aan de aanmerkelijkbelanghouder indien het bedrag hoger is dan het maximum. Een lening via de verbonden persoon, voor de aanmerkelijkbelanghouder, wordt aan de aanmerkelijkbelanghouder toegerekend. Dit geldt indien de verbonden persoon zelf geen aanmerkelijk belang in die vennootschap heeft. Heeft de verbonden persoon echter zelf een aanmerkelijk belang, dan is de regeling van toepassing op de verbonden persoon zelf en wordt gekeken naar de eigen schuld aan de vennootschap en het maximum bedrag.
Stel dat er sprake is van drie verbonden personen. Uit de toelichting van de wetgever komt naar voren dat het mogelijk is om aan alle drie een lening te verstrekken van € 499.000, zonder dat belastingheffing op grond van deze wetgeving plaatsvindt. Het is dan niet mogelijk om het geld weer door te lenen aan de aanmerkelijkbelanghouder zelf; dat wordt opgevangen door de back-to-back bestrijding. Uiteraard staan de Belastingdienst nog wel de gebruikelijke middelen zoals herkwalificatie en de onzakelijkheid van de lening ter beschikking om dergelijke transacties te bestrijden.
Voorkomen dubbele heffing bij excessief lenen
Zoals in ons uitgebreide artikel toegelicht, wordt dubbele heffing voorkoming door toekenning van een negatief fictief regulier voordeel bij een afnemende schuldpositie. Het benutten van dit negatieve voordeel verloopt echter volgens de reguliere regels voor verliezen in box 2 (aanmerkelijk belang). Naar huidig recht kan dan worden verrekend met inkomen uit aanmerkelijk belang uit het vorige jaar of in de komende zes jaar. Bij afwezigheid van het aanmerkelijk belang kan het verlies worden omgezet in een belastingkorting die in box 1 kan worden benut. Voorgaande maakt echter ook duidelijk dat de mogelijkheid bestaat dat verliezen niet benut kunnen worden, als gevolg waarvan dubbele heffing toch plaatsvindt. De wetgever lijkt hier geen oplossing voor te gaan bieden.
Emigratie en excessief lenen
Wij schreven eerder een artikel over emigratie en het wetsvoorstel excessief lenen. Voor een uitgebreide toelichting op de praktijk daaromtrent verwijzen wij daarnaar. Uit de beantwoording volgt met name dat internationale situaties voor de praktijk nog een uitdaging zullen worden, waarbij nuances en de uitleg van belastingverdragen van cruciaal belang zijn. De wetgever heeft toegelicht hoe deze wetgeving in het algemeen zal uitwerken. Bij verdragstoepassing zal eerst de vraag zijn of de excessieve lening als verkapt dividend wordt aangemerkt. Indien dat niet het geval is, heeft Nederland onder de meeste belastingverdragen geen heffingsrecht. In het buitenland wonende aanmerkelijkbelanghouders die geëmigreerd zijn hebben veelal een conserverende aanslag verkregen. Deze ziet op de waardeaangroei van het aanmerkelijk belang in de Nederlandse periode. Het verleende uitstel op de conserverende aanslag wordt voor hen ingetrokken voor een excessieve lening die na emigratie wordt verstrekt of toeneemt. Vooralsnog zal de wetgever niet gaan heronderhandelen over belastingverdragen op dit gebied. Het volgende voorbeeld is afgeleid van de toelichting:
Voorbeeld emigratie en excessief lenen
Een inwoner van Nederland heeft een aanmerkelijk belang in een in Duitsland gevestigd vennootschap. Hij leent meer dan € 500.000 en dus ontstaat een regulier fictief voordeel. In het jaar daarna wordt dividend uitgekeerd waarmee de lening wordt afgelost. Naar Nederlands recht zal dat leiden tot een negatief fictief regulier voordeel. Op die manier wordt dubbele heffing voorkomen. Dit kan echter complex worden indien Duitsland bronbelasting op de dividenduitkering inhoudt. Deze kan in Nederland voor verrekening in aanmerking komen, maar mogelijk is de belastingheffing in box 2 dan onvoldoende om de Duitse bronbelasting volledig te kunnen verrekenen. Deze bronbelasting kan overigens worden voortgewenteld.
Overgangsrecht wet excessief lenen bij de eigen vennootschap
Deze wetgeving gaat in per 1 januari 2023. Diverse partijen vragen zich af of het niet netter is om bestaande schuldverhoudingen bij wijze van overgangsrecht te respecteren, in plaats van via deze wetgeving in de belastingheffing te betrekken. Hier wil de wetgever echter vooralsnog niets van weten. Als gevolg van de coronacrisis is de datum van inwerkingtreding nu gesteld op 1 januari 2023 en belastingplichtigen hebben daardoor – volgens de wetgever – voldoende tijd om zich voor te bereiden op deze nieuwe wetgeving.
Een bekend voorbeeld is dat van ondernemers die op zakelijke gronden geld lenen van de eigen vennootschap, om daarmee beleggingsvastgoed aan te schaffen. Indien deze leningen boven het maximumbedrag uitkomen, is straks belastingheffing over het meerdere verschuldigd, terwijl het geld in stenen zit. Uit de beantwoording van de gestelde vragen komt naar voren dat voor deze groep geen tegemoetkoming wordt gezocht. In de ogen van de wetgever is onder andere het te gelde maken van het vastgoed (verkoop) een manier om de belastingheffing te kunnen voldoen. Deze groep hoeft dus niet uit te zien naar extra overgangsrecht of tegemoetkomingen. Illustratief is het verzoek van een aantal politieke partijen om een tijdelijke vrijstelling voor de overdrachtsbelasting te creëren, zodat het vervreemden van met geleend geld aangekocht beleggingsvastgoed aan bijvoorbeeld de eigen vennootschap vergemakkelijkt wordt. Hier wil de wetgever niet aan.
Advisering wet excessief lenen bij de eigen vennootschap
1 Januari 2023 is ver weg en de eerste peildatum van 31 december 2023 nog verder. Echter, de praktijk leert dat veel leningen bij de eigen vennootschap redelijk vast zitten en dat zonder meer aflossen vaak niet tot de mogelijkheden behoort. In deze fase lukt het ons in veel gevallen om samen met de belastingplichtige toch een oplossing te vinden, bijvoorbeeld door middel van kleine herstructureringen of het overdragen van vermogensbestanddelen. Het is echter van belang om hier tijdig mee te beginnen en een fiscaal jurist bij het dossier te betrekken. Deze kan, indien nodig, ook schakelen met uw accountant of andere financieel dienstverlener. Zo bent u tijdig en optimaal voorbereid op deze – harde – wetgeving.
Zwarte lijsten Belastingdienst
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
De Belastingdienst heeft een bestand bijgehouden waarin ruim 250.000 belastingplichtigen stonden opgenomen. Deze zogenaamde zwarte lijst (Fraude Signalering Voorziening FSV) omvat namen van vermoedelijke fraudeurs, aldus het systeem. Hoe mensen op deze lijst komen is onduidelijk en of men terecht op de lijst stond ook. Er zullen mensen terecht op deze lijst staan, maar kennelijk ook vele duizenden mensen onterecht. Zo konden mensen aan de zwarte lijst worden toegevoegd doordat een rancuneuze buurman of ex-partner deze persoon (onterecht) als "boef" aanmerkt. De lijst is in 2020 "uitgezet". Duizenden mensen kregen door de vermelding op de lijst problemen met aanvragen van toeslagen, boekenonderzoeken, belastingaangiften, etc.
Vraag inzage in de zwarte lijst van de Belastingdienst
Als u problemen heeft gehad met de Belastingdienst en / of gewoon wilt weten of u op de lijst staat, kunnen wij voor u een brief sturen naar de Belastingdienst. Via een dergelijke brief kunt u afdwingen dat u inzage krijgt in uw "dossier" bij de Belastingdienst. Tevens kunt u verzoeken dat uw naam van deze lijst wordt verwijderd. Het kan gaan om namen van privé personen en bedrijven.
Voorbeeldbrief zwarte lijst Belastingdienst
Bij complexe zaken kunt u het beste contact opnemen met één van onze specialisten. U kunt ook zelf een brief sturen naar de Belastingdienst, deze brief ziet er dan als volgt uit:
AANGETEKEND
Belastingdienst / kantoor Heerlen
Postbus 2508
6401 DA Heerlen
Plaats, datum
Onderwerp: AVG verzoek zwarte lijst (naam / BSN-nummer)
Geachte heer, mevrouw,
Hierbij verzoek ik u (naam / BSN-nummer /adresgegevens) op grond van artikel 12 en 15 van de Algemene Verordening Gegevensbescherming en onder verwijzing naar artikel 8 van het EVRM om mij inzage te verstrekken in de gegevens die over mij zijn geregistreerd en verwerkt in de systemen van de Belastingdienst, dit betreft zowel de gegevens van de inspecteur als de ontvanger als de medewerkers van de afdeling toeslagen.
Het gaat mij om alle gegevens, maar in ieder geval om de gegevens welke geregistreerd en verwerkt zijn in de FSV (Fraude Signalering Voorziening), maar ook hiermee vergelijkbare systemen binnen uw dienst. Vorenstaande zoals bedoeld in de brief van de staatssecretaris van Financien d.d. 28 april 2020 (kenmerk 2020 - 0000082569), vorenstaande wordt nog eens uitgewerkt in de brief van de staatssecretaris op 29 oktober 2021 (kenmerk 2021 - 0000217195).
Meer in het bijzonder wil ik graag weten welke risico's of risicoprofielen en / of kwalificaties aan mijn persoon zijn gekoppeld en op welke plekken deze informatie binnen de Belastingdienst is opgeslagen. De reden voor deze brief is dat ik (gegronde) redenen heb om aan te nemen dat mijn persoon - volledig onterecht - op deze lijst(en) staat opgenomen.
Kunt u mij de ontvangst van deze brief binnen 2 weken schriftelijk (en per e-mail .....@........nl) bevestigen.
Met hoogachting,
________________________
Alternatief is dat u via het formulier van de Belastingdienst een verzoek gaat indienen. Dit kan met uw Digid via dit portaal.
Vragen over zwarte lijst
Als u vragen of opmerkingen heeft over de zwarte lijste en / of advisering hieromtrent wenst, kunt u contact opnemen met onderstaande specialisten. Er zal een compensatieregeling komen voor de benadeelden, de vraag is echter hoe een nadeel wordt vastgesteld, dat zal wel weer een onduidelijke en slopende procedure gaan worden. Laat u adviseren door een deskundige en mail gerust met onze specialisten.
Bron zwarte lijst Belastingdienst
Rapport PWC inzake FSV toeslagen
Beantwoording vragen KAB rapportage en zwarte lijst
Bestuurlijke reactie zwarte lijst 3 december 2021
Brief staatsecretaris 29 oktober 2021
Brief Staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Werkinstructies tips en kliks toezicht particulieren
Bekijk ook deze film van de staatssecretaris
Rapport PWC 17 maart 2022 (Effecten FSV MKB)
Voorkom BTW-herziening bij verkoop
Als u een onroerende zaak koopt met BTW dan moet u beoordelen of u recht hebt op de aftrek van BTW. Dat doet u op het moment dat u factureren krijgt en op het moment dat u de onroerende zaak in gebruik neemt. Daarna moet u de onroerende zaak (voor de BTW) blijven volgen gedurende de 9 daarop volgende jaren.
Herziening BTW na aankoop van een onroerende zaak
Bij de verkoop van een bedrijfspand zonder omzetbelasting moet een btw-plichtige ondernemer rekening houden met de herzieningsperiode: het jaar van ingebruikneming en de 9 daaropvolgende boekjaren (dus in totaal 10 jaar). Verkoopt u het pand zonder btw binnen deze periode, dan moet u voor elk nog resterend herzieningsjaar 10% (1/10e deel) van de btw die bij aankoop/voortbrenging in aftrek is gebracht herzien (afhankelijk van de situatie leidt dit tot terugbetalen of tot een extra aftrek). Ook bij roerende investeringsgoederen geldt een herzieningsregeling (in dat geval: het jaar van ingebruikneming en de 4 daaropvolgende boekjaren, dus in totaal 5 jaar; 20% (1/5e deel) per jaar).
Vorenstaande kan ook spelen bij een wijziging van het gebruik (of de gebruiker) van het vastgoed.
Voorbeeld inzake herziening BTW bij bedrijfspand
- U koopt in 2023 een bedrijfspand en hierover wordt € 100.000 aan BTW in rekening gebracht. U was voornemende om het bedrijfspand met BTW aan een BTW ondernemer te gaan verhuren, de volledige BTW is dus verrekend. Eind 2023 wordt het bedrijfpand in gebruik genomen, voor 40% door een vrijgestelde ondernemer. U moet 40% van de verrekende BTW terugbetalen!
- U koopt in 2023 een bedrijfspand en hierover wordt € 100.000 aan BTW in rekening gebracht. Het bedrijfspand wordt voor 40% BTW belast verhuurd en 60% BTW vrijgesteld. Er is € 40.000 aan BTW teruggevraagd. In 2026 blijkt dat 80% van het bedrijfspand belast wordt gebruikt, u mag nu alsnog een deel van de BTW terugvragen.
Tip BTW herziening
U kunt de verkoop beter uitstellen tot de voor u geldende termijn is verstreken. Pas op bij verhuur aan vrijgestelde ondernemers en/of een levering zonder BTW binnen de herzieningsperiode.
DGA met rekening courant schuld
Bijna iedere DGA heeft wel een rekening courant schuld bij zijn BV. Sinds enkele jaren geldt hiervoor een maximale grens van € 500.000 (leningen voor uw eigen woning tellen niet mee). Wij adviseren regelmatig DGA's met forse rekening-courantschulden. Hierbij wordt ook gekeken naar:
- verrekening rekening-courant met afkoop pensioen;
- kwijtschelden vordering DGA i.v.m. oninbaarheid;
- laten vervallen DGA-schuld i.v.m. 5-jaarstermijn;
- aflossing rekening-courant via overdracht activa vanuit privé.
De wet Excessief lenen
De eerste gevolgen van de Wet excessief lenen bij de eigen vennootschap zijn aanstaande. De eerste peildatum is 31 december 2023. Indien de directeur-groot aandeelhouder op die datum omvangrijke schulden heeft bij zijn eigen B.V. kan dat leiden tot belastingheffing. Hoe zit het ook alweer?
- De wet leidt er kortgezegd toe dat de aanmerkelijkbelanghouder geconfronteerd wordt met een fictief voordeel, indien de totale schuldpositie bij zijn eigen B.V. te hoog is.
- Voor de beoordeling van de schuldpositie van de aanmerkelijkbelanghouder tellen ook schulden van diens partner en verbonden personen mee.
- Op basis van de wettelijke regeling wordt belasting geheven over een voordeel dat niet daadwerkelijk is genoten; deze banedering kan uiteraard leiden tot liquiditeitsproblemen.
- Aanmerkelijkbelanghouders die op de peildatum 31 december 2026 meer dan € 500.000 hebben geleend van hun eigen B.V. moeten inkomstenbelasting in box 2 betalen voor zover de bedragen die zijn geleend bij de eigen B.V. hoger zijn dan € 500.000.
- Leningen die kwalificeren als een zogenoemde eigenwoninglening tellen hierbij niet mee.
Indien sprake is van schulden bij de eigen B.V. boven het bedrag van € 500.000 , is het raadzaam te laten beoordelen of er mogelijkheden zijn te belastingheffing weg te nemen of te matigen.
Advies bij excessief lenen van de eigen vennootschap
Wij helpen u graag om de belastingdruk te beperken. De wet leidt tot belastingheffing over inkomen dat niet daadwerkelijk is genoten. Hoe eerder u uw schuldposities beoordeelt en hierop actie onderneemt, hoe meer er mogelijk is om deze heffing te voorkomen. Neem daarom gerust contact op met een van onze specialisten.
Excessief lenen bij de eigen vennootschap
Vanaf 2023 moeten AB houders die meer dan € 500.000 (tot 2024: € 700.000) lenen van hun eigen BV inkomstenbelasting in box 2 betalen (muv eigen woning leningen).
Wijzigingen excessief lenen en box 2 tarief vanaf 2027
De grens voor het excessief lenen bij de eigen BV wordt vanaf 2027 in vijf stappen van € 80.000 verlaagd van € 500.000 naar uiteindelijk € 100.000. Leningen voor de eigen woning worden niet meegenomen in deze afbouw. Voordeel is dat het tarief voor de tweede schijf in box 2 in 2027 wordt verlaagd van 31% tot 29,2%. Deze verlaging zal ervoor zorgen dat de DGA in 2027 sneller zal besluiten om dividend uit te keren (ter aflossing van de rekening courant schuld). Dit voorstel volgt uit de kamerbrief d.d. 29 september 2026.
Geld stallen in prive valt onder excessief lenen
Henk is 100% eigenaar van Henk Holding BV. In Henk Holding BV staan overtollige liquiditeiten van 1 mln euro. Om optimaal gebruik te maken van de hogere spaarrente in prive en het deposito garantiestelsel wordt 300.000 euro op de prive bankrekening van Henk gezet. Henk Holding BV is economisch eigenaar van dit geld en Henk is enkel juridisch eigenaar. Wordt de overboeking gezien als schuld inzake de regeling voor excessief lenen (ex artikel 4.13 eerste lid onderdeel f wet IB 2001)? Volgens het standpunt van de kennisgroep van de belastingdienst wel (KG:003:2025:3) wel. De belastingdienst kijkt hierbij strikt naar het civiele begrip "schuld" en "rechtens dan wel in feite direct of indirect" begrip in de memorie van toelichting.
Nieuws Prinsjesdag 2024 (belastingplan 2025)
Uit het belastingplan 2025 blijkt dat het kabinet een wetsvoorstel heeft opgesteld waarbij de dubbel telling bij excessief lenen bij samenwerkingsverbanden wordt voorkomen. Er worden bepaalde verplichtingen uitgesloten die normaal gesproken wel meetellen voor de bepaling of er sprake is van excessief lenen. Dit is een correctie op de wetgeving omdat deze onvoorziene en onbedoelde gevolgen had bij sommige samenwerkingsverbanden (voorstel heeft terugwerkende kracht tot 1 januari 2023). U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Nieuws mei 2024 : Rechtens dan wel in feite direct of indirect lenen van eigen BV
Een eenvoudige route om excessief lenen via de eigen BV te vermijden is een lening bij een derde (niet verbonden) of bij een bancaire instelling. De wetgever heeft hierover ook nagedacht en heeft in de wet (artikel 4.13 lid 1 letter f Wet IB) opgenomen dat dergelijke constructies ook worden aangepakt (schulden die de belastingplichtige .. rechtens dan wel in feit direct of indirect heeft ..) . Volgens de kennisgroep van de belastingdienst wordt een lening bij aan bancaire instelling ook aangemerkt als lening van de eigen BV als voor het verkrijgen van de lening noodzakelijk is dat de BV zekerheid (bijvoorbeeld hypotheek) verstrekt en dus zonder die zekerheid de lening niet had verkregen.
Belastingplan 2024
Eind oktober 2023 is besloten om de grens per eind 2024 van € 700.000 weer te verlagen tot € 500.000. De eerste kamer moet hierover nog akkoord geven. Overleg met uw adviseur omtrent een mogelijke afbouw in 2023 en 2024.
Conserverende aanslag en excessief lenen
Bij een emigratie wordt meestal een conserverende aanslag opgelegd. Via de conserverende aanslag wordt de belastingclaim van Nederland (voor vertrek) veilig gesteld. Als een DGA zou emigreren zal er over de waarde van de aandelen in zijn BV (meestal de holding) een conserverende aanslag worden opgelegd. Bij een emigratie binnen de EU wordt er dan veelal uitstel van betaling verstrekt (anders wordt veelal volstaan met een bankgarantie of pandrecht op aandelen). Als de DGA na de emigratie geld gaat lenen van een (nieuwe) buitenlandse rechtspersoon kan het verleende uitstel van betaling worden ingetrokken / beëindigd. De wet zal op dit onderdeel worden aangepast, de opzegging geldt alleen indien en voor zover bovenmatig (excessief) wordt geleend van een vennootschap waarop de conserverende aanslag betrekking heeft (en de toename van de schuld niet al eerder het uitstel van betaling heeft beëindigd).
Nieuws excessief lenen DGA van eigen BV
In het regeerakkoord Rutte IV (bekend geworden in december 2021) wordt aangekondigd dat de grens van € 500.000 wordt verhoogd tot € 700.000. De nieuwe wet lijkt dan toch per 1 januari 2023 te worden ingevoerd. Overleg met uw adviseur omtrent een mogelijke afbouw in 2021 of 2022.
Inwerkingtreding wetsvoorstel excessief lenen bij eigen vennootschap
Als gevolg van de coronacrisis is de inwerkingtreding van deze wetgeving een jaar uitgesteld. De wet gaat in op 1 januari 2023. Dat betekent dat de eerste peildatum voor de schulden aan de eigen vennootschap, 31 december 2023 is. Tot deze datum hebt u nog de tijd om te anticiperen op deze nieuwe wetgeving.
Artikelenserie en updates wetsvoorstel excessief lenen
In deze rubriek treft u al onze artikelen over het wetsvoorstel excessief lenen bij de eigen vennootschap. Sommige artikelen zijn algemeen van aard en andere gaan in op speciale problematiek of toelichtingen door de wetgever. Wij hopen u daarmee een volledig beeld van deze wetgeving te kunnen bieden.
Advies bij excessief lenen van de eigen vennootschap
Wij helpen u graag om de belastingdruk te beperken. Dit wetsvoorstel leidt tot belastingheffing over inkomen dat niet daadwerkelijk is genoten. Hoe eerder u uw schuldposities beoordeelt en hierop actie onderneemt, hoe meer er mogelijk is om deze heffing te voorkomen. Neem daarom gerust contact op met een van de specialisten onderaan dit artikel.
Bron excessief lenen DGA
FSV zwarte lijst van de Belastingdienst
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
Gediscrimineerd: belasting terug en schadevergoeding toe!
Er stonden ruim 270.000 mensen (en ook minderjarigen) op de zwarte lijst. De privacywet AVG en grondrechten zijn hierbij ernstig geschonden, aldus de autoriteit persoonsgegevens. Waarschijnlijk hebben 8.000 mensen op de zwarte lijst van de Belastingdienst onterecht geen hulp gekregen bij het aflossen van hun schulden.
Maar ook bedrijven, ondernemers en overige belastingplichtigen kunnen onterecht betrokken zijn geweest bij een boekenonderzoek of vragenvuur van de Belastingdienst. De Belastingdienst mag u controleren en u bij herhaaldelijke fiscaal slecht gedrag beter controleren. Maar er zijn grenzen. De Hoge Raad heeft hier in 2021 voor het eerst iets over geschreven, in dit artikel een uiteenzetting. Heeft u te maken met opname op de zwarte lijst? Neem gerust contact met ons op !
Toeslagenaffaire en zwarte lijst Belastingdienst
De toeslagenaffaire blijft de gemoederen flink bezig houden. Daarbij is een groot aantal mensen, die het toch al niet breed hadden, door de fiscale mangel gehaald. Binnen de Belastingdienst bestond (bestaat?) een project gebaseerd op een risicoselectie (Project 1043). Daarbij kan bij het beoordelen van een belastingaangifte een code (AKI 1043) worden toegevoegd; je krijgt dus een vinkje achter je naam. Dat vinkje zorgt ervoor dat de belastingaangiften van de betreffende persoon de komende vijf jaar worden uitgeworpen voor controle. De normale controlefrequentie is vele malen lager en zeker niet jaarlijks. De resultaten van die controles worden vastgelegd in een databank genaamd ‘Fraude Signalering Voorziening’ (de fraudedatabank FSV).
Fraude Signalering Voorziening en code 1043
Wanneer kreeg je nou het vinkje ‘fraudeur’? De Belastingdienst zelf geeft 4 hoofdredenen:
- Ze twijfelden of een belastingaangifte of een aanvraag van een toeslag klopte.
- Na een signaal uit een toezichtproject (vb. vermoeden van identiteitsfraude).
- Na een tip of een klik van een andere organisatie.
- Na een verzoek van een overheidsorganisatie om belasting- of inkomensgegevens te delen.
In de praktijk kon ook een klikbrief van een boze ex of lastige buurman voldoende zijn. Inmiddels is wel duidelijk dat die aanpak in strijd is met de Algemene verordening gegevensbescherming (hierna: AVG) en beginselen van behoorlijk bestuur.
De fiscale aspecten bij zwarte lijst
Recent heeft de Hoge Raad voor de fiscale aspecten wak piketpaaltjes geslagen. De Hoge Raad vond dat zo belangrijk, dat ze toch een oordeel gaven in een zaak waar het eigenlijk niet aan de orde kon komen en er ook een persbericht bij hebben gegeven.
Controle door de Belastingdienst is toegestaan. Als een belastingplichtige een aftrekpost opvoert en er wordt geconstateerd dat hij op die aftrek geen recht heeft, is het niet onrechtmatig als de Belastingdienst vervolgens onderzoek gaat doen naar aangiften van eerdere of latere jaren. Dat geldt in beginsel ook als dat ertoe leidt dat gegevens van de belastingplichtige worden opgeslagen in een bestand, en zelfs indien die gegevensverwerking op zichzelf beschouwd onrechtmatig is. Het recht om te controleren wordt in beginsel niet aangetast door de manier waarop informatie over de belastingplichtige wordt verwerkt.
Spelregels bij zwarte lijst en controle
De controle door de Belastingdienst is toegestaan, maar niet op oneigenlijke gronden. De controle is niet rechtmatig als de controle voortvloeit uit een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van die databank op basis van een criterium dat jegens de belastingplichtige leidt tot een schending van een grondrecht zoals een schending van het verbod op discriminatie naar afkomst, geaardheid of geloofsovertuiging.
Als de rechter van oordeel is dat een correctie is opgelegd op basis van discriminatie (de Hoge Raad lijkt er vanuit te gaan dat dat uitzonderingssituaties zijn), is het niet uitgesloten dat deze tot de conclusie komt dat de controle van de aangifte zozeer indruist tegen hetgeen van een behoorlijk handelende overheid mag worden verwacht, dat het gebruik van de resultaten van de controle onder alle omstandigheden ontoelaatbaar moet worden geacht. Als dat het geval is, mag de Belastingdienst de aangifte niet corrigeren (en moet dus de aftrek accepteren). Het enkele feit dat je in de databank zit is niet voldoende om het bewijs uit te sluiten.
Gevolgen zwarte lijst en correctie bij aangifte
Controleren mag, maar niet op basis van discriminatie. Maar dan zijn we er nog niet, want ook als sprake is van discriminatie, moet de controleaanpak nog zodanig zijn, dat het gebruik van de gegevens onder alle omstandigheden ontoelaatbaar moet worden geacht. Kennelijk is een beetje discriminatie mogelijk en niet zo erg dat je de vruchten ervan toch mag gebruiken. Daar vinden wij wat van!
Bewijslast bij correctie door zwarte lijst
Een aftrekpost moet je in beginsel kunnen bewijzen. Slechts in het hiervoor beschreven uitzonderingsgeval is dat anders. Dan moet je wel bewijzen dat sprake is van discriminatie. Hoe bewijs je nou dat sprake is van discriminatie?
- Daarvoor geeft de Hoge Raad een voorzetje. Als je gemotiveerd stelt dat sprake is van discriminatie, moet de Belastingdienst de gegevens verstrekken die voor de beoordeling hiervan van belang kunnen zijn.
- Daar doemt meteen het probleem op. De Belastingdienst heeft aangegeven dat het onderzoek naar de fraudedatabanken nog wel drie jaar kan duren. Dat is wel informatie die je nodig hebt om te beoordelen of sprake is van discriminatie.
- Bij honderdduizenden heeft de Belastingdienst een excuusbrief gestuurd wegens opname in de fraudedatabank. Meer informatie is er echter niet los te krijgen.
Naar onze mening zou het uitgangspunt moeten zijn, dat de Belastingdienst erkent (en de rechter dat volgt) dat de mensen die een excuusbrief hebben gehad zijn gediscrimineerd en daardoor de belasting niet verschuldigd is. Het is dan aan de Belastingdienst te bewijzen dat geen sprake is van discriminatie.
Voor mensen die geen excuusbrief hebben gehad, moet de bewijslat wat hoger komen liggen. Maar als zij een gemotiveerd vermoeden van discriminatie aanvoeren, dienen zij het voordeel van de twijfel te krijgen. Dan moet de Belastingdienst de gegevens te verstrekken die voor de beoordeling hiervan van belang kunnen zijn.
Schadevergoeding bij opname op zwarte lijst en correctie
Als sprake is van discriminatie, de aanslag wordt verminderd en het beroep dus gegrond is, kan de belastingrechter ook een schadevergoeding toekennen. Ook daar geldt weer de eis dat de belastingplichtige de schade moet bewijzen en het verband met de onrechtmatigheid moet aantonen. Van immateriële schade kan ook sprake zijn. Daarvoor zijn nog geen normen en het bewijs is ook lastig. De Belastingdienst worstelt daar ook nog mee.
Een suggestie onzerzijds: sluit aan bij de immateriële schadevergoeding die is verschuldigd als de Belastingdienst niet op tijd is met zijn beslissingen in procedures. Kortweg wordt daar ‘stress’ verondersteld bij termijnoverschrijding. Het 'forfait' is € 500 per zes maanden. Mensen die ten onrechte in de fraudedatabank zaten, kunnen wat ons betreft aanspraak maken op € 500 per zes maanden dat ze in die databank zaten. Als dat bedrag niet toereikend is, kunnen ze bewijzen dat het meer is.
Geen schadevergoeding langs fiscale weg?
Het schenden van de persoonlijke levenssfeer (onjuist verwerken gegevens) alleen kan niet leiden tot een verlaging van een aanslag. Ook kan de belastingrechter in zo’n geval aan een belastingplichtige geen schadevergoeding toekennen. Dat kan namelijk alleen als de aanslag onrechtmatig is en het beroep tegen de aanslag gegrond. Dat betekent dat voor een schadevergoeding een afzonderlijk verzoek moet worden ingediend bij de Belastingdienst en dat een eventuele procedure daarover moet worden gevoerd voor de algemene bestuursrechter of de civiele rechter. Dus niet bij de belastingrechter.
Noot fiscaal jurist inzake zwarte lijst Belastingdienst
Er wordt steeds meer bekend over de zwarte lijst (risicoselectie) die de Belastingdienst heeft toegepast. Project 1043 - zoals dit intern wordt genoemd - zal de komende jaren nog wel eens de krant halen. Door de code 1043 worden aangiften standaard uit de computer geslingerd, u bent immers volgens uw buurman of boze ex een fraudeur. De Belastingdienst moet echter echte fraudeurs wel beter kunnen controleren dan reguliere belastingplichtigen. Waar ligt de grens?
Als er sprake is van schending van een grondrecht (bijvoorbeeld discriminatie) en de controle indruist tegen hetgeen we van een behoorlijk handelende overheid mogen verwachten, is er sprake van een probleem. Mag de informatie uit project 1043 dan zomaar worden gebruikt? Wie moet dan wat gaan bewijzen? De Hoge Raad is van mening dat de belastingplichtige moet motiveren dat sprake is van een risicoselectie. De inspecteur moet hiervoor wel informatie aan de belastingplichtige verstrekken. Via een dossierinzage kan deze informatie worden verkregen, hier dus altijd om vragen!
In dit geval is een aftrekpost opgevoerd. Volgens vaste jurisprudentie moet de belastingplichtige die een beroep doet op een aftrekpost ook bewijzen dat de aftrekpost terecht is opgevoerd. Als echter een belastingplichtige op de zwarte lijst staat, kan de inspecteur een boekenonderzoek of controle instellen. Als een inspecteur bij een boekenonderzoek diverse correcties heeft opgelegd, is het aan de inspecteur om te bewijzen dat de correcties terecht en juist zijn. Als de belastingplichtige op de zwarte lijst staat kan hij / zij het standpunt innemen dat de correcties onterecht zijn opgelegd. De informatie omtrent de correcties is immers zonder een juiste wettelijke basis verwerkt en in strijd met de privacy / grondrechten van de belastingplichtige. Of de rechter dit ook gaat vinden is nog maar de vraag.
Het is dus van belang dat u altijd alle fiscaal relevante informatie bij de Belastingdienst gaat opvragen (dossierinzage) en tevens het dossier van de Belastingdienst met een stofkam doorneemt. Zitten er verwijzingen in naar de Zwarte Lijst? Als aanslagen al definitief zijn, dan is het verstandig om een herziening aan te vragen.
Wellicht komt er nog hulp uit onverwachte hoek. Er wordt op dit moment gewerkt aan een tegemoetkoming voor mensen die op de zwarte lijst van Belastingdienst stonden en daar financieel nadeel van hebben gehad. Dit staat in een brief van onze staatssecretaris aan de Tweede Kamer. Dat er door mensen schade is geleden staat wel vast, tussen de 5.000 - 15.000 mensen die in de schuldsanering wilden zijn hier niet voor in aanmerking gekomen, omdat ze op de zwarte lijst stonden.
Er is veel misgegaan en dat moet snel en ruimhartig worden rechtgezet. De door de Hoge Raad geboden mogelijkheid is wel een nauw pad. Laten we hopen op een soepele toepassing en het (nu wel) gunnen van het voordeel van de twijfel. Als u vragen heeft en om bijstand verlegen zit, schroom dan niet om contact met ons op te nemen.
Vragen over zwarte lijst
Als u vragen of opmerkingen heeft over de zwarte lijste en / of advisering hieromtrent wenst, kunt u contact opnemen met onderstaande specialisten. Er zal een compensatieregeling komen voor de benadeelden, de vraag is echter hoe een nadeel wordt vastgesteld, dat zal wel weer een onduidelijke en slopende procedure gaan worden. Laat u adviseren door een deskundige en mail gerust met onze specialisten.
Bron zwarte lijst Belastingdienst
Rapport PWC inzake FSV toeslagen
Beantwoording vragen KAB rapportage en zwarte lijst
Bestuurlijke reactie zwarte lijst 3 december 2021
Brief staatsecretaris 29 oktober 2021
Brief Staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Fiscale procedure over de hypotheekrenteaftrek
De rente op een zogenaamde eigenwoningschuld, behoort tot de aftrekbare kosten in de inkomstenbelasting. Dit wordt ook wel de hypotheekrenteaftrek genoemd. Niet iedere schuld die iets met de eigen woning te maken heeft is echter een eigenwoningschuld. Aan de volgende voorwaarden moet zijn voldaan om van een eigenwoningschuld te kunnen spreken:
- De schuld is aangegaan in verband met een eigen woning;
- Er is een contractuele verplichting om de schuld af te lossen in ten hoogste 30 jaar;
- Er is een contractuele verplichting om de aflossing ten minste annuïtair te laten verlopen;
- Aan de aflossingsverplichting wordt voldaan;
- Indien de schuld is aan bij een zogenaamde niet-aangewezen-administratieplichtige, moet zijn voldaan aan de informatieverstrekkingseis.
De mogelijkheid om de hypotheekrente af te trekken is niet onomstreden. Steeds vaker komt de discussie terug of niet sprake is van een onnodige subsidie op het bezit van de eigen woning. Gezaghebbende partijen zoals de DNB en het IMF pleiten voor een forse stelselwijziging, bijvoorbeeld door de eigen woning over te hevelen naar box 3. De voornaamste vraag daarbij lijkt te zijn welke politieke partij het aandurft om dit voorstel ook daadwerkelijk in te dienen.
Hebt u vragen over de hypotheekrenteaftrek of een fiscale procedure? Neem dan gerust rechtstreeks contact op met één van de auteurs onderaan deze pagina.
Procedure boeterente of vooruitbetaalde rente door DGA
Boeterente op een hypotheek is aftrekbaar als deze boeterente ook zakelijk is. Een DGA leent 100.000 euro van zijn BV voor de verbouwing van zijn eigen woning. In december 2016 wordt er 25.000 euro afgelost. In verband met deze vervroegde aflossing brengt de BV 34.000 aan boeterente aan de DGA in rekening. Deze boeterente wordt in de aangifte inkomstenbelasting 2016 in aftrek gebracht. De inspecteur stelt dat de boeterente niet aftrekbaar is omdat er sprake is van vooruitbetaalde rente. De Rechtbank Den Haag is het op 24 januari 2022 (ECLI:NL:RBDHA:2022:781) en het Gerechtshof Den Haag is het op 13 december 2022 (ECLI:NL:GHDHA:2022:2501) zijn het met de inspecteur eens. De Hoge Raad is het op 17 november 2023 (ECLI:NL:HR:2023:1570) niet eens met de gang van zaken. De Hoge Raad is vanb mening dat boeterente die is betaald bij het oversluiten van een lening ter financiering van een eigen woning onmiddellijk aftrekbaar is voor zover die boeterente zakelijk is. De rechtbank en het Gerechtshof hebben dit miskend. De zaak wordt voor nader onderzoek verwezen naar het Gerechtshof in Amsterdam. Dit gerechtshof moet onderzoeken of sprake is van een herfinanciering van de eerste lening. De boeterente is in dat geval aftrekbaar indien die met het oog op een dergelijke herfinanciering zakelijk is.
Geschillen over de hypotheekrenteaftrek
De regeling over de hypotheekrenteaftrek lijkt eenvoudig en is dat in de meeste situaties ook. Echter, met enige regelmaat ontstaat tussen belastingplichtigen en de Belastingdienst toch discussie over de aftrekbaarheid van bepaalde renten. Zo deed de Rechtbank Noord-Nederland op 6 augustus 2021 uitspraak in een zaak waarin de volgende geschilpunten op tafel lagen:
- Mocht de Belastingdienst de hypotheekrenteaftrek weigeren?
- Is er sprake van gerechtvaardigd vertrouwen op basis van informatie van de adviseur van de belastingplichtige?
- Is er sprake van gerechtvaardigd vertrouwen op basis van informatie die op de website van de Belastingdienst staat?
- Zijn de vergrijpboeten terecht opgelegd?
Hierna beschrijf ik eerst wat er in deze zaak precies aan de hand was. Daarna geef ik het oordeel van de rechtbank weer over bovenstaande geschilpunten.
Feiten bij geschillen over hypotheekrenteaftrek
De broer van de belastingplichtige heeft een woning gebouwd. De belastingplichtige huurt deze woning eerst van de broer en later van de dochter van de belastingplichtige. Van eigendom is aan de zijde van de belastingplichtige nooit sprake geweest; ook is geen sprake geweest van een recht van vruchtgebruik. Het betreft een duidelijke huurconstructie. In 2004 komt de dochter, waar de woning van wordt gehuurd, ook in de woning wonen. Daarna vinden een aantal verbouwingen plaats die er uiteindelijk toe leiden dat op het perceel een zelfstandige woning staat die de dochter gaat bewonen. Deze zelfstandige woning heeft geen eigen huisnummer.
De verbouwing wordt gefinancierd door de dochter. Zij gaat hiervoor een hypothecaire geldlening aan. De belastingplichtige staat borg en tekent een ontruimingsclausule. De dochter betaalt de rente op de geldlening. Dit gaat door tot 2009. Dan verhuist de dochter en gaat de andere dochter van belastingplichtige in de zelfstandige woning wonen. De rente wordt dan nog steeds betaald door de dochter die ondertussen is verhuisd.
In 2013 wendt de belastingplichtige zich online tot een gratis adviseur. Hij schetst het feitencomplex en geeft aan dat de woning eigendom is van dochter en dat de hypotheek op naam staat van hem, de dochter en zijn vrouw (die in 2019 overlijdt). De adviseur geeft aan dat de rente mag worden afgetrokken. Het administratiekantoor dat de belastingaangiften doet heeft twijfels over de juistheid van handelen. Echter, op basis van het antwoord van de adviseur gaat het kantoor toch over tot het in aftrek brengen van de hypotheekrente.
De Belastingdienst bekijkt de zaak en spreekt in februari 2017 met het administratiekantoor dat de belastingaangiften doet. Het administratiekantoor verstrekt de stukken en verwijst naar het antwoord dat is verkregen van de gratis adviseur. Naar aanleiding van deze bespreking en vermoedelijk wat nader onderzoek, kondigt de Belastingdienst in februari 2018 aan over te willen gaan tot het opleggen van navorderingsaanslagen. Reden: ten onrechte is de hypotheekrenteaftrek toegepast. In april 2018 geeft de Belastingdienst vervolgens aan ook over te gaan tot boeteoplegging. Het voornemen is om vergrijpboetes op te leggen van 50%. Dat betekent ook dat de Belastingdienst van mening is dat sprake is van opzet of grove schuld.
Op 28 juli 2018 volgen uiteindelijk de navorderingsaanslagen over 2012, 2014 en 2015.
Is de hypotheekrenteaftrek hier terecht geweigerd?
De rechtbank beschrijft eerst wanneer sprake is van een woning die als eigen woning kwalificeert. Het gaat dan niet alleen om de woning die de belastingplichtige in eigendom heeft. Van een eigen woning is ook sprake indien de woning ter beschikking staat op grond van een recht van vruchtgebruik, recht van bewoning of een recht van gebruik dat krachtens erfrecht is ontstaan. Een aanvullende voorwaarde is steeds dat de voordelen uit de woning voor de belastingplichtige zijn, maar dat ook de kosten op hem (of zijn partner) drukken. De eigenwoningregeling is daarmee breder dan belastingplichtigen in de praktijk – zo valt ons regelmatig op – denken.
In deze zaak is sprake van een woning die in eigendom is van de dochter. Van vruchtgebruik, bewoning of gebruik krachtens erfrecht is naar het oordeel van de rechtbank eveneens geen sprake. De belastingplichtige (en destijds zijn partner) kwalificeren als huurders van de woning. Dat betekent dat voor de belastingplichtige geen sprake is van een eigen woning in de zin van de wet op de inkomstenbelasting 2001. Dat betekent eveneens dat geen sprake kan zijn van hypotheekrenteaftrek; zonder eigen woning immers geen eigenwoningschuld.
Is hypotheekrenteaftrek mogelijk wegens vertrouwen op adviseur?
De belastingplichtige is van mening dat – ondanks dat het wettelijk gezien niet mogelijk is – de hypotheekrenteaftrek niet gecorrigeerd kan worden. Hij heeft naar eer en geweten gehandeld op grond van het advies van de gratis adviseur en het administratiekantoor heeft de hypotheekrenteaftrek ook in de aangifte opgenomen. Daar moet hij als belastingplichtige op kunnen vertrouwen. De Belastingdienst is het hiermee oneens.
De rechtbank geeft aan dat een beroep op het vertrouwensbeginsel alleen mogelijk is indien het uitlatingen betreft van de zijde van de overheid. Het vertrouwensbeginsel werkt niet door naar uitlatingen van adviseurs en / of administratiekantoren. Deze uitlatingen kunnen (uiteraard) ook niet aan de Belastingdienst worden toegerekend. Het beroep op het vertrouwensbeginsel in verband met de uitlatingen van de gratis adviseur en het handelen van het administratiekantoor faalt daarmee.
Is hypotheekrenteaftrek mogelijk wegens vertrouwen op website Belastingdienst?
De belastingplichtige heeft een uitdraai gemaakt van de website van de Belastingdienst. Het gaat om de pagina(‘s) met informatie over de hypotheekrenteaftrek. Op deze pagina staat dat de hypotheekrenteaftrek maximaal 30 jaar aftrekbaar is in box 1. Deze informatie wekt volgens de belastingplichtige het vertrouwen op dat rente op een hypothecaire schuld voor de woning aftrekbaar is. De Belastingdienst bestrijdt dit standpunt en geeft aan dat het zeer algemene informatie betreft die ook nog eens onderdeel is van een breder scala aan informatie over dit onderwerp. Voorts kan – volgens de Belastingdienst – geen vertrouwen worden ontleend aan dergelijke algemene informatie. Ook niet als deze op de website van de Belastingdienst is opgenomen.
Voor een succesvol beroep op het vertrouwensbeginsel moet sprake zijn van een toezegging van de zijde van de overheid (de Belastingdienst in deze) of een andere uitlating / gedraging. Uit de toezegging / uitlating / gedraging moet de belastingplichtige redelijkerwijs mogen afleiden of, en zo ja hoe de Belastingdienst zijn bevoegdheden in zijn situatie zal uitoefenen. Deze regel volgt uit vaste rechtspraak.
In dit geval heeft de belastingplichtige niet aan de bewijslast voldaan dat van zo’n toezegging / uitlating / gedraging sprake is. De informatie op de website van de Belastingdienst heeft te maken met de periode waarover de renteaftrek mogelijk is. Dat zegt echter niets over de vraag of sprake is van een eigen woning of van een schuld met betrekking tot die eigen woning. Daarom faalt ook dit beroep op het vertrouwensbeginsel.
Terechte vergrijpboete bij foutief gebruik hypotheekrenteaftrek?
De Belastingdienst heeft vergrijpboeten opgelegd. Bij het opleggen van zo’n boete rust de bewijslast op de Belastingdienst. Alleen laten zien dat ten onrechte de hypotheekrenteaftrek is gebruikt, is onvoldoende. Een vergrijpboete vereist namelijk opzet of grove schuld aan de zijde van de belastingplichtige. Indien de belastingplichtige gebruik heeft gemaakt van een adviseur, dan is de vraag of hij deze adviseur voldoende deskundig mocht achten. De adviseur bij wie niet aan een goede / zorgvuldige taakuitoefening getwijfeld hoeft te worden, hoeft de belastingplichtige niet steeds te controleren. Van opzet / grove schuld zal dan minder snel sprake zijn.
De ondergrens om opzet aan te nemen ligt bij de zogenaamde voorwaardelijke opzet. Daarvan is sprake als de belastingplichtige willens en wetens de aanmerkelijke kans aanvaardt dat een bepaald gevolg – in dit geval het ten onrechte gebruikmaken van een fiscale faciliteit – optreedt. Van grove schuld is sprake indien de belastingplichtige zo onachtzaam handelt, dat dit aan opzet grenst. Ook hier geldt dat het aan de Belastingdienst is om het bewijs te leveren. In de zaak van deze belastingplichtige meent de Belastingdienst dat sprake is van opzet of voorwaardelijke opzet.
De Belastingdienst komt tot deze mening omdat de belastingplichtige eerst te horen kreeg dat iets niet kon en toen op zoek is gegaan naar iemand die wilde zeggen dat het wel kon. Dat bleek uiteindelijk de gratis adviseur te zijn. Daarnaast heeft de belastingplichtige volgens de Belastingdienst onvoldoende openheid van zaken gegeven. Daarmee is door de belastingplichtige bewust de aanmerkelijke kans op een te lage aanslag aanvaard. De boete van 50% is daarmee – volgens de Belastingdienst – terecht.
De belastingplichtige is het daarmee oneens. Hij heeft inderdaad gezocht naar manieren om de rente af te trekken, maar meent dat hij daarbij mag vertrouwen op het advies van anderen. Daarnaast heeft hij niet zelf de belastingaangifte gedaan, maar heeft het administratiekantoor dit voor zijn rekening genomen.
De rechtbank oordeelt dat het administratiekantoor al jaren de aangiften doet. Daarbij is tot het moment dat de gratis adviseur zijn advies had gegeven de hypotheekrenteaftrek nooit benut. Het administratiekantoor heeft er in eerste instantie ook op gewezen dat de rente niet afgetrokken kon worden, maar is overstag gegaan op verzoek van de belastingplichtige en nadat de belastingplichtige advies had ingewonnen. De rechtbank kijkt daarom ook naar de totstandkoming van het advies. Daarbij wordt vastgesteld dat het verkregen advies gebaseerd is op informatie die de belastingplichtige heeft aangeleverd en deze informatie is onjuist. De belastingplichtige gaf namelijk aan dat sprake was van vruchtgebruik terwijl, zo oordeelde de rechtbank, sprake is van een huursituatie. Ook is het niet belastingplichtige zelf die de rente betaalt.
Het bewust verstrekken van onjuiste informatie aan de gratis adviseur en het administratiekantoor rechtvaardigt het oordeel dat de belastingplichtige bewust de aanmerkelijke kans heeft aanvaard op een te lage aanslag. Het argument dat de aangifte niet zelf is ingediend biedt dan onvoldoende bescherming tegen de vergrijpboete. De regel dat vertrouwd mag worden op een kundig adviseur gaat namelijk niet op als niet alle voor de aangifte relevante informatie is verstrekt. De vergrijpboeten zijn terecht opgelegd. De hoogte van de boete (50%) is passend en geboden. Toch worden de boeten gematigd. Dat komt omdat de redelijke termijn voor het afdoen van de boete zaak is overschreden.
Uitspraak in geschil hypotheekrenteaftrek
De rechtbank laat de navorderingsaanslag intact en dat geldt ook voor de vergrijpboeten. Deze worden wegens termijnoverschrijding wel gematigd. De proceskosten worden niet vergoed.
De uitspraak: ECLI:NL:RBNNE:2021:3392.
Fiscale procedures en hypotheekrenteaftrek
De hypotheekrenteaftrek is in opzet relatief eenvoudig, maar zorgt in de praktijk regelmatig voor hoofdbrekens. Dat komt ook door de ingewikkelde regelingen die samenhangen met de hypotheekrenteaftrek, zoals de bijleenregeling. Niet zelden leidt dit jaren na dato tot navorderingsaanslagen en meningsverschillen met de Belastingdienst. In veel gevallen kan door een second opinion van een fiscaal deskundige de zaak worden beslecht. Soms is de navorderingsaanslag helaas terecht en soms heeft de Belastingdienst het bij het verkeerde eind. Een inschatting van de procedurekansen op basis van een second opinion is, zeker in dit soort dossiers, sterk aan te raden.
Hebt u behoefte aan een second opinion op een dossier over de hypotheekrenteaftrek? Of op een dossier dat over een geheel ander fiscaal onderwerp gaat? Neem dan gerust rechtstreeks contact op met één van onderstaande auteurs. Wij geven graag vrijblijvend aan wat wij voor u kunnen betekenen.
Lagere boete Belastingdienst door financiële problemen
De Belastingdienst kan een boete opleggen als u een onjuiste of niet volledige aangifte heeft ingediend. De boete kan worden verlaagd omdat u de boete niet kunt betalen, bijvoorbeeld door betalingsproblemen of een lastige financiële situatie binnen uw bedrijf.
De procedure bij de Hoge Raad
Er is een (strafrechtelijk) onderzoek ingesteld bij een bedrijf. Er worden naheffingsaanslagen loonbelasting en premies volksverzekeringen opgelegd. Er wordt ook een geldboete opgelegd van € 145.000 (opzettelijk onjuist of onvolledig doen van aangifte). De boete wordt door de Belastingdienst (inspecteur) verminderd met 20% tot € 116.000 (wegens termijnoverschrijding).
De rechtbank heeft de boete nog verder verminderd (tot € 110.000), dit ook vanwege de lange termijn (van onzekerheid). In Hoger Beroep bij het Gerechtshof (uitspraak d.d. 4 december 2012), de boete blijft in stand. De belanghebbende gaat in cassatie bij de Hoge Raad.
In de B.V. zat een negatief eigen vermogen en in 2007 worden de bedrijfsactiviteiten beëindigd. Er zijn geen financiële middelen meer om de boete te betalen, mede hierom wordt om verlaging van de boete gevraagd. De rechtbank en het Gerechtshof gingen hierin niet mee (reden was mede een slechte toelichting op de cijfers / balans). De Hoge Raad was het met belanghebbende eens. De financiële omstandigheden binnen een bedrijf kunnen een reden zijn om een boete te verlagen.
De zaak wordt door de Hoge Raad verwezen naar een nieuw Gerechtshof (in 's Hertogenbosch). De Hoge Raad stelt als aanwijzing nog even het volgende:
- Met het oog op de verdere behandeling na verwijzing merkt de Hoge Raad nog het volgende op. Eerder in dit geding heeft de Inspecteur het standpunt ingenomen dat het zakelijke karakter van loonbelastingschulden er als regel aan in de weg staat om een boete wegens het niet (tijdig) afdragen van deze belasting te matigen op grond van de financiële positie van de inhoudingsplichtige. Dit standpunt moet worden verworpen. De financiële positie van een inhoudingsplichtige wordt mede bepaald door diens verplichting loonbelastingschulden te betalen. Het karakter van deze schulden vormt geen goede grond om dit element van zijn draagkracht buiten beschouwing te laten bij de bepaling van de proportionaliteit van een boete.
De Staatssecretaris wordt veroordeeld in de kosten en het beroep wordt dus gegrond verklaard.
Bron boete verlaging bij financiële noodzaak
Navordering en belastingkorting
De Belastingdienst mag overgaan tot navordering indien aanvankelijk te weinig belasting is geheven. Dit geldt bij zogenaamde aanslagbelastingen, zoals de inkomstenbelasting. Indien u achteraf nog wordt geconfronteerd met te betalen belasting, dan doet dat afbreuk aan uw rechtszekerheid. U hebt immers al een aanslag van de Belastingdienst ontvangen. Daarom mag de Belastingdienst niet zonder meer overgaan tot navordering. De Belastingdienst mag in principe alleen navorderen bij een zogenaamd nieuw feit. Indien wordt nagevorderd op basis van een feit dat de inspecteur kende of redelijkerwijs had moeten kennen, dan mag niet worden nagevorderd. Op dit beginsel zijn enkele uitzonderingen:
- Indien sprake is van een onjuiste verrekening van voorlopige aanslagen en / of voorheffingen mag worden nagevorderd;
- Indien sprake is van een onjuiste toerekening van bestanddelen van het inkomsten tussen partners mag worden nagevorderd;
- Indien sprake is van kwade trouw aan de zijde van de belastingplichtige mag worden nagevorderd;
- Indien sprake is van een zogenaamde kenbare fout mag worden nagevorderd.
In alle andere gevallen mag echter slechts worden nagevorderd bij aanwezigheid van een nieuw feit. Daarenboven dient navordering uiteraard binnen de gestelde termijnen plaats te vinden.
Het gerechtshof ’s-Hertogenbosch heeft in juni 2021 uitspraak gedaan in een zaak die draaide om de vraag of een inspecteur redelijkerwijs bekend had moeten zijn met een feit. Wij behandelen in dit artikel deze – lezenswaardige – uitspraak.
Waarom wil de inspecteur navorderen?
De partner van belanghebbende heeft in 2011 een verlies uit aanmerkelijk belang om laten zetten in een belastingkorting. Die mogelijkheid biedt de wet en de belastingkorting is toegekend. De korting bedraagt € 644.085. In 2014 is nog niet de gehele korting benut.
De belanghebbende doet in 2017 de aangifte IB over 2014. De belasting bedraagt nihil. De belanghebbende geeft aan recht te hebben op uitbetaling van heffingskorting(en). Dit komt doordat het drempelinkomen van de partner en de verschuldigde inkomstenbelasting / premie volksverzekeringen van de partner. De inspecteur stelt de heffingskortingen vast.
De partner heeft over 2014 zelf geen aangifte gedaan. Naar aanleiding van de aangifte van belanghebbende wordt aan de partner in 2018 een navorderingsaanslag opgelegd. De te betalen belasting ligt in de buurt van wat belanghebbende al had aangegeven. Echter, als gevolg van de belastingkorting bedraagt de te betalen belasting voor de partner uiteindelijk nihil.
Het gevolg is dat de aangifte van belanghebbende onjuist was. De belasting die is aangegeven bij de partner is namelijk niet verschuldigd als gevolg van de belastingkorting. De inspecteur wil daarom de uitbetaalde gecombineerde heffingskorting navorderen, vermeerderd met belastingrente. Belanghebbende meent dat dit niet mogelijk is.
Waarom vindt belanghebbende dat navordering niet mag?
Belanghebbende meent dat geen sprake is van een nieuw feit. De belastingkorting is in 2011 toegekend, dus de inspecteur die naar de aangifte over 2014 keek, had moeten weten dat de partner recht had op een belastingkorting. Als gevolg hiervan is sprake van een ambtelijk verzuim en niet van een nieuw feit. Navorderen is dan niet mogelijk. De inspecteur is (uiteraard) van mening dat navorderen wel mogelijk is.
Mag de inspecteur van het hof navorderen?
Interessant is eerst dat de inspecteur zich beroept op de regel dat mag worden nagevorderd bij een vermindering van de aanslag van de partner, die relevant is voor de aan belanghebbende verleende heffingskorting. Daarmee lijkt de inspecteur de nieuw-feit-discussie te willen vermijden. Met dit argument maakt het hof korte metten. De regel waar de inspecteur op wijst betreft een verruiming van de navorderingstermijn. De ‘normale’ termijn bedraagt vijf jaar en die termijn is nog niet afgelopen. De regel waar de inspecteur zich op beroept is dus niet van toepassing. Het zal er dus om gaan of sprake is van een nieuw feit.
Het hof over het nieuwe feit en de belastingkorting
Het hof geeft eerst de hoofdregel aan. De inspecteur die zich heeft bezig gehouden met de aangifte van belanghebbende over 2014 mag uitgaan van de juistheid van de aangeleverde gegevens. Hij hoeft dus niet altijd een nader onderzoek te verrichten. Een nader onderzoek is wel nodig indien de inspecteur, na met normale zorgvuldigheid de inhoud van de aangifte te hebben bestudeerd, aan de juistheid van enig gegeven in redelijkheid behoort te twijfelen. Daarbij geldt de ingewikkeld geformuleerde regel die wij op deze site al vaker noemden: voor twijfel is geen aanleiding indien de niet onwaarschijnlijke mogelijkheid bestaat dat de in de aangifte opgenomen gegevens juist zijn.
Het hof moet nu echter dieper kijken, omdat er informatie aanwezig was bij de Belastingdienst over de belastingkorting. Daarover merkt het hof op dat de inspecteur in het algemeen kan volstaan met het raadplegen van het dossier van belanghebbende. Hij hoeft niet over te gaan tot het raadplegen van al dan niet aanwezige dossiers die horen bij andere belastingplichtigen of andere belastingmiddelen. Dat hoeft ook niet als daarin mogelijk relevante gegevens zitten. Dit onderzoek is slechts nodig indien de inspecteur gegevens aantreft in de aangifte van belanghebbende die daartoe redelijkerwijs aanleiding geven.
Zoals aangegeven, meent belanghebbende dat de inspecteur wist dat er sprake was van een belastingkorting. Die beschikking is immers van 2011 en het betreft de aanslag over 2014. Het hof gaat hier niet in mee. Daarbij is volgens het hof van belang dat niet gesteld of gebleken is dat de persoon van de inspecteur die de korting heeft toegekend, dezelfde persoon is die nu de aanslag behandelt. Belanghebbende heeft niet aannemelijk kunnen maken dat de betrokken aanslagregelaar bekend was met de beschikking heffingskorting van de partner. Aan de juistheid van de aangifte van belanghebbende hoefde ook niet getwijfeld te worden. Er was dus ook geen aanleiding voor nader onderzoek in het dossier van de partner van belanghebbende.
De inspecteur mag dus navorderen
Het hof komt daarmee tot het oordeel dat de inspecteur een nieuw feit heeft. Van een ambtelijk verzuim is dus geen sprake. De navorderingsaanslag blijft daarmee intact. Het startpunt lijkt te zijn dat het niet gaat om de handelwijze binnen de eenheid, maar om de handelwijze ten aanzien van de specifieke belastingplichtige, in dit geval belanghebbende.
Advies bij navordering en nieuw feit
Navordering doet afbreuk aan uw rechtszekerheid. Een eerder opgelegde aanslag pakt immers alsnog anders uit dan verwacht. Laat daarom altijd toetsen of de inspecteur wel over mag gaan tot navordering. Neem daarvoor gerust contact met één van onderstaande auteurs op. Het eerste contact is altijd vrijblijvend.
Renteaftrekbeperking in de vennootschapsbelasting
De renteaftrekbeperking voortkomend uit artikel 4 ATAD, ook wel earningsstrippingmaatregel genoemd, heeft zowel betrekking op rente in verband met concernleningen, alsmede op rente in verband met leningen verstrekt door derden. De maatregel is geïmplementeerd in de Nederlandse wetgeving en opgenomen onder artikel 15b Wet op de vennootschapsbelasting 1969. De renteaftrekbeperking wordt ook wel de ‘generieke renteaftrekbeperking’ genoemd.
De earningsstrippingmaatregel is voor het eerst van toepassing op boekjaren die beginnen op of na 1 januari 2019. Indien sprake is van een fiscale eenheid, dan wordt de maatregel uitgevoerd op het niveau van de fiscale eenheid. Tijdig acteren is dus wenselijk om eventuele beperking van renteaftrek te voorkomen.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
Renteaftrek beperking bij overnames
Er zijn de laatste jaren diverse uitspraken van de rechters geweest over de renteaftrek bij overnames. De belangrijkste arresten zijn het Hunkemoller arrest (ECLI:NL:HR:2021:1152) , Auto Bar arrest, Hans Anders (ECLI:NL:HR:2022:1085) arrest en Italiaanse beursvennootschap arrest. Er is veel over geschreven en het lijkt erop dat de Hoge Raad nog niet 1 lijn heeft ontdekt. Het zakelijkheidsbeginsel wordt in veel doctrine aan de orde gesteld. De vraag die aan de orde komt heeft betrekking op de aftrek van rente bij overnames. Bij de overname van Hans Anders en de koffieautomatenexploitant Autobar was de Hoge Raad in eerste aanleg van mening dat bij de buitenlandse investeerders geen sprake van belastingtontwijking (door rente in aftrek te brengen over leningen waarmee de overnames zijn betaald). Vanaf de invoering van het beroemde artikel 10a VPB is de vraag of de aldaar beschreven situaties uitputtend waren of niet. Ook is toen de route van "fraus legis" aan de orde gesteld. Het enkel lezen van artikel 10a is dan niet voldoende. In een recent arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad bevestigd dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen. Ook al zijn er zakelijke motieven dan nog kan fraus legis in beeld komen, aldus ons hoogste rechtscollege. Bij gekunstelde structuren wordt alsnog de rentaftrek om zeep geholpen (strijd met doel en strekking). In de meeste zaken speelt hierbij de winstdrainage problematiek waarbij de holding geen echte rol heeft vervuld en enkel is opgezet om om de renteaftrek te regelen, de financiele spilfunctie ontbreekt en de holding is enkel doorgeefluik van geld.
Nieuws in vastgoedland (22 oktober 2024)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen. In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Renteaftrek beperking niet in strijd met europees recht
De antiwinstdrainage regeling is verenigbaar met het unierecht, aldus het Hof van Justitie op 4 oktober 2024 (ECLI:EU:C:2024:822). Het HvJ EU stelt vast dat de Nederlandse aftrekbeperking van artikel 10a wet VPB 1969 een verschil in behandeling inhoudt en dat in grensoverschrijdende gevallen een nadelig / afschrikkend effect kan hebben op de vrijheid van vestiging. Echter... dit is legitiem om fraude en belastingontwijking te bestrijden. Deze procedure ging over een internationaal concern met de moeder vennootschap in Belgie en een aantal dochterondernemingen in Nederland. Er wordt door de Nederlandse dochtervennootschap een overname gedaan welke wordt gefinancierd binnen het concern. Het Gerechtshof is van mening dat de rente beperkt aftrekbaar is, de Hoge Raad stelt (prejudiciele) vragen aan het HvJ van de EU. Volgens het HvJ mag de renteaftrek worden beperkt omdat eigen vermogen binnen een groep op kunstmatige wijze bij een Nederlandse vennootschap als vreemd vermogen naar voren komt en dat die rente op de lening wordt afgetrokken van de Nederlandse fiscale winst (belastbaar resultaat). Dit vermoeden kan door de Nederlandse koper worden weerlegd. De correctie is van toepassing op het bovenmatige deel van de te hoge rente. Als de lening geen enkele economische functie zou rechtvaardigen dan is het redelijk om via het evenredigheidsbeginsel de aftrek geheel te weigeren. Hoe deze uitspraak uitpakt voor de specifieke bepaling voor renteaftrek bij vastgoed lichamen vanaf 2025 is nog niet bekend, deze bepaling lijkt in strijd met het gelijkheidsbeginsel, de sectorale discriminatie. Zie mede deze scriptie uit 2023.
Syllabus renteaftrekbeperking belastingdienst
In de nieuwe versie van de syllabus over artikel 15b Wet VPB 1969 wordt een nadere toelichting gegeven op de renteaftrekbeperking bepaling. In artikel 15b van de Wet op de vennootschapsbelasting 1969 is de zogenoemde earningsstrippingmaatregel opgenomen. Deze syllabus gaat in op de toepassing van deze maatregel en bevat een verzameling van geanonimiseerde en bewerkte casussen en vragen die de Coördinatiegroep Taxhavens en Concernfinanciering van de Belastingdienst heeft behandeld. De syllabus is een actualisering van de versie van 19 oktober 2022 en is gedeeld met de medewerkers van de Belastingdienst.
Achtergrond renteaftrekbeperking
De inhoudelijke achtergrond van de maatregel is dat rentekosten in beginsel aftrekbaar zijn, maar dat internationaal opererende ondernemingen in toenemende mate leken in te spelen op tariefverschillen, bijvoorbeeld door rentebetalingen toe te wijzen aan een concernvennootschap gevestigd in een land met een hoog tarief en rentebaten aan een concernvennootschap aan een land met een laag tarief. De maatregel moet deze handelswijze tegen gaan werken.
Earningsstrippingsregeling en/of renaftrekbeperking vastgoedlichamen
De drempel van € 1 miljoen voor generieke renteaftrekbeperking komt voor vastgoedlichamen per 1 januari 2025 te vervallen. De maatregel zal voor veel vastgoedbeleggers (in BV's) erg nadelig uitwerken. In de voorjaarsnota 2023 en voorjaarsnota 2024 gaf het kabinet al aan dat er een regeling zat aan te komen. Grote beleggers splitsten hun vennootschappen in meerdere BV's of cooperaties zodat even zoveel keren gebruik kon worden gemaakt van de drempel van € 1 miljoen euro. Die truct wordt met name toegepast door vastgoed beleggers die aan derden verhuren. Artikel 15b wet VPB gaat vanaf 2025 regelen dat betaalde rente alleen nog maar aftrekbaar is tot 25% van de EBITDA. De drempel van € 1 miljoen wordt geschrapt.
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
Opmerkingen
- voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen oook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang heeft in de vastgoed BV of in een met hem verbonden lichaam.
Voorbeeld effect renteaftrekbeperking vastgoedlichamen vanaf 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500. De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst. Onder het begrip rente vallen de volgende kosten:
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
De kenmerken van de renteaftrekbeperking
De beknopte kenmerken van de renteaftrekbeperking in de vorm van een earningsstrippingmaatregel zijn als volgt:
- De earningsstrippingregeling beperkt de aftrekbaarheid over het saldo aan renten, dit is het verschil tussen de rentelasten over de schulden en de rentebaten over vorderingen.
- De aftrekbaarheid van een saldo aan renten is uitgesloten voor zover het meer is dan de hoogste van € 1.000.000 of 30% van de gecorrigeerde winst (EBITDA).
- Omdat de gecorrigeerde winst naar fiscale maatstaven wordt bepaald, worden vrijgestelde inkomsten niet meegerekend. Hierbij moet bijvoorbeeld worden gedacht aan voordelen die kwalificeren voor de deelnemingsvrijstelling (artikel 13 van de Wet Vpb 1969), voor de innovatiebox (artikel 12b van de Wet Vpb 1969) of voor de objectvrijstelling (artikel 15e van de Wet Vpb 1969).
Renteaftrekbeperking in Nederlandse wet
Bij de implementatie van de renteaftrekbeperking ex artikel 4 ATAD in artikel 15b van de Wet op de vennootschapsbelasting 1969 heeft de Nederlandse wetgever er op diverse punten voor gekozen om verder te gaan dan de minimumnormen die voortvloeien uit ATAD1, omdat het kabinet niet alleen grondslaguitholling wenst te bestrijden, maar tevens een meer gelijke behandeling van eigen en vreemd vermogen nastreeft. De prikkel om te financieren met vreemd vermogen, omdat de vergoeding daarover aftrekbaar is – dit in tegenstelling tot de vergoeding over het eigen vermogen – wenst het Nederlandse kabinet te verminderen. Ook meent het kabinet met deze strenge implementatie de economie meer schokbestendig te maken, omdat de verhouding eigen vermogen versus vreemd vermogen naar verwachting zal verbeteren door de maatregel. Die ver(der)gaande implementatie komt onder meer tot uitdrukking in het bedrag tot welke het saldo aan renten in ieder geval aftrekbaar is, te weten geen € 3.000.000 zoals ATAD1 toestaat, maar slechts € 1.000.000.
Voorbeeld renteaftrekbeperkingen in de VPB
Ter illustratie van de beperking is onderstaand een voorbeeld uitgewerkt. De resultatenrekening van X B.V. geeft over een bepaald jaar het volgende beeld (bedragen x € 1.000):
| Salariskosten | € | 10.000 | Verkoopopbrengst | € | 16.100 |
| Rentekosten | € | 4.000 | Rentebaten | € | 1.000 |
| Energiekosten | € | 1.000 | Dividend | ||
| Afschrijvingen | € | 1.000 | - portfolio | € | 3.400 |
| Afwaardering | € | 500 | - deelneming Y B.V. | € | 2.000 |
| Dividendbelasting | € | 500 | |||
| Vennootschapsbelasting | € | 1.500 | |||
| Winst | € | 4.000 | |||
€ | 22.500 | € | 22.500 |
Zoals beschreven, is in artikel 15b Wet Vpb lid 1 is het volgende opgenomen:
“Bij het bepalen van de in een jaar genoten winst komt het saldo aan renten niet in aftrek voor zover dat meer bedraagt dan het hoogste van de volgende twee bedragen:
a. 30% van de gecorrigeerde winst;
b. € 1.000.000”.
Om de toe te passen drempel te bepalen, zal derhalve allereerst de gecorrigeerde winst moeten worden berekend. Op basis van bovenstaande resultatenrekening ziet de berekening van de gecorrigeerde winst er als volgt uit:
Winst volgens resultatenrekening € 4.000
- Bij: VPB en dividendbelasting (art. 10 Vpb) € 2.000
- Af: deelnemingsdividend (art. 13 Vpb) € 2.000
Winst zonder toepassing van art. 15b Vpb € 4.000
- Bij: afschrijvingen € 1.000
- Bij: saldo aan rente € 3.000
Gecorrigeerde winst (EBITDA) € 8.000
Op basis van de gecorrigeerde winst bedraagt de drempel 30% van € 8.000 = € 2.400. Dat wil zeggen dat van het saldo aan rente van € 3.000 een bedrag van € 600 aan rente niet in aftrek komt. Omdat de winst zonder toepassing van artikel 15b € 4.000 bedraagt (daarop is het volledige saldo aan renten in mindering gebracht), wordt de winst nu op grond van artikel 15b Wet Vpb vastgesteld op € 4.600.000.
Samenloop met innovatiebox
Stel nou dat de winst als zodanig berekend vóór toepassing van artikel 15b tot een bedrag van € 2.000 wordt ondergebracht in de innovatiebox, dan resulteert dit in de volgende uitwerking:
Winst volgens resultatenrekening: € 4.000
- Af: innovatiebox (art. 12b Vpb) € 14.40
- Bij: VPB en dividendbelasting (art. 10 Vpb) € 2.000
- Af: deelnemingsdividend (art. 13 Vpb) € 2.000
Winst zonder toepassing van art. 15b Vpb € 2.560
- Bij: afschrijvingen € 1.000
- Bij: saldo aan rentekosten € 3.000
Gecorrigeerde winst (EBITDA) € 6.560
Op basis van de gecorrigeerde winst bedraagt de drempel 30% van € 6.560 = € 1.968. Dat wil zeggen dat van het saldo aan renten van € 3.000 een bedrag van € 1.968 wel en € 1.032 niet in aftrek komt, omdat de winst zonder toepassing van artikel 15b Vpb € 2.560 bedraagt (daarop is het volledige saldo aan renten in mindering gebracht), wordt de winst nu vastgesteld op € 3.592.000.
Door het benutten van de innovatiebox valt in dit geval de belastbare winst € 1.008.000 lager uit, hetgeen een belastingbesparing van ruim € 250.000 met zich meebrengt.
Noot fiscaal jurist inzake renteaftrekbeperking
Het bedrag aan rente dat niet voor aftrek in aanmerking kan worden genomen, wordt voortgewenteld naar het volgende jaar (art. 15b lid 5). Het saldo komt in dat volgende jaar in aftrek voor zover er in dat jaar met toepassing van de drempel én na aftrek van het saldo aan renten van dat betreffende jaar zelf, nog ruimte over is voor aftrek. De niet voor aftrek in aanmerking gekomen rente kan onbeperkt voorwaarts worden voortgewenteld.
Belangrijk aandachtspunt aftrekbeperking
Vanwege de invoering van de earningsstrippingregel als generieke renteaftrekbeperking zijn per 31 december 2018 enkele specifieke aftrekbeperkingen vervallen. Het gaat om de aftrekbeperking voor bovenmatige deelnemingsrente (art. 13l Wet VPB 1969) en de aftrekbeperking voor bovenmatige overnamerente (art. 15ad Wet VPB 1969). Daarnaast is de beperking van de verrekening van verliezen voor houdster- en financieringsmaatschappijen (art. 20 lid 4-6 Wet VPB 1969) afgeschaft, hetgeen behoorlijke impact kan hebben op met name de financierings- en / of holdingstructuur van concerns. Laat u daarom tijdig adviseren over hoe hiermee om te gaan en de beperking van renteaftrek te beperken.
Advies fiscaal jurist nodig?
Heeft u na het lezen van dit artikel vragen of bent u opzoek naar meer informatie, neem dan gerust eens vrijblijvend contact op met de auteurs van dit artikel.
TBS vordering op B.V.
U heeft als DGA een vordering op uw B.V. of N.V. Wat zijn de fiscale gevolgen?
TBS vordering DGA op eigen B.V.
Een vordering van de DGA (directeur-grootaandeelhouder) valt onder de zogenaamde TBS-regeling (ter beschikking stelling). De door de B.V. betaalde rente is bij de DGA belast in box 1. Gezien het tariefsverschil tussen de Vennootschapsbelasting en de Inkomstenbelasting is dit normaal gesproken fiscaal en financieel erg ongunstig.
Kennisgroep standpunt over samenwerkingsverbanden bij TBS regeling
De kennisgroep van de Belastingdienst heeft op 9 maart 2023 een standpunt gepubliceerd over het begrip samenwerking bij de ter beschikkingstellingsregeling. Dit standpunt is op 5 februari 2026 geactualiseerd (KG:053:2022:3). Het begrip samenwerkingsverband wordt in dit standpunt ruim uitgelegd. Een lening van een stichting valt zelfs binnen de terbeschikkingstellingsregeling.
TBS vordering op BV "rechtens dan wel in feite direct of indirect
De terbeschikkingstellingsregeling (TBS-regeling) is een onderwerp dat regelmatig terugkomt in fiscale procedures. De uitspraak van Hof Arnhem-Leeuwarden van 18 februari 2025 (ECLI:NL:GHARL:2025:967) benadrukt hoe ruim de wetgever deze regeling heeft opgezet en welke lessen belastingplichtigen hieruit kunnen trekken. In deze blog bespreken we de belangrijkste inzichten en geven we praktische tips om fiscale risico's te beperken. Ook de kennisgroep van de belastingdienst heeft een nadere uitwerking gegeven over dit onderwerp (KG:059:2023:2), deze handelde over panden en de TBS regeling. Ook dit standpunt van de Kennisgroep (KG:003:2024:3) is lezenswaardig (over lening en TBS)
Wat was de kern van de zaak?
In deze casus had X geld uitgeleend aan een stichting. De stichting was een Service Agreement aangegaan met een BV, waarin X een indirect aanmerkelijk belang had. X stelde dat de lening in box 3 viel, terwijl de Belastingdienst meende dat de TBS-regeling op de lening van toepassing was. Het Hof oordeelde dat de lening indirect ter beschikking was gesteld aan de BV en dus in box 1 belast moest worden. Doorslaggevend was dat de stichting slechts een 'special purpose vehicle' was, gericht op risicobeperking en belangbehartiging voor X.
Belangrijkste lessen uit deze zaak
- De TBS-regeling heeft een brede reikwijdte De wet gebruikt expliciet
de termen "rechtens dan wel in feite, direct of indirect" ter beschikking
stellen. Dit betekent dat de regeling niet alleen geldt voor directe leningen
aan een BV, maar ook voor structuren waarbij een intermediair wordt gebruikt.
De Belastingdienst kijkt naar de economische realiteit en niet slechts
naar de juridische vorm.
Tip: Analyseer niet alleen de juridische documentatie, maar ook de feitelijke verhoudingen. Als een entiteit enkel als doorgeefluik fungeert, loopt u een risico dat de TBS-regeling alsnog wordt toegepast. - Special purpose vehicles bieden geen garantie op box 3-heffing. In
deze zaak werd een stichting gebruikt als intermediair tussen X en de BV.
Het hof oordeelde echter dat de stichting slechts een doorgeefluik was,
waardoor de lening in feite indirect ter beschikking werd gesteld aan de
BV.
Tip: Als u overweegt om via een aparte entiteit te investeren, zorg dan voor een daadwerkelijke economische scheiding. Een entiteit zonder autonomie of met verplichte winstafdracht aan de BV zal snel als een verlengstuk van die BV worden gezien. - Intentie van de belastingplichtige is ondergeschikt aan de feitelijke
situatie. X stelde dat hij de lening puur als privébelegging had verstrekt
en dus in box 3 viel. Het hof verwierp dit argument: de intentie doet er
niet toe als de feitelijke situatie anders uitwijst.
Tip: Zorg ervoor dat investeringsbeslissingen in lijn zijn met de gewenste fiscale behandeling. Een lening aan een entiteit die sterk verweven is met een BV waarin u een aanmerkelijk belang heeft, kan alsnog onder de TBS-regeling vallen. - Controleer uw leningsovereenkomsten op beperkende voorwaarden. In deze
zaak speelde ook mee dat de stichting niet vrij was om geld van derden
te lenen. Dit versterkte het beeld dat zij afhankelijk was van X en daarmee
slechts een tussenstation vormde.
Tip: Let op contractuele bepalingen die de onafhankelijkheid van een entiteit beperken. De Belastingdienst en de rechter kijken naar zulke beperkingen als aanwijzing dat sprake is van een schijnconstructie. - De Belastingdienst controleert achteraf – navordering is mogelijk.
In deze zaak werd in eerste instantie de aangifte van X gevolgd, maar later
volgde een correctie en navordering. Dit onderstreept het belang van een
juiste initiële aangifte.
Tip: Raadpleeg tijdig een fiscalist als u twijfelt over de fiscale behandeling van een lening. Een correctie achteraf kan niet alleen leiden tot extra belastingheffing, maar ook tot belastingrente en mogelijke boetes.
De uitspraak van Hof Arnhem-Leeuwarden bevestigt dat de TBS-regeling ruim wordt toegepast en dat belastingplichtigen moeten oppassen met financieringsstructuren die indirect aan een BV gelinkt zijn. Door vooraf de fiscale gevolgen goed in kaart te brengen en structuren kritisch te beoordelen, kunnen ongewenste verrassingen worden voorkomen. Heeft u twijfels over de fiscale gevolgen van een lening? Laat u dan adviseren door een specialist.
Rente op TBS-vordering
Een DGA leent geld in privé met als onderpand zijn eigen woning (hypotheek). Het geld wordt doorgeleend aan de B.V. De lening valt onder de TBS-regeling. De vraag is welke rente de DGA aan zijn B.V. moet rekenen. Volgens het Gerechtshof en de Hoge Raad moet worden gerekend met een opslag van 1%. Dus de DGA leent bij de bank tegen 3% en moet dan 4% rekenen aan zijn B.V.
Er moet dus worden gerekend met een zakelijke rente, zie hiertoe een arrest van de Hoge Raad uit 2011 en Hof-uitspraak uit 2015. Er wordt gekeken naar de volgende onderdelen:
- Rente op spaarrekening;
- Debiteurenrisico van de geldverstrekker (de DGA);
- Zekerheden;
- Aflossingsschema.
Afwaarderen TBS-vordering
Als een DGA zijn vordering op zijn B.V. wil afwaarderen, komt hij vaak in discussie met de Belastingdienst. De Belastingdienst neemt dan de stelling in dat sprake is van een zogenaamde onzakelijke lening. De vordering mag dan niet worden afgewaardeerd. Een oplossing hiervoor is dat de vordering wordt omgezet in aandelenkapitaal (zie hierna). Als de B.V. dan in de toekomst wel tot terugbetaling in staat is, kan het aandelenkapitaal weer worden omgezet in een lening, belaste opwaardering blijft dan achterwege. Dit werkt meestal niet omdat artikel 3.98a Wet Inkomstenbelasting dit in de weg staat. Fiscale advisering is dan ook noodzakelijk.
Er is meer dan voldoende rechtspraak voorhanden over de onzakelijke TBS-vordering of TBS-lening. Er zijn diverse uitspraken waar het fout ging voor de DGA, onder meer Gerechtshof Arnhem - Leeuwarden d.d. 28 maart 2017 of een arrest van de Hoge Raad uit 2018. Ook in een uitspraak van het Gerechtshof Den Haag uit 2019 worden de voorwaarden voor een onzakelijke lening duidelijk.
Belangrijke fouten die worden gemaakt:
- Geen leningsovereenkomst;
- Geen zekerheden;
- Geen duidelijk aflossingsplan;
- Geen begroting in de B.V. hoe geld moet worden terugbetaald;
- Op moment van verstrekken lening was al duidelijk dat geld niet zou kunnen worden terugbetaald;
- Onvoldoende gezocht naar externe financiers.
Het gelijk is echter niet altijd aan de Belastingdienst. In een uitspraak van het Gerechtshof Arnhem - Leeuwarden (ECLI:NL:GHARL:2013:7502) had de DGA zonder extra zekerheden en tegen een lage rente geld aan zijn B.V. geleend. Dit wil volgens de rechter echter nog niet zeggen dat hij op het moment van het verstrekken van de lening een onzakelijk debiteurenrisico heeft gelopen. De enkele stelling van de Belastingdienst dat de bank niet onder dezelfde voorwaarden wilde financieren is voor de rechter onvoldoende. De bewijslast dat in het zakelijke verkeer voor vergelijkbare leningen geen vast (hoog) rentepercentage bepaalbaar is, rust op de inspecteur resp. de Belastingdienst. Op het moment dat de lening wordt verstrekt draaide de B.V. prima. Uit dit arrest blijkt overduidelijk dat je bij een discussie de juiste stellingen moet innemen en ervaring moet hebben bij bezwaar- en beroepszaken, een deskundige fiscalist is hierbij noodzakelijk.
Ook in een latere uitspraak van het Gerechtshof Arnhem - Leeuwarden d.d. 25 oktober 2016 (ECLI:NL:GHARL:2016:8538) ging het voor de DGA goed. Ook in een recente uitspraak (Gerechtshof Arnhem - Leeuwarden d.d. 2 april 2019 ECLI:NLGHARL:2019:2893), viel de spreekwoordelijke bal voor de DGA de goede kant op.
Vordering meerderjarig kind onder TBS-regeling
De vordering van een derde (bijvoorbeeld een meerderjarig kind) valt in box 3. De rente is dan dus aftrekbaar in de B.V. en belast in box 3. Dit is een gunstige regeling, omdat de heffing in box 3 veelal lager is dan de aftrek in de B.V. De DGA zou dus (belastingvrij) geld kunnen schenken aan zijn zoon of dochter die dit dan aan zijn / haar B.V. leent. Bij een ongebruikelijke terbeschikkingstelling is de lening echter wel belast in box 1. Wat ongebruikelijk is, is vaak een grijs en onduidelijk gebied. U zou voor de lening moeten aansluiten bij de voorwaarden die banken stellen. Dus vraag een offerte aan bij uw bank en op grond van deze voorwaarden mag uw zoon of dochter ook geld lenen aan uw B.V. Gebrek aan zekerheden mag u compenseren met een hogere rente.
Vermijden van een TBS-vordering op de B.V.
U zou de lening als DGA kunnen omzetten in aandelenkapitaal (of informeel kapitaal). De lening wordt dan omgezet (of kwijtgescholden). Het beste is om deze route via de notaris formeel vast te leggen.
TBS-vordering bij DGA die in het buitenland woont
Als een DGA in het buitenland woont, is zijn wereldinkomen belast in zijn woonland. De TBS-vordering wordt meestal echter in Nederland belast (artikel 7.2 lid 2 letter c Wet IB) als resultaat uit overige werkzaamheden. Als er een belastingverdrag van toepassing is, zal het heffingsrecht vaak aan het woonland (buitenland) worden toegewezen. Nederland zal dan een bronheffing inhouden (meestal 10% - 15%).
Tips TBS-vordering
Bij een TBS vordering zijn een aantal zaken van belang:
- Vastleggen van de vordering in een leningsovereenkomst of rekening-courantovereenkomst, deze onder zakelijke voorwaarden (rente / aflossing. etc.) opstellen.
- Maak een begroting binnen de B.V. waarin u heeft vastgelegd hoe de schuld wordt terugbetaald.
- Vraag een offerte aan een bancaire instelling zodat de zakelijkheid kan worden aangetoond.
Bron rechtspraak TBS-vordering
Gerechtshof Arnhem - Leeuwarden d.d. 20 september 2016 (ECLI:NL:GHARL:2016:7591)
Hoge Raad d.d. 2 maart 2018 (ECLI:NL:HR:2018:292)
Gerechtshof ’s Hertogenbosch d.d. 27 maart 2015 (ECLI:NL:GHSHE:2015:1093
Innovatie en belastingen
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Innovatiebox in 2026
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2026). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Wat levert innovatie fiscaal op?
De overheid wil innovatie via fiscale voordelen stimuleren. De belangrijkste maatregelen zijn:
- Energie-investeringsaftrek (een aftrekpost voor investeringen in energiebesparing en duurzame energie).
- VAMIL (vervroegde afschrijving op investering in milieu) en milieu-investeringsaftrek (een aftrekpost voor investeringen in milieu).
- WBSO (aftrek op loonkosten die worden besteed aan innovatie).
- Innovatiebox (minder winstbelasting op innovatiewinst).
Voor alle maatregelen gelden specifieke regelingen. De onder 1, 2 en 3 genoemde maatregelen stellen als eis dat u de investering meldt bij de Belastingdienst. De investering moet op een lijst staan, deze wordt door de Belastingdienst verstrekt. De onder 4 genoemde regeling vereist een beschikking van de Belastingdienst, u moet deze dus overleggen.
Duurzaam en innovatief ondernemen
De energie-investeringsaftrek (EIA)
Als u investeert in energiezuinige technieken of systemen, krijgt u een extra aftrekpost voor de inkomstenbelasting of vennootschapsbelasting. U mag 45,5% van de investeringskosten extra van uw winst aftrekken. Als u een B.V. heeft, krijgt u 11% van de investering van de Belastingdienst terug (41,5% van 25%). De lijst kunt u hier downloaden.
De VAMIL en milieu-investeringsaftrek (MIA)
Als uw bedrijf door investeringen de schade aan het milieu beperkt, krijgt u een extra aftrekpost en mag u de investering zeer snel afschrijven. De investeringen staan op de milieulijst. De lijst kunt u hier downloaden. De MIA bedraagt in 2025 maximaal 45%. Via de VAMIL-regeling kunt u maximaal 75% van de investering ineens afschrijven.
De WBSO
Via de WBSO kunt u de loonkosten op innovatiewerkzaamheden beperken. De regeling geldt voor loonkosten, maar ook voor de zelfstandigenaftrek en startersaftrek bij ondernemers (minimaal 10 uur per week aan besteden). U moet dit aanvragen bij het agentschap, het uitvoeringsorgaan voor innovatiezaken. De aftrek voor ondernemers bedraagt maximaal € 15.000 (cijfers 2024). Voor starters komt hier nog € 6.598 bij.
De innovatiebox 9% winstbelasting
Als u een B.V. heeft en aan innovatie doet, kunt u wellicht aanspraak maken op de innovatiebox. Dit is een complexe regeling die eenvoudiger lijkt dan dat die is. De winstbelasting over innovatie wordt via deze box verlaagd van 15% - 25% tot 9%. Voor het project moet u een WBSO-regeling hebben of er moet een octrooi aanwezig zijn. De innovatiebox wordt uitgevoerd door een speciale afdeling bij de Belastingdienst. In overleg tussen u, onze specialisten en de Belastingdienst wordt een vaststellingsovereenkomst gesloten.
Aansprakelijk gesteld als inlener door de Belastingdienst?
De inlenersaansprakelijkheid van artikel 34 Invorderingswet 1990 (IW) voelt voor veel ondernemers als een onrechtvaardige, dubbele heffing. U betaalt eerst de facturen van het uitzendbureau — inclusief de daarin verwerkte loon- en omzetbelasting — en vervolgens klopt de Belastingdienst nog een keer bij u aan omdat de uitlener diezelfde belasting niet heeft afgedragen. Dat de wet die tweede gang toestaat, betekent echter niet dat de ontvanger daarbij vrij spel heeft. Het Gerechtshof 's-Hertogenbosch d.d. 22 april 2026 (ECLI:NL:GHSHE:2026:1076) haalt in een recente uitspraak een streep door de aansprakelijkstelling van een belastingplichtige, omdat de ontvanger zijn eigen zorgplicht heeft veronachtzaamd.
Al met al is fiscale advisering bij een inlenersaansprakelijkheid essentieel! Zorg er ook voor dat u het volledige dossier van de belastingdienst ter inzage verkrijgt (tijdens de bezwaarfase) en maak optimaal gebruik van uw rechten om te worden gehoord. Tijdens deze gesprekken met de belastingdienst kunt u "uw ei" kwijt en kijken wat de belastingdienst tijdens het onderzoek heeft gedaan (en wat niet).
Wat is inleneraansprakelijkheid?
De inlenersaansprakelijkheid kan spelen in alle situaties waarin sprake is van een zogenaamde driehoeksrelatie, derhalve de inlener (degene die de mens nodig heeft), de werknemer (degene die werkt) en de uitlener (meestal een uitzendbureau). Hierbij zal de werknemer - onder leiding en toezicht van de inlener werk verrichten. De inlener kan aansprakelijk worden gesteld voor de loonheffingen en omzetbelasting die het uitzendbureau (de uitlener) nite of nite volledig heeft betaald.
Inlenersaansprakelijkheid door de belastingdienst
Een internationaal transportbedrijf zonder eigen personeel — leende in 2018 arbeidskrachten in van een uitzendbureau. Dat uitzendbureau kampte al sinds zijn oprichting in 2015 met betalingsproblemen. De laatste negen maanden vóór het faillissement ging het snel bergafwaarts.
De ontvanger was daarbij geen buitenstaander. De Belastingdienst was al in een vroeg stadium op de hoogte van en betrokken bij de problemen: er liep een invorderingsonderzoek, er waren betaalafspraken gemaakt en er lag beslag op de (nagenoeg waardeloze) inventaris. Het uitzendbureau probeerde een externe financiering rond te krijgen, maar dat lukte uiteindelijk niet. In de tussentijd kreeg de ontvanger een pandrecht op de debiteurenportefeuille — op papier ruim € 4,5 miljoen, meer dan voldoende dekking voor de openstaande schuld. Andere zekerheden zijn niet gevraagd en niet verstrekt.
Na het faillissement bleek de bodem onder dat pandrecht weg te vallen: een aanzienlijk deel van de vorderingen was al in 2017 gecedeerd aan een buitenlandse (Luxemburgse) factoringmaatschappij. Voor dat deel stond de ontvanger met lege handen — en verhaalde hij het tekort via artikel 34 IW bij het transportbedrijf, voor ruim € 100.000 aan loon- en omzetbelasting.
De bijzondere zorgplicht van de ontvanger bij inlenersaansprakelijkheid
De inlenersaansprakelijkheid is een risicoaansprakelijkheid: de inlener is op grond van artikel 34, lid 1, IW hoofdelijk aansprakelijk voor de loon- en omzetbelasting die de uitlener verschuldigd is, óók zonder eigen verwijt. Maar tegenover die vergaande aansprakelijkheid staat een even wezenlijke verplichting van de ontvanger. Het simpelweg achteruit leunen met oogkleppen op en daarna de inlener aansprakelijk stellen is niet de juiste route.
De Hoge Raad d.d. 19 december 2008 (ECLI:NL:HR:2008:BC2496) heeft die verplichting scherp geformuleerd.
- Een zorgvuldig gebruik van de beleidsvrijheid om de belastingschuldige uitstel van betaling te verlenen en daarbij zekerheid te verlangen, brengt mee dat de ontvanger rekening houdt met de belangen van derden die de wet aansprakelijk stelt.
- De ontvanger mag bij het verlenen van uitstel niet met minder zekerheid genoegen nemen dan hij bij een behoorlijke taakuitoefening zou hebben verlangd als de wet hem géén verhaal op derden had geboden
- Op de ontvanger rust, kort gezegd, een bijzondere zorgplicht jegens de potentieel aansprakelijke inlener.
Neemt de ontvanger toch genoegen met te weinig zekerheid, dan verliest hij zijn bevoegdheid de derde (in dit geval de transportondernemer) aan te spreken — voor zover de belastingschuldige ten tijde van het uitstel wél zekerheid had kunnen verschaffen.
- Wat is van belang? De bewijslastverdeling: het is aan de ontvanger om aannemelijk te maken dat, en in hoeverre, de belastingschuldige géén (verdere) zekerheid kon bieden (Hoge Raad 11 mei 2012, ECLI:NL:HR:2012:BW5398). Slaagt de Belastingdienst daar niet in, dan valt de aansprakelijkstelling.
Fouten belastingdienst bij inlenersaansprakelijkheid
In deze uitspraak worden er door het Gerechtshof 3 fouten in beeld gebracht:
- Onvoldoende onderzoek naar de verpande portefeuille. De ontvanger wist al in september 2018 dat het uitzendbureau (een deel van) zijn vorderingen had gecedeerd. Van een zorgvuldig handelend ontvanger mag dan worden verwacht dat hij nagaat óf het uitzendbureau nog wel bevoegd was die vorderingen te verpanden. Enkel afgaan op de verklaring van de uitlener dat de vorderingen "vrij" waren, is onvoldoende — temeer omdat de ontvanger zelf had afgesproken de factoringovereenkomst op te vragen, maar die nooit heeft ontvangen én niet heeft opgeëist.
- Feitelijk uitstel zonder de rechten veilig te stellen. Het hof kwalificeert de periode tussen 13 september en 1 november 2018 als feitelijk (materieel) verleend uitstel van betaling. In die weken had de ontvanger onverwijld zijn rechten moeten veiligstellen en opnieuw om de relevante boeken en bescheiden — waaronder de factoringovereenkomst — moeten vragen. Had hij dat gedaan, dan was meteen duidelijk geweest dat het pandrecht volstrekt onvoldoende dekking bood, en had hij andere zekerheden kunnen verlangen of tot invordering kunnen overgaan.
- Geen antwoord op de kernvraag. De ontvanger heeft niet gesteld — laat staan aannemelijk gemaakt — dat er géén andere zekerheden te bedingen waren. Daarmee faalt hij in de op hém rustende bewijslast uit HR 11 mei 2012.
De slotsom: de ontvanger heeft onzorgvuldig gehandeld en daarmee zijn bevoegdheid verloren om de transport ondernemer als inlener aansprakelijk te stellen. De beschikking wordt vernietigd. Omdat de aansprakelijkstelling al op dit punt sneuvelt, komt het hof aan de overige verweren (disculpatie, EVRM, hoogte van de aanslagen) niet meer toe.
Noot fiscaal jurist inzake inlenersaansprakelijkheid
De uitspraak past in een vaste, maar in de praktijk vaak onderbelichte lijn. De ontvanger presenteert de inlenersaansprakelijkheid graag als een min of meer automatisch verhaalsrecht, maar dat is het niet. Toetsing van zijn eigen handelen loont — zeker in dossiers waarin:
- de ontvanger al vroeg bij de problemen van de uitlener betrokken was;
- (te) lang is gewacht met invorderingsmaatregelen of feitelijk uitstel is verleend;
- genoegen is genomen met zekerheid waarvan de waarde niet of nauwelijks is onderzocht (denk aan een debiteurenportefeuille die al is verpand, gecedeerd of gefactored);
- de ontvanger derden aanspreekt terwijl hij zijn verhaalspositie jegens de uitlener zélf heeft laten verwateren.
Vergelijkbaar oordeelde eerder rechtspraak in het verlengde de hierboven genoemde arresten van de Hoge Raad uit 2008 en 2012.
Deze uitkomst was ondenkbaar geweest zonder inzage in het dossier van de uitlener. Het onzorgvuldig handelen zit immers verstopt in de invorderingscorrespondentie, de gespreksverslagen en de gemaakte betaalafspraken tussen ontvanger en uitzendbureau — stukken die de inlener niet uit eigen wetenschap kent. De sleutel is die stukken tijdig aan het eigen dossier te laten toevoegen. Daar bestaat een stevige juridische basis voor:
- Artikel 49, lid 6, IW verplicht de ontvanger de aansprakelijkgestelde desgevraagd te informeren over de gegevens met betrekking tot de belasting waarvoor hij aansprakelijk wordt gesteld.
- Artikel 7:4 Awb geeft in de bezwaarfase recht op inzage in alle op de zaak betrekking hebbende stukken.
- Artikel 8:42 Awb verplicht de ontvanger in (hoger) beroep álle op de zaak betrekking hebbende stukken over te leggen; doet hij dat niet, dan kan de rechter daaraan op grond van artikel 8:31 Awb de gevolgen verbinden die hem geraden voorkomen — tot vernietiging aan toe.
De Hoge Raad rekent stukken over de hoogte van de aanslag én het invorderingsdossier tot deze categorie wanneer de aansprakelijkgestelde ook de omvang van de schuld of het handelen van de ontvanger betwist (Hoge Raad 26 juni 2020, ECLI:NL:HR:2020:1107). Dat het invorderingsdossier van de uitlener bij een betwisting van de zorgplicht "op de zaak betrekking heeft", staat daarmee buiten kijf.
Stappenplan bij een (dreigende) inlenersaansprakelijkheid
- Controleer de formele geldigheid van de beschikking. Is de aansprakelijkgestelde de juiste (inlener/doorlener)? Ziet de aansprakelijkheid alleen op loon- en omzetbelasting (niet op boeten, rente en kosten voor zover niet aan de inlener te wijten, art. 34, lid 1, IW)? Is de beschikking gemotiveerd en tijdig?
- Vraag onmiddellijk het volledige dossier op — zowel de gegevens over de aanslagen (art. 49, lid 6, IW) als het invorderingsdossier van de uitlener (art. 7:4 / 8:42 Awb). Vraag expliciet om de correspondentie, gespreksverslagen, uitstel- en zekerheidsbeschikkingen en beslag-/pandstukken.
- Reconstrueer de tijdlijn van de ontvanger. Wanneer wist de ontvanger van de betalingsproblemen? Welke zekerheden zijn wanneer bedongen? Is er (formeel of feitelijk) uitstel verleend? Zijn invorderingsmaatregelen achterwege gebleven? Het volledige dossier kan hiertoe in ons AI programma worden opgenomen waardoor automatisch een keurige opstelling en analyse wordt gemaakt.
- Toets de zorgplicht. Heeft de ontvanger genoegen genomen met te weinig zekerheid? Is de waarde van de zekerheid (bijv. debiteuren) daadwerkelijk onderzocht? Leg de bewijslast expliciet bij de ontvanger: hij moet aantonen dat méér zekerheid niet te krijgen was.
- Beoordeel de disculpatiemogelijkheden: wettelijke vrijwaring via G-rekening/SNA, disculpatie op grond van art. 34, lid 5, IW ("schone keten"), en vermindering met reeds gestorte of betaalde bedragen (art. 34, lid 3, IW).
- Controleer de hoogte. Klopt de toerekening aan de inleenperiode? Zijn nagekomen baten uit het faillissement in mindering gebracht? Is de aansprakelijkheid beperkt tot de daadwerkelijk door úw personeel gegenereerde schuld?
- Overweeg de formele verweren. Verdedigingsbeginsel, evenredigheidsbeginsel, artikel 1 EP EVRM, en — bij ernstig onzorgvuldig handelen — een verzoek om vergoeding van de werkelijke proceskosten (art. 2, lid 3, Bpb). Let op: de lat voor een integrale kostenvergoeding ligt hoog.
- Maak bezwaar en zeker het inzagerecht. Dien tijdig een gemotiveerd bezwaarschrift in en maak in de bezwaarfase gebruik van het inzagerecht van art. 7:4 Awb — die mogelijkheid heeft u in de beroepsfase niet meer op dezelfde wijze.
- Bekijk of de uitvraag van de verklaring betalingsgedrag een ander licht op de zaak kan werpen
- Beoordeel altijd of sprake is van inlening waarbij leiding en toezicht bij u heeft gelegen (en dus niet bij het uitzendbureau). Hierbij kan wel de ketenaansprakelijkheid een rol spelen!
Hoe kun je inlenersaansprakelijkheid beperken of voorkomen ?
Dit kan het eenvoudigst door
- De uitlener periodiek vragen om recente en originele verklaringen betalingsgedrag van de belastingdienst (zie onderstaand kennisgroep standpunt)
- Een juiste en volledige administratie voeren > matiging aansprakelijkheid (niet voorkomen). Hiertoe indentificatie werknemers vaststellen, het indentiteitsbewijs controleren en persoonsgegevens werknemer vastleggen.
- Een deel van de factuur van de uitlener storten op een zogenaamde G rekening
Checklist vrijwaring en disculpatie inlenersaansprakelijkheid
A. Preventief — vóór en tijdens de inlening (volledige vrijwaring)
- Het uitzendbureau voldoet aan de NEN normen en is opgenomen in het register van de Stichting Normering Arbeid (SNA).
- U stort 25% van het factuurbedrag (inclusief btw) op de G-rekening van het uitzendbureau — of 20% indien de btw naar u is verlegd.
- De factuur voldoet aan de eisen van de Wet OB en vermeldt het nummer/kenmerk van de overeenkomst, het tijdvak en de manuren.
- U voert een sluitende manurenadministratie en kunt de identiteit (en zo nodig verblijfs-/tewerkstellingsvergunning) van elke ingeleende kracht aantonen.
B. Curatief — ná de aansprakelijkstelling (disculpatie / vermindering)
- Vermindering (art. 34, lid 3, IW): breng aan dat via de G-rekening gestorte of anderszins ten behoeve van de belasting betaalde bedragen in mindering zijn gebracht.
- Disculpatie (art. 34, lid 5, IW): onderbouw dat het niet-betalen niet aan u én niet aan (een) andere schakel(s) in de keten te wijten is — de keten moet "schoon" zijn.
- Zorgplicht ontvanger (HR 2008/2012/2015): toets of de ontvanger met te weinig zekerheid genoegen heeft genomen en leg de bewijslast bij hem.
- Op de zaak betrekking hebbende stukken: eis het invorderings- en zekerheidsdossier van de uitlener op (art. 49, lid 6, IW; art. 7:4 / 8:42 Awb).
- Hoogte en toerekening: controleer inleenperiode, nagekomen baten en de aan úw inlening toerekenbare schuld.
- Formele beginselen: verdedigingsbeginsel, evenredigheid, art. 1 EP EVRM, en zo nodig werkelijke proceskosten.
Slotconclusie inzake inlenersaansprakelijkheid door de belastingdienst
De boodschap van deze uitspraak is duidelijk: een inlenersaansprakelijkheid is geen voldongen feit. De ontvanger draagt een bijzondere zorgplicht en de bewijslast dat de uitlener geen (verdere) zekerheid kon bieden. Wie die zorgplicht kritisch toetst — en dáárvoor het dossier van de uitlener tijdig opeist — kan een aansprakelijkstelling van tafel krijgen, ook als de wettelijke vrijwaring of disculpatie op zichzelf niet volledig sluitend is.
Voor de praktijk geldt: handel snel en langs twee sporen tegelijk. Zeker preventief uw vrijwaringspositie (SNA + G-rekening) én toets, zodra een beschikking op de mat valt, onverwijld zowel de formele juistheid als het handelen van de ontvanger. De inzet — vaak tienduizenden tot honderdduizenden euro's — rechtvaardigt die dubbele controle vrijwel altijd.
Zoals uit een uitspraak van het Gerechtshof 's Hertogenbosch d.d. 31 december 2020 ECLI:NL:GHSHE:2020:4126) volgt dat de belastingdienst een inlener niet aansprakelijk kan stellen voor de belastingschuld die na de datum van de verklaring betalingsgedrag is ontstaan. De kennisgroep van de belastingdienst heeft deze uitspraak nog eens onder de loep genomen (KG:207:2023:1)
Specifieke zorgkosten in de inkomstenbelasting
In de inkomstenbelasting zijn persoonsgebonden aftrekposten opgenomen. De persoonsgebonden aftrek vermindert op bij wet voorgeschreven wijze het inkomen uit werk en woning (box 1), het belastbaar inkomen uit sparen en beleggen (box 3) en / of het inkomen uit aanmerkelijk belang (box 2). Voorbeelden van deze posten zijn betaalde partneralimentatie, giften en uitgaven voor specifieke zorgkosten. Dit artikel behandelt diverse uitgaven die vallen onder de specifieke zorgkosten. Wij behandelen ook de van toepassing zijnde drempelbedragen en mogelijke verhogingen.
Rangorde bij persoonsgebonden aftrekposten in de inkomstenbelasting
De persoonsgebonden aftrek komt in mindering op het inkomen in box 1. Indien de aftrek niet volledig benut kan worden, bijvoorbeeld door een te laag inkomen, vindt verrekening plaats met het voordeel uit sparen en beleggen (box 3). Mocht ook dan nog aftrek resteren, dan komt dit in mindering op de reguliere en vervreemdingsvoordelen in box 2. Lukt het niet om het volledige bedrag te verrekenen met het inkomen, dan mag het restant van de persoonsgebonden aftrek mee worden genomen naar het volgende kalenderjaar.
Zorgkosten in de inkomstenbelasting
Specifieke zorgkosten zijn één van de persoonsgebonden aftrekposten in de inkomstenbelasting. Om uitgaven voor aftrek in aanmerking te nemen als specifieke zorgkosten, moet voldaan worden aan de volgende voorwaarden:
- De zorgkosten mogen niet onder het eigen risico vallen;
- De kosten moeten in verband staan met ziekte of invaliditeit;
- De kosten mogen slechts worden afgetrokken in het jaar waarin zij zijn gemaakt;
- Er mag geen recht bestaan op een vergoeding voor de gemaakte zorgkosten;
- De kosten zijn gemaakt voor een kwalificerende persoon.
Kwalificerende personen bij zorgkosten in de inkomstenbelasting
Onder specifieke zorgkosten vallen de uitgaven wegens ziekte of invaliditeit. Om dergelijke kosten in aanmerking te mogen nemen, moeten de kosten zijn gemaakt voor een ‘kwalificerende persoon’. Dit houdt in dat specifieke zorgkosten alleen in aanmerking komen indien de kosten zijn gemaakt:
- Voor de belastingplichtige zelf;
- Voor de fiscale partner van belastingplichtige;
- Voor de kinderen van belastingplichtige die jonger zijn dan 27 jaar en die niet in staat zijn om de kosten zelf te betalen;
- Voor ernstig gehandicapte personen van 27 jaar of ouder die tot het huishouden van de belastingplichtige behoren;
- Voor ouders, broers of zussen die bij belastingplichtige in huis wonen en afhankelijk zijn van zijn zorg.
In het kader van bovenstaande opsomming zijn de begrippen ‘ernstig gehandicapt’ en ‘afhankelijk van zorg’ gedefinieerd. Van een ‘ernstig gehandicapt persoon’ is sprake indien de persoon – gelet op de aanwezige beperkingen – aanspraak maakt op opname in een bij de Wet langdurige zorg geregelde, intramurale inrichting. Van zorgafhankelijkheid is voor deze regel sprake indien de persoon, mocht hij niet bij de belastingplichtige wonen, aangewezen zou zijn op beroepsmatige hulp of verzorging en een verzorgingsinrichting of verpleeginrichting. Bij de uitleg van bovenstaande opsomming komt het dus sterk aan op de relevante feiten en omstandigheden.
Drempelbedrag bij zorgkosten in de inkomstenbelasting
De uitgaven mogen in aanmerking worden genomen indien deze een drempelbedrag te boven gaan. De hoogte van de drempel is afhankelijk van het verzamelinkomen van de belastingplichtige. In geval van fiscaal partnerschap geldt het verzamelinkomen zoals dat voor beide partners geldt. Bij partnerschap ligt ook het drempelbedrag hoger. In 2023 bedraagt het drempelbedrag ten minste € 149 en maximaal € 758. De drempel wordt vermeerderd met 5,75% van het verzamelinkomen dat hoger ligt dan € 45.695.
Voorbeeld drempelbedrag specifieke zorgkosten inkomstenbelasting
Het inkomen van belastingplichtige bedraagt in 2023 € 25.000. Belastingplichtige heeft in 2023 € 1.200 aan uitgaven voor specifieke zorgkosten. Er is in 2023 geen sprake van fiscaal partnerschap.
Het inkomen ligt tussen de € 8.603 en € 45.695. Dit betekent dat de drempel 1,65% bedraagt van het inkomen. Het drempelbedrag bedraagt 1,65% van € 25.000 is € 412,50. Het drempelbedrag wordt in mindering gebracht op de uitgaven voor specifieke zorgkosten. Het bedrag dat belastingplichtige in zijn aangifte inkomstenbelasting mag aanmerken als specifieke zorgkosten, bedraagt € 787,50 (€ 1.200 - € 412,50).
Verhoging uitgaven zorgkosten inkomstenbelasting
Wanneer uitgaven worden gedaan in verband met specifieke zorgkosten en het verzamelinkomen niet meer bedraagt dan een bij wet bepaald bedrag, bestaat er recht op een verhoging van de specifieke zorgkosten. Dit houdt in dat er meer in aftrek mag worden gebracht dan er daadwerkelijk betaald is. De verhoging hangt af van de hoogte van het verzamelinkomen en de leeftijd van desbetreffende belastingplichtige op 1 januari. In geval van fiscaal partnerschap, wordt uitgegaan van het verzamelinkomen zoals dat voor beide partners geldt.
Uitgaven die kwalificeren als specifieke zorgkosten
In de wet staat welke uitgaven behoren tot de specifieke zorgkosten. Van belang is dat het moet gaan om uitgaven die gedaan zijn wegens ziekte en invaliditeit. De volgende uitgaven kunnen kwalificeren als specifieke zorgkosten.
- Uitgaven voor genees- en heelkundige hulp;
- Uitgaven voor vervoer;
- Uitgaven voor farmaceutische hulpmiddelen, verstrekt op voorschrift van een arts;
- Uitgaven voor andere hulpmiddelen, voor zover deze hoofdzakelijk door een zieke of invalide persoon worden gebruikt;
- Uitgaven voor een op medisch voorschrift gehouden dieet;
- Uitgaven voor extra kleding en beddengoed;
- Uitgaven voor reiskosten ziekenbezoek;
- Uitgaven voor extra gezinshulp.
Uitgaven voor genees- en heelkundige hulp inkomstenbelasting
Uitgaven voor genees- en heelkundige hulp worden onder voorwaarden voor aftrek in aanmerking genomen. Er moet een direct verband bestaat tussen de uitgaven voor de specifieke zorgkosten en de ziekte of invaliditeit van belastingplichtige. Er moet dus een medische reden ten grondslag liggen aan de uitgaven. Illustratief zijn:
- Behandeling zonder verwijzing door onder andere een erkend fysiotherapeut, diëtist en mondhygiënist;
- Behandeling op voorschrift en onder begeleiding van een arts door een paramedicus.
Uitgaven voor vervoer bij zorgkosten in de inkomstenbelasting
De vervoerskosten worden opgesplitst in twee onderdelen. Het gaat om de werkelijke uitgaven voor vervoer naar een arts of ziekenhuis, en de extra vervoerskosten door ziekte of invaliditeit.
Bij het berekenen van de werkelijke uitgaven mogen onder andere taxikosten, autokosten en kosten voor het openbaar vervoer worden meegeteld. Tevens mogen de parkeergelden voor het bezoek aan een arts of ziekenhuis worden meegenomen bij de berekening.
Extra vervoerskosten mogen in aftrek worden gebracht als deze kosten hoger zijn in vergelijking met personen die niet ziek of invalide zijn. Het gaat dan om personen die zich in een gelijke financiële en maatschappelijke positie bevinden. In dit geval moet u aannemelijk kunnen maken dat u door ziekte of invaliditeit hogere vervoerskosten hebt gemaakt.
Uitgaven voor farmaceutische hulpmiddelen inkomstenbelasting
De uitgaven voor farmaceutische hulpmiddelen behoren tot de aftrekbare specifieke zorgkosten. Hieronder vallen medicijnen en hulpmiddelen ter toediening van deze medicijnen. De voorwaarde is dat de aftrek alleen geldt voor hulpmiddelen die zijn verstrekt op voorschrift van een arts. Ook homeopathische middelen kunnen, indien voorgeschreven door een arts, aftrekbaar zijn.
Uitgaven voor andere hulpmiddelen voor zorg in de inkomstenbelasting
Hulpmiddelen zijn voorzieningen of apparaten die hoofdzakelijk door een zieke of invalide persoon worden gebruikt. Onder kosten vallen de uitgaven die gedaan zijn voor de aankoop, onderhoud, reparatie en verzekering van de hulpmiddelen. Voorbeelden zijn:
- Steunzolen;
- Aanpassingen aan een auto, fiets en dergelijke;
- Gehoorapparaat onder voorwaarden.
Echter, er zijn ook meerdere hulpmiddelen waarvan de kosten niet aftrekbaar zijn. Het gaat dan bijvoorbeeld om kosten voor een rolstoel of scootmobiel, aanpassingen aan een woning en hulpmiddelen ter ondersteuning van het gezichtsvermogen.
Uitgaven voor een dieet aftrekken in de inkomstenbelasting
De uitgaven voor een dieet zijn aftrekbaar indien het gaat om een op medisch voorschrift gehouden dieet. Slechts de uitgaven voor aangewezen diëten zijn aftrekbaar. De volledige dieetlijst is terug te vinden via Dieetlijst 2023 (belastingdienst.nl). Een overzicht van kwalificerende dieetkosten is opgenomen in artikel 37 van de Uitvoeringsregeling inkomstenbelasting 2001. Aangezien dit zeer precies komt en sterk detaillistisch is opgeschreven, is het raadzaam deze lijst er steeds bij te nemen of deskundig advies in te winnen.
Uitgaven voor extra kleding en beddengoed in de inkomstenbelasting
De extra uitgaven voor kleding en beddengoed in verband met invaliditeit, zijn aftrekbaar tot een bedrag van € 310. Indien aannemelijk kan worden gemaakt dat de uitgaven uit zijn gekomen boven de € 620, dan mag een bedrag van maximaal € 775 worden aangemerkt als aftrekbare kosten. Om voor aftrek in aanmerking te komen, moet er sprake zijn van ziekte of invaliditeit die minstens een jaar heeft geduurd of vermoedelijk een jaar gaat duren. Daarbij loopt een jaar niet van 1 januari tot 1 januari, maar gaat het steeds om een periode van twaalf maanden in het algemeen. Voorbeelden van kosten die onder deze post vallen zijn:
- Extra bewassingskosten;
- Aanpassingskosten van een bed;
- Extra kosten in verband met het herstellen van kleding en beddengoed.
Het is aan te raden om de aankoopbonnen en facturen te bewaren. De bewijslast dat sprake is geweest van extra uitgaven voor kleding en beddengoed rust namelijk op de belastingplichtige. Door middel van het overleggen van bonnen en facturen kan aannemelijk worden gemaakt dat de kosten daadwerkelijk zijn gemaakt.
Uitgaven voor reiskosten ziekenbezoek aftrekbaar inkomstenbelasting
Uitgaven voor reizen in verband met ziekenbezoek zijn onder de volgende voorwaarden aftrekbaar:
- Bij het begin van de ziekte vormde u samen met de zieke een gezamenlijke huishouding;
- Het ziekenbezoek vindt regelmatig plaats;
- De zieke wordt langer dan een maand verpleegd, of de verwachting is dat de verpleging minimaal een maand zal duren;
- De reisafstand tussen uw verblijfplaats en de plaats van de verpleging is meer dan 10 kilometer. Daarbij wordt gekeken naar de meest gebruikelijke route. Dat hoeft niet per se de kortste route te zijn.
Voor het reizen met de auto mag u in 2023 € 0,21 per kilometer in aanmerking nemen. In geval van reizen met het openbaar vervoer worden de werkelijk gemaakte reiskosten meegenomen voor het bepalen van de aftrekbare kosten.
Uitgaven voor extra gezinshulp bij ziekte in de inkomstenbelasting
Uitgaven in verband met extra gezinshulp behoren tot de aftrekbare uitgaven voor specifieke zorgkosten. De kosten komen slechts voor aftrek in aanmerking indien er een rechtstreeks verband bestaat met de ziekte of invaliditeit. De uitgaven voor extra gezinshulp moeten blijken uit gedagtekende facturen met daarin vermeld de naam en het adres van de gezinshulp. Voorbeelden van dergelijke kosten zijn de:
- Hulp bij het doen van boodschappen;
- Hulp bij het schoonhouden van de woning;
- Hulp bij het verzorgen van maaltijden.
In de wet is een rekentabel opgenomen om te bepalen voor welk bedrag de extra gezinshulp in aftrek mag worden gebracht.
Advisering en specifieke zorgkosten
Door de persoonsgebonden aftrekposten optimaal te benutten, wordt het inkomen verlaagd en dit kan leiden tot belastingbesparing. Wel is het van belang om aannemelijk te kunnen maken dat er daadwerkelijk recht bestaat op aftrek van de zorgkosten. Aangezien het een aftrekpost betreft, hebt u de bewijslast om aannemelijk te maken dat de kosten die u aangeeft zich ook daadwerkelijk hebben voorgedaan. Voer daarom een goede administratie waarbij u bonnen / facturen bewaart.
Mocht u vragen hebben over de specifieke zorgkosten of over andere persoonsgebonden aftrekposten, neem dan gerust vrijblijvend contact op met één van onderstaande adviseurs.
Boekenonderzoek wet DBA
De Belastingdienst heeft een plan gemaakt om meer toezicht te gaan houden op de DBA (de Wet Deregulering arbeidsrelaties). In 2018 en 2019 worden vele bedrijven bezocht om met hen te "praten" over hun werkwijze en ervaringen met opdrachtnemers. Hieruit zullen zeker ook boekenonderzoeken volgen.
Er zijn op 7 maart 2025 interne documenten openbaar gemaakt over de wet DBA, dit betreft ondermeer een samenvatting van reactie op het memo "uitvoering van de wet DBA" een normenkader Tax Control Framework, uitgangspunten fiscale strategie van de Belastingdienst en de controle aanpak van de belastingdienst. Dit geeft een mooi kijkje in de fiscale keuken.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Geen boete in 2026 bij schijnzelfstandigheid
Het kabinet heeft in december 2025 toegezegd dat ook in 2026 geen (verzuim) boetes worden opgelegd bij constatering van schijnzelfstandigheid. Controles en naheffingen blijven wel mogelijk. De toezegging betekent een verlenging van de zogenoemde zachte landing in 2026. Wettelijke regelingen blijven maar toepassing door de Belastingdienst zal terughoudend worden toegepast, de Belastingdienst zal dus beginnen met een eenvoudig bedrijfsbezoek met een waarschuwing.
Verlenging zachte landing voor ondernemers en opdrachtgevers in 2026, wat gaat er veranderen in 2026?
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
- Naheffingen loonbelasting en premies blijven mogelijk in 2026.
- Belastingdienst begint met een eenvoudig bedrijfsbezoek.
- Bij zwaarde signalen en fouten volgt een boekenonderzoek en eventueel naheffingen.
- Bij aantoonbare kwaadwillendheid of ernstige nalatigheid blijven vergrijpboetes mogelijk.
- Civielrechtelijk risiço's voor werkgevers/ opdrachtgevers (claims pensioen, CAO rechten en minimumloon) blijven bestaan (gaat Belastingdienst niet over)
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
Onderzoek naar zelfstandigen in het kader van de DBA
De Belastingdienst heeft aangekondigd om ruim 100 opdrachtgevers te gaan bezoeken. Er wordt een selectie van bedrijven gemaakt. Er is door de Belastingdienst een selectie gemaakt om te kijken welke bedrijven worden bezocht. De criteria zijn:
- bedrijf werkt nog niet met goedgekeurde modelovereenkomsten;
- de modelovereenkomst is afgekeurd;
- de onderhandelingen over de modelovereenkomst zijn gestopt;
- er wordt veel gewerkt met goedgekeurde modelovereenkomsten.
Er worden zoveel mogelijk branches bezocht, de focus zal liggen op ad 1 en ad 2.
Belastingdienst komt op bezoek in kader DBA
Het is belangrijk om goed voorbereid het gesprek aan te gaan. Het kan lijken op een algemeen en oriënterend gesprek edoch dit kan eenvoudig omslaan in een boekenonderzoek. Zoals uit de notitie van de Belastingdienst volgt, zal bij een vermoeden van een (fictieve) dienstbetrekking (of kwaadwillendheid) direct een nader onderzoek worden ingesteld. Handhaven is voor de Belastingdienst erg intensief (bewijslast bij de Belastingdienst), maar men wil dit op korte termijn oppakken. Laat altijd uw accountant of één van onze gespecialiseerde fiscalisten bij dit gesprek aansluiten en zorg voor een goede voorbereiding.
Noot fiscaal jurist over boekenonderzoek DBA
Sinds 1 juli 2018 zal de Belastingdienst niet alleen handhaven bij de ernstigste gevallen van kwaadwillenden, maar ook bij andere kwaadwillenden. Via deze notitie wordt de eerste stap in deze richting gezet. De Belastingdienst moet bij kwaadwillenden het volgende bewijzen:
- er is sprake van schijnzelfstandigheid;
- de persoon die wordt ingehuurd is in (fictieve) dienstbetrekking;
- U handelt - willens en wetens - in strijd met de wet en laat dit voortbestaan.
U loopt als opdrachtgever het risico op naheffingen loonbelasting en forse boeten. Er zal vermoedelijk met terugwerkende kracht worden gekeken naar de feiten (tot en met 1 mei 2016).
Het is belangrijk dat u op dit moment al goed kijkt naar uw contracten (en de feitelijke werkwijze) van zelfstandigen die voor uw bedrijf werken. Voor niet kwaadwillenden loopt de termijn (transitieperiode) voor de nieuwe wetgeving door tot 1 januari 2020. Voor 1 januari 2019 komt er meer duidelijkheid over het begrip "gezagsverhouding".
Wij adviseren regelmatig klanten over hoe om te gaan met zelfstandigheden. Wij adviseren u graag over de risico's en de mogelijke problemen (en oplossingen). Een oriënterend gesprek bij ons op kantoor is zonder verdere kosten of verplichtingen.
Deelnemerschapslening en de gevolgen
In verliessituaties of bij zeer risicovolle projecten is de Belastingdienst zeer geïnteresseerd in de kwalificatie van de vermogensverschaffing. Met name gaat de aandacht uit naar de vraag of een door de aandeelhouder verstrekte lening in werkelijkheid misschien een verschaffing van eigen vermogen (kapitaal) is. Met dien verstande zullen wij in dit artikel nader ingaan op de deelnemerschapslening. Van een deelnemerschapslening is sprake als de voorwaarden van de geldlening tot gevolg hebben dat de kapitaalverstrekking materieel gezien veel weg heeft van de verstrekking van eigen vermogen.
1. Criteria deelnemerschapslening
De criteria waaraan een lening moet voldoen, wil die fiscaal worden gekwalificeerd als een deelnemerschapslening, zijn in de loop der tijd uitgekristalliseerd in de jurisprudentie. Als een lening onder zodanige omstandigheden en voorwaarden is verstrekt dat de schuldeiser zo nauw bij het bedrijf van de schuldenaar wordt betrokken dat hij daarin in zekere mate deelneemt, dan wordt de rente niet als ondernemingskosten beschouwd. Er is gebleken dat een schuldeiser in zekere mate deelneemt in de schuldeiser indien:
- de vergoeding afhankelijk is van de winst;
- de schuld is achtergesteld bij alle concurrerende schuldeisers; en
- de schuld geen vaste looptijd heeft, doch slechts opeisbaar is bij faillissement, surséance van betaling of liquidatie.
2. Wat is een winstafhankelijke vergoeding?
Volgens de Hoge Raad zijn er twee wegen die tot een winstafhankelijke vergoeding kunnen leiden.
- de eerste weg is dat de hoogte van de vergoeding afhangt van de winst van de schuldenaar; en
- de tweede is dat de verschuldigdheid van de vergoeding afhangt van de winst van de schuldenaar. Als enkel de betalingsverplichting wordt uitgesteld blijft de vergoeding verschuldigd, waardoor deze niet winstafhankelijk is.
Ten aanzien van de hoogte van de rente heeft de Hoge Raad het criterium vrijwel geheel winstafhankelijk geformuleerd. Deze grens is gelegd op 7/8e. Dus een rente die voor 87,5% of meer winstafhankelijk is, moet volgens de Hoge Raad in zijn geheel als winstafhankelijk worden beschoud.
3. Gevolgen deelnemerschapslening
Voldoet de geldlening aan bovengenoemde criteria, dan heeft het verstrekken van de lening zich afgespeeld in de kapitaalsfeer. De fiscale gevolgen daarvan hangen af van de vraag of de lening ‘naar boven’ (aan de aandeelhouder) of ‘naar beneden’ (aan een dochtervennootschap) wordt verstrekt.
3.1. Lening omlaag
Een deelnemerschapslening 'omlaag' leidt ertoe dat de lening in al haar facetten wordt beschouwd als kapitaal en niet als een geldlening. De lening verhoogt de kostprijs van de deelneming, dit is bijvoorbeeld van belang voor een eventueel toekomstig liquidatieverlies. Bij de dochtervennootschap wordt de ‘rente’ gezien als dividend en is dus niet aftrekbaar. Ook bij de moedervennootschap wordt de vergoeding niet langer aangemerkt als rente, maar als dividend. De vergoeding zal dus in dit geval onbelast zijn. Daarnaast is een eventueel afwaarderingsverlies bij de moedervennootschap niet aftrekbaar.
3.2. Lening omhoog
Als een dochtervennootschap een deelnemerschapslening verschaft aan haar moedervennootschap, ontstaat er de ietwat merkwaardige situatie dat de dochtervennootschap door middel van de deelnemerschapslening in zekere mate gaat deelnemen in haar moedervennootschap. Via de meetrekreling (waar wij overigens in dit artikel op in zijn gegaan) is zelfs nog een vrijstelling van de vergoeding op deze lening mogelijk.
4. Meer informatie?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie met betrekking tot de deelnemerschapslening? Neemt u dan gerust contact op met één van onderstaande adviseurs.
Fiscaal gepland doodgaan
Over de doden niets dan goeds
Mijn vader vertelde mij vroeger al: "Ach jongen, over de doden niets dan goeds." Ja lekker, als mijn vader doodgaat, krijg ik naast de emotionele klap ook nog een schop van de Belastingdienst. Het zal mijn vader dan een zorg zijn, hij is er niet meer. Naast het emotionele leed moet ik dan ook nog een financieel debacle oplossen. Het zou beter zijn als we samen nu al over zijn dood zouden nadenken. Trendy fiscalisten praten liever over Estate Planning. Hoe je het ook noemt, het is een gevoelig onderwerp. Het gaat over de dood en niet iedereen praat daar even gemakkelijk over. Ik praat er met klanten niet direct in het eerste gesprek over. Er moet eerst een vertrouwensband zijn en dan nog ligt dit gevoelig. Het is prettiger dat de zoon of dochter het voortouw neemt en dit tijdens een rustige zondagmiddag aan de orde stelt. In de praktijk zie ik dit echter veel te weinig, veelal hoor ik: "Wie dan leeft, wie dan zorgt" of "dat zoeken mijn kinderen maar uit." Meestal moet er eerst een persoon in de directe omgeving overlijden, voordat dit onderwerp kan worden besproken.
Voorbeeld inzake estate planning en beperken erfbelasting
Ik richt mij dan ook maar tot de kinderen. Stel, uw moeder is dood en uw vader leeft nog, hij is 65 jaar.
- Uw vader woont in een woning van € 400.000 zonder hypotheek.
- Daarnaast staat er nog € 100.000 veilig op een spaarrekening.
- Als kind (stel 30 jaar) betaalt u bij zijn overlijden circa € 78.900 aan erfbelasting.
- Als uw vader nog 15 jaar leeft, dan bedraagt de erfbelasting (bij waardestijging van 3% per jaar) circa € 134.700.
Over het eigenwoningforfait en het spaartegoed is hij jaarlijks inkomstenbelasting verschuldigd. Voor het eigenwoningforfait geldt in 2026 bij een WOZ-waarde van € 400.000 een forfait van 0,35% (= € 1.400). De uiteindelijke box 1-bijtelling is in de praktijk lager door de (afbouwende) aftrek bij geen of een kleine eigenwoningschuld. Het spaartegoed valt in box 3; in 2026 wordt daarbij gerekend met (voorlopig) 1,28% rendement op banktegoeden, € 59.357 heffingsvrij vermogen en 36% tarief.
Beperken erfbelasting
In het verleden werd het bloot eigendom van de woning overgedragen aan het kind. De ouder kreeg dan het levenslang recht van bewoning totdat hij doodging of naar een verpleegtehuis afreisde. Dit heeft door gewijzigde wetgeving veelal geen zin meer. Uit onderstaande volgt dat in voorkomende gevallen deze constructie nog prima kan werken.
Woning overdragen
Als het bloot eigendom aan de zoon wordt overgedragen, wordt de waarde
van het vruchtgebruik (van vader) op grond van de wet bepaald op € 240.000
(48%). Het bloot eigendom dat de zoon verkrijgt is dan dus € 260.000 waard
(€ 500.000 minus € 240.000).
De zoon moet dan bij de notaris € 20.800 (8% van € 260.000) aan overdrachtsbelasting
betalen.
Door deze overdracht valt de woning voor de zoon in box 3. Voor vader geldt dat de woning, zolang hij deze als hoofdverblijf gebruikt op basis van zijn recht van vruchtgebruik of gebruik en bewoning, in box 1 kan blijven. Het jaarlijkse inkomstenbelastingeffect is daardoor sterk afhankelijk van de feiten en de omvang en samenstelling van het vermogen.
Bij de overdracht mag schenkbelasting met overdrachtsbelasting worden verrekend. Dit klinkt abstract, maar werkt als volgt: vader krijgt bij de overdracht een vordering op de zoon van € 260.000, hiervan mag hij (bij schenkingen aan een kind) in 2026 € 6.908 per jaar belastingvrij schenken en – als aan de voorwaarden is voldaan – eenmalig € 33.129 (18 tot en met 40 jaar; de 40e verjaardag telt nog mee).
Een waardetoename van de woning komt nu toe aan de zoon en niet meer aan vader. Als vader komt te overlijden of wordt opgenomen in een verpleegtehuis, gaat de gehele eigendom van de woning over aan de zoon. Afhankelijk van het moment hiervan is dan nog een extra bedrag aan heffing verschuldigd. Het gaat nu te ver hierop verder in te gaan, maar na 15 jaar is dit bedrag vrijwel nihil. Middels een zogenaamde metterwoonclausule kunt u deze naheffing zelfs voorkomen.
Let op: afhankelijk van de inrichting kan artikel 10 Successiewet 1956 (fictieve verkrijging bij voorbehouden genot of vruchtgebruik) bij overlijden alsnog tot heffing leiden; dit moet vooraf expliciet worden beoordeeld.
De conclusie is dat, als u niets doet, er circa € 134.700 aan erfbelasting moet worden betaald, middels deze constructie is dit bedrag ongeveer € 80.000.
Geld schenken bij leven
U kunt ook overwegen om uw zoon tijdens uw leven bedragen in contanten te schenken. De schenkingen zijn als het ware voorschotten op de erfenis, die nu grotendeels zijn vrijgesteld of tegen een laag tarief worden belast. De jaarlijkse vrijstelling bedraagt € 6.908 en tevens mag vader (als de zoon tussen de 18 en 40 jaar is) eenmalig € 33.129 schenken. De verhoogde vrijstelling voor de eigen woning bestaat sinds 1 januari 2024 niet meer.
Het kan zijn dat dit vermogen bij vader belast is in box 3 en bij de zoon is vrijgesteld, maar dit hangt natuurlijk van de feiten af. Als vader het bedrag nog niet direct aan zijn zoon wil geven, is hiervoor best een oplossing te bedenken.
Noot fisaal jurist inzake erfbelasting
Er zijn twee dingen zeker in het leven: doodgaan en belastingen. Zorgt u ervoor dat u de tweede zekerheid beperkt en zadel de nabestaanden niet op met een financieel drama. Als vader er tijdens zijn leven lol aan had belasting te besparen, dan moet de zoon (of dochter) regelen dat hij deze lol ook bij zijn overlijden heeft. Overlegt u dit eens met uw notaris of fiscaal jurist.
Fiscale voorziening transitievergoeding
Sinds juli 2015 is er een nieuwe (wettelijke) regeling voor ondernemers / werkgevers die een werknemer ontslaan. De vergoeding wordt volgens nieuwe regels vastgesteld, de zogenaamde transitievergoeding. Dit is de vervanger van de bekende kantornrechtersformule. In 2019 is er een uitspraak geweest van de rechtbank, hierin wordt een voorziening voor een transititievergoeding afgewezen omdat er geen zekerheid was dat de kosten zouden worden gemaakt (niet verrassend omdat er geen concreet voornemen was om dienstbetrekkingen te beëindigen). De wet is echter in 2020 aangepast (er is vanaf de eerste dag recht op een transitievergoeding). Een voorziening voor een transitievergoeding zou naar onze mening mogelijk moeten zijn indien er plannen zijn om dienstverbanden te beëindigen. Overige voorzieningen inzake personeel zijn:
- Voorziening inzake vakantiegeld (en vakantiedagen)
- Voorziening inzake loondoorbetaling bij ziekte
- Jubileum regelingen
- Niet opgenomen verlofuren
- Reorganisatie
Einde compensatie transitievergoeding bij bedrijfsbeeindiging of ziekte
Bij langdurig ziekte of bedrijfsbeeindiging wordt de transitievergoeding vergoed. Deze regeling komt per 2027 te vervallen. Wellicht dat de voorziening hiermee hoger kan worden vastgesteld.
De transitievergoeding
Een werkgever is een transitievergoeding verschuldigd bij de beëindiging van een dienstverband van een werknemer die 2 jaar of langer in dienstbetrekking is. De vraag is of u als werkgever ooit een dergelijke vergoeding zou moeten betalen. Het lijkt een redelijke zekerheid, hoewel we de omvang niet kennen. Er zou binnen de fiscale wereld gesteld kunnen worden dat de last voorzienbaar is (de omvang is lastig te bepalen).
Voorziening wel voldoende onderbouwen
Een gevormde voorziening moet wel voldoende worden onderbouwd. Bijvoorbeeld een voorziening voor groot onderhoud, garantie maar ook voor vakantiedagen moet worden voorzien van een specificatie, notulen, offerte, etc. Zie hiertoe ondermeer een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 30 november 2021 (ECLI:NL:GHARL:2021:11109) en procedure bij het Gerechtshof Amsterdam d.d. 10 maart 2021 (ECLI:NL:GHAMS:2021:BQ0143). Goed koopmansgebruik eist dat een aftrekpost of voorziening met feiten wordt onderbouwd, dit moet de belastingplichtige aannemelijk maken. Er geldt een vrije bewijsleer edoch dit wil niet zeggen dat een korte notitie voldoende is.
Transitievergoeding bij vast dienstverband
Bij een vast dienstverband is het ontslag eigenlijk niet voorzienbaar. Een voorziening voor dergelijke werknemers is niet direct voorzienbaar, tenzij u (als werkgever) voornemende bent om een reorganisatie uit te voeren. In dergelijke gevallen is een reorganisatievoorziening te overwegen. Als er bij een werkgever regelmatig mensen worden ontslagen, zou een voorziening wellicht verdedigbaar zijn, edoch ... lastig ..
Fiscale procedure over transitievergoeding
Er kan voor een transitievergoeding een voorziening worden gevormd, hiervoor gelden voorwaarden (het zogenaamde baksteen arrest). Als het echter een vage lijn betreft is een voorzieniing voor een transitie vergoeding niet mogelijk. Een werkgever stelt dat er altijd wel werknemers weggaan, dit gebeurd namelijk altijd. Volgens de werkgever was er op balansdatum geen redelijke mate van zekerheid dat werknemers onvrijwillig zouden vertrekken, derhalve een kansloze procedure (zie voorwaarde 3 hieronder). Ik hoop dat in deze procedure door de belastingplichtige zelf is gevoerd, een adviseur/ belastingadviseur zou zich moeten schamen.
In dergelijke gevallen is een voorziening niet mogelijk. De voorwaarden voor een voorziening zijn:
- De toekomstige uitgaven moeten hun oorsprong vinden in feiten en omstandigheden, die zich in de periode voorafgaande aan de balansdatum hebben voorgedaan.
- Die uitgaven moeten ook toerekenbaar zijn aan die periode, en
- Er moet een redelijke mate van zekerheid bestaan dat die uitgaven zich ook zullen voordoen.
Transitievergoeding bij tijdelijk dienstverband
Als een werknemer 2 jaar of langer een tijdelijk dienstverband heeft, dan is de transitievergoeding verschuldigd. De vergoeding bedraagt 1/3 maandsalaris per dienstjaar. De vraag is of er een voorziening kan worden gevormd voor de werknemers. De vergoeding lijkt redelijk voorzienbaar en kan bedrijfseconomisch aan het jaar worden toegerekend (mits in dat jaar de werknemer in dienstbetrekking was). De Belastingdienst kan tegen de voorziening een aantal argumenten inbrengen:
- Redelijke kans vereiste: de dienstverbanden kunnen worden verlengd: dit lijkt niet redelijk, immers de werkgever mag op grond van goed koopmansgebruik haar eigen inschatting maken (de Belastingdienst moet niet op de stoel van de ondernemer gaan zitten). De ondernemer mag wel een kansberekening maken (welke contracten worden verlengd en welke niet?).
- Oorsprongsvereiste: de oorsprong van het niet verlengen van de arbeidsovereenkomst is gelegen in het feit dat men afscheid neemt van elkaar. Dit standpunt lijkt niet redelijk en is aardig te vergelijken met de voorziening voor een jubileum. Daarnaast is een werknemer met een tijdelijk contract feitelijk duurder, de werkgever weet immers dat hij de vergoeding zou moeten betalen bij een dienstverband van tijdelijke aard. Economisch zijn de kosten dus hoger.
- Toerekeningsvereiste: het betreft een vergoeding voor te derven loon in de toekomst en / of het zoeken naar nieuw werk.
Omvang transitievoorziening
Stel, u heeft 10 mensen in dienstbetrekking (met tijdelijke contracten voor 2 jaar). Het maandloon bedraagt € 3.000. De transitievergoeding bedraagt 1/3 x € 3.000 x 2 = € 2.000 per werknemer, bij 10 werknemers derhalve € 20.000. Over 2015 is de last dan € 10.000 (mits werknemers 1 jaar in dienst, anders tijdsevenredig).
Compensatie transitievergoeding
Werkgevers kunnen soms een compensatie krijgen voor de transitievergoeding die zij betalen als een werknemer wordt ontslagen die langer dan 2 jaar ziek is. Per 1 juli 2026 geldt dit alleen nog voor zogenaamde kleine werkgevers. In de brief van de Belastingdienst (inzake Whk premie) staat of u een kleine werkgever bent. Middelgrote en grote werkgevers krijgen dan dus geen compensatie meer. De compensatie bij bedrijfsbeeindiging geldt ook alleen nog voor kleine werkgevers, mits voor 1 juli 2026.
Tenslotte
Er is op dit moment nog geen jurisprudentie over dit onderwerp. De Belastingdienst is ook nog zoekende. Het standpunt om een voorziening om te nemen voor een transitievergoeding bij tijdelijke contracten lijkt redelijk (tenzij u de kosten kunt afwentelen op uw opdrachtgever, zoals bij uitzendbureau's). In de Staatscourant van 12 maart 2020 is een besluit van 26 februari 2020 gepubliceerd waarin richtlijnen (op het terrein van goed koopmansgebruik) zijn opgenomen voor zover het betreft de vorming van een voorziening voor toekomstige uitgaven.
Bron voorziening transitievergoeding
Hoge Raad 26 augustus 1998 Baksteenarrest (ECLI:NL:HR:1998:AA2555)
Rechtbank Noord Nederland 2 april 2019 (ECLI:NL:RBNNE:2019:1300)
Innovatiebox 2013 met 25% forfait
Sinds 2013 is de regeling voor de innovatiebox leuker geworden (en zelfs eenvoudiger). De winst welke samenhangt met de innovatiewerkzaamheden kan eenvoudiger worden bepaald. De innovatiebox is een een bijzondere regeling voor de vennootschapsbelasting, u moet 9% winstbelasting betalen in plaats van 19% / 25,8%.
Innovatiebox in 2026
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2026). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Toelichting innovatiebox in 2013 en daarna
Eind 2012 komt de Staatssecretaris met de melding dat de innovatiebox eindelijk eenvoudiger gaat worden. Voortaan mag u 25% van uw winst onderbrengen in de innovatiebox, een soort forfait. Dit geldt op het moment dat u daadwerkelijk innovatieve werkzaamheden verricht, maar dit spreekt voor zich. Voor maximaal € 25.000 geldt een belastingtarief van 5%, dit in plaats van de gebruikelijke 20% of 25% (vanaf € 200.000 winst).
Voordelen innovatie
We willen in Nederland heel graag dat u uw bedrijf innoveert. Er zijn een aantal regelingen die u helpen om fiscaal gunstig te innoveren. De belangrijkste zijn een korting op de loonkosten (WBSO) en een snellere afschrijving op investeringen (RDA). De uiteindelijke winst welke u realiseert met innovatieve zaken wordt uiteindelijk belast tegen een tarief van 5% winstbelasting (innovatiebox).
Forfait innovatiebox vanaf 2013
Het bepalen van die winst blijkt vaak een discussie met de Belastingdienst op te leveren. Om de innovatiebox toch aantrekkelijk te houden, heeft de Staatssecretaris bekendgemaakt dat er een forfait wordt ingevoerd voor een winst van maximaal € 25.000. U moet aan een aantal voorwaarden voldoen:
- De B.V. heeft een zogenaamde S&O-verklaring ontvangen van het Agentschap NL (of de B.V. heeft een octrooi).
- De activiteiten moet u zelf uitvoeren.
- Het inkomen uit deze activiteiten moet minimaal voor 30% voortkomen uit het octrooi of de innovatieve werkzaamheden.
- U mag maximaal 3 jaar gebruik maken van de regeling.
Lees meer over de Innovatiebox aanvragen voor uw onderneming
Besluit innovatiebox 2014
Het besluit over de innovatiebox (art. 12b Wet Vennootschapsbelasting 1969) geeft een uitgebreide uitleg over:
- uitvoering;
- elementen van de innovatiebox;
- toegangscriteria innovatiebox.
Het besluit d.d. 1 september 2014 kunt u hier raadplegen.
Bron: Besluit 20 december 2012.
Medicus in bv of coöperatie of LLP?
Medici (zoals specialisten, huisartsen en tandartsen) oefenen hun onderneming uit in de vorm van een eenmanszaak of maatschap. Steeds meer medici oefenen hun maatschap uit in een coöperatie, bv of LLP. Reden: aansprakelijkheid en / of fiscale voordelen.
Ondernemerschap en medici
Er kan de komende jaren worden getwijfeld aan het zelfstandig ondernemerschap van medici. Een specialist kan dadelijk wellicht alleen nog aan het ziekenhuis en / of de zorgverzekeraar factureren. Hiermee is er één opdrachtgever en dat is niet voldoende. Een oplossing kan zijn dat alle medici zich verzamelen in één coöperatie of LLP. Ook de orde van medisch specialisten is deze route aan het onderzoeken.
Dienstbetrekking leden cooperatie
In een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 31 maart 2026 (ECLI:NL:GHARL:2026:2011) was er een discussie over de dienstbetrekking van statutaire bestuurders van een cooperatie. De cooperatie wordt gevormd door 6 "oprichters" die allen IB ondernemer zijn (vanuit hun melkveebedrijf). De ondernemers hebben een (goedgekeurde) modelovereenkomst van de belastingdienst gebruikt voor hun werkzaamheden (overeenkomst van opdracht). Volgens het Gerechtshof zijn de statutaire bestuurders in dienstbetrekking, de formele gezagsverhouding was hierbij doorslaggevend (gebruikelijke benadering van de Hoge Raad). Bepalend is dat de algemene ledenvergadering bevoegd is de statutair bestuurders te benoemen, te schorsen en te ontslaan. Dat de bestuurders zelfstandige melkveehouders zijn en dat de algemene ledenvergadering geen dagelijkse instructies geeft, doet daar niet aan af. Bijzonder bij deze uitspraak is dat het Gerechtshof niet tot een iets andere conclusie komt, gezien de standpunten bij het Deliveroo en Uber arrest.
De maatschap
Vrijwel alle vrije beroepers oefenen hun bedrijf uit via de maatschap. De maatschap is een veel gebruikte en eigenlijk prima rechtsvorm: juridisch kunt u vrijwel alles regelen en fiscaal wordt er doorheen gekeken (transparant). Zowel een bv als een natuurlijk persoon kunnen dus lid zijn van een maatschap. De maten zijn aansprakelijk voor gelijke delen, edoch hieraan wordt meestal voorbijgegaan omdat de verzekering de schade wel zal dekken. De maatschap is een transparante samenwerkingsvorm en kan niet zelf een verplichting aangaan of een bedrijfspand kopen. Toe- en uittreden is een belangrijk onderdeel, omdat dit regelmatig problemen op kan leveren. De maatschap moet nu wel in het handelsregister worden ingeschreven, vroeger was dit niet zo.
De coöperatie en medici
De coöperatie kennen we eigenlijk het beste vanuit de agrarische sector of door de Rabobank. De coöperatie is een bijzondere vereniging die meestal wordt gebruikt binnen sectoren, waarbij onder gezamenlijke naam producten worden gekocht of verkocht. In mijn huidige praktijk zie ik steeds meer sectoren gebruik maken van deze rechtsvorm, onder meer medici- en advocatenmaatschappen. Voordelen van de coöperatie:
- Aansprakelijkheid kan worden beperkt of uitgesloten.
- Eenvoudig en goedkope opzet (kosten ongeveer € 800).
- Statuten kunnen zeer ruim worden ingevuld.
- Oprichting door notaris zonder verklaring van Justitie.
- Inschrijving bij handelsregister en publicatie cijfers.
- Fiscaal-vriendelijk doordat omzetting fiscaal geruisloos kan en de deelnemingsvrijstelling veelal van toepassing is.
- Toe- en uittreding van leden is relatief eenvoudig.
- Coöperatie is zelfstandig belastingplichtig voor de vennootschapsbelasting, u kunt dus fiscale voordelen behalen door als privépersoon hierin te participeren.
- Omzetting in coöperatie meestal zonder belastingheffing.
- Coöperatie kan een fiscale eenheid vormen met onderliggende bv, binnen internationale structuren wordt de coöperatie steeds vaker gebruikt als internationaal planningsinstrument.
- Fiscale advisering nodig. De Belastingdienst is nog niet helemaal bekend met dit vehikel. Opletten dat verlengstuk winst aftrekbaar is. Eventueel kunnen medici ook ondernemer blijven zonder DGA te hoeven worden.
Bij de coöperatie is het mogelijk dat het DGA-salaris kan gelden. Voor de meeste MKB-ondernemers kan dit een probleem geven, de LLP kan hiervoor een oplossing bieden.
Procedure ondernemer binnen de coöperatie
De coöperatie wordt in Nederland steeds vaker door ondernemers gebruikt. Reden is de flexibiliteit en de beperking van de aansprakelijkheid. De rechtsvorm wil voor haar leden nog niet direct zeggen dat ze ook ondernemers zijn. In een procedure bij de Rechtbank Gelderland (d.d. 28 juli 2015) was de vraag of een lid van een coöperatie ook winst uit onderneming genoot. Volgens de rechter is het niet zo dat de onderneming binnen de coöperatie ook rechtstreeks mede voor rekening van de leden wordt gedreven. Het lid had ook zelf geen eigen onderneming. Leden waren niet aansprakelijk voor verplichtingen binnen de coöperatie. De coöperatie stuurde alle facturen en ging alle verplichtingen aan. De leden ontvingen een vaste beloning van de coöperatie. De rechter is van mening dat de leden in fictieve dienstbetrekking zijn bij de coöperatie. De Belastingdienst mag het gebruikelijk loon in aanmerking nemen (artikel 12a Wet LB 1964). Vortenstaande (lidmaatschap is DGA) wordt nog eens bevestigd door het Gerechtshof 's-Hertogenbosch op 17 augustus 2017 (cassatie: Hoge Raad d.d. 21 september 2018 ECLI:NL:HR:2018:1698).
Conclusie: laat u adviseren bij het oprichten van een coöperatie en overweeg een vaststellingsovereenkomst met de Belastingdienst ! Vragen ... ? Bel gerust voor een vrijblijvende afspraak met een fiscaal jurist.
De bv en medici
De bv-vorm is bekend, meestal wordt gekozen voor een eigen holding waarin de ondernemer-DGA een 100% belang heeft. Deze bv heeft dan aandelen in een werkmaatschappij, de vroegere maatschap. Sinds 2012 is er een zogenaamde Flex B.V., een bv waarbij onder meer de € 18.000 startkapitaal niet meer nodig is. De Flex B.V. in het kort:
- De bv beperkt de aansprakelijkheid en wordt ook flexibeler.
- Opzet via notaris van holdingstructuur kost ongeveer € 1.500.
- Bij een bv heeft u naast de statuten ook een (uitgebreide) aandeelhoudersovereenkomst nodig.
- Door de, deels notariële, afspraken is toe- en uittreding eenvoudiger dan bij een maatschap.
- De bv is zelfstandig belastingplichtig voor de vennootschapsbelasting.
- Omzetting naar de bv meestal zonder belastingheffing.
- Inschrijving bij handelsregister en publicatie cijfers.
De Limited Liability Partnership
De LLP komt overwaaien uit het Engelse recht. Op dit moment worden diverse vrije beroepsorganisaties omgezet in een LLP, het bekendste voorbeeld is Ernst & Young Accountants. De LLP heeft alle goede kenmerken van de coöperatie en de bv en is qua oprichting goedkoper. De LLP is:
- Rechtspersoonlijkheid;
- Transparant voor de eigenaren, dus eigenaar kan kiezen of participeren via B.V. of als natuurlijk persoon;
- Flexibele inrichting;
- Aansprakelijkheid beperkt / uitgesloten;
- De LLP is in Nederland en in Engeland ingeschreven, dit kan jaarlijks iets extra kosten opleveren.
De Belastingdienst heeft op haar internetsite duidelijk aangegeven dat de LLP als een transparant lichaam met beperkte aansprakelijkheid wordt gezien.
Gevolgen uittreden lid bij een cooperatie
Volgens een kennisgroep standpunt (KG:011:2026:4) zijn uittreedgelden die door de cooperatie worden ontvangen belast voor de vennootschapsbelasting, deze worden dus niet gezien als kapitaalstorting.
Persbericht Jongbloed Fiscaal Juristen zet in op eigen AI pakket voor belastingadviseurs
Jongbloed Fiscaal Juristen en Prudai ontwikkelen AI-pakket Leo Fiscaal
Enschede, 20 oktober 2026 – Jongbloed Fiscaal Juristen en het Enschedese AI-bedrijf Prudai ontwikkelen samen Leo Fiscaal: een AI-pakket dat speciaal is ontworpen voor fiscaal juristen en belastingadviseurs. De komende maanden wordt Leo Fiscaal uitgerold bij alle 25 medewerkers van Jongbloed Fiscaal Juristen. Hun ervaringen sturen de verdere doorontwikkeling.
Leergeld in de AI wereld is betaald
Jongbloed Fiscaal Juristen is al jaren bezig met haar eigen AI pakket. Er is de laatste jaren voldoende leergeld betaald, aldus Dennis Jongbloed (managing partner Jongbloed Fiscaal Juristen). Sinds midden 2025 zitten we op het goed spoor en na een verkenning van vele pakketten en AI partijen hebben we in 2026 de keuze gemaakt om met Prudai een fiscaal AI pakket voor fiscaal juristen en belastingadviseurs te gaan ontwikkelen. Dit pakket zal breed in de markt worden uitgezet en komt ook beschikbaar voor collega fiscalisten en belastingadviseurs, dit zal in Q4 2026 handen en voeten krijgen. We wilden het echter eerst uitgebreid testen en met het beste pakket op de markt komen, aldus Dennis Jongbloed.
Doorontwikkeling via uitrol bij alle 25 medewerkers: ‘We bouwen niet alleen vóór de praktijk, maar ín de praktijk’
Leo Fiscaal is geen generieke AI-assistent. Het pakket is ingericht op het werk van de fiscalist en ondersteunt onder meer bij het doorgronden van wetgeving, jurisprudentie en beleid, het ordenen van feitencomplexen en het voorbereiden van adviezen. Uitgangspunt is niet wat technisch mogelijk is, maar welke vragen fiscalisten dagelijks op hun bureau krijgen.
In de samenwerking brengt Jongbloed de fiscale vakinhoud en praktijkervaring in, Prudai de technologische kennis om die vakinhoud te vertalen naar betrouwbare software. Fiscalisten en ontwikkelaars werken daarbij in één team.
AI pakket voor fiscalisten dat is ontwikkeld in de praktijk
De uitrol binnen Jongbloed Fiscaal Juristen is nadrukkelijk onderdeel van de ontwikkeling. Medewerkers op alle vestigingen – Enschede, Almelo, Den Haag en Amsterdam – gebruiken Leo Fiscaal in hun eigen werk en hebben een directe lijn met het ontwikkelteam. Wat werkt, wordt uitgebouwd; wat beter kan, wordt aangepast. We werken er dagelijks mee en koppelingen met sharepoint - in combinatie met fiscale bronnen - werkt praktisch, betrouwbaar en geeft ons vertrouwen.
“Er zijn inmiddels talloze AI-tools, maar die zijn zelden gebouwd voor ons vak,” zegt Dennis Jongbloed, “Wij wilden een pakket dat begint bij de manier waarop een fiscalist denkt en werkt: van feiten naar fiscaal kader, en van risicoanalyse naar advies. Met Prudai hebben we een partner gevonden die deze vertaalslag kan maken. Door Leo Fiscaal meteen bij ons hele team in te zetten, bouwen we niet alleen vóór de praktijk, maar ín de praktijk. Elke terugkoppeling van een collega maakt het pakket beter.”
Wat kan het pakket op dit moment?
Het pakket werkt op dit moment 6 maanden in onze praktijk. Er zijn een aantal specifieke agents ontwikkeld:
- Werkkostenregeling scan
- Boekenonderzoeken onderzoeken
- Woonplaatsonderzoeken analyseren
- Bezwaar en beroepschriften opstellen
- Klant informatie (zoals aangiften en jaarrekeningen) analyseren en advies uitbrengen
- Fiscale vragen beantwoorden (met onderbouwing kennisgroepstandpunten, jurisprudentie en actuele wetgeving en besluiten)
- Tijdlijnen maken inzake fiscale procedures en advisering
De fiscalist blijft aan zet
Leo Fiscaal ondersteunt, maar beslist niet: de verantwoordelijkheid voor het advies blijft volledig bij de fiscalisten van Jongbloed. AI versnelt het zoek- en analysewerk. Zo blijft meer tijd over voor waar het in fiscaal advies om draait – feiten wegen, risico’s inschatten en keuzes maken in het belang van de cliënt – en dat blijft mensenwerk.
Informatie van clienten blijft in vertrouwde handen
Vertrouwelijkheid is daarbij een harde randvoorwaarde, want fiscalisten werken voortdurend met gevoelige informatie van cliënten. Prudai is gecertificeerd volgens ISO/IEC 27001, slaat klantgegevens op in Europese datacenters en gebruikt die gegevens niet om AI-modellen te trainen. Er wordt gewerkt via de meest recente AVG/GDPR verordening en volgens NEN 7510 standaarden.
Hoe werkt Leo Fiscaal voor fiscaal juristen en belastingadviseurs
“Goede AI begint bij een scherp begrip van het vakgebied,” zegt Geert Haisma, medeoprichter van Prudai. “De fiscale praktijk vraagt om precisie, actualiteit en een zorgvuldige omgang met vertrouwelijke informatie. Doordat we zij aan zij werken met de fiscalisten van Jongbloed, sluit Leo Fiscaal steeds beter aan op wat zij echt nodig hebben. Een uitrol binnen een compleet kantoor levert feedback op die je in een testomgeving nooit krijgt.”
Het team achter Leo Fiscaal
Vanuit Jongbloed Fiscaal Juristen werken managing partner Dennis Jongbloed en Yassin Geerdink, student fiscaal recht in Groningen, aan het project. Bij Prudai zijn medeoprichters Geert Haisma en Beau Jonkhout betrokken.
Met Geerdink zit ook de volgende generatie fiscalisten aan tafel. “Tijdens mijn studie zie ik hoe snel AI het vak verandert,” zegt hij. “Bij Leo Fiscaal kan ik mijn fiscale kennis direct inzetten voor een pakket dat collega’s straks dagelijks gebruiken. Voor mijn generatie wordt werken met AI vanzelfsprekend; het is bijzonder om daar nu al vorm aan te mogen geven.”
Noot voor de redactie (niet voor publicatie)
Over Jongbloed Fiscaal Juristen N.V.
Jongbloed Fiscaal Juristen is een fiscaal advieskantoor met vestigingen in Enschede, Almelo, Den Haag en Amsterdam. Het kantoor werd in 2005 opgericht en telt 25 medewerkers, onder wie fiscaal juristen en belastingadviseurs. Zij adviseren ondernemers, familiebedrijven, vermogende particulieren en mkb-bedrijven over complexe nationale en internationale fiscale vraagstukken, met een praktische en ondernemende aanpak. www.jongbloed-fiscaaljuristen.nl
Over Prudai
Prudai is een Nederlands softwarebedrijf uit Enschede dat AI-collega’s bouwt voor professioneel werk, onder meer in de juridische praktijk, de bouw, de zorg en de publieke sector. Leo Fiscaal is de eerste Prudai-toepassing voor de fiscale praktijk. www.prudai.com
Terechte navordering hypotheekrente
Indien na het opleggen van een belastingaanslag bij de inspecteur het vermoeden rijst dat deze te laag is vastgesteld, dan kan dit uiteindelijk leiden tot navordering. De inspecteur kan overgaan tot navordering indien sprake is van een zogenaamd nieuw feit, tenzij sprake is van een situatie waarin de belastingplichtige te kwader trouw is geweest. Een nieuw feit is dan niet nodig. Voor de volledigheid merken wij op dat navordering onder voorwaarden ook mogelijk is indien sprake is van een duidelijke fout bij de aanslagoplegging. Wij gaan daar in het kader van dit artikel niet nader op in.
Dit artikel bevat een weergave van een recent vonnis van de rechtbank Noord-Nederland. Aan de orde was het navorderen door de inspecteur wegens een onjuistheid in de hypotheekrenteaftrek. Wij bespreken in het vervolg van dit artikel het vonnis.
Terechte navordering hypotheekrente: wat was er aan de hand?
Het betreft een navorderingsaanslag in de sfeer van de inkomstenbelasting. De belastingplichtige en zijn partner hebben een eigen woning. Dat betekent dat voor leningen die als eigenwoningschuld kwalificeren hypotheekrenteaftrek mogelijk is. Daarnaast had de belastingplichtige een B.V. Deze B.V. is in 2001 failliet verklaard. Hierna beschrijven wij wat voor invloed dit feitencomplex op de aangifte en de aanslag heeft gehad.
De B.V. is in 2001 failliet verklaard. De belastingplichtige is als gevolg hiervan door de bank aangesproken voor een openstaande schuld. Deze schuld is vervolgens door hem afgelost. Daarvoor moest hij echter een lening afsluiten bij de bank. Bij de aangifte inkomstenbelasting 2013, maar ook in de jaren daarvoor, geeft de belastingplichtige die lening aan als eigenwoningschuld. Ook is door de belastingplichtige een zogenaamde BBZ-lening aangevoerd als eigenwoningschuld. Voor beide leningen claimt de belastingplichtige hypotheekrenteaftrek. De Belastingdienst stelt naar aanleiding van de aangifte inkomstenbelasting 2013 geen vragen. Hij gaat over tot het opleggen van de aanslag overeenkomstig de ingediende aangifte.
Vragen van de Belastingdienst over hypotheekrenteaftrek
In 2018 stelt de inspecteur vragen over de aangifte inkomstenbelasting 2013. Hij komt tot de conclusie dat ten onrechte hypotheekrenteaftrek is geclaimd, omdat geen sprake is van eigenwoningschulden. Duidelijk is immers dat de leningen niet zijn aangegaan ten behoeve van de eigen woning, maar om een borgstelling in te lossen. De lening die als BBZ-lening kwalificeert is eveneens niet bedoeld voor de eigen woning. Vervolgens ontstaat een discussie over het kwalificeren van deze lening(en) als box 1 of box 3 schuld, doch dat laten wij hier verder onbesproken. De inspecteur accepteert de beide leningen niet als eigenwoningschuld en corrigeert de hypotheekrenteaftrek.
Terechte navordering hypotheekrente: wat is het geschilpunt?
De belastingplichtige meent dat navordering niet mogelijk is wegens een ambtelijk verzuim van de inspecteur. Het had, zo stelt de belastingplichtige, op de weg van de inspecteur gelegen om nader onderzoek te doen naar de ingediende aangifte inkomstenbelasting 2013. Dit zou voor de hand liggen omdat de rentelasten en kosten sterk zijn gestegen tussen 2009 en 2014, de Belastingdienst bekend is met de rekeninggegevens en de BBZ-leningen, de eigenwoningschuld op een apart moment toenam en de ondernemingsbalans sterk is gewijzigd. De Belastingdienst is ook partij geweest bij de afwikkeling van de B.V. en was dus bekend met de slechte financiële positie van de belastingplichtige. De belastingplichtige meent daarom dat de inspecteur alle reden had om de gegevens in de aangifte te controleren voordat de aanslag werd opgelegd.
De inspecteur is het hiermee oneens. Hij vindt dat er sprake is van een nieuw feit. Bij het opleggen van de eerste aanslag mocht hij uitgaan van de juistheid van de gegevens in de aangifte. Van een ambtelijk verzuim is dus geen sprake. Zoals gebruikelijk in deze procedures, meent de inspecteur ook dat sprake is van kwade trouw.
Wat overweegt de rechtbank bij deze navordering?
De rechtbank merkt op dat er in deze situatie sprake moet zijn van een nieuw feit of kwade trouw. Is dat niet het geval, dan is navordering niet aan de orde. Daarbij is de bewijslast zo verdeeld, dat de inspecteur aannemelijk moet maken dat aan de vereisten voor navordering is voldaan. Dat er hier sprake is van een feit dat grond oplevert voor het vermoeden dat de aanslag te laag was, staat naar het oordeel van de rechtbank buiten kijf. De vraag is of het een nieuw feit is. De kernvraag daarbij is of de inspecteur met dit feit – bij het opleggen van de aanslag – reeds bekend was of redelijkerwijs had kunnen zijn.
Bij het beantwoorden van de kernvraag geldt als uitgangspunt dat een inspecteur kan uitgaan van de juistheid van de informatie die de belastingplichtige via de aangifte verstrekt. De inspecteur is tot nader onderzoek gehouden als hij, na met normale zorgvuldigheid kennis te hebben genomen van de aangifte, aan de juistheid ervan in redelijkheid behoort te twijfelen. De Hoge Raad oordeelde in het verleden al dat in ieder geval niet getwijfeld hoeft te worden aan de juistheid van de gegevens, als de niet onwaarschijnlijke mogelijkheid bestaat dat de in de aangifte opgenomen gegevens juist zijn. De rechtbank zal in deze zaak de vraag moeten beantwoorden of de niet onwaarschijnlijke kans bestaat dat de in de aangifte opgenomen gegevens juist zijn.
Het oordeel van de rechtbank inzake de navordering van hypotheekrente:
De inspecteur is op basis van de huidige regels niet gehouden om de juistheid van de gegevens te toetsen door verbanden te leggen met voorgaande jaren en die aangiften. Het gaat dus om een zelfstandige toetsing van de aangifte die in geding is. Het standpunt van de belastingplichtige over de omliggende belastingjaren en de ontwikkeling daarin doen dus niet ter zake.
De rechtbank oordeelt dat de inspecteur aan de juistheid van de gegevens in de aangifte niet hoefde te twijfelen. Er is derhalve geen ambtelijk verzuim begaan. Dit oordeel motiveert de rechtbank als volgt.
De totale eigenwoningschuld die is aangegeven maakt dat het bedrag aan hypotheekrente niet onwaarschijnlijk is. Dat de belastingplichtige expliciet heeft vermeld dat sprake is van een BBZ-lening, doet daar niet aan af. Het begeleidende invulveld in de aangifte is namelijk – zo oordeelt de rechtbank – geen relevant gegeven om de hoogte van de aanslag te bepalen. Het zou te veel van de inspecteur vergen om deze invulvelden te interpreteren en er telkens kennis van te nemen. De navorderingsaanslag is terecht opgelegd.
Navordering door de Belastingdienst en onze advisering
Zoals uit bovenstaande naar voren komt, is het beoordelen of navordering door de Belastingdienst mogelijk is een nauwkeurige aangelegenheid. Dat komt onder meer door de complexe, open norm naar de waarschijnlijkheid van de juistheid van gegevens. Naar onze mening had bovenstaande zaak op basis van die norm ook anders uit kunnen vallen. Wij voeren regelmatig discussies met de Belastingdienst over de mogelijkheid om na te vorderen. Wordt u geconfronteerd met een navorderingsaanslag? Laat de termijnen dan niet verlopen en neem contact op met een specialist. De eerste kennismaking is altijd vrijblijvend.
Teruggaaf van overdrachtsbelasting
Overdrachtsbelasting is verschuldigd bij de verkrijging van in Nederland gelegen onroerende zaken, zoals een woning of bedrijfspand. Heffing komt ook aan de orde bij beperkte rechten op deze onroerende zaken. Na het voldoen van de overdrachtsbelasting is dit in principe definitief afgerond. Echter, de wet kent drie situaties waarin op een later moment teruggave van voldane overdrachtsbelasting plaats kan vinden. Wij gaan in dit artikel op deze mogelijkheden in.
Wanneer kan om teruggave van overdrachtsbelasting worden verzocht?
De wet noemt drie situaties waarin een teruggaaf van overdrachtsbelasting aan de orde kan komen. Steeds geldt dat teruggaaf alleen aan de orde is, indien de situatie van vóór de transacties weer wordt hersteld, zowel feitelijk als rechtens. Dit houdt in dat de vorige eigenaar weer de status van eigenaar verkrijgt. Ook moet hij weer in dezelfde betrekking tot de onroerende zaak verkeren als voor de overdracht. De volgende drie situaties noemt de wet vervolgens:
- Bij de vervulling van een ontbindende voorwaarde;
- Bij nietigheid of vernietiging van de overeenkomst;
- Bij ontbinding wegens niet-nakoming van de verbintenis.
Op grond van een beleidsbesluit is het mogelijk dat gedeeltelijke teruggaaf plaatsvindt. Dit doet zich bijvoorbeeld voor indien niet de gehele koopsom wordt terugbetaald. Wij behandelen hierna de drie situaties.
De vervulling van een ontbindende voorwaarde
De vervulling van een ontbindende voorwaarde heeft geen terugwerkende kracht. Daarbij is het belangrijk om duidelijk te hebben wat een ontbindende voorwaarde is. Dat is een voorwaarde die afhankelijk is van een onzekere, toekomstige gebeurtenis. Bij vervulling van de ontbindende voorwaarde wordt teruggekeerd naar de oude toestand alsof er nooit een overeenkomst is geweest. Dit uiteraard voor zover mogelijk. Goederenrechtelijk wordt degene die de onroerende zaak heeft overgedragen van rechtswege weer eigenaar. Indien er een verklaring in de openbare registers is ingeschreven, dient de vervulling eveneens te worden ingeschreven. Wij zien in de praktijk dat nog te snel wordt aangenomen dat een bepaling kwalificeert als ontbindende voorwaarde, terwijl dit discutabel is.
Nietigheid of vernietiging
Een verkrijging kan nietig zijn over vernietigbaar zijn. Indien als gevolg van een beroep op de nietigheid of het inroepen van de vernietigbaarheid de zaak terugkeert in het vermogen van degene die deze eerst heeft overgedragen, kan recht bestaan op teruggaaf van de voldane overdrachtsbelasting.
Van nietigheid is over het algemeen sprake als de regeling op grond waarvan de nietigheid aanwezig is de strekking heeft om niet alleen de betrokken partijen te beschermen, maar ook de belangen van derden. Vernietigbaarheid komt vooral aan de orde als de regeling die tot vernietigbaarheid leidt de strekking heeft om een van de betrokken partijen te beschermen.
Zolang een vernietigbare rechtshandeling niet is vernietigd, heeft deze ‘gewoon’ werking. De uiteindelijke vernietiging kent wel terugwerkende kracht. Een succesvol beroep op vernietiging leidt er in feite toe dat de rechtshandeling wordt geacht van meet af aan nietig te zijn geweest.
Ontbinding bij niet-nakoming van de overeenkomst
Niet-nakoming kan zich als gevolg van allerlei gebeurtenissen voordoen. Denk aan wanprestatie en overmacht. De gevolgen van niet-nakoming zijn civielrechtelijk voornamelijk geregeld in boek 6 Burgerlijk Wetboek. Eén van de mogelijke gevolgen is ontbinding van de overeenkomst.
Ontbinding heeft verstrekkende gevolgen. Stel bijvoorbeeld dat iemand al een prestatie heeft verricht, zoals een betaling, dan is deze prestatie onverschuldigd geweest. Prestaties die nog verricht zouden moeten worden, hoeven niet langer verricht te worden. Echter, een ontbinding leidt goederenrechtelijk er niet toe dat de overdracht direct ongedaan wordt gemaakt. Er moet dus teruggeleverd worden. Volledigheidshalve merken wij op dat levering één van de vereisten is voor een voltooide overdracht, naast de geldige titel en beschikkingsbevoegdheid.
Teruggaaf van overdrachtsbelasting alleen op verzoek
De teruggaaf wordt alleen verleend indien deze wordt verzocht. Het verzoek loopt via de aangifte. Hierbij geldt een harde termijn. Het verzoek moet zijn gedaan binnen drie maanden na afloop van het kalenderjaar waarin het recht op de teruggaaf is ontstaan. De inspecteur neemt vervolgens een besluit. Dit besluit is voor bezwaar vatbaar. Mocht het zo zijn dat een verklaring in de openbare registers is vereist voor de teruggaaf, dan vangt de drie maandentermijn aan na afloop van het kalenderjaar waarin de inschrijving heeft plaatsgevonden.
Andere overdrachten bij teruggaaf van overdrachtsbelasting
Indien een onroerende zaak ‘terugkeert’ naar de oorspronkelijke vervreemder, vindt een overdracht plaats. De wet kent op diverse plaatsen vrijstellingen die ertoe leiden dat deze overdracht niet belast is met overdrachtsbelasting.
Advisering en overdrachtsbelasting
In de overdrachtsbelasting gaat het vaak om aanzienlijke bedragen. Laat u daarom goed adviseren. Neem gerust eens vrijblijvend contact op met één van de auteurs van dit artikel.
Vergrijpboete notaris als medepleger
Een (voormalig) notaris - die in zwaar weer zat - krijgt een vergrijpboete (€ 72.000) opgelegd als medepleger omdat hij opzettelijk (ten onrechte) overdrachtsbelasting voor een klant heeft teruggevraagd bij de teruglevering van een bedrijfspand. Door schijnconstructies is onrechtmatig overdrachtsbelasting teruggevraagd, aldus de Belastingdienst (en Rechtbank).
Procedure notaris inzake overdrachtsbelasting
De eerste vraag die aan de orde wordt gesteld bij de Rechtbank is: is de notaris een medepleger? Er staat vast dat de notaris de teruggave heeft aangevraagd en dat de Inspecteur deze in 2010 heeft uitbetaald. In artikel 5:1 AWB (Algemene Wet Bestuursrecht) staat in lid 1 wat een overtreding is, in lid 2 staat vervolgens dat voor deze overtreding zowel de pleger als de medepleger als overtreder wordt gezien. De Inspecteur toont aan dat er tussen de notaris en de directie van de B.V. veel contact is geweest over het opzetten van een schijnconstructie om zo de heffing van twee keer overdrachtsbelasting te voorkomen. Hiermee is de inspecteur geslaagd in zijn bewijs.
De hoogte van de boete (100%) is passend en geboden, aldus de Belastingdienst. Er is immers sprake van samenspanning en een notaris welke kan worden verweten dat hij als notaris heeft meegewerkt aan het ten onrechte (bewust) terugvragen van overdrachtsbelasting. De notaris heeft zijn maatschappelijke verantwoordelijkheid niet genomen. Juist van een notaris mag worden verwacht dat hij een netjes functionerend rechtsverkeer gaat waarborgen, aldus de Rechtbank. De boete wordt verminderd tot zo'n € 30.000, de reden hiervoor is:
- Notaris heeft de teruggave niet zelf ontvangen;
- De redelijke termijn is overschreden (ruim 18 maanden).
Streep door vergrijpboete ex bestuurder voetbalclub
Als bestuurder een vergrijpboete aan je broek krijgen? Dan staat niet alleen je portemonnee onder druk, maar ook je reputatie. De fiscus legt ze soms voortvarend op, maar gelukkig kijkt de rechter kritischer. In een procedure bij de Rechtbank Gelderland d.d. 5 juni 2025 (ECLI:NL:RBGEL:2025:4322) oordeelde de rechter dat een ex-bestuurder van een voetbalclub ten onrechte als feitelijk leidinggever werd aangemerkt. Hoewel hij ooit betrokken was bij een spelerstransfer, was zijn rol bij de latere afwikkeling onvoldoende concreet. De rechtbank herhaalt: bestuurder zijn is niet hetzelfde als leiding geven aan een strafbaar feit. En voor een boete moet de Belastingdienst het bewijs keihard rond hebben. Omdat die bewijslast zwaarder is dan bij de belastingheffing zelf, sneuvelde de boete. De uitspraak is een reminder: wie als adviseur scherp blijft op bewijs en betrokkenheid, kan veel ellende besparen.
Voor een helder overzicht van de stappen die de belastingdienst moet doorlopen verwijzen wij u naar een uitspraak van de Hoge Raad d.d. 26 april 2016 ECLI:NL:HR:2016:733.
Geduld is vereist, maar rechtvaardigheid duurt soms gewoon even. Belangrijk is dat de belastingdienst met overtuigend aangetoond bewijs komt met concrete gedragingen door de feitelijk leidinggevende.
Hierbij spelen voor een vergriipboete een aantal zaken:
- Feitelijk leiding geven: dit moet concreet worden onderbouwd (zie Hoge Raad d.d. 16 december 1986 ECLI:NL:HR:1986:AC9607) , dit speelde bij de Slavenburg bank, de zogenoemde slavenburg jurisprudentie.
- Is de verboden gedraging door de BV (of rechtspersoon) verricht, zie Drijfmest arrest van de Hoge Raad d.d. 21 oktober 2003 ECLI:NL:HR:2003:AF7938
- Wordt het geheel (opzet of grove schuld) voldoende overtuigend aangetoond (zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Al met al moet het volgende worden beoordeeld:
- Kan de (strafbare) gedraging worden toegerekend aan belastingplichtige ( de rechtspersoon)
- Is er hierbij sprake van opzet bij deze strafbare gedraging
- Heeft de persoon (bestuurder) zich gedragen als actief (of passief) feitelijk leidinggevende van dit (strafbare) feit
- Is dit gedrag opzettelijk uitgevoerd door de feitelijk bestuurder/ leidinggevende.
- Heeft de belastingdienst voldoende overtuigend aangetoond dat sprake
is van opzet of grove schuld (zie
Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Vergrijpboete ter discussie stellen
De vergrijpboete wordt soms iets te vlot door een inspecteur opgelegd. Deze kan om verschillende redenen worden verminderd of tot nihil worden bijgesteld (door de rechter). De belangrijkste oorzaken uit de rechtspraak zijn:
- Procedure loopt te lang (overschrijding van de redelijke termijn), zie Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1132 of Gerechtshof Arnhem Leeuwarden d.d. 23 juli 2024 ECLI:NL:GHARL:2024:4871
- Vergrijpboete voor hetzelfde feit bij verschillende belastingtypen
- Vergrijpboete wordt niet overtuigend via feitelijk bewijs aannemelijk gemaakt, derhalve geen (of beperkt) sprake van opzet of grove schuld (uitgebreide toelichting in mening AG op 4 april 2025 (ECLI:NL:PHR:2025:410)
- Ontbreken van voldoende bewijs voor opzet of grove schuld, Gerechtshof Amsterdam d.d. 15 november 2022 ECLI:NL:GHAMS:2022:3728
- De grondslagen en/of omstandigheden zijn anders of niet juist voorgesteld, zie Gerechtshof Arnhem Leeuwarden d.d. 14 mei 2024 ECLI:NL:GHARL:2024:3357
- De boete moet wel in balans zijn, de noodzaak van een juiste kwalificatie van het vergrijp en de evenredigheid van de opgelegde boete, zie hiertoe mening AG op 5 juli 2024 ECLI:NL:PHR:2024:736
- Beboeting wordt niet tijdig medegedeeld, schending verdedigingsbeginsel (kennisgeving boete (met motivering) is later gedagtekend dan de boetebeschikking. Zie hiertoe bijvoorbeeld Rechtbank Zeeland West Brabant d.d. 7 mei 2025 ECLI:NL:RBZWB:2025:2724.
Hoge Raad inzake vergrijpboete
In 2022 heeft de Hoge Raad een arrest gewezen over de term "bewust". Een autohandelaar heeft een naheffingsaanslag BTW met een vergrijpboete ontvangen. De reden is dat de handelaar door de gebrekkige administratie had moeten inzien dat hij geen recht had op de levering van auto's tegen het nultarief. Hij had moeten weten dat hij niet aannemelijk zou kunnen maken dat de auto's naar een andere EU lidstaat zijn vervoerd. Ook had de handelaar zijn adviseur niet zomaar mogen vertrouwen. De Hoge Raad denkt hier anders over. Voorwaardelijke opzet is niet aan de orde. Aan de handelaar kan niet de voor opzet vereiste "bewustheid" met betrekking tot de onjuiste aangifte worden verweten, aldus ons hoogste rechtscollege. Verder kunnen de omstandigheden dat belanghebbende geen openheid van zaken heeft gegeven en dat hij het laakbare van zijn gedragingen niet heeft ingezien, niet bijdragen aan het oordeel dat hij bewust fouten heeft gemaakt. De Hoge Raad vernietigd de vergrijpboete en verwijst de zaak naar een ander Gerechtshof.
Bestuurder geen pleger bij niet doen van een aangifte vennootschapsbelasting
Bij het Gerechtshof Arnhem Leeuwarden d.d. 24 februari 2023 ECLI:NL:GHARL:2023:1967 kwam een procedure voorbij waarbij een bestuurder over meerdere jaren geen aangiften vennootschapsbelasting van de BV had ingediend. Het Hof oordeelde dat de bestuurder (verdachte) als pleger kan worden aangemerkt (artikel 69 lid 1 AWR), dit in kader van "het opzettelijk niet doen van een bij de belastingwet voorziene aangifte". Deze procedure komt uiteindelijk bij de Hoge Raad op 24 maart 2026 ECLI:NL:HR:2026:424. Die denkt er anders over. De bestuurder is niet de persoon die de aangifteplicht droeg. De aangifteplicht berust immers bij de rechtspersoon aan wie het aangiftebiljet is gericht. Dit is de BV zelf en niet de natuurlijke persoon die als bestuurder optreedt of feitelijk de correspondentie ontvangt en de aangifte verzorgt. Verantwoordelijk zijn voor iets wil nog niet zeggen dat die persoon ook "pleger" is voor het niet doen van de aangifte. Dit wil nog niet zeggen dat de bestuurder lekker achteruit kan gaan zitten. Op grond van het strafrecht (artikel 47-51 WvS) is er voldoende ruimte om de bestuurder als medepleger of feitelijk leidinggevende aan te pakken. Hier speelde echter de toets van "pleger". De zaak wordt teruggewezen naar hetzelfde gerechtshof.
Noot fiscaal jurist over boete notaris
Sinds midden 2009 is het mogelijk dat een boete aan de belastingplichtige en aan de adviseur / medepleger wordt opgelegd (vierde tranche AWB). Een medepleger is niet de belastingplichtige en een boete kan aan hem / haar ook nadien (dus na de aanslag) worden opgelegd. Sinds 2014 is deze wetgeving iets aangepast. Sinds 2014 is de wet nog ruimer, een vergrijpboete kan ook worden opgelegd aan een medepleger, een uitlokker en iemand die het vergrijp heeft doen plegen. De Belastingdienst maakt de laatste jaren steeds vaker gebruik van deze mogelijkheid. Begin 2017 heeft de Belastingdienst aangekondigd om een openbare lijst te willen maken met adviseurs die hebben meegewerkt aan belastingontduiking. De adviseur achter de klant wordt dus steeds vaker bestraft en de scheiding tussen "scherp adviseren" en "belastingontduiking" wordt steeds dunner. Maatschappelijk is dit een goede ontwikkeling, mits de overheid maar voldoende kennis heeft om de verschillen uit elkaar te houden. In deze procedure was niet evident dat sprake was van bewust belastingontduiken, sterker nog, de casus is aan de Belastingdienst voorgelegd.
In een arrest van de Hoge Raad d.d. 15 september 2020 is gebleken dat een adviseur niet altijd als medepleger kan worden gezien als er opzettelijk onjuist of onvolledig aangifte is gedaan (artikel 69.2 AWR), dit in tegenstelling tot de uitspraak van het Gerechtshof. De Hoge Raad verwijst naar een eerder arrest (ECLI:NL:HR:2020:121), inhoudende dat als aangifte ingediende gegevensdrager uitsluitend kan worden aangemerkt als ‘bij belastingwet voorziene aangifte’ indien die aangifte is gedaan door degene op wiens belasting- of betalingsplicht die aangifte betrekking heeft of door degene die uit hoofde van art. 42 tot en met 44 AWR als vertegenwoordiger van belasting- of betalingsplichtige kan optreden en dat art. 47 tot en met 51 Sr diverse mogelijkheden bieden om degene die anders dan als pleger betrokken is bij onjuist of onvolledig doen van bij belastingwet voorziene aangifte, onder specifieke voorwaarden strafrechtelijk aansprakelijk te stellen voor die betrokkenheid.
Waarmee kunnen wij u helpen?
De kans op een onjuiste aangifte is door de ingewikkeldheid / complexiteit van het belastingrecht snel aanwezig. Dat wil echter nog niet zeggen dat u als belastingplichtige zich er steeds van bewust moet zijn geweest dat uw aangifte onjuist of mogelijk onjuist is. Schakel daarom voor het doen van aangifte een deskundige in. Is eenmaal een boete opgelegd of wordt dat aangekondigd, neem dan direct contact met ons op. Wij beschikken over de deskundigheid om een boete eventueel te voorkomen dan wel te beoordelen of die volgens de regelen der kunst is opgelegd. Mail ons voor een vrijblijvend gesprek.
Bron notaris als medepleger
Rechtbank Gelderland d.d. 24 april 2017 (ECLI:NL:RBGEL:2017:2297).
Wetswijzigingen eigenwoningregeling 2022
De staatssecretaris van Financiën – Fiscaliteit en Belastingdienst (een hele mond vol) heeft een brief aan de Tweede Kamer gestuurd waarin wijzigingen in de eigenwoningregeling worden beschreven. Deze wetswijzigingen moeten per 1 januari 2022 in werking treden en zullen onderdeel uitmaken van het wetsvoorstel Overige fiscale maatregelen. Dit wetsvoorstel zal op Prinsjesdag 2021 nader bekend worden gemaakt.
De wetswijzigingen bevinden zich allemaal op het gebied van de partnerrelaties. Zo wordt gekeken naar de bijleenregeling bij partners, aflossingssituaties bij partners en de gevolgen van een overlijden voor de eigenwoningregeling. De staatssecretaris noemt vier onderwerpen:
- De bijleenregeling;
- De aflossingsstand;
- Bestaande eigenwoningschulden;
- Overlijden.
Wij gaan hierna in op de wijzigingen per onderwerp. Zoals genoemd betreft het in deze fase voorstellen. Voorstellen kunnen in de praktijk nog wijzigen. De voorstellen hangen samen met de wijzigingen in het huwelijksvermogensrecht per 2018.
Wetswijziging bijleenregeling bij partners
De bijleenregeling is sinds 2004 opgenomen in de wet. Met deze regeling wordt de hypotheekrenteaftrek beperkt. Dat werkt als volgt. Indien bij de verkoop van een eigen woning een overwaarde wordt gerealiseerd, dan wordt deze aangemerkt als eigenwoningreserve. Bij de aankoop van een nieuwe woning moet de eigenwoningreserve worden besteed aan de nieuwe woning, althans daar gaat de wet vanuit. Dat betekent dat voor de hoogte van de eigenwoningreserve geen hypotheekrenteaftrek kan worden geclaimd. Een voorbeeld:
Op een woning rust een hypotheekschuld van € 180.000. De woning wordt verkocht voor € 200.000. De overwaarde bedraagt dan € 20.000. Stel dat daarna een woning wordt gekocht voor € 250.000. Voor een bedrag van € 20.000 kan dan geen hypotheekrenteaftrek worden benut. Dat betekent dat de maximale schuld voor de hypotheekrenteaftrek € 230.000 bedraagt en niet € 250.000.
Indien sprake is van partners, dan wordt de bijleenregeling per individu toegepast. Het resultaat is aan de persoon gebonden. Onder voorwaarden is het mogelijk om – bijvoorbeeld bij echtscheiding – de eigenwoningreserve aan de partner toe te delen. Indien sprake is van een huwelijksgemeenschap kan zelfs sprake zijn van een verplichte toerekening van de eigenwoningreserve. Het is op dit gebied waar zich knelpunten voordoen. Uit de toelichting van de staatssecretaris komt het volgende knelpunt naar voren.
Henk heeft een eigenwoningreserve van € 50.000. Henk gaat vervolgens trouwen. Er ontstaat een beperkte gemeenschap voor bezittingen en schulden die tijdens het huwelijk ontstaan of die voor het huwelijk al gezamenlijk waren. Als gevolg van het huwelijk wordt de eigenwoningreserve nu voor de helft toegerekend aan de nieuwe partner, ondanks dat er geen gezamenlijke eigen woning is geweest. Dat is de fiscale uitwerking. Binnen het huwelijksvermogensrecht heeft de nieuwe partner echter totaal geen aanspraak op de helft van dit bedrag. Dat is een verschil tussen belastingrecht en personen- en familierecht. En daar wringt het uiteraard.
De voorgestelde wetswijziging leidt ertoe dat toerekening van de eigenwoningreserve aan de partner nog slechts plaatsvindt indien:
- Voor het huwelijk al sprake is geweest van een boedelmenging; en
- Als er een huwelijk in algemene gemeenschap wordt gesloten.
Dit zal zich bijvoorbeeld voordoen als de woning die is verkocht al voor het huwelijk gezamenlijk eigendom was. Toerekening is dan – in de ogen van de wetgever – niet onredelijk.
Een ander knelpunt dat zich bij de bijleenregeling voordoet is het volgende. Bij een gezamenlijke aankoop en financiering kan het zijn dat een schuld niet voor hypotheekrenteaftrek in aanmerking komt, omdat het eigenwoningverleden niet verdeeld kan worden. Momenteel kan dit op basis van goedkeurend beleid overigens wel. Dit goedkeurend beleid zal in de wet worden opgenomen. Er wordt dan gekeken wat de maximale eigenwoningschuld is die de partners mogen aangaan en of er voldoende eigen middelen worden ingezet. Een voorbeeld:
De woning kost € 200.000. De woning wordt gefinancierd met een gezamenlijke lening van € 150.000 en één van de partners heeft een eigenwoningreserve van € 50.000. Op grond van het huidige recht ontstaat nu een knelpunt in de renteaftrek. Hierna spreken wij over partner 1 en partner 2.
Partner 1 is tot de helft van de woning gerechtigd (€ 100.000) en tot de helft van de schuld (€ 75.000). De maximale eigenwoningschuld bedraagt voor partner 1 echter de woningwaarde voor partner 1, verminderd met de eigenwoningreserve. Dat leidt tot een bedrag van € 50.000 (€ 100.000 - € 50.000). Het overige deel van de schuld van partner 1, zijnde € 25.000 (€ 75.000 - € 50.000), komt niet voor renteaftrek in aanmerking.
Partner 2 is op dezelfde wijze tot de woning gerechtigd, maar heeft geen eigenwoningreserve. Voor zijn deel is renteaftrek over € 75.000 mogelijk.
Onderaan de streep vindt – bekeken op gezamenlijk niveau – renteaftrek plaats over € 125.000.
Na de wetswijziging pakt de regeling gunstiger uit. Er wordt dan gekeken naar de maximale hypotheekrenteaftrek voor de partners gezamenlijk en dat is € 200.000 (woningwaarde) minus € 50.000 (eigenwoningreserve). Doordat nu op totaalniveau een beoordeling plaatsvindt, kan renteaftrek plaatsvinden over de volledige € 150.000.
Bovenstaande vormt een welkome wijziging van de wetgeving. In de praktijk zal bij gezamenlijke aankoop en financiering dan rekening worden gehouden – op gezamenlijk niveau – met de maximale eigenwoningschuld en de bijleenregeling.
Wetswijziging aflossingsstand in partnersituaties
De aflossingsstand is van belang om te bepalen of een schuld nog in aanmerking komt voor hypotheekrenteaftrek. Deze stand laat zien hoe op het moment van het aangaan van een eigenwoningschuld, de resterende looptijd en renteaftrektermijn wordt beperkt. Zo een beperking kan bijvoorbeeld plaatsvinden, omdat voor het bedrag van de schuld al een aantal jaar renteaftrek is genoten. De renteaftrek duurt namelijk maximaal dertig jaar. Er ontstaat alleen een aflossingsstand indien er sprake is van een verkoop van een eigen woning. Een eenvoudig voorbeeld bij de aflossingsstand:
Een woning wordt gefinancierd met een schuld van € 200.000. Deze moet in dertig jaar worden afgelost. Na tien jaar wordt de woning verkocht en de schuld bedraagt dan nog € 150.000. Deze € 150.000 wordt als aflossingsstand genoteerd. Indien een nieuwe woning wordt gekocht, dan kan voor een bedrag van € 150.000 nog maximaal twintig jaar renteaftrek worden genoten.
Momenteel wordt de aflossingsstand aan beide partners toegerekend naar rato van de gerechtigdheid tot de huwelijksgemeenschap. Daarbij is niet relevant of er ook een gezamenlijke woning wordt aangekocht. Stel dus dat er een woning is die geen onderdeel is van de huwelijksgemeenschap, dan wordt alsnog de aflossingsstand verdeeld. Dat wordt als onwenselijk gezien. De wetswijziging die nu is voorgesteld maakt dat de aflossingsstand in beginsel blijft toebehoren aan de partner bij wie deze is ontstaan.
De aflossingsstand kan ook voor knelpunten zorgen bij een gezamenlijke aankoop en financiering van een woning. De voorgestelde wijziging komt erop neer dat het wordt toegestaan dat de aflossingsstand gedeeltelijk vervalt als deze feitelijk bezien op gezamenlijk niveau is toegepast. Een wat cryptisch verwoorde bepaling die zich met een voorbeeld goed laat illustreren.
Partner 1 heeft een aflossingsstand van € 100.000. Partner 2 heeft geen aflossingsstand. Vervolgens trouwen partner 1 en partner 2 met elkaar. De aflossingsstand blijft geheel van partner 1. Vervolgens wordt een woning gezamenlijk gekocht en gefinancierd. De woning zal in de huwelijksgemeenschap vallen. De woning kost € 160.000.
Onder het huidige recht is de uitwerking als volgt. Partner 1 is gerechtigd tot de helft van de schuld, zijnde € 80.000. Dat geldt ook voor partner 2. Daarna wordt per leningdeel nog de toerekening verricht. Dat betekent dat partner 1 voor de helft van de schuld (€ 40.000) de aflossingsstand moet benutten. De andere helft komt niet voor benutting van de aflossingsstand in aanmerking en er resteert ook nog eens € 20.000 van de oorspronkelijke aflossingsstand. Partner 1 ziet dus € 40.000 aan lening naar box 3 gaan en blijft zitten met een aflossingsstand van € 60.000.
Onder het nieuwe recht werkt dit eenvoudiger uit. Voor het deel van de schuld dat aan partner 1 toebehoort (€ 80.000) wordt de aflossingsstand benut en voor de andere helft niet. De aflossingsstand is dan voor € 80.000 benut en de laatste € 20.000 blijft staan.
Samengevat komt deze wijziging dus op het volgende neer. De aflossingsstand bij gezamenlijke aankoop en financiering van een eigen woning vindt plaats voor ten minste het bedrag van het aandeel in de schuld van de partner die de aflossingsstand heeft.
Wetswijziging bestaande eigenwoningschulden
Ook voor situaties waarin een bestaande eigenwoningschuld een rol speelt, zal de wet worden veranderd. Een eerste knelpunt doet zich hier voor in oversluitsituaties. Dat zijn situaties waarin in een kalenderjaar de schuld geheel of gedeeltelijk wordt afgelost. Daarbij geldt als voorwaarde dat uiterlijk in het kalenderjaar dat volgt, een nieuwe schuld tot ten hoogste het afgeloste bedrag in verband met de eigen woning wordt afgesloten. Er doet zich echter iets onwenselijks voor op het moment dat sprake is van gezamenlijke aankoop en financiering van een woning met een partner. Een voorbeeld ter illustratie.
Partner 1 heeft een bestaande eigenwoningschuld van € 150.000. De nog lopende termijn is 20 (van de 30) jaar. Er is geen eigenwoningreserve. Partner 1 gaat met Partner 2 samenwonen. Er wordt gezamenlijk een woning gekocht en gefinancierd. Deze woning kost € 200.000. Er wordt een aflossingsvrije lening afgesloten van € 150.000 en voor het restant van € 50.000 een annuïtaire lening.
Partner 1 en 2 zijn ieder gerecht tot € 100.000 van de woningwaarde en ook tot de helft van de beide schulden. De schuld van partner 1 is volledig aan te merken als bestaande eigenwoningschuld, aangezien de helft van de totale schuld minder bedraagt dan de bestaande eigenwoningschuld. Dat geldt niet voor partner 2, want die heeft geen bestaande eigenwoningschuld en kan daardoor het aflossingsvrije deel onder de regeling bestaande eigenwoningschulden niet in box 1 houden. Een aflossingsvrije lening kwalificeert immers niet als eigenwoningschuld voor de hypotheekrenteaftrek.
Onder de nieuwe regeling kan in bovenstaande situatie de bestaande eigenwoningschuld worden ingezet door de partners gezamenlijk en naar rato van het aandeel in de schuld. Dit verandert de afloop van het bovenstaande voorbeeld als volgt.
De bestaande eigenwoningschuld van partner 1 kan nu door beide partners gezamenlijk worden ingezet naar rato van het aandeel in de schuld. Partner 1 en 2 kunnen dan ieder voor maximaal 50% van de bestaande eigenwoningschuld het overgangsrecht benutten. De bestaande eigenwoningschuld bedroeg € 150.000. De gezamenlijke aflossingsvrije lening bedraagt eveneens € 150.000. Partner 1 en 2 kunnen hiervan beiden hun deel van € 75.000 als bestaande eigenwoningschuld aanmerken. Dat leidt ertoe dat de gehele aflossingsvrije lening voor renteaftrek in aanmerking komt. Dan resteert het annuïtaire deel van € 50.000, doch annuïtaire leningen vallen in beginsel al onder de renteaftrek, mits uiteraard aan de overige voorwaarden is voldaan. In tegenstelling tot onder het voorbeeld naar huidig recht, houdt dus ook partner 2 zijn aflossingsvrije leningdeel in box 1.
Bovenstaande leidt ertoe dat er meer hypotheekrenteaftrek mogelijk is. Zeker met de huidige rentepercentages is het niet altijd gegeven dat hypotheekrenteaftrek in box 1 de meest optimale situatie is. Er zijn belastingplichtigen die er de voorkeur aan geven om deze schulden in box 3 te hebben. Voor deze categorie belastingplichtigen is het goed om te weten dat de staatssecretaris heeft aangekondigd dat het een ‘kan-bepaling’ betreft. Dat betekent dat het niet verplicht is van deze mogelijkheid gebruik te maken. Indien geen gebruik wordt gemaakt van deze bepaling, blijft de uitwerking ten opzichte van het oude recht ongewijzigd.
In samenhang met bovenstaande wijzigt ook de regel die geldt indien tijdens de periode van het oversluiten boedelmenging plaatsvindt. Dat gebeurt bijvoorbeeld bij het aangaan van een huwelijk in algehele gemeenschap van goederen. Nu is het zo dat een overgesloten bestaande eigenwoningschuld, indien het een gezamenlijke lening betreft, naar rato wordt verdeeld over de partners. Hier komt een kan-bepaling voor in de plaats. Deze verdeling is dus niet langer verplicht.
Wetswijzigingen overlijden en eigen woning
Een gebeurtenis die in de praktijk voor veel vraagtekens zorgt, is het overlijden en de gevolgen hiervan voor de eigenwoningregeling. Een groot deel van de onduidelijkheid komt omdat voor veel mensen niet duidelijk is of overlijden nu leidt tot een vervreemding of juist niet.
Onder het huidige recht is het vervreemdingsbegrip uitgebreid gedefinieerd. Van een vervreemding is sprake als er iets gebeurt waardoor de eigen woning voor de belastingplichtige geen eigen woning meer is. Bij overlijden is dat ontegenzeggelijk het geval. Daarnaast is in de wet opgenomen dat bij vervreemding / verwerving van de woning krachtens erfrecht tussen partners geen sprake is van een vervreemding / verwerving. Het gevolg is dat bij overlijden de eigenwoningreserve en de aflossingsstand kunnen overgaan op de langstlevende partner, maar dit is afhankelijk van diverse omstandigheden / randvoorwaarden. Dat maakt de regeling complex.
Met betrekking tot de gevolgen bij overlijden wordt het vervreemdingsbegrip onder de nieuwe regels aangepast. Hierdoor is bij overlijden altijd sprake van een vervreemding van de eigen woning. Tevens wordt opgenomen dat de verwerving krachtens erfrecht niet een verwerving in de zin van de eigenwoningregeling is. Dat heeft voor de praktijk de volgende gevolgen, waarbij wij tevens ingaan op hoe de regeling nu werkt.
Wetswijziging overlijden en bijleenregeling
Het kan zijn dat er al een eigenwoningreserve is of dat deze bij overlijden ontstaat. Dit laatste doet zich voor bij overlijden, tenzij de woning krachtens erfrecht overgaat op de partner. Dat is de uitwerking onder huidig recht. Het wel of niet overgaan van de eigenwoningreserve is daarmee dus afhankelijk van de vraag of er sprake is van een vervreemding bij overlijden en staat geheel los van de economische werkelijkheid met betrekking tot de woning en de gerechtigdheid hiertoe. Dit gaat de wetgever veranderen.
Onder het nieuwe recht is bij overlijden per definitie sprake van een vervreemding. Er ontstaat dan een eigenwoningreserve. Deze komt naast een eventuele eigenwoningreserve die de overledene al heeft. De eigenwoningreserve is per 1 januari 2022 echter weer strikt gebonden aan de belastingplichtige. Als gevolg van overlijden komt de eigenwoningreserve dan te vervallen. Deze gaat nooit over naar de langstlevende partner.
Wetswijziging overlijden en aflossingsstand
Bij overlijden kan van twee situaties sprake zijn. Ten eerste kan het zo zijn dat er al een aflossingsstand is. Ten tweede kan het overlijden leiden tot een aflossingsstand. Bij overlijden gaat de aflossingsstand over op de partner. Afhankelijk van de vraag of sprake is van een vervreemding, gaat alleen de bestaande aflossingsstand over of ook de aflossingsstand die ontstaat bij overlijden. Zoals eerder aangegeven is dat onder het huidige recht afhankelijk van het antwoord op de vraag of de woning krachtens erfrecht tussen partners op de partner overgaat. Het overgaan van de aflossingsstand vindt dus plaats zonder dat wordt gekeken naar de betrokkenheid van de partner bij de schulden die tot de aflossingsstand hebben geleid. Dit acht de wetgever ongewenst.
Onder het nieuwe recht is bij overlijden per definitie sprake van een vervreemding. Er zal dan een aflossingsstand ontstaan en die komt na een eventueel al bestaande aflossingsstand. Deze aflossingsstand zal echter wordt gekoppeld aan de persoon van de belastingplichtige. Dat leidt ertoe dat bij overlijden de aflossingsstand komt te vervallen en nooit overgaat naar de partner.
Wetswijziging overlijden en aflossingsschema / aftrektermijn
Bij het overlijden van de belastingplichtige gaat het aflossingsschema over op de partner die de eigenwoningschuld verkrijgt. Dit zal met de nieuwe wetgeving niet veranderen. Dus: indien een eigenwoningschuld bij overlijden overgaat op de partner, gaat ook het aflossingsschema van de schuld over op de partner.
Met betrekking tot de renteaftrektermijn geldt dat deze eveneens overgaat op de partner. Dit leidt ertoe dat de bewoning kan worden voorgezet zonder fiscale beperkingen. Die regeling blijft overeind. Er komt echter wel een uitbreiding in de vorm van een kan-bepaling. Deze bepaling is ontleend aan een bepaling die reeds onderdeel uitmaakt van de wetgeving. Op grond van deze bepaling kan de langstlevende partner ervoor kiezen om de ruimte voor een bestaande eigenwoningschuld van de overledene te benutten. Dit is niet verplicht. Dit zal zich voordoen indien de langstlevende binnen de oversluittermijn een nieuwe lening aangaat.
Advisering eigen woning en fiscaliteit
De eigenwoningregeling laat zich op hoofdlijnen makkelijk uitleggen en de hypotheekrenteaftrek is een zeer bekende fiscale faciliteit. Uit bovenstaande komt echter ook naar voren dat er in de praktijk knelpunten ontstaan. Deze knelpunten worden vaak met ingewikkelde regelgeving en gedetailleerde uitzonderingen gerepareerd. Voor de praktijk wellicht interessant, maar het maakt wet- en regelgeving (onnodig) complex en dat werkt frustrerend. Het zou toch beter zijn als een huis kan worden gekocht of een nalatenschap kan worden afgewikkeld, zonder dat tegen ingewikkelde, fiscale verplichtingen wordt aangelopen.
Hebt u problemen met de eigen woning of zit u in een situatie waarin de gevolgen voor u onduidelijk zijn? Neem dan gerust eens contact op met één van onderstaande adviseurs om vrijblijvend over uw situatie te spreken.
Bitcoins in de B.V.
Fiscale aspecten cryptovaluta in een B.V.
Er wordt veel geschreven over de fiscale aspecten van bitcoins, of beter: cryptovaluta. Op de internetsite van de Belastingdienst staat dat deze worden belast in box 3. Eind 2018 heeft de Staatssecretaris van Financiën vragen uit de Eerste Kamer beantwoord. Hij concludeert dat er normaliter sprake is van box 3 vermogen. Wat nu als u binnen uw B.V. cryptovaluta koopt?
Fiscaal advies voor crypto of bitcoin bezitters
Actief met crypto, trading, blockchain of cold storage? Voorkom fiscale risico's en betaal niet onnodig belasting over uw bezit. Onze fiscalisten combineren diepgaande kennis van crypto met jarenlange ervaring in complexe fiscale structuren voor vermogende particulieren en crypto bezitters. De meest voorkomende advies onderdelen bij crypto of bitcoin bezitters:
- Crypto vergeten in uw aangifte inkomstenbelasting en vrijwillig melden
- Crypto inbreng in BV
- Crypto in familiefonds
- Emigratie naar fiscaal vriendelijk crypto land, zoals Portugal en Duitsland
- Hulp bij beantwoording vragenbrief of boekenonderzoek belastindienst.
- Inlog kwijt, waarde crypto dan 0 euro?
Onze specialisten helpen u graag en hebben meer dan voldoende ervaring. Mail ons gerust.
Nieuws : gegevensuitwisseling Bitcoin in EU
Binnenkort vallen crypto valuta onder de Europese uitwisseling van fiscale gegevens. Onder de zogenaamde DAC wetgeving worden binnen de EU gegevens tussen landen uitgewisseld. Zo wordt er al informatie uitgewisseld over bankrekeningen, inkomen, pensioenen, onroerende zaken, anti witwas info, advisering bij constructies, etc. Recent is DAC 7 ingevoerd, onder deze wetgeving wordt geregeld dat digitale platformen verplicht worden fiscale informatie over hun gebruikers te verstrekken aan de Belastingdienst (en dat deze informatie wordt uitgewisseld met andere EU lidstaten). Crypto valuta vallen nog niet onder de gegevensuitwisseling, dit zal gebeuren in de reeds aangekondigde DAC 8. Vorenstaande staat in een kamerbrief d.d. 18 februari 2021.
Cryptocurrency in uw B.V.
Op grond van de Wet op de vennootschapsbelasting 1969 drijft een rechtspersoon (B.V. / N.V.) een onderneming met zijn gehele vermogen. Anders dan bij een IB-ondernemer speelt bij een B.V. / N.V. het leerstuk van de vermogensetikettering geen rol. Dit betekent dat het minen en de aankoop (al dan niet gevolgd door verkoop) van cryptovaluta zich in de winstsfeer afspelen. De resultaten daarvan moeten volgens goed koopmansgebruik in aanmerking worden genomen. Het kan wel weer zo zijn dat de Belastingdienst gaat stellen dat verliezen niet aftrekbaar zijn omdat een weldenkende ondernemer niet zou beslissen om dergelijke valuta te kopen.
Wat zeggen fiscale rechters over bitcoins
Er zijn nog geen procedures bekend over bitcoins en belastingen, echter wel over speculatieve transacties en het inkomen dat hiermee wordt verdiend. In jurisprudentie is al uitgemaakt dat geen sprake is van box 1 inkomen als het een speculatieve transactie betreft en het eindresultaat niet te beïnvloeden is door arbeid. Als er echter structureel positieve resultaten worden behaald die kunnen worden verklaard door arbeid van de persoon, is wellicht wel sprake van een bron van inkomen.
Er komt binnenkort een nadere toelichting over de fiscale aspecten rondom de cryptocurrency.
Bron fiscale aspecten crypto valuta
Boekenonderzoek Belastingdienst
Een boekenonderzoek door de belastingdienst kan voor ondernemers een vervelende verrassing zijn. Bij een boekenonderzoek controleert de belastingdienst de administratie van uw bedrijf en de door uw bedrijf ingediende aangiften. Als de belastingdienst fouten ontdekt tijdens het boekenonderzoek kan dit aanleiding zijn voor een naheffing en/of verzuimboete of vergrijpboete. Het is belangrijk om een boekenonderzoek goed voor te bereiden en uw te laten begeleiden door een deskundige fiscalist of belastingadviseur, dit kan veel problemen en naheffingen bij het boekenonderzoek voorkomen.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Wat houdt een boekenonderzoek van de belastingdienst in ?
Een boekenonderzoek van de Belastingdienst is een controle van de door een ondernemer ingediende aangiften en de administratie. Het boekenonderzoek kan spontaan plaatsvinden maar de aanleiding kan ook een derden onderzoek zijn. Een boekenonderzoek gaat meestal over de 5 laatste jaren en begint vaak bij een specifiek belastingonderdeel (veelal BTW en loonheffingen). Een boekenonderzoek wordt altijd schriftelijk aangekondigd. U moet in het begin veel informatie aanleveren.
Hoe lang duurt een boekenonderzoek van de belastingdienst?
Een boekenonderzoek duurt meestal een aantal dagen en soms een week. Dit hangt natuurlijk af van de complexiteit en de omvang van uw bedrijf. Een gedegen voorbereiding is van essentieel belang.
Waarom wordt een boekenonderzoek ingesteld?
Een boekenonderzoek wordt meestal spontaan ingesteld. Soms zijn er ook binnen een branche of soort onderneming onderzoeken. Ook is het denkbaar dat er een andere aanleiding is voor het onderzoek (bijvoorbeeld een eerder onderzoek bij een derde). Via een boekenonderzoek kan de Belastingdienst vaststellen of een onderneming zich heeft gehouden aan de fiscale spelregels.
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wij adviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Belegeiding boekenonderzoek door fiscaal jurist
Wij adviseren dagelijks ondernemers bij boekenonderzoeken van de Belastingdienst. Als de Belastingdienst een boekenonderzoek bij u instelt, dan controleren zij uw administratie, aangiften en overige administratieve bescheiden en vastleggingen. De laatste jaren zijn de meeste onderzoeken toegespitst op de loonheffingen en omzetbelasting.
Onze fiscaal juristen zijn experts in de advisering hieromtrent en een aantal collega's hebben tientallen jaren ervaring opgedaan bij de Belastingdienst zodat ze alle ins en outs kennen.
Een boekenonderzoek wordt altijd (veel schriftelijk) van tevoren aangekondigd en achteraf wordt een controlerapport opgesteld, dit rapport bestaat uit een openbaar en niet openbaar gedeelte.
Het geniet de voorkeur om vanaf dag één begeleiding en advisering in te roepen. Dit is niet voor onze portemonnee maar voor de uwe. U geeft al snel de verkeerde antwoorden, verstrekt onnodig teveel informatie, geeft ruimte voor extra onderzoeken, etc.
Meer boekenonderzoeken Belastingdienst
Uit het rapport analyse niveau toezicht achteraf volgt dat het aantal boekenonderzoek bij MKB bedrijven met 33% is gedaald. Het aantal jaarlijkse onderzoeken is gedaald van 27.000 (in 2016) tot iets meer dan 15.000 (in 2019). De oorzaak is gelegen in personeel- en capaciteitsgebrek bij de belastingdienst. Daarnaast kosten controles veel tijd en zijn deze complex. Op dit moment wordt op grond van data analyses een risico analyse gemaakt en worden onderzoeken dus anders ingezet. Van de 2,7 miljoen MKB bedrijven worden er jaarlijks maar een paar procent gecontroleerd. Onze staatssecretaris (van Rij) komt in de zomer met een actieplan voor een toename en verbetering van het aantal boekenonderzoeken bij MKB bedrijven, aldus het FD. Wij adviseren veel ondernemers tijdens boekenonderzoeken, maar ook via een fiscale scan vooraf. Via een fiscale scan inventariseren wij de risico gebieden maar ook de fiscale mogelijkheden. Interesse in een fiscale APK, neem gerust contact met ons op.
Uw rechten tijdens een boekenonderzoek
De rechten volgens de Belastingdienst zijn de volgende:
- U heeft recht op uitleg als ze van uw aangifte afwijken;
- U heeft recht op geheimhouding van fiscale gegevens. De Belastingdienst mag de gegevens enkel gebruiken voor de fiscale heffingen/ belastingwetgeving.
- U kunt in bezwaar en beroep gaan
- U mag een fiscalist of adviseur inschakelen
Maar gelukkig is er meer en kan het beter, welke rechten zijn er nog meer:
- U mag de fiscaal meest gunstige route kiezen en het voor u meest gunstige standpunt innemen. Dit moet dan wel verdedigbaar zijn (op grond van adviezen, wetgeving en jurisprudentie).
- De inspecteur mag vragen stellen over de fiscale feiten, niet over andere zaken, en u gaat over de antwoorden. Laat u dus tijdens het onderzoek bijstaan door een deskundige, zo voorkomt u dat u teveel (voor u irrelevante) informatie verstrekt en/of teveel gaat uitweiden.
- Laat u zich niet meeslepen in een discussie of intimideren tijdens een controle. U heeft recht op een (deskundige) adviseur voordat u informatie gaat verstrekken.
- Als er boetes worden opgelegd heeft u recht op uw zwijgrecht. De inspecteur moet u hierop wijzen (de cautie)
- U mag bepalen in welke computer, telefoon of kast de inspecteur gaat kijken.
- Het gaat enkel om fiscaal relevante feiten, deze kunnen worden opgevraagd.
- Fiscale adviezen hoeven niet te worden verstrekt, zorg ervoor dat deze in een aparte map op uw harde schijf staan (of nog beter op beveiligde omgeving). Ook adviezen en brieven van uw advocaat hoeft u niet te verstrekken (verschoningsrecht).
- De inspecteur moet tijdens het onderzoek duidelijk en zorgvuldig zijn (de algemene beginselen van behoorlijk bestuur)
- Maar gerust een afspraak met één van onze specialisten. Wij zijn er binnen 24 uur !
Laat u adviseren bij een boekenonderzoek
Wij adviseren tientallen ondernemers en accountants bij boekenonderzoeken, dit is een vak. Het verdient absoluut de voorkeur om reeds vanaf dag één aanwezig te zijn, dit voorkomt dat u teveel en/of onjuiste (of onvolledige) informatie verstrekt (in uw enthousiasme). Veel ondernemers gaan er nog steeds vanuit dat ze niks te verbergen hebben en alles juist hebben gedaan.
De bv wordt fiscaal steeds voordeliger
Waar het omslagpunt voor de fiscaal ingegeven keuze tussen ondernemen in een eenmanszaak of een bv voorheen rond de € 150.000 aan resultaat lag, ligt deze in 2021 al op € 105.000. De komende jaren zal dit omslagpunt zelfs nog lager komen te liggen. Reden genoeg om eens kritisch naar uw structuur te kijken en wellicht nog dit jaar in ieder geval de intentie tot omzetting kenbaar te maken bij de Belastingdienst.
Tariefsaanpassing box 1
Wat is nou de reden dat dit omslagpunt door de jaren heen steeds lager komt te liggen? Dat is gelegen in het feit dat:
- Er een afbouw plaatsvindt van de zelfstandigenaftrek;
- Er een afbouw plaatsvindt van het maximale tarief waartegen de ondernemersaftrek en de MKB-winstvrijstelling in aftrek gebracht kan worden (2021: 43%, 2022: 40%, 2023: 37,05%).
Intentieverklaring
Door vóór 1 oktober 2021 in ieder geval de intentie tot mogelijk omzetten van de eenmanszaak naar de bv bij de Belastingdienst te registreren, behoudt u de mogelijkheid om uw onderneming tot en met 31 maart 2022 daadwerkelijk om te zetten naar een bv-structuur. Door een intentieverklaring te registreren wordt u niks verplicht, uw houdt echter wel de mogelijkheid open om met terugwerkende kracht tot 1 januari 2021 uw winst in de bv te laten belasten.
Tot besluit
Denkt u na over de omzetting van uw onderneming naar een bv-structuur, neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag bij het maken van de juiste keuze.
Fusies en overnames
Per jaar dragen zo'n 20.000 ondernemers de fakkel over, dit wordt de komende 5 jaar enkel nog meer. In de praktijk begeleiden wij vele ondernemers bij dit proces. Emotie is een belangrijke factor bij een overname. Een mislukte overdracht is niet alleen financieel een strop (pensioen gaat in rook op, etc.) voor het levenswerk van de ondernemer, maar heeft ook maatschappelijke gevolgen (werkgelegenheid, kennis gaat verloren, etc.). MKB-ondernemers onderschatten het overnameproces en wachten te lang om adviseurs in te schakelen (1).
Een bedrijfsoverdracht is één van de leukste adviseringen binnen ons
vak, een complexe kwestie, maar erg .. erg .. leuk om te doen. Het begint
bij een gesprek, dan het in kaart brengen van de markt en beoordelen van
de waarde, en dan begint het echte werk ...: het zoeken naar een juiste
koper die het kan betalen. Fiscaal ingewikkelde regelingen mag je niet
vergeten, maar dit is relatief ondergeschikt. Een geslaagde overdracht
duurt een paar jaar, een goede voorbereiding kan deze periode verkorten.
Ook de fiscus helpt mee, sinds 2005 geldt een hogere belastingvrijstelling
voor de successie (en schenking), dit is wel zo prettig.
Bij fusies en overnames lopen fiscale en juridische zaken door elkaar.
Een samenwerking met de notaris en een advocaat is alsdan veelal een vertrekpunt.
De communicatie tussen de betrokken adviseurs en cliënt zal uiteindelijk
het succes bepalen.
- Worden de aandelen of de activa verkocht?
- Zijn er fiscale risico's en is een due diligence onderzoek wenselijk?
- Is de rente op de overnameprijs aftrekbaar?
- Hoe werkt een earn out regeling uit voor de verkoper?
- Zijn er fiscale voordelen te behalen door de onderneming fiscaal te emigreren?
Dit zijn dagelijkse vragen van klanten. Door de ruime ervaring kunnen wij u op een open, deskundige en professionele wijze bijstaan in dit fantastische proces.
Enkele fiscale aandachtspunten
- Financiering: een overname wordt meestal met geleend geld betaald. Door een juiste structuur kan de rentebetaling aan de bank in mindering worden gebracht op de winst. Er zijn vele regels in de vennootschapsbelasting die de renteaftrek beperken. In de praktijk moet ik hiervoor vaak in gesprek met de inspecteur van de Belastingdienst.
- Structuur: als u uw bedrijf wilt verkopen, is de structuur en de presentatie van cijfers van groot belang. U heeft ongeveer 6 jaar nodig om de optimale structuur fiscaal correct op te stellen, dit is wekelijks werk maar vaak wordt dit vergeten.
- Belastingvrij: de verkoop van uw bedrijf kan belastingvrij plaatsvinden. De winst blijft dus onbelast mits de structuur juist is. Maakt u een verlies bij de verkoop van een dochteronderneming, dan is dit verlies in principe niet aftrekbaar. Als u een juiste structuur kiest, is dit verlies wel aftrekbaar.
- Concernfinanciering: binnen een concern financieren is sedert enkele jaren een aandachtspunt bij de Belastingdienst. Soms is rente niet aftrekbaar bij de betalende vennootschap en wel belast bij de ontvangende vennootschap. Het kan ook aantrekkelijk zijn om de rente in Nederland ten laste van de winst te brengen en de rente te laten belasten in een belastingparadijs.
- Verlies vennootschap: een verlies is fiscaal te verrekenen met gemaakte (of te maken) winsten. Bij verkoop van een vennootschap (rechtspersoon) is dit verlies vaak weg. Bij een juiste structuur kunt u optimaal gebruik maken van de verliescompensatie.
Voorbereiding overname
Begin 5 jaar vóór de verkoop om u voor te bereiden op een mogelijke verkoop. Dit geldt voor:
- fiscale en juridische structuur;
- in kaart brengen markt en mogelijke kopers;
- presentatie jaarrekening.
Wanneer werkt een overname?
Vroeger deed men een overname van een bedrijf als ondernemer, zelfstandig dus. Op dit moment is een overname complexer en zijn er vele adviseurs die u kunnen en willen helpen. Deels is dit ook nodig. Als u een overname of fusie overweegt, is een aantal basisprincipes van belang. Onderstaande punten moet u niet alleen lezen, maar ook verder voor uzelf uitwerken. Dit is de kern voor een overname en dit kunt u zelf:
- Is er een gemeenschappelijkedoel (omschrijf dit)?
- Stroken de individuele doelen met elkaar?
- Waarom een fusie of overname (en bijvoorbeeld niet alleen verder)?
- Is er een duidelijke taakverdeling mogelijk (oude en nieuwe situatie)?
- Bestaat er blind vertrouwen of zijn er schaduwagenda's?
- Is er voldoende onderling respect voor elkaars persoon, bedrijf en doelen?
- Kan er volledige openheid worden gegeven?
- Zijn partijen volledig eerlijk tegenover elkaar?
- Wordt er voldoende duidelijk gecommuniceerd op alle niveau's?
- Hoe groot is de kans op succes?
Aandachtspunten bij een overname
Uit de praktijk hebben wij een aantal aandachtspunten bij een overname opgesteld.
- Stel een LOI (Letter of Intent) op voor de overname.
- Maak een agenda met tijdslijn voor de overname.
- Wie loopt het risico voor vorderingen en schulden van het bedrijf?
- Bij verkoop transitoria in kaart brengen (overlopende kosten en baten).
- Worden alle contracten overgenomen? Benoem deze en sluit ze bij de overeenkomst.
- Is een bankgarantie voor de koopsom nodig?
- Kan de koopsom door de koper gefinancierd worden en bij gedeeltelijke betaling juiste fiscale structuur kiezen (winstrecht, aandelen behouden, etc.).
- Moet de koper zelf vergunningen aanvragen?
- Onderzoek naar bodemverontreinigingen en mogelijke verborgen gebreken.
- Uitschrijven door verkoper bij registers, clubs en overige instellingen.
- Controleer pensioenverplichting (artikel 7:662 / 664 BW en artikel 9 PW).
- Controleer de premieplicht / afdracht aan de pensioen uitvoerder.
(1) onderzoek Kamers van Koophandel.
Geen aflossingsverplichting, geen eigenwoningschuld
Om aanspraak te maken op hypotheekrenteaftrek, moet sprake zijn van een eigenwoningschuld. Wat exact een eigenwoningschuld is, is opgenomen in de wet. De wet geeft de volgende voorwaarden:
- Een schuld die is aangegaan in verband met de eigen woning;
- Waarbij een contractuele aflossingsverplichting is opgenomen op grond waarvan in 360 maanden (30 jaar) en ten minste annuïtair de lening wordt afgelost;
- Waarbij aan de aflossingseis wordt voldaan.
Alleen als aan deze drie voorwaarden is voldaan, is sprake van een eigenwoningschuld die recht geeft op hypotheekrenteaftrek. De Rechtbank Zeeland - West-Brabant deed recent uitspraak in een zaak over het vereiste van een contractuele aflossingsverplichting. Dit artikel gaat over die uitspraak.
Omstandigheden eigenwoningschuldzaak
De belastingplichtige sluit in 2015 een leningsovereenkomst. De lening is bedoeld voor de aanschaf van een eigen woning. De uitlener van het geld is de vader van de belastingplichtige. Dat heeft onder meer tot gevolg dat nog een aanvullende voorwaarde geldt. Het betreft de zogenaamde informatieverplichting op grond waarvan de belastingplichtige in zijn jaarlijkse aangifte inkomstenbelasting bepaalde gegevens over de lening moet verstrekken. Dit zijn gegevens die de Belastingdienst normaal gesproken van bijvoorbeeld de bank krijgt. Bij een lening in familiaire kring is het echter zo dat de Belastingdienst deze gegevens niet automatisch verstrekt krijgt. Daarom is deze informatieverplichting in de wet opgenomen.
In de belastingaangiften over 2015 en 2016 claimt belastingplichtige de hypotheekrenteaftrek. Deze wordt ook toegekend. In 2018 meldt de Belastingdienst dat over 2015 een navorderingsaanslag wordt opgelegd. De correcties zien op de eigenwoningschuld en daarmee de hypotheekrenteaftrek. Het standpunt van de Belastingdienst luidt dat geen sprake is van een eigenwoningschuld. De betaalde rente is dan niet aftrekbaar. De belastingplichtige is het met dit standpunt oneens.
Geschilpunten over de hypotheekrenteaftrek
De Belastingdienst heeft de ingediende aangifte gevolgd en wil op een later moment navorderen. Dat leidt ertoe dat er twee geschilpunten zijn:
- Mag de Belastingdienst navorderen?
- Is sprake van een eigenwoningschuld?
Wij behandelen beide geschilpunten hierna afzonderlijk van elkaar.
Nieuw feit en eigenwoningschuld
Of de inspecteur mag navorderen, is in deze zaak afhankelijk van de vraag of er een zogenaamd nieuw feit is. Dat zijn feiten die de inspecteur niet bekend waren of redelijkerwijs bekend hadden kunnen zijn toen hij de aanslag over 2015 vaststelde. De hoofdregel is dat de Belastingdienst mag vertrouwen op in de aangifte opgenomen gegevens, tenzij hij zich bewust moet zijn van de waarschijnlijkheid van de onjuistheid.
De Belastingdienst heeft een onderzoek gedaan bij de vader en heeft daarbij de leningsovereenkomsten aangetroffen. Dit onderzoek vond plaats na de afwikkeling van de inkomstenbelasting 2015. Pas na het inzien van de leningsovereenkomsten is geconcludeerd dat de schuld van deze belastingplichtige (de zoon), naar de mening van de Belastingdienst, helemaal geen eigenwoningschuld is. Daarmee is volgens de Belastingdienst sprake een nieuw feit. De belastingplichtige is het hier echter niet mee eens. Hij meent dat de inspecteur bij het opleggen van de aanslag over 2015 al vragen had moeten stellen. De Belastingdienst kon zien dat het een 'bijzondere' lening was, omdat er bijvoorbeeld geen notariskosten voor de geldlening zijn opgegeven. Dat had aanleiding moeten zijn om vragen te stellen.
De rechtbank is het niet met de belastingplichtige eens. De Belastingdienst mocht uitgaan van de juistheid van de aangifte over 2015. Deze aangifte zag er namelijk verzorgd uit en dat bepaalde 'gebruikelijke' kosten niet zijn opgegeven, maakt niet dat de aangifte direct als mogelijk onjuist moet worden gezien. De Belastingdienst beschikt dus over een nieuw feit en dat maakt navordering mogelijk. De vervolgvraag is dan of sprake is van een eigenwoningschuld of niet.
Is sprake van een eigenwoningschuld?
De rechtbank heeft de schriftelijke leningsovereenkomsten ingezien. Hieruit volgt dat niet is opgenomen dat de lening ten minste annuïtair moet worden afgelost. Voorts is niet opgenomen dat de lening in maximaal 360 maanden moet worden afgelost. De belastingplichtige heeft geen verdere stukken aangeleverd waaruit dergelijke verplichtingen wel blijken. De rechtbank komt daarom tot het oordeel dat de belastingplichtige geen eigenwoningschuld is aangegaan. Er is eenvoudigweg niet voldaan aan de eis dat er een contractuele aflossingsverplichting aanwezig is die voldoet aan de wettelijke vereisten. Daarbij is volgens de rechtbank niet relevant of al dan niet is afgelost en wat de intenties zijn geweest.
Interessant is nog het beroep van de belastingplichtige op schending van de redelijkheid en billijkheid. De rechtbank oordeelt hierover in één zin: “De rechtbank moet volgens de wet rechtspreken en mag in geen geval de innerlijke waarde of billijkheid van de wet beoordelen.” Een duidelijke uitspraak.
Geld lenen bij familie voor een woning
Het bovenstaande feitencomplex komt in de praktijk vaak voor. Voor de aanschaf van een eigen woning wordt dan geld geleend bij familie. Daar is niets mis mee. Het maakt de Belastingdienst in principe niet uit of geld wordt geleend bij een bank, verzekeraar of familielid. Echter, zodra binnen familiekringen zelf leningsovereenkomsten worden opgesteld en met ‘nattevingerwerk’ rentepercentages worden bepaald, gaat het regelmatig mis. Bovenstaande is een hard voorbeeld, waarin uiteindelijk toegang tot de hypotheekrenteaftrekfaciliteit in het geheel niet mogelijk is. Dit komt in de praktijk echter vaker voor. Ondanks de huidige, lage rentestanden, zal dat door de belastingplichtige toch als een klap in het gezicht worden ervaren.
Het is raadzaam om bij het aangaan van geldleningen een adviseur in te schakelen met kennis van fiscale zaken. Het gaat immers niet alleen om het vastleggen van de afspraken over de geldlening, maar ook over toegang tot fiscale faciliteiten, zoals hier de hypotheekrenteaftrek. Maar er speelt meer. Bij een te hoge of te lage rente kan de Belastingdienst bijvoorbeeld van mening zijn dat sprake is van een schenkingselement, met alle gevolgen van dien. Een goed bedoelde geldlening kan dan al snel uitdraaien op een fiscaal bloedbad. Reparatie achteraf is dan lang niet altijd mogelijk, terwijl voorkoming van problemen mogelijk is.
Uitspraak rechtbank: ECLI:NL:RBZWB:2021:4757.
Aftrek zorgkosten dermatoloog, chiropractor en vervoer
Specifieke zorgkosten zijn onderdeel van de persoonsgebonden aftrekposten in de inkomstenbelasting. Uitgaven die zijn gedaan wegens ziekte of invaliditeit mogen onder voorwaarden in aftrek worden gebracht op het inkomen. De persoonsgebonden aftrek vermindert het inkomen in box 1. Indien de aftrek hoger is dan het inkomen, mag het restant mee worden genomen naar box 3 en daarna naar box 2.
Het gerechtshof ’s-Hertogenbosch heeft op 24 juni 2021 uitspraak gedaan in een zaak waarin belanghebbende meent recht te hebben op een hogere aftrek van specifieke zorgkosten. In dit artikel zullen wij deze uitspraak behandelen.
Geschil over aftrek van zorgkosten inkomstenbelasting
Door belanghebbende zijn in 2015 kosten gemaakt voor een behandeling bij de dermatoloog en chiropractor. Tevens zijn er kosten gemaakt voor het vervoer naar deze behandelingen.
Tussen partijen is in geschil of de inspecteur terecht een deel van de aangevoerde uitgaven voor specifieke zorgkosten heeft afgewezen. Op belanghebbende rust in deze situatie de bewijslast om aannemelijk te maken dat zij recht heeft op de extra aftrek van uitgaven voor specifieke zorgkosten.
Belanghebbende moet aannemelijk maken dat de uitgaven voor de dermatoloog en chiropractor zien op behandelingen die ondergaan zijn wegens ziekte of invaliditeit. Tevens zal aannemelijk moeten worden gemaakt dat de uitgaven voor vervoer niet behoren tot het normale bestedingspatroon van een persoon die niet ziek of invalide is. Deze persoon moet zich wel in een gelijke financiële en maatschappelijke positie bevinden als belanghebbende.
Standpunt belastingplichtige over aftrekbare zorgkosten
Belanghebbende stelt dat zij recht heeft op aftrek van specifieke zorgkosten, gelet op de uitgaven voor genees- en heelkundige hulp. De zorgkosten mogen in aanmerking worden genomen indien deze door belanghebbende of haar partner zijn gemaakt. De echtgenoot van belanghebbende is door de huisarts verwezen naar de dermatoloog. De ingreep verricht door de dermatoloog was medisch noodzakelijk en niet slechts cosmetisch. Belanghebbende heeft een overzicht van de huisartsenpraktijk bijgevoegd, waaruit volgt dat de huisarts de echtgenoot naar de dermatoloog heeft verwezen.
Belanghebbende is van mening dat de kosten voor de chiropractor volledig aftrekbaar zijn. Volgens belanghebbende staat op de website van de Belastingdienst namelijk dat de kosten voor een chiropractor aftrekbaar zijn. Daarnaast heeft de huisarts de echtgenoot verwezen naar de chiropractor en de behandelingen hebben plaatsgevonden onder begeleiding en toezicht van de huisarts. Dit moet blijken uit de overgelegde brief door belanghebbende.
Tot slot stelt belanghebbende dat zij recht heeft op aftrek voor uitgaven in verband met vervoer.
Standpunt Belastingdienst over aftrekbare zorgkosten
De inspecteur heeft slechts een deel van de aftrekpost geaccepteerd. De inspecteur stelt dat belanghebbende niet aannemelijk heeft gemaakt dat de behandeling door de dermatoloog is ondergaan wegens ziekte of invaliditeit.
De inspecteur stelt zich op het standpunt dat de kosten voor de chiropractor niet aftrekbaar zijn. Volgens de inspecteur valt een chiropractor niet onder de paramedici waarvoor geen verwijzing door een huisarts nodig is. Voor het recht op aftrek dienen de behandelingen bij de chiropractor daarom op voorschrift en onder begeleiding van een arts plaats te vinden. Volgens de inspecteur volgt uit de overgelegde brief slechts een terugkoppeling van de chiropractor en is er geen sprake van een behandeling op voorschrift van een arts.
Tot slot heeft de inspecteur slechts een gedeelte van de vervoerskosten voor aftrek in aanmerking genomen.
De wet over aftrekbare zorgkosten inkomstenbelasting
In de wet staat welke uitgaven behoren tot de specifieke zorgkosten. Van belang is dat het moet gaan om uitgaven die gedaan zijn wegens ziekte en invaliditeit. De volgende uitgaven kunnen kwalificeren als specifieke zorgkosten.
- Uitgaven voor genees- en heelkundige hulp;
- Uitgaven voor vervoer;
- Uitgaven voor farmaceutische hulpmiddelen, verstrekt op voorschrift van een arts;
- Andere hulpmiddelen, voor zover deze hoofdzakelijk door een zieke of invalide persoon worden gebruikt;
- Uitgaven voor een op medisch voorschrift gehouden dieet;
- Uitgaven voor extra kleding en beddengoed;
- Uitgaven voor reiskosten ziekenbezoek;
- Uitgaven voor extra gezinshulp.
In een afzonderlijk artikel over de specifieke zorgkosten worden bovengenoemde uitgaven uitgebreid behandeld. De link naar dit artikel vindt u onderaan deze pagina.
Gerechtshof over zorgkosten dermatoloog, chiropractor en vervoer
Het hof beantwoordt in deze zaak de volgende twee vragen.
- Heeft de inspecteur in 2015 terecht een deel van de aangevoerde uitgaven voor specifieke zorgkosten, in het bijzonder de genees- en heelkundige hulp en de reiskosten afgewezen?
- Heeft de inspecteur in 2016 terecht een deel van de aangevoerde uitgaven voor specifieke zorgkosten, in het bijzonder de reiskosten afgewezen?
Het hof oordeelt dat het begrip ‘ziekte’ niet nader in de wet wordt gedefinieerd. Volgens het hof kan ‘ziekte’ worden omschreven als een tijdelijke lichamelijke of psychische aandoening die een organisme belemmert in het normale functioneren. Uit het medisch dossier van de echtgenoot acht het hof aannemelijk dat de aandoening het normaal functioneren van de echtgenoot kan belemmeren. Hiermee heeft belanghebbende aannemelijk gemaakt dat de uitgaven voor de dermatoloog zien op een behandeling die is ondergaan wegens ziekte of invaliditeit. Het hof is van oordeel dat de inspecteur de extra kosten voor de dermatoloog ten onrechte niet in aftrek heeft toegelaten.
De kosten voor de chiropractor zijn terecht niet in aftrek toegelaten. Belanghebbende heeft niet aannemelijk kunnen maken dat de behandeling door de chiropractor plaatsvond op voorschrift en onder begeleiding van de huisarts.
Tot slot is het hof van oordeel dat belanghebbende de omvang van de kosten van vervoer niet voldoende aannemelijk heeft gemaakt. De berekening van de inspecteur ten aanzien van de vervoerskosten wordt door het hof redelijk en aannemelijk geacht.
Advisering over aftrekbare zorgkosten
In de aangifte inkomstenbelasting kunnen uitgaven worden aangemerkt als specifieke zorgkosten. De bewijslast rust in dit geval op de belastingplichtige, om aannemelijk te maken dat de kosten gemaakt zijn wegens ziekte of invaliditeit en niet worden gemaakt door een persoon die niet ziek of invalide is. In deze situatie denken wij graag met u mee om dit op een correcte wijze aannemelijk te maken.
Heeft u vragen naar aanleiding van dit artikel of bent u opzoek naar een passend advies? Neem dan gerust contact op met één van onderstaande auteurs.
Innovatiekrediet voor starters
Veel startende ondernemers zien vele kansen in de markt voor een nieuw product, maar hebben te weinig financiële armslag. Banken staan doorgaans niet meer te springen! Zowel starters als gevestigde bedrijven kunnen profiteren van het Innovatiekrediet. In 2014 bedraagt het budget voor het Innovatiekrediet € 60 miljoen. U kunt een krediet aanvragen bij de Rijksdienst voor Ondernemend Nederland.
Zie: http://www.rvo.nl/subsidies-regelingen/aanvragen-innovatiekrediet.
Het krediet is bestemd voor de financiering van veelbelovende innovatieve
projecten. Deze projecten moeten binnen enkele jaren leiden tot nieuwe
producten. Bijvoorbeeld de technische ontwikkeling van een nieuw product.
Of de ontwikkeling van een medicijn waarbij nog een klinische studie is
vereist.
Kleine bedrijven kunnen met het innovatiekrediet 45% van de ontwikkelingskosten
van een project financieren, middelgrote bedrijven 35% en grote bedrijven
25% Het krediet bedraagt maximaal € 5 miljoen. Onder de ontwikkelingskosten
vallen onder andere: eigen loonkosten, materialen, afschrijvingen, uitbestedingkosten,
reiskosten en kosten van octrooiaanvragen. In het geval van samenwerkingsverbanden
kan het maximale kredietpercentage verhoogd worden tot 40% of 50%, zie
tabel.
Als het project in technische zin mislukt, kan het ontvangen geld kwijtgescholden worden. Slaagt het project, dan moet u de lening inclusief opgebouwde rente binnen 10 jaar terugbetalen volgens het afgesproken schema.
Kennisgroepstandpunt belastingdienst is geen wetgeving
Het kennisgroepstandpunt als onbedoelde wet
Steeds vaker merken wij in de praktijk dat de belastingdienst bij vooroverleg of bij een boekenonderzoek verwijst naar hun eigen bibliotheek, de standpunten van een kennisgroep (op dit moment meer dan 1.000). Deze standpunten lijken steeds meer een verlengde te worden van wetgeving. Dit maakt het voor de inspecteur en ook de belastingadviseur en belastingplichtige soms nodeloos ingewikkeld. Gelukkig is er nu een motie aangenomen die vraagt om meer ruimte bij de inspecteur.
Rechters doen formeel niks met kennisgroep standpunten
De rechtbank Zeeland West Brabant oordeelde in 2025 (ECLI:NL:RBZWB:2025:4081) al dat er niet wordt geoordeeld op grond van kennisgroepstandpunten maar op grond van de wet. Nadeel is dat de inspecteur wel intern is gebonden aan dergelijke standpunten (vaste gedragslijn). Dit is in de praktijk het grootste probleem. Hierdoor ontstaat de merkwaardige situatie dat een mening van een groep deskundigen bij de belastingdienst geen formele wetgeving (en zelf geen beleidsregel) is maar voor de individuele inspecteur in de praktijk toch vrijwel dezelfde bindende werking heeft. De Belastingdienst erkent deze spagaat ook zelf.
Inspecteurs van de belastingdienst moeten - binnen de kaders van de wet en jurisprudentie - de ruimte houden om rekening te houden met de omstandigheden van een individueel geval, dit om altijd tot een redelijke oplossing te komen.
Inleiding: 'sorry, dat staat in een kennisgroepstandpunt'
Kennisgroepen spelen binnen de Belastingdienst een steeds belangrijker rol bij de toepassing en uitleg van belastingwetgeving en jurisprudentie. In deze kennisgroepen wordt kennis over specifieke fiscale onderwerpen gebundeld en besproken en worden standpunten ingenomen over de wijze waarop wetgeving, besluiten of jurisprudentie in een bepaalde situatie moet worden uitgelegd.
In een motie die is aangenomen (motie-Van Eijk/Inge van Dijk (Kamerstukken II 31066, nr. 1568) wordt erop gewezen dat deze kennisgroepen geen wet of formeel beleid zijn (dat weet elke fiscaal jurist al lang). De kamer vraagt de regering daarom om te waarborgen dat kennisgroep standpunten niet onnodig beperkend werken op de beoordelingsruimte van inspecteurs.
Kennisgroepen werken soms tegenstrijdig en geven geen duidelijkheid
De mening bij ons op kantoor is belangrijk maar het is geen wet. De mening van inspecteurs bij de belastingdienst zijn ook geen wetgeving, ook niet als deze worden vastgelegd in een kennisgroepstandpunt en/of op een internetsite worden geplaatst.
Wie regelmatig met de inspecteur aan tafel zit, kent het gesprek. De feiten zijn helder, de uitkomst van het standpunt is in dit geval onredelijk, de inspecteur ziet dat ook. En dan komt het: 'Ik snap uw punt, maar sorry, dat staat in een kennisgroepstandpunt.' Einde gesprek.
Roma locuta, causa finita – Rome heeft gesproken, de zaak is gesloten. Alleen zit Rome in dit geval ergens in Utrecht of Apeldoorn, heeft het de belastingplichtige nooit gehoord en staat zijn woord nergens in het Staatsblad. Een oudere fiscaal jurist, zoals ik zelf, kan hier niet mee leven, we hebben de trias politica (scheiding der machten) niet voor niks in ons DNA opgenomen. Wetgeving loopt langs de tweede kamer, de eerste kamer en komt dan in de staatscourant. Dat is een wet, de rest (zoals besluiten of kennisgroepstandpunten) zijn meningen.
In Twente zeggen we dan: 't is nig anders (het is niet anders). Die berusting is in het dagelijks leven een deugd, maar in de fiscale verhouding tussen burger en overheid is ze een probleem. Dit artikel onderzoekt waarom, wat de motie wel en niet verandert, en hoe u als adviseur met kennisgroepstandpunten omgaat.
Kennisgroepen: van vraagbaak naar gezaghebbende stem
Kennisgroepen zijn interne expertteams van de Belastingdienst, per wet
of onderwerp georganiseerd. Een inspecteur die met een lastige uitlegvraag
zit, legt die aan de kennisgroep voor; het antwoord is een standpunt dat
voor alle vergelijkbare gevallen geldt. Het doel is legitiem: eenheid van
uitvoering, zodat de ene DGA in Enschede niet anders wordt behandeld dan
de andere in Maastricht.
Sinds 2023 worden vastgestelde standpunten gepubliceerd op kennisgroepen.belastingdienst.nl. Dat is winst voor de transparantie, maar het heeft ook het gewicht van de standpunten vergroot. De Belastingdienst schrijft er zelf over, met verwijzing naar de staatssecretaris, dat kennisgroepstandpunten 'dezelfde betekenis hebben als formeel vastgesteld beleid' en dat 'de inspecteur is gehouden dit kennisgroepstandpunt toe te passen' (KG:206:2024:2), tja gekker moet het niet worden!
Een intern advies is een interne instructie geworden, en een interne instructie laat de inspecteur geen ruimte meer. De inspecteur die het standpunt onredelijk vindt, heeft formeel één route: terug naar de kennisgroep. De belastingplichtige heeft er geen: hij is geen partij bij die procedure, wordt niet gehoord en ziet de motivering vaak pas achteraf. Audi alteram partem (hoor ook de andere partij) is hier geen onderdeel van het proces.
Juridische status kennisgroep standpunten : geen wet, wel een vaste gedragslijn
Een kennisgroepstandpunt is geen wet, geen beleidsbesluit en geen beleidsregel in de zin van artikel 1:3 lid 4 Awb. Het is een interne uitleg die, zodra hij consequent wordt toegepast, feitelijk werkt als een vaste gedragslijn. Dat onderscheid klinkt academisch, maar het bepaalt wie zich erop kan beroepen en wie eraan gebonden is.
- De wet gaat voor. Belastingen worden geheven uit kracht van een wet (art. 104 Gw). Een kennisgroepstandpunt kan de wet niet aanvullen of beperken. De rechter toetst aan de wet en geeft het standpunt geen bijzonder gewicht: het is één gezaghebbende uitleg naast literatuur en lagere jurisprudentie. Lex dura, sed lex (de wet is hard, maar het is de wet)? Nee: hier geldt eerder lex, non opinio – de wet, niet een mening. Feitelijk zou een kennisgroepstandpunt dezelfde waarde moeten hebben als een boek of notitie van een gezaghebbende hoogleraar of erg slimme fiscaal jurist.
- Een gunstig standpunt bindt de Belastingdienst. Rechtbank Rotterdam oordeelde dat kennisgroepstandpunten 'materieel dezelfde waarde hebben als formeel vastgesteld beleid': een in beginsel vaste gedragslijn (ECLI:NL:RBROT:2022:6695). De belastingplichtige kan zich dus via het gelijkheids- en vertrouwensbeginsel op een voor hem gunstig standpunt beroepen, ook als de rechter de wet strenger zou uitleggen.
- Een ongunstig standpunt bindt de belastingplichtige niet. Hij kan het bij de rechter gewoon bestrijden. De rechter is er niet aan gebonden.
- De inspecteur zit er klem tussen. Intern moet hij het standpunt toepassen; extern mag hij de wet niet ongunstiger toepassen dan die luidt. Als het standpunt materieel beleid is, dan hoort daar logischerwijs ook de gedachte van artikel 4:84 Awb bij: een bestuursorgaan handelt volgens zijn beleid, tenzij dat voor een belanghebbende wegens bijzondere omstandigheden onevenredige gevolgen heeft. Wie de lusten van beleid claimt, moet ook de lasten dragen. Of 4:84 Awb op een kennisgroepstandpunt rechtstreeks van toepassing is, is niet uitgekristalliseerd; het principe is in ieder geval sterk.
Kritiek: uniformiteit als eenrichtingsverkeer dat niet verder helpt
Het probleem is niet dát er kennisgroepen zijn, maar hóe hun standpunten in de praktijk doorwerken. Vier punten springen eruit.
- Asymmetrie. Een gunstig standpunt kan de burger inroepen, een ongunstig standpunt moet hij bestrijden tot aan de rechter. Voor een mkb'er of DGA met een belang van enkele duizenden euro's is procederen economisch onhaalbaar. Het standpunt wordt dan feitelijk de eindbeslissing, zonder dat een onafhankelijke rechter er ooit naar heeft gekeken en het standpunt is gebaseerd op de mening van een ambtenaar (en niet van de wetgever).
- Geen hoor en wederhoor. De kennisgroep beslist op basis van de casus zoals de inspecteur die voorlegt. De belastingplichtige kan zijn feiten en argumenten niet zelf inbrengen. Wat binnenkomt als een genuanceerde zaak, komt terug als een algemene regel.
- Verlies van maatwerk. Een standpunt is per definitie abstract. Juist bij DGA's, familiebedrijven en internationale structuren zijn de feiten zelden standaard. Summum ius, summa iniuria: het strengste recht is het grootste onrecht. Een regel die in 95% van de gevallen redelijk uitpakt, kan in de overige 5% onevenredig hard zijn, en daar moet de inspecteur kunnen bijsturen.
- Professionele verschraling. Een inspecteur die geleerd heeft dat zijn oordeel er niet toe doet, stopt met oordelen. Dat is slecht voor de kwaliteit van de uitvoering en voor het vertrouwen van burgers. Het is ook precies het beeld dat na de toeslagenaffaire niet meer zou terugkeren: een systeem dat de regel boven de mens stelt.
In Twente kennen we het begrip noaberschap: burenplicht, naar elkaar
omkijken en samen tot een redelijke oplossing komen. Tussen inspecteur
en belastingplichtige is dat geen romantiek maar een rechtsstatelijke opdracht.
De algemene beginselen van behoorlijk bestuur, met name het zorgvuldigheids-
en evenredigheidsbeginsel (art. 3:2 en 3:4 Awb), vragen om een beoordeling
van het concrete geval.
De tweede motie: eerder schikken, minder doorprocederen
In dezelfde stemmingen is de motie-Oosterhuis/Inge van Dijk aangenomen
(Kamerstukken II 31066, nr. 1572). Die vraagt het kabinet de laagdrempelige
fiscale rechtsbescherming te verbeteren: geschillen vroegtijdig oplossen,
bijvoorbeeld via mediation, en terughoudend zijn met hoger beroep (Taxence).
Motie om eerder te schikken, minder te procederen en via mediaton fiscale conflicten op te lossen
De andere motie gaat nog een stapje verder (motie 29 september 2026). Mediation en een informeel overleg na bezwaar werken alleen als de inspecteur aan tafel iets te bieden heeft. Een inspecteur die gebonden is aan een standpunt, kan niet schikken over precies het punt waar het geschil om draait. Dan is mediation een lege handeling. Wie echt wil dat geschillen niet uitgroeien tot jarenlange procedures, moet de inspecteur dus ook de bevoegdheid en de menselijke ruimte geven om een compromis te sluiten.
De oproep tot terughoudendheid met hoger beroep raakt aan hetzelfde punt. Een Belastingdienst die elke verloren zaak doorprocedeert om een standpunt overeind te houden, maakt van de individuele belastingplichtige een proefkonijn voor rechtsvorming. Voor principiële vragen bestaat inmiddels de prejudiciële procedure (art. 27ga AWR) en het procederen op kosten van de Staat; die instrumenten verdienen de voorkeur boven het uitputten van een individuele burger.
Tegenargumenten: de verdediging van de kennisgroep
Eerlijk is eerlijk: er zijn goede redenen om kennisgroepen niet af te schaffen. De belangrijkste argumenten die wij in ons mooie Enschede kunnen bedenken zijn de volgende:
- Rechtsgelijkheid. Zonder centrale sturing hangt de uitkomst af van de inspecteur die je treft. Dat is willekeur, en willekeur is erger dan een strenge regel.
- Kwaliteit. Een inspecteur heeft niet op elk terrein diepgaande kennis. De kennisgroep bundelt die expertise en voorkomt fouten, ook in het voordeel van belastingplichtigen.
- Voorspelbaarheid. Gepubliceerde standpunten geven adviseurs zekerheid vooraf. Ze zijn bruikbaar bij structurering en bij het onderbouwen van aangifteposities.
- Risico op ongelijke deals. Meer vrijheid voor de inspecteur kan leiden tot maatwerk voor wie de beste adviseur heeft. Dat is ook geen rechtvaardige uitkomst.
Deze argumenten zijn terecht, maar ze pleiten voor kennisgroepen als vraagbaak en richtsnoer, niet als eindstation. De motie vraagt ook niet om afschaffing. Ze vraagt dat standpunten niet onnodig beperkend werken. De oplossing ligt in een afwijkingsbevoegdheid met motivering en registratie, zodat uniformiteit het uitgangspunt blijft en maatwerk de uitzondering, maar wel een echte uitzondering.
Praktische handvatten voor de adviespraktijk en noot fiscaal jurist
Totdat het kabinet de motie uitwerkt, verandert er formeel niets. De inspecteur blijft intern gebonden. Wat kunt u als adviseur nu al doen?
- Onderscheid de feiten. Een standpunt geldt voor 'vergelijkbare gevallen'. Laat met concrete feiten zien waarom uw casus afwijkt. Dat is de snelste route, want dan hoeft de inspecteur niet van het standpunt af te wijken.
- Vraag om voorlegging. Verzoek de inspecteur uw casus met uw argumenten opnieuw aan de kennisgroep voor te leggen. Lever zelf een schriftelijke onderbouwing aan, zodat uw standpunt ongefilterd bij de kennisgroep terechtkomt.
- Beroep op evenredigheid. Stel expliciet dat toepassing in uw geval onevenredig uitpakt (art. 3:4 lid 2 Awb, en naar analogie art. 4:84 Awb). Verwijs naar de motie als uitdrukking van de wens van de Kamer dat maatwerk mogelijk blijft (een motie bindt de rechter niet, maar weegt in het gesprek met de inspecteur).
- Toets het standpunt aan de wet of (nieuwe) jurisprudentie. Een standpunt heeft voor de rechter geen bijzonder gezag. Analyseer of het de wet juist uitlegt. Zo niet, dan is bezwaar en beroep een reële optie.
- Gebruik gunstige standpunten actief. Andersom kunt u uw cliënt beroepen op een gunstig standpunt via het gelijkheids- en vertrouwensbeginsel, ook als de wettekst minder ruim is.
- Zoek de weg van overleg. Vraag naar mediation of een informeel gesprek in de bezwaarfase. Na de tweede motie is weigeren daarvan lastiger uit te leggen.
- Denk aan proceskosten en prejudiciële vragen. Voor principiële kwesties kan procederen op kosten van de Staat of een prejudiciële vraag (art. 27ga AWR) de kosten voor uw cliënt beperken.
Doe maor gewoon, dan doej al gek genog, zeggen ze in Twente (doe maar gewoon, dan doe je al gek genoeg). Dat geldt ook hier: geen principiële strijd tegen de kennisgroep, wel een goed gedocumenteerd verhaal waarom uw cliënt een ander antwoord verdient.
Een kennisgroepstandpunt is geen wet, maar werkt in de praktijk als een interne wet voor de inspecteur, zonder de waarborgen die bij echte wetgeving horen. De Belastingdienst behandelt het als beleid als dat uitkomt, maar ontneemt de inspecteur de afwijkingsruimte die bij beleid hoort. De motie-Van Eijk/Inge van Dijk legt de vinger op die zere plek. De echte toets komt nu: hoe werkt het kabinet de motie uit? Een geloofwaardige uitwerking bevat ten minste:
- een expliciete afwijkingsbevoegdheid voor de inspecteur bij bijzondere omstandigheden, met motivering;
- de mogelijkheid voor belastingplichtigen om hun argumenten zelf in te brengen bij de kennisgroep;
- een koppeling met de tweede motie, zodat mediation en schikkingen ook
over standpunt-kwesties mogelijk zijn.
Tot die tijd geldt voor de adviseur: neem het standpunt serieus, maar niet heilig. Het laatste woord is aan de wet en de rechter en niet aan iemand die erg slim is en bij de kennisgroep werkt.
Kinderen Prins Bernhard betalen de rekening
Sterven en belasting betalen; de zekerheden in het leven
Het afgelopen jaar heeft Nederland het nodige te verduren gehad. Sportieve hoogtepunten werden iets te vaak afgewisseld door een aantal soms schokkende dieptepunten. Het ergste blijft toch het overlijden van familie, je ouders of je kinderen. Naast de emotionele klap kan de erfenis ook financieel leed veroorzaken. De Belastingdienst staat bij het verdelen met haar hand vooraan. De dood is een gevoelig onderwerp waar niet iedereen even makkelijk over praat, maar om het financiële leed te verzachten, is het aan te raden om hierover in een vroeg stadium na te denken. Hoe voorkomen we dat er teveel bij de fiscus terechtkomt en te weinig bij de kinderen: Estate Planning.
Voorbeeld
Misschien een sprekend recent voorbeeld vormt het overlijden van Prins Bernhard. In een interview met de Volkskrant heeft de prins erkend dat hij naast zijn vier dochters nog twee buitenechtelijke dochters had. In zijn testament is bepaald dat alle zes dochters evenredig zullen meedelen in de erfenis van naar schatting € 150 miljoen. De prins had voor zijn dochters veel financieel leed kunnen voorkomen, wanneer hij een notarieel of fiscaal adviseur had geraadpleegd voor zijn Estate Planning.
Elke dochter erft nu € 25 miljoen. De vier erkende dochters betalen hierover maximaal 27% successierecht. Dit tarief voor kinderen van de erflater loopt langzaam op van 5% tot 27% (boven € 850.000). Niet-erkende kinderen betalen echter 68% over alles wat ze krijgen, omdat ze niet tot de eerstegraads familieleden worden gerekend. Het is derhalve te hopen dat Prins Bernhard voor zijn overlijden zijn buitenechtelijke kinderen officieel heeft erkend; dit bespaart hen 41% successierecht.
Een mogelijkheid om op successiebelasting te besparen, is om het familievermogen te beleggen in een landgoed. Als je namelijk een landgoed erft dat aan een aantal voorwaarden voldoet, dan betaal je slechts successierecht over 40% van de waarde; of zelfs 0% indien het landgoed gedeeltelijk voor het publiek is opengesteld. Dus wanneer Prins Bernhard zijn geld had belegd in een aantal mooie nieuwe paleizen met voor het publiek opengestelde bossen, hadden de dochters niets hoeven te betalen.
Een andere besparende oplossing zou zijn geweest dat Prins Bernhard zijn vermogen reeds tijdens zijn leven aan zijn dochters zou hebben overgedragen. Een schenking verkregen van een lid van het Koninklijk Huis is volledig vrijgesteld van schenkingsrecht. Schenkingen door Prins Bernhard aan zijn dochters of aan bijvoorbeeld het Wereld Natuur Fonds gedurende zijn leven waren belast tegen 0%. Helaas is het nu te laat om van deze mogelijkheid gebruik te maken.
Geldt dit nu ook voor u?
Ook voor u als gewone burger zijn er voldoende mogelijkheden om forse bedragen te besparen bij het overhevelen van uw vermogen naar uw kinderen. Volgens een confrère is de jaarlijkse besparing in Nederland € 1 miljard, dus regel dit nu eens, zou ik zeggen.
U heeft weliswaar geen recht om geheel vrijgestelde schenkingen te doen. U kunt overwegen om uw kinderen tijdens uw leven bedragen in contanten te schenken. De schenkingen zijn als het ware voorschotten op de erfenis, die nu grotendeels zijn vrijgesteld of tegen een laag tarief worden belast dan bij vererving. De jaarlijkse vrijstelling bedraagt ruim € 4.000 en tevens kunt u (totdat uw kind 35 jaar wordt) eenmalig € 21.000 schenken.
Indien uw woning inmiddels hypotheekvrij is kunt u overwegen om uw woning te schenken aan uw kinderen onder voorbehoud van het recht van gebruik. De toekomstige waardestijgingen komen dan reeds toe aan de kinderen. Ook het vervallen van het recht van gebruik op de woning bij uw overlijden is dan vrijgesteld.
Conclusie
Misschien een vreemde constatering, maar het overlijden van Prins Bernhard is goed voor de Nederlandse staatskas; een groot deel van zijn nalatenschap vloeit middels successierecht naar de Belastingdienst. Indien u wilt voorkomen dat uw erfgenamen bij uw overlijden naast een emotionele klap ook van de fiscus een klap om de oren krijgen, is het aan te raden om vroegtijdig te overleggen met uw notaris of fiscaal jurist. Dit gezegd hebbende wens ik u een lang leven toe en een mooi en zonnig 2005.
Leeftijdsgrens scholingsaftrek niet discriminerend
De leeftijdsgrens van 30 jaar in de regeling voor scholingsaftrek is niet discriminerend en daarom toegestaan.
In een procedure bij het Europese Hof van Justitie wordt geoordeeld dat een piloot die bij aanvang van de studie 32 jaar is slechts beperkt in aanmerking komt voor studiekostenaftrek en dat geen sprake is van ongeoorloofde leeftijdsdiscriminatie.
De casus
In 2008 is belanghebbende, toen 32 jaar, een opleiding tot verkeersvlieger gestart. In zijn aangifte Inkomstenbelasting 2009 voert hij een persoonsgebonden aftrek op van € 44.057 aan scholingsuitgaven in verband met deze opleiding.
Voor personen jonger dan 30 jaar kunnen dergelijke kosten onder voorwaarden volledig in aftrek worden gebracht. Voor personen van 30 jaar en ouder is de kostenaftrek beperkt tot een bedrag van maximaal € 15.000.
De Nederlandse Belastingdienst heeft op grond van artikel 6.30 Wet IB aan belanghebbende slechts aftrek van € 15.000 toegekend.
Belanghebbende is van mening dat deze leeftijdsgrens discriminerend is en wil volledige aftrek van zijn studiekosten overeenkomstig zijn jongere studiegenoten.
De uitspraak
Het HvJ van de EU oordeelt dat Nederland in haar belastingregels onderscheid mag maken in de fiscale behandeling van scholingsuitgaven naar gelang van diens leeftijd. De regeling is bedoeld om de toegang van jongeren tot een opleiding te bevorderen. Hierbij is het geoorloofd om onder bepaalde voorwaarden de scholingsuitgaven voor personen jonger dan 30 jaar volledig in aftrek toe te staan, terwijl dit recht wordt beperkt voor personen die deze leeftijd al hebben bereikt.
Conclusie: start je opleiding tijdig (voor de 30-jarige leeftijd is bereikt) om nog in aanmerking te komen voor maximale aftrek van scholingsuitgaven.
Meetrekregeling aanmerkelijk belang
In de praktijk zien we vaak dat de meetrekregeling aanmerkelijk belang vaak wordt vergeten te toetsen waardoor een aandelenbelang in de verkeerde box wordt geplaatst (box 3 in plaats van box 2). In dit artikel geven we de regeling globaal weer om te bepalen of wordt voldaan aan deze zogeheten meetrekregeling inclusief een mooi stroomschema dat kan worden doorlopen.
Meetrekregeling bij de DGA hoe werkt dit?
Artikel 4.10 Wet IB bevat de zogenoemde meetrekregeling. De bepaling luidt — kort gezegd — dat aandelen of winstbewijzen die tot het vermogen van een belastingplichtige behoren en die hij houdt in een vennootschap waarin híj zelf geen aanmerkelijk belang heeft, toch tot een aanmerkelijk belang worden gerekend, indien zijn partner of een bloed- of aanverwant in de rechte lijn (van hemzelf of van zijn partner) wél een aanmerkelijk belang heeft in diezelfde vennootschap.
De meetrekregeling is dus een afgeleide kwalificatie: zij veronderstelt dat de belastingplichtige zelf aandelen houdt in de vennootschap, maar dat zijn eigen belang de reguliere drempel niet haalt. De reguliere drempel is neergelegd in artikel 4.6 Wet IB: een belastingplichtige heeft een aanmerkelijk belang indien hij, al dan niet tezamen met zijn partner, direct of indirect voor ten minste 5% van het geplaatste kapitaal aandeelhouder is. Pas als dat zelfstandige aanmerkelijk belang ontbreekt, maar een kwalificerende verwant wél een aanmerkelijk belang heeft in dezelfde vennootschap, treedt artikel 4.10 Wet IB in werking en worden de aandelen van de belastingplichtige alsnog als aanmerkelijk belang aangemerkt.
Twee elementen zijn voor de toepassing van de meetrekregeling cruciaal. Ten eerste moet de verwant een aanmerkelijk belang hebben in dezélfde vennootschap. Ten tweede moet het gaan om een bloed- of aanverwant in de rechte lijn: ouders, grootouders, kinderen en kleinkinderen vallen hieronder; broers, zussen en andere zijlijnverwanten niet. Een kind van de belastingplichtige is dus een bloed- of aanverwant in de rechte lijn in de zin van artikel 4.10 Wet IB, en omgekeerd geldt dat ook: de vader is een bloedverwant in de rechte lijn van het kind.
Wat de meetrekregeling niet vereist, is dat de verwant een rechtstreeks (direct) aanmerkelijk belang heeft. Artikel 4.6 Wet IB bepaalt immers uitdrukkelijk dat een aanmerkelijk belang direct óf indirect kan worden gehouden. Een middellijk (indirect) aanmerkelijk belang van de verwant volstaat dus in beginsel voor toepassing van de meetrekregeling, mits dat indirecte belang zelf kwalificeert als aanmerkelijk belang in de zin van artikel 4.6 Wet IB.
Voorbeeld meetrekregeling van de DGA
Heeft X alle aandelen in een houdstermaatschappij en heeft deze vennootschap 4% van de aandelen in een werkmaatschappij, dan heeft X wel een aanmerkelijk in de houdstermaatschappij maar niet in de werkmaatschappij. De aandelen in de werkmaatschappij behoren niet tot X's vermogen. Heeft zijn partner of een bloed- of aanverwant in de rechte lijn wel een aanmerkelijk belang in die werkmaatschappij dan wordt X niet meegetrokken in het aanmerkelijkbelangregime. Dit geldt ongeacht of de partner of de bloed- of aanverwant direct of indirect een aanmerkelijk belang heeft.
Andersom geldt vorenstaande niet en is dus wel sprake van een aanmerkelijk belang als de meetrekkende persoon indirect een aanmerkelijk belang heeft. Heeft X direct 4% van de aandelen in een werkmaatschappij en heeft zijn partner of zijn bloed- of aanverwant in de rechte lijn indirect via een houdstermaatschappij een aanmerkelijk belang in de werkmaatschappij dan wordt X wel meegetrokken in het aanmerkelijk belang.
Stroomschema meetrekregeling
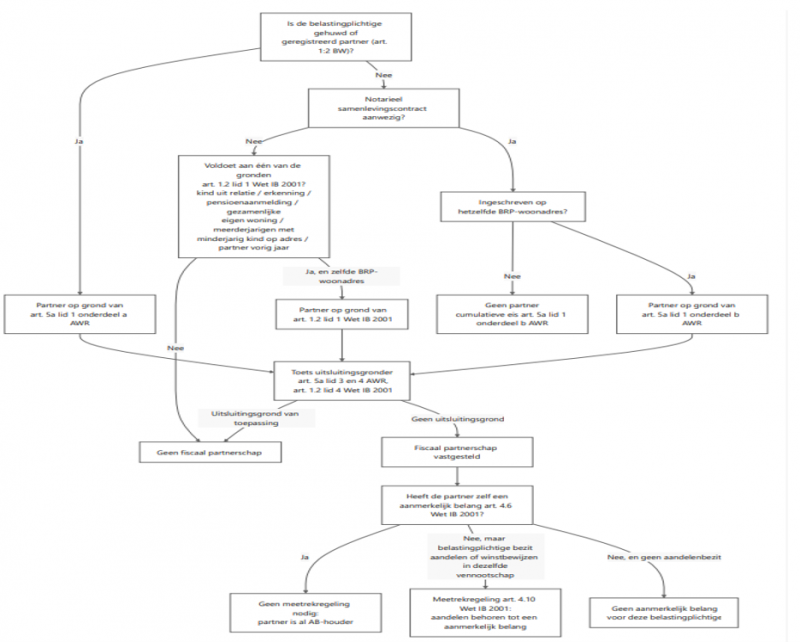
Noor fiscaal jurist inzake meetrekregeling
De fiscale gevolgen bij het verkeerd plaatsen van aandelen (in box 3 in plaats van box 2) kan aanzienlijke gevolgen hebben. Hierdoor is het goed om telkens te beoordelen of de zogeheten meetrekregeling aan de orde is. Tevens zijn er nog andere situaties waardoor een belang bijvoorbeeld in box 1 moet worden geplaatst in plaats van in box 3. Het is derhalve goed om een fiscaal jurist in te schakelen teneinde deze ongewenste fiscale gevolgen in de toekomst te voorkomen.
Geen teruggaaf overdrachtsbelasting door ontbreken ontbindende voorwaarde
Onder voorwaarden kan een teruggaaf van overdrachtsbelasting plaatsvinden. Eén van de situaties waarin dit mogelijk is, is bij de vervulling van een ontbindende voorwaarde. Hierover is recent uitspraak gedaan door de rechtbank Den Haag. Deze – lezenswaardige – uitspraak bespreken wij hierna. Voor een artikel over de teruggaaf van overdrachtsbelasting in het algemeen wijzen wij u graag op de link onderaan dit artikel.
Relevante feiten en omstandigheden
Een bv is eigenaar van een bedrijfspand. Een bestuurder van de bv ontvangt een offerte voor een hypotheek. Daarin is opgenomen dat de offerte geldt onder de voorwaarde dat de juridische eigendom van het bedrijfspand overgaat van de bv op de bestuurder. De notaris adviseert om het bedrijfspand te leveren onder de ontbindende voorwaarde dat de bank bereid is om het bedrijfspand te financieren zonder de voorwaarde te stellen dat de (juridische) eigendom aan de bestuurder toebehoort.
Over deze ontbindende voorwaarde wordt vervolgens uitgebreid gecommuniceerd. Uiteindelijk wordt de ontbindende voorwaarde wel in de notariële koopovereenkomst opgenomen, maar niet in de akte van levering. In de akte van levering is wel opgenomen dat de koopovereenkomst mondeling tot stand is gekomen en dat de akte van levering voorrang heeft op de koopovereenkomst. In diezelfde akte is vervolgens opgenomen dat de levering onvoorwaardelijk is. Het bedrijfspand wordt onder voorbehoud van de economische eigendom geleverd aan de bestuurder. Hierbij wordt € 120.000 aan overdrachtsbelasting aangegeven en afgedragen.
Twee jaar later wordt een akte opgesteld waarmee de ontbindende voorwaarde wordt ingeroepen. Het juridisch eigendom keert terug naar de bv en de bv ‘betaalt’ de koopsom terug. Vervolgens wordt een beroep gedaan op de teruggaafbepaling in de overdrachtsbelasting. Partijen menen dat sprake is van een situatie waarin door vervulling van een ontbindende voorwaarde de situatie rechtens en feitelijk is zoals deze was. De inspecteur is het hiermee oneens en wijst het teruggaafverzoek af.
Het oordeel van de inspecteur
De inspecteur meent dat op grond van de akte van levering geen sprake is van een ontbindende voorwaarde. Dat maakt dat er sprake is van een onvoorwaardelijke verkrijging en dan kan de teruggaafbepaling niet worden ingeroepen.
Het oordeel van de rechtbank
De rechtbank haalt eerst de regel aan. Op verzoek wordt teruggaaf van belasting verleend, mits aan de voorwaarden is voldaan. Die voorwaarden houden in dat de toestand van vóór de verkrijging zowel feitelijk als rechtens wordt hersteld als gevolg van de vervulling van een ontbindende voorwaarde. Het is aan degene die het verzoek doet om te bewijzen dat sprake is van een situatie waarin als gevolg van de vervulling van een ontbindende voorwaarde die toestand wordt hersteld.
De rechtbank leidt uit de correspondentie af dat bewust de keuze is gemaakt om geen ontbindende voorwaarde in de akte van levering op te nemen. De stelling is dat sprake is van een standaardtekst die per ongeluk niet is verwijderd. De rechtbank merkt op dat, indien sprake is van een vergissing, dit voor rekening en risico van de verzoeker tot teruggaaf komt. Er wordt in het bijzonder benadrukt dat in de akte expliciet is opgenomen dat sprake is van een onvoorwaardelijke levering. Die term laat zich niet op een andere wijze uitleggen.
De rechtbank komt tot het oordeel dat de levering onvoorwaardelijk heeft plaatsgevonden. Dat in de notariële koopovereenkomst iets anders staat, doet daaraan niet af. Dat heeft geen goederenrechtelijk gevolg. Aangezien geen sprake is van de vervulling van een ontbindende voorwaarde, kan van een teruggaaf geen sprake zijn.
Advisering en teruggaafverzoeken
Een teruggaafverzoek zoals in dit artikel besproken, vereist de vervulling van een ontbindende voorwaarde. Die moet dus al bij akte van levering zijn overeengekomen. Het is dus van belang om tijdig advies in te winnen en u te laten bijstaan door een fiscaal deskundige. Vastgoedtransacties zijn over het algemeen immers financieel omvangrijk en een vergissing is snel gemaakt. Neem gerust eens contact op met één van de auteurs om vrijblijvend kennis te maken.
Prejudiciële vragen fiscale zaken bij de Hoge Raad
Sinds 2016 is het in fiscale zaken mogelijk dat de feitenrechter (Rechtbank en / of Gerechtshof) een rechtsvraag aan de belastingkamer van de Hoge Raad gaat voorleggen. Voor civiele zaken bestaat deze mogelijkheid al enkele jaren. Het stellen van prejudiciële vragen aan de Hoge Raad is een optie die nog weinig wordt gebruikt.
Moet de Hoge Raad bij afwijzing verplicht prejudiciele vragen stellen?
De Europese rechter (EHRM) heeft in de zaak Gondert versus Germany C-34701/21 in december 2025 geoordeeld dat op grond van artikel 6 EVRM en gelet op het europese vereiste van een eerlijk proces de Hoge Raad (de hoogste rechter) helder moet motiveren waarom er geen prejudiciele vragen zijn gesteld. Er moet dan wel (door belastingplichtige) een concreet, helder en onderbouwd verzoek hierom worden gedaan. Als dergelijke vragen door de belastingplichtige zijn gesteld mag de Hoge Raad de zaak niet zonder verdere toelichting via artikel 81 RO afdoen. De toekomstige praktijk zal leren hoe dit gaat uitwerken.
Voor welke zaken prejudiciële vragen stellen?
In veel zaken kunnen er prejudiciële vragen worden gesteld. Er gelden echter wel spelregels, de belangrijkste zijn:
- Het moet (ex artikel 27ga AWR) gaan om een rechtsvraag.
- De rechtsvraag moet van belang zijn voor de zaak die bij de feitenrechter wordt neergelegd en moet relevant zijn om over deze zaak te kunnen beslissen in de juiste zin.
- De rechtsvraag moet voor de zaak relevant zijn en tevens voor vele zaken / geschillen. Voor adviseurs is het dus van belang om te melden bij welke situaties / zaken deze rechtsvraag ook aan de orde is.
Het stellen van (prejudiciële) rechtsvragen kan op verzoek van de inspecteur, adviseur van partijen of door de feitenrechter zelf (ambtshalve). Als de rechter het zelfstandig bepaalt, dan moet hij partijen in de gelegenheid stellen daarop te reageren. Als een rechtsvraag wordt voorgelegd, dan moet hierin het volgende zorgvuldig worden opgenomen:
- Het geschil;
- De feiten;
- Standpunten van partijen;
- De rechtsvraag;
- Denkrichting van de feitenrechter (eventueel).
De zaak wordt na het stellen van de vragen tijdelijk stopgezet (geschorst).
Procedure bij de Hoge Raad bij prejudiciële vragen
De informatie (zie hierboven) komt bij de Hoge Raad binnen in de postbus. Een procedure bij de Hoge Raad is meestal schriftelijk. Partijen krijgen de mogelijkheid om schriftelijk op de prejudiciële fiscale vragen te reageren. Of er nog een mondelinge behandeling moet volgen zal de Hoge Raad zelf beoordelen, partijen hebben hier geen invloed op. Als adviseur kunt u hierom wel verzoeken, eventueel kunt u aangeven dat u wilt reageren op de reactie van de inspecteur van de Belastingdienst. U kunt de Hoge Raad echter niet dwingen. Meestal zal de procureur generaal een eerste advies (conclusie) uitbrengen. Hierop kunnen partijen reageren.
Eventueel kunnen ook andere dan partijen in de gelegenheid worden gesteld om schriftelijk te reageren op het geschil en / of de rechtsvraag. Dit zal de Hoge Raad zelf bepalen.
Uiteindelijk doet de Hoge Raad schriftelijk uitspraak en stuurt dit naar partijen en de feitenrechter, beide op hetzelfde moment. De Hoge Raad hoeft de vraag niet te beantwoorden, dit zal de Hoge Raad doen als de vraag ziet niet leent voor prejudiciële vragen en / of het gewicht onvoldoende is (lijkt een beetje op 81 RO uitspraken).
Wat kan de adviseur met prejudiciële fiscale vragen?
In de praktijk zien we deze optie nog zelden. Te weinig wijzen de adviseurs - eventueel in samenspraak met de inspecteur - de rechtbanken op deze mogelijkheid, terwijl de geschikte zaken er wel zijn.
Niet elke zaak leent zich echter voor dergelijke rechtsvragen die in een groot aantal vergelijkbare gevallen kunnen spelen. Het is echter de moeite waard om binnen de klantenkring of branche te bekijken of een bepaald probleem breder speelt. Vaak zijn kleinere geschillen niet de moeite waard om aan de rechter voor te leggen, maar bij een brede impact kan het wel lonen.
Deze optie is ook prettiger (en sneller) dan bijvoorbeeld sprongcassatie, hierbij moet namelijk de uitspraak van de Rechtbank worden afgewacht alvorens de adviseur in actie kan komen. Bij prejudiciële vragen aan de Hoge Raad kan het antwoord worden gegeven voordat de uitspraak van de Rechtbank er is. Bij sprongcassatie moeten ook beide partijen hiermee instemmen, dit hoeft bij prejudiciële vragen niet, daar is het aan de rechter.
Bij prejudiciële vragen maakt de Rechtbank (op verzoek van de adviseur) eigenlijk een kleine wandeling langs de Hoge Raad om zo duidelijkheid te krijgen, de lopende zaak wordt geschorst en wellicht komt er snel meer duidelijkheid.
Benut verruiming tariefsopstapje VPB!
Vanaf 1 januari 2022 zal de grens voor tariefsopstapje in de vennootschapsbelasting verschuiven van een belastbare winst van € 245.000 naar € 395.000. De eerste schijf zelf blijft steken op een heffing van 15%, het hoge VPB-tarief maakt daarentegen wel een sprongetje van 25% naar 25,8%.
Doordat de ondergrens voor het benutten van het tariefopstapje met € 150.000 wordt verruimd, kan het voor u raadzaam zijn om af te zien van een fiscale eenheid c.q. uw huidige fiscale eenheid te verbreken of eventueel (een deel van) uw onderneming af te splitsen. Hier gaan wij in dit artikel dieper op in.
Fiscale eenheid
In 2022 is het VPB-tarief over de eerste € 395.000 winst 15% en 25,8% voor zover de winst meer bedraagt. Als twee vennootschappen een fiscale eenheid vormen en elk minimaal € 395.000 winst maken, is het nadeel van de fiscale eenheid het missen van eenmaal het tariefsopstapje. Dit nadeel bedraagt in 2022 10,8% x € 395.000 = € 42.660. Dit is per gevoegde vennootschap met voldoende winst. Met het oog hierop dient overwogen te worden bewust af te zien van een fiscale eenheid c.q. de fiscale eenheid te beëindigen. Uiteraard gaan er nog andere overwegingen gepaard omtrent de fiscale eenheid, daarvoor wil ik u echter verwijzen naar dit artikel (artikel voor- en nadelen FE maken)op onze website.
Let erop dat het beëindigen van de fiscale eenheid kan leiden tot afrekening als er zich besmette transacties hebben voorgedaan. Laat u daarom altijd bijstaan door een goede belastingadviseur / fiscaal jurist.
Juridische (af)splitsing
Het bovenstaande cijfervoorbeeld geldt idem dito voor het geval waarin er meer dan € 395.000 aan winst in één bepaalde vennootschap zit. Bij afsplitsing van bepaalde ondernemingsactiviteiten die niet nauw met elkaar zijn verweven naar een andere vennootschap kan het voordeel van het tariefsopstapje in de vennootschapsbelasting meermaals worden benut.
Fiscale eenheid halverwege het jaar
Als u ten volle van het tariefsopstapje wil profiteren, moet er dus voor worden gezorgd dat alle vennootschappen in 2022 een fiscale winst behalen van minimaal € 395.000. U dient hierbij wel rekening te houden met de vereiste zakelijkheid van de winstbepaling waar het onderlinge transacties betreft. Stel er is sprake van een holding en een werkmaatschappij die in een fiscale eenheid voor de VPB zijn verenigd. In de praktijk zal de holding vaak weinig winst maken. Dan kan de holding sec het tariefsopstapje niet benutten. In zo’n situatie kan overwogen worden om de fiscale eenheid steeds halverwege het jaar te verbreken en daarna weer aan te gaan.
Voorbeeld
Er is een fiscale eenheid met een holding (moeder) en een werkmaatschappij (dochter). De verwachte winst over 2022 bedraagt € 700.000. Deze wordt geleidelijk over het jaar behaald. De winst is volledig toe te rekenen aan de werkmaatschappij. Te verwachten VPB: 15% x € 395.000 + 25,8% x € 305.000 = € 137.940. De fiscale eenheid wordt verbroken per 1 juli 2022. De fiscale eenheid, lees: de moedervennootschap, maakt in 2022 een winst van € 350.000. De dochter zal de tweede helft van 2022 ook € 350.000 winst maken. Zo profiteren moeder en dochter beide zoveel mogelijk van het tariefsopstapje. Te verwachten VPB: 15% x € 350.000 + 15% x € 350.000 = € 105.000. De besparing in dit geval bedraagt € 32.940.
Noot van de adviseur
Bovenstaande adviespunten dienen zorgvuldig vormgegeven te worden, schakel daarom altijd een kundige belastingadviseur / fiscaal jurist in om u hiermee te begeleiden.
Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen, of wenst u meer informatie? Neem dan gerust vrijblijvend contact op met onderstaande adviseurs.
Voorkomen belastingheffing op verkoop bedrijfspand
Veel ondernemers en DGA’s verkopen de afgelopen jaren bedrijfsvastgoed (dus vastgoed in de onderneming of BV) met overwinsten. Door de stijgende vastgoedprijzen ontstaat daarbij vaak een boekwinst.
Verkoopt u een bedrijfspand met winst? Let op de fiscale afrekening
Zonder fiscale planning leidt dat direct tot belastingheffing in de inkomstenbelasting of vennootschapsbelasting. Zeker binnen vastgoedintensieve ondernemingen kan die belastingdruk fors oplopen en direct ten koste gaan van de liquiditeit die juist nodig is voor herinvestering of bedrijfsverplaatsing.
Toch hoeft een boekwinst niet altijd direct belast te worden. De wet biedt namelijk mogelijkheden om belastingheffing door te schuiven via de herinvesteringsreserve (HIR). Daarnaast kunnen in uitzonderlijke situaties de zogenaamde ruilarresten uitkomst bieden. Vooral bij bedrijfspanden spelen daarbij belangrijke discussies over de economische functie van het vastgoed, de boekwaarde-eis en de vraag of sprake is van een bedrijfsmiddel of van voorraad.
Per 2026 blijft de Belastingdienst scherp controleren op vastgoedtransacties waarbij gebruik wordt gemaakt van de HIR. In de praktijk zien wij dat dossiers regelmatig stranden op onvoldoende documentatie of een onduidelijk herinvesteringsvoornemen. Een goede voorbereiding is daarom essentieel.
- Met een herinvesteringsreserve kunt u belastingheffing over de boekwinst tijdelijk uitstellen.
- Voor vastgoed gelden strenge voorwaarden, waaronder de eis van “dezelfde economische functie”.
- De Belastingdienst controleert in 2026 nadrukkelijk op dossieropbouw en herinvesteringsplannen.
Wanneer speelt de herinvesteringsreserve?
De herinvesteringsreserve is vooral relevant voor:
- DGA’s met vastgoed in de BV;
- familiebedrijven met eigen bedrijfshuisvesting;
- ondernemers die hun bedrijfspand verkopen vanwege verhuizing of uitbreiding;
- ondernemingen die bedrijfsvastgoed herstructureren;
- vastgoedvennootschappen met vastgoed dat als bedrijfsmiddel kwalificeert.
De regeling geldt uitsluitend voor bedrijfsmiddelen. Vastgoed dat feitelijk wordt aangehouden als handelsvoorraad of projectontwikkeling valt doorgaans buiten de regeling.
Wat is de herinvesteringsreserve?
De wettelijke basis voor de herinvesteringsreserve staat in artikel 3.54 Wet IB 2001. Voor BV’s werkt deze regeling via artikel 8 Wet VPB 1969 door naar de vennootschapsbelasting. De regeling komt er kort gezegd op neer dat de boekwinst op een verkocht bedrijfsmiddel tijdelijk niet belast hoeft te worden, mits de ondernemer voornemens is om opnieuw te investeren in een vervangend bedrijfsmiddel. De boekwinst wordt dan toegevoegd aan een herinvesteringsreserve. Vervolgens mag deze reserve worden afgeboekt op de aanschafprijs van het nieuwe bedrijfsmiddel. Hierdoor ontstaat een lagere fiscale boekwaarde van het nieuwe pand, waardoor in latere jaren minder kan worden afgeschreven. De belastingclaim wordt dus niet definitief voorkomen, maar doorgeschoven naar de toekomst.
Welke voorwaarden gelden voor de HIR?
Er moet sprake zijn van een bedrijfsmiddel. De regeling geldt alleen voor bedrijfsmiddelen en niet voor:
- handelsvoorraad;
- projectontwikkelingsvoorraad;
- speculatief vastgoed.
Juist bij vastgoed ontstaat hierover regelmatig discussie. Een vastgoed-BV die panden actief koopt, ontwikkelt en verkoopt loopt het risico dat de Belastingdienst het vastgoed als voorraad kwalificeert. In dat geval is toepassing van de HIR meestal niet mogelijk.
Er moet een concreet herinvesteringsvoornemen bestaan
Een ondernemer moet op balansdatum daadwerkelijk het voornemen hebben om opnieuw te investeren. Dat klinkt eenvoudig, maar in procedures blijkt dit vaak een belangrijk geschilpunt. De Hoge Raad stelt relatief hoge eisen aan de onderbouwing van dit voornemen. Alleen een algemene verklaring dat men “ooit weer wil investeren” is onvoldoende. In de praktijk kijkt de Belastingdienst onder meer naar:
- bestuursnotulen;
- investeringsmemoranda;
- contact met makelaars (schriftelijk vastleggen);
- financieringsaanvragen;
- concrete zoekopdrachten voor vervangend vastgoed.
Het verdient daarom aanbeveling om het herinvesteringsvoornemen direct schriftelijk vast te leggen en een dossier op te bouwen.
De economische functie moet gelijk blijven
Voor vastgoed geldt een extra zware eis. Wanneer het verkochte bedrijfsmiddel een afschrijvingstermijn heeft van meer dan tien jaar – zoals onroerende zaken – moet het vervangende pand economisch dezelfde functie vervullen.
Dat betekent bijvoorbeeld:
- eigen gebruik → eigen gebruik;
- verhuur → verhuur.
Een ondernemer die een eigen bedrijfspand verkoopt en vervolgens een verhuurpand aankoopt, loopt een groot risico dat de HIR wordt geweigerd. De Hoge Raad blijft deze eis streng uitleggen. Vooral functiewijzigingen leiden regelmatig tot discussies met de inspecteur.
De driejaarstermijn bij vervangen vastgoed via herinvesteringsreserve
De herinvesteringsreserve moet in beginsel binnen drie kalenderjaren na het jaar van verkoop worden benut. Wordt een pand bijvoorbeeld verkocht in 2026, dan moet de reserve uiterlijk eind 2029 zijn aangewend. Alleen onder bijzondere omstandigheden kan verlenging mogelijk zijn, bijvoorbeeld bij:
- langdurige vergunningstrajecten;
- bouwvertragingen;
- overheidsprocedures;
- externe omstandigheden buiten invloed van de ondernemer.
De bewijslast daarvoor ligt echter volledig bij de belastingplichtige.
De boekwaarde-eis bij de herinvesteringsreserve
Een belangrijke beperking vormt de boekwaarde-eis. De boekwaarde van het nieuwe pand mag na afboeking van de HIR niet lager worden dan de boekwaarde van het verkochte pand. Hierdoor kan een deel van de boekwinst alsnog belast worden wanneer:
- het nieuwe pand goedkoper is;
- sprake is van capaciteitsvermindering;
- slechts gedeeltelijk wordt hergeïnvesteerd.
Voorbeeld boekwaarde eis
Een bedrijfspand met een fiscale boekwaarde van € 2.500.000 wordt verkocht voor € 3.000.000. De boekwinst bedraagt dus € 500.000. De ondernemer koopt vervolgens een nieuw pand voor € 2.750.000. Hoewel de boekwinst € 500.000 bedraagt, kan slechts € 250.000 worden afgeboekt op het nieuwe pand. De resterende € 250.000 valt alsnog belast vrij. Juist deze boekwaarde-eis wordt in de praktijk regelmatig onderschat.
De ruilarresten: alternatief wanneer de HIR niet werkt?
Wanneer toepassing van de HIR niet mogelijk is, wordt soms gekeken naar de zogenaamde ruilarresten. Deze arresten zijn gebaseerd op goedkoopmansgebruik en stammen uit oudere jurisprudentie van de Hoge Raad. De gedachte achter de ruilarresten is dat een onderneming economisch niet wezenlijk verandert wanneer een bedrijfsmiddel direct wordt vervangen door een ander bedrijfsmiddel met dezelfde functie. In dat geval hoeft een boekwinst soms niet direct te worden belast. De toepassing van de ruilarresten is echter sterk beperkt.
De Hoge Raad heeft in het arrest van 23 mei 2014 (ECLI:NL:HR:2014:1183) geoordeeld dat de ruilarresten niet kunnen worden gebruikt als alternatief wanneer de HIR-regeling in beginsel toepasbaar is. Daarmee zijn de ruilarresten vooral relevant geworden voor uitzonderingssituaties.
Toepassing kan bijvoorbeeld nog een rol spelen:
- bij voorraadtransacties;
- wanneer reeds vóór verkoop is geïnvesteerd;
- bij directe vervanging binnen hetzelfde boekjaar;
- in situaties waarin de HIR technisch niet toepasbaar blijkt.
Ook bij de ruilarresten geldt echter dat de economische functie van het vervangende bedrijfsmiddel gelijk moet blijven.
Waar gaat het in de praktijk vaak mis?
In boekenonderzoeken blijkt regelmatig dat er formele dingen niet goed gaan. In gesprekken en discussies met de belastingdienst komt dan ook het volgende naar voren:
- geen bestuursbesluiten zijn opgesteld;
- geen concreet investeringsplan aanwezig is (tenminste geen schriftelijke onderbouwing);
- onvoldoende bewijs bestaat van actieve herinvestering.
- discussie over functie vastgoed (belegging, voorraad, wijziging gebruik)
- vastgoed is voorraad artikel en geen bedrijfsmiddel
De Belastingdienst gebruikt dit vaak als argument om de HIR te weigeren.
Praktische aandachtspunten voor DGA’s en ondernemers
Bij vastgoedtransacties loont het om vooraf goed te structureren. In de praktijk adviseren wij onder meer om:
- het herinvesteringsvoornemen direct schriftelijk vast te leggen;
- de economische functie vooraf fiscaal te toetsen;
- de boekwaarde-eis vooraf door te rekenen;
- tijdig financieringsdocumentatie op te bouwen;
- bij grotere transacties vooraf overleg met de Belastingdienst te overwegen.
Juist in vastgoedstructuren kan een relatief kleine wijziging in feiten of timing grote fiscale gevolgen hebben.
Wat controleert de Belastingdienst bij een HIR?
De Belastingdienst kijkt vooral naar:
- het herinvesteringsvoornemen;
- de economische functie van het nieuwe pand;
- de vraag of het pand een bedrijfsmiddel vormt;
- de dossieropbouw en documentatie.
Kan een verhuurpand worden vervangen door een eigen bedrijfspand?
Dat levert meestal problemen op. Voor vastgoed geldt dat het nieuwe pand economisch dezelfde functie moet vervullen als het oude pand.
Wat gebeurt er als niet tijdig wordt geherinvesteerd?
Dan valt de herinvesteringsreserve alsnog belast vrij. Daarbij kan ook belastingrente verschuldigd worden.
Schema en checklist inzake uitstel belastingheffing bij verkoop bedrijfspand
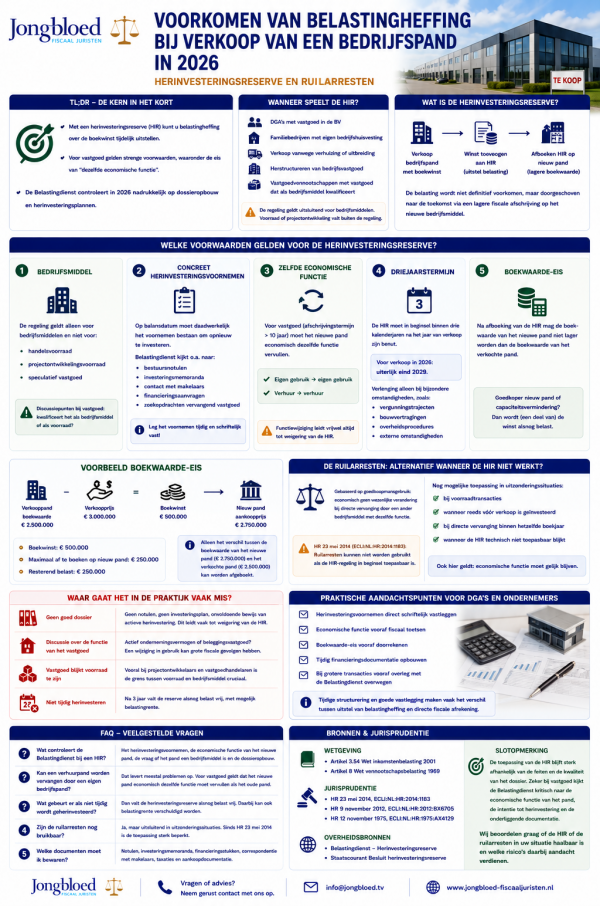
Noot fiscaal jurist inzake uitstel belastingheffing bij verkoop vastgoed
De toepassing van de herinvesteringsreserve blijft sterk afhankelijk van de feiten en de kwaliteit van het dossier. Zeker bij vastgoed kijkt de Belastingdienst kritisch naar de economische functie van het pand, de intentie tot herinvestering en de onderliggende documentatie. In de praktijk blijkt dat tijdige structurering en goede vastlegging vaak het verschil maken tussen uitstel van belastingheffing en een directe fiscale afrekening. Als u wilt, kunnen wij beoordelen of toepassing van de HIR of de ruilarresten in uw situatie haalbaar is en welke risico’s daarbij aandacht verdienen.
Als u een pand verkoopt, moet u in beginsel over de boekwinst afrekenen met de Belastingdienst. U kunt deze heffing echter voorkomen door toepassing van de zogenaamde herinvesteringsreserve (HIR), maar eventueel ook door toepassing van de ruilarresten).
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie? Neem dan gerust eens vrijblijvend contact op met één van onderstaande adviseurs.
Bronnen inzake herinvesteringsreserve
HR
23 mei 2014, ECLI:NL:HR:2014:1183
HR
9 november 2012, ECLI:NL:HR:2012:BX6705
Belastingdienst moet zoeken in alle zwarte lijsten
Zwarte lijsten Belastingdienst worden openbaar
De Raad van State dwingt de belastingdienst om in alle zogeheten fraudelijsten (ook verborgen lijsten) te zoeken naar informatie over een belastingplichtige, dit is duidelijk geworden in een uitspraak van de Raad van State op 30 september 2026 (ECLI:NL:RVS:2026:5793). In deze zaak lieten 2 inwoners uit het zonnige Bonaire het er niet bij zitten. Volgens de zonnige burgers uit Bonaire heeft de Belastingdienst onvoldoende onderzocht of zij voorkomen in het (verborgen) fraude registratie systeem.
Deze uitspraak kan tot een golf van informatie verzoeken leiden!
Zwarte lijsten bij de Belastingdienst over personen en bedrijven
De hoogste bestuursrechter was klip en klaar. De rechter zet vraagtekend bij eerdere mededelingen van het ministerie en de Belastingdienst. Dit komt ondermeer doordat er een aantal maanden geleden een digitale datakluis met 25.000.000 bestanden is gevonden, deze bestanden zijn buiten de zoekacties gebleven.
In deze zaak ging het om 2 inwoners uit Bonaire die na eerdere onthullingen over de FSV (Fraude Signalering Voorziening) wilden weten of ze bij de Belastingdienst op een zwarte lijst stonden. Aanleiding hiervoor was dat ze niet in aanmerking kwamen voor een betalingsregeling met de Belastingdienst en niet begrepen hoe dit kon.
Ruim 6 jaar geleden is gebleken dat de Belastingdienst - op grote schaal - burgers en bedrijven als mogelijk fraude risico personen heeft geregistreerd, soms gegrond en soms op ondeugdelijke gronden. Door een dergelijke registratie gingen er soms alarmbellen af, soms terecht en soms onterecht. Meestal kwam bij een verzoek de melding "u staat niet op de lijst". De Belastingdienst heeft echter - volgens de Raad van State - niet voldoende gezocht en moet haar huiswerk opnieuw maken.
Gevolgen voor de Belastingdienst
De uitspraak verschuift de last van ‘wat hebben we gevonden’ naar ‘waar hebben we gezocht’. Dat raakt de fiscus op vier fronten.
- Uitvoering. Elk inzageverzoek naar risicosignalen vergt voortaan een zoekslag in de datakluis en andere afgeschermde omgevingen. Bij circa 25 miljoen bestanden — grotendeels ongestructureerd — is dat geen druk op de knop. De termijn van art. 12 lid 3 AVG (maximaal drie maanden) wordt voor veel verzoeken onhaalbaar; termijnoverschrijding en dwangsommen liggen op de loer.
- Herbeoordeling van oude besluiten. Eerdere afwijzingen of ‘niets gevonden’-mededelingen zijn kwetsbaar. Formele rechtskracht staat niet in de weg aan een nieuw verzoek: het inzagerecht kan herhaald worden uitgeoefend (art. 12 lid 5 AVG begrenst alleen kennelijk ongegronde of buitensporige verzoeken). Een tweede verzoek na deze uitspraak is niet buitensporig, maar evident gemotiveerd.
- Inhoudelijke blootstelling. Inzage in de redenen van registratie kan nieuwe discriminatie- en onrechtmatigheidsvragen blootleggen — met als mogelijke vervolgstappen schadeclaims (art. 82 AVG), handhaving door de Autoriteit Persoonsgegevens (die de fiscus in 2022 al € 3,7 miljoen boete gaf voor de FSV) en politieke verantwoording (en Jetten heeft het al zo druk).
- Bewaren versus vernietigen. Gegevens die onrechtmatig zijn verwerkt, moeten op grond van art. 17 AVG worden gewist. Zolang inzageverzoeken en procedures lopen, mag niets verdwijnen dat de burger nodig heeft. Die spanning moet de fiscus expliciet en controleerbaar beheersen.
Onze verwachting is dat de Belastingdienst gaat werken met gestandaardiseerde zoekprotocollen, verlengde termijnen, etc. Dat laatste is in deze context lastig: wie een systeem onrechtmatig gebruikte, maakt moeilijk aannemelijk dat inzage een zwaarwegend fiscaal belang schaadt. Doo normaal, zou men in Twente zeggen: geef de burger gewoon wat van hem is.
Mogelijkheden voor belastingplichtigen
Voor wie vermoedt dat de fiscus hem als risico heeft gemarkeerd — een geweigerde betalingsregeling, boekenonderzoek, bijzondere vragen over de aangifte inkomstenbelasting of toeslagen, onverklaarbaar intensieve controles, een afgewezen teruggaaf — is de route nu scherper dan ooit. Een nieuw, breed geformuleerd art. 15 AVG-verzoek is het vertrekpunt. Maar wat zijn de mogelijkheden?
- Nieuw AVG-verzoek: met expliciete verwijzing naar de datakluis en deze uitspraak.
- Bezwaar en beroep tegen een onvolledig besluit:
- Ingebrekestelling en dwangsom (art. 4:17 Awb), bij overschrijding van de termijn
- Klacht bij de Autoriteit Persoonsgegevens, bij structureel onvolledige inzage
- Schadevergoeding (verzoek aan bestuursorgaan of bij de rechter)
Strategisch advies voor de DGA en de vermogende particulier: vraag ook inzage namens de vennootschap en verbonden entiteiten. Rechtspersonen hebben geen AVG-rechten, maar het verzoek van de DGA ziet wel op zijn persoonsgegevens in het dossier van de BV, zoals bestuurdersnamen in risicosignalen. Voor de BV zelf is de Woo geen begaanbare weg (artikel 67 AWR). Dossierinzage in een lopende bezwaar- of beroepsprocedure (art. 7:4 en 8:42 Awb) is dan de aangewezen route.
Let wel op het volgende;
- Het is een procedurele, geen inhoudelijke winst. De Afdeling zegt niet dát de burgers op een lijst staan, alleen dat beter moet worden gezocht. De uitkomst kan alsnog ‘niets gevonden’ zijn.
- De minister kan onderdelen weigeren ter bescherming van toezichts- of opsporingsbelangen. Wel moet dat per gegeven en gemotiveerd; de rechter kan via art. 8:29 Awb meekijken zonder dat de burger de stukken ziet.
- Kennelijk ongegronde of buitensporige verzoeken (art. 12 lid 5 AVG). Massale, sjabloonmatige verzoeken zonder enige aanleiding kunnen dat verweer uitlokken. Houd het verzoek dus concreet en persoonlijk.
- Bij een kluis van deze omvang is het realistisch dat beslissingen maanden of jaren op zich laten wachten. Een termijnvergoeding compenseert dat maar beperkt.
- Contra-argument van de fiscus. De minister kan stellen dat de datakluis een archief is waarin niet actief wordt verwerkt. Dat verweer is zwak: opslag ís verwerking (art. 4 sub 2 AVG), en wie gegevens bewaart, moet er inzage in kunnen geven.
- Inzage kan ook stukken opleveren die de belastingplichtige niet welgevallig zijn. Wie inzage vraagt terwijl een fiscaal geschil loopt, moet dat strategisch afstemmen.
Voorbeeld brief inzake informatie verzoek achterhouden informatie belastingdienst
AANGETEKEND
Belastingdienst
Postbus 2508
6401 DA Heerlen
Betreft: verzoek om inzage in persoonsgegevens ex artikel 15 AVG — risicosignalen voor fraude, inclusief datakluis en afgeschermde digitale omgevingen ten name van ............wonende te ......... aan de ................ (BSN Nummer)
Geachte heer, mevrouw,
Ondergetekende, [naam], geboren op [datum], hierna: verzoeker, verzoekt u hierbij op grond van artikel 15 van de Algemene Verordening Gegevensbescherming (AVG) om bevestiging of de Belastingdienst persoonsgegevens van verzoeker verwerkt of heeft verwerkt, en zo ja, om inzage daarin. Dit verzoek ziet uitdrukkelijk op alle gegevensbestanden, applicaties en systemen waarin risicosignalen voor fraude met betrekking tot personen worden of zijn verwerkt, waaronder maar niet beperkt tot de Fraude Signalering Voorziening (FSV), daarmee vergelijkbare of daaraan voorafgaande systemen, risicomodellen, signaallijsten, lokale bestanden en spreadsheets.
Onder verwijzing naar de uitspraak van de Afdeling bestuursrechtspraak van de Raad van State van 30 september 2026, ECLI:NL:RVS:2026:5793, verzoekt verzoeker u uitdrukkelijk de zoekslag eveneens uit te strekken tot de in 2019 in gebruik genomen datakluis en tot alle overige afgeschermde digitale omgevingen binnen de Belastingdienst. De Afdeling heeft geoordeeld dat een mededeling dat geen gegevens zijn aangetroffen, zonder doorzoeking van deze omgevingen niet zonder meer geloofwaardig is.
Verzoeker verzoekt u, conform artikel 15, eerste lid, AVG, mede te verstrekken:
- de verwerkingsdoeleinden;
- de betrokken categorieën van persoonsgegevens, waaronder de aard van eventuele registraties of signaleringen en de daaraan ten grondslag liggende redenen of criteria
- de ontvangers of categorieën van ontvangers aan wie de gegevens zijn verstrekt;
- de bewaartermijn of de criteria daarvoor;
- de herkomst van de gegevens, voor zover niet bij verzoeker verzameld;
- het bestaan van geautomatiseerde besluitvorming, waaronder profilering, en nuttige informatie over de onderliggende logica en de gevolgen daarvan voor verzoeker, waaronder de gevolgen voor betalingsregelingen, uitstel van betaling, teruggaven en controles.
Verzoeker verzoekt voorts op grond van artikel 15, derde lid, AVG om een volledige kopie van de persoonsgegevens, met inbegrip van uittreksels uit documenten en databanken voor zover dat noodzakelijk is om de gegevens in hun context te kunnen begrijpen (HvJ EU 4 mei 2023, C-487/21).
Verzoeker verzoekt u in uw besluit inzichtelijk te maken welke systemen en omgevingen zijn doorzocht, op welke wijze en met welke zoektermen, en welke systemen of omgevingen niet zijn doorzocht en waarom niet.
Indien u meent dat een beperking als bedoeld in artikel 23 AVG juncto artikel 41 Uitvoeringswet AVG van toepassing is, verzoekt verzoeker u dit per gegeven concreet te motiveren, met inachtneming van de eisen van noodzakelijkheid en evenredigheid, en de overige gegevens onverkort te verstrekken.
Verzoeker verzoekt u uitdrukkelijk geen gegevens die onder dit verzoek vallen te vernietigen of te wijzigen zolang dit verzoek en eventuele daaropvolgende procedures niet onherroepelijk zijn afgerond.
Verzoeker wijst u op de beslistermijn van artikel 12, derde lid, AVG. Een beslissing op dit verzoek geldt ingevolge artikel 34 Uitvoeringswet AVG als besluit in de zin van de Algemene wet bestuursrecht. Verzoeker behoudt zich alle rechten voor, waaronder het recht op schadevergoeding op grond van artikel 82 AVG.
Ter identificatie treft u bijgaand een kopie van een geldig identiteitsbewijs aan, waarop de pasfoto en het BSN zijn afgeschermd.
Ik verzoek u de ontvangst van dit verzoek schriftelijk te bevestigen, dit zowel per post als per e-mail op adres .............@...........
Hoogachtend,
Naam / Handtekening
Bijlagen: kopie identiteitsbewijs (afgeschermd)
Noot fiscaal jurist inzake zwarte lijsten belastingdienst
Het is eigenlijk best pijnlijk of schrijnend dat de Raad van State na 6 jaar nog steeds de Belastingdienst moet dwingen om zich aan de wet te houden. Het is voor een belastingplichtige belangrijk om te kunnen weten waarom bepaalde besluiten door de Belastingdienst zijn genomen. Als er zand in de raderen zit kan op grond van onjuist informatie een onjuist besluit worden genomen. Het gebrek aan openheid aan de kant van de Belastingdienst is dan niet prettig. In deze procedure kregen de belastingplichtigen gelijk en tevens een kostenvergoeding van € 6.500 en € 2.000 schadevergoeding omdat het allemaal zo lang heeft geduurd (termijnoverschrijding).
Drie lessen worden helder in deze uitspraak
- Reikwijdte: Een verzoek naar een zwarte lijst is geen verzoek naar de FSV alleen maar naar elk systeem bij de Belastingdienst met fraude signalen
- Geloofwaardigheid: de gebruikelijke bewijslast bij "er zijn geen stukken gevonden" kantelt zodra vaststaat dat relevante bronnen niet zijn doorzocht.
- Procesorde: beroep tegen het nieuwe besluit gaat rechtstreeks naar de afdeling zonder tussenkomst van de rechtbank.
Innovatiebox aanvragen
bepalen aggregatieniveau en innovatieboxvoordeel
In dit artikel hebben wij omschreven wanneer u in aanmerking komt voor de innovatiebox. Bij de innovatiebox-afstemming namens onze cliënten met de Belastingdienst hebben wij kennis en ervaring opgedaan. Een aandachtspunt dat telkens boven komt drijven in de uitvoeringspraktijk van de innovatieboxwetgeving is het te hanteren aggregatieniveau.
Het aggregatieniveau betekent op een passend niveau het voordeel bepalen voor de innovatiebox. Oftewel: vaststellen waarop de innovatiebox van toepassing is waardoor dat voordeel belast is tegen 9% in plaats van 25,8% vennootschapsbelasting.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2026
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2023 en 2024
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 en 2024). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Aggregatieniveau innovatiebox bepalen
De structurering van de WBSO is belangrijk bij het bepalen van het aggregatieniveau, de WBSO-verklaring is namelijk het ‘toegangsticket’ tot de innovatiebox. Dit betekent dat, als er sprake is van een structuur met meerdere vennootschappen, de innovatiebox in beginsel enkel toegepast mag worden op het niveau van de vennootschap die de WBSO-verklaring heeft. De structurering van de WBSO heeft in die zin direct effect op het aggregatieniveau van de innovatiebox-afspraak. Hier wordt in de praktijk vaak niet vooraf over nagedacht. De kunst is om voorafgaand aan de WBSO-aanvraag het juiste niveau te bepalen.
Bepalen innovatieboxvoordeel
Zodra het aggregatieniveau is bepaald, dus op welk niveau (vennootschap) de innovatiebox wordt toegepast, dient het innovatieboxvoordeel te worden bepaald. Dit houdt in dat op het bepaalde aggregatieniveau bekeken moet worden welk deel van die winst toerekenbaar is aan de innovatie-activiteiten. Hiervoor geldt echter geen vaste rekenregel of vast percentage, het bepalen van het innovatieboxvoordeel is namelijk maatwerk. Het bijhouden van een juiste WBSO-administratie, zodat goed beoordeeld kan worden welke voordelen en kosten toerekenbaar zijn aan de innovatieve activiteiten, is een absolute must om het innovatieboxvoordeel goed te bepalen. Een kritische blik op de wijze van kostentoerekening kan mogelijk leiden tot meer innovatieboxvoordeel.
Hulp nodig bij aanvragen innovatiebox?
Wij adviseren maandelijks ondernemers over de toepassing van de innovatiebox. Hierbij gaan wij onder andere in overleg met de Belastingdienst om te bepalen welk deel van de winst toerekenbaar is aan de innovatie-activiteiten en daarmee onder de innovatiebox belast is tegen 9% in plaats van 25,8% vennootschapsbelasting. In overleg met u en de Belastingdienst zorgen wij voor een optimale afspraak met zekerheid.
Uw voordelen
- Gratis oriënterend gesprek om de mogelijkheden te bekijken (neem contact op).
- Direct aan tafel met ervaren fiscaal jurist.
- Volledige zekerheid (afstemming met de Belastingdienst).
- Wij begeleiden het traject van begin tot eind.
- Beperkte kosten en vooraf duidelijke offerte
Startersvrijstelling en overdrachtsbelasting
Op 29 juni 2021 heeft de Staatssecretaris van Financiën een besluit doen publiceren in de sfeer van de overdrachtsbelasting. Het besluit richt zich specifiek op de toepassing van de startersvrijstelling en het 2%-tarief. Sinds 1 januari 2021 geldt het 2%-tarief uitsluitend voor woningen die als hoofdverblijf van de verkrijger(s) gaan dienen. De startersvrijstelling geldt voor verkrijgers van onroerende zaken die aan de volgende voorwaarden voldoen:
- De verkrijger is meerderjarig, doch jonger dan 35 jaar;
- Er wordt een woning verkregen;
- De woning die wordt verkregen wordt anders dan tijdelijk als hoofdverblijf – door de verkrijger – gebruikt;
- De startersvrijstelling is niet eerder gebruikt;
- Er wordt voldaan aan de woningwaardegrens.
In dit artikel leest u meer over de startersvrijstelling. Wij gaan hierna in op het gepubliceerde besluit.
Nadere toelichting op de startersvrijstelling / 2%-tarief
Zoals beschreven kan per 1 januari 2021 bij de verkrijging van een woning onder voorwaarden het 2%-tarief worden toegepast. Voorts kan de startersvrijstelling van toepassing zijn. De Staatssecretaris heeft aanleiding gezien om een tweetal goedkeuringen te verlenen, waarmee tegemoet wordt gekomen aan signalen uit de praktijk. Het betreft:
- Een goedkeuring voor het geval zich na ondertekening van de koopovereenkomst, doch voor de verkrijging van de onroerende zaak, een onvoorziene omstandigheid voordoet;
- Een goedkeuring voor het geval dat bij toepassing van de startersvrijstelling op dezelfde dag zowel een beperkt recht dat betrekking heeft op een woning, als de bloot eigendom van die woning wordt verkregen.
Wij behandelen beide goedkeuringen hierna. De goedkeuringen zijn afgegeven op grond van de hardheidsclausule.
Onvoorziene omstandigheden bij startersvrijstelling
Om van de startersvrijstelling of het 2%-tarief gebruik te kunnen maken, moet de woning anders dan tijdelijk als hoofdverblijf gebruikt gaan worden. De wet bevat reeds de bepaling dat rekening kan worden gehouden met onvoorziene omstandigheden die zich voordoen na de verkrijging van de woning. Dit doet zich bijvoorbeeld voor indien de woning geheel tenietgaat. Het is dan onredelijk om de vrijstelling of het lage tarief terug te nemen.
Het komt echter ook voor dat zich onvoorziene omstandigheden voordoen voorafgaand aan de verkrijging, maar na het tekenen van de koopovereenkomst. Indien dit gebeurt, is de hiervoor benoemde wetsbepaling niet van toepassing en moet – naar de letter van de wet – het verlaagde tarief of de startersvrijstelling worden teruggenomen. Dit is een onwenselijke situatie. De staatssecretaris keurt daarom goed dat onder voorwaarden ook bij onvoorziene omstandigheden na het tekenen van de koopovereenkomst, maar voor de verkrijging, het verlaagde tarief of de startersvrijstelling niet wordt teruggenomen. Dit kan zich bijvoorbeeld voordoen bij het overlijden van de koper. Aan de goedkeuring zijn de volgende vijf voorwaarden verbonden:
- Er is sprake van een onvoorziene omstandigheid die zich heeft voorgedaan na het tekenen van de koopovereenkomst, maar voor de verkrijging van de woning;
- De verkrijger maakt aannemelijk dat het voornemen steeds is geweest om de woning anders dan tijdelijk als hoofdverblijf te gebruiken en dat dit nu redelijkerwijs niet meer zal gebeuren;
- In de akte van levering wordt opgenomen dat een beroep op het besluit (en de specifieke goedkeuring die het betreft) wordt gedaan;
- Aan de andere vereisten voor toepassing van het verlaagde tarief of de startersvrijstelling is voldaan. Daarbij dient onder andere gedacht te worden aan de verklaring die wordt afgegeven en waaruit volgt dat het de bedoeling is om de woning anders dan tijdelijk als hoofdverblijf te gebruiken. Dat de verklaring dwingende teksten bevat, doet daaraan niet af.
- Bij een overdracht van de woning binnen zes maanden kan formeel gezien aanspraak worden gemaakt op een vermindering van de overdrachtsbelasting. De verkrijger die een beroep doet op deze goedkeuring is alsnog overdrachtsbelasting verschuldigd naar hetzelfde tarief dat bij de volgende verkrijging wordt toegepast.
In het besluit zijn een aantal voorbeelden opgenomen, die wij hierna – soms versimpeld – hebben overgenomen.
Voorbeeld 1. Geen doorverkoop binnen zes maanden
Annie en Kees zijn gehuwd en tekenen een koopovereenkomst voor een woning van € 350.000. Het voornemen is om de woning anders dan tijdelijk als hoofdverblijf te gaan gebruiken. De akte van levering zal een paar maanden later bij de notaris worden verleden. Tussen het tekenmoment en de leveringsdatum komt het tot een scheiding tussen Annie en Kees. Geen van beide kan in de woning gaan wonen, die moet dus worden doorverkocht.
Op de leveringsdatum is de scheiding voltrokken. Ieder krijgt dus 50% van de onverdeelde helft geleverd. Zonder nadere goedkeuring zouden beiden over hun aandeel 8% overdrachtsbelasting verschuldigd zijn, omdat zij de woning beiden niet als hoofdverblijf gaan gebruiken.
In de akte van levering dient te worden opgenomen dat een beroep wordt gedaan op dit besluit en moet de specifieke goedkeuring worden benoemd. Beiden mogen dan alsnog het 2%-tarief of de startersvrijstelling toepassen.
Voorbeeld 2. Doorverkopen binnen zes maanden
Stel dat Annie en Kees de woning binnen zes maanden na de levering doorverkopen aan iemand die de woning anders dan tijdelijk als hoofdverblijf gaat gebruiken. We gaan er vanuit dat deze persoon het verlaagd tarief kan toepassen.
De verschuldigde overdrachtsbelasting bedraagt dan 2% over de grondslag, te verminderen met overdrachtsbelasting die Annie en Kees reeds hebben voldaan bij hun eerdere verkrijging.
De laatste voorwaarde werkt in deze situatie als volgt uit. Stel dat Annie en Kees de woning voor € 360.000 verkopen. Op grond van de wet is het zo dat, als de verkrijging door Annie en Kees belast is met overdrachtsbelasting, de maatstaf van heffing voor de koper wordt vastgesteld op het verschil. Dat is slechts € 10.000. Dat leidt tot een lagere belastingheffing.
De goedkeuring heeft nu tot gevolg dat Annie en Kees alsnog hetzelfde tarief zijn verschuldigd als de opvolgend koper. Dit kan gevolgen hebben indien Annie of Kees (of beiden) gebruik hebben gemaakt van de startersvrijstelling. Er is dan nog immers 2% verschuldigd in plaats van niets. Uiteraard staat het partijen vrij om afspraken te maken over de verdeling van deze ‘belastinglast’.
Verkrijging beperkt recht en bloot eigendom op één dag
De startersvrijstelling geldt alleen als deze niet eerder is toegepast. Sommige verkrijgingen voelen voor de verkrijger als één geheel, maar voor de overdrachtsbelasting kunnen twee verkrijgingen worden onderscheiden. Zonder nadere regels betekent dat één keer startersvrijstelling en één keer het verlaagd tarief. De Staatssecretaris acht dit onwenselijk op het moment dat op één dag een beperkt recht op en het bloot eigendom van dezelfde woning wordt verkregen. Daarom is een goedkeuring afgegeven. Deze goedkeuring heeft tot gevolg dat voor de startersvrijstelling sprake is van één verkrijging van de volle eigendom.
Hierbij gelden drie voorwaarden:
- De waarde van het verkregen bloot eigendom, vermeerderd met de waarde van het beperkte recht, komt niet uit boven de woningwaardegrens;
- De verklaring bij de startersvrijstelling wordt aan beide notariële akten gehecht en in de akte moet worden opgenomen dat sprake is van toepassing van dit besluit en deze goedkeuring. Dit moet in ieder geval in de akte zijn opgenomen waaraan de originele verklaring niet is gehecht;
- Aan de overige eisen voor toepassing van de startersvrijstelling, zoals de leeftijdsgrens, wordt voldaan.
Het volgende voorbeeld ontlenen wij aan het besluit.
Voorbeeld 3. Verkrijging beperkt recht en bloot eigendom
Annie koopt van Kees op een dag voor € 200.000 het recht van erfpacht op een stuk grond met daarop een woning. Op diezelfde dag koopt Annie van Henk voor € 50.000 de eigendom van het stuk grond met de woning, waarbij uiteraard rekening is gehouden met het feit dat de grond is bezwaard met een recht van erfpacht. Aan het einde van de dag heeft Annie dus twee transacties gehad, doch één keer het volle eigendom verkregen. Zonder goedkeuring kan één keer de startersvrijstelling worden toegepast, mits aan de overige voorwaarden is voldaan.
De totale waarde voor de toepassing van de goedkeuring bedraagt € 250.000 en ligt daarmee beneden de woningwaardegrens. Op de verkrijging van het totaal kan de startersvrijstelling worden toegepast. Aan beide notariële akten dient de verklaring te worden gehecht en in ieder geval in de akte waaraan niet het origineel is gehecht, moet toepassing van deze goedkeuring worden opgenomen.
Ingang en terugwerkende kracht goedkeuringen startersvrijstelling / 2%-tarief
Voor verkrijgingen in de periode 1 januari 2021 – datum van inwerkingtreding van het besluit – kan een verzoek om toepassing van de goedkeuring(en) alsnog worden gedaan. Indien is voldaan aan de voorwaarden, wordt het verzoek ingewilligd. Daarbij gaan wij er vanuit dat bij het ontbreken van extra verklaringen / hechtingen aan de akten, daarmee coulant wordt omgegaan. Het verzoek moet worden gericht aan het Ministerie van Financiën.
Fiscaal jurist over startersvrijstelling en 2%-tarief
De regeling per 1 januari 2021 klinkt eenvoudig, maar ondertussen is al duidelijk dat in de praktijk complexe situaties voorkomen. Daartoe behoren uiteraard de vragen over of iets kwalificeert als woning, maar ook het hoofdverblijfcriterium zorgt soms voor hoofdbrekens. Tussen het reguliere tarief van 8% en het verlaagd tarief van 2% zit een gat van 6%-punt. In het eerste kwartaal van 2021 bedroeg de gemiddelde prijs van een eengezinswoning € 395.000. Het financieel belang bedraagt dan € 23.700 exclusief eventuele rente en boete. Neem daarom bij twijfel altijd contact op met een specialist. Wij ondersteunen in onze praktijk zowel notariskantoren als particulieren en bedrijven. Neem gerust eens rechtstreeks contact op met één van onderstaande auteurs.
Besluit startersvrijstelling en verlaagd tarief overdrachtsbelasting
Bitcoin-paradijs Portugal
Wij krijgen wekelijks vele vragen over de fiscale gevolgen verbonden aan cryptomunten, zoals de bitcoin. Dit in allerlei vormen en voor allerlei heffingen. Het mooie vakantieland Portugal heeft voor bitcoinbezitters en -handelaren een speciaal regime, slim bedacht!
In Portugal wordt er geen vermogensbelasting of inkomstenbelasting (en ook geen omzetbelasting) geheven over het bezit of de handel in bitcoins (of beter cryptovaluta). Ook inkomen uit het buitenland (rente, huur, dividend, etc.) is in de meeste gevallen vrijgesteld van heffing. Voor creatieve ondernemers geldt in sommige gevallen een aantrekkelijk tarief van 20%. Portugal begint voor emigrerende buitenlanders dus op een belastingparadijs te lijken.
Beste landen voor crypto beleggers
De beste landen voor crypto beleggers zijn Portugal (inkomsten vrijgesteld, tenzij verkoop binnen 1 jaar dan 28% heffing (sinds 2023)), Singapore (geen belasting), Malta (geen vermogensbelasting, maximale inkomstenbelasting 35%) en Zwitserland (max 10% vermogensbelasting, geen inkomstenbelasting)
Portugal en de Non Habitual Tax regeling
Sinds vele jaren kent Portugal een voordelig belastingregime voor nieuwe inwoners, de zogenaamde Non Habitual Tax regeling. Deze regeling werkt fiscaal gezien erg gunstig voor vermogende buitenlanders (Nederlanders) die naar Portugal emigreren. Inkomen met de bron buiten Portugal (zoals inkomen / pensioen uit Nederland) wordt vrijgesteld van heffing in Portugal. Daarnaast worden bepaalde ondernemersactiviteiten in Portugal belast tegen een aantrekkelijk tarief van 20%. Ook erfenissen en schenkingen aan uw echtgenoot / partner zijn in de meeste gevallen belastingvrij of belast tegen een laag tarief (bijvoorbeeld onroerende zaken tegen tarief van 0,8%).
Bitcoiner met woonplaats in Portugal
Een belegger of handelaar in cryptovaluta kan fiscaal voordeliger in Portugal wonen. Via de hiervoor genoemde regeling kunt u een afspraak maken met de Portugese belastingdienst voor de periode van 10 jaar. Ook inkomen van buiten Portugal kan in veel gevallen buiten de heffing in Portugal blijven. Overleg met een lokale belastingadviseur is hierbij wel noodzakelijk.
Voor wie is Portugal een belastingparadijs
Ondernemers met online bedrijven of ondernemers die locatie-onafhankelijk kunnen werken kunnen - met vooroverleg met de belastingdienst in Portugal - gedurende 10 jaar gebruik maken van een fiscaal gunstig tarief van 20% (of in sommige gevallen zelfs 0%). U moet dan wel in Portugal wonen en een woonplaatsonderzoek door een Nederlandse fiscaal jurist is wenselijk.
Noot fiscaal jurist inzake emigratie en vermogen
Veel Nederlanders emigreren naar Spanje, Portugal of Italie. Ook Bonaire en Curaçao komen steeds vaker in beeld. Elk land kent zijn eigen fiscale regels, formaliteiten en voordelen / nadelen. Laat u door een deskundige fiscalist meenemen in dit traject. Hierbij is het verstandig om in beide landen een fiscalist in de hand te nemen, iedereen kent immers zijn eigen fiscale achtertuin het beste. Voor cryptobezitters of -handelaren zijn ondermeer Portugal, Frankrijk en Duitsland aantrekkelijke landen. Wij adviseren vele particulieren en bedrijven over hun emigratieplannen. Neem gerust contact op met onderstaande adviseurs.
Bron crypto in Portugal
BTW-aftrek business-stoelen voetbalstadion
De omzetbelasting op uw business seats / stoelen of een skybox in een voetbalstadion is volgens de Rechtbank en de Belastingdienst niet verrekenbaar. De reden is dat de kosten / BTW zien op relatiegeschenken (u neemt potentiële klanten mee) en / of gelegenheid geven tot ontspanning.
U kunt de BTW-schade beperken op 2 manieren:
- Specificatie factuur (sponsoring, stoelen, etc.).
- Geen 21% BTW maar 6% BTW.
Uitspraak rechter inzake BTW en business seats
Diverse B.V.'s zitten samen in een fiscale eenheid voor de omzetbelasting. Henk is directeur en enig aandeelhouder (DGA). De bedrijfsactiviteiten richten zich op het maken en monteren van exclusieve interieurs. De B.V. heeft 4 business seats in een voetbalstadion (in een speciale ruimte). De businessruimte mag ook buiten de wedstrijden om worden gebruikt. Naast het kijken van een mooie voetbalwedstrijd krijgen de gasten gratis eten en drinken.
Vast staat dat de stoelen uit strikt zakelijke overwegingen worden gehuurd, de kosten zijn derhalve aftrekbaar van de winst. De kosten dragen echter een consumptief karakter en daarom is de BTW op de factuur niet verrekenbaar, volgens de Belastingdienst. Vorenstaande met een beroep op het BUA (Besluit Uitsluiting Aftrek).
De rechter is het met de Belastingdienst eens, de BTW kan niet worden verrekend. Ook in beroep bij het Gerechtshof 's Hertogenbosch d.d. 24 juni 2016 ging het mis. De Hoge Raad ging er op 29 juni 2018 nog eens kritisch voor zitten en verwees de zaak naar een nieuw gerechtshof.
De kosten zijn weliswaar zakelijk, maar dit wil nog niet zeggen dat dan ook de BTW kan worden verrekend. Het BUA kan ook op zakelijke kosten van toepassing zijn, de BTW is op grond van artikel 15, eerste lid, van de Wet OB 1968 uitgesloten. De rechter komt tot deze conclusie omdat:
- voor personeel is het ontspanning;
- voor relaties is het een geschenk;
- er is geen opgewekt vertrouwen.
Noot fiscaal jurist inzake BTW en stoelen in voetbalstadion
In de lijn staat vast dat de uitgaven zakelijk gemotiveerd kunnen zijn maar dat de BTW aftrek toch kan worden beperkt wegens specifieke BTW bepalingen (relatiegeschenken of personeelsvoorzieningen in het BUA). Beslissend zijn vooral de feitelijke bestemming per gebruiker en de kwaliteit van de administratie.
Voor gebruik door zakenrelaties geldt dat de inspecteur weliswaar de bewijslast draagt voor toepassing van het BUA, maar dat de ondernemer de daarvoor noodzakelijke gebruiksgegevens moet kunnen verstrekken. Zonder gastenlijsten of vergelijkbare vastlegging kan de ondernemer dus feitelijk zijn btw-aftrek verliezen. Voor gebruik door werknemers geldt een sterk vermoeden van privé- of ontspanningskarakter bij het bezoeken van recreatieve evenementen, maar dat vermoeden is weerlegbaar wanneer het bedrijfsbelang overheerst, bijvoorbeeld als werknemers er aantoonbaar met (potentiële) relaties zijn geweest.
Ook voor de loonbelasting geldt dat een zakelijke onderbouwing van belang is (zie uitspraken rechtbank in 2025)
Een deel van de kosten zullen zien op sponsoring en op gebruik van de ruimte buiten voetbalwedstrijden. Als de factuur juist is gesplitst, zou wellicht een deel van de BTW wel verrekenbaar zijn. Tenslotte wordt er in deze procedure 21% in rekening gebracht, dit kan in voorkomende gevallen ook 6% zijn. Overleg dit eens met uw lokale voetbalclub !
Bron business seats en BTW
Rechtbank Zeeland - West Brabant d.d. 6 februari 2015 (ECLI NL RBZWB 2015 880).
Gerechtshof 's Hertogenbosch d.d. 24 juni 2016 ECLI:NL:GHSHE:2016:2544
Hoge Raad d.d. 29 juni 2018 ECLI:NL:HR:2018:1021
Rechtbank Gelderland d.d. 26 juni 2025 ECLI:NL:RBGEL2025:4988
Echtscheiding
Scheiden doet ... Een echtscheiding is, naast emotie voor de partners en kinderen, een financiële en juridische kwestie. In mijn praktijk heb ik veelal vrouwen als cliënt die ik in overleg met een advocaat bijsta. De berekening van de alimentatie en de (echte) winst van het bedrijf van de echtgenoot zijn dan meestal onderdeel van de advisering. Onze advisering heeft veelal betrekking op
- analyseren van winsten binnen een bv of onderneming;
- fiscale en economische uitleg huwelijkse voorwaarden;
- vermogensverrekeningen;
- beoordelingen second opinion behoefte, draagkracht en alimentatie (met name bij ondernemers);
- waardering van ondernemingen.
Als u gaat scheiden, kunt u een advocaat in de arm nemen. Niet iedere advocaat is gespecialiseerd in familierecht, het rechtsgebied waaronder echtscheiding en alimentatie vallen.
Ondernemer en echtscheiding
In mijn praktijk heb ik veel te doen met alimentatieverplichtingen van ondernemers. Dit is geheel iets anders dan mensen in loondienst, en in de praktijk zie ik dat maar weinig advocaten financieel voldoende opgeleid zijn om dit te doorgronden. Het inkomen van ondernemers kan elk jaar verschillen en in de praktijk zie ik op het moment van echtscheiding nog te vaak een (ineens) lagere winst. Daarnaast speelt bij ondernemers de waarde van de onderneming een rol, in het bijzonder de waardering van de goodwill. Onderdelen in de praktijk zijn:
- Hoe hoog is het gemiddelde inkomen?
- Wat te doen als de onderneming (ineens) verlies maakt?
- De goodwill van de onderneming.
- Kan de onderneming dividend uitkeren?
- De verdeling van de onderneming.
FIOD Inval
Help de FIOD doet een inval of onderzoek!
Steeds meer ondernemers krijgen de FIOD op bezoek. Wij begeleiden wekelijks ondernemers (maar ook accountants en belastingadviseurs) bij dergelijke onderzoeken. Een FIOD inval is voor veel ondernemers (en accountants) geen dagelijkse praktijk, voor ons wel ! Wij begeleiden u vanuit fiscaal en juridisch perspectief. Direct wordt er voor u een ervaren advocaat en fiscaal jurist ingeschakeld. Indien nodig wordt dit team uitgebreid met een persvoorlichter en/of advocaat ondernemingsrecht om uw bezittingen veilig te stellen.
Jaarverslag FIOD 2024
In het jaarverslag van de FIOD over 2024 (publicatie 21 mei 2025) wordt nader ingegaan op de voortdurende internationalisering en digitalisering van de maatschappij. Digitale criminele geldstromen en internationale samenwerking spelen een steeds grotere rol in financiële en fiscale criminaliteit en daarmee in de opsporing van de FIOD. Cybercrime en het gebruik van crypto komt steeds vaker voor en kennis hieromtrent binnen het Financial Adveanced Cyber Team (FACT) wordt opgeschaald.
Hulp nodig bij FIOD inval?
Wij begeleiden vrijwel maandelijks ondernemers bij FIOD invallen. De combinatie tussen strafrecht en fiscaalrecht vereist een breder inzicht dan een gemiddelde advocaat kan geven. Het in teamverband werken zorgt voor een vlotte afhandeling en veelal is er sneller duidelijkheid omtrent uw situatie, voorarrest of het onderzoek bij het openbaar ministerie
Jongbloed Fiscaaljuristen helpt u verder
- Gratis oriënterend gesprek om de mogelijkheden te bekijken (neem contact op).
- Direct aan tafel met ervaren fiscaal jurist en advocaat
- Wij begeleiden het traject van begin tot eind
- Vooraf duidelijke offerte
Formeel belastingrecht
Wat is formeel belastingrecht en wat is fiscaal procesrecht?
Het formele belastingrecht en het fiscale procesrecht zijn grote en tamelijk abstracte begrippen. Ze laten zich het best omschrijven door wat ze niet zijn. Het formele belastingrecht en het fiscale procesrecht gaan niet over de belasting zelf. Het gaat om de (algemene) regels eromheen. Deze kunnen substantiële voordelen opleveren.
Aan de ene kant gaan vragen zoals: zijn bepaalde kosten aftrekbaar van de (inkomsten)belasting, zijn bepaalde diensten vrijgesteld van (omzet)belasting en is op een dividenduitkering de deelnemingsvrijstelling van de vennootschapsbelasting van toepassing, over de belasting zelf.
Anderzijds zijn vragen zoals: is de aanslag in de (inkomsten)belasting tijdig opgelegd, is de boete terecht, vraagt de Belastingdienst terecht bepaalde informatie op, hoe ga ik in beroep en kan ik vertrouwen ontlenen aan de handelwijze van de Belastingdienst in andere jaren, vragen van formeel belastingrecht en fiscaal procesrecht.
Formeel belastingrecht
Formeel belastingrecht is kort gezegd alle regelgeving waaraan de Belastingdienst en de belastingplichtige zich moeten houden bij het heffen van belasting. De belangrijkste regels van het formele belastingrecht zijn vastgelegd in de Algemene wet bestuursrecht (Awb) en de Algemene Wet inzake rijksbelastingen (AWR). Dus in de kern: hoe wordt belasting geheven.
Steeds vaker krijgen wij op kantoor te maken met formeel belastingrecht, mediation, bezwaar- en beroepsprocedures, etc. Specialisten bij ons op kantoor zijn:
Geen navordering ondanks foutieve aangifte Inkomstenbelasting
Hof Den Haag heeft op 21 december 2016 een interessante uitspraak gedaan, waaruit blijkt dat het opleggen van een navorderingsaanslag door de Belastingdienst niet zomaar kan, ook al is duidelijk dat er een foutieve aangifte is ingediend.
Casus
In deze zaak ging het om iemand die psychosociale zorg verleende aan houders van een PGB. Omdat hij daarnaast ook nog les gaf aan een VMBO, was er geen sprake van winst uit onderneming maar van resultaat uit overige werkzaamheden.
Belanghebbende heeft in zijn aangifte de omzet opgevoerd verminderd met reiskosten en overige kosten. Deze kosten waren eveneens vermeld in de aangifte, het gaat om de jaren 2009 tot en met 2013. In eerste instantie zijn bij het opleggen van de aanslagen de ingediende aangiften zonder correctie gevolgd. Na ontvangst van een bericht van de werkgroep PGB waarin wordt aangegeven dat de kosten ongebruikelijk hoog zijn, legt de inspecteur de navorderingsaanslagen op.
Aangifte wordt uitgeworpen maar geen nieuw feit
De Hoge Raad oordeelt in 2022 over een situatie dat een aangifte inkomstenbelasting (over 2012) wordt uitgeworpen in het systeem van de belastingdienst. De vraag is of de inspecteur zich kan beroepen op een nieuw feit als een aangifte door haar eigen systeem wordt uitgeworpen ter controle en de inspecteur er verder niet naar kijkt. Opmerkelijk is dat de Hoge Raad concludeert dat de inspecteur zich gewoon kan beroepen op een nieuw feit dat navordering kan opleveren. Dit arrest is eigenlijk een bevestiging van de "niet onwaarschijnlijke mogelijkheid" zoals opgenomen in artikel 16 AWR (lid 2 letter c). De criteria die bepalen dat een aangifte moet worden uitgeworpen zijn kennelijk niet direct relevant voor een onderzoeksplicht voor de inspecteur. De belastingplichtige had wellicht een brief aan de Belastingdienst moeten sturen waarin hij of zij het negatieve resultaat uit overige werkzaamheden zou toelichten, als dit zou zijn gebeurd dan is er geen sprake van een nieuw feit. De onderzoeksplicht van de inspecteur is altijd een feitelijke aangelegenheid. Het is dus cruciaal dat belanghebbende alle feiten juist en volledig in beeld heeft. De Hoge Raad deed op 15 juni 2018 ook een uitspraak, in deze uitspraak (arrest) moest de inspecteur wel een onderzoek instellen als een aangifte wordt uitgeworpen. In deze casus werden er door de inspecteur wel vragen gesteld, in de casus uit 2022 niet.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
Uitspraak Hof
Het Hof legt uit dat op grond van artikel 16 lid 1 AWR nagevorderd mag worden als er sprake is van een nieuw feit. Als er geen sprake is van een nieuw feit kan alsnog worden nagevorderd indien er sprake is van te kwader trouw van belastingplichtige.
De inspecteur en de Rechtbank waren van mening dat er sprake is van een nieuw feit. Omdat de aangifte een betrouwbare indruk maakte, hoefde de inspecteur deze niet nader te onderzoeken. Hier denkt het Hof anders over. Gelet op de omvang van de opgevoerde kosten en de aard en de hoogte van de inkomsten, had de inspecteur na zorgvuldige kennisname van de aangiften voor het opleggen van de primitieve aanslagen nader onderzoek moeten instellen. Door dit niet te doen heeft hij een ambtelijk verzuim begaan.
Van te kwader trouw is eveneens geen sprake omdat de aangifte is opgesteld door een financieel deskundige. Belastingplichtige hoefde niet te twijfelen aan de deskundigheid van deze deskundige. Hierdoor kan aan de belastingplichtige geen te kwader trouw worden verweten.
Conclusie van het Hof: de navorderingsaanslagen dienen te worden vernietigd.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Kenbare fout en navordering terecht
De Hoge Raad heeft op 17 juli 2026 (ECLI:NL:HR:2026:1296) een uitspraak gedaan die niet in lijn lag met de eerdere uitspraak van het Gerechtshof Den Haag op 11 juli 2023 (ECLI:NL:GHDHA:2023:1405). Het arrest verruimt niet het begrip kenbare fout maar verduidelijkt vooral hoe de oorzaak van de te lage aanslag moet worden vastgesteld. Het Hof keek naar de aanslagregelend ambtenaar die onvoldoende kennis had genomen van het dossier en zag daarin een niet navorderbare beoordelingsfout. De Hoge Raad gaat een stap terug in het proces, doordat geen behandelvoornemen in de software is opgenomen rammelden de computers door en wordt een aanslag opgelegd. Dat was een administratieve fout (ex artikel 16 lid 2 onderdeel c AWR). Een belastingplichtige kan doorgaan niet profiteren van een evident te lage aanslag als hij of zij wist dat een aanzienlijk inkomensbestanddeel ten onrechte buiten de heffing is gebleven. Wat bijzonder is bij deze uitspraak is het volgende:
- Het Hof stelde vast dat bij het opleggen van de primitieve aanslag een fout was gemaakt. Het kwalificeerde deze fout echter als een verwijtbaar onjuist inzicht in de feiten. Volgens het Hof had de aanslagregelend ambtenaar nagelaten kennis te nemen van de informatie die al bij de Belastingdienst aanwezig was. Bij een zorgvuldige dossiervorming en dossierbeoordeling zou de ambtenaar hebben onderkend dat in 2016 een aandelenverkoop had plaatsgevonden. Dus kwam de rekening bij de Belastingdienst te liggen.
- De Hoge Raad is sympathieker naar de belastingdienst en stelt dat er sprake is van een kenbare fout (meer dan 30% te weinig geheven belasting). Deze fout was ook voor belastingplichtige duidelijk (kenbaar). De Hoge Raad volgt hierbij niet het standpunt van de AG.
Geen NOW-steun familie directeur
Geen NOW voor familieleden
In het kader van de COVID-19-pandemie zijn een aantal financiële tegemoetkomingen geïntroduceerd voor getroffen ondernemingen. De regelingen zijn snel gemaakt en laten in feite geen echte afwijkingen toe op de tekst van de regeling, ook al leidt dat af en toe tot vreemde situaties. De NOW is een tegemoetkoming in de loonkosten van het personeel. De omvang van de tegemoetkoming is onder meer afhankelijk van de mate van omzetverlies en het loon voor de sociale verzekeringen.
Er komen steeds meer procedures over de NOW- en TVL-regeling. Wij zijn bij diverse procedures betrokken, dus bij vragen of opmerkingen kunt u gerust contact opnemen met één van onze specialisten.
Procedure NOW-subsidie werknemer zonder sociale verzekering
In een procedure bij de centrale Raad van Beroep werd de NOW-subsidie onthouden aan een werknemer die wel salaris ontving, maar niet sociaal verzekerd was. Wat was er aan de hand? De directeur van een advocatenkantoor vraag NOW aan als tegemoetkoming in de loonkosten van zijn dochter die al ruim 10 jaar voor hem werkzaam is. Tot tweemaal toe wordt het verzoek op de NOW door de rechter in deze zaak afgewezen. De dochter van de directeur kwalificeert niet als werknemer voor de sociale verzekeringen: over haar salaris wordt door het advocatenkantoor weliswaar loonbelasting afgedragen, maar geen sociale verzekeringspremies. Omdat de toekenning van de NOW niet is gekoppeld aan het werknemersbegrip voor de loonbelasting maar voor de sociale verzekeringen, kan het advocatenkantoor dus geen tegemoetkoming krijgen in de loonkosten op basis van de NOW.
Noot fiscaal jurist inzake sociale verzekering en NOW
De rafeltjes in de regelgeving van de diverse financiële tegemoetkomingen zien wij regelmatig. De regelgever heeft er bewust voor gekozen geen hardheidsclausulebeleid toe te passen. De afwezigheid van dit hardheidsclausulebeleid leidt soms tot bijzondere uitkomsten, zoals ook hier. De dochter van de advocaat is niet aan te merken als (echte) werknemer. Over haar loon wordt wel loonbelasting voldaan, maar geen premies werknemersverzekeringen (fictieve dienstbetrekking). De NOW heeft nimmer een bepaalde groep werknemers willen uitsluiten, maar omdat er voor de NOW wordt aangesloten bij het loonbegrip (werknemerbegrip) van artikel 1, onderdeel o en p, van de Wet financiering sociale verzekeringen, gaat het hier mis. Het gaat dus enkel om werknemers in de zin van de Werkloosheidswet, de Ziektewet, de Wet werk en inkomen naar arbeidsvermogen of de Wet op de arbeidsongeschiktheidsverzekering. Tja, en daar valt de dochter van de advocaat dus niet onder.
Wij procederen momenteel frequent over de afwijzingen die ondernemers ontvangen op de financiële steunmaatregelen samenhangend met de COVID-19-pandemie. Vooral in beroep wordt de handelwijze van de diverse uitvoeringsinstanties nogal eens gecorrigeerd, zowel voor de NOW als de TVL. Dat is ook maar goed; soms is het beter om wat meer naar de bedoeling van de financiële maatregelen te kijken (ondersteuning ondernemers die onevenredig geraakt zijn als gevolg van de COVID-19-maatregelen) dan strikt de letter van de regeling toe te passen.
Bronnen sociale verzekeringen en NOW
Centrale Raad van Beroep d.d. 13 januari 2022 ECLI:NL:CRVB:2022:131
Geringe omzet, maar wel bron van inkomen
De inkomstenbelasting is gebaseerd op het zogenaamde draagkrachtbeginsel. Dit beginsel houdt in dat belasting wordt geheven die in een redelijke verhouding moet staan tot iemands financiële draagkracht. Aangezien het de bedoeling is om aan te sluiten bij de financiële positie van de persoon, is het goed te verklaren dat in bepaalde mate kosten in aftrek komen. Het meest zichtbaar is dit bij ondernemers, die hun kosten van de omzet af mogen trekken.
Onder de huidige wetgeving benoemt de wet diverse bronnen van inkomen, zoals winst uit onderneming en loon uit dienstbetrekking. Om überhaupt van een bron van inkomen te kunnen spreken, moet voldaan zijn aan drie voorwaarden:
- De belastingplichtige neemt deel aan het economisch verkeer;
- De belastingplichtige wil een voordeel behalen;
- Het voordeel dat de belastingplichtige wil behalen is naar maatschappelijke opvattingen redelijkerwijs te verwachten.
In de dagelijkse praktijk zijn voorwaarde 1 en voorwaarde 2 geen spelbrekers / punten van discussie. Met betrekking tot voorwaarde 3 ontstaat regelmatig discussie met de Belastingdienst. Dat heeft dan vaak te maken met de hiervoor benoemde mogelijkheid om kosten af te mogen trekken. Indien geen sprake is van een bron van inkomen, is geen sprake van belastingheffing in box 1 van de inkomstenbelasting. Dat leidt ertoe dat het aftrekken van gemaakte kosten niet mogelijk is. Ingeval wel sprake is van een bron van inkomen, dan kan de belastingplichtige, mits hij bijvoorbeeld ondernemer is, zijn kosten in aftrek brengen en eventuele verliezen verrekenen. Het belang van de aanwezigheid van een bron van inkomen is daarmee groot.
De rechtbank Noord-Holland heeft recent uitspraak gedaan in een zaak die ging over de vraag of sprake is van een bron van inkomen. Ook hier ging het met name om de vraag of was voldaan aan de derde voorwaarde. In dit artikel behandelen wij deze uitspraak.
Het begrip bron van inkomen
Zoals hierboven benoemd, is sprake van een bron van inkomen als aan drie cumulatieve voorwaarden wordt voldaan. Om te beoordelen of aan deze voorwaarden is voldaan, dient te worden gekeken naar het jaar waarin de activiteiten plaatsvinden. Echter, uit rechtspraak over dit onderwerp komt naar voren dat de feiten en omstandigheden uit andere jaren ook mee mogen wegen bij de beoordeling.
1. Deelname aan het economisch verkeer
De voorwaarde van deelname aan het economisch verkeer zorgt ervoor dat de activiteiten binnen de privésfeer buiten de belastingheffing blijven. Bij een activiteit binnen de privésfeer kan gedacht worden aan een schoenmaker die de schoenen van zijn familieleden repareert.
Niet alle activiteiten die plaatsvinden binnen de familie- of vriendenkring vallen echter onder de privésfeer. Dit is het geval indien vergoedingen worden betaald voor werkzaamheden die de gebruikelijke hulp binnen de familie- of vriendenkring te buiten gaan. Hierbij kan gedacht worden aan een neef die zijn oom tegen een vergoeding helpt met de administratieve werkzaamheden van zijn onderneming. Zonder deelname aan het economisch verkeer vindt geen belastingheffing in box 1 plaats.
2. De belastingplichtige beoogt voordeel te behalen
De deelname aan het economische verkeer moet zijn gericht op het behalen van een positief voordeel. De activiteiten moeten als doel hebben winst te behalen. Het moet voor een willekeurige derde duidelijk zijn of het voordeel beoogd is. In vrijwel alle gevallen is het aannemelijk dat een belastingplichtige een bepaalde actie verricht met het oog daar een positief voordeel uit te halen. Deze voorwaarde leidt daarom in de praktijk tot weinig discussie en wordt soms zelfs (ten onrechte) in het geheel overgeslagen bij de toetsing.
3. Er is een objectieve voordeelverwachting
Het voordeel moet naar objectieve maatstaven redelijkerwijs te verwachten zijn. Dit kan ook het geval zijn indien een activiteit een aantal jaren verlies oplevert, maar wel de verwachting bestaat dat het uiteindelijk voordeel zal gaan opleveren. Er moet dus beoordeeld worden of de activiteit is gericht op het behalen van voordeel en of dit voordeel ook redelijkerwijs verwacht mag worden. De uitspraak die wij hierna behandelen gaat in op de objectieve voordeelverwachting.
Weigering kostenaftrek zonder bron van inkomen
Belanghebbende is van mening sinds 2013 een onderneming te hebben. De activiteiten van belanghebbende betreffen het aanbieden van technische oplossingen, zulks gericht op fysieke beveiliging. Belanghebbende is lid geworden van de Nederlandse Orde van Uitvinders en stelt dat hij sinds 2013 veel contacten onderhoudt met potentiële klanten en leveranciers. Tevens heeft hij zich beziggehouden met de ontwikkeling van andere producten / oplossingen op verzoek van deze potentiële klanten. Belanghebbende verwacht tegen het einde van het derde kwartaal 2021 een offerte uit te brengen voor een afname door een potentiële klant en verwacht tegen het einde van het vierde kwartaal 2021 omzet te genereren uit deze verkoop. Belanghebbende heeft daarnaast in september 2021 een afspraak staan met een potentiële klant inzake een door belanghebbende bedachte beveiligingsoplossing.
De Belastingdienst verricht een boekenonderzoek over de periode 2016-2017. Volgens het controlerapport kunnen de activiteiten van belanghebbende in 2016 en 2017 niet als een bron van inkomen worden aangemerkt, wegens het ontbreken van een objectieve voordeelverwachting. Uit de jaarstukken over 2013 tot en met 2018 komt naar voren dat de omzet nagenoeg nihil is geweest. Het bedrag aan kosten dat wordt opgevoerd, is hoger. Tijdens de procedure wordt duidelijk dat de omzet ook in 2019 minimaal is en in 2020 wederom nihil bedraagt.
Geschil en standpunten over bron van inkomen
In geschil is of de activiteiten van belanghebbende kwalificeren als bron van inkomen. Het geschil richt zich uitsluitend op voorwaarde 3: de objectieve voordeelverwachting. Belanghebbende en Belastingdienst zijn het erover eens dat is deelgenomen aan het economisch verkeer en dat belanghebbende enig voordeel beoogt.
Belanghebbende stelt zich op het standpunt dat de werkzaamheden een onderneming vormen en dat ten onrechte het verlies en de MKB-winstvrijstelling zijn gecorrigeerd. Daarnaast stelt belanghebbende dat het op de weg van de Belastingdienst ligt om aan te tonen dat er geen sprake zou zijn van een objectieve voordeelverwachting. De Belastingdienst betwist dat de activiteiten van belanghebbende een bron van inkomen vormen. De Belastingdienst is tevens van mening dat de bewijslast dat er sprake is van een bron van inkomen bij belanghebbende ligt.
De rechtbank over de objectieve voordeelverwachting
De rechtbank oordeelt eerst over de bewijslastverdeling. De bewijslast dat sprake is van een bron van inkomen in een geval als het onderhavige, waarbij belanghebbende bij de bepaling van zijn inkomen uit werk en woning een verlies in aanmerking wil nemen, rust op belanghebbende.
De rechtbank oordeelt op basis van de feiten en omstandigheden. Zij is van oordeel dat de belanghebbende aannemelijk heeft gemaakt dat een objectieve voordeelverwachting aanwezig is. Hierbij kent de rechtbank gewicht toe aan het feit dat de inspanningen van belanghebbende hebben geleid tot de ontwikkeling van een concreet product. Voor dit product bestaat een competitieve markt en er hebben zich reeds gegadigden gemeld. De enkele omstandigheid dat belanghebbende tot op heden nauwelijks omzet heeft gerealiseerd, is naar het oordeel van de rechtbank onvoldoende om geen objectieve voordeelverwachting aan te nemen. Omdat er wordt voldaan aan de voorwaarde dat sprake is van een objectieve voordeelverwachting, is voor belanghebbende sprake van een bron van inkomen. Deze bron van inkomen kan worden aangemerkt als een onderneming.
Voor de inkomstenbelasting leidt dat ertoe dat belanghebbende winst uit onderneming geniet. Hij mag daarom zijn kosten in aftrek brengen en de MKB-winstvrijstelling toepassen.
Bron van inkomen en advisering
In de praktijk hebben wij regelmatig te maken met situaties waarin de discussie ontstaat of het behaalde resultaat tot het inkomen in box 1 behoort. In deze situaties is de objectieve voordeelverwachting vaak de bepalende factor. Om te voorkomen dat aangiften door de inspecteur worden gecorrigeerd, is het mogelijk om op voorhand duidelijkheid te verkrijgen bij de Belastingdienst. Dit kan middels een verzoek om vooroverleg.
Weet u niet zeker of het resultaat dat u behaalt tot het inkomen in box 1 behoort, of heeft u een andere vraag met betrekking tot werkzaamheden en belastingheffing? Neem dan gerust vrijblijvend contact op met één van onderstaande auteurs.
Uitspraak: ECLI:NL:RBNHO:2021:8807
Geruisloze inbreng geweigerd, geen sprake van een materiële onderneming!
Een onderneming, specifiek een eenmanszaak, VOF of maatschap, geruisloos omzetten in een bv of nv is een veel gebruikte faciliteit binnen de inkomstenbelasting. Om gebruik te kunnen maken van de geruisloze omzetting, moet voldaan worden aan een aantal voorwaarden, deze zijn vastgelegd in artikel 3.65 Wet Inkomstenbelasting 2001 en de Standaardvoorwaarden van artikel 3.65. Eén van de vereisten is dat sprake moet zijn van de inbreng van een onderneming in de zin van artikel 3.4 Wet op de Inkomstenbelasting 2001, ook wel het materiële ondernemingsvereiste genoemd. Dat sprake is van een materiële onderneming is niet altijd vanzelfsprekend, dit blijkt maar weer eens uit onderhavige procedure.
Nieuw besluit geruisloze omzetting
In 2025 is een nieuw besluit bekend gemaakt inzake de geruisloze omzetting van een eenmanszaak, VOF of maatschap in een BV (artikel 3.65 wet IB). De wijzigingen zijn beperkt en zien met name op onderdeel 3.4 (verruiming inbreng in holding en verdere inbreng in dochtermaatschappij). Tevens is er een toelichting gegeven op de geruisloze inbreng bij een in het buitenland woonachtige aandeelhouder. Het besluit uit 2010 wordt ingetrokken en dit besluit zal in werking treden per 5 november 2025.
Creditering belastingen en geruisloze inbreng
Bij het bepalen van de maximale creditering voor belastingschulden (4e standaardvoorwaarde) moet rekening worden gehouden met de voor het overgangstijdstip betaalde voorlopige aanslagen inkomstenbelasting. Het bedrag van de creditering is maximaal het belastingbedrag dat op het overgangstijdstip nog niet is betaald (voldaan). Voorbeeld : Henk wil zijn onderneming in 2025 inbrengen in de BV. Over 2024 moet Henk € 50.000 aan inkomstenbelasting betalen. Voor het overgangstijdstip is € 20.000 aan belasting voldaan. Bij de definitieve aanslag over 2024 moet Henk nog € 30.000 betalen, deze wordt vastgesteld na de geruisloze omzetting. De materiele belasting schuld bedraagt derhalve € 30.000. De kennisgroep van de belastingdienst heeft hier op 28 mei 2025 een toelichting op gegeven (KG:212:2025:2) . Klein detail, hou ook rekening met mogelijk verschuldigde belastingrente !
Standpunt kennisgroep Belastingdienst inzake geruisloze inbreng in BV en vervreemding
Henk is voornemende om zijn eenmanszaak in een BV onder te brengen. Per 25 september 2023 wordt een intentieovereenkomst getekend, deze wordt voor 1 oktober 2023 geregistreerd bij de belastingdienst. De inbreng heeft per 1 februari 2024 vorm gekregen door de civielrechtelijke oprichting van de BV, de inbreng zal met terugwerkende kracht tot 1 januari 2023 plaatsgevinden (economisch).
Welk tijdstip geldt voor voor het begin van de vervreemdingstermijn van 3 jaar (zie standaardvoorwaarden in staatscourant) ? Dit tijdstip begint te lopen vanaf de oprichting van de BV op 1 februari 2024, aldus de kennisgroep op 17 september 2024.
Procedure Rechtbank Zeeland – West Brabant
In deze procedure werd geoordeeld door de rechtbank Zeeland - West Brabant dat de Inspecteur de geruisloze omzetting van een VOF terecht had geweigerd, omdat niet aan het materiële ondernemingsvereiste van de Standaardvoorwaarden klevend aan een geruisloze omzetting werd voldaan. De betreffende VOF had voorafgaand aan het moment van de beoogde geruisloze omzetting de volgende activiteiten:
- juli 2011 tot juli 2018: een restaurant met Bed & Breakfast;
- 2017: uitgeven van een kookboek waarvan circa 620 exemplaren zijn verkocht;
- 2011 tot heden: incidenteel kookworkshops geven;
- Vanaf 2018 is de vof zich gaan richten op consultancywerkzaamheden binnen de horeca.
Op 18 maart 2019 hebben belanghebbenden een bv opgericht waarin zij de onderneming als storting op aandelen geruisloos wensten in te brengen met terugwerkende kracht tot 1 januari 2018.
Rechtbank Zeeland - West Brabant is van mening dat de Inspecteur de geruisloze omzetting terecht heeft geweigerd. De Rechtbank is dan ook van mening dat op het overgangstijdstip (1 januari 2018) in de VOF uitgeoefende ondernemingsactiviteiten, zijnde het restaurant met B&B, kookboek en op incidentele wijze geven van kookworkshops, slechts het kookboek en de kookworkshops daadwerkelijk zijn ingebracht in de bv en als zodanig niet als materiële onderneming kwalificeert. Dat na overgangstijdstip nieuwe activiteiten zijn ontplooid (consultancywerkzaamheden) doet daaraan volgens de rechtbank niets af.
Geruisloze inbreng mislukt door direct verkopen of doorschuiven onderneming
Een ondernemer die zijn onderneming (of aandeel in de onderneming) geruisloos heeft in gebracht in een holding BV en vervolgens wordt het geheel doorgezakt naar een tussenholding. In deze tussenholding blijft het bedrijfspand achter. De onderneming wordt vervolgens doorgezakt in een nieuwe werkmaatschappij (geen fiscale eenheid vennootschapsbelasting en geen bedrijfsfusiefaciliteit). Volgens de rechtbank kan dit niet via de faciliteit van de geruisloze inbreng omdat de onderneming niet wordt voorgezet door de BV waar de onderneming aanvankelijk is ingebracht. Zie Rechtbank Noord Nederland d.d. 3 maart 2026 ECLI:NL:RBNHO:2026:2151. Materieel gaat er geen belastingclaim verloren, probleem is dat de adviseur tijdig een fiscale eenheid had moeten aanvragen (tussen de tussenholding en de werkmaatschappij), dit is vergeten. Een fiscale eenheid tussen de holdings en de tussenholding is niet mogelijk (50/50 belang) en de doorzak vanuit de tussenholding naar de werkmaatschappij kan niet via de bedrijfsfusie faciliteit (geen onafhankelijke exploitatie / onderneming). De juiste volgorde was geweest, via de bedrijfsfusie faciliteit inbrengen in de tussenholding en daarna via een fiscale eenheid de onderneming onderbrengen in de werkmaatschappij (zie onder). In beroep ook redelijk kansloos.
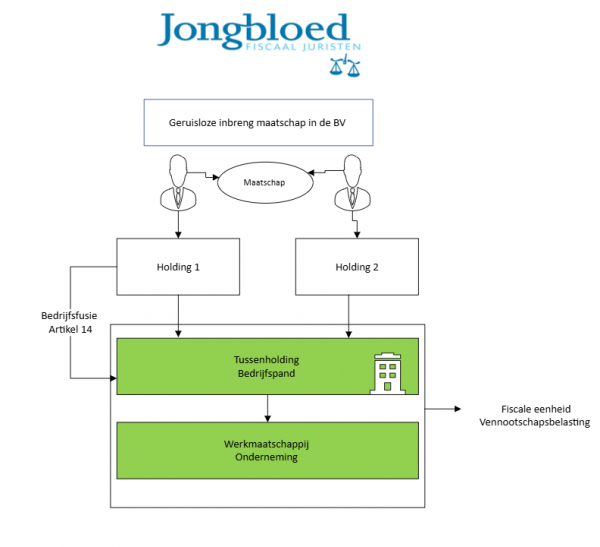
Noot fiscaal jurist
Bent u zich aan het oriënteren op het omzetten van uw onderneming, benieuwd naar mogelijke voordelen van een bv-structuur ten opzichte van uw huidige ondernemingsvorm of simpelweg op zoek naar meer informatie? Neem dan eens gerust vrijblijvend contact op met één van onderstaande auteurs.
Bronnen:
ECLI:NL:RBZWB:2022:2273
https://www.nlfiscaal.nl/nlfiscaal-doc/99677AD8068F958FC1258837001B8BD3
Innovatiebox vervalt in 2017
Nederland heeft een geweldige innovatiebox, de belasting op winst is geen 25% maar slechts 5%. Buitenlandse bedrijven laten hierdoor winsten over innovatie in Nederland vallen. Ik zou zeggen: "Da's mooi, komt er meer R&D naar Nederland met daarbij behorende kennis en werkgelegenheid." Binnen Europa (en G20 / OESO) kijkt men daarom kritisch naar deze maatregel, het zou tot belastingontwijking bij multinationals kunnen leiden. Begin 2016 is een evaluatierapport over de innovatiebox verschenen. De conclusie: "innovatiebox moet doeltreffender en doelmatiger."
De Staatssecretaris heeft mede door bovenstaande aangekondigd dat de innovatiebox in 2017 wordt aangepast.
Innovatiebox in 2023 - 2026
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2024 en 2026). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belangrijke tip innnovatiebox
Wilt u gebruik maken van de innovatiebox, vraag dan in 2016 deze nog aan. De regeling zal dan voor u gelden tot 2021 (in plaats van 2017). Wij kunnen u hierbij prima helpen. Uiteindelijk sluiten wij hiervoor een overeenkomst met de Belastingdient, hierdoor heeft u ook zekerheid. Daarnaast is het van belang dat u immateriële vaste activa vóór 30 juni 2016 in gebruik neemt, de nieuwe wet heeft wellicht terugwerkende kracht tot dit moment.
Mogelijke beperkingen in 2017
De belangrijkste wijzigingen in de innovatiebox in 2017 zullen vermoedelijk betrekking hebben op het volgende:
- Grote bedrijven kunnen minder eenvoudig gebruik maken van de innovatiebox (omzet hoger dan € 250 miljoen per 5 jaar en innovatieboxvoordeel van meer dan € 37,5 mln. per 5 jaar);
- Band met Nederland wordt voor innovatiebox van belang;
- Op intercompanykosten, een voordeel voor de WBSO en / of innovatiebox claimen wordt lastiger;
- Er komt een directe koppeling tussen de kosten van een octrooi en de winst die hiermee wordt behaald.
Vragen over de innovatiebox
U kunt geheel vrijblijvend een afspraak inplannen met één van onze (onderstaande) adviseurs.
Prejudiciële vragen Hoge Raad
Bij het voeren van een procedure is de inhoud en de fiscaal-juridische kennis essentieel. Ook ervaring met het voeren van procedures is van essentieel belang. Denk hierbij aan het claimen van immateriële schadevergoeding, het weerspreken van alle standpunten, verminderen van boetes, bezwaren tegen heffingsrente / belastingrente etc. Sinds 2016 is hier iets nieuws bijgekomen, het stellen van vragen aan de de Hoge Raad.
Moet de Hoge Raad bij afwijzing verplicht prejudiciele vragen stellen?
De Europese rechter (EHRM) heeft in de zaak Gondert versus Germany C-34701/21 in december 2025 geoordeeld dat op grond van artikel 6 EVRM en gelet op het europese vereiste van een eerlijk proces de Hoge Raad (de hoogste rechter) helder moet motiveren waarom er geen prejudiciele vragen zijn gesteld. Er moet dan wel (door belastingplichtige) een concreet, helder en onderbouwd verzoek hierom worden gedaan. Als dergelijke vragen door de belastingplichtige zijn gesteld mag de Hoge Raad de zaak niet zonder verdere toelichting via artikel 81 RO afdoen. De toekomstige praktijk zal leren hoe dit gaat uitwerken.
Stellen prejudiciële vragen in fiscale procedures
De feitenrechter (Rechtbank en Gerechtshof) kunnen sinds 2016 een rechtsvraag voorleggen aan de Hoge Raad. In civiele zaken kan dit al sinds 2012. Het juridische kader is opgenomen in artikel 27ga - artikel 27ge van de AWR. De voorwaarden en spelregels:
- Het moet gaan om een rechtsvraag.
- Het is niet vereist dat deze rechtsvraag in meerdere procedures aan de orde is.
- Het moet gaan om rechtsvragen die potentieel ook in vergelijkbare gevallen aan de orde kunnen komen.
- De rechter kan dit ambtshalve doen of op verzoek van een partij.
- Een rechter zal de vraag, het geschil, de feiten en de standpunten van partijen opnemen in zijn brief aan de Hoge Raad. De feitenrechter mag ook al een antwoord geven (richting geven aan de beantwoording).
- Als de vraag is gesteld aan de Hoge Raad, dan wordt de zaak geschorst (in afwachting van het antwoord van de Hoge Raad op de prejudiciële vragen).
- De procedure bij de Hoge Raad is grotendeels schriftelijk. Partijen mogen ook schriftelijk hun standpunten kenbaar maken. Of u ook mondeling of schriftelijk verder mag reageren is aan de Hoge Raad (niet aan de feitenrechter of partijen). Dit is dus anders als bij een normale cassatieprocedure.
- In sommige gevallen wordt de procureur-generaal om een mening gevraagd. Als een mening wordt gevraagd, wordt door de PG een conclusie geschreven, hierop mogen partijen reageren.
- In sommige gevallen mogen ook derden (niet partijen) schriftelijk hun mening geven. Dit wordt meestal via de site van de Hoge Raad kenbaar gemaakt. Dit onderdeel is nieuw binnen onze rechtspraak.
- De uitspraak van de Hoge Raad wordt aan de feitenrechter en aan partijen gestuurd.
Noot fiscaal jurist over prejudiciële vragen
In de praktijk wordt er zelden gebruik gemaakt van deze optie (stellen prejudiciële vragen). In de eerste 2 jaar zijn er slecht een paar vragen door feitenrechters voorgelegd. Onbekend maakt nog onbemind.
Volgen aangifte inkomstenbelasting en navordering
Een advieskantoor dient een aangifte inkomstenbelasting in. Er wordt een aftrekpost (hypotheekrente) opgevoerd die niet juist is. Het advieskantoor staat als 'boefje' bekend. De Belastingdienst volgt de aangifte inkomstenbelasting al jaren, maar komt er op enig moment achter dat de hypotheekrente niet aftrekbaar is. Er wordt een navorderingsaanslag opgelegd. Mag dit?
Aangifte inkomstenbelasting wordt gevolgd, kun je dan navorderen?
Henk en Truus zijn eigenaar van twee eigen woningen. In 2012 verlaten ze de woning in Amsterdam en schrijven zich in in Den Haag (fictieve namen en plaatsen). De woning in Amsterdam wordt door een vriend bewoond, deze vriend staat hier ook ingeschreven. In de aangifte inkomstenbelasting over 2014 wordt de hypotheekrente van beide woningen in aftrek genomen. De aangifte wordt gevolgd en er wordt een definitieve aanslag opgelegd. In geschil is of de Belastingdienst over 2014 een navorderingsaanslag mag opleggen (in 2017).
- Rechtbank: het volgen van de aangifte inkomstenbelasting door de Belastingdienst is een ambtelijk verzuim. Het advieskantoor stond slecht bekend en was onder verscherpt toezicht gezet. Dan had de Belastingdienst maar beter moeten opletten, aldus de Rechtbank.
- Gerechtshof: het advieskantoor voerde met name (onterecht) zorgkosten op. De inspecteur had mede hierdoor een getrapte werkwijze. Niet elke aangifte van het kantoor was onjuist. Bovendien stonden er in de aangifte van Henk en Truus geen zorgkosten, dus geen ambtelijk verzuim. Navordering is terecht, aldus het Gerechtshof.
- Hoge Raad: beroep in cassatie van Henk en Truus is ongegrond (artikel 81 lid 1 Wet RO), aldus de Hoge Raad in 2022.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Contant geld in huis en aanslag belastingdienst via navorderingsaanslag
In deze procedure speelde de redelijke schatting bij het opleggen van navorderingsaanslagen. Een man is ondernemer (in een VOF met zijn broer en vader). Bij een politie inval bij zijn vader wordt ruim € 250.000 contant geld gevonden. De belastingdienst is scherp en stelt direct een boekenonderzoek bij de onderneming in. De kasadministratie is niet op orde (negatieve kas) en er worden contante stortingen zonder heldere herkomst vastgesteld. Er worden navorderingsaanslagen aan de man opgelegd. Het inkomen wordt vastgesteld op € 580.000 en de aanslagen en rente (€ 44.000) en vergrijpboetes (€ 130.000) zijn fors. De belastingplichtige neemt de zaak niet echt serieus en roept alleen "geen nieuw feit en slechte schatting en niet alle stukken ontvangën", hij komt niet met eigen bewijs. De Rechtbank Zeeland West Brabant is het op 3 november 2023 ECLI:NLRBZWB:2023:7345 met de belastingdienst eens, de boete wordt wel iets lager vastgesteld. Ook het Gerechtshof 's Hertogenbosch laat op 22 oktober 2025 ECLI:NL:GHSHE:2025:2909 weinig heel van de standpunten van belastingplichtige.
Noot fiscaal jurist inzake navorderingsaanslag bij volgen aangifte inkomstenbelasting
Of er sprake is van een ambtelijk verzuim of niet is vaker discussie bij de rechter. Navordering is mogelijk (artikel 16 lid 1 AWR) als er te weinig belasting is geheven. Er kan niet worden nagevorderd als de inspecteur redelijkerwijs bekend had moeten zijn met de fout de in de aangifte (en er geen sprake is van kwade trouw). De Belastingdienst mag hierbij altijd uitgaan van de juistheid van de ingediende aangifte inkomstenbelasting.
Van een ambtelijk verzuim is sprake indien de inspecteur, na met een normale zorgvuldigheid kennis te hebben genomen van de inhoud van de aangifte en, mede gelet op de overige in aanmerking komende omstandigheden van het geval, aan de juistheid van enig daarin opgenomen gegeven in redelijkheid behoorde te twijfelen (vgl. HR 31 mei 2013,ECLI:NL:HR:2013:BX7184, HR 22 maart 2010, ECLI:NL:HR:2010:BL7165 en HR 16 april 2010, ECLI:NL:HR:2010:BJ9082).
Het advieskantoor stond onder verscherpt toezicht, dus moest de Belastingdienst scherper zijn op deze aangiften. Het kantoor sjoemelde echter met zorgkosten (en soms giften) en niet met hypotheekrenteaftrek. Deze aangifte was niet zodanig ongebruikelijk dat de inspecteur een nader onderzoek zou moeten instellen, aldus de rechter. Dit is natuurlijk een subjectieve waarneming.
Het lijkt logisch dat de inspecteur de fout had moeten zien, waarom?
- Er stond iemand ingeschreven op dit adres.
- De Belastingdienst heeft aan 170 klanten van het kantoor een brief gestuurd met verzoek om nadere informatie, hierdoor zijn vele navorderingsaanslagen opgelegd.
- Henk en Truus hadden projectcode 1043 gekregen (gegevens in fiscale fraudesignalering systeem FSV).
- Het betrof een aangifte inkomstenbelasting van een als onbetrouwbaar bekend staand kantoor.
- Er staan 2 woningen in de aangifte inkomstenbelasting, één kan er maar worden bewoond.
- De Belastingdienst krijgt een renseignement van de hypotheekverstrekkers.
Al met al had de Belastingdienst ook deze aangifte scherper moeten controleren.
In deze zaak speelde ook nog dat de belastingplichtige de stukken van het onderzoek naar het advieskantoor wilde inzien. Volgens de rechter zijn dit geen 'op de zaak betrekking hebbende stukken ex artikel 8:42 AWB'. Deze stukken zijn namelijk niet gebruikt bij het opleggen van de navorderingsaanslag, aldus de Rechtbank. Ik kan me goed voorstellen dat deze stukken wel meer zicht geven op het onderzoek van de Belastingdienst (en waarop wordt gezocht), dit kan wel degelijk relevant zijn voor belastingplichtige. Heeft de Belastingdienst voldoende opgelet of niet? Aan de andere kant ... liegen mag niet en hiermee is de navorderingsaanslag wel te billijken (maar dit is een menselijke mening en geen fiscale).
Bron navordering bij volgen aangifte inkomstenbelasting
Rechtbank Noord Nederland d.d. 10 september 2020 ECLI:NL:RBNHO:2020:9046
Gerechtshof Amsterdam d.d. 1 februari 2022 ECLI:NL:GHAMS:2022:406
Bedrijfsopvolging
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
In Nederland zijn circa 260.000 familiebedrijven. Uit een recent onderzoek van de Universiteit Nijenrode en het Economisch Bureau van ING blijkt dat voor een derde van de ondernemers de crisis een goed moment is om de onderneming over te dragen. Na het bereiken van de pensioenleeftijd is dat de belangrijkste reden voor overdracht. Men heeft daarbij een grote voorkeur voor de overdracht van het bedrijf binnen de familiekring.
Via de bedrijfsopvolgingsregeling kunnen ondernemers voordelig hun bedrijf overdragen. Het voordeel bedraagt zomaar 30% van de waarde van uw bedrijf. Dus als uw bedrijf € 1.000.000 waard zou zijn kunt u via de BOR ruim € 300.000 besparen ! Overleg dit eens met uw accountant, of maak vrijblijvend een afspraak met onderstaande adviseurs.
Wijzigingen bedrijfsopvolging in 2024 - 2026
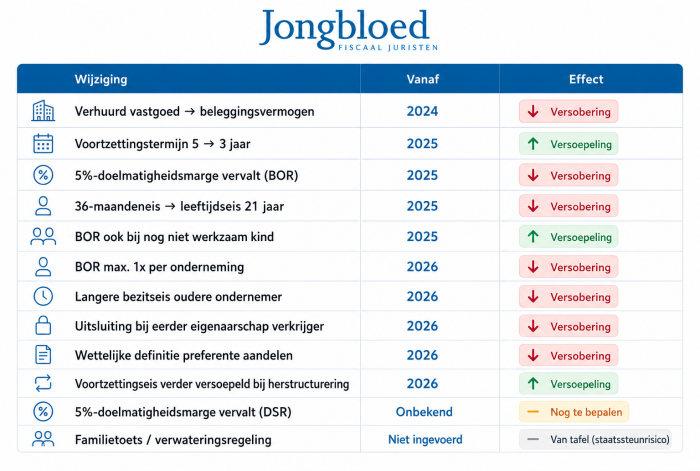
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling.
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Waarom bedrijfsopvolging?
Een goede en succesvolle overdracht van de onderneming is niet eenvoudig. Uit het genoemde onderzoek blijkt vooral dat de juridische en fiscale complexiteit van de overdracht van de onderneming het grootste knelpunt vormen. In ruim een kwart van de gevallen is men niet tevreden over de kwaliteit van de adviezen. Opvallend daarbij is dat in 91% van de gevallen de eigen accountant de adviseur is die het traject moet begeleiden en er slechts in 37% van de gevallen voor een fiscalist / belastingadviseur wordt gekozen. Dat is opvallend en jammer! Enkel een goede samenwerking tussen de verschillende diciplines kan leiden tot een goed advies. Een accountant vanuit de cijfermatige kant, zoals het opstellen van een waardering, de notaris vanwege de zekerheid van een juiste juridische vormgeving en de bank in verband met de financiering. De fiscalist zal echter een centrale rol moeten spelen, omdat vanuit onze kennis en ervaring de opvolging op een fiscaal optimale wijze kan worden uitgevoerd. Zowel voor de overdrager als de opvolger is het van belang dat zowel het moment van belastingbetaling als de omvang van de belastingdruk worden geoptimaliseerd. En dat is ons vak.
Op onze website leest u veel over onze advisering en hoe u die kunt
toepassen. Wij leren u en uw familie graag kennen, zodat wij u een advies
op maat kunnen geven.
Steeds meer (familie)bedrijven blijven binnen de familie. Wij begeleiden
regelmatig ondernemers en hun accountant bij het opzetten van een bedrijfsopvolging.
In dit onderdeel treft u diverse artikelen aan.
Bedrijfsopvolging
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
In Nederland zijn circa 260.000 familiebedrijven. Uit een recent onderzoek van de Universiteit Nijenrode en het Economisch Bureau van ING blijkt dat voor een derde van de ondernemers de crisis een goed moment is om de onderneming over te dragen. Na het bereiken van de pensioenleeftijd is dat de belangrijkste reden voor overdracht. Men heeft daarbij een grote voorkeur voor de overdracht van het bedrijf binnen de familiekring.
Via de bedrijfsopvolgingsregeling kunnen ondernemers voordelig hun bedrijf overdragen. Het voordeel bedraagt zomaar 30% van de waarde van uw bedrijf. Dus als uw bedrijf € 1.000.000 waard zou zijn kunt u via de BOR ruim € 300.000 besparen ! Overleg dit eens met uw accountant, of maak vrijblijvend een afspraak met onderstaande adviseurs.
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling.
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Waarom bedrijfsopvolging?
Een goede en succesvolle overdracht van de onderneming is niet eenvoudig. Uit het genoemde onderzoek blijkt vooral dat de juridische en fiscale complexiteit van de overdracht van de onderneming het grootste knelpunt vormen. In ruim een kwart van de gevallen is men niet tevreden over de kwaliteit van de adviezen. Opvallend daarbij is dat in 91% van de gevallen de eigen accountant de adviseur is die het traject moet begeleiden en er slechts in 37% van de gevallen voor een fiscalist / belastingadviseur wordt gekozen. Dat is opvallend en jammer! Enkel een goede samenwerking tussen de verschillende diciplines kan leiden tot een goed advies. Een accountant vanuit de cijfermatige kant, zoals het opstellen van een waardering, de notaris vanwege de zekerheid van een juiste juridische vormgeving en de bank in verband met de financiering. De fiscalist zal echter een centrale rol moeten spelen, omdat vanuit onze kennis en ervaring de opvolging op een fiscaal optimale wijze kan worden uitgevoerd. Zowel voor de overdrager als de opvolger is het van belang dat zowel het moment van belastingbetaling als de omvang van de belastingdruk worden geoptimaliseerd. En dat is ons vak.
Op onze website leest u veel over onze advisering en hoe u die kunt
toepassen. Wij leren u en uw familie graag kennen, zodat wij u een advies
op maat kunnen geven.
Steeds meer (familie)bedrijven blijven binnen de familie. Wij begeleiden
regelmatig ondernemers en hun accountant bij het opzetten van een bedrijfsopvolging.
In dit onderdeel treft u diverse artikelen aan.
Boekenonderzoek Belastingdienst
Help, de Belastingdienst komt op bezoek!
Steeds meer ondernemers krijgen de Belastingdienst op bezoek. Wij begeleiden wekelijks accountants en ondernemers bij dergelijke onderzoeken. Een boekenonderzoek is voor veel ondernemers (en accountants) geen dagelijkse praktijk, voor ons wel!
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Wat wel en niet te doen bij een boekenonderzoek
Do's bij boekenonderzoek
- Stel vast welk soort onderzoek het is ? Betreft het tevens een derdenonderzoek?
- Stel uw accountant of (beter) uw fiscaal jurist direct op te hoogte.
- Zorg ervoor dat u goed beoordeelt of u de informatie wel moet verstrekken, u hoeft namelijk niet alle informatie te verstrekken.
- Zorg ervoor dat slechts één persoon als contactpersoon gaat optreden.
- Leg alles schriftelijk vast.
Dont's tijdens boekenonderzoek
- Voer de gesprekken niet alleen, laat uw adviseur aanschuiven, feitelijk vanaf het begin.
- Geef geen originele bescheiden mee en maak afschriften van de informatie welke de Belastingdienst wil meenemen.
- Beantwoord de vragen zeker niet te uitgebreid, maar blijf kort en bondig.
Hulp nodig bij boekenonderzoek?
Een boekenonderzoek blijft voor de ondernemer een lastige kwestie. Wij begeleiden vrijwel dagelijks ondernemers bij boekenonderzoeken. Dit levert altijd een voordeel op en zorgt voor een vlotte doorlooptijd en correcte afhandeling. Boetes en torenhoge naheffingen / navorderingen kunnen veelal worden voorkomen.
Jongbloed Fiscaal Juristen helpt u verder
- Gratis oriënterend gesprek om de mogelijkheden te bekijken (neem contact op).
- Direct aan tafel met een ervaren fiscaal jurist.
- Wij begeleiden het traject van begin tot eind.
- Beperkte kosten en vooraf duidelijke offerte.
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
DGA-salaris en rekening-courantschuld
Sinds enkele jaren is de doelmatigheidsmarge (75%) voor DGA salarissen komen te vervallen. Hierdoor zal het gebruikelijk loon van veel directeuren-groot aandeelhouder hoger moeten worden vastgesteld. Voor 2024 en 2025 is het DGA salaris vastgesteld op € 56.000, vanaf 2026 wordt dit verhoogd tot € 58.000. De DGA mag maximaal € 500.000 van zijn BV lenen op dit moment.
Ondernemers geven massaal te laag DGA loon op aan Belastingdienst
Directeuren groot aandeelhouders geven vaak een loon onder de wettelijke drempel van € 58.000 (cijfers 2026) op. De controle hierop is thans beperkt en zal de komende jaren toenemen. Onderzoek in opdracht van het Ministerie van Financiën heeft dit inzichtelijk gemaakt. De Belastingdienst mist hierdoor ongeveer 20% van de verwachte loonsom. Het rapport is op 15 mei 2025 bekend gemaakt. De evaluatie van het DGA loon is uitgevoerd door SEO. Ruim 50% van de DGA's geeft een salaris op van rond de ondergrens voor het gebruikelijke loon ad € 58.000. Van de circa 330.000 DGA's in Nederland gaf in 2023 zelfs 40% een lager loon op, meestal zonder vooroverleg met de Belastingdienst. De reden hiervoor - die geen hout snijden - is dat de DGA in deeltijd werkt of net met zijn BV is begonnen. Voor sommige start ups gold een soepel regeling in het verleden, nu niet meer. Ook voor verliessituaties kan het DGA loon niet altijd lager worden vastgesteld. Controle door de belastingdienst op het DGA loon is lastig en arbeidsintensief, aldus het rapport. Door een lager DGA loon neemt de winst toe, dus de belastingdienst krijgt "rechtsom" nog wel een deel aan belastingen binnen. De komende jaren zal de controle op het DGA loon vast toenemen. Over dit onderwerp stond ook een artikel in het financieel dagblad (abonnement)
Oplossing voor rekening courant schuld DGA
Als DGA (Directeur Grootaandeelhouder) is het belangrijk om bewust te zijn van de rekening courant schuld die u heeft bij uw eigen BV. Hoewel deze schuld in principe toegestaan is, kunnen er wel fiscale gevolgen aan verbonden zijn. Vanaf 2024 mag de schuld niet hoger zijn dan € 500.000. Voor elke DGA geldt dat de rekening courant schuld niet teveel moet oplopen omdat u anders gedonder krijgt met de belastingdienst. Wij adviseren wekelijks DGA's met rekening courantschulden, vraag gerust een offerte voor een adviesgesprek.
Ten eerste is het van belang om de rekening courant schuld aan te geven in uw aangifte inkomstenbelasting. Als de schuld boven een bepaald bedrag uitkomt, kan er namelijk sprake zijn van belastingheffing in box 2. Dit kan leiden tot een forse aanslag. Het tarief zal vermoedelijk de komende jaren stijgen, dus nu actie ondernemen is wenselijk.
Daarnaast is het belangrijk om de schuld tijdig af te lossen. Een hoge rekening courant schuld kan namelijk leiden tot discussies met de Belastingdienst en kan het uitkeren van dividend bemoeilijken. Het is daarom aan te raden om periodiek te bekijken of u de schuld kunt aflossen.
Tot slot is het verstandig om te kijken naar alternatieven voor de rekening courant schuld. Zo kunt u bijvoorbeeld afspraken maken over een lening bij de bank of een hypotheek op uw privéwoning. Dit kan voordeliger zijn dan de rekening courant schuld bij de BV.
Kortom, als DGA is het van belang om bewust te zijn van de rekening courant schuld bij uw eigen BV. Door deze schuld tijdig af te lossen en te kijken naar alternatieven, kunt u voorkomen dat u onnodig veel belasting betaalt en problemen met de Belastingdienst krijgt.
Advisering dividend of salaris
Veel DGA's betalen in hun BV of in prive teveel belastingen. Wilt u een vrijblijvende offerte voor een fiscale scan van uw bedrijf en prive situatie? Of wilt u een advies inzake uw optimale salaris? Stuur ons gerust een e-mail voor een vrijblijvende offerte.
Box 2 in 2026
In 2026 zijn er wederom 2 tarieven voor de box 2 heffing. Het tarief voor box 2 bedraagt 31%. Over een dividend uitkering tot € 68.843 is het tarief lager, namelijk naar 24%. Dividend binnen de eerste schijf uitkeren is vrijwel altijd voordeliger.
Box 2 in 2025
In 2025 zijn er wederom 2 tarieven voor de box 2 heffing. Het tarief voor box 2 bedraagt 31%. Over een dividend uitkering tot € 67.804 is het tarief lager, namelijk naar 24%. Dividend binnen de eerste schijf uitkeren is vrijwel altijd voordeliger.
Box 2 in 2024
Vanaf 2024 komen er 2 tarieven voor de box 2 heffing. Het tarief voor box 2 gaat omhoog van 26,9% tot 31%. Over een dividend uitkering tot € 67.000 gaat het tarief omlaag, namelijk naar 24%. Voor de DGA is het dan nog voordeliger om te kiezen voor een dividend uitkering.
Een hoger loon is belast in box 1 en voor dividenden geldt het gecombineerde tarief voor de Vennootschapsbelasting (15% tot € 395.000, vanaf 2023 19% tot € 200.000) en box 2. Let er ook op dat vanaf 2023 de maximale rekening courant schuld nog € 700.000 mag bedragen (wetsvoorstel excessief lenen DGA). Wilt u een berekening ontvangen van een optimaal salaris of een fiscale scan van uw prive en/of BV situatie? Stuur ons dan gerust een e-mail voor een vrijblijvende offerte.
DGA salaris in 2023
Het loon van een directeur-groot aandeelhouder wordt nu vastgesteld op de hoogste van de volgende bedragen:
- 75% van het loon uit de meest vergelijkbare dienstbetrekking;
- Het salaris van de meestverdienende werknemer binnen het concern;
- EUR 48.000.
Per 2023 komt de doelmatigheidsmarge (75%) te vervallen. Hierdoor zal het gebruikelijk loon van veel directeuren-groot aandeelhouder met ingang van 2023 hoger moeten worden vastgesteld.
DGA salaris 2022
Het DGA salaris voor 2022 is vastgesteld op € 48.000, voor het eerst in jaren wordt dit dus verhoogd.
DGA en niet uitbetalen salaris
In deze barre tijden staan bij veel ondernemers de resultaten onder (zware) druk. Huur, onderhoud en personeel kunnen niet meer betaald worden. Als ook de coronamaatregelen van de overheid niet voldoende zijn en de financiering niet meer rond gekregen kan worden, zal de directeur-grootaandeelhouder (DGA) alles doen om de tent overeind te houden.
Vaak zien we dat het eigen loon van de DGA dan maar niet wordt uitbetaald. Dat kan pijnlijke gevolgen hebben, zoals hierna zal blijken.
Update 17 juni 2020
Het wetsvoorstel inzake excessief lenen ligt sinds 17 juni 2020 bij de tweede kamer (dit voorstel kunt u hier raadplegen). Vanaf 2023 worden DGA's (AB houders) beperkt in het geld lenen van hun BV (tot maximaal € 500.000), met uitzondering van bestaande eigenwoning schulden. Het gaat om 11.000 DGA's die iets moeten veranderen in de afspraken met hun BV.
De DGA kan zijn salaris niet uitbetalen
Hugo was DGA van zijn eigen vennootschap ‘Profileringsdrang B.V.’ Daar staat hij op de loonlijst voor een schamele € 32.000, waarover de B.V. keurig loonheffing aangeeft. Zoals wel vaker bij een DGA, heeft ook hij een schuld in rekening-courant aan de B.V. Die is ruim 7 ton. Royaal, maar kan gebeuren.
Op enig moment gaan de zaken slecht, zeer slecht. ‘Profileringsdrang B.V.’ kan door liquiditeitsproblemen het loon van Hugo niet meer betalen. Hugo krijgt dus niet uitbetaald. Dat neemt hij dan ook op in zijn aangifte inkomstenbelasting, loon is nul.
De belastinginspecteur is het daar niet mee eens en neemt de € 32.000 wel in aanmerking als genoten looninkomsten.
Hugo, assertief van nature, pikt het niet een stapt naar de rechter.
De rechter pelt de zaak keurig af en stelt vast dat het loon door Hugo gewoon vorderbaar is, omdat het behoort tot het tussen Hugo en de B.V. overeengekomen afspraken. Ook stelt de rechter vast dat het loon voor Hugo te innen is bij ‘Profileringsdrang B.V.’ omdat zonder verder verwijl betaling door de B.V. zal plaatsvinden (Hugo is er immers de baas).
Voor niet-fiscalisten is dat moeilijk te vatten, maar de crux zit hem in de schuld die Hugo aan de B.V. heeft.
De rechter stelt vast dat die rekening-courantschuld een zodanige waarde (omvang) had, dat daarmee het loon van € 32.000 kon worden verrekend. Verrekenen is ook een vorm van innen, dus is het loon ‘gewoon’ genoten en daarmee belast.
Hugo probeert het nog door aan te voeren dat hij door de hele malaise in zijn levensstandaard achteruit is geboerd. Ook dat baat hem niet. De aanslag is terecht. Als hij niet kan betalen, moet hij maar een regeling treffen met de ontvanger (en dat is een ander loket). Tot en met de hoogste rechter (Hoge Raad) vangt Hugo bot.
Noot fiscaal jurist inzake DGA-loon en rekening-courantschuld aan B.V.
Als uw vennootschap niet meer in staat is uw salaris te betalen, trek dan tijdig aan de bel. Dan kunnen we samen bezien op welke wijze het loon kan worden verlaagd of kan worden voorkomen dat niet feitelijk ontvangen loon toch wordt belast.
In deze bijzondere tijden kan dat onder andere op basis van de volgende regeling.
Coronamaatregel gebruikelijk loon DGA
Als de coronacrisis grote gevolgen heeft voor omzet en liquiditeit, kan de DGA voor 2020 tijdelijk een lager maandloon afspreken. Het gebruikelijk loon is € 3.833 per maand. De DGA mag vanwege de coronacrisis het gebruikelijk loon achteraf bepalen, maar niet al genoten loon met terugwerkende kracht verlagen. Kijk ook naar dit artikel: DGA_en_corona_maatregelen
Bronnen bij ‘DGA en niet uitbetalen salaris’
Inbreng optiekzaak in een B.V.
De optiek-onderneming inbrengen in een vennootschap?
U drijft uw optiek-onderneming in de vorm van een eenmanszaak of samenwerkingsverband. Dan kunnen er momenten zijn waarop het verstandig is te kiezen voor de omzetting van de optiekzaak in een besloten vennootschap. Dit kan bijvoorbeeld zijn in verband met een stijgende winst, de aansprakelijkheid als eigenaar, maar ook als voorbereidende stappen naar een bedrijfsopvolging of verkoop.
Standpunt kennisgroep Belastingdienst inzake geruisloze inbreng in BV en vervreemding
Henk is voornemende om zijn eenmanszaak in een BV onder te brengen. Per 25 september 2023 wordt een intentieovereenkomst getekend, deze wordt voor 1 oktober 2023 geregistreerd bij de belastingdienst. De inbreng heeft per 1 februari 2024 vorm gekregen door de civielrechtelijke oprichting van de BV, de inbreng zal met terugwerkende kracht tot 1 januari 2023 plaatsgevinden (economisch).
Welk tijdstip geldt voor voor het begin van de vervreemdingstermijn van 3 jaar (zie standaardvoorwaarden in staatscourant) ? Dit tijdstip begint te lopen vanaf de oprichting van de BV op 1 februari 2024, aldus de kennisgroep op 17 september 2024.
Versturen voorovereenkomst
U moet de voorovereenkomst aangetekend naar de Belastingdienst versturen. Registreren bij de Belastingdienst is niet meer mogelijk. Vorenstaande komt door de Wet Elektronische Registratie notariële akten. U moet de voorovereenkomst via een aangetekende brief versturen naar:
- Belastingdienst Heerlen, Postbus 13, 6400 AA Heerlen
Geruisloos en ruisend optiekzaak in een B.V.
De omzetting van de optiekzaak naar een vennootschapsvorm kan dan geruisloos of “ruisend” geschieden.
Geruisloze inbreng in de vennootschap houdt in dat de belastingclaim over de goodwill en stille reserves in de onderneming worden doorgeschoven naar de besloten vennootschap, zodat niet direct behoeft te worden afgerekend over de “verkoop” van de optiek-onderneming. De belastingheffing over de overdrachtswinst wordt zo naar de toekomst geschoven.
“Ruisende” inbreng houdt in dat de optiek-onderneming wordt overgedragen aan de vennootschap met afrekening over de goodwill en fiscale en stille reserves. Vanwege gebruikmaking van (onder andere) stakingswinstlijfrente-aftrek kan deze mogelijkheid fiscaal voordelig zijn. Voor beide vormen kan een (overigens verschillende) termijn aan terugwerkende kracht worden gehanteerd.
Voordelen optiekzaak in een B.V.
Als voordelen voor het drijven van de optiek-onderneming in een (structuur van) besloten vennootschap(pen) zijn onder andere te noemen de beperking van de aansprakelijkheid van de optiek-ondernemer, de inkomensspreiding op maat voor de directeur-aandeelhouder(s), de mogelijkheid van opbouw van pensioen in eigen beheer (hetgeen grote fiscale voordelen oplevert, maar tevens de liquiditeiten binnen de onderneming houdt), het afschermen van winsten en pensioenaanspraken van de risicosfeer in de optiekvennootschap, groei van de optiek-onderneming naar andere vestigingen kunnen eenvoudigweg aan de structuur worden toegevoegd, de organisatie wordt door deze structuur flexibeler. Tevens wordt de overdraagbaarheid van de optiekzaak door de vennootschapsstructuur vergemakkelijkt. Immers, er kan simpelweg worden gekozen voor het verkopen van de aandelen van de vennootschap.
Nadelen optiekzaak in een B.V.
Uiteraard zijn ook nadelen te noemen, zoals de ondernemersfaciliteiten die vervallen, de directeur-aandeelhouder dient zijn salaris te conformeren aan de gebruikelijkloonregeling, de oprichtingskosten van de vennootschap(pen).
Fiscaal gezien is er het voordeel van het tariefsverschil: winsten worden eerst belast tegen het vennootschapsbelastingtarief, pas later eventueel tegen het progressieve inkomstenbelastingtarief. Bovendien is er de mogelijkheid middelen uit de vennootschap te halen door middel van dividenduitkeringen.
Met name bij een voorgenomen bedrijfsopvolging in of verkoop van de optiekzaak en de huidige belastingtarieven in aanmerking nemend, is het zeker de moeite waard een beoordeling te laten maken van de voordelen van een vennootschapsstructuur in uw specifieke situatie.
Innovatiebox 2021
Het tarief in de innovatiebox is in 2021 verhoogd van 7% naar 9%, dit tarief geldt in 2026 nog steeds. Het tarief was in het verleden slechts 5%. Jammer dat er in Nederland minder stimulatiemaatregelen zijn voor innovatiebedrijven. Om toegang te krijgen tot de innovatiebox moet u in het bezit zijn van een octrooi en / of een zogenaamde S&O-verklaring.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2026
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Verhoging tarief innovatiebox 2021
De innovatiebox verlaagt het effectieve belastingtarief voor de vennootschapsbelasting. De faciliteit is beschikbaar als u winst uit innovatieve activiteiten haalt. De innovatiebox wordt wel gezien als een belangrijk onderdeel van ons vestigingsklimaat. Het doel van de innovatiebox is dat in Nederland werkgelegenheid wordt behouden voor hoogopgeleiden. Dat maakt dat Nederland internationaal goed kan concurreren en versterkt de economie en de welvaart. Om van de innovatiebox gebruik te mogen maken moet worden voldaan aan diverse vereisten. Zo moet u zelf een immaterieel activum voortbrengen en mag er geen sprake zijn van kunstmatige structuren in de vorm van bijvoorbeeld belastingontwijking.
In het verleden is het percentage al van 5% (1 januari 2018) naar 7% gegaan en per 1 januari 2021 gaat het van 7% naar 9%.
De innovatiebox in het Belastingplan 2021
De innovatiebox werkt vanuit het principe van de grondslagvermindering. In de praktijk werkt dat als volgt:
- U hebt een winst van € 200 behaald met activiteiten die u onder de innovatiebox mag brengen.
- Het vennootschapsbelastingtarief bedraagt 25%. Op dit moment is het zo dat u 7/25 * 200 in de grondslag voor uw totale winstberekening opneemt.
- Dat leidt ertoe dat van deze € 200, u een bedrag van € 56 tot het belastbaar bedrag voor de vennootschapsbelasting rekent. U betaalt dan effectief over de winst van € 200 met innovatieboxactiviteiten € 14 belasting.
- Zouden we hetzelfde plaatje loslaten op 2021, dan wordt de formule 9/25 * 200. Tot uw belastbaar bedrag rekent u dan € 72. Daarover betaalt u dan, uitgaande van een percentage van 25%, € 18 vennootschapsbelasting.
De wetgever benoemt deze wijziging als benodigd om diverse lastenverlichtingen te dekken. Naar onze mening kan dit ook voortkomen uit het feit dat Nederland internationaal vaak aanhaalt dat belastingtarieven lager dan 9% onacceptabel zijn. Deze verhoging komt daarom ook voor onze internationale betrekking niet ongelegen.
Innovatiebox 2021 en advisering
Wilt u meer weten over de innovatiebox? Neem dan contact op met één van onze specialisten. Zorg dat u er bij de innovatiebox tijdig bij bent, want het is administratief veeleisende materie. De Belastingdienst heeft diverse rulings gepubliceerd inzake de innovatiebox, deze kunt u hier raadplegen. Deze kunnen prima als voorbeeld dienen en zullen door ons worden meegenomen in de advisering. Meestal zullen wij in overleg met de Belastingdienst een vaststellingsovereenkomst sluiten.
Kleinschaligheidsinvesteringsaftrek
Een ondernemer die in bedrijfsmiddelen investeert kan kleinschaligheidsaftrek, energie-investeringsaftrek of milieu-investeringsaftrek genieten. Bij investering in bedrijfsmiddelen kan een deel van het investeringsbedrag aanvullend ten laste van de winst worden gebracht (investeringsaftrek). De investeringsaftrek heeft geen invloed op de boekwaarde en de afschrijvingsmogelijkheden. U heeft recht op investeringsaftrek als u in een boekjaar tussen de € 2.901en € 398.236 (cijfers 2026).
Energie investeringsaftrek
- 2023: 45,5% met maximum van € 136.000.000
- 2024: 40% met maximum van € 149.000.000
- 2025: 40% met een maximum van € 151.000.000
- 2026: 40% met een maximum van € 153.000.000
De energielijst kunt u vinden op de site van RVO
Milieu investeringsaftrek
- Maximum percentage : 45% (2023 - 2026)
- Middenpercentage : 36% (2023 - 2026 )
- Minimumpercentage: 27% (2023 - 2026)
Investeringsaftrek 2026
Ondernemers die in 2026 gaan investeren kunnen sommige investeringen sneller afschrijven en daarnaast gebruik maken van de investeringsaftrek. Feitelijk zijn er 4 regelingen namelijk
- Kleinschaligheidsinvesteringsaftrek
- Energie investeringsaftrek
- Milieu investeringsaftrek
- VAMIL
Investeringsaftrek 2026
- minder dan € 2.901: 0%
- investering € 2.901 - € 71.683: 28% van het investeringsbedrag
- investering € 71.684 - € 132.746: € 20.072
- investering € 132.747- € 398.236: € 20.072 verminderd met 7,56% van investeringen boven € 132.746
- investeringen meer dan € 398.236: 0%
Investeringsaftrek 2025
- minder dan € 2.900: 0%
- investering € 2.901 - € 70.602: 28% van het investeringsbedrag
- investering € 70.602- € 130.744: € 19.769
- investering € 130.744- € 392.230: € 19.769 verminderd met 7,56% van investeringen boven € 130.744
- investeringen meer dan € 392.230: 0%
Investeringsaftrek 2024
Investeringsaftrek 2024 | Aftrek | |
| 0 - 2.800 | 0% | |
| 2.801 - 69.765 | 28% | |
| 69.765 - 129.194 | 19.535 | |
| 129.194 - 387.580 | 19.535 -/- 7,56% van investering boven 129.194 | |
| meer dan 387.580 | 0% |
Investeringsaftrek 2023
Ondernemers die in 2023 gaan investeren kunnen sommige investeringen sneller afschrijven en daarnaast gebruik maken van de investeringsaftrek. Feitelijk zijn er 4 regelingen namelijk
- Kleinschaligheidsinvesteringsaftrek
- Energie investeringsaftrek
- Milieu investeringsaftrek
- VAMIL
Belastingtip ! Investeren tussen de € 63.716 en € 117.991 levert het grootste voordeel op
Waarvoor investeringsaftrek?
Investeringsaftrek kan zowel van toepassing zijn bij aanschaffingen (extern) als bij voortbrengingen (intern). Voortbrengingskosten worden ook gemaakt als een tot het ondernemingsvermogen behorend bedrijfsmiddel een andere bestemming krijgt, bijvoorbeeld een woonhuis wordt kantoor. Ook bij verbetering van een bedrijfsmiddel kan investeringsaftrek van toepassing zijn.
Voor bepaalde investeringen krijgt men geen investeringsaftrek, dit zijn:
- bedrijfsmiddelen met een investeringsbedrag minder dan € 450;
- gronden;
- woonhuizen;
- personenauto's die niet bestemd zijn voor beroepsvervoer (bedrijfsbus dus wel);
- pleziervaartuigen;
- effecten;
- vorderingen;
- goodwill en vergunningen;
- dieren;
- kopen van bedrijfsmiddelen van de BV waarvan u aandeelhouder bent;
- bedrijfsmiddelen die zijn bestemd om aan anderen ter beschikking te stellen (zoals verhuur), voor tenminste 70%.
Hoeveel investeringsaftrek
Het percentage van de kleinschaligheidsinvesteringsaftrek neemt af naarmate het investeringsbedrag op jaarbasis toeneemt. Op hoofdlijnen:
- Met moet minimaal € 2.901 in een jaar investeren voordat met voor de aftrek in aanmerking komt.
- Investeringen in bedrijfsmiddelen (die meetellen) moeten minimaal € 450 bedragen.
- Als men in een jaar meer dan € 398.236 investeert, heeft men geen recht op aftrek.
- Het bestelmoment is veelal beslissend.
Navordering 2021
Navordering is een onderwerp dat vrijwel dagelijks speelt. Het komt aan de orde indien op grond van enig feit het vermoeden bestaat dat ten onrechte geen of te weinig belasting is geheven. Ondanks dat navordering zeer veel voorkomt, is het een ingrijpend middel. Immers, met het opleggen van een definitieve aanslag moet voor de belastingplichtige rechtszekerheid ontstaan. Daarom mogen belastingplichtigen in beginsel vertrouwen op definitieve aanslagen die de Belastingdienst oplegt. Navordering, waarmee definitieve aanslagen alsnog worden opengebroken, is in dat verband gebonden aan strikte voorwaarden.
In dit artikel komen vijf uitspraken aan bod uit 2021, die gaan over navordering. Voordat ik deze uitspraken behandel, ga ik eerst op de termijnen voor navordering en de situaties waarin de Belastingdienst tot navordering mag overgaan.
Termijnen bij navordering
Het zou de rechtszekerheid niet ten goede komen als navordering onbeperkt in de tijd mogelijk is. Daarom bevat de wet strikte termijnen die gelden indien de Belastingdienst wil navorderen. De hoofdregel is dat de mogelijkheid tot navordering na vijf jaar vervalt. Deze vijfjaarstermijn gaat in op het moment waarop de belastingschuld ontstaat. De belastingschuld ontstaat op het moment waarop het tijdvak waarover de belastingschuld wordt bepaald, eindigt. De vijfjaarstermijn voor de inkomstenbelasting 2021 gaat dus in per 1 januari 2022. Op dat moment is immers het tijdvak voor de inkomstenbelasting 2021 in principe geëindigd. Een voor de praktijk belangrijke inbreuk op deze hoofdregel geldt indien voor het doen van aangifte uitstel wordt verleend. De navorderingstermijn wordt dan verlengd met de duur van het verleende uitstel. Hierna nog vijf afwijkende termijnen in het kader van navordering.
Navordering en herziening toerekening inkomens- en vermogensbestanddelen
Op grond van artikel 2.17 Wet inkomstenbelasting 2001 kunnen fiscaal partners onderling bepaalde inkomens- en vermogensbestanddelen aan elkaar toerekenen. Indien sprake is van een herziening van deze toerekening, geldt een navorderingstermijn van onbepaalde duur. Dit speelt bijvoorbeeld als de aanslag van de ene partner al is opgelegd, terwijl de andere partner nog in een bezwaar- en / of beroepsprocedure is verwikkeld. Volgt uit deze laatste procedure een herziening van de toerekening, dan doet het verlopen van de vijfjaarstermijn aan de zijde van de partner niet ter zake.
Navordering en foutenherstel
Eén van de gronden waarop navordering kan plaatsvinden is de kenbare fout. Hiervan is sprake als de belastingplichtige redelijkerwijs kan weten dat ten onrechte geen aanslag of een te lage aanslag is opgelegd. Een inbreuk op de rechtszekerheid is dan minder bezwaarlijk, omdat de belastingplichtige had kunnen weten dat er een fout is gemaakt. De wetgever acht in deze situatie een kortere navorderingstermijn echter wel gepast, om de rechtszekerheid te bevorderen. De tweejaarstermijn die geldt bij kenbare fouten, gaat in op het moment dat het besluit wordt genomen om geen aanslag op te leggen of een te lage aanslag is opgelegd.
Toch kan zich in deze situatie iets bijzonders voordoen. Stel dat na vier en een half jaar de reguliere navorderingstermijn wordt benut, maar dat de navorderingsaanslag een kenbare fout bevat. Op het moment dat de navorderingsaanslag wordt opgelegd (na vier en een half jaar) gaat de tweejaarstermijn lopen met netrekking tot de heffingskorting. Daarmee komt de totale navorderingstermijn uit op zes en een half jaar.
Navordering en buitenlands vermogen
Indien de navordering ziet op vermogensbestanddelen die zich in het buitenland bevinden of daar opkomen, geldt een verlengde navorderingstermijn. De termijn bedraagt dan twaalf jaar, te rekenen vanaf het moment waarop de belastingschuld ontstaat. Wanneer de belastingschuld ontstaat, is hiervoor al beschreven. Het is niet zo dat de Belastingdienst altijd twaalf jaar mag wachten. Van de Belastingdienst wordt wel verwacht dat met gepaste voortvarendheid actie wordt ondernomen. Wat gepaste voortvarendheid is, is steeds afhankelijk van de omstandigheden in een specifiek dossier.
Navordering en verliescompensatie
Bij achterwaartse verliesverrekening geldt een verlengde navorderingstermijn. Dit doet zich bijvoorbeeld voor als de belastingplichtige in 2020 een verlies heeft dat hij achterwaarts verrekent met een verlies over 2019. Met betrekking tot deze verliesverrekening in het tijdvak 2019, kan worden nagevorderd zolang de navorderingstermijn voor 2020 niet is verlopen.
Navordering en heffingskorting
In de Wet inkomstenbelasting 2001 is een maximumbedrag aan heffingskorting opgenomen. Navorderen is langer dan vijf jaar mogelijk, indien een hogere heffingskorting is verleend dan in de wet is opgenomen. Dat kan zich bijvoorbeeld voordoen bij fiscaal partners. Indien bij partner 1 een wijziging plaatsvindt die mede invloed heeft op de heffingskorting voor partner 2, dan kan bij partner 2 worden nagevorderd tot acht weken nadat de aanslag van partner 1 (uiteindelijk) onherroepelijk is geworden.
Wanneer mag de Belastingdienst navorderen?
Uit het voorgaande blijkt dat er diverse navorderingstermijnen gelden. Het is daarom van belang om goed te weten op welke grond de Belastingdienst tot navordering wenst over te gaan. Alleen dan kan immers worden getoetst of hij tijdig handelt. Tijdig handelen is echter niet het enige vereiste. Zoals aangegeven maakt navordering inbreuk op de rechtszekerheid die een definitieve aanslag hoort te bieden. Daarom is navordering slechts in een aantal situaties toegestaan, te weten indien sprake is van:
- een zogenaamd ‘nieuw feit’ (zie hierna voor meer informatie over het nieuw feit);
- een feit dat niet nieuw is, maar ten opzichte waarvan de belastingplichtige te kwader trouw is;
- een onjuiste verrekening van voorheffingen of voorlopige aanslagen;
- een onjuiste verrekening van een voorlopige teruggaaf of voorlopige verliesverrekening;
- een onjuiste toerekening van inkomensbestanddelen tussen partners in de inkomstenbelasting;
- een kenbare fout, waarvan in elk geval sprake is als de te weinig geheven belasting ten minste 30% van de verschuldigde belasting bedraagt.
Het vereiste van een nieuw feit leidt tot veel rechtspraak. De Belastingdienst mag niet navorderen op grond van feiten die hem bekend waren of die hem redelijkerwijs bekend hadden kunnen zijn. Hierbij is vaak van belang of de Belastingdienst voldoende zorgvuldig te werk is gegaan bij het opleggen van de aanslag. Als uitgangspunt heeft te gelden dat de Belastingdienst mag vertrouwen op de gegevens die de belastingplichtige aanvoert en aan de juistheid van die gegevens, tenzij daarvoor aanleiding is, niet hoeft te twijfelen. Navordering is dus geen middel waarmee de Belastingdienst eigen fouten kan herstellen. Dergelijke ‘eigen fouten’ worden vaak aangeduid als ambtelijke verzuimen.
Hierna gaan wij in op vijf uitspraken over navordering uit 2021.
Gerechtshof Arnhem - Leeuwarden over een kenbare fout
De belastingplichtige in deze zaak heeft een eenmanszaak. Er worden navorderingsaanslagen opgelegd. Met betrekking tot één van deze aanslagen brengt de belastingplichtige twee stellingen in:
- Er is sprake van een ambtelijk verzuim, want de Belastingdienst heeft een navorderingsaanslag vastgesteld zonder de uitkomsten van het onderzoek naar belastingplichtige over dat tijdvak af te wachten;
- Er is geen sprake van een voor de belastingplichtige kenbare fout.
Onder het begrip 'fout' valt ook de situatie waarin de Belastingdienst verzuimt om aangiften te blokkeren waarvan de onjuistheid uit een (boeken-)onderzoek is gebleken. Een juiste gang van zaken is dan dat de Belastingdienst de geautomatiseerde afdoening blokkeert en zorgt voor een juiste navorderingsaanslag. In deze zaak geeft de Belastingdienst uit eigen beweging toe dat is verzuimd om het lopende boekenonderzoek in de systemen zodanig te verwerken, dat de geautomatiseerde afdoening is geblokkeerd. Een dergelijke fout komt voor rekening en risico van de Belastingdienst en kan niet leiden tot de aanwezigheid van een nieuw feit.
Echter, het gerechtshof is van oordeel dat sprake is van een kenbare fout. Er zijn resultaten van de onderneming niet verantwoord en daarvoor is geen pleitbaar standpunt aanwezig. Voorts bedraagt de niet geheven belasting ten minste 30% van de eigenlijk verschuldigde belasting. Deze kenbare fout maakt dat het ambtelijk verzuim er niet zozeer toe doet en dat navordering mogelijk is, mits de Belastingdienst dit binnen de juiste termijn heeft gedaan. Bij een kenbare fout bedraagt de termijn twee jaar en deze termijn is nagekomen. De navorderingsaanslag is daarmee formeel correct opgelegd.
Rechtbank Noord-Nederland over nieuw feit
De belastingplichtige in deze zaak migreert in 2014 naar Nederland. Hij doet dan aangifte inkomstenbelasting en geeft onder meer aan een aanmerkelijk belang in een vennootschap te houden. De Belastingdienst stelt vragen over de aangifte, maar niet over het aanmerkelijk belang. De navorderingsaanslag ziet op het jaar 2015. Het inkomen uit aanmerkelijk belang wordt verhoogd door de Belastingdienst, omdat sprake zou zijn van rentebetalingen die de vorm van een winstuitdeling aannemen in de ogen van de Belastingdienst.
De belastingplichtige meent dat navordering niet mogelijk is. Hij is in 2014 naar Nederland gekomen en dat had voor de Belastingdienst aanleiding moeten zijn om zijn aangifte over 2014 ook voor het aanmerkelijk belang nader te beoordelen. Dat is niet gedaan en daarmee heeft de Belastingdienst niet voldaan aan zijn verplichting om zorgvuldig naar de aangifte te kijken. Een beroep op een ambtelijk verzuim dus.
De rechtbank is het hiermee oneens. Zij oordeelt dat de Belastingdienst niet hoefde te twijfelen aan de juistheid van de gegevens in de aangifte over 2014. De remigratie maakt op zichzelf nog niet dat de Belastingdienst af moet zien van het oordeel dat de niet onwaarschijnlijke mogelijkheid bestaat dat de gegevens juist zijn. Daar komt nog bij dat in deze aangifte weliswaar het aanmerkelijk belang is opgenomen, maar niet de onderlinge schuldverhouding(en) tussen de belastingplichtige en de vennootschap. De rentebetalingen waren dus niet eens direct zichtbaar. De Belastingdienst hoeft bij de aangifte inkomstenbelasting niet ook de gegevens van de vennootschap te bekijken / beoordelen, dus van een ambtelijk verzuim is geen sprake geweest. De navorderingsaanslag is formeel correct opgelegd. Een voldoende nieuw feit is aanwezig.
Rechtbank Gelderland over kwade trouw
De belastingplichtige in deze zaak heeft een onderneming die zich vooral bezighoudt met de verhuur van auto’s. Uit een boekenonderzoek volgt dat verkopen niet of onjuist zijn verantwoord. Dit is echter niet het eerste onderzoek dat plaatsvindt naar deze belastingplichtige. Uit een eerder boekenonderzoek is naar voren gekomen dat de autoverkopen zakelijk geëtiketteerd moeten worden en dat de voertuigen op de balans moeten worden opgenomen. Ondanks deze eerdere onderzoeksresultaten, is deze belastingplichtige wederom betrapt op het onjuist financieel en fiscaal verwerken van de auto’s.
De belastingplichtige meent een uitweg te zien in het ontbreken van een nieuw feit. Volgens hem is de definitieve aanslag tijdens het boekenonderzoek opgelegd. Op dat moment waren de onderzoeksresultaten bekend, dus had de Belastingdienst op dat moment al rekening moeten houden met deze informatie. Dat is niet gedaan en dus ontbreekt een nieuw feit. De Belastingdienst pareert deze stelling door zich te beroepen op een kenbare fout en kwade trouw aan de zijde van de belastingplichtige.
De rechtbank gaat mee in de stelling van de Belastingdienst. Naar aanleiding van het eerdere onderzoek was belastingplichtige bekend met hoe hij moet omgaan met auto’s. Toch heeft hij verzuimd om bijvoorbeeld autoverkopen op te nemen in de financiële administratie. Aangezien de belastingplichtige op de hoogte was van zijn verplichtingen en deze alsnog niet is nagekomen, is sprake van kwade trouw. De rechtbank oordeelt dat bewust stukken buiten de administratie zijn gehouden en dat daardoor bewust foutieve aangiften inkomstenbelasting zijn ingediend. Navordering is toegestaan.
Gerechtshof ’s-Hertogenbosch over kwade trouw en kenbare fout
In deze zaak gaat het om een belastingplichtige die remigreert (terugkeert naar Nederland). Hij is eigenaar van een onroerend goed dat hij overdraagt aan een van zijn bv’s. Deze transactie leidt tot een onderzoek door de Belastingdienst. Het onroerend goed zou voor een te hoge prijs aan de bv zijn verkocht, zodat eigenlijk sprake is van een verkapte winstuitdeling aan de belastingplichtige.
De Belastingdienst heeft deze belastingplichtige uiteraard ook uitgenodigd om ter gelegenheid van de remigratie een M-biljet in te vullen. Dat is een aangifte inkomstenbelasting die specifieke vragen bevat over de remigratie-omstandigheden. De belastingplichtige vraagt enkele malen uitstel voor het invullen van het M-biljet, waarbij hij als reden het lopende onderzoek opgeeft. Na enkele malen uitstel te verlenen, weigert de Belastingdienst verder uitstel. Het M-biljet wordt ingediend en in een begeleidende brief is door de belastingplichtige opgemerkt dat het lopende onderzoek kan leiden tot afwijkende uitkomsten dan uit de huidige aangifte blijkt. De Belastingdienst volgt de aangifte en legt een definitieve aanslag op. Uit de zaakstukken blijkt dat de ambtenaar die bezig was met het onderzoek, heeft gecorrespondeerd met de ambtenaar die de aangifte behandelde. Duidelijk is dat intern iets niet goed is gegaan en dat de aangifte eigenlijk niet op deze wijze tot een aanslag had mogen leiden.
Het onderzoek van de Belastingdienst leidt tot een rapport en dit rapport leidt tot een navorderingsaanslag. De belastingplichtige meent dat deze navorderingsaanslag onrechtmatig is, omdat geen sprake is van een nieuw feit. De rechtbank is hierin meegegaan. De Belastingdienst voert bij het gerechtshof aan dat wel degelijk sprake is van een nieuw feit, kwade trouw en, als dat niet het geval is, van een kenbare fout.
Uit de uitspraak van het gerechtshof volgt dat de belastingplichtige en de Belastingdienst samen tot het inzicht zijn gekomen dat van een nieuw feit geen sprake is. Het beroep op kwade trouw is met name gestoeld op de afwijking tussen de werkelijke waarde van het onroerend goed en de gehanteerde waarde. Het gerechtshof oordeelt echter dat de Belastingdienst onvoldoende aannemelijk maakt dat kwade trouw aanwezig is. De begeleidende brief is daarin een belangrijke factor. Deze gedraging spreekt in het voordeel van de belastingplichtige, omdat hij hiermee de Belastingdienst actief attendeert op relevante feiten en omstandigheden in het aangiftetraject.
De vraag of navordering in deze situatie rechtmatig is, hangt dan nog af van de vraag of sprake is van een kenbare fout. Uit de wetsgeschiedenis volgt dat de kenbare fout niet is bedoeld om beoordelingsfouten te kunnen herstellen. Dat zijn fouten die het gevolg zijn van een verwijtbaar onjuist inzicht aan de zijde van de Belastingdienst. Daarbij is niet relevant of de belastingplichtige bekend is met de onjuistheid. Het gerechtshof oordeelt dat de Belastingdienst niet aannemelijk heeft gemaakt dat hier geen sprake is van een beoordelingsfout. Er is onvoldoende opgelet bij het opleggen van de definitieve aanslag / het verwerken van de aangifte. Dit heeft geleid tot het onjuiste inzicht en dat is aan de Belastingdienst verwijtbaar. Er is sprake van een inschattings- of beoordelingsfout. De navorderingsaanslag dient daarom vernietigd te worden. In deze situatie mag de Belastingdienst niet tot navordering overgaan.
Gerechtshof Arnhem - Leeuwarden over heffingskorting
In deze zaak is aan de zijde van de partner van de belastingplichtige een compromis bereikt met de Belastingdienst over wijziging van de aanslagen inkomstenbelasting over een aantal jaren. Deze wijziging leidt ertoe dat geen recht meer bestaat op uitbetaling van de heffingskorting aan de zijde van de belastingplichtige. Daarom wordt de eerder uitbetaalde heffingskorting nagevorderd. De belastingplichtige meent in hoger beroep dat het vertrouwensbeginsel is geschonden en dat de Belastingdienst niet bevoegd was om over te gaan tot navordering.
Het gerechtshof beoordeelt eerst de navorderingsaanslag. Zoals eerder beschreven, geldt bij heffingskortingen een afwijkende navorderingstermijn. De Belastingdienst heeft dan, indien de vijfjaarstermijn van de hoofdregel is verstreken, tot acht weken na het tijdstip waarop de belastingaanslag aan de partner is opgelegd, om tot navordering over te gaan. Deze termijn is door de Belastingdienst ruimschoots gehaald. De navorderingsaanslag past daarmee binnen de kaders van wet- en regelgeving en is in zoverre rechtmatig.
Het beroep op het vertrouwensbeginsel ziet op het compromis en het gesprek dat daarover is gevoerd. Daarin zou zijn aangegeven dat het compromis niet tot verdere verrassingen zou leiden en de belastingplichtige meent dat deze navordering wel als een verrassing is aan te merken. Uit de zaakstukken blijkt echter niet dat de Belastingdienst uitspraken heeft gedaan die samenhangen met het wel / niet navorderen van de uitbetaalde heffingskorting bij de belastingplichtige. Het is niet aannemelijk dat de indruk is gewekt dat navordering voor de partner (belastingplichtige) achterwege zou blijven en dus faalt het beroep op het vertrouwensbeginsel. De navorderingsaanslag blijft intact.
Navordering in de praktijk
Navordering is aan de orde van de dag en daardoor ziet men soms over het hoofd hoe ingrijpend het middel eigenlijk is. De rechtszekerheid die een definitieve aanslag beoogt te bieden, wordt immers ruw doorbroken. Het is daarom goed dat de wet strikte bepalingen bevat over de mogelijkheden voor de Belastingdienst om tot navordering over te gaan.
Uit de zaken die in dit artikel zijn besproken komt duidelijk naar voren dat ook de belastingplichtige een behoorlijke verantwoordelijkheid heeft. De Belastingdienst wordt geacht met normale kennis en zorgvuldigheid van de aangifte kennis te nemen, maar mag in beginsel vertrouwen op de goedheid van de belastingplichtige. Indien de niet onwaarschijnlijke kans bestaat dat de gegevens in de aangifte juist zijn, is hij tot een nader onderzoek in principe niet gehouden. De vraag bij een toekomstige nieuw-feit-discussie is dan steeds of de Belastingdienst redelijkerwijs bekend had kunnen zijn met het feit waar het om gaat.
Kwade trouw is over het algemeen een voor de Belastingdienst lastiger te bewijzen omstandigheid. Hij moet dan aannemelijk maken dat de belastingplichtige opzettelijk onjuiste gegevens of inlichtingen heeft verstrekt. Met name het element opzettelijk biedt daarbij ruimte voor discussie en leidt vaak tot een verschil van inzicht. Kwade trouw mag mijns inziens niet te snel worden aangenomen, aangezien het belastingstelsel hoogst complex is en een degelijk handelend bestuursorgaan in beginsel hoort uit te gaan van de goede wil van de belanghebbende (belastingplichtige).
Hebt u een navorderingsaanslag ontvangen en wenst u nader inzicht in de rechtmatigheid hiervan? Of wilt u in bezwaar / beroep tegen een navorderingsaanslag en hebt u daarbij bijstand nodig? Neem dan gerust rechtstreeks contact op met onderstaande adviseur om de mogelijkheden te bespreken.
Bronnen en vindplaatsen
Gerechtshof Arnhem - Leeuwarden over kenbare fout: ECLI:NL:GHARL:2021:1678
Rechtbank Noord-Nederland over nieuw feit: ECLI:NL:RBNNE:2021:737
Rechtbank Gelderland over kwade trouw: ECLI:NL:RBGEL:2021:3254
Gerechtshof 's-Hertogenbosch over kwade trouw en kenbare fout: ECLI:NL:GHSHE:2021:2006
Gerechtshof Arnhem - Leeuwarden over heffingskorting: ECLI:NL:GHARL:2021:9529
Businessclub voetbal fiscaal gunstiger
De omzetbelasting (BTW) op een businesspakket (dure stoelen, eten, etc. in het voetbalstadion) is geen 19% maar 6%. De reden hiervoor is dat voor het verlenen van toegang tot een sportevenement een tarief geldt van 6%. De hoofdprestatie is dus "voetbal" en niet netwerken.
Toelichting
De procedure is opgestart door FC Utrecht. De Belastingdienst was van mening dat er sprake was van een business event of het netwerken. Voetbal is maar bijzaak, aldus de Belastingdienst. Gevolg hiervan zou zijn het hoge BTW-tarief van 19%. FC Utrecht was van mening dat er sprake was van het toegang verlenen tot een sportevenement (een voetbalwedstrijd), derhalve 6% BTW. De Belastingdienst gaat niet in Hoger Beroep.
Gevolg
Alle voetbalclubs en overige sportorganisaties hoeven maar 6% BTW te rekenen over hun bedrijfsarrangementen en business-stoelen. Voor de gemiddelde klant van de voetbalvereniging maakt dit geen verschil. Voor klanten die de omzetbelasting niet kunnen verrekenen (gemeenten, ziekenhuizen, scholen), wordt het bezoeken van de voetbalclub dus fiscaal voordeliger. Let wel op de loonbelastinggevolgen.
Bron: Rechtbank Haarlem, 08/3303.
De ondernemersaftrek in de inkomstenbelasting
Als ondernemer voor de inkomstenbelasting kunt u, onder voorwaarden, aanspraak maken op de ondernemersaftrek. De ondernemersaftrek bestaat uit aftrekposten, die ertoe leiden dat de belastbare winst waarover u belasting bent verschuldigd wordt verlaagd.
De ondernemersaftrek bestaat uit de volgende aftrekposten:
- Zelfstandigenaftrek;
- Startersaftrek;
- Startersaftrek bij arbeidsongeschiktheid;
- Aftrek voor speur- en ontwikkelingswerk;
- Meewerkaftrek;
- Stakingsaftrek.
Wij bespreken in dit artikel bovengenoemde onderdelen van de ondernemersaftrek en de voorwaarden waar u als ondernemer aan moet voldoen.
Urencriterium en ondernemersaftrek
Voor sommige aftrekposten moet worden voldaan aan het urencriterium. Om aan het urencriterium te voldoen, moet in een kalenderjaar minimaal 1.225 uur aan de onderneming zijn besteed. Daarnaast moet meer tijd aan de onderneming zijn besteed dan aan andere werkzaamheden, bijvoorbeeld een dienstbetrekking. Dit moet door de belastingplichtige aannemelijk worden gemaakt.
Het urencriterium gaat over een heel kalenderjaar, van januari tot en met december. Indien de onderneming is gestart per 1 juni van het kalenderjaar, moet toch worden voldaan aan het urencriterium van 1.225 uur om in aanmerking te komen voor de ondernemersaftrek.
Zelfstandigenaftrek in de inkomstenbelasting
De zelfstandigenaftrek is van toepassing op elke ondernemer die voldoet aan het urencriterium, en die aan het begin van het kalenderjaar de AOW-leeftijd nog niet heeft bereikt.
De zelfstandigenaftrek bedraagt in 2023 maximaal € 5.030 (2024: € 3.750). Indien de winst uit onderneming lager is dan dit bedrag, bedraagt de zelfstandigenaftrek niet meer dan het bedrag van de winst. Het kan voorkomen dat in een bepaald jaar niet de volledige zelfstandigenaftrek gebruikt kan worden. Het bedrag dat u in een jaar niet kunt gebruiken, wordt indien mogelijk verrekend in de volgende negen jaren.
In 2023 is het belastingvoordeel van de zelfstandigenaftrek beperkt. Het voordeel wordt berekend met een tarief van 36,93%.
Startersaftrek voor beginnende ondernemers
Onder voorwaarden kan de zelfstandigenaftrek worden verhoogd met de startersaftrek. De startersaftrek bedraagt in 2023 maximaal € 2.123. De startersaftrek mag in de volgende situatie worden toegepast:
- U was in één of meer van de vijf voorafgaande kalenderjaren geen ondernemer;
- U paste in deze periode niet meer dan twee keer de zelfstandigenaftrek toe.
De zelfstandigenaftrek bedraagt niet meer dan het bedrag van de winst uit onderneming vóór ondernemersaftrek. Deze beperking geldt niet als recht bestaat op de startersaftrek. Als u in aanmerking komt voor de startersaftrek, hebt u recht op het volledige bedrag van de zelfstandigenaftrek.
De regeling voor startersaftrek bij arbeidsongeschiktheid kent een aantal extra voorwaarden. De startersaftrek bij arbeidsongeschiktheid mag worden toegepast als wordt voldaan aan de volgende voorwaarden:
- U bent in 2021 ondernemer;
- U was in één of meer van de vijf voorafgaande kalenderjaren geen ondernemer;
- U hebt recht op een arbeidsongeschiktheidsuitkering;
- U voldoet aan het verlaagde urencriterium van 800 uur.
Voor het eerste, tweede en derde jaar bedraagt de aftrek respectievelijk € 12.000, € 8.000 en € 4.000. De aftrek kan niet hoger zijn dan de winst uit onderneming vóór ondernemersaftrek.
Aftrek voor speur- en ontwikkelingswerk voor ondernemers
De hoogte van de aftrek voor speur- en ontwikkelingswerk bedraagt in 2023 € 14.202. Om in aanmerking te komen voor deze aftrekpost, moet aan de volgende voorwaarden worden voldaan:
- U bent ondernemer;
- U voldoet aan het urencriterium;
- U hebt een speur- en ontwikkelingswerkverklaring van RVO;
- U besteedt zelf minimaal 500 uren aan erkend speur- en ontwikkelingswerk.
Als speur- en ontwikkelingswerkzaamheden kwalificeren werkzaamheden die direct en uitsluitend zijn gericht op de ontwikkeling van technisch nieuwe programmatuur, fysieke producten, fysieke productieprocessen of technisch-wetenschappelijk onderzoek.
In sommige situaties wordt de aftrek voor speur- en ontwikkelingswerk verhoogd. Deze verhoging is van toepassing op starters en bedraagt € 7.106. De voorwaarden die gelden zijn nagenoeg gelijk aan de voorwaarden voor de startersaftrek, namelijk:
- U was in één of meer van de vijf voorafgaande kalenderjaren geen ondernemer;
- U paste in deze periode niet meer dan twee keer de aftrek voor speur- en ontwikkelingswerk toe.
Meewerkaftrek in de inkomstenbelasting
De meewerkaftrek biedt een faciliteit voor de ondernemer in het geval de partner meewerkt in de onderneming. De hoogte van de meewerkaftrek is afhankelijk van de winst en het aantal meegewerkte uren. De belastingplichtige dient de meewerkuren aannemelijk te maken. Om aanspraak te maken op de meewerkaftrek, moet worden voldaan aan de volgende voorwaarden:
- U bent ondernemer;
- U voldoet aan het urencriterium;
- Uw fiscale partner werkt 525 uren of meer zonder vergoeding in uw onderneming, of de vergoeding die u hiervoor betaalt is minder dan € 5.000.
Bij een vergoeding boven de € 5.000 bestaat geen recht op meewerkaftrek. Echter, deze vergoeding mag in aftrek worden gebracht door de ondernemer, mits deze bij de partner wordt belast als resultaat overige werkzaamheden of loon uit dienstbetrekking.
Aan de hand van onderstaande tabel (2023) kan de meewerkaftrek worden berekend.
Aantal meegewerkte uren | Aftrek |
Minder dan 525 | Geen aftrek |
525 – 875 | 1,25% van de winst |
875 – 1.225 | 2% van de winst |
1.225 – 1.750 | 3% van de winst |
1.750 of meer | 4% van de winst |
Stakingsaftrek bij einde onderneming
Tot slot is een aftrekpost opgenomen voor de ondernemer die stakingswinst realiseert bij het staken van één of meer ondernemingen, waaruit hij als ondernemer winst geniet. Van de behaalde stakingswinst is maximaal € 3.630 vrijgesteld. Bij een lagere stakingswinst is de stakingsaftrek gelijk aan deze winst. De stakingsaftrek mag slechts één keer in het leven worden toegepast. Indien u echter bij een staking niet de gehele stakingsaftrek kunt gebruiken, mag het restant worden gebruikt bij een volgende staking.
Voor recht op de stakingsaftrek moet worden voldaan aan het vereiste dat u een ondernemer moet zijn. In tegenstelling tot de andere aftrekposten, geldt het urencriterium niet voor de stakingsaftrek. Daarnaast moet de gehele onderneming worden gestaakt. Bij het staken van een gedeelte van de onderneming bestaat geen recht op aftrek.
Meerdere ondernemingen en ondernemersaftrek
Het is mogelijk om als ondernemer meerdere ondernemingen te drijven. Echter, er is bepaald dat - ingeval de ondernemer winst geniet uit meer dan één onderneming - deze voor toepassing van de ondernemersaftrek als één onderneming worden behandeld. De uren die de ondernemer besteedt aan de ondernemingen, mogen bij elkaar worden opgeteld om te bepalen of recht bestaat op de ondernemersaftrek.
Mkb-winstvrijstelling in de inkomstenbelasting
De mkb-winstvrijstelling is tevens een aftrekpost op de winst. De mkb-winstvrijstelling is een percentage van de behaalde winst uit één of meer ondernemingen en bedraagt 14% (2024: 12,7%). De vrijstelling verlaagt de hoogte van de winst, waardoor u als ondernemer minder belasting bent verschuldigd. Ingeval sprake is van een verlieslatende situatie, verkleint de mkb-winstvrijstelling het verlies en is de vrijstelling nadelig. De mkb-winstvrijstelling geldt nadat de ondernemersaftrek is toegepast en is strikt genomen dus geen onderdeel van de ondernemersaftrek.
Voorbeeldberekening ondernemersaftrek in de inkomstenbelasting
Belanghebbende geniet in 2023 een winst uit onderneming van € 9.000 en voldoet aan het urencriterium. De onderneming is door belanghebbende gestart in 2015. De partner van belanghebbende heeft in 2023 700 uur meegewerkt in de onderneming en heeft hiervoor een vergoeding ontvangen van € 3.500. De belastbare winst uit onderneming kan als volgt worden berekend.
Fiscale winst € 9.000
Zelfstandigenaftrek (5.030) € 5.030
Meewerkaftrek (1,25% van 9.000) € 113 +
Ondernemersaftrek € 5.143 -/-
Tussenuitkomst € 3.857
MKB-winstvrijstelling (14% van 3.857) € 540 -/-
Belastbare winst uit onderneming € 3.317
Advisering ondernemers in de inkomstenbelasting
Wij adviseren vrijwel dagelijks ondernemers die in de inkomstenbelasting vallen. Het gaat dan bijvoorbeeld om eigenaren van eenmanszaken, vennoten in een vennootschap onder firma (VOF) en maten in een maatschap. Een deel van hen is zelfstandige zonder personeel (zzp), maar er zitten ook ondernemingen tussen met tientallen personeelsleden. Op het gebied van de ondernemersaftrek laten veel ondernemers onbewust kansen liggen, bijvoorbeeld door de regels omtrent de meewerkaftrek verkeerd te interpreteren. Het kan daarom nooit kwaad om uw positie eens door een specialist te laten beoordelen. Hebt u daar verdere vragen over? Neem dan gerust rechtstreeks contact op met één van onderstaande auteurs.
Verzekeringsplicht rijnvarende die in meerdere landen werkt
Werkt u voor een bedrijf dat personen (luchtvaart) of goederen (schip) vervoerd naar landen van de EU (of EER) dan blijft u in Nederland verzekerd als u in Nederland woont of binnen de EU woont en minder dan 25% van de werktijd in dat land werkt. Via een zogenaamde A1 verklaring kunt u bewijzen dat u in Nederland verzekerd bent. Werkt u als bemanning op een rijnvaartschip? Dan geldt meestal het land waar de exploitant van het schip gevestigd is. In dit artikel gaan we in op de situatie dat iemand in Nederland woont en werkt voor een buitenlandse werkgever waarbij hij minder dan 25% in Nederland werkt.
Rijnvarende of niet
Regelmatig is er discussie over de toepassing van de Rijnvarendenovereenkomst. Wat nu als een schip met name tussen Antwerpen, Rotterdam en Amsterdam vaart en dus minder op de rijn? Een Luxemburgse rederij beschikt over een geldige rijnvaartverklaring maar komt in over de route van de vaart in conflict met de SVB. Volgens de Rechtbank Amsterdam d.d. 22 mei 2025 is de rijnvarendenovereenkomst gewoon van toepassing omdat het schip (ook) is ingezete in de rijnvaart. De Rijn is volgens de rechtbank de rivier inclusief haar uitmondingen tot aan de zee (zie ook Centrale Raad van Beroep d.d. 28 februari 2019 ECLI:NL:CRVB:2019:852) . Luxemburg (vestigingsplaats werkgever,zie Hoge Raad d.d. 9 december 2011 ECLI:NL:HR:2011:BQ2938) is dan bepalend voor de sociale zekerheid, en dus niet Nederland. De basisverordening van de EU is dan dus niet van toepassing (zie toelichting op de site van de belastingdienst).
Wanneer werkt een rijnvarende substantieel in Nederland ?
Een rijnvarende woont in Nederland werkt voor een werkgever uit Liechtenstein. In 2016 is hij werkzaam in Nederland, België en Duitsland. Hij werkt 22% van zijn tijd in Nederland. De SVB beoordeeld dat hij voor een substantieel in Nederland werkt en dus in Nederland sociaal is verzekerd (A1 verklaring). De rijnvarende is van mening dat hij minder dan 25% in Nederland heeft gewerkt en dus niet in Nederland is verzekerd. De centrale raad van beroep (19 mei 2022 ECLI:NL:CRVB:2022::1240) stelt dat niet alleen moet worden gekeken naar de werkzaamheden in Nederland maar ook naar het feit dat dat de rijnvarende in Nederland woont en het schip in Nederland is geregistreerd. Bovendien was de eigenaar van het schip in Nederland gevestigd.
De AG (Parket Hoge Raad d.d. 17 februari 2023 ECLI:NL:PHR:2023L:197) geeft aan dat er met verkeerde uitgangspunten rekening is gehouden met de verkeerde omstandigheden. De woonplaats van de werknemer en de eigenaar van het schip zeggen niks over de plek waar de werkzaamheden zijn verricht. De Hoge Raad stelt prejudiciele vragen (Hoge Raad 15 maart 2024 ECLI:NL:HR:2024:390), we moeten dus nog even wachten op de uitslag.
Rijnvarende in Nederland verzekerd volgens Centrale Raad van Beroep
In een recente uitspraak van de Hoge Raad stond centraal of de Sociale Verzekeringsbank (SVB) terecht de Nederlandse socialezekerheidswetgeving had toegepast op een werknemer die in loondienst was bij een Liechtensteinse werkgever en gedurende een bepaalde periode werkzaamheden verrichtte in meerdere lidstaten van de Europese Unie, waaronder Nederland.
- Geschil inzake rijnvarende: De kern van het geschil betrof de vraag of de werknemer een substantieel deel van zijn werkzaamheden in Nederland had verricht, wat relevant is voor de toepassing van de Nederlandse socialezekerheidswetgeving op grond van artikel 13, lid 1, van de Basisverordening.
- Uitspraak Centrale Raad van Beroep: De Centrale Raad van Beroep bevestigde dat de werknemer inderdaad een substantieel deel van zijn werkzaamheden in Nederland had verricht, ondanks dat de werknemer zelf aangaf minder dan 22% van zijn tijd in Nederland te hebben gewerkt. De Raad oordeelde dat de door de werknemer aangeleverde gegevens, waaronder een Excel-bestand met zelf bijgehouden werkuren, niet objectief vaststelden dat hij substantieel in Nederland werkte. De SVB mocht daarom uitgaan van zijn eigen berekeningen, die aantoonden dat de werknemer 22% van zijn arbeidstijd in Nederland werkte.
- Overwegingen Hoge Raad: De Hoge Raad benadrukte dat zelfs wanneer een werknemer minder dan 25% in zijn woonstaat werkt, er toch sprake kan zijn van substantiële werkzaamheden in die staat, mits er voldoende andere omstandigheden zijn die dit ondersteunen. De SVB had in zijn besluitvorming terecht gewicht toegekend aan diverse factoren, waaronder de registratie van het schip in Nederland en de vestiging van de eigenaar en exploitant in Nederland. De AG was het hier niet mee eens.
- Vragen aan EU: Desondanks heeft de Hoge Raad besloten prejudiciële vragen te stellen aan het Hof van Justitie van de Europese Unie om verduidelijking te krijgen over welke omstandigheden relevant zijn voor de beoordeling of werkzaamheden als substantieel kunnen worden beschouwd, en over de mate van beoordelingsvrijheid die het bevoegde orgaan heeft bij deze beoordeling.
Noot fiscaal jurist inzake rijnvarende en verzekeringsplicht
De bewijslast omtrent de premieplicht van een rijnvarende berust bij de inspecteur, die moet met fieten en omstandigheden komen omtrent de omstandigheden (Hoge Raad d.d. 24 oktober 2014 ECLI:NL:HR:2014:3016). Veel rijnvarende stellen dat ze - hoewel ze in Nederland wonen - niet verzekerd (premieplichtig) zijn in Nederland. Hoofdregel is de EU verordening (883/04) en EU verordening 987/2009. Als er in meerdere landen wordt gewerkt (en ook in het woonland) prevaleert in meestal de socialewetgeving in het woonland, mits er een substantieel deel (25% of meer) van de werkzaamheden aldaar wordt gewerkt. De centrale vraag is hoe dit moet worden beoordeeld. De Centrale Raad van Beroep kijkt naast de werkdagen ook naar andere omstandigheden. Dit is volgens de AG niet juist. De Hoge Raad stelt nu vragen aan het Hof van Justitie.
Bij tijdelijke uitzending (detachering van 24 maanden) blijft in beginsel de wetgeving van het woonland van kracht. Bij een detachering kan een zogenaamde A1 verklaring worden aangevraagd bij de sociale verzekeringsbank. Dat is hier ook gebeurd, edoch deze is afgewezen, daarna begon de procedure.
Omdat er vaak onduidelijkheid is over sociale verzekeringen zijn er veel procedures over dit onderwerp en heeft Nederland met ruim 30 landen overeenkomsten gesloten, zie hier voor een toelichting op de Europese basisverordening voor sociale zekerheid. Diverse partijen zijn op zoek naar (sluip) routes (artikel BNR maart 2024) voor migranten van buiten de EU (zoals Pakistan of Bangladesh) die via een werkvergunning in Polen (en via een uitzendbureau aldaar) binnen de EU worden gedetacheerd. Technisch gezien blijft bij dergelijke tewerkstellingen de sociale wetgeving van het woonland (Polen?) van toepassing.
In 2020 heeft het ministerie al een notitie geschreven over de fiscale kwalificatie buitenlandse socialezekerheidsstelsels . De wetgeving is vrij oud en geeft binnen internationaal verband niet altijd duidelijkheid. Omdat het om wetgeving binnen de EU gaat zou verordening 883/2004 duidelijkheid moeten geven, maar dit is niet altijd het geval (zo ook in de casus voor de Centrale Raad van Beroep), het moet immers niet de bedoeling zijn dat werknemer in meerdere landen sociaal verzekerd zijn. De wetgeving van het land waar het schip wordt geëxploiteerd zou de basis moeten zijn, is de feitelijke leiding in Nederland gevestigd dan is dit de basis, brievenbus firma's werken hierbij niet (Centrale Raad van Beroep d.d. 16 januari 2020).
Omdat veel rijnvarende de premie heffing in Nederland willen voorkomen worden structureren met Luxemburg of andere landen opgezet. De Hoge Raad heeft hierover in 2020 diverse uitspraken op papier gezet (Hoge Raad 10 juli 2020 ECLI:NL:HR:2020:1150) . Omdat er veel dubbele premieheffing heeft plaatsgevonden zijn er kamervragen gesteld en is er overleg geweest met Luxemburg.
Meestal zal er een A1 verklaring zijn, als deze er niet is moet de inspecteur (of de rechter) vaststellen waar een persoon sociaal verzekerd is, aldus de Hoge Raad in 2020 . Een verstrekte A1 verklaring mag ook worden ingetrokken (HvJ 16 november 2023)
Fiscale vragen over premieheffing of belastingplicht rijnvarende of piloot?
Vragen over premieplicht van piloot, chauffeur of rijnvaarende? Stuur ons gerust een e-mail.
Bron rijnvarende en verzekeringsplicht
Toelichting belastingdienst op verordening EG 883/2004
ECLI:NL:HR:2024:390, Hoge Raad, 22/02795 (rechtspraak.nl)
ECLI:NL:PHR:2023:197, Parket bij de Hoge Raad, 22/02795 (rechtspraak.nl)
ECLI:NL:CRVB:2022:1240, Centrale Raad van Beroep, 21/1573 AOW (rechtspraak.nl)
Kamervragen over rijnvarende (Aanhangsel) 2018-2019, nr. 2659
Staatscourant 2011, 3397 inzake rijnvarende
Verdrag betreffende de sociale zekerheid van Rijnvarenden (herzien) - BWBV0004081
Artiest of sporter en fiscus
De artiestenregeling is een feest, sprak een buitenlandse artiest tegen mij. Je moet wel beschikken over ervaring en lange rijen boeken, CD-roms en informatie over buitenlandse fiscale stelsels. Samen met mijn collega's begeleiden wij sporters en artiesten bij de financiële kant van hun activiteiten.
Iedereen moet belasting betalen, artiesten en bands dus ook. Aan de Belastingdienst valt niet te ontkomen. Dat geldt ook voor bands en podia. De regelingen voor artiesten zijn eenvoudig, maar als men even verder kijkt, zie je dat je al snel praat over diverse formulieren, regels en berekeningen. Er zijn echter ook mogelijkheden als men iets verder durft te kijken.
In de meeste gevallen wordt door de opdrachtgever reeds belasting ingehouden (en afgedragen) op de gage, het startgeld of de beloning die een artiest krijgt. Als alternatief zie je soms dat de artiest een "echte" ondernemer is en dat er een koopsom wordt betaald zonder inhouding van belastingen en premies. De regelingen moeten goed worden uitgevoerd en de opdrachtgever ontkomt niet aan het doorworstelen van een behoorlijke papierwinkel, dit ter voorkoming van naheffingen en boetes.
Betaling wegens bestuurdersaansprakelijkheid aftrekbaar
Fiscaal voordeel (nagatief loon) bij betaling in verband met bestuurdersaansprakelijkheid
Een DGA die uit privévermogen betaalt om een curator af te kopen, wil dat bedrag begrijpelijkerwijs terugzien op zijn belastingaanslag. Dat kán — betalingen wegens bestuurdersaansprakelijkheid zijn onder omstandigheden aftrekbaar als negatief loon. Maar een recente uitspraak van Rechtbank Gelderland d.d. 29 juli 2026 ECLI:NL:RBGEL:2026:6133 laat zien dat de aftrek staat of valt met het jáár waarin u hem claimt. Tempus fugit — de tijd vervliegt — en een vergeten aftrek in het juiste jaar laat zich zelden repareren in een later jaar.
DGA wordt door curator aansprakelijk gesteld, is betaling aftrekbaar?
Henk is enig aandeelhouder en bestuurder van Henk Holding BV, die op haar beurt aandelen houdt in onder meer Henk 1 BV en Henk 2 BV. Na het faillissement van Henk 1 BV spreekt de curator Henk en zijn overige BV's aan wegens bestuurdersaansprakelijkheid. Partijen schikken voor € 150.000. Op 8 mei 2018 betaalt Henk in dat kader een kleine € 30.000 aan de curator.
Henk Holding BV gaat vervolgens op 1 december 2020 zélf failliet. In zijn aangifte IB/PVV 2020 brengt Henk de betaling van € 30.000 in aftrek — aanvankelijk als kosten van terbeschikkingstelling, in de procedure subsidiair als negatief loon dan wel als afwaardering van een regresvordering. De inspecteur corrigeert en stelt het belastbaar inkomen uit werk en woning vast op € 50.000.
Geld voor aftrekpost het kasstelsel of niet?
Kernvraag: kan X een in 2018 verrichte betaling in 2020 in aftrek brengen?
- Kwalificeert de betaling aan de curator als negatief loon (art. 3.81 Wet IB 2001 jo. art. 10 Wet LB 1964)?
- Zo ja — in welk jaar komt dat negatief loon in aftrek? (ratione temporis: het kasstelsel van art. 3.146 Wet IB 2001.)
- Is er een alternatieve route via een regresvordering in de terbeschikkingstellingssfeer (art. 3.92 Wet IB 2001), die in 2020 tot nihil kan worden afgewaardeerd?
Negatief loon, in welk jaar is dit aftrekbaar?
Loon is al hetgeen uit een dienstbetrekking wordt genoten (art. 10 Wet LB 1964). De keerzijde daarvan — negatief loon — omvat nadelen die hun grond vinden in de dienstbetrekking en waarvan de werknemer daadwerkelijk verarmt. De Hoge Raad aanvaardde in het standaardarrest van 27 september 2000 (ECLI:NL:HR:2000:AA7257) dat een betaling door een bestuurder aan de curator wegens bestuurdersaansprakelijkheid als negatief loon kan gelden, mits het nadeel toerekenbaar is aan de dienstbetrekking. De conclusie van A-G en de noot-Wattel geven daarbij een bruikbaar overzicht van de causaliteitseis.
Conditio sine qua non — de noodzakelijke voorwaarde — is echte verarming. Het recente arrest Hof Arnhem-Leeuwarden 8 juli 2025 (ECLI:NL:GHARL:2025:4295) onderstreept dit: voor aftrek als negatief loon is een belangrijke voorwaarde dat er sprake is van een daadwerkelijke verarming van de werknemer. Daar betaalde een DGA € 226.000 schadevergoeding, maar omdat dit bedrag precies de waarde van de ten onrechte verkochte kleding compenseerde, oordeelde het hof dat geen sprake was van verarming — en dus geen negatief loon. Quod non voor de belastingplichtige.
Jaar van aftrek bij betaling van een aftrekpost voor de inkomstenbelasting
Voor loon (en negatief loon) geldt het genietingsmoment van art. 3.146 Wet IB 2001: het kasstelsel. Negatief loon wordt in aftrek gebracht in het jaar waarin het is betaald — niet naar keuze in een later jaar. Hier ging het dus voor Henk mis, betaling in 2018 en aftrek in 2020. Dit is lex dura, sed lex: hard, maar wel de wet.
Terbeschikkingstellingsregresvordering hoe wordt deze fiscaal behandeld?
Een DGA die als borg of hoofdelijk medeschuldenaar méér betaalt dan waarvoor hij draagplichtig is, verkrijgt een regresvordering op de vennootschap (art. 6:10/6:12 BW). Valt die vordering onder de tbs-regeling (art. 3.92 Wet IB 2001), dan kan afwaardering naar lagere bedrijfswaarde tot resultaat leiden in het jaar waarin de oninbaarheid zich manifesteert — bijvoorbeeld bij faillissement van de debiteur. Dat is een wézenlijk andere route, met een eigen — later — genietingsmoment.
De rechtbank knipt de zaak langs deze twee routes uiteen.
- negatief loon. Voor zover de betaling negatief loon vormt, is 2018 het jaar van aftrek: dat is het jaar van betaling aan de curator. X kan diezelfde betaling niet nogmaals, of alsnog, in 2020 opvoeren. Bis in idem is fiscaal uitgesloten. Dat X mogelijk in 2018 verzuimd heeft de aftrek te claimen, verplaatst het genietingsmoment niet: het vergeten van een aftrek in het juiste jaar vormt geen zelfstandige juridische grondslag voor aftrek in een later jaar.
- regresvordering. Dit zou anders liggen wanneer de betaling in 2018 X een regresvordering op A BV had opgeleverd, die door het faillissement van A BV in 2020 tot nihil kon worden afgewaardeerd. Maar hier strandt X op de bewijslast (art. 8:69 Awb; actori incumbit probatio — de bewijslast rust op wie stelt). X maakt niet aannemelijk dát een regresvordering is ontstaan: uit niets blijkt dat hij méér heeft betaald dan waarvoor hij in privé draagplichtig was, en het bestaan van de vordering blijkt evenmin uit de VPB-aangiften van A BV of uit X' eigen IB-aangiften.
De slotsom is dat het beroep ongegrond is, Dura lex, sed lex.
Risico's, kansen en tegenargumenten
- Timing is fataal. De aftrek valt onherroepelijk in het betaaljaar. Wordt dat jaar gemist en is het onherroepelijk vast, dan is reparatie via een later jaar juridisch kansloos — óók bij ambtelijk verzuim of een adviseursfout.
- Verarmingseis. Staat tegenover de betaling een tegenprestatie of compensatie (zoals in GHARL:2025:4295), dan ontbreekt de verarming en is er niets af te trekken.
- Documentatie van draagplicht. De regresroute vereist dat u aantoont méér te hebben betaald dan uw eigen aandeel — en dat de vordering ook administratief zichtbaar is.
De kansen en alternatieve routes
- Ambtshalve vermindering (art. 9.6 Wet IB 2001 jo. art. 45aa Uitv.reg. IB). Is de aanslag over het betaaljaar nog binnen de vijfjaarstermijn, dan kan een verzuimde aftrek mogelijk alsnog ambtshalve worden hersteld — mits geen nieuwe jurisprudentie in de weg staat (art. 45aa onderdeel b). Dit is vaak de énige reddingslijn.
- Navigeren op de regresroute. Structureer de betaling en de onderlinge draagplicht zó dat een reële, onderbouwde regresvordering ontstaat. Die verschuift het aftrekmoment naar het jaar van oninbaarheid — en biedt daarmee flexibiliteit die negatief loon mist.
- Kennisgroepstandpunt. De Kennisgroep loonheffing heeft zich over de reikwijdte van negatief loon uitgelaten (KG:204:2025:6) (artikel). Betrek dit standpunt bij de onderbouwing, in dit standpunt ging het niet om een betaling i.v.m. bestuurdersaansprakelijkheid maar om een betaling door een werknemer i.v.m. een bad leaver, de systematiek is echter gelijk.
- Tegenargument van de fiscus dat u vóór moet zijn: de inspecteur zal de verarming en de causaliteit met de dienstbetrekking betwisten, en bij de regresroute het bestaan én de waarde van de vordering. Zorg dat uw dossier op beide fronten sluit.
Stappenplan bij een betaling wegens bestuurdersaansprakelijkheid
- Bepaal de kwalificatie. Betaalt de DGA in zijn hoedanigheid van bestuurder (negatief loon), als borg/medeschuldenaar (regresvordering, mogelijk tbs), of uit een andere titel? Deze keuze bepaalt genietingsmoment én route.
- Fixeer het betaalmoment. Leg de datum van feitelijke betaling vast — dát is voor negatief loon het aftrekjaar.
- Toets de verarming. Staat er een tegenprestatie of compensatie tegenover? Zo ja: aftrek als negatief loon vervalt (GHARL:2025:4295).
- Toets de causaliteit met de dienstbetrekking (HR AA7257).
- Bij regres: bewijs de bovenmatige betaling. Documenteer dat er méér is betaald dan de eigen draagplicht, en boek de vordering zichtbaar in de aangiften.
- Claim in het juiste jaar — direct in de aangifte over het betaaljaar. Niet uitstellen.
- Missed the year? Onderzoek art. 9.6 (ambtshalve vermindering) binnen de vijfjaarstermijn.
- Bewaar het volledige dossier: schikkingsovereenkomst, betaalbewijs,
draagplichtberekening, aangiften.
Noot fiscaal jurist inzake negatief loon en bestuurdersaansprakelijkheid
De boodschap van Rechtbank Gelderland is streng maar helder: negatief loon uit bestuurdersaansprakelijkheid komt in aftrek in het jaar van betaling — niet één of twee jaar later, hoe begrijpelijk de wens ook is om de aftrek te koppelen aan het latere faillissement van de eigen holding. De regresroute biedt een alternatief met een later aftrekmoment, maar vergt een sluitend bewijs van bovenmatige betaling. Verba volant, scripta manent — gesproken woorden vervliegen, geschreven blijven: het is uw administratie die de aftrek maakt of breekt.
Betaalt u — of uw cliënt — uit privévermogen om een aansprakelijkstelling af te wikkelen? Wij beoordelen vóór betaling welke route (negatief loon of regresvordering) de aftrek maximaal en tijdig veiligstelt, en zorgen dat het dossier de toets van de inspecteur doorstaat. Eén verkeerd gekozen jaar kan de hele aftrek kosten. Neem contact met ons op voordat u betaalt — dan staat de fiscale route al vast wanneer het erop aankomt. Wij helpen u graag en vlot!
Betaling wegens bestuurdersaansprakelijkheid aftrekbaar
Fiscaal voordeel (nagatief loon) bij betaling in verband met bestuurdersaansprakelijkheid
Een DGA die uit privévermogen betaalt om een curator af te kopen, wil dat bedrag begrijpelijkerwijs terugzien op zijn belastingaanslag. Dat kán — betalingen wegens bestuurdersaansprakelijkheid zijn onder omstandigheden aftrekbaar als negatief loon. Maar een recente uitspraak van Rechtbank Gelderland d.d. 29 juli 2026 ECLI:NL:RBGEL:2026:6133 laat zien dat de aftrek staat of valt met het jáár waarin u hem claimt. Tempus fugit — de tijd vervliegt — en een vergeten aftrek in het juiste jaar laat zich zelden repareren in een later jaar.
DGA wordt door curator aansprakelijk gesteld, is betaling aftrekbaar?
Henk is enig aandeelhouder en bestuurder van Henk Holding BV, die op haar beurt aandelen houdt in onder meer Henk 1 BV en Henk 2 BV. Na het faillissement van Henk 1 BV spreekt de curator Henk en zijn overige BV's aan wegens bestuurdersaansprakelijkheid. Partijen schikken voor € 150.000. Op 8 mei 2018 betaalt Henk in dat kader een kleine € 30.000 aan de curator.
Henk Holding BV gaat vervolgens op 1 december 2020 zélf failliet. In zijn aangifte IB/PVV 2020 brengt Henk de betaling van € 30.000 in aftrek — aanvankelijk als kosten van terbeschikkingstelling, in de procedure subsidiair als negatief loon dan wel als afwaardering van een regresvordering. De inspecteur corrigeert en stelt het belastbaar inkomen uit werk en woning vast op € 50.000.
Geld voor aftrekpost het kasstelsel of niet?
Kernvraag: kan X een in 2018 verrichte betaling in 2020 in aftrek brengen?
- Kwalificeert de betaling aan de curator als negatief loon (art. 3.81 Wet IB 2001 jo. art. 10 Wet LB 1964)?
- Zo ja — in welk jaar komt dat negatief loon in aftrek? (ratione temporis: het kasstelsel van art. 3.146 Wet IB 2001.)
- Is er een alternatieve route via een regresvordering in de terbeschikkingstellingssfeer (art. 3.92 Wet IB 2001), die in 2020 tot nihil kan worden afgewaardeerd?
Negatief loon, in welk jaar is dit aftrekbaar?
Loon is al hetgeen uit een dienstbetrekking wordt genoten (art. 10 Wet LB 1964). De keerzijde daarvan — negatief loon — omvat nadelen die hun grond vinden in de dienstbetrekking en waarvan de werknemer daadwerkelijk verarmt. De Hoge Raad aanvaardde in het standaardarrest van 27 september 2000 (ECLI:NL:HR:2000:AA7257) dat een betaling door een bestuurder aan de curator wegens bestuurdersaansprakelijkheid als negatief loon kan gelden, mits het nadeel toerekenbaar is aan de dienstbetrekking. De conclusie van A-G en de noot-Wattelgeven daarbij een bruikbaar overzicht van de causaliteitseis.
Conditio sine qua non — de noodzakelijke voorwaarde — is echte verarming. Het recente arrest Hof Arnhem-Leeuwarden 8 juli 2025 (ECLI:NL:GHARL:2025:4295) onderstreept dit: voor aftrek als negatief loon is een belangrijke voorwaarde dat er sprake is van een daadwerkelijke verarming van de werknemer. Daar betaalde een DGA € 226.000 schadevergoeding, maar omdat dit bedrag precies de waarde van de ten onrechte verkochte kleding compenseerde, oordeelde het hof dat geen sprake was van verarming — en dus geen negatief loon. Quod non voor de belastingplichtige.
Jaar van aftrek bij betaling van een aftrekpost voor de inkomstenbelasting
Voor loon (en negatief loon) geldt het genietingsmoment van art. 3.146 Wet IB 2001: het kasstelsel. Negatief loon wordt in aftrek gebracht in het jaar waarin het is betaald — niet naar keuze in een later jaar. Hier ging het dus voor Henk mis, betaling in 2018 en aftrek in 2020. Dit is lex dura, sed lex: hard, maar wel de wet.
Terbeschikkingstellingsregresvordering hoe wordt deze fiscaal behandeld?
Een DGA die als borg of hoofdelijk medeschuldenaar méér betaalt dan waarvoor hij draagplichtig is, verkrijgt een regresvordering op de vennootschap (art. 6:10/6:12 BW). Valt die vordering onder de tbs-regeling (art. 3.92 Wet IB 2001), dan kan afwaardering naar lagere bedrijfswaarde tot resultaat leiden in het jaar waarin de oninbaarheid zich manifesteert — bijvoorbeeld bij faillissement van de debiteur. Dat is een wézenlijk andere route, met een eigen — later — genietingsmoment.
De rechtbankknipt de zaak langs deze twee routes uiteen.
- negatief loon. Voor zover de betaling negatief loon vormt, is 2018 het jaar van aftrek: dat is het jaar van betaling aan de curator. X kan diezelfde betaling niet nogmaals, of alsnog, in 2020 opvoeren. Bis in idem is fiscaal uitgesloten. Dat X mogelijk in 2018 verzuimd heeft de aftrek te claimen, verplaatst het genietingsmoment niet: het vergeten van een aftrek in het juiste jaar vormt geen zelfstandige juridische grondslag voor aftrek in een later jaar.
- regresvordering. Dit zou anders liggen wanneer de betaling in 2018 X een regresvordering op A BV had opgeleverd, die door het faillissement van A BV in 2020 tot nihil kon worden afgewaardeerd. Maar hier strandt X op de bewijslast (art. 8:69 Awb; actori incumbit probatio — de bewijslast rust op wie stelt). X maakt niet aannemelijk dát een regresvordering is ontstaan: uit niets blijkt dat hij méér heeft betaald dan waarvoor hij in privé draagplichtig was, en het bestaan van de vordering blijkt evenmin uit de VPB-aangiften van A BV of uit X' eigen IB-aangiften.
De slotsom is dat het beroep ongegrond is, Dura lex, sed lex.
Risico's, kansen en tegenargumenten
- Timing is fataal. De aftrek valt onherroepelijk in het betaaljaar. Wordt dat jaar gemist en is het onherroepelijk vast, dan is reparatie via een later jaar juridisch kansloos — óók bij ambtelijk verzuim of een adviseursfout.
- Verarmingseis. Staat tegenover de betaling een tegenprestatie of compensatie (zoals in GHARL:2025:4295), dan ontbreekt de verarming en is er niets af te trekken.
- Documentatie van draagplicht. De regresroute vereist dat u aantoont méér te hebben betaald dan uw eigen aandeel — en dat de vordering ook administratief zichtbaar is.
De kansen en alternatieve routes
- Ambtshalve vermindering (art. 9.6 Wet IB 2001 jo. art. 45aa Uitv.reg. IB). Is de aanslag over het betaaljaar nog binnen de vijfjaarstermijn, dan kan een verzuimde aftrek mogelijk alsnog ambtshalve worden hersteld — mits geen nieuwe jurisprudentie in de weg staat (art. 45aa onderdeel b). Dit is vaak de énige reddingslijn.
- Navigeren op de regresroute. Structureer de betaling en de onderlinge draagplicht zó dat een reële, onderbouwde regresvordering ontstaat. Die verschuift het aftrekmoment naar het jaar van oninbaarheid — en biedt daarmee flexibiliteit die negatief loon mist.
- Kennisgroepstandpunt. De Kennisgroep loonheffing heeft zich over de reikwijdte van negatief loon uitgelaten (KG:204:2025:6). Betrek dit standpunt bij de onderbouwing, in dit standpunt ging het niet om een betaling i.v.m. bestuurdersaansprakelijkheid maar om een betaling door een werknemer i.v.m. een bad leaver, de systematiek is echter gelijk.
- Tegenargument van de fiscus dat u vóór moet zijn: de inspecteur zal de verarming en de causaliteit met de dienstbetrekking betwisten, en bij de regresroute het bestaan én de waarde van de vordering. Zorg dat uw dossier op beide fronten sluit.
Stappenplan bij een betaling wegens bestuurdersaansprakelijkheid
- Bepaal de kwalificatie. Betaalt de DGA in zijn hoedanigheid van bestuurder (negatief loon), als borg/medeschuldenaar (regresvordering, mogelijk tbs), of uit een andere titel? Deze keuze bepaalt genietingsmoment én route.
- Fixeer het betaalmoment. Leg de datum van feitelijke betaling vast — dát is voor negatief loon het aftrekjaar.
- Toets de verarming. Staat er een tegenprestatie of compensatie tegenover? Zo ja: aftrek als negatief loon vervalt (GHARL:2025:4295).
- Toets de causaliteit met de dienstbetrekking (HR AA7257).
- Bij regres: bewijs de bovenmatige betaling. Documenteer dat er méér is betaald dan de eigen draagplicht, en boek de vordering zichtbaar in de aangiften.
- Claim in het juiste jaar — direct in de aangifte over het betaaljaar. Niet uitstellen.
- Missed the year? Onderzoek art. 9.6 (ambtshalve vermindering) binnen de vijfjaarstermijn.
- Bewaar het volledige dossier: schikkingsovereenkomst, betaalbewijs,
draagplichtberekening, aangiften.
Noot fiscaal jurist inzake negatief loon en bestuurdersaansprakelijkheid
De boodschap van Rechtbank Gelderland is streng maar helder: negatief loon uit bestuurdersaansprakelijkheid komt in aftrek in het jaar van betaling — niet één of twee jaar later, hoe begrijpelijk de wens ook is om de aftrek te koppelen aan het latere faillissement van de eigen holding. De regresroute biedt een alternatief met een later aftrekmoment, maar vergt een sluitend bewijs van bovenmatige betaling. Verba volant, scripta manent — gesproken woorden vervliegen, geschreven blijven: het is uw administratie die de aftrek maakt of breekt.
Betaalt u — of uw cliënt — uit privévermogen om een aansprakelijkstelling af te wikkelen? Wij beoordelen vóór betaling welke route (negatief loon of regresvordering) de aftrek maximaal en tijdig veiligstelt, en zorgen dat het dossier de toets van de inspecteur doorstaat. Eén verkeerd gekozen jaar kan de hele aftrek kosten. Neem contact met ons op voordat u betaalt — dan staat de fiscale route al vast wanneer het erop aankomt. Wij helpen u graag en vlot!
Cryptovaluta in de jaarrekening
Bitcoin en accountant
De opkomst van cryptovaluta en bitcoins biedt ook volop kansen voor accountants. Na het papieren-geld-tijdperk kwamen de pinpas en de digitale financiële wereld. Dit is in een stroomversnelling gekomen door ondermeer Apple Pay en cryptovaluta. Het beheer en de vastlegging hiervan kunnen veel ruimte bieden voor accountants.
Bitcoin en de rol van de accountant
Naast de stijging van de block chain technologie zien wij als Jongbloed Accountants ook steeds meer betalingsverkeer via bitcoins en andere crypto's. Het vertrouwen in deze valuta is wisselend en is hiermee volop in beweging. De cryptovaluta gaan een grote rol spelen in de ontwikkeling van onze economie en de financiële wereld. Het procesmatig bijhouden van de cryptotransacties wordt alleen maar groter en complexer. De vraag naar nieuwe innovaties in accountancy-land zal moeten volgen, de reguliere boekhouding en de cryptoboekhouding moeten naast elkaar (en eigenlijk gezamenlijk) worden opgezet.
Accountancyregels aangaande crypto's
In Europa wil men eenduidige accountancyregels aangaande cryptovaluta. De Europese banken willen dat er onderlinge afspraken worden gemaakt over de regulering van de cryptohandel, lees hiertoe deze notitie. De AFM heeft in 2018 reeds een adviesrapport geschreven over het vergunningenstelsel bij crypto's. Ook omtrent de belastingheffing over crypto's is er veel beweging te zien.
Crypto in een bv
Als cryptovaluta worden ondergebracht in een bv of andere rechtspersoon, is de belastingheffing redelijk eenvoudig. Er moet vennootschapsbelasting worden betaald als de winst is behaald, dus bij een daadwerkelijke verkoop. Verlies mag worden genomen als de cryptovaluta in waarde zouden dalen (onder de kostprijs). Dit is feitelijk gelijk aan de behandeling van normale effecten, waardering per balansdatum op kostprijs of lagere marktwaarde.
Crypto in de jaarrekening
De Raad voor de jaarverslaggeving heeft in 2018 over dit onderwerp een rapport geschreven (hier te raadplegen). Het betreft nog een "soort van advies", maar geeft in ieder geval enige richting binnen accountancy-land. De algemene gedachtenlijn op dit moment is dat crypto's geen liquide middelen of financiële instrumenten zijn, maar moeten worden gezien als immateriële vaste activa / andere beleggingen. Dergelijke activa moeten worden gewaardeerd tegen verkrijgingsprijs en onder voorwaarden tegen lagere of hogere actuele waarde. De waardeveranderingen komen dan ten bate of laste van de winsten / verliezen (en dus het eigen vermogen) van de vennootschap. Dat het niet eenvoudig is volgt uit een artikel in het FD. Het zal nog wel even duren voordat er volledige duidelijkheid komt omtrent het opnemen van crypto's in de jaarrekening.
Innovatiebox, een kijkje in de keuken.
In Nederland betalen bedrijven (rechtspersonen) 20 - 25% winstbelasting. Via de innovatiebox is dit percentage slechts 9%. De Belastingdienst heeft intern veel beleid ontwikkeld, dit beleid is nu openbaar gemaakt. Leesvoer voor fiscalisten !
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
WOB-verzoek innovatiebox
Via een zogenaamd WOB-verzoek krijgen we een kijkje in de keuken bij de Belastingdienst. Via ruim 500 pagina's interne documenten is een betere beoordeling te maken van de wijze waarop de Belastingdienst een verzoek om toepassing van de innovatiebox in behandeling neemt en hiervoor een beschikking afgeeft. De volgende zaken komen aan de orde:
- Toetsingskaders bij het van toepassing verklaren van de innovatiebox.
- De toetsingskaders bij het vaststellen van het percentage van de winst dat toegerekend kan worden aan research and development.
- De criteria die van belang zijn bij de toerekening van een percentage van de winst aan research and development en in welke mate zij van belang worden geacht.
- Het (interne) beleid c.q. de nadere uitvoeringsregels c.q. uitleg van de Belastingdienst met betrekking tot toepassing van de innovatiebox.
- Instructies, handvatten, standpuntbepalingen en inlichtingen van kennisgroepen, coördinatiegroepen e.d. binnen deze groepen en daarbuiten.
Uitvoering innovatiebox
In de documenten wordt duidelijk welke instructies, standpunten, handvatten, kennisgroepen en coördinatiegroepen er binnen de Belastingdienst zijn. Er zijn ruim 43 documenten openbaar gemaakt, 500 pagina's voer voor fiscalisten en subsidieverstrekkers die zich bezighouden met de innovatiebox. In de documenten vindt u ook presentaties, vaststellingsovereenkomsten, modellen en nieuwsbrieven.
Advisering innovatiebox
Wij hebben binnen onze organisatie een aantal mensen die gespecialiseerd zijn in de innovatiebox. Wilt u een vrijblijvend gesprek over de mogelijkheden of onmogelijkheden, stuur gerust een mail.
Documenten en modellen Innovatiebox
Document 1 innovatiebox (WOB Verzoek).
Document 2 innovatiebox (WOB Verzoek).
Informatiebeschikkingen loonheffingen en btw
De informatiebeschikking is in 2011 in de wet opgenomen ter verbetering van de rechtsbescherming van belastingplichtigen. De belastingplichtige heeft op grond van de belastingwet diverse verplichtingen ten behoeve van de belastingheffing. Voorbeelden zijn het desgevraagd verstrekken van inlichtingen en het voeren van een binnen een redelijke termijn controleerbare administratie. De wet spreekt in dit verband over te allen tijde. Dit impliceert dat de administratie steeds beschikbaar moet zijn voor controle. De Belastingdienst heeft die inlichtingen en administratie nodig om zijn werk te kunnen doen; het vaststellen van de juiste belastingschuld en het innen hiervan.
Het komt voor dat belastingplichtigen en de Belastingdienst van mening verschillen over de manier waarop de belastingplichtige aan zijn verplichtingen heeft voldaan. De informatiebeschikking komt er – kortgezegd – op neer dat de inspecteur bij beschikking vastlegt hoe hij meent dat de belastingplichtige niet aan de verplichtingen heeft voldaan. De belastingplichtige kan deze beschikking bestrijden in bezwaar, beroep, hoger beroep en tot slot cassatieberoep. Een onherroepelijke informatiebeschikking leidt, tenzij dit disproportioneel zou zijn, tot omkering en verzwaring van de bewijslast. Na de informatiebeschikkingsprocedure kan (en wordt vaak ook) nog geprocedeerd worden over de opgelegde belastingaanslagen. Bij totstandkoming van de wet die de informatiebeschikking regelt, is onder meer aangegeven dat de informatiebeschikking moet werken tegen de inspecteur die zich als een “rupsje-nooit-genoeg” kan gedragen.
De Hoge Raad heeft recent twee uitspraken gedaan in hetzelfde dossier van een groep belastingplichtigen. Het betreft informatiebeschikkingen in de sfeer van de loonheffingen en in de btw-sfeer. Wij behandelen in dit uitgebreide artikel deze uitspraken en de overwegingen van de Hoge Raad. Wij geven eerst het feitencomplex weer, gaan daarna in op de loonheffingen, vervolgens op de btw en tot slot op de gevolgen van deze uitspraak voor de praktijk.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Feitencomplex bij de informatiebeschikkingen
De belastingplichtige in kwestie heeft een horecaonderneming. Tot het personeel behoort ook een aantal muzikanten. De Belastingdienst heeft in 2010 een boekenonderzoek uitgevoerd. Naar aanleiding van de bevindingen tijdens dit onderzoek is een waarschuwing afgegeven, omdat de administratie- en bewaarplicht niet (geheel) is nagekomen. Voorts zijn bij vaststellingsovereenkomst afspraken gemaakt over het bewaren van planning, roosters en urenverantwoordingen.
In 2013 wordt wederom een boekenonderzoek ingesteld. De inspecteur kijkt naar het tijdvak 2012, in het bijzonder december, voor de loonheffingen. De conclusie is dat de situatie is verbeterd, maar dat de afspraken niet geheel zijn nagekomen. Zo zijn de oorspronkelijke roosters niet aanwezig. Ook lijkt het erop dat de urenverantwoording niet volledig is. De inspecteur breidt het onderzoek uit naar 2011. Een week later volgt een brief met een verzoek om informatie. Hieraan wordt geen gehoor gegeven.
Dit is voor de inspecteur aanleiding om een informatiebeschikking af te geven voor de loonheffingen 2011 en 2012. Hierin zijn de vermeende gebreken opgenomen. De informatiebeschikking ziet op de administratie- en bewaarverplichting van artikel 52 AWR en de inlichtingenverplichting van artikel 47 AWR.
Voor de omzetbelasting (btw) is sprake van een fiscale eenheid. Deze fiscale eenheid is een zelfstandige belastingplichtige. In de onderneming wordt gebruikgemaakt van een kassasysteem. Het systeem voegt gegevens samen, zorgt voor gedetailleerde rapporten en bewaart deze maximaal 14 dagen. Het is dus aan de ondernemer om steeds de juiste informatie tijdig op te slaan in de vorm van back-ups. Die back-ups zijn echter nooit gemaakt. Dat is bijzonder, omdat onderdeel van de in 2010 gemaakte afspraken is dat detailgegevens uit het kassasysteem worden opgeslagen.
De inspecteur kwam langs om december 2012 te controleren, maar breidt het onderzoek uit naar 2011. Dit doet hij als gevolg van geconstateerde gebreken. Ook voor de btw geeft de inspecteur een informatiebeschikking voor tijdvak 2011 en tijdvak 2012 af. Hij geeft aan dat in zijn ogen niet is voldaan aan de administratie- en bewaarverplichtingen van artikel 52 AWR. Dit oordeel baseert hij op drie vaststellingen: detailgegevens zijn niet bewaard, de omzetrapportages zijn onbetrouwbaar en de administratie bevat verder onvoldoende gegevens om de omzet binnen redelijke termijn te kunnen controleren. In de informatiebeschikking werkt de inspecteur nog verder uit wat hij precies heeft geconstateerd. Uit de stukken komt naar voren dat de administratie niet (lijkt) aan te sluiten bij de ingediende aangiften.
De inspecteur tot slot nog iets bijzonders. Hij heeft 2012 uitgebreid onderzocht. Vervolgens merkt hij op dat in 2011:
- De onderneming op hetzelfde adres is gevestigd;
- De bedrijfsvoering hetzelfde was;
- De bedrijfsinrichting hetzelfde was;
- De wijze van het voeren van de administratie hetzelfde was.
Op grond hiervan meent de inspecteur te mogen concluderen dat er voldoende grond is om aan te nemen dat in 2011 dezelfde gebreken voorkomen als in 2012. Dit doet de inspecteur zowel in de loonheffingen als in de btw.
Wij gaan hierna afzonderlijk in de op informatiebeschikkingen voor de loonheffingen en de informatiebeschikkingen in de omzetbelasting.
Informatiebeschikkingen voor de loonheffingen
Het gerechtshof kwam tot het oordeel dat de informatiebeschikkingen terecht zijn afgegeven en dat omkering en verzwaring van de bewijslast plaatsvindt. De inspecteur heeft eerst voldoende aannemelijk gemaakt dat in december 2012 de administratie niet deugde. Ditzelfde heeft de inspecteur voor 2011 gedaan, doch daarbij telt ook mee dat de belastingplichtige niet de gevraagde inlichtingen – zoals roosters – heeft verstrekt. Zoals hiervoor aangegeven heeft de inspecteur echter zijn bevindingen doorgetrokken; dat wordt wel een bewijsvermoeden genoemd. Wij gaan verderop in dit artikel nader in op het bewijsvermoeden. Volgens het hof kan het gebruikmaken ervan door de beugel. Voldoende aannemelijk is dat de administratie ook in de niet gecontroleerde tijdvakken dezelfde gebreken vertoont. Tot slot hecht het hof er waarde aan dat de belastingplichtige de bevindingen over december 2012 niet heeft bestreden.
De belastingplichtige komt op drie aspecten op tegen dit oordeel van het hof:
- Het oordeel dat de bevindingen over december 2012 niet zijn bestreden;
- Het oordeel dat de administratie over 2011 niet voldoet aan de gestelde eisen;
- Het oordeel dat het bewijsvermoeden gehanteerd mag worden.
Het bestrijden van de bevindingen over december 2012
De Hoge Raad geeft de belastingplichtige hierin gelijk. Uit de zaakstukken in hoger beroep blijkt duidelijk dat de bevindingen wel degelijk zijn bestreden. Het hof heeft daarom zijn oordeel onvoldoende gemotiveerd. De argumenten die zijn aangevoerd, dienen te worden onderzocht. Dat moet dus alsnog gebeuren. De Hoge Raad is echter geen feitenrechter, dus het onderzoek moet door een ander gerechtshof worden verricht. Op basis van dat onderzoek kan overigens blijken dat de administratie inderdaad niet deugt; de belastingplichtige zou dan alsnog aan het kortste eind trekken. De Hoge Raad wijst ook nog op het volgende. Indien uit het onderzoek volgt dat de aangifte niet overeenstemt met de administratie, dan betekent dat niet direct dat de administratieplicht is geschonden. Daarvoor is meer nodig. De administratieplicht is pas dan geschonden, als de aard en omvang van de gebreken zodanig zijn, dat de administratie niet kan dienen als grondslag voor de verplichtingen inzake de loonheffingen. Dat afspraken die eerder zijn gemaakt wel of niet zijn nagekomen, doet daaraan niet af.
Het gaat er bij schending van de administratieplicht dus steeds om of die schending zodanig is dat de administratie niet als deugdelijke grondslag voor het bepalen van de fiscale verplichtingen kan dienen. Wij merken op dat dit ook in de praktijk een heet hangijzer is. Het standpunt dat de administratieplicht is geschonden wordt al snel ingenomen; en niet altijd terecht.
Voldoet de administratie over 2011 aan de gestelde eisen?
De Hoge Raad sluit aan bij wat hij besloot over de bevindingen over december 2012. Het niet aanleveren van de roosters doet voor de kwaliteit van de administratie weliswaar ter zake, maar maakt niet dat de administratie direct ondeugdelijk is. Het niet verstrekken van stukken werpt immers op zichzelf bezien geen licht op de kwaliteit van de administratie.
Wij merken op dat het belangrijk is de administratieplicht van de inlichtingenplicht te onderscheiden. Het niet verstrekken van gevraagde stukken valt niet onder de administratieplicht van artikel 52 AWR, maar onder de inlichtingenplicht van artikel 47 AWR. Laatstgenoemde plicht kan ook reden zijn voor het afgeven van een informatiebeschikking. De inspecteur dient uiteraard naar het juiste middel te grijpen en doet – zo leert de praktijk ons – dat niet altijd.
Het hanteren van het bewijsvermoeden
Hier gaat het erom dat de inspecteur zonder de administratie te onderzoeken, heeft geoordeeld dat dezelfde gebreken aanwezig zijn als in andere tijdvakken. De Hoge Raad maakt hier korte metten mee, omdat – zoals eerder bleek – in die eerdere tijdvakken ook nog onvoldoende duidelijk is of de administratie voldoende ondeugdelijk is.
De Hoge Raad gaat hier vervolgens nader op in. De inspecteur dient bij een gebrekkige administratie een informatiebeschikking af te geven. Die is gebaseerd op een onderzoek naar de administratie. Uit het wettelijk systeem vloeit voort dat de administratie (de grondslag voor de heffing) per tijdvak moet worden beoordeeld. Dat dezelfde wet het mogelijk maakt om in een naheffingsaanslag of informatiebeschikking meerdere tijdvakken te betrekken, doet daaraan niet af.
Bewijsvermoedens zijn echter niet verboden. Zo’n vermoeden komt vooral aan de orde indien hetgeen moet worden bewezen niet of uiterst lastig waarneembaar is voor de rechter of de partij die de bewijslast draagt. Dat doet zich niet voor bij het beoordelen van een administratie. Immers: mits gevoerd is de administratie voorhanden en kan de inspecteur aangeven wat wel en niet klopt. Voorts is het zo dat het niet voldoen aan de administratieplicht tot omkering en verzwaring van de bewijslast kan leiden, waardoor de belastingplichtige in een bijna ondoenlijke positie komt. Daarom moet terughoudend worden omgegaan met het doortrekken van bevindingen.
Bij een bewijsvermoeden wordt een bepaald gegeven zozeer aannemelijk geacht (vermoed) dat de inspecteur of de belastingplichtige moet zorgen dat aan het gegeven getwijfeld dient te worden. Anders gezegd: het gaat dan om het ontzenuwen van een vermoeden. Een bewijsvermoeden moet worden onderscheiden van omkering en verzwaring van de bewijslast. Immers: bij omkering en verzwaring moet de belastingplichtige het tegendeel doen blijken (overtuigend aantonen). Bij een vermoeden kan hij volstaan met ontzenuwen. Vanzelfsprekend dient met bewijsvermoedens terughoudend te worden omgegaan.
Conclusie informatiebeschikkingen voor de loonheffingen
Op grond van bovenstaande vernietigt de Hoge Raad de uitspraak van het gerechtshof. De informatiebeschikking over 2011 wordt in overeenstemming met de uitspraak van de rechtbank vernietigt. De in die beschikking gestelde feiten die op dat specifieke jaar zien – voor zover al aanwezig – zijn volstrekt onvoldoende om tot schending van de fiscale verplichtingen te kunnen concluderen. De informatiebeschikking over 2012 moet opnieuw worden beoordeeld en hiervoor wordt de zaak verwezen naar het gerechtshof Amsterdam.
Informatiebeschikkingen voor de omzetbelasting (btw)
Het hof heeft geoordeeld dat de informatiebeschikking zowel voor 2011 als voor 2012 terecht is afgegeven. Dat de administratie over 2011 nog niet tot in detail was gecontroleerd, doet daaraan volgens het hof niet af. De belastingplichtige komt op tegen het doortrekken van de bevindingen over 2012 naar 2011.
De Hoge Raad merkt eerst op dat de detailgegevens over de omzet uit het kassasysteem, tot de administratie behoren. De wet schrijft voor dat de administratie wordt bewaard, dus dit had belastingplichtige moeten doen. De gegevens kunnen namelijk van belang zijn voor de belastingheffing, bijvoorbeeld om de volledigheid van de omzet te controleren. De gegevens zouden niet onder deze wettelijke bepaling vallen, als een fiscaal belang ontbreekt. Dat doet zich bijvoorbeeld voor als de administratie voldoende andere gegevens bevat om de controle mogelijk te maken. Voorts is van een schending geen sprake als de gebreken zo beperkt zijn, dat omkering en verzwaring van de bewijslast disproportioneel is. In uiterste gevallen kan ook sprake zijn van overmacht.
De belastingplichtige merkt op dat de inspecteur 2012 heeft gecontroleerd, maar met betrekking tot 2011 geen inhoudelijke controle heeft uitgevoerd. De enkele conclusie dat twee documenten niet aansluiten is onvoldoende om schending van de administratieplicht aan te nemen. De Hoge Raad is het hiermee oneens. Het feit dat detailgegevens die behoren bij de administratie niet zijn bewaard, maakt dat niet is voldaan aan de administratieverplichting. Een uitzonderingssituatie lijkt zich hier niet voor te doen, doch de Hoge Raad laat zich (uiteraard) niet te veel in met de feiten en omstandigheden. De Hoge Raad is immers geen feitenrechter.
Conclusie informatiebeschikkingen voor de omzetbelasting
De Hoge Raad laat de informatiebeschikkingen voor de omzetbelasting intact. In tegenstelling tot de zaak die ziet op de loonheffingen, is voor de omzetbelasting wel vastgesteld dat de administratie over 2011 onvoldoende is. Dit is onder andere het gevolg van het ontbreken van de detailgegevens.
Informatiebeschikkingen in de praktijk
De informatiebeschikking is ingevoerd ter verbetering van de rechtsbescherming van belastingplichtigen. Wij merken dat belastingplichtigen de informatiebeschikking vaak complex vinden. Het middel werkt enorm vertragend op de ‘totale procedure’ en zeker bij schending van de administratieverplichting voelt de beschikking overbodig. Een gebrekkige administratie kan immers niet achteraf nog worden hersteld. Bijna de hele fiscale wereld deelt die opvatting en een voorstel voor een wetsvoorstel (inderdaad), ligt al enige tijd klaar om dit manco te verhelpen.
Informatiebeschikkingen wegens het niet voldoen aan de inlichtingenverplichting hebben een duidelijke meerwaarde en verbeteren uw rechtspositie. U kunt voorafgaand aan de procedure over de belastingaanslag, immers laten toetsen door de rechter of u aan bepaalde verplichtingen moet voldoen of al hebt voldaan. Indien de rechter u in het ongelijk stelt, krijgt u een hersteltermijn om alsnog aan de verplichting te voldoen, mits verstrekking van de informatie nog mogelijk is en u geen misbruik van procesrecht hebt gemaakt. Een onherroepelijke informatiebeschikking heeft uiteindelijk omkering en verzwaring van de bewijslast tot gevolg. Het is daarom van belang om in bezwaar en beroep te komen tegen de informatiebeschikking. Op die manier kunt u omkering en verzwaring van de bewijslast voorkomen. Diezelfde vraag – naar omkering en verzwaring van de bewijslast – kan ook in de procedure over de belastingaanslag aan de orde komen. Echter, voorkomen is beter dan genezen.
Wordt u geconfronteerd met een informatiebeschikking? Neem dan contact op met een van onderstaande auteurs. Wij helpen u graag en het eerste contact is altijd vrijblijvend.
Rechtspraak
Gebrekkige administratie niet herstelbaar: ECLI:NL:GHARL:2015:3200
Hoge Raad loonheffingen: ECLI:NL:HR:2021:986
Hoge Raad omzetbelasting: ECLI:NL:HR:2021:987
Bewijsvermoeden: ECLI:NL:HR:1995:AA3124
Wetsartikelen
Artikel 47 AWR: inlichtingenverplichting
Artikel 52 AWR: administratie- en bewaarverplichting
Artikel 52a AWR: informatiebeschikking
Artikel 27e AWR: omkering en verzwaring van de bewijslast
Kosten vliegbrevet zijn aftrekbare scholingskosten
Er zijn verschillende procedures gevoerd voor rechtbanken inzake de vraag of de kosten die een werkloze piloot maakt ter behoud van zijn vliegbrevet kwalificeren als aftrekbare scholingskosten. De uitkomsten waren verschillend. Nu zijn er recent twee Hof uitspraken gedaan waarbij beide Hoven concluderen dat de kosten wel aftrekbaar zijn.
Studiekosten zijn sinds 2022 niet meer aftrekbaar, vergoeding via de werkgever is soms wel (Belastingvrij) mogelijk.
Studiekosten piloot
Voor Hof Den Haag en Hof Arnhem leeuwarden liepen vergelijkbare procedures. Het ging om piloten die in respectievelijk 2011 en 2012 een vliegbrevet hebben behaald. Zolang zij geen werk hebben gevonden zullen ze jaarlijks kosten moeten maken om het brevet te kunnen behouden. Het gaat om vlieginstructie, theorieles, de profcheck en een medische keuring.
De hoven zijn het er over eens dat het programma dat gevolgd moet worden voor het behoud van het brevet kwalificeert als opleiding of studie in de zin van artikel 6.27 Wet IB 2001. De kosten zijn dan aftrekbaar rekening houdend met een drempel van tegenwoordig € 250 voor zover de totale scholingskosten niet boven de € 15.000 uitkomen. Hof Den Haag vindt dat de kosten van de medische keuring niet tot de scholingskosten behoren. Hof Den Haag is het daar niet mee eens omdat zonder de keuring deelname aan het programma niet mogelijk is. Haar conclusie is derhalve dat de kosten van de medische keuring bij de scholingskosten horen.
Kosten simulator aftrekbaar voor piloot
In een procedure bij het Gerechtshof Amsterdam d.d. 22 februari 2018 (ECLI:NL:GHAMS:2018:547) (laterHoge Raad d.d. 5 oktober 2018, ECLI:NL:HR:2018:1868) kwamen de studiekosten voor een werkeloze piloot aan de orde. Henk wil zijn vliegbrevet behouden en maakt hiervoor kosten (recurrency, single engine vlieguren, simulator uren, cursus Duits aan het Goethe-Institut Niederlande en een vliegmedische keuring). De kosten voor de simulator en de recurrency zijn uiteindelijk aftrekbaar, de overige kosten niet.
Aftrekbare kosten piloot
Werkloze piloten kunnen dus nog gebruik maken van voornoemde Hof uitspraken. Dit kan tot en met het belastingjaar 2018. Minister Bussemaker had aangekondigd dat de scholingsaftrek vanaf het jaar 2018 wordt afgeschaft. Hiervoor in de plaats zou een systeem komen met vouchers. Het komt er op neer dat dan subsidie kan worden aangevraagd tot een bedrag van maximaal € 2.500. Inmiddels is bekend geworden dat deze maatregel is uitgesteld tot 2019. Het zou ons niet verbazen dat uitstel in dit geval afstel betekend.
Men kan tot vijf jaar terug vragen om een ambtshalve correctie van de reeds opgelegde aanslagen Inkomstenbelasting. Is er nog geen aangifte gedaan dan kan dit alsnog, ook tot maximaal vijf jaar terug. Dit is altijd de moeite waard omdat ook bij geen of weining inkomsten de aftrekbare scholingskosten worden doorgeschoven naar de toekomst in de vorm van Restant Persoonsgebondenaftrek. Zodra er voldoende inkomsten zijn kan de aftrek dan alsnog verzilverd worden.
Kwijtschelding en sanering belastingschulden anno 2027
De rechtsbescherming bij kwijtschelding van belastingschulden (of sanering) wordt vanaf 2027 een stuk beter. Geschillen over uitstel van betaling en kwijtschelding kunnen vanaf 2027 - na bezwaar - worden voorgelegd aan de belastingrechter. Het administratieve beroep bij de directeur van de belastingdienst wordt dus eindelijk vervangen. Tot en met 2026 kunnen geschillen omtrent kwijtschelding of uitstel van betaling alleen intern worden voorgelegd bij de belastingdienst, vanaf 2027 is dus de stap naar de belastingrechter mogelijk.
Waarom kwijtschelding en uitstel van betaling vanaf 2027 beter?
- Betere rechtsbescherming: geschillen omtrent uitstel van betaling en kwijtschelding kunnen voortaan - na de bezwaarfase - worden voorgelegd aan de belastingrechter
- Omgaan met speciale crediteuren, waaronder dwangcrediteuren, kunnen buiten een sanneringsakkoord worden gehouden.
- Meer ruimte voor het kiezen van de peildatum
- Het wordt vanaf 2027 mogelijk om alleen de fiscale schuld te saneren
- De afwijzingsgrond voor een verzoek om kwijtschelding wordt aangepast (en uitgebreid)
In een nieuw besluit (27 mei 2026) wordt bovenstaande verder toegelicht. Ook een aantal beleidsregels inzake de leidraad invordering worden gecodificeerd.
Rechtsgang bij kwijtschelding of uitstel van betaling via de belastingrechter
Het administratieve beroep bij de directeur wordt vervangen door een beroep bij de belastingrechter. Dat geldt zowel bij uitstel van betaling als bij kwijtschelding. Voorheen stond na administratief beroep alleen nog de stap naar de civiele rechter (als soort van rest rechter) open, dit bleek in de praktijk weinig effectief. De nieuwe rechtsgang wordt opgenomen in artikel 26 van de invorderingswet.
Sanering speciale crediteuren en de belastingdienst als enige schuldeiser, hoe werkt dit?
Kwijtschelding in de zakelijke sfeer vindt meestal plaats in het kader van een akkoord met alle schuldeisers. De ontvanger kan echter aangeven dat speciale schuldeisers (zoals een pandhouder of leverancier met eigendomsvoorbehoud) niet hoeven toe te treden tot een dergelijk akkoord. Vanaf 2027 is vastgesteld dat kwijtschelding ook mogelijk is als de ontvanger de enige overgebleven schuldeiser is. In dat geval kan alleen deze belastingschuld gesaneerd worden.
Peildatum bij kwijtschelding of akkoord met schuldeisers in fiscale procedures
Voor het bereiken van een akkoord is een peildatum nodig. Een moment waarop de schulden positie / crediteurenpositie wordt beoordeeld. Een bedrijf staat echter nooit stil en dus zal dit vaak discussie kunnen geven. Tot 2027 hanteert de belastingdienst het uitgangspunt dat de peildatum gelijk is aan de datum van het indienen van het verzoek. Vanaf 2027 kunnen belastingplichtigen kiezen voor een afwijkende peildatum (die dus ook voor de datum van het verzoek kan liggen).
Wanneer geen kwijtschelding van belastingschulden
De gronden om geen kwijtschelding te verlenen worden uitgebreid. Er wordt geen kwijtschelding verleend indien:
- een derde of mede schuldenaar verhaal kan bieden
- gestelde zekerheden nog niet zijn uitgewonnnen
- er nog een bezwaar of beroepsprocedure loopt
- bij verwijtbaar (of bewust) onjuiste informatie verstrekken aan de belastingdienst
Schema en stappenplan kwijtschelding belastingschulden
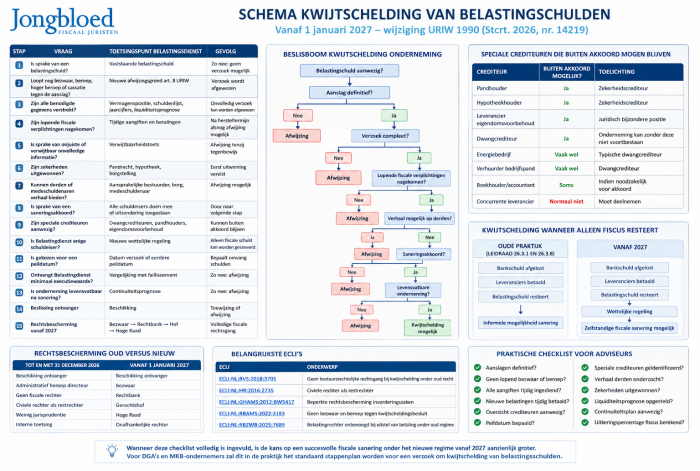
Noot fiscaal jurist inzake kwijtschelding of uitstel van betaling
De kern van deze wijziging is dat het huidige administratieve beroep bij de directeur (interne procedure bij de belastingdienst) verdwijnt en wordt vervangen door een reguliere bezwaar en beroepsprocedure. Er zal dus altijd een voor bezwaar vatbare beschikking worden verstrekt door de belastingdienst. In 2023 kwam dit voor het eerst aan de orde en vanaf 2027 wordt dit dan werkelijkheid.
Gelijktijdig worden een paar dingen scherper vastgelegd. Het bestaande criterium dat geen kwijtschelding wordt verleend wanneer de belastingschuldige de vereiste aangifte nite heeft gedaan wordt vervangen door een uitgebreidere norm, geen kwijtschelding als de belastingschuldige of belastingplichtige bewust of verwijtbaar geen of onjuiste informatie heeft verstrekt. Deze fout moet dan wel van invloed zijn geweest op het ontstaan of voortbestaan van de belastingschuld, tenzij de belastingplichtige aannemelijk maakt dat hem persoonlijk daarvan geen verwijt kan worden gemaakt of dat die gedraging geen invloed heeft gehad op de betalingsonmacht.
Zolang de materiele belastingschuld nog niet vaststaan (er loopt nog bezwaar of beroep) kan nog niet worden beoordeeld of een kwijtschelding nodig of passend is. Gedurende deze periode is kwijtschelding dus niet mogelijk.
Voor ons verandert vooral de proces architectuur, voorheen keurde "de slager" zijn eigen vlees (interne procedure) en nu is een gang naar de rechter mogelijk. Dat vraagt om een meer formele opbouw van feiten, verwijtbaarheid, fiscal-compliancehistorie, liquiditeitsprognoses, continuïteitsverwachting en crediteurenclassificatie. Ook kunnen meer formele zaken worden ingebracht tijdens een beroepsprocedure.
Per saldo is dit voor fiscaal juristen gunstig. Niet omdat de fiscus noodzakelijkerwijs soepeler wordt, maar omdat het speelveld minder afhankelijk wordt van intern beleid en meer van toetsbare normen. Dat geeft betere voorspelbaarheid, betere processturing en – waar nodig – een reële route naar onafhankelijke rechterlijke correctie. Voor ondernemers en particulieren in echte invorderingsnood is dat waarschijnlijk de belangrijkste winst van deze wijziging.
Navorderingsaanslag door ontvangen steekpenningen
In dit artikel bespreken we een boefjes casus. Een commissaris bij een vastgoedgroep is betrokken bij een vastgoedtransactie van € 20.000.000. In 2008 en 2009 ontvangt de commissaris ruim € 350.000 op zijn privé bankrekening, insteek was € 500.000. De reden hiervoor is de verkoop van een schilderij uit zijn privé collectie, de waarde van dit schilderij blijkt € 15.000 te zijn (inschatting tussen de € 9.000 en € 20.000). De commissaris wordt veroordeeld wegen ambtelijke omkoping (taakstraf 240 uur tuinieren en 4 maanden voorwaardelijk). De commissaris is schadeplichtig richting de betalende partij, in 2023 wordt hiertoe een overeenkomst gesloten (terugbetalen € 520.000). Maar moet de commissaris belasting betalen over de ontvangen gelden ad € 350.000?
Steekpenningen, ambtelijke omkoping en belastingen
De inspecteur stelt dat er belasting moet worden betaald over € 150.000 in 2008 en € 195.000 in 2009 (kasstelsel). De Rechtbank Noord Holland doet op 30 september 2025 (ECLI:NL:RBNHO:2025:15824) uitspraak. De ontvangen bedragen hebben geen betrekking op het schilderij maar zijn in werkelijkheid provisies. De commissaris maakt niet aannemelijk dat het schilderij meer waard is dan € 15.000. Taxaties van andere schilderwerken overtuigen niet. De navorderingsaanslag over de ontvangen gelden (resultaat uit overige werkzaamheden) is dus terecht. Afrekening moet plaatsvinden op grond van kasbasis (dus moment ontvangen). Er mag geen voorziening worden gevormd voor de advocaatkosten (zijn ook van aftrek uitgesloten op grond van 3.14 Wet IB).
Noot fiscaal jurist inzake strafrecht en belastingheffing
Integriteitsincidenten (zoals omkoping en steekpenningen) zijn zelden alleen een strafrechtelijk probleem. Deze uitspraak laat klip en klaar zien dat de fiscale afwikkeling vaak evenzo hard kan aankomen. De toepassing van het kasstelsel bij resultaat uit werkzaamheden is in dit geval logisch (zie besluit uit 2001) . De commissaris wilde nog een voorziening vormen voor de latere advocaatkosten. De rechtbank wijst dit resoluut af, dergelijke kosten zijn niet aftrekbaar en in 2008 en 2009 was hierover nog geen zekerheid. Volgens een kennisgroep standpunt (KG:213:2024:5) zijn kosten van juridische bijstand zelden onder de aftrekbare kosten. Binnen de vastgoed wereld is wel vaker sprake van omkoping of andere strafbare feiten, zoals de Vestia zaak in 2021 . In deze casus zijn de financiële wonden stevig, de commissaris moet belasting betalen, zijn advocaatkosten bedroegen € 920.000 en tevens moet de commissaris € 520.000 terugbetalen aan de betalende partij. Misdaad loont gelukkig niet altijd. Een voorziening voor de advocaatkosten wordt vrijwel altijd afgewezen, zie hiertoe bijvoorbeeld de Hoge Raad d.d. 23 september 2011 ECLI:NL:HR:2011:BT2299. Omdat het geheel uiteindelijk verliesgevend is geweest zet de commissaris ook nog in op de buitensporige last, ook via deze route wordt hij niet in het gelijk gesteld, zie hiertoe ondermeer de Hoge Raad d.d. 6 april 2018 ECLI:NL:HR:2018:511. De Hoge Raad heeft op 18 december 2020 ECLI:NL:HR:2020:2048 een heldere visie gegeven op de aftrekbare kosten bij een misdrijf. De commissaris heeft de procedure ook niet echt sterk gevoerd, in de latere betalingen inzake de vaststellingsovereenkomst, de route naar verliesverrekening ging hierdoor dicht.
Studiekosten van de werknemer
De staatssecretaris van Financiën heeft een besluit op papier gezet over de behandeling van studiekosten van een werknemer die door de werkgever zijn voldaan.
Studie in het buitenland
X gaat studeren in de Verenigde Staten. X stelt dat de reiskosten en verzekeringskosten die hiervoor zijn gemaakt aftrekbaar zijn. De inspecteur en het Gerechtshof zijn het niet met de belastingplichtige eens. In artikel 6.27 Wet IB wordt erg strikt bepaald welke kosten wel en niet aftrekbaar zijn, deze lijst is limitatief. Ook is er geen strijdigheid met het gelijkheidsbeginsel en/of evenredigheidsbeginsel.
Nieuwe werkgever vergoedt de door de werknemer te betalen studiekosten
Hierbij is het tijdstip van betaling van essentieel belang. Als de werknemer de studiekosten aan de ex-werkgever betaalt en de nieuwe werkgever vergoedt dit in hetzelfde jaar, dan is de vergoeding belastingvrij. Een aftrekpost in de aangifte inkomstenbelasting van de werknemer is dan niet mogelijk.
Vergoeding studiekosten door werkgever
De werknemer heeft zelf studiekosten betaald en de werkgever vergoedt deze kosten. Mits het echte studiekosten zijn voor zijn werk, dan is de vergoeding belastingvrij. Een aftrekpost in de aangifte inkomstenbelasting is niet mogelijk.
Terugbetaling studiekosten door werknemer
In veel arbeidsovereenkomsten staat dat de werknemer bij vertrek de gemaakte studiekosten moet terugbetalen, veelal van de laatste 1 of 2 jaar. De werknemer mag deze kosten in het jaar van betaling aanmerken als scholingsuitgaven (drempel € 500) en in aftrek brengen op zijn inkomen. Het is ook mogelijk dat de nieuwe werkgever de studiekosten vergoedt aan de oude werkgever. Ook dit kan zonder heffing van loonbelasting plaatsvinden.
Jaarlijkse kosten behoud vliegbrevet aftrekbaar
In een procedure bij het Gerechtshof in Den Haag d.d. 4 april 2017 kwam de vraag aan de orde of de jaarlijkse kosten voor het behoud van een vliegbrevet aftrekbaar zijn als studiekosten. Henk is in 2011 afgestudeerd en is in het bezit van een vliegbrevet. In 2013 claimt Henk een aftrek van ruim € 2.000 als studiekosten. Dit zijn de kosten voor een medische keuring t.b.v. het vliegbrevet., instructies en een theorieles. De kosten voor de medische keuring waren niet aftrekbaar, de rest van de kosten wel (artikel 6.27 Wet Inkomstenbelasting)
Pas op
Als de betalingen niet in hetzelfde jaar plaatsvinden, is er een probleem, er zal dan belastingheffing plaatsvinden.
Suppletie omzetbelasting zonder kosten, boete en rente
Heeft u als ondernemer over 2016 te weinig BTW afgedragen doe dan aangifte voor 1 april 2017. U voorkomt hierdoor een forse boete en belastingrente.
De belastingdienst heeft de actie Belastingschulden Omzetbelasting per 1 maart 2017 gestopt. Voor belastingschulden per eind 2016 van maximaal 50.000 euro kunt u tot 1 april 2017 nog gebruik maken van het gunstige boetebeleid. Vanaf 1 maart 2017 gelden de wettelijke boetebepalingen weer, meestal is de boete van 25% - 50%.
Wijziging suppletie BTW per 2025
Vanaf 1 januari 2025 geldt een nieuwe verplichting voor ondernemers die btw moeten corrigeren (zie artikel). Wanneer u constateert dat er te weinig btw is aangegeven en afgedragen, moet dit binnen acht weken worden gecorrigeerd door een btw-suppletie in te dienen bij de Belastingdienst. Bij niet-naleving van deze termijn kan een vergrijpboete (voor de liefhebber artikel 10a lid 3 AWR, er geldt een uitzondering voor correcties van € 1.000 of minder) van 100% van het te suppleren bedrag worden opgelegd. In deze blog bespreken we wat deze aanscherping betekent en geven we praktische tips om problemen te voorkomen. De oude regels voor een suppletie waren:
- zo spoedig mogelijk indienen; en
- indienen voordat de belastingplichtige weet of redelijkerwijs moet vermoeden dat de inspecteur met de onjuistheid bekend is of zal worden. Uit een hierna te noemen uitspraak van de rechtbank volgt dat deze laatste regel maatgevend was.
Suppletie bij jaarrekening opstellen
U maakt de jaarrekening op en het blijkt dat u te weinig BTW heeft afgedragen. Tot € 50.000 krijgt u meestal geen boete, mits u vóór 1 april van het opvolgende jaar de suppletie heeft ingediend. Moet u meer afdragen of dient u de suppletie later in, dan krijgt u meestal een boete. Deze bedraagt 5% met een maximum van ongeveer € 5.000. De boete laag houden kan als volgt
- BTW correctie 1.000 euro of minder: gewoon in eerst volgende BTW aangifte verwerken, geen boete
- BTW correctie meer dan 1.000 euro: zo snel mogelijk zelf de BTW suppletie indienen. De boete bedraagt 5% (maximaal 5.278 euro)
- BTW correctie 20.000 euro of minder: geen boete (mits 20.000 euro is minder dan 10% van de betaalde BTW over het tijdvak)
- Correctie voor 1 april van het volgende jaar: geen belastingrente
Downloads
Het indienen van een suppletie-aangifte is eenvoudig. Dit kan middels een speciaal hiervoor gemaakt formulier van de Belastingdienst.
De Belastingdienst heeft ook een folder over dit onderwerp beschikbaar, deze kunt u hier downloaden.
Nieuw
De suppletie omzetbelasting wordt centraal verwerkt bij het landelijk team suppletie-aangiften van de Belastingdienst in Breda. U kunt uw formulier of brief gewoon naar uw eigen belastingkantoor sturen, van hieruit wordt de aangifte doorgestuurd naar Breda.
Sinds 2010 kunt u de suppletie ook digitaal indienen, dit kan via uw eigen beveiligde ruimte op de site van de Belastingdienst.
Turboliquidatie van een BV (of rechtspersoon)
Ditmaal een artikel dat niet primair een fiscaal onderwerp behandelt, maar een thema dat in de fiscale praktijk regelmatig aan de orde komt: de ontbinding van een besloten vennootschap. Daarbij spelen met name civielrechtelijke aspecten een centrale rol. In dit artikel wordt specifiek ingegaan op de zogenoemde turboliquidatie, via deze route verdwijnen er jaarlijks 40.000 rechtspersonen in Nederland.
Door een zogenaamde turboliquidatie kunt u op een snelle manier een BV, NV, stichting of andere rechtspersoon ontbinden. U mag de turboliquidatie alleen uitvoeren als er geen bater meer in de onderneming zit (geen activiteiten meer en geen bezittingen). Dit onderdeel kreeg de laatste tijd meer aandacht, ondermeer door een artikel in het Financiele dagblad op 20 december 2025, Misbruik via de Plof BV, kinderlijk eenvoudig en niemand krijgt er vat op.
Turboliquidatie en navorderingsaanslag
Een turboliquidatie maakt de fiscale claim niet ongedaan. De inspecteur kan ook na ontbinding (navorderings) aanslagen opleggen en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is.
Een DGA liquideerde zijn BV's aan de lopende band. De BV's handelende in emballage goederen en auto's. Als de bank of belastingdienst lastige vragen gingen stellen volgt een liquidatie (of beter turboliquidatie). Na een boekenonderzoek van de Belastingdienst en een strafrechtelijk onderzoek van de FIOD wordt het nadeel voor de belastingdienst ingeschat op ruim 4.000.000. Er worden navorderingsaanslagen vennootschapsbelasting opgelegd. De Rechtbank Noord Nederland is het op 24 augustus 2026 ECLI:NL:RBNHO:2026:10995 met de belastingdienst eens.
Eindrapportage turboliquidatie door Belastingdienst
De staatssecretaris van Financiën heeft de eindrapportage van de onderzoekspilot naar turboliquidaties afgerond. Uit het rapport volgt het volgende:
- Turboliquidaties worden gebruikt om fiscaal misbruik te verhullen, grootschalig misbruik is niet vastgesteld.
- Merendeels van de turboliquidaties lijken normaal.
- Misbruik is lastig te detecteren.
- Data analyse en samenwerkingen tussen de Belastingdienst en de FIOD blijven nodig om misbruik in beeld te houden.
- De positie van schuldeisers is door de nieuwe wet beter geworden.
Hoe wordt een B.V. opgeheven of geliquideerd?
Voor het opheffen van een besloten vennootschap is een ontbindingsbesluit vereist. Dit besluit wordt genomen door de Algemene Vergadering van Aandeelhouders (AVA). Bij een ‘eenmans-B.V.’ zal de directeur-grootaandeelhouder het besluit nemen. De statuten van de vennootschap zijn hierbij leidend.
Indien sprake is van meerdere aandeelhouders, bepalen de statuten op welke wijze en met welke meerderheid de B.V. kan worden ontbonden. De vennootschap houdt in beginsel op te bestaan op het moment dat het ontbindingsbesluit wordt genomen.
Let op: een ontbinding met terugwerkende kracht is niet mogelijk. Wel kan in het ontbindingsbesluit een toekomstig tijdstip worden aangewezen waarop de ontbinding ingaat. Dit besluit dient vervolgens te worden geregistreerd bij de Kamer van Koophandel middels het daarvoor bestemde formulier 17a
Vereffening van een BV hoe werkt dit?
Indien de B.V. op het moment van ontbinding nog baten heeft, blijft de vennootschap voortbestaan totdat het vermogen volledig is vereffend. Vanaf het moment van ontbinding dient de vennootschap in al haar uitingen de toevoeging “in liquidatie” te voeren.
Daarnaast dient een vereffenaar te worden aangewezen, die belast is met de afwikkeling van het vermogen. In veel gevallen is in de statuten vastgelegd wie als vereffenaar optreedt. Tevens moet een bewaarder van de boeken en bescheiden worden aangewezen, waarbij een bewaartermijn van zeven jaar geldt.
Inwerkingtreding tijdelijke wet transparantie turboliquidatie
Vanaf 15 november 2023 is de Wet transparantie turboliquidatie in werking getreden. Voorheen kon een B.V. met relatief eenvoudige handelingen (het ontbindingsbesluit en formulier 17a) worden ontbonden. Dit leidde in de praktijk tot misbruiksituaties waardoor de Wet transparantie turboliquidatie is ingevoerd.
De wet werd aanvankelijk aangenomen voor een periode van twee jaar. Op 12 augustus 2025 is besloten deze termijn met nog eens twee jaar te verlengen. Inmiddels is aangekondigd dat voorbereidingen worden getroffen om de wet permanent te maken, omdat het leidt tot meer transparantie voor de schuldeisers.
Met de inwerkingtreding van deze wet gelden aanvullende verplichtingen voor een rechtsgeldige turboliquidatie. De voorwaarden om tot een rechtsgeldige turboliquidatie te komen zijn:
- het opstellen van een rekening en verantwoording;
- het opstellen van een plan van verdeling;
- terinzagelegging van stukken;
- publicatie in een landelijk dagblad;
- het verkrijgen van een akte van non-verzet;
- het invullen en indienen van formulier 17b bij de Kamer van Koophandel.
Hierna worden enkele van deze verplichtingen nader toegelicht.
Rekening en verantwoording en plan van verdeling
Nadat het besluit tot ontbinding van een B.V. is genomen dient het bestuur binnen 14 dagen een aantal documenten te deponeren bij de Kamer van Koophandel waaronder de rekening en verantwoording. De rekening en verantwoording bestaat uit:
- een balans en een staat van baten en lasten van het lopende boekjaar, en – indien over het voorafgaande boekjaar nog geen jaarrekening is gedeponeerd – tevens een staat van baten en lasten over dat boekjaar;
- een toelichting op de rekening en verantwoording, waarin (voor zover van toepassing) wordt opgenomen:
- waarom de rechtspersoon op het moment van ontbinding geen bezittingen meer heeft en wat er met de baten is gebeurd in het boekjaar voorafgaand aan de ontbinding;
- welke baten aanwezig waren, welke opbrengsten deze hebben gegenereerd en hoe deze opbrengsten zijn verdeeld;
- waarom één of meer schuldeisers geheel of gedeeltelijk onbetaald zijn gebleven.
De Kamer van Koophandel stelt een voorbeeldformulier beschikbaar dat hiervoor kan worden gebruikt.
Daarnaast dient, voor zover van toepassing, schriftelijk aan schuldeisers te worden medegedeeld dat de stukken met betrekking tot de turboliquidatie bij de Kamer van Koophandel zijn gedeponeerd.
Een plan van verdeling hoeft uitsluitend te worden gedeponeerd indien sprake is van meerdere aandeelhouders.
Aanvullende toelichting bij een turboliquidatie hoe werkt dit?
De rekening en verantwoording dient gedurende een periode van twee maanden ter inzage te liggen bij de Kamer van Koophandel. Tevens dient de vereffenaar via een advertentie in een landelijk dagblad bekend te maken dat de vennootschap in liquidatie verkeert en waar de stukken ter inzage liggen.
Gedurende de termijn van twee maanden kunnen schuldeisers verzet aantekenen bij de rechtbank. Indien geen verzet wordt ingesteld, houdt de B.V. definitief op te bestaan. Vervolgens dient bij de rechtbank een akte van non-verzet te worden opgevraagd en dient de beëindiging van de B.V. te worden doorgegeven middels formulier 17b. Het betreffende formulier treft u hier aan.
Meer schulden dan baten bij een liquidatie en nu?
Indien de B.V. meer schulden dan baten heeft en om die reden haar activiteiten moet staken, zijn verschillende opties mogelijk. Nadere informatie hierover is te vinden op de website van de Kamer van Koophandel. Kijk hiervoor naar het onderdeel op de site van de kamer van koophandel.
Indien tevens sprake is van betalingsproblemen richting de Belastingdienst, kan het noodzakelijk zijn een melding van betalingsonmacht te doen. Dit is met name van belang ter voorkoming van bestuurdersaansprakelijkheid. Lees hiervoor ons artikel.
Gevolgen niet voldoen aan de voorwaarden bij een liquidatie
Indien bij de ontbinding van een B.V. niet wordt voldaan aan alle wettelijke vereisten, kan dit leiden tot bestuurdersaansprakelijkheid. Zorgvuldige naleving van de wettelijke voorschriften is derhalve essentieel.
Noot fiscaal jurist inzake een turboliquidatie
In dit artikel is uiteengezet hoe een besloten vennootschap op rechtsgeldige wijze kan worden ontbonden. Hoewel de nadruk ligt op civielrechtelijke aspecten, komt dit onderwerp in de fiscale praktijk regelmatig voor. Daarnaast kunnen ook fiscale gevolgen aan de orde zijn. Zo kan bij ontbinding tussen vennootschappen sprake zijn van een aftrekbaar liquidatieverlies bij de moedermaatschappij. Indien een natuurlijk persoon zijn of haar B.V. ontbindt, kan mogelijk een verlies in box 2 ontstaan. Dit verlies is verrekenbaar met toekomstige box 2-inkomsten, dan wel – na een wachttijd van twee jaar – om te zetten in een belastingkorting (box 1). Voordat wordt overgegaan tot ontbinding van een B.V. dienen derhalve ook de fiscale gevolgen zorgvuldig in kaart te worden gebracht. Indien u voornemens bent een B.V. te ont-binden, kunt u contact met ons opnemen om te kijken wat wij voor u kunnen betekenen.
Crypto en belastingheffing
Cryptovaluta zijn digitale ruilmiddelen waar geen officiële centrale tegenpartij zoals een bank of overheid aan te pas komt. De meeste transacties vinden plaats via omwisselplatforms op het internet. Wat zijn de fiscale gevolgen voor het bezitten van crypto? In dit onderdeel treft u diverse artikelen aan inzake bitcoin en belastingenheffing.
Boetebeleid Belastingdienst aangepast in verband met DAC 7
Onder de nieuwe DAC7 wetgeving geldennieuwe beleidsregels voor de vergrijpboete bij binnenlandse informatie verplichtingen in het kader van deze wetgeving. Als het aan opzet of grove schuld van de belanghebbende is te wijten dat deze verplichtingen (het melden) niet, te laat, onjuist of onvolledig worden (of zijn) nagekomen legt de inspecteur een vergrijpboete op. De hoogte wordt afgestemd met de vaktechnische coördinator formeel recht. De boete voor de grensoverschrijdende informatieverplichting is fors verhoogd (van 4e categorie € 27.500 tot de 6e categorie € 1.100.000). Het besluit is in werking getreden (per 8 augustus 2026).
Crypto in box 3 volgens Hoge Raad
Cryptovaluta zijn vermogensbestanddelen die tot de rendementsgrondslag in box 3 behoren, aldus de Hoge Raad op 25 april 2025 ECLI:NL:HR:2025:683. De Hoge Raad oordeelt hierbij in lijn met het Gerechtshof Amsterdam d.d. 5 november 2024 ECLI:NL:GHAMS:2024:3254. De belanghebbende, die geen eigen inkomen genoot, had vermogen in de vorm van spaargeld, beleggingen, vorderingen én cryptovaluta. De rechtbank oordeelde dat de oorspronkelijk opgelegde aanslag moest worden verminderd op basis van het Besluit rechtsherstel box 3. In hoger beroep werd echter beoordeeld of verdere vermindering nodig was vanwege een lager werkelijk rendement. Het Hof stelde dat cryptovaluta wél onder de rendementsgrondslag vallen als “overige vermogensrechten”. De belastingplichtige slaagde er niet in aannemelijk te maken dat haar werkelijke rendement lager was dan het forfaitair bepaalde rendement. De verminderde aanslag bleef daarom in stand. Wel kreeg zij €500 schadevergoeding wegens overschrijding van de redelijke termijn. Het Hof bevestigde het oordeel van de rechtbank en legde uit dat ook niet-gerealiseerde waardestijgingen tot het rendement behoren (HR 6 juni 2024, ECLI:NL:HR:2024:704).
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa
- Beleidskompas formulier crypto
Beste landen voor crypto beleggers
De beste landen voor crypto beleggers zijn Portugal (inkomsten vrijgesteld, tenzij verkoop binnen 1 jaar dan 28% heffing (sinds 2023)), Singapore (geen belasting), Malta (geen vermogensbelasting, maximale inkomstenbelasting 35%) en Zwitserland (max 10% vermogensbelasting, geen inkomstenbelasting)
Best gelezen artikelen over crypto
Vragenbrief crypto van de Belastingdienst ontvangen?
Ik ben mijn crypto vergeten in de aangifte inkomstenbelasting op te nemen, wat nu?
FIOD op zoek naar crypto, wat zijn mijn risico's?
Bitcoin opnemen in de jaarrekening, hoe werkt dit?
Vragen over crypto en belastingen
Ik ben particulier en bezit crypto, wat moet ik doen?
De cryptovaluta moet u aangeven als bezitting in box 3 per de waarde van 1 januari van het jaar (dus voor de aangifte inkomstenbelasting 2021 de waarde per 1 januari 2021). U moet uitgaan van de wisselkoers op de peildatum van het gebruikte platform.
Ik ben particulier en ik mine crypto of handel in crypto, hoe moet ik hiermee omgaan?
Voor het minen van crypto is veel rekencapaciteit op computers nodig. De kosten voor het minen zijn veelal hoog (energiekosten). De Belastingdienst is van mening dat u de inkomsten moet aangeven als de inkomsten hoger zijn dan de kosten (resultaat uit overige werkzaamheden of winst uit onderneming). Bij de handel in crypto kunt u dit veelal vergelijken met de de handel in reguliere valuta, zoals de Amerikaanse dollar. U speculeert dus op koerswinst. U moet de crypto opnemen in box 3. Dit is anders - aldus de Belastingdienst - als u met extra arbeid extra inkomsten zou verdienen. In dat geval moet u de inkomsten aangeven als overige werkzaamheden (box 1).
Mijn bv of bedrijf wordt betaald in crypto
Als uw bedrijf in crypto wordt betaald, moet u de cryptovaluta omrekenen in euro's op het moment van ontvangst. Het omgerekende bedrag rekent u tot uw omzet. Bij het omwisselen kan ook verlies worden gemaakt (of winst). Dit komt tot uiting in het resultaat van uw bedrijf. Bezit u op balansdatum crypto, dan moet u deze omrekenen naar euro's, u mag deze waarderen op kostprijs of lagere marktwaarde.
BTW-correcties op Google Adwords
Let goed op de toepassing van de in 2010 gewijzigde BTW-regels bij grensoverschrijdende diensten en laat u desgewenst bijpraten over de BTW-gevolgen bij diensten, zoals de verleggingsregeling. Een actueel voorbeeld is Google Adwords.
Google Adwords
Ondernemers maken steeds meer gebruik van de digitale snelweg om de naamsbekendheid van het bedrijf te vergroten. Eén van de mogelijkheden is er voor te zorgen dat men via Google wordt gevonden. Naast het vergroten van de vindkans op Google kan ook gebruik worden gemaakt van Google Adwords, een soort advertentiedienst via de pagina met zoekresultaten van Google.
Google stuurt de ondernemer vanuit Ierland een factuur voor deze advertentiedienst. Bij particulieren en niet-ondernemers brengt Google omzetbelasting in rekening, maar op de factuur voor een ondernemer staat vermeld: “”VAT reverse”, oftewel “BTW verlegd”. Dat mag overigens alleen als er een BTW-nummer bekend is bij de dienstverlener.
Dit betekent dat deze BTW door de ondernemer verplicht op aangifte moet worden afgedragen, maar gelukkig in de meeste gevallen weer als voorbelasting in mindering kan komen. De problemen ontstaan als dit niet gebeurt, met name voor bedrijven die niet of niet volledig BTW-plichtig zijn.
Tip 2010
Vanaf 1 januari 2010 gelden nieuwe BTW-regels voor diensten. Eén van de regels houdt in dat er een opgaaf intracommunautaire prestaties moet worden verstrekt aan de fiscus, die het daarmee wel gemakkelijker wordt gemaakt om eventuele fouten op te sporen. Fouten in de BTW leiden overigens in de meeste gevallen ook direct tot verzuimboetes.
Computercrash en boekenonderzoek Belastingdienst
De computer van een ondernemer crasht en de administratie is niet meer te benaderen. Hierdoor kan de ondernemer veel vragen van de Belastingdienst niet meer beantwoorden. Er is geen backup gemaakt en de harde schijf is niet meer te benaderen. En nu? Is dit overmacht of heeft de ondernemer een groot probleem?
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Bewaarplicht boekhouding bij FIOD inval en computercrash
In een procedure in 2021 ging het ook mis voor de ondernemer. De ondernemer had betalingen ontvangen op zijn prive rekening en dit was de aanleiding voor een bezoek van de FIOD. De ondernemer ontvangt een navorderingsaanslag en claimt in zijn bewaarschrift ruim € 200.000 aan kosten. De bewijslast hiervoor ligt natuurlijk bij de ondernemer. De boekhouding is niet volledig door een computercrash en de backup werkt niet meer. Ook de papierenboekhouding is niet meer beschikbaar, deze is namelijk weggegooid door de curator en de FIOD heeft een deel in beslag genomen. De rechter is er snel klaar mee, dat is dan pech, wie stelt moet bewijzen en de ondernemer heeft een bewaarplicht waarin hij heeft verzaakt.
Procedure over fiscale problemen bij computercrash
Er wordt een boekenonderzoek ingesteld bij een ondernemer. De aangiften BTW en loonheffingen worden onderzocht. Er wordt een kopie van de digitale administratie gevraagd. Deze administratie is niet meer voorhanden omdat de computer kapot is gegaan. De computer was niet meer te herstellen en is weggegooid. De ondernemer beroept zich op overmacht. Op de harde schijf stond de digitale administratie en vele primaire vastleggingen. De inspecteur krijgt de informatie niet en stuurt de ondernemer een zogenaamde informatiebeschikking. De informatie wordt uiteindelijk niet verstrekt en op grond van schattingen worden naheffingsaanslagen en vergrijpboetes opgelegd. De ondernemer stelt dat hij heeft voldaan aan zijn informatieplicht omdat hij alle informatie die beschikbaar was heeft verstrekt.
De rechter is er vlot klaar mee. De ondernemer moet zorgen voor zijn administratie en tijdig een backup maken. Doet hij dit niet, dan is dit voor risico van de ondernemer. De gebreken in de administratie waren teveel en ernstig, aldus de rechter. De omkering van de bewijslast is terecht en de informatiebeschikking bleef dus in stand.
Noot fiscaal jurist over computercrash
Een escortbureau heeft de administratie bijgehouden op een mooie PC. Naast dit escortbureau worden er ook webcamdiensten verleend, stripteaseshows gegeven en is er een limo-service. Er wordt een strafrechtelijk onderzoek opgestart naar verboden vrouwenhandel. Uit afgeluisterde telefoongesprekken volgt dat er informatie niet in de administratie wordt opgenomen. Alle signalen staan op rood en de Belastingdienst start een onderzoek. De ondernemer komt met de melding: "Wat ik heb kunt u krijgen en de PC is stuk, sorry." De administratieplicht van de ondernemer is niet weg als de PC kapot gaat, daarnaast staat de ondernemer er gekleurd op. Een pleister op de wonden: de boete wordt verminderd (termijnoverschrijding) en er wordt een immateriële schadevergoeding verstrekt van € 2.500. Dit lijkt ook het maximaal haalbare voor deze ondernemer. In andere gevallen waarbij de PC kapot is kan de primaire papierenadministratie met het bankboek een ondernemer best helpen. Niet al uw informatie is namelijk fiscaal relevant en / of behoort tot de administratie van de ondernemer.
Bron computercrash en boekenonderzoek
Rechtbank Noord Nederland d.d. 15 september 2017 (ECLI:NL:RBNHO:2017:7654).
Rechtbank Den Haag d.d. 4 maart 20021 ECLI:NL:RBDHA:2021:2407
De rechter oordeelde dat het in de risicosfeer van de ondernemer lag dat hij geen back-up had gemaakt van de gegevens op de harde schijf van de computer. Verder vond de rechter de ernst van de gebreken in de administratie zo ernstig dat zij een omkering van de bewijslast rechtvaardigden. De informatiebeschikking bleef daarom in stand.
Crypto en software
Het komt steeds vaker voor dat particulieren met behulp van software handelen in crypto. Deze software neemt vaak taken als aan- en verkoop over, maar monitort soms ook de markt op zoek naar potentieel goede handelsmogelijkheden. Wij worden de afgelopen tijd regelmatig benaderd met vragen over dit fenomeen en wat de gevolgen zijn voor de belastingheffing. In dit artikel gaan wij daar nader op in. De kwestie die steeds voorligt komt neer op de vraag of sprake is van belastingheffing in box 1 (werk en wonen) of box 3 (sparen en beleggen).
Handelen in crypto met software een bron van inkomen?
Bij de vraag of sprake is van resultaten uit cryptohandel die in box 1 vallen, is steeds de vraag of sprake is van een bron van inkomen. Om te kunnen spreken van een bron van inkomen, moet aan drie voorwaarden zijn voldaan:
- De belastingplichtige neemt deel aan het economisch verkeer;
- Met die deelname beoogt de belastingplichtige een voordeel te behalen;
- Het voordeel dat belastingplichtige beoogt te behalen, is naar maatschappelijke opvattingen redelijkerwijs te verwachten.
Deze voorwaarden volgen (meest recent) uit een arrest van de Hoge Raad uit 2018. Wij behandelen hierna deze voorwaarden afzonderlijk op een korte wijze. Daarna passen wij de voorwaarde toe op het gebruik van software.
Deelname aan het economisch verkeer
De voorwaarde van deelname aan het economisch verkeer werkt als een vangnet om zuivere privéaangelegenheden buiten de belastingheffing te houden. Illustratief is het aanleggen en benutten van een moestuin in de eigen achtertuin. Bij de handel in crypto is echter vrijwel altijd sprake van deelname aan het economisch verkeer, omdat wordt gehandeld op diverse platforms. Van deelname aan het economisch verkeer zal over het algemeen dus sprake zijn, ongeacht of gebruik wordt gemaakt van software.
Indien sprake is van deelname aan het economisch verkeer, kan dat voldoende zijn om een bron van inkomen aan te nemen. De voordeeltoetsen (voorwaarden twee en drie) hoeven dus niet altijd uitgevoerd te worden. De Hoge Raad heeft bepaald dat de voordeeltoetsen met name zien op de situatie waarin het gaat om de afbakening van belaste transacties in de sfeer van inkomstenverwerving tegenover louter speculatieve activiteiten. De vraag naar het speculatief karakter is echter bij crypto van belang en derhalve dienen de twee voordeeltoetsen te worden aangelegd.
Voordeel beoogd door belastingplichtige
Voorwaarde twee gaat om de vraag of belastingplichtige beoogt een voordeel te behalen. Strikt genomen een moeilijke toets om aan te leggen, omdat gekeken moet worden naar intenties. In de praktijk zien wij daarom dat aan deze voorwaarde niet te zwaar wordt getild. Over het algemeen zal de handel in crypto – in ieder geval deels – zijn gericht op het behalen van geldelijke voordelen.
Voordeel naar maatschappelijke opvattingen redelijkerwijs te verwachten
Deze derde toets is meer objectief van aard en krijgt daarom in de praktijk meer aandacht. De vraag die centraal staat is of het voordeel redelijkerwijs te verwachten is. Hier zien wij duidelijk terug dat gekeken moet worden naar het afbakenen van winstgevende activiteiten tegenover louter speculatieve activiteiten. Daarbij geldt dat speculatieve activiteiten niet snel omslaan in niet-speculatieve activiteiten. Hierover is in de loop der jaren een behoorlijk aantal procedures gevoerd.
Uit deze jurisprudentie komt naar voren dat het er steeds om zal gaan of de voordelen die worden behaald kunnen worden verklaard uit inspanningen van de belastingplichtige. Daarbij is de omvang van de arbeid niet doorslaggevend. In een zaak waarin de nadruk werd gelegd op de omvang en intensiteit van de belastingplichtige, oordeelde het gerechtshof – en hield de Hoge Raad in stand – dat geen sprake was van een bron van inkomen. De belastingplichtige was er namelijk niet in geslaagd om te voldoen aan de bewijslast dat hij een meer dan speculatief uitzicht had op voordeel. Dat oordeel zou anders uit kunnen vallen indien hij als gevolg van bijvoorbeeld deskundigheid en ervaring het koersverloop kon beïnvloeden.
Dit geldt ook bij de handel in crypto. Belastingplichtigen zijn – op bepaalde machtige personen na – niet in staat om het koersverloop te beïnvloeden. Dat betekent dat belastingplichtigen geen uitzicht hebben op een redelijkerwijs te verwachten voordeel. Dit kan anders zijn indien op enige wijze de koers en de opbrengst kunnen worden beïnvloed.
Cryptohandel met software en bron van inkomen
De vraag die bij gebruikers van software steeds opkomt, is of de software ertoe leidt dat wel sprake is van een bron van inkomen. Wij zien in de praktijk dat de variërende software deels een overlap vertoont. Daaruit komt naar voren dat het veelal gaat om het handmatig instellen van de software, die vervolgens handelingen uitvoert die de belastingplichtige voorheen zelf verrichte. Hierdoor kan sneller / efficiënter gehandeld worden.
Het enkele gebruik van software maakt echter in de meeste gevallen niet dat het speculatief karakter van de transactie wegvalt. Dat blijft volledig behouden. De software kan immers niet het koersverloop beïnvloeden en de software heeft geen specifieke deskundigheid / voorkennis. In feite is sprake van niet veel meer dan een (digitaal) verlengstuk van de belastingplichtige. Zoals wij hiervoor reeds aangaven, gaat het steeds om de vraag of door inspanningen van de belastingplichtige een voordeel wordt behaald. Die situatie doet zich echter niet voor bij het enkele gebruik van software die handelingen uit handen neemt. Oftewel: het speculatief karakter blijft volledig behouden. Eventuele inspanningen staan in feite volledig los van het mogelijke resultaat.
Cryptohandel met software in box 1 of box 3
In verreweg de meeste gevallen zal de cryptohandel met behulp van software niet leiden tot een bron van inkomen. Dat betekent dat belastingheffing in box 1 niet aan de orde is. De crypto die u bezit zal steeds op 1 januari van het kalenderjaar deel uitmaken van de grondslag sparen en beleggen (box 3).
Fiscaal jurist over cryptohandel met software
Over de vraag of sprake is van een bron van inkomen zouden nog tien artikelen geschreven kunnen worden. De rechtspraak van de afgelopen vijftig jaar is uitgebreid en kent vele nuanceringen. Ondanks al deze kleine nuances – die in bovenstaande niet allemaal terugkomen – zal veelal sprake zijn van een situatie waarin geen sprake is van een bron van inkomen die tot belastingheffing in box 1 leidt. Daarvoor blijft het speculatief karakter te overheersend.
Het komt ook voor dat belastingplichtigen de software – vaak zelfontwikkeld – gaan verhuren. Deze verhuur is dan echter niet speculatief van aard. De inkomensstroom uit de verhuur staat immers vast. Deze vaste inkomstenbron kan wel tot een bron van inkomen in box 1 leiden. Dat betekent echter ook dat u, overeenkomstig het belastingrecht, kosten in aftrek mag brengen.
Voor veel handelaren is het financieel belang bij crypto groot. Het gaat vaak om forse bedragen en volledig uitgekristalliseerd is de materie nog zeker niet. Indien u daarover vooraf zekerheid wenst, dan kunnen wij dit voor u afstemmen met de Belastingdienst. Wij nemen dan een standpunt in en leggen dit voor. Aan de reactie van de Belastingdienst kunt u, onder voorwaarden, rechten ontlenen. Dit geeft u zekerheid over het opnemen van uw cryptobezittingen in box 3. Dat kan uiteraard ook indien u geen software gebruikt.
Vragen? Neem dan gerust rechtstreeks contact op met een van onderstaande auteurs.
Crypto trading en belastingheffing
Wekelijks krijgen wij vragen over de belastingheffing over cryptocurrency. Door de volatiliteit en de benodigde kennis zien we steeds meer belastingplichtigen die via daytrading proberen te profiteren van koersstijgingen of dalingen. In de praktijk zien wij veel mensen die dagelijks hun werk maken van de beleggingen in crypto en / of hierbij gebruik maken van een trading bot. Een trading bot zie je in allerlei soorten en maten en voor verschillende soorten vermogensbestanddelen. In de kern is een trading bot een softwareprogramma met een algoritme dat op basis van indicatoren gericht transacties kan verrichten (of transacties adviseert). Voor de liefhebber zijn er twee soorten trading bots, de zogenaamde STB (Swing Trading Bot) welke probeert te voorspellen wat er komende tijd met de koers gaat gebeuren en de ATB (Arbitrage Trading Bot), deze kijkt naar voordelen door te handelen op basis van prijsverschillen van een crypto op verschillende markten.
Nieuws: Crypto vanaf 1 janauri 2026 automatisch in uw aangifte inkomstenbelasting. Crypto aanbieders zijn vanaf dat moment verplicht om gegevens uit te wisselen met de belastingdienst. Het wetsvoorstel (link) hierover is in juli 2025 naar de tweede kamer gestuurd. Eerste rapportage is dan op 31 januari 2027 (over 2026).
Crypto in box 3 volgens Hoge Raad
Cryptovaluta zijn vermogensbestanddelen die tot de rendementsgrondslag in box 3 behoren, aldus deHoge Raad op 25 april 2025 ECLI:NL:HR:2025:683. De Hoge Raad oordeelt hierbij in lijn met het Gerechtshof Amsterdam d.d. 5 november 2024 ECLI:NL:GHAMS:2024:3254. De belanghebbende, die geen eigen inkomen genoot, had vermogen in de vorm van spaargeld, beleggingen, vorderingen én cryptovaluta. De rechtbank oordeelde dat de oorspronkelijk opgelegde aanslag moest worden verminderd op basis van het Besluit rechtsherstel box 3. In hoger beroep werd echter beoordeeld of verdere vermindering nodig was vanwege een lager werkelijk rendement. Het Hof stelde dat cryptovaluta wél onder de rendementsgrondslag vallen als “overige vermogensrechten”. De belastingplichtige slaagde er niet in aannemelijk te maken dat haar werkelijke rendement lager was dan het forfaitair bepaalde rendement. De verminderde aanslag bleef daarom in stand. Wel kreeg zij €500 schadevergoeding wegens overschrijding van de redelijke termijn. Het Hof bevestigde het oordeel van de rechtbank en legde uit dat ook niet-gerealiseerde waardestijgingen tot het rendement behoren (HR 6 juni 2024, ECLI:NL:HR:2024:704).
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa
- Beleidskompas formulier crypto
Is de handel in crypto meer dan normaal actief vermogensbeheer
De Belastingdienst is nu nog van mening dat de meeste cryptovaluta moeten worden opgenomen in box 3. Als er echter sprake is van een bron van inkomen, dan kan er sprake zijn van belaste inkomsten in box 1, winst uit onderneming of resultaat uit overige werkzaamheden. Hiervoor gelden gelukkig wel voorwaarden en spelregels. De belangrijkste:
- Voordeel is te verwachten: er moet sprake zijn van een objectieve voordeelverwachting. Hiervoor moet worden gekeken naar de feiten en omstandigheden van het specifieke belastingjaar, het verleden en de toekomst kan hierbij wel worden meegewogen. Het gaat hierbij dus om het objectief en redelijkerwijs te verwachten voordeel van de handel in crypto.
- Deelname aan het economische verkeer: hiervan is sprake als de belastingplichtige met zijn producten of diensten naar buiten treedt en deze bijvoorbeeld ook heeft aangeboden aan een derde. Het moet dan gaan om activiteiten die zich afspelen buiten de gebruikelijke hobbymatige sfeer. Veelal zullen de activiteiten bij crypto in besloten kring plaatsvinden, hierdoor ontbreekt veelal dit element.
- Beogen van een voordeel: als werkzaamheden worden verricht met als doel het behalen van een voordeel, is al snel sprake van een winstoogmerk. Het ontbreken van een winstoogmerk wil nog niet zeggen dat geen sprake is van een bron van inkomen.
Bij normaal vermogensbeheer of zelfs bij normaal actief vermogensbeheer worden crypto's opgenomen in box 3. Als er echter sprake is van meer dan normaal actief vermogensbeheer, komt box 1 in beeld. De werkzaamheden moeten dan naar hun aard en omvang onmiskenbaar zijn gericht op het behalen van - redelijkerwijs te verwachten - voordelen die ervoor zorgen dat je ook een meer dan normaal rendement hebt behaald (Hoge Raad 9 oktober 2009 ECLI:NL:HR:2009:BI0481 inzake uitponden). Dit is een grijs gebied (geen objectieve criteria) en in combinatie met crypto ontbreekt het ook nog aan richtinggevende jurisprudentie.
Jurisprudentie inzake meer dan normaal vermogensbeheer bij crypto
Als iemand bijzondere kennis of deskundigheid heeft, is sneller sprake van box 1 inkomen. Denk hierbij aan een projectontwikkelaar, makelaar of architect die gaat handelen in onroerende zaken en hierbij zijn of haar kennis aanspreekt. De enkele omstandigheid dat een makelaar een voordeel heeft behaald bij de verkoop van een onroerende zaak, is hierbij veelal niet voldoende. De bijzondere kennis of deskundigheid moet wel worden gebruikt. Bij een effectenhandelaar kan bijvoorbeeld worden gedacht aan de handel in aandelen Shell waarbij hij / zij met voorinformatie of koersgevoelige informatie veel winst heeft behaald.
Daarnaast moet de arbeid zelf worden verricht. Deze arbeid moet erop zijn gericht om een meer dan normaal voordeel / rendement te behalen. Met deze arbeid moet er bovendien naar worden gestreefd dat er extra rendement wordt gehaald dat hoger is dan hetgeen een normale actieve belegger zou kunnen behalen.
Het aanhouden van crypto als belegging valt in box 3, dat is veelal wel duidelijk. Als de belastingplichtige de gehele dag bezig is met crypto, het internet de hele dag volgt, Youtube-films bekijkt, dagelijks instapt en uitstapt en / of handelt met een trading bot, kan dit anders zijn. De grens van actief vermogensbeheer wordt dan wellicht overschreden, waardoor een bron van inkomen is ontstaan. De belangrijkste overweging hierbij is of het voordeel objectief te verwachten is. Hierbij zouden we kunnen kijken naar oude jurisprudentie inzake optiehandel. Als er voordeel wordt behaald via een speculatie, dan is deze niet objectief te verwachten, het voordeel is immers niet voorzienbaar (maar geluk).
Speculatie winst op crypto is geen box 1 inkomen
Het behalen van winst / voordelen uit een speculatie is dus niet belast in box 1. Als het resultaat kan worden beïnvloed door de verrichte werkzaamheden van de belastingplichtige, schuift deze grens op. Kan de arbeid de uitslag (koersverloop) beïnvloeden? Een commissionair in effecten heeft ook in privé (en op naam van zijn partner) effectentransacties uitgevoerd en hiermee behoorlijke winsten behaald. De inspecteur wilde hierover in box 1 belasting gaan heffen, het Gerechtshof (en de Hoge Raad) waren echter van mening dat, ondanks de kennis, sprake is van speculatie. Ook bij een casus waarbij is gehandeld in termijntransacties leidde het prijsverloop van de markt ertoe dat het voordeel redelijkerwijs niet te verwachten was, aldus de Hoge Raad. Bij het hebben van voorkennis (die een ander niet heeft) kan wel sprake zijn van heffing in box 1. Veelal zal speculatie bij de handel in crypto een belangrijke rol spelen, dit speelt ook in de optiehandel. Een via de optiehandel behaald voordeel is normaal gesproken niet te voorzien, tenzij je extreem veel weet van de marktbewegingen. Zie hiertoe het arrest van de Hoge Raad uit 2011 en de mening van de Advocaat-Generaal. De laatstgenoemde mening van de A-G geeft een mooi historisch overzicht.
Als het voordeel bij de aankoop van crypto niet voorzienbaar is, wordt niet voldaan aan de objectieve voordeelverwachting. Simpelweg is sprake van voordeel door geluk of speculatie. Een voordeel kan echter wel worden verwacht als de kwaliteit en omvang van de arbeid die is ingezet het doen rechtvaardigen dat een voordeel wordt behaald, dit is een dunne en lastige grens. Uit de jurisprudentie inzake optiehandel volgt dat de omvang van de arbeid er eigenlijk niet direct toe doet. De vraag is of de combinatie tussen omvang van bijzondere kennis en deskundigheid een bepalende en beslissende rol hebben gespeeld bij het behaalde voordeel of resultaat. Dan blijft nog wel de vraag open of dit voordeel in redelijkheid ook te verwachten was.
Gebruik software bij handel in crypto en belastingheffing
Bij het gebruik van software (bijvoorbeeld een STB) maak je de handel wellicht overzichtelijker. Het koersverloop is wellicht beter te voorspellen, maar van een redelijke verwachting omtrent het behalen van winst is dan nog niks gezegd. Een STB kijkt met name naar het verleden en het verleden geeft geen garantie voor de toekomst.
Goede dossiervorming bij handel in crypto en bepalen belastingheffing
Het vormen van een goed en overzichtelijk dossier met een tijdlijn is essentieel. Hiermee kan namelijk tijdens de activiteiten en ook daarna informatie worden vastgelegd die de fiscale denkrichting kunnen onderbouwen. Denk hierbij aan een urenadministratie en gebruikte informatie waaruit blijkt of een belastingplichtige niet teveel uren heeft besteed aan de werkzaamheden. Dit maakt een heffing in box 3 als normaal vermogensbeheer eerder haalbaar. Leg ook goed vast wat de bedoeling was in het begin en hoe zich dit in de tijd heeft ontwikkeld, dit kan ervoor zorgen dat tot een bepaald moment sprake is geweest van box 3 beleggingen en wellicht daarna box 1 beleggingen.
Boete Belastingdienst bij crypto in aangifte
De gemiddeld cryptobelegger of handelaar zal zijn vermogen in box 3 aangeven en niet in box 1. Als er vervolgens een discussie volgt met de Belastingdienst, moet de cryptobelegger met bewijs komen. Individuele transacties en verwachtingen op dat moment zijn dan van belang voor de bewijspositie.
De vraag is of de cryptobelegger een boete kan krijgen als de Belastingdienst van mening is dat de crypto in box 1 thuis hoort. De belastingplichtige zal dan de stelling innemen dat hij / zij bij het indienen van de aangifte in redelijkheid van mening was dat sprake is van een box 3 belegging en dat hiermee de juiste aangifte (bewust) is ingediend. In een arrest van de Hoge Raad uit 2004 kwam een belastingplichtige bij de Belastingdienst in beeld omdat in één jaar zijn vermogen met € 1.200.000 was gestegen. Deze vermogenssprong was voor de inspecteur aanleiding om maar eens vragen te gaan stellen. Na een telefoongesprek met de belastingadviseur was de inspecteur van mening dat de aangifte juist is ingediend. Nadien kreeg de inspecteur extra informatie over de wijze waarop het voordeel tot stand was gekomen, er wordt een navorderingsaanslag met boete opgelegd. De Hoge Raad was van mening dat geen sprake was van opzet omdat in de aangifte geen gegevens zijn verzwegen, tevens is door de Belastingadviseur (telefonisch) geen onjuiste informatie verstrekt. Dat de juridische of fiscale kwalificatie achteraf niet juist was kan de belastingplichtige, mede gezien de complexiteit, niet worden tegengeworpen. Er is niet lichtvaardig of slordig gehandeld en van grove schuld of opzet was dan ook geen sprake. Het opleggen van een boete zal dus voor de inspecteur een uitdaging worden. Het is wel van belang om nog even de uitspraak van het Gerechtshof te lezen, dit hof dacht er anders over.
Bureau financieel toezicht en crypto
Het Bureau Financieel Toezicht (BFT) heeft een notitie geschreven over hoe accountants en fiscalisten moeten omgaan met klanten die crypto valuta bezitten en/of hoe hiermee moet worden omgegaan in de aangifte inkomstenbelasting en/of jaarrekening. De notitie kunt u hier raadplegen.
Fiscale procedure en discussie met de Belastingdienst over crypto
Er zullen de komende jaren diverse procedures worden gevoerd over de vermogenswinsten welke zijn behaald bij de handel in crypto. De jurisprudentie inzake opties, handel in onroerende zaken en de termijnenhandel geven voldoende houvast voor dergelijke procedures. De weging van de feiten en het zorgvuldig uitpluizen van de inzet, tijd, kennis, intensiteit etc. zijn dan van cruciaal belang. Dit moet dan worden afgespiegeld tegen "was het voordeel in redelijkheid te verwachten op dat moment".
Dat er veel elementen inzake een bron van inkomen aanwezig zullen zijn (arbeid, kennis, deskundigheid, etc.), hoeft er immers nog niet voor te zorgen dat sprake is van heffing van in box 1. Het uit de termijnen- en optiehandel naar voren gekomen "speculatie"-element zal immers zorgen voor heffing in box 3. Het voordeel uit de beleggingen in crypto moet immers naar objectieve maatstaven te verwachten zijn.
Lang verhaal kort, kom u in een discussie met de Belastingdienst over box 1 inkomen bij de verdienste uit crypto? Schakel een deskundige in!
Fiscale scan
We betalen allemaal belasting in Nederland. Veel ondernemers en directeuren-grootaandeelhouders (DGA's) vinden of hebben het gevoel dat ze teveel belasting betalen. Ook bestaat er vaak onzekerheid over de vraag of de fiscale mogelijkheden wel optimaal benut worden. Of dat met het verstrijken van de tijd alles nog wel optimaal georganiseerd is.
Met enige regelmaat voeren wij fiscale scans uit voor ondernemers om te beoordelen of zij belasting kunnen besparen. De fiscale scan geeft u een simpel, snel en efficiënt overzicht van de mogelijkheden binnen uw bedrijf. De scan heeft meestal betrekking op het midden- en kleinbedrijf, zelfstandige beroepen (zoals advocaten, chirurgen, huisartsen, etc.).
Wij maken een beoordeling van het bedrijf en van de positie van de ondernemer en daarbij wordt er op diverse fiscale mogelijkheden getoetst. Op basis hiervan maken wij een risico-inventarisatie en een opstelling van de mogelijkheden. Of wij geven een bevestiging dat alles prima op orde is.
Offerte fiscale scan
Wilt u een vrijblijvende offerte ontvangen voor een fiscale scan, stuur ons dan een aanvraag. Binnen 48 uur sturen wij u een op maat gemaakte offerte.
Wat wil een fiscale scan of fiscale APK zeggen?
Wij toetsen uw onderneming op meer dan 100 onderdelen en advies opties.
Enkele veel voorkomende aandachtspunten zijn:
- Bedrijfsstructuur op orde (aansprakelijkheid, toekomstige bedrijfsopvolging, flexibiliteit)?
- Rechtsvorm juist?
- Arbeidsrelaties en arbeidsbeloning DGA.
- BTW-situatie beoordelen.
- Diverse overeenkomsten op orde?
- Vastgoed, positie binnen het bedrijf.
- Voorzieningen mogelijk?
- Oudedagsvoorzieningen goed geregeld?
- Testament - huwelijkse voorwaarden.
- Positie kinderen?
- Risico's bij boekenonderzoek Belastingdienst
- Auto van de zaak slimmer inrichten
Kosten
De kosten van een eenvoudige scan bedragen circa € 1.995 en van een uitgebreide scan € 3.000 (alles exclusief omzetbelasting). Wij bespreken dit graag met u en geven u een offerte. Vaak is van kosten overigens geen sprake. Veelal vinden wij verbeterpunten die leiden tot een belastingbesparing, zodat onze inspanningen per saldo geld opleveren.
Second opinion
Uw huidige accountant, administrateur of adviseur is vaak waardevol voor uw bedrijf. Hij loopt vaak al lang mee en kent u en uw bedrijf door en door. Na een paar jaar zou u een fiscaal jurist of Register Belastingadviseur moeten vragen of u fiscaal en juridisch nog wel "bij de tijd" bent. Accountancy en belastingadvies zijn twee volledig andere werelden. Ons kantoor heeft diverse accountantskantoren als cliënt en wij verwijzen ook regelmatig cliënten door naar accountantskantoren. Ieder z'n vak. Omdat wij geen jaarrekeningen opstellen, zijn wij geen concurrent voor accountants, wij kunnen volledig onafhankelijk ons werk doen. We zitten elkaar niet in het vaarwater, maar vullen elkaar prima aan. En u heeft daarna altijd het geruststellende gevoel niet teveel belasting te betalen.
Neemt u eens vrijblijvend contact met ons op. Aan een oriënterend gesprek zijn geen kosten verbonden.
BTW scan
Sinds 2021 maken wij bij bedrijven ook een BTW scan, lees hier over de mogelijkheden en kosten.
WKR Scan
Via onze WKR tool kunnen wij u ook een scanvan loonheffingen aanbieden, inclusief een WKR tool.
Informatie FIOD aan Belastingdienst
Belastingadvies belandt via een omweg toch bij de Belastingdienst
Belastingen zijn nuttig, vervelend en vaak ingewikkeld. Om aan de belastingverplichtingen te voldoen, maar ook te zorgen dat niet teveel wordt betaald, maakt menigeen gebruik van een belastingadviseur. Omdat iedereen in vrijheid moet kunnen bepalen wat zijn fiscale positie is en hoe aan de fiscale verplichtingen te voldoen, is op belastingadviseurs een soort verschoningsrecht van toepassing.
Eén van de elementen daarbij is, dat de Belastingdienst geen adviezen mag opvragen van belastingplichtigen bij hun belastingadviseur. In sommige gevallen moet de belastingadviseur internationale adviezen in kopie naar de Belastingdienst sturen (Dac6), maar voor reguliere adviezen geldt dit niet. Als de Belastingdienst adviezen van fiscalisten zomaar zou kunnen inzien, dan zou het voor de Belastingdienst wel een erg gemakkelijk spelletje worden. De Belastingdienst mag dus geen vals spel spelen. Fair play noemen we dat.
Communicatie met de Belastingdienst wordt gebruikt door de FIOD
Het kan ook andersom..... Er is vaak discussie over communicatie tussen de advocaat en de Belastingdienst die vervolgens door de FIOD of het OM wordt gebruikt. Als een fiscaal geschil tot een strafzaak leidt wordt deze informatie soms door de Belastingdienst aan de FIOD verstrekt. Nadat de Belastingdienst naheffingsaanslagen had opgelegd heeft de FIOD in deze zaak de belastingdienst verzocht om het volledige dossier aan de FIOD te verstrekken. De Rechtbank Amsterdam d.d. 19 augustus 2025 (ECLI:NL:RBAMS:2025:7308) heeft besloten dat dergelijke informatie mag worden verstrekt. Ter onderbouwing wordt verwezen naar een eerdere uitspraak van deze Rechtbank uit 2022.
Jaarverslag FIOD 2024
In het jaarverslag van de FIOD over 2024 (publicatie 21 mei 2025) wordt nader ingegaan op de voortdurende internationalisering en digitalisering van de maatschappij. Digitale criminele geldstromen en internationale samenwerking spelen een steeds grotere rol in financiële en fiscale criminaliteit en daarmee in de opsporing van de FIOD. Cybercrime en het gebruik van crypto komt steeds vaker voor en kennis hieromtrent binnen het Financial Adveanced Cyber Team (FACT) wordt opgeschaald.
Belastingdienst krijgt via FIOD inzage in adviezen belastingadviseur
In de tijd dat fair share nog niet echt in zwang was (2011), meende een ondernemer dat het aantrekkelijker was als zijn onderneming niet langer in Nederland gevestigd zou zijn, maar in Luxemburg. Met behulp van een adviseur wordt een structuur opgetuigd met als resultaat de vestiging van de bv in Luxemburg. In 2015 ruikt de Belastingdienst wat onraad en stelt vragen over de vestigingsplaats van de bv, maar pakt niet echt door.
Jaren later duikt de adviseur op in een aantal strafzaken. Een aantal stukken in die strafzaak worden aan de Belastingdienst verstrekt voor de belastingheffing van de adviseur. Bij die stukken zitten echter ook stukken die betrekking hebben op onze ondernemer. De vraag is nu of die stukken wel gebruikt mogen worden in de belastingzaak van deze ondernemer (en waarin mogelijk aanwijzingen staan dat de bv helemaal niet in Luxemburg zit).
Belastingdienst mag info FIOD niet gebruiken, echter soms wel!
Duidelijk is dat de stukken niet tegen de ondernemer mogen worden gebruikt als het gebruik door de Belastingdienst van informatie uit een strafrechtelijk onderzoek zozeer indruist tegen hetgeen van een behoorlijk handelende overheid mag worden verwacht.
De rechtbank meent dat de stukken wel gebruikt mogen worden, omdat de stukken zijn verstrekt met toestemming van de rechter-commissaris en de officier van justitie en niet zijn verstrekt voor de belastingheffing van de ondernemer, maar die van de adviseur. Dat belastingambtenaren hebben meegeholpen aan het selecteren van de stukken, doet daaraan niet af. De stukken heeft de Belastingdienst niet verkregen op grond van artikel 47 van de AWR (de algemene informatieverplichting; gedekt door het verschoningsrecht). Er is dan ook niet gehandeld in strijd met het fair play-beginsel, oordeelt de rechtbank.
Opmerking fiscalist inzake informatieverstrekking FIOD aan Belastingdienst
Los van de ethische vraag, is t.a.v. de ondernemer het fair play-beginsel omzeild. Stukken tussen hem en zijn adviseur, die geheim moeten blijven, belanden als ‘bijvangst’ toch bij de Belastingdienst. Enkel en alleen omdat het niet de bedoeling was informatie te vergaren voor de belastingplicht van de ondernemer. De vraag komt dan op waarom bij de verstrekking van de gegevens (nota bene met hulp van belastingambtenaren) niet is bepaald dat die alleen mogen worden gebruikt voor de heffing van de adviseur.
Het zou goed zijn als de standaard wordt gehanteerd dat verstrekking van stukken door andere instanties slechts mogelijk is onder het geclausuleerde gebruik voor enkel en alleen de belastingheffing van de persoon zelf en niet die van derden. Zou de rechter-commissaris ook met ongeclausuleerde verstrekking hebben ingestemd als hij wist dat de informatie ook gebruikt wordt voor de belastingheffing van derden en daar onder het verschoningsrecht valt …? De fiscale zaak van de adviseur is al bijvangst, voor onze ondernemer is het een bijvangst bij een bijvangst. Zover reiken de netten van de Belastingdienst kennelijk.
Of dat werkelijk zo is, zal uiteindelijk de Hoge Raad moeten bepalen. Voor de ondernemer loont het dus de moeite om in hoger beroep te gaan. Hopelijk slaat de Hoge Raad de piketpaaltjes iets scherper dan de rechtbank.
Raadpleeg daarom altijd uw adviseur als het om verstrekken en uitwisselen van gegevens gaat, ook al lijken ze in eerste instantie voor u niet echt van belang of weinig kwaad te kunnen.
Bron informatie FIOD aan fiscus
Informatiebeschikking vernietigd wegens te algemene vragen
De informatiebeschikking is in de wet opgenomen ter verbetering van de rechtsbescherming van belastingplichtigen. Deze verbetering van de rechtsbescherming is erin gelegen dat u zich kunt verweren tegen de door de Belastingdienst gestelde vragen. Indien blijkt dat u ten onrechte niet hebt meegewerkt aan een informatieverzoek, zal de rechter u een hersteltermijn bieden. Dat doet hij tenzij het niet mogelijk is aan de verplichting te voldoen ofwel indien u misbruik van procesrecht maakt.
In de informatiebeschikking neemt de inspecteur op aan welke verplichting u niet hebt voldaan en waarop hij deze mening baseert. Omdat de informatiebeschikking tevens als moment van heroverweging geldt, moet voor u voldoende duidelijk zijn wat de inspecteur precies van u verwacht en wat u in zijn ogen hebt nagelaten. Maar wat als de inspecteur slechts algemeenheden opneemt in de informatiebeschikking? De rechtbank oordeelde recent dat de inhoud van de vragen zo algemeen was, dat de informatiebeschikking vernietigd dient te worden.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Aanleiding voor deze informatiebeschikking
Belanghebbende is binnenlands belastingplichtig. Hij wordt dus voor zijn wereldinkomen in de heffing van inkomstenbelasting betrokken. Van een buitenlandse rekening heeft hij in de bestreden jaren nimmer melding gemaakt. De Belastingdienst ontvangt echter informatie waaruit naar voren komt dat belanghebbende een buitenlandse rekening heeft. Deze informatie is afkomstig uit een strafrechtelijk onderzoek, uitgevoerd bij een derde.
De inspecteur besluit in 2017 om aan belanghebbende een aantal vragenbrieven te sturen. Belanghebbende besluit een adviseur in te schakelen die op de vragen reageert. De reactie is ontkennend van aard. De inspecteur verzoekt vervolgens de fiscale autoriteiten van Liechtenstein om informatie te verstrekken over belanghebbende en zijn – vermeende – ondernemingen. Belanghebbende bestrijdt de rechtmatigheid van het informatieverzoek, omdat de Nederlandse autoriteiten niet alle nationale mogelijkheden tot het verkrijgen van informatie hebben uitgeput. Daartoe is de Nederlandse Belastingdienst echter wel gehouden.
De inspecteur geeft uiteindelijk een informatiebeschikking af. Hij neemt hierin een aantal vragen op. Een voorbeeld van zo’n vraag is het verzoek om een kopie van de oprichtingsakte en alle overige bescheiden. Een andere vraag is het verzoek om alle correspondentie met een bancaire instelling. Het aantal vragen loopt hoog op. De slotvraag is de vraag naar de complete administratie over een fors aantal boekjaren.
Belanghebbende geeft geen gehoor aan de informatiebeschikking, maar gaat hiertegen in bezwaar.
Onderbouwing van het bezwaar tegen de informatiebeschikking
Belanghebbende meent dat de informatiebeschikking niet aan de eisen voor een informatiebeschikking voldoet. De vragen die de inspecteur stelt zijn onvoldoende specifiek, hetgeen maakt dat sprake is van een fishing expedition. Voorts wordt niet verwezen naar de gevolgen van de informatiebeschikking, waaronder omkering en verzwaring van de bewijslast. De inspecteur is het hier uiteraard mee oneens.
De rechtbank over de informatiebeschikking
De rechtbank gaat eerst in op de verplichting die op belanghebbende rustte. De verplichting in kwestie is de inlichtingenverplichting van artikel 47 AWR. Het gaat er dan om dat de belanghebbende desgevraagd gegevens en inlichtingen moet verstrekken die voor de belastingheffing te zijnen aanzien relevant kunnen zijn. Onze ervaring is dat deze bevoegdheid van de inspecteur in de praktijk ver reikt en afgezet dient te worden tegen de persoonlijke levenssfeer en het privacy-recht.
De rechtbank leidt uit de wetsgeschiedenis af dat de vragen die worden gesteld, individuele vragen moeten zijn. Dat betekent dat de vragen zodanig specifiek verwoord moeten worden, dat het belanghebbende duidelijk is welke informatie en stukken de inspecteur wil ontvangen. Dit geldt ook bij de informatiebeschikking, aangezien die ziet op het niet nakomen van de verplichting om aan een inlichtingenverzoek te voldoen. Op grond van de wetsgeschiedenis bij de informatiebeschikking dient de inspecteur nauwkeurig te omschrijven wat hij verwacht en dient hij goed te motiveren wat het belang is.
De rechtbank oordeelt dat de inspecteur in deze informatiebeschikking slechts algemeen en zeer ruim zijn vragen heeft verwoord. Dat is onder meer het geval bij het vragen naar werkzaamheden van een niet nader aangeduide constructie met een afgezonderd particulier vermogen. Een motivering inzake het belang van deze inlichtingen voor de belastingheffing is zelfs in het geheel niet aanwezig. Sterker nog: de rechtbank oordeelt op basis van het dossier dat er geen enkele aanwijzing is dat belanghebbende is betrokken bij het afgezonderd particulier vermogen. De informatiebeschikking voldoet in de ogen van de rechtbank niet aan de eisen.
Dan is er ook nog een vragenset over een Antilliaanse rechtspersoon. Ook die vragen kunnen niet door de beugel. De inspecteur is gebonden aan de algemene beginselen van behoorlijk bestuur. Onderdeel daarvan is dat een middel altijd evenredig moet worden ingezet. Oftewel: rechtvaardigt het doel het middel? De rechtbank is van oordeel dat dat hier niet het geval is, omdat slechts bekend is dat belanghebbende gerechtigd is geweest tot een rechtspersoon op de Antillen, die allang is opgeheven. Enkel handelen op basis van een mededeling van de adviseur is onvoldoende om een informatiebeschikking te rechtvaardigen.
De rechtbank geeft de inspecteur gelijk in het feit dat hij kan volstaan met verwijzingen naar eerdere vragenbrieven. Echter, uit het geheel moet belanghebbende dan wel weten welke inlichtingen de inspecteur nog wenst te ontvangen en in welke vorm. Ook hier geldt echter dat de vragen onvoldoende specifiek zijn.
De rechtbank vernietigt de informatiebeschikking. Belanghebbende hoeft de betreffende vragen niet te beantwoorden en hij wordt niet geconfronteerd met omkering en verzwaring van de bewijslast.
Bezwaar en beroep bij de informatiebeschikking
Een onherroepelijke informatiebeschikking leidt tot omkering en verzwaring van de bewijslast, tenzij dit disproportioneel is. Dat moet u zien te voorkomen. Het aantekenen van bezwaar en eventueel beroep tegen de informatiebeschikking is vaak noodzaak om deze bewijssanctie te voorkomen. Hebt u een informatiebeschikking ontvangen? Neem dan contact op met één van onderstaande adviseurs. Wij helpen u graag en de eerste kennismaking is vrijblijvend.
Uitspraak rechtbank: ECLI:NL:RBNHO:2021:5127
Administratie- en bewaarverplichting: artikel 52 AWR.
Omkering en verzwaring bewijslast: artikel 27e AWR.
Innovatiebox en afdrachtvermindering loonbelasting
Wanneer een vennootschap innovatieve werkzaamheden verricht, is het raadzaam om te kijken of u in aanmerking komt voor een WBSO. In het navolgende een kort overzicht van de te behalen voordelen.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Afdrachtvermindering loonbelasting
Iedere onderneming in Nederland die S&O gaat doen, kan een WBSO-aanvraag indienen, tenzij de onderneming een publieke kennisinstelling is. De WBSO maakt daarbij wel onderscheid tussen S&O-inhoudingsplichtigen (ondernemingen die hun werknemers S&O laten verrichten) en S&O-belastingplichtigen (zelfstandigen die zelf S&O verrichten).
De bijdrage voor S&O-inhoudingsplichtigen bestaat uit een vermindering op de af te dragen loonbelasting en premie volksverzekeringen en bedraagt per kalenderjaar:
- 32% van de eerste € 350.000 van de totale S&O-grondslag (voor starters geldt een verhoogd tarief van 40% van de eerste € 350.000 van de totale S&O-grondslag); en
- 16% van de resterende S&O-grondslag.
Ook DGA’s kunnen een beroep doen op de S&O afdrachtvermindering. Veelal staat de DGA op de loonlijst bij zijn eigen holding, hiervoor dient dan separaat een S&O-verklaring te worden aangevraagd.
Zelfstandigen kunnen op hun beurt, indien ze minimaal 500 uur per kalenderjaar in S&O steken, de zelfstandigenaftrek verhogen tot € 12.775. Startende zelfstandigen kunnen een extra verhoging van € 6.391 toepassen op de zelfstandigenaftrek.
Hoe werkt de Innovatiebox?
Alle winsten die een vennootschap behaalt met innovatieve activiteiten, vallen onder voorwaarden in de innovatiebox. Kort gezegd houdt dit in dat deze winst wordt belast tegen een tarief van 7% (vanaf 2021 tegen 9%) in plaats van het gebruikelijke Vpb-tarief. Om toegang te krijgen dient de vennootschap in het bezit te zijn van een S&O-verklaring (waarmee tevens de afdrachtvermindering loonbelasting kan worden toegepast). Daarnaast dient de vennootschap het immaterieel actief zelf te hebben voortgebracht.
Regelgeving innovatiebox
Vanaf 1 januari 2017 zijn er een aantal nieuwe regels ingevoerd met betrekking tot de innovatiebox. Eén van de regels is dat er onderscheid wordt gemaakt tussen een kleine en een grote belastingplichtige. Indien sprake is van een grote onderneming, dan zijn er aanvullende eisen ten aanzien van het toepassen van de innovatiebox (octrooi, kwekersrecht, etc.).
Er is sprake van een kleinere belastingplichtige als wordt voldaan aan het voordeelcriterium en het omzetcriterium. Het voordeelcriterium houdt in dat een belastingplichtige over vijf jaar ten hoogste € 37,5 miljoen aan bruto voordelen uit immateriële activa geniet. Hierbij staat 'jaar' voor boekjaar.Daarnaast zal het omzetcriterium getoetst behoren te worden. Het omzetcriterium houdt in dat over een periode van vijf jaar de (groep van de) belastingplichtige een netto-omzet heeft van ten hoogste € 250 miljoen. Voor het bepalen van de netto-omzet moet een belastingplichtige de meest omvattende jaarrekening gebruiken. Als de belastingplichtige verklaart in geen enkele jaarrekening te zijn meegeconsolideerd, dan moet de enkelvoudige jaarrekening van de belastingplichtige zelf worden gebruikt.
Ook hier is jaar gelijk aan boekjaar. Verder wordt dus voor het bepalen van de netto omzet van de belastingplichtige of de groep op grond van de verwijzing naar art. 2:377 BW, de netto omzet als opgenomen in de (geconsolideerde) jaarrekening genomen. Deze keuze is gemaakt omdat de fiscale gegevens van een groep als geheel niet altijd beschikbaar zijn. Uit de verwijzing naar het begrip groep van art. 2:24b BW volgt dat het concernbegrip vanuit het jaarrekeningenrecht wordt gehanteerd bij de toetsing van de netto-omzet.
De feitelijk beschikbare (geconsolideerde) jaarrekening is het uitgangspunt bij het toetsen van het omzetcriterium, tenzij deze jaarrekening evident in strijd is met toepasselijke regels voor de jaarverslaggeving. Is er sprake van een groep en is de groepsjaarrekening opgemaakt in overeenstemming met het Burgerlijk Wetboek (BW) en in overeenstemming met een andere buitenlandse wettelijke regeling zoals US GAAP (Generally Accepted Accounting Principles), dan wordt uitgegaan van de groepsjaarrekening conform het BW.
Zoals het bovenstaande laat zien, worden innovatieve activiteiten fiscaal vriendelijk behandeld, waardoor u behoorlijke voordelen kunt behalen. Hiervoor is het wel noodzakelijk dat u zich laat begeleiden door een fiscaal adviseur teneinde ongewenste gevolgen te voorkomen. Neem contact met ons op voor meer informatie.
Keuzerecht bedrag ineens
De manier waarop mensen werken is de afgelopen 50 jaar sterk veranderd. Flexibiliteit lijkt de norm te zijn geworden. Dat zien we terug in arbeidsrelaties, maar ook op persoonlijk niveau. Een soort ‘one size fits all’ benadering voldoet voor de meeste mensen niet meer. De wetgever spant zich daarom steeds meer in om met maatregelen te komen die zorgen dat mensen flexibiliteit hebben. Deze flexibiliteit moet ertoe leiden dat mensen gezond de eindstreep van hun carrière halen. Eén van de maatregelen is het keuzerecht bedrag ineens.
Vanaf 2023 heeft u de mogelijkheid om onder voorwaarden een deel van uw opgebouwde pensioen ineens op te nemen. De Eerste Kamer heeft het wetsvoorstel Wet bedrag ineens, RVU en Verlofsparen aangenomen. In dit artikel gaan wij nader in op de Wet bedrag ineens. Meer informatie over de RVU (RVU 2021) en het verlofsparen (Verlofsparen 2021) vindt u in afzonderlijke artikelen.
Wij merken hier op dat het ‘bedrag ineens’ nog steeds onderwerp van discussie is. Die discussie richt zich bijvoorbeeld op de vraag welke informatieverplichtingen pensioenverzekeraars krijgen en hoe kan worden gewaarborgd dat mensen beslissingen maken aan de hand van alle relevante en belangrijke informatie. Wij richten ons in dit artikel op de beoogde werking van de regeling.
Doelstelling bedrag ineens
De keuzemogelijkheid om een bedrag ineens uitgekeerd te krijgen is bedoeld om deelnemers bij de start van de pensioenuitkeringsfase meer flexibiliteit te geven. Hiermee kan een pensioen beter worden afgestemd op de persoonlijke leefsituatie en bestedingsbehoefte. U kunt bijvoorbeeld denken aan de situatie waarin een deelnemer zijn hypotheek nog niet volledig heeft afgelost. Met een bedrag ineens kan hij zijn pensioenvermogen aanwenden om gedurende de periode dat hij nog aflost iets meer inkomen beschikbaar te hebben.
Hoe werkt het bedrag ineens?
Op het moment dat zich de keuze voordoet, dan heeft de deelnemer pensioen opgebouwd. Dat heeft geleid tot een bepaald pensioenvermogen. Het kiezen voor een uitkering van een deel van het bedrag ineens is in feite een afkoop. De wet kent echter strikte regels over afkoop en afkoop buiten deze regels om kan tot forse belastingheffing leiden. Anders gezegd: afkoop is niet vaak aantrekkelijk.
De nieuwe mogelijkheid om een bedrag ineens op te nemen wordt in de wet geregeld, maar alleen voor ouderdomspensioenen. De mogelijkheid wordt opgenomen om 10% van de waarde van de pensioenaanspraak op de pensioeningangsdatum ineens op te nemen. Aangezien het een recht wordt, ligt de keuze volledig bij degene van wie het pensioen is. Pensioenverzekeraars mogen dus niet besluiten niet mee te werken. Aangezien het uw vermogen is, bent u volledig vrij om te bepalen waar u het bedrag ineens aan besteedt.
Voorwaarden bij het bedrag ineens
Aan het keuzerecht zullen voorwaarden worden verbonden. Hiermee wordt met name beoogd de genieter van het geld te beschermen. Er moet immers voldoende vermogen intact blijven om ook later pensioenuitkeringen te krijgen. Daarnaast moet de last voor pensioenverzekeraars dragelijk zijn. In het huidige voorstel zijn vijf voorwaarden opgenomen:
- Maximumpercentage;
- Datum van afkoop;
- Stapelingsverbod;
- Afkoopgrens;
- Toestemming partner.
Hierna beschrijven wij de voorwaarden nader.
Maximumpercentage
De afkoop mag maximaal 10% bedragen van de aanspraak op ouderdomspensioen. Indien u meerdere ouderdomspensioenaanspraken heeft, wordt de 10% bepaald per pensioenuitvoerder. De 10%-norm is onder meer gebaseerd op een SER-voorstel en een berekening over de mogelijke latere inkomensachteruitgang. Afkoop van een lager percentage is uiteraard ook toegestaan.
Datum van afkoop
De afkoop moet plaatsvinden op de ingangsdatum van het ouderdomspensioen. U hebt dus maar één moment om van de regeling gebruik te maken. Deze regel is onder meer opgenomen om te voorkomen dat om redenen zoals een gezondheidsachteruitgang nog snel tot afkoop wordt overgegaan. Dit zou de druk op pensioenverzekeraars onredelijk kunnen verhogen.
Stapelingsverbod
De wet kent de mogelijkheid om een variërende pensioenuitkering mogelijk te maken. Dat wordt een hoog-laagpensioen genoemd. Daarmee wordt bereikt dat een pensioenuitkering in de eerste jaren hoger is dan in latere jaren. Daarbij is sprake van een normbedrag. De uiteindelijk laagste uitkering moet ten minste 75% van de hoogste uitkering bedragen. Uiterlijk op de pensioeningangsdatum moet het hoog-laagpensioen zijn geregeld.
Als voorwaarde voor het bedrag ineens zal worden gesteld dat de afkoop niet mag worden ‘gestapeld’ met een hoog-laagpensioen. Tussen beide varianten zal dus altijd gekozen moeten worden. Let op! Een AOW-overbrugging wordt ook aangemerkt als een hoog-laagpensioen.
Afkoopgrens
Ter bescherming van het latere inkomen van de deelnemer wordt een afkoopgrens opgenomen. Na de afkoop moet de levenslange uitkering in ieder geval boven de afkoopgrens klein pensioen blijven. Deze grens is eveneens in de wet opgenomen.
Toestemming partner
Alleen met toestemming van de partner kan worden gekozen voor een bedrag ineens. De partner is degene die als begunstigde is aangemerkt voor het partnerpensioen. Toestemming is alleen nodig indien de afkoop leidt tot een verlaging van het partnerpensioen.
Deeltijdpensioen
Er zijn deelnemers die eerst met deeltijdpensioen gaan en later met volledig pensioen. Deze personen mogen steeds als zij met (gedeeltelijk) pensioen gaan voor dat deel van het pensioenvermogen een beslissing nemen. Daarbij geldt dat steeds maximaal 10% van dat deel mag worden afgekocht als bedrag ineens. Aan alle andere voorwaarden die hiervoor zijn behandeld moet uiteraard ook worden voldaan.
Bedrag ineens en fiscus, belastingvrij?
Zonder nadere regelgeving zou de afkoop – net als andere niet-geoorloofde afkopen – fors worden belast. De afkoop via een bedrag ineens zoals wij die in dit artikel behandelen, wordt in de wet opgenomen als een toegestane vorm van afkoop. Het gevolg is dat enkel het afgekochte bedrag in de belastingheffing wordt betrokken. Zaken als revisierente blijven dan achterwege. Dat maakt de afkoop aantrekkelijker. Let dus goed op; het betreft weliswaar een fiscale regeling, maar geen regeling die leidt tot geheel belastingvrije afkoop.
Informatieverstrekking
Pensioenverzekeraars hebben een zorgplicht. Daarom bestaat er nog veel discussie over de reikwijdte van de informatieverplichting. Daar komt nog bij dat u voor het ingaan van het ouderdomspensioen een keuze moet hebben gemaakt. U zult dus op de mogelijkheden én risico’s gewezen moeten worden. De verwachting is dat de pensioenverzekeraar u over alle mogelijkheden zal informeren en ruimte zal bieden om nadere informatie op te vragen.
Inwerkingtreding
De datum waarop het keuzerecht bedrag ineens in werking treedt is opgeschoven naar 1 januari 2023. Dit is besloten om pensioenuitvoerders meer tijd te geven om zich voor te bereiden. Door de introductie van het keuzerecht bedrag ineens moeten namelijk onder meer de administratiesystemen aangepast worden en informatiedocumenten worden ontwikkeld.
Advisering en keuzerecht bedrag ineens
Het opnemen van een bedrag ineens kan gevolgen hebben voor de belastingaangifte en voor de eventuele toeslagen die u ontvangt. Wat de gevolgen zijn hangt onder meer af van de hoogte van het opgenomen bedrag en uw verdere inkomens- en vermogenspositie.
Wilt u meer weten over het keuzerecht of over de mogelijke gevolgen in uw situatie? Neem dan gerust vrijblijvend contact op met één van onderstaande auteurs.
RVU 2021) en het verlofsparen (Verlofsparen 2021) vindt u in afzonderlijke artikelen.
De manier waarop mensen werken is de afgelopen 50 jaar sterk veranderd. Flexibiliteit is de norm. De wetgever spant zich steeds meer in om met maatregelen te komen die zorgen dat mensen flexibiliteit hebben. Dit moet ertoe leiden dat mensen gezond de eindstreep van hun carrière halen. Eén van de maatregelen is het keuzerecht bedrag ineens.
Navordering
In dit onderdeel diverse artikelen en rechtspraak over een nieuw feit binnen de belastingheffing. Er kan een navorderingsaanslag worden opgelegd als sprake is van een nieuw feit dat bij de Belastingdienst bij het vaststellen van de aanslag niet bekend was. Er zijn echter meer smaken, navordering is ook mogelijk indien:
- U geen aangifte heeft gedaan, terwij u dit wel moest doen;
- U bewust inkomsten of vermogen niet hebt opgegeven (nieuw feit is dan niet nodig);
- Er een fout is gemaakt door de Belastingdienst, welke voor u kenbaar was. Is de te weinig geheven belasting 30% of meer, dan kan altijd worden nagevorderd
Nieuw feit en kwade trouw
Als de Inspecteur wil navorderen, moet er wel sprake zijn van een nieuw feit. Wist de Inspecteur al eerder van het feit dat er wellicht te weinig belasting wordt geheven (of kon hij dit weten), dan kan er niet worden nageheven, tenzij er sprake is van kwade trouw. Dit moet de Inspecteur dan wel aannemelijk maken.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
Noot fiscaal jurist over nieuw feit
In de praktijk is er vaak discussie over "nieuw feit of niet". Dit is zeer afhankelijk van de feiten en omstandigheden, dus uw verhaal. De Inspecteur mag niet achterover leunen, maar hij mag er wel vanuit gaan dat u juist en volledig aangifte doet. Als u een boef bent, dan is navordering vaak wel mogelijk. Als u een eerlijke boef bent (u maakt wel melding van feiten over het belastbare feit), is navordering niet altijd mogelijk. De Inspecteur moet namelijk de aangifte zorgvuldig nalopen en verder onderzoek instellen als aan de juistheid van de aangifte kan worden getwijfeld. Hierbij moet hij gebruik maken van alle binnen de Belastingdienst (en soms daarbuiten) beschikbare informatie en kennis. Procederen over dit onderwerp is ons vak. Heeft u vragen, maak dan gerust een afspraak met één van onze specialisten.
Navordering en ambtelijk verzuim
Het Gerechtshof Den Haag oordeelde op 9 april 2026 dan het negeren van een uitgeworpen aangifte geen ambtelijk verzuim is, hierdoor was navordering gewoon mogelijk. Ook de rechtbank concludeerde voordien in ongeveer dezelfde lijn. Maar wanneer is wel sprake van een ambtelijk verzuim waardoor navordering niet mogelijk is? De normale route is dat de inspecteur had moeten twijfelen aan de juistheid van de aangifte en hierop niet zou hebben gehandeld, een grijs gebied derhalve. In de basis mag de inspectur ervan uitgaan van de juistheid van de ingediende aangifte en slechts tot nader onderzoek is gehouden als hij (of zij) - met normale zorgvuldigheid - aan de juistheid behoort te twijfelen. Het negeren van een uitworpverzoek is kennelijk niet voldoende voor een ambtelijk verzuim. Enkele jaren eerder (Hoge Raad 2022) was ook het uitwerpen van een aangifte niet voldoende, dus is de uitspraak redelijk in lijn met eerdere jurisprudentie.
Ambtelijk verzuim bij navorderingsaanslag
Artikel 16 lid 1 AWR vereist bij een navorderingsaanslag een nieuw feit dat de inspecteur nite bekend was of redelijkerwijs niet bekend had kunnen zijn bij het vaststellen van de eerste (primitieve) aanslag. Als de inspecteur loopt te slapen (onvoldoende zorgvuldig gehandeld) kan sprake zijn van een ambtelijk verzuim, van een nieuw feit kan dan geen sprake zijn. Navordering is dan niet mogelijk tenzij:
- Belastingplichtige te kwade trouw is
- Sprake is van een kennelijke schrijf of tikfout
- Sprake is van onjuiste verrekeningen van voorheffingen of voorlopige aanslagen
We nemen eens een paar uitspraken door en bekijken waar het omslagpunt ligt
De niet onwaarschijnlijke mogelijkheid toets bij een ambtelijk verzuim
De Hoge Raad komt op 22 maart 2010 (lijfrente zaak) tot de conclusie dat de inspecteur soms informatie beschikt die kan duiden op een onjuiste aangifte. Van een ambtelijk verzuim hoeft dan geen sprake te zijn, tenminste als die informatie ook niet de onwaarschijnljke mogelijkheid openlaat dat de aangifte wel juist is. Een ontbrekend renseignement van een verzekeraar noopte niet direct tot nader onderzoek. Ook bij een andere uitspraak van de Hoge Raad d.d. 16 april 2010 mocht de inspecteur - ondanks signalen - vertrouwen op de ingediende aangifte. Ook bij een uitspraak van de Hoge Raad op 18 maart 2022 mocht de inspecteur vertrouwen op de ingediende aangifte die is uitgeworpen. In dit artikel behandelen wij nog enkele uitspraken over situaties dat geen sprake is van een ambtelijk verzuim. Het tijdens een lopend boekenonderzoek niet opleggen van een aanslag is wel slordig, deze is bij de Hoge Raad d.d. 22 april 2022 wordt verwezen voor nader onderzoek. Als de inspecteur tijdens een boekenonderzoek niet voorvarend heeft gehandeld kan wel sprake zijn van een ambtelijk verzuim, zie deze uitspraak van de Rechtbank Zeeland West Brabant op 9 februari 2026.
Kenbare fout en navordering terecht
De Hoge Raad heeft op 17 juli 2026 (ECLI:NL:HR:2026:1296) een uitspraak gedaan die niet in lijn lag met de eerdere uitspraak van het Gerechtshof Den Haag op 11 juli 2023 (ECLI:NL:GHDHA:2023:1405). Het arrest verruimt niet het begrip kenbare fout maar verduidelijkt vooral hoe de oorzaak van de te lage aanslag moet worden vastgesteld. Het Hof keek naar de aanslagregelend ambtenaar die onvoldoende kennis had genomen van het dossier en zag daarin een niet navorderbare beoordelingsfout. De Hoge Raad gaat een stap terug in het proces, doordat geen behandelvoornemen in de software is opgenomen rammelden de computers door en wordt een aanslag opgelegd. Dat was een administratieve fout (ex artikel 16 lid 2 onderdeel c AWR). Een belastingplichtige kan doorgaan niet profiteren van een evident te lage aanslag als hij of zij wist dat een aanzienlijk inkomensbestanddeel ten onrechte buiten de heffing is gebleven. Wat bijzonder is bij deze uitspraak is het volgende:
- Het Hof stelde vast dat bij het opleggen van de primitieve aanslag een fout was gemaakt. Het kwalificeerde deze fout echter als een verwijtbaar onjuist inzicht in de feiten. Volgens het Hof had de aanslagregelend ambtenaar nagelaten kennis te nemen van de informatie die al bij de Belastingdienst aanwezig was. Bij een zorgvuldige dossiervorming en dossierbeoordeling zou de ambtenaar hebben onderkend dat in 2016 een aandelenverkoop had plaatsgevonden. Dus kwam de rekening bij de Belastingdienst te liggen.
- De Hoge Raad is sympathieker naar de belastingdienst en stelt dat er sprake is van een kenbare fout (meer dan 30% te weinig geheven belasting). Deze fout was ook voor belastingplichtige duidelijk (kenbaar). De Hoge Raad volgt hierbij niet het standpunt van de AG.
Wanneer is wel sprake van een ambtelijk verzuim?
Bij de Rechtbank Zeeland Westbrant kwam in 2024 een zaak aan de orde waarbij de belastingdienst - op grond van interne werkafspraken - geen nader onderzoek heeft ingesteld terwijl een signalering beschikbaar was. In dergelijke gevallen is sprake van een ambtelijk verzuim, alsdus de rechtbank. Bij de Rechtbank Noord Nederland speelt in 2024 een andere casus. Hierbij wordt het IB dossier van een belastingplichtige niet geraadpleegd, ook dat levert een amtelijk verzuim op, in deze casus ging het om vastgoed in box 3.
Ook als er informatie bij een andere belastingplichtige (de moeder) informatie bevat over een belastingplichtige ( de dochter) kan sprake zijn van een ambtelijk verzuim, aldus de Hoge Raad op 27 oktober 2023. De belastingdienst had de informatie van de moeder in het dossier van de dochter moeten opnemen. Deze integratie geldt dan weer niet tussen erfbelasting dossiers en aangifte dossiers, aldus de Hoge Raad op 3 november 2023.
Ook als er geen definitieve aanslag binnen de termijn van 3 jaar wordt opgelegd kan sprake zijn van een ambtelijk verzuim, dit aldus de Rechtbank Noord Nederland op 25 juli 2024.
Overzicht ambtelijk verzuim of niet een schematisch overzicht
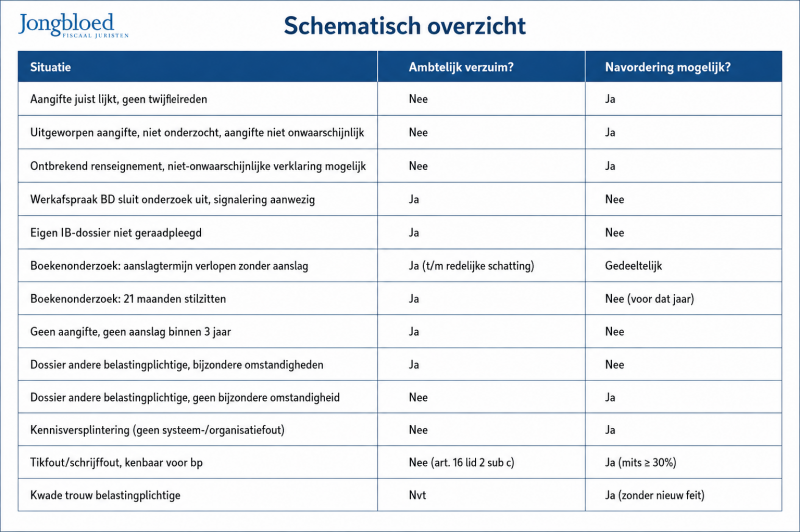
Noot fiscaal jurist inzake ambtelijk verzuim
Een volledig dossieronderzoek en inzicht in alle relevante feiten kan een navorderingsaanslag om zeep helpen. De kern van het leerstuk lijkt redelijk helder maar de toepassing is casuistisch. Beslissend is vaak de dubbele ontkenning, derhalve geen ambtelijk verzuim zolang de juistheid van de aangifte niet onwaarschijnlijk is, soms mag slapen wel en soms mag slapen niet. Met de huidige AI mogelijkheden en algoritmen zou de grens sneller in het voordeel van een belastingplichtige moeten werken. Bij boekenonderzoeken loopt de inspecteur het grootste risico (tenzij kwade trouw). Kansen voor belastingplichtige (geen navordering) liggen met name bij interne werkafspraken, stilzitten en een slechte dossieranalyse. Hulp nodig bij procedure, boekenonderzoek of navorderingsaanslag? Neem gerust contact met ons op.
Bron ambtelijk verzuim en navordering
Gerechtshof Den Haag d.d. 9 april 2026 ECLI:NL:GHDHA:2026:1583
Hoge Raad 22 maart 2010 ECLI:NL:HR:2010:BL7165
Turbo liquidatie en navorderingsaanslagen
Een turboliquidatie maakt de fiscale claim niet ongedaan: de inspecteur kan ook na ontbinding (navorderings)aanslagen opleggen, en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is. Dat illustreert Rechtbank Noord-Holland 24 augustus 2026, ECLI:NL:RBNHO:2026:10995: drie zonder baten ontbonden BV's krijgen navorderingsaanslagen Vpb met winsten tot ruim € 1,5 miljoen per vennootschap, en de rechtbank handhaaft die nagenoeg volledig.
De turboliquidatie (art. 2:19 lid 4 BW) is voor de DGA een snelle en goedkope exit: geen baten, dan geen vereffening, en de rechtspersoon houdt direct op te bestaan. In de praktijk wordt de route echter ook gekozen terwijl er nog fiscale lijken in de kast liggen. Een lopend boekenonderzoek, een nihilaangifte of niet-verantwoorde omzet verdwijnt niet met de inschrijving in het Handelsregister.
Kan er na een turbo liquidatie worden nagevorderd? Ja binnen de kaders van artikel 16 AWR
Hoe moet de aanslag bekend worden gemaakt? via artikel 8 lid 2 Invorderingswet (na alleen op oude adres)
Kan de ontbonden BV nog procederen? Da's is lastiger, kan alleen als heropening volgt
Civielrechtelijk kader van de turbo liquidatie
Een rechtspersoon die bij ontbinding geen baten heeft, houdt op dat moment op te bestaan (art. 2:19 lid 4 BW). Schulden – waaronder belastingschulden – blijven onbetaald, maar zijn niet tenietgegaan in de zin dat de vordering juridisch ‘verdwijnt’: er is alleen geen debiteur meer met verhaal.
Heropening van de vereffening. Blijkt na het einde van de rechtspersoon dat er nog een bate is, dan heropent de rechtbank op verzoek van een belanghebbende of het OM de vereffening (art. 2:23c lid 1 BW). De rechtspersoon herleeft dan voor de afwikkeling van die bate. Een bate kan bestaan uit een vordering op de (ex-)aandeelhouder of bestuurder, bijvoorbeeld:
- terugbetaling van een uitkering in strijd met de uitkeringstest (art. 2:216 lid 3 BW);
- een vordering uit onverschuldigde betaling of paulianeus handelen (art. 3:45 BW);
- een vordering wegens onbehoorlijke taakvervulling (art. 2:9 BW).
Een belastingschuld zelf is geen bate. Voor de ontvanger is heropening
dus alleen zinvol als er verhaal te halen valt.
Fiscaal kaders bij een turbo liquidatie
Volgens de Hoge Raad (ons hoogste rechtscollege ), is een aanslag aan een opgehouden rechtspersoon in wezen een vaststelling van wat die rechtspersoon over het jaar verschuldigd was. Dat is niet zinloos, omdat de vordering na heropening van de vereffening alsnog kan worden verhaald. De navorderingsbevoegdheid volgt gewoon art. 16 AWR: een nieuw feit (of kwade trouw), binnen vijf jaar na het belastingtijdvak (twaalf jaar bij buitenlands inkomen of vermogen).
Na het einde van de rechtspersoon is er geen bestuurder of vereffenaar meer die de BV vertegenwoordigt; de bewaarder van de boeken heeft geen vertegenwoordigingsbevoegdheid. De invorderingswet kent een mooi zijspoor (artikel 8 lid 2 t/m 4 IW 1990). Volgt de inspecteur die niet en stuurt hij het biljet alleen naar het laatst bekende adres, dan is de aanslag niet op de voorgeschreven wijze bekendgemaakt.
Hof Arnhem-Leeuwarden d.d 23 juli 2024, ECLI:NL:GHARL:2024:4872, vernietigde om die reden een navorderingsaanslag Vpb en een naheffingsaanslag OB, omdat de termijn van art. 16 lid 3 AWR inmiddels was verstreken.
Een opgehouden rechtspersoon kan alleen bezwaar en beroep instellen als zij daarbij belang heeft, en dat belang bestaat als na heropening van de vereffening gevolgen van de aanslag kunnen intreden. De Hoge Raad heeft op 6 september 2024, ECLI:NL:HR:2024:1080 geoordeeld dat een Guernsey Ltd., waarvan de vereffening naar haar recht niet kan worden heropend, niet-ontvankelijk is. De aandeelhouder lijdt volgens de Hoge Raad geen rechtstekort: hij kan de navorderingsaanslag aan de orde stellen in een procedure over een vergrijpboete die hem is opgelegd. Voor een Nederlandse BV is heropening op grond van art. 2:23c BW wel mogelijk; daar is de ontvankelijkheid in beginsel gegeven.
Wie moet uiteindelijk de navorderingsaanslag bij een turbo liquidatie betalen?
De aanslag aan de ontbonden BV is voor de fiscus vooral een opstap: het werkelijke verhaal ligt bij de bestuurder en de aandeelhouder. De uitspraak laat zien hoe die keten eruitziet. De route van de belastingdienst is meestal de volgende
- Heropening verefffening: herleving BV en verhaal op baten (als die er zijn)
- Bestuurdersaansprakelijkheid (artikel 36 invorderingswet): VPB, BTW en loonheffingen (kennelijk onbehoorlijk bestuur stellen). Meldingsplicht betalingsonmacht vaak niet gedaan
- Onrechtmatige daad bestuurder (artikel 6:162 BW): ontbinding terwijl de schuld bekend of voorzienbaar is geweest. Persoonlijk ernstig verwijt moet dan wel vaststaan
- Uitdeling terughalen bij de DGA: Uitkering in strijd met uitkeringstest (pauliana). Via heropening door de ontvanger
- Heffing bij de aandeelhouder: Uitdeling en onttrekkling als AB voordeel. VPB heffing en box 2 heffing
- Vergrijpboete opleggen: feitelijk leidinggever
De verdedigingslijnen voor de (ex-)DGA.
- Bekendmaking. Toets of de inspecteur de route van art. 8 lid 2-4 IW 1990 heeft gevolgd. Is het biljet alleen naar het oude adres gestuurd en is de termijn van art. 16 lid 3 AWR verstreken, dan is vernietiging haalbaar (Hof Arnhem-Leeuwarden 2024).
- Navorderingsbevoegdheid. Is er een nieuw feit, en is de termijn gehaald? Bij een nihilaangifte zal kwade trouw of een ambtelijk verzuim zelden een obstakel zijn voor de inspecteur.
- Ontvankelijkheid als zwaard. De ontbonden Nederlandse BV is in beginsel ontvankelijk; voor een buitenlandse entiteit zonder heropeningsmogelijkheid is de route via de BV afgesloten en loopt de toetsing via de boete van de aandeelhouder (HR 2024).
- Schatting. Bij omkering van de bewijslast moet de ex-DGA overtuigend aantonen dat de schatting onjuist is. Dat vergt primaire stukken: inkoopfacturen, kasadministratie, verifieerbare leveranciers. Een achteraf door een administrateur gereconstrueerde administratie overtuigt niet; dat is de les van de Noord-Hollandse zaak.
- Aansprakelijkheid apart aanvechten. Een aansprakelijkstelling ex art. 36 IW kent eigen verweren: tijdige melding, ontbreken van kennelijk onbehoorlijk bestuur in de drie jaar ervoor, en betwisting van de onderliggende aanslag via art. 49 IW 1990.
Risico's die vaak worden onderschat bij een turbo liquidatie
- Timing. Een turboliquidatie tijdens of vlak na een aangekondigd boekenonderzoek is een rood signaal voor inspecteur, OM en rechter. In de casus vond de laatste ontbinding enkele weken na de aankondiging plaats.
- Het baten-oordeel. ‘Geen baten’ is een feitelijke vaststelling van het bestuur. Waren er wel baten, of vorderingen op de aandeelhouder, dan is de ontbinding feitelijk een vereffening die nooit is afgerond. Heropening ligt dan voor de hand.
- Cumulatie. Vpb bij de BV, box 2 bij de aandeelhouder, aansprakelijkheid als bestuurder, een boete en strafvervolging kunnen naast elkaar bestaan. In de casus speelden in elk geval de Vpb-navordering, de aangekondigde box 2-heffing en de strafvervolging.
Noot fiscaal jurist inzake belastingen bij een turbo liquidatie
Een turbo liquidatie loopt meestal via een advocaat, de fiscalist denkt
vaak niet (of te laat) mee. De rechtspersoon verdwijnt maar de fiscale
claium, de bewijslast en een mogelijke persoonlijke aansprakelijkheid blijven
bestaan. Toets dus altijd of er nog aangiften of aanslagen openstaan en
toets het baten oordeel altijd open en kritisch. Overweeg bij een fiscale
onzekerheid of gedoe een reguliere vereffening met een reservering (of
uitstel na vaststellen van de aanslagen). Zorg altijd voor een volledige
en deugdelijke (en tijdige) deponering.
Voorbeeld brief zwarte lijst Belastingdienst
Zowel particulieren als bedrijven kunnen op deze zwarte lijst staan. Dit kan vele problemen veroorzaken, zoals onterecht een boekenonderzoek, vragen van de Belastingdienst, aanslagen, etc. Bij complexe zaken kunt u het beste contact opnemen met één van onze specialisten. U kunt ook zelf een brief sturen aan de Belastingdienst, deze brief treft u hieronder aan.
Voorbeeld brief FSV zwarte lijst
AANGETEKEND
Belastingdienst / kantoor Heerlen
Postbus 2508
6401 DA Heerlen
Plaats, datum
Onderwerp: AVG verzoek zwarte lijst (naam / BSN-nummer)
Geachte heer, mevrouw,
Hierbij verzoek ik u (naam / BSN-nummer / adresgegevens) op grond van artikel 12 en 15 van de Algemene Verordening Gegevensbescherming en onder verwijzing naar artikel 8 van het EVRM om mij inzage te verstrekken in de gegevens die over mij zijn geregistreerd en verwerkt in de systemen van de Belastingdienst, dit betreft zowel de gegevens van de inspecteur als de ontvanger als de medewerkers van de afdeling toeslagen.
Het gaat mij om alle gegevens, maar in ieder geval om de gegevens welke geregistreerd en verwerkt zijn in de FSV (Fraude Signalering Voorziening), maar ook hiermee vergelijkbare systemen binnen uw dienst. Vorenstaande zoals bedoeld in de brief van de staatssecretaris van Financiën d.d. 28 april 2020 (kenmerk 2020 - 0000082569).
Meer in het bijzonder wil ik graag weten welke risico's of risicoprofielen en / of kwalificaties aan mijn persoon zijn gekoppeld en op welke plekken deze informatie binnen de Belastingdienst is opgeslagen. De reden voor deze brief is dat ik (gegronde) redenen heb om aan te nemen dat mijn persoon - volledig onterecht - op deze lijst(en) staat opgenomen.
Kunt u mij de ontvangst van deze brief binnen 2 weken schriftelijk (en per e-mail .....@........nl) bevestigen.
Met hoogachting,
_______________________
Vragen over zwarte lijst
Als u vragen of opmerkingen heeft over de zwarte lijste en / of advisering hieromtrent wenst, kunt u contact opnemen met onderstaande specialisten.
Bron zwarte lijst Belastingdienst
Vragen over zwarte lijst
Als u vragen of opmerkingen heeft over de zwarte lijste en / of advisering hieromtrent wenst, kunt u contact opnemen met onderstaande specialisten. Er zal een compensatieregeling komen voor de benadeelden, de vraag is echter hoe een nadeel wordt vastgesteld, dat zal wel weer een onduidelijke en slopende procedure gaan worden. Laat u adviseren door een deskundige en mail gerust met onze specialisten.
Bron zwarte lijst Belastingdienst
Rapport PWV inzake FSV toeslagen
Beantwoording vragen KAB rapportage en zwarte lijst
Bestuurlijke reactie zwarte lijst 3 december 2021
Brief staatsecretaris 29 oktober 2021
Brief Staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Werkinstructies tips en kliks toezicht particulieren
Bekijk ook deze film van de staatssecretaris
Brief staatssecretaris 29 oktober 2021
Brief staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Afscheidsbonus voor werknemers bij verkoop bedrijf aftrekbaar
De Hoge Raad heeft eind 2023 duidelijkheid gegeven over de aftrekbaarheid van kosten die samenhangen met een bonus voor werknemers die samenhangt met de verkoop van een bedrijf (zogenaamde afscheidsbonus). Deze bonus is betaald nadat het bedrijf is verkocht. De Rechtbank was nog van mening dat dergelijke kosten niet aftrekbaar zijn, omdat deze kosten niet zouden worden gemaakt als het bedrijf niet zou worden verkocht. Dit was gebaseerd op een oudere uitspraak van de Hoge Raad uit 2018. De Hoge Raad geeft in december 2023 aan dat deze uitleg niet juist / volledig is. Dit arrest geeft helder aan dat de kosten van een bonus die een werknemer ontvangt bij de verkoop van een deelneming wel aftrekbaar zijn. Dit kan anders zijn als die kosten nuttig en nodig zijn voor de verkoop. Dit komt echter in de praktijk niet snel aan de orde.
Afscheidsbonus aftrekbaar voor vennootschapsbelasting?
In deze procedure wordt een bedrijf verkocht voor 30 mln euro. Na de verkoop en de levering worden door de moedermaatschappij bonussen betaald aan werknemers van de deelnemingen die zijn verkocht, dit voor in totaal 1,5 mln euro. De hoogte van de bonus is afhankelijk van de diensttijd, het salaris en het functioneren van de werknemer. De bonussen zijn normaal verloond en ten laste van de winst gebracht. Volgens de rechtbank zijn deze kosten niet aftrekbaar, volgende Hoge Raad in december 2023 wel. De reden:
- Rechtsoverweging 4.4.1: In het vereiste rechtstreekse oorzakelijke verband dat de kosten moeten worden opgeroepen door de vervreemding (zoals hiervoor in 4.3 omschreven), ligt de voorwaarde besloten dat die kosten een zodanig oorzakelijk verband met de vervreemding houden dat zij zijn gemaakt omdat zij – objectief bezien – nuttig of nodig zijn om tot die vervreemding te komen. Ter verduidelijking daarvan is in het arrest van 7 december 2018 toegevoegd dat de kosten anders, dus zonder die (beoogde) vervreemding, niet zouden zijn gemaakt. Dit hiervoor bedoelde rechtstreekse oorzakelijke verband ontbreekt bij kosten die – weliswaar – niet zouden zijn gemaakt als de vervreemding niet zou hebben plaatsgevonden maar die overigens in generlei opzicht kunnen bijdragen aan de totstandkoming van die vervreemding. Dergelijke uitgaven staan niet in een rechtstreeks oorzakelijk verband tot de vervreemding in de hiervoor in 4.3 bedoelde zin. Zij zijn niet nuttig of nodig om tot die vervreemding te komen.
- Rechtsoverweging 4.4.2: In het licht van het voorgaande zijn de uitgaven van belanghebbende voor de afscheidsbonussen niet te beschouwen als kosten die worden opgeroepen door de vervreemding van de deelneming in de dochtermaatschappij, omdat het vereiste rechtstreekse oorzakelijke verband tussen uitgaven en vervreemding ontbreekt: de Rechtbank heeft immers vastgesteld dat de afscheidsbonussen niet zijn uitgekeerd met het oogmerk om tot vervreemding van die deelneming te komen. Hieruit volgt dat zij niet werden “opgeroepen” door de vervreemding in de hiervoor bedoelde zin, ook al zouden zij niet zijn toegekend en uitbetaald zonder dat vervreemding van de deelneming had plaatsgevonden. Die laatste omstandigheid brengt veeleer mee dat toekenning van de afscheidsbonussen het gevolg is van de vervreemding, omdat de verkoopopbrengst deze uitkeringen faciliteerde. Het oordeel van de Rechtbank dat dergelijke uitgaven tot de niet-aftrekbare kosten ter zake van de vervreemding van de deelneming in de dochtermaatschappij behoren, geeft dus blijk van een onjuiste rechtsopvatting. Middel III slaagt.
Welke kosten zijn wel en niet aftrekbaar bij verkoop deelneming
De Hoge Raad komt eerst terug op haar eigen arrest uit 2018. In 2018 oordeelde de Hoge Raad dat sprake is van niet aftrekbare kosten als er een rechtstreeks verband bestaat tussen de gemaakte kosten en de verkoop of koop van een bedrijf (deelneming). De kosten moeten worden opgeroepen door de transactie, dus de kosten zijn gemaakt omdat het bedrijf is verkocht (of gekocht). Hierbij gaat het erom dat de gemaakte kosten nuttig en nodig zijn om de transactie tot stand te laten komen. In deze zaak kregen de werknemers een bonus omdat het bedrijf is verkocht, deze kosten waren echter niet direct nodig (of nuttig) voor de verkoop. De kosten vallen hiermee niet onder de kosten voor het aankopen of verkopen van een bedrijf (deelneming) en zijn daarom gewoon aftrekbaar voor de Vennootschapsbelasting.
Kosten verkoop deelneming zijn niet aftrekbaar
Regelmatig zijn wij betrokken bij een overname, zowel aan de zijde van de verkoper als aan de zijde van de koper. Vaak is voor partijen niet helder dat een groot deel van de kosten van een dergelijke overname fiscaal niet aftrekbaar is. Ook is er vaak onduidelijkheid over de verrekening van omzetbelasting. De basis:
- Aankoopkosten met betrekking tot een deelneming zijn niet aftrekbaar. Deze kosten moeten geactiveerd worden en zijn onderdeel van de kostprijs van de deelneming (onderdeel opgeofferd bedrag). Bij een liquidatie zijn deze kosten wel aftrekbaar.
- Verkoopkosten met betrekking tot een deelneming zijn ook niet aftrekbaar. Deze kosten worden afgetrokken van de vrijgestelde opbrengsten.
De volgende kosten zijn niet aftrekbaar:
- 'Underwriting fees' en beursbelasting
- Kosten eigen personeel dat bij de overname betrokken was
- Kosten aftredende commissaris
- Procedurekosten en schadevergoedingen
- Bemiddelingskosten en provisie voor tussenpersoon (de finder fee)
- Kosten advocaten, notaris en accountants (onderzoekskosten / Due Diligence)
- Interne uitgaven in verband met de aankoop of verkoop
Kosten bonus personeel bij verkoop niet aftrekbaar
Een aandeelhouder verkoopt zijn deelnemingen. Na de verkoop wordt een bonus toegekend aan de werknemers (in dienst bij de deelneming). De rechtbank is van mening dat in de arbeidsovereenkomst niet is opgenomen dat de werknemers bij verkoop recht hebben op een bonus. De bonus vloeit dus niet voort uit de arbeidsovereenkomst. De Hoge Raad is in december 2023 echter van mening dat dergelijke kosten wel aftrekbaar zijn.
Daarnaast stond in de verklaring van de aandeelhouder van de verkochte bv dat hij in de hoedanigheid als aandeelhouder het voornemen had het personeel een afscheidsbonus te betalen.
Omdat de afscheidsbonus wordt betaald als aandeelhouder, is de vervolgvraag of dit kosten in verband met de verkoop van een deelneming betreffen. Volgens de rechtbank is dit zo, dit onder verwijziging naar een arrest van de Hoge Raad. Conclusie: bonus is niet aftrekbaar!
Noot fiscaal jurist inzake afscheidsbonus
In dit geval waren de aandeelhouder en de verkochte deelnemingen opgenomen in een fiscale eenheid voor de vennootschapsbelasting. Als de bonus - met een duidelijk reglement / toezegging - voor de verkoop van de deelnemingen was betaald, zou dit vermoedelijk anders zijn gelopen. In dit geval heeft de aandeelhouder toegezegd dat 'hij' een bonus wilde betalen aan zijn werknemers. Bij een betaling in de hoedanigheid van aandeelhouder van een bv moeten de kosten aan deze bv worden toegerekend.
De vervolgvraag is dan of de kosten samenhangen met de verkoop van de deelneming. Hiervoor is het arrest van de Hoge Raad uit 2018 van belang. Zouden deze kosten zijn gemaakt als van een verkoop of vervreemding geen sprake is? Volgens de Hoge Raad moet het gaan om kosten 'die' direct verband houden met de vervreemding. Bij een afscheidsbonus zou dit kunnen, bij een 'blijfbonus' kan hierover worden gediscussieerd. Het gaat dus om de causaliteit. Als hiertoe het WOB-verzoek uit 2016 wordt geraadpleegd, zou het onderhavige probleem oplosbaar moeten zijn. Van een direct causaal verband is bij een blijfbonus geen sprake. De Hoge Raad heeft in 2023 echter duidelijkheid gegeven, de kosten zijn wel aftrekbaar.
Dit betreft een dunne lijn die in de procedure beter had moeten worden onderzocht. Over een afscheidsbonus kun je hierover discussiëren, bij een 'blijfbonus' is deze discussie al een stuk eenvoudiger. Al met al is in deze situatie het geheel niet goed vormgegeven. Of er hoger beroep is aangetekend is thans nog niet bekend.
Heeft u vragen over de fiscaliteit bij de verkoop van een onderneming, neem dan gerust contact op met één van onderstaande adviseurs.
Bron verkoopkosten deelneming
Rechtbank Gelderland 13 mei 2022 ECLI:NL:RBGEL:2022:2387
Arrest Hoge Raad 2 september 1998 (ECLI:NLPHR:1998:AA2362)
Arrest Hoge Raad 23 juni 1999 (ECLI:NL:HR:1999:AA2800)
Rechtbank Noord Nederland 21 januari 2016 (ECLI:NL:RBNNE:2016:1419)
Hoge Raad 7 december 2018 (ECLI:NL:HR:2018:2264)
Hoge Raad 22 december 2023 ECLI:NL:HR:2023:1793
DJ
Bezitseis schenk- en erfbelasting bij bedrijfsopvolging
De bedrijfsopvolgingsregeling ziet op verschillende belastingmiddelen. Zo kent de inkomstenbelasting (Wet inkomstenbelasting 2001) een regeling die op een aantal punten afwijkt van de regeling zoals deze (voor de Successiewet 1956) geldt. Een belangrijk verschil is dat de bedrijfsvolgingsregeling in de inkomstenbelasting leidt tot het doorschuiven van de belastingclaim, terwijl de regeling voor de schenk- en erfbelasting een (gedeeltelijke) vrijstelling inhoudt.
Voor de schenk- en erfbelasting, hierna ‘Successiewet 1956’, is de bezitseis een belangrijke voorwaarde om een beroep te kunnen doen op de vrijstelling. De bezitseis houdt in dat de erflater of de schenker de onderneming één, respectievelijk vijf jaar moet hebben gedreven. Daaronder wordt mede verstaan het houden van een aanmerkelijk belang in een vennootschap waarin zich een onderneming bevindt. Daarbij wordt voor het begrip ‘onderneming’ verwezen naar het drijven van een materiële onderneming. De Successiewet 1956 borduurt voort op de Wet inkomstenbelasting 2001 voor wat betreft de definitie van een materiële onderneming.
Een discussie die al langere tijd loopt en waar recent meer duidelijkheid in is verschaft betreft de situatie waarbij een ondernemer in een B.V.-structuur reeds een onderneming drijft en een bestaande onderneming overneemt. Een overname kan doorgaans op twee manieren: de aandelen van de B.V. waarin de onderneming zich bevindt worden overgenomen of de bezittingen en schulden van de onderneming worden overgenomen, ook wel een activa /passiva overname genoemd. De Belastingdienst was daarin van mening dat in beide gevallen een nieuwe bezitstermijn moet gaan lopen voor toepassing van de bedrijfsopvolgingsregeling die opgenomen is in de Successiewet 1956.
Bezitseis bij bedrijfsopvolging en uitspraak Gerechtshof
Gerechtshof Den Haag (29 januari 2026 ECLI:NL:GHDHA:2026:114) en Rechtbank Den Haag d.d. 5 december 2024 ECLI:NL:RBDHA:2024:20487) oordelen dat de BOR (art. 35c lid 1, letter c en art. 35d lid 1, letter c SW) slechts van toepassing is op het deel van de aandelen dat de schenker gedurende vijf jaar onafgebroken in bezit heeft gehad.
- Moeder hield oorspronkelijk 49% van de aandelen in Holding BV; vader 51%.
- Na overlijden van vader in 2016 verkreeg moeder diens 51%.
- In 2020 volgde een juridische splitsing, waarna moeder alle aandelen in de nieuwe BV aan haar dochter schonk.
- De inspecteur paste de BOR slechts toe op 49%, omdat moeder het resterende 51%-belang nog geen vijf jaar bezat.
Het Hof bevestigt dit standpunt. De wettekst is duidelijk: de bezitseis geldt per vermogensbestanddeel. Bij uitbreiding van een aandelenbelang start voor dat deel een nieuwe vijfjaarstermijn. Doel en strekking (misbruikpreventie) bevestigen dit. De Uitvoeringsregeling noch het BOR-besluit biedt ruimte voor doorkijk of samenvoeging van bezitstermijnen bij vererving binnen vijf jaar.
Heldere tips voor de praktijk inzake bezitseis voor de BOR
- Let op bij interne verschuivingen vóór schenking: elke uitbreiding van het AB start een nieuwe vijfjaarstermijn.
- Erfrechtelijke verkrijging ≠ voortzetting bezitstermijn voor de BOR bij latere schenking.
- Plan tijdig: wacht vijf jaar na vererving voordat wordt geschonken.
- Controleer splitsingen en herstructureringen: bezitseis werkt door na juridische splitsing.
- Hardheidsclausule is geen vangnet: rechter kan die niet toepassen.
- Conclusie: strikte toepassing van de bezitseis; planning is cruciaal.
- Vanaf 2026 leidt een verandering van de juridische structuur niet tot een nieuwe bezitseis. Voor AOW ondernemers is de bezitseis in 2026 verlengd met 3 jaar (erflater) en 7 jaar (schenker).
Bezitseis bij verkrijging aandelen van een B.V.
Een discussie ten aanzien van de bezitseis zou kunnen ontstaan indien een erflater of schenker, stel reeds 8 jaar, in bezit is van een holding en werkmaatschappij en drie jaar geleden een andere B.V. met daarin een materiële onderneming heeft verworven. In dat geval heeft de Hoge Raad (ECLI:NL:HR:2020:990) geoordeeld dat niet aan de bezitseis is voldaan, de bedrijfsopvolgingsfaciliteit voor de Successiewet 1956 vindt daardoor geen toepassing. Om de bedrijfsopvolgingsfaciliteit wel te kunnen claimen, had men ervoor kunnen kiezen een tweetal jaren te wachten of om de holding juridisch te splitsen waarbij de meest recent verkregen B.V. achterblijft.
Bezitseis bij verkrijging activa / passiva
Een discussie zou ook kunnen ontstaan over de bezitseis indien een erflater of schenker, stel reeds 8 jaar, in bezit is van een holding met een werkmaatschappij en deze werkmaatschappij drie jaar geleden middels een activa / passiva transactie een materiële onderneming heeft verkregen. In dat geval heeft de Hoge Raad (ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:993) geoordeeld dat voor de verkrijging van deze activa / passiva geennieuwe vijfjaarstermijn gaat lopen voor de bezitseis. Ook niet ingeval de overgenomen activa / passiva voorafgaand aan de overname een zelfstandige onderneming betrof.
Voor de praktijk is hierin van belang dat voorafgaand aan de schenking van de aandelen in een holding getoetst moet worden of alle afzonderlijke deelnemingen voldoen aan de bezitseis. Daarbij is het nog steeds van belang om ook de in de afgelopen jaren overgenomen bedrijfsactiviteiten van derden afzonderlijk te toetsen. De Hoge Raad heeft namelijk nog een aantal vragen onbeantwoord gelaten.
Wilt u meer weten over de bezitseis zoals deze geldt in de Successiewet 1956 of heeft u behoefte aan een gesprek waarin u bijgepraat wordt over de bedrijfsopvolgingsregeling en welke mogelijkheden daarin voor u liggen? Neem dan contact op met de auteur van dit artikel.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Boekenonderzoek horeca, en nu?
De Belastingdienst komt gemiddeld eens per 25 jaar bij u langs. De horeca is sinds jaren een branche die vaker onderzoek krijgt van de Belastingdienst. Wij adviseren regelmatig horecabedrijven (of de accountant van de horecaondernemer) bij boekenonderzoeken. Wilt u een gratis adviesgesprek, neem gerust contact op.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Meer boekenonderzoeken Belastingdienst
Uit het rapport analyse niveau toezicht achteraf volgt dat het aantal boekenonderzoek bij MKB bedrijven met 33% is gedaald. Het aantal jaarlijkse onderzoeken is gedaald van 27.000 (in 2016) tot iets meer dan 15.000 (in 2019). De oorzaak is gelegen in personeel- en capaciteitsgebrek bij de belastingdienst. Daarnaast kosten controles veel tijd en zijn deze complex. Op dit moment wordt op grond van data analyses een risico analyse gemaakt en worden onderzoeken dus anders ingezet. Van de 2,7 miljoen MKB bedrijven worden er jaarlijks maar een paar procent gecontroleerd. Onze staatssecretaris (van Rij) komt in de zomer met een actieplan voor een toename en verbetering van het aantal boekenonderzoeken bij MKB bedrijven, aldus het FD. Wij adviseren veel ondernemers tijdens boekenonderzoeken, maar ook via een fiscale scan vooraf. Via een fiscale scan inventariseren wij de risico gebieden maar ook de fiscale mogelijkheden. Interesse in een fiscale APK, neem gerust contact met ons op.
Belastingdienst en onderzoeken horeca
De reden dat de Belastingdienst meer boekenonderzoeken in de horeca uitvoert, is dat er regelmatig fouten in de administratie worden geconstateerd. De administratieve vastlegging is veelal niet conform fiscale eisen. Veel voorkomende problemen en/of fouten zijn:
- kassyteem sluit niet aan bij administratie;
- lonen worden zwart betaald (zonder inhouding loonheffing);
- niet alle omzet wordt geboekt;
- primaire vastlegging sluit niet aan bij kassa.
De insteek is nog te vaak "het zal wel niet kloppen", dit terwijl wij zien dat vele horecaondernemers - evenzo als andere ondernemers - keurig hun werk en administratie vastleggen en wellicht een paar kleine fouten maken.
Aankondiging onderzoek in horeca
Een boekenonderzoek wordt vrijwel altijd via een brief aangekondigd. De Belastingdienst geeft hierin aan welke belastingen worden onderzocht en wil veelal een zogenaamde auditfile van uw administratie ontvangen. Op dit verzoek moet u niet direct ingaan. Plan eerst een gesprek met uw fiscaal jurist en accountant en neem hierin door hoe met het onderzoek om te gaan. Afspraken maken over het gebruik van de auditfile is verstandig. U moet bij een boekenonderzoek alle tot uw administratie behorende bescheiden aan de Belastingdienst verstrekken, deze moeten echter wel fiscaal relevant zijn. Dit laatste levert vaak discussie op "wat is fiscaal relevant?". De inrichting van uw administratie is ook niet een zwart of wit gebied, u heeft hierbinnen een redelijke speelruimte. De administratie moet passen bij de aard en omvang van uw horecaonderneming.
De controleur zal ook (soms heel veel) vragen stellen. De controleur mag elke vraag stellen edoch u hoeft niet alle vragen te beantwoorden. Elke vraag moet fiscaal relevant zijn. Daarnaast moeten de vragen betrekking hebben op uw eigen belastingplicht. Het is verstandig om bij gesprekken een specialist (fiscaal jurist) te laten aansluiten.
Voorbereiding boekenonderzoek horeca
Een goede en gedegen voorbereiding is van essentieel belang. Het gaat vaak over het verre verleden (3-5 jaar terug) en hiervan is ook niet altijd direct alle informatie voorhanden. Ook kunt u zich als horecaondernemer wellicht niet meer alle feiten en omstandig-heden herinneren. Gelukkig is ook uw geheugen niet zonder beperkingen, dus dit is niet vreemd. In mijn praktijk zie ik vaak dat de ondernemer met de beste bedoelingen vragen heeft beantwoord maar niet op de juiste wijze en/of niet volledig. Dit kan verre-gaande gevolgen hebben. Er worden conclusies getrokken op grond van eerste verklaringen, ook als deze daarna worden inge-trokken.
Waarneming ter plaatse door Belastingdienst in horeca
Binnen de horeca is er steeds vaker sprake van een waarneming ter plaatse. De Belastingdienst komt dan - meestal zonder verdere aankondiging - in uw onderneming kijken, meestal als gast. Op grond hiervan wordt er bijvoorbeeld gekeken naar:
- werknemers;
- vastlegging van bestellingen;
- betalingen door klanten.
Vragen over boekenonderzoek binnen horeca
Als een onderzoek door de Belastingdienst binnen uw horecabedrijf is aangekondigd, dan is het verstandig om een afspraak te maken met één van onze specialisten. Een vrijblijvend gesprek is binnen 48 uur te regelen en wij zullen u voorbereiden over het traject en de dingen die u vooral niet moet doen.
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Bron boekenonderzoek
Handboek controle belastingdienst
BTW over privégebruik auto
Update: Op 29 februari 2012 heeft het Gerechtshof uitspraak gedaan en de Belastingdienst in het ongelijk gesteld; zie onder. Vervolgens heeft op 12 april 2013 de Hoge Raad de Belastingdienst in het gelijk gesteld.
Bezwaar maken tegen uw aangifte 2011
Als u als ondernemer / DGA een auto van de zaak heeft of u heeft uw personeel een auto ter beschikking gesteld, dan moet u in de laatste aangifte van het jaar hierover BTW aangeven, voor zover er sprake is van privégebruik. Wellicht heeft u al meegekregen dat de BTW-correctie, die elk jaar standaard gedaan werd, is veranderd.
Nieuwe regeling oude auto's
De forfaitaire BTW-bijtelling voor privégebruik van de auto van de zaak wordt verlaagd voor auto's die langer dan vijf jaar in gebruik zijn. Ondernemers hoeven hierdoor nog maar 1,5% van de cataloguswaarde bij te tellen voor de omzetbelasting. Dit percentage was 2,7% en is dus nu 1,5%. De maatregel werkt vanaf 1 juli 2011. Het voordeel is enkele honderden euro's, lees het besluit hier.
Oude methode tot 1 juli 2011
Tot 1 juli 2011 is de correctie mede gebaseerd op de hoogte van de bijtelling van de auto. De Rechtbank heeft hiervan gezegd dat dit niet mag, omdat belastingbetalers dan verschillend worden behandeld. Er zijn immers auto’s met 0% bijtelling (geen BTW-correctie) tot maximaal 25% bijtelling (BTW-correctie van 12% x 25% x cataloguswaarde).
Nieuwe methode vanaf 1 juli 2011
De reactie van onze wetgever hierop was dat voornoemde BTW-correctie per 1 juli 2011 is afgeschaft. Vanaf deze datum vindt er geen BTW-correctie meer plaats, maar wordt er BTW berekend over het privégebruik van de auto. Als er voor de auto een kilometeradministratie wordt bijgehouden, is dit het werkelijke privégebruik. U berekent dan de totale autokosten en draagt hierover 19% BTW af naar evenredigheid met het privégebruik van de auto.
Heeft u deze administratie niet, dan mag u forfaitair 2,7 % van de cataloguswaarde nemen als af te dragen BTW. Voor 2011 neemt u dan 6/12 van 2,7% van de cataloguswaarde omdat de ingangsdatum 1 juli is. Heeft u een auto gekocht zonder BTW, dan rekent u met een percentage van 1,5% in plaats van 2,7%.
Aandachtspunten:
- Woon- / werkverkeer is voor de BTW privé. Het kan dus zijn dat u BTW moet afdragen, terwijl u voor de loon- / inkomstenbelasting geen bijtelling voor privégebruik heeft.
- Er moet ook aangifte worden gedaan voor bestelauto’s, waarvoor u € 300 per jaar betaalt ter afkoop van het privégebruik. De regeling voor bestelauto’s met wisselende chauffeurs.
- Bij een eigen bijdrage voor privégebruik moet ook 2,7% van de cataloguswaarde worden afgedragen. Als de bijdrage lager is, moet u dus een aanvulling doen op de 19% die u afdraagt over de eigen bijdrage.
Bezwaar maken
De methode die moet worden gehanteerd tot 1 juli 2011 is door zowel de Rechtbank als door het Hof afgekeurd.
Op 29 februari 2012 heeft het Gerechtshof Amsterdam bepaald, dat er vanuit het oogpunt van heffing van omzetbelasting over het privégebruik van een auto geen verschil bestaat tussen een auto met een lagere CO2-uitstoot en een andere auto. Er is derhalve sprake van gelijke gevallen, zodat belanghebbende in beginsel een beroep kan doen op de voor anderen geldende begunstigende regeling. De Staatssecretaris is met succes tegen deze uitslag in cassatie gegaan bij de Hoge Raad.
De Belastingdienst verwacht een hausse aan bezwaarschriften en heeft fiscalisten de mogelijkheid gegeven om middels een collectieve bezwaarprocedure namens cliënten bezwaar te maken. Ons advies is om aangifte te doen volgens de voorschriften van de Belastingdienst, om vervolgens bezwaar te maken tegen de eigen aangifte. De wijze waarop u bezwaar maakt is afhankelijk van uw situatie. Wij raden u aan om, voordat u bezwaar maakt, met een fiscalist af te stemmen welke situatie voor u geldt.
Uitspraak Hoge Raad april 2013 inzake BTW
De Hoge Raad heeft op 12 april 2013 beslist dat ondernemers voor de berekening van de BTW over het privégebruik van een niet-milieuvriendelijke auto van de zaak geen beroep kunnen doen op de gunstiger regeling voor milieuvriendelijke auto's. De uitspraak ging over de regeling welke gold tot 1 juli 2011, zie boven. Tot dat moment dat de waarde voor het privégebruik (voor de correctie van de BTW) mocht worden gesteld op 25% van de cataloguswaarde. Voor auto's met een lagere CO2-uitstoot was dit percentage slechts 14%. De stelling van een belastingplichtige was dat dit in strijd is met het gelijkheidsbeginsel. De Rechtbank en het Gerechtshof waren dit met de belastingplichtige eens, de Hoge Raad (ons hoogste rechtscollege) echter niet. De Hoge Raad stelt - evenzo als het Gerechtshof - dat sprake is van een ongelijke behandeling van gelijke gevallen, waarvoor geen rechtvaardiging bestaat. Echter ... de regeling voor auto's met een lage CO2-uitstoot is in strijd met het EG-recht. Als dit beleid ook zou gelden voor niet-milieuvriendelijke auto's, dan zou dit leiden tot een verdere inbreuk op de BTW-regeling van de Europese Unie. Het onjuiste beleid van de Belastingdienst is niet toegestaan en wordt hiermee beëindigd, de Hoge Raad doet de zaak zelf af.
DGA en belastingen
Wij adviseren wekelijks DGA's over hun prive situatie en zakelijke belangen in de BV. De meest voorkomende adviezen hebben betrekking op
Crypto inkeren of melden bij de Belastingdienst
Actief met crypto, trading, blockchain of cold storage? Voorkom fiscale risico's en betaal niet onnodig belasting over uw bezit. Onze fiscalisten combineren diepgaande kennis van crypto met jarenlange ervaring in complexe fiscale structuren voor vermogende particulieren en crypto bezitters. De meest voorkomende advies onderdelen bij crypto of bitcoin bezitters:
- Crypto vergeten in uw aangifte inkomstenbelasting en vrijwillig melden
- Crypto inbreng in BV
- Crypto in familiefonds
- Emigratie naar fiscaal vriendelijk crypto land, zoals Portugal en Duitsland
- Hulp bij beantwoording vragenbrief of boekenonderzoek belastindienst.
- Inlog kwijt, waarde crypto dan 0 euro?
Vragen over crypto in uw aangifte of hulp bij inkeren bij de belastingdienst? Onze specialisten helpen u graag en hebben meer dan voldoende ervaring. Mail ons gerust voor een vrijblijvende offerte.
Boete crypto kan oplopen tot 300%
Steeds meer Nederlanders bezitten cryptovaluta, zoals de Bitcoin. Wij staan in de praktijk vaak belastingplichtigen bij die de belastingheffing bij deze cryptovaluta over het hoofd hebben gezien. In 2025 gaat er in Nederland nieuwe wetgeving in (binnen de Europese Unie), waardoor de bezitter van bitcoins of andere cryptomunten bekend worden bij de Belastingdienst, deze staan dan vanaf 2026 automatisch in uw aangifte inkomstenbelasting.. Crypto moet in de meeste gevallen in box 3 (waarde per 1 januari) worden aangegeven, soms zelfs in box 1.
Hebt u crypto's? Wij zien dat veel mensen deze (nog) niet melden bij de Belastingdienst, soms bewust, soms onbewust. Er is op dit moment Europese regelgeving op komst die het verbergen van cryptomunten voor de Belastingdienst complexer maakt.
Nieuws: Crypto vanaf 1 janauri 2026 automatisch in uw aangifte inkomstenbelasting. Crypto aanbieders zijn vanaf dat moment verplicht om gegevens uit te wisselen met de belastingdienst. Het wetsvoorstel (link) hierover is in juli 2025 naar de tweede kamer gestuurd. Eerste rapportage is dan op 31 januari 2027 (over 2026).
In maart 2026 zijn vragen over het wetsvoorstel wet implementatie EU richtlijk gegevensuitwisseling crypto activa (dac 8) beantwoord. U kunt hier de nota naar aanleiding van het verslag raadplegen en natuurlijk ook het verslag zelf en de beslisnota.
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa
- Beleidskompas formulier crypto
Nieuwe Europese wetgeving inzake crypto en melding Belastingdienst
De Europese Unie is met een richtlijn bezig waardoor lidstaten van de EU eenvoudiger spontaan informatie kunnen en moeten uitwisselen over de bezitter / eigenaar van cryptomunten. Het voorstel staat voor 2021 op de agenda. Nadat de wetgeving binnen de EU is aangenomen, moet deze worden opgenomen in de Nederlandse wetgeving, dit zal nog wel even duren. Binnen de nieuwe wetgeving worden cryptobedrijven gedwongen om persoonlijke gegevens van zenders en ontvangers op te slaan en uiteindelijk aan de EU of het woonland te verstrekken. Het is zelfs denkbaar dat anonieme cryptowallets worden verboden.
In dit artikel leggen wij de gevolgen uit als u crypto niet in uw aangifte hebt aangegeven en bijvoorbeeld wordt betrapt.
Heeft de belastingdienst informatie over mijn crypto of bitcoin?
Sinds 2020 moeten aanbieders in Nederland zich registeren bij de Nederlandse bank. Vanaf 2026 moet op grond van Europese wetgeving ook informatie door platformen en aanbieders worden doorgegeven aan de fiscale autoriteiten in hun vestigingsland. Deze informatie wordt dan ook doorgegeven aan de belastingautoriteiten als een belastingplichtige in het buitenland woont (dus ook de Belastingdienst krijgt dan automatisch informatie over uw crypto). Deze wetgeving geldt voor binnen de EU gevestigde platformen.
In de huidige tijd melden zich steeds meer belastingplichtigen vrijwillig bij de belastingdienst of nemen "opeens" de in het verleden opgebouwde crypto in hun aangifte inkomstenbelasting.
Bureau financieel toezicht en crypto
Het Bureau Financieel Toezicht (BFT) heeft een notitie geschreven over hoe accountants en fiscalisten moeten omgaan met klanten die crypto valuta bezitten en/of hoe hiermee moet worden omgegaan in de aangifte inkomstenbelasting en/of jaarrekening. De notitie kunt u hier raadplegen.
Cryptovaluta en Belastingdienst
Cryptovaluta vertegenwoordigen een waarde. Deze waarde varieert sterk. De waarde die voor uw heffing relevant is, is afhankelijk van de wijze waarop u de cryptovaluta aanhoudt. Bezit van crypto hoort in de basis thuis in box 3. Bent u een actieve particulier (bijvoorbeeld door minen of veel handel), dan kan sprake zijn van heffing in box 1. De kosten zijn dan ook aftrekbaar.
Het kopen van crypto is zelden zichtbaar voor de Belastingdienst. Als de crypto (met forse winst) wordt verkocht, is er echter wel een vermogensstijging zichtbaar, deze kan de Belastingdienst via een vermogensvergelijking wel zien. De Belastingdienst zal dan vragen stellen over de door u ingediende aangifte Inkomstenbelasting.
De Belastingdienst kan dan tot 5 jaar terug een navorderingsaanslag opleggen, als de crypto via het buitenland is aangehouden, kan dit ook 12 jaar zijn. Wij denken dat de Belastingdienst gaat stellen dat crypto kwalificeert als buitenlands vermogen (dus 12 jaar navorderingstermijn).
Tevens zal de Belastingdienst een boete opleggen. Omdat de crypto veelal bewust niet is opgenomen, zal de basisstelling zijn dat sprake is van opzettelijk niet aangeven van vermogen. De boete bedraagt dan tenminste 100% van de opgelegde aanslag. Er kan ook een verhoogde boete van 300% worden opgelegd, deze wordt meestal verminderd tot 150%.
Advies inzake crypto bij onderzoek Belastingdienst
De Belastingdienst zal u een vragenformulier sturen. U bent verplicht de fiscaal relevante vragen te beantwoorden, andere vragen dus niet. Als u niet zou antwoorden of dit weigert, zal de Belastingdienst een zogenaamde informatiebeschikking afgeven. Gevolg hiervan is dat u aanloopt tegen een omkering en verzwaring van de bewijslast. Al uw stellingen moet u in dit traject overtuigend aantonen, dit gaat verder dan de normale toets (aannemelijk maken).
Het is verstandig om een specialist in te schakelen als de Belastingdienst u op het spoor komt. Wij hebben ruime ervaring met dit soort trajecten en adviseerden ook honderden cliënten bij het vooraf melden van nog onbekend vermogen (inkeerregeling).
"Ik heb crypto niet in mijn aangifte staan, wat nu?"
Mede door de aangekondigde EU-wetgeving zal de Belastingdienst binnen enkele jaren veel informatie ontvangen over cryptobeleggingen. Als dit nog niet bekend is in uw aangifte, dan loopt u een fors financieel risico (boetes kunnen oplopen tot 300%). U kunt vrijwillig een opgave doen aan de Belastingdienst inzake de verzwegen cryptobeleggingen. Als u dit binnen 2 jaar doet, dan wordt er veelal geen vergrijpboete opgelegd. Voor cryptobeleggingen gelden er echter wel uitzonderingen, in voorkomende gevallen wordt er wel een vergrijpboete opgelegd, maar deze is dan lager dan de genoemde 150%.
Als de Belastingdienst u al op het spoor is, dan is vrijwillige verbetering niet meer mogelijk. Inkeren is dan immers niet meer vrijwillig.
Op korte termijn is het voor de Belastingdienst een stuk eenvoudiger om cryptomunten in het vizier te krijgen.
Advies inzake inkeren bij cryptobeleggingen
Wij hebben in de loop der jaren veel inkeertrajecten begeleid. Dat waren eerst vooral zaken met betrekking tot buitenlandse bankrekeningen, maar steeds vaker gaat het om (aanzienlijke) cryptoportefeuilles. De belastingplichtige die vrijwillig wil verbeteren en alsnog juiste aangiften uit zichzelf doet, kan er vaak met een goede deal vanaf komen. Wij helpen u graag om die deal te bereiken. Neem gerust eens contact op met één van de auteurs van dit artikel. Een eerste gesprek is altijd vrijblijvend.
Bron crypto en inkeerregeling
Vragen en antwoorden EU inzake crypto
Richtlijn EU inzake crypto 20 juli 2021
Cursussen fiscaal en formeel belastingrecht
Ons kantoor verzorgt - veelal op maat - diverse cursussen voor advocaten, notarissen, business clubs of accountantskantoren. Een cursus kan bijvoorbeeld betrekking hebben op één van onderstaande onderwerpen, maar ook een combinatie van verschillende onderwerpen. Het spreekt voor zich dat wij ook graag in overleg met u een cursus of lezing op maat verzorgen, in deze cursus komen dan de onderwerpen aan de orde die voor uw organisatie van belang zijn. De cursussen worden interactief gemaakt en uw collega's worden via opdrachten en voorbeelden op de hoogte gebracht van de wetgeving en de laatste ontwikkelingen.
Fiscale cursussen
- De werkkostenregeling
- Besparingen voor de DGA
- Bedrijfsopvolging, hoe werkt dit fiscaal?
- Herstructurering en belastingenheffing
- Omzetbelasting
- Loonbelasting voor HR-afdeling
Formeel belastingrecht
- Hoe werkt de een belastingcontrole en waar moet ik op letten?
- Invordering en aansprakelijkheid
- Procederen in bezwaar en beroep
Meer informatie?
U kunt voor meer informatie contact opnemen met onderstaande adviseurs.
Getuigenverhoor in fiscale procedure
Horen van (belastende) getuigen
Belastingrechters mogen getuigen horen, maar hebben hier niet altijd zin in. Is het wel noodzakelijk? Is voldoende gemotiveerd waarom dit moet gebeuren? Etc. Gelukkig wordt het steeds gebruikelijker om getuigen bij een procedure te betrekken.
Bij strafzaken gaat het nog verder, het weigeren van het horen van (belastende) getuigen is - na een EU-procedure - eigenlijk niet meer mogelijk. Het was in Nederland altijd "niet horen, tenzij", dit wordt langzaam "horen, tenzij". Procedures gaan langer duren, maar de uitslag komt wel zorgvuldiger tot stand. De FIOD mag iedereen horen en soms gaat dit om tientallen getuigen. Als deze getuigen verklaringen ten nadele van de verdachte afleggen (à charge), kan de verdachte hier flink "last" van hebben. Sinds 2021 wordt het een stuk eenvoudiger om deze (belastende) getuigen ook eens zelf aan de spreekwoordelijke tand te voelen en mogelijke rammelende verklaringen nader te bekijken.
Bewijs leveren in fiscale procedures
In fiscale procedures is niet altijd even helder wie waarvan en hoe bewijs moet leveren. Tijdens een zitting is meestal ook niet duidelijk wat de mening van de rechter is (dus wat is aannemelijk en helder en wat niet?). Het aanbieden van bewijs is meestal niet verstandig. Veel fiscalisten stellen in procedures: "ik neem aan dat belastingplichtige "dit en dat" niet hoeft te bewijzen" of: " ik neem aandat "dit en dat" aannemelijk is en niet meer bewezen hoeft te worden" ... en als ik mij vergis, dan wordt belastingplichtige graag in de gelegenheid gesteld om dit alsnog te bewijzen. Dit bewijsaanbod wordt vaak gepasseerd, dan ben je dus te laat en kun je zomaar een relatief sterke zaak verliezen. Soms is het verstandig om getuigen naar een zitting mee te nemen, zodat bewijs alsnog kan worden geleverd.
Getuigen in belastingzaken
Het oproepen en horen van getuigen in fiscale of bestuursrechtzaken is niet zo eenvoudig als het lijkt. In 2019 heeft de Hoge Raad hierover gelukkig een helder arrest geschreven. In het kort komt het op het volgende neer:
- De rechter, de inspecteur of de belastingplichtige mogen getuigen oproepen als zij dit zinvol achten (artikel 8:60 lid 1 AWB).
- Roept de rechter een getuige op, dan moet deze komen opdraven.
- Uiterlijk 10 dagen voor de zitting mededeling doen aan rechter en inspecteur (en / of overige partijen).
- Getuigen kunt u oproepen (deurwaardersexploot) of meenemen naar de zitting.
- De getuige wordt door de rechter gehoord (in beginsel), tenzij de rechter van mening is dat het horen redelijkerwijs niet kan bijdragen aan de beoordeling van de zaak (artikel 8:63 lid 2AWB) , het zogenaamde redelijkheidscriterium. Dit criterium gaat een stuk minder ver dan het "zinvol-criterium". Wordt afgezien van het horen van getuigen, dan moet de rechter dit (in de uitspraak / beslissing) motiveren.
Anonieme getuigen in belastingzaken
Soms willen getuigen enkel anoniem worden gehoord (bijvoorbeeld bang voor gezeur met de Belastingdienst). Dit is al een keer bij de rechter in behandeling geweest. Zowel het Gerechtshof als de Hoge Raad zijn van mening dat anoniem getuigen niet kan. De wetgever zou hier iets over moeten gaan vinden, bijvoorbeeld dat een anonieme getuige door de rechter in het geheim kan worden gehoord, dit voorstel doet de Hoge Raad zelf in 2017. En is er iets veranderd? Nee ...
Belastinginspecteur of FIOD-medewerker horen
Soms heb je als belastingplichtige het gevoel dat de Belastingdienst over meer informatie beschikt dan deze prijsgeeft. Daarbij zou ook wel eens informatie kunnen zitten die voor u als belastingplichtige nuttig is. Dan zou je graag voor de rechter de inspecteur onder ede willen horen. Sinds het zogenoemde Tipgeversarrest weten we dat, als de inspecteur de informatie niet wil geven, deze ook niet kan worden afgedwongen door zijn collega van de FIOD daarover te verhoren. De Hoge Raad zegt: “De in artikel 8:29 Awb opgenomen regeling zou van deze werking worden ontdaan indien zou worden aanvaard dat ambtenaren die tot dezelfde dienst behoren als de inspecteur, zoals de FIOD-ambtenaren, als getuigen ter zitting verschenen, kunnen worden gedwongen de gegevens prijs te geven die de inspecteur in diezelfde procedure niet wil verstrekken. Tot het verstrekken van die informatie kunnen deze getuigen dan ook niet worden gedwongen.”
Bij een doordachte proceshouding van de Belastingdienst en de FIOD is het dus lastig om informatie uit ze te persen. Dat neemt niet weg dat verhoren van ambtenaren zeer nuttig kan zijn. In het Tipgeversarrest kwam de naam van de tipgever niet boven water, maar gingen wel alle belastingaanslagen van tafel. In de cassatiezaak ging het alsnog mis voor belastingplichtige.
In het belastingrecht lukt het dus niet eenvoudig om informatie van de Belastingdienst af te dwingen. In het burgerlijk recht is er een mogelijkheid om feiten boven water te krijgen: het voorlopig getuigenverhoor. Een belangrijke beperking is dat een voorlopig getuigenverhoor niet kan worden gebruikt tot het boven water krijgen van feiten en informatie ten behoeve van een procedure bij een andere (dan de burgerlijke) rechter. Dit middel kan dus niet worden gebruikt enkel en alleen ten behoeve van de belastingprocedure. Dat die feiten ook van belang zijn voor de belastingprocedure is geen bezwaar, ze mogen die procedure echter niet ‘verstoren', aldus de Hoge Raad in 2018. Met een beetje puzzelen (en tegen hogere kosten door meerdere procedures) kom je soms bij het uiteindelijke eindpunt.
Getuigen in FIOD-zaak / strafzaak (Keskin zaak)
Op 19 januari 2021 heeft het Europese Hof voor de Rechten van de Mens (EHRM) een belangrijke (men roept soms zelfs "baanbrekende") uitspraak gedaan in een zaak die in Nederland speelde. Het Gerechtshof en de Hoge Raad hadden in een strafzaak bepaald dat het horen van belastende getuigen moet worden gemotiveerd. Dit soort beperkingen of voorwaarden mogen niet worden gesteld en levert een schending van artikel 6 EVRM op, omdat de verdachte nimmer de (belastende) getuigen in zijn zaak heeft kunnen ondervragen.
In april 2021 heeft de Hoge Raad de uitspraak van het EHRM bevestigd. De Hoge Raad heeft hierin beslist dat ze terugkomt op haar eigen arresten uit 2014 en 2017. De in deze arresten opgenomen motiveringsplicht is na de uitspraak van het EHRM minder (of niet) meer relevant. De uitspraak het van EHRM in de zaak Keskin heeft tot gevolg dat in bepaalde gevallen het belang bij het oproepen en horen van getuigen moet worden voorondersteld, zodat van de verdediging geen nadere onderbouwing van dit belang mag worden verlangd.
Dit is aan de orde als het verzoek betrekking heeft op een getuige ten aanzien van wie de verdediging het ondervragingsrecht nog niet heeft kunnen uitoefenen, terwijl deze getuige al - in het vooronderzoek of anderszins - een verklaring heeft afgelegd met een belastende strekking. De verdediging heeft voldoende tijd om deze getuigen te horen, het signaal hiertoe kan in de voorfase worden gedaan (via de OvJ / rechter commissaris) maar ook tijdens een zitting in eerste aanleg of in hoger beroep. Eventueel kunnen getuigen dan ook nogmaals worden gehoord.
Noot fiscaal jurist inzake getuigen
Het is in fiscale procedures niet altijd duidelijk wat een rechter vindt van het dossier. Het kan dus soms pas tijdens de zitting duidelijk worden dat een rechter bewijs mist. Het aanbieden van bewijs - "roep maar als ik iets moet bewijzen" - is niet verstandig, hieraan mag de rechter voorbij gaan. Soms kan het dus van belang zijn dat een getuige (deskundigen) iets gaan zeggen tijdens een zitting (onder ede).
In de Nederlandse belastingkamers bij de rechter worden nauwelijks getuigen gehoord. Het is in de meeste procedures verstandig om in de schriftelijke ronde al aan te geven hoe volgens belastingplichtige de bewijslast moet worden verdeeld. Tevens geef je aan bij welk deel van het bewijs van de inspecteur vraagtekens kunnen worden gezet en welk bewijs de belastingplichtige hierover heeft geleverd. Ook in de schriftelijke fase al getuigenbewijs aanbieden is verstandig. Als fiscalist moet je dus actief optreden met het verstrekken van bewijs en de hierbij onderliggende stukken (of personen die dit kunnen leveren).
Rechtspraak van het EHRM is niet rechtstreeks van toepassing op fiscale zaken, tenzij er boetes in het spel zijn. Onze ervaring leert dat rechters in fiscale zaken geen zin hebben om getuigen te horen, teveel gezeur, tijdsverlies en gedoe. Door de uitspraak van het EHRM liggen er nu wel mogelijkheden
Procederen is een vak, wilt u eens met ons gesprek over uw kansen bij een fiscale procedure? Bel of mail gerust met één van onze specialisten
Bron getuigenverhoor FIOD en Belastingdienst
Informatiebeschikking wegens weigeren inlichtingen
Indien een belanghebbende in de ogen van de heffingsambtenaar niet voldoet aan bepaalde verplichtingen, zoals het verstrekken van inlichtingen op verzoek, dan kan hij dit bij formele beschikking kenbaar maken. Dit wordt de informatiebeschikking genoemd. De belanghebbende kan vervolgens deze beschikking bestrijden en daarmee, nog voordat een aanslag daadwerkelijk is opgelegd, de vermeende schending van verplichtingen aanvechten. Recent is voor de rechtbank Midden-Nederland een zaak behandeld over een niet teruggestuurd koopinlichtingenformulier. Is deze informatiebeschikking terecht afgegeven?
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking en inspanningsverplichting
In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 28 april 2026 (ECLI:NL:GHARL:2026:2718) gaat het in de kern om de vraag hoe ver de inspanningsverplichting van een belastingplichtige reikt bij een informatieverzoek (of informatiebeschikking) van de belastingdienst op grond van artikel 47 AWR (in combi met artikel 52a AWR). Centraal staat een buitenlandse SPF structuur (stichting particulier fonds) waarin online kansspelen waren ondergebracht. Belanghebbende stelt dat hij niet over de administratie kan beschikken. Volgens hem bevonden de stukken zich bij de buitenlandse bestuurders, vereffenaars en bewaarders van de administratie. De belastingdienst en het Gerechtshof zijn het hier niet mee eens. De inspecteur heeft bewezen dat de informatie relevant is voor de belastingheffing. Het Gerechtshof stelt dat belanghebbende alleen aan een informatiebeschikking kan ontkomen als hij aannemelijk maakt dat hij niet over de stukken kon beschikken en dat hij alle redelijkerwijs van hem te verlangen inspanningen heeft verricht om de stukken alsnog te verkrijgen (zie Hoge Raad 22 september 2023 ECLI:NL:HR:2023:1270. Omdat belanghebbende de SPF heeft opgericht en ook begunstigde en houder van de oprichtersrechten is had hij over de administratie kunnen beschikken, aldus het Gerechtshof.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Waarvoor werd de informatiebeschikking afgegeven?
De heffingsambtenaar heeft aan de belanghebbende in deze zaak een koopinlichtingenformulier toegestuurd. Dat is een formulier waarmee inlichtingen worden opgevraagd met betrekking tot de koop van onroerend goed. Daarbij wordt gevraagd naar de koopprijs, maar ook naar kenmerken van de woning, zoals de onderhoudstoestand. Ook komt het voor dat bijvoorbeeld wordt gevraagd naar de relatie tussen de koper en de verkoper. In deze zaak heeft de belanghebbende het formulier niet teruggestuurd aan de heffingsambtenaar.
Vervolgens wordt een informatiebeschikking afgegeven. De onderbouwing wordt door de ambtenaar gevonden in artikel 47 AWR, waarin is opgenomen dat eenieder inlichtingen moet verstrekken, op verzoek, die voor de eigen belastingheffing relevant kunnen zijn. De belanghebbende gaat in bezwaar, maar trekt daar aan het kortste eind. Het is dan aan de rechter zich over de zaak uit te spreken.
Bezwaren tegen de informatiebeschikking
Belanghebbende vindt dat door de ambtenaar onduidelijk is gecommuniceerd. Voorts is zij van mening dat de wetsartikelen waarnaar wordt verwezen, op haar niet van toepassing zijn. De informatiebeschikking is dus opgelegd, terwijl dit niet mogelijk was. De heffingsambtenaar is uiteraard een andere mening toegedaan.
Rechtbank over deze informatiebeschikking
De rechtbank stelt vast dat belanghebbende verplicht is om inlichtingen te verstrekken die voor de eigen WOZ-beschikking en daarop gebaseerde aanslagen van belang kunnen zijn. Dat is de verplichting van artikel 47 AWR. In tegenstelling tot wat belanghebbende meent, is dit artikel ook van toepassing bij de bepaling van de WOZ-waarde en de heffing van onroerendezaakbelasting. Daar komt nog bij dat belanghebbende ook verplicht is gegevens te verschaffen ten behoeve van de waardebepaling (het koopinlichtingenformulier). Dat is opgenomen in de Wet WOZ en daaronder liggende regelgeving. De heffingsambtenaar heeft dus de mogelijkheid een informatiebeschikking op te leggen. De gevraagde informatie, zoals de totstandkoming van de overeenkomst, voorgenomen investeringen en marktconformiteit, vallen volgens de rechtbank allen binnen het bereik van de verplichtingen van artikel 47 AWR. De vraag is dan uiteraard nog wel of hij deze bevoegdheid op correcte wijze heeft toegepast.
Is deze informatiebeschikking terecht opgelegd?
Belanghebbende meent dat in ieder geval de uitspraak op bezwaar onvoldoende is gemotiveerd. Hier is de rechtbank het niet mee eens. Ondanks de wat onduidelijke communicatie voorafgaand aan de uitspraak, is voldoende gemotiveerd dat de beslissing is gebaseerd op artikel 47 AWR. Voorts is het niet bezwaarlijk dat alle informatie aan belanghebbende wordt gevraagd, ondanks dat er meerdere eigenaren van de onroerende zaak zijn. De wet WOZ maakt dit mogelijk. De heffingsambtenaar kan ermee volstaan om zich slechts tot de eigenaar te richten aan wie hij de beschikking bekend wil maken.
Een ander argument dat belanghebbende niet verder helpt, is dat belanghebbende aanvoert dat de heffingsambtenaar gratis documenten wenst, waar zij en de mede-eigenaar geld voor hebben betaald. De rechtbank verwijst naar de wet waarin duidelijk is opgenomen dat documenten ter beschikking moeten worden gesteld en dat de heffingsambtenaar deze mag kopiëren.
Informatiebeschikking en privacy
Tot slot is er nog het argument dat belanghebbende de inlichtingen niet kan verstrekken zonder daarbij de privacy van de mede-eigenaar te schenden. Onder verwijzing naar de wet kan de rechtbank dit argument redelijk eenvoudig afdoen. De wet bevat namelijk een bepaling waaruit volgt dat met betrekking tot artikel 47 AWR, niemand zich kan beroepen op geheimhouding, zelfs niet als die geheimhouding uit de wet volgt. Interessant is daarbij dat artikel 47 AWR expliciet ziet op de eigen belastingheffing en belanghebbende zich op de privacy van de partner beroept. De gevraagde gegevens zijn echter ook allemaal relevant voor de eigen belastingheffing, zodat hier verder weinig aandacht aan wordt besteed.
Oordeel rechtbank over informatiebeschikking
De rechtbank oordeelt dat artikel 47 AWR met betrekking tot het koopinlichtingenformulier mag worden toegepast. Dat betekent dat belanghebbende de inlichtingen dient te verstrekken. De informatiebeschikking wegens weigering tot het voldoen aan deze verplichting is daarmee terecht opgelegd. Aangezien het niet onmogelijk is om alsnog aan de verplichting te voldoen, gunt de rechtbank belanghebbende een aanvullende termijn om de inlichtingen te verstrekken. Deze termijn bedraagt vier weken na de datum van de uitspraak.
Fiscaal-jurist over informatiebeschikking
De informatiebeschikking is ingevoerd ter verbetering van de rechtsbescherming van de belastingplichtige. In de jaren na de invoering is veel rechtspraak gewezen, die zich niet altijd in het licht van deze doelstelling laat uitleggen. Zo is het voor de inspecteur mogelijk om nog in de bezwaarfase een informatiebeschikking af te geven, tenzij hij daarbij in strijd handelt met de algemene beginselen van behoorlijk bestuur. Een onherroepelijke informatiebeschikking leidt tot omkering en verzwaring van de bewijslast, hetgeen maakt dat u in een vrijwel ondoenlijke bewijspositie terechtkomt. Deze sanctie blijft alleen achterwege, indien dit leidt tot disproportionaliteit. Daarvan is niet vaak sprake.
De meeste gerechtelijke procedures over de informatiebeschikking worden door de Belastingdienst gewonnen. Toch is het belangrijk om u tegen de beschikking te verzetten, dit in het licht van de verregaande gevolgen van een onherroepelijke informatiebeschikking. Van belang is daarbij dat u zich laat bijstaan door een specialist. Hebt u een informatiebeschikking ontvangen? Neem dan gerust eens vrijblijvend contact op met één van onderstaande auteurs. Houd daarbij wel rekening met de geldende termijnen voor bezwaar en beroep.
Medici en belastingen
Een steeds groter deel van onze klanten is werkzaam in de medische sector. Sinds enkele jaren hebben wij dan ook een belastingadviseur als collega, die zelf veel affiniteit heeft met medici. Onze collega's hebben hun sporen binnen de fiscale wereld ruimschoots verdiend en dit is dan ook de reden dat wij sinds 2009 een speciaal team hebben voor specialisten, huisartsen, tandartsen en andere personen die binnen de medische sector werkzaam zijn.
Of u als zelfstandige of in maatschapsverband werzaam bent, maakt voor onze adviseurs eigenlijk geen verschil. Wij beginnen met een eenvoudige fiscale scan. Een orienterend gesprek bij ons op kantoor kan kosteloos plaatsvinden en voor een eerste scan moet u rekenen op ongeveer € 500 aan kosten (exclusief omzetbelasting).
Cliënten wonen in geheel Nederland, dit maakt onze praktijk afwisselend en dynamisch. De meeste advisering start bij het fiscaal optimaliseren van uw situatie, hierbij kunt u denken aan:
- Voorbereiding personenvennootschappen;
- Inbrengen in de bv;
- Renteloze lening via bv;
- Estate planning;
- Optimaliseren pensioen;
- Inventariseren risico's en herstructureren.
Vlucht MH17 en belastingen
Zijn uitkeringen aan nabestaanden van slachtoffers van vlucht MH17 belastingvrij of niet? Een werkgever heeft een ongevallenverzekering afgesloten voor zijn werknemers. Een werknemer is MH17 slachtoffer en de nabestaanden ontvangen een uitkering. Volgens de Rechtbank, het Gerechtshof en de Belastingdienst moet de uitkering worden gezien als loon en dus belast. Wat zegt Hoge Raad?
Er wordt op grond van een verzekering (afgesloten door de werkgever) € 500.000 voldaan aan de nabestaanden van een slachtoffer van vlucht MH17. De Belastingdienst legt een navorderingsaanslag op en wil hierover heffen. Feitelijk te gek voor woorden maar, dura lex sed lex (de wet is hard maar het is nu eenmaal de wet). De uitkering is deels (3 maandsalarissen) vrijgesteld en over de rest moet kennelijk belasting worden geheven.
Dura Lex sed Lex in het fiscale recht
De Rechtbank ging er nog iets menselijker mee om dan het Gerechtshof. De Rechtbank besteedt in haar uitspraak nog aandacht aan de uitzonderlijk tragische gebeurtenis en de hardheid van de wettelijke bepaling. Het Gerechtshof heeft geen oog voor de tragedie en in de uitspraak wordt hierop verder niet ingegaan. De rechter en de Belastingdienst hebben geen ruimte voor persoonlijke tragedies en moeten simpelweg de wet toepassen. Er zou bij de Belastingdienst (inspecteur) en / of de rechter een wettelijke mogelijkheid moeten liggen om de wet soms even terzijde te leggen, dit op grond van de hardheidsclausule of een andere wettelijke bepaling. Deze taak ligt echter bij de overheid ! In het kader van de menselijke maat-discussie lijkt mij dit thans een mooi moment.
Over schadevergoedingen die worden ontvangen van Malaysia Airlines wordt geen belasting geheven.
Ongevallenverzekering via werkgever en belastingheffing
Een werkgever heeft voor al zijn werknemers een reis- en ongevallenverzekering afgesloten. Een werknemer komt te overlijden bij een vlucht (MH17). Vanwege het overlijden ontvingen de nabestaanden van de werknemer (het slachtoffer) een uitkering van een overlijdensrisicoverzekering (uit de door de werkgever afgesloten verzekering). De Belastingdienst zet de formele bril op en stelt: "al hetgeen uit dienstbetrekking wordt genoten is loon." De reden is dat de werkgever o.g.v. een gesloten arbeidsovereenkomst verplicht was om de verzekering af te sluiten. Door deze verplichting (de premiebetaling) is er een recht bij de werknemer ontstaan. Deze moet dan bij het slachtoffer worden belast. De betaalde premie is niet belast als loon en dus moet - volgens de Belastingdienst - dan de uitkering maar worden belast. De rechtbank (2018) en het Gerechtshof (2020) waren het met de Belastingdienst (de inspecteur) eens. De AG (adviseur van de Hoge Raad) denkt er hetzelfde over. Gelukkig kijkt de Hoge Raad iets verder !
De Hoge Raad denkt er anders over. De eerste vraag die moet worden beantwoord is, of een reis- en ongevallenverzekering wellicht kan worden gezien als een belastingvrije onkostenvergoeding (dus de premiebetaling). Dit zou zo kunnen zijn als een dergelijke verzekering wordt afgesloten ter dekking van ziektekosten, kosten voor verlies bagage, etc. De uitkering bij overlijden is dan een bijkomstigheid. De zaak wordt verwezen.
Noot fiscaal jurist
Wetgeving moet worden uitgevoerd, zelfs als het menselijk soms niet goed is uit te leggen. De wetgever zou dan moeten ingrijpen en / of de Belastingdienst voorzien van uitvoeringstoetsen. Ook zou de Belastingdienst (de inspecteur) meer vrijheid moeten hebben om regelingen / wetgeving te bekijken vanuit alle omstandigheden. Op dit moment worden fiscalisten, ondernemers, accountants en adviseurs nog te vaak gezien als tegenspelers. De Belastingdienst zou deze personen moeten zien als partners en niet als tegenpartij. Het in 2019 opgerichte Stella team bij de Belastingdienst zou hiervoor een mooie eerste stap zijn. Dit team kan worden ingeschakeld bij multi-problematiek zaken waarbij ondernemers en / of belastingplichtigen van het kastje naar de muur worden gestuurd en bijvoorbeeld wetgeving in de weg staat voor een oplossing. Via een speciaal mailadres kan men deze afdeling benaderen. Dit team is er nu nog voor problemen bij toeslagen, maar zou eenvoudig kunnen worden uitgebreid. De overheid zou de hardheidsclausule beter en uitgebreider moeten uitwerken, dit kan vele oplossingen bieden.
Bron belastingheffing en MH17
Hoge Raad d.d. 18 juni 2021 ECLI:NL:HR:2021:956
Gerechtshof Arnhem - Leeuwarden d.d. 28 januari 2020 ECLI:NL:GHARL:2020:790
Rechtbank Gelderland d.d. 9 oktober 2018 ECLI:NL:RBGEL:2018:4322
Voorbeeld bezwaarschrift box 3
Wilt u een keer een échte expert naar uw aangifte inkomstenbelasting laten kijken? Maak dan hier een vrijblijvende afspraak met één van onze adviseurs. Onderstaand bezwaarschrift kunt u gratis gebruiken. Wij zouden het waarderen als u op Facebook een positieve beoordeling zou achterlaten. Dit kan ook op Google. Tevens kunt u ons op Facebook, LinkedIn of Instagram volgen. Inschrijven voor onze nieuwbrief kunt u via onze site instellen.
Advies aan Hoge Raad: geen teruggave box 3 heffing voor niet bezwaarmakers
Op 8 mei 2026 heeft de adviseur van de Hoge Raad (de AG) aangegeven dat niet bezwaarmakers geen recht hebben op teruggave van box 3 heffing voor de jaren 2017 - 2020 (ECLI:NL:PHR:2026:463 / ECLI:NL:PHR:2026:456 en ECLI:NL:PHR:2026:457), zie deze samenvatting over de mening van de advocaat generaal. Wachten is nu op de uitspraak van de Hoge Raad.
Stand van zaken per 10 juli 2022
In een brief van de staatssecretaris van Financien wordt ingegaan op de mogelijke vormgeving en overwegingen bij de volgende scenario’s:
- Geen rechtsherstel voor niet-bezwaarmakers;
- Volledig rechtsherstel voor niet-bezwaarmakers; of
- Gedeeltelijk rechtsherstel voor niet-bezwaarmakers, waarbij verschillende mogelijkheden zijn uitgewerkt.
Als iedereen tegemoet wordt gekomen zou dit 7 miljard euro kosten. Omdat het juridisch niet verplicht is om niet bezwaarmakers te compenseren (aldus de Hoge Raad, zie hieronder) lijkt dit een illusie. Het kabinet zal kiezen tussen optie 1 en 3, aldus de doctrine (er is simpelweg door de hoge inflatie, koopkracht herstel maatregelen, corona compensatie, etc. geen geld). Ook zal er worden gekeken naar de uitvoerbaarheid van een maatregel binnen de belastingdienst. Tijdens prinsjesdag zal er meer bekend worden en wellicht al iets eerder. Dien in ieder geval tijdens een verzoek ambtshalve vermindering in.
Bezwaarschrift box 3 heffing via internetsite Belastingdienst
U kunt ook bezwaar maken via de internetsite van de Belastingdienst, hiervoor is een speciale pagina geopend. U moet binnen 6 weken nadat u uw definitieve aanslag inkomstenbelasting heeft ontvangen bezwaar maken. Ook moet u uw bezwaren (met bijlagen) onderbouwen. U kunt hier bezwaar maken.
Bezwaar aangifte inkomstenbelasting 2020 inzake box 3
De belastingheffing over vermogen in box 3 ligt al jaren onder vuur. Ook dit jaar verwacht de Belastingdienst dat er veel mensen (pro forma) bezwaar zullen maken tegen de aangifte inkomstenbelasting 2019 of 2020. Moet u heffing over uw box 3 vermogen betalen, dan is het verstandig om een bezwaarschrift (zie onder) in te dienen tegen de definitieve aanslag inkomstenbelasting 2020. Dit bezwaarschrift wordt dan opgenomen in de massaal-bezwaarprocedure. Dit is opgenomen in artikel 25c van de Algemene Wet inzake Rijksbelastingen (de AWR).
Wat zegt de rechter over box 3?
Er lopen vele procedures over de box 3 heffing. De uitspraak van de Hoge Raad in december 2021 was helder, box 3 heffing is in sommige gevallen niet toegestaan. Lees meer.
Termijn indienen bezwaarschrift box 3
Het bezwaarschrift moet binnen 6 weken na dagtekening van de aanslag inkomstenbelasting 2020 bij de Belastingdienst binnen zijn. Uw rechten blijven dan behouden en u kunt rustig wachten op de uitspraak van de rechter. Als de rechter de belastingplichtigen gelijk geeft, dan kunt u hierop meeliften.
Waarom zou box 3 heffing niet mogen?
De heffing is volgens deskundigen in strijd met het Europese recht.
Voorbeeld bezwaarschrift box 3 heffing
Wij hebben voor u een voorbeeld bezwaarschrift opgesteld, deze kunt u gratis kopiëren en aan de Belastingdienst sturen.
Belastingdienst Regio _______________
Kantoor _______________
Postbus ___
Plaats _______________ Datum __ - __ - ___
Onderwerp: bezwaarschrift box 3 (massaal-bezwaarschrift) aanslag
Inkomstenbelasting 2020 ten name van de heer / mevrouw _______________,
wonende aan de _______________ __ te _______________(aanslagnummer _______________)
Weledelgestrenge heer, vrouwe,
Hierbij maak ik bezwaar tegen in hoofde genoemde aanslag Inkomstenbelasting 2020. Het bezwaarschrift (massaal-bezwaarschrift ex artikel 25c AWR) richt zich tegen de box 3 heffing welke is opgenomen in mijn aangifte Inkomstenbelasting 2020.
Feiten
De (voorlopige) aanslag, kenmerk _______________ (dagtekening __ - __ - ___) is opgelegd naar aanleiding van een vermogen van € _________. De verschuldigde inkomstenbelasting (op aanslag) over dit box 3 vermogen bedraagt € _________.
Bezwaren en motivering
De box 3 heffing is naar mijn mening en die van de rechter in strijd met artikel 1 van het Europese Verdrag tot bescherming van de rechten van de mens (EVRM), zonder dat de schending van de "fair balance" op het niveau van de individuele belastingplichtige wordt beoordeeld. Ook kan het zijn dat de heffing in strijd is met artikel 14 EVRM. Vorenstaande is door de Hoge Raad vastgesteld op 24 december 2021 (ECLI:NL:HR:2021:1963). In dit arrest wordt de wettelijke regeling in 2017 aan de orde gesteld, de essentie van de grondslagen en het forfait zijn thans niet echt aangepast. De Hoge Raad is van mening dat er enkel mag worden geheven over het werkelijke rendement dat door mij is genoten, dit rendement bedraagt € ______ -/- kosten = € ______. De heffing in box 3 bedroeg € ______ ik verzoek u dan ook de aanslag te verminderen met € ______
Ter motivering merk ik op dat de vermogensrendementsheffing zoals is vastgelegd in artikel 5.2 eerste lid van de Wet op de Inkomstenbelasting 2001 (in mijn situatie) in strijd is met bovengenoemd artikel 1 EP van het EVRM. In mijn geval is sprake van een inbreuk op mijn eigendomsrecht en eventueel van een individuele en excessieve belastingheffing op mijn beleggingsvermogen in box 3.
Ontvankelijk
De aanslag is gedagtekend __ - __ - ___ en het bezwaarschrift is ingediend op __ - __ - ___. Het bezwaarschrift is hiermee ontvankelijk.
Conclusie
Ik verzoek u de aanslag te verminderen met het bedrag dat samenhangt met de in aangifte inkomstenbelasting 2020 opgenomen box 3 heffing,de hierover verschuldigde belasting bedraagt € _________. Ik verzoek u dit bezwaarschrift aan te houden tot dat er duidelijkheid is.
Vergoeding kosten bezwaarfase
Onder verwijzing naar artikel 7.15 van de Algemene wet bestuursrecht en het op dat artikel gebaseerde Besluit proceskosten bestuursrecht, verzoek ik u de door mij gemaakte kosten te vergoeden. Er is immers sprake van onrechtmatig handelen van de zijde van de Belastingdienst, terwijl deze onrechtmatigheid ook aan de Belastingdienst is te wijten. Het zonder nadere motivering niet volgen van de ingediende aangifte, als gevolg waarvan de heffingskorting verkeerd is toegepast en voorts de voorheffingen niet zijn verrekend zoals in casu is gebeurd, is onrechtmatig. Het bedrag van de aan mij te vergoeden kosten bedraagt tot op heden € 218. Ik ga daarbij uit van een zaak van gemiddeld gewicht, waarbij een factor hoort van 1. Ik behoud mij het recht voor om, mocht daartoe aanleiding bestaan, het bedrag aan verzochte onkostenvergoeding aan te passen aan toekomstige omstandigheden, zoals het eventueel bijwonen van een hoorzitting voor het geval u voornemens bent dit bezwaarschrift af te wijzen.
Op grond van de uitspraak van de rechtbank Breda (23 mei 2006 en 17 juni 2010) kan een belastingplichtige ook alle gemaakte proceskosten vergoed krijgen. Dit kan enkel indien er sprake is van een zodanig onbehoorlijk of onzorgvuldig handelen van de inspecteur, dat sprake is van bijzondere omstandigheden, het genoemde besluit kent deze mogelijkheid. In casu lijkt mij - gezien de thans bij mij bekende informatie - hiervan geen sprake.
Mediation
Als u het niet met mijn bezwaren eens bent, doe ik hierbij alvast een beroep op de mogelijkheden van mediation. Omdat dit op basis van vrijwilligheid plaatsvindt, kan ik u niet verplichten. Volgens de staatssecretaris (brief 8 april 2005, DBG 2005 - 01109) heeft in 80% van de gevallen mediation een positief effect. Dit instrument is dan ook - bij afwijzing van mijn bezwaren - een goede oplossing. Het heeft mijn voorkeur om te werken met een externe mediator.
Uitstel van betaling
In dit kader verzoek ik u om uitstel van betaling tot het moment dat u op dit verzoek heeft beslist. In dit kader verzoek ik om uitstel van betaling voor een bedrag van € _________, zijnde het belastingbedrag samenhangende met mijn bezwaren. Het door mij verschuldigde bedrag van € _________ wordt voor __ - __ - ___ (reguliere betaaldatum) voldaan. Ik verzoek u het uitstelverzoek - indien nodig - door te geleiden naar de invorderaar.
Noot: Er bestaat een mogelijkheid dat de Belastingdienst rente gaat rekenen over het niet betaalde bedrag.
Horen
Tenslotte verzoek ik u mij te horen als u voornemende bent van dit bezwaarschrift af te wijken. Ik verneem dan graag vóór het horen schriftelijk uw argumenten en motivatie waarom u niet voornemende bent om (volledig) aan mijn bezwaren tegemoet te komen.
Dossierinzage
Ik verzoek u om inzage in mijn dossier, wanneer kan dit plaatsvinden? Als uit deze dossierinzage informatie volgt die mijn bezwaren kunnen complementeren, dan verzoek ik u mij toe te staan deze alsnog aan te vullen. Voor de formele gang kunt u dit bezwaarschrift dan aanmerken als pro forma bezwaarschrift.
Ontvangstbevestiging
Deze brief wordt u per reguliere post toegestuurd. Ik verzoek u mij de ontvangst van deze brief schriftelijk te bevestigen binnen een periode van 14 dagen. Als u nog vragen of opmerkingen heeft, hoor ik deze graag.
Hoogachtend,
Noot
Wij kunnen geen verantwoordelijkheid of aansprakelijkheid dragen voor mogelijke fiscale consequenties van dit antwoord omdat u (nog) geen klant bent. De aard van de vraagstelling via onze infomail brengt bovendien met zich mee dat niet het gehele feitencomplex bij ons bekend is.
Handreiking fiets van de zaak
Twee fietsen van de zaak
In 2026 is duidelijk geworden dat ook een tweede fiets van de zaak onder de gunstige 7% bijtellingsregeling valt. Voorheen zou bij een tweede fiets tot 100% bijtelling gelden, dit is nu dus opgelost.
Fiets van de zaak in 2026
In de belastingplannen 2026 wordt een verduidelijking voorgesteld over de bijtelling van een ter beschikking gestelde fiets van de zaak wanneer het gaat om bijvoorbeeld deelfietsen, hubfietsen, dienstfietsen of de ov-fiets.
Huidige wetsartikel bijtelling fiets van de zaak
- In artikel 13ter lid 1 Wet LB wordt op dit moment vermeld dat: “De fiets wordt in ieder geval geacht ook voor privédoeleinden ter beschikking te zijn gesteld indien de fiets voor woon/werkverkeer ter beschikking is gesteld”. Zie hiervoor ook het eerder door ons gepubliceerde artikel: Handreiking fiets van de zaak - Jongbloed Fiscaal Juristen
- Voor fietsen die niet standaard mee naar huis worden genomen of bijvoorbeeld het gebruik van de ov-fiets pakt deze regeling onredelijk uit. Het is namelijk niet mogelijk om, zoals bij de auto van de zaak, bij gering privégebruik tegenbewijs te leveren.
Om de onredelijkheid en onduidelijkheid van de huidige regeling weg te nemen zal er in de wettekst worden opgenomen dat voor de fiets die niet meer dan bijkomstig bij het woon- of verblijfadres gestald wordt (minder dan 10%) een bijtelling van nihil geldt. Dit geldt bijvoorbeeld voor de fietsen waarmee tussen station en werkadres wordt gereden. Deze voorgestelde wijziging gaat in met terugwerkende kracht tot en met 1 januari 2020.
Fiets van de zaak 2023
Om de regeling (en bewijslast) bij een vaste reiskostenvergoeding voor situaties met een fiets van de zaak en een privévervoermiddel eenvoudiger te maken is het mogelijk dat werkgever en werknemer hierover schriftelijke afspraken maken. De afspraken moeten worden afgestemd op de feiten en de persoonlijke omstandigheden van de werknemer. De regeling is in deze kamerbrief uitgewerkt.
Regeling fiets van de zaak en bijtelling
Waarde privégebruik fiets
Accessoires en fietsverzekering
Let op!
Loon in natura en fiets van de zaak
Aanwijzen als eindheffingsloon
Eigen bijdrage fiets van de zaak
Geen tegenbewijs mogelijk
Kilometervergoeding en fiets van de zaak
Meer informatie
Wetsartikel
Meer informatie leest u op rijksoverheid.nl
Coöperatie fiscaal aantrekkelijk
Een doorgewinterde ondernemer kan voor de uitoefening van zijn bedrijf uit verschillende rechtsvormen kiezen. Voor de situatie waarin twee of meer ondernemers gezamenlijk een bedrijf uitoefenen, zijn de Vennootschap onder Firma (VOF) en de Besloten Vennootschap (B.V.) van oudsher het belangrijkste. De laatste jaren komt de coöperatie als rechtsvorm voor bedrijven echter ook steeds meer voor.
Als ik de wet erbij pak, komen voor een coöperatie een aantal aspecten naar voren:
- de coöperatie is een vereniging;
- met een omschreven doel;
- die overeenkomsten sluit met de leden;
- en een bedrijf uitoefent.
Dienstbetrekking leden cooperatie
In een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 31 maart 2026 (ECLI:NL:GHARL:2026:2011) was er een discussie over de dienstbetrekking van statutaire bestuurders van een cooperatie. De cooperatie wordt gevormd door 6 "oprichters" die allen IB ondernemer zijn (vanuit hun melkveebedrijf). De ondernemers hebben een (goedgekeurde) modelovereenkomst van de belastingdienst gebruikt voor hun werkzaamheden (overeenkomst van opdracht). Volgens het Gerechtshof zijn de statutaire bestuurders in dienstbetrekking, de formele gezagsverhouding was hierbij doorslaggevend (gebruikelijke benadering van de Hoge Raad). Bepalend is dat de algemene ledenvergadering bevoegd is de statutair bestuurders te benoemen, te schorsen en te ontslaan. Dat de bestuurders zelfstandige melkveehouders zijn en dat de algemene ledenvergadering geen dagelijkse instructies geeft, doet daar niet aan af. Bijzonder bij deze uitspraak is dat het Gerechtshof niet tot een iets andere conclusie komt, gezien de standpunten bij het Deliveroo en Uber arrest.
Oprichting cooperatie en belastingen
Net als een B.V. moet een coöperatie worden opgericht door een notaris. Voor een VOF is dat (nog) geen vereiste. Anders dan een B.V. moet een coöperatie minstens twee oprichters hebben. De oprichters van een coöperatie hoeven geen verklaring van bezwaar van de Minister van Justitie te overleggen. Bij de B.V. is dit sinds 2011 ook niet meer vereist. Anders dan bij een B.V. zijn de leden van een coöperatie niet wettelijk verplicht om geld of goederen in te brengen. Dit laatste zal echter eerdaags ook worden aangepast, als ik de regering mag geloven. De statuten kunnen wel een bijdrage – bijvoorbeeld in de vorm van contributie - verplicht stellen.
Lidmaatschap cooperatie en belastingen
Een coöperatie heeft in ieder geval leden en een bestuur en in sommige gevallen ook een Raad van Commissarissen. De algemene ledenvergadering is het hoogste orgaan van de coöperatie. Zij benoemt en ontslaat de bestuursleden en de commissarissen, beslist over statutenwijziging, fungeert als beroepsinstantie voor leden en aspirant-leden die een besluit van het bestuur aanvechten en stelt de jaarrekening vast.
Ieder lid heeft één stem in de algemene ledenvergadering, tenzij de statuten anders bepalen (bijvoorbeeld stemrecht naar de mate van inbreng). Het lidmaatschap van een coöperatie kun je niet overdragen, dit is wel zo prettig. Leden zijn vrij om het lidmaatschap op te zeggen. Dit kan nadelig uitwerken voor de continuïteit van het bedrijf en daarmee voor de mogelijkheid om vreemd vermogen aan te trekken. De statuten verbinden daarom vaak voorwaarden aan de mogelijkheden voor een lid om op te zeggen. Overigens heeft ook de coöperatie de mogelijkheid om het lidmaatschap door middel van opzegging te beëindigen.
Salaris, belastingheffing en coöperatie
Leden van een coöperatie moeten het gebruikelijk loon toepassen, dit heeft de Hoge Raad in 2010 nog eens bevestigd. Sinds 2001 stond dit al in de wet, maar mensen zoeken steeds vaker de grens (Hoge Raad 09-07-2010, nr. 09/02148).
Aansprakelijkheid cooperatie
De coöperatie is net als de B.V. een rechtspersoon en treedt in het economisch verkeer als zelfstandig drager van rechten en plichten op. Het privévermogen van de leden is gescheiden van het vermogen van de coöperatie. Crediteuren van de coöperatie kunnen de leden dus niet aanspreken op betaling van schulden, eigenlijk is het dus net een B.V.
WA, UA en BA
Elke coöperatie legt in haar statuten vast hoe de aansprakelijkheid verdeeld is bij de ontbinding van de coöperatie. Er zijn drie mogelijkheden:
- Bij wettelijke aansprakelijkheid (WA) zijn de leden voor gelijke delen (tenzij de statuten een andere verdeelsleutel bevatten) aansprakelijk voor het tekort.
- Bij uitgesloten aansprakelijkheid (UA) zijn de leden niet aansprakelijk voor het tekort.
- Bij beperkte aansprakelijkheid (BA) zijn de leden verplicht bij te dragen in het tekort tot een in de statuten vermeld niveau.
Bedrijf uitoefenen via een cooperatie
De coöperatie moet een bedrijf uitoefenen en aldus in bepaalde stoffelijke behoeften van leden voorzien. De coöperatie kan in elke gewenste bedrijfstak activiteiten ontwikkelen. Zo zijn er allerlei inkoopcoöperaties waar leden goederen of diensten kunnen aanschaffen tegen een gunstiger prijs. Dit, vanwege het in de coöperatie gebundelde inkooppotentieel en de daaruit voortvloeiende kostenreductie. Ook het voorkomen van BTW-problemen bij management fee kan een reden zijn om een coöperatie op te zetten.
Financiering cooperatie
Anders dan voor de B.V. bestaan er voor de coöperatie geen wettelijke voorschriften voor de financiering of de hoogte van de inbreng. Een coöperatie heeft wel de mogelijkheden om daarover in de statuten voorschriften op te nemen, zoals een entreegeld, een deelneming in het vermogen of een verplichting voor leden om een lening te verstrekken. Voor een B.V. geldt (nog) de wettelijke verplichting van een minimumkapitaal van € 18.000. Bovendien gelden voor de B.V. kapitaalbeschermingsregels. Deze regels moeten ervoor zorgen dat het kapitaal niet onder een bepaald niveau zakt en beogen derden, met name crediteuren, te beschermen. De aandeelhouder kan eenvoudig euro's uit de B.V. halen, bij de coöperatie is dit een stuk lastiger omdat het bestuur zich hierover zorgvuldig zal buigen.
Fiscaal en coöperatie
De coöperatie is net als de B.V. onderworpen aan vennootschapsbelasting. De winstbepaling is eigenlijk ook gelijk aan de B.V. De winst van de coöperatie moet worden gesplitst in:
- zelfstandige winst (eigen winst coöperatie, niet behaald met leden);
- verlengstuk winst.
De aan de leden gedane uitkeringen zijn soms aftrekbaar van de winst van de coöperatie, de voorwaarden zijn:
- coöperatie moet winst maken;
- winst moet worden uitgekeerd aan de leden;
- uitkering winst naar rato ledenprestatie;
- lid moet natuurlijk persoon zijn (voor B.V.-lid maakt het ook niet uit).
Een aantal fiscale problemen komt u bij de coöperatie nog wel tegen, dit komt doordat de coöperatie meer en meer wordt gebruikt en de Belastingdienst moet wennen aan dit vehikel.
- Adviescoöperatie of artsencoöperatie: leden zijn ondernemer voor de inkomstenbelasting, Belastingdienst ziet dit niet altijd zo.
- Bij leden rechtspersonen en leden natuurlijke personen ontstaat er een verrekenprobleem omdat over een deel van de winstuitkering VPB moet worden gerekend.
Advies inzake bovenstaande is om de coöperatie met de Belastingdienst te overleggen en alle winst aan de leden te betalen.
Procedure Ondernemer binnen de coöperatie
De coöperatie wordt in Nederland steeds vaker door ondernemers gebruikt. Reden is de flexibiliteit en de beperking van de aansprakelijkheid. De rechtsvorm wil voor haar leden nog niet direct zeggen dat ze ook ondernemers zijn. In een procedure bij de Rechtbank Gelderland (d.d. 28 juli 2015) was de vraag of een lid van een coöperatie ook winst uit onderneming genoot. Volgens de rechter is het niet zo dat de onderneming binnen de coöperatie ook rechtstreeks mede voor rekening van de leden wordt gedreven. Het lid had ook zelf geen eigen onderneming. Leden waren niet aansprakelijk voor verplichtingen binnen de coöperatie. De coöperatie stuurde alle facturen en ging alle verplichtingen aan. De leden ontvingen een vaste beloning van de coöperatie. De rechter is van mening dat de leden in fictieve dienstbetrekking zijn bij de coöperatie. De Belastingdienst mag het gebruikelijk loon in aanmerking nemen (artikel 12a Wet LB 1964). Vortenstaande (lidmaatschap is DGA) wordt nog eens bevestigd door het Gerechtshof Arnhem Leeuwarden op 17 augustus 2017(cassatie : Hoge Raad d.d. 21 september 2018 ECLI:NL:HR:2018:1698)
Conclusie: laat u adviseren bij het oprichten van een coöperatie en overweeg een vaststellingsovereenkomst met de Belastingdienst ! Vragen ... ? Bel gerust voor een vrijblijvende afspraak met een fiscaal jurist.
Het beëindigen van een coöperatie
Het bestaan van een coöperatie eindigt:
- wanneer de algemene ledenvergadering daartoe besluit;
- als een gebeurtenis plaatsvindt die volgens de statuten tot beëindiging van de coöperatie leidt;
- na faillietverklaring;
- als de coöperatie geen leden meer heeft;
- door een besluit van de Kamer van Koophandel bij bepaalde in de wet vastgelegde situaties;
- door een besluit van de rechter bij bepaalde in de wet vastgelegde situaties, bijvoorbeeld als de coöperatie niet onder wettelijke omschrijving van zijn rechtsvorm valt of als de werkzaamheid of het doel van de coöperatie in strijd is met de openbare orde.
Tot slot
De keuze van de meest geschikte rechtsvorm voor een bedrijf berust op de afweging van een reeks factoren. Men kiest veelal voor een coöperatie vanuit de gemeenschappelijke gedachte en de fiscale voordelen. Ik zie steeds meer dat de coöperatie voor ondernemers in het midden- en kleinbedrijf een passende vorm kan zijn en het is daarom goed de coöperatie als één van de mogelijke opties in de afwegingen mee te nemen.
Gevolgen uittreden lid bij een cooperatie
Volgens een kennisgroep standpunt (KG:011:2026:4) zijn uittreedgelden die door de cooperatie worden ontvangen belast voor de vennootschapsbelasting, deze worden dus niet gezien als kapitaalstorting.
Tip en conclusie
Binnen onroerendgoedland, de beleggingswereld en bij adviesbedrijven komt de coöperatie steeds vaker voor. Ook binnen sectoren die te maken hebben met vrijgestelde diensten voor de BTW (artsen, kinderopvang, etc.) kan de coöperatie een bruikbaar middel zijn.
Voor een uitgebreid artikel over de coöperatie kijk op estateplanningsjuristen.nl.
Crypto minen en btw-aftrek
Cryptovaluta lijkt soms wel hét fiscale onderwerp van 2021 te zijn. Niet alleen het koersverloop golft op en neer, maar ook de fiscale gemoedsrust van cryptobezitters. Als gevolg van door de jaren heen sterk gestegen koersen zijn de financiële belangen groot. De onduidelijkheid over de kwalificatie van bepaalde activiteiten zorgt dan voor spanning. Terecht, het verschil tussen belastingheffing in box 3 tegenover box 1 of de vennootschapsbelasting is namelijk enorm. Verrassingen achteraf kunnen dan onbetaalbaar zijn. Vaak vergeten maar zeker ook relevant, is de heffing van btw. Daarover deed de Rechtbank Den Haag recent een uitspraak, die wij in dit artikel bespreken.
Crypto en omzetbelasting
Het betreft een zaak over de btw. De Belastingdienst wil btw naheffen over de periode oktober 2014 tot en met juni 2015. De belastingplichtige in deze zaak houdt zich bezig met het verifiëren en authentiseren van transacties in bitcoin. Ook realiseert hij zogenaamde blokken binnen de bitcoin-blockchain. Dit laatste is de 'mining-activiteit'. De rechtbank omschrijft de blockchain als een digitaal grootboek waarin alle transacties in bitcoins worden bijgehouden. Het gevolg van de mining-activiteit is dat er ruimte ontstaat voor transactiedata.
De belastingplichtige ontvangt twee verschillende vergoedingen. De eerste vergoeding bestaat uit bitcoins en ziet op het verifiëren en authentiseren van transacties. Deze vergoeding wordt niet altijd toegekend. Daarnaast ontvangt de belastingplichtige een tweede vergoeding. Deze vergoeding hangt samen met het realiseren van nieuwe blokken (het minen). Bij deze activiteit is veelal sprake van concurrentie en er geldt een alles-of-niets systeem. Degene die het blok realiseert, ontvangt de volledige vergoeding. De rest krijgt niets.
Voor de mining-activiteit heeft de belastingplichtige zich aangesloten bij een samenwerkingsverband. Dit wordt een pool genoemd. Binnen deze pool worden de gekregen vergoedingen door mining verdeeld. De belastingplichtige heeft apparatuur aangeschaft en verbruikt hiervoor elektriciteit. De btw op deze uitgaven vraagt hij terug. De Belastingdienst is het hiermee oneens.
Geschil over crypto minen als economische activiteit
De vraag is of de mining-activiteit een zogenaamde economische activiteit is. Uitsluitend als sprake is van een economische activiteit, kan sprake zijn van een recht op btw-teruggaaf. Het begrip economische activiteit is een begrip uit de btw-sfeer. Wij lichten dit begrip hierna kort nader toe.
Economische activiteit en bitcoin
Het begrip economische activiteit is in de praktijk een bron voor geschillen met de Belastingdienst. Het betreft namelijk een zeer open norm. Om te kunnen spreken van een economische activiteit, moet in ieder geval sprake zijn van een bezwarende titel (voor wat hoort wat). Daarbij is de ondergrens dat er een afgesproken vergoeding wordt voldaan, die volgt uit een rechtstreeks verband met de geleverde prestatie. Daarbij geldt dat prestaties zelfstandig worden beoordeeld, tenzij sprake is van voldoende samenhang.
Standpunten over minen als economische activiteit
De belastingplichtige vindt dat sprake is van een economische activiteit. De verschillende activiteiten hangen zodanig samen, dat zij één geheel vormen. Daar staat tegenover dat de Belastingdienst van mening is dat alleen met betrekking tot het verifiëren en authentiseren van transacties sprake is van een economische activiteit. De vergoeding voor het minen is namelijk geen vergoeding die samenhangt met deze activiteit, maar staat hier volledig los van. De vergoeding ontstaat enkel wegens het realiseren van een blok. Deze heeft niets te maken met en wordt niet betaald door degene die uiteindelijk transacties geverifieerd wil hebben. Daardoor is volgens de Belastingdienst geen sprake van enige samenhang tussen de ontvangen vergoeding en de geleverde prestatie. De Belastingdienst omschrijft deze vergoeding als 'gevonden geld'.
Rechtbank over crypto minen als economische activiteit
De rechtbank buigt zich over de vraag of sprake is van een economische activiteit. Daarbij gaat de rechtbank mee met de belastingplichtige. Het is niet aannemelijk – volgens de rechtbank – dat er onderscheid moet worden gemaakt tussen de activiteiten. De rechtbank oordeelt dat het valideren en authentiseren van transacties op zichzelf ook gericht is op het realiseren van het blok en daarmee op minen. Gevalideerde transacties kunnen alleen worden geverifieerd door opname in de blockchain. Het delven is naar het oordeel van de rechtbank noodzakelijk om de later te verhandelen bitcoins te realiseren en vormt daarmee een voorbereidingshandeling voor de activiteit van het verifiëren van de transacties. Er is dus sprake van één economische activiteit. Dat oordeel leidt echter tot de beoordeling van een zeer interessant tweede geschilpunt.
Geschil over btw-aftrek bij cryptovaluta
Belastingplichtige en de Belastingdienst zijn het met betrekking tot de btw-aftrek over een aantal dingen eens. De economische prestaties zijn prestaties die op grond van de wet zijn vrijgesteld van btw. Het betreft namelijk handelingen met betrekking tot het betalingsverkeer. Aangezien de prestaties zijn vrijgesteld van btw, bestaat geen recht op aftrek van btw. Echter, dat is anders voor zover de afnemers van de vrijgestelde prestaties zich buiten de Gemeenschap bevinden. De belastingplichtige meent dat dit voor 98% van zijn prestaties geldt, omdat dit volgt uit statistische gegevens van een website. Hier is de Belastingdienst het niet mee eens. Hij meent dat de belastingplichtige met de verwijzing naar de website onvoldoende aantoont dat het merendeel van de afnemers buiten de Gemeenschap is gevestigd. De beantwoording van deze vraag is cruciaal voor het recht op aftrek van btw.
Rechtbank over btw-aftrek bij cryptovaluta
De rechtbank benoemt eerst dat de bewijslast rust op de belastingplichtige die de btw wil aftrekken. Over deze bewijslast heeft deze rechtbank vragen gesteld aan de Hoge Raad. De Hoge Raad heeft deze vragen echter onbeantwoord gelaten en dus is het oordeel aan de rechtbank. Hij gaf slechts aan dat deze zaak niet zo bijzonder is dat een uitzondering op de normale regels geldt. Naar deze normale regels mag een procespartij alles aandragen wat hij wil om bewijs te leveren. De rechter is vervolgens vrij het geleverde bewijs te beoordelen.
De rechtbank moet dus beoordelen of de belastingplichtige met de gegevens van de website voldoende bewijs heeft geleverd. De uitkomst is een middenweg. De rechtbank geeft aan dat de cijfers van de website niet direct van toepassing zijn, omdat de cijfers niets zeggen over waar de afnemer van de prestatie gevestigd is. Echter, uit de gegevens komt wel voldoende naar voren dat een deel van de afnemers buiten de Gemeenschap is gevestigd. De rechtbank bepaalt vervolgens zelf een passend percentage en komt uit op 75%. Daarbij telt de rechtbank mee dat het inwoneraantal van de EU ongeveer 1/14e deel van de wereldbevolking is en de inwoners van de EU bovengemiddeld toegang hebben tot cryptovaluta. Er bestaat dus voor 75% recht op aftrek van btw.
Noot fiscaal jurist over bitcoin en BTW
De vraag is eerst of de Belastingdienst in hoger beroep gaat. Die kans is zeker aanwezig. De rechtbank gaat in deze zaak in vergaande mate mee met de belastingplichtige en zeker over de bewijswaardering met betrekking tot de vestigingsplaats van de afnemers, zal de Belastingdienst een andere mening zijn toegedaan. Positief is dat de rechtbank zich duidelijk over deze kwestie heeft uitgesproken en ernaar streeft om cryptobegrippen juridisch te duiden. Dat levert naar de toekomst toe zekerheid op voor zowel belastingplichtige en zijn adviseur als de Belastingdienst.
Wij hebben momenteel veel vooroverlegtrajecten lopen met de Belastingdienst. Daarin proberen wij voor cryptobezitters tot duidelijke afspraken te komen over de fiscale interpretatie van hun activiteiten. Gezien de vaak grote financiële belangen is zekerheid van groot belang. In de meeste dossiers komen wij tot een uitkomst die zowel voor de Belastingdienst als voor de belastingplichtige aanvaardbaar is. Toch is er soms geen ontkomen aan dat over zaken een te afwijkende mening bestaat. Als er vervolgens in overleg niet uitgekomen kan worden, dient beoordeeld te worden of een bezwaar- en beroepsprocedure het passende middel is. Soms zijn de belangen daarvoor niet groot genoeg, soms juist wel. In het gehele traject kunnen ondergetekenden u bijstaan. Benader hen daarom gerust en rechtstreeks via onderstaande contactinformatie.
Bron BTW en crypto
De fiscaal slimme DGA
Eenmanszaak naast de bv
Een fiscaal slimme DGA eet van twee walletjes en de rechter is het met hem eens. De DGA heeft zijn bedrijf (rentmeester) met nog twee andere personen ondergebracht in een bv. De opdrachten worden in de bv ondergebracht en 85% van de omzet wordt doorgeboekt naar de eenmanszaak van de DGA. Hierdoor is er sprake van een optimale fiscale planning. De DGA maakt gebruik van het laagste belastingtarief in zijn bv en tevens kan hij privé gebruik maken van de MKB-winstvrijstelling en de ondernemersaftrek. Het ging in deze casus goed, maar het gaat ook zeker heel vaak fout !
Procedure inzake eenmanszaak en bv
Henk heeft in 2011 een eenmanszaak inschreven bij de Kamer van Koophandel, daarna heeft hij zich ook gemeld bij de Belastingdienst. De ondernemingsactiviteiten bestaan uit de bemiddeling, advisering en verhuur van vastgoed, met name op het gebied van grond en pachtzaken. Henk is feitelijk in privé een rentmeester. Ook is Henk voor 1/3 aandeelhouder in een bv, deze bv is opgericht om gezamenlijk naar buiten te kunnen treden als rentmeester en het risico op te vangen. Ook worden bepaalde algemene kosten in de bv gedeeld over de 3 aandeelhouders.
Henk is zelf verantwoordelijk voor het verkrijgen van opdrachten en de uitvoering. De omzet wordt gefactureerd door de bv en vervolgens wordt 85% van de omzet van Henk op de bankrekening van zijn eenmanszaak bijgeschreven. De overige 15% (dit was eerst 8%) van de factuur blijft in de bv achter, dit is bestemd voor gemeenschappelijke kosten in de bv. De omzet in de bv wordt per rentmeester apart bijgehouden.
Henk is van mening dat dit mag en dat hij voor zijn eenmanszaak gewoon in box 1 de belasting moet afrekenen en gebruik mag maken van de ondernemersfaciliteiten, zoals de MKB-winstvrijstelling en de zelfstandigenaftrek.
Noot fiscaal jurist inzake eenmanszaak en bv
Een zorgvuldige opzet is van essentieel belang. Uitgangspunt is de gemaakte afspraken (civiele recht) en vervolgens de materiële (fiscale) gevolgen hiervan. Er is een bv en er is een eenmanszaak en beide hebben hun eigen activiteiten. Dat de bv als soort van "kostenmaatschap" wordt gebruikt mag dan ook geen probleem geven. De onderlinge werkzaamheden en contracten (tussen Henk, zijn eenmanszaak en de bv) moeten wel goed op papier worden gezet. In dit geval was de rechter het met Henk eens. Er is wel hoger beroep aangetekend, dus na 90 minuten staat Henk op voorsprong maar de verlenging is begonnen.
Bron eenmanszaak naast de bv
Rechtbank Noord Nederland d.d. 17 september 2020 ECLI:NL:RBNNE:2020:4506)
Fiscaal advies voor accountants- en administratiekantoren
In onze praktijk merken wij dat er bij accountants- en administratiekantoren een regelmatige behoefte bestaat aan fiscale ondersteuning. Simpelweg omdat de fiscale regelgeving complex is en ook nog eens voortdurend aan verandering onderhevig is.
Als fiscaliteit niet je core business is, kun je al die veranderingen niet allemaal bijbenen.
Wij kunnen u de ondersteuning bieden op het gebied van fiscale vraagstukken van uw cliënten. U kunt hierbij denken aan:
- inbreng in de BV;
- advisering bij bedrijfsovernames;
- herstructureringen;
- advisering bij echtscheiding (alimentatieberekening, waardering onderneming, etc.);
- begeleiding bij boekenonderzoek;
- BTW-vraagstukken;
- advisering met betrekking tot de positionering van vastgoed
- loonbelasting-vraagstukken;
- emigratie vraagstukken;
- internationaal ondernemen.
Inhouse opleidingen voor administratiekantoren
Wil je de fiscale kennis bijscholen? Geen probleem, dan verzorgen we graag een in-house workshop bij u op kantoor.
Afspraak of kennismaking?
Wil je een afspraak maken over een (fiscale) samenwerking of een inhouse workshop fiscaliteit? Neem dan contact met ons op. Wij richten de samenwerking graag op maat voor u in.
Gemeentelijke rioolbelasting onverbindend
Belastingheffing door gemeenten, soms niet geldig
Naast de rijksoverheid mogen ook andere overheden bepaalde belastingen heffen. Voor de gemeenten is dat geregeld in Hoofdstuk 15 van de Gemeentewet. Die belastingen worden vastgesteld door de gemeenteraad en vastgelegd in een gemeentelijke Verordening.
Niet publiceren of gepubliceerd houden geeft problemen
Net als wetten moeten ook verordeningen worden gepubliceerd alvorens zij werking kunnen hebben. Die publicatie mag ook digitaal. Meestal gebeurt dat in het Elektronisch gemeenteblad van de betreffende gemeente. De tekst van de verordening moet dan wel digitaal beschikbaar blijven.
In dat digitaal beschikbaar blijven van de Verordening schortte het bij de rioolheffingen van de gemeente Horst aan de Maas. Het Elektronisch gemeenteblad waarin de Verordening was gepubliceerd, is niet (langer) elektronisch beschikbaar. Daarmee is de Verordening onverbindend (en kan dus geen rioolheffing worden geheven).
De Hoge Raad (juni 2021) is streng in de leer, want het feit dat de tekst van de Verordening nog wel elders op internet te vinden is, doet er niet aan af dat omdat die niet in de plaats komt van de officiële publicatie.
Commentaar fiscaal jurist
Door de overheveling van taken van de rijksoverheid naar de gemeenten zonder daarbij de nodig middelen te verstrekken, zijn de gemeenten meer en meer aangewezen op de eigen middelen en belastingheffing. Het belang daarvan neemt dus ook voor burgers en bedrijven toe. En dat gaat niet altijd goed.
Het Gerechtshof (januari 2020) was het nog wel met de gemeente eens. Volgens het Gerechtshof was er voldaan aan de bekendmakingsvoorschriften. Gelukkig trekt de Hoge Raad deze fout keurig recht in haar arrest.
Wellicht loont het de moeite om voor uw gemeente eens te googelen of u de plaatselijke Verordeningen kunt vinden (op de juiste plaats).
Juich niet te vroeg, want u moet wel steeds tijdig (binnen 6 weken) bezwaar maken tegen een belastingaanslag die is opgelegd o.b.v. een ongeldige Verordening. Voor de overige inwoners van Horst aan de Maas is het dus te laat (maar misschien is de Verordening 2021 ook in het digitale archief verdwenen …).
Als u toch aan het zoeken gaat, het is ook mogelijk dat een wel tijdig gepubliceerde verordening in de prullenbak kan, als deze namelijk onnodig in de privésfeer ingrijpt of treedt in de rechtsruimte van hogere regelingen, gaat het ook fout.
Bron gemeentelijke heffing onverbindend
Informatiebeschikking en buitenlandse banktegoeden
Belastingplichtigen zijn verplicht om aan de inspecteur – desgevraagd – alle inlichtingen te verstrekken die voor de heffing van hun belasting van belang kan zijn. Dat staat in de wet. Met betrekking tot deze eigen belastingplicht is het niet mogelijk om een beroep op enige geheimhouding te doen. De vragen die de inspecteur stelt moeten voldoende duidelijk en concreet zijn; de belastingplichtige moet immers weten wat van hem of haar wordt verwacht.
Indien de inspecteur meent dat de gevraagde inlichtingen niet of niet tijdig worden verstrekt, kan hij een informatiebeschikking afgeven. Hiermee geeft de inspecteur aan dat hij van mening is dat de belastingplichtige niet of niet volledig heeft voldaan aan de inlichtingenverplichting. Tegen deze beschikking is bezwaar en beroep mogelijk. Het gaat dan nog niet om de op te leggen (of opgelegde) aanslagen, maar om de vraag of wel of niet aan de inlichtingenverplichting is voldaan. Indien de informatiebeschikking onherroepelijk komt vast te staan, betekent dit dat in de procedure over de aanslagen de bewijslast wordt omgekeerd en verzwaard. Omkering en verzwaring van de bewijslast blijven achterwege indien deze disproportioneel zouden zijn. Aangezien omkering en verzwaring van de bewijslast ingrijpend zijn, is het meestal noodzakelijk om in bezwaar en beroep te gaan tegen de informatiebeschikking. In dit artikel gaan wij in op een zaak die recent bij het gerechtshof Arnhem - Leeuwarden diende.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Achtergrond informatiebeschikking bij buitenlands banktegoed
In 2015 doet de Belastingdienst een groepsverzoek bij de Zwitserse belastingdienst. Het groepsverzoek ziet op de gegevens van rekeninghouders bij een bank. De Zwitserse belastingdienst publiceert een aankondiging van dit verzoek. Nog in 2015 delen de Zwitsers 490 dossiers met de Nederlandse Belastingdienst. Deze gegevens zijn bij de bank zelf verkregen. Tot deze dossiers behoort ook het dossier van de belastingplichtige in deze zaak.
Het dossier vormt de aanleiding voor een inlichtingenverzoek aan belastingplichtige. Dit doet de Belastingdienst in 2016. De adviseur van de belastingplichtige wil de gevraagde inlichtingen echter niet direct verstrekken. Hij wenst een garantie dat de inlichtingen niet voor bestraffingsdoeleinden gebruikt worden. De inspecteur weigert deze garantie af te geven. Dit leidt er uiteindelijk toe dat aan het inlichtingenverzoek niet wordt voldaan. Eind 2016 besluit de inspecteur daarom een informatiebeschikking af te geven wegens het niet voldoen aan de inlichtingenverplichting. De belastingplichtige gaat tegen de informatiebeschikking in bezwaar, maar het bezwaar wordt ongegrond verklaard. Daarna stapt hij naar de rechter.
Bezwaren tegen de informatiebeschikking
De belastingplichtige heeft een aantal bezwaren tegen de informatiebeschikking. Eén van deze bezwaren is dat de inspecteur niet alle zaakstukken heeft verstrekt. Op dat argument gaan wij in dit artikel niet nader in. Verder is de belastingplichtige van mening dat:
- De informatiebeschikking in strijd is met het verbod op zelfincriminatie;
- De informatiebeschikking over het tijdvak 2003 niet in stand kan blijven, omdat geen aanslag meer kan worden opgelegd;
- De informatiebeschikking over de tijdvakken 2004 tot en met 2011 onrechtmatig is, omdat het verkregen dossier slechts ziet op 2013 en 2014.
Rechtbank over informatiebeschikking bij buitenlands banktegoed
De rechtbank buigt zich eerst over de informatiebeschikking voor het jaar 2003. De inspecteur meent dat deze informatiebeschikking afgegeven mag worden, omdat er nog een aanslag opgelegd kan worden. Er is namelijk uitstel verleend voor het indienen van de aangifte en dit uitstel heeft vijftien maanden voortgeduurd. Deze vijftien maanden hebben de termijn verlengd. De rechtbank oordeelt dat de inspecteur dit voldoende aannemelijk heeft gemaakt en dus kan een informatiebeschikking voor het jaar 2003 worden afgegeven.
Vervolgens moet de rechtbank zich over de vraag buigen of het mogelijk is om voor de tijdvakken 2003 tot en met 2011 een informatiebeschikking af te geven, op basis van de informatie over 2013 en 2014. Het is inderdaad zo dat de gegevens over 2013 en 2014 gaan. De hoofdregel is dat de bevoegdheid tot het vragen van informatie reeds bij aanwezigheid van een redelijk vermoeden bestaat. Dit redelijk vermoeden moet zien op het van belang zijn van de informatie voor de belastingheffing. De inspecteur mag daarom ook inlichtingen vragen die zien op de periode 2003 tot en met 2011.
Het laatste standpunt van de belastingplichtige ziet op het verbod van zelfincriminatie. Voor zover het gaat om zogenaamd wilsonafhankelijk materiaal, geldt dat het verkrijgen van de inlichtingen geen schending van het verbod op zelfincriminatie oplevert. Er bestaat echter ook bewijsmateriaal waarvan het bestaan afhankelijk is van de wil van de belastingplichtige. Daarvoor geldt dat de verkrijging mag worden afgedwongen voor zogenaamde heffingsdoeleinden. Echter, indien de kans bestaat dat het materiaal ook wordt gebruikt voor een zogenaamde ‘criminal charge’, moet worden gewaarborgd dat het verbod op zelfincriminatie effectief kan worden uitgeoefend. Nederland kent hiervoor geen rechtsregels, dus deze taak ligt bij de rechter.
De Hoge Raad oordeelde in 2014 dat een informatiebeschikking niet een middel is waarmee verstrekking van inlichtingen wordt afgedwongen. De informatiebeschikking is – volgens de Hoge Raad – niet meer dan een constatering dat niet is voldaan aan de inlichtingenverplichting. Er is daarom geen restrictie nodig – in deze fase – voor het gebruik van wilsafhankelijk materiaal voor sanctiedoeleinden (criminal charges). Indien het materiaal ook gebruikt gaat worden voor fiscale beboeting of strafvervolging, dan doet zich de vraag voor welke gevolgen aan de verkrijging moeten worden verbonden.
De rechtbank komt daarmee tot de conclusie dat de bezwaren ongegrond zijn en de informatiebeschikking in stand blijft. Dat is voor de belastingplichtige aanleiding om in hoger beroep te gaan.
Gerechtshof over informatiebeschikking en buitenlands banktegoed
Bij het gerechtshof ligt wederom de vraag op tafel of de informatiebeschikking terecht is afgegeven. De volgende punten – naast de zaakstukken – liggen bij het gerechtshof ter beoordeling voor:
- De informatiebeschikking voor het tijdvak 2003;
- Het verbod op zelfincriminatie;
- Schending van het evenredigheidsbeginsel.
De belastingplichtige voert wederom aan dat de informatiebeschikking voor het tijdvak 2003 niet kan worden opgelegd, omdat aanslagoplegging niet meer mogelijk is. Het gerechtshof is echter, net als de rechtbank, van oordeel dat de inspecteur voldoende aannemelijk maakt dat uitstel is verleend. Het uitstel maakt het mogelijk om nog tot aanslagoplegging over te gaan, als gevolg waarvan de informatiebeschikking opgelegd kan worden. De adviseur die de aangifte 2003 indiende, maakte gebruik van de uitstelregeling en uit de systemen van de Belastingdienst komt naar voren dat de indiening van de aangifte van deze belastingplichtige in de uitstelperiode heeft plaatsgevonden. Dat is voldoende bewijslevering naar het oordeel van het gerechtshof.
Met betrekking tot het verbod op zelfincriminatie oordeelt het gerechtshof als volgt. Net als de rechtbank geeft het hof aan dat de informatiebeschikking geen maatregel is waarmee de verstrekking van informatie wordt afgedwongen. Dat een onherroepelijke informatiebeschikking leidt tot omkering en verzwaring van de bewijslast, maakt dit niet anders. De vraag naar de gevolgen van de wijze van verkrijging van het wilsafhankelijk materiaal zal in een procedure over fiscale beboeting / strafvervolging aan de orde kunnen komen. De door belastingplichtige gewenste garanties hoefde de inspecteur dus niet te geven.
Het beroep op schending van het evenredigheidsbeginsel houdt in dat de belastingplichtige van mening is dat de inspecteur de bankstukken over 2011 tot en met 2014 via een andere route dan de belastingplichtige moet bemachtigen. Dit argument wordt ingebracht, omdat de inspecteur bij het verzoeken om inlichtingen altijd is gebonden aan de beginselen van behoorlijk bestuur. Het evenredigheidsbeginsel is daarvan onderdeel. Het beginsel houdt in dat de inspecteur bij het gebruikmaken van zijn bevoegdheden, steeds moet zorgen dat de aangewende middelen in een redelijke verhouding staan tot het doel.
Het evenredigheidsbeginsel is in deze zaak niet geschonden, zo oordeelt het gerechtshof. De belastingplichtige heeft, ondanks concrete aanwijzingen dat er buitenlandse banktegoeden zijn, de inlichtingen niet verstrekt. De informatiebeschikking behelst de vaststelling dat de inspecteur van mening is dat de medewerking onvoldoende is geweest. Het staat de inspecteur voorts vrij om de stukken bij de belastingplichtige zelf op te vragen. Dat er uiteindelijk informatie is verkregen via een internationaal rechtshulpverzoek, maakt dit ook niet anders.
Het gerechtshof komt – net als de rechtbank – tot de slotsom dat de informatiebeschikking terecht is afgegeven en in stand blijft.
Fiscaal jurist over informatiebeschikking en buitenlands banktegoed
Het ‘voordeel’ voor deze belastingplichtige is dat hij alsnog een redelijke termijn krijgt om aan de inlichtingenverplichting te voldoen. De rechtbank oordeelde eerder dat een termijn van zes weken passend is in deze situatie. Door alsnog de gevraagde informatie te verstrekken, kunnen omkering en verzwaring van de bewijslast worden afgewend. Daar is ook de kracht van de informatiebeschikking als middel ter bevordering van de rechtsbescherming van de belastingplichtige in gelegen. Hij heeft nu de kans gehad om tot in hoger beroep (en mogelijk cassatie) een oordeel te krijgen over de rechtmatigheid van de inlichtingenverzoeken van de inspecteur. Nu blijkt dat de verzoeken rechtmatig waren, kan hij omkering en verzwaring van de bewijslast nog afwenden door tijdig te voldoen aan de verplichtingen.
De vraag of een inspecteur zijn boekje te buiten gaat bij het verzoeken om inlichtingen komt in de praktijk vaak voor. In de wetsgeschiedenis bij de informatiebeschikking is de inspecteur zelfs omschreven als een ‘rupsje-nooitgenoeg’. Het is daarmee volstrekt logisch dat belastingplichtigen soms op de rem trappen. Wij zien in de praktijk zelfs voorkomen dat belastingplichtigen om een informatiebeschikking vragen, zodat aan de rechter kan worden voorgelegd of bepaalde inlichtingen wel of niet verstrekt moeten worden. Dat komt overigens niet alleen voor bij buitenlandse banktegoeden.
Een onherroepelijke informatiebeschikking kan verstrekkende gevolgen hebben. Ontvangt u een informatiebeschikking of denkt u dat de inspecteur wel erg ver gaat met zijn verzoeken? Neem dan eens vrijblijvend contact op met één van onderstaande auteurs.
Kleinschaligheidsinvesteringsaftrek bij samenwerkingsverbanden
In Nederland kennen we meerdere manieren om samen te werken. Indien het een samenwerking betreft in de vorm van een fiscaal transparante entiteit, vaak een vennootschap onder firma (hierna “VOF”) of maatschap, kunnen er vragen opkomen over de kleinschaligheidsinvesteringsaftrek. Hierna zal kort worden ingegaan op de toepassing van de kleinschaligheidsinvesteringsaftrek. Vervolgens zal er aandacht worden besteed aan deze aftrekpost in relatie tot het werken in de vorm van een samenwerkingsverband en het hebben van buitenvennootschappelijk ondernemingsvermogen.
Wat is de kleinschaligheidsinvesteringsaftrek?
De kleinschaligheidsinvesteringsaftrek (hierna “KIA”) is een aftrekpost die in mindering gebracht mag worden op de fiscale winst. Deze aftrek geldt zowel voor de inkomsten- als vennootschapsbelasting. De KIA is bedoeld als instrument om investeringen van kleinere omvang te stimuleren. De aftrekpost is daarmee vooral gericht op het MKB-bedrijf. In de praktijk zien wij echter regelmatig dat juist bij dit type bedrijf de regeling niet of onjuist wordt toegepast; en dat is zonde.
De KIA kan worden toepast bij investeringen in een bedrijfsmiddel. De wet schrijft strikt voor wanneer wel en wanneer niet sprake is van een bedrijfsmiddel waarop de KIA van toepassing is. De KIA wordt vervolgens berekend op basis van een percentage van het investeringsbedrag en de hoogte van de aftrek wordt afgeleid uit een tabel. Deze tabel kan jaarlijks wijzigen. U dient de KIA aan te vragen bij het doen van de belastingaangifte. De aanvraag kan gewijzigd (of juist ingediend) worden zolang de belastingaanslag nog niet onherroepelijk is vastgesteld. Hierna volgt een voorbeeld.
Voorbeeld
Indien een ondernemer in een kalenderjaar voor de inkomstenbelasting een investering doet in bedrijfsmiddelen van in totaal € 40.000, dan bedraagt de KIA (40.000 * 28% =) € 11.200. De ondernemer dient bij het doen van de aangifte inkomstenbelasting over het betreffende boekjaar actief om toepassing van de KIA te verzoeken.
Samenwerkingsverbanden en KIA
In geval een onderneming wordt gedreven in de vorm van een VOF, dan pakt de KIA anders uit. In dat geval wordt er niet per vennoot van de VOF gekeken naar zijn investering, maar wordt de KIA berekend en de aftrekpost verdeeld over de verschillende vennoten naar rato van ieders gerechtigdheid. Een voorbeeld ter verduidelijking.
Voorbeeld
Een ondernemer oefent samen met zijn medevennoot een onderneming uit in de vorm van een VOF. De winstverdeling en gerechtigdheid tot de stille reserves is 50% ieder. De vennootschap onder firma investeert in het boekjaar 2021 € 80.000 in bedrijfsmiddelen. De kleinschaligheidsinvesteringsaftrek wordt, aan de hand van de tabel, bepaald over het totale investeringsbedrag en bedraagt dan in totaal € 16.568. Vervolgens komt de helft toe aan iedere firmant. Het is dus niet zo dat iedere vennoot de KIA berekent over € 40.000 (50% van het investeringsbedrag). In dat geval zou ieder recht hebben op KIA ter grootte van € 11.200 en zou de totale aftrek € 22.400 bedragen. Juiste toepassing van de regeling leidt er dus toe dat iedere vennoot € 8.284 claimt.
Buitenvennootschappelijk ondernemingsvermogen en KIA
De Hoge Raad heeft in 2019 een arrest gewezen omtrent de berekening van de KIA in geval van een maatschap. Hier betrof het een dierenarts die met nog vijf dierenartsen een dierenartsenpraktijk in de vorm van een maatschap dreef. Daarnaast had de dierenarts buitenvennootschappelijk ondernemingsvermogen. Dit is ondernemingsvermogen dat niet in de dierenartsenpraktijk is aangekocht, maar door de dierenarts zelf. Illustratief is de aankoop van een pand in ‘privé’, dat vervolgens ter beschikking wordt gesteld aan het samenwerkingsverband.
De casus die de Hoge Raad moest beslechten was als volgt:
De dierenartsenpraktijk (de maatschap) heeft een bedrag van € 40.517 geïnvesteerd in bedrijfsmiddelen. De dierenarts zelf – dus in buitenvennootschappelijk ondernemingsvermogen – € 56.615. De inspecteur was van mening dat de investeringen € 97.032 bedroegen en dat hier een percentage van 15,94% als KIA bij hoort, de aftrekpost zou dan uitkomen op € 10.085.
De dierenarts kijkt hier anders tegenaan. Hij is van mening dat de investering die aan hem toe te rekenen is bestaat uit 100% van € 56.615, vermeerderd met 1/6 van de investeringen van de dierenartsenpraktijk. Dat leidt tot een investeringsbedrag voor de dierenarts van € 63.368. De KIA die daarbij hoort bedraagt € 15.470.
In bovenstaande zaak heeft de dierenarts uiteindelijk gelijk gekregen. In een andere zaak waarover de Hoge Raad in 2020 uitspraak heeft gedaan kwam vergelijkbare problematiek aan de orde. In die situatie werd de inspecteur in het gelijk gesteld. De onduidelijkheid in de berekeningsmethodiek heeft geleid tot een wetswijziging met ingang van 1 januari 2021. Dit betekent dat er in het jaar 2020 nog een andere berekeningsmethodiek kan gelden dan ten opzichte van het jaar 2021.
De wetswijziging die per 1 januari 2021 is ingevoerd leidt ertoe dat de KIA veelal lager uit zal vallen. Wij beschrijven hierna kort de wetswijziging.
Wetswijziging KIA per 1 januari 2021
De wetswijziging komt erop neer dat de evenredige toepassing in de wet wordt vastgelegd. Dit geldt voortaan ook voor de situatie waarin geïnvesteerd wordt in buitenvennootschappelijk ondernemingsvermogen; ook dan geldt dus het recht op KIA voor een evenredig deel van het maximumbedrag voor het aandeel in het investeringstotaal. Door het samentellen van investeringen van deelnemers in een samenwerkingsverband, zal in veel gevallen de KIA lager uitvallen. Voorts is opgenomen dat de KIA moet worden berekend per onderneming en niet per ondernemer. Deze wijziging is op te vatten als een reparatie naar aanleiding van een uitspraak van de Hoge Raad, die anders had beslist. Dit laatste kan voor belastingplichtigen ook voordelig uitpakken.
Investeringsaftrek 2023
Ondernemers die in 2023 gaan investeren kunnen sommige investeringen sneller afschrijven en daarnaast gebruik maken van de investeringsaftrek. Feitelijk zijn er 4 regelingen namelijk
- Kleinschaligheidsinvesteringsaftrek
- Energie investeringsaftrek
- Milieu investeringsaftrek
- VAMIL
Belastingtip ! Investeren tussen de € 63.716 en € 117.991 levert het grootste voordeel op
Investeringsaftrek 2023
- minder dan € 2.600: 0%
- investering € 2.601 - € 63.716 : 28% van het investeringsbedrag
- investering € 63.716- € 117.991 : € 17.841
- investering € 117.992 - € 353.973 : € 17.841 verminderd met 7,56% van investeringen boven € 117.991
- investeringen meer dan € 353.973: 0%
Investeringaftrek 2022
- minder dan € 2.400: 0%
- investering € 2.401 - € 59.939 : 28% van het investeringsbedrag
- investering € 59.940- € 110.998 : € 16.874
- investering € 110.998 - € 332.994 : € 16.874 verminderd met 7,56% van investeringen boven € 110.998
- investeringen meer dan € 332.994 : 0%
Investeringaftrek 2021
- minder dan € 2.400: 0%
- investering € 2.400 - € 59.170 : 28% van het investeringsbedrag
- investering € 59.171- € 109.574: € 16.568
Noot fiscaal-jurist
De KIA is in de meeste gevallen een praktische regeling. Deze regeling kan in sommige situaties complex worden. Dat geldt bijvoorbeeld indien sprake is van één of meer samenwerkingsverbanden of indien er wordt geïnvesteerd in buitenvennootschappelijk ondernemingsvermogen.
Indien u meer wilt weten, kunt u hierover rechtstreeks contact opnemen met de auteur van dit artikel.
Samenwonen en overdrachtsbelasting
Bij het einde van een huwelijk of samenwonen gaat de woning vaak naar één van de partners. Meestal is er dan geen overdrachtsbelasting verschuldigd, maar er zijn bij samenwoners wel voorwaarden. Hoe werkt dit?
Vermindering van fiscale boete door belastingschuld
Bij het vaststellen van een boete moet de Belastingdienst rekening houden met alle omstandigheden van de zaak. Ook het inkomen en vermogen van de belastingplichtige is daarbij van belang.
Lagere fiscale boete door schulden
Een B.V. verkeerde in zwaar weer en beschikte niet over voldoende liquiditeiten. Dat heeft geleid tot het niet betalen van de loonheffing over het salaris van haar directeur. Dat liep op tot een tonnetje. Daarnaast was er wat geschoven met de afdracht van BTW (te laat in het jaar afgedragen). Voor dat schuiven met de BTW kreeg de B.V. een aantal boetes opgelegd.
Met wat gewee en geklaag ging er wat van de boete af. Een boetevermindering vanwege de loonbelastingschuld ging er bij de belastingrechter in hoger beroep niet in. Het Hof [1] oordeelde als volgt:
- “Het niet betalen van belastingschulden kan natuurlijk niet leiden tot vermindering van boeten, die zijn opgelegd omdat andere belastingschulden te laat zijn betaald. Anders zou de vreemde situatie ontstaan dat een belanghebbende door het niet betalen van belastingschulden een vermindering van boeten, die zijn opgelegd voor het te laat betalen van andere belastingschulden, zou kunnen bewerkstelligen.”
Daar zit geen woord Spaans bij. Toch stapt de B.V. naar de hoogste rechter. De Hoge Raad [2] geeft meer grond onder de voeten:
- “De financiële positie van een belastingplichtige wordt mede bepaald door diens verplichting belastingschulden te betalen. Het karakter van deze schulden vormt geen grond om dit element van zijn draagkracht buiten beschouwing te laten bij de bepaling van de proportionaliteit van een boete.”
Om in boetetermen te blijven: schuld is schuld; het doet er niet toe waar die vandaan komt. Een ander Hof moet nu beoordelen of de belastingschuld leidt tot een (nog) lagere boete.
Handreiking fiscaal beleid bij opleggen boetes
Voor de formele kant en het standpunt van de belastingdienst is er informatie beschikbaar over de wijze waarop de belastingdienst fiscale boetes kan opleggen (lees hier de handreiking uit een WOO onderzoek), vertrekpunt in deze discussie is artikel 5:49 AWB en artikel 67 AWR, dit in combinatie met het besluit bestuurlijke boeten (pagraaf 13).
Standpunt kennisgroep belastingdienst
Het beleid van de belastingdienst inzake het instellen van een schuldonderzoek bij een boete is openbaar gemaakt in augustus 2023. Er is verzocht om openbaarmakeing van alle interne stukken waarin vastlegging heeft plaatsgevonden over het beleid met betrekking tot het (zuivere) schuldonderzoek (ad titel 5.2 AWB). In dit stuk vindt u werkinstructies, interne memo's, standpunten, notulen van vergaderingen etc. Het stukken kunt u hier raadplegen. Een aantal zaken vallen op:
- Voor de matiging van een boete wordt ook naar het huidige gedrag gekeken
- Voor verzuimboetes is minder ruimte voor responsief handhaven
- Vragen stellen over de boete toegestaan maar belastingplichtige kan zich beroepen op zijn zwijgrecht (artikel 5:10a AWB)
- Hoe moet een onderzoek inzake DGA salaris plaatsvinden
- Stappenplan inzake opleggen van een boete
- Hoe werkt het schuldonderzoek
- Wanneer melding mogelijke fraudezaak
Fiscale boete en advisering
Het opleggen van boeten is maatwerk. Met alle relevante feiten en omstandigheden moet rekening worden gehouden.
Als de Belastingdienst u een boete oplegt, neem dan contact met ons op. Wij kunnen beoordelen of de boete naar de regelen der kunst is opgelegd en of alle omstandigheden voldoende in de boetehoogte zijn verwerkt.
Neem vrijblijvend contact op als u een boete heeft gekregen.
Vereisten belastingdienst bij opleggen boete
Als de inspecteur een belastingplichtige een boete oplegt moet de inspecteur uiterlijk op het moment van bekendmaken van de de boete de reden noemen. Bij onduidelijkheid komt alleen betekenis toe aan wat er op het aangiftebiljet is vermeld. In een procedure bij het Gerechtshof Den Bosch komt een boete aan de orde i.v.m. het niet tijdig betalen van aangiftebelasting, in deze de BTW (artikel 67f AWR). Er wordt niet aan de vereisten van artikel 67f AWR voldaan, de boete wordt vernietigd. De Hoge Raad (ECLI:NL:HR:2021:704) heeft in 2021 het oordeel van het Gerechtshof (ECLI:NL:GHSHE:2019:2155) bevestigd.
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Bron fiscale boete door schulden
Woon- / werkverkeer geen zakelijke kilometers
Wanneer u of één van uw werknemers een auto van de zaak rijdt, moet er jaarlijks een correctie gemaakt worden op de BTW voor het privégebruik. Met andere woorden: u mag niet alle BTW van de autokosten terugvorderen omdat een deel ziet op privégebruik.
Veel zakelijke rijders hebben geen bijtelling omdat ze een km-administratie bijhouden en geen privékilometers rijden. Toch kan het zijn dat u dan alsnog een BTW-correctie moet aanbrengen omdat voor de BTW woon- / werkverkeer als privé wordt gezien, terwijl deze kilometers voor de bijtelling als zakelijk worden gezien.
Wat is woon- / werkverkeer?
Woon- / werkverkeer is het reizen van het woonadres van de werknemer of ondernemer naar zijn vaste arbeidsplaats, waar hij op één of meerdere dagen zijn werkzaamheden verricht.
DGA met een holding
In de praktijk zie je vaak dat de DGA in dienst is bij zijn Holding B.V., welke is gevestigd op het woonadres. De feitelijke onderneming is vaak op een andere plek gevestigd. Omdat de DGA werkt voor de Holding en dus zijn huis als vaste werkplek heeft, wordt in dit geval de dagelijkse rit naar de onderneming niet als woon- / werkverkeer gezien.
Let op dat de vaste werkplek thuis wel wordt benoemd in de arbeidsovereenkomst.
Bestelauto's
Ik heb al even genoemd dat voor de BTW woon- / werkverkeer als privékilometers wordt gezien. Bij een bestelauto met wisselende chauffeurs ben je niet verplicht om een km-administratie bij te houden, omdat de bijtelling "afgekocht" wordt door het betalen van een eindheffing loonbelasting van € 300. Ook in dit geval moet er echter een correctie gemaakt worden in de BTW als er sprake is van woon- / werkverkeer. Per chauffeur moet de afstand woon- / werkverkeer worden bepaald en worden bijhouden hoe vaak een werknemer de bestelauto gebruikt voor woon- / werkverkeer. Het aantal kilometers dat vervolgens kan worden berekend, dient naar evenredigheid gecorrigeerd te worden op de teruggevorderde omzetbelasting.
Als alternatief mag je uitgaan van een vast aantal dagen per chauffeur. Voor een fulltime medewerker is dit 214 dagen. Het aantal dagen kun je corrigeren voor parttime werknemers en dienstverbanden die gedurende het jaar worden beëindigd.
Bezwaar maken
De correctie voor privégebruik is omstreden. Wij adviseren u altijd bezwaar te maken tegen uw aangifte omzetbelasting waarin de correctie voor het privégebruik 2011 is verwerkt. Zie hiervoor het artikel BTW privégebruik 2011 op deze site.
Boekenonderzoek na definitieve aanslag
Een definitieve aanslag is normaal gesproken een definitieve afsluiting van een fiscale periode. Dit is - evenzo als in het normale leven - soms echter niet zo. De Belastingdienst kan terugkomen op een definitieve aanslag via een navorderingsaanslag, bijvoorbeeld na een boekenonderzoek.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Wanneer navorderen bij boekenonderzoek?
U doet aangifte (bijvoorbeeld voor de inkomstenbelasting of vennootschapsbelasting) en levert hiervoor informatie aan. De inspecteur (of computer) beoordeelt deze informatie en er volgt een voorlopige of definitieve aanslag. Als achteraf blijkt dat de inspecteur niet alle informatie tot zijn beschikking had, kan de Belastingdienst terugkomen op de definitieve aanslag, dit kan niet in alle gevallen. Als de inspecteur een fout wil herstellen, dan kan dit via een formele en vastomlijnde route, met als eindresultaat een navorderingsaanslag. U moet kunnen vertrouwen op de Belastingdienst en er vanuit kunnen gaan dat de inspecteur scherp en kritisch is. Er moet dus sprake zijn van een nieuw feit welke een navorderingsaanslag (bijvoorbeeld tijdens een boekenonderzoek) kan rechtvaardigen.
Nieuw feit tijdens boekenonderzoek
Van een nieuw feit is sprake als:
- de informatie tijdens het opleggen van de aanslag niet bekend had kunnen zijn;
- de informatie bewust / onbewust niet is verstrekt en de inspecteur dit niet kon weten.
Gaat het om een inspecteur die heeft liggen slapen (een ambtelijk verzuim), dan kan er geen navorderingsaanslag worden opgelegd.
Geen nieuw feit tijdens boekenonderzoek maar wel navorderingsaanslag
Soms is een nieuw feit niet nodig, dit speelt als u te kwader trouw bent (bewust informatie niet verstrekt). De inspecteur moet dan wel de kwade trouw bewijzen. Bij een administratieve fout (typ- of rekenfout) kan de inspecteur ook een navorderingsaanslag opleggen. Het moet dan voor u (of uw adviseur) wel duidelijk zijn geweest dat er sprake is geweest van een administratieve fout. U dacht bijvoorbeeld dat u € 10.000 zou terug ontvangen en u krijgt €100.000 op uw bankrekening gestort (een nulletje extra). Als een fout het gevolg is van een bepaalde werkwijze van de Belastingdienst, dan is het herstellen via een navorderingsaanslag niet mogelijk.
Termijn navordering bij boekenonderzoek
De Belastingdienst kan gelukkig niet eeuwig navorderen. De maximale termijn hiertoe is 5 jaar nadat de belastingschuld is ontstaan. Als u uitstel heeft gehad voor het indienen van de aangifte, dan moet u deze termijn bij de genoemde 5 jaar optellen. Voor situaties waar het buitenland bij betrokken is (bijvoorbeeld vermogen staat in buitenland) bedraagt de termijn geen 5 jaar maar 12 jaar. Ook tegen een navorderingsaanslag kunt u in bezwaar en beroep bij de fiscale rechter.
Begeleiding bij boekenonderzoek
Het is niet verstandig om een boekenonderzoek als ondernemer zelf - zonder hulp - op te pakken. Een aantal tips voor boekenonderzoek:
- Schakel een specialist in, voor de controlerend ambtenaar is het dagelijks werk, hij is specialist, u niet.
- Zorg voor een nette ruimte voor de inspecteur / controlerend ambtenaar van de Belastingdienst.
- Verstrek alleen informatie welke fiscaal relevant is en tot uw administratie behoort, laat dit vooraf goed beoordelen door een deskundige accountant of fiscaal jurist.
- Zorg ervoor dat één persoon binnen uw bedrijf contactpersoon is, andere personen niet met de Belastingdienst laten praten.
- Geef geen originelen aan de controlerend ambtenaar.
- Geeft kort en bondig antwoord op vragen.
Wij adviseren wekelijks ondernemers bij een boekenonderzoek. Wilt u een vrijblijvend gesprek? Maak gerust een afspraak bij ons op kantoor.
Bron boekenonderzoek
Handboek controle belastingdienst
Bezwaar tegen BTW over privegebruik auto
In de laatste aangifte omzetbelasting van het jaar moet de BTW aangegeven worden die betrekking heeft op het privégebruik van de zakelijke auto. Elders op deze site en ook in de media heeft u kunnen lezen dat het nog geen uitgemaakte zaak is of de methode die door de Staatssecretaris wordt voorgeschreven wel rechtsgeldig is.
Ons advies is dan ook om bezwaar te maken tegen uw eigen aangifte omzetbelasting waarin de BTW voor het privégebruik wordt aangegeven.
Digitaal bezwaar maken tegen aanslagen
Vanaf 2025 kunnen wij als fiscale dienstverlener (via onze software) digitaal bezwaar aantekenen tegen belastingaanslagen inkomstenbelasting, vennootschapsbelasting of omzetbelasting. Dit gaat meestal via de post en vanaf 2025 dus via de digitale route. Dit kan met exact, AFAS en Nextens software. Een bezwaarschrift per post versturen kan natuurlijk ook. Voordeel van de digitale route is dat de snelheid omhoog gaat en dat er geen onduidelijkheid is over ontvangst door de belastingdienst en de plek binnen de belastingdienst waar het bezwaarschrift wordt behandeld.
Collectief bezwaar
Gevolg van bovenstaande is dat iedereen die hiermee te maken heeft bezwaar gaat maken. De Belastingdienst wil voorkomen dat ze overspoeld wordt met bezwaarschriften. Daarom biedt zij de mogelijkheid aan accountants / belastingadviseurs om ineens voor al haar klanten bezwaar te maken. Dit scheelt de adviseur natuurlijk ook veel werk en belangrijker, het bespaart de klant ook de kosten van een individueel advies.
Neem dus contact op met uw adviseur zodat u kunt meeliften met het collectief.
FIOD legt beslag op crypto
De FIOD (en het Openbaar Ministerie) heeft beslag gelegd op een zogenaamde cryptowallet. Er is (bij tientallen verdachte criminelen) beslag gelegd op zo'n € 25.000.000 aan cryptovaluta. Diverse crypto exchanges (zeg cryptobanken) hebben medewerking verleend aan de FIOD om bij de digitale munten te kunnen komen. De exchanges zijn (volgens Nederlandse wetgeving) verplicht om medewerking te verlenen en doen dit dus ook. De verdachten komen uit Nederland, maar ook uit het buitenland.
Nieuws: Crypto vanaf 1 janauri 2026 automatisch in uw aangifte inkomstenbelasting. Crypto aanbieders zijn vanaf dat moment verplicht om gegevens uit te wisselen met de belastingdienst. Het wetsvoorstel (link) hierover is in juli 2025 naar de tweede kamer gestuurd. Eerste rapportage is dan op 31 januari 2027 (over 2026).
Jaarverslag FIOD 2024
In het jaarverslag van de FIOD over 2024 (publicatie 21 mei 2025) wordt nader ingegaan op de voortdurende internationalisering en digitalisering van de maatschappij. Digitale criminele geldstromen en internationale samenwerking spelen een steeds grotere rol in financiële en fiscale criminaliteit en daarmee in de opsporing van de FIOD. Cybercrime en het gebruik van crypto komt steeds vaker voor en kennis hieromtrent binnen het Financial Adveanced Cyber Team (FACT) wordt opgeschaald.
Cryptovaluta, FIOD en witwassen
Criminelen bezitten en gebruiken cryptovaluta om anoniem te betalen en te sparen. Onder meer gijzelsoftware, drugs, belastingontduiking en mensenhandel worden vaak afgehandeld via de betaling van crypto. Tijdens het recente onderzoek is gebleken dat criminelen ongewenste koerswisselingen tegengaan door de cryptovaluta om te zetten in zogenoemde ‘stable coins’ zoals USDT. Dit zijn cryptovaluta waarvan de waarde is gekoppeld aan de Amerikaanse dollar. Hiermee elimineren de criminelen de elementen van onzekerheid qua koersschommelingen.
Noot fiscaal jurist inzake crypto
Het is voor de Nederlandse overheid mogelijk om inzicht te krijgen in cryptowallets van belastingplichtigen. De Europese wetgeving hiertoe wordt de komende jaren aangepast, waardoor dit inzicht spontaan bekend moet worden (dus zonder dat het wordt opgevraagd). Steeds meer belastingplichtigen en criminelen gaan begrijpen dat crypto niet meer als geheim spaarpotje kan worden gebruikt. Wij krijgen dagelijks vragen van belastingplichtigen over het gebruik van crypto. Sinds een jaar zijn een tweetal fiscaal juristen op ons kantoor dagelijks bezig met de fiscale merites hieromtrent. Heeft u vragen of opmerkingen, stuur dan gerust een e-mail.
Bron FIOD en crypto
Fiscale boete of gevangenisstraf
FIOD invallen, boekenonderzoeken en fraudebestrijding staan hoog op de agenda de laatste jaren. In 2014 is er een nieuwe Wet aanpak fraude toeslagen en fiscaliteit ingevoerd (artikel 69a AWR). Normaal krijgt u een boete als u niet of niet tijdig uw belasting heeft betaald, de Belastingdienst kan echter ook kiezen voor een strafrechtelijke route met maximaal 6 jaar.
Boete bij te laat betalen
Normaal krijgt u een verzuimboete (artikel 67c AWR) als u uw belasting te laat heeft betaald. De boete bedraagt maximaal zo'n € 5.200. Als u niet zo'n keurige belastingbetaler bent en als er dus sprake is van opzet of grove schuld, dan kan de boete (artikel 67f AWR) worden verhoogd tot 100% van de te weinig betaalde of afgedragen belastingen.
Door allerlei fraudes bij toeslagen kwam er een nog strengere maatregel. Echte fraudeurs (kwaadwillenden) moeten via strafvervolging uiteindelijk de gevangenis in (artikel 69a AWR). Naast de gevangenisstraf kunt u ook nog een boete (in geld) krijgen. Door deze nieuwe wetgeving kunnen fraudeurs en oplichters nog beter worden aangepakt. De bepaling is zeker niet bedoeld voor mensen die simpelweg hun belasting niet kunnen betalen omdat er geen geld is, de goedwillende ondernemer of particulier hoeft zich dus normaal gesproken geen zorgen te maken. Als u om uitstel van betaling vraagt of betalingsonmacht heeft gemeld, dan hoeft u zich geen zorgen te maken (artikel 69c lid 3).
Fiscale boete of verbeurdverklaring
Een (fiscale of geld) boete is niet aftrekbaar (artikel 3.14 lid 1 onder c Wet IB). Het kan namelijk niet zo zijn dat een straf minder pijn doet doordat de boete aftrekbaar is. Ook boetes, kosten en lasten die hiermee (of met een misdrijf) samenhangen zijn niet aftrekbaar (mits belastingplichtige onherroepelijk is veroordeeld). Uit de wet, de wetsgeschiedenis en enkele uitspraken van rechters volgt echter wel dat verbeurdverklaringen gewoon aftrekbaar zijn. De verbeurdverklaring is een straf (sanctie) in het strafrecht waarbij de rechter bepaalt dat de belastingplichtige de (veroordeelde) eigendom over een voorwerp (of geld) verliest en waarbij de staat die eigendom verkrijgt. Als het voordeel wordt belast en dit voordeel wordt afgenomen dan is het (financieel) logisch dat dit aftrekbaar is (artikel 3.14 lid 3 wet IB). Aftrek zal plaatsvinden in het jaar waarin de ontneming feitelijk heeft plaatsgevonden. Tot zover is het helder.
In een uitspraak van het Gerechtshof Amsterdam d.d. 15 mei 2014 (ECLI:NL:GHAMS:2014:3208) oordeelde deze belastingkamer echter anders. Het Gerechtshof stelde dat de verbeurdverklaring - onder omstandigheden - niet aftrekbaar was omdat deze samenhangt met criminele kosten (artikel 3.14 lid 1 onderdeel d wet IB). Dit is echter "onder omstandigheden". Omdat de Hoge Raad er verder niks mee deed is het nog gissen hoe dit moet worden gezien. Het lijkt erop dat een verbeurdverklaring niet aftrekbaar is deze moet worden gezien als een (punitieve) straf of sanctie. Een normale verbeurdverklaring (ontnemingsactie) is dus gewoon aftrekbaar omdat deze moet worden gezien als de voldoening van straf (geldbedrag).
Verzuimboete en strafververvolging
De Hoge Raad oordeelt in 2022 dat de strafrechtelijke vervolging van een natuurlijk persoon wegens een belastingverzuim wel mogelijk is, ook al is aan de BV een fiscale sanctie opgelegd. De DGA wordt namelijk als prive persoon (natuurlijk persoon) vervolgd in de hoedanigheid van de persoon die de opdracht heeft gegeven aan het door BV begane feit (feitelijke leiding). Daarnaast is er een verschil tussen de aard en ernst van het strafbare feit en de oplegging van de verzuimboete. De zaak wordt deels afgerond en wel verwezen.
Noot fiscaal jurist over boete of gevangenisstraf
De Belastingdienst kan soms stevig ten strijde trekken. In een procedure bij het Gerechtshof was duidelijk dat er niet tijdig was betaald. De ondernemer (B.V.) had ook geen uitstel van betaling aangevraagd en / of betalingsonmacht gemeld. De rechter was echter zorgvuldig in haar afweging. Er was geen sprake van een fraudeur of boef (kwaadwillende), er kon simpelweg niet worden betaald. Als niet is aangetoond dat er sprake is van een "boef", dan heeft de wetgever niet voor ogen gehad dat hiervoor artikel 69a AWR moet worden toegepast. De Belastingdienst heeft voldoende middelen (beslag, etc.) om belastingplichtigen die niet betalen aan te pakken, iemand hoeft dan niet direct de gevangenis in. Als iemand niet kan betalen, dan hoeft hij nog niet zomaar de gevangenis in, aldus het Gerechtshof. De wetgeving is geschreven om fraudeurs aan te pakken.
De Belastingdienst moet via de reguliere kanalen proberen belastingaanslagen te innen. Hierbij moet de Belastingdienst correct, netjes en voortvarend te werk gaan. Als de Belastingdienst dit niet doet (of als dit niet lukt), dan noemen we dit "pech". Het moet dan niet mogelijk zijn om iemand de gevangenis in te jagen.
Vragen over fiscale boetes? Bel gerust voor een vrijblijvende afspraak.
Bron geldboete of gevangenisstraf
Gerechtshof Arnhem - Leeuwarden d.d. 13 februari 2019 (ECLI:NL:GHARL:2019:1244)
Geschillen met de Belastingdienst & formeel belastingrecht
Feitelijk kennen we binnen het belastingrecht 2 soorten regels:
- De feitelijke regels (het materiële belastingrecht): deze bestaan uit de regels en wetten die bepalen hoeveel belasting u moet betalen of terugkrijgt. Hierbij kunt u denken aan inkomstenbelasting, vennootschapsbelasting, etc.
- De formele regels (het formele belastingrecht): deze regels gaan over het vaststellen van de belastingschuld en de betaling / inning.
Het formele belastingrecht
Het formele belastingrecht ziet met name op bezwaarzaken, beroepszaken (procedures) en het verminderen of voorkomen van sancties.
Het formele belastingrecht een vak
Er zijn enkele kantoren in Nederland die zich specifiek richten op het formele belastingrecht. Sinds 2012 richt ons kantoor zich specifiek op procedures welke betrekking hebben op het formele belastingrecht. Bij het formele belastingrecht moet u denken aan:
- bevoegdheden van de Belastingdienst bij een boekenonderzoek of FIOD-inval;
- fiscale bezwaarprocedures;
- fiscaal invorderingsrecht;
- beslagleggingen;
- betalingsregelingen;
- fiscale beroepsprocedures.
Binnen het formele belastingrecht spelen veelal de volgende vraagstukken:
- rechtszekerheid belastingplichtige voldoende in acht genomen;
- werkwijze Belastingdienst correct;
- wetgeving op de juiste wijze tot stand gekomen;
- regels algemene wet bestuursrecht en algemene wet inzake rijksbelastingen in acht genomen (motivering, termijnen, tijdigheid, uitoefening bevoegdheden, etc.).
Als u vragen opmerkingen heeft, belt u gerust met één van onze specialisten. Dit kan geheel vrijblijvend.
Tarieven innovatiebox
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Het effectieve tarief voor de innovatiebox bedraagt op dit moment (2026) 9%. Tot en met 2020 was dit tarief 7% en in 2017 zelfs 5%.
De innovatiebox is bestemd voor ondernemingen die in Nederland zijn gevestigd en innovatieve werkzaamheden in Nederland ontwikkelen. Zij kunnen hun voordeel behalen via de WBSO, subsidies maar ook via een lagere winstbelasting van 9%.
Voorwaarden innovatiebox
- Zelf immaterieel activum ontwikkelen / voortbrengen
- Wezenlijke S&O activiteiten ontwikkelen met S&O verklaring van RVO
- Aankoop IP via een gelieerde partij > geen toegang
- Enkel juridische eigendom zonder feitelijke ontwikkelingsactiviteiten > geen toegang
- Afstemming via VSO met belastingdienst heeft de voorkeur
- Gedegen R&D administratie is wenselijk
Innovatiebox wordt aantrekkelijker
De zogenoemde innovatiebox richt zich op het stimuleren van innovatie in Nederland, in het bijzonder op het onder fiscaal gunstige voorwaarden exploiteren van innovatie. De innovatiebox is ingevoerd door de wetgever met het streven om innovatie in Nederland te bevorderen. Om voor de toepassing van de innovatiebox in aanmerking te komen, moet de belastingplichtige aan de volgende voorwaarden voldoen:
1. Er is een immaterieel actief voortgebracht door de belastingplichtige;
2. Het immateriële actief moet kwalificeren voor de toepassing van de
innovatiebox;
3. De voordelen uit het immaterieel actief moeten kwalificeren voor
de toepassing van de innovatiebox; en
4. Er is een keuze gemaakt voor toepassing van de innovatiebox.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Grondslagvermindering innovatiebox
De innovatiebox heeft een vorm van grondslagvermindering. Dat betekent dat de voordelen waarvoor de innovatiebox geldt, voor een deel in de heffingsgrondslag worden inbegrepen. Dat gedeelte wordt bepaald middels de volgende formule:
9/H, waarbij H staat voor het hoogste percentage van het Vpb- tarief. In 2021 gelden hiervoor nog de volgende tarieven:
Belastbaar bedrag | Tarief |
0 t/m € 245.000 | 15% |
Vanaf € 245.000 | 25% |
Door deze wijze van benadering wordt het effectieve tarief voordelen die worden genoten in de innovatiebox 9%. Deze benadering werkt als volgt uit voor het boekjaar 2021:
Y B.V. geniet een voordeel dat voor € 800.000 in de innovatiebox valt. Voor de Vpb wordt in dit geval slechts 9/25 deel van dit voordeel verantwoord als winst. De rest is vrijgesteld, in dit geval € 288.000. Dit bedrag wordt belast tegen het tarief zoals hierboven weergegeven. Derhalve € 47.500.
Zonder de toepassing van de innovatiebox was over het belastbaar bedrag € 175.500 vennootschapsbelasting verschuldigd. Het fiscale voordeel is hier € 128.000.
Verhoogde Vpb-tarief innovatiebox
Door het verhoogde Vpb-tarief in 2022 zal het voordeliger zijn om de innovatiebox toe te passen. In 2022 is slechts over 9/25,8 deel vennootschapsbelasting verschuldigd. De tarieven voor 2022 zien er als volgt uit.
Belastbaar bedrag | Tarief |
0 t/m € 395.000 | 15% |
Vanaf € 395.000 | 25,8% |
Bovenstaande zullen wij hieronder duiden aan de hand van het eerdergenoemde voorbeeld. Voor 2022 ziet de berekening er als volgt uit:
- Y B.V. geniet een voordeel dat voor € 800.000 in de innovatiebox valt. Voor de Vpb wordt in dit geval slechts 9/25,8 deel van dit voordeel verantwoord als winst, in dit geval € 279.070. Dit bedrag wordt belast tegen het tarief zoals hierboven weergegeven. Derhalve € 41.860. Zonder de toepassing van de innovatiebox was over het belastbaar bedrag € 163.740 vennootschapsbelasting verschuldigd. Het fiscale voordeel is hier € 121.880.
Wijzigingen 2023 innovatiebox
Doordat de eerste tariefschijf in 2023 wordt gewijzigd van € 395.000 naar € 200.000, zal het voor bedrijven nog aantrekkelijk zijn om de innovatiebox toe te passen. De belastingdruk wordt immers al hoger voor winsten vanaf € 200.000. Daarnaast gaat het tarief in de eerste schijf omhoog van 15% naar 19%. Dus voor de ontwikkeling van innovatieve producten, diensten of projecten wordt slechts 9% vennootschapsbelasting afgedragen in plaats van 19%, dan wel 25,8% in 2023.
Ingroeiregeling innovatiebox
De innovatiebox heeft de vorm van een ingroeiregeling. Dat betekent dat de grondslagvermindering pas van toepassing is op het moment dat de voordelen die zijn behaald met het immaterieel actief dat is ondergebracht in de innovatiebox, de voortbrengingskosten van dat actief overtreffen. Dit bedrag wordt de drempel genoemd.
Noot fiscaal jurist inzake fiscale innovatiebox
Hierboven zijn de duidelijke gevolgen geschetst van een tariefwijziging in de vennootschapsbelasting en hoe de innovatiebox uitpakt ten opzichte van de afdracht van de reguliere vennootschapsbelasting. De tarieven over 2021 en 2022 zijn gebruikt omdat bij aangiftes vennootschapsbelasting over 2021 nog het hoogste tarief van 25% kan worden gehanteerd. Voor de aangiftes vennootschapsbelasting over de jaren 2022 en 2023 is dit derhalve 25,8%.
Bij het beoordelen van de fiscale positie in de jaarrekening zal goed moeten worden gekeken naar de berekening van de innovatiebox.
Mocht u vragen hebben over de fiscale (on)mogelijkheden in een dergelijke situatie? Neem dan gerust eens vrijblijvend contact op met één van onderstaande adviseurs.
Schenking op papier (voorbeeld overeenkomst schenkingsakte)
De schenking is op papier en onderstaande overeenkomst moet worden opgesteld. Als er meer dan de schenkingsvrijstelling wordt geschonken moet er een aangifte schenkbelasting worden ingediend en schenkbelasting worden betaald. Bij kinderen kan er ruim € 6.900 per jaar belastingvrij worden geschonken. Bij kinderen tussen de 18-40 jaar ook eenmalig ruim € 33.000 (hiervan opgave doen via aangifte schenkbelasting)
Nieuws inzake papieren schenking in belastingplan 2027
Bij schenken op papier moet momenteel jaarlijks 6% rente daadwerkelijk worden betaald om te voorkomen dat bij overlijden alsnog erfbelasting wordt geheven op grond van artikel 10 Successiewet. Het kabinet wil dit percentage terugbrengen naar 3%, aldus het belastingplan 2027. Dat klinkt gunstig voor de schenker, maar vermindert juist het estate-planningsvoordeel: er stroomt jaarlijks minder vermogen belastingvrij van ouder naar kind via de rentevergoeding. Daarnaast wordt een technische constructie aangepakt waarbij door de progressie in de schenk- en erfbelasting voordeel kon ontstaan. Voor vermogende DGA-families kan het daarom interessant zijn om nog vóór invoering van de nieuwe regeling - dus in 2026 - bestaande en voorgenomen schuldigerkenningen opnieuw door te rekenen.
Kennisgroep standpunt 2026 over papieren schenking
Vader schenkt op papier € 50.000 aan zijn zoon. In de akte staat dat over dit bedrag 6% rente wordt betaald. De zoon kan het bedrag opeisen bij overlijden van Vader. Vader kan de schenking eenzijdig herroepen, bijvoorbeeld bij ruzie met de zoon of faillissement van de zoon. In een later jaar wordt de schenking herroepen. In het kennisgroep standpunt KG:202:2026:12 wordt gesteld dat de betaalde rente ad 6% als zakelijke rente wordt aangemerkt en dat deze betaalde rente bij de schenker in aanmerking wordt genomen als negatief regulier voordeel en bij de begiftigde als regulier voordeel.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Voorbeeld overeenkomst schenking op papier
- Schenker : volledige naam met geboortedatum, BSN nummer en woonadres, kunnen ook 2 schenkers zijn, dan beide melden.
- Ontvanger: volledige naam met geboortedatum, BSN nummer en woonadres
Overwegende
- Schenker wil op papier een bedrag schenken aan ontvanger
- Schenker is alleenstaand/ gehuwd/woont samen (of anders)
- Ontvanger is alleenstaand/ gehuwd/woont samen (of anders)
- De schenking zal plaatsvinden op …
- De schenking bedraagt € …….
- De jaarlijkse rentevergoeding bedraagt 6%
- De overeenkomst is gesloten en getekend op ….
Definities
- Schenkbelasting: belastingen volgens de successiewet.
- Schulderkenning: schenking waarbij de schenker geen geld heeft overgemaakt maar een bedrag schuldig erkent aan de ontvanger. De ontvanger krijgt feitelijk geld en leent dit gelijk weer terug aan de schenker.
- Aflossing: terugbetaling van het schuldig erkende bedrag.
- Schuld of schuldig erkende bedrag: het bedrag dat schuldig is gebleven
- Rente: de in deze overeenkomst genoemde rente.
- Inbreng: de verplichting van de ontvanger om deze schenking in te brengen in de nalatenschap van de schenker (meestal de ouders). De schenking wordt dan dus gezien als een voorschot op de erfenis. De ontvanger krijgt dus bij de verdeling van de nalatenschap minder. De overige erfgenamen worden dus niet benadeeld.
- Opeisbaar: het moment waarop de ontvanger het bedrag kan opeisen.
- Herroepen van de schenking: de schenker kan via deze route schriftelijk een eerdere schenking ongedaan maken. (via een nieuwe akte)
Zijn overeengekomen
Artikel 1 Schenking op papier
- De schenker schenkt aan de ontvanger op papier een bedrag van € ….(zegge:…….)
- De schenker blijft het bedrag van de schenking schuldig, dit bedrag wordt dus niet feitelijk betaald.
Artikel 2 Rente
- Over de in artikel 1 genoemde schenking/ schuld is rente verschuldigd, dit vanaf de dag van de schenking.
- De jaarlijkse enkelvoudige rente bedraagt 6% van de schenking.
- De rente kan jaarlijks – in overleg tussen de schenker en de ontvanger – worden herzien.
- De rente over deze schenking wordt betaald voor 31 december van dit jaar. Het bedrag (de rente) moet ook feitelijk worden overgemaakt op bankrekening …. van de ontvanger.
Artikel 3 Aflossing
De schenker mag het schuldig gebleven bedrag op elk moment geheel of gedeeltelijk aflossen, zonder boete.
Artikel 4 Opeisbaarheid
- Deze schenking op papier is pas opeisbaar voor de ontvanger als de schenker is overleden. Als de schenker op dat moment is gehuwd of samenwoont moet de ontvanger nog even wachten totdat de andere partner ook is overleden (langstlevende).
- Deze schenking is ook opeisbaar als de schenker financiële problemen heeft, hierbij valt te denken aan een dreigend faillissement, surseance van betaling of een schuldsaneringsregeling.
- Als de langstlevende of de schenker definitief (permanent) wordt opgenomen in een verpleegtehuis of verzorgingstehuis, of een hiermee te vergelijken instelling. Deze instelling moet wel passen bij de levensstandaard van de schenker.
Artikel 5 inbreng van de schenking (bij erfenis)
- Optie 1: De schenking komt in mindering op de erfenis van de ontvanger. De schenking was dus een voorschot op de erfenis
- Optie 2: de schenking komt niet in mindering op de erfenis van de ontvanger.
- Noot: bij meerdere kinderen kan het zo zijn dat de schenking toch in mindering komt op de erfenis, overleg dit met uw notaris of fiscaal jurist.
Artikel 6 Schenking is alleen voor ontvanger niet voor zijn of haar partner
- Optie 1: Deze schenking, de opbrengsten daarvan en alles wat hiervoor in de plaats komt valt buiten elke huwelijksgemeenschap. De schenking valt ook niet in ene verrekenbeding uit huwelijkse voorwaarden. Dit geldt ook als sprake is van geregistreerd partnerschap of een (notarieel) samenlevingscontract of andere vorm van samenleven.
- Optie 2: Deze schenking, de opbrengsten daarvan en alles wat hiervoor in de plaats komt valt buiten elke huwelijksgemeenschap. De schenking valt ook niet in ene verrekenbeding uit huwelijkse voorwaarden. Dit geldt ook als sprake is van geregistreerd partnerschap of een (notarieel) samenlevingscontract of andere vorm van samenleven, tenzij als dit zou eindigen door overlijden van de ontvanger en hij/zij op dat moment nog samenwoont bij de partner.
- Optie 3: De partner wordt niet uitgesloten.
Artikel 7 Schenking herroepen
Onder bepaalde omstandigheden kan deze schenking worden teruggedraaid (herroepen). Dit wordt op de volgende manier ingevuld
- Optie 1: De schenker kan de schenking op elk willekeurig moment herroepen zonder opgave van reden
- Optie 2: De schenker kan de schenking herroepen als de schenker in de financiële problemen komt.
- Optie 3: De schenker kan de schenking herroepen als de ontvanger in de financiële problemen komt.
- Optie 4: De schenker kan de schenking herroepen als de ontvanger is overleden voordat dat de schenker is komen te overlijden.
- Optie 5: De schenking kan niet worden herroepen.
Artikel 8 Slotbepalingen
- Op deze overeenkomst is Nederlands recht van toepassing
- De overeenkomst kan alleen schriftelijk worden aangepast
- Communicatie over deze overeenkomst zal plaatsvinden per email (adres Schenker,…. Adres ontvanger…. En per mobiele telefoon, nummer schenker…. Nummer ontvanger….)
Plaats / datum Plaats/ datum
Handtekening schenker Handtekening ontvanger
Naam Schenker Naam ontvanger
Adres Schenker Adres ontvanger
Mailadres Schenker Mailadres ontvanger
Mobiele nummer schenker Mobiele nummer ontvanger
De thuiswerkvergoeding en belastingen
Vanaf 1 januari 2022 is het mogelijk aan werknemers een onbelaste vergoeding te verstrekken van maximaal € 2 per dag. De onbelaste vergoeding wordt per 2023 verhoogd tot € 2,13 per dag.
Werkkostenregeling 2025
Per 1 januari 2025 wordt het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling verhoogd van 1,92% naar 2%. Daarnaast wordt per 1 januari 2027 het percentage van de eerste schijf van de vrije ruimte verhoogd van 2% naar 2,16%.
Werkkostenregeling 2024
In 2023 bedraagt de vrije ruimte voor de werkkostenregeling 3% van de fiscale loonsom tot € 400.000. Over het meerdere van de fiscale loonsom bedraagt de vrije ruimte 1,18%. In de wet is opgenomen dat het maximumbedrag van de vrije ruimte in de eerste schijf in 2023 € 6.800 bedraagt (in plaats van € 12.000), dit is fout. Dit wordt met terugwerkende kracht naar 1 januari 2023 hersteld, waardoor het maximumbedrag in de eerste schijf gelijk zal zijn aan 3% van € 400.000. Vanaf 2024 wordt het percentage van de vrije ruimte verlaagd van 3% naar 1,92% over een fiscale loonsom tot € 400.000.
De thuiswerkvergoeding in 2022 en 2023
Achtergrond van deze nieuwe vrijstelling is het (verplichte) thuiswerken de achterliggende periode als gevolg van de COVID-19-maatregelen. De regering verwacht dat na de versoepelingen van de maatregelen in het kader van de pandemie een substantieel deel van de werknemers een deel van de week zijn / haar werkzaamheden vanuit huis zal blijven verrichten. De FNV pleit ervoor om de vergoeding voor de komende winter te verhogen tot € 6 per dag, wellicht wordt dit nog opgepakt.
Thuiswerkvergoeding en werkkostenregeling
De thuiswerkvergoeding ziet op de extra kosten die verband houden met het thuiswerken, zoals elektriciteit, koffie en dergelijke. De thuiswerkvergoeding is gericht vrijgesteld. De vergoeding hoeft tot het bedrag van € 2 per werknemer per dag (2023 € 2,13) dus niet te worden ondergebracht in de vrije ruimte van de werkkostenregeling.
Voor de kosten verbonden aan het inrichten van een werkplek thuis (bureaustoel en een computer en / of mobiele telefoon) bestaan al andere gerichte vrijstellingen (de ARBO-vrijstelling en de vrijstelling voor noodzakelijke communicatieapparatuur). Deze (andere) vrijstellingen bieden de werkgever al de mogelijkheid dit soort kosten vrij van loonheffingen buiten de vrije ruimte van de werkkostenregeling te vergoeden.
Reiskostenvergoeding naast thuiswerken
Voor eenzelfde werkdag kan niet tegelijkertijd de vrijstelling voor een thuiswerkkostenvergoeding als de vrijstelling voor een reiskostenvergoeding woon-werkverkeer naar de vaste werkplek van toepassing zijn.
De vrijstelling voor een thuiswerkkostenvergoeding van maximaal € 2 per thuiswerkdag ((2023 € 2,13) ) kan weliswaar ook worden toegepast als een werknemer slechts een deel van de dag thuiswerkt, maar als een werknemer een deel van de dag thuiswerkt en het andere deel op de vaste werkplek werkt, kan dus maar één van de vrijstellingen worden toegepast. In dat geval heeft de werkgever de keuze om of de gerichte vrijstelling voor de thuiswerkkostenvergoeding, of de gerichte vrijstelling voor reiskosten voor het woon-werkverkeer toe te passen.
Het is wel mogelijk dat op een dag waarop deels wordt thuisgewerkt en
ook wordt gereisd naar een andere plek dan de vaste werkplek – dus een
zakelijke reis, niet zijnde woon-werkverkeer – zowel de vrijstelling voor
een thuiswerkvergoeding als de vrijstelling voor een reiskostenvergoeding
wordt toegepast.
In de praktijk zullen werkgevers en werknemers afspraken (moeten) maken
over het aantal dagen waarop de werknemer thuis zal werken. Deze afspraken
kunnen de basis vormen voor de door de werkgever onbelast te vergoeden
kosten voor zowel de reiskosten voor het woon-werkverkeer als de thuiswerkkostenvergoeding.
Dus als de werkgever en de werknemer afspreken dat per week twee dagen thuis wordt gewerkt en twee dagen op kantoor, kan de werkgever op basis van die verhouding een vaste vergoeding toekennen voor zowel het thuiswerken als de reiskosten woon-werkverkeer.
Samenloop thuiswerkvergoeding en reiskosten
De regeling voor vaste reiskostenvergoedingen (de zogenoemde 128-dagenregeling), werkt als volgt. Als een werknemer ten minste 128 dagen per kalenderjaar naar een vaste werkplek reist (woon-werkverkeer), mag de werkgever een vaste onbelaste reiskostenvergoeding geven alsof de werknemer 214 dagen per kalenderjaar naar die vaste werkplek reist.
Voorgesteld is nu om met ingang van 2022 een vergelijkbare regeling
te introduceren voor de thuiswerkkostenvergoeding. De combinatie van beide
regelingen maakt het mogelijk om bij incidentele wijzigingen in het reis-
of thuiswerkpatroon de vaste vergoeding ongewijzigd te laten voortduren.
De 128-dagenregeling zoals deze gold voor de vaste reiskostenvergoeding,
wordt dan wel aangepast.
Het aantal dagen waarop wordt thuisgewerkt dient pro rata te worden herrekend
als de werknemer in de regel vier dagen, drie dagen, twee dagen, onderscheidenlijk
één dag, per week thuiswerkt (analoog aan de vaste reiskostenvergoeding).
Ook in dat geval wordt het maximale voor de vergoeding in aanmerking
te nemen aantal dagen van 214 pro rata herrekend.
Het is mogelijk om werknemers die in de regel op een vast aantal dagen
thuiswerken en op een vast aantal dagen naar een vaste plaats van werkzaamheden
reizen een gecombineerde, voor de loonheffingen vrijgestelde vaste vergoeding
te geven voor reiskosten woon-werkverkeer en thuiswerken. Voor een werknemer
die structureel deels thuiswerkt en deels op een vaste plaats van werkzaamheden,
werkt het vaststellen van een gecombineerde vergoeding in een voorbeeld
als volgt uit.
Voorbeeldberekening thuiswerkvergoeding
- Een werknemer met een vierdaagse werkweek is met zijn werkgever overeengekomen twee dagen per week naar dezelfde werkplek te reizen (woon-werkverkeer) en de andere twee dagen thuis te werken.
- De enkele reisafstand woon-werk bedraagt 20 kilometer.
- Voor de berekening van de vaste reiskostenvergoeding voor woon-werkverkeer wordt uitgegaan van 214 reisdagen.
- Ook voor de thuiswerkkostenvergoeding, hierbij wordt uitgegaan van 214 thuiswerkdagen.
- Als niet fulltime op de vaste werkplek wordt gewerkt, dan wel niet fulltime wordt thuisgewerkt, wordt het aantal dagen per week dat wél op de vaste werkplek wordt gewerkt of wél wordt thuisgewerkt als teller in de breuk met als noemer vijf werkdagen opgenomen.
- De maximale vaste reiskostenvergoeding in dit voorbeeld bedraagt (afgerond) € 54 per maand.
- De maximale vaste thuiswerkkostenvergoeding bedraagt (afgerond) € 14 per maand.
- De berekening verloopt als volgt: 2/5 van 214 werkdagen is 86 dagen, voor de reiskostenvergoeding betekent dit: (86 dagen x 40 kilometer x € 0,19per kilometer) /12 maanden is afgerond € 54 per maand.
- Voor de thuiswerkkostenvergoeding betekent dit: (86 dagen x € 2) / 12 maanden ofwel afgerond € 14 per maand.
De vergoeding van in totaal € 68 per maand hoeft te worden aangepast als de werknemer op vakantie gaat of ziek wordt, of om een andere reden incidenteel afwijkt van het afgesproken werkschema.
Bij een duidelijke structurele wijziging van het afgesproken werkpatroon kan de 128-dagenberekening niet langer worden toegepast en dient de vergoeding te worden aangepast.
Bronnen thuiswerkvergoeding 2022
https://www.rijksoverheid.nl/onderwerpen/belastingplan/belastingplanstukken
Innovatie en fiscale voordelen
Nederland wil - ook internationaal - voorop staan met haar kenniseconomie en innovatiekracht. Hiervoor zijn in de loonbelasting en vennootschapsbelasting fiscale voordelen te behalen. In dit artikel een overzicht van de mogelijkheden en onmogelijkheden.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Fiscale voordelen voor innovatie: voor wie?
U heeft een onderneming die innovatieve ontwikkelingen voortbrengt. Uw onderneming houdt zich bezig met ontwikkelen en onderzoek dat leidt tot slimme oplossingen die gebruikt worden in uw producten. Het innoveren draagt bij aan het product dat u verkoopt.
Fiscale voordelen in de loonbelasting
In ons fiscale landschap kennen we diverse stimuleringsmaatregelingen en faciliteiten voor ondernemers die zich bezighouden met Research en Development (R&D), ook wel speur- en ontwikkelingswerk (S&O) genoemd. Wij merken in de praktijk dat deze regelingen niet altijd even goed bekend zijn bij de ondernemer. Daarom gaan wij in dit artikel in op deze fiscale faciliteiten, te beginnen met de faciliteiten in de Loonbelasting.
Faciliteiten in de loonbelasting
Op het moment dat je personeel in dienst hebt, dit kun je overigens ook zelf zijn als DGA, zal er sprake zijn van een inhoudingsplicht ten aanzien van de loonbelasting. Als een inhoudingsplichtige vennootschap ook research en development-activiteiten ontplooit, kan er mogelijk gebruik worden gemaakt van de zogeheten S&O-afdrachtvermindering (WBSO). Om gebruik te kunnen maken van deze afdrachtvermindering, heeft de inhoudingsplichtige een S&O-verklaring nodig. Deze verklaring kan worden afgegeven als er gekwalificeerd speur- en ontwikkelingswerk wordt verricht.
Wat is speur- en ontwikkelingswerk?
Onder speur- en ontwikkelingswerk wordt verstaan het verrichten van systematisch georganiseerde werkzaamheden, direct en uitsluitend gericht op:
- Technisch wetenschappelijk onderzoek;
- De ontwikkeling van voor de S&O-inhoudingsplichtige technische nieuwe (onderdelen van): fysieke producten, fysieke productieprocessen of programmatuur (software).
Onder programmatuur wordt verstaan, het niet-fysieke, logische deelsysteem van een informatiesysteem dat de structuur van de gegevens en van de verwerkingsprocessen bepaalt voor zover dat deelsysteem is vastgelegd in een formele programmeertaal.
Let op! Niet als S&O-activiteiten kunnen worden aangemerkt:
- Het bij het verrichten van andere activiteiten toevallig iets nieuws ontdekken;
- Werkzaamheden zoals marktonderzoek, het verrichten van beleidsstudies, het analyseren van productieprocessen die niet binnen de onderneming zijn ontwikkeld en productvergelijkend onderzoek e.d.;
- Organisatorische en administratieve werkzaamheden.
Hoe hoog is het voordeel in de loonbelasting bij de WBSO?
Ten aanzien van de hoogte van de afdrachtvermindering in de loonheffing geldt het volgende. De grondslag van de afdrachtsvermindering wordt gesteld op de som van:
- Het aantal uren dat de werknemers naar verwachting aan het speur- en ontwikkelingswerk zullen besteden, vermenigvuldigd met het gemiddelde uurloon; en
- Het bedrag aan kosten en uitgaven of het forfaitaire bedrag aan kosten en uitgaven.
Het forfaitaire bedrag aan kosten en uitgaven wordt berekend door de eerste 1.800 S&O-uren in het kalenderjaar te vermenigvuldigen met € 10 en de overige S&O-uren met € 4 te vermenigvuldigen, en de uitkomsten bij elkaar op te tellen.
Voor het bedrag van de afdrachtvermindering wordt uitgegaan van 16% van de grondslag. Over de eerste € 350.000 binnen het kalenderjaar is de afdrachtvermindering echter 32% (voor starters zelfs 40%). De S&O-afdrachtvermindering kan echter nooit meer bedragen dan de af te dragen loonheffing in een tijdvak.
Let op! Als een keuze wordt gemaakt voor de forfaitaire benadering, dan hoeft geen administratie te worden bijgehouden van de gerealiseerde kosten en uitgaven en hoeft na afloop geen melding te worden gedaan van de gemaakte kosten en uitgaven. Dit kan een lastenverlichting opleveren. In de praktijk is het echter zo dat deze administratieve last veelal opweegt tegen het voordeel dat behaald wordt bij het uitgaan van de werkelijke kosten gelet op de huidige uurtarieven.
Faciliteiten in de inkomstenbelasting
Op het moment dat je als ondernemer voor de inkomstenbelasting zonder personeel opereert, ben je logischerwijs niet inhoudingsplichtig voor wat betreft de loonbelasting en kun je om die reden ook geen gebruik maken van de hiervoor beschreven afdrachtvermindering. Wanneer je dan wel activiteiten op het gebied van research en development verricht, kun je gebruik maken van een specifieke ondernemersaftrek, te weten de aftrek voor speur- en ontwikkelingswerk (S&O-aftrek).
Kom ik in aanmerking voor een innovatievoordeel in de inkomstenbelasting?
Indien je als ondernemer voldoende onderzoekuren maakt, kun je voor een extra aftrek op de winst in aanmerking komen. Om deze S&O-aftrek toe te kunnen passen, moet aan diverse voorwaarden worden voldaan. Er moet namelijk sprake zijn van:
- Een ondernemer;
- Die voldoet aan het urencriterium;
- En in het kalenderjaar ten minste 500 uur besteedt aan werk dat middels een S&O-verklaring is aangemerkt als (eerder in dit artikel beschreven) speur- en ontwikkelingswerk.
Hoe hoog is het voordeel bij innovatie in de inkomstenbelasting?
De hoogte van de aftrek voor speur- en ontwikkelingswerk is een wettelijk vastgelegd vast bedrag. In de wetgeving voor 2023 bedraagt dit bedrag € 14.202. Daarbovenop geldt nog een extra aftrek voor de startende zzp’ers van € 7.106.
Let op! Op het moment dat je als ondernemer voor de inkomstenbelasting met een S&O-verklaring op het punt staat de onderneming om te zetten naar een bv-structuur, ben je aangewezen op de geruisloze omzetting, wil je niet het mogelijke recht op toepassing van de innovatiebox verliezen. Laat je hierbij altijd adviseren door een deskundige partij.
Faciliteiten in de vennootschapsbelasting
Indien je ondernemer bent middels een besloten vennootschap met beperkte aansprakelijkheid, dan is dat lichaam belastingplichtig voor de vennootschapsbelasting. Allereerst kan er dan mogelijk gebruik worden gemaakt van de hiervoor beschreven faciliteit in de loonbelasting, voorts kan er in de vennootschapsbelasting mogelijk nog beroep worden gedaan op de zogeheten innovatiebox.
Wat is de innovatiebox?
De innovatiebox houdt in, dat netto-voordelen uit zelf voortgebrachte kwalificerende immateriële activa belast zijn naar een effectief tarief van (maximaal) 9%. De faciliteit is niet vormgegeven als een direct toe te passen verlaagd tarief, maar in plaats daarvan is bepaald dat de voordelen die voor de innovatiebox in aanmerking komen slechts voor 9/25e deel in aanmerking worden genomen, het overige deel van de behaalde resultaten is dan vrijgesteld.
Het is echter zo, dat de voordelen pas tegen het gunstige innovatiebox-tarief in aanmerking worden genomen als de drempel is overstegen. Deze drempel bestaat (in het algemeen) uit het bedrag van de nog in te lopen voortbrengingskosten. Deze kosten zijn immers al voor aftrek in aanmerking gekomen. Er is dus pas sprake van winst die in aanmerking komt voor de innovatiebox als de kosten zijn goedgemaakt.
Wanneer kan ik de faciliteit toepassen?
De faciliteit kan worden toegepast als er sprake is van het zelf voortbrengen van een kwalificerend immaterieel actief, met andere woorden het activum waarmee voordeel behaald wordt moet voor eigen rekening en risico van de vennootschap zijn voortgebracht. Voorts wordt met kwalificerend immaterieel activum bedoeld: een immaterieel activum dat is voortgevloeid uit speur- en ontwikkelingswerk waarvoor aan de belastingplichtige een S&O-verklaring is afgegeven. Kortom: zonder S&O-verklaring (WBSO) geen toepassing van de innovatiebox.
Fiscale advisering inzake innovatie en belastingen
Gezien de grote belangen, valt het aan te bevelen om zaken over de toepassing van de innovatiebox zoveel mogelijk vooraf af te stemmen met de Belastingdienst. Bij voorkeur worden deze afspraken dan vastgelegd in een vaststellingsovereenkomst, welke veelal zal gelden voor vijf jaar.
Voorts is het van belang dat de S&O-verklaring tijdig vooraf wordt aangevraagd, de faciliteiten gelden namelijk enkel en alleen ten aanzien van toekomstige werkzaamheden.
Advies of offerte inzake innovatie?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie te ontvangen? Neem dan gerust eens – geheel vrijblijvend – contact op met één van onze onderstaande adviseurs.
Laadpaal thuis en belastingen
Steeds meer werkgevers besluiten om een laadpaal voor een elektrische auto bij kantoor of de werknemer thuis te (laten) installeren. De belastingdienst heeft ondanks aangegeven hoe hier fiscaal mee moet worden omgegaan. Hoe werkt dit fiscaal voor uw werknemers? Het standpunt van de belastingdienst is op 7 maart 2023 gepubliceerd. Zie hiertoe mede dit besluit uit 2015.
De werkgever mag de noodzakelijke voorzieningen voor een elektrische laadpaal voor de auto van de zaak belastingvrij vergoeden. Een aparte meter is verstandig om zuiver te kunnen bepalen wat de kosten (elektragebruik) zijn. De kosten kunnen ten laste van de winst van de onderneming of bv worden gebracht. Vorenstaande geldt voor ondernemers, DGA's en werknemers.
Vergoeding ERE certificaat en opladen elektrische auto van de zaak
Sinds 2026 kunnen particulieren met een elektrische auto - onder bepaalde voorwaarden - een vergoeding ontvangen voor de stroom die zij thuis via hun eigen laadpaal laden (via een zogenaamd emmissie reductie eenheid). Als wordt aangetoond dat CO2 wordt bespaard en een dergelijk certificaat aanwezig is mogen bepaalde bedrijven een vergoeding aan de particulier betalen. De hoogte van de vergoeding is afhankelijk van het aantal geladen kilowatt uren en de marktwaarde van het certificaat. Particulieren kunnen via deze route dus een vergoeding ontvangen. Is deze vergoeding loon of niet? Volgens de kennisgroep (KG:204:2026:16) vormt deze vergoeding geen loon. Reden is dat niet wordt voldaan aan de verstrekkingseis (zie ook het kennisgroepstandpunt inzake fooien KG:204:2025:7) en causaliteitseis.
Ook een vergoeding van de werkgever voor de werkelijke laadkosten van de auto van de zaak behoort niet tot het loon, dit omdat er sprake is van intermediaire kosten (zie kennisgroep standpunt KG:204:2024:13 en KG:204:2024:14) inzake het opladen van de auto van de zaak (zie ook hieronder.
Kennisgroep belastingdienst inzake vergoeding laadkosten auto van de zaak
Op 4 november 2024 heeft de kennisgroep van de Belastingdienst een standpunt ingenomen over de vergoeding van laadkosten bij een auto van de zaak. De maximale vergoeding van de werkgever voor dergelijke kosten is gelijk aan de werkelijk door de werknemer gedane uitgaven voor de elektriciteit voor de auto van de zaak, hierbij gaat het om de integrale kosten per kWh, dit mag niet de gemiddelde elektriciteitsprijs zijn.
Laadpaal van de werkgever bij de werknemer thuis
Een laadpaal die bij uw werknemer thuis wordt geinstalleerd is onbelast als de laadpaal zou dienen om de auto van de zaak op te laden. Het is hierbij niet van belang of er een bijtelling wordt toegepast of niet. Vervolgens zal de werknemer elektra moeten gebruiken. De kosten van het daadwerkelijke elektra gebruik bij de werknemer thuis, mag de werkgever belastingvrij vergoeden. Het gaat hierbij om integrale kosten per kWh (dus variabele en vaste kosten mogen per kWh worden meegenomen). De kosten voor de tussenmeter mag de werkgever ook belastingvrij vergoeden. Een vaste vergoeding is niet verstandig en dan ook af te raden.
Eigen laadpaal thuis en belastingen (privé auto)
Kosten mogen niet worden vergoed, maximale vergoeding is € 0,19 per kilometer. Deze vergoeding wordt geacht om alle kosten te dekken.
Fiscale mogelijkheden elektrische laadpaal
De aanschaf van een elektrische laadpaal bij een werknemer thuis (voor de auto van de zaak) kent ook nog een paar extra fiscale voordelen.
Investeringsaftrek over elektrische laadpaal
De aanschaf komt in aanmerking voor de Kleinschaligheidsinvesteringsaftrek (KIA), dit mits de investeringen binnen de onderneming (op jaarbasis) tenminste € 2.400 bedragen. De KIA wordt berekend over de investering exclusief btw (tenzij de onderneming de btw niet kan verrekenen).
Milieu-investeringsaftrek elektrische laadpaal
Een laadpaal bij uw bedrijf kan ook nog in aanmerking komen voor Milieu-investeringsaftrek (MIA). DE kosten moeten dan wel minimaal € 2.500 bedragen. De MIA bedraagt maximaal 36% van de investering. Als een ZZP'er of DGA vanuit huis werkt (en geen kantoor heeft), dan mag de MIA ook worden toegepast.
Personeelslening voor thuisaccu of laadbox
Een werkgever verstrekt aan een werknemer met een elektrische auto een personeelslening voor de aanschaf van een thuisaccu en/of een laadpaal. De werknemer betaalt minder rente aan de werkgever voor deze lening dan bij een kredietverlener. Een thuisaccu is een batterij waarin elektriciteit kan worden opgeslagen. Deze wordt bevestigd aan een muur aan de binnenkant van een woning of in een garage. Meestal wordt de thuisaccu gecombineerd met zonnepanelen om de zelf opgewekte energie te bewaren en niet terug te sturen naar het elektriciteitsnet. De thuisaccu is verbonden met het elektriciteitsnetwerk.
In dit onderdeel het standpunt van de belastingdienst (kennisgroep)
Bij een laadpaal zijn er twee varianten:
- een staande, veelal in beton gegoten paal (paalmodel), en
- een aan de muur bevestigd laadpunt (wandmodel, ook wel laadbox genoemd).
Beide zijn verbonden met het elektriciteitsnetwerk.
Vraag inzake rentevoordeel lening werknemer inzake accu of laadbox
Kan de werkgever het rentevoordeel dat de werknemer geniet als eindheffingsbestanddeel in de zin van artikel 31, eerste lid, onderdeel f, van de Wet op de loonbelasting 1964 (hierna: Wet LB 1964) aanwijzen als de werknemer de lening aanwendt voor een thuisaccu of een laadpaal?
Antwoord inzake rentevoordeel lening werknemer inzake accu of laadbox
De werkgever kan het rentevoordeel in beginsel aanwijzen als eindheffingsloon voor zover de werknemer de lening aanwendt voor een thuisaccu en/of een laadbox (wandmodel). Dit is niet mogelijk als (en voor zover) de werknemer de lening aanwendt voor een paalmodel, omdat dan het rentevoordeel als aftrekbare kosten in de zin van artikel 3.120 tot en met artikel 3.123 van de Wet inkomstenbelasting 2001 (hierna: Wet IB 2001) in aanmerking kan worden genomen.
Eindheffingsloon rentevoordeel lening werkgever aan werknemer
Een werkgever kan onder voorwaarden vergoedingen, verstrekkingen en terbeschikkingstellingen op grond van artikel 31, eerste lid, onderdeel f, Wet LB 1964 aanwijzen als eindheffingsloon. Dit geldt op grond van artikel 31, vierde lid, onderdeel h, Wet LB 1964 niet voor een belast rentevoordeel als dit als aftrekbare kosten in de zin van artikel 3.120 tot en met artikel 3.123 Wet IB 2001 in aanmerking kan worden genomen. Voorwaarde hierbij is dat de schuld is aangegaan in verband met een eigen woning.
Maken de thuisaccu en de laadpaal deel uit van de eigen woning?
Onder een eigen woning wordt verstaan het (gedeelte van het) gebouw met de daartoe behorende aanhorigheden[voetnoot 3], dat de belastingplichtige anders dan tijdelijk als hoofdverblijf ter beschikking staat op grond van onder andere (economische) eigendom (artikel 3.111 Wet IB 2001).
Voor de beoordeling van de vraag of sprake is van een aanhorigheid is van belang of het betreffende object naar objectieve maatstaven behoort bij de woning, daarbij in gebruik is en dienstbaar is aan de woning. Voorbeelden zijn de garage en de tuin bij de woning.
De vraag is of een thuisaccu en een laadpaal deel uitmaken van een onroerende zaak (en vervolgens of deze deel uitmaken van de eigen woning in fiscale zin).
Het Burgerlijk Wetboek (hierna: BW) is bepalend voor de vraag of de thuisaccu en de laadpaal als onroerend moeten worden aangemerkt. De kennisgroep neemt in afstemming met de Kennisgroep invordering en civiel recht de volgende standpunten in:
- Een laadpaal is ná installatie een onroerende zaak door natrekking door de grond.
- Een laadbox is ná installatie aan de wand een roerende zaak, omdat het geen bestanddeel van de woning wordt.
- Een thuisaccu is ná installatie in beginsel een roerende zaak. Als sprake is van een thuisaccu geïnstalleerd in een off-grid of zelfvoorzienende woning kan de thuisaccu een onroerende zaak zijn door bestanddeelvorming.
Wettelijk kader inzake onderdeel eigen woning of niet
Een roerende zaak kan ná installatie onroerend worden door:
- natrekking door de grond op basis van artikel 3:3, eerste lid, BW in samenhang met artikel 5:20, eerste lid, onderdeel e, BW:
- bestanddeelvorming met een onroerende (hoofd)zaak op basis van artikel 3:4 BW in samenhang met artikel 5:3 BW.
- Volgens artikel 3:3, eerste lid, BW zijn - kort gezegd - gebouwen of
werken die duurzaam met de grond zijn verenigd, onroerende zaken. De vraag
of sprake is van ‘duurzame vereniging’ wordt sinds het wijzen van het Amercentrale-arrest,
Hoge
Raad 13 juni 1975, ECLI:NL:HR:1975:AC3080, bepaald door de vraag of
het gebouw of werk naar zijn aard en inrichting bestemd is om duurzaam
ter plaatse te blijven. In latere jurisprudentie is hier nader invulling
aan gegeven: Bij twijfel over de bestemming moet op de bedoeling van de
bouwer/opdrachtgever worden gelet, voor zover die naar buiten kenbaar is
(af te leiden uit de objectieve uiterlijke kenbare feiten). Verkeersopvattingen
vormen geen zelfstandig criterium, maar kunnen in aanmerking worden genomen
in gevallen waarin onzekerheid blijkt te bestaan of een object kan worden
beschouwd als duurzaam met de grond verenigd (zie onder andere Hoge
Raad 31 oktober 1997, ECLI:NL:HR:1997:ZC2478).
Op grond van artikel 3:4, eerste of tweede lid, BW is het mogelijk dat zaken onroerend worden doordat zij bestanddeel worden van een onroerende zaak:
- Dit is op grond van het eerste lid het geval als een zaak volgens verkeersopvatting
onderdeel uitmaakt van een onroerende zaak. Er zijn in de rechtspraak enkele
criteria geformuleerd die hier invulling aan geven. Er is naar verkeersopvattingen
sprake van bestanddeelvorming, als een gebouw zonder de betreffende zaak
als onvoltooid of anderszins incompleet moet worden beschouwd;
een gebouw en de zaak qua constructie specifiek op elkaar zijn afgestemd (zie onder andere Hoge Raad 15 november 1991, ECLI:NL:HR:1991:AD1791 en Hoge Raad 7 december 2018, ECLI:NL:HR:2018:2256). Als een zaak ten opzichte van een andere onroerende zaak slechts een tijdelijke hulpfunctie vervult en bestemd is om daarna te worden verwijderd, vormt dat in het algemeen een aanwijzing dat de zaak naar verkeersopvatting niet als onderdeel van de andere zaak heeft te gelden (Hoge Raad 6 december 2012, ECLI:NL:HR:2012:BX7474). - Op grond van het tweede lid is er sprake van bestanddeelvorming als een zaak zodanig met een hoofdzaak verbonden wordt dat zij daarvan niet kan worden afgescheiden zonder dat beschadiging van betekenis wordt toegebracht aan een der zaken (‘aard- en nagelvast’). Fysieke verbondenheid is hiervoor vereist (zie onder andere Hoge Raad 13 november 2020, ECLI:NL:HR:2020:1785, r.o. 3.3.1 en 3.3.2).
Laadpaal thuis en lening werkgever aan werknemer
De laadpaal staat in de regel los van het huis en wordt ingegraven, gefixeerd in de grond en verbonden met het elektriciteitsnet. Om te bepalen of de laadpaal door installatie onroerend wordt, moet dus beoordeeld worden of sprake is van natrekking van een werk door de grond op basis van artikel 3:3, eerste lid, BW in samenhang met artikel 5:20, eerste lid, onderdeel e, BW. Van belang daarbij is of de laadpaal naar aard en inrichting bedoeld is om duurzaam ter plaatse te blijven. Daar is, gelet op de fixatie in de grond (vaak in beton gegoten) en de verbinding met het elektriciteitsnet, sprake van. Ook de minister van Economische Zaken noemde laadpalen al eens onroerende zaken (Aanhangsel der Handelingen II 2013/2014, nr. 233).
Een eigenaar zal de paal ook niet snel meeverhuizen naar een nieuwe woning of verwijderen als deze zijn elektrische auto van de hand doet. Het feit dat de laadpaal door gecertificeerde vaklui (met de nodige moeite) kan worden verwijderd, maakt dit niet anders. Als er sprake is van een duurzame bestemming, is namelijk niet van belang dat technisch de mogelijkheid bestaat om een gebouw of werk te verplaatsen. De laadpaal is na installatie dus een onroerende zaak.
Laadbox (wandmodel) en belastingen
De laadbox wordt in de regel gemonteerd aan een muur. Voor de beantwoording van de vraag of na installatie sprake is van een onroerende zaak, gaat de kennisgroep ervan uit dat het de muur van een onroerende zaak betreft, zodat getoetst wordt aan artikel 3:4, eerste en tweede lid, BW.
- Eerste lid: Onroerende zaak incompleet of onvoltooid. Een huis zonder dakpannen (of andere typische dakbedekking) is niet bestand tegen de weersinvloeden en is daarom niet geschikt als woning. Een huis zonder laadbox of laadpaal is echter nog steeds een huis. Zelfs als de bewoner wel een elektrische auto heeft, maar geen laadbox of laadpaal, dan doet dat in principe niet af aan de woning; de onroerende zaak is dan niet incompleet of onvoltooid.
- Eerste lid: Specifieke afstemming. Er kan niet worden gesteld dat de woning en de laadbox specifiek op elkaar zijn afgestemd. Een woning wordt niet specifiek ontworpen voor een laadbox of vice versa.
- Tweede lid: Zodanige verbondenheid. Is er een zodanige verbondenheid met de onroerende zaak dat de laadbox onroerend is op basis van artikel 3:4, tweede lid, BW? Hiervoor kijken we mede naar het arrest Zalco. Voor het afscheiden is geen beschadiging van betekenis vereist aan de woning of de laadbox, omdat deze simpelweg kan worden losgeschroefd van de muur en ontkoppeld van het stroomnet. Ook de kosten van het verwijderen zijn slechts beperkt ten opzichte van de waarde van de twee delen. De laadbox is om die redenen niet een bestanddeel op basis van de fysieke verbondenheid als bedoeld in artikel 3:4, tweede lid, BW.
Op basis van het voorgaande is een laadbox niet onroerend door bestanddeelvorming op grond van artikel 3:4, eerste lid, BW.
Thuisaccu’s en belastingen
Voor de beoordeling van thuisaccu’s geldt hetzelfde als voor de laadboxen, met dien verstande dat een accu andere kenmerken qua installatie en toepassing heeft. Installatie vindt plaats binnen het gelijkstroomsysteem van de zonnepanelen en vereist een speciale omvormer. Accu’s worden op dit moment vrijwel uitsluitend aangeboden in combinatie met zonnepanelen. Om die reden neemt de kennisgroep deze installatie als uitgangspunt bij de beoordeling. De accu is in dat geval in staat om pieken en dalen in opwekking en verbruik op dagelijkse basis op te vangen. Ze hebben niet genoeg capaciteit om in de zomer opgewekte hoeveelheden stroom op te slaan en in de winter af te geven. Wat dat betreft maakt een thuisaccu zonnepanelen slechts iets voordeliger en/of efficiënter.
Op basis van deze voorstelling van zaken is een reguliere woning zonder accu nog steeds bewoonbaar en dus niet incompleet. Daarnaast hoeft een woning niet specifiek ontworpen te zijn voor installatie van een thuisaccu of andersom. Verder is voor het verwijderen geen beschadiging van betekenis vereist aan de woning of de accu. In dergelijke gevallen is een thuisaccu dus niet onroerend door bestanddeelvorming op basis van artikel 3:4, eerste of tweede lid, BW.
Het voorgaande zou anders kunnen zijn in geval van een woning die niet is aangesloten op het elektriciteitsnet en zelf voorziet in haar energiebehoefte (off-grid of zelfvoorzienend). In zo’n geval kan een accu een essentieel onderdeel van de stroomvoorziening zijn. Als een dergelijke woning in Nederland zonder de accu naar moderne maatstaven niet geschikt zou zijn voor bewoning, dan is de accu een bestanddeel op basis van artikel 3:4, eerste lid, BW. De woning is anders incompleet en mogelijk is de woning ook specifiek afgestemd op het hebben van een accu. Of hiervan sprake is moet per individueel geval beoordeeld worden.
Noot fiscaal jurist inzake laadpaal elektrische auto
Zoals vele dingen in onze fiscale wereld zijn de feiten en vragen soms eenvoudig en is het antwoord complex en van vele onderdelen afhankelijk. Als u vragen heeft over beloningen aan werknemers of de werkkostenregeling kunt u contact met ons opnemen of per e-mail een vraag stellen aan de specialist. Bij een laadpaal thuis en de auto van de zaak spelen ook de mogelijkheden voor subsidies, woonwerk, de aftrek van BTW, de elektrische auto en de bijtelling, de mogelijkheden binnen de WKR, etc.
Maaltijdbezorgers en belastingen
Dienstbetrekking maaltijdbezorgers; platformeconomie en fiscaliteit
Er zijn al een aantal procedures gevoerd met betrekking tot de vraag of de maaltijdbezorgers van Deliveroo hun werkzaamheden als zelfstandige of in loondienst verrichten. De uitkomsten in de procedures zijn tot op heden niet eenduidig, maar lijken steeds meer in de richting van een dienstverband op te gaan. Het Gerechtshof Amsterdam heeft in 2021 (evenzo als de Rechtbank in 2019) bepaald dat maaltijdbezorgers van Deliveroo recht hebben op een arbeidsovereenkomst. Volgens de rechter zijn de maaltijdkoeriers geen zzp'ers, maar werknemers. De kernoverweging hierbij is dat Deliveroo de tarieven bepaalt en ook de klanten aandraagt (via algoritme).
De platformwerkers worden al jaren gezien als zzp'ers, de mate van (schijn-)zelfstandigheid staat al jaren ter discussie. In 2020 stelde een commissie al voor dat iedere platformwerker in dienstbetrekking is, tenzij ze zelf hun tarief kunnen bepalen, eigen klanten werven en kapitaal inbrengen. Minister Koolmees onderschreef deze stelling.
Kamervragen inzake maaltijdbezorgers
Minister Koolmees heeft onlangs Kamervragen beantwoord over het bericht dat de rechtspraak opnieuw bevestigt dat Deliveroo-bezorgers ‘gewoon’ werknemers zijn. Omdat een arbeidsovereenkomst onder het civiele recht valt, moeten bezorgers die onder deze uitspraak vallen zelf de rechten op een arbeidsovereenkomst opeisen. De bezorgers hebben (onder meer) recht op betaling van uren, inclusief wachttijden bij restaurants en bescherming bij ziekte op basis van de cao voor beroepsgoederenvervoer.
Dienstbetrekking of zelfstandige
Er is veel jurisprudentie over de vraag of een arbeidsrelatie al dan
niet kwalificeert als een dienstbetrekking. Dit is het gevolg van een wettelijke
definitie met een open norm. Er is sprake van een dienstbetrekking als:
- iemand gehouden is gedurende een zekere tijd persoonlijk arbeid te verrichten;
- de werkgever gehouden is loon te betalen;
- sprake is van een gezagsverhouding.
Met name over de vraag of al dan geen sprake is van een gezagsverhouding is veel jurisprudentie. Het enkel kunnen geven van instructies wil namelijk niet direct zeggen dat sprake is van een dienstbetrekking. Het geven van aanwijzingen past evenzeer binnen het kader van een overeenkomst van opdracht. Om vast te stellen of een arbeidsrelatie kwalificeert als een dienstbetrekking, vergt een individuele toetsing van alle feiten en omstandigheden van het geval in onderlinge samenhang bezien.
Kamerbrief over platformwerkers en dienstbetrekking
De minister van Sociale Zaken en Werkgelegenheid geeft in de Kamerbrief aan dat rechterlijke uitspraken uiteraard van belang zijn voor het ontwikkelen van beleid, de uitleg van bestaande regelgeving en het toezicht op de naleving van wetgeving door publieke toezichthouders. Van overheidswege is er toezicht op de naleving van fiscale, socialezekerheids- en arbeidswetgeving.
De Belastingdienst voert in dit soort gevallen een individuele toetsing
van alle feiten en omstandigheden van het geval uit om een eigen standpunt
in te kunnen nemen en te onderbouwen door middel van een onderzoek. De
Belastingdienst kan niet automatisch afgaan op een gerechtelijke uitspraak
waarbij de Staat der Nederlanden geen procespartij is.
Door het onderzoek worden de feiten en omstandigheden vastgesteld en volgt
er een conclusie met betrekking tot de kwalificatie van de arbeidsrelatie.
Die wordt voor reactie aan de betreffende opdrachtgever voorgelegd.
Wanneer de Belastingdienst tot het standpunt komt dat sprake is van
een dienstbetrekking en ten onrechte buiten dienstbetrekking wordt gewerkt,
wordt ‘een aanwijzing’ gegeven (dit wil zeggen dat de werkgever de arbeidsrelatie
moet gaan behandelen als dienstbetrekking). Bij de aanwijzing wordt een
redelijke termijn gegeven waarbinnen deze moet zijn opgevolgd. Wanneer
de aanwijzing niet of niet in voldoende mate is opgevolgd binnen de gegeven
redelijke termijn, zal worden gehandhaafd.
De handhaving kan plaatsvinden door middel van correctieverplichtingen,
naheffingen en boetes, terugwerkend tot het moment dat de aanwijzing is
aangegeven.
Fiscale noot inzake zzp'ers en schijnzelfstandigheid
Veel "werkgevers" en "werknemers" ervaren bovenstaande helemaal niet als een probleem. De verpleegkundige, maaltijdbezorger of IT-specialist heeft een hoger netto inkomen en kan zelf zijn rooster bepalen. Dat hier door de regering, Belastingdienst, UWV en vakbonden anders over wordt gedacht, is logisch, er worden immers geen pensioenpremies, sociale premies en belastingen afgedragen.
Lang verhaal kort: "het kat-en-muis-spel is begonnen."
De markt van de platformbedrijven in de maaltijdbezorging bestaat hoofdzakelijk
uit enkele grote spelers waarop de Belastingdienst (individueel) toezicht
houdt. De Inspectie SZW houdt risicogericht toezicht op de naleving van
de arbeidswetgeving zoals de Wet minimumloon en minimumvakantiebijslag
(Wml), de Arbeidstijdenwet (Atw) en de Wet arbeid vreemdelingen (Wav).
Het kabinet is gestart met de uitwerking van een rechtsvermoeden van het
bestaan van een arbeidsovereenkomst voor platformwerkers ten behoeve van
een komend kabinet. Hierbij staat de vraag centraal of en hoe een dergelijk
rechtsvermoeden geoperationaliseerd kan worden, zodat het in de praktijk
ondersteuning biedt aan platformwerkers.
Advies inzake zelfstandigheid of dienstbetrekking
Onze afdeling loonbelasting / HR adviseert dagelijks ondernemers over schijnzelfstandigheid, minimumlonen, loonheffingen, etc. Wij zijn betrokken bij diverse bezwaar- en beroepsprocedures maar proberen veelal via vooroverleg met de Belastingdienst het probleem te voorkomen. Heeft u vragen? Mail gerust met één van onze specialisten.
Bronnen dienstbetrekking of niet
Beantwoording Kamervragen over Deliveroo-bezorgers | Kamerstuk | Rijksoverheid.nl
Gerechtshof Amsterdam 16 februari 2021, ECLI:NL:GHAMS:2021:392
Rechtbank Amsterdam 27 augustus 2019, ECLI:NL:RBAMS:2019:6292
Rechtbank Amsterdam 15 januari 2019, ECLI:NL:RBAMS:2019:210
Voorbeeld bezwaarschrift BTW privegebruik auto
De jaarlijkse BTW-correctie voor het privégebruik van de zakelijke auto ligt onder vuur. Er worden op dit moment enkele proefprocessen gevoerd tegen de Belastingdienst om te toetsen of de regelingen wel rechtmatig zijn. In afwachting van de uitkomst is het verstandig om bezwaar aan te tekenen tegen de aangifte omzetbelasting waarin u het privégebruik heeft aangegeven. U kunt dit doen via uw adviseur, hij mag gebruik maken van een collectieve regeling waarbij in één keer voor al zijn klanten bezwaar gemaakt kan worden. U kunt natuurlijk ook zelf een bezwaarschrift opstellen, daarvoor kunt u gebruik maken van onderstaand voorbeeld.
__________________________________________________________________________________________________________
Belastingdienst ..............................
Postbus ......
Postcode, woonplaats
Plaats, datum
Onderwerp: bezwaar tegen de aangifte omzetbelasting
tijdvak december 2011 / 4e kwartaal 2011 / 2011
aangiftenummer 9999.99.999.B.01.1120
Geachte heer, mevrouw,
Middels deze brief maak ik bezwaar tegen de door ons ingediende aangifte omzetbelasting over de maand december / het vierde kwartaal / het jaar 2011 met in hoofde genoemd aangiftenummer. Het bezwaar heeft betrekking op in de aangifte vermelde BTW over het privégebruik van de auto.
Feiten
In de aangifte is de verschuldigde BTW over het privégebruik van de auto’s voor de eerste helft van het jaar 2011 berekend op basis van de formule 12% * 25 * cataloguswaarde van de auto. De uitkomst hiervan is € ............... (bedrag).
De verschuldigde BTW over de periode 1 juli tot en met 31 december 2011 is berekend volgens de formule 2,7% (1,5% bij marge auto’s) * de cataloguswaarde van de auto. De uitkomst hiervan is € ............... (bedrag).
Bezwaren
Op grond van het tot 1 juli 2011 van kracht zijnde besluit van 9 februari 2009, nr. CPP 2009/109M kan de BTW-correctie voor het privégebruik van zeer zuinige auto’s op nihil worden vastgesteld. Dit is begunstigend beleid ten opzichte van minder zuinige auto’s, terwijl voor de BTW sprake is van gelijke gevallen. Dit is in strijd met het gelijkheidsbeginsel. Zie de uitspraak van de Rechtbank Haarlem d.d. 1 juni 2011, 09/3866.
Wij zijn van mening dat de toepassing van artikel 15 van de Uitvoeringsbeschikking in strijd is met de zogenaamde standstillbepaling. De Hoge Raad heeft dit voorgelegd aan het Hof van Justitie van de EU (zie HR 29 oktober 2010, 08/01579).
Ten aanzien van de af te dragen BTW over het privégebruik voor de periode vanaf 1 juli 2011 zijn wij van mening dat in één jaar ter zake van één auto niet twee verschillende systemen kunnen worden gehanteerd. Zie de conclusie van AG Sharpston van het Hof van Justitie EG 23 oktober 2008, nr. C-371/07 (Danfoss A/S & AstraZeneca A/S), V-N 2008/ 55.19, punt 37).
Conclusie
Op grond van voornoemde dient de over 2011 verschuldigde omzetbelasting te worden verminderd met de correctie privégebruik Omzetbelasting over het eerste halfjaar (€ ............... bedrag) en met de over het tweede halfjaar berekende omzetbelasting over het privégebruik van de auto’s (€ ............... bedrag). De totale vermindering bedraagt dan € ............... (bedrag). Ik verzoek u het bedrag aan ons te restitueren.
Horen
Ten slotte verzoek ik gehoord te worden indien u voornemens bent om afwijzend op dit bezwaarschrift te beslissen.
Graag ontvang ik van u binnen twee weken na dagtekening van dit bezwaarschrift een ontvangstbevestiging.
Hoogachtend,
NFT en belastingen
Non Fungible Token en belastingen
NFT is een manier om eigenaarschap te koppelen aan een digitaal product. Alles wat digitaal is wordt daarmee een soort onvervangbaar (digitaal) kunstwerk. Dit geeft de komende jaren interessante ontwikkelingen. Waarom is er bijvoorbeeld € 70 miljoen betaald voor een digitaal plaatje? Niet alleen kunst, maar ook concerten worden voor veel geld verkocht (concert Don Diablo € 1,2 miljoen).
Een NFT is dus je eigen, unieke bewijs van eigendom, jij bent de eigenaar en niemand anders! Je krijgt als eigenaar een certificaat en dit wordt gekoppeld aan een (digitaal) object of een concertweergave. Deze worden vervolgens gekoppeld aan een blockchain ... Bent u er nog? Het certificaat wordt bewaard in een (digitale) portemonnee.
Veel NFT's worden gekocht als belegging. Maar hoe gaat het met de belastingheffing hierover?
Beleggen in NFT en belastingen
De meeste investeerders in NFT's zijn investeerders. Dit zijn personen of bedrijven die een NFT kopen (en verkopen) voor speculatieve doeleinden of omdat ze het mooi vinden om te bezitten of hun risico's op verschillende manieren willen spreiden. De meeste NFT's zullen dus worden opgenomen in box 3 (privé eigenaar). Wellicht is het fiscaal gunstiger om de belegging te kopen in een zogenaamd familiefonds. Hierdoor gaat (een deel van) de waarde belastingvrij over naar de volgende generatie.
Een alternatief is dat u de NFT gaat verhuren (belastingvrij) aan bijvoorbeeld een museum en tevens aan dit museum een (notariële) periodieke schenking verricht (lees dit artikel met jurisprudentie).
In box 3 zijn voorwerpen van kunst en wetenschap vrijgesteld in box 3, tenzij deze dienen als belegging. De centrale vraag is dus: "is het bezit een belegging of kunstobject?". De Belastingdienst zal waarschijnlijk de stelling innemen dat een NFT nooit een kunstwerk is, hierover zullen wij de komende tijd meer gaan publiceren.
Sfeerovergang van box 3 naar box 1 bij NFT
Als u een kunstverzameling begint uit liefde en het begint op werk te lijken, dan kan het zijn dat de kunst moet worden gezien als resultaat uit overige werkzaamheden of winst uit onderneming. Dit is de zogenaamde sfeerovergang van box 3 naar box 1. Er moet dan sprake zijn van meer dan normaal vermogensbeheer, een grijs gebied. Dit is bijvoorbeeld wel het geval als u actief kunst aan- en verkoopt om rendement te behalen. De kunstobjecten (winst en verlies) vallen dan in box 1 (heffing 49% over de winst waarbij 14% van de winst niet wordt belast door de MKB-winstvrijstelling).
De handel in NFT kunt u vergelijken met de handel in gewone valuta zoals de Japanse Yen, Crypto of de Amerikaanse dollar. U bent aan het beleggen en u speculeert op koerswinst. U hoeft dan de opbrengst van de handel niet aan te geven. Dit wordt dus anders als u met extra arbeid, dus bovenop uw beleggingsactiviteiten, vaak extra inkomsten verdient. In dat geval moet u de inkomsten wél aangeven als inkomsten uit overige werkzaamheden of winst uit onderneming. De grens is dun!
Verkoper van een NFT en belastingen
Een privé persoon die een NFT verkoopt zal al snel aanlopen tegen heffing in box 1 (resultaat of winst). De privé persoon zal in eerste instantie wellicht stellen dat het wellicht "hobby" is geweest, maar deze stelling lijkt lastig haalbaar. De zakelijke kosten zijn in dit geval wel aftrekbaar en verkoop vanuit een bv is veelal aantrekkelijker.
Noot NFT en belastingen
Wij adviseren steeds meer over bitcoins, crypto en NFT's. Onze specialisten helpen u graag bij de fiscale advisering. U kunt uw vraag e-mailen en wij zullen deze dan (vrijblijvend) beantwoorden binnen 48 uur (tenzij in weekenden).
Procedures en advies over auto's
Jongbloed Fiscaal Juristen N.V. is vrijwel dagelijks als fiscaal jurist betrokken bij advisering, procedures en lezingen over de auto van de zaak, de auto uit het buitenland, BPM-vraagstukken, structuren voor automobielbedrijven, etc.
Een aantal van onze adviseurs is gespecialiseerd in de fiscale advisering en wetgeving, meestal ontstaan door de eigen interesse voor auto's.
De belangrijkste werkzaamheden betreffen
- fiscale advisering inzake voorkomen of beperken bijtelling;
- fiscale advisering omtrent structuren met wagenparken en bedrijfsauto's;
- bijdrage artikelen in vakbladen of brochures;
- bedenken structuren voor automobielbedrijven;
- lezingen over fiscale structuren met auto's;
- fiscale bezwaar- of beroepsprocedures omtrent de auto van de zaak.
Vanuit eigen interesse in combinatie met een ruime ervaring en academische opleiding kunnen wij u goed adviseren over zaken die betrekking hebben op uw auto. Wij kijken altijd op een heldere, creatieve en praktische wijze naar een zaak, hierbij vormt de wetgeving en jurisprudentie de basis.
Vragen? Bel of e-mail vrijblijvend met onderstaande adviseurs.
Waarderingsproblematiek bij overgang woning naar privévermogen
Heeft u als ondernemer een tot het ondernemingsvermogen behorende woning? Dan moet u bij staking van (uw deel van) de onderneming in beginsel afrekenen over de stille reserves in deze woning. Die stille reserves zijn het verschil tussen de waarde in het economische verkeer en de boekwaarde van die woning. Wanneer u als onderneming de woning nog zelf bewoont op het moment van staken, dan vormt die zelfbewoning een waardedrukkende factor.
1. Jurisprudentie Hoge Raad en besluit staatssecretaris
De Hoge Raad heeft op 14 juni 2000 een arrest gewezen over deze problematiek. De Hoge Raad oordeelde dat voor de waardedrukkende factor van zelfbewoning bij verplichte overgang van ondernemings- naar privévermogen van een woning, de waarde in het economische verkeer gelijk is aan de waarde in verhuurde staat.
Als gevolg van dit arrest heeft de staatssecretaris een besluit uitgevaardigd met daarin een aanbod (compromisvoorstel) voor de waardering van woning en ondergrond bij verplichte overgang naar het privévermogen. Ook heeft de staatssecretaris een goedkeuring gegeven voor de waardering van een woning bij vrijwillige overgang in geval van keuzevermogen.
2. Waardebepaling woning bij verplichte overgang naar privé
Voor toepassing van het compromisvoorstel gelden de volgende voorwaarden:
- De woning is bestemd voor duurzame zelfbewoning;
- Sprake van verplichte overgang van het ondernemings- naar het privévermogen, bijvoorbeeld door staking. Inbreng / verkoop aan een bv waar u aandeelhouder van bent of de ontbinding van een samenwerkingsverband (zoals een vof), waardoor de woning overgaat naar uw privévermogen, komen niet in aanmerking;
- De verplichte overgang van het ondernemingsvermogen naar het privévermogen vindt plaats ten minste drie jaar na afloop van het kalenderjaar waarin de woning tot het ondernemingsvermogen is gaan behoren;
- Heeft in het verleden een overgang plaatsgevonden van een woning van privévermogen naar ondernemingsvermogen? Dan geldt als percentage voor de waardering van de zelfbewoonde woning 85% of, als dat meer is, het percentage dat is gehanteerd bij de overgang van de woning van het privévermogen naar ondernemingsvermogen in het verleden.
Als hieraan wordt voldaan, dan kan de waarde bewoond worden vastgesteld op 85% van de waarde in het economische verkeer in vrije staat.
3. Noot van de adviseur
Bij een verplichte overgang van een zelfbewoonde woning van het ondernemingsvermogen naar het privévermogen, ligt een discussie met de Belastingdienst op de loer. Laat u daarom tijdig door een kundige belastingadviseur of fiscaal jurist adviseren.
4. Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie te ontvangen? Neem dan gerust eens vrijblijvend contact op met onderstaande auteurs.
Wanneer krijgt u een vergrijpboete van de Belastingdienst?
Doet u opzettelijk geen aangifte of een onjuiste of onvolledige aangifte, dan krijgt u van de Belastingdienst een vergrijpboete opgelegd, tenminste dit kan de Belastingdienst doen. Er kan ook een vergrijpboete worden opgelegd bij een navorderingsaanslag. De Belastingdienst mag alleen ene vergirjpboete opleggen als aantoonbaar sprake is van opzet (willens en wetens handelen) of grove schuld (voorwaardelijke opzet, willen staat centraal, lichtvaardig of slordig handelen). Bij bepaalde boetes is zelfs grove schuld niet voldoende, opzet lijkt de ondergrens (bij een vergrijpboete). Boete is bij grove schuld meestal lager dan bij voorwaardelijke opzet.
De belastingdienst moet dus overtuigend aantonen (doen blijken) dat sprake is van grove schuld of opzet omdat de waarborgen van het EVRM (Europees verdrag voor de rechten van de mens) ook meespelen. De belastingplichtige moet dus weten dat hij iets fout deed (en bewust).
Vergrijpboete ter discussie stellen
De vergrijpboete wordt soms iets te vlot door een inspecteur opgelegd. Deze kan om verschillende redenen worden verminderd of tot nihil worden bijgesteld (door de rechter). De belangrijkste oorzaken uit de rechtspraak zijn:
- Procedure loopt te lang (overschrijding van de redelijke termijn), zie Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1132 of Gerechtshof Arnhem Leeuwarden d.d. 23 juli 2024 ECLI:NL:GHARL:2024:4871
- Vergrijpboete voor hetzelfde feit bij verschillende belastingtypen
- Vergrijpboete wordt niet overtuigend via feitelijk bewijs aannemelijk gemaakt, derhalve geen (of beperkt) sprake van opzet of grove schuld (uitgebreide toelichting in mening AG op 4 april 2025 (ECLI:NL:PHR:2025:410)
- Ontbreken van voldoende bewijs voor opzet of grove schuld, Gerechtshof Amsterdam d.d. 15 november 2022 ECLI:NL:GHAMS:2022:3728
- De grondslagen en/of omstandigheden zijn anders of niet juist voorgesteld, zie Gerechtshof Arnhem Leeuwarden d.d. 14 mei 2024 ECLI:NL:GHARL:2024:3357
- De boete moet wel in balans zijn, de noodzaak van een juiste kwalificatie van het vergrijp en de evenredigheid van de opgelegde boete, zie hiertoe mening AG op 5 juli 2024 ECLI:NL:PHR:2024:736
- Beboeting wordt niet tijdig medegedeeld, schending verdedigingsbeginsel (kennisgeving boete (met motivering) is later gedagtekend dan de boetebeschikking. Zie hiertoe bijvoorbeeld Rechtbank Zeeland West Brabant d.d. 7 mei 2025 ECLI:NL:RBZWB:2025:2724.
Streep door vergrijpboete ex bestuurder voetbalclub
Als bestuurder een vergrijpboete aan je broek krijgen? Dan staat niet alleen je portemonnee onder druk, maar ook je reputatie. De fiscus legt ze soms voortvarend op, maar gelukkig kijkt de rechter kritischer. In een procedure bij de Rechtbank Gelderland d.d. 5 juni 2025 (ECLI:NL:RBGEL:2025:4322) oordeelde de rechter dat een ex-bestuurder van een voetbalclub ten onrechte als feitelijk leidinggever werd aangemerkt. Hoewel hij ooit betrokken was bij een spelerstransfer, was zijn rol bij de latere afwikkeling onvoldoende concreet. De rechtbank herhaalt: bestuurder zijn is niet hetzelfde als leiding geven aan een strafbaar feit. En voor een boete moet de Belastingdienst het bewijs keihard rond hebben. Omdat die bewijslast zwaarder is dan bij de belastingheffing zelf, sneuvelde de boete. De uitspraak is een reminder: wie als adviseur scherp blijft op bewijs en betrokkenheid, kan veel ellende besparen.
Voor een helder overzicht van de stappen die de belastingdienst moet doorlopen verwijzen wij u naar een uitspraak van de Hoge Raad d.d. 26 april 2016 ECLI:NL:HR:2016:733.
Geduld is vereist, maar rechtvaardigheid duurt soms gewoon even. Belangrijk is dat de belastingdienst met overtuigend aangetoond bewijs komt met concrete gedragingen door de feitelijk leidinggevende.
Hierbij spelen voor een vergriipboete een aantal zaken:
- Feitelijk leiding geven: dit moet concreet worden onderbouwd (zie Hoge Raad d.d. 16 december 1986 ECLI:NL:HR:1986:AC9607) , dit speelde bij de Slavenburg bank, de zogenoemde slavenburg jurisprudentie.
- Is de verboden gedraging door de BV (of rechtspersoon) verricht, zie Drijfmest arrest van de Hoge Raad d.d. 21 oktober 2003 ECLI:NL:HR:2003:AF7938
- Wordt het geheel (opzet of grove schuld) voldoende overtuigend aangetoond (zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Al met al moet het volgende worden beoordeeld:
- Kan de (strafbare) gedraging worden toegerekend aan belastingplichtige ( de rechtspersoon)
- Is er hierbij sprake van opzet bij deze strafbare gedraging
- Heeft de persoon (bestuurder) zich gedragen als actief (of passief) feitelijk leidinggevende van dit (strafbare) feit
- Is dit gedrag opzettelijk uitgevoerd door de feitelijk bestuurder/ leidinggevende.
- Heeft de belastingdienst voldoende overtuigend aangetoond dat sprake
is van opzet of grove schuld (zie
Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Belastingdienst moet vergrijpboete overtuigend aantonen
Sinds de uitspraak van de Hoge Raad van 8 april 2022 (ECLI:NL:HR:2022:526) geldt dat de inspecteur een fiscale overtreding overtuigend moet aantonen bij het opleggen van een boete; aannemelijkheid is onvoldoende. Deze zwaardere bewijsmaatstaf heeft geleid tot toenemende aandacht voor de wijze waarop bewijs in fiscale boetezaken wordt beoordeeld. Omdat fiscale boetes een punitief karakter hebben (boete is bedoeld om te straffen), ligt aansluiting bij strafrechtelijke waarborgen voor de hand, waaronder het hanteren van bewijsminima. In het strafrecht gelden immers bewijsminima om lichtvaardige veroordelingen te voorkomen; dat zou ook in het fiscale boeterecht wenselijk zijn. De huidige vrije bewijsleer in het fiscale recht kan leiden tot subjectieve beoordelingen en ongelijke uitkomsten, zoals bleek bij de Luxemburgse bankrekeningzaken. Bewijsminima zouden bijdragen aan rechtszekerheid, bescherming tegen willekeur en betere aansluiting bij artikel 6 EVRM, dat strikte eisen stelt aan bewijs in punitieve procedures. Hoewel tegenstanders wijzen op het belang van flexibiliteit, sluiten bewijsminima een zorgvuldige en flexibele beoordeling van complex bewijs niet uit. De auteur pleit daarom voor invoering van bewijsminima in het fiscale boeterecht, in lijn met de oproep van A-G Koopman op 5 juli 2024 (ECLI:NL:PHR:2024:774) , ter versterking van de rechtspositie van de belastingplichtige.
Krijgt u een boete? Schakel een specialist in die u bijstaat in uw communicatie met de Belastingdienst.
Soorten vergrijpboete
Er zijn meerdere soorten vergrijpboetes, de belangrijkste:
- Belasting is opzettelijk (of grove schuld) niet betaald (of niet volledig betaald), artikel 67f ZWR
- Opzettelijk niet of onjuist aangifte doen (voor aanslagbelasting), artikel 67d AWR
- Bij navordering mits sprake van opzet (of grove schuld) en er te weinig belasting is betaald, artikel 67e AWR
- Informatieverplichting niet nakomen (uit eigen beweging), artikel 10a AWR
- Opzettelijk onjuiste informatie of inlichtingen verstrekken bij verzoek
voorlopige aanslag, artikel 67cc AWR
De vergrijpboete van de Belastingdienst
Als u in de ogen van de Belastingdienst niet de juiste aangifte doet, heeft de Inspecteur de mogelijkheid een vergrijpboete op te leggen als:
- de aangifte opzettelijk niet dan wel onjuist of onvolledig is gedaan (artikel 67d van de Algemene wet inzake Rijksbelastingen, AWR); of
- het aan opzet of grove schuld van de belastingplichtige is te wijten dat een aanslag te laag is vastgesteld of te weinig belasting is betaald (artikel 67e AWR).
De eerste optie is aan de orde als de Inspecteur voor het opleggen van de aanslag constateert dat de aangifte niet deugt. De tweede optie geldt als de Inspecteur vaststelt dat de aangifte niet deugt nadat de aanslag al is opgelegd.
Handreiking fiscaal beleid bij opleggen boetes
Voor de formele kant en het standpunt van de belastingdienst is er informatie beschikbaar over de wijze waarop de belastingdienst fiscale boetes kan opleggen (lees hier de handreiking uit een WOO onderzoek), vertrekpunt in deze discussie is artikel 5:49 AWB en artikel 67 AWR, dit in combinatie met het besluit bestuurlijke boeten (pagraaf 13).
Standpunt kennisgroep belastingdienst
Het beleid van de belastingdienst inzake het instellen van een schuldonderzoek bij een boete is openbaar gemaakt in augustus 2023. Er is verzocht om openbaarmakeing van alle interne stukken waarin vastlegging heeft plaatsgevonden over het beleid met betrekking tot het (zuivere) schuldonderzoek (ad titel 5.2 AWB). In dit stuk vindt u werkinstructies, interne memo's, standpunten, notulen van vergaderingen etc. Het stukken kunt u hier raadplegen. Een aantal zaken vallen op:
- Voor de matiging van een boete wordt ook naar het huidige gedrag gekeken
- Voor verzuimboetes is minder ruimte voor responsief handhaven
- Vragen stellen over de boete toegestaan maar belastingplichtige kan zich beroepen op zijn zwijgrecht (artikel 5:10a AWB)
- Hoe moet een onderzoek inzake DGA salaris plaatsvinden
- Stappenplan inzake opleggen van een boete
- Hoe werkt het schuldonderzoek
- Wanneer melding mogelijke fraudezaak
Hoe hoog is een vergrijpboete van de Belastingdienst?
Standaard wordt bij opzet een boete opgelegd van 50% van de te weinig geheven belasting. Bij grove schuld is dat 25%. Terecht constateert u dat direct bij de aanslag alleen een boete kan worden opgelegd als sprake is van opzet. Als de Inspecteur dus kan bewijzen dat sprake is van opzet, verdubbelt dat dus de boete. Dit artikel gaat alleen over de opzet (en dus niet over het minder ernstige ‘grove schuld’).
Vereisten belastingdienst bij opleggen boete
Als de inspecteur een belastingplichtige een boete oplegt moet de inspecteur uiterlijk op het moment van bekendmaken van de de boete de reden noemen. Bij onduidelijkheid komt alleen betekenis toe aan wat er op het aangiftebiljet is vermeld. In een procedure bij het Gerechtshof Den Bosch komt een boete aan de orde i.v.m. het niet tijdig betalen van aangiftebelasting, in deze de BTW (artikel 67f AWR). Er wordt niet aan de vereisten van artikel 67f AWR voldaan, de boete wordt vernietigd. De Hoge Raad (ECLI:NL:HR:2021:704) heeft in 2021 het oordeel van het Gerechtshof (ECLI:NL:GHSHE:2019:2155) bevestigd.
Wanneer is er sprake van opzet?
Het daadwerkelijk weten dat de aangifte onjuist is, is een vereiste voor opzet. Als de Inspecteur die wetenschap kan bewijzen, is sprake van opzet. Doorgaans ligt de kennis / wetenschap van de belastingplichtige niet vast in documenten.
Reeds in 1954 is door de Hoge Raad [1] bepaalt dat ook “zich willens en wetens blootstelt aan de geenszins als denkbeeldig te verwaarlozen kans (dat de aangifte onjuist / de aanslag te laag is)” voldoende is voor opzet. Later wordt dat voorwaardelijk opzet genoemd.
Later heeft de Hoge Raad [2] geëist dat voor voorwaardelijk opzet sprake moet zijn van de volgende twee voorwaarden:
- de belastingplichtige moet zich van de aanmerkelijke kans dat het gevolg zal intreden, bewust te zijn geweest; en
- de aanmerkelijke kans ten tijde van zijn gedraging bewust (willens en wetens) te hebben aanvaard.
Waar maakt de Belastingdienst of de rechter soms een denkfout bij vergrijpboetes?
Veel Inspecteurs (en helaas ook sommige rechters) leggen de jurisprudentie verkeerd uit, waardoor ze te snel tot de conclusie komen dat sprake is van voorwaardelijk opzet. Regelmatig komen we tegen dat wordt gesteld dat de belastingplichtige ‘had moeten weten dat zijn aangifte onjuist of onvolledig is’ voldoende is voor voorwaardelijk opzet. Dat is uitdrukkelijk niet voldoende. Of zoals de Hoe Raad[3] het zegt:
- De omstandigheid dat een belastingplichtige had moeten weten dat zijn aangifte onjuist of onvolledig is, brengt niet mee dat hem de voor opzet vereiste bewustheid met betrekking tot die onjuistheid of onvolledigheid kan worden verweten.
De Inspecteur kan de belastingplichtige niet dwingen een standpunt in de aangifte in te nemen dat de Belastingdienst aanhangt. De Hoge Raad [4] besliste recentelijk nog:
- Voor het bestaan van voorwaardelijk opzet bij toepassing van de artikelen 67d en 67e AWR is (…) niet alleen vereist dat de belastingplichtige ten tijde van het doen van de aangifte wetenschap had van de aanmerkelijke kans dat daardoor te weinig belasting zou worden geheven, maar ook dat hij die kans toen bewust heeft aanvaard (op de koop toe heeft genomen). (…) De omstandigheid dat de belastingplichtige zich bewust is van de (…) kans dat de inspecteur zijn standpunt niet zal delen, en die kans bewust aanvaardt, brengt op zichzelf niet mee dat hij welbewust de aanmerkelijke kans aanvaardt dat te weinig belasting wordt geheven.”
Conclusie ten aanzien van de vergrijpboete
De conclusie is dat de vaststelling van (voorwaardelijk) opzet steeds voldoende moet worden gemotiveerd door de Inspecteur. Ook als de wetenschap dat de aangifte (mogelijk) onjuist is op grond van feiten en omstandigheden voor de hand ligt. Dat is vaak geen sinecure en de bewijslast ligt bij de Inspecteur.
Aan het vergaren van dat bewijs hoeft u niet mee te werken. Het is immers strafvervolging. Daarop dient de Inspecteur u te wijzen als hij vragen stelt of onderzoek doet. Dat wordt nogal eens vergeten.
Hoge Raad inzake vergrijpboete "had moeten weten is geen opzet"
In 2022 heeft de Hoge Raad een arrest gewezen over de term "bewust". Had moeten weten is nog niet gelijk (voorwaardelijke) opzet. Als de inspecteur aan een belastingplichtige een verwijt maakt moet de inspecteur dit goed kunnen motiveren. Lichtzinnig een vergrijpboete opleggen is niet aan de orde. Tevens moet de inspecteur bewijzen dat sprake is van (voorwaardelijke) opzet of grove schuld. De bewijslast voor de schuldgradatie opzet (50%) of grove schuld (25%) ligt bij de inspecteur (paragraaf 25 BBB).
Had moeten weten is nog steed (en gelukkig) geen opzet. Van opzet is pas sprake als iemand willens en weten de aanmerkelijke kans heeft aanvaard dat een bepaald gevolg zal intreden (Hoge Raad 25 maart 2003 ECLI:NL:HR:2003:AE9049).
Een autohandelaar heeft een naheffingsaanslag BTW met een vergrijpboete ontvangen. De reden is dat de handelaar door de gebrekkige administratie had moeten inzien dat hij geen recht had op de levering van auto's tegen het nultarief. Hij had moeten weten dat hij niet aannemelijk zou kunnen maken dat de auto's naar een andere EU lidstaat zijn vervoerd. Ook had de handelaar zijn adviseur niet zomaar mogen vertrouwen. De Hoge Raad denkt hier anders over. Voorwaardelijke opzet is niet aan de orde. Aan de handelaar kan niet de voor opzet vereiste "bewustheid" met betrekking tot de onjuiste aangifte worden verweten, aldus ons hoogste rechtscollege. Verder kunnen de omstandigheden dat belanghebbende geen openheid van zaken heeft gegeven en dat hij het laakbare van zijn gedragingen niet heeft ingezien, niet bijdragen aan het oordeel dat hij bewust fouten heeft gemaakt. De Hoge Raad vernietigd de vergrijpboete en verwijst de zaak naar een ander Gerechtshof.
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Noot fiscaal jurist inzake de vergrijpboete door de Belastingdienst
Bij het opleggen van boetes slaat de inspecteur met enige regelmaat de plank volledig mis. Soms is er geen (of niet volledig) boete dossier maar steeds vaker ontbreekt simpelweg het bewijs. Een inspecteur stelt al vlot in correspondentie dat "de heer X bewust de aanmerkelijke kans heeft aanvaard dat er te weinig belasting zou worden geheven en dit opzettelijk heeft gedaan". Zo'n zinnetje lijkt inderdaad op opzet maar er wordt geen bewijs geleverd waarom dit zo is. De simpele stelling wordt dus niet van bewijs voorzien. Dit bewijs moet betrekking hebben op:
- de aanmerkelijke kans dat een bepaald gevolg zal intreden
- belastingplichtige de wetenschap hiervan had
- belastingplichtige bewust heeft aanvaard dat hierdoor te wenig belasting wordt geheven (wil)
Als deze elementen moet de inspecteur nalopen en niet alleen voorzien van zinnen of stellingen maar ook bewijzen. Dit moet uit het boetedossier volgen. Deze kritische blik op het boetedossier is dus van essentieel belang, zo volgt nogmaals uit de hierboven genoemde Hoge Raad uitspraak uit 2022. Zodra een boete is aankondigd kunt u in het boetedossier kijken, dit is verstandig. Vervolgens moet de boetebeschikking worden vergeleken met de vaak een stuk eerder aangekondigde boete. Dit is specialisten werk, wij helpen u graag en doeltreffend in dergelijke situaties.
De kans op een onjuiste aangifte is door de ingewikkeldheid / complexiteit van het belastingrecht snel aanwezig. Dat wil echter nog niet zeggen dat u als belastingplichtige zich er steeds van bewust moet zijn geweest dat uw aangifte onjuist of mogelijk onjuist is. Schakel daarom voor het doen van aangifte een deskundige in. Is eenmaal een boete opgelegd of wordt dat aangekondigd, neem dan direct contact met ons op. Wij beschikken over de deskundigheid om een boete eventueel te voorkomen dan wel te beoordelen of die volgens de regelen der kunst is opgelegd. Mail ons voor een vrijblijvend gesprek.
Bron fiscale vergrijpboete
Wat doet de FIOD?
Het jaarverslag van de FIOD 2025 is bekend gemaakt in mei 2026. In dit artikelen kijken we naar de werkwijze en aandachtspunten van de FIOD en tevens geven we enkele tips voor DGA's, ondernemers en adviseurs.
Boodschap FIOD in jaarverslag 2025
De opsporingsdienst wil slimmer, sneller en datagedreven gaan werken. Vroger werd er vooral via interne koppelingen of meldingen (signalen van fraude) een onderzoek gestart. Tegenwoordig wordt gewerkt met intelligence, data-analyses, internationale informatie-uitwisseling en thematische fraudebestrijding. Voor ondernemers, DGA's, vermogende particulieren en hun adviseurs betekent dit dat de pakkans voor fiscale constructies, internationale structuren, BPM-constructies, dividendstripping, witwasverdenkingen zal toenemen. Even in getallen, da's altijd leuk om te lezen:
- Er wordt op dit moment bijna 1 miljoen uur besteed aan opsporing
- Er wordt ruim 150 miljoen in beslag is genomen (gemiddeld uurtarief € 150 is niet erg veel) .
- Meeste onderzoeken (50%) zien op witwassen en fiscale delicten
- Het berechtingsresultaat is 91%
- Er wordt met ruim 1.700 mensen bij de FIOD gewerkt
Waar richt de FIOD zich op?
Uit het jaarverslag 2025 volgt dat de FIOD de meeste aandacht geeft aan:
- fiscale fraude;
- witwassen;
- BPM-fraude;
- dividendstripping;
- verhuld vermogen;
- opsporing buitenland
- terrorismefinanciering
- faillissementsfraude.
Nieuw in bovenstaande is dat er meer aandacht is voor BPM fraude en dividendstripping. Dit lijkt in de basis een taak voor de belastingdienst maar kennelijk verschuift dit langzaam richting de FIOD.
Verhuld vermogen blijft speerpunt
Binnen de belastingdienst bestaat er een speciaal team voor verhuld vermogen. Dit team werkt steeds beter samen met de FIOD, FIU Nederland, Buitenlandse belastingdiensten, toezichthouders en de komende jaren ook met cryptodienstverleners. De Internationale informatie-uitwisseling en automatische meldingen nemen de komende jaren alleen maar toe. Waar in het verleden echt nog gezocht moest worden naar buitenlands vermogen komt deze informatie tegenwoordig via de digitale snelweg bij de belastingdienst binnen. De belastingdienst en de FIOD krijgen steeds beter zicht op buitenlandse bankrekeningen, cryptovermogen, truststructuren, buitenlandse vennootschappen en vastgoed in het buitenland.
De rol van kunstmatige intelligentie bij de FIOD
In alle werelden wordt AI (Artificial Intelligence) ingezet om sneller en slimmer te werken, zo ook bij de FIOD. De FIOD heeft in 2025 een AI-expertgroep opgericht, zij onderzoeken grote hoeveelheden data en brengen koppelingen aan. De datasets kunnen sneller worden doorzocht op:
- ongebruikelijke transacties;
- verbanden tussen ondernemingen;
- netwerken van betrokken personen;
- afwijkende fiscale patronen;
- witwasindicatoren.
Wanneer komt een zaak bij de FIOD terecht?
Veel ondernemers denken dat een boekenonderzoek automatisch leidt tot een FIOD-onderzoek, dit is niet zo. De belastingdienst beoordeelt eerst een zaak of meestal wordt dit via de reguliere routes afgerond met naheffings- of navorderingsaanslagen (met boetes en belastingrente). Als er sprake is van boefjes gedrag (opzet, valsheid in geschrifte, fraude, recidive, etc) en het bedrag is hoog genoeg wordt een zaak aangemeld bij de FIOD. De FIOD kan ook in beeld komen via een verzoek van banken, curatoren, politie of andere opsporingsdiensten. Een zaak wordt dan aangemeld voor een zogenaamde strafrechtelijke behandeling onder het AAFD-protocol.
FIOD aan de deur: hoe moet ik dan handelen?
Wij zijn regelmatig betrokken bij FIOD onderzoeken, vrijwel altijd in combinatie met een advocaat of op verzoek van een advocaat. Een inval is een stevige en ingrijpende gebeurtenis. Belangrijk bij een inval is dat u ervaring gaat inroepen en met name weet wat u niet moet doen. De belangrijkste tips bij een FIOD inval:
- leg geen spontane verklaringen af, beste advies "zeg niks"
- geef geen data of computers vrijwillig af zonder overleg met uw fiscaal jurist of advocaat;
- maak foto's en video's van de inval
- maak foto's en video's van de meegenomen spullen en stel een lijst op.
- zorg ervoor dat vertrouwelijke informatie niet wordt meegenomen, sla deze op aparte harde schijf of aparte map op.
Verschoningsrecht bij een FIOD inval
Het verschoningsrecht komt op pagina 31 van het rapport aan de orde. Het verschoningsrecht beschermt vertrouwelijke communicatie tussen ondermeer de advocaat en zijn klant. Deze informatie mag de FIOD niet inzien.
De FIOD besteedt in haar jaarverslag zelf veel aandacht aan het verschoningsrecht en erkent dat dit een steeds grotere uitdaging vormt binnen digitale onderzoeken. De jurisprudentie rondom verschoningsrecht ontwikkelde zich de afgelopen jaren sterk. Een belangrijke verandering is dat de verantwoordelijkheid bij de rechter-commissaris is komen te liggen, die voor uitvoering en technische ondersteuning een beroep doet op de FIOD. Daarmee blijven de eisen die het verschoningsrecht stelt in de praktijk grotendeels bij de opsporing liggen. De FIOD verwerkt dagelijks enorme hoeveelheden digitale informatie, wat steeds meer vraagt van systemen, tijd en menskracht.
Het verschoningsrecht vereist dat vertrouwelijke communicatie met beroepsgroepen zoals advocaten, notarissen en artsen vooraf wordt verwijderd. In de grote hoeveelheden data is deze informatie echter niet altijd herkenbaar voor de FIOD. Dit leidde meerdere malen tot procedures met lange doorlooptijden, waardoor onderzoeken stil kwamen te liggen en verdachten lang in onzekerheid bleven.
Heldere en passende verantwoordelijkheden voor elke partij zijn noodzakelijk om te kunnen voldoen aan de eisen van het verschoningsrecht in een steeds meer digitaliserende wereld. Dit vraagt om grote en permanente inzet in de hele strafrechtketen. Zodat opsporings diensten, waaronder de FIOD, beter in staat gesteld worden om te voldoen aan de eisen die het verschoningsrecht stelt.
In de stuurgroep verschoningsrecht, onder leiding van het Ministerie van Justitie en Veiligheid, werkt de FIOD met alle partners in de strafrechtketen intensief samen met onder andere de Rechtspraak, het OM, de politie en de Nederlandse Orde van Advocaten aan oplossingen binnen de huidige en toekomstige juridische kaders. De FIOD blijft daarnaast investeren in betere technologie én in duidelijke afspraken en werkprocessen, samen met het OM, de rechtspraak en de advocatuur
Vroegtijdige FIOD-begeleiding voorkomt schade
In onze praktijk zien wij regelmatig dat ondernemers pas juridische hulp inschakelen nadat verhoren hebben plaatsgevonden of nadat gegevensdragers al zijn gekopieerd. Dat is vaak te laat of aan de late kant. Neem direct bij een inval contact met ons of uw advocaat op, dit voorkomt veel gedoe en onnodige problemen.
Box 3 en fiscale discriminatie
Box 3 in de inkomstenbelasting is al jarenlang een bron van geschil en onrust. De belastingheffing die in box 3 plaatsvindt ziet op sparen en beleggen. De wijze van heffing is bijzonder. De heffing is namelijk losgekoppeld van de realiteit. In box 3 wordt het inkomen forfaitair bepaald. Tot 2017 werd hiervoor één percentage (4%) gehanteerd. Per 2017 wordt het inkomen bepaald aan de hand van rendementsklassen. Wij gaan hierna kort in op de achtergronden en daarna op een recente uitspraak van de Hoge Raad over fiscale discriminatie en box 3 sinds de wetswijziging in 2017.
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
Klachten box 3
De meest gehoorde klacht is dat box 3 als onrechtvaardig wordt beschouwd. Onder meer als gevolg van de sterk dalende rente verkeren veel belastingplichtigen in de situatie dat het berekende, fictieve rendement bij lange na niet gelijk is aan het werkelijke rendement. Zij betalen dus belasting over niet genoten inkomen. Dit heeft tot een stroom aan rechtszaken geleid, waarbij steeds in geding is geweest of sprake is van schending van het recht op bescherming van eigendom.
De Hoge Raad heeft in 2019 geoordeeld dat het heffen op basis van een fictief rendement in strijd kan komen met dit recht. Dat is het geval indien vast komt te staan dat het door de wetgever veronderstelde rendement voor particuliere beleggers niet meer haalbaar is en belastingplichtigen, mede gelet op het tarief, worden geconfronteerd met een buitensporige last. De beoordeling of sprake is van zo’n last dient te worden verricht met inachtneming van de gehele financiële situatie van de belastingplichtige.
De huidige uitleg is daarom (sinds 2019) dat belastingplichtigen op stelselniveau worden geconfronteerd met een buitensporig zware last indien het nominaal (dus zonder veel risico’s) haalbare rendement te laag is. Te laag kan daarbij – let op! als vuistregel – worden uitgelegd als een belastingdruk van meer dan 100%. Daarbij is niet alleen dit percentage relevant, maar de algehele financiële positie van de belastingplichtige.
Box 3 wijziging 2023 en 2024
Het tarief in box 3 wordt verhoogd van 32% naar 34% in 2024. Het tarief blijft dan in 2025 ook 34%. Het heffingsvrije vermogen van € 57.000 per belastingplichtige blijft in 2023 en 2024 gelijk. Het nieuwe box 3 stelsel is uitgesteld tot 2027. Tevens zijn er nog een paar kleinere wijzigingen per 2023 / 2024, de belangrijkste:
- Vermogen binnen een VvE (vereniging van eigenaren) wordt gezien als spaarsaldo (en niet als overige bezitting). Bezittingen in box 3 worden gezien als banktegoeden (fictief rendement 0,36%) of overige bezittingen (fictief rendement 6,17% in 2023). Dit geldt per 2023.
- Vermogen op de derdenrekening bij de notaris wordt gezien als spaarsaldo (per 2023)
- Onderlingen vorderingen en schulden tussen ouders en kinderen kunnen een probleem opleveren. Het forfaitaire rendement op vorderingen bedraagt 6,17% en voor schulden 2,46% (cijfers 2023). Bij onderlinge vorderingen en schulden (ouders / kinderen en fiscale partners) zou dit oneerlijk zijn. De vorderingen en schulden worden per 2023 gedefiscaliseerd. Dit kan ook plaatsvinden door verrekenbeding bij huwelijkse voorwaarden.
- Tip: als het werkelijke rendement lager is dan het forfaitarie rendement maak dan bezwaar tegen uw aanslag inkomstenbelasting.
Nieuws box 3 heffing voor 2017
De uitspraak van de Hoge Raad ziet op de box 3 heffing vanaf 2017. In een rechtbank in april 2022 (ECLI:NL:RBDHA:2022:3300) blijft de aanslag over box 3 in 2016 gewoon in stand.
Fiscale discriminatie in het kader van box 3
De hierna te bespreken zaak gaat over een belastingplichtige die wordt geconfronteerd met een belastingdruk in box 3 van ver boven de 100%. De rechtbank en het hof bieden echter geen oplossing, aangezien geen sprake zou zijn van een individuele, buitensporige last. Daartoe wordt onder meer de hypotheekvrije woning en de AOW-uitkering aangehaald. De Advocaat-Generaal die voor deze zaak de conclusie heeft geschreven, merkt gelijk op dat de wijziging van box 3 per 2017 aan het stelsel niet af doet. Het oplossen van stelselproblemen is echter niet aan de rechtspraak, maar aan de wetgever. De belastingplichtige in deze zaak doet echter ook een beroep op discriminatie en daarvan meent de Advocaat-Generaal dat een conclusie en een uitspraak gerechtvaardigd zijn.
Bij een beroep op discriminatie is voorts niet van belang of er sprake is van een individuele, buitensporige last. Discriminatie is bedenkelijk eenvoudiger: er is sprake van of juist niet.
Het box 3 systeem per 2017
Per 2017 is box 3 ingrijpend gewijzigd. De wetgever acht niet langer een bepaald bodemforfait haalbaar met risico-arme handelingen. Het uitgangspunt is nu dat voor alle box-3-plichtigen het gemiddelde rendement bij de gemiddelde vermogenssamenstelling haalbaar is. Hieruit komt reeds naar voren dat (nog steeds) sterk wordt geabstraheerd van de persoon; de wetgever heeft een gemiddelde op een gemiddelde gehanteerd. De Advocaat-Generaal merkt met betrekking tot gemiddelden het volgende op. Uitgaan van een gemiddelde bij belastingheffing leidt er direct toe dat ondergemiddelden betalen voor bovengemiddelden. Een harde stelling die direct de problematiek van box 3 laat zien. Deze stelling zal in het vervolg steeds terugkomen.
Discrimineert box 3?
Uit de jurisprudentie komt naar voren dat van onrechtmatige discriminatie sprake is indien gelijke gevallen ongerechtvaardigd ongelijk worden behandeld. Echter, van onrechtmatige discriminatie is ook sprake als relevant verschillende gevallen, ongerechtvaardigd over één kam worden geschoren. Bij de vraag of sprake is van discriminatie doen ander ‘juridische gebreken’ er niet toe. Derhalve is niet van belang of box 3 in 2017 (of 2016) nu wel of niet inbreuk maakt op het eigendomsrecht van belastingplichtigen. De centrale vraag is slechts of verschillende gevallen ongerechtvaardigd over één kam zijn geschoren.
Onder het systeem per 2017 worden alle box-3-belastingplichtigen belast naar een berekend gemiddeld vermogensrendement op een berekend gemiddelde vermogenssamenstelling. Hieruit volgt al dat alle gevallen, dus ook niet-vergelijkbare gevallen, op dezelfde wijze in de heffing worden betrokken. Dat leidt ertoe dat de ondergemiddelden betalen voor de bovengemiddelden. Afgepeld naar de kern van het systeem is er maar één ding dat er toe doet: de hoogte van het vermogen. De daadwerkelijke samenstelling en het daadwerkelijke rendement doen in het geheel niet ter zake. De Advocaat-Generaal beschrijft het glashelder: voor de ondergemiddelden is sprake van een discriminerende heffing en voor de bovengemiddelden is sprake van een fiscaal privilege. Dit hoeft niet direct bezwaarlijk te zijn; er kan immers sprake zijn van een beperkt effect of een rechtvaardiging.
Uit buitenlands onderzoek is gebleken dat de spreiding in rendementen op vermogen groot is. Dat wil zeggen: het verschil in rendement tussen huishouden A en huishouden B is fors. Dit leidt tot discriminatie, omdat ‘extreem’ verschillende personen over één kam worden geschoren. Een escape zou nog gelegen kunnen zijn in het feit dat dit per jaar kan verschillen. Echter, uit onderzoek komt naar voren dat dat nu juist niet het geval is. Ben je eenmaal ondergemiddeld, dan blijf je dit over het algemeen ook.
De Advocaat-Generaal komt daarom tot een harde conclusie: er is sprake van discriminatie. Een evenredigheidstoetsing is niet eens meer nodig. De wetgever is buiten zijn (toch al zeer ruime) beoordelingsmarge getreden. Toch hecht de Advocaat-Generaal er waarde aan nog in te gaan op de aangedragen redenen die zien op de objectieve en redelijke rechtvaardiging van het systeem.
Objectieve en redelijke rechtvaardiging?
De wetgever geeft aan dat een belasting naar het werkelijk inkomen niet mogelijk is. Daartoe worden de volgende argumenten aangevoerd:
- Het is te complex voor de Belastingdienst, de benodigde informatiestroom ontbreekt;
- Het frustreert de VIA-systematiek en leidt voor iedereen tot meer werk;
- De ontwijkingsmogelijkheden moeten worden beheerst;
- Er zal ingewikkelde wetgeving komen, gevolgd door hogere lasten en meer procedures.
Ook hier is de Advocaat-Generaal scherp en (zeer) kritisch. Het argument over de complexiteit wordt weerlegd. Veel andere landen hebben wel een belasting van het werkelijke inkomen uit vermogen en dat mag dus geen excuus zijn. Voorts is het zo dat de VIA weliswaar een handig hulpmiddel is, maar het gebruik ervan geen argument kan zijn om een discriminerende heffing in stand te houden.
Het ontwijkingsargument geldt in principe voor alle belastingheffing. Immers: op alle belastingmiddelen wordt ontweken. Het aanhalen van dit argument om een discriminerende heffing in stand te houden raakt kant noch wal. Dan is er nog de ingewikkelde wetgeving. De huidige wetgeving is weliswaar eenvoudig, maar leidt tot bizar veel procedures, ieder jaar weer. Dat het ingewikkelder zal worden kan niet worden ontkend, maar dat is dan de ‘prijs’ voor een niet-discriminerende heffing.
Conclusie Advocaat-Generaal
De Advocaat-Generaal concludeert dat box 3 per 2017 discrimineert. Niet gelijke gevallen worden, zonder dat dat gerechtvaardigd is, gelijk behandeld. De vraag is wat dan moet gebeuren. Moet de rechter het ‘probleem’ bij de wetgever laten en deze rechtsherstel bieden, of moet de rechter zelf aan de slag? De rechter gaat alleen zelf aan de slag als de wetgever het nalaat een regeling te treffen die discriminatie opheft. Vooralsnog is het advies om de bal bij de wetgever te leggen.
Advisering en vermogen
Box 3 is onderdeel van de inkomstenbelasting. Echter, het daadwerkelijk inkomen doet er niet toe. Veel belastingplichtigen ervaren de box 3-heffing dan ook als een vermogensbelasting. Indien u een omvangrijk vermogen hebt, kan het raadzaam zijn om uw situatie te laten bekijken. Wellicht zijn er mogelijkheden om – binnen de kaders van wet- en regelgeving – de belastingdruk op uw vermogen te verminderen. Neem voor een vrijblijvende afspraak gerust eens contact op met één van onderstaande auteurs op.
Crypto melden bij de Belastingdienst
De gegevensuitwisseling binnen Europa (en daarbuiten) gaat snel en werkt steeds beter. Naast inkomen, levensverzekeringen, pensioenen, spaarrekeningen, onroerend goed en beleggingen wordt op korte termijn ook crypto- / bitcoin-informatie dadelijk automatisch aan de Nederlandse Belastingdienst verstrekt (vanaf 2026).
Vragen over crypto in uw aangifte of hulp bij inkeren bij de belastingdienst? Onze specialisten helpen u graag en hebben meer dan voldoende ervaring. Mail ons gerust voor een vrijblijvende offerte.
De EU-richtlijnen inzake administratieve samenwerking (de zogenaamde DAC wetgeving) wordt steeds uitgebreider. Sinds 2014, toen DAC 1 is ingevoerd, is ervoor gezorgd dat gegevens tussen vele landen automatisch wordt uitgewisseld tussen de verschillende overheden / belastingdiensten. We zijn nu al aanbeland bij DAC 6 en dit is zeker niet de laatste richtlijn. De wereld wordt steeds transparanter.
Nieuws: Crypto vanaf 1 janauri 2026 automatisch in uw aangifte inkomstenbelasting. Crypto aanbieders zijn vanaf dat moment verplicht om gegevens uit te wisselen met de belastingdienst. Het wetsvoorstel (link) hierover is in juli 2025 naar de tweede kamer gestuurd. Eerste rapportage is dan op 31 januari 2027 (over 2026).
Fiscaal advies voor crypto of bitcoin bezitters
Actief met crypto, trading, blockchain of cold storage? Voorkom fiscale risico's en betaal niet onnodig belasting over uw bezit. Onze fiscalisten combineren diepgaande kennis van crypto met jarenlange ervaring in complexe fiscale structuren voor vermogende particulieren en crypto bezitters. De meest voorkomende advies onderdelen bij crypto of bitcoin bezitters:
- Crypto vergeten in uw aangifte inkomstenbelasting en vrijwillig melden
- Crypto inbreng in BV
- Crypto in familiefonds
- Emigratie naar fiscaal vriendelijk crypto land, zoals Portugal en Duitsland
- Hulp bij beantwoording vragenbrief of boekenonderzoek belastindienst.
- Inlog kwijt, waarde crypto dan 0 euro?
Onze specialisten helpen u graag en hebben meer dan voldoende ervaring. Mail ons gerust.
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa
- Beleidskompas formulier crypto
DAC 8 en crypto of bitcoins
Eerst komt nog DAC 7, waarbij internationaal informatie over inkomsten van verkopers op online platforms wordt uitgewisseld. Direct daarna komt DAC 8, waarbij er een rapportageverplichting gaat gelden voor cryptovaluta. DAC 2 voorziet al in een rapportageverplichting voor banken etc., maar deze richtlijn gold nog niet voor crypto en e-money. Ook het financiële toezicht op de markt zal worden verbeterd, dit via de zogenaamde MiCa Verordening. De combinatie van MiCa en DAC 8 zal een nieuwe wereld creëren voor aanbieders, handelaren en houders van crypto, de regulering zal dus toenemen.
Heeft de belastingdienst informatie over mijn crypto of bitcoin?
Sinds 2020 moeten aanbieders in Nederland zich registeren bij de Nederlandse bank. Vanaf 2026 moet op grond van Europese wetgeving ook informatie door platformen en aanbieders worden doorgegeven aan de fiscale autoriteiten in hun vestigingsland. Deze informatie wordt dan ook doorgegeven aan de belastingautoriteiten als een belastingplichtige in het buitenland woont (dus ook de Belastingdienst krijgt dan automatisch informatie over uw crypto). Deze wetgeving geldt voor binnen de EU gevestigde platformen.
In de huidige tijd melden zich steeds meer belastingplichtigen vrijwillig bij de belastingdienst of nemen "opeens" de in het verleden opgebouwde crypto in hun aangifte inkomstenbelasting.
Bureau financieel toezicht en crypto
Het Bureau Financieel Toezicht (BFT) heeft een notitie geschreven over hoe accountants en fiscalisten moeten omgaan met klanten die crypto valuta bezitten en/of hoe hiermee moet worden omgegaan in de aangifte inkomstenbelasting en/of jaarrekening. De notitie kunt u hier raadplegen.
Inkeerregeling crypto
De Nederlandse Belastingdienst kijkt nu al uit naar deze nieuwe wetgeving. Dadelijk wordt de informatie van de cryptohouder automatisch aan de Nederlandse Belastingdienst verstrekt. Dit maakt controle op aangiften en vermogen een stuk eenvoudiger. De nieuwe wetgeving is er nog niet, dus het is thans verstandig om met uw fiscalist of adviseur te overleggen omtrent het melden van uw crypto of e-money bij de Belastingdienst.
Indien u uw cryptovaluta, of in de volksmond bitcoin, niet opgeeft bij de Belastingdienst, dan wordt het als zwart vermogen gezien. Omdat u opzettelijk onjuist aangifte doet, wordt dit als een strafbaar feit gezien. U kunt dit vermogen dat is verzwegen - of wellicht gewoon vergeten op te nemen - alsnog bij de Belastingdienst melden, dit noemen ze de zogenaamde vrijwillige verbetering van uw aangifte of inkeerregeling. U voldoet dan alsnog de verschuldigde belasting (veelal box 3, maar bij arbeid kan het ook box 1 zijn). Daarnaast krijgt u een boete welke kan oplopen tot 300%.
Voordeel inkeren bij crypto of bitcoin
Het voordeel van inkeren is dat u niet strafrechtelijk wordt vervolgd voor het opzettelijk doen van een onjuiste aangifte. Daarnaast kunt u na het inkeren vrijelijk beschikken over uw vermogen en zal de boete veelal lager zijn. Bij € 200.000 aan crypto zou u normaal in box 3 ongeveer € 2.400 betalen, dit wordt dan vermeerderd met een boete van stel 100%, hiermee zou u dus (per verzwegen jaar) ongeveer € 5.000 moeten betalen. De boete kan echter ook hoger uitvallen, dit zal afhangen van de beoordeling door de Belastingdienst.
Inkeerregeling afgeschaft
De (formele) inkeerregeling is in 2018 afgeschaft voor de verbetering van aangiften met buitenlands vermogen (box 3). Dit wil zeggen dat er geen garantie meer werd gegeven dat na een inkeerverzoek geen strafrechtelijke vervolging zou volgen. In 2020 is de tweede wijziging van de inkeerregeling doorgevoerd. Vanaf dat moment geldt de regeling ook niet meer voor binnenlands vermogen en ook niet meer voor zogenaamde box 2 aandelen. Het vrij van strafrecht inkeren geldt dus nog alleen voor box 1 inkomen. Vrijwillig verbeteren of zelf melden zal er wel voor zorgen dat er sprake is van strafverminderende omstandigheden (bij de boete of de strafrechtelijke sanctie).
Advies over inkeren of cryptovaluta
Binnen ons fiscale recht kennen we twee smaken bij het (opzettelijk) onjuist aangifte doen. Dit kan via de Belastingdienst of via de officier van justitie. Meestal zal de Belastingdienst een zaak behandelen en hierbij de niet betaalde belastingen naheffen en een boete opleggen. Veelal wordt er een vaststellingsovereenkomst gesloten tussen u en de Belastingdienst. Komt u er niet uit, dan wordt de route richting de Belastingrechter bewandeld.
Als de route van strafrechtelijke vervolging wordt gekozen, krijgt u te maken met een officier van justitie. De OvJ zal het fiscale nadeel berekenen en het bedrag aan niet betaalde belastingen van u afpakken (ontnemen). Bij een beperkt fiscaal nadeel (zo'n € 50.000 - € 100.000) wordt veelal een gevangenisstraf geëist van 3 - 5 maanden (of voorwaardelijke gevangenisstraf met een taakstraf en geldboete). De (straf-)rechter zal uiteindelijk bepalen welke straf wordt opgelegd.
Onderstaande fiscaal juristen houden zich dagelijks bezig met de advisering omtrent e-money of cryptovaluta. Ook hebben wij meer dan ruime ervaring met de inkeerregeling. Wij berekenen vooraf wat u moet betalen en verzorgen vervolgens ook het gehele traject inclusief het overleg met de Belastingdienst.
U kunt hen bereiken door ons kantoor te bellen of via onderstaand formulier een vraag te stellen. Wij zullen u niet adviseren inzake alternatieve oplossingen, dit simpelweg omdat wij niet willen en kunnen meewerken aan het adviseren omtrent een strafrechtelijk vergrijp.
Dienstbetrekking of ondernemer?
De vraag of iemand in dienstbetrekking is of niet is de laatste jaren veel aan de orde. Iedereen kent de verhalen over werknemers die afscheid nemen van hun werkgever, om korte tijd later als 'ondernemer' voor diezelfde werkgever (dan: opdrachtgever) werkzaamheden te gaan verrichten. Diverse kabinetten hebben geprobeerd iets te doen aan de bescherming van deze groep opdrachtnemers. Initiatieven als de modelovereenkomsten en de webmodule lijken vooralsnog niet de gewenste oplossing te bieden. Ook het aanpassen van fiscale faciliteiten en aanpassingen in het arbeidsrecht hebben nog niet het door de wetgever gewenste effect gehad.
Op 13 september 2021 is de meest recente uitspraak over deze materie gedaan door de Rechtbank Amsterdam. Het betreft de uitspraak in een zaak tegen Uber, aangespannen door FNV. Zoals gebruikelijk bij dit soort uitspraken, stonden de voorpagina's van de landelijke kranten direct vol informatie en opinies. Dat laat zien hoe erg dit onderwerp in de samenleving leeft. In dit artikel ga ik eerst in op de algemene uitgangspunten bij een dienstbetrekking. Daarna komt de Uber-uitspraak uitgebreid aan bod en ter verduidelijking van de complexiteit behandel ik daarna kort enkele andere zaken over dit onderwerp. Dit artikel is geschreven op 16 september 2021 en actueel naar de stand van zaken op dat moment.
Wat is precies een dienstbetrekking?
Het kerngeschil in alle uitspraken die ik in dit artikel behandel is hetzelfde. Is iemand nu in dienstbetrekking of niet. Dat maakt dat het cruciaal is om het begrip dienstbetrekking duidelijk gedefinieerd te hebben. Het bestaan van een dienstbetrekking is afhankelijk van de aanwezigheid van een arbeidsovereenkomst. De arbeidsovereenkomst is één van de bijzondere overeenkomsten en is geregeld in boek 7 van het Burgerlijk Wetboek. Voor de liefhebber: artikel 7:610 en verder. Om te kunnen spreken van een arbeidsovereenkomst – en dus een dienstbetrekking – moet een arbeidsrelatie aan de volgende drie voorwaarden voldoen:
- Er is sprake van een gezagsverhouding tussen de werkgever en de werknemer;
- Er is een verplichting voor de werknemer om de arbeid persoonlijk te verrichten;
- Er is een verplichting voor de werkgever om te belonen.
Hierna een korte toelichting op deze drie voorwaarden.
De gezagsverhouding
Het kenmerkende aan een dienstbetrekking is, dat er werkzaamheden worden verricht in dienst van een ander. De zinsnede 'in dienst van' impliceert dat sprake is van een bepaalde gezagsverhouding. Partijen zijn dus niet elkaars 'gelijken' in hiërarchisch opzicht. De werknemer is in deze relatie ondergeschikt aan de werkgever. Dat het arbeidsrecht op deze gedachte is geënt, verklaart bijvoorbeeld ook waarom het arbeidsrecht de werknemer in veel gevallen beschermt tegen bepaald handelen door de werkgever.
De aanwezigheid van een gezagsverhouding is niet altijd eenvoudig te bepalen. Daarom is een besluit opgesteld waarin regels / richtlijnen zijn opgenomen die bij het bepalen of een gezagsverhouding aanwezig is, gehanteerd moeten worden. Dit besluit wordt vaak aangehaald bij het beoordelen of iemand ondernemer is of werknemer. In de hierna te bespreken zaken speelt het besluit – althans de inhoud ervan – een belangrijke rol, ook als het besluit niet expliciet wordt benoemd. Bij de eerste beoordeling wordt meestal gekeken of de werkgever bevoegd is om instructies te geven aan de werknemer. Het gaat dan om bindende aanwijzingen over het uitvoeren van de werkzaamheden. De enkele bevoegdheid daartoe is voldoende om van een gezagsverhouding te kunnen spreken. Of instructies daadwerkelijk gegeven worden, is niet relevant. Hier dient gelijk te worden opgemerkt dat de praktijk soms om een bredere uitleg vraagt. Een voorbeeld uit de praktijk ter verduidelijking.
Voorbeeld 1 – tv-presentator
Deze uitspraak van de Hoge Raad dateert uit 2005. Het betreft een tv-presentator die op freelancebasis werkzaamheden verricht. De werkzaamheden bestaan in het bijzonder uit het presenteren van een televisieprogramma, een talkshow en andere werkzaamheden met betrekking tot de tv-programma's. De Belastingdienst meent dat sprake is van een dienstbetrekking. Het gerechtshof kwam tot het oordeel dat er een gezagsverhouding aanwezig was. Ondanks dat de presentator grote vrijheid genoot bij het leveren van zijn diensten, had de opdrachtgever (de omroep) de bevoegdheid om gezag uit te oefenen over de inhoud en de wijze waarop de werkzaamheden werden verricht. De Hoge Raad benadrukt dat het hof op de juiste wijze het recht heeft toegepast. De presentator diende zich te voegen naar een organisatorisch kader van de omroep en er waren nevenverplichtingen overeengekomen. Niet geheel in het kader van de gezagsverhouding, maar wel voor het grotere plaatje, wordt nog benoemd dat de economische afhankelijkheid sterk is en de looptijd van de overeenkomst langdurig. Ook dat duidt meer op een arbeidsovereenkomst dan een opdrachtovereenkomst. De presentator is in dienstbetrekking.
Het persoonlijk verrichten van arbeid
De arbeidsovereenkomst is persoonsgebonden. De werknemer moet de arbeid verrichten. Slechts met expliciete toestemming van de werkgever is vervanging door iemand anders mogelijk. Hiervoor ging ik reeds in op de casus van de tv-presentator. In de overeenkomst die in deze zaak was gesloten, was opgenomen dat steeds een deskundige medewerker de werkzaamheden zou verrichten. Dat klinkt niet erg persoonsgebonden. De Hoge Raad geeft echter aan – in navolging van het hof – dat het duidelijk is dat het in de praktijk ging om de betrokken tv-presentator als persoon. De werkelijke gang van zaken gaat dus voor op de papieren werkelijkheid. Aangezien het ging om de persoon van de tv-presentator en hij zich niet of nauwelijks mocht laten vervangen zonder expliciete toestemming, was sprake van een verplichting tot het persoonlijk verrichten van arbeid. Een ander voorbeeld ter verduidelijking.
Voorbeeld 2 – krantenbezorgers
Veel jongeren hebben een bijbaantje als krantenbezorger. Het gebeurt dan regelmatig dat een familielid of vriend de bezorging een keer op zich neemt. Indien in de overeenkomst met de bezorger is opgenomen dat dit is toegestaan, dan is er geen verplichting tot het persoonlijk verrichten van arbeid en dus ook geen arbeidsovereenkomst. Dat is ook het geval als het niet expliciet in de overeenkomst staat, maar in de praktijk wordt geaccepteerd.
Voorbeeld 3 - Hockey prof
Volgens de uitspraak van de Rechtbank Noord Holland (29 november 2022) is een hockey professional geen ondernemer maar gewoon in dienstbetrekking. De Rechtbank kijkt hierbij mede naar een uitspraak van de Hoge Raad uit 2020 (ECLI:NL:HR:2020:1746), hierin wordt het volgende gesteld:
- Art. 7:610 BW omschrijft de arbeidsovereenkomst als de overeenkomst waarbij de ene partij, de werknemer, zich verbindt in dienst van de andere partij, de werkgever, tegen loon gedurende zekere tijd arbeid te verrichten. Indien de inhoud van een overeenkomst voldoet aan deze omschrijving, moet de overeenkomst worden aangemerkt als een arbeidsovereenkomst. Niet van belang is of partijen ook daadwerkelijk de bedoeling hadden de overeenkomst onder de wettelijke regeling van de arbeidsovereenkomst te laten vallen. Waar het om gaat, is of de overeengekomen rechten en verplichtingen voldoen aan de wettelijke omschrijving van de arbeidsovereenkomst. Anders dan uit het arrest Groen/Schoevers wel is afgeleid, speelt de bedoeling van partijen dus geen rol bij de bij de vraag of de overeenkomst moet worden aangemerkt als een arbeidsovereenkomst.”
X moet tegen een overeengekomen beloning, gedurende een vaste periode persoonlijk arbeid verrichten en moet hierbij de aanwijzingen van de club opvolgen. Immers veldhockey is een teamsport en het is een feit van algemene bekenheid dat de coach namens de werkgever de opstelling zal bepalen, wissels toepast, aanwijzingen geeft etc.
De verplichting tot belonen
Het gaat hier om het uitkeren van een beloning die bedoeld is als vergoeding voor de arbeid. Deze voorwaarde speelt in de praktijk slechts in zeer beperkte mate een rol, omdat tegenover het verrichten van arbeid vrijwel altijd enige beloning staat. Het in het geheel afwezig zijn van een beloning komt soms nog voor bij bijvoorbeeld kerkgenootschappen.
De Uber-zaak: feiten en omstandigheden
Op 13 september 2021 heeft de Rechtbank Amsterdam uitspraak gedaan in de zaak van FNV tegen Uber. Ik beschrijf hierna eerst de feiten en omstandigheden en ga daarna in op de uitspraak van de rechtbank, inclusief de beweegredenen hiervoor. Dat het vonnis (volledig) overeind blijft is overigens nog geen zekerheid. Daags na de uitspraak heeft Uber al aangegeven in hoger beroep te zullen gaan.
Uber is een groot, internationaal concern. Eén van de activiteiten van Uber is het ontwikkelen van een app waarmee wordt bemiddeld in het personenvervoer tegen betaling. Het betreft de zeer bekende taxi-app. Het bijzondere aan de taxidiensten van Uber is het volgende. Op regulier taxivervoer zijn zeer veel regels van toepassing, bijvoorbeeld over het in bezit hebben van bepaalde vergunningen en chauffeurskaart(en). Ook is het zo dat op een aantal locaties taxivervoer wordt aangeboden via bepaalde organisatorische verbanden. Uber is van zo'n verband geen lid, maar richt zich op de 'bel- en bestelmarkt'. Dat betekent dat personenvervoer direct wordt geboekt via de app van Uber.
Iedereen kan zich als potentieel vervoerder (chauffeur) aanmelden op de Uber app, maar niet iedereen mag ook daadwerkelijk rijden. Indien geen kaart of vergunning in het bezit van de potentiële chauffeur is, mag niet worden gereden. Bij afwezigheid van alleen de vergunning kan worden gereden onder een zogenaamde 'partner'. Beschikt de chauffeur over de kaart en de vergunning, dan kan deze zelfstandig diensten aanbieden. Voordat de chauffeur werkzaamheden kan verrichten, moet deze akkoord gaan met een overeenkomst. In deze overeenkomst is expliciet opgenomen dat geen sprake is van werknemerschap. De chauffeurs zijn zelfstandig ondernemer, zo wordt in de overeenkomst benoemd.
Hiervoor ging ik in op de kenmerken van de arbeidsovereenkomst. De uitspraak van de rechtbank bevat een weergave van de overeenkomst die Uber de chauffeurs voorlegt. In het kader van de eerder behandelde voorwaarden voor een dienstbetrekking (arbeidsovereenkomst) vallen onder andere de volgende elementen op:
- Het Uber-account is persoonlijk;
- Het is niet verplicht werkzaamheden te verrichten. De chauffeur is geheel vrij in werktijden en locaties. Het is mogelijk een rit te weigeren. Echter, regelmatig weigeren kan leiden tot uitsluiting van de Uber app;
- De chauffeur is volledig vrij in het maken van ritten voor andere bedrijven dan Uber;
- De chauffeur is volledig verantwoordelijk voor een juiste uitvoering van de rit;
- De chauffeur brengt een ritprijs in rekening, Uber heeft invloed op de prijs;
- Per rit worden servicekosten berekend door Uber, die de chauffeur dient te voldoen;
- De passagier betaalt aan Uber. Uber betaalt vervolgens de chauffeur, onder inhouding van de servicekosten.
FNV is partij bij de cao Taxivervoer. Deze cao is algemeen verbindend verklaard. Dat houdt in dat de cao geldt voor alle bedrijven in een bepaalde branche. Het maakt dan niet uit of werkgevers / werknemers wel of niet lid zijn van organisaties die zich bij de cao hebben aangesloten. De stelling van FNV is eenvoudig: de chauffeurs zijn in dienst van Uber (de vermeend werkgever). Om die reden is volgens FNV de cao Taxivervoer van toepassing. De cao moet worden nagekomen en dat maakt dat er een forse loonclaim op tafel komt. Zo meent FNV dat de wachttijden tussen ritten alsnog uitbetaald moeten worden en is de gemiddelde beloning voor een chauffeur beneden de cao-norm.
De Uber-zaak: het standpunt van FNV
FNV voert aan dat sprake is van arbeidsovereenkomsten. Uber zou veel meer zijn dan alleen een – zoals FNV het noemt – prikbord dat vraag en aanbod bij elkaar brengt. De dienst selecteert chauffeurs, auto's, bepaalt tarieven en stuurt aan op bepaald gedrag door de chauffeurs. Voorts bepaalt Uber bij geschillen, factureert Uber en betaalt Uber. De meeste chauffeurs werken uitsluitend voor Uber, doen dat een groot deel van hun tijd en zijn alleen maar ingeschreven als ondernemer om voor Uber te kunnen rijden. Dat maakt dat voldaan is aan de vereisten van gezag, arbeid en loon.
De Uber-zaak: verweer door Uber
Uber is het met FNV oneens. Er is geen sprake van werknemerschap, zo meent het bedrijf. Daarbij voert Uber nog aan dat het niet mogelijk is om alle chauffeurs over één kam te scheren. Dit dient ertoe te leiden dat chauffeurs die menen in dienstbetrekking te zijn, hun individuele zaak voor moeten leggen. Zelfs als er één of meerdere dan in dienstbetrekking blijken te zijn, geldt dat niet voor de gehele groep. Voorts meent Uber slechts een platform te zijn dat vraag en aanbod bij elkaar brengt voor taxivervoer. Chauffeurswerk is helemaal geen kernactiviteit van het bedrijf. De chauffeurs kennen volgens Uber veel vrijheid, mogen onbeperkt werk weigeren en krijgen juist van Uber een dienst geleverd in de vorm van toegang tot het platform.
De Uber-zaak: het oordeel van de rechtbank
Het betreft een geschil dat in de afgelopen jaren vaker ter beoordeling aan de rechtbank heeft voorgelegen. Is iemand nu in dienstbetrekking of niet? Pas als sprake is van een dienstbetrekking, moet worden beoordeeld of sprake is van een situatie waarin de cao Taxivervoer moet worden toegepast. De eerste vraag is dus of er sprake is van een dienstbetrekking.
De rechtbank merkt eerst op dat de vordering van FNV niet ziet op een individuele chauffeur. Er kan dus ook geen individuele situatie worden getoetst. De rechtbank oordeelt dat dit niet problematisch is. Dat komt omdat de uitgangspunten bij het verrichten van de werkzaamheden voor alle chauffeurs gelijk zijn; iedereen gaat immers akkoord met het voorwaardenpakket van Uber. Op basis van dat pakket kan een beoordeling worden gemaakt van de arbeidsrelatie. Gekeken wordt naar de inhoud van de overeenkomst, de partijbedoeling en de wijze waarop partijen in de praktijk uitvoering aan de overeenkomst geven. De beoordeling moet plaatsvinden langs de lijnen van de eerdergenoemde voorwaarden: gezag, arbeid en loon.
Het persoonlijk verrichten van arbeid
Dat er arbeid wordt verricht, staat in dit dossier buiten kijf. De chauffeurs rijden en gebruiken de Uber app. Het argument van Uber dat zij alleen een platform aanbiedt, wordt door de rechtbank niet aanvaardt. De chauffeurs moeten akkoord gaan met een voorwaardenpakket. Daardoor krijgen zij toegang tot het platform van Uber. De vervoersdiensten zijn de kern van de activiteit van Uber, want daar zijn de hele organisatie en het platform op ingericht. Daar wordt ook het geld mee verdiend in de vorm van de servicekosten. Het persoonlijke karakter wordt door de rechtbank ook aanwezig geacht. Uber identificeert chauffeurs door middel van een foto. Dit is ter controle dat de chauffeur zelf de ritten verzorgt. Dat dit op grond van een wettelijke verplichting gebeurt, doet daaraan volgens de rechtbank niet af. Aan het vereiste van het persoonlijk verrichten van arbeid is daarom voldaan.
De gezagsverhouding
De gezagsverhouding is het element waar in de praktijk het meest over gediscussieerd wordt. De rechtbank merkt eerst op dat dit begrip een meer controlerende invulling heeft gekregen. Dat is onder meer het gevolg van de ontwikkeling van de digitale samenleving. Voor de meeste werknemers geldt dat zij zelfstandiger zijn en functioneren dan vroeger. Ook wisselende werktijden zijn steeds meer aan de orde van de dag. De rechtbank ziet zich daarom genoodzaakt om deze moderne invulling van het begrip gezagsverhouding ook in deze zaak toe te passen.
De chauffeurs moeten gebruikmaken van de app van Uber. De voorwaarden voor het gebruik staan vast en daar kan niet over worden onderhandeld. Pas nadat de voorwaarden onvoorwaardelijk zijn geaccepteerd, mogen werkzaamheden worden aangeboden. Daarbij kan Uber eenzijdig de voorwaarden wijzigen, net als de rittarieven. Als chauffeur kun je gewijzigde voorwaarden weigeren, maar dan kan het platform (de app) niet meer worden gebruikt.
Bij het verrichten van een rit wordt de verwachte ritprijs door Uber vastgesteld. De chauffeur en de passagier kunnen een andere prijs afspreken, maar dat moet dan worden geëffectueerd door het rijden van een andere route. De rechtbank oordeelt dat daardoor van een vrije onderhandeling tussen chauffeur en passagier eigenlijk geen sprake is. Voor de passagier is er ook geen enkele aanleiding om een omweg te accepteren en zo tot een hogere ritprijs te komen. De app van Uber is dus – samengevat – heel erg leidend en bepalend.
Daar komt nog bij dat de app door Uber ook wordt gebruikt als disciplinerende factor. Chauffeurs worden beoordeeld en onvoldoende beoordelingen kunnen verregaande gevolgen hebben voor de chauffeur. Een te lage rating kan zelfs verwijdering van het platform tot gevolg hebben. Anderzijds is een extra goede rating aanleiding voor beloningen. Het gedrag waar Uber op aanstuurt is dus voor chauffeurs aantrekkelijk om daadwerkelijk te vertonen. Dat geldt ook bij het weigeren van ritten. Ja, deze vrijheid hebben de chauffeurs formeel gezien wel. Echter, regelmatig weigeren kan leiden tot verwijdering van het platform. In de praktijk is deze vrijheid dus beperkt. Aangezien Uber op de achtergrond dit soort zaken allemaal regelt, is de rechtbank van oordeel dat van ondernemersvrijheid bij de chauffeurs niet of nauwelijks sprake is.
De rechtbank oordeelt op grond van het bovenstaande dat van de app van Uber een financiële stimulans, disciplinerende werking en instruerende werking uitgaat. Er is sprake van modern werkgeversgezag.
De beloning
De beloning is een tegenprestatie voor het verrichten van arbeid. Die beloning is aanwezig, want de chauffeur krijgt geld overgemaakt voor het verrichten van de taxirit. Uber houdt op de uitbetaling de servicekosten in.
De Uber-zaak: het oordeel van de rechtbank
De rechtbank oordeelt dat aan de voorwaarden van gezag, arbeid en loon is voldaan. De ondernemersstatus van de chauffeurs is slechts een papieren werkelijkheid. Aan deze papieren werkelijkheid moet niet teveel waarde worden gehecht, omdat deze werkelijkheid sterk op initiatief van Uber is opgezet. In deze situatie moet de praktijk voor het papierwerk gaan en moet de werknemer beschermd worden tegen de werkgever. Er is sprake van arbeidsovereenkomsten. Daarbij geeft de rechtbank aan dat Uber gelijk heeft dat niet alle chauffeurs een arbeidsovereenkomst zullen wensen. Dat maakt het ‘algemene’ oordeel echter niet anders.
De Uber-zaak: vorderingen van FNV
FNV heeft diverse vorderingen gedaan. Ondanks dat het niet de kern van dit artikel betreft, volgt hierna toch een korte weergave van het oordeel van de rechtbank over deze vorderingen:
- De cao Taxivervoer is van toepassing over de periode dat deze algemeen verbindend is verklaard.
- Uber moet eventueel achterstallig loon voldoen en wel op cao-niveau en met inachtneming van de bepalingen in de cao. Of de chauffeur wel of geen arbeidsovereenkomst wenst, is daarbij niet van belang.
- Uber voerde aan dat niet alle tijd voor uitbetaling in aanmerking komt, bijvoorbeeld de gehele wachttijd. In die periode kan immers ook voor andere partijen worden gewerkt. De rechtbank oordeelt hier niet over, aangezien dit buiten de reikwijdte van dit geding valt.
- FNV krijgt geen dwangsom uitbetaald indien Uber niet tijdig de chauffeurs van betalingsspecificaties voorziet. Primair oordeelt de rechtbank dat dit een aangelegenheid tussen Uber en de chauffeur is.
- FNV krijgt een schadevergoeding van € 50.000 toegekend als gevolg van geleden reputatieschade en verlies aan werfkracht. Dit is aanzienlijk minder dan de gevorderde € 400.000.
De Uber-zaak: hoe nu verder?
Uber heeft al aangekondigd in hoger beroep te gaan. Gezien de complexiteit van de zaak en het begrip 'modern werkgeversgezag' is het nog geen uitgemaakte zaak dat het vonnis van de rechtbank (volledig) overeind blijft. Voor de chauffeurs die voor Uber werkzaamheden verrichten is dit niet meer dan een eerste stap richting duidelijkheid. De vraag is nu vooral hoe lang het duurt voordat het gerechtshof hier uitspraak over zal doen. Indien de term 'modern werkgeversgezag' ook bij het hof veelvuldig terugkomt, is cassatieberoep bij de Hoge Raad ook onaannemelijk. Dit kan dus weleens een procedure van de lange adem worden, met verstrekkende gevolgen voor het vraagstuk werknemer of ondernemer. In het kader van deze discussie volgt hierna nog een aantal uitspraken uit het verleden die op één of andere wijze parallellen vertonen met de Uber uitspraak.
PostNL 2016
De Rechtbank Amsterdam heeft in 2016 uitspraak gedaan in twee zaken over pakketbezorgers voor PostNL. In de eerste zaak overweegt de rechtbank dat op papier wordt beoogd geen arbeidsovereenkomst tot stand te laten komen. Echter, PostNL is maatschappelijk en economisch machtiger, dus het papier alleen kan niet de doorslag geven. Hier is een parallel te trekken met het oordeel van de rechtbank in de Uber-zaak. De verregaande instructiebevoegdheid van PostNL maakt dat er weinig ondernemersvrijheid aanwezig is. PostNL controleert ook actief het gedrag van de bezorger en vervanging is slechts zeer beperkt toegestaan. Daarbij weegt ook mee dat de bezorger zich heeft ingeschreven bij de Kamer van Koophandel om deze werkzaamheden te kunnen verrichten en de werkzaamheden vrijwel altijd volledige dagen in beslag nemen. Er wordt door deze bezorger nagenoeg uitsluitend voor PostNL gewerkt. Deze bezorger wordt gezien als werknemer van PostNL.
De tweede zaak diende op dezelfde dag. De rechtbank begint ook hier met het benoemen van de omstandigheid dat niet wordt geoordeeld op basis van uitsluitend de papieren werkelijkheid. Voorts is het ook hier zo dat veel instructies worden gegeven en actief wordt gecontroleerd. Een vrij vergelijkbare zaak dus. Toch is er een belangrijk verschil. De bezorger in deze zaak heeft al zeer lang een eigen onderneming die zich richt op koeriersdiensten. Hij heeft ook meer routes dan hij alleen aan zou kunnen en moet daardoor samenwerken met anderen. Hij wordt dus betaald voor diensten die hij niet per se zelf verricht. De bezorger heeft – zo oordeelt de rechtbank – bij het sluiten van de overeenkomst zelf ook de wens gehad ondernemer te zijn en zo wordt ook uitvoering gegeven aan de overeenkomst. Deze bezorger heeft daarom geen arbeidsovereenkomst.
Deliveroo 2018 / 2019
De uitspraken in de Deliveroo-zaken hebben de nationale media regelmatig gehaald. Wij behandelen er hierna twee. De eerste zaak (2018) betreft een bezorger die geen vast contract heeft gekregen. Volgens Deliveroo is dat ook niet handig, want bezorgers zijn vaak studenten en die willen hun leven om het werk heen kunnen plannen. Deze bezorger kijkt daar echter anders tegenaan en had graag in loondienst willen blijven. Hij heeft zich uiteindelijk ingeschreven bij de Kamer van Koophandel en een btw-nummer aangevraagd. De rechtbank oordeelt dat uit de overeenkomst duidelijk blijkt dat er geen intentie was om een arbeidsovereenkomst aan te gaan. Deliveroo werkt net als Uber met een app. Een algoritme bepaalt wie als eerste de kans krijgt een bezorging te aanvaarden. Bezorgers mogen bezorgingen weigeren. Goed beoordeelde bezorgers krijgen daarvoor een beloning. Hier is een duidelijke parallel te trekken met de Uber-zaak. Echter, de rechtbank is van oordeel dat dit onvoldoende is om een gezagsverhouding aan te nemen. Het systeem beperkt de bezorger niet in de mogelijkheden om tot werkzaamheden te komen. De eisen die Deliveroo stelt in de vorm van veiligheidsregels zijn ook niet onacceptabel gezien alle feiten en omstandigheden. Dat Deliveroo de tarieven bepaalt, maakt niet dat sprake is van een arbeidsovereenkomst. Tot slot de persoonlijke vervanging. Deliveroo vindt vervanging goed, mits de vervanger aan objectieve kwalificaties voldoet. Dat is in deze niet problematisch. De rechtbank komt tot het oordeel dat van een arbeidsovereenkomst geen sprake is.
De tweede zaak (2019) is aangespannen door FNV, net als de Uber-zaak. Het gaat om de situatie waarin ex-werknemers als ondernemers terugkeren. In deze zaak spreekt de rechtbank uit begrip te hebben voor de wens van Deliveroo om een flexibele schil aan te houden. Uit de overeenkomst met de bezorgers volgt dat sprake is van een uitgestelde prestatieplicht. Er ontstaat een verplichting tot het verrichten van arbeid op het moment dat een specifieke bezorgopdracht wordt aanvaard. De rechtbank oordeelt dat Deliveroo een voorkeur heeft voor bezorgers die zich vooraf beschikbaar stellen voor werkzaamheden. Het systeem (de app) dat wordt gebruikt, impliceert ook dat niet beoogd is met arbeidsovereenkomsten te werken. Echter, om een goed inkomen te generen, moet hard gewerkt worden en zijn goede beoordelingen cruciaal. Dat betekent dat van algehele vrijheid eigenlijk geen sprake is, ervan uitgaande dat iemand een goed inkomen wenst te hebben. Het weigeren van bestellingen is weliswaar mogelijk, maar dat wordt wel gesanctioneerd.
De mogelijkheid om iemand anders de bezorging te laten doen, vindt de rechtbank inhoudsloos. De bezorging moet namelijk geaccepteerd zijn voordat een arbeidsverplichting ontstaat. Vervolgens nog voor vervanging zorgen is niet realistisch. Dat kan anders zijn als vooraf een tijdvak is gereserveerd, maar dan zal vervanging vaak zijn om een slechte beoordeling te voorkomen. Ook dat duidt weer op een gezagsverhouding, omdat de app de mogelijkheden voor de toekomst bepaalt. De inschrijving bij de Kamer van Koophandel acht de rechtbank niet zeer relevant, omdat dit duidelijk op verzoek van Deliveroo is gebeurd. De vrijheid in materiaalkeuze is eveneens niet van groot belang.
De rechtbank oordeelt dat sprake is van een arbeidsovereenkomst. Het begin van dit oordeel is gegeven door de omstandigheid dat de aard van het werk niet wezenlijk is veranderd na het einde dienstverband. Voorts is er een gezagsverhouding en een (vrijwel) verplichting tot persoonlijke arbeidsverrichting. De afhankelijkheid van Deliveroo weegt zwaarder dan de zelfstandigheid van de bezorger.
Dienstbetrekking of ondernemer?
Uit bovenstaande komt naar voren dat sprake is van een complexe toetsing. De ontwikkeling sinds 2016 is bijzonder en ongetwijfeld nog niet ten einde. Het gebruik van een app door een platform lijkt te kunnen leiden tot een gezagsverhouding. Voorwaarden kunnen een soort indirecte verplichting tot het persoonlijk verrichten van arbeid inhouden en betalingen via een omweg kwalificeren 'gewoon' als beloning. Het gebruik van apps wordt echt steeds gebruikelijker en komt ook buiten de 'techbedrijven steeds vaker voor. De rechtbank signaleert mijns inziens terecht dat werknemers steeds zelfstandiger worden. Dat is inderdaad reden om ook begrippen als 'gezagsverhouding' en 'persoonlijk arbeid verrichten' van een nieuwe invulling te voorzien.
Dat maakt de toetsing of sprake is van een werknemer of een ondernemer echter niet eenvoudiger. Halve maatregelen als modelovereenkomsten en webmodules bieden vooralsnog bij lange niet na de zekerheid die partijen wel nodig hebben. De kans is groot dat het demissionair kabinet hier de vingers niet langer aan wil branden. Tevens is het nog maar de vraag in hoeverre een nieuw kabinet hier serieus werk van wil maken. De voorbije jaren is steeds geprobeerd met halve maatregelen een heel probleem op te lossen. Dat gaat niet. Een rigoureuze stelselwijziging, bij voorkeur met een beperkt aantal open normen, is mogelijk de enige oplossing voor dit probleem. De belangen zijn groot genoeg, nu de politieke wil nog.
Gebruikte uitspraken
Uber 2021 (arbeidsovereenkomst): ECLI:NL:RBAMS:2021:5029.
PostNL 2016 (arbeidsovereenkomst): ECLI:NL:RBAMS:2016:152.
PostNL 2016 (geen arbeidsovereenkomst): ECLI:NL:RBAMS:2016:153.
Deliveroo 2018 (geen arbeidsovereenkomst): ECLI:NL:RBAMS:2018:5183.
Deliveroo 2019 (arbeidsovereenkomst): ECLI:NL:RBAMS:2019:198.
Tv-presentator 2005 (arbeidsovereenkomst): ECLI:NL:HR:2005:AT7633.
Fiscale geschillen
Ondernemingen en particulieren krijgen steeds vaker te maken met fiscale geschillen. In onze praktijk begeleiden wij steeds vaker ondernemingen bij bezwaar- en beroepsprocedures tegen de Belastingdienst / fiscale autoriteiten. Meestal gaat het hierbij om:
- interpretatieverschillen van complexe fiscale wetgeving;
- inkeerregelingen en procedures omtrent de inkeerregeling;
- procedures inzake auto's;
- betalingsregelingen;
- mediationzaken omtrent procedures en betalingsregelingen;
- tekortkomingen in de administratie- en boekenonderzoeken.
Jongbloed Fiscaal Juristen helpt u bij fiscale procedures
Wij staan vrijwel dagelijks ondernemers en particulieren bij inzake problemen en discussies met de Belastingdienst en / of fiscale autoriteiten zoals het Ministerie van Financiën of de FIOD. Wij kunnen u bijstaan in alle fasen van dit proces, derhalve bij een bezwaarprocedure, boekenonderzoek, FIOD-onderzoek of een fiscale procedure bij de Rechtbank of het Gerechtshof. Steeds vaker worden wij hierbij door intermediairs (zoals een bancaire instelling, advocaat of accountant) ingeschakeld.
Onze fiscaal juristen en fiscaal economen hebben een ruime ervaring met dit soort procedures.
Waarom Jongbloed Fiscaal Juristen?
Jongbloed Fiscaal Juristen N.V. is qua ervaring vergelijkbaar met de grotere kantoren in Nederland. Het onderscheidende vermogen is gelegen in het feit dat wij praktisch adviseren en procederen. Daarnaast zijn wij één met onze klant en maken wij vooraf een inschatting van de win- en verlieskansen en de kosten. U kunt hierdoor een redelijke inschatting maken van de mogelijkheden en de risico's.
Samenwerking FIOD en belastingdienst
Met het Besluit inzake de Woo van 10 juli 2026, nr. 2026-02 (Ministerie van Financiën) is de interne procesbeschrijving openbaar geworden waarin Belastingdienst, FIOD en Openbaar Ministerie afspreken hoe zij elkaar tijdens een opsporingsonderzoek en de vervolgingsfase op de hoogte houden. Het uitgangspunt is "need to know", en de kerngedachte is dat handelingen binnen het strafrechtelijke traject een "communicerend vat" vormen met de fiscale besluitvorming.
De belastingplichtige (en zijn fiscaal jurist) krijgt inzicht in de interne coördinatiestructuur — Weegploeg, Stuurploeg, Contactambtenaar (CA), Projectleider opsporing (PL), Zaaks-OvJ — en dus in de momenten waarop informatie tussen bestuurs- en strafrechtelijk spoor heen en weer gaat. Precies daar liggen de aangrijpingspunten voor verweer.
Welke soorten zaken kent de FIOD en de belastingdienst?
- Fiscale strafzaken. Contact CA–accountmanager tot en met de Weegploeg; daarna is de PL opsporing primair verantwoordelijk voor het informeren van de CA. De CA wordt geïnformeerd bij doorzoeking/aanhouding en altijd bij afronding/inlevering van het dossier. Afwijkingen buiten de door de Weegploeg meegegeven kaders én een voorgenomen stopzetting gaan terug naar de Weegploeg, met voorafgaande deling van de afwijkings-/stopzettingsrapportage aan de CA.
- Niet-fiscale strafzaken mét fiscale delicten. Loopt via niet-fiscale landelijke weegploegen (Faillissementsfraude, Witwassen kennen een coördinerend CA). Vóórdat een fiscaal delict in het onderzoek wordt opgenomen, moet de Weegploeg de CA om instemming vragen. De FIOD dient hier "in service" de belangen van de toezichthouder.
- Niet-fiscale strafzaken zónder fiscale delicten. Toezichthouder niet direct betrokken, maar bij GO-klanten (Grote Ondernemingen) wordt de CA — en via hem klantcoördinator en management — geïnformeerd over het lopende strafrechtelijke onderzoek en strafvorderlijke maatregelen. Bij doorzoeking/inbeslagneming/aanhouding: uiterlijk op de actiedag.
Overleg tussen de FIOD en de belastingdienst, hoe werkt dit?
De procesbeschrijving is een intern werkdocument, goed om hier als fiscaal advocaat of fiscaal jurist inzicht in te hebben. Wat zijn relevante aandachtspunten voor dergelijke onderzoeken?
Una via en ne bis in idem (art. 5:44 Awb) bij FIOD onderzoek
Het "communicerend vat" tussen fiscaal en strafrechtelijk spoor is precies het domein van het una via-beginsel. Artikel 5:44 Awb dwingen de autoriteiten een keuze te maken tussen strafrechtelijke en bestuursrechtelijke bestraffing van dezelfde overtreding. Zodra een bestuurlijke boete is opgelegd of een strafrechtelijke vervolging is aangevangen, is het "point of no return" bereikt: slaat men de bestuursrechtelijke weg in, dan wordt de strafrechtelijke afgesloten en vice versa. Aandachtspunt en gedoe is er als het niet om exact dezelfde feiten of heffingen gaat.
De Weegploeg is juist het orgaan dat die keuze maakt. Daar ligt de eerste kans: als in de praktijk tóch beide sporen worden bewandeld, is dat een ontvankelijkheids- of vernietigingsverweer. Soms wordt het OM niet-ontvankelijk verklaard bij vervolging en boete.
De Hoge Raad oordeelde in Hoge Raad 15 maart 2022, ECLI:NL:HR:2022:364, dat oplegging van verzuimboetes aan de BV niet in de weg staat aan strafvervolging van de DGA als natuurlijk persoon/feitelijk leidinggever — "in beginsel" is dan geen sprake van hetzelfde feit. Dat "in beginsel" laat, zoals in de literatuur is opgemerkt, de deur op een kier voor een vereenzelvigingsverweer bij onlosmakelijk verbonden feitencomplexen.
Nemo tenetur en de sfeerovergang (art. 47 AWR) bij FIOD onderzoek
De fiscale meewerkverplichting (art. 47, 52a AWR) botst met het zwijgrecht zodra er een criminal charge ligt. De procesbeschrijving toont dat CA en PL informatie uitwisselen; de vraag is of onder dwang in de controlesfeer vergaard materiaal in het strafspoor terechtkomt. Het onderscheid Saunders inzake wilsafhankelijk vs. wilsonafhankelijk materiaal is hier leidend (zie scriptie uit 2015 en Hoge Raad d.d. 24 april 2015 ECLI:NL:HR:2015:1141.
- Praktisch advies aan de cliënt bij een bezoek: zwijgen is het uitgangspunt, laat de FIOD wachten op de fiscaal advocaat of fiscaal jurist, en beantwoord alleen vragen die men uit eigen wetenschap zeker weet. Zie ook de folder over de FIOD.
Op de zaak betrekking hebbende stukken (art. 8:42 Awb) bij FIOD onderzoek
Dit is misschien wel de scherpste kans die de openbaarmaking biedt. De coördinatiestukken — weegdocumenten, pré-weegdocumenten, afwijkingsrapportages, plan van aanpak, verslagen van het tripartiete overleg — zijn potentieel "op de zaak betrekking hebbende stukken". Een rechtbank oordeelde dat pré-weegdocumenten, stukken over het tripartiete overleg en correspondentie tussen inspecteur en OM op de zaak betrekking hebbende stukken kunnen zijn, en dat het te laat overleggen van het FIOD-dossier in strijd is met artikel 8:42 Awb, met als gevolg dat alleen met de tijdig overgelegde passages rekening werd gehouden. De relevante lijn: Hoge Raad 23 mei 2014 (ECLI:NL:HR:2014:1182), Hoge Raad 4 mei 2018 (ECLI:NL:HR:2018:672) en Hoge Raad 25 juni 2021 (ECLI:NL:HR:2021:995).
Fair play en de volledigheid van het FIOD dossier
De coördinatie kan ook ontlastend materiaal betreffen dat níet wordt doorgegeven. De Nationale ombudsman oordeelde dat FIOD en OM het fair play-vereiste schonden door bij een vordering doorzoeking de rechter-commissaris niet te informeren over een relevante, ontlastende belastingaangifte — de FIOD verzaakte zijn wettelijke taak om alle relevante stukken aan de RC te verstrekken. Waar de procesbeschrijving voorschrijft dat de CA de "actuele stand van de fiscale zaken" met de OvJ deelt, is de spiegelvraag: is óók het ontlastende fiscale beeld gedeeld? Dit onderdeel moet altijd zorgvuldig worden onderzocht.
Wanneer schakelt de belastingdienst de FIOD in?
Sinds 1 juli 2023 geldt een nieuw weegploeg-protocol: nadeel ten minste € 100.000, ook bij onvoldoende bepaalbaar nadeel, mits een vermoeden van opzet. De selectiebeslissing zelf is toetsbaar; ligt het nadeel onder de drempel of ontbreekt een opzetvermoeden, dan is de strafrechtelijke route zelf ter discussie te stellen. Bij een redelijk vermoeden kan de belastingdienst de FIOD inschakelen (zie blog)
Checklist voor de adviseur bij FIOD onderzoek
- Cliënt instrueren: zwijgrecht (art. 5:10a Awb / cautie), adviseur laten komen, alleen eigen wetenschap.
- Legitimatie en machtigingen (OvJ/RC) laten tonen en vastleggen; scheiding getuige/verdachte bewaken.
- Verschoningsrecht adviseur bewaken; geen speculatie of derdeninformatie.
- Inventariseer álle reeds opgelegde verzuim-/vergrijpboetes (BV én natuurlijk persoon).
- Bepaal het "point of no return": is een boete opgelegd óf is het onderzoek ter terechtzitting aangevangen? Toets of sprake van hetzelfde feit.
- Verzoek expliciet om: plan van aanpak, (pré-)weegdocument, afwijkings- en stopzettingsrapportages, verslagen tripartiete/Weegploeg-overleg, CA-PL-correspondentie.
- Is ontlastend fiscaal materiaal (aangiften, correcties, standpunten) aan RC/OvJ verstrekt?
- Toets de doorzoekingsvordering op volledigheid en juistheid
- Markeer het moment van criminal charge; scheid controlesfeer (art. 47/52a AWR) van opsporingssfeer.
- Toets of onder dwang of onrechtmatig materiaal is verkregen of gebruikt.
Afschaffing jubelton in 2024
Wilt u nog gebruikmaken van de jubelton? Dan moet de schenking en betaling in 2022 plaatsvinden ! De schenking moet dan vóór 31 december 2024 worden gebruikt voor de aankoop van een eigen woning.
De schenkingsvrijstelling ten behoeve van de eigen woning (ook wel de jubelton genoemd) is een goede manier om vermogen belastingvrij over te brengen naar bijvoorbeeld uw kinderen. Al enige tijd werd erover gesproken dat de jubelton zou worden verlaagd, zo blijkt ook weer uit de aankondiging Belastingplan 2023 op Prinsjesdag. De jubelton bedraagt in 2022 nog € 106.671. In 2023 zal de vrijstelling worden verlaagd tot € 28.947, en in 2024 zal deze volledig worden afgeschaft.
De reden voor het afschaffen van de jubelton is om ongelijkheid te verminderen, zo kunnen kinderen met vermogende ouders door gebruikmaking van de jubelton gemakkelijker een huis kopen dan kinderen met minder vermogende ouders.
Geen Jubelton bij aflossingsvrije hypotheek eigen woning
De Rechtbank
Den Haag oordeelt op 13 mei 2026 ECLI:NL:RBDHA:2026:12696 dat de kwijtschelding
van een hypotheek voor de eigen woning (lening van
de ouders via familiebank) niet
onder de verhoogde schenkvrijstelling valt. De lening is namelijk aflossingsvrij
en is daarom geen eigenwoning schuld (sinds 2013 moet er verplicht op nieuwe
hypotheken worden afgelost om recht te hebben op hypotheekrenteaftrek,
de lening is aangegaan in 2016). De eenmalig verhoogde vrijstelling kan
wel worden toegepast, de jubelton niet. Ook het beroep op het vertrouwensbeginsel
slaag niet.
Jubelton ontvangen maar ik kan nog geen woning vinden!
Per 1 januari 2023 is de schenking ten behoeve van de eigen woning (jubelton) flink verlaagd. Per 1 januari 2024 is de jubelton zelfs volledig komen te vervallen. Wegens het afschaffen van de jubelton hebben veel mensen op de valreep in 2022 nog een jubelton schenking gedaan.
- Eén van de voorwaarden is dat de schenking binnen de twee opvolgende kalenderjaren moet worden gebruikt ten aanzien van de eigen woning.
- Jubeltonschenkingen die in 2022 zijn gedaan, moeten voor 31 december 2024 ook daadwerkelijk zijn gebruikt ten behoeve van een eigen woning.
- Let goed op wanneer u de jubelton gespreid over twee jaren hebt betaald, de termijn gaat namelijk lopen vanaf de eerste schenking!
Maar wat zijn nou de gevolgen als de jubelton schenking niet op tijd wordt besteed?
Als de jubelton niet tijdig wordt besteed moet u dat doorgeven aan de Belastingdienst voor 31 mei van het opvolgende kalenderjaar. De fiscale gevolgen verschillen per geval. Als u een schenkingsovereenkomst hebt opgesteld met daarin de ontbindende voorwaarde dat de jubelton tijdig moet worden besteed, dan wordt de schenking als het ware teruggedraaid en moet de ontvanger het bedrag terugbetalen. Hebt u een dergelijke voorwaarde niet opgenomen, dan moet alsnog schenkbelasting worden betaald. Hebt u vragen over de Jubelton? Neem dan contact op met één van onze adviseurs.
Schenking jubelton in 2022
In 2022 is het dus nog mogelijk dat u gebruik kunt maken van de hoge vrijstelling van de jubelton. Om de vrijstelling te kunnen gebruiken, moet er wel aan een aantal voorwaarden worden voldaan. Dit zijn de volgende:
- De ontvanger van de schenking moet tussen de 18 en 40 jaar zijn of een partner hebben tussen de 18 en 40 jaar;
- De schenking moet worden gebruikt om:
a) een eigen woning te kopen, verbeteren of onderhouden;
b) een eigenwoningschuld af te lossen;
c) een restschuld van een verkochte eigen woning af te lossen;
d) het afkopen van rechten van erfpacht, opstal of beklemming; - Er moet schriftelijk kunnen worden bewezen dat de schenking is betaald en dat de schenking is gebruikt voor de eigen woning;
- In de schenkingsovereenkomst mogen geen voorwaarden voor de schenking worden opgenomen, uitgezonderd de voorwaarde dat de schenking op tijd voor de eigen woning moet worden gebruikt.
Naast het verlagen van de vrijstelling zal ook de spreidingsmogelijkheid worden beperkt. Eerder was er een spreidingsmogelijkheid van 3 jaar. De schenking voor de eigen woning mocht dus over 3 opeenvolgende jaren worden verspreid. Voor schenkingen die in 2022 zijn gedaan wordt deze spreiding beperkt tot 2 jaar. Vanaf 2023 is het spreiden niet meer mogelijk.
Noot fiscaal jurist inzake jubelton
Een woning vinden in deze huizemarkt kan lastig zijn, al helemaal nog
vóór het einde van het jaar. Het is mogelijk dit jaar alvast een schenking
ten behoeve van een woning te doen, die pas door de ontvanger vóór 31 december
2024 hoeft te worden besteed aan de eigen woning. Let daarbij wel goed
op: het geld moet in dat geval wel dit jaar worden overgemaakt en
neem in de overeenkomst de ontbindende voorwaarde op dat de schenking wel
vóór 31 december 2024 aan de eigen woning moet worden besteed. Als het
geld dan niet wordt / kan worden besteed aan de eigen woning, komt de schenking
te vervallen en is er alsnog geen schenkbelasting verschuldigd.
Wilt u het laatste jaar nog gebruik maken van de (hoge) jubelton? Neem
dan contact op met een van onze adviseurs. Wij kijken samen met u naar
mogelijkheden voor uw persoonlijke situatie.
Moet u belasting betalen over crypto?
Jazeker, de Belastingdienst ziet cryptovaluta als een bezitting, deze moet u aangeven in uw belastingaangifte. In beginsel is box 3 het uitgangspunt, maar als u zou gaan daytraden of handelen in cryptovaluta, kan ook box 1 in beeld komen. Het vermogen moet worden aangegeven boven het heffingsvrije vermogen (cijfers 2022 € 50.650 per belastingplichtige).
Het bewust niet opnemen in uw aangifte kan strafrechtelijk worden vervolgd, er is dan sprake van belastingfraude of wellicht witwassen van geld. Met de nieuwe DAC 8 wetgeving op komst (automatische uitwisseling van informatie over crypto) is het verstandig om zelfstandig uw crypto bij de Nederlandse Belastingdienst te melden. In deze uitspraak van de rechtbank Noord Nederland d.d. 4 april 2024 wordt geconcludeerd dat de handel in crypto, met name via localbitcoins en bitstamp, als box 1 inkomen moet worden gezien, in het begin niet maar later wel en niet over alle inkomen.
Crypto in box 3 volgens Hoge Raad
Cryptovaluta zijn vermogensbestanddelen die tot de rendementsgrondslag in box 3 behoren, aldus de Hoge Raad op 25 april 2025 ECLI:NL:HR:2025:683. De Hoge Raad oordeelt hierbij in lijn met het Gerechtshof Amsterdam d.d. 5 november 2024 ECLI:NL:GHAMS:2024:3254. De belanghebbende, die geen eigen inkomen genoot, had vermogen in de vorm van spaargeld, beleggingen, vorderingen én cryptovaluta. De rechtbank oordeelde dat de oorspronkelijk opgelegde aanslag moest worden verminderd op basis van het Besluit rechtsherstel box 3. In hoger beroep werd echter beoordeeld of verdere vermindering nodig was vanwege een lager werkelijk rendement. Het Hof stelde dat cryptovaluta wél onder de rendementsgrondslag vallen als “overige vermogensrechten”. De belastingplichtige slaagde er niet in aannemelijk te maken dat haar werkelijke rendement lager was dan het forfaitair bepaalde rendement. De verminderde aanslag bleef daarom in stand. Wel kreeg zij €500 schadevergoeding wegens overschrijding van de redelijke termijn. Het Hof bevestigde het oordeel van de rechtbank en legde uit dat ook niet-gerealiseerde waardestijgingen tot het rendement behoren (HR 6 juni 2024, ECLI:NL:HR:2024:704).
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa
- Beleidskompas formulier crypto
Noot fiscaal jurist inzake crypto en belastingen
Onderstaand treft u diverse artikelen aan over crypto, box 1, inkeren, etc. Als u nog vragen of opmerkingen heeft, kunt u altijd contact met onderstaande specialisten opnemen.
Bezwaar Belastingdienst
In het belastingrecht geeft het bezwaar de belastingplichtige de mogelijkheid zich tegen een door de Belastingdienst opgelegde belastingaanslag of beschikking te verzetten. Bezwaar maken moet schriftelijk. Op onze internetsite staan voorbeeld-bezwaarschriften.
Waartegen kan bezwaar worden gemaakt?
Niet tegen elke beslissing of handeling van de Belastingdienst kan bezwaar worden gemaakt. Anders dan in het algemene bestuursrecht kan alleen bezwaar worden gemaakt tegen:
- belastingaanslagen;
- voor bezwaar vatbare beschikkingen;
- voldoening, afdracht en inhouding.
Voor het indienen van een bezwaarschrift is geen griffierecht verschuldigd.
Waaraan moet het bezwaarschrift voldoen?
Het bezwaarschrift moet de volgende onderdelen bevatten:
- naam en adres indiener;
- dagtekening;
- omschrijving van het besluit waartegen bezwaar wordt gemaakt;
- de gronden (redenen) van het bezwaar.
Als niet aan die voorwaarden is voldaan, moet de Belastingdienst daarop wijzen en de mogelijkheid bieden het ontbrekende alsnog in te dienen. Als dat niet gebeurt, kan het bezwaar niet-ontvankelijk worden verklaard. In het algemeen zal de Belastingdienst dan nog wel een beslissing nemen op het bezwaar, maar die kan dan niet meer worden voorgelegd aan de rechter.
Wanneer moet bezwaar worden gemaakt?
De termijn voor het indienen van een bezwaar is zes weken, te rekenen vanaf de dagtekening van de beslissing van de Belastingdienst. Doorgaans is de dagtekening van belastingaanslagen gelegen na de verzending. Dat geeft dus wat extra ruimte.
Als de dagtekening ligt voor die van bekendmaking, beginnen de zes weken te lopen vanaf de dag na die bekendmaking.
Als sprake is van inhouding (bijvoorbeeld van loonbelasting), afdracht (bijvoorbeeld dividendbelasting) of voldoening (bijvoorbeeld BTW), begint de termijn te lopen de dag na die van inhouding / voldoening / afdracht.
Mondelinge toelichting
Bij de behandeling van het bezwaar bestaat ook de mogelijkheid de grieven mondeling toe te lichten. Op grond van de wet dient in belastingzaken te worden verzocht om te worden gehoord. De Belastingdienst heeft echter het beleid dat zij vraagt of de belastingplichtige wil worden gehoord.
Beslistermijn
De Belastingdienst beslist op het bezwaar binnen zes weken nadat de bezwaartermijn is verstreken dan wel nadat het bezwaar compleet is. Die termijn kan eenmaal met zes weken worden verlengd. Verdere verlenging is mogelijk met instemming van de belastingplichtige.
Redelijke termijn
De Belastingdienst moet binnen een redelijke termijn uitspraak doen op een bezwaarschrift (artikel 8:73 AWB). Als de Belastingdienst dit niet doet, dan kan er immateriële schadevergoeding worden geclaimd. In een procedure bij de Hoge Raad in 2013 wordt in deze een vergoeding van € 2.000 toegekend in een situatie waarbij een belastingplichtige ruim 2 jaar moest wachten op beantwoording van zijn bezwaarschrift.
Kostenvergoeding
Als het bezwaar wordt gehonoreerd, kan aanspraak worden gemaakt op vergoeding van de kosten van het bezwaar. De vergoeding is forfaitair (lees: laag) vastgesteld. Het standaardtarief voor het indienen van een bezwaarschrift door een adviseur is € 235.
Uitzonderingen
Niet in alle gevallen is het bezwaar de aangewezen weg om tegen een beslissing van de Belastingdienst op te komen. De belangrijkste uitzonderingen zijn:
- De voorlopige aanslag inkomstenbelasting. Daarvan kan bij de Belastingdienst om herziening worden gevraagd. Als dat verzoek wordt afgewezen, kan tegen die afwijzing wel bezwaar worden gemaakt.
- Rechtstreeks beroep. Als in de fase voorafgaande aan het bezwaar, doorgaans bij de aanslagregeling, het geschil al uitvoerig is besproken en uitgekristalliseerd, kan – met toestemming van de Belastingdienst – direct in beroep worden gekomen bij de (belasting)rechter.
Oriënterend gesprek
Als u overweegt om een bezwaarprocedure jegens de Belastingdienst op te starten, is het verstandig om te kijken wat uw kansen zijn. In een oriënterend gesprek (geen kosten) kunnen wij met u de mogelijkheden en onmogelijkheden doorlopen. Tevens kan dan op basis van wetgeving en jurisprudentie (uitspraken van rechters) worden bekeken wat uw kansen zijn. Bel gerust met één van onze adviseurs.
Bron van inkomen in de inkomstenbelasting
De vraag of sprake is van een bron van inkomen komt in de praktijk veelvuldig voor. Vooral in situaties dat sprake is van verliessituatie. Wanneer geen sprake is van een bron van inkomen heeft dat fiscale gevolgen, namelijk dat de verliezen dan niet aftrekbaar zijn. Bij verlieslatende activiteiten vormt de bronvraag daarom een cruciaal aandachtspunt.
In dit artikel wordt uiteengezet wanneer sprake is van een bron van inkomen, hoe de kwalificatie van de bron plaatsvindt en welke risico’s zich voordoen gedurende het bestaan van een onderneming.
Wanneer is sprake van een bron van inkomen?
Er is sprake van een bron van inkomen indien aan drie cumulatieve voorwaarden wordt voldaan:
- Deelname aan het economische verkeer;
- Het subjectieve oogmerk om voordeel te behalen;
- De objectieve verwachting dat het voordeel redelijkerwijs kan worden behaald.
In de praktijk levert met name het derde criterium – de objectieve voordeelsverwachting – discussie op met de Belastingdienst. Daarbij moet niet worden gekeken naar afzonderlijke jaren, maar naar de totaalwinst over de gehele levensduur van de activiteiten.
Voorts bestaat in de praktijk ook een hardnekkig misverstand. Er wordt namelijk regelmatig verondersteld dat inschrijving van een onderneming bij de Kamer van Koophandel automatisch betekent dat fiscaal sprake is van winst uit onderneming (zie onderdeel 4.1.) dan wel resultaat overige werkzaamheden (zie onderdeel 4.2.). Voor de fiscale kwalificatie is een inschrijving bij de Kamer van Koophandel nagenoeg irrelevant (het is slechts een indicatie) Indien de activiteiten structureel verlieslatend zijn en geen objectieve voordeelsverwachting bestaat, ontbreekt fiscaal gezien een bron van inkomen dat resulteert in een niet aftrekbaar verlies. Anderzijds betekenen verliezen in bepaalde jaren niet direct dat geen sprake is van een bron van inkomen. Wel moet aannemelijk zijn dat op termijn positieve resultaten kunnen worden gerealiseerd.
Objectieve voordeelsverwachting en totaalwinst bij bepalen bron van inkomen
Voor de beoordeling van de objectieve voordeelsverwachting dient te worden aangesloten bij het totaalwinstbegrip van artikel 3.8 Wet IB 2001. Daarbij moeten ook feiten en omstandigheden uit andere jaren worden betrokken.
Een belangrijk gevolg hiervan is dat structurele verliezen kunnen leiden tot het oordeel dat geen bron van inkomen (meer) aanwezig is. De Belastingdienst zal dan stellen dat de activiteiten niet langer gericht zijn op het behalen van voordeel.
Bij de beoordeling van de totaalwinst kunnen ook stille reserves een rol spelen. Indien de aanwezige stille reserves hoger zijn dan de geleden verliezen, kan alsnog sprake zijn van een positieve totaalwinst.
Bron van inkomen bij meerdere activiteiten, hoe werkt dit?
Wanneer een belastingplichtige meerdere activiteiten verricht, moet de bronvraag in beginsel per activiteit worden beoordeeld. Echter, indien sprake is van voldoende samenhang tussen activiteiten, kan sprake zijn van één bron van inkomen. Om deze samenhang te bepalen kan dit onder andere worden bepaald aan de hand van de volgende niet limitatieve opsomming:
- De aard van de activiteiten;
- De klantenkring;
- De leveranciers;
- De organisatorische samenhang.
Indien onvoldoende samenhang bestaat, kan het voorkomen dat winstgevende activiteiten worden aangemerkt als bron van inkomen, terwijl verlieslatende activiteiten buiten beschouwing blijven.
Winst uit onderneming (WUO) of resultaat uit overige werkzaamheden (ROW)?
Indien is vastgesteld dat sprake is van een bron van inkomen, moet vervolgens worden bepaald tot welke categorie deze bron behoort. In de praktijk gaat het vaak om het onderscheid tussen:
- Winst uit onderneming; en
- Resultaat uit overige werkzaamheden (ROW).
Wat is vereist bij winst uit onderneming
Voor winst uit onderneming is vereist dat sprake is van duurzame en omvangrijke activiteiten.
Wat is vereist bij Resultaat uit Overige werkzaamheden
Bij incidentele activiteiten of activiteiten met een beperkte omvang zal doorgaans sprake zijn van ROW.
Wat zijn de gevolgen als geen sprake is van een bron van inkomen?
Indien geen sprake is van een bron van inkomen dan:
- zijn de verliezen nite aftrekbaar
- zijn ondernemersfaciliteiten niet van toepassing
- kunnen eerdere aftrekposten gecorrigeerd worden bij een controle (naheffingen/ navordering/belastingrente en boete)
Voordelen Winst uit onderneming ten opzichte van Resultaat uit overige werkzaamheden
Het onderscheid is fiscaal relevant, omdat ondernemersfaciliteiten – zoals de zelfstandigenaftrek en de mkb-winstvrijstelling – uitsluitend van toepassing zijn bij winst uit onderneming.
Toetsing gedurende het bestaan van een onderneming
Na het vaststellen van een bron van inkomen bij de start van de activiteiten dient de aanwezigheid van een bron van inkomen gedurende de gehele levenscyclus van de activiteiten te worden beoordeeld. Voor deze beoordeling kunnen in hoofdlijnen drie fasen worden onderscheiden:
- De aanvangsfase;
- De fase gedurende het bestaan van de onderneming (exploitatiefase); en
- De eindfase.
Aanvangsfase en opstart van een onderneming of ROW
In de startfase van activiteiten wordt regelmatig verlies geleden. Dat betekent niet automatisch dat geen bron van inkomen aanwezig is. Opstartkosten kunnen onder voorwaarden aftrekbaar zijn, mits deze kosten zijn gemaakt in de vijf jaar voorafgaand aan het starten van de onderneming, nog niet eerder in aftrek zijn gebracht en er geen opbrengsten tegenover stonden.
Hierbij is van belang dat aannemelijk kan worden gemaakt dat de activiteiten uiteindelijk winstgevend kunnen worden.
Exploitatiefase onderneming of ROW
Ook tijdens de exploitatieperiode blijft de bronvraag relevant. Indien verliezen structureel worden, kan de Belastingdienst zich op het standpunt stellen dat de objectieve voordeelsverwachting niet langer aanwezig is. Bij deze beoordeling dient blijvend getoetst te worden of nog steeds sprake is van een bron van inkomen. Hierdoor kan de bronstatus gedurende de levensduur van activiteiten wijzigen.
Eindfase en staking onderneming of ROW
Een bijzonder complex vraagstuk betreft het moment waarop de bron van inkomen eindigt. In de praktijk is dit vaak lastig vast te stellen. Zodra geen sprake meer is van een reële verwachting van toekomstige voordelen, kan sprake zijn van staking van de bron. Dit leidt tot directe afrekening over eventueel aanwezige goodwill, stille reserves en fiscale reserves.
Wat controleert de belastingdienst bij beoordeling bron van inkomen?
De belastingdienst is steeds scherper op ondernemerschap en ROW. De discussie komt vaak in beeld bij (tijdelijke) verliessituaties. Maar waar let de Belastingdienst op? Lees ook dit artikel over criteria voor zelfstandigheid.
- De duur en de omvang van de activiteiten
- De sturcturele winst of verliessituatie
- Onderbouwing van de winstverwachting
- Eigen investeringen qua tijd en winst en activa (geld)
- Hoe zelfstandig is uw onderneming (mag u dit zelf bepalen)
- Is er kapitaal geinvesteerd in uw onderneming
- Hoeveel opdrachtgevers heeft uw onderneming en hoe maakt u uw onderneming extern bekend
- Bent u aansprakelijk voor schulden en risico's
Wat als mijn activiteiten al meerdere jaren verlieslatend of verliesgevend zijn?
Ondernemingsverliezen zijn fiscaal aftrekbaar in box 1 en soms zelfs met terugwerkende kracht (verliesverrekening). Een ondenemingsverlies in het jaar verrrekent u eerst met positieve inkomsten uit box 1 uit hetzelfde jaar, zoals loon. Vervolgens wordt het ondernemingsverlies verrekend met de 3 voorafgaande jaren. Vervolgens kan het restant verlies worden verrekend met de komende 9 jaren. Verliezen uit box 1 kunt u niet verrekenen met positieve resultaten in box 2 of box 3.
Lijdt u in een jaar een verlies en wilt u dit eerder verrekenen? Als u de aangifte over het jaar heeft ingediend kunt u schriftelijk verzoeken om een voorlopige verliesverrekening. Het verlies wordt dan voor maximaal 80% verrekend (mits akkoord door de belastingdienst).
Uitspraken rechter over verliesgevende situatie bij ondernemer, waar let de rechter op?
In een uitspraak van het Gerechtshof Den Haag d.d. 4 september 2025 (ECLI:NL:GHDHA:2025:1763) kwam de rechter tot de conclusie dat een ondernemer geen ondernemer in fiscale zin was. Een ondernemer die vanaf 2018 geen omzet meer heeft behaalt mag structureel verlies nite aftrekken omdat er geen objectieve voordeelsverwachting is aangetoond. De eerste jaren (vanaf 2014) waren wel winstgevend, in 2018 slaat dit om naar structureel verlies. Voor het jaar 2020 wordt wederom een verlies aangegeven. De inspecteur stelt "geen bron van inkomen". Ondanks innovatie en de coronaperiode is de rechter van mening dat er geen uitzicht bestaat op positieve resultaten. De ondernemer kan geen vertrouwen ontlenen over het verleden (verlies 2018 en 2019). Dat de inspecteur per abuis de aangifte 2021 heeft gevolgd doet hier niet aan af.
Ook een tandarts wordt niet gezien als ondernemer (Gerechtshof Den Haag d.d. 29 oktober 2025 ECLI:NL:GHDHA:2025:2403), ook in deze uitspraak speelt de objectieve voordeelsverwachting. De tandarts ontwikkelt sinds 2015 een methode om mensen met tandartsangst te behandelen met paarden, hij stopt zijn tandarts praktijk in 2017 en richt zich volledig op de paardenmethode, de cijfers zijn dramatisch slecht. Na 6 jaar en € 280.000 aan verlies weigert de belastingdienst verdere aftrek. In 2023 krijgt de tandarts een brief van de belastingdienst waarin wordt gesteld dat de activiteiten vanaf 2020 niet meer als bron van inkomen worden gezien. De omzet is minimaal en de kosten fors, een redelijke winstverwachting ontbreekt. Het Gerechtshof bevestigt dat er zonder concrete acquisitieplannen en klanten geen sprake is van een onderneming, de droom wordt dus een hobby. Het corona verweer treft ook geen doel.
Ook bij een eerdere uitspraak in Den Haag (Gerechtshof Den Haag d.d. 29 oktober 2024 ECLI:NL:GHDHA:2024:2636) ging het mis. Een adviesbureau levert geen bron van inkomen en ook geen objectieve voordeelsverwachting. De inspecteur moet er echter niet te makkelijk over denken en wel met argumenten komen, zie hiertoe De rechtbank Zeeland West Brabant d.d. 28 juni 2024 (ECLI:NL:RBZWB:2024:4445), volgens de rechtbank maakt de inspecteur hier niet aannemelijk dat er geen objectieve voordeelsverwachting is, oudere verliezen kwam door bijzondere omstandigheden. Meerdere verliesjaren wil dus nog niet automatisch zeggen dat er een bron ontbreekt.
Hobby of onderneming waar ligt de grens?
Een grijs gebied is vaak de uit de hand gelopen hobby en de onderneming. Bij veel verlies wordt al snel gesteld dat sprake is van een hobby en bij mooie resultaten slaat dit om van hobby naar onderneming. De inspecteur is in een zaak bij paardenhandel van mening dat sprake is van een onderneming en geen hobby. In de uitspraak van de Rechtbank Noord Nederland d.d. 22 april 2025 (ECLI:NL:RBNNE:2025:1544) kwam dit aan de orde.
Noot fiscaal jurist inzake bron van inkomen en hoe bepalen?
De bronvraag vormt een terugkerend discussiepunt met de Belastingdienst, met name bij structurele verliessituaties. Het ontbreken van een bron van inkomen leidt ertoe dat verliezen niet aftrekbaar zijn en dat ondernemersfaciliteiten niet van toepassing zijn. Lees ook eens dit standpunt van de kennisgroep inzake donaties en bron van inkomen (KG:059:2025:1) . Het is dan ook van belang om tijdig te beoordelen of er wel sprake is van een bron van inkomen. Indien in uw situatie discussie bestaat over de vraag of sprake is van een bron van inkomen, of indien u wenst te laten beoordelen of het risico bestaat dat de activiteiten fiscaal niet (langer) als bron van inkomen kwalificeren, kunnen wij u hierbij deskundig begeleiden. Voor nadere informatie of advies kunt u contact opnemen met één van de onderstaande adviseurs.
Hoge Raad kraakt box 3 per 2017
De Hoge Raad heeft in december 2021 geoordeeld dat het box 3-systeem zoals dat geldt per 2017, niet door de beugel kan. Het gebruikmaken van forfaits en ficties leidt er in de huidige vorm toe, dat ongelijke belastingplichtigen in te hoge mate gelijk worden behandeld. Belastingplichtigen die worden geconfronteerd met een belastingdruk die hoger is dan het rendement dat zij hebben behaald, hebben daarom recht op compensatie. De Hoge Raad heeft in deze compensatie zelf voorzien door de belastingheffing om te buigen naar het werkelijk rendement. In dit artikel een uitgebreide toelichting op deze zaak; van A-tot-Z.
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
Ook nieuwe box 3 wetgeving kan in de prullenbak
De Rechtbank Noord Nederland heeft op 16 juni 2023 (ECLI:NL:RBNHO:2023:5507) bepaald dat ook de nieuwe box 3 wetgeving nog steeds buiten proportioneel is. De wet rechtsherstel box 3 kan ook in de prullenbak omdat er een significante afwijking bestaat tussen het werkelijk genoten rendement en het forfaitaire rendement. Het geboden rechtsherstel in de nieuwe wetgeving in onvoldoende. Deze procedure ging over de box 3 heffing in 2018 en 2019, deze is echter nu nog steeds actueel. In het kerstarrest kraakte de Hoge Raad de oude wetgeving al en nu kan de nieuwe wetgeving ook naar de "stort" worden gebracht. Ook het Gerechtshof in 's Hertogenbosch schoot in 2022 de herziene wetgeving (uit 2017) al af. Duidelijkheid is er nog niet omdat het Gerechtshof Den Haag in 2021 nog stelde dat het wel mee kan vallen als er voldoende eigen vermogen of inkomen is. Al met al.. de komende tijd zullen er nog wel meer uitspraken volgen. Maak dus tijdig bezwaar tegen uw aanslag inkomstenbelasting (box 3) (voorbeeld bezwaarschrift tegen heffing box 3)
Stand van zaken box 3 in 2023
Er is een nieuw rechtsherstel besluit voor de nabije toekomst. Dit besluit wordt in de eerste uitspraken door rechters al afgeschoten, zie als voorbeeld een uitspraak van het Gerechtshof Den Bosch op 2 november 2022 (ECLI:NL:GHSHE:2022:3806). Bezwaar maken tegen de box 3 aanslag blijft dus noodzakelijk.
Stand van zaken per 21 oktober 2022
Het Gerechtshof Den Haag heeft op 28 september 2021 geoordeeld dat geen sprake is van een buitensporige last als er voldoende financiele middelen zijn (inkomen en vermogen) en de belastingplichtige niet inteert op zijn eigen vermogen. In dit geval was er voldoende inkomen (€ 56.000) en was de box 3 heffing niet hoger dan het werkelijke rendement over het vermogen. Deze casus zag op de situatie in 2016 maar ook in 2017. De Hoge Raad heeft de zaak (via artikel 81 lid 1 RO) ongegrond verklaard (voor belastingplichtige). Dit is een opmerkelijke uitspraak !
Stand van zaken per 10 juli 2022
In een brief van de staatssecretaris van Financien wordt ingegaan op de mogelijke vormgeving en overwegingen bij de volgende scenario’s:
- Geen rechtsherstel voor niet-bezwaarmakers;
- Volledig rechtsherstel voor niet-bezwaarmakers; of
- Gedeeltelijk rechtsherstel voor niet-bezwaarmakers, waarbij verschillende mogelijkheden zijn uitgewerkt.
Als iedereen tegemoet wordt gekomen zou dit 7 miljard euro kosten. Omdat het juridisch niet verplicht is om niet bezwaarmakers te compenseren (aldus de Hoge Raad, zie hieronder) lijkt dit een illusie. Het kabinet zal kiezen tussen optie 1 en 3, aldus de doctrine (er is simpelweg door de hoge inflatie, koopkracht herstel maatregelen, corona compensatie, etc. geen geld). Ook zal er worden gekeken naar de uitvoerbaarheid van een maatregel binnen de belastingdienst. Tijdens prinsjesdag zal er meer bekend worden en wellicht al iets eerder. Dien in ieder geval tijdens een verzoek ambtshalve vermindering in.
Status box 3 per 30 juni 2022
Op 30 juni heeft de staatssecretaris van financien het besluit rechtsherstel box 3 bekend gemaakt. In dit besluit worden de gevolgen van het kerstarrest berekend volgens de forfaitaire spaarvariant. Dit besluit geldt voor alle mensen die tijdig bezwaar hebben gemaakt of waarvan op 24 december 2021 de aanslag nog niet onherroepelijk vaststond. De nieuwe berekening voor box 3 zal in 4 stappen plaatsvinden:
- Verdelen bezittingen en schulden in 3 categorien (a) bank (b) overige zoals beleggingen (c) schulden
- Berekenen van het rendement per categorie (onderstaande tabel). Nadat dit is berekend wordt het gezamenlijke rendement vastgesteld (dus per categorie x percentage). Categorie 1 en 2 dan verminderen met 3.
- Berekenen rendementspercentage
- Berekenen nieuwe box 3 inkomen
| categorie 1 | categorie 2 | categorie 3 | |
| 2017 | 0,25% | 5,39% | 3,43% |
| 2018 | 0,12% | 5,38% | 3,2% |
| 2019 | 0,08% | 5,59% | 3,0% |
| 2020 | 0,04% | 5,28% | 2,74% |
| 2021 | 0,01% | 5,69% | 2,46% |
| 2022 | onbekend | onbekend | onbekend |
Status box 3 per 20 mei 2022
Te laat is te laat. Als er een verzoek wordt gedaan om een ambtshalve vermindering (dus bezwaar buiten de wettelijke termijn van 6 weken) van het box 3 vermogen zal dit worden afgewezen. De Hoge Raad heeft op 20 mei 2022 in een arrest aangegeven dat dit rechtsgeldig is omdat de onjuistheid van de aanslagen volgt uit nieuwe jurisprudentie. Hierbij is van belang dat de minister na het bekende "kerst arrest box 3" niet bekend heeft gemaakt dat mag worden afgeweken van artikel 45aaa uitvoeringsregeling inkomstenbelasting 2001. In dit wetsartikel staat als voorwaarde voor een ambtshalve vermindering dat deze niet mag berusten op nieuwe jurisprudentie.
Status box 3 per 1 mei 2022
Uit de kamerbrief van 28 april 2022 valt het volgende op te maken:
- De 60.000 spaarders die bezwaar hebben gemaakt tegen de te hoge belastingheffing over hun vermogen (sinds 2017) krijgen voor 4 augustus 2022 automatisch uitbetaald.
- De mensen die te laat of geen bezwaar hebben gemaakt moeten wachten op een arrest van de Hoge Raad, dit wordt in de tweede helft van 2022 verwacht.
- Aanslagen over 2017 tot en met 2021 (en 2022) die nog niet zijn opgelegd of wel zijn opgelegd maar nog niet onherroepelijk vaststonden worden afgewikkeld volgens de forfaitaire spaarvariant.
Adviezen aan kabinet over box 3
Uit diverse stukken - welke zijn opgevraagd door Pieter Omtzigt over de heffing in box 3 - volgt dat er nimmer is gekeken naar een strijdigheid van Box 3 met het EVRM. Dit is bijzonder !
Nieuws box 3 heffing voor 2017
De uitspraak van de Hoge Raad ziet op de box 3 heffing vanaf 2017. In een rechtbank in april 2022 (ECLI:NL:RBDHA:2022:3300) blijft de aanslag over box 3 in 2016 gewoon in stand.
Nieuws april 2022 beleggen in box 3
In een uitspraak van het Gerechtshof Arnhem Leeuwarden in april 2022 ging het over beleggingen in box 3. Wat is dan het werkelijke rendement? Volgens het Gerechtshof is nog niet gerealiseerde koerswinst geen rendement. Dit geldt dus voor winsten en verliezen. Het gaat dus om het nominaal gerealiseerde rendement.
De bestreden box 3-aanslagen over 2017 en 2018
Het betreft een zaak over de belastingjaren 2017 en 2018. Over deze jaren is het zo dat de belastingheffing in box 3 gebaseerd is op een groot aantal ficties en forfaits. De box 3-belasting van deze belastingplichtige is berekend over een grondslag van € 977.077 (2017) en € 998.081 (2018). Wij laten de verdeling van het box 3-vermogen onder partners verder buiten behandeling in dit artikel.
De totale belastingheffing in box 3 bedroeg in 2017 € 12.705 en in 2018 € 11.969. Het werkelijke rendement bedroeg echter slechts € 6.612 (2017) en € 3.528 (2018). Oftewel: er is meer belasting betaald dan er rendement is gemaakt. De belastingplichtige gaat tegen deze aanslagen in bezwaar en vervolgens in beroep. Hierna bespreken wij eerst de box 3-systematiek per 2017 en daarna het standpunt van de belastingplichtige. Daarna gaan wij in op de uitspraak van de rechtbank, de conclusie van de advocaat-generaal en de uitspraak van de Hoge Raad.
Het box 3-systeem per 2017
Sinds 2017 is de box 3-systematiek ingrijpend gewijzigd. Het vermogen van belastingplichtigen wordt verdeeld over schijven. Per schijf geldt vervolgens een gemiddelde vermogensmix. Deze vermogensmix geeft de verdeling tussen het deel van het vermogen dat wordt aangehouden als spaarmiddel en het deel dat wordt aangehouden om mee te beleggen. Dit is voor iedere belastingplichtige gelijk, ongeacht de werkelijke situatie. De vermogensmix is steeds gebaseerd op informatie uit eerdere aangiftejaren.
De volgende stap is dat aan het verdeelde vermogen een fictief rendement wordt toegekend. Dit fictieve rendement is gebaseerd op in het verleden gerealiseerde rendementen. Of deze rendementen ook echt zijn behaald door een belastingplichtige, doet voor de heffing dus niet ter zake. De rechtbank geeft het volgende driestappenplan voor het berekenen van de box 3-belasting:
- De gemiddelde verdeling van het vermogen per schijf over de categorieën spaargeld en beleggingen;
- Een voortschrijdend, langetermijnrendement voor spaargeld en beleggingen;
- Het toepassen van een vlak tarief van 30%.
Ten opzichte van het box 3 systeem van voor 2017, waarin gerekend werd met één vast rendement, wordt per 2017 gewerkt met drie pijlers:
- Niet alle vermogensvormen leidden tot eenzelfde niveau van rendement. Vandaar dat nu wordt gewerkt met spaargeld en beleggingen;
- Forfaitaire rendementen worden jaarlijks aangepast naar gegevens uit voorgaande jaren;
- Belastingplichtigen verdelen hun vermogen (dus niet alles wordt gespaard of belegd). De verdeling is afhankelijk van de omvang van het vermogen (de vermogensmix).
Bij het vormgeven van deze drie uitgangspunten is bewust gekozen om af te zien van een tegenbewijsregeling. Dat betekent dat belastingplichtigen die met een in hun ogen onredelijke heffing worden geconfronteerd, niet de mogelijkheid hebben om zelf te bewijzen dat zij minder rendement hebben gehad.
Standpunt belastingplichtige over box 3
De belastingplichtige is van mening dat de vermogensrendementsheffing (box 3) in 2017 en 2018 in strijd is met artikel 14 EVRM en artikel 1 van het Eerste Protocol bij het EVRM. Het geheel aan forfaitaire elementen, heffingsvrij vermogen en het belastingtarief (30%), maakt dat box 3 op regelniveau in strijd is met genoemde artikelen. Hierna volgt een toelichting op deze artikelen en een verdere uitwerking van het standpunt van belastingplichtige.
Artikel 14 EVRM (discriminatieverbod)
Artikel 14 EVRM bevat het discriminatieverbod. Het discriminatieverbod behelst dat gelijke gevallen gelijk behandeld moeten worden. Voor een ongelijke behandeling is alleen ruimte indien dit objectief gerechtvaardigd is. Het is daarom van belang om bij een toets aan het gelijkheidsbeginsel eerst te beoordelen of er sprake is van vergelijkbare gevallen en daarna te beoordelen of de ongelijke behandeling gerechtvaardigd is. Met betrekking tot box 3 oordeelde de advocaat-generaal reeds dat de systematiek per 2017 discriminerend van aard is. Niet gelijke gevallen worden, zonder dat hiervoor een voldoende rechtvaardiging bestaat, als gelijke gevallen behandeld. Over deze conclusie schreven wij reeds een artikel (hier).
Artikel 1 Eerste Protocol bij het EVRM (eigendom)
Dit artikel behelst het waarborgen van een ongestoord genot van eigendom. Belastingheffing is een vorm van regulering van eigendom. Inbreuk op het ongestoord genot van eigendom is slechts toegestaan, indien er een redelijke mate van evenredigheid bestaat tussen de gebruikte middelen en het doel dat wordt nagestreefd. Er moet daarom een fair balance (redelijke verhouding) zijn tussen het algemeen belang en de bescherming van individuele rechten. Van een redelijke verhouding is bij belastingheffing in box 3 geen sprake indien een belastingplichtige wordt getroffen door een individuele en buitensporige last. In hoeverre een last nog in het algemeen belang is, is in ruime mate aan de wetgever. Dit is de afgelopen jaren veelvuldig onderwerp van rechtspraak geweest.
De rechter kan beoordelen of sprake is van een individuele en buitensporige last. Gekeken moet dan worden of - bezien over de gehele financiële situatie van de belastingplichtige - de heffing als individueel en buitensporig kwalificeert. Daarbij telt ook mee of de belastingplichtige een zodanig inkomen heeft, dat hij wel (of juist niet) inteert op zijn vermogen. Interen op het vermogen om belasting te kunnen betalen kan niet de bedoeling zijn van enig stelsel en staat in de weg aan de vereiste, redelijke verhouding tussen het algemeen belang en het belang van belastingplichtigen.
Nadere toelichting standpunt belastingplichtige
De belastingplichtige meent dat de vermogensrendementheffing (box 3) onvoldoende verband houdt met de werkelijkheid. Dat is het gevolg van de vele ficties en forfaits waarop het systeem is gebouwd. Als gevolg van dit ver verwijderde verband met de werkelijkheid vindt een belastingheffing plaats, die in zijn situatie het werkelijke inkomen uit vermogen ruimschoots overschrijdt. Dat moet volgens de belastingplichtige tot de conclusie leiden dat op regelniveau sprake is van een een schending van het recht op ongestoord genot van eigendom.
Verder meent de belastingplichtige - zoals aangegeven - dat box 3 in zijn huidige vorm het discriminatieverbod schendt. Dat komt omdat de wetgever geen onderscheid maakt tussen verschillende soorten belastingplichtigen. Het gevolg is dat een risicomijdende spaarder en een zeer offensieve belegger op dezelfde wijze in de belastingheffing getrokken worden. Dit leidt tot een vermogensrendementheffing die op geen enkele wijze rekening houdt met de ongelijkheid tussen belastingplichtigen. Een objectieve rechtvaardiging voor deze gelijke behandeling van ongelijke gevallen is volgens de belastingplichtige niet aanwezig.
De staatssecretaris van Financiën verdedigt box 3. Hij voert aan dat sinds 2017 de vermogensmix is ingevoerd. Hierdoor wordt gekeken naar de omvang van het vermogen en worden, via de vermogensmix, forfaitaire rendementen berekend, die ook nog eens jaarlijks worden geactualiseerd. Verder meent de staatssecretaris dat het inherent is aan een stelsel van forfaitaire belastingheffing, dat ongelijke gevallen toch gelijk worden behandeld. De vermogensmix als zodanig is een gerechtvaardigde wijze van forfaitaire belastingheffing en kan overeind blijven.
Oordeel rechtbank over box 3 per 2017
De rechtbank Gelderland heeft zich over deze kwestie gebogen. Zij geeft eerst aan wat precies getoetst moet worden met betrekking tot het ongestoord genot van eigendom. Dan is de vraag of er een redelijke, proportionele verhouding is tussen het gehanteerde middel en het (met belastingheffing) beoogde doel. De wetgever heeft daarbij een ruime beoordelingsvrijheid, dus rechterlijk ingrijpen is slechts mogelijk als de keuzes van de wetgever iedere redelijke grond ontberen.
De keuze voor een forfaitair stelsel is op zichzelf niet onredelijk. Het is wel zo dat van de wetgever verwacht mag worden dat, als hij een forfaitair stelsel opzet, het stelsel de werkelijkheid benadert. De Hoge Raad oordeelde eerder voor het box 3-systeem zoals dat voor 2017 gold, dat dit onvoldoende het geval was voor belastingplichtigen die werden geconfronteerd met een buitensporige last.
De rechtbank geeft aan dat de vermogensmix is gebaseerd op de werkelijkheid, hetzij een verouderde werkelijkheid. Echter, omdat recentere gegevens onvoldoende voorhanden zijn, is het niet onredelijk om van deze oudere gegevens gebruik te maken. Ook de keuze om gebruik te maken van meerdere ficties en forfaits is niet ongebruikelijk of onredelijk. Dat al die ficties ertoe leiden dat rendementen in aanmerking worden genomen die sommigen belastingplichtigen niet behalen, is eveneens niet onredelijk. Sterker nog: de rechtbank oordeelt dat dit inherent is aan een stelsel dat op forfaits en ficties is gebouwd.
De rechtbank zet vervolgens de deur op een kier voor wat betreft het beroep op het discriminatieverbod. Indien de belastingplichtige aannemelijk maakt dat hij onderdeel is van een bepaalde groep die op basis van objectieve kenmerken de vermogensmix niet kan kiezen, dan kan het zijn dat ten aanzien van die groep geen sprake is van een redelijke verhouding. In dat geval heeft de wetgever verzuimd een te onderscheiden groep niet als zodanig te behandelen.
De belastingplichtige meent dat dit het geval is, maar de rechtbank acht onvoldoende bewezen dat het veronderstelde rendement niet haalbaar is als gevolg van objectieve kenmerken. De mogelijkheid bestaat ook, zo oordeelt de rechtbank, dat het veronderstelde rendement niet wordt gehaald als gevolg van individuele keuzes van deze belastingplichtigen. In dat geval zou de vermogensmix wel haalbaar / uitvoerbaar zijn voor de belastingplichtige, maar is daarvoor eenvoudigweg niet gekozen.
De rechtbank komt tot het oordeel dat voor de tijdvakken 2017 en 2018 de box 3-heffing niet in strijd is met artikel 1 Eerste Protocol bij het EVRM en / of artikel 14 EVRM. De belastingplichtige laat het er niet bij zitten en besluit in sprongcassatie te gaan. Dat betekent dat de fase van hoger beroep bij het gerechtshof wordt overgeslagen. Op 1 november 2021 neemt de Advocaat-Generaal vervolgens zijn conclusie in deze zaak.
Conclusie A-G over box 3-systeem per 2017
In cassatie gaat het om het volgende. De belastingplichtige voert nogmaals aan dat artikel 1 Eerste Protocol bij het EVRM en artikel 14 EVRM is geschonden. Hij voert aan dat per 2017 de minder vermogenden meer belasting zijn verschuldigd dan het voor hen haalbare rendement. Dit is een direct gevolg van de veronderstelde vermogensmix. Het stelselmatig aantasten van het vermogen van belastingplichtigen staat in geen redelijke verhouding tot het beoogde doel van eenvoud en schendt het recht op ongestoord genot van eigendom. Artikel 13 EVRM maakt vervolgens dat de rechter hier herstel voor moet bieden, omdat dit mogelijk is zonder zich als rechter te veel met de politiek te bemoeien. De rechter kan dit, volgens belastingplichtige, vrij eenvoudig doen door de heffing te beperken tot het werkelijke rendement. Tot slot voert belastingplichtige wederom schending van het discriminatieverbod aan.
De A-G verwijst eerst naar een uitspraak van de Hoge Raad uit 2016 over box 3. Het betreft in die uitspraak dus het systeem van vóór 2017. Hier oordeelde de Hoge Raad, dat van de wetgever mag worden verwacht dat hij, bij een forfaitair stelsel, ernaar streeft dit zo op te zetten, dat de werkelijkheid wordt benaderd. Een dergelijk stelsel komt in strijd met het Eerste Protocol EVRM indien het door de wetgever veronderstelde rendement voor particuliere beleggers niet haalbaar is en belastingplichtigen, mede gelet op het gehanteerde tarief, met een buitensporig zware last worden geconfronteerd. Wil de wetgever dan toch gebruik blijven maken van een forfaitair stelsel, dan dient hij het stelsel aan te passen en de werkelijkheid weer (meer) te benaderen. De wetgever heeft dit met het systeem zoals dat geldt per 2017, beoogd.
De Advocaat-Generaal acht het stelsel per 2017 niet in overeenstemming met de daaraan te stellen eisen. Hij benoemt drie aspecten die tot dat oordeel leiden:
- De werkelijk gerealiseerde rendementen door een belastingplichtige kunnen sterk verschillen van de rendementen die andere belastingplichtigen behalen. Daarover is meer geschreven in een conclusie van een andere Advocaat-Generaal, waarover ik eerder reeds schreef (hier). De slotsom aldaar is dat sterk uiteenlopende gevallen (ongelijke gevallen) ten onrechte als gelijk worden behandeld. Er is voor deze ongelijke behandeling, geen voldoende objectieve rechtvaardiging.
- De wet veronderstelt dat mensen met een bepaald vermogen een gemiddeld rendement behalen. De omvang van iemands vermogen houdt dan ook, volgens de wetgever, nauw verband met de verdeling in rendementsklassen. Deze stellingen zijn echter beide niet of nauwelijks bewezen door de wetgever. Dat maakt dat niet voldoende is gewaarborgd dat belastingaanslagen volgen die de werkelijkheid van het verkregen inkomen benaderen. De regeling voor box 3 per 2017 berust daarmee op onrealistische grondslagen en behandelt ongelijke gevallen ten onrechte als gelijk.
- Door te werken met de fictieve vermogensmix, lijkt het erop dat de wetgever de keuze van de belastingplichtige om te doen met zijn vermogen wat hij wil niet respecteert. Een belastingplichtige die meer spaart dan de vermogensmix van de wetgever veronderstelt, moet in de regel meer belasting betalen dan hij rendement geniet. De A-G ziet dit zelfs als een inbreuk op het ongestoord genot van eigendom, omdat belastingplichtigen bijna worden gedwongen hun vermogen op een bepaalde manier aan te wenden.
De wetgever voert steeds aan dat uitvoeringsproblemen een belangrijke reden zijn dat de werkelijkheid niet verder benaderd kan worden, zulks ten onrechte volgens de A-G. Er is geen redelijke verhouding tussen het algemeen belang (de heffing) en het individuele belang. Een systeem waarvan niet is aangetoond dat het de reële baten benadert, is niet de oplossing voor de veronderstelde problemen. Zowel uit de literatuur als uit andere landen kan voldoende inspiratie worden gehaald om tot verbetering te komen.
De A-G vat zijn oordeel als volgt samen. Hij meent dat geen rekening wordt gehouden met eigen keuzes van de belastingplichtige. De vaststelling van de grondslag waarover belasting wordt berekend, heeft daardoor geen verband met het inkomen van een individuele belastingplichtige. Dat maakt dat de regeling voorzienbaar en onvermijdelijk discriminerend van aard is. Hier is niet langer sprake van een redelijke verhouding tussen de belangen van de staat en die van de belastingplichtige. De voordelen van de overheid (doelmatigheid) wegen niet op tegen de nadelen voor de burger in de vorm van de schending van de rechten van belastingplichtigen.
Conclusie A-G over rechtsherstel door de Hoge Raad
De A-G gaat vervolgens een stap verder en buigt zich over de vraag hoe rechtsherstel kan worden geboden. Hij ziet in de maatschappelijke ontwikkelingen en de al jarenlang voortdurende discussie voldoende aanleiding om een rechterlijk ingrijpen te rechtvaardigen. Dat kan in de vorm van een opheffing of beperking van het rechtstekort.
De vermogensmix is het rechtstekort, want door de vermogensmix ontstaat de onrechtmatige heffing. Het rechtstekort doet zich voor, indien een hoger bedrag aan belasting wordt geheven dan zonder toepassing van de vermogensmix het geval zou zijn. Een passende oplossing is daarom dat de vermogensmix niet meer wordt toegepast, maar de rest van de box 3-regeling vooralsnog wel.
De Hoge Raad over het box 3-systeem per 2017
Op 24 december 2021 heeft de Hoge Raad uitspraak gedaan in deze zaak. Hij geeft eerst aan dat de vraag over het box 3-systeem per 2017 erop neer komt of het stelsel sindsdien zodanig is vormgegeven, dat wordt getracht de werkelijkheid te benaderen en of er een redelijke verhouding is tussen het doel van de regeling en de ongelijkheid die een forfait / fictie met zich brengt.
De belangen die de wetgever aandraagt zien op uitvoerbaarheid, realiteit en opbrengst. De uitvoerbaarheid door te werken met ficties en forfaits, de realiteit door periodiek de percentages te herzien en de opbrengst door af te zien van aansluiting bij een zonder veel risico haalbaar rendement. Dit systeem maakt volgens de Hoge Raad echter een onrechtmatige inbreuk op het recht op ongestoord genot van eigendom. Er is een te groot verschil in de behandeling van belastingplichtigen die een positief voordeel uit risicovolle beleggingen halen en zij die dat fortuin niet delen en die een relatief zware belastingschuld krijgen toebedeeld. Voor deze werkwijze is geen voldoende objectieve rechtvaardiging aanwezig. Van een daadwerkelijke schending is sprake indien de heffing in box 3 hoger is dan het werkelijk behaalde rendement.
Hoge Raad over rechtsherstel voor box 3
De Hoge Raad ziet zich genoodzaakt te voorzien in rechtsbescherming. Daarmee voorziet hij in het ontstane - en door de Advocaat-Generaal gesignaleerde - rechtstekort. De rechter kan deze compensatie slechts in redelijkheid vaststellen. In deze zaak gaat het om een belastingplichtige die een rendement behaalt van € 6.612 en € 3.528. De Hoge Raad voorziet in rechtsbescherming door de belastingheffing te beperken tot het werkelijke rendement.
Box 3 en de voorzienbare toekomst
Het volgende hoofdpijndossier voor de wetgever lijkt met deze uitspraak geboren. Meer belastingplichtigen zullen in bezwaar gaan tegen de box 3-heffing en het is nu duidelijk dat rechters niet langer terugdeinzen om belastingplichtigen te compenseren. De wetgever heeft reeds een aantal keren uitgesproken dat een nieuw systeem wordt ontworpen. Invoering voor 2025 ligt echter niet in de lijn der verwachtingen en de contouren zijn - meest optimistisch gesteld - wazig. Het kan bijna niet anders dan dat dit systeem, in ieder geval in hoge mate, zal aansluiten bij werkelijk genoten rendementen. Daarmee worden ongelijke gevallen, want iedere belastingplichtige is uniek, in ieder geval weer, en hopelijk op redelijke grondslagen, ongelijk behandeld.
Belastingplichtigen die vrijwel alleen spaargeld hebben en / of die vrijwel niet beleggen, worden in het huidige systeem bijzonder hard geraakt. Voor deze groep kan het interessant zijn om goed te (blijven) kijken of het werkelijk genoten rendement niet lager is dan de verschuldigde belasting in box 3. Die groep kan, met deze uitspraak in de hand, immers om compensatie gaan verzoeken. Het is te hopen dat de wetgever het niet steeds op rechtszaken aan laat komen, maar zelf en proactief hiervoor beleid uitvaardigt. Wij raden iedereen in ieder geval aan om documentatie omtrent het werkelijk genoten rendement goed te bewaren.
De Hoge Raad geeft aan dat het werkelijke rendement belast moet worden. Jammer genoeg licht hij niet toe hoe dit werkelijke rendement moet worden berekend. Mogen bijvoorbeeld vermogenswinsten meetellen bij het bepalen van het rendement? Is er ruimte om rekening te houden met kosten en wat als rendementen nog niet daadwerkelijk zijn gerealiseerd? De staatssecretaris zal naar verwachting met een toelichting op deze uitspraak (moeten) komen, want dit leidt ongetwijfeld tot Kamervragen. Hopelijk biedt dat meer duidelijkheid dan slechts nieuwe vergezichten naar 2025 (en verder).
Tot slot is de vraag of iedereen van deze uitspraak zal profiteren. Formeel gezien heeft het er alle schijn van dat slechts de belastingplichtigen profiteren van wie de aanslag niet onherroepelijk vaststaat. Dat zijn voornamelijk belastingplichtigen die meelopen in de massaalbezwaarprocedure tegen de box 3-heffing over 2017 en 2018. De vraag is nu of de wetgever - hopelijk onder druk van de Tweede Kamer - de stap neemt om een breder compensatieprogramma op te zetten voor belastingplichtigen die met een buitensporige last zijn geconfronteerd. Het is daartoe wachten op de - onvermijdelijke - Kamervragen naar aanleiding van dit arrest van de Hoge Raad. Wordt vervolgd.
Alleen compensatie voor spaargeld box 3
Het arrest van de Hoge Raad gaat veel werk en onrust opleveren. In dit arrest heeft de Hoge Raad voor de jaren 2017 en 2018 een heldere visie, het forfairtaire rendement moet worden vervangen door het werkelijke rendement. Onduidelijk is hoe moet worden omgegaan met gemaakte en betaalde kosten. In deze casus bestond 80% van het vermogen van de Belastingplichtige uit spaargeld en vorderingen. Risicomijdende beleggers zouden nimmer het veronderstelde forfaitaire rendement kunnen behalen. Hieruit zou men kunnen concluderen dat bij beleggen in aandelen en vastgoed geen beroep op dit arrest kan worden gedaan. Bij dergelijke beleggingen is - zeker op langere termijn - het rendement wel te behalen. Omdat de informatie eenvoudig uit de vooraf ingevulde aangifte kan worden gehaald, is het schrijven van beleid en uitvoeren van de verminderingen eenvoudiger voor de Belastingdienst. De vermindering zou kunnen bestaan uit het verschil tussen de spaarrente en het forfaitaire rendement.
Voorbeeld bezwaarschrift box 3-heffing
Op onze website kunt u een model bezwaarschrift downloaden met betrekking tot de box 3-heffing. U kunt dit format kosteloos hier downloaden. De onderbouwing dat de box 3-heffing voor u een buitensporige last is, moet nog wel worden onderbouwd. Daarbij zult u aannemelijk moeten maken dat uw gerealiseerde rendement lager is dan de belastingheffing waarmee u wordt geconfronteerd. Hebt u hulp nodig bij de bezwaarprocedure? Neem dan gerust contact met ons op.
Bronnen Hoge Raad kraakt box 3-heffing per 2017
Uitspraak rechtbank: ECLI:NL:RBGEL:2021:639
Conclusie A-G: ECLI:NL:PHR:2021:1019
Uitspraak Hoge Raad: ECLI:NL:HR:2021:1963
Gerechtshof
Arnhem Leeuwarden ECLI:NLGHARL:2022:2509
Gerechtshof d.d. 28 september 2021 ECLI:NL:GHDHA:2021:1932
Hoge Raad d.d. 21 oktober 2022 ECLI:NL:HR:2022:1496
Bronnen overheidsinformatie na uitspraak Hoge Raad
Kamerbrief over contourennota box 3
Kamerbrief technische briefing box 3
Medisch specialist is verzekerd voor de werknemersverzekeringen
Een medisch specialistisch bedrijf (MSB) bleek toch premie voor de werknemersverzekeringen verschuldigd te zijn over het loon van haar medisch specialisten. De specialisten waren daar bestuurder en mede-aandeelhouder. De Belastingdienst had vooraf bevestigd dat het MSB geen premie hoefde af te dragen, maar had daarbij gezegd dat de wet- en regelgeving dan wel gelijk moet blijven. Anderhalf jaar later veranderde evenwel de regelgeving en bleek het MSB toch premie verschuldigd te zijn voor de werknemersverzekeringen, dit is bepaald door het Gerechtshof Arnhem Leeuwarden d.d. 11 augustus 2026 ECLI:NL:GHARL:2026:5303, deze uitspraak is in lijn met de eerste uitspraak van de Rechtbank Gelderland.
Medisch specialist is verplicht verzekerd
Een club van 42 specialisten zijn aandeelhouder in een BV en tevens bestuurder. De vergaderingen zijn vast gezellig bij dit soort aantallen. De medisch specialisten (radiologen) zijn allemaal in dienstbetrekking en werken fulltime en soms ook 50%. Het aandelenbelang is verschillend (tussen de 0,55% en 2,60%). In 2013 gaan de specialisten in overleg met de inspecteur en wordt vastgesteld dat de specialisten niet verplicht verzekerd zijn voor de werknemersverzekeringen. Door de regeling aanwijzing DGA in 2016 wordt de de wetgeving anders. In 2019 volgt een onderzoek en de inspecteur stelt - dat door gewijzigde wetgeving - sprake is van verzekeringsplicht voor de werknemersverzekeringen vanaf 2016. De BV had vanaf dat moment premies werknemersverzekeringen en werkgeversheffing Zvw moeten betalen, aldus de inspecteur. Zowel de rechtbank als het gerechtshof zijn het met de inspecteur eens.
De reden voor dit standpunt is dat het aandeel in de BV verschillend is, als alle radiologen een gelijk aandelenbelang zouden hebben zou van verplichtige verzekeringsplicht geen sprake zijn (artikel verzekeringsplicht DGA). Het is niet van belang dat de bestuurders samenwerken op basis van nevengeschiktheid. Ook het vertrouwensbeginsel vaalt (omdat simpelweg wetgeving is veranderd).
Noot fiscaal jurist inzake verzekeringsplicht minderheidsaandeelhouder
De regeling aanwijzing DGA is alleen van toepassing op de statutaire bestuurder en op de titulair of commercieel directeur. Een statutair bestuurder wordt (meestal) benoemd door de algemene vergadering van aandeelhouders (benoemingsbesluit). Tot 2015 was de oude regeling van toepassing en daarna de regeling aanwijzing DGA. De regeling is aangepast doordat toen de wet vereenvoudiging en flexibilisering BV recht (Flex BV) is ingevoerd.
Bron en vindplaatsen werknemersverzekering specialisten
Gerechtshof Arnhem Leeuwarden d.d. 11 augustus 2026 ECLI:NL:GHARL:2026:5303.
Rechtbank Gelderland d.d. 25 september 2024 ECLI:NL:RBGEL:2024:7860
Steekproef bij boekenonderzoek
Bij een boekenonderzoek wil de Belastingdienst vlot en in algemene lijnen door de administratie. Er wordt dan volgens de controle-aanpak van de Belastingdienst gebruik gemaakt van de (statische) steekproef, ook wel de guldensteekproef genoemd. Deze steekproef kent diverse problemen en tekortkomingen. Wat zijn de rechten van de Belastingdienst?
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Reductie aantal steekproeven belastingdienst
De belastingdienst heeft inmiddels vele nieuwe controlemedewerkers aangenomen en opgeleid. Het aantal controles MKB bedrijven zal de komende jaren dus toenemen. Bij een boekenonderzoek van de belastingdienst is de uitkomst altijd ongewis. Vooral als via een steekproef een onderzoek wordt ingestoken kunnen de financiele lasten (mede door extrapolatie) toenemen. Dit wordt nog eens versterkt door belastingrente en (verzuim) boetes. De belastingdienst heeft beleid gepubliceerd inzake het beperken van de steekproef bij belastingcontroles. Volgens het handboekcontrole 2026 van de belastingdienst (paragraaf 11.3.3) wordt het aantal steekproeven gereduceerd. Voor MKB bedrijven (maar ook binnen de publieke sector) kan het verstandig zijn om eens per 2-3 jaar zelf een steekproef te trekken (die aan de vereisten van de belastingdienst voldoet). Vragen? Neem gerust contact met ons op.
Steekproef belastingdienst en nu?
De laatste tijd zien we steeds vaker dat de belastingdienst gebruik maakt van de steekproef. Het is voor de belastingdienst namelijk een stuk minder werk om controles uit te voeren en om correcties op te leggen (rechtbank Zeeland West Brabant d.d. 5 december 2019 ECLI:NL:RBZWB:2019:5440).
- Niet toegestaan: Rechtbank Noord Holland d.d. 15 januari 2026 ECLI:NL:RBNHO:2026:664 omdat de kerngegevens ontbreken levert de steekproef geen bewijsvermoeden op.
- Toegestaan: de Hoge Raad heeft al in 2008 toestemming gegeven voor een rechtsgeldige steekproef (Hoge Raad d.d. 14 maart 2008 ECLI:NL:HR:2008:AU0837), deze procedure ging over de BPM, thans wordt de steekproef voor vele belastingen gebruikt. Het Gerechtshof was het ook eens met de steekproef.
- Regels: de formele regels en voorwaarden om van een steekproef gebruik te mogen maken is niet echt duidelijk. In deze noot van de adviseur van de Hoge Raad (De AG) worden wel diverse aanwijzingen gegeven, hier is nog weinig mee gedaan. In 2020 gaf het Gerechtshof 's Hertogenbosch op 31 december 2020 (ECLI:NL:GHSHE:2020:4116) een nuttige toelichting. De steekproef moet statistisch verantwoord zijn en voor belastingplichtige controleerbaar. Dit is in de praktijk knap lastig, edoch er zijn binnen ons netwerk specialisten die de statische steekproef kunnen beoordelen. Belangrijk is dat de populatie homogeen is en op objectieve maatstaven moet worden bepaald.
- Praktijk: het is belangrijk om de steekproef door een deskundige te laten controleren (dus wat is waarom onderzocht en hoe is geselecteerd)
- Bewijslast belastingplichtige: de steekproef geeft een bewijsvermoeden. De belastingplichtige mag proberen om dit bewijs te ontzenuwen. Hiertoe moeten de resultaten - goed gemotiveerd - worden tegengesproken (in twijfel getrokken). Dit kan door een contra onderzoek of een volledig eigen boekenonderzoek van de gehele administratie. Lees voor een toelichting deze uitspraak.
- Extrapolatie: het onderzoek zal vaak over 1 jaar plaatsvinden en wordt dan ook toegepast over de andere jaren. Strikt formeel mag dit - aldus de Hoge Raad (en deze uitspraak). Beide periodes moeten dan wel op elkaar lijken qua feiten en omstandigheden (volgens de Hoge Raad en het Gerechtshof in 2016). De inspecteur moet dus met een toelichting komen over het uitsmeren van de resultaten uit jaar X over jaar X+1 of X-1. Rechters zijn erg kritisch over extrapolatie, hier valt dus nog wel iets te winnen, zie hiertoe diverse uitspraken van rechters (Rechtbank Leeuwarden d.d. 25 maart 2010, Gerechtshof 's Hertogenbosch d.d. 28 januari 2011 en de Rechtbank Den Haag d.d. 25 oktober 2016)
- Boete: een boete bij een steekproef vereist nogal wat, deze moeten overtuigend worden aangetoond door de inspecteur, dit met een uitgebreide toelichting (en een boeterapport), zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Een boekenonderzoek op grond van steekproef
Hoe werkt eigenlijk een boekenonderzoek? Steeds vaker wordt bij een boekenonderzoek gebruik gemaakt van eenvoudige hulpmiddelen, zoals de steekproef. De steekproef vindt haar oorsprong in de accountancy. De Belastingdienst zet deze steekproef in fiscale controles (boekenonderzoeken etc.) steeds vaker in. De steekproef geeft soms vreemde resultaten, kent een overkill en wordt niet altijd op de juiste wijze toegepast. Dit komt door:
- extrapolatieregels worden ruim toegepast;
- de op te vragen informatie wordt ruim ingevuld;
- de statistische steekproef wordt niet goed ingevuld / toegepast (en op verschillende manieren).
Gevolgen steekproef Belastingdienst
De Belastingdienst past de steekproef bijvoorbeeld toe op inkoop- of verkoopfacturen. Als er in de auditfile ook memoriaalboekingen zitten, is dit niet juist, via memoriaalboekingen worden namelijk foute boekingen tegengeboekt. De fouten in de inkoop- of verkoopfacturen worden dan onjuist geïnterpreteerd. Bij de (gulden-)steekproef ligt de primaire aandacht op fouten in de administratie. De uitkomsten worden geëxtrapoleerd en hier komt dan een foutmarge uit. De Belastingdienst krijgt hierdoor geen compleet beeld. Het aantal fouten dat de Belastingdienst aantreft is vaak de basis voor de op te leggen (naheffings-)aanslagen. De fouten worden namelijk geëxtrapoleerd naar de toekomst (doorwerkende fout). Soms wordt op grond van een steekproef in het verkoopboek wel een forse correctie op af te dragen BTW opgelegd, maar geen rekening gehouden met de juiste inkoop-BTW.
De jurisprudentie over de steekproef bij een boekenonderzoek is nog beperkt. Een rechter is echter wel redelijk kritisch, de uitkomsten uit een steekproef mogen niet zomaar worden gebruikt als grondslag voor naheffingsaanslagen of navorderingsaanslagen. Soms is de steekproef te summier of wordt slechts een beperkte periode in de steekproef betrokken.
Uitspraken rechters over steekproef
In 2008 keek de Hoge Raad al eens naar de guldensteekproef. De methode wordt door de Hoge Raad (HR 14 maart 2008, ECLI:NL:HR:2008:AU0840) niet verboden. Extrapolatie moet echter wel zorgvuldig worden onderbouwd, het Gerechtshof in Den Bosch zoomde hierop in 2011 nog eens in (Hof Den Bosch 28 januari 2011, ECLI:NL:GHSHE:2011:BQ2837). Het jaar dat werd onderzocht liet een hoge omzet zien, de vraag is of dit maatgevend is voor de overige jaren, volgens het Gerechtshof was dit hier niet zo. Volgens de rechter mag hiervan ook niet zomaar worden uitgegaan. Ook een loonbelastingcorrectie op grond van een steekproef moest in de prullenbak, aldus de Rechtbank Leeuwarden (Rechtbank Leeuwarden 25 maart 2010, ECLI:NL:RBLEE:2010:BL9918) en Rechtbank Den Haag 25 oktober 2016, ECLI:NL:RBDHA:2016:13230.
Belangrijkste probleem is vaak de extrapolatie naar andere jaren. Dit is toegestaan, maar dan wel met kanttekeningen:
- Er moet emiprisch bewijs zijn (dus niet alleen een steekproefresultaat).
- De Inspecteur moet met een helder en duidelijk verhaal komen waarom extrapolatie moet kloppen, dus het onderzochte jaar is geen incident.
- Fouten in het ene jaar moeten ook vookomen in de andere jaren (Gerechtshof Den Haag in 2016).
- De jaren moeten een constant beeld geven die aansluit bij feiten.
- De groep die wordt onderzocht moet homogeen zijn, bij werknemers (loonheffing) is dit eerder het geval dan bijvoorbeeld bij auto's (BPM).
Noot steekproeven en boekenonderzoeken
Wij adviseren regelmatig ondernemers bij boekenonderzoeken en hebben meer dan voldoende ervaring met het gebruik van steekproeven. Wilt u voor of tijdens een boekenonderzoek overleg over het plan van aanpak of de mogelijkheden? Bel gerust voor een vrijblijvende afspraak.
Bron boekenonderzoek
Handboek controle belastingdienst
Aandachtspunten boekenonderzoek
Steeds meer ondernemers krijgen de Belastingdienst op bezoek. Wij begeleiden wekelijks accountants en ondernemers bij dergelijke onderzoeken. Een boekenonderzoek is voor veel ondernemers (en accountants) geen dagelijkse praktijk, voor ons wel! Op 16 mei 2019 is er door ons - in samenwerking met Jaeger advocaten - een lezing verzorgd over een boekenonderzoek door de Belastingdienst en FIOD invallen. In dit memo een overzicht van enkele aandachtspunten en gespreksonderwerpen.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Hoe werkt een boekenonderzoek ?
Het is belangrijk om een aantal onderdelen bij de start van een boekenonderzoek vast te stellen. De belangrijkste zijn:
- Reden onderzoek: is het onderzoek een regulier boekenonderzoek, onderzoek in de branche, op grond van big data, een klikbrief, een normaal bedrijfsbezoek of een derdenonderzoek
- Vraag voor het onderzoek om een kennismakingsgesprek, hierin kunt u de spelregels afspreken en afstemmen waarom het onderzoek gaat plaatsvinden en welke informatie relevant is voor de Belastingdienst
- Navordering beperken: iets wat tijdens het boekenonderzoek is onderzocht kan daarna niet meer een navordering tot gevolg hebben. Uitzondering hierop is (a) onderdeel niet bij boekenonderzoek meegenomen (b) kwade trouw (c) informatie bewust achtergehouden
Moet een auditfile worden verstrekt?
Inspecteur wil auditfile en belastingplichtige stelt, je krijgt de papierenversie. Moet je auditfile verstrekken? De rechtbank is van mening dat de auditfile voorhanden is en dus tot de administratie behoort. Ook de persoonlijke aantekeningen van de klant in de auditfile moeten worden verstrekt Rechtbank Gelderland d.d. 1 oktober 2018 (ECLI:NL:RBGEL:2018:4161)
Voorbereiding boekenonderzoek
Het is verstandig om een boekenonderzoek met uw accountant en uw belastingadviseur goed voor te bereiden. Wat kunt u verwachten? Wat zijn mogelijke risico's? Ook is het volgende van belang:
- Leg andere administratie en informatie in de kast achter slot en grendel
- Schakel een specialist in, voor de controlerend ambtenaar is het dagelijks werk
- Geen adviezen van uw accountant, advocaat, notaris of belastingadviseur ter inzage leggen
- Eigen notities bij uw administratie niet verstrekken, bent u wel verplicht als hierom wordt gevraagd
- Verstrek alleen informatie welke fiscaal relevant is en tot uw administratie behoort, laat dit vooraf goed beoordelen door een deskundige accountant of fiscaal jurist.
- Zorg ervoor dat één persoon binnen uw bedrijf contactpersoon is, andere personen niet met de Belastingdienst laten praten.
- Geef geen originelen aan de controlerend ambtenaar.
- Maak afschriften van hetgeen door de inspecteur wordt meegenomen, zo weet u wat er wel niet is verstrekt
- Geeft kort en bondig antwoord op vragen. En enkel op de gestelde vragen en maak naar elk gesprek een kort gespreksverslag
- Geluidsopnamen, steeds meer bedrijven hebben camera’s die ook opnemen. Juridisch en qua privacy en bewijsvoering lastig maar zeker te overwegen. Ombudsman (2015/038) opname zonder toestemming bij boekenonderzoek (medische reden “kan niet goed onthouden”) . Ombudsman “opnemen is toegestaan”. Algemeen verbod opnemen bij Belastingdienst is onbehoorlijk.
Vragen over boekenonderzoek
Heeft u vragen over een boekenonderzoek of wilt u een vrijblijvend gesprek? Stuur ons gerust een e-mail of neem contact op.
Rechten en plichten bij een boekenonderzoek
- Belastingplichtige heeft een inlichtingen verplichting. De informatie moet echter wel voor de belastingheffing relevant zijn.
- Geef alleen feiten weer en geen meningen,
- Als vragen betrekking hebben op een mogelijke boete kunt u zich op uw zwijgrecht beroepen
- U moet uw administratie verstrekken, de wet zegt echter niets over "hoe dit zou moeten".
- Administratie 7 jaar bewaren (bij onroerende zaken 9 jaar)
- Fiscale adviezen hoeft u niet te verstrekken
- Alles wat u zegt moet waar zijn, maar niet alles zeggen !!!
- Wees kort en bondig bij een antwoord, zinnen max 10 woorden !
- Inspecteur mag niet snuffelen (fishing expedition).. laden/ kasten openen/ niet achter PC of in archief snuffelen
- Adviezen notaris/ advocaat : verschoningsrecht .. ook adviezen accountant/ fiscalist (geen wettelijk verschoningsrecht)
Welke boekenonderzoeken kunnen we de komende jaren verwachten?
We zien steeds vaker dat de Belastingdienst al vroegtijdig samenwerkt met de FIOD en/of de inspectie SZW. De eerst komende jaren zullen onderzoeken ook worden ingezet op grond van datakoppelingen (big data) binnen de Belastingdienst. Tevens komen er meer onderzoeken in het kader van :
- Zelfstandigheid of dienstbetrekking (DBA) / Schijnconstructures (uitzendbureau’s/ ondernaanneming. Etc)
- Internationale controles (zoals inkeer) nemen toe
- Rekening courant aandeelhouders
- Werkkostenregeling / kostenvergoedingen
- Auto van de zaak zonder bijtelling
- Suppletie en omvang omzetbelasting (carrousel fraude)
Inzagerecht in bezwaar en beroepfase
U heeft recht om uw dossier bij de Belastingdienst in te zien, dit wettelijke recht is er pas laat in de bezwaarfase, namelijk voorafgaand aan het hoorgesprek. Volgens Europese wetgeving (handvest) heeft u dit recht eerder en feitelijk op elk moment. Dit wordt in de doctrine onderstreept edoch de Belastingdienst wil hieraan nog niet meewerken. Naast een papieren dossier is er ook een digitaal dossier (zogenaamd TOP dossier) bij de Belastingdienst beschikbaar. De Belastingdienst mag mails en overige informatie uit het dossier verwijderen als men van mening is dat het niet van belang is. De vraag is dan "keurt de slager zijn eigen vlees op een juiste wijze"
In een procedure bij het Gerechtshof Amsterdam in 2018 had de belastingdienst informatie uit het dossier verwijderd. Hierdoor werd volgens de rechter belastingplichtige in haar belang geschaad. Gevolg "aanslagen gaan de prullenbak in".
Tips ten aanzien van boekenonderzoek
- Verstrek niet klakkeloos alle gevraagde informatie. Kort antwoorden !
- Scheid adviezen en eigen notities van uw administratie, maakt geen notities in uw eigen administratie
- Controleer wat de fiscus doet en/of steekproeven kloppen.
- Wijs binnen uw organisatie één persoon aan als contactpersoon, geef dit ook aan richting de Belastingdienst en instrueer andere personen dat ze geen antwoorden geven.
- Maak zelf aantekeningen bij een onderzoek, elke dag (wat is er gebeurd, besproken, etc
- Tijdig adviseur inschakelen
- Verstrek geen originelen aan de Belastingdienst en maar een scan van de informatie welke door de Belastingdienst wordt meegenomen.
- Beantwoord vragen kort en zakelijk
- Vooraf en bij einde onderzoek (voor definitieve rapport) adviseur inschakelen en bij bezwaar/ beroep formele zaken (naast materieel) meenemen . Indien gewenst, moment om te “dealen” is bij slotgesprek
- Bekijk of er ruimte is voor een schadevergoeding (civiele of bestuursrechter)
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Jongbloed Fiscaal Juristen helpt u verder
- Gratis oriënterend gesprek om de mogelijkheden te bekijken (neem contact op).
- Direct aan tafel met een ervaren fiscaal jurist.
- Wij begeleiden het traject van begin tot eind.
- Beperkte kosten en vooraf duidelijke offerte.
Bron boekenonderzoek
Handboek controle belastingdienst
Cryptowinst via eigen trading bot en belastingen
Als cryptovaluta privé-vermogen vormen, moet binnen de Wet op de Inkomstenbelasting 2001 worden beoordeeld hoe de voordelen uit de cryptovaluta kwalificeren. De wet kent daartoe de zogenoemde rangorderegeling. Dit betekent dat eerst moet worden bekeken of het inkomen moet worden belast in box 1 (inkomen uit werk en woning), voordat er wordt toegekomen aan box 2 of box 3. Het Gerechtshof Arnhem komt in 2024 tot de conclusie dat een trading bot in box 1 thuishoort. In 2025 komt het Gerechtshof Amsterdam tot dezelfde conclusie.
Belastingvrij via trading bot miljoenen winst maken!
Henk heeft een eigen trading bot ontwikkeld waarmee hij in cryptovaluta kan handelen. Via 124.000 transacties maakt Henk in 2017 forse winsten (ongeveer € 8 miljoen) en in 2018 subtantiële verliezen. Henk is van mening dat de winsten en verliezen belastingvrij zijn, omdat er bron van inkomen is. De Belastingdienst is het niet met Henk eens, er moet heffing in box 1 plaatsvinden omdat er veel eigen arbeid is verricht. De rechtbank is het met Henk eens, heffing in box 3 en niet in box 1. Reden: geen objectieve voordeelsverwachting omdat crypto een hoog speculatief gehalte heeft. Een bijzondere uitspraak die voordelen kan opleveren.
De rechtbank was van mening dat er geen sprake is van winst uit onderneming, er zou geen objectieve voordeelsverwachting zijn, aldus de rechtbank. Het Gerechtshof denkt er in 2024 anders over, in dit artikel behandelen wij deze uitspraak van 9 juli 2024 (ECLI:NL:GHARL:2024:4613).
Handel in crypto in box 1 of box 3
Het bezitten of handelen in crypto lijkt steeds minder snel een fiscale bron van inkomen. Zeker niet als er winsten en verliezen worden gemaakt. Het nadeel is echter wel dat de Belastingdienst achter de lotto gaat invullen. Als er arbeid is geïnvesteerd en er alleen maar winsten worden gemaakt, kan de Belastingdienst zomaar besluiten dat sprake is van voorzienbare (objectieve) voordeelsverwachtingen en een lager speculatief risico. In deze uitspraak was sprake van winsten en verliezen.
Wanneer crypto in box 1?
Er is pas sprake van een bron van inkomen (box 1) als iemand structureel positieve resultaten behaalt als gevolg van arbeid. Deze arbeid moet meer zijn dan de arbeid die met speculatie samenhangt. Volgens de inspecteur heeft Henk (fictieve naam) met het gebruik van zijn eigen bot deze extra arbeid verricht en zal het voordeel moeten worden belast in box 1. Doordat er winst is gemaakt in 2017 en verlies in 2018, is er echter volgens de rechtbank sprake van een duidelijk speculatief karakter.
Noot fiscaal jurist inzake crypto en belastingheffing
De komende jaren zullen er vele procedures worden gevoerd over de belastingheffing in crypto. Binnen onze praktijk adviseren wij vele belastingplichtigen en/of overleggen wij namens belastingplichtigen met de Belastingdienst over het bezit en/of de handel in crypto. De vraag die partijen verdeeld heeft gehouden is: 'is er sprake van bron van inkomen?' Volgens vaste jurisprudentie is sprake van een bron van inkomen indien aan de drie broncriteria is voldaan:
- Deelname aan het economisch verkeer;
- Voordeel beogen (het subjectieve criterium); en
- Redelijkerwijs voordeel verwachten (het objectieve criterium).
Indien aan die drie criteria is voldaan, zijn de door Henk behaalde resultaten in principe belast in box 1 en moet beoordeeld worden of sprake is van winstrealisatie en of verweerder de omvang van het door eiser behaalde resultaat correct heeft berekend.
Henk heeft in eigen tijd een algoritme ontwikkeld (trading bot). Het programma kijkt naar koersverschillen die ontstaan bij cryptovaluta op verschillende handelsplatformen. Dit komt veelal door marktimperfectie. Het algoritme probeert door deze imperfectie een voordeel te behalen. Indien aan bepaalde - in het algoritme vastgelegde - parameters is voldaan, wordt automatisch een cryptovalutatransactie geïnitieerd. Genoemde imperfecties zijn slechts klein, maar door het verrichten van een groot aantal transacties, is desalniettemin substantieel voordeel te behalen. Verlies is echter ook mogelijk. Het resultaat dat hiermee door eiser is behaald, is door de Belastingdienst gezien als in box 1 te belasten arbitrageresultaat.
De Belastingdienst moet vervolgens bewijzen dat sprake is van een bron van inkomen. Hiertoe kijken de Belastingdienst en de rechtbank naar de inhoud van een brief van de staatssecretaris uit 2018 (zie onder). De brief wordt kennelijk aangemerkt als beleid.
De rechtbank komt tot het volgende (op grond van genoemde brief):
- In de jurisprudentie is uitgemaakt dat geen sprake is van een bron van inkomen in geval van een speculatieve transactie en als het eindresultaat niet beïnvloedbaar is door de verrichte arbeid. Dat geldt ook voor de handel in cryptovaluta.
- Als daarentegen structureel positieve resultaten worden behaald die kunnen worden verklaard door arbeid van belanghebbende die verder gaat dan de arbeid die met speculatie samenhangt, is wel sprake van een bron van inkomen.
- De meeropbrengst moet dus verband houden met de verrichte arbeid (in kwalitatieve of kwantitatieve zin). In het concrete geval zal aan de hand van de feiten en omstandigheden moeten worden beoordeeld of al dan niet sprake is van een bron van inkomen. Dat laatste is ter beoordeling aan de inspecteur.
- In zijn algemeenheid zal – met inachtneming van de feiten en omstandigheden van het specifieke geval – gelet op het voorgaande bij het minen en de handel in cryptovaluta door een natuurlijk persoon, niet snel sprake zijn van een bron van inkomen.
De rechtbank komt tot de conclusie dat geen sprake is van structureel positieve resultaten die het gevolg zijn van arbeid. Henk stelt dat hij de trading bot in 2015 in zijn vrije tijd heeft gemaakt. Dergelijke trading bots zijn echter ook gewoon op het internet te koop. Dat Henk deelneemt aan het economische verkeer staat wel vast. Dat Henk ook voordeel wil halen is duidelijk, hij wil immers geen geld verliezen.
Cryptovaluta zijn echter, gelet op de grote koersuitslagen, te beschouwen als hoog speculatieve vermogenstitels. Dit volgt ook uit het feit dat in 2018 forse verliezen zijn gemaakt. Dit is in een jaar welke in de procedure niet ter discussie staat, maar deze verliezen mogen wel worden meegewogen bij de beantwoording op de vraag of sprake is van een objectieve voordeelsverwachting. Daarnaast maakt de inspecteur niet aannemelijk dat er extra arbeid in 2015 en 2017 is gestoken in de trading bot om positieve resultaten te behalen. De winst is niet zomaar - zonder toelichting of onderzoek - toe te schrijven aan arbeid. De positieve resultaten zijn het gevolg van koersontwikkelingen die samenhangen met (hoog speculatieve) cryptotransacties. Hierop heeft Henk geen invloed.
Derhalve:
- Hoog speculatief karaker;
- Geen objectieve voordeelsverwachting;
- Geen voordeel dat te koppelen is aan arbeid.
In Twente zeggen we: 'de domste boer'n hebt de dikste tuffel.' De betekening hiervan is: de domste boeren hebben de dikste aardappelen. Met geluk komt men vaak verder dan met verstand. Geluk of mazzel maakt nog geen ondernemer! Deze uitspraak zal zeker in hoger beroep worden behandeld waarbij het Gerechshof er nog eens kritisch naar zal kijken.
Bron crypto en belastingheffing box 1
Rechtbank Gelderland 13 mei 2022 ECLI:NL:RBGEL:2022:2836
Brief staatssecretaris d.d. 28 mei 2018 nummer 2018 - 000082316
DJ
Hoger beroep in belastingzaken
De belastingplichtige die na bezwaar bij de Belastingdienst en beroep bij de rechtbank naar zijn mening nog steeds geen of onvoldoende gelijk heeft gekregen, kan tegen de uitspraak van de rechtbank in hoger beroep komen bij het gerechtshof. Ook de Belastingdienst heeft het recht van hoger beroep.
Waartegen en bij welke rechter kan hoger beroep worden ingesteld?
Hoger beroep in een belastingzaak kan worden ingesteld tegen de uitspraak van de rechtbank.
In afwijking op het algemene bestuursrecht moet het hoger beroep moet worden ingediend bij het gerechtshof. Dus niet bij de Raad van State of de Centrale Raad van Beroep. Bij welk gerechtshof u moet zijn, volgt uit de wet. Dat is het gerechtshof van het gebied (ressort) waarin de rechtbank is gelegen dat de bestreden uitspraak heeft gedaan.
In Nederland zijn er vier gerechtshoven. De zaken van de rechtbanken Noord-Nederland (Leeuwarden) en Oost-Nederland (Arnhem) gaan naar gerechtshof Arnhem / Leeuwarden, de zaken van rechtbank Noord-Holland (Haarlem) naar gerechtshof Amsterdam, de zaken van rechtbank Den Haag naar gerechtshof Den Haag.
Voor het indienen van een hoger beroepschrift is griffierecht verschuldigd. Voor natuurlijke personen bedraagt het griffierecht bij het gerechtshof (uitzonderingen daargelaten) € 118 en voor rechtspersonen € 478.
Waaraan moet het hoger beroepschrift voldoen en wat is de termijn?
Het beroepschrift moet de volgende onderdelen bevatten:
- naam en adres indiener;
- dagtekening;
- omschrijving van het besluit (uitspraak op bezwaar) waartegen beroep is ingesteld;
- de gronden (redenen) van het beroep.
Als niet aan die voorwaarden is voldaan, moet de rechter daarop wijzen en de mogelijkheid bieden het ontbrekende alsnog in te dienen. Als dat niet gebeurt, kan het beroep niet-ontvankelijk worden verklaard.
Bij het beroep moet een kopie van het besluit (uitspraak van de rechtbank) waartegen hoger beroep is ingesteld worden gevoegd.
De termijn voor het indienen van een hoger beroep is zes weken, te rekenen vanaf de dag na die van bekendmaking van de uitspraak van de rechtbank.
Procedureverloop
Nadat het hoger beroep is ingediend en compleet is, wordt griffierecht geheven en worden de stukken doorgezonden aan de Belastingdienst voor het indienen van een verweerschrift. Op dat verweerschrift kan (na eventuele toestemming van de rechter) schriftelijk worden gereageerd. Dat is de repliek. Daarop wordt weer gereageerd door de Belastingdienst. Dat is de dupliek.
Daarna bestaat de mogelijkheid dat de rechter nader vooronderzoek verricht. Deze kan dan inlichtingen inwinnen bij partijen, getuigen en deskundigen horen, onderzoek ter plaatse verrichten, etc. Van deze mogelijkheid wordt zeer sporadisch gebruik gemaakt.
Nadat het vooronderzoek is afgerond wordt de zaak geagendeerd op zitting voor de mondelinge behandeling (het onderzoek ter zitting). Als hoofdregel worden de zaken behandeld in meervoudige kamer (drie rechters). Als de zaak zich daarvoor leent, vindt behandeling plaats in enkelvoudige kamer (één rechter). De namen van de rechters worden doorgaans in de uitnodiging voor de zitting vermeld. Tot tien dagen voor de zitting kunnen nadere stukken worden ingediend.
Procestactiek
Anders dan in het algemene bestuursprocesrecht kent het fiscale procesrecht geen zogenoemde fuiken of trechters. Dat betekent dat in elk stadium van de procedure nieuwe feiten en omstandigheden, maar ook nieuwe argumenten kunnen worden ingebracht. Dat is alleen anders in cassatie. De Hoge Raad oordeelt niet over feiten, zodat in cassatie in beginsel alleen nieuwe argumenten kunnen worden ingebracht.
De Belastingdienst of de rechter kan u dus niet tegenwerpen dat u bepaalde feiten, omstandigheden, argumenten of grieven niet in een eerder stadium (bij bezwaar of in beroep) heeft ingebracht. De enige beperking hierbij is de goede procesorde. Alleen als de wederpartij in zijn belangen wordt geschaad omdat sprake is van een inbreng waarop hij niet bedacht hoefde zijn, die zodanig laat is dat hij zich daartegen onvoldoende kan verweren, wordt de inbreng buiten behandeling gelaten. Uit procestechnische overwegingen kan het van belang zijn om zolang mogelijk ‘het kruit droog te houden’.
Een tweede belangrijk element van het hoger beroep is de herkansingsfunctie. Het is de laatste mogelijkheid om misslagen of onjuistheden in een eerdere fase recht te zetten. Nog meer dan bij de rechtbank moet het hoger beroepschrift volgens een strakke structuur te worden opgebouwd. Daarbij kunnen ook feitelijk onjuiste vaststellingen door de rechtbank worden bestreden en rechtgezet.
In de praktijk komt het veelvuldig voor dat een zaak wordt beslist op de (verdeling van de) bewijslast. Vaak oordeelt een rechtbank dat een belastingplichtige bepaalde feiten niet of onvoldoende heeft gesteld / bewezen / aannemelijk gemaakt. Het hoger beroep is de laatste mogelijkheid omdat bewijs alsnog te leveren. Ook kan in hoger beroep aan de orde komen of de bewijslast juist is verdeeld.
Omdat het gerechtshof de laatste feitelijke instantie is, is het belangrijk strak en doelgericht te procederen. Het is een kwestie van tactiek en het aanvoelen van de zaak op welk moment de feiten naar voren worden gebracht, maar vooral het moment van het inbrengen van argumenten kan belangrijk zijn. Een ervaren adviseur kan daar goede diensten bewijzen.
De zitting / mondelinge behandeling
Evenals bij de rechtbank kan ook bij het gerechtshof de zaak mondeling ter zitting worden toegelicht. Ook kunnen getuigen en deskundigen worden gehoord en vindt het debat met en onder leiding van de rechter plaats. De rechter kan actief vragen stellen maar ook passief het debat volgen. Bij de teams belastingrecht van de gerechtshoven bestaat een lange traditie die erop is gericht partijen ter zitting nader tot elkaar te brengen. In veel feitelijke geschillen (vooral waarderingskwesties) wordt dan een compromis gesloten. Bij het gerechtshof moet u dan ook bedacht zijn op een actief participerende rechter die ook nog aanstuurt op een compromis. Het vergt de nodige ervaring om dan zo ver te gaan als nodig voor het beste resultaat.
Van de zitting wordt door de griffier proces-verbaal opgemaakt. Doorgaans bevat dat een kernachtige beschrijving van het verhandelde ter zitting. Omdat het proces-verbaal van de zitting de enige bron is voor de Hoge Raad van wat op de zitting is gebeurd, is het van belang te verifiëren dat bepaalde opmerkingen correct in dat verslag worden opgenomen. Nog verstandiger is het om belangrijke punten (die nog niet uit de stukken blijken) op te nemen in een pleitnota. Een afschrift daarvan wordt aan het proces-verbaal van de zitting gehecht (en gaat mee naar de Hoge Raad).
Als de rechter zich voldoende acht voorgelicht, sluit hij het onderzoek. Doorgaans zal hij meedelen dat schriftelijk uitspraak wordt gedaan op een termijn van zes weken.
Beslistermijn en uitspraak
Het gerechtshof beslist op het beroep binnen zes weken nadat het onderzoek is gesloten (de zitting is geweest). Die termijn kan eenmaal met zes weken worden verlengd. Aan overschrijding van de termijn zijn in beginsel geen consequenties verbonden.
Hoofdregel is dat schriftelijk uitspraak wordt gedaan.
Kostenvergoeding, schadevergoeding en griffierecht
Als het beroep wordt gehonoreerd, kan aanspraak worden gemaakt op vergoeding van de (proces)kosten van het beroep. De vergoeding is forfaitair (lees: laag) vastgesteld. Het standaardtarief voor het indienen van een hoger beroepschrift door een adviseur is € 472.
Ook is de rechter bevoegd om, als de belastingplichtige (gedeeltelijk) in het gelijk wordt gesteld, een schadevergoeding toe te kennen. Daarom dient wel te worden verzocht. De immateriële schade vanwege de lange duur van de procedure valt hieronder. De kosten van de procedure vallen er niet onder. Die worden forfaitair vergoed.
Als het beroep (gedeeltelijk) wordt gehonoreerd, wordt ook het betaalde griffierecht vergoed.
Oriënterend gesprek
Als u overweegt om een hoger beroepsprocedure op te starten, is het verstandig om te kijken wat uw kansen zijn. In een oriënterend gesprek (geen kosten) kunnen wij met u de mogelijkheden en onmogelijkheden doorlopen, tevens kan dan op basis van wetgeving en jurisprudentie (uitspraken van rechters) worden bekeken wat uw kansen zijn. De uitspraak van de rechtbank zal daarbij een belangrijk uitgangspunt zijn. Bel gerust met één van onze adviseurs. Als het dan tot een procedure in hoger beroep komt, werken we nauw samen met u en uw adviseur.
Geruisloze inbreng medisch specialisten
Sinds 2015 is het zelfstandig declaratierecht van medisch specialisten komen te vervallen. Hierdoor is het de vraag of deze groep vanaf 2015 nog als IB-ondernemer kan worden beschouwd. Door de Nederlandse Vereniging van Ziekenhuizen en de Orde van Medisch Specialisten is eind 2013 overeenstemming bereikt met het Ministerie van Financiën over samenwerkingsstructuren waarmee de fiscale positie van medisch specialisten min of meer op hetzelfde niveau kan blijven. Bureau Vaktechniek heeft de afgelopen weken diverse vragen ontvangen over de wijze waarop deze structuren nog vóór 1 januari 2015 tot stand kunnen worden gebracht. Het Ministerie heeft in antwoord op vragen van het Register Belastingadviseurs (RB) bevestigd dat de Belastingdienst hierbij soepel omgaat met de toepassing van de geruisloze inbrengfaciliteit.
Hoe inbrengen?
Veel medisch specialisten en hun belastingadviseurs worstelen met de vraag hoe de goedgekeurde samenwerkingsstructuren nog op 31 december 2014 fiscaal geruisloos tot stand kunnen worden gebracht. Het zou in de praktijk lastig zijn om vóór 31 december 2014 de IB-onderneming van de medisch specialist in een B.V. in te brengen, omdat op dat moment de jaarcijfers 2014 nog niet bekend zijn. Het Ministerie van Financiën heeft aan het RB laten weten dat de Belastingdienst in dit verband de volgende handelwijze goedkeurt:
- De geruisloze inbreng van de IB-onderneming vindt plaats uiterlijk 31 december 2014 in een B.V. die ook uiterlijk 31 december 2014 juridisch perfect is.
- Hierbij wordt voor de inbreng van de onderneming uitgegaan van een voorlopige waarde, welke is gebaseerd op een tussentijds opgestelde balans (bijvoorbeeld per 30 juni 2014) dan wel de laatst vastgestelde eindbalans (bijvoorbeeld per 31 december 2013 of 31 december 2012), inmiddels is deze voorwaarde ingetrokken, zie onderaan dit bericht.
- Zodra de definitieve balans per 31 december 2014 gereed is, moet de inbrengbalans van de B.V. daarmee in overeenstemming worden gebracht. Dat geldt ook voor de tegenprestatie van de B.V. (aandelenkapitaal / agio). Voor het verschil tussen de voorlopig gehanteerde balans en de balans per 31 december 2014 kunnen door de B.V. aandelen worden uitgereikt dan wel kan dat verschil als agio worden geboekt. Ook moet de verkrijgingsprijs voor het aanmerkelijk belang in overeenstemming met het voorgaande worden vastgesteld.
In plaats van de gebruikelijke gang van zaken, waarbij de inbreng van de IB-onderneming plaatsvindt door middel van een slotverklaring in de notariële akte van oprichting van de B.V., keurt de Belastingdienst in dit verband ook de inbreng via een onderhandse akte goed:
- De B.V. wordt uiterlijk 31 december 2014 opgericht waarbij het geplaatste aandelenkapitaal wordt volgestort in contanten.
- Na volstorting van de aandelen in contanten tekenen de B.V. en de aandeelhouder / medisch specialist een onderhandse inbrengovereenkomst, waarvan de inhoud vergelijkbaar is met een inbrengovereenkomst die in de slotverklaring bij een gebruikelijke inbreng wordt gebruikt. Hierbij wordt de onderneming op aandelen gestort en de aandeelhouder verkrijgt aandelen of agio. Deze inbrengovereenkomst wordt getekend uiterlijk 31 december 2014, waardoor de inbreng van de onderneming plaatsvindt in 2014.
- In de inbrengovereenkomst wordt een voorlopige waardebepaling gebaseerd op de meest recente definitieve cijfers, zoals hiervoor is beschreven. Daarbij wordt overeengekomen dat op een later tijdstip (in het voorjaar 2015, bijvoorbeeld uiterlijk 31 mei 2015) de waarde per 31 december 2014 wordt bepaald en dat het agio en de creditering zonodig worden gecorrigeerd.
- Voor het honoreren van deze werkwijze is van belang dat er een directe en onlosmakelijke samenhang is tussen oprichting van de B.V., de volstorting van het geplaatste aandelenkapitaal in contanten en de inbreng van de onderneming in de B.V. en dat deze rechtshandelingen binnen een (zeer) korte tijdspanne in hetzelfde jaar plaatsvinden.
Update 12 december 2014: geen voorlopige waardebepaling nodig!
De Belastingdienst heeft deze week aangegeven dat bij die inbreng toch géén voorlopige waardebepaling hoeft te worden vermeld. Er hoeven dus geen conceptbalansen te worden opgesteld. Dat geldt zowel in het geval de onderneming door middel van een notariële akte wordt ingebracht, als bij de eerder goedgekeurde werkwijze waarbij de aandelen van de B.V. in contanten worden volgestort en de onderneming via een onderhandse akte wordt overgedragen aan de B.V.
Studietoelage voor kinderen van werknemers
De Belastingdienst heeft op 23 juli 2026 een kennisgroepstandpunt gepubliceerd over studietoelagen voor kinderen van werknemers. De conclusie is dat de vrijstelling voor scholingskosten (werkkostenregeling) niet van toepassing is op een studietoelage die een werkgever rechtstreeks betaalt aan een kind van een werknemer. Ook op de site van de Belastingdienst wordt hierover een toelichting gegeven.
Werkgever vergoed studiekosten van kinderen van werknemer, wat zijn de fiscale gevolgen?
Een werkgever heeft een zelfstandig recht op een studietoelage toegekend aan de kinderen van zijn werknemers. De werkgever betaalt de toelage rechtstreeks uit aan het kind. De toelage bestaat uit twee onderdelen:
- Een eenmalige jaarlijkse toelage voor ondersteuning in de betaling van het wettelijke lesgeld of collegegeld;
- Een maandelijkse toelage als bijdrage in andere studie- of opleidingskosten.
De hoogte van de toelage is afhankelijk van het onderwijs dat de kinderen volgen en het dienstverband van de werknemer. Te veel eigen inkomen bij het kind leidt tot verlies van de aanspraak op de toelage. De kinderen ontvangen de toelage alleen als ze een betalingsbewijs (hoger onderwijs) of inschrijvingsbewijs (lager onderwijs) aanleveren.
Kan de werkgever de gerichte vrijstelling voor scholingskosten toepassen op deze studie toelage?
- Nee, er is geen sprake is van vroegere arbeid; het kind is geen post-actieve werknemer. Bovendien is dit artikel volgens de wetsgeschiedenis niet bedoeld voor scholingskosten van kinderen van werknemers maar uitdrukkelijk bedoeld voor scholing van werknemers.
Fiscale gevolgen studietoelage voor kind werknemer
Als een kind van een werknemer een zelfstandig recht heeft op een studietoelage, geniet dat kind loon uit een bestaande dienstbetrekking van een ander (de ouder) en wordt het kind zelf ook werknemer in de zin van die wet. De studietoelage wordt voor de wet loonbelasting aangemerkt als loon uit vroegere dienstbetrekking, omdat de studietoelage geen onmiddellijke tegenprestatie voor bepaalde arbeid vormt. De werkgever waar de ouder in dienstbetrekking is, is inhoudingsplichtig voor de toelage aan het kind.
Werkkostenregeling en vergoeding studiekosten kind werknemer
Op grond van artikel 31, eerste lid, onderdeel f, Wet LB 1964 kan een werkgever “voor zover sprake is van tegenwoordige arbeid” (gedeelten van) vergoedingen en verstrekkingen in het kader van de werkkostenregeling als eindheffingsbestanddeel aanwijzen, voor zover voldaan wordt aan de gebruikelijkheidseis. In dit geval is echter geen sprake van tegenwoordige arbeid, dus deze bepaling kan niet worden toegepast.
Op grond van artikel 31, eerste lid, onderdeel g, Wet LB 1964 worden volgens de wetsgeschiedenis bepaalde vergoedingen en verstrekkingen als eindheffingsbestanddeel aangemerkt, voor zover sprake is van vroegere arbeid. De vraag of sprake is van vroegere arbeid, is een andere dan de vraag of sprake is van loon uit tegenwoordige of vroegere dienstbetrekking. Bij vroegere arbeid is (ooit) een arbeidsprestatie geleverd, bij loon uit dienstbetrekking van een ander, is hiervan geen sprake; de kinderen werken niet voor de werkgever en hebben dit ook niet gedaan.
Uit de wetgeschiedenis bij deze bepaling is af te leiden dat doel en strekking van de bepaling zijn het stimuleren van werkgevers (en werknemers) is om in te zetten op het volgen van scholing bij en na beëindiging van een dienstverband. De wetgever heeft hier met name het oog gehad op situaties waarin van werknemers afscheid is of wordt genomen, bijvoorbeeld de situatie waarin een werkgever een vergoeding voor scholing wil geven als onderdeel van een sociaal plan of de situatie waarin een werknemer tijdens zijn dienstbetrekking scholingsbudget nog niet heeft opgenomen.
Noot fiscaal Jurist inzake vergoeden studiekosten van kind
Op zich lijkt dit voor de kinderen van de DGA makkelijk op te lossen; zet de kinderen op de loonlijst. Immers dan is geen sprake van loon uit vroegere dienstbetrekking. Of het loon dan kan worden aangewezen als eindheffingsloon is de vraag; de aanwijziging moet immers gebruikelijk zijn. Echter kent de werkkostenregeling ook een doelmatigheidsgrens van EUR 2.400 per jaar. Of hiervan echt gebruik kan worden gemaakt is mede afhankelijk van de omvang van de fiscale loonsom van de onderneming.
Alternatief is een relatief bescheiden loon van de kinderen aanvullen met de studietoelage. Tot een totaal loon van circa EUR 7.500 wordt per saldo geen loonheffing betaald. Helaas heeft de Belastingdienst in het Handboek loonheffingen opgenomen dat de regeling niet is bedoeld voor de DGA en diens kinderen. Enige wettelijke grondslag voor die benadering ontbreekt echter.
Bronnen inzake studietoelage kinderen
Vrijstelling scholingskosten studie toelage kinderen van werknemer KG:204:2026:14
TBS-regeling bedrijfspand DGA
Koopt u een bedrijfspand in privé en wordt dit verhuurd aan uw BV, dan valt dit pand onder de zogenaamde terbeschikkingstellingsregeling (of TBS-regeling). De huurinkomsten te verminderen met afschrijving, rente, kosten etc. worden dan belast in box 1. Vorenstaande geldt ook voor mogelijke boekwinsten / verliezen. Bent u in gemeenschap van goederen gehuwd, dan moeten beide echtelieden 50% aangeven. Voor de hoogte van de afschrijving moet u rekening houden met een fiscale beperking. U kunt maximaal afschrijven tot 50% van de zogenaamde bodemwaarde (de WOZ-waarde).
Kennisgroep standpunt over samenwerkingsverbanden bij TBS regeling
De kennisgroep van de Belastingdienst heeft op 9 maart 2023 een standpunt gepubliceerd over het begrip samenwerking bij de ter beschikkingstellingsregeling. Dit standpunt is op 5 februari 2026 geactualiseerd (KG:053:2022:3). Het begrip samenwerkingsverband wordt in dit standpunt ruim uitgelegd. Een lening van een stichting valt zelfs binnen de terbeschikkingstellingsregeling.
TBS vordering op BV "rechtens dan wel in feite direct of indirect
De terbeschikkingstellingsregeling (TBS-regeling) is een onderwerp dat regelmatig terugkomt in fiscale procedures. De uitspraak van Hof Arnhem-Leeuwarden van 18 februari 2025 (ECLI:NL:GHARL:2025:967) benadrukt hoe ruim de wetgever deze regeling heeft opgezet en welke lessen belastingplichtigen hieruit kunnen trekken. In deze blog bespreken we de belangrijkste inzichten en geven we praktische tips om fiscale risico's te beperken. Ook de kennisgroep van de belastingdienst heeft een nadere uitwerking gegeven over dit onderwerp (KG:059:2023:2), deze handelde over panden en de TBS regeling. Ook dit standpunt van de Kennisgroep (KG:003:2024:3) is lezenswaardig (over lening en TBS)
Wat was de kern van de zaak?
In deze casus had X geld uitgeleend aan een stichting, waarmee een BV, waarin hij een indirect aanmerkelijk belang had, een Services Agreement was aangegaan. X stelde dat de lening in box 3 viel, terwijl de Belastingdienst meende dat de TBS-regeling van toepassing was. Het hof oordeelde dat de lening indirect ter beschikking was gesteld aan de BV en dus in box 1 belast moest worden. Doorslaggevend was dat de stichting slechts een 'special purpose vehicle' was, gericht op risicobeperking en belangbehartiging voor X.
Belangrijkste lessen uit deze zaak
- De TBS-regeling heeft een brede reikwijdte De wet gebruikt expliciet de termen "rechtens dan wel in feite, direct of indirect" ter beschikking stellen. Dit betekent dat de regeling niet alleen geldt voor directe leningen aan een BV, maar ook voor structuren waarbij een intermediair wordt gebruikt. De Belastingdienst kijkt naar de economische realiteit en niet slechts naar de juridische vorm. Tip: Analyseer niet alleen de juridische documentatie, maar ook de feitelijke verhoudingen. Als een entiteit enkel als doorgeefluik fungeert, loopt u een risico dat de TBS-regeling alsnog wordt toegepast.
- Special purpose vehicles bieden geen garantie op box 3-heffing. In deze zaak werd een stichting gebruikt als intermediair tussen X en de BV. Het hof oordeelde echter dat de stichting slechts een doorgeefluik was, waardoor de lening in feite indirect ter beschikking werd gesteld aan de BV. Tip: Als u overweegt om via een aparte entiteit te investeren, zorg dan voor een daadwerkelijke economische scheiding. Een entiteit zonder autonomie of met verplichte winstafdracht aan de BV zal snel als een verlengstuk van die BV worden gezien.
- Intentie van de belastingplichtige is ondergeschikt aan de feitelijke situatie. X stelde dat hij de lening puur als privébelegging had verstrekt en dus in box 3 viel. Het hof verwierp dit argument: de intentie doet er niet toe als de feitelijke situatie anders uitwijst. Tip: Zorg ervoor dat investeringsbeslissingen in lijn zijn met de gewenste fiscale behandeling. Een lening aan een entiteit die sterk verweven is met een BV waarin u een aanmerkelijk belang heeft, kan alsnog onder de TBS-regeling vallen.
- Controleer uw leningsovereenkomsten op beperkende voorwaarden. In deze zaak speelde ook mee dat de stichting niet vrij was om geld van derden te lenen. Dit versterkte het beeld dat zij afhankelijk was van X en daarmee slechts een tussenstation vormde. Tip: Let op contractuele bepalingen die de onafhankelijkheid van een entiteit beperken. De Belastingdienst en de rechter kijken naar zulke beperkingen als aanwijzing dat sprake is van een schijnconstructie.
- De Belastingdienst controleert achteraf – navordering is mogelijk. In deze zaak werd in eerste instantie de aangifte van X gevolgd, maar later volgde een correctie en navordering. Dit onderstreept het belang van een juiste initiële aangifte. Tip: Raadpleeg tijdig een fiscalist als u twijfelt over de fiscale behandeling van een lening. Een correctie achteraf kan niet alleen leiden tot extra belastingheffing, maar ook tot belastingrente en mogelijke boetes.
De uitspraak van Hof Arnhem-Leeuwarden bevestigt dat de TBS-regeling ruim wordt toegepast en dat belastingplichtigen moeten oppassen met financieringsstructuren die indirect aan een BV gelinkt zijn. Door vooraf de fiscale gevolgen goed in kaart te brengen en structuren kritisch te beoordelen, kunnen ongewenste verrassingen worden voorkomen. Heeft u twijfels over de fiscale gevolgen van een lening? Laat u dan adviseren door een specialist.
Ook TBS-regeling zonder dat pand feitelijk wordt verhuurd aan de bv
Transacties tussen de directeur-grootaandeelhouder (DGA) en zijn (eigen) BV hebben geleid tot lastige wetgeving en daarnaast betreft het transacties die zich in de meer dan gemiddelde aandacht van de Belastingdienst mogen verheugen. Zoals hiervoor omschreven, wordt een pand in privé dat wordt verhuurd aan de BV belast in box 1.
Als de directeur-grootaandeelhouder het pand niet aan zijn eigen BV verhuurt maar aan een derde partij, dan is sprake van box 3-vermogen. Hier geldt vooralsnog een forfaitair rendement en hier worden vermogenswinsten vooralsnog niet belast.
Gelet op het grote verschil in fiscale behandeling, wordt er nog wel eens geprocedeerd over de kwalificatie van panden; valt het onder de tbs-regeling ja of nee? Gerechtshof Den Bosch heeft hier onlangs een uitspraak over gedaan.
Procedure inzake TBS-regeling bij bedrijfspand
Belanghebbende heeft in 2006 een pand aangeschaft met de bedoeling dit pand aan een (eigen) BV ter beschikking te stellen. Hij vroeg in 2007 bij de gemeente toestemming voor een verbouwing. Naast de woonfunctie zou het voormalige kantoorgedeelte worden gerenoveerd en ter beschikking worden gesteld aan zijn BV. De gemeente liet weten dat een bouwvergunning onder nadere voorwaarden kon worden aangevraagd. Op 30 juni 2008 diende belanghebbende de aanvraag in. De gemeente wees de aanvraag uiteindelijk af, omdat belanghebbende op 20 januari 2014 de aanvraag bouwvergunning alsnog had ingetrokken. De vraag is of het pand in 2010 tot en met 2014 als een TBS-pand zou kunnen kwalificeren (artikel 3:92 lid 1 Wet IB 2001).
Belanghebbende ging er met ingang van zijn aangiften IB 2009 vanuit dat het pand ter beschikking werd gesteld aan zijn BV. In zijn aangiften IB 2009 - 2014 nam hij bij het resultaat uit overige werkzaamheden geen inkomsten aan, maar bracht wel hypotheekrente in aftrek en gaf dus een negatief (TBS-)resultaat aan. In de jaren 2010 tot en met 2014 is het pand nog niet feitelijk ter beschikking gesteld aan de vennootschap. De inspecteur ging niet akkoord met het negatieve resultaat.
Het Gerechtshof besliste dat belanghebbende aannemelijk had gemaakt dat hij het pand had gekocht met de bedoeling (van hem en de BV) om het pand in gebruik te geven aan de BV. Hieraan deed niet af dat het pand nog niet was verbouwd, omdat die immers niet kon plaatsvinden door het ontbreken van de benodigde vergunningen, waarvoor belanghebbende afhankelijk was van de gemeente.
Belanghebbende had die aanvraag ingetrokken op verzoek van de gemeente, maar hij was altijd met de gemeente in contact gebleven over de verbouwingsplannen met betrekking tot het pand. Het Gerechtshof vond het aannemelijk dat het pand van het moment van de aanschaf af geen andere aanwending had gehad. Het negatieve resultaat in de aangifte werd dus niet gecorrigeerd.
Verhuur bedrijfspand via stichting is ongebruikelijk
Ga er eens rustig voor zitten, een complexe casus. Eerst maar eens de feiten:
- Vader komt te overlijden.
- Zoon (meerderjarig) krijgt een onderbedelingsvordering op zijn moeder.
- Moeder is 100% aandeelhouder van een holding. De holding heeft 100% in een bedrijf dat handelde in verpakkingsmaterialen (X BV).
- Er wordt door de zoon (en zijn broer) een bedrijfspand gekocht / ontwikkeld voor € 5.000.000 (financiering via de bank en aflossing van de vordering op moeder) . Het pand wordt voor € 450.000 per jaar verhuurd aan X BV. De huur wordt rechtstreeks aan de kinderen betaald.
- Het bedrijfspand wordt beheerd door een stichting. Moeder is enig bestuurder van de stichting. X BV is de huurder van het bedrijfspand.
Door de structuur wordt het bedrijfspand niet direct door de kinderen aan het bedrijf van moeder ter beschikking gesteld, de stichting is er tussen geschoven. Volgens de letterlijke tekst is de TBS regeling dus niet van toepassing. De Belastingdienst stelt dat sprake is van een ongebruikelijke ter beschikking stelling (belast in box 1 bij de kinderen).
Het Gerechtshof in 's Hertogenbosch buigt zich in 2022 over deze casus (ECLI:NL:GHSHE:2022:2230). Er is volgens de rechter sprake van en ongebruikelijke ter beschikking stelling (3.91 lid 1 en 3 Wet IB 2001). Er is een structuur opgezet (samenstel van rechtshandelingen) die derden niet zouden opzetten, aldus het Hof. Door de gekozen route vloeit er vermogen van moeder aan de kinderen. Vorenstaande is volgens het Hof (in lijn met eerste jurisprudentie van de Hoge Raad uit 2010)
Noot fiscaal jurist inzake TBS-pand
De Hoge Raad besliste in een arrest van 22 januari 2010 dat de TBS-regeling niet pas aanvangt op het moment van de feitelijke verhuur. Het gaat om de gezamenlijke bedoeling van de aanmerkelijkbelanghouder (DGA) en de BV, die het liefst in een overeenkomst is vastgelegd. Is die overeenkomst er niet, dan moet de aanschaf en het gereedmaken gebeuren onder omstandigheden die niet verschillen van de aanschaf en gereedmaken voor verhuur tussen onafhankelijke derden. In dit geval is op grond van de feiten door het Gerechtshof beoordeeld dat het de uitdrukkelijke intentie van partijen is geweest om een bedrijfspand te gaan verbouwen. De uitspraak van het Gerechtshof is dus logisch.
Voor de praktijk is tijdige en juiste advisering wel van belang. De TBS-regeling geldt namelijk ook als de verhuur gaat plaatsvinden vanuit een verbonden persoon (partner of minderjarige kinderen). Ook bij een ongebruikelijke terbeschikkingstelling kan de heffing in box 1 plaatsvinden. Dit speelt als er tegen onzakelijke voorwaarden wordt verhuurd.
Soms kan het fiscaal voordelig zijn om panden vanuit privé te verhuren, dit is echter sterk afhankelijk van de feiten. Zijn er vragen, neem dan contact op met onderstaande adviseurs.
Bronnen TBS-regeling
Gerechtshof Den Bosch 9 maart 2022, ECLI:NL:GHSHE:2022:761
Hoge Raad 22 januari 2010, ECLI:NL:HR:2010:BF2227
Artikel 3.92 Wet IB 2001
DJ/MB
Beroep
De belastingplichtige die het niet eens is met een door de Belastingdienst opgelegde aanslag of beschikking kan zich daartegen verweren bij de (belasting)rechter. Voordat de belastingplichtige bij die rechter terecht kan, moet hij eerst bij de Belastingdienst bezwaar maken tegen die aanslag of beschikking. De Belastingdienst beslist dan op dat bezwaar. Als de belastingplichtige niet of niet volledig in het gelijk wordt gesteld, kan hij in beroep komen bij de rechtbank.
Waartegen kan beroep worden ingesteld?
Beroep kan worden ingesteld tegen de uitspraak op bezwaar van de Belastingdienst. Daarnaast is beroep mogelijk tegen de (schriftelijke) weigering van de Belastingdienst om uitspraak te doen en het niet tijdig doen van uitspraak.
Bij welke rechter moet het beroep worden ingesteld?
De beslechting van geschillen in rijksbelastingen is geconcentreerd bij vijf rechtbanken. Dat zijn de rechtbanken Noord-Nederland (Leeuwarden), Oost-Nederland (Arnhem), Noord-Holland (Haarlem), Den Haag (Den Haag) en Zeeland-West-Brabant (Breda).
De bevoegde rechtbank is die van het gebied waarvan de indiener van het beroepschrift woont / is gevestigd. Als de indiener geen woonplaats in Nederland heeft, moet het beroep worden ingesteld bij de rechtbank binnen het rechtsgebied waarvan de Belastingdienst gevestigd is. Alle douanezaken gaan naar Noord-Holland (Haarlem).
Voor het indienen van een beroepschrift is griffierecht verschuldigd. Voor natuurlijke personen bedraagt het griffierecht bij de rechtbank (uitzonderingen daargelaten) € 44 en voor rechtspersonen € 318.
Waaraan moet het beroepschrift voldoen?
Het beroepschrift moet de volgende onderdelen bevatten:
- naam en adres indiener;
- dagtekening;
- omschrijving van het besluit (uitspraak op bezwaar) waartegen beroep is ingesteld;
- de gronden (redenen) van het beroep.
Als niet aan die voorwaarden is voldaan, moet de rechter daarop wijzen en de mogelijkheid bieden het ontbrekende alsnog in te dienen. Als dat niet gebeurt, kan het beroep niet-ontvankelijk worden verklaard.
Bij het beroep moet een kopie van het besluit (uitspraak op bezwaar) waartegen beroep is ingesteld worden gevoegd.
Wanneer moet beroep worden ingesteld?
De termijn voor het indienen van een beroep is zes weken, te rekenen vanaf de dagtekening van de beslissing van de Belastingdienst. Doorgaans is de dagtekening van belastingaanslagen gelegen na de verzending. Dat geeft dus wat extra ruimte.
Als de dagtekening ligt voor die van bekendmaking, beginnen de zes weken te lopen vanaf de dag na die bekendmaking.
Procedureverloop
Nadat het beroep is ingediend en compleet is, wordt griffierecht geheven en worden de stukken doorgezonden aan de Belastingdienst voor het indienen van een verweerschrift. Op dat verweerschrift kan (na eventuele toestemming van de rechter) schriftelijk worden gereageerd. Dat is de repliek. Daarop wordt weer gereageerd door de Belastingdienst. Dat is de dupliek.
Daarna bestaat de mogelijkheid dat de rechter nader vooronderzoek verricht. Deze kan dan inlichtingen inwinnen bij partijen, getuigen en deskundigen horen, onderzoek ter plaatse verrichten, etc. Van deze mogelijkheid wordt zeer sporadisch gebruik gemaakt.
Nadat het vooronderzoek is afgerond, wordt de zaak geagendeerd op zitting voor de mondelinge behandeling (het onderzoek ter zitting). Als hoofdregel worden de zaken behandeld in enkelvoudige kamer (één rechter). Als de zaak zich daarvoor leent, vindt behandeling plaats in meervoudige kamer (drie rechters). De namen van de rechters worden doorgaans in de uitnodiging voor de zitting vermeld. Tot tien dagen voor de zitting kunnen nadere stukken worden ingediend.
Procestactiek
In een belastingprocedure is het voor de belastingplichtige belangrijk
de rechter in kennis te stellen van alle feiten en omstandigheden en die
zodanig te duiden dat ze kunnen leiden tot een positief oordeel van de
rechter.
Het beroepschrift moet dus volgens een bepaalde structuur zijn opgebouwd
waarbij de standpunten logisch moeten worden beargumenteerd. Daardoor zal
de rechter bij zijn beoordeling uitgaan van het beroepschrift als basisdocument.
Als het beroepschrift warrig, onvolledig of ongestructureerd is, zal de
rechter eerder de reactie van de Belastingdienst (het verweerschrift) als
uitgangspunt hanteren.
De Belastingdienst is verplicht tot het verstrekken van alle gegevens die
bij het opleggen van de aanslag of de beschikking van belang kunnen zijn
geweest. Dus niet alleen de gegevens die hij heeft gebruikt, maar vooral
ook de gegevens die hij niet heeft gebruikt maar wel van belang kunnen
zijn. Controleer of u echt beschikt over alle gegevens. Zo niet, attendeer
de rechter daarop en vraag ze op.
Nu kan het zo zijn dat u denkt dat bepaalde zaken niet zijn opgenomen of onderbelicht zijn gebleven, bijvoorbeeld naar aanleiding van het verweerschrift van de Belastingdienst. Die nieuwe feiten en omstandigheden kunnen nog worden ingebracht bij repliek. Tot slot kan, als laatste mogelijkheid, nog iets ingebracht worden tot uiterlijk tien dagen voor de zitting. Op de zitting is het in beginsel niet mogelijk om met nieuwe feiten te komen. Nieuwe argumenten zijn wel toegestaan.
Het is een kwestie van tactiek en het aanvoelen van de zaak op welk moment de feiten naar voren worden gebracht, maar vooral het moment van het inbrengen van argumenten kan belangrijk zijn. Een ervaren adviseur kan daar goede diensten bewijzen.
De zitting / mondelinge behandeling
Bij de behandeling ter zitting bestaat ook de mogelijkheid de grieven mondeling toe te lichten. Aldaar kunnen ook getuigen en deskundigen worden gehoord (mits aangekondigd) en vindt het debat met en onder leiding van de rechter plaats. De rechter kan actief vragen stellen maar ook passief het debat volgen.
Van de zitting wordt door de griffier proces-verbaal opgemaakt. Doorgaans bevat dat een kernachtige beschrijving van het verhandelde ter zitting. Als de rechter zich voldoende acht voorgelicht, sluit hij het onderzoek en deelt mee in welke vorm (mondeling of schriftelijk) en wanneer (na twee of na zes weken) hij uitspraak zal doen.
Beslistermijn en uitspraak
De belastingrechter beslist op het beroep binnen zes weken nadat de het onderzoek is gesloten (de zitting is geweest). Die termijn kan eenmaal met zes weken worden verlengd. Aan overschrijding van de termijn zijn in beginsel geen consequenties verbonden.
Hoofdregel is dat schriftelijk uitspraak wordt gedaan. In het belastingrecht wordt echter veelvuldig gebruik gemaakt van de mogelijkheid om mondeling uitspraak te doen. Die uitspraak kan dan direct na de sluiting van het onderzoek (ter zitting) worden gedaan, maar kan ook maximaal twee weken worden verdaagd. Van die verdagingsmogelijkheid wordt in de praktijk standaard gebruik gemaakt. De mondelinge uitspraak wordt neergelegd in een proces-verbaal dat aan partijen wordt verstrekt.
Kostenvergoeding, schadevergoeding en griffierecht
Als het beroep wordt gehonoreerd, kan aanspraak worden gemaakt op vergoeding van de (proces)kosten van het beroep. De vergoeding is forfaitair (lees: laag) vastgesteld. Het standaardtarief voor het indienen van een beroepschrift door een adviseur is € 472.
Ook is de rechter bevoegd om, als de belastingplichtige (gedeeltelijk) in het gelijk wordt gesteld, een schadevergoeding toe te kennen. Daarom dient wel te worden verzocht. De immateriële schade vanwege de lange duur van de procedure valt hieronder. De kosten van de procedure vallen er niet onder. Die worden forfaitair vergoed.
Als het beroep (gedeeltelijk) wordt gehonoreerd, wordt ook het betaalde griffierecht vergoed.
Uitzonderingen
Niet in alle gevallen dient een beroep te worden voorafgegaan door een (afgeronde) bezwaarprocedure. Rechtstreeks beroep. Als in de fase voorafgaande aan het bezwaar, doorgaans bij de aanslagregeling, het geschil al uitvoerig is besproken en uitgekristalliseerd, kan – met toestemming van de Belastingdienst – direct in beroep worden gekomen bij de (belasting)rechter.
(Niet) tijdig beslissen. Als de Belastingdienst niet tijdig op het bezwaar beslist of weigert te beslissen, kan ook in beroep worden gekomen.
Oriënterend gesprek
Als u overweegt om een beroepsprocedure jegens de Belastingdienst op te starten, is het verstandig om te kijken wat uw kansen zijn. In een oriënterend gesprek (geen kosten) kunnen wij met u de mogelijkheden en onmogelijkheden doorlopen, tevens kan dan op basis van wetgeving en jurisprudentie (uitspraken van rechters) worden bekeken wat uw kansen zijn. Bel gerust met één van onze adviseurs.
Als het dan tot een procedure komt, werken we nauw samen met u en uw adviseur.
Boekenonderzoeken in de schoonmaaksector in 2026
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Meer boekenonderzoeken Belastingdienst
Uit het rapport analyse niveau toezicht achteraf volgt dat het aantal boekenonderzoek bij MKB bedrijven met 33% is gedaald. Het aantal jaarlijkse onderzoeken is gedaald van 27.000 tot iets meer dan 15.000. De oorzaak is gelegen in personeel- en capaciteitsgebrek bij de belastingdienst. Daarnaast kosten controles veel tijd en zijn deze complex. Op dit moment wordt op grond van data analyses een risico analyse gemaakt en worden onderzoeken dus anders ingezet. Van de 2,7 miljoen MKB bedrijven worden er jaarlijks maar een paar procent gecontroleerd. Onze staatssecretaris (van Rij) komt in de zomer met een actieplan voor een toename en verbetering van het aantal boekenonderzoeken bij MKB bedrijven, aldus het FD. Wij adviseren veel ondernemers tijdens boekenonderzoeken, maar ook via een fiscale scan vooraf. Via een fiscale scan inventariseren wij de risico gebieden maar ook de fiscale mogelijkheden. Interesse in een fiscale APK, neem gerust contact met ons op.
Aangekondigde boekenonderzoeken van de Belastingdienst en SZW
Anderzijds is de controle-aanpak van de Inspectie SZW en de Belastingdienst gericht op een aantal aangewezen sectoren. Voor 2020 mag onder andere de schoonmaaksector zich in het bijzonder op aandacht van de Inspectie SZW verheugen (en controles verwachten).
De grootste door de Inspectie SZW gesignaleerde risico’s in de schoonmaaksector zijn:
- Onderbetaling;
- Illegale tewerkstelling;
- Fiscale en sociale zekerheidsfraude;
- Schijnconstructies (werken met ZZP'ers);
- Fictieve dienstbetrekkingen;
- Overschrijding van arbeidstijden.
Het programma van de Inspectie SZW kijkt niet alleen naar schoonmaakbedrijven zelf, maar ook naar de opdrachtgevers van schoonmaakwerk en uitzendbureaus.
Waar mogelijk wordt een ketenaanpak gehanteerd. Daarbij gaat het om het inspecteren van schoonmaakbedrijven die werkzaam zijn bij opdrachtgevers die onder een keten vallen. Vanuit afgeronde onderzoeken wil het programma, door middel van handhavingscommunicatie, een belangrijk signaal afgeven naar de totale populatie en – daar waar mogelijk - opdrachtgevers.
Aanpak door FIOD, Belastingdienst en SZW
De controles van de Inspectie SZW staan niet op zichzelf. In het kader van het project Schijnconstructies heeft de overheid een samenwerking opgezet van een aantal instanties, waaronder FIOD, Belastingdienst en Inspectie SZW. Zij bundelen ook hun kennis via het opgerichte Kennis Informatie Platform (KIP).
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Bronnen Boekenonderzoeken
Handboek controle belastingdienst
Controle aanpak belastingdienst
BTW-verhoging per 1 oktober 2012
Per 1 oktober 2012 wordt het algemene tarief in de BTW verhoogd van 19% naar 21%. Vanaf dat moment wordt het tarief toepasselijk aangeduid met hoog tarief in plaats van algemeen tarief. Hoe werkt dit nou in de praktijk?
Moment van presteren bepalend
Op zich is een tariefsverhoging een simpele wijziging. Toch loop je in de praktijk tegen vragen aan, zoals: welk tarief moet ik hanteren als ik in september een factuur stuur voor een dienst of levering die na 1 oktober plaatsvindt? Of: wat moet je doen met een doorlopende prestatie die begint vóór 1 oktober en eindigt na 1 oktober?
In principe moet je altijd kijken naar het moment waarop een dienst of produkt geleverd wordt. De datum van de factuur is dus niet van belang voor de hoogte van het percentage. Over een factuur die vóór 1 oktober is gestuurd voor een na 1 oktober te leveren produkt of te verrichten dienst is 21% BTW verschuldigd. De ondernemer mag voor deze prestaties al vóór 1 oktober het nieuwe tarief van 21% op de factuur vermelden. Als er een factuur is verstuurd waarop 19% BTW is vermeld, dan is de ondernemer per 1 oktober het verschil van 2% verschuldigd. Dit verschil moet dan worden aangegeven in de aangifte over de maand oktober danwel in de aangifte over het 4e kwartaal van 2012. Uiteraard is het voor de ondernemer toegestaan om hiervoor aan zijn afnemer een aanvullende factuur te sturen.
Bij doorlopende prestaties, zoals bijvoorbeeld bij het verlenen van licenties, telefoonabonnementen en dergelijke moet er een splitsing gemaakt worden. Dit betekent dat, als er vooraf een jaarfactuur is gestuurd, de ondernemer voor de periode na 1 oktober een aanvullende factuur moet versturen. Bij bijvoorbeeld onderhoudsabonnementen moet juist weer gekeken worden naar het moment van presteren. Vaak worden voor jaarlijks terugkerende onderhoudswerkzaamheden maandelijkse voorschotten berekend. Als het jaarlijkse onderhoud dan plaatsvindt na 30 september, dan is over alle termijnen 21% BTW verschuldigd. Er zal dan een aanvullende factuur gestuurd moeten worden. Voor leveringen / diensten aan particulieren is dit niet verplicht tenzij de ondernemer de hogere BTW wil doorberekenen aan zijn klanten.
Overgangsregeling voor nieuwbouwwoningen en verbouwingen
Voor onroerende zaken en verbouwingen is een overgangsregeling getroffen. Deze houdt in dat bij overeenkomsten voor de bouw van een onroerende zaak of een verbouwing die vóór 1 oktober 2012 is gesloten en waarbij in termijnen wordt betaald, over de termijnen vóór 1 oktober 2012 het 19% tarief van toepassing blijft. Het maakt hierbij dus niet uit dat de levering plaatsvindt na 30 september 2012.
Voor nieuwbouwwoningen geldt een specifieke overgangsregeling. Als de bouw- / aannemingsovereenkomst is gesloten vóór 28 april 2012 en de betaling wordt gedaan vóór 1 oktober 2013, al dan niet in termijnen, dan geldt het 19% tarief. Let op: dit geldt alleen voor de bouw van de woning. Stel, u heeft een bouwkavel gekocht vóór 28 april 2012 en sluit pas nadien de bouwovereenkomst, dan geldt deze regeling niet. Wel geldt dan de algemene overgangsregeling voor onroerende zaken waarbij voor de termijnen die zijn betaald vóór 1 oktober 2012 het 19% tarief geldt.
Constructie kruislingse schenking
Piet en Jan ontvangen van hun moeder een schenking van € 100.000. In dezelfde week krijgen ze ook een schenking van € 100.000 van een derde. Deze derde is een (zaken) relatie van de vader van Piet en Jan. Vervolgens schenkt moeder aan de 4 kinderen van de (zaken) relatie ieder € 50.000. Via dit kasrondje is er € 200.000 aan de kinderen geschonken. Mag dit?
De kwestie is voorgelegd aan de Hoge Raad en de adviseur van de Hoge Raad (De AG) heeft op 11 oktober 2024 zijn mening gegeven (ECLI:NL:PHR:2024:1055) , de AG stelt een correctie voor via de civiele route. Via de civiele route is beoogd om tussen partijen een overeenkomst te sluiten (help jij mij dan help ik jou), fiscaal is dan sprake van een schenking aan het eigen kind. Lukt dit niet dan moet het maar via de route van fraus legis. De Hoge Raad volgt het Gerechtshof en verklaart de op 3 oktober 2025 (ECLI:NL:HR:2025:1327) de cassatieberoepen ongegrond.
Procedure over kruislings schenken aan kinderen
In een procedure bij het Gerechtshof Den Haag d.d 27 maart 2024 wordt bovenstaande constructie beoordeeld, het Gerechtshof komt tot het volgende:
- Schenkingen: Belanghebbende ontving twee grote schenkingen in 2017 van €100.000 elk van verschillende schenkers, gebruikt voor aflossing eigenwoningschuld.
- Vrijstellingen: Voor beide schenkingen werd een beroep gedaan op de eenmalig verhoogde vrijstelling voor de eigen woning.
- Kruislingse schenkingen: Er was een samenhang tussen de schenkingen tussen de families, waarbij moeder [B] en mevrouw [C] aan elkaars kinderen schonken, vermoedelijk om belastingvoordelen te maximaliseren.
- Standpunt Belastingdienst: De Inspecteur legde aanslagen schenkbelasting op, waarbij de eigenwoningvrijstelling voor één van de schenkingen niet werd toegepast (de schenking van de zakenrelatie)
- Bezwaar en rechtbank: Het bezwaar tegen deze aanslag werd afgewezen, en de rechtbank bevestigde deze beslissing.
- Hoger beroep: Belanghebbende stelde hoger beroep in waarin het recht op de eigenwoningvrijstelling centraal stond.
- Wetsinterpretatie: Artikel 33, Successiewet 1956 staat een vrijstelling toe voor schenkingen ten behoeve van een eigen woning, maar deze casus betrof de interpretatie of kruislingse schenkingen hieronder vallen. Het Hof herkwalificeerde de schenking zodanig dat de belastingvoordelen die via kruislingse schenkingen werden beoogd, niet werden toegekend.
- Fraus legis: De handelswijze van betrokkenen werd aangemerkt als een poging tot belastingontwijking, wat strijdig is met de doelstelling van de wet.
- Uitspraak Gerechtshof: het hoger beroep faalde op gronden van zowel fiscaalrechtelijke kwalificatie als fraus legis, bevestigend dat de schenkingen in wezen van de ouders aan hun eigen kinderen waren en niet voldeden aan de vrijstellingscriteria bij kruislings schenken.
- Advies: belastingbetalers dienen voorzichtig te zijn met complexe schenkingsstructuren die bedoeld zijn om belastingvoordelen te verkrijgen, vooral wanneer deze het karakter hebben van kruislingse schenkingen. In deze situatie sluit de wet een dergelijke constructie niet uit. De Rechtbank zag de schenking via de zakenrelatie als een indirecte schenking van de moeder. Het Gerechtshof stelt dat de wetgever geen vertrouwen heeft gewekt dat een dergelijke kruislingse schenking niet zou worden bestreden. De Staatssecretaris van Financiën heeft de Tweede Kamer namelijk laten weten dat het als een constructie wordt beschouwd die actief zal moeten worden bestreden. Via de eerste (rechtstreekse) schenking van moeder wordt de eigenwoningvrijstelling voor 'ouder-kind'-schenkingen volgemaakt (gebruikt).
Noot fiscaal jurist inzake kruislings schenken en fraus legis
Het kruislings schenken is al eerder (in 2019) aan de orde geweest vanwege publicatie (telegraaf) over dit onderwerp, er zijn ook kamervragen gesteld over dit onderwerp (lees hier). In geval van fiscaalrechtelijke kwalificatie wordt niet de civielrechtelijke kwalificatie van de feiten en de rechtshandelingen gevolgd maar een fiscaalrechtelijke duiding van die feiten en rechtshandelingen indien aan de gekozen rechtsvorm verbonden fiscale gevolgen niet aanvaardbaar zijn gezien het economische resultaat ervan en gelet op de strekking van de belastingwet (zie Hoge Raad in 2019). Het is de bedoeling van de wetgever om slechts 1x de vrijstelling toe te passen, via een constructie wordt de vrijstelling via deze structuur 2x toegepast. De schenking van de zakenpartner aan de kinderen zou alleen maar plaatsvinden als er ook € 200.000 zou worden ontvangen bij de kinderen van de zakenpartner. Ook de route van het begrip fraus legis wordt nog uitgebreid toegelicht in de uitspraak van het Gerechtshof (zie ook uitspraak Hoge Raad 15 maart 2013), de staatssecretaris heeft meermaals aangegeven dat dergelijke schenkingen zullen worden bestreden, wat nu ook is gebeurd. Beroep op vertrouwensbeginsel is dus redelijk kansloos. Waarom de wetgever dergelijke constructies niet in de wettekst heeft dichtgezet is bijzonder.
De kwestie is voorgelegd aan de Hoge Raad en de adviseur van de Hoge Raad (De AG) heeft op 11 oktober 2024 zijn mening gegeven (ECLI:NL:PHR:2024:1055) , de AG stelt een correctie voor via de civiele route. Via de civiele route is beoogd om tussen partijen een overeenkomst te sluiten (help jij mij dan help ik jou), fiscaal is dan sprake van een schenking aan het eigen kind. Lukt dit niet dan moet het maar via de route van fraus legis. De Hoge Raad d.d. 3 oktober 2025 is er vlot klaar mee en volgt het Gerechtshof.
Bron inzake kruislings schenken
Rechtbank Den Haag d.d. 27 juni 2023 ECLI:NL:RBDHA:2023:10331
Gerechtshof Den Haag d.d. 27 maart 2024 ECLI:NL:GHDHA:2024:646
Hoge Raad d.d. 3 oktober 2025 ECLI:NL:HR:2025:1327 en ECLI:NL:HR:2025:1328
Kamerstukken inzake kruislings schenken
Brief staatssecretaris 11 maart 2019 inzake kruislings schenken
Innovatiebox
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Innovatiebox in 2026
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2026). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Wijziging innovatiebox 2013
Per 1 januari 2013 is de innovatiebox aangepast. Innovatieve ondernemers mogen vanaf 2013 25% van de winst binnen het bedrijf (rechtspersoon zoals B.V. en N.V.) aanmerken als voordeel voor de innovatiebox, dit met een maximum van € 25.000. Dit deel van de winst wordt dan niet belast tegen een tarief van 20% of 25%, maar slechts tegen een tarief van 5%. Het is wel van belang dat het Agentschap.nl de producten of diensten aanmerkt als innovatief. De extra eis dat minstens 30% van de winst / inkomen moet worden behaald met het vernieuwende product (door een octrooi) komt te vervallen, dit is voor de praktijk erg prettig. Er wordt voor een termijn 36 maanden (dus 3 jaar) duidelijkheid gegeven. De innovatiebox geldt voor winsten die samenhangen met een octrooi of patent en niet voor inkomsten uit een logo, merk of iets wat hierop lijkt.
Praktische aspecten van de innovatiebox
Vanaf 2010 is de octrooibox omgezet in de innovatiebox en daarmee weer extra laagdrempelig geworden. Een overzicht van de wijzigingen vindt u hier. De overheid wil innovatieve bedrijven stimuleren met een forse korting op de verschuldigde vennootschapsbelasting. Wellicht kan ook uw bedrijf gebruik maken van deze faciliteit. Daarvoor moet sprake zijn van immateriële vaste activa op uw balans en uw onderneming moet in de vorm van een B.V. worden uitgeoefend.
De regeling in het kort
Bij investeringen door VPB-plichtige lichamen in bedrijfsmiddelen die worden aangemerkt als immateriële vaste activa, waaronder ook software, kan gebruik worden gemaakt van de innovatiebox. Het moeten investeringen betreffen waarvoor een S&O-verklaring is afgegeven of er moet een octrooi voor zijn verleend. Het tarief is dan geen 20% tot 25,5%, maar vanaf 2010 slechts 5%. Er is geen maximum meer aan verbonden. Tot 50% van het werk mag door derden worden verricht.
Enkele praktische aspecten
De balans
Op de balans moet sprake zijn van immateriële vaste activa. Bij kleinere ondernemingen, waarvoor onder die nieuwe bepalingen de innovatiebox nu juist ook eerder van toepassing is, wordt vaak alleen een fiscale balans opgesteld. De fiscale wetgeving bepaalt dat de kosten van immateriële vaste activa ineens ten laste van de winst mogen worden gebracht. Laat dus goed kijken naar de mogelijkheden om deze kosten in beginsel te mogen activeren door een verschil te maken tussen de fiscale en commerciële balans. Het gaat dus om te waarderen intellectueel eigendom. Het enkel verkopen van uren, ook al hebben deze een innovatief karakter, kwalificeert niet.
Administratie
De regeling van de innovatiebox is in beginsel niet zo complex, maar de wijze van berekenen heeft nogal wat voeten in aarde. Zorg dat uw (projecten)administratie daarop is ingericht. Een goede omschrijving van de projecten en een vaststelling van de totale voortbrengingskosten maken het verkrijgen van een goedkeurende beschikking vooraf bij de Belastingdienst aanzienlijk eenvoudiger.
Ten aanzien van de opbrengsten hanteert de Belastingdienst modellen die als uitgangspunt dienen om de aan de innovatiebox toe te rekenen opbrengst van het IVA te bepalen.
Rechtsvorm
Het is goed om periodiek eens te kijken naar de rechtsvorm van uw onderneming. Vaak volstaat een eenmanszaak of personenvennootschap, welke leidt tot heffing van inkomstenbelasting. De innovatiebox kan onder andere reden zijn om de rechtsvorm te herzien. Door geruisloos in te brengen kunt u wellicht nog in 2010 gebruik maken van de innovatiebox.
Het is dan wel zaak om vóór 30 september een getekende intentieverklaring te laten registeren bij de Belastingdienst. Wij zijn u daarbij graag van dienst.
Vaste kostenvergoeding en Belastingdienst
Regelmatig krijgen wij vragen over belastingvrije vaste kostenvergoedingen. De Belastingdienst controleert deze steeds vaker omdat het meestal "prijsschieten" is, ondernemers / werkgevers betalen te makkelijk onbelast vaste kostenvergoedingen aan hun werknemers. In dit artikel een toelichting en een aantal aandachtspunten.
Onderbouwing vaste kostenvergoeding kan niet achteraf
Als een werkgever een vaste kostenvergoeidng wil invoeren moet hij of zij ervoor zorgen moet vooraf een onderbouwing en specificatie worden opgesteld, tenminste als het aan de belastingdienst ligt. In een kennisgroepstandpunt uit 2026 volgt dit standpunt (KG:024:2026:17). In het hier gestelde voorbeeld besluit een werkgever eind 2025 om per begin 2025 een vaste kostenvergoeding toe te gaan kennen, over de terugwerkende kracht periode kan - volgens de belastingdienst - geen gerichte vrijstelling worden toegepast. Belangrijk bij een vaste kostenvergoeding is dus:
- Stel een specificatie op (dus welke kosten worden vergoed);
- Maak aannemelijk dat de werknemer deze kosten ook maakt;
- Doe eens (of 2x) per jaar een onderzoek (bonnetjes door werknemer laten verzamelen).
De werkgever kan wel achteraf de gemaakte kosten op declaratiebasis vergoeden, dit mag eens per jaar (of eens per kwartaal).
Vaste kostenvergoeding, hoe werkt dit?
Vaste kostenvergoedingen zorgen voor minder administratieve lasten omdat regelmatig terugkerende (kleinere) declaraties worden omgezet in een maandelijkse vaste vergoeding voor deze kleinere zakelijke kosten. Vaste kostenvergoedingen kennen eigen fiscale regels en wetten.
Werkkostenregeling en vaste kostenvergoeding
Ook onder de werkkostenregeling kunnen vaste kostenvergoedingen worden betaald. Dit kan voor intermediaire kosten en gerichte vrijstellingen.
Welke kosten in de vaste kostenvergoeding
Een flink aantal kosten kunnen worden ondergebracht in de vaste kostenvergoeding. Onderstaande lijst kunt u gebruiken voor uw specificatie van de vaste kostenvergoeding.
- Parkeerkosten (zakelijk en privé als er sprake is van een auto van de zaak).
- Kosten veerpont en tolwegen (idem ad 1).
- Taxikosten (zakelijk).
- Lidmaatschap Route Mobiel, MKB tankpas en / of ANWB (idem ad 1).
- Maaltijden onderweg (beperkt).
- Kleine zakelijke aankopen.
- Koffie en thee (max. € 0,55 per dag) bij thuiswerken of onderweg.
- Kostenvergoeding voor ontvangen klanten in privéwoning werknemer.
- Representatiekosten.
- Geschenken.
- Zakelijke telefoongesprekken met privételefoon.
- Wassen auto (idem ad 1).
- Wassen werkkleding.
- Woon-werkverkeer met privé auto (max. € 0,19 per km).
- Zakelijke ritten met privé auto (max. € 0,19 per km).
- Studie (vaak op declaratiebasis).
- Arbo voorzieningen.
- Tijdelijk verblijf buiten werkplaats / overnachtingen hotel (vaak op declaratiebasis).
Waar moet u bij een vaste kostenvergoeding op letten?
Het is belangrijk om een aantal dingen in de gaten te houden als u vaste kostenvergoedingen aan uw werknemer wilt betalen. De belangrijkste:
- Reglement: maak een reglement over de declaraties, kosten en vergoedingen. Wat mag wel en wat niet?
- Check: zorg ervoor dat u éénmaal per jaar (tenminste) controleert of de kostenvergoedingen nog juist zijn. Laat uw werknemers hiervoor bonnetjes bewaren zodat u de omvang, juistheid en samenstelling van de vaste kostenvergoeding kunt controleren. De vaste kostenvergoeding kan dus alleen worden toegepast als deze wordt gecontroleerd via onderliggende bonnetjes / declaraties.
- Declareren: zorg ervoor dat kleine declaraties (die al in de vaste kostenvergoeding zijn opgenomen) niet in uw administratie voorkomen.
- Specificatie: op grond van declaratiegedrag in het verleden (of een check) moet u een specificatie maken naar soort, omvang en samenstelling van de vaste kostenvergoeding.
- Ziekte: bij langdurige ziekte de vergoeding stopzetten (zeg langer dan 4 - 6 weken).
Rechtspraak en kostenvergoeding
In een procedure bij het Gerechtshof (2019) kwam de vaste kostenvergoeding aan de orde. In deze procedure kon de vaste kostenvergoeding niet belastingvrij worden betaald. De belangrijkste reden was dat de werkgever niet aannemelijk heeft gemaakt dat er (tijdig) een specificatie was van de vaste kostenvergoeding. De Belastingdienst signaleerde het probleem bij een gericht (en veel voorkomend) boekenonderzoek naar de vaste kostenvergoedingen, geschenken en maaltijden binnen het bedrijf.
Bron vaste kostenvergoedingen
Gerechtshof Den Haag d.d. 16 januari 2019 (ECLI:NL:GHDHA:2019:92)
Erfbelasting bij niet erkend kind
Een zoon wordt - op aangeven van zijn moeder - niet erkend door zijn vader. De vader wilde zijn zoon graag wel erkennen. Hoewel de zoon een erfenis (€ 500.000) ontvangt van zijn biologische vader moet hij erfbelasting betalen volgens het hoogste (derden) tarief. Gevolg er moet ruim € 100.000 meer aan erfbelasting worden betaald. De wereld op zijn kop, maar de wet is de wet! Dat dit complex ligt volgt uit de uitspraak van het Gerechtshof (waarbij de zoon in het gelijk is gesteld) en de Hoge Raad (wet is niet redelijk en er is sprake van discriminatie). De Hoge Raad legt de bal bij de politiek. Opmerkelijk is dat de adviseur van de Hoge Raad het niet met de Hoge Raad eens is.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Erfbelasting bij kinderen na echtscheiding
De Hoge Raad oordeelt dat de zoon niet is aan te merken als een kind van zijn biologische vader. Er is volgens de Hoge Raad wel sprake van discriminatie. De bal moet bij de wetgever liggen, zij moeten de Nederlandse successiewet eigenlijk aanpassen. De zoon is erfgenaam van zijn biologische vader. De biologische moeder heeft geen toestemming gegeven voor de erkenning van de zoon door zijn vader. De zoon ging wel goed om met zijn vader en had zelfs een "family live" met hem. De inspecteur stelt dat dat de zoon over de erfenis van zijn biologische vader het vreemden (derden) tarief moet betalen. Immers op grond van het civiele recht is de zoon geen echte zoon van zijn vader, bloedverwantschap is hiervoor onvoldoende. Het Gerechtshof Arnhem Leeuwarden was van mening dat de zoon wel een "normaal" kind van zijn vader was en dus recht had op een hogere vrijstelling en een lager belastingtarief. De Hoge Raad is het niet met het Gerechtshof eens.
Noot fiscaal jurist inzake estate planning
Was de moeder maar niet zo principieel, een eenvoudige erkenning was voldoende geweest. In deze uitspraak heeft de Hoge Raad zich gebogen over de vraag of de Successiewet 1956 op een biologische zoon, die niet door zijn vader is erkend maar wel door hem is benoemd als erfgenaam, het gunstigere tarief voor kinderen (tariefgroep I) en de kindvrijstelling moet toepassen. De biologische zoon betoogde dat zijn relatie met de erflater voldeed aan het criterium van "family life" zoals bedoeld in artikel 8 EVRM, en dat de toepassing van het hogere tarief (tariefgroep II) discriminatoir was op basis van artikel 14 EVRM.
De biologische vader van belanghebbende had zijn zoon niet erkend, maar wel bij testament benoemd tot erfgenaam. Bij de vaststelling van de erfbelasting werd het hogere tarief van tariefgroep II toegepast. Belanghebbende betoogde dat hij als kind in de zin van de Successiewet moest worden behandeld, vanwege de biologische verwantschap en de nauwe band ("family life") met zijn vader.
De Hoge Raad oordeelde dat de Successiewet 1956 een onderscheid maakt tussen kinderen die in familierechtelijke betrekkingen staan tot hun biologische vader en kinderen die dat niet doen. Dit onderscheid leidt tot verschillende belastingtarieven en vrijstellingen. De Hoge Raad achtte dit onderscheid in strijd met artikel 14 EVRM in samenhang met artikel 8 EVRM, omdat er geen zeer zwaarwegende gronden bestonden om een dergelijk onderscheid tussen huwelijkse en buitenhuwelijkse kinderen te rechtvaardigen.
Hoewel belanghebbende juridisch gezien geen kind van de erflater was volgens het civiele recht, kon het ontbreken van erkenning niet leiden tot een hogere erfbelasting wanneer er sprake was van "family life". De Hoge Raad achtte het daarom discriminatoir om belanghebbende zwaarder te belasten dan kinderen die wel familierechtelijk als kind zijn erkend.
De kern van deze uitspraak ligt in de toepassing van artikel 14 EVRM in samenhang met artikel 8 EVRM. Het Europese Hof voor de Rechten van de Mens (EHRM) heeft in eerdere uitspraken bevestigd dat buitenhuwelijkse kinderen niet nadeliger mogen worden behandeld dan huwelijkse kinderen zonder zeer zwaarwegende rechtvaardiging. De Hoge Raad heeft in lijn met deze rechtspraak geoordeeld dat praktische overwegingen zoals de eenvoud van het aansluiten bij civielrechtelijke begrippen, geen "zeer zwaarwegende redenen" vormen om dit onderscheid te rechtvaardigen.
Daarnaast is belangrijk dat de Hoge Raad terughoudendheid betracht in rechtsvormende taak en aangaf dat het aan de wetgever is om eventuele wijzigingen door te voeren in de Successiewet, mocht zij dit onderscheid willen opheffen.
De wet is uit 1956 en nieuwe ontwikkelingen, zoals co ouderschap, draagmoederschap en meerouderschap of meerouder gezinnen waren in die tijd nog niet zo ver in ontwikkeling als nu. De nieuwe ontwikkelingen inzake deze nieuwe gezinsvormen vragen om heldere keuzes van de politiek en aanpassingen van onze (sterk) veroudere wetgeving. De Hoge Raad is ook van mening dat deze fout in de wet door de politiek moet worden hersteld. Het zou ook chique zijn geweest als de Belastingdienst er niet zo bovenop duikt, maar ook zij moeten de wet toepassen. Wellicht dat met een beroep op de hardheidsclausule en vooroverleg met het ministerie van financien tot een andere oplossing was gekomen. Dura lex, sed lex: de wet is hard maar het is de wet !
Bron erfbelasting bij niet erkende kinderen
Rechtbank Gelderland d.d. 22 maart 2021 ECLI:NL:RBGEL:2021:1347
Gerechtshof Arnhem Leeuwarden d.d. 17 mei 2022 ECLI:NL:GHARL:2022:4050
Advocaat Generaal d.d. 22 december 2023 ECLI:NL:PHR:2023:1201
Fiscaal strafrecht
In het Nederlandse belastingrecht leidt gelukkig niet elke fiscale fout tot strafrechtelijke vervolging. Slechts de overtreding van bepaalde regels levert een strafbaar feit op. Daarnaast heeft de overheid als beleid (behalve als het gaat om douanedelicten) om slechts bij de ernstigste gevallen over te gaan tot strafrechtelijke vervolging. Doorgaans wordt vereist dat de betrokkene opzettelijk (dat wil zeggen willens en wetens) heeft gehandeld en daarnaast dat de Belastingdienst een aanzienlijk bedrag is of zou zijn misgelopen dan wel dat er bijkomende factoren aanwezig zijn (zoals dat er ook andere strafbare feiten zijn gepleegd of dat de betrokkene een voorbeeldfunctie in de samenleving heeft).
Samenloop strafrecht en belastingrecht
Het strafrecht en het belastingrecht lopen soms samen op. Als iemand in een strafzaak verdacht wordt van belastingfraude, dan moet u er rekening mee houden dat u gelijktijdig (of volgtijdig) te maken krijgt met strafrecht en belastingrecht. Lees hierover dit uitgebreide artikel.
De strafrechtelijke procedure in de praktijk
Indien er echter gekozen wordt voor strafrechtelijke vervolging, dan kunnen de gevolgen voor de betrokkene ernstig zijn. Alleen al het onderzoek dat wordt verricht als iemand verdacht wordt van het plegen van een fiscaal strafbaar feit, wordt vaak als zeer belastend ervaren. Het komt veelvuldig voor dat tijdens dat onderzoek verdachten worden vastgezet om langdurig te worden verhoord, hun huis en werkplek overhoop worden gehaald op zoek naar bewijzen en allerlei mensen uit hun zakelijke en privéomgeving worden gehoord. Indien het tot een veroordeling komt, kunnen voorts serieuze straffen worden opgelegd. Ging het tot een aantal jaren geleden meestal om straffen als het opleggen van voorwaardelijke gevangenisstraffen, taakstraffen en boetes, tegenwoordig komt het steeds vaker voor dat de strafrechter overgaat tot het opleggen van een onvoorwaardelijke gevangenisstraf, die men moet doorbrengen in een gevangenis. Bestraffing wegens het plegen van een fiscaal strafbaar feit kan daarnaast ook iemands toekomstperspectieven schaden (bijvoorbeeld omdat het dan lange tijd onmogelijk is om bepaalde functies uit te oefenen).
De opsporingsambtenaren van de FIOD-ECD, de dienst die bij fiscale delicten het opsporingsonderzoek verricht, zijn in de regel goed opgeleid en zeer bedreven in verhoortechnieken. In de praktijk komt het dikwijls voor dat verdachten bij FIOD-verhoren door bijvoorbeeld overrompeling, uitgeoefende druk of handige toepassing van psychologische inzichten verklaringen afleggen waarvan zij later spijt krijgen. Het is dan ook zeer verstandig om direct de hulp van een gespecialiseerde advocaat in te roepen zodra men wordt verdacht van het plegen van een fiscaal strafbaar feit. Hetzelfde geldt in het geval men vreest mogelijk in de toekomst als verdachte te zullen worden aangemerkt. Zo’n gespecialiseerde advocaat kan mensen behoeden voor het maken van onnodige misstappen en helpen de best mogelijke verdediging te voeren.
Fiscale boete of strafvervolging
Een boete van de Belastingdienst én een strafvervolging door de officier van justitie, kan dat?
Fiscale boete en strafvervolging
Als belastingplichtige kunt u talloze fouten maken die aanleiding kunnen zijn voor een boete. Dat u niet aan uw fiscale verplichtingen voldoet kan vele oorzaken hebben. Onwetendheid, laksheid, vergeten, uitbesteed aan adviseur of accountant, nalatigheid, opzet en alles wat daartussen zit.
Nieuws 2023 inzake protocol AAFD
Het Protocol AAFD staat voor Protocol aanmelding en afdoening van fiscale delicten en delicten op het gebied van douane en toeslagen. Omdat fiscale delicten vaak zowel bestuursrechtelijk als strafrechtelijk kunnen worden afgehandeld, volgt uit artikel 5:44 lid 1 Awb en artikel 243 lid 2 Sv dat het één het ander uitsluit, tot zover de wet (una via beginsel en in verlengde hiervan het ne bis in idem beginsel, dus geen dubbele straf van dezelfde persoon voor hetzelfde feit). Er moet dus een keuze worden gemaakt, of fiscaal "aanpakken" of strafrechtelijk, dit volgt meestal uit het overleg tussen FIOD, OM en de belastingdienst. Voor dit overleg van de "weegploeg" is er sinds 1 juli 2023 een nieuw protocol. In de kern de wijzigingen
- Nadeel tenminste € 100.000. Vanaf 1 juli 2023 geldt het ook voor zaken waarin het nadeel onvoldoende bepaalbaar is. Er moet wel sprake zijn van een vermoeden van opzet.
- Er is binnen Europa een nieuwe entiteit, het Europees Openbaar Ministerie. Het EOM is een onafhankelijk orgaan van de Europese Unie en onderzoekt en vervolgt strafbare feiten die de financiële belangen van de EU kunnen schaden. Soms zullen zaken dus aan het EOM moeten worden voorgelegd, het AAFD is dan buiten beeld.
- AAFD is ook van toepassing voor strafbare feit en uit de Wet op de internationale bijstandsverlening (WIB)
- Daarnaast wordt de evolutie van het boete systeem nog benoemd (zoals de deelnemersboete (artikel 67 letter o AWR / artikel 5:1 AWB) en de mogelijkheid om namen van overtreders openbaar te maken (artikel 67 letter r AWR)
Afwezigheid van alle schuld
Bij afwezigheid van alle schuld (AVAS) krijgt u geen boete. De lat daarvoor ligt hoog. U mag geen enkel foutje hebben gemaakt. Grof weergegeven worden de kleinere zaken afgedaan door een boete van de Belastingdienst en worden de zwaardere zaken strafrechtelijk vervolgd. Tussen Belastingdienst, FIOD en het Openbaar Ministerie zijn daarover afspraken gemaakt die zijn neergelegd in het AAFD Protocol.
Verzuimboete en strafververvolging
De Hoge Raad oordeelt in 2022 dat de strafrechtelijke vervolging van een natuurlijk persoon wegens een belastingverzuim wel mogelijk is, ook al is aan de BV een fiscale sanctie opgelegd. De DGA wordt namelijk als prive persoon (natuurlijk persoon) vervolgd in de hoedanigheid van de persoon die de opdracht heeft gegeven aan het door BV begane feit (feitelijke leiding). Daarnaast is er een verschil tussen de aard en ernst van het strafbare feit en de oplegging van de verzuimboete. De zaak wordt deels afgerond en wel verwezen.
Fiscale boete of verbeurdverklaring
Een (fiscale of geld) boete is niet aftrekbaar (artikel 3.14 lid 1 onder c Wet IB). Het kan namelijk niet zo zijn dat een straf minder pijn doet doordat de boete aftrekbaar is. Ook boetes, kosten en lasten die hiermee (of met een misdrijf) samenhangen zijn niet aftrekbaar (mits belastingplichtige onherroepelijk is veroordeeld). Uit de wet, de wetsgeschiedenis en enkele uitspraken van rechters volgt echter wel dat verbeurdverklaringen gewoon aftrekbaar zijn. De verbeurdverklaring is een straf (sanctie) in het strafrecht waarbij de rechter bepaalt dat de belastingplichtige de (veroordeelde) eigendom over een voorwerp (of geld) verliest en waarbij de staat die eigendom verkrijgt. Als het voordeel wordt belast en dit voordeel wordt afgenomen dan is het (financieel) logisch dat dit aftrekbaar is (artikel 3.14 lid 3 wet IB). Aftrek zal plaatsvinden in het jaar waarin de ontneming feitelijk heeft plaatsgevonden. Tot zover is het helder.
In een uitspraak van het Gerechtshof Amsterdam d.d. 15 mei 2014 (ECLI:NL:GHAMS:2014:3208) oordeelde deze belastingkamer echter anders. Het Gerechtshof stelde dat de verbeurdverklaring - onder omstandigheden - niet aftrekbaar was omdat deze samenhangt met criminele kosten (artikel 3.14 lid 1 onderdeel d wet IB). Dit is echter "onder omstandigheden". Omdat de Hoge Raad er verder niks mee deed is het nog gissen hoe dit moet worden gezien. Het lijkt erop dat een verbeurdverklaring niet aftrekbaar is deze moet worden gezien als een (punitieve) straf of sanctie. Een normale verbeurdverklaring (ontnemingsactie) is dus gewoon aftrekbaar omdat deze moet worden gezien als de voldoening van straf (geldbedrag).
Ne bis in idem en una via beginsel
Het opleggen van een boete is strafvervolging. De Oude Grieken hadden al een wet die ‘verbiedt dat dezelfde persoon tweemaal wordt berecht voor hetzelfde feit’[1]. Dat zogenoemde ne bis in idem-beginsel geldt nog steeds.
Daarnaast geldt dat u maar op één manier aangepakt kunt worden: het una via-beginsel. Dat beginsel beoogt een vroegtijdige keuze tussen een boete van de Belastingdienst of strafvervolging. Nu staat dat in de artikelen 5:43 en 5:44 van de Awb. Die afstemming is geregeld in het AAFD Protocol. Het belang kwam ook aan de orde in een uitspraak van het Gerechtshof in 2021. In deze zogenaamde "paperclip procedure" wordt een belastingplichtige een verzuimboete opgelegd en tevens wordt hij strafrechtelijk vervolgd. Dit kan en mag niet, aldus het Gerechtshof. Het OM wordt in deze procedure niet ontvankelijk verklaard. In deze procedure ging het om een verzuimboete (van slechts 3%). De vraag die in de praktijk voorbij komt is of het ne bis in idem-beginsel alleen in beeld komt bij vergrijpboetes of ook bij verzuimboetes. Het Gerechtshof is hierover duidelijk (bij alle boetes), nu de Hoge Raad nog.
De overheid moet dus kiezen, óf via een boete (bestuursrecht) een belastingplichtige straffen, óf via het strafrecht. De Belastingdienst overlegt een relevante casus met de FIOD in een Tripartiete overleg, hiervoor bestaan regels. Deze regels zijn vastgelegd in het AAFD Protocol, het protocol voor aanmelding en afdoening van fiscale delicten en delicten op het gebied van douane en toeslagen. In dit protocol staat wanneer een fiscaal delict in aanmerking komt voor strafrechtelijke vervolging. Feitelijk speelt dit al bij een drempel van € 20.000 of meer, in de praktijk is deze drempel € 100.000.
Waar gaat het fout bij boete of strafvervolging?
In de praktijk blijkt nogal eens dat de Belastingdienst een grote ‘boetemachine’ is waarin tamelijk geautomatiseerd met boetes wordt gestrooid wegens het niet, te laat of te weinig doen van belastingaangifte en / of de betaling daarvan. Vooral in situaties waarin de officier van justitie op basis van de aanvullende toetsingscriteria van het AAFD Protocol ook gaat vervolgen, wordt uit het oog verloren dat al een boete is opgelegd. Er wordt bijvoorbeeld strenger strafrechtelijk gehandhaafd omdat bepaalde zaken vaak voorkomen (vb. het schuiven met btw naar een andere maand, toeslagenfraude of airbnb-verhuur) of er een combinatie is met andere strafbare feiten.
Ook komt het voor dat informatie wel bij de Belastingdienst bekend is, maar dat de officier van justitie strengere normen heeft. Voor de belastingheffing is een verzoek om uitstel van betaling of de opgave dat je niet kunt betalen (melding betalingsonmacht) tamelijk vormvrij, terwijl de officier van justitie (ten onrechte) eist dat een specifiek formulier is gebruikt.
Let er bij een boete dus op dat, ook als die terecht is, wel regels gelden.
Commentaar fiscaal jurist
Een boete is vervelend, maar soms terecht. Niettemin loont het altijd de moeite om te checken of de Belastingdienst en officier van justitie zich aan de regels houden. Als het dan toch zover komt, zijn er natuurlijk ook talloze redenen om een boete te matigen. Het is daarom raadzaam een boete altijd met uw adviseur te bespreken om even beter te kijken of er echt niets aan is te doen. Wilt u een afspraak? Bel ons gerust voor een vrijblijvende bespreking.
Bron fiscale boete of strafvervolging
Gerechtshof 's Hertogenbosch d.d. 13 april 2021 ECLI:NL:GHSHE:2021:1168
Folder belastingdienst inzake preventie en opsporing
[1]Demosthenes, Speech against Leptines, vert. J.H. Vince, Harvard: Harvard University Press 1962.
Statistische steekproef bij boekenonderzoek
Bij belastingcontroles maakt de Belastingdienst vaak gebruik van een statistische controle-methode, de eurosteekproef. Het gebruik van dergelijke steekproeven is in het kader van de vrije bewijsleer toegestaan. Extrapolatie van de uitkomsten van een steekproef naar andere jaren is eveneens toegestaan mits sprake is van een constante feitelijke situatie.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Reductie aantal steekproeven belastingdienst
De belastingdienst heeft inmiddels vele nieuwe controlemedewerkers aangenomen en opgeleid. Het aantal controles MKB bedrijven zal de komende jaren dus toenemen. Bij een boekenonderzoek van de belastingdienst is de uitkomst altijd ongewis. Vooral als via een steekproef een onderzoek wordt ingestoken kunnen de financiele lasten (mede door extrapolatie) toenemen. Dit wordt nog eens versterkt door belastingrente en (verzuim) boetes. De belastingdienst heeft beleid gepubliceerd inzake het beperken van de steekproef bij belastingcontroles. Volgens het handboekcontrole 2026 van de belastingdienst (paragraaf 11.3.3) wordt het aantal steekproeven gereduceerd. Voor MKB bedrijven (maar ook binnen de publieke sector) kan het verstandig zijn om eens per 2-3 jaar zelf een steekproef te trekken (die aan de vereisten van de belastingdienst voldoet). Vragen? Neem gerust contact met ons op.
Waarom de statistische steekproef?
Voordeel van deze manier van controleren is, dat met een beperkt aantal waarnemingen uitspraken kunnen worden gedaan over de te controleren administratie. De controle kan daardoor erg efficiënt worden ingericht.
Steekproef belastingdienst en nu?
De laatste tijd zien we steeds vaker dat de belastingdienst gebruik maakt van de steekproef. Het is voor de belastingdienst namelijk een stuk minder werk om controles uit te voeren en om correcties op te leggen (rechtbank Zeeland West Brabant d.d. 5 december 2019 ECLI:NL:RBZWB:2019:5440).
- Toegestaan: de Hoge Raad heeft al in 2008 toestemming gegeven voor een rechtsgeldige steekproef (Hoge Raad d.d. 14 maart 2008 ECLI:NL:HR:2008:AU0837), deze procedure ging over de BPM, thans wordt de steekproef voor vele belastingen gebruikt. Het Gerechtshof was het ook eens met de steekproef.
- Regels: de formele regels en voorwaarden om van een steekproef gebruik te mogen maken is niet echt duidelijk. In deze noot van de adviseur van de Hoge Raad (De AG) worden wel diverse aanwijzingen gegeven, hier is nog weinig mee gedaan. In 2020 gaf het Gerechtshof 's Hertogenbosch op 31 december 2020 (ECLI:NL:GHSHE:2020:4116) een nuttige toelichting. De steekproef moet statistisch verantwoord zijn en voor belastingplichtige controleerbaar. Dit is in de praktijk knap lastig, edoch er zijn binnen ons netwerk specialisten die de statische steekproef kunnen beoordelen. Belangrijk is dat de populatie homogeen is en op objectieve maatstaven moet worden bepaald.
- Praktijk: het is belangrijk om de steekproef door een deskundige te laten controleren (dus wat is waarom onderzocht en hoe is geselecteerd)
- Bewijslast belastingplichtige: de steekproef geeft een bewijsvermoeden. De belastingplichtige mag proberen om dit bewijs te ontzenuwen. Hiertoe moeten de resultaten - goed gemotiveerd - worden tegengesproken (in twijfel getrokken). Dit kan door een contra onderzoek of een volledig eigen boekenonderzoek van de gehele administratie. Lees voor een toelichting deze uitspraak.
- Extrapolatie: het onderzoek zal vaak over 1 jaar plaatsvinden en wordt dan ook toegepast over de andere jaren. Strikt formeel mag dit - aldus de Hoge Raad (en deze uitspraak). Beide periodes moeten dan wel op elkaar lijken qua feiten en omstandigheden (volgens de Hoge Raad en het Gerechtshof in 2016). De inspecteur moet dus met een toelichting komen over het uitsmeren van de resultaten uit jaar X over jaar X+1 of X-1. Rechters zijn erg kritisch over extrapolatie, hier valt dus nog wel iets te winnen, zie hiertoe diverse uitspraken van rechters (Rechtbank Leeuwarden d.d. 25 maart 2010, Gerechtshof 's Hertogenbosch d.d. 28 januari 2011 en de Rechtbank Den Haag d.d. 25 oktober 2016)
- Boete: een boete bij een steekproef vereist nogal wat, deze moeten overtuigend worden aangetoond door de inspecteur, dit met een uitgebreide toelichting (en een boeterapport), zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Statistische steekproef bij boekenonderzoeken in de praktijk
Voor het uitvoeren van de eurosteekproef of statistische steekproef is een behoorlijke kennis van statistiek vereist. Dit betekent dat, als u de steekproef wilt beoordelen, u ook over meer dan gemiddelde statistische kennis moet beschikken. Bij een eurosteekproef wordt de administratie onderverdeeld in intervallen. Uit zo’n interval wordt 1 euro getrokken. Deze euro (in feite 1 post of 1 factuur) kan worden goedgekeurd of geheel of gedeeltelijk worden afgekeurd.
Voorbeeld statistische steekproef
Bij een controle van de loonbelasting verdeelt de Inspecteur de loonsom van € 800.000 in veertig intervallen van € 20.000. Uit ieder interval wordt € 1 getrokken. De post die hoort bij deze euro wordt gecontroleerd op juistheid. Aan de hand van de bevindingen wordt het gehele interval van € 20.000 geheel of gedeeltelijk goedgekeurd of afgekeurd. Stel dat binnen het interval een post van € 200 geheel onjuist is, dan kan het gehele interval afgekeurd worden. Dit levert een correctie van € 20.000 voor een enkele fout van € 200.
Als dit de enige fout is en de feitelijke situatie is in de andere jaren ongewijzigd, dan kan dit leiden tot een correctie van 5 * € 20.000. te vermeerderen met boetes en rente. Een klein foutje met grote gevolgen dus.
Noot fiscaal jurist inzake statistische steekproef
De wet staat een statistische steekproef toe, aldus de Hoge Raad in 2008. De zorgvuldigheid is hierbij wel van belang en niet in alle situaties mag van de steekproef bij boekenonderzoeken worden uitgegaan, aldus het Gerechtshof in 2011. Het extrapoleren verdient extra aandacht omdat dit enkel is toegestaan op grond van empirisch bewijs omtrent het feit dat de jaren waarna wordt geëxtrapoleerd constant zijn, aldus de Rechtbank Den Haag in 2016, maar ook het Gerechtshof Den Haag in dat jaar.
Bij het gebruik van de steekproef wordt een bandbreedte gehanteerd. Als u deze wilt aanvechten, is een uitgebreid dossieronderzoek bij de Belastingdienst noodzakelijk. Ook is kennis van de statistische wetenschap een vereiste. Hierbij moet ook naar de extrapolatie worden gekeken, maar ook naar de homogeniteit binnen de groep. Het opleggen van vergrijpboeten moet zeker nader worden onderzocht.
Als u vragen of opmerkingen heeft, neem dan gerust contact op. Wij hebben uitgebreide ervaring met boekenonderzoeken en statistische steekproeven.
Bronnen steekproef bij boekenonderzoek
Rechtbank Zeeland-West-Brabant 5 december 2019, ECLI:NL:RBZWB:2019:5440
Gerechtshof Den Haag 23 november 2016, ECLI:NL:GHDHA:2016:3835
Gerechtshof 's Hertogenbosch 28 januari 2011 ECLI:NL:GHSHE:2011:BQ2837
Hoge Raad 14 maart 2008 ECLI:NL:HR:2008:AU0840
NBA Tool inzake statische steekproef bij boekenonderzoeken
https://www.nba.nl/tools/hra-2019/?folder=132640#par132659%20(2019)
Controleaanpak Belastingdienst (CAB), uitgangspunten en modellen
Ruilarresten bij het bepalen van de fiscale winst
Het ruilen van bedrijfsmiddelen, zoals een machine, kan leiden tot winstrealisatie. De winst bedraagt de waarde in het economisch verkeer van het ontvangen bedrijfsmiddel, verminderd met de boekwaarde van het bedrijfsmiddel dat u voor de ruil heeft ingezet. Deze winst valt in de jaar waarin de ruil plaatsvindt. Dit kan voor de belastingheffing echter bijzonder zuur uitwerken. Stel dat het verschil tussen de waarde economisch verkeer en de boekwaarde zeer groot is, dan realiseert u een zeer grote winst. Belastingheffing over de gerealiseerde boekwinst kan dan aanzienlijke financiële gevolgen hebben. De Hoge Raad liet in een ver verleden al toe (1951) dat de boekwinst (de stille reserve) werd doorgeschoven naar het bedrijfsmiddel dat u hebt verkregen. Directe belastingheffing blijft dan nog achterwege. Het gevolg is dat de boekwaarde van het nieuwe bedrijfsmiddel gelijk wordt aan de kostprijs ervan, minus de doorgeschoven stille reserve.
Wanneer gebruikt u de ruilarresten?
U kunt de ruilarresten niet op iedere ruil toepassen. Belangrijk is dat het verkregen goed van dezelfde aard is en economisch dezelfde plaats inneemt als het goed dat u voor de ruil heeft ingezet. Daarbij moet ook worden beoordeeld of het verkregen goed dezelfde functie vervult als het voor de ruil ingezette goed. Deze toets moet worden gedaan naar de functie op het moment van de ruil (de vervreemding van het goed). Wat ook meetelt is een eventueel groot waardeverschil tussen de beide goederen. Het komt voor dat de rechter bij een (te) groot waardeverschil niet aanneemt dat echt sprake is van een ruil. Waar de exacte grens ligt is onduidelijk. U kunt bijvoorbeeld denken aan voorraden.
Ruilarresten en herinvesteringsreserve
De ruilarresten lijken qua functie behoorlijk op de herinvesteringsreserve. Een herinvesteringsreserve mag u vormen bij de verkoop van een bedrijfsmiddel. U neemt de boekwinst dan niet direct in uw fiscale winst op, maar u vormt daarvoor een reserve: de herinvesteringsreserve. Op het moment dat u herinvesteert, boekt u de doorgeschoven boekwinst als afboeking op de aanschafprijs van het aangeschafte bedrijfsmiddel. Daarmee verlaagt dus ook uw afschrijvingsbasis. De afboeking is in beginsel verplicht. Echter, indien de herinvesteringsreserve ontstaat door vervreemding van een bedrijfsmiddel waarop u niet afschrijft of waarop u in meer dan tien jaar afschrijft, dan hoeft u deze pas af te boeken indien u een bedrijfsmiddel met dezelfde economische functie aanschaft. Op een investering in een dergelijk bedrijfsmiddel mag u alleen herinvesteringsreserves afboeken die zijn ontstaan als gevolg van de vervreemding van een bedrijfsmiddel met dezelfde economisch functie. Dus: bij vervreemding van een pand mag u de herinvesteringsreserve wel afboeken op een machine waarop u in vijf jaar afschrijft. Bij de vervreemding van een machine waarop u in vijf jaar afschrijft mag u ook een herinvesteringsreserve vormen, maar deze mag u niet afboeken op een pand.
De herinvesteringsreserve lijkt dus enorm op de ruilarresten. Vroeger was dat anders; de herinvesteringsreserve (destijds: vervangingsreserve) verschilde toen in grote mate van de ruilarresten en dus hadden beiden bestaansrecht. De verschillen zijn tegenwoordig een stuk kleiner, maar daarmee niet geheel afwezig. Zo vereist een herinvesteringsreserve dat u een herinvesteringsvoornemen heeft. Een relatief zachte eis. Indien u gebruik wenst te maken van de ruilarresten, dan moet er een concreet vervangingsplan aanwezig zijn. Dat is een wat hogere drempel. Daarbij komt nog dat het herinvesteringsvoornemen aan het einde van het boekjaar aanwezig moet zijn. Deze bedenktijd hebt u niet bij de ruilarresten. Daar is het moment van ruilen doorslaggevend en op dat moment moet u een concreet vervangingsplan hebben. Tot slot wijzen wij erop dat de herinvesteringsreserve gebonden is aan een termijn (drie jaar, verlenging soms mogelijk). De ruilarresten kijken naar het moment van ruil (de vervreemding van uw goed).
Geen keuze tussen ruilarresten en herinvesteringsreserve
De Hoge Raad heeft in 2014 duidelijk gemaakt dat u niet mag kiezen. Indien een herinvesteringsreserve mogelijk is, dan dient u van deze mogelijkheid gebruik te maken. Effectief kunt u de ruilarresten dus alleen toepassen indien u geen herinvesteringsreserve kunt vormen. De herinvesteringsreserve vormt u bij de vervreemding van een bedrijfsmiddel. Dat geeft direct de reikwijdte van de ruilarresten: vervreemding van iets anders dan een bedrijfsmiddel. Denk bijvoorbeeld aan voorraden.
Recente zaak over de ruilarresten
De inspecteur legt over het jaar 2015 een aanslag vennootschapsbelasting op. De activiteiten van het bedrijf bestaan uit de handel in agrarisch vastgoed, zoals de aan- en verkoop van boerderijen en cultuurgrond, doch ook vee en fosfaatrechten. Het verwerven van cultuurgronden gebeurt steeds met de bedoeling om deze op een geschikt moment weer te verkopen, bijvoorbeeld aan degene waar de grond aan wordt gepacht. De gemiddelde tijd tussen aan- en verkoop bedraagt 230 dagen.
Het vermogen van het bedrijf bestaat grotendeels uit handelsvoorraad, in de vorm van eerdergenoemde onroerende zaken, bestemd voor de verkoop. In 2015 worden diverse onroerende zaken verkregen en verkocht. Het bedrijf heeft hiervan een uitgebreid overzicht gemaakt. Bij het doen van de aangifte vennootschapsbelasting heeft het bedrijf de ruilarresten toegepast op de boekwinst behaald met de verkoop van een aantal onroerende zaken die tot de handelsvoorraad behoorden. Deze boekwinst is in mindering gebracht op de kostprijs van verkregen onroerende zaken. Daarbij geeft het bedrijf aan dat de onroerende zaken dezelfde economische functie hebben. Daarbij moet worden gekeken – zo wordt gesteld – naar het geheel van de handelsvoorraad en niet iedere transactie afzonderlijk. Voorts bestaat – door de constante handel – een algemeen voornemen tot vervanging. Het niet toestaan van het gebruik van de ruilarresten heeft volgens het bedrijf een forse aanslag op het liquide werkkapitaal tot gevolg. De inspecteur is het hiermee (uiteraard) oneens. Hij stelt dat de ruilarresten niet van toepassing zijn. Dat is gebaseerd op de stelling dat bij de ruilgedachte van een echte winstrealisatie geen sprake is. Het bedrijf heeft nu juist – zo meent de inspecteur – als doel het verwerven van onroerende zaken om deze te verkopen. Voorts zou van dezelfde economische functie geen sprake zijn, althans dat is onvoldoende aannemelijk gemaakt. Tot slot wordt ook het concrete vervangingsplan betwist. Alle reden dus voor de rechtbank om zich over de zaak te buigen.
Rechtbank oordeelt over ruilarresten
De rechtbank geeft eerst aan wat de regel is. Indien een belastingplichtige bij vervreemding van een activum een ander activum verwerft dat dezelfde economische functie vervult, dan kan op grond van de ruilarresten de behaalde boekwinst in mindering worden gebracht op de kostprijs van het verkregen activum. De ruilarresten mogen worden toegepast op alle soorten activa, dus ook op de handelsvoorraad.
Niet in geschil is dat de vervreemde onroerende zaken tot de handelsvoorraad behoorden. Dat enkele gegeven is volgens de rechtbank echter onvoldoende om aan te nemen dat de verworven onroerende zaken economisch en functioneel dezelfde plaats innemen. Voor een handelsonderneming geldt – zo oordeelt de rechtbank – in het algemeen dat in de vervreemding van de handelsvoorraad een beoogde realisering van winst of verlies is gelegen. Dat wordt bepaald door het verschil tussen de boekwaarde en de opbrengst. Daaraan doet niet af dat (een deel van) de opbrengst beoogd is voor de aankoop van een andere onroerende zaak, die ook weer zal worden verkocht. Het gaat niet om de plaats die de onroerende zaken innemen in het vermogen van het bedrijf, maar om de plaats die zij innemen in de handelsvoorraad van het bedrijf.
Dus moet – in tegenstelling tot wat het bedrijf meende – wel worden gekeken naar de afzonderlijke transacties in de handelsvoorraad. Het is aan het bedrijf om te bewijzen (aannemelijk te maken) dat de verworven onroerende zaken in economische zin dezelfde plaats innemen als de verkregen onroerende zaken. Dat bewijs is onvoldoende geleverd. Daarbij telt mee dat:
- Op transactieniveau is sprake van grote verschillen in oppervlakte en ligging van de onroerende zaken. Zo is niet laten zien hoe een perceel akkerland van 10 hectare economisch gelijk is aan een perceel grasland van 2 hectare.
- Niet aannemelijk is gemaakt dat op transactieniveau de vervreemde onroerende zaken een ongeveer gelijke mate van beheer, courantheid en inflatiebestendigheid kennen als de verworven onroerende zaken.
De rechtbank oordeelt dat de inspecteur terecht toepassing van de ruilarresten heeft geweigerd.
Fiscaal jurist over ruilarresten en herinvesteringsreserve
Dit artikel richt zich vooral op de ruilarresten. Daarbij is sprake van een regel die in de praktijk nog weleens over het hoofd wordt gezien, maar die bijvoorbeeld bij handelsvoorraden wel degelijk interessant kan zijn. Bijvoorbeeld als u zich, zoals in bovenstaande zaak, bezighoudt met onroerend goed dat tot uw handelsvoorraad behoort.
Het gebruikmaken van de ruilarresten, maar ook het gebruikmaken van de herinvesteringsreserve, vereist ook administratief de nodige handelingen. Zo dient getoetst te worden of sprake is van een:
- Voldoende concreet vervangingsplan dan wel een voldoende concreet herinvesteringsvoornemen;
- Dient beoordeeld te worden of – indien nodig – sprake is van goederen die dezelfde economische functie vervullen;
- Dient beoordeeld te worden op welke wijze zorg kan worden gedragen dat u aan de bewijslast voldoet bij eventuele vragen van de inspecteur.
Het kan zeer aantrekkelijk zijn om directe winstneming uit te stellen. Dat zorgt er immers voor dat u op korte termijn meer liquide middelen ter beschikking heeft. Dit hoeft echter niet altijd de meest ideale oplossing te zijn. Denk bijvoorbeeld aan de situatie waarin u een winst best goed kunt gebruiken, zoals bij dreigende verliesverdamping. Er is dus geen ‘one size fits all’ in deze. Schakel daarom altijd een specialist in. Neem gerust eens contact op met één van onderstaande auteurs.
Uitspraak
Rechtbank Noord-Nederland 23 juni 2021: ECLI:NL:RBNNE:2021:2691
Woning en aanhorigheden in de overdrachtsbelasting
Sinds vele jaren (voor de liefhebber 2011) heeft het kabinet maatregel getroffen om de Nederlandse woningmarkt te stimuleren. Vanaf dat moment wordt er onderscheid gemaakt tussen woningen en andere onroerende zaken. Deze maatregel zou oorspronkelijk een jaar duren, maar is een permanente maatregel geworden. Er is in de praktijk regelmatig discussie over het begrip woning (wanneer is een gebouw een eigen woning en wanneer niet) en over het begrip aanhorigheden.
Verlaagd overdrachtsbelasting tarief voor woningen
Vanaf het moment dat het verlaagde tarief geldt voor woningen en daarbij behorende aanhorigheden is het belang voor de praktijk vergroot. Het belang bedraagt vanaf dat moment 6% van de verkrijging en in 2023 zelfs 10,4%. Sinds 2026 is het tarief weer 8% en vanaf 2027 vermoedelijk 7% (voor woningen)
- De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%).
- Op woningen is het tarief 2%.
- Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
De Staatssecretaris heeft in zijn besluit van 1 juli 2011, nr. BLKB 2011/1290M een lijst opgenomen van onroerende zaken waarvoor de regeling niet geldt, dit betreffen:
- Bedrijfsgebouwen en –ruimtes;
- Afzonderlijke garageboxen;
- Hotels / pensions;
- Asielzoekercentra;
- Een onroerende zaak die bestemd is voor gebruik als verpleeg- of verzorgingsinstelling of ziekenhuis;
- Grond bestemd voor woningbouw.
De maatregel geldt oorspronkelijk voor woningen. Met ingang van 1 januari 2013 worden onder woningen mede verstaan aanhorigheden die tot de woning behoren of gaan behoren. Voor het begrip aanhorigheden wordt daarbij aangesloten bij de invulling voor de eigenwoningregeling die geldt voor de inkomstenbelasting. Een aanhorigheid bij de woning is daarbij in gebruik en daaraan dienstbaar. De jurisprudentie hieromtrent is veelal casuïstisch en wringt enigszins met bovenstaande lijst, afgevraagd kan worden wanneer sprake is van een garage of een bedrijfsgebouw. Een discussie die zich nogal eens voordoet in de agrarische sector.
Wat is een aanhorigheid van een eigen woning
In een procedure bij de Rechtbank Gelderland d.d. 29 juli 2026 (ECLI:NL:RBGEL:2026:6150) was er discussie met de belastingdienst over een weiland naast een eigen woning. Is dit weiland een aanhorigheid van de eigen woning (laag tarief overdrachtsbelasting) of niet. De koopprijs is gesplitst (deel eigen woning en deel weiland). Op het moment van de verkrijging was het weiland in gebruik bij een derde (verhuur). Belastingplichtige voldoet het hoge tarief voor de overdrachtsbelasting voor de weidegrond en maakt vervolgens bezwaar tegen de eigen aangifte. Volgens de rechter (en de inspecteur) is de grond niet in gebruik en ook niet dienstbaar aan de eigen woning, derhalve is geen sprake van een aanhorigheid. De bedoeling van de belastingplichtige is niet relevant. Ook de WOZ afbakening (1 object) doet er niet toe. De kernpunten zijn:
- behoort het stuk weiland bij de woning
- is het bij de eigen woning in gebruik
- is het stuk grond dienstbaar aan de eigen woning
Wanneer is sprake van een woning voor de overdrachtsbelasting?
Op 24 februari 2017 heeft de Hoge Raad arrest gewezen in een viertal zaken waar het in geschil was of er wel of geen sprake was van een woning. De vier arresten zagen op een verkrijging van een boerderij, een tandartsenpraktijk, een kantoorvilla en een hospice. Waar de boerderij, tandartsenpraktijk en kantoorvilla wel als woning kwalificeren en belast zijn met 2%, kwalificeerde het hospice volgens de Hoge Raad niet als woning.
De eerste van belang zijnde arresten zijn gewezen door de Hoge Raad, de verwachting is echter dat er nog een aantal zullen volgen voor wat betreft de aanhorigheden die tot de woning behoren.
Mocht u zelf geconfronteerd worden met een inspecteur die het standpunt inneemt dat niet de gehele onroerende zaak kwalificeert als eigen woning of wenst u hier vooraf meer duidelijkheid over, neem dan contact op met één van onderstaande auteurs.
Verlaagde tarief voor de overdrachtsbelasting
Uit een uitspraak van de Rechtbank Noord Nederland d.d. 22 juli 2025 (ECLI:NL:RBNNE:2025:3046) volgt dat een gebouw (onroerende zaak) dat naar zijn aard geen woning is niet tegen het verlaagde tarief voor de overdrachtsbelasting kan worden overgedragen. Belastingplichtige draagt bij overdracht (levering) het hoge tarief af (10,4%) en komt vervolgens in bezwaar en beroep. Het gebouw wordt op Funda aangeboden als woning en hiermee zou het verlaagde tarief (2%) van toepassing zijn, aldus belastingplichtige. Tevens zou het gebouw met wat kleine bouwkundige aanpassingen een woning kunnen zijn. De inspecteur stelt dat het gebouw als bedrijfsruimte is gebouwd en dat dit nog niet is aangepast. De rechtbank is het met de inspecteur eens, dat een gebouw geschikt is om als woning te dienen is niet beslissend. De rechter kijkt naar naar het oorspronkelijke ontwerp van het gebouw. Voor een toelichting wordt verwezen naar Hoge Raad d.d. 24 februari 2017 ECLI:NL:HR:2017:290 en Hoge Raad d.d. 29 november 2019 ECLI:NL:HR:2019:1779.
Bron en vindplaats woning en overdrachtsbelasting
Hoge Raad 24 februari 2017, nr. 16/01734, nr. 16/04101, nr. 16/03768, nr. 16/02257.
Fiets van de zaak: fiscale spelregels en praktische aandachtspunten voor werkgevers
De fiets van de zaak is inmiddels een goed alternatief voor de auto. Werkgevers zetten fietsen in om werknemers duurzaam te laten reizen, de bereikbaarheid te verbeteren en aantrekkelijke arbeidsvoorwaarden te bieden. Tegelijkertijd roept de regeling regelmatig vragen op. Wanneer is sprake van een fiscale bijtelling? Wanneer juist niet? En wat moet u als werkgever vastleggen om discussie met de Belastingdienst te voorkomen?
In dit artikel lichten wij de regeling voor de fiets van de zaak stap voor stap toe, met aandacht voor de huidige regels, de recente wetswijzigingen en de praktische aandachtspunten. Een fiets van de zaak van € 3.000 kost netto € 10 per maand, en het is gezond !
Twee fietsen van de zaak
In 2026 is duidelijk geworden dat ook een tweede fiets van de zaak onder de gunstige 7% bijtellingsregeling valt. Voorheen zou bij een tweede fiets tot 100% bijtelling gelden, dit is nu dus opgelost.
De fiets van de zaak: het uitgangspunt
Sinds 1 januari 2020 geldt voor de fiets van de zaak een forfaitaire regeling. Stelt u als werkgever een fiets ter beschikking aan een werknemer, dan wordt in beginsel aangenomen dat de fiets ook privé wordt gebruikt. Hiervoor geldt een vaste bijtelling van 7% van de consumentenadviesprijs per jaar.
Deze regeling is vastgelegd in artikel 3.20a Wet IB 2001 en artikel 13ter Wet LB 1964. Het voordeel van deze systematiek is duidelijkheid: het maakt niet uit hoeveel kilometers privé worden gereden en tegenbewijs is niet mogelijk. De wetgever heeft bewust gekozen voor deze eenvoud, omdat privégebruik van een fiets lastig controleerbaar is.
Belangrijk om te benadrukken is dat de fietsregeling losstaat van de auto van de zaak. Een werknemer kan dus tegelijkertijd een auto én een fiets van de zaak hebben.
Wanneer speelt de bijtelling van 7% bij een fiets van de zaak?
In de praktijk geldt de bijtelling met name in situaties waarin de werknemer de fiets gewoon mee naar huis mag nemen en deze ook privé kan gebruiken. Denk bijvoorbeeld aan:
- een (elektrische) fiets die structureel thuis wordt gestald;
- een fiets die naast woon-werkverkeer ook voor privé wordt gebruikt.
In die gevallen wordt het privévoordeel forfaitair belast via de bijtelling van 7%. Als werkgever kunt u ervoor kiezen om deze bijtelling te verwerken in de loonheffingen, of om het voordeel onder te brengen in de werkkostenregeling.
Geen bijtelling bij beperkt of geen privégebruik fiets van de zaak
De wetgever heeft onderkend dat er ook situaties zijn waarin een fiets feitelijk niet privé wordt gebruikt, terwijl formeel wel sprake is van een terbeschikkingstelling. Om onbedoelde belastingheffing te voorkomen, is in het Belastingplan 2026 een belangrijke verduidelijking opgenomen, die met terugwerkende kracht tot 1 januari 2020 geldt.
Fiets niet of slechts incidenteel thuis gestald
Voor een fiets van de zaak geldt een bijtelling van nihil als de fiets:
- niet of slechts incidenteel (niet meer dan 10%) bij het woon- of verblijfadres van de werknemer wordt gestald; en
- gedurende die tijd niet privé ter beschikking staat aan de werknemer.
Daarbij is doorslaggevend of de werknemer beschikkingsmacht heeft over de fiets. Wordt de fiets bijvoorbeeld voor de woning geplaatst en neemt de werknemer de sleutel mee naar binnen, dan is sprake van stalling bij het woonadres. Wordt de fiets daarentegen via een app “ingeleverd” en is deze daarna niet langer exclusief beschikbaar, dan is dat juist géén stalling bij het woonadres.
Deze verduidelijking is vooral relevant voor:
- deelfietsen en hubfietsen;
- fietsen die uitsluitend worden gebruikt voor het laatste deel van het woon-werkverkeer, zoals een OV-fiets.
In deze gevallen wordt geen privégebruik verondersteld en blijft de bijtelling achterwege.
De rol van de werkkostenregeling bij een fiets van de zaak
Ook als de standaard bijtelling van toepassing is, biedt de werkkostenregeling (WKR) ruimte om de fiscale last anders vorm te geven. U kunt ervoor kiezen om het voordeel van de fiets aan te wijzen als eindheffingsloon.
Concreet betekent dit dat:
- de werknemer geen loonbelasting betaalt over de bijtelling;
- het voordeel ten laste komt van uw vrije ruimte.
Of dit aantrekkelijk is, hangt af van de beschikbare vrije ruimte binnen uw organisatie. Is deze (bijna) volledig benut, dan kan aanwijzing in de WKR alsnog leiden tot extra belastingheffing.
Vastleggen van afspraken bij fiets van de zaak: essentieel in de praktijk
In situaties waarin u géén bijtelling wilt toepassen, is het zorgvuldig vastleggen van afspraken van groot belang. De Belastingdienst zal bij een controle willen zien dat:
- duidelijk is afgesproken dat de fiets niet of slechts bijkomstig privé mag worden gebruikt;
- is vastgelegd waar en hoe de fiets wordt gestald;
- de regeling consequent wordt nageleefd.
Let op: bij een onjuiste toepassing van de regeling kan de Belastingdienst een naheffingsaanslag en eventueel een boete opleggen. Aangezien de werkgever inhoudingsplichtige is voor de loonheffingen, ligt de verantwoordelijkheid voor een correcte toepassing doorgaans bij de werkgever. Alleen bij aantoonbare opzet of misleiding door de werknemer kan de werkgever dit intern op de werknemer verhalen.
Wij adviseren daarom om deze afspraken op te nemen in een fietsregeling, een addendum bij de arbeidsovereenkomst of het personeelshandboek.
Kilometervergoedingen en alternatieve routes bij fiets van de zaak
Kilometervergoeding bij niet-gebruik van de fiets van de zaak
Op dagen dat de ter beschikking gestelde fiets niet wordt gebruikt, mag u als werkgever een onbelaste vergoeding van € 0,23 per kilometer verstrekken voor zakelijke ritten en woon-werkverkeer.
Privéfiets van de werknemer
Gebruikt een werknemer zijn eigen fiets, dan geldt dezelfde onbelaste kilometervergoeding van € 0,23 per kilometer, mits deze correct wordt aangewezen als gerichte vrijstelling binnen de WKR.
Sparen voor een fiets van de zaak
In de praktijk zien wij ook constructies waarbij werknemers via een cafetariasysteem of een renteloze personeelslening sparen voor een fiets. Mits goed ingericht, kan dit fiscaal neutraal plaatsvinden, zonder dat dit ten koste gaat van de vrije ruimte.
Wat controleert de belastingdienst bij een boekenonderzoek bij de fiets van de zaak?
De belangrijkste onderdelen die de belastingdienst controleert bij een fiets van de zaak zijn:
- Feitelijk gebruik met de fiets
- Stalling van de fiets bij de werknemer
- Contractuele afspraken tussen werkgever en werknemer inzake de fiets van de zaak
- Aanwezigheid van een zogenaamde fietsregeling
Aandachtspunten voor werkgevers bij een fiets van de zaak
De fiets van de zaak biedt veel mogelijkheden, maar vraagt ook om zorgvuldigheid. Enkele aandachtspunten op een rij:
- beoordeel vooraf of sprake is van (mogelijk) privégebruik;
- leg afspraken over misbruik en stalling schriftelijk vast;
- maak een bewuste keuze tussen bijtelling of toepassing van de WKR;
- houd rekening met de terugwerkende kracht tot 1 januari 2020.
Heeft u vragen over de toepassing van de fietsregeling binnen uw organisatie of wilt u sparren over de meest gunstige inrichting? Wij denken graag met u mee.
Belastingvrij fiscale splitsing bij zakelijke overwegingen
Een (belastingvrije) splitsing (ex art. 14a Wet Vpb 1969) is een veel gebruikt instrument bij herstructureringen, bedrijfsopvolging en carve-outs. Maar wanneer is een splitsing fiscaal geruisloos mogelijk? En hoe zwaar weegt het vereiste van zakelijke overwegingen? In dit artikel behandelen we de uitspraak van de Hoge Raad op 27 februari 2026, dit is voor de fiscale herstructureringspraktijk een belangrijke uitspraak.
Rechtbank over overwegend zakelijke overwegingen bij juridische splitsing
De vraag of een splitsing in overwegende mate berust op zakelijke overwegingen komt eerst aan de orde bij de Rechtbank Gelderland op 2 november 2020 (ECLI:NL:RBGEL:2020:5827). De rechtbank is van mening dat belastingplichtige de splitsing van de onderneming en de direct daarop volgende verkoop op grond van zakelijke overwegingen heeft vormgegeven. De belastingplichtige heeft namelijk keurig en uitgebreid aannemelijk gemaakt dat bij ongewijzigde voorzetting de continuïteit van de onderneming ernstig in gevaar zou komen. Ook is helder toegelicht dat het inbrengen van eigen geld (kapitaal) geen reële opties was en dat de koper alleen akkoord wilde gaan met de koop van de onderneming als deze zou worden afgesplitst (gelet op grote risico aansprakelijkheid (belasting) schulden.
Gerechtshof stel geen zakelijke overwegingen bij splitsing. Waarom stelt het Gerechtshof dit?
Het Gerechtshof Arnhem Leeuwarden is het op 27 september 2022 (ECLI:NL:GHARL:2022:8228) niet met de rechtbank eens. Het Gerechtshof komt tot het volgende:
- splitsing is in overwegende mate gericht op het ontgaan of uitstellen van belastingen (art. 14a lid 6 Wet Vpb; richtlijnconforme uitleg o.g.v. Fusierichtlijn).
- het bewijsvermoeden (vervreemding binnen 3 jaar) is van toepassing. Bij een verkoop binnen 3 jaar na de juridische splitsing wordt een bewijsvermoeden aanwezig geacht dat zou veronderstellen dat zakelijke overwegingen ontbreken, edoch tegenbewijs kan dit probleem voorkomen. Belastingplichtige komt met tal van tegenbewijs gronden.
- Belanghebbende stelt als tegenbewijs (dus wel zakelijke motieven voor de juridische splitsing) : verkoopnoodzaak, toezichtdruk en praktische voordelen t.o.v. activa-passiva (overgang vele overeenkomsten en contracten).
- Het Gerechtshof is van mening dat er onvoldoend onderbouwing wordt gegeven. De fiscale overwegingen (besparing ruim 10.000.000 euro aan Vennootschapsbelasting) hebben de doorslag gegeven, aldus het Gerechtshof.
- Conclusie: splitsingsfaciliteit wordt geweigerd
Hoge Raad over zakelijke overwegingen bij een splitsing
De Hoge Raad gaat er op 27 februari 2026 een goed voor zitten (ECLI:NL:HR:2026:298). De Hoge Raad bekijkt hierbij de Nederlandse wetgeving inzake de splitsingsvrijstelling maar bekijkt deze in het daglicht en in verhouding met de Fusierichtlijn (Richtlijn 2009/133/EG). Dit arrest corrigeert het Gerechtshof Arnhem Leeuwarden en beperkt de werking van het wettelijke bewijsvermoeden bij verkoop binnen drie jaar. In dit artikel leggen wij uit:
- Wat is een (belastingvrije) juridische splitsing ?
- Wanneer vervalt de splitsingsvrijstelling?
- Hoe werkt het bewijsvermoeden en zakelijke overwegingen bij een splitsing?
- Wat “zakelijke overwegingen” betekenen
- Praktische aandachtspunten bij herstructurering
Wat is een (belastingvrije) juridische splitsing?
Bij een juridische (af)splitsing gaan vermogensbestanddelen onder algemene titel over naar een andere vennootschap. Normaal leidt dit tot heffing over stille reserves en goodwill. Een splitsing kunt u ook vormgeven via een zogenaamde activa/ passiva transactie. Dit een veelal een stuk eenvoudiger maar kan wel afrekening tot gevolg hebben. Daarnaast kan een activa/ passiva transactie in de praktijk complex uitpakken (overzetten contracten, overeenkomsten, etc.)
De splitsingsfaciliteit bepaalt dat deze winst niet in aanmerking wordt genomen, mits:
- dezelfde fiscale waarderingsregels blijven gelden;
- latere heffing is verzekerd;
- de splitsing niet in overwegende mate is gericht op belastingontwijking of -uitstel (lid 6).
Wanneer vervalt de splitsingsvrijstelling?
In de fiscale wetgeving (artikel 14a wet VPB) staat een antimisbruikbepaling. De faciliteit is niet van toepassing indien de splitsing in overwegende mate is gericht op:
- het ontgaan van belasting, of
- het uitstellen van belasting.
Hoe werkt het bewijsvermoeden en zakelijke overwegingen bij een splitsing ?
De wet bevatte bovendien een bewijsvermoeden: Worden aandelen binnen drie jaar na splitsing verkocht aan een niet-verbonden lichaam? Dan worden zakelijke overwegingen geacht te ontbreken, tenzij de belastingplichtige het tegendeel aannemelijk maakt. Dit onderdeel stond centraal in deze rij van uitspraken. Er heeft een (belastingvrij en fiscaal gefaciliteerde) splitsing plaatsgevonden en daarna wordt (een deel van het oorspronkelijke bedrijf) deze BV verkocht.
In deze procedure ging het om een uitvaartverzekeraar die onder toezicht stond van De Nederlandse Bank (DNB). De groep stond er niet best voor en er zaten fiscale risico's in. De ondernemer wilde een deel van de activiteiten - mede op advies van DNB - apart verkopen. In plaats van een activa-passivatransactie werd gekozen voor het afsplitsen van de onderneming (tegen uitreiking van aandelen).
De inspecteur weigerde zekerheid vooraf (art. 14a lid 8 Wet Vpb), stellende dat (a) de splitsing hoofdzakelijk fiscaal was gemotiveerd en (b) € 14 miljoen aan belasting zou worden uitgesteld. Het Hof Arnhem-Leeuwarden legde de bewijslast bij de belastingplichtige en oordeelde dat onvoldoende aannemelijk was gemaakt dat zakelijke motieven doorslaggevend waren.
De Hoge Raad vernietigt de hofuitspraak. De bewijslastverdeling van het Hof is in strijd met het Unierecht De inspecteur mag niet volstaan met het gemotiveerd betwisten van zakelijke overwegingen. De inspecteur moet simpelweg meer zijn best doen. Enkele een beetje tegenspreken van de belastingplichtige moet de inspecteur ook zelf aan het werk. De inspecteur moet tenminste een begin van bewijs leveren dat geen zakelijke overwegingen bestaan, of dat aanwijzingen bestaan voor belastingontwijking. De Hoge Raad verwijst de zaak en komt met de volgende conclusies:
- Het wettelijke bewijsvermoeden bij verkoop binnen drie jaar vormt een ontoelaatbaar algemeen vermoeden van misbruik.
- De antimisbruikbepaling moet richtlijnconform worden uitgelegd.
- Fiscale motieven mogen aanwezig zijn — zolang zij niet doorslaggevend zijn.
- Elke transactie moet individueel en integraal worden beoordeeld.
Wat betekent “zakelijke overwegingen” bij een splitsing ?
Volgens HvJ EU en de Hoge Raad is een herstructurering via de splitsing route zakelijk indien:
- herstructurering of rationalisering van activiteiten beoogt;
- operationele risico’s beperkt;
- financiering vereenvoudigt;
- duurzame verstoring samenwerking tussen aandeelhouders;
- onwerkbare governance;
- toezicht- of aansprakelijkheidsrisico’s reduceert;
- aandeelhoudersdoelstellingen faciliteert die economisch reëel zijn.
Een splitsing kan meerdere doelen hebben, waaronder fiscale optimalisatie. Dat is toegestaan zolang het fiscale voordeel niet het hoofddoel of doorslaggevende motief is. De inspecteur mag niet alleen luisteren naar de belastingplichtige en zeggen "klopt niks van". De inspecteur moet ook zelf met een (een begin van) bewijs komen dat zakelijke motieven ontbreken en/of belastingontwijking doorslaggevend is geweest. De belastingplichtige kan dit dan weerleggen via:
- onderbouwing van bedrijfseconomische motieven;
- documentatie van besluitvorming en/of verzoeken van derden
- vergelijking met alternatieven (bijv. activa-passivatransactie).
Bij bovenstaande is het verhaal met de zakelijke motieven dus van essentieel belang. Leg vooraf dus goed vast waarom de splitsing juridisch en/of operationeel wenselijk is en bijvoorbeeld de activa passiva optie minder geschikt is. Niet alleen het einddoel (verkoop), maar ook de gekozen route moet hierbij zakelijk zijn.
Jurisprudentie inzake zakelijke overwegingen bij een splitsing of afsplitsing
Er is vaak discussie over de zakelijke overwegingen bij een splitsing. Bij een discussie is jurisprudentieonderzoek van essentieel belang. Hierbij een aantal voorbeelden
- Gerechtshof Amsterdam d.d. 26 januari 2021 ECLI:NL:GHAMS:2021:278 (Hoge Raad d.d. 14 januari 2022 ECLI:NL:HR:2022:17): vastgoed wordt overgedragen via een afsplitsing (tegen storting op aandelen in een BV). Toetsing bewijsvermoedens en verdeling bewijslast. Reden afsplitsing was risicoprofiel verbeteren. Volgens gerechtshof geen zakelijke overwegingen, hoofddoel was voorkomen overdrachtsbelasting (rechtbank dacht hier nog anders over).
- Hoge Raad d.d. 11 juli 2008 ECLI:NL:HR:2008:AZ8524: bij bedrijfsfusie was hoofddoel (overwegende mate) het ontgaan of uitstellen van belastingen.
- Hoge Raad d.d. 131 september 2019 ECLI:NL:HR:2019:1297: Vervreemding binnen 3 jaar is op zichzelf onvoldoende om misbruik zomaar aan te nemen. Aandeelhoudersmotieven kunnen zakelijke overwegingen vormen. Bij ruzie tussen aandeelhouders kunnen de verstoorde aandeelhoudersverhoudingen zakelijke overwegingen vormen. Tevens moet de verschuiving economisch verklaarbaar en logisch zijn.
Praktische punten bij een splitsing van een rechtspersoon
Mag ik na een splitsing mijn aandelen verkopen?
Ja. Ook binnen drie jaar. Dat leidt niet automatisch tot verlies van de faciliteit. De inspecteur moet eerst aantonen dat sprake is van misbruik.
Wat zijn voorbeelden van zakelijke overwegingen bij een fiscale splitsing ?
- Risicoscheiding
- Toezichthoudende eisen (DNB, AFM of beroepsorganisaties)
- Bedrijfsovername structureren
- Aansprakelijkheid beperken
- Investeerders aantrekken
- Operationele herstructurering
Zijn fiscale motieven toegestaan bij een fiscale splitsing?
Ja, mits zij niet doorslaggevend zijn. Fiscale optimalisatie mag onderdeel zijn van de afweging.
Is zekerheid vragen bij de belastingdienst verstandig?
Ja. Een beschikking ex art. 14a lid 8 Wet Vpb kan vooraf zekerheid bieden. Zeker bij verkoop binnen drie jaar is dit een verstandige optie.
Controledossier Belastingdienst opvragen
Henk is verwikkeld in een fiscale procedure tegen de Belastingdienst. Henk ging in beroep tegen een informatiebeschikking en wil hiertoe ook meer informatie ontvangen van de Belastingdienst. De inspecteur piept enkel over artikel 47 AWR waarin staat dat Henk alle informatie moet verstrekken, Henk verstrekt ook alle (fiscaal relevante) informatie. Echter de inspecteur moet ook alle informatie van belastingplichtige aan Henk verstrekken, dit gaat moeizaam. Henk heeft het verslag boekenonderzoek ontvangen, maar wil ook graag het volledige controledossier (met interne correspondentie en notities) ontvangen. De rechter is het met Henk eens! Deze uitspraak biedt mogelijkheden voor toekomstige bezwaarzaken en onderzoeken van de Belastingdienst. Of er hoger beroep is aangetekend, is niet bekend.
Informatieplicht bij dossier inzage geschonden
De belastingdienst verstrekt niet altijd alle dossierinformatie aan een belastingplichtige en/of de rechter. Er zijn 138 zaken onderzocht en in 10% van deze zaken is de verplichting geschonden. Bij ongeveer 50% van de onderzochte zaken bestond er een geschil over de dossierinzage en/of informatieverstrekking door de Belastingdienst. Bij één zaak was het zo ernstig dat de aanslag in de prullenbak verdween, in andere zaken werden proceskosten en/of griffierechten vergoed. Er kan sprake zijn van drie situaties:
- Computers niet op orde (tekortkoming in de informatie huishouding bij de Belastingdienst)
- Interpretatie artikel 8:42 AWB
- Onterecht verzoek op geheimhouding stukken (onwil)
De staatssecretaris heeft toegezegd dat interne processen worden verbeterd en tevens intern sneller met procesdeskundigen wordt overlegd welke informatie op grond van artikel 8:42 AWB wel of niet moet worden verstrekt. Het is slordig of kwalijk dat informatie niet wordt verstrekt, edoch bij 2.000 procedures en 60 kritische zaken valt dit ook wel weer mee. Dit blijkt uit een jurisprudentieonderzoek dat de staatssecretaris heeft laten uitvoeren.
Informatie opvragen bij de belastingdienst of inspecteur
De inspecteur vraag vaak alle informatie (ook fiscaal niet relevant) op bij een belastingplichtige. Soms is deze informatie door omstandigheden niet of niet meer beschikbaar. De inspecteur is veelal niet bereid om zelf een onderzoek in te stellen, bijvoorbeeld bij derden (zoals banken en klanten). Op dat moment ontstaat er een patstelling tussen belastingplichtige en de inspecteur. Zijn hiervoor oplossingen? Jazeker, zowel in via het strafrecht als via een recente uitspraak van de Rechtbank Noord Holland (oktober 2021) zijn er mogelijkheden. In de genoemde procedure (over crypto valuta) deed belastingplichtige zijn best om alle relevante informatie op te vragen en te verstrekken, volgens de inspecteur is er opzettelijk onjuiste informatie verstrekt. De rechter denkt hier anders over (rechtsoverweging 24), namelijk : Naar het oordeel van de rechtbank heeft verweerder voldoende aannemelijk gemaakt dat eiser in ieder geval ten dele opzettelijk onjuiste inlichtingen heeft verstrekt betreffende de wijze waarop eiser de bitcoins heeft verkregen.Daarbij heeft de rechtbank het volgende in aanmerking genomen. Alhoewel eiser in het beroepschrift, in de aanvullingen daarop en ter zitting uitgebreid en gedetailleerd heeft verklaard over de gang van zaken bij de gestelde aankoop van de bitcoins, heeft hij geen concrete of verifieerbare informatie verstrekt over de gestelde verkoper van de 164,999 bitcoins.
Interne dossierinformatie, oordeelsvorming en controlestrategie geheimhouden?
De vraag is altijd welke informatie de Belastingdienst wel en niet moet verstrekken. De geheimhoudingskamer van de Rechtbank Zeeland-West-Brabant d.d. 14 april 2025 ECLI:NL:RBZWB:2025:2166, oordeelt dat de inspecteur grotendeels recht heeft op geheimhouding van de volgende stukken:
- controlestrategie,
- persoonlijke werkaantekeningen en
- interne oordeelsvorming
De rechtbank wijst het verzoek om geheimhouding af voor enkele delen van de stukken, maar keurt het verzoek voor het merendeel van de documenten goed. Het gaat hierbij met name om stukken met persoonsgegevens van medewerkers van de belastingdienst en stukken die zien op de persoonlijke levenssfeer van belastingambtenaren. Geheimhouding is alleen toegestaan bij gewichtige reden, er moet altijd een terughoudendheidstoets worden toegepast (geheimhouding is de uitzondering). In deze uitspraak mogen stukken met strategische overwegingen (zie ook Hoge Raad d.d. 4 mei 2018 ECLI:NL:HR:2018:672) , intern beraad en persoonlijke werkaantekeningen deels geheim worden gehouden. Diverse mails (zonder melding mailadres) moeten wel worden verstrekt.
Geheimhouding klikbrieven niet toegestaan
In een procedure bij de Rechtbank Zeeland West Brabant d.d. 22 januari 2025 (ECLI:NL:RBZWB:2025:300) was de inspecteur niet bereid om de inhoud van zogenaamde klikbrieven te verstrekken. De belangrijkste reden was de privacy en veiligheid van de tipgever/ klikspaan. De rechtbank is dit niet met de inspecteur eens. De inspecteur heeft onvoldoende concrete en verificeerbare redenen aangevoerd voor de geheimhouding. Het enkel stellen dat een tipgever risico loopt en hier geestelijke last van zou kunnen krijgen is onvoldoende. Er is namelijk geen onderzoek gedaan naar de feitelijke risico's voor de tipgevers. Het belang van de belastingplichtige bij de inhoud van de ongeschoonde inhoud van de klikbrieven weegt zwaarder dan de reden voor geheimhouding. De brireven moeten binnen 2 weken aan belastingplichtige worden verstrekt.
Procedure inzake dossierinzage bij de Belastingdienst
De inspecteur mag zelf bepalen welke informatie hij / zij in het dossier van de Belastingdienst neerlegt. Het moet gaan om zogenaamde "op de zaak betrekking hebbende stukken". Volgens de inspecteur is het verslag boekenonderzoek voldoende, omdat het controledossier (en de correspondentie en notities) geen enkele rol hebben gespeeld bij het stellen van vragen aan Henk en bij het verstrekken van de informatiebeschikking. Ook in de bezwaarfase (waarbij u om inzage in uw dossier kunt vragen) is deze informatie niet meegewogen. Conclusie: de informatie wordt niet aan Henk verstrekt.
De rechtbank is het niet met de inspecteur eens en stelt in haar uitspraak (RO 2.7) het volgende:
- Naar het oordeel van de rechtbank zijn in dit geval de op de zaken betrekking hebbende stukken: alle stukken die de inspecteur ter raadpleging ter beschikking staan of hebben gestaan in relatie tot het nemen van de informatiebeschikking.
- Daartoe behoort in ieder geval het controledossier, voor zover dat niet reeds, al dan niet met een beroep op artikel 8:29 van de Awb, is overgelegd.
- De inspecteur heeft immers zelf gesteld dat het controlerapport dat is opgemaakt naar aanleiding van het boekenonderzoek bij [X] tot door de inspecteur verzamelde stukken behoort.
- Nu het controlerapport tot de op de zaak betrekking hebbende stukken behoort, behoren daartoe ook de achterliggende stukken zoals het volledige controledossier en de (interne) correspondentie en interne notities.
- Dit brengt met zich dat ook het controledossier en de (interne) correspondentie en interne notities voorafgaande aan de overlegging van het controlerapport van belang kunnen zijn voor de beantwoording van de vraag of de informatiebeschikking terecht is genomen.
- Zonder kennisneming van die stukken kan niet worden uitgesloten dat de stukken van enig belang voor de besluitvorming in de onderhavige zaak zijn geweest.
Tips bij dossierinzage belastingdienst
Neem uw paspoort of rijbewijs mee naar elke bezoek bij de belastingdienst. Onderstaand enkele tips welke u voor de dossierinzage aan de inspecteur kunt sturen.
- Vragen om inhoudsopgave van het dossier (met melding welke stukken eruit zijn gehaald).
- Vragen of er ook een digitaal dossier aanwezig is.
- Vraag expliciet of het dossier dat u mag inzien volledig is en/of er stukken zijn uitgehaald. Als er stukken zijn uitgehaald vraag dan waarom.
- Leg de stukken op chronologische volgorde en maak na het gesprek een tijdlijn. Dit geeft een beter inzicht in de feiten.
- Vragen om e-mails, notities, standpunten kennisgroep en vastleggingen van telefoongesprekken.
- Vragen of behandelaar erbij kan zijn.
- Kijk kritisch of er stukken ontbreken (bijvoorbeeld door verwijzingen in de stukken naar andere stukken, mails of telefoongesprekken).
- Vraag vooraf om de voorgenomen uitspraak op bezwaar en/of het standpunt van de inspecteur.
- Vraag aan einde van gesprek dat toekomstige stukken aan u worden toegestuurd.
- Aangeven dat je eventueel afschriften en/of foto's, wilt nemen.
Tips voor hoorgesprek belastingdienst
De Algemene wet bestuursrecht (Awb) bepaalt (artikel 7:2) dat u in de gelegenheid moet worden gesteld te worden gehoord voordat er een beslissing wordt genomen. Als de belastingdienst aan al uw bezwaren tegemoet komt is dit niet echt nodig. In Artikel 25 van de Algemene wet inzake rijksbelastingen (AWR) is bepaald dat u slechts wordt gehoord op zijn verzoek. In het hoorgesprek kan de belastingdienst extra informatie inwinnen en kunt u uw zienswijze nader toelichten. Hierbij een aantal tips voor het hoorgesprek:
- Stel een agenda op voor de onderwerpen welke u wilt bespreken.
- Begin het gesprek met een korte inleiding waarin u het volgende aangeeft (a) de feiten (b) standpunt inspecteur (c) uw standpunt (d) de geschilpunten.
- Vraag om een toelichting van het standpunt van de inspecteur met indien nodig een verduidelijking van zijn mening of standpunt. Vraag dus om het standpunt van de belastingdienst en hoe ze bij dit standpunt komen.
- Let op de non verbale communicatie van de inspecteur en overige aanwezigen.
- Neem alle relevante informatie mee naar het hoorgesprek.
- Wees helder en duidelijk en geef de inspecteur wellicht nieuwe inzichten, vermijd juridisch of fiscaal jargon, maar noem indien nodig wel jurisprudentie en wetsartikelen.
- Als u nog stukken of informatie wilt toevoegen neem deze dan mee naar de hoorzitting en laat afschriften achter voor de belastingdienst.
- Maak een (pleit) notitie met een samenvatting van alle feiten en laat dit aan gespreksverslag hechten.
- Maak zelf tijdens bespreking verslag en stuur dit direct na de hoorzitting aan de inspecteur. Leg hierin de belangrijkste punten en eventuele afspraken vast. Dit verslag zal dienen als gespreksverslag in de latere fase.
- Vraag of er stukken uit dossier zijn gehaald en waarom.
- Indien gewenst probeer in het hoorgesprek een compromis te bereiken of onderzoek of er op onderdelen nog oplossingen zijn te vinden.
- Vraag of er derdenonderzoeken zijn verricht en/of externe informatie over u is ingewonnen.
- Maak indien nodig en gewenst duidelijk afspraken aan het einde van het gesprek (dus moet er nog informatie worden aangeleverd en/of standpunten worden toegelicht).
- Sluit het gesprek correct en professioneel af en bedank de belastingdienst medewerker voor het gesprek.
- Vraag eventueel een fiscaal jurist (second opion) om de situatie te beoordelen. U kunt ons hiertoe een mail sturen voor een vrijblijvende offerte.
Noot inzake op zaak betrekking hebbende stukken
De inspecteur heeft niet alle op de zaak betrekking hebbende stukken verstrekt. In dit kader was voor Henk van belang waarom er een woonplaatsonderzoek is ingesteld, welke informatie er intern bij de Belastingdienst is opgevraagd en welke mening de teams binnen de Belastingdienst op interne memo's hebben geschreven. Het mag duidelijk zijn dat dit uiterst relevante informatie betreft. De rechtbank heeft de inspecteur verzocht de informatie alsnog te verstrekken en hiermee wordt het onderzoek heropend. Deze procedure lijkt in grote lijnen ook op een procedure bij het Gerechtshof Arnhem - Leeuwarden. In deze laatste procedure ging het om 2.200 stukken en 1.500 berichten die alsnog moesten worden verstrekt.
Wij hebben steeds vaker discussie met de inspecteur over het dossier van een belastingplichtige welke ter inzage wordt verstrekt. Veel documenten, interne notities, telefoongesprekken, mails worden niet opgenomen in het dossier van de Belastingplichtige of worden (deels) zwart gelakt. De belangrijkste reden welke wordt aangevoerd is dan: "doet niet terzake of is niet gebruikt bij opleggen van de aanslag" of dat deze onder de "geheimhouding" vallen.
De rechter is de laatste jaren meer op de hand van de belastingplichtige en eist veel meer informatie. Bij een boekenonderzoek moeten veelal ook de interne notities, concept-verslagen en correspondentie worden verstrekt. Bij een FIOD-inval moet ook het zogenaamde weegdocument worden opgenomen. Als het gaat om persoonlijke meningen van inspecteurs, mogen deze veelal wel uit een fiscaal dossier worden verwijderd, dit moet dan wel door de inspecteur worden gemotiveerd (dus waarom).
De Hoge Raad (ons hoogste rechtscollege) stelt dat de Inspecteur verplicht is dat alle stukken die een rol spelen bij de besluitvorming tot de op de zaak betrekking hebbende stukken behoren. Het moet dus om een volledig en logisch dossier gaan. Soms is geheimhouding (wegens een gewichtige reden) noodzakelijk, de stukken hoeven dan niet te worden verstrekt (artikel 8:29 AWB). Soms mag de rechter deze stukken wel zien en de belastingplichtige niet, dit loopt dan via de geheimhoudingskamer.
Laat u adviseren door een fiscalist, zodat deze - in overleg met de Belastingdienst - alle relevante informatie in bezit krijgt. De informatie kan ervoor zorgen dat u een procedure eenvoudiger kunt motiveren en / of simpelweg wint omdat informatie niet mocht worden gebruikt of op verkeerde gronden bij u in overweging is genomen. Voor de waarheidsvinding en een juiste aanslag of aansprakelijkheidsstelling is het van belang dat de inspecteur ook kritisch kijkt naar zijn / haar eigen werk en mogelijke hobbels in het dossier of gaten in de bewijsvoering.
Bron op de zaak betrekking hebbende stukken
Rechtbank Zeeland - West Brabant d.d. 2 september 2021 ECLI:NL:RBZWB:2021:4447
Gerechtshof 10 november 2017 (ECLI:NL:GHSHE:2017:4838)
Hoge Raad 15 januari 2016 nr. 14/02925, ECLI:NL:HR:2016:39
Hoge Raad d.d. 4 mei 2018 (ECLI:NL:HR:2018:672)
Gerechtshof Leeuwarden (ECLI:NL:GHARL: 2019: 7933)
Hoge Raad 25 april 2008, nrs. 43448 en 43791, ECLI:NL:HR:2008:BA3823 en ECLI:NL:HR:2008:BB5868
Hoge Raad 15 november 2013, nr. 12/0606, ECLI:NL:HR:2013:1129
Gerechtshof ’s-Hertogenbosch 9 oktober 2014, 13/00842-GHK, ECLI:NL:GHSHE:2014:4205
Navorderen tijdens boekenonderzoek
De Belastingdienst stelt een boekenonderzoek in en tijdens dit onderzoek worden definitieve aanslagen opgelegd over jaren die bij het onderzoek zijn betrokken. En nu? De Belastingdienst kan bij computerfoutjes gewoon navorderen, maar heeft ook een onderzoeksplicht. In een uitspraak van de Rechtbank kwam vorenstaande aan de orde. In dit artikel een toelichting.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Wanneer nog navorderen door de Belastingdienst?
Een eenvoudige schrijf- of tikfout mag de Belastingdienst herstellen, dit geldt ook voor een automateringsfout of computerfout. De Belastingdienst kan soms alsnog belasting heffen als er al een definitieve aanslag is opgelegd, dit wordt dan vormgegeven via naheffingsaanslagen (aangiftebelastingen zoals omzetbelasting / loonbelasting) en / of navorderingsaanslagen (aanslagbelastingen zoals inkomstenbelasting / vennootschapsbelasting).
De Inspecteur mag inkomsten (of winst) navorderen als dit inkomen redelijkerwijs niet bij de Inspecteur bekend was of bekend had kunnen zijn. De belastingplichtige moet echter wel op het standpunt van de Belastingdienst kunnen vertrouwen, dus een definitieve aanslag is ook een definitieve aanslag. Had de Inspecteur iets kunnen of moeten zien? Had de Inspecteur moeten (door-)vragen?
Moet de Inspecteur doorvragen bij navordering?
De Inspecteur moet volgens de Hoge Raad (in 2010) gericht doorvragen als hij heeft kennis genomen van een ingediende aangifte. Hierbij moet de Inspecteur de normale zorgvuldigheid in acht nemen. Als de Inspecteur in redelijkheid moet twijfelen aan de juistheid van een ingediende aangifte indien hij/ zij zou moeten twijfelen over de juistheid van de ingediende aangifte. De ruimte voor de Inspecteur is dus best ruim en sterk afhankelijk van feiten (artikel 16 AWR). Een nieuw feit is volgende de wet:
- Een feit dat de Inspecteur bekend was of redelijkerwijs bekend had kunnen zijn, kan geen grond voor navordering opleveren, behoudens in de gevallen waarin de belastingplichtige ter zake van dit feit te kwader trouw is. Van kwade trouw is sprake als de belastingplichtige opzettelijk de Inspecteur onvolledig of onjuist heeft geinformeerd.
En zijn ook nog een paar aanvullende voorwaarden bij navordering, lees hiertoe artikel 16 lid 2 van de AWR. Deze zien op:
- Het moet voor de belastingplichtige in redelijkheid duidelijk (kenbaar) zijn dat de opgelegde aanslag te laag is, hiervan is in ieder geval sprake bij een afwijking van 30%. Hierbij geldt als uitgangspunt "een redelijk denkende belastingplichtige, aldus eenarrest uit 2014.
- Fiscale partners wijzigen onderling de verdeling van vermogen of inkomen.
- Een belastingteruggave onjuist (te hoog) is verrekend met de te betalen belasting.
Kenbare fout bij navordering
Als de belastingplichtige direct kan zien dat een aanslag te laag is, is sprake van een kenbare fout. Een fout is ook een typ- of rekenfoutje van de Belastingdienst in hun megacomputer, ook deze kunnen via navordering worden hersteld. Als de Inspecteur echter een beoordelingsfout maakt, kan hij / zij zich niet verschuilen achter de AWR. Een verwijtbare fout bij de Inspecteur kan niet via de route van artikel 16 worden hersteld, ook niet als de belastingplichtige het kon weten.
Navordering tijdens boekenonderzoek
Tijdens een boekenonderzoek wordt door de belastingplichtige een aangifte ingediend. Bij de aangifte doet hij een briefje met de melding "het volgende is gebeurd ... en er loopt nu een onderzoek". Voordat het boekenonderzoek is afgerond, wordt de definitieve aanslag opgelegd waarbij de aangifte inkomstenbelasting wordt gevolgd. Was de belastingplichtige te kwader trouw? Dit is volgens de rechter niet zo, er zat immers een keurige toelichting bij de aangifte inkomstenbelasting. Door allerlei (menselijke en computer-)fouten is de aangifte er tussendoor geglipt, aldus de Inspecteur. Daarom wil de Inspecteur nu navorderen. Dat er geen nieuw feit is, is wel duidelijk, er liep immers een onderzoek bij belastingplichtige. Van kwade trouw is ook geen sprake, er zat immers een toelichting bij de aangifte. De rechter is het niet met de Inspecteur eens, er is geen sprake van een automatiseringsfout. De Inspecteur had zijn systemen op orde moeten brengen en de uitworp van aanslagen moeten voorkomen. Dit onderzoek heeft niet plaatsgevonden en hiermee kan de Inspecteur een verwijt worden gemaakt. Een beoordelingsfout die niet via artikel 16 (lid 2) AWR kan worden hersteld, daar is de wet niet voor bedoeld.
Naheffingsaanslag wegens gebrekige administratie
Een ondernemer met een kermisattractie en oliebollenkraam heeft zijn administratie niet helemaal op orde. De belastingdienst stelt een boekenonderzoek in bij de ondernemer. Tijdens dit boekenonderzoek wordt duidelijk dat de administratie verre van volledig is, zo ontbreekt een kasadministratie, agenda, vastlegging van kosten en inkoopfacturen, ontbreken enkele bankafschriften en verkoopfacturen en sluit de administratie niet aan. De inspecteur legt een naheffingsaanslag omzetbelasting en een vergrijpboete op.
De ondernemer vraag tijdens de zitting bij de Rechtbank Zeeland West Brabant is op 17 februari 2022 (ECIL:NL:RBZWB:2022:819 om een correctie en dient veel stukken in, dit is onvoldoende, de aanslag blijft grotendeels in stand. Ook de vergrijpboete van 25% blijft in stand. Bij het Gerechtshof 's Hertogenbosch op 21 februari 2024 ECLI:NL:GHSHE:2024:514 vraagt de ondernemer wederom om enig begrip en terugverwijzing naar de rechtbank. Het Hof geeft de ondernemer geen tweede kans. Voor de geconstateerde gebreken in de administratie geeft het hof belanghebbende geen herstelmogelijkheid. Een administratie moet regelmatig worden bijgehouden om een goede vastlegging van de werkelijkheid te garanderen. Een achteraf na afloop van enig jaar opgestelde administratie brengt het risico met zich dat de werkelijkheid niet goed wordt weergegeven. De ondernemer komt ook niet met nieuwe feiten. Al met al een slecht gevoerde procedure bij een rommelige ondernemer. Ook de Hoge Raad doet er op 24 april 2026 niks mee (ECLI:NL:HR:2026:728), artikel 81 RO zaak.
Conclusie inzake navordering tijdens boekenonderzoek
Bij een aanslagbelasting (zoals inkomstenbelasting en vennootschapsbelasting) rust op de Inspecteur de verantwoordelijkheid om zijn huiswerk goed te maken. Als de Inspecteur iets had kunnen zien of moeten zien, kan er niet worden nagevorderd. Op deze hoofdregel bestaan natuurlijk weer allerlei uitzonderingen, dit maakt het complex en een grijs gebied.
Een beoordelingsfout komt voor rekening van de Inspecteur en een typfout voor rekening van belastingplichtige, dit volgt uit deze rechtbankzaak en ook uit een arrest uit 2018.
Vragen over navorderingsaanslagen of boekenonderzoeken?
Neemt gerust vrijblijvend contact op met één van onze specialisten !
Bron kenbare fout en navordering
Hoge Raad d.d. 21 mei 2010 ECLI:NL:HR:2010:BL8295
Hoge Raad d.d. 15 juni 2018 ECLI:NL:HR:2018:797
Hoge Raad d.d. 13 juli 2019 ECLI:NL:HR:2018:1203
Hoge Raad d.d. 27 juni 2014 ECLI:NL:HR:2014:1528
Rechtbank Zeeland - West Brabant d.d. 26 februari 2020 ECLI:NL:RBZWB:2020:922
Ne bis in idem beginsel in belastingzaken
Het Hof van Justitie in Luxemburg gaat zich buigen over het verbod van dubbele strafoplegging (ne bis in idem-beginsel), dit in een belgische procedure die aan de EU rechter wordt voorgelegd. In Nederland is het toegestaan dat een belastingplichtige in het ene jaar bestuursrechtelijk wordt beboet en in andere jaar strafrechtelijk wordt vervolgd (aldus de Hoge Raad). Dat een administratieve (fiscale) boete en daarna strafrechtelijke vervolging of afdoening als dubbele straf voelt mag helder zijn. Het woord is nu aan het Hof van Justitie, beetje hoop dus nog.
Samenloop strafrecht en fiscale boete
Als iemand in een strafzaak of het daaraan voorafgaande strafrechtelijk onderzoek verdacht wordt van belastingfraude, dan moet hij er goed op bedacht zijn dat hij niet alleen te maken heeft met het strafrecht, maar ook met het belastingrecht. In dit soort zaken kunnen strafrecht en belastingrecht op diverse manieren verband met elkaar houden. Uit het oogpunt van een goede verdediging is het cruciaal om acht te slaan op de diverse verbanden tussen beide rechtsgebieden.
Als een belastingplichtige voor hetzelfde feitencomplex wordt beboet door de Belastingdienst en ook strafrechtelijk wordt vervolgd door het Openbaar Ministerie (OM), schuurt er iets. U wordt dan twee keer bestraft, dit is binnen het Nederlandse rechtssysteem niet toegestaan. Het ne bis in idem beginsel en het una via beginsel (5:44 AWB / artikel 243 wetboek van Strafvordering) willen namelijk het dubbel straffen van dezelfde persoon voor hetzelfde feit voorkomen.
Aanpak fiscale fraude in Nederland
De Belastingdienst, de FIOD en het Openbaar Ministerie zitten regelmatig om de tafel om fiscale zaken te bespreken. Er moet bij een vervolging een keuze worden gemaakt. Wordt de belastingplichtige aangepakt door de Belastingdienst, door het OM of door beide? In dit artikel een zaak waarbij een relatief kleine zaak via het OM wordt aangepakt, maar waarbij de computers van de Belastingdienst ervoor zorgen dat het strafrecht niet in beeld mag komen.
Verzuimboete en strafvervolging
Henk is eigenaar van een eenmanszaak, maar voldoet al jaren de btw niet tijdig. Er worden naheffingsaanslagen met verzuimboeten opgelegd, deze worden ook niet tijdig voldaan. Henk wordt vervolgens strafrechtelijk vervolgd door het OM. Henk is onderdeel van het zogenaamde paperclip project, waarbij ook kleinere ondernemers worden aangepakt via de strafrechtelijke route. Er wordt door de rechtbank een taakstraf van 120 uur opgelegd (met proeftijd van 2 jaar). Henk gaat succesvol in beroep bij het Gerechtshof. Het Gerechtshof (ECLI:NL:GHSHE:2021:1168) stelt vast dat er eerst een verzuimboete is opgelegd door de Belastingdienst. Deze verzuimboetes (artikel 67c AWR) zijn voor exact hetzelfde feit opgelegd (dat is vaak het kern-issue). Door de verzuimboete is een strafrechtelijke route niet meer mogelijk. Het Gerechtshof vernietigde het vonnis van de Rechtbank en verklaart het OM niet ontvankelijk in de strafvervolging.
Noot fiscaal jurist inzake samenloop boete en strafvervolging
Het ne bis in idem beginsel is al erg oud, maar zeker nog niet stoffig. De rechter moet zorgvuldig beoordelen of het om dezelfde feiten gaat, vaak wordt hierin een beetje geschoven door het OM / de Belastingdienst. De rechter pakt dan zijn stofkam en kijkt naar het volgende:
- Alle feiten moeten helder zijn;
- De gedragingen van de verdachte worden beoordeeld;
- De schuldgraad wordt onder de loep genomen;
- De rechtsnormen en strafmaxima worden bekeken.
In dit geval wordt Henk vervolgd voor het niet tijdig betalen van de btw, hiervoor heeft Henk ook al een verzuimboete gekregen (artikel 69a AWR). De Hoge Raad heeft hier ook al eens naar gekeken (Hoge Raad 6 oktober 2015 ECLI:NL:HR:2015:2978).
Het Gerechtshof geeft het OM ook nog even een tik over de vingers. Henk kon de btw niet betalen en heeft dit ook laten weten aan de Belastingdienst. De Belastingdienst stelt: "Dat zal wel, maar u moet dit melden via speciale formulieren, dat is niet gebeurd, pech." De rechter is hierover heerlijk helder :
- Uit
het procesdossier kan worden afgeleid dat aan de strafvervolging de gedachte
ten grondslag ligt dat een verzoek om uitstel van betaling alleen schriftelijk
kon worden gedaan en alleen via de website van Belastingdienst te vinden
formulieren en dat de betalingsonmacht had moeten worden gemeld. Alleen
voor lichamen kan een melding van betalingsonmacht worden gedaan en dit
moet sinds 4 juli 2010 schriftelijk. Zelfs voor deze schriftelijke melding
van betalingsonmacht voor lichamen geldt, dat deze niet alleen kan geschieden
door gebruik te maken van de door Belastingdienst op de website geplaatste
formulieren, maar dat het begrip ‘schriftelijk’ overigens ruim kan worden
uitgelegd. Het veronderstelt iedere weergave van schrifttekens ongeacht
wat de drager van die tekens is.
Een verzoek om uitstel van betaling voor een éénmanszaak, zoals die van de verdachte, is vormvrij.
Dus ook al was de strafvervolging rechtens, dan nog zou deze in de prullenbak kunnen. De verdachte "vangen" op een formaliteit terwijl de menselijke maat ook moet meespelen is niet gewenst. Henk heeft tijdig aangegeven niet te kunnen betalen, dan moet je als overheid niet roepen: "Verkeerde formulier, dus pech."
Renteaftrek beperking Private Equity
Al jaren zijn er procedures over de renteaftrek op leningen die worden gebruikt voor overnames. De hoogste rechter (Hoge Raad) boog zich in september 2025 wederom over een zaak waarbij Private Equity Hans Anders had gekocht. De eerste zaak speelde in 2022 (Hans Anders (ECLI:NL:HR:2022:1085), toen was de rente nog aftrekbaar. In dit arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad aangegeven dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
De internationale structuur bij Hans Anders
Uit de toelichting van de AG (ECLI:NL:PHR:2024:85) volgt onderstaande structuur.
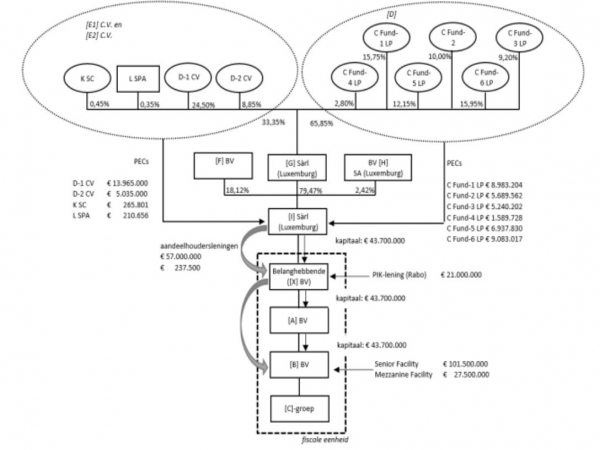
Renteaftrek beperking bij overnames
Er zijn de laatste jaren diverse uitspraken van de rechters geweest over de renteaftrek bij overnames. De belangrijkste arresten zijn het Hunkemoller arrest (ECLI:NL:HR:2021:1152) , Auto Bar arrest, Hans Anders (ECLI:NL:HR:2022:1085) arrest en Italiaanse beursvennootschap arrest. Er is veel over geschreven en het lijkt erop dat de Hoge Raad nog niet 1 lijn heeft ontdekt. Het zakelijkheidsbeginsel wordt in veel doctrine aan de orde gesteld. De vraag die aan de orde komt heeft betrekking op de aftrek van rente bij overnames. Bij de overname van Hans Anders en de koffieautomatenexploitant Autobar was de Hoge Raad in eerste aanleg van mening dat bij de buitenlandse investeerders geen sprake van belastingtontwijking (door rente in aftrek te brengen over leningen waarmee de overnames zijn betaald). Vanaf de invoering van het beroemde artikel 10a VPB is de vraag of de aldaar beschreven situaties uitputtend waren of niet. Ook is toen de route van "fraus legis" aan de orde gesteld. Het enkel lezen van artikel 10a is dan niet voldoende. In een recent arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad bevestigd dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen. Ook al zijn er zakelijke motieven dan nog kan fraus legis in beeld komen, aldus ons hoogste rechtscollege. Bij gekunstelde structuren wordt alsnog de rentaftrek om zeep geholpen (strijd met doel en strekking). In de meeste zaken speelt hierbij de winstdrainage problematiek waarbij de holding geen echte rol heeft vervuld en enkel is opgezet om om de renteaftrek te regelen, de financiele spilfunctie ontbreekt en de holding is enkel doorgeefluik van geld.
Fraus legis bij Renteaftrek
Renteaftrek toegestaan bij overname of niet? De Hoge Raad heeft in 2022 beslist dat de rente aftrekbaar zou zijn. Na verwijziging naar het Gerechtshof Amsterdam (d.d. 6 juni 2023 ECLI:NL:GHAMS:2023:1305) kwam de Hoge Raad in 2025 tot de conclusie dat de rente bij twee overnames niet aftrekbaar is, het betreft:
- Overname Hans Anders in 2011 voor ruim € 200 miljoen door Alpha uit Frankrijk
- Overname Autobar in 2010 voor ruim € 400 miljoen door CVC Capital Partners
De koopsommen werden grotendeels gefinancierd met leningen welke deels afkomstig waren van de aandeelhouders. In beide structuren is gekozen voor een route via een Luxemburgse vennootschap (rente in Nederland aftrekbaar en beperkt belast in Luxemburg). De rente wordt in Nederland afgetrokken van de fiscale winst en de centrale vraag is of dit is toegestaan. Beide zaken werden terugverwezen naar een ander Gerechtshof om te onderzoeken of er in strijd met de doelstelling van de wet is gehandeld (Fraus Legis). Volgens het Gerechtshof is hiervan in beide gevallen sprake en is de rente niet aftrekbaar. De opgezette structuur mist - volgens de belastingdienst en rechter - economische betekenis en is enkel opgezet om belasting te ontlopen (verminderen) en dus in strijd met het doel en de strekking van de wet. In de zaak Hunkemoller ging het nog wel goed. Bij vorenstaande nam de rechter mee dat de rente in Luxemburg belastingvrij wordt ontvangen.
Noot fiscaal jurist inzake renteaftrekbeperking
De Hoge Raad gaat in deze casussen wel erg ver. Volgens de letterlijke tekst (artikel 10a VPB) is de rente gewoon aftrekbaar. Via een algemeen beginsel (Fraus Legis) wordt nu gesteld dat de rente niet aftrekbaar is. De grenzen van de scheiding der machten (wetgevende macht, uitvoerende macht en rechtsprekende macht, politiek, rechter en belastingdienst, de zogenaamde Trias Politica) worden steeds verder opgerekt. De Hoge Raad verruimt dit begrip en dit geeft onzekerheid voor belastingplichtigen. Wetgeving zou niet via een container begrip om zeep moeten kunnen worden geholpen.
Het lijkt nu redelijk definitief, zelfs als u zorgvuldig financieringsstructuren opzet is de rente op grond van artikel 10a VPB wellicht nog aftrekbaar maar wordt deze (soms) om zeep geholpen via het fraus legis. Artikel 10a VPB (winstdrainage) is een anti misbruik bepaling, het is vreemd dat als je door deze hoepel bent er alsnog een probleem kan volgen door de nog bredere anti misbruik bepaling "Fraus Legis". U kunt hierom heen door een financiele spilfunctie op te zetten, dit zal niet altijd tot de mogelijkheden behoren. Als BV's doorgeefluiken zijn en uiteindelijk de rente belastingvrij ontvangen lijkt sprake van een probleem. Kreten die moeten worden beoordeeld zijn:
- onzakelijke lening
- winstdrainage
- doorgeefluik
- tax haven (synthetisch)
- gekunstelde structuur en opzet
- kasrondje en belastingvrij rente
- kunstmatige concernfinancieringen
- financiele spilfunctie of niet
Structuren die aan bovenstaande voldoen worden om zeep geholpen, zakelijk rationele financiele structuren niet. Kunt u nog rente aftrekken bij een overname? Jazaker maar dit behoeft veel aandacht.
Tarieven en vrijstellingen Successiewet
De tarieven en vrijstellingen voor wat betreft de schenk- en erfbelasting worden ieder jaar gecorrigeerd met een inflatiecorrectie. Belasting besparen kan door een goed testament waarbij je zoveel mogelijk vrijstellingen benut. De tarieven en vrijstellingen voor de schenk- en erfbelasting luiden als volgt.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Schenk- en erfbelasting 2026
- Gehuwd / geregistreerd partner/ ongehuwd samenwonen : tot € 158.669: 10% over meerdere 20%
- Kind of pleegkind : tot € 158.669: 10% en over meerdere 20%
- Kleinkind : tot € 158.669: 18% en over meerdere 36%
- Overige verkrijgers : tot € 158.669 : 30% en over meerdere 40%
- Bedrijfsopvolging € 1.543.500 (meerdere 75% vrijgesteld)
- Vrijstelling partner bij overlijden € 828.035 (bij verkrijgen pensioen wordt deze lager)
- Vrijstelling kinderen en kleinkinderen bij overlijden € 26.230
- Vrijstelling ouders bij overlijden € 62.110
- Vrijstelling overige erfgenamen bij overlijden € 2.769
- Vrijstelling kind met een beperking bij overlijden € 78.671
Schenk- en erfbelasting 2025
- Gehuwd / geregistreerd partner/ ongehuwd samenwonen : tot € 154.197: 10% over meerdere 20%
- Kind of pleegkind : tot € 154.197: 10% en over meerdere 20%
- Kleinkind : tot € 154.197: 18% en over meerdere 36%
- Overige verkrijgers : tot € 154.197: 30% en over meerdere 40%
- Bedrijfsopvolging € 1.500.000 (meerdere 75% vrijgesteld)
Vrijstellingen Schenkbelasting 2025
- Kinderen jaarlijks € 6.713
- Kleinkind € 2.690
- Kinderen tussen 18 - 40 jaar € 32.195 (eenmalig of voor eigen woning, voormalige jubelton) of
- Kinderen tussen 18-40 jaar € 67.064 (eenmalig indien schenking wordt aangewend voor dure studie)
- Overige verkrijgers € 2.690
Vrijstellingen Erfbelasting 2025
- Partners jaarlijks € 804.698
- Kinderen en kleinkinderen € 25.490
- Bepaalde zieke en gehandicapte kinderen € 76.453
- Ouders € 60.359
- Overige verkrijgers € 2.690
Schenk- en erfbelasting 2024
- Gehuwd / geregistreerd partner/ ongehuwd samenwonen : tot € 152.368: 10% over meerdere 20%
- Kind of pleegkind : tot € 152.368: 10% en over meerdere 20%
- Kleinkind : tot € 152.368: 18% en over meerdere 36%
- Overige verkrijgers : tot € 152.368: 30% en over meerdere 40%
- Bedrijfsopvolging € 1.325.253
Vrijstellingen Schenkbelasting 2024
- Kinderen jaarlijks € 6.633
- Kleinkind € 2.658
- Kinderen tussen 18 - 40 jaar € 31.813 (eenmalig of voor eigen woning, voormalige jubelton) of
- Kinderen tussen 18-40 jaar € 66.268 (eenmalig indien schenking wordt aangewend voor dure studie)
- Overige verkrijgers € 2.658
Vrijstellingen Erfbelasting 2024
- Partners jaarlijks € 795.156
- Kinderen en kleinkinderen € 25.187
- Bepaalde zieke en gehandicapte kinderen € 75.546
- Ouders € 59.643
- Overige verkrijgers € 2.658
Schenk- en Erfbelasting 2023
- Gehuwd / geregistreerd partner/ ongehuwd samenwonen : tot € 138..462 : 10% over meerdere 20%
- Kind of pleegkind : tot € 138.463: 10% en over meerdere 20%
- Kleinkind : tot € 138.463: 18% en over meerdere 36%
- Overige verkrijgers : tot € 138.463: 30% en over meerdere 40%
Vrijstellingen Schenkbelasting 2023
- Kinderen jaarlijks € 6.035
- Kleinkind € 2.418
- Kinderen tussen 18 - 40 jaar € 28.947 (eenmalig of voor eigen woning, voormalige jubelton) of
- Kinderen tussen 18-40 jaar € 60.298 (eenmalig indien schenking wordt aangewend voor dure studie)
- Overige verkrijgers € 2.417
Vrijstellingen Erfbelasting 2023
- Partners jaarlijks € 723.526
- Kinderen en kleinkinderen € 22.917
- Bepaalde zieke en gehandicapte kinderen € 68.740
- Ouders € 54.269
- Overige verkrijgers € 2.417
Schenk- en Erfbelasting 2022
- Gehuwd / geregistreerd partner/ ongehuwd samenwonen : tot € 137.076 : 10% over meerdere 20%
- Kind of pleegkind : tot € 137.076 : 10% en over meerdere 20%
- Kleinkind : tot € 137.076: 18% en over meerdere 36%
- Overige verkrijgers : tot € 137.076: 30% en over meerdere 40%
Vrijstellingen Schenkbelasting 2022
- Kinderen jaarlijks € 5.677
- Kleinkind € 2.274
- Kinderen tussen 18 - 40 jaar € 27.231 (eenmalig) of
- Kinderen tussen 18-40 jaar € 56.724 (eenmalig indien schenking wordt aangewend voor dure studie)
- kinderen tussen 18-40 jaar € 106.671 (eigen woning, jubelton)
- Overige verkrijgers € 2.2.
Vrijstellingen Erfbelasting 2022
- Partners jaarlijks € 680.645
- Kinderen en kleinkinderen € 21.559
- Bepaalde zieke en gehandicapte kinderen € 64.666
- Ouders € 51.053
- Overige verkrijgers € 2.274
Tarieven schenk- en erfbelasting
1. Partners en kinderen | € 0 tot € 128.751 - 10% | meer dan € 128.751 - 20%
1a. Kleinkinderen | € 0 tot € 128.751 - 18% | meer dan € 128.751 - 36%
2. Overig | € 0 tot € 128.751 - 30% | meer dan € 128.751 - 40%
Vrijstellingen bij erven
Partner (echtgenoot/ geregistreerd partner) € 671.910
Kinderen € 21.282
Kleinkinderen € 21.282
Bepaalde zieke en gehandicapte kinderen € 63.836
Ouders € 50.397
Alle overige personen € 2.244
ANBI's en SBBI's volledig vrijgesteld
Vrijstellingen bij schenken
Kind € 6.604
Kleinkind € 3.244
Overig € 3.244
ANBI's en SBBI's volledig vrijgesteld
Verhoogde schenkingsvrijstellingen
Ouders mogen eenmalig een hoger bedrag belastingvrij schenken aan kinderen tussen de 18 en 40 jaar. In 2021 is dat bedrag
- € 26.881 vrij te besteden; of
- € 55.996 voor een dure studie; of
- € 105.302 voor de aankoop of verbouwing van de eigen woning. Of voor de aflossing van de hypotheek.
Schenken en de Belastingdienst
Over jaarlijkse schenkingen beneden de 'gewone' schenkingsvrijstelling, van ouders aan kind hoeft u bij de Belastingdienst geen aangifte te doen.
Voor de overige schenkingen dient u (binnen twee maanden na afloop van het jaar van schenken) een aangifte Schenkbelasting in te vullen en eventueel een beroep op de vrijstelling te doen.
De turboliquidatie – zijn er risico’s?
Een B.V. wordt geboren (opgericht), maar kan ook worden opgeheven (geliquideerd). Bij een ontbinding / liquidatie moeten eerst alle schulden worden betaald en mag het restant aan de aandeelhouders worden betaald. Om de schuldeisers van een B.V. bij een ontbinding te beschermen, moet het besluit (van de AvA) worden gepubliceerd in een (landelijk) dagblad (artikel 2:23b lid 4). Als de B.V. niks meer heeft (geen baten) valt er ook niks meer te verdelen (vereffenen). De schuldeisers hebben dan ook geen waarborgen of zekerheden nodig omdat er simpelweg niks is. Voor dergelijke situaties bestaat artikel 2:19 lid 4 BW, de zogenaamde snelle liquidatie of turboliquidatie. Veel B.V.'s worden op deze manier "opgeruimd". Soms gebruiken malafide bestuurders deze structuur ook, immers blijven pottenkijkers en kritische curatoren (of de Belastingdienst) dan buiten de deur. Dit is niet de bedoeling !
Turbo liquidatie en navorderingsaanslag
Een turbo liquidatie maakt de fiscale claim niet ongedaan. De inspecteur kan ook na ontbinding (navorderings) aanslagen opleggen en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is.
Een DGA liquideerde zijn BV's aan de lopende band. De BV's handelende in emballage goederen en auto's. Als de bank of belastingdienst lastige vragen gingen stellen volgt een liquidatie (of beter turbo liquidatie). Na een boekenonderzoek van de Belastingdienst en een strafrechtelijk onderzoek van de FIOD wordt het nadeel voor de belastingdienst ingeschat op ruim 4.000.000. Er worden navorderingsaanslagen vennootschapsbelasting opgelegd. De Rechtbank Noord Nederland is het op 24 augustus 2026 ECLI:NL:RBNHO:2026:10995met de belastingdienst eens.
Eindrapportage turboliquidatie door Belastingdienst
De staatssecretaris van Financiën heeft de eindrapportage van de onderzoekspilot naar turboliquidaties afgerond. Uit het rapport volgt het volgende:
- Turboliquidaties worden gebruikt om fiscaal misbruik te verhullen, grootschalig misbruik is niet vastgesteld.
- Merendeels van de turboliquidaties lijken normaal.
- Misbruik is lastig te detecteren.
- Data analyse en samenwerkingen tussen de Belastingdienst en de FIOD blijven nodig om misbruikt in beeld te houden
- De positie van schuldeisers is door de nieuwe wet beter geworden.
Aanpassing liquidatieverliesregeling in belastingplan 2025
De liquidatieverliesregeling (art. 13d lid 7 Wet VPB 1969) wordt op twee punten aangepast in 2025.
- De eerste wijziging betreft de berekening van het voor de deelneming opgeofferde bedrag, dat nodig is om het in aanmerking te nemen liquidatieverlies te bepalen. Er moet hierbij rekening worden gehouden met een door de belastingplichtige - ten gunste van de belasting winst teruggenomen - afwaardering van een vordering op deze deelneming. Dit bedrag mag niet aan de opwaarderingsreserve wordt toegevoegd.
- De tweede voorgestelde wijziging ziet op de zogenaamde tussenhoudsterbepaling. Soms kan niet aftrekbaar verkoopverlies van een deelneming worden omgezet in een aftrekbaar liquidatieverlies. Dit is dadelijk niet meer mogelijk.
Nieuws september 2023
Sinds tientallen jaren kun je een rechtspersoon eenvoudig liquideren via een zogenaamde turboliquidatie. De nieuwe wetgeving moet schuldeisers beter beschermen en gaat in per 15 november 2023. Het snel en eenvoudig ontbinden is dan een stuk minder eenvoudig en met meer regels omkleed. Op dit moment kun je een BV ontbinden als er geen baten meer zijn, dit kan via een eenvoudig ontbindingsbesluit door de aandeelhouder (s). Vereffening is niet vereist.
Nieuwe wetgeving turbo liquidatie
Onder de nieuwe wetgeving voor een turbo liquidatie moet het bestuur stukken opstellen voor de liquidatie / ontbinding. Dit zijn:
- Een ontbindingsbalans en staat van baten en lasten over het ontbindingsjaar alsmede over het voorgaande boekjaar als er op het moment van ontbinding over dat jaar nog geen jaarrekening openbaar is gemaakt;
- Een toelichting over de oorzaak van het ontbreken van baten;
- Een omschrijving van de verdeling van de wel aanwezige baten voorafgaand aan de ontbinding.
- Eventueel extra stukken maar dit is maatwerk.
De stukken moeten binnen 14 dagen na het besluit ter inzage worden gelegd bij de kamer van koophandel / handelsregister. Ook moeten de stukken worden verstrekt aan de schuldeisers. Doet de bestuurder dit niet dan kan sprake zijn van een economisch delict en/of een bestuursverbod.
Fiscale gevolgen liquidatie BV
Het ontbinden van een BV heeft ook fiscale gevolgen. Als een DGA een BV zou ontbinden kan er inkomstenbelasting verschuldigd zijn. De ontbinding wordt fiscaal namelijk gezien als een fictieve vervreemding. De verkrijgingsprijs (storting bij oprichting of daarna) is belastingvrij vermogen (dus niet belast met inkomstenbelasting). De waarde boven de verkrijgingsprijs is wel belast met inkomstenbelasting (meestal in box 2). Is het vermogen lager dan de verkrijgingsprijs dan is sprake van verlies uit aanmerkelijk belang. Tevens kunnen er fiscale problemen ontstaan als in de BV een pensioen of stamrecht is ondergebracht en/of als de DGA een schuld aan zijn BV heeft.
Risico turbo liquidatie en onbetaalde facturen
Een accountantskantoor heeft jarenlang werkzaamheden verricht voor BV X (en 4 andere BV's binnen de structuur). De BV's worden via een zogenaamde turbo liquidatie (artikel 2:19 lid 4 BW) ontbonden. Het accoutantskantoor blijft met niet betaalde facturen achter en stelt de DGA/ bestuurder (persoonlijk) aansprakelijk op grond van een onrechtmatige daad. De rechtbank is het op 18 mei 2022 (ECLI:NL:RBNHO:2022:4677) is het met het accountanskantoor eens. De vereffeningsprocedure is niet juist opgevolgd door de bestuurder, dit terwijl er nog baten waren in 4 van de 5 rechtspersonen. Voor de persoonlijke aansprakelijkheid van een DGA (bestuurder) gelden hoge normen aldus de Hoge Raad (in diverse procedures). Als de rechtspersoon echter tekortschiet in de nakoming van verbintenissen (of een onrechtmatige daad pleegt) is het uitgangspunt dat hiermee de rechtspersoon aansprakelijk is voor de schade. In bijzondere omstandigheden slaat deze aansprakelijkheid door naar de prive persoon achter de BV (de bestuurder). Er moet dan sprake zijn van een ernstig persoonlijk verwijt (lees Hoge Raad uit 2000) van de bestuurder, dit hangt af van de aard en ernst van de normschending (en de overige omstandigheden).
De turboliquidatie
De turboliquidatie wordt veelal door de DGA zelf en / of in overleg met zijn advocaat uitgevoerd. Via een turboliquidatie kunt u vlot en eenvoudig een B.V. (rechtspersoon, dus ook stichting, N.V., etc.) opruimen (liquideren). Het besluit wordt genomen door de AvA (algemene vergadering van aandeelhouders). De B.V. is er dan per direct niet meer en kan bij de KvK (Kamer van Koophandel) worden uitgeschreven.
Bij een normale liquidatie duurt het langer. Hiervoor gelden basis voorwaarden, zoals:
- Dat er een vereffenaar wordt benoemd;
- Een plan van verdeling moet worden opgesteld;
- Publicatie in landelijk dagblad (wachtperiode 2 maanden);
- Verklaring non-verzet noodzakelijk;
- Rekening en verantwoording publiceren.
Bij een turboliquidatie is dit niet zo.
De voorwaarden voor een turboliquidatie
- Betaling van alle schulden (mits hiervoor middelen aanwezig zijn).
- Besluit van de AvA tot uitkering van het restvermogen en de liquidatie. De B.V. mag geen baten meer verwachten of hebben (dus ook geen activa meer hebben of bijvoorbeeld nog een belastingteruggave verwachten).
- Goedkeuring besluit AvA door het bestuur van de B.V.
- Uitkering van het onder ad 2 en 3 bedoelde vermogen.
- Besluit tot ontbinding nemen.
- Uitschrijven bij handelsregister.
- Laatste VPB-aangifte indienen.
Risico's turboliquidatie
Alles wat eenvoudig is of lijkt, kent meestal ook meer risico's. De belangrijkste risico's die advocaten bij een turboliquidatie zien zijn:
- Als er nog baten blijken te zijn, dan is de B.V. formeel nooit ontbonden (ineens is de B.V. er weer). Zie bijvoorbeeld deze uitspraak Rechtbank Haarlem JOR 2007/262.
- Als er nog schulden zijn of blijken te zijn, bestaat er een risico dat de bestuurder aansprakelijk wordt gesteld (in privé). Dit doordat zij hun taken niet behoorlijk hebben vervuld.
Vragen over turboliquidatie
Werknemersparticipatie bij een familie bedrijf
Waarom medewerkersparticipatie nu op de agenda hoort
Wij adviseren wekelijks mooie familiebedrijven in Nederland. Vaak gaat het om de een bedrijfsopvolging of familie statuut maar steeds vaker wordt dit gecombineerd met een werknemersparticipatie. Waarom?
- We zijn toch al in onderhandeling en gesprek met de belastingdienst over de structuur en de waarde;
- Het binden en behouden van key personeel wordt steeds belangrijker;
- Als werknemers of het management aandelen bezitten is de prestatie veelal (nog) beter en de betrokkenheid groter.
- Werknemers die mede-eigenaar zijn, blijven langer, zijn gemotiveerder en doen meer dan van hen wordt verwacht. Dat zeggen familiebedrijven die medewerkersparticipatie al hebben ingevoerd. Toch doet slechts 17% van de grotere familiebedrijven dit.
Waarom geen werknemersparticipatie bij familiebedrijf?
De rem zit in zorgen over zeggenschap en fiscale complexiteit, en juist die drempels zijn met een goed ontwerp te nemen. Deze cijfers komen uit het onderzoek Binden en boeien van personeel bij familiebedrijven (2026) van Nyenrode Business Universiteit, RSM en Van Lanschot Kempen. Daarvoor zijn in juni 2026 directeuren en eigenaren van 113 grotere familiebedrijven bevraagd. Meer dan 70% van hen maakt zich zorgen over de krapte op de arbeidsmarkt. Bij bedrijven met 51 tot 100 medewerkers ziet 73% zelfs de continuïteit van productie of dienstverlening in gevaar.
Betrokkenheid bij een familiebedrijf vergroten door participatie management
Medewerkersparticipatie raakt de kern van het familiebedrijf: eigendom en regie. Goed ingericht scheidt u de economische rechten van de zeggenschap, legt u de instapprijs fiscaal vast en regelt u vooraf hoe en wanneer een werknemer weer uitstapt of beter mag uitstappen.
Slordig ingericht van een participatie heeft al vlot naheffingsaanslagen loonheffingen, een lucratief belang discussie (box 1 heffing tegen het toptarief) tot gevolgt. Dit artikel vertaalt het onderzoek naar de fiscale en juridische praktijk van de DGA. U leest welk kader geldt, welke lijnen de Hoge Raad en de kennisgroepen van de Belastingdienst hanteren, welke vormen er zijn en waar de risico's zitten. Het artikel sluit af met een stappenplan en een checklist.
Wat het onderzoek van Nyenrode over familiebedrijven laat zien
- Familiebedrijven met medewerkersparticipatie zijn er vrijwel unaniem positief over;
- Familiebedrijven zonder participatie schatten het effect veel lager in;
- Tegelijk blijkt participatie vooral een instrument voor sleutelfiguren. De bezwaren zijn grotendeels ontwerpvragen.
Wie doet het, en hoe?
Van de 113 onderzochte familiebedrijven heeft 17% medewerkersparticipatie. Bij 89% daarvan staat die alleen open voor topmanagement en sleutelfiguren, bij 11% voor alle medewerkers. Werknemers bezitten gemiddeld 13,4% van het bedrijf; nergens hebben zij een meerderheid, vaak is de participatie zonder stemrecht.
Waarom geen werknemersparticipatie?
Van de familiebedrijven zonder participatie heeft 27% het ooit overwogen.
Het zwaarst weegt de wens om geen eigendom buiten de familie te brengen.
Opvallend is dat bijna een op de vijf de fiscale regels rond lucratief
belang en zakelijke waarde als belemmering noemt.
De zwaarste bezwaren gaan over regie, complexiteit, uittreding en liquiditeit:
stuk voor stuk ontwerpvragen die u met structuur, documentatie en vooroverleg
oplost.
Wat betekent een werknemersparticipatie voor het familiebedrijf?
- Richt participatie op sleutelfiguren en mogelijke opvolgers.
- Voor andere werknemers werkt een winstdelingsregeling vaak eenvoudiger.
- De grootste bezwaren (zeggenschap, complexiteit, uittreding, liquiditeit) lost u op in het ontwerp: certificering, leaverregelingen en een inkoopregeling.
- Juist de 'gunstige' elementen zijn fiscaal riskant. Een lening onder
marktvoorwaarden of het vergoeden van belasting is loon.
Het fiscale kader: van instap tot exit
Fiscaal draait een medewerkersparticipatie om één vraag: is het voordeel
beloning voor werk of rendement op vermogen? Beloning valt in box 1, tegen
maximaal 49,5%. Rendement op vermogen valt in box 2 (24,5% tot € 68.843
en 31% daarboven, 2026) of in box 3.
Instap: koopprijs en waardering
- Alles wat een medewerker uit zijn dienstbetrekking geniet, is loon (art. 10 Wet LB 1964). Dat geldt ook als de aandelen van de familieholding of een groepsmaatschappij komen, of via een STAK of persoonlijke holding worden gehouden.
- Betaalt de werknemer minder dan de waarde in het economische verkeer, dan is het verschil loon in natura (art. 13 Wet LB 1964). De werkgever moet daarover loonheffingen inhouden en afdragen.
- Neemt de werkgever die belasting voor zijn rekening, dan is ook dat loon. Bij het toptarief wordt dan gebruteerd: op € 1.000 aan aandelen betaalt de werkgever circa € 980 loonbelasting in plaats van € 495.
- De wet schrijft geen waarderingsmethode voor; de Belastingdienst geeft de voorkeur aan een DCF-waardering. Laat de waarde vaststellen door een onafhankelijke waardeerder, bijvoorbeeld een Register Valuator, en stem haar bij voorkeur vooraf af met de inspecteur, dit doen wij in vrijwel alle gevallen.
- Reken niet op een korting voor leaverbepalingen. Volgens de Belastingdienst is het bad-leaverrisico een subjectieve factor die de waarde in het economische verkeer niet verlaagt (KG:204:2025:6).
Financiering van een werknemersparticipatie, het grootste risico
Leent de werknemer van de werkgever, de familie of de holding (Vendor Loan), dan moeten de voorwaarden zakelijk zijn: rente, looptijd, aflossing en zekerheden. Een rentevoordeel of een kwijtschelding is loon. Het kennisgroepstandpunt KG:204:2025:2 geeft houvast voor de rente als een vergelijkbare marktlening ontbreekt:
- Tot € 75.000: De laagste van de marktrente voor een persoonlijke lening en voor een effectenkrediet
- Boven € 75.000, LTV 70%: Voorwaarden en rente van een effectenkrediet
- Boven € 75.000, LTV tussen 70% en 100%: Tussen de rente van een effectenkrediet en de kostenvoet van het gefinancierde instrument
- Boven € 75.000, LTV 100%: Afgeleid van risico en rendement van het gefinancierde instrument.
Zo beperkt je het lucratief-belang risico
Een werknemer die tegen de werkelijke waarde gewone aandelen koopt, zakelijk financiert en zonder bijzondere rechten of leaverprijzen participeert, valt in de regel buiten de lucratiefbelangregeling. Via een eigen BV met minstens 5% geniet hij dan de deelnemingsvrijstelling en betaalt hij pas box 2 als hij geld uit zijn bv haalt.
- De werknemer richt een eigen BV op.
- Die BV koopt minstens 5% van de gewone aandelen in de werkmaatschappij of tussenholding, tegen de waarde in het economische verkeer (voorkeur afstemming met de belastingdienst)
- De koopsom komt uit eigen geld en een zakelijke lening van de bank, de familie of de werkgever (KG:204:2025:2), zonder kwijtschelding of 'restschuld vervalt'-clausule.
- Dividend en verkoopwinst zijn in de BV vrijgesteld (deelnemingsvrijstelling), zodat het dividend volledig kan worden gebruikt om de lening af te lossen.
- Box 2 volgt pas bij uitdeling aan de werknemer zelf: 24,5% en 31% in 2026, met een voorgestelde verlaging van de tweede schijf naar 29,2% in 2027 tot en met 2030.
- Omdat de werknemer middellijk een aanmerkelijk belang in zijn werkgever heeft, geldt de gebruikelijkloonregeling (art. 12a Wet LB 1964).
Belangrijke aandachtspunten bij een werknemersparticipatie
- Eén soort gewone aandelen. Geef werknemers dezelfde aandelen als de familie, met gelijke rechten op dividend en liquidatieopbrengst. Een aparte, achtergestelde soort van minder dan 10% van het kapitaal is de klassieke hefboom (art. 3.92b lid 2 onderdeel a Wet IB 2001).
- Geen hoge preferentie of prestatieafhankelijke vorderingen. Preferente aandelen met minstens 15% dividend, en vorderingen of rechten waarvan het rendement afhangt van management- of aandeelhoudersdoelen, vallen onder de regeling (art. 3.92b lid 2 onderdeel b, lid 3 en lid 4).
- Toets de hele kapitaalstructuur. Preferente aandelen, agio en leningen van de familie of de verkopers kunnen de gewone aandelen alsnog tot een hefboom maken. Sinds de reparatie, tellen ook leningen mee die geen informeel kapitaal zijn. Reken het 10%-criterium vooraf door.
- Een zakelijke prijs. Koop tegen de waarde in het economische verkeer, onderbouwd met een onafhankelijke waardering en bij voorkeur afgestemd met de inspecteur. Een lage prijs voor een beperkte kring werknemers was al genoeg voor een lucratief belang.
- Zakelijke financiering. Rente volgens KG:204:2025:2, een aflossingsschema, zekerheden en volledig verhaal. Een schuld met een tegemoetkoming bij kwijtschelding kan zelf een lucratief belang zijn (art. 3.92b lid 1 onderdeel b).
- Geen leaverprijzen. Laat een vertrekkende medewerker tegen de waarde verkopen, of regel alleen een aanbiedingsplicht tegen waarde. Good- en bad-leaverkortingen wijzen op beloning (KG:059:2026:1) en leiden tot loon of negatief loon.
- Geen koppeling aan prestaties. Geen ratchets, geen 'envy ratio' en geen vesting die afhangt van omzet- of EBITDA-doelen.
- Geen exit-horizon. Het oogmerk is blijvend mede-eigenaarschap, niet een verkoop binnen enkele jaren. Neem drag- en tag-alongbepalingen alleen op als ze nodig zijn, en koppel ze niet aan een geplande exit.
- Geen disproportionele upside. Een liquidatievoorkeur van latere investeerders maakt gewone aandelen niet automatisch lucratief, zolang de opbrengst gelijk over de aandelen wordt verdeeld (Rb. Den Haag, juli 2026).
- Let op verbonden personen. Ook een partner of kind kan een lucratief belang houden voor het werk van een ouder of partner (art. 3.92b lid 6). Bij groeiaandelen voor de volgende generatie is dat een reëel risico.
- Leg het motief vast. Beschrijf in het participatiereglement en de notulen waarom de medewerker mede-eigenaar wordt (binding, continuïteit, opvolging) en dat hij instapt op dezelfde voorwaarden als de familie.
- Blijf toetsen. De kwalificatie kan veranderen, bijvoorbeeld als de familie later preferente aandelen uitgeeft of een investeerder instapt. Toets bij elke kapitaalwijziging opnieuw. Het lucratief belang moet namelijk doorlopend worden getoetst.
Bij twijfel de doorstoor structuur opzetten
Bij twijfel is vooroverleg met de belastingdienst wenselijk. Soms is het te overwegen om te kiezen voor een alternatieve route, de zogenaamde doorstoot structuur Is een lucratief belang niet uit te sluiten, laat de BV dan minstens 95% van de voordelen in hetzelfde jaar uitdelen en doe in de aangifte een beroep op art. 3.95b lid 5. Zonder dat beroep blijft box 1 van toepassing. Vanaf 2028 telt de box 2-grondslag dan voor 36/31 mee.
Hoe kun je een werknemer meer betrekken bij een familiebedrijf?
Niet elk bedrijf is gelijk en een beste vorm voor een werknemersparticipatie bestaat niet. Welke opties zien wij bij Jongbloed Fiscaal Juristen het meeste voorbij komen?
- Winstdeling of bonus in geld: Loon in box 1 bij uitbetaling. Eenvoudig; geen eigendom buiten de familie; kosten aftrekbaar
- Fantoomaandelen of stock appreciation rights: Loon in box 1 bij uitbetaling, niet bij toekenning. Volgt de waardegroei zonder aandeelhouderschap; geen STAK of notaris nodig. Alle waardegroei belast tot 49,5%; uitbetaling drukt op de kas bij exit of vertrek; jaarlijkse waardering blijft nodig en er zijn maxima (750.000 euro).
- Aandelenopties: Loon bij verhandelbaarheid of, naar keuze, bij uitoefening; daarna box 2 of 3. Medewerker betaalt pas bij uitoefening; prikkel tot waardegroei. Heffing zonder opbrengst; verhandelbaarheid bij een familie-bv lastig;
- Certificaten via een STAK: Tegen waarde verkregen: box 3, of box 2 bij 5% of meer; Familie houdt het stemrecht; echt economisch eigenaarschap; in- en uitstap via de STAK.
- Stemrechtloze aandelen: Als certificaten; vormen ze een aparte soort, dan geeft 5% van die soort al een aanmerkelijk belang. Geen STAK nodig; zeggenschap blijft bij de familie.
- Gewone aandelen, direct of via een eigen bv: Box 2 of box 3; via een eigen bv met 5% of meer: deelnemingsvrijstelling en heffing pas bij uitdeling. Volwaardig mede-eigenaarschap; geschikt voor opvolgers en een management buy-in. Aandeelhoudersovereenkomst onmisbaar; financiering en excessief lenen zijn aandachtspunten
- Groeiaandelen of een aparte soort voor waardestijging: Groot risico op lucratief belang door de hefboom, zouden wij niet snel voor kiezen, tenzij na vooroverleg met de Belastingdienst. Voordeel is een lage instapprijs.
Risico's en valkuilen bij een werknemersparticipatie bij een familiebedrijf
Onze ervaring leert dat de opstart veel tijd en vergaderingen kost, met name als wordt gekozen voor een fiscaal voordelige bedrijfsopvolging en een werknemersparticipatie. De meeste problemen ontstaan echter niet in deze fase (bij de instap), maar jaren later: bij een vertrek, een verkoop of de overdracht aan de volgende generatie. Daarom hieronder een paar aandachtspunten:
- Naheffing bij de werkgever. Een te lage koopprijs of een onzakelijke lening (bij de start) leidt tot loon. De werkgever is inhoudingsplichtig; een naheffing komt met boete en, als u de belasting alsnog draagt, met brutering.
- Een ongemerkt lucratief belang. Een hefboom ontstaat snel en feitelijk moet dit doorlopend worden getoetst (dus elk jaar, als er wijzingingen zijn in de leningen of het eigen vermogen);
- Verwatering van familieleden. Een familielid met een klein belang kan door de uitgifte onder de 5% zakken. Dat raakt zijn ab-positie en mogelijk zijn BOR- en doorschuifpositie bij latere overdracht.
- Geen vaste waarderingsmethode. Zonder afgesproken formule wordt elke uitstap een onderhandeling. Leg de methode vast en wijs een deskundige aan als bindend adviseur bij geschil.
- Te harde leaverbepalingen. Een bad-leaverclausule die een medewerker bij ontslag zijn hele belang kost, lokt discussie uit. De rechter toetst zo'n clausule aan redelijkheid en billijkheid. Werk liever met vesting en een redelijke leaverprijs.
- Informatie en governance. Mede-aandeelhouders willen cijfers zien. Regel vooraf welke informatie medewerkers krijgen en wie het STAK-bestuur benoemt. Regel ook of werknemers wel of niet bij een aandeelhoudersvergadering aanwezig mogen zijn (of niet);
Stappenplan: in tien stappen naar een werknemersparticipatie bij een familie bedrijf
- Reken voor een zorgvuldige invoering op enkele maanden, vooral door waardering, documentatie en vooroverleg met de Belastingdienst.
- Bepaal doel en doelgroep. a) Binden, belonen of opvolging voorbereiden? b) Wie komt in aanmerking, en welk belang mogen medewerkers samen maximaal krijgen?
- Leg de familiekaders vast. a) Bespreek in de familie welk percentage buiten de familie mag b) welke zeggenschap de familie houdt en c) welk dividendbeleid geldt. Veranker dit in het familiestatuut, een directiestatuut en een aandeelhoudersovereenkomst.
- Kies de juiste structuur en vorm. a) Certificaten, stemrechtloze of gewone aandelen b) Werkmaatschappij of tussenholding; vergelijk de netto-uitkomst voor medewerker én bedrijf c) overweeg een koopholding waarbij de bank mede financier wordt (aandelen ligt maken en deel koopsom direct aan de senioren waardoor ze economisch minder afhankelijk van het bedrijf worden.
- Doe een fiscale scan. a) Loon, box 2 of 3, lucratief belang (soorten, hefboom, leningen, verbonden personen) b) Soortbenadering ab, gebruikelijk loon, excessief lenen, dividendbelasting bij inkoop, aftrekbeperking in de Vpb (van rente) c) Combinatie met BOR- en doorschuifpositie van de familie.
- Laat de onderneming waarderen. a) Onafhankelijke DCF-waardering op basis van een onderbouwde prognose. b) Leg dezelfde methode vast voor toekomstige in- en uitstap.
- Regel de financiering. a) eigen middelen, bank of een zakelijke lening (bekijk het kennisgroep standpunt voor de rente voorwaarden KG:204:2025:2) b) Leg rente, looptijd, aflossing, zekerheden en financieringsgraad schriftelijk vast, eventueel met zekerheden via de notaris (en/of borgstellingen met borgstellingsvergoedingen, in prive)
- Stel de documentatie op. a) Participatiereglement, STAK-statuten en administratievoorwaarden, statutenwijziging (soorten aandelen, blokkeringsregeling). b) Aandeelhoudersovereenkomst met leaver-, lock-up-, drag- en tag-alongbepalingen en informatierechten c) Check het instemmingsrecht van de ondernemingsraad (art. 27 lid 1 onderdeel a WOR) en tenslotte maak een directiestatuut.
- Vraag zekerheid vooraf. a) Vooroverleg met de Belastingdienst over waardering, loonheffingen en lucratief belang.
- Implementeer en communiceer. a) Informeer overige werknemers tijdig, juist en volledig over kansen en risico's b) zorg ervoor dat de toetredende werknemers een eigen adviseur hebben met onafhankelijk advies, dit voorkomt gezeur achteraf.
- Borg een exit, overlijden (overlijdensrisico verzekering) en overweeg om jaarlijks tijdens de AvA de aandelen te waarderen.
Noot fiscaal jurist inzake werknemersparticipatie bij een familiebedrijf
Een werknemersparticipatie is voor het familiebedrijf geen principe kwestie, maar een ontwerpvraag of toekomstvraag. Het onderzoek van Neyenrode laat zien dat er verschillende mogelijkheden zijn en veel familiebedrijven hierin nog veel te winnen hebben. Meestal wordt van een participatie afgezien vanwege gedoe, complexiteit, fiscale onzekerheid of gewoon "geen tijd of prioriteit".
Fiscaal is de sleutel causaliteit: instappen tegen de werkelijke waarde, zakelijk financieren, geen onbedoelde hefboom en leaverprijzen die u bewust kiest. Wie dat regelt, houdt het rendement van de medewerker in box 2 of box 3 en voorkomt naheffingen bij het bedrijf. Wie het niet regelt, ziet het voordeel jaren later alsnog als loon belast.
Hulp nodig? Jongbloed Fiscaal Juristen begeleidt DGA's en familiebedrijven
bij het ontwerp van participatieregelingen, de waardering, de documentatie
en het vooroverleg met de Belastingdienst. Neem contact op voor een eerste
verkenning van wat bij uw bedrijf past.
WOB-verzoek bitcoin
Beleid Belastingdienst inzake cryptovaluta, zoals bitcoin
In de keuken van de Belastingdienst kijken is voor de meeste fiscalisten smullen. Soms is het ook gewoon handig of nuttig. Dit WOB-verzoek levert nuttige informatie op, meer niet. Op grond van de Wet Openbaarheid van Bestuur (WOB) is een verzoek ingediend om alle stukken openbaar te maken die betrekking hebben op het beleid van de Belastingdienst aangaande cryptovaluta, zoals bitcoin. Er zal binnenkort wederom een verzoek moeten worden ingediend omdat dit document op dit moment binnen de Belastingdienst wordt geactualiseerd.
Omzetbelasting en btw
De staatssecretaris heeft ook opgemerkt dat er geen hoger beroep zal worden aangetekend tegen de uitspraak van de Rechtbank Den Haag (oktober 2021). In deze procedure wordt gekeken naar het minen van crypto en btw-heffing.
Bron beleid Belastingdienst
Lijst met documenten (januari 2022)
WOB-verzoek crypto (december 2021)
WOB-verzoek crypto (september 2021)
Deelbesluit WOB-verzoek crypto (september 2021)
Documenten WOB-verzoek (118 pagina's) (september 2021)
Zorg BV en vrijstelling vennootschapsbelasting
Regelmatig adviseren wij zorg BV's (en hiermee gelijkgestelden) over de vrijstelling in de Vennootschapsbelasting. In de afgelopen jaren zijn er diverse uitspraken en besluiten geweest die wij in dit artikel gaan behandelen. Het zorgbesluit is in 2019 aangepast waardoor de regelgeving ander is geworden. Zorginstellingen die een beroep doen op de zorgvrijstelling in de vennootschapsbelasting moeten aan een aantal voorwaarden voldoen. Een zorginstelling is vrijgesteld van Vennootschapsbelasting als:
- de werkzaamheden uitsluitend of nagenoeg uitsluitend kwalificeren als zorgwerkzaamheden (de werkzaamheden eis), en
- de winst zowel feitelijk als statutair wordt gebruikt (aangewendt) ten bate van een kwalificerende zorginstelling of wordt gebruikt voor het algemene maatschappelijke belang (winstbestemmingseis)
Het wettelijke kader voor de vrijstelling Vennootschapsbelasting bij zorginstellingen
Het fundament voor de vrijstelling is terug te vinden in artikel 5 lid 1 letter c van de Wet Vennootschapsbelasting. Het moet gaan om lichamen die uitsluitend of nagenoeg uitsluitend (dus 90%) werkzaamheden verrichten binnen de hier genoemde zorg. In artikel 4 van de uitvoeringsregeling VPB is nog een verduidelijking gegeven en tevens wordt het beleidskader aangevuld in een besluit. Het lijkt erop dat het besluit de wet nader heeft ingekaderd, met name als het gaat om de winstbestemmingvereisten. De huidige versie stelt uitdrukkelijk dat de winstbestemmingseis zowel statutair als feitelijk moet worden vervuld en dat voor zorg-bv’s aanvullende voorwaarden nodig zijn. De staatssecretaris motiveert dat met de gedachte dat een bv naar haar aard gericht is op winstuitkering aan aandeelhouders en dat enkel statutaire beklemming volgens hem onvoldoende waarborg biedt dat winst “nu en in de toekomst” binnen de zorg- of algemeen-belangsfeer blijft. In de procedure die we hier behandelen lijkt een doorbraak te ontstaan (als het gaat om de winstbestemmingsvereisten.
Werkzaamhedeneis bij zorg BV's met een VPB vrijstelling
Als een zorginstelling aan alle vereisten voldoet kan een vrijstelling voor de VPB worden verkregen. Er gelden hierbij dus strikte voorwaarden voor de feitelijke werkzaamheden, het bezit van de aandelen en de winstbestemming. De werkzaamheden eis vereist dat minimaal 90% van de feitelijke werkzaamheden bestaat kwalificerende zorg. Dit is eigenlijk al wat het woord zegt, het moet gaan om genezen, verplegen of verzorgen van zieken, kraamzorg, verzorgen van mensen met een verstandelijke of lichamelijke beperking, ouderen zorg etc. De 90% eis kan worden getoetst op grond van werkzaamheden, aantal personeelsleden of omzet, maar wat is de bedoeling? Voor de 90% toets moeten worden gekeken naar alle werkzaamheden binnen de zorginstelling. De toetsing kan op verschillende manieren plaatsvinden. Volgens de AG zijn de winstbestemmingseis en de werkzaamhedeneis de belangrijkste kern toetsen.
Winstbestemmingseis bij zorg BV's met een VPB vrijstelling
Onderdeel hiervan is de winstbestemmingseis (zorginstellingen die niet van publiekrechtelijke aard zijn moeten hun winst (uitsluitend) aanwenden ten gunste van een lichaam waarop de zorgvrijsstelling voor de VPB van toepassing is of van een algemeen maatschappelijk belang. Een belangrijk onderdeel van de winstbestemmingseis is de bezitseis, op grond waarvan alle aandelen van de zorginstelling (juridisch en economisch) moeten worden gehouden door een kwalificerende aandeelhouder. Al met al kan dit veel gedoe en onduidelijkheid veroorzaken. In een procedure kwam dit onderdeel aan de orde. De Rechtbank Zeeland West Brabant d.d. 19 januari 2022 ECLI:NL:RBZWB:2022:206 heeft zich in eerste aanleg gebogen over deze voorwaarden, dit ten gunste van belastingplichtige. Het Gerechtshof 's Hertogenbosch komt een paar later op 26 februari 2025 ECLI:NL:GHSHE:2025:538 tot dezelfde conclusie. Omdat het treintje nog niet gereed is kijkt de AG nu naar deze casus (ECLI:NL:PHR:2025:874), en ook Wattel (de AG) trekt de lijn voort.
Volgens de kennisgroep van de belastingdienst (KG:211:2022:11) klopt de in dit artikel besproken procedure niet.
De bezitseis bij zorg BV's met een VPB vrijstelling
Een zorg BV kan enkel aan de winstbestemmingseis voldoen als alle aandelen worden gehouden door een zogenaamde kwalificerende aandeelhouder. Dit zijn:
- lichamen van publiekrechtelijke aard
- stichtingen die een beroep op de zorgvrijstelling kunnen doen
- algemeen nut beoogende instellingen
- topstichtingen
- tussenhoudster BV's
In deze zaak voert belanghebbende (een Zorg BV) aan dat in 2015 wordt voldaan aan de voorwaarden voor de vrijstelling. De belastingdienst was het hier niet helemaal mee eens omdat één (of meer) natuurlijke personen aandeelhouder waren en hiermee dus niet wordt voldaan aan de bezitseis. De rechtbank ziet in de wet geen aanknopingspunten voor de stelling van de inspecteur. Ook bij een niet kwalificerende aandeelhouder kan aan de winstbestemmingeis worden voldaan. De aandeelhouder was inderdaad een natuurlijk persoon maar de zorg BV had statutair netjes vastgelegd dat eventuele winsten enkel zouden worden gebruikt voor doorstroming naar wel kwalificerende aandeelhouders. De belastingdienst laat het er niet nog bij zitten en stapt naar het gerechtshof. Stel dat alle winsten worden opgepot en daarna de statuten worden aangepast? Dan zouden oude winsten alsnog naar de natuurlijke persoon kunnen worden uitgekeerd. Het gerechtshof is het met de rechtbank eens, ondanks het feit dat een statutenwijziging mogelijk is. Dus volgt er nu cassatie. De AG is het voorlopig nog steeds met belanghebbende eens.
Noot fiscaal jurist inzake vrijstelling VPB bij zorginstellingen
De belangrijkste conclusie is dat het conflict niet simpelweg gaat over “statutair versus feitelijk”. Het hof accepteert namelijk dat de feiten relevant zijn. De échte botsing zit dieper: mag de inspecteur de zorgvrijstelling weigeren omdat de aandeelhouder niet kwalificeert volgens het Zorgbesluit en omdat de statuten theoretisch ooit zouden kunnen worden gewijzigd? De besluitlijn zegt in wezen: ja. De rechtbank, het hof en de A-G zeggen in elk geval voor het jaar 2015: nee, zolang de geldende statuten de winst voldoende inklemmen en er geen feitelijke afwijking is aangetoond. Kan het besluit dan de prullenbak? Nee dat nog niet.
De stelling van de belastingdienst is niet vreemd. VPB vrijgestelde zorginstellingen kunnen namelijk winsten oppotten en zo aandeelhouderswaarde opbouwen. Bij verkoop (of een statutenwijziging) kunnen de winsten dan alsnog worden uitgekeerd aan de (niet kwalificerende) natuurlijke persoon. Dit lijkt niet wenselijk. We wachten voorlopig de uitspraak van de Hoge Raad af.
Bij vragen over dit onderwerp kunt u contact met onderstaande adviseurs opnemen.
Bad Leaver en fiscale gevolgen
Wekelijks adviseren wij werkgevers en werknemers bij aandelenparticipatieplannen, deze zijn meestal fiscaal en praktisch complex (of beter maatwerk). De discussie gaat veelal over de voorwaarden, de waarde van de aandelen en het moment dat een beloningsvoordeel wordt genoten. Ook is er vaak gedoe omtrent de maximale financiering voor de verkoper (vaak werkgever of DGA). In dit artikel behandelen wij een standpunt van de kennisgroep van de belastingdienst, dit is naar onze mening niet volledig/juist.
Als een werknemer participeert in het bedrijf van zijn werkgever worden in aandeelhouders- of certificaathoudersovereenkomsten vaak afspraken gemaakt. Deze afspraken zien onder meer op een verplichting om de verworven aandelen verplicht (terug) te verkopen als bepaalde omstandigheden zich voor doen. De bepalingen zien meestal op de 'early leaver', de 'good leaver' en de 'bad leaver'.
De fiscale verwerking van een bad leaver verplichting
De bepalingen zien meestal op de 'early leaver', de 'good leaver' en de 'bad leaver'. Een toelichting:
- Een early leaver is een werknemer die zelf ontslag neemt tijdens de zogenoemde lock-up-periode (een periode waarin partijen hebben afgesproken er met elkaar voor te gaan). De early leaver die zijn aandelen moet aanbieden wordt vaak gekort op de waarde van zijn aandelen als hij deze moet aanbieden.
- De good leaver vertrekt ook bij de onderneming maar dan vaak door omstandigheden waarop hij geen invloed kan uitoefenen. De bepaling is vaak van toepassing bij overlijden of door arbeidsongeschiktheid, maar ook bij het bereiken van de pensioengerechtigde leeftijd. De good leaver moet als deze omstandigheden zich voordoen wel zijn aandelen aanbieden, maar wordt niet gekort op de marktwaarde van zijn aandelen.
- De bad leaver, de naam verklapt het al, vertrekt onder minder plezierige omstandigheden. Als bad leaver wordt vaak aangemerkt de werknemer die op staande voet ontslagen wordt (fraude, diefstal etc.) of de werknemer die zijn geheimhoudingsplicht schendt of concurrerende activiteiten onderneemt tijdens zijn dienstverband. Begrijpelijk, die moet eruit en moet zijn aandelen aanbieden. De bad leaver ontvangt als hij zijn aandelen aanbiedt vaak aanzienlijk minder dan de marktwaarde.
Als een bad leaver minder voor zijn aandelen ontvangt dan de marktwaarde is de vraag hoe met die mindere waarde belastingtechnisch moet worden omgegaan. De Belastingdienst heeft onlangs twee kennisgroepstandpunten gepubliceerd waarin zij aangeeft hoe de Belastingdienst tegen deze 'verliezen' aankijkt.
Negatief loon en aanmerkelijk belang bij werknemersparticipatie
In de casus in dit kennisgroepstandpunt (KG:003:2026:4) is sprake van een werknemer die een aandelenpakket van 5% of meer heeft (een aanmerkelijk belang, box 2).
- De verkrijgingsprijs van de aandelen bedraagt € 1.000.000.
- Na enkele jaren wordt de werknemer verplicht zijn aandelen om niet aan te bieden op basis van de contractueel overeengekomen bad leaver-bepaling.
- De marktwaarde van de aandelen bedraagt op dat moment € 5.000.000.
De Belastingdienst geeft in dit kennisgroepstandpunt aan dat de werknemer een winst moet aangeven van € 4.000.000 (€ 5.000.000 - € 1.000.000). Er wordt in dit geval mitsdien niet gekeken naar de tegenprestatie (nihil) maar naar de marktwaarde van de aandelen.
Negatief loon en bad leaver de fiscale gevolgen
De tweede casus die door de kennisgroep van de belastingdienst wordt behandeld, is als volgt (KG:204:2025:6) .
- Een werknemer heeft in jaar 1 aandelen van zijn werkgever verworven voor een bedrag van nihil.
- Op grond van een ‘bad-leaver’ bepaling in de overeenkomst met zijn werkgever is hij bij uitdiensttreding verplicht om de aandelen aan zijn werkgever te koop aan te bieden tegen een prijs van € 500.
- De aandelen hebben bij toekenning een marktwaarde van € 100. De werkgever heeft loonheffingen ingehouden en afgedragen over een loonvoordeel van € 100.
- De werknemer treedt in jaar 4 uit dienst en wordt door de werkgever als ‘bad leaver’ aangemerkt. De werkgever neemt de aandelen voor de prijs van € 500 af. De marktwaarde van de aandelen is op dat moment € 800.
Al met al kom je dan tot het volgende
- Marktwaarde jaar 1: € 100
- Verkrijging van de aandelen in jaar 1: € 0
- Marktwaarde jaar 4: € 800
- Verkoopprijs bad-leaver clausule jaar 4: € 500
Ter zake van de verkoop van de aandelen heeft de werknemer een winst gemaakt van € 500 -/- € 0 = € 500. Hij heeft immers in jaar 1 niets voor zijn aandelen hoeven te betalen en hij biedt zijn aandelen in jaar 4 te koop aan voor € 500. Als de werknemer geen bad-leaver was geweest, had hij zijn aandelen in jaar 4 op de vrije markt kunnen verkopen tegen de op dat moment geldende marktwaarde en daardoor een winst kunnen maken van € 800 -/- € 0 = € 800. De werknemer heeft door de bad-leaverbepaling in het contract een (papieren) verlies van € 300 gemaakt. Dit (papieren) verlies kan de werknemer in aanmerking nemen als negatief loon. Er is namelijk sprake van negatief loon als aan de drie voorwaarden voor loon in negatieve zin is voldaan:
- Er is voldoende causaal verband tussen het voordeel en de dienstbetrekking (causaliteitseis/leer van de redelijke toerekening);
- Er is sprake van ‘genieten’ (nadeelseis);
- De werkgever ‘verstrekt’ het nadeel en is zich daarvan bewust (verstrekkingseis)
De Hoge Raad heeft al eerder geoordeeld dat een nadeel aan de dienstbetrekking moet worden toegerekend (op basis van de genoemde casualiteitseis) als de werknemer op grond van een bepaling in een overeenkomst met zijn werkgever verplicht is om bij de beëindiging van zijn dienstbetrekking een transactie te verrichten en hij met die transactie een nadeel lijdt in de vermogenssfeer.
Bij de vaststelling van het verband met de dienstbetrekking (de causaliteit) moet worden beoordeeld c.q. een vergelijking worden gemaakt met een derde/niet-werknemer. Zou deze derde hetzelfde nadeel hebben geleden. Zo dit niet het geval is, ligt de oorzaak van het nadeel in de dienstbetrekking. In dat geval kan het vermogensnadeel als negatief loon in aanmerking worden genomen.
Noot fiscaal jurist inzake belasting op papieren winst bij vertrek
Het standpunt van de belastingdienst gaat over een gedwongen teruggave van aandelen bij vertrek van een werknemer. Werknemers met een werknemersparticipatie die door eigen toe doen (Bad Leaver) hun baan verliezen moeten veelal ook hun aandelen in het bedrijf teruggeven. Volgens de belastingdienst moet de werknemer belasting betalen over iets wat hij niet heeft ontvangen. In deze casus kreeg de werknemer voor 1.000.000 aandelen, hierover is destijds loonheffingen afgedragen. De aandelen zijn inmiddels 5.000.000 waard. De werknemer wordt ontslagen omdat hij of zij iets heeft gedaan wat niet mag, volgens de aandeelhoudersovereenkomst is hij of zij dan een zogenaamde bad leaver. De aandelen moeten voor 1 euro worden teruggeleverd aan de werkgever of de vennootschap (afhankelijk van de gemaakte afspraken). De werknemer stelt dat hij 5.000.000 armer is geworden en wil dit bedrag opnemen als negatief loon. Dit wordt geaccepteerd. De belastingdienst stelt echter ook dat de werknemer 4.000.000 winst in box 2 heeft gemaakt, gevolg is een heffing van rum 1.200.000 euro. De werknemer kan best een probleem hebben, de eerste vraag is of hij het negatief loon kan verrekenen en hierover vlot belasting terugkrijgt. De aanslag ad 1.200.000 moet echter wel worden betaald, zonder dat er iets wordt ontvangen.
Het lijkt logischer dat de werknemer een verlies van 1.000.000 in box 1 mocht nemen en daarmee de zaak af te doen. De huidige lijn van de belastingdienst is vreemd en de vraag is of de rechter hier ook zo over gaat denken. Vanaf 2028 gaat dit standpunt ook doorwerken in box 3 (het ging hier om 5% of meer aandelen in box 2). Een belasting op papieren winst of verlies is vreemd en hoort primair niet thuis in ons inkomstenbelasting stelsel.
Bronnen inzake bad leaver en belastingen
Hoge Raad 15 april 2016, ECLI:NL:HR:2016:635(verlies op certificaten is negatief loon)
Gerechtshof Den Haag 4 oktober 2023, ECLI:NL:GHDHA:2023:2217 (causaliteit meenemen)
Hoge Raad d.d. 2 augustus 2024 ECLI:NL:HR:2024:1083
Hoge Raad 25 november 2005 ECLI:NL:HR:2005:AU6909 (belast ja dan ook aftrekbaar)
Boekenonderzoek en e-mailverkeer
Een administratiekantoor weigert bepaalde e-mails aan de Belastingdienst te verstrekken bij een boekenonderzoek. Door de toenemende digitalisering zien wij vaker bij dergelijke onderzoeken dat de Belastingdienst hierom vraagt. Wanneer moet u adviezen en / of e-mails verstrekken aan de Belastingdienst?
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Boekenonderzoek en informatieverstrekking
De Belastingdienst vraagt een ondernemer bij een boekenonderzoek soms het "administratieve hemd van het lijf". Hierbij wordt er soms veel te veel opgevraagd en de ondernemer / belastingplichtige wordt hierbij beperkt beschermd. De enige echte bescherming is dat de Belastingdienst enkel informatie mag opvragen welke fiscaal relevant is. De basis voor de informatieverstrekking is gelegen in artikel 47 en 52 van de AWR (Algemene Wet inzake Rijksbelastingen).
Door de toenemende digitalisering zien wij dat de Belastingdienst steeds vaker ook e-mailverkeer opvraagt bij de belastingplichtige. Hierbij mag de ondernemer een scheiding maken in de te verstrekken e-mails.
Wat moet er worden verstrekt bij een boekenonderzoek?
De Belastingdienst mag veel informatie opvragen, maar er zijn ook beperkingen. De belangrijkste aandachtspunten bij het verstrekken van informatie zijn:
- Is de informatie fiscaal relevant voor belastingheffing?
- E-mails met fiscale adviezen hoeven in principe niet te worden verstrekt.
- E-mails met een privé karakter hoeven niet te worden verstrekt.
- Het willekeurig alles opvragen (fishing expedition) door de Belastingdienst is niet toegestaan.
Procedure rechtbank inzake verstrekken e-mails bij boekenonderzoek
In een procedure bij de Rechtbank Gelderland in 2020 ging het om een informatiebeschikking tijdens een boekenonderzoek. In deze procedure beroept een administratie- / belastingadvieskantoor zich op het informele verschoningsrecht, dit wordt vlot door de rechter in de prullenbak gegooid, ook al zou dit in strijd zijn met het fair play beginsel (Hoge Raad, 23 september 2005, ECLI:NL:HR:2005:AU3140). De Belastingdienst heeft niet specifieke e-mails van een bepaalde relatie opgevraagd. De gevraagde informatie had betrekking op de administratie van het administratie- / belastingadvieskantoor en moet gewoon worden verstrekt.
Advies fiscaal jurist inzake boekenonderzoek
Het is verstandig om een specialist in te schakelen bij een boekenonderzoek. Het aantal onderzoeken zal de komende tijd toenemen. Een gedegen voorbereiding is bij een boekenonderzoek ook van belang, hierbij moeten ook de spelregels en de aandachtspunten voor de ondernemer / belastingplichtige duidelijk zijn. Heeft u vragen of wordt er een boekenonderzoek bij uw bedrijf aangekondigd, neem dan gerust contact op met één van onze specialisten.
Bron boekenonderzoek en informatieverstrekking
Rechtbank Gelderland d.d. 9 december 2020 ECLI:NL:RBGEL:2020:6488
Eigenwoning en aanhorigheden hoe zit het fiscaal?
Rechtbank Zeeland-West Brabant heeft op 19 mei 2025 (ECLI:NL:RBZWB:2025:2999) geoordeeld dat garageboxen op 75 meter afstand niet kwalificeren als aanhorigheden bij de eigen woning en hierdoor tot bezittingen in box 3 worden gerekend. In dit artikel behandelen we meerdere uitspraken van rechters over het begrip aanhorigheid. De relevantie is dat bij een aanhorigheid het hogere tarief voor de overdrachtsbelasting zal gelden.
Wat is een aanhorigheid van een eigen woning?
In een procedure bij de Rechtbank Gelderland d.d. 29 juli 2026 (ECLI:NL:RBGEL:2026:6150) was er discussie met de belastingdienst over een weiland naast een eigen woning. Is dit weiland een aanhorigheid van de eigen woning (laag tarief overdrachtsbelasting) of niet. De koopprijs is gesplitst (deel eigen woning en deel weiland). Op het moment van de verkrijging was het weiland in gebruik bij een derde (verhuur). Belastingplichtige voldoet het hoge tarief voor de overdrachtsbelasting voor de weidegrond en maakt vervolgens bezwaar tegen de eigen aangifte. Volgens de rechter (en de inspecteur) is de grond niet in gebruik en ook niet dienstbaar aan de eigen woning, derhalve is geen sprake van een aanhorigheid. De bedoeling van de belastingplichtige is niet relevant. Ook de WOZ afbakening (1 object) doet er niet toe. De kernpunten zijn:
- behoort het stuk weiland bij de woning
- is het bij de eigen woning in gebruik
- is het stuk grond dienstbaar aan de eigen woning
Begrip aanhorigheid bij eigen woning
Het begrip aanhorigheid is van belang bij de fiscale behandeling van onroerende zaken in Nederland. Dit is met name van belang voor de eigen woning regeling. Een aanhorigheid is een onroerende zaak die behoort bij, in gebruik is bij en dienstbaar is aan de eigen woning. Deze kwalificatie is fiscaal van belang bij de behandeling van de renteaftrek (heffing in box 1 of box 3). Artikel 3.111 (eerste Lid) van de wet op de inkomstenbelasting 2001 (wet IB 2001) bepaalt dat onder een eigen woning mede wordt verstaan de daartoe behorende aanhorigheden. De wet zelf geeft geen nadere definitie van "aanhorigheid". De invulling van dit begrip heeft in de jurisprudentie plaatsgevonden. In dit artikel behandelen wij enkele uitspraken, waaronder de uitspraak van de Rechtbank Zeeland West Brabant d.d. 19 mei 2025
Uitspraak Rechtbank Zeeland West Brabant inzake aanhorigheden
- Een belastingplichtige heeft in zijn aangifte IB/PVV 2021 de twee garages, die op een loopafstand van ongeveer 75 meter van de eigen woning liggen, tot zijn bezittingen in box 3 gerekend.
- De inspecteur heeft de aanslag opgelegd conform de aangifte. Vervolgens maakt de belastingplichtige bezwaar en neemt het standpunt in dat de garages ten onrechte in de rendementsgrondslag zijn opgenomen omdat deze tot zijn eigen woning behoren.
- De rechtbank verwijst naar het arrest van de Hoge Raad van 16 juli 1993 (ECLI:NL:HR:1993:ZC5412) waaruit volgt dat een aanhorigheid aan drie voorwaarden moet voldoen om als aanhorigheid van de eigen woning aangemerkt te worden. De belastingplichtige heeft niet feiten of omstandigheden aangevoerd op grond waarvan aannemelijk is dat is voldaan aan de drie voorwaarden. De rechtbank heeft de inspecteur in het gelijk gesteld.
Stel dat in het verleden een parkeergarage/-plek is aangekocht. Dit is aan de overkant van de straat en deze is later gekocht dan de eigen woning, kan dit kwalificeren als ‘aanhorigheid’ van de eigen woning? Om welke voorwaarden, zoals in het arrest hierboven genoemd, moet worden voldaan om te spreken van een ‘aanhorigheid’ ?
Inkomstenbelasting en aanhorigheid eigen woning
Voor de kwalificatie van een garage als aanhorigheid bij een woning wordt aangesloten bij artikel 3.111 van de Wet inkomstenbelasting 2001. Het gevolg hiervan is dat de waarde hiervan hoort bij de waarde van de eigen woning. Meestal staat die waarde ook op de WOZ-beschikking. Het kan zijn dat de gemeente een aparte WOZ-beschikking afgeeft voor de garage. Om te kunnen spreken van een ‘aanhorigheid’ van een eigen woning is van belang dat een onroerende zaak ten tijde van de verkrijging naar objectieve maatstaven:
- behoort bij de woning;
- daarbij in gebruik is (hoofdverblijf); Dat betekent dat voor het begrip aanhorigheid een feitelijk gebruik niet wordt vereist; het gebruikt kunnen worden is voldoende. De aanhorigheid mag echter niet ter beschikking gesteld zijn aan een ander, omdat dan geen sprake is van dienstbaar zijn aan de woning, en
- daaraan dienstbaar is, zie Rechtbank Zeeland West Brabant d.d. 28 januari 2020 ECLI:NL:RBZWB:2020:325
Verder wordt ook gekeken naar diverse omstandigheden zoals:
- hoe ver de aanhorigheid zich bevindt van de eigen woning, Hof Amsterdam 13 oktober 2022, ECLI:NL:GHAMS:2022:2935, oordeelt in een procedure voor de inkomstenbelasting dat een garage die op enige afstand, dat wil zeggen 50 meter of meer, en in een andere straat dan de woning is gelegen niet als een aanhorigheid van die woning kan worden aangemerkt. Het enkele feit dat door de notaris ter zake van de verkrijging van die garage in 2014 het verlaagde tarief is toegepast maakt niet dat sprake is van een aanhorigheid.
- maar ook de bouwkundige situatie is ( bijvoorbeeld of de garage met de woning in een bouwblok zit of in hetzelfde wooncomplex is gelegen), zie standpunt Kennisgroep Belastingdienst inzake Garage als aanhorigheid van de eigen woning KG:051:2023:4
- en de bereikbaarheid ervan vanuit de woning (bijvoorbeeld als de aanhorigheid alleen via een openbare weg bereikbaar is).
Deze omstandigheden moeten in onderling verband met elkaar worden bezien. Het is dus afhankelijk van de feiten en omstandigheden of een garage een aanhorigheid is.
Overdrachtsbelasting en aanhorigheid eigen woning
De overdrachtsbelasting sluit voor het begrip ‘aanhorigheid’ aan bij de Wet Inkomstenbelasting 2001. Maar let op! Voor de toepassing van de 2% tarief in de overdrachtsbelasting (zie ook besluit staatssecretaris van 1 juli 2011, nr. BLKB 2011/1290M) is van belang dat de juridische verkrijging van woning en aanhorigheden gelijktijdig plaatsvinden. Als de verkrijging van de eigen woning niet op hetzelfde dag plaatsvindt dan is de garage belast tegen 10,4% overdrachtsbelasting, zie kamerstukken 33402 nr 3
Noot fiscaal jurist inzake aanhorigheid eigen woning of niet
Als de garage dienstbaar is aan de eigen woning, behoort bij de woning en daarbij in gebruik is als hoofdverblijf ook al bevindt deze garage zich aan de overkant van de straat, dan kan geconcludeerd worden dat sprake is van een ´aanhorigheid´ waardoor de garage onderdeel uitmaakt van de eigen woning. Dit betekent dat voor de bepaling van het eigenwoningforfait in box 1 ook de garage meegenomen moet worden. Vorenstaande volgt redelijk duidelijk uit het kennisgroep standpunt van de Belastingdienst, het is echter altijd "maatwerk" en afhankelijk van de feiten en omstandigheden, zoals de afstand, de bouwkundige situatie en de bereikbaarheid. Zo oordeelde het Gerechtshof in 2022 anders.
In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d,. 15 oktober 2024 (ECLI:NL:GHARL:2024:6417) is geoordeeld dat een paarden accommodatie geen aanhorigheid van de eigen woning was (Rechtbank Gelderland d.d. 13 oktober 2022 ECLI:NL:RBGEL:2022:5768) zag dit nog anders, namelijk wel onderdeel van de eigen woning). Er is volgens het Gerechtshof sprake van een aanhorigheid indien een gebouw behoort bij, in gebruik is bij en naar de omstandigheden beoordeeld dienstbaar is aan de eigen woning. De rechtbank was van mening dat de accommodatie hieraan wel voldeed, het Gerechtshof was een andere mening toegedaan.
Zijn er vragen of opmerkingen? Stuur ons gerust een e-mail of vul onderstaand formulier in.
Let dus goed op bij wat je als eigen woning opneemt in je aangifte
inkomstenbelasting! Stem het anders af met je belastingadviseur!
Fiscale boete belastingadviseur
De boete van de belastingadviseurs
Belastingen zijn leuk, zo leuk dat we ons beroep ervan hebben gemaakt. Belasting betalen is minder, maar wel noodzakelijk. Wij staan u dan ook graag bij de staatsruif te vullen met uw bijdrage. Niet minder dan vereist, maar zeker niet meer dan nodig. Wij faciliteren u dus bij uw belastingverplichtingen, dit op deskundige wijze en met de wettekst en jurisprudentie als onze fiscale bijbel. Nu zijn er natuurlijk altijd mensen met een lagere belastingmoraal of mensen met minder kennis of simpelweg fiscalisten die slordig werken. Ook zij zoeken de fiscaal meest gunstige weg.
In dit artikel behandelen wij een casus waarbij een accountants- en belastingadvieskantoor (PWC voor de liefhebber) een boete van € 300.000 kreeg omdat er bewust of onbewust een foute aangifte Vennootschapsbelasting is ingediend.
Standpunt kennisgroep belastingdienst
Het beleid van de belastingdienst inzake het instellen van een schuldonderzoek bij een boete is openbaar gemaakt in augustus 2023. Er is verzocht om openbaarmakeing van alle interne stukken waarin vastlegging heeft plaatsgevonden over het beleid met betrekking tot het (zuivere) schuldonderzoek (ad titel 5.2 AWB). In dit stuk vindt u werkinstructies, interne memo's, standpunten, notulen van vergaderingen etc. Het stukken kunt u hier raadplegen. Een aantal zaken vallen op:
- Voor de matiging van een boete wordt ook naar het huidige gedrag gekeken
- Voor verzuimboetes is minder ruimte voor responsief handhaven
- Vragen stellen over de boete toegestaan maar belastingplichtige kan zich beroepen op zijn zwijgrecht (artikel 5:10a AWB)
- Hoe moet een onderzoek inzake DGA salaris plaatsvinden
- Stappenplan inzake opleggen van een boete
- Hoe werkt het schuldonderzoek
- Wanneer melding mogelijke fraudezaak
Boete aan belastingadviseur
Er komt een aangifte Vennootschapsbelasting binnen bij de Belastingdienst. Er is sprake van een vermogenssprong in de aangifte van bijna € 3.000.000. De Belastingdienst stelt eerst telefonisch enkele vragen en wegens uitblijven van een reactie wordt een brief gestuurd. De fiscalist beantwoordt de vragenbrief, maar het vermoeden van belastingontduiking bleef. Vervolgens belt de Belastingdienst maar eens met de FIOD, het gaat immers om een nadeel voor de schatkist van ongeveer € 700.000. De FIOD laat een medewerker een bezoek brengen aan het accountantskantoor en de belastingplichtige, de administratie wordt in beslag genomen. Uit het onderzoek volgt dat het fiscale kantoor haar werk niet goed heeft gedaan, de externe adviseur heeft een fout gemaakt die niet door het fiscale kantoor is opgemerkt (ook niet na vragen van de Belastingdienst). Het Openbaar Ministerie stelt vast dat er een verkeerde voorstelling van zaken wordt gegeven in de beantwoording van de vragenbrief van de Belastingdienst. Omdat de feiten onjuist zijn weergegeven, is er geen sprake van een "fiscaal andere duiding van interpretatieverschil". Het accountantskantoor had dit moeten weten en zien en dat is volgens het OM "zeer ernstig". Belastingplichtige voldoet alsnog de verschuldigde vennootschapsbelasting en de adviseur krijgt een boete van € 300.000. Er worden interne maatregelen genomen bij het accountantskantoor en strafvervolging gaat in het "putje" omdat dit niet nodig wordt gevonden. Het kantoor heeft het vertrouwen van de Belastingdienst op ernstige wijze geschonden, dat is slecht voor adviserend Nederland en doet de samenwerking met de Belastingdienst geen goed.
Noot boete voor belastingadviseur
De belastingadviseur heeft een informatieplicht jegens de belastingdienst. Als de belastingdienst vragen stelt over de aangifte Vennootschapsbelasting wordt opzettelijk een onjuiste voorstelling van zaken gegeven, liegen noemen we dit op zijn "Nederlands", omdat het opzettelijk is gebeurd. Het vertrouwen van de Belastingdienst is hiermee beschaamd, temeer omdat de klant onder horizontaal toezicht viel en het een gerespecteerd kantoor betrof.
De belastingadviseur wordt meer en meer de duimschroeven aangedraaid en zoals uit bovenstaande volgt, is dit soms terecht. Fiscalisten konden al bestuursrechtelijk geweigerd worden als vertegenwoordiger (artikel 2:2 Awb) en strafrechtelijk is ook het nodige mogelijk, zoals hier blijkt. Ook kan een adviseur bestuursrechtelijk worden beboet als hij (met de belastingplichtige) medepleger of medeplichtig is aan een fiscaal vergrijp. Sinds vele jaren moeten adviseurs hun klanten checken (Wwft) en sinds 2020 moeten belastingadviseurs internationale structuren spontaan melden bij de Belastingdienst
Het is standaard praktijk dat de adviseur (via de geautomatiseerde systemen) aangifte doet voor de klant. Indien die aangifte onjuist blijkt te zijn, kan de adviseur geen fiscale boete krijgen. Recent oordeelde de Hoge Raad (noot 2) dat het een kwaliteitsdelict is, dat alleen gepleegd kan worden door degene die op basis van de wet aangifte moet doen (en dat is de klant zelf, c.q. de bestuurder van de bv). Strafrechtelijke vervolging is echter wel mogelijk (art. 225 Sr: ‘valsheid in geschrift’). Deze route heeft de Belastingdienst in deze casus dus gekozen. Een medepleger (artikel 5:1 AWB) kan echter wel een fiscale boete krijgen, het moet dan wel gaan om een bewuste samenwerking, daarvan was in deze casus geen sprake.
De volgende stap die nog kan worden gezet is de zogenaamde wall of shame. Als aan de adviseur een fiscale boete is opgelegd, kan diens naam worden gepubliceerd (Artikel 67r Algemene wet inzake rijksbelastingen), met naam en toenaam. De hoogte van de boete en de aard van de boete staan dan voor vijf jaar op de site van de Belastingdienst. Voor een boete is niet vereist dat de adviseur er zelf beter van geworden is. Bovendien hangt hem een ‘beroepsverbod’ boven het hoofd. De schuldige van de benoemde strafbare feiten, in zijn beroepsuitoefening begaan, kan namelijk van de uitoefening van dat beroep worden ontzet (Artikel 69, zesde lid AWR).
Hoe graag wij als fiscaal juristen ook verlost willen zijn van concurrerende ‘rotte appels’, is dit niet de methode. Er zijn al meer dan genoeg (illegale) zwarte lijsten binnen de Belastingdienst. Wij willen geen malafide klanten en via een beetje 'googelen' kan deze klant wel een malafide adviseur vinden.
Wij doen niet mee aan de grote bangmaak-show en gaan vrolijk door met ons werk, naar eer en geweten en hopen dat fiscalisten altijd op grond van vertrouwen met de Belastingdienst overleggen, dat dit soms fout gaat is teleurstellend.
Ik kan mij voorstellen dat een kritische lezer denkt: als er een wall of shame komt met fiscalisten, dan zou er ook een site moeten komen met belastingambtenaren die de wettelijke route niet keurig bewandelen. De Belastingdienst heeft vorig jaar al mensen ontslagen wegens fraude, wellicht dat de Belastingdienst zelf ook een voorzet kan geven voor een dergelijke lijst. Wij zouden namelijk bij sollicitanten graag weten of ze verdacht worden van fraude.
Loopt u ook tegen bovenstaande problemen aan, of heeft u een - gewoon - fiscaal probleem, aarzel dan niet en neem contact met ons op.
Geschillen met accountant of belastingadviseur
Als de belastingdienst naheffingsaanslagen of navorderingsaanslagen (met boetes) heeft opgelegd ontstaan er vaak discussies tussen belastingplichtigen en hun accountant en/of belastingadviseur. De belastingplichtige is soms van mening dat zijn adviseur of accountant een fout heeft gemaakt, de adviseur stelt hiertegen vaak dat hij onjuist of onvolledig is geinformeerd en/of het standpunt van de Belastingdienst niet juist is.
Wij adviseren regelmatig belastingplichtigen die met een dergelijke discussie te maken krijgen. In eerste aanleg overleggen wij namens belastingplichtige met de accountant of belastingadviseur en eventueel helpen wij de belastingplichtige met een aansprakelijkheidsstelling.
Handreiking geruisloze omzetting onderneming in BV
Bij het indienen van verzoeken voor de geruisloze omzetting van een eenmanszaak, vof of maatschap in een BV (of NV) worden nog steeds fouten gemaakt door adviseurs. De belastingdienst heeft daarom een handreiking en een checklist opgesteld. Dit ziet met name op ontbrekende informatie en onjuiste verzoeken. Onderstaand de informatie van de belastingdienst en tevens een checklist. Bron informatie
Handreiking belastingdienst bij verzoek geruisloze omzetting van een onderneming in een bv
De Belastingdienst merkt dat regelmatig fouten worden gemaakt bij het indienen van een verzoek voor geruisloze omzetting van een onderneming in een bv. De doorlooptijd van deze verzoeken kan daardoor langer zijn. In dit artikel leest u over veel gemaakte fouten en vindt u een handreiking om een verzoek juist in te dienen, zodat de Belastingdienst dit sneller kan afhandelen.
Een onderneming, bijvoorbeeld een eenmanszaak of een belang in een vennootschap onder firma (vof), kan op 2 manieren worden ingebracht in een besloten vennootschap (bv). Dit kan met belastingafrekening (ruisende inbreng) of zonder belastingafrekening (geruisloze omzetting). In deze handreiking leest u meer over de inhoud van het verzoek bij geruisloze omzetting van een onderneming in een bv.
De geruisloze omzetting van een onderneming in een bv kan op grond van artikel 3.65 van de Wet Inkomstenbelasting 2001. Een geruisloze omzetting vindt alleen plaats op verzoek van de ondernemer. U kunt namens uw klant het verzoek indienen bij de Belastingdienst. Welke informatie u in het verzoek moet opnemen, leest u hierna. De staatssecretaris van Financiën heeft op 4 november 2025 een besluit gepubliceerd met het beleid en de standaardvoorwaarden voor een geruisloze omzetting. In onderdeel 15 van dit besluit staat welke informatie het verzoek moet bevatten.
Inhoud verzoek geruisloze omzetting
De Belastingdienst merkt regelmatig dat verzoeken niet compleet zijn of relevante informatie ontbreekt. Denk bijvoorbeeld aan het ontbreken van de fiscale balansen van alle op te richten of opgerichte bv's of de berekening van de landbouwvrijstelling met de aanwezige taxatierapporten (als dit van toepassing is). Als een verzoek niet compleet is, betekent dit naast een langere doorlooptijd vaak ook extra werkzaamheden voor de ondernemer, de fiscaal dienstverlener en de Belastingdienst.
De volgende aandachtspunten zijn belangrijk voor een compleet verzoek geruisloze omzetting.
- Vrijval fiscale oudedagsreserve: Sinds 1 januari 2023 is het doteren aan een fiscale oudedagsreserve (FOR) niet meer mogelijk, maar een bestaande FOR blijft wel staan op de balans van de onderneming. Bij een geruisloze omzetting kan de onderneming de FOR niet doorschuiven naar de bv als fiscale reserve. De FOR valt daardoor vrij. De vrijval van de FOR wordt behandeld als stakingswinst. Eventueel kan een lijfrente worden bedongen tot het bedrag van de stakingswinst, inclusief de vrijgevallen FOR.
- Landbouwvrijstelling: De landbouwvrijstelling geldt voor de positieve of negatieve waardeveranderingen van landbouwgronden die niet zijn ontstaan door de bedrijfsvoering of door bestemmingswijziging. Als u de aanwezige taxatierapporten met uw verzoek meestuurt, kan de Belastingdienst sneller de omvang van de landbouwvrijstelling beoordelen.
- Dien het verzoek niet als een bijlage in: Stuur het verzoek niet samen met de voorovereenkomst of intentieverklaring in 1 envelop naar de Belastingdienst. Het verzoek moet u naar de competente inspecteur sturen, de voorovereenkomst of intentieverklaring stuurt u naar het adres dat op het Geleideformulier voorovereenkomst of intentieverklaring vermeld staat.
- Onttrekkingen: Bij het vaststellen van het vermogen is het belangrijk om na te gaan of alle onttrekkingen volledig en correct zijn verwerkt. De Belastingdienst vraagt u deze onttrekkingen expliciet te melden in uw verzoek. Als u ook inzicht geeft in de gehanteerde waarde van de onttrekking, versnelt dit de afhandeling van het verzoek.
- Inbrengbalans: Het is van belang om de inbrengbalans, of te wel de fiscale openingsbalans van de bv, bij het verzoek te voegen. De inbrengbalans is niet hetzelfde als de inbrengbeschrijving van de notaris.
- Doorzakbalans bij een holdingstructuur : Een ondernemer kan ervoor kiezen om een holdingstructuur op te richten. In dat geval zakt de ingebrachte onderneming door van de holding naar een werkmaatschappij. In die situatie moet u in het verzoek ook de balans van de werkmaatschappij bijvoegen.
- Keuze en inbreng per vennoot afzonderlijk: Elke vennoot kan individueel kiezen om al of niet het belang in het samenwerkingsverband geruisloos om te zetten in een bv. Als ervoor wordt gekozen om de hele vof in te brengen in een bv, maakt u de berekeningen per vennoot.
- Onderneming met een negatief ondernemingsvermogen: Het kan voorkomen dat uw klant een negatief ondernemingsvermogen heeft, zowel fiscaal als commercieel. Dit vormt geen obstakel voor een geruisloze omzetting, maar vereist wel extra zorgvuldigheid. Het is belangrijk dat uw klant zich laat voorlichten door een notaris over de civiele gevolgen van een negatief ondernemingsvermogen. Een negatief fiscaal vermogen is namelijk mogelijk bij een geruisloze omzetting. Maar let op, het te storten aandelenkapitaal moet voor de geruisloze omzetting echt volgestort zijn. Een negatief commercieel vermogen moet dus eerst worden aangevuld, bijvoorbeeld via een bijstorting.
- Akkoordverklaring: Het is belangrijk dat de vennootschap de voorwaarden aanvaardt. Deze zijn door de Belastingdienst in een voor bezwaar vatbare beschikking afgegeven aan belastingplichtige. De vennootschap moet de akkoordverklaring ondertekenen, uw handtekening is niet toegestaan. De vennootschap kan echter pas na oprichting akkoord gaan met de voorwaarden. Het is daarom niet mogelijk om de akkoordverklaring al vóór oprichting van de vennootschap te ondertekenen en naar de Belastingdienst te verzenden. De vennootschap moet dit zo snel mogelijk na de oprichting van de bv doen.
Checklist Inbreng onderneming in een BV
Om u een handvat te bieden bij het indienen van een verzoek om geruisloze omzetting heeft de redactie een checklist opgesteld. De checklist helpt u om uw verzoek compleet te maken. De checklist is niet limitatief, maar geeft een goed beeld van de informatie die nodig is bij het verzoek, zodat de afhandeling voorspoedig verloopt.
- Basis: naam belastingplichtige, BSN Nummer en naam onderneming (met adres gegevens)
Benodigde informatie voor verzoek geruisloze inbreng onderneming in een BV
De voorovereenkomst of eenzijdige intentieverklaring als wordt verzocht om een omzetting met terugwerkende kracht. Gebruik hiervoor het Geleideformulier Voorovereenkomst of intentieverklaring.
De fiscale eindbalans van de onderneming, en de winst- en verliesrekening over het aan het overgangstijdstip voorafgaande boekjaar
Een opgave van het te plaatsen aandelenkapitaal en, bij de inbreng van de subjectieve ondernemingen van meer dan 1 deelnemer in een samenwerkingsverband in dezelfde vennootschap, de berekening die ten grondslag ligt aan de verdeling hiervan over de inbrengers.
Een gespecificeerde berekening van de verkrijgingsprijs van de aandelen als bedoeld in artikel 4.21 Wet IB 2001.
Als sprake is van voordelen die onder de bosbouw- of landbouwvrijstelling vallen, wordt de verkrijgingsprijs hiermee verhoogd dan wel verlaagd (zie de 6e standaardvoorwaarde in onderdeel 10 van het besluit). Beschikt uw klant over: (a) een taxatierapport gronden voor de berekening van de landbouwvrijstelling (b) afschrijvingsstaten van de materiële vaste activa (c) als dat nodig is, een overzicht van op de gronden rustende fiscale claims. Stuurt u deze mee met het verzoek. Dit bevordert een efficiënte en snelle afhandeling.De fiscale openingsbalansen van alle op te richten vennootschappen en/of de fiscale balans op het overgangstijdstip van een al bestaande vennootschap.
Een opgave van te onttrekken of al onttrokken vermogensbestanddelen als bedoeld in onderdeel 4.1 van het besluit geruisloze omzetting.
De mededeling of sprake is van gestalde buitenlandse resultaten op grond van een regeling ter voorkoming van dubbele belasting als bedoeld in onderdeel 6.4. van het besluit geruisloze omzetting.
In het verzoek aangeven of afwaarderingen hebben plaatsgevonden op tot het ondernemingsvermogen behorende activa die bij de vennootschap worden aangemerkt als een deelneming waarop de deelnemingsvrijstelling van artikel 13 van de Wet op de vennootschapsbelasting 1969 van toepassing is.
In het verzoek vermelden of afwaarderingen hebben plaatsgevonden op leningen die zijn verstrekt aan deelnemingen.
Let op!
In het besluit staat: “Het verzoek om geruisloze omzetting kan uiterlijk worden ingediend totdat het achterwege laten daarvan voor in ieder geval één van de betrokkenen onherroepelijke fiscale gevolgen heeft gehad. Ingeval de aanslag van de inbrenger niet onherroepelijk en die van de vennootschap wel onherroepelijk vaststaat, kan toch een verzoek worden ingediend, mits bij genoemde vennootschap een geruisloze omzetting het uitgangspunt is geweest.”
Toelichting
Het indienen van een verzoek om geruisloze omzetting kan zolang de aanslag inkomstenbelasting/premie volksverzekeringen van de inbrenger(s) nog niet onherroepelijk vaststaat. Het maakt daarbij niet uit of de aanslag vennootschapsbelasting van de bv al definitief is vastgesteld en daarmee onherroepelijk vaststaat, zolang in dat geval bij de bv vanaf het begin is uitgegaan van een geruisloze omzetting.
Staat de aanslag inkomstenbelasting/premie volksverzekeringen al onherroepelijk vast, dan is er geen mogelijkheid meer voor een tijdig verzoek tot geruisloze omzetting. Ook niet als de aanslag vennootschapsbelasting van de bv nog niet onherroepelijk vaststaat. In de praktijk betekent dit dat u altijd eerst moet kijken naar de status van de aanslag inkomstenbelasting/premie volksverzekeringen: die is doorslaggevend.
Herziening in belastingprocedures
Het Gerechtshof Arnhem - Leeuwarden heeft in 2019 een bijzondere casus behandeld en kwam ook met een baanbrekende uitspraak. In deze procedure kwam de rechter terug op een eerdere uitspraak waarin een informatiebeschikking van de Belastingdienst was vernietigd. De Belastingdienst kreeg nieuwe informatie (na de uitspraak) en vroeg de rechter om nogmaals naar de casus te kijken. De rechter ging hierin mee. Via deze uitspraak kunnen wellicht oude (en verlopen) zaken weer worden geopend. Voor zover wij weten, is dit voor het eerst in onze rechtspraak dat een rechter een zaak volledig herziet.
Herziening van fiscale zaken
In 2017 deed het gerechtshof uitspraak over een informatiebeschikking inzake buitenlandse banktegoeden. De informatiebeschikking wordt door het gerechtshof vernietigd. Na deze uitspraak kwam er nieuwe informatie boven tafel. Wat speelde er? Henk en zijn echtgenote waren in 1994 rekeninghouder bij een bank in Luxemburg (KB Lux). Aan de bankrekening waren zogenaamde sub-rekeningen gekoppeld. De inspecteur stelde in 2013 vragen aan Henk die niet worden beantwoord. Vervolgens wordt er door de inspecteur een zogenaamde informatiebeschikking opgesteld (met vele vragen). In 2014 stuurt de bank een brief waaruit volgt dat de rekeningen al meer dan 10 jaar geleden zijn opgedoekt (gesloten). Het gerechtshof vernietigt de informatiebeschikking, omdat de inspecteur niet aannemelijk maakt dat de gestelde vragen niet zouden zijn beantwoord. Eén vraag is niet beantwoord (op welke bankrekening is het saldo uit Luxemburg gestort?). Omdat Henk deze informatie niet meer had of kon verkrijgen, was dit volgens het gerechtshof niet meer interessant. De Hoge Raad keek ook nog naar deze zaak, maar deed het af met een 81 RO-verklaring. Na de uitspraak kwam er nog nieuwe informatie - via de Luxemburgse bank - binnen bij de Belastingdienst. De inspecteur heeft vervolgens de rechter gevraagd om nog eens naar deze nieuwe gegevens te kijken en de uitspraak uit 2017 te herzien. Henk was het hier niet mee eens, omdat dit verzoek onredelijk laat zou zijn ingediend en zijn rechtszekerheid zou zijn geschaad. Nu er binnen 1 jaar om herziening is verzocht, was het verzoek - aldus het gerechtshof - tijdig.
Het gerechtshof stelde vast dat de informatie in 2017 niet bekend was bij de inspecteur. Ook kon deze informatie hem niet eerder bekend zijn. Nu het gerechtshof bij de uitspraak in 2017 van onvolledige informatie uitging, kon de uitspraak worden herzien omdat de rechter op grond van deze informatie tot een andere uitspraak was gekomen. Het verzoek om herziening wordt dan ook toegewezen. Henk kreeg een termijn van 6 weken om alsnog de gevraagde inlichtingen te vertrekken.
Noot fiscaal jurist inzake herzieningsverzoek in fiscale zaken
Het is onduidelijk waarom de inspecteur in 2017 niet om aanhouding of schorsing heeft gevraagd, dit om de informatie uit Luxemburg af te wachten. Henk had ook kunnen stellen dat de inspecteur via een aanhouding de nieuwe informatie wel had kunnen inbrengen. Dit is echter historie en niet meer aan de orde.
Henk was in het verleden klant bij een Luxemburgse bank, zijn dossier is echter vernietigd waardoor het saldo en de mutaties niet meer te vinden zijn. Henk doet alle moeite om de vragen te beantwoorden en volgens de rechter heeft Henk voldoende zijn best gedaan. In april 2017 duikt de inspecteur nog eens goed in het dossier en wordt er een brief gestuurd aan de Luxemburgse bank. In juli 2017 komt de uitspraak van het gerechtshof waarin de Belastingdienst in het ongelijk wordt gesteld. Het antwoord van de bancaire instelling komt in november 2017. Hieruit volgt dat er in de periode 1994 - 2002 ruim € 400.000 op de rekening is gestort. Dat heeft Henk verzwegen.
In het strafrecht zien we vaker herzieningsverzoeken in het fiscale recht eigenlijk niet of zelden. Dit komt mede door de strenge voorwaarden / eisen. Een uitspraak kan op grond van artikel 8:119 van de Algemene Wet Bestuursrecht (AWB) een onherroepelijk geworden uitspraak herzien op grond van feiten en omstandigheden die:
- hebben plaatsgevonden voor de uitspraak;
- bij de indiener van het verzoekschrift vóór de uitspraak niet bekend waren en redelijkerwijs niet bekend konden zijn; en
- waren zij bij de bestuursrechter eerder bekend geweest, tot een andere uitspraak zouden hebben kunnen leiden.
Op grond van 29 Algemene Wet inzake Rijksbelastingen (AWR) geldt hetzelfde voor uitspraken van de Hoge Raad. De moeilijkheidsgraad in dit soort zaken is gelegen in het feit dat aan de drie genoemde voorwaarden moet zijn voldaan. De feiten moeten hebben plaatsgevonden voor de uitspraak en de belanghebbende (of inspecteur) moet strak en duidelijk aannemelijk maken dat hij / zij deze niet voordien kon inbrengen. Dit is dus een stevige bewijslast die vraagt om goed inzicht in fiscale beroepsprocedures. Onze onderstaande specialisten adviseren u vlot en deskundig in dergelijke procedures.
Bron herziening fiscale zaken
Gerechtshof Arnhem - Leeuwarden d.d. 16 juli 2019 ECLI:NL:GHARL:2019:5829
Gerechtshof Arnhem - Leeuwarden d.d. 11 juli 2017 ECLI:NL:GHARL:2017:5864
Hoge Raad d.d. 1 juni 2018 ECLI:NL:HR:2018:801
Hoge Raad 20 februari 2015, nr. 14/05686, ECLI:NL:HR:2015:357
Informatie verstrekken over crypto
Wij adviseren tientallen belastingplichtigen met bitcoins (of beter cryptomunten). De informatieverstrekking uit het verleden is vaak een probleem, omdat er veelal in verschillen soorten en maten wordt belegd en ook nog op verschillende platformen. De wet is gelukkig duidelijk: "u bent op grond van artikel 47 Algemene Wet inzake Rijksbelasting verplicht alle informatie inzake uw belastingheffing te verstrekken." Gelukkig zijn er meer spelregels, in dit artikel een uiteenzetting.
Nieuws: Crypto vanaf 1 janauri 2026 automatisch in uw aangifte inkomstenbelasting. Crypto aanbieders zijn vanaf dat moment verplicht om gegevens uit te wisselen met de belastingdienst. Het wetsvoorstel (link) hierover is in juli 2025 naar de tweede kamer gestuurd. Eerste rapportage is dan op 31 januari 2027 (over 2026).
Crypto in box 3 volgens Hoge Raad
Cryptovaluta zijn vermogensbestanddelen die tot de rendementsgrondslag in box 3 behoren, aldus de Hoge Raad op 25 april 2025 ECLI:NL:HR:2025:683. De Hoge Raad oordeelt hierbij in lijn met het Gerechtshof Amsterdam d.d. 5 november 2024 ECLI:NL:GHAMS:2024:3254. De belanghebbende, die geen eigen inkomen genoot, had vermogen in de vorm van spaargeld, beleggingen, vorderingen én cryptovaluta. De rechtbank oordeelde dat de oorspronkelijk opgelegde aanslag moest worden verminderd op basis van het Besluit rechtsherstel box 3. In hoger beroep werd echter beoordeeld of verdere vermindering nodig was vanwege een lager werkelijk rendement. Het Hof stelde dat cryptovaluta wél onder de rendementsgrondslag vallen als “overige vermogensrechten”. De belastingplichtige slaagde er niet in aannemelijk te maken dat haar werkelijke rendement lager was dan het forfaitair bepaalde rendement. De verminderde aanslag bleef daarom in stand. Wel kreeg zij €500 schadevergoeding wegens overschrijding van de redelijke termijn. Het Hof bevestigde het oordeel van de rechtbank en legde uit dat ook niet-gerealiseerde waardestijgingen tot het rendement behoren (HR 6 juni 2024, ECLI:NL:HR:2024:704).
Informatieplicht crypto en dwangsom
In een procedure bij de voorzieningenrechter in Den Haag d.d. 3 januari 2025 (ECLI:NL:RBDHA:2025:22) speelt het volgende geschil tussen de Belastingdienst en een belastingplichtige. De kernvraag is of de belastingplichtige heeft voldaan aan zijn wettelijke informatieplicht over het verloop en de omvang van zijn (crypto)vermogen. Hoewel de Belastingdienst en de belastingplichtige al een paar jaar met elkaar corresponderen over (de omvang van) het (crypto)vermogen van de belastingplichtige, is gebleken dat de Belastingdienst nog onvoldoende informatie heeft ontvangen. Daarmee kan controle van de door de belastingplichtige ingediende belastingaangiften nog niet plaatsvinden. De vorderingen van de Belastingdienst leiden tot een bevel aan de belastingplichtige, opgelegd door de voorzieningenrechter, tot informatieverstrekking op straffe van een dwangsom van 2.500 euro per dag met een maximum van 1.000.000 euro.
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa
- Beleidskompas formulier crypto
Uw best doen om crypto-informatie te verstrekken
De Belastingdienst mag bij u alle (voor de belastingheffing) relevante informatie opvragen. Als u hieraan niet voldoet, dan kan de inspecteur een zogenaamde informatiebeschikking aan u sturen. In deze brief staan allerlei vragen welke u - met onderliggende bescheiden - moet beantwoorden. Maar stel nu dat u niet meer over de crypto-informatie kunt beschikken omdat het platform failliet is en / of u de wachtwoorden (master key) kwijt bent. U kunt dan niet gewoon stellen: "lukt me niet, sorry ..."
Volgens de Hoge Raad moet een belastingplichtige zijn uiterste best doen (inspanning verrichten die redelijkerwijs van hem kan worden verlangd), om de informatie te verkrijgen, zie hiertoe ondermeer Hoge Raad 24 april 2015. U moet dus het platform (of de curator) benaderen om de informatie te verkrijgen. Neem deze inspanningsverplichting dus niet te lichtzinnig op, doe uw uiterste best.
Het is uw schuld dat u de crypto-informatie niet meer kunt bekijken
Als de informatie niet meer beschikbaar is, is de vervolgvraag of dit uw schuld is of niet. In een arrest van de Hoge Raad uit 2017 kwam een dergelijke situatie aan de orde. Dit is een grensvlak, kan het u worden toegerekend dat de master key of het wachtwoord zoek is geraakt? Dit behoeft specialistische fiscale kennis en een goede en zorgvuldige weergave van de feiten.
Inspanningsverplichting om informatie over crypyo te verkrijgen
Hoeveel inspanning mag er van een belastingplichtige worden verwacht? U kunt uw platform benaderen, maar bijvoorbeeld ook proberen via overige documentatie (zoals overboekingen of aantekeningen) de informatie boven tafel te krijgen of te reconstrueren. Uit redelijk vaste jurisprudentie volgt dat het moet gaan om "redelijkerwijs te verwachten en verrichte inspanningen". Een simpel mailtje aan het platform is veelal niet voldoende, zo volgt ondermeer uit deze uitspraak. Het is ook de vraag wat u op enig moment nog meer kunt doen, u moet dus aantonen / aannemelijk maken dat u alles heeft gedaan wat redelijkerwijs van u kan worden verwacht en tevens dat extra inspanningen niet een beter resultaat hadden opgeleverd (zie deze uitspraak). De volgende informatie is bij onbekende crypto derhalve (tenminste) van belang
- Mailverkeer en correspondentie met het platform;
- Faxberichten;
- Telefoonnotities;
- Eigen notities en excel-overzichten;
- App's / foto's etc.
Of u ook de curator of het platform via een rechter moet dwingen om de informatie te verstrekken lijkt niet nodig (uitspraak), u zou voor het gevoel wel hiermee kunnen dreigen (eventueel van uw advocaat). Een dergelijke brief kan u helpen in uw gesprekken met de Belastingdienst.
Noot inzake informatievoorziening inzake cryptovaluta
Het vertrekpunt bij fiscale discussies met de Belastingdienst (of inspecteur) begint in de wet, in dit kader artikel 47 AWR. Gelukkig zijn er ook nog begrenzingen vastgelegd in de algemene beginselen van behoorlijk bestuur.
Jongbloed Fiscaal Juristen adviseert vele cryptobeleggers inzake het doen van aangifte, melden van crypto, beantwoorden van vragenbrieven en / of een mogelijke discussie omtrent box 3 of box 1 beleggen. Tevens nemen wij de gehele afhandeling met de Belastingdienst van u over en treden wij soms in vooroverleg met de Belastingdienst inzake de fiscale behandeling van crypto, zo heeft u zekerheid omtrent de fiscale merites. Heeft u vragen, neem dan gerust contact op met één van onderstaande specialisten
Bron verstrekken informatie inzake bitcoin
Bedrijf verkocht? Dit zijn de fiscale keuzes na je exit
Fiscale optimalisatie DGA na verkoop onderneming
Als iemand de verkoop van zijn bedrijf heeft afgerond (en voor het eerst in jaren er geen volle ondernemersagenda meer is), begint een fase met belangrijke financiële en fiscale keuzes. Veel ondernemers richten zich volledig op de verkoop, terwijl de grootste fiscale gevolgen juist ná de afronding van de verkoop ontstaan. Laat je het vermogen in de holding staan of haal je het naar privé? Hoe ga je beleggen? Wat betekent dit voor je kinderen, je nalatenschap en eventuele goede doelen?
In deze praktische gids leggen we uit welke stappen je in de eerste twaalf maanden na een bedrijfsovername moet zetten.
De losse eindjes van de verkoop afhandelen
Ook na de verkoop van de onderneming blijven vaak nog afspraken uit de koopovereenkomst doorlopen. Hierbij kan bijvoorbeeld worden gedacht aan:
- een earn-outregeling, waarbij je later nog extra betalingen ontvangt als bepaalde doelen of resultaten worden gehaald.
- een escrowrekening, waarop een deel van de koopprijs tijdelijk wordt vastgezet.
- Vrijwaringen voor fiscale of juridische risico's uit het verleden (vaak tot 6 jaar voor closing).
Daarnaast kunnen er fiscale vraagstukken ontstaan met betrekking tot bijvoorbeeld (i) het verhuurde bedrijfspand, (ii) een oudedagsverplichting en (iii) rekening-courantschulden.
Tip: maak één overzicht met alle deadlines, vrijwaringstermijnen, earn-outmomenten en escrow-vrijgaven.
Vermogen in de holding houden of naar privé halen?
Dit is vaak de belangrijkste beslissing na een bedrijfsovername.
Vermogen in de holding
Als de onderneming is verkocht en de verkoopopbrengst in de personal holding van de aandeelhouder is ontvangen, is het de vraag of het beschikbare vermogen in deze holding wordt belegd, of dat de middelen naar privé worden gehaald om daar te gaan beleggen.
Het eerste dat daarbij een rol speelt, is dat als het vermogen ten titel van dividend wordt overgemaakt naar privé, dividend- en inkomstenbelasting verschuldigd is. Het belegbare vermogen in privé is hierdoor al snel 25% lager dan dat het geval is als de middelen in de personal holding worden belegd. Uiteraard kunnen de middelen ook uit de B.V. worden geleend, maar dan spelen aspecten als zakelijkheid en (afhankelijk van de omvang van de lening) ook de Wet excessief lenen een rol. Op basis van de Wet excessief lenen worden schulden aan de eigen B.V. boven € 500.000 belast alsof er dividend is uitgekeerd (terwijl er niets wordt ontvangen dus dit is uiterst onaangenaam).
Wanneer het vermogen in de holding blijft:
- betaal je belasting via de vennootschapsbelasting (Vpb);
- wordt belasting geheven over het werkelijke rendement;
- betaal je pas Box 2-heffing wanneer je geld uitkeert naar privé.
Voordelen:
- Uitstel van belastingheffing in Box 2;
- Verliesverrekening is mogelijk;
- Geschikt voor een lange beleggingshorizon (uitstel Box-2-heffing).
Wanneer je vermogen naar privé haalt:
- valt het meestal in Box 3;
- betaal je jaarlijks belasting over een forfaitair rendement (wel tegenbewijs regeling tot 2028);
- heb je geen Box 2-heffing meer bij opname.
Vaak vergeten maar niet onbelangrijk, het vermogen in de B.V. telt niet mee voor het bepalen van de hoogte van de CAK-bijdrage als u in een verzorgingstehuis terecht komt, het privévermogen wordt voor het bepalen van die bijdrage wel meegenomen.
Estate planning: voorkom onnodige belasting voor je erfgenamen
Tijdens het ondernemerschap konden soms bedrijfsopvolgingsregelingen worden toegepast. Na de verkoop verandert dat vaak volledig. Daardoor kunnen bij overlijden belastingen ontstaan over de aanmerkelijk belang-aandelen en de nalatenschap zelf.
De belastingdruk op het vermogen kan natuurlijk worden verlaagd door al bij leven schenkingen te doen, dat kan zowel op papier als door de gelden daadwerkelijk over te maken aan de kinderen.
Ook is het mogelijk al bij leven een familie-beleggings-B.V. op te richten waarin de personal holding van sr participeert, maar ook de (B.V. van de) kinderen en/of kleinkinderen. De kinderen ontvangen in dat geval vaak schenkingen van de ouders om kapitaal in te brengen in de beleggings-B.V. De personal holding van sr. Participeert als gezegd ook en deze kan naast inbreng van kapitaal ook een lening verstrekken aan de beleggings-B.V.
Met het in de B.V. bijeen gebrachte kapitaal wordt belegd, waardoor de kinderen al bij leven rendement verkrijgen op het vermogen van hun ouders. Om ook de ouders gerust te stellen, dit kan worden geregeld zonder dat de kinderen ook zeggenschap krijgen in de beleggings-B.V. De aandelen in de B.V. worden in dat geval gecertificeerd (ondergebracht bij een Stichting administratiekantoor). De ouders zijn bestuurder in de Stichting en hebben de zeggenschap.
Controleer het testament
Veel testamenten zijn al jaren oud en opgesteld toen het grootste deel van het vermogen nog in de onderneming zat. Het is sowieso handig om periodiek je testament te controleren op actualiteit. De verkoop van je onderneming is een extra aanleiding om hier aandacht aan te besteden. Lees ook dit diepgaande artikel over "komt een DGA bij de notaris".
Denk in dat geval niet alleen aan het testament, maar ook aan een levenstestament. Bij een levenstestament gaat het om de vraag wie het beheer van het vermogen overneemt als u dat zelf niet meer kunt. Dat lijkt soms ver weg, maar dit gaat niet alleen om gevallen als dementie, maar ook na blijvende gevolgen van een ernstig ongelijk kan een levenstestament zeer wenselijk zijn.
Checklist na derkoop van de onderneming
✅ Earn-out, escrow en vrijwaringen monitoren
✅ Keuze maken tussen holding en privévermogen
✅ Leningen en rekening-courantposities beoordelen
✅ Testament actualiseren en huwelijkse voorwaarden nazien
✅ Schenkings- en estateplanning opzetten
✅ Overweeg een STAK boven uw holding
✅ Laat u adviseren over een familie BV of familie bank
✅ Bekijk de gevolgen van een emigratie (box 2 en erfbelasting)
✅ Optimaliseer het DGA salaris
✅ Ruim rekening courant schulden en leningen op
✅ Maak berekening beleggen in box 3, BV of familie BV
✅ Pas voorlopige aanslag inkomstenbelasting en vennootschapsbelasting aan
Hulp nodig bij de fiscale inrichting na een bedrijfsoverdracht?
De verkoop van een onderneming is vaak slechts het begin van een juridisch, financieel en fiscaal traject waarin veel moet worden geregeld. De keuzes die daarna worden gemaakt bepalen hoe efficiënt het vermogen groeit, wordt beschermd en uiteindelijk wordt overgedragen aan de volgende generatie.
Wij begeleiden ondernemers bij het opzetten van een toekomstbestendige vermogensstructuur en hun estateplanning. Wil je meer informatie, bel of mail dan gerust.
Belastingvrij kilometervergoeding
De meeste werknemers moeten reizen voor hun werk. Dit kan betrekking hebben op woon-werk kilometers of zakelijke reizen of reizen voor een opleiding, congres of studie. De werkgever mag de kosten voor deze zakelijke reizen belastingvrij vergoeden. De werkgever mag de zakelijke kilometers (en woon werk kilometers) die een werknemer heeft gereden (per fiets, auto, scooter) vergoeden tegen een maximaal tarief van € 0,25 cent per kilometer (sinds 2026).
Reiskostenvergoeding 2026
De reiskostenvergoeding is door de hoge benzine en dieselprijzen in mei 2026 aangepast van € 0,23 per kilometer naar € 0,25 per kilometer, dit met terugwerkende kracht tot 1 januari 2026. In de situatie dat € 0,23 of minder per kilometer is vergoed sinds 1 januari 2026, dan mag de verhoging van € 0,02 per kilometer alsnog onbelast worden vergoed (gericht vrijgesteld) bij een volgende loonbetaling. Dat geldt ook als minder dan € 0,23 per kilometer is vergoed.
Belastingvrij kilometervergoeding 2025
De kilometervergoeding in 2025 bedraagt nog steeds € 0,23 cent per kilometer. De vergoeding mag worden betaald voor alle zakelijke kilometers (zoals klantenbezoek, studie, ritten tussen vestigingen en dienstreizen). Ook woon-werk kilometers worden als zakelijke kilometers aangemerkt.
Belastingvrij kilometervergoeding 2024
De kilometervergoeding in 2024 bedraagt nog steeds € 0,23 cent per kilometer. De vergoeding mag worden betaald voor alle zakelijke kilometers (zoals klantenbezoek, studie, ritten tussen vestigingen en dienstreizen). Ook woon-werk kilometers worden als zakelijke kilometers aangemerkt.
Welke vervoersmiddelen mag je gebruiken bij de kilometervergoeding?
Vervoer mag plaatsvinden via een eigen auto, fiets, e bike, scooter of motor.
Voorbeeld belastingvrij vergoeding bij reizen met personeelsbusje en eigen vervoer
- U reist voor uw werk van maandag tot en met woensdag met een personeelsbusje vanaf de opstapplaats naar een vaste plaats van werkzaamheden.
- U reist met eigen auto van uw woning naar de opstapplaats (afstand 9 kilometer enkele reisafstand).
- Op donderdag en vrijdag reist u met uw eigen auto van uw woning naar deze vaste plaats van werkzaamheden (afstand 42 kilometer, enkele reisafstand), omdat op die dagen het personeelsbusje niet beschikbaar is.
- Op vrijdag moet u 10 kilometer omrijden om uw kind naar de crèche te brengen.
De werkgever mag u dan de volgende onbelaste reiskostenvergoeding betalen:
- maandag tot en met woensdag: 3 dagen x 18 kilometer x € 0,23 = € 12,42
- donderdag en vrijdag: 2 dagen x 84 kilometer x € 0,23 = € 38,64
- omdat de omrijkilometers op vrijdag privé zijn, is een vergoeding hiervoor loon (kan via eindheffingsloon of vrije ruimte)
De forfaitaire regeling van de innovatiebox
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Onderschrift:Innovatiebox aanvragen
De Staatssecretaris heeft in 2012 geconstateerd dat er in de praktijk behoefte was aan een vereenvoudigde toepassing van de innovatiebox. Hiertoe heeft de Staatssecretaris besloten om met ingang van 1 januari 2013 een forfaitaire regeling in te voeren voor de innovatiebox. De forfaitaire regeling geldt veelal voor kleine belastingplichtigen die slechts in beperkte mate innovatief bezig zijn. Hebt u een B.V. waarin speur- en ontwikkelingswerk plaatsvindt waarvoor een S&O-verklaring is afgegeven en is er een winst van grofweg € 100.000, dan kan het forfait voor u interessant zijn.
Forfaitaire regeling
De forfaitaire regeling houdt in dat – indien aan de hierna beschreven voorwaarden wordt voldaan – er een bedrag ter grootte van 25% van de winst, doch maximaal € 25.000 in de innovatiebox mag worden ondergebracht. Het bedrag dat aan de innovatiebox wordt toegerekend wordt belast tegen 7% (tot en met 2017 was dat 5%).
Voorbeeld
Een belastingplichtige heeft in 2017 een immaterieel activum ontwikkeld waarvoor een S&O-verklaring is afgegeven. De winsten van belastingplichtige zijn in 2017 € 50.000, in 2018 € 50.000 en in 2019 € 100.000 vóór belasting.
Het netto VPB-voordeel door het toepassen van de forfaitaire regeling bedraagt daardoor:
2017: € 2.000 (innovatiebox tarief 5%)
2018: € 1.800 (innovatiebox tarief 7%)
2019: € 5.000
Wanneer komt u in aanmerking voor een forfaitaire regeling?
U kunt de forfaitaire regeling benutten indien u in het jaar zelf of in één van de twee voorafgaande jaren een kwalificerend immaterieel activum heeft voortgebracht. Dit betekent dat per immaterieel vast activum de forfaitaire regeling drie jaar kan worden toegepast. Van een kwalificerend immaterieel activum is bij kleinere belastingplichtigen sprake indien het immaterieel activum is voortgevloeid uit speur- en ontwikkelingswerk waarvoor een S&O-verklaring is afgegeven. Voor de toepassing van de forfaitaire regeling dient u bij het doen van de aangifte vennootschapsbelasting te kiezen.
De voordelen van een forfaitaire regeling
De forfaitaire regeling is eenvoudiger dan de reguliere toepassing van de innovatiebox. Er hoeft geen vooroverleg met de Belastingdienst plaats te vinden en op voorhand berekeningen opgesteld te worden. Het kan echter zijn dat uw B.V. groeit, waardoor het interessant kan worden de reguliere innovatiebox toe te passen. Hierover leest u meer in dit artikel: https://www.jongbloed-fiscaaljuristen.nl/tips_trucs/tips_bedrijven/innovatiebox_2010/innovatiebox_aanvragen/
Heeft u wel een S&O verklaring maar de (forfaitaire regeling van de) innovatiebox nog niet toegepast? Of wilt u meer informatie over de toepassing van de innovatiebox in het algemeen? Neem contact op met één van de auteurs van dit artikel.
FIOD zit cryptobezitter op de hielen
In 2021 heeft de FIOD ruim € 520 miljoen "opgehaald" via ruim 900 onderzoeken. Het bijzondere is dat de FIOD in 2020 exact hetzelfde aantal onderzoeken heeft verricht. Wat opvalt is dat in 2021 veel onderzoeken betrekking hadden op steunmaatregelen inzake corona en cryptotransacties. Voor de kritische lezer valt ook op dat de ABN AMRO in april 2021 met de FIOD (formeel OM) heeft geschikt voor € 480 miljoen, dus dan nog maar € 40 miljoen te gaan in 899 onderzoeken?
Wij hebben een sterk vermoeden dat het verslag niet geheel juist is en / of er informatie ontbreekt.
Jaarverslag FIOD 2024
In het jaarverslag van de FIOD over 2024 (publicatie 21 mei 2025) wordt nader ingegaan op de voortdurende internationalisering en digitalisering van de maatschappij. Digitale criminele geldstromen en internationale samenwerking spelen een steeds grotere rol in financiële en fiscale criminaliteit en daarmee in de opsporing van de FIOD. Cybercrime en het gebruik van crypto komt steeds vaker voor en kennis hieromtrent binnen het Financial Adveanced Cyber Team (FACT) wordt opgeschaald.
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa
- Beleidskompas formulier crypto
Terugblik FIOD inzake onderzoeken
In 2020 heeft de FIOD ruim 900 onderzoeken afgerond, waarvan 319 op verzoek van het buitenland (lees meer). In 2021 zijn er ook 900 onderzoeken afgerond, waarvan 321 op verzoek van het buitenland (lees meer). Toeval? Geen idee, in 2019 waren het 800 onderzoeken, dus het getal is niet elk jaar gelijk (lees meer). Bij de onderzoeken wordt steeds meer gebruik gemaakt van slimme technologie en data-analyse, het ouderwetse recherchewerk blijft ook.
Crypto en FIOD-onderzoek
De FIOD zit fraude met bitcoins / crypto valuta dicht op de huid. Opsporing van witwassen van geld is hierbij vaak de eerste aanleiding. Ook het verzwijgen van dergelijke inkomsten / vermogen kan een aanleiding zijn voor dergelijke onderzoeken. Criminele organisaties benutten steeds vaker digitale platforms bij het plegen of voorbereiden van misdrijven. De georganiseerde misdaad digitaliseert het witwasproces in het verleden via (buitenlandse) rechtspersonen en adviseurs en thans steeds verder via cryptovaluta, aanbieders van cryptodiensten en internationale witwasconstructies om de waarde razendsnel wereldwijd te verplaatsen. De politie geeft de FIOD steeds vaker toegang tot grote hoeveelheden ontsleutelde cryptodata, dit maakt onderzoeken een stuk eenvoudiger. Op dit moment komt echter het grootste gedeelte van alle informatie nog uit onderzoeken bij banken.
Bron FIOD en crypto
Fiscale rechtshulp
De laatste jaren hebben ons geleerd dat de Belastingdienst haar eigen burgers is gaan wantrouwen. De oplossing die de Belastingdienst heeft bedacht voor fiscale rechtshulp is de Belastingtelefoon. Dit bureaucratische instrument met extreme wachttijden geeft niet altijd het juiste antwoord en bij een procedure mag je meestal niet vertrouwen op de beantwoording van de medewerker van de Belastingdienst, aldus de internetsite van de Belastingdienst. Tja ... het lijkt wel alsof je ouders je vertellen wat je wel mag, maar dat je hierop niet mag vertrouwen, dit lijkt wel een verhaaltje in de Donald Duck!
Gratis fiscale rechtshulp in Nederland
Ondermeer de toeslagenaffaire heeft ons geleerd dat gesubsidieerde of gratis rechtshulp bij fiscale zaken in Nederland echt noodzakelijk is. In het regeerakkoord wordt aangekondigd dat er in Nederland onafhankelijke en laagdrempelige fiscale rechtshulp beschikbaar komt, dit volgens het systeem in de USA (Taxpayers Advocate Service).
Taxpayers Advocate Service in Nederland
In Nederland wordt de komende jaren fiscale rechtshulp geïntroduceerd. Ons kantoor werkt al jaren met oog voor sociale en maatschappelijke vraagstukken. Via onze eigen Jongbloed Foundation helpen wij kinderen die een steuntje in de rug kunnen gebruiken. Ook werken wij regelmatig gratis voor klanten die onze tarieven niet kunnen dragen. Via de fiscale rechtshulp kunnen wij in de toekomst wellicht nog meer mensen helpen. Wij houden u op de hoogte !
Inbreng onderneming in de BV en daarna BV verkopen, het voorzettingsvereiste
De inbreng van een eenmanszaak, VOF of maatschap in deen BV of een NV heeft tot gevolg dat de onderneming wordt gestaakt. Er moet dan in principe worden afgerekend over de aanwezige stille reserves en goodwill. De wetgever heeft ondernemers de mogelijkheid geboden om hun onderneming belastingvrij in te brengen in een BV of NV, dit kan via de geruisloze inbreng. De inbreng in de BV wordt in overleg met de belastingdienst en via een beschikking (met voorwaarden) vormgegeven.
Als een onderneming wordt verkocht moet over de stakingswinst ongeveer 45% inkomstenbelasting worden betaald. Als de onderneming wordt inbracht in een BV en vervolgens de BV wordt verkocht is het tarief bij verkoop 0%. Veel ondernemers puzzelen met dit dilemma en/of zoeken structuren zodat ondernemingen fiscaal voordeliger kunnen worden verkocht.
Om bewuste manipulatie te voorkomen worden er bij een geruisloze inbreng in de BV voorwaarden gesteld. Een voorwaarde is de voorzetting van de onderneming in de BV, het zogenaamde voortzettingvereiste. In dit artikel bekijken we deze voorwaarde.
Termijnen bij omzetting eenmanszaak of VOF in de BV
Voor een geruisloze inbreng geldt dat de intentieverklaring voor 1 oktober van het jaar bij de belastingdienst moet worden geregistreerd. In de praktijk moet voor 31 maart de onderneming in de BV zijn ingebracht. Voorbeeld: inbreng per 1 januari 2026, intentieverklaring voor 1 oktober 2026 en inbreng in de BV (inclusief oprichting BV) voor 31 maart 2027.
Voor een ruisende inbreng met terugwerkende kracht tot 1 januari 2026 is de terugwerkende kracht maximaal 3 maanden, de intentieverklaring moet dan ook dus voor 1 april worden geregistreerd.
In maart draait het om veel werk: fiscale stukken, notariële stukken en het op orde hebben van de administratie. Voor de terugwerkende kracht is registratie van de intentieverklaring/voorovereenkomst van cruciaal belang. De Belastingdienst koppelt verzoeken om terugwerkende kracht (waaronder geruisloze omzetting en ruisende inbreng) aan het gebruik van het geleideformulier voor de voorovereenkomst of intentieverklaring.
Voorzettingsvereiste bij inbreng in de BV
De aandeelhouder (de voormalige ondernemer) mag de aandelen in de BV niet binnen 3 jaar na de geruisloze inbreng vervreemden. Dit verbod kent bepaalde uitzonderingen, zoals de vervreemding door een aandelenfusie. Daarnaast bestaat de mogelijkheden tot het leveren van tegenbewijs. De start van de 3 jaarstermijn is volgens de kennisgroep van de belastingdienst de civielrechtelijke oprichting van de BV. Als de verkoop op het moment van de inbreng in de BV niet voorzienbaar was is er ruimte om binnen de 3 jaar tegenbewijs te leveren, dossieropbouw en mailverkeer is hierbij doorslaggevend. Het besluit stelt hierover dat er geen absoluut vervreemdingsverbod wordt gesteld en dat er dus tegenbewijs mogelijk is.
Het besluit inzake een geruisloze inbreng geeft diverse voorwaarden. Belangrijk is dat er een materiele onderneming wordt ingebracht in een BV, dit hoeft niet de gehele onderneming te zijn maar wel een zelstandig draaiende onderneming.
Een voorbeeld ten aanzien van de voortzetting is een procedure bij het Gerechtshof 's Hertogenbosch d.d. 29 januari 2008 , dit betreft een klassieke situatie. De onderneming wordt omgezet in een BV en vervolgens binnen de familie overgedragen. Het Hof achtte aannemlijk dat ten tijde van de inbreng in de BV reeds mondeling overeenstemming bestond over de overdracht aan de dochter. Hieruit valt op te maken dat het niet alleen gaat om schriftelijke vastleggingen of overeenkomsten maar ook om gedragingen, meldingen op sociale media, pers publicaties, verklaringen en/of mondelinge afspraken.
In een procedure bij de Hoge Raad in 2015 speelde de vraag of een incidenteel hoge bate in de voorperiode bij terugwerkende kracht een incidenteel fiscaal voordeel oplevert dat terugwerkende kracht zou kunnen verhinderen. De Hoge Raad was van mening dat het voordeel niet zonder meer als zodanig incidenteel fiscaal voordeel aan de terugwerkende kracht in de weg staat. De terugwerkende kracht is dus niet automatisch verdacht bij een incidenteel hoger resultaat of bijzondere bate.
De procedure bij de Rechtbank in 2023 ging het niet direct om de voorzetting maar meer om de activiteitentoets.
Noot fiscaal jurist inzake geruisloze inbreng
De aantrekkelijkheid zit hem met name in het voorkomen van een hoge belastingheffing over de stakingswinst. Bij een snelle verkoop betaal je met bewijsrisico. Je moet als ondernemer kunnen bewijzen dat de omzetting niet (in wezen) een eerste stap was bij de overdracht. Binnen 3 jaar na de oprichting/ inbreng loopt u tegen dit probleem aan. Als de verkoop in uw hoofd zit is er niks aan de hand als er al iets in de pijplijn zit wordt het anders. Pas dus op met voorbereidingshandelingen zoals gesprekken, vendor DD, informatie memorandum etc.
Bron voortzettingsvereiste
In deze scriptie wordt het vereiste uitgebreid behandeld.
Kennisgroep belastingdienst inzake voortzettingsvereiste KG:212:2025:4
Gerechtshof 's Hertogenbosch d.d. 29 januari 2008 ECLI:NL:GHSHE:2008:BC6180
Hoge Raad d.d. 22 mei 2015 ECLI:NL:HR:2015:1257
Rechtbank Noord Nederland d.d. 18 april 2023 ECLI:NL:RBNNE:2023:1680
Prinsjesdag 2023
Prinsjesdag wordt gehouden op de derde dinsdag van september. Koning Willem Alexander heeft zijn eerste traditionele rijtoer door Den Haag en sluit deze af met de troonrede. De Minister van Financiën heeft zijn Miljoenennota aan de Tweede Kamer aangeboden. De belangrijkste stukken zijn:
- Miljoenen nota 2024
- Belastingplan 2024
- Wetsvoorstel aanpassing FGR
- Wetsvoorstel aanpassing BOR
- Wetsvoorstel overige fiscale maatregelen
De belastingplannen voor 2024
Op 19 september 2023 is het weer Prinsjesdag: het moment waarop het kabinet traditiegetrouw het Belastingplan voor komend jaar presenteert. Een deel van deze plannen zijn reeds aangekondigd via onder andere het Belastingplan 2023, de Voorjaarsnota en het wetsvoorstel Belastingplan 2024. In dit artikel zetten wij vast een aantal verwachte wijzigingen en uitgelekte plannen voor u op een rij. Direct na prinsjesdag zullen we diverse artikelen en informatie over de belastingplannen voor 2024 op onze site bekend maken.
Twee schijven in box 2 vanaf 2024
Op dit moment is het box 2 tarief 26,9%. Vanaf 2024 komen er twee schijven voor de berekening van de box 2 belasting. De eerste schijf loopt tot € 67.000 en heeft een tarief van 24,5%. Voor de inkomsten boven de € 67.000 geldt een verhoogd tarief van 31%.
Zie voor meer informatie: Box 2 - Jongbloed Fiscaal Juristen.
Nieuwe box 3-stelsel uitgesteld tot 2027
In de voorjaarsnota is aangegeven dat het nieuwe stelsel op basis van het werkelijk rendement niet eerder zal ingaan dan 1 januari 2027. Dit uitstel leidt naar verwachting tot een budgettaire derving van € 395 miljoen in 2026. Deze derving moet gedekt worden binnen het box 3-stelsel door bijvoorbeeld een tariefsverhoging of een verlaging van het heffingsvrije vermogen. Er wordt nu nagedacht over een verfijning van de forfaitaire categorieën in combinatie met een verhoging van het box 3 tarief naar maximaal 38% per 2024.
Zie voor meer informatie: Toekomstig box 3 stelsel - Jongbloed Fiscaal Juristen.
Afbouw zelfstandigenaftrek
De zelfstandigenaftrek wordt verder afgebouwd en gaat van € 5.030 in 2023 naar uiteindelijk € 900 in 2027. In 2024 zal de aftrek € 3.750 bedragen.
Verlaging energie-investeringsaftrek
Via de energie-investeringsaftrek kunnen bedrijven fiscaal voordelig investeren in energiezuinige technieken en duurzame energie. Vanaf 2024 zal het percentage van de energie-investeringsaftrek echter structureel worden verlaagd. Daarbij wordt ook het maximale investeringsbedrag dat voor deze aftrek in aanmerking komt verlaagd.
Zie voor meer informatie: Energie-investeringsaftrek - Jongbloed Fiscaal Juristen
Onbelaste reiskostenvergoeding
In 2023 ging de maximaal onbelaste reiskostenvergoeding van € 0,19 naar € 0,21 per kilometer. Per 1 januari 2024 stijgt deze onbelaste reiskostenvergoeding naar € 0,22 per kilometer.
Loonkostenvoordeel oudere werknemer
Het loonkostenvoordeel is een tegemoetkoming voor werkgevers die werknemers in dienst nemen die lastig aan het werk komen. Tot deze doelgroep behoorde ook oudere werknemers met een uitkering. Het loonkostenvoordeel voor deze groep zal per 2026 worden afgeschaft.
Zie voor meer informatie: Loonkostenvoordeel: oudere werknemer - Jongbloed Fiscaal Juristen
Einde STAP-budget
Het kabinet geeft aan met ingang van 2024 vanwege bezuinigingen te stoppen met het STAP-budget. In 2023 zullen naar verwachting nog twee aanvraagmomenten plaatsvinden. Dit lijkt ons een slecht besluit, eerst wordt de studiekostenaftrek afschaft en nu zijn studiekosten volledig voor rekening van de belastingplichtige. Ontwikkeling van kennis is cruciaal voor de ontwikkeling van een land.
Verlaging vrije ruimte WKR
De Werkkostenregeling (WKR) is een populaire regeling voor werkgevers. Via de vrije ruimte binnen de WKR kan de werkgever bepaalde onbelaste vergoedingen geven aan de werknemers. Deze vrije ruimte was in 2023 tijdelijk verhoogd naar 3,0% over de fiscale loonsom tot € 400.000. In 2024 gaat de vrije ruimte weer terug naar het oorspronkelijke niveau, namelijk 1,92% over de fiscale loonsom tot € 400.000. Over het bedrag van de loonsom boven de € 400.000 bedraagt de vrije ruimte in 2023 1,18%. Dit percentage zal naar verwachting niet worden gewijzigd.
Zie voor meer informatie: Werkkostenregeling - Jongbloed Fiscaal Juristen.
BPM-vrijstelling bestelauto’s afgeschaft
Als gevolg van een maatregel in het Belastingplan 2023 wordt de bpm-vrijstelling voor ondernemers per 1 januari 2025 afgeschaft. Voor inschrijving van bestelauto’s is vanaf dat moment bpm verschuldigd afhankelijk van de CO2-uitstoot. Dit geldt voor nieuwe registraties vanaf 2025. Op registraties tot en met 31 december 2024 kan de bpm-vrijstelling nog toegepast worden indien aan de voorwaarden van de ondernemersvrijstelling wordt voldaan.
Fonds voor gemene rekening
Op Prinsjesdag wordt het wetsvoorstel verwacht waarbij fondsen voor gemene rekening met ingang van 1 januari 2025 alleen nog vennootschapsbelastingplichtig zijn als wordt voldaan aan de volgende twee voorwaarden:
- Het FGR staat onder toezicht van de Nederlandsche Bank, en
- het FGR heeft een vergunning van of registratie bij de AFM.
Voor alle fondsen die niet aan deze voorwaarden voldoen wordt het fonds fiscaal aangemerkt als een besloten fonds. Het gevolg hiervan is dat er een afrekening ontstaat in de vennootschapsbelasting over de stille reserves en afrekening over de aanmerkelijk belang claim in box 2. Voor verschillende situaties wordt voorzien in overgangsregelingen waarvan in 2024 gebruik gemaakt kan worden. Voor de praktijk is het van belang om, waar nodig, tijdig actie te ondernemen.
Zie voor meer informatie: Einde anonimiseringsstructuur in zicht - Jongbloed Fiscaal Juristen.
Afschaffing open cv
Met Prinsjesdag komt naar alle waarschijnlijkheid het wetsvoorstel tot afschaffing van de open CV. Dit wetsvoorstel zal voorzien in overgangsrecht gedurende 2024, zodat geen acute heffing in de vennootschapsbelasting en in box 2 zal ontstaan. De ingangsdatum is naar verwachting 1 januari 2025.
Schenkingsvrijstelling eigen woning afgeschaft
De schenkingsvrijstelling voor de eigen woning wordt in 2024 geheel afgeschaft. Deze vrijstelling was in 2023 al terug gebracht naar maximaal € 28.947.
Zie voor meer informatie: Afschaffing jubelton in 2024 - Jongbloed Fiscaal Juristen.
Bedrijfsopvolgingsregeling
Er worden ook wijzigingen in de bedrijfsopvolgingsregeling verwacht, hoewel het de vraag is hoe ingrijpend de voorstellen in het licht van de huidige politieke situatie zullen zijn. Verhuurd vastgoed zal naar verwachting vanaf 2024 in ieder geval niet meer als ondernemingsvermogen worden aangemerkt. Daarnaast is een aantal maatregelen voorgesteld die per 2025 in zouden moeten gaan, maar het is afwachten hoeveel duidelijkheid hierover wordt gegeven.
Zie voor meer informatie: Bedrijfsopvolging - Jongbloed Fiscaal Juristen.
Meer informatie over belastingplannen 2024?
Na afloop van Prinsjesdag gaan wij aan de slag om voor u inzichtelijk te maken wat u op fiscaal gebied kunt gaan verwachten. De wetsvoorstellen moeten daarna nog door de Tweede Kamer en de Eerste Kamer worden goedgekeurd en kunnen derhalve nog wijzigen. Dit houden wij uiteraard voor u in de gaten. Eventuele wijzigingen kunt u zo spoedig mogelijk terugvinden op onze website. Ook kunt u zich inschrijven voor onze nieuwsbrief of een offerte / bespreking aanvragen.
Mocht u naar aanleiding van dit artikel vragen hebben, neem dan gerust contact op met één van onze adviseurs.
Schenkbelasting bij schenken van een woning
De Kennisgroep van de Belastingdienst heeft recent verduidelijkt hoe de schenkbelasting berekend moet worden bij een woninggift waarbij de schenker ook de belasting betaalt (schenking ‘vrij van recht’). Hierdoor ontstaat een complex ‘Droste-effect’ én er moet rekening worden gehouden met de samenloop van overdrachtsbelasting.
Schenken van een woning aan de kinderen en belastingen
Er zijn twee fiscale complicaties die aanwezig zijn bij het schenken van een woning aan een kind welke hieronder afzonderlijk worden behandeld.
1. Schenking 'vrij van recht' (Het Droste-effect)
Wanneer je als ouder een woning of appartement schenkt aan een kind en zelf de schenkbelasting betaalt (schenking vrij van recht), ziet de fiscus de belasting die jij betaalt óók als een schenking (want het kind ontvangt netto meer). Dit zorgt voor een neerwaartse berekening die in elkaar grijpt totdat het bedrag stabiliseert.
- Voorbeeld: Bij een schenking van € 100.000 wordt niet alleen over dat bedrag belasting geheven, maar ook over de belasting die daarover weer wordt berekend.
Sinds een wetswijziging in 2006 gebeurt die berekening volledig rekenkundig en is de bijtelling niet langer beperkt tot alleen de eerste belastingschijf, schrijft de fiscus.
2. Samenloop met overdrachtsbelasting
Als de ontvanger de woning daadwerkelijk zelf gaat bewonen, is overdrachtsbelasting verschuldigd (voor een starter is dit 0% of 2%). Omdat dit dubbele belastingdruk over hetzelfde object voorkomt, mag de betaalde overdrachtsbelasting in mindering worden gebracht op de schenkbelasting.
Volgens de kennisgroep moet met die verrekening ook rekening worden gehouden in de vrij-van-recht-berekening. Dat leidt ertoe dat niet alleen de schenkbelasting, maar ook de verrekening van overdrachtsbelasting in iedere nieuwe rekenschakel opnieuw moet worden aangepast.
Voorbeeld inzake schenken woning aan kinderen
- In de voorbeeldcasus bedraagt de initiële schenking €100.000.
- Na aftrek van de jaarlijkse vrijstelling van €6.633 resteert aanvankelijk een belast bedrag van €93.367.
- Daarover is €9.337 schenkbelasting verschuldigd.
- Omdat ook overdrachtsbelasting is betaald, mag €1.867 worden verrekend.
- Daardoor resteert in de eerste berekening €7.469 aan schenkbelasting.
- Vervolgens begint het Droste-effect: de door de schenker betaalde belasting vormt opnieuw een belastbare verkrijging.
- Daardoor stijgt de verschuldigde schenkbelasting in opeenvolgende stappen van €8.207 naar €8.280 en uiteindelijk €8.288. Volgens de kennisgroep hoeft daarna niet verder te worden gerekend, omdat de uitkomst stabiliseert.
Het kennisgroepstandpunt van de Belastingdienst kunt u hier vinden: link Kennisgroepstandpunt
Schema inzake schenking woning vrij van recht
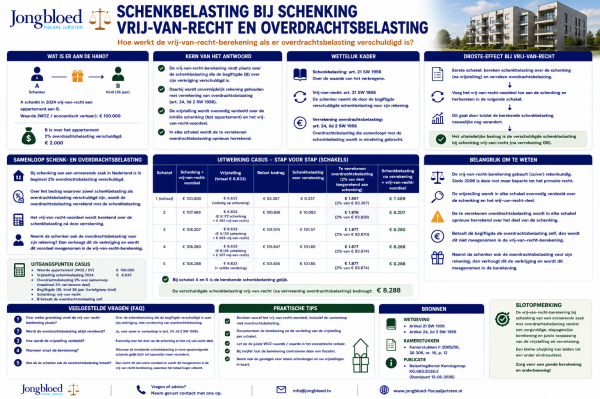
Noot fiscaal jurist inzake schenken woning aan kinderen
Zoals blijkt uit dit artikel kan het ingewikkeld zijn om de waarde van de schenking te berekenen. Om het juiste bedrag aan schenkbelasting te voldoen zodat u nadien geen ongewenste discussie krijgt met de Belastingdienst is het verstandig om een fiscaal jurist te raadplegen.
Wenst u meer informatie aangaande dit onderwerp? Neem dan contact op met de auteur van dit artikel.
Digitaal thuiswerken en belastingen
Drama voor velen
We zitten midden in de tweede corona-golf en onze minister-president spreekt er al over dat een derde golf onvermijdelijk is. De Britten staan nu meer bekend om hun corona-variant dan om de Brexit. Ons leven staat op de kop. Voor ondernemers die afhankelijk zijn van fysieke aanwezigheid is de momentele situatie een regelrecht drama.
Digitaal zakendoen in Nederland
Waar mogelijk schakelen ondernemers over naar digitale concepten. Wie een goede internetpagina met webshop had, is hier blij mee. Wie deze niet heeft, moet heel snel aansluiten. Als consument bestel ik veel online. Ondergetekende heeft inmiddels een jaar lang de Albert Heijn thuis laten bezorgen en ik heb nu een vaste tijd voor het komende jaar. Andere pakjes worden per mail en sms steeds beter qua tijdstip aangekondigd, zodat een wandeling tussendoor (met hond) ook te plannen is. Dit is binnen Nederland, maar deze digitale economie is er inmiddels uiteraard ook wereldwijd.
Digitaal zakendoen wereldwijd
Veel landen hebben belastingverdragen met elkaar afgesloten. De bedoeling daarvan is dat elk land belasting mag heffen over de winst die in dat land wordt gemaakt. Daarvoor – was de gedachte – moet er wel iets in dat land zijn. Een fabriek, winkel of kantoor.
En toen kwamen Amazon, Google, Apple en Co. Vanuit de hele wereld maken wij gebruik van hun producten. We kopen zaken. Voor zover in dozen verkocht wordt, hebben deze partijen vaak Ierland – fiscaal goedkoop – er tussen geschakeld, maar Nederland als brievenbus- / doorstroomparadijs deed ook vrolijk mee. Maar Google heeft geen winkel in Enschede. Dus dan maar niet heffen?
Dat was uiteindelijk voor (o.a.) Frankrijk te gortig. Men gaat voor een belasting op digitale diensten. Dat wil de EU niet laten gebeuren en de EU heeft ook initiatief genomen, vaak tegen de wens van de VS in. De invoering van deze heffing gaat niet snel, maar de oude economie en belastingheffing gaan veranderen.
Digitaal werken voor werknemers, thuiswerken
Bij ons op kantoor is in principe vrijwel altijd ruimte voor eenieder die dat wil om apart in een kamer te gaan zitten. Echter, ook bij ons is thuiswerken de norm, ook na sterke aanmoedigingen van overheidswege. Dat vraagt aanpassingen aan techniek.
Digitaal werken voor werknemers over de grens, sociale verzekeringen
Doordat we steeds meer digitaal kunnen werken, doen we dat ook steeds vaker vanuit een andere werkplek. Vaak vanuit huis, echter dat hoeft niet, maar een landsgrens hoeft geen belemmering meer te zijn. Dat op afstand werken zal na de zoveelste golf ook niet snel minder worden. Als Bill Gates al een veel ergere pandemie voorspelt – via 6G ? – dan blijft dit op afstand werken ook zo. En ook dit heeft consequenties, bijvoorbeeld voor de sociale verzekeringen. Binnen de EU hebben we afgesproken dat je maar in één land sociaal verzekerd bent. Dat is als hoofdregel je woonland. Ga je in het buitenland werken, dan verschuift dat naar het buitenland. Er is uiteraard een tenzij. Namelijk tenzij je substantieel in het woonland blijft werken. En substantieel wordt vaak als 25% of meer uitgelegd. Dus een dag in de week zou kunnen, twee dagen of vaker ’s avonds inloggen gaat over deze drempel heen. Dit is in normale tijden al lastig uit te voeren, maar nu in deze uitzonderlijke tijden helemaal.
De werknemer die normaal in Duitsland werkt blijft nu helemaal thuis. Dat houdt in principe in dat hij of zij weer in Nederland verzekerd wordt. Nederland, Duitsland en België hebben afgesproken dat men daar even niets op uit doet – tot 1 juli – maar daarna? Als thuiswerken blijft, dan verschuiven er vele werknemers met hun verzekeringsplicht. Voor de buitenlandse werkgever houdt dat in dat deze zich in Nederland moet registreren om de Nederlandse premies af te dragen.
Digitaal werken voor werknemers over de grens, belastingen
Soortgelijke regels zijn er fiscaal, maar dan zonder drempel. De werknemer
in dienst van een Duits bedrijf die in Nederland werkt, moet in Nederland
over dat stuk salaris belasting betalen. Als de buitenlandse werkgever
in Nederland geen vestiging heeft, dan moet de werknemer deze belasting
betalen.
Hier schuurt de theorie uiteraard met de praktijk. De werknemer die ziek
thuis blijft en toch met de laptop in bed duikt en de mail beantwoordt?
Niemand die hier in de praktijk gevolgen aan verbindt.
Digitaal werken voor werknemers over de grens, verdere gevolgen
In Duitsland zijn de sociale verzekeringen hoger. Werknemer en werkgever
betalen beiden ongeveer de helft. Een overgang van Nederland naar Duitsland
qua verzekeringsplicht heeft dus echte gevolgen voor de portemonnee van
werknemer en werkgever.
Het maximale tarief in Nederland is hoger dan in Duitsland. Duitsland kent
nog aftrekposten. En zo zijn er vele verschillen.
De ter beschikking gestelde auto kent een zogenaamde bijtelling. Deze moet
ook over beide landen verdeeld worden. Maar deze bijtelling is verschillend.
En zo zijn er nog wel meer verschillen te noemen.
Conclusie?
Is nu het advies: “ga niet zomaar thuiswerken als je in het buitenland werkt?” Eigenlijk wel. Zodra de bevriezing van de huidige situatie is afgelopen, heeft dit echte gevolgen. Volgens de berichten wel voor 100.000 werknemers. Dus zowel werknemer als ook werkgever moeten hierbij stilstaan. En – uiteraard – zich laten adviseren.
Aandelenfusie direct gevolgd door splitsing: wordt dan nog wel voldaan aan het stemrechtvereiste?
Een opluchting voor onze fiscale adviespraktijk. De kennisgroep van de belastingdienst geeft duidelijkheid over het antwoord op de vraag of u een aandelenfusie bij meerdere aandeelhouders onmiddelijk mag laten volgen door een (juridische) splitsing van de nieuwe holding om zo een persoonlijke holding te creëren. Hopelijk behoort nu de discussie over aandeelhoudersmotieven en ondernemingsmotieven tot het verleden.
Herstructurering nieuwe holdingstructuur, hoe werkt dit?
Ondernemers die de ondernemingsstructuur wensen te herstructureren, kiezen vaak voor een holdingstructuur met persoonlijke houdstermaatschappijen. Zo’n structuur biedt voordelen op het gebied van risicospreiding en fiscale flexibiliteit. Wanneer in de praktijk sprake is van meerdere aandeelhouders, kan een dergelijke holdingstructuur gecreëerd worden via een aandelenfusie gevolgd door een juridische splitsing. Onder voorwaarden kan zowel de aandelenfusie als juridische splitsing plaatsvinden zonder belastingheffing.
Maar hoe zit het fiscaal als die stappen vrij kort na elkaar plaatsvinden? Voldoet u dan nog wel aan alle voorwaarden voor toepassing van de aandelenfusiefaciliteit? De Belastingdienst heeft hierover onlangs een kennisgroepstandpunt gepubliceerd (Belastingdienst 16 februari 2026, KG:003:2026:03). In dit artikel lichten wij de inhoud van het kennisgroepstandpunt toe en leggen wij uit wat dit betekent voor de praktijk.
Wat is een aandelenfusie?
Een aandelenfusie is in feite een aandelenruil. Bij een aandelenfusie vindt namelijk een overdracht van aandelen tussen fuserende ondernemingen plaats. Eén van beide ondernemingen draagt aandelen over aan de andere onderneming, waartegenover de laatstgenoemde onderneming zijn eigen aandelen weer uitreikt aan de inbrengende onderneming. Op het moment van levering van de aandelen tegen de uitreiking van de nieuwe aandelen van de andere onderneming is sprake van een vervreemdingsresultaat. Over het vervreemdingsresultaat moet in beginsel belasting worden betaald.
Om de belastingheffing te beperken c.q. voorkomen, kent de wet een aandelenfusiefaciliteit. Deze faciliteit is van toepassing indien de aandelenfusie voldoet aan de in de wet gestelde voorwaarden. Eén van de voorwaarden is dat voldaan moet worden aan het stemrechtvereiste. Een andere belangrijke voorwaarde is dat de aandelenfusie niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing, aldus artikel 3.55, lid 4 van de Wet inkomstenbelasting 2001.
Het stemrechtvereiste bij een aandelenfusie, hoe werkt dit?
De wet bepaalt dat de aandelenfusiefaciliteit alleen kan worden toegepast indien de verkrijgende onderneming als gevolg van de aandelenfusie meer dan de helft van de stemrechten kan uitoefenen in de overgenomen onderneming. Met andere woorden: de verkrijgende onderneming moet daadwerkelijk de zeggenschap verkrijgen over de andere onderneming.
Het idee achter deze voorwaarde is dat er sprake moet zijn van een reële overname. De faciliteit is dus niet bedoeld voor situaties waarin alleen formeel aandelen worden uitgewisseld, om bijvoorbeeld een fiscaal voordeel te behalen, zonder dat er echte zeggenschap wordt verkregen.
In de praktijk komt het regelmatig voor dat een aandelenfusie onderdeel is van een bredere herstructurering waarbij meerdere stappen kort na elkaar plaatsvinden. In dat geval kan de vraag zich voordoen of op dat moment nog wel aan het stemrechtvereiste wordt voldaan voor toepassing van de aandelenfusiefaciliteit. Volgens een arrest van de Hoge Raad d.d. 14 mei 2004 ECLI:NL:HR:2004:AO3339 wordt voor de bedoeling van het stemrecht vereiste gekeken naar alle afspraken die samenhangen met de aandelenfusie.
Voorbeeld aandelenfusie en direct daarna een juridische splitsing
In het gepubliceerde standpunt van de Belastingdienst deed zich de volgende situatie voor.
- Drie aandeelhouders – X, Y en Z – bezitten gezamenlijk alle aandelen in een werkmaatschappij (A BV). X heeft 40% van de aandelen en Y en Z hebben ieder 30%. De aandeelhouders willen een structuur creëren waarin ieder via een persoonlijke holding participeert in de werkmaatschappij
- Om dat te bereiken wordt eerst een aandelenfusie uitgevoerd. Een nieuw opgerichte vennootschap (B BV) verwerft alle aandelen in A BV. In ruil daarvoor ontvangen de aandeelhouders aandelen in B BV, in dezelfde verhouding: 40%, 30% en 30%
- Vervolgens wordt B BV anderhalve maand later juridisch gesplitst in drie persoonlijke holdings: Holding X, Holding Y en Holding Z. Elk van deze holdings houdt vervolgens een belang in A BV.
De vraag was of in deze situatie nog wel wordt voldaan aan het stemrechtvereiste voor toepassing van de aandelenfusiefaciliteit. Immers: de structuur waarin B BV alle aandelen in A BV houdt, bestaat slechts tijdelijk omdat er al een splitsing gepland is. Daartegenover staat dat B BV in de periode tussen de aandelenfusie en de splitsing haar stemrechten die verbonden zijn aan haar aandelen in A BV vrijelijk heeft kunnen uitoefenen.
Standpunt Belastingdienst inzake aandelenfusie en dan splitsing
De Belastingdienst komt tot de conclusie dat wel degelijk aan het stemrechtvereiste wordt voldaan. Doorslaggevend is dat B BV in de periode tussen de aandelenfusie en de juridische splitsing daadwerkelijk meer dan de helft van de stemrechten in A BV kon uitoefenen. B BV bezat immers alle aandelen in A BV en kon de bijbehorende stemrechten vrijelijk uitoefenen.
Dat op voorhand vaststond dat deze situatie tijdelijk zou zijn, maakt volgens de Belastingdienst niet uit. Zolang er geen beperkingen waren op het uitoefenen van de stemrechten door B BV, voldoet de aandelenfusie aan de wettelijke eis. De Belastingdienst merkt wel op dat daarnaast óók aan de voorwaarde moet zijn voldaan dat de aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Stemrechtvereiste bij aandelenfusie gevolgd door uitgifte aandelen
In een eerder kennisgroepstandpunt van de Belastingdienst (Belastingdienst 6 oktober 2025, KG:003:2025:12) is de situatie aan bod gekomen waarbij een aandelenfusie heeft plaatsgevonden tussen X BV en Y BV. Als gevolg van de aandelenfusie heeft X BV alle aandelen verkregen in Y BV, tegen uitreiking van eigen aandelen.
Direct na de aandelenfusie geeft Y BV nieuwe aandelen uit aan een derde partij, Z BV. Als gevolg van deze uitgifte verkrijgt Z BV een belang van 40% in Y BV en verwatert het aandelenbelang van X BV in Y BV van 100% naar 60%. Ook worden tegelijkertijd de statuten van Y BV gewijzigd. Voortaan is voor alle aandeelhoudersbesluiten een gekwalificeerde meerderheid van 2/3 van stemmen vereist. De vraag die voorlag, is of in deze situatie nog wel voldaan wordt aan het stemrechtvereiste voor toepassing van de aandelenfusiefaciliteit.
Volgens de Belastingdienst wordt in deze situatie nog steeds voldaan aan het stemrechtvereiste, ondanks de uitgifte van aandelen en de statutenwijziging die direct na de aandelenfusie hebben plaatsgevonden. X BV kan immers ook na de uitgifte van aandelen en statutenwijziging nog steeds door middel van haar aandelenbezit (60%) meer dan de helft van de stemrechten in Y BV uitoefenen. Dat vanwege de plaatsgevonden statutenwijziging voor alle aandeelhoudersbesluiten een gekwalificeerde meerderheid van 2/3 van stemmen is vereist, maakt dit niet anders.
Advisering inzake herstructurering via aandelenfusie en splitsing
Dit kennisgroepstandpunt is relevant voor situaties waarin ná een aandelenfusie nog aanvullende stappen plaatsvinden in het kader van een herstructurering. In die situaties kan namelijk onduidelijkheid ontstaan over het feit of aan de gestelde voorwaarden wordt voldaan, met name wanneer bepaalde stappen kort na elkaar volgen.
Uit het kennisgroepstandpunt kan worden opgemaakt dat het feit dat slechts voor een korte periode wordt voldaan aan het stemrechtvereiste, niet leidt tot het niet kunnen toepassen van de aandelenfusiefaciliteit. Ook het feit dat op voorhand reeds bekend was dat een juridische splitsing zou plaatsvinden leidt niet tot een andere uitkomst. Van belang blijft wel dat het stemrechtvereiste daadwerkelijk kan worden uitgeoefend nadat de aandelenfusie heeft plaatsgevonden, ook al is dit slechts voor korte duur. Indien er beperkingen zijn gesteld met betrekking tot de uitoefening van de stemrechten, dan kan dit leiden tot een andere uitkomst. Het advies blijft altijd om de voorgenomen herstructurering vooraf af te stemmen met de Belastingdienst, teneinde op voorhand zekerheid te verkrijgen over de toepassing van de verschillende faciliteiten. Dit voorkomt onduidelijkheid en vervelende verrassingen achteraf.
Bent u voornemens om een herstructurering te laten plaatsvinden, of bent u juist benieuwd of uw huidige ondernemingsstructuur toe is aan een herstructurering? Neem dan gerust contact met ons op en wij helpen u graag!
Advies specialisten
Een steeds groter deel van onze klanten zijn dienstverleners. Hierbij kunt u denken aan:
- Advocaten
- Notarissen
- Medisch specialisten
- Huisartsen
- Tandartsen
- Fysiotherapeuten
- Accountants, etc.
Fiscale advisering van advocaten, medici, accountants, etc.
Onze collega's hebben hun sporen binnen de fiscale wereld ruimschoots verdiend en dit is dan ook de reden dat wij sinds enkele jaren een speciaal team hebben voor specialisten. Of u als zelfstandige of in maatschapsverband werzaam bent, maakt voor onze adviseurs eigenlijk geen verschil. Wij beginnen met een eenvoudige fiscale scan. Een oriënterend gesprek bij ons op kantoor kan kosteloos plaatsvinden en voor een eerste scan moet u rekenen op ongeveer € 1.000 aan kosten (exclusief omzetbelasting).
Cliënten wonen in geheel Nederland, dit maakt onze praktijk afwisselend en dynamisch. De meeste advisering start bij het fiscaal optimaliseren van uw situatie, hierbij kunt u denken aan:
- Inbrengen in de bv;
- Renteloze lening via bv;
- Estate planning;
- Beleggen in vastgoed;
- Optimaliseren pensioen;
- Inventariseren risico's en herstructureren;
- Voorbereiding mogelijke verkoop;
- Emigratie.
Slim en innovatief investeren
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
De innovatiebox in Nederland
Door gebruik te maken van de diverse faciliteiten op het gebied van innovatie, energie en milieu, wordt het investeren in bedrijfsmiddelen veel aantrekkelijker. Wij zullen voor u de diverse mogelijkheden op een rij zetten.
Ook is het mogelijk om met behulp van deze faciliteiten een samenwerkingsverband op te zetten, als alternatieve vorm van financiering. Vermogende particulieren investeren dan als ondernemer en stellen als het ware hun faciliteiten beschikbaar. Diverse windmolenprojecten, milieuvriendelijke mestverwerkingsinstallaties, energie- en warmtevoorzieningen werden op deze wijze mogelijk gemaakt.
Dit is een traject dat een deskundige fiscale en juridische begeleiding nodig heeft, zoals:
- opzet investeringsstructuur maatschap;
- ruling met de Belastingdienst;
- inbreng maatschapsaandelen van de B.V.;
- fiscale begeleiding voor de investeerders.
Deze structuur moet samen met andere partijen worden opgezet. Wij kunnen met u de mogelijkheden bespreken.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
9% winstbelasting over innovatie activiteiten? Vraag de Innovatiebox aan
Optimaal verdelen gemeenschap bij overlijden
Per 1 januari 2026 is art. 11 lid 4 Successiewet 1956 ingrijpend gewijzigd. De bepaling richt zich op situaties waarin echtgenoten, geregistreerde partners of, via een aanvullende regeling, bepaalde samenwoners met een verrekenbeding vermogen laten overgaan via het huwelijksvermogensrecht in plaats van via schenking of erfrecht.
De kern lijkt eenvoudig, maar de uitwerking kan behoorlijk wat haken en ogen hebben. Komt aan een echtgenoot bij ontbinding van een huwelijksgoederengemeenschap meer toe dan de helft van die gemeenschap, dan wordt het meerdere fiscaal genegeerd als huwelijksvermogensrechtelijke verkrijging en behandeld als een verkrijging krachtens erfrecht of schenking. Bij overlijden is het meerdere een fictieve erfrechtelijke verkrijging, bij ontbinding of verrekening tijdens leven is het een fictieve schenking. De nieuwe tekst van art. 11 lid 4 SW bepaalt dit voor de ontbinding van de gemeenschap en voor verrekenbedingen. Art. 11 lid 5 SW breidt dit uit naar verrekenbedingen tussen personen die partner in de zin van art. 1a SW zijn of zijn geweest.
De gelijke breukdelenfictie van art. 11 lid 4 Successiewet
Per 1 januari 2026 is art. 11 lid 4 Successiewet 1956 ingrijpend gewijzigd. De bepaling richt zich op situaties waarin echtgenoten, geregistreerde partners of, via een aanvullende regeling, bepaalde samenwoners met een verrekenbeding vermogen laten overgaan via het huwelijksvermogensrecht in plaats van via schenking of erfrecht.
De kern lijkt eenvoudig, maar de uitwerking kan behoorlijk wat haken en ogen hebben. Komt aan een echtgenoot bij ontbinding van een huwelijksgoederengemeenschap meer toe dan de helft van die gemeenschap, dan wordt het meerdere fiscaal genegeerd als huwelijksvermogensrechtelijke verkrijging en behandeld als een verkrijging krachtens erfrecht of schenking. Bij overlijden is het meerdere een fictieve erfrechtelijke verkrijging, bij ontbinding of verrekening tijdens leven is het een fictieve schenking. De nieuwe tekst van art. 11 lid 4 SW bepaalt dit voor de ontbinding van de gemeenschap en voor verrekenbedingen. Art. 11 lid 5 SW breidt dit uit naar verrekenbedingen tussen personen die partner in de zin van art. 1a SW zijn of zijn geweest.
De wetswijziging is de reactie op het zogenoemde Breukdelenarrest van de Hoge Raad van 16 februari 2024. De Hoge Raad oordeelde daarin dat het overeenkomen van ongelijke breukdelen in een huwelijksgemeenschap geen schenking opleverde en dat het destijds geldende art. 11 lid 4 SW niet kon worden toegepast op het meerdere boven 50%. De wetgever vond dat resultaat niet gewenst, omdat daarmee via het huwelijksvermogensrecht aanzienlijke vermogensverschuivingen tussen partners buiten de schenk- en erfbelasting konden blijven. De memorie van toelichting is daar vrij duidelijk over, sinds het arrest is duidelijk dat het relatief eenvoudig mogelijk is erf- of schenkbelasting te ontwijken en dat bestrijding via fraus legis in de praktijk nagenoeg onmogelijk zal zijn.
De regeling is dus niet zomaar een technische reparatie. Zij verschuift het fiscale uitgangspunt. Civielrechtelijk blijft een ongelijke breukdelengemeenschap mogelijk, maar voor de schenk- en erfbelasting wordt de 50/50-verdeling de fiscale norm.
Wat werd vóór 2026 ondervangen — en wat juist niet?
De achtergrond ligt in een spanningsveld tussen civiel recht en de Successiewet. De Successiewet belast in beginsel hetgeen krachtens erfrecht of schenking wordt verkregen. Huwelijksvermogensrechtelijke boedelmenging is civielrechtelijk iets anders. In de lijn van HR 28 januari 1959, HR 17 maart 1971, HR 7 mei 2021 en HR 16 februari 2024 geldt dat het aangaan of wijzigen van een huwelijksgemeenschap niet zonder meer een schenking is, omdat tijdens het bestaan van de gemeenschap geen voltooide eenzijdige vermogensverschuiving plaatsvindt. In de literatuur wordt terecht gewezen op de gedachte dat de gemeenschap een gebonden rechtsverhouding is waarin het uiteindelijke voordeel pas bij ontbinding blijkt, en dat het ogenschijnlijke voordeel door latere risico’s en vermogensmutaties nog kan omslaan.
Dat civielrechtelijke uitgangspunt maakte estate planning mogelijk. Denk aan de echtgenoot met groot vermogen die kort voor overlijden huwelijkse voorwaarden maakt waarbij de langstlevende voor 90% en de vermoedelijke erflater voor 10% gerechtigd wordt tot de gemeenschap. Bij overlijden valt dan civielrechtelijk slechts 10% in de nalatenschap. De langstlevende krijgt 90% krachtens huwelijksvermogensrecht, niet krachtens erfrecht. Onder het oude recht kon dat, behoudens uitzonderlijke fraus-legisgevallen, buiten de erfbelasting blijven.
De literatuur was verdeeld over de vraag of de Hoge Raad in 2024 het oude art. 11 lid 4 SW juist heeft uitgelegd. Enerzijds wijzen Blokland en Heijligers erop dat uit de parlementaire geschiedenis van die bepaling niet duidelijk blijkt dat de wetgever destijds de breukdelengemeenschap voor ogen heeft gehad. Dat maakt de door de Hoge Raad gekozen beperkte uitleg begrijpelijk. Anderzijds bood de wettekst — met name de formulering “meer toekomt dan de helft der gemeenschap” — op zichzelf wel ruimte voor een ruimere benadering, waarbij niet uitsluitend wordt gekeken naar wat de langstlevende krachtens de huwelijkse voorwaarden al toekwam, maar naar de economische verschuiving die bij overlijden daadwerkelijk optreedt.
In andere literatuur wordt de discussie breder geplaatst, namelijk binnen de systematiek van de fictiebepalingen in de Successiewet. Die wet sluit weliswaar aan bij civielrechtelijke verkrijgingen, maar corrigeert via ficties situaties waarin een civielrechtelijke route economisch bezien dicht tegen een erfrechtelijke verkrijging of schenking aanligt. Juist vanuit dat perspectief is de nieuwe regeling goed te verklaren. Civielrechtelijk blijft de breukdelengemeenschap mogelijk, maar fiscaal wordt het beoogde voordeel geneutraliseerd. De regeling past daarmee in de bredere lijn van de Successiewet, niet de civielrechtelijke kwalificatie wordt bestreden, maar het fiscale effect van een constructie die economisch hetzelfde resultaat benadert.
De nieuwe hoofdregel – alles boven 50% valt in beginsel onder de fictie
De regeling werkt volgens een vaste, wettelijke systematiek en laat in beginsel geen ruimte voor maatwerk. Er wordt niet gekeken naar de motieven. Het maakt dus niet uit of de ongelijke breukdelen zijn gekozen uit fiscale overwegingen, uit verzorgingsmotieven, ter compensatie van een uitsluitingsclausule, ter beperking van de legitieme portie of vanwege een ongelijke aanbreng bij huwelijk. De memorie van toelichting geeft aan dat het kabinet het ongewenst acht dat het bijkomende effect van ongelijke breukdelen is dat echtgenoten erf- of schenkbelasting besparen, ongeacht de beweegredenen.
De heffing sluit aan bij het moment waarop de gemeenschap wordt ontbonden of het verrekenbeding wordt uitgevoerd. Dat is een verschil met het niet-doorgegane voorstel uit 2018, waarin al bij het aangaan of wijzigen van huwelijkse voorwaarden schenkbelasting zou kunnen worden geheven. Het huidige art. 11 lid 4 SW raakt niet het aangaan van de gemeenschap als zodanig, maar de daadwerkelijke ontbinding of verrekening. De privévermogens van de echtgenoten blijven buiten de regeling, alleen de huwelijksgoederengemeenschap en het te verrekenen vermogen vallen erin.
Een belangrijk punt is dat de fictie niet aanknoopt bij de vraag wie het vermogen oorspronkelijk heeft ingebracht. Dat kan tot een bijzondere uitkomst leiden. Ook wanneer de ongelijke breukdelen aansluiten bij een ongelijke aanbreng, bijvoorbeeld omdat de ene echtgenoot 90 heeft ingebracht en de andere echtgenoot 10, blijft de wettelijke toets of bij ontbinding meer dan de helft van de gemeenschap aan één echtgenoot toekomt. Degene die bij ontbinding meer dan 50% ontvangt, kan daardoor fiscaal worden geconfronteerd met een fictieve verkrijging, ook voor zover dat meerdere economisch bezien geheel of gedeeltelijk correspondeert met vermogen dat hij of zij zelf in de gemeenschap heeft ingebracht. De fictie laat de herkomst van het gemeenschapsvermogen dus buiten beschouwing. Dat maakt de regeling effectief tegen fiscaal gedreven breukdelengemeenschappen, maar verklaart ook waarom zij in reële meerinbrengsituaties ongelukkig kan uitwerken.
Daarbij moet wel precies worden onderscheiden tussen het ontstaan van de gemeenschap en het fiscale heffingsmoment. Art. 11 lid 4 SW wordt niet reeds geactiveerd doordat een goed in een huwelijksgoederengemeenschap wordt ingebracht of doordat echtgenoten ongelijke breukdelen overeenkomen. De heffing sluit pas aan bij de ontbinding van de gemeenschap, dan wel bij de uitvoering van een verrekenbeding. De inbreng zelf blijft daarmee in lijn met de klassieke rechtspraak over boedelmenging in beginsel buiten de schenkbelasting, omdat op dat moment nog geen voltooide eenzijdige vermogensverschuiving plaatsvindt. De nieuwe fictie corrigeert niet dat civielrechtelijke uitgangspunt, maar verbindt bij ontbinding of verrekening alsnog fiscale gevolgen aan de uitkomst voor zover die boven de helft uitstijgt.
Praktisch betekent dit:
- Bij ontbinding door overlijden wordt het meerdere boven 50% geacht krachtens erfrecht te zijn verkregen van de overleden echtgenoot.
- Bij ontbinding tijdens leven, bijvoorbeeld bij echtscheiding of wijziging/opheffing van de gemeenschap bij latere huwelijkse voorwaarden, wordt het meerdere boven 50% geacht krachtens schenking te zijn verkregen.
- Bij verrekening geldt hetzelfde voor het meerdere boven de helft van de te verrekenen som.
Bij samenwoners geldt de regeling niet voor een goederenrechtelijke huwelijksgemeenschap, immers, die hebben zij niet, maar wel voor vergelijkbare verrekenbedingen, mits sprake is of is geweest van partnerschap in de zin van art. 1a SW. De memorie van toelichting merkt daarbij op dat ook voormalige partners zijn meegenomen om eenvoudige ontwijking door uitschrijving op een ander BRP-adres te voorkomen.
Voorbeeld 1: 90/10-gemeenschap bij overlijden
Stel, M en V zijn gehuwd in een algehele gemeenschap met een waarde van € 4.000.000. Zij wijzigen hun huwelijkse voorwaarden en bepalen dat V bij ontbinding gerechtigd is tot 90% en M tot 10%. M overlijdt. V is enig erfgenaam.
Civielrechtelijk komt aan V uit hoofde van het huwelijksvermogensrecht € 3.600.000 toe. De nalatenschap van M bedraagt nog slechts € 400.000. Onder het oude recht kon de discussie zich toespitsen op de vraag of die € 1.600.000 boven de helft fiscaal buiten beeld bleef. Onder het nieuwe recht is die discussie voorbij. V komt 40 procentpunt meer toe dan de helft van de gemeenschap. Het meerdere bedraagt € 1.600.000. Dat bedrag wordt geacht krachtens erfrecht door het overlijden van M te zijn verkregen. Daarnaast verkrijgt V als erfgenaam de nalatenschap van € 400.000. De totale fiscale verkrijging kan dus € 2.000.000 bedragen, behoudens toepassing van vrijstellingen en eventuele andere bepalingen.
De memorie van toelichting werkt een vergelijkbaar voorbeeld uit met een gemeenschap van € 10 miljoen en een 95/5-verhouding. Daarin wordt 45% van de gemeenschap, dus € 4,5 miljoen, als fictieve erfrechtelijke verkrijging aangemerkt.
De praktische conclusie is daarmee vrij duidelijk. De breukdelengemeenschap werkt civielrechtelijk nog steeds, maar fiscaal wordt gedaan alsof de langstlevende slechts 50% vrij via het huwelijksvermogensrecht kan krijgen. Alles daarboven wordt fiscaal aangemerkt als erfrechtelijke verkrijging.
Voorbeeld 2: ongelijke aanbreng
Stel, A en B trouwen. A brengt € 900.000 in, B € 100.000. Zij spreken af dat A bij ontbinding voor 90% en B voor 10% gerechtigd blijft. Dat is civielrechtelijk goed te volgen, men beoogt slechts recht te doen aan de economische inbrengverhouding. B overlijdt als eerste. A krijgt 90% van de gemeenschap.
Economisch bezien ligt misbruik niet voor de hand. A krijgt in wezen terug wat hij zelf heeft ingebracht. Toch valt A onder de tekst van art. 11 lid 4 SW. A krijgt meer dan de helft van de gemeenschap. Het meerdere boven 50%, dus 40% van de gemeenschap, wordt in beginsel als fictieve erfrechtelijke verkrijging belast.
Dit is het grootste bezwaar tegen de regeling. Zij is niet beperkt tot misbruiksituaties. De wetgever heeft bewust gekozen voor een objectieve 50%-norm zonder tegenbewijsregeling. In de literatuur over de gelijke breukdelenfictie wordt dit terecht als knelpunt benoemd. De regeling kan ook gevallen raken waarin de ongelijke breukdelen juist corresponderen met de ongelijke aanbreng en dus niet leiden tot een werkelijke bevoordeling.
De knellende werking wordt het duidelijkst zichtbaar bij de echtgenoot die juist de meerinbrenger is. Stel dat echtgenoten een gemeenschap creëren waarin de ene echtgenoot substantieel meer vermogen inbrengt en de breukdelen daarop aansluiten. Civielrechtelijk kan dat goed verklaarbaar zijn, men wil voorkomen dat de minderinbrenger bij ontbinding een economisch voordeel geniet dat niet is beoogd. Fiscaal is dat onder de nieuwe regeling niet beslissend. Komt aan de meerinbrenger bij ontbinding meer dan de helft van de gemeenschap toe, dan valt het meerdere in beginsel onder de fictie. In zo’n geval wordt dus niet zozeer een bevoordeling van de meerinbrenger belast, maar een uitkomst die mede kan bestaan uit behoud of terugkeer van eigen inbreng. Juist daarom is het ontbreken van een tegenbewijsregeling problematisch.
Bij overlijden kan art. 7 lid 1 SW tekstueel ruimte bieden om een eerdere opoffering in mindering te brengen op de fictieve erfrechtelijke verkrijging. Zeker is dat echter niet. De parlementaire behandeling heeft deze samenloop niet uitgewerkt. Bij ontbinding tijdens leven ligt toepassing nog moeilijker, omdat art. 7 SW geen duidelijke aftrekmethode biedt voor de fictieve schenking van art. 11 lid 4 onderdeel b SW. Juist daar knelt de regeling het meest, de meerinbrenger kan fiscaal worden behandeld als verkrijger, terwijl economisch slechts sprake is van behoud of terugkeer van eigen vermogen.
Voor de praktijk betekent dit dat bij ongelijke aanbreng de dossiervorming duidelijk moet zijn. Leg vast waarom ongelijke breukdelen worden gekozen, welke vermogens zijn ingebracht, welke waarderingen zijn gehanteerd en of sprake is van een opoffering die later onder art. 7 SW kan worden verdedigd.
Voorbeeld 3: ongelijke verdeling bij echtscheiding
Stel, echtgenoten hebben een beperkte gemeenschap van een woning. De woning is € 1.000.000 waard. In de huwelijkse voorwaarden is bepaald dat A voor 70% en B voor 30% gerechtigd is. Bij echtscheiding wordt de gemeenschap ontbonden en krijgt A overeenkomstig de huwelijkse voorwaarden 70%.
A krijgt 20 procentpunt meer dan de helft. Onder art. 11 lid 4 onderdeel b SW wordt dit meerdere bij ontbinding tijdens leven geacht krachtens schenking te zijn verkregen. De fictieve schenking bedraagt dan € 200.000.
Dat kan onredelijk uitpakken als A oorspronkelijk ook 70% van de woning heeft gefinancierd. De literatuur benoemt precies dit soort situaties, partners die een woning aanvankelijk in een 70/30-verhouding houden en bij huwelijk een ongelijke beperkte gemeenschap willen aangaan om civielrechtelijke flexibiliteit en overdrachtsbelasting-technische redenen te behouden, kunnen door de nieuwe fictie worden geraakt zonder dat een materiële vermogensverschuiving heeft plaatsgevonden.
Juist in dit soort gevallen wringt de regeling met de economische werkelijkheid. Waar het huwelijksvermogensrecht maatwerk mogelijk maakt, maakt de Successiewet van 50/50 de fiscale norm. Wie daarvan afwijkt, moet belastingheffing incalculeren of de structuur anders vormgeven.
Een voor de hand liggende consequentie is dat men bij een reeds bestaande ongelijke gerechtigdheid tot één specifiek vermogensbestanddeel terughoudend moet zijn met het opnemen daarvan in een beperkte gemeenschap met ongelijke breukdelen. Als partijen voor het huwelijk een woning in de verhouding 70/30 houden, hoeft die verhouding niet via een ongelijke huwelijksgemeenschap te worden behouden. Integendeel, juist het onderbrengen van die woning in een beperkte gemeenschap met een 70/30-breukdeel roept onder het nieuwe art. 11 lid 4 SW het probleem op dat bij ontbinding wordt vergeleken met de fictieve 50/50-norm. Civielrechtelijk wordt dan slechts de bestaande eigendomsverhouding voortgezet, maar fiscaal wordt gedaan alsof de meestgerechtigde voor het meerdere boven de helft een verkrijging krachtens schenking of erfrecht geniet.
Een zuiverder route is dan om de woning buiten de huwelijksgoederengemeenschap te houden en in de huwelijkse voorwaarden vast te leggen dat de bestaande eenvoudige gemeenschap tussen partijen wordt gerespecteerd. De eigendom blijft dan 70/30 en de woning behoort niet tot de huwelijksgoederengemeenschap waarop art. 11 lid 4 SW ziet. Willen partijen daarnaast bereiken dat de andere partner economisch meedeelt in toekomstige waardestijgingen, dan kan dat gerichter worden vormgegeven, bijvoorbeeld door een afzonderlijk verrekenbeding dat beperkt blijft tot een deel van de toekomstige waardemutatie, of door een andere compensatieregeling buiten de eigendomsverhouding zelf. Daarmee wordt beter aangesloten bij wat partijen economisch willen bereiken, behoud van de bestaande eigendomsverhouding, zonder dat de enkele keuze voor een ongelijke beperkte gemeenschap onnodig de gelijke breukdelenfictie activeert.
Een voorbeeld maakt dit duidelijk. A en B hebben voor hun huwelijk samen een woning gekocht voor € 1.000.000. A heeft 70% gefinancierd en B 30%, zodat zij ook civielrechtelijk in die verhouding eigenaar zijn. Als zij bij huwelijkse voorwaarden bepalen dat de woning buiten iedere huwelijksgemeenschap blijft, verandert er door het huwelijk niets aan die eigendomsverhouding. A blijft voor 70% eigenaar en B voor 30%. Wordt de woning later verkocht of verdeeld, dan vindt de afwikkeling plaats vanuit die eenvoudige gemeenschap. Wordt dezelfde woning daarentegen ingebracht in een beperkte huwelijksgemeenschap waarin A voor 70% en B voor 30% gerechtigd is, dan ontstaat bij ontbinding het risico dat A voor het meerdere boven 50% — dus voor 20% van de waarde van de woning — onder art. 11 lid 4 SW wordt geacht een fictieve verkrijging te hebben genoten. Economisch is A dan niet rijker geworden dan hij al was, maar fiscaal wordt de vormgeving via de huwelijksgemeenschap beslissend.
Voorbeeld 4: finaal verrekenbeding met ongelijke breukdelen
Stel, A en B zijn buiten gemeenschap gehuwd. A heeft € 4.000.000, B heeft € 1.000.000. In de huwelijkse voorwaarden staat een finaal verrekenbeding bij overlijden, alsof A voor 10% en B voor 90% gerechtigd is tot het totale vermogen. A overlijdt.
De te verrekenen som bedraagt € 5.000.000. B is op grond van het beding gerechtigd tot 90%, dus € 4.500.000. Omdat B zelf al € 1.000.000 heeft, krijgt B een verrekenvordering van € 3.500.000 op de nalatenschap van A. Het meerdere boven 50% van de te verrekenen som bedraagt 40% van € 5.000.000, dus € 2.000.000. Dat bedrag wordt als fictieve erfrechtelijke verkrijging belast. De memorie van toelichting bevat vrijwel ditzelfde voorbeeld.
Belangrijk is dat het civiele verrekenbeding niet ongeldig wordt. De Successiewet zegt alleen: voor zover het beding leidt tot een aanspraak boven 50%, behandelen wij dat meerdere fiscaal als erfrechtelijke verkrijging of schenking.
Wat als je juist wilt dat de partner ‘meedeelt’?
De nieuwe regeling betekent niet dat partners niet meer kunnen delen. Integendeel, delen tot 50/50 blijft binnen deze fictiebepaling fiscaal houdbaar. Wie wil dat de partner meedeelt in vermogen, moet dus in beginsel sturen op gelijke breukdelen of op een regulier finaal verrekenbeding bij helfte. Gaat het daarentegen niet om het laten meedelen in bestaand privévermogen, maar om het behouden van een reeds bestaande ongelijke eigendomsverhouding, bijvoorbeeld een woning die voor het huwelijk al 70/30 wordt gehouden, dan ligt het meer voor de hand het vermogensbestanddeel buiten de gemeenschap te laten en de bestaande eenvoudige gemeenschap contractueel te respecteren.
Bepaalde regelingen blijven bruikbaar:
Een echtpaar kan kiezen voor een algehele of beperkte gemeenschap met gelijke delen. Daarmee kan vermogen dat anders privé zou blijven, bij ontbinding voor de helft aan de andere partner toekomen zonder toepassing van de nieuwe fictie. Dat is juist de grens die de wetgever accepteert.
Ook een finaal verrekenbeding bij helfte blijft mogelijk. Voor echtgenoten die buiten gemeenschap willen blijven, maar bij overlijden economisch willen afrekenen alsof sprake was van een gemeenschap, blijft dit een relevante mogelijkheid. De jurisprudentie behandelt een wederkerig verplicht finaal verrekenbeding fiscaal in belangrijke mate als vergelijkbaar met een gemeenschap, juist omdat tijdens het huwelijk niet vaststaat wie uiteindelijk iets te vorderen heeft.
Wil men meer dan 50% laten toekomen aan de partner, dan moet je je bedenken dat dit niet fiscaal nog geruisloos kan via het huwelijksvermogensrecht. Dan komt men in de sfeer van erfrechtelijke verzorgingsvoorzieningen, legaten, vruchtgebruik, quasi-wettelijke verdeling, afvullegaat of schenkingen. Dat is niet per definitie ongunstig, maar het moet worden doorgerekend.
Ondernemingsvermogen, aanmerkelijkbelangaandelen en BOR
Een afzonderlijk aandachtspunt geldt wanneer de huwelijksgoederengemeenschap of de verrekenmassa ondernemingsvermogen, aanmerkelijkbelangaandelen of terbeschikkingstellingsvermogen omvat. In dat geval kan de fictieve verkrijging boven 50% niet los worden gezien van de bedrijfsopvolgingsregeling, de doorschuiffaciliteiten en de waarderingsregels voor ondernemingsvermogen.
Als het meerdere boven de helft bij overlijden fictief krachtens erfrecht wordt verkregen, rijst de vraag of en in hoeverre voor dat fictieve deel een beroep op de BOR mogelijk is. Daarbij kunnen de bezitstermijn aan de zijde van de erflater, de voortzettingseis aan de zijde van de verkrijger en de kwalificatie van het vermogen tot discussie leiden. Dat geldt temeer omdat civielrechtelijk niet steeds sprake is van een gewone erfrechtelijke overgang van ondernemingsvermogen, de Successiewet construeert die overgang juist bij fictie.
Bij ontbinding tijdens leven kan hetzelfde probleem ontstaan in de sfeer van de fictieve schenking. Dan moet worden beoordeeld of de schenker voor het fictief overgedragen ondernemingsvermogen aan de bezitstermijn voldoet en of de verkrijger aan de voortzettingseis kan voldoen. De wet bevat voor deze samenloop geen afzonderlijke tegemoetkoming. Dat maakt ongelijke breukdelen bij ondernemingsvermogen risicovoller dan bij eenvoudig box 3-vermogen. In zulke gevallen moet de structuur vooraf worden doorgerekend op schenk- of erfbelasting, inkomstenbelasting en de beschikbaarheid van bedrijfsopvolgingsfaciliteiten.
Praktische vormgeving bij bestaande ongelijke eigendomsverhoudingen
Een praktische route is vaak: houd het huwelijksvermogensrecht fiscaal binnen 50/50 en regel aanvullende verzorging via testament. Denk aan een langstlevende-regeling, vruchtgebruik, keuzelegaat tegen inbreng, afvullegaat of tweetrapsmaking. In de literatuur wordt bij boedelafwikkeling benadrukt dat de verdeling van de huwelijksgemeenschap in beginsel geen invloed heeft op de omvang van de erfrechtelijke verkrijging voor de Successiewet, maar wel grote gevolgen kan hebben voor de samenstelling van de nalatenschap en voor de belastingdruk bij het tweede overlijden.
Voor cliënten met kinderen uit eerdere relaties is dit extra relevant. Een breukdelengemeenschap werd mede gebruikt om de legitimaire massa te verkleinen. Civielrechtelijk kan die discussie nog steeds spelen, maar fiscaal is het voordeel bij meer dan 50% grotendeels geneutraliseerd.
Bovendien wijst Vegter erop dat de breukdelengemeenschap in legitimaire situaties civielrechtelijk niet zonder risico is. Weliswaar heeft de Hoge Raad op 16 februari 2024 geoordeeld dat het aangaan van huwelijkse voorwaarden met ongelijke aandelen als zodanig geen gift oplevert, maar volgens Vegter volgt daaruit niet dat de legitimaris steeds met lege handen staat. In extreme gevallen, met name wanneer kort voor het overlijden van de meest vermogende echtgenoot een sterk ongelijke gemeenschap wordt gecreëerd met het doel de legitimaire aanspraak te minimaliseren, kan discussie ontstaan over de aantastbaarheid van de huwelijkse voorwaarden. Vegter noemt daarbij met name twee mogelijke civielrechtelijke routes: (i) strijd met de goede zeden of wetsontduiking in de zin van art. 3:40 BW, en (ii) vernietiging via de actio pauliana van art. 3:45 BW. Daarbij is relevant dat het volgens art. 3:45 BW niet beslissend is dat de legitimaris pas na overlijden schuldeiser wordt. Ook een later ontstane vordering kan onder omstandigheden bescherming genieten. Zijn punt is dus niet dat een breukdelengemeenschap per definitie ongeldig of paulianeus is, maar wel dat de constructie bij evidente benadeling van legitimarissen niet zonder meer als civielrechtelijk houdbaar kan worden gepresenteerd.
Overgangsrecht – bestaande gevallen zijn niet altijd veilig
De maatregel geldt per 1 januari 2026. Volgens de toelichting kan vanaf die datum erf- of schenkbelasting worden geheven als een huwelijksgoederengemeenschap met ongelijke breukdelen wordt ontbonden of wordt verrekend op grond van een beding met ongelijke breukdelen, tenzij het overgangsrecht van toepassing is.
De maatregel geldt niet voor huwelijkse voorwaarden of notariële samenlevingsovereenkomsten met ongelijke breuk- of verrekendelen die voor 16 september 2025, 16:00 uur zijn overeengekomen. Worden die overeenkomsten daarna gewijzigd op een manier die het aandeel in de gemeenschap of verrekenmassa raakt, dan vervalt de werking. Andere wijzigingen kunnen in beginsel zonder verlies van overgangsrecht, mits het breukdeel of de verrekenverhouding ongemoeid blijft.
Een kleine wijziging in huwelijkse voorwaarden kan onbedoeld het overgangsrecht kosten. Bij bestaande ongelijke breukdelen moet de notaris of fiscalist dus eerst vaststellen wanneer is het beding overeengekomen, wat is precies de tekst, is het een gemeenschap of verrekenbeding, is sprake van wijziging na 16 september 2025 om 16:00 uur, en raakt die wijziging het aandeel?
Praktische aandachtspunten voor advisering
De nieuwe regeling dwingt tot een andere adviesvolgorde. Niet langer is de eerste vraag: ‘Kunnen wij via ongelijke breukdelen vermogen buiten de nalatenschap houden?’ De eerste vraag is nu: ‘Waarom willen partijen afwijken van 50/50, en zijn zij bereid de fiscale fictie te dragen?’
Bij advisering zou ik het volgende toetsingskader hanteren.
- Eerst moet worden vastgesteld of sprake is van een huwelijksgoederengemeenschap, een beperkte gemeenschap, een finaal of periodiek verrekenbeding, of een samenlevingscontractueel verrekenbeding. De regeling grijpt niet aan bij alle vermogensverschuivingen tussen partners, maar specifiek bij ontbinding van de gemeenschap of uitvoering van de verrekening.
- Daarna moet de 50%-toets worden gemaakt. Komt een partner bij ontbinding of verrekening boven de helft uit, dan is het meerdere in beginsel belast. Het gaat dus niet om de vraag of de partner materieel is verrijkt ten opzichte van de oorspronkelijke inbreng, maar om de formele vergelijking met de helft van de gemeenschap of verrekenmassa.
- Vervolgens moet worden beoordeeld of overgangsrecht bestaat. Is dat niet het geval, dan moet de fictieve verkrijging worden berekend en worden meegenomen in de aangifte erf- of schenkbelasting.
- Daarna komt pas de vraag of er verzachtende bepalingen zijn. Art. 7 SW kan in overlijdenssituaties mogelijk relevant zijn bij ongelijke aanbreng, maar dit is nog niet zeker. Ook reguliere vrijstellingen, tariefstructuur, verrekening met andere verkrijgingen en samenloop met testamentaire verkrijgingen moeten worden meegenomen.
Tot slot moet de civielrechtelijke kant worden gecontroleerd. Zeker bij legitimarissen, samengestelde gezinnen, wilsonbekwaamheid, kort voor overlijden gewijzigde huwelijkse voorwaarden en afhankelijkheidsrelaties is de fiscale analyse niet genoeg. De civiele aspecten, wilsgebrek, misbruik van omstandigheden, pauliana, strijd met goede zeden, positie van de legitimaris, kunnen minstens zo belangrijk zijn.
Noot fiscaal jurist inzake optimale vermogensverdeling bij overlijden
Art. 11 lid 4 SW 2026 maakt een einde aan de fiscale aantrekkelijkheid van de ongelijke breukdelengemeenschap als route om vermogen boven 50% onbelast naar de partner te laten verschuiven. De civielrechtelijke figuur blijft als zodanig bestaan, maar wordt fiscaal genegeerd voor zover een partner bij ontbinding of verrekening meer verkrijgt dan de helft.
De regeling raakt niet alleen evidente sterfbedconstructies, maar ook reële civielrechtelijke situaties waarin ongelijke breukdelen aansluiten bij ongelijke aanbreng, verzorgingsmotieven of vermogensbescherming. De wetgever heeft bewust gekozen voor eenvoud en handhaafbaarheid boven maatwerk. Dat maakt de regeling praktisch duidelijk, maar niet altijd rechtvaardig.
Voor de estate-planningspraktijk laat dit weinig ruimte voor twijfel, een 50/50-verdeling is fiscaal houdbaar. Wie daarvan afwijkt, moet de fiscale fictie vooraf doorrekenen en het civiele dossier op orde hebben. Wil men de partner laten meedelen, dan kan dat nog steeds, maar bij voorkeur via gelijke gemeenschap, finaal verrekenbeding bij helfte of een testamentaire langstlevende-regeling. Wil men meer dan de helft naar de partner schuiven, dan moet dat niet worden verpakt als fiscaal geruisloos huwelijksvermogensrecht. Vanaf 2026 is een verkrijging boven 50% via huwelijksvermogensrecht of verrekening niet langer fiscaal geruisloos. Zij valt in beginsel onder een fictieve verkrijging voor de schenk- of erfbelasting, behoudens overgangsrecht en eventuele specifieke correcties of faciliteiten.
Bronnen
1. Art. 1a, 7 en 11 lid 4 en 5 Successiewet 1956.
2. Art. 1:94, 1:100 en 1:141-143 BW.
3. Art. 3:40 en 3:45 BW.
4. Kamerstukken II 2025/26, 36 812, nr. 3, p. 55-60.
5. Kamerstukken II 2025/26, 36 812, nr. 16, p. 69 en 85.
6. HR 28 januari 1959, ECLI:NL:HR:1959:AY1786, BNB 1959/122.
7. HR 17 maart 1971, ECLI:NL:HR:1971:AX5018, BNB 1971/95.
8. HR 27 juni 1990, ECLI:NL:HR:1990:ZC4328, BNB 1990/255.
9. HR 7 mei 2021, ECLI:NL:HR:2021:708, BNB 2021/112, NTFR 2021/1544.
10. HR 16 februari 2024, ECLI:NL:HR:2024:239, BNB 2024/41, NTFR 2024/359.
11. A.R. Autar e.a. (red.), Compendium Estate Planning, 12e druk, Den Haag: Sdu 2025.
12. J.B. Vegter, ‘Iets over de breukdelengemeenschap en de positie van de legitimaris’, WPNR 2025/7526.
13. P. Blokland, ‘Een civielrechtelijke kanttekening bij het HR-arrest over de breukdelengemeenschap: de legitimaris heeft het nakijken!’, JBN 2024/21.
14. L.H.M. Heijligers en B.C.E. Heijligers, ‘De breukdelengemeenschap uitgekristalliseerd’, WPNR 2024/7466.
Schadevergoeding valt niet onder de deelnemingsvrijstelling
Schadevergoeding bij mislukte joint venture belastingvrij?
Een BV ontvangt - na een mislukte joint venture - een schadevergoeding van € 250.000. Valt deze in de winst of onder de deelnemingsvrijstelling? In een procedure bij de rechtbank wordt gekeken naar de schadevergoedingsleer van de Hoge Raad. Conclusie is dat door een onjuiste vaststellingsovereenkomst er ruim € 50.000 belasting moet worden betaald. De advocaat had even moeten bellen met een fiscalist.
Schadevergoedingslees hoge raad bij overnames
Een ondernemer wil samenwerken met een collega bedrijf. Er wordt een nieuwe BV opgericht (Newco) en beide bedrijven worden vervolgens verkocht aan de Newco BV, we spreken over een joint venture van twee bedrijven (beide 50%). Beide partijen worden geadviseerd door hetzelfde accountantskantoor. De accountant stelt een aandeelhoudersovereenkomst op met een exitbepaling (terugkooprecht voor de inbrengwaarde). De aandeelhoudersovereenkomst wordt nooit definitief afgerond. Na 6 maanden wilde één ondernemer stoppen met de joint venture. Uiteindelijk krijgt de ondernemer zijn aandelen terug (ruim 2 jaar onderhandelen) maar moet hij € 650.000 extra betalen. De accountant wordt aansprakelijk gesteld en via zijn verzekering wordt uiteindelijk € 250.000 aan schadevergoeding betaald.
Valt de schadevergoeding in de winst of onder de deelnemingsvrijstelling?
Exit regeling bij overname en fiscale gevolgen
De Rechtbank Noord Holland d.d. 7 mei 1016 (ECLI:NL:RBNHO:2026:8006) stelt dat voor de toepassing van de deelnemingsvrijstelling (artikel 13 VPB voor de liefhebber) sprake moet zijn van een voordeel uit hoofde van een deelneming. De rechtbank stelt dat deze zaak niet geheel te vergelijken is met de door schadevergoedingsleer die door de Hoge Raad is ontwikkeld (Hoge Raad d.d. 6 november 2020 ECLI:NL:HR:2020:1738 en Hoge Raad d.d. 23 september 2016 ECLI:NL:HR:2016:2124 en Hoge Raad d.d. 10 juli 2020 ECLI:NL:HR:2020:1270). De rechtbank stelt dat in deze situatie geen sprake is van een afgebroken aan- of verkoop van een aandelenbelang. De rechter kijkt kritisch naar de vaststellingsovereenkomst.
Wat gaat er mis in deze procedure over exitregeling
Deze Vaststellingsovereenkomst (VSO) stelt niet hoe het schikkingsbedrag is opgebouwd. Daarnaast is de VSO onduidelijk waarop de vergoeding ziet. Is het een vergoeding voor kosten en/of een vergoeding voor een te hoge terugkoopsom. Uit de overeenkomst is op te maken dat de accountant niet had toegezien op het tijdig ondertekenen van de exitregeling en op de advisering hierover. Uit de concept dagvaarding is wel meer informatie op te maken maar ook deze was op dit onderdeel onduidelijk. Het geschil gaat derhalve - aldus de rechtbank - over niet of gebrekkige advisering. Dat het aandeelhouderschap wel een rol heeft gespeeld bij de adviesdiensten van de accountant is onvoldoende om van een voordeel uit hoofde van een deelneming te kunnen spreken. De vergoeding moet hiermee gewoon tot de winst van de BV worden gerekend.
Noot fiscaal jurist inzake schadevergoedingsleer
Voor de praktijk schuurt vooral de asymmetrie. De kosten voor de ontvlechting (meerprijs en advieskosten) zijn grotendeels niet aftrekbaar (deelnemingssfeer), terwijl de compensatie (schadevergoeding) in de winst valt. Een belaste bate tegenover een niet aftrekbare last. De belangrijkste oorzaak is een onduidelijke vaststellingsovereenkomst. Soms is het wenselijk dat advocaten een fiscalist laten meekijken bij het opstellen van een overeenkomst.
Uit hoofde van een deelneming" — art. 13 Wet Vpb
Op grond van artikel 13, eerste lid, Wet Vpb blijven bij het bepalen van de winst buiten aanmerking "de voordelen uit hoofde van een deelneming, alsmede de kosten ter zake van de verwerving of de vervreemding van die deelneming". Twee dingen vallen op.
- Ten eerste is de vrijstelling een tweesnijdend zwaard: niet alleen positieve voordelen zijn vrijgesteld, ook aan- en verkoopkosten van een deelneming zijn niet aftrekbaar.
- Ten tweede is het scharnierpunt de zinsnede "uit hoofde van".
De Hoge Raad heeft die zinsnede geduid: "uit hoofde van" veronderstelt een verband tussen het voordeel en de deelneming (HR 6 november 2020, ECLI:NL:HR:2020:1738, r.o. 3.2.2). De ratio van de deelnemingsvrijstelling — voorkomen dat hetzelfde bedrijfsresultaat tweemaal in de vennootschapsbelasting wordt betrokken — kleurt dat verband in. Een voordeel dat níet zijn verklaring vindt in de deelnemingsverhouding, valt buiten de vrijstelling, hoe zeer het aandeelhouderschap op de achtergrond ook een rol speelt.
De schadevergoedingsleer van de Hoge Raad
Voor schadevergoedingen rond aandelentransacties heeft de Hoge Raad een aparte lijn ontwikkeld, doorgaans aangeduid als de schadevergoedingsleer (Hoge Raad 2016en Hoge Raad 2020). De kern: een vergoeding die in de plaats treedt van een — vrijgesteld — voordeel bij een (voorgenomen) aan- of verkoop van een aandelenbelang, kan de fiscale behandeling van dat aandelenbelang volgen en onder de deelnemingsvrijstelling vallen. Die leer kent echter strikte grenzen.
In een vervallen kennisgroep standpunt (KG:023:2022:2 inzake schadevergoeding uit hoofde van een deelneming) wordt een toelichting gegeven. Dit standpunt is door een nieuw besluitkomen te vervallen maar geeft wel een heldere toelichting. De strekking is: wordt een vergoeding na de transactie ontvangen wegens onrechtmatig handelen dan hangt zij sterker samen met dat handelen (wanprestatie) dan met het aandeelhouderschap, en valt zij niet onder de deelnemingsvrijstelling.
Wat betekent dit voor de M&A-praktijk?
Een schikkings- of schadevergoeding rond een deelneming is niet automatisch vrijgesteld. Zodra de rechtstreekse oorzaak in een contractuele of aansprakelijkheidsrelatie ligt (accountant, adviseur, notaris, financier), dreigt heffing — óók als het aandeelhouderschap feitelijk de aanleiding vormde. Een generieke schikking "ter finale kwijting" zonder toerekening is fiscaal het slechtste van twee werelden: de fiscus kan de bate belasten, terwijl de onderliggende kosten in de deelnemingssfeer niet aftrekbaar bleven. Timing: is de deelneming op het moment van de vergoeding al vervreemd, dan verzwakt dat het "uit hoofde van"-verband. De inspecteur voerde dit hier expliciet aan.
Kansen en alternatieve routes
Deze uitspraak heeft een sterk feitelijk karakter, maar mogelijkheden zijn er wel. De belangrijkste opmerkingen:
- Documenteer de causaliteit.
- Leg in de vaststellingsovereenkomst expliciet vast waarop de vergoeding ziet en hoe zij is opgebouwd.
- Koppel het bedrag — waar dat feitelijk juist is — aan de (terug)koopprijs of aan de aan-/verkoopkosten van de deelneming. De rechtbank hing haar oordeel nadrukkelijk op aan wat er wel en niet in de VSO stond.
- Vorm de compensatie waar mogelijk als prijsaanpassing. Een reële correctie op de koopprijs van de deelneming (een lagere aan-/hogere verkoopprijs, of een nabetaling die de kostprijs raakt) blijft eerder binnen de deelnemingssfeer dan een losse schadevergoeding uit beroepsaansprakelijkheid.
- Bewaak de kostenkwalificatie vooraf. Beoordeel bij elke transactie welke advies- en begeleidingskosten kwalificeren als (niet-aftrekbare) aan-/verkoopkosten van de deelneming en welke als gewone, aftrekbare bedrijfskosten. Een heldere toerekening voorkomt discussie én verrassingen aan de batenkant.
- Let op substance boven vorm. Een gunstig etiket in de overeenkomst redt niets als de onderliggende realiteit anders is. De labeling moet de feiten volgen, niet andersom; anders resteert een kwetsbaar standpunt.
Vragen over fiscale merits bij een overname? Neem gerust contact met ons op.
Bron en vindplaatsen schadevergoedingsleer bij overnames
Rechtbank Noord Holland d.d. 7 mei 1016 (ECLi:NL:RBNHO:2026:8006)
Hoge Raad d.d. 6 november 2020 ECLI:NL:HR:2020:1738
De Wet slachtbelasting
Kortgeleden is een voorstel gedaan voor een nieuwe belasting: de slachtbelasting. Het wetsvoorstel is momenteel in consultatiefase, wat wil zeggen dat iedere Nederlander die zich daartoe geroepen voelt er iets van mag vinden. Wij gaan in dit artikel nader in op deze belasting, waarvan uiteraard nog onbekend is of deze er überhaupt zal komen.
Wat houdt slachtbelasting in?
De slachtbelasting zal worden geheven bij de veehouderijen. Het moment van heffen is het moment waarop een dier de veehouderij verlaat. Daarbij zullen de bepalingen van de Wet belastingen op milieugrondslag (Wbm) van toepassing zijn en wordt aangesloten bij de administratie die reeds voor de I&R-regeling moet worden bijgehouden. Door aan te sluiten bij het vertrekmoment van het dier, kan eenvoudige controle plaatsvinden. Dit gegeven wordt namelijk door de RVO reeds bijgehouden.
Het tarief is vastgesteld op een vast bedrag per dier. Daarbij wordt onderscheid gemaakt naar het type dier.
Waarom een slachtbelasting?
Uit onderzoek komt naar voren dat de veeteelt in Nederland jaarlijks voor € 6 tot € 6,5 miljard aan milieuschade zorgt. Daarbij is Nederland één van de grootste agrarische exporteurs ter wereld. In de toelichting op het wetsvoorstel wordt aangegeven dat veeteelt in Nederland met name als doel heeft om zo goedkoop mogelijk zoveel mogelijk te produceren. De veedichtheid in Nederland zorgt voor milieurisico’s en gevaren voor de volksgezondheid, aldus de indiener van het wetsvoorstel. Het is daarom nodig om een gedragsverandering op gang te brengen. Het invoeren van de slachtbelasting zal zijn uitwerking hebben op de vleesprijs en zal daarmee vleesconsumptie ontmoedigen, zo is – in een notendop – de verwachting.
Wanneer, van wie en waarover wordt slachtbelasting geheven?
De slachtbelasting betreft een heffing ten laste van de houders van vee. Zij hebben een zogenaamd UBN (uniek bedrijfsnummer). Het gaat dan om houders van runderen, paardachtigen, varkens, schapen, geiten en gevogelte. De belastingplichtige voor deze nieuwe belasting is de houder van het UBN.
Voor iedere verplaatsing van een dier wordt een melding aangemaakt. In de meeste gevallen betreft het de afvoer / export van het dier naar het slachthuis. Deze handeling, ook wel aangeduid als de onttrekking van een dier, is het belastbare feit. Het is voor de belastingheffing niet relevant of het transport enige tussenstops kent of dat het rechtstreeks wordt uitgevoerd.
Uitzonderingen bij slachtbelasting
De slachtbelasting wordt niet geheven als dieren levend worden vervoerd van de ene UBN-houder naar de andere UBN-houder. In deze situatie wordt geheven bij de UBN-houder die het dier ontvangt, maar pas op het moment dat hij het dier weer doet vervoeren. Hiermee wordt dubbele belastingheffing voorkomen.
Een andere, voorziene, mogelijkheid tot belastingontwijking is het slachten van dieren op de eigen locatie. Er is dan immers geen vervoer. Dit is echter voorzien.
Tot slot kan zich nog de situatie voordoen waarin een dier voor transport wordt aangeboden, omdat bijvoorbeeld een bezoek aan de dierenarts gepland staat. Van enige intentie tot slachten is dan geen sprake. De wet bevat ook voor dit transport een uitzondering, zodat het dier uiteindelijk niet meermaals in de heffing wordt betrokken.
Hoogte van slachtbelasting
Het tarief aan slachtbelasting wordt vastgesteld per type dier. In het wetsvoorstel worden de volgende dieren reeds genoemd:
- Rund: € 340,63 per dier;
- Paard: € 455,80 per dier;
- Varken: € 8,68 per dier;
- Gevogelte: € 0,12 per dier;
- Schaap: € 16,32 per dier;
- Geit: € 77,55 per dier.
Een bijzonder onderscheid wordt nog gemaakt bij de kippen. Bij kippen die jonger zijn dan 72 uur geldt een verlaagd tarief van € 0,08 per dier. Dat is het gevolg van het feit dat, bij verhandeling binnen 72 uur, het dier zo jong is, dat deze minder bijdraagt aan milieuschade.
Administratie bij slachtbelasting
De belastingplichtigen voor de slachtbelasting zijn al gehouden een administratie te voeren. De benodigde gegevens ter controle dienen zij ook al bij te houden en te melden bij de RVO. Op basis van het huidige voorstel is de verwachte extra administratieve druk daarom niet zo hoog. De administratie dient uiteraard zeven jaar te worden bewaard.
Voldoening / afdracht op aangifte
De belastingplichtige is gehouden om de belasting op aangifte te voldoen. Dat zal steeds binnen een maand na het einde van het tijdvak moeten gebeuren. Het tijdvak wordt vastgesteld op een kwartaal.
Conclusie inzake slachtbelasting
De slachtbelasting is momenteel onderwerp van consultatie. Of de belasting er komt en of dat in bovenstaande vorm zal zijn, is daarmee nog volkomen onduidelijk. Wij hopen u met dit artikel geïnformeerd te hebben over de mogelijkheid dat deze belasting zal worden ingevoerd. Indien u over belastingheffing vragen heeft, dan kunt u uiteraard contact met ons opnemen.
Toename boekenonderzoeken schijnzelfstandigheid
Binnen onze praktijk zien we een forse toename van het aantal boekenonderzoeken en controles op schijnzelfstandigheid. De belastingdienst heeft een speciaal team geformeerd dat dergelijke controles oppakt. Bij dergelijke controles is het van belang dat u zich laat adviseren door een ervaren fiscaal jurist en wellicht ook een advocaat. U kunt ook een masterclass volgen om de risico's en oplossingen in beeld te krijgen.
Vragen over schijnzelfstandigheid, de risico's of boekenonderzoek van de belastingdienst? Stuur ons gerust een e-mail voor vrijblijvende offerte.
Toetsingskader beoordeling arbeidsrelaties
Het ministerie van Sociale Zaken en Werkgelegenheid heeft in juli 2026 het toetsingskader beoordeling arbeidsrelaties gepubliceerd (toesingskader en toelichting beoordeling arbeidsrelaties en afwegingen). In deze stukken worden de wettelijke regels en de belangrijkste jurisprudentie samengebracht. Via deze route kan worden beoordeeld of sprake is van werken in loondienst of als ZZPer (tenminste zoals het ministerie en de belastingdienst dit zien). Het toetsingskader begint met het wettelijke uitgangspunt dat sprake is van een arbeidsovereenkomst als is voldaan aan de drie criteria uit artikel 7:610 BW: arbeid, loon en een gezagsverhouding. Belangrijk is dat er niet 1 invalshoek is. Bij de beoordeling van een mens (ZZPer of werknemer) moeten alle feiten en omstandigheden - in onderlinge samenhang - worden gewogen (aldus de Hoge Raad). De 9 invalshoeken van het Deliveroo arrest komen hierbij vaak voorbij. De gezichtspunten uit het Uber arrest komen minder voorbij. Heeft u vragen of een discussie met de belastingdienst, neem gerust contact op met onze fiscale experts op dit gebied.
Informatie omtrent bepalen of iemand werknemer of ondernemer is
Er is op het internet veel informatie beschikbaar zodat u kunt bepalen of een ondernemer een werknemer is of niet.
- Handboek Controle en de Handleiding Bedrijfsbezoeken en Boekenonderzoeken Arbeidsrelaties van de Belastingdienst
- Vragenlijst beoordeling arbeidsrelaties
- Memo handhaving arbeidsrelaties van de belastingdienst
Als er wordt geconstateerd dat een ondernemer daadwerkelijk een werknemer is dan heeft dit ook gevolgen voor de aangifte inkomstenbelasting en omzetbelasting. Dit wordt redelijk goed uitgewerkt in het memo onder ad 3 hierboven.
Procedures over schijnzelfstandigheid en gevolgen voor werkgever
De eerste procedure over ondernemerschap of niet is het zogenaamde Deliveroo arrest (artikel). Het arrest dat hierop volgt is het zogenaamde uber arrest (artikel). De belastingdienst heeft haar visie op dit arrest vastgelegd in een memo d.d. 4 maart 2025.
Noot fiscaal jurist inzake werken met ondernemers
Steeds meer ondernemers en werkgevers worden lastig gevallen door de belastingdienst. De discussie over zelfstandig ondernemer of niet speelt al vele jaren en duidelijke wetgeving ontbreekt (Vbar). Er is al veel over geprocedeerd en er zijn in december 2025 ook nog kamervragen gesteld. De belastingdienst begint meestal met een eenvoudig bezoek (artikel). Via speciale websites worden werkgevers en ondernemers geïnformeerd (ZZP ja of Nee en hetjuistcontract). Er zijn ook speciale brochures over dit onderwerp. Wij adviseren dagelijks ondernemers en werkgevers over dit onderwerp. Wij voeren voor ook samen met Damste advocaten regelmatig quick scan's uit.
Hoe wordt ondernemerschap bepaald?
De vraag is overigens of het inderdaad zo is dat er geen rangorde bestaat tussen de zogenaamde Deliveroo standpunten. Uit rechtspraak is op te maken dat deze er niet is, het lijkt echter anders te liggen. Aan bepaalde voorwaarden of gezichtspunten wordt meer gewicht toegekend dan aan andere. De zogenaamde holistische toets zien wij in de praktijk nog steeds. Zo'n toetst wordt gehanteerd bij het kwalificeren van arbeidsrelaties waarbij er moet worden gekeken naar alle omstandigheden van het geval in onderling verband. De belangrijkste aandachtspunten voor het bepalen van ondernemerschap lijken:
- Extern ondernemerschap
- Hoe werkzaamheden en werktijden worden bepaald
- Aard en duur van de werkzaamheden
- Inbedding in het werk en de werkenden
Het extern ondernemerschap van de werkende persoon is al met al een belangrijk onderdeel. Dit blijkt ook uit een een procedure bij het Gerechtshof Amsterdam d.d. 27 januari 2026 (ECLI:NL:GHAMS:2026:163), deze procedure is het gevolg van het uber arrest. Maar hoe wordt het externe ondernemerschap dan vastgesteld? Ook de uitspraak van de Rechtbank Midden Nederland d.d. 2 december 2015 (ECLI:NL:RBMNE:2025:7512) past binnen de praktijk van de Deliveroo gezichtspunten. De belastingdienst stelt nog steeds dat sprake kan zijn van een arbeidsovereenkomst als het werk een wezenlijk onderdeel vorm van de bedrijfsvoering van de opdrachtgever. Dit is het zogenaamde "ingebed argument". Uit de genoemde uitspraak van de Rechtbank Midden Nederland (over een dirigent) volgt dat dit argument vaalt. Het koor gaf de dirigent best regelmatig instructies maar had nog voldoende artistieke vrijheid.
De belastingdienst is van mening dat dit niet kan door een zogenaamde ondernemerscheck (die door de belastingdienst is bedacht, zie artikel op de site van de belastingdienst) . Ook de toelichting beoordeling arbeidsrelaties van de belastingdienst is wel toe aan een schoonmaakbeurt. De minister heeft in maart 2026 ook aangegeven dat het onverstandig is om de handhaving op schijnzelfstandigheid fundamenteel op de kop te zetten.
Werknemersparticipatie in box 2 of box 3
Als een werknemer aandelen verkrijgt in het bedrijf van zijn werkgever is de keuze - in beginsel - een belang van minder dan 5% (in box 3) of een belang van meer dan 5% (in box 2). Bij deze keuze spelen fiscale motieven vaak een belangrijke rol. Onder de huidige wetgeving is een werknemersparticipatie in box 3 belast tegen een forfaitair tarief, in box 2 wordt afgerekend tegen het werkelijke rendement.
Maakt de wijziging van box 3 werknemersparticipaties minder aantrekkelijk?
De achterliggende jaren is het participeren van werknemers in het bedrijf van hun werkgever vaak ingezet als instrument om key-personal te binden aan de onderneming. Deze belangen zijn doorgaans relatief klein, maar werknemers delen wel in de winst en hebben ook een aandeel bij een verkoop van de onderneming.
Belastingtechnisch is de werknemersparticipatie altijd lastig. Dat geldt niet zozeer voor het verwerven van de aandelen (als minder wordt betaald dan de marktwaarde van de aandelen, is sprake van belastbaar loon, waarop loonheffing moet worden ingehouden en afgedragen), maar het hebben van deze aandelen en de kwalificatie ervan in de inkomstenbelasting.
Werknemersparticipatie in box 1 box 2 of box 3
De inkomstenbelasting kent een zogenoemde rangorderegeling. In box 1 worden de inkomsten uit werk en woning belast (tegen een tarief van maximaal 49,5%). In box 2 worden de inkomsten uit aanmerkelijk belang belast (tarief 2026: tot € 68.843 belast tegen 24,5% en 31% over het meerdere). In box 3 worden de voordelen uit sparen en beleggen belast (tegen een tarief van 36%). De rangorderegeling brengt mee dat eerst moet worden beoordeeld of een voordeel in box 1 valt. Pas als dat niet het geval is, komt box 2 en daarna 3 in beeld.
Het lastige is dat de aandelen die zijn verworven via een participatieregeling in alle 3 de boxen kunnen vallen. Voor box 2 geldt dat sprake moet zijn van een belang van meer dan 5% in het geplaatste kapitaal van de werkgever. Voor box 3 is het belang juist kleiner dan 5%. Box 1 kent de zogenoemde lucratief-belangregeling. Dit is een bijzondere regeling die is bedoeld om belastingheffing over buitensporige rendementen te belasten. Voor deze bijdrage laten we de aandelen die in box 1 zouden vallen verder buiten beschouwing.
Nu is het vaak interessant om te kiezen voor een belang van de werknemer dat in box 3 gehouden wordt. Als de rendementen voldoende hoog zijn levert het forfaitaire rendement een lagere belastingdruk.
Wetswijziging box 3 en werknemersparticipatie
Er is een wijziging van box 3 gepland om in te gaan per 1 januari 2028. De wet is al door de Tweede Kamer, maar er is recent enige discussie ontstaan of de wetswijziging in de huidige vorm moet doorgaan. Tot de wet wordt aangepast, ligt de volgende wijziging in het verschiet.
In box 3, tot de wet wordt aangepast voorzien in belastingheffing op basis van vermogensaanwas; ook niet gerealiseerde koerswinsten op de aandelen in het bedrijf van de werkgever worden belast. Dit geldt niet voor startups en scale-ups. In dat geval wordt belasting geheven als het voordeel wordt gerealiseerd bij een verkoop.
Veel werkgevers voldoen niet aan de voorwaarden om als startup of scale-up aangemerkt te worden, dat zal dus betekenen dat voor een aandelenparticipatie geldt dat de aandelen jaarlijks gewaardeerd moeten worden per 1 januari en per 31 december om te bepalen of de aandelen in waarde zijn gestegen. Vervolgens zal over de waardestijging inkomstenbelasting verschuldigd zijn.
Werknemersparticipatie in box 2 of box 3
Tariefmatig is box 2 aantrekkelijker dan box 3. Als in box 3 ook de vermogensaanwas belast gaat worden, kan dat aanleiding zijn om te overwegen belangen van werknemers onder te brengen in box 2. In box 2 wordt daarenboven pas belasting verschuldigd als aandelen worden verkocht of dividend wordt ontvangen. Het verplaatsen van werknemersparticipaties van box 3 naar box 2 is vaak relatief eenvoudig te realiseren. Dat kan door te gaan werken met soort-aandelen (de aanwezigheid van een aanmerkelijk belang wordt beoordeeld per soort aandelen) of door de werknemersparticipaties te gaan klusteren via een werknemers-B.V.
Noot fiscaal jurist inzake werknemersparticipatie
De aangekondigde wetswijziging maakt dat beoordeeld moet worden of belastingheffing in box 3 nog wel zo aantrekkelijk is. Immers belasting betalen over de vermogensaanwas is niet aantrekkelijk als er geen dividend wordt ontvangen: de belasting in box 3 moet dan uit andere bronnen worden voldaan.
Voor bestaande en ook nieuwe aandelenparticipaties voor werknemers is het op basis van het huidige wetsvoorstel aantrekkelijker om straks te kwalificeren als een aanmerkelijk belang. Er is nog voldoende tijd om bestaande structuren aan te passen. Het is van belang om eerst even te kijken of het wetsvoorstel in zijn huidige vorm wordt doorgevoerd of dat hierop toch nog wijzigingen worden aangebracht.
Voor werknemersparticipatie speelt er nog iets extra's. Als een werknemer aandelen tegen een lagere waarde (dan in het economische verkeer) aandelen zou kopen (of onder niet zakelijke voorwaarden en of onzakelijke lening) is er sprake van een loon voordeel, dat belast wordt in box 1. Het lucratieve belang is de echte valkuil bij een werknemersparticipatie.
Wat het lastig maakt is dat er thans nog wordt gesproken over aanpassingen in de box 3 wetgeving. Het wetsvoorstel is op 12 februari 2026 door de tweede kamer aangenomen maar tegelijk heeft het kabinet in maart 2026 laten weten dat het nog gaat kijken naar aanpassingen binnen de vermogensaanwasbelasting en naar een latere doorontwikkeling naar een vermogenswinstbelasting. Lang verhaal kort, de vermogensaanwasbelasting staat op dit moment nog niet vast.
Accountant in dienstbetrekking of ZZPer
Het Deliveroo arrest komt in vele vormen voor. In navolging van het Deliveroo arrest kwam in 2025 het Uber arrest (Hoge Raad d.d. 21 februari 2025 ECLI:NL:HR:2025:319) , dit gaf al meer duidelijkheid over de situatie bij een ZZPer. Of iemand zich gedraagt als ondernemer speelt wel degelijk een rol bij de beoordeling of zij/hij als zelfstandige wordt ingehuurd of dat sprake is van (verkapt) werknemerschap.
In een procedure bij de Rechtbank en het Gerechtshof komt de situatie bij een accountant aan de orde. De accountant verrichte via een overeenkomst van opdracht (met de BV van de accountant) werkzaamheden voor een accountantskantoor. De kantonrechter stelt dat er sprake is van een arbeidsovereenkomst. De papieren werkelijkheid wordt opzij gezet voor de feitelijke gang van zaken. In dit artikel bespreken wij de beide procedures.
Criteria Deliveroo-arrest
De omstandigheden die de Hoge Raad laat meewegen zijn:
- De wijze waarop de beloning wordt bepaald en betaald en natuurlijk de hoogste van de beloning;
- De vraag of de zelfstandige commercieel risico loopt;
- De wijze waarop de overeenkomst is opgesteld en totstand is gekomen;
- De aard en duur van de werkzaamheden die de zelfstandige verricht;
- De wijze (en vrijheid) waarop de uren, werkzaamheden en werkdagen worden bepaald;
- De verplichting om het werk persoonlijk te verrichten of niet;
- De wijze waarop de ondernemer zicht gedraagt (of mag gedragen) bij het verrichten van zijn werkzaamheden (dus hoe heeft de ondernemer zich naar buiten toe gepresenteerd, zowel econmisch als commercieel);
- Hoe wordt de ondernemer gezien voor de BTW en Inkomstenbelasting;
- Het aantal opdrachtgevers van de zelfstandige.
Uber-arrest
In het Uber-arrest heeft de Hoge Raad nog een nadere toelichting gegeven op de wijze waarop de beoordeling moet plaatsvinden:
- Het ondernemerschap is een gelijkwaardig onderdeel bij de holistische weging van de arbeidsrelatie. Er is mitsdien geen sprake van een rangorde tussen de gezichtspunten;
- Hetzelfde type werk kan door zowel een werknemer als een zelfstandige naast elkaar worden gedaan. Het type werk of de functie is derhalve niet doorslaggevend voor de kwalificatie van de arbeidsrelatie;
- Ook omstandigheden die buiten de werkrelatie liggen, zijn relevant voor de weging of iemand al dan niet in zelfstandigheid werkzaam is;
Veel criteria dus mogelijk veel verschil van inzicht en dus voeding
voor procedures, overwegend van arbeidsrechtelijke aard. Zo ook de procedure
van de accountant.
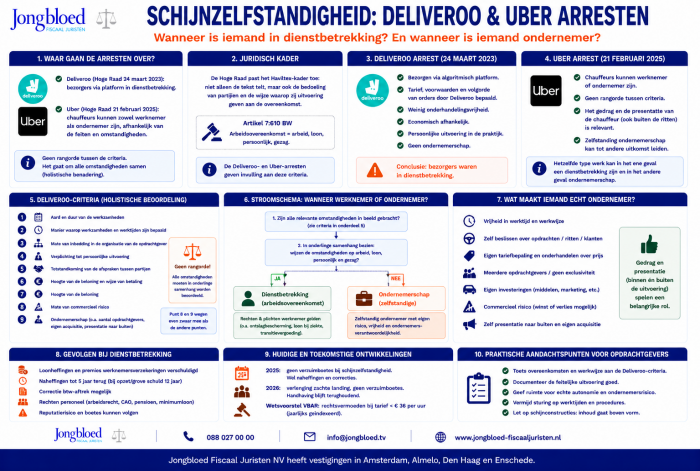
Ingehuurde accountant was werknemer
Een accountantsorganisatie huurt een register accountant (via zijn eigen BV) in voor diverse werkzaamheden. De accountant ging per 1 januari 2025 op fulltime basis aan het werk bij een accountants en belastingadvies kantoor (niet bij ons). De accountant wilde niet in dienstbetrekking maar enkel via zijn eigen BV aan het werk. Partijen sloten dus een overeenkomst van opdracht. Daarin stond letterlijk "dat partijen geen arbeidsovereenkomst beoogden". De overeenkomst wordt aangegaan voor 1 jaar, met de intentie om wellicht langer met elkaar door te gaan, de opzegtermijn was 3 maanden. De RA stuurde vanuit zijn BV facturen (€ 13.000 exclusief BTW), er wordt ook een vergoeding voor autokosten afgesproken en tevens wordt overeengekomen dat de de accountant 28 vakantiedagen heeft. In mei 2025 gaat het mis, de samenwerking loopt niet lekker en de opdracht wordt beëindigd. De RA stelt zich daarna op het standpunt dat hij in werkelijkheid in dienstbetrekking was bij het accountantskantoor. De kantonrechter en het gerechtshof geven de accountant gelijk.
Noot fiscaal jurist inzake dienstbetrekking accountant
Een beetje flauwe uitspraak. De accountant heeft zijn huid duur verkocht en als het niet lekker loopt wordt een dienstbetrekking gesteld. Maar... we kennen niet alle feiten dus hier een morele uitspraak over doen is niet verstandig. Het Gerechtshof stelt wel dat de latere draai van de accountant weinig sympathiek en opportunistisch kan overkomen. Maar dat maakt voor het oordeel van het Gerechtshof niet veel uit. Het Hof loopt langs de voorwaarden uit het Deliveroo arrest en stelt vast dat de werkzaamheden kernactiviteiten van het accountantskantoor betreffen en dat de accountant hier fulltime werkzaam is. Ook loopt de accountant geen ondernemersrisico en ontvangt hij een vaste vergoeding, ongeacht het aantal daadwerkelijk gewerkte uren. Het aannemen van opdrachten van derden was niet mogelijk. Het Hof stelt de billijke vergoeding wel een stuk lager vast, deze wordt verlaagd van € 35.000 tot € 10.000.
Maatregelen die u kunt nemen
- Werk met de juiste overeenkomst en zorg ervoor dat vastlegging en feiten met elkaar overeenkomen
- zorg voor echte zelfstandigheid met flexibilteit (uren, werkplek, werktijden etc) en ondernemersrisico
- baseer de beloning op resultaten
- vraag vooraf zekerheid bij de belastingdienst (bij grote risico's)
Bron schijnzelfstandigheid accountant
Rechtbank Midden Nederland d.d. 19 september 2025 ECLI:NL:RBMNE:2025:5440
Gerechtshof Arnhem Leeuwarden d.d. 18 mei 2026 ECLI:NL:GHARL:2026:3053
Betalingsregeling Belastingdienst
Flexibeler invorderingsbeleid per 1 juli 2025
Het kabinet wil per 1 juli 2025 het invorderingsbeleid aanpassen om zo een ruimere betalingsregeling mogelijk te maken bij saneringsakkoorden. Levensvatbare ondernemingen krijgen hierdoor meer kans (lees hier de kamervragen). Soms kan een ondernemer niet binnen de huidige regeling zijn of haar coronaschulden aflossen, een saneringsakkoord is dan een betere route. De ondernemer moet aannemelijk maken dat betaling binnen 12 maanden niet tot de mogelijkheden behoort.
Uitbreiding saneringsregeling belastingdienst tot 1 april 2024
In deze onzekere tijden biedt de Belastingdienst een helpende hand aan ondernemers die worstelen met belastingschulden en andere financiële verplichtingen. Een belangrijke versoepeling van de voorwaarden voor het sluiten van een saneringsakkoord is verlengd tot 1 april 2024. Dit artikel licht toe wat deze versoepeling inhoudt en hoe u als ondernemer hier gebruik van kunt maken.
- Wat is een saneringsakkoord?Een saneringsakkoord stelt ondernemers in staat om met hun schuldeisers overeen te komen dat slechts een deel van de schulden betaald hoeft te worden. Dit biedt een uitweg voor ondernemers die hun belastingschuld en andere schulden niet kunnen voldoen.
- Versoepeling voorwaarden tot 1 April 2024: - Normaal gesproken vereist de Belastingdienst een dubbel uitkeringspercentage van wat andere schuldeisers ontvangen. Echter, tot 1 april 2024 is een gelijk uitkeringspercentage voldoende. Deze versoepeling vergroot de kans dat ook andere schuldeisers akkoord gaan met het saneringsvoorstel.
- Hoe dien je een verzoek om schuldsanering in? Voor ZZP'ers en eenmanszaken: Neem contact op met uw gemeente voor het opstarten van een minnelijk schuldsaneringstraject. Voor rechtspersonen: Regel zelf een saneringsakkoord met uw schuldeisers en dien een verzoek tot kwijtschelding van belasting in bij de Belastingdienst.
- Wat als niet alle sSchuldeisers akkoord gaan? - Mocht niet iedere schuldeiser instemmen met uw betalingsvoorstel, dan biedt de Wet Homologatie Onderhands Akkoord (WHOA) een mogelijkheid om alsnog een schuldregeling te treffen.
- Actie vereist vóór 1 April 2024: Zorg ervoor dat uw verzoek om deelname aan een saneringsakkoord vóór deze datum is ingediend. U heeft daarna nog 90 dagen de tijd om uw verzoek volledig in te vullen.
- Conclusie: De Belastingdienst erkent de voortdurende impact van de coronacrisis op ondernemers en biedt daarom deze versoepeling aan. Het is een cruciale kans voor ondernemers om hun financiële situatie te stabiliseren en een weg naar herstel in te slaan. Maak gebruik van deze mogelijkheid en neem de nodige stappen om uw schuldenlast te verlichten.
- Nuttige links: Ik kan mijn schulden niet betalen? Hoe werkt een minnelijke regeling? Kwijtschelding belastingen voor ondernemers Hoe werkt de WHOA?
Verzoek om kwijtschelding of betalingsregeling is geen bezwaarschrift
De Rechtbank Zeeland West Brabant heeft op 12 oktober 2023 (ECLI:NL:RBZWB:2023:7164) uitgesproken dat een verzoek om kwijtschelding of een betalingsregeling niet kan worden aangemerkt als een bezwaarschrift. Ook in beroep bij het Gerechtshof 's Hertogenbosch op 6 november 2024 (ECLI:NL:GHSHE:2024:3486) kwam dezelfde conclusie op tafel. De Hoge Raad was er nog sneller klaar mee op 4 april 2025 (ECLI:NL:HR:2025:521) en verklaarde de zaak niet ontvankelijk omdat het griffierecht niet tijdig is voldaan. De bezwaarschriften tegen diverse (gemeentelijke) aanslagen waren te laat (en geen verschoonbare termijnoverschreiding). De verzoeken om kwijtschelding en uitstel van betaling kwalificeren ook niet als bezwaarschrift, deze gaan immers niet over de grondslagen van de aanslagen.
Nieuws april 2022
Om duidelijkheid te geven over de opgebouwde schulden van ondernemers tijdens de coronacrisis ontvangen ondernemers deze week of volgende week een brief van de Belastingdienst met alle schulden die tot 31 januari 2022 zijn opgebouwd. Aflossing (renteloos) moet vanaf 1 oktober 2022 in 60 gelijke termijnen. Het gaat om ruim 270.000 ondernemers. Via een rekentool kunt u bekijken wat u moet aflossen. In de reken hulp zat in eerste instantie een fout omdat deze geen rekening hield met de termijn van 60 maanden.
Nieuws januari 2022 (uitstel tot 1 april 2022)
Om ondernemers en bedrijven te helpen heeft het kabinet besloten om het uitstel van betaling bij de Belastingdienst te verlengen tot 31 maart 2022. Het uitstel liep officieel af op 31 januari 2022. Op dit moment staat er ruim € 18 miljard aan belastingschulden open bij ongeveer 400.000 ondernemers. Ondernemers die al gebruik maken van de uitstel regeling hoeven verder geen actie te ondernemen. Als u nog geen gebruik maakt van de regeling moet u dit voor 31 maart 2022 melden bij de Belastingdienst. Voor meer informatie lees dit artikel op de site van de Belastingdienst.
Versoepeling betalingsregeling Belastingdienst
Ondernemers die door corona uitstel van betaling van belastingen hebben verkregen krijgen geen 24 maanden uitstel, maar zelfs 36 maanden. Zonder zekerheid en met een beperkte rente (0,01%). De eerste betaling hoeft niet per 1 januari 2021 plaats te vinden, maar per 1 juli 2021. Deze regeling geldt van 1 oktober 2021 tot en met 31 januari 2022. Aanvragen kan tot en met 31 januari 2022.
Nieuws betalingsregeling na 1 oktober 2021
Ondernemers die als gevolg van de coronapandemie een belastingschuld bij de Belastingdienst hebben opgebouwd krijgen ook na 30 september 2021 meer ruimte om die uitgestelde belastingen te betalen (bron Belastingdienst). Het gaat om ruim 250.000 ondernemers met een totale schuld van € 19 miljard. Als een ondernemer uitstel van betaling heeft aangevraagd, moet hij normaal gesproken vanaf 1 oktober 2021 weer aangifte doen en op tijd betalen. Tevens moet worden gestart met de aflossing van de oude schulden (in 5 jaar tijd). Als uw bedrijf levensvatbaar is, kan de Belastingdienst ook soepel omgaan met nieuwe schulden die na 1 oktober 2021 ontstaan. Er zullen wel strengere voorwaarden gaan gelden.
Wat zijn de voorwaarden voor de tijdelijke aanvullende tegemoetkoming?
- U hebt bijzonder uitstel van betaling aangevraagd en gekregen.
- Er is sprake van werkelijk bestaande betalingsproblemen die hoofdzakelijk zijn veroorzaakt door de coronacrisis.
- De betalingsproblemen zijn van tijdelijke aard.
- De betalingsproblemen zijn voor een bepaald tijdstip opgelost.
- Uw onderneming moet levensvatbaar zijn.
- U moet aannemelijk maken dat aan de vorige 4 voorwaarden is voldaan.
- Is uw totale belastingschuld (de schuld die u hebt opgebouwd tijdens het bijzonder uitstel plus de schuld die u hebt opgebouwd vanaf 1 oktober 2021) € 20.000 of hoger? U moet dan een verklaring van een derde deskundige met een beoordeling van de aard van de betalingsproblemen bijsluiten.
- Is uw totale belastingschuld lager dan € 20.000? Stuur dan een eigen verklaring met dezelfde inhoud.
- U blijft op tijd aangifte doen voor uw belastingen.
Stuur dit verzoek aan de Belastingdienst, Postbus 100 te 6400 AC Heerlen.
Vragen over betalingsregeling Belastingdienst?
Bent u het niet eens met de Belastingdienst, dan kunnen wij u altijd helpen. Stuur hiertoe gerust een e-mail naar ons.
Boekenonderzoek en cautie
Boekenonderzoek aangekondigd? Hangt er een boete in de lucht?
Beste advies? Mondje dicht, alles schriftelijk en bel een fiscalist.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Miranda-waarschuwing
Onderstaande Miranda-waarschuwing
- You have the right to remain silent. Should you waive that right, anything you say can be held against you in the court of law. You have the right to speak to an attorney. If you cannot afford an attorney, one will be appointed for you. Do you understand these rights as they have been read to you?
komt niet alleen voor in Amerikaanse politieseries, maar moet ook goede diensten bewijzen in het belastingrecht. Via het Europese recht heeft het zwijgrecht ook zijn weg gevonden in het bestuurs- en belastingrecht. Sinds 1 juli 2009 bepaalt artikel 5:10a van de Awb:
- Degene die wordt verhoord met het oog op het aan hem opleggen van een bestraffende sanctie, is niet verplicht ten behoeve daarvan verklaringen omtrent de overtreding af te leggen. Voor het verhoor wordt aan de betrokkene medegedeeld dat hij niet verplicht is tot antwoorden.
Uw rechten tijdens een boekenonderzoek
De strekking van bovenstaande bepaling is duidelijk, zou je denken.
In de eerste plaats geldt de verplichting te wijzen op het zwijgrecht (het geven van de cautie) niet voor schriftelijke vragen. Bij schriftelijke vragen is als regel geen sprake van een verhoor. Dit is slechts anders indien in bijzondere omstandigheden van een schriftelijke vraag een zodanige druk om te antwoorden zou uitgaan, dat materieel sprake is van een verhoor.
Wanneer is sprake van een verhoor?
De wetgever omschrijft het zo: “Een verhoor is een mondelinge ondervraging met het oog op het opleggen van een bestraffende sanctie.” De Hoge Raad formuleert het als: “alle gevallen waarin anders dan schriftelijk vragen aan de betrokkene worden gesteld met het oog op het opleggen van een bestuurlijke boete."
Als een controlerende ambtenaar, zoals een inspecteur van de Belastingdienst, vragen stelt, is de belastingplichtige over het algemeen verplicht om te antwoorden. Als deze ambtenaar (hierdoor) de belastingplichtige gaat verdenken, moet hij een cautie geven. Er is dan sprake van een sfeerovergang (van de controlesfeer naar de opsporingssfeer).
Een typische cautie in Nederland is:
- "U hoeft niet te antwoorden, maar..."; of
- "U bent niet tot antwoorden verplicht, maar..." (steeds gevolgd door de eerste vraag van de opsporingsambtenaar). Zoals altijd bij het woordje 'maar' moet u op uw qui-vive zijn.
De praktijk bij een boekenonderzoek
In de praktijk komt het herhaaldelijk voor dat tijdens een gezellig praatje met de ambtenaren tijdens een boekenonderzoek of bij de bespreking van de resultaten dergelijke zinnetjes worden ingevlochten. Ook het moment waarop pleegt door de ambtenaren te worden uitgesteld. In die zin is een verhoor niet altijd als zodanig kenbaar en kan dus onderdeel zijn van een (voortgangs-)gesprek en zelfs van een telefoongesprek.
Het zwijgrecht (en dus de cautieplicht) geldt in ieder geval vanaf het tijdstip waarop kan worden gesproken van een 'criminal charge'. Veelal wordt aangenomen dat sprake is van een criminal charge vanaf het tijdstip waarop de belastingplichtige uit handelingen van het bestuursorgaan redelijkerwijs kan afleiden dat hem een boete zal worden opgelegd. Dat kan dus midden in een gesprek zijn.
Advies inzake boekenonderzoek
Omdat u wel verplicht bent om vragen te beantwoorden als het gaat om de belastingheffing zelf, is het vaak lastig om tijdens een boekenonderzoek te onderkennen wanneer het nu gaat om de belastingheffing en wanneer om de boete. Het is niet noodzakelijkerwijs zo dat de vragen t.b.v. de boete altijd aan het einde van een gesprek zitten. Draag uw werknemers daarom op om geen vragen te beantwoorden en wijs een verantwoordelijke aan die de ambtenaren te woord staat. Betrek bij twijfel altijd een adviseur bij het gesprek. En natuurlijk, het is verstandiger om vragen schriftelijk te beantwoorden, niet mondeling. Dwing de inspecteur hiertoe zodat u controle kunt houden op de feiten, gevolgen en heffingen.
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Bron inzake cautie Boekenonderzoek
Earn out regeling en management fee
Is de earn out een vergoeding voor arbeid?
Wij begeleiden wekelijks MKB bedrijven en familiebedrijven bij herstructureringen, bedrijfsopvolgingsregelingen en /of de verkoop van hun bedrijf. Dit altijd in samenspraak met een advocaat en soms met een M & A partij. Als de ondernemer / DGA na de verkoop van zijn bedrijf nog een paar jaar aan boord blijft en dit wordt gecombineerd met een earn out regeling kan er fiscale discussie ontstaan over de toerekening tussen koopprijs (vaak belastingvrij op grond van deelnemingsvrijstelling) en de management fee (belast).
Om gezeur in fiscale zin te voorkomen is het belangrijk dat een ervaren fiscaal jurist naar de tekst van de earn out bepaling kijkt. Als deze is gekoppeld aan het aanblijven van de verkoper en/of de persoonlijke resultaten van de verkoper lijkt een belastingheffing in box 1 voor de hand te liggen. Nederland kent geen wetgeving en/of jurisprudentie over dit onderwerp, de grens is daarom meestal best vaag.
Wat staat er op het spel?
Een earn out van € 2.000.000 is normaal gesproken belastingvrij (artikel 13 lid 6 Wet VPB). Als deze aan de arbeid van de verkoper in persoon kan worden gekoppeld bedraagt de heffing ongeveer € 900.000. Voor de koper liggen de kaarten anders, een earn out is normaal gesproken niet aftrekbaar en salaris is wel aftrekbaar van de winst, Kopers en Verkopers hebben dus niet automatisch hetzelfde belang. Vaak wordt de belastingheffing over dit soort zaken ook op het bordje van de verkoper gelegd.
De earn out regeling bij overnames
Een earn out regeling is de laatst jaren eerder regel dan uitzondering. Koper en verkoper verschillen soms over de waarde van het bedrijf als de resultaten in de toekomst stijgen.De oplossing is dan dat een deel van de koopprijs pas jaren later wordt betaald, dit op het moment als de omzet of EBITDA worden behaald. Voorwaarde hierbij is dan wel dat de verkoper nog even blijft doorwerken, hij of zij wil immers ook kunnen sturen op de resultaten (en niet afhankelijk zijn van het beleid van de koper). De koppeling tussen earn out en doorwerken zorgt soms voor fiscaal gedoe.
Bij de verkoop van een bedrijf via uw holding valt de koopprijs - normaal gesproken - onder de (belastingvrij) deelnemingsvrijstelling, derhalve geen belastingheffing over de koopsom. De earn out vergoeding valt veelal ook onder de deelnemingsvrijstelling, deze is dus ook belastingvrij. Als de inspecteur de earn out ziet als een vergoeding voor arbeid (of werk) dan zou dit bedrag ook belast kunnen worden in box 1. Voor de vraag of sprake is van (box 1) loon zal de inspecteur de vergoeding toetsen aan:
- causaliteitstoets: redelijke toerekening betaling aan arbeid van de verkoper in persoon
- voordeelseis
- vertrekkingseis
De kernvraag bij een earn out regeling
De kernvraag is of de betaling haar grond vindt in de verkoop van uw
aandelen, of in uw werk na de verkoop. Nederland kent daarvoor geen aparte
earn-outregel. De toets is het gewone loonbegrip: loon is al wat uit een
dienstbetrekking wordt genoten (art. 10 Wet LB 1964).
Volgens vaste rechtspraak is een betaling loon als zij ‘zozeer haar grond vindt in de dienstbetrekking, dat zij als daaruit genoten moet worden aangemerkt (Smeerkuil-arrest, Hoge Raad 29 juni 1983). Bij een earn-out met blijfvoorwaarde is dat precies de twijfel: betaalt de koper voor uw aandelen, of voor uw aanwezigheid? Geen enkel signaal is op zichzelf beslissend; het gaat om het totaalbeeld.
Dat een DGA belangrijk is voor de onderneming staat wel vast. Als er een koppeling wordt gemaakt tussen het betalen van een earn out en het blijven van de DGA (gedurende bepaalde periode) lijkt dan ook logisch. Een eenvoudige blijfplicht - die waarde beschermt - kan dus een normale bepaling zijn in het koopcontract. Ook een terugbetalingsplicht bij vroegtijdig vertrek zou geen probleem moeten zijn. Maar de grens is verrekte lastig te bepalen. Belangrijke aandachtspunten zijn wel te noemen, deze zijn:
- markconform salaris
- salaris voor en na overname ongeveer gelijk
- redelijke termijn voor de blijfplicht
- geen persoonlijke targets voor de verkoper in persoon
- heeft het blijven van de verkoper een zelfstandige economische functie voor de earn out
- juridische vastlegging en boekhoudkundige uitvoering
Het inkleden van een fiscale earn out regeling
Met een doordachte inrichting verkleint u de kans op loonkwalificatie flink. Tien punten voor de onderhandelingen:
- Regel de earn-out in de koopovereenkomst. Leg vast dat de earn-out deel is van de prijs voor de aandelen. Hoort er een blijfplicht bij, motiveer dan dat die de gekochte waarde beschermt.
- Onderbouw de prijs. Zorg dat de totaalprijs, inclusief earn-out, past binnen een navolgbare waardering. Leg in het transactiedossier vast waarom de continuïteit van het management waarde heeft.
- Koppel aan bedrijfsresultaten, niet aan uw persoon. Omzet of EBITDA is prima. Persoonlijke targets zijn een rode vlag.
- Gelijke monniken, gelijke kappen. Laat alle verkopers naar rato meedelen op dezelfde voorwaarden, ook investeerders of familieleden die niet meewerken.
- Zorg voor een marktconforme beloning na de overname. Leg salaris of managementfee vast in een aparte overeenkomst, liefst met een benchmark. Een verlaagd salaris dat via de earn-out wordt ‘goedgemaakt’, is vragen om problemen.
- Beperk de blijfvoorwaarde. Liever geen automatisch verval bij vertrek. Moet er toch iets in, houd het dan kort, vorm het als pro rata prijsaanpassing of schadevergoeding en regel een ruime good-leaverregeling, bijvoorbeeld bij ziekte, overlijden of ontslag door de koper.
- Zet het concurrentiebeding in de koopovereenkomst. Daar beschermt het de waarde van wat de koper koopt. Een vergoeding via de arbeidsovereenkomst schuift juist op richting loon.
- Stem af met de fiscaal jurist van de koper. Vraag hoe de earn-out in de jaarrekening wordt verwerkt en voorkom tegenstrijdige signalen, overleg dit met de fiscaal jurist en de accountant van de koper.
- Regel het belastingrisico in het contract. Spreek af hoe partijen de earn-out in hun aangiften behandelen, wie een eventuele naheffing loonheffing draagt en hoe inhouding, brutering en vrijwaring zijn geregeld.
- Vraag vooraf zekerheid. Bij grote bedragen loont vooroverleg met de Belastingdienst over de kwalificatie. Bij een grensoverschrijdende deal geldt dat ook voor het andere land.
Noot van de fiscaal jurist inzake earn out of loon
Bij een mkb-bedrijf ís de ondernemer vaak een groot deel van de waarde. Wie betaalt om die waarde te beschermen, betaalt voor de aandelen en niet voor arbeid. Bij de vraag of een betaling haar grond vindt in de dienstbetrekking, telt waarom er wordt betaald. Krijgt een medeverkoper die niet meewerkt precies hetzelfde, dan ligt die grond in de aandelen.
Een harde ‘geen werk, geen geld’-clausule geldt hier al snel als sterke
aanwijzing voor loon. En de inspecteur heeft een voor de hand liggend tegenargument:
was de vaste prijs al marktconform, dan is de earn-out per definitie iets
extra’s, namelijk betaling voor uw blijven.
Vier risico’s worden in de praktijk onderschat:
- De holding beschermt niet vanzelf. Ook als uw holding verkoopt, kan het voordeel u persoonlijk als loon worden aangerekend. De deelnemingsvrijstelling helpt alleen als het echt koopprijs is, en die bewijslast kan bij u liggen.
- De koper kan een ander belang hebben. In Nederland levert loon de koper een aftrekpost op. Zonder afspraak over de fiscale behandeling staat u er later alleen voor.
- Het dossier wordt achteraf gelezen. De inspecteur kijkt niet alleen naar de koopovereenkomst, maar ook naar term sheets, managementpresentaties, e-mails en de jaarrekening van de koper. Wat daar over ‘retentie’ staat, weegt mee.
- Vul de blijfprikkel slim in, bijvoorbeeld door hogere prijs als u blijft (deze bonus is dan loon en rest niet). Koppel de blijf periode niet aan de earn out maar richt dit in via leaver bepaling. Bekijk of earn niet nodig is, bijvoorbeeld door omzetting in Vendor Loan of herinvestering in de nieuwe structuur.
Kleine geschenkenregeling tijdens coronacrisis
Het komt de laatste tijd steeds vaker voor. Werkgevers die hun werknemers een kleine attentie geven voor het thuiswerken tijdens de coronacrisis. Gedacht kan worden aan een bosje bloemen of een blijf-gezond-pakket. De hoofdregel is dat iedere beloning voor de werknemer loon vormt. Binnen de loonbelasting bestaat echter een bijzondere bepaling voor het geven van zogenoemde ‘kleine geschenken’ door werkgevers aan hun werknemers. De Belastingdienst heeft recent aandacht geschonken aan deze regels in het kader van corona. In dit artikel gaan wij daar nader op in.
De kleine geschenkenregeling
Wanneer een werkgever aan zijn werknemers een klein geschenk geeft, behoort dit in principe tot het belastbare loon. Als u als werkgever een attentie verstrekt aan uw werknemers die buiten de relatie werkgever-werknemer valt, wordt dit niet aangemerkt als loon. Er is in dit geval geen verband met de dienstbetrekking. Als vuistregel kunt u aanhouden dat dit zich vooral voordoet in situaties waarin iemand anders dan de werkgever, ook een attentie zou geven.
Een attentie die buiten de werkgever-werknemerrelatie valt is bijvoorbeeld een fruitmand voor een zieke werknemer. Deze attentie vloeit vaak voort uit wellevendheid en sympathie vanuit de werkgever en is niet zozeer gebaseerd op de dienstbetrekking. Een ander dan de werkgever had onder deze omstandigheden ook een fruitmand gegeven.
De Belastingdienst stelt dat aan de volgende drie voorwaarden moet zijn voldaan om de kleine geschenkenregeling toe te mogen passen.
- U geeft een persoonlijke attentie in situaties waarin anderen ook zo’n attentie zouden geven;
- U geeft geen geld of een waardebon;
- De factuurwaarde (inclusief BTW) van de attentie is maximaal € 25. Eventuele bezorgkosten hoeft u hierbij niet mee te tellen als die kosten op de factuur apart staan vermeld.
Kleine geschenkenregeling bij thuiswerken
Voor een attentie die werknemers ontvangen omdat zij thuiswerken door corona, kunt u volgens de uitleg van de Belastingdienst de kleine geschenkenregeling niet toepassen. In dit geval wordt namelijk niet aan alle genoemde voorwaarden voldaan. Dit is geen situatie waarin een ander dan de werkgever een soortgelijke attentie zou geven. De waarde van het geschenk wordt dan aangemerkt als brutoloon. Wij vragen ons af of deze redenatie altijd opgaat, omdat gedurende de coronacrisis ook buiten de relatie werkgever-werknemer mensen elkaar uit wellevendheid, sympathie of piëteit kleine geschenken, zoals boeken en bloemen, hebben gegeven. Gezien het financieel belang zal een bezwaar- en beroepsprocedure over het algemeen echter niet aantrekkelijk zijn, tenzij het een flink aantal geschenken betreft. Mocht dat het geval zijn, dan denken wij uiteraard graag met u mee.
Wij gaan hierna kort in op mogelijkheden die u hebt om kleine geschenken buiten de regeling om te verwerken.
Mogelijkheden buiten de kleine geschenkenregeling om
De waarde van de attentie die buiten de kleine geschenkenregeling valt, vormt in beginsel loon voor de werknemer. De werkgever is hierover loonheffingen verschuldigd. Voor het berekenen van het nettoloon wordt de waarde van de attentie bij het brutoloon opgeteld. De waarde van de attentie is gelijk aan de waarde vermeld op de inkoopfactuur, inclusief BTW.
U kunt ervoor kiezen om de loonbelasting voor eigen rekening te nemen. De waarde van het geschenk wordt dan opgeteld bij het nettoloon en gebruteerd. U betaalt dan in feite de loonbelasting voor uw werknemer.
Tot slot kunt u gebruik maken van de werkkostenregeling. Aangezien attenties over het algemeen niet onder een gerichte vrijstelling vallen, bent u aangewezen op de vrije ruimte. De vrije ruimte bedraagt in 2021 3% over de eerste € 400.000 van de fiscale loonsom. Dit bedrag wordt vermeerderd met 1,18% over het deel van de fiscale loonsom dat de € 400.000 te boven gaat. Wij merken op dat het bepalen van de loonsom voor de vrije ruimte enkele haken en ogen kent. Die laten wij hier buiten beschouwing.
U kunt de vrije ruimte aanwenden voor zover dat gebruikelijk is. De Belastingdienst neemt aan dat aan dit gebruikelijkheidscriterium is voldaan, indien de verstrekkingen / vergoedingen per werknemer niet meer bedragen dan € 2.400 per werknemer. Indien u het totaal van de vrije ruimte overschrijdt, bent u over de overschrijding 80% eindheffing verschuldigd.
Vragen?
Heeft u naar aanleiding van het lezen van dit artikel vragen? Neem dan gerust vrijblijvend contact op met één van onderstaande auteurs.
Nieuw besluit geruisloze omzetting in de BV
De geruisloze omzetting wordt in de praktijk veelvuldig gebruik van gemaakt om een onderneming vanuit de inkomstenbelasting zonder fiscale afrekening om te zetten naar een BV-structuur. Het besluit van 30 juni 2010 voldeed echter niet langer aan de eisen van de huidige praktijk. Met het besluit van 24 oktober 2025 is het is op meerdere punten verduidelijkt, verruimd en geactualiseerd. In dit artikel worden de belangrijkste wijzigingen besproken.
Algemeen karakter van het nieuwe besluit inzake de geruisloze inbreng
Het nieuwe besluit beoogt meer aansluiting bij huidige wetgeving en jurisprudentie en het wegnemen van praktische knelpunten. Tot slot is het besluit anders gestructureerd zodat dit de leesbaarheid bevordert zonder dat daarmee inhoudelijke wijzigingen zijn beoogd.
Verhuurde onderneming bij inbreng (onderdeel 2.2.2.a)
Het besluit verduidelijkt wanneer bij verhuur of een winstrecht nog sprake kan zijn van een onderneming. Uitgangspunt daarbij is dat een verhuurde onderneming of een winstrecht geen onderneming vormt, dit is echter anders indien sprake is van medegerechtigdheid, en deze medegerechtigdheid een rechtstreekse voortzetting vormt van het eerdere ondernemerschap
Van belang is het onderscheid tussen de oorspronkelijke ondernemer die zijn onderneming gaat verhuren (1.) en een derde die een verhuurde onderneming koopt (2.). In de eerste situatie (1.) is een beroep op de geruisloze omzetting mogelijk, maar dat geldt niet voor de tweede optie (2.). In de tweede situatie is namelijk geen sprake van een rechtstreekse voortzetting. Let op! Een geruisloze inbreng gevolgd door verhuur vanuit de BV is expliciet niet is goedgekeurd.
Inbreng in een holding (onderdeel 3.4)
Onder het oude besluit was inbreng in een holding slechts toegestaan indien de onderneming direct werd overgedragen naar een dochtervennootschap. Voorts diende de activiteiten in dezelfde lijn te liggen als de dochtervennootschap.
In het nieuwe besluit is dit op drie punten verruimd. De holding mag de aandelen in de dochtermaatschappij voortaan middellijk houden (dus indirect). Ook mag er dooroverdracht plaatsvinden aan een nieuw opgerichte dochtervennootschap of een bestaande dochter zonder activiteiten. Dooroverdracht kan voortaan ook plaatsvinden via splitsing ex artikel 14a Wet Vpb 1969.
Dit is een welkome tegemoetkoming voor de praktijk. Hierdoor wordt het gebruik van bestaande BV-structuren aanzienlijk verruimd, en wordt het eenvoudiger om nieuwe activiteiten onder te brengen in een bestaande vennootschap.
Directe overdracht na omzetting (onderdelen 4.2.2)
In de praktijk komt het voor dat bij een geruisloze omzetting van maten/vennoten in eenzelfde samenwerkingsverband hun subjectieve ondernemingen inbrengen in afzonderlijke holdingvennootschappen gevolgd door de onderneming uit te laten zakken naar een gezamenlijke werkmaatschappij. Door verschillende kapitalen kunnen er problemen ontstaan als de verhouding van het kapitaal afwijkt van de winstverhouding. Voorheen werd dit opgelost met cumulatief preferente aandelen.
Thans geldt dat expliciet gebruik kan worden gemaakt van letteraandelen met verschillende agioreserves (voorbeeld 3, onderdeel 4.2.2). Een welkome tegemoetkoming!
Creditering bij omzetting (onderdeel 8)
De bestaande goedkeuring wordt uitgebreid. Voorheen was ‘slechts’ een creditering van de inkomstenbelasting/premie volksverzekering op het overgangstijdstip en een afrondingscreditering van 5% van het gestorte kapitaal met een maximum van € 25.000 mogelijk. In het nieuwe besluit mag ook de op het overgangstijdstip verschuldigde inkomensafhankelijke bijdrage zorgverzekeringswet worden gecrediteerd en is het maximum van de afrondingscreditering verhoogd naar € 30.000
Terugwerkende kracht (onderdeel 13.1.2)
Een geruisloze omzetting kan met terugwerkende kracht worden verleend, echter mag er geen incidenteel fiscaal voordeel worden beoogd of behaald. In het nieuwe besluit is opgenomen dat een incidentele bate van € 100.000 of meer als zodanig kan worden aangemerkt.
Overige aangepaste onderdelen van het besluit
In het nieuwe besluit zijn ook de volgende onderdelen aangepast in het besluit:
- Onderdeel 6.1: Het besluit verduidelijkt over welke fiscale reserves moet worden afgerekend.
- Onderdeel 12: Enkele aanpassing met betrekking tot buitenlandse aandeelhouders.
- Onderdeel 13.2: Verruiming ondernemersfaciliteiten in de voor-voorperiode met S&O-verklaring. Nieuw is een goedkeuring voor toepassing van S&O aftrek in de (voor-)voorperiode
- Onderdeel 15.3: De beperking dat na het onherroepelijk worden van de beschikking de rechtsgeldigheid van de voorwaarden niet meer kon worden aangevochten is vervallen. Dit volgt uit het arrest van de Hoge Raad van 17 december 2010 (ECLI:NL:HR:2010:BO7489).
Vervallen onderdelen geruisloze inbreng
De volgende onderdelen uit het oude besluit zijn niet teruggekeerd, omdat de goedkeuringen haar belang hebben verloren door nieuwe wetgeving, jurisprudentie of waren van voorlichtende aard:
- Onderdeel 2.1.2 (recht op vrijstelling)
- Onderdeel 2.1.3 (beoordeling verkrijgingsprijs)
- Onderdeel 11.3 (bijzondere situaties)
Conclusie inzake nieuwe geruisloze inbreng in de BV
Het nieuwe besluit geruisloze omzetting leidt tot een verduidelijking en enkele welkome verruimingen, daarmee is het besluit beter afgestemd op de huidige adviespraktijk.
Afwegingen bij omzetting eenmanszaak of VOF in een BV
- Aansprakelijkheid: bij de BV beperkt en bij de eenmanszaak is uw prive vermogen ook mede aansprakelijk
- Administratieve lasten: bij de BV hoger dan bij de eenmanszaak.
- Zelfstandigenaftrek en MKB winstvrijstelling: leveren fiscaal en financieel voordeel op (laatste jaren wel steeds minder). Deze vrijstellingen kent de BV niet.
- Winst: bij een winst van € 100.000 ligt ongeveer het omslagpunt (BV voordeliger). Laat altijd een berekening maken. Hierbij is ook van belang of u de volledige winst uit uw onderneming opmaakt (voor prive doeleinden)
- Willekeurige afschrijving startende ondernemers: een startende ondernemer (prive persoon) mag bedrijfsmiddelen tot zo'n € 400.000 willekeurig afschrijven, plan het moment van inbrengen in de BV dus goed
- Verrekening van verliezen: verliezen in een eenmanszaak of VOF kunnen meestal direct worden verrekend met andere inkomsten in box 1. In een BV kunt u maximaal 1 jaar terug in de tijd.
- Gebruikelijk loon DGA: laat u goed adviseren of het gebruikelijke loon voor u als DGA , de ondergrens is € 58.000 maar dit kan soms hoger zijn.
- Publieke bekendmaking cijfers: wel bij de BV en niet bij de eenmanszaak of VOF
Noot fiscaal jurist inzake advies geruisloze inbreng in de BV
De regeling is aan voorwaarden verbonden en dient strikt te worden nageleefd. De recente verruimingen in het besluit bieden meer mogelijkheden! Overweegt u een omzetting naar een BV-structuur, dan is tijdige en deskundige begeleiding essentieel. In onze adviespraktijk komen geruisloze omzettingen ex artikel 3.65 Wet IB 2001 regelmatig voor en begeleiden wij u van A tot Z. Niet alleen voor het opzetten van een fiscaal optimale structuur, maar juist ook om te waarborgen dat aan alle voorwaarden wordt voldaan; zowel bij de omzetting als in de periode daarna. In dat kader verzorgen wij onder meer ook (niet limitatief):
- Het opstellen van juiste overeenkomsten (zoals huur-, arbeids- en managementovereenkomsten);
- Het opstellen van rekening-courantovereenkomsten;
- etc.
Een geruisloze omzetting is en blijft maatwerk! Stuur ons gerust een e-mail of bericht via onderstaand formulier voor een vrijblijvende offerte.
Opsporen inkomen bij digitale platformen
Digitale platforms zoals Marktplaats, Uber en Airbnb moeten met ingang van 2024 aan de Belastingdienst doorgeven hoeveel proffesionele aanbieders met de verkoop van spullen of diensten verdienen via hun site. Of de platforms en/of belastingdienst voldoende capaciteit hebben om dit uit te voeren en/of te controleren is nog maar de vraag. Voor een toelichting zie ook dit besluit (MvF 21 december 2022)
Marktplaats deelt info met Belastingdienst
In januari 2025 (of begin februari) versturen platformen een overzicht aan verkopers die in 2024 actief waren op hun platform. Dit zijn ze verplicht op grond van DAC 7 wetgeving. De platformen zullen deze informatie ook moeten verstrekken aan de Belastingdienst. De gebruikers van het platform moeten deze gegevens controleren en eventuele fouten of misstanden melden bij het platform. Voor de verkoop van (tweedehands) roerende zaken geldt gelukkig wel een drempel (minimaal 30 transacties of meer dan € 2.000 omzet). Bij verhuur van transportmiddelen of onroerende zaken en bij persoonlijke dienstverlening moet er altijd een opgave aan de Belastingdienst worden verstrekt.
Inkomen Airbnb, Uber en Marktplaats en belastingen
Digitale platformen (zoals Airbnb, Ebay, Bol.com, Amazon, Marktplaats en Uber) zullen vanaf 2024 informatie over hun klanten / verkopers automatisch moeten doorgeven aan de Belastingdienst. Sinds maart 2022 ligt er een wetsvoorstel gereed, waardoor digitale platformen vanaf 1 januari 2024 verplicht jaarlijks informatie van klanten / verkopers op hun platformen moeten verstrekken aan de Belastingdienst. Het wetsvoorstel is op 23 maart 2022 aan de tweede kamer verstuurd.
De informatie gaat automatisch naar de Belastingdienst. Dat er in 2024 onderzoeken over oudere jaren worden uitgevoerd, lijkt logisch. Er zal dus een waterval aan naheffingsaanslagen en navorderingsaanslagen (met boetes en rente) worden opgelegd. De discussie over "hobby" of "inkomen" zal ook wel weer regelmatig aan de rechter worden voorgelegd.
Laat u tijdig en juist adviseren over uw kansen en risico's.
Vrijwilliger inkeren of is de belastingdienst je op het spoor?
De Belastingdienst krijgt steeds meer (automatisch) informatie uit het buitenland. Gevolg hiervan is dat steeds meer mensen onvrijwillig genoodzaakt zijn om verzwegen vermogen (zoals crypto en bankrekeningen) op te biechten bij de belastingdienst. In zowel de vrijwillige als de onvrijwillige optie is het risico van een strafzaak altijd aanwezig. Slim opereren is hierbij van belang, lees ondermeer het interne memo van de belastingdienst uit 2020.
U kunt in beginsel op elk moment vrijwillig kiezen om in te keren (dus melding bij de belastingdienst), maar als u inkeert als de Belastingdienst u (vermoedelijk) al op het spoor is, bent u te laat. In 2020 oordeelde de Hoge Raad (onder verwijzing naar arrest uit 2001) dat als de serieuze mogelijkheid bestaat dat een bankrekening niet zou worden ontdekt dit nog niet wil zeggen dat niet objectief gezien een vermoeden kan ontstaan dat de belastingdienst een belastingplichtige nog niet op het spoor is. Of de belastingplichtige dit (subjectief) vreesde maakt dus niks uit. In een lange procedure die eindigde bij het Gerechtshof Den Haag (ECLI:NL:GHDHA:2023:2032) kwam aan de orde dat bij een gerechtvaardigd vermoeden dat de belastingdienst iemand op het spoor is een vrijwillige verbetering niet mogelijk is. Dit was een verwijzingszaak die eerder speelde bij de Hoge Raad op 24 maart 2023 (ECLI:NL:HR:2023:358) en al eerder is beoordeeld door het Gerechtshof Arnhem op 28 juli 2022 (ECLI:NL:GHAM:2022:2764)
Verhuur inkomsten in vooraf ingevulde aangifte inkomstenbelasting
Vanaf 2024 wordt inkomen dat via digitale platformen is verdiend doorgegeven aan de Belastingdienst. Vanaf 2024 volgt dan ook de cryptomunt, zoals bitcoin. Ook deze informatie verschijnt dus over enkele jaren automatisch in uw vooraf ingevulde aangifte inkomstenbelasting. Was deze nog niet bekend bij de Belastingdienst, dan kunt u hoogstwaarschijnlijk een boete en vragenbrief tegemoet zien. Via de nieuwe wetgeving wil het kabinet meer inzicht krijgen in de inkomsten / het vermogen van inwoners van de EU bij digitale platformen.
Als u uw woning of chalet verhuurt via een digitaal platform, dan zal deze informatie dus vanaf 2024 automatisch worden doorgegeven aan de Nederlandse Belastingdienst. Dit geldt ook voor inkomen genoten door een taxichauffeur via een platform. De informatie wordt aan één EU-lidstaat doorgegeven en vervolgens wordt deze informatie via een EU-platform doorgegeven aan andere EU-lidstaten.
Noot fiscaal jurist over digitale platformen en belastingen
Grote en kleine ondernemers die nog onder de digitale rader bleven, worden door deze nieuwe wetgeving aangepakt. De impact kan redelijk fors zijn, omdat dit naheffingen voor inkomstenbelasting en omzetbelasting tot gevolg zal hebben. Deze worden dan gegarandeerd verhoogd met boetes en onderzoeken naar oudere jaren. De inkomsten op Marktplaats, Amazon, Ebay, Airbnb, Uber, Thuisbezorgd-organisaties, etc. zullen dus vanaf 2024 bekend zijn bij de Belastingdienst. Of er altijd sprake is van belast inkomen moet natuurlijk altijd worden beoordeeld, er kan immers sprake zijn van onbelaste verhuur en / of inkomen uit een hobby.
De digitale economie staat steeds hoger op de fiscale agenda. Hoewel de informatie vanaf 2024 moet worden doorgegeven, lijkt het logisch dat de Belastingdienst ook over het verleden informatie wil ontvangen. De Belastingdienst ontvangt geen informatie over alles. Als er minder dan 30 transacties zijn geweest en de totale tegenprestatie lager is dan € 2.000, hoeft er geen informatie te worden verstrekt. Ook beursgenoteerde bedrijven vallen buiten het spectrum, of hotels die hun kamers via hotelplatforms zoals Booking.com of Hotels.com aanbieden. Als het platform de tegenprestatie niet kan zien, hoeft er ook geen melding te worden doorgegeven.
Maar dat er vanaf 2024 een bak met informatie bij de Belastingdienst zal binnenkomen, is wel duidelijk. Zowel ondernemingen, rechtspersonen als natuurlijke personen kunnen hun spreekwoordelijke borst dus natmaken. De Belastingdienst ontvangt de volgende info:
- Naam verkoper / aanbieder
- Aantal transacties
- Inkomsten
- Overige informatie (zoals adressen)
Maar welke platformondernemers vallen onder deze nieuwe wetgeving? Dit is nog niet helemaal duidelijk, maar onderstaande wetgeving is wel erg ruim. Als een platform achteraf had moeten rapporteren, volgen forse boetes. Het is wenselijk dat er nog meer duidelijkheid komt over welk platform wel en niet moet rapporteren.
De verkoper / aanbieder krijgt ook zelf informatie van het platform. Zo kan de belastingplichtige deze informatie opnemen in zijn aangifte inkomstenbelasting. Is dit voldoende? Ja en nee, de Belastingdienst zal bij de grotere jongens zeker een nader onderzoek over het verleden instellen. Bij buitenlandse platformen is de termijn 12 jaar, dus dit kan redelijk in de papieren lopen, temeer als er boetes en belastingrente in rekening worden gebracht.
Veel belastingplichtigen zullen aanslagen tegemoet kunnen zien. De belastingontduikers aanpakken is wenselijk en noodzakelijk. Edoch, er zullen ook verkopers / aanbieders zijn die niet wisten dat ze over de inkomsten belasting moesten betalen. Deze laatste groep zou in ieder geval geen boete mogen ontvangen, temeer als er een pleitbaar standpunt is. Laat u derhalve goed en tijdig adviseren!
Heeft u vragen over dit onderwerp of krijgt u een vragenbrief? Is er een bron van inkomen of niet? Neem gerust contact op met één van onze adviseurs.
Bron Belastingdienst inzake digitaal platform
Studiekosten aftrekbaar of negatief loon
In dit artikel behandelen wij studiekosten in fiscaal perspectief. De aanleiding is een uitspraak van de Rechtbank Noord Nederland d.d. 16 april 2026 (ECLI:NL:RBNNE:2026:1419) waarin een werknemer studiekosten als negatief loon in mindering bracht op zijn inkomen, derhalve een verlaging van het belastbaar inkomen in de aangifte inkomstenbelasting. In deze procedure wordt te weinig bewijs geleverd, tja dan gaat het fiscaal mis.
Fiscale behandeling van studiekosten in Nederland
Op hoofdlijnen geldt het volgende;
- Betaling van studiekosten zijn meestal geen negatief loon, uitzonderingen zijn er wel
- Scholingsaftrek is in 2022 komen te vervallen en vervangen door STAP subsidie (2022-2024), subsidie is thans vervallen
- Werkgever kunnen veelal belastingvrij studiekosten (via WKR) belastingvrij vergoeden
Studiekosten als negatief loon
Negatief loon wil zeggen dat een werknemer een vermindering van zijn loon heeft als gevolg van een verplichting uit zijn dienstbetrekking. Er is geen wettelijke definitie van negatief loon maar in de jurisprudentie bekijken ze dit omgekeerd, dus artikel 10 wet loonbelasting (is loon) in negatieve zin. Er gelden voor negatief loon een aantal voorwaarden:
- Bewuste verstrekking: de werkgever verstrekt het nadeel en is zich ervan bewust (bijvoorbeeld via een overeenkomst)
- Nadeel: de werknemer lijdt daadwerkelijk een financieel nadeel of verlies (verarming)
- Causaliteit: er moet voldoende causaal verband zijn tussen het nadeel en de dienstbetrekking (zie kennisgroep KG:204:2025:6) en Hoge Raad 31 maart 2017 ECLI:NL:HR:2017:529
Volgens de Hoge Raad d.d. 15 april 2016 (ECLI:NL:HR:2016:635) moet aan al deze voorwaarden worden voldaan. In de procedure bij de Rechtbank Noord Nederland in 2026 was er twijfel over het causale verband tussen de studiekosten en de dienstbetrekking. De belastingplichtige heeft ook geen bewijs aangevoerd waaruit volgt dat de last voor de studiekosten direct is terug te voeren op een harde afspraak uit zijn arbeidsovereenkomst, of anderszins is ingebed in een arbeidsvoorwaardenregeling uit of op grond van die arbeidsovereenkomst. De e-mail die belastingplichtige heeft overgelegd is onvoldoende om aan te tonen dat de betaling van het inschrijvingsgeld zozeer zijn grond vindt in de dienstbetrekking. Uit deze mail volgt namelijk niet dat belastingplichtige op grond van een arbeidsvoorwaardenregeling of een arbeidsovereenkomst verplicht is om het inschrijvingsgeld te betalen.
Werknemer moet studiekosten bij ontslag of vertrek terugbetalen, negatief loon?
De werkgever heeft studiekosten belastingvrij vergoed via de gerichte vrijstelling. Dit is de meest gebruikelijke situatie. De werkgever betaalt het collegegeld, de boeken, etc. Als de werknemer later, bij ontslag of vertrek of niet behalen diploma, de kosten moet terugbetalen is geen sprake van negatief loon. Immers de oorspronkelijke vergoeding was geen loonvoordeel en belastingvrij. Tot 2021 kon de werknemer deze kosten nog wel opvoeren als studiekosten. Als de werknemer studieverlofuren moet terugbetalen kan wel sprake zijn van negatief loon
Nieuwe werkgever vergoedt studiekosten terugbetaling
Als de nieuwe werkgever de studiekosten terugbetaling bij de oude werkgever zou vergoeden dan mag die vergoeding via de gerichte vrijstelling belastingvrij plaatsvinden. Als de nieuwe werkgever de vergoeding een jaar later zou vergoeden is de vergoeding niet belastingvrij, de werknemer heeft in dat jaar immers geen studiekosten gemaakt. Als de werkgever de studiekosten rechtstreeks zou betalen aan de oude werkgever lijkt ook geen sprake van een loonvoordeel (dus geen loonheffingen), wel moet er een gebruikelijkheidstoets plaatsvinden.
Schema negatief loon en vergoeding studiekosten
Noot fiscaal jurist inzake studiekosten
Studiekostenaftrek is komen te vervallen. Voor de werknemer is er dan alleen nog de route via het negatief loon, dit is een lastige fiscale hobbel. Het belastingvrij laten vergoeden door de werkgever is de meest gebruikelijke en eenvoudige route.
Waarde van vastgoed of een woning bij overlijden
Wanneer u als ergenaam een woning erft is de hoogte van de erfbelasting afhankelijk van de WOZ waarde van de woning of het appartement. Dit is de WOZ waarde vastgesteld over het jaar van overlidjen of het jaar daarna. Dus overlijden in 2026 dan deze WOZ beschikking (peildatum januari 2025) of de WOZ beschikking 2027 (peildatum januari 2026). Tegen de nieuwe WOZ beschikking zou u dan bezwaar kunnen maken. Er zijn 2 opties om de WOZ waarde te verlagen
- Jaar wachten en tegen de volgende WOZ Beschikking bezwaar maken
- De gemeente verzoeken om een nieuwe WOZ beschikking en hiertegen bezwaar maken. Bij dit verzoek een verklaring van erfrecht meesturen.
- Aangifte erfbelasting indienen met oude WOZ waarde en bezwaar maken tegen de aanslag erfbelasting (als blijkt dat de WOZ beschikking van het latere jaar lager is).
Hulp nodig bij uw aangifte erfbelasting ? Stuur gerust een e-mail voor vrijblijvende offerte
Niet eens met WOZ waarde woning bij nalatenschap
Als u het niet eens bent met de WOZ beschikking over het jaar van overlijden (die al is afgegeven) kunt u als erfgenaam (op grond van artikel 28 Wet Onroerende Zaken) een nieuwe WOZ beschikking aanvragen. Deze krijgt dan een nieuwe dagtekening (komt meestal binnen 2 maanden na de aanvraag) zodat u hiertegen bezwaar en eventueel beroep kunt aantekenen. Het bezwaarschrift moet binnen 6 weken na de beschikking worden ingediend.
De voorwaarden die voor de nieuwe WOZ beschikking gelden
De voorwaarden om op grond van artikel 28 WOZ een nieuwe beschikking aan te vragen zijn:
- U moet bleang hebben bij de vastgestelde waarde. Van een belang in deze situatie is sprake als de vastgestelde waarde op grond van een wettelijk voorschrift wordt gebruikt en de medebelanghebbende daardoor in zijn individuele belangen wordt geraakt. Het feit dat zowel de heffing van de erfbelasting als de onroerende zaakbelasting als de inkomstenbelasting (box 3) ten laste van de erfgenaam komen maakt dat de erfgenaam in elk geval mede belanghebbende is
- De gemeente moet niet al een reguliere WOZ beschikking aan de erfgenamen hebben bestuurd. In een procedure bij het Gerechtshof Den Haag d.d. 1 juni 2023 ECLI:NL:GHDHA:2023:1443 kwam dit aan de orde. Volgens het Gerechthof hadden de erfgenamen op hun naam al een beschikking ontvangen en konden zie dan niet meer verzoeken om een nieuwe beschikking. De Hoge Raad was het op 11 juli 2025 ECLI:NL:HR:2025:1124 niet met het Gerechtshof eens, er moet een nieuwe beschikking worden opgesteld.
Praktische tips voor erfgenamen van een woning
Voor erfgenamen die bezwaar willen maken tegen de WOZ waarde of een nieuwe beschikking willen aanvragen, zijn een aantal praktische zaken van belang, de belangrijkste:
- Controleer de WOZ waarde direct na overlijden, deze wordt meestal in januari van het volgende jaar verstuurd. Bij overlijden wordt deze doorgestuurd aan de erfgenamen.
- Bezwaartermijn 6 weken: Bezwaar tegen een WOZ beschikking moet binnen 6 weken na de beschikking.
- Overleg met deskundige: overleg met een makelaar of vastgoed deskundige over de WOZ waarde
- Onderbouwing bezwaar: voeg documenten toe als onderbouwing van de lagere waarde (en eventueel foto's). Denk hierbij aan onderhoudstoestand, energie investeringen, vergelijkbare woningen die zijn verkocht, etc.
- Vraag een nieuwe WOZ beschikking aan (als bezwaar termijn is verstreken). Alternatieve route die vaak wordt vergeten. Stuur bij het verzoek een verklaring van erfrecht mee.
Woning is een serviceflat welke waarde voor nalatenschap?
Als een erfenis bestaat uit een serviceflat (appartement met extra diensten) kan de waardering anders zijn als de marktwaarde tenminste 30% lager is dan de WOZ waarde. In dergelijke gevallen mag u de actuele waarde (waarde economisch verkeer op datum overlijden) als grondslag nemen in de aangifte erfbelasting. Serviceflat zijn soms lastiger te verkopen, daarom geldt deze 30% regeling.
Woning op erfpacht en nalatenschap
Heeft de overledene de woning op erfpachtgrond nagelaten dan mag u de WOZ waarde verminderen met 17x de jaarlijkse erfpacht canon. Dit is een forfaitaire korting.
Ingrijpende verbouwing vlak voor overlijden en nalatenschap
Als de woning kort voor het overlijden ingrijpend is verbouwd of uitgebreid en de WOZ die nog niet heeft meegenomen dan schrijft de successiewet voor dat de hogere marktwaarde als waarde in de aangifte erfbelasting moet worden opgenomen.
Verhuurde woning in de nalatenschap
Een verhuurde woning is minder waard, u mag rekening houden met de zogenaamde leegwaarde ratio. Deze ratio is afhankelijk van de verhouding tussen de huur en de WOZ waarde.
Binnen welke termijn moet de gemeente een nieuwe beschikking geven?
De termijn om een nieuwe beschikking te verstrekken op een verzoek is wettelijk vastgesteld op 8 weken nadat een nieuwe belanghebbende een verzoek heeft gedaan. Soms kan de gemeente deze termijn van 8 weken verlengen, dit wordt schriftelijk medegedeeld.
Noot fiscaal jurist inzake waardering woning bij erfenis
In het verleden was de waarde van een woning voor de aangifte erfbelasting of successierechten nog wel eens een punt van discussie In de aangofte moest u de waarde in het economische verkeer opgeven en die waarde was soms lastig te bepalen. De staatssecretaris heeft dit willen voorkomen. In het algemeen geldt voor vastgoed nog steeds de waarde in het economische verkeer. Voor woningen is echter bepaald dat deze waarde in het economische verkeer wordt gesteld op de WOZ waarde van die woning. In veel gevallen is dit een prima werkende oplossing. In de successiewet 1956 is geen mogelijkheid opgenomen om met tegenbewijs te komen, voor een lagere waardering. Via een omweg (de WOZ) kan dit echter wel worden bereikt. Er kan een nieuwe WOZ beschikking worden aangevraagd door de erfgenamen.
Soms kan er nog wel gezeur ontstaan, bijvoorbeeld als de gemeente geen nieuwe WOZ beschikking wil afgeven omdat de waarde onvoldoende afwijkt van de eerder vastgestelde waarde. Zie hiertoe kennisgroep standpunt KG:063:2023:31inzake de waardering van een woning met een te hoge WOZ Beschikking.
Tijdig aangifte erfbelasting indienen
De aangifte erfbelasting moet tijdig worden ingediend, dit is binnen 20 maanden na de overlijdensdatum (sinds 2026). Bent u bezig met de WOZ waarde (bezwaar of beroep) vraag dan tijdig uitstel aan voor het indienen van de aangifte erfbelasting. Na de genoemde periode van 20 maanden gaat de rente tikker (belastingrente) lopen.
Bezwaarprocedures NOW-regeling
Wij adviseren op dit moment vele ondernemers bij bezwaar- en beroepsprocedures inzake de NOW-regeling. Gezien de totstandkoming van deze wetgeving en de robuustheid hiervan zullen er de komende jaren vele procedures worden gevoerd.
Bezwaar tegen vaststelling NOW
De NOW 1 is of wordt bij veel ondernemingen nu definitief vastgesteld. Om verschillende redenen kan die vaststelling aanleiding zijn voor het feit dat de NOW geheel of gedeeltelijk moet worden terugbetaald. Indien nodig kan met het UWV voor deze terugbetaling een betalingsregeling worden getroffen.
De vraag is echter of terugbetaling van het voorschot terecht is. De Rechtbank Limburg heeft onlangs uitspraak gedaan in een zaak waarin het loon in de referentiemaand (januari 2020) hoger was als gevolg van het uitbetalen van incidenteel loon (in de procedure vakantiegeld en overuren). Door dit hogere loon in de referentiemaand moest de NOW worden terugbetaald; het loon in de referentiemaand was namelijk veel hoger dan het loon in de subsidieperiode (een verlaging van het loon leidt tot een korting op de NOW).
Bezwaar tegen terugbetaling NOW
De minister heeft al eerder een toezegging gedaan aan de Tweede Kamer
met betrekking tot incidentele loonbetalingen in de referentiemaand. Hij
heeft namelijk toegezegd dat, als een werkgever kan aantonen door middel
van objectief verifieerbare
gegevens uit de loonadministratie dat de loonkosten in de referentiemaand
niet representatief waren (doordat er sprake was van het uitbetalen van
bonussen, overuren, etc.), het UWV deze gelden dan uit de loonsom kan filteren.
Deze looncomponenten moeten dan, aldus de minister, in bezwaar tegen de
vaststelling van de NOW zoveel mogelijk uit de loonsom worden gefilterd.
Daarmee wordt getracht onterechte vertekeningen in de loonsom van de werkgever
met gevolgen voor de hoogte van de NOW-subsidie zoveel mogelijk tegen te
gaan.
Ondanks het feit dat het loon in een niet-representatieve referentiemaand dus door het UWV in bezwaar kan worden aangepast, is dat hier (ten onrechte) niet gebeurd, zo concludeert Rechtbank Limburg. Het UWV had in de procedure zelfs gesteld dat zij geen ruimte had om af te wijken van de regels van de NOW-regeling. Kennelijk waren zij van de toezegging(en) van de minister dus niet op de hoogte of ze waren dit in de vaststelling van de NOW vergeten.
Referentiemaand NOW niet representatief
Wij juichen de uitspraak uiteraard zeer toe; de uitvoerende instellingen van de financiële coronamaatregelen lijken wel eens uit het oog te verliezen waartoe de regelingen zijn bedoeld. Voor de NOW heeft de minister wel aangegeven dat er geen hardheidsclausulebeleid zou komen, een opmaat naar een rigide toepassing van de regeling. De toezegging van de minister en de uitspraak van de Rechtbank bieden nu enige ruimte.
Bezwaar maken tegen NOW 1 of een beroepsprocedure?
De uitspraak biedt mogelijkheden om in bezwaar te gaan tegen de vaststelling van de NOW. Zowel toezegging als uitspraak zijn wel specifiek; het gaat om het filteren van loon in de referentiemaand als dit loon door incidentele betalingen niet representatief is. Als uw vaststelling lager uitvalt dan verwacht, is het goed te laten beoordelen of bezwaar of beroep succesvol zou kunnen zijn. Wilt u nadere informatie, bel ons dan gerust of stuur via onderstaande formulier een vrijblijvende vraag.
Bronnen NOW regeling en bezwaarprocedure
Rechtbank Limburg 15 november 20212, ECLI:NL:RBLIM:2021:8565
Boekenonderzoek en aftrek van btw
De Belastingdienst is verantwoordelijk voor het heffen en invorderen van belastingen. Dat gaat niet zonder informatie. De wet bevat verplichtingen voor belastingplichtigen om informatie te verstrekken en voor bepaalde groepen belastingplichtigen om een administratie te voeren. Via deze weg verkrijgt de Belastingdienst veel informatie. Echter, vertrouwen is goed; controle is beter. In het kader van controlehandelingen is het boekenonderzoek een niet weg te denken middel dat de Belastingdienst regelmatig inzet. In de zaak die hierna wordt besproken betreft het een boekenonderzoek naar de aanvaardbaarheid van de aangiften omzetbelasting. De aangiften zien op tijdvakken gelegen tussen 2009 en 2014. Het geschil waar het gerechtshof over heeft beslist betreft de opgelegde naheffingsaanslagen in de breedste zin van het woord. Om het artikel goed leesbaar te houden, wordt eerst – en uitgebreid – een weergave gegeven van de feiten en omstandigheden. Daarna volgt een uiteenzetting van de geschilpunten en de standpunten van partijen. Vervolgens gaan wij in op het oordeel van het gerechtshof.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Omstandigheden bij btw-boekenonderzoek
Het gaat om een onderneming die zich bezighoudt met interim-management en administratieve dienstverlening. In 2014 kondigt de Belastingdienst het boekenonderzoek bij deze onderneming aan. Voor aanvang van het onderzoek doet de ondernemer aangifte bij de politie; de administratie is gestolen. De Belastingdienst verricht vervolgens het boekenonderzoek aan de hand van bankafschriften. Deze bankafschriften leiden tot correcties. De meeste correcties zien op de hoogte van de in aftrek gebrachte btw (de vooraftrek). Naast de correcties legt de inspecteur ook vergrijpboeten op. De hoogte van deze vergrijpboete wordt gesteld op 50%. De Belastingdienst meent dat sprake is van opzet of voorwaardelijk opzet. Van voorwaardelijk opzet is sprake indien de belastingplichtige zich willens en wetens heeft blootgesteld aan de aanmerkelijke kans dat een fiscale misslag wordt begaan. In de bezwaarfase is de hoogte van de boete ongemoeid gebleven. De correcties zijn verminderd.
Waar het in de kern om gaat is, dat de ondernemer meent dat bij de btw-aftrek rekening gehouden moet worden met btw op kosten die in privé zijn betaald. Het betreft naar de mening van de ondernemer voorgeschoten kosten. Daar komt in hoger beroep nog bij dat de ondernemer aangeeft dat aan een vennootschap onder firma teveel kosten zijn doorbelast. Het gevolg daarvan is – volgens de ondernemer – dat er teveel btw op de naheffingsaanslag is opgenomen. Hij geeft tot slot aan dat de vennootschap onder firma bij wijze van suppletie deze btw reeds heeft terugbetaald aan de Belastingdienst.
De rechtbank over dit btw-boekenonderzoek
De uitspraak van de rechtbank is niet gepubliceerd. Er is daardoor slechts beperkte informatie voorhanden. Uit de uitspraak van het gerechtshof komt het volgende naar voren over de uitspraak van de rechtbank. In de beroepsfase is door de ondernemer nadere informatie verstrekt. Dit heeft er niet toe geleid dat de correcties zijn gewijzigd of vernietigd. De rechtbank komt wel tot de conclusie dat de boeteoplegging onjuist is. De Belastingdienst heeft gesteld dat sprake is van opzet of voorwaardelijke opzet. De rechtbank acht dit niet bewezen, doch acht wel aannemelijk dat sprake is van grove schuld. Van grove schuld is sprake ingeval het gedrag zich laat kenmerken als in laakbaarheid aan opzet grenzende verwijtbaarheid. Hiertoe behoort ook grove onachtzaamheid. Dit is reden om de boeten te matigen. De boeten worden verder verminderd met 15% wegens overschrijding van de redelijke termijn. Dit leidt ertoe dat de boetes behoorlijk worden verlaagd.
Tussenuitspraak van het hof over dit btw-boekenonderzoek
Het gerechtshof heeft eind 2020 de zaak aangehouden. De ondernemer is hierbij in de gelegenheid gesteld om nadere informatie aan te leveren. Dit heeft hij ook gedaan. De Belastingdienst heeft op deze informatie gereageerd. Op basis van alle verzamelde informatie doet het gerechtshof uitspraak in deze zaak. De ondernemer heeft vervolgens nog verzocht om uitstel van de zitting wegens hartritmestoornissen. Dit verzoek is door het gerechtshof afgewezen. Het gerechtshof overweegt dat de eisen van een goede rechtspleging bij een goede reden maken dat uitstel verleend wordt, tenzij zwaarder wegende belangen zich hiertegen verzetten. Volgens het hof is daarvan in dit geval sprake. De zaak ligt namelijk al lang bij de rechtspraak en is regelmatig uitgesteld, onder meer voor nader onderzoek. Daarnaast is er al een zitting geweest waarbij de ondernemer aanwezig was en zou nader uitstel leiden tot onredelijke vertraging. Het hof geeft aan wel rekening te houden met het gegeven dat de ondernemer hierdoor op bepaalde zaken niet heeft kunnen reageren.
Het gerechtshof over dit btw-boekenonderzoek
Het gaat – zoals eerder opgemerkt – om de vraag of er ten onrechte is gecorrigeerd op de in aftrek gebrachte btw. Het gerechtshof wijst eerst op de wet om daarmee de spelregels aan te geven. De ondernemer kan btw in aftrek brengen indien deze in rekening is gebracht op de voorgeschreven wijze. Daarnaast moet de btw die in aftrek wordt gebracht zien op kosten die wordt gemaakt in het kader van de uitoefening van de onderneming (de economische activiteit). De bewijslast ligt bij een discussie over de aftrek van btw bij de belastingplichtige.
Het gerechtshof oordeelt dat de ondernemer aan deze bewijslast niet heeft kunnen voldoen. Er zijn geen feiten en omstandigheden gebleken waaruit aannemelijk wordt dat er recht is op meer btw-aftrek dan de Belastingdienst toestaat. Sterker nog: het gerechtshof spreekt uit dat de Belastingdienst welwillend is geweest door de berekeningen van de ondernemer te volgen, ondanks het gebrek aan voldoende onderbouwing. De informatie die de ondernemer in hoger beroep nog heeft aangeleverd, kan zonder nadere onderbouwing en cijfermatige conclusies niet leiden tot verdere aftrek. Zo is niet duidelijk of de kosten een zakelijk karakter hebben en of dat de kosten het niveau overstijgen van wat al in aanmerking is genomen door de Belastingdienst. Daarbij weegt het hof mee dat de ondernemer in deze jaren weinig omzet maakte, maar wel veel kosten had. De zakelijkheid is, ondanks het bieden van gelegenheid, niet onderbouwd.
Vervolgens buigt het gerechtshof zich over het argument dat aan de vennootschap onder firma teveel kosten zijn doorbelast. Echter, de ondernemer heeft de specificatie die is opgevraagd niet verstrekt. Hierdoor kan het gerechtshof niet controleren of de suppletieaangifte is gedaan. Ook hier ontstaat dus een bewijsprobleem. Voorts volgt niet uit de stukken wie nu precies welk bedrag in rekening heeft gebracht en aan wie. Het recht op btw-aftrek is dus ook hier niet voldoende aannemelijk gemaakt.
Het gerechtshof komt daarom tot de conclusie dat de naheffingsaanslagen terecht zijn opgelegd. De boeten blijven eveneens op het niveau dat de rechtbank heeft vastgesteld. Deze zijn passend en geboden. Met betrekking tot de overschrijding van de redelijke termijn wordt in deze zaak geen schadevergoeding toegekend, dit op grond van bijzondere omstandigheden. In de eerste plaats zorgt de coronacrisis uiteraard voor vertraging. Dit leidt tot een verlenging van de redelijke termijn van vier maanden. Daarnaast is het zo dat de ondernemer meermaals om uitstel of aanhouding van de zitting heeft gevraagd. Dit heeft geleid tot een vertraging van vijf maanden, die aan de ondernemer wordt toegerekend.
Fiscaal jurist over boekenonderzoek, bewijslast en administratie
De ondernemer in deze zaak heeft niet voldoende bewijs kunnen leveren. Echter, dat wil niet zeggen dat de zaken niet zijn verlopen zoals de ondernemer deze voorspiegelt. Iets niet kunnen bewijzen wil immers niet zeggen dat iets niet gebeurd is. Het komt in de praktijk regelmatig voor dat ondernemers niet of onvoldoende kunnen voldoen aan de bewijslast. Dat komt regelmatig voor, omdat bij het opzetten van een bepaalde werkwijze niet is meegekeken door een fiscaal jurist. Wat dan vaak blijkt is dat de werkwijze zoals die door de ondernemer wordt uitgelegd niet onjuist is, maar dat niet is nagedacht over de administratie- en bewaarverplichtingen die uit de wet volgen. Er kan dan onvoldoende aan die verplichtingen worden voldaan. Dat leidt vervolgens tot navorderings- of naheffingsaanslagen en vaak tot omkering en verzwaring van de bewijslast.
Een boekenonderzoek is voor iedere ondernemer een onaangename verrassing. De Belastingdienst wil vaak inzage in zeer veel documenten, gaat in een rap tempo vragen stellen en heeft op basis van alle beschikbare informatie vaak al wat risicopunten geïdentificeerd. Het is verstandig om u gedurende een boekenonderzoek bij te laten staan door een fiscaal jurist. Deze weet precies wat de Belastingdienst wel en niet mag vragen. Ook kan hij aanwezig zijn bij gesprekken met de Belastingdienst, om er onder andere voor te zorgen dat niet meer informatie wordt verstrekt dan noodzakelijk. Een goede fiscaal jurist treedt daarnaast ook op als procesbewaker en zal ernaar streven de vaart erin te houden. Niet zelden slepen boekenonderzoeken namelijk onnodig lang voort, hetgeen over en weer tot irritatie leidt.
Vragen over boekenonderzoeken, boeten, btw of andere fiscale zaken? Neem gerust eens vrijblijvend en rechtstreeks contact op met één van onderstaande auteurs van dit artikel.
Uitspraak: ECLI:NL:GHARL:2021:7343.
Erfbelasting betalen over geërfde woning
Stel dat uw ouders zijn overleden en u erft de woning. Deze moet verkocht worden, maar dat om welke reden dan ook nog niet echt vlotten. U moet echter wel erfbelasting betalen. Hoe moet u hiermee omgaan?
De Staatssecretaris van Financiën antwoorden gegeven op vragen uit de Tweede Kamer, door de leden Omtzigt en Van Bochhove, met betrekking tot de erfbelasting die verschuldigd is over een woning die te koop staat. De gemiddelde verkooptijd van woningen loopt thans op tot circa 23 maanden. Dit kan tot problemen leiden, maar hiervoor komt volgens de Staatssecretaris geen bijzondere regeling.
Volgens hem duurt het immers vele maanden na het overlijden voordat de aanslagen erfbelasting worden opgelegd. Met de betalingstermijn van twee maanden en de mogelijkheid om uitstel van betaling te krijgen voor de periode van 12 maanden, is er voldoende tijd om de woning te verkopen. Onder omstandigheden geeft de Belastingdienst ook nog een nader uitstel van betaling, dan de genoemde 12 maanden. De Belastingdienst stelt zich coulant op, aldus Staatssecretaris Weekers.
Let op: voor het verkrijgen krachtens erfrecht van een bloot eigendom van een woning (de vruchtgebruiker blijft er dan wel wonen, dus de woning wordt niet verkocht) geldt een speciale regeling inzake uitstel van betaling. U moet dan zekerheid stellen en heffingsrente betalen.
Advies
Als u een nalatenschap krijgt met daarin een woning, waarvan het ten gelde maken mogelijk wat langer op zich laat wachten, meld dit dan tijdig bij de Belastingdienst.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Financiering van werknemersparticipaties
Wekelijks adviseren bij ondernemers, DGA's en familiebedrijven over werknemersparticipaties, bonusstructureren, SAR's en overige opties. De insteek is helder, het op langere termijn belonen en binden van werknemers. Een bonus heeft vaak een korte termijn doelstelling en een participatie een langetermijn doelstelling. Ook vanuit de onderneming heeft een participatie een voordeel, de liquiditeit blijft langer in de onderneming, cash out is pas al doel (bijvoorbeeld verkoop) is gerealiseerd. Het geld blijft dus beschikbaar voor groei en investeringen in de onderneming.
Werknemersparticipaties wat zijn de belangrijkste discussiepunten
In de praktijk botst het ideale beeld met twee discussiepunten:
- Belastingdienst: de waardering van de aandelen
- Bank: de financiering van de verwerving van de aandelen
Het bijzondere is dat volgens de staatssecretaris er geen grote wettelijke of fiscale obstakels zijn, een ontnuchterend standpunt. De brief maakt wel melding van een aantal aandachtspunten.
- waardering van niet beursgenoteerde aandelen
- de doorlooptijd van het vooroverleg over de waardering
- de mogelijke impact van een vermogensaanwas belasting in box 3
- de niet aftrekbaarheid van geschonken aandelen in de vennootschapsbelasting
Financiering van een werknemersparticipatie, hoe werkt dit?
Een werknemer beschikt zelden over voldoende eigen middelen om de aandelen te kunnen kopen. Een bank is daartoe niet altijd bereid. Dan blijft er nog een andere optie, de werkgever (verkoper) gaat de koopsom financieren. De vraag die dan naar voren komt is of de voorwarden (rente/aflossing/zekerheid) marktconform zijn. Is de rente te laag dan geniet de werknemer een voordeel, dit noemen we loon.
Sinds het kennisgroepstandpunt uit 2025 (KG:204:2025:2) is er meer houvast omtrent de financiering van werknemersparticipaties. De kennisgroep ziet 4 categorien:
- Hoofdsom ≤ € 75.000. Voor de rente kan worden aangesloten bij de laagste van de marktrente van een persoonlijke lening en een effectenkrediet. De LTV is dan niet relevant; de werkgever mag de volledige koopsom financieren. Banken verstrekken persoonlijke leningen tot ongeveer dit bedrag immers zonder aanvullende zekerheden, mits er voldoende terugbetalingscapaciteit is.
- Hoofdsom > € 75.000 en LTV tot 70%. Voor de rente kan worden aangesloten bij de voorwaarden en rentes van een effectenkrediet. Dit geldt voor het hele bedrag, niet alleen voor het deel boven € 75.000.
- Hoofdsom > € 75.000 en LTV van 100%. De rentevergoeding wordt afgeleid uit het risico en rendement van het gefinancierde vermogensinstrument zelf en tendeert volgens de Kennisgroep naar de vermogenskostenvoet van de onderliggende aandelen.
- Hoofdsom > € 75.000 en LTV tussen 70% en 100%. De rente ligt tussen de effectenkredietrente en de kostenvoet van het gefinancierde vermogensinstrument, vast te stellen volgens een aldaar genoemde formule.
Is maximaal financieren van een werknemersparticipatie mogelijk?
Voor participaties boven de € 75.000 - die volledig door de werkgever worden gefinancierd - zal er altijd een discussie ontstaan over het zakelijkheidscriterium. Een onafhankelijke financier zal dit immers ook niet staan te springen om 100% te financieren. De onderliggende waarde van de aandelen en eventueel overige zekerheden bepalen of de financiering wordt verstrekt.
De conclusie van het kennisgroep standpunt is dat bij een lage hoofdsom of een LTV van 70% er niet veel aan de hand is.
Bij de andere opties loopt de rente snel op. Bij een LTV van 90% en een rente op effectenkrediet van 5% (en geeiste kostenvoet van 35%) bedraagt de rente 5% + (20%/30%) x 30% = 25%. Dit gaat dus niet werken. Het kennisgroepstandpunt geeft wel een zijweg. De belastingplichtige is vrij een andere werkwijze te volgen, mits de rente zakelijk is (gezien het geheel van de voorwaarden en de financiele situatie bij de werknemer).
De kennisgroep neemt ook een aantal standpunten in die lastig te begrijpen zijn. De belangrijkste
- Kredietrisico versus ondernemersrisico: de kennisgroep veronderstelt dat het kredietrisico op een lening tendeert naar het risico op de verkochte aandelen en dat een geldverstrekker daarom recht zou willen houden op de positieve waarde ontwikkeling van de onderliggende aandelen. Dit is onjuist, een bank kijkt naar het risico dat rente en aflossing niet kunnen worden betaald en zal dus nite de ontwikkeling van aandelen beoordelen.
- Rente wordt verbonden aan de KEL (Kostenvoet eigen vermogen levered). Dit is aan aandeelhoudersmaatstaf en deze is niet bedoeld voor de beoordeling van een financiering. Dit staat ook op gespannen voet met jurisprudentie zoals de Hoge Raad d.d. 9 mei 2008 ECLI:NL:HR:2008:BD1108 en Hoge Raad 25 november 2011 ECLI:NL:HR:2011:BN3442.
- Onzakelijke lening: het standpunt van de kennisgroep suggereert dat bij enkele onzakelijke voorwaarden de gehele lening onzakelijk is. Logisch zou zijn om enkel alleen het deel dat de marktconforme norm te boven gaat als onzakelijk te zien.
Samenhang tussen lucratief belang en werknemersparticipatie hoe werkt dit?
De financier staat niet op zichzelf. Wordt de financiering als onzakelijk aangemerkt dan neemt het rendement op de aandelen toe en kan, bij een hoog rendement, de lucratief belang bepaling voor overige vermogensrechten in beeld komen. In het arrest van de Hoge Raad d.d. 14 april 2023 (ECLI:NL:HR:2023:557) wordt vastgesteld dat vermogensrechten economisch vergelijkbaar zijn met achtergestelde soortaandelen - en dus pas als lucratief belang kwalificeren - als een hefboomeffect van meer dan 1 op 10 ontstaat. Het verwijzigingshof (ECLI:NL:GHDHA:2024:534) oordeelde vervolgens dat geen lucratief belang aanwezig was (waardeverlies niet aftrekbaar).
Recenter kwam de kennisgroep (KG:059:2026:1) met een nadere uitwerking tussen een onzakelijke financiering en het beloningsoogmerk bij incourante aandelen waarbij 90% wordt gefinancierd. De onzakelijke lening kan een aanwijzing zijn dat de geldverstrekker een ander doel nastreeft dan enkel een aankoop van een participatie financieren (dus beloningsoogmerk). Er komt in 2028 nieuwe wetgeving over het lucratief belang, dit zou per 2026 worden ingevoerd maar is dus uitgesteld.
Noot fiscaal jurist inzake werknemersparticipatie
Bij een financiering tot € 75.000 is het kennisgroep standpunt een welkome en werkbare handreiking. Voor grotere financiering moet de ondernemer en de werknemer voorzichtig zijn, vooroverleg heeft dan ook vaak de voorkeur. Het risico dat achteraf sprake is van een lucratief belang (box 1) is immers veel te groot. Wij verwachten de komende periode wel meer kennisgroepstandpunten waardoor de financiering van werknemersparticipaties duidelijker gaat worden.
Fiscale advisering estate planning anno 2026
Modernisering Successiewet op komst: is uw estate planning nog toekomstbestendig?
De staatssecretaris van Financiën werkt aan een modernisering van verschillende forfaits in de Successiewet. De beoogde wijzigingen lijken technisch van aard, maar kunnen in de praktijk grote gevolgen hebben voor bestaande en toekomstige estate-planningsstructuren.
Met name cliënten die gebruikmaken van een
- papieren schenking,
- een wettelijke verdeling of
- een testament met renteclausules op kindvorderingen,
doen er verstandig aan om tijdig na te gaan wat deze wijzigingen voor hun situatie betekenen.
Waarom worden de forfaits aangepast?
De huidige waarderingsregels in de Successiewet zijn gebaseerd op aannames die tientallen jaren geleden zijn vastgesteld. Zo wordt nog steeds gewerkt met:
- een forfaitaire rekenrente van 6%;
- verouderde sterftetafels
- levensverwachtingen die niet meer aansluiten bij de huidige realiteit.
Volgens het kabinet leidt dit tot waarderingen die steeds verder afwijken van de economische werkelijkheid. Daarom wordt voorgesteld om de forfaits te baseren op actuele marktrentes en moderne levensverwachtingen. De voorgenomen ingangsdatum is 1 januari 2028.
Veranderingen erfbelasting in de komende jaren
De belangrijkste wijziging is de vervanging van de vaste rekenrente van 6% door een rente die aansluit bij de risicovrije marktrente. Uit de huidige berekeningen blijkt dat deze rente rond de 3% zou kunnen uitkomen. Daarnaast worden de huidige sterftetabellen vervangen door actuele prognosetafels van het Actuarieel Genootschap. Het gevolg? Veel waarderingen binnen de erf- en schenkbelasting veranderen aanzienlijk.
Papieren schenkingen worden minder aantrekkelijk
Een papieren schenking is al jarenlang een populair instrument binnen estate planning. Ouders schenken een bedrag aan hun kinderen, maar betalen dit niet direct uit. De schuld blijft staan en hierover moet jaarlijks rente worden betaald. Juist die rente vormt vaak een belangrijk deel van het fiscale voordeel. Wanneer de forfaitaire rente daalt van 6% naar circa 3%:
- wordt jaarlijks minder rente betaald;
- vindt minder vermogensverschuiving plaats naar de volgende generatie;
- neemt de erfbelastingbesparing af.
Voor veel families kan dit betekenen dat een toekomstige papieren schenking minder rendement oplevert dan onder de huidige regels.
Gevolgen voor testamenten en wettelijke verdelingen
Ook testamenten waarin wordt gewerkt met rente op onderbedelingsvorderingen kunnen worden geraakt. Bij een wettelijke verdeling krijgen de kinderen doorgaans een vordering op de langstlevende ouder. De fiscale waardering van deze vordering is sterk afhankelijk van de forfaitaire rente. Door de dalende rekenrente kan de waarde van dergelijke vorderingen veranderen, waardoor uiteindelijk meer erfbelasting verschuldigd kan zijn dan onder het huidige stelsel. Met name testamenten die jarenlang geleden zijn opgesteld, sluiten mogelijk niet meer optimaal aan bij de toekomstige fiscale regelgeving.
Overgangsrecht biedt niet altijd een oplossing
Het kabinet heeft aangekondigd overgangsrecht te willen introduceren voor bestaande situaties. Toch betekent dit niet automatisch dat elke nalatenschapsplanning volledig buiten schot blijft. Juist daarom is het verstandig om tijdig te beoordelen:
- of bestaande testamenten nog aansluiten bij de wensen van de familie;
- of geplande papieren schenkingen beter vóór of ná invoering kunnen plaatsvinden;
- welke alternatieve mogelijkheden beschikbaar zijn om vermogen fiscaal efficiënt over te dragen.
Fiscale advisering over estate planning
Voor veel mensen zijn de aangekondigde wijzigingen een aanleiding om
hun estate planning opnieuw tegen het licht te houden.
In de praktijk zien wij regelmatig dat bestaande testamenten, schenkingsstrategieën
en vermogensstructuren jaren geleden zijn opgesteld onder fiscale uitgangspunten
die inmiddels niet meer actueel zijn. De voorgestelde modernisering maakt
dat verschil waarschijnlijk nog groter. Een tijdige analyse kan inzicht
geven in:
- de toekomstige erfbelastingdruk;
- de gevolgen voor bestaande papieren schenkingen;
- de impact op testamenten met renteclausules;
- mogelijkheden om vermogen fiscaal efficiënt over te dragen aan de volgende generatie.
Nooit fiscaal jurist inzake toekomstplannen estate planning
De aangekondigde wijzigingen in de Successiewet kunnen grote financiële gevolgen hebben voor uw familievermogen. Wilt u weten of uw huidige estate planning nog toekomstbestendig is? Wij graag met u mee. Wij beoordelen uw bestaande structuur, signaleren fiscale risico's en adviseren over passende oplossingen die aansluiten bij uw persoonlijke situatie. Wilt u weten wat deze ontwikkelingen voor u betekenen? Neem gerust contact op voor een vrijblijvend gesprek.
Bron en vindplaatsen modernisering schenk- en erfbelasting
Kamerbrief over modernisering forfaits in schenk en erfbelasting
Voordelige elektrischeauto van de zaak
Ontzettend veel fiscaal voordeel op hybride auto of volledig elektrische auto. Geen BPM, MRB en ook geen of een beperkte bijtelling. Tevens krijgt u allerlei fiscale aftrekposten welke u van de winst mag aftrekken. Als u voor € 50.000 een auto zou kopen, dan kost u deze auto uiteindelijk bijna niks. De regels zijn de laatste jaren wel aangepast. In de toekomst wordt het elektrisch rijden een stuk minder gunstig, tenminste fiscaal gezien.
Het nieuwe kabinet (Jetten 1) heeft diverse plannen voor onze auto. Zo wordt de komende jaen nagedacht over een nieuwe voordelige regeling voor de elektrische auto en het introduceren van rekening rijden, vorenstaande valt te lezen in het coalitieakkoord 2026 - 2030.
Wetswijziging elektrische auto en bijtelling in 2026
De bijtelling voor elektrische auto's wordt in 2026 iets minder gunstig. De bijtelling in 2026 bedraagt 18% van de cataloguswaarde tot 30.000 euro. Vanaf 2027 wordt dit 20% en pas vanaf 2028 zijn elektrische en normale auto's gelijk qua bijtelling (dus 22%). De regeling geldt voor 60 maanden na aanschaf. Vorenstaande is aangepast in het belastingplan voor 2026.
Procedure over bijtelling elektrische auto
De laatste jaren wordt het bijtellingspercentage voor elektrische auto's elk jaar verder verhoogd. De tariefsverhoging voor de bijtelling voor 2020 is bekend gemaakt in juni 2019. Stel nu dat Henk in mei 2019 een elektrische auto heeft besteld die in 2020 wordt geleverd. Henk dacht gebruik te kunnen maken van het lage bijtellingstarief en wordt er na het bestellen van de auto mee bekend dat het bijtellingspercentage hoger zal worden. Henk had de auto dan niet in bestelling gegeven. Henk voelt zich onrechtmatig behandeld. De Rechtbank Noord Nederland deed op 10 juli 2025 uitspraak over een dergelijke casus (ECLI:NL:RBNNE:2025:2815). Volgens de Rechtbank mag de verhoging niet nadelig uitwerken voor Henk mits hij een onomkeerbare financiele verplichting is aangegaan. Er is volgens de Rechtbank sprake van strijdigheid met de fair balance en schending van het eigendomsrecht van het EVRM.
De bijtelling voor de elektrische auto zag er de afgelopen jaren als volgt uit
| Jaar | Bijtelling | tot welke cataloguswaarde | daarboven | Wanneer percentage jaar erop bekend |
| 2018 | 4% | volledig | 19 juni 2015 Autobrief 2 | |
| 2019 | 4% | tot € 50.000 | 22% | onbekend |
| 2020 | 8% | tot € 45.000 | 22% | 28 juni 2019 |
| 2021 | 12% | tot € 40.000 | 22% | 28 juni 2019 |
| 2022 | 16% | tot € 35.000 | 22% | 21 september 2021 |
| 2023 | 16% | tot € 30.000 | 22% | 21 september 2021 |
| 2024 | 16% | tot € 30.000 | 22% | |
| 2025 | 17% | tot € 30.000 | 22% | |
| 2026 | 18% | tot € 30.000 |
Elektrische auto in 2026
In 2026 wordt er opnieuw een versobering verwacht voor de elektrische auto van de zaak. Er is vanaf dat moment meer motorrijtuigenbelasting verschuldigd (in 2025 : 25% en in 2026 70% van reguliere tarief) en de bijtelling wordt gelijk geschakeld met de benzine of hybride auto. Hoe mooi was het nog in 2019 (bijtelling elektrische auto 4%).
In 2025 was er nog een klein voordeel (tot € 30.000 was de bijtelling 17% en over meedere 22%). Vanaf 2026 vallen elektrische auto's dus onder het reguliere tarief van 22%. Een elektrische auto kopen in 2025 is dus nog voordelig, u kunt dan nog 5 jaar genieten van een bijtelling van 17% over de eerste € 30.000 cataloguswaarde. Ook de BPM voor elektrische auto's zal de komende periode stijgen.
Kan het nog erger? Jazeker. Er zijn plannen om de werkgever een strafheffing op te leggen als de werkgever vanaf 2027 een benzine of hybride auto zou kopen, deze extra strafheffing bedraagt bij een auto van € 50.000 ruim € 5.000 (netto) per jaar. En wie krijgt deze factuur? De werkgever via een pseudo eindheffing. Ondernemers met een eenmanszaak of VOF hebben (nog) geen last van deze nieuwe regeling. En de regeling geldt alleen voor auto's die na 1 januari 2027 op kenteken worden gezet, tenminste dat zou redelijk zijn. De aangekondigde maatregel is hier nog niet helemaal duidelijk over (met spreekt over "auto's die ter beschikking worden gesteld"). Tijdens prinsjesdag 2025 zal deze maatregel vast wel nader worden toegelicht.
Elektrische auto de komende jaren
Elektrische personenauto's krijgen tot en met 2029 nog 25% korting op de motorrijtuigenbelasting. Dit geldt voor nieuwe en tweedehandsauto's. Vorenstaande is bekend gemaakt in het belastingplan 2025. De bijtelling voor elektrische auto's stijgt in 2025 wel van 16% naar 17%, de bijtelling wordt in 2026 zelfs 22%. Per 2025 is er geen subsidie meer te krijgen bij de aankoop van een elektrische auto.
Het lagere tarief voor hybride auto's komt per 2025 wel te vervallen, deze wordt dus gelijk aan normale auto's. De BPM vrijstelling voor zakelijke bestelautó's komt per 2025 te vervallen. grondslag wordt de CO2 uitstoot (gelijk aan personenauto's). Op bestelauto's met een eerste toelating voor 1 januari 2025 is een overgangsregeling van toepassing. De lage bijtelling geldt tot en met € 30.000, daarboven is deze 22%. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Waarom was de elektrische auto van de zaak fiscaal aantrekkelijk?
De elektrische auto van de zaak is (en was) jarenlang erg aantrekkelijk, dit is de laatste jaren minder geworden. De belangrijkste redenen:
- Geen BPM
- (Gedeeltelijke) vrijstelling MRB
- Sterk verlaagde bijtelling
- Volledige aftrek kosten
Is het nog zinvol om in 2026 een electrische auto van de zaak te kopen?
Ja dit is nog wel aantrekkelijk, waarom:
- Geen pseudo heffing in de toekomst (nieuwe regeling in 2027)
- Nog 5 jaar een lage bijtelling van 18% tot 30.000 euro
- Lagere MRB voor de komende jaren
- Geen BPM bij aanschaf
- Voordeliger in gebruik dan benzine (meestal)
Hoe zit het met de motorrijtuigenbelasting (MRB) voor elektrische auto's
- 2025: 25% van het reguliere tarief
- 2026: 70% van het reguliere tarief
- 2030: geen korting meer
Wanneer is maatwerk voor de ondernemer of DGA wenselijk?
- DGA met meerdere auto's
- Internationale situaties en mogelijkheid buitenlands kenteken
- Wisselende cataloguswaarde
- Bedrijfsauto met wisselend gebruik
- Herstructurering holding / werkmij
- Registratie kilometers ter voorkoming bijtelling
Bijtelling elektrische en hybride auto (historisch overzicht)
De bijtellingspercentage voor elektrische auto's is de laatste jaren redelijk aangepast, een overzicht:
- 2014: bijtelling 0%
- 2015: bijtelling 4% / 7% / 14% / 20% of 25% (ouder dan 15 jaar 35%)
- 2016: bijtelling 4% /15%/ 21% of 25% (ouder dan 15 jaar 35%)
- 2017: bijtelling 4% of 22%
- 2018: bijtelling 7% of 22%
- 2019: tot 50.000 4% anders 22%
- 2020: 8% (begrenzing 45.000 euro)
- 2021: 12% (begrenzing 40.000 euro)
- 2022: 16% (begrenzing 40.000 euro)
- 2023: 16% (begrenzing 30.000 euro)
- 2024: 16% (begrenzing 340.000 euro)
- 2025: 17% (begrenzing 30.000 euro)
- 2026: 18% (begrenzing 30.000 euro)
Vragen elektrische auto
Als u vragen of opmerkingen heeft over bovenstaande, stuur mij dan gerust een e-mail. Eventueel kunnen wij voor u een berekening maken van de elektrische auto in de B.V.
Inkeren of inkeerregeling
Als u een buitenlands vermogen niet opgeeft is dit een misdrijf. U kunt inkeren (melden dat er buitenlands vermogen is) bij de belasting. Wij adviseren ongeveer 150 mensen bij het inkeren. U kunt hiertoe met ons bellen (+3153 4327200) of e-mailen.
Wij beginnen met een anoniem oriënterend gesprek. Daarna krijgt u een offerte en verzorgen wij voor u het volledige inkeer traject.
Voor meer informatie kijk kunt u het speciale onderdeel voor de inkeerregeling bekijken
Inzage in beleid en interne stukken inzake schijnzelfstandigheid en DBA
Soms komen er interne stukken van de belastingdienst voorbij waarvan je denkt "da's best interessant". In een ruim 1.000 pagina tellend stuk uit een zogenaamd Woo dossier wordt duidelijk hoe de rijksoverheid sinds decennia omgaat met de zelfstandigen. Het Woo-dossier laat vooral zien dat de Rijksoverheid jarenlang geen uniforme aanpak had voor de Wet DBA, terwijl intern al duidelijk was dat de inhuur van zelfstandigen aanzienlijke fiscale en arbeidsrechtelijke risico’s opleverde. Pas vlak voor het beëindigen van het handhavingsmoratorium per 1 januari 2025 is een Rijksbrede leidraad ontwikkeld. Die leidraad van 19 september 2024 is praktisch bruikbaar, maar kan anno 2026 niet meer ongewijzigd als juridisch toetsingskader worden toegepast. Met name de ondergeschikte rol die daarin wordt toegekend aan het externe ondernemerschap is achterhaald na diverse arrest, zoals het Deliveroo en Uber arrest.
Interne informatie belastingdienst over schijnzelfstandigen
Het dossier bestaat uit e-mails, notities, presentaties en beleidsstukken over de coördinerende rol van BZK bij de uitvoering van de Wet DBA binnen het Rijk vanaf 1 mei 2016. Wat het dossier bestuurlijk blootlegt. In dit artikel bespreken we onderdelen die opvallen. Vanaf 2024 zouden er - in beginsel - geen nieuwe schijnzelfstandigen meer worden ingehuurd (zie jaarverslag 2023 onder c.2.3). Voor de hersteloperatie Toeslagen wordt ook veel met externen gewerkt, voor 2025 en 2026 wordt hier nog gewerkt met schijnzelfstandigen (zie kamervragen). Dienst Toeslagen had brokers zelfs aangeboden om eventuele naheffingen van premies werknemersverzekeringen en boetes te vergoeden wanneer de ingezette zzp’ers achteraf schijnzelfstandig bleken te zijn. Het doel daarvan was te voorkomen dat brokers zouden afhaken en de beschikbare capaciteit zou teruglopen, deze toezegging is later ingetrokken (fiscale non compliance / strijd met voorbeeldfunctie financien). Op dit moment is duidelijk dat naheffingen bij zorginstellingen, scholen etc. zorgen voor forse naheffingen, de vraag is hoe het ministerie van financien en de belastingdienst hiermee omgaan.
Inzet van zelfstandigen gedogen als er organisatorische problemen ontstaan
Binnen het ministerie van financien wordt er veel gewerkt met zelfstandigen. Als die morgen vlot zouden verdwijnen zou er een groot probleem ontstaan. De rekenkamer heeft dit in 2022 en 2023 reeds in haar jaarverslag opgenomen.
Beleid belastingdienst en overheid inzake schijnzelfstandigen
Vanaf het begin geen centrale regie
Op PDF-pagina 297 staat in een interne e-mail van 25 augustus 2016: De Voorzitter heeft duidelijk gemaakt dat er geen rijksbrede aanpak komt. Rijksbrede aanpak is ook niet goed mogelijk. Ook op PDF-pagina 978 staat dat Rijksbreed was besloten niet over te gaan tot een uniforme, gecentraliseerde aanpak. Departementen moesten daarom zelf oplossingen ontwikkelen. Dit is opvallend, omdat de Wet DBA juist een feitelijke en organisatorische toetsing vraagt. Zonder gemeenschappelijke registratie, definities en beoordelingsmethodiek was het vrijwel onvermijdelijk dat ministeries:
- dezelfde arbeidsrelatie verschillend beoordeelden;
- sterk leunden op brokers en modelovereenkomsten;
- onvoldoende controleerden hoe de werkzaamheden feitelijk werden uitgevoerd;
- geen goed beeld hadden van de omvang van schijnzelfstandigheid.
Pas jaren later erkenning van het probleem
In het agendapunt op PDF-pagina 888 wordt intern vastgesteld dat bij Financiën en SZW in een aanzienlijk aantal situaties sprake was van schijnzelfstandigheid, óók bij inhuur via brokers. Tevens wordt verwacht dat dit probleem bij andere onderdelen van het Rijk eveneens speelt. Het document noemt bovendien een risico op een waterbedeffect: als het ene ministerie kritisch wordt op zzp-inhuur, kunnen opdrachtnemers of inhuurconstructies verschuiven naar andere departementen met een minder strenge aanpak.
De beleidsmatige omslag is daarmee duidelijk
- 2016-2017: Geen Rijksbrede aanpak; departementen handelen zelfstandig
- Eerste jaren Wet DBA: Broker of tussenkomst wordt vaak als fiscaal risicoreducerend gezien
- 2023-2024: Erkenning dat ook via brokers schijnzelfstandigheid voorkomt
- September 2024: Introductie Rijksbrede leidraad en beoordelingsschema
- 2025-2026: Herziening noodzakelijk door nieuwe Hoge Raad-jurisprudentie
Omslag beleid inzake schijnzelfstandigen vanaf 2024
Op PDF-pagina’s 787-790 vragen verschillende departementen zich expliciet af waarom brokerinhuur, die eerder als “fiscaal risico laag” werd gepresenteerd, ineens niet meer als oplossing wordt beschouwd. Een ministerie merkt daarbij op dat mogelijk 95% tot 99% van zijn externe inhuur via een inkoopbureau of raamovereenkomst loopt. De latere leidraad kiest terecht als uitgangspunt dat:
- de aanwezigheid van een tussenpersoon de feitelijke arbeidsrelatie niet automatisch verandert;
- moet worden onderzocht wie instructies geeft en toezicht houdt;
- afzonderlijk moet worden vastgesteld of een arbeidsovereenkomst bestaat met de tussenpersoon of met de inlener.
De leidraad is hier soms te stellig. In een driehoeksverhouding kan niet onmiddellijk van feitelijke aansturing naar een arbeidsovereenkomst met de eindopdrachtgever worden gesprongen. Eerst moet worden vastgesteld:
- tussen welke partijen een overeenkomst bestaat;
- welke rechten en verplichtingen partijen op zich hebben genomen;
- wie het loon of de vergoeding verschuldigd is;
- of de contractuele verhouding als arbeidsovereenkomst kwalificeert.
Dat blijkt bijvoorbeeld uit Hof Arnhem-Leeuwarden 22 mei 2024, ECLI:NL:GHARL:2024:3494. Het hof nam bij een via HeadFirst bij het RIVM werkzame zelfstandige geen arbeidsovereenkomst met het RIVM aan, omdat geen rechtstreekse overeenkomst was ontstaan en de rechtszekerheid zich verzette tegen een “geruisloze vervanging” van de inleenverhouding door een arbeidsovereenkomst. Conclusie: een broker voorkomt schijnzelfstandigheid niet, maar de broker kan wel relevant zijn voor de vraag met wie eventueel een arbeidsovereenkomst bestaat.
De belangrijkste inhoudelijke stukken staan op PDF-pagina’s 1008-1023. De leidraad werkt met drie categorieën:
- W: werkinhoudelijke en organisatorische sturing;
- Z: werken voor eigen rekening en risico binnen de arbeidsrelatie;
- OP: ondernemerschap van de persoon buiten de concrete arbeidsrelatie.
Voorbeelden van W-indicatoren zijn:
- instructiebevoegdheid;
- controle en mogelijkheid tot bijsturen;
- werken binnen het organisatorische kader;
- structureel werk;
- zij-aan-zij werken met werknemers.
Voorbeelden van Z-indicatoren zijn:
- financieel risico;
- eigen gereedschappen en materialen;
- specifieke expertise die niet structureel aanwezig is;
- zelfstandig naar buiten treden;
- korte duur of beperkte omvang van de opdracht.
Tot zover sluit de leidraad redelijk aan bij HR 23 maart 2023, ECLI:NL:HR:2023:443, het zogenaamde Deliveroo arrest (zie artikel op onze internetsite) . Volgens de leidraad wordt pas naar extern ondernemerschap gekeken als W en Z ongeveer in evenwicht zijn. Op PDF-pagina 1023 staat zelfs dat dit naar verwachting slechts in een beperkt aantal gevallen voorkomt. Dat uitgangspunt is inmiddels achterhaald.
De Hoge Raad heeft in Uber/FNV (zie artikel op onze site) uitdrukkelijk beslist dat:
- tussen de Deliveroo-gezichtspunten geen rangorde bestaat;
- ondernemerschap niet minder belangrijk is dan andere omstandigheden;
- extern ondernemerschap onder omstandigheden doorslaggevend kan zijn;
- hetzelfde werk bij dezelfde opdrachtgever voor de ene persoon een arbeidsovereenkomst kan opleveren en voor een aantoonbare ondernemer niet.
De Rijksbrede leidraad wordt daarom momenteel herzien. De regering heeft bevestigd dat Deliveroo en Uber daarbij het uitgangspunt vormen en dat extern ondernemerschap een volwaardige rol krijgt. Een juridisch betere toets is:
- vaststellen welke rechten en verplichtingen partijen zijn overeengekomen;
- alle feitelijke omstandigheden van de uitvoering inventariseren;
- alle Deliveroo-gezichtspunten in onderlinge samenhang wegen;
- het persoonlijke en externe ondernemerschap vanaf het begin volwaardig meenemen;
- daarna kwalificeren aan de hand van artikel 7:610 BW.
BV’s en andere rechtsvormen om schijnzelfstandigheid te voorkomen
De leidraad stelt op PDF-pagina 1011 terecht dat een zzp-BV schijnzelfstandigheid niet per definitie voorkomt. De formulering dat een BV zonder “realiteit” eenvoudig buiten beschouwing kan worden gelaten, is echter juridisch te kort door de bocht. Een BV heeft rechtspersoonlijkheid. Die kan niet uitsluitend vanwege fiscale motieven worden genegeerd. Onderzocht moet worden:
- wie contractspartij is;
- of de BV zelfstandig verbintenissen aangaat;
- wie de prestatie moet verrichten;
- of vervanging daadwerkelijk mogelijk is;
- wie het debiteuren- en aansprakelijkheidsrisico draagt;
- of sprake is van simulatie, vereenzelviging of misbruik;
- of naast de BV-verhouding een afzonderlijke arbeidsrelatie met de natuurlijke persoon is ontstaan.
De rechtsvorm vormt op zichzelf echter geen bescherming: ook bij werken via een BV, coöperatie of maatschap blijft de feitelijke uitvoering bepalend.
Webmodule is geen vrijwaring
De leidraad vermeldt terecht dat de webmodule slechts een indicatie geeft. Hetzelfde geldt feitelijk voor modelovereenkomsten: deze bieden alleen bescherming wanneer daadwerkelijk volgens de overeenkomst wordt gewerkt. Sinds 6 september 2024 worden geen nieuwe modelovereenkomsten meer beoordeeld; bestaande goedgekeurde modellen mogen onder voorwaarden tot en met 31 december 2029 worden gebruikt.
Praktisch advies voor opdrachtgevers
Een verdedigbaar dossier moet uit minimaal twee afzonderlijke beoordelingen bestaan.
Opdrachtniveau bij de opdrachtgever, leg het volgende goed vast:
- concreet resultaat en acceptatiecriteria;
- begin- en eindmoment;
- vrijheid ten aanzien van methode, tijd en plaats;
- afwezigheid van instructiebevoegdheid over het “hoe”;
- eigen aansprakelijkheid en herstelrisico;
- eigen hulpmiddelen en investeringen;
- mogelijkheid van vervanging;
- onderscheid met functies van werknemers.
Persoonsniveau bij de opdrachtgever, leg het volgende goed vast:
Neem na Uber/FNV ook structureel op:
- aantal opdrachtgevers;
- acquisitieactiviteiten;
- eigen website en commerciële profilering;
- vrijheid om tarieven te bepalen;
- bedrijfsinvesteringen;
- beroeps- en arbeidsongeschiktheidsverzekeringen;
- debiteurenrisico;
- duur waarvoor men zich doorgaans aan één opdrachtgever verbindt;
- omvang en professionaliteit van de onderneming.
Bij brokerinhuur ook het volgende in beeld brengen
Maak daarnaast een contractketenanalyse:
- wie contracteert met wie;
- wie is de vergoeding verschuldigd;
- wie selecteert de persoon;
- wie kan de opdracht beëindigen;
- wie geeft dagelijkse instructies;
- wie beoordeelt het functioneren;
- wie draagt het risico bij onvoldoende resultaat;
- is de tussenpersoon werkelijk opdrachtgever of alleen administratief doorgeefluik?
Noot fiscaal jurist inzake schijnzelfstandigheid
We hebben nog niet alle 1.000 pagina's doorgenomen. Voorlopig komen we tot het volgende:
- Bestuurlijk belastend voor de Rijksoverheid: het toont een langdurig gebrek aan centrale sturing en consistente monitoring.
- Bewijs van voortschrijdend inzicht: brokers en raamovereenkomsten werden aanvankelijk te gemakkelijk als risicobeperking beschouwd.
- Praktisch relevante leidraad: vooral de voorbeelden, de dynamische beoordeling en de aandacht voor feitelijke uitvoering zijn bruikbaar.
- Juridisch achterhaald toetsingsmodel: extern ondernemerschap mag niet pas als tiebreaker worden toegepast.
- Niet geschikt als zelfstandige verdedigingsgrond: voor dossiers vanaf 2025-2026 moeten Deliveroo, Uber/FNV, de actuele handhavingsregels en de concrete contractketen leidend zijn.
Rekening courant en uitdeling DGA
Een BV of kan lenen aan zijn directeur groot aandeelhouder (DGA), dit kan via een lening of een rekening courant. Hier zal de komende jaren kritisch naar worden gekeken en per 31 december 2023 zullen vele schulden worden afgebouwd onder de 700.000 euro (wet excessief lenen) . Uit uitspraken van rechters (jurisprudentie) volgt dat sprake kan zijn van een onttrekking op 2 momenten:
- het moment van het verstrekken van de gelden
- een later moment in de tijdlijn
Een DGA leent geld uit zijn BV. Bij hogere bedragen stelt de inspecteur soms dat sprake is van een uitdeling en dat belasting (en een boete van 50%) moet worden betaald. Maar wanneer is er sprake van een uitdeling en wanneer niet? In 2023 deed de Hoge Raad een uitspraak waarbij een zaak wordt verwezen naar een nieuw gerechtshof voor nader onderzoek.
We zijn in een eerder artikel al ingegaan op dit arrest. Omdat de kennisgroep van de Belastingdienst zich nu ook uitspreekt over dit arrest hebben wij besloten er nog maar eens goed voor te gaan zitten.
Wanneer is een onttrekking of lening ook een uitdeling?
Een onttrekking is echter nog geen (belaste) uitdeling. Voor een uitdeling (en dus belastingheffing) is nodig dat de onttrekking kon plaatsvinden uit winst of winstreserves dan wel in het vooruitzicht van te maken winst en:
- De vermogensverschuiving naar de aandeelhouder is geschied met de bedoeling de aandeelhouder als zodanig te bevoordelen; en
- Dat zowel de vennootschap als de aandeelhouder zich bewust waren of hadden moeten zijn van niet alleen die vermogensverschuiving, maar ook van die bevoordelingsbedoeling;
- Dit laatste vereiste strekt zich niet uit tot de exacte omvang van het bedrag van die vermogensverschuiving (de bewustheid van enige vermogensverschuiving kan dus voldoende zijn voor een volledige uitdeling);
- Dat alles moet de Belastingdienst stellig bewijzen alsmede in hoeverre een bedrag definitief is onttrokken aan het vermogen van de vennootschap.
Het gerechtshof heeft dit stappenplan niet helemaal goed doorlopen. Het Hof heeft geen onderscheid heeft aangebracht tussen:
- Onttrekkingen die plaatsvinden op het moment waarop een vennootschap de leningen verstrekt; en
- Onttrekkingen die pas later plaatsvinden doordat een vennootschap de rechten die haar op grond van een overeenkomst van geldlening als schuldeiser toekomen, naderhand vrijwillig prijsgeeft.
- Bovendien had het voor de onder (2) bedoelde onttrekkingen (dus ná het verstrekken van de geldlening) moeten vaststellen en moeten motiveren dat en tot welk bedrag de bv rechten in 2010 vrijwillig heeft prijsgegeven.
- Ook is onvoldoende duidelijk dat er een vermogensverschuiving is geweest met de bedoeling de plastisch chirurg als aandeelhouder te bevoordelen. En ook niet dat de bv en de plastisch chirurg zich bewust waren of hadden moeten zijn van die vermogensverschuiving en bevoordelingsbedoeling.
Optie aankoop pand tegen te lage prijs is uitdeling aan DGA
Henk is aandeelhouder in X Holding BV en deze BV bezit alle aandelen in Y Werkmij BV. Y Werkmij BV verhuurt een bedrijfspand aan X Holding BV. In 2018 verkoopt Y Werkmij BV het bedrijfspand aan een derde. X BV blijft het bedrijfspand huren, echter tegen een te hoge huur (ruim, € 80.000) (meer dan marktconform, ongeveer € 40.000). Tevens verstrekt de derde aan Henk een koopoptie die maandelijks daalt. De inspecteur stelt dat X BV teveel huur voldoet en dat hierdoor Henk tegen een te lage waarde het bedrijfspand (in de toekomst) kan kopen. Dit noemen we een uitdeling ! De inspecteur komt achter de afspraken door een derdenonderzoek.
Er wordt een navorderingsaanslag met boete opgelegd. Volgens de Rechtbank Den Haag d.d. 21 maart 2025 ECLI:NL:RBDHA:2025:5399 heeft de inspecteur gelijk, de huurprijs die de derde in rekening brengt aan X BV is hoger dan de getaxeerde markthuur en de optie dekt het verschil tussen een normale huur en de betaalde huur. X BV wordt hierdoor armer en Henk wordt bevoordeeld (vermogensverschuiving waarbij de BV armer is geworden en de DGA rijker, aldus Hoge Raad d.d. 24 oktober 2003 ECLI:NL:HR:2003:AI0411) . De Rechtbank stelt dat Henk zich bewust moet zijn geweest van dit voordeel. Door de lange duur (redelijke termijn) wordt de boete gematigd, de basis vergrijpboete bij opzet is normaal 50% (aldus Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526) en wordt bij overschrijding van de redelijk gematigd met 15% aldus het Gerechtshof Amsterdam d.d. 17 juli 2024 ECLI:NL:GHAMS:2024:2297, dit is ambtshalve toegekend en leidt dus niet tot een gegrond beroep, aldus Hoge Raad d.d. 10 februari 2023 ECLI:NL:HR:2023:175.
Hoge Raad inzake uitdeling DGA
Henk is chirurg en in dienstbetrekking bij zijn BV. De inspecteur constateert dat de chirurg een schuld aan zijn BV heeft van 800.000 euro. Het Gerechtshof is van mening dat er sprake is van een winstuitdeling en dat de boete terecht is (grove schuld). Henk stapt naar de Hoge Raad met her verzoek om nog een kritisch naar de uitspraak te kijken, volgens Henk is het onderzoek van het Gerechtshof slecht en wordt het onvoldoende onderbouwd. De Hoge Raad is het met Henk eens. De Hoge Raad is van mening dat
- het hof onvoldoende heeft onderbouwd dat de BV rechten die haar aanvankelijk als schuldeiser toekwamen in 2010 heeft prijsgegeven.
- Daarnaast volgt uit de uitspraak en de overwegingen van het hof niet duidelijk dat er een vermogensverschuiving vanuit de BV naar Henk heeft plaatsgevonden, dit met de bedoeling om Henk als aandeelhouder te bevoordelen.
- Ook het bewustheidscriterium wordt niet duidelijk.
- Het vertrouwensbeginsel wordt opzij gezet, aan het volgen van de aangifte inkomstenbelasting 2010 en het feit dat deze onder horizontaal toezicht is ingediend doet er niet toe.
Het arrest wordt nog wel hersteld omdat er een berekeningsfout in was opgenomen.
Mening belastingdienst inzake uitdeling DGA (kennisgroep)
De kennisgroep van de belastingdienst heeft haar oordeel over dit arrest in juni 2023 gepubliceerd.
- Vraag : Heeft de Hoge Raad in voornoemd arrest van 13 januari 2023 een nadere invulling gegeven aan de begrippen “prijsgeven” (r.o. 3.4.3) en “vrijwillig prijsgeven” (r.o. 3.5.1)?
- Antwoord: Nee, de Hoge Raad heeft in het arrest van 13 januari 2023 geen nadere invulling gegeven aan de begrippen “prijsgeven” en “vrijwillig prijsgeven”.
Beschouwing uitdeling DGA
Een vennootschap kan gelden verstrekken aan een aanmerkelijkbelanghouder, bijvoorbeeld in de vorm van een lening of een rekening-courant. Uit de jurisprudentie blijkt dat sprake kan zijn van een onttrekking op twee momenten: op het moment van verstrekking van de gelden en op een later moment. In deze beschouwing wordt eerst kort ingegaan op het eerste beoordelingsmoment en vervolgens op de vraag wanneer sprake is van een onttrekking na het moment van geldverstrekking zoals de Hoge Raad daarover heeft beslist in het arrest van 13-01-2023, nr. 20/01589, ECLI:NL:HR:2023:26 en waarbij de Hoge Raad de begrippen "prijsgeven" en "vrijwillig prijsgeven" gebruikt. De vraag of en wanneer sprake is van een onttrekking gaat vooraf aan de vraag of en wanneer sprake is van een (verkapte) winstuitdeling. Op de (verkapte) winstuitdeling wordt niet ingegaan in deze beschouwing.
De Hoge Raad overweegt in ECLI:NL:HR:2023:26 het volgende:
“3.4.2 Geldmiddelen die een vennootschap ten titel van lening aan haar aandeelhouder verstrekt, moeten op het moment van hun verstrekking worden aangemerkt als een onttrekking indien op dat moment vaststaat of zo goed als zeker is dat de aandeelhouder deze geleende gelden niet kan of zal aflossen. In dat geval moet namelijk worden aangenomen dat die gelden op het moment van verstrekking daarvan het vermogen van de vennootschap definitief hebben verlaten en tot het vermogen van de aandeelhouder zijn gaan behoren op grond van de tussen hen bestaande vennootschappelijke betrekkingen. Dit wordt niet anders indien de mogelijkheid bestaat dat die gelden in de toekomst worden verrekend met een dividenduitkering van de vennootschap.
3.4.3 Ook na het moment waarop een vennootschap gelden ter leen aan haar aandeelhouder heeft verstrekt, bestaat de mogelijkheid dat het bedrag ervan geheel of gedeeltelijk een onttrekking gaat vormen. Dat is het geval indien dat bedrag het vermogen van de vennootschap definitief heeft verlaten doordat de vennootschap rechten die haar als crediteur toekomen, geheel of gedeeltelijk prijsgeeft op grond van de met de aandeelhouder bestaande vennootschappelijke betrekkingen. De onttrekking vindt dan plaats op het moment van dit prijsgeven. Indien de vennootschap ook zonder die betrekkingen zulke rechten zou hebben prijsgegeven, maar tot een lager bedrag, vindt slechts een onttrekking plaats voor zover het prijsgegeven bedrag dit lagere bedrag overtreft.”
In de literatuur komt ECLI:NL:HR:2023:26 veelvuldig aan bod. Zie o.a.: BNB 2023/40; FED 2023/46; FutD 2023-0161; Juridisch up to Date 2023-0044; NJB 2023/279; NLF 2023/0254; NTFR 2023/122; V-N 2023/4.7; V-N Vandaag 2023/73; Viditax (FutD), 13-1-2023.
De Hoge Raad overweegt in ECLI:NL:HR:2023:26, r.o. 3.4.2, dat op het moment van verstrekking sprake van een onttrekking is als “op dat moment vaststaat of zo goed als zeker is dat de aandeelhouder deze geleende gelden niet kan of zal aflossen”. Dit is in lijn met eerdere jurisprudentie.
In het kort betreft dit situaties waarbij de geldverstrekking slechts in schijn een schuld(vordering) betreft of sprake is van een bodemloze-putlening, maar dan “omhoog”. Zie in dit verband de conclusie van A-G Niessen (ECLI:NL:PHR:2021:288).
De Hoge Raad bevestigt in ECLI:NL:HR:2023:26, r.o. 3.4.3, dat ook op een later moment sprake kan zijn van een onttrekking, namelijk als
- “dat bedrag het vermogen van de vennootschap definitief heeft verlaten doordat de vennootschap rechten die haar als crediteur toekomen, geheel of gedeeltelijk prijsgeeft op grond van de met de aandeelhouder bestaande vennootschappelijke betrekkingen. De onttrekking vindt dan plaats op het moment van dit prijsgeven”.
Ook r.o. 3.5.1 is relevant: “Het Hof heeft (…) ten onrechte geen onderscheid aangebracht tussen (a) onttrekkingen die plaatsvinden op het moment waarop een vennootschap geldmiddelen ten titel van lening aan haar aandeelhouder verstrekt, en (b) onttrekkingen die pas later plaatsvinden doordat een vennootschap de rechten die haar op grond van een overeenkomst van geldlening als schuldeiser toekomen, naderhand vrijwillig prijsgeeft”.
De begrippen prijsgeven en vrijwillig prijsgeven
De Hoge Raad gebruikt in ECLI:NL:HR:2023:26 de begrippen “prijsgeven” (r.o. 3.4.3) en “vrijwillig prijsgeven” (r.o. 3.5.1). De Hoge Raad geeft geen nadere invulling aan deze begrippen.
Afhankelijk van feiten en omstandigheden geldt in grote lijnen het volgende:
- Als de schuldeiser/vennootschap een vordering (materieel) kwijtscheldt op grond van de met de aandeelhouder bestaande vennootschappelijke betrekkingen, is sprake van een onttrekking. Door het handelen van de schuldeiser/vennootschap wordt de schuldenaar namelijk bevrijd van de verplichting tot betaling van rente en aflossing. Het criterium (materieel) kwijtschelden wordt overigens ook gebruikt in het Verzamelbesluit aanmerkelijk belang, nr. 2018-27139. Zie in dit kader de onderdelen 3.2. en 4.12.
- Als door het handelen of nalaten van de schuldeiser/vennootschap de schuldenaar niet wordt bevrijd van de verplichting tot betaling van rente en aflossing (met andere woorden, de vordering blijft in stand), maar op grond van de met de aandeelhouder bestaande vennootschappelijke betrekkingenschuldenaar in – kort gezegd – een betere positie terecht komt, kan sprake zijn van (gedeeltelijk) prijsgeven van rechten die de vennootschap als crediteur toekomen en kan dus sprake zijn van een (gedeeltelijke) onttrekking. Zie bijvoorbeeld ECLI:NL:RBHAA:2011:BQ6508, ECLI:NL:GHARL:2015:1367 en ECLI:NL:RBGEL:2015:6019 (hieronder in het kader opgenomen).
Voor wat betreft het moment van onttrekking blijft de te beantwoorden vraag wanneer vaststaat dat het vermogen de vennootschap definitief heeft verlaten als gevolg van het handelen van de schuldeiser/vennootschap ten gunste van haar aandeelhouder als zodanig (vergelijk ECLI:NL:HR:2004:AR4761 en ECLI:NL:HR:2015:645. De Hoge Raad onderschrijft dit in ECLI:NL:HR:2023:26:
“3.4.3 Ook na het moment waarop een vennootschap gelden ter leen aan haar aandeelhouder heeft verstrekt, bestaat de mogelijkheid dat het bedrag ervan geheel of gedeeltelijk een onttrekking gaat vormen. Dat is het geval indien dat bedrag het vermogen van de vennootschap definitief heeft verlaten doordat de vennootschap rechten die haar als crediteur toekomen, geheel of gedeeltelijk prijsgeeft op grond van de met de aandeelhouder bestaande vennootschappelijke betrekkingen. De onttrekking vindt dan plaats op het moment van dit prijsgeven. Indien de vennootschap ook zonder die betrekkingen zulke rechten zou hebben prijsgegeven, maar tot een lager bedrag, vindt slechts een onttrekking plaats voor zover het prijsgegeven bedrag dit lagere bedrag overtreft.”
In ECLI:NL:RBHAA:2011:BQ6508 oordeelde de rechtbank dat een bestaande debetstand een winstuitdeling vormt, omdat de BV geen beroep doet op haar mogelijkheden om aanvullende zekerheid te stellen, verhaal te halen op het uitbetaalde salaris, etc. De vennootschap heeft aldus geen enkele (invorderings)actie ondernomen om te zorgen dat de lening op één of andere manier geheel of gedeeltelijk zou worden terugbetaald. Een onafhankelijke derde zou ten minste (aanvullende) zekerheid hebben verlangd. Van de bestaande schuld werd vervolgens € 1.500.000 als winstuitdeling aangemerkt. Het genietingsmoment is het jaar waarin de gelden zijn opgenomen of het jaar waarin uit het handelen of nalaten daarvan blijkt dat de BV geen pogingen onderneemt de uitgeleende gelden terug te krijgen.
In ECLI:NL:GHARL:2015:1367 kwalificeerde het hof een deel van de vordering als winstuitdeling toen de BV/schuldeiser haar verhaalsmogelijkheden op het vermogen van de aandeelhouder/schuldenaar verminderde door een zekerheidsrecht prijs te geven. Ook de toename (als gevolg van nieuwe opnamen) van de vordering merkte het hof aan als uitdeling.
In ECLI:NL:RBGEL:2015:6019 oordeelde de rechtbank: “Het stond verweerder vrij de oplopende rekening-courantvordering aan de orde te stellen en daarbij het standpunt in te nemen dat die geldverstrekkingen ofwel direct ofwel door het achterwege laten van invorderingsmaatregelen geheel of ten dele als verkapte winstuitdelingen van winst moeten worden aangemerkt. Daartoe bestond ook alle aanleiding, omdat de vordering al jarenlang opliep, inmiddels zeer hoog was, geen zekerheden waren gesteld, geen schriftelijke vastlegging had plaatsgevonden en eerdere afspraken met verweerder niet waren nagekomen.”
Noot fiscaal jurist inzake uitdeling
Van een uitdeling aan een DGA is sprake wanneer er vermogen van de vennootschap aan de DGA wordt overgedragen zonder dat hier een zakelijke tegenprestatie tegenover staat. Dit kan in de vorm van dividend, maar kan ook door zaken als de verkoop van activa onder de marktprijs of het verstrekken van een lening onder niet-zakelijke voorwaarden.
Voor een uitdeling moet aan de volgende twee voorwaarden worden voldaan:
- Verarming van de vennootschap: de vennootschap moet daadwerkelijk minder
vermogen hebben na de transactie.
- Bevoordeling van de aandeelhouder: de aandeelhouder (in dit geval de DGA) moet een voordeel behalen door de transactie. Dit voordeel moet bij de DGA leiden tot een verrijking.
Het is voor vele fiscalisten dagelijks werk om met de belastingdienst te overleggen over leningen, rekening couranten en uitdelingen vanuit een BV aan de DGA. Deze discussie zal de komende periode vaker moeten worden gevoerd. Uit het arrest volgt in ieder geval helder dat horizontaal toezicht er niet voor zorgt dat de belastingplichtige een voordeel heeft en/of erop mag vertrouwen "dat het wel goed zit".
Op het moment dat vaststaat of zo goed als zeker is dat een lening of rekening courant niet zal worden afgelost zich het moment van een uitdeling kan voordoen. Dit moet dan wel samenhangen met handelen (of nalaten) van de BV ten gunste van de DGA. De AG (advies van de Hoge Raad) was het met het Gerechtshof eens, de Hoge Raad volgt de AG echter niet in haar standpunt.
In normale mensentaal is sprake van een uitdeling als de DGA de schuld niet kan terugbetalen en/of de DGA de lening niet zal aflossen. Dit is een feitelijke beoordeling en hiervoor is een uitgebreid en goed onderzoek nodig. Voor een winstuitdeling is tevens nog vereist dat de DGA zich bewust is geweest of redelijkerwijs had moeten zijn van een bevoordeling door de BV. Het vermogen heeft de BV dus definitief verlaten.
De inspecteur heeft de bewijslast en zal hiervoor voldoende feitelijke argumenten moeten aandragen.
Een waarschuwing voor de DGA. In deze casus leent een specialist elk jaar tonnen van zijn bv om zo de privébestedingen te dekken. Is dit een uitdeling? In deze kwestie helpt de Hoge Raad (voorlopig) de DGA! Bent u een DGA met hoge rekening-courantschulden? Laat u dan adviseren, temeer omdat de schuld nog maar maximaal € 700.000 mag bedragen (eind 2023).
Heeft u ook een schuld aan uw bv? Neem contact op en we bezien wat de mogelijkheden zijn.
Bron uitdeling DGA
Hoge Raad d.d. 13 januari 2023 ECLI:NL:HR:2023:26
Gerechtshof Arnhem - Leeuwarden 7 april 2020, ECLI:NL:GHARL:2020:2879
Rechtbank Gelderland 31 januari 2019, ECLI:NL:RBGEL:2019:361
Van ondernemingswaarde naar aandeelhouderswaarde
De equity bridge in gewone mensentaal
Regelmatig zijn wij - als fiscaal juristen - betrokken bij een verkoop of aankoop, voorbeelden zijn Elektramat en Riwald. In bijna alle gevallen is er gezeur over de zogenaamde equity bridge, het verschil tussen de bieding van de koper en het bedrag dat bij de notaris daadwerkelijk wordt overgemaakt.
Een koper die "€ 10 miljoen" biedt, bedoelt in het MKB meestal de ondernemingswaarde, niet het bedrag dat u als aandeelhouder of DGA ontvangt, de aandeelhouderswaarde. De rekensom tussen die twee bedragen heet de equity bridge: de brug van ondernemingswaarde naar aandelenwaarde.
Over het biedingsbedrag wordt stevig onderhandeld, over de brug vaak veel minder. Toch kan dit een groot verschil maken!
Dit artikel legt uit hoe een ondernemingswaarde tot stand komt, hoe u de brug naar de aandelenwaarde slaat en waar de discussie ontstaat.
Welke waarderingsmethode, en wanneer?
In het MKB bepaalt de multiplemethode meestal de prijs; de andere methoden dienen als controle, als ondergrens of voor bijzondere situaties. We kennen in de praktijk de volgende rekensommen voor de waarde van een bedrijf (meestal aandelen in een BV)
- De Multiple waarde (Genormaliseerde EBITDA x een marktconforme factor). Normale MKB bedrijven
- De Discounted Cash Flow (DCF) (Contante waarde va nde toekomstige vrije kasstroom). Groeibedrijven
- De Rentabilteitswaarde (Duurzaam haalbare winst gedeeld door de rendementseis). Vaak bij echtscheidingen
- De intrinsieke waarde (Bezittingen tegen actuele waarde -/- schulden, dus geen goodwill). Vastgoed of beleggings BV's
- De Liquidatiewaarde (opbrengst bij verkoop in onderdelen). Ondergrens als de tent niet draait.
Waarde is een bandbreedte, prijs is de uitkomst van een onderhandeling. Een goed waarderingsrapport combineert daarom ten minste twee methoden en laat zien hoe gevoelig de uitkomst is voor de belangrijkste aannames.
Hoe komt de ondernemingswaarde tot stand?
In het MKB is de ondernemingswaarde bijna altijd een rekensom: genormaliseerde EBITDA maal een multiple. Beide onderdelen zijn onderhandelbaar.
Stap 1: de winst normaliseren.
EBITDA is de bedrijfswinst vóór rente, belastingen en afschrijvingen.
De koper wil weten wat het bedrijf structureel verdient, zonder u als eigenaar
en zonder eenmalige zaken. De gebruikelijke correcties:
- Directiebeloning op marktniveau. De koper rekent met wat een externe directeur kost, inclusief werkgeverslasten. Dat is iets anders dan het fiscale gebruikelijk loon, dat in 2026 minimaal € 58.000 bedraagt (KVK).
- Markthuur. Huurt de BV het pand van u of uw holding tegen een te lage of te hoge huur, dan wordt die rechtgetrokken.
- Eenmalige posten eruit. Een verhuizing, rechtszaak, subsidie of uitzonderlijk grote order hoort niet in de structurele winst.
- Privé-uitgaven eruit. Kosten die eigenlijk privé zijn, verhogen na correctie de EBITDA.
- Pro-formaeffecten. Een klant die vertrekt of een contract dat net binnen is.
- Bijzonderheden, zoals een jubileum, tijdelijk veel zieken, incidenten, etc.
Stap 2: de multiple kiezen.
De multiple is de prijs van één euro structurele winst. In de tweede helft van 2025 lag het gemiddelde in het Nederlandse MKB op 5,0, maar dit kan verschillen per branche maar ook per omvang. Bij een lage EBITDA (zeg tot 400.000) is de factor vaak lager.
- De factor kan omhoog bij groei, terugkerende omzet, spreiding over veel klanten, een tweede managementlaag, stabiele marges.
- De factor kan omlaag: afhankelijkheid van de DGA, één grote klant, een cyclische markt, achterstallige investeringen, een rommelige administratie.
Stap 3: de kleine lettertjes.
Vrijwel elk bod gaat uit van drie aannames:
- het bedrijf wordt geleverd zonder kas (cash-free),
- zonder schulden (debt-free) en
- met een normaal niveau van werkkapitaal.
Wijkt de werkelijkheid daarvan af, dan wordt het verschil verrekend in de equity bridge, en hier begint het gezeur en gedoe.
Vuistregel: winst telt met de multiple mee, schuld telt één keer.
Bij een multiple van 5 kost een structurele kostenpost van € 100.000
per jaar u € 500.000 aan verkoopprijs. Een eenmalige schuld van € 100.000
kost u € 100.000. Een goed onderbouwde normalisatie is dus vaak meer waard
dan een discussie over een schuldpost.
Van ondernemingswaarde naar aandelenwaarde in vijf stappen
De ondernemingswaarde is de prijs van het huis; de aandelenwaarde is wat u overhoudt nadat de hypotheek is afgelost en netjes wordt achtergelaten. Wie aandelen koopt, neemt de BV over met alles erin: de schulden én het geld.
- Verkoopt u een huis voor € 500.000 met een hypotheek van € 300.000, dan houdt u € 200.000 over. Laat u een kluis met € 20.000 achter die de koper meekrijgt, dan betaalt hij u € 220.000. Zo werkt de equity bridge ook.
Voor het werkkapitaal past een andere vergelijking.
- Verkoopt u een bestelbus "met een normaal gevulde tank", dan verrekent u het verschil als de tank bij levering half leeg is. Voorraad, debiteuren en crediteuren zijn de brandstof van een bedrijf.
De formule werkt als volgt:
Aandelenwaarde = Ondernemingswaarde - financiële schulden + vrije kas - schuldachtige posten} + kasachtige posten + of -/- werkkapitaalcorrectie.
Toelichting op de equity bridge (cash debt gedoe)
- Financiële schulden eraf. Bankleningen, rood staan, financial lease, aandeelhoudersleningen, achtergestelde leningen, opgelopen rente en een eventuele boete voor vervroegd aflossen. Ze worden bij levering afgelost uit de koopprijs, of de koper neemt ze over tegen een lagere prijs.
- Vrije kas erbij. Alleen geld waarover de koper vrij kan beschikken. Geblokkeerde gelden (bijvoorbeeld voor een bankgarantie), kas die nodig is om het bedrijf te laten draaien en geld dat eigenlijk van klanten of de fiscus is, tellen vaak niet of maar deels mee.
- Schuldachtige posten eraf (debt-like items). Verplichtingen die niet in de normale winst zitten maar wel geld gaan kosten. Denk aan vennootschapsbelasting over het verleden, uitgestelde belastingschulden, opgebouwd vakantiegeld of vakantiedagen en verlof, voorzieningen (garantie, jubileum, reorganisatie), pensioen in eigen beheer, vastgesteld maar niet betaald dividend, exit- en transactiebonussen, achterstallig onderhoud en lopende claims.
- Kasachtige posten erbij (cash-like items). Bezittingen die de koper niet nodig heeft voor de bedrijfsvoering: beleggingen, overtollig vastgoed, een vordering op u of uw holding, een te ontvangen belastingteruggave.
- Werkkapitaal corrigeren. Werkkapitaal is voorraad plus debiteuren plus onderhanden werk, min crediteuren en andere kortlopende bedrijfsschulden; kas en bankschulden blijven erbuiten. Ligt het werkkapitaal bij levering onder de afgesproken norm, dan gaat het verschil van de prijs af; ligt het erboven, dan komt het erbij.
De aandelenwaarde is nog niet het geld op uw rekening. Vaak wordt een deel ingehouden als zekerheid voor garanties (escrow), blijft een deel staan als lening aan de koper (verkoperslening of Vendor Loan), hangt een deel af van toekomstige resultaten (earn-out) of herinvesteert u een deel. Dat geld is wel van u, maar u loopt er risico op.
Rekenvoorbeeld 1: een bod van € 1.000.000
- Van een bod van € 1 miljoen ontvangt de DGA in dit voorbeeld € 815.000 voor zijn aandelen, en houdt hij na kosten en box 2-heffing ruim € 598.000 over in privé.
- De feiten. De DGA houdt alle aandelen van een installatiebedrijf rechtstreeks, zonder holding; zijn verkrijgingsprijs is € 18.000. De gerapporteerde EBITDA is € 280.000. Hij neemt zelf € 60.000 salaris, terwijl een externe bedrijfsleider € 90.000 kost; de genormaliseerde EBITDA is dus € 250.000.
- De koper biedt 4,0 keer de EBITDA: € 1.000.000, cash-free en debt-free, uitgaande van een normaal werkkapitaal van € 150.000.
- Die multiple ligt in de lijn van de markt voor deze omvang (3,6 bij
€ 200.000 EBITDA, 4,2 bij € 500.000).
De opstelling is dan als volgt
Omschrijving | Bedrag | Toelichting |
| Ondernemingswaarde | 1.000.000 | 4x genormaliseerde EBITDA 250.000 |
| Vrije kas | + 140.000 | 180.000 op de bank en koper laat 40.000 als minimumkas staan |
Banklening | - 150.000 | wordt bij de levering afgelost uit de koopprijs |
| Lease auto's | - 45.000 | financiale lease is een schuld |
| Lening DGA aan de BV | - 50.000 | DGA krijgt dit geld apart terug, dus een -/- en een +/+ |
| Te betalen VPB | -28.000 | Over de winst voor de verkoop |
| Vakantiegeld en verlof | - 32.000 | opgebouwd voor de verkoop en nog niet uitbetaald |
| Werkkapitaal tekort | - 20.000 | Er is 130.000 aanwezig maar moet 150.000 zijn |
| Aandelenwaarde | 815.000 | Wat de koper voor zijn aandelen krijgt |
| Aflossing lening DGA | +50.000 | Terugbetaling lening bij verkoop |
| Eigen advieskosten | -35.000 | De notaris, advocaat, fiscalist en M&A adviseur |
| Box 2 heffing | - 231.000 | Box 2 zonder partner |
| Netto in prive | 599.000 | Ongeveer 60% van bod |
Waar zit de discussie bij bovenstaande?
- De verkoper is van mening dat de minimale kas van 40.000 niet nodig is, deze zit volgens hem al in het werkkapitaal.
- Het vakantiegeld en eventueel vakantiedagen lopen gewoon door en komen elk jaar terug
- De holding die ontbreekt (tja dat is gewoon een verkeerde structuur)
- Garantievoorzieningen vormen ook regelmatig een discussie post
- Achterstallig onderhoud kan tot discussie leiden
Voorbeeld 2 inzake overname
Locked box of completion accounts: wanneer wordt de rekening opgemaakt?
Bij een locked box ligt de koopprijs vast op basis van een balans uit het verleden. Bij completion accounts wordt de prijs pas na de levering definitief, op basis van de balans per leveringsdatum. In beide gevallen is er een equity bridge; het verschil is wanneer en hoe vaak er wordt gerekend.
Een locked box vraagt een betrouwbare, recente balans, liefst gecontroleerd of beoordeeld door een accountant. Bij completion accounts spreken partijen meestal af dat een onafhankelijke deskundige een geschil over de leveringsbalans bindend beslecht. De rechter kan zo'n bindend advies alleen opzijzetten als gebondenheid eraan naar maatstaven van redelijkheid en billijkheid onaanvaardbaar is.
Waar ontstaat discussie?
De meeste discussies gaan niet over de multiple, maar over de vraag
in welke bak een post thuishoort en op welk moment er wordt gemeten. Dit
zijn de klassieke twistpunten.
- Minimumkas en geblokkeerde kas: Zonder buffer kan ik op dag 1 de lonen niet betalen, Kas is kas; de normale kasbehoefte zit al in het werkkapitaal. Spreek een vast bedrag af of neem kas expliciet op in de werkkapitaalnorm
- Vakantiegeld en verlof: Opgebouwd in uw periode, betaald in de mijne: schuld komt elk jaar terug dus werkkapitaal. Kies één bak en meet norm en werkelijke stand op dezelfde manier
- Werkkapitaalnorm: Gemiddelde over twaalf maanden, piekmaanden inbegrepen.
Zonder eenmalige grote projecten en seizoenspieken
Leg periode, definities en grondslagen vast in een rekenbijlage - Vooruitgefactureerd werk: Al betaald, maar ik moet het nog uitvoeren:
schuld. Hoort bij de normale projectcyclus: werkkapitaal
Analyseer per project en let op verlieslatende projecten. - Voorzieningen: Toekomstige uitgaven: schuld. Garantiekosten zitten al in de EBITDA: dubbeltelling. Toets of de kosten structureel in de EBITDA zitten
- Achterstallig onderhoud: U heeft te weinig geïnvesteerd om de winst op te poetsen. De machines zijn op orde; uw investeringsplannen zijn niet mijn schuld. Laat een technische inspectie doen en spreek een investeringsnorm af
- Belastingen: Alle belasting tot levering en alle risico's uit het verleden zijn voor de verkoper. Alleen wat tot levering verschuldigd is; latenties worden misschien nooit betaald. Fiscale vrijwaring plus een duidelijke vpb-afrekening per leveringsdatum.
- Normalisaties: Uw lage salaris en lage huur verhogen de winst kunstmatig.
Eenmalige kosten en privé-uitgaven drukken de winst
Onderbouw elke normalisatie met stukken (quality of earnings). - Transactiekosten en bonussen: Kosten en bonussen door de verkoop zijn voor de verkoper. Een blijfpremie voor het management dient de koper te betalen. Leg per bonus vast wie hem toezegt en waarom
- Earn-out: Winst volgens mijn grondslagen, na integratie. Winst zoals het bedrijf nu rapporteert, zonder kosten van de koper. Definieer grondslagen, rapportage en wat de koper niet mag doen.
- Dividend vóór de levering. Overtollige kas en beleggingen kunt u vóór de levering uitkeren. Voor de brug is dat neutraal: wat eruit gaat, gaat ook van de prijs af. Via een holding is zo'n dividend vrijgesteld.
- Rekening-courant en leningen. Een schuld van u aan de BV wordt bij levering meestal verrekend met de koopprijs; een lening van u aan de BV krijgt u terug. Beide zijn een sigaar uit eigen doos.
- Vennootschapsbelasting en fiscale eenheid. Zit de werkmaatschappij in een fiscale eenheid met uw holding, dan blijft zij hoofdelijk aansprakelijk voor de vpb over de periode van de fiscale eenheid. Regel hoe de vpb tot de leveringsdatum wordt afgerekend en let op de ontvoegingsregels, na verkoop komt de fiscale eenheid te vervallen (soms 2 aangiften VPB in 1 jaar).
- Fiscale verliezen in de BV. Een koper betaalt daar zelden voor. Wijzigt het uiteindelijke belang met 30% of meer, dan vervallen verliezen in beginsel. Volgens de Hoge Raad geldt dat ook voor verliezen die bij de overname al latent in de bezittingen zaten.
Noot fiscaal jurist inzake ondernemingswaarde en aandelenwaarde
Vraag bij elk bod of het gaat om de ondernemingswaarde of om de aandelenwaarde, en per welke datum. Laat de koper een berekening maken van beide waarden en deze bij de bieding ook uitbrengen. Maak heldere afspraken over de winst van het lopende boekjaar. Als de winst voor de koper is dan is een rentevergoeding over de koopsom (vanaf de economische datum) redelijk.
Overige tips voor de verkoper:
- Laat de koper dus in de bieding (en uiterlijk bij de thermsheet of intentieverklaring) een indicatieve equity bridge opnemen, met definities van netto schuld en werkkapitaal.
- Laat vóór de verkoop een eigen boekenonderzoek doen (vendor due diligence of quality of earnings), zodat u uw genormaliseerde EBITDA en werkkapitaalnorm kent.
- Ruim tijdig op: privé-uitgaven, rekening-courant, overtollige kas, beleggingen, het pand en een eventueel pensioen in eigen beheer.
- Kijk naar de materiele vaste activa, moeten bepaalde zaken nog uit de BV worden gehaald.
- Spreek af wie de onafhankelijke deskundige zal zijn, maak ook heldere afspraken over de termijn waarbinnen een geschil moet worden opgelost.
Wij werken bij een overname veelal samen met eem M&A partij en een overname advocaat (en notaris). Dit klinkt als veel adviseurs maar ze hebben allemaal (veelal) een nuttige rol in dit trajact.
Welke structuur is voor een DGA optimaal
Als ondernemer wilt u bij de start direct een toekomstbestendige structuur neerzetten. Ook wanneer een bestaande structuur juridisch of fiscaal niet optimaal is ingericht, is het verstandig deze tijdig aan te passen.
Een veelgestelde vraag is dan ook: wat is de beste structuur voor mij?
Zoals zo vaak luidt het antwoord: dat is maatwerk. De juiste structuur is afhankelijk van de wensen, de aard van de onderneming, de risico’s en toekomstplannen. Daarbij wordt vaak gezegd: “Eén B.V. is geen B.V.” Maar geldt dat in alle gevallen daadwerkelijk?
Aansprakelijkheid prive vermogen DGA beschermen
Allereerst moet worden vastgesteld waarom het wenselijk kan zijn om meerdere B.V.’s te hebben. De voornaamste reden is doorgaans niet fiscaal, maar hangt samen met aansprakelijkheid.
Iedere B.V. is in beginsel aansprakelijk voor haar eigen schulden. Dit betekent dat wanneer één B.V. onverhoopt failliet gaat, andere B.V.’s binnen de structuur in beginsel buiten schot blijven.
Daarbij geldt echter een belangrijke kanttekening. Er bestaan diverse uitzonderingen op deze hoofdregel. Denk bijvoorbeeld aan:
- het meetekenen voor schulden van een andere B.V.;
- bestuurdersaansprakelijkheid;
- het niet tijdig deponeren van de jaarrekening;
- andere omstandigheden waarbij aansprakelijkheid kan doorslaan.
Met andere woorden: u kunt er niet zonder meer van uitgaan dat het vermogen volledig veilig is door gebruik te maken van meerdere B.V’s.
Bezittingen binnen BV structuur beter schermen
Wanneer beperking van aansprakelijkheid relevant is, dient vervolgens te worden beoordeeld of sprake is van waardevolle bezittingen. Daarbij kan worden gedacht aan:
- onroerende zaken;
- machines en installaties;
- vervoermiddelen;
- inventaris.
In een dergelijke situatie is het doorgaans niet wenselijk om alle activa in één B.V. onder te brengen. In veel gevallen adviseren wij deze bezittingen onder te brengen in een separate B.V., terwijl de onderneming wordt geëxploiteerd vanuit een aparte werkmaatschappij.
De holding B.V. kan dan eigenaar zijn van de bezittingen en deze ter beschikking stellen (verhuren) aan de werkmaatschappij.
“Eén B.V. is geen B.V.” maar welke structuur is voor de DGA fiscaal optimaal
In de praktijk horen wij regelmatig de uitspraak: “Eén B.V. is geen B.V.” Naar onze bescheiden mening gaat die vlieger niet altijd op. Waarom zou een onnodig complexe structuur worden opgezet wanneer vooraf duidelijk is dat deze geen meerwaarde biedt?
Daarom kan één B.V. in specifieke situaties uitstekend functioneren. Denk bijvoorbeeld aan een ondernemer die persoonlijke dienstverlening verricht, waarbij de onderneming volledig afhankelijk is van zijn of haar eigen inzet en de risico’s beperkt zijn. In zo’n situatie kan één B.V. een prima oplossing zijn.
Wij benadrukken dat er geen limitatieve lijst bestaat van gevallen waarin dit passend is, maar er zijn meerdere situaties denkbaar!
Aparte BV oprichten voor waardevolle materiele vaste activa
Indien sprake is van activa met substantiële waarde (met uitzondering van vastgoed), kan het verstandig zijn om hiervoor een afzonderlijke materieel B.V. op te richten.
Let op: ook hier is de positionering binnen de structuur essentieel. Indien zich bijvoorbeeld een koper meldt, wilt u niet geconfronteerd worden met het probleem dat de transactie niet kan doorgaan omdat de betreffende B.V. zich op de verkeerde plaats binnen de structuur bevindt.
Ook vanuit fiscale flexibiliteit verdient dit tijdige aandacht.
Aparte BV oprichten voor vastgoed (onroerende zaken)
Wanneer binnen de structuur onroerende zaken aanwezig zijn, dient te worden overwogen hiervoor een aparte B.V. op te richten. Dat is niet in alle gevallen noodzakelijk, maar afhankelijk van de wensen en toekomstplannen vaak een reële optie. Dit kan bijvoorbeeld extra flexibiliteit bieden bij verkoop van de onderneming.
Ook de positie van de vastgoed B.V. binnen de structuur is vanuit fiscaal perspectief van groot belang. Richt niet zomaar een vastgoed B.V. op zonder te toetsen of de B.V. zich dan wel op de juiste positie binnen de structuur bevindt.
Tariefopstapje in de vennootschapsbelasting, fiscale optimalisatie
Het aanhouden van meerdere B.V.’s binnen een structuur kan tevens een fiscaal voordeel opleveren, doordat meerdere keren gebruik kan worden gemaakt van het lage vennootschapsbelastingtarief (het tariefopstapje tot € 200.000).
Iedere B.V. is in beginsel zelfstandig belastingplichtig, met uitzondering van gevoegde dochtermaatschappijen binnen een fiscale eenheid voor de vennootschapsbelasting, waardoor iedere afzonderlijke B.V. een eigen tariefopstapje benutten.
Er zit ook een keerzijde aan de medaille, want door activa te alloceren aan een separate B.V. kan dit ook zorgen voor de uitsluiting van de kleinschaligheidsinvesteringsaftrek.
Herstructureren naar een optimale structuur voor de DGA
Stel er is sprake van een reeds bestaande structuur en om wat voor reden dan ook is geen enkele rekening gehouden met de bovenstaande facetten. Het spreekwoord: “Gedane zaken nemen geen keer” is gelukkig niet van toepassing. In veel gevallen is mogelijk om via herstructurering alsnog tot een optimale structuur te komen. Wel is van belang te beseffen dat herstructureren tijd kost.
Stel: u bezit één B.V. met daarin de onderneming en er meldt zich een koper die de aandelen wil overnemen. U wilt verkopen, maar tegelijkertijd geen directe heffing in box 2 over het aanmerkelijk belang (belastingheffing 24,5% - 31%) realiseren. In dat geval is het te laat om nog snel een holding boven de werkmaatschappij te plaatsen.
Hiermee willen wij benadrukken dat u niet moet wachten op een concreet verkoopvoornemen of wachten tot zich een (onverwachte) koper meldt. Juist wanneer er nog niets speelt is vaak het beste moment om te herstructureren, maar er zijn meerdere redenen te bedenken om niet te wachten met herstructureren. Bovendien geldt voor diverse herstructureringsfaciliteiten een vervreemdingsverbod voor een bepaalde periode.
Noot van de fiscaal jurist inzake herstructurering DGA (of familiebedrijf)
In dit artikel hebben wij kort het belang van een goede structuur uiteengezet. Tevens hebben wij aandacht besteed aan een situatie waarin één B.V. uitstekend kan functioneren, maar er zijn meerdere situaties denkbaar. Daarnaast is toegelicht dat een bestaande structuur veelal kan worden aangepast naar een optimale structuur middels herstructurering. Houd er echter rekening mee dat dit in de praktijk vaak meerdere jaren voorbereiding vergt. Begin daarom tijdig: liever gisteren dan morgen.
Ook benadrukken wij het belang van een structuur die zorgvuldig is beoordeeld door een fiscalist. Een B.V. op de verkeerde plaats binnen de structuur kan alsnog ongewenste juridische en fiscale gevolgen hebben.
Wilt u een nieuwe structuur opzetten, uw huidige structuur herstructureren of laten toetsen? Dan begeleiden wij u graag. Ook een analyse van uw bestaande structuur, gevolgd door een concreet stappenplan, behoort tot de mogelijkheden.
Heeft u vragen naar aanleiding van dit artikel of wilt u weten welke mogelijkheden voor uw situatie passend zijn? Neem dan contact op met één van onze adviseurs. Wij helpen u graag verder.
Belastingconstructies in Nederland
De Baby B.V., de Rollator-route, een landgoed of gewoon een ANBI oprichten. Hoe betalen de rijken in Nederland minder belasting?
Vermogende particulieren ontwijken belasting ... hoe?
Hoe ontlopen de allerrijksten in Nederland hun belastingen? Bijvoorbeeld door het oprichten van een eigen goede doelen stichting (ANBI) of door een landgoed (NSW-landgoed) te kopen en dit belastingvrij te schenken. In dit artikel nemen wij enkele fiscale constructies in Nederland door. Naast de mogelijkheden in de privésituatie zijn er ook fiscale mogelijkheden binnen uw onderneming, deze onderzoeken wij via de speciaal door ons ontwikkelde fiscale APK.
Eigen stichting voor goede doelen
De rijksten in Nederland richten zelf een goede doelen stichting op (erkende Algemeen Nut Beogende Instelling of ANBI). Vervolgens wordt er voldoende geld geschonken (5 jaar via notariële akte), zodat ze geen Inkomstenbelasting in Nederland hoeven te betalen. Er gelden drempels voor de aftrek van giften, maar deze komen te vervallen bij een zogenaamde periodieke gift. Cijfers van de Belastingdienst geven aan dat ruim 80 gulle gevers uiteindelijk geen belasting in Nederland betalen. Het gaat dan om een groep mensen met een vermogen van meer dan € 25.000.000.
De ANBI kan ook aandelen in een eigen bv houden. Vervolgens wordt een schilderij of andere bezitting overgedragen aan deze bv. Het gaat dan meestal om de juridische eigendom (bloot eigendom) die wordt verkocht of geschonken. Het vruchtgebruik blijft dan bij de miljonair. Het schilderij blijft dus gewoon in de woning hangen. De verkoopsom wordt vervolgens in termijnen aan de ANBI of bv geschonken, deze periodieke schenking is dan aftrekbaar.
Landgoed met fiscale vrijstellingen
NSW-landgoederen zijn landgoederen die voldoen aan bepaalde voorwaarden (zoals tenminste 5 hectare groot). De wet stamt uit 1928 en is bedoeld om landgoederen in stand te houden, een goede zaak. Landgoederen zijn vrijgesteld voor de inkomstenbelasting, box 3 heffing, erfbelasting, schenkbelasting, vennootschapsbelasting en natuurlijk is er bij een verkrijging ook geen overdrachtsbelasting verschuldigd. Een landgoed kan binnen de familie ook in een stichting of vereniging worden ondergebracht (vrijstelling vennootschapsbelasting). Sinds 2021 gelden er wel nieuwe regels, maar de fiscale voorwaarden blijven redelijk in stand.
DGA leent van zijn eigen bv
Een aanmerkelijkbelanghouder (AB-houder of DGA) hoeft de winst in zijn bv niet jaarlijks uit te keren, hij mag het belastingvrij stallen in zijn eigen holding. Als de DGA geld nodig zou hebben, kan hij dit (belastingvrij) uit zijn bv lenen, over enkele jaren is dit gemaximaliseerd op € 700.000. De lening geldt als schuld in box 3, waardoor het box 3 vermogen wordt verlaagd. Ook kan de DGA ervoor kiezen om zijn eigen bv een vakantiewoning te laten kopen als belegging. De DGA kan hier - tegen een zakelijke vergoeding - in privé gebruik van maken. De kosten van de vakantiewoning zijn aftrekbaar in de bv.
Vermogen van box 3 naar box 2
Mensen met een substantieel spaarsaldo brachten dit vermogen uit box 3 onder in een eigen bv. Het vermogen wordt hiermee verhuisd van box 3 naar box 2. Het forfaitaire rendement in box 3 hoeft dan niet te worden betaald. Als het vermogen een hoog rendement zou opleveren, is dit niet aantrekkelijk. Dit zogenaamde box-hoppen of box-shoppen wordt in de praktijk vaak toegepast. Er is wel wetgeving die dit wil beperken, maar deze werkt niet afdoende. Het onderbrengen van box 3 vermogen in een Spaar B.V. is relatief eenvoudig (bv oprichten voor € 500 bij de notaris en geld op de bankrekening van de bv storten). De jaarlijkse kosten zijn beperkt tot € 1.000. Het onderbrengen van vermogen in de bv kan ook een voordeel opleveren voor toeslagen en de eigen bijdrage voor zorg (in verpleeg- of verzorgingstehuis). Via deze route wordt dus de inkomens- en vermogenstoets voor de inkomstenbelasting om zeep geholpen. Toeslagen en de berekening van de eigen bijdrage in de zorg (WLZ) zijn namelijk afhankelijk van inkomen en vermogen van de belastingplichtige. Box 1 en box 3 vermogen is hiervoor van belang en vermogen in de bv (box 2) telt niet mee. Ook wordt via deze route de drempel voor ziektekosten en giften verlaagd. Bij € 300.000 aan spaargeld kan al een voordeel van € 2.000 worden behaald. Door de aanstaande nieuwe box 3 heffing kan het voordeel in de toekomst lager zijn, edoch deze wetgeving is nog niet bekend.
Bedrijf belastingvrij aan kinderen schenken
Normaal gesproken betalen ouders 10-20% over schenkingen aan hun kinderen. Als dit geld uit hun bedrijf komt, moet er eerst nog 26,9% box 2 heffing worden betaald. Beide heffingen kunnen grotendeels worden beperkt door de zogenaamde bedrijfsopvolgingsregeling of BOR. De vrijstelling tot € 1,1 miljoen is 100% en over het meerdere is de vrijstelling 83%. De ondernemer moet de onderneming wel al 5 jaar zelf drijven en de kinderen moeten het bedrijf minimaal 5 jaar voortzetten.
Ouders kunnen hun bedrijf (ondernemingsvermogen) zonder schenk- / erfbelasting en box 2 heffing schenken aan hun kinderen. Dit kan zelfs bij minderjarige kinderen. Het is ook mogelijk om nieuwe activiteiten te starten op naam van de kinderen, de toekomstige waardestijging komt dan belastingvrij bij de kinderen terecht. De beroemdste variant is de zogenaamde Baby B.V., aandelen in een bv worden dan op naam gezet van een baby. Als de aandelen in het bedrijf dan meer waard zouden worden, kan de Baby B.V. hiervan belastingvrij profiteren. De ouders zijn wel in dienstbetrekking bij de bv, zodat ze wel een salaris ontvangen. Het voordeel is met name gelegen in de zogenaamde schenk- en erfbelasting.
Rollator-investering door tante
Een tante heeft € 50.000.000 vermogen en wil dit nalaten aan haar neef. De schenk- of erfbelasting bedraagt in dit geval ongeveer 40%. Tante stort haar vermogen (als agio) in het bedrijf van de neef. Hiervoor verkrijgt ze 0,9% van de aandelen B in de holding. Onder de holding van de neef hangen diverse bedrijven. De aandelen van de tante zijn beperkt maar, omdat zij een specifiek soort aandelen bezit (aandelen B), heeft tante wel een aanmerkelijk belang. Het geld van tante wordt gebruikt om bedrijfsleningen en hypotheken af te lossen en tevens wordt met dit geld een bedrijf gekocht. Hiermee wordt het vermogen gebruikt voor een materiële onderneming en kwalificeert het voor de bedrijfsopvolgingsregeling. Tante kan haar aandeel in dit geval schenken aan haar neef (effectieve heffing ongeveer 6% in plaats van 40%).
30%-regeling bij mensen uit buitenland
Via de 30%-regeling kan een werkgever 30% van het bruto loon belastingvrij vergoeden aan een Nederlandse werknemer die uit een ander land naar Nederland komt (minimaal 150 kilometer van de grens hebben gewoond is wel een vereiste, dus Belgische en Duitse werknemers hebben soms een probleem). De regeling is van toepassing vanaf een salaris van € 40.000. Tevens kan de werknemer ervoor kiezen om in Nederland geen box 2 en box 3 heffing te betalen (partiële buitenlandse belastingplicht). Aandelen in een bv en / of buitenlandse spaar- of beleggingstegoeden vallen dus volledig buiten de Nederlandse heffing. Als een deskundige werknemer dus vanuit Italië naar Nederland zou emigreren en bij een Nederlandse werkgever zou werken, kan - in specifieke situaties - de 30%-regeling bij de Nederlandse Belastingdienst worden aangevraagd. Deze regeling geldt soms ook voor sporters, zoals voetballers. De Italiaan verkoopt zijn huis in Italië en zet dit geld op een Italiaanse bankrekening. De Italiaan hoeft dan in Italië en in Nederland geen belasting te betalen over zijn spaartegoeden. Vorenstaande kan gedurende maximaal 5 jaar.
Beleggen in vastgoed
Steeds meer mensen beleggen in vastgoed. Dit beleggen kan in box 1 (bij intensief beleggen) of in box 3. Bij een belegging in box 3 in een pand met een waarde van € 500.000 kan de huur belastingvrij worden genoten en is er jaarlijkse maximaal € 6.500 aan belasting verschuldigd. Als het pand wordt gefinancierd, kan de heffing in voorkomende gevallen nog lager zijn.
Familiestichting of familiebank
Ouders kunnen in 2022 nog ruim € 100.000 belastingvrij schenken (jubelton) aan hun kinderen of kleinkinderen, mits dit geld wordt gebruikt voor een eigen woning of de aflossing van de hypotheek bij de kinderen of kleinkinderen. Ook kunnen ouders gewoon geld lenen aan hun kinderen of kleinkinderen. De lening wordt zonder zekerheden tegen een hogere rente verstrekt, de rentevergoeding is bij de kinderen aftrekbaar en valt bij de ouders in box 3 (relatief lage heffing). Vervolgens schenken de ouders jaarlijks belastingvrij een bedrag aan hun kinderen (€ 5.000) of kleinkinderen (€ 2.500).
Fiscaal advies voor vermogende particulieren of ondernemers
Wij adviseren dagelijks vermogende particulieren of ondernemers (DGA's) over de fiscale mogelijkheden in Nederland of in het buitenland. Wilt u eens weten wat de mogelijkheden zijn? Maak gerust een vrijblijvende koffie-afspraak met één van onze fiscaal juristen. Naast de mogelijkheden in de privésituatie zijn er ook fiscale mogelijkheden binnen uw onderneming, deze onderzoeken wij via de speciaal door ons ontwikkelde fiscale APK.
Bron belastingconstructies in Nederland
Boekenonderzoek paardenbranche
Dit artikel is geschreven door Madeleine Brugman, belastingadviseur en liefhebber van de paardensport. Heeft u vragen welke deze wereld raken of is er een boekenonderzoek ingesteld, neem dan gerust contact op met Madeleine Brugman.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Winstgevende paarden activiteiten van dierenarts
Een dierenarts wordt in 2016 ernstig ziek en verkoopt - mede daarom - zijn paarden die hij in prive bezit. Er vinden ruim 40 contante stortingen (totaal kleine € 500.000) op zijn bankrekening plaats. De Rabobank maakt hier melding van en de FIOD gaat op onderzoek. Er volgen - over de periode 2016 tot en met 2020 - diverse navorderingsaanslagen omdat de belastingdienst van mening is dat er sprake is van een bron van inkomen. De Rechtbank Noord Nederland is het op 22 april 2025 ECLI:NL:RBNNE:2025:1544 met de belastingdienst eens. In de procedure spelen een aantal zaken:
- Is er sprake van een bron van inkomen?
- Vanaf welk moment is er sprake van een bron van inkomen?
- Is de belastingplichtige ondernemer of niet?
De dierenarts stelt dat er sprake is van een uit de hand gelopen hobby, hij heeft ook nimmer een voordeel beoogd. De rechtbank stelt vast dat de paarden worden verkocht omdat de dierenarts ziek is geworden (dit is van persoonlijke aard). De rechtbank stelt echter ook dat de dierenarts - wellicht onbewust - een voordeelsoogmerk had. Deze discussie zien we ook wel eens bij een crypto trading bot . Er is dus sprake van een subjectieve voordeelsverwachting (aldus de rechtbank). Naast dit subjectieve vereiste is er ook sprake van een objectieve voordeelsverwachting. Dit komt voort uit het feit dat er structureel positieve opbrengsten worden behaald bij de verkoop van de paarden. Hierbij wordt de specifieke kennis en kunde van de dierenarts meegewogen, dit zien we wel vaker (zoals bij Hoge Raad d.d. 9 september 2011 ECLI:NL:HR:2011:BQ2071). De deelname aan het economische verkeer stond hier verder niet ter discussie.
Daarna ontstaat er nog discussie over het moment, feitelijk dus de openingsbalans van de onderneming. De rechtbank kijkt hier vrij algemeen na. De tijdspanne kan ruim zijn (zie software tool arrest Hoge Raad d.d. 21 december 2018 ECLI:NL:HR:2018:2390)
Boekenonderzoek in de sportpaardenbranche
Teneinde de fraude in (inter-)nationale handel van (top-)sportpaarden aan te pakken, heeft de FIOD in 2017 de werkgroep "Elite Paarden" opgericht, teneinde nationale en internationale boekenonderzoeken in te stellen bij organisaties die zich hoofdzakelijk bezighouden met de handel van topsportpaarden. Daarbij werd onderzoek gedaan naar carrouselfraude en witwassen in het epicentrum (Euregio driehoek Eindhoven, Aken, Brussel, waar later Nordrhein Westfalen, Nedersaksen en Noord-Frankrijk aan werden toegevoegd.
Meer boekenonderzoeken Belastingdienst
Uit het rapport analyse niveau toezicht achteraf volgt dat het aantal boekenonderzoek bij MKB bedrijven met 33% is gedaald. Het aantal jaarlijkse onderzoeken is gedaald van 27.000 (in 2016) tot iets meer dan 15.000 (in 2019). De oorzaak is gelegen in personeel- en capaciteitsgebrek bij de belastingdienst. Daarnaast kosten controles veel tijd en zijn deze complex. Op dit moment wordt op grond van data analyses een risico analyse gemaakt en worden onderzoeken dus anders ingezet. Van de 2,7 miljoen MKB bedrijven worden er jaarlijks maar een paar procent gecontroleerd. Onze staatssecretaris (van Rij) komt in de zomer met een actieplan voor een toename en verbetering van het aantal boekenonderzoeken bij MKB bedrijven, aldus het FD. Wij adviseren veel ondernemers tijdens boekenonderzoeken, maar ook via een fiscale scan vooraf. Via een fiscale scan inventariseren wij de risico gebieden maar ook de fiscale mogelijkheden. Interesse in een fiscale APK, neem gerust contact met ons op.
Belastingfraude binnen de paardensport
Aanleiding voor het grootschalige onderzoek was een melding van een oplettende douanemedewerker op de luchthaven van Luik. Daar werd een heel waardevol sportpaard uitgevoerd en enkele weken later werd datzelfde paard weer ingevoerd met een aanzienlijk lagere waarde. Uit een opvolgend summier onderzoek bleek dat dit veel vaker voorkwam. De waardebepaling van een paard is en blijft een lastige kwestie doordat vraag / aanbod en emotie de prijs naar ongekende hoogtes kunnen opdrijven en een ernstige blessure de waarde kan laten verwateren tot de slachtprijs of nihil. Goederen waarvan de waarde lastig is te bepalen zijn zeer geliefd bij degenen die geld witwassen.
Doel van het onderzoek was om meer inzicht te krijgen in de werkwijze van deze branche en te constateren waar / hoe frauduleuze transacties plaatsvinden teneinde aanbevelingen te kunnen maken ter zake van fraudepreventie. De hippische sector is een lastig parcours voor de fiscus, daar de waardebepaling erg subjectief kan zijn en de eigenaren en de waarde van de paarden niet centraal staan geregistreerd. Daar komt nog bij dat het eigendom van paarden soms via ingewikkelde constructies verloopt via Nederlandse handelsstallen, met in het buitenland wonende particulieren en vennootschappen die gevestigd zijn in een belastingparadijs, waarvan de eigenaren dan weer buiten Nederland wonen of fiscale nomaden zijn.
Belastingdienst en kijk op paardenhandel
De paardenhandel is een wereldje op zich en, hoewel met een groot globaal bereik, de topruiters en paardenhandelaren die hen paarden verschaffen kennen elkaar wel op de één of andere manier. Het heeft zo zijn eigen omgangsregels en is erg conventioneel. Fiscaal is het bij boekenonderzoeken vaak een zwaar parcours om de fiscale realiteit te achterhalen, waardoor er veel (onterechte) aannames worden gedaan en hoge naheffingsaanslagen worden opgelegd, welke voor de belastingplichtige lastig of onmogelijk zijn om te pareren omdat er contractueel veelal niets (of te weinig) wordt vastgelegd.
Boekenonderzoek of FIOD-inval binnen paardenbranche
Een goed voorbeeld is een boekenonderzoek bij een springruiter in Wierden. De Belastingdienst stelt diverse vragen en bekijkt vele stukken. Er zit een verschil tussen de administratieve en werkelijke voorraad paarden. Simpel zou men kunnen stellen: er zijn meer paarden verkocht dan dat er omzet is geboekt. Er volgt argwaan en vervolgens wordt de FIOD ingeschakeld. De FIOD kan dieper graven in de "paardenbak" en doorzoekt de woning, het kantoor, en brengt een bezoek aan het accountantskantoor van de springruiter. De ruiter wordt verdacht van het indienen van onjuiste belastingaangiften en het niet voeren van een juiste administratie. In dit onderzoek zijn de ruiter en de belastingadviseur beiden verdachte.
Fiscale kijk in de paardenkeuken
Facturen worden vaak niet of nauwelijks eens gemaakt en contante betalingen zijn eerder regelmaat dan uitzondering. Daarbij komt nog dat de waarde van een paard erg subjectief is. Natuurlijk is er een soort benchmarket van vergelijkbare paarden van dezelfde leeftijd, ervaring en prestatielijst, maar de prijs kan explosief uit zijn verband worden getrokken als er twee of meer partijen een paard koste wat het kost willen hebben of als iemand een paard echt liever niet wil verkopen en de koper wil het paard per se hebben. Paarden hebben een waarde in het economisch verkeer van 'wat een gek er voor geeft' en die waarde is heel lastig vast te stellen. Als achteraf blijkt dat een duur verkocht paard helemaal niet functioneert met de nieuwe ruiter, wordt dit paard in de regel weer terug genomen voor een lager bedrag teneinde een langlopende procedure te voorkomen. Want tegen de tijd dat een juridisch procedure is uitgevochten, is het paard vaak al een paar jaar ouder of minder gezond en nagenoeg niets meer waard, dus de meesten kiezen eieren voor hun geld. Zo uitzonderlijk is het namelijk niet als een paard voor een heel hoge prijs wordt geëxporteerd en enkele weken later weer wordt geïmporteerd. De douane-ambtenaar heeft geen weet van wat er in de periode tussen export en import heeft afgespeeld, een verborgen gebrek dat resulteert in een ernstige blessure kan daar even goed de oorzaak van zijn in plaats van frauduleus handelen. Omdat er vaak weinig vast wordt gelegd, komt de paardenhandelaar hierdoor wel in een heel netelige bewijslastpositie indien hem verweten wordt dat hij frauduleus handelt.
Malafide handel in de paardenbranche
De handel in exclusieve spring- en dressuurpaarden is gevoelig voor fraude en witwaspraktijken. De wereld is soms ondoorzichtig en via handjeklap en mondelinge overeenkomsten worden de mooiste paarden verkocht. Nederland staat bovenaan binnen deze branche, dus zal er ook vast wel malafide handel plaatsvinden. Dit was de reden om een speciaal team op te richten bij de FIOD.
Malafide handelingen uiten zich grotendeels in het niet (volledig) aangeven van de gerealiseerde omzet, het niet toepassen van (het juiste) btw-tarief, onjuiste afdracht van verschuldigde omzetbelasting, niet opgeven van de juiste douanewaarde met als gevolg onjuiste afdracht van invoerrechten en witwassen. Teneinde informatie te vergaren over de aan- / verkooptransacties van elite sportpaarden, vindt er uitwisseling van contra-informatie plaats, waarbij facturen van aan- / verkochte paarden in het land van vestiging worden onderzocht om zodoende vast te kunnen stellen in hoeverre directe dan wel indirecte belastingen werden ontdoken / ontweken middels de verkoop en export van paarden vanuit een ander land dan het vestigingsgebied.
De paardensector is voor Nederland van grote economische waarde. De Nederlandse hippische sector is goed voor € 1,5 à € 2 miljard omzet op jaarbasis, en in de EU overstijgt de economische waarde € 100 miljard. Nederland behoort tot de top 5 wat betreft paardenexport in het topsportsegment. Goed betalende afnemers bevinden zich vooral in de VS, China, Japan en Midden-Oosten. Volgens de Belastingdienst loopt Nederland € 100 miljoen aan belasting mis.
Paardenhandelaar loopt tegen de lamp
De Spaanse paardenhandelaar X kwam onlangs ten val tezamen met zijn financieel adviseur. Eind juni werd de Spaanse paardenhandelaar veroordeeld tot 15 maanden celstraf, waarvan 6 maanden voorwaardelijk vanwege witwassen van zwart geld. Zijn 70-jarige Belgische adviseur werd schuldig bevonden aan witwassen en kreeg 8 maanden celstraf, waarvan 4 voorwaardelijk, ondanks het feit dat zijn adviseur een Wwft (Wet financieel toezicht) melding had gedaan.
X investeerde ca. € 2,5 miljoen in een prachtig stallencomplex ‘Y’ te Valkenswaard midden in het epicentrum van de springsport, de opening werd groots gevierd en was een memorabele avond voor velen. Officieel woonde X in Monaco, hij verbleef regelmatig in Nederland en poogde als fiscaal inwoner van België te worden aangemerkt, teneinde niet binnenlands belastingplichtig in Nederland te worden. Er liepen geldstromen via offshore company’s op de Maagdeneilanden via Zwitserse bankrekeningen die gerelateerd waren aan de paardenhandel en nergens ter wereld betaalde hij belasting. In 12 jaar tijd werd er bijna een miljoen aan contant geld opgenomen. Hierdoor ontstond er discussie met de fiscus. De fiscus had nogal moeite met het fiscale parcours en X vermoedt dat de fiscus daarom het OM voor het karretje heeft gespannen. Het OM bleek een meer capabele ruiter te zijn gezien de uitspraak van de Rechtbank, maar wie weet komt er nog een tweede omloop bij het Hof. Het OM trekt de herkomst van het geld in twijfel en meent dat Y een witwasverhikel is om geld uit het criminele circuit te zuiveren. X neemt het standpunt in dat de herkomst van het geld te herleiden is naar zijn paardenhandel, het trainen van paarden en het verhuren van stalling. De fiscaal adviseurs van X verhinderden het OM om actief onderzoek te doen naar de herkomst van het geld. Er loopt overigens nog een bestuursrechtelijke procedure waarin de fiscus € 5,7 miljoen van X wil hebben.
Melding ongebruikelijke transacties binnen paardenbranche
De financieel adviseur van X heeft een Wwft (Wet financieel toezicht) melding gedaan, welke door het OM niet verder werd onderzocht. De Wwft verplicht melding te maken van verdachte transacties. Een Wwft-melding heeft regelmatig tot gevolg dat er onderzoek door de Belastingdienst volgt en een strafrechtelijk onderzoek door de FIOD. Wwft-plichtigen worden in drie categorien verdeeld: banken, overige financiële instellingen en beroepsgroepen. Onder beroepsgroepen vallen accountants, notarissen, belastingadviseurs, makelaars etc., maar ook bemiddelaars inzake koop / verkoop van zaken van grote waarde.
De Wwft is alleen van toepassing op (rechts-)personen handelend in het kader van hun beroepsactiviteiten die beroeps- of bedrijfsmatig handelen als koper of verkoper van goederen, voor zover betaling van deze goederen in contanten plaatsvindt voor een bedrag van € 10.000 of meer, ongeacht of de transactie plaatsvindt in een handeling of door middel van meer handelingen waartussen een verband bestaat. Onder transactie wordt verstaan een samenstel van handelingen van of ten behoeve van een cliënt waarvan de instelling ten behoeve van haar dienstverlening aan die cliënt heeft kennisgenomen.
Uit de Wwft volgt dat een organisatie een eigen business en risicobeleid zou moeten hebben, hetgeen inhoudt dat er een risicoprofiel dient te zijn waarin op basis van risicocriteria, zoals landen- en geografisch risico, cliëntrisico en productrisico, beredeneerd kan worden wat de risico’s zijn op witwassen en financieren van terrorisme voor hun specifieke business. Daarbij dient in kaart te worden gebracht - en dit moet vast worden gelegd - welke beheersmaatregelen de organisatie dient te nemen om de risico’s te beheersen. Aan de hand van dit risicobeleid kunnen cliënten vervolgens geïdentificeerd worden bij transacties waarmee meer dan € 10.000 aan contant geld is gemoeid. Hoe hoger het risico bij een bepaalde afnemer, des te hoger de inspanning en controleverplichting zouden moeten zijn. Daarbij is het opportuun om één verantwoordelijke hiervoor aan te wijzen die de Wwft onder zich neemt en die verantwoordelijk is voor het doen van de meldingen bij de FIU en zorgt voor het borgen van alle relevante informatie.
Indien contante bedragen hun oorsprong vinden in niet-gerelateerde bedrijfsactiviteiten, dan is er geen sprake van eigen bedrijfsmatig handelen. Er staat immers geen verkoop of eigen transactie tegenover het opnemen van de contante gelden. Er is alleen sprake van een zogenaamde geldtransfer. Het zijn eveneens geen handelingen die zijn aan te merken als zijnde te zijn gedaan 'ten behoeve van haar dienstverlening aan een cliënt', daar de contante gelden buiten de financiële administratie vallen. Bij een stikte lezing van de Wwft is de Wwft dan niet van toepassing. Ondanks het feit dat er wel geldverkeer plaatsvindt, staat hier geen specifieke transactie of verkoop van goederen tegenover. Het betreft eveneens geen eigen bedrijfsmatig handelen. Hoewel het begrip 'transactie' ruim dient te worden uitgelegd, zou het in zojuist beschreven situatie te ver gaan om deze gang van zaken onder het toepassingsbereik van de Wwft te scharen. Dan zou er immers ook verwacht worden dat er een cliëntonderzoek wordt verricht, maar in de hiervoor beschreven omstandigheid is er geen cliënt in de zin van Wwft waarnaar risicogeoriënteerd onderzoek plaats zou dienen te vinden.
Fiscale advisering binnen paardenbranche onvoldoende
De meeste paardenhandelaren staan bijna altijd wel met één voet (on-)bewust in het fiscale graf. Eerder kwam men daar nog vaak wel mee weg omdat er weinig controle was vanuit de fiscus, maar de paardenhandel wordt steeds kritischer bekeken en als men niet oppast, ligt het straks onder vuur. Het blijkt dat een hele grote groep van hippische belastingplichtigen geen gebruik maakt van een belastingadviseur / accountant. Daardoor worden ook veel (onnodige) fouten gemaakt in de aangiften, met alle, soms extreem zwaarwegende gevolgen van dien.
Fiscaal advies nodig binnen de paardenwereld?
Voor wie niet uit de paardenwereld komt, is deze soms nauwelijks te begrijpen. Er worden met handjeklap of op de achterkant van een sigarendoos miljoenentransacties gesloten. Dat er uiteindelijk een fiscale of juridische discussie kan volgen, lijkt zelden van belang. Dat de FIOD en de Belastingdienst steeds vaker komen binnenwandelen, lijkt een paardenondernemer niets uit te maken. Dit is snel voorbij als er naheffingsaanslagen of FIOD-invallen volgen. Voorkomen is beter dan genezen en soms zijn fiscaal juristen hierbij noodzakelijk.
Krijgt u te maken met een boekenonderzoek of een bedrijfsbezoek van de fiscus, houd er dan rekening mee dat de fiscus een dubbele agenda kan hebben, daar zij al een vermoeden hebben van onregelmatigheden en eigenlijk dan alleen op zoek gaan naarr meer bewijs. Als het dan ineens stil wordt voordat het boekenonderzoek zou worden afgerond, dan dient men extra alert te zijn en is het opportuun om in gesprek te blijven met de Belastingdienst.
Krijgt u te maken met een boekenonderzoek, zet dan een ervaren fiscaal-juridische ruiter op het paard van de fiscus teneinde u de beste kans te geven dit fiscale parcours foutloos of met zo min mogelijk strafpunten te beëindigen. Immers, u stuurt een L-ruiter ook niet de Grand Prix ring in.
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Boete bij navordering crypto
Om een juiste belastingaanslag vast te stellen, moet de Belastingdienst over voldoende en juiste informatie beschikken. Een belangrijke informatiebron voor de inkomstenbelasting is de aangifte. Als inkomen niet wordt aangegeven kan een boete worden opgelegd.
Als de Belastingdienst constateert dat bepaald inkomen niet is aangegeven kan direct bij de aanslag een boete (en soms gevangenisstraf) worden opgelegd. De Belastingdienst moet dan wel bewijzen dat het aan opzet van de belastingplichtige is te wijten dat de aangifte niet, dan wel onjuist of onvolledig is gedaan.
Als de Belastingdienst constateert dat bepaald inkomen niet is aangegeven, nadat de aanslag is vastgesteld, kan worden nagevorderd en daarbij een boete worden opgelegd. De Belastingdienst moet dan wel bewijzen dat het aan opzet of grove schuld van de belastingplichtige is te wijten dat de (eerste) aanslag tot een te laag bedrag is vastgesteld.
De Belastingdienst moet de feiten en omstandigheden aantonen waardoor buiten redelijke twijfel het beboetbare feit komt vast te staan. Bij twijfel moet de belastingplichtige het voordeel van die twijfel worden gegund. Dat noemen we ook wel “doen blijken”.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Bewust afgezien van loon en boete
Voor een directeur-grootaandeelhouder (DGA) geldt de gebruikelijk-loonregeling van artikel 12a Wet op de Loonbelasting. Op grond daarvan moet ten minste € 56.000 (2024) als loon worden genomen als voor de eigen BV wordt gewerkt. Die bepaling geldt ook voor de partner van de DGA (als die voor de BV werkt).
In een recente casus had meneer een marketing adviesbureau waarvoor hij en zijn partner werken. Op zich lopen meneer en mevrouw dan allebei tegen de gebruikelijk-loonregeling aan. Beiden hebben die regeling niet toegepast en geen inkomen in hun aangifte inkomstenbelasting verantwoord.
De Belastingdienst meende dat sprake was van opzet en legde vergrijpboetes op.
Bewust onjuiste aangifte en vergrijpboete
Het gerechtshof stelde vast dat er sprake was van een aanmerkelijk belang in de BV en dat voldoende middelen in de BV aanwezig waren en dat ter onrechte geen loon is aangegeven. Het Hof oordeelt dat uit een boekenonderzoek van de Belastingdienst blijkt dat – aanzienlijke – bedragen aan het vermogen van de BV zijn onttrokken (en er dus voldoende solvabel was om loon te betalen) en dat de Belastingdienst overtuigend heeft aangetoond dat meneer en mevrouw bewust hebben afgezien van loon van de BV en dat zij daardoor wisten dat te weinig belasting zou worden geheven. Door geen loon van de BV in aanmerking te nemen hebben zij volgens het Hof willens en wetens onjuiste aangiften gedaan om dit inkomensbestanddeel uit het zicht van de fiscus te houden, waardoor te weinig belasting is geheven. De boete is daarmee terecht.
Wist of behoorde te weten van onjuiste aangifte
Ten aanzien van meneer volgt de Hoge Raad het oordeel van het gerechtshof. Die moet dus op de blaren zitten. Voor mevrouw pakt het (voorlopig) gunstiger uit. De Hoge Raad bepaalt dat voor het opzettelijk doen van een onjuiste aangifte, door daarin niet een gebruikelijk loon aan te geven, nodig is dat mevrouw wist dat zij een aanmerkelijk belang houdt in de BV voor welke zij, zonder beloning, arbeid verricht. Dat is niet door het gerechtshof vastgesteld. Het feit dat mevrouw op grond van artikel 4.6, aanhef en letter a, Wet IB 2001(een wetsfictie) een aanmerkelijk belang in de BV had, impliceert niet dat zij dat ook wist.
Een ander gerechtshof moet nu bepalen of mevrouw wist dat zijn aanmerkelijkbelanghouder was. Kennelijk kan de Hoge Raad wel leven met het (impliciete) oordeel van het gerechtshof dat mevrouw wel wist dat de BV voldoende solvabel was. Mevrouw is nog niet definitief van de boete verlost maar de vraag is hoe kan worden vastgesteld dat zij van haar aanmerkelijkbelanghouder-schap wist.
Opmerking fiscaal jurist inzake verzwegen of vergeten inkomen of vermogen
De laatste jaren trekt de Hoge Raad steeds scherpere lijnen als het gaat om het opleggen van een vergrijpboete. Het bewijs ligt duidelijk bij de Belastingdienst en is zwaar. Dat is meer dan terecht. Is er sprake van opzet of een onjuist advies?
Laten we het genderneutraal formuleren. Bij het bestrijden van een boete kan de partner voor het karretje worden gespannen. Anderzijds: laat u als partner niet voor het karretje spannen; dat kan tot een boete leiden. Heeft u nu ook een (boete)geschil met de Belastingdienst, neem dat vrijblijvend contact met ons op.
Jurisprudentie inzake verzwijgen of vergeten inkomen
Hoge Raad 4 oktober 2024, ECLI:NL:HR:2024:1394(vrouw)
Gerechtshof Den Haag 8 november 2022, ECLI:NL:GHDHA:2022:2329(vrouw)
Hoge Raad 4 oktober 2024, ECLI:NL:HR:2024:1385(man)
Gerechtshof Den Haag 8 november 2022, ECLI:NL:GHDHA:2022:2330(man)
DGA is fiscale melkkoe
De DGA is de fiscale melkkoe van de overheid aan het worden. Naast scherpe wetgeving over het DGA Salaris, het maximaal kunnen lenen uit de BV, de verhoging van de vennootschapsbelasting gaat ook de Box 2 heffing fors omhoog. In dit artikel een overzicht van de fiscale wetgeving, de oneerlijkheid en de mogelijke stappen die de DGA de komende periode zou moeten nemen. Het toptarief in box 2 zou 31% bedragen maar wordt nu wellicht verhoogd tot 33%, dit volgt uit een in de tweede kamer aangenomen motie.
Belastingtarieven voor de DGA in box 2
Het vroegere tarief in box 2 bedroeg 25%. Dit tarief bedraagt sinds 2010 26,9% en wordt in 2024 verhoogd tot 33% (met opstaptarief van 24,5%). Vanaf 2024 kunnen DGA's met een fiscaal partner € 134.000 bruto dividend uitkeren tegen een gunstig tarief van 24,5%, edoch het huidige tarief wordt voor hogere dividenduitkeringen 6,1% hoger, namelijk 33%. Het verschil tussen het laagste en hoogste tarief is zelfs 8,5% (33% in plaats van 24,5%).
Naast een verhoging van het AB tarief (box 2) is ook het tarief in de Vennootschapsbelasting van toepassing, ook de tarieven in de Vennootschapsbelasting zijn onderverdeeld in 2 schijven (19% of 25,5%). Het gecombineerde tarief voor de winsten in de BV bedraagt hiermee tussen de 38,85% dat kan oplopen tot ruim 50%. Dit samengestelde tarief is zelfs hoger dan het toptarief in box 1 (van 49,5%).
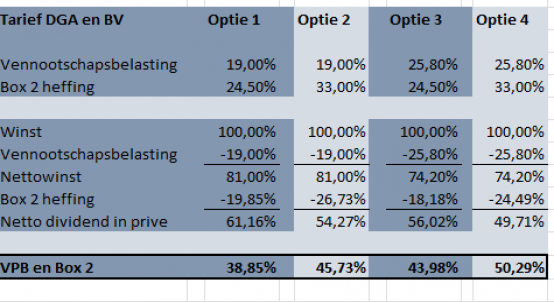
Een DGA die redelijk vaste winsten maakt (bijvoorbeeld uit beleggingen of vastgoed) zal dus al snel aanlopen tegen het toptarief. Ook bij overlijden en/of een emigratie naar het buitenland.
Box 2 tarief wordt met terugwerkende kracht verhoogd
Het tarief in box 2 gaat omhoog van 26,9% naar 31% en wellicht zelfs 33%. Dit zal betekenen dat ook voor oude (opgepotte) winsten in de BV (de holding) het tarief met 6,1% wordt verhoogd. Dit geldt dus voor het zichtbare eigen vermogen te vermeerderen met stille reserves (zoals overwaarde activa) en goodwill (waarde van uw bedrijf). Feitelijk wordt de DGA dus met terugwerkende kracht gestraft over winsten uit het verleden. Alle winsten binnen de BV die tot 2023 zijn gereserveerd / opgepot worden vanaf 2024 belast tegen een tarief van 33%, dit was in het verleden (tot 2019) slechts 25%. De DGA wordt dus met terugwerkende kracht geconfronteerd met een stijging van het tarief van ruim 6% (en t.o.v. verdere verleden zelfs 8%). Van overgangsrecht is nog geen sprake. De vraag is of onze regering zich dit realiseert, achter door oranje rijden wordt nu bestraft.
VPB Tarieven in de BV raken DGA
De tarieven in de BV (de vennootschapsbelasting) zijn de afgelopen jaren een stuk minder gunstig geworden. Elk jaar wordt er wel iets aangepast (meestal ongunstig voor de DGA) en er is al lang geen touw meer aan vast te knopen. De wetgeving inzake de auto van de zaak is nog een grotere lappendeken, maar toch. Bij een winst van 400.000 euro was men in het verleden 60.000 aan vennootschapsbelasting verschuldigd, dat is op dit moment (2023) bijna 90.000 euro. Voor een beurs genoteerd bedrijf is dit niet veel geld, voor de MKB ondernemer is dit een forse greep in de kas.
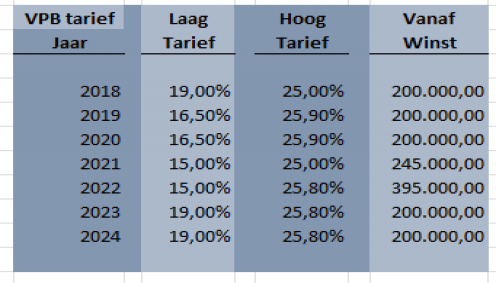
Lonen DGA uit eigen BV moeten omhoog
De DGA die voor zijn BV werkt moet een minimaal salaris van 51.000 genieten (cijfers 2023). Tevens moest het salaris in het verleden tenminste 75% bedragen van de werknemer met een vergelijkbare dienstbetrekking of functie. Deze grens van 75% is sinds 2023 aangepast naar 100%. Tevens moet de DGA binnen zijn bedrijf altijd het meeste verdienen. Ook bij werken in deeltijd zal vaak de genoemde 51.000 euro de ondergrens zijn. Bij verlies situaties binnen het bedrijf moeten afspraken met de belastingdienst worden gemaakt.
Advies DGA in 2023
Een DGA moet voor 1 januari 2024 een afspraak met zijn fiscalist inplannen. Wat moet er met zijn salaris gebeuren? Moeten rekening courant schulden worden afgelost? Is een dividenduitkering in 2023 gunstig of moet worden gewacht tot 2024. Er zullen inkomensplanningen moeten worden gemaakt om hier een goed antwoord op te kunnen geven. Tevens moet worden nagedacht over het volgende;
- Emigratie: als een DGA emigratie plannen heeft kan hij beter in 2023 vertrekken dan in 2024. De conserverende aanslag wordt dan namelijk opgelegd tegen een tarief van 26,9% en niet het hogere tarief vanaf 2024 (33%).
- DGA met veel cash en hoge winstreserves in de BV: uitkeren in 2023 tegen 26,9% of vanaf 2024 in stapjes (24,5%) of zelfs 33%.
- DGA die oud of ziek is: in de meeste gevallen is het beter om nog dit jaar dividend uit te keren.
Bovenstaande zijn adviezen waar DGA's niet direct op zitten te wachten. Het box 2 tarief kan in de toekomst ook weer dalen, dan zou dividend uitkeren in 2023 wellicht (achteraf) niet slim zijn geweest. Deze onzekerheid is niet op te lossen. Dat het box 2 tarief in de toekomst zal dalen lijkt een illusie. Dat het opstaptarief van 24,5% wordt afgeschaft of verhoogd lijkt ons veel logischer. Dat een DGA er een keer klaar mee is lijkt ons redelijk, dat er wordt gerekend met box 1, box 2 en box 3 tarieven en beleggingen lijkt ook logisch. Een DGA die er echt klaar mee is zou kunnen emigreren, een drastische stap maar deze vlucht van kapitaal is slecht voor Nederland. In dit digitale tijdperk, waarbij op afstand werken steeds eenvoudiger is geworden, lijkt een emigratie niet altijd een bijzondere stap.
Heeft u vragen? Stuur ons gerust een e-mail of maak een afspraak met één van onze adviseurs.
Externe inhuur en flexibele schil, wat zijn de fiscale risico's?
De fiscale risico's van een flexibele schil van arbeid
In veel sectoren is een tekort aan arbeidskrachten. Ondernemingen (maar ook overheidsinstellingen) kijken dan ook hoe ze een organisatie kunnen inrichten met (eigen) vaste medewerkers, zelfstandigen en uitzendkrachten/gedetacheerden. Hoewel de arbeidsmarkt de mix van vaste medewerkers en een flexibele schil veelal noodzakelijk maakt, zijn aan de flexibele inzet ook voorwaarden en risico's verbonden. De voorwaarden en potentiële risico's maken organisaties wat huiverig over de inzet van een flexibele arbeidsschil. Is dit terecht?
Inzet zelfstandigen en fiscale risico's
Na de opheffing van het zogenoemde handhavingsmoratorium per 1 januari 2025 is het werken met zelfstandigen behoorlijk onder druk komen te staan. Enerzijds heeft dit te maken met de handhaving door de Belastingdienst (ogenschijnlijk scherper in het bedrijfsleven dan bij het eigen overheidsapparaat).
Anderzijds heeft dit te maken met de zogenoemde holistische beoordeling van arbeidsrelaties aan de hand van de criteria uit het Deliveroo- en Uber-arrest. De arbeidsrelatie dient op basis van deze rechtspraak te worden beoordeeld aan de hand van de volgende criteria.
Criteria Deliveroo-arrest
De omstandigheden die de Hoge Raad laat meewegen zijn:
- De wijze waarop de beloning wordt bepaald en betaald en natuurlijk de hoogste van de beloning;
- De vraag of de zelfstandige commercieel risico loopt;
- De wijze waarop de overeenkomst is opgesteld en totstand is gekomen;
- De aard en duur van de werkzaamheden die de zelfstandige verricht;
- De wijze (en vrijheid) waarop de uren, werkzaamheden en werkdagen worden bepaald;
- De verplichting om het werk persoonlijk te verrichten of niet;
- De wijze waarop de ondernemer zicht gedraagt (of mag gedragen) bij het verrichten van zijn werkzaamheden (dus hoe heeft de ondernemer zich naar buiten toe gepresenteerd, zowel econmisch als commercieel);
- Hoe wordt de ondernemer gezien voor de BTW en Inkomstenbelasting;
- Het aantal opdrachtgevers van de zelfstandige.
Criteria Uber-arrest
In het Uber-arrest heeft de Hoge Raad nog een nadere toelichting gegeven op de wijze waarop de beoordeling moet plaatsvinden:
- Het ondernemerschap is een gelijkwaardig onderdeel bij de holistische weging van de arbeidsrelatie. Er is mitsdien geen sprake van een rangorde tussen de gezichtspunten;
- Hetzelfde type werk kan door zowel een werknemer als een zelfstandige naast elkaar worden gedaan. Het type werk of de functie is derhalve niet doorslaggevend voor de kwalificatie van de arbeidsrelatie;
- Ook omstandigheden die buiten de werkrelatie liggen, zijn relevant voor de weging of iemand al dan niet in zelfstandigheid werkzaam is;
Een organisatie wordt bij het aangaan van een arbeidsrelatie met een zelfstandige geacht deze arbeidsrelatie te beoordelen aan de hand van deze criteria. Dit is nog niet zo eenvoudig, getuige ook de vele (overwegend arbeidsrechtelijke) procedures die er na het Deliveroo-arrest zijn geweest.
Werken met zelfstandigen en fiscale risico's
De uitkomsten in deze procedures c.q. De weging van de Deliveroo-criteria 'vliegen nog alle kanten op'. Zo zijn er bijvoorbeeld diverse procedures gevoerd met betrekking tot 'zelfstandigen' in de beveiligingsbrache; de uitkomsten zijn niet eensluidend. Juist het feit dat de kwalificatie van de arbeidsrelatie in de praktijk ingewikkeld is, maakt dat organisaties in een groot aantal sectoren huiverig zijn om zelfstandigen in te zetten.
Als de Belastingdienst bij controle meent dat de arbeidsrelaties met 'zelfstandigen' kwalificeert als een arbeidsovereenkomst, dan kan een correctieverplichting/naheffingsaanslag worden opgelegd. In principe gaat de correctie terug tot 1 januari 2025, maar als sprake is van 'kwaadwillenheid' kan de Belastingdienst maximaal vijf jaren corrigeren.
Het einde van het handhavingsmoratorium maakt bedrijven en organisaties wat huiverig voor de inhuur van ZZP'ers. Op zich is dat niet terecht als met echte zelfstandigen wordt gewerkt. Probleem is echter dat, zeker in een aantal sectoren, veelal sprake is van schijnzelfstandigheid. Zo is bijvoorbeeld een aantal jaren geleden behoorlijk bezuinigd op personeelskosten in de zorg. Om organisaties toch te kunnen laten functioneren is veel van dat personeel 'via de achterdeur' als zelfstandige weer ingeleend.
Veel zorgverleners hebben maar een opdrachtgever; hun voormalig werkgever. Deze situaties zijn gedoemd tot fiscale correcties. Tegelijkertijd het moet wel degelijk kunnen. Als de ontslagen zorgverlener onder andere gelijktijdig en volgtijdig meerdere opdrachtgevers heeft en zelf de beschikbaarheid en het tarief kan bepalen kan een situatie ontstaan die voldoet aan de criteria van het Deliveroo-arrest. Met andere woorden, een one size fits all-benadering kan nooit worden toegepast.
Praktisch gezien geven de thans lopende belastingcontroles helaas niet altijd blijk van realiteitszin. In niche-markten zal het potentieel aantal opdrachtgevers beperkt zijn. Als dan vooral ook wordt gekeken naar het aantal opdrachtgevers van de zelfstandige, is het werken met zelfstandigen in zo'n branche een utopie. Deze benadering past ook niet in de geest van het Deliveroo-arrest; alle feiten en omstandigheden moeten holistisch worden gewogen en alle criteria wegen even zwaar.
Inzet payrollbedrijf of uitzendbureau
Als de flexibele schil wordt ingevuld door het inschakelen van een payrollbedrijf, uitzendbureau of detacheringsorganisatie is er een formeel een (andere) werkgever. Behoudens de uitzonderlijke situatie dat sprake is van een schijnconstructie, loopt de organisatie die inleent niet het risico dat de arbeidsrelatie aan de hand van voornoemde criteria moet worden beoordeeld: de werkgever is bekend (het payrollbedrijf/uitzendbuerau of de detacheringsorganisatie). De omstandigheid dat de formele werkgever is gehouden de loonbelasting in te houden en af te dragen, maakt helaas echter niet dat de afnemers van deze organisaties geen risico meer lopen.
Inlenersaansprakelijkheid
Desalniettemin loopt de inlenende organisatie wel degelijk risico's. Indien de uitlener zijn fiscale verplichtingen (loonheffing en BTW) niet nakomt, kan de inlener door de Belastingdienst aansprakelijk worden gesteld voor de door de uitlener niet afgedragen loonheffing en BTW.
De inlener kan zijn risico beperken door stortingen te doen op de G-rekening van de uitlener (wel contractueel vastleggen!) en door periodiek een verklaring betalingsgedrag op te vragen bij de uitlener (die kan de verklaring opvragen bij de Belastingdienst).
WTTA
Met ingang van 1 januari 2027 treedt de Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) in werking. De Wtta verplicht om bedrijven die personeel aan anderen ter beschikking stellen om een officiële toelating te hebben. Zonder deze toelating is het voor uitleenbedrijven niet meer mogelijk om medewerkers bij anderen te laten werken. Andersom mogen bedrijven die personeel inlenen dit alleen nog maar doen via toegelaten bedrijven. Samenwerken met een niet-toegelaten kan leiden tot een boete!
Posted-workers
Als een opdrachtgever in Nederland een buitenlands bedrijf met gedetacheerde werknemers of buitenlandse zelfstandigen inhuurt voor een tijdelijke opdracht, en komen zij uit de Europese Unie (EU), Europese Economische Ruimte (EER) of Zwitserland, dan is het verplicht hun komst te melden in het online meldloket. De opdrachtgever is verplicht te controleren of deze werknemers/zelfstandigen voor hun komst correct gemeld zijn. Dit moet uiterlijk 5 werkdagen na de start van de opdracht zijn gedaan.
Is er niet tijdig en vooraf gemeld, dan kan aan het buitenlandse bedrijf en aan de opdrachtgever een boete worden opgelegd door de Arbeidsinspectie.
Noot fiscaal jurist inzake werken met zelfstandigen en fiscale risico's
De inhuur van een flexibele schil is omgeven met veel wet- en regelgeving. De beoordeling van de arbeidsrelatie van een ingehuurde zelfstandige zal in de praktijk best complex zijn, laat staan als er in de praktijk feitelijk tientallen arbeidsrelaties langs die weg moeten worden beoordeeld. De alternatieven voor inhuur lijken eenvoudiger, maar zijn omgeven met de risico's van aansprakelijkstellingen en boetes. Al met al een weinig uitnodigend speelveld, terwijl de vraag naar flexibele arbeid juist zo groot is.
Bronnen en vindplaatsen
Accountant in dienstbetrekking of ZZPer - Jongbloed Fiscaal Juristen
ECLI:NL:HR:2023:443, Hoge Raad, 21/02090 (Deliveroo)
ECLI:NL:HR:2025:319, Hoge Raad, 24/00877 (Uber)
Aansprakelijkheid voor loonheffingen en btw bij inlening van personeel | Belastingdienst
Ik huur een buitenlands bedrijf of buitenlandse zelfstandige in | Posted Workers
Inkomstenbelastinglatentie bij schenken en erven van aandelen
Bij de verkrijging van aandelen waarbij een beroep is gedaan op de doorschuiffaciliteiten die de Wet op de inkomstenbelasting 2001 kent, mag er voor de schenk- en erfbelasting (Successiewet 1956) rekening gehouden worden met een inkomstenbelastinglatentie. Deze latentie is opgenomen in de Successiewet 1956 en bedraagt 6,25%.
Voor de toepassing van deze latentie bestond lange tijd nog enigszins onduidelijkheid, aan deze onduidelijkheid heeft de Hoge Raad in 2017 een einde gebracht.
In de situatie die zich voordeed verkreeg belanghebbende krachtens schenking een aandelenpakket ter waarde van € 23 miljoen. Van deze verkrijging was € 19 miljoen vrijgesteld op grond van de bedrijfsopvolgingsfaciliteit uit de Successiewet 1956. Voor de inkomstenbelasting bleef afrekening over de € 23 miljoen volledig achterwege, echter werd de (lagere) verkrijgingsprijs doorgeschoven. De begiftigde dient daardoor in de toekomst nog een keer af te rekenen voor de inkomstenbelasting, tegen 25% (tarief 2017).
Bij het doen van de aangifte schenkbelasting heeft belanghebbende de belastinglatentie gesteld op € 23 miljoen x 6,25%, ruim € 1,4 miljoen. Belanghebbende was van mening dat op de belaste verkrijging van € 4 miljoen een bedrag van ruim € 1,4 miljoen in mindering gebracht diende te worden. Rechtbank Zeeland - West Brabant was het niet met belastingplichtige eens, waarna er sprongcassatie is ingesteld.
De Hoge Raad stelt de Rechtbank Zeeland - West Brabant in het gelijk. De inkomstenbelastinglatentie dient evenredig te worden toegerekend aan zowel de vrijgestelde als het belaste deel van de verkrijging. Deze uitspraak leidt ertoe dat niet ruim € 1,4 miljoen in mindering gebracht kan worden op de verkrijging, maar “slechts” € 250.000.
Een uitspraak die duidelijkheid schept, edoch de uitkomst was vooraf wellicht al wel te verwachten gezien hetgeen hieromtrent in de parlementaire geschiedenis is geschreven.
Bent u bezig met de bedrijfsopvolging en wilt u uw onderneming fiscaal zo voordelig mogelijk overdragen? Neem dan contact op met de auteur van dit artikel voor een vrijblijvend gesprek.
Bronnen
Rechtbank Zeeland - West-Brabant, 23 maart 2016, nr. 15/5498.
Hoge Raad, 14 april 2017, nr. 16/02345.
Rechtbank Den Haag, 5 september 2017, nr. 16/7487.
Turbo liquidatie en niet ontbonden stichting
In politiek Den Haag en door de belastingdienst wordt kritisch gekeken naar de turbo liquidatie (kamervragen en rapport belastingdienst), ook rechters gaan er regelmatig goed voor zitten.
Veel bestuurders denken dat een BV of stichting definitief is verdwenen zodra de kamer van koophandel een turbo liquidatie heeft geregistreerd. Een uitspraak van het Gerechtshof 's Hertogenbosch d.d. 25 maart 2026 (ECLI:NL:GHSHE:2026:812) maakt duidelijk dat de belastingdienst soms ook bij een ontbonden stichting zijn geld kan ophalen.
Advies nodig inzake een turboliquidatie en de fiscale gevolgen? Neem gerust contact op.
Turbo liquidatie en navorderingsaanslag
Een turbo liquidatie maakt de fiscale claim niet ongedaan. De inspecteur kan ook na ontbinding (navorderings) aanslagen opleggen en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is.
Een DGA liquideerde zijn BV's aan de lopende band. De BV's handelende in emballage goederen en auto's. Als de bank of belastingdienst lastige vragen gingen stellen volgt een liquidatie (of beter turbo liquidatie). Na een boekenonderzoek van de Belastingdienst en een strafrechtelijk onderzoek van de FIOD wordt het nadeel voor de belastingdienst ingeschat op ruim 4.000.000. Er worden navorderingsaanslagen vennootschapsbelasting opgelegd. De Rechtbank Noord Nederland is het op 24 augustus 2026 ECLI:NL:RBNHO:2026:10995met de belastingdienst eens.
Navorderingsaanslagen bij stichting na turboliquidatie
In 2018 zijn 2 stichtingen ontbonden, de stichtingen zijn in 2012 opgericht. De stichting diende na de ontbinding nog aangiften vennootschapsbelasting in te dienen. In de aangifte vennootschapsbelasting over 2017 staat nog € 20.000 aan activa vermeld, dit geldt ook voor de aangiften over 2018 en 2019. De stichting stelt zelf dat er geen baten meer zijn en dat rechtsgeldig een turbo liquidatie is toegepast.
De FIOD gaat er eens voor zitten en verstrekt informatie aan de Belastingdienst, die vervolgens een onderzoek instellen. Na dit boekenonderzoek (2020) zijn aan deze stichtingen navorderingsaanslagen vennootschapsbelasting opgelegd, betekening op het voormalige adres van de stichting (is adres vereffenaar). De vereffenaar stelt dat de aanslagen niet op de voorgeschreven wijze bekend zijn gemaakt. De rechtbank is het met de vereffenaar eens. De navorderingsaanslagen zijn alleen betekend aan belanghebbende en niet aan de andere personen binnen de stichting. Ook is de termijn voor het opleggen verstreken.
Noot fiscaal jurist inzake turbo liquidatie stichting
In deze zaak staat centraal of een stichting na ontbinding daadwerkelijk was opgehouden te bestaan, nu er na de ontbinding nog baten aanwezig waren (volgens de aangifte vennootschapsbelasting). Als het vermogen nog niet is vereffend en de stichting wel is ontbonden is deze nog niet opgehouden te bestaan, aldus het Gerechtshof. Het hof is er vlot klaar mee, de melding bij de kamer van koophandel "geen baten dus geëindigd" is niet doorslaggevend. Er waren nog baten dus geen geldige turboliquidatie. De KvK registratie is dus niet leidend en een turbo liquidatie kan gewoon feitelijk worden getoetst. De intentie van het bestuur doet er dan dus minder toe. Zelf beperkte banktegoeden kunnen betekenen dat er nog vereffend moet worden en de rechtspersoon dus blijft bestaan. In deze periode kan de belastingdienst gewoon (navorderings) aanslagen opleggen.
Een turbo liquidatie is een snelle manier om een BV, NV of stichting (of andere rechtspersoon) te ontbinden. Een turbo liquidatie mag alleen worden uitgevoerd als er geen baten meer in de rechtspersoon zitten. Dit wil zeggen dat er geen activiteiten meer worden uitgevoerd en er ook geen bezittingen meer aanwezig zijn. De rechters zijn regelmatig van mening dat bestuurders - ook bij een turboliquidatie - bij enig verwijt aansprakelijk zijn, zie Rechtbank Rotterdam d.d. 11 maart 2026.
De belastingdienst en overheid is kritisch op turbo liquidatie waarbij schulden of verplichtingen achterblijven (zie brief d.d. 12 augustus 2025 inzake tijdelijk wet transparantie turboliquidatie). Naast de aansprakelijkheid van de bestuurders (bij verwijtbaar gedrag) kijkt de belastingdienst ook of er is afgerekend over de aanwezige stille reserves en goodwill. Ook mag de rechtspersoon pas worden opgeheven nadat de laatste aangiften zijn gedaan en eventuele aanslagen zijn voldaan. Dit is ook wel terecht, uit onderzoek volgt dat in de periode 2016-2019 sprake was van bijna 2 miljard aan openstaande belastingschulden (hiervan had 500 miljoen betrekking op ontbindingen door een turboliquidatie). De belastingdienst zit er dan ook bovenop en zal vlot gaan procederen tegen stichtingen of BV's die nog schulden achterlaten (rapport belastingdienst, 29 pagina's), deze stukken zijn ook meegenomen bij de beantwoording van kamervragen op 20 februari 2026. Even een streepje door een stichting of BV en uitschrijven bij de KvK kan dus uiterst risicovol zijn. Advies nodig inzake een turboliquidatie en de fiscale gevolgen? Neem gerust contact op.
Bron turboliquidatie
Rechtbank Rotterdam d.d. 11 maart 2026 ECLI:NL:RBROT:2026:2669
Gerechtshof 's Hertogenbosch d.d. 25 maart 2026 (ECLI:NL:GHSHE:2026:812
Rechtbank Zeeland West Brabant d.d. 7 maart 2024 ECIL:NL:RBZWB:2924:1487
Verblijf in verpleeg- of verzorgingshuis en de eigenwoningregeling
De Kennisgroep onroerende zaken heeft de vraag beantwoord of artikel 3.111, vijfde lid, Wet IB 2001 van toepassing is als tijdens de opname in een verpleeg- of verzorgingshuis een ander in de woning van de belastingplichtige verblijft.
Artikel 3.111, vijfde lid, Wet IB 2001 bevat een regeling waardoor de eigenwoningregeling gedurende maximaal twee jaar van toepassing kan blijven voor belastingplichtigen die vanwege medische redenen of ouderdom zijn opgenomen in een verpleeg- of verzorgingshuis. In de praktijk komt het regelmatig voor dat tijdens deze opname een ander in de woning verblijft, bijvoorbeeld een partner, familielid of derde.
Fiscale vraag over opname in verpleegtehuis? Hoe box 3 vermogen verlagen? Jaarlijkse scheningen? Stuur gerust een e-mail voor een verblijvende offerte
Wanneer blijft de woning een eigen woning?
De vraag die voorlag, is of de eigenwoningregeling in die situatie behouden blijft.
- De Kennisgroep bevestigt dat dit mogelijk is, mits de woning nog steeds ter beschikking staat aan de belastingplichtige, dit in lijn met Hoge Raad d.d. 27 mei 2022 ECLI:NL:HR:2022:765. Daarbij is van belang dat de belastingplichtige nog vrijelijk over de woning kan beschikken en de woning op ieder gewenst moment weer als hoofdverblijf kan betrekken.
- Volgens de Kennisgroep moet steeds worden gekeken naar de feiten en omstandigheden van het geval. Wanneer bijvoorbeeld de fiscale partner in de woning blijft wonen, kan de woning doorgaans als eigen woning worden aangemerkt.
Verhuur leidt tot overgang naar box 3
Anders ligt dit bij verhuur van de woning. Door het gebruiksrecht van de huurder staat de woning dan niet langer ter beschikking aan de belastingplichtige. In dat geval verhuizen zowel de woning als de daarop rustende schuld naar box 3.
Bronnen verblijf verpleegtehuis en eigen woning regeling
Belastingdienst mag meer dan andere schuldeisers
Een concern van een aantal B.V.'s (of N.V.'s) kiest al snel voor een fiscale
eenheid. Dit is gemakkelijk, én aangifte vennootschapsbelasting én intern
eenvoudig activa verplaatsen naar andere B.V.'s zonder belastingheffing.
Wat mijn klanten zich veelal niet realiseren is dat de eenheid (van een
aantal B.V.'s) voor de Belastingdienst aansprakelijk is voor belastingschulden.
De Belastingdienst mag vorderingen van de ene B.V. verrekenen met schulden
van de andere.
Een teruggave van vennootschapsbelasting of omzetbelasting van B.V. X mag
dus worden verrekend met een loonbelastingschuld van B.V. Y. Gezien de
golf van faillissementen zie je steeds meer problemen die ontstaan door
de fiscale eenheid. De rechter heeft in december 2004 bepaald dat het verrekenen
ook zijn beperkingen kent. Belastingvorderingen en schulden mogen worden
verrekend, maar niet een onverschuldigde betaling, rente, procesvergoedingen
en schadevergoedingen.
De Belastingdienst (of ontvanger) is hebberig en heeft veel rechten, deze rechten zijn nu iets ingeperkt.
Werknemersparticipatie, wat is aftrekbaar en wat niet?
Steeds vaker adviseren wij ondernemers en familiebedrijven die ervoor kiezen een deel van hun onderneming over te dragen aan hun kinderen en dit dan te combineren met een werknemersparticipatie. Ook zelfstandig in te voeren werknemersparticipaties komen steeds vaker voor. Er moet dan een keuze worden gemaakt tussen aandelen, certificaten van aandelen, opties, bonussen of een SAR. In dit artikel beschrijven we een vaak vergeten issue, de kosten die samenhangen met een werknemersparticipatie zijn in veel gevallen niet aftrekbaar voor de Vennootschapsbelasting.
Het aftrekverbod, wat houdt het in en waarom bestaat het?
Als een onderneming aandelen uitgeeft of opties toekent aan werknemers mogen de hiermee samenhangende kosten niet in mindering worden gebracht op de winst, dit is geregeld in artikel 10.1.j van de Wet op de Vennootschapsbelasting. De redenering van onze heren in Den Haag (de wetgever) is vrij eenvoudig. Bij het toekennen van aandelen of opties aan werknemers zal de BV (vennootschap) niet verarmen. Dit zal dus plaatsvinden in de kapitaalsfeer en niet in de winstsfeer. Het gevolg hiervan is wel bijzonder (en pijnlijk), de werknemer moet wel belasting betalen over zijn voordeel maar de BV (of vennootschap) mag die kosten niet in mindering brengen op de winst.
Welke beloningsvormen vallen onder het aftrekverbod?
Het aftrekverbod is best breed opgezet. De volgende zaken vallen onder het aftrekverbod:
- Aandelen
- Opties
- Winstbewijzen of certificaten van aandelen
- Phantom Stocks
SAR regeling en aftrekbaarheid
Een SAR (Stock Appreciation Right) is een recht op een contante betaling gekoppeld aan de koersontwikkeling van een aandeel. In principe blijft een SAR buiten het aftrekverbod, is immers een soort van normale bonus. Er geldt wel een drempel, deze bedraagt € 728.000 (cijfers 2026), komt de uitkering hier boven dan is het meerdere niet aftrekbaar.
Riskante fiscale constructies bij een werknemersparticipatie
Belastingplichtigen en hun fiscaal juristen zijn creatief en zoeken naar mogelijkheden. Via de kennisgroep heeft de belastingdienst duidelijk gemaakt dat creatieve omwegen worden aangepakt (geen aftrek). De belangrijkste constructies zijn:
- Certificaatspaarplan met bonuscertificaten Biedt u werknemers de mogelijkheid om certificaten te kopen uit hun nettoloon, en ontvangt de werknemer gratis bonuscertificaten als stimulans? Dan vallen de kosten van die bonuscertificaten onder het aftrekverbod. Ook waardeveranderingen tussen het toekenningsmoment en het moment van inkoop door de vennootschap blijven buiten de winstsfeer. Zie kennisgroep KG:011:2023:15
- Terugbetaling na aankoop van aandelen Stel: een werknemer koopt aandelen tegen beurskoers en ontvangt na een bepaalde houdsterperiode een deel van de koopsom terug. De Belastingdienst ziet dit als een kortingsrecht op aandelen. Vanaf het moment van het aanbieden van het plan is er al sprake van een recht binnen het aftrekverbod. De terugbetaling is dus niet aftrekbaar. Zie kennisgroep KG:011:2024:3
- Het kasrondje: Een werknemer ontvangt een cashbonus, maar die bonus is — al dan niet formeel — bestemd voor de aankoop van aandelen in de vennootschap. De Belastingdienst beschouwt dit als een samenstel van handelingen dat materieel gelijkstaat aan een directe aandelenuitgifte. Het aftrekverbod is dan van toepassing, zeker als de werknemer geen echte keuzevrijheid heeft over de besteding van zijn bonus.Zie kennisgroep KG:011:2022:13
Wanneer zijn kosten voor een werknemersparticipatie dan wel aftrekbaar?
Er zijn situaties waarin het aftrekverbod niet geldt. Het meest instructieve voorbeeld komt uit een arrest van Gerechtshof 's-Hertogenbosch uit 2023. In die zaak had een werkgever aan werknemers voorwaardelijke aandelenrechten toegekend — rechten die pas definitief zouden worden na vier jaar dienstverband én het behalen van prestatiedoelen. Voor de overeengekomen voorwaarden werden voldaan, vond een overname plaats. De werknemers werden uitgekocht in geld. Nooit zijn er daadwerkelijk aandelen geleverd. Het hof oordeelde dat het aftrekverbod hier niet van toepassing was. De sleutel zit in het onderscheid tussen twee soorten voorwaarden:
- Ontbindende voorwaarde: er is al een toekenning; die kan later vervallen. → Aftrekverbod is van toepassing.
- Opschortende voorwaarde: er is nog géén toekenning; die ontstaat pas als de voorwaarde vervuld wordt. → Aftrekverbod is niet van toepassing zolang de voorwaarde niet vervuld is.
In dit geval was sprake van een opschortende voorwaarde. De voorwaarde werd nooit vervuld — de werknemers werden anders schadeloos gesteld. De kosten waren daardoor gewoon aftrekbaar. Belangrijk voorbehoud: het cassatieberoep in deze zaak loopt nog. De Hoge Raad heeft zich hier dus nog niet over uitgesproken, dat zul dus vast nog wel komen.
Noot fiscaal jurist bij een werknemersparticipatie
De gekozen structuur met de financiering en de waardering zijn de belangrijkste onderdelen bij een werknemersparticipatie. Vooroverleg met de belastingdienst duurt lang maar is veelal wel de beste optie (mede gezien risico lucratief belang). Wilt u een gesprek met één van onze adviseurs, laat het gerust weten via onderstaand formulier of bel ons
Belastingplan 2027
De belastingplannen voor 2027 worden op 15 september 2026 bekend gemaakt. Hieronder een samenvatting van de belangrijkste wijzigingen voor 2027 en daarna, tenminste voorzover deze nu bekend zijn. De eerste plannen voor de komende tijd zijn al bekend gemaakt in de voorjaarsnota 2026 (artikel). In dit artikel worden - enkel voor de leesbaarheid - getallen en percentages afgerond. Dit artikel wordt regelmatig bijgewerkt. Door forse investeringen en uitgaven voor asiel, milieu en defensie loopt het begrotingstekort fors op. Nederland staat met deze uitgaven voor grote uitdagingen. Met de onzekere vooruitzichten is dit een bijzondere begroting die de Europese grenzen gaat aantikken.
Belangrijkste aanpassingen in 2027
In onderstaande overzicht de belangrijkste aanpassingen voor 2027 en daarna
Prive personen (belastingplan 2027)
- Wijziging box 3 heffing
- Extra belasting over leaseauto (op benzine of diesel of hybride) die vanaf 2027 wordt gekocht (12% pseudo eindheffing voor werkgever)
- Afschaffing specifieke zorgkosten per 2028
- Bevriezing aftoppingsgrens pensioenen gedurende 6 jaar
- Oplossing voor hypotheekrenteaftrek 30 jaar
- Introductie van vrijheidsbijdrage voor bedrijven en particulieren
- Verlaging overdrachtsbelasting voor particuliere investeerders in woningen (van 8% naar 7%)
- Geen verhoging accijns op benzine in 2027
Bedrijven (belastingplan 2027)
- Verlaging van de startersaftrek
- Verhoging reiskostenvergoeding van 0,23 naar 0,25 per 1 januari 2026
- Tijdelijke verlaging MRB voor bestelauto's
- Verhoging energie investeringsaftrek
- Aanpassing excessief lenen bij de eigen BV
- Nieuwe definitie start ups en scale ups
- Fiscale stimulering werknemersparticipaties via aandelenopties (heffing bij vervreemding)
Bron belastingplannen 2027
Bonus op basis van EBITDA soms niet fiscaal aftrekbaar
Werknemer belonen met een SAR
Een bonus die meebeweegt - of afhankelijk is van - de EBITA of met de verkoopopbrengst van het bedrijf van de werkgever kan voor de vennootschapsbelasting soms niet-aftrekbaar zijn. Dat is de kern van het Kennisgroepstandpunt KG:011:2026:8, gepubliceerd op 6 oktober 2026.
Is dit spannend? Meestal niet: dit raakt alleen werknemers met een jaarloon boven € 728.000. Voor de meeste MKB-bedrijven blijft de bonus dus gewoon aftrekbaar.
Wanneer is een bonus of SAR niet aftrekbaar?
Toch is dit standpunt relevant voor elke DGA die sleutelmedewerkers wil binden met een 'exit-bonus' of een bonus die lijkt op aandeelhouderschap, dus een bonus die afhankelijk is van de waardeontwikkeling van een bedrijf. In dit artikel leggen we uit wat er speelt, voor wie het geldt en hoe u medewerkers wél fiscaal slim beloont.
De bonusregeling in het normaal Nederland of Twents.
X BV geeft een Henk (een sleutelmedewerker) een bonusregeling met twee onderdelen:
- Jaarlijkse EBITA-bonus. Henk krijgt een percentage van de stíjging van de EBITA (winst vóór rente, belastingen en afschrijving op goodwill), vermenigvuldigd met een afgesproken factor.
- De bonus wordt pas definitief als de medewerker twee jaar later nog in dienst is.
- Eenmalige verkoopbonus. Wordt X BV verkocht, dan krijgt Henk een percentage van de 'meerwaarde': verkoopprijs van de aandelen minus de oorspronkelijke kostprijs. In dat jaar vervalt de EBITA-bonus. Bij een activa/passiva-transactie geldt hetzelfde, maar dan op basis van de verkoopsom van de onderneming.
Een koper waardeert een MKB-bedrijf vaak op 'EBITA × multiple'. Een bonus van een percentage van 'toename EBITA × factor' is dan in feite een percentage van de waardestijging van het bedrijf. Bij onderdeel 3 is dat nog directer: de bonus is letterlijk een deel van de koerswinst op de aandelen.
- De EBITA van X BV stijgt van € 2 miljoen naar € 2,5 miljoen. De factor is 6 en het bonuspercentage 2%.
- De bonus is dan 2% × € 500.000 × 6 = € 60.000.
- Economisch is dat 2% van een waardestijging van € 3 miljoen.
- Henk 'deelt' dus mee als ware hij aandeelhouder, zonder aandelen te hebben.
- In het jargon heet zo'n regeling een phantom share of stock appreciation
right (SAR).
Wat zegt de belastingdienst over bovenstaande bonus of SAR regeling?
De Kennisgroep oordeelt dat beide bonussen onder de aftrekbeperking van artikel 10, eerste lid, onderdeel j, Wet Vpb 1969 kunnen vallen. Beslissend is of de bonus wordt berekend met een grondslag die óók gebruikt kan worden om de aandelen te waarderen. Is dat zo, dan wordt de waarde van het bonusrecht 'hoofdzakelijk indirect' bepaald door de waardeverandering van de aandelen.
De wet in het kort.
- Artikel 10, lid 1, onderdeel j, sluit de aftrek uit voor de toekenning van aandelen, winstbewijzen en optierechten daarop aan werknemers, én van 'daarmee gelijk te stellen rechten'.
- Daaronder vallen sinds 2009 ook rechten waarvan de waarde hoofdzakelijk wordt bepaald door de waardeverandering van de aandelen.
- Deze regeling geldt alleen als het loon van de werknemer op jaarbasis meer is dan € 728.000.
- Het maakt volgens de Kennisgroep niet uit of de regeling 'aandelen' noemt.
- Een bonus op basis van EBITA × multiple is een verkapte waardering, ook als het woord 'aandeel' nergens staat. Of dat in een concreet geval zo is, is een feitelijke vraag die de inspecteur beoordeelt.
Voor wie geldt dit? De € 728.000-grens
De aftrekbeperking voor 'aandeelachtige' cashbonussen geldt alleen bij
werknemers met een loon op jaarbasis boven € 728.000 (2026). Voor de werknemer
zelf verandert er niets: de bonus is gewoon loon in box 1, belast tegen
maximaal 49,5% op het moment van uitbetaling. Het effect zit volledig bij
de BV, in de vennootschapsbelasting (2026: 19% tot € 200.000 winst, 25,8%
daarboven).
Stel Henk verdient € 400.000 per jaar en krijgt bij verkoop een bonus van € 500.000. Hoe werkt dit dan? De wet zegt niet of de bonus zelf meetelt voor de toets 'loon op jaarbasis'. Telt de verkoopbonus van bijvoorbeeld € 500.000 mee, dan komt de Henk in het exitjaar op € 900.000 en vervalt de aftrek. Wordt alleen naar het reguliere salaris gekeken, dan blijft de aftrek staan. Dit is een open punt dat de Kennisgroep niet beantwoordt. Juist bij exitbonussen is dat het verschil tussen € 0 en € 129.000 Vpb (25,8% van € 500.000).
Voor de gemiddelde MKB-werknemer is dit standpunt geen probleem. Bij exits met grote eenmalige bonussen, management van PE-portefeuillebedrijven en internationale groepen wel.
Noot fiscaal jurist inzake standpunt belastingdienst
Het standpunt is verdedigbaar voor de verkoopbonus, maar rekt de wet op bij de EBITA-bonus. Een Kennisgroepstandpunt bindt de inspecteur, niet de rechter. Er is dus ruimte voor een goed gesprek met de belastingdienst
- De toets is ruimer dan de wet. De wet vraagt of de waarde van het recht 'hoofdzakelijk' wordt bepaald door de waardeverandering van de aandelen. De Kennisgroep toetst of de bonus rust op een grondslag die 'ook gebruikt kan worden' voor waardering. Met die maatstaf valt bijna elke winstafhankelijke bonus eronder: EBITA, EBITDA, nettowinst en omzet zijn allemaal waarderingsgrondslagen.
- Winstdeling is iets anders dan waardestijging. Een klassieke tantième (bijvoorbeeld 5% van de jaarwinst) beloont de prestatie van één jaar. Een bonus op 'toename EBITA × multiple' kapitaliseert die prestatie tot een waarde. Dat onderscheid is goed te verdedigen; de Kennisgroep maakt het niet expliciet.
- "Hoofdzakelijk" biedt ruimte. In het fiscale spraakgebruik betekent
hoofdzakelijk doorgaans 70% of meer. Een bonus die voor een substantieel
deel afhangt van niet-financiële doelen (klanttevredenheid, ESG, persoonlijke
targets) valt mogelijk buiten de regeling.
• Open punt bij de loongrens. Zoals hierboven: telt de bonus zelf mee voor de € 728.000? Bij een exitbonus is dat bepalend. - Wie draagt de verkoopbonus? Betaalt de verkopende aandeelhouder de bonus feitelijk uit de koopsom, maar boekt de BV de last? Dan speelt naast artikel 10 ook de vraag of de kosten wel van de BV zijn (aandeelhoudersmotief, informele kapitaalstorting). Leg dit in de SPA expliciet vast.
- Timing van de aftrek. Bij de EBITA-bonus met een tweejarige blijfvoorwaarde is los van artikel 10 al de vraag in welk jaar de last mag worden genomen (goed koopmansgebruik, voorziening). Bij een activatransactie bestaat de X BV na de verkoop soms alleen nog als lege huls zonder verrekenbare winst.
Geen navordering na boekenonderzoek
Bij een ondernemer wordt een boekenonderzoek ingesteld. Er worden diverse correcties aangekondigd op grond van schattingen door de inspecteur. Een aanslag over 2016 is lager dan hetgeen in het boekenonderzoek is aangekondigd. Er volgt een navorderingsaanslag, mag dit? Volgens de rechter niet!
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Boekenonderzoek, nieuw feit en navorderingsaanslag
Henk is eigenaar van een restaurant, zijn administratie is niet op orde (fiscaal noemen we dit gebrekkig). Ook voldoet Henk niet aan de bewaarplicht en heeft Henk geen aangifte inkomstenbelasting over 2015 en 2016 ingediend. Er volgt een boekenonderzoek waarbij diverse correctie door de inspecteur worden aangekondigd, een deel hiervan op grond van schattingen (omdat de administratie deels ontbreekt). De aanslag inkomstenbelasting 2015 wordt conform de voorgestelde correctie uit het boekenonderzoek opgelegd. De aanslag inkomstenbelasting 2016 is lager dan de aangekondigde correctie. De inspecteur wil deze abusievelijk fout herstellen via een zogenaamde navorderingsaanslag. De rechtbank is het met de inspecteur eens, het Gerechtshof pakt de wettekst en kijkt er nog eens kritisch naar. De navorderingsaanslag over 2016 gaat in de prullenbak.
Aangifte wordt uitgeworpen maar geen nieuw feit
De Hoge Raad oordeelt in 2022 over een situatie dat een aangifte inkomstenbelasting (over 2012) wordt uitgeworpen in het systeem van de belastingdienst. De vraag is of de inspecteur zich kan beroepen op een nieuw feit als een aangifte door haar eigen systeem wordt uitgeworpen ter controle en de inspecteur er verder niet naar kijkt. Opmerkelijk is dat de Hoge Raad concludeert dat de inspecteur zich gewoon kan beroepen op een nieuw feit dat navordering kan opleveren. Dit arrest is eigenlijk een bevestiging van de "niet onwaarschijnlijke mogelijkheid" zoals opgenomen in artikel 16 AWR (lid 2 letter c). De criteria die bepalen dat een aangifte moet worden uitgeworpen zijn kennelijk niet direct relevant voor een onderzoeksplicht voor de inspecteur. De belastingplichtige had wellicht een brief aan de Belastingdienst moeten sturen waarin hij of zij het negatieve resultaat uit overige werkzaamheden zou toelichten, als dit zou zijn gebeurd dan is er geen sprake van een nieuw feit. De onderzoeksplicht van de inspecteur is altijd een feitelijke aangelegenheid. Het is dus cruciaal dat belanghebbende alle feiten juist en volledig in beeld heeft. De Hoge Raad deed op 15 juni 2018 ook een uitspraak, in deze uitspraak (arrest) moest de inspecteur wel een onderzoek instellen als een aangifte wordt uitgeworpen. In deze casus werden er door de inspecteur wel vragen gesteld, in de casus uit 2022 niet.
Boekenonderzoek en formaliteiten, noot fiscaal jurist
Het gerechtshof bekijkt nog eens goed wat er is gebeurd. Er worden handmatig (ambtshalve) aanslagen inkomstenbelasting opgelegd nadat het boekenonderzoek is afgerond. De inspecteur kijkt niet goed in het dossier (beoordelingsfout) en kan deze fout niet eenvoudig herstellen door een navorderingsaanslag. Er ontbreekt een nieuw feit en conform vaste jurisprudentie (van de Hoge Raad) komt het Gerechtshof tot de conclusie dat dan niet kan worden nagevorderd.
Er was eventueel nog een andere route, de kenbare fout. Op grond van artikel 16, tweede lid, onderdeel c, van de Algemene wet inzake rijksbelastingen (AWR) is navordering in alle gevallen - dus ook bij afwezigheid van een nieuw feit - mogelijk indien aanvankelijk te weinig belasting is geheven ten gevolge van een fout en dit de belastingplichtige redelijkerwijs kenbaar is. Die kenbaarheid wordt wettelijk verondersteld indien de te weinig geheven belasting tenminste 30% van de ingevolge de belastingwet verschuldigde belasting bedraagt. Naar het oordeel van de rechtbank is in het onderhavige geval sprake van een dergelijke fout die kenbaar was voor eiser (volgens Hoge Raad 27 juni 2014, ECLI:NL:HR:2014:1529). Henk had kunnen en moeten begrijpen of weten dat de aanslag van € 35.000 te laag was, uit het onderzoek volgt immers een geschat inkomen van ruim € 130.000.
Het herstel via de kenbare fout is echter niet mogelijk als een aanslag is vastgesteld als gevolg van een verwijtbaar onjuist inzicht van de inspecteur in de feiten die bepalend zijn voor de omvang van de belastingplicht (of het recht), aldus de Hoge Raad in 2003 ECLI:NL:2003:AI0921. Dergelijke fouten kunnen niet via de route van de kenbare fout worden hersteld. Het begrip 'fout' moet je hierbij neutraal en ruim uitleggen.
Hier gaat het om een slapende inspecteur die een beoordelingsfout maakt (of de vereiste zorgvuldigheid ontbreekt). Ook andere fouten (zoals een schrijf- of intoetsfout of een fout door de software) kunnen niet meer worden hersteld, zie hiertoe de Hoge Raad in 2014 ECLI:NL:HR:2014:1528.
Termijnoverschrijding en immateriële schadevergoeding
Het verzoek van Henk om een immateriële schadevergoeding gaat in de prullenbak, van een onredelijke termijnoverschrijding is geen sprake. Hoe zit dit eigenlijk? In dit geval verzoekt Henk in hoger beroep om immateriële schadevergoeding wegens overschrijding van de redelijke termijn.
- De termijn begint in de regel te lopen op het moment waarop de inspecteur het bezwaarschrift heeft ontvangen (in dit geval oktober 2018).
- De rechtbank moet dan binnen 2 jaar uitspraak doen, hieraan wordt precies op tijd voldaan. Edoch in deze zitting wordt geen beroep gedaan op de immateriële schadevergoeding.
- Het Gerechtshof heeft vervolgens ook weer 2 jaar de tijd om binnen 2 jaar nadat het hoger beroep is ingesteld uitspraak te doen (Hoge Raad 12 december 2014 ECLI:NL:HR:2014:3562).
Gelukkig worden de proceskosten - volgens een forfait - nog wel vergoed, deze vergoeding bedraagt € 3.100.
Bron navorderingsaanslag na boekenonderzoek
Gerechtshof Den Haag d.d. 7 december 2021 ECLI:NL:GHDHA:2021:2434
Rechtbank Den Haag d.d., 7 oktober 2020 ECLI:NL:RBDHA:2020:10885
Hoe controleert de belastingdienst mijn aangifte inkomstenbelasting
Uit openbaar gemaakte documenten is op te maken hoe de belastingdienst uw aangifte inkomstenbelasting controleert. In de uitgebreide informatie staan werkinstructies en beleidsdocumenten over de controle van uw aangifte inkomstenbelasting.
De belastingdienst verwerkt jaarlijks ruim 12 miljoen aangiften inkomstenbelasting. Dit gebeurt grotendeels geautomatiseerd waarbij afwijkingen en risicovolle posten handmatig worden gecontroleerd. Uit een folder van de belastingdienst volgt een simpel overzicht maar hoe zit het nu echt?
Controle van uw aangifte inkomstenbelasting
De controle zal de komende jaren meer via AI gaan plaatsvinden. Op dit moment zal de controle nog als volgt plaatsvinden
- Vooraf ingevulde aangifte inkomstenbelasting: de belastingdienst ontvangt van veel instellingen informatie. Op grond van deze informatie wordt uw aangifte inkomstenbelasting opgesteld. De vooraf ingevulde aangifte wordt vervolgens vergeleken met de aangifte die door u wordt ingediend.
- Automatische controle systemen: na het indienen verrichten de computers de eerste toetsing. De computers vergelijken letterlijk de opgegeven bedragen met wat er in externe bronnen staat opgenomen. Dit geldt voor inkomen en vermogen maar ook informatie uit het buitenland en sinds 2026 wordt ook informatie van digitale platformen (zoals marktplaats, airbnb) meegenomen. Vanaf 2027 wordt ook crypto van platformen hieraan toegevoegd, dit op grond van europese DAC 7 en DAC 8 wetgeving.
Risico selectie en analyse van uw persoonlijke informatie en uw aangifte inkomstenbelasting
De Belastingdienst heeft in de zogenaamde werkinstructies (met name
voor persoonsgebonden aftrek, periodieke uitkeringen, kapitaalverzekeringen,
etc.) tientallen risicosignalen vastgelegd. Belangrijke signalen zijn onder
meer:
- Afwijkende gegevens van derden – Bij grote afwijking tussen werkgeversdata (loon), bankopgaven of WOZ-waarden en uw aangifte wordt uw dossier gepikt voor handmatige toetsing.
- Wisseling fiscale partners – Onvolledig aangeven van een fiscaal partnerschap of juist ontbreken ervan (bij samenwoning) leidt tot correcties (c.q. dubbele persoonsgebonden aftrek) en kan een onderzoekstraject inluiden.
- Hoogte of aard aftrekposten – Uitzonderlijk hoge zorgkosten, giften of ondernemersaftrek vergeleken met eerdere jaren trekken de aandacht. Als een post “niet logisch” lijkt (bijv. 10.000 euro aan zorgkosten terwijl doorgaans 0–1000 euro wordt opgegeven), wordt vaak om toelichting en bewijs gevraagd.
- Vermogensafwijkingen – Als het opgegeven nettovermogen sterk afwijkt van wat banken/verzekeraars hebben gerapporteerd, volgt navraag. Dit geldt ook voor box 3 (sparen, beleggingen, buitenlandse bezittingen). Recent is de Belastingdienst extra alert op geheime buitenlandse bankrekeningen en vermogen in het buitenland.
- Specifieke regelingen – Bepaalde posten hebben eigen risicoregels: zie tabel 1. Zo worden kapitaalverzekeringen (lijfrentes, levensverzekeringen en pensioenproducten) strikt getoetst: bij beëindiging of niet-naleving van voorwaarden kunnen revisierente en naheffingen volgen. . Ook partneralimentatie (geld of natura) wordt nauw vergeleken met de gegevens van de ex-partner.
Handmatige beoordeling van uw aangifte inkomstenbelasting
Ruim 500.000 aangiften inkomstenbelasting worden handmatig gecontroleerd,
hiervoor zijn heldere werkinstructies. De
werkinstructies van Toezicht Particulieren geven daarbinnen per onderwerp
stap-voor-stap aan hoe een controller te werk moet gaan (generieke stappen
1–5, plus stap 6: beoordelen “uitgeworpen risico”). Bij een “uitgeworpen”
aangifte koppelt de inspecteur meestal een vragenbrief aan het
dossier (op grond van art. 47 AWR). Dit kan alleen bij aangiften binnen
de navorderingstermijn (5 jaar na de aangifte
) of als een nieuw feit wordt ontdekt. In zo’n brief wordt om bewijsstukken
verzocht, bijvoorbeeld bankafschriften, betaalbewijzen of contracten. De
Belastingdienst handelt hierin volgens de regel dat de belastingplichtige
(ook bij twijfel) gemotiveerd moet kunnen aantonen dat de aangifte klopt.
Als u een dergelijke brief ontvangt is het verstandig een fiscaal jurist
in te schakelen. De belastingdienst vraagt vaak veel informatie en soms
teveel, enkel fiscaal relevante informatie mag
worden opgevraagd.
Als de aanvullende informatie de juistheid bevestigt, wordt de oorspronkelijk opgelegde aanslag gehandhaafd. Blijkt uit navraag juist dat u te weinig had opgegeven (bijvoorbeeld te veel aftrek geboekt of vergeten inkomen in te vullen), dan legt de inspecteur een navorderingsaanslag op. Beoordelingsfouten van de inspecteur (zoals vergissingen in rekensommen) kunnen teruggedraaid worden in bezwaar/herstelprocedures, maar opzettelijk onjuist opgeven levert boetes op, soms zelfs vergrijpboetes, deze kunnen oplopen tot 100%.
Veel voorkomende fouten bij aangiften inkomstenbelasting
Belastingplichtigen lopen bij het invullen van de IB-aangifte met name tegen de volgende valkuilen en fouten aan:
- Onjuist partnerformulier: Fiscaal partners (echtgenoten, geregistreerd partners of samenwonenden die aan voorwaarden voldoen) moeten in de IB-aangifte allebei opgeven wie wat invult. Als een partnerschap niet juist wordt aangegeven, kunnen aftrekposten (bijvoorbeeld hypotheekrente) niet optimaal verdeeld worden. Of wordt ten onrechte dubbelaftrek voorkomen.
- Niet opnemen relevante inkomsten: Het vergeten of verkeerd opgeven van inkomen (bijv. freelance inkomsten, uitkeringen of kleine vermogenstransacties zoals crypto) komt regelmatig voor. Dankzij dataverkeer valt dit snel op als er inkomensbronnen zijn die in database(s) van derden voorkomen maar niet in uw aangifte.
- Partneralimentatie verwarrend ingevuld: Sinds 2020 is ontvangen partneralimentatie (periodieke betaling of kapitaal) wél belast, maar gegeven partneralimentatie niet meer aftrekbaar. Een veelgemaakte fout is nog denken dat kinderalimentatie ook belast is: in de praktijk hoeft u kinderalimentatie (alimentatie voor minderjarige kinderen) niet op te geven. Ook in natura verleende alimentatie (bijv. woonrecht) moet belast worden via het eigenwoningforfait
- Eigen woning: Het invullen van het eigenwoningforfait, hypotheekrenteaftrek en WOZ-waarde kan complex zijn. Een verouderde WOZ-waarde, verkeerde splitsing bij 2 woningen, of onterecht aftrekken (bijv. niet-inwoonster) leidt tot correcties. Controleer grondslag en percentages (bijvoorbeeld bij persoonsgebonden aftrek voor hypotheekrente).
- Vergeten aftrekposten: Andersom vergeten mensen vaak
rechtmatige aftrek (mag vrij valideren) op te nemen: denk aan studiekosten
(in het verleden, nu niet meer aftrekbaar), giften (aan ANBI-instellingen),
reiskosten (bij niet-ov-vergoeding) en specifieke ondernemerskosten. Juist
die post (giften, zorgkosten) staat in werkinstructie als aanleiding voor
controles
– maar voor de belastingplichtige is het net omgekeerd belangrijk ze te benutten. - Box-3 misrekeningen: Vergeten schulden, onjuiste (grofheid) waarderingen van bezittingen of foutieve valuta-omrekening bij buitenlandse vorderingen of bankrekeningen zijn klassiek. Ook verandert de wet box 3 regelmatig (nieuwe forfaits per 2023), waar men fouten in kan maken. Sinds enkele jaren kunnen belastingplichtigen ook bezwaar maken tegen de box 3 heffing, als bijvoorbeeld het werkelijke rendement lager is dan het forfaitaire rendement.
- Loonfouten: Bij werknemers ziet men wel dat negatief loon of correcties (o.a. nadat werkgever fouten herstelde) verkeerd worden verwerkt. Hoewel loonbox-gegevens doorgaans kant-en-klaar zitten, kan een herzieningsformulier of correctieformulier leiden tot mismatches.
- Informatie van derden: de belastingdienst krijgt de komende jaren steeds meer informatie van derden, zoals crypto brokers en platformen zoals marktplaats en airbnb. Deze informatie zal de komende jaren ook gekoppeld worden aan uw BSN nummer.
Schema controle aangifte inkomstenbelasting
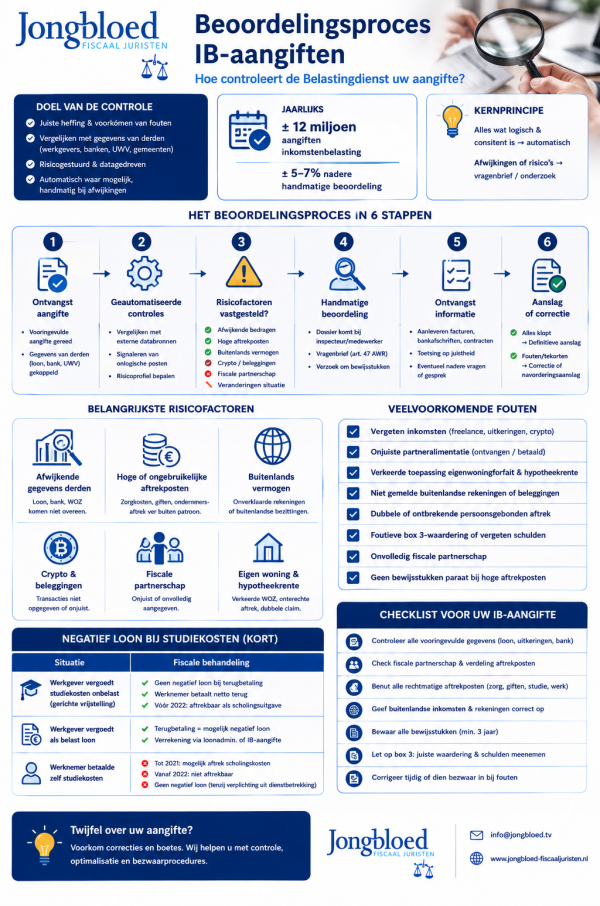
Nieuwe zelfstandigenwet en belastingen
Vanaf 1 januari 2028 krijgt de zzp’er die aantoonbaar als ondernemer werkt een wettelijke ‘veilige haven’: wie slaagt voor zowel de zelfstandigentoets als de werkrelatietoets, én ook zo werkt, mag erop rekenen dat hij buiten dienstbetrekking werkt. Het wetsvoorstel Zelfstandigenwet ligt tot en met 29 oktober 2026 in internetconsultatie. Voor de bestanden zie onderaan dit artikel. In dit artikel beoordelen wij de voorgestelde wettekst en komen met een aantal aandachtspunten voor ondernemers en zzp'ers.
Nieuw is dat niet alleen de opdracht wordt beoordeeld, maar ook de ondernemer zelf: KvK-inschrijving, zelf factureren, het aantal opdrachtgevers en voorzieningen tegen ondernemersrisico’s gaan meewegen. De boodschap van onze mannen in Den Haag (de minister) is bijzonder ‘rust en duidelijkheid vooraf’, dit is wat ondernemers fiscaal zeker niet ervaren op dit moment.
De belangrijkste kenmerken zijn ondergebracht in de zelfstandigentoets en de werkrelatietoets.
Mening over de nieuwe zelfstandigenwet bij ondernemers
Meer dan 50% van de zzp'ers geeft in een peiling van KNAB aan tegen deze nieuwe wet te zijn. Vooral de eis dat zelfstandigen voor de nieuwe veilige haven minimaal twee grotere en in totaal drie opdrachtgevers moeten hebben zorgt voor weerstand. Opdrachtgevers zullen hier scherp op zijn en dit als eis stellen.
Zelfstandigentoets - de ondernemer zelf
- Basisvoorwaarden ondernemerschap: KvK-inschrijving, btw-nummer, aparte zakelijke bankrekening, zelf factureren, eigen betalingstermijnen en zelf betalen aan derden;
- Aantal opdrachtgevers: Minimaal drie opdrachtgevers in het lopende plus het voorgaande kalenderjaar; de tweede en derde moeten ‘enige substantie’ in omzet hebben; een intermediair telt als één opdrachtgever;
- Voorzieningen ondernemersrisico’s: Jaarlijks een vast minimumbedrag (hoogte nog niet bepaald) besteed aan bijvoorbeeld AOV of broodfonds, pensioen, bedrijfs- of beroepsaansprakelijkheid, rechtsbijstand.
Werkrelatietoets - de concrete opdracht
- Wederzijdse intentie: Vooraf expliciet afgesproken dat buiten dienstbetrekking wordt gewerkt; de praktijk blijft doorslaggevend;
- Vrijheid in uitvoering: Opdrachtgever bepaalt het ‘wat’ (resultaat), niet het ‘hoe’; sector- of veiligheidsprotocollen die ook voor derden gelden mogen; meer vrijheid dan een vergelijkbare werknemer;
- Vrijheid in tijd en plaats: In beginsel vrij; uitzondering voor werk dat fysiek locatie- of tijdgebonden is;
- Eigen rekening en risico: Vooraf afgesproken resultaat; positieve en negatieve financiële gevolgen, aansprakelijkheid, meerwerk- en niet-nakomingsrisico liggen bij de zelfstandige.
Checklist: waar moet de zzp’er aan voldoen om ondernemer te zijn?
Gebruik deze lijst nu al als nulmeting. Alles wat u vóór 2028 op orde
brengt, helpt ook onder de huidige Deliveroo-toets.
De onderneming zelf toetsen op:
- Ingeschreven bij de KvK met een omschrijving die past bij het werk;
- Eigen btw-identificatienummer en tijdige btw-aangiften;
- Aparte zakelijke bankrekening, gescheiden van privé;
- U factureert zelf, op eigen briefpapier, met eigen betalingstermijnen (geen selfbilling door de opdrachtgever);
- U betaalt zelf derden: software, opleiding, materiaal, inhuur;
- Minstens drie opdrachtgevers in het lopende plus vorige kalenderjaar, met omzet van betekenis bij nummer twee en drie;
- Bij werk via een bureau of platform: besef dat dat bureau als één opdrachtgever telt;
- Jaarlijks aantoonbaar een minimumbedrag besteed aan risicovoorzieningen: AOV of broodfonds, pensioen (lijfrente, banksparen), beroeps- of bedrijfsaansprakelijkheid, rechtsbijstand;
- Polissen en betaalbewijzen bewaard in een dossier.
Elke opdracht bij uw klant toetsen op:
- Schriftelijk vastgelegd dat partijen geen arbeidsovereenkomst willen;
- Opdracht omschreven als resultaat of afgebakende dienst, niet als ‘capaciteit’ of functie;
- U bepaalt zelf de werkwijze; geen aansturing zoals bij een werknemer;
- U bepaalt zelf tijd en plaats, tenzij de aard van het werk dat onmogelijk maakt;
- Prijs per resultaat of vast bedrag waar mogelijk; eigen kosten en meerwerkrisico voor uw rekening;
- Aansprakelijkheid en herstel bij gebreken komen voor uw rekening en zijn verzekerd;
- U kunt zich in beginsel laten vervangen;
- U draait niet mee in roosters, functioneringsgesprekken, personeelsuitjes of het organogram;
- De praktijk klopt met het contract — en dat is aantoonbaar (e-mail, planning, deliverables)
Vuistregel: kunt u bij elk vinkje binnen vijf minuten een document laten zien? Dan staat u sterk en wordt de toekomst een stuk eenvoudiger.
Waar liggen de grootste risico's voor de ondernemer of zzp'er
Grootste risico's bij de opdrachtgever:
- Naheffing loonheffingen en premies werknemersverzekeringen: Loonbelasting, premies WW/WIA/ZVW over het gehele honorarium (vaak brutering), met terugwerkende kracht tot 1-1-2025. Om dit te voorkomen is het verstandig om Inhuurbestand door te lichten; risicovolle relaties omzetten of herstructureren;
- Vergrijpboete: 10%–100% van de naheffing bij opzet of grove schuld, al in 2026. Aantoonbaar beleid en dossiervorming op orde brengen, signalen niet negeren en fiscaal jurist inschakelen, dus bel gerust!;
- Civiele claim van de zzp’er: Opzegbescherming, transitievergoeding, loondoorbetaling bij ziekte, vakantiedagen, cao-loon. Dit bespreken met de zzp'er of vastleggen in de overeenkomst. De werkrelatie periodiek toetsen, ook na contractsluiting;
- Pensioenfondsclaim: Verplichte deelname in bedrijfstakpensioenfonds met premies over het verleden. Belangrijk is dat u als opdrachtgever de toepasselijke Bpf-verplichtstelling naloopt.
Grootste risico's voor de ondernemer/zzp'er:
- Eenzijdige afhankelijkheid. Valt buiten de veilige haven (minder dan drie opdrachtgevers); opdrachtgevers haken af of opdrachten komen niet meer binnen. Derhalve vanaf heden acquisitie spreiden; tweede en derde opdrachtgever met reële omzet inregelen;
- Geen of te lage risicovoorzieningen: Valt buiten de veilige haven; bij ziekte geen inkomen. Een AOV of broodfonds, pensioen en aansprakelijkheidsverzekering moeten op orde worden gebracht, maak een afspraak met uw verzekeringsadviseur!;
- Verlies ondernemersfaciliteiten IB: Bij herkwalificatie geen winst uit onderneming: geen zelfstandigenaftrek of MKB-winstvrijstelling meer, en mogelijk navordering over het verleden. Ondernemerschap ook fiscaal onderbouwen (urencriterium, ondernemersrisico, meerdere opdrachtgevers) en dossier schriftelijk bijhouden. Ook de indirecte uren onderbouwen. En zorg voor de eenvoudige dingen zoals meldingen sociale media, internetsite, logo, etc.;
- Werken via een bureau of platform: Telt als één opdrachtgever, ook bij drie eindklanten. Een deel van de omzet rechtstreeks contracteren, dit overleggen met uw opdrachtgever/tussenpersoon.
Grootste risico's voor de ondernemer en de opdrachtgever (dus beide):
- Papieren’ zelfstandigheid: Contract klopt, praktijk niet: de praktijk wint, geen veilige haven. Jaarlijks praktijk-check; afwijkingen documenteren en herstellen, neem dit niet te makkelijk op!;
- Onzekerheid over de definitieve wettekst: Drempels (bedrag voorzieningen,
‘substantie’) kunnen nog wijzigen.
Nu inrichten op de geest van de wet en de opmerkingen op het internet of vanuit Den Haag goed volgen en hierop dan bijsturen.
Praktische tips voor ondernemers en zzp'ers
- Maak uw ondernemersdossier. KvK-uittreksel, btw-beschikkingen, polissen, betaalbewijzen, facturen, offertes en acquisitie-inspanningen in één map. Dat dossier is straks uw toegangsbewijs tot de veilige haven;
- Spreid nu al uw omzet. De drie-opdrachtgeverstoets kijkt terug naar het vorige kalenderjaar. Wie in 2028 de haven wil halen, moet in 2027 al gespreid werken.
- Begroot uw risicovoorzieningen als vaste kostenpost en verwerk ze in uw tarief. Een AOV of broodfonds is straks geen luxe maar een toegangsvoorwaarde;
- Contracteer op resultaat en neem meerwerk-, garantie- en aansprakelijkheidsrisico bewust op u. Dat versterkt criterium 7;
- Toets uw praktijk jaarlijks. Loopt u na een jaar mee in het team-overleg, met een badge en een vaste werkplek? Dan schuift u ongemerkt richting dienstbetrekking;
- En als u er zin in zou hebben: Reageer op de consultatie (tot en met 29 oktober 2026), bijvoorbeeld op de hoogte van het voorzieningenbedrag of de positie van starters.
Noot fiscaal jurist inzake zelfstandigenwet
Wacht niet tot 2028 met het op orde brengen van uw onderneming. De veilige haven lijkt een prettige gedachte maar veelal moet de ondernemer nog wel even aan het werk, bijvoorbeeld met het verkrijgen van tenminste twee grotere opdrachtgevers. Tot 2028 gelden nog Deliveroo regels en de belastingdienst kan vanaf 2025 naheffingsaanslagen of navorderingsaanslagen opleggen.
Vragen? Stuur gerust een bericht aan onze specialisten via onderstaand formulier !
Bronnen en vindplaatsen zelfstandigenwet
Formulier Beleidskompas Zelstandigenwet
Oplegger met vragen voor de internetconsultatie
Stille maatschap met ‘eigen’ bv
Fiscale aandachtspunten bij een stille maatschap
Met enige regelmaat krijgen wij vragen binnen die gaan over de situatie dat een directeur-grootaandeelhouder (hierna: DGA) een stille maatschap wil aangaan met zijn eigen werkmaatschappij (besloten vennootschap). De gedreven onderneming wordt veelal alleen bestuurt door de DGA. In dit artikel gaan wij nader in op de fiscale aandachtspunten die hierbij aan de orde kunnen komen.
Kern van de vraag omtrent een stille maatschap met ‘eigen’ BV
De kern van deze structuur is dat de DGA een stille maatschap aangaat met zijn eigen werkmaatschappij, terwijl de B.V. naar buiten toe als contractpartij optreedt waarbij de DGA alle feitelijke werkzaamheden verricht. De DGA zou zijn aandeel in de maatschapswinst dan willen kwalificeren als winst uit onderneming waarbij aanspraak zou kunnen worden gemaakt op ondernemersfaciliteiten zoals de MKB-winstvrijstelling (box 1, maar zonder loonheffing), in plaats van als loon waarop de gebruikelijk-loonregeling van toepassing is.
Constructie stille maatschap met eigen BV
Dit type constructie is door het Ministerie van Financiën expliciet gesignaleerd als een ongewenste belastingontwijkingsstructuur. In de Voorjaarsnota 2026 beschrijft het ministerie precies dit patroon: een DGA gaat een samenwerkingsverband aan met de eigen B.V., brengt arbeid in, en claimt vervolgens dat het winstaandeel als winst uit onderneming wordt belast waarbij ondernemersfaciliteiten worden toegepast die "eigenlijk niet voor hen zijn bedoeld." Het ministerie onderzoekt actief een wettelijke aanpak van deze constructie (Ministerie van Financiën 27 maart 2026, 2026-0000105124 (Voorjaarsnota 2026 (Eerste Kamer)). Dit gegeven alleen al illustreert dat de constructie zich in het brandpunt van fiscale handhaving bevindt.
Reële maatschap of een constructie
Voor een reële maatschap is vereist dat iedere maat daadwerkelijk iets inbrengt — arbeid, geld, goederen of vlijt — en dat de winstverdeling zakelijk is. De vraag is wat de werkmaatschappij inbrengt in de maatschap.
Veelal zien wij dat men een cliëntenbestand wil inbrengen echter is dit veelal in hoge mate persoonsgebonden. Dit betekent niet dat dit altijd kan worden gezien als een economische inbreng. Cliënten kiezen namelijk veelal specifiek op basis van vertrouwen, expertise en persoonlijke relatie. Het feit dat het cliëntenbestand dan formeel op naam van de B.V. staat of in haar administratie is opgenomen, doet niets af aan de economische realiteit dat de waarde van dat bestand volledig afhankelijk is van de voortdurende persoonlijke arbeid van de DGA. De B.V. kan dit bestand niet zelfstandig bedienen zonder de DGA; de cliënten zijn niet de cliënten van de rechtspersoon, maar van de DGA. Dit is vaak een structureel kenmerk waardoor de inbreng van het cliëntenbestand door de B.V. in de maatschap geen zelfstandige economische waarde geeft die losstaat van de persoonlijke arbeid van de DGA.
Daarnaast — en dit is het meest wezenlijke punt — is het cliëntenbestand veelal opgebouwd dankzij de persoonlijke arbeid van de DGA, die hij verrichtte ten behoeve van de B.V. De B.V. heeft dit bestand niet zelfstandig gegenereerd; zij heeft het slechts gefaciliteerd als juridische entiteit. De economische bron van het cliëntenbestand is en blijft de persoonlijke arbeid van de DGA. Als de DGA stopt met werken voor de B.V., verdwijnt de waarde van het cliëntenbestand. Dit maakt de inbreng van het cliëntenbestand door de B.V. in de maatschap niet wezenlijk anders dan de inbreng van een persoonsgebonden goodwill: de waarde is niet zelfstandig exploiteerbaar door de B.V.
Het kennisgroepstandpunt Belastingdienst 28 maart 2023, KG:213:2022:4 (Standpunt; Etiketteren aandelen bij participatie BV in een maatschap) maakt duidelijk dat een maatschapsparticipatie van een B.V. economische realiteit vereist: de B.V. moet daadwerkelijk iets inbrengen dat zij zelfstandig kan exploiteren en dat een zakelijke winstverdeling rechtvaardigt. Een computer, een bureau en een persoonsgebonden cliëntenbestand dat uitsluitend door de DGA kan worden bediend, voldoen niet aan die eis. De enige partij die in de maatschap daadwerkelijk waarde genereert, is de DGA door zijn persoonlijke arbeid. De B.V. is niet meer dan een juridische schil.
Gebruikelijk loon bij stille maatschap met de BV
Artikel 12a Wet LB bepaalt dat de werknemer die arbeid verricht ten behoeve van een lichaam waarin hij een aanmerkelijk belang heeft, het loon ten minste wordt gesteld op het hoogste van: het loon uit de meest vergelijkbare dienstbetrekking, het hoogste loon van de overige werknemers, of het wettelijke normbedrag (€ 58.000 voor 2026). Het artikel vereist geen formele arbeidsovereenkomst; beslissend is dat arbeid wordt verricht en dat sprake is van een aanmerkelijk belang.
Aan beide voorwaarden wordt veelal voldaan wanneer een DGA een stille maatschap met zijn ‘eigen’ BV aangaat, ongeacht de maatschapsvorm. De DGA verricht onmiskenbaar arbeid ten behoeve van de werkmaatschappij — de B.V. treedt als contractpartij op en genereert omzet uitsluitend dankzij de arbeid van de DGA — en de DGA heeft een aanmerkelijk belang in de B.V. De arbeid die de DGA verricht om dat bestand te bedienen en uit te breiden, is en blijft arbeid ten behoeve van de B.V. in de zin van artikel 12a Wet LB.
Het kennisgroepstandpunt Belastingdienst 15 juli 2026, KG:204:2026:12 (Standpunt; Doorbetaaldloonregeling bij reële overeenkomst van opdracht) bevestigt dat de gebruikelijkloonregeling geldt op het niveau van de holding/werkmaatschappij zodra de DGA arbeid verricht ten behoeve van een lichaam waarin hij een aanmerkelijk belang heeft.
De constructie via een maatschap verandert daar niets aan. Het kennisgroepstandpunt
Belastingdienst 20 juli 2026, KG:204:2026:13 (Standpunt; Gebruikelijk loon
niet reële overeenkomst van opdracht bij toepassing doorbetaaldloonregeling)
bevestigt bovendien dat wanneer een overeenkomst geen reële betekenis heeft,
de gebruikelijkloonregeling van artikel 12a Wet LB onverkort van toepassing
is.
Voor een actief praktiserende DGA geldt dat het loon uit de meest vergelijkbare dienstbetrekking doorgaans aanzienlijk hoger ligt dan het normbedrag van € 58.000. De uitspraak van de Hoge Raad in 2016 (ECLI:NL:HR:2016:1269) heeft bevestigd dat de gebruikelijk-loonregeling is gebaseerd op een vergelijkingssystematiek: het loon wordt gesteld op een bedrag dat niet in belangrijke mate afwijkt van hetgeen gebruikelijk is voor soortgelijke werkzaamheden waarbij aandeelhouderschap geen rol speelt.
Fraus legis en maatschap met de BV
Het leerstuk van fraus legis vereist dat
- de belastingbesparing het doorslaggevende motief is voor de gekozen structuur en
- de constructie in strijd is met doel en strekking van de wet.
Aan het motiefvereiste is evident voldaan. Er is geen zakelijke reden voor het aangaan van een stille maatschap met de eigen B.V. De B.V. brengt niets in dat zij zelfstandig kan exploiteren, de DGA verricht alle arbeid, en de B.V. treedt slechts formeel als contractpartij op. De omstandigheid dat het cliëntenbestand tijdens de duur van de vennootschap is opgebouwd, levert geen zakelijke reden op voor de maatschapsconstructie: de B.V. functioneerde immers al als contractpartij vóór het aangaan van de maatschap, en de maatschap voegt daar geen economische realiteit aan toe.
Aan het normvereiste is eveneens voldaan. Wet op artikel 12a Wet LB strekt er uitdrukkelijk toe om ongewenste salarisconstructies tegen te gaan, zoals de ECLI:NL:HR:2016:1269 en het ECLI:NL:GHAMS:2021:1305 bevestigen. De Voorjaarsnota 2026 maakt duidelijk dat de overheid deze specifieke constructie als ongewenst beschouwt en actief onderzoekt hoe zij wettelijk kan worden aangepakt (Ministerie van Financiën 27 maart 2026, 2026-0000105124 (Voorjaarsnota 2026 (Eerste Kamer))
De positie van het cliëntenbestand in de maatschap
Doordat het cliëntenbestand tijdens de duur van de vennootschap is opgebouwd introduceert een zelfstandig fiscaal vraagstuk. Als de B.V. haar cliëntenbestand inbrengt in de maatschap, draagt zij een vermogensbestanddeel over aan een samenwerkingsverband waarvan ook de DGA persoonlijk deel uitmaakt. Dit kan leiden tot een belaste overdracht van stille reserves of goodwill op het niveau van de B.V., afhankelijk van de waardering van het cliëntenbestand op het moment van inbreng. Als de inbreng plaatsvindt tegen een te lage waarde, kan de inspecteur een uitdeling aan de DGA constateren.
Verplicht ondernemingsvermogen
Aandelen in een vennootschap waarin de belastingplichtige een aanmerkelijk belang heeft, worden in beginsel belast in box 2. Op de hoofdregel bestaat een uitzondering: aandelen kunnen tot het verplichte ondernemingsvermogen van de IB-ondernemer behoren en daarmee in box 1 vallen. Dit is het geval wanneer de aandelen nagenoeg uitsluitend dienstbaar zijn aan de subjectieve onderneming van de belastingplichtige, of wanneer de met de aandelen te behalen voordelen in feite afhankelijk zijn van de bedrijfsuitoefening van de belastingplichtige.
Het kennisgroepstandpunt Belastingdienst 28 maart 2023, KG:213:2022:4 (Standpunt; Etiketteren aandelen bij participatie BV in een maatschap) werkt dit criterium uitvoerig uit. De Belastingdienst stelt daarin dat bij een samenwerkingsverband tussen een natuurlijk persoon en een B.V. de subjectieve onderneming van de natuurlijk persoon bestaat uit zijn aandeel in het samenwerkingsverband en eventueel buitenvennootschappelijk ondernemingsvermogen. De aandelen in de B.V. behoren tot het verplichte ondernemingsvermogen indien het bezit van de aandelen nagenoeg uitsluitend het belang van die subjectieve onderneming dient.
Ondanks dat wij van mening zijn dat het aangaan van een stille maatschap met de ‘eigen’ B.V. door een DGA veelal niet tot het ondernemingsvermogen gerekend zou moeten worden kan dit wel wederom een discussie met de Belastingdienst tot gevolg hebben.
Noot fiscaal jurist inzake stille maatschap met de BV
Alvorens men overgaat tot het aangaan van een stille maatschap met de ‘eigen’ B.V. dient men heel goed te onderzoeken waar de risico’s liggen zoals weergegeven in dit artikel. Aangezien er vele discussies met de Belastingdienst kunnen ontstaan adviseren wij veelal om deze structurering niet te implementeren gezien al hetgeen hierboven staat weergegeven. De constructie kan namelijk enorme discussies veroorzaken die vervolgens door de adviseurs moeten worden opgepakt (wellicht zelfs procederen) met alle kosten van dien. De uitkomst zal sterk afhankelijk zijn van de exacte feiten en omstandigheden, veelal is onze verwachting dat deze niet positief zal zijn. Mocht u voornemen zijn om een stille maatschap aan te gaan met de ‘eigen’ B.V. laat u dan goed voorlichten hierover. Indien u nader van gedachten wil wisselen hierover kunt u contact opnemen met één van onderstaande auteurs.
Transitievergoeding en toeslagen
Als u in overleg met uw werkgever uw dienstbetrekking beëindigt, dan zult u veelal een transitievergoeding ontvangen. Dit inkomen telt mee voor uw toetsingsinkomen voor onder meer de huurtoeslag. Dit kan erg onredelijk uitpakken. Soms is de terugbetaling van toeslagen hoger dan de transitievergoeding.
Compensatie transitievergoeding
Werkgevers kunnen soms een compensatie krijgen voor de transitievergoeding die zij betalen als een werknemer wordt ontslagen die langer dan 2 jaar ziek is. Per 1 juli 2026 geldt dit alleen nog voor zogenaamde kleine werkgevers. In de brief van de Belastingdienst (inzake Whk premie) staat of u een kleine werkgever bent. Middelgrote en grote werkgevers krijgen dan dus geen compensatie meer. De compensatie bij bedrijfsbeeindiging geldt ook alleen nog voor kleine werkgevers, mits voor 1 juli 2026. De regeling komt in 2027 te vervallen.
Procedure over gevolgen toeslagen bij ontslag
Als u een transitievergoeding in een jaar ontvangt kan dit niet als bijzonder inkomen voor de toeslagen worden beschouwd. De Algemene Wet Inkomensafhankelijke regelingen (Awir) is helder en moet eigenlijk door de wetgever worden aangepast. Henk ontving in 2016 een transitievergoeding i.v.m. het beeindigen van zijn dienstverband. Het inkomen was hierdoor in dat jaar even een stuk hoger. De belastingdienst wil vervolgens de zorgtoeslag en huurtoeslag van Henk terugontvangen. Henk is van mening dat het om bijzonder inkomen gaat dat buiten beschouwing moet worden gelaten. De belastingdienst en de rechter denken hier anders over. Henk moet ruim € 700 meer terugbetalen dan dat hij aan transitievergoeding heeft ontvangen. Volgens Rechtbank Overijssel blijkt uit jurisprudentie van de Afdeling Rechtspraak van de Raad van State dat het verzamelinkomen zoals door de belastinginspecteur in de aanslag inkomstenbelasting is vastgesteld als uitgangspunt moet worden genomen.
Noot fiscaal jurist over transitievergoeding en toeslagen
Het besluit huurtoeslag kent een mogelijkheid om bepaalde inkomsten buiten beschouwing te laten bij het vaststellen van het toetsingsinkomen, dit staat keurig in artikel 2b eerste lid. Nabetalingen van inkomsten vallen onder deze regeling (letter b). Blijkbaar zijn de belastingdienst en de rechter van mening dat een transitievergoeding niet is aan te merken als nabetaling van inkomsten. De vergoeding is ontstaan en voldaan in 2016 en moet dan ook aan dat jaar worden toegerekend. De rechter vindt nog wel dat het onrechtvaardig is maar daar kan hij niks aan doen, Lex est Lex (de wet is de wet). De bedoeling van de transitievergoeding gaat compleet teniet en sommige mensen kunnen dan nog beter niks ontvangen bij ontslag of einde dienstbetrekking.
Al met al een schrijnende uitspraak waarbij iedereen begrijpt, dat dit niet de bedoeling is geweest van de wetgever. Simpel gezegd moet de wetgever de wet aanpassen via een eenvoudig besluit. Kan de rechter dan niks doen? Zeker wel, deze rechtbank heeft een beetje liggen slapen. Als een wet onredelijk uitwerkt en niet zo is bedoeld dan mag een rechter deze opzij zetten (Hoge Raad d.d. 16 oktober 2015 ECLI:NL:HR:2015:3081). De rechter heeft echter niet als taak om een luie wetgever op te voeden. Deze rechter doet dit dan wel weer goed, hij legt de wet uit zoals hij deze leest. Als de tekst en de bedoeling niet gelijk zijn dan kan de rechter echter ook een andere afslag kiezen, dat was in deze casus wenselijk en noodzakelijk geweest. De uitkomst is niet passend en niet geboden. De Hoge Raad kiest deze route als de uitkomst van een wet in strijd is met rechtszekerheid, de tekst niet gerechtvaardigd is, onredelijke uitkomsten kent en/of de parlementaire geschiedenis iets anders heeft bedoeld. De transitievergoeding is niet bedoeld om toeslagen te moeten terugbetalen.
Natuurlijk begrijp ik dat de wetgever veel aan zijn hoofd heeft maar dit soort uitkomsten moeten we niet willen. Ondeugdelijke teksten of uitkomsten moeten worden aangepast. Nu maar eens wachten op Kamervragen of een scherpe rechter. Henk zal wel niet in Hoge Beroep gaan, dit wordt te duur.
Bron toeslagen en transitievergoeding
Rechtbank Overijssel d.d. 27 augustus 2018 (ECLI:NL:RBOVE:2018:3093)
Vaste onkostenvergoeding en werkkostenregeling
Vaste (onbelaste) kostenvergoedingen
De werkkostenregeling is ooit geïntroduceerd als een belangrijke vereenvoudiging van de loonbelasting. Het tegendeel lijkt in de praktijk het geval te zijn. In dit artikel behandelen wij een casus die voor de rechter kwam. Een accountantskantoor betaalde onbelaste vaste kostenvergoedingen aan werknemers. De vraag was ... mag dit belastingvrij?
De procedure handelt over de vaste onkostenvergoedingen en over vergoedingen aan werknemers voor netwerkverenigingen en businessclubs, de werkgever had geen (of een slechte) onderbouwing en er was geen steekproef genomen. Al met al ... dit kon alleen maar fout gaan.
Onderbouwing vaste kostenvergoeding kan niet achteraf
Als een werkgever een vaste kostenvergoeidng wil invoeren moet hij of zij ervoor zorgen moet vooraf een onderbouwing en specificatie worden opgesteld, tenminste als het aan de belastingdienst ligt. In een kennisgroepstandpunt uit 2026 volgt dit standpunt (KG:024:2026:17). In het hier gestelde voorbeeld besluit een werkgever eind 2025 om per begin 2025 een vaste kostenvergoeding toe te gaan kennen, over de terugwerkende kracht periode kan - volgens de belastingdienst - geen gerichte vrijstelling worden toegepast. Belangrijk bij een vaste kostenvergoeding is dus:
- Stel een specificatie op (dus welke kosten worden vergoed);
- Maak aannemelijk dat de werknemer deze kosten ook maakt;
- Doe eens (of 2x) per jaar een onderzoek (bonnetjes door werknemer laten verzamelen).
De werkgever kan wel achteraf de gemaakte kosten op declaratiebasis vergoeden, dit mag eens per jaar (of eens per kwartaal).
Werkkostenregeling 2025
Per 1 januari 2025 wordt het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling verhoogd van 1,92% naar 2%. Daarnaast wordt per 1 januari 2027 het percentage van de eerste schijf van de vrije ruimte verhoogd van 2% naar 2,16%.
Werkkostenregeling 2024
In 2023 bedraagt de vrije ruimte voor de werkkostenregeling 3% van de fiscale loonsom tot € 400.000. Over het meerdere van de fiscale loonsom bedraagt de vrije ruimte 1,18%. In de wet is opgenomen dat het maximumbedrag van de vrije ruimte in de eerste schijf in 2023 € 6.800 bedraagt (in plaats van € 12.000), dit is fout. Dit wordt met terugwerkende kracht naar 1 januari 2023 hersteld, waardoor het maximumbedrag in de eerste schijf gelijk zal zijn aan 3% van € 400.000. Vanaf 2024 wordt het percentage van de vrije ruimte verlaagd van 3% naar 1,92% over een fiscale loonsom tot € 400.000.
In het kort de onkostenvergoeding
- Ook onder de werkkostenregeling kunt u een (maandelijkse) belastingvrije onkostenvergoeding verstrekken aan uw werknemer. Hieraan zijn wel voorwaarden verboden, deze zijn:
- De werkgever moet deze vergoeding regelmatig (zeg eens per jaar gedurende 2 maanden) controleren middels bonnen (en betaalbewijzen)
- Stel een specificatie van de onkosten op en bezwaar deze bij de loonadministratie.
- Vergeet niet de onkostenvergoeding jaarlijks te verhogen (index)
- Maak indien gewenst een afspraak met de belastingdienst via uw fiscalist
Fiscale risico's beperken via fiscale scan?
Wij merken in de praktijk dat veel werkgevers deze fout maken en dus een groot risico lopen. Laat eens een WKR-scan of fiscale scan door ons uitvoeren, hiermee maakt u optimaal gebruik van de fiscale mogelijkheden en beperkt u uw fiscale risico's. Stuur ons gerust een e-mail voor een vrijblijvende offerte.
Werkkostenregeling en onbelaste vergoedingen
Het uitgangspunt van de Wet op de loonbelasting is dat loon 'werknemersloon' is. Dit wil zeggen dat het loon moet worden verloond en dat de op het loon ingehouden loonbelasting door de werkgever wordt afgedragen. De wet kent hierop een belangrijke uitzondering. Loonbestanddelen kunnen worden aangewezen als eindheffingsloon. Dit wil zeggen dat, als belasting verschuldigd is, de heffing voor rekening van de werkgever komt. Het loon is voor de werknemer dan een netto component.
Binnen dit eindheffingsloon kent de wet de zogenoemde gerichte vrijstellingen en de vrije ruimte van de werkkostenregeling. Een gerichte vrijstelling is bijvoorbeeld de € 0,19 per kilometer voor zakelijke kilometers met de eigen auto van de werknemer.
Is het loon niet gericht vrijgesteld, dan kan de werkgever dit toch aanwijzen als eindheffingsloon en onderbrengen in de vrije ruimte van de werkkostenregeling. Deze vrije ruimte bedraagt in 2021 maximaal 1,7% van de loonsom tot € 400.000 en voor de loonsom boven deze grens 1,18% (normen 2022). De werkgever betaalt over eindheffingsloon buiten de vrije ruimte 80% eindheffing.
Onbelaste vaste kostenvergoeding en WKR
Ook onbelaste vaste kostenvergoedingen kunnen gericht vrijgesteld zijn. De wet eist in dat geval dat aan de kostenvergoeding een onderbouwing naar aard en veronderstelde omvang ten grondslag ligt op basis van een steekproef (naar de aard en omvang van die kosten). Het ontbreken van een dergelijke steekproef, en dus het niet voldoen aan de voorwaarden voor de gerichte vrijstelling, leidt niet direct tot belastingheffing ten laste van de werknemer. De werkgever kan immers de vergoeding aanwijzen als eindheffingsloon en onderbrengen in de vrije ruimte.
Toch gaat dit nog wel eens mis, zoals onlangs bleek uit een procedure over een accountant en belastingadvieskantoor (uiteraard niet Jongbloed Fiscaal Juristen). De procedure handelt over de vaste onkostenvergoedingen en over vergoedingen aan werknemers voor netwerkverenigingen en businessclubs.
Fiscale procedure over vaste onkostenvergoeding
De Belastingdienst had een boekenonderzoek ingesteld bij het accountantskantoor naar de aanvaardbaarheid van de aangiften Loonheffing. Tijdens het boekenonderzoek werd vastgesteld dat het kantoor een maandelijkse vaste kostenvergoeding aan haar werknemers had uitbetaald. De belastinginspecteur was van mening dat de vaste kostenvergoeding onvoldoende onderbouwd was. Als gevolg van deze onvoldoende onderbouwing van de vaste kostenvergoeding is de gehele uitbetaalde kostenvergoeding over de gecontroleerde periode tot het eindheffingsloon voor de werkkostenregeling (WKR) gerekend.
Voor het oudste jaar van de controle (2014) stelde het accountantskantoor dat de vaste kostenvergoeding in een eerdere belastingcontrole was goedgekeurd. Deze stelling werd door de Inspecteur betwist. Omdat het accountantskantoor geen bewijs van de goedkeuring kon overleggen, kon de vaste kostenvergoeding niet onbelast worden verstrekt.
Voor de latere jaren (2015 - 2018) verwees het accountantskantoor naar het Handboek loonheffingen van de Belastingdienst. Hierin stond vermeld:
- U onderbouwt de vaste kostenvergoeding met een onderzoek vooraf naar de werkelijk gemaakte kosten en u herhaalt dit als wij daarom vragen of als de omstandigheden wijzigen. Deze voorwaarde geldt alleen voor nieuwe vaste kostenvergoedingen. Voor vaste kostenvergoedingen die al bestonden voordat u de werkkostenregeling ging toepassen, hoeft u niet opnieuw onderzoek te doen als de omstandigheden waarop u de vergoeding hebt gebaseerd, gelijk zijn gebleven.
Nu er geen sprake was van een eerder onderzoek, kon het accountantskantoor zich uiteraard niet op deze passage van het Handboek loonheffingen beroepen.
Saillant detail: de fiscus heeft het accountantskantoor de kans gegeven om achteraf de vaste vergoeding te onderbouwen, terwijl hij hier op grond van wet en jurisprudentie helemaal niet toe verplicht was. Deze onderbouwing werd door de inspecteur als onvoldoende beoordeeld.
Vergoedingen voor netwerkverenigingen en businessclubs
Het uitgangspunt van de Wet op de loonbelasting is, dat alles wat aan
een werknemer wordt verstrekt of vergoed in het kader van zijn dienstbetrekking
loon is. Aangezien de lidmaatschappen, waarvan de Belastingdienst de kosten
heeft gecorrigeerd, persoonsgebonden zijn, acht de rechtbank het niet aannemelijk
dat deze kosten een puur zakelijk karakter hebben.
Het had dan op de weg van het accountantskantoor gelegen haar standpunt
dat geen sprake was van een belastbare looncomponent verder te onderbouwen.
Nu zij dit heeft nagelaten, heeft het accountantskantoor naar het oordeel
van de rechtbank niet aannemelijk gemaakt dat de vergoedingen van kosten
van lidmaatschappen buiten het loonbegrip vallen.
Daarbij merkt de rechtbank op dat de wet niet voorziet in een gerichte vrijstelling voor (persoonlijke) lidmaatschappen van netwerkverenigingen en businessclubs, hetgeen een bewuste keuze van de wetgever impliceert. De correcties blijven derhalve in stand.
Werkkostenregeling 2023
De vrije ruimte bedraagt per werkgever 1,7% van de fiscale loonsom van
alle werknemers gezamenlijk, voor zover die loonsom niet hoger is dan €
400.000 plus 1,18% van het restant van die loonsom. Om het midden- en kleinbedrijf
tegemoet te komen wordt voorgesteld de
vrije ruimte over de eerste € 400.000 (fiscale loonsom) te verhogen met
0,22%-punt (derhalve 1,92%), het mag duidelijk zijn dat dit veel te laag
is, een percentage van 5-8% was eens stuk redelijker geweest. Werkgever
die werknemers willen compenseren voor bijvoorbeeld de inflatie / hogere
energielasten krijgen als bonus nog eens extra loonheffing (aan de overheid).
Het is de vraag of de verruiming tot een echte verbetering leidt. Het ligt immers veel meer voor de hand vergoedingen voor bijvoorbeeld extra energiekosten gericht vrij te stellen (eventueel onder een te formuleren maximum). In het MKB leidt de verruiming van de vrije ruimte niet tot een geweldige mogelijkheid om werknemers langs deze weg te compenseren. Ook het tarief (80%) bij overschrijding van de vrije ruimte is, gelet op de tariefstructuur van de wet, weinig aantrekkelijk.
Werkkostenregeling 2022
Via de werkkostenregeling kunt u als werkgever onbelaste vergoedingen aan uw werknemers verstrekken. U mag zelfs zaken belastingvrij vergoeden waar een werknemer een privé voordeel van kan hebben. Denk hierbij aan gereedschappen, telefoons, bureaus, computers, kerstpakketten en sportabonnementen. In 2020 en 2021 mocht 3% van de eerste € 400.000 aan salariskosten belastingvrij worden gebruikt binnen de onderneming. In 2022 is dit verlaagd naar het oude niveau, namelijk 1,7% van € 400.000. De belangrijkste vrijstellingen die u buiten de WKR kunt gebruiken zijn:
- verhuiskosten vanwege werk
- abonnementen openbaar vervoer
- reiskostenvergoeding € 0,19 cent per kilometer
- thuiswerkvergoeding € 2 per dag
- maaltijden tijdens overwerken
Noot fiscaal jurist inzake onkostenvergoedingen
Deze procedure is onder het mom 'leuker kunnen we het niet maken, ook niet makkelijker' , waarbij moet worden aangetekend dat het accountantskantoor kennelijk wel heel makkelijk concludeert tot het niet belastbaar zijn van de vaste kostenvergoeding en ook de vergoeding van lidmaatschappen. Deze procedure lijkt ook te zijn gevoerd door een minder deskundige fiscalist. Los van de naheffing wordt ook nog een vergrijpboete van 25% opgelegd !
Dit neemt niet weg dat de werkkostenregeling best complex kan zijn vanwege de vele voorwaarden voor de diverse gerichte vrijstellingen.
Voor vaste kostenvergoedingen geldt dat daaraan op basis van een steekproef een onderbouwing naar aard en veronderstelde omvang aanwezig moet zijn, wil deze gericht zijn vrijgesteld. In haar arrest uit 2009 heeft de Hoge Raad beslist dat voor de toepassing van de zojuist genoemde bepalingen de vaste kostenvergoedingen per kostencategorie vooraf of uiterlijk op het moment van betaling ervan naar aard en veronderstelde omvang dienen te zijn gespecificeerd.
Dat kan best arbeidsintensief zijn, maar veelal is de vrije ruimte van werkgevers onvoldoende om - samen met andere vergoedingen en verstrekkingen in deze ruimte - niet tot eindheffing bij de werkgever te leiden. En bij de huidige tariefstructuur is 80% eindheffing best een pittig tarief.
De werkgever doet zichzelf daarom een groot plezier door te toetsen of vergoedingen en verstrekkingen voldoen aan de voorwaarden voor de gerichte vrijstellingen. Immers, hiermee wordt de vrije ruimte van de werkkostenregeling niet verbruikt. Maak dus een specificatie van de onkostenvergoeding en laat al uw werknemers eens per jaar de onkostenvergoeding met bonnetjes onderbouwen. Bij grotere organisaties is het sterk te overwegen om de onkostenvergoeding vooraf af te stemmen.
Fiscale risico's beperken via fiscale scan?
Wij merken in de praktijk dat veel werkgevers deze fout maken en dus een groot risico lopen. Laat eens een WKR-scan of fiscale scan door ons uitvoeren, hiermee maakt u optimaal gebruik van de fiscale mogelijkheden en beperkt u uw fiscale risico's. Stuur ons gerust een e-mail voor een vrijblijvende offerte.
Workshop werkkostenregeling
Wil u wat uitgebreider geïnformeerd worden over werkkostenregeling, vraag dan vrijblijvend bij ons een offerte aan voor een inhouse workshop werkkostenregeling. Wij kunnen deze in overleg helemaal op maat maken voor uw bedrijf.
Loonbelastingscan
Wil u weten of uw bedrijf voldoet aan wet- en regelgeving op het gebied van de loonbelasting / WKR? Bel ons voor een loonbelasting- of WKR-scan. We houden de fiscale verwerking van uw arbeidsvoorwaarden aan tegen het wettelijk kader. Via een beknopt verslag ziet u snel waar de verbeterpunten voor uw organisatie liggen.
Bron Onkostenvergoeding en WKR
Rechtbank Gelderland 10 juni 2022, ECLI:NL:RBGEL:2022:2926
Hoge Raad 23 januari 2009 ECLI:NL:HR:2009:BH0612
ECLI:NL:HR:2009:BH0612, voorheen LJN BH0612, Hoge Raad, 07/13576 (rechtspraak.nl)
Welke kosten zijn aftrekbaar bij een eigen woning
Naast de rente van schulden (eigenwoning) zijn ook de kosten van de geldlening (eigen woning) aftrekbaar. Bij de kosten van een geldlening gaat het om alle kosten van geldleningen, advieskosten en boeterente. Bij het oversluiten van een hypotheek is er vaak ook sprake van bijkomoende kosten (advies en notaris), ook deze kosten zijn (geheel of grotendeels) aftrekbaar. In dit artikel behandelen wij de in box 1 aftrekbare kosten en ook grensgebieden qua aftrek.
Welke kosten van geldleningen zijn aftrekbaar in box 1?
Naast de rente zijn ook de kosten van geldlening aftrekbaar, mits die kosten behoren bij de eigenwoningschuld (art. 3.120 lid 1 sub b Wet IB 2001). Het gaat om alle kosten die nodig zijn om de lening te verkrijgen, te verlengen of af te lossen (Hoge Raad 19 mei 1982, BNB 1982/175, bevestigd in Hoge Raad 23 september 2016, BNB 2017/24).
Concreet aftrekbaar zijn onder meer:
- Taxatiekosten die de bank vraagt om de lening te kunnen beoordelen
- Advies- en bemiddelingskosten van de hypotheekadviseur of geldverstrekker
- Notariskosten voor de hypotheekakte en de inschrijving in het hypotheekregister
- Kosten van de Nationale Hypotheekgarantie (NHG), inclusief het bouwkundig rapport en de borgstellingsprovisie aan het
- Waarborgfonds Eigen Woning
- Bereidstellingsprovisie bij verlenging van de geldigheidsduur van een offerte
Het uitgangspunt is dus ruim, maar kent een strikte grens: de kosten moeten rechtstreeks voortvloeien uit het opnemen, verlengen of aflossen van de eigenwoningschuld.
Welke kosten van geldleningen zijn NIET aftrekbaar in box 1?
Hier gaat het in de praktijk mis. Een aantal posten voelen aan als financieringskost, maar sneuvelt op het rechtstreeksheidsvereiste of een ander vereist. Hierbij een opstelling van enkele discussie punten bij de aftrek in box 1.
- Advieskosten voor een lening die níét doorgaat. Wordt de lening uiteindelijk niet afgesloten of aangepast, dan zijn de advieskosten niet aftrekbaar (Kennisgroepstandpunt KG:051:2024:5). Alleen advies dat leidt tot een daadwerkelijk afgesloten eigenwoninglening telt (KG:051:2024:4).
- Kosten ter voorkoming van een executieveiling. Deze kosten hangen niet samen met het aflossen van de lening, maar met het verweer tegen een terugvorderingsactie. Niet aftrekbaar (Hof Arnhem-Leeuwarden 9 april 2024, ECLI:NL:GHARL:2024:2431). Ook de Hoge Raad is er snel klaar mee (zie Hoge Raad d.d 17 juli 2026 ECLI:NL:HR:2026:1305)
- Renteswap-vergoeding. Wie een variabele rente via een renteswap "vastzet", betaalt een vergoeding die noch rente noch kosten van geldlening is (Hoge Raad 14 juli 2017, BNB 2017/189).
- Koersverlies bij aflossing van een lening in vreemde valuta (HR 23 september 2016, BNB 2017/24). Zie onder voor een toelichting.
- Vergoeding aan de ex-echtgenoot voor diens voortdurende hoofdelijke aansprakelijkheid tijdens echtscheiding: geen aftrekbare kostenpost (Kennisgroepstandpunt KG:051:2022:7).
- Splitsen: als een deel van de lening niet aftrekbaar is dan moet er wellicht een splitsing plaatsvinden, denk hierbij aan een lening welke is
Koersverlies niet aftrekbaar als kosten van geldlening
Henk heeft een hypotheek afgesloten in zwitserse francs. De lening wordt omgezet in een euro lening. Door de koerswijziging neemt de geldlening in euro's toe met € 127.000. Henk wil dit koersverlies aanmerken als aftrekbare kosten voor de eigenwoning. De inspecteur weigert dit en partijen stappen naar de rechter. Zowel het beroep als het hoger beroep (Gerechtshof d.d. 15 januari 2016 ECLI:NL:GHSHE:2016:76) wordt ongegrond verklaard. Volgens de Hoge Raad op 23 september 2016 (ECLI:NL:HR:2016:2136) is de eigenwoningschuld beperkt tot – voor zover hier van belang – de schulden die zijn aangegaan voor het verwerven, verbeteren of onderhouden van de eigen woning. Daarmee strookt dat tot de kosten van een geldlening in verband met die schulden uitsluitend worden gerekend de kosten die rechtstreeks voortvloeien uit het opnemen, verlengen of aflossen van de voor voormelde doeleinden aangegane geldleningen. Tot die kosten behoort niet het koersverlies ten opzichte van de euro dat wordt geleden bij het aflossen van een lening luidend in een andere munteenheid dan de euro.
Wanneer is boete rente op hypotheek aftrekbaar?
Bij het oversluiten van een hypotheek is vaak boeterente verschuldigd. Sinds 1 januari 2017 bepaalt art. 3.119a lid 9 Wet IB 2001 uitdrukkelijk dat boeterente — al dan niet in het kader van rentemiddeling — niet geldt als kosten van geldlening, maar als rente van schulden. Dat maakt haar in beginsel volledig aftrekbaar (binnen het afbouwende aftrektarief van 37,56% in 2026).
Onder boeterente valt de reële vergoeding voor het renteverlies dat de bank lijdt over de resterende rentevastperiode. De rekenmethode van de bank doet er niet toe. Andere opslagen (bijvoorbeeld voor het risico van vroegtijdige volledige aflossing) zijn géén boeterente en dus niet aftrekbaar.
Hypotheek ondernemer of DGA bij zijn eigen BV, Wat is deze aftrekbaar?
Financiert een DGA zijn eigen woning bij zijn eigen BV? Dan verdient de (boete) rente bijzondere aandacht. Twee recente lijnen zijn hier bepalend:
- Geen boeterenteclausule = geen aftrek. Is in de leningsovereenkomst met de BV géén boeterente afgesproken en mag te allen tijde (ad libitum — naar believen) boetevrij worden afgelost, dan is een tóch betaalde boeterente niet reëel en niet aftrekbaar. Een zakelijk handelende partij had immers gewoon boetevrij overgesloten (Kennisgroepstandpunt KG:051:2023:6). Praktijkles: neem een correcte, zakelijke boeterenteclausule op — anders verspeelt u de aftrek.
- Fiscaal voordeel als motief is toegestaan. In Hoge Raad 17 november 2023 (BNB 2024/31) loste een DGA vervroegd af op zijn BV-lening en betaalde € 34.078 boeterente, mede om vóór een periode van lager inkomen de aftrek naar voren te halen. De Belastingdienst wilde dit als vooruitbetaalde rente aanmerken (die maar beperkt aftrekbaar is, art. 3.120 lid 4 Wet IB 2001). De Hoge Raad oordeelde: het enkele fiscale motief maakt van boeterente nog geen vooruitbetaalde rente. Voor zover de boeterente samenhangt met een herfinanciering van de lening en zakelijk is, is zij gewoon aftrekbaar. Na verwijzing sloten partijen bij Hof Amsterdam (27 juni 2024, ECLI:NL:GHAMS:2024:1775) een compromis waarbij € 12.500 in aftrek werd toegelaten.
De les: bij de DGA is boeterente een legitiem sturingsinstrument — mits de clausule zakelijk is, de hoogte marktconform is (at arm's length) en er daadwerkelijk sprake is van herfinanciering.
Moet een belastingplichtige zijn agenda verstrekken aan de Belastingdienst?
De administratie moet 7 jaar worden bewaard. Maar wat behoort er tot de administratie van een belastingplichtige? Volgens de Belastingdienst behoort een (privé-)agenda tot de administratie van een belastingplichtige. Moet u dan de papieren of digitale agenda (Outlook / Google) volledig verstrekken aan de Belastingdienst? In deze procedure bij de Hoge Raad in april 2024 is bepaald dat in bepaalde situaties de prive agenda moet worden verstrekt.
Agenda onderdeel van de administratie
Een agenda bevat privé- en soms zakelijke afspraken van een belastingplichtige. De Belastingdienst kan veel informatie uit een dergelijke agenda halen. Voor een kapster, belastingadviseur, consultant, etc. kan een agenda ook fiscaal relevante informatie bevatten, zoals het aantal afspraken, de locatie, etc. Ook als er kladaantekeningen in de agenda staan opgenomen, is de agenda relevant voor de Belastingdienst. De agenda kan ook relevant zijn bij een derdenonderzoek (dus een onderzoek bij iemand anders), dit om te controleren of een afspraak daadwerkelijk heeft plaatsgevonden.
Moet een agenda zomaar aan de Belastingdienst worden verstrekt?
Het belangrijkste is dat de agenda fiscaal relevant is, immers enkel fiscaal relevante informatie moet door de belastingplichtige worden verstrekt. Geheimhouders (advocaten, notarissen) hoeven een agenda niet te verstrekken. Hier blijft het overigens niet bij. Alle boeken en bescheiden (en andere gegevensdragers) moeten - ter keuze en beoordeling van de inspecteur - geraadpleegd kunnen worden door de Belastingdienst. Een zakelijke agenda moet dus worden verstrekt (ook digitaal), de strijdigheid met de Wet Bescherming Persoonsgegevens wordt opgeheven in de Algemene Wet inzake Rijksbelastingen. De fiscale relevantie moet echter wel vaststaan, dit zou u kunnen opvragen bij de Belastingdienst (waarom wilt u de agenda ontvangen en wat is de fiscale relevantie?). Als u de agenda niet zou verstrekken, is het mogelijk dat de Belastingdienst een informatiebeschikking verstrekt en / of de administratie verwerpt. In beide gevallen wordt de bewijslast omgekeerd.
Belastingadviseur weigert agenda te verstrekken
In een procedure bij het Gerechtshof (in 2022) weigerde een belastingadviseur zijn agenda te verstrekken aan de Belastingdienst. De inspecteur wil deze agenda ontvangen om te kijken naar de afspraken inzake het verzorgen van aangiften inkomstenbelasting. In de agenda stonden zakelijke en privé-afspraken. De inspecteur stuurt een informatiebeschikking aan de belastingadviseur (omkering bewijslast). Zowel de rechtbank als het gerechtshof zijn het met de inspecteur eens. Het standpunt van de inspecteur is redelijk en de informatie uit de (privé- en zakelijke) agenda is fiscaal relevant. Dit komt mede omdat de belastingadviseur ook privé-afspraken inzake aangiften voor vrienden in zijn agenda noteert. Dat deze afspraken geen geld opleveren en dus geen bron van inkomen vormen, wordt als "flauwekul" verworpen door het gerechtshof. De rechter komt tot het volgende:
- RO 4.16: Naar het oordeel van de rechtbank mocht de inspecteur zich in redelijkheid op het standpunt stellen dat de door hem gevraagde gegevens en bescheiden van belang zouden kunnen zijn voor de belastingheffing. Aangezien belanghebbende afspraken voor het invullen van belastingformulieren voor mensen in de vriendenkring in zijn privé-agenda noteert (…), zou die agenda van belang kunnen zijn voor de heffing van IB/PVV en omzetbelasting in de betrokken jaren. De stelling van belanghebbende dat de Belastingdienst al over de gegevens zou beschikken, verandert dit niet.
Dat de privé-agenda niet is bewaard, komt voor rekening en risico van de belastingadviseur. De algemene beginselen en artikel 8 EVRM worden niet geschonden. De Hoge Raad heeft op 5 april 2024 de uitspraak van het Gerechtshof bevestigd (ECLI:NL:HR:2024:528)
Noot belastingadviseur inzake verstrekken agenda aan Belastingdienst
Aan de inspecteur moet (op grond van artikel 47 en 49 AWR) alle fiscaal relevante informatie worden verstrekt.
Bij een boekenonderzoek of een controle wordt veel informatie door de Belastingdienst opgevraagd. Belangrijk is dat een belastingplichtige zijn rechten bij een boekenonderzoek kent en ook de regie gaat houden over de stukken die worden verstrekt en de antwoorden die worden gegeven. Het inschakelen van een ervaren fiscalist is dus bittere noodzaak. Vertrouwelijke informatie of adviezen hoeven niet te worden verstrekt, ook informatie van een advocaat hoeft niet te worden verstrekt aan de Belastingdienst (geheimhouding / fair play). Een inspecteur moet tijdens een onderzoek ook de algemene beginselen van behoorlijk bestuur in acht nemen en moet dus zorgvuldig de belangen van een belastingplichtige afwegen. Een inspecteur wijzen op deze beginselen en / of fairplay of de fiscale relevantie is dus niet gek. Ook mag een inspecteur niet - zonder toestemming van belastingplichtige - in kasten of een computer kijken. Als de inspecteur voornemende is om een boete op leggen (vraag hierom), moet hij / zij u op de cautie wijzen (zwijgrecht). Tenslotte moet de inspecteur u altijd een redelijke termijn geven en moet u erop letten dat u niet zomaar alle vragen gaat beantwoorden.
Op grond van de inlichtingenverplichting moet iedere ondernemer (belastingplichtige) op verzoek van de Belastingdienst de informatie verstrekken die voor zijn belastingheffing (of die van anderen) relevant is of kan zijn. Dit geldt ook voor het verstrekken van uw agenda. Als een belastingplichtige de informatie niet meer heeft is geen sprake van schending van de inlichtingenverplichting, tenzij de belastingplichtige (zoals in deze casus) een administratieplichtige is.
Tenslotte, het is verstandig om een privé- en zakelijke agenda te bezitten !
Bron verstrekken agenda aan belastingdienst
Gerechtshof Den Bosch d.d. 12 januari 2022 ECLI:NL:GHSHE:2022:38
Rechtbank Zeeland - West Brabant d.d. 25 juni 2020 ECLI:NLRBZWB:2020:2670
Eigen woning schulden vanaf 2031
Vanaf 2031 kan er chaos ontstaan bij veel belastingplichtigen met een hypotheek die al 30 jaar loopt. De hypotheekrente aftrek kost de overheid thans 11 miljard per jaar en dit zal vanaf 2031 ongeveer 1 miljard per jaar minder worden. Het kabinet zal wel met besluiten komen omdat anders onuitvoerbare situaties bij de belastingdienst dreigen en huiseigenaren gaan piepen en bezwaar- en beroepsprocedures gaan starten.
Einde hypotheekrenteaftrek in 2031 voor vele huiseigenaren
Veel Nederlandse huiseigenaren kijken met enige zorg naar 1 januari 2031. Vanaf dat moment verstrijkt voor een grote groep mensen de 30 jaars termijn voor de hypotheekrenteaftrek op de eigen woning schulden van voor 1 januari 2001. Dat betekent dat dat de rente op deze oude hypotheken niet langer in aftrek komt in box 1. De schuld verhuist dan van box 1 naar box 3 (sparen en beleggen). Afhankelijk van de persoonlijke situatie hoeft dit niet direct dramatisch te zijn. Een paar voorbeelden
- Kleine hypotheek en box 3 vermogen: door toepassing wet Hillen en besparing box 3 wellicht geen nadelen of zelfs voordelen
- DGA met hypotheek via eigen BV, wet excessief lenen kan voor problemen zorgen (als schulden aan BV hoger zijn dan € 500.000)
- Huiseigenaren zonder box 3 vermogen gaan fors meer belasting betalen in box 1.
- Huiseigenaren met hypotheek waar volledig op wordt afgelost worden meestal minder fors getroffen.
Schema vervallen hypotheekrenteaftrek 2031
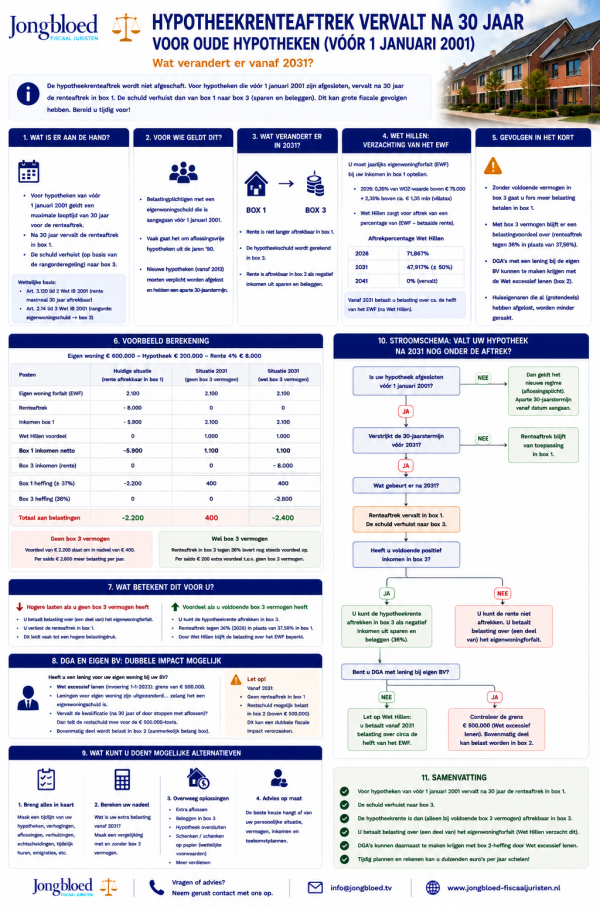
Voor wie is de renteaftrek vanaf 2031 niet meer gelden
Per 1 januari 2031 vervalt de hypotheekrenteaftrek in box 1 voor iedere belastingplichtige die nog een eigen woning schuld heeft van voor 1 januari 2001, meestal zijn dit aflossingsvrije hypotheken (was in jaren '90 redelijk gebruikelijk). Vanaf 2013 moest voor nieuwe eigenwoning schulden verplicht (annuitair of lineair) worden afgelost om de renteaftrek te verkrijgen, deze groep wordt dus minder door de maatregel getroffen. Hypotheekrente is voor iedereen gedurende maximaal 30 jaar aftrekbaar (artikel 3.119a Wet IB), als de schuld niet meer in box 1 mag worden meegenomen zal de schuld - op grond van de rangorde regeling - worden opgenomen in box 3 (artikel 2.14 lid 3 wet IB).
DGA met hyotheek aan eigen BV en situatie in 2031
DGA's met een eigen woning schuld aan hun eigen BV krijgen het vaak lastig in 2031. Voor de DGA speelt namelijk ook de nieuwe Wet excessief lenen bij de eigen BV een rol (invoering 1 januari 2023). De wet stelt een grens van € 500.000 voor de schulden van de DGA bij de eigen BV; het bovenmatige deel wordt in box 2 belast. Leningen voor de eigen woning worden (gelukkig) uitgezonderd bij deze drempel, dit zolang de lening kwalificeert als eigen woning schuld. Echter als de eigen woning schuld niet langer kwalificeert (bijvoorbeeld door stoppen met aflossen of 30 jaars termijn verstrijkt) telt ook de restant van de schuld mee voor de € 500.000 toets. Voor DGA's met hoge eigen woning schulden aan de eigen BV kan 2031 dus een dubbele fiscale impact hebben (geen aftrek box 1 en belastingheffing in box 2).
Wet hillen en eigen woning forfait
Los van de renteaftrek, moeten huiseigenaren jaarlijks een percentage van de WOZ-waarde van hun woning als inkomen aangeven: het eigenwoningforfait (hierna EWF). In 2026 is dat 0,35% van de WOZ-waarde boven € 75.000, plus een extra opslag (2,35%) voor de waarde boven ca. € 1,35 miljoen (de ‘villatax’). De wet Hillen zal de pijn voor de eigen woning bezitter na 1 januari 2031 wel verzachten. Nu wordt er vermoedelijk over het gehele EWF afgerekend en na vervallen van de hypotheekrente moet er over 50% van de EWF belasting worden betaald. Is even rekenen maar relatief eenvoudig. Paar opmerkingen over de wet Hillen:
- Die aftrek wordt afgebouwd: in 2026 is zij nog 71,867% van het verschil tussen EWF en betaalde rente,
- In 2031 is de aftrek nog ongeveer 50% (exact 47,917% )
- In 2041 vervalt de wet hillen en is het percentage 0% .
Dit betekent dat vanaf 2031 iemand zonder eigenwoningschuld effectief over circa de helft van het EWF belasting verschuldigd blijft in box 1. Veelal zal een teruggave in box 1 omslaan in een (beperkte) betaling over box 1 inkomen.
Rekenvoorbeelden afschaffen hypotheekrente aftrek
Voorbeeld met eigen woning van € 600.000 en hypotheek tegen 4% rente van € 200.000, onderstaand met afgeronde bedragen. Conclusie, het voordeel van € 2.200 slaat om in nadeel van € 400, per saldo dus € 2.600 meer aan lasten. Als er box 3 vermogen is neemt het voordeel toe met € 200.
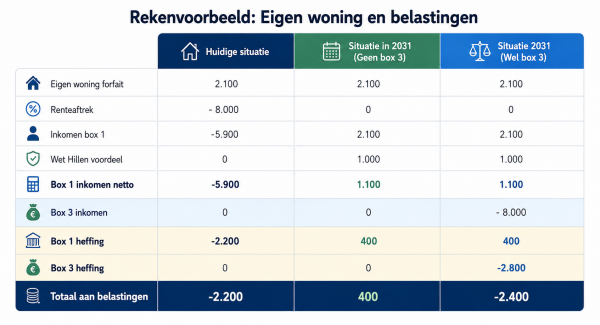
Voldoende vermogen in box 3 en afschaffing hypotheekrente aftrek
Heeft u daarentegen wél genoeg positief inkomen in box 3 – bijvoorbeeld omdat u spaar- of beleggingsvermogen heeft of een vakantiewoning of tweede woning in box 3? Dan zult u de betaalde hypotheekrente in box 3 kunnen aftrekken als negatief inkomen uit sparen en beleggen. Dit biedt nog steeds een belastingvoordeel, zij het een tikje lager dan u gewend was. In box 3 geldt een vlaktaks (forfaitair tarief) van 36% (2026), in plaats van volledig aftrek in box 1 tegen 37,56%.
Tegelijk gaat u voor uw eigenwoningforfait belasting betalen, terwijl de Wet Hillen een deel daarvan nog compenseert (in 2031: ~47,9%). Per saldo valt de jaarlijkse totale belastingdruk lager uit dan als u géén vermogen had: u profiteert dan nog van renteaftrek, weliswaar tegen een iets lager tarief. Het verschil tussen vóór en na 2031 is voor deze categorie beperkt en soms zelf voordelig door de Wet Hillen.
Oplossingen voor oude hypotheken in 2031
Wij puzzelen nog even mogelijke oplossingen voor het hypotheek probleem in 2031. De eerste oplossingen die wij zien zijn de volgende:
- Breng uw hypotheken, de verhogingen, de aflossingen en verhuizingen in beeld. Maak een tijdlijn en bekijk welke hypotheken op welk moment 30 jaar lopen. Ook echtscheidingen, tijdelijk huren, emigraties, etc. kunnen hier invloed op hebben.
- Niet doen en uitrekenen wat u nadeel is. Deze passieve route heeft als voordeel "simpelheid". Uw netto woonlasten zullen stijgen tenzij u voldoende box 3 vermogen heeft. Voor DGA's die tegen de wet excessief lenen aanlopen is dit meestal geen voordelige optie.
- Extra aflossen voor 2031 als u liquiditeit ter beschikking heeft, dit is kwestie van rekenen. Is dus iets complexer en voordeel zal beperkt zijn.
Wij puzzelen nog even verder en komen vast nog meer meer oplossingen of denkrichtingen, deze zullen wij dan opnemen.
Wat als ik na 2030 gewoon doorga met renteaftrek claimen?
Als u na het verstrijken van de termijn toch nog eigenwoningrente blijft aftrekken in box 1 (bijvoorbeeld uit onwetendheid), zult u waarschijnlijk ooit gecorrigeerd worden. Aanvankelijk kan dit ongemerkt door de controles glippen – zoals gezegd, de Belastingdienst heeft bij introductie in 2001 al bepaald dat belastingplichtigen de voortgang van hun 30-jaarstermijn zélf moeten monitoren. Maar uiteindelijk kan de inspecteur alsnog constateren dat de aftrek onterecht was, bijvoorbeeld bij een latere controle of boekenonderzoek. Dan kan hij de ten onrechte afgetrokken rente navorderen, vaak tot 5 jaar teruggaande, plus belastingrente (rente over de nagevorderde belasting). Ook riskeert u een (vergrijp) boete als de onterechte aftrek als opzet of grove schuld wordt aangemerkt. Het “gewoon zo blijven doen” is dus geen verstandige optie: beter is om tijdig in kaart te brengen wanneer uw aftrek eindigt en maatregelen te nemen zodat u vanaf dan niet onverwacht in de problemen raakt.
Wat te doen inzake vervallen hypotheekrente per 2031
- Beperkt informatie: veel huiseigenaren (of DGA's) zullen hun oude hypotheken, verhuizingen, verhogingen, bijleenregelingen, etc. in beeld hebben. De belastingdienst registreert dit pas vanaf 2013. Dit kan fouten in uw aangifte inkomstebelasting tot gevolg hebben. Wie dit onbewust doet loopt een risico op navorderingsaanslagen, boetes en belastingrente.
- Inventariseer uw eigen woning schulden, desnoods op grond van oude foto's en een tijdlijn. Bekijk hoe woningen zijn betaald en welke aangiften u nog in bezit zou hebben.
- Verkeerde uitgangspunten: als u uw hypotheek in 2013 oversloot telt de oude hypotheek als ingangsdatum, maak dus een tijdlijn.
- Maak een impactberekening voor 2031
| Risico | Gevolg | |
| Geen bewijs hypotheek | Correctie belastingdienst, geen hypotheekrente aftrek | |
| Ten onrechte hypotheekrente opnemen in aangifte | Navordering met belastingrente en boete | |
| Aflossingsvrije hypotheek 30 jaar | Schuld van box 1 naar box 3 | |
| Vermogen in box 3 | Schuld geeft voordeel in box 3 | |
| Geen box 3 vermogen | Netto maandlasten stijgen fors | |
| Echtscheiding | Puzzelen met verdeling hypotheek | |
| Life events overig | Complexe berekening per leningdeel | |
| DGA met lening bij de BV | Oversluiten hypotheek bij bank mogelijk? | |
Noot fiscaal jurist inzake vervallen hypotheekrente aftrek
De komende periode zal er veel informatie verschijnen over dit onderwerp. De bal ligt echter bij de belastingplichtige, degene die een aftrekpost wil claimen moet bewijzen dat hierop ook een recht bestaat. Het probleem gaat met name over hypotheken die voor 2013 zijn afgesloten, sindsdien is de renteaftrek alleen mogelijk voor leningen die worden afgelost. Historische informatie heeft de belastingdienst niet in bezit. Vrijwel geen enkele instelling zal informatie ouder dan 10 jaar nog hebben bewaard. Over oversluit situaties heeft de kennisgroep al standpunten ingenomen (KG:051:2023:17). Ook is er sinds 13 mei 2026 een rapport over de 30 jaarstermijn hypotheekrente aftrek (de HRA), deze kunt u hier raadplegen.
In het rapport met ruim 60 pagina's, veelal algemene tekst, wordt het volgende duidelijk;
- Bewijslast voor hypotheekrenteaftrek ligt bij belastingplichtige
- Belastingdienst heeft onvoldoende gegevens, historische gegevens zijn vaak vernietigd of nooit vastgelegd
- Adviseur en banken kunnen vaak geen zekerheid geven
Het budget bij de overheid binnen de begroting is beperkt, het lijkt dan ook niet logisch dat er vanuit Den Haag een oplossing komt. Eventueel zou de belastingdienst de termijn voor 2031 in stapjes kunnen afbouwen tot 2043 (de periode 30 jaar na 2013, moment verplichte aflossing en registratie door de belastingdienst)
Komt de overheid nog met een oplossing voor de hypotheekrenteaftrek in 2031?
In het rapport wordt wel een opening gegeven. De besluitvorming over dit probleem moet nog plaatsvinden en er zullen vele kamervragen volgen. Zonder verdere toelichting is er in 2031 een uitvoerings- en handhavingsprobleem. De meest logische keuze lijkt een overgangsrecht tot 2043, dit kost de staat wel 1,5 miljard per jaar.
Bronnen inzake hypotheekrenteaftrek 2031
Antwoorden kamervragen over aflopen van de 30 jaarstermijn (13 mei 2026)
Antwoorden kamervragen over bericht "Jetten verruimt de hypotheekrenteaftrek" (13 mei 2026)
Beslisnota bij kamerbrief 30 jaarstermijn hypotheekrenteaftrek (13 mei 2026)
Rapport onderzoek 30 jaarstermijn hypotheekrenteaftrek (13 mei 2026)
Fiscale scan
voorbeeld met webformulier
Prinsjesdag 2026
Wij komen deze week met diverse tips en aandachtspunten over fiscale wijzigingen voor ondernemers, DGA's en particulieren. Prinsjesdag 2026 was fiscaal wederom niet bijzonder en de wijzigingen zijn beperkt. Al met al, als u zin heeft om even te lezen wat er gaat fiscaal wordt aangepast "veel leesplezier". Het kabinet heeft ook geen meerderheid dus het is nog maar de vraag wat er uiteindelijk uitkomt.
Het ondernemersklimaat wordt er niet beter op, ondernemers willen minder regels, meer voorspelbaarheid en dan prima te combineren met een harde aanpak van belastingontwijking. De gemiddelde ondernemer wordt gek van alle regels die al jaren toenemen, ook dit jaar blijft dit ongewijzigd.
Wat er niet wordt aangepast in 2027
- Bedrijfsopvolgingsregeling blijft gelijk
- Erfbelasting en schenkbelasting blijven gelijk
- Box 3 (nieuwe regeling)
- Box 2 tarief wordt verlaagd
- Excessief lenen wordt aangepast
- Vennootschapsbelasting wordt niet aangepast
Prinsjesdag 2026: wat verandert er fiscaal in 2027 en daarna?
Op dinsdag 15 september 2026 heeft het kabinet de Miljoenennota 2027 en het pakket Belastingplan 2027gepresenteerd. Er is ook een samenvatting van de miljoenennota 2027, deze kunt u hier lezen.
Wie een grote fiscale hervorming verwachtte, komt enigszins bedrogen uit, en eigenlijk ook niet omdat dit al jaren niet is gebeurd. Het pakket bestaat vooral uit lastenverschuivingen, het verder afbouwen van bestaande fiscale faciliteiten, vergroening en een aantal technische reparaties.
Toch zitten er enkele maatregelen tussen met forse praktische gevolgen. Vooral de
- auto van de zaak,
- box 3,
- ondernemersaftrekken,
- werknemersparticipaties bij start ups,
- papieren schenkingen
De belangrijkste fiscale maatregelen in één minuut
- Excessief lenen wordt afgebouwd tot maximaal € 100.000 (nu € 500.000)
- Box 2 tarief in 2027 tijdelijk lager (van 31% naar 29,2%).
- Elektrisch rijden wordt de fiscale norm. Youngtimers blijven nog wel even aantrekkelijk.
- Box 3: De Wet werkelijk rendement box 3 wordt voorlopig aangehouden en zelfs invoering per 2028 wordt onzeker. Voorstel op dit moment is vermogenswinstbelasting en geen vermogensaanwasbelasting meer.
- Aftrek ziektekosten zal in 2028 verdwijnen.
- Personeelskorting voor producten uit eigen bedrijf max € 500 per jaar.
- Inkomstenbelasting: de eerste twee box 1-tarieven gaan omhoog en via beperkte indexatie wordt bovendien een zogenoemde vrijheidsbijdrage voor defensie geheven.
- Ondernemers: zelfstandigenaftrek naar € 900, sterke versobering van andere ondernemersaftrekken, maar de EIA stijgt naar 45,5%.
- Auto: vanaf 2027 komt er een zeer stevige pseudo-eindheffing van 12% van de cataloguswaarde voor werkgevers bij fossiele auto's die ook privé worden gebruikt. Dit geldt niet voor auto's die voor 1 januari 2027 worden gekocht.
- De youngtimerregeling wordt versoberd
- DGA: nieuwe aandacht voor onzakelijke leningen
- Estate planning: Bij een papieren schenking wordt de verplichte rente verlaagd van 6% naar 3%.
- Vanaf 2028 en later: einde fiscale faciliteit groene beleggingen, einde korting elektrische auto, mogelijk nieuw box 3-stelsel, 21% btw op sierteelt en uiteindelijk verplichte elektronische facturatie vanaf 2030.
- Innovatiebox wordt iets aangepast (plafond gaat van € 25.000 naar € 100.000)
Belastingplannen voor de DGA
Voor de DGA zit de grootste verandering dit jaar niet in een spectaculaire verhoging van het box 2- of Vpb-tarief. De maatregelen zitten vooral rondom de BV: auto's, financiering, werknemersparticipaties, internationale structuren en vermogensoverdracht.
Dat is ook fiscaal relevant. Een DGA moet dus niet alleen kijken naar de gecombineerde Vpb/box 2-druk, maar steeds meer naar de wijze waarop geld, auto's, leningen en vermogen tussen privé en BV bewegen.
Let op leningen tussen DGA en BV
Naast de bestaande regeling excessief lenen bij de eigen BV wordt verder gekeken naar onzakelijke leningen en leningen met onzakelijke voorwaarden, dus dit zal wel weer vragenbrieven van de belastingdienst opleveren. Het kabinet onderzoekt hoe de materiële bevoordeling bij dergelijke leningen afzonderlijk kan worden belast en hoe dat voordeel moet worden gewaardeerd. Dat kan uiteindelijk veel verder gaan dan de huidige grens van de Wet excessief lenen. Niet alleen de omvang van de lening, maar ook rente, zekerheden, looptijd en aflossingsvoorwaarden kunnen daardoor fiscaal belangrijker worden.
Laat rekening-couranten en grotere familieleningen eind 2026 nog eens op zakelijkheid toetsen door uw fiscalist
Internationale DGA: step-up bij immigratie/zetelverplaatsing
Een interessante verbetering geldt bij het ontstaan van buitenlandse belastingplicht door met name een zetelverplaatsing van een vennootschap naar Nederland. De waarde in het economische verkeer van het aanmerkelijk belang wordt daarbij als uitgangspunt genomen voor de verkrijgingsprijs. Nederland belast daardoor in beginsel alleen de waardestijging die ontstaat ná de zetelverplaatsing naar Nederland. Voor internationale DGA-structuren, immigraties en remigraties is dit een belangrijke verbetering.
Papieren schenking wordt minder aantrekkelijk
Bij schenken op papier moet momenteel jaarlijks 6% rente daadwerkelijk worden betaald om te voorkomen dat bij overlijden alsnog erfbelasting wordt geheven op grond van artikel 10 Successiewet. Het kabinet wil dit percentage terugbrengen naar 3%. Dat klinkt gunstig voor de schenker, maar vermindert juist het estate-planningsvoordeel: er stroomt jaarlijks minder vermogen belastingvrij van ouder naar kind via de rentevergoeding. Daarnaast wordt een technische constructie aangepakt waarbij door de progressie in de schenk- en erfbelasting voordeel kon ontstaan. Voor vermogende DGA-families kan het daarom interessant zijn om nog vóór invoering van de nieuwe regeling - dus in 2026 - bestaande en voorgenomen schuldigerkenningen opnieuw door te rekenen.
Groen beleggen is in 2027 feitelijk al dood
De vrijstelling voor groene beleggingen daalt in 2027 van € 26.715 naar slechts € 200 per belastingplichtige, of € 400 voor fiscale partners. Per 1 januari 2028 verdwijnt de faciliteit geheel. Juridisch bestaat de vrijstelling in 2027 dus nog. Economisch is zij vrijwel betekenisloos geworden. Groene beleggingen dus vlot opheffen, zullen vermoedelijk in waarde dalen.
Overdrachtsbelasting voor beleggers daalt
Het algemene tarief voor woningen waarin de koper niet zelf gaat wonen – bijvoorbeeld een verhuurde woning of vakantiewoning – wordt verlaagd van 8% naar 7%. Dat kan bij vastgoedtransacties reden zijn om, waar juridisch mogelijk, de levering naar 2027 te verschuiven. Bij een aankoop van € 1 miljoen bedraagt het verschil immers € 10.000.
Zonnepanelen: salderen stopt
De salderingsregeling eindigt per 1 januari 2027. Teruggeleverde zonnestroom kan vanaf dat moment niet meer op dezelfde wijze worden verrekend met afgenomen elektriciteit.
Pensioenmaximum wordt jarenlang bevroren
Het maximale pensioengevende loon blijft tot en met 2032 bevroren op € 137.800. Door inflatie wordt daarmee ieder jaar een groter deel van hogere inkomens buiten de fiscaal gefacilieerde pensioenopbouw geplaatst.
Belastingplannen voor ondernemers
- Zelfstandigenaftrek verder omlaag: de zelfstandigenaftrek wordt in 2027 verlaagd van € 1.200 naar € 900
- Startersaftrek verdwijnt vrijwel helemaal. Gaat van € 2.123 naar € 10.
- Willekeurige afschrijving zal in 2028 worden afgeschaft.
- De meewerkaftrek en stakingsaftrek worden in 2027 met circa 75% verminderd en moeten uiteindelijk in 2030 volledig verdwijnen. De stakingsaftrek daalt daardoor volgens de huidige voorstellen van € 3.630 naar ongeveer € 908.
- Inbrengen in de BV wordt steeds aantrekkelijker.
- De Energie-investeringsaftrek wordt verhoogd van 40% naar 45,5%. Energiezuinige installaties dus in 2027 aanschaffen!
Aandelenopties startups en scale-ups aantrekkelijker
Voor aandelenopties die werknemers van kwalificerende startups en scale-ups ontvangen, wordt slechts 65% van het belastbare voordeel als loon belast. Daarmee wordt medewerkersparticipatie voor dit soort bedrijven dus aantrekkelijker.
Youngtimerregeling alleen nog voor echt oude auto's
De leeftijdsgrens voor toepassing van de youngtimerregeling gaat in 2027 naar 17 jaar en vanaf 2028 naar 20 jaar. Bij een youngtimer wordt de bijtelling berekend over de actuele waarde in plaats van de oorspronkelijke cataloguswaarde. Wellicht komt er nog overgangsrecht.
Kilometervergoeding omhoog
De maximaal onbelaste vergoeding voor zakelijke kilometers stijgt van € 0,23 naar € 0,25 per kilometer (was al bekend en geldt vanaf 1 januari 2026).
Opvallende, bijzondere en soms bijna grappige fiscale voorstellen
Prinsjesdag levert ieder jaar een paar fiscale bepalingen op waarbij je je kunt afvragen hoeveel ambtelijke uren eraan zijn besteed.
- Vliegen wordt € 15 duurder
- Lage BTW tarief voor ballonvaarten vervalt
- Bloemen en planten worden per 2028 duurder (BTW van 9% naar 21%). Dus pak de tuin in 2026 of 2027 aan!
- Accijnskorting voor kleine brouwers vervalt in 2028.
- Bosbouwvrijstelling wordt in 2028 afgeschaft.
- 0% btw op oorlogsschepen: In het kader van de hogere defensie-uitgaven wordt expliciet verduidelijkt dat de levering, reparatie en het onderhoud van oorlogsschepen onder het 0%-btw-tarief kunnen vallen.
- Een klein scheutje melk helpt niet meer: De bekende zuivelvrijstelling in de verbruiksbelasting op alcoholvrije dranken wordt ingeperkt. Alleen echte zuivel- en sojadranken en bepaalde medische en babyvoeding blijven vrijgesteld.
- Vrijheidsbijdrage zonder vrijheidsbelasting: Er komt een 'vrijheidsbijdrage', maar geen belasting met die naam. Deze bijdrage wordt weggedrukt in belastingschijven zo ziet niemand het nog over een paar jaar. Fiscaal-technisch slim; communicatief creatief.
- Belasting betalen over kraanwater: Ook de belasting op leidingwater wordt verhoogd. Volgens de vandaag gepubliceerde stukken en reacties stijgt deze met circa tien cent naar ongeveer € 0,537 per 1.000 liter
Bron en vindplaatsen inzake belastingplannen 2027 en prinsjesdag
Aanbiedingsbrief pakket belastingplannen 2027
Aangifte inkomstenbelasting 2025
Het zal niemand ontgaan zijn, de tijd is weer aangebroken om de aangifte inkomstenbelasting in te dienen. Vanaf 1 maart kunt u via de website van de Belastingdienst de aangifte weer indienen. Dat wil zeggen vanaf 1 maart kunt u het proberen want de eerste dagen was de website overbelast en werden mensen vriendelijk verzocht het op een later moment nogmaals te proberen. Lees ook dit artikel van onze collega (Marco Bik) op de site van nu.nl.
De vooringevulde aangifte inkomstenbelasting 2025
Het doen van de aangifte inkomstenbelasting wordt voor veel mensen ook makkelijker gemaakt, via de vooraf ingevulde aangifte, staan alle gegevens die al bij de Belastingdienst bekend zijn, al in de aangifte. Deze gegevens hoeft u alleen maar te controleren. Uiteraard wordt niet iedereen op zijn wenken bediend; sommige voordelen kunnen afhankelijk van feiten in omstandigheden soms worden belast in box 1 (werk en inkomen), box 2 (inkomsten uit aanmerkelijk belang of box 3 (sparen en beleggen). Omdat het bepalen van de omvang van het voordeel in deze boxen verschilt en ook de tarieven behoorlijk uit elkaar lopen, is het belangrijk goed te bepalen in welke box een voordeel moet worden belast. Dit wordt uiteraard niet voor u opgelost met de vooraf ingevulde aangifte.
Werkinstructies bij de belastingdienst inzake het beoordelen van uw aangifte inkomstenbelasting
Binnen de belastingdienst zijn er werkinstructies omtrent het handmatig beoordelen van uw aangifte inkomstenbelasting. Deze werkinstructies zijn in maart 2026 openbaar gemaakt. Het gaat hierbij om diverse werkinstructies bij verschillende onderwerpen. Deze werkinstructies kunt u hieronder raadplegen.
- Werkinstructie aangifte inkomstenbelasting zorgkosten 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting inzake negatief loon
- Werkinstructie aangifte inkomstenbelasting over persoonsgebonden aftrek
- Werkinstructie aangifte inkomstenbelasting over inkomsten en reisaftrek 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting omtrent toedeling inkomsten en aftrekposten eigen woning
- Werkinstructie aangifte inkomstenbelasting over overige uitgaven 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting box 3 en periodieke uitkeringen
- Werkinstructie aangifte inkomstenbelasting box 3 en schulden
- Werkinstructie aangifte inkomstenbelasting box 3 en uitgeleend geld
- Werkinstructie aangifte inkomstenbelasting box 3 en banktegoeden
- Werkinstructie aangifte inkomstenbelasting box 3 en effectenbezit
- Werkinstructie aangifte inkomstenbelasting box 3 en kapitaalverzekeringen
- Werkinstructie aangifte inkomstenbelasting box 3 en onroerende zaken
- Werkinstructie aangifte inkomstenbelasting en heffingskortingen 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting en eigen woning in 2023 en 2024
- Handboek belastingjaar 2022
- Werkinstructie correctieregels
Verschillende boxen bij inkomen en vermogen
Wanneer de inkomsten of vermogenswinsten niet binnen box 1 kwalificeren dan worden deze in box 2 of box 3 belast. Logischerwijs zullen wij daarom de voorwaarden om tot een box 1 belaste inkomstenbron te komen eerst inhoudelijk toelichten. Voordelen zijn enkel in box 1 belast wanneer sprake is van een bron van inkomen.
Uit de rechtspraak volgt dat aan de volgende eisen moet zijn voldaan voor de aanwezigheid van een bron van inkomen in box 1:
- er moet sprake zijn van werkzaamheden;
- waarmee wordt deelgenomen aan het economische verkeer;
- de belastingplichtige moet het verkrijgen van voordeel beogen (subjectief criterium) en
- het voordeel moet naar maatschappelijke opvattingen kunnen worden verwacht (objectief criterium).
De derde en de vierde voorwaarde worden gezamenlijk ook wel het voordeelvereiste genoemd. Of aan de genoemde eisen is voldaan, moet worden beoordeeld naar de situatie ten tijde van het verrichten van de werkzaamheden. Onderstaand worden de vereisten afzonderlijk toegelicht.
(i) Werkzaamheden
Het eerste vereiste betreft de werkzaamhedentoets . Daarbij staat de vraag centraal of het behaalde voordeel zijn oorzaak vindt in werkzaamheden die aan de belastingplichtige kunnen worden toegerekend.
De vraag of een opbrengst haar oorsprong vindt in werkzaamheden leidt in de praktijk tot veel discussie, met name bij de afbakening tussen speculatief handelen en normaal ver-
mogensbeheer. Deze afweging is bij de fiscale kwalificatie van aandelen, cryptovaluta en ook onroerend goed regelmatig aan de orde.
(ii) Deelname aan het economisch vekeer
Het tweede vereiste ziet op de deelname aan het economische verkeer. Dit criterium dient ter afbakening van activiteiten binnen de privésfeer, die niet als bron van inkomen worden aangemerkt. Zo is er bijvoorbeeld geen sprake van deelname aan het economisch verkeer indien werkzaamheden uitsluitend plaatsvinden binnen de familiesfeer.
(iii) Voordeel beogen
Het derde vereiste betreft het oogmerk om voordeel te behalen. De belastingplichtige moet de intentie hebben om winst te maken. In de context van traden via propfirms zal meestal aan dit vereiste zijn voldaan, aangezien de handel veelal wordt gedreven door het streven naar financieel gewin.
(iv) Voordeel redelijkerwijs te verwachten
Het vierde vereiste is vaak het lastigst te beoordelen en vormt in de praktijk het grootste discussiepunt. Het houdt in dat er ook redelijkerwijs voordeel te verwachten moet zijn. Dit criterium speelt een centrale rol bij het onderscheid tussen normaal vermogensbeheer (box 3) en meer dan normaal vermogensbeheer (box 1). Ook bij transacties voor traden via prop firms is deze afweging vaak doorslaggevend voor de fiscale kwalificatie.
Wanneer inkomsten zuiver speculatief zijn, wordt niet aan een bron van inkomen toegekomen (er is geen objectieve voordeelverwachting). Inkomen en vermogenswinst wordt dan niet belast in box 1, maar zal veelal belast worden in box 3.
Aftrekposten in de aangifte inkomstenbelasting 2025
Naast de allocatie van inkomen aan de (juiste) box, zijn er meer zaken die niet terug zijn te vinden in de vooraf ingevulde aangifte. Als u bijvoorbeeld zorgkosten heeft, moet u zelf beoordelen of deze kosten voor aftrek in aanmerking komen. Op de website van de Belastingdienst kunt u vrij eenvoudig vinden of bepaalde door u zelf betaalde zorgkosten aftrekbaar zijn. Daarbij is verder vean belang dat de zorgkosten het drempelbedrag overtreffen. De hoogte van het drempelbedrag is afhankelijk van het inkomen van u en uw partner.
Ook niet opgenomen in de vooraf ingevulde aangifte staan de eenmalige kosten bij aanschaf van een eigen woning. Het is daarom goed om even naar de afrekening van de notaris te kijken. De hierop vermelde kosten zijn (deels) aftrekbaar als eenmalige kosten. Dat geldt ook voor de taxatiekosten van de woning benodigd voor de hypotheek.
De Belastingdienst bedient zich altijd van de spreuk “leuker kunnen we het niet maken, wel makkelijker”. Met de vooraf ingevulde aangifte wordt u wat dat betreft dus al redelijk op uw wenken bediend al is enige zelf werkzaamheid soms nog wel vereist. En komt u er toch niet uit dat kunt u altijd met ons bellen.
Vaste kostenvergoeding is loon
Wanneer kan een vaste kostenvergoeding belastingvrij worden betaald en wanneer niet? In dit artikel behandelen wij een procedure die slecht is gevoerd en slecht is voorbereid. De vergoeding is terecht tot het loon gerekend. Wat ging er mis?
- Geen specificatie van de onkostenvergoeding aanwezig.
- Kleine kosten worden buiten de vaste vergoeding om separaat gedeclareerd.
- Privé kosten worden als zakelijke kosten vergoed.
- Geen steekproef.
- Vergoedingen niet aangewezen als eindheffingsbestanddeel.
Onderbouwing vaste kostenvergoeding kan niet achteraf
Als een werkgever een vaste kostenvergoeidng wil invoeren moet hij of zij ervoor zorgen moet vooraf een onderbouwing en specificatie worden opgesteld, tenminste als het aan de belastingdienst ligt. In een kennisgroepstandpunt uit 2026 volgt dit standpunt (KG:024:2026:17). In het hier gestelde voorbeeld besluit een werkgever eind 2025 om per begin 2025 een vaste kostenvergoeding toe te gaan kennen, over de terugwerkende kracht periode kan - volgens de belastingdienst - geen gerichte vrijstelling worden toegepast. Belangrijk bij een vaste kostenvergoeding is dus:
- Stel een specificatie op (dus welke kosten worden vergoed);
- Maak aannemelijk dat de werknemer deze kosten ook maakt;
- Doe eens (of 2x) per jaar een onderzoek (bonnetjes door werknemer laten verzamelen).
De werkgever kan wel achteraf de gemaakte kosten op declaratiebasis vergoeden, dit mag eens per jaar (of eens per kwartaal).
De vaste kostenvergoeding, vrijgesteld of loon?
De vaste kostenvergoeding is regelmatig onderwerp van discussie met de Belastingdienst en dus ook onderwerp van fiscale procedures. Hoe zit het ook al weer?
De Wet op de loonbelasting is een redelijk eenvoudige wet: belast is al hetgeen uit dienstbetrekking wordt genoten als loon. Uiteraard kent de wet uitzonderingen. Eén van die uitzonderingen is het zogenoemde eindheffingsloon. Hieronder vallen gericht vrijgestelde bedragen en verstrekkingen alsmede de bedragen die door een werkgever worden ondergebracht in de vrije ruimte van de werkkostenregeling.
Een vaste kostenvergoeding kan gericht vrijgesteld zijn, mits:
- de kostenvergoeding naar aard en veronderstelde omvang is gespecificeerd; en
- aan de kostenvergoeding een steekproef naar de kosten ten grondslag ligt.
Dat lijkt op zich allemaal betrekkelijk eenvoudig. Nu naar de praktijk en een recente uitspraak van de Rechtbank Zeeland - West Brabant.
Procedure inzake vaste onkostenvergoeding
De procedure heeft betrekking op een onderneming die op interim-basis financiële en juridische adviezen gaf aan haar klanten. In de jaren 2013 tot en met 2016 werden door de onderneming onder andere vaste kostenvergoedingen en representatiekosten ten laste van haar resultaat gebracht. De Belastingdienst stelt een onderzoek in naar de aanvaardbaarheid van de door de onderneming ingediende aangiften vennootschapsbelasting en loonheffing over de jaren 2013 tot en met 2016.
In het controlerapport wordt door de controleambtenaar vastgesteld dat de onkostenvergoeding maandelijks in vaste bedragen wordt uitgekeerd en dat daaraan geen specificatie ten grondslag ligt. Ook worden kleine kosten al op declaratiebasis vergoed. De controlemedewerker concludeert dat sprake is van belast loon, omdat geen onderbouwing van de vaste kostenvergoeding aanwezig is.
De onderneming komt met een veelheid aan (niet allemaal) relevante verweren, waaronder strijdigheid met de AVG, het niet mogen instellen van een controle naar aanleiding van een krantenartikel, opgewekt vertrouwen, etc. Deze verweren snijden (uiteraard) geen hout. Derhalve een door een ondeskundige fiscalist gevoerde procedure.
De onderneming had de kosten niet als eindheffingsbestanddeel aangewezen en alleen al om die reden behoren de kostenvergoedingen tot het (werknemers-)loon. Mocht dit impliciet toch zijn gebeurd, zo overweegt de Rechtbank ten overvloede, dan leidt dat niet tot een ander oordeel, omdat niet is aangetoond tot welke bedragen overigens aan de voorwaarden is voldaan.
Noot fiscaal jurist inzake vaste kostenvergoeding en loon
De aanwijzing van gericht vrijgestelde bedragen als eindheffingsloon is op zich niet langer noodzakelijk. In het Handboek loonheffingen 2019 heeft de Belastingdienst opgenomen dat deze aanwijzing niet noodzakelijk is, mits aan de voorwaarden voor de gerichte vrijstelling is voldaan. Daar zit hem uiteraard de crux, want als blijkt dat niet aan de voorwaarden wordt voldaan, kan het loon niet meer worden aangewezen. Als het loon al is genoten, wordt het daarmee altijd werknemersloon en kan nimmer meer in de vrije ruimte van de werkkostenregeling worden gebracht. Om die reden is aanwijzing toch verstandig.
Bronnen kostenvergoeding
Rechtbank Zeeland - West Brabant 12 oktober 2022, ECLI:NL:RBZWB:2022:5626
Volop
vragen over belasting op bitcoin: ’Grote uitdaging voor Belastingdienst’
Boetebeleid Belastingdienst aangepast in verband met DAC 8
Onder de nieuwe DAC8 wetgeving gelden nieuwe beleidsregels voor de vergrijpboete bij binnenlandse informatie verplichtingen in het kader van deze wetgeving. Als het aan opzet of grove schuld van de belanghebbende is te wijten dat deze verplichtingen (het melden) niet, te laat, onjuist of onvolledig worden (of zijn) nagekomen legt de inspecteur een vergrijpboete op. De hoogte wordt afgestemd met de vaktechnische coördinator formeel recht. De boete voor de grensoverschrijdende informatieverplichting is fors verhoogd (van 4e categorie € 27.500 tot de 6e categorie € 1.100.000). Het besluit is in werking getreden (per 8 augustus 2026).
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
Zo’n twee miljoen Nederlanders bezitten cryptovaluta.
Cryptovaluta
Belasting
Post noemt de digitale munten ’een van de grootste uitdagingen voor belastingdiensten wereldwijd’ en ziet nog een ander gevaar: „In sommige landen mag je cryptoverliezen aftrekken van het overige belastbare inkomen. En die verliezen zijn vaak flink. Mensen betalen dan de facto geen belasting, waardoor overheden potentieel enorm veel geld mislopen.” (Inkeren met crypto)
Belastingdienst
Vragen of bitcoin of crypto
Bedrijfseinde en transitievergoeding
Werkgevers krijgen vanaf 2027 geen compensatie meer voor de transitievergoeding die zij betalen bij ontslag wegens langdurig arbeidsongeschiktheid. Ook de compensatie bij bedrijfsbeeindiging door pensioenering of overlijden van de werkgever komt te vervallen.
Transitievergoeding bij einde dienstverband
Indien het dienstverband van een werknemer eindigt op initiatief van de werkgever, dient de werkgever in beginsel de werknemer een transitievergoeding te betalen. Dit geldt zowel bij vaste als bij tijdelijke werknemers. De wet benoemt tevens situaties waarin geen recht op een transitievergoeding bestaat, zoals bij faillissement van de werkgever. Zoals zal blijken in de volgende paragraaf, kan de verplichting om de transitievergoeding te betalen bij pensionering of overlijden van de werkgever vergaande gevolgen hebben. Daarom kunnen kleine werkgevers deze transitievergoeding(en) onder voorwaarden gecompenseerd krijgen. Die voorwaarden beschrijven wij in het verdere deel van dit artikel. De regeling vervalt per 2027.
Compensatie transitievergoeding
Werkgevers kunnen soms een compensatie krijgen voor de transitievergoeding die zij betalen als een werknemer wordt ontslagen die langer dan 2 jaar ziek is. Per 1 juli 2026 geldt dit alleen nog voor zogenaamde kleine werkgevers. In de brief van de Belastingdienst (inzake Whk premie) staat of u een kleine werkgever bent. Middelgrote en grote werkgevers krijgen dan dus geen compensatie meer. De compensatie bij bedrijfsbeeindiging geldt ook alleen nog voor kleine werkgevers, mits voor 1 juli 2026. Deze regeling wordt per 2027 afgeschaft.
Werkgevers krijgen vanaf 2027 geen compensatie meer voor de transitievergoeding die zij betalen bij ontslag wegens langdurig arbeidsongeschiktheid. Ook de compensatie bij bedrijfsbeeindiging door pensioenering of overlijden van de werkgever komt te vervallen.
Nieuws bedrijfsopvolging 2021 of 2022
De Bedrijfsopvolgingsregeling staat al jaren onder druk. De regeling wordt vermoedelijk per 2022 (of wellicht eerder) versobert. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2021) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een stuk minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%.
DIT ARTIKEL IN 10 REGELS
Werkgevers die hun bedrijf beëindigen bij pensionering of door overlijden zijn wettelijk verplicht al hun werknemers transitievergoedingen te betalen. In de praktijk leidt dit regelmatig tot het aanwenden van privévermogen en / of faillissement. Per 1 januari 2021 treedt een compensatieregeling in werking. Kleine werkgevers kunnen dan de transitievergoedingen bij bedrijfseinde door pensionering of overlijden gecompenseerd krijgen. Hiervoor gelden strikte voorwaarden en termijnen. Uiteraard dienen ook andere, fiscale aspecten niet uit het oog verloren te worden. Het tijdig inschakelen van een specialist kan ongunstige situaties voorkomen.
Transitievergoeding en bedrijfseinde
Werkgevers die hun bedrijf beëindigen, doen dat meestal als ze er in een eerder stadium niet in zijn geslaagd om een opvolger te vinden. Bij het overlijden van de ondernemer geldt dit vaak ook, doch dan hebben de erfgenamen / mede-eigenaren deze zoektocht verricht. Bij een bedrijfseinde dienen alle werknemers te worden ontslagen. Dat betekent ook dat de werkgever alle werknemers een transitievergoeding dient te betalen. Dit kan behoorlijk in de papieren lopen.
Kleine werkgevers lopen daarbij vaak tegen problemen aan. Indien zij met pensioen gaan of indien de onderneming eindigt door overlijden, is het geld voor al die transitievergoedingen er vaak niet. In de praktijk zien wij vaak dat werkgevers dan hun pensioenpot aanwenden, failliet gaan of hun privévermogen inzetten. De wetgever heeft deze onwenselijke situatie waargenomen en daarom is deze compensatieregeling er gekomen.
Compensatieregeling transitievergoeding bij bedrijfseinde
De kleine werkgever kan worden gecompenseerd voor verstrekte transitievergoedingen. Het doel is om de werkgevers (of erfgenamen) tegemoet te komen in de situatie dat een bedrijfsbeëindiging plaatsvindt door pensionering of overlijden. De werknemers moeten dan worden ontslagen en de transitievergoedingen dienen te worden betaald. Dit leidt regelmatig tot aanwending van het privévermogen, terwijl vanwege de beëindiging van de activiteiten naar verwachting al een inkomensachteruitgang plaatsvindt.
Wanneer is compensatie transitievergoeding bij bedrijfseinde mogelijk?
Wij benoemen hieronder de voorwaarden in de vorm van een opsomming. Daarna behandelen wij iedere voorwaarde afzonderlijk. De voorwaarden luiden als volgt:
- De arbeidsplaatsen vervallen wegens het beëindigen van de werkzaamheden van de onderneming;
- De werkgever voldoet aan het criterium om te worden aangemerkt als kleine werkgever;
- De werkgever heeft de pensioengerechtigde leeftijd bereikt, dan wel is overleden;
- De vergoeding voldoet aan de gestelde voorwaarden.
Compensatie transitievergoeding en verval van arbeidsplaatsen
Het verval van arbeidsplaatsen moet het gevolg zijn van het beëindigen van de werkzaamheden van de onderneming. Hiervoor wordt aangesloten bij de huidige UWV-toetsing. Dit betekent dat, indien UWV voor ten minste één werknemer toestemming verleent om over te gaan tot het opzeggen van de arbeidsovereenkomst wegens bedrijfseinde, aan dit vereiste is voldaan. UWV zal u onder meer vragen naar de reden voor de beëindiging en vragen om toe te lichten wat u met bijvoorbeeld de activa van de onderneming van plan bent. Een goede voorbereiding en advisering zijn daarbij van groot belang.
Dat toestemming voor één werknemer voldoende is, betekent dat de onderneming niet al daadwerkelijk geheel hoeft te zijn beëindigd. Fiscale redenen kunnen bijvoorbeeld aanleiding geven om de onderneming pas (geruime) tijd later te liquideren. Dat is onder deze regeling toegestaan.
Veel werkgevers werken in de praktijk met vaststellingsovereenkomsten en komen aan een UWV-procedure niet toe. Deze werkgevers dienen er rekening mee te houden dat formeel voor één werknemer toestemming nodig is van UWV. Een UWV-procedure kan tijdrovend zijn, maar u kunt tijd winnen door tijdig en volledig alle informatie aan te leveren en in vooroverleg met uw werknemer al een en ander af te stemmen.
Compensatie transitievergoeding en de kleine werkgever
De regeling is gericht op kleine werkgevers. De grens ligt bij 24 werknemers. Zijn er gemiddeld 25 of meer werknemers in dienst, dan is compensatie niet mogelijk. Het toetsmoment van het aantal werknemers is niet het moment van het indienen van de UWV-aanvraag. U moet kijken naar het aantal werknemers dat de onderneming gemiddeld in dienst had in de tweede helft van het kalenderjaar voorafgaand aan het kalenderjaar waarin u het verzoek voor de eerste werknemer(s) indient. Uitzendkrachten en payrollmedewerkers hoeft u niet mee te tellen. Zit de onderneming in een groep (concern), dan gelden aanvullende regels.
Het gemiddelde wordt als volgt berekend. Het aantal werknemers op 1 juli en het aantal werknemers op 31 december wordt bij elkaar opgeteld. Dit deel je door twee en daarmee wordt het gemiddeld aantal werknemers verkregen. Een voorbeeld:
Henk wil zijn onderneming beëindigen wegens pensionering per 1 augustus 2025. Hij moet kijken naar het aantal werknemers in de tweede helft van het kalenderjaar voorafgaand aan het jaar waarin hij het verzoek voor de eerste werknemer indient. Dit zal in 2025 zijn, waardoor Henk moet kijken naar 2024. Op 1 juli 2024 heeft Henk 28 werknemers in dienst. In december zijn dit er 20. Het gemiddelde bedraagt 24 werknemers. Henk voldoet aan de eis van de kleine werkgever.
Bij de B.V. of de N.V. geldt dat onder voorwaarden de compensatie ook kan plaatsvinden als de DGA aan de vereisten voldoet. Bij eenmanszaken, vennootschappen onder firma en maatschappen ligt toepassing voor de hand. Andere rechtspersonen, zoals stichtingen en verenigingen, mogen de regeling niet toepassen. De reden is dat de continuïteit van de vereniging / stichting veelal niet afhankelijk is van (pensionering of overlijden van) één individueel bestuurslid. Ook is hier het zakelijk en privévermogen minder met elkaar verbonden.
Compensatie transitievergoeding bij pensionering
Om van de compensatie bij pensionering gebruik te kunnen maken, moet de eigenaar van een eenmanszaak, vennoot, maat of DGA de AOW-gerechtigde leeftijd bereiken binnen zes maanden nadat het verzoek voor het opzeggen van de arbeidsovereenkomst van de eerste werknemer is ingediend. Een juiste planning is hier dus cruciaal. De werkgever die vervolgens actief blijft (niet met pensioen gaat), bijvoorbeeld door het bedrijf niet te beëindigen of in een andere onderneming door te gaan, kan niet nogmaals worden gecompenseerd in de toekomst.
Compensatie is mogelijk voor vergoedingen die de werkgever verstrekt:
- In de zes maanden voorafgaand aan het eerste verzoek tot opzegging van de arbeidsovereenkomst wegens bedrijfsbeëindiging;
- In de negen maanden nadat de toestemming tot opzegging van de arbeidsovereenkomst is verleend.
Bij bijvoorbeeld een VOF zijn er meerdere vennoten. De pensioendatums van de diverse werkgevers lopen daarbij vaak niet gelijk. Voldoende is als één van de vennoten voldoet aan de vereisten.
Compensatie transitievergoeding bij overlijden
Deze regeling staat open voor erfgenamen en mede-werkgevers. Zij worden soms geconfronteerd met een onderneming die zij niet wensen voort te zetten. Compensatie is dan mogelijk indien uiterlijk twaalf maanden na het overlijden van de werkgever een verzoek om toestemming tot het opzeggen van de arbeidsovereenkomst wegens het beëindigen van de werkzaamheden van de onderneming, is ingediend.
De aanvraag om van deze regeling gebruik te maken moet binnen één jaar na het overlijden ingediend zijn. Daarmee wordt het verzoek tot opzegging van de arbeidsovereenkomst voor ten minste één werknemer bedoeld.
Voorwaarden aan de vergoeding en compensatie
Om een vergoeding gecompenseerd te krijgen, dient deze daadwerkelijk te zijn verstrekt aan de werknemer. U dient in de praktijk de transitievergoedingen dus voor te schieten. Door de perioden van zes maanden en negen maanden meent de wetgever een regeling te hebben getroffen die de voorschietperiode voldoende beperkt houdt. De wetgever ziet niets in het voorschieten van de transitievergoeding door UWV, onder meer omdat het vereiste van verstrekking voordat vergoeding plaatsvindt waarborgt dat de gelden ten goede van de transitievergoeding van de werknemer komen. Wij raden girale betaling aan, zodat u altijd een (schriftelijk) betaalbewijs hebt.
Misbruiksituaties en compensatie transitievergoeding
De werkgever moet ten minste in de twee jaar voor de datum van het verzoek tot toestemming om de arbeidsovereenkomst op te zeggen, als eigenaar / DGA aan de onderneming verbonden zijn. Dit werkt dus door naar ondernemingen die nog maar kort bestaan. Bestaat uw onderneming minder dan twee jaar, dan kan er geen recht op compensatie zijn, ongeacht of sprake is van een misbruiksituatie. Dit kan, naar ons oordeel, in geval van overlijden buitengewoon vervelend uitwerken.
Ook bestaat de angst dat werkgevers calculerend omgaan met het aannemen van meer personeel. Daarom is compensatie alleen mogelijk voor werknemers die in dienst waren op 31 december van het kalenderjaar voor het verzoek om toestemming om de arbeidsovereenkomst op te zeggen. Wij menen dat ook deze bepaling buiten situaties van misbruik om, een forse, onwenselijke impact kan hebben.
Hoe vraag ik de compensatie aan?
De werkgever (of andere aanvragende partij, zoals de erfgenaam) heeft tot zes maanden na betaling van de volledige transitievergoeding om een aanvraag in te dienen bij UWV. Als moment van betaling is bepalend het moment waarop de vergoeding is afgeschreven van de rekening van de werkgever. UWV stelt een formulier beschikbaar met de informatie die u moet (laten) aanleveren. Wat exact op het formulier komt is nog onduidelijk, doch het zal in ieder geval gaan om de arbeidsovereenkomst, de duur van de arbeidsovereenkomst en berekeningen van de individuele transitievergoedingen. Een incomplete aanvraag dient meestal binnen 14 dagen te worden aangevuld.
Fiscaal en transitievergoeding
Een transitievergoeding is loon uit vroegere dienstbetrekking. In beginsel kan deze niet worden aangewezen als eindheffingsloon en derhalve niet onder de WKR worden gebracht. Betaalt u echter de transitievergoeding uit samen met loon waarop de arbeidskorting van toepassing is, bijvoorbeeld met het laatste reguliere loon, dan mag de transitievergoeding wel worden aangewezen als eindheffingsloon. Er moet dan wel zijn voldaan aan de gebruikelijkheidstoets. De transitievergoeding komt dan (deels) in de vrije ruimte.
Hoelang mag UWV over mijn aanvraag doen?
In beginsel heeft UWV een termijn van 8 weken. Indien UWV er niet in slaagt om binnen deze periode te beslissen, zal zij u op de hoogte stellen van de termijn die zij nodig meent te hebben. Deze termijn dient redelijk te zijn.
Fiscaal en bedrijfsbeëindiging
Uiteraard zijn transitievergoedingen niet het enige dat komt kijken bij een bedrijfseinde. Er zijn vele fiscale aspecten die van groot belang zijn om op orde te hebben. Zo dient u rekening te houden met de bepalingen over bijvoorbeeld de stakingswinst of de eindafrekening. Onze specialisten helpen u graag bij het woud aan regels dat hierbij komt kijken. Zo komt u niet voor verrassingen te staan.
Fiscaal due diligence onderzoek en boekenonderzoek
Met enige regelmaat ben ik betrokken bij het opstellen van een fiscaal due diligence onderzoek (DDO). Een dergelijk rapport wordt opgesteld om bij een overname de fiscale risico's goed in beeld te hebben. De Belastingdienst heeft een gezonde interesse in dergelijke rapporten omdat het een grondslag kan zijn voor navorderingen / naheffingen bij belastingplichtige. De Belastingdienst kan deze informatie ook halen uit de koopovereenkomst, maar het DDO is de beste bron. Wat moet u doen als de Belastingdienst hierom vraagt?
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Fiscaal DDO en geheimhouding Belastingdienst
U moet het rapport niet aan de Belastingdienst verstrekken, dit met een beroep op het (informele) verschoningsrecht van een fiscalist of accountant. Het is wellicht nog beter om het rapport in opdracht van een advocaat te laten opstellen zodat het wellicht valt onder het afgeleide verschoningsrecht van een advocaat. Een andere tip die ook werkt is om 2 rapporten op te stellen:
- Rapport 1: de feiten en korte conclusies;
- Rapport 2: met alle toelichtingen / bevindingen en een volledige weergave.
In voorkomende gevallen kunt u dan rapport 1 aan de Belastingdienst verstrekken. In eerste instantie is het dan het beste om de Belastingdienst te vragen een informatiebeschikking te verstrekken. Hiermee kunt u het verzoek om het fiscale DDO te verstrekken voorleggen aan de rechter.
Fiscale risico's in koopovereenkomst
De fiscale risico's kunt u het beste opnemen in algemene garanties of een bijlage. Als alle fiscale risico's namelijk in een koopovereenkomst staan omschreven, dan kan de Belastingdienst eenvoudig en gericht een onderzoek instellen.
Noot fiscaal jurist
Aan belastingadviseurs (en accountants) komt geen wettelijk verschoningsrecht toe. Ze kunnen zich wel beroepen op het informele verschoningsrecht, dus is dunner maar wel een goede insteek. De Belastingdienst mag geen adviezen van belastingadviseurs bij hun cliënten opvragen, vroeger stond dit in de invorderingswet (paragraaf 32.2 van de leidraad AWR). Dit artikel is ingetrokken toen ik nog studeerde (in 1993), dus erg lang geleden. Dit verschoningsrecht kan worden ingeroepen op grond van het fair play beginsel en / of het vertrouwensbeginsel. Of een DDO mag worden opgevraagd is aan de orde geweest in een cassatieprocedure bij de Hoge Raad op 23 september 2005 (BNB 2006/21). Volgens de Hoge Raad verzet het fair play beginsel zich er tegen dat een fiscaal DDO aan de Belastingdienst wordt verstrekt. Het document moet wellicht wel worden gesplitst tussen een deel waarbij er sprake is van het belichten van de fiscale positie en / of mogelijke advisering en overige onderdelen. De overige onderdelen kunnen dan eventueel wel worden verstrekt. Met een beroep op de algemene beginselen van behoorlijk bestuur kan een belastingadviseur derhalve het verstrekken van een dergelijk rapport weigeren. Vorenstaande moet ook gelden bij horizontaal toezicht maar hierbij wordt de lijn wel iets dunner. De Belastingdienst zou kunnen stellen dat de adviseur uitdrukkelijk afscheid neemt van het vertrouwensbeginsel door het tekenen van een convenant met de Belastingdienst.
Bron boekenonderzoek
Handboek controle belastingdienst
Werkinstructies belastingdienst bij aangifte inkomstenbelasting
Jaarlijks worden er in Nederland ongeveer 12 miljoen aangiften inkomstenbelasting beoordeeld en verwerkt. De controle gebeurt grotendeels geautomatiseerd. Op grond van een risico selectie en gegevensvergelijking worden sommige aangiften inkomstenbelasting handmatig behandeld. Maar als een aangifte inkomstenbelasting handmatig wordt behandeld, waar wordt dan naar gekeken? Op grond van een zogenaamd WOO verzoek is deze informatie in maart 2026 bekend geworden, zie onder.
Hoe wordt u aangifte inkomstenbelasting bij de belastingdienst beoordeeld?
U kunt het beste gebruik maken van de originele gegevens en de informatie uit de vooraf ingevulde aangifte inkomstenbelasting. De belastingdienst ontvangt namelijk informatie over u en uw bedrijf via werkgevers, bancaire instellingen, verzekeraars, pensioenfondsen, hypotheekverstrekkers en de kamer van koophandel. Na het indienen gaat de computer aan het werk en wordt er kritisch gekeken naar mogelijke meldingen en/of risicoprofielen. Als er afwijkingen of onrechtmatigheden worden vastgesteld wordt de aangifte "uitgeworpen". Er zal dan een handmatige beoordeling plaatsvinden en veelal worden er ook vragen aan u gesteld. Signalen waaraan u kunt denken bij het uitwerpen zijn:
- afwijkingen van gegevens van derden
- statische afwijkingen
- hoge aftrekposten
- vermogen lager of hoger dan uit bankgegevens
- buitenlandse bankrekeningen en/of informatie uit het buitenland
- crypto inkomsten
- fraude indicatoren en/of berichten via de pers of sociale media
Werkinstructies bij de belastingdienst als uw aangifte handmatig wordt behandeld
Binnen de belastingdienst zijn er werkinstructies omtrent het handmatig beoordelen van uw aangifte inkomstenbelasting, dit betreft ongeveer 500.000 - 750.000 aangiften inkomstenbelasting. Deze werkinstructies zijn in maart 2026 openbaar gemaakt. Het gaat hierbij om diverse werkinstructies bij verschillende onderwerpen. Deze werkinstructies kunt u hieronder raadplegen.
- Werkinstructie aangifte inkomstenbelasting zorgkosten 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting inzake negatief loon
- Werkinstructie aangifte inkomstenbelasting over persoonsgebonden aftrek
- Werkinstructie aangifte inkomstenbelasting over inkomsten en reisaftrek 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting omtrent toedeling inkomsten en aftrekposten eigen woning
- Werkinstructie aangifte inkomstenbelasting over overige uitgaven 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting box 3 en periodieke uitkeringen
- Werkinstructie aangifte inkomstenbelasting box 3 en schulden
- Werkinstructie aangifte inkomstenbelasting box 3 en uitgeleend geld
- Werkinstructie aangifte inkomstenbelasting box 3 en banktegoeden
- Werkinstructie aangifte inkomstenbelasting box 3 en effectenbezit
- Werkinstructie aangifte inkomstenbelasting box 3 en kapitaalverzekeringen
- Werkinstructie aangifte inkomstenbelasting box 3 en onroerende zaken
- Werkinstructie aangifte inkomstenbelasting en heffingskortingen 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting en eigen woning in 2023 en 2024
- Handboek belastingjaar 2022
- Werkinstructie correctieregels
Noot fiscaal jurist inzake aangifte inkomstenbelasting
Veel belastingplichtigen denken dat hun aangifte inkomstenbelasting nauwelijks wordt bekeken omdat deze “automatisch door de computer gaat”. Dat beeld klopt maar ... toch niet helemaal. De Belastingdienst verwerkt het grootste deel van de aangiften inkomstenbelasting en vennootschapsbelasting geautomatiseerd, maar juist dankzij die automatisering worden afwijkingen steeds sneller opgespoord. Zodra een aangifte afwijkt van gegevens van banken, werkgevers of eerdere aangiften, kan deze direct in een risicoselectie terechtkomen en alsnog handmatig worden beoordeeld. Ook krijgt de belastingdienst steeds meer informatie uit het buitenland en van instellingen.
In de praktijk zien wij regelmatig dat een ogenschijnlijk kleine afwijking – bijvoorbeeld bij zorgkosten, giften, box-3 vermogen of ondernemersaftrek – aanleiding kan zijn voor een vragenbrief of zelfs een uitgebreider onderzoek (van de belastingdienst of de FIOD). Daarbij wordt vaak informatie gevraagd op grond van artikel 47 van de Algemene wet inzake rijksbelastingen. Als de Belastingdienst vervolgens van mening is dat de aangifte onjuist is, kan dat leiden tot correcties, navorderingen en in sommige gevallen zelfs boetes.
Juist daarom is het belangrijk dat een aangifte niet alleen technisch correct wordt ingevuld, maar ook fiscaal goed wordt onderbouwd. Bij complexe situaties – zoals ondernemersaftrekken, buitenlandse inkomsten, vastgoed, crypto-vermogen of grote aftrekposten – kan een fiscaal jurist helpen.
Ons kantoor begeleidt regelmatig cliënten bij vragen van de Belastingdienst, correcties van aangiften en boekenonderzoeken. Door vooraf kritisch naar de aangifte te kijken, kunnen veel discussies met de fiscus worden voorkomen. Heeft u een vragenbrief van de Belastingdienst ontvangen of twijfelt u over uw aangifte? Neem gerust contact met ons op. Een tijdige beoordeling door een fiscaal jurist kan vaak veel discussies voorkomen.
Algoritme, signalering en risico classificatie modellen en de Belastingdienst
De Belastingdienst gebruikt al jaren algoritmes om risico’s te signaleren, met de huidige AI mogelijkheden zal dit de komende jaren alleen maar toenemen. Maar waar ligt de grens tussen efficiënt toezicht en onrechtmatige profilering? De recente uitspraak van Rechtbank Den Haag (22 april 2026) ECLI:NL:RBDHA:2026:5199 keek de rechtbank kritisch naar het OB Negatief-algoritme. Het mag allemaal maar er moet wel voldoend transparantie zijn en het algoritme moet controleerbaar zijn.
Voor ondernemers en adviseurs is dit geen theoretische discussie. Het raakt direct aan de vraag hoe aangiften worden geselecteerd, hoe groot de kans op controle is en of de Belastingdienst zich houdt aan de beginselen van behoorlijk bestuur. Doen ze dit niet dan zullen de uitkomsten niet als basis voor de aanslagen mogen worden genomen. In dit artikel wordt dus gekeken naar onderzoekssystemen die wellicht in strijd zijn met de AVG wetgeving, privacy of archiefwet.
Algoritme, europese wetgeving, AVG en de belastingdienst
In dit artikel analyseren we de uitspraak maar kijken ook naar het bredere kader, zoals andere signaleringslijsten en gebruik van AI door de Belastingdienst. Blind vertrouwen op algoritmes en signaleringslijsten werken niet altijd, kijk maar naar alle gedoe over de toeslagenaffaire.
De kern van de uitspraak van de Rechtbank Den Haag is niet dat “de Belastingdienst vrij spel” krijgt met algoritmen. De kern is smaller:
- een geautomatiseerd risicoselectiemodel kan in het fiscale toezicht standhouden wanneer het model slechts een voorselectie maakt,
- de verdere beoordeling door een mens gaat plaatsvindt,
- het model is ingebed in een wettelijke toezichtstaak, en
- concrete aanwijzingen voor discriminatie of andere onoorbare selectiecriteria ontbreken
Algoritme en fraude signalering systeem van de belastingdienst
Een model dat negatieve btw-aangiften sorteert voor handmatige behandeling staat juridisch wezenlijk anders dan een systeem als FSV (Fraude Signalering Systeem), dit is niet toegestaan. Binnen dit systeem werden ruim 200.000 mensen onderzocht, pijnlijker dan deze signalering hebben we ook zelden gezien (artikel belastingdienst). De Autoriteit Persoonsgegevens heeft over FSV vastgesteld dat de verwerking onrechtmatig was, dat er geen toereikende grondslag bestond, dat de toegang te ruim was, dat gegevens te lang werden bewaard. Daarnaast was dit systeem onrechtmatig en discriminerend.
Het toepassen van een algoritme is dus prima maar moet wel voldoen aan een pakket van eisen, wettelijke basis en logische kenmerken en transparantie. Binnen deze waarborgen heeft de Belastingdienst meer dan voldoende ruimte.
Risico moddelen, AI en signaleringen bij de Belastingdienst
Elke organisatie wil processen versnellen en vereenvoudigen, met name als het standaard processen zijn. Bij overheidsorganisaties, zoals de Belastingdienst, zijn er veel standaard processen. Door alle commotie rondom de toeslagen affaire zijn in 2021 diverse risico modellen zoals OBCF, ABN en OB Negatief uitgezet. De belangrijkste redden is de strijdigheid mt de AVG. Een aantal modellen zijn daarna weer "aan"gezet omdat de vastlegging, transparantie of gegevensbescherming niet op orde waren.
Het aanvechten van modellen is best lastig. Het algemeen roepen dat een signalering of algoritme discriminerend of onduidelijk black box is zal niet helpen. De ondernemer of zijn fiscalist moet met concrete feiten aannemelijk maken dat er strijdigheid is met de AVG of Europese wetgeving. Hierbij moet er aandacht zijn voor het gehele proces, dus;
- welke gegevens worden bewaard en hoe lang
- welke selectieregels zijn opgesteld (wetenschappelijk en statisch voldoende onderbouwing?)
- is er sprake van een menselijke toetsing
- worden wettelijke regels netjes opgevolgd (zoals geen discriminatie)
Het Hof van Justitie kijkt niet alleen naar de formele labeltjes (zoals hierboven omschreven) maar ook naar de daadwerkelijke invloed van de geautomatiseerde uitkomst. Het Schufa arest was hiervan een mooi voorbeeld. Bij de FSV lijsten ging het om diverse redenen mis (strijdigheid AVG), de belangrijkste waren:
- toegang teveel werknemers van de belastingdienst
- bepaalde gegevens mochten er niet instaan
- gegevens te lang worden bewaard
- gegevens niet worden aangepast
- informatie niet altijd juist wordt toegepast of beoordeeld
- verboden selectie kenmerken (zoals dubbele nationaliteit)
Het BTW controle systeem is een stuk eenvoudiger, het controleert op fiscale inconsistenties of aangiftepatronen. Vorenstaande geldt in mindere mate ook voor het Risico Analyse Model (RAM), aldus onze staatssecretaris in 2025.
Noot fiscaal jurist inzake geautomatiseerde gegevensverwerking
Het Europese uitgangspunt is dat een belastingplichtige niet mag worden onderworpen aan een besluit dat uitsluitend op geautomatiseerde verwerking berust en de belastingplichtige dan treft. Naast de archiefwet, de AVG, de privacy rechten en het klassieke bestuursrecht (de AWB en bij fiscale zaken de AWR) is het dus ook belangrijk dat van een zorgvuldige voorbereiding sprake is en het besluit berust op een deugdelijke motivering. Vraag dus altijd om een inhoudelijke weergave van de software en de selectieregels. Op deze manier kunnen controle bevindingen en feiten beter worden vastgesteld.
Als we de AWB en AWR combineren komt er nog iets extra's bij. Op grond van de AWR moeten gegevens en inlichtingen duidelijk, stellig en zonder voorbehoud door de inspecteur worden verstrekt. Bij een boete gaat dit recht soms nog een stapje verder.
Het verleden heeft laten zien dat de Belastingdienst de grenzen aan het verkennen is en daarbij soms de grenzen in eigen voordeel verder legt. De algemene rekenkamer heeft hierop forse kritiek gegeven. In 2026 kreeg de belastingdienst dan ook de big brother award, dit in verband met veelvuldig onrechtmatig gebruik van algoritmes. Ook Europa kijkt kritisch naar Nederland en zal binnenkort met nieuwe AI wetgeving komen. De Europese AI verordening zal in 2027 ingaan en ook beperkingen gaan opleggen aan de overheid.
Geautomatiseerde systemen zijn voor de belastingdienst noodzakelijk. Het onrechtmatig gebruik, schending van privacy en verkeerde selectie criteria ligt wel op de loer.
Krijgt u te maken met een boekenonderzoek of naheffings- navorderingsaanslag is het verstandig om altijd te vragen hoe de belastingdienst u in beeld heeft gekregen en/of er geautomatiseerde systemen zijn gebruikt.
Bedrijfsopvolging bij In Person
In Twentevisie (uitgave maart 2017) stond een artikel over de advisering van ons kantoor bij In Person. Het artikel kunt u hier lezen (pagina 1 / pagina 2) .
Bedrijfsopvolging bij familiebedrijf In Person
Bij die overdracht van de directie en de hierbij behorende aandelen van In Person heeft Dennis Jongbloed van Jongbloed Fiscaal Juristen N.V. geadviseerd. Toen we hem in dat kader spraken, zei hij onder meer dat naar schatting slechts tien procent van de ondernemers heeft nagedacht over de toekomst. “Dat geldt zowel voor grote bedrijven als MKB’ers. Bij familiebedrijven is dat natuurlijk helemaal ‘killing’: de hele familie is er dan vaak bij betrokken. Ik beslis niets, ik heb alleen een hele bak vragen bij me: hoe wil je dit en hoe wil je dat?” Van essentieel belang is om vroeg over een bedrijfsopvolging na te denken, dit zorgt vaak voor een lagere overdrachtswaarde en een geleidelijke en soepele overgang binnen de familie.
Hoe werkt een bedrijfsopvolging bij een familiebedrijf?
Natuurlijk is een nieuwe auto uitzoeken veel leuker dan nadenken over het onvermijdelijke einde, de dood: begraven of gecremeerd worden, wel of niet een plakje cake en al helemaal nadenken over wie wat krijgt. “Slechts een klein deel van de mensen heeft daar over nagedacht en nog veel minder mensen hebben dat in een testament laten opschrijven. Maar over de toekomst van het bedrijf? In veel gevallen is de man DGA, directeur-grootaandeelhouder. Maar wat moet er met het bedrijf gebeuren als de man ineens komt te overlijden? Moet de weduwe de tent verkopen? Moet ze het aan de collega’s verkopen? Moet ze stoppen? Vaak wordt er dan naar de accountant gekeken en die roept dan maar wat, maar niemand weet wat die ondernemer zelf had gewild.” Daarnaast zal de DGA veel belasting moeten betalen over het vermogen (het bedrijf) dat dan overgaat naar de partner en / of de kinderen. Als de DGA het voordien goed regelt kan hij tonnen aan belastingaanslagen voorkomen.
Jongbloed Fiscaal Juristen heeft in de afgelopen tijd de eigen klanten
actief benaderd met de vraag of ‘ze’ er iets van wilden vinden. “Niets
is ook een antwoord, maar zeer onverstandig. Als je het slim regelt, kun
je dertig tot veertig procent van de waarde van je bedrijf besparen door
minder belasting te betalen. Ook al omdat de huidige regelgeving (waarin
het eerste miljoen is vrijgesteld) waarschijnlijk door een nieuw kabinet
wordt afgeschaft of uitgekleed. Voor ondernemers is het dus zaak om het
nu (in 2017) nog te regelen. Bijkomend voordeel – bij een overdracht tijdens
leven - is dat de mensen ook ineens gaan nadenken over hun opvolging, wat
ze wel en niet willen met het bedrijf.”
Zo ook Herman Kok van In Person. “Ruim drie jaar geleden zijn we met advisering
begonnen bij In Person, we hebben meteen geadviseerd de kinderen in dienst
te nemen (dit is een voorwaarde voor de gunstige fiscale regeling), Of
ze de aandelen later overnemen of niet, of ze wel of geen directeur worden,
dat maakt niet zoveel uit.
De DGA wil bij een overdracht graag het stemrecht houden, dit kan eenvoudig worden vormgegeven via specifieke aandelen of een stichting administratiekantoor. Slechts het economische eigendom ligt hierdoor bij de kinderen, het juridische eigendom ligt bij vader (de stichting).
Door de stichting kan de DGA de touwtjes – ook na overdracht van zijn bedrijf – stevig in handen houden. Dit om te voorkomen dat de kinderen een Ferrari of nieuw huis met zwembad gaan kopen met de winsten van de onderneming.
Jongbloed kan niet natuurlijk niet beoordelen of de opvolger capabel
genoeg is. “Nee, maar er zijn genoeg ‘tools’ voorhanden, dat gaat van stemrecht
tot het advies om er banken en / of private equity erbij te betrekken.”
Jongbloed Fiscaal Juristen heeft veel ervaring met het adviseren van ondernemers,
ook op dit vlak. “We hebben hier drie mensen die heel vaak met dit bijltje
hebben gehakt. Ja ,wij helpen graag, maar het gaat mij om de boodschap:
laat je door mij of je eigen accountant hierover adviseren. Het scheelt
veel belastinggeld en vooral een bak ellende. Juist voor de nabestaanden,
de mensen die je lief hebt.” Vooraf het geheel afstemmen met de Belastingdienst
heeft meestal onze voorkeur, dit voorkomt gezeur achteraf.
Kort en goed
- Begin tijdig (lagere waarde, soepele overgang).
- Vrijwel belastingvrij bedrijf overdragen.
- Geen schenkbelasting.
- Geen inkomstenbelasting.
- Vrijstelling overdrachtswaarde ruim € 1.000.000.
- Geen ruzie in de familie.
- Geen discussie met de Belastingdienst.
Het artikel in Twentevisie
Pagina 1 Bedrijfsopvolging door Jongbloed Fiscaal Juristen.
Pagina 2 Bedrijfsopvolging door Jongbloed Fiscaal Juristen.
Pagina 3 Machtsovername bij In Person.
Pagina 4 Machtsovername bij In Person.
Pagina 5 Machtsovername bij In Person.
Uitspraken rechters over crypto en bitcoin
De laatste jaren is er ook fiscaal veel aandacht voor crypto valuta, NFT's en andere virtuele bezittingen. Ook de Belastingdienst heft hier intern onderzoek naar gedaan (zie rapport bezitters virtual assets) . Ook het ministerie heeft over bitcoin een besluit bekend gemaakt. Wij adviseren dagelijks belastingplichtigen over dit onderwerp en overleggen - indien nodig en gewenst - ook met de Belastingdienst. Er wordt een onderscheid gemaakt tussen:
- Crypto hobbyist
- Crypto rationalist
- Crypto specialist
Omdat fiscale verplichtingen (nog) niet altijd correct worden nageleefd en de wereld nog redelijk nieuw is zullen veel crypto bezitters google en AI gebruiken voor advisering, boete systemen, adviezen en mogelijkheden. Naast de heffing speelt natuurlijk ook het formele belastingrecht. In dit artikel geven wij een overzicht van de relevante jurisprudentie over dit onderwerp. Dit artikel wordt regelmatig aangevuld.
De komende jaren zullen er veel procedures volgens inzake bitcoin of crypto welke niet in de aangifte inkomstenbelasting is opgenomen. Uit onderzoek blijkt dat ruim 2.000.000 mensen in Nederland in het bezit zijn van crypto. Het is op dit moment lastig om de eigenaar achter een zogenaamde wallat te achterhalen. Los van het feit dat de FIOD steeds sprake op zoek gaat naar crypto zal op grond van europese wetgeving (DAC 8) steeds vaker melding worden gemaakt van bitcoin in het buitenland. Ook als er actief in bitcoin is gehandeld kan sprake zijn van box 1 heffing. Steeds meer bitcoin bezitters zullen dus inkeren en/of vrijwillig hun eigen aangifte gaan verbeteren. Het vrijwillig verbeteren van uw aangifte inkomstenbelasting kan via dit formulier, de praktijk leert dat hulp en advisering bij een dergelijke verbetering wenselijk is.
Jurisprudentie inzake crypto, NTF en bitcoin
In dit onderdeel diverse uitspraken van rechters in Nederland over bitcoin en cryto
Crypto en bitcoin in box 1
- Gerechtshof Arnhem Leeuwarden d.d. 9 juli 2024 (ECLI:NL:GHARL:2024:4613). Handel in crypto via trading bot is inkomen in box 1 (deelname economisch verkeer, subjectief voordeelsvoornemen, objectief voordeel te verwachten).
- Rechtbank Gelderland d.d. 7 maart 2024 ECLI:NL:RBGEL:2024:1640. Investering in mining computer (die nooit zijn geleverd) is aftrekbaar als negatief resultaat uit overige werkzaamheden.
- Rechtbank Noord Nederland d.d. 4 april 2024 (ECLI:NL:RBNNE:2024:1216): handel in verschillende crypto valuta wordt gezien als box 1 inkomen (arbitrage), dit mede gelet op omvang transacties (ruim 14.000) en de gebruikte platformen en de structurele winst. Betreft resultaat uit overige werkzaamheden in box 1. Boete wordt wel vernietigd (pleitbaar standpunt). Tevens discussie over verlengde navorderingstermijn, deze is grotendeels niet van toepassing.
- Rechtbank Noord Holland d.d. 20 december 2023 (ECLI:NL:RNNHO:2023:13675) Henk handelt in crypto en gebruikt hiervoor specifieke software die automatisch transacties kan verrichten. Belastingdienst stelt "box 1". Volgens Henk is het geluk en speculatief. Volgens de rechtbank zijn de handelsactiviteiten voorzienbaar voordelig en daarom belast in box 1 (winst uit onderneming). Bij handel via een trading bot kan sprake zijn van een bron van inkomen (en meer dan normaal vermogensbeheer).
- Gerechtshof Amsterdam d.d. 14 november 2023 (ECLI:NL:GHAMS:2023:3400): uitgebreide uitspraak over inkomen in box 1, omkering bewijslast en vergrijpboete. Tevens redelijke schatting inzake niet opgegeven bitcoinadressen.
Crypto en bitcoin in box 3
- Hoge Raad 25 april 2025 ECLI:NL:HR:2025:683: behoren crypto valuta tot de rendementsgrondslag in box 3? Ja behoren tot "overige vermogensrechten" in box 3. Uitspraak in lijn met uitspraak Gerechtshof Amsterdam d.d. 5 november 2024 ECLI:NL:GHAMS:2024:3254
- Gerechtshof Amsterdam d.d. 5 november 2024 ECLI:NL:GHAMS:2024:3254: de rendementsgrondslag voor crypto in box 3. Zie Hoge Raad hierboven, de IB 2001 is breder dan het burgerlijk wetboek.
- Rechtbank Noord Holland d.d. 14 september 2023 ECLI:NL:RBNHO:2023:10669 . Door koersverlies ligt het forfaitaire rendement een stuk hoger dan het werkelijke (negatieve) rendement. Dit ondermijnt de proportionaliteit en hierdoor is de belastingheffing te hoog. Box 3 heffing door forse koersdaling is nihil. Verwijzing naar kerstarrest van de Hoge Raad
Crypto en bitcoin internationaal
- Rechtbank Noord Nederland d.d. 4 april 2024 (ECLI:NL:RBNNE:2024:1216): handel in verschillende crypto valuta wordt gezien als box 1 inkomen (arbitrage) Discussie over verlengde navorderingstermijn, deze is grotendeels niet van toepassing omdat vermogensbestanddelen niet in het buitenland zijn gehouden.
Crypo en bitcoin formeel belastingrecht
- Rechtbank Noord Nederland d.d. 10 december 2024 ECLI:NL:RBNHO:2024:14016: procedure inzake informatiebeschikking bij geheim houden van bitcoin. Deze uitspraak geeft een mooi zicht op de vragen die door de Belastingdienst worden gesteld bij het verzwijgen van bitcoin of crypto.
Welke landen kennen beperkte heffing over crypto (of vermogen)
Als aardige toevoeging hierbij nog een overzicht van landen die beperkt belasting heffen over verkoopwinsten op vermogen (zoals crypto)
- Portugal: geen belasting bij verkoop van crypto (wel bij verkoop binnen 1 jaar)
- Duitsland: geen heffing over crypto (mits 1 jaar in bezit houden)
- Slovenie: geen belasting over crypto
- Malta: onbelast
- Zwitserland: onbelast, wel soms vermogensbelasting (afhankelijk van het kantonale recht)
- Estland: geen vermogensbelasting wel 20% over verkoopwinst
- Tsjechie: geen vermogensbelasting wel beperkte heffing bij verkoop
Landen zonder vermogensbelasting of hoge vrijstellingen
- Frankrijk: tot 1.300.000 vrijstelling
- Belgie: geen vermogensbelasting (soms bij speculatie)
- Duitsland: geen vermogensbelasting
- Oostenrijk: geen vermogensbelasting (wel winstbelasting op crypto)
Fiscale vragen over crypto
Zijn er vragen of de fiscale merites omtrent crypto stuur dan gerust een e-mail of neem contact op met onderstaande specialisten.
Whitepaper inbreng in de BV
Steeds meer ondernemers (ZZper, eenmanszaak of VOF) maken de overstap naar een BV. In deze whitepaper gaan we uitgebreid in op de overstap van naar de BV, de fiscale gevolgen, de mogelijkheden en de voor- en nadelen. Deze whitepaper legt de volledige inbreng in de BV uit, benoemt de verschillende opties, geeft voorbeeld¬documenten (voorovereenkomst, intentieverklaring, inbrengbeschrijving, akte-elementen) en sluit af met een checklist voor de accountant en een checklist. Hierbij een extra artikel over de voordelen en nadelen van de inbreng in de BV.
Waarom overstap van eenmanszaak naar de BV
De laatste jaren is de fiscale wetgeving aangepast. De belangrijkste redenen om de overstap naar een BV te maken zijn de volgende;
- Lagere belastingdruk in de BV.
- Gebruik maken van de werkkostenregeling bij de ondernemer.
- Innovatie in de BV is fiscaal voordeliger.
- Arbeidsongeschiktheid: over paar jaar moet de ondernemer zich verplicht verzekeren voor de AOV.
- Box 3 heffing en mogelijkheid om fiscaal vriendelijk in de BV te beleggen.
- Vakantiewoning onderbrengen in de BV.
- Zelfstandigenaftrek en MKB winstvrijstelling zijn stukken lager.
- Fiscale oudedagsreserve is afgeschaft.
- Discussie omtrent schijnzelfstandigheid.
- Meer aansprakelijkstellingen en dus risico scheiding (prive vermogen veiligstellen).
Waarom een holdingstructuur oprichten?
Voor de meeste ondernemers is de holdingstructuur de gewenste eindstructuur: een persoonlijke holding houdt de aandelen in een werk-BV.
- In de werk BV zit de huidige eenmanszaak en in de holding geld en waardevolle spullen (risico spreiding)/
- Soms blijven waardevolle zaken (zoals materiele vaste activa, bedrijfspand, vervoermiddelen, etc) achter in de holding.
- Vorenstaande scheidt ondernemingsrisico van opgebouwd vermogen.
- Je kunt sparen (risicoloos) in je holding.
- Het oorspronkelijke bedrijf kan door een holdingstructuur zonder belastingheffing worden verkocht (in de toekomst).
- Ook is het toetreden van andere aandeelhouders (zoals een succesvolle werknemer) een stuk eenvoudiger.
- Bedrijfsopvolging naar bijvoorbeeld een werknemer of kinderen is eenvoudiger en fiscaal voordeliger.
Hoe ga je van eenmanszaak of VOF naar een BV
Fiscaal kan de onderneming op twee manieren de BV in, een ruisende of geruisloze inbreng:
- geruisloos (art. 3.65 Wet IB 2001, doorschuiven van de claim, geen directe afrekening) of
- ruisend (staken, afrekenen over stille reserves en goodwill, met stakingsaftrek en stakingslijfrente als dempers).
Nieuw besluit geruisloze omzetting
In 2025 is een nieuw besluit bekend gemaakt inzake de geruisloze omzetting van een eenmanszaak, VOF of maatschap in een BV (artikel 3.65 wet IB). De wijzigingen zijn beperkt en zien met name op onderdeel 3.4 (verruiming inbreng in holding en verdere inbreng in dochtermaatschappij). Tevens is er een toelichting gegeven op de geruisloze inbreng bij een in het buitenland woonachtige aandeelhouder. Het besluit uit 2010 wordt ingetrokken en dit besluit zal in werking treden per 5 november 2025.
Hoe maak ik keuze tussen geruisloos of ruisend
De keuze hangt af van de omvang van stille reserves/goodwill, het pensioentekort, de gewenste afschrijvingsbasis en de vraag of op afzienbare termijn verkoop speelt. Als de onderneming binnen 3 jaar (wellicht) wordt verkocht geeft de ruisende inbreng vaak de minste problemen (artikel)
Ruisende inbreng
De onderneming wordt fiscaal gestaakt. Over het verschil tussen werkelijke waarde en fiscale boekwaarde (stille reserves, goodwill en vrijvallende fiscale reserves zoals de FOR en de herinvesteringsreserve) is direct box 1-heffing verschuldigd. Dempers: de stakingsaftrek (art. 3.79), de MKB-winstvrijstelling en met name de stakingslijfrente (art. 3.129 Wet IB 2001), waarmee een deel van de stakingswinst tegen aftrek wordt omgezet in een lijfrente bij de BV of een externe aanbieder.
Geruisloze omzetting (art. 3.65 Wet IB 2001) eenmanszaak naar de BV
De onderneming wordt geacht niet te zijn gestaakt. De IB-claim wordt doorgeschoven en omgezet in een gecombineerde Vpb- en aanmerkelijkbelangclaim. De BV neemt de fiscale boekwaarden over (indeplaatstreding). Er is geen directe afrekening over stille reserves en goodwill, maar wel een verzoek- en beschikkingstraject met de inspecteur. Deze begint bij een voorovereenkomst en daarna een verzoek aan de inspecteur.
Checklist geruisloze omzetting naar de BV
Bij het indienen van verzoeken voor de geruisloze omzetting van een
eenmanszaak, vof of maatschap in een BV (of NV) worden nog steeds fouten
gemaakt door adviseurs. De belastingdienst heeft daarom een handreiking
en een checklist opgesteld, deze
kunt u hier raadplegen. Dit ziet met name op ontbrekende informatie
en onjuiste verzoeken.
Berekening overgang eenmanszaak naar de BV
Een eerste berekening met een kort advies kost bij ons € 750 (exclusief omzetbelasting). Via een dergelijke berekening weet u of een traject voor u verstandig is of niet. Door de dalende tarieven in de bv en de afbouw van onder andere de zelfstandigenaftrek in de IB wordt de omzetting steeds aantrekkelijker!
Kosten overgang eenmanszaak naar de BV
De geruisloze inbreng is de meest eenvoudige route, na overleg met uw belastingadviseur en correspondentie met de Belastingdienst (met beschikking) kan de onderneming zonder heffing naar een bv worden omgezet. Het gehele traject (dus kosten belastingadviseur, notaris en accountant) kost ongeveer € 4.000 - € 5.000. Dit is een beetje afhankelijk van de complexiteit en de omvang (aantal bv's) van de nieuwe structuur.
Kernpunten voor overgang eenmanszaak naar de BV
- Overgangstijdstip 1 januari 2026 vergt tijdige registratie. De voorovereenkomst/intentieverklaring moet uiterlijk 30 september 2026 (binnen 9 maanden na het laatste volledige boekjaar) door de Belastingdienst te Heerlen zijn ontvangen.
- Oprichting én inbreng binnen 15 maanden. Bij overgangstijdstip 1 januari 2026 dus uiterlijk 31 maart 2027.
- Holding-goedkeuring verruimd. Onderdeel 3.4 van het besluit staat nu ook middellijk houden en inbreng gevolgd door overdracht aan een nieuw op te richten of lege dochter toe.
- Driejaars-vervreemdingsverbod (1e standaardvoorwaarde) blijft. Met tegenbewijsmogelijkheid en een uitzondering voor aandelen- en juridische fusie.
Wanneer loont de BV-vorm?
Een globale vuistregel is dat de BV-vorm interessant wordt vanaf een structurele winst van circa € 125.000 per jaar, maar dit is sterk afhankelijk van de mate waarin winst in de onderneming wordt gelaten (Vpb-sfeer) versus wordt uitgekeerd (box 2). Reken dit per casus door; de break-even verschuift met de tarieven en met het gebruik van de MKB-winstvrijstelling en zelfstandigenaftrek in de IB-sfeer. Belangrijk bij de inbreng in de BV is dat alleen een echte (materiele) onderneming in een BV kan worden ingebracht, enkel vastgoed of beleggingen is dus niet mogelijk.
Fouten bij inbreng in de BV
Er zijn 2 opties voor de overgang van een IB onderneming naar een BV, de ruisende inbreng (met fiscaal afrekenen) en geruisloze inbreng ( zonder fiscale afrekening). Belangrijke aandachtspunten zijn:
- Stakingslijfrente: voor een stakingslijfrente moet een schriftelijke overeenkomst worden opgesteld. Deze kan worden opgesteld zodra de BV ook via de notaris is opgericht.
- Afstemming belastingdienst: bij een geruisloze inbreng moet een verzoek worden ingediend bij de Belastingdienst. Tevens moet een intentieovereenkomst worden opgesteld (voor 1oktober), deze moet ook geregistreerd worden. Als een intentieovereenkomst of een verzoek te laat wordt ingediend gaat het fiscaal mis. U moet dan afrekenen met de belastingdienst.
- Creditering: er gelden formele eisen voor een maximale creditering. Uw fiscalist weet hoe dit werkt. Bij een te hoge creditering moet er worden afgerekend over goodwill en stille reserves. Er mag maximaal 10% van de waarde van de onderneming worden gecrediteerd. Bij een geruisloze inbreng is dit anders, hierbij is het maximaal de belastingschuld van het voorgaande jaar + 5% van het gestorte aandelenkapitaal.
- Vastgoed: soms wordt er ook een bedrijfspand of ander vastgoed ingebracht in een BV, soms in een tussenholding. Gebruik hiervoor de juiste fiscale faciliteit. Meestal moet het vastgoed via een fiscale eenheid in de tussenhoudster achterblijven (artikel 15 VPB), dit kan – volgens de staatssecretaris – niet via artikel 14 VPB. Een verzoek fiscale eenheid VPB moet binnen 3 maanden na oprichting worden ingediend. De boekjaren moeten hierbij gelijk lopen. De fiscale eenheid VPB mag u in principe niet binnen 6 jaar verbreken, soms is deze termijn 3 jaar.
- Ruisende inbreng: bij een ruisende inbreng kan er discussie met de belastingdienst ontstaan over de waarde van uw onderneming, neem altijd een glijclausule op in de akten en overeenkomsten. Leg hierin ook vast dat u eventueel uw stakingslijfrente kunt verhogen. Leg ook notarieel vast dat rechtshandelingen in de zogenaamde voorperiode door de BV worden bekrachtigd.
Vergelijking op hoofdlijnen
| Gevolgen inkomstenbelasting | Geruisloos | Ruisend |
| Directe belastingheffing | Nee | Ja, over stille reserves en goodwill |
| Fiscale boekwaarden | Gelijk | Step up naar werkelijke waarde |
| Afschrijving | Gelijk | Over nieuwe waarde (werkelijke waarde) |
| Terugwerkende kracht | Max 15 maanden | Max 3 maanden |
| Verzoek belastingdienst | Ja | Niet nodig wel verstandig |
| Vervreemdingsverbod | Ja 3 jaar met tegenbewijs | Nee |
| Stakingsfaciliteiten | Nee | Ja stakingsaftrek en stakingslijfrente |
| Omzetbelasting | Vrijstelling | Meestal vrijstelling Artikel 37d OB |
| Overdrachtsbelasting | Vrijstelling mits.. | Overleg belastingdienst |
| Wanneer toepassen | Bij hoge stille reserves / goodwill | Beperkte goodwill/ stille reserves, pensioentekort |
| Liquiditeit nodig | Nee | Ja |
Hoe een holdingstructuur vormen bij inbreng in de BV
Bij de geruisloze omzetting is de eindstructuur (holding + werk-BV) niet in één akte te bereiken; art. 3.65 gaat civielrechtelijk uit van inbreng in één op te richten of bestaande vennootschap. In de praktijk bestaan twee gangbare routes.
Route A — inbreng in werk-BV, daarna holding via aandelenfusie
- De onderneming wordt geruisloos ingebracht in een nieuw op te richten (werk-)BV.
- Vervolgens richt de DGA een holding op en brengt de aandelen in de werk-BV in de holding in met toepassing van de aandelenfusie (art. 3.55 Wet IB 2001).
- De aandelenfusie is een uitgezonderde vervreemding: het 3-jaars vervreemdingsverbod
wordt niet geschonden, mits de bij de fusie verkregen aandelen in de plaats
treden van de oude (schriftelijke verklaring aan de inspecteur — onderdeel
5.2.2).
Route B — inbreng op holdingniveau, daarna uitzakken (art. 14 Wet Vpb 1969)
Onder de holding-goedkeuring van onderdeel 3.4 wordt de onderneming (geruisloos) ingebracht in de holding, waarna de onderneming direct wordt overgedragen ("uitgezakt") naar de werkmaatschappij met de bedrijfsfusiefaciliteit van art. 14 Wet Vpb 1969, tegen uitreiking van gewone aandelen. De verruiming per 24 oktober 2025 maakt dit aanzienlijk flexibeler: de holding mag de aandelen in de dochter ook middellijk houden, en de uitzakking mag plaatsvinden naar een nieuw op te richten dochter óf naar een bestaande lege dochter zonder activiteiten. Onder het oude besluit moest de dochter al bestaan én dezelfde activiteiten drijven.
Waarom Route B vaak de voorkeur heeft
- Geen fiscale eenheid nodig; de aandelenfusie achteraf (Route A) kan worden vermeden.
- De structuur staat meteen "goed": de DGA houdt direct de holding, die de werk-BV houdt.
- Let op: ook hier geldt de eerste standaardvoorwaarde (3-jaars) op de aandelen in de holding; de uitzakking zelf is via de goedkeuring toegestaan.
Stappenplan geruisloze inbreng in de BV
Het onderstaande stappenplan gaat uit van Route B (inbreng op holdingniveau met uitzakken), de meest gebruikte variant. De kritieke data zijn afgeleid van het besluit van 24 oktober 2025 en gelden bij een gewenst overgangstijdstip van 1 januari 2026 en een boekjaar gelijk aan het kalenderjaar.
- Intake Toets: materiële onderneming, stille reserves/goodwill, verkoopvoornemen, pensioentekort; maak geruisloos-vs-ruisend-berekening en kies route. Q4 2025 / begin 2026
- Voorovereenkomst: Sluit de voorovereenkomst (of eenzijdige intentieverklaring) waarin het voornemen tot oprichting en het overgangstijdstip 1-1-2026 zijn vastgelegd.
- Registratie: Laat de voorovereenkomst/intentieverklaring door de Belastingdienst (Postbus 13, 6400 AA Heerlen) ontvangen — dit is de harde voorwaarde voor terugwerkende kracht. Uiterlijk 30 september 2026
- Verzoek art. 3.65: Dien het verzoek in bij de bevoegde inspecteur, met de stukken uit onderdeel 15.1 (o.a. fiscale eindbalans, verkrijgingsprijsberekening, openingsbalans BV, opgave onttrekkingen). Zo spoedig mogelijk
- Oprichting Notaris: richt holding (en werk-BV) op; opstellen akte(n) van oprichting en inbrengbeschrijving (art. 2:204a BW). Binnen 15 maanden.
- Inbreng + uitzakken: Inbreng onderneming in holding; onmiddellijk gevolgd door overdracht (art. 14 Vpb) aan werk-BV tegen gewone aandelen. Uiterlijk 31 maart 2027.
- Beschikking: Inspecteur geeft voor bezwaar vatbare beschikking met standaardvoorwaarden; BV aanvaardt de voorwaarden schriftelijk (10e voorwaarde). Verkrijgingsprijs-beschikking (art. 4.36) volgt. Na oprichting
- Afwikkeling Overdrachten (KvK, contracten, vergunningen, personeel), aangifte IB (laatste jaar) en start Vpb; bewaak 3-jaarstermijn.
De drie data die u niet mag missen (overgangstijdstip 1-1-2026)
- 30 september 2026 — voorovereenkomst/intentieverklaring ontvangen door Belastingdienst Heerlen (9-maandstermijn, strikt gehanteerd; notariële legalisatie telt niet).
- 31 maart 2027 — oprichting én daadwerkelijke inbreng afgerond (15-maandstermijn). Te laat? Kies een nieuw overgangstijdstip op of na de datum van de voorovereenkomst.
- Drie jaar na inbreng — vervreemdingsverbod aandelen (1e standaardvoorwaarde); vervreemding binnen die termijn keert de bewijslast om.
Ruisende variant — afwijkende registratietermijn
Bij een ruisende inbreng met terugwerkende kracht tot 1 januari 2026
geldt een terugwerkende kracht van maximaal drie maanden: de intentieverklaring
moet dan vóór 1 april 2026 zijn geregistreerd. Verwar deze termijn niet
met de 9-maandstermijn van de geruisloze route.
De tien standaardvoorwaarden bij inbreng eenmanszaak in de BV (besluit 24 oktober 2025)
De inspecteur neemt de standaardvoorwaarden op in de beschikking. Hieronder
de kern per voorwaarde, met de praktische betekenis voor het dossier.
- Vervreemding aandelen binnen 3 jaar → geacht onderdeel van overdracht, tenzij tegenbewijs Bewaak exit-timing; leg zakelijke motieven vast; aandelen-/juridische fusie is uitgezonderd (mits verklaring in-de-plaats-treding).
- BV treedt in de plaats voor winstbepaling (indeplaatstreding) Boekwaarden, reserves en claims schuiven door; geen step-up, geen desinvesteringsbijtelling.
- Winstsplitsing bij inbreng in bestaande vennootschap (verliesverrekening) Voorkomt materiële terugwerkende kracht bij verliesverrekening; relevant bij bestaande/lege BV.
- Creditering beperkt Max. de materieel verschuldigde IB/PVV + inkomensafhankelijke Zvw-bijdrage, plus afronding 5% van gestort kapitaal / max. € 30.000.
- Aandelen bij inbrenger geplaatst en volgestort Vrijwel het gehele ondernemingsvermogen wordt omgezet in aandelenkapitaal (agio toegestaan).
- Verkrijgingsprijs = som fiscale boekwaarden Bepaalt de box 2-verkrijgingsprijs; correcties voor landbouw-/bosbouwvrijstelling en negatieve terugkeerreserve.
- Deelnemingsvrijstelling deels uitgesloten (art. 28c Vpb) Bewaakt de IB-claim op stille reserves in ingebrachte deelnemingen; relevant bij deelnemingen in de onderneming.
- Buitenlandse aandeelhouder: geconserveerd bedrag Vernieuwd per 2025; verzekert de ab-claim bij buitenlandse belastingplichtige via aanslagverhoging + uitstel.
- Oprichting én inbreng binnen 15 maanden Harde termijn; bij overschrijding nieuw overgangstijdstip kiezen.
- BV aanvaardt de voorwaarden schriftelijk Beschikking is aan de belastingplichtige gericht; BV moet aanvaarden voor zover haar aangaand.
Model voorovereenkomst (inbreng in de BV)
De voorovereenkomst legt vast dat de onderneming vanaf het overgangstijdstip voor rekening en risico van de op te richten vennootschap wordt gedreven. Registratie bij de Belastingdienst is voorwaarde voor terugwerkende kracht.
De ondergetekende:
- [naam], geboren te [plaats], wonende te [adres], BSN nummer, hierna: "de oprichter";
overwegende dat:
- de oprichter thans een onderneming drijft onder de naam [handelsnaam], ingeschreven in het handelsregister onder nummer [KvK-nummer];
- de oprichter voornemens is deze onderneming in te brengen in een door hem op te richten besloten vennootschap [werknaam] B.V. (en, in het kader van een holdingstructuur, [Holdingnaam] B.V.);
- de onderneming met ingang van het overgangstijdstip d.d. ....................voor
rekening en risico van de op te richten vennootschap zal worden gedreven;
verklaart het volgende te zijn overeengekomen:
- De oprichter zal een besloten vennootschap oprichten en daarin zijn onderneming inbrengen met toepassing van artikel 3.65 Wet inkomstenbelasting 2001 (geruisloze omzetting).
- Als overgangstijdstip geldt 1 januari 2026. Vanaf dat tijdstip wordt de onderneming geacht voor rekening en risico van de op te richten vennootschap te worden gedreven.
- De inbreng geschiedt tegen uitreiking van aandelen; creditering vindt slechts plaats binnen de grenzen van de vierde standaardvoorwaarde.
- De oprichting en de inbreng vinden plaats binnen vijftien maanden na het overgangstijdstip.
- Deze overeenkomst wordt ter registratie aan de Belastingdienst gezonden.
- Bevestiging van dit verzoek sturen aan ..............(naam en mailadres accountant / adviseur) en aan ..................(naam en mailadres belastingplichtige).
Aldus overeengekomen en ondertekend te [plaats], op [datum].
_______________________________
[naam oprichter]
Model inbrengbeschrijving (art. 2:204a BW)
Bij inbreng in natura hoort een door de oprichter(s) ondertekende inbrengbeschrijving. Sinds de flex-BV (2012) is een accountantsverklaring hierbij niet meer vereist.
BESCHRIJVING VAN DE INBRENG IN NATURA
Ten behoeve van de oprichting van [Holdingnaam] B.V. beschrijft de oprichter de in te brengen onderneming per het overgangstijdstip 1 januari 2026 als volgt:
Activa:
— materiële vaste activa: € [bedrag]
— voorraden: € [bedrag]
— vorderingen: € [bedrag]
— liquide middelen: € [bedrag]
— goodwill (indien van toepassing): € [bedrag]
Passiva:
— crediteuren: € [bedrag]
— overige schulden: € [bedrag]
— creditering (binnen 4e standaardvoorwaarde): € [bedrag]
Waarde van de inbreng: € [bedrag]. Aan de oprichter worden [aantal] aandelen
à nominaal € [bedrag] uitgereikt; het meerdere wordt als agio geboekt.
De waardering is gebaseerd op [taxatierapport/berekening d.d. ...]. De
boekwaarden worden fiscaal doorgeschoven op grond van artikel 3.65 Wet
IB 2001.
[plaats], [datum] — [handtekening oprichter]
Bijlagen bij het verzoek art. 3.65 (onderdeel 15.1)
Het verzoek aan de inspecteur is pas compleet met de volgende stukken. Een onvolledig verzoek vertraagt de afhandeling.
- De voorovereenkomst of eenzijdige intentieverklaring (bij terugwerkende kracht).
- De fiscale eindbalans en de winst- en verliesrekening over het boekjaar vóór het overgangstijdstip.
- Opgave van het te plaatsen aandelenkapitaal (bij meerdere inbrengers: de verdelingsberekening).
- Een gespecificeerde berekening van de verkrijgingsprijs van de aandelen (art. 4.21 Wet IB 2001).
- De fiscale openingsbalans van de op te richten vennootschap(pen) — conceptbalansen volstaan.
- Opgave van te onttrekken of reeds onttrokken vermogensbestanddelen (onderdeel 4.1).
- Indien van toepassing: taxatierapport gronden (landbouwvrijstelling), afschrijvingsstaten, overzicht fiscale claims, mededeling gestalde buitenlandse resultaten.
Checklist voor de accountant / adviseur bij inbreng eenmanszaak in de BV
Werk deze lijst per dossier af. Bewaar bewijs van registratiedata en de beschikking in het permanente dossier.
A. Kwalificatie en routekeuze
- Materiële onderneming getoetst (art. 3.4 Wet IB 2001); geen louter beleggen/verhuur.
- Geruisloos vs. ruisend doorgerekend (stille reserves, goodwill, FOR, pensioentekort, afschrijvingsbasis).
- Advies aan de klant helder en duidelijk en klant schriftelijk akkoord hierop gegeven.
- Holdingroute gekozen (Route A aandelenfusie of Route B uitzakken art. 14 Vpb) en gemotiveerd vastgelegd.
- Verkoopvoornemen uitgesloten; geen geheel van rechtshandelingen gericht op overdracht/liquidatie.
- Keuze voor verlengd boekjaar of niet?
B.Termijnen (overgangstijdstip 1-1-2026)
- Voorovereenkomst/intentieverklaring opgesteld en ondertekend.
- Registratie Belastingdienst Heerlen vóór 30 september 2026 (bewijs van ontvangst bewaard). Zie voor de termijnen ook dit kennisgroep standpunt van de belastingdienst KG:212:2022:1
- Oprichting + inbreng gepland vóór 31 maart 2027 (15-maandstermijn).
- Geen incidenteel voordeel in terugwerkperiode (bate ≥ € 100.000 blokkeert terugwerkende kracht).
- Nazien voorlopige aanslag inkomstenbelasting 2026 op orde
- Voorlopige aanslag / voorlopige teruggave 2027 aanvragen
C. Verzoek en balansen
- Fiscale eindbalans + V&W boekjaar 2025 opgesteld.
- Inbrengbeschrijving en accountantsverklaring inbreng in natura opgesteld
- Berekening gestort kapitaal en agio in holding opstellen
- Bepalen welke zaken (MvA / pand / Geld) er achterblijft in de holding
- Openingsbalans(en) holding en werk-BV (concept toegestaan).
- Verkrijgingsprijsberekening aandelen (art. 4.21) gemaakt.
- Creditering getoetst aan 4e standaardvoorwaarde (materiële IB/PVV/Zvw + 5% / max € 30.000); voorlopige aanslagen 2025 meegenomen (KG:212:2025:2).
- Onttrekkingen (bijv. pand naar privé/TBS) tijdig en juist verwerkt
- Verzoek art. 3.65 ingediend met alle bijlagen
- Uitstel van betaling of betalingsregeling belastingdienst eenmanszaak overleggen met de belastingdienst (zie kennisgroep standpunt KG:207:2022:3)
D. Uitvoering en afwikkeling
- Notaris ingeschakeld voor oprichting, inbrengbeschrijving (art. 2:204a BW) en akte(n) van inbreng.
- Uitzakken art. 14 Vpb tegen uitreiking van gewone aandelen; "onmiddellijk" na inbreng.
- Beschikking inspecteur ontvangen; BV aanvaardt voorwaarden schriftelijk (10e voorwaarde, binnen 6 weken na oprichting)
- Verkrijgingsprijs-beschikking (art. 4.36) opgevraagd/ontvangen.
- Overgangsdossier compleet: KvK, contracten, vergunningen, verzekeringen, personeel, btw.
- 3-jaarstermijn vastgelegd in dossier en bewaakt (vervreemdingsverbod aandelen).
Na oprichting van de Bv's
- Nieuwe offertes / opdrachtbevestigingen met de klant over aangifte inkomstenbelasting en BV's
- Voorlopige aanslagen Vennootschapsbelasting 2027 aanvragen.
- Arbeidsovereenkomst DGA opstellen (met kostenvergoeding etc.)
- Bekijken of DGA in prive lijfrente moet afsluiten voor extern pensioen
- Arbeidsongeschiktheidsverzekering aanpassen
- Managementovereenkomst opstellen
- Intercompany zaken BV's vastleggen (zoals rekening courant en verhuur)
- Fiscale eenheid vennootschapsbelasting overwegen?
- Beschikking fiscale eenheid omzetbelasting ontvangen / aanvragen ?
- Controleren KvK registratie
Checklist voor de ondernemer bij inbreng in de BV
Deze lijst helpt u als ondernemer om het traject soepel te laten verlopen. Uw adviseur en notaris begeleiden de fiscale en juridische stappen; van u wordt vooral aanlevering en besluitvorming gevraagd.
Vooraf — meedenken en beslissen bij inbreng in de BV
- Ik heb met mijn adviseur besproken waarom ik naar een BV/holding wil (risico, vermogen, opvolging, belastingdruk). Er is een duidelijke berekening met stappenplan
- Ik begrijp het verschil tussen geruisloos (geen directe afrekening, claim schuift door) en ruisend (wel afrekenen, met dempers).
- Ik heb geen concrete plannen om de onderneming binnen drie jaar te verkopen (of ik heb dit expliciet besproken). Als dit wel zou spelen dan wellicht kiezen voor ruisende inbreng in de BV.
- Ik weet dat ik na de omzetting een gebruikelijk loon uit de BV moet gaan genieten.
Aanleveren aan de adviseur bij inbreng in de BV
- Jaarcijfers en administratie tot en met 2025.
- Overzicht bezittingen en schulden van de onderneming (pand, auto, machines, voorraad, debiteuren, crediteuren).
- Informatie over stille reserves en (zelf opgebouwde) goodwill.
- Gegevens over de oudedagsreserve (FOR) en eventuele lijfrenten/pensioen.
- Lopende contracten, vergunningen, huur- en leaseovereenkomsten, verzekeringen.
- Personeelsgegevens (indien u werknemers heeft).
Ondertekenen en tijdig regelen bij inbreng in de BV
- Ik onderteken de voorovereenkomst / intentieverklaring op tijd, dus voor 30 september 2026
- Registratie vóór 30 september 2026 — mijn adviseur zorgt voor tijdige ontvangst door de Belastingdienst.
- Ik plan de afspraak bij de notaris voor oprichting en inbreng (vóór 31 maart 2027).
- Ik onderteken de inbrengbeschrijving en de akten.
Na de omzetting regelen bij inbreng in de BV
- Wellicht offerte ronde voor kosten accountant en belastingadviseur
- Ik laat de KvK-inschrijving aanpassen (eenmanszaak uitgeschreven, BV's ingeschreven) > soms regelt de notaris dit
- Belastingdienst informeren, gaat meestal automatisch na inschrijving bij de KvK
- Briefpapier aanpassen (en mails)
- Arbeidsongeschiktheidsverzekering aanpassen? Prive/ BV of opzeggen
- Sociale media, internet etc aanpassen
- Contracten en brieven op de juiste naam laten zetten (toevoeging BV)
- Leaseovereenkomsten omzetten naar de BV
- Overleg met de bank over inbreng in de BV en omzetten van bestaande overeenkomsten
- Nieuwe bankrekening voor de holding aanvragen (bij andere bank dan de werkmaatschappij, in verband met risico spreiding)
- Ik houd er rekening mee dat ik mijn aandelen in beginsel drie jaar niet verkoop.
- Ik bespreek met mijn adviseur de dividend- en salarisplanning voor het eerste BV-jaar.
- Adres holding niet thuis / prive locatie
- Inkomensplanning opstellen
Uitspraken rechters over de inbreng van een onderneming in een BV
- ECLI:NL:HR:2020:645 Samenstel van rechtshandelingen; partnership na inbreng leidt tot uitsluiting faciliteit
- ECLI:NL:GHAMS:2022:3203 Verhuurde onderneming; medegerechtigdheid als rechtstreekse voortzetting; faciliteit wél van toepassing, in eerste aanleg heeft de Rechtbank Noord Holland hier ook iets van gevonden in ECLI:NL:RBNHO:2020:11280 Verhuurde onderneming; te geringe verbondenheid voor verbintenissen; faciliteit niet van toepassing
- ECLI:NL:RBZWB:2022:2272 Ingebrachte activiteiten vormen na staking geen materiële onderneming meer; afwijzing faciliteit
- ECLI:NL:RBNNE:2023:1680 Inbreng in bestaande holding; activiteitentoets niet vervuld; stringent besluit biedt geen ruimte voor hardheidsclausule door inspecteur
- ECLI:NL:RBNHO:2026:2151 Dooroverdracht via tussenholding (50/50); geen fiscale eenheid; faciliteit afgewezen; evenredigheidsbeginsel snijdt geen hout
- ECLI:NL:GHSHE:2011:BR1529 Beroepsaansprakelijkheid belastingadviseur; creditering bij dooroverdracht → verlies lijfrenteaftrek en OVB-vrijstelling; onjuist advies
Kennisgroep standpunten belastingdienst over inbreng onderneming in een BV
- KG:212:2022:1 12 januari 2023 Termijn indiening verzoek geruisloze inbreng: uiterlijk tot fiscale gevolgen onherroepelijk zijn opgetreden
- KG:212:2022:8 21 maart 2023 Geen à-la-carte-inbreng (geruisloos pand, ruisend vennootschapsaandeel)
- KG:207:2022:3 9 februari 2023 Schuldoverneming bij inbreng BV: ontvanger moet per geval instemmen; belastingschulden gaan niet automatisch mee
- KG:212:2024:5 17 september 2024 Aanvangstijdstip vervreemdingsverbod = civielrechtelijke oprichtingsdatum B.V. (niet het fiscale overgangstijdstip)
- KG:212:2024:1 1 mrt. 2024 Overdracht firma-aandeel tijdens voorperiode; terugwerkende kracht artikel 3.63 Wet IB is uitgesloten
Business seats en BTW
Vele ondernemers hebben business seats of een skybox in een voetbalstadion. Hiervoor ontvangt u een factuur (met BTW). De BTW wordt verrekend en hiermee lijkt het wel rond. Het is echter zo dat de BTW (omzetbelasting) op dit soort facturen vaak niet verrekenbaar is, tenzij ...
Verrekenen BTW op skybox of business seats
Henk heeft 4 business seats (luxe stoelen) in het voetbalstadion van FC Twente. De BTW op de factuur wordt door Henk B.V. verrekend. De Inspecteur is het hier niet mee eens en legt een naheffingsaanslag op. Op grond van het Besluit Uitsluiting Aftrek (artikel 1 lid 1 letter c BUA, voor de liefhebber) mag BTW op personeelsvoorzieningen niet worden verrekend. De vraag is of de stoelen een personeelsvoorziening zijn en / of een zakelijke uitgave door Henk B.V.
De Hoge Raad (ons hoogste rechtscollege) stelt hierover het volgende:
- Het bezoeken van sportevenementen is meestal recreatie.
- In het algemeen is het bezoeken van sportevenementen een persoonlijke keuze.
- Meestal dient deze persoonlijke keuze de privédoeleinden van de bezoeker.
- Vorenstaande geldt ook voor werknemers van Henk B.V.
- Dat de Inspecteur aanneemt / veronderstelt dat sprake is van privégebruik (dus BTW niet verrekenbaar), is volgens de Hoge Raad toegestaan.
- De spreekwoordelijke bal ligt dan bij Henk B.V., hij moet aannemelijk maken dat het zakelijk gebruik betreft.
De Hoge Raad wil in deze casus een nader onderzoek, is er sprake van zakelijk gebruik of niet? De zaak wordt verwezen.
Noot fiscaal jurist inzake BTW op skybox
Veel ondernemers zijn op zaterdag of zondag te vinden in een voetbalstadion. Mooie stoelen en gratis eten en drinken, denkt de belastinginspecteur dan. Dit moet wel privé zijn. Soms wordt er 6% en soms 21% berekend over de plaatsen in het stadion. De BTW op dergelijke stoelen of een skybox is enkel verrekenbaar als dit een zakelijk belang dient. De kosten zullen veelal wel aftrekbaar zijn van de winst van de B.V., edoch als het een consumptief karakter draagt is er veelal discussie met de Belastingdienst over de te verrekenen BTW. Het BUA kan namelijk ook van toepassing zijn op zakelijke kosten (artikel 15 lid 1 wet Omzetbelasting in combinatie met het BUA). De rechter komt tot deze conclusie omdat:
- voor personeel is het ontspanning;
- voor relaties is het een geschenk.
Veelal zal een deel van de kosten zien op sponsoring, een deel op eten en drinken en een deel op de stoelen / ruimte in het stadion. Als de factuur door de voetbalclub juist is gesplitst, heeft u een stuk minder snel discussie met de Belastingdienst. Tevens is het verstandig dat de voetbalclub een onderscheid maakt in 6% BTW (openstellen sportevenement) en 21% BTW (sponsoring). Overleg dit eens met uw lokale voetbalclub !
Er is een bijzondere regeling voor verstrekking van spijzen en dranken aan personeel onder de kostprijs (art. 3 BUA). Er moet dan wel aan de volgende voorwaarden worden voldaan:
- De verstrekking per begunstigde is € 227 of minder.
- Berekening netto personeelsverstrekking: (aanschafkosten excl. BTW + 25% opslag – van personeel ontvangen bedragen) / aantal personeelsleden.
Let op: de verstrekking van spijzen en dranken in horecagelegenheden valt hier niet onder, tijdens een voetbalwedstrijd lijkt hier wel onder te vallen.
Wat moet u als ondernemer doen?
- Zorg in overleg met uw voetbalclub voor een juist gesplitste factuur.
- Hou een lijst bij met wie u naar een voetbalwedstrijd bent geweest.
- Als u privé naar het voetbal gaat, verreken dan niet alle BTW.
Als uw personeel mee gaat naar een wedstrijd om zakenrelaties te begeleiden, is sprake van zakelijk gebruik zonder privé doelstellingen, het BUA is dan niet van toepassing. Het is verstandig om een lijst bij te houden.
Bron business seats en BTW
Rechtbank Zeeland - West Brabant d.d. 6 februari 2015 (ECLI NL RBZWB 2015 880).
Handboek Vennootschapsbelasting Belastingdienst
Een kijkje in de keuken bij de Belastingdienst is voor fiscalisten altijd leuk. Via een WOB-verzoek is informatie beschikbaar gekomen over de aangifteverwerking, de voorlopige en definitieve aanslagverwerking, de fiscale eenheid en het opleggen van navorderingsaanslagen.
Wat komt er in het handboek aan de orde?
We krijgen nu voor het eerst een kijkje in de fiscale "vennootschapsbelasting-keuken" van de Belastingdienst. Echt bijzondere zaken staan niet in dit handboek, maar een aantal zaken wordt voor de praktijk wel duidelijker. De belangrijkste zijn:
- Hoe wordt de belastingplicht van een rechtspersoon beoordeeld?
- Wannneer is een bv geliquideerd?
- Wanneer en hoe een belastingplichtige afvoeren?
- Hoe omgaan met functionele valuta?
- Waarop letten bij een voorlopige aanslag?
- Hoe (verzuim-)boetes bepalen en opleggen?
- Wat is de route bij een navorderingsaanslag Vennootschapsbelasting?
- Hoe werkt de Lichtprocedure?
Bron Handboek VPB
Overtollige liquiditeiten in de eenmanszaak of in box 3
Een ondernemer die zijn onderneming in de vorm van eenmanszaak drijft kwalificeert zijn vermogen - anders dan bij een BV waar gewoon agio kan worden gestort - een groot deel van zijn prive vermogen als ondernemingsvermogen. De bedragen staan op de bankrekening van de eenmanszaak en hiermee wordt box 3 heffing voorkomen. De inspecteur is het niet met de ondernemer eens en partijen komen bij de Rechtbank Den Haag voor een oordeel. De Rechtbank Den Haag d.d. 24 april 2026 (ECLI:NL:RBDHA:2026:11616) doet uitspraak en is het grotendeels met de inspecteur eens. Veel geldmiddelen zijn duurzaam overtollig en niet nodig voor de onderneming.
Keuzevermogen binnen de eenmanszaak
Bij de beantwoording van de vraag of een vermogensbestanddeel deel uitmaakt van het ondernemingsvermogen van een belastingplichtige dan wel van zijn privévermogen, is in het algemeen beslissend de wil van die belastingplichtige zoals die in zijn boekhouding of op andere wijze tot uiting is gekomen, tenzij daardoor de grenzen der redelijkheid zouden zijn te buiten gegaan", aldus het Gerechtshof Den Haag op 28 september 2023 ECLI:NL:GHDHA:2023:2219.
Binnen die redelijkheidsgrenzen heeft de ondernemer dus ruimte: niet alleen liquide middelen voor lopende bedrijfsuitgaven en concrete investeringen, maar ook middelen ter dekking van risico's, reservevorming en "versteviging" van de onderneming in algemene zin mogen tot het ondernemingsvermogen worden gerekend. De aard en omvang van de onderneming zijn daarbij conditio sine qua non voor de beoordeling. Rechtbank Den Haag (2026) citeert dit criterium met vrijwel identieke bewoordingen:
- Uit de casus volgt dat het een belastingplichtige in het algemeen vrij staat, zolang hij de grenzen van de redelijkheid niet overschrijdt, om niet alleen de liquide middelen die dienen ter financiering van de lopende bedrijfsuitgaven en te verwachten investeringen tot het ondernemingsvermogen te rekenen, maar ook liquide middelen die dienen ter dekking van risico's, tot opbouw en instandhouding van reserves dan wel tot versteviging van de onderneming"
De bewijslast voor de andere kant (duurzaam overtollig) berust bij de inspecteur, zie hiertoe de genoemde uitspraak van het Gerechtshof uit 2023. Dit is een tweetrapsraket:
- de inspecteur moet eerst stellen, en bij betwisting
- aannemelijk maken.
Slaagt hij daarin niet volledig, dan kan de rechter — zoals Rechtbank Gelderland in 2017 deed — het bedrag "in goede justitie" vaststellen, zie ook Rechtbank Gelderland d.d. 31 oktober 2017 ECLI:NL:RBGEL:2017:5631.
Waarvoor mogen liquiditeiten binnen een eenmanszaak worden aangehouden?
- Concreetheid investeringsplannen (moet niet gaan om vage, jarenlange "voornemens" zonder uitvoering) aldus onderhavige uitspraak
- Omvang en trend van de omzet : structureel dalende/lage omzet ondersteunt lager werkkapitaal en hiervoor mag ook extra werkkapitaal worden aangehouden (tegenwind opvangen)
- Aard en omvang van de onderneming, een eenmansadvieskantoor vergt minder buffer dan bedrijf met personeel/voorraad
- Reële, aanwijsbare risico's (bijv. praktijkcontinuïteit) kunnen een ruimere buffer rechtvaardigen, mits onderbouwd, zie Gerechtshof Arnhem Leeuwarden ECLI:NL:GHARL:2018:8253
- Reeds bestaande reserveringsdoelen (FOR, auto, zonnepanelen) worden afzonderlijk becijferd en meegeteld in het werkkapitaal
- Aanwending in de praktijk na de peildatum, feitelijke besteding aan bedrijfsdoelen ondersteunt het zakelijk karakter
- Aansprakelijkheid van oude klanten, mits redelijk
In diverse casussen bleken investeringsplannen, bijvoorbeeld voor kantoorruimte weinig concreet. Er moet dus wel een onderbouwing worden gegeven voor mogelijke investeringen in de toekomst. Daartegenover staat de zaak van de Arnhemse advocaat, waar het hof onder verwijzing naar een reële dreiging van omzetverlies (afhankelijkheid van gefinancierde rechtsbijstand, mogelijk vertrek van een kantoorgenoot, gezondheidssituatie) oordeelde dat de inspecteur niet was geslaagd in zijn bewijslast om een bedrag van bijna € 339.000 als duurzaam overtollig aan te merken: "De door belanghebbende genoemde onzekerheden waarvoor hij vanuit oogpunt van voorzichtigheid liquide middelen wil aanhouden, zijn naar het oordeel van het Hofreële onzekerheden".
In een andere zaak bij de Rechtbank Gelderland (erven-zaak, holdingstructuur) accepteerde de rechtbank een reservering vanwege een reëel dreigende gedwongen bedrijfsverplaatsing door gemeentelijke herontwikkelingsplannen: "De rechtbank acht deze dreiging van herontwikkeling gelet op de in de stukken en ter zitting gestelde feiten en omstandigheden reëel.
Noot fiscaal jurist inzake besparen op box 3 via eenmanszaak
Als een ondernemer daadwerkelijk risico's loopt of investeringsplannen heeft mag vermogen in de eenmanszaak of onderneming worden aangehouden. Het is wel belangrijk om dit goed te documenteren en deze informatie ook te overleggen. Gezien de oplopende box 3 heffing zal deze discussie vaker voorbij komen. Bij discussies met de belastingdienst kunt u via onderstaand formulier contact met ons opnemen.
Schenkbelasting en bedrijfsopvolging
Mag de betaalde schenkbelasting worden opgeteld bij de verkrijgingsprijs van een aanmerkelijk belang pakket? Nee, zo stelt de Hoge Raad. Wij gaan in dit artikel in op deze uitspraak, maar ook op de bredere regeling van de overdracht van aandelen door middel van schenking. Wij helpen u graag een fiscaal zo gunstig als mogelijke bedrijfsopvolging te regelen.
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Nieuws bedrijfsopvolging 2023
Tijdens prinsjesdag 2022 is duidelijk geworden dat er nog geen nieuwe regeling is opgenomen in de belastingplannen voor 2023. Het kabinet komt dit najaar met een eigen visie op de toekomst voor deze regeling. Adviseur en (familie) bedrijven hebben dus nog even tijd !
De Bedrijfsopvolgingsregeling staat al jaren onder druk. Dit komt met name omdat uit verschillende rapporten (allen voor corona) volgt dat de regeling niet meer nodig is omdat familiebedrijven voldoende liquide zijn. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2023) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk veelal slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%. Wanneer de aangepaste regeling ingaat is onduidelijk, wij verwachten in 2024.
Vervreemdingsvoordeel en verkrijgingsprijs aanmerkelijk belang
In de inkomstenbelasting wordt in box 2 het voordeel uit aanmerkelijk belang belast. Dat voordeel kan bestaan uit reguliere voordelen, zoals dividend, maar ook uit vervreemdingsvoordelen. Van een vervreemdingsvoordeel is onder andere sprake bij het vervreemden van aandelen of winstbewijzen. De hoogte van een vervreemdingsvoordeel wordt bepaald door het verschil tussen de overdrachtsprijs en de verkrijgingsprijs. De verkrijgingsprijs is de tegenprestatie bij de verkrijging van de aandelen (bijvoorbeeld de koopprijs), vermeerderd met de ten laste van de verkrijger gekomen kosten. Recent heeft de Hoge Raad uitspraak gedaan in een zaak over de hoogte van de verkrijgingsprijs ingeval sprake is van een schenking. De vraag die centraal stond was, of de schenkbelasting tot de kosten die ten laste van de verkrijger komen, behoort.
Schenken en aanmerkelijkbelangaandelen
Om tot een goed begrip van de uitspraak van de Hoge Raad te komen, is het handig om eerst de zaak in kwestie kort samen te vatten. In 2014 heeft Henk (fictieve naam) alle aandelen in een b.v. De verkrijgingsprijs van dit aanmerkelijk belang, bedraagt € 586.350. In dat jaar schenkt de vader van Henk aan Henk alle aandelen in een andere b.v. De verkrijgingsprijs van vader voor dit aanmerkelijk belang bedraagt € 4.400. Nu bevat de wet een bepaling die kan gelden ingeval van een schenking. Indien aan de volgende voorwaarden is voldaan, wordt de schenking van de aandelen niet als een vervreemding aangemerkt:
- De vennootschap drijft een onderneming naar het ondernemingsbegrip in de inkomstenbelasting of houdt een medegerechtigdheid als bedoeld in de inkomstenbelasting; en
- De aandelen/winstbewijzen behoren bij de vervreemder (in Henk zijn casus: zijn vader) niet tot een zogenaamd meegetrokken aanmerkelijk belang; en
- De verkrijger (Henk) is binnenlands belastingplichtig en de verkregen aandelen/winstbewijzen gaan geen deel uitmaken van een onderneming voor Henk zijn rekening gedreven onderneming of werkzaamheid; en
- De verkrijger (Henk) is voorafgaand aan de vervreemding ten minste 36 maanden in dienst bij de vennootschap waarop de aandelen/winstbewijzen zien.
- € 586.350: verkrijgingsprijs aandelen van de gefuseerde vennootschap;
- € 4.400: verkrijgingsprijs aandelen ‘gebleven’ vennootschap;
- € 361.907: betaalde schenkbelasting.
Een belangrijke aanvulling op bovenstaande is, dat de uitzondering bij schenking slechts ziet op het zogenaamde ondernemingsvermogen en niet op het beleggingsvermogen. In de praktijk kan het voorkomen dat een deel van de waarde van de aandelen/winstbewijzen wel onder de bepaling kan worden gebracht en een deel niet. Dit zijn complexe dossiers, waarbij deskundige bijstand een must is.
Indien de uitzondering bij schenking wordt toegepast, dan geldt voor het deel waarop de uitzondering van toepassing is, dat geen sprake is van een vervreemding. De verkrijgingsprijs voor de verkrijger (Henk) is dan in de meeste gevallen de verkrijgingsprijs van vader. Met betrekking tot de schenking heeft Henk wel afgerekend; hij voldoet € 361.907 aan schenkbelasting.
Wat doet Henk daarna met de geschonken aandelen?
Een jaar later besluit Henk de beide vennootschappen te fuseren. De vennootschap waarin hij aandelen had met een verkrijgingsprijs van € 586.350 gaat op in de vennootschap waarvan de verkrijgingsprijs € 4.400 bedraagt. De wet kent ook voor de juridische fusie een faciliteit, zodat de overdracht vrijgesteld is en de verkrijgingsprijs wordt doorgeschoven.
Henk verzoekt de inspecteur vervolgens de verkrijgingsprijs van zijn resterende aandelenpakket vast te stellen. Henk meent dat zijn verkrijgingsprijs € 952.657 bedraagt. Dit bedrag is als volgt opgebouwd:
De inspecteur is het hiermee oneens en weigert de schenkbelasting in aanmerking te nemen. Henk stapt naar de rechter, want hij meent dat de schenkbelasting een kostenpost is die ten laste van hem, de verkrijger, is gekomen.
Behoort de schenkbelasting tot de kosten bij de verkrijgingsprijs?
De Hoge Raad heeft op 11 juni 2021 uitspraak gedaan in deze zaak. Hij merkt eerst op dat de verkrijgingsprijs bestaat uit de eerdere tegenprestatie, vermeerderd met ten laste van de verkrijger gekomen kosten. Dit geldt ook ingeval er gebruik wordt gemaakt van een regeling waarbij de eerdere verkrijgingsprijs wordt doorgeschoven, zoals de regeling waar Henk gebruik van heeft gemaakt. Dit volgt niet direct uit de wet, doch een redelijke toepassing van de wet vereist dit.
Kosten die ten laste zijn gekomen van de verkrijger, behoren tot de verkrijgingsprijs. Het moet dan wel gaan om kosten die onmiddellijk verband houden met de verkrijging van de aandelen/winstbewijzen in de vennootschap. De Hoge Raad oordeelt dat de schenkbelasting niet zo’n kostenpost is. De verschuldigdheid van de schenkbelasting is namelijk het gevolg van een bevoordeling uit vrijgevigheid. Die bevoordeling uit vrijgevigheid staat los van de wijze waarop die bevoordeling vorm krijgt. Die vorm is – in het geval van Henk – de overdracht van aandelen. De kostenpost staat daarom niet in een onmiddellijk verband met de verkrijging van de aandelen.
Ook meent de Hoge Raad dat het aanmerken van de schenkbelasting als kostenpost, niet past binnen de verzakelijking van de verkrijgingsprijs die plaatsvindt in gevallen waarin een tegenprestatie ontbreekt, zoals bij een schenking. In die situatie wordt immers de schenking weggedacht en aangesloten bij de waarde in het economisch verkeer. Binnen die wegdenkgedachte past het niet om een betaald bedrag aan schenkbelasting tot de verkrijgingsprijs te rekenen.
Schenking van aandelen en advisering
Het schenken van aandelen in een vennootschap luistert zeer nauw. U kunt ervoor kiezen de aandelen eenvoudigweg te schenken, doch de kans is aanzienlijk dat u dan mogelijkheden laat liggen om de belastingdruk enigszins te beperken. Dat zou zonde zijn. In het voorgaande zag u onder meer dat voor een van de uitzonderingen geldt dat een 36 maandentermijn moet zijn volgemaakt. Het is daarom raadzaam om zo vroeg als redelijkerwijs mogelijk, een kundig adviseur in te schakelen. Wilt u niet zo lang wachten? Neem ook dan gerust eens contact op. Wij denken graag met u mee en een eerste kennismaking is geheel vrijblijvend.
Schenking 'jubelton' voor eigen woning mogelijk
Met ingang van 1 oktober 2013 is de vrijstelling van de schenkbelasting verruimd. De bestaande vrijstelling van artikel 33, 5 SW geldt voor een schenking van ouders aan een kind tussen 18 en 40 jaar. Aan de kinderen in deze leeftijdsgroep kan eenmalig een verhoogde (of jubel-) schenking worden gedaan ter grootte van € 26.881. Daarnaast kan deze schenking eenmalig worden verhoogd tot € 55.996 voor een dure studie. De schenking in verband met een eigen woning kan zelfs belastingvrij tot € 106.671. Deze regeling is in 2024 afgeschaft, er zijn nog wel mogelijkheden maar deze zijn beperkter.
Geen Jubelton bij aflossingsvrije hypotheek eigen woning
De Rechtbank
Den Haag oordeelt op 13 mei 2026 ECLI:NL:RBDHA:2026:12696 dat de kwijtschelding
van een hypotheek voor de eigen woning (lening van
de ouders via familiebank) niet
onder de verhoogde schenkvrijstelling valt. De lening is namelijk aflossingsvrij
en is daarom geen eigenwoning schuld (sinds 2013 moet er verplicht op nieuwe
hypotheken worden afgelost om recht te hebben op hypotheekrenteaftrek,
de lening is aangegaan in 2016). De eenmalig verhoogde vrijstelling kan
wel worden toegepast, de jubelton niet. Ook het beroep op het vertrouwensbeginsel
slaag niet.
Heroverweeg schenkingsvrijstelling aan kinderen
De ouder kind vrijstelling voor de schenkbelasting kan wel in de prullenbak, aldus een brief d.d. 2 maart 2026 van de staatssecretaris van Financien. De schenkingsvrijstelling van ouders aan kinderen bedraagt zo'n € 7.000, hiervan wordt jaarlijks 50.000 keer gebruik gemaakt, meestal is dit fiscaal gedreven. De regeling is ruim 100 jaar oud en kan wel op de schop, aldus de staatssecretaris. De uitkomst van het onderzoek (evaluatie) volgt in 2026.
Jubelton ontvangen maar ik kan nog geen woning vinden!
Per 1 januari 2023 is de schenking ten behoeve van de eigen woning (jubelton) flink verlaagd. Per 1 januari 2024 is de jubelton zelfs volledig komen te vervallen. Wegens het afschaffen van de jubelton hebben veel mensen op de valreep in 2022 nog een jubelton schenking gedaan.
- Eén van de voorwaarden is dat de schenking binnen de twee opvolgende kalenderjaren moet worden gebruikt ten aanzien van de eigen woning.
- Jubeltonschenkingen die in 2022 zijn gedaan, moeten voor 31 december 2024 ook daadwerkelijk zijn gebruikt ten behoeve van een eigen woning.
- Let goed op wanneer u de jubelton gespreid over twee jaren hebt betaald, de termijn gaat namelijk lopen vanaf de eerste schenking!
Maar wat zijn nou de gevolgen als de jubelton schenking niet op tijd wordt besteed?
Als de jubelton niet tijdig wordt besteed moet u dat doorgeven aan de Belastingdienst voor 31 mei van het opvolgende kalenderjaar. De fiscale gevolgen verschillen per geval. Als u een schenkingsovereenkomst hebt opgesteld met daarin de ontbindende voorwaarde dat de jubelton tijdig moet worden besteed, dan wordt de schenking als het ware teruggedraaid en moet de ontvanger het bedrag terugbetalen. Hebt u een dergelijke voorwaarde niet opgenomen, dan moet alsnog schenkbelasting worden betaald. Hebt u vragen over de Jubelton? Neem dan contact op met één van onze adviseurs.
Nieuws jubelton afschaffing in 2024
De regeling zal in 2024 worden afgeschaft. Voor een eigenwoning schenking gedaan in 2022 mag een nog ongebruikt deel van de vrijstelling (tot € 106.671) in 2023 nog worden gebruikt, maar niet meer in 2024. Vorenstaande kan ook als uw kind in 2022 nog geen eigen woning heeft. U moet wel een kruisje zetten bij "eigenwoning vrijstelling " op het schenkingsformulier.
Verruiming vrijstelling van schenkbelasting
In het belastingplan is het wetsvoorstel tot verruiming van de eenmalig verhoogde vrijstelling opgenomen.
De voorwaarden en regels in het kort:
- maximaal bedrag € 105.302;
- niet alleen tussen ouders en kinderen, maar ook tussen willekeurige derden;
- geen minimum en maximum leeftijd begiftigde;
- voor aanschaf eigen woning of aflossing, verbetering en onderhoud;
- schenkingen door partners worden samengevoegd;
- schenkingen aan meerdere begiftigden mogelijk;
- ook schenking aan niet buitenlands belastingplichtigen en buitenlandse woning;
- eerdere verhoogde schenkingen komen in mindering van de vrijstelling;
- 180 dagenregeling niet van toepassing (schenken in zicht van overlijden is mogelijk);
- ontbindende voorwaarde bij verbetering en onderhoud: aanwenden binnen twee kalenderjaren;
- aangifte recht van schenking noodzakelijk met beroep op vrijstelling.
Wat te doen?
Moet u nu zomaar ruim een ton schenken of niet? Het antwoord op deze vraag is afhankelijk van de situatie van vele individuele gevallen. Daarbij gelden niet alleen fiscale omstandigheden. Houd er ook rekening mee dat ter zake van het geschonken bedrag voor een periode van maximaal 30 jaar het recht op hypotheekrente vervalt. Gewoon jaarlijks schenken kan dus ook best een goed alternatief zijn.
Wij stemmen dit graag met u af.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Studieschuld fiscaal voordelig aflossen via werkgever?
Steeds meer werkgevers zetten de werkkostenregeling in om werknemers financieel tegemoet te komen bij de aflossing van hun studieschuld. Hoewel dit vaak als een nieuwe arbeidsvoorwaarde wordt gepresenteerd, gaat het fiscaal gezien doorgaans om een toepassing van bestaande mogelijkheden binnen de werkkostenregeling. Hoe werkt het nu?
Keuzebudget en cafetariamodel
De overheid kent een individueel keuzebudget, een chique naam voor wat vroeger het cafetariamodel werd genoemd. Bij een cafetariamodel wordt in de regel belast loon geruild tegen onbelast loon. Deze uitruil heeft wel consequenties.
De uitruil kan namelijk gevolgen hebben voor:
- inkomensafhankelijke toeslagen (huurtoeslag, zorgtoeslag, kinderopvangtoeslag of toeslagen voor studiefinanciering)
- voorzieningen of eventuele uitkeringen op grond van de sociale zekerheidswetten (bijvoorbeeld de werkloosheidsuitkering).
Werkkostenregeling en gerichte vrijstellingen
Voor het aflossen van een studielening kent de Wet loonbelasting geen gerichte vrijstelling. Om het belaste loon toch met fiscaal voordeel te kunnen aanwenden voor de aflossing van de studieschuld wordt gebruik gemaakt van de zogenoemde vrije ruimte.
Vrije ruimte in de werkkostenregeling
De vrije ruimte verschilt per werkgever. Deze ruimte is namelijk afhankelijk van de (totale) fiscale loonsom en bedraagt 2% tot een loonsom van € 400.000 en 1,18% voor het loon boven deze € 400.000. Wordt het bedrag van de vrije ruimte overschreden, dan is de werkgever 80% eindheffing verschuldigd. Voor kleine werkgevers biedt dit weinig soulaas. Immers de vrije ruimte bedraagt tot een fiscale loonsom van € 400.000 ‘slechts’ € 8.000. Uit deze ruimte moeten ook de kerstpakketten en andere zaken worden voldaan die niet gericht zijn vrijgesteld.
Doelmatigheidsgrens en gebruikelijkheidstoets
De werkkostenregeling in de Wet op de loonbelasting oogt bijzonder eenvoudig. Zolang per werknemer per jaar minder dan € 2.400 (doelmatigheidsgrens) in de zogenoemde vrije ruimte wordt vergoed of verstrekt, is dat inderdaad het geval.
Lastig wordt het als de grens van € 2.400 wordt overschreden en de gebruikelijkheidstoets moet worden toegepast. Er geldt een dubbele gebruikelijkheidstoets; niet alleen de omvang van de vergoedingen en verstrekkingen moet gebruikelijk zijn, ook moet de zogenoemde aanwijzing als eindheffingsbestanddeel (onderbrengen in de werkkostenregeling) gebruikelijk zijn.
Als de doelmatigheidsgrens wordt overschreden, is het maar de vraag of wordt voldaan aan de gebruikelijkheidstoets. Immers kennelijk biedt slechts een beperkt aantal grote werkgevers de mogelijkheid aan.
Verhalen eindheffing binnen de werkkostenregeling
De eindheffing die verschuldigd is bij overschrijding van de vrije ruimte is een werkgeverslast. Het verhalen van deze werkgeverslast op de werknemer is niet toegestaan. Via een omweg kan dit overigens wel. De kennisgroep van de Belastingdienst heeft een standpunt gepubliceerd waarin zij aangeeft dat bij de berekening van het brutobedrag van de in te zetten bron, rekening mag gehouden met de meerkosten van de werkgever in de vorm van verschuldigde eindheffing.
De kennisgroep noemt als voorbeeld een werknemer die een vergoeding wil ontvangen van € 600 voor zonnepanelen. De werkgever verrekent de eindheffing en premies werknemersverzekeringen. Hierdoor moet de werknemer afzien van een brutoloon van € 740 voor de uitruil. Deze uitruil verlaagt het brutoloon en de vergoeding wordt netto uitgekeerd.
Kort maar goed als de werkgever dit doet is belastingvrij niet helemaal belastingvrij, al wordt formeel de eindheffing dan langs deze route niet verhaald.
Het fiscale voordeel dat volgens de diverse media kan oplopen tot duizenden euro’s lijkt in de praktijk alles overziend wel mee te vallen. Geen echte oplossing voor de zogenoemde pechgeneratie dus, maar een wervingstaktiek voor nieuw personeel waar menig student toch flink wat jaren over zal doen om tot volledige aflossing van zijn of haar studieschuld te komen.
Noot fiscaal jurist inzake werkkostenregeling
Via ons WKR tool helpen wij u optimaal bij het invullen van uw werkkostenregeling. Via een stappenplan lopen we door alle mogelijkheden en onmogelijkheden. Naast de auto van de zaak, nihilwaarderingen, fiets van de zaak en onkostenvergoedingen kijken we ook naar de gerichte vrijstellingen. Stuur ons gerust een e-mail voor een vrijblijvend gesprek of een offerte.
Bronnen belastingvrij aflossen studieschuld
Hoge Raad 12 november 2021, ECLI:NL:HR:2021:1595
KG:204:2024:9 cafetariaregeling, (on)mogelijkheid verhaal eindheffing
Bedrijfsopvolging en vastgoed
Op 18 juni 2021 deed de Hoge Raad uitspraak in een zaak waar wij als fiscalisten lang naar uit hebben gekeken, ook in September 2021 waren er een drietal arresten inzek de BOR bij vastgoed. In deze arresten stond de bedrijfsopvolgingsregeling bij de verkrijging van (certificaten van) aandelen in een vastgoedbedrijf centraal en tevens de BOR bij een groot vastgoedbedrijf. De Belastingdienst stelt hierbij meestal al snel: "vastgoed is geen bedrijf, dus geen BOR." In dit geval was de Belastingdienst iets milder in haar standpunt, voor de ontwikkeling was er sprake van een bedrijf (materiële onderneming) maar voor de verhuuractiviteiten niet. Kan dit ?
Vastgoed, bedrijfsopvolging en materiële onderneming
Sinds 2024 wordt aan derden verhuurde onroerende zaken zowel voor de BOR (schenk-erfbelasting) als de DSR (inkomstenbelasting) standaard als beleggingsvermogen aangemerk, dus uitgesloten voor de faciliteit. Uitzondering is vastgoed dat wordt gebruikt binnen de eigen onderneming. In een procedure (oude wetgeving) bij het Gerechtshof Arnhem Leeuwarden d.d. 27 mei 2026 ECLI:NL:GHARL:2026:4041 ging het om vastgoed in een BV die zich bezighoudt met de verhuur van bedrijfspanden. Was dit een materiële onderneming of niet? Bij de BV waren 3 mensen in dienstbetrekking, ze hielden zich bezig met beheer, toezicht, administratieve zaken en debiteurenbeheer aangaande het vastgoed. Zowel het Hof als de Rechtbank zijn van mening dat er geen materiële onderneming wordt gedreven. Bij exploitatie van vastgoed was er alleen sprake van een materiële onderneming in het geval de arbeid naar aard en omvang onmiskenbaar ten doel heeft een rendement te behalen dat normaal vermogensbeheer te boven gaat. Administratieve handelingen (en klein schalig onderhoud en beperkt of geen projectontwikkeling) zijn dan onvoldoende.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Materiële onderneming bij BOR, alle activiteiten bekijken of niet?
De vraag of er sprake is van een materiële onderneming is meestal een weging van feiten. Elke situatie is gelukkig weer anders. Alleen bij een materiële onderneming kan er gebruik worden gemaakt van de BOR. De Hoge Raad oordeelde in september 2021(in navolging van het Gerechtshof) dat de verhuur van 1.100 garageboxen en 57 bedrijfsruimten geen materiële onderneming vormen, dit ondanks dat de aandeelhouders (en hun dochters) tot wel 30 uur per week in loondienst bij de betreffende BV werkzaam waren. De BOR kon niet worden toegepast. Dat de Hoge Raad het Gerechtshof volgt is niet zo verrassend, immers de feiten liggen vast en de Hoge Raad gaat hier niet over, het Gerechtshof heeft geen "fouten" gemaakt en dan volgt de Hoge Raad het Gerechtshof en verwerpt het beroep in cassatie. De adviseur stelt in de cassatie procedure dat het Hof niet is ingegaan op bepaalde argumenten (stellingen) van belastingplichtige. Dit wordt vrij eenvoudig door de Hoge Raad in de prullenbak gegooid. De Hoge Raad volgt in deze casus ook de conclusie van de AG.
Het feit dat het hier ging om een erg omvangrijk aantal panden wil nog niet zeggen dat dit ook een materiële onderneming zou moeten zijn. Ook bij erg veel panden kan het gaan om normaal vermogensbeheer, de Hoge Raad kijkt naar alle activiteiten in de BV en niet specifiek naar bepaalde (omvangrijke) werkzaamheden bij een aantal garageboxen. Het rendement is ook niet hoger dan normaal. Dat in deze procedure niet handig is geprocedeerd heeft ook niet geholpen. Belastingplichtige zou - in alle eenvoud - meer feiten aannemelijk moeten maken om het drijven van een onderneming "klip en klaar" naar voren te brengen. Er is nog gesteld dat de bewijslast bij de Belastingdienst (lees inspecteur) moet liggen, maar hier doet het Gerechtshof / Hoge Raad niks mee. Als je de bewijslast krijgt toebedeeld moet je hieraan voldoen, dit maakt de zaak wel complexer. Actief vermogensbeheer of ondernemersactiviteiten is dus iets anders dan "veel werk door veel panden". Dit arrest zal veel zaken lastiger maken en is een leerschool voor vele adviseurs.
Belastingvrij vastgoedbedrijf overdragen, kan dit?
Henk is in 2012 overleden en tot de nalatenschap behoren certificaten (21% en 25%) in drie vastgoedbedrijven. De bedrijven hielden zich actief bezig met projectontwikkeling en verhuur van vastgoed. De erfgenamen deden natuurlijk een beroep op de gunstige bedrijfsopvolgingsregeling (heffing ongeveer 4% i.p.v. 35%). Ze stelden dat de beide activiteiten sterk met elkaar verweven waren en dat op beide activiteiten de BOR van toepassing moet zijn. De inspecteur stelt dat de BOR enkel ziet op de materiële onderneming, in deze de projectontwikkelingsactiviteiten. Lagere rechters (rechtbanken en gerechtshoven) willen nog wel eens meegaan met belastingplichtigen en de BOR ook van toepassing verklaren op verhuuractiviteiten. Als deze verhuuractiviteiten een hoog rendement opleveren en van enige omvang zijn (qua vermogen en werkzaamheden) kan hierop ook de BOR van toepassing zijn, aldus de rechter. Voor het rendement wordt dan gekeken naar de Nederlandse IPD vastgoedindex.
Verhuur onroerend goed en BOR
De rechter kijkt naar de zogenaamde arbeidsplus-toets:
- Van het drijven van een onderneming is sprake bij aanwezigheid van een duurzame organisatie van kapitaal en arbeid die
- is gericht op het deelnemen aan het maatschappelijk verkeer
- met het oogmerk winst te behalen.
Bij de exploitatie van onroerende zaken geldt dat deze activiteiten slechts als het drijven van een onderneming kunnen worden aangemerkt indien:
- de arbeid naar aard en omvang meer heeft omvat dan gebruikelijk is bij normaal vermogensbeheer; en
- deze arbeid naar aard en omvang onmiskenbaar ten doel heeft het behalen van een rendement dat het bij normaal vermogensbeheer opkomende rendement te boven gaat.
Verwevenheid van activiteiten en BOR
Er moet gekeken worden naar de verwevenheid van de activiteiten. De ontwikkeling van vastgoed is namelijk nodig om uiteindelijk tot verhuur van vastgoed te komen, dit was ook de mening van de Advocaat-Generaal. Als deze activiteiten nauw met elkaar samenhangen, kan sprake zijn van feitelijk het drijven van één onderneming. Vervolgens volgt de vermogenstoets, dus met welk deel van het vermogen wordt een echt bedrijf / onderneming gedreven? Ook spelen hierbij de vermogensetiketteringsregels (privé, ondernemings- of keuzevermogen) een rol.
De Belastingdienst neemt meestal als uitgangspunt dat verhuur van vastgoed moet worden gezien als beleggen van vermogen en derhalve geen BOR. De Advocaat-Generaal is een stuk milder, als de verhuur van vastgoed binnen een bedrijf / onderneming een echte functie vervult, dan is feitelijk sprake van keuzevermogen en kan de BOR gewoon worden toepast. Als je sec naar de verhuur kijkt, is dit wellicht niet zo, het gaat dus om de combinatie.
De Hoge Raad is het niet helemaal met de A-G eens. Er wordt eerst gekeken naar de verhuuractiviteiten (dus apart). Als deze op zichzelf geen onderneming kan vormen, dan komt de Hoge Raad niet toe aan de combinatie van beide activiteiten. Deze zaak wordt ook nog verwezen naar een ander Gerechtshof omdat nog moet worden onderzocht welke panden kunnen worden toegerekend aan de projectontwikkelingstak.
Noot fiscaal jurist inzake bedrijfsopvolging bij vastgoed
In deze casus ziet de Hoge Raad de verhuur en projectontwikkeling als twee takken van sport. De verhuuractiviteiten worden niet gezien als ondernemingsvermogen (dus geen BOR). Als er vooraf was gekeken of de regels inzake arbeidsplus-toets en de vermogensetikettering (keuzevermogen?) toepasbaar zijn, was er wellicht tot een andere uitkomst gekomen. Als er voldoende verwevenheid zou zijn geweest, had het geheel (indien het keuzevermogen zou zijn) gezien kunnen worden als "geheel ondernemingsvermogen".
Het verhuurde vermogen in een bv is altijd een punt van discussie. Vervult dit vermogen een rol voor het ondernemingsvermogen binnen de bv? Het kan bijvoorbeeld nodig zijn als financiële dekking en / of het gevolg zijn van de projectontwikkeling. Ook kan het zo zijn dat op grond van de basisbeoordeling (arbeidsplus) de aard en omvang van de arbeid (en het rendement) ervoor zorgen dat sprake is van ondernemingsvermogen.
We zijn er dus nog niet en het zal discussie blijven opleveren met de Belastingdienst !
Zijn er vragen of opmerkingen of is er een discussie met de Belastingdienst? Bel ons gerust voor een second opinion of advies. Of de BOR de komende jaren blijft is thans onduidelijk, er zijn geluiden over een beperking, maar ook over een uitbreiding.
Bron vastgoed en BOR
Hoge Raad d.d. 18 juni 2021 ECLI:NL:HR:2021:953
Hoge Raad d.d. 17 september 2021 ECLI:NL:HR:2021:1321
Gerechtshof Amsterdam d.d. 12 maart 2020 ECLI:NL:GHAMS:2020:1168
BV fiscaal sneller voordelig voor ZZPer, eenmanszaak of VOF
De IB-onderneming verliest terrein: wanneer is een BV aantrekkelijker?
De keuze tussen ondernemen als natuurlijk persoon en ondernemen via een besloten vennootschap (hierna: BV) wordt vaak herleid tot één vraag: vanaf welke winst is een BV fiscaal voordeliger? Die benadering is begrijpelijk, maar te eenvoudig. Deze uitgebreide whitepaper kan u hierbij helpen.
Waardoor wordt het omslagpunt bij inbreng in BV bepaald?
Het fiscale omslagpunt wordt bepaald door meerdere omstandigheden, de belangrijkste:
- De jaarwinst in het lopende en komende belastingjaar;
- De privé behoefte (opnamen) van de ondernemer;
- De hoogte van gebruikelijk loon;
- De beloning en het inkomen van de meewerkende partner;
- Het recht op toeslagen bij keuze voor de BV;
- Overweging of de onderneming binnen 5 jaar wordt verkocht;
- De mogelijkheid om (over)winst in de BV te laten en
- De kosten van de gekozen rechtsvorm.
Belangrijke nieuwe overweging bij inbreng in de BV
Een belangrijke nieuwe overweging daarbij is de pseudo-eindheffing voor niet elektrische auto’s waar BV’s vanaf 1 januari 2027 mee te maken krijgen (en eenmanszaken nog niet)!
IB ondernemer fiscaal minder aantrekkelijk
Het is duidelijk dat de fiscale positie van de IB-ondernemer de afgelopen jaren minder aantrekkelijk is geworden. Met name de afbouw van de zelfstandigenaftrek en de beperking van de MKB-winstvrijstellinghebben het verschil tussen ondernemen in de inkomstenbelasting en ondernemen via een BV verkleind. Daardoor kan een BV bij een lagere winst in beeld komen dan in het verleden het geval was.
Waarom een BV sneller interessant is?
Een ondernemer met een eenmanszaak of een aandeel in een personenvennootschap wordt voor zijn aandeel in de ondernemingswinst rechtstreeks belast in box 1 van de inkomstenbelasting. Het uitgangspunt is daarbij dat de volledige jaarwinst wordt belast, ongeacht of deze winst aan de onderneming wordt onttrokken of binnen de onderneming beschikbaar blijft.
De IB-ondernemer kan onder voorwaarden aanspraak maken op verschillende ondernemersfaciliteiten. Het financiële belang daarvan is echter afgenomen.
- De zelfstandigenaftrek bedraagt in 2026 nog € 1.200. Hiervoor moet de belastingplichtige onder meer ondernemer zijn voor de inkomstenbelasting en voldoen aan het urencriterium. Het belastingvoordeel van de aftrek wordt bovendien berekend tegen maximaal 37,56%.
- Daarnaast geldt de MKB-winstvrijstelling. Deze bedraagt in 2026 12,7% van de winst nadat deze is verminderd met de ondernemersaftrek. Ook het voordeel van deze vrijstelling wordt in 2026 berekend tegen maximaal 37,56%. De MKB-winstvrijstelling blijft daarmee een relevante faciliteit, maar compenseert slechts gedeeltelijk voor de belastingheffing in box 1. De vrijstelling verlaagt bovendien ook een eventueel ondernemingsverlies. In een verliesjaar kan zij daardoor juist nadelig uitwerken.
De fiscale positie van de IB-ondernemer wordt vanaf 2027 verder versoberd.
De zelfstandigenaftrek daalt in 2027 naar € 900, terwijl de MKB-winstvrijstelling naar verwachting 12,7% blijven bedragen. Daarnaast is voorgesteld om ook andere ondernemersfaciliteiten, waaronder de startersaftrek en stakingsaftrek, verder af te bouwen. Hierdoor neemt het fiscale voordeel van ondernemen in de inkomstenbelasting verder af en kan de overstap naar een BV eerder aantrekkelijk worden.
Een andere heffingssystematiek bij de inbreng in de BV
Bij een BV wordt de ondernemingswinst in eerste instantie belast met vennootschapsbelasting. Voor zover de aandeelhouder werkzaamheden voor de BV verricht, moet daarnaast rekening worden gehouden met de gebruikelijk-loonregeling van artikel 12a Wet op de loonbelasting 1964. Een latere uitkering van de na vennootschapsbelasting resterende winst wordt bij de aandeelhouder belast in box 2.
De fiscale aantrekkelijkheid van een BV ligt daarom niet uitsluitend in een vergelijking van de tarieven. Van groter belang is dat de belastingheffing over winst die niet als loon of dividend wordt uitgekeerd, gedeeltelijk kan worden uitgesteld. Na betaling van vennootschapsbelasting kan de winst binnen de BV beschikbaar blijven voor investeringen, versterking van het werkkapitaal of vermogensopbouw. De heffing in box 2 vindt in beginsel pas plaats zodra winst aan de aandeelhouder wordt uitgekeerd. Lees ook dit artikel over salaris of dividend uitkeren, wat is voordeliger?
Dit uitstelvoordeel is met name relevant voor ondernemers die niet de volledige ondernemingswinst nodig hebben voor hun privé-uitgaven. Wie de winst ieder jaar vrijwel geheel aan de BV moet onttrekken in de vorm van loon en dividend, heeft veel minder profijt van deze heffingssystematiek.
Omslagpunt eenmanszaak inbrengen in de BV
In de praktijk wordt regelmatig gewerkt met een vast winstniveau waarboven een BV voordeliger zou zijn. Een dergelijk algemeen omslagpunt bestaat echter niet. Voor een goede overweging is in ieder geval de volgende informatie relevant:
- De structurele winst vóór ondernemersbeloning;
- De omvang van het gebruikelijk loon;
- De privé-uitgaven van de ondernemer;
- Het gedeelte van de winst dat binnen de BV kan worden behouden;
- De toepasselijke ondernemersaftrek en MKB-winstvrijstelling;
- De belastingheffing over toekomstige dividenduitkeringen;
- De aanvullende oprichtings-, loonadministratie- en jaarrekeningkosten;
- De gewenste investerings- en vermogensopbouw;
- De mogelijkheid van verkoop, staking of bedrijfsopvolging.
Van IB-ondernemer naar BV: ruisend of geruisloos?
Wanneer een IB-ondernemer besluit zijn onderneming voort te zetten in de vorm van een BV, moet worden bepaald op welke wijze de bestaande onderneming fiscaal wordt overgedragen. Daarbij kan in hoofdlijnen worden gekozen tussen een geruisloze omzetting en een ruisende inbreng. Het belangrijkste verschil is het moment waarop wordt afgerekend over de in de onderneming aanwezige stille reserves, fiscale reserves en goodwill en de mogelijkheden ten aanzien van de fiscaal terugwerkende kracht.
Geruisloze inbreng in de BV
Bij een geruisloze inbreng op grond van artikel 3.65 Wet IB 2001 hoeft
niet direct te worden afgerekend over de stille reserves, fiscale reserves
en goodwill. De bestaande fiscale claims worden doorgeschoven naar de BV.
Onder voorwaarden kan daarbij gebruik worden gemaakt van een voorperiode
en terugwerkende kracht. Met een tijdig opgestelde en geregistreerde intentieverklaring
of voorovereenkomst wordt het voornemen tot omzetting en het gewenste overgangstijdstip
vastgelegd. Dit moet worden onderscheiden van het verzoek om toepassing
van de geruisloze omzetting: de intentieverklaring legt het voornemen vast,
maar vormt niet zelf het verzoek om toepassing van artikel 3.65 Wet IB
2001. Bij een geruisloze omzetting kan onder voorwaarden maximaal 9 maanden
terugwerkende kracht worden verkregen, als de intentieverklaring voor deze
9 maanden is geregistreerd bij de belastingdienst is deze termijn zelfs
15 maanden.
- Tip: overweegt u een omzetting naar een BV? Dan kan omzetting nog in 2026 extra interessant zijn. Vanaf 2027 geldt de pseudo-eindheffing voor niet-elektrische personenauto’s, terwijl voor bestaande situaties overgangsrecht geldt. Wanneer de BV na 1 januari 2027 wordt opgericht geldt naar verwachting het overgangsrecht niet, hierdoor wordt u geconfronteerd met een eindheffing van 12% over de cataloguswaarde per jaar. Dit terwijl de auto al in 2026 (of eerder) al in uw bezit was. In dit artikel kunt u meer lezen over de pseudo-eindheffing voor niet-elektrische personenauto’s.
Ruisende inbreng in de BV
Bij een ruisende inbreng wordt de IB-onderneming fiscaal gestaakt en moet in beginsel worden afgerekend over de aanwezige stille reserves, fiscale reserves en goodwill. Daartegenover staat dat de BV de onderneming tegen de hogere overdrachtswaarden kan verkrijgen, hetgeen invloed kan hebben op de toekomstige afschrijvingsmogelijkheden.
Bij een ruisende inbreng kan de onderneming onder voorwaarden vanaf een eerder fiscaal overgangstijdstip voor rekening en risico van de BV worden gedreven. Voor de voorovereenkomst of intentieverklaring geldt daarbij een terugwerkende kracht van maximaal drie maanden. De BV kan vervolgens op een later moment worden opgericht, echter niet later dan 9 maanden als terugwerkende kracht naar 1 januari van dat jaar wenselijk is.
Noot fiscaal jurist inzake inbreng in de BV
De keuze voor een omzetting naar een BV blijft maatwerk en is niet alleen afhankelijk van fiscale overwegingen. Daarbij is de naderende pseudo-eindheffing voor niet-elektrische personenauto’s een nieuw aanknopingspunt om een BV te heroverwegen en kan het raadzaam zijn om dit jaar nog tot oprichting van de BV over te gaan waardoor nog gebruik kan worden gemaakt van het overgangsrecht. Laat daarom tijdig beoordelen welke rechtsvorm en wijze van inbreng in uw situatie het meest passend is.
Jongbloed Fiscaal Juristen Estate planning
Jongbloed Fiscaal Juristen Estate planning richt zich specifiek op estate planning en inkomensplanning. Uw vermogen is zorgvuldig opgebouwd. Dit kan familiekapitaal, een prijs uit een loterij, uw eigen vermogen, uw onderneming of uw woning zijn. Bij uw overlijden gaat hiervan zomaar 10% - 50% naar de Belastingdienst. Om hierop vroegtijdig te anticiperen, adviseren wij u graag omtrent de mogelijkheden.
De advisering richt zich met name op:
- Estate planning adviezen.
- Advisering omtrent testamenten en vermogens.
- Internationale emigraties om erf- en schenkbelasting te voorkomen.
- Inkomensplanning met een financieel rapport, waarbij huidige en toekomstige inkomstenstromen praktisch in kaart worden gebracht.
- Het opzetten van internationale structuren met Portugal, Spanje, Zwitserland, Antillen, Luxemburg en de Verenigde Arabische Emiraten om erfbelasting te beperken.
Artikelen
Verrekening houdsterverliezen van vóór 2019
Belanghebbende is een houdstermaatschappij. Dat is een maatschappij die zich uitsluitend of nagenoeg uitsluitend bezighoudt met het houden van deelnemingen en / of het financieren van verbonden lichamen. Voor houdstermaatschappijen gold voorheen een beperkte verliesverrekeningsregel. Deze regel komt erop neer dat verliezen uit jaren waarin de belastingplichtige houdster was, alleen verrekend kunnen worden met winsten uit jaren waarin zij houdster is. Deze regel is per 2019 vervangen door de earnings stripping regel, maar geldt nog steeds voor houdsterverliezen van vóór 2019. De uitspraak van de Hoge Raad die wij in dit artikel behandelen is derhalve van belang voor een afgebakende groep belastingplichtigen, doch de gevolgen kunnen groot zijn.
Onderwerp van geschil bij houdsterverliezen
Belanghebbende leed in 2010 een verlies dat als houdsterverlies kwalificeert. De inspecteur heeft het verlies vastgesteld. In 2015 richt belanghebbende een deelneming op en de beide vennootschappen vormen direct een fiscale eenheid. In 2016 heeft belanghebbende een verlies, maar de dochter een winst. Geconsolideerd is eveneens sprake van een winst. Belanghebbende verrekent het verlies uit 2010 met de aan de dochter toerekenbare winst. De inspecteur weigert de aftrek en de rechtbank is het met de inspecteur eens. Daarbij heeft de rechtbank de bedoeling van de wetgever laten prevaleren boven de – duidelijke – teksten in de wet- en regelgeving. Wij lichten dat hierna toe.
Wet- en regelgeving bij houdsterverliezen
Zoals opgemerkt, staat in de wet dat houdsterverliezen uitsluitend verrekenbaar zijn met houdsterwinsten. Daarbij maakt de wet geen onderscheid tussen soorten houdsters. Het houdsterverlies in 2010 ontstaat voorafgaand aan de vorming van de fiscale eenheid. Dat maakt dat sprake is van een voorvoegingsverlies. Bij de toetsing of de belanghebbende na vorming van de fiscale eenheid nog steeds een houdster is, moet worden gekeken naar uitsluitend de activiteiten van de belanghebbende. Hierover bestaat ook geen geschil; de belanghebbende was ook in 2016, na de vorming van de fiscale eenheid, een houdstermaatschappij.
De hoofdregel bij voorvoegingsverliezen is dat deze blijven bij de gevoegde. Dat wil zeggen: een voorvoegingsverlies kan niet worden verrekend met winsten van andere gevoegden. Hierop bestaat echter een uitzondering. De winst van een direct bij oprichting gevoegde dochtermaatschappij wordt toegerekend aan de oprichters. Oftewel: de winst van de dochter van belanghebbende wordt aan belanghebbende toegerekend. In de wet- en regelgeving wordt niet gesproken over de aard van de winst. Of wel / niet sprake is van een houdsterwinst doet er dus niet toe op grond van de wettekst.
Onderaan de streep is de winst van de direct gevoegde dochtermaatschappij dus winst van de houdstermaatschappij. De houdstermaatschappij in kwestie (belanghebbende) hield zich ook in 2016 (nagenoeg) uitsluitend bezig met houdsteractiviteiten. De slotsom – volgens belanghebbende – is dan ook dat het verlies verrekend mag worden. De rechtbank oordeelde echter anders.
Het bestreden oordeel van de rechtbank over houdsterverliezen
De rechtbank acht het onverenigbaar met de ratio van de wet- en regelgeving om het verrekenen toe te staan. Het verrekenen van een voorvoegingsverlies met de winst behaald door een nieuwe dochter die zich bezighoudt met niet-houdsteractiviteiten past niet in doel en strekking van de wet. Oftewel: de rechtbank geeft voorrang aan de bedoeling van de wetgever en stapt over een strikt grammaticale interpretatie heen.
De Hoge Raad over houdsterverliezen
Belanghebbende is het hiermee oneens en maakt gebruik van sprongcassatie. De advocaat-generaal komt in zijn conclusie al snel tot het oordeel dat de wettekst weinig ruimte overlaat voor een andere opvatting dan die van belanghebbende. De vraag is dus eigenlijk of de bedoeling van de wetgever voorgaat op een duidelijk geformuleerde wettekst.
In 1996 lag een soortgelijke vraag voor bij de Hoge Raad. Het ging destijds om een glasheldere wettekst, maar uit de parlementaire geschiedenis bleek dat de regering een andere bedoeling had. De tekst was gekozen om ongewenste complicaties te voorkomen. De regering meende dat dit kon, omdat de rechter nu uit de wetsgeschiedenis kon afleiden wat eigenlijk de bedoeling was. De Hoge Raad stak hier een stokje voor.
De advocaat-generaal gaf in zijn conclusie over deze zaak het volgende aan. Het uitleggen naar doel en strekking is niet mogelijk als de wettekst het gewenste resultaat niet toelaat, bijvoorbeeld doordat de wetgever welbewust en expliciet verzuimd heeft een situatie onder de wettekst te brengen. Over de zaak van belanghebbende is de advocaat-generaal duidelijk: de uitkomst die belanghebbende voorstaat past in de wettekst, maar is in strijd met doel en strekking van de wet. Daar komt nog bij dat de stelling van belanghebbende niet in strijd is met onderliggende regelgeving en doel en strekking daarbij.
De advocaat-generaal kwam tot de volgende conclusie. Uit de wet volgt dat verrekening mogelijk is. Die verrekening komt in strijd met doel en strekking van de wet, maar past dan wel weer bij onderliggende regelgeving. Dit lijkt op een wetstechnische fout, die nimmer is hersteld. Verrekening blijft dan alleen achterwege indien de uitkomst zo ongerijmd is, dat op nakoming van de wet redelijkerwijs niet gerekend mag worden. Dat doet zich hier niet voor. De advocaat-generaal adviseert de Hoge Raad daarom om de verrekening toe te staan.
Het oordeel van de Hoge Raad
De Hoge Raad beschrijft kernachtig het geschil. Heeft de rechtbank terecht doel en strekking van de wet geprevaleerd boven de wettekst? Nee, zo oordeelt de Hoge Raad in navolging van de advocaat-generaal. De vraag of verrekening is toegestaan moet worden beantwoord aan de hand van de wettekst. De bepalingen zijn duidelijk en de bewoordingen laten geen andere conclusie toe dan dat verrekening mogelijk is. Daar komt nog bij dat de wet en de onderliggende regelgeving ieder een eigen achtergrond en ratio kennen. Dat verrekening leidt tot strijdigheid met de ratio van enkele bepalingen, maakt niet dat verrekening niet mogelijk moet zijn.
Het belang voor de praktijk
Zoals aangegeven, is de houdsterverliesregeling per 2019 opgegaan in de earnings stripping maatregel. Echter, de regeling geldt nog wel voor houdsterverliezen van vóór 1 januari 2019. Dit is opgenomen in artikel 34i Wet op de vennootschapsbelasting 1969. Hebt u als gevolg hiervan nog houdsterverliezen? Neem dan gerust contact met één van onderstaande adviseurs om uw situatie te bespreken en te kijken hoe verrekening in uw geval (toch) nog mogelijk is. Wij helpen u graag.
Compartimenteringsreserve en deelnemingsvrijstelling
De deelnemingsvrijstelling geldt voor een vennootschap die 5% van het nominaal gestorte kapitaal houdt in een vennootschap, bijvoorbeeld een bv. Het kan echter voorkomen dat het belang dat in de deelneming wordt gehouden krimpt tot onder de 5%, of uitgroeit naar 5% of meer. In dat geval doet de situatie zich voor dat er géén deelnemingsvrijstelling meer van toepassing is (bij het krimpen) of dat de deelnemingsvrijstelling juist wel van toepassing wordt (bij de uitgroei naar 5% of meer). Het wel of niet van toepassing worden van de deelnemingsvrijstelling wordt sfeerovergang genoemd.
Indien een dergelijke situatie zich voordoet, dan dient rekening te worden gehouden met de compartimenteringsreserve. Dit houdt in dat er een reserve wordt gevormd die belastingvrij vrijvalt bij de verkoop van de aandelen of juist tot een belaste opbrengst die aan de fiscale winst moet worden toegevoegd. De compartimenteringsreserve kan belast of onbelast zijn.
Hoe werkt de compartimenteringsreserve?
De compartimenteringsreserve wordt gevormd voor een bedrag ter grootte van het verschil tussen de waarde in het economische verkeer van de aandelen op het tijdstip direct voorafgaande aan de sfeerovergang en de boekwaarde daarvan. De voordelen worden pas in de heffing betrokken, zodra deze worden gerealiseerd. Een belaste compartimenteringsreserve wordt gevormd bij een sfeerovergang van belast naar onbelast (bij uitgroei naar 5% of meer). Bij een sfeerovergang van onbelast naar belast wordt een onbelaste compartimenteringsreserve gevormd (bij het krimpen tot minder dan 5%). Onderstaande voorbeelden illustreren de belaste en onbelaste compartimenteringsreserve.
Voorbeeld belaste compartimenteringsreserve
Een belang van 4% in een vennootschap is verkregen voor 100 en staat eveneens voor 100 op de fiscale balans. Op dit belang is de deelnemingsvrijstelling niet van toepassing. Als gevolg van een inkoop van aandelen groeit het belang uit naar 6% en doet zich een sfeerovergang voor. De aandelen zijn op het tijdstip direct voorafgaande aan de sfeerovergang 130 waard. Na de sfeerovergang is de deelnemingsvrijstelling wel van toepassing. Een jaar later worden de aandelen voor 150 verkocht.
Op het tijdstip van de sfeerovergang dient een belaste compartimenteringsreserve te worden gevormd ter grootte van 30.
Ingeval de aandelen op een later tijdstip worden verkocht voor 150, zal de compartimenteringsreserve belast vrijvallen voor 30 en zal 20 ingevolge de deelnemingsvrijstelling onbelast worden genoten. Ingeval in de hiervoor beschreven situatie het belang niet wordt vervreemd voor 150 maar voor 90, zal op het moment van vervreemding van het belang, de compartimenteringsreserve belast vrijvallen met 30 en wordt een niet-aftrekbaar deelnemingsverlies van 40 geleden.
Voorbeeld onbelaste compartimenteringsreserve
Een belang van 10% is verkregen voor 100. Voor dit bedrag staat het belang eveneens op de fiscale balans. Als gevolg van een aandelenemissie krimpt het belang tot 4% en doet zich een sfeerovergang voor. Het aandelenbelang gaat over naar de belaste sfeer, de deelnemingsvrijstelling is immers niet meer van toepassing. Op het tijdstip direct voorafgaande aan de sfeerovergang bedraagt de waarde van het belang 130. Een jaar later wordt het pakket verkocht voor 150.
Op het tijdstip direct voorafgaande aan de sfeerovergang wordt voor een bedrag van 30 een onbelaste compartimenteringsreserve gevormd. Bij een verkoop zal de onbelaste compartimenteringsreserve onbelast vrijvallen. Vervolgens zal 20 in de heffing worden betrokken. Deze waardestijging heeft immers betrekking op de periode waarin de deelnemingsvrijstelling niet van toepassing is.
Vragen?
Heeft u naar aanleiding van dit artikel nog vragen over de compartimenteringsreserve? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Erfbelasting en emigratie
Een aantal landen kent geen erfbelasting / schenkbelasting. Veel mensen emigreerden vroeger naar België en de laatste tijd steeds vaker naar Spanje, Portugal of Italië. Dit om de erfbelasting / schenkbelasting in Nederland te voorkomen. Mits u na uw emigratie nog 10 jaar leeft, kunt u door een emigratie de Nederlandse erfbelasting voorkomen. Een alternatief is dat u de nationaliteit van uw nieuwe woonland aanneemt, dergelijke procedures kunnen soms lang duren (of veel geld kosten).
10-jaars fictie in Nederlandse wetgeving
De Nederlandse successiewet / erfbelasting stelt dat een erflater met de Nederlandse nationaliteit die komt te overlijden, binnen een periode van 10 jaar na zijn emigratie uit Nederland bij zijn overlijden geacht wordt in Nederland te wonen. Deze regeling geldt zowel voor erven als voor schenken. Door deze fictie moet u tijdig emigreren om aan de Nederlandse erfbelasting te ontkomen.
In de praktijk weet de Nederlandse overheid niet dat een Nederlander die een paar jaar weg is, komt te overlijden in het buitenland. Op de Nederlandse erfgenamen rust dan de plicht om dit te melden bij de Nederlandse overheid. Door de 10-jaarstermijn kan er dubbele heffing optreden, dus heffing in het woonland en in Nederland. De 10-jaars termijn is volgens de rechter niet in strijd met het EG Recht (uitspraak Hof van Justitie d.d. 23 februari 2006 nummer C513/03 en Hoge Raad d.d 22 december 2006 rolnummer 39.261).
Erflater overlijdt in Nederland en woont in buitenland
- De heer X is in 1968 gescheiden en vader van 2 kinderen, beide kinderen wonen in Nederland. Uit het tweede huwelijk is ook 1 kind geboren.
- In 1996 is de heer X naar het buitenland geëmigreerd.
- In 2001 is hij uiteindelijk geëmigreerd naar Curaçao.
- Samen met zijn zoon runde hij sinds 2005 een bedrijf in Nederland. In 2006 is hij opnieuw getrouwd met een vrouw die haar hele leven al op Curaçao woonachtig is.
- In 2007 laat de heer X zich in Nederland opereren en is dan ook gedurende een paar maanden in Nederland (pacemaker-operatie).
- De onderneming wordt in 2007 voor € 70 miljoen verkocht aan een Amerikaanse onderneming (levering in 2009).
- In 2008 laat erflater zich door een belastingadvieskantoor adviseren en maakt hij op Curaçao een testament op.
- Eind 2008 komt erflater voor operaties weer naar Nederland, in maart 2009 wordt duidelijk dat X zal komen te overlijden. Op zijn sterfbed doet erflater nog enkele giften.
- De erflater komt in 2009 in Nederland te overlijden.
- In geschil is waar de erflater woont ! De inspecteur stelt dat de erflater in Nederland woonde (artikel 1 Successiewet en artikel 4 van de Algemene Wet inzake Rijksbelastingen).
De bewijslast waar erflater woont rust bij de inspecteur. Hij is namelijk degene die stelt dat het belastbare feit zich in Nederland heeft voortgedaan. Tussen partijen staat vast dat erflater Nederland al meer dan 10 jaar heeft verlaten. De inspecteur stelt dat de erflater - na de verkoop van zijn bedrijf - zijn woonplaats heeft verlegd naar Nederland. Hiertoe stelt de inspecteur het volgende:
- Erflater bevond zich volgens de inspecteur op dat moment op een kruispunt in zijn leven en heeft toen ervoor gekozen om weer in Nederland te gaan wonen.
- De hartkwaal van erflater speelde hem steeds meer parten. Erflater besefte na de verkoop van zijn bedrijf dat een langer verblijf in een tropisch klimaat niet goed zou zijn voor zijn gezondheid en dat hij hierdoor eerder kans liep te overlijden.
- De relatie met zijn vrouw stond op springen.
- Erflater woonde waar hij werkte. Na de verkoop van zijn bedrijf had erflater een groot vermogen tot zijn beschikking. Hij had het plan om een groot modern complex op te zetten in Nederland. Voor zijn verblijf in Nederland stond reeds het appartement In Nederland, dat in eigendom was van belanghebbende, permanent tot zijn beschikking.
De rechter loopt de standpunten van de inspecteur door en komt tot de conclusie dat de standpunten niet juist zijn.
- Het klimaat op Curaçao is prima voor de gezondheid van de belanghebbende (volgt uit diverse verklaringen).
- De huwelijkssituatie doet er niet veel toe en wordt niet voldoende bewezen.
- De activiteiten van erflater kunnen prima in het buitenland plaatsvinden.
- Partijen verschillen van mening over de rol van erflater, de inspecteur stelt een actieve betrokkenheid en de belanghebbende stelt een investeerdersrol.
- Erflater heeft het appartement zeer beperkt gebruikt (bleek uit meterstanden).
De Rechtbank concludeert: Het voorgaande leidt de Rechtbank tot het oordeel dat erflater noch ten tijde van zijn overlijden, noch in de tien jaar daarvóór zijn woonplaats had in Nederland en dat ten onrechte erfbelasting is geheven over diens nalatenschap. De onderhavige aanslag moet derhalve worden vernietigd. Het beroep is gegrond.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Bron erfbelasting bij 10-jaarstermijn
Verhuur van onderneming en BOR
De schenk- en erfbelasting kent een vrijstelling in de vorm van een bedrijfsopvolgingsregeling (hierna: 'BOR'). Wordt een onderneming geschonken of nagelaten, dan wordt een groot deel van de verschuldigde schenk- of erfbelasting voorwaardelijk vrijgesteld. Eén van de voorwaarden is, dat de onderneming die krachtens schenking of erfrecht wordt verkregen gedurende een periode van vijf jaar wordt voortgezet. Is bij verhuur van een onderneming sprake van voortzetting van de onderneming?
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Verhuur van onderneming is voortzetting
Een discussie die je daarbij zou kunnen voeren is, of er sprake is van het voortzetten van een onderneming indien je de onderneming verhuurt aan een derde. Hof ’s-Hertogenbosch heeft (in navolging van de rechtbank) in 2021 geoordeeld dat bij de verhuur van de onderneming – binnen de vijfjaarstermijn – nog steeds aan de voortzettingseis met betrekking tot de BOR wordt voldaan. Daarbij wordt eveneens niet van belang geacht dat na afloop van de vijfjaarstermijn voor de BOR, de onderneming wordt overgedragen aan de huurder. In dit artikel gaan wij in op de voorwaarden en vereisten van de BOR en schetsen wij kort het belang voor de praktijk van deze uitspraak.
Successiewet en bedrijfsopvolgingsregeling
Over de verkrijging van ondernemingsvermogen krachtens schenking of erfrecht is de verkrijger schenk- en erfbelasting verschuldigd. Om te voorkomen dat de heffing van deze belasting het voortbestaan van een onderneming in gevaar brengt - doordat liquide middelen aan de onderneming onttrokken zouden moeten worden om de belasting te kunnen betalen – is in de Successiewet 1956 de BOR opgenomen. De kern van de BOR is dat de schenk- en erfbelasting vanwege het belang van de onbelemmerde voortzetting van economische bedrijvigheid, geen bedreiging mag vormen voor reële bedrijfsoverdrachten. Onder de bedrijfsopvolgingsregeling (BOR) is het verkregen ondernemingsvermogen tot € 1.119.845 (2021) voor 100% vrijgesteld. Het surplus is voor 83% voorwaardelijk vrijgesteld. De vrijstelling is van toepassing mits wordt voldaan aan de bezitseis en voortzettingseis.
1. Het bezitsvereiste in de BOR
Op grond van het bezitsvereiste moet de schenker het kwalificerende vermogen gedurende minimaal vijf jaar voorafgaande aan de schenking bezitten. Ook voor de erflater geldt een bezitseis, deze is beduidend korter, namelijk één jaar.
2. Het voortzettingsvereiste in de BOR
De BOR is bedoeld om reële bedrijfsopvolgingen te faciliteren. Daarvan is geen sprake indien de verkrijger van de onderneming de onderneming direct na de verkrijging staakt of verkoopt. Hiervoor is in de wet het voortzettingsvereiste opgenomen.
De voorwaardelijke vrijstelling vervalt geheel of gedeeltelijk indien de verkrijger op enig tijdstip binnen vijf jaren na de verkrijging van het ondernemingsvermogen ophoudt uit de onderneming of uit een deel daarvan winst te genieten. Hierbij wordt aangesloten bij het materiële stakingsbegrip in de inkomstenbelasting. Voor toepassing van de inkomstenbelasting staakt een belastingplichtige deze onderneming als hij ophoudt winst uit onderneming te genieten, omdat hij niet langer kwalificeert als ondernemer in de zin van artikel 3.4 Wet IB 2001. Voor de voortzettingseis is van belang dat de verkrijger winst blijft genieten. Voor zover deze ophoudt winst te genieten, wordt niet meer aan het voortzettingsvereiste voldaan en wordt de vrijstelling ingetrokken.
Voorbeeld inzake voorzettingsvereiste BOR
De voortzettingseis speelde in een casus bij het gerechtshof. In 2014 verkreeg de zoon van een DGA de aandelen in de holding van zijn vader. De holding hield alle aandelen van een bv waarin een tankstation wordt gerund. Dit tankstation wordt verhuurd aan een andere (dochter-)bv die het tankstation exploiteert. In 2015 verhuurde de dochter-bv het tankstation aan een derde (voor 5 jaar met optie op verlenging). De Belastingdienst is van mening dat de verhuur ervoor zorgt dat niet is voldaan aan het voorzettingsvereiste. De rechtbank en het gerechtshof zijn het NIET met de Belastingdienst eens. Er moet worden gekeken naar het stakings- en vervreemdingsbegrip uit de Wet inkomstenbelasting 2001. De onderneming wordt ook bij verhuur gewoon voortgezet. Voor de liefhebber ECLI:NL:GHSHE:2021:2396
3. De materiële en objectieve onderneming
De bedrijfsopvolgingsregeling is enkel van toepassing op materieel ondernemingsvermogen (beleggingsvermogen kwalificeert dus niet). In de zin van de hier bedoelde regeling dient te worden beoordeeld of sprake is van een objectieve onderneming aan de hand van het begrip onderneming in de Wet IB 2001.
Inkomstenbelasting en bedrijfsopvolging
Ook de Wet op de inkomstenbelasting 2001 kent een BOR. Deze regeling hangt nauw samen met de hiervoor besproken bedrijfsopvolgingsfaciliteiten uit de Successiewet. De inkomstenbelasting kent nog als extra voorwaarde dat de verkrijger voor ten minste 36 maanden voorafgaand aan de overdracht in dienstbetrekking moet zijn geweest bij de onderneming of reeds maat of vennoot is geweest in de VOF, respectievelijk maatschap waarop de overdracht betrekking heeft. Met deze aanvullende eis wordt invulling gegeven aan de gewenste duurzame betrokkenheid van de verkrijger bij de onderneming die wordt overgedragen, zodat slechts reële bedrijfsopvolgingen worden gefaciliteerd.
Overdrachtsbelasting en bedrijfsopvolging
Indien er sprake is van een bedrijfsopvolging binnen de familiesfeer, kent ook de overdrachtsbelasting hiervoor een vrijstelling. De wet stelt verkrijging door één of meerdere kinderen van onroerende zaken die behoren tot en dienstbaar zijn aan de onderneming vrij van de heffing van overdrachtsbelasting. Als voorwaarde wordt gesteld dat de verkrijger(s) de onderneming van de ondernemer, wat de bedrijfsvoering betreft, in haar geheel voortzet of voortzetten. In het kader van de voortzettingseis is hier geen termijn genoemd in de wet of de parlementaire geschiedenis. Deze vrijstelling is alleen van toepassing indien en voor zover er een materiële onderneming wordt gedreven.
Advies over bedrijfsopvolgingsregeling
Heeft u naar aanleiding van dit artikel nog vragen of wenst u zelf uw onderneming over te dragen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag verder
EK voetbal en voetbalpool
We doen eindelijk weer mee aan het EK voetbal. Ook de voetbalpool zal op het werk worden ingevuld. In dit artikel de fiscale merites en natuurlijk ook de mening van onze EK voetbal-deskundige over "wie gaat er winnen".
Wie gaat het EK 2021 winnen?
Natuurlijk hoop ik dat Nederland het EK gaat winnen. Op grond van emotie moet je echter geen voetbalpool invullen. Laten we eens kijken naar de cijfers en feiten, zo kunnen we eenvoudig bepalen wie er gaat winnen.
- Duurste team (transferwaarde): het duurste team is het VK (€ 1,3 mrd) en daarna Frankrijk en Duitsland (€ 1 mrd). Nederland staat op plek 10 met zo'n € 600 miljoen. Conclusie: VK of Frankrijk wordt de winnaar.
- FIFA-standen: België staat op 1 en Frankrijk op 2, Nederland op plek 16. Derhalve wordt België of Frankrijk de winnaar.
- Gokken: alle gokkantoren denken dat het VK het EK gaat winnen, Frankrijk op 2 en België op 3. Derhalve wordt het VK of Frankrijk de winnaar.
Lang verhaal kort: het VK wordt kampioen en België maakt een goede kans. Als je de pool gaat invullen, bedenk dan dat de meeste wedstrijden eindigen in 1-0 of 2-0.
EK voetbal 2021: belasting en pooltje
Tijdens het EK voetbal 2021 worden binnen bedrijven voetbalpooltjes opgezet. Hoe zit dit fiscaal? Tot € 449 is er geen probleem, anders wel. En let erop dat de voetbalpool niet wordt opgezet door de werkgever, maar door een collega.
Kanspelbelasting en voetbalpool
Meestal wordt er een inleg besproken en ontvangt de winnaar (of de top 3) een prijs uit het verzamelde geld. Een inleg is veelal niet verplicht en de werkgever kan er ook nog voor kiezen een (extra) prijs ter beschikking te stellen. Als de geldprijs - of de waarde van het cadeau - niet meer bedraagt dan € 449, is er niet veel aan de hand. Maar is een voetbalpool een kansspel? Volgens de rechter zou het best eens een behendigheidsspel kunnen zijn, dat dacht men namelijk ook van pokeren. We hebben in Nederland echter altijd nog de scheidsrechter (de Hoge Raad), dit hoogste rechtscollege is van mening dat de meeste sport-kansspelen niet kunnen worden gezien als kansspel. Dit arrest ging echter niet over voetbal, dus een risico is en blijft er altijd.
Loonbelasting en voetbalpool
Al hetgeen uit dienstbetrekking wordt genoten is loon, dit is een vrij ruim begrip. Om te voorkomen dat de werkgever met loonbelasting te maken krijgt, moet er geen verband bestaan tussen de voetbalpool, de dienstbetrekking, de deelnemers en de prijzen.
Hoe kunt u een voetbalpool belastingvrij houden?
Er zijn binnen de fiscale wereld diverse mogelijkheden om een voetbalpool belastingvrij te houden. De belangrijkste voorwaarden om kansbelasting te voorkomen zijn:
- Er is sprake van een groep collega's;
- Laat een collega de pool organiseren (niet de eigenaar of partner van het kantoor);
- Mensen buiten de groep mogen niet meedoen;
- De totale prijs is maximaal € 449 (of minder);
- Het bedrag van € 449 geldt voor het totaal aan prijzen.
Als de totale prijzen meer bedragen dan de genoemde € 449, dan wordt de (totale) prijs belast met kansspelbelasting. De belasting wordt normaal gesproken ingehouden op de prijs en afgedragen aan de Belastingdienst.
Noot fiscale voetbalkenner
Tijdens de WK voetbal in Brazilië heeft onze toenmalige staatssecretaris verklaard dat hij of de Belastingdienst echt niet de jacht gaat openen op de voetbalpool bij bedrijven of vriendenclubs.
Uitzonderingen 5%-grens deelnemingsvrijstelling
Sinds 2007 geldt in de deelnemingsvrijstelling de 5%-grens als ondergrens. De mogelijkheid om een belang van minder dan 5% als een deelneming te laten aanmerken is thans vervallen. Toch bevat de huidige deelnemingsvrijstelling nog wel een paar uitzonderingen op deze 5%-grens, dit betreffen de volgende:
- de meesleepregeling;
- de meetrekregeling; en
- de aflopende deelneming.
In dit artikel gaan wij nader in op deze uitbreidingen van het deelnemingsbegrip.
1. Meesleepregeling
Wanneer een vennootschap een deelneming heeft in een andere vennootschap en daarnaast winstbewijzen van diezelfde vennootschap bezit, worden die winstbewijzen fiscaal ook als deelneming aangemerkt. Een winstuitkering op zulke winstbewijzen is daardoor vrijgesteld van belastingheffing.
Ditzelfde geldt voor de zogenoemde deelnemerschapslening die een vennootschap heeft verschaft aan een andere vennootschap (in dit artikel gaan wij overigens uitgebreid in op de problematiek van deelnemerschapslening). Bezit de crediteur van de deelnemerschapslening tevens aandelen in de debiteur die voor de toepassing van de deelnemingsvrijstelling kwalificeren als deelneming, dan valt de renteopbrengst op de deelnemerschapslening eveneens onder de deelnemingsvrijstelling en wordt daarmee vrijgesteld van belastingheffing. Hier klikken voor ons uitgebreide artikel daarover.
2. Meetrekregeling
De meetrekregeling betreft situaties waarin niet de aandeelhouder / vennootschap zelf een deelneming heeft in de dochtervennootschap, maar waarin de deelneming met haar is verbonden dan wel een met haar verbonden lichaam die deelneming heeft. Als dit het geval is, dan behoren de aandelen in, winstbewijzen van of een deelnemerschapslening op deze zelfde dochtervennootschap die de belastingplichtige houdt, ook tot een deelneming en is op deze voordelen de deelnemingsvrijstelling van toepassing.
Indien de belastingplichtige aandelen heeft in een lichaam, maar die aandelen geen deelneming vormen, kan dat aandelenbelang dus toch onder de deelnemingsvrijstelling vallen als:
- de belastingplichtige met het desbetreffende lichaam verbonden is;
- een met de belastingplichtige verbonden lichaam een deelneming in het desbetreffende lichaam heeft.
Met het begrip verbondenheid in deze zin wordt een belang van ten minste een derde gedeelte bedoeld.
3. Aflopende deelneming
Tot slot de derde uitzondering op het 5%-criterium voor gevallen waarin de aandeelhouder / vennootschap eerst wel een belang had van ten minste 5% in de deelneming, maar dit belang op enig moment minder bedraagt dan 5%. Dit kan zich bijvoorbeeld voordoen, doordat de aandeelhouder / vennootschap een zodanig gedeelte van haar belang in de deelneming vervreemdt, dat haar resterende belang minder bedraagt dan 5% of doordat de deelneming nieuwe aandelen uitgeeft aan een derde, waardoor het belang van de zittende aandeelhouder / vennootschap hierna minder bedraagt dan 5%.
In dat geval zal nog gedurende een periode van drie jaren, te rekenen vanaf het tijdstip waarop niet meer is voldaan aan het 5%-vereiste, de deelnemingsvrijstelling van toepassing zijn op voordelen uit hoofde van dat belang. Vereiste hierbij is wel dat de deelneming ten minste één jaar in het bezit is geweest en die deelneming gedurende dat jaar kwalificeerde voor toepassing van de deelnemingsvrijstelling.
Na deze periode van drie jaren vindt dan de compartimenteringsleer toepassing op voordelen uit dit belang. Om daarover meer te weten te komen, kunt u hier klikken voor ons uitgebreide artikel daarover.
Meer informatie?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Navordering, Vertrouwensbeginsel en Toerekening
In de basis moeten mensen elkaar kunnen vertrouwen, binnen de fiscale wereld is dit niet anders. Als een belastingplichtige op grond van een toezegging of afspraak met de inspecteur (of andere gedragingen of uitlatingen van de Belastingdienst) redelijkerwijs op een bepaalde behandeling of afspraak mag vertrouwen moet de Belastingdienst deze ook nakomen en honoreren. Het is wel van belang dat de toezegging is gedaan op heldere en volledige feiten en openheid van zaken. Daarnaast mag de toezegging of afspraak niet klip en klaar in strijd zijn met de wet (en had de belastingplichtige dit ook moeten weten of beseffen).
Tip: op algemene inlichtingen of informatie van de belastingtelefoon mag een belastingplichtige niet altijd vertrouwen, vastleggen van dergelijke telefoongesprekken of afspraken is dus van belang.
In de praktijk zien wij niet vaak dat de belastingdienst (en ook rechters) meegaan in het stellen "vertrouwensbeginsel geschonden". Het is van belang om dit goed en zorgvuldig te onderbouwen met voldoende jurisprudentie en inhoudelijke onderbouwingen.
Vertrouwen op de Belastingdienst
Als belastingplichtige mag u erop vertrouwen dat een eenmaal opgelegde belastingaanslag zekerheid biedt. Toch heeft de Belastingdienst onder bepaalde omstandigheden de mogelijkheid om een te lage aanslag te corrigeren door middel van navordering. Dit kan ingrijpende financiële gevolgen hebben, vooral wanneer u dacht dat uw zaak definitief was afgerond. De wet stelt echter strenge voorwaarden aan navordering en de Belastingdienst moet zich daarbij houden aan de algemene beginselen van behoorlijk bestuur (abbb), waaronder het vertrouwensbeginsel in belastingzaken. Dit beginsel beschermt u als u redelijkerwijs mocht vertrouwen op de juistheid van de aanslag. In dit artikel behandelen we hoe het vertrouwensbeginsel werkt bij navordering en wat dit voor u betekent. Ook bespreken we hoe de kennis van een inspecteur kan worden toegerekend aan een andere inspecteur en wat dit in de praktijk betekent voor belastingprocedures.
Vertrouwensbeginsel bij juist invullen formulieren belastingdienst
Vertrouwen is goed en controleren is beter. De basis van het vertrouwensbeginsel is dat een belastingplichtige de belastingdienst moet kunnen vertrouwen en hij of zij ervan mag gaan dat er zorgvuldig wordt gehandeld. Tevens kan de belastingdienst (de inspecteur) niet terugkomen op eerdere handelingen. In een casus bij het Gerechtshof 's Hertogenbosch d.d. 31 januari 2024 (ECLI:NL:GHSHE:2024:269) ging het om een in België wonende pensionado met pensioen uit Nederland en België (buitenlands belastingplichtig). De heer X vroeg keurig elk jaar een vrijstellingsverklaring in Nederland aan zodat er geen loonbelasting en premies volksverzekeringen worden ingehouden over zijn pensioenuitkering. In deze verklaring is geen ruimte om aan te geven dat er ook pensioen in het woonland (België) wordt betaald. De inspecteur trekt de verklaring per 2018 in en legt over 2014 tot en met 2017 navorderingaanslagen op. Partijen zijn het er over eens dat bij een juiste opgave Nederland inderdaad had mogen heffen, edoch de heer X heeft alles keurig opgegeven en ingevuld en mocht er dan ook op vertrouwen dat er niks aan de hand was. Volgens de inspecteur had de heer X (of zijn fiscalist) moeten weten dat de Nederlandse vrijstellingsbeschikking fout zou moeten zijn, dus de heer X mag er op vertrouwen maar dit vertrouwen is niet gerechtvaardigd (aldus de inspecteur). Volgens het Gerechtshof ligt dit anders, de heer X mag op de vrijstellingsverklaring vertrouwen, dit vertrouwen is ook gerechtvaardigd omdat:
- de toezegging is niet in strijd met een juiste wetstoepassing welke de belastingplichtige had moeten weten of beseffen
- de belastingplichtige mocht in redelijk vertrouwen op de uitlatingen van de belastingdienst
- de belastingdienst moet de toezegging hebben gedaan op grond van alle relevante feiten en omstandigheden.
Het Gerechtshof was het dus met de heer X eens. De Hoge Raad d.d. 24 oktober 2025 ECLI:NL:HR:2025:1618 vraagt eerst de AG om advies (d.d. 22 november 2024 ECLI:NL:PHR:2024:1255). Volgens de AG ligt de zaak vrij simpel, de heer X heeft het aanvraagformulier juist en volledig ingevuld en hij mag er dan op vertrouwen dat alle relevante informatie is verstrekt. Volgens de AG was er voor de heer X geen aanleiding om te denken (of veronderstellen) dat hij informatie over de feitelijke heffing in België moest verstrekken, hierover werden immers geen vragen gesteld. Van de heer X hoeft niet worden verwacht dat hij de Nederlandse Belastingdienst onderwijs gaat geven over het Belgische belastingrecht. Dat de belastingdienst een vraag over de belastingheffing in België niet opneemt in het formulier komt voor rekening van de Nederlandse belastingdienst.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
De Regels rondom navorderingsaanslagen
De mogelijkheid tot navordering is geregeld in artikel 16 van de Algemene Wet inzake Rijksbelastingen (AWR). Deze regels zijn van toepassing op zogenoemde aanslagbelastingen, zoals de inkomstenbelasting. Navordering kan plaatsvinden als de Belastingdienst een nieuw feit ontdekt, zoals fouten in de aangifte of nieuwe informatie waarover zij op het moment van de aanslag niet beschikte. Er zijn echter situaties waarin de inspecteur geen nieuw feit nodig heeft, bijvoorbeeld bij fouten in de verrekening van voorheffingen zoals de loonheffing.
Tip: Heeft u een navorderingsaanslag ontvangen en twijfelt u of deze terecht is? Schakel een fiscaal jurist in om uw rechten te onderzoeken. Wij kunnen beoordelen of de Belastingdienst zich aan de voorwaarden voor navordering heeft gehouden.
Foutieve Verrekening van Loonheffing
In de besproken casus gaat het om een belastingplichtige (hierna: "belanghebbende") die door zijn werkgever naar Oman was uitgezonden. In zijn aangifte over 2016 had hij een groot bedrag aan ingehouden loonheffing opgegeven, waarmee de inspecteur akkoord ging. Later bleek dat de werkgever deze loonheffing foutief had berekend en een aanzienlijke teruggaaf had ontvangen, zonder dit door te geven aan de werknemer. De werknemer was hiervan niet op de hoogte, maar vroeg zelf om een herziening van zijn belastingaanslag. De inspecteur keurde dit verzoek goed en verleende een teruggaaf. Vervolgens legde de inspecteur echter een navorderingsaanslag op, omdat de werknemer geen recht zou hebben op de teruggaaf.
Vertrouwensbeginsel en Belastingdienst
Het vertrouwensbeginsel houdt in dat u als belastingplichtige mag vertrouwen op een bewuste beslissing van de Belastingdienst. Als de inspecteur bijvoorbeeld bewust een standpunt heeft ingenomen op basis van alle beschikbare informatie (Hoge Raad 10 december 2021), dan mag u er in beginsel op rekenen dat dit standpunt in rechte wordt beschermd. Dit geldt met name als u volledig en open bent geweest in uw communicatie met de Belastingdienst. Een inspecteur kan een gemaakte afspraak wel voor de toekomst opzeggen (Rechtbank Noord Holland d.d. 26 juli 2022)
In de casus oordeelde het Hof dat de werknemer een beroep op het vertrouwensbeginsel kon doen, omdat de inspecteur handmatig het verzoek om teruggaaf had beoordeeld en dit bewust had toegewezen. De werknemer mocht erop vertrouwen dat de inspecteur op de hoogte was van alle relevante informatie en een weloverwogen beslissing had genomen.
Tip: Heeft de Belastingdienst een standpunt ingenomen dat in uw voordeel werkt? Zorg ervoor dat u alle relevante informatie verstrekt en documenteer uw communicatie zorgvuldig. Dit kan helpen om een beroep op het vertrouwensbeginsel succesvol te laten zijn.
Vertrouwen op website, beleid en algemene informatie Belastingdienst
Voor toepassing van het vertrouwensbeginsel moet wel een duidelijk onderscheid worden gemaakt tussen uitlatingen van de Belastingdienst en een bewuste standpuntsbepaling (zoals ruling, vaststellingsovereenkomst etc.).
- Algemene voorlichting via de internetsite, handboeken, belastingtelefoon, etc. zijn in de basis geen grondslag voor het vertrouwensbeginsel (zie Hoge Raad d.d. 16 mei 2008 ECLI:NL:HR:2008:BB7839) .
- Soms kan een belastingplichtige wel vertrouwen ontlenen aan algemene informatie van de Belastingdienst, kijk hiertoe naar de uitspraak van de Hoge Raad d.d. 5 november 2021 ECLI:NL:HR:2021:1654.
- Als het om beleid gaat mag de belastingplichtige hier wel op vertrouwen, zie hiertoe een uitspraak van de Hoge Raad d.d. 9 april 2021 ECLI:NL:HR:2021:439
- Een telefonische toezegging van de inspecteur kan soms vertrouwen opwekken (Hof Den Haag d.d. 18 april 2003) of Hof 's Hertogenbosch d.d. 13 februari 2020 en ditzelfde Hof op 14 oktober 2021.
- Een fout in het aangifteprogramma van de Belastingdient levert dan weer geen vertrouwen op (Hoge Raad d.d. 7 december 2001).
- Als de aangifte door de Belastingdienst is gemaakt (hulp bij aangifte) dan mag je hierop dan wel weer vertrouwen (Hof Arnhem 29 augustus 2002).
- Als een inspecteur of controleur tijdens een boekenonderzoek een uitspraak doet over een fiscale heffing mag je hierop vertrouwen, ook als hij/ zij deze toezegging binnen 2 dagen zou herroepen, aldus de Hoge Raad op 14 juni 2000.
Als er met de Belastingdienst overleg is geweest inzake een aftrekpost, bijvoorbeeld via een briefwisseling, is al snel sprake van "vertrouwen". In een situatie omtrent studiekosten (ruim € 100.000) voor een verkeersvlieger speelde dit. Het Gerechtshof was op 25 februari 2014 van mening dat de belastingplichtige zich mocht beroepen op het vertrouwensbeginsel.
Toerekening van Kennis tussen Inspecteurs en vertrouwensbeginsel
Een ander interessant aspect van deze zaak was de vraag of de kennis van de ene inspecteur kan worden toegerekend aan de andere. In deze casus was de inspecteur loonheffing op de hoogte van de teruggaaf aan de werkgever, maar de inspecteur inkomstenbelasting blijkbaar niet. Het Hof oordeelde dat de kennis van de inspecteur loonheffing toegerekend moest worden aan de inspecteur inkomstenbelasting, omdat beide informatie deelden binnen het systeem van de Belastingdienst.
Dit is belangrijk, omdat het betekent dat u als belastingplichtige niet de dupe mag worden van interne miscommunicatie of gebrekkige coördinatie binnen de Belastingdienst. Als de ene inspecteur over cruciale informatie beschikt, mag de andere inspecteur daar niet zomaar aan voorbijgaan.
Tip: Bij geschillen met de Belastingdienst is het verstandig om na te gaan of de relevante inspecteurs op de hoogte zijn van alle feiten. In complexe zaken kan het nuttig zijn om dit expliciet te vermelden in uw correspondentie. Vraag hiertoe om een dossierinzage, zowel van het papieren als digitale dossier!
Jurisprudentie: vertrouwensbeginsel in de Rechtspraak
De jurisprudentie rondom het vertrouwensbeginsel laat zien dat dit beginsel een krachtige bescherming biedt aan belastingplichtigen, maar dat het zorgvuldig moet worden toegepast. De belastingplichtige moet voldoen aan zijn **informatiezorgplicht**, wat betekent dat hij de Belastingdienst correct en volledig moet informeren. Daarnaast mag de beslissing van de Belastingdienst niet in strijd zijn met de wet, anders kan het beroep op het vertrouwensbeginsel alsnog worden afgewezen.
In de praktijk zien we echter dat de Hoge Raad steeds vaker oog heeft voor de zogenoemde "menselijke maat" in belastingzaken. Dit houdt in dat de belastingplichtige in redelijkheid mag vertrouwen op toezeggingen of handelingen van de Belastingdienst, ook als deze niet altijd perfect verlopen. Een recente uitspraak van de Staatsraad Advocaat-Generaal heeft dit verder verduidelijkt, waarbij hij pleit voor meer aandacht voor het burgerperspectief.
Tip: Heeft de inspecteur in uw zaak een standpunt ingenomen waar u op vertrouwt? Houd er rekening mee dat dit niet zomaar kan worden teruggedraaid, tenzij er sprake is van bijzondere omstandigheden, zoals een wetswijziging. Wij kunnen u helpen om uw rechten te beschermen en bezwaar of beroep aan te tekenen als de Belastingdienst haar standpunt herziet.
Noot fiscaal jurist inzake vertrouwensbeginsel
Het vertrouwensbeginsel en de regels rond navordering bieden belastingplichtigen belangrijke bescherming tegen willekeurige of onjuiste handelingen van de Belastingdienst. Toch blijft de toepassing ervan vaak complex en is het verstandig om juridische ondersteuning in te schakelen. Of het nu gaat om een beroep op het vertrouwensbeginsel of om de vraag of een inspecteur een navorderingsaanslag mag opleggen: een goed onderbouwd bezwaar kan het verschil maken.
Let erop dat een rechter niet ambtshalve de beginselen van behoorlijk bestuur gaat toetsen, u moet hierop dus wel een beroep doen,
Heeft u te maken met een navorderingsaanslag of twijfelt u of de Belastingdienst haar afspraken nakomt? Ons team van ervaren fiscale juristen staan klaar om u te ondersteunen. Neem gerust contact met ons op voor een vrijblijvend adviesgesprek. Wij helpen u graag om uw rechten te verdedigen en eventuele fiscale risico's te minimaliseren.
Youngtimer en bijtelling
Een youngtimer (auto ouder dan 15 jaar) is voor veel ondernemers fiscaal voordelig. Er geldt een hoger bijtellingspercentage (35%), edoch dan over de dagwaarde / werkelijke waarde en niet over de oorspronkelijke cataloguswaarde. Een youngtimer is hiermee (fiscaal) vaak nog aantrekkelijker dan een elektrische auto. De regeling wordt de komende jaren aangepast (als volgt)
- Voor 2026: leeftijdsgrens 16 jaar
- Voor 2027: leeftijdsgrens 25 jaar, dus regeling alleen van toepassing op auto van voor 2002 (anders 22% over cataloguswaarde)
Advies inzake beperken van uw bijtelling? Bijvoorbeeld bijtelling over 1 auto bij meerdere auto's? Stuur ons gerust een email voor een vrijblijvende offerte.
Belastingplannen 2026 en yountimer regeling
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 16 jaar en dan naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vanaf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken. Er komt dus een versobering van de youngtimer regeling aan. Er zijn diverse stukken gepubliceerd
- Kamerstukken II 2025/2026 36812 nr 102
- Kamerstukken II 2025/2026 36812 nr 115
- Brief overgangsregeling youngtimer regeling 16 december 2025
- Besluit 12 februari 2026 inzake versoberen youngtimer regeling
- Motie inzake youngtimer regeling 26 maart 2026
- Kamerbrief transitiepad versobering youngtimer regeling
Maar waar gaat het concreet naar toe met de youngtimer regeling in de toekomst?
- Auto's die op 31 december 2010 in gebruik zijn genomen blijven onder de youngtimer regeling vallen, in ieder geval tot 31 december 2031. Daarna komt de regeling te vervallen
- Overwogen wordt om de leeftijdsgrens in de komende jaren in stapjes te verhogen (2027: 17 jaar, 2028: 20 jaar en 2032 25 jaar).
Eindheffing benzine en dieselauto (fossiele brandstof) vanaf 2027
In het klimaatpakket (25 april 2025) (kamerbrief 1 en kamerbrief 2) is een voorstel op tafel gekomen (goedkeuring ministerraad) dat niet elektrische auto's veel duurder worden. Het voorstel is dat met ingang van 2027 voor nieuwe auto's van de zaak (met verbrandingsmotor) door de werkgever een extra eindheffing moet worden betaald naast de reguliere loonheffing die de werknemer moet betalen (bij privé gebruik). Deze regeling geldt niet voor auto's die op waterstof of op een batterij rijden of voor brandstof auto's die voor minder dan 500 kilometer privé worden gebruikt. Bestelauto's vallen ook vaak buiten deze nieuwe regeling. De regeling geldt alleen voor werkgevers, dus niet voor eigenaren van een eenmanszaak of VOF. Het tarief is 52% van de bijtelling, bij een auto van € 50.000 derhalve 22% x 52% x 52.000 = € 5.720 eindheffing per jaar (die niet op de werknemer mag worden verhaald). De regeling zal in het belastingplan 2026 worden uitgewerkt.
Aanpassing youngtimer regeling 2027
Vermoedelijk zal in één adem met bovenstaande maatregel ook de youngtimer regeling worden aangepast.
Wat is een youngtimer?
Een auto die ouder is dan 15 jaar en jonger dan 25 jaar. Dit geldt zowel voor Nederlandse auto's als voor auto's die zijn geïmporteerd uit het buitenland.
Fiscale voordelen youngtimer
Over een nieuwe auto is de bijtelling 4% (volledig elektrisch) of 22% van de cataloguswaarde. Voor youngtimers geldt een speciale regeling, hiervoor is de bijtelling 35% van de dagwaarde (waarde economisch verkeer). De waarde wordt door de fiscus veelal bepaald via een koerslijst of taxatie. De waarde kan per jaar verschillen, aanpassing is toegestaan en soms verplicht (bijvoorbeeld bij restauratie). Alle kosten (onderhoud, brandstof, MRB, parkeren, etc.) zijn aftrekbaar.
Voorbeeld berekening youngtimer
Een Bentley kost nieuw ruim € 120.000. De Bentley is 16 jaar met een dagwaarde van € 20.000. De normale bijtelling over de auto bedraagt 22% (maximaal) van € 120.000 x 52%, zeg netto ruim € 13.000 per jaar. Omdat de youngtimer-regeling van toepassing is kostte de auto 35% (maximaal) van € 20.000 euro x 52%, zeg ruim € 3.500 per jaar. Als er een gesloten rittenadministratie wordt bijgehouden, is er geen bijtelling van toepassing mits er minder dan 500 kilometer met de auto wordt gereden.
Wetswijziging youngtimer
In een motie uit 2018 wordt de regeling voor de youngtimers aan de orde gesteld. In enkele Kamervragen over de youngtimer in juni 2019 geeft de Staatssecretaris aan de regeling nader te onderzoeken in 2019.
Youngtimer en bijtelling
Een youngtimer (auto ouder dan 15 jaar) is voor veel ondernemers fiscaal voordelig. Er geldt een hoger bijtellingspercentage (35%), edoch dan over de dagwaarde / werkelijke waarde en niet over de oorspronkelijke cataloguswaarde. Een youngtimer is hiermee (fiscaal) vaak nog aantrekkelijker dan een elektrische auto. De regeling wordt de komende jaren aangepast (als volgt)
- Voor 2026: leeftijdsgrens 16 jaar
- Voor 2027: leeftijdsgrens 25 jaar, dus regeling alleen van toepassing op auto van voor 2002 (anders 22% over cataloguswaarde)
Advies inzake beperken van uw bijtelling? Bijvoorbeeld bijtelling over 1 auto bij meerdere auto's? Stuur ons gerust een email voor een vrijblijvende offerte.
Belastingplannen 2026 en yountimer regeling
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 16 jaar en dan naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vanaf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken.
Eindheffing benzine en dieselauto (fossiele brandstof) vanaf 2027
In het klimaatpakket (25 april 2025) (kamerbrief 1 en kamerbrief 2) is een voorstel op tafel gekomen (goedkeuring ministerraad) dat niet elektrische auto's veel duurder worden. Het voorstel is dat met ingang van 2027 voor nieuwe auto's van de zaak (met verbrandingsmotor) door de werkgever een extra eindheffing moet worden betaald naast de reguliere loonheffing die de werknemer moet betalen (bij privé gebruik). Deze regeling geldt niet voor auto's die op waterstof of op een batterij rijden of voor brandstof auto's die voor minder dan 500 kilometer privé worden gebruikt. Bestelauto's vallen ook vaak buiten deze nieuwe regeling. De regeling geldt alleen voor werkgevers, dus niet voor eigenaren van een eenmanszaak of VOF. Het tarief is 52% van de bijtelling, bij een auto van € 50.000 derhalve 22% x 52% x 52.000 = € 5.720 eindheffing per jaar (die niet op de werknemer mag worden verhaald). De regeling zal in het belastingplan 2026 worden uitgewerkt.
Aanpassing youngtimer regeling 2027
Vermoedelijk zal in één adem met bovenstaande maatregel ook de youngtimer regeling worden aangepast.
Wat is een youngtimer?
Een auto die ouder is dan 15 jaar en jonger dan 25 jaar. Dit geldt zowel voor Nederlandse auto's als voor auto's die zijn geïmporteerd uit het buitenland.
Fiscale voordelen youngtimer
Over een nieuwe auto is de bijtelling 4% (volledig elektrisch) of 22% van de cataloguswaarde. Voor youngtimers geldt een speciale regeling, hiervoor is de bijtelling 35% van de dagwaarde (waarde economisch verkeer). De waarde wordt door de fiscus veelal bepaald via een koerslijst of taxatie. De waarde kan per jaar verschillen, aanpassing is toegestaan en soms verplicht (bijvoorbeeld bij restauratie). Alle kosten (onderhoud, brandstof, MRB, parkeren, etc.) zijn aftrekbaar.
Voorbeeld berekening youngtimer
Een Bentley kost nieuw ruim € 120.000. De Bentley is 16 jaar met een dagwaarde van € 20.000. De normale bijtelling over de auto bedraagt 22% (maximaal) van € 120.000 x 52%, zeg netto ruim € 13.000 per jaar. Omdat de youngtimer-regeling van toepassing is kostte de auto 35% (maximaal) van € 20.000 euro x 52%, zeg ruim € 3.500 per jaar. Als er een gesloten rittenadministratie wordt bijgehouden, is er geen bijtelling van toepassing mits er minder dan 500 kilometer met de auto wordt gereden.
Wetswijziging youngtimer
In een motie uit 2018 wordt de regeling voor de youngtimers aan de orde gesteld. In enkele Kamervragen over de youngtimer in juni 2019 geeft de Staatssecretaris aan de regeling nader te onderzoeken in 2019.
Bijdrage BNR nieuwsradio
Ondernemers en de NOW-regeling
Op donderdag 16 april 2020 was onze collega (Dennis Jongbloed) op BNR om uitleg te geven over de omzetdefinitie in de NOW-regeling. U kunt zijn bijdrage hier beluisteren. Lees hieronder het artikel op de site van BNR.
Hoe moet je de omzet voor de NOW-regeling bepalen?
Een deel van de ondernemers die niet in aanmerking komen voor de coronasteun van het kabinet sjoemelt met de boekhouding. Ze hopen zo alsnog een financiële compensatie te krijgen. Dat blijkt uit navraag van BNR bij onder meer fiscalisten en boekhouders.
De NOW-regeling, hoe werkt deze?
Het gaat om de zogenoemde NOW-regeling waarbij ondernemers maximaal 90 procent van de loonkosten terugkrijgen. Om hiervoor in aanmerking te komen, moeten ze minimaal 20% omzetverlies hebben over een periode van drie maanden. 'En dat geeft ondernemers de mogelijkheid om te sjoemelen,' zegt Pim van Rijswijk, directeur van boekhoudkantoor VRB Adviesgroep. 'Ze sturen facturen later of zeggen tegen klanten dat ze later mogen betalen.' Op die manier hebben ze in die periode op papier minder omzet waardoor ze toch voor compensatie in aanmerking komen.
Frauderen en NOW-regeling
Van Rijswijk wordt dagelijks door meerdere ondernemers gebeld die vragen hoe ze de strikte regels rond de NOW-regeling kunnen omzeilen. 'Bedrijven proberen wanhopig bij ons af te tasten hoe ze toch voor de compensatie in aanmerking kunnen komen. Of ze vragen of het inderdaad zo simpel is om de omzet te sturen.' Volgens hem begeven deze ondernemers zich op glas ijs en maken ze misbruik van de situatie. 'Wij geven het dringende advies om absoluut niet met deze cijfers te frauderen.'
Onduidelijkheid in de NOW-regeling
Ook Dennis Jongbloed, directeur van Jongbloed Fiscaal Juristen, ziet dat ondernemers de randen van de wet opzoeken. Toch is het niet altijd duidelijk of iemand ten onrechte een financiële compensatie ontvangt. 'Een schoonmaakbedrijf zal nu geen facturen sturen omdat bij veel van zijn klanten het personeel thuis werkt. Wettelijk gezien mag zo'n ondernemer gewoon factureren, maar als hij daarvoor kiest, raakt hij waarschijnlijk zijn klant kwijt.'
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2026). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2026
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Wijziging box 3 niet gunstig voor cryptobezitters
De Tweede Kamer heeft, met enige frisse tegenzin, ingestemd met de Wet werkelijk rendement box 3. Gevolg hiervan is dat beleggers vanaf 2028 worden belast voor hun werkelijk rendement. Voor onder meer cryptobezitters is dat slecht nieuws. Belastingheffing zal gaan plaatsvinden via de zogenoemde vermogensaanwasbelasting, waarbij belasting zal moeten worden betaald over gerealiseerd en ongerealiseerd rendement.
Cryptobezitter moet belasting betalen over niet gerealiseerde rendementen
Veel fracties in de Tweede Kamer hadden liever een zuivere vermogenswinstbelasting gezien, waarbij alleen belasting wordt betaald over gerealiseerde waardestijgingen. De gemaakte politieke haast heeft te maken met de geplande invoeringsdatum. Als de Wet niet uiterlijk 15 maart 2026 is aangenomen, ontstaat in 2028 een begrotingstekort van 2,4 miljard.
Sinds de invoering van de Wet IB 2001 heeft de belastingheffing over het inkomen in box 3 (sparen en beleggen) een forfaitair karakter. Dit leek relatief eenvoudig. Er werd belasting geheven met inachtneming van een fictief rendement, waarbij dus werd geabstraheerd van de werkelijkheid. Met name spaarders werden rond het begin van dit decennium gedupeerd door deze benadering, omdat het forfaitaire rendement beduidend hoger was vastgesteld dan het rendement dat toen op het spaargeld kon worden behaald.
Rechtspraak cryptobezitters over rendementen in box 3
In rechtspraak is echter komen vast te staan dat deze wijze van belastingheffing strijdig is met het eigendomsrecht van artikel 1 van het Eerste Protocol van het EVRM. Deze rechtspraak noopte het Ministerie van Financiën tot het aanleggen van noodverbandjes. De laatste jaren gebeurt dat doordat wordt gevraagd om het werkelijk rendement in box 3. Dit kan nog niet in de aangifte, maar vindt plaats via een apart formulier "Opgaaf werkelijk rendement".
De wijziging is voor cryptobezitters slecht nieuws. Gelet op de volatiliteit van de cryptocurrency moet bij koersstijging jaarlijks worden afgerekend ook als niets is gerealiseerd. In voorkomende gevallen zal dit tot gevolg hebben dat een deel van het bezit zal moeten worden verkocht om aan de belastingverplichtingen te voldoen.
Noot fiscaal jurist inzake belastingheffing bij cryptobezitters
Als ook de Eerste Kamer het wetsvoorstel (met pijn in het hart) aanneemt, zullen cryptobezitters ongetwijfeld gaan afwegen of het overbrengen van hun bezit naar een B.V. toch niet aantrekkelijker is. Daar wordt weliswaar én vennootschapsbelasting betaald én dividendbelasting op de uitgekeerde winst, maar daar loopt de winstneming anders. De cryptocurrency kan in een B.V. namelijk worden gewaardeerd op kostprijs of lagere koers. Met andere woorden winstneming (en belastingheffing) is niet aan de orde zolang de winst niet wordt gerealiseerd. Ook de dividendbelasting kan worden uitgesteld door de winsten niet (volledig) uit te keren. De belastingdruk wordt hierdoor veel lager omdat niet naar de actuele belastingdruk moet worden gekeken, maar naar de contante waarde van die belastingdruk. Hoe langer de belastingheffing kan worden uitgesteld, hoe lager de belastingdruk dan zal zijn.
Kortom, weer voer voor nieuwe adviezen. Bel of mail ons gerust.
Bronnen box 3 bij cryptobezitter
Afkoop alimentatie kan netto
Fiscaal nieuws alimentatie
In het verleden was alimentatie aftrekbaar tegen het maximale tarief van 51,95%. De aftrek van alimentatie (en hypotheekrente) is de afgelopen jaren verlaagd. Vanaf 2020 ging dit sneller. Alimentatie (en hypotheekrente etc.) is in de toekomst tegen een lager tarief aftrekbaar de afbouw ziet er als volgt uit:
- 2019: 46%
- 2020: 46%
- 2021: 43%
- 2022: 40%
- 2023: 37%
Afkoop van alimentatie kan dus beter vlot plaatsvinden. Als u alimentatie moet betalen aan uw voormalig partner dan kunt u eens overwegen om deze te herzien, de netto last neemt immers door de lagere aftrek toe. Heeft u vragen stuur dan gerust een e-mail of neem contact met ons op.
Met enige regelmaat ben ik betrokken bij echtscheidingen van ondernemers / DGA's. In de meeste gevallen word ik hierbij ingeschakeld door de (ex-)partner van de ondernemer / DGA. De discussies die ontstaan hebben veelal betrekking op de waarde van de onderneming, de uitleg van huwelijkse voorwaarden, ontvangen schenkingen, maar zeker ook het bepalen van de draagkracht van de ondernemer.
Afkoop alimentatie bij ondernemers
Als partners uit elkaar gaan, wil men het liefst financieel volledig afscheid nemen. Volledig afscheid nemen is vaak door de kinderen (of toekomstig pensioen) niet mogelijk. Financieel afscheid nemen kan worden vormgegeven via de afkoop van alimentatie en de verrekening van toekomstige pensioenen. Steeds meer mannen en vrouwen willen niet meer financieel aan elkaar verbonden zijn door maandelijkse partneralimentatie. Recent riep een ondernemer hierover nog: "weggegooid geld, mijn ex ga ik niet nog 12 jaar ondersteunen." De ontvanger van de alimentatie wil vaak ook niet van de ex afhankelijk zijn:
- Wordt de alimentatie wel op tijd betaald?
- Kan de ondernemer in de toekomst nog wel betalen?
- Loop ik risico op zijn ondernemerschap?
- Komen er nog toekomstige procedures als zijn of haar bedrijf slechter draait?
Bovenstaande geeft stress. Een afkoop van alimentatie kan deze stress voorkomen. Maar hoe doe je dit fiscaal voordelig?
Netto afkoop van alimentatie
Henk is ondernemer en wil zijn vrouw eenmalig een afkoopsom betalen voor de toekomstige alimentatie. Wettelijk moet Henk 10 jaar betalen. Hij komt echter via een mediator met zijn vrouw overeen dat hij ineens de contante waarde voor de komende 8 jaar zal betalen, een bedrag van € 300.000. De vrouw is het hiermee eens, maar wil dit bedrag dan wel in één keer netto op haar bankrekening. Omdat de man en vrouw in 2021 nog fiscaal partner zijn, kan in 2021 de afkoop netto worden betaald, mits beide partners in 2021 ervoor kiezen elkaars partner te zijn. Dit kan ook als de partners niet geheel 2021 elkaars fiscale partner zijn. Echtgenoten kunnen nog het hele jaar waarin het verzoek tot echtscheiding is ingediend een aangifte Inkomstenbelasting indienen alsof ze fiscaal partner zijn (artikel 2:17 lid 7 Wet op de Inkomstenbelasting 2001). De man kan niet alleen zijn eigen aftrekpost, maar ook de verschuldigde heffing van zijn vrouw in zijn eigen aangifte opnemen. Door deze aangifte vallen de aftrekpost en de verschuldigde heffing tegen elkaar weg. Al met al "netto afkoop van alimentatie". Eventueel kan de betaling ook in termijnen plaatsvinden, dit overleggen wij veelal met de Belastingdienst. Aandachtspunt is wel dat u er vroegtijdig over nadenkt. Als een verzoek tot echtscheiding in 2020 is ingediend en in 2021 wordt besloten tot afkoop, bent u te laat, dit kan dus niet.
Termijn partneralimentatie sinds 2020
De termijn voor de partneralimentatie is sinds 2020 aangepast in standaard 5 jaar. Er bestaan op deze termijn veel uitzonderingen. De belangrijkste:
- Termijn korter: als het huwelijk korter dan 10 jaar heeft geduurd, is de termijn 50% van de duur van het huwelijk of het geregistreerde partnerschap. Bij 6 jaar gehuwd zijn is de termijn dus 3 jaar. Hierop bestaan weer uitzonderingen. De belangrijkste is dat, als u samen kinderen heeft (einde alimentatie als jongste kind 12 jaar is geworden).
- Heeft huwelijk (of partnerschap) minimaal 15 jaar geduurd? Krijgt uw ex-partner binnen 10 jaar AOW? Dan moet u alimentatie betalen tot dat uw partner AOW ontvangt.
- Bent u geboren vóór 1 januari 1970? Duurde uw huwelijk of partnerschap langer dan 15 jaar? Krijgt u over meer dan 10 jaar AOW? Dan is de termijn 10 jaar.
De partneralimentatie stopt als uw ex-partner opnieuw gaat trouwen. De alimentatie kan hoger of lager worden als u of uw ex-parter meer of minder gaat verdienen. U kunt ook anders overeenkomen in het echtscheidingsconvenant.
Vragen over echtscheiding bij ondernemers
Wilt u een vrijblijvend gesprek over een echtscheiding bij ondernemers of een DGA. dan kunt u contact opnemen met de heer mr. D.J.B. Jongbloed. Hij is vaak betrokken bij dergelijke procedures. De uiteindelijke echtscheiding zal altijd in overleg met een advocaat plaatsvinden.
Concernregeling werkkostenregeling
De wet op de loonbelasting is in de basis een hele simpele wet. Alle voordelen die opkomen en samenhangen met de dienstbetrekking zijn belast. De wet wordt iets complexer als wordt gekeken naar gerichte vrijstellingen, nihilwaarderingen en de vrije ruimte van de werkkostenregeling. Een gerichte vrijstelling ziet bijvoorbeeld op een vergoeding voor (zakelijke) reiskosten tot maximaal EUR 0,25 per kilometer. De vergoeding hangt wel samen met het dienstverband maar is niet belast. Een voorbeeld van een nihilwaardering is de koffie die op kantoor wordt gedronken. Wel een voordeel, maar niet belast.
Vrije ruimte werkkostenregeling
Bij de vrije ruimte van de werkkostenregeling kunnen niet gericht vrijgestelde of op nihil gewaardeerde vergoedingen en verstrekkingen van de werkgever in principe ook onbelast blijven, zolang deze binnen de vrije ruimte vallen.
De vrije ruimte wordt berekend als een percentage van de fiscale loonsom en is dus voor ieder werkgever verschillend. Voor 2026 bedraagt de vrije ruimte 2% van de fiscale loonsom tot EUR 400.000 en 1,18% van het van de fiscale loonsom boven deze EUR 400.000.
Eindheffing werkkostenregeling
Zijn de als eindheffingsloon aangewezen vergoedingen en verstrekkingen hoger dan de aldus berekende vrije ruimte dan betaalt de werkgever over het meerdere 80% eindheffing. Eindheffing wil zeggen dat de loonbelasting door de werkgever wordt betaald; werknemers zien dit dus niet op hun loonstrook.
Als er meerdere werkgevers (in de loonbelasting aangeduidt als inhoudingsplichtigen) tot een concern behoren, kan het aantrekkelijk zijn gebruik te maken van de zogenoemde concernregeling.
Wat is de concernregeling bij toepassing van de werkkostenregeling?
Bij toepassing van de concernregeling worden alle fiscale loonsommen binnen het concern bij elkaar opgeteld voor het berekenen van de vrije ruimte. Daarbij kan men niet 'cherry picken'; bij toepassing van de concernregeling kunnen kwalificerende concernonderdelen niet worden uitgezonderd. De basisregel dat elke inhoudingsplichtige zijn eigen vrije ruimte berekent op basis van zijn eigen fiscale loonsom wordt met deze regeling dus doorbroken. Dat is met name aantrekkelijk als de vrije ruimte bij de ene entiteit wordt overschreden (en dus 80% eindheffing moet worden afgedragen), terwijl een andere entiteit de vrije ruimte niet volledig gebruikt.
Wat zijn de voorwaarden voor toepassing van de concernregeling
Er is sprake van een concern als gedurende het gehele kalenderjaar:
- de inhoudingsplichtige een belang van ten minste 95% heeft in een andere inhoudingsplichtige; of
- de andere inhoudingsplichtige voor ten minste 95% een belang heeft in de inhoudingsplichtige, of
- een derde voor ten minste 95% een belang houdt in de inhoudingsplichtige en voor ten minste 95% een belang houdt in een andere inhoudingsplichtige.
Concernonderdelen die in de loop van een jaar worden gekocht of afgestoten, vallen voor dat jaar buiten de concernregeling: de bezitseis gedt voor een volledig kalenderjaar.
Is de concernregeling voordelig?
Het voordeel van toepassing van de concernregeling wordt onderstaand gedemonstreerd in een gestyleerd voorbeeld:
Wie betaalt de belasting bij toepassing van de concernregeling
Bij toepassing van de concernregeling wordt de bij overschrijding van de (collectieve) vrije ruimte verschuldigde loonbelasting aangegeven en afgedragen door het concernonderdeel met de hoogste fiscale loonsom.
Loon uit vroegere dienstbetrekking
Loon uit vroegere dienstbetrekking (bijvoorbeeld pensioen of een ontslaguitkering) valt buiten de berekening van de omvang van de vrije ruimte als dit meer is dan 10% van de totale loonsom. Het 10%-criterium speelt ook bij de concernregeling een rol. De Belastingdienst heeft in een Kennisgroepstandpunt bevestigd dat de beoordeling van het 10%-criterium zowel kan plaatsvinden op concernniveau als op inhoudingsplichtigenniveau. De keuze welke methode wordt toegepast geldt voor alle deelnemende inhoudingsplichtigen aan de concernregeling in het betreffende kalenderjaar.
Wat zijn de administratieve verplichtingen bij toepassing concern regeling WKR
Per deelnemer het volgende vastleggen:
- Naam en loonheffingsnummer
- Toale fiscale loon
- Overzicht vergoedingen en verstrekkingen
- Berekening van de te betalen loonbelasting op concern niveua en de naam van de deelnemer die de belasting aangeeft en heeft betaald
Bronnen concernregeling werkkostenregeling
Rechtbank Noord Holland 31 januari 2018, ECLI:NL:RBNHO:2018:545
Jongbloed Fiscaal Juristen bij EenVandaag
Fiscale gevolgen van crypto in Nederland
We krijgen steeds meer vragen over bitcoin, XRP etc. (Crypto). In dit artikel kijken we met een fiscale bril naar crypto en de fiscale gevolgen bij het beleggen of handelen in crypto. Soms is het resultaat uit overige werkzaamheden (box 1) en soms is het normaal vermogensbeheer.
Belastingheffing over crypto in box 1 of box 3
De laatste tijd adviseren wij veel belastingplichtigen over de fiscale gevolgen van crypto. De meeste advisering ziet op:
- Inkeren bij crypto, ben vergeten de crypto bij de belastingdienst te melden.
- Emigratie in verband met box 3 heffing.
- Crypto in box 1 (als inkomen) of in box 3.
- Crypto in de BV of in privé.
Crypto en de belastingdienst, wanneer is crypto inkomen en wanneer vermogen?
Het bezit van en de handel in cryptovaluta (zoals bitcoin) nemen al jaren toe. Voor de inkomstenbelasting leidt dat direct tot de kernvraag: vallen uw crypto-activiteiten in box 3 (sparen en beleggen) of in box 1 (winst uit onderneming of resultaat uit overige werkzaamheden)? Die kwalificatie is beslissend voor de heffingsgrondslag, het tarief en de administratieve eisen. De Hoge Raad heeft op 25 april 2025 ECLI:NL:HR:2025:683 bevestigd dat cryptovaluta vermogensbestanddelen kunnen zijn die tot de rendementsgrondslag van box 3 behoren (art. 5.3 Wet IB 2001), waarbij het begrip ‘vermogensrechten’ in de Wet IB 2001 ruimer is dan het civielrechtelijke vermogensrechtbegrip van art. 3:6 BW.
Beleggen in crypto of handelen in crypto, wat zijn de fiscale verschillen?
Crypto is geen uniforme activiteit: iemand kan passief kopen en bewaren, maar ook met een tradingbot prijsverschillen uitnutten, airdrop-farming doen, minen of als ontwikkelaar/marketeer intensief betrokken zijn bij een project. Juist die diversiteit maakt de fiscale duiding soms lastig en dus erg afhankelijk van de feiten en omstandigheden.
Hoe moet ik crypto aangeven in mijn aangifte inkomstenbelasting?
Uit de fiscale jurisprudentie volgt voor box 1-inkomen het bekende bronkader met vier pijlers:
- werkzaamheden;
- deelname economisch verkeer;
- subjectief voordeel beogen; en
- objectief voordeel kunnen verwachten.
Ad 3 en 4 worden binnen ons vak ook wel de voordeeltoets genoemd. De beoordeling moet plaatsvinden op het moment van het verrichten van de werkzaamheden, crypto kan dus ook fiscaal van kleur verschieten (eerst beleggen en dan handelen). Soms zien we ook dat de belastingdienst met wetenschap achteraf een fiscaal oordeel geeft over feiten van eerdere jaren (achteraf de fiscale lotto invullen). Bekijk voor een uitgebreide toelichting op het bron principe en achteraf lotto invullen Hoge Raad d.d. 24 juni 2011 ECLI:NL:HR:2011:BP5707.
Wanneer moet ik crypto opgeven als resultaat uit overige werkzaamheden?
In de meeste gevallen is de insteek "box 3". Als er echter werkzaamheden worden verricht en/of met computerprogramma's wordt gewerkt, neemt de belastingdienst sneller het standpunt in dat sprake is van "arbeid". De drempel voor voldoende arbeid wordt dan eenvoudig genomen. Over crypto is nog niet veel jurisprudentie, maar over vergelijkbare situaties bij vastgoed zijn voldoende procedures gevoerd.
Ad 1 Werkzaamheden bij crypto, wanneer speelt dit?
Bij vastgoed wordt bij het indienen van een bestemmingswijziging (beperkt werk) als gesteld, dat sprake is van meer dan normaal vermogensbeheer. Als deze uitspraak analoog wordt toepast, dan is bij "crypto plus een beetje" bij de inspecteur box 1 al in beeld. Hierbij kunt u denken aan crypto waarbij software, uitvoering, monitoring of strategie wordt betrokken (en winst wordt gehaald).
Ad 2 Deelname aan het ecomomische verkeer bij crypto, hoe moet ik dit beoordelen?
Bij de handel in crypto via (openbare) exchanges is de feitelijke deelname aan het economische verkeer als snel een gegeven. Er wordt namelijk buiten de privésfeer om waarde uitgewisseld, dit met oog en doel rendement te behalen. Bij zuiver privégebruik kan het wellicht anders liggen.
Ad 3 en 4 Voordeel beoogen en voordeel verwachten, hoe werkt dit bij crypto?
De zogenaamde voordeeltoets is met name relevant bij de basis afbakeningsvragen:
- is het voordeel voorzienbaar verliesgevend/hobby;
- is sprake van speculatie of normaal vermogensbeheer (box 3);
- is sprake van meer dan normaal vermogensbeheer of een onderneming (box 1);
- kan het voordeel redelijkerwijs worden verwacht ten tijde van de werkzaamheden? Dit is vaak lastig bij crypto maar sommige modellen zijn zo slim en robuust dat objectief een voordeel kan worden verwacht.
Winst uit onderneming of resultaat uit overige werkzaamheden en crypto, hoe werkt dit?
Als er een bron is vastgesteld komt de vervolgvraag aan de orde. Is sprake van resultaat uit overige werkzaamheden (ROW) of is sprake van een echte onderneming (dus organisatie van arbeid, kapitaal, duurzaam, ondernemersrisico en omvang, spelen mee. Bij crypto kan dat kantelen door;
- investeringen in hardware/software;
- structurele activiteit;
- (semi-)geautomatiseerde uitvoering; en
- het lopen van specifieke operationele risico’s (exchanges, hacks, liquiditeitsrisico).
Beide inkomsten zijn belast in box 1, qua aftrek van kosten en ondernemersfaciliteiten kan het wel verschillen.
Is crypto niet gewoon te vergelijken met een aandelenportefeuille, dus belast in box 3?
In de meeste gevallen is de belegging in crypto fiscaal goed te vergelijken met een effectenportefeuille of aandelenportefeuille. In dat geval wordt de crypto gewoon opgenomen in box 3. Dit mede gezien de hierboven genoemde uitspraak van de Hoge Raad in 2025. Op het moment dat er software, arbeid, kennis en strategisch inzicht wordt toegevoegd kan dit kantelen naar box 1.
De tradingbot bij crypto en de gevolgen voor de belastingheffing
De meest bekende actuele lijn is handel met of via een tradingbot. Een dergelijke bot kan automatisch prijsverschillen tussen beurzen signaleren en benutten; dat verschilt economisch van “meeliften op koersstijging”. In de fiscale duiding is dan vooral relevant of het voordeel primair voortkomt uit;
- autonome marktbewegingen (box 3); of
- een ingericht systeem dat met voldoende bestendigheid voordeel genereert (box 1).
In de praktijk wordt deze discussie concreet bij de vraag of de resultaten “speculatief” blijven of juist redelijkerwijs te verwachten worden door de strategie, uitvoering en kennis van de belastingplichtige. Het Gerechtshof Arnhem leeuwarden heeft op 9 juli 2024 (ECLI:NL:GHARL:2024:4613) heeft een uitspraak gedaan over een belastingplichtige die met behulp van een tradingbot winst wil maken. Hiertoe had belastingplichtige een algoritme ontwikkeld. Aan de meeste onderdelen voor box 1 (onderneming) wordt voldaan. De belangrijkste vraag die nog voorlag is "is het voordeel objectief te verwachten". De rechtbank stelde "nee" en het gerechtshof stelde "ja zeker". Dit kwam mede omdat de bot (over een periode van 36 maanden) in 80% van de gevallen winstgevend is geweest. De daadwerkelijke arbeid speelt hier een stuk minder, terwijl deze wel van belang is. Of vorenstaande ook zo uitwerkt als een belastingplichtige werkt met een door een derde ontwikkelde bot (met algoritme), is niet duidelijk. Het lijkt logisch dat ook dergelijke situaties als winst of ROW worden gezien.
Airdrops bij crypto en de gevolgen voor de belastingheffing
Bij airdrops varieert de tegenprestatie. Een houder van een wallet ontvangt gratis crypto. In de meest simpele vorm ontvangt iemand dus een token zonder dat hij echt een inspanning levert, dus is er geen sprake van enige arbeid. Feitelijk is de airdrop een marketing instrument om crypto onder de aandacht te brengen van veel mensen.
Dit kan anders liggen bij Airdrop framing, hierbij is er een persoon die de transactie heeft uitgevoerd. De eerste brug (arbeid) is dan genomen, de volgende brug (voordeel te verwachten) moet dan nog worden genomen. Incidenteel meedoen zal snel in box 3 thuishoren maar structureel meedoen (met een methodiek en tooling) kan zomaar kantelen naar box 1.
Mining bij crypto en de gevolgen voor de belastingheffing
We kennen veel nieuwe termen en ontwikkelingen bij crypto. Mining is een proces waarbij nieuwe crypto wordt ontwikkeld of transacties op de blockchain worden gevalideerd. Na deze validatie wordt de blockchain definitief. Er zijn veel vormen van mining en meestal puzzelen wij als fiscalist met alle woorden en uitdrukkingen om deze goed te kunnen benoemen binnen het fiscale spectrum.
Laten we het eens als fiscalist uitleggen. Het is een soort puzzel en wie de puzzel als eerste gereed heeft krijgt een prijs, meestal in de vorm van de crypto valuta. De fiscale beoordeling is complex en hangt met name af van de vraag of sprake is van een factor arbeid en of een voordeel kan worden verwacht.
Bij particuliere miners is de opbrengst vaak zo onzeker (en kosten hoog) dat van een objectieve voordeelsverwachting niet snel sprake is (dus box 3). Bij bedrijfsmatige mining (grote schaal en tevens is arbeid, kapitaal en investeringen nodig) beweegt u al sneller richting box 1 (onderneming).
Forks bij crypto en de gevolgen voor de belastingheffing
We zijn er nog niet qua woorden en termen, deze is nog complexer. Bij een fork wordt een verandering doorgevoerd in een protocol van specifieke crypto waardoor de blockchain eigenlijk wordt gesplitst. De kennisgroep van de belastingdienst legt dit nog eens netjes uit (KG:202:2023:12). Meestal worden forks gezien als box 3 beleggingen. Dit geldt ook als de crypto nog niet zijn geclaimd.
Noot fiscaal jurist inzake crypto en belastingheffing
De fiscale hoofdregel is dat crypto moet worden ondergebracht in box 3. Zodra er een (kleine) grens wordt overschreden, kan het zo zijn dat via de route arbeid en voordeelsverwachting box 1 in beeld komt. Meestal komt dit in beeld als (achteraf) blijkt dat er forse winsten worden gemaakt. Het is dus van belang dat u bij crypto het dossier voordien laat toetsen en de spelregels kent. Feiten zijn cruciaal bij het bepalen van heffing in box 1 of box 3. Aan de andere kant zien we steeds meer cliënten die crypto onderbrengen in een familie BV of zelf gaan emigreren. Portugal, Dubai en Duitsland zijn hierbij populaire landen. Vergeet bij crypto niet regelmatig screenshots en prints te maken van de feiten, we zien nog te vaak dat de feitelijke informatie ontbreekt.
Fiscaal advies voor crypto of bitcoin bezitters
Actief met crypto, trading, blockchain of cold storage? Voorkom fiscale risico's en betaal niet onnodig belasting over uw bezit. Onze fiscalisten combineren diepgaande kennis van crypto met jarenlange ervaring in complexe fiscale structuren voor vermogende particulieren en crypto bezitters. De meest voorkomende advies onderdelen bij crypto of bitcoin bezitters:
- Crypto vergeten in uw aangifte inkomstenbelasting en vrijwillig melden.
- Crypto inbreng in BV.
- Crypto in familiefonds.
- Emigratie naar fiscaal vriendelijk crypto land, zoals Portugal en Duitsland.
- Hulp bij beantwoording vragenbrief of boekenonderzoek belastingdienst.
- Inlog kwijt, waarde crypto dan 0 euro?
Onze specialisten helpen u graag en hebben meer dan voldoende ervaring. Mail ons gerust.
Materiële onderneming bij verhuur vastgoed
Een DGA en zijn partner houden 100% van de aandelen in een besloten vennootschap (bv) die zich bezighoudt met de verhuur van onroerend goed. Het gaat zowel om bedrijfsunits als om garageboxen. In 2014 dienen zij een verzoek in tot geruisloze terugkeer. Dit verzoek wordt afgewezen. Tevens schenken zij een aantal aandelen aan de kinderen. Deze aandelen doen in de aangifte schenkbelasting een beroep op de bedrijfsopvolgingsfaciliteit. Dit beroep wordt afgewezen.
Beide afwijzingen geschieden op dezelfde grond. De vennootschap drijft in de ogen van de inspecteur geen materiële onderneming. Dit is voor beide faciliteiten wel een vereiste. De vraag of sprake is van een materiële onderneming is een veel terugkomende vraag. Met name in de onroerendgoed-praktijk komt deze vraag vaak voor. Naar aanleiding van bovenstaande casus heeft de Advocaat-Generaal recent zijn conclusie genomen. Het is nu wachten op de uitspraak van de Hoge Raad. In dit artikel gaan wij in op de materiële onderneming bij de verhuur van onroerend goed en het standpunt van de Advocaat-Generaal.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Wat is een geruisloze terugkeer?
De geruisloze terugkeer is de tegenhanger van de inbrengfaciliteiten. Het bekendste voorbeeld van de inbreng is wellicht de inbreng in de bv. Een ondernemer die voor eigen rekening en risico een onderneming drijft, zoals een zzp’er, brengt zijn onderneming dan in, in een besloten vennootschap. De geruisloze terugkeer doet precies het tegenovergestelde. Een onderneming die gedreven wordt door de besloten vennootschap wordt omgezet in een onderneming die direct voor rekening en risico van de achterliggende persoon wordt gedreven.
Wat doet de bedrijfsopvolgingsfaciliteit?
De bedrijfsopvolgingsfaciliteit is in het leven geroepen om te voorkomen dat de continuïteit van een onderneming in gevaar kan komen. Bij de verkrijging van ondernemingsvermogen is, zonder nadere regelgeving, schenk- of erfbelasting verschuldigd. Het betalen van deze belasting kan de continuïteit van de onderneming in gevaar brengen, indien de verkrijger onvoldoende middelen heeft om de belasting te voldoen. De benodigde middelen moeten dan aan de onderneming worden onttrokken. De bedrijfsopvolgingsfaciliteit maakt dat over een deel van de waarde van de onderneming niet hoeft te worden geheven.
Het belang van het begrip materiële onderneming
Zowel de geruisloze terugkeer als de bedrijfsopvolgingsfaciliteit vereisen dat sprake is van een onderneming. Het dient een zogenaamde materiële onderneming te betreffen. Voor de uitleg van dit begrip wordt voor beide regelingen aangesloten bij de Wet inkomstenbelasting 2001.
Rechtspraak over materiële onderneming en verhuur van vastgoed
In 1976 oordeelde de Hoge Raad dat van een onderneming sprake kan zijn indien onroerende zaken rendabel worden gemaakt door middel van arbeid die de eigenaar of werknemers verrichten. De arbeid dient naar aard en relatieve omvang, dus in verhouding tot de grootte van het vermogen aan onroerende zaken, onmiskenbaar ten doel te hebben het behalen van voordelen die het normaal opkomend rendement voor een belegger te boven gaan. De nog steeds terugkomende term normaal vermogensbeheer was daarmee geboren. Deze term zou in de volgende jaren nog tot veel discussie leiden. Daarover is in 1994 een belangrijk arrest gewezen.
Het ging in de zaak die voorlag in 1994 over een kamerverhuurder. Het betrof de verhuur van 18 kamers. De verhuurder verrichtte zelf onderhouds- en schoonmaakwerkzaamheden. Duidelijk is dan dat sprake is van arbeid door de ondernemer zelf. De vraag is echter of met deze arbeid wel of geen sprake is van normaal vermogensbeheer. De Hoge Raad oordeelde dat van normaal vermogensbeheer geen sprake is, indien het rendabel maken van de kamers (de onroerende zaak) mede geschiedt door middel van arbeid van de eigenaar zelf en deze arbeid ertoe leidt dat een rendement wordt genoten dat het rendement bij normaal vermogensbeheer te boven gaat.
Een ander interessant arrest is in 1996 gewezen. Hier betrof het een belastingplichtige die flink en intensief had verbouwd om vervolgens te gaan verhuren. De Hoge Raad oordeelde dat alleen wordt gekeken naar de exploitatie. Al hetgeen aan de verhuur vooraf was gegaan werd niet meegenomen. De verhuuractiviteit leidde op zichzelf beschouwd vervolgens niet tot een materiële onderneming.
Tot slot een uitspraak uit 2017. Hier betrof het een vennootschap die zich niet alleen bezighield met de verhuur van onroerend goed, maar ook met ontwikkelingsactiviteiten. Het hof gaf aan dat de ontwikkelingsactiviteiten te beperkt waren om een materiële onderneming te kunnen vormen. De Hoge Raad zet door deze argumentatie een streep. Iedere activiteit dient zelfstandig beoordeeld te worden op het vormen van een onderneming (of niet).
Materiële onderneming: arbeid en rendement
Uit voorstaande volgt dat het steeds gaat om de vraag of door middel van eigen arbeid een rendement wordt nagestreefd dat bij normaal vermogensbeheer niet behaald wordt. Deze toets kent twee belangrijke begrippen: arbeid en rendement.
Met betrekking tot de arbeid geldt dat gekeken moet worden of de arbeid die wordt verricht meer omvat dan de arbeid die bij normaal vermogensbeheer wordt verricht. Dit is een lastige toets. Wat is immers de arbeid die bij normaal vermogensbeheer komt kijken? Dit begrip kan door de jaren heen steeds veranderen en daarom is het lastig hier een hard criterium voor te geven. Het gaat zogezegd om een oordeel op basis van alle relevante feiten en omstandigheden. Uit de jurisprudentie komt onder andere naar voren dat het van belang is om de verrichte werkzaamheden af te zetten tegen de werkzaamheden van andere vastgoedbezitters. Het bestaan en de dienstverlening van professionele propertymanagers kunnen daarbij worden meegewogen.
Dan moet de vraag worden beantwoord over het rendement. Het lastigste element bij die toetsing lijkt te zijn wat nu eigenlijk moet worden meegeteld en waartegen het beoogde / behaalde rendement moet worden afgezet. Moet bijvoorbeeld de actuele waarde worden gehanteerd, of is er ook ruimte om gebruik te maken van het geïnvesteerde vermogen? In 2015 is geoordeeld dat de VastgoedIndex niet bruikbaar is, doch in veel uitspraken zien wij deze op enige wijze nog wel terugkomen. Naar onze mening is het raadzaam om de verrichte werkzaamheden te koppelen aan een rendementsgevolg, ondanks dat dit vaak veel werk is. Denk bijvoorbeeld aan het koppelen van actieve incassowerkzaamheden, aan het voorkomen van onbetaalde huur en daarmee het verhogen van rendement.
De conclusie van de Advocaat-Generaal
De Advocaat-Generaal schetst eerst het toetsingskader. Het volgende moet worden beoordeeld:
- Omvat de arbeid naar aard en omvang meer dan gebruikelijk is bij normaal vermogensbeheer?
- Is de arbeid naar aard en omvang onmiskenbaar gericht op het behalen van een rendement dat het bij normaal vermogensbeheer opkomende rendement te boven gaat?
Terecht wordt aangegeven dat, zodra het hof deze toets heeft uitgevoerd, in ieder geval is uitgegaan van de juiste rechtsregel. De Advocaat-Generaal merkt op dat de Hoge Raad dan nog slechts ‘ingrijpt’ indien de motivering onbegrijpelijk is. Er moet dan sprake zijn van klaarblijkelijke tekortkomingen en gebreken.
De belanghebbende heeft aangegeven dat het hof de arbeidstoets verkeerd heeft uitgevoerd. Daarmee is de AG het oneens. Hij beschrijft dat hier getoetst moet worden of de arbeid met betrekking tot het onroerend goed naar aard en relatieve omvang meer omvat dan gebruikelijk is. Het hof heeft aangegeven dat daarvan, ondanks dat er heel veel tijd wordt besteed aan de werkzaamheden, geen sprake is. Hier is het hof niet de fout mee ingegaan.
Een ander punt dat belanghebbende aandraagt is het oordeel van het hof dat ook andere vastgoedbeleggers deze werkzaamheden zelf verrichten. Dit oordeel zou het hof niet hebben gemotiveerd. De AG gaat hier niet in mee. Hij wijst op de toelichting ter zitting en de inhoud van de pleitnota’s waaruit meer informatie volgt. Deze klacht is dus (ook) onterecht.
Dat leidt ertoe dat het hof op de juiste wijze de arbeidstoets heeft ingevuld. Nu aan de arbeidstoets niet is voldaan, kan van een materiële onderneming geen sprake zijn. De AG adviseert de Hoge Raad om de uitspraak niet te casseren.
Verhuur onroerend goed en advisering
De verhuur van onroerend goed vormt niet altijd een onderneming; ook niet als dat wel zo voelt. De fiscale gevolgen kunnen enorm zijn. Daarom is het van belang deskundig advies in te winnen en, indien nodig, wel beslagen ten ijs te komen in een discussie met de Belastingdienst. Neem gerust eens contact op met één van onderstaande adviseurs om vrijblijvend kennis te maken.
Voorkom rente over belastingaanslag
De belastingrente voor bedrijven (Vennootschapsbelasting) bedraagt op dit moment 10%. Zorg er dus voor dat uw voorlopige aanslag Vennootschapsbelasting altijd op orde is !
Kort en goed voor snelle lezer
- De belastingrente voor bedrijven (vennootschapsbelasting) bedraagt 10%
- Voor andere belastingen (zoals inkomstenbelasting) is de rente vastgesteld op 7,5%.
- De rente wordt berekend vanaf 1 juli volgende op het belastingjaar, dus voor 2023 vanaf 1 juli 2024.
- De rente wordt berekend tot en met de uiterste betaaldatum van de aanslag (6 weken na dagtekening).
- Is uw voorlopige aanslag vennootschapsbelasting of inkomstenbelasting over 2023 of 2024 aan de lage kant? Pas deze dan per direct aan!
Belastingrente in strijd met evenredigheidsbeginsel
De belastingrente van 8% (voor de vennootschapsbelasting) is in strijd met het evenredigheidsbeginsel (artikel financieel dagblad 7 november 2024). In een nog niet gepubliceerde uitspraak van de Rechtbank Noord Nederland d.d. 7 november 2024 wordt de rente vastgesteld op 4% in plaats van de wettelijke 8%. De belastingrente is verschuldigd als niet tijdig een aanslag is aangevraagd of de aangifte is ingediend en er een bedrag aan belastingen moet worden betaald. Dit tarief was gekoppeld aan de rente voor handelstransacties, voor de inkomstenbelasting is deze rente 7,5% en voor de vennootschapsbelasting is deze zelfs 10%. Er is veel kritiek op deze rente, is immers niet marktconform. Er wordt geen belastingrente berekend als de voorlopige aanslag voor 1 mei van het lopende boekjaar op het niveau van het kalenderjaar wordt gebracht (binnen 4 maanden). Omdat de rente (sinds corona) niet meer is ondergebracht in de wet maar in het besluit Belasting - en invorderingsrente kan deze worden getoetst aan de algemene rechtsbeginselen (zoals het evenredigheidsbeginsel). De rechtbank besluit dat de het besluit onverbindend moet worden verklaard omdat er geen rechtsvaardigingsgrond is voor deze belachelijk hoge rente. Dat er hoger beroep (of sprongcassatie) gaat volgen ligt voor de hand. Deze uitspraak geldt voor alle aanslagen die zijn opgelegd vanaf (1 januari) 2022. Bezwaar maken heeft dus zin, mits binnen 6 weken nadat de aanslag is opgelegd.
In een eerdere uitspraak van de Rechtbank Gelderland d.d. 3 februari 2021 (ECLI:NL:RBGEL:2021:497) is de strijdigheid met het evenredigheidsbeginsel ook al eens aan de orde gesteld. In hoger beroep bij het Gerechtshof Arnhem Leeuwarden d.d. 29 maart 2022 (ECLI:NL:GHARL:2022:2520) weer redelijk teniet gedaan, edoch destijds stond de belastingrente nog in de wet.
Nieuws belastingrente 2024
De belastingrente is per 2024 verhoogd tot 10%. De belastingrente wordt over het belastingjaar 2023 berekend vanaf 1 juli 2024. De voorlopige aanslag voor 2023 kan worden aangepast zodat u niet tegen deze extreme rente aanloopt. De aanpassing moet worden ingediend voor 1 mei 2024. Als uw aangifte Vennootschapsbelasting is ingediend voor 1 juni 2024 wordt ook geen belastingrente berekend. Ook voor oudere jaren kunt u verzoeken om een aanvullende voorlopige aanslag Vennootschapsbelasting !
Sparen bij de Belastingdienst
"Vroeger" kon u nog geld sparen bij de Belastingdienst, dit tegen een redelijke rente. De Belastingdienst berekende de (enkelvoudige) rente vanaf de eerste dag na het aangiftejaar. Dus over het aangiftejaar 2021 kreeg u rente vergoed vanaf 1 januari 2022. Ook belasting betalen ging pas in vanaf 1 januari 2022. Sinds enkele jaren gaat het anders.
De belastingrente wordt pas gerekend als de aanslag wordt vastgesteld na 1 juli volgende op het belastingjaar, derhalve wordt bij de aangifte vennootschapsbelasting 2021 pas rente vergoed vanaf 1 juli 2022 (en niet meer vanaf 1 januari 2022). De Belastingdienst hoeft dus over 6 maanden geen rente te vergoeden. Als u vóór 1 april 2022 uw aangifte over 2021 zou indienen, krijgt u meestal vóór 1 juli 2022 uw geld terug, dit nu dus zonder enige rentevergoeding.
Als u belasting moet betalen en de Belastingdienst legt u een aanslag op na 1 juli 2022, dan rekent de Belastingdienst de belastingrente tot het moment van de uiterste betaaldatum (en niet meer de dagtekening van de aanslag). Sneller de aanslag betalen heeft dus geen zin, u krijgt dan geen rentekorting.
Voorlopige aanslag te laag
De rente welke wordt vergoed op uw bankrekening is soms negatief. Bij een te lage voorlopige aanslag vennootschapsbelasting over 2020 of 2021 kunt u al snel aanlopen tegen een rente van 8%. Voor de inkomstenbelasting is deze rente 4%. Bij een aanslag vennootschapsbelasting van € 50.000 is dit over 6 maanden al € 2.000.
Conclusie belastingrente
Als u belasting moet betalen, is het verstandig om de voorlopige aanslagen op een redelijk niveau in te schatten of de aangifte vóór 1 juli (na het belastingjaar) in te dienen.
Als u meer belasting moet betalen dan er op een voorlopige aanslag is aangegeven, dan is het verstandig om de wijziging vóór 1 mei (na het belastingjaar) aan de Belastingdienst door te geven.
Als u belasting terugkrijgt (of dit verwacht), dan is het verstandig om de aangifte inkomstenbelasting vóór 30 april (na het belastingjaar) in te dienen of een wijzigingsverzoek vóór 1 mei (na het belastingjaar) te versturen. De aangifte vennootschapsbelasting over 2021 moet vóór 31 mei 2022 worden ingediend.
DJ
Afkoop alimentatie en emigratie
Fiscaal nieuws alimentatie
In het verleden was alimentatie aftrekbaar tegen het maximale tarief van 51,95%. De aftrek van alimentatie (en hypotheekrente) is de afgelopen jaren verlaagd. Vanaf 2020 ging dit sneller. Alimentatie (en hypotheekrente etc.) is in de toekomst tegen een lager tarief aftrekbaar de afbouw ziet er als volgt uit:
- 2019: 46%
- 2020: 46%
- 2021: 43%
- 2022: 40%
- 2023: 37%
Afkoop van alimentatie kan dus beter vlot plaatsvinden. Als u alimentatie moet betalen aan uw voormalig partner dan kunt u eens overwegen om deze te herzien, de netto last neemt immers door de lagere aftrek toe. Heeft u vragen stuur dan gerust een e-mail of neem contact met ons op.
De duur van de partneralimentatie is in 2020 aangepast, het vertrekpunt is op dit moment dat er 5 jaar partneralimentatie moet worden betaald. In dit schema (van SDU) kunt u kijken over welke periode er partneralimentatie moet worden betaald.
Afkoop en emigratie
Een echtscheiding is veelal een vervelende periode voor de betrokkenen. Wij adviseren wekelijks ondernemers / DGA's en / of diens ex-partner (dit laatste komt nog vaker voor). Advocaten zijn geen fiscaal juristen en dit kan soms voor problemen zorgen. Vanuit fiscaal en financieel oogpunt is het verstandig om naast uw advocaat een fiscaal jurist in te schakelen. Dit is niet praten voor eigen parochie, maar echt verstandig.
Bij een echtscheiding is een combinatie tussen fiscaal jurist (belastingadviseur) en Nederlandsrechtjurist (advocaat) meestal zeer nuttig. Vele fiscale zaken kunnen spelen zonder dat dit door de adviseurs wordt erkend.
Afkoop en emigratie
De afkoopsom voor partneralimentatie is voor de in Nederland wonende ontvanger belast in Nederland en voor de betaler (die in Nederland woont) aftrekbaar (artikel 6.3 Wet IB 2001). Als de ontvanger in het buitenland woont, zal de afkoopsom - op grond van het belastingverdrag (als deze er is) ter heffing worden toegewezen aan het buitenland. Soms is de heffing in het buitenland lager of nihil. Een emigratie (voor betaling van de afkoopsom) is daarom soms erg voordelig. Wel aftrek in Nederland en geen of een beperkte heffing in het buitenland.
Afkoop alimentatie soms niet aftrekbaar
De afkoopsom van een alimentatieverplichting aan een ex-echtgenoot is aftrekbaar als de betaler in Nederland woont. Als de ontvanger van de partneralimentatie niet in Nederland woont (op het moment van de betaling), mag Nederland niet heffen over de afkoopsom. Als de ontvanger van de alimentatie wordt overbedeeld bij de scheiding, is het verstandig om in het convenant op te nemen dat sprake is van een afkoopalimentatie. Afkoopsommen die worden betaald voordat de echtelieden zijn gescheiden zijn niet aftrekbaar. Afkoopsommen die worden betaald vóór emigratie zijn gewoon in Nederland belast.
Essentieel is dat het tijdstip van betaling of het rentedragend worden van de schuld vóór het moment van wijziging van de woonplaats ligt. In een tweetal procedures bij het Gerechtshof (zie onder) ging dit fout en goed, het moment is dus van cruciaal belang. Een goed advies en juiste en tijdige emigratie is dus van belang.
Termijn partneralimentatie sinds 2020
De termijn voor de partneralimentatie is sinds 2020 aangepast in standaard 5 jaar. Er bestaan op deze termijn veel uitzonderingen. De belangrijkste:
- Termijn korter: als het huwelijk korter dan 10 jaar heeft geduurd, is de termijn 50% van de duur van het huwelijk of het geregistreerde partnerschap. Bij 6 jaar gehuwd zijn is de termijn dus 3 jaar. Hierop bestaan weer uitzonderingen. De belangrijkste is dat als u samen kinderen heeft (einde alimentatie als jongste kind 12 jaar is geworden).
- Heeft huwelijk (of partnerschap) minimaal 15 jaar geduurd? Krijgt uw ex-partner binnen 10 jaar AOW? Dan moet u alimentatie betalen tot dat uw partner AOW ontvangt.
- Bent u geboren vóór 1 januari 1970? Duurde uw huwelijk of partnerschap langer dan 15 jaar? Krijgt u over meer dan 10 jaar AOW? Dan is de termijn 10 jaar.
De partneralimentatie stopt als uw ex-partner opnieuw gaat trouwen. De alimentatie kan hoger of lager worden als u of uw ex-parter meer of minder gaat verdienen. U kunt ook anders overeenkomen in het echtscheidingsconvenant.
Bron afkoop alimenatie
Aftrek van btw bij aankoop perceel
Belastingplichtigen voor de btw kunnen het recht hebben om aan hen in rekening gebrachte btw in vooraftrek te brengen. Daarbij is wel vereist dat de belastingplichtige ook daadwerkelijk handelt in zijn rol als btw-belastingplichtige. De vraag is dan steeds of het gekochte goed voor btw-belaste handelingen wordt gebruikt. Het recht op aftrek ontstaat op het moment waarop de aftrekbare btw verschuldigd wordt, dus het moment waarop het goed wordt geleverd.
Het komt voor dat op het moment van levering nog niet duidelijk is of iemand belastingplichtige is voor de btw of niet. Dat betekent niet dat aftrek direct onmogelijk is. De Belastingdienst – of in een latere fase: de rechter – moet dan beoordelen of het goed is gekocht met het voornemen een economische activiteit (btw-belaste prestatie) uit te oefenen. Indien dat het geval is, is toch gehandeld als belastingplichtige en mag de btw in vooraftrek worden gebracht. Daarbij is het niet van belang of het goed onmiddellijk wordt gebruikt voor de met btw belaste handelingen, of pas op een later moment. Wij merken op dat dat voor (bijvoorbeeld) de herzieningsbepalingen anders kan zijn.
Btw en aankoop van een perceel
In een recente zaak bij de Rechtbank Noord-Nederland speelde het volgende. Een bv koopt in 2013 van de gemeente een perceel grond. Het perceel grond grenst aan het terrein van een ander bedrijf. Bij de verkoop van de grond aan de bv wordt een btw-bedrag van € 74.954 in rekening gebracht. De bv vraagt deze btw terug en die teruggaaf volgt.
In 2018 sluit de bv met het bedrijf waar het perceel aan grenst een huurovereenkomst. Althans: de dagtekening op de huurovereenkomst is van 2018. Volgens de overeenkomst is de huurrelatie echter al per 1 januari 2014 aangegaan. Partijen zijn, zo blijkt uit het schriftelijke stuk, een btw-belaste verhuur overeengekomen. Dat is een economische activiteit. In de jaren 2013 tot en met 2017 geeft de bv (de verhuurder) in het geheel geen belaste omzet aan. In 2018 gebeurt dat wel en in 2019 ook.
Belastingdienst over btw bij aankoop van dit perceel
De Belastingdienst legt een naheffingsaanslag op. Hij betwijfelt of bij de aankoop van het perceel de intentie al aanwezig was om het perceel belast te gaan verhuren. Bij afwezigheid van deze intentie is geen sprake van een economische activiteit, dus was er ook geen recht op btw-aftrek. Daar komt nog bij dat het perceel eerst zonder tegenprestatie (dus gratis) ter beschikking is gesteld, als gevolg waarvan van een economische activiteit geen sprake is.
Ook voert de Belastingdienst aan dat het gebruik door de huurder ingaat zodra de huurder op het perceel handelingen verricht / laat verrichten met het oog op btw-belaste handelingen van die huurder. In 2013 heeft echter geen btw-belaste verhuur plaatsgevonden, zodat in 2013 ook geen recht op vooraftrek bestaat. Indien wel btw-aftrek is geclaimd, moet dit worden gecorrigeerd.
De belastingplichtige is het hiermee uiteraard oneens. Hij meent dat bij de aankoop de intentie bestond om btw-belast te gaan verhuren en dat reeds daarom recht op aftrek van btw bestaat. De intentie blijkt onder meer – aldus nog steeds belastingplichtige – uit de aanzienlijke investeringen die zijn gedaan om het perceel geschikt te maken voor het voorgenomen gebruik. Dat alles later pas schriftelijk is vastgelegd, komt onder meer door lopende juridische procedures.
Oordeel rechtbank over de btw-aftrek bij aankoop perceel
De rechtbank beschrijft eerst het toetsingskader. Daaruit volgt dat geoordeeld moet worden over de vraag of het perceel is verkregen met het – door objectieve factoren bevestigde – voornemen een economische activiteit uit te oefenen. Daarbij is niet van belang of het perceel onmiddellijk is gebruikt voor economische activiteiten.
Het is de belastingplichtige die de aftrek claimt. Het is daarmee ook aan belastingplichtige om het recht op deze aftrek aannemelijk te maken. Volgens de rechtbank is dat gelukt. Er bestaat begin 2013 daarom recht op aftrek van de in rekening gebrachte btw bij de aankoop van het perceel. Dat de afspraken pas later schriftelijk zijn vastgelegd, is in de ogen van de rechtbank voldoende verklaard. Op dit punt is het dus zo dat er in 2013 een recht op aftrek ontstaat, maar dat zegt nog niets over de omvang van het recht op aftrek. Hier staat dus slechts vast dat het perceel bestemd was om tegen vergoeding ter beschikking te worden gesteld (een economische activiteit).
Dan is de vervolgvraag wat de omvang van het recht op vooraftrek is. Aftrek is enkel mogelijk voor zover het perceel wordt gebruikt voor belaste prestaties. In 2013 is dat niet het geval geweest. Daarnaast is niet aannemelijk gemaakt dat bij de levering van het perceel in 2013 al de intentie bestond om btw-belast te gaan verhuren. Hier speelt onder meer mee dat de huurovereenkomst vijf jaar later is opgesteld. Voorts volgt de intentie om btw-belast te verhuren, niet uit de gedane investeringen.
De rechtbank komt daarmee tot de conclusie dat geen recht op aftrek van de btw bestaat die bij de levering van het perceel in rekening is gebracht. Dat is het gevolg van het feit dat niet aannemelijk is gemaakt dat op het moment van levering (2013) al de intentie bestond om het perceel voor btw-belaste verhuur aan te wenden.
Fiscaal jurist over btw-aftrek en intenties
Achteraf aantonen dat een bepaalde intentie bestond, is altijd lastig. Dit speelt niet alleen bij de aanschaf van percelen bestemd voor btw-belaste verhuur, maar bijvoorbeeld ook bij de herinvesteringsreserve. Het is raadzaam om voornemens / intenties op schrift en gedagtekend vast te leggen. Dat kan bijvoorbeeld in een bestuursbesluit. Op die wijze is er altijd een begin van bewijsmateriaal aanwezig op het moment dat de Belastingdienst een controle instelt. Bij een groot genoeg belang kan het zelfs raadzaam zijn om de intenties kenbaar te maken via vooroverleg, zodat ten tijde van de transactie de Belastingdienst reeds bekend is met de intentie en / of het voornemen.
Aftrek van btw leidt in het algemeen vaak tot discussies met de Belastingdienst. Het is dan raadzaam een specialist erbij te betrekken, zodat uw belangen optimaal verdedigd worden. Wij denken graag met u mee. Neem gerust eens rechtstreeks contact op met één van onderstaande auteurs.
Uitspraak: ECLI:NL:RBNNE:2021:288
Crypto in aangifte inkomstenbelasting 2025
Wij adviseren op dit moment dagelijks belastingplichtigen over crypto (zoals bitcoin) in hun aangifte inkomstenbelasting 2025. Als het totale vermogen hoger is dan € 57.684 moet u de crypto valuta opgeven in box 3 in uw aangifte inkomstenbelasting 2025. Bij een fiscale partner is de vrijstelling zelfs €115.368. Het totale vermogen hoeft niet alleen uit crypto valuta te bestaan, maar het gaat om het totale vermogen aan spaargeld, beleggingen en andere bezittingen. Het gaat om de waarde van uw crypto op 1 januari 2025.
Advies voor crypto bezitters en hun aangifte inkomstenbelasting 2025
Crypto is in 2025 stevig in waarde gedaald, veelal zult u geen rendement hebben behaald. Het is veelal verstandig om het werkelijke rendement in uw aangifte inkomstenbelasting 2025 op te geven. Hierbij wel rekening houden met de vermogensontwikkeling van ander vermogen in box 3. Crypto bezittingen vallen onder het vakje "overige bezittingen" dit doet u in het scherm "bankrekeningen en andere bezittingen". Daarna vinkt u het vakje "crypto bezittingen" aan, hier kunt u het bedrag invullen.
Hoe moet ik crypto in mijn aangifte inkomstenbelasting opnemen?
Crypto valt in uw box 3 vermogen. Box 3 vermogen is alles wat u kunt rekenen tot uw vermogen, denk hierbij aan aandelen, obligaties, spaarrekeningen en een vakantiewoning. De schulden mag u hierop in mindering brengen. Tel alle bezittingen op 1 januari bij elkaar op en trek hier de schulden in box 3 vanaf. De uitkomst is uw vermogen in box 3. De grensbedragen voor de inkomensafhankelijke regelingen zijn anders dan de vrijstelling in box 3.
- 2024: vrijstelling inkomensafhankelijke regelingen € 36.952, heffingsvrij vermogen € 57.000 (bij partners het dubbele)
- 2025: vrijstelling inkomensafhankelijke regelingen € 37.395, heffingsvrij vermogen € 57.684 (bij partners het dubbele)
- 2026: vrijstelling inkomensafhankelijke regelingen € 38.479, heffingsvrij vermogen € 59.357 (bij partners het dubbele)
Welke waarde moet ik voor crypto opgeven?
De waarde van de crypto is de waarde op 1 januari om 0.00 uur.
Ik ben particulier en ik mine mijn eigen crypto of ik handel in crypto. Waar moet ik crypto opnemen?
Een feitelijk afhankelijke discussie. Meestal kost minen (door computercapaciteit) veel geld en wegen de kosten niet op tegen de baten, veelal valt deze crypto gewoon in box 3 (zie ook site belastingdienst). Als de opbrengsten wel aanwezig zijn (of hoog), in combinatie met arbeid, dan wil de belastingdienst graag haar graantje mee hebben. De heffing kan dan wellicht in box 1 vallen. Bij pure speculatie valt het inkomen veelal niet in box 1.Laat u adviseren bij omvangrijke crypto inkomsten, dit kan eenvoudig via een mail aan één van onze specialisten.
Ik heb een vragenbrief ontvangen over mijn crypto wat moet ik doen?
Wij adviseren sinds enkele jaren belastingplichtigen met zogenaamde cryptomunten. Zodra een cryptomunt in een aangifte inkomstenbelasting wordt gemeld, leert de praktijk dat de aangifte in een andere bak terecht komt en er vrijwel altijd vragen worden gesteld. Soms worden wij zelfs penvrienden van de Belastingdienst en volgen er diverse - soms onnodige - vragen en vele brieven. In dit artikel een weergave van uw rechten. Zonder voor eigen parochie te praten, schakel een deskundige in en laat de Inspecteur altijd vragen schriftelijk stellen, niet per telefoon!
De Belastingdienst denkt nog te snel dat bij cryptomunten (of litecoin, etherium, etc.) er iets niet klopt. Dan gaan er blijkbaar computersystemen aan het werk binnen het systeem van de Belastingdienst. De belastingplichtige hoeft niet alle vragen te beantwoorden. De vragen moeten namelijk betrekking hebben op de belastingheffing en moeten feitelijk zijn. In de basis moet de belastingplichtige alle voor de belastingheffing relevante vragen beantwoorden. Dit moet netjes, stellig en zonder voorbehoud. De onderliggende informatie moet worden meegestuurd. Doet de Belastingplichtige hier niet aan mee, dan kan de bewijslast worden omgekeerd of kan een zogenaamde informatiebeschikking worden uitgereikt. Het kan zelfs strafbaar zijn om gevraagde informatie niet te verstrekken. Meestal wordt door de blauwe enveloppe of de dreiging met allerlei rechtsmaatregelen teveel informatie verstrekt door de belastingplichtige. Lees ook dit uitgebreide artikel.
Werkelijke rendement opgeven in box 3, is dit mogelijk?
Beleggers worden voor het jaar 2025 in box 3 belast op grond van een veronderstelling (forfait) van een behaald rendement van 5,88%. Bij spaarders is dit slechts 1,37%. Voor degene die een lager rendement hebben behaald kan het verstandig zijn om het werkelijke rendement op te geven. Crypto is in 2025 stevig in waarde gedaald dus dat kan een voordeel opleveren. Bij een opgave van het werkelijke rendement is enig rekenwerk nodig, u mag dan ook geen rekening houden met het heffingsvrij vermogen van € 57.684 per persoon. U kunt het werkelijke rendement hier opgeven (inlog met DIGID bij de belastingdienst). De checklist kunt u hier raadplegen.
Crypto vermogen nog niet bekend bij de belastingdienst, wat moet ik doen?
Dat uw crypto vermogen nog niet bekend is bij de Belastingdienst, betekent niet dat dit ook zo blijft. De regels omtrent crypto currency worden strenger. Vanaf volgens jaar zal uw crypto dienstverlener uw informatie automatisch moeten doorgeven aan de belastingdienst, evenzo als banken dit nu doen. Als de belastingdienst dan (ineens) een bedrag aan crypto valuta te zien krijgt (of u als klant bij de crypto dienstverlener ziet) is de kans groot dat er vragen worden gesteld, ook over eerdere belastingjaren. Lees dit artikel over onbekende crypto en bitcoin. Ons advies is inkeren met behulp van een specialist.
Fiscaal advies voor crypto of bitcoin bezitters
Actief met crypto, trading, blockchain of cold storage? Voorkom fiscale risico's en betaal niet onnodig belasting over uw bezit. Onze fiscalisten combineren diepgaande kennis van crypto met jarenlange ervaring in complexe fiscale structuren voor vermogende particulieren en crypto bezitters. De meest voorkomende advies onderdelen bij crypto of bitcoin bezitters:
- Crypto vergeten in uw aangifte inkomstenbelasting en vrijwillig melden
- Crypto inbreng in BV
- Crypto in familiefonds
- Emigratie naar fiscaal vriendelijk crypto land, zoals Portugal en Duitsland
- Hulp bij beantwoording vragenbrief of boekenonderzoek belastindienst.
- Inlog kwijt, waarde crypto dan 0 euro?
Onze specialisten helpen u graag en hebben meer dan voldoende ervaring. Mail ons gerust.
Pensioen in de BV en kwijtschelding rekening courant vordering
Deze casus is redelijk complex maar ook weer niet. Een DGA heeft een BV opgericht en tevens bij deze BV een lijfrente en een pensioen bedongen. Tevens heeft de DGA geld van zijn BV geleend, deze vordering loopt redelijk op in de periode 2002 - 2013, dit tot ruim 1 miljoen euro. In 2014 wordt de vordering van de BV op de DGA afgewaardeerd. Voor de inspecteur is dit de reden om aanslagen inkomstenbelasting opgelegd. Het inkomen in box 1 en box 2 wordt gecorrigeerd. De inspecteur stelt dat de BV de vordering op de DGA heeft kwijtgescholden, hierdoor zijn de pensioen en lijfrente verplichtingen niet meer gedekt, derhalve is sprake van box 1 heffing.
De
rechtbank d.d. 11 juni 2021 ECLI:NL:RBGEL:2021:2929 geeft de inspecteur
gelijk, er is sprake van afkoop van het pensioen. De DGA gaat in beroep.
Het
Gerechtshof Arnhem Leeuwarden d.d. 22 november 2022 ECLI:NL:GHARL:2022:10085
stelt dat de vordering civielrechtelijk nog gewoon bestaat, dat van kwijtschelding
geen sprake is en dat de BV enkel een voorziening heeft getroffen voor
de vordering op de DGA. Er is - volgens het Gerechtshof - dan ook geen
sprake van een kwijtschelding.
De inspecteur stelt ook nog dat de vordering op de DGA voorwerk van zekerheid
is geworden, dit impliceert afkoop en box 1 heffing. Inspecteur twijfelt
of de DGA de schuld überhaupt kan aflossen, hiermee heeft het vermogen
de BV definitief verlaten (dus winstuitdeling en box 2 heffing). Het hof
kijkt er redelijk praktisch naar, de DGA heeft recht op een pensioenuitkering
en deze kan worden verrekend of voldaan via de rekening courant vordering
van de BV op de DGA. De Hoge
Raad d.d. 31 januari 2025 ECLI:NL:HR:2025:145 verwijst de zaak naar
de prullenbak via artikel 81 RO.
Noot fiscaal jurist inzake afkoop pensioen en rekening courant vordering DGA
Een vordering afwaarderen wil nog niet zeggen dat deze civielrechtelijk ook weg is. Deze belangrijke conclusie is terecht. Kennelijk heeft de BV goede argumenten om de vordering af te waarderen (goedkoopmansgebruik). Van afkoop en een winstuitdeling is in deze casus geen sprake. Dit ging ook al mis in arrest van de Hoge Raad d.d. 13 januari 2023 ECLI:NL:HR:2023:26, deze zaak is echter verwezen.
De Hoge Raad vernietigde de hofuitspraak op het onderdeel "de geldlening kan niet meer worden terugbetaald dus is sprake van een uitdeling", omdat het hof geen verschil had gemaakt tussen onttrekkingen die plaatsvinden op het moment waarop de bv geldmiddelen ten titel van lening aan haar aandeelhouder verstrekt, en onttrekkingen die pas later plaatsvinden doordat een vennootschap de vordering vrijwillig prijsgeeft. Als het om prijsgeven gaat, had het gerechtshof bovendien moeten vaststellen en motiveren dat en tot welk bedrag de bv haar vordering in 2010 vrijwillig heeft prijsgegeven.
We zien in de praktijk veel pensioen BV's die zijn "leeggehaald" door de DGA. De wet excessief lenen zorgt er sinds enkele jaren wel voor dat de rekening courant schuld maximaal € 500.000 mag bedragen. De discussie over de vraag of er al dan niet sprake is van een verkapte winstuitdeling worden hiermee overzichtelijker, van alles boven de € 500.000 is hiervan sprake. Het mooiste zou zijn dat dergelijke situaties in vooroverleg met de Belastingdienst kunnen worden opgelost, dit loopt niet altijd even lekker. Het zou goed zijn dat het ministerie met beleid komt hoe met dergelijke situaties moet worden omgegaan. Heeft u vragen? Mail ons gerust via onderstaand formulier.
Bron bestanden afkoop pensioen en rekening courant DGA
De rechtbank d.d. 11 juni 2021 ECLI:NL:RBGEL:2021:2929
Gerechtshof Arnhem Leeuwarden d.d. 22 november 2022 ECLI:NL:GHARL:2022:10085
Het Gerechtshof Arnhem Leeuwarden d.d. 17 januari 2023 ECLI:NL:GHARL:2023:352
Bouwterrein of natuurgebied?
Een veelvoorkomend vraagstuk is of btw is verschuldigd bij de levering van een stuk grond. De wet bepaalt dat de levering van onroerende zaken is vrijgesteld van btw-heffing. Echter, diezelfde wet bevat een aantal uitzonderingen die in de praktijk voor complexiteit zorgen. Zo is de levering van een gebouw of gedeelte hiervan in de bouw- en handelsfase (de periode voor, op of uiterlijk twee jaar na de datum van eerste ingebruikneming) belast met btw. Tevens is de levering van een bouwterrein belast met btw. Het begrip bouwterrein wordt vervolgens wel nader gedefinieerd, maar niet op zodanige wijze dat voor iedere kwestie direct duidelijk is wat er nu precies mee wordt bedoeld.
Recent diende bij de Rechtbank Noord-Nederland een zaak over de levering van een stuk grond dat deels als bouwterrein en deels als natuurterrein kwalificeert. Althans, in de ogen van de belastingplichtige. In dit artikel behandelen wij deze uitspraak.
Procedure over bouwterrein of niet
Hieronder volgt een samenvatting met aandachtspunten voor de praktijk gebaseerd op de uitspraak van de rechtbank over de naheffingsaanslagen omzetbelasting voor de tijdvakken 2013, 2014, 2015 en 2016 aan een belanghebbende en tevens het hoger beroep bij het Gerechtshof (Gerechtshof Arnhem Leeuwarden d.d. 20 februari 2024 ECLI:NL:GHARL:2024:1283):
- Naheffingsaanslagen en boetes: Aan de belanghebbende zijn naheffingsaanslagen opgelegd voor de jaren 2013 tot en met 2016, met bijbehorende belastingrente en verzuimboetes.
- Geschilpunten: Het geschil betreft de vraag of voor de levering van bepaalde percelen (AC-percelen) omzetbelasting verschuldigd is, waarbij specifiek de vraag is of deze leveringen kwalificeren als de levering van bouwterreinen of als leveringen van bebouwde grond.
- Uitspraak Rechtbank: De Rechtbank heeft het beroep gegrond verklaard, een deel van de naheffingsaanslagen verminderd, en de boetebeschikkingen eveneens verminderd conform een tussen partijen gesloten compromis.
- Hoger beroep: De Inspecteur heeft tegen de uitspraak van de Rechtbank hoger beroep ingesteld, specifiek voor wat betreft de naheffingsaanslagen 2014 en 2016. Het gerechtshof is het met de inspecteur eens.
- Uitspraak : Hof Arnhem-Leeuwarden oordeelt dat de leveringen van percelen met betonplaten en riolering kwalificeren als leveringen van bouwterreinen. De aard en omvang van de bebouwing - in verhouding tot de omvang van de onroerende zaak (groot recreatieterrrein) is zo gering dat deze als verwaarloosbaar kan worden gezien..
Aandachtspunten voor de praktijk
- Definitie bouwterrein:De beoordeling of een terrein als bouwterrein kwalificeert, hangt af van alle omstandigheden, inclusief de intentie van partijen en de aard en omvang van eventuele resterende bebouwing in verhouding tot de omvang van de onroerende zaak.
- Verwaarloosbare bebouwing: Aanwezige bebouwing sluit de kwalificatie als bouwterrein niet uit als de aard en omvang van deze bebouwing zo gering zijn dat deze als verwaarloosbaar moet worden beschouwd.
- Rol van de sloop in de beoordeling: De verantwoordelijkheid voor en de wijze van uitvoering van sloopwerkzaamheden kunnen relevant zijn bij de beoordeling of sprake is van een levering van bebouwde grond of een bouwterrein.
- Bewijslast: De belanghebbende draagt de bewijslast dat de vrijstelling van omzetbelasting van toepassing is. Dit vereist objectieve gegevens die de intentie van partijen en de aard van het terrein ondersteunen.
- Fiscale optimalisatie: De uitspraak illustreert het belang van een zorgvuldige planning en documentatie bij de overdracht van onroerend goed om fiscale optimalisatie te bereiken en naheffingsaanslagen en boetes te voorkomen.
Bouwterrein en natuurgebied voor de btw
De belastingplichtige in deze zaak heeft een campingterrein met drie recreatiewoningen aangekocht. Het terrein is vervolgens verdeeld in tien afzonderlijke percelen. Op grond van het bestemmingsplan is het mogelijk om over te gaan tot de bouw van tien woningen; één per perceel. Daarbij geldt dat per perceel ongeveer 25% voor de bouw is aangewezen en 75% als natuurgebied behouden moet blijven. Het compleet volbouwen van de percelen zal dus niet aan de orde zijn. Voor de 75% die uit natuurgebied bestaat, zal een beheersplan worden opgesteld.
Eind 2019 worden drie percelen nog onbebouwd geleverd. Bij de levering is btw berekend. De belastingplichtige meent echter dat er sprake is van een levering waarbij een deel van de levering niet belast is met btw. Daarop richt zich het geschil met de Belastingdienst.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Geschil over btw en bouwterrein
De belastingplichtige is van mening dat de percelen grotendeels natuurgebied vormen (75%). De levering van die natuurgebieden is vrijgesteld van btw. Bij deze percelen staat natuur op de voorgrond en is wonen daaraan ondergeschikt gemaakt. De Belastingdienst is het met deze zienswijze oneens. Hij ziet de levering van een perceel als één prestatie, namelijk de levering van een bouwterrein.
De rechtbank over btw en bouwterrein / natuurterrein
De rechtbank stelt vast dat de belastingplichtige en de Belastingdienst het er in ieder geval over eens zijn dat voor het te bebouwen deel van de percelen sprake is van een bouwterrein. De vervolgvraag is dan of sprake is van afzonderlijke prestaties bij die levering, bijvoorbeeld in een natuurdeel en een bouwdeel. Nee, zo oordeelt de rechtbank. Dit oordeel is onder meer gebaseerd op de uitleg van de belastingplichtige over de omstandigheden bij de transactie. Zo is het niet mogelijk om uitsluitend het bouwdeel of uitsluitend het natuurdeel te verkopen. Beide delen van het perceel blijven steeds in dezelfde hand. De rechtbank ontleent aan de stukken nog dat steeds sprake zal zijn van één zelfstandige onroerende zaak die ook op die wijze wordt ontwikkeld. Dat er op één perceel meerdere bestemmingen rusten, doet daar voor de heffing van btw niet aan af. De rechtbank komt daarmee tot de conclusie dat sprake is van één prestatie die bestaat uit de levering van een perceel.
De vervolgvraag voor de rechtbank is hoe de levering van het perceel in de belastingheffing moet worden betrokken. Helemaal belast of helemaal vrijgesteld. Daarbij geldt dat de bewijslast dat sprake is van een vrijgestelde levering, rust op de belastingplichtige. Aan deze bewijslast heeft de belastingplichtige naar het oordeel van de rechtbank onvoldoende voldaan. Het is duidelijk dat de percelen bedoeld zijn om te worden bebouwd en daarmee bouwterrein vormen. Dat de bebouwing vervolgens ondergeschikt is aan de natuur doet daar niet aan af en volgt ook onvoldoende uit de stukken. Uit het bestemmingsplan leidt de rechtbank af dat juist het wonen voorop staat en dat de ruime, natuurlijke omgeving het woongenot moet versterken. Het betreft daarmee naar het oordeel van de rechtbank een levering van een perceel bouwgrond.
Op grond van bovenstaande komt de rechtbank tot het oordeel dat de levering van de percelen volledig belast is met btw.
Bouwterrein, natuurgebied en Belastingdienst
De levering van een bouwterrein is belast met btw. Van een bouwterrein is sprake als het object bestaat uit onbebouwde grond die kennelijk bestemd is om te worden bebouwd met één of meer gebouwen. In de praktijk wordt over deze definitie met enige regelmaat discussie gevoerd met de Belastingdienst. Wanneer is een stuk grond bijvoorbeeld kennelijk bestemd om te worden bebouwd? Wat is nu precies een gebouw en wanneer is sprake van onbebouwde grond? Het zijn discussies die zich richtten op de vraag of btw is verschuldigd. Het financiële belang is daarbij meestal groot. Toch zien wij het in de praktijk nog vaak misgaan. Er is dan onvoldoende aandacht voor de fiscale aspecten en bij controle achteraf door de Belastingdienst volgen forse naheffingen. Veel van deze naheffingen hadden relatief eenvoudig voorkomen kunnen worden door een deskundige bij de zaak te betrekken. Wij houden ons dagelijks bezig met vraagstukken over vastgoed en de Belastingdienst. Neem daarom bij problemen – of juist om problemen te voorkomen – vrijblijvend contact op met één van onderstaande auteurs.
Uitspraak: ECLI:NL:RBNNE:2021:3700
Echtscheiding en hypotheekrente
Echtscheiding en eigen woning bij achterblijvende partner
Tamara gaat scheiden. Ze blijft tot het moment van levering van de woning in de woning wonen. Tamara voldoet alle hypotheekrente en trekt deze (deels als betaalde alimentatie) af in haar aangifte inkomstenbelasting. De inspecteur is het niet met Tamara eens, de rechter ook niet. Volgens beiden is 50% van de hypotheekrente aftrekbaar.
Kennisgroep standpunten belastingdienst inzake eigen woning en echtscheiding
De kennisgroep heeft een aantal standpunten bekend gemaakt inzake echtscheiding en de rente aftrek bij de eigen woning.
- KG:051:2025:7: inzake duurzaam gescheiden levende echtgenoten die na de 2 jaarstermijn van de echtscheidingsrelgeing ieder een andere woning als hoofdverblijf hebben. Belangrijke vraag is of sprake is van duurzaam gescheiden leven (Hoge Raad d.d. 11 juni 2010 ECLI:NL:HR:2010:BL7267)
- KG:051:2023:18: Fiscale partners die duurzaam gescheiden leven en twee woningen als hoofdverblijf hebben. Er moet worden gekozen voor 1 hoofdverblijf als sprake is van fiscaal partnerschap.
Hypotheekrente betalen na echtscheiding
Hieronder de weergave van een procedure inzake de aftrek van hypotheekrente na een echtscheiding, eerst de feiten:
- X en Y bezitten gemeenschappelijk een eigen woning
- X en Y gaan scheiden in 2017
- X vertrekt uit de woning en de woning wordt te koop gezet
- De woning wordt in 2019 verkocht
- X voldoet de volledige hypotheekrente en heeft het recht om 50% hiervan op Y te verhalen (hij doet dit niet)
- 50% van de hypotheekrente is voor X aftrekbaar (omdat X maar voor 50% eigenaar was van de woning)
Zie voor een toelichting de uitspraak van het Gerechtshof 's Hertogenbosch d.d. 9 oktober 2024 ECLI:NL:GHSHE:2024:3157
Procedure echtscheiding en hypotheekrente
Tamara en Henk gaan in 2018 scheiden, er is geen echtscheidingsconvenant gesloten. In de echtscheidingsbeschikking staat dat Tamara gerechtigd is om in de eigen woning te blijven wonen tot de datum van levering. Dit onder de voorwaarde dat Tamara 100% van de hypotheekrente gaat betalen. De overwaarde van de eigen woning komt toe aan Henk en Tamara, voor gelijke delen. Tamara neemt in haar aangifte inkomstenbelasting € 4.500 op als betaalde alimentatie. Tevens brengt ze € 4.500 in aftrek als hypotheekrente.
De inspecteur is van mening dat de betaalde alimentatie niet kan worden afgetrokken. Tamara heeft volgens de inspecteur recht op een aftrek van 50% van de door haar betaalde hypotheekrente. De rechter is het met de inspecteur eens.
- Uit de echtscheidingsbeschikking volgt namelijk, aldus de rechtbank, dat de door Tamara betaalde hypotheekrente, voor zover deze betrekking heeft op het aan haar ex-echtgenoot (Henk) toerekenbare deel van de woning, heeft gestrekt tot vergoeding voor het gebruik van de woning. De rechtbank acht het niet aannemelijk dat de rentevergoeding tot doel had om Henk te voorzien in zijn levensonderhoud.
- Daarbij neemt de rechtbank in aanmerking dat de rentevergoeding ophield bij verkoop van de woning en dat daar niet een andere vergoeding of betalingsverplichting voor in de plaats is gekomen.
- De woning is voor Tamara voor 50% aan te merken als eigen woning. 50% Van de hypothecaire schuld is voor Tamara aan te merken als eigenwoningschuld. De overige 50% kan naar het oordeel van de rechtbank dus niet als eigenwoningschuld in aanmerking worden genomen, wat betekent dat de daarmee corresponderende hypotheekrente niet bij Tamara aftrekbaar is.
Noot fiscaal jurist en echtscheiding
Bovenstaande situatie was via een eenvoudig fiscaal advies op te lossen. Als Henk de woning verlaat, kan hij de betaalde hypotheekrente nog 2 jaar aftrekken. Het bedrag van het eigenwoningforfait kan worden opgegeven als partneralimentatie. Koopt Henk direct na zijn vertrek een nieuwe woning, dan kan hij gedurende 2 jaar de hypotheekrente voor beide woningen aftrekken, mits Henk de hypotheekrente ook heeft voldaan. De gebruikelijke regeling is dus de volgende:
- Henk vertrekt uit de woning en Tamara blijft er wonen.
- Henk stelt zijn aandeel in de eigen woning beschikbaar aan Tamara. Dit is een vorm van (aftrekbare) partneralimentatie (in natura) welke wordt gewaardeerd op het eigenwoningforfait (dus per saldo nihil).
- Tamara ontvangt een belaste partneralimentatie (in de vorm van woongenot) die wordt gewaardeerd op hetzelfde bedrag (als bij Henk).
- Als Henk alle rente zou betalen (dus ook voor aandeel Tamara), dan is dit bij Henk aftrekbaar als partneralimentatie en bij Tamara belast als partneralimentatie. Tamara mag hierop haar aandeel van de hypotheekrente in mindering brengen.
Doordat er in deze casus een (verkeerde en anders luidende) beschikking lag, ging het in deze casus niet goed. Het is belangrijk dat u in overleg met een fiscaal jurist en een advocaat uw echtscheiding goed en zorgvuldig regelt. Zijn er vragen, stuur ons dan gerust een e-mail via onderstaand formulier.
Bron eigen woning, echtscheiding en hypotheekrente
Rechtbank Noord-Nederland d.d. 6 augustus 2021 ECLI:NL:RBNNE:2021:3392
Erfbelasting bij verkrijgen B.V.
De Hoge Raad (en het Gerechtshof) zijn van mening dat voor de waardering van aandelen ook rekening moet worden gehouden met het langlevenrisico (bedoeling wetgever bij artikel 13a SW 1956). Waardestijging van aandelen door overlijden van moeder is derhalve volledig belast als fictieve verkrijging.
Erfbelasting over waarde onderneming
Als u een onderneming (of aandelen in een B.V.) erft, dan moet u hierover erfbelasting betalen. Hoeveel? Dat zal afhangen van de waarde van de aandelen / onderneming. Soms krijgt u een vrijstelling. Dit kan spelen als u een onderneming van uw ouders erft en de bedrijfsopvolgingsregeling van toepassing is. Hoe wordt de waarde van de aandelen bepaald? Heeft pensioen of een lijfrente in eigen beheer invloed op de waarde van de aandelen? In dit artikel een casus bij de Hoge Raad in 2019.
Gevolgen lijfrente voor waarde B.V.
De Hoge Raad oordeelt dat de waardestijging van de aandelen door het overlijden van moeder gewoon belast is met erfbelasting.
- Een man drijft met zijn ouders een onderneming in de vorm van een VOF. De ouders treden uit en bedingen daarbij een lijfrente bij de onderneming van de voorzettende zoon. De onderneming en de lijfrente worden daarna ingebracht in een B.V.
- In mei 2015 wordt moeder ernstig ziek en ze overlijdt in juli. Daardoor valt haar lijfrenteverplichting vrij en stijgt de waarde van de aandelen in de B.V. Op basis van de wet wordt die waardestijging aangemerkt als een (fictieve) erfrechtelijke verkrijging.
- De zoon moet dus erfbelasting betalen omdat zijn aandelen meer waard zijn geworden door het overlijden van moeder.
- De zoon kan daar maar moeilijk mee leven en komt in bezwaar en beroep tegen de aanslag erfbelasting. Hij neemt daarbij een creatief standpunt in, waarvan ik zou willen dat ik het bedacht had: de waardestijging is niet het gevolg van het overlijden, maar van de ernstige ziekte van moeder, waardoor de lijfrenteverplichting al vóór overlijden moest worden afgewaardeerd (toen waren de vooruitzichten immers al zeer slecht). De waardestijging komt dus niet door overlijden van moeder, maar door de ernstige ziekte.
Helaas gaat de Hoge Raad niet mee in die gedachte:
“Aan de (…) bedoeling van de wetgever wordt dan recht gedaan door (de) te belasten waardestijging van de aandelen mede rekening te houden met een eventuele eerdere afwaardering van die voorziening in verband met verminderd langlevenrisico van de verzekerde.”
Opmerking fiscaal jurist over waardering B.V.
Uit de parlementaire geschiedenis blijkt dat de regeling is ingevoerd om een einde te maken aan constructies waarbij oudedagsvoorzieningen van een erflater worden ondergebracht in een vennootschap waarvan de aandelen worden gehouden door een ander dan die erflater, en een waardestijging van die aandelen ten gevolge van het overlijden van een erflater onbelast blijft.
Op zich is dat een terechte anti-misbruikregel, maar kan soms toch wel onredelijk uitpakken.
Wel komt de vraag op of de hele waardestijging ook belast is met erfbelasting als er tussen het opkomen van de ziekte een jaargrens zit (met een balansafsluiting). De gedachte zou dan toch kunnen zijn dat er op het moment van afsluiting van het jaar een herwaardering van de lijfrenteverplichting mag plaatsvinden (die dan wel belast is met Vpb) maar dat er nog een klein deel resteert omdat er nog een verplichting is omdat – per balansdatum – nog geen sprake is van overlijden. De toekomst zal het leren, maar wij procederen dat graag voor u uit.
Vragen over erven van een bedrijf?
Graag bespreken we de mogelijkheden onder een bakkie troost.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Bron erfbelasting over waarde B.V.
Ondernemer met crypto bezittingen
Steeds meer ondernemers bezitten crypto valuta. Soms als belegging maar soms ook als onderdeel van de bedrijfsvoering. De eerste vraag die bij ondernemers met crypto moet worden gesteld is of hét zakelijk of prive vermogen is. Als u als ondernemer de crypto gebruikt voor uw bedrijfsvoering (klanten betalen ermee of u voldoet facturen via crypto) dan wordt crypto als ondernemingsvermogen aangemerkt. De crypto behoort dan in box 1. U moet de waarde omrekenen naar euro's en winsten of verliezen zijn dan dus belast en/of aftrekbaar. Crypto bezittingen behoren dan dus tot uw ondernemingsvermogen en tellen mee voor de winst (of verlies) van uw onderneming, dit moet in de balans van uw onderneming worden verwerkt. Per balansdatum (veelal 31 december) waardeert u de crypto op kostprijs (waar u ze voor gekocht hebt) of op lagere marktwaarde. Zijn er vragen? Vul onderstaand formulier in en wij helpen u graag.
Wanneer ziet de belastingdienst crypto als ondernemingsvermogen?
Als u als ondernemer de crypto gebruikt voor uw normale bedrijfsvoering (klanten betalen ermee of u voldoet facturen via crypto) dan wordt crypto als ondernemingsvermogen aangemerkt. De crypto moet dus functioneel binnen uw onderneming worden gebruikt. Bewaar hiervoor als ondernemer de wallet overzichten, transacties en waarderingsmethodiek.
Belastingtip crypto in uw aangifte inkomstenbelasting 2025
In 2025 zijn vele crypto valuta in waarde gedaald. Het verlies kan in 2025 ten laste van de winst worden gebracht als de crypto voor uw bedrijfsvoering nodig is (waarderen op lagere martkwaarde).
Grens tussen prive vermogen en ondernemingsvermogen
Dit kan discussie opleveren. Als crypto gezien kan worden als duurzaam overtollige liquiditeiten (en dus niet nodig voor de huidige of toekomstige bedrijfsvoering) moet crypto als prive vermogen worden aangemerkt. Het gaat dus om de intentie, functie en het feitelijk gebruik. Pure belegging in crypto binnen uw onderneming moet worden gezien als prive vermogen.
Crypto als prive vermogen bij ondernemers
Als de crypto niet nodig is voor uw bedrijfsvoering (bijvoorbeeld niet nodig voor toekomstige investeringen) dan moet de crypto worden opgenomen in box 3 (uw prive vermogen). De waarde wordt dan dus in uw aangifte inkomstenbelasting opgenomen onder de overige bezittingen. Dit vermogen is vrijgesteld in box 3 tot € 57.684 maar feitelijk tot € 37.395 (drempel inkomensafhankelijke regelingen). In de aangifte inkomstenbelasting vanaf 2025 is er in box 3 een apart veld (onder overige bezittingen) voor crypto. Dit maakt het voor de computers van de belastingdienst eenvoudiger. De waarde van de crypto wordt bepaald op 1 januari om 0.00 uur van het jaar waarin u aangifte doet (dus voor 2025 : 1 januari 2025 om 0.00 uur). In een artikel over de crypto in uw aangifte inkomstenbelasting 2025 geven wij een nadere toelichting.
Crypto vermogen nog niet bekend bij de belastingdienst, wat moet ik doen?
Dat uw crypto vermogen nog niet bekend is bij de Belastingdienst, betekent niet dat dit ook zo blijft. De regels omtrent crypto currency worden strenger. Vanaf volgens jaar zal uw crypto dienstverlener uw informatie automatisch moeten doorgeven aan de belastingdienst, evenzo als banken dit nu doen. Als de belastingdienst dan (ineens) een bedrag aan crypto valuta te zien krijgt (of u als klant bij de crypto dienstverlener ziet) is de kans groot dat er vragen worden gesteld, ook over eerdere belastingjaren. Lees dit artikel over onbekende crypto en bitcoin. Ons advies is inkeren met behulp van een specialist.
Belastingdienst ontvangt informatie over crypto vanaf 2026
Door nieuwe wetgeving (DAC 8) ontvangst de Belastingdienst vanaf 2026 automatisch informatie van diverse europese platformen over uw crypto (en uw crypto transacties). De informatie wordt automatisch aan de Belastingdienst gestuurd.
Fiscaal advies voor crypto of bitcoin bezitters
Actief met crypto, trading, blockchain of cold storage? Voorkom fiscale risico's en betaal niet onnodig belasting over uw bezit. Onze fiscalisten combineren diepgaande kennis van crypto met jarenlange ervaring in complexe fiscale structuren voor vermogende particulieren en crypto bezitters. De meest voorkomende advies onderdelen bij crypto of bitcoin bezitters:
- Crypto vergeten in uw aangifte inkomstenbelasting en vrijwillig melden
- Crypto inbreng in BV
- Crypto in familiefonds
- Emigratie naar fiscaal vriendelijk crypto land, zoals Portugal en Duitsland
- Hulp bij beantwoording vragenbrief of boekenonderzoek belastindienst.
- Inlog kwijt, waarde crypto dan 0 euro?
Onze specialisten helpen u graag en hebben meer dan voldoende ervaring. Mail ons gerust.
WK Voetbal 2026 en belastingen
We doen weer mee aan het WK voetbal in 2026. Ook de voetbalpool zal op het werk worden ingevuld. In dit artikel de fiscale merites en natuurlijk ook de mening van onze WK voetbal-deskundige over "wie gaat er winnen".
WK Voetbal Pool en belastingen
Een WK pool is een kansspel en valt hiermee - in principe - onder de Wet op de Kansspelbelasting. De prijs blijft meestal onbelast omdat het win bedrag te laag is (onder de € 449) of omdat de groep besloten is. De belastingdienst stelt op haar eigen internetsite (op de juiste wijze) dat een prijs in een spel met een beperkt groep vrienden of collega's niet snel aan kanssspelbelasting is onderworpen, voorbeelden van zo'n spel zijn een WK pool of ander spel op het werk. De kansspel belasting bij een belast spelletje bedraagt 37,8% (cijfers 2026). Voorbeelden
- Pool met collega's en prijs € 200: vrijgesteld (prijs te laag)
- Pool met collega's en prijs € 600: vrijgesteld (besloten kring)
- Pool met collega's en organisatie bij werkgever en prijs € 600: mogelijk belast (werkgever draagt 37,8% af, of regelen via WKR)
Wie gaat het WK 2026 winnen en bijzondere weetjes WK
Natuurlijk hoop ik dat Nederland het EK gaat winnen. Op grond van emotie moet je echter geen voetbalpool invullen. Laten we eens kijken naar de cijfers en feiten, zo kunnen we eenvoudig bepalen wie er gaat winnen.
- Duurste team (transferwaarde): het duurste team (van de 48 teams) was veelal Verenigd Koningrijk, tijdens deze WK is dit echter Frankrijk (€ 1,53 mrd)
- Gokken: Bookmakers geven Frankrijk en Spanje de grootste kans op de WK titel
- Meest scorende speler afgelopen seizoen: Harry Kane
- Kans Nederland: kwart finale meest realistisch
- Gedoe: temperatuur, grote reisafstanden en tijdsverschil met Nederland.
Loonbelasting en voetbalpool
Al hetgeen uit dienstbetrekking wordt genoten is loon, dit is een vrij ruim begrip. Om te voorkomen dat de werkgever met loonbelasting te maken krijgt, moet er geen verband bestaan tussen de voetbalpool, de dienstbetrekking, de deelnemers en de prijzen. Voorkeur organiseer de pool met collega's en niet onder regie van de werkgever. Als de werkgever de WK pool zou organiseren kan het gewonnen bedrag kwalificeren als loon in natura.
Belastingheffing voetballers tijdens het WK 2026
Drie gastlanden, drie belastingstelsel (of meer als je woonland voetballer meeneemt) en diverse belastingverdragen. Een WK bonus kan in meerdere plaatsen worden belast, dit zal veelal afhangen van het land waar wordt gevoetbald en het woonland van de werknemer (en het feit of er een belastingverdrag van toepassing is of niet). De bronheffing in de VS bedraagt 30% en in Canada en Mexico 25%, in sommige staten kan het tarief lager of hoger zijn.
Het OESO modelverdrag kent een bijzondere bepaling voor sporters (artikel 17), dit is een uitzondering op de hoofdregel. Normaal mag alleen het woonland heffen over inkomsten uit arbeid als iemand minder dan 183 dagen aanwezig is in het andere land. Artikel 17 gooit dit in het putje en geeft het land waar wordt gevoetbald ook rechten. Kort en goed:
- Woonland zal altijd belasting heffen over het wereld inkomen
- Bronland heft over de prestatie aldaar, meestal op grond van duty days (speeldagen land / totale speeldagen) x bonus
- Verdrag zal bepalen wie er mag heffen, bij belastingverdragen meestal verrekening buitenlandse belastingen in het woonland (soms is de totale bonus vrijgesteld in het woonland)
Nederland heeft belastingverdragen met de VS (1992), Canada (1986) en Mexico (1994). Alle verdragen kennen een bijzondere bepaling voor sporters. De in het buitenland betaalde belasting mag in Nederland worden verrekend. In de VS is er een federale heffing en ook een heffing per staat, de administratie rompslomp is omvangrijk. Als een voetballer bijvoorbeeld in Spanje woont is de heffing vaak gunstiger (enkel heffing in de VS of Canada en vrijstelling in Spanje). Veelal zal de afrekening plaatsvinden door de KNVB, zij verzorgen dan in overleg met de IRS (Belastingdienst in de VS) de bronbelasting verrekening.
Op een speciale site wordt toegelicht hoe de belastingheffing verloopt tijdens de WK 2026. De spelers van Curaçao zijn uitgesloten van het belastingverdrag tussen de VS en Nederland, zij betalen 30% bronheffing in de VS en 25% in de andere landen. Veel landen hebben belastingverdragen met de WK landen, een aantal landen niet (zoals Brazilië, Colombia, Algerije, Saudi Arabie en Quatar)
Hoe kunt u een voetbalpool belastingvrij houden?
Er zijn binnen de fiscale wereld diverse mogelijkheden om een voetbalpool belastingvrij te houden. De belangrijkste voorwaarden om kansbelasting te voorkomen zijn:
- Er is sprake van een groep collega's;
- Laat een collega de pool organiseren (niet de eigenaar of partner van het kantoor);
- Mensen buiten de groep mogen niet meedoen;
- De totale prijs is maximaal € 449 (of minder);
- Het bedrag van € 449 geldt voor het totaal aan prijzen.
Noot fiscale voetbalkenner
Tijdens de WK voetbal in Brazilië heeft onze toenmalige staatssecretaris verklaard dat hij of de Belastingdienst echt niet de jacht gaat openen op de voetbalpool bij bedrijven of vriendenclubs.
Earningsstripping en rente aftrekbeperking
Nieuws in vastgoedland (renteaftrekbeperking)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat voorlopig niet door ! In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt, dit gaat dus even op de lange baan. In juni 2026 is aangekondigd dat Nederland eerst even wacht op wetgeving uit Brussel (omnibus voorstel).
Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%.
Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Nieuw besluit Earningstripping
Het nieuwste besluit inzake earningstripping (10 september 2026) kunt u hier raadplegen.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
Renteaftrekbeperking in de vennootschapsbelasting
De renteaftrekbeperking in de vennootschapsbelasting (Vpb) in Nederland is ingevoerd om ongewenste belastingconstructies en winstverschuivingen tegen te gaan. De regels omtrent renteaftrekbeperking zijn in de loop der jaren veranderd en aangepast. Voor vastgoedlichamen wordt de wet in 2025 (erg ongunstig) aangepast. In deze kamerbrief (augustus 2024) wordt een toelichting gegeven.
Voor vastgoedlichamen geldt met ingang van 1 januari 2025 een financieel ongunstige (en belachelijke) regeling. Vanaf 1 januari 2025 komt de drempel van 1 miljoen voor vastgoedlichamen (70% bezittingen bestaan uit vastgoed) te vervallen en is nog maar 25% van de betaalde rente aftrekbaar. De belastingdruk binnen vastgoedlichamen zal dus (extreem) toenemen. Paar aandachtspunten:
- 25% van de betaalde rente is aftrekbaar
- Vastgoed dat binnen de groep wordt gebruikt telt niet mee
- Voor activa toets blijven vorderingen op verbonden personen en lichamen buiten beschouwing, dit geldt ook voor deelnemingen
- De 70% toets is op grond van boekwaarden (anders dan artikel 4 WBR)
- Niet afgetrokken rente kan in de toekomst worden verrekend met vermogenswinsten (bijvoorbeeld bij verkoop)
- Oplossing 1: leningen omzetten in (preferente) aandelen (deelnemingsvrijstelling)
- Oplossing 2: activa in vastgoed BV onderbrengen, zoals effecten. Bij 10 mln vastgoed is 4,4 mln aan effecten voldoende (inbreng via vermogensstorting)
Syllabus renteaftrekbeperking belastingdienst
In de nieuwe versie van de syllabus over artikel 15b Wet VPB 1969 wordt een nadere toelichting gegeven op de renteaftrekbeperking bepaling. In artikel 15b van de Wet op de vennootschapsbelasting 1969 is de zogenoemde earningsstrippingmaatregel opgenomen. Deze syllabus gaat in op de toepassing van deze maatregel en bevat een verzameling van geanonimiseerde en bewerkte casussen en vragen die de Coördinatiegroep Taxhavens en Concernfinanciering van de Belastingdienst heeft behandeld. De syllabus is een actualisering van de versie van 19 oktober 2022 en is gedeeld met de medewerkers van de Belastingdienst.
Earningsstrippingsregeling en/of renaftrekbeperking vastgoedlichamen
De drempel van € 1 miljoen voor generieke renteaftrekbeperking komt voor vastgoedlichamen per 1 januari 2025 te vervallen. De maatregel zal voor veel vastgoedbeleggers (in BV's) erg nadelig uitwerken. In de voorjaarsnota 2023 en voorjaarsnota 2024 gaf het kabinet al aan dat er een regeling zat aan te komen. Grote beleggers splitsten hun vennootschappen in meerdere BV's of cooperaties zodat even zoveel keren gebruik kon worden gemaakt van de drempel van € 1 miljoen euro. Die truct wordt met name toegepast door vastgoed beleggers die aan derden verhuren. Artikel 15b wet VPB gaat vanaf 2025 regelen dat betaalde rente alleen nog maar aftrekbaar is tot 25% van de EBITDA. De drempel van € 1 miljoen wordt geschrapt.
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
Opmerkingen
- voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen oook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang heeft in de vastgoed BV of in een met hem verbonden lichaam.
Voorbeeld effect renteaftrekbeperking vastgoedlichamen vanaf 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500. De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst. Onder het begrip rente vallen de volgende kosten:
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
Wat is earningsstripping precies?
Deze maatregel is ingevoerd als gevolg van de ATAD-richtlijnen van de EU. Earnings stripping betreft het verschil tussen de rentelasten en -baten van een onderneming. De aftrek van netto rentelasten wordt beperkt tot 20% van het fiscale EBITDA (winst vóór interest, belastingen, afschrijvingen en amortisatie) van de belastingplichtige. Er is wel een drempel van €1 miljoen, wat betekent dat het eerste miljoen aan netto rentelasten altijd aftrekbaar is. Het MKB bedrijf heeft zelden last van deze maatregelen.
Wie hebben last van renteaftrekbeperking / earningsstripping maatregelen in Nederland?
De renteaftrekbeperking speelt een rol in:
- Vastgoedbedrijven
- Overname holdings
- Grotere overnames (binnen en buitenland)
- Internationale concerns
Historisch overzicht rente aftrekbeperking
Sinds 2019 geldt in Nederland een renteaftrekbeperking, de zogenaamde earningsstrippingsregeling. In de jaren 2019, 2020 en 2021 was de rente niet aftrekbaar voor zover het saldo van de verschuldigde en ontvangen rente meer bedroeg dan 30% van de winst en meer dan € 1.000.000. Sinds 2022 (en 2023) is de rente niet meer aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 20% van de winst (EBITDA) (en meer dan € 1.000.000). De maatregel wordt vrij uitgebreid toegelicht in deze syllabus uit 2022 of dit memorandum uit 2018 en deze scriptie uit 2018.
Renteaftrekbeperking in de Vennootschapsbelasting
Rentelasten zijn in beginsel gewoon en volledig aftrekbaar. Door het opstaptarief in Nederland en de tariefsverschillen in verschillende landen kunnen bedrijven "spelen" met rentestromen binnen een concern. Rente wordt betaald in landen met een hoog VPB tarief en worden vervolgens belast in de land met een laag VPB tarief, hierdoor worden winsten binnen een concern fiscaal voordelig verplaatst. De earningsstrippingmaatregel in de vennootschapsbelasting beoogt dit te voorkomen. Daarnaast wil de overheid een beperking aanleggen voor het teveel met vreemd vermogen financieren van bedrijven. De maatregelen zijn de afgelopen jaren steeds complexer en scherper geworden. Sinds 2022 wordt de rente aftrek op leningen toegelaten tot maximaal het hoogste bedrag van (1) 20% van de fiscale EBITDA of (2) €1.000.000. Het deel van de niet afgetrokken rente kan worden meegenomen naar de volgende jaren en dan ten laste van de winst worden gebracht. Veel MKB ondernemers hebben hier geen last van, immers € 1.000.000 aan rente komt niet snel in beeld. Voor grotere bedrijven of onroerend goed ondernemers kan dit wel een probleem opleveren.
Winstberekening bij earningsstripping
Het gaat om de fiscale winst (zonder toepassing renteaftrekbeperking) +/+ afschrijving +/+ saldo van betaalde en ontvangen rente in het fiscale jaar +/+ afwaardering tot lagere bedrijfswaarde van de bedrijfsmiddelen.
Vrijgestelcde inkomsten, zoals onder de deelnemingsvrijstelling vallende voordelen, worden niet tot de EBITDA gerekend.
Voor rente wordt gekeken naar leningen, hierbij wordt ook financial lease als een lening gezien. Rente op schulden aan leveranciers en de belastingdienst wordt niet meegenomen.
Een fiscale eenheid wordt voor de earningsstripping als 1 entiteit gezien. Interne financieringen zijn hierbij dus niet relevant. Het minimumbedrag geldt per belastingplichtige, dit zou een reden kunnen zijn om de fiscale eenheden anders in te delen (te splitsen).
Wijzigingen earningsstripping voor vastgoed lichamen
Binnen de vastgoed sector kan de drempel van € 1.000.000 een probleem geven, temeer als vastgoed zwaarder is gefinancieerd. Omdat de drempel geldt per belastingplichtige (of fiscale eenheid) kan er een prikkel bij (vastgoed) ondernemers bedraagt om activiteiten / vastgoed portefeuilles op te knippen over meerdere BV's. Hiermee wordt de rentelast dusdanig ondergebracht dat het saldo van de rentebate / rentelast onder de drempel van € 1.000.000 blijft. Voorgesteld wordt om met ingang van 2025 de drempel van € 1.000.000 voor vastgoedlichamen met (aan derden) verhuurd vastgoed buiten toepassing te laten. Deze maatregel heeft tot gevolg dat Nederland voor grotere (en internationale) vastgoedbeleggers minder aantrekkelijk zal worden, dit wordt nog eens versterkt door de wijzigingen voor de fiscale beleggingsinstelling en de afschaffing van de samenloopvrijstelling overdrachtsbelasting bij OZ lichamen. Het is bijzonder dat deze maatregel specifiek voor vastgoedondernemers of vastgoedlichamen wordt genomen.
Voorbeelden earningsstripping
Voorbeeld 1 inzake earningsstripping / renteaftrekbeperking
De winst voor belastingen bedraagt € 9.500.000, de afschrijving bedraagt € 1.000.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 2.000.000. De EBITDA komt hiermee op € 12.500.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 12.500.000 = € 2.500.000. De volledige rente is dus aftrekbaar.
Voorbeeld 2 inzake earningsstripping / renteaftrekbeperking
Een horeca bedrijf heeft een winst voor belastingen van € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Voorbeeld 3 inzake earningsstripping / renteaftrekbeperking
Een vastgoed ondernemer heeft een vastgoedportfeuille van € 75.000.000 met een financiering van € 50.000.000, rente bedraagt 4%, derhalve € 2.000.000. De netto huuropbrengst bedraagt € 4.500.000. Afschrijving is nihil omdat dit fiscaal niet is toegestaan. De maximale renteaftrek bedraagt 20% van € 4.500.000 = € 900.000. De tweede grens voor de aftrekbeperking in de vennootschapsbelasting bedraagt € 1.000.000. Er is € 1.000.000 aan rente niet aftrekbaar, zijnde € 2.000.000 -/- € 1.000.000
De winst voor belastingen bedraagt € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Noot fiscaal jurist inzake earningsstripping en renteaftrek beperking
De renteaftrekbeperking komt voor het gemiddelde MKB bedrijf niet in beeld. Er zijn een hele serie renteaftrekbeperkingen in de Wet op de Vennootschapsbelasting opgenomen. Bij overname en in de M&A praktijk is dit een aandachtspunt. De belangrijkste renteaftrek beperkingen zijn:
- onzakelijke leningen (afwaardering niet aftrekbaar) Hoge Raad 2008 en Hoge Raad 2011
- anti winst drainage (artikel 10a VPB)
- schijnleningen / bodemloze put leningen Hoge Raad 2004
- deelnemerschapsleningen en laagrentende leningen (artikel 10.1.d VPB)
Er kan worden gespeeld met de winst binnen een bedrijf door - binnen de grenzen van het goed koopmansgebruik - dit kan door:
- winsten eerder te verantwoorden dan men feitelijk van plan zou zijn;
- lening omzetten (preferente) aandelen;
- balansverkortende maatregelen, zoals eigendom vervangen door lease of huur, factoring van debiteuren. etc.;
- aangaan van leningen tegen een (lagere) variabele rente, in combinatie met een renteswap.
- Bij grotere bedragen zou een concern verticaal gesplitst kunnen worden, dit zal de komende jaren wel gerepareerd worden (zoals ook bij de vastgoedsector).
Fraus legis en earningsstripping
Door diverse arresten is de reikwijdte van artikel 10a Wet Vpb als fraus legis op veel punten verduidelijkt. In juli 2022 zijn er een tweetal arrest gewezen omtrent de aftrek van rente op leningen die dienden ter financiering van aankopen door private equity partijen (Hoge Raad 2 juli 2022 ECLI:NL:HR:2022:1085). Dit waren voor belastingplichtige gunstige uitspraken, de aftrekbeperking van artikel 10a komt minder snel in beeld (dan dat de belastingdienst zou wensen). Artikel 10a is sindsdien wel aanscherpt en via de "onzakelijke lening leer" zal het lastig worden om rente in aftrek te brengen bij grotere aankopen.
Er is echter nog één belangrijk onderdeel dat nog moet worden uitgediept, dat is het door het Europese Hof gewezen Lexel’-arrest (HvJ EU 20-01-2021, ECLI:EU:C:2021:34) welk arrest onder omstandigheden beperkingen oplegt aan de EU-lidstaten om rente in aftrek te beperken. Het wachten is op de eerste uitspraak waarbij dit arrest in Nederlands perspectief wordt getoetst.
Vastgoedbedrijven en earningsstripping of renteaftrekbeperking
Voor (grotere) vastgoedbedrijven is de earningsstripping regeling een probleem en vanaf 2025 zal dit probleem ook voor kleinere vastgoedondernemers een probleem kunnen worden. De aanscherping van de earningsstrippingregels zouden wel eens een strijdigheid met de Anti Tax Avoicance Directive (ATAD 1). Volgens artikel 3 van de ATAD 1 mogen landen maatregelen nemen om hun nationale fiscale grondslag te beschermen edoch dit speelt hier niet. Door de maatregel worden vastgoedondernemers simpelweg slechter behandeld dan normale ondernemers. De europese rechter heeft in eerder zaken (Hongarije zaak uit 2021 en de Polen zaak uit hetzelfde jaar). Er zijn in juni 2023 al kamervragen gesteld.
Geen belasting betalen door trage inspecteur
De navorderingsaanslag van een belastingplichtige gaat in de prullenbak omdat de inspecteur niet voortvarend heeft gehandeld, aldus de Rechtbank Zeeland West Brabant op 9 februari 2026 ECLI:NL:RBZWB:2026:764.
Stilzitten inspecteur bij boekenonderzoek en navordering vervalt
Henk heeft een eenmanszaak. Henk dient op 30 april 2018 zijn aangifte inkomstenbelasting 2017 in. In september 2018 wordt een boekenonderzoek aangekondigd (naar deze aangifte IB 2017). Henk stuurt begin 2019 de stukken aan de inspecteur. En dan gebeurt het volgende (of beter "er is niks gebeurd"):
- In augustus 2019 wordt de aangifte inkomstenbelasting 2018 ingediend
- In november 2019 is er een interne mail binnen de belastingdienst over herbeleggen onderzoek door organisatorische problemen
- In november 2020 krijgt Henk een berichtje van de belastingdienst (door Covid wordt onderzoek opgeschort)
- In 2019 en 2020 gebeurt er eigenlijk niks.
- In januari 2021 volgt bericht over opleggen aanslag 2017 i.v.m. dreigende verjaring (met ambtshalve correctie), deze aanslag wordt in februari 2021 opgelegd. Deze aanslag (ter behoud van rechten) sluit niet aan bij de informatie die de inspecteur heeft ontvangen
- Het onderzoek wordt in mei 2021 opnieuw opgepakt
De inspecteur heeft na ontvangst van de relevante stukken over 2017 bijna 2 jaar niks gedaan. Na afronding van het onderzoek volgt een navorderingsaanslag. In de procedure staat het onvoldoende voortvarend handelen tijdens het boekenonderzoek aan de orde. De rechtbank besluit tot vernietiging van de navorderingsaanslag i.v.m. een ambtelijk verzuim.
De inspecteur heeft bij het opleggen van de aanslag ter behoud van rechten geen rekening gehouden met de informatie die hij in januari 2019 heeft ontvangen. De Hoge Raad (ECLI:NL:HR:2022:638) heeft bepaald dat dit niet correct is. Bij het opleggen van een dergelijke aanslag moet de inspecteur rekening houden met de gegevens waarover hij bij een behoorlijke en voortvarende taakuitoefening had kunnen beschikken. Of in normaal Nederlands "je mag niet met oogkleppen op een aanslag opleggen".
Inkeerregeling en niet voortvarend handelen
Het niet voortvarend handelen zien we ook vaak bij inkeerregelingen en/of vermogen in het buitenland. In een procedure bij de Hoge Raad d.d. 1 november 2024 ECLI:NL:HR:2024:1557 kwam dit aan de orde. De inspecteur heeft in deze casus - na het ontvangen van informatie uit het buitenland - niet voortvarend gehandeld. In dit geval was sprake van een niet te verklaren vertraging van 6 maanden.
Noot fiscaal jurist inzake boekenonderzoek en navorderingsaanslagen
Een boekenonderzoek kan soms jaren duren. Ondernemers denken dat de belastingdienst rustig de tijd kan nemen om alles uit te zoeken of intern bij iemand anders neer te leggen. Dit is niet juist. Als de inspecteur te lang niks doet of stil zit of onvoldoende voortvarend heeft gehandeld kan dat fiscaal grote gevolgen hebben. In bepaalde situaties (zoals hier) is sprake van een ambtelijk verzuim waardoor de navorderingsaanslag in de prullenbak zal verdwijnen. In de basis is ook navordering niet altijd toegestaan. Er moet dan wel sprake zijn van een nieuw feit dat de inspecteur niet had kunnen weten bij zijn onderzoek (of kwade trouw of kenbare fout).
Het komt vaak voor dat onderzoeken lang lopen en/of stilliggen. Als de aanslag termijn dan dreigt te verlopen volgt - vaak in overleg met de adviseur of belastingplichtige - een aanslag ter behoud van rechten. Dit is geen probleem maar de inspecteur moet zich wel aan de regels houden. Wij adviseren wekelijks belastingplichtigen over deze formele regels en de gevolgen. Soms moet de aanslag in de prullenbak omdat die te laat is opgelegd en/of een nieuw feit ontbreekt.
Bron vernietigen navorderingsaanslag
Rechtbank Zeeland West Brabant op 9 februari 2026 ECLI:NL:RBZWB:2026:764.
Jubelton wordt afgeschaft
Artikel NRC 2 mei 2022
De jubelton verdwijnt, maar er blijven nog genoeg manieren om belastingvrij te schenken
Schenkbelasting ... Het bedrag dat ouders belastingvrij aan hun kind(eren) kunnen schenken wordt fors lager. Maar voor ouders die geld willen overdragen aan kinderen, blijven er na de ‘jubelton’ andere opties.
De regeling was direct enorm populair, maar ze bleek geen lang leven beschoren. Komend jaar beperkt de fiscus de genereuze mogelijkheid om geld te schenken die de ‘jubelton’ is gaan heten. Van het toegestane bedrag om kinderen te ondersteunen bij aankoop van een huis, verbouwing of aflossing op de hypotheek blijft nog een kwart over.
De jubelton kwam kort na de financiële crisis, waarin menig koophuis ‘onder water’ was geraakt. Als steuntje in de rug op de woningmarkt mochten ouders hun kinderen in 2013 en 2014 onbelast tot € 100.000 schenken.
Na een korte onderbreking kreeg de tijdelijke regeling vanaf 2017 haar huidige vorm. Nu mogen ook andere mensen dan de eigen ouders 18- tot 40-jarigen zo’n grote belastingvrije schenking doen. En het bedrag is inmiddels door indexering opgelopen tot € 106.671.
In de praktijk heeft de regeling vooral jonge kopers geholpen hun concurrentiepositie op de woningmarkt te verbeteren, ziet financieel planner Richard Bloedjes uit het Noord-Hollandse Limmen. "De woningmarkt is zo verstoord, dat het voor gewone mensen met een beetje spaargeld niet meer te doen is om een huis te vinden. De jubelton is een heel mooi instrument om kinderen een zetje te geven.”
Maar de regeling gaat dus op de schop. Lang niet iedere jongere kent immers gulle schenkers, terwijl juist starters op de woningmarkt de huizenprijzen zagen stijgen door de komst van een bevoorrechte groep koopkrachtiger 40-minners. Daarom gaat het maximaal vrijgestelde schenkbedrag komend jaar terug naar € 27.231.
Meer schenkingen
Dat zal dit lopende jaar leiden tot een scherpe stijging van het aantal schenkingen, verwacht fiscaal jurist Pim Koopman. "Zo gunstig als de regeling nu is, gaat ze niet meer worden. Als mensen erover denken hun kinderen geld te schenken, zullen ze dat dit jaar moeten doen als ze nog van de riante vrijstelling gebruik willen maken.”
Het gaat er dan primair om dat die grote schenking nog in 2022 wordt geregeld – het geld hoeft niet dit jaar te worden gebruikt. Zo is er drie jaar de tijd om een huis te kopen of verbouwen of af te lossen op de hypotheek. Ook heeft de regeling een mogelijkheid de schenking in drieën te delen. Daardoor is het een optie dit jaar bijvoorbeeld zo’n € 35.000 over te maken en dan in 2023 en 2024 nog een keer een vergelijkbaar bedrag.
Ofschoon de gunstigste regeling verdwijnt, resteren er nog mogelijkheden om belastingvrij te schenken. Zo blijft het mogelijk eenmalig € 27.231 te geven. Afgezet tegen de jubelton lijkt dat klein bier, maar in de praktijk is het verschil minder groot. Veel schenkers geven nu al flink minder dan het maximum: de gemiddelde ‘jubeltongift’ was afgelopen jaren € 66.000.
Daarnaast blijft een jaarlijkse vrijstelling bestaan van € 5.677 voor een schenking van een ouder aan een kind. Dit bedrag is in 2022 overigens € 1.000 lager dan vorig jaar – vanwege de coronacrisis was de vrijstelling tijdelijk verhoogd. Wie een aantal jaar achter elkaar deze regeling gebruikt en die combineert met de eenmalige vrijstelling, komt in zeven jaar alsnog aan die € 66.000.
Leenconstructie
Met een leenconstructie blijft het ook mogelijk in één keer een groot bedrag over te dragen en te helpen bij de aankoop van een woning. Belastingtechnisch is dat ook nog eens gunstiger dan de jubelton. De ontvanger krijgt dan namelijk hypotheekrenteaftrek.
De rente mag daarbij 4 tot 4,5% zijn, weet financieel planner Bloedjes. Dat is een stuk hoger dan wat nu gangbaar is bij een bank. Daardoor valt de renteaftrek voor zo’n familielening een stuk hoger uit. "De kinderen betalen de rente aan hun ouders. Die schenken een deel daarvan terug. Zo krijgen de ouders ook wat rendement op hun spaargeld.” Het bedrag aan renteaftrek kan dan gelijk zijn aan het bedrag dat de kinderen aan de ouders betalen. Zo kost de lening de kinderen per saldo niets.
Deze fiscaal-gunstige constructie kent een nadeel. Banken kunnen namelijk de maximale hypotheeklening verlagen als een huizenkoper andere schulden heeft. Sommige banken doen dit ook bij een lening van de ouders. Dat betekent dat de kinderen niet bij elke bank terechtkunnen. Daarom is het niet alleen belangrijk een bank te kiezen die meewerkt, maar ook de leenafspraken tussen ouders en kinderen goed vast te leggen. Duidelijk moet zijn dat het kind inderdaad geen extra kosten heeft.
Bloedjes denkt dat een leenconstructie vaak een betere optie is dan een schenking. Dat geldt vooral als er meer kinderen zijn. "Ik heb mensen er wel voor behoed om zomaar € 80.000 te schenken. De andere kinderen kunnen later ook vragen om een schenking. Als je het geld daarentegen uitleent, hebben alle kinderen bij het overlijden van de ouders een vordering.” Daarmee heeft ieder kind een gelijk voordeel.
Hoewel de jubelton en de woningschenking veel aandacht trekken, gaat er meer geld om in ‘gewone’ belastingvrije schenkingen. Van de € 4,1 miljard die met een vrijstelling werd geschonken in 2019 – het jongste jaar waarover het CBS cijfers heeft – viel 78% onder de gangbare schenkingsregeling.
Schenkingsplan
Ouders en kinderen die veel kapitaal hebben over te dragen, kunnen daartoe een zogeheten schenkingsplan opstellen. Doel ervan is dat vermogen tegen een gunstig belastingtarief bij de kinderen te krijgen. Zo’n plan begint met kijken naar het vermogen – spaargeld, beleggingen, waarde van het huis – en de levensverwachting van de schenker. Dan valt te berekenen wat de schenker in ieder geval per jaar nodig heeft om in het eigen levensonderhoud te voorzien.
Jurist Koopman meent dat een schenkingsplan al interessant is voor een ouder met ruim € 120.000 vermogen per kind. "Tot dat bedrag is het ouder-kindtarief in de erfbelasting 10%, daarboven 20%. Het doel van het plan is, kort gezegd, tijdens je leven nog zo veel mogelijk te schenken tegen maximaal 10%, waardoor zo min mogelijk van het vermogen bij een erfenis in die 20% valt.”
Bron jubelton
Nieuws jubelton
De regeling zal in 2024 worden afgeschaft. Voor een eigenwoning schenking gedaan in 2022 mag een nog ongebruikt deel van de vrijstelling (tot € 106.671) in 2023 nog worden gebruikt, maar niet meer in 2024. Vorenstaande kan ook als uw kind in 2022 nog geen eigen woning heeft. U moet wel een kruisje zetten bij "eigenwoning vrijstelling " op het schenkingsformulier.
Geen Jubelton bij aflossingsvrije hypotheek eigen woning
De Rechtbank
Den Haag oordeelt op 13 mei 2026 ECLI:NL:RBDHA:2026:12696 dat de kwijtschelding
van een hypotheek voor de eigen woning (lening van
de ouders via familiebank) niet onder
de verhoogde schenkvrijstelling valt. De lening is namelijk aflossingsvrij
en is daarom geen eigenwoning schuld (sinds 2013 moet er verplicht op nieuwe
hypotheken worden afgelost om recht te hebben op hypotheekrenteaftrek,
de lening is aangegaan in 2016). De eenmalig verhoogde vrijstelling kan
wel worden toegepast, de jubelton niet. Ook het beroep op het vertrouwensbeginsel
slaag niet.
Tiny house of tiny office en belastingen
Steeds meer mensen werken thuis, fiscaal is hier weinig tot niks mogelijk. Vanaf 2022 geldt er een bescheiden belastingvrije vergoeding en bij een kantoor in huis is er eigenlijk fiscaal niks zinvols te bedenken (uw werkgever mag uw computer, printer en monitor soms betalen en de kosten voor het internet vergoeden). Maar als u nu eens een tiny office in de tuin zet?
Formele regels tiny house
Sinds enkele jaren worden er steeds meer tiny houses gebouwd, er is zelfs al een tv-serie waarbij mooie tiny houses worden gebouwd. De gemeenten lopen nog een beetje achter met het verstrekken van vergunningen, maar dit zal zich de komende jaren wel oplossen. Een tiny house wordt ingezet als permanent huis, maar ook als speelruimte voor de kinderen of kantoorplek, het zogenaamde tiny office. Heerlijk thuiswerken zonder lawaai van de kinderen of andere onrust in huis.
In sommige gevallen mag een tiny office zonder aanpassing van de omgevingsvergunning in uw achtertuin worden geplaatst. In uw voortuin moet u altijd even langs de gemeente. In het buitengebied is overleg met de gemeente ook aan te raden, hier zijn vaak onduidelijkheden over de begrippen voortuin en achtertuin. Conclusie is eigenlijk: overleg eens met uw gemeente wanneer een bouwwerk vergunningsvrij kan worden neergezet en waar. Hierbij is het ook van belang hoe dicht het tiny office bij uw woning staat, soms maakt het verschil als deze meer dan 4 meter van de woning staat. Ook moet het tiny office functioneel verbonden zijn met uw woning, bij het verhuren van een tiny house kan dit een probleem geven. Een bedrijf aan huis wordt gezien als functioneel verbonden, dus dit mag.
Fiscale regels tiny office voor zzp'er en ondernemer
Voor ondernemers en zzp'ers kan een tiny office fiscaal voordelig zijn. Het kantoor in de tuin moet dan wel kwalificeren als kantoor of werkruimte, het zogenaamde zelfstandigheids- en inkomenscriterium speelt hierbij een rol.
- Het zelfstandigheidscriterium wil zeggen dat het tiny office beschikt over een eigen ingang en sanitaire voorziening (waterkraan, toilet).
- Het inkomenscriterium wil zeggen dat, als het tiny office uw enige werkruimte is, het inkomen van uw bedrijf voor tenminste 30% in de ruimte moet worden verdiend, en voor tenminste 70% (in of) vanuit de werkruimte. Als u al een ander kantoor heeft, dan moet uw inkomen voor tenminste 70% vanuit deze ruimte worden verdiend.
Als aan deze voorwaarden wordt voldaan, zijn er fiscale voordelen van toepassing. De belangrijkste:
- Kosten aftrekbaar
- Investeringsaftrek (nazien)
- Deel onderhoud tuin zakelijk
- Deel gas / water / electra zakelijk
- Omzetbelasting verrekenbaar (bij belaste prestaties)
- Onderhoudskosten aftrekbaar
- Verzekeringskosten aftrekbaar
Tiny office in privé en verhuren aan de bv
Dit is fiscaal een minder gunstige regeling. En ook complex. Het tiny office moet dan wel onderdeel uitmaken van uw eigen woning. Hoe werkt het?
- De huur is in de bv aftrekbaar en in privé belast in box 1.
- Eigenwoningforfait toepassen op woondeel (en niet werkdeel), ook de hypotheek op de eigen woning dient overeenkomstig aangegeven te worden.
- In privé mogen kosten, lasten en afschrijvingen worden afgetrokken.
- De volledige hypotheekrente is aftrekbaar.
- TBS-winstvrijstelling (12%) kan in mindering worden gebracht (aftrek tegen maximaal 43% in 2021).
- Nadeel: complex, onduidelijkheid over "behoort tiny house tot woning" en bij verkoop woning is de winst op het tiny house belast in box 1.
Tiny office op naam bv kopen
De aankoop door de bv van het tiny office is een stuk eenvoudiger.
- De aankoop kan door de bv worden betaald.
- Het tiny office wordt op de balans geactiveerd en hierop mag worden afgeschreven.
- De omzetbelasting is veelal verrekenbaar (mits u belaste prestaties voor de btw verricht).
- De kosten zijn aftrekbaar.
- Deel kosten tuin, etc. kan via de bv worden betaald.
- Deel kosten internet thuis mag belastingvrij worden vergoed door de bv.
- Verzekeringskosten zijn aftrekbaar in de bv.
- Onderhoudskosten zijn aftrekbaar in de bv.
Strikt formeel zou de bv ook erfpacht of huur over de grond (van de DGA) moeten betalen, dit is een aandachtspunt.
De kosten van een tiny house lopen via de bv. De aanschaf van het tiny house zal worden geactiveerd en jaarlijks afgeschreven. De met het huisje samenhangende kosten zijn gewoon (volledig) zakelijk aftrekbaar.
Extra fiscaal voordeel bij tiny office
Mogelijk kan aanspraak worden gemaakt op kleinschaligheidsinvesteringsaftrek. Het bedrag dat op de winst in mindering kan worden gebracht is afhankelijk van het totaalbedrag dat de onderneming investeert.
Omzetbelasting en tiny house
Btw samenhangend met een tiny house is aftrekbaar, dat wil zeggen indien en voor zover de onderneming btw-belaste prestaties verricht.
Fiscaal advies inzake tiny office of werkplek thuis
De regeling voor een werkkamer thuis (of tiny house) is uiterst complex. Niet alleen raakt het meerdere belastingmiddelen, ook kleven hier de nodige juridische gevolgen aan vast. Wilt u een fiscaal advies en een berekening inzake de mogelijke aankoop van een tiny house, neem dan gerust contact op.
Bronnen tiny office en fiscus
HR 31 oktober 1997, ECLI:NL:HR:1997:ZC2478
Una via beginsel bij vergrijpboete en aansprakelijkheid bestuurder
Bestuurders van een BV of NV worden steeds vaker geconfronteerd met een combinatie van fiscale en strafrechtelijke sancties. Denk hierbij aan een vergrijpboete en een strafrechtelijke veroordeling wegens het feitelijk leidinggeven. Maar wanneer is dit toegestaan en wanneer niet. In dit artikel bespreken wij een uitspraak van de Hoge Raad d.d. 10 april 2026 ECLI:NL:HR:2026:586. Op grond van het ne bis in idem beginsel mag een persoon niet twee keer worden veroordeeld of vervolgt voor hetzelfde feit. Het una via beginsel bepaalt helder en duidelijk dat er 1 route moet worden gekozen.
Vergrijpboete en strafvervolging, waarvoor is de bestuurder aansprakelijk?
In deze casus wordt een naheffingsaanslag loonheffingen met een vergrijpboete opgelegd aan een BV. De aanslag wordt niet betaald en de ontvanger stelt de bestuurder van de BV aansprakelijk. De aanslag ziet op het jaar 2013. Daarnaast is de bestuurder - als feitelijk leidinggevende - strafrechtelijk veroordeeld voor het onjuist of onvolledig doen van belastingaangiften loonheffingen, dit echter over de tijdvakken 2011 en 2012.
Het Gerechtshof Arnhem Leeuwarden heeft op 18 maart 2025 ECLI:NL:GHARL:2025:1602 geoordeeld dat de bestuurder wegens de aansprakelijkheidsstelling voor de boete (artikel 67f AWR) en de strafvervolging dubbel wordt gestraft. Materieel gaat het namelijk over hetzelfde. Het hof heeft deze mening omdat de inspecteur (ontvanger) het verwijt van opzet en grove schuld van de feitelijk bestuurder heeft onderbouwd met het strafvonnis. Hierbij staat - alsdus het hof - de schending ex artikel 5:44 AWB wel vast. De aansprakelijkheidsstelling voor de vergrijpboete gaat in de prullenbak.
De Hoge Raad kijkt hier anders naar en is er vlot klaar mee. De vergrijpboete ziet op 2023 en de strafrechtelijke veroordeling op 2011 en 2012. De Hoge Raad komt tot het volgende:
- Het middel keert zich tegen het hiervoor in 4.2 bedoelde oordeel van het Hof dat met de aansprakelijkstelling van belanghebbende voor de vergrijpboete 2013 het una-viabeginsel is geschonden. Volgens het middel is van zo’n schending geen sprake omdat de strafrechtelijke veroordeling ziet op de heffing over aangiftetijdvakken in 2011 en 2012, terwijl de vergrijpboete waarvoor belanghebbende aansprakelijk is gesteld ziet op de heffing over aangiftetijdvakken in 2013.
- Het middel slaagt. Aangezien de strafrechtelijke veroordeling van belanghebbende ziet op andere aangiftetijdvakken dan waarop de vergrijpboete ziet waarvoor belanghebbende aansprakelijk is gesteld, gaat het om sancties voor verschillende gedragingen. Van schending van het una-viabeginsel kan daarom geen sprake zijn.
De Hoge Raad kijkt vaker op deze wijze naar het una via beginsel, zie hiertoe ondermeer Hoge Raad d.d. 22 januari 2010 ECLI:NL:HR:2010:BL0087.
Noot fiscaal jurist inzake vergrijpboete en strafrechtelijke veroordeling
Het una via-beginsel is verwant aan het strafrechtelijke ne bis in idem-beginsel. Volgens dit beginsel is een tweede vervolging en bestraffing van eenzelfde persoon voor eenzelfde feit niet toegestaan. Voor de bestuurlijke boetes is het ne bis in idem-beginsel neergelegd art. 5:43 Awb. In aanvulling daarop regelt art. 5:44 Awb dat ook een bestuurlijke boeteprocedure en een strafrechtelijke procedure niet kunnen cumuleren. De strafrechtelijke tegenhanger van art. 5:44 Awb is art. 243(2) Wetboek van Strafvordering. Vaak gaat de discussie daarna om het volgende;
- Zelfde persoon
- Zelfde vergrijp of delict (of overtreding)
- Zelfde periode
Het Una via beginsel wordt in het fiscale sanctierecht beperkt uitgelegd. De bescherming tegen dubbel straffen moet erg zorgvuldig worden beoordeeld, het moet gaan om dezelfde periode en ook om dezelfde overtreding. In deze casus ging het voor belastingplichtige fout door de tijdvak afbakening. De bestuurder moet dus steeds vaker rekening houden met cumulatie van sancties.
Voetbalkaarten en belastingen
Een skybox in een voetbalstadion of zakelijke stoelen worden door veel ondernemers gekocht. Is dit een gezellig avondje uit of doet u dit als ondernemer om (potentiële) klanten en relaties te ontmoeten? In een procedure bij de Rechtbank Gelderland d.d. 26 juni 2025 (publicatie 29 januari 2026) ECLI:NL:RBGEL:2025:4988 oordeelde de rechter dat er geen zakelijk karakter aannemelijk is gemaakt en wordt de waarde van de kaarten gezien als loon in natura. Wij zien deze discussie vaker voorbij komen en in dit artikel gaan we er eens goed voor zitten.
Mede gezien de zaak bij Oger verwachten wij de komende periode meer onderzoeken bij business clubs, dus laat u tijdig adviseren of breng uw documentatie op orde. Vragen? Mail mij gerust.
Boekenonderzoeken inzake golfclub en voetbalclub
De komende periode zal er door de Belastingdienst meer en meer worden gecontroleerd op zakelijke kosten en eventueel loon in natura. Er zijn over de kosten van skyboxen, vip kaarten bij voetbalclubs en golf abonnementen, relatief weinig uitspraken, wat voldoende voer is voor discussie. Het belangrijkste advies is om goed bij te houden wat de zakelijke insteek van deze kosten zijn, een goede agenda en onderbouwing kunnen hierbij helpen.
Kosten skybox bij voetbalclub en belastingen
De DGA (directeur groot aandeelhouder) beschikte over 2 skybox kaarten in de Arena (Ajax). Tevens zijn er 22 kaarten gekocht voor de wedstrijd Ajax - Juventus. Deze kwart finale van de EUFA champions league eindigde in een 1-1 en vervolgens won Ajax de wedstrijd met 1-2 in Italië. Na 22 jaar behaalde Ajax de halve finale binnen dit toernooi. Oh ja de doelpunten? Cristiano Ronaldo scoorde 0-1 en David Nerec zorgde voor de 1-1, maar dit enkel voor de voetbal liefhebber.
De DGA verstrekt geen informatie over relaties die zijn meegegaan naar de voetbalwedstrijden en ook weigert de DGA inzage te geven in whatsapp verkeer welke eventueel een zakelijk belang zou kunnen aantonen. Er kan dus op een enkele wijze worden vastgesteld of verklaringen of uitspraken juist zijn. Er wordt door de belastingdienst aangenomen dat 10% van de kosten zakelijk zijn en 90% privé (dus loon in natura). Het betrof ook nog een seizoen tijdens de corona periode (dus deels wedstrijden zonder publiek).
Standpunt van de DGA over voetbalwedstrijden
- Belanghebbende stelt dat kaarten voor de wedstrijden van Ajax acquisitiemiddelen waren om potentiële klanten mee te nemen naar voetbalwedstrijden dan wel in de gelegenheid te stellen een voetbalwedstrijd bij te wonen door kaarten ter beschikking te stellen. Verder stelt belanghebbende tijdens wedstrijden en evenementen in het stadion nieuwe contacten op te doen die zich ontwikkelen tot nieuwe omzet. Belanghebbende voert verder aan dat op basis van de bewijsregels de inspecteur aannemelijk moet maken dat er sprake is van een voordeel in nature voor de loonheffingen. De inspecteur is daar naar de mening van belanghebbende niet in geslaagd.
- Als er al sprake is van een voordeel, dan ontvangt de DGA dit als aandeelhouder en niet als werknemer.
Schema en checklist inzake fiscale gevolgen voetbalkaarten of skybox
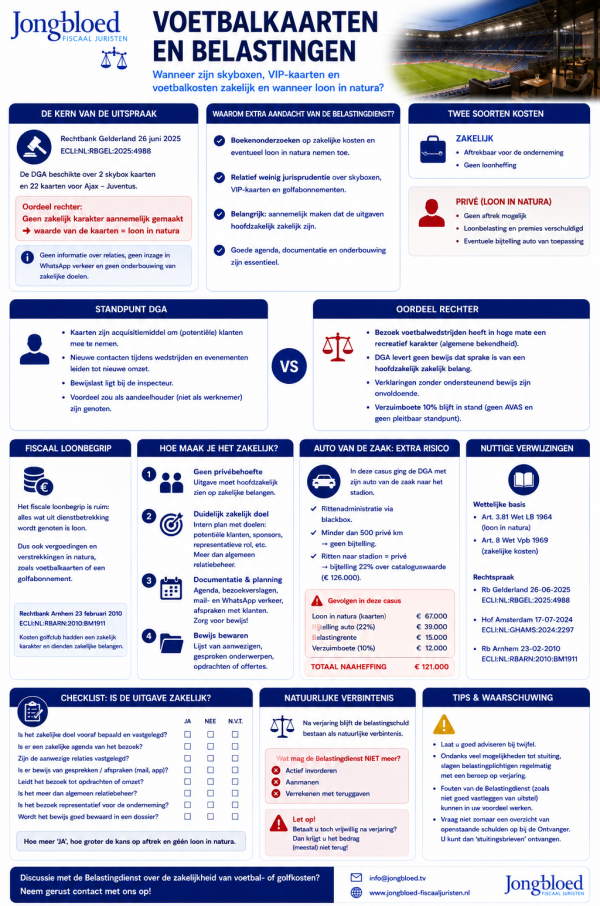
Noot fiscaal jurist inzake voetbalwedstrijden en belastingen
Het fiscale loonbegrip is in Nederland vrij ruim, als hetgeen uit dienstbetrekking wordt genoten is loon. Hieronder valt niet alleen het salaris, maar ook vergoedingen en verstrekkingen in natura (zoals voetbalkaarten of het abonnement bij een golfclub). Het verhaal - met bewijslast - maakt dan of er sprake is van loon of niet. In een uitspraak van de Rechtbank Arnhem d.d. 23 februari 2010 (ECLI:NL:RBARN:2010:BM1911) stelt de rechtbank vast dat de kosten van een golfclub een zakelijk karakter hadden en de zakelijk belangen dienden.
Een ondernemer vindt gemaakte kosten al snel zakelijk en dus aftrekbaar en geen loon. Helaas ligt dit fiscaal soms een stukje complexer. De belastingdienst heeft in 2025 al aangegeven dat er extra aandacht zal worden besteed aan de beoordeling van zakelijke kosten.
De DGA had een lijst bij moeten houden van degene met wie hij de wedstrijden heeft bezocht en tevens welke klanten hij heeft ontmoet resp. welke opdrachten samenhangen met het bezoeken van het stadion resp. de voetbalwedstrijden. De belastingdienst en de DGA verschillen dus van mening over de aard van de wedstrijdbezoeken. Het is volgens de rechtbank een feit van algemene bekendheid dat het bezoeken van voetbalwedstrijden in hoge mate een recreatief karakter heeft (persoonlijke behoeftenbevrediging). De DGA moet dan met spreekwoordelijke kaarten (bewijs) komen dat het bezoek een zakelijk karakter heeft, daarin slaagt de DGA niet. De DGA verstrekt wel verklaringen maar komt niet met ondersteunend bewijs. Ook de verzuimboete van 10% blijft in stand omdat geen sprake is van AVAS (afwezigheid van alle schuld) en ook niet van een pleitbaar standpunt. De boete wordt wel iets lager vastgesteld omdat er sprake is van een termijnoverschrijding, zie ook Gerechtshof Amsterdam d.d. 17 juli 2024 ECLI:NL:GHAMS:2024:2297 .
Ook het beroep op het gelijkheidsbeginsel kon in de prullenbak, dit omdat een onderbouwing ontbrak.
Voor ondernemers en DGA's met voetbalkaarten is van belang dat er een dossier wordt gevormd. De volgende onderdelen zijn van belang:
- Geen privé behoefte werknemer: uitgave moet hoofdzakelijk zien op zakelijke belangen, dus bijhouden wat deze zakelijke belangen zijn geweest.
- Duidelijk zakelijk doel: intern een plan opstellen wat de zakelijke doelen en targets zijn bij het bezoeken van een voetbalclub. Denk aan potentiële klanten, sponsorverplichtingen en/of representatieve rol voor de onderneming. Dit moet dan wel meer zijn dan algemeen relatiebeheer.
- Documentatie en planning: een zakelijke agenda met bezoekverslagen zou enorm helpen bij het aannemelijk maken van het zakelijk belang, bijvoorbeeld mailverkeer of whatsapp verkeer met een klant "zullen we samen naar de wedstrijd gaan en even doorpraten over...".
In deze casus was er nog extra pijn. De DGA ging met zijn auto van de zaak naar het stadion. Er wordt via een blackbox een ritten-administratie bijgehouden. Omdat er minder dan 500 privé kilometers met de auto wordt gereden, wordt geen bijtelling toegepast. Omdat de ritten naar het stadion als privé worden aangemerkt, volgt er ook nog een bijtelling van 22% over de auto (met een cataloguswaarde van € 126.000). De aanslag wordt ook nog eens verhoogd met belastingrente (€ 15.000) en een verzuimboete (€ 12.000), totale naheffingsaanslag was € 121.000.
Discussie met de belastingdienst over de zakelijkheid van golfkosten of voetbalwedstrijden? Neem gerust contact met ons op!
Waarde van crypto als u inlog of wachtwoord niet meer heeft
Wat is de waarde van cryptovaluta als u de inlog of private key kwijt bent? Het meest logische antwoord zou zijn "0,00 euro". Box 3 moet immers worden gewaardeerd op de waarde in het economische verkeer (de waarde die iemand anders ervoor zou willen betalen als u dit zou aanbieden op de markt). Tja, en wat is een inlog zonder wachtwoord waard?
Niet toegankelijke crypto valuta en box 3
De belastingdienst heeft via de kennisgroep (KG:202:2026:5) een standpunt ingenomen over dit onderwerp. Een belastingplichtige heeft crypto aangekocht op zijn eigen crypto adres (dus niet een online crypto exchange of broker). De voor latere opname of overdracht benodigde private key wordt netjes opgeborgen. Belastingplichtige neemt de crypto in 2024 op in zijn aangifte inkomstenbelasting (box 3). In 2026 verliest belastingplichtige zijn private key. Voor welke waarde moet de crypto in 2026 in de aangifte inkomstenbelasting worden opgenomen?
De crypto is en blijft een bezitting in box 3 (artikel 5.3 lid 2 wet IB 2001). Als de belastingplichtige geen toegang (meer) heeft tot deze crypto valuta kan deze valuta niet meer worden gebruikt (dus geen ruilmiddel meer). De waarde voor dergelijke valuta wordt vastgesteld op de prijs die de meest gegadigde marktpartij bereid is te betalen voor de cryptovaluta (bijvoorbeeld omdat wordt gespeculeerd op het terugvinden van de pincode van een hardware wallet). De waarde wordt naar objectieve maatstaven bepaald. Wanneer geen partij bereid is om de cryptovaluta voor een prijs over te nemen, kan de waarde van de niet-toegankelijke cryptovaluta worden gesteld op nihil, aldus de kennisgroep van de belastingdienst.
Aandachtspunt is dat de wet kijkt naar de peildatum (1 januari), op dat moment moet dus worden beoordeeld of belastingplichtige het wachtwoord nog heeft of niet. Als het wachtwoord later wordt teruggevonden zal de waarde weer "herleven".
Bewijlast voor geen toegang tot crypto wallet
Als het verhaal aannemelijk is (dus ook geen seed phrase of kopie) hoeft de crypto niet te worden opgenomen in de aangifte inkomstenbelasting 2026. De bewijslast om aan te tonen dat belastingplichtige geen toegang meer heeft tot de betreffende crypto valuta rust bij belastingplichtige.
Hoe belastingplichtige aan de bewijslast moet voldoen is niet duidelijk. Dit zal dus sterk afhangen van het verhaal, de feiten en omstandigheden, de geloofwaardigheid en het welwillende (of niet welwillende) standpunt van de inspecteur.
Private Key bij crypto wallet
Via een lange reeks cijfers en letters (en soms ook veel woorden of uitdrukkingen) krijgt een belastingplichtige toegang tot zijn crypto valuta. De private key kun je op verschillende manieren bewaren. Dat kan in een zogenoemde ‘non-custodial wallet’. Hierbij kan worden gedacht aan een - met (pin)code beveiligde - ‘hardware wallet’, ‘software wallet’ of een ‘paperwallet’. Als u de code kwijt bent kunt u via een omweg, de zogenaamde seed phrase, alsnog toegang krijgen tot de cryptovaluta. Via de seed phrase (12 of 24 woorden die de persoon vaak zelf heeft bedacht) kan belastingplichtige een nieuwe private key maken.
Noot fiscaal jurist inzake zoekgeraakte pincode van crypto wallet
Voor de particuliere cryptobelegger is de hoofdregel - in Nederland - nog steeds helder: crypto behoort in beginsel tot box 3. De Belastingdienst noemt cryptovaluta expliciet als box 3-bezitting, verlangt waardering naar de waarde in het economische verkeer op 1 januari, en rekent crypto bij het forfaitaire stelsel tot “beleggingen en andere bezittingen”. Maar crypto kunnen op veel manieren worden "opgeborgen". Wat als u er niet meer bij kunt?
Veel cryptobezitters denken intuïtief: “als ik er niet bij kan, heb ik het niet meer.” Het kennisgroepstandpunt kiest een andere en juridisch juiste route. De cryptovaluta blijven bezittingen van de belastingplichtige, tenzij de objectieve waarde op de peildatum nog slechts een symbolische restwaarde heeft of geheel nihil is. Anders gezegd: niet de vraag óf het nog box 3 is, maar wat een derde marktpartij daar op 1 januari nog voor zou betalen, wordt beslissend. Dat is een benadering die goed aansluit bij het fiscale adagium dat economische waarde zwaarder weegt dan civielrechtelijke elegantie.
Civielrechtelijk is de crypto nog in bezit maar u kunt er niet meer bijkomen. Doordat de private key verloren is gegaan kan belastingplichtige er niet meer bij en kan er dus geen opname plaatsvinden. De vraag is dan "wat is de waarde in het economische verkeer van deze crypto?". Als de belastingplichtige aannemelijk maakt dat hij echt geen toegang meer heeft tot zijn crypto kan de waarde op nihil worden gezet. Via de zogenaamde tegenbewijsregeling in box 3 moet belastingplichtige in de spreekwoordelijke pen klimmen.
De peildatum discussie kan wel gedoe veroorzaken. Wat als u de code op 10 januari zou verliezen ? De waarde op 1 januari is dan nog de normale waarde. Maar wat als u de code op 1 januari verliest (waarde nul) en op 10 januari heeft teruggevonden? Is de waarde op 1 januari dan 0,00 en daarna weer de normale waarde? Soms speelt hier een lastige discussie;
- Voor de waardering op de peildatum van box 3 moet niet alleen rekening worden gehouden met de waardebepalende omstandigheden die op dat moment bekend zijn of kunnen zijn, maar ook met hetgeen na dat tijdstip bekend is geworden omtrent de destijds bestaande werkelijke toestand van de bezitting.
Fiscaal advies voor crypto of bitcoin bezitters
Actief met crypto, trading, blockchain of cold storage? Voorkom fiscale risico's en betaal niet onnodig belasting over uw bezit. Onze fiscalisten combineren diepgaande kennis van crypto met jarenlange ervaring in complexe fiscale structuren voor vermogende particulieren en crypto bezitters. De meest voorkomende advies onderdelen bij crypto of bitcoin bezitters:
- Crypto vergeten in uw aangifte inkomstenbelasting en vrijwillig melden
- Crypto inbreng in BV
- Crypto in familiefonds
- Emigratie naar fiscaal vriendelijk crypto land, zoals Portugal en Duitsland
- Hulp bij beantwoording vragenbrief of boekenonderzoek belastindienst.
- Inlog kwijt, waarde crypto dan 0 euro?
Onze specialisten helpen u graag en hebben meer dan voldoende ervaring. Mail ons gerust.
Meer weten over fiscale gevolgen crypto?
Wij hebben een uitgebreide whitepaper over crypto geschreven, deze kunt u hier raadplegen.
Uitspraken rechters over crypto
Hof Amsterdam 5 november, ECLI:NL:GHAMS:2024:3254 : waarderen van crypto valuta op waarde economisch verkeer
Hoge Raad 25 april 2025 (ECLI:NL:HR:2025:683). Bevestiging uitspraak Hof Amsterdam
Crypto verlies niet aftrekbaar in de BV
Een DGA investeert in 2018 via zijn BV in een crypto bedrijf in de Verenigde Arabische Emiraten. De DGA koopt voor 250.000 euro aan crypto tokens via een smart contract. De overeenkomst staat op naam van de DGA en de betaling wordt verricht door de BV. De tokens worden als overige beleggingen in de jaarrekening van de BV opgenomen. In 2020 volgt het slechte nieuws, het crypto project in de VAE is niet van de grond gekomen, de tokens zijn waardeloos, weg geld. De DGA laat nog een onderzoek instellen maar hier komt niks uit. De 250.000 euro wordt - in 2019- in mindering gebracht op de winst van de BV. In 2022 gaat de BV falliet. Er volgt een boekenonderzoek van de belastingdienst, de aftrek in 2019 wordt geweigerd. De Rechtbank en het Gerechtshof zijn het met de belastingdienst eens. Waar ging het mis? De DGA had het contract op prive naam staan!
De crypto DGA die gaat beleggen in de BV
De beste man heeft redelijk pech gehad. Zijn BV maakt in 2019 nog een winst van 3.500.000 euro, het verlies op de crypto ad 250.000 euro kon dus prima worden gedragen. Hoe dit bedrijf 2 jaar later failliet kan gaan wordt niet duidelijk. De Belastingdient stelt een onderzoek in en de aftrek wordt geweigerd, en terecht. De DGA loopt te knoeien en heeft zijn zaken niet voor elkaar. Wat gaat er mis?
- De DGA is van mening dat hij is opgelicht. Uit onderzoek blijkt dit ook. Er is ook aangifte gedaan bij de Politie. De DGA wordt in het proces verbaal aangemerkt als slachtoffer (niet de BV)
- De DGA heeft conservatoir beslag gelegd op vermogensbestanddelen van de crypto man van het VAE project. In de procedure wordt een cessie akte overlegd (dagtekening december 2020), bij deze akte draagt de BV een vordering wegens onrechtmatige daad over aan de DGA.
- De tokenovereenkomst is getekend door de DGA in prive.
Noot fiscaal jurist inzake crypto in de BV
Een DGA sluit in prive een overeenkomst inzake de aankoop van crypto tokens voor 250.000 euro, Het geld wordt door de BV betaald. De investering staat ook in de jaarrekening van de BV. De tokens blijken waardeloos en de DGA boekt het verlies af ten laste van het resultaat van de BV. Door de contractuele fout (contract in prive) en onduidelijke handelswijze (prive aangifte doen en prive procederen) mag het verlies niet in de BV worden afgetrokken. Waar ging het mis?
- Contract stond op de verkeerde naam
- Betaling vanuit de BV zonder aandeelhoudersbesluit en/of overdracht overeenkomst
- Geen ondersteunende zakelijke documentatie
De DGA had dit wel netjes kunnen regelen maar heeft de documentatie niet op de orde. Als de crypto op naam van de BV hadden gestaan wordt de winst pas belast bij realisatie en zijn verliezen (bij een zakelijke belegging) aftrekbaar. Vanaf 2026 (DAC8 wetgeving) moeten exchanges, brokers en wallet providers jaarlijks klantgegevens aan de Belastingdienst doorgeven.
Bron crypto aftrek in de BV
Rechtbank Den Haag d.d. 19 juni 2025 ECLI:NL:RBDHA:2025:10861
Gerechtshof Den Haag d.d. 19 maart 2026 ECLI:NL:GHDHA:2026:1023
Online borrel en belastingheffing
Online borrel werkgever en werkkostenregeling
Vrije ruimte en online borrel
- De ruimte is een zelfstandig gedeelte van de woning: de woning heeft bijvoorbeeld een eigen opgang en eigen sanitair; en
- De werkgever heeft met de werknemer een zakelijke huurovereenkomst, waardoor alleen de werkgever over de ruimte beschikt; en
- De werknemer werkt in die ruimte.
Verzendkosten borrelpakket
Werkkostenregeling
Stappenplan werkkostenregeling
Binnen de WKR mogen werkgevers een deel van het loon van de werknemers vrij (belastingvrij) besteden aan onbelaste vergoedingen en ter beschikkingstellingen voor werknemers die bij de werkgever in dienstbetrekking zijn. De keuze om een vergoeding in de vrije ruimte onder te brengen mag de werkgever zelf maken op het moment dat de vergoeding of verstrekking wordt voldaan (het genietingsmoment). De volgende stappen moeten worden doorlopen:
- Bepalen of de vergoeding loon zou kunnen vormen. De WKR geldt immers alleen voor loon uit tegenwoordige dienstbetrekking en dus niet voor ontslagvergoedingen of pensioenen. Verplicht loon voor de werknemer zijn ondernemeer: auto van de zaak, dienstwoning, boetes, etc.
- Is er sprake van loon dan moet de werkgever beoordelen of de vergoeding onder een gerichte vrijstelling valt of een nilhil waardering . Tevens bepalen of er wordt voldaan aan het noodzakelijkheidscriterium.
- Valt de uitkering of verstrekking niet onder de gerichte vrijstelling of nihil waardering dan heeft de werkgever de keuze om de verogeding onder te brengen in de vrije ruimte of als loon aan te merken.
- Voor het bedrag dat de vrije ruimte zou overstijgen geldt de eindheffingsregeling van 80%.
Advies WKR regeling
Wij adviseren regelmatig ondernemers bij de WKR regeling. Wilt u een keer weten of u de juiste regelingen hanteert ? Of een WKR scan binnen uw bedrijf? Neem gerust contact met ons op.
Veel werkgevers organiseren een online borrel. Wat zijn de fiscale gevolgen?
Sale en leaseback en omzetbelasting
Sale en leaseback van vastgoed kan een grote bijdrage leveren aan de bedrijfsvoering. Het resultaat van uw bedrijf schiet omhoog en er komt liquiditeit beschikbaar voor verdere groei. Sale en leaseback is soms zelf interessanter dan een hypotheek afsluiten. Het verschil is dat bij sale en leasback 100% van de waarde kan worden verzilverd en bij een hypotheek veelal maar 70% van de executiewaarde. Het negatieve effect van vastgoed op de balans verdwijnt ook en hiermee stijgt (boekhoudkundig) ook het rendement binnen uw bedrijf. Maar hoe werkt dit fiscaal?
Woningcorporatie en sale en lease back
In opdracht van een woningcorporatie wordt begonnen met de bouw van een woningcomplex. Er wordt besloten om het woningcomplex te verkopen aan een investeerder. Het beheer en de exploitatie blijft wel bij de woningcorporatie, ook de risico's blijven bij de corporatie. Er wordt bij de levering (op grond van artikel 37d BTW) geen btw berekend bij de verkoop (sale en leaseback). De inspecteur is van mening dat er geen sprake is van een overgang van een geheel of gedeelte van een algemeenheid van goederen, gevolg een naheffingsaanslag.
Volgens het gerechtshof is de overgang niet aan te merken als de levering van een onroerend goed voor de btw. De Hoge Raad gaat er eens voor zitten. Na het oordeel van de Hoge Raad blijkt uit de overeenkomst dat wel degelijk de macht om als eigenaar over het woningcomplex te beschikken is overgedragen aan de investeerder. Dat het beheer en de exploitatie bij de woningcorporatie blijft, wil nog niet zeggen dat de corporatie als eigenaar over het complex kan beschikken. Aan de voorwaarden van artikel 37d BTW wordt volgens de Hoge Raad niet voldaan.
Noot fiscaal jurist inzake sale en leaseback
Wij adviseren ondernemers of investeerders bij complexe verhuurtransacties of nieuwbouw. Ter verbetering van de liquiditeitspositie kiezen ondernemers en woningbouwverenigingen steeds vaker voor een sale en leaseback opzet. In dit geval wordt een gebouw verkocht en teruggehuurd voor een periode van 25 jaar. De levering heeft zonder btw plaatsgevonden en er is een naheffingsaanslag van ruim € 1.000.000 opgelegd. De casus heeft de gehele trein doorlopen, van rechtbank naar het gerechtshof tot de Hoge Raad.
Het complex mag gedurende de eerste 15 jaar niet aan een derde worden verkocht. In deze casus is de eerste vraag of sprake is van een levering van een onroerende zaak. Als hiervan sprake is, komt de vervolgvraag of deze is vrijgesteld op grond van de overgang van een algemeenheid van goederen (artikel 37d wet Omzetbelasting). Een leuke casus derhalve. De rechtbank is van mening dat artikel 37d van toepassing is. Het Gerechtshof komt op andere gronden tot dezelfde conclusie, volgens het Gerechtshof is geen sprake van een levering (artikel 37d doet er dan niet meer toe). Volgens het hof is de macht om over het complex te beschikken niet overgegaan naar de investeerder. Volgens de adviseur van de Hoge Raad (De AG) is het oordeel van het Hof onbegrijpelijk. De macht is wel overgegaan naar de investeerder, de investeerder kan immers over het complex beschikken.
De woningcorporatie heeft het appartementencomplex dus geleverd (voor de liefhebber, ex artikel 3 lid 1a Wet Omzetbelasting). Deze levering heeft plaatsgevonden binnen 2 jaar na de eerste ingebruikneming en dan is op grond van de wet (artikel 11 lid 1 onderdeel a ten 1e) omzetbelasting verschuldigd. Tenslotte stelt de Hoge Raad dat geen sprake is van een economische activiteit (onderneming). Lang verhaal kort: "naheffing is terecht". Wij zouden graag de overeenkomst bestuderen zodat we kunnen zien of dit slimmer had gekund, daar lijkt het wel op.
Bron sale en leaseback en omzetbelasting
Taxatiewaarde youngtimer
Vanuit onze praktijk zien wij dat veel mensen verkeerd worden voorgelicht door autobedrijven en taxateurs voor de waarde waarover bijtelling moet worden berekend bij een youngtimer. Zo wordt door de autobedrijven en taxateurs gesteld dat de taxatiewaarde gelijk is aan de waarde in het economisch verkeer. Zo zien wij in de praktijk dat een auto wordt gekocht voor een bedrag van € 25.000 en het autobedrijf daarbij tevens een taxatierapport afgeeft van € 15.000. Welke waarde is dan leidend voor de bijtelling? In dit artikel treft u het antwoord op vorengenoemde vraag aan.
Belastingplannen 2026 en yountimer regeling
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 16 jaar en dan naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vanaf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken. Er komt dus een versobering van de youngtimer regeling aan. Er zijn diverse stukken gepubliceerd
- Kamerstukken II 2025/2026 36812 nr 102
- Kamerstukken II 2025/2026 36812 nr 115
- Brief overgangsregeling youngtimer regeling 16 december 2025
- Besluit 12 februari 2026 inzake versoberen youngtimer regeling
- Motie inzake youngtimer regeling 26 maart 2026
- Kamerbrief transitiepad versobering youngtimer regeling
Maar waar gaat het concreet naar toe met de youngtimer regeling in de toekomst?
- Auto's die op 31 december 2010 in gebruik zijn genomen blijven onder de youngtimer regeling vallen, in ieder geval tot 31 december 2031. Daarna komt de regeling te vervallen
- Overwogen wordt om de leeftijdsgrens in de komende jaren in stapjes te verhogen (2027: 17 jaar, 2028: 20 jaar en 2032 25 jaar).
Youngtimer regeling in 2027 aangepast
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 16 jaar en dan naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vanaf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken.
Belastingplannen 2026 en yountimer regeling
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vansf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken.
Bijtelling youngtimer
Uitgangspunt voor de bepaling voor de bijtelling van het privégebruik van ter beschikking gestelde auto's die ouder zijn dan 15 jaar is niet de cataloguswaarde, maar de waarde in het economische verkeer. Wettelijke basis daarvoor is artikel 13bis, lid 5, letter b Wet LB.
De definitie van de waarde in het economisch verkeer is: de prijs die een redelijk handelende verkoper en een redelijk handelende koper na een zorgvuldige voorbereiding zouden overeenkomen bij een veronderstelde verkoop.
Op de site van de Belastingdienst staat weergegeven: “Bij auto’s die ouder zijn dan 15 jaar is de bijtelling 35% van de waarde in het economisch verkeer (dagwaarde).”
Grondslag bijtelling youngtimer
Zoals reeds weergegeven in de inleiding, zien wij in de praktijk vaak het volgende voorbeeld. U koopt een youngtimer voor € 25.000 en u krijgt tevens een taxatierapport van € 15.000. Volgens het autobedrijf en / of de taxateur kan de taxatiewaarde van € 15.000 worden gehanteerd voor de berekening van de bijtelling over deze auto. Deze mening delen wij niet.
De wet is duidelijk in haar tekst. Voor de bijtelling wordt aansluiting gezocht bij de waarde in het economische verkeer. Op het moment dat een transactie plaatsvindt (koop-verkoop), is dit de waarde in het economische verkeer (slechts en alleen wanneer er bijzondere omstandigheden zijn kan de waarde in het economische verkeer hiervan afwijken). Indien er nadien restauratiekosten worden gemaakt, dan dien je hier nog rekening mee te houden voor de bepaling van de waarde in het economische verkeer.
Dat er op de site van de Belastingdienst dagwaarde tussen haakjes is weergegeven, is naar onze mening gedaan om de belastingplichtige handvatten te geven over de waarde wanneer geen transactie heeft plaatsgevonden. Dit is bijvoorbeeld het geval wanneer u de auto 15 jaren in bezit heeft en vanaf dat moment de bijtelling over de waarde in het economische verkeer moet toepassen. Er zijn dan diverse indicatoren om deze waarde vast te stellen, zoals de dagwaarde, de ANWB-koerslijst, taxatie, verzekeringswaarde, etc.
Boete bijtelling youngtimer
Bovengenoemde casus hebben wij voorgelegd aan de Belastingdienst en is door het Landelijk Coördinatiecentrum Auto beoordeeld. Zij delen ons standpunt en stellen dat, wanneer een belastingplichtige een taxatiewaarde toepast die aanzienlijk lager ligt dan de aankoopwaarde, de belastinginspecteur een vergrijpboete kan opleggen. De belastingplichtige gebruikt namelijk een lagere taxatiewaarde, terwijl de waarde in het economische verkeer (aankoopwaarde) bekend is. Hierdoor zal het standpunt kunnen worden ingenomen dat de belastingplichtige willens en wetens minder belasting voldoet dan dat hij zou moeten voldoen.
Conclusie bijtelling youngtimer
Er worden veelal standpunten ingenomen door partijen die – waarschijnlijk onbewust – onjuist dan wel onvolledig worden weergegeven. Indien een belastingplichtige dit standpunt zonder nader onderzoek overneemt, dan riskeert deze een naheffing alsmede een boete. Deze naheffing en boete zullen veelal niet op het bedrijf / taxateur kunnen worden verhaald.
Het is derhalve altijd noodzaak u te laten informeren door uw belastingadviseur om zodoende discussies achter (inclusief alle nadelige consequenties) te voorkomen. Indien u meer informatie wilt over de bijtelling, neem dan contact op met één van de auteurs.
Verkrijging aandelen in onroerend goed bv en overdrachtsbelasting
De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
Het Self Storage arrest in de overdrachtsbelasting
Het Gerechtshof is van mening dat de verhuur van staanplaatsen is gericht op de exploitatie van onroerende zaken. De bijkomende diensten zijn ondergeschikt aan de verhuur van deze onroerende zaken. De Hoge Raad doet verder niks en gooit de zaak in de prullenbak (artikel 81 RO). Dit lijkt een niet echt bijzondere uitspraak, maar is het wel!
Een later arrest van de Hoge Raad in 2021 (Self Storage Arrest) geeft meer duidelijkheid over de verkrijging van aandelen in een onroerend goed bv. In deze casus verkreeg iemand aandelen in een rechtspersoon die onroerende zaken als bedrijfsmiddel gebruikte bij de uitoefening van haar bedrijf, op grond van artikel 4.1 letter a Wet BRv 1970 (Wet belastingen van rechtsverkeer) moest er overdrachtsbelasting worden betaald (fictieve onroerende zaak) aldus het Gerechtshof. De heffing vond plaats over alle onroerende zaken omdat bepaalde onroerende zaken dienstbaar waren aan het exploiteren van de andere onroerende zaken. De Hoge Raad kijkt kritisch naar de zogenaamde "doeleis", neem je een bedrijf over waarvan de onroerende zaak een onderdeel is of neem je de onroerende zaak over. Deze discussie speelt ook bij de overname van een camping, hotel, winkel, fabriek, etc. Neem je de exploitatie van een camping over of de grond? In een besluit uit 2020 wordt dit nader toegelicht. Uit dit besluit valt op te maken dat de aanwending van de onroerende zaak voor bedrijfsdoeleinden (zoals een camping of hotel) ervoor zorgt dat er geen overdrachtsbelasting is verschuldigd. De Hoge Raad geeft via het onderstaande campingarrest uit 2008 en het datacenter arrest uit 2014 steeds meer duidelijkheid over de zogenaamde "doeleis". In het self storage arrest was het Gerechtshof van mening dat er geen overdrachtsbelasting was verschuldigd, de Hoge Raad verwijst de zaak (op advies van de Advocaat-Generaal) naar een ander Gerechtshof. Deze behandeling is nog niet bekend.
Het camping arrest in de overdrachtsbelasting
De camping wordt in deze casus vergeleken met een hotel. Hiermee kwalificeerde de camping (of het bungalowpark) niet als een zogenaamd onroerendezaakrechtspersoon (OZR). Hierbij was van belang dat de campingplaatsen met name kort werden verhuurd en er daarnaast bijkomende (ondersteunende en recreatieve) gebouwen / voorzieningen op de camping aanwezig waren. In deze casus lijkt het erop dat de rechters over de camping hebben gewandeld en de website goed hebben bekeken. Omdat er meer bijkomende recreatieve voorzieningen op de camping waren (zoals speeltoestellen, sportvelden, zwembad, klimwanden, etc.), des te meer voorzieningen er op de camping zijn, des te groter de kans dat er geen overdrachtsbelasting wordt geheven. De reden is dat hierdoor de exploitatie van het vastgoed minder relevant lijkt te zijn. In de casus bij het Gerechtshof (in 2020) waren er niet veel voorzieningen aanwezig, dan is blijkbaar geen sprake van recreëren, maar van kamperen (en dus heffing van overdrachtsbelasting). Kennelijk heeft de adviseur van de camping niet goed zijn best gedaan om de feiten helder te presenteren. De rechter kijkt met de volgende bril: "er zijn kavels die voor langere perioden worden verhuurd en hierop mogen de huurders hun eigen bungalow of chalet bouwen (plaatsen)." Dan gaat het om de exploitatie van grond met enkele bijkomende voorzieningen.
Noot fiscaal jurist inzake onroerendezaaklichaam
Als u een rechtspersoon verwerft met een onroerende zaak, is het van belang kritisch te kijken naar de heffing van overdrachtsbelasting. Bij het verkrijgen van een onroerendezaaklichaam kwalificeren de aandelen als een fictieve onroerende zaak (ex artikel 4 WBR). Er moet dan worden voldaan aan twee vereisten (1) bezitseis en de (2) doeleis. De bezitseis is eenvoudig, indien de onroerende zaak meer dan 50% van de totale bezittingen beslaan en tenminste 30% van de totale bezittingen bestaan uit in Nederland gelegen onroerende zaken, is voldaan aan de bezitseis. De doeleis is een stuk complexer. De doeleis bepaalt dat de onroerende zaken als geheel genomen, geheel of voor ten minste 70% (hoofdzakelijk) dienstbaar zijn aan het verkrijgen, vervreemden of exploiteren van deze onroerende zaken. De deelnemingen (van 1/3 en meer) moeten voor de waarde worden meegeteld.
Bron onroerende zaak bv
Gerechtshof 15 december 2020 ECLI:NL:GHARL:2020:10509
Hoge Raad d.d. 19 december 2008 ECLI:NL:HR:2008:BD6385 Camping arrest
Besluit 14 december 2010 DBG2010/3544M
Hoge Raad d.d. 10 oktober 2014 ECLI:NL:HR:2014:2925 Datacenter arrest
Hoge Raad d.d. 16 april 2021 ECLI:NL:HR:2021:585 Self storage arrest
Fiscale gevolgen laadpaal elektrische auto
Steeds meer mensen rijden een elektrische auto. De eigen laadpaal wordt ook steeds vaker gebruikt. Hoe werkt dit fiscaal voor uw werknemers?
Vergoeding ERE certificaat en opladen elektrische auto van de zaak
Sinds 2026 kunnen particulieren met een elektrische auto - onder bepaalde voorwaarden - een vergoeding ontvangen voor de stroom die zij thuis via hun eigen laadpaal laden (via een zogenaamd emmissie reductie eenheid). Als wordt aangetoond dat CO2 wordt bespaard en een dergelijk certificaat aanwezig is mogen bepaalde bedrijven een vergoeding aan de particulier betalen. De hoogte van de vergoeding is afhankelijk van het aantal geladen kilowatt uren en de marktwaarde van het certificaat. Particulieren kunnen via deze route dus een vergoeding ontvangen. Is deze vergoeding loon of niet? Volgens de kennisgroep (KG:204:2026:16) vormt deze vergoeding geen loon. Reden is dat niet wordt voldaan aan de verstrekkingseis (zie ook het kennisgroepstandpunt inzake fooien KG:204:2025:7) en causaliteitseis.
Ook een vergoeding van de werkgever voor de werkelijke laadkosten van de auto van de zaak behoort niet tot het loon, dit omdat er sprake is van intermediaire kosten (zie kennisgroep standpunt KG:204:2024:13 en KG:204:2024:14) inzake het opladen van de auto van de zaak (zie ook hieronder.
Kennisgroep belastingdienst inzake vergoeding laadkosten auto van de zaak
Op 4 november 2024 heeft de kennisgroep van de Belastingdienst een standpunt ingenomen over de vergoeding van laadkosten bij een auto van de zaak. De maximale vergoeding van de werkgever voor dergelijke kosten is gelijk aan de werkelijk door de werknemer gedane uitgaven voor de elektriciteit voor de auto van de zaak, hierbij gaat het om de integrale kosten per kWh, dit mag niet de gemiddelde elektriciteitsprijs zijn.
Nieuws elektrische auto Prinsjesdag 2024 (belastingplan 2025)
Elektrische personenauto's krijgen tot en met 2029 nog 25% korting op de motorrijtuigenbelasting. Dit geldt voor nieuwe en tweedehandsauto's. Vorenstaande is bekend gemaakt in het belastingplan 2025. De bijtelling voor elektrische auto's stijgt in 2025 wel van 16% naar 17%, de bijtelling wordt in 2026 zelfs 22%. Per 2025 is er geen subsidie meer te krijgen bij de aankoop van een elektrische auto.
Het lagere tarief voor hybride auto's komt per 2025 wel te vervallen, deze wordt dus gelijk aan normale auto's. De BPM vrijstelling voor zakelijke bestelautó's komt per 2025 te vervallen. grondslag wordt de CO2 uitstoot (gelijk aan personenauto's). Op bestelauto's met een eerste toelating voor 1 januari 2025 is een overgangsregeling van toepassing. De lage bijtelling geldt tot en met € 30.000, daarboven is deze 22%. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Eigen laadpaal thuis en belastingen (auto van de zaak)
De werkgever mag de noodzakelijke voorzieningen voor een elektrische laadpaal voor de auto van de zaak belastingvrij vergoeden. Een aparte meter is verstandig om zuiver te kunnen bepalen wat de kosten (elektragebruik) zijn. De kosten kunnen ten laste van de winst van de onderneming of bv worden gebracht. Vorenstaande geldt voor ondernemers, DGA's en werknemers.
Eigen laadpaal thuis en belastingen (privé auto)
Kosten mogen niet worden vergoed, maximale vergoeding is € 0,19 per kilometer. Deze vergoeding wordt geacht om alle kosten te dekken.
Fiscale mogelijkheden elektrische laadpaal
De aanschaf van een elektrische laadpaal bij een werknemer thuis (voor de auto van de zaak) kent ook nog een paar extra fiscale voordelen.
Investeringsaftrek over elektrische laadpaal
De aanschaf komt in aanmerking voor de Kleinschaligheidsinvesteringsaftrek (KIA), dit mits de investeringen binnen de onderneming (op jaarbasis) tenminste € 2.400 bedragen. De KIA wordt berekend over de investering exclusief btw (tenzij de onderneming de btw niet kan verrekenen).
Milieu-investeringsaftrek elektrische laadpaal
Een laadpaal bij uw bedrijf kan ook nog in aanmerking komen voor Milieu-investeringsaftrek (MIA). DE kosten moeten dan wel minimaal € 2.500 bedragen. De MIA bedraagt maximaal 36% van de investering. Als een ZZP'er of DGA vanuit huis werkt (en geen kantoor heeft), dan mag de MIA ook worden toegepast.
Splitsen van de bv bij echtscheiding van een DGA
Bij een echtscheiding zijn er vaak financiële problemen bij het verdelen van het vermogen van de bv. Sinds enkele jaren is er een besluit waardoor deze splitsing eenvoudiger kan worden vormgegeven. Dit besluit werkt in de volgende situatie het beste:
- Gemeenschap van goederen;
- Bv met vermogen en onderneming;
- Splitsing van geld en bedrijf in overleg mogelijk.
Echtscheiding DGA geeft financiële problemen
Als een DGA - die in gemeenschap van goederen is gehuwd - gaat scheiden, kunnen er soms financiële problemen ontstaan. Voor de uitkoop van de ex-partner is geld nodig en als dit uit de bv moet worden gehaald, moet er direct 26,9% belasting worden betaald. Op grond van onderstaand besluit kan de bv in twee delen worden geknipt (splitsing), waardoor de onderneming in bv1 wordt ondergebracht en het belegde vermogen in bv2. De splitsing kan zonder belastingheffing plaatsvinden. Bv1 blijft achter bij de DGA en bv2 wordt toebedeeld aan de ex-partner.
Voorbeeld echtscheiding DGA met bv
Henk is in gemeenschap van goederen gehuwd met Tamara. De aandelen in de bv behoren tot de gemeenschap en hebben een waarde van € 800.000. De waarde van de onderneming bedraagt € 300.000 en tevens zijn er beleggingen in de bv onderbracht met een waarde van € 500.000. Als de aandelen bij de verdeling worden toebedeeld aan Henk, dan moet Henk € 400.000 aan Tamara betalen, dit te verminderen met een zogenaamde belastinglatentie. Deze schuld moet worden betaald, bijvoorbeeld middels een financiering in privé of bij de bv of middels het geld dat in de bv is ondergebracht. De bv kan hiertoe ook dividend uitkeren aan Henk, waardoor er 26,9% belasting moet worden betaald. Via het besluit uit 2018 is het mogelijk om de bv te splitsen in een nieuwe bv met beleggingen. In de bestaande bv blijft de onderneming achter. Henk gaat verder met bv1 (waar onderneming in is ondergebracht) en Tamara verkrijgt bv2 (met de beleggingen). De aandelen moeten in dergelijke situaties wel zijn opgenomen in de huwelijksgemeenschap.
Juridische splitsing bij echtscheiding DGA
De juridische splitsing kan zonder belastingheffing (geruisloos) plaatsvinden (artikel 4.17 Wet IB). Hierbij is het van belang dat tot de splitsing is besloten zonder dat het de intentie is om belastingen te ontgaan of uit te stellen (voor de liefhebber: artikel 14a lid 6 VPB / artikel 3.56 lid 4 IB). Bij een reguliere echtscheiding zal de Belastingdienst toestemming geven voor de splitsing.
U moet er wel op letten dat u binnen 2 jaar na het indienen van het verzoek tot echtscheiding bij de rechtbank deze structuur vorm geeft, dus binnen 2 jaar na de ontbinding van het huwelijk. Er bestaat een mogelijkheid om een verzoek in te dienen tot termijnverlenging, dit verzoek moet bij de Belastingdienst worden ingediend binnen de 2-jaarsperiode. Dit geldt enkel voor bijzondere gevallen.
Advies fiscaal jurist inzake splitsen bv bij echtscheiding DGA
Wij adviseren regelmatig DGA's en partners van de DGA bij een echtscheidingen. De hiervoor genoemde splitsing is één van de vele mogelijkheden om problemen binnen een echtscheiding op te lossen. Bij een splitsing is ook van belang welke waarde er toekomt aan de aandelen (stille reserves / goodwill). Ook is het percentage voor de belastinglatentie van belang.
Wij adviseren u graag, vlot en deskundig. Maak gerust een vrijblijvende afspraak.
Bron echtscheiding en splitsen bv
Tegenbewijsregeling vakantiewoning in box 3
In de Wet tegenbewijsregeling box 3 speelt het zakelijkheidsbeginsel een belangrijke rol bij de verhuur van vastgoed, het eigen gebruik van vastgoed en bij transacties tussen gelieerde partijen. Bij het bepalen van het werkelijk rendement moet worden uitgegaan van zakelijke omstandigheden.
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV om box 3 heffing te beperken? Stuur ons gerust een e-mail
Box 3 vanaf 2028, 48 vragen en antwoorden over het nieuwe stelsel
In een zeer uitvoering document van de staatssecretaris van financien worden 48 schriftelijke vragen gesteld en beantwoord. Het document kunt u hier raadplegen. In dit document komen de volgende zaken aan de orde:
- internationale gevolgen box 3
- tegenbewijsregeling
- gevolgen box 3 en toeslagen
- belastingdruk box 1 en box 3
- vermogensaanwas of vermogenswinst
- vastgoed en box 3
- aandelen en effecten en box 3
De tegenbewijsregeling bij vastgoed in eigen gebruik
Zoals bij velen inmiddels bekend heeft de Hoge Raad in de Kerstarresten geoordeeld dat de fictieve heffing in box 3 in strijd is met EU-regels. Momenteel zijn daarom veel ontwikkelingen omtrent box 3. Voornemens is dat per 1 januari 2028 heffing zal gaan plaatsvinden op basis van het werkelijk rendement. Tot die tijd is sprake van een overbruggingswet (zie rekenmethode). Bij de overbruggingswet wordt nog steeds gerekend met fictieve rendementen, waarbij onderscheidt wordt gemaakt tussen verschillende vermogensbestanddelen.
In juni 2024 heeft de Hoge Raad geoordeeld dat bij de huidige overbruggingswet belastingplichtigen alsnog het recht moeten hebben om aan te kunnen tonen welk rendement ze werkelijk hebben gehaald. Uit het Wetsvoorstel Tegenbewijsregeling box 3 blijken de kaders hoe een belastingplichtige het werkelijk rendement aan kan tonen.
Tweede woning of vakantiewoning en box 3
Een belangrijk punt daarbij is hoe het werkelijk rendement van bijvoorbeeld een tweede woning in eigen gebruik (vakantiewoning) moet worden vastgesteld. Tot en met 2025 hoeft het eigen gebruik niet te worden opgegeven in box 3, ook niet als een beroep wordt gedaan op de tegenbewijsregeling. Vanaf 2026 moet het voordeel van het eigen gebruik worden aangegeven bij de tegenbewijsregeling, maar hoe moet die worden bepaald?
Zakelijkheidsbeginsel in box 3
In het Wetsvoorstel van de Wet Tegenbewijsregeling box 3 is een zakelijkheidsbeginsel opgenomen. Hieruit blijkt dat, zoals verwacht, voor het bepalen van het voordeel moet worden aangesloten bij zakelijke omstandigheden. Wat zou de opbrengst zijn geweest als de woning aan een onafhankelijke derde zou zijn verhuurd? Maar stel dat een belastingplichtige slechts enkele weken gebruik maakt van de vakantiewoning. Moeten we dan kijken naar de opbrengst over die periode of de opbrengst wanneer de woning het gehele jaar zou worden verhuurd?
- Het tweede lid van artikel 5.27a in het wetsvoorstel zegt dat moet worden gekeken naar de periode gedurende het jaar dat de woning aan de belastingplichtige ter beschikking staat. Dit betekent dat als een belastingplichtige een vakantiewoning heeft enkel in eigen gebruik de woning het gehele jaar aan de belastingplichtige ter beschikking staat.
- Voor het bepalen van het voordeel zou daarom een huuropbrengst moeten worden berekend over het gehele jaar, en niet alleen de periode waarin de belastingplichtige gebruik maakt van de vakantiewoning. Het voordeel bestaat dus uit de economische huurwaarde over de periode waarin de vakantiewoning de belastingplichtige ter beschikking staat.
In de Memorie van Toelichting d.d. 14 maart 2025 is opgenomen dat voor het bepalen van de huurprijs de belastingplichtige een huurprijscheck kan invullen op de website van de huurcommissie. Ook kan volgens de Memorie van Toelichting de belastingplichtige aansluiten bij een onderzoek van de SEO, uit dit onderzoek is gebleken dat de gemiddelde economische huurwaarde van woningen 5,06% van de WOZ-waarde bedraagt.
Voorbeeld inzake vakantiewoning en box 3
- Stel dat een belastingplichtige een vakantiewoning heeft met een WOZ-waarde van €300.000. De vakantiewoning is enkel in eigen gebruik en wordt gedurende het jaar niet verhuurd aan derden. Stel dat wordt aangesloten bij het percentage van 5,06% dan bedraagt de economische huurwaarde € 15.180. De belastingplichtige moet dan over € 15.180 box 3 belasting betalen. Bij een box 3 tarief van 36% betekent dat een heffing van afgerond € 5.464. Daarnaast moet nog rekening worden gehouden met de waardestijging van de vakantiewoning.
- Henk is eigenaar van een appartement in Den Haag met een waarde van € 600.000. De huur in Den Haag is normaal gesproken vrij fors namelijk € 3.000 per maand (of € 36.000 per jaar). De kleindochter van Henk gaat in Den Haag studeren en Henk is een echte familieman. Hij verhuurt het appartement voor € 500 per maand (€ 6.000 per jaar) een zijn kleindochter. Voor box 3 moet Henk echter uitgaan van € 36.000 als regulier voordeel (of mag Henk uitgaan van 5,06% van € 600.000?). Of er nog een discussie over de schenkbelasting moet worden gevoerd laten we thans even in het midden.
Noot fiscalist inzake belastingheffing over een tweede woning
Door de voortdurende wijzigingen met betrekking box 3 is het belangrijk om uw fiscale gevolgen in kaart te brengen op basis van de huidige stand van zaken. Er zullen vast weer veel procedures volgen die in lijn liggen met de "buitensporige last" jurisprudentie die is begonnen in 2019 (Hoge Raad 14 juni 2019), voor een uitgebreid overzicht van de jurisprudentie zie diverse artikelen op onze internetsite, ook de kennisgroep van de Belastingdienst heeft een helder overzicht gegeven over de buitensporige last.
Mocht u vragen hebben over box 3 en de ontwikkelingen kunt u contact opnemen met de adviseurs van Jongbloed Fiscaal Juristen! Stuur ons gerust een email met uw vraag of een verzoek om een bespreking. Wij adviseren wekelijks belastingplichtigen met vastgoed in Nederland en het buitenland. De komende jaren wordt Nederlands vastgoed zwaarder belast (nu ook al), de zogeheten "pretbox" is wel voorbij.
U krijgt niet alle stukken van de belastingdienst
In bezwaar en beroepsprocedures moet de inspecteur in beginsel alle op de zaak betrekking hebbende stukken aan u overleggen, aldus artikel 8;42 Algemene Wet Bestuursrecht. Het is nooit helemaal duidelijk of stukken bewust of onbewust worden achterhouden, het kan immers ook een strategische zet van de inspecteur zijn om niet alle informatie te verstrekken. Probleem is dat dit lang niet altijd aan het licht komt en als de inspecteur ontkent gelooft dit rechter dit doorgaans, dat schiet dus niet op. Meestal is een uitgebreid onderzoek, een hoorgesprek, een dossierinzage of Woo verzoek de enige echte route. Belastingplichtige moet dus een lange adem hebben.
Wij merken dat regelmatig niet alle stukken in uw dossier aanwezig zijn en/of in procedures niet alle relevante stukken worden verstrekt. Er volgt dan een discussie over het feit of bepaalde stukken of gegevens wel op niet op uw zaak (aanslag) betrekking hebben. In dit artikel behandelen wij ondermeer de uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 16 april 2024 ECLI:NL:GHARL:2024:2464 en de uitspraak van de Hoge Raad d.d. 10 april 2026 (ECLI:NL:HR:2026:571).
Het achterhouden van stukken begint een steeds groter probleem te worden, ook Follow the money schreef hierover een uitgebreid artikel.
Onzorgvuldig handelen inspecteur bij achterhouden stukken
Een lang lopende procedure - bij de Hoge Raad - waarbij de inspecteur tijdens de cassatie procedure heeft gemeld dat uit een Woo procedure is gebleken dat een groot aantal stukken in het bezit waren van de inspecteur maar niet als gedingstukken zijn overlegd. Dit wordt tijdens eerdere zittingen nog ontkend, liegen noemen we dit. Deze stukken hadden aan belastingplichtige verstrekt moeten worden. De rechter mag dan kiezen, wat is de straf? De aanslag in de prullenbak ging te ver, dus krijgt belastingplichtige een proceskostenvergoeding van € 15.000.
Wat zijn op de zaak betrekking hebbende stukken?
Bij een beroepschrift moet de inspecteur op grond van de wet (artikel 8:42 AWB) naast een verweerschrift ook alle op de zaak betrekking hebbende stukken aan de rechter sturen. Het eenvoudige doel is dat bij een procedure op grond van alle relevante gegevens recht moet worden gesproken. In de basis moet de inspecteur alle stukken die hem / haar te beschikking stonden (of hebben gestaan) bij het nemen van zijn beslissing verstrekken. Uit de rechtspraak blijkt dat de volgende stukken in ieder geval moeten worden verstrekt:
- een stuk waarvan de belanghebbende voldoende gemotiveerd stelt dat het van enig belang kan zijn geweest moet door de inspecteur worden overlegd;
- het is niet relevant of een stuk in het voordeel of nadeel werkt van een belanghebbende;
- een stuk moet de inspecteur ook moet overleggen zijn stukken die belanghebbende zelf heeft;
- stukken die de inspecteur of andere collega's die betrokken zijn geweest bij de besluitvorming ter beschikking staan of hebben gestaan (Hoge Raad d.d. 4 mei 2018 ECLI:NL:HR:2018:672), maar die niet zijn gebruikt ter onderbouwing van het bestreden besluit, moeten ook worden verstrekt;
- stukken welke zijn gebruikt voor intern beraad;
- interne stukken die in het kader van de behandeling van een zaak zijn opgesteld, moet de inspecteur ook overleggen, indien uit andere stukken of stellingen blijkt dat deze interne stukken ten grondslag hebben gelegen aan de besluitvorming; dit geldt ook indien in redelijkheid gesteld kan worden dat deze stukken van belang kunnen zijn voor de besluitvorming door de rechter.
- stukken die pas in de loop van het beroep of het hoger beroep tot de beschikking van de inspecteur zijn gekomen moet je overleggen, het kan ook zijn dat dit pas later duidelijk is geworden (zoals in de casus die we in dit artikel behandelen);
- een stuk moet je ook overleggen indien de rechter al op basis van ander bewijsmateriaal een beslissing over het geschilpunt kan nemen;
- digitale gegevens uit de systemen moet de inspecteur overleggen, voor zover zij van belang en raadpleegbaar zijn met het oog op de betreffende zaak. Dit moet gebeuren in de vorm van een afdruk of op een andere geschikte wijze. Een brief of ander document dat in een systeem is opgeslagen, moet de inspecteur in zijn geheel overleggen;
- als een besluit geheel of deels het resultaat is van een geautomatiseerd proces en belanghebbende wil de juistheid van de in dat proces gemaakte keuzes, gegevens en aannames controleren en eventueel betwisten, dan moet de inspecteur deze keuzes, gegevens en aannames inzichtelijk en controleerbaar maken.
Wat zijn de gevolgen als de belastingdienst (of inspecteur) niet alle stukken verstrekt?
Als de inspecteur informatie niet gaat verstrekken in een procedure kan dit verstrekkende gevolgen hebben. Als u informatie niet zou verkrijgen kunt u de inspecteur of de rechter hierom vragen. Dit moet gemotiveerd en dat is niet altijd eenvoudig. Allereerst moet u weten of er stukken niet in in uw dossier zitten en vervolgens moet u aannemelijk maken dat deze stukken relevant zijn of zijn geweest. De rechter zal vervolgens bekijken of uw verzoek redelijk is. Meestal zal de informatie aan u ter beschikking worden gesteld. Doet de rechter dit niet dan zal er gemotiveerd een beslissing hierover worden genomen (uitspraak). Als de inspecteur moet verstrekken en dit niet doet dan kan de rechter hieraan gevolgen verbinden, die haar als passend voorkomen. Dit kan het volgende tot gevolg hebben:
- gunstiger bewijslastverdeling voor u (uitspraak);
- toekennen schadevergoeding (uitspraak)
- veroordeling inspecteur in kosten of griffierechten;
- verlagen of verminderen van de boete;
- vernietigen van de aanslag (uitspraak).
Welke stukken moet de belastingdienst verstrekken?
- adviezen
- derdenonderzoeken
- informatie uit boekenonderzoek
- standpunten kennisgroep
- correspondentie
- verslagen van telefooongesprekken
- e-mails
- klikbrieven soms ook (zie procedure rechtbank)
Noot fiscaal jurist inzake dossierinzage en op de zaak betrekking hebbende stukken
In deze langlopende zaak ging het om een belastingplichtige (ondernemer die pups fokt en bemiddelt bij de verkoop). Door een onderzoek van het RIEC (regionaal informatie- en expertise centrum) wordt uiteindelijk een strafrechtelijk onderzoek ingesteld. Ook de Nederlandse Voedsel en Warenautoriteit (NVWA) stellen een onderzoek in. Al deze rapporten komen bij de belastingdienst terecht (worden door hen opgevraagd). De conclusie - van de Rechtbank - is dat er 2.000 pubs zijn verkocht zonder dat hierover belasting is betaald. Het Gerechtshof kijkt meer naar de formele kant en komt tot lagere belastingaanslagen. Wat wel bijzonder is in deze casus is het feit dat het Gerechtshof ook heeft gezien dat niet alle stukken zijn overlegd, via de route van 8:31 AWB besluit het Hof hier niks aan te doen. Het Hof is van mening dat het gedrag van de inspecteur niet onzorgvuldig is, een echte motivering ontbreekt. Dit is slordig en ongebruikelijk. Een eenvoudige verwijziging naar artikel 8:31 AWB is niet voldoende (zie ook eerdere uitspraak van de Hoge Raad uit 2015)
Belastingplichtige stapt naar de Hoge Raad en die gaat er eens rustig voor zitten.
Het oordeel van het Hof is onbegrijpelijk. Belastingplichtige heeft duidelijk gemotiveerd waarom de stukken van belang kunnen zijn (voor de geschilpunten). Het Hof had hier beter naar moeten kijken, zodat alle omstandigheden van deze casus worden meegenomen en/of de stukken voor de waarheidsvinding van belang kunnen zijn. Er is sprake van een verregaande mate van onzorgvuldig handelen van de inspecteur, aldus ons hoogste rechtscollege. De aanslagen blijven op tafel maar belastingplichtige krijgt een proceskostenvergoeding van € 15.000 en als bonus nog € 1.500 aan immateriële schadevergoeding, omdat het allemaal zo lang heeft geduurd (voor punten telling zie deze uitspraak van de Hoge Raad uit 2024.
Bron achterhouden van dossier informatie van belastingplichtige
Rechtbank Zeeland West Brabant d.d. 25 mei 2021 (ECLI:NL:RBZWB:2021:3005)
Gerechtshof 's Hertogenbosch d.d. 29 december 2022 (ECLI:NL:GHSHE:2022:4706)
Hoge Raad d.d. 18 december 2015 ECLI:NL:HR:2015:3600
Uitzondering op de 8-maandentermijn voor de belastingrente bij erfbelasting
Een aantal jaren geleden heeft de Staatssecretaris besloten dat erfgenamen weer belastingrente moeten betalen over erfbelasting als zij een aangifte te laat indienen of als de aangifte gecorrigeerd moet worden. Afgelopen jaren heeft de Belastingdienst helemaal geen rente over de erfbelasting geheven, omdat bij het verwerken van aangiften achterstanden waren ontstaan.
Er zijn een aantal uitzonderingen waarbij de aangiftetermijn voor de erfbelasting pas later gaat lopen. Belastingrente is dan pas verschuldigd als de aangifte wordt ingediend na afloop van die termijn. In dit artikel zullen wij dit nader toelichten.
Tijdig indienen van aangifte
Normaal gesproken moeten erfgenamen aangifte erfbelasting doen binnen acht maanden na het overlijden van de erflater. In het geval de erfgenamen juist, volledig en op tijd aangifte doen, dan wordt belastingrente voorkomen. De Belastingdienst berekent tevens geen rente als binnen de termijn van acht maanden een voorlopige aangifte wordt aangevraagd en ingediend. Voor oude aangiften erfbelasting (2017-2020) brengt de Belastingdienst in ieder geval ook geen belastingrente in rekening, daarna dus wel.
Let op: uitstel aanvragen om belastingrente te voorkomen heeft geen zin. De Belastingdienst berekent rente vanaf het moment dat de aangiftetermijn verstrijkt.
Niet tijdig doen van aangifte
Doet u niet tijdig aangifte maar wordt de aangifte wel gevolgd, dan berekent de Belastingdienst de rente over maximaal 19 weken na ontvangst van de aangifte. De termijn waarover de Belastingdienst rente berekent is 14 weken na een verzoek om voorlopige aanslag of 12 weken na een verzoek om een navorderingsaanslag.
Uitzonderingen aangiftetermijn
Er staan in de wet (voor de liefhebber: artikel 45 van de Successiewet 1956) enkele uitzonderingen op de aangiftetermijn genoemd. In alle gevallen gaat het erom dat op het moment van overlijden de verdeling van de erfenis nog niet bekend is of dat u na het overlijden nog wijzigingen doorvoert. Denk hierbij aan de volgende mogelijkheden:
- Eén van de erfgenamen is een nog ongeboren baby;
- Er is geen erfgenaam bekend en ook geen vereffenaar;
- Een erfgenaam verwerpt de erfenis, maar een andere erfgenaam daarna niet;
- Een testament waarbij erfgenamen elkaar trapsgewijs opvolgen. Dit is van toepassing als een erflater een erfgenaam aanwijst, maar ook in lijn een tweede erfgenaam voor als de eerste aangewezen erfgenaam komt te overlijden dan wel de erfenis weigert te aanvaarden.
In alle bovenstaande gevallen begint de 8-maandentermijn later dan de overlijdensdatum van de erflater.
Melden van de uitzondering
Erfgenamen kunnen per brief aangeven als een uitzondering voor hen van toepassing is. De belastingrente kan dan mogelijk achterwege blijven. Een erfgenaam of de fiscaal dienstverlener stuurt dan een brief met de NAW-gegevens van de erfgenaam en de erflater, inclusief overlijdensdatum en welke uitzondering van toepassing is, naar de Belastingdienst.
Let op: de overige erfgenamen moeten gewoon binnen de termijn aangifte doen.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Tot besluit
Wenst u meer informatie aangaande dit onderwerp? Neem dan contact op met de auteur van dit artikel.
Bijtelling auto van de zaak 2011 tot heden
De bijtelling voor de auto van de zaak die ook privé wordt gebruikt is in de loop van de jaren vaak aangepast, in dit artikel een historisch overzicht. Na de 1e periode van 60 maanden waarin recht bestaat op een verlaagde bijtelling moet u jaarlijks bekijken welk percentage u moet toepassen. U mag dus de regels maximaal 60 maanden toepassen, moment is eerste tenaamstelling.
Bijtelling auto van de zaak 2011
- Algemeen bijtellingspercentage : 25%
- Diesel : max. 95 gram uitstoot : 14%
- Diesel : 84 - 116 gram uitstoot : 20%
- Benzine : max. 110 gram uitstoot : 14%
- Benzine : 110 - 140 gram uitstoot : 20%
Bijtelling auto van de zaak 2012
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 0%
- Diesel / benzine : max. 50 gram uitstoot : 0%
- Diesel : 50 - 95 gram uitstoot : 14%
- Diesel : 95 - 116 gram uitstoot : 20%
- Benzine : 50 - 110 gram uitstoot : 14%
- Benzine : 110 - 140 gram uitstoot : 20%
Bijtelling auto van de zaak 2013
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 0%
- Diesel / benzine : max. 50 gram uitstoot : 0%
- Diesel : 50 - 88 gram uitstoot : 14%
- Diesel : 88 - 112 gram uitstoot : 20%
- Benzine : 50 - 95 gram uitstoot : 14%
- Benzine : 95 - 124 gram uitstoot : 20%
Bijtelling auto van de zaak 2014
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 4%
- Diesel / benzine : max. 50 gram uitstoot : 7%
- Diesel : 50 - 85 gram uitstoot : 14%
- Diesel : 85 - 111 gram uitstoot : 20%
- Benzine : 50 - 88 gram uitstoot : 14%
- Benzine : 88 - 117 gram uitstoot : 20%
Bijtelling auto van de zaak 2015
- Geen onderscheid meer tussen benzine en diesel
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 4%
- Diesel / benzine : 0 - 50 gram uitstoot : 7%
- Diesel / benzine : 50 - 82 gram uitstoot : 14%
- Diesel / benzine : 82 - 110 gram : 20 %
Bijtelling auto van de zaak 2016
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 4%
- Diesel / benzine : 0 - 50 gram uitstoot : 15%
- Diesel / benzine : 50 - 106 gram uitstoot : 21%
Bijtelling auto van de zaak 2017
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 4%
- Zonder uitstoot waterstof : 4%
Bijtelling auto van de zaak 2018
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 4%
- Zonder uitstoot waterstof : 4%
Bijtelling auto van de zaak 2019
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 18% (maximale korting € 9.000)
- Zonder uitstoot waterstof : 4%
Bijtelling auto van de zaak 2020
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 14% (maximale korting € 6.300)
- Zonder uitstoot waterstof : 8%
Bijtelling auto van de zaak 2021
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 10% (maximale korting € 4.000)
- Zonder uitstoot waterstof / zonnecel auto: 12%
Bijtelling auto van de zaak 2022
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 16% (maximale korting € 2.100)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2023
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 16% (maximale korting € 1.800)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2024
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 16% (maximale korting € 1.800)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2025
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 17% (maximale korting € 1.500)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2026
- Algemeen bijtellingspercentage : 22%
- Geen korting meer voor milieuvriendelijke auto's
Derde belanghebbende bij boete besluit
In dit artikel behandelen wij een bijzondere procedure bij de Raad van State. Volgens de RvS kunnen derden (in dit geval de FNV) de boete van een ondernemer - mede - bepalen. Zou dit in het fiscale wereldje ook kunnen?
De invloed van buitenstaander op jouw boete
In een uitspraak van de Raad van State op 22 april 2026 (ECLI:NL:RVS:2026:2294) is bepaald dat derden belanghebbende kunnen zijn bij boetebesluiten. De uitspraak volgt op een uitgebreide conclusie van de AG, de heer Widdershoven (ECLI:NL:RVS:2025:5985). Volgens de Raad van State (en de AG) kunnen derden kennelijk belanghebbenden zijn bij een besluit waarbij een bestuurlijke boete wordt opgelegd en/of een bestuurlijke boete wordt geweigerd (onder voorwaarden). De derde moet dan wel een belanghebbende zijn (artikel 1:2 lid 1 AWB). Maar kan een derde de hoogte van de boete bepalen? Of is dit iets wat een bestuursorgaan moet beslissen?
Boete aan transportondernemer
In deze zaak ging het om een boete die door de inspectie Leefomgeving en Transport was opgelegd aan een transportonderneming, dit naar aanleiding van een zogenaamd handhavingsverzoek van de FNV. De minister en de rechtbank waren van mening dat de FNV niet betrokken kon zijn bij de totstandkoming van het boetebesluit en ook geen bezwaar kon maken. De AG en de RvS zijn van mening dat de FNV belanghebbende kan zijn bij een dergelijk boetebesluit. De FNV behartigt immers (volgens haar statuten) de collectieve belangen van vrachtwagenchauffeurs, dit belang is voldoende specifiek en feitelijk worden deze werkzaamheden ook uitgevoerd. De FNV heeft ook belang bij de vraag of door de boete de overtreding wordt beëindigd (en/of de hoogte van de boete effectief werkt).
Gaat een derde nu ineens de boete bepalen en het bestuursorgaan niet?
Zowel de AG als de rechtbank en ook de minister zijn van mening dat de deelname van een derde als belanghebbende bij een boete procedure gevolgen kan hebben die haaks staan op de belangen van de transportondernemer (de overtreder), bijvoorbeeld het recht op een eerlijk proces en eerlijke vaststelling van de boete. Een boete wordt immers opgelegd door de minister en niet door de FNV, in deze zaak wordt dit ruim uitgelegd. Deze zaak is behandeld in de grote kamer van de RvS, dit gebeurt meestal bij kwesties die een iets gaan zeggen over de rechtseenheid en rechtsontwikkeling. Dit zal dus geen incident zijn, maar een richtinggevende keuze van de hoogste bestuursrechter. De kern van de overweging staat in het slot van de uitspraak (onder 12.1)
- Het beëindigen van de situatie dat chauffeurs langer dan toegestaan in hun vrachtwagencabines verblijven, valt voor zowel de betrokken chauffeurs als de chauffeurs van de benadeelde concurrenten binnen de omvang van het collectieve belang waarvoor FNV opkomt. Dit belang ziet op het effect dat met de boete wordt beoogd. De boete aan de transportonderneming kan namelijk als feitelijk gevolg hebben dat aan de overtredingen van het verbod om onder meer de weekeinden in de cabine van de vrachtwagen door te brengen een einde komt. FNV heeft daarom in dit geval een rechtstreeks belang bij de vraag of met de boete aan de transportonderneming de overtreding wordt beëindigd of niet. Als FNV aantoont dat het boetebedrag hoger moet zijn omdat anders de boete niet effectief is, zou dat ertoe kunnen leiden dat aan de transportonderneming een hogere boete moet worden opgelegd. Daarbij geldt dat de hoogte van de boete wordt bepaald aan de hand van artikel 5:46 van de Awb en het eventueel van toepassing beleid dat van toepassing is. Daarbij geldt dat de boete evenredig moet zijn.
Noot fiscaal jurist inzake boete opleggen
De gedachte dat een bestuurlijke rechter uiteindelijk een hogere boete kan opleggen dan het bestuursorgaan is niet helemaal nieuw, zie hiertoe ondermeer Rechtbank Oost Brabant d.d. 18 december 2024 ECLI:NL:RBOBR:2024:6353, ook hier kwam de FNV in beeld als belanghebbende. De rechtbank achtte de verhoging van de boete niet in strijd met het verbod van reformatio in peius.
Voor fiscale procedures speelt bovenstaande eigenlijk niet. Dat een belastingplichtige er in een fiscale procedure ineens slechter voor kan staan kan zeker voorkomen, ook binnen het fiscale recht zou dus reformatio in peius kunnen spelen. In oudere kamerstukken wordt dit leerstuk zelfs genoemd.
De huidige fiscale wetgeving geeft belastingplichtigen gelukkig voldoende bescherming. Een mooi voorbeeld hiervan was een procedure bij het Gerechtshof Arhem Leeuwarden d.d. 28 januari 2020 ECLI:NL:GHARL:2020:681 . Aan belanghebbende wordt een boete opgelegd van € 6.300, deze wordt door de rechtbank verminderd tot € 4.000. Het gerechtshof was van mening dat de boete te laag was maar heeft deze wel in stand gelaten, een belastingplichtige mag door een hoger beroep - op dit onderdeel - niet in een slechtere positie worden gebracht, zie rechtsoverweging 4.12.
Soms kan het ook anders uitkomen, zie hiertoe een uitspraak van de Hoge Raad op 28 oktober 2016 (ECLI:NL:HR:2016:2424). Als de inspecteur in hoger beroep de strafmaat van een bestuurlijke boete ter discussie stelt, is de hoger beroepsrechter gehouden te beoordelen welk boetebedrag in de omstandigheden van het geval passend en geboden is, en kan de boete lager uitvallen ook als de belastingplichtige geen (incidenteel) hoger beroep heeft ingesteld.
Volgens de parlementaire geschieden (met name bij artikel 8:69 AWB) is de rechtsbescherming de belangrijkste en primaire functie van het bestuursrecht, eigenlijk een verbod op reformatio in peius. Dit hoeft niet altijd een absolute waarheid te zijn, soms kan het anders uitpakken, bijvoorbeeld als de openbare orde in het geding is.
Bij fiscale procedures staat een belastingplichtige dus nog wel redelijk sterk en hoeft niet bang te zijn voor hogere boetes. Dit kan soms anders lopen als een inspecteur in beroep gaat en hierbij de boetediscussie opnieuw zou openen. Dit geeft de belastingrechter soms de ruimte voor een eigen (zelfstandige) beoordeling van de hoogte van de boete. De bescherming komt ook doordat de Algemene Wet inzake Rijksbelastingen (de AWR) niet een letterlijke kopie is van de AWB, de AWR kent ook een eigen fiscale bescherming voor belastingplichtige.
De AWR boven de AWB
Als de AWR afwijkt van de AWB gaat de AWR als bijzondere wet voor. De belangrijkste afwijking van de AWR zit hem zoals opgemerkt in de rechtsbescherming. De AWR kent een zogenoemd gesloten stelsel waarbij alleen kan worden geprocedeerd tegen belastingaanslagen en bepaalde aangewezen beschikkingen. In afwijking van de AWB kan slechts worden geprocedeerd door degene aan wie de aanslag of beschikking is opgelegd (artikel 26a AWR). Daar vallen derden (zoals de FNV) niet onder. Ook niet na de hiervoor besproken uitspraak van de Raad van State.
De fiscale geheimhouding binnen het fiscale speelveld
Vorenstaande wordt ook nog een aangevuld met de fiscale geheimhouding. Artikel 67 AWR heeft voorrang boven de Woo en fiscale gegevens over de persoon of zaken van een ander mogen niet verder bekend worden gemaakt. Dit regime verdraagt zich gelukkig slecht met een model waarin een brancheorganisatie of vakbond toegang krijgt tot het fiscale boete dossier van een belastingplichtige.
In de derde plaats wijst ook het fiscale boetebeleid zelf op een gesloten daderkring. In het Besluit Bestuurlijke Boeten Belastingdienst wordt “belanghebbende” voor de boetetoepassing omschreven in termen van degene aan wie een boete kán worden opgelegd: pleger, medepleger, doen-pleger, uitlokker, medeplichtige, feitelijk leidinggever en opdrachtgever. Daarin figureren geen vakbonden, consumentenorganisaties of concurrenten die opkomen voor een extern collectief belang.
De FNV mag bij I&W nog proberen de boete op te schroeven, maar in het fiscale domein blijft het simpel: daar is de boete geen collectieve hobby—wat de Belastingdienst oplegt, is en blijft een exclusief onderonsje met de belastingplichtige.
In het fiscale boeterecht geldt nog altijd het adagium "res inter alios
acta", wat zich afspeelt tussen fiscus en belastingplichtige blijft keurig
binnen die twee-partijenverhouding. Anders dan in het bestuursrechtelijke
handhavingsdomein ontbreekt hier elk "ius tertii" voor vakbonden of andere
derden om de sanctie op te schroeven of mee te beslissen bij een verhoging
zoals bij de RvS. De fiscale boete is en blijft een punitieve "duplex"
tussen inspecteur en belastingplichtige—"ne bis in idem" en vooral: geen
ruimte voor een derde die nog even simpel een boete wil bijplussen.
Huwelijkse voorwaarden bij ondernemer of DGA nodig?
De echtscheiding van een ondernemer of DGA vereist expertise van een deskundige advocaat, maar zeker ook een fiscaal jurist. Tijdens (of beter vóór) het huwelijk nadenken over huwelijkse voorwaarden is van essentieel belang.
Bescherming privévermogen bij DGA of ondernemer
De meest in het oog springende reden om huwelijkse voorwaarden op te stellen is de bescherming van het privévermogen tegen schuldeisers van de bv of onderneming. Wilt u voorkomen dat uw partner aansprakelijk wordt gesteld voor schulden van uw bedrijf, laat dan een notaris (in overleg met een fiscaal jurist) huwelijkse voorwaarden opstellen. Sinds 1 januari 2018 gelden er nieuwe regels voor gehuwden en geregistreerde partners. Zijn huwelijkse voorwaarden dan nog wel nodig voor de DGA of ondernemer? Antwoord is "jazeker"!
Winst uit bedrijf of bv in gemeenschap?
Als een partner een onderneming of bv heeft, dan wordt hieruit een salaris of winst genoten. Een deel van de winst wordt vaak uit de onderneming gehaald resp. de winst uit de bv blijft in de bv zitten. Op grond van de nieuwe wetgeving (artikel 1:95a BW) moet er een redelijke vergoeding uit de onderneming worden genoten welke in de gemeenschap moet worden gestort. Dit zal niet aan de orde komen tijdens het huwelijk, maar wel bij een echtscheiding. Als er (achteraf) een te laag salaris uit de bv is genoten of er te lage opnamen uit de eenmanszaak of VOF zijn opgenomen, zou de andere echtgenoot nog een claim kunnen hebben op de ondernemende echtgenoot of DGA.
Ook is het mogelijk dat bij een echtscheiding de meewerkende of meedenkende partner alsnog een vergoeding vraagt voor zijn of haar (tot dan toe onbetaalde) werkzaamheden binnen de onderneming of bv van de andere echtgenoot of partner. Dit kan een vergoeding zijn voor arbeid, kennis of vaardigheden. De vastlegging van deze vergoeding of het redelijke salaris in de huwelijkse voorwaarden kan dit probleem voorkomen.
Zaakvervanging en ondernemer
Als Truus - die in gemeenschap van goederen is gehuwd na 2018 - naast gemeenschappelijk vermogen ook privévermogen heeft, moet bij een nieuwe persoonlijke aankoop worden bekeken met welk geld (eigen of gemeenschappelijk) dit goed wordt gekocht. Wordt de aankoop voor meer dan 50% voldaan met eigen geld, dan komt de aankoop niet in het gemeenschappelijke vermogen terecht. Andersom dus wel. Het kan dus onduidelijk zijn wie bij een echtscheiding eigenaar is van wat. Vorenstaande kun je opnemen in de huwelijkse voorwaarden, waardoor een uitsluiting wordt opgenomen voor een goederengemeenschap. Het is wel van belang dat er tijdens het huwelijk een lijst wordt bijgehouden wie waar eigenaar van is en waarom.
Bestuursregeling voor goederengemeenschap
De echtgenoot op wiens naam een goed staat mag hierover beslissen. Als een goed op beider naam staat, dan zijn beide echtgenoten bevoegd om hierover te beslissen. Als een goed binnen de onderneming of bv van de ene echtgenoot wordt gebruikt (dienstbaar is binnen het bedrijf), is de ondernemende echtgenoot bevoegd. Duidelijkheid hieromtrent kan in de huwelijkse voorwaarden worden opgenomen.
Noot fiscaal jurist inzake huwelijkse voorwaarden bij ondernemer of DGA
Het is voor de DGA (of ondernemer) van belang om voor (of tijdens) het huwelijk huwelijkse voorwaarden op te stellen waarin bovenstaande wordt geregeld. Tevens is het volgende van belang voor de huwelijkse voorwaarden:
- Sluit iedere gemeenschap uit.
- Zorg ervoor dat privévermogen, gemeenschappelijk vermogen en zakelijk vermogen duidelijk gescheiden blijven (en goed wordt vastgelegd).
- Neem geen verrekenbeding op.
- Zorg dat de aanschaf (opstart) van de bv of onderneming met eigen vermogen is gefinancierd (aantoonbaar).
- Sluit verrekening van winst uit onderneming of de bv uit.
- Verreken - indien overeengekomen in periodiek verrekenbeding - elk jaar daadwerkelijk het overbespaarde inkomen.
- Betaal zakelijke schulden niet uit gemeenschappelijk of nog niet verrekend inkomen.
Zijn er vragen of opmerkingen of ligt u in echtscheiding als ondernemer (of partner van de ondernemer), neem dan gerust contact op met onderstaande adviseur.
DJ
Wanneer recht op integrale proceskostenvergoeding bij fiscale procedures
Een integrale proceskostenvergoeding in fiscale procedures wordt toegekend als er sprake is van bijzondere omstandigheden. De belangrijkste worden in dit artikel behandeld. U moet hier wel een beroep op doen. In dit artikel gaan we er eens goed voor zitten en geven u een helder inzicht in de mogelijkheden en onmogelijkheden. Hulp nodig bij een fiscale procedure? Neem gerust contact op met onderstaande specialisten.
Wanneer recht op een integrale proceskostenvergoeding
Een belastingplichtige heeft wellicht recht op een integrale proceskostenvergoeding als sprake is van de volgende situaties:
- Onzorgvuldigheid: de inspecteur heeft onzorgvuldig of onrechtmatig gehandeld (of is gewoon slordig of er is sprake van tunnelvisie).
- Vooringenomenheid: de inspecteur heeft het onderzoek vooringenomen opgestart en hierdoor fouten gemaakt.
- Verzuim: de inspecteur heeft fouten gemaakt en besluit deze in het traject te corrigeren of te herroepen, hierbij moet ook sprake zijn van onzorgvuldig of onrechtmatig handelen.
- Tegen beter weten in: de inspecteur handhaaft een standpunt zonder te luisteren naar de informatie van een belastingplichtige waarbij het standpunt - waarvan duidelijk had moeten zijn dat deze fout is - in de procedure geen stand kan houden of stand heeft gehouden.
Het verzoek om een immateriele schadevergoeding en/of integrale proceskostenvergoeding moet wel uitdrukkelijk door een belastingplichtige worden ingenomen en voldoende met stukken worden onderbouwd. Als dit wordt vergeten wordt soms geen proceskostenvergoeding verstrekt.
Proceskostenvergoeding in de bezwaarfase
Ook in de bezwaarfase kan een belastingplichtige recht hebben op een proceskostenvergoeding. Simpel gelijk krijgen wil echter nog niet zeggen dat automatisch recht bestaat op een proceskostenvergoeding in de bezwaarfase. Er bestaat een recht op proceskostenvergoeding in de bezwaarfase indien:
- De kosten door de belastingplichtige in redelijkheid zijn gemaakt; en
- De belastingdienst wijzigt haar beslissing (bijvoorbeeld de naheffings- of navorderingsaanslag) omdat de niet juist is; en
- De fout in de beslissing is te wijten aan de belastingdienst (de inspecteur); en
- De belastingplichtige heeft schriftelijk verzocht om een proceskostenvergoeding. Dit verzoek kan ook nog in het hoorgesprek worden gedaan, dit is vormvrij maar schriftelijk heeft de voorkeur.
De omvang van de proceskostenvergoeding staat in het besluit proceskosten bestuursrecht.
Integrale proceskostenvergoeding door onredelijk gedrag van de inspecteur
In een aantal procedures wordt duidelijk dat de rechter niet kijkt naar het puntensysteem van het besluit maar een integrale proceskostenvergoeding gaat toekennen. Als een belastingplichtige een procedure wint heeft hij of zij veelal recht op een vergoeding van de proceskosten volgens het forfaitaire besluit inzake proceskosten. Deze vergoeding dekt echter zelden de daadwerkelijke kosten van de belastingplichtige. Bij bijzondere omstandigheden mag de rechter van het besluit afwijken (artikel 1, letter a en artikel 2 lid 3 Bpb).
Wanneer recht op volledige proceskosten in een fiscale procedure
- In een procedure bij de Rechtbank Noord Nederland d.d. 8 maart 2021 (ECLI:NL:RBNHO:2021:1809) kwam dit aan de orde. Naar het oordeel van de rechtbank heeft de inspecteur zeer onzorgvuldig gehandeld door bezwaren van de belastingplichtige volledig buiten beschouwing te laten. Hierdoor werd ht materiele geschilpunt onttrokken aan de toetsing van de rechtbank.
- Ook in een procedure bij het Gerechtshof Den Haag d.d. 10 maart 2026 ECLI:NL:GHDHA:2026:432 was sprake van een schending van het verdedigingsbeginsel. Als gevolg hiervan heeft de rechter besloten om de volledige proceskosten van belastingplichtige te vergoeden. Van schending van het verdedigingsbeginsel is sprake als een belastingplichtige bijvoorbeeld niet in de gelegenheid is gesteld op te reageren of hiervoor onvoldoende tijd heeft gehad of niet alle op de zaak betrekking hebbende stukken heeft ontvangen. Een dergelijk besluit zou dan moeten worden vernietigd (Hoge Raad d.d. 24 juni 2022 ECLI:NL:HR:2022:934). In deze procedure had de inspecteur een naheffingsaanslag omzetbelasting met belastingrente opgelegd, zonder vooraf een kennisgeving van dit voornemen aan belastingplichtige te sturen.
Schema vergoeding proceskosten
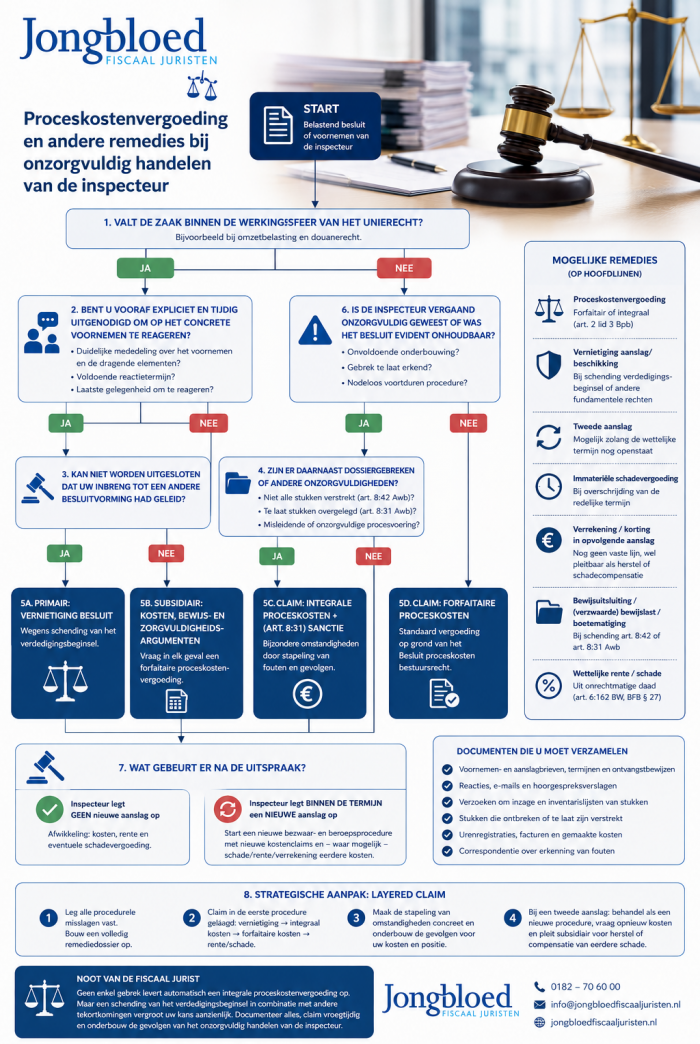
Noot fiscaal jurist inzake integrale proceskostenvergoeding
Bij een eigenwijze of onwillige inspecteur ontstaat een soort fundering voor een mogelijke integrale proceskostenvergoeding. Hierbij is het wel van belang dat hierop een beroep wordt gedaan en dat dit standpunt uitgebreid en kundig wordt onderbouwd. Volgens de vaste lijn van de Hoge Raad in 2007 en Hoge Raad in 2011 speelt dit als er sprake is van bijzondere omstandigheden, zoals onzorgvuldig handelen of vasthouden aan een evident onhoudbaar standpunt. In een procedure is het beste advies om te kiezen voor een dubbele strategie, het eerste standpunt is het vernietigen van het besluit en tweede standpunt (subsidiar) een integrale proceskostenvergoeding en wellicht immateriele schadevergoeding.
Voor het verdedigingsbeginsel loopt de route via het unierecht. Het Hof van Justitie heeft in een paar procedures (zoals Soprope en Kamino/ Datema) duidelijk gemaakt dat een belastingplichtige zijn visie en argumenten kenbaar moet kunnen maken. De Hoge Raad heeft dit in 2015 en 2020 en in 2025 ook opgepakt. Uit deze arresten volgt klip en klaar dat de inspecteur een belastingplichtige helder moet informeren over een concreet voornemen voor een besluit (en hiertoe argumenten, onderbouwing en info moet verstrekken) waarbij de belastingplichtige tijd heeft om hierop te reageren.
De gewone route (via de AWB) loopt via horen en bezwaar maken. De unierechtelijke route werkt ook sneller (eerder in de tijd), voor het nemen van een besluit moet de informatie worden verstrekt. In een reguliere procedure moeten hierbij ook alle op de zaak betrekking hebbende stukken aan belastingplichtige worden verstrekt, zie hiertoe de Hoge Raad in 2018. Ook de belastingdienst heeft hierover een nette handreiking opgesteld.
In diverse procedures wordt kritisch gekeken naar de mogelijkheid voor een integrale proceskostenvergoeding, een opsomming:
- Hoge Raad 13 april 2007: afwijking forfait als besluit evident geen stand kan houden
- Hoge Raad 4 februari 2011: een vergissing is menselijk, geen sprake van verwijtbaarheid
- Hoge Raad 26 juni 2015: Nederlandse invulling van Kamino procedure
- Gerechtshof Den Haag d.d. 10 maart 2026 integrale proceskostenvergoeding in bezwaar wegens cumulatie van formele schendingen en onzorgvuldigheden
Bron proceskostenvergoeding
Hoge Raad d.d. 13 april 2007 (ECLI:NL:HR:2007:BA2802)
Hoge Raad d.d. 4 februari 2011 (ECLI:NL:HR:2011:BP2975)
Hoge Raad d.d. 26 juni 2015 ECLI:NL:HR:2015:1666
Hoge Raad d.d. 19 juni 2020 ECLI:NK:HR:202:1044
Rechtbank Noord Nederland d.d. 8 maart 2021 (ECLI:NL:RBNHO:2021:1809
Hoge Raad d.d. 13 juni 2025 ECLI:NL:HR:2025:903
Gerechtshof Den Haag d.d. 10 maart 2026 ECLI:NL:GHDHA:2026:432
Onbeperkte navordering bij erfbelasting
Gisteren adviseerde ik een aantal mensen over de terugwerkende kracht voor de erfbelasting. Cliënten willen gebruik maken van de inkeerregeling voor vermogen dat afkomstig is van hun vader, die in 1980 is overleden. Als er vóór 2012 zou zijn ingekeerd, dan zou er geen erfbelasting verschuldigd zijn. Door een wetswijziging - met onbeperkte terugwerkende kracht - is dit nu wel zo. Dit kan niet.
Edelweissroute heeft onbeperkt terugwerkende kracht
Tot 2012 was u geen erfbelasting verschuldigd als deze meer dan 12 jaar daarvoor moest worden betaald. Sinds 1 januari 2012 is de Successiewet (hierna SW) aangepast, in artikel 66 (lid 3) SW. Dit nieuwe artikel stelt dat de navorderingstermijn voor in het buitenland aangehouden vermogensbestanddelen niet vervalt na 12 jaar (dus onbeperkt). Tot dat moment was hierop de reguliere termijn van 12 jaar van toepassing (dit conform artikel 16 van de Algemene Wet inzake Rijskbelastingen (AWR). Op grond van artikel 10 AWR moet een belastingplichtige melding maken van een verborgen erfenis in het buitenland.
Hoe werkt de Edelweissroute tot en met 2011?
De reden voor de wetswijziging is het bestrijden van de zogenaamde Edelweissroute. Via deze route kon een belastingplichtige de erfbelasting op buitenlands vermogen ontgaan. De Edelweissroute werkte feitelijk heel eenvoudig. Een belastingplichtige woont in Nederland en heeft een onbekende bankrekening in Luxemburg (zwart geld). Na overlijden van de belastingplichtige wordt dit vermogen niet aangegeven in de aangifte erfbelasting, immers de erfgenamen weten niet van het bestaan van dit vermogen. Na 12 jaar informeert de bank (of de executeur) de erfgenamen over het bestaan van de bankrekening in Luxemburg. De Belastingdienst kon dan de verschuldigde erfbelasting niet meer navorderen, de termijn van 12 jaar was immers verstreken.
Onbeperkt terugwerkende kracht Edelweissroute
Door de invoering van het nieuwe artikel 66 lid 3 SW is er thans sprake van onbeperkt terugwerkende kracht. Er is geen overgangsrecht ingevoerd en hiermee heeft de Belastingdienst ineens het heffingsrecht voor de erfbelasting. Als de Belastingdienst nu via de inkeerregeling op de hoogte komt van buitenlands vermogen dat via een nalatenschap is verkregen, dan is er altijd erfbelasting verschuldigd. Tot 2012 kon dit niet.
Feitelijk wordt er gesteld dat vanaf 2012 er een boete komt als u door oranje bent gereden. Vervolgens krijgt u een boete omdat u in 1978 door oranje bent gereden (toen mocht dit nog). Vorenstaande is in strijd met het rechtszekerheidsbeginsel en als ik de parlementaire stukken erbij pak, dan zie ik dat de onbeperkt terugwerkende kracht ook niet de bedoeling was.
Bij een normale wetswijziging wordt er zelden terugwerkende kracht verleend. Als hiervan als sprake is, dan is er een uitgebreide overgangsregeling. De wetswijziging zorgt er in onderhavige situaties voor dat u wordt gestraft met erfbelasting over een moment waarbij nog geen erfbelasting verschuldigd zou zijn.
Het legaliteitsbeginsel (of Nulla Poena beginsel) houdt in dat een belastingplichtige alleen gehouden kan worden aan een wetsbepaling die al bestond op het moment dat die persoon datgene doet waarop die wet betrekking heeft. Veelal zien we dit beginsel terug in het strafrecht en wordt in het fiscale recht aangesloten bij het genoemde rechtszekerheidsbeginsel.
De wetswijzging laat zich dus niet verenigen met:
- het rechtszekerheidsbeginsel;
- de kenbaarheid van wetgeving;
- de voorspelbaarheid van wetgeving;
- het Europese recht (verschillende termijnen voor binnenlandse en buitenlandse situaties).
Advies fiscaal jurist
De Belastingdienst past de spelregels tijdens het spel (of zelfs na de wedstrijd) aan. Dit kan niet ... tenzij ... In de fiscale wetgeving wordt zelden terugwerkende kracht (zonder overgangsrecht) toegepast, tenminste als deze nadelig zou uitpakken voor de belastingplichtige. U moet immers uit kunnen gaan van een betrouwbare overheid (rechtszekerheid). We zien de laatste jaren wel dat belastingplichtigen en adviseurs de grenzen opzoeken, waardoor de Belastingdienst / overheid van mening is dat terugwerkende kracht eerder is toegestaan. Constructies moeten worden bestreden en hiervoor is ook terugwerkende kracht een mogelijkheid. De overheid doet dit via Fraus Legis, maar ook via wetswijzigingen met terugwerkende kracht. Ook wordt in sneltreinvaart een wetswijziging doorgevoerd.
Deze wetswijziging had niet de bedoeling om terugwerkende kracht en overkill te bevatten. De eerste procedures zullen eerdaags komen en worden naar mijn mening positief (voor de belastingplichtige) afgerond. De rechter moet afwegen of dit een constructie is waarbij terugwerkende kracht is toegestaan (constructiebestrijding). Ik denk dat de rechter op grond van Europese wetgeving en de eisen welke aan terugwerkende kracht worden gesteld moet concluderen dat de wetswijziging te ver gaat.
Er zal wel wat onrust ontstaan omtrent deze materie omdat executeurs (op grond van artikel 72 SW) mede aansprakelijk kunnen worden gesteld voor een foute aangifte erfbelasting. De staatssecretaris heeft echter aangegeven hier niet te veel op te zullen reageren, mits de executeur te goeder trouw is tenminste.
Heeft u last van de wetswijziging, neem dan gerust contact op.
Aandelenopties werknemers en belastingen
Werkgevers kunnen hun werknemers aandelenopties toekennen als beloning. Onder de huidige wetgeving (artikel 10a lid 1 Wet loonbelasting) vindt het heffingsmoment over deze werknemersparticipatie (werknemersoptie) niet plaats op het moment van toekenning, maar op het moment van uitoefening. Het verschil tussen de uitoefenprijs van de optie en de waarde van het verkregen aandeel is belast. Meestal houden de werknemers de aandelen en / of kunnen of mogen ze het aandeel niet verkopen. De werknemer beschikt dan niet over geld (liquide middelen) om de belasting te betalen. De regeling voor aandelenopties zou dus aangepast moeten worden. Dit is in 2021 al eens aan de orde gesteld, maar hier is nog niets mee gebeurd. Vanaf 2023 mag de belastingheffing worden betaald als de aandelen worden verzilverd.
Is het wetsvoorstel voordelig? Eigenlijk niet. Bij een dalende koers had de werknemer de aandelen beter niet kunnen kopen, dus de werknemer gaat altijd uit van een stijgende aandelenkoers. Bij een stijgende aandelenkoers is het voorstel ongunstig. Conclusie: 'flauwekul voorstel waar bedrijfsleven niet veel mee opschiet.'
Plannen Kabinet en werknemersparticipatie en aandelenopties
Het wordt eenvoudiger om werknemers deels te betalen via een werknemersparticipatieregeling of optieregeling, hiertoe wordt nieuwe wetgeving opgesteld zodat het fiscaal voordeliger gaat worden om aandelen in het bedrijf aan een werknemer te "verkopen". Wij verwachten deze plannen ergens in 2027. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Deze regeling gaat gelden voor startups en scaleups, vermoedelijk niet voor "reguliere" bedrijven.
Update fiscale behandeling aandelenoptierechten in grensoverschrijdende situaties
Op 7 december 2024 is een besluit gepubliceerd over de fiscale behandeling van aandelenoptierechten in grensoverschrijdende situaties is gepubliceerd in de Staatscourant. Dit besluit bevat beleid over de heffing van loon- en inkomstenbelasting op voordelen uit aandelenoptierechten die aan werknemers worden toegekend en vervangt het eerdere besluit van 2002.
Belangrijkste wijzigingen:
- Aanpassing door nieuwe wetgeving: Het besluit is geactualiseerd vanwege de invoering van de Wet aanpassing fiscale regeling aandelenoptierechten per 1 januari 2023.
- Heffingsmoment verschoven: Het moment van heffing is niet langer het uitoefenen van de aandelenoptierechten, maar het moment waarop de aandelen verhandelbaar worden.
- Twee perioden onderscheiden:
- Periode 1: Voorafgaand aan uitoefening, voordelen worden toegerekend aan werkzaamheden.
- Periode 2: Tussen uitoefening en verhandelbaarheid, voordelen worden toegerekend aan het aandeelhouderschap (bijv. dividend).
- Loonbelasting en internationale situaties: Voor niet-inwoners kan in bepaalde situaties heffing van loonbelasting achterwege blijven, onder voorwaarden.
Goedkeuring staatssecretaris:
De staatssecretaris keurt goed dat geen loonbelasting wordt geheven over voordelen uit periode 2, mits deze niet worden aangemerkt als inkomen uit werk en woning. Dit besluit heeft terugwerkende kracht tot 1 januari 2023.
Aandelenoptie rechten: aanpassing heffingsmoment
Staatssecretaris van Financiën Van Rij heeft het wetsvoorstel Wet aanpassing fiscale regeling aandelenopties opnieuw naar de Tweede Kamer gestuurd. Dit voorstel was reeds aangekondigd in het Belastingplan 2022, maar is aangehouden voor het nieuwe kabinet, omdat er destijds twijfels bestonden over onder andere de uitvoeringslasten en om eventuele aanpassingen te verkennen. Staatssecretaris van Financiën Van Rij geeft aan dat aanpassingen van het wetsvoorstel de regeling juist lastiger maken en heeft om die reden het wetsvoorstel ongewijzigd naar de Tweede Kamer gestuurd.
Inhoud wetsvoorstel aandelenopties werknemers
Wanneer werknemers als beloning van hun werkgever aandelenopties ontvangen
als arbeidsbeloning, betalen zij daar inkomstenbelasting over in box 1
tegen het progressieve tarief. Het heffingsmoment is het moment wanneer
de aandelenopties worden verzilverd.
In de praktijk komt het vaak voor, zeker bij start-ups, dat de medewerker
die de aandelenopties verzilvert een vervreemdingsverbod heeft op deze
aandelen voor een bepaalde periode. Dit zorgt in de praktijk voor een liquiditeitsprobleem
bij de medewerker, omdat hij deze aandelenopties nog niet kan verkopen
maar al wel de verschuldigde belasting moet betalen.
Het wetsvoorstel geeft de medewerker die de aandelenoptie verzilvert de mogelijkheid om, met ingang van 1 januari 2023, zelf het moment te bepalen wanneer hij de verschuldigde belasting betaalt. Dit kan zijn op het moment zoals het was, namelijk wanneer de aandelenopties worden verzilverd, óf het moment dat de aandelen verhandelbaar zijn geworden. Het doel van het wetsvoorstel is om bedrijven de mogelijkheid te bieden om werknemers te belonen en daarmee langer aan zich te kunnen binden, zonder dat een belastingmaatregel ervaren wordt als uitvoeringsprobleem.
Optieregeling voor start ups
Er is op dit moment (juni 2022) een wetsvoorstel in behandeling voor een fiscaal gunstige optie regeling bij start ups. Binnen dit voorstel is het mogelijk dat er geen belasting wordt betaald bij toekennen maar pas bij verhandelbaarheid. Edoch dan over de waarde op dat moment. Waar het voordeel in zit is ons onduidelijk.
Noot fiscaal jurist inzake werknemersparticipaties en aandelenopties
Het wetsvoorstel geeft
een werknemer in eerste aanleg meer mogelijkheden met betrekking tot eventuele
liquiditeitsproblemen wanneer aandelen niet verhandelbaar zijn. Echter
het uitstellen van de belastingheffing tot het moment dat de aandelen verhandelbaar
zijn zal in de praktijk vaak zorgen voor een hogere belastingheffing. De
grondslag voor de belastingheffing is namelijk de waarde van de aandelen
minus de uitoefenprijs van de aandelenopties. Wanneer de aandelen in waarde
stijgen in de periode dat de aandelen worden verzilverd en deze verhandelbaar
zijn geworden, neemt de grondslag voor de belastingheffing ook toe. Onderstaand
wordt e.e.a. geïllustreerd aan de hand van een voorbeeld (klik voor vergroting).
Bron aandelenopties LinkedIn Staatssecretaris van Financiën Van Rijn
Wanneer het heffingsmoment werd gekozen op het moment dat de aandelenopties
worden uitgeoefend, was de grondslag van de belastingheffing in bovenstaand
voorbeeld € 30.000 -/- € 10.000 uitoefenprijs = € 20.000. Bij een belastingtarief
van 49,5% (toptarief box 1) bedraagt de verschuldigde belasting € 9.900
ten opzichte van een belastingdruk van € 19.800 wanneer de aandelenopties
verhandelbaar zijn geworden in bovenstaande illustratie. Naar verwachting
zal de voorgenomen wetswijziging in het Belastingplan 2023 worden gepresenteerd.
Bent u van plan medewerkers te laten participeren binnen uw onderneming
of krijgt u mogelijk wellicht zelf de mogelijkheid aandelenopties aan te
kopen van uw werkgever, dan is het goed u tijdig te laten informeren over
de belastinggevolgen voor u of uw werknemers. Neem om die reden gerust
eens vrijblijvend contact op met één van onderstaande adviseurs.
Bestaande optieregelingen goed vastleggen
Aandachtspunt is dat het wetsvoorstel geen overgangsregeling kent voor bestaande aandelenopties. Het belastbare moment voor de houders van aandelenopties die voor 1 januari 2023 zijn uitgegeven verschuift hierdoor naar het moment van verhandelbaarheid, tenzij de werknemer expliciet (schriftelijk) kiest voor de keuzeregeling. Bestaande aandelenoptieregelingen moeten dus opnieuw worden beoordeeld.
Het is jammer dat het kabinet niet met een betere regeling komt. Uit een landenonderzoek volgt dat de regeling die wij vanaf 2023 gaan gebruiken al in meerdere landen op dezelfde manier werkt. Dit is voor het kabinet ook de reden om het wetsvoorstel door te voeren. Een speciale regeling (niet gehele waarde wordt belast) voor innovatieve bedrijven of start-ups is komen te vervallen, dat is een gemiste kans.
Het is eerder te overwegen dat de werkgever - tegen een lage rente - een lening verstrekt aan de werknemer zodat hij / zij de belastingen kan betalen. Leg de regeling en het heffingsmoment goed vast in een schriftelijke overeenkomst, deze moet de werkgever bewaren bij zijn loonadministratie.
Vaak wordt in de praktijk gekozen voor een echte werknemersparticipatie (aandelen met STAK) of een zogenaamd Stock Appreciation Right (SAR). Een SAR geeft werknemers recht op een betaling van geld indien aan bepaalde voorwaarden wordt voldaan (bijvoorbeeld bij een bepaalde winst of bij verkoop). Een SAR wordt gezien als regulier loon en is aftrekbaar voor de Vennootschapsbelasting. Via een SAR wordt wel minder gebondenheid gecreëerd dan via een aandeel of een optie.
Zowel de Nederlandse optieregeling als de SAR bieden geen goed alternatief voor het belonen van werknemers. Nederland blijft hierdoor achterlopen binnen internationaal verband, dit is slecht voor het Nederlandse vestigingsklimaat. Wilt u een advies inzake een werknemersparticipatie, neem dan gerust contact op met onderstaande adviseurs.
Bron aandelenopties en werknemers
Tweede kamer stukken werknemersopties
JWW
Checklist fiscale procedure
Met enige regelmaat voeren wij voor belastingplichtigen en/of als ondersteuning van klanten van administratie- en accountantskantoren fiscale procedures bij de rechtbank en/of gerechtshoven. Ook worden er in voorkomende gevallen second opinions afgegeven over lopende procedures. Met ondersteuning van AI kunnen analyses en processtukken op dit moment vlot worden geanalyseerd. De betrouwbaarheid en creativiteit blijft altijd een issue, een ervaren fiscaal jurist met proces ervaring blijft dus noodzakelijk. AI maakt ons werk leuker, uitdagender en kan nieuwe inzichten geven. In dit artikel een overzicht van de do's en don'ts bij een fiscale procedure.
Hulp nodig bij een fiscale procedure in bezwaar of beroep? Vraag gerust een vrijblijvende offerte
De fiscale procedure, Do's & Don'ts
Procederen tegen de Belastingdienst is een fiscaal juridisch "spel" met eigen regels. Als u de spelregels kent vergroot u de kansen op succes. Het missen van termijnen, vergeten van termijnen of ruim opzetten van beroepschriften (materieel en formeel) zijn veel gemaakte fouten. In het kort de aftrap
- Aanslag wordt ontvangen
- Bezwaar binnen 6 weken (vergeet nieuwe feiten niet en vraag om een hoorzitting en dossierinzage)
- Beroep (rechtbank) binnen 6 weken (griffierecht particulieren € 50 en zakelijk € 365)
- Hoger beroep (gerechtshof) binnen 6 weken (griiffierecht particulieren € 136 en zakeljk € 548)
- Cassatie (Hoge Raad) binnen 6 weken (griffierecht gelijk aan Gerechtshof) > alleen rechtsvragen toelaatbaar
Aandachtspunten termijnoverschrijding bezwaarfase
Dien altijd een pro forma bezwaarschrift in als u termijnen dreigt te missen. Een ongemotiveerd bezwaarschrift (pro forma) is beter dan een te laat gemotiveerd bezwaarschrift. De belastingdienst zal u na ontvangst een termijn geven om te reageren.
- Vraag de inspecteur om uitstel voor motivering van uw pro forma bezwaarschrift, u heeft tenminste recht op 4 weken.
- Bij aangifte belasting (BTW, BPM) gaat de 6 weken termijn lopen op de betaaldatum en niet op de aangifte datum
- Mist u de termijn bekijk dan of sprake is van een verschoonbare termijnoverschrijding (Hoge Raad d.d. 5 april 2024 ECLI:NL:HR:2024:515)
Aandachtspunten bezwaarfase belastingdienst
- Vraag altijd om een hoorgesprek met de belastingdienst. U kunt dan kijken of een oplossing voorhanden ligt en krijgt meer inzicht in de standpunten en bewijzen van de belastingdienst. Vraag om een gespreksverslag / notulen.
- Maak ook bezwaar tegen een eventuele boete (voorbeeld)
- Uitspraken van u - tijdens gesprekken voor de aanslag - mogen bij het opleggen van een boete soms niet worden gebruikt, zie criminal charge (kennisgroep KG:206:2023:6)
- Controleer bij een boete of de redelijke termijn is overschreden, zie kennisgroep standpunt KG:206:2025:2)
- Beroep u bij een boete eventueel op fouten van uw adviseur. Zie Rechtbank Gelderland d.d. 12 december 2025 ECLI:NL:RBGEL:2025:10887
- Maak bij het aankondigen van een vergrijpboete gebruik van uw zwijgrecht. Vraag tijdens onderzoek of er voornemende is tot het opleggen van een vergrijpboete.
- Voorafgaande aan het hoorgesprek is er een recht op dossierinzage. Stuur de inspecteur voordien een lijst met vragen en aandachtspunten en/of stukken die u wilt zien. Laat de inspecteur ook een inhoudsopgave maken van uw dossier. In dit artikel nemen wij u mee tijdens een hoorgesprek en hier kunt u alle aandachtspunten nog eens nalezen.
- Uw belastingadviseur kan eventueel ook digitaal bezwaar aantekenen (sinds 2025)
- Breng nieuwe standpunten, feiten en argumenten in tijdens de bezwaarfase
- Beroep u op het vertrouwensbeginsel, gaat vaak mis maar soms - met goede onderbouwing - zeker kansrijk.
Aandachtspunten bij de beroepsfase in fiscale zaken
- Argumenten: in elke fase (bezwaar, beroep en hoger beroep) kunt u nieuwe feiten, standpunten en argumenten naar voren brengen
- Primaire en subsidiaire standpunten: geef de rechter een alternatief als u hoofdstandpunt vaalt. U kunt meerdere alternatieve uitkomsten en routes aan de orde stellen.
- Verzoek explicitiet om een mondelinge behandeling (zitting).
- Bekijk of de redelijk termijn van 2 jaar is overschreden, dit kan een immateriele schadevergoeding meebrengen.
- Overzicht: zorg voor een heldere tijdlijn en overzicht van de feiten, draagt niet zoveel standpunten aan dat u de essentie uit het oog verliest.
- Bekijk of er algemene beginselen van behoorlijk bestuur bij u zijn geschonden. Dit is een onderdeel dat best kan van slagen kan hebben maar ook veel onderzoekstijd kan kosten.
- Betaal de griffierechten tijdig, bij niet tijdige betaling kan niet ontvankelijkheid van beroep volgen.
- Bij schending van uw verdedigingsbeginsel is er sneller recht op integrale proceskostenvergoeding, let hierop. Zie Hoge Raad d.d. 24 juni 2022 ECLI:NL:HR:2022:934
- Als de inspecteur alsnog (gedeeltelijk) aan uw bezwaren tegemoet komt bij de gang naar de rechter is er wellicht nog ruimte voor een hogere proceskostenvergoeding, zie Gerechtshof Arnhem Leeuwarden d.d. 20 december 2022 ECLI:NL:GHARL:2022:10937
- Vraag om een proceskostenvergoeding en/of om vergoeding van alle (integrale) proceskosten
- Bekijk hoe de belastingdienst u op het spoor is gekomen, soms is dit via een klikbrief die u informatie voor uw zitting kan geven (zie Rechtbank Zeeland West Brabant d.d. 22 januari 2025 ECLI:NL:RBZWB:2025:300)
- Bekijk of alle bewijs van de inspecteur rechtmatig is verkregen.
- Verzoek om terugbetaling van het griffierecht.
- Immateriele schadevergoeding: vraag in voorkomende gevallen om een immateriele schadevergoeding. Zie Hoge Raad d.d. 14 juni 2024 ECLI:NL:HR:2024:853
- In voorkomende gevallen kan het verstandig zijn om adviseurs of betrokkenen op te roepen als getuige, let hierop.
- Wie stelt moet ook bewijzen: in fiscale zaken geldt als hoofdregel, wie stelt moet ook bewijzen. Als de inspecteur een correctie wil aanbrengen op uw aangifte dan moet de inspecteur daarvoor het bewijs leveren. Voor aftrekposten geldt het omgekeerde, die moet u aannemelijk maken (aannemelijk maken is de lichtst norm. De volgende stap is aantonen/ doen blijken, dit speelt enkel als de wet dit uitdrukkelijk heeft bepaald. De zwaarste sanctie die u kunt krijgen is de omkering van de bewijslast, dit treedt op als u niet voldoet aan informatieverzoeken of als u niet de vereiste aangifte heeft gedaan (zie Hoge Raad d.d. 24 april 2015 ECLI:NL:HR:2015:1083).
- De rechter kan u soms helpen maar veelal moet u argumenten zelf aanvoeren. Als bijvooorbeeld het vertrouwensbeginsel niet in uw stukken wordt benoemd mag de rechter die niet ambtshalve zomaar behandelen.
Op de zaak betrekking hebbende stukken in fiscale procedures
Dit is steeds vaker een belangrijk wapen in een fiscale procedure. Het volledige dossier moet u ter inzage worden verstrekt. Dit gaat om alle op de zaak betrekking hebbende stukken, deze moeten door de inspecteur worden verstrekt. Vaak is er discussie over welke stukken wel en niet moeten worden verstrekt.
- Bekijk of u alle op de zaak betrekking hebben stukken tijdens de bezwaarfase en dossierinzage heeft ontvangen.
- De inspecteur mag geen selectie maken van welke stukken wel en niet worden verstrekt (Hoge Raad d.d. 4 mei 2018 ECLI:NL:HR:2018:672)
- Ook stukken uit een strafrechtelijk onderzoek - die aan de inspecteur zijn verstrekt - moeten soms worden ingebracht (maar niet altijd), zie Hoge Raad d.d. 5 oktober 2018 ECLI:NL:HR:2018:1863.
- Betwist schriftelijk als u niet alle op de zaak betrekking hebbende stukken heeft ontvangen.
Aandachtspunten bij hoger beroep in fiscale procedures
- Overweeg in hoger beroep een standpunt dat in beroep niet aan de orde geweest te bepleiten
- Breng nieuwe standpunten in als die voor u goed kunnen uitpakken
- Laat de procedure bij de rechtbank beoordelen door een andere / nieuwe fiscaal jurist
- Beoordeel alle stukken, inclusief de uitspraak, via AI (vraag eventueel een AI specialist)
Aandachtspunten tijdens de hoorzitting of zitten bij de rechter
- Controleer de uitnodiging voor datum, tijdstip en adres.
- Bekijk of de griffierechten tijdig zijn betaald.
- Zorg ervoor dat u een volmacht bij u heeft (als u adviseur bent van belastingplichtige), bekijk goed wie bestuurder van een BV is (zodat volmacht op de juiste naam staat). Bekijk ook of de volmacht voldoende ruim is opgesteld.
- Als er getuigen komen vang deze dan op bij de rechtbank of het Gerechtshof en bereid de getuigen voor op de mogelijke vragen.
- Wees op tijd, tenminste uurtje van tevoren bij de rechtbank of het Gerechtshof aanwezig zijn, vergeet uw paspoort, computer en dossier niet.
- Dien eventueel voor de zitting nog nadere stukken in, niet te laat want dit is in strijd met de goede procesorde.
- Bereid een pleitnotitie voor, beknopt en gestructureerd met explicitiete verwijzigingen naar wellicht recente ECLI nummers (tenminste 10 dagen voor de zitting, liever eerder). Neem de pleitnotitie - tenminste in 4 voud - mee naar de zitting. Overhandig de pleitnotitie aan de rechter en inspecteur.
- Verzoek de rechter om gerichte vragen te stellen aan de inspecteur over onderwerpen die u beide anders ziet
- Verschijn nooit slecht of onvoldoende voorbereid op een zitting
- Overweeg een schikking altijd, en dus niet klakkeloos afwijzen of eigenwijs zijn.
Gebruikelijk loon DGA bij verlieslatende BV
De gebruikelijkloonregeling voor de DGA blijft een terugkerend strijdpunt met de Belastingdienst, met name bij verlieslatende of noodlijdende rechtspersonen, zoals een BV. De inspecteur grijpt al snel terug op het normbedrag of een theoretisch “gebruikelijk” loon, terwijl de DGA stelt dat uitbetaling daarvan de onderneming in gevaar brengt. In dit artikel gaan we nader in op een heldere uitspraak van het Gerechtshof Den Haag d.d. 1 oktober 2025 ECLI:NL:GHDHA:2025:2591 welke in lijn met een eerdere uitspraak van de Rechtbank Den Haag d.d. 11 december 2024 ECLI:NL:RBDHA:2024:21120 het DGA bij een verliesgevende BV heeft vastgesteld op 15% van het gebruikelijke DGA salaris. De uitspraak is relevant voor DGA’s die hun onderneming draaiende proberen te houden in economisch moeilijke omstandig-heden.
Procedure inzake gebruikelijk loon DGA en verliesgevende BV
Henk is DGA van een BV die zich bezighoudt met de in- en verkoop en bewerking van edelmetalen. De DGA is enig aandeelhouder, bestuurder én werknemer van de BV. Voor het betreffende jaar is in de loonadministratie aanvankelijk uitgegaan van een gebruikelijk loon van circa € 48.000, maar dit loon is feitelijk niet (volledig) uitbetaald omdat de BV het niet kon betalen. De BV verkeert al langere tijd in financieel zwaar weer en lijdt structurele verliezen. De Belastingdienst legt een naheffingsaanslag loonheffingen op, uitgaande van een hoger gebruikelijk loon dan feitelijk is genoten. In bezwaar verlaagt de inspecteur het loon tot € 25.000, maar handhaaft dat ook dit bedrag als gebruikelijk loon moet worden aangemerkt.
Standpunt DGA inzake gebruikelijk loon bij verlies in de BV
De DGA stelt dat zelfs een loon van € 25.000 niet zakelijk en niet haalbaar is gezien de financiële positie van de BV. Uitbetaling van een dergelijk loon zou direct leiden tot liquiditeitsproblemen en het voortbestaan van de onderneming bedreigen. Volgens Henk moet bij de toepassing van artikel 12a Wet LB 1964 rekening worden gehouden met de economische realiteit. Het gebruikelijk loon moet aansluiten bij wat de BV daadwerkelijk kan dragen. Gelet op de structurele verliezen en beperkte cashflow acht Henk (de DGA) een loon van € 7.500 passend.
Standpunt Belastingdienst inzake gebruikelijk loon DGA
De Belastingdienst stelt zich op het standpunt dat de gebruikelijkloonregeling een objectieve norm bevat, de wet is de wet! Dat de BV verlies lijdt, betekent volgens de inspecteur niet automatisch dat het loon fors kan worden verlaagd. Kennelijk mist de inspecteur hierbij de economische realiteit. Een DGA moet op grond van de wet een gebruikelijk loon uitkeren en als dit niet kan dan moet de DGA dit maar oplossen. De inspecteur erkent dat een verlaging mogelijk is, maar meent dat een loon van € 25.000 reeds een aanzienlijke tegemoetkoming vormt. Volgens de Belastingdienst blijft Henk werkzaamheden van betekenis verrichten en kan een (nagenoeg) symbolisch loon niet worden gerechtvaardigd. De inspecteur miskent hierbij het feit dat een DGA geen normale werknemer is, als er geen geld wordt verdiend kan er ook geen salaris worden betaald. Elke burger begrijpt dit maar soms is de wet dan een bijzonder fenomeen.
Uitspraak rechtbank inzake gebruikelijk loon en verlies in de BV
De rechtbank volgt het standpunt van de Belastingdienst niet volledig. Zij oordeelt dat onvoldoende rekening is gehouden met de structureel slechte financiële positie van de BV. De rechtbank acht aannemelijk dat een loon van € 25.000 de continuïteit van de onderneming in gevaar zou brengen. De rechtbank stelt het gebruikelijk loon lager vast en geeft daarmee expliciet gewicht aan de betalingscapaciteit van de BV.
Uitspraak gerechtshof inzake gebruikelijk loon DGA en verliesgevende BV
Het Gerechtshof Den Haag bevestigt het oordeel van de rechtbank. Het hof overweegt dat de gebruikelijkloonregeling weliswaar uitgaat van een normatief loon, maar dat zakelijke omstandigheden aanleiding kunnen geven tot een substantiële verlaging. Van doorslaggevend belang is dat:
- sprake is van structurele verliezen,
- de BV onvoldoende liquiditeiten heeft om een hoger loon uit te betalen, en
- uitbetaling van een gebruikelijk loon op normniveau de continuïteit van de onderneming zou bedreigen.
Het hof acht een gebruikelijk loon van € 7.500 in dit specifieke geval aannemelijk en passend. Daarbij weegt mee dat de onderneming enkele jaren later feitelijk is gestaakt, hetgeen de structurele problematiek bevestigt.
Noot fiscaal jurist inzake DGA salaris en verlies in de BV
Deze uitspraak laat opnieuw zien dat artikel 12a Wet LB 1964 geen absoluut minimumloon bevat. De norm kan worden doorbroken wanneer de DGA aannemelijk maakt dat toepassing van het gebruikelijk loon zakelijk onhaalbaar is. Tegelijkertijd volgt uit de uitspraak dat de DGA een zware bewijslast heeft en dat incidenteel verlies niet voldoende is voor een lager DGA salaris. Bijzonder in deze casus is dat achteraf bekende feiten worden meegewogen bij de beoordeling door het Gerechtshof. De lijn sluit aan bij eerdere jurisprudentie waarin structurele verliezen aanleiding vormden voor een lager loon, maar niet automatisch tot nihil leidden.
Praktische tips voor de praktijk
- Vooraf afstemmen van lager DGA salaris heeft de voorkeur.
- Probeer helder toe te lichten dat uitbetaling van het loon de continuïteit van de BV in gevaar brengt.
- Onderbouw continuïteitsrisico’s met concrete voorbeelden en indien mogelijk met een liquiditeitsprognose, cashflow-overzichten en accountantsverklaringen. Een incidenteel verlies is dus niet voldoende.
- Leg de tijdsbesteding van de DGA zorgvuldig vast. Een lager loon is
beter verdedigbaar als duidelijk is welke werkzaamheden daadwerkelijk worden
verricht en in welke omvang (en op welk niveau).
Vakantiewoning en omzetbelasting
Btw vakantiewoning bij leegstand
De Hoge Raad heeft op 25 maart 2022 een arrest gewezen waarmee duidelijk is geworden hoe moet worden omgegaan met de btw tijdens leegstand. De verhuur van een vakantiewoning is belast met btw, verlaagde tarief van nu 9%. Wanneer u de woning ook zelf gebruikt, moet er een correctie gemaakt worden ten aanzien van de btw die in vooraftrek is genomen. De vraag in deze casus was: hoe stel je dit privégebruik vast. Hoort leegstand wel of niet bij het privégebruik.
Verhuur vakantiewoning en omzetbelasting
Belanghebbende heeft in 2010 een vakantiewoning gekocht voor € 193.000 exclusief omzetbelasting. De btw is volledig teruggevraagd. Vervolgens is een beheer- en verhuurovereenkomst aangegaan met een partij die de verhuur verzorgt. Hierbij zijn afspraken gemaakt over het eigen gebruik. Naast een vast aantal dagen per jaar kan belanghebbende bij leegstand (in overleg met de beheerder) gebruik maken van de woning.
De inspecteur constateert dat belanghebbende ook zelf gebruik maakt van de woning en legt naheffingsaanslagen op over de jaren 2011, 2012 en 2013. Het gebruik in de betreffende jaren ziet er als volgt uit:
Jaar | Verhuur | Eigen gebruik | Totaal |
2011 | 10 | 73 | 83 |
2012 | 61 | 73 | 134 |
2013 | 103 | 73 | 176 |
Bij eigen gebruik wordt er geen vergoeding betaald door de eigenaar. De btw-correctie wordt daarom berekend over de door belanghebbende gedane uitgaven ten behoeve van de woning. Dit was in voornoemde jaren respectievelijk € 23.597, € 23.091 en € 21.736.
De inspecteur stelde zich op het standpunt dat de correctie voor het privégebruik moest worden berekend op basis van het daadwerkelijke gebruik. Daarmee kom je bijvoorbeeld voor 2011 op de volgende correctie 73/83 * € 23.597 * 19% = € 3.943.
De Hoge Raad heeft nu bepaald dat dit niet terecht is. In de perioden van het jaar waarin de woning leegstond, was deze in principe beschikbaar voor de verhuur. Bij de berekening van de correctie moet u daarom al deze dagen meenemen. De correctie ziet er dan als volgt uit: 73/365 * € 23.597 = € 896.
Tarief omzetbelasting bij verhuur vakantiewoning
Belanghebbende heeft nog geprobeerd om de correctie plaats te laten vinden tegen het lage tarief, omdat dit immers ook het tarief is dat verschuldigd is over de huuropbrengst. Dit gaat niet op. Het eigen gebruik wordt niet gezien als het kortstondig verhuren van een woning in het kader van hotel-, pension en vakantiebestedingsbedrijf. Hierdoor is niet het verlaagde tarief van toepassing, maar het verhoogde tarief van in 2011 nog 19%. Dit is al een aantal jaren 21%.
Noot fiscaal jurist inzake verhuur vakantiewoning
Deze uitspraak schept enige duidelijkheid voor de praktijk. Let wel op dat er een beperking op de mogelijkheid tot eigen gebruik moet zitten. Wanneer een woning af en toe wordt verhuurd maar in principe onbeperkt beschikbaar is voor eigen gebruik, gaat de uitkomst van dit arrest niet op. Dan moet je namelijk uitgaan van de dagen waarop de woning beschikbaar was voor privégebruik en dan komt de correctie er veel ongunstiger uit te zien.
Fiscaal advies voor de DGA in 2026
Het jaar 2026 is net begonnen en soms worden fiscale adviezen eind 2025 of in de loop van 2026 gegeven. Wij hebben met onze fiscalisten een aantal praktische tips voor de DGA in dit artikel opgenomen. Soms is vooruit denken en begin van het jaar beginnen fiscaal verstandiger dan aan het einde van het jaar.
Vastgoed beleggen in de BV
Vastgoedbeleggers in box 3 hebben het fiscaal zwaar. De huur wordt gereguleerd en de belastingheffing in box 3 is stevig. Vastgoed in de (familie) BV kopen is hiermee vaak een stuk aantrekkelijker.
Dividend uitkeren in 2026 (en afbouw heffingskortingen)
Een DGA met fiscaal partner mag per jaar € 137.000 bruto dividend uitkeren tegen het lage tarief van 24,5%, het meerdere is belast tegen 31%. In 2026 telt het dividend ook mee voor de afbouw van de heffingskortingen (dit is nieuw). De belastingdruk kan hiermee oplopen tot 42%, de afbouw van de heffingskortingen maakt het vanaf 2026 complexer. Overleg dit met uw fiscalist.
Beleggen in privé of in de BV
Dit is een vraag die dagelijks aan de orde komt. Door de nieuwe box 3 wetgeving en de te verwachten wetswijzigingen in box 3 over enkele jaren kiezen steeds meer DGA's voor beleggen in de BV of beleggen in een familie BV (een BV met de kinderen en/of kleinkinderen). Voordeel van beleggen in de BV is dat er niet eerst een dividenduitkering nodig is. Het bedrag waarmee de DGA in privé kan beleggen is hierdoor 31% lager dan beleggen in de BV. Wij kunnen eenvoudig voor u een berekening maken omtrent het omslagpunt.
Schenkingen niet in privé maar via de BV
Als u als DGA iets wilt doen voor een goed doel, is het verstandig dit via uw BV te betalen. Schenkingen aan erkende goede doelen zijn in de BV gewoon aftrekbaar (50% van de winst en maximaal € 100.000). Schenken via de BV is vaak voordeliger dan in privé.
Pensioen voor de DGA
Een DGA bouwt meestal zijn pensioen niet extern op. Via een lijfrente opbouw doet de DGA aan risico spreiding en wordt pensioen extern opgebouwd. De meeste DGA's hebben een pensioentekort en kunnen via een aftrekpost in box 1 tegen een tarief van 49,5% pensioen voor later opbouwen. De maximale aftrek in 2026 bedraagt ruim € 35.000 (30% van de premiegrondslag). Niet gebruikte aftrek van vorige jaren (maximaal 10 jaar terug) kan ook nog worden gebruikt (maximaal € 42.000). Het vermogen bij de pensioenverzekeraar is niet belast in box 3 en heffing zal pas plaatsvinden op het moment dat de uikeringen worden overgemaakt.
Voorlopige aanslag vennootschapsbelasting 2025
Zorg ervoor dat de voorlopige aanslag vennootschapsbelasting 2025 op orde is. Als u moet bijbetalen over 2025 wordt er belastingrente (van 7,5%) in rekening gebracht (als de aangifte vennootschapsbelasting na 1 juni 2026 wordt ingediend).
Vernietigen aanslag door verdedigingsbeginsel
Dat een belastingplichtige zijn administratie slecht heeft bijgehouden en ernstig tekortschiet, betekent nog niet dat de Belastingdienst zich bij het opleggen van een naheffingsaanslag alle procedurele vrijheden kan veroorloven. Dat blijkt opnieuw uit een arrest van de Hoge Raad van 19 juni 2026, ECLI:NL:HR:2026:971, waarin het cassatieberoep tegen de uitspraak van het Gerechtshof Arnhem-Leeuwarden wordt verworpen. De Hoge Raad doet dat weliswaar af met toepassing van artikel 81 Wet RO, maar laat daarmee een principieel oordeel van het Hof in stand; De naheffingsaanslag omzetbelasting over 2012 moet volledig worden vernietigd wegens schending van het Unierechtelijke verdedigingsbeginsel.
Artikel 81, lid 1, van de Wet op de rechterlijke organisatie bepaalt dat de Hoge Raad niet hoeft te motiveren waarom hij tot dit oordeel is gekomen. Bij de beoordeling van de klachten in deze zaak is het namelijk niet nodig om antwoord te geven op vragen die van belang zijn voor de eenheid of de ontwikkeling van het recht. Op het eerste gezicht lijkt dat opmerkelijk.
Belastingcorrectie strandt op Unierechtelijk verdedigingsbeginsel.
De goudhandelaar werd geconfronteerd met omvangrijke fiscale correcties. Uit een boekenonderzoek kwamen forse voorraadverschillen naar voren, de voorraadadministratie bleek ontoereikend, de verleggingsregeling was ten onrechte toegepast op afgewerkte gouden sieraden en voor intracommunautaire leveringen ontbraken de vereiste bewijsstukken voor toepassing van het nultarief. Het Gerechtshof Arnhem-Leeuwarden, ECLI:NL:GHARL:2024:3479, achtte op 21 mei 2024 de omkering en verzwaring van de bewijslast gerechtvaardigd en onderschreef vrijwel alle inhoudelijke correcties.
Toch sneuvelt de aanslag over 2012 volledig. Niet omdat de correcties inhoudelijk onjuist zijn, maar omdat de inspecteur een fundamentele procedurele fout maakte. In eerste aanleg - en dat maakt het interessant - heeft de Rechtbank het beroep op verdedigingsbeginsel verworpen, het kan dus keren.
Geen effectieve mogelijkheid tot verweer
Het Unierechtelijke verdedigingsbeginsel houdt in dat een belastingplichtige, voordat een voor hem bezwarend besluit wordt genomen binnen de werkingssfeer van het Unierecht, zoals bij de omzetbelasting en douaneheffingen, daadwerkelijk in de gelegenheid moet worden gesteld zijn zienswijze naar voren te brengen. Dat recht is ontwikkeld in de rechtspraak van het Hof van Justitie van de Europese Unie en vormt inmiddels een vaste pijler van het fiscale bestuursrecht.
Het gaat daarbij niet om een vrijblijvende formaliteit. De belastingplichtige moet voldoende inzicht krijgen in de voorgenomen correcties én een reële termijn krijgen om daarop inhoudelijk te reageren voordat de aanslag wordt vastgesteld. Juist daar ging het in deze zaak mis.
Angst voor verjaring is geen excuus
De inspecteur zag de naheffingstermijn voor 2012 aflopen en kondigde daarom op 13 november 2017 aan dat "ter behoud van rechten" een naheffingsaanslag zou worden opgelegd. Nog geen twee weken later, op 25 november 2017, werd de aanslag daadwerkelijk vastgesteld, terwijl het boekenonderzoek nog volop liep en het uiteindelijke controlerapport pas een jaar later verscheen. Uit de feiten blijkt dat de inspecteur uitsluitend handelde om de verjaring veilig te stellen.
Volgens het hof werd de belastingplichtige hierdoor feitelijk iedere betekenisvolle mogelijkheid ontnomen om vóór het opleggen van de aanslag op de voorgenomen correcties te reageren. Dat is precies wat het verdedigingsbeginsel beoogt te voorkomen.
Het argument dat de inspecteur vanwege de naderende naheffingstermijn geen andere keuze had, maakt dat niet anders. De overheid draagt zelf verantwoordelijkheid voor een tijdige afhandeling van haar onderzoeken. Een late start of een langdurig boekenonderzoek kan niet worden afgewenteld op de rechtsbescherming van de belastingplichtige.
Procedure boven inhoud
De uitspraak laat zien dat procedurele rechtsbescherming soms zwaarder kan wegen dan de materiële belastingheffing. De administratie van de goudhandelaar vertoonde immers aanzienlijke gebreken. Het Hof achtte de voorraadadministratie ondeugdelijk, accepteerde de omkering van de bewijslast en volgde de inspecteur grotendeels in diens inhoudelijke standpunten over de verleggingsregeling en het ontbreken van bewijs voor het nultarief. Toch leidt een schending van het verdedigingsbeginsel ertoe dat de aanslag over 2012 geen standhoudt.
Dat benadrukt dat het verdedigingsbeginsel niet afhankelijk is van de vraag of de belastingplichtige uiteindelijk gelijk zou hebben gekregen. Het beschermt het proces, niet de uitkomst. Ook een belastingplichtige die vermoedelijk materieel belasting verschuldigd is, behoudt recht op een eerlijke procedure.
De inspecteur probeerde e.e.a. nog te redden door te stellen dat in de brief van 13 november 2017 is opgenomen dat belanghebbende kan bellen als belanghebbende vragen heeft. Het Hof volgt de Inspecteur hierin niet. Met de enkele zin “Als u vragen hebt, dan kunt u mij bellen op doorkiesnummer……" is belastingplichtige niet expliciet en tijdig uitgenodigd de standpunten over dit voorgenomen besluit kenbaar te maken.
Advies voor de praktijk
Deze uitspraak biedt een belangrijke procesrechtelijke invalshoek. In discussies over omvangrijke btw-correcties gaat de aandacht vaak volledig uit naar de materiële geschilpunten. Deze zaak laat zien dat juist ook de procedure beslissend kan zijn of de inspecteur vóór het opleggen van een aanslag daadwerkelijk een effectieve mogelijkheid tot verweer heeft geboden. De naheffingsaanslag 2012 wordt vernietigd omdat de VOF niet in de gelegenheid is gesteld te reageren op het voornemen en de besluitvorming. Zonder deze schending had het een andere afloop kunnen hebben, formele regels gedurende het proces zijn dus van essentieel belang.
Ook in zaken waarin de belastingplichtige administratief ernstig tekortschiet, blijft het verdedigingsbeginsel een harde grens voor het optreden van de Belastingdienst. Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem gerust contact met ons op!
Bron en verwijzing rechtspraak
Rechtbank Gelderland 1 juli 2021 (ECLI:NL:RBGEL:2021:3389)
Derdenonderzoek belastingdienst en privacy
Soms staat het publieke of fiscale belang op gespannen voet met basis grondrechten van een burger. Een voorbeeld hiervan is het recht op privacy ten opzichte van de onderzoeksrechten van de belastingdienst (zoals een boekenonderzoek of derdenonderzoek). Soms is het voor de belastingheffing wenselijk dat het recht op privacy (artikel 8 EVRM) opzij wordt gezet. Door de verregaande digitalisering is het steeds eenvoudiger om diverse data aan elkaar te knopen en via datamining inzichtelijk te maken. De privacy komt hierbij steeds meer onder druk, maar wat mag nu wel en wat mag niet?
In een procedure bij het Europese Hof voor de Rechten van de Mens (EHRM) kwam dit onderdeel voor het eerst op Europees niveau aan de orde, dit in de zaak van de heer Ferrieri en mevrouw Bonassisa.
Derdenonderzoek belastingdienst bij bancaire instelling, mag dit?
De Italiaanse belastingdienst heeft in het kader van een onderzoek gegevens van prive personen opgevraagd bij een bancaire instelling. De bank stuurt een kort briefje aan de personen over dit verzoek. De bank stuurt de informatie (op grond van op haar rustende wettelijke verplichting) aan de belastingdienst. In Italië bestaat - evenzo als in Nederland - geen mogelijkheid om bezwaar te maken tegen dit derdenonderzoek resp. de informatieverstrekking door de bank. Beide personen stappen naar de europese rechter met als reden:
- Zeer uitgebreide bevoegdheid van de Italiaanse belastingdienst.
- Ontbreken van (voldoende) procedurele waarborgen ter bescherming van hun rechten (willekeur / misbruik).
De Europese rechter gaat er eens goed voor zitten. Er is sprake van schending van de rechten die zijn opgenomen in artikel 8 van het EVRM (inzage in bankgegevens is een inbreuk op het privé leven). Dit met de volgende gronden:
- Geen rechterlijke toetsing vooraf of achteraf (ook geen alternatief via een onafhankelijke toetsing).
- Onvoldoende waarborgen om de personen te beschermen tegen misbruik of willekeur.
- Te uitgebreide bevoegdheid van de belastingdienst waarbij niet vereist is dat er bij het verzoek wordt gemeld waarom de informatie wordt opgevraagd en/of waarom de personen worden gecontroleerd.
De vraag die nu volgt is of er een wettelijke basis is binnen het Italiaanse recht. Binnen het Italiaanse recht is dit opgenomen in de wet edoch zijn er zeer beperkte grenzen en is de bevoegdheid eigenlijk onbeperkt. Een onderbouwing van een dergelijk verzoek is ook niet nodig. Hiermee is de Europese rechter van oordeel dat er een wettelijke basis is maar dat deze wetgeving onvoldoende helderheid en kwaliteit heeft geboden. Mede door het ontbreken van rechtsmiddelen tegen dit verzoek om informatie maakt dat de rechter kritisch wordt. Omdat er ook achteraf geen of een beperkte toetsing mogelijk is, zorgt ervoor dat de rechter strijdigheid met artikel 8 EVRM heeft vastgesteld.
Noot fiscaal jurist inzake privacy en derdenonderzoek
Deze casus speelde in Italie en de vraag is dan ook, wat kan dit voor Nederland betekenen. De Italiaanse belastingdienst heeft onbeperkte bevoegdheden en er wordt niet uitgelegd waarom een burger wordt gecontroleerd. Tevens ontbreken er duidelijke waarborgen. Vooraf of achteraf toetsen is vrijwel onmogelijk. In Nederland is dit al niet heel anders, brede bevoegdheden voor de belastingdienst en relatief zwakke checks and balances. De Nederlandse rechters hebben in de SMS parking zaak, de ANPR zaak en de Museumkaart zaak laten zien dat uitgebreide informatievergaring best mogelijk moet zijn. Er moet echter wel een wettelijke basis zijn voor de informatie verzameling (ANPR zaak).
In Nederland wordt algemene informatie automatisch aan de belastingdienst verstrekt en meer informatie op grond van een verzoek ex artikel 47 en 53 AWR. De informatie wordt vaak eerst bij de belastingplichtige opgevraagd en daarna bij de bancaire instelling.
- Ook in Nederland zijn banken wettelijk verplicht om aan een derdenonderzoek medewerking te verlenen (vaak zelfs zonder melding aan de belastingplichtige).
- Ook in Nederland zal de belastingdienst veelal niet motiveren waarom de informatie wordt opgevraagd.
- Ook in Nederland kan een belastingplichtige niet vooraf naar de rechter stappen of bezwaar maken bij een onafhankelijk orgaan. Achteraf beoordelen kan wel maar dan slechts marginaal. De toetsing achteraf kan dan door de bank bij een rechter onder de aandacht worden gebracht (en men kan een kostenvergoeding vragen).
Over het algemeen geven Nederlandse rechters de Belastingdienst veel ruimte bij het verzamelen van gegevens van belastingplichtigen en derden, mits dit gebeurt op grond van de ene wet (zoals de AWR of de AWB) en gericht is op een fiscaal legitiem doel (correcte heffing of bestrijden van fraude). Zelfs brede sleepnet vragen worden nog te vaak geaccepteerd (in het licht van het algemene belang). De uitspraak van de Europese rechter geeft aan dat de lat in Nederland te hoog is gelegd en teveel is doorgeslagen richting de belastingdienst. Dit zou een wake up call moeten zijn voor de Nederlandse overheid.
Voor de praktijk is bij een derdenonderzoek dus van belang hoe de belastingdienst aan de informatie is gekomen. Een toetsing door de Nederlandse rechter met de grondrechten (privacy) moet dan aan de orde worden gesteld. De algemene wet bestuursrecht kent wel algemene kaders (artikel 3:3 AWB), dit artikel bepaalt dat overheidsorganen hun bevoegdheden niet voor andere doeleinden mogen gebruiken dan waarvoor zij zijn verleend. Hierbij geldt dus bij derdenonderzoeken het volgende:
- Subsidiariteitsbeginsel: zijn er minder ingrijpende mogelijkheden om zelfde doel te bereiken?
- Proportionaliteitsbeginsel: doel moet in redelijke verhouding staan tot de inbreuk.
- Verbod op detournement de pouvoir: bevoegdheden niet gebruiken voor ander doel dan waarvoor deze is gegeven.
- Fair play: geen informatie opvragen bij anderen als deze informatie ook eenvoudig bij belastingplichtige valt op te vragen.
- Motiveringsbeginsel: onderbouwen waarom de gevraagde informatie van belang kan zijn voor de belastingheffing van belastingplichtige.
- Zorgvuldigheid: inspecteur moet voorafgaand aan het derdenonderzoek eerst zorgvuldig de reeds aanwezige informatie onderzoeken.
In het kader van de rechtsbescherming is het aan te bevelen dat de bank en/of de belastingplichtige de mogelijkheid krijgt om vooraf in bezwaar te komen tegen een informatieverzoek. De belangen van een belastingplichtige worden nog te vaak uit het oog verloren, de belangen van de belastingdienst staan nog steeds op de eerste plek. Tevens moet er altijd een belangenafweging plaatsvinden, het EHRM eist dit en de Nederlandse wet kijkt hier nog onvoldoende naar.
Voor de liefhebber is deze scriptie / dit onderzoek leuk en nuttig om te lezen.
Oneerlijk handelen door de belastingdienst bij lucratief belang regeling
Als de belastingdienst “tegen beter weten in” toch aan aanslag heeft opgelegd moeten ook de volledige proceskosten worden betaald, dit aldus een uitspraak van de Rechtbank Den Haag d.d. 9 juli 2026 (ECLI:NL:RBDHA:2026:19383).
Lucratief belang discussie die niet eerlijk wordt gevoerd
De aandeelhouder is één van de 3 oprichters van een software bedrijf dat is opgericht in 2005. Bij oprichting is € 6.000 gestort. Tussen 2006 en 2014 zijn diverse kapitaalronder geweest en zijn externe investeerders toegetreden.
- In 2006 verkreeg de eerste investeerder gewone aandelen tegen een totale kapitaalstorting van ca. € 300.000.
- In 2011 verkregen de twee volgende investeerders preferente aandelen A (prefs A) tegenover stortingen van respectievelijk ca. € 8 mln. en ca. € 1,2 mln. Deze prefs A geven slechts voorrang bij uitkering tot een bepaald maximum bij verkoop, fusie, liquidatie of faillissement. Bij een voldoende hoge opbrengst deelt iedereen gelijk mee.
- In 2014 werden preferente aandelen B (prefs B) uitgegeven tegenover stortingen van ca. $ 10,9 mln. en $ 4,1 mln.; de prefs B gaan in preferentie vóór de prefs A.
- De aandeelhouder (belastingplichtige) hield steeds uitsluitend (certificaten van) gewone aandelen, die door de opeenvolgende rondes verwaterden van 33,3% naar uiteindelijk ca. 8,65%.
- De aandelen worden uiteindelijk verkocht aan Siemens voor ruim € 600.000.000
- Volgens de belastingdienst moet de extreme waardestijging worden gezien als een lucratief belang (belast in box 1)
In deze casus heeft de belastingdienst een aanslag van € 35.000.000 opgelegd aan de oprichters van een software start up (Mendix). Het had voor de Belastingdienst duidelijk moeten zijn dat het ingenomen standpunt voor een rechter geen stand zou houden. De 3 oprichters hadden op dat moment nog iets minder dan 30% van de aandelen. In 2021 begon de belastingdienst met een onderzoek waarna in 2022 een forse aanslag op de spreekwoordelijke deurmat viel. De ondernemer maakte bezwaar en in 2023 kwam de belastingdienst terug op haar eerder gekozen standpunt. In 2025 wordt de correctie (aanslag) volledig teruggedraaid. Het materiele probleem was hiermee opgelost. Maar hoe moet worden omgegaan met de kosten?
Tegen beter weten in aanslag opleggen door de belastingdienst
De rechtbank onderzocht of de inspecteur tegen beter in een aanslag had opgelegd. Dit was volgens de rechter klip en klaar. De ondernemer hield namelijk gewone aandelen in een BV die in waarde zijn gestegen. Dit sloot naadloos aan bij de wetsgeschiedenis waarbij aandelen voor de oorspronkelijke aandeelhouder nimmer onder de lucratief belang regeling konden vallen, De feiten waren tijdens het onderzoek al bij de Belastingdienst bekend. Daarnaast is het vreemd dat de Belastingdienst gedurende 2 jaar geen inhoudelijk overleg met de ondernemer of diens fiscalist wilde voeren. De Rechtbank stelt de vergoeding voor de bezwaarfase vast op € 100.000 (eis was € 2.200.000), waarvan 50% voor belastingplichtige. Over de aanvullende schade (niet kunnen beleggen, advieskosten etc.) heeft de Rechtbank geen oordeel gegeven. Er wordt op dit moment nog onderhandeld over een nadere vergoeding (schikking).
Vergoeding werkelijke proceskosten in fiscale procedures
De hoofdregel is dat proceskosten in een fiscale procedure worden vergoed aan de hand van een forfaitare regeling op grond van een puntensysteem. Afwijking kan ook, de basis hiervoor staat in artikel 2 lid 3 van het besluit proceskosten bestuursrecht . De jurisprudentie denkt ook mee met de belastingplichtige. De hoofdgronden voor een integrale proceskostenvergoeding zijn:
- Handelen tegen beter weten in: basis Hoge Raad 13 april 2007 ECLI:NL:HR:2007:BA2802 en Gerechtshof 's Hertogenbosch (ECLI:NL:GHSHE:2004:AQ4519) . Een enkel onjuist standpunt van de inspecteur is niet voldoende, zie Hoge Raad 4 februari 2011 ECLI:NL:HR:2011:BP2975.
- Vergaand onzorgvuldig handelen: naast "het tegen beter weten in" criterium kan ook vergaande onzorgvuldigheid bij het opleggen van de aanslag of het voeren van een procedure een reden zijn voor een volledige vergoeding van de proceskosten. Zie hiertoe Hoge Raad d.d. 4 februari 2011 ECLI:NL:HR:2011:BP2975.
Belangrijk is dat de motivering juist en volledig is. Daarnaast moet een goede onderbouwing van de kosten worden bijgevoegd. Uit jurisprudentie volgt dat geen volledige vergoeding wordt toegekend indien:
- Standpunt is in strijd met unierecht
- Niet tijdig toepassen van analogie uit recente lagere rechtspraak
- Weigeren van inzage aan de belanghebbende van alle stukken
- Weigeren van een teruggave
Noot fiscaal jurist inzake lucratief belang
In onze praktijk is er vaak discussie over het lucratieve belang en de fiscale gevolgen. De wetgeving is onduidelijk en aanslagen worden dan soms zomaar opgelegd. De lucratief belang regeling speelt niet alleen bij private equity managers maar ook bij normale MKB bedrijven, start ups en scale ups. Vaak wordt er een schikking getroffen zodat de jurisprudentie over het lucratieve belang nog beperkt is.
De regeling komt vaak (terecht) in beeld in private equity managers. Bij normale aandeelhouders, oprichters of werknemersparticipaties zou deze regeling niet of veel minder snel aan de orde moeten komen. In deze casus had de Belastingdienst dit kunnen weten maar is de procedure gewoon doorgezet. De fiscalist van Mendix is duidelijk “de inspecteur heeft feiten bedacht en gemanipuleerd om op basis daarvan aanslagen op te kunnen leggen en de aandeelhouders van Mendix onder druk te kunnen zetten” (aldus artikel op BNR).
De vergoeding had nog wel hoger kunnen uitvallen, edoch hiervoor had de motivering door belastingplichtige strakker moeten zijn (betere specificaties, motiveringen, toelichtingen en onderbouwingen).
Discussie met de belastingdienst over lucratief belang regeling? Stuur ons gerust een mail voor een vrijblijvende offerte
Fiscale aspecten onzakelijke leningen
Binnen elk concern komen geldleningen voorbij. Civielrechtelijk is dit eenvoudig, van een geldlening is sprake als er een terugbetalingsverplichting is. In de basis volgt de fiscale wereld de civiele wereld (zie ook Hoge Raad 27 januari 1988 ECLI:NL:HR:1988:ZC3744). Er zijn echter ook uitzonderingen, fiscaal liggen leningen vaak gevoelig op het moment dat deze worden afgewaardeerd. Soms worden leningen gezien als eigen vermogen en soms als vreemd vermogen. In de genoemde procedure worden 3 uitzonderingen gemaakt, dit zijn:
- De bodemloze put lening : een lening onder zodanige voorwaarden en omstandigheden dat het voor de schuldeiser vanaf het begin duidelijk had moeten zijn dat aan de vordering geen waarde toekomt, dit omdat het bedrag (de vordering met rente) niet of niet volledig zal worden terugbetaald, zie ook Hoge Raad d.d. 29 oktober 2004 ECIL:NL:HR:2004:AR4761)
- De schijnlening: Partijen hebben in werkelijkheid een kapitaalstorting / verstrekking voor ogen gehad
- De deelnemerschapslening: een lening waarbij de schuldeiser in zekere mate deelneemt in de onderneming van de schuldenaar. Deze vorm is uiteindelijk ook opgenomen in de wet, zie ook Hoge Raad d.d. 25 november 2005 ECLI:NL:HR:2005:AT5958
Onzakelijke lening binnen concern: afwaardering niet aftrekbaar
De fiscale kwalificatie van leningen binnen concernverhoudingen blijft een terugkerend discussiepunt met de Belastingdienst. Met name bij structurele verliezen of afwaarderingen rijst regelmatig de vraag of sprake is van een zakelijke lening, dan wel van een zogenoemde onzakelijke lening. In een recente uitspraak van Rechtbank Gelderland d.d. 10 oktober 2025 (ECLI:NL:RBGEL:2025:5461) wordt deze problematiek opnieuw scherp afgebakend. De rechtbank oordeelt dat X BV de afwaardering op een lening aan een gelieerde vennootschap niet ten laste van haar winst kan brengen, omdat de inspecteur aannemelijk heeft gemaakt dat sprake is van een onzakelijke lening.
In dit artikel wordt ingegaan op de feiten, de fiscale beoordeling door de rechtbank en de aandachtspunten voor de praktijk.
Wie draagt de bewijslast bij een onzakelijke lening?
De bewijslast voor een onzakelijke lening ligt in beginsel bij de inspecteur. De inspecteur moet aannemelijk maken dat geen derde onder vergelijkbare omstandigheden een dergelijke financiering zou verstrekken. Als deze hobbel wordt genomen ligt de bewijslast daarna bij belastingplichtige om het tegendeel aannemelijk te maken.
Wanneer gaat het mis bij een lening binnen concern
❌ rekening-courant laten oplopen zonder limiet
❌ geen zekerheden of veel te lage rente
❌ winst zit elders, risico in Nederland
❌ geen periodieke krediettoets
❌ pas documenteren bij controle
Praktijkcasus van een onzakelijke lening
X BV is moedermaatschappij van een fiscale eenheid voor de vennootschapsbelasting. Tot deze fiscale eenheid behoort onder meer A BV. Het X-concern houdt zich bezig met online gokactiviteiten. A BV heeft gelden uitgeleend aan Q, een gelieerde vennootschap gevestigd op Malta.
In de aangifte VPB 2019 waardeert X BV de door A BV aan Q verstrekte lening af met een bedrag van € 267.017. De inspecteur accepteert deze afwaardering niet en stelt zich op het standpunt dat, voor zover het betreft de na 31 januari 2016 in rekening-courant verstrekte bedragen, sprake is van een onzakelijke lening. Na bezwaar accepteert de inspecteur slechts een beperkte afwaardering van € 28.928.
Volgens de inspecteur heeft X BV een debiteurenrisico aanvaard dat een onafhankelijke derde onder vergelijkbare omstandigheden niet zou hebben genomen, ook niet tegen een hogere rentevergoeding. De afwaardering is daarom fiscaal (grotendeels) niet aftrekbaar.
Wat is het juridische kader van een onzakelijke lening ?
Van een onzakelijke lening is sprake indien een geldverstrekking plaatsvindt onder zodanige voorwaarden en omstandigheden dat daarbij een debiteurenrisico wordt aanvaard dat een onafhankelijke derde niet zou hebben genomen, terwijl dat risico ook niet kan worden gecompenseerd door een (hogere) rente. In dat geval wordt verondersteld dat het risico is aanvaard vanuit de aandeelhoudersrelatie. Latere verliezen op een dergelijke lening, waaronder afwaarderingen, blijven dan buiten aanmerking bij de winstbepaling.
De bewijslast rust in beginsel op de inspecteur, die aannemelijk moet maken dat geen sprake is van een zakelijke lening.
De Rechtbank Gelderland volgt de inspecteur in diens standpunt. De rechtbank acht doorslaggevend dat de inspecteur voldoende feiten en omstandigheden heeft aangedragen waaruit volgt dat een onafhankelijke derde de lening niet onder dezelfde voorwaarden zou hebben verstrekt.
De rechtbank acht daarbij onder meer van belang:
- Ontbreken van zekerheden: Voor de verstrekte gelden zijn geen zekerheden bedongen, terwijl het gaat om substantiële bedragen binnen een concernverhouding.
- Financieringsstructuur van de debiteur: Q is volledig met vreemd vermogen gefinancierd. Eigen vermogen ontbreekt, waardoor het risico voor de crediteur van meet af aan aanzienlijk is.
- Structureel negatieve solvabiliteit: De solvabiliteit van Q is vanaf het begin negatief en blijft dat ook gedurende de relevante periode. Van enige verbetering of realistisch herstelperspectief is geen sprake.
- Economische toerekening van opbrengsten: De opbrengsten uit de gokactiviteiten komen niet toe aan A BV of X BV, maar aan de economisch rechthebbenden. Daarmee ontbreekt een directe economische rechtvaardiging voor het aanvaarden van het volledige debiteurenrisico door de Nederlandse vennootschappen.
Gelet op deze omstandigheden concludeert de rechtbank dat X BV een debiteurenrisico heeft gelopen dat zodanig groot is, dat geen onafhankelijke derde bereid zou zijn geweest de gelden te verstrekken, ook niet tegen een hogere rente of met een risico-opslag. De lening is dus niet at arm's length overeengekomen, zie ook Hoge Raad d.d. 25 november 2011 ECLI:NL:HR:2011:BN3442. Daarmee kwalificeren de na 31 januari 2016 verstrekte bedragen als onzakelijke lening. De afwaardering op deze lening kan daarom niet in aftrek worden gebracht op de fiscale winst. Het beroep van X BV wordt ongegrond verklaard.
Volledige lening onzakelijk of een deel van de lening onzakelijk
Dat de inspecteur uiteindelijk nog een afwaardering van € 28.928 accepteert, terwijl het grootste deel van de lening als onzakelijk wordt aangemerkt, hangt samen met het feit dat de beoordeling van de zakelijkheid per afzonderlijke geldverstrekking plaatsvindt. Met name bij een rekening-courantverhouding wordt niet de lening als geheel beoordeeld, maar moet per opname worden vastgesteld of een onafhankelijke derde onder vergelijkbare omstandigheden bereid zou zijn geweest de financiering te verstrekken.
In deze zaak stelt de inspecteur zich op het standpunt dat uitsluitend de na 31 januari 2016 verstrekte bedragen het karakter van een onzakelijke lening hebben. Daaruit volgt dat de tot dat moment uitgeleende bedragen nog als zakelijk zijn aangemerkt. Voor dit zakelijke deel van de vordering blijft een afwaardering fiscaal mogelijk. De door de inspecteur geaccepteerde afwaardering van € 28.928 ziet dan ook op dit deel van de lening.
Vanaf het moment waarop het debiteurenrisico zodanig is toegenomen dat geen onafhankelijke derde nog zou hebben gefinancierd, wordt het aanvaarden van dat risico geacht te zijn ingegeven door aandeelhoudersmotieven. Verliezen op de nadien verstrekte bedragen, waaronder afwaarderingen, blijven in dat geval fiscaal buiten aanmerking. Deze knip in de tijd verklaart waarom een beperkte afwaardering wordt toegestaan, terwijl het merendeel van de afwaardering wordt geweigerd.
Het kan soms ook zo zijn dat een zakelijke lening tijdens de looptijd een onzakelijk karakter krijgt, dit door het handelen van de een partij. Een voorbeeld hiervan is te vinden bij de Hoge Raad d.d. 1 maart 2013 ECLI:NL:HR:2013:BZ2735.
Advies en aandachtspunten bij een fiscaal onzakelijke lening
Deze uitspraak bevestigt opnieuw dat bij financieringen binnen een concern goed moet worden gekeken of leningen zakelijk zijn vormgegeven. In de praktijk zijn met name de volgende aandachtspunten van belang:
- Documenteer waarom een lening onder vergelijkbare voorwaarden ook door een derde zou zijn verstrekt;
- Leg de lening schriftelijk vast met een heldere datum stempel en/of opslaan op de harde schijf;
- Beoordeel structureel de financiële positie en solvabiliteit van de debiteur;
- Zorg voor passende zekerheden of een realistische risico-vergoeding;
- Reken een marktconforme rente;
- Let op situaties waarin opbrengsten niet (volledig) toekomen aan de crediteur of het concern.
Indien het debiteurenrisico feitelijk wordt gedragen vanuit aandeelhoudersmotieven, ligt het oordeel “onzakelijke lening” snel op de loer, met als gevolg dat afwaarderingen fiscaal niet aftrekbaar zijn.
Kennisgroep belastingdienst en onzakelijke leningen
De onzakelijke lening heeft ook bij de kennisgroep zijn intrede gedaan. De belangrijkste standpunten zijn de volgende:
- Schenking of gift bij een onzakelijke lening aan een kind (KG:063:2024:9)
- De invloed van een onzakelijke lening op het opgeofferde bedrag wordt in een kennisgroep standpunt uitgewerkt (KG:023:2025:5)
- Nagekomen rente bij een onzakelijke lening (KG:023:2024:7).
Noot fiscaal jurist inzake onzakelijke leningen binnen concernverband
De kwalificatie van een lening als zakelijk of onzakelijk is sterk feiten- en omstandighedenafhankelijk en vormt een belangrijk risico binnen concernstructuren, zeker bij internationale financieringen en structureel verlieslatende activiteiten. Deze uitspraak benadrukt dat de inspecteur, mits goed onderbouwd, met succes kan stellen dat een afwaardering buiten aanmerking moet blijven. De invloed van een onzakelijke lening op het opgeofferde bedrag wordt in een kennisgroep standpunt uitgewerkt (KG:023:2025:5), in een ander standpunt wordt ingegaan op nagekomen rente bij een onzakelijke lening (KG:023:2024:7).
Indien binnen uw concern sprake is van (rekening-courant) leningen aan gelieerde vennootschappen, of indien afwaarderingen worden overwogen, is het verstandig tijdig te beoordelen of het risico bestaat dat de lening fiscaal als onzakelijk wordt aangemerkt.
Op onze website (webshop) zijn overeenkomsten beschikbaar die kunnen helpen de lening zakelijk vorm te geven en de kans op een kwalificatie als onzakelijk te beperken. Desgewenst kunnen wij u hierbij ook inhoudelijk begeleiden en adviseren.
Discussie rekening courant schuld van de DGA
Een vordering van een holding BV op de DGA kan pas als "prijsgegeven" worden gezien als sprake is van het daadwerkelijk (Juridisch) tenietgaan van deze vordering. Dit kan bijvoorbeeld door een liquidatie of een kwijtschelding. Dit is het oordeel van het Gerechtshof 's Hertogenbosch op 17 december 2025 ECLI:NL:GHSHE:2025:3620. Het Gerechtshof volgt de formeel juridische benadering en concludeert dat onzakelijk stilzitten onvoldoende is prijsgeven van een vordering. Wel heeft de inspecteur aannemelijk gemaakt dat voor de mutatie in twee jaar sprake is van een winstuitdeling (box 2). In dit artikel bekijken we deze uitspraak.
Onzakelijk stilzitten is niet gelijk aan prijsgeven vordering op DGA
Soms stelt een DGA "maak je niet druk, de prive schuld aan mijn BV (maximaal 500.000 euro) staat al jaren open. We doen er niets mee, dus dat zal wel loslopen. Soms stelt de Belastingdienst "precies" u en de BV doen niks en daarmee is de vordering kennelijk weg of prijsgegeven, dus is sprake van een winstuitdeling in box 2. Het gerechtshof gaat er eens goed voor zitten. In dit geval heeft de BV aan de DGA meerdere leningen verstrekt voor de aankoop van woningen in Nederland en in Spanje. Ook is er geld geleend voor beleggingen in prive. Naast deze leningen is er ook nog een rekening courant schuld van de DGA. Eind 2012 is dit geheel opgelopen tot ruim 2.000.000 euro (dus voor de wet excessief lenen). De DGA vertrekt in 2014 naar de zon (emigratie Spanje) en de inspecteur gaat vragen stellen over de aangifte vennootschapsbelasting over 2012. De rechtbank Zeeland West Brabant heeft op 2 oktober 2023 (ECLI:NL:RZWB:2023:6776) de navorderingsaanslagen van de inspecteur vernietigd. De inspecteur gaat in hoger beroep bij het Gerechtshof. Het Hof neemt een eerdere uitspraak van de Hoge Raad d.d. 13 januari 2023 ECLI:NL:HR:2023:26 als uitgangspunt.
Kern discussie is: als een BV geld leent aan de DGA dan moet op dat moment worden beoordeeld of de DGA deze lening niet kan of zal aflossen. Als dit speelt dan heeft het geld op dat moment de BV definitief verlaten. Dit is een dynamische toets, dus de toets kan ook een paar jaar later nog een worden toegepast.
Het Gerechthof gaat er eens goed voor zitten en maakt een analyse van 2 uitspraken van de Hoge Raad, namelijk Hoge Raad d.d. 13 januari 2023 ECLI:NL:HR:2023:26 en Hoge Raad 8 februari 2019 ECLI:NL:HR:2019:189. Hieruit volgt dat er moet worden gekozen voor de formeel juridische benadering (die de DGA voorstelt) en niet voor de materiele benadering (die de inspecteur voorstelt). Het niks doen of stilzitten van de BV en het niet nemen van invorderingsmaatregelen is onvoldoende om aan te nemen dat sprake is van een uitdeling (prijsgeven). De toename van de rekening courant schuld (ongeveer 200.000 euro) wordt wel gezien als uitdeling. De reden was dat de DGA op dat moment niet in staat zou zijn om deze bedragen af te lossen (onvoldoende inkomen / vermogen).
In een bijzaak stond de navorderingsdiscussie centraal (nieuw feit of niet). Voor 2012 was er sprake van een nieuw feit en voor 2014 niet. Het Hof stelt terecht dat de navorderingsaanslag (opgelegd in 2018) is opgelegd terwijl de discussie over de rekening courant al in 2014 en 2015 wordt gevoerd. De inspecteur had zich ervan bewust kunnen zijn dat op dat moment een discussie over een uitdeling ging spelen.
Checklist voor de DGA met rekening courant schulden
- Maak terugbetalingen zichtbaar (voor nu en later)
- Leg leningen en rekening couranten schriftelijk vast (met zakelijke voorwaarden omtrent aflossing, rente en zekerheden)
- Behandel rekening courant schulden als echte financieringsfaciliteit
- Let op kennis binnen de BV en leg dit in dossier vast (aandeelhoudersbesluit / bestuursbesluit)
- Toets jaarlijks of de DGA de leningen kan betalen (en leg dit vast)
- Let op de maximale lening (excessief lenen € 500.000)
Noot fiscaal jurist over rekening courant DGA en uitdeling
De Hoge Raad heeft in 2023 het fiscale speelveld netjes weergegeven. Bij een lening van een BV aan een DGA zijn er in de basis 2 momenten waarop het fiscaal kan misgaan.
- Bij verstrekking of bijschrijving van de lening als vaststaat dat de DGA niet kan of zal terugbetalen
- Na verstrekking door de BV als later blijkt dat de BV haar rechten prijsgeeft
De inspecteur stelt dat de materiele benadering hierin valt te lezen. Als een onafhankelijke derde zou invorderen en de BV niet (dus BV blijft stilzitten) dan is feitelijk sprake van het prijsgeven van een vordering. Het Hof is het met deze interpretatie van de Hoge Raad uitspraak niet eens. De civiele werkelijkheid moet altijd het uitgangspunt zijn, niks doen is iets anders dan actief handelen. De inspecteur heeft slim geprocedeerd door subsidiair nog te stellen " oke schulden akkoord maar toename rekening courant niet". De leningen/ rekening couranten worden dus geknipt en er wordt naar alle geldstromen gekeken. In een standpunt van de kennisgroep van de belastingdient KG:003:2023:1 wordt ook ingegaan op onttrekkingen na het moment van geldverstrekking en prijsgeven. Dit standpunt sluit niet helemaal aan bij de uitspraak van het Gerechtshof.
Geldsteekproef bij boekenonderzoek Belastingdienst niet toegestaan
Bij een boekenonderzoek wil de Belastingdienst vlot en in algemene lijnen door de administratie. Er wordt dan volgens de controle-aanpak van de Belastingdienst gebruik gemaakt van de (statische) steekproef, ook wel de guldensteekproef genoemd. Deze steekproef kent diverse problemen en tekortkomingen. Wat zijn de rechten van de Belastingdienst?
Over de steekproef is relatief weinig jurisprudentie. Sinds de arresten van de Hoge Raad in 2008 geeft de onze rechterlijke macht toestemming voor een rechtsgeldige steekproef (Hoge Raad d.d. 14 maart 2008 ECLI:NL:HR:2008:AU0837), deze procedure ging over de BPM, thans wordt de steekproef voor vele belastingen gebruikt. Het Gerechtshof was het ook eens met de steekproef.
In de uitspraak die we hier behandelen ontbrak het bewijsvermoeden omdat kerngegevens niet juist waren. De Rechtbank Noord Holland d.d. 15 januari 2026 ECLI:NL:RBNHO:2026:664 ging er een goed voor zitten.
Reductie aantal steekproeven belastingdienst
De belastingdienst heeft inmiddels vele nieuwe controlemedewerkers aangenomen en opgeleid. Het aantal controles MKB bedrijven zal de komende jaren dus toenemen. Bij een boekenonderzoek van de belastingdienst is de uitkomst altijd ongewis. Vooral als via een steekproef een onderzoek wordt ingestoken kunnen de financiele lasten (mede door extrapolatie) toenemen. Dit wordt nog eens versterkt door belastingrente en (verzuim) boetes. De belastingdienst heeft beleid gepubliceerd inzake het beperken van de steekproef bij belastingcontroles. Volgens het handboekcontrole 2026 van de belastingdienst (paragraaf 11.3.3) wordt het aantal steekproeven gereduceerd. Voor MKB bedrijven (maar ook binnen de publieke sector) kan het verstandig zijn om eens per 2-3 jaar zelf een steekproef te trekken (die aan de vereisten van de belastingdienst voldoet). Vragen? Neem gerust contact met ons op.
Welke regels gelden er bij een geldsteekproef door de Belastingdienst?
De formele regels en voorwaarden om van een steekproef gebruik te mogen maken zijn niet echt duidelijk. In deze noot van de adviseur van de Hoge Raad (De AG) worden wel diverse aanwijzingen gegeven, hier is nog weinig mee gedaan. In 2020 gaf het Gerechtshof 's Hertogenbosch op 31 december 2020 (ECLI:NL:GHSHE:2020:4116) een nuttige toelichting. De steekproef moet statistisch verantwoord zijn en voor belastingplichtige controleerbaar. Dit is in de praktijk knap lastig, edoch er zijn binnen ons netwerk specialisten die de statische steekproef kunnen beoordelen. Belangrijk is dat de populatie homogeen is en op objectieve maatstaven moet worden bepaald. De steekproef geeft een bewijsvermoeden. De belastingplichtige mag proberen om dit bewijs te ontzenuwen. Hiertoe moeten de resultaten - goed gemotiveerd - worden tegengesproken (in twijfel getrokken). Dit kan door een contra onderzoek of een volledig eigen boekenonderzoek van de gehele administratie. Lees voor een toelichting deze uitspraak.
Geld de steekproef van de belastingdienst bij een onderzoek ook voor meerdere jaren (extrapolatie)?
Het onderzoek zal vaak over 1 jaar plaatsvinden en wordt dan ook toegepast over de andere jaren. Strikt formeel mag dit - aldus de Hoge Raad (en deze uitspraak). Beide periodes moeten dan wel op elkaar lijken qua feiten en omstandigheden (volgens de Hoge Raad en het Gerechtshof in 2016). De inspecteur moet dus met een toelichting komen over het uitsmeren van de resultaten uit jaar X over jaar X+1 of X-1. Rechters zijn erg kritisch over extrapolatie, hier valt dus nog wel iets te winnen, zie hiertoe diverse uitspraken van rechters (Rechtbank Leeuwarden d.d. 25 maart 2010, Gerechtshof 's Hertogenbosch d.d. 28 januari 2011 en de Rechtbank Den Haag d.d. 25 oktober 2016).
Wordt er ook een boete opgelegd bij een boekenonderzoek van de belastingdienst via een steekproef?
Een boete bij een steekproef vereist nogal wat, deze moeten overtuigend worden aangetoond door de inspecteur, dit met een uitgebreide toelichting (en een boeterapport), zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Wat zijn de regels voor een statische steekproef door de belastingdienst?
De belastingdienst mag - volgens diverse uitspraken - gebruik maken van een steekproef bij een boekenonderzoek. Het is van belang dat deze statische proef op wetenschappelijke wijze verantwoord en op controleerbare wijze is uitgevoerd. Dit wil in ieder geval zeggen
- dat de onderdelen die worden meegewogen (de populatie) een groep van dezelfde soort vormen (homogene groep);
- dat de gemaakte keuze op grond van objectieve maatstaven heeft plaatsgevonden
- dat de trekking van de te controleren onderdelen uit de populatie willekeurig (a select) heeft plaatsgevonden
- dat het geheel controleerbaar is voor de belastingplichtige.
In de zaak die we hier behandelen (Rechtbank Noord Holland d.d. 15 januari 2026 ECLI:NL:RBNHO:2026:664 ) begint de rechtbank met een duidelijke bewijslastverdeling. De douane (maar kan ook de belastingdienst zijn) wenst af te wijken van de aangiften die belastingplichtige heeft ingediend. De resultaten van de steekproef worden gebruikt als bewijsvermoeden voor de fouten die belastingplichtige zou hebben gemaakt (binnen de getrokken populatie). De bewijslast rust mede daarom bij de Douane.
Vervolgens stelt de Rechtbank vast dat de steekproef niet als bewijsvermoeden kan dienen. De redenen hiervoor zijn:
- De informatie over de uitvoering van de steekproef ontbreekt.
- Het is onduidelijk welke controle de inspecteur op welke posten heeft uitgevoerd.
- Niet alle op de zaak betrekking hebbende stukken zijn verstrekt (artikel 8:42 AWB)
- Er moet een toelichting worden verstrekt omdat de steekproeven vaak technisch en complex zijn. Deze toelichting ontbreekt.
Via de route van artikel 8:31 AWB gaat de rechtbank wel aan het werk. Dit artikel stelt "als een partij niet aan de verplichtingen om bijvoorbeeld informatie te verstrekken voldoet kan de rechter daaruit gevolgtrekkingen maken die hem gereaden voorkomen". Het wordt er voor de Douane niet beter op. De homogene groep klopt niet en de populatie is niet goed gekozen. Ook kijkt de rechtbank naar de goedgekeurde posten uit de steekproef. Er is alleen gekeken naar de fouten en niet naar de juiste informatie.
Noot fiscaal jurist inzake geldsteekproef en Belastingdienst
Een controle met toepassing van de geldsteekproef is complex. Het is dan ook goed hierbij een specialist te betrekken; in de regel is dat geen accountant of fiscalist, maar een specialist op het gebied van statistische steekproeven. De impact van een foutje is groot, dus de investering in kwaliteit raadzaam. Raadpleeg dus altijd een specialist en vraag bij de belastingdienst (of douane) de volgende informatie:
- de controle opdracht en onderbouwing
- vraag de populatie definitie op
- vraag het algoritme en de selectie uit
- de lijst met goedgekeurde items
- alle tussenberekeningen
- materialiteit en controle tolerantie
- foutenverwachting
Een steekproef moet tenminste een bewijsvermoeden opleveren (voor de niet onderzochte posten). Deze procedure is slordig gevoerd omdat de inspecteur te weinig informatie heeft overlegd. Zo ontbrak het concept controle rapport, de populatie lijst, de onderbouwing, de tussenberekening en informatie over de getoetste regels.
In beginsel geldt voor een belastingplichtige altijd de vrije bewijsleer. Dit wil zeggen dat de belastingplichtige zelf mag kiezen op welke wijze hij / zij hun standpunten aannemelijk willen maken. In deze procedure maakt de rechtbank korte metten met deze tegenbewijs optie. Een eigen integrale controle door de belastingplichtige is een erg zware en bijna onmogelijke bewijslast. De steekproef moet kloppen en de bewijslast kan niet worden omgekeerd als deze steekproef onjuist is. De steekproef zou dan immers een soort van "begin van bewijs zijn".
Bronnen geldsteekproef
Rechtbank Noord Holland d.d. 15 januari 2026 ECLI:NL:RBNHO:2026:664
Hoge Raad d.d. 14 maart 2008 ECLI:NL:HR:2008:AU0837
Gerechtshof Den Bosch 31 december 2020, ECLI:NL:GHSHE:2020:4116
Gerechthof Den Haag, BK-16/00267 t/m 00270: ECLI:NL:GHDHA:2016:3835
Controleaanpak Belastingdienst
Controleaanpak Belastingdienst (CAB), uitgangspunten en modellen
Truc schenken op papier
Nieuw schenken op papier
De papieren schenking staat onder druk, op 6 oktober 2026 heeft de meerderheid van de 2e kamer aangegeven dat wordt onderzocht of het fiscale voordeel van de schenking op papier kan worden beperkt, dit ter dekking van het box 3 gat. (bericht BNR). De vraag is of het beperkt blijft tot de papieren schenking en/of ook de erfbelasting en schenkbelasting omhoog gaat.
Wat is een papieren schenking?
De papieren schenking is populair in Nederland. Bij een papieren schenking moet via een notariële akte een geldbedrag worden geschonken en moet er rente worden betaald. De schenking wordt niet betaald (maar pas bij overlijden of verkoop van de woning). Ouders die dergelijke schenkingen willen doen, moeten dus elk jaar naar de notaris. Nu hadden de ouders het volgende bedacht:
- We gaan naar de notaris (dit speelde in 2013).
- We laten een notariële akte maken voor de schenking in 2013.
- Als we toch bij de notaris zijn, laten we direct akten maken 2014, 2015, 2016 en 2017.
- Ieder jaar wordt er €10.000 geschonken (op papier) aan hun kind, mits het kind nog in leven zou zijn.
Normaal kost een akte zo'n € 500. Als er ineens 5 akten worden opgesteld, is dit iets duurder (kopiëren / plakken).
Nieuws inzake papieren schenking in belastingplan 2027
Bij schenken op papier moet momenteel jaarlijks 6% rente daadwerkelijk worden betaald om te voorkomen dat bij overlijden alsnog erfbelasting wordt geheven op grond van artikel 10 Successiewet. Het kabinet wil dit percentage terugbrengen naar 3%, aldus het belastingplan 2027. Dat klinkt gunstig voor de schenker, maar vermindert juist het estate-planningsvoordeel: er stroomt jaarlijks minder vermogen belastingvrij van ouder naar kind via de rentevergoeding. Daarnaast wordt een technische constructie aangepakt waarbij door de progressie in de schenk- en erfbelasting voordeel kon ontstaan. Voor vermogende DGA-families kan het daarom interessant zijn om nog vóór invoering van de nieuwe regeling - dus in 2026 - bestaande en voorgenomen schuldigerkenningen opnieuw door te rekenen.
Kennisgroep standpunt 2026 over papieren schenking
Vader schenkt op papier € 50.000 aan zijn zoon. In de akte staat dat over dit bedrag 6% rente wordt betaald. De zoon kan het bedrag opeisen bij overlijden van Vader. Vader kan de schenking eenzijdig herroepen, bijvoorbeeld bij ruzie met de zoon of faillissement van de zoon. In een later jaar wordt de schenking herroepen. In het kennisgroep standpunt KG:202:2026:12 wordt gesteld dat de betaalde rente ad 6% als zakelijke rente wordt aangemerkt en dat deze betaalde rente bij de schenker in aanmerking wordt genomen als negatief regulier voordeel en bij de begiftigde als regulier voordeel.
Papieren schenking onder vuur
De papieren schenking staat voor het eerst onder druk en op de lijst van opmerkelijke belastingconstructies in de voorjaarnota 2026 (artikel FD maart 2026). De papieren schenking wordt vaak geadviseerd en hierdoor loopt de schatkist kennelijk ongeveer € 300 miljoen aan belasting mis. Vermogende particulieren schenken regelmatig € 150.000 op papier aan hun kinderen (tarief 10%), het geld wordt niet overgemaakt en jaarlijks wordt er 6% rente aan de kinderen vergoed. Door deze papieren schenking wordt optimaal gebruik gemaakt van het lage schenkbelasting tarief (10%) en wordt het hoge tarief (20%) beperkt.
Standpunt Belastingdienst over schenking op papier
De Belastingdienst was het niet met de ouders eens en uiteindelijk kwamen partijen bij de rechter. De Belastingdienst zag de vijf schenkingen als één schenking en heeft een aanslag schenkbelasting opgelegd van bijna € 9.000.
Standpunt rechter over schenking op papier
Zowel de Rechtbank als het Gerechtshof waren het met de ouders eens. Volgens de rechter moeten de vijf akten wel als vijf afzonderlijke schenkingen worden gezien. Voor elk jaar geldt dan ook de schenkingsvrijstelling.
Noot fiscaal jurist inzake schenking op papier
De rechter is van mening dat het geen periodieke uitkering is. Hiervoor moet het immers gaan om één rechtshandeling, waarbij het totaal uit te keren termijnen afhankelijk is van een onzekere gebeurtenis. In dit geval waren het vijf afzonderlijke rechtshandelingen. Ook van de vervolgvraag of sprake is van een periodieke schenking (ex artikel 18 lid 2 Successiewet) is ook geen sprake, er moet eerst naar het civiele recht (de akten) worden gekeken en van fraus legis is geen sprake. Het risico van misbruik wordt niet voldoende gemotiveerd door de Belastingdienst.
De Belastingdienst kan nog in cassatie bij de Hoge Raad, maar hier zal een marginale (beperkte) formele toetsing plaatsvinden. Een dergelijke procedure zal naar onze verwachting - in verband met het belang - worden gevoerd. De kans van slagen voor de Belastingdienst is klein. Als de uitspraak van het Gerechtshof in stand blijft, dan kunnen er onbeperkt akten worden opgesteld op één moment. U zou zelfs kunnen overwegen de schenking af te stemmen op de schenkingsvrijstelling in dat jaar. Hou er wel rekening mee dat er ieder jaar 6% rente moet worden betaald over het nog niet geschonken (en schuldig gebleven) bedrag. Deze rente kan wel redelijk oplopen.
Laat u ook eens adviseren over een nieuw testament, zoals een leventestament of speciaal testament voor ondernemers. Overweeg ook aan uw kleinkinderen te schenken (binnen de vrijstelling). Ook zijn er (nog) speciale schenkingsvrijstellingen voor de eigen woning (€ 105.000) welke door uw kind (of een derde) wordt gekocht.
Ben wel nieuwsgierig of er al notarissen zijn met speciale tarieven voor bijvoorbeeld 10 schenkingsakten !
U mag in 2021 belastingvrij ruim € 6.600 schenken aan uw kinderen, uw kleinkinderen moeten genoegen nemen met € 3.200. Eenmalig mag uw kind (niet ouder dan 40 jaar) € 26.800 ontvangen en voor een studie zelfs € 55.900. Vorenstaande zijn afgeronde bedragen, dat leest immers prettiger.
Bron papieren schenking
Gerechtshof 's Hertogenbosch d.d. 29 juli 2021 ECLI:NL:GHSHE:2021:2397
Familiefonds en estate planning
Een familiefonds wordt steeds vaker gebruikt om fiscaal vriendelijk vermogen over te dragen aan de volgende generatie (de kinderen). Via een fonds gezamenlijk beleggen is aantrekkelijk omdat de ouders de zeggenschap over het vermogen behouden en tevens schenk- of erfbelasting kunnen besparen. Het familiefonds in het kort
- Een deel van het familievermogen wordt overgedragen aan een fonds
- Het fonds zal participaties verstrekken (soort aandelen)
- Vervolgens worden participaties geschonken aan de kinderen, bij schenkingen lager dan €130.000 is slecht 10% belasting verschuldigd en niet het hoge tarief van 20%. Tariefsvoordeel 10%!
- Over de waardestijging in de toekomst is geen belasting verschuldigd.
- Nieuwe (veel belovende investeringen) kunnen ook direct in een familiefonds worden ondergebracht. Hierbij kunt u denken aan een bedrijf of (bedrijfs) panden.
- Een familiefonds wordt gezien als belegging en is niet zelfstandig belastingplichtig. De deelnemers moeten zelf belasting betalen in box 2 of box 3.
- Let op : Bij minderjarige kinderen moeten de ouders de participatie in hun aangifte opnemen.
- Let op : laat u adviseren, soms is er 8% (en dadelijk 10,1%) overdrachtsbelasting verschuldigd.
Nieuws familie lening 2024
Het kabinet is niet voornemende om hypotheekrenteaftrek te beperken in geval van familiehypotheken of een familiebank. Dit wordt geantwoord door staatssecretaris Van Rij van Financiën op vragen van het Tweede Kamerlid Van der Lee (GroenLinks-PvdA). Kern van de vraag is eigenlijk... via kasrondje (schenking en hypotheekrenteaftrek) wordt een belastingvoordeel gecreëerd, is dit een onwenselijke fiscale constructie? De staatssecretaris is er vlot klaar mee, via een lening bij een bancaire instelling kan ook de rente aan de kinderen worden geschonken, derhalve geen constructie.
Familiefonds bij vermogende particulieren
Regelmatig worden er door (oudere) ondernemers, DGA's en / of vermogende particulieren vragen gesteld over de gevolgen bij overlijden. In de meeste gevallen moet er ruim 40% belasting worden betaald over het vermogen (in de bv en privé). Bij zuivere privé vermogens (geen bv) is de heffing gemiddeld 20%. In steeds meer gevallen is de toekomstige erfbelasting niet in contanten aanwezig en moeten er voordien stappen worden genomen. Bij ondernemers is de bedrijfsopvolgingingsregeling de meest voordelige optie. Om het vermogen bij elkaar te houden, kan dit prima werken met een besloten fonds voor gemene rekening.
Besloten fonds voor gemene rekening en fiscus
In het kader van de estate planning wordt steeds vaker gekozen voor een (besloten) fonds voor gemene rekening, populair gezegd "het familiefonds". Dit familiefonds kent een bewaarder, een beheerder en een participant. De bewaarder en beheerder zijn meestal een stichting. Het familiefonds kan goed worden gebruikt om het familiekapitaal - ook na schenkingen en verervingen - bij elkaar te houden. De deelnemers in het fonds (meestal ouders, kinderen en kleinkinderen) brengen het vermogen onder in een fonds. In ruil voor de inbreng krijgt de deelnemer (of participant) een participatie uitgereikt. Deze participaties kunnen dan - op grond van zelf opgestelde voorwaarden - worden geschonken of overgedragen, meestal in beperkte kring. Het fonds kan ook uitkeringen verrichten, dit kan de oprichter zelf bepalen.
Meestal wordt er een stichting opgericht die het fondsvermogen beheert. De juridische eigendom (stichting) en economische eigendom (participanten) worden op deze wijze gesplitst. Feitelijk wordt dus geld / opbrengst (econonmisch) gescheiden van stemrecht (juridisch). Meestal zijn de senioren de bestuursleden van de stichting.
Vermogensoverdracht bij familiefonds
Het vermogen (bijvoorbeeld beleggingen en panden) wordt ondergebracht in een besloten fonds voor gemene rekening. Jaarlijks wordt er vervolgens een participatie geschonken aan kinderen of kleinkinderen. De volgende generatie wordt zo langzaam betrokken bij het familie vermogen en kan hier ook over meedenken (niet beslissen). Over de waarde van de geschonken participatie moet schenkbelasting worden betaald. De waardestijging van de geschonken participatie komt daarna onbelast bij de kinderen terecht. De participanten moeten wel inkomstenbelasting (box 3) betalen over de waarde van hun bezit (aandeel) in het fonds. Het is bij vorenstaande wel van belang dat het fonds voor gemene rekening transparant is, hiervoor gelden eisen:
- Overdracht participaties is mogelijk als alle participanten hiervoor toestemming geven;
- Overdracht participaties slechts aan bloed- en aanverwanten (in de rechte lijn) of aan fonds zelfs.
Het fonds hoeft verder zelf geen belasting te betalen (dus geen vennootschapsbelasting). Het fonds kan geld lenen van de bv van de eigenaar of bij een bancaire instelling (opletten vanaf 2023 maximaal € 500.000).
Beleggen in vastgoed via familiefonds
Om binnen de familie gezamenlijk te beleggen in bedrijfspanden of woningen (onroerend goed), kan prima een familiefonds worden opgericht. Het schenken van participaties zorgt er dan wel voor dat er overdrachtsbelasting is verschuldigd. In dergelijke situaties wordt het fonds iets anders opgezet, veelal met leningen die dan vervolgens (in termijnen) worden kwijtgescholden. In dergelijke gevallen wordt het vastgoed dan gekocht door een stichting met een lening via het fonds.
Waar kunnen wij u mee helpen bij een familiefonds?
- De opzet van het fonds en eventuele afstemming met de Belastingdienst.
- Verzorgen van de aangiften inkomstenbelasting.
- Afspraken binnen de stichting en het fonds voor gemene rekening.
- Afspraken en overleg binnen de familie.
Voordelen van een familiefonds
Het familiefonds wordt nog te weinig gebruikt in Nederland. Het kent echter wel diverse voordelen waar vele klanten van ons reeds gebruik van maken. De belangrijkste voordelen zijn:
- Schenken van een participatie: het uitgangspunt is dat het vermogen door de ouders wordt geschonken aan de kinderen of kleinkinderen. Hierbij wordt voorkomen dat er teveel belasting moet worden betaald. Dit kan door jaarlijks een participatie binnen de vrijstelling (zo'n € 6.600) of tegens het lagere tarief van 10% (zo'n € 130.000) aan de kinderen of kleinkinderen te schenken. Boven de € 130.000 is het tarief voor de kinderen 20%., voor de kleinkinderen is het tarief 18% en 36%. Periodiek schenken van participaties levert dus een voordeel op. U kunt ook schenken door de lening kwijt te schelden.
- Overdracht vastgoed: vastgoed kan ook via een familiefonds worden overgedragen, de opzet is dan complexer. De reden is dat er moet worden nagedacht over het voorkomen van 8% overdrachtsbelasting (of 21% BTW bij nieuw onroerend goed).
- Voorwaarden aan schenkingen: als een participatie wordt geschonken kunnen er voorwaarden aan de schenking worden verbonden. Denk hierbij aan de uitsluitingsclausule (mag niet in gemeenschap komen met andere persoon, dus koude kant uitsluiten), een tweetrapsmaking (bij overlijden van uw kinderen of kleinkinderen bepalen wie de participatie dan zou verkrijgen) of een herroepingsclausule (bepalen dat u de schenking kunt herroepen, bijvoorbeeld als uw eigen financiele situatie hierom vraagt).
- Vermogen blijft in de familie en bij elkaar.
- Leren beleggen en vermogen beheren in overleg met uw kinderen of kleinkinderen.
Vragen of advies over het familiefonds
Stuur ons gerust een e-mail of neem contact op met één van onze adviseurs.
Verbonden lichaam bij toepassing gebruikelijk-loonregeling
Op basis van de zogenoemde gebruikelijk loonregeling dienen werknemers die werkzaamheden verrichten ten behoeve van een lichaam (lees: vennootschap) waarin zij een aanmerkelijk belang bezitten een 'zakelijke'beloning te genieten. De wetgever heeft die zakelijke beloning vastgesteld op de hoogste van:
- Het loon uit de meest vergelijkbare dienstbetrekking;
- Het hoogste loon van (andere) werknemers die in dienst zijn bij dat lichaam of met het lichaam verbonden lichamen;
- EUR 58.000.
Kennisgroep belastingdienst over verbonden lichaam
De kennisgroep loonheffingen (KG:204:2026:6) heeft een standpunt ingenomen over de vraag of 2 BV's (met beide dezelfde DGA voor 100%) kwalificeren als verbonden lichaam voor de gebruikelijk loonregeling. Volgens de kennisgroep zijn dit verbonden lichamen en moet voor de werkzaamheden worden gekeken of het gebruikelijke DGA loon voor de werkzaamheden bij beide BV's gezamenlijk het bedrag van € 5.000 rechtvaardigen.
Wat is een AB Houder voor toepassing van het gebruikelijke loon?
Van een aanmerkelijk belang is sprake als de aandeelhouder tenminste 5% van de aandelen in de vennootschap bezit. De gebruikelijk-loonregeling is ook van toepassing op de partner van de aanmerkelijk belanghouder die werkzaamheden voor de vennootschap verricht.
Wanneer kwalificeert een BV als verbonden lichaam voor de gebruikelijk loon regeling
De kennisgroep van de Belastingdienst heeft een standpunt gepubliceerd over de vraag wanneer een lichaam kwalificeert als een verbonden lichaam. Het antwoord op de vraag is met name van belang als het gebruikelijk loon wordt vastgesteld op basis van het loon van de meest verdienende werknemer. Onder voorwaarden is dat niet alleen de werknemer binnen dezelfde vennootschap, maar ook werknemers in andere vennootschappen moeten soms mee in aanmerking worden genomen.
Voorbeeld gebruikelijk loonregeling
De voorgelegde casus ziet op de volgende situatie. A (natuurlijk persoon) heeft een 100% belang in besloten vennootschap (hierna: BV) X en eveneens een 100% belang in Y BV. A verricht voor zowel X BV als Y BV werkzaamheden. De vraag is of X BV en Y BV in de beschreven situatie als verbonden lichamen kwalificeren?
Verbonden lichaam bij de gebruikelijk loonregeling
De Wet op de loonbelasting verwijst voor het begrip verbonden lichaam naar de Wet op de vennootschapsbelasting. In deze wet is de volgende definitie van een verbonden lichaam opgenomen:
- een vennootschap waarin de inhoudingsplichtige voor ten minste een derde gedeelte belang heeft;
- een vennootschap die voor ten minste een derde gedeelte belang heeft in de inhoudingsplichtige;
- een vennootschap waarin een derde voor ten minste een derde gedeelte belang heeft, terwijl deze derde tevens voor ten minste een derde gedeelte belang heeft in de inhoudingsplichtige.”
Voor de beantwoording van de gepresenteerde casus is de vraag of een natuurlijk persoon een 'derde' kan zijn. Zo dat het geval is, dan zijn de vennootschappen in de gepresenteerde casus verbonden op basis van letter c, hiervoor.
In de rechtspraak is tot op heden nog nimmer geoordeeld dat een derde geen natuurlijk persoon kan zijn. De wetsgeschiedenis rept in relatie tot het begrip belang alleen over directe en indirecte relaties.
Kort maar goed concludeert de Kennisgroep van de Belastingdienst dat een derde ook een natuurlijk persoon kan zijn. De vennootschappen in de gepresenteerde casus zijn hierdoor verbonden.
Noot fiscaal jurist inzake gebruikelijk loonregeling
Een standpunt van de Kennisgroep van de Belastingdienst is niet meer of minder dan een mening van de Belastingdienst. Het is geen recht of wet in formele zin (wet of rechtspraak). Vermoedelijk komt op dit punt nog wel rechtspraak en dan kunnen we beoordelen of het standpunt van de Belastingdienst correct is. U zult het tot dat moment wel met dit standpunt moeten doen. Kennisgroepstandpunten worden gezien als beleid. Wij zouden graag zien dat naast de eind beantwoording ook de achterliggende afwegingen worden gepubliceerd. Zonder heldere en kenbare motivering is het lastig te toetsen of het standpunt echt voorvloeit uit de wet, jurisprudentie of systemathiek. Het nadeel van kennisgroepstandpunten is dat inspecteurs hieraan gebonden zijn terwijl het geen formele beleidsbesluiten zijn (in de zin van de AWB).
Bronnen inzake gebruikelijk loon en verbonden lichaam
Redelijke schatting bij omkering van de bewijslast
Als u een aanslag ontvangt die is gebaseerd op een schatting van de belastingdienst dan is de kans groot dat sprake is van omkering van de bewijslast (ex artikel 27e AWR). De belastingdienst mag niet zomaar iets roepen en moet de aanslag baseren op een redelijke schatting. In dit artikel gaan we in op een recente uitspraak van het Gerechtshof 's Hertogenbosch d.d. 1 april 2026 ECLI:NL:GHSHE:2026:881.
Wanneer wordt de bewijslast omgekeerd in fiscale zaken?
De bewijslast wordt door belastingdienst omgekeerd als sprake is van de volgende situaties:
- Geen vereiste aangifte gedaan
- Administratie niet op orde of niet aanwezig
- Niet voldoen aan een informatieverzoek (ex artikel 47 AWR)
Normaal gesproken moet de belastingdienst bewijzen dat een aanslag niet juist is. Bij de omkering van de bewijslast moet de belastingplichtige doen blijken dat de aanslag onjuist (dit is een zwaarder bewijs dan dan aannemelijk maken). Dit is bij het ontbreken van voldoende informatie (of een administratie) vaak onmogelijk of knap lastig.
Moet de inspecteur de redelijke schatting aannemelijk maken en hoe?
De inspecteur mag niet zomaar iets roepen en moet de schatting baseren op redelijke aannames. De belangrijkste onderdelen hierbij zijn:
- De aanslag mag niet naar willekeur worden vastgesteld (zie hiertoe Hoge Raad d.d. 31 mei 2013 ECLI:NL:HR:2013:BX7184), in deze procedure ontbrak de administratie. Ook kunt u de uitspraak van de Hoge Raad d.d. 17 augustus 2018 ECLI:NL:HR:2018:1311 raadplegen, hierin wordt de reikwijdte van de stelplicht nader toegelicht.
- De inspecteur moet de schatting met feitelijke stellingen onderbouwen zodat de schatting de redelijkheidstoets kan doorstaan, de schatting mag dus niet willekeurig zijn. Zie hiertoe Hoge Raad d.d. 22 april 2005 ECLI:NL:HR:2005:AT4483 en Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1093 en hieraan voorafgaande het Gerechtshof 's Hertogenbosch d.d. 22 april 2021 ECLI:NL:GHSHE:2021:1269
- De beoordeling van de schatting moet zorgvuldig plaatsvinden maar zal soms marginaal plaatsvinden, zie Hoge Raad d.d. 9 juli 2021 ECLI:NL:HR:2021:1086.
- De rol en inzet van belastingplichtige speelt ook mee bij de beoordeling van de redelijke schatting. Als belastingplichtige niet echt helpt bij het onderzoek zal hij hiervoor in fiscaal juridische zin "niet worden beloond". Zie Hoge Raad d.d. 15 april 2011 ECLI:NL:HR:2011:BN6324.
Redelijkheidstoets bij het opstellen van een schatting door de belastingdienst
In de basis laat de omkering van de bewijslast onverlet dat de inspecteur niet zomaar naar willekeur mag schatten. De inspecteur moet schatten op grond van objectieve aanknopingspunten en binnen een redelijke bandbreedte. De rechter zal dit marginaal toetsen, zie hiertoe ondermeer Hoge Raad d.d. 9 oktober 2015 ECLI:NL:HR:2015:2988. De rechter toetst de schatting op de volgende onderdelen:
- Zitten er voldoende aanknopingspunten in het dossier en werkt belastingplichtige voldoende mee met het onderzoek
- Is de door de inspecteur gekozen methode (van schatten) verdedigbaar? Dus is de gekozen methode voor de schatting verdedigbaar, aannames logisch en uitlegbaar? Extrapolatie verdedigbaar? Zie ondermeer Gerechtshof 's Hertogenbosch d.d. 25 juni 2025 ECLI:NL:GHSHE:2025:1766, hierbij was de schatting van de inspecteur redelijk.
- Is de uitkomst niet evident onredelijk? De rechter kijkt hierbij naar de uitkomst en afwijkingen, of sprake is van een wanverhouding en of de inspecteur wellicht een beetje overdrijft. Dit betreft de marginale proportionaliteitstoets. In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 1 april 2026 ECLI:NL:GHSHE:2026:881 wordt hieraan deels voldaan (aldus de rechter). De winstverdeling was redelijk maar de extrapolatie en gekozen periode voor toetsing niet.
Noot fiscaal jurist inzake omkering bewijslast en redelijke schatting
Mits de belastingplichtige normaal heeft meegewerkt aan een onderzoek kan een schatting onredelijk zijn als wordt uitgegaan van onjuiste uitgangspunten, de schatting niet consistent is, er sprake is van evidente overschatting of als er geen aanknopingspunten zitten in de geschatte omzet of marge. Een schatting van de belastingdienst (inspecteur) moet dus gebaseerd zijn op concrete gegevens. Daarnaast moet de methode verdedigbaar zijn en de uitkomst mag niet evident onredelijk zijn. De huidige jurisprudentie lijn laat zien dat zeker niet in alle gevallen hieraan wordt voldaan. Wij adviseren diverse ondernemers bij dergelijke onderzoeken, stuur ons gerust een e-mail voor een vrijblijvende offerte.
Bijtelling zonder kosten in de bv
Bijtelling privégebruik auto ook als bv de kosten niet in aftrek brengt
De vormgeving van leasecontracten, verhuurconstructies en dergelijke leidt nog wel eens tot (voor ondernemers) onverwachte uitkomsten. En laten we eerlijk zijn, in sommige gevallen worden de grenzen ook echt opgezocht. Wat nu als de reden waarom de leasecontracten op naam van de werkgever worden gesteld omdat de leasemaatschappij niet met een privépersoon een leasecontract wenst aan te gaan? De DGA voldoet de kosten in privé (verrekening in rekening-courant). Zijn de bijtellingsregelingen van toepassing?
Procedure inzake bijtelling zonder kosten in onderneming
De bv exploiteert een reclame- en mediabureau. De werkzaamheden worden grotendeels uitgevoerd door de directeur-aandeelhouder. Ook diens vrouw verricht werkzaamheden voor de onderneming. De bv leasede twee auto’s, een Mini Cooper voor de vrouw en een Porche Panamera voor de directeur-aandeelhouder. De (lease-)kosten van de auto’s worden in rekening-courant met de directeur-aandeelhouder verrekend.
Voor de beide auto’s wordt geen bijtelling op het loon toegepast. Een verklaring geen privégebruik is niet aangevraagd.
De Belastingdienst stelt een looncontrole in en legt vervolgens naheffingsaanslagen op voor het privégebruik van de twee auto’s. Daarnaast wordt een vergrijpboete opgelegd van 40%.
Geschil inzake bijtelling auto van de zaak zonder ondernemingskosten
In geschil is of sprake is van een ter beschikking stelling van een auto als geen kosten in aftrek zijn gebracht bij de bv.
Subsidiair stelt de bv dat, als sprake is van een terbeschikkingstelling van beide auto’s, de verrekening van de kosten in rekening-courant moet worden aangemerkt als een eigen bijdrage. Deze eigen bijdrage - zo betoogt de bv - strekt in mindering op de bijtelling.
De rechtbank concludeert dat de auto’s niet door de directeur-aandeelhouder worden geleased, maar door de bv. De auto’s zijn ter beschikking gesteld aan de directeur-aandeelhouder en diens vrouw. Hierbij is volgens de rechtbank niet van belang of kosten ten laste van de winst van de bv worden gebracht.
De verrekening in rekening-courant leidt niet tot een vermindering van de bijtelling; niet vaststaat dat een eigen bijdrage voor privégebruik verschuldigd was.
Op het punt van de boete oordeelt de Hoge Raad dat een boete van 40% passend en geboden is. Volgens de rechtbank is algemeen bekend dat, ingeval een werknemer een ter beschikking gestelde auto mede voor privédoeleinden gebruikt, dit fiscale consequenties heeft. Vanwege de overschrijding van een redelijke termijn wordt de (vergrijp-)boete overigens verminderd.
Noot fiscaal jurist inzake bijtelling zonder kosten
De regels voor de ter beschikking gestelde auto van de zaak worden doorgaans strikt uitgelegd. In deze zaak blijkt dat onder meer uit het feit dat weliswaar een verrekening in rekening-courant plaatsvindt, maar dat niet is vastgelegd dat deze bijdrage verschuldigd is voor het privégebruik van de auto. Omdat betalingen door de werknemer slechts in mindering strekken op de bijtelling als zij verschuldigd zijn voor het privégebruik van de auto, is de uitkomst niet verrassend te noemen.
Bronnen bijtelling via structuur voorkomen
Rechtbank Noord Nederland 21 mei 2021, ECLI:NL:RBNNE:2021:2057
Rechtbank Breda 24 september 2010, ECLI:NL:RBBRE:2010:BN8653
Rechtbank Leeuwarden 22 november 2011, ECLI:NL:RBLEE:2011:BV1158
Mag de belastingdienst bankafschriften opvragen?
Waarom een uitspraak uit Straatsburg ondernemers nieuwe munitie geeft!~
De belastingdienst vraagt informatie van u prive of uw onderneming op bij de bank (derdenonderzoek). De bank is wettelijk verplicht om mee te werken aan dit verzoek. Er is door u niet ondertekend, er is u niets gevraagd en er is geen rechter aan te pas gekomen. Toch ligt binnen een paar weken uw bankinformatie (over boodschappen, hypotheeklastem, giften en pin gedrag) bij de inspecteur. Is dit een inbreuk op uw privacy?
Opvragen bankinformatie door de Belastingdienst
De belastingdienst heeft feitelijk 2 opties om uw financiele gegevens te verkrijgen.
- De eerste is gewoon een brief aan u sturen waarin om deze informatie wordt gevraagd (artikel 47 AWR). De inspecteur mag alleen informatie opvragen welke van belang kan zijn voor uw belastingheffing. Als ondernemer heeft u een bewaarplicht voor uw (zakelijke) administratie (gedurende 7 jaar). Via deze route is er nog enige bescherming, immers de informatie moet fiscaal relevant zijn voor de belastingheffing. Als u weigert de informatie te verstrekken kan de inspecteur een zogenaamde informatiebeschikking versturen (artikel 52a AWR). Tegen deze beschikking kunt u in bezwaar en beroep. Risico is wel dat als de rechter de inspecteur gelijk geeft er sprake is van omkering van de bewijslast naar u, dit is vaak een pittige klus.
- De tweede route is dat de inspecteur een derdenonderzoek (artikel 53 AWR) gaat instellen bij uw bancaire instelling. Hierbij staat u er bij de bank gekleurd op en ontbreekt ook de deur voor bezwaar en beroep. U kunt zich niet verzetten tegen dit verzoek, alleen de bank kan achteraf bezwaar maken (maar dit zal zelden plaatsvinden) (kostenbeschikking). Een rechter die vooraf toetst of het verzoek wettelijk is toegestaan (informatie fiscaal relevant) en dit verzoek toetst op "noodzakelijk en proportioneel" zal niet plaatsvinden.
Prive bankrekening van de ondernemer opvragen bij boekenonderzoek
De grens tussen een prive en zakelijke bankrekening van een ondernemer kan best dun zijn. Als de inspecteur twijfelt over uw inkomsten of omzet kan hij de prive bankrekening opvragen. Echter op de prive bankrekening staat veel meer informatie dan alleen deze informatie (dus ook fiscaal niet relevante informatie). En daar wringt de spreekwoordelijke schoen.
In een uitspraak van het Europese Hof op 8 januari 2026 ging het om een kwestie die in Italie speeelde. Het Europese Hof oordeelt in de zaak van Ferrieri en Bonassisa dat de wettelijke bevoegdheid van de Italiaanse Belastingdienst om informatie op te vragen te ruim geformuleerd is en dat er onvoldoende waarborgen zijn opgenomen om het recht op privacy voor belastingplichtige te garanderen. De ingang die hier is gekozen betreft artikel 8 van het Europese verdrag voor de rechten van de mens, elk EU land is hieraan gehouden. Dit artikel bepaalt dat iedereen recht heeft op respect voor zijn prive leven en dat inmenging in het recht op privacy door de Belastingdienst (overheid) wel is toegestaan als daarvoor een wettelijke grondslag bestaat en inmenging noodzakelijk is in het belang van de nationale veiligheid, openbare orde (of veiligheid) of het economische welzijn van het land zelf.
In Italie is dit nog iets beter geregeld dan in Nederland. Bij het verzoek van de Italiaanse belastingdienst aan de bank moet bij het verzoek een motivering worden gegeven (dus waarom wordt de informatie opgevraagd). Dit kan bijvoorbeeld zijn een vermoeden van fraude of belastingontduiking.
Noot fiscaal jurist inzake opvragen van bankinformatie bij boekenonderzoek
Het opvragen van bankinformatie (prive en zakelijk) is in Nederland gewoon toegestaan. Volgens EU wetgeving moeten er dan wel voldoende en adequate waarborgen zijn die willekeur voorkomen. Dit zou kunnen zijn dat een bank moet kunnen toetsen waarom de informatie wordt opgevraagd. Omdat er geen rechterlijke toetsing hoeft plaats te vinden moet het Hof hier kritisch naar kijken. De enkele mogelijkheid om tegen de uiteindelijke belastingaanslag in bezwaar of beroep te komen biedt hiertoe onvoldoende bescherming. Het Hof was van oordeel dat onder deze omstandigheden niet kan worden gezegd dat de inmenging in het recht op privacy in overeenstemming is met de wet, zoals artikel 8 van het EVRM.
In Nederland ligt de grens kennelijk ruimer aldus de Hoge Raad d.d. 28 januari 1998 (ECLI:NL:HR:1998:AA2391), het voorkomen van belastingfraude en controle in het algemeen kan een rechtvaardiging vormen voor een inbreuk op het recht op privacy. Ook in de recentere FSV arresten (Hoge Raad d.d. 10 december 2021 ECLI:NL:HR:2021:1748) kwam dit aan de orde, ook in dit arrest mochten grondrechten worden geschonden. Soms mogen privacy rechten niet worden geschonden, bijvoorbeeld in de bekende ANPR arrest over politie camera's langs de snelweg (Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:288).
Bij een procedure moet u er goed voor gaan zitten, privacy en wettelijke waarborgen staan soms recht tegenover elkaar. Benoem bij een procedure ook de algemene beginselen van behoorlijk bestuur en de kenmerken van een zogenaamde fishing expedition.
Wij voeren ook regelmatig procedures over het opvragen van bankafschriften van zogenaamde inkeerders, in deze jurisprudentie komt echter meestal het privacy element niet in beeld.
De Straatsburgse uitspraak legt de vinfer op de zere plek van het AWR stelsen in Nederland, dit ligt met name bij een derdenonderzoek bij de bank. Bij een vraag aan de ondernemer of particulier zelf is er nog een waarborging (informatiebeschikking), maar bij een vraag aan uw bank staat u als ondernemer of particulier altijd met lege handen. Geen toetsing vooraf, geen verweer mogelijk en achteraf kan de belastingdienst kijken of de aanslag (op grond van wellicht onrechtmatig verkregen bewijs) juist blijkt te zijn. Deze onbegrensde bevoegheid - zonder effectieve controle - is volgens het EHRM niet toegestaan.
Hiermee willen wij niet zeggen dat de Belastingdienst nooit uw bankafschriften mag opvragen, belastingheffing is immers van een groot maatschappelijk belang en fraude bestrijding is van cruciaal belang.
Conclusie is dat deze uitspraak ook in Nederland relevant is. De vraag is of onze AWR wetgeving wel EVRM proof is. De uitspraak kan in ieder geval de belastingplichtige mogelijkheden bieden bij informatieverzoeken en derden onderzoeken door de Belastingdienst. Deze moeten kritisch en zorgvuldig worden onderzocht op het recht op privacy.
Hulp nodig bij een boekenonderzoek of fiscale procedure? Neem gerust contact met ons op.
E-timer, nieuwe fiscale regeling voor elektrische auto’s?
De fiscale voordelen voor elektrische auto’s zijn de afgelopen jaren stap voor stap afgebouwd en staan daardoor opnieuw in de politieke en maatschappelijke discussie. Tegelijkertijd lopen de brandstofkosten van rijden op. In die context kan een regeling die elektrisch (blijft) stimuleren – óók op de tweedehandsmarkt – voor veel ondernemers en werknemers interessant zijn. De regeling in het kort
- Nog in ontwikkeling dus nog geen wetgeving
- Gericht op elektrische auto's van 5 - 8 jaar oud
- Bijtelling over dagwaarde i.p.v. cataloguswaarde
- Fiscaal voordelige regeling
- Doel: minder export, voordeliger fiscaal rijden, verduurzaming wagenpark
- Wanneer? Verwachting is 2027 (bekendmaking voorjaarsnota of prinsjesdag)
Wat is de e-timerregeling?
De e‑timer is nog geen wet, maar een voorstel dat in de sector leeft. Het idee: maak gebruikte EV’s van circa 5 tot 8 jaar oud (vaak ex‑lease) fiscaal aantrekkelijker door de bijtelling meer te laten aansluiten bij de dagwaarde/marktwaarde in plaats van (alleen) de oorspronkelijke cataloguswaarde.
Aanleiding is dat veel EV’s na ongeveer vijf jaar uit de lease komen en vervolgens (deels) worden geëxporteerd, terwijl ze voor de Nederlandse occasionkoper nog relatief duur zijn. Door zakelijk doorrijden langer interessant te maken, zouden meer van deze auto’s in Nederland blijven en later goedkoper beschikbaar komen voor particulieren.
Huidige en afgeschafte fiscale regelingen voor elektrische auto’s
Is elektrische rijden wel fiscaal interessant? Hieronder worden de huidige en inmiddels afgeschafte fiscale regelgeving kort toegelicht. De korte conclusie: elektrische rijden is nog wel interessant maar zeker niet meer zo gunstig als voorheen.
1) Bijtelling (auto van de zaak)
In 2026 geldt bijtelling op basis van de cataloguswaarde. Voor nulemissieauto’s geldt 18% tot € 30.000 en 22% over het meerdere (met de bekende 60‑maandenregel).
2) MRB (wegenbelasting)
Vanaf 2026 betalen volledig elektrische personenauto’s en waterstofauto’s 70% van het reguliere tarief (dus 30% korting) en dit kortingspercentage loopt volgens het afbouwpad door t/m 2028.
3) BPM
Sinds 1 januari 2025 is het nihiltarief voor emissievrije personenauto’s vervallen: ook voor auto’s zonder CO₂‑uitstoot is BPM verschuldigd.
4) Subsidies (SEPP)
De landelijke SEPP‑subsidie voor particulieren is definitief gesloten (aanvragen konden tot en met 27 december 2024).
Noot fiscaal jurist inzake elektrische auto en belastingen
De e‑timerregeling is op dit moment vooral een beleidsidee/marktvoorstel en dus geen geldend recht. Mocht het onderwerp politiek tractie krijgen, dan zijn de details bepalend: de leeftijdsgrenzen, de definitie, vaststelling van de grondslag en de samenloop met de huidige bijtellingssystematiek. Wij blijven de ontwikkelingen op de voet volgen en zullen hierover publiceren op onze website. Heeft u zelf fiscale vragen? Neem dan gerust contact op met één van onze adviseurs.
Een Fiscale APK van uw bedrijf
Veel ondernemers gaan ervan uit dat hun fiscale zaken goed geregeld zijn. Toch blijkt in de praktijk dat er vaak fiscale kansen blijven liggen of risico’s onopgemerkt blijven. Daarom hebben wij de fiscale APK voor ondernemers ontwikkeld: een grondige fiscale controle voor ondernemers, DGA’s en familiebedrijven.
Wij toetsen zowel de onderneming als de privésituatie op meer dan 100 fiscale advies- en optimalisatiemogelijkheden. Daarbij kijken wij niet alleen naar risico’s, maar juist ook naar besparingskansen, structuurverbeteringen en toekomstige aandachtspunten.
Kosten Fiscale APK
U krijgt vooraf een offerte en na uw akkoord beginnen wij moet onze APK. De gemiddelde kosten bedragen € 1.995 (exclusief BTW) voor de volledige fiscale scan met uitleg.
Wat is een Fiscale APK?
De naam zegt het eigenlijk al. Net zoals een auto periodiek wordt gekeurd, verdient ook uw onderneming een fiscale onderhoudsbeurt. Wetgeving verandert voortdurend. Denk aan wijzigingen in box 2 en box 3, strengere controles van de Belastingdienst, veranderende regels rondom vastgoed, bedrijfsopvolging, excessief lenen en internationale structuren. Veel ondernemers groeien door, bouwen vermogen op of krijgen te maken met nieuwe risico’s, terwijl hun fiscale structuur jarenlang onveranderd blijft. Met de Fiscale APK brengt Jongbloed Fiscaal Juristen uw volledige fiscale positie in kaart. Daarbij wordt gekeken naar onder andere:
- de ondernemingsstructuur;
- inkomstenbelasting en vennootschapsbelasting;
- box 2- en box 3-positie;
- vastgoedstructuren;
- fiscale risico’s;
- vermogensopbouw;
- bedrijfsopvolging;
- is uw onderneming verkoop klaar;
- pensioen en oudedagsvoorzieningen;
- internationale aspecten;
- benutting van fiscale faciliteiten en regelingen.
Wat is het doel van een fiscale APK?
Het doel is helder: fiscale rust, inzicht en concrete besparingsmogelijkheden creëren. Geen dik rapport vol ingewikkelde theorie, maar praktisch advies waar u direct iets mee kunt. Ondernemers ontvangen een overzichtelijk rapport met bevindingen, aandachtspunten en een concreet actieplan.
Veel ondernemers zijn verrast hoeveel optimalisaties nog mogelijk blijken te zijn. Denk aan het slimmer structureren van vermogen, het benutten van fiscale vrijstellingen, het voorbereiden op bedrijfsopvolging of het voorkomen van toekomstige discussies met de Belastingdienst. Soms levert een kleine aanpassing al direct aanzienlijke besparingen op. Extra informatie kunt u vinden op www.fiscale-apk.nl
Schema Fiscale APK
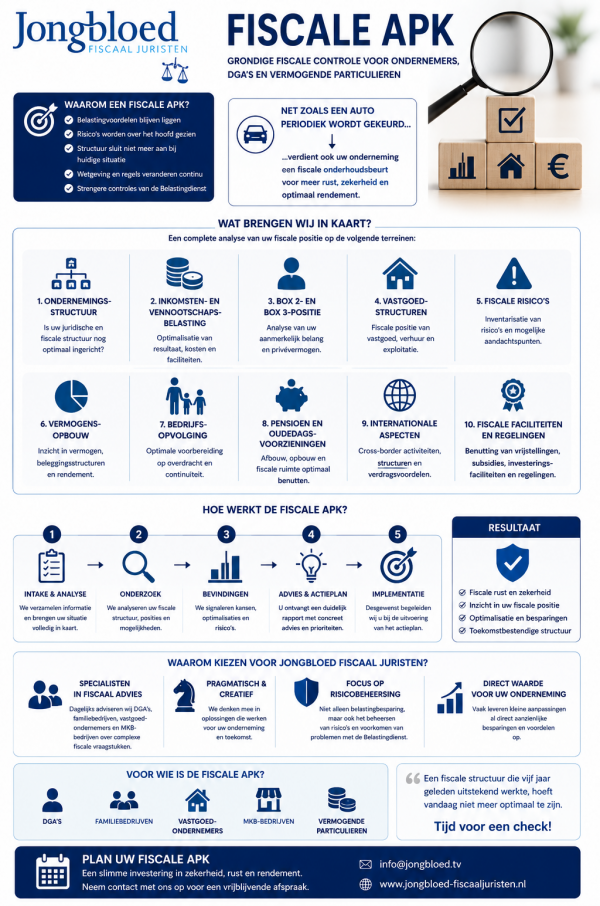
Wie zijn wij?
Jongbloed Fiscaal Juristen staat bekend om haar pragmatische en creatieve aanpak. Het kantoor adviseert dagelijks DGA’s, familiebedrijven, vastgoedondernemers en MKB-bedrijven over complexe fiscale vraagstukken, herstructureringen en vermogensplanning. Daarbij ligt de focus niet alleen op belastingbesparing, maar ook op risicobeheersing en toekomstbestendige structuren. Wij hebben vestigingen in Enschede, Almelo, Den Haag en Amsterdam.
Wilt u weten of uw onderneming fiscaal nog optimaal is ingericht? Dan
is een Fiscale APK geen luxe, maar een slimme investering in zekerheid,
rust en rendement. Neem gerust contact met ons op of vraag een vrijblijvende
offerte via info@jongbloed.tv
Zakelijke afspraken tussen BV en DGA: wanneer ziet de Belastingdienst een verkapte winstuitdeling?
Een overeenkomst tussen een BV en haar DGA moet zakelijk zijn én zakelijk worden uitgevoerd (artikel) . In dit artikel bespreken we de fiscaal juridische basis en enkele bijzondere en aansprekende uitspraken van rechters. Kern is "hoe voorkomt u fiscale problemen en maakt u optimaal gebruik van de mogelijkheden"
Oude koopprijs blijft gelden ondanks waardestijging van € 900.000
Kan een directeur-grootaandeelhouder vastgoed van zijn eigen BV kopen tegen een oude, inmiddels veel te lage koopprijs? Rechtbank Noord-Holland oordeelde op 5 maart 2026 (ECLI:NL:RBNHO:2026:3200) dat dit onder bijzondere omstandigheden mogelijk is.
De BV kocht in 2013 een pand met een benedenwoning en een verhuurde dubbele bovenwoning. De bovenwoning werd op de balans opgenomen voor € 140.000
Op 13 april 2016 verkocht de BV het appartementsrecht van de bovenwoning voor € 150.000 aan: een werknemer en een stichting waarvan de certificaten werden gehouden door de DGA en zijn echtgenote.
De levering was voorzien voor 1 december 2016, maar werd uitgesteld. De huurder overleed, de huur werd beëindigd en de bovenwoning werd verbouwd en gesplitst in twee appartementen. In januari 2018 werden de appartementen voor financieringsdoeleinden getaxeerd op € 1.050.000.
De BV moest twee appartementen aan haar DGA leveren voor € 150.000, terwijl deze appartementen op het moment van levering volgens een taxatie € 1.050.000 waard waren.
De Belastingdienst stelde dat de BV haar aandeelhouder met € 900.000 had bevoordeeld. Er volgden correcties in de vennootschapsbelasting, dividendbelasting en inkomstenbelasting.
Op het eerste gezicht lijkt het verschil van € 900.000 een schoolvoorbeeld van een verkapte winstuitdeling. Toch vernietigde de rechtbank de belastingaanslag.
- De BV was namelijk nog steeds juridisch gebonden aan een eerder gesloten zakelijke koopovereenkomst.
Deze uitspraak laat een belangrijke hoofdregel zien:
- Niet iedere transactie waarbij een DGA voordeel behaalt, is automatisch een winstuitdeling.
- Beslissend is of de BV ten gunste van haar aandeelhouder een recht, opbrengst of vermogensvoordeel heeft prijsgegeven.
Het betreft een uitspraak in eerste aanleg; een eventueel later oordeel in hoger beroep kan de fiscale vlag nog anders doen wapperen.
Waarom was geen sprake van een winstuitdeling aan de DGA?
De rechtbank stelde vast dat de koopprijs in april 2016 zakelijk was. Dat stond tussen partijen niet ter discussie. Daarna was de vraag of de oorspronkelijke koopovereenkomst in 2018 nog bestond. Volgens de Belastingdienst was dat niet het geval, omdat:
- de overeengekomen leveringsdatum was verstreken;
- geen nieuwe leveringsdatum was vastgelegd;
- de bovenwoning inmiddels was verbouwd en gesplitst;
- de waarde van het vastgoed zeer sterk was gestegen.
De rechtbank volgde deze redenering niet. Geen van de partijen had de koopovereenkomst ontbonden, vernietigd of opgezegd. Uit de correspondentie met de notaris bleek juist dat de levering alleen was uitgesteld. De BV kon zich daarom niet eenzijdig aan haar verplichtingen onttrekken. Hier geldt het civielrechtelijke uitgangspunt dat de overeenkomsten moeten worden nagekomen. De latere waardestijging maakte de overeenkomst niet automatisch ongeldig. De BV bleef verplicht het verkochte voor € 150.000 te leveren. Zij liet dus geen verkoopopbrengst van € 1.050.000 aan zich voorbijgaan: zij had juridisch geen recht op die hogere opbrengst. Tja afspraak is afspraak, ook als het gaat om de DGA met zijn eigen BV.
Wanneer is sprake van een verkapte winstuitdeling aan de DGA?
Een verkapte winstuitdeling is geen formeel vastgesteld dividend, maar een voordeel dat de aandeelhouder vanwege zijn aandeelhouderschap van de BV ontvangt.
In de rechtspraak worden in hoofdlijnen de volgende voorwaarden gesteld:
- Er vindt een vermogensverschuiving plaats van de BV naar de aandeelhouder.
- De BV verarmt of laat zich een zakelijk voordeel ontgaan.
- De aandeelhouder wordt daardoor verrijkt.
- De bevoordeling vindt plaats vanwege de aandeelhoudersrelatie.
- De BV en de aandeelhouder zijn zich van de bevoordeling bewust.
- De bevoordeling kan worden gedekt door bestaande of te verwachten winst.
De bewijslast rust in beginsel op de inspecteur. De inspecteur moet daarom niet alleen aannemelijk maken dat sprake is van een prijsverschil. Hij moet ook aannemelijk maken dat dit prijsverschil ten laste van de BV is gekomen en dat de BV haar aandeelhouder bewust wilde bevoordelen. In de hierboven omschreven casusu speelde dit volgende de rechter niet, de BV moest immers gewoon de gesloten overeenkomst nakomen en kon deze overeenkomst - op grond van de gesloten koopovereenkomst - niet opzeggen of naast zich neer leggen.
De waarde in het economische verkeer speelt bij transacties tussen een BV en haar DGA een belangrijke rol. Toch is een verschil tussen de overeengekomen prijs en een latere taxatiewaarde niet zonder meer beslissend.
Geen bevoordelingsbedoeling ondanks te hoge prijs
In een uitspraak van de Rechtbank Zeeland West Brabant d.d. 6 mei 2024 (ECLI:NL:RBZWB:2024:2949) verkocht een DGA zijn woning aan zijn BV voor € 513.000. Een latere taxatie kwam aanzienlijk lager uit. De rechtbank vond aannemelijk dat de woning ten tijde van de overdracht minder waard was dan de overeengekomen prijs. Toch was geen sprake van een winstuitdeling, omdat de BV en de DGA zich bij het sluiten van de overeenkomst hadden gebaseerd op beschikbare WOZ-waarden. De inspecteur maakte niet aannemelijk dat partijen de bedoeling hadden de DGA te bevoordelen. Het ontbreken van de vereiste bewuste bevoordeling voorkwam in die zaak de fiscale uitdeling. Het Gerechtshof 's Hertogenbosch boog zich op 11 februari 2026 (ECLI:NL:GHSHE:2026:323) ook nog over deze casus maar kwam niet tot een uitspraak omdat partijen een compromis hebben getroffen.
Wel een winst uitdeling bij onjuiste taxatie-uitgangspunten
Een tegengesteld oordeel volgde in uit een uitspraak van de Rechtbank Den Haag d.d. 16 december 2021 ECLI:NL:RBDHA:2021:14732. Een BV verkocht vastgoed aan de kinderen van de DGA. De gehanteerde koopprijs was gebaseerd op bouwgrond, terwijl bij de levering vrijwel voltooide bedrijfsunits aanwezig waren. De bouwkosten waren bovendien door de BV gedragen. De rechtbank concludeerde dat het taxatierapport op onjuiste uitgangspunten was gebaseerd. De BV en de DGA moesten zich ervan bewust zijn geweest dat de verkoopprijs te laag was. Het voordeel bij de kinderen werd als een winstuitdeling aan de DGA belast. Ook was er onduidelijkheid over de inhoud van de gesloten koopovereenkomst. Het Gerechtshof Den Haag keek op 7 maart 2023 (ECLI:NL:GHDHA:2023:592) nog eens kritisch naar deze casus, het Hof kwam op hoofdlijnen tot dezelfde uitspraak. De perfecte koopovereenkomst is niet tot stand gekomen.
Te hoge huurprijs voor DGA is winstuitdeling
In een uitspraak van de Rechtbank Den Haag d.d. 21 maart 2025 (ECLI:NL:RBDHA:2025:5399) betaalde een BV een aanzienlijk hogere huur dan de getaxeerde markthuur. Tegelijkertijd ontving de DGA privé een koopoptie op het gehuurde pand. De rechtbank zag een verband tussen de te hoge huur en de privé aan de DGA verstrekte optie. De BV betaalde te veel huur, terwijl de daarmee samenhangende tegenprestatie bij de DGA terechtkwam. De BV verarmde en de DGA werd bevoordeeld. Omdat de DGA zowel bij de BV als bij de privéoptie betrokken was, achtte de rechtbank ook het bewustheidsvereiste vervuld. Er was daarom wel sprake van een winstuitdeling.
Het beslissende moment: wanneer wordt de winstuitdeling beoordeeld?
De uitspraak over de appartementen benadrukt dat voor de fiscale beoordeling niet alleen naar de uiteindelijke leveringsdatum moet worden gekeken. Bij langdurige trajecten kunnen ten minste drie momenten relevant zijn:
- Het sluiten van de overeenkomst Was de overeenkomst op dat moment zakelijk en is een perfecte koopovereenkomst gesloten op alle relevante elementen? Een overeenkomst die bij aanvang zakelijk is, wordt niet automatisch onzakelijk omdat de waarde van het onderliggende vermogensbestanddeel later stijgt of daalt.
- Een wijziging van de omstandigheden. Na het sluiten van de overeenkomst kunnen omstandigheden ingrijpend veranderen. Voorbeelden zijn: sterke waardestijging van vastgoed, vervallen van huurbeperkingen, een nieuwe vergunning, bestemmingswijziging;, verbouwing of splitsing, verslechtering van de financiële positie van de DGA, het wegvallen van zekerheden of het beschikbaar komen van een lucratieve koper. De kern vraag is dan of een onafhankelijke derde de oorspronkelijke afspraak ongewijzigd zou laten voortbestaan.
- De uitvoering of wijziging van de overeenkomst. Een aanvankelijk zakelijke overeenkomst kan tijdens de looptijd onzakelijk worden uitgevoerd. Dat kan bijvoorbeeld gebeuren wanneer de BV: geen rente int, geen aflossing verlangt, geen zekerheden uitwint, een opeisbare vordering laat verjaren, gratis instemt met een waardevolle contractsovername, een boete of schadevergoeding prijsgeeft, zonder zakelijke reden akkoord gaat met uitstel en / of kosten van de DGA betaalt die volgens de overeenkomst voor zijn rekening komen. In eenvoudige woorde, niet alleen het contract, maar vooral de feitelijke uitvoering wordt door de Belastingdienst beoordeeld.
Leningen en rekening-courant: twee fiscale toetsmomenten
Bij leningen van de BV aan de DGA is de civielrechtelijke benaming “lening” niet voldoende. De Hoge Raad heeft op 13 januari 2023 (ECLI:NL:HR:2023:26) twee momenten onderscheiden waarop een geldverstrekking een onttrekking kan vormen.
- Onttrekking bij het verstrekken van het geld: Van een onmiddellijke onttrekking kan sprake zijn als op het moment van verstrekking vaststaat of vrijwel zeker is dat de DGA het geld niet kan of niet zal terugbetalen. De lening is dan in wezen slechts schijn. Het geld heeft het vermogen van de BV definitief verlaten.
- Onttrekking op een later moment: Ook een aanvankelijk reële lening kan later tot een uitdeling leiden. Dat gebeurt wanneer de BV haar rechten als schuldeiser vanwege de aandeelhoudersrelatie geheel of gedeeltelijk prijsgeeft.
In deze casus had de DGA een rekening courant (578.000 euro) en geldlening (225.000 euro) bij zijn BV afgesloten. De lening kan bij de verstrekking een uitdeling zijn maar ook op een later moment (bijvoorbeeld geen reele lening meer). Hierbij wordt kritisch gekeken naar de aandeelhoudersrelatie en de feiten zoals:
- structureel niet invorderen;
- afzien van overeengekomen aflossingen;
- laten vervallen van zekerheden;
- kwijtschelding zonder zakelijke reden;
- accepteren dat terugbetaling feitelijk onmogelijk is geworden.
Niet elke onttrekking is automatisch dus ook een belastbare winstuitdeling. Er moet sprake zijn van een definitieve vermogensverschuiving van de BV naar de DGA en hierbij speelt ook de bedoeling van de DGA om hem als aandeelhouder te bevoordelen. Daarnaast moet de BV zijn omtrent de vermogensverschuiving en de bevoordeling (dubbele bevoordeeldelingstoetst). Vorenstaande had het Gerechtshof op 7 april 2020 (ECLI:NL:GHARL:2020:2879) onvoldoende vastgesteld. Het Hof had beter moeten kijken naar het volgende;
- wanneer de BV haar rechten als schuldeiser had prijsgegeven;
- tot welk bedrag dit was gebeurd;
- dat sprake was van een bevoordelingsbedoeling;
- dat BV en aandeelhouder zich daarvan bewust waren
De Kennisgroep aanmerkelijk belang heeft in KG:003:2023:1 bevestigd dat eerst moet worden vastgesteld of en wanneer sprake is van een onttrekking. Pas daarna komt de vraag aan de orde of deze onttrekking als verkapte winstuitdeling kwalificeert.
Zakelijke lening of onzakelijke lening en winstuitdeling aan DGA, hoe werkt dit?
Een lening kan civielrechtelijk een echte lening zijn, maar fiscaal toch als een onzakelijke lening worden behandeld. Volgens het standaardarrest Hoge Raad 25 november 2011, ECLI:NL:HR:2011:BN3442, is sprake van een onzakelijke lening wanneer geen rente kan worden vastgesteld waaronder een onafhankelijke derde bereid zou zijn dezelfde lening onder dezelfde voorwaarden te verstrekken, zonder dat de rente feitelijk winstdelend wordt. In dat geval heeft de BV een debiteurenrisico aanvaard vanuit de aandeelhoudersrelatie.
Belangrijke beoordelingsfactoren zijn:
- de financiële positie en terugbetalingscapaciteit van de DGA;
- de hoofdsom;
- de looptijd;
- de aflossingsverplichtingen;
- de verhouding tussen de lening en het onderpand;
- de zekerheden;
- de rangorde ten opzichte van andere schuldeisers;
- de bestemming van het geleende geld;
- de rente;
- het daadwerkelijke betalingsgedrag.
De Kennisgroep loonheffing algemeen beschrijft in KG:204:2025:2 onder meer het belang van de loan-to-value, periodieke rentebetaling, aanvullende zekerheden, verhaalsmogelijkheden en verplichte aflossing. Hoewel dit standpunt specifiek ziet op koopsomleningen bij werknemersparticipaties, zijn de genoemde financiële factoren ook relevant bij het beoordelen van andere gelieerde leningen.
In KG:023:2026:3 bevestigt de Belastingdienst bovendien dat voor een onzakelijke lening fiscaal een zakelijke rente moet worden bepaald. Als geen directe vergelijkbare marktrente beschikbaar is, kan de zogenoemde borgstellingsfictie of vuistregelrente een rol spelen.
Ook bij een Woo verzoek uit december 2025 wordt ingegaan op leningen aan de DGA. In deze deelbesluiten staat nuttige informatie als u in discussie zou belanden met de inspecteur.
Noot fiscaal jurist inzake winstuitdeling BV aan DGA
Een BV en haar DGA mogen overeenkomsten met elkaar sluiten, dit zal ook vaak voorkomen. Het kan gaan om leningen, vastgoed transacties of andere zaken. Zowel de BV als de DGA moeten daarbij handelen alsof zij onafhankelijke partijen zijn, dit zal zeker vaak gebeuren maar omdat de personen aan elkaar gelijk zijn bestaat er altijd een risico op onzakelijk handelen. De belangrijkste drie gouden regels:
- Maak de afspraak zakelijk en betrek hierbij uw belastingadviseur of fiscaal jurist
- Leg de afspraak zorgvuldig, volledig en tijdig vast.
- Voer de afspraak gedurende de gehele looptijd zakelijk uit.
Wie achteraf een overeenkomst opstelt, een verouderde taxatie gebruikt of waardevolle rechten gratis aan de DGA laat toevallen, loopt een aanzienlijk risico op correcties, belastingrente en boetes. Vragen of een discussie met de belastingdienst? Neem gerust contact met ons op.
Omzetbelasting en commissarisbeloning
Commissarissen, toezichthouders en leden van commissies hebben al jaren discussie met de Belastingdienst over het indienen van hun btw-aangiften. Moet u met of zonder btw factureren? Met name instellingen die geen btw kunnen aftrekken worstelen met deze vraag. De btw is dan immers een kostenpost.
Zowel het Europese Hof van Justitie (2019) en de Hoge Raad (2020) hebben al vastgesteld dat er meestal geen btw hoeft te worden gerekend over de vergoeding van commissarissen en leden van de raad van toezicht. De staatssecretaris komt nu met een besluit.
De staatssecretaris en daarmee de Belastingdienst vinden sinds 2013 dat u als commissaris of toezichthouder al vrij snel btw-ondernemer bent en daarom btw in rekening moet brengen. Aan dit tijdperk lijkt nu een eind te komen.
Commissaris en toezichthouders niet altijd btw-ondernemer.
Wie is btw-ondernemer?
De definitie van het btw-ondernemerschap staat keurig in de Wet op de Omzetbelasting uit 1968. Btw-ondernemer is eenieder die een bedrijf zelfstandig uitoefent. Drie elementen spelen hierbij een rol:
- Het begrip ieder: dit zijn natuurlijke personen en rechtspersonen (maar ook samenwerkingsverbanden hiervan).
- Zelfstandig: een persoon is niet zelfstandig en is geen btw-ondernemer als hij of zij met zijn werkgever een arbeidsovereenkomst heeft gesloten of een andere juridische binding is aangegaan waaruit ondergeschiktheid ontstaat.
- Bedrijf: het moet gaan om een economische activiteit die duurzaam naar opbrengsten streeft en regelmatig prestaties tegen een vergoeding verricht.
Een commissaris draagt meestal geen individuele verantwoordelijkheid, veelal is er door verzekeringen ook geen economisch risico omdat de vergoeding toch wel wordt betaald. De vergoeding is afhankelijk van zijn of haar aanwezigheid en de gewerkte uren. De zelfstandigheid ontbreekt hierdoor, aldus het Hof van Justitie (zie hierna). De Hoge Raad doet er nog een schepje bovenop (zie hierna). Volgens ons hoogste rechtscollege ontbreekt de zelfstandig uitgeoefende economische activiteit.
EU over omzetbelasting bij commissarissen
Het Europese Hof van Justitie heeft op 13 juni 2019 in de Nederlandse zaak ‘IO’ beslist over het btw-ondernemerschap van een lid van de raad van commissarissen van een stichting. Het Hof van Justitie oordeelde dat de commissaris geen btw-ondernemer was, omdat geen sprake was van zelfstandigheid. De commissaris handelde noch in eigen naam, noch voor eigen rekening, noch onder zijn eigen verantwoordelijkheid en voldeed daarmee niet aan het ondernemersbegrip voor de btw.
Hoge Raad over omzetbelasting bij commissarissen
De Hoge Raad heeft in haar arrest van 26 juni 2020 over vacatiegelden van een voorzitter en / of lid van een bezwaarcommissie overeenkomstig bepaald en definitief duidelijk gemaakt dat de benodigde zelfstandigheid voor btw-ondernemerschap vaak ontbreekt. Dit betekent in de praktijk dat u als commissaris, toezichthouder of lid van een commissie voor dergelijke werkzaamheden niet zomaar btw-ondernemer bent of wordt. De Hoge Raad kiepte bij deze uitspraak het oordeel van het Gerechtshof in de prullenbak.
Nieuw besluit over omzetbelasting bij commissarissen en RvT
De staatssecretaris was, gelet op de nuances in het arrest van de Hoge Raad, in combinatie met het arrest ‘IO’ genoodzaakt een nieuw besluit uit te brengen dat ziet op de btw-behandeling van natuurlijke personen die optreden als toezichthouder of als lid van een bezwaaradviescommissie of andere soortgelijke werkzaamheden. Hiermee wordt invulling gegeven aan het begrip zelfstandige uit artikel 7 Wet Omzetbelasting.
De staatssecretaris van Financiën heeft op 6 mei 2021 een Besluit gepubliceerd waarin wordt toegelicht of en hoe commissarissen en toezichthouders btw moeten berekenen op hun activiteiten. Voor commissarissen en toezichthouders betekent dit in veruit de meeste gevallen dat zij geen btw (meer) hoeven te berekenen over de vergoeding die zij hiervoor ontvangen. Dit is anders als de betreffende commissaris of toezichthouder ‘individuele verantwoordelijkheid draagt voor de handelingen van het toezichthoudend orgaan’.
De staatssecretaris heeft zich in vier specifieke situaties uitgesproken over de vraag of een commissaris of toezichthouder btw in rekening moet brengen. Indien sprake is van één van de volgende omstandigheden, hoeft een commissaris geen btw in rekening te brengen en kan hij mogelijk nog voor het verleden corrigeren. Het Besluit heeft immers terugwerkende kracht tot 13 juni 2019, de datum van het arrest 'IO’.
- Het toezichthoudend orgaan waarin de commissaris zitting neemt heeft een wettelijke grondslag in het privaatrecht of het publiekrecht (nv, bv, (bedrijfstak) pensioenfonds). De commissaris verricht zijn werkzaamheden als statutair lid van het toezichtsorgaan en treedt op namens het toezichtsorgaan. Uit de reglementen en statuten volgt eveneens dat hij de toezichtswerkzaamheden verricht op naam van en onder verantwoordelijkheid van het toezichthoudende orgaan. In dat geval ontbreekt volgens de staatssecretaris de zelfstandigheid om te kwalificeren als btw-ondernemer.
- Het toezichthoudend orgaan waarin de commissaris zitting neemt heeft geen wettelijke grondslag in het privaatrecht of het publiekrecht, maar is vergelijkbaar met een nv of bv (o.a. stichting, vereniging). In deze gevallen ontbreekt de wettelijke grondslag voor het toezichthoudend orgaan, maar zijn de werkzaamheden grotendeels gelijk. Ook hier moet uit de reglementen en statuten volgen dat de commissaris de toezichtswerkzaamheden verricht op naam van en onder verantwoordelijkheid van het toezichthoudende orgaan.
- Bezwaaradviescommissies, adviescolleges met wettelijke taak. Bezwaaradviescommissies in de zin van art. 7:13 Awb hebben een wettelijk geregelde taak. De voorzitters en de leden van deze commissies treden op namens de commissie en niet voor eigen rekening en risico. Ook hier ontbreekt daarom de zelfstandigheid om te kwalificeren als btw-ondernemer
- Toetsingscommissies, geschillencommissies en vergelijkbare commissies. Voorzitters en leden van een dergelijke commissie die op persoonlijke titel benoemd zijn, zijn volgens de staatssecretaris onvoldoende zelfstandig om te kwalificeren als btw-ondernemer. Het gaat dan om commissies waarbij de leden individueel geen externe taken of verantwoordelijkheden hebben, maar optreden naar buiten als één geheel.
Noot fiscaal jurist over btw bij commissarissen
Een belangrijk verschil met eerdere regelingen is dat het uitgangspunt dat geen btw berekend hoeft te worden ook geldt indien iemand meerdere commissariaten heeft (er was een periode dat iemand bij vijf commissariaten ‘automatisch’ btw-ondernemer was) en / of vanuit zijn of haar bv factureert voor deze werkzaamheden.
De staatssecretaris stelt duidelijk in het Besluit dat hij zich alleen uitspreekt over de vier situaties die hierboven genoemd zijn. Dit houdt echter niet in dat alleen in deze vier situaties de heffing van btw achterwege kan blijven. Ook in andere gevallen kan op basis van geldende wetgeving en jurisprudentie btw-heffing achterwege blijven, maar dat zal op individuele basis beoordeeld moeten worden. Wij kunnen u daarbij uiteraard van advies dienen.
Bron btw en commissaris
- Besluit staatssecretaris van Financiën (nr. 2021-9403; hierna: het Besluit) over de btw-positie van leden van Raden van Commissarissen, leden van Raden van Toezicht en leden van verschillende commissies.
- Arrest van het Hof van Justitie EU in de zaak IO (nr. C-420/18), ging over lid van bezwarenadvies commissie, was geen btw-ondernemer (geen zelfstandigheid).
- Hoge Raad d.d. 26 juni 2021 ECLI:NL:HR:2020:1143 inzake omzetbelasting en zelfstandigheid bij leden bezwarenadviescommissie.
De (on)beperkte navorderingstermijn bij het erven van buitenlands vermogen
Met ingang van 1 januari 2012 is de navorderingstermijn onbeperkt geworden ten aanzien van de erfbelasting betrekking hebbende op buitenlands vermogen. Tot en met 31 december 2011 was deze termijn nog 12 jaar. In de jaren 2015, 2016 en 2017 zijn er een aantal arresten gewezen door lagere rechters. Het gaat hier om de volgende arresten:
- Rechtbank Noord-Holland, 18 juni 2015 ECLI:NL:RBNHO:2015:4824;
- Hof Amsterdam, 3 januari 2017, ECLI:NL:GHAMS:2017:27;
- Rechtbank Gelderland, 3 november 2015 ECLI:NL:RBGEL:2015:6628;
- Rechtbank Noord-Holland, 30 september 2016 ECLI:NL:RBNHO:2016:8043;
- Hof Arnhem - Leeuwarden, 31 mei 2016 ECLI:NL:GHARL:2016:4208.
Tegen de uitspraak van het Hof Arnhem - Leeuwarden heeft de Staatssecretaris cassatie ingesteld, De A-G heeft hiervoor op 15 december 2016 zijn conclusie gepubliceerd: Conclusie A-G IJzerman, 15 december 2016 ECLI:NL:PHR:2016:1350.
Rechtbank Noord-Holland, 18 juni 2015
Bij de Rechtbank Noord-Holland ging het om een in het jaar 1981 opengevallen nalatenschap, waarbij in de aangifte successierecht geen melding is gemaakt van buitenlands vermogen. De inspecteur heeft (als gevolg van de inkeer voor de inkomstenbelasting) een navorderingsaanslag successierecht opgelegd met een geschatte verkrijging van Hfl. 1.000.000 (€ 453.780) per erfgenaam. De belanghebbende beroept zich op verjaring en dit wordt door de Rechtbank Noord-Holland bevestigd. De navorderingsaanslag zal dan ook vernietigd worden.
Hof Amsterdam, 3 januari 2017
Dit betreft de procedure van de Rechtbank Noord-Holland van 18 juni 2015 in hoger beroep. Ook het Hof volgt het oordeel van de Rechtbank Noord-Holland, navordering is niet mogelijk.
Rechtbank Gelderland, 3 november 2015
In het arrest dat door de Rechtbank Gelderland is gewezen ging het om een in 1998 overleden erflater, tot de nalatenschap behoorden onder meer een tegoed op een bankrekening en effecten bij een Zwitserse bank. Ook hier is belanghebbende overgegaan tot inkeer van het box 3 vermogen middels een vrijwillige verbetering. Bij deze vrijwillige verbetering heeft belanghebbende aangegeven dat het vermogen krachtens vererving is verkregen en dat deze tegoeden en effecten niet in de aangifte successierechten zijn vermeld. Ook hier dient de navorderingsaanslag volgens de Rechtbank Gelderland vernietigd te worden.
Tegen deze uitspraak is hoger beroep aangetekend.
Rechtbank Noord-Holland, 30 september 2016
In het in 2016 gewezen arrest van de Rechtbank Noord-Holland ging het om een erflater die in 1982 is overleden. Op de aangifte erfbelasting werd een bedrag van ruim Hfl. 1,3 miljoen aangegeven. Eén van de erfgenamen is overgegaan tot vrijwillige verbetering (inkeer) in het jaar 2012. In deze melding had de erfgenaam ook beschreven hoe hij aan het vermogen is gekomen. Het vermogen was afkomstig van de in 1982 overleden erflater. De omvang van het buitenlandse vermogen bedroeg op dat moment maar liefst Hfl. 119.000.000 (!!!). De inspecteur legt naar aanleiding daarvan een navorderingsaanslag erfbelasting op in 2014. De Rechtbank Noord-Holland vernietigt deze navorderingsaanslag daar de navorderingstermijn reeds is verstreken.
In alledrie de arresten wordt verwezen naar de parlementaire behandeling, hierin is echter geen terugwerkende kracht beoogd, zo concluderen de rechters.
Hof Arnhem - Leeuwarden, 31 mei 2016
Deze uitspraak betreft het hoger beroep van het arrest dat gewezen is door de Rechtbank Gelderland, 3 november 2015. het Hof Arnhem - Leeuwarden is het met de Rechtbank Gelderland eens dat uit de tekst van art. 66, lid 3 SW 1956 niet volgt dat aan dit artikellid onbeperkte terugwerkende kracht toekomt. Ten aanzien van de nalatenschappen waarvoor de bevoegdheid tot navordering op 1 januari 2012 reeds was vervallen, is navordering op grond van de onbeperkte navorderingstermin niet mogelijk.
Conclusie A-G IJzerman, 15 december 2016
Advocaat-Generaal IJzerman geeft in zijn conclusie van 15 december 2016, nr. 16/03506 weer dat hij het eens is met het oordeel van de Rechtbank Gelderland en het Hof Arnhem - Leeuwarden. Indien navordering op 1 januari 2012 niet meer mogelijk was op grond van verjaring, dan zal deze navorderingsmogelijkheid als gevolg van de wetswijzinging niet herleven.
Vervolg van de procedure(s)
Op dit moment zijn we in afwachting van het definitieve oordeel van de Hoge Raad.
Indien u meer informatie wenst over bovenstaande uitspraken, neem dan contact op met onderstaande auteur.
DGA advies inzake verlaging box 2 tarief vanaf 2027
Box 2-tarief tijdelijk naar 29,2%: moet u als dga nu dividend uitkeren?
Wat de kabinetsplannen voor 2027–2030 voor u als directeur-grootaandeelhouder betekenen, met rekenvoorbeelden en een tarievenoverzicht. Simpelweg wordt het tarief iets lager maar als u in de BV gaat beleggen kunt u met € 1.000.000 beleggen en als dit naar priv e wordt uitgekeerd kunt u met ruim € 700.000 beleggen. Wat is voordeliger? Ons antwoord "tja lastig, hangt van vele omstandigheden af"
Ons DGA advies in het kort
- Keer niet automatisch uit omdat het tarief daalt. Het voordeel is 1,8 procentpunt, alleen over het deel van uw box 2-inkomen boven € 69.607 per persoon. Bij € 100.000 dividend levert dat ongeveer € 547 op.
- Keert u uit en stort u het geld weer terug in de bv, dan verliest u bij een normaal rendement al na ongeveer drie jaar. De belasting die u nu betaalt, kan in de bv geen rendement meer maken. Bij 4% netto rendement in de bv is het omslagpunt ruim twee jaar, bij 1% bijna negen jaar.
- Kijkt u naar de periode 2027–2030 als u in die jaren toch al geld uit de bv wilt halen. Bijvoorbeeld bij verkoop of liquidatie van de bv, voor privé-uitgaven, of om een rekening-courantschuld af te lossen die onder de nieuwe grens voor excessief lenen valt.
- Wacht met dividend dat u nog in 2026 wilde uitkeren, als dat kan. In 2026 geldt over het meerdere nog 31%.
- Reken de gevolgen voor uw heffingskortingen door. Box 2-inkomen telt mee in uw verzamelinkomen. Daardoor kan de werkelijke belastingdruk flink hoger uitvallen dan het tarief zelf.
- Het is nog geen wet. Neem geen onomkeerbare stappen voordat de maatregel door beide Kamers is aangenomen en in het Staatsblad staat.
Wat het kabinet heeft aangekondigd voor de DGA
Op 29 september 2026 hebben de minister-president, de minister van Financiën en de staatssecretaris van Financiën de Tweede Kamer een brief gestuurd met aanvullende voorstellen over box 3, koopkracht en sociale zekerheid. Een afschrift ging op 30 september naar de Eerste Kamer. Daarin staat dat het kabinet het tweede box 2-tarief tijdelijk verlaagt: "Ten behoeve van de dekking wordt binnen box 2 voor de duur van 4 jaar het tarief van de tweede schijf in box 2 met 1,8%-punt verlaagd naar 29,2% per 2027." [[OFFPUB:kst-1271372 | "Dit stimuleert ondernemers om tegen een lager tarief vastzittend vermogen uit hun onderneming te halen en heeft een positief effect op het EMU-saldo."]]
Dit staat er wel en niet in:
- Looptijd: vier jaar vanaf 2027, dus naar verwachting 2027 tot en met 2030.
- Alleen de tweede schijf: het tarief van 24,5% in de eerste schijf blijft gelijk. Volgens de fiscale sleuteltabel 2027 ligt de schijfgrens in 2027 op € 69.607.
- Geen maximumbedrag genoemd: anders dan in 2007 en 2014 staat er in de brief geen maximumbedrag waarover het lage tarief geldt. Of dat zo blijft, hangt af van de wettekst.
- Ook verkoop en liquidatie? De brief maakt geen onderscheid tussen dividend en vervreemdingsvoordelen. Omdat het tarief in de wet geldt voor het hele belastbare inkomen uit aanmerkelijk belang (art. 2.12 Wet IB 2001), ligt het voor de hand dat ook een verkoopwinst en een liquidatie-uitkering onder het lagere tarief vallen. De wettekst moet dat nog bevestigen.
- Status: dit is een kabinetsvoornemen. Het moet nog via een wetsvoorstel of wijziging door Tweede en Eerste Kamer. Het kabinet wil de box 3-novelle samen met het Belastingplan behandelen en die moet vóór 31 december in de Eerste Kamer zijn aangenomen.
Tarieven in één overzicht
| Jaar | Eerste schijf | Tweede schijf | Grens |
2007 | 22% | 25% | 250.000 |
2014 | 22% | 25% | 250.000 |
2026 | 24.5% | 31% | 68.843 |
2027 - 2030 | 24,5% | 29,2% | 69.607 |
Belangrijkste verschil met 2007 en 2014. Toen ging het om 22% nu tegenover 25% later, een verschil van 3 procentpunt. Nu gaat het meestal om 29,2% nu tegenover 31% later, en dus maar om 1,8 procentpunt. U profiteert pas vanaf € 69.607 box 2-inkomen per persoon.
Wat levert de verlaging van het Box 2 tarief vanaf 2027 op?
| Box 2 inkomen | Heffing 24,5% - 31% | Heffing 24,5%-29,2% | Voordeel |
69.607 | 17.054 | 17.054 | 0 |
100.000 | 26.4765 | 25.928 | 547 |
250.000 | 72.976 | 69.728 | 3.247 |
500.000 | 150.476 | 142.728 | 7.747 |
1.000.000 | 305.476 | 288.728 | 16.474 |
Valkuil 1 bij dividend uitkering DGA : de heffingskortingen
Bpx 2 inkomen telt mee in uw verzamelinkomen (sinds 2025). De algemene heffingskorting hangt af van uw verzamelinkomen. Ligt uw verzamelinkomen tussen de € 30.910 - € 80.578 dan kost elke euro dividend in de eerste schijf u niet 24,5% maar ongeveer 31%. Dit is vrijwel evenveel als de 31% die u zou betalen als u de winst zou opsparen.
Bent u AOW gerechtigd? Dan komt daar de ouderenkorting nog bij. Het tarief kan dan zelfs oplopen van 24,5% tot ongeveer 40%.
Bij een bescheiden inkomen is het fiscaal vaak gunstiger om af en toe (eens per 3-5 jaar) een groot bedrag uit te keren dan elk jaar een klein bedrag. Het grootste deel valt dan boven de afbouwtrajecten en in de 2e schijf (lager tarief).
Valkuil 2 uitkeren en terugstorten als agio kost rendement
Heeft u het geld niet privé nodig, dan kunt u overwegen om dividend uit te keren tegen 29,2% en het nettobedrag direct als agio terug te storten in de bv. Daarmee stijgt de verkrijgingsprijs van uw aandelen en betaalt u daar later geen box 2-heffing meer over. U ruilt dan 31% later in voor 29,2% nu. Uit rekenvoorbeelden blijkt dat bij een normaal rendement (zeg 6%) het meestal voordeliger is om geen dividend uit te keren.
Het nadeel: de belasting die u nu betaalt, kan niet meer renderen.
Voorbeeld berekening inzake rendement bij beleggen in de BV of in privé
Een voorbeeld met € 200.000 beleggen in de BV of in privé
Beleggen in de BV en na 10 jaar dividend uitkeren
| Rendement | Rendement | VPB 19% | Netto rendement | Vermogen BV na 10 jaar | Netto na dividend uitkering |
| 4% | 10.000 | 1.900 | 8.100 | 337.748 | 315.020 |
| 6% | 15.000 | 2.850 | 12.150 | 398.195 | 356.729 |
| 10% | 25.000 | 4.750 | 20.250 | 542.928 | 456.595 |
Dividend uitkeren en beleggen in prive
- Forfait 6% (op 1 januari)
- Belastingdruk box 3 36%
- Effectieve belastingdruk 2,16% per jaar
| Rendement | Werkelijk netto na box 3 | Vermogen 10 jaar | Opmerking |
| 4% | 1,84% netto | 226.791 | tegenbewijsregeling |
| 6% | 3,84% netto | 254.813 | |
| 10% | 7,84% netto | 376.987 |
Eindvergelijking na 10 jaar beleggen in prive of in de BV
| Rendement | BV Beleggen | Privé beleggen | Verschil |
| 4% | 315.020 | 226.791 | 88.229 |
| 6% | 356.729 | 254.813 | 101.916 |
| 10% | 456.595 | 376.987 | 79.608 |
Conclusie beleggen in de BV of in privé
In alle 3 de opties is beleggen in de BV voordeliger dan dividend uitkeren en beleggen in privé. Na introductie van het nieuwe box 3 stelsel in 2028 wordt dit verschil alleen maar groter. Kanttekeningen zijn
- De tegenbewijsregeling in box 3
- De introductie van nieuw box 3 stelsel in 2028
- Bij hogere winsten in de BV (hoger dan € 200.000) wordt tarief 25,8%
- Het blijft altijd maatwerk
Fiscale waardering van onderhanden werk
Fiscaal moet het onderhanden werk (OHW) niet meer volgens goed koopmansgebruik gewaardeerd worden maar volgens een bepaling in de wet (artikel 3.29b Wet op de Inkomstenbelasting / Artikel 8 eerste lid Wet Vennootschapsbelasting).
Volgens de wet moet OHW zo gewaardeerd worden dat voortschrijdend winst wordt genomen. De winst mag dus niet meer worden uitgesteld tot het moment dat het project of de dienst is opgeleverd of afgerond.
Onderhandenwerk van projecten, zoals bij aannemers
Voor de bouw geldt een specifieke fiscale regeling waarbij de winst evenredig aan de voortgang van het project wordt genomen (percentage of completion methode). De waarde is het deel van de overeengekomen aanneemsom dat evenredig is aan de vordering (status) van het werk. De formule is feitelijk: gemaakte kosten tot balansdatum/ totale geschatte kosten x totale contractprijs = de fiscale waarde
Qua kosten de direct toerekenbare kosten (materiaal, loon, onderaannemers) en het contante deel van de algemene (indirecte) bedrijfskosten meenemen. De reeds gefactureerde termijnen aan de klant moeten hierop in mindering worden gebracht.
De belastingdienst stelt hierover het volgende Waardering onderhanden werk | Belastingdienst
Voorbeeld berekening onderhandenwerk voor bouwbedrijf
- Totale contractprijs is € 100.000
- Totale kosten € 80.000
- Gemaakte kosten € 40.000 (eventueel te vermeerderen met contante deel van de algemene kosten, zoals loonkosten van de algemene leiding, huisvesting etc)
- Reeds gefactureerd aan de klant € 35.000
- 50% van project is qua kosten gereed, is dit zo?
- Fiscale waarde is dan 50% van € 100.000 = € 50.000 -/- € 35.000 = € 15.000
- Waarde kan lager zijn als nog niet 50% van het project gereed is
- Er moet derhalve een evenredig deel van de winstopslag geactiveerd worden
Onderhanden werk bij dienstverleners, zoals accountant, fiscalist en advocaat
Ook vrije beroepsbeoefenaren en andere dienstverleners vallen onder de genoemde wettelijke regeling. De winst moet worden genomen zodra het werk is verricht. De waarde wordt gesteld op basis van de werkelijk gemaakte uren x uurtarief, dit mag niet op grond van natte vingerwerk. Meestal worden algemene kantoorkosten buiten de direct kostprijs gehouden, soms kan dit ongebruikelijk zijn dan zou u hierover kunnen nadenken.
Voorbeeld berekening onderhandenwerk bij advocaat
- Uurtarief € 250
- Bestede uren 40
- Reeds gefactureerd 0
- Geschatte kans oninbaarheid of niet te declareren 30%
- Waarde 40 x € 250 = € 10.000
- Fiscale waarde € 10.000 x 30% = € 3.000, dus fiscale waarde € 7.000
Fiscale en commerciële waardering onderhanden werk
De fiscale waardering van het onderhanden werk wijkt vaak af van de commerciële jaarrekening. Fiscale wetgeving dwingt namelijk om sneller winst te nemen dan je wellicht op grond van de commerciële administratie zou doen, maar dit kan ook andersom zijn.
Vooruit gefactureerde omzet en onderhanden werk
Als u meer gefactureerd hebt dan er volgens de berekening van het onderhanden werk kan worden berekend is sprake van een negatief onderhanden werk (dus aan de passief zijde, onder vooruitontvangen bedragen / schuld).
Verliesgevende projecten en onderhanden werk
Voortschrijdende winstneming werkt twee kanten op. Ook verliesgevende projecten of diensten mogen negatief worden meegenomen. Uitstel van verliesneming is dus niet nodig en mag per balansdatum al worden ingeschat.
Creatieve tips bij waarderen onderhanden werk
- Bij dienstverleners mag wel een voorziening worden gevormd. Het is dus mogelijk om een voorziening te vormen als de ontvangst van de vergoeding (of het declareren van alle uren) twijfelachtig is, dit wel in de administratie vastleggen. Er zijn ook software programma’s die u hierbij helpen.
- Kantoorkosten hoeven niet te worden meegenomen.
- U mag ook rekening houden met eventueel niet te declareren uren of kosten.
- Eventueel kan een percentage worden meegenomen, dus welk percentage van de gemaakte uren kan gedeclareerd worden, dit dan wel onderbouwen.
Noot fiscaal jurist inzake onderhandenwerk
Het waarderen van onderhandenwerk is maatwerk en kan ook een prima sluitpost zijn op uw balans. De onderbouwing is essentieel. Voor de bouw is er zelfs een speciale regeling die u hier kunt raadplegen.
Bron en vindplaatsen
Scriptie inzake onderhandenwerk
uitwerking waardering onderhanden werk
Informatieavond over beleggen in box 1, 2 of 3
Netwerken en informatie over beleggen
Samen met OAKK en Levers Ter Braak organiseren wij een (gratis toegankelijke) informatieavond over het beleggen in box 1, box 2 of box 3. Vanuit verschillende gezichtspunten zal worden ingegaan op de huidige en toekomstige fiscale wetgeving. De avond wordt gehouden in bij Golfclub de Koepel in Wierden op 9 september 2026 (vanaf 19.30 uur).
Onderwerpen tijdens onze informatie bijeenkomst / Masterclass
Onderwerpen die vanuit de fiscale opties aan de orde komen zijn ondermeer:
- Een DGA die belegt of wil gaan beleggen, in welke box past dit het beste?
- Wat zijn de fiscale gevolgen voor een particuliere belegger, nu en in 2028?
- Is beleggen in de BV voordeliger dan in box 3?
- Een starter met interesse voor beleggen, waar moet je fiscaal op letten?
Presentatie door
- Jongbloed Fiscaal Juristen N.V. : mr. Roy Damhuis en mr. Naomie Stroot
- AOKK: Martijn Borger en Stan Kuik
- Levers ter Braak: Ronnie Haarman en Wout Alberink
Informatie over deze bijeenkomst
- Wat: informatie bijeenkomst beleggen in privé of de BV
- Waar: Golfclub de Koepel aan de Rijssensestraat 12A in Wierden
- Datum: 9 september 2026 vanaf 19.30 uur
- Deelname: gratis
Aanmelden voor deze bijeenkomst
U kunt zich hier eenvoudig aanmelden voor deze bijeenkomst. Neem gerust uw partner of zakenpartner mee!
Onderzoek belastingdienst bij Ogér
Een lezenswaardig artikel in het Financieel Dagblad op 18 augustus 2026 "Belastingdienst onderzoek voordelen voor exclusieve netwerkclub van modezaak Ogér" De belastingdienst eist de ledengegevens van de businessclub van de herenmodeketen. Via het lidmaatschap krijg je korting en de belastingdienst wil in beeld brengen of de leden ontoelaatbare voordelen hebben verkregen (in privé). De prijs voor een lidmaatschap van de business club is lager dan het shop tegoed in de winkel. De gedachte is dat de kosten voor de business club zakelijk worden geboekt en de ondernemer vervolgens een gratis shop tegoed in prive heeft.
Ogér weigert de ledeninformatie te verstrekken en partijen gaan naar de rechter. In dit artikel beschrijven wij deze casus en de fiscale risico's en mogelijkheden voor de aangesloten ondernemers.
Boekenonderzoek belastingdienst bij Ogér
De belastingdienst onderzoekt een businessclub van het herenmodemerk. De club bestaat sinds 2018 en door het lidmaatschap krijgt het lid korting op kleding. Er zijn 3 soorten lidmaatschappen, Silver, Gold en Platinum. Het lidmaatschap kost tussen de € 5.000 en € 10.000. Sinds kort zijn er nog exclusievere leden (Diamond Ambassador) voor € 20.000. Het shop tegoed voor het abonnement is kennelijk substantieel (40% hoger dan de inleg, aldus het FD). Naast het voordelig kopen van kleding zijn er ook events, gezellig business avonden en bijeenkomsten. Voor de duurste leden is er ook nog een reisje naar het buitenland. De leden zijn zelf verantwoordelijk voor de wijze waarop ze het lidmaatschap boeken, dus in de BV of in privé.
Kernvraagstuk zal zijn "kosten lidmaatschap zakelijk boeken en privé voordelig kleding kopen"
Derdenonderzoek belastingdienst bij modemerk
De belastingdienst stelt het derdenonderzoek in op grond van artikel 53 AWR. Ogér weigert en stelt dat er sprake is van een zogenaamde fishing expedition. De belastingdienst wil via de civiele rechter alsnog de ledenlijst bemachtigen. Voor Ogér speelt vermoedelijk ook artikel 8 EVRM een rol (proportionaliteit en privacy). Voor de leden dreigt navordering, vergrijpboetes, loondiscussies en/of verkapte dividenduitkeringen (als de kosten zakelijk zijn geboekt). Los hiervan zal nog een BTW correctie volgen.
Op grond van artikel 47 AWR moet de inspecteur in beginsel eerst bij belastingplichtige zelf de informatie opvragen. Als dit onvoldoende soelaas biedt (of praktisch niet werkt bijvoorbeeld bij onbekende cliënten) is een derdenonderzoek toegestaan. In deze casus ligt dit voor de hand omdat de belastingdienst bij dit derdenonderzoek en de ledenlijst precies weet bij welke ondernemer moet worden gezocht.
Volgens de Hoge Raad d.d. 12 november 2021 ECLI:NL:HR:2021:1595) gaat de informatieverplichting van een bedrijf (administratieplichtige) best ver. Het moet gaan om informatie die voor de belastingheffing van derden van belang kan zijn. In deze zaak werden brieven gestuurd aan ruim 80 bedrijven. De AG was nog wel kritisch, de proportionaliteit en subsidiariteit liet te wensen over maar bewijs uitsluiting was nog niet het gevolg. Een branchegewijzen of club brede uitvraag door de belastingdienst is dus zo gek nog niet en op zichzelf dus niet snel ultra vires.
Informatiebeschikking of civiele procedure tegen Ogér
De reguliere route voor de belastingdienst is het sturen van een informatiebeschikking, tegen een dergelijk verzoek kan de belastingplichtige in bezwaar en beroep. Deze route speelt enkel alleen voor de belastingplichtige wiens eigen aanslag ter discussie staat en dus niet voor een een derdenonderzoek. Om nakoming van het verzoek vlot af te dwingen kiest de belastingdienst daarom in dergelijke situaties voor een kort geding uit onrechtmatige daad bij de civiele rechter. De Hoge Raad is het met deze route ook wel eens, zie Hoge Raad d.d. 18 september 2009 ECLI:NL:HR:2009:BI5906).
Wat kan en zal Ogér ondernemen tegen het verzoek van de belastingdienst?
Technisch een leuke opdracht met veel formele invalshoeken. Wij wensen de adviseur van Ogér dan ook veel succes in deze lastige procedure, kans van slagen is beperkt.
Welke routes kunnen er worden gekozen?
- of de gevorderde gegevens van belang kunnen zijn voor de belastingheffing (een laagdrempelig criterium — geen zekerheid vereist);
- of het verzoek proportioneel is (staat de omvang van de uitvraag in verhouding tot het beoogde doel?);
- of aan subsidiariteit is voldaan (kon de informatie ook op een minder ingrijpende manier worden verkregen, bijvoorbeeld gefaseerd of met een beperktere reikwijdte?).
- is er sprake van een "fishing expedition", dit is juridisch geen vast omlijnd begrip in de AWR, maar wordt in de praktijk gebruikt om te betogen dat een onderzoek niet gericht is op een concrete derde of verdenking, maar op het massaal opsporen van nieuwe zaken — iets wat artikel 53 AWR naar de letter niet uitsluit (zie 2.2), maar wat wél kan meewegen bij de proportionaliteitstoets en bij de vraag of de Belastingdienst zich aan zijn eigen beginselen van behoorlijk bestuur houdt. Zie ook Hoge Raad 24 april 2015 ECLI:NL:HR:2015:1137 inzake een KB lux zaak waar ongeveer hetzelfde aan de orde was. Hiermee in lijn de uitspraak van de Hoge Raad in 2023 (ECLI:NL:HR:2023:1562).
- snuffelen in de kasten is niet toegestaan, aldus de Hoge Raad op 21 mei 2021 ECLI:NL:HR:2021:751, hier ging het om een informatiebeschikking in combinatie met het verschoningsrecht. Tijdens een huisbezoek ziet de belastingdienst ordners met informatie over correspondentie tussen de advocaat en de belastingplichtige.
- artikel 8 EVRM: Een aanvullend verweer is het recht op privacy van de leden (art. 8 EVRM, art. 10 Grondwet, AVG). Relevante analogie is het ANPR-arrest (Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:286): grootschalige, stelselmatige gegevensverzameling door de fiscus vereist een specifieke wettelijke grondslag — een algemene taakomschrijving volstaat niet. Dit arrest zag op gegevensverzameling door de Belastingdienst zélf (kentekencamera's), niet op een vordering bij een derde, maar de onderliggende gedachte — hoe indringender de inbreuk, hoe scherper de grondslag moet zijn — is een bruikbaar argument in het pleidooi van Ogér.
- AVG: Ook de Autoriteit Persoonsgegevens heeft in het verleden gewaarschuwd voor privacyrisico's bij derdenonderzoeken; dat rapport kan als ondersteunend, niet doorslaggevend, argument dienen.
- Nemo tenetur en het gebruik van de informatie voor beboeting: voor de ondernemers (leden) is nog relevant dat gegevens die zij onder dwang (via het derdenonderzoek bij Ogér) ter beschikking komen, in een latere procedure tegen henzelf niet zonder meer voor beboeting mogen worden gebruikt als het wilsafhankelijk materiaal betreft (nemo tenetur-beginsel, Hoge Raad 12 juli 2013, ECLI:NL:HR:2013:BZ3640, en de Saunders-rechtspraak van het EHRM). De navorderingaanslag kan wel gewoon worden opgelegd, de pleister op de wond van de ondernemer is dus de boete.
- Voor navordering van de belasting zelf geldt deze beperking niet — die kan wél op de aldus verkregen gegevens worden gebaseerd.
- Overeenkomst met de belastingdienst sluiten kan ook een route zijn. Hierbij wordt bijvoorbeeld deels informatie verstrekt en/of deels anoniem. Andere insteek is een soort van horizontaal toezicht afspraak waarbij de belastingdienst de informatie maar gedeeltelijk gaat gebruiken.
- Belastingplichtige is niet bekend, dus eerst meer informatie. Dit te vergelijken met de SMS parkeren zaak Gerechtshof 's-Hertogenbosch 19 augustus 2014, ECLI:NL:GHSHE:2014:2803) hierin oordeelde het Hof als volgt (r.o. 3.5.2): Daarbij is het niet van belang of de Belastingdienst ten tijde van het opvragen dan wel raadplegen van inlichtingen en gegevens bij een administratieplichtige ten behoeve van belastingheffing van derden nog niet weet of die inlichtingen en gegevens van belang zijn voor de belastingheffing bij een bepaalde belastingplichtige (Hoge Raad, 22 september 2006, BNB 2007, 45). “ In die zaak ging het echter om een wel bekende belastingplichtige alwaar reeds een onderzoek verricht was. Bij het verrichtte derdenonderzoek bij een van de leveranciers van die belastingplichtige was echter vooraf niet duidelijk of er überhaupt gegevens (van de wel bekende belastingplichtige) bij die leverancier aanwezig waren. Hoge Raad: “de inspecteur (…) nog niet weet of die inlichtingen en gegevens van belang zijn voor de belastingheffing van een bepaalde belastingplichtige”. De conclusie van het Hof dat onbekendheid van de belastingplichtige (nog) niet bekend is, de controlebevoegdheid niet in de weg staat, is dus te voorbarig (afgaande op het aangehaalde arrest).
- Algemene beginselen van behoorlijk bestuur: ook het Stad-Rotterdam-arrest van de Hoge Raad van 10 december 1974. ECLI:NL:HR:1974:AB4412 (BNB 1975/52) waaruit volgt dat de inspecteur aan een verzekeraar mocht vragen: doe mij de gegevens van personen die bij u een duur bootje verzekerd hebben. Destijds nog onder artikel 49 AWR (inhoudelijk is dat nu artikel 53 AWR). Dat werd door de Hoge Raad dus toegestaan/verplicht. Een beroep op 8 EVRM (privacy/persoonlijke levenssfeer) werd afgewezen. Wel stonden destijds de algemene beginselen van behoorlijk bestuur nog in de kinderschoenen en de vraag is of de Hoge Raad er thans nog zo over denkt.
Risico's voor de klanten van Ogér
Voor de klanten van Ogér (de leden) bestaan er best wel risico's. De belangrijkste risico's zijn
- Correctie kledingkosten in de aangifte inkomstenbelasting of vennootschapsbelasting. Gewone kleding is niet aftrekbaar, tenzij er een bedrijfslogo opstaat van 70 cm2.
- Navordering bij nieuw feit (5 jaar terug)
- Vergrijpboete: kan oplopen tot 100% maar zal regulier 25% - 50% bedragen (over de nagevorderde belastingen)
- Winstuitdeling: een onzakelijke uitgave kan worden gezien als box 2 (dividend) uitkering.
- BTW correctie: BTW op prive aankoop - met overwegend privé karakter - kan worden teruggevorderd
- Strafrecht: bij opzettelijke en omvangrijke fraude kan de belastingdienst ook de zaak doorverwijzen naar het OM voor een strafrechtelijke vervolging (artikel 69 AWR)
Wat kan er spelen bij de ondernemers?
Kern is omkatten van prive consumptie tot zakelijke lidmaatschapskosten, per ondernemer kan het volgende spelen:
- Inkomstenbelasting/ vennootschapsbelasting: kleding is in beginsel prive en niet aftrekbaar (behoudens werkkleding) kosten dus niet aftrekbaar.
- Omzetbelasting: geen recht op vooraftrek op prive kleding (BUA)
- Loonbelasting: verstrekt de onderneming of BV kleding aan een werknemer of DGA dan is dit wellicht loon in natura (wellicht toepassen WKR / vrije ruimte of eindheffing, dit met gebruikelijkheidstoets > luxe kleding valt hier niet onder).
- Dividend / box 2: koopt de BV kleding voor de aandeelhouder zonder zakelijk motief dan is sprake van een verkapte winstuitdeling.
- Boetes / strafrecht: vergrijpboete of wellicht verzuimboete (belastingdienst sluit opzet/ valsheid in geschrifte (strafrecht) niet uit.
- Termijnen: 5 jaar (soms met uitstel termijn te verlengen).
- Kosten business events: zakelijk of prive? gevolgen gelijk aan ad 1 en 2.
Tip voor bedrijven !
- Als de kleding enkel zakelijk kan worden gebruikt en/of als de kleding geen privé voordeel kent (bijvoorbeeld blijft de kleding op de zaak liggen in een afgesloten kast) is er geen fiscaal voordeel en is aftrek mogelijk.
- Ook schade aan kleding mag belastingvrij worden vergoed! Derhalve is een pak - tijdens werktijd - beschadigd en een nieuw pak gekocht dan is belastingvrij vergoeden door de werkgever mogelijk.
- Splits het lidmaatschap in zakelijk en privé
- Documenteer de zakelijkheid
- Una via: via derdenonderzoek verkregen informatie kan soms de boete mogelijkheden beperken.
- Vrijwillige verbetering: voer de correctie zelf door via een vrijwillige verbetering (artikel 67N AWR)
De procedure tussen de belastingdienst en Oger (aanvulling artikel)
In deze aanvulling omschrijven wij de procedure bij de Rechtbank. De belastingdienst is begin 2025 in gesprek gekomen met Oger, dit met het verzoek om informatie over de business club te verstrekken. Algemene informatie is verstrekt maar informatie over de individuele leden niet. Een formeel informatieverzoek van de belastingdienst is in juli 2025 aan Oger gestuurd. Na enkele termijn verlengingen en diverse besprekingen kwamen partijen niet tot elkaar. Op 25 maart 2026 heeft de belastingdienst het kort geding aangekondigd. Uiteindelijk komen partijen - maanden later - bij de rechtbank.
De belastingdienst stelt het volgende:
- De Belastingdienst stelt aanwijzingen te hebben dat het door [gedaagde] aangeboden lidmaatschap mede wordt ingezet om persoonlijke uitgaven (de aanschaf van kleding of deelname aan evenementen) ‘om te katten’ naar een zakelijke kostenpost in de vorm van het lidmaatschapsgeld. De Belastingdienst stelt daarbij voorop dat de aankoop van kleding niet als zakelijke kostenpost kan worden beschouwd, behoudens enkele uitzonderingen, die zich niet snel voordoen. Personen die kleding kopen bij de winkelketen zouden de kosten daarvan daarom in beginsel niet ten laste van het resultaat van hun onderneming mogen brengen en de in rekening gebrachte btw niet mogen terugvragen.
- De Belastingdienst merkt verder op dat, voor zover kleding door een onderneming of rechtspersoon wordt aangeschaft ten behoeve van een werknemer, bestuurder en/of aandeelhouder, loonbelasting en dividendbelasting verschuldigd kunnen zijn. Verder plaatst zij vraagtekens bij de fiscale behandeling van de kosten die verband houden met deelname aan de evenementen. Of die kosten een zakelijk karakter hebben, is volgens de Belastingdienst sterk afhankelijk van de feiten en omstandigheden.
- De Belastingdienst stelt dat artikel 47 AWR haar een zeer ruime bevoegdheid biedt om informatie bij de belastingplichtige op te vragen. Van voldoende belang bij de gevraagde gegevens is reeds sprake wanneer deze op zichzelf beschouwd van belang kunnen zijn voor de belastingheffing. De gegevens mogen ook worden gebruikt om andere gegevens te controleren. Een belastingplichtige kan zich niet aan een informatieverplichting onttrekken met het argument dat de Belastingdienst de informatie ook langs andere weg kan verkrijgen.
De advocaat stelt hiertegenover het volgende;
- vordering belastingdienst afwijzen.
- prejudiciele vragen aan de Hoge Raad stellen over reikwijdte artikel 47 AWR.
- verzoek om info beperken, faseren en clausuleren.
- artikel 53 juncto artikel 47 worden te ruim uitgelegd. Onduidelijk of stukken voor belastingheffing derden van belang kunnen zijn.
- aanleiding voor onderzoek is onduidelijk.
- disproportioneel verzoek, in mening privacy/ AVG
- arrest stad rotterdam is achterhaald (Hoge Raad d.d. 10 december 1974 ECLI:NL:HR:1974:AB4412) en arrest Berlioz (vissen)
De rechter wijst de meeste vorderingen toe, de informatie moet binnen 4 weken worden verstrekt (dwangsom maximaal € 500.000). Bij het niet volledig aanleveren of bij ontbrekende gegevens moet de belastingdienst eerst schriftelijk en concreet aangeven welke info ontbreekt, de dwangsom hierover gaat dan later lopen.
Noot fiscaal jurist inzake de Ogér zaak
Prima facie lijkt Ogér een sterk privacy- en proportionaliteitsargument te hebben, maar volgens de genoemde lijn van de Hoge Raad zal dit vermoedelijk een lastige route worden. De kans van slagen op succes is beperkt, temeer als een civiele rechter over fiscale wetsartikelen moet gaan beslissen. Als de procedure wordt verloren verplaatst de discussie zich naar de leden.
Er valt zeker begrip op te brengen voor het feit dat de belastingdienst misbruik van businessclubs om persoonlijke bestedingen als zakelijk te verhullen tracht te bestrijden. De bevoegdheden daartoe zijn al erg ruim, zeker als daarbij ook de bevoegdheden van FIOD en OM bij worden betrokken.
Uit oogpunt van rechtsbescherming, privacy, zorgvuldigheid en evenredigheid (de algemene beginselen van behoorlijk bestuur), zou het aan te bevelen zijn als de belastingdienst slecht van de bevoegdheid gebruik kan maken als er concrete aanwijzingen zijn dat sprake is van misbruik c.q. verhulling van grote betekenis.
Deze zaak staat niet op zich. Ook in de ‘gewone’ verzoeken om informatie (artikel 47 AWR) gaan de vragen van de belastingdienst verder en verder. Er lijkt sprake van fiscale grensverkenning bij de belastingdienst: hoe ver kunnen we gaan tot de rechter ingrijpt. Laten we hopen dat de Hoge Raad wat duidelijke piketpaaltjes slaat in deze tijd van ongeremde datahonger bij de belastingdienst.
Voor Ogér lijkt een pragmatische, gefaseerde en sympathieke opstelling vermoedelijk verstandiger dan volledig verzet en een civiele procedure. De kans dat dergelijke procedures worden gewonnen is klein.
Voor de leden geldt: wacht niet af tot de Belastingdienst de ledenlijst in handen heeft. Beoordeel nu al, per lidmaatschap, of sprake is van onterecht afgetrokken privékosten, weeg proactieve inkeer, en houd rekening met de volle breedte van het risico — van navordering tot een verkapte winstuitdeling en een vergrijpboete. Qui tacet consentire videtur (wie zwijgt, stemt toe) is in dit dossier geen veilige strategie: stilzitten vergroot het boeterisico eerder dan dat het dit wegneemt. En natuurlijk, beoordeel de omvang, de mogelijkheden (schade aan kleding of kleding blijft op de locatie van de onderneming). Wij zullen deze procedure zeker volgen.
Bron en vindplaatsen Oger en belastingdienst
Rechtbank Noord Holland d.d. 2 september 2026 ECLI:NL:RBNHO:2026:11306
Uitspraak ANPR Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:286
Uitspraak creditcard Hoge Raad 12 november 2021 ECLI:NL:HR:2021:1595
Parkeer app Gerechtshof 's Hertogenbosch d.d. 19 augustus 2014 ECLI:NL:GHSHE:2014:2803
Pseudo-eindheffing vanaf 1 januari 2027
Vanaf 1 januari 2027 wordt een nieuwe pseudo-eindheffing ingevoerd voor werkgevers die een fossiele personenauto aan werknemers ter beschikking stellen. De maatregel maakt deel uit van het Belastingplan 2026 en heeft gevolgen voor werkgevers. Daarbij speelt niet alleen de keuze tussen elektrisch en fossiel rijden een rol, maar ook de wijze waarop auto's aan werknemers beschikbaar worden gesteld.
Volgens de telegraaf kan deze heffing voor werkgevers een miljard extra gaan kosten. De nieuwe regeling geldt niet alleen voor brandstofauto's van de zaak maar ook voor vervangend vervoer bij onderhoud of schade. Werkgevers- en belangenorganisaties zullen de overheid nog een "brandbrief" sturen over deze nieuwe wetgeving. Over dit onderwerp is in 2025 ook een rapport verschenen (35 pagina's)
Welke problemen kunnen we verwachten door Pseudo Eindheffing
Er kunnen best veel problemen ontstaan vanaf 2027, in de reactie van het register voor belastingadviseur worden enkele problemen omschreven.
- Definitie woon werk: voor de bijtelling (loonbelasting) en BTW correctie gelden andere invullingen voor het woon werk verkeer. Het lijkt erop dat nu voor de pseudo eindheffing een derde variant voorbij gaat komen.
- 40 dagen regeling: uitvoeringsgevoelig en administratief bewerkelijk. Werkgevers moeten per werknemer en per locatie vaststellen of een locatie in een kalenderjaar een vaste werkplek is geworden.
- wisseling werkgever: als werknemer een niet elektrische auto na 1 januari 2027 verplicht moet meenemen naar een volgende werkgever kan een fiscaal probleem ontstaan. De nieuwe werkgever is dan een pseudo eindheffing verschuldigd.
Aanpassingen wetsvoorstel pseudo eindheffing auto van de zaak
In een kamerbrief d.d. 22 juni 2026 worden enkele toezeggingen gedaan omtrent de aanpassing van de nieuwe wetgeving inzake de pseudo eindheffing. Een opstelling van de belangrijkste aanpassingen.
- Doel is betere aansluiting bij de praktijk zonder extra budgettaire gevolgen.
- Tijdelijke vervangende fossiele auto bij schade/onderhoud is vrijgesteld voor maximaal 14 dagen.
- Overgangsrecht wordt verlengd van 17 september 2030 naar 1 januari 2031
- Er komt een vrijstelling voor één tijdelijke fossiele auto per jaar gedurende maximaal 7 dagen (vervalt 1 januari 2031)
- Tijdelijke huurauto’s hoeven hierdoor niet direct volledig elektrisch te zijn.
- Pseudo-eindheffing geldt alleen bij terbeschikkingstelling mede voor privégebruik.
- Voor lesauto’s komt een specifieke vrijstelling.
- Bij grensoverschrijdende situaties mag de verdragsmatige verdeling van het heffingsrecht worden gevolgd.
- Gebruik van een taxi als passagier geldt niet als terbeschikkingstelling van een auto.
- Voor een vaste auto met chauffeur blijft de pseudo-eindheffing wel mogelijk.
- Bij fusies en overnames kan het overgangsrecht blijven gelden zonder wetswijziging. Een aparte concernregeling is volgens het kabinet niet nodig.
- Wisselt een auto naar een andere werkgever met ander loonheffingennummer, dan vervalt het overgangsrecht. Dit geldt ook binnen een concern met verschillende loonheffingennummers.
- Uitzondering geldt voor fusies en overnames waarbij de nieuwe werkgever in de plaats treedt van de oude. Overgangsrecht blijft wel behouden als dezelfde werkgever de auto aan een andere werknemer geeft.
Pseudo eindheffing voor de auto van de zaak
Met ingang van 1 januari 2027 wordt een pseudo-eindheffing ingevoerd voor fossiele personenauto’s die door een werkgever ook voor privédoeleinden beschikbaar worden gesteld aan werknemers. De heffing bedraagt 12% en komt volledig voor rekening van de werkgever.
Het betreft een afzonderlijke heffing die naast de reguliere fiscale bijtelling bij een werknemer kan bestaan (afhankelijk van het gebruik). Kortom de pseudo eindheffing komt niet in de plaats van de fiscale bijtelling bij de werknemer.
De regeling is nadrukkelijk bedoeld om het gebruik van voertuigen met CO₂-uitstoot verder te ontmoedigen en de overstap naar emissievrije personenauto’s te stimuleren.
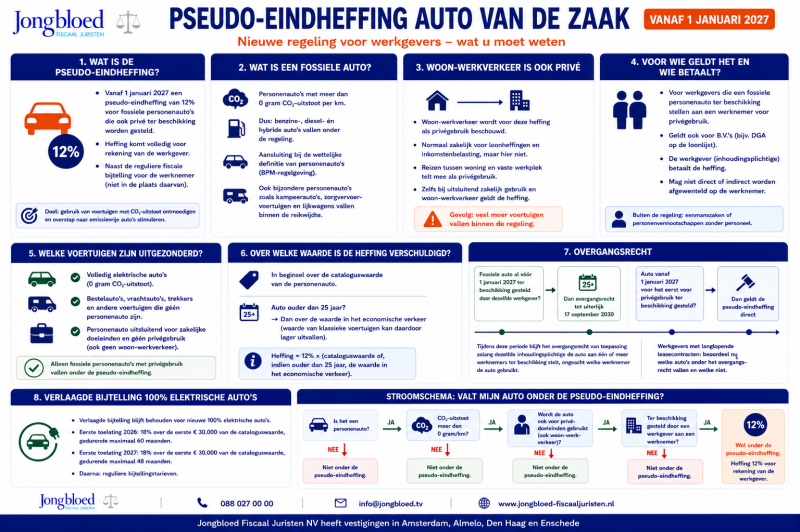
Brandstof boete bij fossiele auto’s
Voor de toepassing van de pseudo-eindheffing wordt uitgegaan van personenauto’s die een CO₂-uitstoot hebben van meer dan 0 gram per kilometer. Dit betekent dat niet alleen de traditionele benzine- en dieselauto’s onder deze definitie vallen, maar ook hybride voertuigen worden aangemerkt als fossiele personenauto. Een hybride auto profiteert daarom niet van de uitzonderingspositie die volledig elektrische voertuigen wel hebben.
De wet sluit aan bij de wettelijke definitie van personenauto’s binnen de BPM-regelgeving. Daardoor vallen ook bijzondere personenauto’s, zoals bepaalde kampeerauto’s, zorgvervoervoertuigen en lijkwagens, binnen de reikwijdte van de regeling.
Woon-werkverkeer is ook privé bij pseudo eindheffing
Een opvallend aspect van de nieuwe regeling is dat woon-werkverkeer als privégebruik wordt beschouwd. Normaal gesproken wordt woon-werkverkeer voor de inkomstenbelasting en loonheffingen juist als zakelijk verkeer aangemerkt. Voor de pseudo-eindheffing wordt hier, net zoals voor de btw vanaf geweken. Hierdoor telt het reizen tussen woning en vaste werkplek mee als privégebruik.
Dat betekent dat een auto die uitsluitend wordt gebruikt voor zakelijke ritten en woon-werkverkeer ook onder de pseudo-eindheffing valt. In de praktijk zal dit ertoe leiden dat aanzienlijk veel voertuigen binnen de regeling terechtkomen
Wie betaalt de pseudo eindheffing?
De regeling geldt voor werkgevers die een fossiele personenauto ter beschikking stellen aan een werknemer voor privégebruik. Onder werkgevers vallen eenmanszaken of personenvennootschappen met personeel, maar ook B.V.’s (zoals alleen de DGA op de loonlijst). Een DGA die een fossiele of hybride auto van zijn eigen BV rijdt, kan daardoor met de nieuwe regeling worden geconfronteerd.
De pseudo-eindheffing wordt verschuldigd door de inhoudingsplichtige werkgever en mag niet direct of indirect worden afgewenteld op de werknemer. De financiële last komt dus rechtstreeks terecht bij de werkgever.
Ondernemers die hun onderneming drijven in de vorm van een eenmanszaak of personenvennootschap zonder personeel vallen buiten de regeling.
Welke voertuigen zijn uitgezonderd voor pseudo eindheffing
Niet alle voertuigen vallen onder de nieuwe heffing. De pseudo-eindheffing geldt uitsluitend voor personenauto’s met een CO₂-uitstoot van meer dan 0 gram per kilometer die ook privé gebruikt mogen worden. Volledig elektrische auto's blijven daardoor buiten de regeling. Daarnaast vallen bestelauto’s, vrachtauto’s, trekkers en andere voertuigen die niet kwalificeren als personenauto niet onder de pseudo-eindheffing.
Ook een personenauto die uitsluitend voor zakelijke doeleinden beschikbaar wordt gesteld en waarbij geen sprake is van privégebruik (ook geen woon-werkverkeer), valt buiten de heffing.
Over welke waarde is de pseudo eindheffing verschuldigd
Voor de berekening van de pseudo-eindheffing wordt in beginsel aangesloten bij de cataloguswaarde van de personenauto.
Voor oudere voertuigen geldt echter een afwijkende regeling. Indien een auto ouder is dan 25 jaar, wordt niet uitgegaan van de oorspronkelijke catalogusprijs maar van de waarde in het economische verkeer. Dit betekent dat voor klassieke voertuigen een aanzienlijk lagere grondslag kan gelden dan voor jongere auto's.
Overgangsrecht inzake pseudo eindheffing
De wetgever heeft overgangsrecht opgenomen voor bestaande situaties.
- Fossiele personenauto’s die vóór 1 januari 2027 al door dezelfde werkgever ter beschikking zijn gesteld, vallen niet direct onder de nieuwe pseudo-eindheffing. Voor deze auto's geldt een overgangsperiode die uiterlijk eindigt op 17 september 2030. Tijdens deze periode blijft het overgangsrecht van toepassing zolang dezelfde inhoudingsplichtige de betreffende auto aan één of meer werknemers ter beschikking stelt. Het maakt daarbij niet uit welke werknemer de auto gebruikt.
- Voor voertuigen die vanaf 1 januari 2027 voor het eerst voor privégebruik ter beschikking worden gesteld, geldt de pseudo-eindheffing direct.
Werkgevers met langlopende leasecontracten doen er daarom verstandig aan om reeds nu te beoordelen welke voertuigen onder het overgangsrecht vallen en welke niet.
Verlaagde bijtelling personenauto’s
Naast de invoering van de pseudo-eindheffing verandert ook de bijtelling voor 100% elektrische auto’s. Aanvankelijk zou de verlaagde bijtelling voor elektrische auto's per 2026 volledig verdwijnen. Uiteindelijk is besloten om gedurende een korte periode een korting te behouden voor nieuwe emissievrije auto's.
Voor volledig elektrische auto's die in 2026 voor het eerst op kenteken worden gezet, bedraagt de bijtelling gedurende maximaal 60 maanden 18% over de eerste € 30.000 van de cataloguswaarde. Voor auto's met een eerste toelating in 2027 geldt een percentage van 20% over hetzelfde bedrag. Voor zover de cataloguswaarde hoger is dan € 30.000 blijft het reguliere bijtellingspercentage van 22% van toepassing. Hierdoor blijft het fiscale voordeel van elektrisch rijden voorlopig bestaan, al wordt het voordeel stapsgewijs verder afgebouwd.
In combinatie met de nieuwe pseudo-eindheffing voor fossiele auto's ontstaat daarmee een steeds grotere fiscale stimulans om te kiezen voor volledig emissievrije mobiliteit.
Noot fiscaal jurist inzake pseudo eindheffing
De invoering van de pseudo-eindheffing laat een belangrijke koerswijziging in de fiscale behandeling van auto's van de zaak zien. Waar de aandacht jarenlang vooral uitging naar de bijtelling voor de werknemer, verschuift de focus nu nadrukkelijk naar de werkgever.
De impact van de lasten voor het ter beschikking stellen van auto’s kan aanzienlijk zijn. De pseudo-eindheffing van 12% komt namelijk bovenop de bestaande autokosten en staat los van een eventuele bijtelling bij de werknemer. Hierdoor kunnen de totale lasten van een fossiele of hybride auto vanaf 2027 aanzienlijk hoger uitvallen dan nu vaak wordt aangenomen.
Opvallend is daarnaast dat woon-werkverkeer voor deze regeling als privégebruik wordt aangemerkt. Hierdoor zullen voortaan auto's die in de praktijk louter zakelijk worden gebruikt en voor woon-werkverkeer toch onder de heffing vallen.
Daarnaast geldt de nieuwe regeling per maand, dus ook voor vervangend vervoer. Als een werknemer met een elektrische auto deze voor onderhoud naar de garage brengt en tijdelijk een hybride auto krijgt (voor 2 weken), moet hierover dus ook de pseudo eindheffing worden toegepast. Valt het onderhoud in 2 maanden dan moet de correctie in beide maanden worden uitgevoerd (boete al vlot € 1.000 euro).
Tip werkgevers inzake pseudo eindheffing 2027
- Werkgevers doen er verstandig aan om leaseregelingen en het gebruik van ter beschikking gestelde auto’s tijdig tegen het licht te houden. Voor voertuigen die vóór 1 januari 2027 al ter beschikking zijn gesteld, geldt namelijk overgangsrecht tot uiterlijk 17 september 2030. Dit kan aanleiding zijn om het beleid hierop aan te passen.
- Laat vóór het aangaan of verlengen van een leasecontract doorrekenen wat de totale werkgeverslasten zijn gedurende de volledige looptijd. In sommige gevallen blijkt een elektrische auto vanaf 2027 fiscaal voordeliger dan een hybride of brandstofauto, zelfs wanneer de maandelijkse leaseprijs hoger ligt.
Belastingdienst vraag om inzake in mailbox
De grenzen van het de fiscale informatie bevoegdheid
Op dit moment sturen we vrijwel geen faxen of brieven, de meeste communicatie gaat via de mail, whats app en andere digitale routes. De administratie van een onderneming bestond voorheen uit ordners en fysieke facturen, tegenwoordig is deze vervangen door slimme software pakketten en emailboxen. Hierbij loopt privé en zakelijke informatie en administratie en fiscale adviezen door elkaar. De inspecteur heeft veel rechten maar mag niet onbeperkt door uw mailboxen grasduinen op zoek naar informatie.
Wij merken dat inspecteurs steeds vaker vragen om de gehele mailbox, alle
whats app verkeer, onderliggende pakbonnen en ga zo maar door. Dit leidt
tot een spanningsveld tussen de wettelijke controlebevoegdheden enerzijds
en de grondrechtelijke bescherming van persoonsgegevens, privacy en het
verschoningsrecht. Voor de fiscale praktijk is dit – voor zowel ondernemers
als voor belastingadviseurs- een lastig terrein, waar liggen de juridische
en fiscale grenzen?
Het wettelijke kader bij een onderzoek door de belastingdienst
Het startpunt van een informatie verzoek door de belastingdienst staat keurig in artikel 47 AWR. Op grond van deze bepaling is een ieder gehouden om (desgevraagd) aan de inspecteur gegevens en inlichtingen te verstrekken welke voor de belastingheffing van belang kunnen zijn. Via artikel 53 AWR geldt dit ook voor ondernemers en voor informatie van derden.
Hoewel het wettelijke criterium prima facie (op het eerste gezicht) uiterst ruim is geformuleerd, ontbreekt een wettelijke bevoegdheid om ultra vires (buiten de wettelijke bevoegdheid tredend) ongeclausuleerd in gegevensdragers te speuren. Een mailbox als zodanig kwalificeert niet als 'de administratie'; hoogstens bevinden zich administratieve bescheiden binnen die mailbox.
Vissen in de administratie en hopen op een mooie fiscale vangst
Het verbod op 'fishing expeditions' en het motiveringsbeginsel begrenzen de vraatzucht van de inspecteur. De inspecteur mag de hem toegekende bevoegdheden niet aanwenden voor een fishing expedition (een willekeurige zoektocht waarbij op goed geluk naar belastbare feiten wordt gehengeld).
Uit de vaste jurisprudentie en parlementaire geschiedenis volgt dat de inspecteur gebonden is aan het evenredigheidsbeginsel en het motiveringsbeginsel. De inspecteur dient gemotiveerd te onderbouwen waarom de opgevraagde gegevens a priori (vooraf) redelijkerwijs relevant kunnen zijn voor de belastingheffing. Een generiek verzoek om "alle e-mails over de afgelopen vijf jaar" ontbeert deze vereiste concretisering en schendt de grenzen van een rechtmatige bevoegdheidsuitoefening.
Fairplay beginsel bij een onderzoek door de belastingdienst
Het informele verschoningsrecht van een belastingadviseur speelt zeker een rol. Dit recht berust op het fair play beginsel (eerlijk proces). De Hoge Raad heeft in een paar arresten de regels duidelijk gemaakt
- Hoge Raad 23 september 2005 ECLI:NL:HR:2005:AU3140 en
- Hoge Raad 27 april 2012 ECLI:NL:HR:2012:BV3426
geoordeeld dat de inspecteur zijn controlebevoegdheden niet mag aanwenden om kennis te nemen van fiscale adviezen die zijn opgesteld om de fiscale positie van de belastingplichtige te belichten.
De adviseur van de Hoge Raad (de AG) geeft in 2024 nog een paar aanwijzingen.
In zijn gezaghebbende conclusie van 20 december 2024 ECLI:NL:PHR:2024:1402)
betoogt advocaat-generaal Koopman dat het primaat bij de selectie van deze
stukken bij de adviseur zelf ligt:
- Het is in eerste instantie aan de adviseur om te bepalen welke correspondentie onder het informele verschoningsrecht valt;
- Deze toetsing mag vervolgens niet eenzijdig door de controlerend inspecteur zelf plaatsvinden;
- Het informele verschoningsrecht strekt zich eveneens uit tot derdenonderzoeken op grond van art. 53 AWR.
De EU wetgeving en onderzoeken van de belastingdienst
Verzoeken tot toegang tot mailboxen raken rechtstreeks de fundamentele rechten op respect voor het privé leven en de hetgeen hierover is omschreven in artikel 8 van het EVRM. Een inmenging in dit recht is uitsluitend gerechtvaardige als deze berust op een voldoende specifieke wettelijke grondslag. In een arrest van het Europees Hof voor de rechten van de mens d.d. 8 januari 2026 kwam dit aan de orde in de zaak Ferrieri en Bonassisa versus Italie. Het EHRM stelt vast dat Italie artikel 8 EVRM schond door bij banken gegevens op te vragen zonder toereikende wettelijke afbakening en zonder voorafgaande onafhankelijke rechterlijke toetsing (lees ook dit uitgebreide artikel)
Eenvoudige conclusie is dat het opvragen van een volledige mailbox – zonder voorafgaande waarborgen – niet langer EVRM proof is. Indien de inspecteur onrechtmatig kennisneemt van niet-fiscale privégegevens of verschoningsgerechtigde adviezen, dient in rechte een beroep te worden gedaan op bewijsuitsluiting in dubio pro fisco mag hierbij nimmer de maatstaf zijn (bij twijfel mag niet ten gunste van de fiscus worden beslist wanneer grondrechten zijn geschonden).
Belastingdienst vraagt informatie op banken, nieuwe regels
Naar aanleiding van de Europese rechtspraak hanteert de Belastingdienst
met ingang van 1 juli 2026 intern de vernieuwde Instructie informatieverzoeken
aan banken. Hierin is vastgelegd dat belastingplichtigen tijdig
moeten worden geïnformeerd over derdenverzoeken en dat verzoeken vooraf
getoetst moeten worden door de vaktechnisch coördinator Formeel Recht.
Checklist voor ondernemers en belastingadviseurs
- Maak een scheiding tussen privé informatie, adviezen en zuiver zakelijke informatie
- Gebruik een zakelijk mailadres en een privé mailadres in aparte mailboxen
- Archiveer adviezen van uw accountant, fiscalist en advocaat in aparte mailboxen met de tekst “verschoningsrecht of vertrouwelijk”
- Vraag de inspecteur om een toelichting omtrent de informatie, welke informatie is van belang en zoek bijvoorbeeld binnen uw mailbox op deze termen.
- Maak een intern protocol zodat bij uitvraag van informatie altijd toestemming van het bestuur van de vennootschap nodig is.
- Zorg ervoor dat informatie niet eindeloos in uw mailbox blijft staan en keurig wordt gearchiveerd in verschillende mappen.
- Vraag de inspecteur schriftelijk om het verzoek te specificeren op concrete belastingmiddelen, belastingjaren en rechtshandelingen
- Vraag de inspecteur om te motiveren wat de fiscale relevante is van de informatie. Wijs om de ontoelaatbare fishing expedition
- Indien de inspecteur weigert in te stemmen met een redelijk tegenvoorstel en volhardt in de integrale opvraag, stuur dan aan op het formaliseren van het geschil via een informatiebeschikking
Bron en vindplaatsen informatie verzoek belastingdienst
Instructie informatieverzoeken banken
Hoge Raad 23 september 2005 ECLI:NL:HR:2005:AU3140
Hoge Raad 27 april 2012 ECLI:NL:HR:2012:BV3426
Advocaat Generaal d.d. 20 december 2024 ECLI:NL:PHR:2024:1402
Bonus management fee niet aftrekbaar
Een bonus management fee van € 700.000 is wel belast en niet aftrekbaar !
In dit artikel behandelen wij een uitspraak van de Rechtbank Noord Holland d.d. 26 mei 2026 (ECLI:NL:RBNHO:2026:6295). In deze procedure stelt de rechtbank vast dat een betaalde management fee niet aftrekbaar is. Maar hoe werkt dit?
Geen reële tegenprestatie dus management fee niet aftrekbaar
Een management fee is pas aftrekbaar als de DGA (manager) kan laten zien wát er is gedaan, door wie, wanneer en waarom het die prijs waard was – vastgelegd vóórdat de rekening wordt opgemaakt. Een holding brengt een management fee van € 700.000 in rekening aan een Vastgoed BV, dit in verband met een prestatie vergoeding. De BV's zijn met elkaar gelieerd. De ondernemer dacht bij het versturen van de factuur "t koomp wa" (of in Nederlands "komt wel goed"). Een managementovereenkomst, een urenadministratie en facturen horen bij een managementstructuur zoals de dakgoot bij een boerderij: niemand kijkt ernaar, tot het gaat regenen. In deze zaak regende het € 700.000, wel belast in de holding en niet aftrekbaar in de werkmaatschappij !
De feiten in het kort
- 2005: oprichting bv en aankoop van een rijksmonument (dat daarna fors wordt verbouwd).
- 2022: verkoop en levering van het pand aan een derde.
- Aangifte Vpb 2022: belastbaar bedrag € 464.906; € 796.365 ten laste van de winst gebracht, waarvan € 700.000 als prestatievergoeding of aanvullende management fee aan twee gelieerde vennootschappen.
Vergelijking van de stellingen
| Standpunt BV/ DGA | Standpunt Rechtbank |
| Mondelinge afspraken zijn in de vastgoed wereld normaal | Fiscaal niet bewezen, niet objectief verifieerbaar |
| Afspraak schriftelijk vastgelegd in november 2022 | Is opgesteld na verkoop, herkomst uren en tarief niet onderbouwd |
| Fiscaal evenwicht: aftrekbaar werkmaatschappij en belast management BV | Niet bepalend voor de aftrek voor aftrek. |
| Verwijzing Multi vastgoed zaak (zie hieronder) | Feiten zijn niet vergelijkbaar |
| Afspraak is vormvrij en schriftelijk niet verplicht | Afspraak niet aannemelijk (staven bewijs) |
Wanneer zijn kosten in een BV aftrekbaar?
Kosten die zakelijk zijn komen voor aftrek in aanmerking (artikel 8 lid 1 Wet VPB). De inspecteur treedt niet in de doelmatigheid van uitgaven (ondernemer mag zijn eigen beleid bepalen). Bij betwisting van kosten moet de belastingplichtige dat de kosten zijn gemaakt en dat er een tegenpresatie of zakelijk motief tegenover stond. Bewijslast bij de belastingplichtige, wie een aftrekpost stelt moet deze ook bewijzen. Bij intercompany transacties moeten prijzen zakelijk zijn en de verrekenprijs moet volgen uit documentatie. Wat niet in de administratie staat, bestaat fiscaal gezien soms niet. Quod non est in actis, non est in mundo (wat niet in het dossier staat, bestaat niet).
De rechtbank gebruikt de klassieke fiscale route; bij betwisting moet de BV aannemelijk maken dat tegenover de kosten een tegenprestatie stond, dán wel dat de kosten met het oog op de zakelijke belangen van de onderneming zijn gemaakt. Actori incumbit probatio (wie stelt, bewijst). Zonder bewijs van een prestatie komt de rechter niet eens toe aan de vraag of € 700.000 een zakelijke prijs was.
Het Multivastgoed-arrest bij een fiscale procedure
In het zogenaamde Multi vastgoed arrest (Hoge Raad 17 augustus 1998, nr. 32 997, ECLI:NL:HR:1998:AA2288) gaat het over winstoverheveling naar een dochtervennootschap bij overdracht van een actief waarvan de waarde ten tijde van de overdracht zeer onzeker was. De Hoge Raad aanvaardde dat onafhankelijke partijen bij zo’n onzekere waarde een prijsaanpassingsclausule of resultaatafhankelijke vergoeding zouden afspreken. Het arrest wordt in de verrekenprijsliteratuur gezien als voorloper van de OESO-benadering van hard-to-value intangibles.
Het arrest gaat dus over de hoogte van een vergoeding (de prijs), niet over de vraag of er een prestatie is geleverd. De DGA/ BV (in deze zaak) gebruikte het waarschijnlijk om te betogen dat een resultaatafhankelijke ‘kicker’ bij verkoop zakelijk kan zijn. Dat argument is op zichzelf verdedigbaar, maar komt pas aan bod als de prestatie vaststaat. Het zakelijkheidsoordeel gebeurt bovendien ex ante (vanuit het moment van de afspraak), en precies dat moment was hier niet te bewijzen.
Fiscaal evenwicht is geen reddingsboei
Het argument ‘de ontvanger heeft het al belast’ faalt, omdat elke belastingplichtige zelfstandig wordt beoordeeld en er geen wettelijke koppeling bestaat tussen aftrek bij de een en heffing bij de ander. De Nederlandse winstbepaling kent geen algemeen beginsel van fiscaal evenwicht tussen gelieerde vennootschappen buiten een fiscale eenheid (art. 15 Wet Vpb). De inspecteur zegde in deze zaak wel toe de aanslagen van de ontvangers te bekijken. Dat is coulant, maar niet afdwingbaar, en het lost de andere risico’s niet op.
De betaler krijgt geen aftrek, de ontvanger heeft de fee al als winst aangegeven. Correctie bij de ontvanger loopt via bezwaar (termijn: zes weken na de aanslag, art. 6:7 Awb) of ambtshalve vermindering. Is de aanslag van de ontvanger al onherroepelijk, dan is een verzoek om ambtshalve vermindering (art. 65 AWR, binnen vijf jaar) de enige route.
Noot fiscaal jurist inzake niet aftrekbare management bonus
De rechtbank is van oordeel dat belanghebbende niet aannemelijk heeft gemaakt dat tegenover de betaling van € 700.000 een reeele tegenprestatie heeft gestaan. Uit de overlegde stukken (en mondelinge toelichting tijdens zitting) is onduidelijk welke concrete werkzaamheden zijn verricht en door wie (en wanneer).
De gestelde werkzaamheden die volgens belanghebbende zijn verricht, zoals communicatie, projectleiding, financieel beheer, coördinatie met banken ten aanzien van de verbouwing, renovatie en uiteindelijke verkoop van het pand, alsmede de daarvoor gestelde overeengekomen vergoeding zijn niet onderbouwd met objectieve en verifieerbare bewijsmiddelen daterend uit de tijd dat die afspraken gemaakt zouden zijn. Tot de gedingstukken behoort een op 22 november 2022 - dus na verkoop van het pand - opgemaakt document waarin volgens belanghebbende de mondelinge afspraken over de prestatievergoeding zijn vastgelegd.
De inspecteur stelt tijdens zitting wel dat hij/ zij met de holding in overleg zal treden om te kijken of deze aanslagen moeten worden aangepast, deze fiscale pleister is wel zo prettig. Formeel zou de holding vermoedelijk niet veel kunnen (bezwaartermijn verstreken).
Bron en vindplaatsen
Rechtbank Noord Holland d.d. 26 mei 2026 (ECLI:NL:RBNHO:2026:6295
Hoge Raad 17 augustus 1998, nr. 32 997, ECLI:NL:HR:1998:AA2288,
Sponsoring en belastingen: hobby of zakelijk?
De gustibus non est disputandum — over smaak valt niet te twisten. Over de fiscale gevolgen van die smaak valt echter uitstekend te twisten, en de Belastingdienst doet dat graag. Een ondernemer die een lokale voetbalclub, een springruiter of een rallyteam sponsort, beweegt zich op de grens tussen twee werelden: de zakelijke uitgave die de winst drukt, en de persoonlijke liefhebberij die fiscaal niets oplevert.
- Wanneer is sponsoring aftrekbaar?
- Wanneer wordt sponsoring gezien als hobby?
- Wat is de invloed van het cessna, renpaarden- en karting arrest?
Wanneer is sponsoring aftrekbaar van de winst?
De kernvraag van dit artikel is de grens: wanneer is sponsoring een zakelijke, aftrekbare uitgave en wanneer een niet-aftrekbare hobby of privé-onttrekking?
Het antwoord luidt, kort gezegd: sponsoring is aftrekbaar voor zover een redelijk denkend ondernemer die uitgave zou doen met het oog op de reclamewaarde die de onderneming er redelijkerwijs uit haalt. Wat daarboven uitgaat, is fiscaal geen reclame maar consumptie — en bij een BV bovendien een verkapte winstuitdeling.
De materie speelt vooral bij DGA's, MKB-ondernemers en familiebedrijven, en wordt scherp zodra de ondernemer, zijn familie óf zijn (klein)kinderen zélf de sport beoefenen. Dit artikel behandelt achtereenvolgens het fiscale kader (kostenaftrek en bron van inkomen), de relevante jurisprudentie, de toepassing per tak van sport — voetbalclub, paardensport en rally-/autosport — de bijzondere positie van de DGA met een sponsoren rallyteam waarin de kinderen rijden, de mogelijkheden om vooraf afspraken met de Belastingdienst te maken, en sluit af met een praktische checklist en adviesrichting. Veel leesplezier en neem gerust contact met ons op als u in een discussie met de belastingdienst bent gekomen of dit voor wilt zijn.
De ondernemersvrijheid bij sponsoring
De basis is artikel 3.8 Wet inkomstenbelasting en artikel 8 lid 1 wet op de Vennootschapsbelasting. De winst omvat de voordelen die uit de onderneming worden verkregen en de uitgaven met een zakelijk karakter komen daarop in mindering. Binnen dit kader geldt een ruime ondernemersvrijheid, de ondernemer bepaalt (in beginsel) zelf welke uitgaven het bedrijfsbelang dienen. De inspecteur mag dus de doelmatigheid en noodzaak van de zakelijke uitgaven niet toetsen, een dure reclame uiting is dus gewoon aftrekbaar van de winst.
Wat zeggen fiscale rechters over sponsorkosten
Deze vrijheid van de ondernemer is door rechters wel een beetje beperkt.
- De weldenkende ondernemer: Het bekendste arrest is het zogenaamde Cessna arrest(Hoge Raad 9 maart 1983 ECLI:NL:HR:1983:AW8960); kosten zijn niet aftrekbaar voor zover een zodanige wanverhouding bestaat tussen de uitgave en het nut voor de onderneming dat geen redelijk denkende ondernemer die uitgave nog met het oog op de bedrijfsbelangen zou maken. Het exces (extra uitgave) wordt gecorrigeerd, de rest dus niet. Het zakelijke deel is gewoon aftrekbaar van de winst. Als kosten dus mede het persoonlijk genoegen of de persoonlijke interesse van de ondernemer dienen zijn deze extra kosten niet aftrekbaar (cessna toetst). Bij de DGA is het niet aftrekbare deel dan ook een verkapte winstuitdeling (box 2). Derhalve kosten niet aftrekbaar en heffing in box 2.
- Persoonlijke behoefte van de ondernemer: In dit arrest - bekend als het renpaardenarrest- ging het om kosten van renpaarden die door de BV worden betaald. Deze kosten zijn zakelijk voor zover zij de naamsbekendheid versterken maar niet aftrekbaar voor zij de persoonlijke belangen of de persoonlijke behoefte van de DGA (of ondernemer) dienen, dat deel is niet aftrekbaar en wordt gezien als winstuitdeling. De toelichting van de AGis goed om te lezen, deze geeft een helder overzicht.
- Wanverhouding tussen kosten en reclamewaarde: in de karting - zoon zaakging het om een straalbedrijf dat investeerde in de kartingsport, dit via verkoop van karts en onderdelen en deelnemen aan racewedstrijden. De fiscus weigerde de aftrek van de sponsorkosten omdat deze in overwegende mate zouden zijn gedaan om de persoonlijke hobby en behoefte van de DGA en zijn kartende zoon te betalen (vrijblijvende privé uitgaven). Volgens het Hof was er een duidelijke wandverhouding tussen de sponsorkosten en het feitelijke nut voor de BV. Een klein deel van de kosten wordt als zakelijk aangemerkt.
Al met al komende rechters tot de volgende overwegingen
De toetsingsmaatstaf die uit deze lijn van uitspraken volgt is de volgende;
- is er überhaupt een zakelijk belang — een reële reclamewaarde en een doelgroep die aansluit bij de onderneming;
- staan de kosten in redelijke verhouding tot dat belang (Cessna);
- dient de uitgave (mede) de privépassie van de ondernemer of — bij de BV — van de aandeelhouder, in welk geval het bovenmatige deel een onttrekking/uitdeling is; en
- de bewijslast rust op wie de aftrek claimt. Cui bono? — wie heeft er baat bij: de onderneming, of privé de ondernemer?
In andere uitspraken komen bovenstaande toetsingselementen ook aan de orde. In een uitspraak van de Rechtbank Arnhem d.d. 7 december 2005 (ECLI:NL:RBARN:2005:AU9668) stond de wanverhouding in de sponsorkosten centraal.
Stappenplan inzake beoordelen sponsoring en privé behoefte
- Zijn de uitgaven (deels) gedaan ter bevrediging van de persoonlijke behoefte van de aandeelhouder? Dit is de eerste en meest fundamentele vraag. De bewijslast rust bij de inspecteur. Als hiervan sprake is dan zijn de uitgaven inzake het aandeelhoudersdeel niet als kosten aftrekbaar. Dit deel vormt dan ook een (verkapte) winstuitdeling. Zo nee, zie stap 2
- Zijn de uitgaven gedaan met het oog op de zakelijke belangen van de onderneming. Indien de inspecteur niet aannemelijk maakt dat de uitgaven zijn gedaan ter bevrediging van de persoonlijke behoeften van de aandeelhouder, dient de belastingplichtige aannemelijk te maken dat de uitgaven zijn gedaan met het oog op de zakelijke belangen van de onderneming. Indien de belastingplichtige dat bewijs niet levert, zijn de uitgaven evenmin aftrekbaar — ook niet wanneer geen sprake is van een winstuitdeling aan een aandeelhouder. Dit is een bewijsregel die volgt uit de jurisprudentie die in het renpaardenarrest impliciet wordt bevestigd, maar zie hiertoe ook de uitspraak van de Hoge Raad in 1994. Zakelijk belang niet aannemelijk? Kosten niet aftrekbaar, eventueel deel via de giften aftrek. Indien het zakelijk belang aannemelijk is, ga verder met stap 3
- Cessna toets, staan de meerkosten in zodanige wanverhouding tot het nut dat geen redelijk denkend ondernemer deze zou maken. Kosten zijn in beginsel volledig aftrekbaar; de belastingadministratie en -rechter mogen het ondernemersbeleid in beginsel niet toetsen op zakelijke verantwoordheid. Op deze regel bestaat echter een uitzondering: de zogenoemde Cessna-toets, een marginale toets die uitsluitend bij excessen geldt. Als de inspecteur aannemelijk maakt dat het beloop van de meerkosten van een bepaalde handelwijze in zodanige wanverhouding staat tot het nut daarvan voor de onderneming, dat geen redelijk denkend ondernemer kan volhouden deze meerkosten met het oog op de zakelijke belangen van de onderneming te hebben gemaakt, zijn die meerkosten niet aftrekbaar. De maatstaf is geformuleerd in het Cessna I-arrest en het Cessna II arrest. Dit ziet dus op uitsluiting van de aftrek van de meerkosten, deel kosten is wel gewoon aftrekbaar. Niet aftrekbare deel vormen geen (verkapte) winstuitdeling. Bewijslast bij de inspecteur. De toets is marginaal en zou terughoudend moeten worden toegepast, inspecteur moet geen ondernemer gaan "spelen".
- Aftrekbeperkingen: zijn er wettelijke aftrekbeperkingen
- Giftenregeling: Indien uitgaven niet ten behoeve van de aandeelhouder zijn gedaan en de belastingplichtige niet aannemelijk heeft gemaakt dat zij zijn gedaan met het oog op de zakelijke belangen van de onderneming, zijn ze in beginsel niet aftrekbaar. Hetzelfde geldt voor de meerkosten die de Cessna-toets niet doorstaan. In beide gevallen staat echter wel de giftenaftrek open, mits aan de vereisten van artikel 16 VPB wordt voldaan.
- De uitgave moet een gift zijn: een bevoordeling uit vrijgevigheid of een al dan niet verplichte bijdrage, zonder dat daardoor op geld waardeerbare aanspraken ontstaan (art. 16, tweede lid).
- De gift moet zijn gedaan aan een algemeen nut beogende instelling of een steunstichting SBBI en moet worden gestaafd met schriftelijke bescheiden (art. 16, eerste lid).
- De aftrek bedraagt ten hoogste 50% van de winst met een maximum van € 100.000 (art. 16, eerste lid). Voor culturele instellingen geldt een verhoging van 50% over het geschonken bedrag, maximaal € 2.500 extra (art. 16, zesde lid).
- Art. 16 Wet VPB 1969 heeft aldus een aanvullend karakter: het laat aftrek toe voor een categorie uitgaven die buiten de totaalwinst valt, zonder dat het totaalwinstbegrip zelf wordt aangetast. Een gift in natura boven de € 10.000 vereist een onafhankelijk taxatierapport of factuur (art. 16, vierde lid). Giften in contant geld worden niet als gift aangemerkt (art. 16, derde lid). Omtrent de giften aftrek zie ook dit kennisgroep standpunt KG:011:2022:12)
Noot fiscaal jurist inzake sponsorkosten en prive interesses
De genoemde arresten geven een duidelijk beeld over de situatie waarbij sponsoring en prive belangen samen komen. Het blijft natuurlijk een grijs gebied waarbij de feiten en omstandigheden de uitslag (of race) bepalen. De belangrijkste overwegingen zijn:
- gedaan ter bevrediging van de persoonlijke behoefte van de aandeelhouder? zo ja, geen kosten aftrek en uitdeling, bewijslast bij de inspecteur.
- zo nee, zakelijk belang aannemelijk? bewijslast bij de belastingplichtige, zo nee, geen kosten, gen aftrek, wellicht deel van de kosten aftrekbaar als gift
- zo ja, wanverhouding meerkosten/ nut en overweging "wel denkende ondernemer", bewijslast bij de inspecteur en meerkosten dan niet aftrekbaar, uitdeling vaak ter discussie (meestal geen uitdeling).
In het cessna arrest is een toets aangelegd die nog steeds actueel is. indien de meerkosten van een bepaalde handelswijze in een zodanige wanverhouding staan tot het nut daarvan dat geen redelijk denkend ondernemer deze zou maken zijn deze meerkosten niet aftrekbaar. In het cessna II arreststond vast dat de uitgaven voor het vliegtuig niet waren gedaan ter bevrediging van de persoonlijke behoeften van de aandeelhouder, zij kwalificeerden daarom als kosten maar werden daarna getoetst aan de oorspronkelijke cessna formulering.
Bij het renpaarden arrest gaat het om de splitsing van de uitgaven in een aandeelhoudersdeel (geen kosten en een uitdeling) en het zakelijke deel (wel kosten en wel aftrekbaar). Een onderneming kan uitgaven doen die noch ten behoeve van de aandeelhouder nog met het oog op de zakelijke belangen van de onderneming zijn gedaan, dergelijke uitgaven zijn op grond van het totaalwinstbegrip in beginsel niet aftrekbaar. Een voorbeeld is een forse anonieme gift van een groot bedrijf aan het de zeehonden crèche, dit is niet gedaan ter bevrediging van een persoonlijke behoefte van de aandeelhouder maar ook niet met een zakelijk doel, dit kan een aftrekbare fiscale gift zijn (artikel 16 VPB) en geen sponsoring.
Bij een samenloop van prive en zakelijke doelen hoeft er nog geen discussie te ontstaan. Soms is het wel beter om een mogelijke discussie vooraf te beoordelen en hierop te acteren. Overweeg daarom altijd het volgende:
- Juiste en volledige zakelijke onderbouwing met een schriftelijke sponsor overeenkomst. Bij een familielid als coureur is er sneller een discussie en dit maakt de bewijslast zwaarder.
- Splitsing zakelijk en prive deel: voorkomt een alles of niets discussie, maak dus voordien een afweging tussen prive kosten en zakelijke kosten met een juiste en meer dan volledige onderbouwing.
- Sponsor het team en niet de eigen familie of uw eigen kind: dit voorkomt de schijn van een persoonlijke voorkeur.
- Onderlinge sponsoring: ondernemers kunnen ook elkaars kinderen sponsoren. Ondernemer A sponsort kind van ondernemer B en andersom. Karakter wordt hierdoor zakelijker edoch wel met juiste onderbouwing en reële tegenprestatie. Moet niet als constructie worden opgezet.
- Vooroverleg met de belastingdienst over welk deel wel en welk deel niet aftrekbaar is. Lever dan wel een overtuigend dossier met schriftelijke (sponsor) overeenkomsten, onderbouwing reclame waarde (media bereik, foto's, exposure, en doelgroep analyse aan). Bewijs ook de marktconformiteit en aantoonbare relatie met de onderneming.
Bron en vindplaatsen
Scriptie inzake cessna arrest en onzakelijke lening (april 2012)
Hoge Raad 9 maart 1983 ECLI:NL:HR:1983:AW8960 Cessna arrest
Hoge Raad 8 maart 2002 ECLI:NL:HR:2002:AB2852 cessna II arrest
Gerechtshof Arnhem d.d 22 februari 2011 ECLI:NL:GHARN:2011:BP8388 karting zoon uitspraak
Hoge Raad 14 juni 2002 ECLI:NL:HR:2002:AB2865 Renpaarden arrest
Rechtbank Arnhem d.d. 7 december 2005 (ECLI:NL:RBARN:2005:AU9668)
Voorkom correctie door onjuiste rittenadministratie
De belastingdienst heeft laten weten dat bij boekenonderzoeken vaak correcties worden aangebracht in verband met onvolledige of onjuiste ritten registraties. Belastingplichtigen en belastingadviseurs wordt opgeroepen om hier scherp op te zijn. In de praktijk blijkt in 40% van de gevallen een gebrek aanwezig. De correctie voor de inkomstenbelasting (of loonheffing) en BTW kan fors zijn. In dit artikel een toelichting en adviezen om naheffingen te voorkomen.
Hoe werkt de rittenadministratie? Het wettelijke kader
Wie een auto van de zaak ook privé gebruikt krijgt te maken met een bijtelling (loonheffing bij werknemer en DGA en onttrekking bij de IB ondernemer). De bijtelling is niet van toepassing als er niet meer dan 500 kilometer privé met de auto van de zaak wordt gereden. Dit moet overtuigend (doen blijken) worden aangetoond. De manier waarop dit gaat gebeuren is vrij maar veelal is een kilometeradministratie de juiste optie.
De bijtelling is feitelijk over alle auto’s 22% van de cataloguswaarde. Uitzonderingen zijn er nu nog voor elektrische of waterstof auto’s (18% tot € 30.000 en over meerdere 22%) en yountimers (16 jaar of ouder) 35% van de economische waarde. Het voordeel voor de elektrische / waterstof auto wordt de komende jaren verlaagd (2027: 20% en 2028:22%).
Wat zijn de vereisten voor een rittenregistratie?
Op grond van de wet (artikel 13bis, lid 7, Wet LB 1964 in samenhang met artikel 3.13, lid 1, Uitvoeringsregeling loonbelasting 2011) bevat een rittenregistratie ten minste:
- het merk, type en kenteken;
- de periode van terbeschikkingstelling; en
En dan per rit
- de datum,
- de begin- en eindstand van de kilometerteller,
- het begin- en eindadres,
- de gereden route (als die afwijkt van de gebruikelijke) en
- het karakter van de rit (zakelijk of privé). I
Hoe werkt de correctie voor de BTW bij een niet sluitende rittenregistratie
Zonder een sluitende rittenregistratie mag de Belastingdienst het standaard forfait van 2,7% van de cataloguswaarde (inclusief BTW en BPM) per jaar corrigeren (voor eerste 5 jaar). Voor een marge auto (geen BTW verrekening) is deze correctie 1,5%. De correctie voor de BTW bedraagt al vlot € 1.500 per jaar en dan veelal over een periode van 5 jaar, dit kan dus redelijk oplopen.
Wat kan ik doen tegen een correctie bij een niet sluitende rittenregistratie
- Kleine gebreken: Bij kleine gebreken en een helder verhaal blijft de rittenregistratie intact. Dit volgt ondermeer uit een uitspraak van het Gerechtshof Den Haag d.d. 16 januari 2026 (ECLI:NL:GHDHA:2015:304). Een manager registreerde zijn ritten via een elektronische agenda en werkte die elke avond bij in excel. Begin- en eindstand en routebeschrijvingen zijn daarin niet opgenomen en strikt formeel is dit niet juist. Edoch er geldt een vrije bewijsleer en de rechters achten het tegenbewijs voldoende duidelijk.
- Vrije bewijsleer en verklaringen : De Hoge Raad ging in een uitspraak van 22 oktober 2010 (ECLI:NL:HR:2010:BO1395) nog een stapje verder. De Hoge Raad stelt vast dat een rittenregistratie niet verplicht is en dat ook uit ander bewijs of informatie kan volgen dat de auto niet (noemenswaardig) prive is gebruikt. De vrije bewijsleer staat hierbij centraal.
- Verklaringen als doorslaggevend bewijs: Uit uitspraken van het Gerechthof Arnhem Leeuwarden d.d. 26 mei 2020 (ECLI:NL:GHARL:2020:4170) en het Gerechtshof 's Hertogenbosch d.d. 17 oktober 2013 (ECLI:NL:GHSHE:2013:4821) volgt dat een geloofwaardige verklaring (door werknemers) in combinatie met steunbewijs voldoende kan zijn om de bijtelling over de auto van de zaak te voorkomen (ook zonder rittenregistratie). Meestal weegt ondersteunend bewijs mee (zoals overeenkomsten, sleutels achter slot of een vergelijkbare privé auto).
Bovenstaande geeft de "auto van de zaak rijder" hoop maar er zijn ook voldoende uitspraken over situaties waarbij het fout is afgelopen, enkele voorbeelden:
- achter reconstrueren van een kilometeradministratie ging fout (rechtbank Zeeland West Brabant d.d. 7 juni 2024)
- kilometerregistratie is kwijt of gestolen: Gerechtshof Amsterdam 25 maart 2025
Noot fiscaal jurist inzake foute rittenregistratie
Het onderzoeken van onkostenvergoedingen, bijtelling auto van de zaak en de werkkostenregeling komt de laatste maanden veel voor. Het zijn relatief eenvoudige onderzoeken die vaak een navorderingsaanslag of naheffingsaanslag opleveren. Bij een cataloguswaarde van € 40.000 kost de correctie voor de bijtelling ongeveer € 3.500, dit te vermeerderen met een BTW correctie van € 1.000 is dit (zonder boete en belastingrente) al € 4.500 per jaar, vaak worden correcties voor de afgelopen 5 jaar opgelegd en volgt een (verzuim of vergrijp) boete. Een correctie kan hierbij eenvoudig oplopen tot € 20.000 of meer. Belangrijke tips om dit gedoe te voorkomen zijn:
- Gebruik een app die routes, ritten en kilometers heeft bijgehouden
- Zet een kastje in de auto (rittenregistratie met keurmerk ritregistratie)
- Elke maand de rittenregistratie controleren en waar nodig bijwerken (bij afwijkende ritten)
- Bouw een dossier op met ondersteunend bewijs, bijvoorbeeld agenda, klantafspraken, tankbonnen, verklaringen, etc.
Persbericht belastingdienst inzake correctie onjuiste rittenadministratie auto van de zaak
Voorkom correcties door een juiste rittenregistratie
2 jul 2026 om 10:57
Publicatiedatum: 2 jul 2026 om 10:57
Een onvolledige of onnauwkeurige rittenregistratie kan leiden tot forse financiële gevolgen, zoals onterechte bijtelling in verband met privégebruik van een zakelijke auto of correcties achteraf. In de praktijk blijkt dit een veelvoorkomende fout. Door tijdig te controleren of de kilometerregistratie voldoet aan de wettelijke eisen, helpt u uw klant onverwachte correcties en extra kosten te voorkomen.
Bij de aangiftebehandeling ziet de Belastingdienst dat het regelmatig misgaat met de kilometerregistratie van zakelijke auto’s die ook privé worden gebruikt. Administraties ontbreken, zijn achteraf opgemaakt of niet sluitend. Gevolg: correcties, herstelwerk en frustratie bij ondernemers én Belastingdienst. Als fiscaal dienstverlener speelt u een belangrijke rol in het voorkomen van deze problemen.
Door proactief mee te kijken met klanten en te sturen op volledigheid, actualiteit en juistheid van de rittenadministratie, kunt u fouten vaak al in een vroeg stadium voorkomen. Dit zorgt voor een efficiënter proces en minder herstelwerk voor zowel u als de Belastingdienst.
Vanuit de steekproef ondernemingen 2022/2023 blijkt dat bij entiteiten waar een correctie in de inkomstenbelasting heeft plaatsgevonden, in 17% van de gevallen sprake was van een correctie in verband met privégebruik van de auto. Als een controlemedewerker een correctie toepast, geeft deze aan wat de oorzaak is van de onjuistheid. In 43% van de gevallen wordt een gebrek aan deskundigheid bij de ondernemer als belangrijkste oorzaak genoemd. Hier ligt voor u als fiscaal dienstverleners een belangrijke rol.
Tips om klanten te begeleiden
- Adviseer het gebruik van een systeem met het Keurmerk RitRegistratieSystemen. Dit verkleint de kans op fouten en discussies over de betrouwbaarheid van de registratie.
- Check tijdens het jaar of de rittenadministratie actueel wordt bijgehouden. Een tijdige controle voorkomt dat achteraf grote correcties nodig zijn.
- Bespreek afwijkingen direct met uw klant. Zo kunt u samen snel bijsturen.
- Let op de grens van 500 privékilometers per jaar. Geef inzicht in het onderscheid tussen zakelijke ritten, privékilometers en gecombineerde ritten, en welke gegevens zij hiervoor moeten registreren.
- Vergeet de btw-correctie voor privégebruik niet. Veel winstgenieters voor de inkomstenbelasting zijn ook btw-ondernemer. Wijs uw klant erop om aan het einde van het jaar de btw-correctie voor privégebruik van de auto te bepalen en op te nemen in de laatste btw-aangifte over het betreffende jaar. Houd er ook rekening mee dat voor de btw het woon-werkverkeer privégebruik is. Een sluitende rittenregistratie met een Keurmerk kan helpen om deze correctie zo nauwkeurig mogelijk – en niet te hoog – vast te stellen.
Bron en vindplaats rittenregistratie auto van de zaak
Gerechtshof Den Haag d.d. 16 januari 2026 (ECLI:NL:GHDHA:2015:304).
Hoge Raad 22 oktober 2010 (ECLI:NL:HR:2010:BO1395)
Gerechthof Arnhem Leeuwarden d.d. 26 mei 2020 (ECLI:NL:GHARL:2020:4170)
Gerechtshof 's Hertogenbosch d.d. 17 oktober 2013 (ECLI:NL:GHSHE:2013:4821
Voorkom correctie door onjuiste rittenadministratie
De belastingdienst heeft laten weten dat bij boekenonderzoeken vaak correcties worden aangebracht in verband met onvolledige of onjuiste rittenregistraties. Belastingplichtigen en belastingadviseurs wordt opgeroepen om hier scherp op te zijn. In de praktijk blijkt in 40% van de gevallen een gebrek aanwezig. De correctie voor de inkomstenbelasting (of loonheffing) en BTW kan fors zijn. In dit artikel een toelichting en adviezen om naheffingen te voorkomen.
Hoe werkt de rittenadministratie? Het wettelijke kader
Wie een auto van de zaak ook prive gebruikt krijgt te maken met een bijtelling (loonheffing bij werknemer en DGA en onttrekking bij de IB ondernemer). De bijtelling is niet van toepassing als er niet meer dan 500 kilometer prive met de auto van de zaak wordt gereden. Dit moet overtuigend (doen blijken) worden aangetoond. De manier waarop dit gaat gebeuren is vrij maar veelal is een kilometeradministratie de juiste optie.
De bijtelling is feitelijk over alle auto’s 22% van de cataloguswaarde. Uitzonderingen zijn er nu nog voor elektrische of waterstof auto’s (18% tot € 30.000 en over meerdere 22%) en yountimers (16 jaar of ouder) 35% van de economische waarde. Het voordeel voor de elektrische / waterstof auto wordt de komende jaren verlaagd (2027: 20% en 2028:22%).
Wat zijn de vereisten voor een rittenregistratie?
Op grond van de wet (artikel 13bis, lid 7, Wet LB 1964 in samenhang met artikel 3.13, lid 1, Uitvoeringsregeling loonbelasting 2011) bevat een rittenregistratie ten minste:
- het merk, type en kenteken;
- de periode van terbeschikkingstelling; en
En dan per rit
- de datum,
- de begin- en eindstand van de kilometerteller,
- het begin- en eindadres,
- de gereden route (als die afwijkt van de gebruikelijke) en
- het karakter van de rit (zakelijk of privé). I
Hoe werkt de correctie voor de BTW bij een niet sluitende rittenregistratie
Zonder een sluitende rittenregistratie mag de Belastingdienst het standaard forfait van 2,7% van de catalogusprijs (inclusief BTW en BPM) per jaar corrigeren (voor eerste 5 jaar). Voor een marge auto (geen BTW verrekening) is deze correctie 1,5%. De correctie voor de BTW bedraagt al vlot € 1.500 per jaar en dan veelal over een periode van 5 jaar, dit kan dus redelijk oplopen.
Wat kan ik doen tegen een correctie bij een niet sluitende rittenregistratie
- Kleine gebreken: Bij kleine gebreken en een helder verhaal blijft de rittenregistratie intact. Dit volgt ondermeer uit een uitspraak van het Gerechtshof Den Haag d.d. 16 januari 2026 (ECLI:NL:GHDHA:2015:304). Een manager registreerde zijn ritten via een elektronische agenda en werkte die elke avond bij in excel. Begin- en eindstand en routebeschrijvingen zijn daarin niet opgenomen en strikt formeel is dit niet juist. Edoch er geldt een vrije bewijsleer en de rechters achten het tegenbewijs voldoende duidelijk.
- Vrije bewijsleer en verklaringen : De Hoge Raad ging in een uitspraak van 22 oktober 2010 (ECLI:NL:HR:2010:BO1395) nog een stapje verder. De Hoge Raad stelt vast dat een rittenregistratie niet verplicht is en dat ook uit ander bewijs of informatie kan volgen dat de auto niet (noemenswaardig) prive is gebruikt. De vrije bewijsleer staat hierbij centraal.
- Verklaringen als doorslaggevend bewijs: Uit uitspraken van het Gerechthof Arnhem Leeuwarden d.d. 26 mei 2020 (ECLI:NL:GHARL:2020:4170) en het Gerechtshof 's Hertogenbosch d.d. 17 oktober 2013 (ECLI:NL:GHSHE:2013:4821) volgt dat een geloofwaardige verklaring (door werknemers) in combinatie met steunbewijs voldoende kan zijn om de bijtelling over de auto van de zaak te voorkomen (ook zonder rittenregistratie). Meestal weegt ondersteunend bewijs mee (zoals overeenkomsten, sleutels achter slot of een vergelijkbare prive auto).
Bovenstaande geeft de "auto van de zaak rijder" hoop maar er zijn ook voldoende uitspraken over situaties waarbij het fout is afgelopen, enkele voorbeelden:
- achter reconstrueren van een kilometeradministratie ging fout (rechtbank Zeeland West Brabant d.d. 7 juni 2024)
- kilometerregistratie is kwijt of gestolen: Gerechtshof Amsterdam 25 maart 2025
Noot fiscaal jurist inzake foute rittenregistratie
Het onderzoeken van onkostenvergoedingen, bijtelling auto van de zaak en de werkkostenregeling komt de laatste maanden veel voor. Het zijn relatief eenvoudige onderzoeken die vaak een navorderingsaanslag of naheffingsaanslag opleveren. Bij een cataloguswaarde van € 40.000 kost de correctie voor de bijtelling ongeveer € 3.500, dit te vermeerderen met een BTW correctie van € 1.000 is dit (zonder boete en belastingrente) al € 4.500 per jaar, vaak worden correcties voor de afgelopen 5 jaar opgelegd en volgt een (verzuim of vergrijp) boete. Een correctie kan hierbij eenvoudig oplopen tot € 20.000 of meer. Belangrijke tips om dit gedoe te voorkomen zijn:
- Gebruik een app die routes, ritten en kilometers heeft bijgehouden
- Zet een kastje in de auto (rittenregistratie met keurmerk ritregistratie)
- Elke maand de rittenregistratie controleren en waar nodig bijwerken (bij afwijkende ritten)
- Bouw een dossier op met ondersteunend bewijs, bijvoorbeeld agenda, klantafspraken, tankbonnen, verklaringen, etc.
Persbericht belastingdienst inzake correctie onjuiste rittenadministratie auto van de zaak
Voorkom correcties door een juiste rittenregistratie
2 jul 2026 om 10:57
Publicatiedatum: 2 jul 2026 om 10:57
Een onvolledige of onnauwkeurige rittenregistratie kan leiden tot forse financiële gevolgen, zoals onterechte bijtelling in verband met privégebruik van een zakelijke auto of correcties achteraf. In de praktijk blijkt dit een veelvoorkomende fout. Door tijdig te controleren of de kilometerregistratie voldoet aan de wettelijke eisen, helpt u uw klant onverwachte correcties en extra kosten te voorkomen.
Bij de aangiftebehandeling ziet de Belastingdienst dat het regelmatig misgaat met de kilometerregistratie van zakelijke auto’s die ook privé worden gebruikt. Administraties ontbreken, zijn achteraf opgemaakt of niet sluitend. Gevolg: correcties, herstelwerk en frustratie bij ondernemers én Belastingdienst. Als fiscaal dienstverlener speelt u een belangrijke rol in het voorkomen van deze problemen.
Door proactief mee te kijken met klanten en te sturen op volledigheid, actualiteit en juistheid van de rittenadministratie, kunt u fouten vaak al in een vroeg stadium voorkomen. Dit zorgt voor een efficiënter proces en minder herstelwerk voor zowel u als de Belastingdienst.
Vanuit de steekproef ondernemingen 2022/2023 blijkt dat bij entiteiten waar een correctie in de inkomstenbelasting heeft plaatsgevonden, in 17% van de gevallen sprake was van een correctie in verband met privégebruik van de auto. Als een controlemedewerker een correctie toepast, geeft deze aan wat de oorzaak is van de onjuistheid. In 43% van de gevallen wordt een gebrek aan deskundigheid bij de ondernemer als belangrijkste oorzaak genoemd. Hier ligt voor u als fiscaal dienstverleners een belangrijke rol.
Tips om klanten te begeleiden
- Adviseer het gebruik van een systeem met het Keurmerk RitRegistratieSystemen. Dit verkleint de kans op fouten en discussies over de betrouwbaarheid van de registratie.
- Check tijdens het jaar of de rittenadministratie actueel wordt bijgehouden. Een tijdige controle voorkomt dat achteraf grote correcties nodig zijn.
- Bespreek afwijkingen direct met uw klant. Zo kunt u samen snel bijsturen.
- Let op de grens van 500 privékilometers per jaar. Geef inzicht in het onderscheid tussen zakelijke ritten, privékilometers en gecombineerde ritten, en welke gegevens zij hiervoor moeten registreren.
- Vergeet de btw-correctie voor privégebruik niet. Veel winstgenieters voor de inkomstenbelasting zijn ook btw-ondernemer. Wijs uw klant erop om aan het einde van het jaar de btw-correctie voor privégebruik van de auto te bepalen en op te nemen in de laatste btw-aangifte over het betreffende jaar. Houd er ook rekening mee dat voor de btw het woon-werkverkeer privégebruik is. Een sluitende rittenregistratie met een Keurmerk kan helpen om deze correctie zo nauwkeurig mogelijk – en niet te hoog – vast te stellen.
Bron en vindplaats rittenregistratie auto van de zaak
Gerechtshof Den Haag d.d. 16 januari 2026 (ECLI:NL:GHDHA:2015:304).
Hoge Raad 22 oktober 2010 (ECLI:NL:HR:2010:BO1395)
Gerechthof Arnhem Leeuwarden d.d. 26 mei 2020 (ECLI:NL:GHARL:2020:4170)
Gerechtshof 's Hertogenbosch d.d. 17 oktober 2013 (ECLI:NL:GHSHE:2013:4821
Belastingrente onrechtmatig voor bedrijven
Op 16 januari 2026 heeft de Hoge Raad een principiële streep gezet door het belastingrentepercentage van 8% voor de vennootschaps-belasting (Vpb). Het arrest is met name relevant omdat de Hoge Raad (ECLI:NL:HR:2016:59)– ondanks een terughoudende toetsingsmaatstaf bij politiek-bestuurlijke keuzes – oordeelt dat deze selectieve lastenverzwaring voor Vpb-plichtigen onevenredig én ongelijk is.
Volgens de Hoge Raad d.d. 10 april 2026 (ECLI:NL:HR:2026:591) is de belastingrente van minimaal 4% voor andere belastingen dan de Vennootschapsbelasting niet onevenredig. Bij het in rekening brengen van belastingrente over een toekomstig tijdvak mag niet worden vooruitgelopen op een nog niet in werking getreden renteverhoging.
Uitspraak belastingdienst inzake massaal bezwaar tegen belastingrente
De inspecteur heeft (namens de belastingdienst) in februari 2026 collectief uitspraak gedaan op een groot aantal bezwaren tegen de in rekening gebrachte belastingrente sinds oktober 2020 (aanwijzing massaal bezwaar). Voor de inkomstenbelasting zijn de bezwaren ongegrond verklaard (zie hier) en voor de vennootschapsbelasting gegrond (zie hier). Vorenstaande onder verwijzing naar een uitspraak van de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59). Volgens de Hoge Raad is de belastingrente voor de inkomstenbelasting niet in strijd met de algemene beginselen van behoorlijk bestuur. Beroep tegen de uitspraak is niet mogelijk. Voor de vennootschapsbelasting ligt dit anders, de verhoging van de belastingrente is niet verenigbaar met de fundamentele beginselen van evenredigheid. Vorenstaande wordt binnen 6 maanden afgerond via een beschikking.
Hoge Raad schrapt belastingrente Vennootschapsbelasting
De zaak draaide om een B.V. die op 27 juni 2023 aangifte Vpb 2021 deed. De inspecteur legde vervolgens een voorlopige aanslag op (dagtekening 15 juli 2023) conform de aangifte, maar bracht daarbij € 90.969 aan belastingrente in rekening over 1 juli 2022 t/m 26 augustus 2023, berekend tegen het toen geldende minimumpercentage van 8% voor de Vpb.
De B.V. bestreed niet zozeer de systematiek van belastingrente als zodanig, maar stelde dat de regeling die specifiek voor Vpb-plichtigen een hoger rentepercentage voorschrijft, in strijd is met algemene rechtsbeginselen. De kernvraag was dus: is de selectieve renteverhoging voor de Vpb (art. 1, onderdeel b, Besluit belasting- en invorderingsrente) rechtmatig?
Uitspraak rechtbank Noord-Nederland inzake onrechtmatige belastingrente
De rechtbank Noord-Nederland oordeelde op 7 november 2024 dat het verhoogde rentepercentage (minimum 8%) het evenredigheids-beginsel schendt en verklaarde de betreffende bepaling daarom onverbindend (ECLI:NL:RBNNE:2024:4361).
Sprongcassatie: wat is dat en waarom hier?
In plaats van de gebruikelijke route via hoger beroep, is hier sprongcassatie ingesteld: partijen spreken dan af dat het geschil na de uitspraak in eerste aanleg direct (zonder hoger beroep) in cassatie aan de Hoge Raad wordt voorgelegd.
De Staatssecretaris stelde sprongcassatie in mede omdat de rechtbankuitspraak leidde tot veel bezwaren van andere belastingplichtigen; de bezwaren zijn bovendien aangewezen als massaal bezwaar, zodat deze procedure richtinggevend is voor een grote groep dossiers.
Advies Advocaat-Generaal Koopman inzake rechtmatigheid belastingrente
Advocaat-Generaal Koopman concludeerde (26 september 2025; ECLI:NL:PHR:2025:1044) dat de verhoging naar 8% voor de Vpb onverbindend is. De A-G benaderde dat primair via het spoor van de delegatie: de besluitgever zou de gedelegeerde bevoegdheid hebben overschreden, mede tegen de achtergrond van de functie van belastingrente als compensatie voor het rentenadeel van de schatkist.
Daarnaast was de A-G kritisch op de onderbouwing van (i) de keuze voor aansluiting bij de (handels)rente en (ii) het selectieve karakter van de lastenverzwaring, en legde hij nadruk op het ontbreken van een overtuigende rechtvaardiging waarom juist Vpb-plichtigen structureel zwaarder zouden moeten worden belast dan belastingplichtigen bij andere middelen.
Arrest Hoge Raad inzake onrechtmatige belastingrente
De Hoge Raad pakt de analyse in stappen op en komt tot een genuanceerd oordeel. De strekking is als volgt:
- Het percentage is vastgesteld bij AMvB (het Besluit belasting- en invorderingsrente) en is daarom toetsbaar aan algemene rechtsbeginselen (anders dan een wet in formele zin).
- Anders dan A-G Koopman oordeelt de Hoge Raad dat art. 30hb AWR niet meebrengt dat de besluitgever het rentepercentage moet beperken tot het daadwerkelijk geleden rentenadeel. Er is dus ruimte voor een hoger percentage dan “zuivere compensatie”.
- Het Besluit is – opnieuw anders dan de A-G meende – zorgvuldig voorbereid en voldoende gemotiveerd.
- De toetsing aan het evenredigheidsbeginsel moet materieel terughoudend zijn, omdat het gaat om politiek-bestuurlijke keuzes.
Maar die terughoudendheid redt de regeling niet: óók bij terughoudende toetsing kan een regeling sneuvelen wanneer de kern van de maatregel feitelijk neerkomt op een selectieve lastenverzwaring zonder deugdelijke rechtvaardiging.
De Hoge Raad leidt uit wetsgeschiedenis en toelichting af dat de verhoging voor de Vpb in hoofdzaak budgettair is gemotiveerd. Een budgettaire doelstelling kan op zichzelf bestaan, maar rechtvaardigt volgens de Hoge Raad niet dat die lasten selectief bij één groep belastingplichtigen worden neergelegd, terwijl voor andere middelen een lager regime geldt.
Concreet wijst de Hoge Raad de aangevoerde rechtvaardigingen af:
- Niet valt in te zien waarom de rente voor de Vpb hoger moet zijn dan voor andere belastingen; voor belastingrente moeten Vpb-plichtigen en andere belastingplichtigen als gelijke gevallen worden beschouwd.
- De vergelijking met de wettelijke handelsrente gaat niet op: een nog niet geformaliseerde belastingschuld is geen handelsvordering.
- Ook het argument dat belastingplichtigen de rente kunnen voorkómen (tijdige aangifte/voorlopige aanslag) draagt niet: zelfs een “vermijdbare” lastenverzwaring kan nog steeds onevenredig zijn als zij zonder goede grond selectief wordt opgelegd.
Bezwaar maken tegen hoogte belastingrente
AlsgevolgvanhetarrestvandeHogeRaad,waarbijderegelingonverbindendisverklaard,zijndevolgenderentetarievenvantoepassing:
- Periode 2022 : rente 8% (na arrest 4%)
- Periode 1 januari 2023 - 30 juni 2023 : rente 8% (na arrest 4%)
- Periode 1 juli 2023 - 31 december 2023 : rente 8% (na arrest 6%)
- Periode 2024 : rente 10% (na arrest 7,5%)
- Periode 2025 : rente 9% (na arrest 6,5%)
- Vanaf 2026 : rente 7,5% (na arrest 5%)
Recent en definitieve aanslag ontvangen?
Ga dan na of een bezwaar tegen de belastingrente nog mogelijk is. Dit is mogelijk binnen 6 weken te rekenen vanaf de dagtekening van de aanslag.
Recent een voorlopige aanslag ontvangen ?
Voor voorlopige aanslagen geldt in de praktijk dat je niet “zuiver” via bezwaar tegen de voorlopige aanslag bezwaar kunt maken voor de belastingrente, maar via een verzoek om herziening en vervolgens – na afwijzing – bezwaar.
Is er reeds bezwaar gemaakt en is dit bezwaar aangewezen onder de massaal bezwaarprocedure? Dan zal op korte termijn het bezwaar worden toegekend via een collectieve uitspraak.
Dit arrest kan in de praktijk leiden tot een (aanzienlijke) verlaging of teruggaaf van belastingrente bij Vpb-aanslagen, maar het resultaat hangt sterk af van de feiten, de relevante renteperiode en het tijdig bezwaar maken. Heeft u vragen, wilt u laten toetsen of u nog bezwaar kunt maken, of wilt u weten of uw dossier onder de massaal bezwaarprocedure valt? Neem dan contact op met één van onze fiscaal juristen via onderstaand formulier of bel ons .
Dienstbetrekking of zelfstandig ondernemer
Er zijn mensen die werken als ZZPer en volgens de belastingdienst (of vakbond FNV) werknemer zijn (artikel telegraag 10 juli 2024). De FNV stapt steeds vaker (met succes) naar de rechter. Zaken tegen Deliveroo (weg uit Nederland), Uber, Uber eats, zorgplatform Helping (failliet) en horeca platform Temper zijn recente voorbeelden. In de temper zaak is beslist dat de personen ZZPer zijn. Ook Youngones en Tadaah (platformen) liggen onder een vergrootglas van de FNV. Daarna zal de belastingdienst veelal volgens met naheffings- of navorderingsaanslagen. Veel business modellen kunnen alleen maar bestaan met zelfstandigen, het is verstandig om u juist en tijdig te laten adviseren. Neem gerust contact op met onze specialisten.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Onderzoek belastingdienst naar ZZPer
Volgens een artikel in de telegraaf op 29 juni 2024 hebben ZZPers nu al "last" van het aagekondigde beleid inzake het "aanpakken van schijnzelfstandigheid". De telegraaf kopt op deze mooie zaterdag "onrust onder ZZPers: belastingdienst treedt weer strenger op". Bedrijven tellen steeds meer hun knopen nu de belastingdienst heeft aangekondigd weer (meer) te gaan controleren of mensen die worden ingehuurd wel echte zelfstandigen zijn. Dit speelt ook bij de overheid, bijvoorbeeld het ministerie van financien huurt al ruim 1.000 zelfstandigen in (artikel RTL 28 mei 2024) In het verleden werkten we met de zogenaamde VAR verklaringen en daarna kwamen de model overeenkomsten van de belastingdienst.
Controle belastingdienst op werken met zelfstandigen
Het is nog niet helemaal duidelijk waar de belastingdienst precies op gaat controleren en wat de exacte gevolgen zijn. Diverse ondernemers platformen voorzien veel fiscale procedures over het begrip "zelfstandige". In de bouw zijn ongeveer 80% van de bedrijven "eenmanszaken". Ook bij de overheid, IT wereld, onderwijs en in medialand wordt veel gewerkt met zelfstandige ondernemers. Bij diverse organisaties worden bestaande ZZP contracten niet meer verlengd. De wetgeving die hierover gaat ligt sinds juni 2024 ter beoordeling bij de Raad van State. Veel opdrachtgevers wachten de nieuwe ontwikkelingen niet af en nemen langzaam afscheid van ZZPers. Ze krijgen de keuze om te vertrekken en/of in dienstbetrekking te komen. Ook worden opdrachten meer onder de loep genomen en wordt de praktijk beter afgestemd met de gesloten contracten (zie hier voor modelovereenkomsten).
Het staat vast dat de belastingdienst de komende periode meer gaat controleren en bedrijven zal gaan corrigeren. Dit zal op de sympathieke manier via een gesprek gaan plaatsvinden maar zeker ook in de vorm van boekenonderzoeken. De komende jaren zullen er vele procedures over ondernemerschap voorbij komen.
De belangrijkste aandachtspunten voor ondernemerschap
- Werkinhoudelijke aansturing : de klassieke gezagsverhouding tussen opdrachtgever en zelfstandige. Kunnen er aanwijzingen worden gegeven en moeten deze worden opgevolgd?
- Organisatorische inbedding : Naarmate de werkzaamheden meer tot de kernactiviteiten van de opdrachtgever behoren, zal de zelfstandigheid in de uitvoering afnemen en de mate van ondergeschiktheid toenemen.
- Er is sprake van een structureel karakter van de werkzaamheden: het gaat er dan om dat de werkzaamheden structureel binnen de organisatie worden uitgevoerd, ten opzichte van meer eenmalige of incidentele werkzaamheden
- Werknemers verrichten soortgelijke werkzaamheden als de “zelfstandige”: als er geen of weinig verschillen zijn met werknemers, en het verschil feitelijk niet te zien is, is dit ook een indicatie voor organisatorische inbedding.
- Lggen de financiële risico’s van het werk bij de werkende?;
- Is de werkende zelf verantwoordelijk voor gereedschap, hulpmiddelen en materialen?
- Heeft de werkende specifieke kennis en/of ervaring waarover de opdrachtgever niet beschikt?
- Is de werkende als zelfstandige herkenbaar voor derden, bijvoorbeeld via een internetsite, logo op kleding of bedrijfsbus etc.?
- Heeft de opdracht een beperkte omvang in looptijd en/of het aantal uren per week.
- Meerder opdrachtgevers of gelijke moment / periode
- Eigen acquisitie van de ondernemer.
- Eigen scholing of bijscholing?
- Kan de opdrachtgever bepalen hoe, wanneer en waar (en met wie) u aan een opdracht gaat werken?
- Kan de opdrachtgever bepalen hoeveel dagen/ uren per week er mag worden gewerkt
- Meedoen binnen de organisatie aan personeelsfeesten, lunch, etc.
- Is het uurtarief hoger dan € 33 per uur?
Bovenstaande volgt uit het nieuwe wetsvoorstel en een WOO besluit uit 2023 over toezicht en handhaving schijnzelfstandigheid. Ook kunt u via de ondernemerscheck van de belastingdienst kijken of u ondernemer bent of niet.
Minder zelfstandigen in Nederland de komende jaren
Voor de 1,5 miljoen ZZPers zal er de komende periode veel gaan veranderen. De inschatting is dat ongeveer 20-30% van deze ondernemers geen echte ondernemers zijn maar zogenaamde schijnzelfstandigen. In het wetsvoorstel worden indicaties die wijzen op zelfstandig werken opgenomen. Van de rechtspraak uit het verleden is een wettelijk toetsingskader opgesteld. De kernactiviteit is vervallen als indicatie uit het wetsvoorstel gehaald. Ook wordt er een rechtsvermoeden voor werknemerschap geïntroduceerd, dit is gebaseerd op een uurtarief.
Vanaf 1 januari 2025 zullen werkgevers die gebruikmaken van schijnzelfstandigen geconfronteerd worden met een verhoogd risico op claims en financiële gevolgen. Na een pauze van acht jaar zal de Belastingdienst opnieuw beginnen met het handhaven (zie handhavingsplan januari 2024) van regels tegen oneigenlijke zzp-constructies (zie ook de brief van de belastingdienst september 2023 inzake handhaving). Deze handhaving kan aanzienlijke impact hebben op bedrijven die schijnzelfstandigen inzetten.
Schijnzelfstandigheid geeft problemen voor bedrijven
In de periode rond 2020 werden diverse werkgevers onderzocht zodat kon worden vastgesteld of er wordt gewerkt met echt zelfstandigen. Ook zijn in die periode interne documenten van de belastingdienst openbaar gemaakt. Ook is in die periode aangekondigd dat er onderzoeken zouden komen. In 2023 kwam hierbij de baanbrekende zaak inzake de ondernemers die bij Deliveroo werkzaam waren. De belastingdienst heeft meermaals aangekondigd om de schijnzelfstandigheid aan te pakken.
Wat zijn schijnzelfstandigen?
Schijnzelfstandigen zijn zzp’ers die in feite in een dienstverband werken, maar door hun opdrachtgever als zelfstandigen worden behandeld. Dit kan aantrekkelijk lijken voor werkgevers vanwege lagere kosten en minder verplichtingen, maar het brengt aanzienlijke risico's met zich mee. Wanneer de Belastingdienst oordeelt dat een zzp’er feitelijk een werknemer is, kan dit leiden tot forse naheffingen, boetes en nabetalingen op pensioenen.
Handhaving door de Belastingdienst schijnzelfstandigen
Vanaf 1 januari 2025 zal de Belastingdienst weer controles uitvoeren bij werkgevers die zich niet aan de regels houden omtrent schijnzelfstandigheid. Dit betekent dat bedrijven die schijnzelfstandigen inzetten, kunnen worden geconfronteerd met naheffingen van loonbelasting en sociale premies. Daarnaast kunnen pensioenfondsen achterstallige pensioenpremies met terugwerkende kracht innen.
Financiële risico's bij werken met zelfstandigen
Het herkwalificeren van zzp’ers als werknemers brengt aanzienlijke financiële risico's met zich mee:
- Loonkosten: Werkgevers zullen hun voormalige zzp’ers in loondienst moeten nemen tegen een vergelijkbaar nettoloon, wat kan leiden tot hogere brutolonen.
- Pensioenpremies: Pensioenfondsen kunnen met terugwerkende kracht pensioenpremies innen, wat kan leiden tot aanzienlijke financiële lasten.
- Achterstallige rechten: Schijnzelfstandigen kunnen aanspraak maken op achterstallige werknemersrechten zoals vakantiedagen, overwerktoeslagen en transitievergoedingen.
- Naheffingsaanslagen: de belastingdienst kan naheffingsaanslagen met rente (en soms boetes) opleggen.
Voorbereidingen voor werkgevers die werken met (schijn) zelfstandigen
Om de risico's te minimaliseren, kunnen werkgevers de volgende stappen overwegen:
- Herzie de contracten: Analyseer de huidige zzp-contracten en bepaal of deze voldoen aan de criteria voor zelfstandigheid. Overweeg om schijnzelfstandigen in vaste dienst te nemen.
- Fiscaal advies: Raadpleeg een fiscalist (en eventueel een arbeidsrechtspecialist) om een beter inzicht te krijgen in de implicaties van de nieuwe handhaving en om passende maatregelen te treffen. Eventueel het aanpassen van de bestaande contracten en/of het op een andere manier inrichten van de werkzaamheden.
- Compliance check: Zorg ervoor dat alle zzp’ers daadwerkelijk als zelfstandigen opereren en voldoen aan de eisen van de Belastingdienst. Neem hiertoe gerust contact met ons op.
Noot fiscaal jurist inzake schijnzelfstandigheid
De hernieuwde handhaving van de regels rond schijnzelfstandigheid door de Belastingdienst vanaf 1 januari 2025 brengt risico's met zich mee voor werkgevers. Door proactief maatregelen te nemen en fiscaal advies in te winnen, kunnen werkgevers de impact van deze veranderingen beheersen en zich voorbereiden op mogelijke claims. Het is essentieel om de contractuele relaties met zzp’ers zorgvuldig te evalueren en waar nodig aan te passen om toekomstige problemen te voorkomen.
Schijnzelfstandigheid is een term die wordt gebruikt voor een persoon die als zelfstandige werkt maar in feite een werknemer is. Hierdoor worden er geen premies voldaan en is de belastingheffing vaak lager. Dit kan problemen geven met de Belastingdienst maar ook tot gevolg hebben dat er premies en/of boetes moeten worden betaald. Door het handhavingsmoratorium zullen er komende tijd in principe geen boetes worden opgelegd aan opdrachtgevers. In diverse stukken wordt aandacht besteed aan de schijnzelfstandigheid, bijvoorbeeld het rapport van de Algemene rekenkamer uit april 2022 inzake schijnzelfstandigheid en handhaving door de belastingdienst. In juni 2022 kwam hier nog een tweede rapport bij over het toezichtplan arbeidsrelaties. De belangrijkste conclusies zijn de volgende:
- Wetgeving is verouderd.
- Grote fiscale verschillen tussen werknemers en ondernemers.
- Onvoldoende handhaving door de belastingdienst.
- Er zijn weinig kwaadwillende ondernemers.
De Belastingdienst heeft op dit moment te weinig mensen en middelen om schijnzelfstandigheid aan te pakken, vanaf 2025 zou dit dus op orde moeten zijn. Op grond van wetgeving (het handhavingsmoratorium) worden er de komende jaren geen boetes of naheffingen opgelegd aan opdrachtgevers die zelfstandigen inhuren die feitelijk werknemer zouden zijn. Per 2025 zal dit wel weer gaan veranderen. Als een ondernemer langere tijd voor een opdrachtgever werkt en niet zelfstandig zijn of haar uren mag bepalen bestaat er een risico dat sprake is van werknemerschap. In dit memo wordt een toelichting gegeven op het begrip schijnzelfstandigheid en gezagsverhouding.
De belastingdienst zal de komende tijd haar boekenonderzoeken opvoeren en kritisch zijn op ingehuurde ondernemers. Dit zal mogelijk meer procedures tot gevolg hebben en wellicht ook naheffingsaanslagen.
Voorlopig blijft de onduidelijkheid nog hangen boven het fiscale landschap. Als u ondernemers zou inhuren zorg dan voor een ordentelijke administratie, heldere risicoverdeling en een juiste overeenkomst. Wilt u een vrijblijvend gesprek neem dan gerust contact op met één van onze specialisten.
Krijgt u te maken met een boekenonderzoek neem dan gerust contact met ons op. Wij adviseren vele ondernemers en opdrachtgevers bij dergelijke trajecten, dit veelal in overleg met uw accountant.
Overige informatie
Wilt u weten wat onze klanten over ons zeggen?
Vanaf welke locatie werken wij?
Vrijblijvende offerte, adviesgesprek of fiscale scan aanvragen?
Fishing door de belastingdienst in zaak Oger
Is sprake van een sleepnet of fishing door de Belastingdienst
In het kader van een derdenonderzoek heeft de Belastingdienst een groot aantal gegevens opgevraagd over de leden van hun Bussinesclub. De Rechtbank Noord-Holland 2 september 2026, ECLI:NL:RBNHO:2026:11306heeft in kort geding geoordeeld dat de Belastingdienst daartoe het recht had (enkele privé gegevens daargelaten).
De basis voor het opvragen van informatie door de belastingdienst
Bij een belastingplichtige zelf is artikel 47 AWR het uitgangspunt, de inspecteur mag gegevens en inlichtingen opvragen die voor diens belastingplicht van belang kunnen zijn. De informatie moet dan wel fiscaal relevant zijn. De wet kiest (bewust) voor een lage relevantiedrempel. Bij een administratieplichtige derde (zoals Oger) moeten we iets verder bladeren in de wet, artikel 53 lid 1 AWR verklaart die informatieverplichtingen overeenkomstig van toepassing ten behoeve van de belastingheffing van anderen. Artikel 53 lijkt dus ruimer te zijn dan alleen de controle van reeds bekende gegevens.
De vaktechnische instructie controle belastingdienst (januari 2024) bepaalt dat bij derdenonderzoeken proportionaliteit en subsidiariteit moeten worden getoetst. Bovendien stelt deze interne instructie van de belastingdienst dat zij niet is geschreven voor projectmatige of anderszins brede informatie uitvragen zonder concrete casus (ad 1.4 van de instructie). Ook in de brochure derdenonderzoek worden de rechten van een belastingplichtige enigszins toegelicht.
De volgende procedures zijn in het verleden al eens voorbij gekomen
- Stad Rotterdam Hoge Raad d.d. 10 december 1974 ECLI:NL:HR:1974LAB4412: arrest is niet gepubliceerd maar wordt wel helder besproken in deze scriptie over het derdenonderzoek ex artikel 53 AWR en het recht op privacy ex artikel 8 EVRM . De verzekeraar moest in deze casus gegevens verstrekken over alle personen die een pleziervaartuig hadden verzekerd.
- Hoge Raad 8 januari 1986 ECLI:NL:HR:1986:AW8125. Informatie moet van belang kunnen zijn, edoch geen onbeperkte bevoegdheid voor een uitvraag
- Hoge Raad d.d. 23 september 2005 ECLI:NL:HR:2005:AU3140. Deze uitspraak ging over het uitvragen van een zogenaamd due diligence rapport en fiscale adviezen. Het fair play beginsel verhindert dat de inspecteur via artikel 47 fiscale adviezen en daarmee verweven stukken kan opvragen. Feitelijk delen mogen worden geschoond.
- Gerechtshof 's Hertogenbosch d.d. 19 augustus 2014 ECLI:NL:GHSHE:2014:2803 inzake SMS parkeren. Moet een parkeer ondernemer alle parkeergegevens aan de belastingdienst verstrekken? Is er sprake van strijdigheid met het EVRM? Het Hof accepteerde de bulk uitvraag en oordeelde dat dit soort serie uitvragen mogelijk moet zijn. Proportionaliteit, subsidiariteit en privacy blokkeerden de uitvraag niet. De rechtbank dacht hier eerder nog anders over (ECLI:NL:RBOBR:2013:6553)
- Hoge Raad d.d. 24 april 2015 ECLI:NL:HR:2015:1117. Ook een kort geding procedure inzake het verstrekken van informatie in een KB Lux zaak (ook met dwangsom). Ook hier speelt de fishing expedition. De Hoge Raad stelt expliciet dat een onvoldoende onderbouwde informatievordering of een fishing expedition niet toewijsbaar is. De staat moest hier aannemelijk maken dat de informatie ook bestaat en dat de bank er over beschikt of het redelijkerwijs kan verkrijgen.
- Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:286 inzake uitvraag van een ANPR (automatic numberplate recognition. Technologische mogelijkheden kunnen niet zonder voldoende precieze wettelijke basis worden ingezet als privacy inmenging speelt. Artikel 8 geeft wel grenzen aan de informatie behoefte bij de belastingdienst.
- Hoge Raad d.d. 12 november 2021 ECLI:NL:HR:2021:1595 inzake WKR informatieuitvraag bij ruim 80 ondernemers.
Belang voor de belastingheffing bij zaak Oger
De rechtbank oordeelt dat de wet een voldoende grondslag biedt voor het uitvragen van de gegeven. Weliswaar volgt uit de wet (en de Vaktechnische Instructie Controle Derdenonderzoeken) dat daar bij de beginselen van proportionaliteit en subsidiariteit in acht moeten worden genomen (zie ook de uitgebreid toelichting van Ijzerman in 2022). Die beginselen kunnen aanleiding geven de omvang van de concrete uitvraag te begrenzen. Die grens wordt door de Belastingdienst (goeddeels) in acht genomen. De rechtbank onderbouwt dat oordeel met de volgende elementen:
Bij belastingplichtigen zijn onjuist verwerkte facturen gevonden.
Uit het verzoek om vooroverleg kan worden afgeleid dat Ogèr het lidmaatschap alleen aanbiedt aan ondernemers en ziet als een aftrekbaar.
De rechtbank acht op basis van dat gegeven aannemelijk dat ook klanten van Ogèr het als zodanig zullen hebben beschouwd.
De faciliteit bestaat uit twee componenten: een bij niet (volledige) benutting jaarlijks vervallend shoptegoed en een bundel overige verstrekkingen. Uit de brochures kan worden afgeleid dat het lidmaatschapsgeld voor het overgrote deel dient ter dekking van het verstrekte shoptegoed.
Het vervalbeding lijkt daarbij een cruciaal aspect van de regeling: het is een krachtig werkend incentive om te besteden. Zo krachtig dat aannemelijk is dat het lidmaatschap - mede gelet op de omvang van het shoptegoed - zonder het aannemen van het gesuggereerde zakelijke karakter veel van zijn aantrekkingskracht zou verliezen.
Dat, bezien in samenhang het evidente onzakelijke karakter van het kledingdeel van het lidmaatschap, biedt voldoende grondslag voor een gepersonaliseerde uitvraag van relevante gegevens.
Kort door de bocht is dan de conclusie dat het van alle kanten rammelt. Daarop legt de rechtbank deze feiten naast het zogenoemde ‘Stad Rotterdam-arrest’ van de strafkamer van de Hoge Raad en oordeelt dat de gegevens goeddeels moeten worden verstrekt.
Waarom kan er dan toch sprake zijn van fishing bij opvragen informatie ?
Is ‘Stad Rotterdam-arrest’nog onverkort van toepassing.
Daarbij kunnen vraagtekens worden gezet. In de eerste plaats was het een arrest van ruim 50 jaar gelden toen de rechtsbescherming nog in de kinderschoenen stond en de algemene beginselen van behoorlijk bestuur nog tot wasdom moesten komen. Daarnaast zijn het bieden van rechts-beschermingen toepassing van de algemene beginselen door de strafrechter (of civiele rechter) niet per definitie identiek. In ‘Stad Rotterdam’ betrof het een strafrecht en in het kort geding civiel recht. Beide niet-fiscale rechters oordelen dus in een fiscaal vraagstuk. Weliswaar kunnen de derden op wie de vragen zien in hun eigen procedure klagen over de aanpak maar dat is mosterd na de maaltijd; vooraf staat er geen rechtsmiddel open (en het is dan ook niet meer dan logisch dat Ogèr voor hen de hakken in het zand zet).
Door het kort geding passeert de Belastingdienst dus de fiscale rechter. Dat is echter wel toegestaan (vb: Hoge Raad 18 september 2009, ECLI:NL:HR:2009:BI5906).
De Belastingdienst kiest bewust op strategische gronden voor deze aanpak
Binnen de belastingdienst weten ze natuurlijk ook dat ‘Stad Rotterdam’ al tamelijk belegen is en niet meer van deze tijd. Het arrest schept echter zeer ruime bevoegdheden die de Belastingdienst niet beperkt wil zien en het liefst uitbreidt.Daarbij is deze zaak bij uitstek geschikt. En wel om de volgende redenen:
Het is een high-profile zaak, die zeker de nodige publiciteit zal genereren.
(Zakelijke) kleding vergt fiscaal de nodige aandacht en fiscale aftrekbaarheid is geen gegeven (of zoals de rechtbank het nogal bot formuleert ‘het evidente onzakelijke karakter van het kledingdeel van het lidmaatschap’).
Het gaat om forse bedragen en het shoptegoed overstijgt de contributie.
Kennelijk is er bij een (klein?) aantal leden een onjuiste fiscale verwerking geconstateerd.
De kans is daarmee levensgroot dat de rechter zal oordelen dat het ‘rammelt’ en dat er dus voldoende redenen zijn om vragen te stellen.
Een en ander brengt mee dat een civiele rechter min om meer blind ‘Stad Rotterdam’ zal toepassen.
Gevolgen strategischeaanpak door de Belastingdienst bij boekenonderzoek
Die strategische aanpak door de Belastingdienst leidt tot het volgende:
In een redelijk heldere casus is de kans aanzienlijk dat de (niet-fiscale) rechter meegaat en ‘Stad Rotterdam’ continueert. Daarmee worden de bevoegdheden door de Belastingdienst gezekerd.
Door het afschrik effect van de procedure zullen de Ogèr businessclubleden zich achter de oren krabben en alsnog hun knopen tellen en de aangiften herzien dan wel aanvullen naar meer realistische variant.
Deze jurisprudentie zal de belastingdienst ook gebruiken voor andere businessclubs en situaties waarin een privé-element onderdeel kan uitmaken van een abonnement of contributie (worden de (betaald) voetbalorganisaties met hun Business Seats al zenuwachtig?).
Eenieder zal dus meer aandacht hebben voor privé-elementen bij zakelijk kosten. Ergo: missie geslaagd.
Waarin zit nu de fishing?
Het fishing-aspect ziet in het grotere gevolg van deze specifieke Ogèr-zaak. De hiervoor geciteerde elementen die de rechtbank tot het oordeel bracht dat sprake was van fiscale relevantie geeft de Belastingdienst de mogelijkheid– om in visserijtermen te blijven-een ‘net uit te gooien’over een volledig ledenbestand. Daartoe bestond een reden (kleding – waarde boven de contributie – volledig zakelijk boeken– sturende verkoopinformatie). Geoorloofde fishing dus.
Te verwachten is dat de Belastingdienst zich vaker en intensiever op het middel van derdenonderzoek zal richten om grotere groepen in kaart te brengen. Dat is nooit de bedoeling van de wetgever geweest maar slechts meegenomen om het hoofddoel (onderzoek als de belastingplichtige onvoldoende meewerkt of gegevens niet heeft dan wel ter verificatie van feiten die bij een belastingplichtige worden aangetroffen).Met ‘Stad Rotterdam’heeft (de niet fiscale kamer van) de Hoge Raad een veel ruimer vangnet geknoopt dat niet meer van deze tijd is.
De thans geldig bevonden reden om ‘het net uit te werpen’ maakt het voor Ogèr gelegaliseerde fishing, maar dat geldt niet a fortiori voor al die andere (business)clubs.
Noot fiscaal jurist inzake opvragen informatie door de belastingdienst
Ogèr lijkt met de businessclubleden in een fuik gezwommen waaruit het lastig is te ontsnappen. Voor die leden lijkt het zaak de privé-elementen (alsnog) te elimineren uit de aangiften dan wel alsnog bij de belastingdienst tot inkeer te komen.
Voor overige businessclubs reden hun beleid, facturering en verwerking nogmaals tegen de fiscale lamp te houden en voor hun leden daarin mee te nemen en correct voor te lichten.
Wij beschikken over royale kennis en vaardigheden om de abonnementen en contributies (alsnog) in veilige haven te brengen. Een belletje is zo gepleegd. Wellicht kunt u ook een kijken of het pak wel prive wordt gedragen en/of er uberhaubt sprake is van een prive voordeel.
Voordelen en nadelen fiscale eenheid omzetbelasting
Btw-ondernemers die in Nederland wonen of gevestigd zijn en een financiële, organisatorische en economische eenheid (verwevenheid) vormen, kunnen gezamenlijk als één btw-ondernemer worden aangemerkt (artikel 7 lid 4 Wet Omzetbelasting). Een fiscale eenheid voor de Omzetbelasting ontstaat van rechtswege (zonder handeling) als aan alle voorwaarden is voldaan. Het initiatief om een eenheid als fiscale eenheid voor de omzetbelasting te zien kan uitgaan van de Belastingdienst (inspecteur) of de belastingplichtige. Een fiscale eenheid krijgt een eigen btw-nummer.
Voorwaarden fiscale eenheid voor de Omzetbelasting
Er moet sprake zijn van een financiële, organisatorische en economische verwevenheid. Van een financiële verwevenheid is sprake als de ene ondernemer de meerderheid van het stemrecht / zeggenschap heeft in de andere rechtspersoon. Hiervan is sprake bij een 51% belang of bij een lager belang (met soortaandelen). Dit kan worden voorkomen door een zogenaamde STAK. De organisatorische verwevenheid ziet op een eenheid van functioneren onder dezelfde leiding. Hierbij zijn dus niet alleen de juridische verhoudingen, maar ook de samenstelling van het bestuur van belang. Ondernemers zijn economisch verweven als zij dezelfde klantenkring hebben, complementair aan elkaar zijn of een belangrijk aandeel hebben in onderlinge handelingen.
In een procedure bij de Rechtbank Zeeland Westbrabant d.d. 8 augustus 2024 (ECLI:NL:RBZWB:2024:5498) was er geen sprake van voldoende financiële verwevenheid door een discrepantie in de aandeelhoudersovereenkomst (geschillenregeling). Het ziekenhuis had 51% van de aandelen in een schoonmaakbedrijf en de andere 49% zaten bij het schoonmaakbedrijf. Partijen hadden ook een aandeelhoudersovereenkomst gesloten, in de geschillenregeling stond dat geschillen zouden worden opgelost door een scheidsgerecht, beide partijen stellen een arbiter aan en deze 2 arbiters benoemen de derde arbiter. Mede door deze regeling en het feit dat bepaalde bevoegdheden niet zonder toestemming van de AvA konden worden uitgeoefend is er onvoldoende financiële verwevenheid, aldus de rechtbank.
Wanneer stopt aansprakelijkheid fiscale eenheid BTW?
De hoofdelijke aansprakelijkheid voor schulden van de fiscale eenheid voor de omzetbelasting stopt pas als dit schriftelijk is doorgegeven aan de Belastingdienst. U moet dit dus schriftelijk melden aan de Belastingdienst, aldus de rechtbank in november 2023. Vorenstaande melding is dus van essentieel belang omdat anders de aansprakelijkheid voor BTW schulden gewoon doorloopt. Vorenstaande is al eens gememoreerd door de Hoge Raad in 2012.
Nadelen fiscale eenheid voor de btw
Het grootste nadeel van de fiscale eenheid voor de Omzetbelasting is dat alle ondernemingen (bv's) binnen de fiscale eenheid hoofdelijk aansprakelijk zijn voor de gemeenschappelijke omzetbelastingschulden. De Belastingdienst (inspecteur) kan dus elke bv / onderneming van de fiscale eenheid individueel aanspreken voor de totale belastingschuld, ook al zijn deze belastingschulden in een andere bv / onderneming ontstaan.
Voordelen fiscale eenheid voor de btw
Voor een fiscale eenheid voor de Omzetbelasting is een beschikking van de Belastingdienst niet persé nodig. Voordeel van een fiscale eenheid voor de Omzetbelasting is, dat over de onderlinge prestaties geen btw hoeft te worden gerekend. Dit is eenvoudiger en levert een liquiditeitsvoordeel op. Als er binnen het concern ook sprake is van vrijgestelde prestaties, kunt u - mits goed en zorgvuldig gestructureerd - ook een financieel voordeel behalen.
Advies over fiscale eenheden en / of herstructurering ?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u zelf uw onderneming over te dragen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag verder.
Voordelig een auto importeren uit het buitenland
Steeds meer ondernemers en DGA's ontdekken dat het importeren van een gebruikte auto uit het buitenland fiscaal aantrekkelijk kan zijn, met name door de pseudo eindheffing in 2027 worden in 2026 nog (vrijwel) nieuwe benzine auto's gekocht. In de eerste maanden van 2026 werden zelfs meer tweedehands auto's geïmporteerd dan er nieuwe werden verkocht.
Wat is het voordeel bij het importeren van een auto uit het buitenland
Waar het werkelijk om draait, is de rest-BPM: het restant aan belasting van personenauto's en motorrijwielen dat u nog verschuldigd bent na afschrijving. Hoe hoger de afschrijving (hoe lager de waarde), hoe lager uw rest-BPM. En juist daar biedt een taxatierapport soms een aanzienlijk voordeel — mits u de regels nauwkeurig volgt.
Het voordeel van een taxatierapport zit uitsluitend in een lagere BPM. Een taxateur stelt vast wat een Nederlandse autohandelaar voor de auto in de actuele — bijvoorbeeld beschadigde — staat zou betalen: de handelsinkoopwaarde. Hoe lager die waarde ten opzichte van de oorspronkelijke Nederlandse nieuwprijs, hoe hoger de afschrijving en dus hoe lager de rest-BPM.
De wettelijke basis ligt in artikel 10, leden 1, 2 en 8, Wet BPM 1992, artikel 8 Uitvoeringsregeling BPM 1992 en Bijlage I bij die regeling.
Een taxatierapport is echter lex specialis — een uitzonderingsregeling die alleen geldt in twee gevallen:
- een auto met méér dan normale gebruiksschade; of
- een bijzondere auto die als zodanig niet in een algemeen gebruikte koerslijst voorkomt.
Voor alle andere auto's geldt de hoofdregel: koerslijst of forfaitaire tabel. De taxatieroute is dus geen algemeen importvoordeel, maar een uitzondering die u moet verdienen met bewijs.
Waarschuwing bij importeren auto uit het buitenland
Tegelijk waarschuw ik u meteen: de Belastingdienst heeft op 8 juli 2026 aangekondigd deze aangiften voortaan extra te controleren. Wie een taxatierapport gebruikt zonder deugdelijke onderbouwing, riskeert een naheffing. Dit artikel legt uit wanneer de taxatieroute lonend is, waar de valkuilen liggen, en hoe u het voordeel kunt benutten.
Hoe bereken je de BPM bij het importeren van een auto
De vereenvoudigde formule luidt:
- Te betalen BPM = bruto BPM × getaxeerde handelsinkoopwaarde ÷ historische Nederlandse consumentenprijs
- Daarbij is de bruto BPM gebaseerd op de CO₂-uitstoot, de historische consumentenprijs de Nederlandse nieuwprijs inclusief btw en BPM op de datum eerste toelating, en de taxatiewaarde de handelsinkoopwaarde in de feitelijke staat.
Een bijkomend, zelfstandig voordeel: u mag voor de bruto BPM het voordeligste tarief toepassen dat gold tussen de datum eerste ingebruikname en de datum van RDW-goedkeuring. Dat (tijdstip-)voordeel staat volledig los van de schade-afschrijving.
Rekenvoorbeeld importeren auto uit buitenland
- Historische Nederlandse nieuwprijs € 100.000
- Bruto BPM € 30.000
- Koerslijstwaarde zonder bijzondere schade € 55.000
- Getaxeerde herstelkosten € 20.000
- Geaccepteerde waardevermindering (31%) € 6.200
- Getaxeerde handelsinkoopwaarde € 48.800
- Zonder taxatie (via koerslijst): € 30.000 × € 55.000 ÷ € 100.000 = € 16.500 BPM
- Met taxatierapport: € 30.000 × € 48.800 ÷ € 100.000 = € 14.640 BPM
- Voordeel: € 1.860
De regeling is dus vooral interessant bij auto's met een hoge oorspronkelijke BPM, een relatief hoge CO₂-uitstoot, substantiële en goed aantoonbare schade, of een bijzondere uitvoering zonder betrouwbare koerslijst.
Welke schade telt mee bij de import van een auto ?
De schade moet uitgaan boven normale slijtage die past bij leeftijd en kilometerstand. Krasjes, lichte steenslag en normale interieurslijtage geven in beginsel geen toegang tot de taxatiemethode. De rechtspraak is hier onverbiddelijk: de rechtbank oordeelde recent dat gebruikssporen aan band en velg bij een auto van elf maanden met bijna 15.000 km simpelweg normaal zijn — geen schade, dus ten onrechte een taxatierapport gebruikt.
De taxateur moet daarom vastgelegde feiten leveren: iedere afzonderlijke schade, overzichts- én detailfoto's, benodigde onderdelen en arbeidsuren, herstelkosten, de daaruit voortvloeiende waardevermindering, en de handelsinkoopwaarde vóór en ná schade. Bovendien moet de auto ondanks de schade rijwaardig zijn: een voertuig met een rijverbod kan niet zonder meer via deze methode worden aangegeven.
Bij de taxatieroute is de volgorde bepalend. Eén misstap en het voordeel verdampt.
Stappenplan importeren auto van de zaak
- Vooraf doorrekenen: Vergelijk vóór aankoop de forfaitaire tabel, een koerslijst én een taxatie. U mag de voordeligste methode kiezen, maar de keuze bij aangifte is definitief — methoden zijn niet willekeurig uitwisselbaar (wie eenmaal een weg gekozen heeft, is daaraan gebonden).
- Auto kopen en schade documenteren. De koopfactuur vermeldt de beschadigde staat, de schade is op aankoopdatum met foto's vastgelegd, en de koopprijs sluit verklaarbaar aan bij die staat. Een hoge buitenlandse koopprijs tegenover een zeer lage taxatiewaarde is een voor de hand liggend controlepunt.
- Onafhankelijke taxateur inschakelen. Het rapport komt van een erkende, onafhankelijke taxateur die niet handelt in gebruikte auto's en niet tegelijk als aangiftebureau of gemachtigde optreedt. De fysieke opname vindt plaats in de periode van maximaal één maand vóór afronding van de RDW-keuring.
- RDW-keuring. Neem bij invoer uit een EU/EVA-land onder meer het originele buitenlandse kentekenbewijs mee.
- Papieren BPM-aangifte. Bij een taxatierapport moet de aangifte op papier, met het volledige rapport, de inkoopfactuur/-verklaring, de schadecalculatie, het fotomateriaal, een eventuele koerslijst en de berekening van historische nieuwprijs en bruto BPM. De online route is hier uitgesloten.
- Auto niet herstellen. Houd het voertuig tot zes werkdagen na betaling beschikbaar voor controle; de inspecteur kan het laten tonen bij Domeinen Roerende Zaken (DRZ), op uw vervoerskosten. Pas ná deze *terminus* (de eindtermijn van de controle) is herstel verstandig.
De grootste valkuil: te vroeg repareren
Op het eerste gezicht lijkt repareren vóór de keuring onschuldig. Het is de duurste fout die u kunt maken. Wordt de in het rapport opgenomen schade vóór de RDW-goedkeurdatum volledig hersteld, dan geeft het rapport niet meer de toestand op het wettelijke waarderingsmoment weer, en kan de schadeaftrek geheel worden geweigerd. De Kennisgroep van de Belastingdienst heeft dit bevestigd in KG:013:2023:8; de peildatum is de datum waarop het RDW-onderzoek wordt afgerond.
Ook een enkel *schadeverleden* is meestal onvoldoende. Is de auto volledig hersteld en staat het model gewoon in een koerslijst, dan geldt in de regel de koerslijst of tabel. Alleen als er op de peildatum nog méér dan normale gebruiksschade resteert, kan eventueel een resterende waardedruk wegens het verleden worden onderbouwd (HR 20 mei 2022, ECLI:NL:HR:2022:640 en KG:013:2023:7).
Verscherpt toezicht belastingdienst bij importeren auto van de zaak
Sinds 8 juli 2026 controleert de Belastingdienst taxatie-aangiften extra. Gekeken wordt naar de feitelijke aanwezigheid en omvang van de schade, de juistheid van de herstelcalculatie, de datum van de fysieke taxatie, de verhouding tussen koopprijs en taxatiewaarde, en de toestand bij RDW en DRZ. Een ondeugdelijk rapport kan leiden tot vertraging van het kenteken, een hertaxatie en een naheffingsaanslag. De recente rechtspraak toont dat naheffingen van enkele duizenden tot ruim vijfduizend euro geen theorie zijn maar dagelijkse praktijk.
Kortom: het speelveld verschuift van "voordeel pakken" naar "voordeel kunnen bewijzen"
Schema en stappenplan importeren auto uit het buitenland
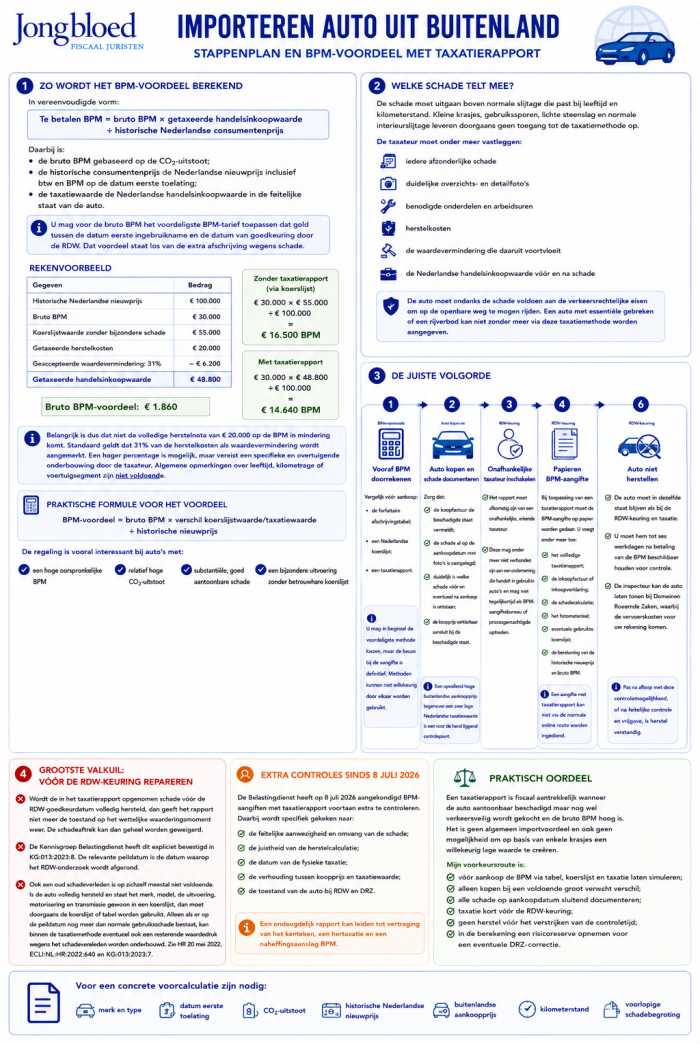
Bedrijfsopvolging bij uitbreiding aandelenbelang
In de Horen en Zien zaak verduidelijkt de Hoge Raad d.d. 30 januari 2026 ECLI:NL:HR:2026:137 wanneer een toename van een aandelenbelang (van 49% naar 100%0 gevolgen kan hebben voor de bezitseis van de bedrijfsopvolgingsregeling (BOR). De kern hieris is dat als je subjectief meer gerechtigd wordt tot dezelfde objectieve onderneming, dan begint voor dat extra deel een nieuwe beziteis te lopen. De oude bezitstermijn blijft in stand voor het deel dat je al had. Gevolg hiervan is dat de BOR bij een schenking of bij overlijden slechts gedeeltelijk kan worden toegepast. In de conclusie van de adviseur van de hoge raad (de AG) wordt een helder overzicht gegeven.
Hoe is de bedrijfsopvolging verlopen?
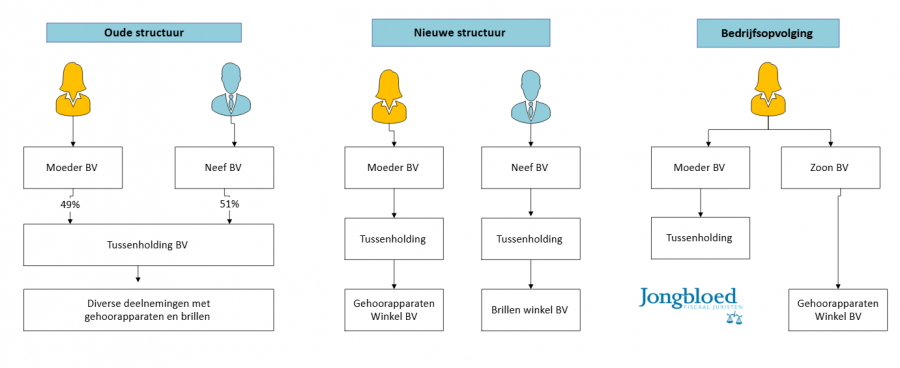
- Een moeder en een familielid drijven samen meerdere ondernemingen (oude structuur)
- De ondernemingen worden gesplitst (ruziesplitsing), de moeder en het familielid gaan beide apart verder met hun eigen activiteiten, moeder gaat verder met de gehoorapparaten onderneming (nieuwe structuur)
- Moeder wil een stapje terug doen en schenkt de onderneming aan haar zoon, hiertoe vindt een splitsing plaats (bedrijfsopvolging)
- Moeder schenkt de aandelen in Zoon BV (met de gehoorapparaten onderneming) aan haar zoon, dit onder toepassing van de bedrijfsopvolgingsfaciliteit
Discussie over bedrijfsopvolgingsregeling en uitbreiding aandelenbelang
- Moeder had 49% in de oorspronkelijke onderneming.
- Door de ruziesplitsing verkreeg zij 100% in een onderdeel van de onderneming.
- De belastingdienst stelt dat moeder slecht 49% van de gehoorapparaten winkel in bezit had en hierop de bedrijfsopvolgingsregeling kan toepassen (bezitseis). Door de splitsing is het belang van 49% uitgebreid tot 100%. Voor de uitbreiding van 51% is een nieuwe beziteis gaan lopen.
- De zoon (die de aanslag heeft ontvangen) stelt dat de bedrijfsopvolgingsregeling op 100% van de aandelen van toepassing is. Er is namelijk sprake van één objectieve onderneming en de uitgevoerde splitsing heeft niet geleid tot een nieuwe onderneming (enkel knippen en herschikking).
De Rechtbank Zeeland West Brabant d.d. 20 juni 2019 ECLI:NL:RBZWB:2019:3757 is het met de belastingdienst eens.
Het Gerechtshof 's Hertogenbosch is het op 17 september 2021 ECLI:NL:GHSHE:2021:2883 met de zoon eens.
Omdat het nog niet genoeg is wordt de stap naar de Hoge Raad gemaakt, op 21 april 2023 ECLI:NL:HR:2023:647 . De Hoge Raad pakt de wettekst erbij en stelt dat moeder de aandelen minimaal 5 jaar in bezit moet hebben (Bezitstermijn) en daarnaast moet de BV de onderneming tenminste 5 jaar hebben gedreven (indirecte bezitstermijn). De Hoge Raad is van mening dat het gerechtshof niet goed naar de bezitstermijn heeft gekeken. Het Gerechtshof had moeten beoordelen of de dochtermaatschappijen van de tussenholding voor de splitsing minimaal twee objectieve ondernemingen dreven.
De zaak wordt naar het oosten des lands verwezen en het Gerechtshof Arnhem Leeuwarden d.d. 12 maart 2024 ECLI:NL:GHARL:2024:1864 moet bekijken of er sprake is van één onderneming (met horen en zien activiteiten) (standpunt belastingplichtige) of van afzonderlijke ondernemingen (standpunt belastingdienst). Het Hof bekijkt of er voldoende verband bestaat tussen beide ondernemingen. Hierbij wordt gekeken naar de economische, organisatorische, commerciële verbondenheid, het soort klanten, synergie, locaties en personeel. Volgens het Gerechtshof Arnhem Leeuwarden heeft belastingdienst gelijk, het zijn twee ondernemingen. De winkels waren namelijk zelfstandig, een oog klant hoeft nog geen gehoor probleem te hebben en synergie is niet aannemelijk.
En het was nog niet genoeg, belastingplichtige stapte naar de Hoge Raad die op 30 januari 2026 ECLI:NL:HR:2026:137 uitspraak doet over deze casus. De Hoge Raad bevestigt het oordeel van het Gerechtshof Arnhem Leeuwarden, dit onder verwijzing naar een eerdere uitspraak van de Hoge Raad op 29 mei 2020 ECLI:NL:HR:2020:867.
Hoe werkt de bezitseis voor de bedrijfsopvolgingsregeling ?
Voor de BOR geldt een beziteis en een voortzettingseis. De bezitseis (artikel) is op dit moment voor oudere ondernemers zelfs langer dan 5 jaar (bij schenking). Bij een uitbreiding van een belang moet de adviseur scherp zijn op toepassing van de BOR. Ook via de uitvoeringsregeling bij de BOR is een alternatieve route niet mogelijk. Sinds 2026 is het wel mogelijk om de BOR bij herstructureringen toe te passen. Wat precies moet uw fiscalist beoordelen. Ook onder de nieuwe wetgeving moet de subjectieve gerechtigheid tot de onderneming van de schenker (of erflater) niet zijn toegenomen. De tegemoetkoming sinds 2026 ziet met name op splitsingen, ruisende aandelenfusies, terugkeer uit de BV, ruisende juridische fusies en bedrijfsfusies.
Noot fiscaal jurist inzake bedrijfsopvolging
Wekelijks adviseren wij familiebedrijven en MKB bedrijven bij een bedrijfsopvolging. Het is eigenlijk de meest gunstige regeling om vermogen binnen de familie redelijk belastingvrij over te dragen. Een besparing van 40% is eenvoudig te behalen. Naast de Hoge Raad komen er de laatste jaren ook steeds meer standpunten van de kennisgroep belastingdienst naar voren. Naar aanleiding van de uitspraak van de Hoge Raad in 2020 kwam de kennisgroep op 3 oktober 2023 met een standpunt (KG:063:2023:36) met een toelichting. Ook is er een toelichting gekomen op de situatie van de bezitseis en voortzettingseis bij een splitsing.
Grootste valkuilen bij een bedrijfsopvolging?
- Waardering onderneming
- Bezitseis en uitbreiding bezitseis
- Voorzettingseis en mogelijke verkoop of faillissement
- Ontbreken familiestatuut
- Ruzie binnen de familie door te lage waardering of uitsluiten kinderen
- Stemrecht onduidelijk
- Financiering senioren en junioren niet juist overeengekomen
Discussie belastingdienst over bijtelling bestelauto
Steeds vaker zijn wij betrokken bij onderzoeken van de belastingdienst over de bijtelling over een bestelauto of bestelbus. De Belastingdienst controleert sinds 2026 vaker op prive gebruik van een bestelauto. De insteek van de Belastingdienst is steeds vaker dat geen gebruik kan worden gemaakt van de eindheffingsregeling en dat de bijtelling over de bestelbus gewoon moet worden toegepast.
Wat is het risico als bestelbus moet worden bijgeteld?
De belangrijkste risico's bij het gebruik van een bestelbus zijn de volgende;
- Volledige bijtelling in plaats van € 451 euro regeling: Of de bijtelling kost € 4.500 per jaar of € 451 per jaar (bij bus met cataloguswaarde van € 45.000 inclusief BPM en BTW).
- Brutering: als de werkgever de heffing niet meer op de werknemer kan verhalen dan wordt gebruteerd nageheven.
- Naheffing vaak bij werkgever en niet bij werknemer: het bonnetje komt - over maximaal vijf jaar - bij de werkgever terecht.
- BTW correctie prive gebruikL naast de loonheffing volgt ook nog een omzetbelasting correctie voor prive gebruikt
- Vergrijpboete: deze kan oplopen tot 100% (veelal is 25% wel haalbaar bij enigszins pleitbaar standpunt)
Belangrijkste aandachtspunten bij eindheffingsregeling voor de bestelbus
- Borg en documenteer het afwisselende karakter qua gebruik. Rittenregistratie is niet nodig maar eens per kwartaal eens bijhouden is verstandig. Dit moet aansluiten bij urenregistratie, dienstrooster en de planning binnen het bedrijf. Bewijslast voor doorlopend afwisselend gebruik blijft immers bij de werkgever rusten
- Vermijd de vaste avondbestuurder: laat de bus niet structureel door dezelfde persoon in de avond mee naar huis nemen.
- Registreer ook de bijrijder
- Voer een periodieke steekproef controle uit
- Stel een gebruiksovereenkomst voor de bestelbus op met sancties bij prive gebruik en verhaalsbeding voor belastingen, rente en boetes.
- Reconstrueer nooit achteraf, kans op fouten is dan erg groot.
- Fiscaal netjes invullen in de aangifte loonheffingen, het bedrag van € 451 stijgt elk jaar, dus elk jaar aanpassen!
Bestelbus verwerken in de aangifte loonheffingen
Het bedrag voor de eindheffing loopt de komende jaren langzaam op. De toepassing van de eindheffingsregeling moet via een aparte code (code 5 / doorlopend afwisselend gebruik) maandelijks worden opgenomen in de aangifte loonheffingen, dit moet per bestelbus en dus niet per werknemer. Een rittenregistratie is niet vereist. Een correcte overeenkomst en fiscaal advies is noodzakelijk, soms zelfs vooroverleg met de belastingdienst.
Wanneer geldt de voordelige regeling voor een bestelauto of bestelbus
De bijzonder (en gunstige) regeling voor de bestelbus geldt als er sprake is van
- Doorlopend afwisselend gebruik door 2 of meer werknemers
- Het gebruik verband houdt met de aard van het werk
- Het is door ad 1 en 2 lastig (bezwaarlijk) vast te stellen of en aan wie de auto voor prive doeleinden ter beschikking is gesteld (dit is de meest onduidelijke bepaling die vaak discussie zal opleveren)
Problemen met de belastingdienst bij bestelbus, de hoofdregel
De bestelauto van de zaak wordt veel gebruikt in de bouw, installatiewereld, hoveniers, transport en food service. Fiscaal zijn dergelijke bestelauto's vaak een mijnenveld, zonder dat de ondernemer of werkgever dit weet. De hoofdregel (artikel 13bis Wet LB 1964) is vrij simpel (en duur), staat de bus ook voor prive doeleinden ter beschikking dan volgt een bijtelling van veelal 22% van de cataloguswaarde. Bij een bestelbus van € 45.000 kost dit netto ongeveer € 4.500 per jaar. Bij een naheffing over 5 jaar kan dit met een simpele boete oplopen tot € 30.000 aan naheffingsaanslagen (per bus!).
Speciale fiscale regeling voor bijtelling bestelbus
De wetgever heeft het MKB bedrijf willen helpen met een speciale (en onduidelijke) regeling.
- Wordt de bestelauto in verband met de aard van het werk doorlopend afwisselend gebruikt door twee of meer werknemers, en is het in verband daarmee bezwaarlijk vast te stellen of en aan wie de auto voor privédoeleinden ter beschikking is gesteld, dan kan de werkgever volstaan met een vaste eindheffing. In 2026 bedraagt die € 451 per bestelauto per jaar.
Het verschil tussen € 451 en € 9.900 per auto is zo groot dat de Belastingdienst deze regeling bij vrijwel elke loonheffingencontrole tegen het licht houdt. En daar zit het probleem: de wettelijke voorwaarden zijn open geformuleerd, de inspecteur legt ze consequent strenger uit dan de rechter, en de bewijslastverdeling is bij de eindheffingsregeling wezenlijk anders dan bij de tegenbewijsregeling van artikel 13bis. Dat laatste punt wordt in de praktijk stelselmatig over het hoofd gezien — óók door inspecteurs.
Bijzondere regeling voor bestelbus of bestelauto
Als een werknemer een bestelbus ook voor prive doeleinden mag gebruiken geldt als uitgangspunt dat de bijtellingsregeling (vaak 22% van de cataloguswaarde inclusief BTW en BPM) moet worden toegepast. Er zijn echter ook uitzonderingen. Voor de bestelbus kan gebruik worden gemaakt van de zogenaamde eindheffingsregeling. Deze regeling maakt het mogelijk om tegen een beperkte fiscale correctie (€ 451 per jaar) gebruik te kunnen maken van de bestelbus en dus geen last te hebben van de reguliere bijtellingsregels.
Hoe werkt de bijtellingsregeling bij een bestelauto, het fiscale kader
De beoordeling van een bestelauto verloopt in een vaste volgorde. Wie stap 1 overslaat, komt aan de eindheffing helemaal niet toe.
- Stap 1 — Is het fiscaal een bestelauto? Artikel 31 lid 1 onderdeel d verwijst naar het bestelautobegrip van artikel 3 Wet BPM 1992. Voldoet het voertuig daar niet aan (dubbele cabine, te weinig laadruimte, ontbrekende tussenwand), dan is het een personenauto en is de eindheffingsregeling per definitie uitgesloten. Dit is de meest onderschatte struikelblok: een aanzienlijk deel van de gepubliceerde rechtspraak strandt al hier. Vanaf 2027 gaat de fiscale voertuigdefinitie aansluiten bij het kentekenregister van de RDW, dit werkt goed uit voor de eindheffingsregeling.
- Stap 2 — Is de auto ter beschikking gesteld? Volgens vaste rechtspraak houdt "ter beschikking gesteld" in dat de werknemer de macht heeft om over de auto naar goedvinden te beschikken (HR 19 oktober 1983, ECLI:NL:HR:1983:AW8780). Ligt de feitelijke beschikkingsmacht bij de werkgever — de werknemer bestuurt de auto slechts ter uitvoering van gerichte opdrachten — dan is er geen terbeschikkingstelling en komt men aan artikel 13bis niet toe (HR 29 mei 2015, ECLI:NL:HR:2015:1360, het Waddeneiland-hotelarrest).
- Stap 3 — Grijpt een uitzondering van artikel 13bis lid 5 aan? Is de bestelauto naar aard of inrichting (nagenoeg) uitsluitend geschikt voor goederenvervoer, of kan hij buiten werktijd niet worden gebruikt ("achter het hek"), of geldt een reëel en gehandhaafd verbod op privégebruik, of is een Verklaring uitsluitend zakelijk gebruik afgegeven — dan is er geen bijtelling en is de eindheffing niet aan de orde.
- Stap 4 — de eindheffingsregeling. Alleen als de bijtelling in beginsel verschuldigd is, komt artikel 31 lid 1 onderdeel d in beeld.
Wat zeggen rechters over de eindheffingsregeling voor de bestelbus
Kan de bestelauto buiten werktijd worden gebruikt voor prive gebruik
Deze kwestie kwam aan de orde bij de Hoge Raad d.d. 20 januari 2017 ECLI:NL:HR:2017:44. Het Gerechtshof Amsterdam d.d. 11 februari 2016 ECLI:NL:GHAMS:2016:1945 was van mening dat de eindheffingsregeling niet van toepassing was er dat er moest worden bijgeteld. De ondernemer klaagt hierover bij de Hoge Raad. Belanghebbende klaagt er onder meer over dat het Hof heeft verzuimd een door haar aangevoerde stelling te behandelen. De klacht treft doel. Belanghebbende heeft voor het Hof bij conclusie van repliek gesteld dat de bestelauto’s niet na werktijd door de werknemers kunnen worden gebruikt, omdat die auto’s dan op het (afgesloten) terrein van de werkgever worden geplaatst en daarbij de sleutels worden ingeleverd. Het Hof heeft deze stelling ten onrechte onbesproken gelaten. Op grond van artikel 13bis, lid 3 (tekst voor het jaar 2008) respectievelijk lid 5 (tekst voor de jaren 2009 tot en met 2012), van de Wet op de loonbelasting 1964 geldt de bijtelling wegens privé-gebruik immers niet voor bestelauto’s die buiten de werktijd niet gebruikt kunnen worden. De uitspraak van het Gerechtshof kan in de prullenbak. De ondernemer moet wel kunnen bewijzen dat de bestelbussen op een afgesloten terrein stonden, maak dus foto's en leg dingen goed vast in een overeenkomst. Maak eventueel elk jaar een getuigenverklaring op, die dan door de werknemers wordt getekend.
DGA maakt gebruik van bestelbus (Landcruiser) en moet bijtellen
De Rechtbank en het Gerechtshof (met 80a RO bevestiging Hoge Raad) zijn van mening dat de Land Cruiser (cataloguswaarde € 94.000) waar de directeur groot aandeelhouder (DGA) van een tuinbouwbedrijf in rond heeft gereden niet uitsluitend geschikt is voor vervoer van goederen. Uit foto's volgt dat de Land Cruiser niet beschikt over een bijzondere inrichting met het oog op het vervoer van goederen en daarnaast 5 volwaardige zitplaatsen heeft. Fiscaal moet over een bestelauto gewoon worden bijgeteld.
Registreer wie in de bestelbus heeft gereden
U moet goed registreren wie er gebruik maakt van de bestelauto. Ook de bijrijder moet hierbij worden geregistreerd, dit volgt ondermeer uit een uitspraak van de Rechtbank Den Haag d.d. 30 september 2019. Als u niet heeft bijgehouden wie er in de auto heeft gezeten dan loopt u tegen een bijtelling aan. In deze uitspraak namen de werknemers van een kabelbedrijf de bestelbus aan het einde van de dag soms mee naar huis. Omdat er parkeerbonnen zijn gevonden op tijdstippen dat niet is gewerkt heeft de Belastingdienst het vermoeden dat de bestelbus ook voor prive ritten is gebruikt. De werkgever / onderneming kon het tegendeel niet bewijzen. Ook het Gerechtshof Den Haag d.d. 13 januari 2021 ECLI:NL:GHAMS:2021:52 volgt deze lijn. Tevens volgt een correctie voor de BTW.
Overdag meerdere gebruikers maar in de avond neemt vaste werknemer de bus mee naar huis
De Rechtbank Gelderland d.d. 31 december 2025 ECLI:NL:RBGEL:2015:8140 beslist over situatie dat overdag de bestelbus wordt gebruikt door meerdere werknemers maar die bestelbus in de avond - in de regel - door één werknemer mee naar huis wordt genomen en hij daarmee ook prive heeft gereden. De normale bijtellingsregels zijn van toepassing!
Eindheffingsregeling mag worden toegepast bij aannemer
Het Gerechtshof Den Haag d.d. 19 november 2019 ECLI:NLGHDHA:2019:3152 moet oordelen over bestelbussen bij een aannemer. Bijtelling privégebruik bestelauto’s van een aannemersbedrijf. In feite heeft belanghebbende telkens één auto ter beschikking gesteld aan twee werknemers gelijktijdig waarbij niet is na te gaan wie, wanneer, gedurende welke rit met welk doel, naar of van werk, privé of zakelijk, de auto bestuurt en gebruikt. Verder komt het voor dat een andere werknemer, niet behorende tot het vaste tweetal de bestelauto bestuurt of meerijdt. Daarmee is de bestelauto doorlopend afwisselend in gebruik bij twee of meer werknemers van wie bezwaarlijk is vast te stellen of en aan wie die auto ter beschikking is gesteld. Belanghebbende mag de regeling van art. 31, lid 1, onderdeel d, Wet LB 1964 (eindheffing doorlopend afwisselend gebruik) toepassen.
Bestelbus gebruikt door uitzendbureau
De bestelauto is qua aard en inrichting niet alleen te gebruiken voor goederenvervoer, deze hobbel gaat dus mis. Verbod op prive gebruik wordt niet aannemelijk gemaakt. De auto wordt ook niet door meerdere werknemers afwisselend gebruikt. Het Gerechthof Den Haag is dan ook op 13 januari 2021 (ECLI:NL:GHDHA:2021:51) van mening dat de bijtelling op de bestelbussen van toepassing is. Een rommelige ondernemer die de zaken niet voor elkaar heeft.
Bestelauto is helemaal niet geschikt voor prive gebruik
Het Gerechtshof Den Haag d.d. 20 janauri 2022 ECLI:NLGHDA:2022:33 oordeelt over een rommelige bestelbus. De bestelbus is na aard en inrichting uitsluitend geschikt voor vervoer van goederen (zie hieronder).
Verklaring uitsluitend zakelijk gebruik bestelauto
U kunt de bijtelling voorkomen door het invullen van de verklaring uitsluitend zakelijk gebruik bestelauto, deze moet u dan indienen bij de Belastingdienst. Een sluitende kilometeradministratie is dan niet nodig en u hoeft geen rekening te houden met een bijtelling. Bij ritten buiten de normale werktijden moet het zakelijk gebruik worden aangetoond. Het is dus wel van belang dat er een summiere agenda of administratie aanwezig is. De genoemde verklaring geldt voor onbepaalde tijd, dus 1 keer aanvragen is voldoende. De verklaring kent geen terugwerkende kracht en bij een wijziging in het gebruik moet u dit doorgeven. De Belastingdienst kan het gebruik controleren via zogenaamde camera-auto's. Bij een overtreding (privégebruik) kunt u een boete krijgen van bijna € 5.000.
Alternatieve oplossingen bestelauto en bijtelling
Naast de genoemde verklaring uitsluitend zakelijk gebruik zijn er gelukkig nog alternatieve oplossingen.
- De bestelauto kan naar aard en inrichting niet privé worden gebruikt en is uitsluitend geschikt voor zakelijk gebruik, wij overleggen dit veelal met de Belastingdienst.
- Er is een sluitende kilometeradministratie van de ritten.
- Er is een schriftelijk verbod om privé met de bestelauto te rijden (zie onder).
- De bestelauto kan buiten de werktijden niet worden gebruikt (staat achter slot en grendel).
- De bestelauto wordt doorlopend afwisselend gebruikt door meerdere bestuurders, het privégebruik wordt dan afgekocht voor € 300 (eindheffing) per jaar.
Noot fiscaal jurist inzake bijtelling over bestelbus
De discussie met de inspecteur is vaak een lastige. Dit komt meestal omdat de belastingplichtige zijn dossier niet netjes op orde heeft. Het advies is dan ook dat elke ondernemer met bedrijfsbussen of bestelbussen eens per 3-5 jaar een fiscaal jurist bezoekt zodat hij zijn of haar bestelbussen administratie op orde brengt. Daarnaast stelt de inspecteur in procedures soms dingen die volstrekt niet relevant zijn, een voorbeeld hiervoor is de procedure bij het Gerechtshof Den Haag d.d. 19 november 2019 ECLI:NL:GHDHA:2019:3152.
De inspecteur voerde drie argumenten aan tegen toepassing van de eindheffing:
- er kon per auto meer dan 500 km privé worden gereden,
- de werkgever oefende geen controle uit op het privégebruik, en
- de auto's bleven 's avonds niet op het bedrijfsterrein staan.
Alle drie zijn afgewezen — niet omdat ze feitelijk onjuist waren, maar omdat de wet ze niet als voorwaarde stelt.
Met andere woorden: de eindheffingsregeling veronderstelt dat er privégebruik mogelijk is en dat dit niet wordt beheerst met een rittenregistratie. Zou de werkgever dat wél doen, dan had hij de regeling niet nodig. De inspecteur die de eindheffing weigert omdat er geen controle is, keert de systematiek van de wet om. Ook het kennisgroep standpunt over deelauto's geeft iets meer inzicht, wellicht moet de eindheffing over de betrokken werknemers worden verdeeld. Volgens het handboek loonheffingen 2026 geeft in onderdeel 23.4.5 nog een paar voorbeelden maar dit voegt niet veel toe.
Via een verklaring uitsluitend zakelijk gebruik lost u het probleem niet op, immers dan is geen sprake van prive gebruik en een absoluut verbod op prive gebruik door de werknemer. Een rittenregistratie is bij een dergelijke verklaring niet nodig, maar de verantwoordelijkheid buiten werktijd blijft bestaan. Deze regeling geldt alleen als 1 persoon vast in de bestelbus gaat rijden. Soms werkt een combinatie tussen een dergelijke verklaring en de eindheffingsregeling prima.
Hulp ondernemers Oger
De Rechtbank Noord Holland heeft op 2 september 2026 het kledingmerk Oger verplicht om binnen 4 weken - dus uiterlijk eind september 2026 - de administratie van al haar business club leden over 2019 tot en met 2025 aan de Belastingdienst verstrekken (derdenonderzoek), Zodra de lijst binnen is, kan de inspecteur per lid gaan beoordelen hoe het lidmaaschap in de aangifte is verwerkt. Door de aflopende termijn zal nog dit jaar een golf van aanslagen "ter behoud van rechten" worden opgelegd aan deze ondernemers. Deze vallen in november en december 2026 op de (digitale) deurmat.
Oger claim procedure
Wij helpen diverse ondernemers en DGA's bij dit traject maar zien ook dat er al kantoren zijn die allerlei claims verzamelen, zoals Oger claim. Deze insteek is meer vanuit de advocatuur en minder vanuit het fiscale domein. Ondernemers kunnen - naar onze mening - beter onderzoeken wat de mogelijkheden zijn en waar eventuele fiscale schade kan worden beperkt. Wij helpen u vlot en met meer dan voldoende ervaring. Stuur ons gerust een e-mail voor een vrijblijvende offerte.
Samenvatting Oger claim, wat kunnen ondernemers doen?
- Kledingdeel - lastig en feiten belangrijk: Het shoptegoed voor kleding is naar zijn aard prive. Gewone kleding (zonder logo en/of specifiek voor een beroep) is niet aftrekbaar, tenzij er sprake is van fiscaal erkende werkkleding (logo 70 cm2 etc.). Een mooi Oger pak uit een modezaak voldoet daar niet aan. Zijn er dan helemaal geen mogelijkheden? Dit moeten we met u overleggen. Voor de beoordeling of uitgaven voor kleding in minder kunnen worden gebracht op de winst is van belang of de kleding een functie vervult binnen uw onderneming, zie ondermeer het kennisgroep standpunt inzake kleding gedragen door infleuncers (KG:213:2025:12). Ook kan het zijn dat u de kleding - aantoonbaar - niet prive gebruikt en dat deze op uw kantoor achterblijft. De insteek van de belastingdienst wordt gebasseerd op een uitspraak van de Hoge Raad d.d. 14 november 1990 (ECLI:NL:HR:1990:ZC444), kleding is niet aftrekbaar, of op informatie van hun eigen internetsite.
- Netwerkdeel - deels te redden: Diners, evenementen, reizen en netwerkbijeenkomsten kunnen zakelijk zijn, maar vallen wel onder de aftrekbeperking voor gemengde kosten. Dit zal afhangen van uw verhaal (bijv heeft het klanten of relatie opgeleverd).
- Boete - grootste winstkans: niet de belasting zelf maar de verzuim en vermoedelijk vergrijpboete (50% +) bepaalt de omvang van de schade. Bij afwezigheid van opzet, een advies van uw accountant of een pleitbaar standpunt is hier nog wel wat te winnnen.
- Vertrouwensbeginsel: individuele leden kunnen aan het (kennelijke) vooroverleg tussen Oger en de belastingdienst weinig vertrouwen ontlenen, maar dat vooroverleg is wel relevant voor de boete en voor de zorgvuldigheid van de belastingdienst. Een Woo verzoek om deze stukken te krijgen is reeds ingediend maar zal qua uitkomst vermoedelijk te lang duren. Via het opvragen van "het boete dossier" of na overleg met Oger, gaat dit wellicht sneller.
- Accountants lopen eigen risico: op grond van artikel 67o AWR (deelnemersboete) kan ook gedoe bij de accountant veroorzaken, wij denken dat dit uiteindelijk wel zal loslopen.
- Handel nu maar gecontroleerd en met een plan: inventariseer uw dosser en de jaren en verzamel de facturen, brochures, betaalbewijzen en pa de administratie niet achteraf aan. De administratie achter rechtzetten maakt van een boetevraag een strafzaak. Suppleties en correcties in het lopende boekjaar zijn te overwegen, maar hiermee erkent u ook de fout in het verleden. Al met al overleg met een specialist.
De fiscale vraagstukken bij het Oger lidmaatschap
Kern vraagpunten inzake Oger lidmaatschap:
- Hoe is de factuur geboekt – als volledig aftrekbare “netwerkkosten”, of gesplitst?
- Is het kledingtegoed daadwerkelijk gebruikt, en zo ja, voor welk bedrag?
- Zit er een BV tussen (dga), of is het lidmaatschap in de IB-onderneming/zzp-praktijk verwerkt?
- Is de btw op (een deel van) de inleg in aftrek gebracht?
- Welke jaren staan nog open, en is er uitstel verleend?
- Wat wist het lid – en wat wist de accountant – over de aard van het tegoed?
Deze zes vragen bepalen samen de hoogte van de correctie en, vooral, of er een boete bij hoort en hoe hoog die is.
Het kledingdeel: art. 3.16 Wet IB 2001, kennisgroepstandpunt en jurisprudentie
Voor de IB-ondernemer zijn kosten van kleding uitgesloten van aftrek, tenzij sprake is van werkkleding (art. 3.16 Wet IB 2001). Kleding is werkkleding als zij
- uitsluitend of nagenoeg uitsluitend geschikt is om in het kader van de onderneming te worden gedragen (zoals een uniform of overall), óf
- is voorzien van een of meer duidelijk zichtbare, aan de onderneming gebonden beeldkenmerken met een oppervlakte van ten minste 70 cm².
Herenmode – een pak, een overhemd, schoenen – voldoet aan geen van beide voorwaarden: de kleding is óók buiten de onderneming te dragen en draagt geen bedrijfslogo van 70 cm². De Kennisgroep van de Belastingdienst heeft dit onlangs nog uitdrukkelijk bevestigd voor representatieve kleding: gewone kleding die zowel zakelijk als privé kan worden gedragen, is géén werkkleding en valt volledig onder de aftrekuitsluiting (kennisgroepstandpunt KG:213:2025:12).
De 70 cm²-eis is bovendien een harde eis: Gerechtshof Arnhem-Leeuwarden 21 juni 2022 (ECLI:NL:GHARL:2022:5250) verwierp de aftrek van praktisch noodzakelijke werkkleding louter omdat het vereiste beeldmerk ontbrak. Dat “iedere willekeurige persoon” zulke kledingstukken kan aanschaffen, was doorslaggevend.
Maar zijn we er dan? Zeker niet, als de kleding aantoonbaar enkel op het werk wordt gedragen en ook hier achterblijft en/of er andere specifieke omstandigheden zijn is er een begin voor een verdediging.
Kan het lidmaatschap tóch zakelijk zijn? De verdedigbare posities
Als ervaren fiscalisten benoemen wij ook de argumenten waarmee (een deel van) het lidmaatschap wél te verdedigen valt. Zij zien vrijwel nooit op de kleding zelf, maar op de randen van het dossier:
- Ongebruikt tegoed. Waar het kledingtegoed nooit is verzilverd, is er geen privé-consumptie genoten. De vordering ziet niet voor niets ook op “ongebruikte tegoeden”. Voor niet-benut tegoed is het privévoordeel – en daarmee de grondslag voor correctie en boete – aanzienlijk zwakker.
- Splitsing lidmaatschap. Het netwerkdeel (diners, evenementen, reizen, bijeenkomsten) kan een zakelijk karakter hebben. Een reële splitsing tussen (niet-aftrekbaar) kledingdeel en (beperkt aftrekbaar) netwerkdeel is de kern van de onderhandeling met de inspecteur.
- Zakelijke representatie ≠ kleding. De representatieve functie van het lidmaatschap (relatiebeheer, acquisitie) raakt het netwerkdeel, niet de aftrekbaarheid van de kleding zelf; die blijft afketsen op art. 3.16.
- Pleitbaar standpunt. Als de aftrek ten tijde van de aangifte objectief pleitbaar was – bijvoorbeeld omdat de structuur destijds als zakelijke faciliteit werd gepresenteerd en de fiscus die kende – kan dat een vergrijpboete blokkeren.
- Wees realistisch: deze argumenten verzachten de correctie en richten zich vooral op de boete. Zij maken het kledingdeel - in de meeste gevallen - niet alsnog aftrekbaar.
Het netwerkdeel: aftrekbeperking gemengde kosten (art. 3.15 Wet IB / art. 8 Wet Vpb)
Zakelijke kosten van eten en drinken, recepties, congressen, seminars, evenementen en studiereizen zijn “gemengde kosten”.
- Voor de IB-ondernemer geldt art. 3.15 Wet IB 2001: een vast niet-aftrekbaar drempelbedrag van € 5.700 (2026), of – naar keuze – aftrek van 80% van die kosten.
- Voor de BV geldt art. 8 lid 5 Wet Vpb: een niet-aftrekbaar bedrag van € 5.700 (of, indien hoger, 0,4% van de gezamenlijke loonsom), dan wel beperking van de aftrek tot 73,5%. Het netwerkdeel is dus in beginsel aftrekbaar, maar niet volledig.
De btw: geen aftrek voor privégebruik bij Oger procedure
Voor de btw geldt spiegelbeeldig: voor zover de inleg ziet op privégebruik (de kleding voor de ondernemer zelf) is er geen recht op aftrek van voorbelasting (art. 15 Wet OB 1968; Besluit uitsluiting aftrek omzetbelasting). Bij horecabestedingen (eten en drinken ter plaatse) is de btw sowieso uitgesloten van aftrek; voor relatiegeschenken en personeelsverstrekkingen geldt de BUA-drempel van € 227 per begunstigde per jaar. Een eerder in aftrek gebrachte btw op het kledingdeel zal daarom via naheffing worden gecorrigeerd.
De dga en de BV: loon of (verkapt) dividend bij de Oger procedure
Zit er een BV tussen, dan verschuift het probleem. Een pak dat de BV voor de dga betaalt, is geen aftrekbare bedrijfslast maar een verstrekking aan de aandeelhouder/werknemer:
- ofwel loon in natura (belast in de loonheffing),
- ofwel een winstuitdeling die in box 2 wordt belast (verkapt dividend).
Bij de uitdelingsroute speelt het bewustheidsvereiste – bij bedragen van deze omvang veelal aanwezig. De keuze loon versus dividend heeft gevolgen voor tarief, gebruikelijkloonregeling en eventuele brutering. De belastingdienst zal dit dossier voorleggen aan haar interne kennisgroep zodat voor elke zaak hetzelfde standpunt wordt ingenomen.
De vergrijpboete: opzet of grove schuld, en het pleitbaar standpunt
Fiscaal is iedere ondernemer verantwoordelijk voor zijn eigen aangifte; “Ogér zei dat het kon” haalt de verschuldigde belasting niet weg. Voor de boete ligt dat anders.
- Een vergrijpboete (art. 67e AWR bij navordering IB/Vpb; art. 67f AWR bij naheffing btw/loonheffing) kan alleen worden opgelegd als de inspecteur opzet of grove schuld van u als ondernemer of DGA zelf bewijst. De bewijslast ligt bij de inspecteur.
- De bandbreedte loopt van 25% (grove schuld) via 50% (opzet) tot 100% bij listigheid;
Beslissend is wat het lid wist en wat hem valt te verwijten. De positie verschilt scherp:
- Sterk verweer: wie enkel een factuur “lidmaatschap Business Club” aan de accountant gaf – zonder dat het kledingtegoed op die factuur stond – en die post als netwerkkosten liet boeken, heeft een reëel verhaal tegen de boete.
- Zwak verweer: wie wist dat hij voor duizenden euro’s pakken kocht en die bewust als bedrijfskosten liet opvoeren. Hier zal de inspecteur de woorden van de rechter over het kledingdeel inzetten.
- Daarnaast blokkeert een objectief pleitbaar standpunt de boete: is het standpunt dat de aftrek toelaatbaar was – naar de kennis en jurisprudentie ten tijde van de aangifte – in redelijkheid verdedigbaar, dan is er geen sprake van opzet of grove schuld (zie bijvoorbeeld Hoge Raad 21 april 2017, ECLI:NL:HR:2017:638).
- Vragen die uitsluitend zien op een mogelijke boete hoeven overigens niet te worden beantwoord; de fiscale informatieplicht (art. 47 AWR) reikt niet zover.
Het vertrouwensbeginsel en het vooroverleg Ogér–fiscus
Ogér voerde kennelijk aan dat de Belastingdienst het product al kende: in 2020 zou vooroverleg over de btw-verwerking hebben plaatsgevonden en in 2021 zouden vragen over een concrete factuur en het verloop van het shoptegoed zijn beantwoord. De vraag is of leden zich daarop kunnen beroepen.
Voor een geslaagd beroep op het vertrouwensbeginsel is in beginsel een toezegging of bewuste standpuntbepaling jegens de belastingplichtige zelf nodig, dan wel algemene voorlichting waarop deze gerechtvaardigd heeft vertrouwd. Individuele leden waren van het vooroverleg niet op de hoogte en waren daarbij geen partij; een rechtstreeks beroep is daarom zwak.
Wél in het voordeel van belastingplichtigen is dat de Hoge Raad het dispositievereiste sterk heeft versoepeld (Hoge Raad 5 november 2021, ECLI:NL:HR:2021:1654): dat een belastingplichtige “daarenboven” schade heeft geleden, is niet langer een zelfstandige eis. Waar een lid daadwerkelijk op een concrete uiting van de fiscus is afgegaan, is dat dus makkelijker in te roepen. Voor de meeste leden ontbreekt echter een tot hén gerichte uiting, tenzij Oger de ondernemer heeft geinformeerd, dan ligt dit weer net iets anders.
De betekenis van het vooroverleg ligt daarom elders, en dáár zit strategische waarde:
- Boete en verwijtbaarheid. Als de fiscus het product sinds 2020 kende en leden jarenlang liet begaan, weegt dat mee bij de vraag of het lid opzet/grove schuld valt te verwijten – en bij de vraag hoe zorgvuldig de dienst zelf is geweest (zorgvuldigheids- en fair-play-beginsel).
- Pleitbaar standpunt. Bekendheid van de fiscus met de structuur en het uitblijven van correcties versterken het betoog dat de aftrek destijds pleitbaar was.
- Feiten boven water. Wat de fiscus in 2020/2021 precies heeft geantwoord en of een standpunt is ingenomen, is nu nog niet bekend. Een Woo-verzoek naar de stukken van het vooroverleg is daarom een verstandige, laagdrempelige eerste stap – die uitkomst kan het verschil maken tussen wél en geen boete, probleem zal zijn dat deze informatie pas over vele maanden beschikbaar zal komen.
De Oger procedure, hoe zit het ook al weer?
- De Ogér Business Club is een lidmaatschapsformule van het herenmodebedrijf Ogér, die uitsluitend aan ondernemers werd aangeboden.
- Tegen een jaarbijdrage (in de praktijk enkele duizenden tot circa € 20.000, oplopend via lidmaatschapsniveaus als Platinum en Diamond) kreeg het lid een shoptegoed voor kleding, aangevuld met netwerkactiviteiten: diners, evenementen, bijeenkomsten en reizen. Volgens de brochures dekte het kledingtegoed het overgrote deel van de inleg. Kenmerkend is dat de factuur alleen het “lidmaatschap” vermeldde; het shoptegoed stond in een aparte brochure. De rechtbank stelde vast dat bijvoorbeeld een inleg van € 12.100 recht gaf op een shoptegoed van € 13.915.
- De Belastingdienst vermoedt dat leden hun lidmaatschap volledig als zakelijke kosten hebben verwerkt, terwijl een groot deel in feite privé-uitgaven voor kleding betreft.
- Nadat Ogér weigerde de ledenadministratie te verstrekken, vorderde de fiscus verstrekking in kort geding. De voorzieningenrechter van de rechtbank Noord-Holland (2 september 2026) wees die vordering grotendeels toe. Ogér moet binnen vier weken onder meer verstrekken: namen en adressen, het soort lidmaatschap en bijbehorend shoptegoed, betaalde bedragen, ongebruikte tegoeden, facturen en betaalbewijzen, over 2019–2025. Bij niet-nakoming loopt een dwangsom op van € 5.000 per dag in de eerste week tot uiteindelijk € 20.000 per dag, met een maximum van € 500.000.
- Voor het onderzoek woog mee dat uit een verzoek van Ogér om vooroverleg kan worden afgeleid dat het bedrijf het lidmaatschap zelf zag als een volledig aftrekbare faciliteit. Volgens de rechter diende het lidmaatschapsgeld voor het overgrote deel ter dekking van het shoptegoed en heeft het kledingdeel een “evident onzakelijk karakter”. Die formulering zal de inspecteur in individuele dossiers gebruiken.
Noot fiscaal jurist inzake advisering ondernemers en DGA bij Oger procedure
Er is geen "one size fits all" advies. Wij zien - op basis van de procedure en de fiscale mogelijkheden - vier hoofd routes. Vaak is een combinatie van de opties - na zorgvuldig overleg met de ondernemer - de beste.
- Afwachten en gecontroleerd meewerken aan de vragenbrief: voordeel is dat u alle rechten kunt behouden, de boete wellicht kunt beperken en aan de bal blijft. Nadeel is dat de belastingrente blijft doorlopen.
- Pro actief vooroverleg en vaststellingsovereenkomst met de belastingdienst sluiten: voordeel is dat u zelf de regie kunt voeren over het proces en de boete kunt matigen, dit geeft rust en hiermee wordt de zaak vlot opgelost. Belangrijk is dat u de gesprekken niet zelf gaat voeren (ondernemer is vaak niet opgewassen tegen ervaren fiscalist van de belastingdienst en zal in zijn eerlijk verkeerde antwoorden geven).
- Vrijwillige verbetering: de boete zal vermoedelijk dan lager zijn, hoewel "inkeren" niet meer kan (fiscus is u immers op het spoor).
- Onderzoek, bezwaar en beroep: u kunt informatie gaan verzamelen uit andere trajecten, nieuwsberichten, info van collega leden, uitspraken van rechters, etc. Nadeel is dat de belastingrente doorloopt en de kosten hoger zijn dan bij optie 1 - 3.
Hulp nodig bij Oger procedure tegen belastingdienst?
Wij begeleiden zowel leden van de business club als hun accountants.
Hierbij nemen wij het gehele traject - inclusief overleg met de belastingdienst
- van u over. Insteek zal zijn om het probleem in redelijkheid - via een
vaststellingsovereenkomst - op te lossen. Lukt dit niet dan kunnen we -
in overleg met u - besluiten voor de formele route (bezwaar / beroep).
Neem vrijblijvend contact op via onderstaand formulier of een directe
mail aan mr Dennis Jongbloed, managing partner van ons kantoor. Al
uw informatie wordt vertrouwelijk behandeld en u krijgt eerst een offerte,
dus geen verrassingen.
Bron en vindplaatsen Oger en belastingdienst
Rechtbank Noord Holland d.d. 2 september 2026 ECLI:NL:RBNHO:2026:11306
Hoge Raad d.d. 14 november 1990 ECLI:NL:HR:1990:ZC4444
Gerechtshof Arnhem-Leeuwarden 21 juni 2022 (ECLI:NL:GHARL:2022:5250
Uitspraak ANPR Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:286
Uitspraak creditcard Hoge Raad 12 november 2021 ECLI:NL:HR:2021:1595
Parkeer app Gerechtshof 's Hertogenbosch d.d. 19 augustus 2014 ECLI:NL:GHSHE:2014:2803
Resultaat afhankelijke vergoeding en omzetbelasting
Btw verschuldigd over een vergoeding die afhankelijk is van het resultaat
Moet er omzetbelasting worden betaald over een een extra vergoeding die afhankelijk is van het resultaat? In een eerdere procedure bij het Gerechtshof Den Bosch (in 2020) was het Gerechtshof van mening dat er omzetbelasting moet worden gerekend over een zogenaamde no cure no pay vergoeding, omdat er een rechtstreeks verband is tussen de dienst en de daarvoor ontvangen vergoeding. In deze procedure lagen de feiten iets anders.
Resultaatvergoeding en omzetbelasting, de casus
Bert B.V. heeft omzetbelasting voldaan over de vaste vergoeding die zij aan haar cliënten heeft gefactureerd. Over het aanvullende bedrag als percentage van de totale vergoeding, dat zij heeft ontvangen bij een gunstige afloop, heeft zij geen omzetbelasting voldaan. Bij A wordt een boekenonderzoek ingesteld. De inspecteur stelt dat omzetbelasting moet worden voldaan over het bedrag bij winst en legt daarom een naheffingsaanslag omzetbelasting op. Bert B.V. stelt, onder verwijzing naar het arrest van het Hof van Justitie van de Europese Unie (hierna: HvJ) van 10 november 2016, C-432/15, Baštová, ECLI:EU:C:2016:855, dat het gaat om winstdelingen en dat die winstdelingen geen vergoedingen zijn voor haar werkzaamheden.
Bert B.V. verstrekt juridisch advies met name voor gedupeerden van aandelenlease-transacties. Voor de betaling spreekt Bert B.V. met de cliënten af dat zij vooraf aan Bert B.V. een vast bedrag betalen voor een gesprek, de vaste kosten en kosten van de procedure (de vaste vergoeding) en dat zij achteraf aanvullend een bepaald percentage van het behaalde resultaat betalen bij een positieve uitspraak. Volgens Gerechtshof Arnhem - Leeuwarden is de resultaatafhankelijke vergoeding onderdeel van de totale vergoeding die Bert B.V. ontvangt als tegenprestatie voor juridische werkzaamheden. Het Hof is van oordeel dat sprake is van een dienst onder bezwarende titel. Bert B.V. is dus btw verschuldigd over de gehele vergoeding.
Fiscale beoordeling procedure omzetbelasting over no cure no pay
In het arrest Baštová werd geoordeeld dat er voor de aan de orde zijnde dienst, de terbeschikkingstelling van een paard aan de organisator van een paardenwedstrijd, als zodanig geen directe vergoeding werd ontvangen. Tussen het ontvangen prijzengeld en die dienst (de terbeschikkingstelling van het paard) werd geen rechtstreeks verband aanwezig geoordeeld. Het prijzengeld kan slechts in de wacht worden gesleept indien een bijzondere prestatie wordt neergezet. Baštová ontving geen vergoeding om deel te nemen. Hierdoor was er geen sprake van een dienst onder bezwarende titel.
Volgens artikel 8, eerste lid van de Wet op de omzetbelasting 1968 wordt de belasting berekend over de vergoeding. Ingevolge het tweede lid van dit artikel is de vergoeding het totale bedrag dat – of voor zover de tegenprestatie niet in een geldsom bestaat, de totale waarde van de tegenprestatie welke – ter zake van de levering of de dienst in rekening wordt gebracht, de omzetbelasting niet daaronder begrepen. Ingeval ter zake van de levering of de dienst meer wordt voldaan dan hetgeen in rekening is gebracht, komt in plaats daarvan in aanmerking hetgeen is voldaan.
Om te kunnen spreken van een dienst is vereist dat er een rechtstreeks verband bestaat tussen deze dienst en een door de belastingplichtige daadwerkelijk ontvangen tegenprestatie, de bezwarende titel. Een rechtstreeks verband bestaat wanneer tussen de verrichter en de ontvanger van de dienst een rechtsbetrekking bestaat in het kader waarvan over en weer prestaties worden uitgewisseld, en de door de dienstverrichter ontvangen vergoeding de werkelijke tegenwaarde vormt voor de ten behoeve van de ontvanger verrichte dienst. Het Gerechtshof verwijst naast het hiervoor genoemde Baštová-arrest tevens naar het Tolsma-arrest, (ECLI:EU:C:1994:80).
Tolsma heeft een draaiorgel, waarmee hij op straat muziek maakt. Hij vraagt voorbijgangers kleingeld in het voorgehouden bakje te doen. Hij gaat ook wel eens bij woningen en winkels langs met het verzoek hem geld te geven. Tolsma ontving een onzekere vergoeding, omdat tussen hem en de voorbijgangers geen sprake was van een overeenkomst op grond waarvan zij gehouden waren een vergoeding te geven voor de door Tolsma gedraaide muziek. De voorbijgangers gaven vrijwillig geld.
Fiscaal advies inzake omzetbelasting
Advies nodig over fiscale merites aangaande omzetbelasting? Neem gerust contact op met onderstaande (ervaren) fiscaal juristen.
Bron vergoeding en omzetbelasting
Gerechtshof Den Bosch d.d. 7 mei 2020 ECLI:NL:GHSHE:2020:1523
Europese Commissie onderzoekt ruimere renteaftrek
Kort en goed: rente binnen bedrijven is aftrekbaar, edoch met beperkingen. Wordt er meer dan 1 miljoen rente betaald (of 24,5% van de fiscale EBITDA) dan komt de renteaftrek te vervallen. In Europa ligt de grens een stuk hoger maar Nederland was wederom de keurige (budgettaire) jongen van Europa. Volgens de heren en dames in Brussel moet de grens verplicht omhoog - voor alle lidstaten - tot € 3 miljoen.
Earningstripping maatregel en europese commissie
De Europese Commissie werkt aan een vereenvoudigingspakket voor onder andere de vennootschapsbelasting. Onderdeel daarvan is een mogelijke aanpassing van de Europese renteaftrekregels. Uit conceptvoorstellen blijkt dat Brussel onderzoekt of ondernemingen binnen de Europese Unie meer ruimte moeten krijgen om rentelasten fiscaal af te trekken.
Voor Nederland kan dit grote gevolgen hebben. De Nederlandse earningsstrippingmaatregel behoort namelijk tot de strengste implementaties van de Europese renteaftrekbeperking. Wanneer Brussel kiest voor verdere harmonisatie, kan de Nederlandse wetgever mogelijk minder ruimte krijgen om strengere nationale beperkingen te hanteren.
Hoe werkt de huidige renteaftrekbeperking in de vennootschapsbelasting?
Sinds de invoering van de Europese Anti Tax Avoidance Directive (ATAD) geldt binnen de Europese Unie een generieke beperking van renteaftrek. Het generieke karakter kenmerkt zich doordat de regeling alle leningen raakt. Het maakt niet uit of geld wordt geleend van een gelieerde maatschappij (bijv. een moedermaatschappij) of van een externe bank. Daarnaast kijkt de maatregel puur naar het saldo van de totale verschuldigde rente minus de totale ontvangen rente. Overstijgt de som van de rentelasten een bepaalde drempel, dan komt het meerdere niet in aftrek op de fiscale winst. De Europese Unie heeft in haar richtlijn het volgende opgenomen ten aanzien van de renteaftrekbeperking bij vennootschapsbelastingplichtige onderneming:
Het maximumbedrag dat aan netto rentelasten in aftrek mag worden gebracht is het hoogste van de volgende twee bedragen:
- renteaftrek tot maximaal 30% van de fiscale EBITDA; of
- ten minste € 3 miljoen;
Aangezien het een richtlijn is die in de nationale wetgeving dient te worden geïmplementeerd en het een minimumnorm is staat het lidstaten vrij om de regeling strenger te implementeren. Nederland heeft van die mogelijkheid gebruikgemaakt. Onder de Nederlandse earningsstrippingmaatregel is rente slechts aftrekbaar tot 24,5% van de fiscale EBITDA, waarbij een drempel geldt van € 1 miljoen.
Daardoor worden ondernemingen sneller dan is voorgeschreven geconfronteerd met niet-aftrekbare rentelasten dan in veel andere Europese lidstaten.
Wat wil Brussel veranderen bij de renteaftrek beperking ?
Volgens het voorstel voor direct tax omnibus (24 juni 2026) onderzoekt de Europese Commissie meerdere aanpassingen. De belangrijkste voorstellen zijn:
- vrijheid voor strengere implementatie (zoals Nederland heeft gedaan) wordt ingetrokken
- de Europese norm voor alle lidstaten wordt 30% (vanaf 2029) van de fiscale EBITDA en een vaste drempel van € 3 miljoen (vanaf 2032);
- meer ruimte voor renteaftrek op externe financieringen, zoals reguliere bankleningen;
- beperking van de mogelijkheid voor lidstaten om aanvullende nationale beperkingen op te leggen.
Daarnaast maakt de mogelijke aanpassing voor de renteaftrek onderdeel uit van een breder pakket aan maatregelen waarmee de Europese Commissie investeringen en innovatie wil stimuleren. Ook wordt gekeken naar ruimere fiscale faciliteiten voor onderzoek en ontwikkeling (R&D). Een aantal aanvullende maatregelen zijn:
- rente op derdenleningen is gewoon aftrekbaar: derden leningen moeten worden gebruikt voor de eigen onderneming (niet doorlenen of storten op eigen vermogen binnen de groep)
- groepsuitzonderingen inzake debt equity ratio's (kennen we in Nederland nog niet)
- uitzondering als in een jaar de EBITDA met meer dan 50% daalt (t.o.v. jaar ervoor)
- uitzondering (tijdelijk) voor de defensie-industrie
Gevolgen voor vastgoedsector door renteaftrekbeperking
Vastgoedondernemingen maken doorgaans veel gebruik van vreemd vermogen. Hierdoor worden zij relatief hard geraakt door renteaftrekbeperkingen. Een verruiming van de Europese regels zou voor veel vastgoedstructuren kunnen leiden tot een lagere fiscale winst en daarmee een lagere vennootschapsbelasting. Ook woningcorporaties, infrastructuurbedrijven en andere kapitaalintensieve ondernemingen zouden kunnen profiteren van een ruimere renteaftrek.
Wijzigingen in Nederland inzake renteaftrekbeperking of wachten we nog even?
Opvallend is dat het Nederlandse kabinet recent heeft besloten voorlopig geen nieuwe maatregelen te treffen tegen renteconstructies binnen vastgoedstructuren. Er wordt al langere tijd gesignaleerd dat vastgoedvennootschappen over meerdere vennootschappen worden verspreid om telkens opnieuw gebruik te maken van de drempel van € 1 miljoen. Het zogenoemd opknippen van vennootschappen.
Volgens het kabinet kunnen bestaande renteaftrekbeperkingen in bepaalde gevallen onvoldoende effectief zijn. Verschillende oplossing zijn onderzocht, waaronder:
- een concernbenadering binnen de earningsstrippingmaatregel;
- verlaging van de drempel voor vastgoedlichamen;
- uitbreiding van artikel 10a Wet VPB 1969.
Toch heeft staatssecretaris ervoor gekozen eerst de Europese ontwikkelingen af te wachten. Wanneer Brussel de renteaftrekregels daadwerkelijk versoepelt, kan dit immers directe gevolgen hebben voor eventuele Nederlandse antimisbruikmaatregelen.
Renteaftrekbeperking in Nederland
Voorlopig verandert er nog niets. Het gaat momenteel om voorstellen die nog door de Europese lidstaten moeten worden besproken. Toch is het verstandig om de ontwikkelingen nauwlettend te volgen wanneer uw onderneming:
- veel gebruik maakt van externe financiering;
- actief is in vastgoed;
Indien de Europese plannen doorgaan, kan dit leiden tot aanzienlijk ruimere renteaftrekmogelijkheden dan momenteel in Nederland gelden.
Conclusie inzake renteaftrekbeperking
Een verruiming van de renteaftrekregels zou vooral gunstig kunnen uitpakken voor kapitaalintensieve ondernemingen zoals vastgoedbedrijven en woningcorporaties. Voor Nederland is de ontwikkeling extra interessant omdat de huidige earningsstrippingmaatregel strenger is dan de Europese minimumnormen. Mocht Brussel daadwerkelijk kiezen voor verdere harmonisatie, dan kan dat de Nederlandse wetgever dwingen de bestaande renteaftrekbeperking aan te passen.
De komende maanden zal duidelijk worden of de conceptvoorstellen uitgroeien tot daadwerkelijke Europese wetgeving. Tot die tijd blijft het afwachten, maar de mogelijke impact op de Nederlandse vennootschapsbelasting is aanzienlijk.
Noot van een fiscalist inzake renteaftrekbeperking
De afgelopen jaren lag de nadruk binnen de EU juist op het bestrijden van belastingontwijking en het beperken van renteaftrek binnen concernstructuren. Met de huidige voorstellen lijkt de Europese Commissie een deel van die koers te willen wijzigen.
Zoals eerder opgemerkt behoort de Nederlandse earningsstrippingmaatregel tot de strengste van Europa. Waar de Europese richtlijn uitgaat van een renteaftrek tot 30% van de fiscale EBITDA en een drempel van € 3 miljoen, heeft Nederland thans gekozen voor een beperking tot 24,5% van de EBITDA en een drempel van € 1 miljoen. Hierdoor worden met name vastgoedondernemingen en andere kapitaalintensieve ondernemingen relatief zwaar getroffen.
Indien de Europese Commissie daadwerkelijk kiest voor een hogere drempel en ruimere renteaftrek moet Nederland meebewegen. Dit ligt politiek gevoelig. Het kabinet onderzoekt immers nog steeds mogelijkheden om ongewenste renteconstructies binnen vastgoedstructuren verder aan te pakken. Het is raadzaam om de ontwikkelingen de komende periode nauwlettend te volgen en desgewenst contact met ons op te nemen. De Europese regelgeving heeft namelijk een aanzienlijke invloed op de effectieve belastingdruk.
Ruisende inbreng in B.V.
Er zijn twee mogelijkheden om een eenmanszaak, VOF of maatschap om te zetten naar een B.V. (of N.V.). De eerste mogelijkheid is het geruisloos inbrengen, de tweede mogelijkheid is het ruisend inbrengen van de onderneming in de B.V. Elders op de website vindt u een artikel over de geruisloze inbreng in de B.V., hierna zal ik nader ingaan op de ruisende inbreng.
Let op! Van belang bij een ruisende inbreng met terugwerkende kracht tot 1 januari, registratie van de intentieovereenkomst vóór 1 april!
Wanneer is een ruisende inbreng interessant?
De inbreng van de onderneming in een B.V. kan vanuit fiscaal perspectief interessant zijn indien:
- De winsten meer bedragen dan € 150.000 per jaar;
- Er zich in uw onderneming stille reserves bevinden en u uw onderneming op termijn wenst te beëindigen;
- U extern kapitaal wenst aan te trekken;
- Uw werkzaamheden ten behoeve van de onderneming beperkt zijn;
- Uw onderneming zeer innovatief is.
- Bovenstaande opsomming is niet limitatief, daarnaast zijn er ook nog legio andere (niet fiscale) overwegingen om uw onderneming in te brengen in een B.V.
De ruisende inbreng betekent dat de onderneming tegen de waarde in het economische verkeer, ook wel de werkelijke waarde genoemd, wordt ingebracht in de B.V. De waarde in het economische verkeer c.q. werkelijke waarde is doorgaans hoger dan de boekwaarde. Over het verschil tussen de boekwaarde en de veelal hogere waarde in het economische verkeer – ook wel de stakingswinst genoemd – dient de ondernemer af te rekenen. De afrekening over de stakingswinst leidt doorgaans tot een substantieel bedrag aan verschuldigde inkomstenbelasting. Toch kan een ruisende inbreng interessanter zijn dan een geruisloze inbreng (waarbij een afrekening over de stakingswinst achterwege kan blijven).
Een ruisende of geruisloze inbreng?
Om een goede keuze te maken over het ruisend of geruisloos inbrengen van een onderneming in een B.V. worden hierna een aantal voor- en nadelen weergegeven:
Voordelen van een ruisende inbreng kunnen zijn:
- Bij de B.V. wordt een hoger afschrijvingspotentieel gecreëerd;
- Er hoeft formeel geen verzoek bij de Belastingdienst te worden ingediend (doch dit kan wel raadzaam zijn);
- Er is geen vervreemdingsverbod van de aandelen van drie jaar van toepassing;
- Er zijn geen voorwaarden ten aanzien van creditering.
Nadelen van een ruisende inbreng kunnen zijn:
- Afrekenen vindt plaats over een hogere stakingswinst dan bij de geruisloze inbreng, hetgeen leidt tot een hogere eenmalige aanslag inkomstenbelasting;
- Er vindt een desinvesteringsbijtelling plaats ten aanzien van goederen waarvoor kleinschaligheidsinvesteringsaftrek (KIA), milieu-investeringsaftrek (MIA) of energie-investeringsaftrek (EIA) is geclaimd.
Het nadeel zoals hiervoor beschreven kan echter (gedeeltelijk) worden ondervangen door het bedingen van een (stakings-)lijfrente bij de B.V. waar de onderneming wordt ingebracht. Deze mogelijkheid zorgt voor een oudedagsvoorziening voor de ondernemer en leidt tot uitstel van belastingheffing tot het moment dat de ondernemer met pensioen gaat.
Intentieovereenkomst bij ruisende inbreng
Indien u met terugwerkende kracht tot 1 januari van een jaar ruisend de B.V. in wilt, dan dient er een intentieverklaring ondertekend en geregistreerd te worden bij de Belastingdienst. Daarbij is het ook mogelijk om later in een jaar ruisend de B.V. in te gaan en een beroep te doen op een terugwerkende kracht van drie maanden.
Voorbeeld
Indien een ondernemer vóór 1 juli een intentieovereenkomst opstelt, ondertekent en registreert bij de Belastingdienst, dan kan de inbreng in de B.V. met terugwerkende kracht tot 1 april van dat jaar plaatsvinden.
Overgangstijdstip bij het oprichten van de B.V.
Het oprichten van een B.V. dient binnen negen maanden na het overgangstijdstip plaats te vinden. Het overgangstijdstip is het moment waarop de resultaten (met terugwerkende kracht) voor rekening en risico van de B.V. komen. Deze termijn is korter dan de termijn die daarvoor geldt bij een geruisloze inbreng (15 maanden).
Tot slot
Indien een ondernemer overweegt om zijn onderneming in te brengen in een B.V., dan is het van belang dat er tijdig een intentieovereenkomst wordt opgesteld, getekend en geregistreerd. Vervolgens dienen de voor- en nadelen tegen elkaar afgewogen te worden en zal er een keuze worden gemaakt. Het is daarbij niet onverstandig hierover een gesprek aan te gaan met een fiscaal jurist, teneinde van A tot Z inzicht te krijgen in de fiscale en juridische gevolgen van de inbreng in de B.V.
Wilt u meer weten over de inbreng in de B.V. of wilt u een afspraak inplannen met een fiscaal jurist, neem dan contact op met de auteur van dit artikel.
Aanpassen voorlopige aanslag vennootschapsbelasting
Belastingplichtigen krijgen een voorlopige aanslag vennootschapsbelasting. Soms is deze te hoog en soms te laag. Het is belangrijk dat de voorlopige aanslag enigszins aansluit bij het te verwachten resultaat over het boekjaar / kalenderjaar. Belastingplichtigen en fiscale dienstverleners kunnen de voorlopige aanslag vennootschapsbelasting eenvoudig door de Belastingdienst laten aanpassen. In dit artikel een overzicht en toelichting.
Bezwaar maken tegen de voorlopige aanslag vennnootschapsbelasting, hoe werkt dit?
Er kan geen bezwaar worden gemaakt tegen een voorlopige aanslag. Een bezwaarschrift wordt dus afgewezen. De voorlopige aanslag kan echter wel eenvoudig (vaak digitaal) worden aangepast. De Belastingdienst ontvangt regelmatig brieven van belastingplichtigen of belastingadviseurs die bezwaar maken tegen een voorlopige aanslag Vennootschapsbelasting. Dergelijke bezwaarschriften worden niet in behandeling genomen omdat tegen een voorlopige aanslag Vennootschapsbelasting geen bezwaar kan worden gemaakt. Meestal neemt de medewerker van de Belastingdienst contact op met de belastingplichtige of dienst belastingadviseur om toch aan het verzoek tegemoet te komen. In dergelijke telefoongesprekken (of mailverkeer) wordt uitgelegd hoe de voorlopige aanslag eenvoudig kan worden aangepast. Meestal kan de voorlopige aanslag online worden gewijzigd, zie hiertoe de site van de belastingdienst over dit onderwerp.
Voorlopige aanslag vennootschapsbelasting 2026 aanpassen
De voorlopige aanslag vennootschapsbelasting 2026 kan worden aangepast via de inlog bij de belastingdient zakelijk. De fiscale dienstverlener of belastingadviseur kan de wijziging eenvoudig via zijn fiscale software doorvoeren.
Wat is een voorlopige aanslag Vennootschapsbelasting?
De voorlopige aanslag is een vooruitbetaling op de uiteindelijk verschuldigde Vennootschapsbelasting over een boekjaar, gebaseerd op een schatting van de belastbare winst. De Belastingdienst baseert die schatting doorgaans op historische cijfers – vaak de winst van een of twee jaar terug, of een gemiddelde hiervan. Een sterk groeiende onderneming betaalt dan te weinig; een onderneming met tegenvallende resultaten of een incidentele bate die wegvalt, betaalt te veel. U kunt gedurende het jaar een verzoek tot herziening indienen zodra u een beter onderbouwde winstverwachting heeft. Voor een adviespraktijk of controller is dit hét moment om proactief te sturen, in plaats van af te wachten tot de definitieve aanslag arriveert. Dit voorkomt ook gedoe omtrent nabetaling en/of onnodige belastingrente.
Belastingrente bij te lage voorlopige aanslag Vennootschapsbelasting
Belastingrente is de vergoeding die de Belastingdienst rekent wanneer een aanslag pas na afloop van de renteperiode wordt vastgesteld en er nog belasting bijkomt. Voor de Vennootschapsbelasting loopt die periode in beginsel vanaf 1 juli volgend op het boekjaar tot zes weken na de dagtekening van de aanslag.
Enkele spelregels inzake de belastingrente:
- Het belastingrentepercentage voor de Vennootschapsbelasting bedraagt in 2026 7,5% (was 9% in 2025 en zelfs 10% in 2024). Voor de meeste overige belastingen (IB, btw, loonheffing, dividendbelasting) geldt 5%.
- De rente rekent stevig door: 7,5% over een winstcorrectie van enkele tonnen tikt binnen één jaar flink aan.
- U voorkomt belastingrente door vóór 1 juli na afloop van het boekjaar een juiste (voorlopige) aangifte of een verzoek om een passende voorlopige aanslag in te dienen. Wie tijdig een aanslag aanvraagt die de werkelijke winst benadert voorkomt onnodige belastingrente.
- In een uitspraak van de Hoge Raad is bepaald dat de verhoging van de belastingrente tot 8% onverbindend is (periode na 1 januari 2022).
Noot fiscaal jurist inzake voorlopige aanslag Vennootschapsbelasting
De voorlopige aanslag Vennootschapsbelasting is geen fiscaal bijproduct. Voorkom een te lage of te hoge voorlopige aanslag. Dit voorkomt onnodige belastingrente en/of een probleem binnen uw liquiditeitsbegroting. Bij een te hoge belastingrente moet u bezwaar maken en verwijzen naar de genoemde uitspraak van de Hoge Raad. Bij vragen neem gerust contact op.
AI voor belastingadviseurs en fiscaal juristen
AI en de fiscalist: sneller advies, maar is het ook beter?
Artificial Intelligence (in de volksmond AI) verandert de fiscale adviespraktijk razendsnel. Wij zijn als 3 jaar bezig met de eigen ontwikkeling en hebben hierin voldoend geld verbrand en zijn ook tegen vele drempels aangelopen. Uiteindelijk hebben we de samenwerking gezocht met een AI partij om gemeenschappelijk een pakket voor fiscalisten en belastingadviseur te ontwikkelen. Het laatste jaar gaat de ontwikkeling de goede kant op en hebben wij een AI programma voor fiscalisten ontwikkeld.
AI software voor belastingadviseurs
Een fiscale vraag intypen en binnen enkele seconden een uitgebreid antwoord krijgen? Dat kan inmiddels iedereen. Sluit een abonnement met Chat GPT of claude en u kunt aan de slag. De volgens stap is dat in het pakket ook vertrouwelijke informatie (zoals aangiften, jaarrekeningen, verslagen boekenonderzoeken etc.) worden ondergebracht en dat er slim wordt nagedacht via zogenaamde agents. Dit is niet 1 stap voorwaarts maar bijna 3 stappen in het vooruit. Wilt u als fiscalist een proef abonnement ? Stuur ons gerust een e-mail.
Wordt de belastingadviseur werkeloos door AI?
Maar betekent dit ook dat de belastingadviseur straks overbodig wordt? Integendeel. Wij denken dat AI vooral verandert wát u van een goede fiscalist mag verwachten. Bij Jongbloed Fiscaal Juristen maken wij inmiddels zelf gebruik van het ontwikkelde AI-programma dat specifiek is ontwikkeld voor fiscalisten. Daarmee kunnen wij sneller zoeken, grotere hoeveelheden informatie analyseren en wetgeving, beleid en jurisprudentie efficiënter naast elkaar leggen en zelf kan het AI pakket vaktechnisch en creatief meedenken met onze belastingadviseur.
Dat levert tijdwinst op. Maar uiteindelijk is AI voor ons een hulpmiddel, feitelijk de creatieve en kundige belastingadviseur op de bagagedrager.
Van uren schrijven naar waarde leveren via AI
Uit internationaal onderzoek van Deloitte uit 2026 blijkt dat 85% van de juridische leidinggevenden verwacht dat AI invloed zal hebben op de wijze waarop advieskantoren hun dienstverlening prijzen. Zij verwachten dat het aandeel werkzaamheden dat op uurbasis wordt afgerekend binnen enkele jaren aanzienlijk zal afnemen. De verwachting is zelfs dat ruim 25% van de dienstverlening binnen 2 - 3 jaar door AI wordt overgenomen. Binnen onze organisatie zal dit vermoedelijk sneller gaan verlopen.
Klanten van ons kantoor eisen hiermee terecht meer transparantie en nog snellere doorlooptijden tegen lagere kosten. Waarom zou een klant drie uur zoekwerk betalen wanneer slimme technologie een groot deel daarvan in twintig minuten kan verrichten? Een terechte vraag.
Jongbloed Fiscaal Juristen over AI binnen de fiscale praktijk
De klassieke fiscale adviespraktijk bestond voor een belangrijk deel uit informatie verzamelen:
- wetgeving opzoeken;
- besluiten van de staatssecretaris raadplegen;
- jurisprudentie zoeken;
- vakliteratuur bestuderen;
- verschillende bronnen met elkaar vergelijken.
AI kan een deel daarvan enorm versnellen. Voor belastingadviseurs betekent dit volgens ons dat minder tijd hoeft te worden besteed aan het vinden van informatie en meer tijd beschikbaar komt voor het nadenken over die informatie en het vinden van de fiscaal meest optimale route. En juist daar begint fiscale advisering interessant te worden. ChatGPT of Claude weet veel, maar kent uw situatie niet en als niet de juiste vraag wordt gesteld komt ook niet het juiste antwoord naar voren.
Wij merken dat steeds meer ondernemers vooraf of achter fiscale vragen rechtstreeks aan ChatGPT, Claude, Gemini of een andere AI-toepassing stellen en daarna bij ons komen. Voor een eerste oriëntatie is dit bijzonder nuttig.
Onze fiscaal toegevoegde waarde komt pas daarna in beeld "wat is in uw specifieke situatie fiscaal het verstandigste?" "zijn er op grond van onze expertise en ervaring nog betere routes?". Bij dergelijke vragen moeten meer feiten en factoren worden meegewogen. Eenvoudige vragen als
- Heeft u een holding?
- Bent u getrouwd?
- Heeft u kinderen?
- Wilt u uw onderneming binnen vijf jaar verkopen?
- Heeft u vastgoed?
- Emigreert u misschien liever naar fiscaal gunstiger land?
- Heeft u geld geleend van uw BV?
- Wilt u vermogen overdragen aan uw kinderen?
- Hoe ziet uw testament eruit? E
- n welke fiscale wetswijzigingen komen eraan?
Eén ogenschijnlijk eenvoudige fiscale vraag kan daardoor onderdeel zijn van een veel groter geheel.
Een fiscaal antwoord is iets anders dan een fiscaal advies
Dat onderscheid wordt door AI eigenlijk alleen maar belangrijker en maakt ons werk de komende jaren alleen maar uitdagender. De klant is beter geinformeerd en stelt betere en slimmere vragen. Het is aan ons om de meerwaarde van een "mens" duidelijk te maken. AI beantwoordt vooral de vraag die u stelt. Een goede adviseur onderzoekt óók of u wel de juiste vraag stelt. Daarnaast kan AI ook foute antwoorden geven (en vaak ook erg overtuigend).
Chat GPT of speciale software voor fiscalisten?
Een aandachtspunt is de betrouwbaarheid van de gebruikte informatie. Generieke AI-modellen putten uit enorme hoeveelheden informatie. Dat is tegelijkertijd hun kracht en hun zwakte. Niet iedere bron is actueel, juridisch juist of geschreven door een specialist. Een antwoord kan daardoor bijzonder overtuigend klinken en tóch onjuist zijn.
Dat risico is in de fiscaliteit groter dan veel ondernemers denken. Belastingwetgeving verandert voortdurend en een arrest van de Hoge Raad, een kennisgroepstandpunt van de Belastingdienst of een nieuw beleidsbesluit kan een eerder correct antwoord ineens achterhaald maken. Daarom gebruiken wij naast algemene AI-toepassingen ook specialistische fiscale AI-systemen, deze worden wekelijks verder ontwikkeld. Wij zorgen er dus voor dat onze fiscale AI systemen worden gevoed met fiscale content en bronverwijzingen die juist en volledig zijn. Binnen dit systeem zitten vele fiscale internetsites, overheidsinformatie, uitspraken van rechters, Woo besluiten, kennisgroepstandpunten en fiscale vakkennis. Onze AI weet dus minder algemene dingen en meer van fiscaliteit.
Onze fiscalisten werken daarom mét AI
Wij zien weinig toekomst in een belastingadvieskantoor dat doet alsof AI niet bestaat. Wij zien evenmin toekomst in een kantoor dat een AI-antwoord zonder verdere analyse doorstuurt naar zijn klant. Onze benadering ligt ertussenin. Wij gebruiken AI bijvoorbeeld voor:
- analyseren van fiscale wetgeving;
- zoeken en vergelijken van jurisprudentie;
- raadplegen van beleidsbesluiten en kennisgroepstandpunten;
- onderzoeken van internationale fiscale vraagstukken;
- vergelijken van fiscale structuren;
- analyseren van documenten en overeenkomsten;
- beoordelen van jaarrekeningen en aangiften inkomstenbelasting
- anaylse van boekenonderzoeken, fiod rapportages etc
- signaleren van alternatieve fiscale oplossingen.
Vervolgens begint het werk van de fiscalist.
- Klopt de bron?
- Is deze nog actueel?
- Is er recentere jurisprudentie?
- Past deze uitspraak werkelijk bij de feiten?
- Zijn er tegenargumenten?
- Hoe kijkt de Belastingdienst hiernaar?
- En vooral: is er misschien een betere route?
De fiscalist wordt daardoor niet minder belangrijk, maar anders belangrijk. De toegevoegde waarde van een fiscalist verschuift.
En wat betekent AI voor uw factuur?
Wij zijn hier transparant en simpel overweg. Als technologie ervoor zorgt dat werkzaamheden aanzienlijk sneller kunnen worden uitgevoerd, moet u als klant daarvan kunnen profiteren. Tegelijkertijd kost hoogwaardige fiscale dienstverlening meer dan alleen de minuten waarin een adviseur achter zijn computer zit. Specialistische databases en AI-systemen zijn kostbaar. Daarnaast investeren wij in vaktechniek, opleiding, beveiliging en controle.
Voor eenvoudige en goed afgebakende werkzaamheden verwachten wij daarom dat vaste prijsafspraken steeds gebruikelijker worden.
Bij complexe procedures, herstructureringen, boekenonderzoeken of internationale vraagstukken blijft een urenbasis soms logischer omdat vooraf niet duidelijk is hoeveel onderzoek noodzakelijk zal zijn.
De klant hoeft niet te betalen voor urenlang bladeren wanneer software informatie binnen enkele seconden kan vinden, onze kosten worden dus lager, dat staat wel vast.
Jongbloed Fiscaal Juristen en AI
Bij Jongbloed Fiscaal Juristen combineren we fiscale ervaring met moderne fiscale AI. Niet om het advies door een computer te laten bepalen, maar om sneller tot de kern te komen en meer tijd te besteden aan waar het werkelijk om draait: een creatieve, juridisch houdbare en fiscaal optimale oplossing voor uw situatie.
Belastingdienst eist informatie via kort geding
In de praktijk zien we steeds vaker dat de Belastingdienst informatie van een belastingplichtige gaat afdwingen via een kort geding. Het begint meestal met een vragenbrief en soms een formeel informatieverzoek (of informatie beschikking). Wie structureel weigert informatie te verstrekken loopt niet alleen het risico op een informatiebeschikking en omkering bewijslast maar ook op een kort geding. De belastingdienst kan namelijk via de civiele rechter medewerking afdwingen (met forse dwangsommen). Dit bleek al bij de Oger zaak maar recent ook bij een procedure bij de Rechtbank Limburg.
De feiten bij het kort geding inzake boekenonderzoek belastingdienst
In december 2025 start de belastingdienst een boekenonderzoek bij een belastingadvieskantoor. Het onderzoek richt zich op de fiscale winst en inkomstenbelasting over 2020 en 2021. Ook wordt de omzetbelasting gecontroleerd. De bestuurder vraagt uit stel tot februari 2026. Vervolgens gebeurt er eigenlijk niks en zijn partijen alleen maar met elkaar aan het schrijven, zonder dat er informatie wordt verstrekt. Kort voor het kort geding wordt alsnog een deel van de informatie verstrekt. Volgens de belastingdienst ontbreekt echter nog een deel van de informatie. Het belastingadvieskantoor moet nog auditfiles, leasecontracten, stukken over voorzieningen etc verstrekken. In een kort geding wordt het belastingadvieskantoor (BV en maatschap) door de rechtbank gedwongen om de informatie alsnog te verstrekken (onder dwangsom van 5.000 per dag en 500.000 per persoon).
Het toetsingkader bij een kort geding tegen de belastingdienst
De voorzieningenrechter loopt een bepaalde marsroute
- Spoedeisend belang: wordt vrijwel altijd aangenomen, zeker als navordering of verjaring speelt
- Relevantie. De maatstaf is ruim: de informatie moet van belang kunnen zijn voor de heffing, en de vraag mag niet kennelijk irrelevant zijn.
- Bepaaldheid. Het verzoek moet concreet zijn en afgebakend naar periode, rekeningen en soort stukken. Open formuleringen en een fishing expedition worden geschrapt.
- Bestaan en beschikkingsmacht. De Staat moet dit aannemelijk maken, maar een verweer moet onderbouwd zijn (HR 2022).
- Nemo tenetur. Informatie die van de wil van de betrokkene afhangt: verstrekking kan worden bevolen, maar met een gebruiksbeperking (geen boete of strafvervolging). Informatie die daar niet van afhangt (zoals bankafschriften): geen beperking (De Legé).
- Bij derden: proportionaliteit en subsidiariteit (art. 8 EVRM en de AVG). Dit is het enige punt waar in 2026 nog onderdelen van de vordering zijn gesneuveld.
- Dwangsom. Termijn: veertien tot achtentwintig dagen. Bedragen: € 5.000 tot € 100.000 per dag. Maxima meestal rond € 350.000–500.000, maar een dwangsom zonder maximum is toegestaan.
- Daarnaast volgt een proceskostenveroordeling.
Bij een dergelijke procedure zijn er voor de belastingplichtige meerdere smaken
- Voor het kort geding onderhandelen over de reikwijdte van het verzoek
- Gericht verweer voeren in kort geding, per vraag of informatieverzoek reageren of aangeven dat de stukken niet bestaan of er niet zijn
- Aangeven dat informatie wordt gebruikt voor een boete of onder geheimhouding valt
- Vrijwillige verbetering indienen
Noot fiscaal jurist inzake kort geding bij boekenonderzoek
De belastingdienst stuurt normaal gesproken een vragenbrief waarin veel informatie wordt opgevraagd. Meestal is er dan nog wat discussie over de fiscaal relevante informatie. Komen partijen er niet uit dan volgt veelal een informatiebeschikking, maar tegenwoordig zien we vaker dat de belastingdienst niet via de fiscale route dit probleem aanvliegt maar via de civiele rechter.
Elke belastingplichtige of administratieplichtige moet op verzoek van de Belastingdienst informatie verstrekken. Deze informatie moet van belang zijn voor de belastingheffing van de persoon of onderneming of van een derde. Over de omvang van die verplichting ontstaat regelmatig een discussie. De belastingdienst vraagt soms zoveel informatie dat de belastingplichtige van mening is dat sprake is van "rupsje nooit genoeg". Daarom is artikel 52a AWR ingevoerd, de informatiebeschikking. Via een informatiebeschikking wordt dan de informatie opgevraagd en de belastingplichtige kan hiertegen in bezwaar en beroep. De fiscale rechter kan zo bepalen of alle gevraagde informatie ook moet worden verstrekt. Als de belastingplichtige hieraan niet voldoet kan dit tot gevolg hebben dat de bewijslast omkeert en/of de bewijslast bij belastingplichtige wordt verzwaard (artikel 25 lid 3 AWR).
De procedure via de informatiebeschikking kan zomaar 1 tot 2 jaar duren. De belastingdienst zoekt dus naar alternatieven, deze is gevonden in het kort geding via de civiele rechter. De basis is gelegd in een uitspraak van de Hoge Raad uit 2009. Voor een dergelijke procedure is een spoedeisend belang nodig en moet de informatie ook bestaan (zie Hoge Raad in 2013), als de informatie niet zou bestaan moet dit worden onderbouwd (Hoge Raad 2022). Tevens moet de informatie worden gebruikt voor de belastingheffing en niet voor een boete (Rechtbank 2025). In 2015 stelt de Hoge Raad wel paal en perk, de belastingdienst mag niet vissen in een grote informatie vijver en kijken wat er aan de haak komt.
Het botweg weigeren om informatie te verstrekken geeft vaak veel onnodige discussies. Via het kort geding staat de belastingplichtige al snel met 3-0 achter. De ervaring leert dat het beter is om met elkaar in gesprek te gaan en te blijven. Informatie die uberhaubt moet worden verstrekt moet ook gewoon worden verstrekt. Over extra informatie (zoals whats app berichten, mails, telefoongesprekken, adviezen, DD onderzoeken etc.) moeten werkbare afspraken worden gemaakt.
Bronnen en vindplaatsen kort geding belastingdienst
Hoge Raad d.d. 18 september 2009 ECLI:NL:HR:2009:BI5906 Basis arrest
Hoge Raad d.d. 12 juli 2013 ECLI:NL:HR:2013:BZ3640 Liechtensteinse stichting
Hoge Raad d.d. 24 april 2015 ECLI:NL:HR:2015:1137 fishing expedition mag niet
Hoge Raad d.d. 18 maart 2022 ECLI:NL:HR:2022:378
Rechtbank Midden Nederland d.d. 14 maart 2025 ECLI:NL:RBMNE:2025:966
Rechtbank Limburg d.d. 9 september 2026 ECLI:NL:RBLIM:2026:9514
Vakantiewoning of tweede woning en gevolgen in box 3
De Tweede Kamer boog zich op maandag 19 januari 2026 over de voorgestelde nieuwe opzet van box 3. De meeste partijen zien het voorstel wel zitten, maar dat is vooral omdat alternatieven ingewikkeld zijn en uitstel de staatskas veel geld kost.
Het wetsvoorstel moet – indien het wordt aangenomen – per 1 januari 2028 in werking treden. Om deze planning te halen, dient de Tweede Kamer uiterlijk 15 maart 2026 in te stemmen met het voorstel. Eén van de onderdelen die daarbij nadrukkelijk ter discussie staat, is de fiscale behandeling van vastgoed in box 3, in het bijzonder onroerende zaken die niet worden verhuurd maar voor eigen gebruik ter beschikking staan.
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV om box 3 heffing te beperken? Stuur ons gerust een e-mail
Vastgoedbijtelling woning in eigen gebruik box 3
Eerder hoefde een belastingplichtige nog geen rekening te houden met een voordeel wegens eigen gebruik van een onroerende zaak, zoals een tweede woning, maar vanaf 1-1-2026 moet hij wel box 3-heffing betalen over de zogenoemde economische huurwaarde daarvan. Dat is de huurprijs die bij verhuur onder normale omstandigheden bedongen kan worden. Artikel 5.19 van het wetsvoorstel bepaalt dat deze economische huurwaarde forfaitair wordt vastgesteld op 3,35% van de waarde van de onroerende zaak. Juist deze forfaitaire vastgoed-bijtelling staat momenteel onder druk. In de Tweede Kamer zijn verschillende moties ingediend die zich richten tegen de hoogte en de onderbouwing van dit forfait.
Rendement onroerende zaken – direct en indirect rendement
Bij het belasten van rendement op onroerende zaken in box 3 wordt onderscheid gemaakt tussen indirect en direct rendement.
Het indirecte rendement betreft de waardeontwikkeling van de onroerende zaak gedurende de bezitsperiode bij de belastingplichtige. Deze waardeontwikkeling komt tot uitdrukking in een vermogenswinst of -verlies en wordt belast bij vervreemding van de onroerende zaak of een gedeelte daarvan.
Het directe rendement ziet op de voordelen die gedurende het kalenderjaar worden genoten, zoals huurinkomsten of – bij eigen gebruik – een forfaitair vastgesteld voordeel. Voor de belastingheffing over het directe rendement is gekozen voor een indeling naar het feitelijke gebruik van de onroerende zaak. Het wetsvoorstel onderscheidt daarbij drie situaties:
1. Gehele jaar verhuur van een tweede woning of vakantiewoning
Indien de onroerende zaak gedurende ten minste 90% van het kalenderjaar wordt verhuurd, worden de daadwerkelijk genoten huurinkomsten in box 3 belast.
2. Gehele jaar niet-verhuur (eigen gebruik) van tweede woning of vakantiewoning
Indien de onroerende zaak het gehele kalenderjaar niet wordt verhuurd en voor eigen gebruik ter beschikking staat, wordt een forfaitair rendement in aanmerking genomen ter grootte van de vastgoedbijtelling van 3,35% van de (WOZ-)waarde.
3. Gemengd gebruik vakantiewoning of tweede woning
Indien de onroerende zaak minder dan 90% van het kalenderjaar wordt verhuurd, wordt het hoogste bedrag belast van óf de daadwerkelijk genoten huurinkomsten óf de vastgoedbijtelling. Deze indeling geldt per kalenderjaar en per afzonderlijke onroerende zaak. Het is dus mogelijk dat een belastingplichtige binnen één jaar verschillende onroerende zaken heeft die onder verschillende categorieën vallen. Een onroerende zaak kan per kalenderjaar slechts aan één categorie worden toegerekend.
Kritiek op de vastgoedbijtelling bij vakantiewoning in box 3
De kritiek op de vastgoedbijtelling in haar huidige vorm is tweeledig. Enerzijds richt deze zich op de hoogte van het forfaitaire percentage en de wijze waarop dit is vastgesteld. Anderzijds wordt gepleit voor het opnemen van een tegenbewijsregeling voor situaties waarin feitelijk geen rendement wordt behaald, zoals bij (langdurige) ongewenste leegstand.
Actualisering van het forfait
Het forfaitaire percentage van 3,35% is gebaseerd op een SEO-rapport uit 2022, waarin gebruik is gemaakt van marktgegevens uit de jaren 2019 tot en met 2021. Sindsdien zijn de WOZ-waarden van onroerende zaken sterk gestegen, terwijl de huurprijzen aanzienlijk minder hard zijn meegegroeid. Op basis van recentere gegevens zou een lager percentage, bijvoorbeeld circa 2,80%, beter aansluiten bij de huidige marktomstandigheden.
Tegen deze achtergrond wordt aangevoerd dat het hanteren van een dergelijk forfait moeilijk te rijmen is met het doel van het wetsvoorstel, namelijk het zo veel mogelijk belasten van het daadwerkelijk behaalde rendement.
Tegenbewijsregeling bij leegstand
Daarnaast voorziet het wetsvoorstel niet in een specifieke tegenbewijsregeling voor situaties van ongewenste leegstand, zoals bij winkelpanden waarvoor langdurig geen huurder kan worden gevonden. Ook in dergelijke gevallen wordt de vastgoedbijtelling onverkort toegepast.
Dit kan ertoe leiden dat belasting wordt geheven over een verondersteld rendement dat in werkelijkheid niet, of slechts gedeeltelijk, is gerealiseerd. Ook dit punt leidt tot vragen over de mate waarin het voorstel aansluit bij de realiteit – hetgeen centraal staat bij dit wetsvoorstel.
Noot fiscaal jurist inzake vakantiewoning in box 3
In een periode waarin de box 3-wetgeving al geruime tijd onder druk staat en wordt gezocht naar een juridisch houdbare en rechtvaardige vorm van belastingheffing, roept de vastgoedbijtelling in haar huidige vorm vragen op. Het hanteren van een forfait dat onvoldoende aansluit bij de werkelijkheid, vergroot het risico op hernieuwde discussie en mogelijke procedures.
Het pleidooi voor belastingheffing naar werkelijk rendement verliest aan overtuigingskracht wanneer tegelijkertijd wordt vastgehouden aan forfaitaire regelingen die hiervan afwijken en geen ruimte laten voor tegenbewijs. Met het oog op de naderende deadline van 15 maart 2026 lijkt het aannemelijk dat de discussie over de vastgoedbijtelling nog niet is beslecht.
Wilt u weten wat deze ontwikkelingen betekenen voor uw situatie? Wij volgen de ontwikkelingen nauwgezet en helpen u graag bij het in kaart brengen van de gevolgen. Neem gerust contact op met één van onze fiscaal juristen via het contactformulier op onze website of telefonisch.
Bronnen vakantiewoning in box 3
Motie van het lid Grinwis, Tweede Kamer, vergaderjaar 2025–2026, 36 748, nr. 15
Motie van het lid Van Eijk, Tweede Kamer, vergaderjaar 2025–2026, 36 748, nr. 16
Verkoop of opvolging bij MKB bedrijven
Soms komen er rapporten uit die een mooi zicht geven op MKB Bedrijven. De kleinbedrijf Index is in 2026 gepubliceerd. Deze onderzoek is verricht door Qcredits, de Hogeschool Utrecht en ONL voor ondernemers. De belangrijkste conclusies zijn:
- 35% van de ondernemers overweegt een verkoop binnen 5 jaar
- 500.000 MKB Ondernemers moeten bezig met verkoop of opvolging van hun bedrijf
- Belangrijkste motief is pensioengerichtigde leeftijd
- 17% heeft al concrete stappen gezet, 83% is niet of slecht voorbereid
- 50% heeft wellicht een opvolger maar weet dit niet zeker, ook wil 50% wel betrokken blijven na de verkoop
- Loslaten en de bal voor verkoop oppakken is grootste faal factor
- MKB ondernemers weten niets of te weinig over de fiscale mogelijkheden en/of financiële gevolgen
Voor de eerste stap zou u deze white paper over verkoop van uw onderneming kunnen bestellen.
Checklist voor verkoop MKB onderneming
Veel MKB ondernemers beginnen te laat met de voorbereiding voor een mogelijke opvolging of verkoop. Het gevolg hiervan is een lage verkoop opbrengst, langer moeten meewerken en een omvangrijke fiscale afrekening. Wat ondernemers vaak vergeten?
- BV structuur is vaak voordeliger
- Pensioen is een aandachtspunt en kent mogelijkheden
- Bedrijfspand in aparte BV onderbrengen is fiscaal voordelig
- Bedrijfsopvolgingsregeling kent termijnen van 3 tot 5 jaar
- MKB ondernemer moet vaak deels een verkoop mede financieren (externe financier zal vaak 60% van de koopsom willen financieren)
Belangrijkste problemen bij opvolging of verkoop
De meest genoemde problemen of barrières voor MKB ondernemers voor een mogelijke opvolging of verkoop zijn de volgende:
- Ik weet niet wie het bedrijf zou kunnen kopen of wie de opvolger is : 36%
- Ik weet de fiscale gevolgen niet : 36%
- Ik heb geen idee wat mijn MKB bedrijf waard is : 36%
- Ik weet niet welke adviseur mij kan helpen of waar ik terecht moet : 30%
- Ik weet niet hoe ik mijn bedrijf te koop moet zetten: 29%
- Ik kan niet overzien wat er allemaal bij komt kijken: 27%
Voorbereiding verkoop MKB bedrijf, wat moet ik doen?
Wij adviseren wekelijks MKB bedrijven bij een opvolging, overdracht aan kinderen en/of verkoop. Een gedegen voorbereiding (voorkeur 3 - 5 jaar voor de opvolging of verkoop) is hierbij van belang. De belangrijkste fiscale adviezen zien op:
- Inbreng in de BV eventueel met holding structuur
- Bedrijfsopvolgingsregeling
- Splitsing vastgoed en onderneming in aparte rechtspersonen
- Oprichting van een STAK en verzorgen estate planning voor de MKB ondernemer
- (Leven) testament
Noot fiscaal jurist inzake verkoop MKB onderneming
Ongeveer 35% van de MKB ondernemers wil zijn of haar bedrijf binnen 5 jaar verkopen. Ruim 80% is daar nog niet op voorbereid. Voor fiscaal juristen en accountants kan hier een belangrijke rol zijn weggelegd. Door de vergrijzing van de MKB ondernemer neemt de urgentie voor dergelijke advisering de komende jaren toe. Ruim 500.000 MKB bedrijven zullen de komende jaren worden verkocht, gestaakt of via bedrijfsopvolging binnen de familie blijven. Het kleinbedrijf vertegenwoordigt ongeveer 90% van de ondernemers in Nederland. Zijn er vragen of wilt u een gesprek met een ervaren fiscaal jurist over de mogelijkheden en onmogelijkheden? Vul gerust onderstaand formulier in of neem contact op met onderstaande adviseurs.
Wanneer navorderingsaanslag
U krijgt een navorderingsaanslag als u volgens de Belastingdienst meer belasting zou moeten betalen dan eerder definitief is berekend (kan ook minder zijn, maar dit komt zelden voor). Navorderingsaanslagen worden meestal opgelegd in de inkomstenbelasting en vennootschapsbelasting (erfbelasting en schenkbelasting kan ook).
Wanneer mag de Belastingdienst een navorderingsaanslag opleggen?
De Belastingdienst beoordeelt uw aangifte, legt een definitieve aanslag op en het geld wordt uitbetaald. Normaal bent u dan klaar en is het jaar afgerond. In uitzonderingsgevallen mag de Belastingdienst terugkomen op haar standpunt. De belangrijkste gevallen zijn:
- Er is sprake van een nieuw feit (iets wat nog niet bekend was of bekend kon zijn);
- Schatting is onjuist;
- Kwade trouw bij belastingplichtige;
- U heeft geen aangifte gedaan;
- Er is sprake van een (duidelijke) type- of computerfout (en deze fout is voor u redelijkerwijs kenbaar).
Tot wanneer kan een navorderingsaanslag worden opgelegd?
Een navorderingsaanslag kan worden opgelegd binnen 5 jaar na het einde waarin uw belastingschuld is ontstaan. Betreft het inkomsten of vermogen uit het buitenland, dan bedraagt de termijn 12 jaar. Als u uitstel heeft gehad voor het indienen van de aangifte, dan moet u deze termijn bij de genoemde 5 of 12 jaar optellen.
Aangifte wordt uitgeworpen maar geen nieuw feit
De Hoge Raad oordeelt in 2022 over een situatie dat een aangifte inkomstenbelasting (over 2012) wordt uitgeworpen in het systeem van de belastingdienst. De vraag is of de inspecteur zich kan beroepen op een nieuw feit als een aangifte door haar eigen systeem wordt uitgeworpen ter controle en de inspecteur er verder niet naar kijkt. Opmerkelijk is dat de Hoge Raad concludeert dat de inspecteur zich gewoon kan beroepen op een nieuw feit dat navordering kan opleveren. Dit arrest is eigenlijk een bevestiging van de "niet onwaarschijnlijke mogelijkheid" zoals opgenomen in artikel 16 AWR (lid 2 letter c). De criteria die bepalen dat een aangifte moet worden uitgeworpen zijn kennelijk niet direct relevant voor een onderzoeksplicht voor de inspecteur. De belastingplichtige had wellicht een brief aan de Belastingdienst moeten sturen waarin hij of zij het negatieve resultaat uit overige werkzaamheden zou toelichten, als dit zou zijn gebeurd dan is er geen sprake van een nieuw feit. De onderzoeksplicht van de inspecteur is altijd een feitelijke aangelegenheid. Het is dus cruciaal dat belanghebbende alle feiten juist en volledig in beeld heeft. De Hoge Raad deed op 15 juni 2018 ook een uitspraak, in deze uitspraak (arrest) moest de inspecteur wel een onderzoek instellen als een aangifte wordt uitgeworpen. In deze casus werden er door de inspecteur wel vragen gesteld, in de casus uit 2022 niet.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Noot fiscaal jurist over navorderingsaanslagen
Vrijwel maandelijks behandelen wij in bezwaar of beroep situaties waarbij er een navorderingsaanslag is opgelegd. De kern van de vraag is dan: "mag het?" In dit onderdeel een aantal voorbeelden uit onze praktijk
- Kenbare fout of niet: in een mooie conclusie van de Advocaat-Generaal (20 februari 2018/ ECLI:NL:PHR:2018:180). De basis is dat de Belastingdienst slechts in uitzonderingsgevallen een navorderingsaanslag mag opleggen. Door de verregaande automatisering is de kans op fouten (bewust) groter geworden. De wet is hierop wel aangepast, bij computerfoutjes mag de Belastingdienst (meestal) ook navorderen. Een beoordelingsfout is echter geen kenbare fout (artikel 16 lid 2 letter c AWR), volgens de Hoge Raad op 27 juni 2014 (ECLI:NL:HR:2014:1528). Wat is een beoordelingsfout? Dit is een fout die wordt gemaakt door de Inspecteur omdat hij de wet of de feiten niet goed heeft toegepast. Meestal moet de aangifte dan wel door een mens worden beoordeeld. Als de Belastingdienst met ondeskundige of slordige mensen werkt, moet het niet zo kunnen zijn dat kan worden nagevorderd.
- In één oogopslag een fout zien: een fout moet redelijkerwijs kenbaar zijn. Kenbaar moet je volgens normaal spraakgebruik opvatten. De belastingplichtige moet het dus in één oogopslag kunnen zien. Zie voor een voorbeeld het arrest van de Hoge Raad op 10 januari 2014 (ECLI:NL:HR:2014:8).
- Feit moet nieuw zijn: de Belastingdienst heft soms te weinig belasting omdat ze niet alles weten of kunnen weten. Het kan ook zijn dat belastingambtenaren of computers van de Belastingdienst langs elkaar heen werken. Als de Belastingdienst (lees: de Inspecteur) wil navorderen, dan moet er sprake zijn van een nieuw feit dat hij niet wist of niet kon weten. Daarnaast moet de belastingplichtige te kwader trouw zijn. In een aantal gevallen mag de Belastingdienst ook zonder nieuw feit of kwade trouw naheffen (bijvoorbeeld verkeerde verrekening voorlopige aanslag / verliesverrekening etc). Of een feit nieuw genoeg is, is vaak onduidelijk. De Inspecteur moet op de door u verstrekte informatie kunnen vertrouwen, maar moet ook zorgvuldig zijn en indien nodig nader onderzoek instellen. Hierbij moet hij ook gebruik maken van de informatie die binnen de Belastingdienst bekend is (of bekend had kunnen zijn). Als de ambtenaren niet goed samenwerken is veelal een navorderingsaanslag niet mogelijk.
- Deskundige adviseur helpt niet echt: In een procedure bij het Gerechtshof Amsterdam d.d 14 augustus 2018 (ECLI:NL:GHAMS:2018:3088) wordt door de inspecteur een veel te lage winstcorrectie opgelegd. De inspecteur komt hier na het opleggen van de definitieve aanslag (in bezwaar door belastingplichtige) achter. De inspecteur legt een navorderingsaanslag op. Kan dit zomaar? De fout is te wijten aan een onjuist inzicht van de inspecteur, dan kan de inspecteur navorderen. De fout moet bij de belastingplichtige wel kenbaar zijn. Via een fictie moet een fout kenbaar zijn als de verschuldigde belasting meer dan 30% afwijkt. Dat is hier het geval. De uitweg is dan nog dat de belastingplichtige mocht aannemen dat de aanslag juist was. Dat is volgens het hof niet het geval. De correctie stond in brieven van de Belastingdienst en de belastingplichtige is bijgestaan door een adviseur. De vrouw had beter geen bezwaar kunnen maken, tenminste daar lijk het op.
Vragen over navorderingsaanslagen
Wij adviseren regelmatig ondernemers en particulieren bij navorderingsaanslagen. Zijn er vragen, stuur gerust een e-mail of bel ons.
Youngtimer regeling in 2026 en 2027
De youngtimer regeling gaat op de schop, wat moet de ondernemer en DGA doen?
De populaire youngtimer regeling is in 2026 al versobert en dreigt in 2027 voor een groot deel van de youngtimers te verdwijnen. De leeftijdsgrens gaat dan naar 25 jaar. Voor veel ondernemers en DGA's kan dit duizenden euro's extra aan belasting per jaar betekenen en de auto's zullen vermoedelijk ook in waarde dalen. Maar het laatste woord is in Den Haag nog niet gesproken. Wat is verstandig? Houden, verkopen, privé overnemen, elektrisch gaan rijden of wachten?
Advies: wacht nog even tot prinsjesdag !
Hoe werkt de yougtimerregeling in 2026
Wie een auto van de zaak ook prive gebruikt krijgt te maken met een fiscale bijtelling. Voor auto's die in 2026 voor het eerst worden toegelaten is de bijtelling 22% van de cataloguswaarde. Voor nieuwe volledig elektrische auto's geldt in 2026 nog een beperkt korting; over de eerste € 30.000 nog 18% en over meerdere 22%.
Een youngtimer wordt anders en fiscaal gunstiger behandeld. Is de auto in 2026 ouder dan 16 jaar dan bedraagt de bijtelling 35% van de waarde van de youngtimer in het economische verkeer (zeg de aankoopwaarde). Een youngtimer met cataloguswaarde van € 80.000 en een koopprijs van € 20.000 levert een bijtelling op van € 7.000 (35% van € 20.000) in plaats van € 17.600 (22% van € 80.000). Voor de liefhebber, de regeling staat in artikel 13bis Wet loonbelasting (of 3.20 Wet inkomstenbelasting).
Waarom is de youngtimerregeling ineens aangepast?
De wijziging is opvallen genoeg ontstaat als onderdeel van een amendement dat primair zag op de elektrische auto. Bij de behandeling van het belastingplan 2026 is besloten om de korting op de bijtelling van een elektrische auto langer in stand te houden. Vanaf 2028 verdwijnt het voordeel voor de elektrische auto volledig. De versobering van de youngtimer regeling werd budgettair gebruikt als dekking. De wijziging kwam knap laat in de boeken (pas in november 2025).
Overgangsrecht youngtimer regeling
Door de wijziging ontstond een bijzondere situatie voor youngtimers die in 2025 vijftien jaar oud waren geworden. Zij vielen in 2025 al onder de youngtimerregeling, maar zouden vanaf 1 januari 2026 tijdelijk weer onder de gewone bijtellingsregeling vallen totdat zij zestien jaar oud werden. Dit geeft onnodig gedoe en gezeur.
Daarom heeft de staatssecretaris bij besluit van 12 februari 2026overgangsrecht ingevoerd. De regeling kan gedurende heel 2026 worden toegepast wanneer de auto in 2025 meer dan vijftien maar minder dan zestien jaar geleden voor het eerst in gebruik is genomen én uiterlijk op 31 december 2025 al aan de betreffende werknemer ter beschikking was gesteld of bij de betreffende IB-ondernemer in gebruik was. Het betreft bovendien een keuze: als de gewone regeling voordeliger is, hoeft de goedkeuring niet te worden gebruikt, al met al met papier voor een onhandige wijziging.
De klap voor youngtimers in 2027
Volgens de op dit moment geldende wetgeving stijgt de leeftijdsgrens per 1 januari 2027 van 16 naar 25 jaar. Dat betekent dat een youngtimer van bijvoorbeeld 18, 20 of 23 jaar vanaf 2027 niet meer kwalificeert als youngtimer. Er wordt nogal eens geschreven dat vervolgens "22% van de cataloguswaarde" geldt. Voor veel huidige youngtimers klopt dat niet. Voor auto's die vóór 1 januari 2027 voor het eerst zijn toegelaten en waarvoor het oude algemene bijtellingspercentage geldt, kan de bijtelling 35% van de oorspronkelijke cataloguswaarde bedragen. De regeling is nog niet definitief en er zijn meerdere opties:
- Auto’s die uiterlijk op 31 december 2010 voor het eerst in gebruik zijn genomen blijven voor altijd onder de youngtimerregeling vallen.
- Auto’s die uiterlijk op 31 december 2010 voor het eerst in gebruik zijn genomen mogen tot 31 december 2031 gebruik blijven maken van de youngtimerregeling. Daarna vallen zij ook onder de verhoogde leeftijdsgrens.
- De leeftijdsgrens voor de youngtimerregeling wordt vastgesteld op 16 jaar. Dit leidt tot een vrijwel volledige terugneming van de versobering. Uit de ramingen komt naar voren dat dit de optie is met de hoogste budgettaire derving.
- De leeftijdsgrens meer geleidelijk verhogen. Per 2027 naar 17 jaar, per 2028 naar 20 jaar en per 2032 naar 25 jaar.
Bron en vindplaatsen youngtimer regeling
Kamerstukken I 2025/26, 36812, nr. Z (Kamerbrief youngtimerregeling)
Kamerstukken II 2025/26, 32140, nr. 294 (Motie versobering youngtimerregeling)
Box 3 stelsel in normale mensentaal
De nieuwe box 3 wetgeving moet nog door de eerste kamer maar is vorige week goedgekeurd door de tweede kamer. Kort en goed
- Vanaf 2028 belastingheffing van 36% over totale rendement van het vermogen
- Bepaalde kosten zijn aftrekbaar
- Berekening over de ontvangen rendementen en ook over de waardestijging (bij vastgoed niet)
- Ook mensen met minder vermogen gaan box 3 belasting betalen
- De komende jaren anders gaan beleggen is verstandig
- Verliezen kunnen enkel worden verrekend met toekomstige winsten (hierover loopt thans enige discussie in de tweede kamer)
- Bij verliezen in box 3 kan het tarief stijgen van 36% tot 90% (zie voorbeeld hieronder)
In dit artikel een uitleg over het toekomstige box 3 stelsel en mogelijke oplossingen. De grootste kritiek ziet op het feit dat u belasting moet gaan betalen over koerswinsten op crypto en beleggingen terwijl deze nog niet zijn verzilverd. Daarnaast werkt de verliesverrekening niet op een juiste wijze. Een voorstel om verlies ook met winst uit eerdere jaren te kunnen verrekenen heeft het niet gehaald in de tweede kamer. Dit is bedenkelijk en onjuist! Verliezen mogen alleen worden verrekend met toekomstige winsten.
Negatief heffingsvrij vermogen in box 3 kan niet worden overgedragen
Het kabinet is niet voornemens om een overdraagbaar heffingsvrij resultaat te introduceren in het toekomstige box 3-stelsel. Bij een overdraagbaar heffingsvrij resultaat moet in principe elke meerderjarige inwoner in Nederland jaarlijks aangifte doen voor box 3 om (een deel van) het heffingsvrije resultaat te claimen om te kunnen benutten in toekomstige jaren. Dit is in strijd met het beleidsdoel dat het aantal belastingplichtigen dat aangifte moet doen voor box 3 moet worden beperkt. Daarnaast zijn er negatieve budgettaire gevolgen en leidt een overdraagbaar heffingsvrij resultaat voor de Belastingdienst tot een massaal IH-proces met een ingrijpende wijziging in de ICT-systemen en naar verwachting veel impact op de uitvoering. Dat antwoordt Staatssecretaris Eerenberg van Financiën op 20 april 2026 op kamervragen van het lid Hoogeveen (JA21).
Wat verandert er precies in box 3 per 1 januari 2028?
Het huidige systeem met een forfait zal verdwijnen. Hiervoor in de plaats wordt belasting geheven over:
- Ontvangen inkomsten (zoals rente, dividend, huur en pacht)
- En waardeveranderingen van het vermogen
- De heffing over deze inkomsten en waardeveranderingen bedraagt 36%
- De vrijstelling gaat grotendeels in de prullenbak
Wat wil de vermogensaanwas belasting precies zeggen?
De vermogensaanwas of vermogensgroei belasting is van toepassing op vrijwel alle vermogensbestanddelen, de grootste en belangrijkste uitzondering is vastgoed en aandelen in startende ondernemingen. Jaarlijks wordt er belasting geheven over de daadwerkelijke inkomsten en de waardeveranderingen. Belangrijk hierbij is dat ook niet gerealiseerde waardeveranderingen (zeg de koerstijging) moet worden meegeteld.
Wat wil de vermogenswinst belasting precies zeggen?
Voor vastgoed en aandelen in startende ondernemingen (start ups) geldt een iets andere regime. Jaarlijks wordt belasting geheven over de huur en pacht inkomsten en tevens moet er belasting worden betaald over de waardestijging op het moment van verkoop of een ander realisatiemoment.
Hoe kan ik de belastingheffing in box 3 beperken?
De komende jaren zullen meer mensen gaan beleggen in box 4 (vermogen dat in box 3 is vrijgesteld) of in buitenlands vermogen. Vermogen dat is vrijgesteld in box 3 zijn ondermeer personenauto's, oldtimers, sieraden en kunst (mits deze niet als belegging worden gezien). Ook zal men de route naar box 1 (eigen woning, TBS vermogen, lijfrenten en pensioenen) of box 2 (BV of stichtingen) gaan onderzoeken.
Veel beleggers zullen overstappen naar de BV vorm of een familie vennootschap, dit werkt economisch een stuk eerlijker (afrekenen als er winst wordt gemaakt en verliezen kunnen worden verrekend). Voor belastingplichtigen met veel box 3 vermogen is het verstandig om tijdig de beleggingsstrategie aan te passen en fiscaal advies in te winnen.
Verliesverrekening in box 3 heffing
Het huidige box 3 stelsel kent geen verliesverrekening. Het nieuwe stelsel maakt dit wel mogelijk, verliezen mogen worden verrekend met toekomstige winsten. Verrekening van verliezen met eerdere jaren is in box 1 wel toegestaan maar in box 3 niet. Als na een verliesjaar weer positieve rendementen worden behaald wordt uiteindelijk belasting betaald over het totale nette resultaat, dit is prima. Als toekomstige winsten echter uitblijven kan dit betekenen dat er wel belasting wordt betaald over - niet gerealiseerde - winsten maar dat verliezen niet te verrekenen zijn, het tarief van 36% kan hierdoor effectief veel hoger uitkomen. Dit kan bijvoorbeeld spelen als een belegger verplicht zijn aandelen verkoopt (met verlies) om dit geld te gebruiken voor zijn eigen woning of een bedrijf. Bij overlijden vervalt de mogelijkheid tot verrekening in alle gevallen.
Voorbeeld verliesverrekening in box 3
- Henk heeft 200.000 aan beleggingen, deze stijgen vanaf 2028 elk jaar met 10% in waarde
- Rendement 2028 : 20.000, Rendement 2029 : 22.000 en rendement 2030 : 24.200.
- Totale waarde aandelen aan het einde van 2030 : 266.200
- In 2031 daalt de koers door crisis met 15%. Henk verkoopt zijn aandelen voor 226.000 (afgerond)
- Over de 4 jaar moet Henk € 23.832 aan belasting betalen, zijn totale rendement bedraagt € 26.270
- Tarief over box 3 vermogen 91%
| Belastingjaar | Rendement | Rendement in euro's | Belasting box 3 |
2028 | 10% | 20.000 | 7.200 |
2029 | 10% | 22.000 | 7.920 |
2030 | 10% | 24.200 | 8.712 |
2031 | -20% | -39.930 | 0 |
| Totaal | 26.270 | 23.832 |
Wat verandert er voor spaarders en kleine beleggers in box 3
Het huidige heffingsvrije vermogen van € 59.000 en € 118.000 bij fiscaal partners) komt te vervallen. In plaats hiervoor komt een vrijstelling van €1.800 (per belastingplichtige) op het netto rendement. Gevolgen hiervan zijn:
- Elke euro vermogen en spaargeld telt mee
- Bij stijgende spaarrente gaan ook kleine spaarders belasting betalen
- Crypto beleggers worden stevig geraakt
Welke kosten zijn aftrekbaar in box 3 vanaf 2028
- Bankkosten
- Financieringskosten
- Aankoopkosten
- Kosten beheer aandelenportefeuille
- Provisies
- Onderhoud (bij vastgoed)
- Financieringsrente (bij vastgoed)
Wat veranderd er voor vastgoedbeleggers in box 3
Voor onroerende zaken in box 3 (zoals vakantiewoning of beleggingspand) geldt in box 3 een aparte regeling. Jaarlijkst worden de huurinkomsten of pachtinkomsten belast en zijn onderhoudskosten en lasten aftrekbaar. Ook de rente op de financiering is aftrekbaar. In de nieuwe regeling in box 3 kennen we drie soorten vastgoed:
- onroerende zaak die minder dan 90% van het jaar wordt verhuurd: belasting over de hoogste van de vastgoedbijtelling (ad 2) of het werkelijke rendement (ad 3).
- onroerende zaak die gehele jaar niet is verhuurd : belasting over een forfaitaire vastgoedbijtelling (verminderd met kosten en lasten), hiertoe wordt eigen gebruik belast. De vastgoedbijtelling bedraagt 3,35% van de WOZ waarde (bij een woning) of 3,35% over de werkelijke waarde (waarde economisch verkeer) (bij niet woningen, zoals bedrijfsgebouwen).
- onroerende zaken die minimaal 90% van het jaar worden verhuurd : belasting over werkelijk rendement te verminderen met kosten en lasten.
Overige fiscale gevolgen bij vastgoed beleggingen in box 3
- Waardestijgingen of dalingen van vastgoed wordt pas in box 3 belast bij realisatie.
- Kosten van verbetering, zoals een verbouwing, zijn niet (direct) aftrekbaar maar verhogen wel de kostprijs (verkrijgingsprijs) van het vastgoed in box 3. Deze kunnen dus bij realisatie (meestal verkoop) worden meegenomen.
- Een verlies (waardedaling) op vastgoed is aftrekbaar in box 3.
Waardering vastgoed in box 3 bij nieuwe wetgeving, wat is de waarde?
Op de begindatum van het nieuwe stelsel in 2028 zal elk vermogensbestanddeel die in box 3 moet worden belast worden gewaardeerd op de waarde in het economische verkeer, hierdoor wordt elke waardedaling en stijging belast onder het nieuwe box 3 stelsel. Voor vastgoed (onroerende zaken) zal hiervoor de WOZ waarde per 1 januari 2028 gaan gelden. Daarna zal jaarlijkse waardering moeten plaatsvinden.
Wordt buitenlands vastgoed in box 3 belast ?
Voor vastgoed of vermogen in het buitenland moeten nog specifieke regels worden opgesteld. Belastingverdragen zijn hierbij het uitgangspunt, deze kunnen per land verschillen. Vastgoed in het buitenland is belast in het buitenland.
Noot fiscaal jurist inzake box 3 belastingen
We zijn in Nederland al jaren aan het piepen en soebatten over de box 3 heffing. Moet het gaan over de aanwas van het vermogen of over de winst op het vermogen. Uiteindelijk is gekozen voor de "aanwas" route. Het fictieve rendement - zoals we dat nu kennen - komt per 2028 te vervallen en vanaf dat moment wordt er box 3 belasting betaald over de werkelijke rendementen. Hierbij wordt als grondslag het ontvangen rendement (rente, dividend, huur) en de waardestijging opgeteld. Het maakt dan niet uit of het rendement uit ontvangsten (dividend/ rente) of uit koersstijgingen komt. Beleggers gaan dus vanaf 2028 belasting betalen over hun totale rendement dat stukken hoger is dan nu.
Voor de kleine belegger en spaarder komt de vrijstelling van zo'n € 60.000 per persoon te vervallen, vanaf € 1.800 gaat elke euro tellen.
De eerste kamer zal het nieuwe box 3 stelsel vast omarmen en goedkeuren. Het huidige stelsel brengt simpelweg te weinig belasting geld in de kas van de overheid. Het nieuwe stelsel brengt ruim 2-3 miljard meer op. Het huidige stelsel waarbij de belastingplichtige moet kiezen tussen het forfait of een complexe berekening voor het werkelijke rendement is niet wenselijk.
Het nieuwe box 3 systeem is een logische stap die we in vele landen kennen. De nieuwe wetgeving kent echter nog diverse fouten die nog aangepast moeten worden, zoals de verliesverrekening en het betalen van belasting over niet gerealiseerde vermogenswinsten (over beleggingen, de vakantiewoning wordt hiervan uitgezonderd). De belasting over niet gerealiseerde vermogenswinsten moet worden betaald voordat deze winst ook is gemaakt, hiervoor moeten liquide middelen voorhanden zijn.
Cashbonus gewoon aftrekbaar
Zowel de rechtbank Zeeland-West-Brabant (ECLI:NL:RBZWB:2021:785) als het Gerechtshof 's Hertogenbosch d.d. 22 februari 2023 (ECLI:NL:GHSHE:2023:685) als ook de Hoge Raad (3 jaar later) op 9 oktober 2026 (ECLI:NL:HR:2026:1631) zijn van mening dat een cashbonus - waarmee een voorwaardelijk aandelenrecht aan werknemers wordt afgekocht - gewoon aftrekbaar is voor de Vennootschapsbelasting.
De belastingdienst verloor hiermee een principiele procedure die als sinds 2021 bij de rechter liep, dit over een bedrag van ruim € 600.000
De werknemersparticipatie in een notendop
- Een Nederlandse B.V. maakte deel uit van een Franse groep. De Franse moeder (een SA) kende in 2013 en 2014 aan vijf werknemers van de B.V. voorwaardelijke rechten op aandelen toe, de werknemers waren erg belangrijk en moesten worden gebonden aan het bedrijf.
- De aandelen zouden pas worden geleverd na vier jaar dienstverband én het halen van prestatiedoelen, een logische en veel voorkomende eis. Tot die tijd waren de rechten niet overdraagbaar.
- In 2015 werd 66,7% van de aandelen in de Franse moeder verkocht aan een andere Franse vennootschap. De koper wilde de resterende aandelen van de markt halen. Daarom kregen de werknemers een aanbod: zie af van uw voorwaardelijke aandelenrechten en ontvang in ruil een cashbonus van € 217,50 per aandeel – gelijk aan de overnameprijs.
- De cashbonus kende geen voorwaarden meer: geen blijfvereiste, geen prestatiedoelen. De helft werd betaald in december 2016, de andere helft in juni 2018. Alle vijf werknemers gingen akkoord. Totaal: € 630.750, volledig ten laste van de Nederlandse B.V.
- Achteraf bleek dat geen van de werknemers de oorspronkelijke prestatiedoelen zou hebben gehaald.
- De B.V. vormde in haar aangifte vennootschapsbelasting 2015 een voorziening voor de te betalen bonus.
- De inspecteur weigerde dat met een beroep op het aftrekverbod van art. 10, lid 1, onderdeel j, Wet Vpb 1969: kosten van het toekennen van (rechten op) aandelen aan werknemers zijn niet aftrekbaar.
De rechtbank Zeeland-West-Brabant gaf de B.V. gelijk. Dus ging de inspecteur in beroep. Het Hof 's-Hertogenbosch bevestigde op 22 februari 2023 het oordeel van de rechtbank, maar op een eigen, principiële grond, de kern van de uitspraak in Oeteldonk (carnavalsnaam voor Den Bosch) is de volgende:
- Artikel 10-1-j Wet Vpb grijpt aan op het moment waarop de werknemer pseudo-aandeelhouder wordt. Dat begrip komt uit de werknemersoptiearresten van 2001
- Een verbintenis onder opschortende voorwaarde werkt pas vanaf de vervulling van die voorwaarde (art. 6:22 BW). Bij een opschortende voorwaarde is er dus in beginsel nog geen toekenning. Bij een ontbindende voorwaarde wel.
- Het hof zag de cashbonus – anders dan de rechtbank – wél als afkoop van de optierechten. Maar omdat die afkoop plaatsvond vóórdat de voorwaarden waren vervuld, is er nooit een ‘toekenning’ geweest. De bonus valt daarom buiten het aftrekverbod
De Staatssecretaris van Financiën stelde beroep in cassatie in, dus kwam eerst de adviseur van de Hoge Raad in beeld. De conclusie van Wattel is - als bijna altijd - heerlijk om te lezen en geeft een goed en volledig overzicht.
- Er zijn geen aandelen of rechten op aandelen toegekend of uitgekeerd; de toekenning was immers opgeschort.
- Met art. 10-1-j wet VPB wilde de wetgever terug naar een oud arrest uit 1956, uitgifte van aandelen aan werknemers speelt zich af in de kapitaalsfeer en raakt de winst niet.
- Op het moment dat zij de cashbonus accepteerden, waren de werknemers geen pseudo-aandeelhouders. Er werd geen recht op aandelen afgekocht, maar een toekenning die nooit in werking was getreden.
Wil de Staatssecretaris het anders, dan moet hij een voorstel tot wijziging van art. 10(1)(j) Wet Vpb indienen.” Kortom: de wetgever is aan zet, niet de rechter, advies aan de Hoge Raad, kosten zijn gewoon aftrekbaar en voorziening is mogelijk. De Hoge Raad volgt de A-G en verklaart het cassatieberoep van de Staatssecretaris ongegrond
Noot fiscaal jurist inzake aftrekbaarheid van een cashbonus
Vóór 2007 was de waarde van aan werknemers toegekende aandelen en opties aftrekbaar. Bij een toekenning onder opschortende voorwaarden gebeurde dat pas bij vervulling van die voorwaarden. Pseudo-aandeelhouderschap ontstaat pas als de rechten niet meer afhangen van een opschortende voorwaarde en feitelijk en rechtens afdwingbaar zijn.
Pas op het moment van vervulling worden de (optie)rechten feitelijk en rechtens afdwingbaar en ontstaat pseudo-aandeelhouderschap. Het hof oordeelde terecht dat nooit sprake is geweest van een toekenning van (optierechten op) aandelen. De voorziening van € 630.750 in 2015 blijft dus in stand.
Wij puzzelen nog wel even over de voorziening in 2015, omdat salariskosten normaal gesproken drukken op het jaar van betaling. Edoch in deze situatie drukken de salariskosten eerder omdat wordt gekeken naar het schadeveroorzakende feit, dat heeft zich in 2015 voorgedaan (het moment van verkoop).
De conclusie van Wattel is tof om te lezen, allereerst stelt hij dat artikel 10 lid 1 (letter j) VPB naar de tekst niet van toepassing is. Er zijn immers geen aandelen, winstbewijzen, rechten op aandelen of winstbewijzen of daarmee gelijk te stellen rechten toegekend of uitgekeerd. Pas na de opschortende voorwaarde ( in dienst blijven en prestatie leveren) zou daadwerkelijk een recht zijn verkregen om de aandelen geleverd te krijgen. Hiermee is eigenlijk de spreekwoordelijke kous af.
Greentime regeling voor auto van de zaak
We kennen de yountime regeling die fiscaal best gunstig is. De yountime regeling wordt iets aangepast, vanaf 2027 moet de auto 17 jaar oud zijn en vanaf 2028 zelfs 20 jaar (in plaats van 25 jaar). Deze regeling wordt in 2029 aangevuld met een duurzaam alternatief.
In 2029 komt hier (wellicht) een nieuwe regeling bij, de zogenaamde greentime regeling. In dit artikel behandelen wij deze regeling en tevens kijken we naar de voordelen en nadelen. De regeling wordt hier aangekondigd, dit in een brief van 5 oktober 2026.
Hoe werkt de greentime regeling voor de auto van de zaak
De voorwaarden voor de regeling zijn de volgende:
- Deze regeling geldt voor elektrische auto's van 5 - 8 jaar oud.
- Voor dergelijke auto's geldt een verlaagd bijtellingspercentage van 14% over de cataloguswaarde
- Er wordt bewust niet gekozen voor de cataloguswaarde als grondslag (in plaats van de waarde in het economische verkeer)
- Er wordt dus een korting op de bijtelling gegeven van 25%
Voordeel greentimeregeling auto van de zaak
Rekenvoorbeeld voor de greentime regeling
- Elektrische auto met cataloguswaarde va 50.000 euro
- Bijtelling normaal 22%, derhalve 11.000 euro
- Onder greentime regeling 14%, derhalve 7.000 euro
- Maximale netto voordeel per jaar 1.980 euro (netto)
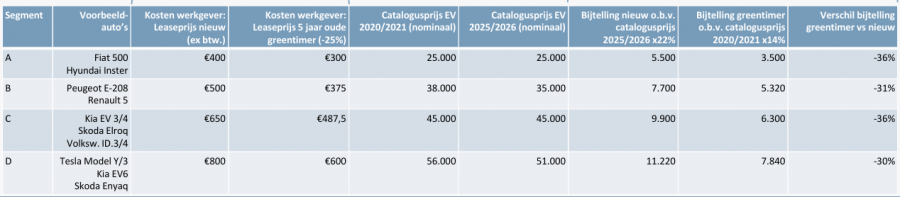
Schema greentime regeling auto van de zaak
Noot fiscaal jurist inzake de greentime regeling
In juin 2026 kwamen de eerste berichten over een bijzonder regeling voor oudere elektrische auto's. De regeling is geintroduceerd als de greentime regeling (brief en verkenning 22 juni 2026). In deze verkenning wordt gekeken naar een probleem (oudere elektrische auto's worden geexporteerd) en de aflossing (lagere bijtelling). In eerste instantie wordt de invoering in 2028 voorgesteld, dit wordt dus kennelijk iets uitgesteld. Het voordeel voor de motorrijtuigenbelasting komt in 2030 te vervallen. De volgende voorwaarden wordt er genoemd
- Invoering wetgeving 2028 of 2029
- Volledig elektrische auto van 5 - 8 jaar oud (op basis van eerste toelating)
- Maximaal gedurende een periode van 3 jaar
- Grondslag is de cataloguswaarde (en niet de economische waarde), minder discussie over waarde en hogere belasting opbrengst
- Maximale cataloguswaarde € 65.000
Vacature ervaren belastingadviseur Enschede
Ervaren Belastingadviseur of fiscaal jurist – Enschede
Complexe fiscaliteit, professionele klanten en veel vrijheid. Zonder de formele cultuur en hoge productiviteitsdruk van een groot kantoor. Dat is werken bij Jongbloed Fiscaal Juristen.
Jongbloed is een onafhankelijk fiscaal advieskantoor met vestigingen in Enschede, Almelo, Amsterdam en Den Haag. Met een team van ervaren fiscalisten adviseren zij ondernemers, familiebedrijven en vermogende particulieren over complexe nationale en internationale fiscale vraagstukken.
Voor de vestiging in Enschede zoeken wij een ervaren belastingadviseur die inhoudelijk sterk is, graag rechtstreeks met klanten werkt en toe is aan een omgeving waarin zelfstandigheid en werkplezier belangrijk zijn.
Functieomschrijving belastingadviseur vestiging Enschede
Als belastingadviseur adviseer je ondernemers, familiebedrijven en vermogende particulieren over uiteenlopende fiscale vraagstukken. Je bespreekt je adviezen rechtstreeks met je klanten en bouwt aan langdurige klantrelaties.
Je krijgt de ruimte om op termijn je eigen cliëntenportefeuille op te bouwen. Zonder koude acquisitie: je hoeft niet zelf op zoek naar nieuwe klanten. Wel wordt een ondernemende houding gewaardeerd en krijg je alle ruimte om bestaande relaties verder uit te bouwen.
Je werkt zelfstandig, maar staat er niet alleen voor. Iedere klant wordt bediend vanuit een team van twee of drie adviseurs, waardoor je kunt sparren met collega’s met verschillende fiscale expertises.
Arbeidsvoorwaarden belastingadviseur vestiging Enschede
- Vast contract vanaf dag één;
- 32-40 uur per week;
- Marktconform salaris;
- 30 vakantiedagen op basis van 40 uur;
- Pensioenregeling;
- Leaseauto;
- Laptop en smartphone;
- Flexibel werken en goede thuiswerkvoorzieningen;
- Opleidings- en ontwikkelmogelijkheden;
- Flexibiliteit in de voorwaarden;
- Voor de juiste kandidaat bestaat op termijn de mogelijkheid om toe te treden als partner.
Werkzaamheden belastingadviseur vestiging Enschede
- Adviseren van MKB-ondernemers, familiebedrijven en vermogende particulieren;
- Opstellen en bespreken van fiscale adviezen;
- Onderhouden en uitbouwen van klantrelaties;
- Signaleren van fiscale kansen en risico’s;
- Samenwerken met collega’s vanuit verschillende fiscale disciplines;
- Begeleiden van boekenonderzoeken en bezwaar- en beroepsprocedures, afhankelijk van jouw interesse.
Functie-eisen belastingadviseur Enschede
- Je hebt een HBO-opleiding Fiscale Economie/Fiscaal Recht of een WO-opleiding Fiscale Economie/Fiscaal Recht;
- Minimaal 5 jaar relevante praktijkervaring.
Daarnaast beschik je over:
- Een sterke vakinhoudelijke basis;
- Ervaring met het adviseren van ondernemers en/of zakelijke klanten;
- Ervaring met het opbouwen en onderhouden van klantrelaties;
- Een proactieve en ondernemende instelling;
- Goede communicatieve vaardigheden;
- Een klantgerichte houding;
- Zelfstandigheid én de bereidheid om met collega’s te sparren;
- De ambitie om jezelf vakinhoudelijk te blijven ontwikkelen.
Bedrijfsprofiel Jongbloed Fiscaal Juristen
Jongbloed Fiscaal Juristen N.V. is een gespecialiseerd fiscaal advieskantoor met ongeveer 20 ervaren fiscaal juristen, economen en belastingadviseurs.
Jongbloed combineert de inhoudelijke kwaliteit van een groot fiscaal advieskantoor met de praktische en ondernemende aanpak van een gespecialiseerd kantoor. Kennis delen en samenwerken staan centraal. Eens per twee weken is er vaktechnisch overleg en er is volop ruimte voor opleidingen en ontwikkeling.
De cultuur is informeel en persoonlijk. Geen stropdassencultuur, geen onnodige hiërarchie en geen focus op hoge productiviteitsdruk. Wel korte lijnen, betrokken collega’s en ruimte om je werk op een prettige manier te organiseren.
Een gezamenlijke lunch, vrijdagmiddagborrel, sporten of tafeltennissen en leuke activiteiten met collega’s horen erbij. Ook privé is er ruimte voor flexibiliteit. Eerder weg voor een schoolreis van je kind, een festival of een voordeligere vakantiedag? In overleg is veel mogelijk. Jongbloed: professioneel in het vak, informeel in de omgang.
Bedrijf schenken aan goed doel
In 2025 schonken de aandeelhouders van AFAS software 30% van hun bedrijf aan een ANBI. Deze aandelen zijn stemrechtloos. Door de schenking ontvangt de ANBI jaarlijks dividend en kan er hulp worden gegeven aan goede doelen. Vorenstaande kon in 2025 nog belastingvrij, op dit moment kan dit niet meer (heffing 31%).
Wat is steward ownership?
Steward ownership (ook wel steward-owned company) is een ondernemingsstructuur waarbij de controle over een onderneming wordt gescheiden van het economisch eigendom. Het doel is dat het bedrijf wordt bestuurd door “stewards” (beheerders) die het bedrijf leiden in het belang van de onderneming en haar missie, en niet primair voor aandeelhouders die winst maximaliseren. Soms wordt hierbij een deel van de aandelen in het bedrijf overgedragen aan een ANBI (vaak stemrechtloze aandelen).
Het model komt vooral uit Duitsland en Scandinavië en wordt toegepast door bedrijven zoals Bosch, Zeiss en eigenlijk ook bij AFAS.
Ontbreken fiscale faciliteit voor steward ownership
De bedrijfsopvolging binnen de familie (aan natuurlijke personen) kent binnen het Nederlandse belastingstelsel voldoende fiscale faciliteiten. Schenkingen door bedrijven of overdragen van een bedrijf (of deel hiervan) aan een ANBI of stichting is in Nederland niet echt mogelijk, tenminste niet fiscaal vriendelijk. Steward ownership zien we echter binnen de EU steeds meer.
Ondernemen en schenken via de BV: hoe werkt dit fiscaal?
Sinds 1 januari 2025 is de regeling geven uit de vennootschap afgeschaft. Hierdoor kan een ondernemer of DGA die via zijn BV schenkt aan een goed doel (ANBI) niet langer profiteren van een specifieke fiscale faciliteit. In het rapport Beter Geven III pleit een commissie van deskundigen onder leiding van Alexander Rinnooy Kan voor een nieuwe regeling die het schenken van ondernemingsvermogen aan goede doelen weer fiscaal mogelijk maakt zonder directe box-2-heffing. Zo blijft het ook in de toekomst mogelijk om - zoals ook bij AFAS - goede doelen in Nederland fiscaal vriendelijk te ondersteunen.
Dit adviesrapport analyseert de gevolgen van het afschaffen van de regeling en doet voorstellen voor een alternatief dat zowel maatschappelijk nuttig als fiscaal uitvoerbaar is. Volgens de commissie leidt het verdwijnen van de regeling tot een onevenwichtige fiscale behandeling. Als aandelen in een onderneming worden overgedragen aan natuurlijke personen kan vaak gebruik worden gemaakt van doorschuifregelingen, waardoor belastingheffing wordt uitgesteld. Maar bij een schenking van aandelen aan een ANBI ontbreekt een dergelijke faciliteit. Dit betekent dat een ondernemer die zijn bedrijf aan een goed doel wil schenken vaak direct box-2-belasting verschuldigd is over de meerwaarde van de aandelen, een volstrekt belachelijke regeling waarbij de overheid dus wordt beloond voor het maatschappelijke doel van de ondernemer. Door de huidige wetgeving wordt filantropisch ondernemerschap fiscaal ontmoedigd. Het vermogen dat aan de ANBI wordt geschonken gaat immers ten goede komen aan het algemene belang en maatschappelijk projecten. Waarom zou hierover belasting moeten worden betaald?
Mogelijke nieuwe fiscale regelingen voor steward ownership of bedrijf bij ANBI
Het rapport bespreekt drie mogelijke varianten voor een nieuwe regeling.
- Vrijstelling in box 2: de meest logische route, geen heffing in box 2 bij overgang van aandelen aan een ANBI. Feitelijk was dit de oude regeling die prima werkte. Kunstmatige verliesverrekening in box 2 moet worden voorkomen.
- Doorschuifregeling: alternatieve route is een doorschuifregeling, dit via een uitbreiding van de bedrijfsopvolgingsregeling. De box 2 claim is niet weg maar wordt doorgeschoven. Deze route is complexer.
- Conserverende aanslag: ondernemer / DGA krijgt een aanslag in box 2 maar hoeft deze niet te betalen zolang de aandelen bij de ANBI worden ondergebracht. Als de aandelen terugkeren bij de ondernemer / DGA komt de aanslag te vervallen
Noot fiscaal jurist inzake steward ownership
Maatschappelijk betrokken ondernemer neemt toe, dit meestal in combinatie met een groter zorg voor uw werknemers en hun prive leven. Voor ondernemers die een schenking aan een goed doel overwegen moeten we dus nog even wachten op de nieuwe wetgeving.
De commissie concludeert dat het afschaffen van de regeling geven uit de vennootschap waarschijnlijk een gemiste kans is. Een nieuwe faciliteit voor het schenken van ondernemingsvermogen aan ANBI’s kan bijdragen aan meer filantropie, een eerlijker fiscaal speelveld en mogelijk ook aan een betere vermogensverdeling in de samenleving. Voor ondernemers die maatschappelijk willen bijdragen is het daarom verstandig om hun filantropiestrategie fiscaal goed te structureren, bijvoorbeeld via aandelenoverdracht of periodieke giften. Even afwachten is voor nu de beste route. Wilt u toch stappen ondernemen? Wij helpen u graag, deskundig en vlot.
Deels bebouwde grond, bouwterrein?
De Hoge Raad heeft in haar uitspraak van 9 februari 2024, duidelijk uitgelegd via een stappenplan hoe moet worden beoordeeld of er sprake is van een bouwterrein of bebouwde grond. Ook in een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 28 januari 2025 (ECLI:NL:GHARL:2025:465 kwam deze discussie "bouwterrein of niet" aan de orde.
Bouwterrein met gedeeltelijke bouwbestemming
Het Gerechtshof heeft in 2025 een uitspraak gedaan over een perceel grond dat op het moment van levering kwalificeert als bouwterrein en daarom is belast met BTW, aldus de inspecteur. De aanwezige bebouwing is verwaarloosbaar t.o.v. het onbehouwde gedeelte van het totale perceel. Henk verkoopt 2 percelen, waarvan 1 perceel een gedeeltelijke bouwbestemming heeft, hierop staat een kleine theekoepel van 17 kubieke meter (en 4 meter doorsnede). Maar er is ook een fietsenstalling, pad en verharding voor parkeerplaats. De totale bouwbestemming beslaat ruim 250 vierkante meter (3% van het geheel). De theekoepel is een rijksmonument en mag dus niet worden gesloopt. Het Gerechtshof stelt dat het grootste perceel als bouwterrein kwalificeert omdat de bebouwing verwaarloosbaar is. De monumentale tuin heeft een eigen functie en behoort dus niet tot de bebouwing. Het Hof is het met de rechtbank eens.
De casus bij de Hoge Raad inzake bouwterrein
Deze Hoge Raad uitspraak gaat over de levering van een terrein dat deels bebouwd was met een muur, en of dit al dan niet beschouwd moet worden als onbebouwde grond (een bouwterrein) in de zin van de Wet op de omzetbelasting 1968. In deze zaak gaat het om een projectontwikkelaar die een perceel met daarop een oude fabriek had gekocht om er woningen te ontwikkelen. Na de gedeeltelijke sloop van de fabriek, met uitzondering van een muur, verkocht hij het terrein zonder omzetbelasting te voldoen, ervan uitgaande dat het als bebouwde grond geleverd werd. De belastinginspecteur beschouwde dit echter als de levering van een bouwterrein dat belast had moeten worden met omzetbelasting, en legde een naheffingsaanslag op.
Uitspraak Hoge Raad inzake BTW en bouwterrein
De Hoge Raad stelt vast dat de muur als gebouw beschouwd moet worden omdat deze vast met de grond verbonden was en dienst deed als grondkering, wat betekent dat het terrein op zich als bebouwd beschouwd kon worden. Echter, bij het bepalen of het terrein als geheel als bebouwd of onbebouwd beschouwd moet worden, had het Hof moeten onderzoeken of het onbebouwde deel van het terrein dienstbaar was aan de muur en of de muur ten opzichte van het onbebouwde deel verwaarloosbaar was. De Hoge Raad concludeert dat het terrein, gelet op de omstandigheden, als onbebouwde grond en dus als bouwterrein aangemerkt had moeten worden, wat betekent dat de levering ervan belast had moeten worden met omzetbelasting.
De Hoge Raad geeft een stappenplan voor het beoordelen of er sprake is van een bouwterrein:
- Onbebouwde Grond als Uitgangspunt
De analyse start bij de vraag of we te maken hebben met onbebouwde grond. Cruciaal hierbij is of er gebouwen of restanten zijn die nog een functie vervullen. In de besproken casus had de overgebleven muur nog een duidelijke functie als grondkering en terreinafscheiding, waardoor het perceel niet zomaar als onbebouwd werd beschouwd. - De Rol van het Gebouw
Wanneer het gebouw nog een functie vervuld moet bekeken worden of het bijbehorende terrein dienstbaar is aan het gebouw. Vergelijk een oprit bij een woning. - Dienstbaarheid van het Gebouw aan de Grond
Indien de voorgaande situatie niet van toepassing is, wordt bekeken moet worden bekeken of het gebouw dienstbaar is aan het onbebouwde terrein en of dit gebouw verwaarloosbaar is ten opzichte van het terrein. - Gebouw en grond appart behandelen
Als het gebouw niet verwaarloosbaar is ten opzichte van het restant van het terrein dan zou het voor de BTW apart behandeld kunnen worden. Echter als er sprake is van één levering dan mag de transactie niet kunstmatig worden gesplitst. Hiervan is sprake als de onderscheiden gedeelten vanuit economisch oogpunt ondeelbaar zijn dan wel één geheel vormen.
Procedure over bouwterrein of niet
Hieronder volgt een samenvatting met aandachtspunten voor de praktijk gebaseerd op de uitspraak van de rechtbank over de naheffingsaanslagen omzetbelasting voor de tijdvakken 2013, 2014, 2015 en 2016 aan een belanghebbende en tevens het hoger beroep bij het Gerechtshof (Gerechtshof Arnhem Leeuwarden d.d. 20 februari 2024 ECLI:NL:GHARL:2024:1283):
- Naheffingsaanslagen en boetes: Aan de belanghebbende zijn naheffingsaanslagen opgelegd voor de jaren 2013 tot en met 2016, met bijbehorende belastingrente en verzuimboetes.
- Geschilpunten: Het geschil betreft de vraag of voor de levering van bepaalde percelen (AC-percelen) omzetbelasting verschuldigd is, waarbij specifiek de vraag is of deze leveringen kwalificeren als de levering van bouwterreinen of als leveringen van bebouwde grond.
- Uitspraak Rechtbank: De Rechtbank heeft het beroep gegrond verklaard, een deel van de naheffingsaanslagen verminderd, en de boetebeschikkingen eveneens verminderd conform een tussen partijen gesloten compromis.
- Hoger beroep: De Inspecteur heeft tegen de uitspraak van de Rechtbank hoger beroep ingesteld, specifiek voor wat betreft de naheffingsaanslagen 2014 en 2016. Het gerechtshof is het met de inspecteur eens.
- Uitspraak : Hof Arnhem-Leeuwarden oordeelt dat de leveringen van percelen met betonplaten en riolering kwalificeren als leveringen van bouwterreinen. De aard en omvang van de bebouwing - in verhouding tot de omvang van de onroerende zaak (groot recreatieterrrein) is zo gering dat deze als verwaarloosbaar kan worden gezien..
Aandachtspunten voor de praktijk
- Definitie bouwterrein:De beoordeling of een terrein als bouwterrein kwalificeert, hangt af van alle omstandigheden, inclusief de intentie van partijen en de aard en omvang van eventuele resterende bebouwing in verhouding tot de omvang van de onroerende zaak.
- Verwaarloosbare bebouwing: Aanwezige bebouwing sluit de kwalificatie als bouwterrein niet uit als de aard en omvang van deze bebouwing zo gering zijn dat deze als verwaarloosbaar moet worden beschouwd.
- Rol van de sloop in de beoordeling: De verantwoordelijkheid voor en de wijze van uitvoering van sloopwerkzaamheden kunnen relevant zijn bij de beoordeling of sprake is van een levering van bebouwde grond of een bouwterrein.
- Bewijslast: De belanghebbende draagt de bewijslast dat de vrijstelling van omzetbelasting van toepassing is. Dit vereist objectieve gegevens die de intentie van partijen en de aard van het terrein ondersteunen.
- Fiscale optimalisatie: De uitspraak illustreert het belang van een zorgvuldige planning en documentatie bij de overdracht van onroerend goed om fiscale optimalisatie te bereiken en naheffingsaanslagen en boetes te voorkomen.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Conclusie
Met dit stappenplan van de Hoge Raad kan men in de praktijk aan de slag om te bepalen of er sprake is van een bouwterrein of van bebouwde grond. Mocht u vragen hebben of behoefte hebben aan advies met betrekking tot deze materie dan kunt u terecht bij een van onze adviseurs.
De eindheffingsregeling voor de bestelbus, hoe werkt dit?
Bestelbus is vaak fiscaal probleem, maar waarom?
Het kan zijn dat 2 of meer werknemers door de aard van het werk een bestelauto doorlopend afwisselend gebruiken. In deze situatie kan het bezwaarlijk zijn de regeling van de autokostenfictie individueel toe te passen. In dat geval kan in de loonbelasting gebruik worden gemaakt van de eindheffing. De eindheffing is op jaarbasis voor 2026 een vast bedrag van € 451 per bestelauto. Bij een aangiftetijdvak van 1 maand wordt dan € 37,58 per bestelauto per maand in de eindheffing betrokken. Dit lijkt op het eerste gezicht een eenvoudige en aantrekkelijk regeling. Voor toepassing van de regeling hoeft ook geen kilometeradministratie te worden bijgehouden, omdat dat nu juist bij doorlopend afwisselend gebruik als 'bezwaarlijk' wordt aangemerkt. De praktijk is helaas weerbarstig.
Parlementaire geschiedenis inzake de bestelbus bij wisselend gebruik
In de parlementaire geschiedenis is aangegeven dat in situaties waarin een bestelauto doorlopend afwisselend door twee of meer werknemers wordt gebruikt, een individuele toepassing van de autokostenfictie 'bezwaarlijk' is. Een praktische oplossing is in die gevallen de toepassing van de eindheffingsregeling van(toen nog) € 300 per bestelauto per jaar. In de Parlementaire Geschiedenis werd dit als volgt verwoord:
- “Het amendement strekt er verder toe de toepassing van de autokostenfictie bij bestelauto’s in twijfelgevallen praktisch te regelen. Het gaat hier om de situatie dat een bestelauto in verband met de aard van het werk doorlopend afwisselend aan verschillende werknemers ter beschikking wordt gesteld. Een voorbeeld is de situatie van een installatiebedrijf waarin de bestelauto op maandag wordt gebruikt door werknemer A, op dinsdag door werknemer B, op woensdag weer door werknemer A, op donderdag door werknemer C en op vrijdag weer door werknemer C.
In die situatie is een individuele toepassing van de autokostenfictie bezwaarlijk.
- Een praktische oplossing is te bereiken via eindheffing. Deze mogelijkheid is echter niet van toepassing als een bestelauto bijvoorbeeld een kwartaal wordt gebruikt door werknemer A, het volgende kwartaal door werknemer B enzovoorts. Het gaat om de situatie dat de bestelauto vanwege de aard van het werk doorlopend afwisselend door twee of meer werknemers wordt gebruikt."
Voorbeelden Handboek loonheffingen inzake de bestelbus
Het Handboek loonheffingen van de Belastingdienst geeft een tweetal voorbeelden inzake het doorlopend afwisselend gebruik.
Voorbeeld 1
Een bedrijf heeft 3 bestelauto’s en 7 monteurs. Bij een melding gebruiken ze willekeurig 1 van de beschikbare bestelauto’s. In deze situatie is sprake van doorlopend afwisselend gebruik en moet u eindheffing toepassen.
Voorbeeld 2
2 van uw werknemers hebben ieder een bestelauto. Ze besluiten deze auto’s dagelijks te ruilen. Er is nu geen sprake van doorlopend afwisselend gebruik. Eindheffing is voor deze bestelauto’s niet mogelijk. Er is ook geen sprake van doorlopend afwisselend gebruik als werknemer A een bestelauto de ene week gebruikt en werknemer B de volgende week.
De praktijk
Zoals aangegeven is de praktijk weerbarstig en wordt het voordeel van het gebruik van bestelauto's bij belastingcontroles vaak als een (netto) loonvoordeel aangemerkt omdat de regeling voor doorlopend afwisselend gebruik door de Belastingdienst wordt onthouden (en dan gelden weer de normale regels voor het belasten van privégebruik van een auto van de zaak. We doen een greep uit de argumenten die de Belastingdienst gebruikt om de regeling voor doorlopend afwisselend gebruik af te wijzen:
- Het doorlopend afwisselend gebruik moet worden aangetoond. Dat kan onder meer door het overleggen van een (sluitende) kilometeradministratie.
Commentaar inzake de bestelbus en fiscale regeling
De regeling was nu juist bedoeld om geen kilometeradministratie te hoeven bijhouden omdat het bezwaarlijk is. Als deze administratie wel moet worden bijgehouden om aan te tonen dat de auto doorlopend afwisselend wordt gebruikt, is de regeling niet meer nodig. Er is dan een (sluitende) kilometeradministratie op basis waarvan het voordeel van de auto al dan niet (minder dan 500 kilometer privé op jaarbasis) in de loonheffing wordt betrokken.
Het is niet bezwaarlijk als de auto maar door 3 mensen wordt gebruikt om een kilometeradministratie bij te houden.
Commentaar inzake kilometeradministratie bestelbus
Of de inspecteur het al dan niet bezwaarlijk vindt om in dergelijke gevallen een kilometeradministratie bij te houden is niet van belang. In de Parlementaire Geschiedenis is een fictie opgenomen dat hiervan sprake is als 2 of meer personen de bestelauto gebruiken. Het is niet aan de Inspecteur hier (eigen) aantallen te introduceren waarbij het bezwaarlijk is een kilometeradministratie bij te houden.
Als met de bus 's ochtend naar een locatie wordt gereden en voor de lunchpauze weer terug wordt gereden naar kantoor en 's middags wordt nog een dergelijke rit gemaakt, is geen sprake van doorlopend afwisselend gebruik, ook als niet met dezelfde auto wordt gereden.
Commentaar inzake parlementaire geschiedenis
We verwijzen naar het voorbeeld uit de Parlementaire Geschiedenis. Dat spreekt voor zich en ook hier legt de Inspecteur kennelijk een geheel eigen maatstaf aan.
Noot fiscaal jurist inzake afwisselend gebruik bestelbus
Bij belastingcontroles zijn de bestelbusjes object van controle en omvangrijke correcties omdat de Belastingdienst de regeling voor doorlopend afwisselend gebruik niet toe staat. De correcties zijn omvangrijk vanwege (i) het aantal busjes, (ii) het gebruteerde loonbelastingtarief (iii) de correctie over maximaal 5 jaren en (iv) de boete. Er valt tegen de correcties (naar aanleiding van de stellingnames van de Belastingdienst) op basis van de wetsgeschiedenis veel af te doen. Om hierover duidelijkheid te krijgen zal nog wel een aantal beroepsprocedures nodig zijn. Liefhebbers voor procedures zitten jaren in onzekerheid en moeten behoorlijke kosten maken voor (hoger) beroep.
Bronnen en vindplaatsen
Wetsvoorstel 30 306, nr. 40.
Gerechtshof Den Haag 19 november 2019, ECLI:NL:GHDHA:2019:3152.
Erfbelasting overlijdensrisicoverzekering
Erfbelasting is een belasting die wordt geheven over een ontvangen erfenis. In sommige gevallen geldt dit ook voor een uitkering uit een overlijdensrisicoverzekering (ORV). De Belastingdienst beschouwt deze uitkering in bepaalde situaties namelijk als onderdeel van de erfenis, waardoor erfbelasting verschuldigd kan zijn. In dit artikel wordt hier verder op ingegaan en wordt beschreven hoe je eventueel erfbelasting kan voorkomen.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Overlijdensrisicoverzekering en belastingen
Een overlijdensrisicoverzekering is een levensverzekering die een bedrag uitkeert aan nabestaanden bij overlijden. Levensverzekeringen zijn een verzameling verzekeringen waarbij de verzekerde een uitkering ontvangt als een bepaalde situatie zich voordoet, bijvoorbeeld als jij of je partner overlijdt. Een overlijdensrisicoverzekering zorgt ervoor dat nabestaanden een geldbedrag ontvangen als de verzekerde binnen de looptijd van de verzekering overlijdt. Je bepaalt zelf welk bedrag je wilt verzekeren en tot welke leeftijd de verzekering geldig is.
Bij deze verzekering zijn er drie belangrijke rollen:
- de verzekeringsnemer;
- de verzekerde; en
- de begunstigde.
De verzekeringsnemer is degene die de verzekering afsluit. De verzekerde is de persoon op wiens leven de verzekering is gebaseerd. Als deze persoon overlijdt, ontvangen de nabestaanden een uitkering. De begunstigde is degene die dit bedrag krijgt uitgekeerd. Dit is vaak de partner, maar kan ook een kind of een andere aangewezen persoon zijn.
Betaalde de verzekerde zelf (een deel van) de premie uit zijn eigen vermogen? Dan betaalt degene die de uitkering krijgt erfbelasting. Hieronder worden diverse situaties weergegeven die aan de orde kunnen komen en die de fiscale gevolgen van bepaalde keuzes laten zien.
Overlijden, levensverzekering en belastingheffing
Wanneer iemand een levensverzekering afsluit op zijn leven en diegene benoemt zijn partner als begunstigde, dan verkrijgt de begunstigde de uitkering uit die levensverzekering. De begunstigde verkrijgt niet krachtens erfrecht, zodat niet op grond van art. 1 SW erfbelasting kan worden geheven. De fictie van art. 13 SW voorkomt dat op deze wijze erfbelasting wordt bespaard.
Artikel 13 SW is van toepassing op al wat ten gevolge van of na het overlijden van een erflater krachtens levensverzekering of derdenbeding wordt verkregen, voor zover de verkrijging kan worden toegerekend aan een onttrekking aan het vermogen van de erflater. Onttrekkingen zijn in dit verband in ieder geval premies en koopsommen.
Gemeenschap van goederen en overlijdensrisicoverzekering
Wanneer je getrouwd bent of een geregistreerd partnerschap hebt en is dat in gemeenschap van goederen kan kun je erfbelasting niet voorkomen. Jullie vermogen is altijd van jullie samen.
Tot 1 januari 2018 ontstond bij het aangaan van een huwelijk automatisch een algemene gemeenschap van goederen. Dit hield in dat dat alle bezittingen en schulden van voor en tijdens het huwelijk gemeenschappelijk werden. Hierdoor wordt de premie voor de helft onttrokken aan het vermogen van de erflater, wat betekent dat ook over de helft van de overlijdensrisicoverkering uitkering erfbelasting is verschuldigd.
Beperkte gemeenschap van goederen en overlijdensrisicoverzekering
Vanaf 1 januari 2018 ontstaat bij het aangaan van een huwelijk een beperkte gemeenschap van goederen. Er ontstaat dan alleen een gemeenschappelijk vermogen voor bezittingen en schulden die zijn ontstaan tijdens het huwelijk en bezittingen en schulden die voorafgaand het huwelijk al gezamenlijk eigendom waren. Vermogensbestanddelen die voorafgaand aan het huwelijk privé waren, blijven privé.
Als de echtgenoten in een beperkte gemeenschap van goederen zijn gehuwd, hangt het van de inhoud van de beperkte gemeenschap af of de verzekeringsuitkering bij het overlijden van een echtgenoot met erfbelasting wordt belast. Bij een beperkte gemeenschap van goederen zal aan de hand van de huwelijksvoorwaarden vastgesteld moeten worden of de premie ten laste is gekomen van het gemeenschappelijke vermogen of ten laste van het privévermogen van de echtgenoot van de erflater. Bij een gemeenschap van vruchten en inkomsten wordt ervan uitgegaan dat de premie — indien niet anders is bepaald — als een huishoudschuld ten laste komt van het gemeenschappelijke vermogen. De helft van de premie is dan onttrokken aan het vermogen van de erflater.
Huwelijkse voorwaarden en overlijdensrisicoverzekering
Als jullie huwelijkse voorwaarden of partnerschapsvoorwaarden hebben, blijft jullie vermogen gescheiden. Dit kan helpen om erfbelasting voor je partner te voorkomen. Het is daarbij belangrijk om in de voorwaarden vast te leggen uit welk vermogen de premie voor de overlijdensrisicoverzekering wordt betaald. In onderstaande hoofdstuk wordt besproken wat er in de huwelijkse voorwaarden dient te worden vastgelegd.
Koude uitsluiting
Omzeiling van heffing op grond van art. 13 SW 1956 is in de gehuwdensituatie mogelijk als in de huwelijkse voorwaardende zogenoemde koude uitsluiting bevat. In dat geval zijn gehuwden buiten elke gemeenschap van goederen gehuwd en bevatten de huwelijkse voorwaarden geen verrekenbeding. De ene echtgenoot ‘A’ kan dan op het leven van de andere ‘B’ een uitkering bedingen die bij B’s overlijden niet tot heffing leidt. Aangezien zij buiten elke gemeenschap van goederen zijn gehuwd, kunnen de verschuldigde premies slechts als privéschulden van A worden aangemerkt. A kan dan voor de bij B’s overlijden te genieten uitkering niet worden belast omdat voor de opbouw van die uitkering niets aan B’s vermogen is onttrokken.
Buiten elke gemeenschap van goederen gehuwd en overlijdensrisicoverzekering
Bij een huwelijk buiten elke gemeenschap van goederen waarbij de premie was verschuldigd door de echtgenoot van de erflater, is voor de overlijdensrisicoverzekering uitkering in beginsel geen onttrekking aan het vermogen van de erflater geweest.
Dit kan anders zijn indien de huwelijksvoorwaarden een verrekenbeding bevatten. Hierbij kan bijvoorbeeld gedacht worden aan het beding dat bij overlijden van een van de echtgenoten verrekend zal worden alsof zij in wettelijke gemeenschap van goederen waren gehuwd. Bij een dergelijk beding wordt de helft van de tijdens de huwelijksperiode betaalde premie geacht te zijn onttrokken aan het vermogen van de erflater.
Let op, je kan dit voorkomen door aan te geven dat alsof je in wettelijke gemeenschap van goederen bent gehuwd maar met uitsluiting van de bank- en spaartegoeden.
Noot fiscaal jurist inzake erfbelasting overlijdensrisicoverzekering
Een overlijdensrisicoverzekering (OVR) is meer dan alleen een financiele bescherming voor nabestaanden, dit heeft ook fiscale gevolgen. Helaas wordt dit vaak vergeten en/of verkeerd geregeld. De premie voor een ORV is in beginsel niet aftrekbaar in box 1, soms is deze gekoppeld aan een lijfrenteverzekering, dan kan dit anders zijn. De uitkering is in principe belastingvrij maar bij een verkeerd opgezette polis of onjuiste huwelijkse voorwaarden kan dit anders zijn, zie ook dit standpunt van de kennisgroep van de Belastingdienst. Voor ondernemers moet soms de keuze worden gemaakt om de verzekering in prive of via de BV (onderneming) af te sluiten. Zijn er vragen (naar aanleiding van bovenstaande)? Neem gerust vrijblijvend contact met ons op.
Onbeperkte navordering bij erfenissen
Geen navordering over buitenlands vermogen na 12 jaar
De Hoge Raad volgt de conclusie van de Advocaat-Generaal dat alleen navordering van erfbelasting over verzwegen buitenlands vermogen bestaat voor situaties waarin de navorderingsbevoegdheid per 1 januari 2012 nog niet was vervallen.
De casus over erfenissen en inkeerregeling
Tot de erfenis van een dame die in 1998 kwam te overlijden behoorden onder andere Zwitserse banktegoeden en effecten. Haar erfgenaam had dit niet vermeld in de aangifte voor het recht van successie, maar besloot dit in februari 2014 alsnog te melden middels een vrijwillige verbetering. In september 2014 kreeg belanghebbende een navorderingsaanslag opgelegd.
Rechtbank Gelderland en Hof Arnhem - Leeuwarden oordeelden allebei dat de aanslag onterecht was opgelegd. Vorenstaande om de volgende redenen:
- Zowel uit de wettekst van het derde lid van artikel 16 SW als de wetsgeschiedenis is af te leiden dat de bevoegdheid tot navordering nog aanwezig moest zijn ten tijde van de inwerkingtreding van het artikellid (1 januari 2012).
- Herleving van een al verstreken navorderingsbevoegdheid grijpt zozeer in het wettelijke systeem in, dat de wetgever expliciet terugwerkende kracht aan de bepaling in het wetsartikel had moeten verlenen.
Nu vorenstaande niet was gebeurd, kon de navorderingsaanslag niet in
stand blijven. Ook A-G
IJzerman kwam tot de conclusie dat de wetswijziging alleen betrekking
heeft op bestaande en toekomstige gevallen en dat al verjaarde gevallen
niet alsnog herleven. Nu heeft ook de Hoge Raad beslist dat de onbeperkte
navorderingstermijn zich niet mede uitstrekt tot gevallen waarin de bevoegdheid
tot navordering al was vervallen. Het zou niet de bedoeling zijn geweest
van de wetgever en de indieners van het amendement bij de bepaling om een
niet meer bestaande bevoegdheid tot navordering nieuw leven in te blazen.
Dit zou immers ook de rechtszekerheid aantasten.
Noot fiscaal jurist
Alle rechters zijn het met elkaar eens en ook de Hoge Raad geeft de inspecteur een tikje over de vingers. Een verjaare aanslag wordt in dit geval via de Edelweiss route alsnog belast. De relevante wetgeving is in 2012 aangepast en hierdoor heeft de Belastingdienst / inspecteur de bevoegdheid om erfbelasting over vermogen in het buitenland alsnog te belasten en dat dit niet meer verjaart. Kort en goed wil dit zeggen dat erfbelasting die op 1 januari 2012 nog na te vorderen zou zijn (maximaal 12 jaar) thans tot in het oneindige na te vorderen is. Als echter de erfbelasting op dat moment al wel verjaard is moeten dan wel buiten beschouwing blijven, feitelijk gaat het dus om erfenissen van voor 1999.
We zouden ons ook kunnen afvragen of - gezien allerlei uitwisselingsverdragen
- de 12 jaars termijn nog wel van toepassing mag zijn. De reden voor deze
termijn van 12 jaar is dat het lastiger is om informatie in het buitenland
te vinden, hierdoor krijgt de belastingdienst 7 jaar extra (termijn om
binnenlands vermogen is namelijk 5 jaar). Gezien allerlei verdragen en
de automatische informatie uitwisseling binnen veel landen (OESO landen)
lijkt deze extra termijn thans niet meer zo nodig.
Bron erfenissen en inkeerregeling
Hoge Raad, 3 maart 2017, ECLI:NL:HR:2017:356.
Conclusie Advocaat Generaal d.d. 15 december 2016 (ECLI:NL:PHR:2016:1350)
Gerechtshof Arnhem Leeuwarden d.d. 31 mei 2016 (ECLI:NL:GHARL:2016:4208)
Rechtbank Gelderland 3 november 2015 (ECLI:NL:RBGEL:2015:6628)
Prop firms en belastingheffing
Steeds meer traders verdienen geld via zogenoemde prop firms. Maar hoe worden deze inkomsten fiscaal behandeld? Vallen ze in box 1 als resultaat uit werkzaamheden of blijven ze in box 3 als vermogensinkomsten. De praktijk is minder duidelijk dan vaak wordt gedacht. In dit artikel (stand per 2026) analyseren wij de actuele wetgeving en de lijn die de belastingdienst meestal gaat bewandelen. Conclusie is de volgende
- In de meeste gevallen geen box 1 (ontbreken van de objectieve voordeelsverwachting)
- Box 3 alleen voor vermogensrechten (niet de tradingwinst)
- Doorslaggevend : aantoonbare structurele trading edge
Fiscale kwalificatie van een prop firm, hoe werkt dit?
De laatste tijd, waarschijnlijk in samenhang met de aangifteperiode, ontvangen wij regelmatig vragen over de fiscale kwalificatie van inkomen uit zogenoemde prop firms. Bij een prop-firmopzet legt de trader in beginsel geen eigen handelskapitaal in. In de praktijk betaalt hij meestal eerst een challenge fee of evaluation fee om te mogen deelnemen aan een beoordelingsfase.
In die fase moet hij doorgaans handelen binnen vooraf vastgestelde kaders, zoals profit targets en dagelijkse of maximale drawdown-limieten. Slaagt hij voor die evaluatie, dan krijgt hij toegang tot een funded account of, zoals veel aanbieders het zelf noemen, een simulated funded account, waarna hij onder voorwaarden recht heeft op een vooraf afgesproken winstdeling. Het economische risico van de trader zit daarmee in de betaalde fee, het niet behalen van de doelstellingen en het verlies van toegang tot het programma bij overtreding van de regels.
Rangorderegeling wet op de inkomstenbelasting bij prop firms
In box 1 worden de inkomsten uit werk en woning belast. Box 3 ziet op het belastbare inkomen uit sparen en beleggen. De rangorderegeling brengt mee dat eerst moet worden beoordeeld of een voordeel in box 1 valt. Pas als dat niet het geval is, komt box 3 in beeld. Daarbij geldt wel dat box 3 niet zonder meer “de inkomsten” als zodanig belast, maar dat moet worden beoordeeld of en in hoeverre een vermogensrecht, vordering of ontvangen saldo tot het box 3-vermogen behoort. In het klassieke arrest van de Hoge Raad uit 2009 (ECLI:NL:HR:2009:BI0481) wordt ingegaan op de grens tussen normaal vermogensbeheer en box 1 inkomen, waar begint speculatie en waar is een voordeel redelijkerwijs te verwachten.
Logischerwijs zullen wij daarom eerst de voorwaarden toelichten waaronder inkomsten uit prop firms als box 1-inkomen kunnen kwalificeren. Voordelen zijn immers alleen in box 1 belast wanneer sprake is van een bron van inkomen. Voor zover box 1 in beeld komt, ligt bij deze categorie inkomsten eerder resultaat uit overige werkzaamheden voor de hand dan winst uit onderneming.
Uit de rechtspraak volgt dat aan de volgende eisen moet zijn voldaan voor de aanwezigheid van een bron van inkomen in box 1:
- er moet sprake zijn van werkzaamheden;
- waarmee wordt deelgenomen aan het economische verkeer;
- de belastingplichtige moet het verkrijgen van voordeel beogen (subjectief criterium) en
- het voordeel moet naar maatschappelijke opvattingen kunnen worden verwacht (objectief criterium).
De derde en de vierde voorwaarde worden gezamenlijk ook wel het voordeelvereiste genoemd. Of aan de genoemde eisen is voldaan, moet worden beoordeeld naar de situatie ten tijde van het verrichten van de werkzaamheden. Onderstaand worden de vereisten afzonderlijk toegelicht.
(1) Werkzaamheden en inkomsten uit prop firms
Het eerste vereiste betreft de werkzaamhedentoets . Daarbij staat de vraag centraal of het behaalde voordeel zijn oorzaak vindt in werkzaamheden die aan de belastingplichtige kunnen worden toegerekend. Juist op dit punt ontstaat in de praktijk vaak discussie. De kernvraag is dan of het voordeel voortvloeit uit arbeid, kennis, kunde of een specifieke methode, of dat het resultaat uiteindelijk vooral wordt verklaard door speculatieve marktbewegingen. Die afbakening speelt ook bij daytrading en cryptohandel een prominente rol. De enkele omstandigheid dat intensief wordt gehandeld, veel tijd wordt besteed en professionele hulpmiddelen worden gebruikt, is daarvoor niet steeds voldoende.
(2) Deelname aan het economisch vekeer bij handel in prop firms
Het tweede vereiste ziet op de deelname aan het economische verkeer. Dit criterium dientter afbakening van activiteiten binnen de privésfeer, die niet als bron van inkomen worden aangemerkt. Zo is er bijvoorbeeld geen sprake van deelname aan het economisch verkeer indien werkzaamheden uitsluitend plaatsvinden binnen de familiesfeer. Bij het handelen via een propfirm zal doorgaans sprake zijn van deelname aan het economische verkeer omdat sprake is van transacties tussen partijen buiten de persoonlijke levenssfeer.
(3) Voordeel beogen bij traden of handel in prop firms
Het derde vereiste betreft het oogmerk om voordeel te behalen. De belastingplichtige moet de intentie hebben om winst te maken. In de context van traden via propfirms zal meestal aan dit vereiste zijn voldaan. De trader neemt immers tegen betaling deel aan een programma dat erop is gericht hem, na succesvolle evaluatie, te laten delen in positieve handelsresultaten.
(4) Voordeel redelijkerwijs te verwachten bij handel in prop firms
Het vierde vereiste is vaak het lastigst te beoordelen en vormt in de praktijk het grootste discussiepunt. Het houdt in dat er ook redelijkerwijs voordeel te verwachten moet zijn. Dit criterium speelt een centrale rol bij het onderscheid tussen normaal vermogensbeheer (box 3) en meer dan normaal vermogensbeheer (box 1).
De Hoge Raad heeft al geoordeeld dat een louter speculatief uitzicht op voordeel onvoldoende is. In recentere rechtspraak over intensieve daghandel is die lijn bevestigd: ook bij zeer actieve handel met professionele tools kan box 1 achterwege blijven als geen objectieve voordeelsverwachting aanwezig is. Daar staat tegenover dat box 1 juist wel in beeld kan komen wanneer het voordeel voortvloeit uit een aantoonbare en reproduceerbare methode, bijvoorbeeld doordat marktimperfecties structureel worden benut.
Als inkomsten uit prop firms niet kwalificeren als een bron van inkomen in box 1, komt box 3 in beeld. Dat betekent echter niet zonder meer dat “de winst uit het traden” als zodanig in box 3 wordt belast. Beoordeeld moet worden of en in hoeverre sprake is van een bezitting, vordering, vermogensrecht of ontvangen saldo dat op de peildatum tot het box 3-vermogen behoort.
Ook in een uitspraak van de Rechtbank Noord Nederland d.d. 4 april 2014 kwam de arbitrage handel bij crypto aan de orde, lees ook dit artikel over daytraden (toch geen onderneming).
Traden via een prop firm
In de kern bezien is het hoogst onzeker of een trader uberhaupt een voordeel gaat realiseren. Hij loopt het risico dat hij de door hem betaalde fee verliest wanneer hij de challenge niet haalt, de drawdown-limieten overschrijdt of anderszins niet voldoet aan de voorwaarden van de prop firm.
Daarnaast geldt dat bij veel prop firms eerst in een gesimuleerde omgeving wordt gehandeld en dat pas na succesvolle afronding van de evaluatiefase onder voorwaarden aanspraak ontstaat op winstdeling. Juist die opzet maakt dat een objectieve voordeelverwachting in fiscale zin niet zonder meer voor de hand ligt.
Daarom is goed verdedigbaar dat in de standaardpropfirmcasus geen sprake is van een bron van inkomen in box 1. Zolang het resultaat in overwegende mate afhankelijk blijft van onzekere marktbewegingen en niet van een aantoonbare, structurele kennisvoorsprong, marktimperfectie of andere reproduceerbare edge, ontbreekt veelal de objectieve voordeelverwachting die voor box 1 is vereist.
In dat geval moet vervolgens worden beoordeeld of en in hoeverre een vermogensrecht, vordering of ontvangen saldo in box 3 in aanmerking wordt genomen. Dat kan anders zijn indien de trader beschikt over een aantoonbare en structurele voorsprong waarmee het voordeel niet langer hoofdzakelijk speculatief van aard is. In zo’n situatie kan box 1, veelal in de vorm van resultaat uit overige werkzaamheden, alsnog aan de orde komen.
De overweging uit een recente uitspraak van de Rechtbank Noord-Holland kan daarbij mee in overweging worden betrokken. De Rechtbank overwoog ten aanzien van inkomsten van een daytrader:
- "De rechtbank is van oordeel dat in dit geval niet aannemelijk is geworden dat het resultaat dat eiser heeft behaald met het beleggen in (c.q. aan- en verkopen van) effecten voortvloeit uit iets anders dan de koersbeweging van de effecten tussen de momenten van aan- en verkoop daarvan. Vaststaat dat eiser een substantiële hoeveelheid arbeid heeft verricht en dat hij beschikt over deskundigheid en ervaring, maar niet vast is komen te staan dat dit meebrengt dat objectief naar maatschappelijke opvattingen beoordeeld, eiser het koersverloop van de effecten heeft kunnen voorspellen of beïnvloeden en daardoor een hoger beleggings-/handelsresultaat heeft behaald."
In deze overweging zit hem de kruks voor het onderscheid tussen inkomen in box 1 en inkomen in box 3. De overweging kan naar onze mening worden doorgetrokken naar inkomsten die een trader uit een prop firm ontvangt.
Bronnen inzake prop firms en daytraden
Hoge Raad d.d. 9 oktober 2009 ECLI:NL:HR:2009:Bi0481
Hoge Raad 9 september 2011, ECLI:NL:HR:2011:BQ2071
Rechtbank Noord Nederland d.d. 4 april 2024 ECLI:NL:RBNNE:2024:1216
Rechtbank Noord-Holland 17 oktober 2024, ECLI:NL:RBNHO:2024:14105
AI programma voor fiscalisten
Wij gebruiken dagelijks ons AI programma, soms in combinatie met Chat GPT, Claude of Co pilot. Onze eigen pakket is echter slimmer (door meer bronnen en de agent modus) en geeft duidelijke verwijzigingen, bronnen en mogelijke denkrichtingen. Dit met een tijdlijn, stappenplan en andere adviesrichtingen. Maar hoe zit het met onze collega fiscalisten?
Het onderzoek van de NOB laat naast enthousiasme ook een belangrijke zwakke plek van AI zien: de betrouwbaarheid.
- Maar liefst 88% van de respondenten noemt vertrouwen in de kwaliteit van AI-output als een belangrijke zorg.
- Vertrouwelijkheid van cliëntgegevens en AVG-vraagstukken worden eveneens nadrukkelijk genoemd.
- Ook wanneer specifiek wordt gevraagd naar fiscale analyses is de terughoudendheid groot. 39% beoordeelt de betrouwbaarheid van AI-analyses als laag en nog eens 18% als zeer laag.
Dat herkennen wij. Wie zonder fiscale kennis een ingewikkelde vraag aan AI stelt, kan een prachtig geschreven antwoord krijgen dat tóch juridisch niet klopt. Een verkeerd wetsartikel, een niet-bestaande uitspraak of een conclusie die net naast de werkelijkheid zit, kan grote gevolgen hebben.
Daarom hanteren wij bij LEO een belangrijk uitgangspunt, LEO heeft de fiscale kennis wel en is AVG proof.
Leo is bijna ISO 27001:2022 en NEN 7510 gecertificeerd, de audit is geweest en in Q4 2026 verwachten wij de certificaten te ontvangen
Nederlandse orde voor belastingadviseur doet onderzoek onder fiscalisten
In een onderzoek van de NOB onder 700 fiscalisten komt een helder beeld naar voren. Voor de meeste belastingadviseurs en fiscalisten is AI gebruik de dagelijkse praktijk. Vooral junioren gebruiken AI dagelijks. Dit maakt het volgens mij best gevaarlijk. Eigenlijk zouden junioren meer de wettekst en echt bron documenten moeten bekijken. We moeten er voor waken dat junior belastingadviseurs teveel data uit AI en google halen.
Bij senioreren gebruikt ruim 50% AI dagelijks. De meest gebruikte tooling is Copilot (73%), gevolgd door Chat GPT (28%) en Claude (14%). Bij kleinere kantoren is het gebruik van de laatste 2 een stuk groter. Vorenstaande suggereert dat grotere kantoren meer standaardiseren en geintegreerde oplossingen gebruiken en kleinere kantoren de generieke tools breder inzetten.
Het gebruik van AI als collega belastingadviseur op de achterbank valt in de praktijk echter nog tegen.
AI is geen experiment meer. Maak kennis met LEO, onze digitale fiscale collega
Kunstmatige intelligentie is in korte tijd een vast onderdeel geworden van het werk van belastingadviseurs. Uit nieuw onderzoek van de Nederlandse Orde van Belastingadviseurs (NOB) en de Stichting Opleiding Belastingadviseurs (SOB) blijkt dat fiscalisten AI inmiddels dagelijks gebruiken voor onderzoek, documentanalyse en het zoeken in wetgeving en jurisprudentie. Bij Jongbloed Fiscaal Juristen gaan we een stap verder. Wij hebben een digitale collega ontwikkeld die speciaal is ingericht voor de fiscale praktijk: LEO noemen we onze digitale collega.
De discussie over AI in de fiscaliteit gaat daarmee een nieuwe fase in. De vraag is niet langer óf belastingadviseurs AI gaan gebruiken, maar hoe zij AI verantwoord, veilig en vaktechnisch goed inzetten. En juist daar ligt volgens ons de toekomst van het fiscale adviesvak.
AI is inmiddels dagelijkse praktijk
Fiscalisten gebruiken AI vooral voor:
- fiscaal en juridisch onderzoek;
- zoeken in wetgeving en jurisprudentie;
- samenvatten en analyseren van documenten;
- kennisontsluiting;
- tekstcontrole en redactie;
- het voorbereiden van eerste analyses.
AI heeft daarmee in enkele jaren de stap gemaakt van een leuk experiment naar dagelijks gereedschap. De NOB constateert tegelijkertijd dat de meeste organisaties nog midden in die overgang zitten: 43% spreekt van structureel gebruik binnen meerdere toepassingen, terwijl 39% nog vooral experimenteert met pilots en ad-hocoplossingen.
Wij willen niet blijven experimenteren. Daarom hebben wij LEO ontwikkeld.
Wie is LEO?
LEO is onze digitale collega voor fiscalisten. Geen algemene chatbot die toevallig ook een fiscale vraag kan beantwoorden, maar AI die wordt ingezet vanuit de dagelijkse fiscale adviespraktijk. LEO ondersteunt onze fiscalisten bijvoorbeeld bij jurisprudentieonderzoek, het controleren en voorbereiden van fiscale analyses en adviezen en andere kennisintensieve werkzaamheden, checken van adviezen, jaarrekeningen en aangiften, woonplaatsonderzoeken en fiscale advisering. LEO moet daarbij niet de fiscalist vervangen maar helpen op de werkplek.
Wij zien LEO zoals wij ook een slimme collega zien: iemand die snel informatie verzamelt, verbanden legt, documenten doorneemt, alternatieven aandraagt en kritisch meekijkt. Maar uiteindelijk is het de ervaren fiscalist die beoordeelt of het geheel klopt en past bij de klant.
Wat merkt onze cliënt van LEO?
Voor onze cliënten moet AI geen technisch speeltje zijn. Het moet onze dienstverlening aantoonbaar beter maken. Wij zien vooral vijf voordelen.
- Sneller fiscaal onderzoek: Wetgeving, jurisprudentie en andere informatie kunnen sneller worden geïnventariseerd. Hierdoor kunnen onze fiscalisten sneller naar de kern van een dossier.
- Meer controle: AI kan worden gebruikt als extra controlemoment. Zijn alle fiscale invalshoeken bekeken? Zijn alternatieven onderzocht? Zijn er uitspraken of ontwikkelingen die nog aandacht verdienen?
- Meer tijd voor strategisch advies: Minder tijd besteden aan routinematig zoeken betekent meer tijd voor datgene waarvoor een cliënt daadwerkelijk een ervaren fiscalist inschakelt: overleg, structurering, onderhandeling, risico-inschatting en strategische besluitvorming
- Breder naar een probleem kijken: Een digitale collega wordt niet moe en kan snel meerdere scenario's naast elkaar zetten. Dat helpt om niet alleen het meest voor de hand liggende antwoord te onderzoeken, maar ook alternatieven.
- Kennis beter beschikbaar maken: De uitdaging voor een belastingadvieskantoor is niet alleen beschikken over kennis, maar die kennis op het juiste moment beschikbaar hebben. AI kan daarbij een belangrijke rol spelen.
Tijdwinst is mooi. Betere advisering is belangrijker
De NOB ziet al duidelijke productiviteitswinst. 45% van de respondenten bespaart door AI gemiddeld één tot drie uur per week. 11% noemt zelfs meer dan vijf uur per week. Maar wij vinden tijdwinst op zichzelf niet het belangrijkste argument. Als een onderzoek dat vroeger drie uur kostte dankzij LEO in één uur kan worden voorbereid, kunnen de overige twee uur ook worden gebruikt om dieper over de casus na te denken.
Bijvoorbeeld:
- Welke alternatieve structuur is mogelijk?
- Wat gebeurt er bij emigratie of overlijden?
- Welke fiscale positie ontstaat over vijf jaar?
- Hoe kijkt de Belastingdienst hier waarschijnlijk naar?
- Is een theoretisch optimale structuur in de praktijk ook verstandig?
- Welke juridische, financiële en commerciële risico's spelen daarnaast?
Ontwikkelingen binnen de fiscale wereld door AI
De NOB verwacht dat het traditionele model van uren × tarief onder druk komt te staan. Als research, analyse en standaardadvies sneller kunnen worden uitgevoerd, zullen vaste prijzen, abonnementen en value-based pricing waarschijnlijk belangrijker worden. De economische waarde verschuift tegelijkertijd naar complexe casuïstiek, strategische duiding en het bieden van zekerheid.
Een cliënt wil uiteindelijk niet betalen voor het aantal minuten dat een fiscalist achter zijn beeldscherm zit. Een cliënt wil een goed advies, een oplossing voor een probleem of zekerheid over een fiscale positie. De fiscalist verdwijnt niet. De fiscalist mét AI heeft wel een voorsprong. Ook onze klanten roepen steeds vaker "dit had AI ook kunnen maken" of "AI stelt het volgende...."
Deze fase willen we voor zijn.
- LEO wordt geen vervanger van onze fiscalisten.
- LEO wordt hun collega.
Een collega die razendsnel kan zoeken, analyseren en meedenken. Maar daarnaast blijft altijd een fiscalist nodig die ervaring heeft, de ondernemer kent, nuances ziet, risico's inschat en uiteindelijk zijn of haar professionele oordeel geeft.
LEO + fiscalist = slimmer fiscaal advies
Bij Jongbloed Fiscaal Juristen investeren wij daarom niet alleen in kunstmatige intelligentie, maar vooral in de combinatie van technologie en fiscaal vakmanschap. Want uiteindelijk gaat het niet om de vraag hoe slim AI wordt. Het gaat erom : wat een goede fiscalist ermee doet.
Wilt u het pakket eens proberen? Stuur gerust een e-mail aan info@jongbloed.tv
Fiscale maatregelen lijst voor ondernemers en de DGA
Op dit moment worden er diverse fiscale proef ballonnen opgelaten inzake afschaffen van maatregelen voor ondernemers en de DGA. Ook wordt er geschaakt op het box 3 bordje. De basis voor vele maatregelen is te vinden in het fiscale maatregelen stuk uit 2023, dit is een verkennend stuk tekst van onze overheid over fiscale maatregelen (en het afschaffen van wetten) die door politieke partijen kunnen worden gebruikt bij hun verkiezingsprogramma's. Zeg de technische ondersteuning voor politieke keuzes. Niemand zal een kleine 140 pagina's lezen maar als u deze tijd wel zou nemen is het even schrikken. Wat we ook zien is dat deze maatregelen langzaam worden ingevoerd waardoor het ondernemersklimaat in Nederland er niet beter op gaat worden. Het woord "afschaffen" komt een kleine 100 keer voor in dit stuk. In dit artikel kijk ik met name naar de maatregelen voor ondernemers. Met alle fiscale faciliteiten is 150 miljard gemoeid. Daarnaast stelt dit stuk dat slecht 20% van alle regelingen ook bijdragen aan het beoogde doel.
DGA met holdingstructuur ? Fiscale advies op meer dan 100 onderdelen? Vraag gerust een vrijblijvende offerte
Ondernemer en ZZPer in de toekomst
De fiscale voordelen voor ondernemers en ZZPers worden in stapjes verlaagd. De fiscale oudedagsreserve is al verdwenen, de zelfstandigenaftrek is vrijwel nihil en ondernemers worden kritisch getoetst door de belastingdienst. Tot zover niks nieuws. Het rapport gaat echter nog verder, een greep uit het rapport:
- Afschaffen zelfstandigenaftrek (reden neutraliteit en eenvoud)
- Afschaffen startersaftrek
- afschaffen S&O aftrek
- Afschaffen meewerkaftrek
- Afschaffen stakingsaftrek
- Afschaffen investeringsaftrek (KIA)
- Afschaffen MKB winstvrijstelling (reden werknemers betalen max 49% en ondernemers 44%)
Insteek is om werknemers en ondernemers fiscaal gelijk te gaan behandelen, tenminste qua belastingdruk. Dat werknemers geen risico lopen, arbeidsongeschiktheid voor hen is geregeld en pensioenen vaak door werkgevers worden betaald, wordt dan even vergeten. De belastinginkomsten stijgen met 2-3 miljard door deze wijzigingen. Ondernemerschap is hiermee niet meer aantrekkelijk. Gevolg zal ook zijn, minder innovatie, ondernemerschap en creativiteit.
DGA en BV's in de toekomst
De directeur groot aandeelhouders (DGA's) en hun BV's staan in de maatregelen lijst centraal. Met een deftig pakket aan interventies die fiscale voordelen drastisch zullen beperken.
- Box 2 tarief verhogen van 31% naar 35%
- Afschaffen lage box 2 tarief van 24,5%
- Lenen van de BV verlagen van € 500.000 tot € 17.500
- Afschaffen uitzondering excessief lenen voor de eigen woning schuld van de DGA
- Afschaffen opstap tarief in de VPB voor kleinere winst tot € 200.000 (nu 19% > 25,8%)
- DGA loon per sector gaan vaststellen
- Inperken bedrijfsopvolgingsregeling
Noot fiscaal jurist inzake fiscaal beleid Nederland de komende jaren
De fiscale maatregelen lijst 2023 had ik even gemist. Deze lijst markeert een keerpunt in het Nederlandse belastingstelsel voor ondernemers en DGA's. Er is op dit moment geld nodig voor defensie, asiel en milieu. Dat ondernemers dan moeten meebetalen is logisch. Een integrale herziening van ons stelsel zou echter logisch zijn. Hiervoor ontbreekt tijd, kennis en een stabiele regering.
Een aantal van de genoemde maatregelen zijn al in gang gezet. Het lijkt erop dat de maatregelen druppelsgewijs worden ingevoerd. De stapeling van maatregelen zorgt voor een disproportionele lastenverzwaring bij ondernemend Nederland. Het zal een wurgend effect hebben op de bedrijfscontinuiteit en investeringsbereidheid van ondernemers. De vraag zal ook zijn of de belastingdienst nog meer nieuwe maatregelen kan uitvoeren, controleren en handhaven. Ik zie zelf meer in een nieuw stelsel waarbij een integratie van de box 2 belasting en vennootschapsbelasting gaat plaatsvinden (een DGA tarief), maar dan wel eenvoudig en met oog voor het feit dat bedrijven geld moeten blijven investeren in hun bedrijf, werknemers, innovatie, etc.
Nieuwe box 3 stelsel in normale mensentaal
Het nieuwe box 3-stelsel moet vanaf 1 januari 2028 belasting heffen over het “werkelijk rendement”. De Tweede Kamer heeft het wetsvoorstel op 12 februari 2026 aangenomen; de Eerste Kamer moet nog instemmen. Het kabinet houdt het wetsvoorstel als basis, maar onderzoekt nog aanpassingen in de vermogensaanwasbelasting.
Nederland is uniek in Europa, geen enkel land belast niet gerealiseerde winsten elk jaar. Vermoedelijk zal Europa nog wel een standpunt innemen.
Kern van de box 3 regeling in 2028
Spaargeld, beleggingen, crypto en veel andere bezittingen worden belast op basis van inkomsten én waarde veranderingen. De Belastingdienst hanteert bij werkelijk rendement nu al het uitgangspunt dat niet alleen rente, dividend en huur meetellen, maar ook waardestijgingen van bijvoorbeeld aandelen, tweede woningen en crypto. Over dit rendement moet u een vast percentage (36%) belasting betalen. Tot 2028 wordt gerekend met een fictief rendement en mag u kiezen voor heffing over het werkelijke rendement.
Probleem nieuwe box 3 stelsel vanaf 2028
De Hoge Raad heeft in het Kerstarrest geoordeeld dat box 3 in strijd kan komen met artikel 1 Eerste Protocol EVRM en artikel 14 EVRM als forfaitair rendement hoger is dan werkelijk rendement. In 2024 oordeelde de Hoge Raad dat ook de Wet rechtsherstel box 3 nog steeds discriminerend kan uitwerken. Voor de huidige tegenbewijsregeling heeft de Hoge Raad bepaald dat bij werkelijk rendement óók ongerealiseerde waardeveranderingen meetellen. Dat helpt de Belastingdienst, maar lost de principiële spanning niet op: de belastingplichtige kan belasting verschuldigd zijn zonder dat hij of zij ook geld of inkomen heeft ontvangen. Bij tweede woningen stelde de Hoge Raad het voordeel wegens eigen gebruik juist op nihil, omdat de waardering daarvan politieke keuzes vraagt die bij de wetgever horen.
Het nieuwe box 3 stelsel vanaf 2028 en de kwetsbare punten
- belasting over papieren winst. De vermogensaanwasbelasting heft jaarlijks belasting over de niet gerealiseerde koersstijgingen.
- beperkte verliesverrekening zonder carry-back. Winst in 2028 en verlies in 2029? Pech, u moet belasting betalen terwijl het inkomen over 2 jaar nihil is! Carry forward bestaat wel en carry back niet. Box 1 en Box 2 kennen een ander (gunstiger) stelsel.
- forfaitair inkomen bij vastgoed/eigen gebruik. U vakantiewoning (zonder inkomen) wordt fictief belast tegen tarief van 3,35% van de WOZ waarde, ook als de woning het gehele jaar leeg staat. Eigengebruik is echter geen inkomen maar consumptie. Deze regeling geldt vanaf 70% of meer eigen gebruik.
- discussie over aanvangswaarden per 2028. De WOZ waarde over 2028 moet zo hoog mogelijk zijn, er is geen correctie mechanisme. Vermogenswinsten die voor 2028 zijn opgebouwd worden alsnog belast na 2028.
- ongelijke behandeling van liquide beleggingen en vastgoed. Effecten (zoals aandelen en crypto) worden jaarlijks belast (dus ook over papieren winsten terwijl er geen geld binnenkomt). Vastgoed wordt alleen belast bij verkoop.
- afrekening bij overlijden of verdeling zonder voldoende liquiditeit. Box 1 en box 2 kennen doorschuiffaciliteiten, box 3 niet. Erfgenamen erven een box 3 vermogen en moeten direct afrekenen over niet gerealiseerde vermogenwinst of waardegroei. Zie kennisgroepstandpunt d.d 4 augustus 2025 KG:202:2025:11
Vastgoed bezitters en nieuwe box 3 stelsel
Vastgoed bezitters moeten overwegen grootschalig onderhoud en verduurzamingsinvesteringen uit te stellen tot na 1 januari 2028, deze kosten zijn onder het nieuwe regime namelijk aftrekbaar. Ook de WOZ waarde verdient de aandacht. Een hoge waarde op de openingsbalans per 1 januari 2028 kan bij latere verkoop leiden tot minder belasting of verrekenbaar verlies.
Noot fiscaal jurist inzake box 3 stelsel in 2028
Uitstel van een nieuw stelsel kost jaarlijks ruim 2 miljard euro. Het nieuwe box 3 stelsel is dus met name een politieke en budgettaire keuze.
Diverse belastingadviseurs en fiscaal juristen waarschuwen inmiddels voor knelpunten die mogelijk botsen met fundamentele rechtsbeginselen, Hoge Raad-jurisprudentie en Unierecht. Het ontbreken van een doorschuiffaciliteit bij overlijden etc. kan grote problemen veroorzaken, aldus het register voor belastingadviseurs.
In de nota naar anleiding van het verslag Wet werkelijk rendement box 3 worden in april 2026 allerlei onderdelen behandeld en een samenvatting gegeven over de nieuwe wetgeving.
Het nieuwe box 3-stelsel is geen simpele overstap van fictie naar werkelijkheid. Het is een complex hybride stelsel waarin “werkelijk rendement” vaak ook betekent: belasting over niet-gerealiseerde waardegroei. Voor beleggers, vastgoedbezitters, DGA’s met box 3-participaties en erfgenamen is tijdige planning noodzakelijk. Wij adviseren dagelijks vermogende particulieren en DGA's over hun box 3 vermogen, mogelijke emigraties, investeringen in het buitenland en omzetting van box 3 vermogen in box 2 vermogen. Vragen? Neem gerust contact met ons op.
Ondernemingsvermogen of beleggingsvermogen bij de bedrijfsopvolgingsregeling
De bedrijfsopvolgingsfaciliteit (BOF) in de successiewet is een gunstige regeling om belastingvrij een bedrijf en / of vermogen over te dragen aan de volgende generatie. Het wordt nog interessanter als beleggingsvermogen kan worden omgevormd in ondernemingsvermogen. Voor beleggingsvermogen geldt namelijk de BOF niet. Liquide middelen of beleggingsvermogen mocht voor 5% van het ondernemingsvermogen worden meegenomen, dit mag sinds enkele jaren niet meer. Er zijn manieren om beleggingsvermogen om te vormen tot ondernemingsvermogen. De mogelijkheid om beleggingsvermogen om te vormen in ondernemingsvermogen zijn:
- Schulden bedrijf aflossen, bijvoorbeeld via privé stortingen in de BV door de DGA
- Liquide middelen aanhouden voor toekomstige investeringen in het bedrijf
- Liquide middelen aanhouden voor toekomstige overnames door het bedrijf (pas op, zie hierna)
In dit artikel zijn we eerder ingegaan op de scheiding tussen beleggingsvermogen en ondernemingsvermogen.
Wat zijn de voordelen van de bedrijfsopvolgingsregeling?
De bedrijfsopvolgingsregeling kan de belastingheffing over de waarde van uw bedrijf beperken van 35% - 40% tot 4% - 8%. (afhankelijk van de waarde van uw bedrijf). Hoe werkt dit? Bel of mail gerust eens voor een vrijblijvend gesprek met één van onze fiscaal juristen.
Duurzaam overtollige liquiditeiten en de bedrijfsopvolgingsregeling
Overtollige beleggingen of liquiditeiten kunnen meestal niet als ondernemingsvermogen worden aangemerkt. Soms worden liquide middelen aangehouden voor ondernemingsdoeleinden, zoals toekomstige investeringen. In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 23 september 2025 (ECLI:NL:GHARL:2025:5898) worden de spelregels helder toegelicht. De procedure is slecht gevoerd omdat losse stellingen en standpunten niet voldoende worden onderbouwd.
Overtollige liquiditeiten voor toekomstige overname, bedrijfsvermogen of niet?
Henk wil zijn ondernemingen (zeg een holding met 2 deelnemingen) overdragen aan zijn kinderen. In de holding is ook 3 miljoen euro aan cash, dit bedrag is bedoeld voor een toekomstige overname van een bedrijf en dus groei. Dit bedrag zou economisch mogen worden gezien als ondernemingsvermogen, zeg een overnamekas en/of investeringsgelden. Als er echter wordt geinvesteerd in een nieuw bedrijf wordt niet voldaan aan de bezitseis. De reguliere zienswijze is dat bij de beoordeling van ondernemingsvermogen moet worden gekeken op grond van geconsolideerde uitgangspunten. De aankoop van een nieuwe deelneming kan dan dus worden gezien als een objectieve uitbreiding van een onderneming (mits de nieuwe deelnemingsactiviteiten in lijn liggen met de bestaande activiteiten). De Belastingdienst en Hoge Raad kijken hier echter anders naar, zie hiertoe Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis). In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 23 september 2025 ECLI:NL:GHARL:2025:5898 wordt gekeken welke liquide middelen en effecten als ondernemingsvermogen kunnen worden gezien. Ook in een andere procedure bij de Rechtbank Gelderland d.d. 30 juni 2023 ECLI:NL:RBGEL:2023:4543 en in beroep Gerechtshof Arnhem Leeuwarden d.d. 23 september 2025 ECLI:NL:GHARL:2025:5900 kwam een gelijke situatie aan de orde.
Leningen aflossen ter voorbereiding op de bedrijfsopvolging
Als een DGA liquide middelen in zijn BV stort (Agio) en dit geld gebruikt om leningen binnen de onderneming af te lossen (bijvoorbeeld leningen op bedrijfspand of activa) kan de bedrijfsopvolgingsregeling ruimer worden gebruikt.
Welk vermogen wordt erkend voor de bedrijfsopvolgingsregeling?
De scheidslijn bij de bedrijfsopvolgingsregeling in de periode 2024 - 2026 scherper en formeler geworden. Slimme trucjes zijn opgenomen in wetswijzigingen. Het uitgangspunt is niet meer dat de fiscale balans het uitgangspunt is. Het vermogensbestanddeel moet op het verkrijgingsmoment daadwerkelijk voor bedrijfsdoeleinden worden aangehouden. De juridische basis is gelegd in het zogenaamde pottenbakkersarrest van de Hoge Raad op 18 augustus 2023 ECLI:NL:HR:2023:1054. In reactie op dit arrest heeft de kennisgroep van de belastingdienst een toelichting geschreven (KG:003:2024:12). Paar belangrijkste wijzigingen en risico's:
- Aan derden ter beschikking gestelde onroerende zaken (en bijbehorende schulden) worden niet als ondernemingsvermogen gezien (sinds 2024). Zie hiertoe ondermeer de procedure bij het Gerechtshof Den Haag d.d. 20 september 2022 ECLI:NL:GHDHA:2022:1897
- Bedrijfsmiddelen die meer dan bijkomstig prive worden gebruikt (of voor prive doeleinden van de werknemer) mogen ook niet als bedrijfsvermogen worden gezien (sinds 2025), mits waarde minimaal € 100.000 (zie wetswijziging)
Noot fiscaal jurist inzake optimaliseren bedrijfsopvolging
Door deskundige advisering en een goede voorbereiding (planning) kan via balansopschoning, heldere toerekening, planning voor de toekomst en/of via aflossen van zakelijke schulden nog steeds een optimum worden gezocht voor de bedrijfsopvolgingsregeling. Het moet wel economisch reel zijn en tijdig plaatsvinden. Hiervoor is een goede dossieropbouw met juiste stukken een vereiste. Denk hierbij aan bestuursbesluiten. schriftelijke investeringsplannen, werkkapitaal modellen, notulen en gespreksverslagen. Tevens moet de bezits- en voortzettingseisen (voorwaarden) goed worden meegewogen. Sinds het pottenbakkersarrest is de BOR regeling nadrukkelijk doel- en strekking georiënteerd. De kennisgroep komt met praktische regels:
- Keuze vermogen bij gemengd gebruik: er moeten op investeringsmoment mede ondernemingsdoeleinden zijn, sinds 2025 geldt ook de € 100.000 eis
- Historisch verband voldoende of niet: als ondernemingsetikettering alleen voortkomt uit de historie dan kwalificeert het alleen als het op het verkrijgingsmoment ook echt een ondernemingsdoel had
- Fiscale etikettering is niet beslissend: een bezitting kan voor de winstberekening worden gezien als ondernemingsvermogen maar toch beleggingsvermogen zijn voor de BOR/DSR.
Er gold tot 2025 nog een marge van 5% (de doelmatigheidsmarge) voor beperkt beleggingsvermogen. Dit is nu niet meer zo. Elk vermogensbestanddeel moet dus worden bekeken.
Vragen? We adviseren u graag en vlot. U kunt uw vraag via onderstaand formulier aan ons stellen.
Bezuinigen belastingdienst kost geld
Kans op boekenonderzoek eens per 300 jaar
En dit uit onze mond....wij maken ons oprecht zorgen over de motivatie, kennis en bezuinigingen bij de belastingdienst. Als je elke dag je best doet en ervoor wilt zorgen dat iedereen een eerlijk deel van zijn belasting gaat betalen is het erg demotiverend dat er alleen maar wordt bezuinigd terwijl de nieuwe taken toenemen en de achterstanden oplopen. Dat je dan een keer de overstap naar de adviespraktijk of het bedrijfsleven maakt lijkt logisch. Jasper de Graaf (10 jaar belastingdienst en voorzitter kennisgroep invordering) deed in oktober 2026 zijn verhaal in Buitenhof. Zie deze korte weergave op youtube, da's best schrikken, zijn conclusies
Schrijnende conclusies (inkijk in de fiscale keuken bij de belastingdienst)
- Invordering is tijdens corona stilgelegd, hierdoor explosie in werkaanbod;
- Huidige invordering is alleen bezig met kwijtscheldingsverzoeken, echte invordering is geen tijd voor;
- Tekort aan mensen (alleen) op afdeling invordering ongeveer 1.000 mensen;
- De huidige coronaschulden is ongeveer € 5 miljard, hiervan komt 60% niet meer binnen.
- De schulden berg bij invordering (waar je iets mee moet, zoals incasso trajecten en betalingsregelingen) is ongeveer € 25 miljard, hiervoor zijn eigenlijk geen mensen beschikbaar;
- Wat kost het als je tijdig gaat invorderen? Dat is niet bekend, aldus de minister van financiën
- Boekenonderzoeken bij het MKB nu ongeveer 8.000 per jaar (dit was 10 jaar geleden 28.000), dus 75% minder, dit met een nalevingstekort van 5 miljard.
- Onderzoek bij 450 grote bedrijven heeft € 1 miljard opgeleverd
- Regelgeving complexer, minder mensen, dus minder boekenonderzoeken.
- Er zijn 2.400.000 ondernemingen en 8.000 onderzoeken dus eens in de 300 jaar kans op onderzoek.
- Elk jaar komt er 5 - 6 miljard niet op tijd binnen.
- Bezuinigen belastingdienst is nu ruim 250 miljoen, dit gaat 440 miljoen worden (dus duizenden mensen minder)
Bezuinigingen bij de belastingdienst
Vanaf 2035 krijgt de belastingdienst structureel ongeveer 450 miljoen minder, naast de aangekondigde 277 miljoen komt hier nog 162 miljoen bij (bericht FNV). De Belastingdienst heeft nu al een tekort aan mensen en de afdeling invordering en boekenonderzoeken loopt al te ver achter. Nog meer bezuinigen gaat zeker geld kosten, in dit artikel beschrijven wij enige feiten die aangeven dat dit niet goed gaat.
Het kabinet denkt dat de bezuinigingen wel kunnen omdat door een eenvoudiger belastingstelsel (dat er nog niet is) en kunstmatige intelligentie (dat nog niet werkt) iedereen sneller en beter kan werken. Ook lijkt het verstandig dat burgers en bedrijven niet meer met een persoon praten maar met een chatbot. Het toverwoord AI lijkt bij de overheid nu ook ontdekt. Zorg dat de belastingdienst voldoende mensen heeft om belasting te innen, fraude aan te pakken en schulden vlotter te laten binnenkomen.
Wat speelt er bij de belastingdienst ?
Er staat op dit moment ongeveer 25 miljard aan vorderingen open waarvoor uitstel is verleend en/of invorderingstrajecten lopen (zie belastingdienst in cijfers) . Daarnaast is er nog een zogenaamde nalevingstekort van ruim 5 miljard per jaar (kamerbrief september 2026).
Omdat er te weinig mensen zijn is het aantal boekenonderzoeken de laatste jaren met 70% gedaald en is de kans dat een bedrijf wordt onderzocht erg klein (eens in de 300 jaar)
Fiscale waardering van een familiebedrijf
Wekelijks hebben wij overleg met de belastingdienst en register valuators over de waarde van een familiebedrijf. Bij de waardering van een familiebedrijf is de insteek bij de waardering dat het bedrijf wordt voortgezet. Bij familiebedrijven zal de belastingdienst (inspecteur) vaak meer aandacht besteden aan de waardering. Ook zal de belastingdienst bij een bedrijfsopvolging binnen de familiesfeer de zakelijkheid van de overdrachtsprijs en voorwaarden toetsen. Er wordt ook altijd kritisch gekeken naar vastgoed, beleggingsvermogen en overtollige liquiditeiten. Als de fiscale belangen substantieel zijn kan de inspecteur een beroep doen op het BVT (Business Valuation Team), dit is een landelijk team die zich met register valuators, accountants en fiscalisten speciaal richt op bedrijfswaarderingen. Steeds vaker zien wij dat de belastingdienst een waardering volgens de DCF standaarden opzet.
Wat is het belang van een juiste waardering van een familiebedrijf
De Belastingdienst is natuurlijk niet de enige partij die belang heeft bij een juiste en volledige waardering van het familiebedrijf. Ook erfgenamen en familieleden willen zeker weten dat de waardering juist is. Dit is nog belangrijker als het betreffende familielid niet direct actief of betrokken is bij de onderneming. Bij familiebedrijven spelen bij de waardering bijzondere omstandigheden, denk hierbij aan:
- familie ondernemers gaan meestal niet voor een maximale winst, maar voor het voortbestaan en de stabiliteit van de onderneming.
- loyaliteit van de ondernemer naar zijn personeel en de directe omgeving is vaak groot. De binding met de omgeving, klanten en personeel is hiermee hoger.
- familiebedrijven worden vaak met eigen geld gefinancieerd. De financieringsvoorwaarden zijn dan meestal minder strak geregeld. Door financiering met eigen geld kan de groei ook weer worden beperkt.
- afhankelijkheid van de familie is bij familiebedrijven vaak groter, soms is ook sprake van persoonlijke goodwill.
Hoe wordt de waarde van een familiebedrijf bepaald?
Bij de overdracht van een familiebedrijf naar de volgende generatie wordt vaak niet de spreekwoordelijke hoofdprijs gevraagd. Als het bedrijf echter niet aan alle kinderen wordt overgedragen is het van belang dat er een prijs wordt betaald die zowel voor de opvolgers als de niet opvolgende kinderen redelijk en acceptabel is. Wij werken bij de waardering van een bedrijf altijd met een erkende register valuator. In de meeste gevallen treden wij daarna in overleg met de belastingdienst.
Voor het bepalen van de waarde van een onderneming zijn meerdere wegen naar Rome. In de overname praktijk wordt vaak gewerkt met een EBITDA x factor methode. Dit gaat dan om de gecorrigeerde winst en een factor die afhankelijk is van de omvang van het bedrijf en de sector waarbinnen deze werkzaam is. De Belastingdienst werkt meestal met een de DCF Methode, deze is complex en komt vaak uit op een hogere waardering dan de EBITDA methode. Soms kan het helpen dat er al een geïnteresseerde partij is die een bieding heeft gedaan, dit kan dan als richtlijn worden gebruikt.
Valkuilen bij de waardering zijn de normalisaties, hierbij wordt gekeken naar hoe het bedrijf in normale omstandigheden zou opereren. Hierbij kunt u denken aan bijzondere eenmalige kosten of opbrengsten, hoge of lage management fee, hoge of lage huur, gratis meewerkende kinderen of echtgenoten, etc.
Waardering familiebedrijf door de belastingdienst
De belastingdienst gebruikt veelal de DCF methode en meestal wordt hierin ook rekening gehouden met een korting voor beperkte verhandelbaarheid van de aandelen (discount for lack of marketability DLOM) en ook een korting voor een beperking van invloed op de aandelen (discount for lack of control DLOC). In een uitspraak door het Gerechtshof Amsterdam d.d. 18 juli 2023 (ECLI:NL:GHAMS:2023:1951) wordt door het Gerechthof geoordeeld over de waarde van ingekochte aandelen, belastingplichtige stelt dat het box 2 voordeel € 1.500.000 bedraagt, de inspecteur stelt deze AB winst op € 5.100.000. Hof Amsterdam oordeelt dat aannemelijk is dat de tegenprestatie voor de ingekochte aandelen is overeengekomen met het oog op kunstmatige verkleining van winsten in een transactie tussen, in feite, familieleden. De tegenprestatie voor de ingekochte aandelen is dan bedongen bij een niet onder normale omstandigheden gesloten overeenkomst. Het Hof stelt de waarde iets lager vast namelijk op € 4.900.000. Belastingplichtige gaat in cassatie bij de Hoge Raad die op 27 maart 2026 uitspraak doet (ECLI:NL:HR:2026:518), omdat de procedure van feitelijke aard is wordt het beroep ongegrond verklaard.
Bedrijfsopvolgingsregeling en waardering van familiebedrijf
De bedrijfsopvolgingsregeling is de meest gunstige regeling om vermogen over te dragen naar de volgende generatie. Een groot deel van de waarde van de onderneming is vrijgesteld voor de schenk/erfbelasting. Hierdoor blijft er meer liquiditeit binnen de onderneming en/of de familie. Daarnaast kan via de doorschuifregeling (DSR) ook een inkomstenbelasting claim in box 2 worden uitgesteld (doorgeschoven naar de volgende generatie.
Waarom is de BOR/ DSR bedacht? (zie kennisgroep standpunt belastingdienst)
- Voorkomen liquiditeitsproblemen: De BOR is in het leven geroepen om de heffing van erf- en schenkbelasting - bij het verkrijgen van een onderneming - te beperken
- Belang: onbelemmerde voorzetting familiebedrijf
- Reden: behouden werkgelegenheid, stabiliteit bedrijfsleven
- Doel: voorkomen acute belastingheffing bij reële bedrijfsoverdrachten en continuïteit niet in gevaar brengen.
Wanneer is sprake van ondernemingsvermogen?
- Als vermogen / bezitting op het moment van verkrijgen echt ondernemingsvermogen is (max 10% prive gebruik)
- De Hoge Raad heeft in het arrest van 18 augustus 2023 geoordeeld dat voor de BOR alleen vermogensbestanddelen tot het ondernemingsvermogen worden gerekend die ten tijde van de verkrijging voor ondernemingsdoeleinden worden aangehouden.
Duurzaam overtollige liquiditeiten of beleggingen en de bedrijfsopvolgingsregeling
- Geld wat zich opstapelt binnen bedrijf (uit winsten)
- Er is een algemene of vage bestemming voor het geld (geen concrete plannen) > voorbeelden “continuïteit / toekomstige kansen / zekerheid”
- Overtollige beleggingen of liquiditeiten kunnen meestal niet als ondernemingsvermogen worden aangemerkt (voor toelichting zie deze uitspraak uit 2025)
Bezitseis bij uitbreiding van een onderneming
- De ondernemer moet de onderneming minimaal 5 jaar in bezit hebben voordat deze kan worden geschonken.
- Wat gaat goed? Aankoop activa/passiva die opgaan in de huidige onderneming (in dezelfde branche) Hoge Raad 29 mei 2020 ECLI:NL:HR:2020:867
- Wat gaat fout? Aankoop aandelen in een BV (deelneming) Hoge Raad 20 mei 2020 ECLI:NL:HR:2020:990 > er gaat nieuwe bezitstermijn lopen
- Discussie uitbreiding aandelenbelang: volgens belastingdienst nieuwe bezitseis (standpunt helder gemaakt in kennisgroep standpunt), standpunt kun je over discussiëren (Gerechtshof 2024).
Liquide middelen aanhouden voor toekomstige investeringen in het bedrijf
- Geld dat dient als buffer of ter versteviging van het bedrijf (en niet dienstbaar zijn voor de persoonlijke belangen van de DGA) kunnen als ondernemingsvermogen worden gezien.
- Conjunctuur gevoelige bedrijven hebben soms een grotere buffer (stootkussen nodig) zie uitspraak Gerechtshof 2025 (onder 4.25)
- Sterkte argumenten: (1) buffer is nodig voor werkkapitaal, seizoensschommelingen of convenant ruimte bij banken (2) concreet bestemd voor nabije investeringen binnen de bestaande onderneming (3) geld wordt gebruikt als financieringsfunctie binnen het concern (4) voor uitbreiding middels activa’/ passiva transactie
Liquide middelen aanhouden voor toekomstige overnames door het bedrijf (pas op!)
- Minder sterke argumenten: (1) geld staat al lang binnen bedrijf en wordt wellicht nog keer gebruikt (zie hof 2025, hier stond 42.000.000 voor toekomstige overnames), (2) overname kas voor wellicht toekomstige uitbreidingen (die nog niet concreet zijn) > kern: structurele kasbuffer zonder concreet ondernemingsdoel zijn sneller overtollige liquiditeiten. Geld moet binnen bedrijf functioneren voor concrete plannen !
Aandachtspunten bedrijfsopvolgingsregeling
- Zitten er ergens in de structuur nog soort aandelen? Soort aandelen kunnen niet onder de BOR en DSR. Deze wellicht omturnen naar gewone aandelen, wederom problemen met de bezitstermijn maar kan dan wel onder de DSR.
- Zitten er nog financieringen in de groep? Financieringen zo veel mogelijk aflossen met eigen middelen zodat beleggingsvermogen wordt omgeturnd naar ondernemingsvermogen > hier kan een substantieel voordeel worden behaald
Noot fiscaal jurist inzake waardering familiebedrijf
Bij een bedrijfswaardering vliegen de (engelse) termen je om de oren. Waarderingen volgens de Discounted Cashflow methode (DCF), Advance Tax Ruling (ATR), etc. Normaal zal de markt de prijs bepalen. De verkoper wil de hoogste prijs en de koper de laagst mogelijke prijs. Uiteindelijk hebben we het dan over de waarde in het economische verkeer (WEV). Bij een externe transactie is er weinig discussie over de prijs en de waarde. Bij een transactie tussen "verbonden personen" (bijvoorbeeld familieleden) kan dat onzakelijke of fiscale motief een reden zijn om een andere transactieprijs overeen te komen. Dan wordt het fiscaal een stuk complexer. Verbonden partijen moeten zakelijk met elkaar omgaan (At arm's Length). Meestal is er geen externe referentiewaarde (dus u bent met uw bedrijf de markt op geweest), dan moet de WEV worden berekend. De waarde is geen exacte wetenschap en niet één waardering is de juiste. Dit verklaart ook de rol van de Landelijke Business Valuation Teams (LBVT) van de belastingdienst. Deze deskundigen kijken voor de waardering vaak naar de toekomst, welke kasstromen kan uit de investering worden verwacht (de DCF methode). Tevens spelen nog een aantal facetten:
- Bezitseis: erfenis minimaal 1 jaar en bij schenking minimaal 5 jaar (met extra leeftijdcorrectie voor oudere aandeelhouders)
- Minimumleeftijd bij schenking: 21 jaar (voor de verkrijger)
- Actieve onderneming: een lopende en materiele onderneming
- Voortzettingeis: sinds 1 januari 2025 is dit 3 jaar (was 5 jaar).
De belastingdienst geeft zelf ook een toelichting op de BOR/DSR in haar BOR memo 2026. Ook in kennisgroepstandpunten wordt een toelichting gegeven op de BOR en de zienswijze van de belastingdienst (kennisgroep KG:003:2024:12 en omtrent de bezitseis KG:063:2023:36 en mogelijke afslag bij een waardering KG:204:2023:9 ). Insteek voor de waardering en de bepaling van het beleggings- en ondernemingsvermogen is het moment van de verkrijging, zie hiertoe ook Hoge Raad 29 mei 2020 ECLI:NL:HR:2020:867. Soms is er ruimte voor lagere waardering bij een vreemdingsverbod (zie KG:204:2023:9)
Bij een bedrijfsopvolging spelen feitelijk 2 zaken de hoofdrol. Als eerste de waarde van de aandelen en als tweede de discussie over beleggingsvermogen en ondernemingsvermogen. De actieve onderneming valt immers onder de BOR/ DSR en beleggingen nite.
In onze praktijk overleggen we meestal met de Belastingdienst over de waarde van uw bedrijf (via een advance Tax Ruling). Met dit proces overleggen we met de inspecteur en veelal ook met de speciale LBVT afdeling. Via deze route komen we dan tot een vaststellingsovereenkomst omtrent de waarde van uw bedrijf. Dit proces duurt veelal 2-3 maanden.
Gebruikelijk loon DGA
Het gebruikelijk loon voor de DGA stijgt in 2026 tot € 58.000 (2024 en 2025 is de grens € 56.000).
Handhaving belastingdienst hoger gebruikelijk loon DGA
Er zijn over onderzoeksrapport inzake het gebruikelijk loon van de DGA kamervragen gesteld. Ruim 40% van de DGA's in Nederland zouden een te laag salaris aangegeven. Dit betreffen met name startende DGA's (ondernemers) en DGA's die in deeltijd werken, soms mag dan worden gerekend met een lager DGA loon (afspraken hierover maken met de Belastingdienst is wenselijk). Het totale DGA salaris op dit moment bedraagt 21 miljard en had 26 miljard moeten zijn, aldus het rapport. Dat 100% naleving niet realistisch is staat vast maar dat er nadere controle en toetsing nodig is ook. Er wordt voorgesteld om meer en vaker te gaan handhaven, dit zal in 2025 en 2026 ook gaan plaatsvinden.
Ondernemers geven massaal te laag DGA loon op aan Belastingdienst
Directeuren groot aandeelhouders geven vaak een loon onder de wettelijke drempel van € 58.000 op. De controle hierop is thans beperkt en zal de komende jaren toenemen. Onderzoek in opdracht van het Ministerie van Financiën heeft dit inzichtelijk gemaakt. De Belastingdienst mist hierdoor ongeveer 20% van de verwachte loonsom. Het rapport is op 15 mei 2025 bekend gemaakt. De evaluatie van het DGA loon is uitgevoerd door SEO. Ruim 50% van de DGA's geeft een salaris op van rond de ondergrens voor het gebruikelijke loon ad € 58.000. Van de circa 330.000 DGA's in Nederland gaf in 2023 zelfs 40% een lager loon op, meestal zonder vooroverleg met de Belastingdienst. De reden hiervoor - die geen hout snijden - is dat de DGA in deeltijd werkt of net met zijn BV is begonnen. Voor sommige start ups gold een soepel regeling in het verleden, nu niet meer. Ook voor verliessituaties kan het DGA loon niet altijd lager worden vastgesteld. Controle door de belastingdienst op het DGA loon is lastig en arbeidsintensief, aldus het rapport. Door een lager DGA loon neemt de winst toe, dus de belastingdienst krijgt "rechtsom" nog wel een deel aan belastingen binnen. De komende jaren zal de controle op het DGA loon vast toenemen. Over dit onderwerp stond ook een artikel in het financieel dagblad (abonnement)
Hoe DGA-loon 2022 berekenen?
Wij adviseren wekelijks DGA's over de hoogte van hun gebruikelijk loon. De meest voorkomende vragen zijn:
- Hoe fiscaal loon optimaliseren?
- Is dividend voordeliger dan salaris? Lees meer ...
- Wat te doen met DGA-salaris in verliessituaties?
- Hoe kan ik het DGA-salaris beperken?
- Wat is salaris van DGA die niet fulltime werkt? Lees meer ...
In dit artikel een overzicht van de regelingen voor een DGA en zijn salaris. Vaak ontstaan er achteraf veel problemen en zijn deze vooraf eenvoudig te voorkomen. Voorkom problemen en zorg voor een optimale situatie! Wilt u een breder advies, laat dan een fiscale scan van uw onderneming maken, of stuur ons een e-mail voor een vrijblijvende offerte.
Fiscale advisering DGA en salaris 2026
Regelmatig adviseren wij DGA's over nieuwe mogelijkheden en structuren, bel gerust voor een vrijblijvende afspraak bij ons op kantoor. U bent zeker van een prettige ontvangst, heldere taal, deskundige fiscaal juristen en geen onduidelijke facturen of verrassingen.
Vragen over DGA-loon?
Een directeur-grootaandeelhouder (DGA) zal altijd bezig zijn met een optimale hoogte van het ondernemersloon. Maximaal 42% inkomstenbelasting betalen is optimaal. Dividend kan immers voordeliger zijn, opnamen in rekening-courant vullen de tekorten ook wel even op, of men wil het geld liever in de bv houden om te gebruiken voor het bedrijf. De vraag is en blijft: wat heeft men nodig en wat moet men van de fiscus uitkeren? Het blijft een kat-en-muisspelletje. Hieronder een uitleg en tips. Ook de handleiding van de Belastingdienst inzake gebruikelijk loon kan u verder helpen, deze kunt u hier raadplegen.
De wet over gebruikelijk loon van een DGA
Als eerste kijken we wat de wet (artikel 12a Wet loonbelasting) erover zegt, dat is immers de basis:
Iemand die werkzaamheden verricht voor een vennootschap waarin hij of zijn partner een aanmerkelijk belang heeft (dus meer dan 5% van de aandelen houdt), wordt geacht in 2024 tenminste € 56.000 salaris te verdienen Het loon mag niet minder zijn dan dat van de best betaalde werknemer in de bv of daarmee verbonden lichamen.
Tevens mag het loon niet meer dan in belangrijke mate (30%) naar beneden afwijken van hetgeen gebruikelijk is in niet DGA-verhoudingen. Dat betekent dus dat het loon vaak (veel) hoger zal zijn dan de genoemde € 56.000. Anders gezegd: de DGA moet 70% verdienen van hetgeen gebruikelijk is.
Mocht het aannemelijk zijn dat het gebruikelijk loon in niet DGA-verhoudingen lager is dan dat van de best verdienende medewerker, dan mag het DGA-loon ook lager zijn. Maar niet minder dan 70% van het salaris dat gebruikelijk is of € 56.000!
Als er sprake is van werkzaamheden voor meerdere bv's behorend tot een concern, mag de doorbetaaldloonregeling worden toegepast. Het loon is dan gebaseerd op alle werkzaamheden, maar wordt verloond bij de bv waar de dienstbetrekking plaatsvindt.
De gebruikelijkloonregeling geldt vanaf 2010 niet als het loon van de vennootschap en de vennootschappen die tot het concern behoren minder dan € 5.000 bedraagt. Als iemand dus weinig werkzaamheden verricht, hoeft er ook geen loonadministratie gevoerd te worden.
De praktijk over het gebruikelijke loon van de DGA
De theorie lijkt helder, in de praktijk zijn er diverse procedures gevoerd die hebben geleid tot vaste jurisprudentie. Er zijn eigenlijk twee methoden voor het vaststellen van een DGA-salaris:
- Het beoordelen van het salaris aan de hand van de hierboven genoemde wettelijke regeling, waarbij met name wordt gekeken naar de salarissen in vergelijkbare situaties, die niet aanmerkelijkbelang-gerelateerd zijn. Bij meerdere dienstbetrekkingen wordt dat per dienstbetrekking bekeken, bijvoorbeeld de bestuurswerkzaamheden bij de holding en de gewone werkzaamheden bij de dochtermaatschappij.
- De zogenaamde afroommethode. Hierbij is het DGA-salaris direct afgeleid van de door de werkzaamheden van de DGA persoonlijk gerealiseerde omzet. Deze methode wordt vaak toegepast bij vrije beroepsbeoefenaren als artsen, advocaten en notarissen. Dit zal veelal leiden tot een relatief hoog DGA-salaris. Na aftrek van kosten zal dit veelal 70% van de winst of de management fee bedragen. Uit de uitspraak van Hof Leeuwarden van 28 juni 2011 (nr. 10/10061) blijkt dat het gebruikelijk loon van een advocaat / DGA moet worden gesteld op 70% van het winstaandeel (minus de pensioenpremie en minus de goodwillafschrijving) van de maatschap waarin hij werkt. Met kosten en lasten van de bv wordt geen rekening gehouden.
Inspecteur moet hoger loon aannemelijk maken
In een procedure voor de Rechtbank Den Haag d.d. 9 januari 2014 kwam een situatie aan de orde waarbij een communicatieadviseur via zijn eigen bv werkzaamheden verricht voor derden. De verhoudingen waren als volgt:
- 2006: omzet € 59.000 en salaris € 46.000 (Belastingdienst akkoord);
- 2007: omzet € 137.000 en salaris € 55.000 (Belastingdienst € 85.000);
- 2008: omzet € 67.000 en salaris € 62.000 (Belastingdienst akkoord);
- 2009: omzet € 154.000 en salaris € 62.000 (Belastingdienst € 95.000);
- 2010: omzet € 166.000 en salaris € 58.000 (Belastingdienst € 95.000).
Voor de berekening van de salarissen wordt door belastingplichtige de afroommethode gebruikt. De salarissen worden door de inspecteur gecorrigeerd op grond van artikel 12a van de Wet op de Loonbelasting 1964 (wet LH). Centrale vraag is of het loon in belangrijke mate afwijkt van het gebruikelijke loon en of de afroommethode mag worden toegepast.
Volgens de Rechtbank maakt de inspecteur niet aannemelijk dat het salaris op grond van artikel 12a LH in belangrijke mate afwijkt van hetgeen in het economische verkeer gebruikelijk is. Uit het enkele feit dat het door de inspecteur met toepassing van de afroommethode berekende loon hoger ligt dan het aan belanghebbende (de DGA) toegekende en uitbetaalde loon volgt, zonder nadere motivering, niet dat het toegekende loon lager is dan hetgeen voor een soortgelijke dienstbetrekking in het economische verkeer gebruikelijk is. De naheffingsaanslagen worden vernietigd, het gelijk is aan de DGA.
Lager gebruikelijk loon als bv verlies maakt
Als er sprake is van een structureel verliesgevende situatie, kan dit een lager loon rechtvaardigen. Hierover wordt vaak een discussie met de Belastingdienst gevoerd. In een procedure bij het Gerechtshof Amsterdam d.d. 22 oktober 2013 ging het om een DGA met een holding en 2 werkmaatschappijen. De Belastingdienst was van mening dat de DGA drie keer het DGA-loon moest genieten, dit mede omdat hij de enige werknemer van de bv's was. Gezien de financieel slechte situatie bij de bv's, was de DGA van mening dat een dergelijk salaris veel te hoog was. Beide partijen stappen naar de rechter. Het Gerechtshof stelt dat een DGA per dienstbetrekking een (fictief) loon moet ontvangen. De rechter stelde echter ook dat bij de beoordeling van het loon het eigen vermogen van de bv van belang is. Een slecht draaiende bv kan immers niet onbeperkt loon betalen, omdat hiermee het voortbestaan in gevaar kan komen. Daarnaast kon de DGA onmogelijk 3 voltijdsdienstbetrekkingen uitvoeren, dit kost hem immers 120 uur per week. De rechter stelt vast dat de DGA bij één bv geen loon hoeft te genieten, bij de andere bv een loon van € 15.000 en bij de derde bv een loon van € 38.000 (cijfers 2006). Artikel 12a van de Wet Loonbelasting blijft dus voor veel discussie zorgen.
Tips en aandachtspunten
- Wellicht is het tijd om de bv te verlaten, bespreek dit eens met een fiscalist.
- Laat uw rekening-courantschuld niet te ver oplopen.
- Onderbouw de hoogte van uw salaris schriftelijk.
- Vraag een beschikking van de inspecteur om onzekerheid te voorkomen.
- Het gebruikelijk loon kunt u jaarlijks (mits gemotiveerd) aanpassen.
- Pensioenpremie telt mee voor het gebruikelijk loon.
- De bijtelling voor de auto van de zaak telt mee voor het gebruikelijk loon.
- Deeltijd verlaagt niet automatisch het gebruikelijk loon naar rato.
- Beoordeel of er al dan niet sprake is van het afroomcriterium (zie hieronder).
DGA Salaris bij pensioengerechtigde leeftijd
Rechtbank Gelderland oordeelde op 10 juli 2026 (ECLI:NL:RBGEL:2026:5528) dat een DGA ook na zijn pensionering onder de gebruikelijkloonregeling kan blijven vallen. De DGA was 74/75 jaar, hield alle aandelen in twee bv’s en verrichtte nog werkzaamheden voor deze vennootschappen. De bv’s behaalden in 2021 fiscale winsten van ongeveer € 61.500 en € 21.000 en hadden geen andere werknemers. De Belastingdienst stelde daarom het gebruikelijk loon over 2021 vast op het wettelijke normbedrag van € 47.000. De DGA vond een jaarloon van € 12.000 redelijk, omdat hij naar eigen zeggen nog maar één dag per maand werkte en de ondernemingsactiviteiten werden afgebouwd. Volgens de rechtbank betekent het bereiken van de pensioenleeftijd echter niet automatisch dat het gebruikelijk loon mag worden verlaagd.
Ook deeltijdwerk geeft niet zonder
meer recht op een evenredige vermindering van het wettelijke normbedrag.
De DGA had onvoldoende onderbouwd welke werkzaamheden hij nog verrichtte,
hoeveel tijd daarmee gemoeid was en welk loon voor vergelijkbare werkzaamheden
gebruikelijk was. Een DGA die met pensioen gaat, moet daarom vooraf zorgvuldig
vastleggen dat zijn werkzaamheden daadwerkelijk zijn verminderd en waarom
een lager loon zakelijk is. Omdat deze onderbouwing ontbrak, bleef het
gebruikelijk loon van € 47.000 en daarmee de hogere belastingaanslag volledig
in stand.
Actuele rechtspraak Hoge Raad 2012 over afroommethode
Op 9 november 2012 (11/03555, LJN BW 4167) heeft de Hoge Raad een interessant arrest gewezen inzake de gebruikelijkloonregeling en de afroommethode.
De afroommethode houdt in dat het gebruikelijk loon van (veelal) een vrije beroepsbeoefenaar wordt berekend door de winst van zijn persoonlijke bv aan te houden, zijnde het aandeel in een maatschap of ander samenwerkingsverband, verminderd met de kosten en lasten die aan die opbrengst zijn toe te rekenen. Dat levert veelal een hoog salaris op, met daarnaast een bv die nagenoeg geen winst maakt. Fiscaal volstrekt niet optimaal dus. Deze regeling kon rekenen op veel kritiek.
De Hoge Raad heeft nu beslist dat de afroommethode niet werkt in de onderstaande situatie. Een advocaat is via zijn persoonlijke bv maat in een maatschap van advocaten. De inspecteur heeft de hoogte van het salaris aangepast (lees: verhoogd) op basis van de gebruikelijkloonregeling. Hof Leeuwarden oordeelde destijds dat de opbrengst van de bv nagenoeg geheel voortvloeit uit de arbeid die door belanghebbende is verricht. Daarom moest het gebruikelijk loon worden berekend op basis van de afroommethode. De Hoge Raad denkt daar anders over en casseert deze uitspraak.
Als de werkzaamheden van deze advocaat worden verricht in een maatschap en de opbrengst van de persoonlijke bv bestaat uit een aandeel in de winst van een maatschap, dan is van een (nagenoeg) geheel voortvloeien uit de door de directeur verrichte arbeid geen sprake. Dat is slechts het geval indien de omvang van het aandeel van de bv in het resultaat van dat samenwerkingsverband (nagenoeg) uitsluitend wordt bepaald door de arbeid die de betreffende advocaat zelf in de maatschap verricht. Bestaat echter zoals in casu het aandeel van de bv in het resultaat van het samenwerkingsverband uit een percentage van het totale resultaat van dat samenwerkingsverband, dan ontbreekt die relatie. Dan kan de afroommethode niet dus worden toegepast.
DGA-loon tijdens coronaperiode
In 2020 en 2021 kunnen DGA's gebruik maken van een speciale regeling voor de verlaging van het DGA-loon. De DGA moet dan aan de volgende voorwaarden voldoen:
- De rekening-courantschuld van de DGA mag in deze jaren niet toenemen door opnamen.
- Er mag geen dividend worden uitgekeerd.
- Als er een hoger DGA-loon is betaald, dan geldt dit hogere loon.
- Voor 2021 geldt extra eis: omzetverlies in 2021 (t.o.v. 2019) moet tenminste 30% bedragen.
Of deze regeling nog geldt in 2022, is thans onduidelijk. Voor meer informatie en een voorbeeldberekening kunt u deze pagina van de Belastingdienst raadplegen.
Meer weten?
Maak gerust een vrijblijvende afspraak, wij adviseren u graag en vlot. U kunt ook een e-mail sturen.
Geen belastingrente bij rechtsherstel box 3 na definitieve aanslag
Belastingplichtigen die via het rechtsherstel in box 3 teveel belasting hebben betaald (en dit dus terugkrijgen) ontvangen niet automatisch belastingrente over deze teruggave. Dit volgt uit de beantwoording van kamervragen over dit onderwerp. De staatssecretaris van Financiën heeft recent Kamervragen beantwoord over het ontbreken van belastingrente bij het rechtsherstel in box 3. De kern van zijn boodschap is duidelijk: geen belastingrente bij rechtsherstel box 3 als het OWR-formulier na de definitieve aanslag is ingediend.
Wanneer wél recht op belastingrente?
Op grond van artikel 30fe AWR geldt als hoofdregel dat belastingrente alleen wordt vergoed als een teruggaaf voortvloeit uit een juiste en tijdige vaststelling van de aanslag. In het kader van het rechtsherstel box 3 betekent dit concreet:
- Alleen recht op belastingrente als het formulier Opgaaf werkelijk rendement (OWR) is ingediend vóór het vaststellen van de definitieve aanslag;
- én het formulier leidt tot een teruggaaf;
- én aan de overige wettelijke voorwaarden is voldaan.
Is de definitieve aanslag eenmaal vastgesteld en volgt daarna pas een vermindering (bijvoorbeeld via bezwaar, ambtshalve vermindering of rechterlijke uitspraak), dan wordt geen belastingrente vergoed. Deze systematiek geldt al langer en is niet specifiek voor box 3.
Kamervragen over belastingrente bij opgaaf werkelijk rendement
De discussie is onder andere ontstaan doordat de Belastingdienst belastingplichtigen heeft geadviseerd om te wachten met het aanleveren van gegevens totdat het OWR-formulier beschikbaar was (juli 2025). Tegelijkertijd werden – wegens de verjaringstermijn van artikel 11, derde lid, AWR – massaal definitieve aanslagen opgelegd.
Het gevolg: veel belastingplichtigen konden feitelijk niet tijdig hun werkelijke rendement doorgeven vóórdat de definitieve aanslag werd vastgesteld. En dus verviel het recht op belastingrente.
De staatssecretaris erkent dat burgers mogelijk hebben gewacht door deze communicatie, maar stelt dat dit geen rol speelde bij de keuze om geen rente te vergoeden en dat van misleiding geen sprake is.
Geen wetswijziging: juridische en budgettaire argumenten
Ondanks de kritiek ziet de staatssecretaris geen aanleiding om de wet aan te passen. Hij noemt daarvoor drie belangrijke redenen:
- Juridische kwetsbaarheid: Het maken van een uitzondering zou de systematiek van de belastingrenteregeling ondermijnen.
- Uitvoeringsproblemen en vertraging: Een wetswijziging zou het toch al complexe rechtsherstel box 3 verder vertragen.
- Budgettaire gevolgen: Het vergoeden van belastingrente in deze gevallen zou circa € 175 miljoen kosten.
Noot fiscaal jurist inzake belastingrente bij rechtsherstel
De lijn van het kabinet is duidelijk: geen verruiming van de wettelijke regeling en dus geen belastingrente bij rechtsherstel box 3 als het OWR-formulier na de definitieve aanslag is ingediend. De belangrijkste reden voor dit standpunt? Het kost 175 miljoen euro extra en dit budget is er niet.
De ontwikkelingen rondom box 3 en het rechtsherstel blijven volop in beweging. Wij volgen deze ontwikkelingen nauwgezet.In dat kader kunnen wij ondersteunen bij het beoordelen van het werkelijk rendement en het in kaart brengen van uw fiscale positie in box 3, mede in het licht van het rechtsherstel en de actuele stand van wet- en regelgeving.
Bronnen:
Antwoorden inzake kamervragen vergoeding belastingrente rechtsherstel box 3
DGA-salaris partner accountants- en belastingadvieskantoor
De doorbetaaldloonregeling belet toepassing van de gebruikelijkloonregeling per concernvennootschap. Het loon van de meestverdienende werknemer binnen het accountantskantoor is alleen relevant als deze in loondienst is bij een verbonden lichaam (minimaal belang 33%), aldus het Gerechtshof.
Henk is DGA en enig aandeelhouder in zijn holding. De holding bezit 25% van de aandelen in een accountants- en belastingadvieskantoor. Tevens was er nog een belang van ruim 5% in een holding. De managementvergoeding bedroeg € 136.000 en het DGA-salaris ruim € 70.000. De inspecteur stelt dat dit salaris ruim € 90.000 moet bedragen omdat de meestverdienende medewerker van het accountantskantoor dit heeft verdiend. De rechter is het niet eens met de inspecteur.
Gebruikelijk loon ook voor werkzaamheden partner of echtgenote
Het Gerechtshof Den Haag heeft op 30 juni 2026 (ECLI:NL:GHDHA:2026:2292) een uitspraak gedaan over een situatie dat een partner van de DGA (partner heeft geen aandelen in de BV) werkzaamheden heeft verricht voor de BV van haar partner. De inspecteur heeft aannemelijk gemaakt dat de partner werkzaamheden heeft verricht en dan is de wettekst klip en klaar, de partner moet dan een DGA salaris genieten. De procedure is door de belastingplichtige slecht gevoerd (er is geen tegenbewijs geleverd, niet over de werkzaamheden en ook niet over de hoogte van het salaris).
Wat moet een DGA (belastingadviseur) verdienen ?
De DGA ontvangt in zijn management bv een fee van € 136.000. De bv heeft met de DGA een arbeidsovereenkomst gesloten, dit tegen een jaarsalaris van ruim € 70.000. Er volgt een boekenonderzoek bij de DGA en het accountantskantoor. De inspecteur legt voor de periode 2011 - 2014 naheffingsaanslagen op omdat hij van mening is dat het salaris te laag is vastgesteld. Het salaris moet worden verhoogd omdat de meestverdienende werknemer binnen het accountantskantoor ruim € 90.000 heeft verdiend. Zowel de rechtbank als het gerechtshof zijn een andere mening toegedaan (artikel 12 lid wet Wet LB). Volgens de inspecteur moet er worden gekeken naar het hoogste salaris bij de holding en de werkmaatschappij, volgens de rechters is dit niet juist. Als er sprake is van de zogenaamde doorbetaaldloonregeling (artikel 32d LB), moet er worden gekeken naar het hoogste salaris naar de bv die conform artikel 32d als inhoudingsplichtige heeft te gelden. Het salaris dat door de holding is vastgesteld wijkt ook niet in belangrijke mate (30% of meer) af van hetgeen gebruikelijk is bij een soortgelijke dienstbetrekking waarin een aanmerkelijk belang een rol speelt. Het rapport dat de inspecteur heeft aangehaald over de beloningen van accountants en belastingadviseurs is hierbij onvoldoende. Een DGA kan niet zonder meer worden vergeleken met een accountants of belastingadviseur, omdat een DGA andere werkzaamheden verricht. Er moet worden gekeken naar de totale arbeidsprestatie van de DGA (dus ook leidinggeven en besturen).
Noot fiscaal jurist inzake DGA-loon belastingadviseur
Er is veel beweging in Den Haag omtrent de positie en heffingen bij de DGA. Er zijn plannen om de bedrijfsopvolgingsregeling te versoberen, de rekening-courant tussen de DGA en zijn bv moet worden afgebouwd (excessief lenen) en tevens hangt er een discussie boven de markt dat het box 2 tarief moet worden verhoogd. Een tariefsverhoging van box 2 heeft feitelijk terugwerkende kracht omdat dit ook ziet op bestaande winstreserves. In het verleden zijn er al diverse belastingbesparende maatregelen voor de DGA afgeschaft (pensioen in eigen beheer, directe heffing over beleggingsvermogen bij overlijden, etc.). Voordeel voor de DGA is wel het opstaptarief voor de VPB, een tarief van 15% over de eerste € 395.000 winst binnen de bv is gunstig.
De DGA draagt via zijn gebruikelijke loon mee aan de premieheffing (algemene verzekeringen), dat is niet zo over box 2 en box 3 inkomen. Dit is de reden dat de Belastingdienst steeds vaker kritisch kijkt naar het salaris van de DGA. Ook kan er door een laag DGA-salaris uitstel van belastingheffing worden gecreëerd. We moeten ons wel realiseren dat veel DGA's een beperkte winst hebben, volgens het Centraal Planbureau heeft 70% van de DGA's een winst welke lager is dan € 25.000. De ruimte voor een hoger DGA-loon is er dus ook vaak niet. Daarnaast moet de DGA ook geld binnen de bv reserveren voor mindere tijd, investeringen en vervanging van activa.
In deze casus kwam het gebruikelijke loon van een belastingadviseur (partner) aan de orde. Deze DGA doet ander werk dan een reguliere belastingadviseur. De DGA doet nu eenmaal meer en ander werk dan een accountant of belastingadviseur, naast een praktijk runnen worden er ook bestuurlijke en leidinggevende taken uitgevoerd. Daarnaast mag er door de werking van artikel 32d LB niet worden gekeken naar de meestverdienende werknemer bij het accountantskantoor (immers belang was 25% en geen 33,3%). Ook de afroommethode is (conform het arrest van de Hoge Raad uit 2016) niet aan de orde.
Onze praktijk leert dat het salaris voor een DGA vaak te laag wordt vastgesteld. Dit kan diverse oorzaken hebben, de belangrijkste is dat dividend uitkeren veelal financieel aantrekkelijker is dan salaris uitbetalen, daarom wordt het salaris zo laag mogelijk vastgesteld. Veelal wordt het salaris vastgesteld en wordt er daarna niet (of minder) meer naar gekeken (doorwerkende fout). Insteek voor het gebruikelijke loon is dat deze tenminste € 48.000 (2022) bedraagt en anders moet er worden gekeken naar het loon voor een gebruikelijke dienstbetrekking (minimaal 75% hiervan moet het DGA-loon zijn) of het hoogste salaris dat binnen het concern wordt betaald. In deze casus wordt helder aangegeven wanneer dit speelt. Omdat hier geen sprake is van een verbonden lichaam (belang 25% en geen 33%), hoeft niet te worden gekeken naar het loon van de werknemer in de werkmaatschappij. Het gebruikelijk loon is ook van toepassing op de partner van de DGA.
In de coronatijd kan de omzet tegenvallen, het gebruikelijk loon mag in dergelijke situaties worden verlaagd (besluit).
Voor de liefhebber, lees dit artikel uit december 2021 in het Financieel Dagblad eens (als u een abonnement heeft tenminste). Partners van zogenaamde Zuidas-kantoren verdienen een winstaandeel van € 1.700.000 en hebben een gebruikelijk loon van slechts € 360.000, derhalve wordt ruim 20% van de fee / winst omgezet in salaris voor de partner / DGA. Deze verhouding is met de Belastingdienst overeengekomen. In vragen hierover geeft de Belastingdienst aan dat bij dergelijke kantoren niet anders wordt gehandeld dan bij andere bedrijven, een bijzondere uitspraak. De in dit artikel besproken feiten liggen op dit moment ter beoordeling bij de rechter, edoch niet voor de verhouding maar voor de rechtsvraag "is een partner werknemer of ondernemer".
DGA? Advies nodig inzake uw salaris? Bel of mail ons gerust voor een vrijblijvende afspraak.
Bron DGA-salaris accountant en belastingadviseur
Gerechtshof Amsterdam d.d. 13 april 2021 ECLI:NLGHAMS:2021:1306
Fiscaal voordelig schenken of erven
Estateplanning wordt steeds belangrijker
Millennials erven de komende jaren bijna 1.000 miljard aldus een artikel op de site van de NOS.Fiscalisten en notariskantoren hebben hun handen meer dan vol aan advisering, opstellen (levens) testamenten en financiele planningen.
De aflopen jaren bedroeg de erfbelasting nog een “schijntje” met zo’n 3 miljard. Dit zal de komende jaren dus fors toenemen. Wellicht dat het nieuwe kabinet ook nog de erfbelasting (en wellicht schenkbelasting) gaat verhogen voor grotere vermogens.
Wat is populair bij klanten als het gaat om estate planning
Wij worden in dit soort trajecten ingeschakeld naar de fiscaal meest gunstige route.
- Het overdragen van vermogen tijdens leven
- Het gebruik maken van de bedrijfsopvolgingsregeling
- Emigratie
- Familiebank
- Familiefonds
- Eigen family office
Het aantal rechtszaken over schenken en erven neemt de laatste jaren ook toe, dit komt omdat fiscalisten en notarissen soms de grens opzoeken en/of regelgeving niet duidelijk is. Iedereen mag de fiscaal meest gunstige weg bewandelen, dit is heel anders dan de boel belazeren of besodemieteren. Wij moeten er in overleg met de klant voor zorgen dat wensen en eisen goed op papier staan, het testament voldoet, huwelijkse voorwaarden op orde zijn en uiteindelijk de nalatenschap correct wordt afgehandeld, tegen fiscaal de meest gunstige omstandigheden.
Vermogen overdragen binnen de familie in Nederland
Overdracht van vermogen binnen Nederland kan plaatsvinden tijdens leven (schenking) of na het overlijden (erfenissen). Over een schenking wordt schenkbelasting geheven en over nalatenschappen komt de erfbelasting in beeld. De meest voorkomende adviezen hebben betrekking op het schenken tijdens leven, dit komt omdat dan gebruik wordt gemaakt van jaarlijkse vrijstellingen en een lager (opstap) tarief.
Schenken tijdens leven
Schenken met de warme hand (tijdens leven) is altijd voordeliger dan schenken bij overlijden. Door regelmatig bedragen binnen de vrijstelling (of tegen het lage tarief) te schenken verkleint u uw box 3 vermogen en de uiteindelijke nalatenschap. Wel opletten dat kinderen geen probleem krijgen met de studie financiering of toeslagen.
Schenken kan eventueel ook op papier (zonder overboeking) maar dan moet wel 6% rente worden betaald (jaarlijks). Ook kunnen er voorwaarden aan een schenking worden verbonden, bijvoorbeeld een schenking terugvorderen bij financiele nood van uw kind of een bepaalde situatie. Dergelijke voorwaarden zijn goed voor uw gemoedsrust en zo kunt u beter slapen. Bezoek wel even een fiscalist en notaris voor een juist en volledig advies en correcte akte.
- Jaarlijkse schenkingsvrijstelling: voor kinderen ruim € 6.500 per kind en € 2.600 voor kleinkinderen. Beide ouders worden als 1 schenker gezien, dus de vrijstelling kan niet 2x worden gebruikt. Een schenking zal ook het box 3 vermogen van de ouder verlagen.
- Eenmalig verhoogde vrijstelling: voor kinderen (tussen de 18 en 40 jaar) is deze vrijstelling ruim € 32.000.
- Schenking in verband met studie: de eenmalige verhoogde vrijstelling voor een studie van de kinderen bedraagt ruim € 67.000
- Schenking voor eigen woning: de jubelton (ruim € 100.000) is afgeschaft maar komt wellicht in 2026 weer terug, als het aan de VVD ligt tenminste.
Schenking van vastgoed
Als u vastgoed in Nederland zou schenken aan uw kind of kleinkind is er naast schenkbelasting ook overdrachtsbelasting verschuldigd. De overdrachtsbelasting is afhankelijk van de situatie 0%, 2% of 10,4% (in 2026 wellicht 8%). De verschuldigde overdrachtsbelasting mag worden verrekend met de verschuldigde schenkbelasting.
Erfenis ontvangen en belastingen
Bij overlijden hoeft er over de eerste € 25.000 (per kind) geen belasting te worden betaald. Boven deze drempel is het tarief 10% en over de verkrijging boven de € 150.000 is het tarief 20%, voor kleinkinderen zijn de tarieven hoger, namelijk 18% en 36%, de vrijstelling is gelijk aan de vrijstelling voor kinderen. Bij een nalatenschap van €200.000 bedraagt de erfbelasting voor een kind ongeveer € 17.500.
De vrijstelling voor echtgenoten en geregistreerde of samenwonende partners bedraagt in Nederland ruim € 800.000.
Tip 1: maak een testament zodat de kinderen bij het overlijden van de eerste ouder optimaal gebruik maken van de vrijstelling en het opstaptarief van 10%
Tip 2: overweeg een legaat aan de kleinkinderen om zo een generatie over te slaan en de vrijstelling te gebruiken.
Zorg voor een goed testament en huwelijkse voorwaarden
Zorg altijd voor een fiscaal vriendelijk testament met bijvoorbeeld een tweetrapsmaking of opvullegaat. Veel voorkomend in Nederland is de wettelijke verdeling, hierbij krijgt de langstlevende alle bezittingen en schulden en de kinderen (slechts) een niet opeisbare vordering ter grootte van hun erfdeel. Deze vordering wordt pas voldaan bij overlijden van de langstlevende partner.
Ook huwelijkse voorwaarden of het opheffen hiervan kan ervoor zorgen dat het vermogen zonder heffing wordt overgedragen tussen partners. Beide is maatwerk en fiscale advisering is noodzakelijk.
Emigratie en overdragen vermogen
Steeds meer klanten emigreren naar het buitenland waarbij ook de erfbelasting (en de zon) een rol spelen. Na emigratie moet u nog 10 jaar in leven blijven om onder de Nederlandse erfbelasting uit te komen, mits u de Nederlandse nationaliteit heeft tenminste. Vanaf het moment van emigratie wordt u belastingplichtig in het woonland, dit geldt ook voor eventuele schenkingen. Het kan dus zijn dat er sprake is van dubbele heffing. Woont u in Nederland met een buitenlandse nationaliteit dan is de termijn geen 10 jaar maar 1 jaar.
Tip 3 : Als u na emigratie uw Nederlandse nationaliteit opgeeft en verkrijgt u de nationaliteit van uw nieuwe woonland (of ander land) dan geldt de 10 jaars termijn niet meer.
Tip 4: Als u in een land woont dat schenkbelasting kent dan zal Nederland de eerste 10 jaar dus gewoon schenkbelasting heffen over uw schenkingen. Er is dan sprake van dubbele belastingheffing. Dit wordt soms opgelost door een belastingverdrag, maar voor de schenkbelasting zijn er maar weinig belastingverdragen (Oostenrijk en VK). Soms kan uw kind de in het buitenland betaalde schenkbelasting verrekenen met de in Nederland betaalde schenkbelasting.
Tip 5: Soms kijkt een land bij een schenking niet naar het woonland van de schenker maar naar het woonland van de ontvanger (zoals Spanje). Als u na emigratie naar Spanje dus geldt schenkt aan uw kind in Nederland dan zal Spanje niet heffen. Nederland zal de eerste 10 jaar nog wel heffen. Omgekeerd kan het zijn dat u in Spanje belasting moet betalen over een schenking uit Nederland (dus dubbele heffing).
Tip 6: Soms is de schenkbelasting en groot probleem. Het ene land kijkt naar de ontvanger, de andere naar de schenker en weer een ander land sluit aan bij de plek waar het vastgoed is gelegen. Als u bijvoorbeeld – met uw Nederlandse nationaliteit – in Frankrijk geniet van de zon, nog geen 10 jaar daarvoor bent geëmigreerd, een woning in Duitsland schenkt aan uw kind in Spanje dan is er mogelijk schenkbelasting verschuldigd in Nederland (10 jaar termijn), Duitsland (locatie vastgoed), Spanje (woonplaats kind) en Frankrijk (woonplaats schenker). In dergelijke gevallen is het beter om vastgoed te verkopen en contant te schenken.
Na 10 jaar valt u volledig buiten de Nederlandse erfbelasting en schenkbelasting. Als u daarna komt te overlijden hoeven uw (in Nederland wonende) kinderen of erfgenamen in Nederland geen erfbelasting te betalen (en over schenkingen geen schenkbelasting). Vorenstaande is voor vermogende particulieren vaak een overweging om te emigreren naar een land met een zonnetje en fiscaal gunstiger estateplanningsklimaat.
Als u emigreert naar een land dat ook erfbelasting en schenkbelasting kent kunt u aanlopen tegen dubbele heffing. Nederland heeft maar met weinig landen een verdrag ter voorkoming van dubbele erf- of schenkbelasting. De belangrijkste zijn Zwitserland, Zweden, Finland, de VS, Israël, het VK en Oostenrijk.
Woonplaats van de schenker of van de ontvanger
Voor Nederland is de woonplaats van de erflater of schenker van belang. Dit kan per land verschillen. Soms is ook het land waar het vastgoed is gelegen het land dat wil heffen. Soms kijken landen ook naar de woonplaats van de verkrijger, zoals Duitsland, Spanje en Frankrijk.
Emigratie van een DGA en estate planning
Bij de emigratie van een DGA met een eigen BV legt Nederland een zogenaamde conserverende aanslag op voor eventueel (latente) belasting over de aanmerkelijk belang aandelen (Box 2). Simpel gezegd wil dit zeggen dat over de opgepotte winsten, stille reserves en goodwill (de waarde van uw bedrijven) alsnog in Nederland belasting moet worden betaald. Er hoeft (bij een emigratie binnen de EU) geen zekerheid te worden gesteld en er wordt (gratis) uitstel van betaling verleend. In het verleden (tot 2015) verviel deze aanslag na 10 jaar, op dit moment is deze aanslag onbeperkt qua termijn (dus vervalt niet).
U hoeft niet betalen als u geen dividend zou uitkeren of de aandelen zou verkopen, het zogenaamde conserverende zwaard van damocles blijft echter boven uw hoofd hangen. In sommige gevallen (materiele onderneming) kan er bij overlijden nog gebruik worden gemaakt van een speciale regeling (bedrijfsopvolgingsregeling).
Een DGA kan via de bedrijfsopvolgingsregeling gebruik maken van forse vrijstellingen (tot € 1.300.000 en over meerdere 83%) als een bedrijf overgaat naar de volgende generatie. Soms is het aantrekkelijk om vermogen om te zetten in een bedrijf en – rekening houdende met termijnen – dit bedrijf aan de kinderen te schenken. De vrijstelling geldt alleen voor echte bedrijven en niet voor vastgoed bedrijven of beleggingen. Ook aanwezig geld binnen het bedrijf valt niet onder de vrijstelling. U kunt uw bedrijf ook schenken waarbij u de volledig zeggenschap kunt behouden, mits het maar gaat om een actieve (materiele) onderneming.
Trusts, foundations en andere constructies
Onder “andere routes” valt ook het onderbrengen van vermogen in speciale juridische structuren om directe heffing te omzeilen. Denk aan het oprichten van een buitenlandse (familie)trust of stichting die het vermogen gaat beheren.
In theorie voorkomt dit erfbelasting omdat het vermogen niet op iemands naam staat op het moment van overlijden – de trust “leeft voort”. Echter, Nederland heeft wetgeving (zoals de regels rond afgezonderd particulier vermogen (APV)) die probeert te voorkomen dat inwoners via trusts ontkomen; vaak wordt het vermogen fiscaal toch aan u toegerekend. Zulke routes hebben dus meestal pas effect als u daadwerkelijk niet meer onder de Nederlandse belastingheffing valt (bijvoorbeeld na emigratie en de 10 jaarstermijn).
Voor de meeste mensen is emigratie naar een land zonder erf-/schenkbelasting eenvoudiger te realiseren dan het oprichten van complexe structuren terwijl men in Nederland blijft. Als u wél in Nederland blijft, kunt u beter werken met de eerder in dit artikel genoemde schenkingsplannen of een bv-constructies dan met offshore trustvormen – die laatste zijn duur en liggen onder een vergrootglas bij de fiscus.
Emigratielanden zonder erfbelasting
Landen veranderen regelmatig hun lokale wetgeving en het is verstandig om altijd een lokale fiscalist te raadplegen voor advisering in dat land.
Landen die fiscaal vriendelijk zijn als het gaat om erfbelasting zijn de volgende:
- Zweden: geen erfbelasting meer (wel hoge inkomstenbelasting)
- Noorwegen: idem als Zweden
- Oostenrijk : geen erfbelasting meer (en geen vermogensbelasting, inkomstenbelasting is vergelijkbaar met Nederland)
- Portugal: geen erfbelasting bij directe familieleden, soms een andere heffing van 10%.
- Italië: aantrekkelijk tarief en hoge vrijstellingen (en geen vermogensbelasting)
- Baltische staten zoals Estland, Letland en Litouwen kennen geen erfbelasting.
- Hongarije bij familieleden (ouders en kinderen)
- Kroatië : beperkt erfbelasting
- Cyprus en Malta beperkte (ander soort) heffing
- .Zwitserland: beperkt maar kan per provincie (kanton) verschillen
- Duitsland: kent erfbelasting maar ook hoge vrijstellingen, tarieven wel progressief (boven vrijstelling)
- Buiten de EU zijn de VAE, Singapore, Australië en Nieuw Zeeland nog interessant.
Landen die fiscaal vriendelijke zijn als het gaat om schenkbelasting zijn de volgende:
- Zweden: geen schenkbelasting meer (wel hoge inkomstenbelasting)
- Noorwegen: idem als Zweden
- Oostenrijk: beperkt of geen schenkbelasting
- Portugal
- Baltische staten zoals Estland, Letland en Litouwen kennen beperkte schenkbelasting.
- Verenigd Koninkrijk (wel met termijn)
- Duitsland: hoge vrijstellingen
- België : kent schenkbelasting maar ook prima “structuren”, zoals de bankgift
- Spanje: sommige regio’s geven hoge vrijstellingen of kortingen.
Noot fiscaal jurist inzake estate planning
Tijdens leven nadenken over uw vermogen is verstandig. Via een juist testament, huwelijkse voorwaarden en schenken tijdens levens kunt u de eerste besparingen eenvoudig regelen. Ook kan vermogen worden omgezet in een bedrijf waardoor gebruik kan worden gemaakt van de bedrijfsopvolgingsregeling (opletten wetswijziging in 2026).
Fiscaal shoppen via een complexe structuur of door emigratie heeft een grotere impact en kan (na 10 jaar of opgeven Nederlanderschap) een groter voordeel opleveren. De hoogste erfbelasting in de EU wordt thans geheven in België, Frankrijk en Nederland. Bij een emigratie moet alleen naar erfbelasting of schenkbelasting worden gekeken maar natuurlijk ook naar de inkomstenbelasting en de menselijke impact.
Fiscale spelregels bij belonen van personeel
Personeelskosten zijn voor ondernemers en werkgevers meestal de grootste kostenpost. Maar fiscaal gaat het niet alleen om de aftrekbaarheid van personeelskosten. Dit artikel is relevant voor ondernemers, werkgevers, eigenaren van familiebedrijven en de MKB ondernemers (DGA).
Fiscale vragen bij personeelkosten:
- Wanneer is een vergoeding belast als loon?
- Wat mag onbelast worden vergoed?
- Wanneer is de werkkostenregeling van toepassing?
- Hoe zit het met de auto van de zaak, bonussen, thuiswerken, studiekosten en aandelen
- Waar let de belastingdienst nadrukkelijk op bij personeelskosten?
- Geclaimde loonkostenvoordelen (zie schema hieronder)
Zijn personeelskosten aftrekbaar
Personeelskosten zijn aftrekbaar van de winst, dit zowel bij de eenmanszaak, VOF, maatschap als bij rechtspersonen, zoals de BV en NV. Voor werknemers geldt dat alles belast loon vorm, tenzij sprake is van een gerichte vrijstelling, een nihil waardering of WKR toepassing. Soms wordt iets apart of minder zwaar belast, zoals bij loon in natura.
Waar ligt de focus van de belastingdienst bij een onderzoek naar personeelskosten?
De belastingdienst legt de focus bij een boekenonderzoek met name op de volgende posten:
- Auto van de zaak
- Bedrijfsbussen van de zaak
- Werkkostenregeling (nihil waarderingen en overschrijding vrije ruimte)
- Studiekosten zonder zakelijke karakter
- Paspoorten en formele zaken
- Schijnzelfstandigheid
Welke vergoedingen voor personeel zijn populair en/of fiscaal voordelig?
- Bonusregeling en Stock Appreciation Rights (met name voor betrokkenheid)
- Werknemersparticipatie (betrokkenheid en fiscaal voordelig)
- Pensioenopbouw
- Vergoeding openbaar vervoer (deels belastingvrij)
- Lening voor eigen woning of verbouwing tegen aantrekkelijke rente (fiscaal voordelig)
- Auto van de zaak (correctie voor prive gebruik). Auto van € 50.000 kost de werknemer € 370 netto per maand (gemiddelde tarieven), zie onderstaand stroomschema uit het handboek loonheffingen.
- Reiskostenvergoeding prive voertuig zoals fiets en auto (belastingvrij tot € 0,23 per kilometer)
- Fiets van de zaak (bijtelling 7%), fiets van € 3.000 kost de werknemer € 8 netto per maand.
- Thuiswerkvergoeding (belastingvrij tot € 2,45 per dag)
- Werkkostenregeling (2% tot € 400.000 personeelskosten en daarboven 1,18%)
- De 30% regeling (voor buitenlandse werknemers)
- Cafetaria regeling (uitruilen vakantiedagen etc.)
- Outplacement kosten (belastingvrij)
- Dagbladen (mits nodig voor je werk, belastingvrij)
- Studiekosten en cursussen voor je werk (belastingvrij)
- Verhuiskosten in verband met je werk (belastingvrij tot normbedrag van € 7.750)
- Zakelijke maaltijden (belastingvrij)
- Verklaring omtrent gedrag (belastingvrij)
- Werkkleding soms belastingvrij a) geschikt voor werk b) zichtbaar beeldmerk 70 cm2 c) kleding blijft op werkplek, zie onderstaand stroomschema uit het handboek loonheffingen.
- Personeelkorting op eigen producten (tot € 500 en max 20% korting) > deze komt in 2027 te vervallen
- Fitness op de werkplek (belastingvrij)
- Arbo voorzieningen voor werkplek op kantoor of thuis (belastingvrij)
- Vaste kostenvergoeding (belastingvrij, wel specificeren en 2x per jaar controleren met bonnen)
- Gereedschappen, laptop, beeldscherm (veelal belastingvrij mits zakelijk en noodzakelijk)
Stroomschema Bijtelling Auto

Stroomschema fiets van de zaak
Stroomschema kleding

Schema loonkostenvoordeel
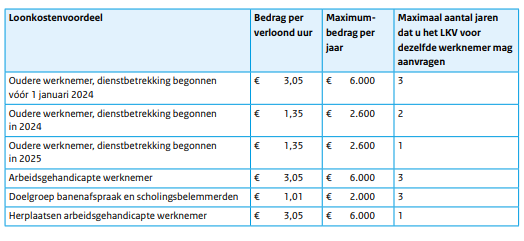
Bron
Waardering vorderingen en schulden in box 3
De Kennisgroep inkomstenbelasting niet-winst heeft op 22 mei 2026 (KG:202:2026:7) een standpunt gepubliceerd over de waardering van vorderingen en schulden in box 3. De kern van dat standpunt is dat vorderingen en schulden in beginsel niet automatisch voor hun nominale bedrag in aanmerking worden genomen. Uitgangspunt is namelijk de waarde in het economische verkeer. Bij leningen met een vaste rente en een vaste looptijd kan dat ertoe leiden dat de box 3-waarde afwijkt van de hoofdsom, met name als de contractrente niet meer aansluit bij de marktrente op de peildatum.
Dat lijkt op het eerste gezicht een technisch waarderingsvraagstuk, maar de betekenis voor de praktijk is groter. De waarde van een vordering of schuld beïnvloedt niet alleen de grondslag in box 3, maar werkt onder de tegenbewijsregeling ook door in de berekening van het werkelijke rendement. Juist is dit standpunt interessant voor de praktijk en wordt dit hieronder nader toegelicht.
Vordering of schuld in box 3 waarderen op waarde economisch verkeer
De aanleiding voor het kennisgroepstandpunt is een lening tussen twee particuliere belastingplichtigen. De ene particulier heeft onder zakelijke voorwaarden € 300.000 geleend van de andere particulier voor de financiering van een tweede woning. De lening is 20 jaar aflossingsvrij, kent een vaste rente van 4,5% en kan niet tussentijds boetevrij worden afgelost. Voor de schuldenaar is sprake van een box 3-schuld; voor de schuldeiser van een box 3-vordering. Vervolgens rijst de vraag wat er gebeurt als de marktrente tijdens de looptijd verandert.
De kennisgroep bevestigt dat voor box 3 op grond van artikel 5.19 Wet IB 2001 in beginsel moet worden uitgegaan van de waarde in het economische verkeer. Op het moment van aangaan van een zakelijke lening zal die waarde doorgaans gelijk zijn aan de nominale waarde. Dat hoeft tijdens de looptijd echter niet zo te blijven. Als de contractrente afwijkt van de marktrente van een vergelijkbare lening, dan kan de economische waarde van de vordering of schuld hoger of lager uitvallen dan de hoofdsom. In dat geval moet in beginsel worden gekeken naar de contante waarde van de toekomstige kasstromen.
Daarmee zet de kennisgroep nog eens duidelijk uiteen dat de nominale waarde in box 3 niet altijd het juiste aanknopingspunt is. Het kennisgroepstandpunt is met name relevant wanneer sprake is van een particuliere leningen met een langere looptijd en een rentevaste periode, zoals familie- en privéleningen.
Wanneer kan een vordering of schuld lager worden gewaardeerd?
Voor een vordering geldt in de kern het volgende. Als de marktrente op de peildatum hoger is dan de contractrente van de lening, dan is die vordering voor een derde minder aantrekkelijk. Een koper zou immers bij een vergelijkbare nieuwe lening een hogere rente kunnen bedingen. Dat werkt waardedrukkend. De economische waarde van de vordering ligt dan in beginsel lager dan de nominale waarde. Is de marktrente juist lager dan de contractrente, dan gebeurt het omgekeerde en kan de vordering juist meer waard zijn dan de hoofdsom.
Een eenvoudig voorbeeld maakt dat duidelijk. Stel dat een ouder aan een kind € 200.000 heeft uitgeleend voor tien jaar tegen een vaste rente van 2%, terwijl de marktrente voor een vergelijkbare lening op de peildatum 5% bedraagt. Die vordering levert dan minder op dan de markt op dat moment verlangt. De economische waarde van de vordering zal daarom lager liggen dan € 200.000. Anders gezegd: de contractuele rentestroom is te laag in verhouding tot de actuele marktomstandigheden.
Een tweede situatie waarin een vordering lager kan worden gewaardeerd, is wanneer de solvabiliteit van de schuldenaar verslechtert. Als de kans toeneemt dat de vordering niet volledig zal worden terugbetaald, heeft dat eveneens een neerwaarts effect op de waarde in het economische verkeer. De kennisgroep wijst er dus nadrukkelijk op dat niet alleen rente en looptijd van belang zijn, maar ook het debiteurenrisico.
Voor een schuld werkt de rentevergelijking spiegelbeeldig. Ligt de contractrente lager dan de actuele marktrente voor een vergelijkbare schuld, dan is die schuld voor de schuldenaar economisch bezien minder zwaar dan een actuele marktlening. In dat geval kan de economische waarde van de schuld lager zijn dan de nominale waarde. Ligt de contractrente juist boven de marktrente, dan zal de economische waarde van de schuld in beginsel hoger zijn.
Daarnaast noemt de kennisgroep nog een afzonderlijk punt bij schulden: niet de slechte financiële positie van de schuldenaar als zodanig is beslissend, maar de kans op (gedeeltelijke) kwijtschelding door de schuldeiser. Als die kans reëel is, kan dat ertoe leiden dat de schuld lager wordt gewaardeerd. Ook dat onderstreept dat box 3-waardering maatwerk kan zijn.
Opvallend is verder dat de kennisgroep oordeelt dat de niet-verhandelbaarheid van een vordering of schuld in beginsel geen invloed heeft op de waarde in het economische verkeer. Het enkele feit dat een lening niet vrij overdraagbaar is, betekent dus niet automatisch dat de waarde lager is. Alleen in bijzondere omstandigheden kan een overdrachtsbeperking mogelijk een waardedrukkende factor vormen.
Lager waarderen vorderingen in box 3
Het praktische belang van dit standpunt zit vooral in de koppeling met het werkelijke rendement in box 3. De kennisgroep maakt namelijk expliciet dat bij de tegenbewijsregeling niet alleen moet worden gekeken naar de ontvangen of betaalde rente, maar ook naar de waardemutatie van de vordering of schuld gedurende het jaar. Daardoor kan het werkelijke rendement aanzienlijk afwijken van wat men intuïtief zou verwachten op basis van alleen de renteafspraken.
In het uitgewerkte voorbeeld van de kennisgroep stijgt de waarde van de vordering bij een rentedaling zelfs naar € 386.120, terwijl deze bij een stijging van de marktrente terugvalt naar € 254.523. Dat laat zien dat de vermogensaanwas of -afname in sommige jaren zwaarder kan doorwerken dan de contractuele rente zelf. Juist daarom is dit standpunt zeer relevant voor belastingplichtigen die gebruik willen maken van de regeling voor het aantonen van een lager werkelijk rendement.
Tegelijkertijd onderkent de kennisgroep dat deze benadering in de praktijk administratief bewerkelijk is. Het contant waarderen van een particuliere lening vraagt om gegevens over looptijd, rentevaste periode, zekerheden, debiteurenrisico en een geschikte marktrente voor een vergelijkbare lening. Dat is voor veel belastingplichtigen en adviseurs lastig uitvoerbaar. In de praktijk wordt dan ook wisselend gereageerd op dit kennisgroepstandpunt want juridisch is de redenering goed verdedigbaar, maar de praktische toepassing is complex.
Daarom bevat het standpunt een belangrijke praktische tegemoetkoming. Voor geldvorderingen en geldschulden die geen effect zijn in de zin van de Wet op het financieel toezicht, mag de belastingplichtige uit praktische overwegingen uitgaan van de nominale waarde, mits sprake is van een bestendige gedragslijn. Die keuze moet dan consequent worden doorgetrokken: zowel voor het forfaitaire rendement als voor het werkelijke rendement, en zowel aan het begin als aan het einde van het kalenderjaar. Ook bij stortingen en onttrekkingen door verkrijging of vervreemding van een geldvordering of geldschuld moet die lijn worden gevolgd.
Juist voor het invullen van het formulier Opgaaf werkelijk rendement is dat van belang. De Belastingdienst vraagt belastingplichtigen om hun werkelijke rendement zelf aan te leveren, omdat die gegevens niet volledig bij de Belastingdienst beschikbaar zijn. Voor de jaren 2020 tot en met 2024 gebeurt dat via het online formulier in Mijn Belastingdienst; voor 2025 loopt de opgave via de aangifte inkomstenbelasting 2025. Een consistente waarderingsmethode is daarbij essentieel, omdat begin- en eindwaarden op elkaar moeten aansluiten.
Voor de adviespraktijk betekent dit concreet dat bestaande particuliere leningen opnieuw tegen het licht moeten worden gehouden. Niet alleen de hoogte van de rente, maar ook de contractuele voorwaarden en de vraag of men kiest voor nominale waarde of economische waarde, kunnen direct doorwerken in de box 3-positie. Vooral bij familieverhoudingen, vastgoedfinancieringen en langlopende privéleningen is dit het moment om hiernaar te gaan kijken.
Noot fiscaal jurist inzake waardering vorderingen in box 3
Dit kennisgroepstandpunt bevestigt dat de waardering van vorderingen en schulden in box 3 minder eenvoudig is dan zij op het eerste gezicht lijkt. De nominale hoofdsom is niet altijd leidend, terwijl de keuze voor waardering op economische of nominale basis bovendien gevolgen kan hebben voor het opgeven van het werkelijke rendement. Dat vraagt om zorgvuldige beoordeling van de leningsovereenkomst én van de fiscale verwerking in de aangifte.
Als een vordering niet kan worden voldaan, omdat de schuldenaar niet aan zijn verplichtingen kan voldoen, heeft dit effect op de waarde van de vordering in box 3 (zie Hoge Raad 26 november 2010 ECLI:NL:HR:2010:BO5026). Er mag alleen worden gekeken naar objectieve factoren, subjectieve factoren doen er niet toe (Gerechtshof Den Haag 23 februari 1994, niet gepubliceerd)
Heeft u te maken met een familiehypotheek, een privélening of een andere vordering of schuld in box 3? Dan is het verstandig om tijdig te laten beoordelen of dit kennisgroepstandpunt voor u mogelijkheden biedt. Heeft u vragen naar aanleiding van dit artikel? Neem dan gerust vrijblijvend contact op met één van onze fiscaal juristen.
Bronnen inzake waardering vorderingen in box 3
KG:202:2026:7 Waardering vorderingen en schulden in box 3 | Kennisgroepen Belastingdienst
Werknemersparticipatie bij familiebedrijven
Wij adviseren wekelijks familiebedrijven bij interne structuren, zeggenschap en bedrijfsopvolgingen. Steeds vaker wordt dit gecombineerd met een werknemersparticipatie. Dit is niet verwonderlijk of bijzonder, immers er moet vaak een waardering worden opgesteld van het bedrijf (bij de bedrijfsopvolging) en hiermee staat de fiscale deur open naar een werknemersparticipatie voor dezelfde waarde (en wellicht voorwaarden). Het overleg met de belastingdienst kost tijd (en dus geld) derhalve is dit een mooi moment om ook werknemers langer verbonden te houden met het bedrijf. In dit artikel een overzicht van de aandachtspunten en fiscale risico's.
Wat geeft het meeste gedoe bij een werknemersparticipatie?
De belangrijkste problemen bij een werknemersparticipatie zijn de volgende
- Waardering afstemmen met de belastingdienst
- Financiering van de werknemersparticipatie
- Overleg met uw werknemers of managers over de voorwaarden
- Eigen inbreng (spaargeld) van de werknemers
- Zitten alle werknemers op één lijn
- Hoe participeren (box 1, box 2 of box 3)
- Gevolgen werknemersparticipatie en nieuwe box 3 stelsel
Werknemersparticipatie bij familiebedrijven, het vertrekpunt
Vooraf moet er overleg plaatsvinden met de familie over deze participatie. Hierin komt aan de orde welke medewerkers en/of managers mogen participeren. Daarnaast is van belang of de werknemers / managers hiertoe ook de bereidheid hebben. Zodra werknemers / managers er zelf voor moeten lenen of spaargeld moeten aanspreken merkt u meestal iets meer weerstand. Er zal dus altijd sprake van een risico (zekere lening en onzekere winsten) waarover zorgvuldig overleg wenselijk is. Soms kan een bonus regeling of een stock appreciation right (hierna SAR) een betere optie zijn voor de werknemer / manager. Bij een SAR krijgt de werknemer een bonus, lift hij/zij mee op de waarde ontwikkeling en kan ook vermogen opbouwen. De uitkering is echter belast in box 1. Bij een SAR kunt u ook veel voorwaarden opnemen, zoals een minimale tijd in dienstbetrekking blijven of een aanvangspremie betalen.
De meeste werknemersparticipaties beginnen met een bonus of tantième regeling. Deze bonus wordt afhankelijk gesteld van de omzet of urentarget of een andere meetbare grootheid binnen het bedrijf. De uitbetaling is meestal in het boekjaar (of vlak daarna) en de werknemer hoeft verder niet in geld te investeren. De bonus kan ook in het bedrijf blijven waardoor de werknemer een coupon (lening) krijgt en maandelijks rente gaat ontvangen. Hierdoor kan de onderneming de cash van de bonus nog zelf gebruiken. Er zijn ook bonus systemen die niet kijken naar de individuele prestatie maar meer naar de collectieve prestatie van (een groep) werknemers. Er worden dan heldere KPI's opgesteld die jaarlijks kunnen worden aangepast.
De volgende stap zijn plannen die voor een langere termijn en verbondenheid moeten werken. De meest voorkomende voorbeelden hiervan zijn:
- Aandelen of certificaten
- Stock Appreciation regeling
- Phantom Stock plan
1. Aandelen of certificaten aan werknemers
De meest voorkomende optie is het certificatenplan voor werknemers of managers. Hierbij wordt het stemrecht losgekoppeld van het economische recht (waarde stijging). De werknemer heeft dus geen stemrecht maar wel recht op dividenduitkeringen en het liquidatie saldo bij een verkoop of ontbinding. Het stemrecht wordt ondergebracht bij een Stichting (STAK), die vaak wordt bestuurd door de familie. De STAK heeft het stemrecht, het vergaderrecht en neemt alle besluiten. De STAK heeft wel de verplichting om dividenden direct uit te keren aan de werknemers (Certificaat houders), dit geldt ook bij een verkoop van het bedrijf. De specifieke spelregels staan in de administratie voorwaarden, dit is maatwerk. De STAK zal bij meerdere aandeelhouders ook partij zijn bij de aandeelhoudersovereenkomst waarbij deze verplichtingen bij de certificaathouder moeten worden neergelegd (tag along / drag along etc.). Voor de betrokkenheid bij de werknemers of managers is het te overwegen om ook een werknemer (of twee) in het STAK bestuur op te nemen.
Een duidelijk certificatenplan is bij bovenstaande van essentieel belang. De belangen van de STAK en de certificatenhouders hoeven immers niet gelijk te zijn. Via onderstaande structuur wordt via een Box 2 belang deelgenomen en blijft de opbrengst bij een verkoop (eventueel) tijdelijk in de werknemers BV. De DGA heeft hierbij controle op de STAK en ook controle op de werknemers BV, dit kan via uitgifte van één stemrecht aandeel aan de Holding DGA. De werknemer moet via onderstaande structuur wel geld meebrengen, dit kan eigen geld zijn of een financiering van de bank of het familiebedrijf (of de holding DGA). Maar natuurlijk ook door een combinatie van geldstromen.
Stappenplan voor deze werknemersparticipatie
- Familie gaat in overleg (bestuur) en stelt een werknemersparticipatieplan op (wie komen in aanmerking, de waarde, aantal aandelen, voorwaarden voor deelname,etc.) Soms wordt besloten om maximaal 9% uit te geven, bij 10% hebben de gezamenlijke certificaathouders immers het recht op enquête en de rechtsgang naar de ondernemingskamer.
- De familie gaat in overleg met de groep werknemers
- De Algemene vergadering van aandeelhouders keurt het plan goed
- De familie BV richt een STAK op, aan deze STAK worden aandelen uitgegeven. Tevens wordt een bestuur van de STAK benoemd
- De STAK zal toetreden tot de aandeelhoudersovereenkomst (als die er is tenminste)
- Het bestuur van de STAK stelt de administratievoorwaarden op (spelregels voor de certificaathouders)
- De familie BV geeft aandelen uit aan de STAK, de werknemers storten de aandelen vol (storten op uitgifte prijs), dit via de derdenrekening van de notaris
- De familie BV, de werknemers en de STAK sluiten samen een participatie overeenkomst.
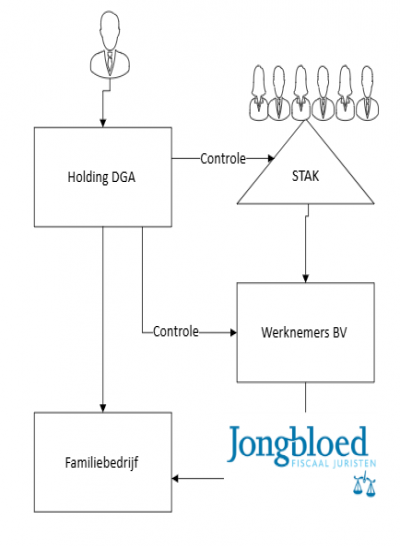
2. Stock Appreciation regeling
Een Stock Appreciation right (SAR) is een lichtere optie waarbij de werknemer niet hoeft te betalen voor dit recht (kan wel). De werknemer krijgt via de SAR een recht op winst en op de waardestijging van het familiebedrijf. De werknemer participeert dus niet direct in aandelen en heeft verder ook geen stemrecht. De SAR is eigenlijk een soort van call optie met beperkte voorwaarden. De SAR zou u ook kunnen omschrijven als een luxe vorm van een bonusregeling. Aan de SAR worden veelal wel een lijstje met voorwaarden gesteld. Meest voorkomende voorwaarden zijn:
- Bepaalde prestatie leveren
- Bepaalde periode in dienstbetrekking zijn
- Bepaalde periode in dienstbetrekking blijven
- Geen SAR recht ontslag op staande voet (of langdurig ziek)
3. Phantom Stock plan
Een Phantom Stock plan zien wij in veel vormen voorkomen. Vaak lijkt dit op optie 2 (de SAR). De Phantom Stock geeft dan recht op het ontvangen van een geldbedrag (gekoppeld aan de waardeontwikkeling van het familiebedrijf) over een bepaalde periode tegen bepaalde voorwaarden. Een soort van virtuele wijze om werknemers te laten meeliften op de waardestijging van het familiebedrijf.
Financiering van een werknemersparticipatie
Dit is vaak de lastigste hobbel. Onze politieke mannen en vrouwen in Den Haag zien zeker het belang van een werknemersparticipatie maar hebben de regeling nog niet eenvoudiger gemaakt. De lastigste discussies zijn deze met de belastingdienst (over de waarde en voorwaarden van de werknemersparticipatie).
Veelal wordt de werknemersparticipatie in aandelen (onderdeel 1 hierboven) gefinancierd door de huisbank, de werknemer en de familie, derhalve een gemengde financieringstructuur. Als sprake is van een financiering die qua rente, aflossing of omvang onzakelijk is neemt het rendement op de aandelen toe. Als dit rendement als hoog of zeer hoog wordt gekwalificeerd valt de financiering onder de zogenaamde lucratiebelangregeling (onder overige vermogensrechten). De belastingdienst heeft in een standpunt van de kennisgroep een toelichting gegeven op dit beloningsoogmerk (KG:059:2026:1).
Maximale financiering bij een werknemersparticipatie
Omtrent de maximale financiering bij een werknemersparticipatie heeft de kennisgroep (KG:204:2025:2) een standpunt bekend gemaakt. Als belangrijke indicator komt de belastingdienst met de Loan to Value ratio (LTV). Dit is het percentage van de investering dat wordt gefinancierd. Het omslagpunt ligt - volgens de belastingdienst - bij 70%, bij een lager percentage kan er een discussie worden gevoerd over de zakelijkheid. De belastingdienst geeft hierbij haar mening (is geen wetgeving) en komt tot het volgende:
- Participaties kleiner of gelijk aan € 75.000. Voor de rente kan in beginsel worden aangesloten bij de laagste van de marktrente van een persoonlijke lening of een effectenkrediet. De LTV (Loan to Value) doet in dit geval niet ter zake. De werkgever kan de volledige koopsom financieren.
- Participaties groter dan € 75.000 en LTV tot 70%. Voor de rente kan in beginsel worden aangesloten bij de rente op een effectenkrediet.
- Participaties groter dan € 75.000 en LTV is 100%. De rente wordt in beginsel gebaseerd op het risico en rendement van het onderliggende aandeel.
- Participaties groter dan € 75.000 en LTV tussen 70% en 100%. De rente ligt ergens tussen de rente die wordt gevraagd door aanbieders van effectenkredieten en de kostenvoet (is een synoniem voor rendementseis) van het onderliggende aandeel.
Bij een juiste regeling is ook van belang welke zekerheden er worden verstrekt (werknemer prive aansprakelijk of via BV? Pandrecht aandelen?).
Schema inzake werknemersparticipatie bij familiebedrijven
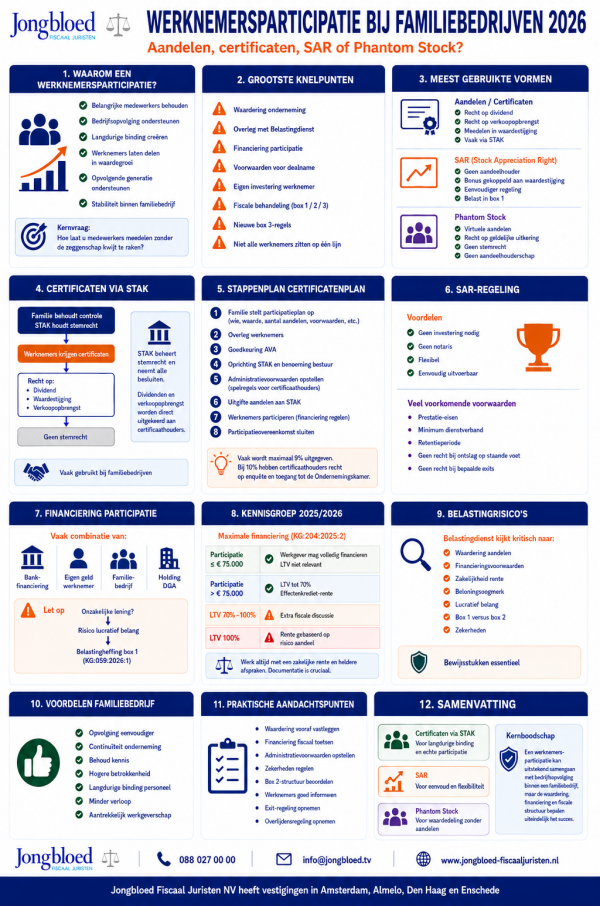
Noot fiscaal jurist inzake werknemersparticipatie bij familiebedrijven
Een werknemersparticipatie kan prima samengaan bij de opvolging door de volgende generatie. Belangrijke werknemers blijven betrokken en worden voor een langere periode gebonden aan de organisatie, dit geeft rust en stabiliteit. Wij adviseren wekelijks familiebedrijven bij een bedrijfsopvolging in combinatie met een werknemersparticipatie. Let erop dat niet alle advieskosten voor een dergelijk traject aftrekbaar zijn (zie kennisgroep KG:204:2022:3) . Wilt u een vrijblijvende offerte? Stuur ons gerust via onderstaand formulier een bericht of neem contact op met de genoemde fiscaal jurist.
Beleggen in box 3 of in de BV
De Europese Commissie is voor nemende om de belasting op dividend tussen bedrijven volledig te schrappen. Hiermee wordt het fiscaal interessanter om vanuit een BV te gaan beleggen (tenminste als nieuwe box 3 stelsel in 2028 doorgaat). Maar moet u nu uw vermogen vanuit box 3 onderbrengen in een BV? Een volledig antwoord dat voor iedereen zal gelden is niet te geven, wel kunnen wij de mogelijkheden voor u op een rijtje zetten. Vanaf 2028 is het beleggen in de BV vermoedelijk een stuk voordeliger. Tot dat moment hoeft u - bij normale vermogens - niet veel actie te ondernemen. Het is wel te overwegen in de box 3 / BV te betrekken bij uw estate planning. Ruwweg vanaf uw 55e verjaardag zou u hier eens over kunnen denken. Wilt u een vrijblijvende offerte voor een advies? Laat het ons via onderstaand formulier gerust weten.
Wat speelt er inzake de wijzigingen in Brussel en box 3?
Box 3 is al jaren een hoofdpijndossier in Nederland. De heffing is de laatste jaren verdubbeld en soms zelfs verdrievoudigd. De Europese Commissie dreigt daar een nieuw hoofdstuk aan toe te voegen. Om beleggingen, investeringen en innovatie in Europa te stimuleren, wil Eurocommissaris (onze oude minister Wopke Hoekstra) de belasting op dividend tussen bedrijven vanaf 2028 volledig laten verdwijnen. Nu geldt zo'n vrijstelling vooral bij grotere belangen tussen moeder- en dochterbedrijven; het voorstel zou de vrijstelling uitbreiden naar in beginsel alle aandelenbelangen tussen ondernemingen binnen de EU. Daardoor lijkt beleggen via een besloten vennootschap (BV) ineens veel aantrekkelijker dan beleggen in box 3. Voor veel beleggers voelt dit als een kantelpunt. Maar is dat ook zo?
Box 3 versus BV
Als dividend in een BV onbelast kan worden ontvangen en koerstwinsten pas worden belast bij realisatie wordt het contrast met het toekomstige box 3 stelsel wel erg groot (vermogensaanwas belasting). De keuze tussen het houden van vermogen in prive (box 3) of het onderbrengen in een BV binnen onze praktijk een dagelijks ontwerp. Soms wordt ook de combinatie gekozen waarbij de ouders een (fors) bedrag schenken aan de kinderen en de kinderen vervolgens (via een kapitaal of AGIO storting) een BV oprichten. Hiermee ligt de toekomstige waarde aanwas al bij de kinderen. Omdat de schulderkenning (schenken op papier) fiscaal ongunstig wordt behandeld in box 3 worden soms dergelijke papieren schulden ook afgelost, met dit geld richten de kinderen dan een gezamenlijke BV op.
Rekenvoorbeeld box 3 versus BV
De box 3 heffing over € 500.000 aan beleggingen (rendement 8%) bedraagt op dit moment ongeveer € 10.000, dit zal in 2028 stijgen tot ongeveer € 14.500. In de BV is de directe heffing (Vennootschapsbelasting) € 7.600 en de uitgestelde heffing (Box 2) € 8.000. Omdat het vermogen in de BV dus beter zal renderen is de BV uiteindelijk gunstiger. Als alle winst op beleggingen wordt uitgekeerd is het verschil zeer beperkt. Los hiervan brengt de BV kosten met zich mee, edoch zijn gemaakte kosten ook weer aftrekbaar. Tot 2028 is het veelal iets voordeliger om in prive te beleggen.
Noot fiscaal jurist inzake beleggen in de BV of in prive
Beleggen in privé blijft tot 2028 (bij redelijke rendementen) nog steeds voordeliger dan in de BV. Bij grote vermogens of een combinatie met uw estate planning (of een forse vastgoed portefeuille) is een (familie) BV aantrekkelijker. Het belangrijkste voordeel van beleggen in de BV is uitstel van belastingheffing in de BV (voor de box 2 heffing). Dat uitstel heeft wel een keerzijde, latere winsten en latere uitkeringen vallen mogelijk in het hogere box 2 tarief. Soms is het dus te overwegen een inkomensplanning te maken zodat u kunt genieten van het lagere box 2 tarief (2026: 24,5%).
Checklist voor de fiscale route naar een bedrijfsopvolging
Wij adviseren wekelijks (familie) bedrijven bij een bedrijfsopvolging, soms in combinatie met een werknemersparticipatie. De belangrijkste reden is om het bedrijf fiscaal vriendelijk in de familie te houden en op lange termijn de box 2 claim en de schenk/ erfbelasting door te schuiven naar de volgende generatie. Maar wat zijn de belangrijkste overwegingen en stappen bij een dergelijk traject? In dit artikel een overzicht
1. Wat is de bedrijfsopvolgingsregeling
De BOR regeling is een regeling in successiewet die als doel heeft om bedrijfsopvolgingen zonder fiscale afrekening (of beperkte afrekening) te laten verlopen. De BOR regeling kan alleen worden toegepast op ondernemingsvermogen. De waarde van de onderneming is hiervan een belangrijk onderdeel (belastingdienst gaat vaak uit van waarde berekening op grond van de DCF methode).
2. Wat zijn de voorwaarden voor de bedrijfsopvolgingsregeling
De belangrijkste voorwaarden voor de BOR regeling zijn:
- Bedrijf 5 jaar in bezit
- Bedrijf 3 jaar voortzetten
- Overnemer tenminste 21 jaar oud
- Het moet gaan om ondernemingsvermogen
- Vastgoed dat aan derden wordt verhuurd valt buiten de BOR (en beleggingsvermogen ook)
- Bij oudere ondernemers zijn de termijnen soms langer
- Belang minimaal 5%
3. Orientatie en haalbaarheid BOR regeling
- Is er sprake van een materiele onderneming? Alleen vermogensbestanddelen die op het moment van de overdracht voor ondernemingsdoeleinden worden aangehouden kwalificeren voor de BOR regeling (uitgangspunt Potbakkersarrest en Hoge Raad 18 augustus 2023 en kennisgrpep standpunt
- Voldoet de overdracht aan de bezitseis voor de overdrager? De onderneming moet minimaal 5 jaar in het bezit zijn van de overdrager. Zie ook Hoge Raad d.d. 30 januari 2026 ECLI:NL:2026:137 en Hoge Raad d.d. 21 april 2023 ECLI:NL:HR:2023:647 inzake bezitseis bij indirecte belangen. Bekijk ook de uitspraak van de Hoge Raad inzake de bezitseis bij uitbreiding van een aandelenbelang Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:990
- Is de opvolger 21 jaar of ouder? Deze eis geldt sinds 2025.
- Welke vermogensbestanddelen kwalificeren als ondernemingsvermogen en welke als beleggingsvermogen. Dit goed uitzoeken, ook beleggingen of liquide middelen die worden aangehouden voor toekomstige investeringen tellen soms mee als ondernemingsvermogen.
- Kan de structuur slimmer worden ingericht? In voorkomende gevallen is het voordelig om met prive vermogen zakelijke schulden af te lossen, dit via Agio vormgeven. Ook moeten activiteiten soms worden gesplitst of het bedrijfspand in een aparte BV worden ondergebracht.
- Bevat de structuur vastgoed dat aan derden wordt verhuurd? Dit valt sinds 2024 buiten de BOR regeling, wellicht verkopen of afsplitsen (let op overdrachtsbelasting)
- Worden er binnen de structuur preferente aandelen gebruikt? Vanaf 2026 alleen gewone aandelen voor BOR/ DRS regeling.
4. Structuur voorbereiding en waardebepaling
- De going concern laten berekenen door een register valuator en hierbij deskundige inschakelen om winsten te optimaliseren (resp. niet te hoog). Bekijk eventueel de rekenmodule van de belastingdienst . De eerste € 1.500.000 is vrijgesteld en over het meerdere 75%.
- Beoordeel of de structuur correct is voor een reguliere BOR regeling. Eventueel een tussenholding vormen of aantal werkmaatschappijen uitbreiden. Zie ook kennisgroep standpunt KG:063:2022:3 inzake BOR, beziteis en herstructurering
- Controleer ook de impact op de bezitseis bij een mogelijke herstructurering. Sinds 2025 is het eenvoudiger om zonder verlies van het BOR / DSR recht een herstructurering uit te voeren.
- Is er sprake van bedrijfsmiddelen (duurder dan € 100.000) die gemengd worden gebruikt? Sinds 2025 geldt voor dergelijke bedrijfsmiddelen een speciale regeling.
- Combineer de BOR met de doorschuifregeling (DSR) zodat u ook de box 2 heffing kunt doorschuiven. Veelal wordt de BOR en DRS gelijktijdig toegepast.
5. Overdrachtsmoment en formaliteiten
- Notariele akten en eventueel splitsingsakten laten opstellen
- Schenkingsakten laten opstellen
- Testament aanpassen
- Indienen aangifte schenkbelasting, BOR vrijstelling moet expliciet worden aangevraagd, bekijk eventueel de folder van de belastingdienst over dit onderwerp.
- Belasting latentie en verkoop juist in de aangifte inkomstenbelasting en vennootschapsbelasting verwerkt ?
6. Voorzettingsperiode bij de BOR regeling
- Opvolger moet de onderneming daadwerkelijk gedurende 3 jaar voortzetten
- Belastingdienst stuurt jaarlijks een herinneringsbrief inzake de voorzetting, zorg ervoor dat het juiste adres bij de belastingdienst bekend is.
- Belang in de onderneming mag gedurende de voortzettingsperiode niet (substantieel) afnemen.
- Herstructureringen in de voortzettingsperiode afstemmen met uw fiscaal jurist en eventueel met de belastingdienst, zie KG:063:2023:23 BOR bij splitsing en invloed op bezitseis en voortzettingseis
- Indien voorzetting stopt dan moet hiervan aangifte worden gedaan via een speciaal formulier.
7. Risico bij BOR regeling
- Nieuwe bezitseis bij uitbreiding via ruzie splitsing (horen en zien arresten) zie Hoge Raad d.d. 30 januari 2026 ECLI:NL:HR:2026:137
- Risico inzake de bezitseis bij uitbreiding van een aandelenbelang Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:990
- Advieskosten inzake BOR traject zijn niet aftrekbaar (artikel)
8. Handige informatie op het internet inzake BOR regeling
- Brochure belastingdienst inzake erfbelasting en schenkbelasting bij BOR regeling
- Online aangifte schenkbelasting indienen
- Wetsgeschiedenis inzake BOR Regeling
- Bereken waarde onderneming volgens DCF methode
- Mening NOB inzake aanpassingen BOR 2025
Noot fiscaal jurist inzake Bedrijfsopvolging
Wij adviseren veel DGA's van familiebedrijven bij de bedrijfsopvolgingsregeling. Een vrijblijvende offerte kunt u eenvoudig bij onze adviseurs aanvragen via de mail of onderstaand formulier. U kunt ons natuurlijk ook bellen op 0880270000
Grenswerkers en belastingen in Belgie en Duitsland
De grensarbeidersregelingen moeten ervoor zorgen dat er gelijkheid bestaat tussen beide landen en de mensen die er wonen. De belastingdruk in het woonland en werkland moet dus eenvoudig met elkaar kunnen worden vergeleken. Veel informatie over dit onderwerp treft u aan op deze internetsite. De staatssecretaris heeft in 2024 vragen beantwoord over de grenswerkers of grensarbeiders regeling, vandaar dit artikel.
Thuis werken in Nederland en werken in België of Duitsland
Thuis werken kan grote gevolgen hebben voor de sociale zekerheid en de belastbaarheid van uw inkomen. Als u meer dan 25% thuis zou werken wijzigt het sociale zekerheidsstelsel (het land dat mag heffen). Als u gaat thuiswerken voor meer dan 25% dan mag het woonland na rato over deze thuiswerkdagen heffen. Zie hiertoe een uitspraak van de Rechtbank Zeeland-West-Brabant 4 juli 2022, ECLI:NL:RBZWB:2022:3675. Het wordt de insteek dat in de belastingverdragen met Duitsland en Belgie tot 50% thuiswerken mogelijk moet maken. Zie hiertoe de kamervragen die in juli 2023 zijn gesteld.
Grenswerkers in België
Tijdens de corona crisis ontstond er veel gedoe over de gevolgen van het thuiswerken door grenswerkers. Nederland heeft met België afspraken gemaakt hoe hier mee om te gaan, Overeenkomst Nederland-België 30 april 2020. Deze regeling is nu niet meer van toepassing. De landen zijn bezig met een aanvulling op het huidige belastingverdrag. Onder het huidige verdrag met Belgie is een grenswerker belast in het werkland (was vroeger woonland). Er is een tijdelijke compensatieregeling. Onder omstandigheden lijkt het mogelijk om de oude regeling toe te passen MvF 18 maart 2013, nr. DGB 2013/750M.
Grenswerkers in Duitsland
De grensarbeider met Duitsland krijgt een vergoeding (compensatie) voor Nederlandse fiscale aftrekposten, zoals de hypotheekrente. De heffing over het salaris is bij werken in Duitsland toegewezen aan Duitsland (en natuurlijk zijn er uitzonderingen)
Vragen en antwoorden staatssecretaris inzake grensarbeiders
Hieronder volgt een samenvatting van de fiscale ontwikkelingen rondom grenswerkers, zoals toegelicht door Staatssecretaris Van Rij van Financiën:
- Inzet van het kabinet: Voorkomen van discoördinatie tussen belasting- en premieheffing voor grenswerkers, met een streven naar opname van een drempelregeling in belastingverdragen met buurlanden.
- Duitsland: Op korte termijn niet bereid tot een verregaande drempelregeling die tot 50% thuiswerken faciliteert.
- Beperkte drempelregeling: Voor nu de enige manier om discoördinatie tussen belasting- en premieheffing met Duitsland te beperken, past binnen kabinetstreven maar voorkomt discoördinatie niet volledig.
- Europese en internationale inspanningen: Staatssecretaris Van Rij zet zich in voor verdergaande regelingen op Europees en internationaal niveau, inclusief gesprekken met financiële ministers van België, Duitsland, en Noordrijn-Westfalen.
- Taskforce: Op initiatief van Nederland gestarte informele taskforce met EU-lidstaten, voortgezet onder Belgisch voorzitterschap, om oplossingen voor telewerken verder uit te werken.
- Drempelregeling met dagendrempel: Afhankelijk van de omstandigheden kan een beperkte dagendrempel hybride werken faciliteren, maar komt niet volledig tegemoet aan de wens voor aansluiting bij sociale zekerheid.
- Belastingverdragen en OESO-modelverdrag: Onderhandelingen over drempelregelingen zijn grotendeels gebaseerd op het OESO-modelverdrag, waarbij thuiswerkende grenswerkers ook belasting verschuldigd zijn in de woonstaat.
- Uniforme oplossing met buurlanden: Streven naar een uniforme oplossing en bespreking van andere benaderingen dan de OESO-modelregels in internationaal verband.
- Volledige woonstaatheffing: Regeling tussen Duitsland en Oostenrijk gaat uit van volledige woonstaatheffing, wat duidelijkheid biedt maar ook meer discoördinatie tussen sociale zekerheid en belastingheffing kan veroorzaken.
- Impact en onderzoek: Verschillende varianten op de drempelregeling en de volledige woonstaatheffing worden onderzocht op impact op inkomens van grenswerkers en mogelijke discoördinatie.
- Fiscale belemmeringen wegnemen: Inzet van het kabinet
om fiscale belemmeringen voor grenswerkers die hybride werken waar mogelijk
weg te nemen, inclusief afspraken over de vaste inrichting van de werkgever
in de woonstaat vanwege hybride werken.
Deze samenvatting geeft een overzicht van de huidige stand van zaken en de inspanningen van de Nederlandse overheid om de fiscale uitdagingen voor grenswerkers aan te pakken, zowel op nationaal als internationaal niveau.
Vragen over internationale belastingheffing
Voor vragen over Duitsland of België en/of andere internationale situaties kunt u onderstaand formulier invullen en/of contact opnemen met onderstaande specialisten.
Hoe zit het eigenlijk met de verjaring van belastingschulden?
Evenals het civiele recht kent ook het fiscale recht verjaringstermijnen. Deze verjaringstermijnen zijn ervoor om de belastingplichtige rechtszekerheid te geven. Na een bepaalde periode is de termijn voor het opleggen van een navorderingsaanslag of naheffingsaanslag niet meer mogelijk. Daarnaast gelden er ook verjaringstermijnen voor reeds geformaliseerde belastingschulden. Lees voor de werkinstructie bij de belastingdienst inzake verjaring deze interne notitie (werkinstructie belastingdienst) uit 2020.
Belastingadvies of vrijblijvende offerte
Belastingen is voor particulieren of ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Wat is de navorderingstermijn bij de aanslagbelasting?
De verjaring van aanslagbelastingen (inkomsten-, vennootschaps-, schenk-, erf- en overdrachtsbelasting) is geregeld in artikel 16 algemene wet inzake rijksbelasting (“AWR”). Hierin is opgenomen dat belastingaanslagen verjaren na verloop van een periode van 5 jaar. Is het inkomen of vermogen echter opgekomen in het buitenland, dan wordt de navorderingtermijn verlengd tot 12 jaar. Indien deze termijnen van 5, respectievelijk 12 jaar zijn verstreken, dan kan er geen navorderingsaanslag worden opgelegd. Wordt er een navorderingaanslag buiten de termijn opgelegd, dan zal een bezwaar- of beroepschrift volstaan met een beroep op verjaring.
Uitstel leidt tot verlening van de navorderingstermijn
Indien er uitstel is verleend voor het indienen van de aangifte, dan wordt de navorderingstermijn verlengd met het verleende uitstel. Voor het doen van aangifte inkomsten- en vennootschapsbelasting wordt er doorgaans 5, 11 of 12 maanden uitstel verleend voor het doen van de aangifte. Het verleende uitstel verlengt de navorderingstermijn.
Checklist / schema inzake verjaring belastingschuld
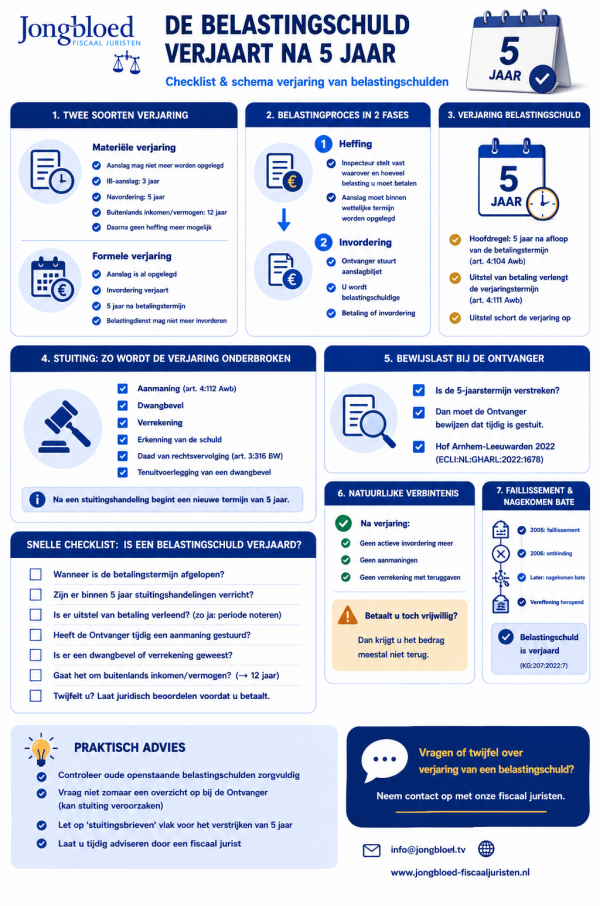
De naheffingstermijn bij de aangiftebelasting
De verjaring van aangiftebelasting (loon-, omzet-, dividend-, kansspelbelasting, accijnzen, autobelastingen en milieuheffingen) is geregeld in artikel 20 AWR. Hierin is opgenomen dat de bevoegdheid tot het opleggen van een naheffingsaanslag verjaart na verloop van 5 jaren na het einde van het kalenderjaar waarin de belastingschuld is ontstaan dan wel de teruggaaf is verleend. Bij aangiftebelastingen wordt geen uitstel verleend voor het doen van aangifte, deze verjaringstermijn zal derhalve niet verlengd worden.
Informatiebeschikking en de verlening van de navorderings- en naheffingstermijn
De hiervoor benoemde termijnen kunnen worden verlengd indien er een informatiebeschikking is opgelegd. De navorderingstermijn wordt verlengd met de periode tussen de bekendmaking van de met betrekking tot die belastingaanslag of beschikking genomen informatiebeschikking en het moment waarop deze informatiebeschikking onherroepelijk komt vast te staan of wordt vernietigd. De verlenging geldt zowel voor de aanslag- als aangiftebelasting.
Voorbeeld
Over het jaar 2012 is er een boekenonderzoek ingesteld, waarna er op 3 maart 2018 een naheffingsaanslag omzetbelasting en een navorderingsaanslag inkomstenbelasting worden opgelegd. In beginsel lijken zowel de navorderingsaanslag inkomstenbelasting als de naheffingsaanslag omzetbelasting verjaard. Echter, indien er uitstel is verleend voor het doen van de aangifte inkomstenbelasting, is de navorderingstermijn nog niet verstreken. Voor de omzetbelasting wel.
Stel, er is medio 2017 een informatiebeschikking uitgereikt die na verloop van 6 maanden is vernietigd. In dat geval wordt de navorderingstermijn verlengd met 6 maanden en betekent dat ook de naheffingsaanslag omzetbelasting tijdig is opgelegd.
Wanneer verjaren reeds geformaliseerde belastingschulden?
Indien er een belastingaanslag is opgelegd, dan kan verjaring plaatsvinden op grond van de algemene wet bestuursrecht (“AWB”). Verjaring van een belastingaanslag vindt plaats 5 jaar nadat de betaaltermijn is verstreken. Dit geldt voor alle belastingen, dus zowel voor de aangifte als aanslagbelasting. De termijn van 5 jaar kan echter worden gestuit, dit door een aanmaning, beschikking tot verrekening of dwangbevel dan wel door een daad van tenuitvoerlegging van een dwangbevel. In de praktijk is het dan ook zeer lastig te achterhalen of een openstaande belastingschuld nog invorderbaar is. Mocht in de afgelopen 5 jaar ergens een aanmaning of dwangbevel zijn ontvangen, dan herleeft namelijk de verjaringstermijn van 5 jaar weer.
Doorbetaald loon bij reële overeenkomst van opdracht
De Kennisgroep loonheffingen van de Belastingdienst heeft op 15 juli 2026 een standpunt gepubliceerd met betrekking tot het al dan niet kunnen toepassen van de zogenoemde doorbetaald-loonregeling als sprake is van een reële overeenkomst van opdracht. Een ouder standpunt (KG:204:2022:21) wordt hierbij ingetrokken.
Doorbetaald loonregeling hoe werkt dit?
De regeling van doorbetaald loon is bedoeld voor de situatie dat er meerdere bronnen van inkomen zijn; er worden uit hoofde van de dienstbetrekking bij de hoofdwerkgever werkzaamheden verricht bij de nevenwerkgever. Het loon van de nevenwerkgever wordt niet rechtstreeks aan de werknemer uitbetaald, maar aan de hoofdwerkgever. De hoofdwerkgever betaalt vervolgens het salaris uit en draagt ook de loonheffingen af. De doorbetaald-loonregeling kan worden toegepast voor de loonheffing en de zorgverzekeringswet, maar niet voor de premies werknemersverzekeringen. Ook bij de toets voor het gebruikelijk loon speelt de discussie omtrent doorbetaald loon.
Kan de doorbetaaldloonregeling bij een reele overeenkomst van opdracht worden toegepast?
De door de kennisgroep beoordeelde situatie ziet op de volgende casus:
- X (natuurlijk persoon) is enig bestuurder en enig aandeelhouder van een besloten vennootschap.
- X heeft een privaatrechtelijke dienstbetrekking bij deze holding-B.V.
- De holding-B.V. houdt 6% van de aandelen in een werk-B.V.
- De werk-B.V. sluit een reële overeenkomst van opdracht met de holding-B.V. Op basis van die overeenkomst van opdracht verricht X werkzaamheden voor de werk-B.V. X is de enige persoon die werkzaamheden verricht voor en namens de holding-B.V.
- De relatie tussen X en de werk-B.V. kwalificeert niet als een privaatrechtelijke dienstbetrekking.
- De holding-B.V. factureert conform de overeenkomst van opdracht € 120.000 op jaarbasis aan de werk-B.V. Van het gefactureerde bedrag heeft € 20.000 betrekking op kosten, lasten en afschrijvingen.
- Partijen willen de doorbetaaldloonregeling van artikel 32d Wet LB 1964 toepassen, zodat X uitsluitend door de holding-B.V. wordt verloond.
De vraag is of in deze situatie de doorbetaald-loonregeling kan worden toegepast. Volgens de kennisgroep niet. De doorbetaaldloonregeling is hierbij niet van toepassing. De vaststelling van het (gebruikelijk) loon van X vindt uitsluitend plaats op het niveau van de holding-B.V. De gebruikelijkloonregeling is niet van toepassing op het niveau van werk-B.V.
Advies inzake doorbetaaldloon regeling
Een van de voorwaarden voor toepassing van de doorbetaaldloonregeling is dat de werknemer uit hoofde van zijn dienstbetrekking (bij de hoofd werkgever) ook werkzaam is als werknemer van de andere werkgever (neven werkgever). Dit kan dan gaan om een echte dienstbetrekking of een fictieve dienstbetrekking. De vraag is of hier sprake is van een fictieve dienstbetrekking bij de nevenwerkgever (werkmaatschappij). In het oude standpunt van de kennisgroep kwalificeerde de relatie tussen X en de werk BV nog als fictieve dienstbetrekking. In het nieuwe standpunt is er bij de werk BV geen dienstbetrekking.
In een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 28 oktober 2025 (ECLI:NL:GHARL:2025:6774) wordt anders geoordeeld dan in dit kennisgroepstandpunt, edoch in dit geval wordt een 30% belang gehouden.
Er wordt gesproken over een reële overeenkomst van opdracht. Dit wil zeggen dat er geen sprake mag zijn van een verkapte arbeidsovereenkomst. Elementen die normaliter in een arbeidsovereenkomst staan, kom je niet tegen in een reële overeenkomst van opdracht. Hierbij kan worden gedacht aan bepalingen over ziekte, verlof, een auto. Dit zijn immers geen bepalingen die zien op rechtspersonen, maar veel meer duiden op een contract van de achterliggende persoon.
Nu de kennisgroep concludeert dat er sprake is van een dienstbetrekking in plaats van twee, is de conclusie logisch. Als er geen twee dienstbetrekkingen zijn, hoeft het loon van de nevenwerkgever immers niet te worden afgestaan aan de hoofdwerkgever en daar is de regeling nu juist voor bedoels.
Kort maar goed, er is een dienstbetrekking bij de holding-B.V. En daar moet de directeur/aandeelhouder (uiteraard) een gebruikelijk loon genieten. Niets nieuws onder de zon dus.
Bronnen en vindplaats
KG:204:2026:12
Kennisgroep standpunt inzake voorwaarden doorbetaaldloonregeling KG:204:2026:2
Gerechtshof Arnhem Leeuwarden d.d. 28 oktober 2025 (ECLI:NL:GHARL:2025:6774
Geen rechtsherstel voor niet-bezwaarmakers in box 3
Mensen die geen bezwaar hebben gemaakt tegen de ontwettige heffing in box 3 krijgen hun geld niet terug.
De Hoge Raad heeft op 25 juni 2026 (ECLI:NL:HR:2026:907) een langverwachte uitspraak gedaan in de zogenoemde massaalbezwaarplusprocedure over box 3. Daarmee is definitief duidelijk geworden dat belastingplichtigen die over de jaren 2017 tot en met 2020 niet (tijdig) bezwaar hebben gemaakt tegen hun box 3-heffing, geen aanspraak kunnen maken op rechtsherstel naar aanleiding van het Kerstarrest. De hoogste rechter volgt daarmee het advies van de advocaat-generaal, die eerder ook stelde dat niet iedereen gecompenseerd hoeft te worden voor de onrechtmatige vermogensrendementsheffing over de jaren 2017-2020.
Wat hield de massaalbezwaarplusprocedure in?
Op 24 december 2021 heeft de Hoge Raad in het Kerstarrest geoordeeld dat de box 3-heffing, waarbij wordt uitgegaan van fictieve rendementen, in strijd is met het recht op eigendom en het verbod op discriminatie. Belastingplichtigen die op tijd bezwaar hadden gemaakt tegen de aanslagen kwamen vervolgens in aanmerking voor rechtsherstel en hadden recht op een vermindering, als de box 3-heffing in de aanslag was berekend over een fictief rendement dat hoger was dan het werkelijke rendement.
Belastingplichtigen met aanslagen inkomstenbelasting over de jaren 2017-2020 die onherroepelijk vaststonden op de datum van het Kerstarrest, omdat er niet of niet tijdig bezwaar is aangetekend, hadden in eerste instantie géén enkel recht op rechtsherstel. Dit oordeelde de Hoge Raad in haar uitspraak van 20 mei 2022 (ECLI:NL:HR:2022:720).
Over de vraag of voor deze niet-bezwaarmakers toch recht bestaat op ambtshalve vermindering is een massaalbezwaarplusprocedure aangewezen. Een ambtshalve vermindering van een al definitief vaststaande aanslag is mogelijk als is gebleken dat de aanslag te hoog is. De wettelijke regeling kent hierbij echter een uitzondering. Een vermindering vindt niet plaats als de onjuistheid van de aanslag voortvloeit uit rechtspraak die pas is gewezen nádat de aanslag definitief is geworden. Zulke rechtspraak wordt ook wel ‘nieuwe jurisprudentie’ genoemd.
Hoge Raad over verschil bezwaarmakers en niet bezwaarmakers box 3
In 2022 heeft de Hoge Raad al beslist dat het Kerstarrest is aan te merken als nieuwe jurisprudentie. In de uitspraak van 25 juni 2026 heeft de Hoge Raad geoordeeld geen aanleiding te zien om terug te komen op haar eerdere arrest uit 2022. Het Kerstarrest blijft kwalificeren als nieuwe jurisprudentie. Dat betekent dat de inspecteur niet verplicht is om reeds onherroepelijk vaststaande aanslagen alsnog ambtshalve te verminderen.
Daarnaast verwierp de Hoge Raad het beroep op het gelijkheidsbeginsel. Volgens de Hoge Raad bevinden belastingplichtigen die tijdig bezwaar hebben gemaakt zich niet in dezelfde rechtspositie als belastingplichtigen die niet tijdig bezwaar hebben gemaakt en hun aanslag derhalve onherroepelijk hebben laten worden. Van gelijke gevallen is daarom geen sprake.
Gevolgen uitspraak Hoge Raad inzake niet bezwaarmakers
Met de uitspraak van de Hoge Raad is de massaalbezwaarplusprocedure feitelijk ten einde gekomen. Voor belastingplichtigen die over de jaren 2017 tot en met 2020 geen tijdig bezwaar hebben gemaakt tegen hun box 3-aanslag, bestaat geen recht op rechtsherstel op basis van het Kerstarrest.
Voor belastingplichtigen die destijds wel tijdig bezwaar maakten of van wie de aanslag op het moment van het Kerstarrest nog niet onherroepelijk vaststond, verandert deze uitspraak niets. Hun aanspraken op rechtsherstel blijven gebaseerd op de eerder getroffen herstelregelingen.
Zijn er nog mogelijkheden voor niet bezwaarmakers van de box 3 heffing
Als aanslagen over 2017 - 2020 pas na de datum van het kerstarrest (dit was 24 december 2021) onherroepelijk zijn komen vast te staan en tijdig een verzoek om ambtshalve vermindering is gedaan, kan de inspecteur nog een ambtshalve vermindering verlenen. De nieuwe jurisprudentie uitzondering staat daaraan dan namelijk niet in de weg. Vanaf 1 januari 2026 kunnen voor deze jaren geen nieuwe verzoeken meer worden ingediend, dit moet namelijk binnen 5 jaar na het einde van het kalenderjaar waarop de belasting betrekking heeft.
Latere jaren en box 3 belasting
Het arrest ziet op de periode 2017 - 2020. Voor latere jaren liggen de knikkers weer anders op tafel omdat aanslagen over dit jaren - ten tijden van het kerstarrest - in de regel nog niet onherroepelijk vaststonden. Voor die jaren moet daarom nog afzonderlijk worden beoordeeld of, en zo ja op welke manier of wijze, nog rechtsherstel kan worden verkregen. We voelen al een volgende procedure aankomen!
Noot fiscaal jurist inzake box 3
De Hoge Raad oordeelde in 2021 dat de vermogensrendementsheffing in de periode 2017 - 2020 ontwettig was (kerstarrest). Dit wil zeggen dat de belastingplichtigen die bezwaar hadden gemaakt recht hebben op teruggave van de box 3 belasting, dit ging om tienduizenden belastingplichtigen (kosten overheid enkele miljarden). Ook de mensen die geen bezwaar hadden gemaakt waren van mening dat ze kennelijk belasting hebben betaald over wetgeving die niet is toegestaan, een logisch standpunt. De Hoge Raad heeft in dit arrest geoordeeld dat niet bezwaarmakers geen recht hebben op teruggave van de box 3 belasting. De Hoge Raad sluit zich aan bij de mening van de advocaat generaal.
Wat betreft de toetsing van de uitzondering – dat geen ambtshalve vermindering plaatsvindt in geval van nieuwe jurisprudentie – aan het evenredigheidsbeginsel als algemeen rechtsbeginsel, stelt de Hoge Raad voorop dat de rechter zich bij die toetsing terughoudend moet opstellen. De uitzondering is kennelijk niet in strijd met het evenredigheidsbeginsel. Van een schending van andere beginselen van behoorlijk bestuur, zoals het vertrouwensbeginsel en het zorgvuldigheidsbeginsel, is ook geen sprake volgens de Hoge Raad. De Hoge Raad deelt nog een sneertje uit richting de staatssecretaris (in haar persbericht), de staatssecretaris kan de wettelijke regeling opzij zetten maar heeft dit niet gedaan.
De uitspraak onderstreept nogmaals het belang van het tijdig indienen van bezwaar wanneer de rechtmatigheid van een belastingheffing ter discussie staat. Ook als de kans van slagen op dat moment nog onzeker lijkt, kan een tijdig bezwaar uiteindelijk bepalend zijn voor de mogelijkheid om van latere, gunstige rechtspraak te profiteren.
Het blijft voor een gemiddelde burger lastig te begrijpen dat de Hoge Raad de fictieve heffing over box 3 vermogen zelf in het kerstarrest als onwettig heeft benoemd en dat diezelfde Hoge Raad nu aangeeft dat u dan maar bezwaar had moeten maken. Eigenlijk komt een overheid dan weg met onwettig handelen.
Heeft u vragen over uw box 3-heffing of wilt u weten welke mogelijkheden u nog heeft? Onze adviseurs kijken graag met u mee en adviseren u over de mogelijkheden.
Vindplaats en bron niet bezwaarmakers box 3
Hoge Raad d.d. 25 juni 2026 ECLI:NL:HR:2026:907
Conclusie AG d.d. 8 mei 2026 ECLI:NL:NL:PHR:2026:456
Rechtbank Den Haag d.d. 26 juni 2025 ECLI:NL:RBDHA:2025:11781 (sprongcassatie)
Inbreng in bv en loonbelastingsubsidie
Wijziging rechtsvorm en recht op loonkostenvoordeel
Een eenmanszaak wordt omgezet in een vennootschap onder firma. De eenmanszaak (werkgever) heeft in maart 2018 een oudere werknemer in dienstbetrekking die voordien een WW-uitkering ontving. Er is in april 2018 een doelgroepverklaring door de werkgever verkregen (voor de liefhebber op grond van artikel 2.3 Wtl). De eenmanszaak wordt in mei 2018 (met terugwerkende kracht tot 1 januari 2018) omgezet van een eenmanszaak naar een vennootschap onder firma. De Belastingdienst stelt dat het loonkostenvoordeel komt te vervallen. De rechtbank was het met de Belastingdienst eens. Het gerechtshof is het met belastingplichtige eens, het loonkostenvoordeel komt niet te vervallen.
Standpunt kennisgroep Belastingdienst inzake geruisloze inbreng in BV en vervreemding
Henk is voornemende om zijn eenmanszaak in een BV onder te brengen. Per 25 september 2023 wordt een intentieovereenkomst getekend, deze wordt voor 1 oktober 2023 geregistreerd bij de belastingdienst. De inbreng heeft per 1 februari 2024 vorm gekregen door de civielrechtelijke oprichting van de BV, de inbreng zal met terugwerkende kracht tot 1 januari 2023 plaatsgevinden (economisch).
Welk tijdstip geldt voor voor het begin van de vervreemdingstermijn van 3 jaar (zie standaardvoorwaarden in staatscourant) ? Dit tijdstip begint te lopen vanaf de oprichting van de BV op 1 februari 2024, aldus de kennisgroep op 17 september 2024.
Recht op loonkostenvoordeel en omzetting bedrijf
In deze casus is niet in geschil of de werknemer voldoet aan de voorwaarden om een loonbelastingvoordeel te genieten. De inspecteur is echter wel van mening dat deze door de omzetting van de rechtsvorm komt te vervallen. De dienstbetrekking is niet begonnen in maart 2018 omdat de VOF is opgericht in mei 2018. De dienstbetrekking is derhalve begonnen in mei 2018. In april 2018 had de werknemer geen recht op een WW-uitkering. Een beetje flauwe stelling, edoch wel volgens de letterlijke tekst van artikel 2.2 lid 1 Wtl (tekst in 2018). Deze tekst is als volgt:
- “Een werkgever die een verzoek als bedoeld in artikel 2.1 heeft
gedaan, heeft recht op een loonkostenvoordeel oudere werknemer indien bij
deze werkgever een werknemer in een of meerdere dienstbetrekkingen is die:
a. in de kalendermaand voorafgaand aan de aanvang van de dienstbetrekking:
1°. recht had op een uitkering op grond van de Werkloosheidswet, (…); of
2°. recht had op arbeidsondersteuning op grond van de Wet arbeidsongeschiktheidsvoorziening jonggehandicapten;
b. op het moment van aanvang van de dienstbetrekking 56 jaar of ouder was;
c. niet op enig moment in de periode van zes maanden voorafgaand aan de datum van indiensttreding bij deze werkgever in dienstbetrekking is geweest; en
d. een geldige doelgroepverklaring als bedoeld in artikel 2.3 aan de werkgever heeft verstrekt.”
Het Gerechtshof is er gelukkig snel klaar mee. Volgens het Gerechtshof gaan alle rechten en verplichtingen (dus ook een arbeidsovereenkomst) ex artikel 7:663 BW vanuit de eenmanszaak over naar de VOF. De dienstbetrekking blijft dus gewoon bestaan, de werkgever wordt enkel vervangen. De dienstbetrekking begon in maart 2018 en in februari 2018 had de werknemer recht op een WW-uitkering. Dat de werkgever / inhoudingsplichtige een andere is, maakt volgens het Gerechtshof niet uit.
Noot fiscaal jurist inzake loonkostenvoordeel en overgang onderneming
De inspecteur neemt een formeel deels juiste, maar kinderachtige stelling in. De rechter kijkt naar de geest van de wet en bekijkt via het burgerlijk wetboek hoe de route dan loopt. Alle rechten gaan bij een overgang van een onderneming over naar de andere onderneming. Dit zijn verplichtingen, maar ook rechten. De inspecteur probeert het nog via de onterecht verstrekte doelgroepverklaring. Deze verklaring is volgens de inspecteur verstrekt aan de eenmanszaak en niet aan de VOF. Dus is de verklaring nietig. De rechter is ook met deze zijsprong snel klaar, de doelgroepverklaring wordt aan de werknemer verstrekt en niet aan de werkgever / inhoudingsplichtige. Dat de verklaring (lid d hierboven) aan de werkgever wordt verstrekt, maakt hiervoor niet uit. Of er cassatie wordt ingesteld, is nog niet duidelijk.
Volgens de letter van de uitspraak zou dus ook bij een inbreng in de bv een loonbelastingsubsidie of loonbelastingvoordeel behouden moeten blijven.
Het belang van de procedure bedroeg € 3.400. Gelukkig krijgt belastingplichtige ook een deel van de proceskosten en het griffierecht vergoed, totaal € 4.300.
Bron overgang onderneming en loonbelastingvoordelen
Rechtbank Gelderland d.d. 8 maart 2021 ECLI:NL:RBGEL:2021:1070
Gerechtshof Arnhem - Leeuwarden d.d. 24 mei 2022 ECLI:NL:GHARL:2022:4251
DJ
Het inkomensbegrip in huwelijkse voorwaarden (en echtscheiding)
Bij het opstellen van huwelijkse voorwaarden komen partners voor verschillende keuzes te staan. Een van de belangrijkste aspecten is de definitie van ‘inkomen’. Dit begrip lijkt op het eerste gezicht vanzelfsprekend, maar kan bij een echtscheiding voor grote problemen zorgen als het niet goed is gedefinieerd. In dit artikel leggen we uit waarom een duidelijke omschrijving van inkomen essentieel is en welke valkuilen je kunt tegenkomen. De meeste discussie over inkomen ontstaat bij ondernemers en DGA's .
Wat zijn huwelijkse voorwaarden?
Huwelijkse voorwaarden zijn afspraken die partners maken over de verdeling van hun vermogen en inkomen tijdens en na het huwelijk. Deze voorwaarden worden vastgelegd in een notariële akte en kunnen betrekking hebben op zaken zoals eigendom van bezittingen, schulden, en de verdeling van inkomsten.
Wat verstaan we onder ‘inkomen’ in huwelijkse voorwaarden?
Inkomen kan op verschillende manieren worden gedefinieerd. In de praktijk zien we vaak dat dit wordt beperkt tot het salaris uit loondienst of winst uit onderneming. Maar wat als een van de partners bonussen, aandelenopties of een forse winstuitkering ontvangt? Of wat als er sprake is van huurinkomsten, dividenduitkeringen of pensioenopbouw? Het inkomensbegrip in huwelijkse voorwaarden verwijst naar de manier waarop het inkomen van beide partners wordt gedefinieerd en verdeeld. Dit begrip is cruciaal omdat het bepaalt welk deel van het inkomen moet worden verrekend of verdeeld tussen de partners bij echtscheiding.
Wanneer ‘inkomen’ niet nauwkeurig is gedefinieerd in de huwelijkse voorwaarden, kan dit leiden tot conflicten over wat wel en niet onder de gezamenlijke afspraken valt. Dit kan bijvoorbeeld gevolgen hebben voor verrekenbedingen, waarin partners afspreken dat zij hun inkomen periodiek verrekenen.
Waarom is het inkomensbegrip bij huwelijkse voorwaarden belangrijk?
- Duidelijkheid en voorspelbaarheid: het vastleggen van een duidelijk inkomensbegrip zorgt voor transparantie en voorkomt misverstanden. Partners weten precies welk inkomen wordt meegenomen in de verrekening en hoe dit wordt berekend.
- Voorkomen van conflicten: een goed gedefinieerd inkomensbegrip kan toekomstige conflicten voorkomen. Bij een scheiding is het duidelijk welke inkomsten moeten worden verdeeld, wat juridische geschillen kan verminderen.
- Bescherming van beide partners: het inkomensbegrip beschermt beide partners door ervoor te zorgen dat er een eerlijke verdeling van het inkomen plaatsvindt. Dit is vooral belangrijk als één van de partners aanzienlijk meer verdient dan de ander.
- Flexibiliteit: huwelijkse voorwaarden met een duidelijk inkomensbegrip bieden flexibiliteit. Partners kunnen afspraken maken die passen bij hun specifieke situatie, bijvoorbeeld door bepaalde inkomsten uit te sluiten van de verrekening.
Veel problemen ontstaan er vaak bij ondernemers. Bij een breed inkomensbegrip kunnen ook niet uitgekeerde en/of opgepotte winsten onder het inkomensbegrip vallen. Hiermee is een deel van uw onderneming of BV (grotendeels) van uw partner. Zie hiertoe ondermeer de uitspraak van de Rechtbank Den Haag d.d. 15 november 2022 (ECLI:NL:RBDHA:2022:12427).
Praktijkvoorbeeld inzake inkomensbegrip bij huwelijkse voorwaarden
In een recente zaak bij het Gerechtshof 's-Hertogenbosch (ECLI:NL:GHSHE:2023:842) werd het belang van een duidelijk inkomensbegrip in huwelijkse voorwaarden benadrukt.
Wat speelde er in deze zaak?
- De zaak betrof een hoger beroep tussen een man en een vrouw die in 2016 zijn gescheiden. De vrouw stelde dat het periodiek verrekenbeding in hun huwelijkse voorwaarden niet was nageleefd.
- De partners hadden huwelijkse voorwaarden opgesteld met een periodiek verrekenbeding, wat inhield dat zij jaarlijks hun niet-bestede netto-inkomen bij helfte moesten verdelen.
Standpunten van partijen
- Vrouw: zij stelde dat het verrekenbeding niet was uitgevoerd en vorderde verrekening van het totale vermogen van beide partijen op de peildatum.
- Man: hij betoogde dat het verrekenbeding te onbepaald was om afdwingbaar te zijn en dat er geen overgespaard inkomen was om te verrekenen. Hij voerde aan dat alle inkomsten en uitgaven via hun vennootschap onder firma liepen en dat de winsten al waren verdeeld volgens de overeengekomen winstverdeling.
Oordeel van het Hof
- Verrekening van inkomen: het hof oordeelde dat het periodiek verrekenbeding niet was uitgevoerd tijdens het huwelijk. Volgens artikel 1:141 lid 3 BW wordt het vermogen van de partijen vermoed te zijn gevormd uit hetgeen verrekend had moeten worden, tenzij de man kon bewijzen dat dit niet het geval was.
- Uitleg van huwelijkse voorwaarden: het hof gebruikte de Haviltex-maatstaf om de huwelijkse voorwaarden uit te leggen. Het oordeelde dat de ondernemingswinsten ook in de verrekening moesten worden betrokken, omdat dit redelijkerwijs de bedoeling van de partijen was.
- Bewijsvermoeden: de man slaagde er niet in om het bewijsvermoeden te weerleggen. Het hof concludeerde dat de waarde van de woning en de winsten uit de vof in de verrekening moesten worden betrokken.
Uitspraak
- Verrekening: de man werd veroordeeld om €125.596,02 aan de vrouw te betalen voor de afwikkeling van de huwelijkse voorwaarden.
- Vof: de man moest de vrouw 40% van de waarde van de vof betalen, na aftrek van de belastinglatentie.
Waarom de Definitie van het inkomensbegrip van belang is
De definitie van het inkomensbegrip is van cruciaal belang, zoals blijkt uit deze uitspraak, om de volgende redenen:
- Juridische duidelijkheid: in deze zaak was er onenigheid over de vraag of het periodiek verrekenbeding was nageleefd. Een duidelijke definitie van het inkomensbegrip had kunnen voorkomen dat de man en vrouw verschillende interpretaties hadden van wat er precies verrekend moest worden.
- Bewijsvoering: het hof moest beoordelen of het vermogen van de partijen was gevormd uit hetgeen verrekend had moeten worden. Zonder een duidelijke definitie van het inkomensbegrip was het voor de man moeilijker om aan te tonen dat het vermogen niet uit overgespaard inkomen was gevormd.
- Rechtvaardige verdeling: de vrouw stelde dat de ondernemingswinsten ook verrekend moesten worden, terwijl de man dit betwistte. Het hof oordeelde dat de ondernemingswinsten wel degelijk in de verrekening moesten worden betrokken. Een duidelijke definitie van het inkomensbegrip had deze discussie kunnen voorkomen en had gezorgd voor een rechtvaardige verdeling van het inkomen.
- Voorkomen van misverstanden: het ontbreken van een duidelijke definitie leidde tot verschillende interpretaties en uiteindelijk tot een juridisch geschil. Dit benadrukt het belang van het expliciet vastleggen van wat onder inkomen wordt verstaan in de huwelijkse voorwaarden.
Hoe voorkom je problemen?
Om dergelijke complicaties te vermijden, is het verstandig om bij het opstellen van huwelijkse voorwaarden:
- een heldere en volledige definitie van het begrip ‘inkomen’ op te nemen.
- alle mogelijke inkomstenbronnen expliciet te benoemen.
- periodiek de huwelijkse voorwaarden te herzien, vooral bij veranderingen in inkomstenbronnen.
Noot fiscaal jurist inzake huwelijkse voorwaarden en inkomen
Het begrip ‘inkomen’ lijkt misschien vanzelfsprekend, maar zonder duidelijke omschrijving kan het bij een scheiding tot grote problemen leiden. Een goed doordachte en juridisch sluitende definitie in de huwelijkse voorwaarden voorkomt onnodige discussies en juridische complicaties. Laat je daarom altijd adviseren door een deskundige om ervoor te zorgen dat jouw huwelijkse voorwaarden toekomstbestendig zijn. Eventueel kunnen er staande het huwelijk ook nadere huwelijkse voorwaarden (wijzigingen in overeenkomst) worden opgesteld. Zijn er vragen of wilt u een vrijblijvende offerte? Stuur ons gerust een e-mail.
Cumulatief preferente aandelen bij werknemersparticipatie
In dit artikelen behandelen wij het Kennisgroep standpunt d.d. 3 augustus 2026 (KG:059:2026:3). Dit standpunt is iedereen die managementparticipaties of werknemersparticipaties structureert relevant. In dit standpunt van de kennisgroep wordt duidelijk dat bijgeschreven dividend op cumulatief preferente aandelen kan meetellen voor de financieringstoetst voor het lucratief belang.
Voor de snelle lezer, cumpref kan zorgen voor lucratief belang
- Kern: Als het dividend op cumulatief preferente aandelen niet wordt uitgekeerd maar wordt bijgeschreven op het cumprefkapitaal — en die bijschrijving vervolgens zélf gaat meedelen in toekomstig dividend — dan telt die bijschrijving mee als "gestort kapitaal" voor de financieringstoets van de lucratiefbelangregeling (art. 3.92b, vierde lid, Wet IB 2001).
- Gevolg: een belang dat bij verkrijging nog nét niet lucratief is (gewone aandelen iets méér dan 10%), kan na één jaar bijschrijving alsnog onder de 10%-grens zakken en dus een lucratief belang worden. Het rendement verhuist dan van box 3 (of box 2) naar box 1. Voor de adviespraktijk is dit een waarschuwing: de toets is geen momentopname bij verkrijging, maar een terugkerende meting.
- Conclusie: door cumulatief preferente aandelen kan een werknemersparticipatie in box 1 terechtkomen.
Werknemersparticipatie met cumulatief preferente aandelen, hoe werkt dit?
Het management van Henk de Vries Accountants participeert via een STAK in de tussenholding. Het geplaatste kapitaal van die holding bestaat uit gewone en cumulatief preferente aandelen. Henk houdt relatief méér cumprefs; het management via de STAK relatief méér gewone (achtergestelde, risicodragende) aandelen. De cumprefs geven recht op 12% per jaar, dat niet wordt uitgekeerd maar jaarlijks wordt bijgeschreven op het cumprefkapitaal en daarna meedeelt in toekomstige vergoedingen. Een zakelijke vergoeding zou zelfs hóger zijn dan 12%.
De structuur ziet er als volgt uit
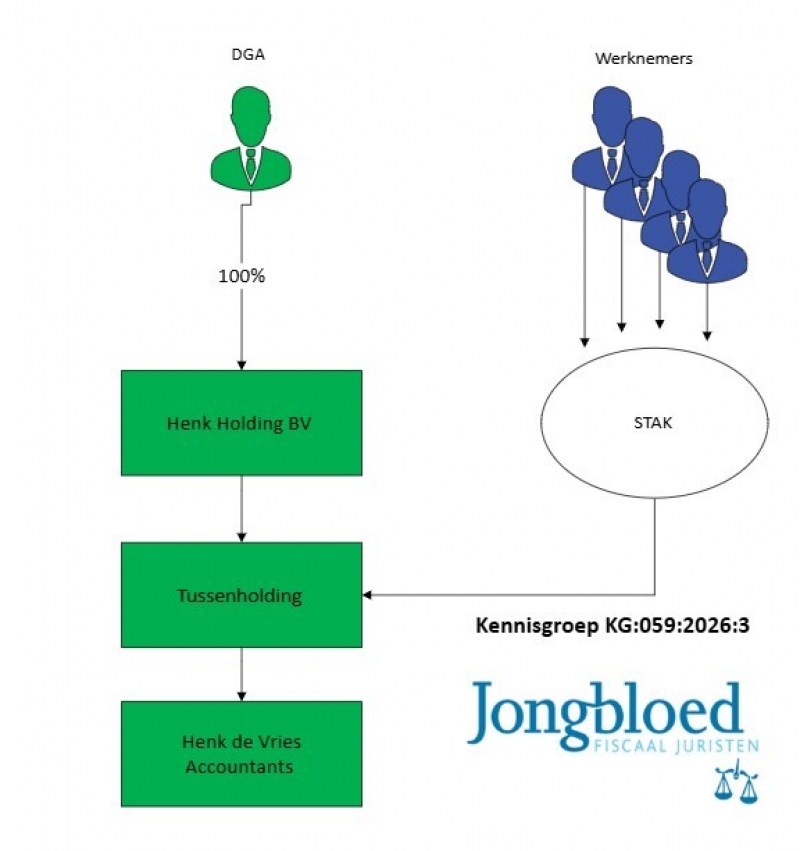
De startsituatie:
- de gewone aandelen vertegenwoordigen bij aanvang net iets meer dan 10% van het totale geplaatste kapitaal.
- Er wordt dus (nog) niet voldaan aan de 10/90-verhouding en er is geen lucratief belang.
- Na jaar 1, na bijschrijving van 12% op het cumprefkapitaal, zakken de gewone aandelen onder de 10%.
Lucratief belang bij werknemersparticipatie met cumulatief preferente aandelen
- De hoofdregel (lid 2). Aandelen vormen een lucratief belang als zij (a) mede als beloning voor arbeid zijn verkregen en (b) achtergesteld zijn én minder dan 10% van het totale geplaatste aandelenkapitaal uitmaken.
- Dit is het bekende 10%-criterium: een hefboom van meer dan 1 op 10, waarbij een klein, achtergesteld belang meedeelt in een onevenredig rendement dat wordt gegenereerd door het grotere, preferente kapitaal.
- De vangnetbepaling (lid 4). Vermogensrechten die economisch overeenkomen met of vergelijkbaar zijn met dergelijke aandelen vallen eveneens onder de regeling. Dit voorkomt dat de regeling met certificaten, leningen of andere constructies eenvoudig wordt ontweken.
Wat telt mee in de noemer?
Hier zit de kneep. Lid 2 spreekt over "geplaatst aandelenkapitaal", wat op zichzelf naar het nominaal gestorte kapitaal wijst. In Hoge Raad 14 april 2023, ECLI:NL:HR:2023:557 besliste de Hoge Raad echter dat voor de overeenkomstige toepassing van het 10%-criterium onder lid 4 niet rechtstreeks bij het geplaatste nominale kapitaal kan worden aangesloten, maar dat óók rekening moet worden gehouden met gestort agio en informeel kapitaal (r.o. 6.2.1). Leningen tellen alleen mee voor zover zij fiscaal als informeel kapitaal kwalificeren. De grondslag voor de hefboom is dus: nominaal + agio + informeel kapitaal. Lees ook dit uitgebreide artikel over fiscale mogelijkheden werknemersparticipatie en lucratief belang.
- Sinds 2023/2024 tellen óók bepaalde leningen (lid 5) mee. De wetgever vond de beperking van de Hoge Raad — dat gewone aandeelhoudersleningen die géén informeel kapitaal zijn níet meetellen — ongewenst. Met de Overige fiscale maatregelen 2024 is art. 3.92b, vijfde lid, Wet IB 2001 ingevoerd, met terugwerkende kracht tot 26 juni 2023. Dat lid bepaalt dat een lening die mede bijdraagt aan het beloningsoogmerk van lid 1 tot het totale geplaatste aandelenkapitaal wordt gerekend en als afzonderlijke soort wordt aangemerkt. Dat is voor de context van dit standpunt belangrijk: de noemer van de breuk is inmiddels ruimer dan het arrest suggereert.
In de verwijzingszaak (Hof Den Haag 27 maart 2024, ECLI:NL:GHDHA:2024:534) is bovendien bevestigd dat de waarde van de aandelen of de onderneming geen rol speelt: het gaat om wat er is gestort, niet om wat het waard is. In de casus was de waarde van de certificaten tot € 1 gedaald, maar dat maakte het belang niet (alsnog) lucratief.
Telt de bijgeschreven vergoeding op de cumulatief preferente aandelen mee?
Ja. De Kennisgroep redeneert vanuit de economische realiteit. Wordt het cumprefdividend bijgeschreven op het cumprefkapitaal en gaat het daardoor zélf recht geven op toekomstig dividend, dan is er feitelijk sprake van gestort kapitaal. De Kennisgroep maakt dit inzichtelijk met een "fictief kasrondje": de bijschrijving is materieel gelijk aan een uitkering van het preferente dividend, gevolgd door een (informele) storting daarvan op de preferente aandelen. En informeel kapitaal telt — sinds HR 2023 — mee in de noemer.
De keerzijde markeert meteen de grens van het standpunt: wordt het niet-uitgekeerde dividend geboekt als een gewone vordering ("nog uit te keren rente") of als een dividendreserve waarover géén dividendpercentage wordt berekend, dan telt het niet mee. En is de jaarwinst onvoldoende om het volledige dividend bij te schrijven, dan telt het niet-bijgeschreven, extracomptabel in te lopen deel pas mee zodra het daadwerkelijk in de winst gaat meedelen.
Speelt de waardeontwikkeling van de gewone aandelen mee?
Nee. Consistent met HR 2023 en de verwijzingsuitspraak: de financieringstoets kijkt naar gestort kapitaal, niet naar waarde. Algemene winstreserves die geen extra economische rechten meebrengen tellen niet mee. Het effect in de casus is dus zuiver rekenkundig: bij aanvang geen lucratief belang, maar door de bijschrijving wijzigt de noemer en zakken de gewone aandelen na jaar 1 onder de 10%.
Bij onzakelijk lage vergoeding: herrekenen naar economische waarde?
Nee.
Doordat de 12% (of hoger zou zakelijk zijn) onzakelijk laag is, ligt de waarde in het economisch verkeer van de cumprefs bij aanvang onder het daarop gestorte kapitaal; die waarde komt de gewone aandelen ten goede. Maar dat is een waardeverschuiving, geen wijziging van de omvang van het gestorte kapitaal per soort. Voor de financieringstoets blijven de daadwerkelijk gestorte bedragen leidend. De Kennisgroep tekent nadrukkelijk aan dat zij zich hier níet uitlaat over de loonheffingsgevolgen van die waardeverschuiving — en dáár zit voor de praktijk een tweede adder onder het gras (zie hieronder).
Noot fiscaal jurist inzake cumulatief preferente aandelen en lucratief belang
- De toets is dynamisch, niet statisch. Dit is het belangrijkste inzicht. Wie bij verkrijging netjes boven de 10% gaat zitten om lucratiefbelangheffing te vermijden, is er niet met een eenmalige meting. Een bijschrijvend cumprefdividend erodeert de teller/noemer-verhouding jaar op jaar. De structuur die op dag één schoon is, kan op de eerste bijschrijvingsdatum omslaan. Leg vast op welk moment de toets wordt (her)beoordeeld en monitor dit actief.
- De boekingswijze is bepalend — en stuurbaar. Het standpunt biedt een duidelijk onderscheidingscriterium: bijschrijving die meedeelt in toekomstig dividend (telt mee) versus een gewone vordering of een niet-oprentende dividendreserve (telt niet mee). Dat is een ontwerpkeuze bij het opstellen van de aandeelhoudersovereenkomst en de statuten. Wie de 10%-marge dun heeft, kan overwegen het niet-uitgekeerde rendement civielrechtelijk vorm te geven als een gewone (niet-oprentende) vordering in plaats van als accumulerend cumprefkapitaal. Let wel: dit is fiscaal grensverkennend en moet zakelijk en verdedigbaar zijn; de vorm moet de economische werkelijkheid volgen, niet omgekeerd.
- Reken de marge vooraf door — met een buffer. Een startpositie van "iets meer dan 10%" is kwetsbaar. Bij 12% bijschrijving is één jaar genoeg om onder de grens te zakken. Overweeg bij het structureren een ruimere buffer op de gewone aandelen, of een lager (maar zakelijk verdedigbaar) cumprefpercentage, of periodieke daadwerkelijke uitkering in plaats van bijschrijving.
- Vergeet de reparatiewetgeving niet. Sinds art. 3.92b, vijfde lid, Wet IB 2001 tellen ook aandeelhoudersleningen die bijdragen aan het beloningsoogmerk mee in de noemer. Zit er naast cumprefs ook een aandeelhouderslening in de structuur, dan verandert dat de breuk. De financieringstoets moet integraal worden gemaakt: nominaal + agio + informeel kapitaal + kwalificerende leningen.
- De loonheffing is het onbesproken risico. De Kennisgroep laat vraag 3 bewust eindigen bij de constatering dat een onzakelijk cumprefpercentage tot een waardeverschuiving naar de gewone (management)aandelen leidt — en zwijgt over de gevolgen daarvan. Voor de fiscalist is dat juist het alarmsignaal: een waardeverschuiving richting het via de STAK gehouden managementbelang, in een participatie die "mede als beloning" is bedoeld, roept de vraag op of daar een te belasten loonvoordeel ontstaat. Beoordeel dit náást de lucratiefbelangvraag; de twee sporen kunnen elkaar versterken.
Tegenargumenten en aandachtspunten
- Is de "fictief-kasrondje"-benadering houdbaar? Het standpunt is een kennisgroepstandpunt, geen wet en geen rechtspraak. De redenering (bijschrijving = uitkering + informele storting) sluit goed aan bij de systematiek van de uitspraak van de Hoge Raad in 2023 (zie hierboven) , maar is niet door de rechter getoetst op déze feiten.
- In een geschil is er ruimte om te betogen dat een statutaire bijschrijving civielrechtelijk geen storting ís en dus geen "gestort kapitaal" vormt. Kansrijk is dat niet — de Kennisgroep leunt sterk op de economische benadering die de Hoge Raad omarmt — maar het is bepleitbaar.
- De grens tussen "meedelend cumprefkapitaal" en "dividendreserve" is feitelijk. Verwacht discussie over de kwalificatie van een concrete boeking. Documenteer de civielrechtelijke vormgeving zorgvuldig. Terugwerkende kracht en bestaande VSO's. Voor lopende structuren met vaststellingsovereenkomsten met de Belastingdienst geldt overgangsbeleid rond de reparatiewetgeving. Check of bestaande afspraken nog aansluiten.
Conclusie en adviesrichting
KG:059:2026:3 bevestigt wat na HR 14 april 2023 in de lucht hing: de financieringstoets van de lucratiefbelangregeling is een doorlopende toets, en accumulerend cumprefdividend telt mee als gestort kapitaal zodra het gaat meedelen in toekomstig rendement. Voor de adviespraktijk betekent dit drie dingen. Structureer met een ruimere marge dan "net boven 10%". Maak een bewuste keuze in de boekingswijze van niet-uitgekeerd rendement (meedelend cumprefkapitaal versus niet-oprentende vordering), want die keuze is doorslaggevend én stuurbaar. En beoordeel de loonheffingsgevolgen van een onzakelijk cumprefpercentage zelfstandig, want dáár laat de Kennisgroep het risico bewust open. Wie een bestaande managementparticipatie in beheer heeft, doet er goed aan de 10%-verhouding opnieuw door te rekenen — niet op de verkrijgingsdatum, maar op elke bijschrijvingsdatum daarna.
Schema inzake cumulatief preferente aandelen
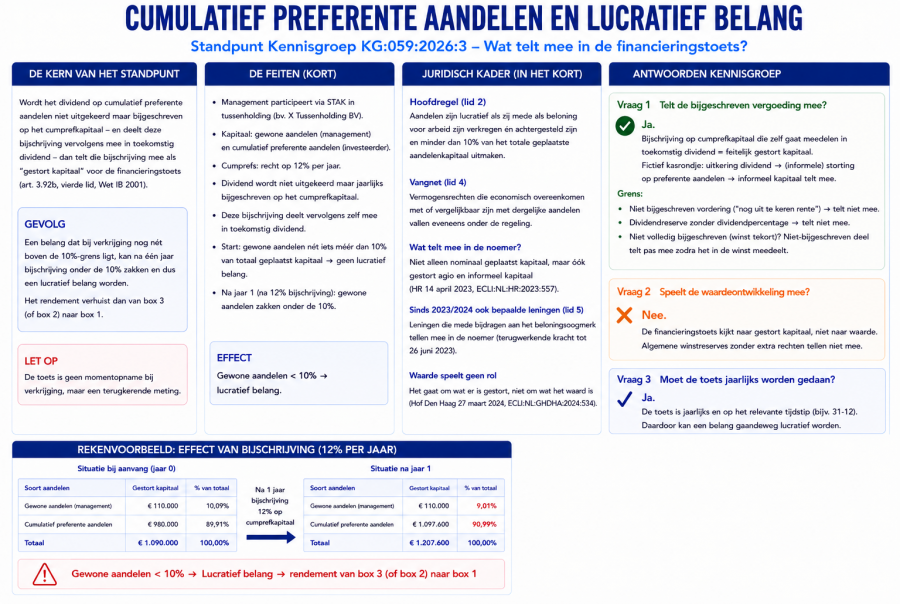
Bronnen en vindplaatsen lucratief belang en cumulatief preferente aandelen
KG:059:2026:3 (3 augustus 2026)
Hoge Raad 14 april 2023, ECLI:NL:HR:2023:557
Hof Den Haag 27 maart 2024, ECLI:NL:GHDHA:2024:534
Overige fiscale maatregelen 2024 (invoering art. 3.92b, vijfde lid)
Vragen opgaaf werkelijk rendement box 3
Stand van zaken op dit moment
Al bijna vijf jaar sleept het box 3-dossier zich voort. Wie een brief van de Belastingdienst in de bus krijgt over "het doorgeven van uw werkelijk rendement", zit met dezelfde drie vragen:
- mag of moet ik het formulier werkelijk rendement invullen
- loont het zich om het formulier werkelijk rendement in te vullen
- binnen welke termijn moet ik dit document invullen en met welke bijlagen
Op alle drie is sinds deze zomer een scherper antwoord te geven. Dit artikel zet het op een rij — met de valkuilen die in de praktijk het vaakst geld kosten.
De ontwikkeling van het nieuwe box 3 systeem, een terugblik
- 24 december 2021 — het Kerstarrest (Hoge Raad ECLI:NL:HR:2021:1963). Het forfaitaire box 3-stelsel vanaf 2017 is in strijd met het eigendomsrecht en het discriminatieverbod (art. 1 EP jo. art. 14 EVRM) voor wie minder rendement maakte dan het forfait veronderstelde.
- 20 mei 2022 (Hoge Raad ECLI:NL:HR:2022:720). Het Kerstarrest is "nieuwe jurisprudentie". Wie zijn aanslag onherroepelijk had laten worden, hoeft de inspecteur op grond van art. 45aa URIB 2001 niet ambtshalve tegemoet te komen.
- 6 juni 2024 In de arresten van 6 juni (o.a. ECLI:NL:HR:2024:704 en 705), 14 juni, 2 augustus en 20 december 2024 (ECLI:NL:HR:2024:1788) oordeelde de Hoge Raad dat óók de Wet rechtsherstel box 3 en de Overbruggingswet tekortschieten, en formuleerde hij zelf de rekenregels voor het "werkelijk rendement".
- juni 2025 — codificatie. De Wet tegenbewijsregeling box 3 (Kamerstukken 36 706; aangenomen TK 12 juni 2025, EK 8 juli 2025) legt die rekenregels wettelijk vast. Praktisch instrument: het formulier Opgaaf werkelijk rendement (OWR).
Op 25 juni 2026 wees de Hoge Raad arrest in de twee proefprocedures van de massaalbezwaarplusprocedure (ECLI:NL:HR:2026:907 en ECLI:NL:HR:2026:1013), conform de conclusie van A-G Pauwels van 8 mei 2026. De uitkomst:
- Niet-bezwaarmakers over 2017 t/m 2020 krijgen niets. Stond de aanslag al onherroepelijk vast vóór het Kerstarrest, dan bestaat geen recht op rechtsherstel — ook niet via het EVRM, het gelijkheidsbeginsel, het evenredigheidsbeginsel of het vertrouwensbeginsel. Niet-bezwaarmakers en tijdige bezwaarmakers zijn volgens de Hoge Raad géén gelijke gevallen.
- De inspecteur heeft dit op 17 juli 2026 overgenomen in een collectieve beslissing op de verzoeken om ambtshalve vermindering en collectieve uitspraak op bezwaar (nr. 2026-280569, Stcrt. 2026, 25867): afwijzing over de hele linie.
- Gevolg: het OWR-formulier over 2017 t/m 2020 is voorbehouden aan wie destijds tijdig bezwaar heeft gemaakt. Deed u dat niet, of te laat, dan is dat traject definitief gesloten. Hoe zuur ook — verder procederen op dezelfde gronden is kansloos.
Formulier werkelijk rendement per jaar invullen
- 2017–2019: Alleen bij tijdig bezwaar (massaal bezwaar) én tijdig verzoek om ambtshalve vermindering | Gesloten voor niet-bezwaarmakers
- 2020 Idem; de vijfjaarstermijn voor een verzoek om ambtshalve vermindering liep af op 31 december 2025
- 2021 Geen bezwaar vereist. Vijfjaarstermijn art. 9.6 Wet IB 2001 jo. art. 45aa URIB 2001, loopt af op 31 december 2026
- 2022–2024 Geen bezwaar vereist; u ontvangt een brief, of u dient zelf een verzoek in, Open tot en met 31-12-2027
- 2025 Geen apart formulier — het werkelijk rendement gaat mee in de aangifte IB
- 2026 Idem, in de aangifte IB 2026
Twee praktische punten die vaak misgaan:
- Per jaar een apart formulier. Er is geen verzamelformulier.
- Fiscale partners kiezen los van elkaar. Uitgangspunt is de verdeling zoals in de aangifte. Het kan dus dat de één een aanslag op forfaitaire basis krijgt en de ander op werkelijk rendement. Reken dat door: bij een ongelijke verdeling van beleggingsverliezen loont een andere onderlinge toerekening soms meer dan het tegenbewijs zelf.
Twee data om nu in de agenda te zetten
- 1 oktober 2026 — het generale uitstel voor OWR-formulieren over 2021 en later (beconregeling) loopt tot die datum. Wie dossiers via zijn adviseur laat lopen, moet nú gegevens aanleveren; jaaroverzichten van banken en brokers over 2021 zijn niet in een week opgevraagd.
- 31 december 2026 — einde van de vijfjaarstermijn voor een verzoek om ambtshalve vermindering over 2021. Dit is de laatste kans voor dat jaar. Ontvangt u geen brief maar denkt u wél recht te hebben, wacht dan niet af: dien zelf tijdig een verzoek in.
Bent u te laat met het formulier zelf?
Dan volgt een aanslag op forfaitaire basis. Maak dan bezwaar tegen die aanslag — daarna kan het formulier alsnog. Is ook de bezwaartermijn verstreken, dan resteert nog de route van de ambtshalve vermindering binnen vijf jaar na afloop van het belastingjaar.
Hoe wordt het werkelijk rendement berekend?
Dit is waar de meeste teleurstellingen ontstaan. De regels zijn strenger dan mensen verwachten:
- Het hele box 3-vermogen telt mee. Geen cherry-picking van het slecht presterende deel: een verlieslatend beleggingsfonds wordt gesaldeerd met de spaarrente en de waardestijging van het pand.
- Géén heffingsvrij vermogen. De Hoge Raad heeft dat expliciet uitgesloten. Wie een klein overschot boven de vrijstelling heeft, valt daardoor vaak duurder uit dan gedacht.
- Direct én indirect rendement. Rente, dividend en huur, plús ongerealiseerde waardestijgingen en -dalingen. Ook papieren winst telt.
- Nominaal, geen inflatiecorrectie. In jaren met hoge inflatie is dat pijnlijk, maar het staat vast.
- Geen kostenaftrek — met één uitzondering: rente op box 3-schulden is aftrekbaar. Beheerkosten, onderhoud, makelaarskosten, aankoopkosten zijn niet aftrekbaar.
- Geen verliesverrekening over de jaargrens. Een verlies in 2022 verdwijnt; het verlaagt 2023 niet.
- Vastgoed: waardeontwikkeling in beginsel op basis van WOZ-waarden, met tijdsevenredige toerekening bij aan- of verkoop in het jaar. Verbeterings- en uitbreidingsinvesteringen gelden als storting en behoren dus niet tot het rendement.
- Eigen gebruik: t/m 2025 op nihil (HR 20 december 2024: de wetgever had het voordeel niet gekwantificeerd). Vanaf 2026 wél belast, tegen de economische huurwaarde op dagbasis (art. 5.27a Wet IB 2001) — óók over perioden waarin de woning alleen maar leegstaat en ter beschikking stond. Voor eigenaren van een vakantiewoning of een tweede huis verslechtert het tegenbewijs vanaf 2026 dus wezenlijk.
Let op
Let bij verhuur binnen de familie op: een niet-marktconforme huur wordt voor de berekening gecorrigeerd. De "vriendenprijs" aan een kind levert fiscaal geen lager rendement op.
Werkelijk rendement voordelig of niet, reken eerst, dien pas daarna in
Een grove indicatie of tegenbewijs kansrijk is:
| Jaar | Forfait waarmee is gerekendd | Gem aandelenrendement | Prijsindex WOZ woningen | |
| 2017 | 5,39% | 13% | 7% | |
| 2018 | 5,38% | - 10% | 8% | |
| 2019 | 5,59% | 25% | 9% | |
| 2020 | 5,28% | -2% | 6% | |
| 2021 | 5,69% | 23% | 8% | |
| 2022 | 5,53% | -8% | 20% | |
| 2023 | 6,17% | 15% | 2% | |
| 2024 | 6,04% | 8% | 2% |
Voor de sneller lezer, wanneer is werkelijk rendement wellicht voordelig en wanneer niet?
- 2018 en 2022 zijn de kansrijke beleggingsjaren
- 2019, 2021 en 2023 vrijwel kansloos.
- Vastgoed drukt in 2022 juist tegen (+20% WOZ), maar kan in 2023 en 2024 wél helpen.
- Bij uitsluitend spaargeld is de kans op teruggaaf zeer klein — het spaarforfait ligt dicht bij de werkelijke rente.
Goed nieuws: **u kunt niet slechter uitkomen.** Blijkt uw werkelijk rendement hoger dan het forfait, dan legt de Belastingdienst de aanslag alsnog op forfaitaire basis vast. Een eerder opgelegde definitieve aanslag blijft in stand. Het formulier verzenden is dus nooit riskant — alleen soms zinloos.
Praktische aandachtspunten bij berekenen werkelijk rendement
- Niets is voorgevuld. De Belastingdienst heeft uw rendementsgegevens niet. U verzamelt zelf: jaaroverzichten, ontvangen rente en dividend, aan- en verkoopgegevens, WOZ-beschikkingen, huurinkomsten, schuldsaldi.
- Bijlagen kunnen niet mee. Bewaar de onderbouwing wel — bij betwisting rust de bewijslast (aannemelijk maken) op u.
- Invullen is nooit verplicht, ook niet na een brief.
- Correctie? Vul het formulier opnieuw in en verzend het opnieuw. Op papier betekent dat: nieuw formulier bestellen en helemaal overdoen.
- Geen kostenvergoeding voor het inschakelen van een adviseur voor het formulier. Alleen in een echte bezwaarprocedure kan een proceskostenvergoeding aan de orde zijn.
- Woont u in het buitenland, of emigreerde/immigreerde u in het jaar? Hetzelfde formulier, met een aparte rubriek daarvoor.
- Nabestaanden kunnen het formulier indienen voor een overledene (met nabestaandenmachtiging, of op papier).
- Drempelbedrag: is er al een definitieve aanslag, dan geldt geen teruggaafgrens — elk bedrag wordt uitbetaald. Is er nog geen definitieve aanslag, dan geldt de reguliere teruggaafgrens.
De Wet werkelijk rendement box 3
De stelselwijziging is nog niet rond. De Tweede Kamer nam het wetsvoorstel Wet werkelijk rendement box 3 (36 748) op 12 februari 2026 aan, maar in de Eerste Kamer bleek onvoldoende steun. Na het debat van 30 juni 2026 is de stemming aangehouden. Het kabinet biedt op Prinsjesdag 2026 een novelle aan; behandeling daarvan in de Eerste Kamer wordt niet vóór januari 2027 verwacht. Beoogde inwerkingtreding blijft 1 januari 2028.
Hoofdlijn van het voorstel:
- een vermogensaanwasbelasting (jaarlijkse heffing over gerealiseerde én ongerealiseerde waardeontwikkeling) voor sparen en beleggen, met
- een vermogenswinstbelasting (afrekenen bij realisatie) voor onroerende zaken en aandelen in startende ondernemingen. Juist dat onderscheid — en de heffing over "papieren winst" — is politiek nog volop in beweging
- Tot die tijd geldt het forfaitaire stelsel mét tegenbewijsregeling.
- Voor 2026: heffingsvrij vermogen € 59.357 (€ 118.714 met fiscale partner), forfait overige bezittingen 6,00% (de aangekondigde verhoging naar 7,78% ging níet door), tarief 36%; het spaarforfait wordt pas na afloop van het jaar definitief vastgesteld.
Conclusie inzake berekenen werkelijk rendement, het stappenplan
- Check uw jaren. 2017–2020: alleen als u destijds tijdig bezwaar maakte. 2021 en later: open, ongeacht bezwaar.
- Bewaak 2021. Vijfjaarstermijn tot 31 december 2026; via de adviseur loopt het generale uitstel tot 1 oktober 2026.
- Reken vóórdat u indient. Beleggingsjaren 2018 en 2022 zijn kansrijk; vastgoed in 2023–2024;
- Alleen spaargeld vrijwel nooit voordelig
- Verzamel de onderbouwing — bijlagen kunnen niet mee, maar de bewijslast ligt bij u.
- Anticipeer op 2026. Heeft u een tweede woning of vakantiewoning in eigen gebruik, houd er dan rekening mee dat de economische huurwaarde vanaf dit jaar meetelt en tegenbewijs daardoor minder vaak loont.
- Verzenden kan geen kwaad. U betaalt nooit méér dan op basis van het forfait.
- De belastingdienst heeft een checklist per jaar opgesteld, raadpleeg deze hier.
- Veel gestelde vragen over het werkelijke rendement treft u hier aan
Lucratief belang is risico bij werknemersparticipatie
Groot risico voor MKB bedrijven en familiebedrijven bij werknemersparticipatie
De lucratiefbelangregeling (artikel 3.92b Wet Inkomstenbelasting 2001, voor de liefhebber) is per 1 januari 2009 ingevoerd . De regeling is bedacht om te voorkomen dat excessieve, disproportionele beloningen van private-equity- en hedgefondsmanagers als vermogenswinst worden gepresenteerd in plaats van als arbeidsbeloning. Een logische denkwijze.
Ruim vijftien jaar later blijkt de regeling in de uitvoeringspraktijk een aanzienlijk breder bereik te hebben dan de wetgever destijds voor ogen had. In onze praktijk levert dit gezeur en discussie op en soms zelf forse naheffingen met belastingrente. De reden is dat de belastingdienst - soms na jaren aandeelhouderschap - van mening is dat sprake is van een lucratief belang (box 1), vaak komt dit in beeld bij een herstructurering, participatie of verkoop.
Oneerlijke behandeling lucratief belang
De spraakmakende uitspraak van Rechtbank Den Haag van juli 2026 in de zaak van de oprichters van een Rotterdams softwarebedrijf (ECLI:NL:RBDHA:2026:19383) illustreert dat (artikel op onze site). Ook recente kennisgroepstandpunten van de Belastingdienst (2024-2026) laten zien dat niet alleen fondsbeheerders en managers van private-equityportfoliobedrijven, maar ook oprichters van scale-ups, directeuren en familiebedrijven die personeel of de volgende generatie laten meedelen in het aandelenkapitaal, in het vizier van de inspecteur (lees belastingdienst) kunnen komen.
Uit vele publicaties op het internet (zoals in het FD) komt naar voren dat er vaak geschillen ontstaan met de belastingdienst over het lucratieve belang, veelal begint die discussie direct na de verkoop van een bedrijf. Jaren dachten de aandeelhouders""komt goed en verkoop is belastingvrij op grond van de deelnemingsvrijstelling" en direct na verkoop volgt het bonnetje van 50% inkomstenbelasting.
Dit maakt de lucratief belang regeling tot een van de minst transparante maar tegelijk meest risicovolle thema's in de advisering van DGA's, familiebedrijven en MKB-ondernemers.
Wat is een lucratief belang?
Zonder specifieke regeling zou een vermogenswinst op aandelen of vorderingen in beginsel onbelast zijn (box 3) of tegen het aanmerkelijkbelangtarief worden belast (box 2), ook als die winst feitelijk een beloning voor verrichte arbeid vormt. De wetgever heeft met art. 3.92b Wet IB 2001 een specifieke bron van inkomen — resultaat uit overige werkzaamheden — gecreëerd voor dit soort 'verkapt loon', met het toptarief van box 1 (2026: maximaal 49,5%) tot gevolg en zonder de gebruikelijke faciliteiten die bij regulier loon of aanmerkelijk belang wel gelden.
Toetsen lucratief belang regeling, de hefboom en het beloningsoogmerk
Van een lucratief belang is sprake als aan twee cumulatieve voorwaarden
is voldaan:
- Hefboomtoets (art. 3.92b lid 2-4 Wet IB 2001): het vermogensrecht moet een disproportioneel rendement mogelijk maken ten opzichte van het geïnvesteerde kapitaal en het gelopen risico. Voor achtergestelde aandelen en vorderingen geldt de 10%-grens: het gestorte kapitaal (nominaal, agio én — sinds de reparatiewetgeving in het Belastingplan 2024 — bepaalde leningen) van de betreffende soort moet minder bedragen dan 10% van het totale geplaatste aandelenkapitaal. In de wetsgeschiedenis wordt als indicatie voor een disproportioneel rendement veelal een percentage van 15% of meer genoemd.
- Beloningsoogmerk (art. 3.92b lid 1 onderdeel a Wet IB 2001): het voordeel moet (mede) zijn bedoeld als beloning voor werkzaamheden van de belastingplichtige of een met hem verbonden persoon. Ontbreekt dit oogmerk — bijvoorbeeld omdat sprake is van een gewone, proportionele investering zonder prestatie- of exitgebonden voorwaarden — dan is er geen lucratief belang, ook niet wanneer toevallig aan de hefboomtoets wordt voldaan. Dit uitgangspunt is explicietbevestigd in kennisgroepstandpunt KG:059:2026:1
Voor de restcategorie van 'vermogensrechten economisch vergelijkbaar
met achtergestelde aandelen' (art. 3.92b lid 4 Wet IB 2001) — te denken
valt aan opties, vorderingen en hybride instrumenten — heeft
de Hoge Raad in zijn arrestvan 19 april 2023 (ECLI:NL:HR:2023:557)
beslist dat ook daarvoor een hefboomeffect van ten minste 1:10 vereist
is. De enkele mogelijkheid om met een beperkte investering een rendement
te behalen dat niet in verhouding staat tot het kapitaal en het risico,
is op zichzelf onvoldoende.
Tarief en de aanmerkelijkbelang-route (doorstootverplichting)
Een lucratief belang wordt in beginsel belast in box 1 tegen het progressieve tarief (2026: tot 49,5%), zonder de reguliere aftrekmogelijkheden en zonder verliesverrekening met ander inkomen (Hoge Raad 22 juli 2019, ECLI:NL:HR:2019:1228, over een indirect gehouden lucratief belang).
Bij een middellijk gehouden lucratief belang — via een persoonlijke houdstervennootschap — kan op grond van art. 3.95b Wet IB 2001 worden gekozen voor heffing in box 2, mits ten minste 95% van het voordeel binnen een beperkte termijn wordt doorgestotennaar de natuurlijke persoon (de doorstootverplichting). Het box 2-tarief bedraagt in 2026 24,5% over de eerste € 68.843 (fiscale partners: € 137.686 gezamenlijk) en 31% daarboven; in combinatie met de vennootschapsbelasting op het niveau van de houdstervennootschap loopt de effectieve druk op tot circa 48,8%. Deze route is doorgaans aanzienlijk gunstiger dan directe belastingheffing in box 1, maar vergt wel dat daadwerkelijk en tijdig wordt uitgekeerd.
Wetswijzigingen lucratief belang regeling, de reparatie in 2024 en de multiplier vanaf 2028
- Belastingplan 2024: naar aanleiding van HR 19 april 2023 (ECLI:NL:HR:2023:557) is gerepareerd dat voor de 10%-hefboomtoets ook leningen meetellen die niet als informeel kapitaal kwalificeren. Deze reparatie werkt terug tot 26 juni 2023 (het moment van aankondiging).
- Belastingplan 2026: voor middellijk gehouden lucratieve belangen wordt per 1 januari 2028 (uitgesteld van de aanvankelijk voorgestelde datum van 1 januari 2026) een multiplier van 36/31 op de box 2-grondslag geïntroduceerd. Effectief loopt het tarief daarmee op naar circa 28,45% in de eerste schijf en 36% in de tweede schijf — zonder overgangsrecht, dus ook voor reeds bestaande belangen.
- KG:059:2026:3 (3 augustus 2026): bijgeschreven (herbelegde) vergoeding op cumulatief preferente aandelen telt mee als gestort kapitaal voor de 10%-toets; alleen nominaal kapitaal, agio en informeel kapitaal zijn relevant voor de verhoudingsbepaling, niet de waardeontwikkeling van de gewone aandelen (zie hoofdstuk 4).
Waarom lucratief belang regeling ook familiebedrijven, scale-ups en MKB raakt
Lucratief belang wordt in de meeste literatuur nog steeds gepresenteerd als een typisch private-equitythema. Onze dagelijkse adviespraktijk laat een ander beeld zien. Vier situaties komen in de MKB- en familiebedrijfspraktijk regelmatig terug:
- Oprichters van een scale-up die na jaren doorgroeien — vaak met de hulp van durfinvesteerders — en bij verkoop van de onderneming worden geconfronteerd met de vraag of hun oorspronkelijke, evenredig verkregen aandelen een lucratief belang vormen. De wetgever heeft bij de introductie van de regeling uitdrukkelijk overwogen dat wie zijn eigen bedrijf heeft opgebouwd niet snel als lucratief belanghouder wordt aangemerkt, maar de inspecteur legt dit uitgangspunt in de praktijk niet altijd zo uit. De Haagse uitspraak van juli 2026 (ECLI:NL:RBDHA:2026:19383) bevestigt weliswaar dat gewone aandelen van 'initial investors' die evenredig met de overige aandeelhouders hebben geïnvesteerd en waarvan de waardestijging voortvloeit uit organische ondernemingsgroei, geen lucratief belang vormen — maar die duidelijkheid kwam pas na een jarenlange procedure en een aanslag van ruim € 35 miljoen.
- Directeuren van (deels) met durfkapitaal gefinancierde bedrijven die naast hun arbeidscontract een aandelenparticipatie houden, vaak via een eigen management-bv. Ook wanneer over de gerealiseerde winst reeds keurig vennootschapsbelasting is afgedragen, kan de inspecteur bij daadwerkelijke uitkering alsnog een lucratief belang constateren, met een aanzienlijk hogere heffing (het box 1-tarief) tot gevolg dan reeds is afgedragen — plus belastingrente over de tussenliggende jaren. Dit type dossier speelt zich vaker af dan de schaarse gepubliceerde jurisprudentie doet vermoeden.
- Familiebedrijven die in het kader van bedrijfsopvolging werknemers of de volgende generatie laten meedelen in het aandelenkapitaal — bijvoorbeeld via preferente aandelen voor de overdragende generatie en gewone aandelen voor de opvolger(s) soms in combinatie met werknemers/management, gefinancierd met een lening van de vennootschap of de familie zelf. Wanneer die lening onzakelijke voorwaarden kent, kan deze (deels) als informeel kapitaal gelden en de 10%-hefboomtoets doen kantelen (zie KG:059:2026:1 en KG:059:2026:3) — vaak zonder dat de familie zich daarvan bewust is.
- Start-ups en scale-ups waarbij investeerders bedingen
dat zij bij verkoop een preferente uitkering vóór de overige aandeelhouders
ontvangen (liquidatiepreferentie). Die voorkeurspositie wordt door de Belastingdienst
gezien als een aanwijzing dat mogelijk sprake is van lucratief belang bij
de aandelen van de overige (werkende) aandeelhouders — ook wanneer die
zelf geen preferentie genieten.
Na de Mendix-zaak heeft de Belastingdienst bovendien een gespecialiseerde kennisgroep voor werknemers- en managementparticipaties ingericht, wat enerzijds kan bijdragen aan een consistentere lijn, maar anderzijds ook laat zien dat dit onderwerp een controle-speerpunt is geworden.
Kennisgroepstandpunten van de Belastingdienst
Onderstaande kennisgroepstandpunten zijn in 2024-2026 gepubliceerd en
geven het meest actuele beeld van de standpunten die de Belastingdienst
intern hanteert bij de beoordeling van lucratief belang.
- KG:059:2024:1 11 juli 2024 Middellijk lucratief belang bij herstructurering Een aandelenruil of wijziging van tussenschakels in een internationale structuur, zonder wijziging van de economische verhoudingen, leidt niet tot gedwongen winstneming over het lucratief belang; ruilarresten kunnen toepassing vinden (art. 3.95b lid 2 en 3 Wet IB 2001).
- KG:059:2025:3 12 augustus 2025 Negatief loon, bad leaver en lucratief belang Bij een bad leaver-korting op de uittreedprijs bepaalt het moment waarop met die korting rekening is gehouden (bij verkrijging, of pas bij uittreden) of het verlies in de loonsfeer (art. 3.81 Wet IB 2001; vgl. Hoge Raad 15 april 2016, ECLI:NL:HR:2016:635) dan wel in de winstsfeer valt.
- KG:059:2026:1 05 februari 2026 Reguliere werknemersparticipatie en beloningsoogmerk Geeft toetsingscriteria voor de aan- of afwezigheid van het beloningsoogmerk: afwezigheid van (bad/good) leaver-bedingen, geen tag-/drag-alongverplichtingen, rendement niet afhankelijk van managementdoelstellingen, een reëel langetermijnbelang zonder beoogde exit, en het ontbreken van familieband-gerelateerde bevoordeling. Ook bij een niet-zakelijke lening kan het beloningsoogmerk ontbreken als de overige omstandigheden op regulier aandeelhouderschap wijzen.
- KG:059:2026:3 03 augustus 2026 Financieringstoets en cumulatief preferente aandelen Bijgeschreven (herbelegde) vergoeding op cumprefs telt mee als gestort kapitaal voor de 10%-toets van art. 3.92b lid 4 Wet IB 2001. Voor de verhoudingsbepaling tellen alleen nominaal kapitaal, agio en informeel kapitaal mee — niet de waardeontwikkeling van de gewone aandelen.
Overzicht jurisprudentie inzake lucratief belang en risico's
- Het basis leerstuk inzake lucratief belang. Hoge Raad 15 april 2016 ECLI:NL:HR:2016:635 Basisleerstuk inzake negatief loon; het beoordelingskader hiervan werkt door in de fiscale kwalificatie van bad leaver-kortingen bij lucratief belang.
- Verlies op direct gehouden lucratief belang. Hoge Raad 22 juli 2019 ECLI:NL:HR:2019:1228 Een verlies op een indirect gehouden lucratief belang is niet verrekenbaar met ander (bron)inkomen; dit voorkomt een dubbele bevoordeling tussen de vennootschapsbelasting- en inkomstenbelastingsfeer.
- Het 10% criterium. Hoge
Raad 19 april 2023 ECLI:NL:HR:2023:557 Het 10%-criterium (hefboomeffect
van meer dan 1:10) geldt ook voor vermogensrechten uit de restcategorie
van art. 3.92b lid 4 Wet IB 2001; de enkele mogelijkheid van een bovenmatig
rendement met beperkte investering is onvoldoende. Verwijzing naar de feitenrechter
voor nader onderzoek naar het hefboomeffect.
2023 / 2024 Belastingplan 2024 (reparatiewetgeving) Naar aanleiding van deze uitspraak; ook leningen die niet als informeel kapitaal kwalificeren, tellen mee voor de 10%-toets. Terugwerkende kracht tot 26 juni 2023. - Geen lucratief belang. Rechtbank Den Haag d.d. 9 juli 2026 ECLI:NL:RBDHA:2026:19383 De Mendix-zaak: gewone aandelen van 'initial investors'/oprichters die evenredig met de overige aandeelhouders hebben geïnvesteerd en waarvan de waardestijging voortvloeit uit organische ondernemingsgroei, vormen geen lucratief belang. De rechtbank oordeelde dat de inspecteur dit al veel eerder had kunnen en moeten onderkennen en handelde 'tegen beter weten in'; zij kende een integrale proceskostenvergoeding toe van € 50.000 voor de bezwaarfase, in plaats van het forfaitaire bedrag van € 3.235.
Risico's, tegenargumenten en alternatieve routes voor de lucratief belang
regeling
- De wettekst is doelbewust ruim en vaag geformuleerd (een feiten-en-omstandighedentoets), waardoor de inspecteur al snel het standpunt inneemt dat sprake is van een disproportioneel rendement — regelmatig zonder grondig vooronderzoek — terwijl de bewijslast om het tegendeel aan te tonen feitelijk bij de belastingplichtige komt te liggen.
- De financiële belangen zijn doorgaans groot en procedures duren jaren; hierdoor eindigt naar schatting rond 90% van de geschillen in een schikking, met als gevolg weinig gepubliceerde jurisprudentie en een trage rechtsontwikkeling.
- Advieskantoren zonder specifieke, aantoonbare ervaring met lucratief belang onderschatten het risico regelmatig, ook bij gerenommeerde kantoren. Dat kan leiden tot aansprakelijkheidsdiscussies wanneer een cliënt zich achteraf onvoldoende gewaarschuwd voelt — reden temeer om het risico expliciet in het adviesdossier te benoemen en te onderbouwen.
- Vooroverleg met de Belastingdienst biedt houvast, maar geen absolute zekerheid: de kwalificatie blijft feitelijk van aard en een eerder ingenomen standpunt kan bij gewijzigde feiten — een herstructurering, een naderende exit, een bijschrijving op cumprefs — opnieuw ter discussie komen te staan (vergelijk KG:059:2024:1 en KG:059:2026:3).
- De politieke belangstelling voor de regeling neemt toe: Kamervragen (2025) en het ministeriële onderzoek naar de lucratiefbelangregeling laten zien dat verdere aanscherping — naast de reeds aangekondigde multiplier per 2028 — niet is uitgesloten.
Tegenargumenten en nuancering bij de lucratief belang regeling
De wetgever heeft destijds bewust gekozen voor een open norm om structurering en omzeiling te voorkomen; een dichtgetimmerde definitie zou naar verwachting evenzeer nieuwe ontwijkingsroutes in het leven roepen. Niet elke discussie met de Belastingdienst valt negatief uit voor de belastingplichtige: zowel de Mendix-uitspraak als kennisgroepstandpunt KG:059:2026:1 laten zien dat reguliere participaties zonder hefboom- of exitkenmerken buiten het bereik van de regeling blijven.
Alternatieve routes ter mitigatie van het risico van het lucratieve belang
- Werknemersoptieregeling met uitgestelde heffing (Wet aanpassing fiscale behandeling aandelenoptierechten, in werking sinds 2023): heffing wordt uitgesteld tot het moment van verhandelbaarheid, wat beter aansluit bij de liquiditeitspositie van de werknemer en buiten de lucratiefbelangsystematiek blijft zolang geen hefboom- of beloningskenmerken aanwezig zijn.
- Certificering via een STAK met gewone, proportionele certificaten zonder preferentie of hefboom, zodat de 10%-toets bij voorbaat niet aan de orde is.
- Het aangekondigde — nog niet definitieve — regime voor start-ups en scale-ups per 2027, waarbij heffing wordt verschoven naar het verkoopmoment en circa 65% van het voordeel in de heffing wordt betrokken. Dit is nog wetsvoorstel en dus geen zekerheid, maar wel relevant om nu al in de structurering te anticiperen.
- Winstdelingsregelingen (bonus- of phantom stock-achtige constructies) buiten het aandelenkapitaal om, wanneer een daadwerkelijke kapitaaldeelname niet noodzakelijk is voor het gewenste retentie-effect.
Checklist: werknemersparticipatie vormgeven met minimaal lucratief-belangrisico
Onderstaand stappenplan kan worden gebruikt als praktische leidraad bij het opzetten (of beoordelen) van een werknemers- of familieparticipatie.
- Stap 1 — Bepaal doel en doelgroep. Leg vast of de participatie is bedoeld voor een bestaande aandeelhouder/oprichter dan wel voor een werknemer of manager, en of het doel retentie, beloning of bedrijfsopvolging is. Dit bepaalt mede welke instrumenten passend zijn.
- Stap 2 — Kies gewone, proportionele aandelen. Geef bij voorkeur gewone aandelen uit tegen een zakelijke prijs, in plaats van achtergestelde 'sweet equity'-aandelen of gestapelde vermogensrechten die per definitie een hefboom creëren.
- Stap 3 — Toets vooraf de 10%-hefboomgrens. Bereken of het gestorte kapitaal (nominaal, agio én — sinds 2024 — kwalificerende leningen) van de betreffende soort onder de 10%-grens van het totale geplaatste kapitaal blijft, en houd rekening met toekomstige bijschrijvingen op eventuele cumprefs (KG:059:2026:3).
- Stap 4 — Vermijd exit-gerichte bedingen. Neem geen (of uitsluitend marktconforme) good/bad leaver-clausules op en geen tag-/drag-alongverplichtingen die afwijken van de reguliere aandeelhoudersrechten van overige aandeelhouders (zie KG:059:2026:1).
- Stap 5 — Zorg voor een reële investering en reëel risico. Laat de deelnemer meebetalen tegen fair market value, onderbouwd met een onafhankelijk waarderingsrapport, en vermijd renteloze of bovenmatig ruime leningen van de vennootschap of de familie zelf.
- Stap 6 — Documenteer de afwezigheid van een beloningsoogmerk. Leg vast waarom de deelname niet is bedoeld als (verkapte) beloning: de investeringshorizon, de gelijke behandeling ten opzichte van overige aandeelhouders, en het ontbreken van een koppeling aan individuele prestatie-KPI's.
- Stap 7 — Beoordeel iedere financiering expliciet. Leg per verstrekte lening vast of deze, gelet op de voorwaarden, (deels) als informeel kapitaal kwalificeert en dus meetelt in de 10%-toets.
- Stap 8 — Kies bewust tussen de box 1- en de AB-route. Is een lucratief belang niet te vermijden, overweeg dan gebruik te maken van de doorstootverplichting (ten minste 95% uitkering, art. 3.95b Wet IB 2001) om het aanmerkelijkbelangtarief te realiseren in plaats van het box 1-tarief, met inachtneming van de multiplier die per 2028 gaat gelden voor middellijk gehouden belangen.
- Stap 9 — Overweeg alternatieve instrumenten. Weeg een werknemersoptieregeling met uitgestelde heffing, een STAK-structuur of een winstdelingsregeling buiten het aandelenkapitaal af tegen een directe aandelenparticipatie.
- Stap 10 — Overweeg vooroverleg met de Belastingdienst. Leg de voorgenomen structuur — goed gedocumenteerd — voor aan de inspecteur, maar besef dat dit geen absolute zekerheid biedt en dat een eerder standpunt bij gewijzigde feiten opnieuw ter discussie kan komen.
- Stap 11 — Herijk bij elk vervolgmoment. Beoordeel de kwalificatie opnieuw bij een follow-on investeringsronde, herstructurering of aandelenruil; een wijziging van tussenschakels zonder economische wijziging leidt weliswaar niet tot gedwongen winstneming (KG:059:2024:1), maar wél tot een nieuwe beoordeling van de feiten.
- Stap 12 — Schakel aantoonbare specialistische expertise in. Betrek een adviseur met concrete ervaring in lucratief-belangdossiers, niet enkel een generalistische partner — de gesignaleerde missers bij ook gerenommeerde kantoren onderstrepen dat dit rechtsgebied specialistische kennis van zowel het fiscale kader als de onderliggende financiële/bedrijfseconomische modellen vereist.
Noot fiscaal jurist inzake lucratief belangregeling en adviesrichting
Lucratief belang is niet langer een nichethema dat uitsluitend private equity raakt. DGA's, familiebedrijven en scale-ups die personeel of de volgende generatie laten meedelen in het aandelenkapitaal, doen er goed aan de structuur vooraf te toetsen aan zowel de hefboom- als de beloningsoogmerktoets, de financiering expliciet te documenteren, en — waar een lucratief belang niet is te vermijden — bewust te kiezen voor de aanmerkelijkbelang-route met doorstootverplichting.
Gelet op de hoge financiële inzet, de beperkte gepubliceerde jurisprudentie en de wisselende kwaliteit van advisering op dit vlak, loont het om dergelijke trajecten te laten begeleiden door een adviseur met aantoonbare, specifieke ervaring in lucratief belang, en om vooraf goed te documenteren waarom een participatie geen (verkapte) beloning beoogt. Wie deze stappen vooraf zet, voorkomt in veel gevallen een jarenlange en kostbare discussie achteraf.
Heeft u een werknemersparticipatie, managementparticipatie of familiale aandelenoverdracht in voorbereiding of ter discussie met de Belastingdienst? Laat de structuur — of de lopende discussie — vooraf toetsen aan de hier besproken criteria: de kosten van een preventieve toets wegen doorgaans niet op tegen de gevolgen van een langlopend geschil. Neem gerust via onderstaand formulier contact met ons op.
Onterechte navordering Belastingdienst wegens onzorgvuldigheid
De Belastingdienst heeft de mogelijkheid om na te vorderen. Dat gebeurt bijvoorbeeld in de sfeer van de inkomstenbelasting. Navorderen mag als er sprake is van een zogenaamd ‘nieuw feit’ of als de belastingplichtige ‘te kwader trouw’ is geweest bij het doen van de aangifte. Denk bijvoorbeeld aan het opzettelijk invullen van onjuiste gegevens. De kwalificatie van een feit als ‘nieuw’ feit is regelmatig voer voor discussie. Hoofdregel is dat een feit dat de Belastingdienst redelijkerwijs bekend kon zijn, geen grond mag opleveren voor navordering. Aangezien in de vorige zin het woord ‘redelijkerwijs’ is gebruikt, moge duidelijk zijn dat de Belastingdienst een bepaalde onderzoeksplicht heeft. De Belastingdienst moet zich dus inspannen om de juiste gegevens te verkrijgen. Doet hij dat niet, dan kan sprake zijn van een ambtelijk verzuim en mag niet worden nagevorderd. Recentelijk is een uitspraak gedaan door de Rechtbank Zeeland-West Brabant die over het nieuwe feit en de onderzoeksplicht gaat. Wij lichten deze uitspraak hierna toe.
Onterechte navordering door onzorgvuldigheid Belastingdienst: wat was er aan de hand?
Wij noemen de belastingplichtige in dit artikel Kees. Kees is werknemer van een bedrijf met een studieregeling. Deze regeling houdt in dat werknemers die een bepaalde opleiding volgen, worden gekort op hun brutoloon. Voor Kees gaat het in 2014 om een bedrag van € 3.908. Kees doet in 2015 netjes aangifte van zijn looninkomsten in de inkomstenbelasting. Hij besluit om met het bedrag van € 3.908 verder niets te doen. Eind goed, al goed, zou je denken en er volgt een definitieve aanslag.
In 2018 besluit Kees de aangifte over 2015 te herzien. Hij voert een bedrag van € 3.658 aan als scholingskosten waarvoor recht op aftrek zou bestaan. Dit bedrag is gelijk aan het ingehouden bedrag minus de drempel. Kees stuurt in het geheel geen stukken mee ter onderbouwing. De inspecteur merkt deze herziening aan als bezwaar. In de uitspraak op bezwaar geeft de inspecteur aan dat het bezwaar buiten de termijn is. De inspecteur heeft echter besloten aan het verzoek tegemoet te komen en de aanslag wordt verminderd. Kees krijgt als gevolg hiervan betaalde belasting terug.
Dit nieuws komt uit en binnen het bedrijf waar Kees werkt ontstaat een discussie. Eén van de andere werknemers benadert uiteindelijk de Belastingdienst en vraagt of dit nu klopt, of juist niet. De inspecteur komt al snel tot de conclusie dat Kees eigenlijk geen recht heeft op de aftrekpost en besluit over te gaan tot navordering van het bedrag dat Kees via de herziene aangifte heeft terugontvangen. De inspecteur wil het geld dat Kees heeft teruggekregen zelf weer terugontvangen.
Onterechte navordering door onzorgvuldigheid Belastingdienst: wat is het punt van geschil?
In geschil is of de navorderingsaanslag terecht is opgelegd. Daarvoor is immers een nieuw feit vereist. Het wel / geen recht hebben op de aftrekpost is geen punt van geschil in deze procedure.
Onterechte navordering door onzorgvuldigheid Belastingdienst: wat vindt de belastingplichtige?
Kees vindt dat er sprake is van een ambtelijk verzuim. Hij heeft immers een herziene aangifte gedaan en de inspecteur had die inhoudelijk moeten beoordelen en waar nodig de aftrekpost moeten onderzoeken. Had de inspecteur aan die onderzoeksplicht voldaan, dan had hij toen al geweten dat er geen recht op aftrek bestond. Als gevolg van het ambtelijk verzuim moet navordering achterwege blijven.
Onterechte navordering door onzorgvuldigheid Belastingdienst: het oordeel van de rechtbank
De rechtbank begint met vaststellen wat er nu eigenlijk is gebeurd bij de Belastingdienst. De inspecteur heeft twee beslissingen genomen nadat Kees de herziene aangifte heeft ingediend:
- De niet-ontvankelijkverklaring van het bezwaar (de herziene aangifte); en
- Het toekennen van een ambtshalve vermindering.
Een ambtshalve vermindering is een beslissing die de inspecteur mag nemen. Hij geeft ter zitting nog aan dat deze vermindering is toegekend na een marginale beoordeling van de herziene aangifte. Er is dus naar de aangifte gekeken.
In de regelgeving is opgenomen dat de inspecteur een ambtshalve vermindering kan verlenen. De vermindering wordt verleend zodra de inspecteur is gebleken dat de aanslag die eerder is opgelegd te hoog is. Het is in die fase aan de belastingplichtige (Kees) om aannemelijk te maken dat de aanslag te hoog was.
De rechtbank leidt hieruit af dat de inspecteur een onderzoeksplicht heeft bij de ambtshalve vermindering. Hem moet immers gebleken zijn dat de aanslag onjuist was. Daarnaast gelden hier de algemene regels van het bestuursrecht en die brengen onder meer met zich dat de inspecteur tot zorgvuldig voorbereide besluiten moet komen. In de situatie van Kees heeft de inspecteur volstaan met de informatie die Kees heeft aangeleverd. Hij heeft verder geen vragen gesteld.
De rechtbank oordeelt dat de inspecteur het niet redt met de stelling dat sprake is van een feit dat hem niet bekend had kunnen zijn. Immers: de inspecteur heeft zelf de afweging gemaakt om geen verdere informatie te vragen bij de beoordeling van het verzoek. Kees heeft geen aanvullende informatie aangeleverd, maar de inspecteur had hierom moeten vragen. Dat is nu juist die onderzoeksplicht.
Van de inspecteur mag zorgvuldigheid worden verwacht en er geldt dus een onderzoeksplicht. Deze inspecteur is echter onzorgvuldig geweest en heeft amper onderzoek gedaan. De rechtbank oordeelt dat sprake is van een ambtelijk verzuim. Dit staat aan navordering in de weg. De conclusie is dat de navordering wordt vernietigd en Kees niet hoeft terug te betalen, ondanks dat hij eigenlijk geen recht had op de aftrekpost. De inspecteur heeft dus door onzorgvuldig te handelen zijn navorderingsrecht verspeeld. Kees moest hiervoor wel naar de rechtbank.
Aangifte wordt uitgeworpen maar geen nieuw feit
De Hoge Raad oordeelt in 2022 over een situatie dat een aangifte inkomstenbelasting (over 2012) wordt uitgeworpen in het systeem van de belastingdienst. De vraag is of de inspecteur zich kan beroepen op een nieuw feit als een aangifte door haar eigen systeem wordt uitgeworpen ter controle en de inspecteur er verder niet naar kijkt. Opmerkelijk is dat de Hoge Raad concludeert dat de inspecteur zich gewoon kan beroepen op een nieuw feit dat navordering kan opleveren. Dit arrest is eigenlijk een bevestiging van de "niet onwaarschijnlijke mogelijkheid" zoals opgenomen in artikel 16 AWR (lid 2 letter c). De criteria die bepalen dat een aangifte moet worden uitgeworpen zijn kennelijk niet direct relevant voor een onderzoeksplicht voor de inspecteur. De belastingplichtige had wellicht een brief aan de Belastingdienst moeten sturen waarin hij of zij het negatieve resultaat uit overige werkzaamheden zou toelichten, als dit zou zijn gebeurd dan is er geen sprake van een nieuw feit. De onderzoeksplicht van de inspecteur is altijd een feitelijke aangelegenheid. Het is dus cruciaal dat belanghebbende alle feiten juist en volledig in beeld heeft. De Hoge Raad deed op 15 juni 2018 ook een uitspraak, in deze uitspraak (arrest) moest de inspecteur wel een onderzoek instellen als een aangifte wordt uitgeworpen. In deze casus werden er door de inspecteur wel vragen gesteld, in de casus uit 2022 niet.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
Navorderingsaanslag en fiscale advisering
Indien u een navorderingsaanslag ontvangt, gaat er direct al een belangrijke termijn lopen. U moet dan besluiten om wel / niet in bezwaar te gaan. Indien u deze termijn laat verlopen, doet dat uw rechtspositie geen goed. Hebt u het gevoel een aanslag te ontvangen die niet (helemaal) juist is of hebt u het gevoel dat onzorgvuldig wordt gehandeld? Neem dan contact op met één van de auteurs en wij bespreken graag vrijblijvend onze dienstverlening en uw situatie met u.
Uitspraak (bron)
Overige bezittingen in box 3
Banktegoeden en spaargeld worden in box 3 lager belast dan de overige bezittingen. Regelmatig is er discussie over dit onderscheid. In een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 8 september 2026 (ECLI:NL:GHARL:2026:5874) kwam dit onderdeel ook aan de orde. Volgens het Gerechtshof moeten vorderingen op kinderen worden gezien als overige bezittingen en niet als een deposito. De rechter kijkt voor de grens of afbakening naar de Wft definitie (de Wet op het financieel toezicht).
Maar wat zijn banktegoeden en wat zijn overige beleggingen nu precies?
Het verschil tussen bank tegoeden en beleggingen
- Bank tegoeden 1,28% (2026)
- Overige bezittingen zoals beleggingen 6% (2026)
- Schulden 2,7%
Banktegoeden en deposito in box 3
Artikel 5.2 lid 3 Wet inkomstenbelasting geeft een limitatieve opsomming van wat banktegoeden zijn. De belangrijkste categorie is een deposito als bedoeld in artikel 1:1 Wft (of hiermee naar aard en strekking overeenkomende buitenlandse deposito's). Na vele discussies en gedoe zijn hieraan wel zaken toegevoegd, zoals contant geld, aandeel in een VvE reserve (door Hoge Raad d.d. 6 juni 2024 EC:I:NL:HR:2024:705) en vorderingen op bijzondere rekeningen (zoals derdenrekening van de notaris of de deurwaarder, door kennisgroep standpunt KG:202:2023:32). Een normale lening is dus geen banktegoed of deposito.
Zijn gouden munten te vergelijken met banktegoeden
Gouden munten zijn volgens de belastingdienst niet te vergelijken met normaal contant geld, dit standpunt is ingenomen door de kennisgroep KG:202:2025:22. In de wet is geen definitie opgenomen voor het begrip contant geld. Het woord contant duidt op een stoffelijk goed. Giraal geld - waaronder virtuele munten - valt daarom niet onder contant geld. Voor het woord geld wordt gesteld dat het een algemeen aanvaard ruil en betaalmiddel moet zijn. Via diverse taalkundige bruggetjes komt de belastingdienst tot de conclusie dat gouden munten niet te vergelijken zijn met normaal geld.
Is crypto te vergelijken met banktegoeden
Crypto zoals bitcoin zijn kennelijk ook niet te vergelijken met een normale spaarrekening. Dit is door de Hoge Raad vastgesteld op 25 april 2025 ECLI:NL:HR:2025:683. Ook de kennisgroep van de belastingdienst heeft op 8 mei 2026 nog eens hierna gekeken (KG:202:2026:5)
Noot fiscaal jurist inzake banktegoeden en overige beleggingen
De grens lijkt er formeel. Alleen deposito's in de zin va nde Wft en de wettelijk opgesomde gelijkstellingen gelden als banktegoeden. Vroderingen crypto,, lijfrente terugstortingen, gouden munten en e geld vallen onder de overige bezittingen. Procederen na de uitspraken van de Hoge Raad en het Gerechtshof in 2026 lijkt kansloos of verrekte lastig. De echte winst zit voor de komende jaren in de tegenbewijs regeling en de samenstelling van het vermogen.
Eenmalig verhoogde schenkingsvrijstelling
Hoe werkt het (nog) in 2026 – en wanneer is “terugdraaien” géén reset?
Schenken is een veelgebruikt instrument binnen families: om een kind financieel op weg te helpen, een studie te bekostigen of simpelweg vermogen over te dragen bij leven. De Successiewet kent daarvoor vrijstellingen, waardoor (een deel van) een schenking onbelast kan blijven. Naast de jaarlijkse vrijstelling bestaat er óók een eenmalig verhoogde vrijstelling. Zoals uit de benaming blijkt kan er enkel één keer een beroep worden gedaan op de éénmalig verhoogde vrijstelling voor een schenking ontvangen door een kind van zijn ouder(s).
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
De eenmalig verhoogde vrijstelling in 2026 in hoofdlijnen
De eenmalig verhoogde vrijstelling geldt – kort gezegd – alleen als de ontvanger tussen 18 en 40 jaar is op het moment van schenken, óf een partner heeft die binnen die leeftijdsgrens valt (de dag van de 40e verjaardag telt nog mee). Verder geldt: u moet aangifte schenkbelasting doen om de vrijstelling te claimen.
Voor schenkingen van ouders aan kind gelden in 2026 twee relevante varianten:
- Vrij te besteden verhoogde vrijstelling (eenmalig): € 33.129
- Verhoogde vrijstelling voor een dure studie (eenmalig): € 69.009
De jaarlijkse vrijstelling van ouder aan kind bedraagt € 6.908. Voor schenkingen ontvangen van anderen bedraagt de vrijstelling € 2.769.
Afschaffing Jubelton
De verhoogde vrijstelling specifiek voor de eigen woning is per 1 januari 2024 afgeschaft. Wel mag de vrij te besteden verhoogde vrijstelling (indien u aan de voorwaarden voldoet) óók aan de woning worden besteed – maar dan dus via de “vrije” variant, niet meer via de voormalige jubelton vrijstelling.
Herleven vrijstelling bij “ongedaanmaking” eerdere schenking
Zoals benoemt is de eenmalig verhoogde vrijstelling enkel één keer van toepassing. Maar wat nou als de eerdere schenking waarbij een beroep op de eenmalig verhoogde vrijstelling wordt teruggedraaid of herroepen? Mag er dan opnieuw gebruik worden gemaakt van de eenmalig verhoogde vrijstelling?
In een zaak bij Hof ’s-Hertogenbosch d.d. 1 oktober 2025 (ECLI:NL:GHSHE:2025:2709) speelde samengevat het volgende.
- In 2008 kregen belastingplichtige een papieren schenking van € 22.379.
- In de aangifte schenkbelasting is toen de eenmalig verhoogde vrijstelling toegepast.
- In 2017 tekenden partijen een overeenkomst waarin zij verklaarden dat de schenking “met wederzijdse toestemming is komen te vervallen”.
- Daarna volgden in 2018 en 2019 nieuwe schenkingen (in totaal ruim € 100.000) die waren gebruikt voor de eigen woning, en waarvoor opnieuw een beroep op de destijds bestaande verhoogde vrijstelling werd gedaan.
De Rechtbank Zeeland West Brabant vond op 12 september 2023 (ECLI:NL:RBZWB:2023:6411) – mede met verwijzing naar een kennisgroepstandpunt van de Belastingdienst – dat een redelijke wetstoepassing kon meebrengen dat de oude schenking “weggedacht” wordt, zodat opnieuw een verhoogde vrijstelling kan worden geclaimd.
Het Gerechtshof draait dit terug en kiest een striktere lijn: de vrijstelling was in 2008 benut en blijft meetellen, omdat de oude schenking juridisch niet op een manier is teruggedraaid die de wet erkent als “ongedaanmaking” voor schenkbelastingdoeleinden.
In deze casus was namelijk geen sprake van een herroeping, want ten tijde van de schenking in 2008 is de mogelijkheid tot het herroepen niet bedongen. Ook is er geen ontbindende voorwaarde opgenomen in de schenkingsovereenkomst. Dat de schenking door de partijen als vervallen is verklaard, betekent niet automatisch dat sprake is van een “ongedaanmaking”.
Heeft u naar aanleiding van dit artikel vragen, of wilt u weten wat dit in uw specifieke situatie betekent? Neem dan gerust contact met ons op.
Wanneer vermogenswinst en wanneer vermogensaanwasbelasting
Crypto bezitter moet belasting betalen over papieren winst
Bij vermogenswinstbelasting moet er belasting worden betaald bij realisatie. Bij vermogensaanwas belasting moet er belasting worden betaald over papieren winsten (vaak zonder ruime verliesverrekening). Op grond van een artikel in het FD op 1 oktober 2026zijn wij in de pen geklomen, zie onder voor onze bevindingen. De voorstellen staan in deze kamerbrief d.d. 29 september 2026.
Crypto en goud ongunstig in box 3
Crypto bezitters beginnen te piepen, vastgoed beleggers zijn weer iets rustiger en beleggen in goud en zilver is weer minder gunstig. Beleggen in het buitenland wordt steeds voordeliger en veel vermogenden kiezen voor het oprichten van een familie BV met hun kinderen. De wetgeving is vaker aangepast dan het Nederlands voetbal elftal en is thans volstrekt onduidelijk. Gelukkig duurt het nog ruim 1 jaar voordat de nieuwe wetgeving ingaat. De meeste belastingplichtigen zullen denken "we gaan het wel zien". In dit artikel een overzicht van de gevolgen voor de box 3 heffing bij verschillende soorten beleggingen.
Vermogenswinst of vermogensaanwas belasting
| Vermogensbestanddeel | Periode 2028 en 2029 | Vanaf 2030 |
| Aandelen, obligaties en opties | Vermogenswinst (bij verkoop) | Vermogenswinst |
| ETF en beleggingsfondsen | Vermogenswinst | Vermogenswinst |
| Vastgoed (niet eigen woning) | Vermogenswinst | Idem |
| Aandelen in start up en scale up | Vermogenswinst | Idem |
| Crypto | Vermogensaanwas | Vermogenswinst |
| Vreemde valuta | Vermogensaanwas | Vermogenswinst |
| Fysiek Goud en zilver | Vermogensaanwas | Vermogenswinst |
| Spaargeld en deposito | Werkelijk ontvangen rente | Idem |
| Schulden | Betaalde rente aftrekbaar | Idem |
Toelichting nieuwe box 3 stelsel
- Tarief en vrijstelling: het tarief is 36%.
- Het heffingsvrij resultaat gaat van € 1.800 naar € 1.000 per persoon. Bij 2% spaarrente betaalt u dus over de eerste circa € 50.000 geen belasting.
- In 2027 daalt het heffingsvrije vermogen met bijna 50%
- Direct rendement blijft jaarlijks belast, ook onder het vermogenswinstregime. Denk aan dividend, couponrente en huur. Alleen de koersresultaten worden uitgesteld tot verkoop.
- De verpakking bepaalt de heffing. Wie bitcoin direct bezit, betaalt tot 2030 elk jaar 36% over de koersstijging, ook als die stijging later weer verdampt. Wie via een ETF belegt, rekent pas af bij verkoop. Dat levert een liquiditeitsrisico en een timingrisico op, juist bij volatiele beleggingen.
- De cryptosector noemt dit willekeur. Het kabinet geeft geen inhoudelijke reden, alleen een uitvoeringsreden.
- 2027 is een overgangsjaar. Het heffingsvrij vermogen halveert naar € 30.846. Het forfait voor "overige bezittingen" (waaronder crypto en vastgoed) gaat 1,5 procentpunt omhoog, naar 7,87% en dat is best fors!
Fictief rendement of werkelijk rendement
In 2027 wordt er nog belasting geheven over het fictieve rendement. Belastingbetalers kunnen over 2027 - net als in de jaren ervoor - hun werkelijke rendement in hun belastingaangifte doorgeven, als dit lager is dan het fictieve rendement dan wordt hiermee gerekend. Het fictieve rendement over 2027 bedraagt 6,37% en wordt vermoedelijk verhoogd tot 7,87%.
Heffingsvrij vermogen in box 3
| Jaar | Zonder fiscaal partner | Met fiscaal partner | Verandering t.o.v. vorig jaar |
2023 | € 57.000 | € 114.000 | + 12% |
2024 | € 57.000 | € 114.000 | 0% |
2025 | € 57.684 | € 115.368 | 1,2% |
2026 | € 59.357 | € 118.714 | 2,9% |
2027 | € 30.846 | € 61.692 | - 48% |
Noot fiscaal jurist inzake beleggen in box 3
- Herstructureren? Het kan aantrekkelijk zijn om direct crypto- of goudbezit om te zetten naar een ETF of ETP.
- Verliesverrekening onder het aanwasregime blijft van belang. Leg tussentijdse waarderingen goed vast.
- Box 2 als alternatief. Het box 2-tarief daalt in vier jaar naar 29,2%. Een beleggings-bv wordt daardoor voor grotere vermogens weer interessanter, maar de grens voor excessief lenen bij de eigen bv daalt naar € 100.000.
- Status: dit is een voorstel, de eerste kamer moet haar mening nog geven. Wijzigingen zijn dus mogelijk.
Afzien van pensioenrechten bij echtscheiding
Bij een echtscheiding kan een ex partner worden bevoordeeld. Dit kan onder omstandigheden worden gezien als een (belaste) schenking. De grens tussen normale vermogensverdeling en belastbare schenking is sterk afhankelijk van de feiten. Er moet volgens rechtspraak sprake zijn van een vermogensverschuiving (verrijking / verarming), een bewuste bevoordeling en vrijgevigheid. In dit artikelen behandelen wij het standpunt van de belastingdienst bij het afzien van pensioenrechten. Voor de algemene lijn (schenking bij echtscheiding) verwijzen wij u naar dit artikel.
Standpunt belastingdienst inzake afzien pensioen bij echtscheiding
A en B zijn gehuwd. A heeft tijdens het huwelijk pensioenrechten opgebouwd. De Wet verevening pensioenrechten bij scheiding is van toepassing. Bij echtscheiding ziet B af van zijn recht op verevening. Dit recht hield in dat B recht had op “uitbetaling van een deel van elk van de uit te betalen termijnen van het pensioen”. Dit betreft -kort gezegd- de helft van de tijdens het huwelijk opgebouwde aanspraak op ouderdomspensioen. B wordt hiervoor niet financieel gecompenseerd.
Vraag: Is sprake van een schenking als een echtgenoot bij echtscheiding uit vrijgevigheid (gedeeltelijk) afziet van zijn recht op pensioenverevening?
Antwoord: Ja, er is sprake van een schenking als die echtgenoot voor het afzien niet wordt gecompenseerd.
Verevening pensioenrechten bij echtscheiding en schenking
De Wet verevening pensioenrechten bij scheiding (hierna: Wvps) regelt in beginsel de verevening bij alle gehuwden, ongeacht het tussen de echtgenoten geldende huwelijksgoederenregime. De Wvps geldt ook bij een geregistreerd partnerschap, maar voor de leesbaarheid gaat dit standpunt uit van de situatie van gehuwden. De gedachte achter de Wvps is dat het tijdens het huwelijk opgebouwde ouderdomspensioen beide echtgenoten gelijkelijk aangaat (Kamerstukken II 1990/91, 21 893, nr. 3, p. 3). Daarom wordt dit gedeelte van het ouderdomspensioen na echtscheiding uiteindelijk gelijkelijk aan de echtgenoten uitgekeerd. Bestaat tussen de echtgenoten een wettelijke gemeenschap van goederen dan behoren daartoe niet de pensioenaanspraken, waarop de Wvps van toepassing is (artikel 1:94, tweede lid, onderdeel b, van het Burgerlijk Wetboek (hierna: BW)).De echtgenoten kunnen de toepassing van de Wvps bij huwelijkse voorwaarden of in het echtscheidingsconvenant uitsluiten (artikel 2, eerste lid, Wvps en artikel 1:155 BW).
Giftbegrip bij echtscheiding en pensioenrechten, hoe werkt dit fiscaal?
Artikel 1, zevende lid, van de Successiewet 1956 (hierna: SW 1956) verwijst voor het fiscale schenkingsbegrip naar de definitie van een gift in het BW. Dit houdt in dat iedere handeling die er toe strekt dat een ander wordt verrijkt ten koste van eigen vermogen, een gift is (artikel 7:186, tweede lid, BW). Hieraan worden de drie vereisten voor een gift ontleend: verarming, verrijking en bevoordelingsbedoeling (zie Hoge Raad 12 juli 2002, ECLI:NL:HR:AD7272).
Afzien van pensioenrechten en fiscale gevolgen bij echtscheiding, hoe werkt dit?
Op grond van de Wvps hebben beide echtgenoten recht op de helft van het tijdens het huwelijk opgebouwde ouderdomspensioen. Als de echtgenoot die dat pensioen niet heeft opgebouwd afziet van zijn recht op pensioenverevening, verrijkt de echtgenoot die het pensioen heeft opgebouwd. Die echtgenoot wordt hierdoor namelijk als enige gerechtigd tot dat gedeelte van het ouderdomspensioen. De andere echtgenoot verarmt, omdat zijn recht op pensioenuitkeringen vervalt. Van verrijking en verarming is ook sprake als de echtgenoten in een echtscheidingsconvenant de Wvps niet van toepassing verklaren. Dit is anders als de echtgenoot die afziet van pensioenverevening hiervoor gecompenseerd wordt, bijvoorbeeld bij het verdelen van de gemeenschap van goederen (zie ook Kamerstukken II 2019/20, 35 287, nr. 7 p. 18 over de voorgestelde Wet Pensioenverdeling bij scheiding).
Omdat het bewust afzien door de ene echtgenoot per definitie leidt tot de verrijking van de andere echtgenoot, is de bevoordelingsbedoeling (bewustheid van en wil tot bevoordeling) aanwezig. In de woorden van de Hoge Raad, 15 juni 1994, ECLI:NL:HR:1994:ZC5687 (BNB 1994/261): “Voor het aannemen van vrijgevigheid is voldoende dat, gelijk naar het oordeel van het Hof in de verhouding van X-Y ten opzichte van haar gewezen echtgenoot het geval is geweest, degene die verarmd is de verrijking van de andere partij heeft gewild.”.
B ziet af van zijn recht op pensioenverevening. Omdat B niet gecompenseerd wordt, verarmt B en verrijkt A. B schenkt aan A. Ze zullen deze bevoordeling hebben gewild en zich er van bewust zijn, aangezien dit expliciet is overeengekomen.
Noot fiscaal jurist inzake schenking bij echtscheiding
Als tijdens een echtscheiding een partner wordt bevoordeeeld kan sprake zijn van een schenking. Over dergelijke schenkingen moet schenkbelasting worden betaald, dit kan redelijk oplopen. Het is dus van belang om bij een echtscheiding naast een advocaat ook een fiscaal jurist in te schakelen om fiscale problemen (achteraf) te voorkomen.
Een schenking is vrijgesteld van schenkbelasting indien er met succes een beroep kan worden gedaan op het voldoen aan een natuurlijke verbintenis. Om hieraan te voldoen is de definitie die staat op genomen in het BW van belang (artikel 6:3 lid 1). Een natuurlijke verbintenis is een rechtens niet-afdwingbare verbintenis. Daarvan is sprake wanneer iemand jegens een ander een dringende morele verplichting heeft van zodanige aard dat naleving daarvan, ofschoon rechtens niet afdwingbaar, naar maatschappelijke opvattingen als voldoening van een aan die ander toekomende prestatie moet worden aangemerkt. Zie hiertoe de uitspraak van de Hoge Raad d.d. 10 oktober 2014 ECLI:NL:HR:2014:2931 en de rechtbank Zeeland West Brabant d.d. 5 september 2019 ECLI:NL:RBZWB:2019:4072,
In dit kader is het verstandig bij een echtscheiding een fiscaal jurist te betrekken, dit voorkomt problemen achteraf. De belastingdienst zal zich namelijk na afronding van de echtscheiding bij een ex partner kunnen melden. Als er dan nog een fiscale afrekening zou volgen kan dit aardig in de papieren lopen. Bij de echtscheiding is ook een fiscale bril noodzakelijk, dit kan ellende achteraf voorkomen. Zijn er vragen of wilt u een bespreking met één van onze adviseur? Stuur gerust een e-mail, wij nemen dan contact met u op.
Beperking renteaftrek vastgoed
Sinds 1 januari 2019 geldt er een algemene beperking voor renteaftrek, genaamd de earningsstrippingregeling. In 2022 en 2023 is de rente niet aftrekbaar als het saldo van verschuldigde en ontvangen rente hoger is dan 20 procent van de winst en meer dan 1.000.000 euro bedraagt. Vanaf 2025 wordt deze regeling voor vastgoedlichamen verder aangescherpt. In dit artikel een toelichting op deze mogelijke wetswijziging.
Nieuws in vastgoedland (22 oktober 2024)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen. In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Renteaftrek beperking niet in strijd met europees recht
De antiwinstdrainage regeling is verenigbaar met het unierecht, aldus het Hof van Justitie op 4 oktober 2024 (ECLI:EU:C:2024:822). Het HvJ EU stelt vast dat de Nederlandse aftrekbeperking van artikel 10a wet VPB 1969 een verschil in behandeling inhoudt en dat in grensoverschrijdende gevallen een nadelig / afschrikkend effect kan hebben op de vrijheid van vestiging. Echter... dit is legitiem om fraude en belastingontwijking te bestrijden. Deze procedure ging over een internationaal concern met de moeder vennootschap in Belgie en een aantal dochterondernemingen in Nederland. Er wordt door de Nederlandse dochtervennootschap een overname gedaan welke wordt gefinancierd binnen het concern. Het Gerechtshof is van mening dat de rente beperkt aftrekbaar is, de Hoge Raad stelt (prejudiciele) vragen aan het HvJ van de EU. Volgens het HvJ mag de renteaftrek worden beperkt omdat eigen vermogen binnen een groep op kunstmatige wijze bij een Nederlandse vennootschap als vreemd vermogen naar voren komt en dat die rente op de lening wordt afgetrokken van de Nederlandse fiscale winst (belastbaar resultaat). Dit vermoeden kan door de Nederlandse koper worden weerlegd. De correctie is van toepassing op het bovenmatige deel van de te hoge rente. Als de lening geen enkele economische functie zou rechtvaardigen dan is het redelijk om via het evenredigheidsbeginsel de aftrek geheel te weigeren. Hoe deze uitspraak uitpakt voor de specifieke bepaling voor renteaftrek bij vastgoed lichamen vanaf 2025 is nog niet bekend, deze bepaling lijkt in strijd met het gelijkheidsbeginsel, de sectorale discriminatie. Zie mede deze scriptie uit 2023.
Vanaf 2025 een ramp periode voor vastgoed beleggers
Als wij alle complexe zaken rondom de renteaftrekbeperking (earningsstrippingmaatregel) van artikel 15b moeten uitleggen worden we depressief. De maatregel die in 2025 wordt ingevoerd heeft grote gevolgen voor alle beleggers in vastgoed. De regeling had heel simpel gekund door bijvoorbeeld de drempel van € 1miljoen te verlagen tot € 200.000. Nu komen veel MKB beleggers met vastgoed in de BV in de financiele problemen.
Voorbeeld effect renteaftrekbeperking vastgoedlichamen vanaf 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500. De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst. Onder het begrip rente vallen de volgende kosten:
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
Dreigende fiscale lastenverzwaring voor verhuurders van vastgoed vanaf 2025
Vanaf 2025 staan bedrijfsmatige verhuurders van vastgoed mogelijk voor een nieuwe fiscale uitdaging met grote financiele gevolgen. Er zijn plannen om de fiscale renteaftrekbeperking, die momenteel van toepassing is op grote ondernemingen, uit te breiden naar MKB-ondernemers in de vastgoedsector. Deze wijziging zou met name impact hebben op verhuurders van vastgoedportefeuilles in een BV of NV (onderneming).
Earningsstrippingsregeling en/of renaftrekbeperking vastgoedlichamen
De drempel van € 1 miljoen voor generieke renteaftrekbeperking komt voor vastgoedlichamen per 1 januari 2025 te vervallen. De maatregel zal voor veel vastgoedbeleggers (in BV's) erg nadelig uitwerken. In de voorjaarsnota 2023 en voorjaarsnota 2024 gaf het kabinet al aan dat er een regeling zat aan te komen. Grote beleggers splitsten hun vennootschappen in meerdere BV's of cooperaties zodat even zoveel keren gebruik kon worden gemaakt van de drempel van € 1 miljoen euro. Die truct wordt met name toegepast door vastgoed beleggers die aan derden verhuren. Artikel 15b wet VPB gaat vanaf 2025 regelen dat betaalde rente alleen nog maar aftrekbaar is tot 25% van de EBITDA. De drempel van € 1 miljoen wordt geschrapt.
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
Opmerkingen
- voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen oook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang heeft in de vastgoed BV of in een met hem verbonden lichaam.
Huidige regeling verhuur via vastgoed BV
Op dit moment geldt binnen de vennootschapsbelasting dat:
- Financieringslasten, zoals rente, in principe aftrekbaar zijn, waardoor ze de fiscale winst verlagen.
- De aftrek van rente wordt beperkt tot 20% van de fiscale EBITDA of een bedrag van €1 miljoen euro, afhankelijk van welk bedrag hoger is.
Nieuwe regeling vastgoed BV vanaf 2025
Volgens de Voorjaarsnota 2023 worden deze regels aangescherpt:
- Vanaf 2025 wordt de drempel van €1 miljoen geschrapt voor vastgoedlichamen die vastgoed verhuren aan derden.
- Rente kan dan alleen worden afgetrokken tot maximaal 20% van de fiscale EBITDA.
- Bij minder goed rendement op vastgoed kan dit verstrekkende financiele gevolgen hebben.
- Verminderde liquiditeit: Hogere belastingaanslagen kunnen de cashflow beperken, wat de financiële ruimte om te investeren of bestaande leningen af te lossen kan beïnvloeden.
- Complicaties in fiscale eenheid: Het is nog onduidelijk hoe deze maatregel toegepast zal worden binnen fiscale eenheden waarbij sommige vennootschappen geen vastgoed bezitten en resultaten dus met elkaar worden verrekend.
Aandachtspunten voor de praktijk van de Vastgoed BV
- Impact op rendement: Verhuurders moeten rekening houden met de mogelijkheid van een hogere belastingdruk die invloed kan hebben op het rendement van hun vastgoedportefeuille.
- EU conformiteit: De wijziging is gebaseerd op een Europese richtlijn; het is nog de vraag of deze specifieke toepassing op verhuurders daarmee in overeenstemming is.
Acties voor verhuurders via een Vastgoed BV
Hoewel het misschien te vroeg is voor concrete acties, is het raadzaam
voor verhuurders om:
- Potentiële impact beoordelen: Overweeg de mogelijke financiële impact van de aangepaste renteaftrekbeperking op uw onderneming. Laat uw accountant of fiscaal jurist alvast een berekening maken, of stuur ons een e-mail voor nadere advisering.
- Plan vooruit: Begin met het plannen van maatregelen om de potentiële financiële impact te mitigeren, zoals het herstructureren van financieringen of het optimaliseren van de exploitatie van het vastgoed.
Renteaftrekbeperking in de Vennootschapsbelasting
Rentelasten zijn in beginsel gewoon en volledig aftrekbaar. Door het opstaptarief in Nederland en de tariefsverschillen in verschillende landen kunnen bedrijven "spelen" met rentestromen binnen een concern. Rente wordt betaald in landen met een hoog VPB tarief en worden vervolgens belast in de land met een laag VPB tarief, hierdoor worden winsten binnen een concern fiscaal voordelig verplaatst. De earningsstrippingmaatregel in de vennootschapsbelasting beoogt dit te voorkomen. Daarnaast wil de overheid een beperking aanleggen voor het teveel met vreemd vermogen financieren van bedrijven. De maatregelen zijn de afgelopen jaren steeds complexer en scherper geworden. Sinds 2022 wordt de rente aftrek op leningen toegelaten tot maximaal het hoogste bedrag van (1) 20% van de fiscale EBITDA of (2) €1.000.000. Het deel van de niet afgetrokken rente kan worden meegenomen naar de volgende jaren en dan ten laste van de winst worden gebracht. Veel MKB ondernemers hebben hier geen last van, immers € 1.000.000 aan rente komt niet snel in beeld. Voor grotere bedrijven of onroerend goed ondernemers kan dit wel een probleem opleveren.
Winstberekening bij earningsstripping
Het gaat om de fiscale winst (zonder toepassing renteaftrekbeperking) +/+ afschrijving +/+ saldo van betaalde en ontvangen rente in het fiscale jaar +/+ afwaardering tot lagere bedrijfswaarde van de bedrijfsmiddelen.
Vrijgestelcde inkomsten, zoals onder de deelnemingsvrijstelling vallende voordelen, worden niet tot de EBITDA gerekend.
Voor rente wordt gekeken naar leningen, hierbij wordt ook financial lease als een lening gezien. Rente op schulden aan leveranciers en de belastingdienst wordt niet meegenomen.
Een fiscale eenheid wordt voor de earningsstripping als 1 entiteit gezien. Interne financieringen zijn hierbij dus niet relevant. Het minimumbedrag geldt per belastingplichtige, dit zou een reden kunnen zijn om de fiscale eenheden anders in te delen (te splitsen).
Wijzigingen earningsstripping voor vastgoed lichamen
Binnen de vastgoed sector kan de drempel van € 1.000.000 een probleem geven, temeer als vastgoed zwaarder is gefinancieerd. Omdat de drempel geldt per belastingplichtige (of fiscale eenheid) kan er een prikkel bij (vastgoed) ondernemers bedraagt om activiteiten / vastgoed portefeuilles op te knippen over meerdere BV's. Hiermee wordt de rentelast dusdanig ondergebracht dat het saldo van de rentebate / rentelast onder de drempel van € 1.000.000 blijft. Voorgesteld wordt om met ingang van 2025 de drempel van € 1.000.000 voor vastgoedlichamen met (aan derden) verhuurd vastgoed buiten toepassing te laten. Deze maatregel heeft tot gevolg dat Nederland voor grotere (en internationale) vastgoedbeleggers minder aantrekkelijk zal worden, dit wordt nog eens versterkt door de wijzigingen voor de fiscale beleggingsinstelling en de afschaffing van de samenloopvrijstelling overdrachtsbelasting bij OZ lichamen. Het is bijzonder dat deze maatregel specifiek voor vastgoedondernemers of vastgoedlichamen wordt genomen.
Voorbeelden earningsstripping
Voorbeeld 1 inzake earningsstripping / renteaftrekbeperking
De winst voor belastingen bedraagt € 9.500.000, de afschrijving bedraagt € 1.000.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 2.000.000. De EBITDA komt hiermee op € 12.500.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 12.500.000 = € 2.500.000. De volledige rente is dus aftrekbaar.
Voorbeeld 2 inzake earningsstripping / renteaftrekbeperking
Een horeca bedrijf heeft een winst voor belastingen van € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Voorbeeld 3 inzake earningsstripping / renteaftrekbeperking
Een vastgoed ondernemer heeft een vastgoedportfeuille van € 75.000.000 met een financiering van € 50.000.000, rente bedraagt 4%, derhalve € 2.000.000. De netto huuropbrengst bedraagt € 4.500.000. Afschrijving is nihil omdat dit fiscaal niet is toegestaan. De maximale renteaftrek bedraagt 20% van € 4.500.000 = € 900.000. De tweede grens voor de aftrekbeperking in de vennootschapsbelasting bedraagt € 1.000.000. Er is € 1.000.000 aan rente niet aftrekbaar, zijnde € 2.000.000 -/- € 1.000.000
De winst voor belastingen bedraagt € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Fraus legis en earningsstripping
Door diverse arresten is de reikwijdte van artikel 10a Wet Vpb als fraus legis op veel punten verduidelijkt. In juli 2022 zijn er een tweetal arrest gewezen omtrent de aftrek van rente op leningen die dienden ter financiering van aankopen door private equity partijen (Hoge Raad 2 juli 2022 ECLI:NL:HR:2022:1085). Dit waren voor belastingplichtige gunstige uitspraken, de aftrekbeperking van artikel 10a komt minder snel in beeld (dan dat de belastingdienst zou wensen). Artikel 10a is sindsdien wel aanscherpt en via de "onzakelijke lening leer" zal het lastig worden om rente in aftrek te brengen bij grotere aankopen.
Er is echter nog één belangrijk onderdeel dat nog moet worden uitgediept, dat is het door het Europese Hof gewezen Lexel’-arrest (HvJ EU 20-01-2021, ECLI:EU:C:2021:34) welk arrest onder omstandigheden beperkingen oplegt aan de EU-lidstaten om rente in aftrek te beperken. Het wachten is op de eerste uitspraak waarbij dit arrest in Nederlands perspectief wordt getoetst.
Vastgoedbedrijven en earningsstripping of renteaftrekbeperking
Voor (grotere) vastgoedbedrijven is de earningsstripping regeling een probleem en vanaf 2025 zal dit probleem ook voor kleinere vastgoedondernemers een probleem kunnen worden. De aanscherping van de earningsstrippingregels zouden wel eens een strijdigheid met de Anti Tax Avoicance Directive (ATAD 1). Volgens artikel 3 van de ATAD 1 mogen landen maatregelen nemen om hun nationale fiscale grondslag te beschermen edoch dit speelt hier niet. Door de maatregel worden vastgoedondernemers simpelweg slechter behandeld dan normale ondernemers. De europese rechter heeft in eerder zaken (Hongarije zaak uit 2021 en de Polen zaak uit hetzelfde jaar). Er zijn in juni 2023 al kamervragen gesteld.
Noot fiscaal jurist inzake vastgoed BV en renteaftrekbeperking
De renteaftrekbeperking komt voor het gemiddelde MKB bedrijf niet in beeld. Er zijn een hele serie renteaftrekbeperkingen in de Wet op de Vennootschapsbelasting opgenomen. Bij overname en in de M&A praktijk is dit een aandachtspunt. De belangrijkste renteaftrek beperkingen zijn:
- onzakelijke leningen (afwaardering niet aftrekbaar) Hoge Raad 2008 en Hoge Raad 2011
- anti winst drainage (artikel 10a VPB)
- schijnleningen / bodemloze put leningen Hoge Raad 2004
- deelnemerschapsleningen en laagrentende leningen (artikel 10.1.d VPB)
Er kan worden gespeeld met de winst binnen een bedrijf door - binnen de grenzen van het goed koopmansgebruik - dit kan door:
- winsten eerder te verantwoorden dan men feitelijk van plan zou zijn;
- lening omzetten (preferente) aandelen;
- balansverkortende maatregelen, zoals eigendom vervangen door lease of huur, factoring van debiteuren. etc.;
- aangaan van leningen tegen een (lagere) variabele rente, in combinatie met een renteswap.
- bij grotere bedragen zou een concern verticaal gesplitst kunnen worden, dit zal de komende jaren wel gerepareerd worden (zoals ook bij de vastgoedsector).
Advies inzake vastgoed BV in 2025
Het lijkt nu nog iets te vroeg om alle panden al in de etalage te zetten, toch doen verhuurders er goed aan om de potentiele impact op hun situatie in beeld te brengen. Wordt de aanslag vennootschapsbelasting substantieel hoger? Zo ja wat is daar van de impact?
De aangekondigde wijziging van de renteaftrekbeperking kan een aanzienlijke impact hebben op de fiscale lasten van vastgoedverhuurders. Het is belangrijk dat betrokken partijen zich bewust zijn van deze veranderingen en de implicaties ervan voor hun bedrijfsvoering. De maatregel wordt vrij uitgebreid toegelicht in deze syllabus uit 2022 of dit memorandum uit 2018 en deze scriptie uit 2018.
Gedetailleerde informatie en updates zullen naar verwachting rond Prinsjesdag (september 2024) worden gepubliceerd als onderdeel van het Belastingplan 2025. Voor nu is het essentieel om op de hoogte te blijven en voorbereidingen te treffen voor mogelijke scenario's. Voor meer informatie of advies, kunt u contact opnemen met onderstaande specialisten.
Papieren schenking onder vuur
Papieren schenking in de prullenbak
De papieren schenking staat onder druk, op 6 oktober 2026 heeft de meerderheid van de 2e kamer aangegeven dat wordt onderzocht of het fiscale voordeel van de schenking op papier kan worden beperkt, dit ter dekking van het box 3 gat. (bericht BNR). De vraag is of het beperkt blijft tot de papieren schenking en/of ook de erfbelasting en schenkbelasting omhoog gaat.
Papieren schenking een constructie?
De papieren schenking staat voor het eerst onder druk en op de lijst van opmerkelijke belastingconstructies in de voorjaarnota 2026 (artikel FD maart 2026). De papieren schenking wordt vaak geadviseerd en hierdoor loopt de schatkist kennelijk ongeveer € 300 miljoen aan belasting mis. Vermogende particulieren schenken regelmatig € 150.000 op papier aan hun kinderen (tarief 10%), het geld wordt niet overgemaakt en jaarlijks wordt er 6% rente aan de kinderen vergoed. Door deze papieren schenking wordt optimaal gebruik gemaakt van het lage schenkbelasting tarief (10%) en wordt het hoge tarief (20%) beperkt.
Nieuws inzake papieren schenking in belastingplan 2027
Bij schenken op papier moet momenteel jaarlijks 6% rente daadwerkelijk worden betaald om te voorkomen dat bij overlijden alsnog erfbelasting wordt geheven op grond van artikel 10 Successiewet. Het kabinet wil dit percentage terugbrengen naar 3%, aldus het belastingplan 2027. Dat klinkt gunstig voor de schenker, maar vermindert juist het estate-planningsvoordeel: er stroomt jaarlijks minder vermogen belastingvrij van ouder naar kind via de rentevergoeding. Daarnaast wordt een technische constructie aangepakt waarbij door de progressie in de schenk- en erfbelasting voordeel kon ontstaan. Voor vermogende DGA-families kan het daarom interessant zijn om nog vóór invoering van de nieuwe regeling - dus in 2026 - bestaande en voorgenomen schuldigerkenningen opnieuw door te rekenen.
Kennisgroep standpunt 2026 over papieren schenking
Vader schenkt op papier € 50.000 aan zijn zoon. In de akte staat dat over dit bedrag 6% rente wordt betaald. De zoon kan het bedrag opeisen bij overlijden van Vader. Vader kan de schenking eenzijdig herroepen, bijvoorbeeld bij ruzie met de zoon of faillissement van de zoon. In een later jaar wordt de schenking herroepen. In het kennisgroep standpunt KG:202:2026:12 wordt gesteld dat de betaalde rente ad 6% als zakelijke rente wordt aangemerkt en dat deze betaalde rente bij de schenker in aanmerking wordt genomen als negatief regulier voordeel en bij de begiftigde als regulier voordeel.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Hoe werkt de papieren schenking?
De papieren schenking is een vorm van schenken, bijvoorbeeld aan kinderen of kleinkinderen, waarbij geld of vermogen niet daadwerkelijk in andere handen overgaat. Dat gebeurt meestal pas bij overlijden van de schenker. Deze vorm van schenken wordt vaak geadviseerd om minder erfbelasting te betalen en wellicht box 3 vermogen te beperken. Of de regeling wordt afgeschaft is nog onduidelijk. Omdat het om een voordeel voor de superrijken gaat zal er weinig protest zijn, verwachten wij. Advies: maak nog dit jaar gebruik van de regeling!
Hoe werkt een schenking op papier
Een schenking op papier kunt u eenvoudig zelf regelen, zelfs zonder notaris. Hiervoor is wel een overeenkomst nodig. Voor schenkingen aan kinderen of kleinkinderen is het schriftelijk vastleggen, eventueel met voorwaarden, wel verstandig. Soms is het beter om een schenking via de notaris te regelen. Voorwaarden voor een schenking op papier:
- Schenking moet minimaal 180 dagen voor het overlijden van de schenker vastgelegd zijn
- De schenker moet ieder jaar 6% rente over de schenking op papier betalen, je moet dit schriftelijk kunnen bewijzen (dus overboeken per bank)
Voorbeeld overeenkomst schenking op papier
- Naam schenker
- Naam ontvanger
- Bedrag dat wordt geschonken
- Bepalen wie de schenkbelasting gaat betalen
- Bepaling omtrent rente opnemen (6% enkelvoudig)
- Aflossing (altijd mogelijk is beste optie)
- Opeisbaar bij overlijden langslevende of schenker of bij serieuze financiele problemen bij de schenker of opname in verzorgtehuis of soortgelijke instelling
- Schenking mag niet worden overgedragen
- Komt de schenking in mindering op de erfenis of niet?
- Uitsluiting schenking voor partner
- Herroeping van de schenking mogelijk? Bijvoorbeeld bij overlijden ontvanger of faillissement ontvanger
Noot fiscaal jurist over papieren schenking
Als de regeling wordt aangepakt zal dit zeker gevolgen hebben voor vermogende particulieren. Enige nuance is wel op zijn plek. De ontvanger moet immers het papieren geld opgeven in box 3 en hierover belasting betalen. Zeker met alle onzekerheid over de box 3 heffing kan dit aardig oplopen. Bij een schenking van € 150.000 is de rentevergoeding € 9.000 maar moet de ontvanger ook € 5.500 aan box 3 heffing betalen. Daarnaast worden de meeste papieren schenkingen via de notaris vormgegeven, dit is ook niet gratis.
Ook is het denkbaar dat de ouders of opa's en oma's het geld opmaken omdat ze het nodig hebben voor hun leven. Er wordt dan box 3 belasting betaald (en er is schenkbelasting betaald) over vermogen dat nooit door de kinderen of kleinkinderen wordt ontvangen. Ook kan het zijn dat kinderen toeslagen mislopen doordat ze papieren vermogen bezitten.
Dringende morele verplichting en partneralimentatie
Een dringende morele verplichting is een natuurlijke verbintenis (hoeft dus niet op papier). Dit is een zogenaamde menselijke plicht die naar maatschappelijke opvattingen zo sterk voelt dat deze - volgens de betalende persoon - moet worden nagekomen. De rechter kan deze verplichting echter veelal niet afdwingen. Een schenking uit hoofde van een dringende morele verplichting is soms vrijgesteld van schenkingsrecht. In sommige situaties is partneralimentatie vanwege een dringende morele verplichting aftrekbaar voor de inkomstenbelasting. Maar hoe werkt dit eigenlijk?
Wanneer is partneralimentatie aftrekbaar voor de inkomstenbelasting?
Als u gescheiden bent of duurzaam gescheiden gaat leven moet u soms partneralimentatie betalen. Alimentatie is een bijdrage in de kosten voor levensonderhoud van uw ex partner of uw kinderen. Als u partneralimentatie betaalt dan mag u deze partneralimentatie in uw aangifte inkomstenbelasting aftrekken als betaalde partneralimentatie en andere onderhoudsverplichtingen.
Het kan ook zijn dat u alimentatie betaalt uit een dringende morele verplichtingen, dus niet volgens een convenant of schriftelijke afspraak maar omdat u van mening bent dat u uw ex partner een bijdrage moet betalen. Dit kan ook spelen bij ongehuwd samenwonenden die uit elkaar gaan. Soms is partneralimentatie dan ook aftrekbaar. Het moet dan wel gaan om een periodieke betaling (of afkoopsom). Advocaatkosten zijn niet aftrekbaar. In een evaluatie van de overheid omtrent partneralimentatie (2025) wordt in een rapport vastgesteld dat de regeling - hoe eenvoudig ook - vaak als complex wordt ervaren.
Morele verplichting en aftrek partneralimentatie
In een uitspraak van de Rechtbank Zeeland West Brabant d.d. 16 maart 2026 (ECLI:NL:RBZWB:2026:1912) betaalde een man aan zijn ex vrouw (wonende in Tsjechië) uit een morele verplichting alimentatie. Partijen waren niet gehuwd maar woonden ongehuwd samen. In 2013 gingen partijen uit elkaar en in 2017 wordt een overeenkomst gesloten, hierin wordt een afspraak gemaakt omtrent het betalen van een bijdrage voor levensonderhoud van ex partner, dit mede omdat de vrouw minder werkt om voor de kinderen te zorgen. De inspecteur weigert de aftrek omdat de financiële situatie van de ex partner onvoldoende duidelijk is. Niet in geschil is dat sprake is van een in rechte vorderbare periodieke uitkering nu de verplichting is vastgelegd in de door belanghebbende en zijn ex-partner opgestelde alimentatieovereenkomst. Of sprake is van een morele verplichting staat wel ter discussie, hiertoe moet worden gekeken naar de situatie in 2017 (moment sluiten overeenkomst (zie ook Hoge Raad d.d. 11 oktober 2013 ECLI:NL:HR:2013:836). De bewijslast dat er sprake is van een onderhoudsverplichting berust bij belanghebbende (de man), zie Gerechtshof Den Haag d.d. 31 oktober 2023 ECLI:NL:GHDHA:2023:2216). En hier gaat de inspecteur steigeren. Is het wel nodig om partneralimentatie te betalen? De ex partner verdiende ongeveer het minimumloon in Tsjechië. Tijdens het samenwonen hadden partijen echter een boven gemiddelde levensstandaard. De partneralimentatie was gewoon aftrekbaar.
Kennisgroepstandpunten belastingdienst over partneralimentatie
Als er na scheiding meer wordt betaald dan in het convenant staat moet een aanvullende overeenkomst worden opgesteld. Zonder deze herziene overeenkomst is een extra betaling soms niet aftrekbaar. In een standpunt van de kennisgroep van de belastingdienst d.d. 16 september 2025 (KG:070:2025:4) kwam dit deels aan de orde. Bij verrekeningen tussen alimentatie en overige uitgaven is ook de vastlegging van belang (zie kennisgroep van de belastingdienst d.d. 16 maart 2023 KG:070:2022:19)
Stappenplan of checklist inzake betalen partneralimentatie bij samenwoners (dringende morele verplichting)
- Leg de gemaakte afspraken schriftelijk vast
- Bepaal het gezinsinkomen (inclusief besteedbaar inkomen) tijdens het samenwonen
- Beschrijf de inkomens en vermogenssituatie tijdens het samenwonen
- Onderbouw behoefte en draagkracht met schriftelijke stukken
- Zorg voor bewijs van de feitelijke betaling
- Bekijk het inkomen (draagkracht en behoefte) van de ex partner na scheiding
Noot fiscaal jurist inzake samenwonen en aftrekbaarheid alimentatie
Als samenwoners uit elkaar gaan is er meestal geen verplichting om elkaar nog te onderhouden. Als er dan toch een bedrag wordt betaald is het de vraag of dit aftrekbaar is (of erger schenkbelasting moet worden betaald). In een kennisgroepstandpunt (KG:070:2023:1) wordt duidelijk dat zelfs tijdens het samenwonen sprake kan zijn van een aftrekbare onderhoudsverplichting, dit ging over een situatie dat gehuwden gingen scheiden en nog op hetzelfde adres wonen. Als er meer wordt betaald dan schriftelijk is overeengekomen ontstaan er meestal problemen (zie artikel). Heeft u vragen? Neem gerust contact met ons op.
Legitieme portie en box 3
Op 30 april 2026 heeft de Kennisgroep inkomstenbelasting niet-winst het standpunt KG:202:2026:4 gepubliceerd over de vraag of erfgenamen in box 3 rekening mogen houden met een mogelijke aanspraak van een onterfd kind op de legitieme portie. In dit artikel gaan wij in op dit standpunt van de belastingdienst
Legitieme portie en box 3: geen schuld voordat de legitimaris aanspraak maakt
De casus
- Een alleenstaande erflater overlijdt, de nalatenschap wordt verdeeld onder de erfgenamen, een kind is bij testament onterfd en meldt zich pas drie jaar later als legitimaris. De vraag is dan of de erfgenamen op eerdere box 3-peildata al een schuld wegens de mogelijke legitieme portie in aanmerking mochten nemen. Het antwoord van de kennisgroep is: nee. Pas vanaf het moment waarop de legitimaris daadwerkelijk aanspraak maakt op zijn legitieme portie, kan bij de erfgenamen een schuld in box 3 worden meegenomen. Dat werkt niet terug naar eerdere peildata.
Civielrechtelijk vertrekpunt – de legitieme portie is geen automatisch erfdeel
De kern van het standpunt ligt in het civielrechtelijke karakter van de legitieme portie. De legitimaris is geen mede-erfgenaam op grond van zijn legitieme aanspraak. Hij heeft, indien hij tijdig een beroep doet op zijn legitieme, slechts een vordering in geld op de gezamenlijke erfgenamen. De Kennisgroep sluit aan bij art. 4:63 BW, de legitieme portie is het gedeelte van de waarde van het vermogen van de erflater waarop de legitimaris aanspraak kan maken. Dat “kan maken” is doorslaggevend. De aanspraak ontstaat niet van rechtswege als fiscaal relevante schuld op het moment van overlijden, de legitimaris moet een rechtshandeling verrichten door te verklaren dat hij zijn legitieme portie wenst te ontvangen.
De legitimaire massa wordt vastgesteld aan de hand van de waarde van de goederen van de nalatenschap, vermeerderd met bepaalde giften en verminderd met bepaalde schulden. Vervolgens wordt de legitimaire breuk toegepast. Daarbij is van belang dat de legitieme portie civielrechtelijk een geldvordering is, niet een goederenrechtelijk aandeel in de nalatenschap. De vordering van de legitimaris is bovendien gebonden aan termijnen, uiterlijk binnen vijf jaar na overlijden moet de legitimaris verklaren dat hij zijn legitieme wenst te ontvangen, tenzij een belanghebbende eerder een redelijke termijn heeft gesteld. De Kennisgroep noemt deze termijn uitdrukkelijk als reden waarom voor het inroepen van de legitieme nog geen vaststaande aanspraak bestaat.
Box 3 – peildatumsystematiek laat weinig ruimte voor terugwerkende kracht
Voor box 3 is beslissend wat op de peildatum tot de rendementsgrondslag behoort. Art. 5.3 Wet IB 2001 gaat uit van de waarde van bezittingen verminderd met de waarde van schulden aan het begin van het kalenderjaar. De Kennisgroep herhaalt dat erfgenamen hun aandeel in de bezittingen en schulden van de nalatenschap moeten aangeven vanaf de eerste peildatum na overlijden. Maar de mogelijke legitimaire aanspraak behoort volgens de Kennisgroep nog niet tot die schulden zolang de legitimaris zich niet heeft gemeld.
Dat is juridisch verklaarbaar. Een potentiële legitimaris heeft voor zijn verklaring wel een bevoegdheid, maar de erfgenamen hebben nog geen bestaande, afdwingbare box 3-schuld. De kans dat de legitimaris binnen vijf jaar alsnog opkomt, is niet hetzelfde als een schuld met waarde in het economische verkeer. De Belastingdienst trekt een lijn, zolang de legitimaris niet heeft opgeëist, geven de erfgenamen de nalatenschapsbezittingen aan zonder rekening te houden met een latente of voorwaardelijke “legitieme-schuld”.
De Kennisgroep formuleert het als volgt. Maakt de legitimaris drie jaar na overlijden aanspraak op zijn legitieme portie, dan ontstaat vanaf dat moment bij de erfgenamen een in box 3 relevante schuld. Die schuld werkt niet terug naar de peildata tussen overlijden en het moment van aanspraak maken. Voor de legitimaris geldt de spiegelbeeldige benadering. De vordering behoort pas tot zijn box 3-bezittingen nadat hij aanspraak heeft gemaakt. Op de daaropvolgende peildatum moet hij die vordering aangeven.
Niet verwarren met erfbelasting- of nalatenschapsschulden
Interessant is dat de Kennisgroep nadrukkelijk afstand neemt van de behandeling van een nog niet geformaliseerde erfbelastingschuld. Zo’n erfbelastingschuld kan onder omstandigheden wel vanaf een eerdere peildatum als box 3-schuld worden meegenomen, omdat die schuld materieel rechtstreeks uit het overlijden voortvloeit. Bij de legitieme portie ligt dat anders, de schuld ontstaat voor de inkomstenbelasting pas wanneer de legitimaris zijn aanspraak geldend maakt.
Civielrechtelijk wordt de schuld ter zake van een legitieme portie in art. 4:7 lid 1, onderdeel g, BW aangemerkt als schuld van de nalatenschap, maar juist met de toevoeging dat het gaat om legitieme porties waarop krachtens art. 4:80 BW aanspraak wordt gemaakt. De literatuur wijst er bij de fiscale boedelafwikkeling op dat niet alle nalatenschapsschulden voor elk fiscaal doel op dezelfde wijze in aanmerking worden genomen. Zo komen voor de erfbelasting slechts bepaalde schulden in aftrek en zijn schulden wegens legitieme porties waarop aanspraak wordt gemaakt civielrechtelijk wel nalatenschapsschulden, maar dat betekent nog niet dat zij voor het aanspraakmoment als box 3-schuld bestaan.
Praktische gevolgen voor aangiften inkomstenbelasting
Erfgenamen die weten dat er een onterfd kind bestaat, mogen op de box 3-peildatum niet alvast een voorziening of geschatte schuld opnemen zolang het kind geen beroep op de legitieme heeft gedaan. Ook een concrete kans op discussie, een lopend familieconflict of een door de notaris gesignaleerde legitimaire positie verandert dat niet. De Belastingdienst verlangt een daadwerkelijk ingeroepen aanspraak.
De erfgenamen kunnen als gevolg hiervan gedurende de tussenliggende jaren box 3-heffing verschuldigd zijn over vermogen dat zij later deels moeten afstaan aan de legitimaris. Die latere betaling leidt niet tot herstel van de eerdere box 3-grondslagen. Omgekeerd wordt de legitimaris pas in box 3 belast vanaf het moment waarop hij de aanspraak heeft gemaakt en de vordering op een volgende peildatum nog bestaat.
Bij reeds verdeelde nalatenschappen kan dit tot liquiditeits- en bewijsproblemen leiden. De erfgenamen hebben mogelijk al vermogen geconsumeerd of herbelegd, terwijl de legitimaire vordering later alsnog moet worden voldaan. Voor box 3 verandert dat niets aan de eerdere aangiften. Civielrechtelijk zal vervolgens moeten worden vastgesteld wat de legitimaire massa was, welke giften moeten worden bijgeteld en welke schulden daarop in mindering komen. De literatuur benadrukt dat juist die berekening in de praktijk regelmatig tot geschillen leidt, mede door waarderingskwesties en het informatierecht van de legitimaris ex art. 4:78 BW.
Stroomschema Legitieme portie en box 3
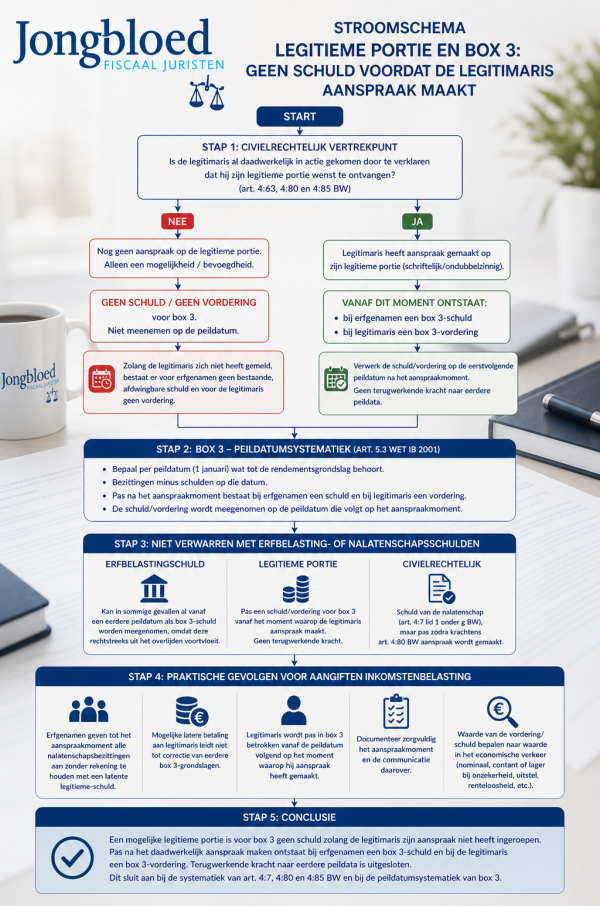
Adviespraktijk – documenteer het aanspraakmoment
Het standpunt maakt het aanspraakmoment fiscaal doorslaggevend. In dossiers met onterfde kinderen moet daarom nauwkeurig worden vastgelegd:
- of en wanneer de legitimaris heeft verklaard zijn legitieme te willen ontvangen;
- aan wie die verklaring is gericht;
- of de verklaring voldoende ondubbelzinnig is;
- op welke peildatum de vordering of schuld vervolgens in box 3 moet worden meegenomen;
- welke waarde aan de vordering moet worden toegekend indien betaling is uitgesteld, onzeker is of afhankelijk is van boedelvaststelling.
Met name dat laatste punt blijft buiten het kennisgroepstandpunt, maar is in de praktijk relevant. Is de legitieme opgeëist maar nog niet vastgesteld, dan bestaat er in beginsel wel een schuld/vordering, maar zal de waarde in het economische verkeer moeten worden bepaald. Bij een solvabele nalatenschap zal nominale waardering vaak voor de hand liggen, bij betwisting, uitgestelde betaling, onvoldoende verhaal of renteloosheid kan waardering op contante of lagere economische waarde aan de orde zijn. De literatuur wijst er ook in andere erfrechtelijke box 3-contexten op dat schulden in beginsel naar waarde in het economische verkeer worden gewaardeerd en dat renteloosheid of een lagere rente tot contante waardering kan leiden.
Noot fiscaal jurist inzake legitieme portie
Het standpunt van de belastingdienst bevestigt een strikte en civielrechtelijke benadering. Een mogelijke legitieme portie is voor box 3 geen schuld zolang de legitimaris zijn aanspraak niet heeft ingeroepen. De erfgenamen kunnen dus niet anticiperen op een potentiële claim, ook niet als de claim voorzienbaar is. Pas na het daadwerkelijk aanspraak maken ontstaat bij de erfgenamen een box 3-schuld en bij de legitimaris een box 3-vordering. Terugwerkende kracht naar eerdere peildata is uitgesloten. Dat pakt fiscaal ongunstig uit voor erfgenamen die later alsnog moeten betalen, maar sluit aan bij de systematiek van art. 4:7, 4:80 en 4:85 BW en bij de peildatumsystematiek van box 3.
Trouwen in gemeenschap van goederen: gevolgen voor estate planning, onderneming en schulden
Wie trouwt zonder huwelijkse voorwaarden, krijgt automatisch te maken met de wettelijke gemeenschap van goederen. Sinds 1 januari 2018 is die gemeenschap beperkter dan vroeger. Toch betekent dit niet dat het huwelijk vermogensrechtelijk eenvoudig is geworden. Integendeel, juist bij samengestelde vermogens, ondernemingen, eerdere schenkingen, erfenissen, gezamenlijke woningen en schulden ontstaan in de praktijk regelmatig fiscale en civielrechtelijke verrassingen.
Voor estate planning is het huwelijksvermogensrecht de grondslag. Wie niet weet welk vermogen privé is en welk vermogen gemeenschappelijk is, kan ook niet goed bepalen wat bij overlijden in de nalatenschap valt, welke verkrijgingen belast zijn met erfbelasting en welke planning zinvol is.
De wettelijke gemeenschap sinds 2018
Sinds 1 januari 2018 geldt als hoofdregel dat vermogen dat een echtgenoot al voor het huwelijk had, privé blijft. Ook erfenissen en schenkingen vallen in beginsel buiten de gemeenschap (zie Hoge Raad d.d. 5 april 2019 ECLI:NL:HR:2019:504, inzake schenking onder uitsluitingsclausule) , tenzij de erflater of schenker uitdrukkelijk anders heeft bepaald. Wat echtgenoten tijdens het huwelijk samen opbouwen, valt wel in de gemeenschap.
Dat klinkt overzichtelijk, maar in de praktijk ontstaan daardoor drie vermogens,
- het privévermogen van de ene echtgenoot;
- het privévermogen van de andere echtgenoot en
- het gemeenschappelijke vermogen.
Zonder goede administratie is na verloop van tijd vaak nauwelijks nog te reconstrueren uit welk vermogen bepaalde investeringen zijn betaald. Voor de erfbelasting moet worden vastgesteld wat tot het vermogen van de erflater behoort. Was sprake van een gemeenschap van goederen, dan behoort in beginsel de helft van het gemeenschappelijke vermogen tot de nalatenschap. Daarnaast kunnen privébestanddelen van de erflater tot de nalatenschap behoren, bijvoorbeeld vermogen dat onder een uitsluitingsclausule is verkregen of vermogen dat voor het huwelijk al privé was.
Schema Trouwen in gemeenschap van goederen en aandachtspunten
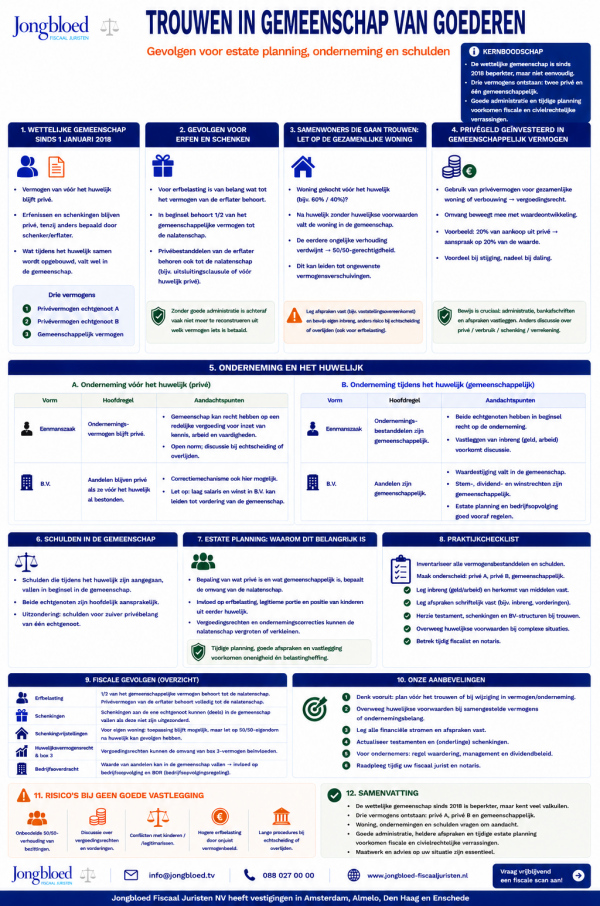
Samenwoners die gaan trouwen: let op de gezamenlijke woning
Een veelvoorkomende valkuil doet zich voor bij partners die voor het huwelijk al samen een woning hebben gekocht. Stel dat de ene partner voor 60% eigenaar is en de andere partner voor 40%. Trouwen zij vervolgens zonder huwelijkse voorwaarden, dan valt de gezamenlijk gehouden woning in de wettelijke gemeenschap. De eerdere ongelijke verhouding kan daardoor verdwijnen en plaatsmaken voor een 50/50-gerechtigdheid.
Dat is niet altijd de bedoeling. Zeker wanneer één partner meer eigen geld heeft ingebracht, kan dit tot een ongewenste vermogensverschuiving leiden. Soms bestaat er wel een onderlinge vordering, maar is die onvoldoende vastgelegd of inmiddels verjaard. Bij echtscheiding of overlijden komt het probleem dan pas boven water.
Voor estate planning is dit van belang omdat de omvang van de nalatenschap mede wordt bepaald door de huwelijksvermogensrechtelijke gerechtigdheid. Een onbedoelde overgang naar een gelijk aandeel kan dus gevolgen hebben voor erfgenamen, legitimarissen en de heffing van erfbelasting.
Privégeld geïnvesteerd in gemeenschappelijk vermogen
Een andere veelvoorkomende situatie, een echtgenoot gebruikt privévermogen voor de aankoop of verbouwing van een gezamenlijke woning. Denk aan spaargeld dat al voor het huwelijk bestond, of aan een ontvangen schenking of erfenis die buiten de gemeenschap valt.
Wordt dit privévermogen geïnvesteerd in een gemeenschappelijk goed, dan ontstaat in beginsel een vergoedingsrecht. De omvang daarvan wordt vaak niet nominaal bepaald, maar beweegt mee met de waardeontwikkeling van het goed. Wie bijvoorbeeld 20% van de aankoopprijs van een woning uit privévermogen financiert, kan onder omstandigheden aanspraak hebben op 20% van de waarde van die woning bij latere verkoop, echtscheiding of overlijden.
Dit kan gunstig uitpakken bij waardestijging, maar nadelig bij waardedaling. Belangrijker is dat dergelijke vorderingen bewijsbaar moeten zijn. Zonder administratie ontstaat discussie: was het geld privé? Is het daadwerkelijk in de woning geïnvesteerd? Is sprake van verbruik, schenking, verrekening of een vergoedingsrecht?
Voor estate planning is dit belangrijk. Vergoedingsrechten kunnen de nalatenschap vergroten of verkleinen. Zij kunnen bovendien relevant zijn voor de positie van kinderen uit een eerder huwelijk, voor de legitieme portie en voor de uiteindelijke belastingdruk.
Onderneming of BV voor het huwelijk
Heeft één van de echtgenoten al voor het huwelijk een onderneming, dan valt die onderneming in beginsel niet in de wettelijke gemeenschap. Bij een eenmanszaak blijft het ondernemingsvermogen privé. Bij een B.V. blijven de aandelen privé wanneer deze al voor het huwelijk aan de ondernemer toebehoorden.
Daarmee is de kous niet af. De wet kent een correctiemechanisme. Als een echtgenoot zijn kennis, arbeid en vaardigheden inzet voor een privéonderneming, kan de gemeenschap recht hebben op een redelijke vergoeding voor zover die vergoeding niet al op andere wijze ten goede is gekomen aan beide echtgenoten. Bij een B.V. kan discussie ontstaan wanneer de dga jarenlang een relatief laag salaris heeft genoten en winsten in de B.V. zijn opgepot.
In de praktijk is dit een open norm. Een gebruikelijk loon voor fiscale doeleinden is niet per definitie hetzelfde als een redelijke vergoeding in huwelijksvermogensrechtelijke zin. Bij overlijden of echtscheiding kan daardoor discussie ontstaan tussen de langstlevende echtgenoot en de erfgenamen, bijvoorbeeld over de vraag of de gemeenschap nog een vordering heeft op de ondernemer of diens privévermogen.
Onderneming gestart tijdens het huwelijk
Wordt een onderneming tijdens het huwelijk gestart, dan valt deze in beginsel in de gemeenschap. Bij een eenmanszaak betekent dit dat de ondernemingsbestanddelen gemeenschappelijk kunnen zijn. Bij een B.V. kunnen de aandelen tot de gemeenschap behoren.
Dit kan estate planning aanzienlijk compliceren. Als de ondernemer overlijdt, moet eerst worden vastgesteld welk deel van de onderneming of aandelen tot de nalatenschap behoort. Vervolgens speelt de vraag wie de onderneming voortzet. Is dat de langstlevende echtgenoot, één van de kinderen of een derde? En hoe verhoudt zich dat tot de aanspraken van de overige erfgenamen?
Zonder goede regeling kunnen liquiditeitsproblemen ontstaan. Erfgenamen kunnen aanspraak maken op waarde, terwijl de onderneming die waarde niet zonder meer kan uitkeren. Bij familiebedrijven is daarom afstemming nodig tussen huwelijkse voorwaarden, testament, aandeelhoudersovereenkomst, statuten en eventueel bedrijfsopvolgingsregeling.
Schulden en aansprakelijkheid van de wettelijke gemeenschap
De wettelijke gemeenschap heeft ook gevolgen voor schulden. Schulden die tijdens het huwelijk ontstaan, zijn in beginsel gemeenschapsschulden. Een schuldeiser kan zich dan verhalen op de goederen van de gemeenschap en op het privévermogen van de echtgenoot die de schuld is aangegaan.
Bij privéschulden ligt het genuanceerder. Een schuld die al voor het huwelijk bestond, blijft in beginsel privé. Toch kan een schuldeiser zich ook dan verhalen op gemeenschapsgoederen, zij het met beperkingen. In grote lijnen geldt dat bij verhaal op gemeenschapsgoederen de helft van de opbrengst toekomt aan de niet-schuldenaar-echtgenoot.
Voor ondernemers is dit een serieus aandachtspunt. Schulden uit een onderneming, bestuurdersaansprakelijkheid, borgstellingen en financieringen kunnen doorwerken in het gezinsvermogen. Wie bij estate planning hier goed op let, kijkt niet alleen naar belastingbesparing, maar ook naar vermogensbescherming.
Gevolgen voor de erfbelasting
Bij overlijden moet eerst het huwelijksvermogensrecht worden afgewikkeld voordat de nalatenschap fiscaal kan worden vastgesteld. De erfbelasting sluit vervolgens aan bij hetgeen krachtens erfrecht wordt verkregen.
Bij een gemeenschap van goederen wordt voor de Successiewet in beginsel uitgegaan van een verdeling bij helfte. De feitelijke verdeling van de goederen kan wel civielrechtelijk relevant zijn, maar beïnvloedt de erfbelasting bij het eerste overlijden in beginsel niet zonder meer. Wel kan de samenstelling van het vermogen na het eerste overlijden grote gevolgen hebben voor de belastingdruk bij het tweede overlijden.
Denk aan de situatie waarin waardestijgende vermogensbestanddelen, zoals ondernemingsvermogen, vastgoed of aanmerkelijkbelangaandelen, zoveel mogelijk bij de kinderen terechtkomen, terwijl de langstlevende verzorgd achterblijft. In bepaalde gevallen kan met een passende testamentaire structuur en een juiste verdeling van de huwelijksgemeenschap erfbelasting worden bespaard. Dat vraagt maatwerk, omdat civielrechtelijke bescherming, fiscale optimalisatie en liquiditeit niet altijd dezelfde kant op wijzen.
Huwelijkse voorwaarden als estate-planningsinstrument
Huwelijkse voorwaarden worden vaak geassocieerd met echtscheiding. Dat is te beperkt. Zij zijn ook een belangrijk estate-planningsinstrument. Met huwelijkse voorwaarden kunnen echtgenoten onder meer vastleggen:
- welk vermogen privé blijft;
- hoe wordt omgegaan met gezamenlijke woningen;
- hoe vergoedingsrechten worden berekend;
- of inkomsten uit privévermogen worden gedeeld;
- hoe ondernemingsvermogen buiten de gemeenschap blijft;
- welke vergoeding de gemeenschap krijgt voor arbeid in een privéonderneming;
- hoe schulden intern worden gedragen;
- en wat bij overlijden wordt verrekend.
Voor ondernemers en vermogende particulieren is het meestal onverstandig om uitsluitend op de wettelijke regeling te vertrouwen. Die regeling is algemeen geformuleerd en houdt geen rekening met familieverhoudingen, bedrijfsopvolging, kinderen uit eerdere relaties, uitsluitingsclausules, buitenlandse vermogensbestanddelen of fiscale claims. Ook tijdens het huwelijk kunnen huwelijkse voorwaarden worden opgesteld, zorgvuldigheid is hierbij van essentieel belang (zie Hoge Raad d.d. 7 mei 2021 ECLI:NL:HR:2021:708)
Estate planning begint bij het huwelijksvermogensrecht
Een testament kan fiscaal nog zo fraai zijn vormgegeven, maar als het huwelijksvermogensrecht niet klopt, staat de planning op losse schroeven. Eerst moet duidelijk zijn welk vermogen van wie is. Daarna pas kan worden beoordeeld welke testamentaire regeling passend is en welke fiscale gevolgen daaraan zijn verbonden.
Bij estate planning verdient daarom altijd aandacht:
- is sprake van een huwelijk voor of na 1 januari 2018;
- zijn huwelijkse voorwaarden gemaakt;
- zijn er schenkingen of erfenissen met uitsluitingsclausule;
- zijn er vergoedingsrechten ontstaan;
- is er ondernemingsvermogen;
- zijn er schulden of borgstellingen;
- zijn er kinderen uit eerdere relaties;
- en sluit het testament nog aan bij het huwelijksvermogensregime?
Noot fiscaal jurist inzake wettelijke gemeenschap en verdeling vermogen
De wettelijke gemeenschap van goederen is sinds 2018 beperkter, maar zeker niet eenvoudiger. Voor veel echtgenoten ontstaat een mix van privévermogen, gemeenschappelijk vermogen, vergoedingsrechten, ondernemingsvermogen en schulden. Bij overlijden werkt dit rechtstreeks door in de omvang van de nalatenschap en de erfbelasting.
Wie vermogen wil overdragen, een onderneming wil beschermen of de langstlevende goed verzorgd wil achterlaten, doet er verstandig aan het huwelijksvermogensrecht, het testament en de fiscale planning in samenhang te beoordelen. Juist daar ligt de kern van goede estate planning: niet alleen belasting besparen, maar vooral voorkomen dat nabestaanden worden geconfronteerd met discussie, onzekerheid en onnodige heffing.
De gezamenlijke eigen woning na scheiding: alimentatieroute of gebruiksvergoedingsroute?
De gezamenlijke eigen woning zorgt bij echtscheiding fiscaal vaak voor gedoe. Civielrechtelijk kunnen partijen relatief eenvoudig afspreken dat één van beiden voorlopig in de woning blijft wonen en ‘de woonlasten’ betaalt. Fiscaal ligt dat toch wat genuanceerder. Voor de inkomstenbelasting moet worden vastgesteld wie eigenaar is, wie schuldenaar is, bij wie de woning nog als eigen woning kwalificeert, op wie de rente drukt en of een eventuele betaling tussen ex-partners moet worden aangemerkt als partneralimentatie, gebruiksvergoeding of vermogensrechtelijke verrekening.
Eigen woning en echtscheiding
De gezamenlijke eigen woning zorgt bij echtscheiding fiscaal vaak voor gedoe. Civielrechtelijk kunnen partijen relatief eenvoudig afspreken dat één van beiden voorlopig in de woning blijft wonen en ‘de woonlasten’ betaalt. Fiscaal ligt dat toch wat genuanceerder. Voor de inkomstenbelasting moet worden vastgesteld wie eigenaar is, wie schuldenaar is, bij wie de woning nog als eigen woning kwalificeert, op wie de rente drukt en of een eventuele betaling tussen ex-partners moet worden aangemerkt als partneralimentatie, gebruiksvergoeding of vermogensrechtelijke verrekening.
In dit artikel worden de alimentatieroute en gebruiksvergoedingsroute bij scheiding besproken. De praktische afspraak dat de achterblijvende partner “alles betaalt” sluit niet altijd aan bij de fiscale werkelijkheid. De analyse moet echter breder worden getrokken. De kern ligt niet in de keuze voor een fiscale route als zodanig, maar in de civielrechtelijke kwalificatie van het gebruik van de woning en de fiscale toerekening van rente, eigenwoningforfait en onderhoudsverplichtingen.
De Belastingdienst wijst er in zijn brochure over het echtscheidingsconvenant en de eigen woning op dat in het convenant aandacht moet worden besteed aan de eigenwoningrente, het al dan niet samen aangifte doen en de vraag of verstrekt of ontvangen woongenot als partneralimentatie kan worden opgevat.
De eigenwoningregeling tijdens de scheidingsfase
Voor de toepassing van de eigenwoningregeling is het uitgangspunt dat een woning slechts als eigen woning kwalificeert indien deze de belastingplichtige als hoofdverblijf ter beschikking staat op grond van eigendom, economische eigendom of een beperkt recht dat in de wet wordt erkend. Bij de kwalificatie eigen woning geldt het eigenwoningforfait en kunnen kosten van de eigenwoningschuld onder voorwaarden in box 1 worden afgetrokken.
Bij scheiding wordt deze hoofdregel tijdelijk verruimd. Art. 3.111 lid 4 Wet IB 2001 bepaalt, kort gezegd, dat de woning voor de vertrekkende partner nog gedurende maximaal twee jaar na het verlaten van de woning als eigen woning kan blijven kwalificeren, mits de gewezen partner de woning als hoofdverblijf gebruikt. De regeling beoogt te voorkomen dat de vertrekkende partner onmiddellijk zijn aandeel in de woning en schuld naar box 3 moet overhevelen. Zij is echter tijdelijk en lost slechts de kwalificatie van de woning op, zij zegt niet automatisch wie de hypotheekrente mag aftrekken.
De renteaftrek volgt uit art. 3.120 Wet IB 2001 en veronderstelt dat sprake is van aftrekbare kosten met betrekking tot een eigenwoningschuld van de belastingplichtige. Daarbij geldt dat de rente slechts in aanmerking kan worden genomen voor zover zij daadwerkelijk op de belastingplichtige drukt. De enkele omstandigheid dat iemand civielrechtelijk medeschuldenaar is, is dus onvoldoende als een ander de rente definitief voor zijn rekening neemt. Omgekeerd maakt betaling aan de bank door de achterblijvende partner hem niet zonder meer gerechtigd tot aftrek van het rentedeel dat ziet op het aandeel van de vertrekkende partner.
Daar zit de moeilijkheid. In de praktijk betaalt de achterblijvende partner geregeld de volledige hypotheekrente, terwijl de vertrekkende partner nog voor de helft eigenaar en schuldenaar blijft. Zonder nadere afspraken kan dan het rentedeel van de vertrekkende partner zijn aftrekbaarheid verliezen. De vertrekkende partner draagt de rente immers niet, terwijl de achterblijvende partner niet zonder meer aftrek kan claimen voor rente die civielrechtelijk en economisch ziet op de schuld van de ander.
Alimentatieroute bij verdelen woonlasten
De alimentatieroute probeert dit probleem op te lossen door de betaling van de woonlasten geheel of gedeeltelijk te plaatsen binnen de onderhoudsverhouding tussen ex-partners. De achterblijvende partner betaalt dan bijvoorbeeld ook het aandeel van de vertrekkende partner in de hypotheekrente, maar die betaling wordt civielrechtelijk en fiscaal geduid als partneralimentatie of als betaling ter voldoening aan een onderhoudsverplichting.
De fiscale basis daarvoor ligt in art. 6.3 Wet IB 2001. De Belastingdienst omschrijft partneralimentatie als een bijdrage in de kosten van levensonderhoud van de ex-partner. Periodieke betalingen van partneralimentatie zijn bij de betalende partner aftrekbaar, terwijl de ontvangen alimentatie bij de ontvangende partner belast is. De Belastingdienst merkt bovendien op dat partneralimentatie ook kan spelen wanneer partijen nog op hetzelfde adres staan ingeschreven, mits geen gezamenlijke huishouding meer wordt gevoerd en de betaling voortkomt uit de behoefte van de ex-partner. Schriftelijke vastlegging wordt daarbij aanbevolen.
De alimentatieroute kan met name uitkomst bieden wanneer de vertrekkende partner onvoldoende draagkracht heeft om zijn of haar aandeel in de hypotheekrente te voldoen. Betaalt de achterblijvende partner dat aandeel, dan kan de betaling onder omstandigheden kwalificeren als aftrekbare partneralimentatie. De Belastingdienst vermeldt dat wanneer een ex-partner woont in de koopwoning waarvan de ander nog eigenaar is, het aandeel in het eigenwoningforfait onder omstandigheden als partneralimentatie kan worden afgetrokken en dat rente die voor het deel van de woning van de ex-partner wordt betaald eveneens als partneralimentatie aftrekbaar kan zijn.
Daarmee is de route nog niet veiliggesteld. De kwalificatie als alimentatie volgt niet uit het enkele gebruik van dat ‘etiket’, maar uit de juridische en feitelijke inhoud van de verplichting. Er moet een onderhoudsverplichting zijn, gedragen door behoefte en draagkracht. Dat volgt civielrechtelijk uit de aard van partneralimentatie en fiscaal uit de koppeling met uitgaven voor onderhoudsverplichtingen. Een kwalificatie als alimentatie is niet houdbaar wanneer zij uitsluitend wordt gekozen om renteaftrek te creëren, terwijl de betaling materieel niet voorziet in levensonderhoud maar in werkelijkheid een gebruiksvergoeding of vermogensrechtelijke verrekening vormt.
Daarbij verdient opmerking dat de alimentatieroute fiscaal niet neutraal uitwerkt. Zij veronderstelt aftrekbaarheid bij de betalende partij, maar daar staat in beginsel belastbaarheid bij de ontvangende partij tegenover. De betaling is aftrekbaar bij de betaler, maar belast bij de ontvanger. Bovendien is het aftrektarief voor bepaalde persoonsgebonden aftrekposten, waaronder partneralimentatie, in de afgelopen jaren beperkt. In situaties waarin de ontvanger progressief wordt belast en de betaler slechts tegen een beperkt tarief aftrek krijgt, kan het per saldo nadeliger zijn dan op het eerste gezicht lijkt.
Daarnaast moet rekening worden gehouden met de inkomensafhankelijke bijdrage Zorgverzekeringswet. Ontvangen partneralimentatie en, afhankelijk van de kwalificatie, ontvangen woongenot kunnen tot het bijdrage-inkomen behoren. Dit aspect ontbreekt bij een zuivere gebruiksvergoeding, omdat die vergoeding niet als periodieke uitkering of verstrekking in de alimentatiesfeer wordt behandeld.
Woongenot als alimentatie
Een bijzonder aandachtspunt is het woongenot. Wanneer de vertrekkende mede-eigenaar toestaat dat de achterblijvende partner de gehele woning gebruikt, kan dat gebruik civielrechtelijk worden gezien als het gebruik van mede-eigendom. Fiscaal kan het verstrekken van woongenot onder omstandigheden echter ook onderdeel vormen van een onderhoudsverplichting.
De Belastingdienst benoemt deze vraag in de brochure over het echtscheidingsconvenant en de eigen woning: één van de aandachtspunten is of verstrekt en ontvangen woongenot als partneralimentatie kan worden opgevat. Dat is terecht. Als het woongenot wordt beschouwd als alimentatie in natura, kan dat gevolgen hebben voor zowel de aftrekpositie van de verstrekker als de belastbaarheid bij de ontvanger. Wordt het woongenot daarentegen behandeld als gebruik van mede-eigendom waarvoor een zakelijke gebruiksvergoeding verschuldigd is, dan blijft men buiten de alimentatiesfeer.
De alimentatieroute ziet in deze context dus niet uitsluitend op het rentedeel van de vertrekkende partner. Als het exclusieve gebruik van het aandeel van de vertrekkende partner zelf als alimentatie in natura wordt geduid, moet ook het verstrekte en ontvangen woongenot fiscaal worden verwerkt. Dat kan ertoe leiden dat de vertrekkende partner ter zake van het verstrekte woongenot een persoonsgebonden aftrekpost heeft, terwijl de achterblijvende partner het ontvangen woongenot als periodieke verstrekking in aanmerking moet nemen. Juist dit maakt de alimentatieroute administratief en fiscaal bewerkelijker dan de gebruiksvergoedingsroute.
Juist daarom moet in het convenant niet slechts worden opgenomen wie in de woning blijft wonen, maar ook op welke rechtsgrond dat gebruik berust. Is het gebruik onderdeel van de alimentatieafspraken, dan moet dat worden doorgerekend in behoefte en draagkracht. Is het gebruik een vermogensrechtelijke regeling tussen mede-eigenaren, dan ligt een gebruiksvergoeding meer voor de hand.
De gebruiksvergoeding bij echtscheidingen
Wordt de betaling als gebruiksvergoeding geduid, dan berust zij op een andere rechtsgrond dan alimentatie. De achterblijvende partner gebruikt de volledige woning, terwijl hij of zij slechts voor een gedeelte eigenaar is. Voor het gebruik van het aandeel van de vertrekkende partner kan een vergoeding worden overeengekomen. Die vergoeding is dan geen alimentatie, maar een zakelijke vergoeding voor het gebruik van mede-eigendom.
Alleen indien de vergoeding reëel, bepaalbaar en civielrechtelijk als gebruiksvergoeding is vormgegeven, blijft zij overtuigend buiten de alimentatiesfeer. Een symbolische of niet-onderbouwde vergoeding biedt minder bescherming tegen herkwalificatie. In dat geval kan discussie ontstaan of het gebruik niet toch onderdeel vormt van een onderhoudsverhouding, een interne verrekening of de bredere vermogensrechtelijke afwikkeling.
Deze wijze sluit civielrechtelijk vaak beter aan bij de feitelijke situatie. Partijen blijven mede-eigenaar, maar één van hen wordt tijdelijk uitgesloten van feitelijk gebruik. Een vergoeding daarvoor ligt voor de hand, zeker wanneer de woning nog niet is verkocht of toegedeeld en de vertrekkende partner wel vermogensrechtelijk aan de woning verbonden blijft.
Fiscaal is het belangrijkste voordeel dat een zuivere gebruiksvergoeding in beginsel buiten de alimentatiesfeer blijft. Zij is bij de betaler niet aftrekbaar als partneralimentatie en bij de ontvanger niet belast als periodieke uitkering. De vergoeding is in beginsel een vermogensrechtelijke vergoeding voor gebruik van een goed. Daardoor wordt vermeden dat het woongenot kunstmatig in de onderhoudssfeer wordt getrokken.
Deze benadering vindt steun in onderdeel 4.1 van het besluit van 24 november 2009. Daarin is bevestigd dat de echtscheidingsregeling van art. 3.111 lid 4 Wet IB 2001 ook toepassing kan vinden indien de vertrekkende partner-eigenaar de voormalige eigen woning verhuurt aan de ex-partner. Beslissend is dat de woning de gewezen partner anders dan tijdelijk als hoofdverblijf ter beschikking staat. De tijdelijke verhuurregeling van art. 3.111 lid 7 en art. 3.113 Wet IB 2001 is dan niet aan de orde. Voor de renteaftrek geldt bovendien dat de betaalde hypotheekrente niet hoeft te worden gesaldeerd met de huur- of gebruiksvergoeding, omdat die vergoeding niet een directe vergoeding voor rente vormt, maar een vergoeding voor het gebruik van de woning.
De gebruiksvergoeding lost het renteprobleem echter niet vanzelf op. De hypotheekrente moet afzonderlijk worden toegerekend. Ieder behoudt in beginsel zijn eigen aandeel in de eigenwoningschuld en de daarop betrekking hebbende renteaftrek, zolang de woning voor die persoon nog onder de eigenwoningregeling valt en de rente op hem of haar drukt. Betaalt de achterblijvende partner feitelijk de volledige rente aan de bank, dan moet worden vastgelegd of hij dat doet namens beide partijen, of dat hij het aandeel van de ander definitief voor eigen rekening neemt. Alleen in het eerste geval kan worden betoogd dat de rente uiteindelijk bij de vertrekkende partner blijft drukken, bijvoorbeeld via verrekening met de gebruiksvergoeding of via een onderlinge draagplicht.
De kern is dus dat de gebruiksvergoeding administratief en juridisch gescheiden blijft van de hypotheekrente. Een globale afspraak dat de achterblijvende partner ‘alle lasten betaalt’ is onvoldoende. Die afspraak kan fiscaal juist averechts werken, omdat zij suggereert dat de vertrekkende partner zijn aandeel in de rente niet meer draagt.
De hoogte van de gebruiksvergoeding
Een gebruiksvergoeding moet zakelijk te onderbouwen zijn. De meest voor de hand liggende benadering is aansluiting bij de economische huurwaarde van de woning, vermenigvuldigd met het aandeel van de vertrekkende partner. Is de woning bijvoorbeeld gezamenlijk eigendom bij helfte, dan kan een vergoeding worden bepaald op 50% van een zakelijke huurwaarde, eventueel gecorrigeerd voor eigenaarslasten, onderhoud, financieringslasten en afspraken over verkoop of toedeling.
Die zakelijkheid is niet alleen praktisch, maar ook fiscaal relevant. Is de vergoeding te laag of ontbreekt zij geheel terwijl partijen over en weer vermogensrechtelijke aanspraken prijsgeven, dan kan de vraag opkomen of sprake is van bevoordeling. Voor de schenkbelasting is daarvoor vereist dat sprake is van een schenking of gift. Verrijking van de één, verarming van de ander en vrijgevigheid.
Niet iedere vorm van gratis gebruik leidt echter tot een schenking. Niet iedere vorm van gratis gebruik leidt overigens zonder meer tot een schenking. Uit rechtspraak over het gedogen van gratis woninggebruik volgt dat daarvoor in ieder geval verrijking, verarming en vrijgevigheid vereist zijn. Die lijn mag bij echtscheiding echter niet te ruim worden gelezen. Een vrijblijvende gedoogsituatie is iets anders dan een in een convenant vastgelegde afspraak waarbij één partner voor langere tijd exclusief gebruik krijgt van een gemeenschappelijk vermogensbestanddeel en de ander feitelijk van gebruik wordt uitgesloten. Juist daarom verdient het aanbeveling om de keuze duidelijk te maken. Of een zakelijke gebruiksvergoeding, of een duidelijke verwerking in alimentatie, draagplicht, overbedeling of de algehele vermogensrechtelijke afwikkeling.
Samenloop met draagplicht en interne verrekening
Bij mede-eigendom en gezamenlijke financiering moeten drie zaken worden onderscheiden:
- de externe verhouding tot de bank, wie is schuldenaar en wie betaalt feitelijk?
- de interne draagplicht tussen partijen, voor wiens rekening komt welk deel van de rente en aflossing?
- de fiscale verwerking: wie heeft recht op renteaftrek, wie geeft eigenwoningforfait aan en is sprake van alimentatie of gebruiksvergoeding?
In echtscheidingsconvenanten worden die zaken vaak vermengd. Een betaling aan de bank zegt niets definitiefs over de interne draagplicht. Een betaling van de achterblijvende partner kan bijvoorbeeld een betaling namens beide partijen zijn, waarna de vertrekkende partner zijn aandeel via verrekening draagt. Maar dezelfde betaling kan ook betekenen dat de achterblijvende partner het aandeel van de vertrekkende partner definitief overneemt. In dat laatste geval drukt de rente niet langer op de vertrekkende partner.
Hier ligt ook het belang van de civielrechtelijke context die in de literatuur telkens terugkomt. Fiscale gevolgen kunnen niet los worden gezien van het onderliggende vermogensregime. Bij huwelijksgemeenschap, huwelijkse voorwaarden, mede-eigendom en verrekenbedingen moet steeds worden vastgesteld welk vermogen tot wie behoort en welke vorderingen of schulden tussen partijen ontstaan. Daarbij wordt benadrukt bij boedelafwikkeling dat zowel omvang als samenstelling van het vermogen afhankelijk zijn van het huwelijksvermogensregime en dat bij huwelijkse voorwaarden of ongehuwd samenwonen het duiden van privé- en gemeenschappelijk vermogen bijzonder lastig kan zijn. Vorenstaande geldt ook tijdens leven bij echtscheiding.
De tweejaarstermijn is geen planningstermijn
De tweejaarstermijn van art. 3.111 lid 4 Wet IB 2001 wordt in de praktijk soms behandeld alsof partijen twee jaar de tijd hebben om ‘later wel te zien’ wat er met de woning gebeurt. De regeling is een tijdelijke tegemoetkoming. Na afloop van de termijn verliest het aandeel van de vertrekkende partner in beginsel de kwalificatie eigen woning. Dat aandeel verschuift dan naar box 3, evenals de daarmee samenhangende schuld. De rente is voor dat aandeel niet langer aftrekbaar als eigenwoningrente.
De Belastingdienst bevestigt dit in praktische zin, woont de ex-partner in de koopwoning waarvan men nog eigenaar is, dan valt de woning nog twee jaar onder de eigenwoningregeling. Na die periode valt het aandeel in de woning en de daarmee samenhangende schuld in box 3.
Daarom moet het convenant niet alleen de tijdelijke bewoning regelen, maar ook het eindscenario. Wordt de woning verkocht? Wordt zij toegedeeld aan de achterblijvende partner? Wordt de financiering herzien? Wat gebeurt er als de bank ontslag uit hoofdelijke aansprakelijkheid weigert? En hoe worden rente, aflossing, eigenaarslasten en gebruiksvergoeding verwerkt zolang dat eindscenario nog niet is gerealiseerd?
Fiscaal partnerschap en aangiftekeuze
In het jaar van scheiding kunnen partijen onder voorwaarden kiezen om het gehele jaar als fiscale partners te worden behandeld. Die keuze kan nuttig zijn voor de verdeling van gemeenschappelijke inkomensbestanddelen, waaronder het saldo van eigenwoningforfait en aftrekbare eigenwoningrente
Die aangiftekeuze kan niet worden ingezet om eerdere onjuiste of onvolledige afspraken te corrigeren. Zij kan niet bewerkstelligen dat rente die niet op een partner drukt, toch bij die partner aftrekbaar wordt. Evenmin kan zij van een gebruiksvergoeding alsnog alimentatie maken of omgekeerd. De aangifte volgt de civielrechtelijke en economische werkelijkheid, zij schept die werkelijkheid niet.
Praktische uitwerking in het convenant
Een fiscaal solide convenant maakt onderscheid tussen eigendom, schuld, rente, gebruik, alimentatie en verrekening. Daarbij moet in ieder geval worden vastgelegd:
- in welke verhouding partijen eigenaar zijn van de woning;
- in welke verhouding partijen intern draagplichtig zijn voor de eigenwoningschuld;
- wie de hypotheekrente feitelijk betaalt;
- op wie de rente uiteindelijk drukt;
- of de betaling van het aandeel van de ander kwalificeert als alimentatie, voorschot, verrekening of regrespost;
- of de achterblijvende partner een gebruiksvergoeding verschuldigd is;
- hoe de gebruiksvergoeding is berekend;
- of en hoe de gebruiksvergoeding wordt verrekend met rente, eigenaarslasten of alimentatie;
- hoe lang de tijdelijke regeling geldt;
- wat gebeurt na verkoop, toedeling, herfinanciering of afloop van de tweejaarstermijn.
Het verdient aanbeveling in het convenant niet te spreken over ‘woonlasten’ zonder nadere uitsplitsing. Onder woonlasten kunnen hypotheekrente, aflossing, premies, eigenaarslasten, gebruikerslasten, onderhoud, verzekeringen, belastingen en gebruiksvergoeding vallen. Elk van die posten kan fiscaal anders worden behandeld.
Beoordeling van de meest aangewezen benadering
De wijze van alimentatie is passend indien de betaling daadwerkelijk voortvloeit uit een onderhoudsverplichting. Dat vereist een onderbouwing van behoefte en draagkracht. Zij kan praktisch zijn wanneer de vertrekkende partner zijn of haar rentedeel niet kan dragen en de achterblijvende partner dat aandeel in het kader van alimentatie voldoet. Deze wijze heeft als nadeel dat de betaling belast is bij de ontvanger en slechts onder voorwaarden aftrekbaar is bij de betaler.
De wijze van de gebruiksvergoeding verdient in veel gevallen de voorkeur wanneer het zwaartepunt niet ligt bij onderhoud, maar bij het exclusieve gebruik van een gemeenschappelijk vermogensbestanddeel. Zij sluit civielrechtelijk beter aan bij de mede-eigendomsverhouding en voorkomt dat woongenot kunstmatig in de alimentatiesfeer wordt getrokken. Wel moet de renteaftrek afzonderlijk worden beoordeeld. Een gebruiksvergoeding neemt niet weg dat voor renteaftrek afzonderlijk moet zijn voldaan aan het drukkingsvereiste voor eigenwoningrente. Kort gezegd: de alimentatieroute ziet op levensonderhoud, de gebruiksvergoedingsroute ziet op gebruik van vermogen.
Noot fiscaal jurist inzake echtscheiding en eigen woning
De fiscale behandeling van de gezamenlijke eigen woning na scheiding staat of valt met kwalificatie. Niet de praktische betaling aan de bank is beslissend, maar de onderliggende civielrechtelijke en economische verhouding. Wie is eigenaar? Wie is schuldenaar? Wie draagt de rente? Wie gebruikt het aandeel van de ander? En is een betaling bedoeld als alimentatie, gebruiksvergoeding of interne verrekening?
Partijen kunnen in de praktijk zowel werken met partneralimentatie als met een gebruiksvergoeding. Beslissend is echter niet welke benadering achteraf fiscaal het meest aantrekkelijk lijkt, maar welke kwalificatie voortvloeit uit de feiten en de gemaakte afspraken in het convenant. Gaat het materieel om onderhoud, dan kan partneralimentatie fiscaal effect hebben, mits behoefte en draagkracht reëel en onderbouwd zijn. Gaat het daarentegen om gebruik van een gemeenschappelijk vermogensbestanddeel, dan ligt een zakelijke gebruiksvergoeding meer voor de hand.
De zorgvuldige benadering is daarom niet ‘de achterblijvende partner betaalt de woonlasten.’ De juist benadering is specifiek bepalen welke betaling waarop ziet, wie economisch wordt belast en hoe dat fiscaal wordt verwerkt. Alleen dan blijft de eigenwoningrente aftrekbaar waar zij thuishoort en wordt voorkomen dat woongenot, rente en alimentatie door elkaar gaan lopen.
Bronnen
- Art. 3.111, 3.119a, 3.120, 3.112, 2.17 en 6.3 Wet IB 2001.
- Belastingdienst, Het echtscheidingsconvenant en de eigen woning – fiscale aandachtspunten.
- Belastingdienst, Aftrek betaalde partneralimentatie en andere onderhoudsverplichtingen, fiscale informatie 2024.
- Besluit van de staatssecretaris van Financiën van 24 november 2009, nr. CPP2009/2342M, Stcrt. 2009, 18386, onderdeel 4.1.
- TaxLive, Fiscale aspecten alimentatieroute en gebruiksvergoedingsroute bij scheiding.
- A.R. Autar e.a. red., Compendium Estate Planning, 12e druk, Den Haag: Sdu 2025.
- B.B.A. de Kroon, “Gedogen gebruik woning is geen schenking”, NTFR 2014/976.
Belastingvrij schenken bij natuurlijke verbintenis
Voelt u zicht verplicht om iemand geld te geven (schenking)? Binnen de schenkingvrijstelling (ruim € 2.500) is dit altijd belastingvrij. Daarnaast kent de wet en jurisprudentie nog een bijzondere schenkingsvrijstelling, de vrijstelling vanwege een natuurlijke verbintenis. Dit is een schenking vanwege een morele verplichting. Deze wordt zelden toegepast en staat ook vaak ter discussie. In dit artikel een toelichting over de mogelijkheden en onmogelijkheden.
Wat is een schenking vanwege een natuurlijke verbintenis of morele verplichting?
Dit is een schenking waarbij de schenker een bepaalde verplichting gaat nakomen. Het is geen verplichting waarvan de rechter u kan dwingen om te betalen. Dit is bijvoorbeeld een schenking aan uw partner waarmee u samenwoonde of een mantelzorger die voor uw vader of moeder heeft gezorgd. Maar dit gaat niet altijd belastingvrij, feiten en omstandigheden bepalen sterk de uitkomst.
Schenkingen kinderen aan vriendin van vader
Twee zoons schenken beide 250.000 euro aan de vriendin van hun overleden vader. De reden is dat er volgens de zoons een dringende morele verplichting is jegens de vriendin die in Belgie woonde. Deze vriendin had een korte relatie (18 maanden) met de vader van de jongens, vader komt in 2019 te overlijden. Vader en vriendin hadden een toffe relatie maar woonden niet samen. Beide zoons sluiten in 2019 een overeenkomst met de vriendin, dit omdat vader (kennelijk) voornemens was om bij overlijden op enigerlei wijze in de verzorging van de vriendin te voorzien. De vrouw doet een beroep op artikel 33 (onder ad 12) waarin staat dat er geen schenkbelasting is verschuldigd bij het voldoen aan een natuurlijke verbintenis. De vrouw heeft weinig bewijs, enkel een (niet ondertekend) briefje van de man waarop staat dat hij na zijn overlijden in haar levensonderhoud zou voorzien.
- Het Gerechtshof overweegt dat in artikel 6:3 BW is bepaald dat een natuurlijke verbintenis bestaat wanneer iemand tegenover een ander een dringende morele verplichting heeft van zodanige aard dat naleving daarvan, hoewel rechtens niet afdwingbaar, naar maatschappelijke opvattingen als voldoening van een aan die ander toekomende prestatie moet worden aangemerkt.
- De vraag of sprake is van een natuurlijke verbintenis of morele verplichting moet worden beoordeeld naar een objectieve maatstaf. Aan het subjectieve inzicht van degene die de prestatie heeft verricht, komt geen beslissende betekenis toe.
Vader had dit zelf beter moeten vastleggen en de kinderen moeten vragen om dit te regelen, dit met een heldere toelichting (waarom is er een morele verplichting). Ook had de vader hierin enige invulling moeten geven. Zowel (wijlen) vader als de zoons moeten deze verplichting ervaren. Er is ook geen sprake van een (bijzondere) relatie tussen de vrouw en de zoons, van een gezellig (of beter warme) band komt ook niks naar voren. Zowel de Rechtbank Zeeland Westbrabant d.d. 24 november 2023 (ECLI:NL:RBZWB:2023:8170) als het Gerechtshof 's Hertogenbosch d.d. 29 april 2026 ECLI:NL:GHSHE:2026:1128 zijn het met de belastingdienst eens, derhalve is de schenking belast.
Noot fiscaal jurist inzake schenking vanwege natuurlijke verbinterns
Slecht verhaal en slordig gevoerde procedure, dus redelijk kansloos. De Hoge Raad heeft op 10 oktober 2014 (ECLI:NL:HR:2014:2931) de basis gelegd voor een belastingvrij schenking vanuit een natuurlijke verbintenis. De Hoge Raad stelt het volgende:
- De verwijzing naar de maatschappelijke opvattingen brengt mee dat de vraag of sprake is van een natuurlijke verbintenis moet worden beoordeeld naar een objectieve maatstaf en dat aan het subjectieve inzicht van degene die de prestatie heeft verricht, geen beslissende betekenis toekomt. Volgens vaste rechtspraak dient bij de beantwoording van de vraag of naar objectieve maatstaven sprake is van voldoening aan een natuurlijke verbintenis, mede acht te worden geslagen op de omstandigheden ten tijde van het verrichten van de prestatie, waaronder de ‘wederzijdse welstand en behoefte van partijen.”
In de succesiewet is een bepaling opgenomen dat schenkingen die strekken tot het voldoen aan een natuurlijke verbintenis zijn vrijgesteld van schenkbelasting. De bewijslast ligt dan wel bij de belastingplichtige. De in dit artikel behandelde procedure geeft aan dat de drempel van bewijs hoog kan liggen. De verplichting moet volgens objectieve maatstaven worden bepaald, de subjectieve intentie doet er minder toe. Dit is niet altijd even eenvoudig te bewijzen. Daarentegen is een vrijwillige alimentatie of onderhoudsbijdrage aan een ex partner waarmee men ongehuwd heeft samengewoond wel een schoolvoorbeeld waar de vrijstelling kan gelden, wel feitelijk afhankelijk. Advies nodig? Laat het ons gerust weten via onderstaand formulier.
Geen verzuimboete bij vrijwillige verbetering met suppletie Omzetbelasting
Als je na afloop van een belastingtijdvak (bijvoorbeeld een kwartaal of maand) ontdekt dat je te veel of te weinig omzetbelasting hebt aangegeven, moet je dit corrigeren. Dit doe je door middel van een suppletie omzetbelasting. In sommige gevallen wordt er door de belastingdienst een verzuimboete opgelegd. Dit beleid is echter aangepast in dit besluit van 17 mei 2023.
Verzuimboetes wordt via de computer opgelegd
Verzuimboetes zijn geen vergrijpboetes, hiervoor is dus opzet of groeve schuld geen issue. De verzuimboete wordt opgelegd als een aangifte of betaling niet op tijd is. Een dergelijk verzuim is doorgaans eenvoudig via een computer vast te stellen. Verzuimboeteoplegging leent zich daarom (aldus een brief van onze staatssecretaris in februari 2026) prima voor een geautomatiseerd proces en is hiermee doelmatig. Bezwaar maken tegen dergelijke boetes kan altijd en bij de beoordeling wordt rekening gehouden met specifieke (persoonlijke of verzachtende) omstandigheden. Het maken van bezwaar bij bijzondere omstandigheden is dus verstandig. Hulp nodig, stuur een bericht aan ons en wij nemen contact met u op.
Wijziging suppletie BTW per 2025
Vanaf 1 januari 2025 geldt een nieuwe verplichting voor ondernemers die btw moeten corrigeren (zie artikel). Wanneer u constateert dat er te weinig btw is aangegeven en afgedragen, moet dit binnen acht weken worden gecorrigeerd door een btw-suppletie in te dienen bij de Belastingdienst. Bij niet-naleving van deze termijn kan een vergrijpboete (voor de liefhebber artikel 10a lid 3 AWR, er geldt een uitzondering voor correcties van € 1.000 of minder) van 100% van het te suppleren bedrag worden opgelegd. In deze blog bespreken we wat deze aanscherping betekent en geven we praktische tips om problemen te voorkomen. De oude regels voor een suppletie waren:
- zo spoedig mogelijk indienen; en
- indienen voordat de belastingplichtige weet of redelijkerwijs moet vermoeden dat de inspecteur met de onjuistheid bekend is of zal worden. Uit een hierna te noemen uitspraak van de rechtbank volgt dat deze laatste regel maatgevend was.
Verzuimboete wordt verminderd
De Rechtbank Zeeland West Brabant heeft op 4 januari 2024 een keurige uitspraak gedaan (ECLI:NL:RBZWB:2024:53) waarbij een B.V., als onderdeel van een groter concern, een naheffingsaanslag omzetbelasting en een verzuimboete kreeg opgelegd. Belanghebbende voerde verweer op gronden van verdediging, vertrouwen, gelijkheid en motivering, maar deze werden gedeeltelijk verworpen. De rechtbank oordeelde dat het verdedigingsbeginsel mogelijk was geschonden, maar dit niet tot vernietiging van de boete leidde. Wel werd geoordeeld dat het motiveringsbeginsel was geschonden, hoewel dit geen vernietiging van de boete tot gevolg had. De rechtbank bevestigde de verzuimboete omdat belanghebbende niet kon aantonen dat er sprake was van afwezigheid van alle schuld. Het beroep op het vertrouwensbeginsel en het gelijkheidsbeginsel werd verworpen. De rechtbank matigde echter de boete met 15% vanwege een bijzondere omstandigheid binnen het concern, waardoor de boete werd verlaagd tot €3.231.
Aangiftebelastingen, BTW suppletie en verzuimboete
De Belastingdienst legt vanaf 2 juni 2023 geen verzuimboete meer op na een vrijwillige verbetering van een aangiftebelasting. Het Besluit Bestuurlijke Boeten Belastingdienst (BBBB) is gewijzigd. De wijzigingen zijn aangebracht naar aanleiding van het arrest van de Hoge Raad van 24 september 2021 ECLI:NL:HR:2021:1351
De Belastingdienst kon tot voor kort na een suppletie btw een betaalverzuimboete opleggen bij aangiftebelastingen. De bekendste voorbeelden zijn de aangifte omzetbelasting en de aangifte loonheffingen. Aangiftebelastingen zijn belastingen die u zelf berekent, in een aangifte opneemt en op eigen initiatief betaalt aan de Belastingdienst.
Op grond van artikel 10a AWR (oftewel de Algemene Wet inzake Rijksbelastingen) zijn belastingplichtigen gehouden de inspecteur uit eigen beweging mededeling te doen van onjuistheden die hun bekend zijn en van belang zijn voor de belastingheffing. Dit is een uitzondering op de hoofdregel: die luidt immers dat u alleen desgevraagd verplicht bent om informatie aan de inspecteur te verstrekken. Op welke specifieke terreinen een actieve meldplicht geldt, is uitgewerkt in lagere regelgeving. De belangrijkste hiervan is de suppletieplicht voor de omzetbelasting, uitgewerkt in art. 15 Uitvoeringsbesluit Omzetbelasting (‘UBOB’). Deze suppletieplicht ziet op de afgelopen vijf kalenderjaren omdat de naheffingstermijn 5 jaar is.
Een suppletieaangifte kan bijvoorbeeld worden ingediend bij het constateren van aansluitingsverschillen tussen de administratie en de jaarrekening. Voor de omzetbelasting kennen we hiervoor dus de suppletieaangifte en voor de loonheffing de correctieberichten.
In het UBOB artikel is uitgewerkt wanneer een suppletie tijdig is gedaan. In dit artikel wordt gesproken over ‘zodra’ en ‘zo spoedig mogelijk’ echter wel dat de melding moet zijn gedaan ‘voordat’ de inspecteur bekend is geworden of zal worden met de onjuistheid van de tot op dat moment ingediende aangiften.
Het is niet duidelijk wat ‘zo spoedig mogelijk’ nu concreet inhoudt. Het woord ‘mogelijk’ duidt een termijn die redelijk is in de omstandigheden van het geval.
Bij de invoering van de Algemene wet Bestuursrecht stelde de Hoge Raad vast dat “ten minste veertien dagen” kon worden aangemerkt als het ‘zo spoedig mogelijk’ in het kader van met een verschoonbare termijnoverschrijding instellen van bezwaar of beroep. Onder omstandigheden kan een langere termijn redelijk zijn.
Aan de hand hiervan wordt wel aangenomen dat deze termijn van veertien dagen ook worden aangehouden als termijn voor het ‘zo spoedig mogelijk’ doen van suppletie.
Verzuimboete bij versturen per post
Een aangifte inkomsttenbelasting wordt meestal via de digitale route ingediend, maar soms kan het ook per post. Als een aangifte per post wordt ingediend is niet van belang wanneer de aangifte is verzonden, maar wanneer de belastingdienst de aangifte heeft ontvangen, dit volgt uit een uitspraak van het Gerechtshof Den Haag 30 augustus 2023. Henk moest zijn aangifte indienen voor 1 mei 2019, Henk krijgt uitstel tot 1 september 2019. De aangifte wordt niet tijdig verzonden, Henk ontvangt (met dagtekening 22 november 2019) een aanmaning. Hierop staat een uiterlijke inleverdatum (6 december 2019). Op 5 december doet Henk de aangifte op de post. De aangifte wordt op 9 december 2019 ontvangen door de Belastingdienst. Henk krijgt een verzuimboete van € 369, dit is de minimale boete voor het niet tijdig doen van aangifte. Volgens de rechter is dit terecht (artikel 67a AWR/ paragraaf 21 BBB). Eén dag indienen voor uiterste ontvangstdatum is te krap, aldus het Gerechtshof in Den Haag. Henk heeft al met al onvoldoende gedaan om te garanderen dat zijn aangifte op tijd zou zijn. Daarom is geen sprake van afwezigheid van alle schuld. Henk baalt maar begrijpt het ergens ook wel.
Vrijwillige verbetering aangifte omzetbelasting via suppletie
Uit het nieuwe besluit kan het volgende worden afgeleid:
- Als die suppletieaangifte btw een vrijwillige verbetering betrof, dan legde de Belastingdienst geen betaalverzuimboete op als het bij te betalen btw-bedrag niet groter was dan € 20.000, of als dit btw-bedrag minder dan 10% was van de btw die eerder per saldo was betaald of terugontvangen.
- Voldeed de suppletie daar niet aan, dan bedroeg de verzuimboete echter 5% van het bij te betalen btw-bedrag met een maximum boete van € 5.514.
- Let wel, er is alleen sprake van een vrijwillige verbetering indien u nog niet weet, of redelijkerwijs kunt vermoeden, dat de Belastingdienst al op de hoogte is van een onjuistheid of onvolledige aangifte. Als de Belastingdienst een boekenonderzoek aankondigt heeft het geen zin meer om een suppletieaangifte in te dienen. Op dat moment kan er niet meer worden gesproken van een vrijwillige verbetering. Immers de Belastingdienst gaat de aangiften controleren die u tot dat moment heeft ingediend.
Procedure suppletie BTW en vrijwillige verbetering
In onderhavige zaak ging het erom of er sprake was van vrijwillige verbetering indien de btw schuld als bijlage wordt vermeld in de aangifte vennootschapsbelasting.
In deze zaak is belanghebbende een fiscale eenheid voor zowel de vennootschapsbelasting als de btw. Bij belanghebbende heeft een boekenonderzoek plaatsgevonden. Voor de jaren 2014 en 2015 zijn aangiften vennootschapsbelasting ingediend, waar uit de aangiften en de bijgevoegde jaarrekeningen blijkt dat belanghebbende een hogere omzetbelastingschuld heeft vermeld dan is betaald over die periode. De inspecteur heeft daarom een naheffingsaanslag omzetbelasting opgelegd. De inspecteur heeft bovendien een 10a-boete opgelegd, omdat niet tijdig en op een juiste wijze een suppletie is ingediend.
Gerechtshof Den Haag heeft de 10a-boete vernietigd. Het Hof overweegt dat de belanghebbende ‘precieze cijfermatige informatie’ heeft verschaft die inhoudt dat zij nog omzetbelasting verschuldigd is en dat die informatie ook als zodanig is opgevat door de inspecteur. Daarom kan volgens het Hof redelijkerwijs niet worden volgehouden dat belanghebbende niet heeft voldaan aan de suppletieverplichting.
De Hoge Raad oordeelt dat het vermelden van een omzetbelastingschuld in een aangifte voor de vennootschapsbelasting of in daarbij gevoegde jaarstukken, niet kan worden aangemerkt als een suppletie. Dit blijkt namelijk expliciet uit de parlementaire stukken bij de invoering van de suppletieplicht in de omzetbelasting. Derhalve heeft belanghebbende niet voldaan aan de suppletieplicht.
Toch kan aan belanghebbende in dit geval geen boete worden opgelegd. De Hoge Raad overweegt namelijk dat het Gerechtshof klaarblijkelijk heeft overwogen dat aan de suppletieverplichtingen kon worden voldaan door het gespecificeerd vermelden van onbetaalde omzetbelastingschulden in (een bijlage bij) de aangifte voor de vennootschapsbelasting. Dit oordeel is een rechtskundige opvatting van het Hof. Aangezien het Hof belanghebbende op rechtskundige gronden gelijk heeft gegeven, moet ervanuit worden gegaan dat er sprake is van een pleitbaar standpunt.
Afschaffing verzuimboete bij vrijwillige verbetering
Op 24 september 2021 oordeelde de Hoge Raad dat informatie die een belastingplichtige verstrekt op grond van een wettelijke mededelingsplicht, niet gebruikt mag worden als motivatie voor het opleggen van een boete. De Belastingdienst gebruikte deze informatie over het algemeen wel voor het opleggen van de betaalverzuimboete na de suppletie btw. Om die reden is nu besloten om met ingang van 2 juni 2023 geen betaalverzuimboetes meer op te leggen na een suppletie btw ingediend op grond van de wettelijke mededelingsplicht.
Dit heeft tot gevolg dat een suppletie of correctiebericht in veel gevallen niet meer leidt tot een betalingsverzuimboete als bedoeld in art. 67c AWR. Uit het oogpunt van uniformiteit geldt dit ook voor aangiftebelastingen die geen mededelingsplicht hebben. Voor op eigen initiatief ingediende correctieberichten loonheffingen werd al geen betaal- en/of aangifteverzuimboete opgelegd.
De betaalverzuimboetes worden dus met ingang van 2 juni 2023 niet meer opgelegd indien er sprake is van een vrijwillige verbetering.
Toezegging in huwelijkse voorwaarden is schenking
€300.000 bij scheiding in de huwelijkse voorwaarden is schenking
In dit artikel behandelen wij een opmerkelijke uitspraak van de Rechtbank
Zeeland-West-Brabant 12 oktober 2026, ECLI:NL:RBZWB:2026:9922 . In
de huwelijkse voorwaarden is een toezegging gedaan omtrent een betaling
van de man aan de vrouw bij een echtscheiding. Er wordt bij echtscheiding
€ 300.000 (geindexeerd) door de man aan de vrouw betaald. Volgens de inspecteur
en de rechter is dit een schenking onder opschortende voorwaarde. Die schenking
wordt belast op het moment van de scheiding. De bepaling dat partijen de
betaling zien als "voldoening aan een dringende verplichting van moraal
en fatsoen" hielp niet: de rechter toetst objectief, en het
eigen echtscheidingsconvenant van partijen stond aan de natuurlijke verbintenis
in de weg. wij verwachten dat er beroep zal worden ingesteld bij Gerechtshof
's-Hertogenbosch.
Inkomenstoezegging in huwelijkse voorwaarden , slimme constructie of niet?
De man en de vrouw trouwden in 2008 met uitsluiting van elke gemeenschap van goederen. Volgens de huwelijkse voorwaarden zou zij een eenmalige uitkering van € 300.000 krijgen als "de samenleving anders dan door het overlijden van een van partijen eindigt". Dat bedrag werd geïndexeerd met de consumentenprijsindex. Partijen gaven aan dat de betaling werd gezien als voldoening aan een dringende verplichting van moraal en fatsoen (dus belastingvrij).
In 2019 volgde de echtscheiding. In het convenant stelden partijen de uitkering inclusief indexatie vast op € 360.000, te betalen in twaalf jaar (€ 2.500 per maand vanaf 1 december 2019). In hetzelfde convenant stond dat beiden in hun eigen levensonderhoud konden voorzien en dat geen alimentatie verschuldigd was. De inspecteur legde een aanslag schenkbelasting op. Bezwaar en beroep hadden geen succes.
Beoordeling van de uitspraak inzake inkomenstoezegging in huwelijkse voorwaarden
De rechter is van mening dat sprake is van een schenking, dit ondanks
de lijn van de Hoge Raad over huwelijksvermogensrecht.
De man beroept zich op het arrest van de Hoge Raad over het aangaan van
een beperkte gemeenschap van goederen. Volgens dat arrest is er alleen
een belastbare schenking als op het schenkingstijdstip de begunstigde is
verrijkt en de schenking is verarmd zie
Hoge Raad d.d. 7 mei 2021 ECLI:NL:HR:2021:708.
De rechtbank gebruikt dat criterium juist tegen haar: in deze zaak ging
het om het voorwaardelijk toekennen van een bedrag dat niet afhankelijk
is van een toekomstige vermogensverschuiving tijdens het huwelijk. Dat
onderscheidt deze clausule van een
gemeenschap van goederen of een verrekenbeding. Daar staat bij het aangaan
niet vast wie bij het einde van het huwelijk iets van wie krijgt.
Ook bij een ongelijke gerechtigdheid in een gemeenschap neemt de Hoge Raad geen schenking aan, zie Hoge Raad 16 februari 2024 ECLI:NL:HR:2024:239. In dit zogenaamd breukdelen arrest is vastgesteld dat het aangaan of wijzigen van huwelijkse voorwaarden met een ongelijk deel op zichzelf geen belaste schenking is, ook ging de route "fraus legis" hier in de prullenbak.
Het moment van belastbaarheid is het moment van de echtscheiding (dan wordt de voorwaarde vervult). De vrijgevigheid wordt getoetst op het moment van het opstellen van de huwelijkse voorwaarden. In casu was ook geen sprake van een vrijstelling voor een natuurlijke verbintenis, zie ook onderneer Gerechtshof Arnhem Leeuwarden d.d. 3 januari 2019 ECLI:NL:GHARL:2019:2. De Hoge Raadvernietigde die uitspraak, maar alleen omdat de overeenkomst civielrechtelijk nietig was
Noot fiscaal jurist inzake toezegging in huwelijkse voorwaarden
De rechtbank kwam tot een schenking omdat het bedrag bepaalbaar was en los stond van de vermogensontwikkeling tijdens het huwelijk. Bij een wederkerig verplicht finaal verrekenbeding ligt dat anders. De Belastingdienst stelt in het kennisgroepstandpunt dat zo'n beding geen gift is (zie belastingdienst d.d 8 juli 2025 KG:063:2025:3)
Huwelijkse voorwaarden die in het zicht van overlijden worden gewijzigd, blijven bovendien vatbaar voor fraus legis, zie de hierboven genoemde uitspraak van de Hoge Raad in 2024.
Laat de positie van de minstverdienende echtgenoot meelopen met het vermogen dat tijdens het huwelijk is opgebouwd, bijvoorbeeld via een finaal verrekenbeding (eventueel alleen bij echtscheiding) of een beperkte gemeenschap. Een verrekenbeding is bij uitvoering veelal geen schenking als het wederkerig en verplicht is en de uitkomst afhangt van hoe beide vermogens zich tijdens het huwelijk hebben ontwikkeld. Bij het sluiten van het huwelijk mag dus NIET vaststaan wie bij een echtscheiding welk bedrag krijgt.
Let ook op het moment waarop de voorwaarde in vervulling gaat, bij partners
is het maximale tarief 20% en bij derden (na echtscheiding) loopt dit op
tot 40%. Het partnerschap eindigt bij een indienen van het echtscheidingsverzoeke
(in combinatie met het woonadres). Neem dus op "als de samenleving stopt
of eindigt " en niet "bij echtscheiding". Uit deze uitspraak volgt niet
wel tarief de inspecteur heeft toegepast, wij verwachten het hoge tarief
(nadeel ruim € 70.000). Koppel een eventuele uitkering dus aan een moment
waarop partijen
nog gehuwd zijn, bijvoorbeeld de indiening van het scheidingsverzoek. Dat
voorkomt geen schenking, maar beperkt de heffing. Weeg wel het risico van
fraus legis af.
Vragen? Neem gerust contact met ons op!
Komt een DGA bij de notaris
Testament, bedrijfsopvolging en vermogensregie bij een DGA van een familiebedrijf. Wat zijn aandachtpunten, waar gaat het mis en welke stappen moet een DGA nemen om gedoe in de toekomst (bij echtscheiding of overlijden) te beperken. In dit artikel beschrijven we de situatie van een DGA, we noemen hem Martijn. In dit artikel lopen we de belangrijkste aandachtspunten langs zodat Martijn zijn zaken weer voor elkaar heeft.
Hoe werkt de estateplanning binnen een familiebedrijf
Martijn (56 jaar) is directeur groot aandeelhouder (DGA) van een installatiebedrijf, dit bedrijf heeft hij 20 jaar geleden overgenomen van zijn vader. De zaak draait goed en in de Martijn Holding BV zit een aanzienlijk vermogen. Tamara, de vrouw van Martijn werkt niet in de zaak en de beide kinderen hebben hun eigen weg gekozen. Zijn paddel vriend “we noemen hem Karel” vertelt aan Martijn dat hij onlangs bij de notaris is geweest “om alles vast te leggen”. Dit zet Martijn aan het denken en hij belt zijn fiscaal jurist / estate planner.
- Wat moet ik eigenlijk regelen?
- Hoe zit het met mijn huwelijkse voorwaarden?
- Mijn testament?
- De juridische structuur?
- Belasting besparen bij mijn overlijden?
In dit artikel lopen we de belangrijkste aandachtspunten langs zodat Martijn zijn zaken weer voor elkaar heeft.
Huwelijksgoederen regime bij DGA familiebedrijf
Dit is het vertrekpunt voor de estate planning en wordt nog vaak vergeten. Voordat er een testament of bedrijfsopvolgingsstructuur wordt opgezet moet eerst helder zijn wie eigenaar is van wat.
- Als Martijn en Tamara voor 2018 zijn getrouwd zonder huwelijkse voorwaarden dan zijn ze (nog) in algehele gemeenschap van goederen getrouwd en valt de onderneming van Martijn in de gemeenschap.
- Zijn Martijn en Tamara met uitsluiting van iedere gemeenschap gehuwd dan zal de onderneming meestal tot het prive vermogen van Martijn behoren. Dit is bij een echtscheiding prettig voor Martijn maar bij zijn overlijden is er al snel (te) veel erfbelasting verschuldigd.
Advies overweeg een finaal verrekenbeding bij de DGA
Een veel gebruikte tussenweg is het finaal verrekenbeding, bij een echtscheiding blijft het zoals het is en bij overlijden wordt afgerekend alsof er een gemeenschap van goederen heeft bestaan (de pseudo gemeenschap).
- Reikwijdte van het beding: uit een uitspraak van de Hoge Raad uit 2022 volgt dat dit beding ziet op de omvang van de gemeenschap en ook op eventuele vergoedingsrechten tussen Martijn en Tamara.
- Bedrijfsopvolgingsregeling en verrekenvordering: op grond van de hardheidsclausule ziet de BOR ook op een verrekenvordering (mits toe te rekenen aan het ondernemingsvermogen van de langstlevende). Zie besluit
- Kennisgroep standpunt waardering vordering uit finaal verrekenbeding: waardering niet volgens bijzondere waarderingsregels (ex artikel 21 SW) maar tegen waarde in het economische verkeer. Zie KG:063:2024:7 Waardering vordering uit finaal verrekenbeding | Kennisgroepen Belastingdienst
- Fiscaal en box 2: een finaal verrekenbeding is civielrechtelijk. Fiscaal zijn de aandelen van degene op wiens naam de aandelen staan.
Testament regime bij DGA familiebedrijf
De wettelijke verdeling bij een DGA van een familiebedrijf
Martijn is niet zo van de notarissen en heeft nog geentestament. In dat geval geldt de wettelijke verdeling. Tamara krijgt alle goederen en schulden en de kinderen krijgen ieder een geldvordering op Tamara (hun erfdeel). De vordering is volgens de wet rentedragend , voor zover de wettelijke rente hoger is dan 6%. Sinds 2026 is de wettelijke rente 4% dus krijgen de kinderen 4% rente. In een testament kan de rente op 6% worden vastgesteld.
Het vruchtgebruik testament bij een DGA van een familiebedrijf
Als vermogensbestanddelen snel in waarde stijgen is het vruchtgebruik testament te overwegen. De kinderen krijgen dan de blote eigendom en Tamara het vruchtgebruik. Bij overlijden van Tamara (de langslevende) groeit het blote eigendom aan tot het volle eigendom, zonder dat er dan nog erfbelasting hoeft te worden betaald.
Combinatie of flex testament bij een DGA van een familiebedrijf
Omdat niet altijd duidelijk is welke variant qua testament het meest gunstige is wordt soms gekozen voor een combinatie testament of flex testament. Tamara (langstlevende) kan dan na het overlijden van Martijn alsnog kiezen tussen de wettelijke verdeling en een vruchtgebruik legaat met een flexibele rente bepaling, derhalve heeft Tamara dan nog iets te kiezen en kan kiezen voor fiscaal de beste optie
De vrijstelling voor partners bij overlijden is ruim € 800.000 en voor kinderen € 26.000. De tarieven bedragen 10% (tot € 160.000) en 20% over het meerdere.
Een levenstestament bij een DGA van een familiebedrijf
Dit is een testamentdat ook dingen regelt als Martijn nog niet dood is maar nog leeft, daarom heeft het ook deze naam. Bij een ongeval of ziekte kunnen anderen voor Martijn beslissen als hij dit zelf niet meer kan. De notaris regelt nu alvast een volmacht voor dergelijke situaties. Bij een onderneming is dit verstandig omdat een derde dan de geldzaken en ondernemingszaken kan regelen.
Een levenstestament regelt echter niet automatisch de bestuursbevoegdheid binnen de onderneming. Martijn wil dit ook regelen en hiervoor zijn de statuten van de BV van belang, hierin staan meestal bepalingen omtrent belet en ontstentenis. Voor een uitleg zie ook ECLI:NL:GHAMS:2023:3403. In deze uitspraak wordt duidelijk dat het levenstestament en de statuten op elkaar moeten aansluiten. Veelal moeten de statuten van de BV worden aangepast. Vorenstaande moet binnen elke BV worden geregeld.
Zorgintensieve kinderen van de DGA bij een familiebedrijf
Niet elk kind kan zelfstandig een substantieel vermogen beheren of hiermee omgaan. Voor ouders met gehandicapte of psychisch kwetsbare kinderen (verslaving) komen er veel extra vragen in beeld. Ook dit soort kinderen hebben recht op de legitieme portie (helft van erfdeel). Meestal worden vermogen in deze situatie onder bewind of curatele gesteld en neemt de bewinstvoerde of curator de rechten van het kind over.
Bedrijfsopvolging bij leven van de DGA bij een familiebedrijf
Over dit onderwerp staan tientallen artikelen op onze internetsite. We beperken ons dan ook tot de hoofdlijn. Martijn wil zijn kinderen al tijdens zijn leven laten meedelen in de winst, hij heeft dan meerdere keuzes
- Schenken van aandelen: de aandelen in de holding worden dan gesplitst en geschonken aan de kinderen, meestal krijgen de kinderen dan een eigen holding. Als Martijn nog niet wil dat de kinderen ook zeggenschap krijgen kan hij zogenaamde stemrechtloze aandelen schenken (deze aandelen hebben vergaderrecht). Kinderen zijn dus bij de vergadering en mogen ook iets zeggen edoch zonder stemrecht.
- Certificering van aandelen. Als Martijn meer wil regelen en ook de kinderen geen vergaderrecht wil geven kan een zogenaamde stichting (STAK) worden opgericht, binnen de STAK is Martijn de bevoegde bestuurder. Binnen de STAK voorwaarden wordt geregeld wie de bestuurder gaat worden als Martijn komt te overlijden (opvolgend bestuur). Een STAK biedt meer vrijheden en wordt veel gebruikt. Sinds 2025 hebben certificaathouders (de kinderen) iets betere rechten (Wagevoe wetgeving)
- Schenken met bijzondere voorwaarden: In de schenkingsakte van de aandelen kan Martijn – indien gewenst- nog bijzondere bepalingen opnemen. De meest gebruikte bepaling is de zogenaamde uitsluitingsclausule, de aandelen behoren dan alleen tot het vermogen van de kinderen (ook als ze in gemeenschap van goederen zouden gaan trouwen). Ook zien wij in de praktijk wel eens een herroepingsmogelijkheid (of bewind over de geschonken aandelen). Dit bijvoorbeeld tot het kind een bepaalde leeftijd heeft. Bij schenking aan minderjarige kinderen is veelal toestemming van de kantonrechter nodig.
BOR is een fiscaal gunstige regeling voor de DGA
De bedrijfsopvolgingsregeling (BOR voor de schenkbelasting en DSR voor de inkomstenbelasting) is een fiscaal erg gunstige. Zonder deze regeling kan de belastingheffing bij overlijden oplopen tot 45%, met deze faciliteit daalt dit percentage (bij de meeste MKB bedrijven) tot ongeveer 5% - 10%. De BOR is hierom al jaren onderwerp van gedoe in Den Haag (te gunstig voor ondernemers).
- De vrijstelling voor de ondernemingswaarde bedraagt € 1.500.000 en over meerdere 75%.
- De afstemming over de waarde kan het beste in overleg met de belastingdienst plaatsvinden, een register valuator stelt de waardering op.
- Er gelden wel voorwaarden voor de BOR, zoals een minimale bezitseis en een minimale voorzettingseis.
- De BOR kan maar één keer per onderneming worden gebruikt.
- De BOR geldt alleen voor ondernemingsvermogen en niet voor beleggingen of spaargeld. Ook geldt de BOR niet voor vastgoed dat wordt verhuurd aan derden. Tip: vermogen dat nodig is voor het bedrijf wordt gezien als ondernemingsvermogen. Het aflossen van schulden (bijvoorbeeld vanuit prive vermogen) kan gunstig uitwerken.
Governance familievermogen na verkoop of de overdracht binnen de familie
Dit is een vak op zich en kost veel aandacht en tijd. Steeds vaker worden familiebedrijven (na tijdige toepassing van de BOR) verkocht (Geheel of gedeeltelijk). De verkoop zal dan meestal plaatsvinden een private equity, een familiefonds of een strategische partij binnen de branche. Martijn wil eerst de BOR uitvoeren en over 5 – 7 jaar de onderneming wellicht verkopen. Hierop vooruitlopende wordt de structuur strak ingericht met een STAK, aandeelhoudersovereenkomst en een helder familiestatuut. Tevens krijgen de kinderen een eigen adviseur zodat ze vast kunnen nadenken over hun toekomst en het familievermogen. Martijn wil ook samen met Tamara en de kinderen vier keer per jaar een familieoverleg plannen, dit onder begeleiding van een ervaren familieadviseur. In dit familie overleg wordt ook gesproken over een family Wealth Visie document, deze ziet specifiek op het vermogen binnen de familie en minder op de afspraken en visie van het bedrijf.
Noot fiscaal jurist inzake DGA bij familiebedrijf
Als u herkenningspunten ziet met Martijn of Tamara maak dan gerust een afspraak met één van onze adviseurs. Wij kennen het DNA van familiebedrijven en hebben meer dan voldoende ervaring met de fiscale en praktische kan van het verhaal. Een goede en zorgvuldige opzet voorkomt later gedoe bij ruzies of meningsverschillen.
Fiscaal slimme lening aan sportvereniging
Ik leen geld aan mijn lokale (sport) vereniging. De vereniging voldoet een zakelijke rente en aflossing aan mij en vervolgens schenk ik via een periodieke gift geld aan de vereniging. De gift wordt in mindering gebracht op mijn inkomen in box 1. De vereniging heeft hiermee geld voor investeringen en ik heb een aftrekbare gift. Werkt dit ? Mits juist opgezet en onder zakelijke voorwaarden werkt deze route, dit wordt ook bevestigd door de belastingdienst in haar kennisgroep standpunt (KG:202:2026:10). Waar draait het om?
- Lid leent geld aan een vereniging
- Lening wordt in aantal jaren afgelost
- Er wordt een zakelijke rente betaald
- Lid schenkt jaarlijks (gedurende 5 jaar) vast bedrag aan vereniging
- Schenking en rente/aflossing worden met elkaar verrekend
- Schenking wordt door lid afgetrokken als gift in zijn aangifte inkomstenbelasting
Kern van de voordelige obligatielening een sport vereniging
Uit onderstaande voorbeeld volgt dat de vereniging € 390 ontvangt en dit het lid maar € 190 kost (dit bij obligatie van € 500).
Fiscaal vriendelijke lening aan sportvereniging of buurthuis
Een sportvereniging wil investeren in een nieuwe grasmat, ledverlichting, padelbaan of accomodatie. Banken financieren dit lastig en subsidies zijn schaars. De vereniging stelt een obligatieplan op, hierbij wordt een lening aan de leden gecombineerd met een (aftrekbare) periodieke gift of schenking. Leden lenen hierbij geld aan de vereniging (via een renderende obligatie) en verbinden zich daarnaast tot een jaarlijkse schenking. De zakelijke rente en aflossing worden verrekend met de schenking / gift. De belastingdienst gaat hiermee akkoord maar heeft wel een aantal voorwaarden opgesteld:
- Een lid verstrekt de lening tegen een zakelijke rente
- Aflossing in 5 jaar
- Er wordt een schenkingsakte opgesteld met een vaste schenking gedurende tenminste 5 jaar
- De schenking wordt verrekend met de jaarlijkse aflossing en rente
- Deelname aan het obligatieplan is onlosmakelijk met elkaar verbonden
- De vereniging moet ook zonder de gift aan haar betalingsverplichting kunnen voldoen
De basis voor bovenstaande is terug te lezen in een oude uitspraak van het Gerechtshof Amsterdam d.d. 11 november 2003 (ECLI:NL:GHAMS:2003:AO2323).
Aandachtspunt inzake obligatie lening aan vereniging
- Onderbouw voldoende dat de vereniging ook zonder de gift de lening kan terugbetalen (via liquiditeitsbegroting)
- De lening moet in box 3 van het lid worden opgenomen (overige bezitting)
- De periodieke gift goed vastleggen (zie voorbeeld hierboven), deze moet eindigen bij overlijden van het lid
- Bij te hoge rente kan de constructie als fraus legis worden aangemerkt
- Als de vereniging niet helemaal voldoet, koppel dan de lening en gift los van elkaar ! Hierdoor geen of minder snel een zakelijkheidsdiscussie over rentepercentage of voldoende liquiditeit bij de vereniging.
- Bij een culturele ANBI (museum, theater, etc.) mag rekening worden gehouden met 25% verhoging van de gift
Checklist inzake obligatieplan voor een stichting of vereniging
- Stel een leningsovereenkomst op met een zakelijke rente en aflossing (terugbetalingsverplichting)
- Stel - via de notaris - een schenkingsakte op, dit is niet verplicht en kan ook via dit voorbeeld
- Maak geld over naar uw vereniging
- Doe een jaarlijkse gift aan de vereniging
- De vereniging mag de rente / aflossing /gift verreken
Voorbeeld obligatie lening aan vereniging
De voetbalvereniging Rood Zwart uit Delden schrijft een obligatie van € 500 uit aan haar leden. Piet doet mee met deze lening, terugbetaling zal plaatsvinden via een jaarlijkse annuïteit. Daarnaast schenkt Piet € 90 per jaar aan Rood Zwart. De zakelijke rente wordt vastgesteld op 4%. De vereniging heeft voldoende geld om de lening en rente terug te betalen. Hoe werkt dit ?
| Jaar | Rente | Aflossing | Totale | Schenking | Belasting | ||
| 2026 | 20,00 | 92,32 | 112,32 | 90,00 | 40,00 | ||
| 2027 | 16,31 | 96,01 | 112,32 | 90,00 | 40,00 | ||
| 2028 | 12,47 | 99,85 | 112,32 | 90,00 | 40,00 | ||
| 2029 | 8,47 | 103,85 | 112,32 | 90,00 | 40,00 | ||
| 2030 | 4,32 | 107,97 | 112,29 | 90,00 | 40,00 | ||
| Totaal | 61,57 | 500,00 | 561,57 | 450,00 | 200,00 |
- De vereniging ontvangt netto € 450,00 -/- € 61,57 rente = (afgerond) € 390.
- Dit kost Piet netto € 190,00 (schenking -/- belastingvoordeel + rente ), los van beetje rente verlies.
Noot fiscaal jurist inzake gift aan vereniging in combinatie met lening
Overweegt u met uw vereniging een soortgelijk fiscaal aantrekkelijk obligatieplan? Neem contact op met onze fiscaal juristen voor een degelijke opbouw, vastlegging en eventueel vooroverleg met de belastingdienst. Dit voorkomt discussie achteraf!
Mantelzorg woning en de fiscale gevolgen
Mensen worden ouder dan ooit, maar dat heeft ook een keerzijde, namelijk dat de zorgbehoefte toeneemt. Daarnaast is er een chronische tekort aan gekwalificeerd zorgpersoneel waardoor de uitkomst is dat men langer zelfstandig thuis moeten wonen. Eén van die oplossingen is het plaatsen van een mantelzorgwoning op het perceel van de kinderen. Wat zo simpel klinkt heeft fiscaal echter veel gevolgen. In dit artikel lopen wij beknopt langs de belangrijkste civielrechtelijke, fiscale knelpunten en aandachtspunten bij de realisatie van een mantelzorgwoning.
Civielrechtelijke aspecten van een mantelzorg woning
Het fiscale recht volgt in beginsel het civiele recht, en dat is bij een mantelzorgwoning niet anders. Civielrechtelijk kwalificeert een mantelzorgwoning over het algemeen als een gebouw. Zodra een bouwwerk duurzaam met de grond is verenigd, is er sprake van een onroerende zaak. Wat gebeurt er als er een mantelzorgwoning op de grond van de kinderen wordt gebouwd zonder nadere voorwaarden? Er ontstaat verticale natrekking (artikel 5:20 BW). Met andere woorden: De kinderen worden als gevolg van verticale natrekking van de grond tevens eigenaar van de opstal (de mantelzorgwoning).
Wat veelal in de praktijk wordt afgesproken is dat de ouder op eigen kosten een mantelzorgwoning in de achtertuin van een kind bouwt. Zonder aanvullende voorwaarden treedt de (verticale) natrekking in werking. Het kind is eigenaar van de grond, en wordt daardoor automatisch eigenaar van de mantelzorgwoning. Het feit dat de ouder de mantelzorgwoning volledig heeft betaald, verandert daar niets aan. Dit zal in veel gevallen niet de gewenste situatie zijn. Het is hierbij wel van belang dat de mantelzorg woning naar verkeersopvattingen duurzaam met de grond is verenigd en geen opstalrecht is gevestigd (zie Gerechtshof 's Hertogenbosch d.d. 27 maart 2009 en Hoge Raad 17 februari 2012 ECLI:NL:HR:2012:BV0651)
Eigenwoningregeling bij mantelzorg
De hoofdvraag voor de inkomstenbelasting is hoe deze mantelzorgwoning fiscaal gezien moet worden verwerkt bij het kind. Valt de mantelzorgwoning in box 1 (eigenwoningregeling) of verhuist een deel, inclusief mantelzorgwoning, naar box 3? Om in box 1 te blijven, zou de mantelzorgwoning moeten kwalificeren als een 'aanhorigheid' van de hoofdwoning. Wij zijn van mening dat een mantelzorgwoning in de regel niet kwalificeert als een aanhorigheid. Een aanhorigheid moet immers dienstbaar zijn aan de hoofdwoning (denk aan een garage of een schuur). Een mantelzorgwoning is echter juist ontworpen en bedoeld voor zelfstandige bewoning met een eigen toegang, eigen sanitair en een eigen keuken.
De mantelzorgwoning kwalificeert derhalve niet als een eigen woning.
Dit standpunt is ook ingenomen door de Kennisgroep van de Belastingdienst.
In het gepubliceerde
standpunt van de Kennisgroep is geoordeeld dat wanneer er geen recht
van opstal wordt gevestigd, de mantelzorgwoning inclusief de bijbehorende
ondergrond door de kinderen moet worden opgenomen in box 3.
Gevolgen ouders en mantelzorg woning
Hoe zit het fiscaal bij de ouders? Bij de ouders kan fiscaal gezien pas sprake zijn van een eigen woning indien de grond juridisch van de ouders is. Dit betekent dat de kinderen een deel van de grond juridisch moeten leveren aan de ouders en dat zal in de praktijk ook vaak niet gewenst zijn. Voorts geldt dat een economisch eigendom van een mantelzorgwoning ook kan kwalificeren als een eigen woning van de ouders. Hiervoor is bijvoorbeeld wel een zakelijk recht van opstal benodigd. Er dient notarieel een recht van opstal te worden gevestigd waardoor de economische eigendom van de opstal bij de ouders komt te liggen. Bouwen de ouders vervolgens op eigen kosten de mantelzorgwoning op deze opstal dan blijven zij economisch eigenaar van de mantelzorgwoning en wordt de verticale natrekking door de kinderen doorbroken. De mantelzorgwoning zal bij hoofdverblijf als eigen woning kunnen kwalificeren voor de ouders (box 1).
Wonen de ouders echter in de mantelzorgwoning zonder dat zij eigenaar zijn, en zonder dat er een recht van opstal is gevestigd? Dan is er geen sprake van een eigen woning in de zin van artikel 3.111 Wet IB 2001. Afhankelijk van de vormgeving en de onderlinge afspraken kan het bewoningsrecht dan worden aangemerkt als een belast genotsrecht (vruchtgebruik), of kan er onder specifieke omstandigheden sprake zijn van een nihilwaardering (bijvoorbeeld bij een volledig zakelijke huurovereenkomst).
Let op! Bij het bereiken van het einde van het opstalrecht is de hoofdregel dat de eigenaar van het opstalrecht (de ouders) recht hebben op een reële vergoeding van de waarde van de mantelzorgwoning.
Gevolgen einde mantelzorgwoning
Aan elke mantelzorgsituatie komt een einde, bijvoorbeeld door het overlijden van de ouders of een verhuizing naar een verpleeghuis. Fiscaal gezien is de beëindiging opnieuw een moment om de mantelzorgwoning te heretiketteren.
Was er geen recht van opstal gevestigd dan werd de mantelzorgwoning tijdens de bewoning bij de kinderen in box 3 belast. Blijft de mantelzorgwoning staan en krijgt het een nieuwe functie (bijvoorbeeld weer bij de woning getrokken) dan kan het weer kwalificeren als ‘aanhorigheid’ en worden aangemerkt als eigen woning (box 1).
Was er wel een recht van opstal gevestigd en de verplichting om de opstal te verwijderen dan eindigt de eigenwoningregeling voor de ouders. Indien de kinderen bij de beëindiging van het opstalrecht een vergoeding aan de ouders moeten betalen kan dit ook gevolgen hebben voor de inkomstenbelasting dan wel schenkbelasting.
Mogelijke gevolgen schenkbelasting bij mantelzorg
Als ouders de plaatsing van een mantelzorgwoning volledig betalen en er is geen recht van opstal gevestigd wordt zoals eerder opgemerkt de kinderen als gevolg van verticale natrekking eigenaar van de opstal (de mantelzorgwoning). Zij verkrijgen de mantelzorgwoning in feite om niet en dan ligt de schenkbelasting op de loer. Dit is overigens nog geen uitgemaakte zaak, maar gaat in dit artikel te ver om daar inhoudelijk op in te gaan.
Overige belangrijke fiscale aspecten bij mantelzorg
Naast de hiervoor genoemde aspecten in dit artikel zijn er nog een aantal andere aspecten van belang bij het plaatsen van een mantelzorgwoning. Te denken valt onder ander aan de gevolgen voor:
- Overdrachtsbelasting: In beginsel is het vestigen van een recht van opstal een belastbaar feit voor de overdrachtsbelasting. Ook kunnen hier aspecten spelen als een samenloopvrijstelling of andere feiten waarbij sprake is van verschuldigde overdrachtsbelasting;
- Omzetbelasting: De levering van een mantelzorgwoning kan belast zijn met omzetbelasting, maar ook de kinderen kunnen worden aangemerkt als ondernemer voor de btw;
- Gemeentelijke vergunningen: Los van het fiscale recht speelt onder ander het verkrijgen van de juiste omgevingsvergunning of het voldoen aan de voorwaarden voor het bouwen van een mantelzorgwoning ook een grote rol.
Noot fiscaal jurist inzake mantelzorg woning
Wie overweegt om een mantelzorgwoning in de tuin te plaatsen heeft te maken met een complexe juridisch- en fiscale gevolgen. Het is van cruciaal en essentieel belang om de gevolgen aan de voorkant duidelijk te hebben. U moet de wensen helder op een rij hebben en alle onderlinge afspraken documenteren in zakelijke overeenkomsten en notariële akten.
Het opstarten van een traject tot realisatie van een mantelzorgwoning vergt tijd! In dit artikel hebben we slechts de hoofdlijnen beknopt kunnen aanstippen, maar de praktijk kent nog vele aanvullende haken en ogen. Zorg dus voor een deskundige notaris en een fiscaal adviseur.
Hulp nodig bij het realiseren van uw mantelzorgwoning dan helpen wij u graag verder.
Herroepelijke schenking op papier: wat betekent dit voor box 3?
Op 14 september 2026 heeft de Belastingdienst een nieuw kennisgroepstandpunt gepubliceerd over de behandeling van een herroepelijke schenking op papier in box 3. Het standpunt behandelt zowel het jaar waarin de schenking wordt vastgelegd als het jaar waarin zij daadwerkelijk wordt herroepen.
De belangrijkste conclusie is dat het ontstaan en het vervallen van de schuld op zichzelf niet tot werkelijk rendement in box 3 leiden. Alleen de daadwerkelijk betaalde rente telt mee. Voor de schenker vormt die rente een negatief regulier voordeel, voor de begiftigde is sprake van een positief regulier voordeel.
Wat is een herroepelijke schenking op papier?
Bij een schenking op papier, in juridische termen een schuldigerkenning uit vrijgevigheid, schenkt iemand een bedrag zonder dat dit bedrag direct wordt uitbetaald. De schenker erkent het bedrag schuldig aan de begiftigde. De begiftigde krijgt daardoor een vordering en de schenker een schuld.
Vaak wordt afgesproken dat de vordering pas opeisbaar is na het overlijden van de schenker. In dat geval moet de schenking in een notariële akte worden vastgelegd.
Aan de schenking kan bovendien een herroepingsrecht worden verbonden. De schenker behoudt dan de bevoegdheid om de schenking later ongedaan te maken. Volgens de Belastingdienst is dit herroepingsrecht een zogenoemd wilsrecht. Zolang de schenker op het waarderingsmoment niet daadwerkelijk van plan is de schenking te herroepen, heeft dit recht voor fiscale waarderingsdoeleinden geen zelfstandige waarde.
Herroepelijke schenking en standpunt belastingdienst
In de voorgelegde situatie schenkt een ouder bij notariële akte € 50.000 aan een meerderjarig kind. Het bedrag wordt niet direct betaald, maar schuldig gebleven. Afgesproken is dat:
- jaarlijks 6% rente wordt betaald;
- de vordering opeisbaar is na het overlijden van de ouder; en
- de ouder de schenking eenzijdig kan herroepen.
In een later jaar maakt de ouder daadwerkelijk gebruik van het herroepingsrecht. De vraag is hoe het ontstaan en de latere herroeping van deze schuld moeten worden verwerkt bij de berekening van het werkelijke rendement in box 3.
Geen werkelijk rendement in het jaar van de schenking
Door de schuldigerkenning ontstaat bij de ouder een schuld van € 50.000. Bij het kind ontstaat tegelijkertijd een vordering van € 50.000.
Op het eerste gezicht zou het ontstaan van de schuld bij de ouder als een waardedaling en het ontstaan van de vordering bij het kind als een waardestijging kunnen worden beschouwd. Bij de berekening van het werkelijke rendement wordt echter ook rekening gehouden met stortingen en onttrekkingen.
Bij de ouder wordt het ontstaan van de schuld aangemerkt als een onttrekking. De afname van het vermogen met € 50.000 wordt daardoor volledig gecorrigeerd. Het werkelijk rendement als gevolg van het ontstaan van de schuld bedraagt daarom nihil.
Voor het kind geldt het spiegelbeeld. De verkregen vordering leidt tot een vermogensstijging van € 50.000, maar de schenking wordt tevens als storting aangemerkt. Ook bij het kind bedraagt het werkelijk rendement als gevolg van de schuldigerkenning daarom nihil.
Een vermogensoverdracht door schenking is dus geen rendement. Dat past bij de systematiek van de tegenbewijsregeling: alleen de opbrengst en waardeverandering van het vermogen worden belast, niet de inbreng of onttrekking van vermogen zelf.
De betaalde rente telt wel mee
De jaarlijks betaalde rente behoort wel tot het werkelijke rendement.
Voor de schenker is de betaalde rente een negatief regulier voordeel. Deze rente verlaagt dus diens werkelijke rendement in box 3. Bij het kind vormt dezelfde rente een positief regulier voordeel en wordt deze tot het werkelijke rendement gerekend.
De rente wordt verwerkt in het jaar waarin zij daadwerkelijk wordt betaald respectievelijk ontvangen. Alleen een renteafspraak op papier is daarom niet voldoende.
Is 6% rente zakelijk?
Opvallend is dat de kennisgroep een rentepercentage van 6% bij een schuldigerkenning uit vrijgevigheid voor box 3 als zakelijk aanmerkt. Een schenking op papier komt immers niet onder voorwaarden tot stand die onafhankelijke derden met elkaar zouden overeenkomen.
De Belastingdienst sluit voor deze beoordeling aan bij de Successiewet. Om te voorkomen dat de schuld bij het overlijden van de schenker op grond van artikel 10 Successiewet alsnog als fictieve erfrechtelijke verkrijging wordt belast, moet de schenker jaarlijks daadwerkelijk ten minste 6% rente betalen. Volgens de kennisgroep past die 6%-rente daarmee bij het bijzondere karakter en fiscale doel van een schenking op papier.
Daarom vindt bij de berekening van het werkelijke rendement geen zakelijkheidscorrectie van de rente plaats. De daadwerkelijk betaalde 6% rente wordt bij de schenker en de begiftigde volledig in aanmerking genomen.
Dit onderdeel van het standpunt is praktisch gunstig. De Belastingdienst voorkomt hiermee een discussie over de vraag welke rente onafhankelijke derden zouden zijn overeengekomen voor een achtergestelde, pas bij overlijden opeisbare familievordering.
Waardering van de vordering en schuld
Uitgangspunt is dat vorderingen en schulden in box 3 worden gewaardeerd op de waarde in het economische verkeer. Als een vordering pas na overlijden opeisbaar is en de overeengekomen rente afwijkt van de actuele marktrente, kan de economische waarde afwijken van het nominale bedrag.
De Belastingdienst staat echter toe dat uit praktische overwegingen wordt uitgegaan van de nominale waarde. In de casus mogen zowel de schuld van de ouder als de vordering van het kind dus op € 50.000 worden gewaardeerd.
Daarbij geldt wel een belangrijke nuance. De nominale waardering volgt niet zonder meer uit de zakelijkheid van de 6%-rente. Het betreft een praktische goedkeuring uit een eerder kennisgroepstandpunt over de waardering van vorderingen en schulden. Wie voor de nominale waarde kiest, moet daarin bovendien een bestendige gedragslijn volgen. Het is niet toegestaan om per jaar te wisselen tussen nominale en economische waarde, afhankelijk van welke methode fiscaal het gunstigste resultaat oplevert.
Wat gebeurt er bij herroeping?
In een later jaar herroept de ouder de schenking. Daardoor verdwijnt bij de ouder de schuld en bij het kind de vordering.
Bij de ouder leidt het wegvallen van de schuld tot een vermogensstijging van € 50.000. Deze stijging wordt echter aangemerkt als een storting en telt daardoor niet mee als werkelijk rendement. Bij het kind daalt het vermogen met € 50.000 doordat de vordering vervalt. Die daling wordt gecorrigeerd als een onttrekking. Ook bij het kind ontstaat door de herroeping dus geen positief of negatief werkelijk rendement.
Schematisch ziet dit er als volgt uit:
Moment | Schenker | Begiftigde |
Ontstaan schuldigerkenning | Geen vermogensaanwas | Geen vermogensaanwas |
Jaarlijkse rentebetaling | Negatief regulier voordeel | Positief regulier voordeel |
Herroeping schenking | Geen vermogensaanwas | Geen vermogensaanwas |
Rente die tot het moment van herroeping verschuldigd is en daadwerkelijk wordt betaald, blijft bij beide partijen tot het werkelijke rendement behoren. De herroeping werkt dus niet terug naar eerder betaalde rente.
Geen vrijbrief voor tijdelijke box 3-planning
Het kennisgroepstandpunt maakt duidelijk dat een herroepelijke schenking op papier niet eenvoudig kan worden gebruikt om kunstmatig een aftrekbaar box 3-verlies te creëren.
De schuld verlaagt weliswaar het vermogen van de schenker, maar bij de berekening van het werkelijke rendement wordt het ontstaan van die schuld als onttrekking gecorrigeerd. Bij herroeping wordt het wegvallen van de schuld vervolgens als storting gecorrigeerd. De hoofdsom blijft daardoor buiten het werkelijke rendement.
Alleen de daadwerkelijk betaalde rente heeft invloed op het werkelijke rendement. Binnen de familie kan daarbij sprake zijn van een verschuiving: de rente verlaagt het rendement van de schenker, maar verhoogt het rendement van het kind. Of dit per saldo voordelig is, hangt onder meer af van de individuele vermogensposities en het forfaitaire rendement van beide partijen.
Let ook op de schenk- en erfbelasting
Het kennisgroepstandpunt gaat uitsluitend over box 3. De civielrechtelijke geldigheid en de gevolgen voor de schenk- en erfbelasting moeten afzonderlijk worden beoordeeld.
Voor een schenking op papier die pas na overlijden wordt uitgevoerd, zijn met name van belang:
- de schenking moet notarieel worden vastgelegd;
- mogelijk is direct schenkbelasting verschuldigd;
- de rente van ten minste 6% moet jaarlijks daadwerkelijk worden betaald;
- van iedere rentebetaling moet een goede administratie worden bijgehouden;
- bij herroeping kan onder voorwaarden vermindering van eerder geheven schenkbelasting worden gevraagd; en
- het herroepingsrecht gaat in beginsel over op de erfgenamen, tenzij in de akte anders is bepaald.
Wordt de 6%-rente niet jaarlijks daadwerkelijk betaald, dan bestaat het risico dat artikel 10 Successiewet toepassing vindt. De schuld kan bij overlijden dan geheel of gedeeltelijk buiten aanmerking blijven, waardoor het beoogde voordeel voor de erfbelasting verloren gaat.
Noot fiscaal jurist inzake herroepelijke schenking
Volgens de Belastingdienst leidt een herroepelijke schenking op papier bij toepassing van de tegenbewijsregeling niet tot vermogensaanwas in het jaar van schenking en evenmin in het jaar van herroeping. De hoofdsom wordt behandeld als een storting of onttrekking en blijft daarmee buiten het werkelijke rendement.
De jaarlijks daadwerkelijk betaalde rente telt wel mee. Zij vormt negatief werkelijk rendement voor de schenker en positief werkelijk rendement voor de begiftigde. De voorgeschreven rente van 6% wordt daarbij door de Belastingdienst als zakelijk geaccepteerd.
Een schenking op papier raakt tegelijkertijd de inkomstenbelasting, schenkbelasting, erfbelasting en het civiele recht. Vooral de formulering van het herroepingsbeding, de jaarlijkse rentebetaling en de keuze van de waarderingsmethode verdienen aandacht.
Wilt u vermogen overdragen aan uw kinderen, maar daar voorlopig zelf over blijven beschikken? Laat dan vooraf beoordelen of een herroepelijke of onherroepelijke schenking op papier in uw situatie passend is. Wij kunnen voor u de fiscale gevolgen en aandachtspunten voor u in kaart brengen.
Bronnen en vindplaatsen
Kennisgroepstandpunt KG:202:2026:12 – Herroepelijke schuldigerkenning uit vrijgevigheid en box 3
Kennisgroepstandpunt KG:202:2026:7 – Waardering vorderingen en schulden in box 3
Kennisgroepstandpunt KG:063:2023:14 – Herroeping schenking na overlijden schenker
Familiehypotheek met schenking, constructie of niet?
Het kabinet kijkt kritisch naar de familie hypotheek (dus hypotheek vanuit BV of ouders) en een jaarlijkse schenking. Volgens de belastingdienst is bij dergelijke structuren de betaalde hypotheekrente niet aftrekbaar omdat door de schenking de rentelasten niet drukken op het kind. Het kabinet ziet echter geen aanleiding om de familie hypotheken met schenk - leen constructie nader te onderzoeken of aan te merken als een belastingconstructie, zou ook wel beetje flauw zijn. In een brief d.d 2 oktober 2026 (vraag / antwoord) wordt verder toegelicht. De "constructie" wordt ook niet opgenomen in de jaarlijkse lijst met opmerkelijke belastingconstructies (zie bijlage 7).
Familie hypotheek met kinderen
De familie hypotheek blijft fiscaal bruikbaar, maar wie de lening en de terugschenking van de rente vanaf de start aan elkaar koppelt (voor extra leencapaciteit bij de bank) loopt wel een reeel risico dat de renteaftrek gaat sneuvelen. In een uitspraak van de Hoge Raad in 1994stond de aftrekbare hypotheekrent ook ter discussie (bij een kwijtschelding van de rente), in deze casus drukte te rente niet en was de hypotheekrente niet aftrekbaar.
Wanneer is hypotheekrente aftrekbaar?
Rente is pas aftrekbaar als zij economisch ten laste van de belastingplichtige komt. Dat vereiste staat niet letterlijk in de wet inkomstenbelasting maar volgt uit jurisprudentie over het kostenbegrip en wordt door de Belastingdienst consequent toegepast. Wordt de hypotheekrente kwijtgescholden dan drukt de rente niet en vervalt de aftrek (aldus een niet gepubliceerde uitspraak van de Hoge Raad d.d. 8 juni 1994 ECLI:NL:HR:1994:ZC5683)
In een andere zaak bij de Hoge Raad d.d 3 april 2015 ECLI:NL:HR:2015:809 lag het ook wel scherp. De ouders leenden hun zoon € 45.000 voor een eigen woning. De rente wordt maandelijks betaald. In 2009 kwam de zoon in de financiele problemen en wordt de rente niet meer betaald maar bijgeboekt bij de schuld. Rond de kerstdagen ontvangt de zoon een schenking van € 5.000 (in contanten of per bank). Vanaf 2009 wordt de schenking echter verwerkt in de administratie van de geldlening, dit ter betaling van de niet betaalde rente. Het Hof is van mening dat geen sprake is van kwijtschelding en ook geen kasrondje. De Hoge Raad is het met het Hof eens, de rente is gewoon aftrekbaar.
Welk rentepercentage rekenen bij een familie lening
De rente die binnen een familie wordt berekend moet zakelijk zijn. De belastingdienst geeft haar mening in dit memorandum. In dit artikel behandelen wij de handreiking familieleningen (woo verzoek) met enkele voorbeelden.
Noot fiscaal jurist inzake een familie lening
De als mogelijke constructie aangemerkte familie lening komt in onze praktijk veel voor. Soms wil de bank een garantie op de schenking zodat er nog voldoende leefruimte is en de extra lening binnen hun software valt. Bij een directe koppeling tussen schenking en lening kan er echter een discussie met de belastingdienst ontstaan. De bank eist derhalve een schriftelijke schenkingsverklaring of overeenkomst waarin de ouders zich verbinden de maandlasten (deels) te drukken via een schenking. Deze verklaring kan dan weer gezeur met de belastingdienst opleveren.
Downloaden modellen
Navordering en kwade trouw
De Belastingdienst kan navorderen. Dat betekent dat hij achteraf te weinig betaalde belasting alsnog kan vorderen, ondanks dat al een definitieve aanslag is opgelegd. Dit kan echter niet ongelimiteerd. U moet als belastingplichtige namelijk kunnen vertrouwen op de aanslag die dezelfde Belastingdienst u eerder heeft opgelegd. Daarom is het navorderen van belasting alleen mogelijk indien voldaan is aan strikte voorwaarden, zoals kwade trouw bij de belastingplichtige. Aan de hand van een recent praktijkvoorbeeld gaan wij op de kwade trouw nader in. Eerst benoemen wij echter wat kwade trouw inhoudt en gaan wij in op het opzetvereiste.
Kwade trouw bij navorderen
Kwade trouw wordt niet zomaar aangenomen door de rechter, ondanks dat de Belastingdienst dit standpunt redelijk snel inneemt. Van kwade trouw is alleen sprake als de belastingplichtige met opzet de Inspecteur niet voorziet van juiste inlichtingen. Het maakt daarbij niet uit of de belastingplichtige zwijgt of onjuiste inlichtingen geeft. Kwade trouw mag alleen tot navordering leiden als de kwade trouw de oorzaak is van de te weinig betaalde belasting op de aanslag. De beoordeling of kwade trouw aanwezig is vindt plaats naar de situatie op het moment van het indienen van de aangifte die tot de aanslag heeft geleid.
Kwade trouw en opzet
Vaak wordt over de zinsnede met opzet heen gelezen. Toch is dit een belangrijke aanvulling in de wettekst. Doordat de wet spreekt van opzet, is van kwade trouw geen sprake als de belastingplichtige zich niet bewust is geweest van de onjuistheid of onvolledigheid. Dit is door de Hoge Raad ook bevestigd (BNB 2011/59). In situaties waarin opzet ontbreekt, spreekt men vaak van onachtzaamheid of (grove) schuld. Van opzet is uiteraard wel sprake als de belastingplichtige willens en wetens onjuiste inlichtingen verstrekt. Dit kan discussies opleveren over de vraag waar de grens ligt tussen opzet en onachtzaamheid. Deze grens is niet in beton gegoten en is afhankelijk van alle feiten en omstandigheden. De rechter kijkt vaak of de belastingplichtige zich bewust aan de aanmerkelijke kans heeft blootgesteld dat hij een onjuiste aangifte doet. Is dat het geval, dan is sprake van voorwaardelijke opzet, hetgeen voldoende is om opzet in de zin van kwade trouw aan te nemen.
Voorbeeld uit de praktijk
Een belastingplichtige maakt bij het doen van de aangiften inkomstenbelasting gebruik van de mogelijkheid om persoonsgebonden aftrek op te geven. Het betreft weekenduitgaven voor gehandicapten. Dit verlaagt hier het belastbare inkomen uit werk en woning behoorlijk. De Inspecteur volgt deze aangiften en legt aanslagen op. Enkele jaren later stelt de Inspecteur vragen over de persoonsgebonden aftrek. In 2013 stelt hij vragen over de periode 2008 – 2010. Over deze jaren legt de Inspecteur navorderingsaanslagen op. De belastingplichtige is het oneens met de navorderingsaanslag (2008 – 2010) en gaat in bezwaar. Het bezwaar is zonder resultaat en ook het beroep bij de Rechtbank leidt niet tot het gewenste resultaat.
Het Gerechtshof benadrukt eerst dat sprake moet zijn van opzet. Dit moet worden beoordeeld aan de hand van het gedrag van de belanghebbende bij het doen van de aangifte. Van opzet is sprake indien, in de woorden van het Hof: de belanghebbende ten tijde van het doen van de aangifte wist dat, indien deze aangifte zou worden gevolgd, de aanslag tot een te laag bedrag zou worden opgelegd. In deze situatie is het zo dat belanghebbende € 26.100 in aftrek heeft gebracht. Tijdens de procedure neemt hij het standpunt in dat dit € 5.814 had moeten zijn. Dat zijn de getallen over 2008. Het verschil over 2009 is kleiner (€ 10.842 opgegeven en € 6.264 als later standpunt). Het Hof ziet hierin voldoende aanleiding om te oordelen dat de belastingplichtige ermee bekend was of in ieder geval had moeten zijn, dat dit onjuiste inlichtingen waren. Tevens meent het Hof dat dit opzettelijk is gebeurd en dat hierdoor te weinig belasting is geheven. Het Hof stelt dat van kwade trouw sprake is.
De belanghebbende laat het er echter nog niet bij zitten en legt de zaak voor aan de Hoge Raad. Hij oordeelt met betrekking tot de kwade trouw dat het Hof te snel heeft geoordeeld dat sprake is geweest van opzet. Het Hof heeft zich gebaseerd op het grote verschil tussen wat de belastingplichtige nu als uitgaven noemt en hetgeen hij in de aangifte heeft opgenomen. Dit verschil kan echter niet zonder meer het oordeel dragen dat in de aangifte opzettelijk onjuiste gegevens zijn opgenomen. Dat is te kort door de bocht geweest.
Uiteindelijk trekt de belastingplichtige in dit dossier toch nog aan het kortste eind. Er is namelijk sprake van een nieuw feit, hetgeen ook een grond is om tot navordering over te mogen gaan. Een soort pyrrusoverwinning in dit geval dus.
Belastingadviseur en kwade trouw
Indien u uw aangifte door een adviseur in laat dienen, valt niet direct de navorderingsmogelijkheid weg. U kunt niet zonder meer stellen dat bij u geen kwade trouw aanwezig kan zijn, omdat een adviseur voor u de aangifte heeft ingediend. In deze situatie wordt in beginsel de kwade trouw, via uw adviseur, aan u toegerekend. Hierop kunnen uitzonderingen bestaan.
Kenbare fout en navordering terecht
De Hoge Raad heeft op 17 juli 2026 (ECLI:NL:HR:2026:1296) een uitspraak gedaan die niet in lijn lag met de eerdere uitspraak van het Gerechtshof Den Haag op 11 juli 2023 (ECLI:NL:GHDHA:2023:1405). Het arrest verruimt niet het begrip kenbare fout maar verduidelijkt vooral hoe de oorzaak van de te lage aanslag moet worden vastgesteld. Het Hof keek naar de aanslagregelend ambtenaar die onvoldoende kennis had genomen van het dossier en zag daarin een niet navorderbare beoordelingsfout. De Hoge Raad gaat een stap terug in het proces, doordat geen behandelvoornemen in de software is opgenomen rammelden de computers door en wordt een aanslag opgelegd. Dat was een administratieve fout (ex artikel 16 lid 2 onderdeel c AWR). Een belastingplichtige kan doorgaan niet profiteren van een evident te lage aanslag als hij of zij wist dat een aanzienlijk inkomensbestanddeel ten onrechte buiten de heffing is gebleven. Wat bijzonder is bij deze uitspraak is het volgende:
- Het Hof stelde vast dat bij het opleggen van de primitieve aanslag een fout was gemaakt. Het kwalificeerde deze fout echter als een verwijtbaar onjuist inzicht in de feiten. Volgens het Hof had de aanslagregelend ambtenaar nagelaten kennis te nemen van de informatie die al bij de Belastingdienst aanwezig was. Bij een zorgvuldige dossiervorming en dossierbeoordeling zou de ambtenaar hebben onderkend dat in 2016 een aandelenverkoop had plaatsgevonden. Dus kwam de rekening bij de Belastingdienst te liggen.
- De Hoge Raad is sympathieker naar de belastingdienst en stelt dat er sprake is van een kenbare fout (meer dan 30% te weinig geheven belasting). Deze fout was ook voor belastingplichtige duidelijk (kenbaar). De Hoge Raad volgt hierbij niet het standpunt van de AG.
Kwade trouw in de praktijk
Het Nederlandse belastingsysteem is complex en een foutje is in een aangifte snel gemaakt. Dat doet de belastingplichtige lang niet altijd met opzet en van kwade trouw is dan geen sprake. Het loont daarom om een navorderingsaanslag door een fiscaal specialist te laten bekijken en een degelijk advies te krijgen over hoe u hiermee om moet gaan. De Belastingdienst kan immers navorderen, maar heeft hiertoe rekening te houden met strikte, formele regels.
Dividenduitkering in 2026 voor de DGA niet altijd voordelig
Hoewel het lage box 2-tarief aantrekkelijk lijkt bij het uitkeren van dividend, kan de uiteindelijke belastingdruk aanzienlijk hoger uitvallen door de afbouw van de heffingskortingen. Vanaf 2025 telt een dividenduitkering vanuit de eigen bv namelijk mee voor de hoogte van deze heffingskortingen, waardoor de kans groot is dat de heffingskortingen aanzienlijk worden afgebouwd of zelfs geheel komen te vervallen. In dit artikel lichten wij nader toe hoe dit uitwerkt in de praktijk.
DGA en dividenduitkering in box 2
Wie meer dan 5 procent van de aandelen in een bv bezit, wordt voor de inkomstenbelasting aangemerkt als aanmerkelijkbelanghouder. De voordelen uit het aanmerkelijk belang (bijvoorbeeld een dividenduitkering) worden belast in box 2, waarbij twee tariefschijven gelden. Een voordeel tot € 68.843 (voor fiscaal partners geldt een bedrag van € 137.686) wordt belast tegen 24,5 procent, het meerdere wordt belast tegen 31 procent.
De daadwerkelijke belastingdruk op dividenduitkeringen kan echter vele malen hoger uitvallen. Dit heeft namelijk te maken met de afbouw van de heffingskortingen.
Heffingskortingen en gevolgen dividenduitkering DGA in box 2
Een heffingskorting is een vermindering op het te betalen bedrag aan inkomstenbelasting en premies volksverzekeringen. Welke heffingskortingen je krijgt, hangt af van de persoonlijke situatie. Zo heeft iedereen recht op de algemene heffingskorting. Als je daarnaast ook nog eens werkt in loondienst of als zzp’er, dan heb je tevens recht op de arbeidskorting.
Naast de algemene heffingskorting en arbeidskorting kun je onder voorwaarden recht hebben op één of meer van de volgende heffingskortingen:
- Inkomensafhankelijke combinatiekorting;
- Ouderenkorting;
- Jonggehandicaptenkorting; en
- Heffingskorting voor groene beleggingen.
De algemene heffingskorting en ouderenkorting zijn afhankelijk van de hoogte van het verzamelinkomen. Het verzamelinkomen is het totale inkomen uit box 1, box 2 en box 3. Naarmate het verzamelinkomen stijgt, dalen de heffingskortingen.
De algemene heffingskorting bedraagt € 3.115, of € 1.556 indien de AOW-leeftijd reeds is bereikt. Deze korting wordt verminderd met 6,398 procent van het inkomen boven de € 29.736. Voor AOW-gerechtigden is dit percentage 3,195 procent. Hierdoor is bij een inkomen van € 78.426 de algemene heffingskorting helemaal afgebouwd.
Voor AOW’ers komt daar nog de afbouw van de ouderenkorting van € 2.067 bij. Bij een inkomen vanaf € 46.002 wordt deze korting met 15 procent per euro afgebouwd. De ouderenkorting is bij een inkomen van € 59.782 volledig afgebouwd.
Indien het inkomen van de aanmerkelijkbelanghouder in box 1, 2 en 3 als gevolg van een dividenduitkering boven de grensbedragen voor de heffingskortingen uitkomt, kost een dividenduitkering hem niet alleen het box 2-tarief maar ook het afbouwpercentage van de algemene heffingskorting. Voor de aanmerkelijkbelanghouder die reeds de AOW-leeftijd heeft bereikt komt hier het afbouwpercentage van de ouderenkorting nog eens bij op. De belastingdruk over de dividenduitkering kan in die laatste situatie oplopen tot ruim 42 procent (= 24,5 procent + 3,19 procent + 15 procent).
Voorbeeld dividenduitkering DGA in 2026
X is 70 jaar en geniet zowel een AOW-uitkering als pensioeninkomsten. Zijn totale inkomen in box 1 bedraagt € 25.000. Als aanvulling op het inkomen keert X een bedrag van € 55.000 aan dividend uit vanuit zijn beleggings-bv. Het totale verzamelinkomen van X bedraagt hierdoor € 80.000.
Op basis van de tarieven voor 2026 wordt de dividenduitkering tegen het volgende tarief belast:
| Box 2 heffing | 24,5% | |
| Afbouw algemene heffingskorting | 3,19% | |
| Afbouw ouderenkorting | 15% | |
| Totale belastingdruk | 42,69% | |
Praktijktip voor DGA bij dividenduitkering
Het uitkeren van dividend kan in sommige situaties ook juist voordelig uitpakken, bijvoorbeeld in de situatie waarin de fiscaal partner géén inkomsten geniet. Door een deel van het dividend ter grootte van de maximale heffingskorting aan de partner toe te rekenen, kan de heffingskorting optimaal worden benut en wordt gedeeltelijk een ‘belastingvrij’ dividend genoten. Voor 2026 gaat het dan om een dividend van € 12.714. De box 2-heffing hierover bedraagt namelijk € 3.115, en dat is gelijk aan de maximale algemene heffingskorting.
Verdeling bij fiscaal partners bij dividenduitkering
Fiscaal partners hebben de mogelijkheid om onder meer het box 2-inkomen onderling vrij te verdelen. Zo kunnen zij tweemaal profiteren van de lage tariefschijf van 24,5 procent, indien aan beide partners een bedrag van € 68.843 wordt toegerekend. Beide partners krijgen in dat geval echter ook te maken met de afbouw van de heffingskortingen. Hierdoor kan het soms voordeliger zijn om een dividenduitkering niet te verdelen maar het volledige bedrag slechts aan één van beide partners toe te rekenen.
Naast het verdelen van de dividenduitkering is het ook mogelijk om de bijbehorende dividendbelasting tussen fiscaal partners onderling te verdelen. Dit hoeft niet in dezelfde verhouding te zijn. Door het optimaal verdelen van zowel de dividenduitkering als de dividendbelasting, kan de belastingheffing worden beperkt.
Noot fiscaal jurist inzake fiscaal advies voor de DGA
Het advies aan aanmerkelijkbelanghouders luidt al snel om jaarlijks dividend uit te keren tegen het lage tarief in box 2. Het jaarlijks uitkeren van dividend kan echter vervelend uitpakken indien dit de afbouw van heffingskortingen tot gevolg heeft. Hierdoor kan de belastingheffing flink oplopen, namelijk tot ruim 42 procent. Het optimaal verdelen van de dividenduitkering en betaalde dividendbelasting tussen fiscaal partners kan deze hoge belastingdruk deels beperken, maar desondanks dient voor elke situatie jaarlijks opnieuw beoordeeld te worden of het voordelig is om dividend uit te keren. Wij kijken hier graag met u in mee, stuur ons gerust een e-mail of neem contact met ons op.
Erfbelasting over verzwegen vermogen
Erfbelasting over (verzwegen) buitenlands vermogen verjaart niet. De belastingdienst kan onbeperkt erfbelasting navorderen inzake buitenlands vermogen dat wordt verzwegen. In een uitspraak van de Rechtbank Noord Holland d.d. 27 december 2024 (ECLI:NL:RBNHO:2024:13856) kwam dit aan de orde. In dit artikel geven wij een beschouwing over deze uitspraak.
Nalatenschap met verzwegen vermogen
Bij de afwikkeling van een nalatenschap kunt u ermee geconfronteerd worden dat één van de erfgenamen een deel van zijn of haar vermogen heeft verzwegen. Welke mogelijkheden zijn er om de fiscale ellende te voorkomen? In een uitspraak van de Rechtbank Noord Holland kwam deze kwestie aan de orde. Het ging om de volgende situatie:
- Henk en Truus zijn onder huwelijkse voorwaarden getrouwd in 1982.
- In 2005 benoemt Henk zijn partner Truus tot enige erfgenaam.
- Bij overlijden wordt er gedaan alsof er sprake is van een gemeenschap van goederen.
- Henk komt in 2010 te overlijden.
- In juli 2020 vraagt de Belastingdienst aan Truus informatie over mogelijk vermogen in het buitenland
- In september 2020 wordt door Truus een verklaring vermogen in het buitenland verzonden aan de inspecteur, hierin wordt de buitenlandse bankrekening opgenomen.
- De inspecteur legt een navorderingaanslag erfbelasting met vergrijpboete (en belastingrente) op.
- Truus stelt "geen nieuw feit" en "onvoldoende voortvarend gehandeld".
- Rechtbank wijst standpunten van Truus af. De inspecteur wist bij overlijden van Henk niets over de belgische bankrekening en het fiscale dossier heeft niet langer dan 6 maanden (onverklaarbaar) stilgelegen.
- De vergrijpboete wordt wel verlaagd (redelijke termijn).
Noot fiscaal jurist inzake verzwegen vermogen bij erfenis
Onbeperkte navordering geldt bij opzettelijk verzwegen buitenlands vermogen. Bij het ontbreken van opzet gelden de normale termijnen. In een eerder artikel omschreven wij al een procedure bij de Rechtbank en het Gerechtshof.
Erfgenamen weten niet altijd of een erfenis volledig en juist in beeld is. Onder de naam "Edelweissroute" is er steeds vaker discussie over de navorderingstermijn bij onbekend vermogen in een nalatenschap. De onbeperkte navorderingstermijn uit artikel 66 Successiewet is ook niet in strijd met het Europese recht. Tot 2012 was het via de genoemde route mogelijk om buitenlands vermogen pas na 12 jaar op te geven, de belastingdienst zou dan te laat zijn. Dit is toen in de wet aangepast. De vrijwillige verbetering kan via een formulier bij de belastingdienst worden aangegeven. Wij begeleiden diverse belastingplichtigen bij deze inkeerroute, wilt u hierover informatie of een offerte ontvangen, stuur gerust een e-mail
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Belonen kind van de DGA
Hoe kunt u kinderen fiscaal vriendelijk op weg helpen in dure tijden?
Kinderen is vaak het mooiste wat er is maar ze kosten ook geld. Om voor een woning in aanmerking te komen - op de krappe huizenmarkt - is überhaupt al lastig, laat staan dat ze een woning kunnen kopen. Vandaar dat steeds meer kinderen lang(er) thuis blijven wonen en achterblijven met een (forse) studieschuld. Voor kinderen van een DGA of ondernemer gloort er toch een sprankje hoop, daar kijken we in dit artikel naar. De onderneming van hun vader en/of moeder biedt een aantal mogelijkheden om hen financieel op weg te helpen, uiteraard fiscaal vriendelijk. In deze bijdrage werken wij een aantal opties uit.
Kinderen in dienstbetrekking bij de onderneming of de BV
Met name in de studententijd kunnen kinderen (extra) inkomen verwerven
door hen op de loonlijst van de onderneming te zetten. Als het kind geen
andere looninkomsten heeft, kan de heffingskorting worden aangezet. Op
deze manier kan het kind circa
EUR 7.000 (bij)verdienen zonder dat over de inkomsten loon- of inkomstenbelasting
wordt betaald. De loonkosten zijn uiteraard aftrekbaar van de winst. Afhankelijk
van de exacte van de beloning dient mogelijk nog wel een beetje premies
werknemersverzekeringen te worden voldaan (werkgeverslast) en premie zorgverzekeringswet.
Formeel moet uw kind 13 jaar of ouder zijn om te mogen werken.
De vormgeving via salaris is veel aantrekkelijker dan dezelfde kosten vanuit privé te betalen (niet aftrekbaar) of dat het bedrag voor het kind langs andere weg naar privé moet worden gehaald (meer salaris van de ouders of dividend).
Studie bijlage of toelage voor kind van ondernemer of DGA
In de studietijd kunnen de kinderen ook worden ondersteund via een studietoelage. De belastingdienst heeft aangegeven dat het verstrekken van een studietoelage door een directeur/aandeelhouder vanuit diens personal holding niet zou kunnen, maar voor dit standpunt is geen wettelijke basis. In een standpunt van de kennisgroep wordt hier ook nader naar gekeken (KG:204:2022:23 studietoelage DGA)
Er is sowieso geen bezwaar als de vergoeding uit de werkmaatschappij komt en de vennootschap een studiekostenreglement kent voor kinderen van werknemers.
De studietoelage wordt in fiscale zin aangemerkt als loon uit dienstbetrekking van een ander. Ook hier geldt dat als het kind geen andere (loon)inkomsten heeft, de studietoelage vaak kan worden uitbetaald zonder heffing van loon- en of inkomstenbelasting. Omdat door het kind in deze situatie niet wordt gewerkt, zijn geen premies werknemersverzekeringen verschuldigd. Uiteraard zijn ook nu de kosten aftrekbaar van de winst.
Theoretisch is er nog het alternatief om de studietoelage aan te wijzen als eindheffingsloon en op te nemen in de vrije ruimte van de werkkostenregeling. In de praktijk is deze vrije ruimte veelal beperkt en onvoldoende om de studietoelage in op te nemen. Bij studietoelagen boven de EUR 2.400 per jaar dient daarenboven ook te worden voldaan aan de zogenoemde gebruikelijkheidstoets.
Als een studiekostenregeling in het leven is geroepen ter bevrediging van de persoonlijke behoeften van de DGA kan geen sprake zijn van loonbij de kinderen uit een bestaande dienstbetrekking van een ander. Dit betekent niet dat het voor dga’s onmogelijk is om een studiekostenregeling toe te passen bij de eigen BV. Dit dient per geval beoordeeld te worden op basis van de specifieke feiten en omstandigheden.
Hypotheek voor de eigen woning van de kinderen vanuit de B.V.
Vanuit de B.V. kan een lening worden verstrekt voor de aankoop van een eigen woning door de kinderen (artikel familiebank). Als de aankoop deels (ook) bancair wordt gefinancierd, moet dat veelal wel worden afgestemd met de bank; deze hebben in hun algemene voorwaarden vaak een bepaling opgenomen die meerdere kredietverstrekkers en/of hypotheekhouders voor dezelfde woning niet zonder hun toestemming mogelijk is.
De condities waaronder wordt geleend dienen uiteraard zakelijk zijn (rente, aflossing, zekerheid). Deze condities komen ook terug in de regelgeving rond het excessief lenen bij de eigen B.V. Als namelijk door de aandeelhouder (en diens naasten) meer wordt geleend van de B.V. dan EUR 500.000, wordt het meerdere als een fictief voordeel aangemerkt in box 2 bij de aandeelhouder (inkomsten uit aanmerkelijk belang).
De regeling kent een uitzondering voor leningen ter zake van de eigen
woning (ook van de kinderen), mits deze lening aan een aantal voorwaarden
voldoet. In algemene zin wil dat zeggen dat:
- De looptijd van de lening maximaal 30 jaar mag zijn;
- De lening annuïtair moet worden afgelost;
- Ter zake van de lening hypothecaire zekerheid moet worden verstrekt door de kinderen.
Als de lening aan deze voorwaarden voldoet, is de rente bij de kinderen aftrekbaar in de inkomstenbelasting en worden de rentebaten bij de B.V. belast met vennootschapsbelasting. Het verstrekken van andere leningen dan een eigen woning-lening is uiteraard ook mogelijk. Ook dan is van belang dat de condities waaronder wordt geleend zakelijk zijn. Daarnaast is de regeling rond het excessief lenen dan van toepassing (ingeval de totale leningen van de DGA en zijn naasten bij de B.V.) meer bedragen dan EUR 500.000.
Schenken aan kinderen ondernemer of DGA
Ook via schenkingen kunt u de kinderen financieel steunen tijdens de studie of bij de aankoop van een woning. Door de schenking uit te smeren over meerdere jaren, kan meermaals gebruik worden gemaakt van vrijstellingen en het lage schenkingstarief. Een schenking van zo'n € 7.000 per jaar is belastingvrij.
Bedrijfsopvolging kinderen DGA
Door kinderen aandeelhouder te maken van de B.V., delen zij mee in de toekomstige waarde-ontwikkeling van de aandelen. De aandelen kunnen worden verkocht, maar onder voorwaarden kunnen de aandelen ook aan de kinderen worden geschonken. Via de zogenoemde bedrijfsopvolgingsregeling is zo’n schenking vaak geheel of grotendeels vrijgesteld.
Bij deze variant van vermogensoverheveling is het meestal niet wenselijk dat de kinderen ook al stemrecht in de B.V. verkrijgen als ze aandeelhouder worden. De aandelen worden daarom veelal gecertificeerd. De variant met een B.V. met de kinderen zien we de laatste tijd ook veel terug met beleggingsvermogen in de familie. Dan kan de bedrijfsopvolgingsregeling weliswaar niet worden toegepast, toch is ook dan mogelijk (klein)kinderen te laten toetreden tegen relatief lage waarden.
Dit gebeurt onder meer veel met beleggingen in cryptovaluta. Het idee van deze familie-beleggings-B.V. is dat deze valuta de komende tijd sterk gaat stijgen; (klein)kinderen kunnen relatief tegen lage bedragen en of schenkingen instappen en profiteren dan direct van de marktontwikkelingen van de beleggingen.
Noot Fiscaal Jurist inzake belonen kind DGA of ondernemer
Uiteraard is bij alle opties maatwerk nodig. Indien u een op maat gemaakt advies wil, neem dan gerust contact met ons op.
Inkeerregeling en strafvervolging
Naast inkeer ook strafbeschikking
Het openbaar ministerie legt aan een verdachte een strafbeschikking op met een geldboete van 90.000 euro, aldus een persbericht op 5 oktober 2026. De verdachte heeft opzettelijk onjuist een aangifte inkomstenbelasting over 2017 - 2019 ingediend. De verdachte maakte gebruik van de inkeerregeling (vrijwillige melding) maar kreeg dus daarna nog het OM op zijn dak. Hoe zit dit?
Gebruik maken inkeerregeling en ook strafvervolging
In augustus 2024 ontving de belastingdienst een inkeerbrief van de verdachte. In de brief gaf hij aan onjuiste aangiften inkomstenbelasting te hebben ingediend. Dit zag met name op box 1 inkomen (nevenactiviteiten in het buitenland). Hij had de inkomsten, bankrekeningen en winstuitkeringen (uit aandelen) niet opgegeven en daarover dus geen belasting betaald.
De inkeerregeling is een wettelijke regeling van de Belastingdienst waarmee een belastingplichtige alsnog inkomen of vermogen aangeeft en betaalt (over niet aangegeven inkomen of vermogen). Door dit vrijwillig te melden krijgt de belastingplichtige een lagere boete of voorkomt de melder - in sommige gevallen - een strafrechtelijke vervolging. Sinds 2018 is deze vrijwaring - voor strafrechtelijke vervolging - voor box 3 inkomsten komen te vervallen en sinds 2020 ook voor box 2 inkomen.
Waarom strafbeschikking en niet alleen fiscale afhandeling?
De reden dat in dit geval een strafrechtelijk onderzoek is gestart is dat de verdachte in de jaren waarover hij onjuiste aangiften heeft ingediend een hoge functie bekleedde binnen een Nederlandse financiele instelling. In dit geval was het fiscale nadeel ongeveer 400.000 euro. Omdat belastingplichtige zich zelf heeft gemeld, heeft meegewerkt aan het onderzoek en het gehele fiscale nadeel heeft betaald wordt gekozen voor een strafbeschikking (in de vorm van een geldboete).
Inkeren en toch een strafbeschikking hoe werkt dit?
Wie inkeert met verzwegen box 2 of box 3 vermogen koopt sinds 2018 (box 3) en 2020 (box 2) geen strafrechtelijke immuniteit. In de hierboven gemelde zaak wordt dit nog eens duidelijk. Dit strafrechtelijke spoor is sindsdien opgenomen in artikel 69 lid 3 AWR. Dat een strafrechtelijke vervolging mogelijk wil nog niet zeggen dat het OM hier altijd toe besluit, De selectie loopt via het Protocol aanmelding en afdoening van fiscale delicten, een mond vol. Dit protocol zegt - op hoofdlijnen - het volgende:
- Hoofdregel: bij een benadelingsbedrag van € 100.000 of meer en een vermoeden van opzet kan de zaak worden aangemeld voor het tripartite overleg (Belastingdienst, FIOD, OM). Sinds 2023 kan dat ook als het nadeel niet vast te stellen is.
- Tussen € 20.000 en € 100.000 alleen bij een of meer aanvullende wegingscriteria, waaronder maatschappelijke impact, recidive, medewerking van een adviseur en – hier relevant – de status van de verdachte en diens voorbeeldfunctie.
- Het BBBB verplicht de inspecteur bij een vermoeden van een strafbaar feit en een nadeel vanaf € 20.000 tot melding bij de boete-fraudecoördinator
Strafrechtelijke afdoening en AFFD protocol, hoe werkt dit?
Strafrechtelijke afdoening en het protocol AAFD
Paragraaf 15 van het BBBB verwijst nar het protocol AAFD: ‘Voor het maken van een keuze tussen bestuursrechtelijke of strafrechtelijke sanctionering bevat het protocol AAFD nadere voorschriften.’ Het protocol AAFD stelt een eigen drempelbedrag van € 100.000. Dit lijkt tegenstrijdig met het hierboven genoemde drempelbedrag uit het BBBB van € 20.000 (en dat is ook zo). Bij een nadeelbedrag van € 100.000 én het vermoeden van opzet kan de zaak (sowieso) worden aangemeld voor strafrechtelijke afdoening. Bij een nadeel tussen € 20.000 en € 100.000 wordt een zaak enkel strafrechtelijk afgedaan als de volgende zaken spelen:
- Sprake is van een vermoeden van opzet (BBBB) én;
- Sprake is van een of meerdere aanvullende wegingscriteria.
Aanvullende wegingscriteria voor strafvervolging
Er moet in die situatie dus ook worden voldaan aan een of meerdere aanvullende wegingscriteria. Deze worden dus - min of meer - gewogen en beoordeeld
- De mate van impact op de maatschappij en evenwichtige rechtshandhaving;
- Status verdachte / voorbeeldfunctie;
- Recidive (herhaling van een strafbaar feit);
- Verhaal onmogelijk;
- Combinatie van delicten;
- Medewerking van een adviseur, deskundige derde of douane-expediteur;
- Slagvaardigheid;
- Geen bestuurlijke boete mogelijk;
- Waarheidsvinding en;
- Thematische aanpak (beleid Belastingdienst).
In de zaak die we hier behandelen speelde bovenstaande eigenlijk niet (het nadeel was immers bijna 400.000 euro). Toch speelt de drempel niet altijd de belangrijkste rol, in dit geval speelde zeker mee dat de verdachte een hoge functie bij een financiele instelling beklede. Poortwachters en bekende personen worden in de praktijk sneller strafrechtelijke aangepakt. Dit speelt ook bij bepaalde (integriteitsgevoelige) functies, zoals belastingadviseurs, advocaten, notarissen en bankiers.
Una via bij inkeren of strafvervolging
Het OM en de Belastingdienst moeten kiezen, of een bestuurlijke boete of strafvervolging (artikel 5:44 AWB en 243 Sv). Met een strafbeschikking is normaal gesproken de bestuurlijke route afgesloten. Er volgt dan natuurlijk nog wel een navorderingsaanslag met belastingrente (of vroeger heffingsrente). Het OM kan een strafbeschikking met geldboete opleggen zonder tussenkomst van de rechter. De verdachte (of belastingplichtige) kan dan wel binnen 14 dagen verzet aantekenen, dan volgt alsnog een zitting bij de rechter.
Volgens de Hoge Raad d.d. 5 april 2016 (ECLI:NL:HRL2016:555)mag na een geslaagde inkeer - voor hetzelfde feitencomplex - in beginsel niet alsnog voor witwassen een vervolging plaatsvinden.
Noot fiscaal jurist inzake inkeren en vervolging via OM
Inkeren blijft vrijwel altijd de beste route, maar het advies moet eerlijk zijn over het restrisico. Voor de praktijk is van belang dat het inkeer dossier wordt gesplitst per box. Breng dus in beeld welk deel ziet op box 1 (vrijwaring), box 2 en box 3 (geen vrijwaring). Toets vervolgens het vervolgingsrisico op grond van het AAFD protocol, bespreek dit ook met de belastingplichtige.
Maak de inkeer volledig, kenbaar en tijdig bekend aan de belastingdienst. Een onvolledige of verhullende inkeer (zoekplaatje) kan veel gedoe veroorzaken. Let ook op signalen van de belastingdienst, dus wist de belastingdienst al van het verzwegen vermogen (bijvoorbeeld door DAC 8 voor crypto).
In de meeste gevallen is het verstandig om een verkennend gesprek (vooroverleg) met de Belastingdienst te voeren, dit geeft zicht op de personen die het gaan behandelen en over de verwachte afdoening. Natuurlijk zal het zo zijn dat de strafrechtelijke vervolging - of de mogelijkheid die hiervoor bestaat - de prikkel om in te keren zal verzwakken.
Bouwterrein en prive BTW ondernemerschap
Als een particulier of een vrijgestelde ondernemer een stuk grond verkoopt, kunnen ze soms als btw-ondernemer worden beschouwd. Dit gebeurt vooral wanneer ze acties ondernemen om het stuk grond geschikt te maken voor bouwactiviteiten. Als ze alleen hun eigendom verkopen zonder verdere acties, worden ze niet als btw-ondernemer gezien.
Essentie : Btw-ondernemerschap bij de levering van een perceel door een particulier of vrijgestelde ondernemer.
Als een particulier of een vrijgestelde ondernemer een stuk grond verkoopt, kunnen ze soms als btw-ondernemer worden beschouwd. Dit gebeurt vooral wanneer ze acties ondernemen om het stuk grond geschikt te maken voor bouwactiviteiten. Als ze alleen hun eigendom verkopen zonder verdere acties, worden ze niet als btw-ondernemer gezien.
Bij de verkoop van bouwgrond moet de koper meestal overdrachtsbelasting betalen, behalve als de verkoper een btw-ondernemer is. Als een particulier of vrijgestelde ondernemer echter stappen onderneemt die vergelijkbaar zijn met die van een projectontwikkelaar, kunnen ze als btw-ondernemer worden beschouwd. In dat geval is er btw verschuldigd bij de verkoop van het perceel, maar hoeft er geen overdrachtsbelasting te worden betaald.
Recentelijk heeft het Hof van Justitie een uitspraak gedaan, het Grzera-arrest, nr, C-213/24 (ECLI:EU:C:2025:238) , waarbij echtgenoten die grond wilden verkopen met behulp van een gemachtigde werden beoordeeld als btw-ondernemers. Dit kwam doordat de gemachtigde actieve stappen ondernam voor de verkoop, vergelijkbaar met een professionele ontwikkelaar of handelaar.
Het is belangrijk dat particulieren en vrijgestelde ondernemers zich realiseren dat zij onder bepaalde omstandigheden als btw-ondernemers kunnen worden beschouwd als ze actief stappen ondernemen om grond geschikt te maken voor bouwdoeleinden voordat ze deze verkopen.
Achtergrond BTW ondernemerschap en economische activiteit
Uit de Europese Btw-richtlijn volgt dat van btw-ondernemerschap sprake is wanneer zelfstandig een economische activiteit wordt verricht. Het begrip ‘economische activiteit’ is heel ruim en omvat alle werkzaamheden van een ‘fabrikant, handelaar of dienstverrichter’, de ondernemer.
Wanneer een persoon actief stappen onderneemt door middelen in te zetten die te vergelijken zijn met die welke een ondernemer aanwendt, bijvoorbeeld door grond bouwrijp te maken of het gebruik van beproefde verkooptechnieken, dan leidt dit tot btw-ondernemerschap. Het zetten van actieve stappen kan ervoor zorgen dat de btw-kwalificatie van een goed wijzigt van privévermogen naar ondernemingsvermogen waardoor de verkoop van dit goed in beginsel belast is met 21% btw.
Het criterium ‘actieve stappen’ is van belang om de levering van goederen door een particulier (niet economisch) te onderscheiden van de levering van goederen door een ondernemer (wel economisch).
Het Grzera-arrest
X en haar echtgenoot Y zijn in 1989 eigenaar geworden van percelen landbouwgrond. In 2011 hebben de echtgenoten besloten die percelen te verkopen en daarvoor een overeenkomst gesloten met een derde partij. De derde partij was gemachtigd om:
- De grond op te delen in kleinere percelen (de verkaveling)
- De inschrijving in het eigendomsregister en het kadaster te wijzigen
- Het plaatselijke bestemmingsplan te wijzigen van landbouwgronden naar bouwgronden
- De percelen te voorzien van nutsvoorzieningen en bomen en struiken weg te halen,
- Reclame te maken voor de verkoop van de percelen
- Voorbereiding van de koopovereenkomsten.
In 2017 en 2021 zijn de percelen verkocht.
De Poolse belastingdienst was van mening dat er een economische activiteit plaatsvond waarover btw verschuldigd was, omdat de betrokken percelen landbouwgrond vóór de verkoop ervan werden omgezet in bouwgrond en een extra perceel werd gekocht om binnenwegen en toegangswegen naar de verschillende gecreëerde percelen aan te leggen. De fiscus nam ook het standpunt in dat beide echtgenoten afzonderlijk btw-plichtig waren door aan elk de helft van de waarde van de verkopen toe te rekenen.
X en Y waren van mening dat de verkopen slechts het eenvoudige beheer van persoonlijk vermogen betroffen waarover geen btw is verschuldigd.
De casus wordt voorgelegd aan het Hof van Justitie van de EU waarbij twee prejudiciële vragen zijn voorgelegd:
- Wordt er zelfstandig een economische activiteit verricht door een persoon die een voorheen niet voor een economische activiteit gebruikt onroerend goed overdraagt en de voorbereiding van de verkoop toevertrouwt aan een professionele ondernemer die vervolgens als gemachtigde van die persoon een aantal georganiseerde handelingen verricht ten behoeve van de opdeling van het goed en de verkoop ervan tegen een hogere prijs?
- Moet worden geacht dat de echtgenoten zelfstandig een economische activiteit verrichten wanneer zij gezamenlijk optreden?
Het Hof is van oordeel dat art. 9 van de Btw-richtlijn aldus moet worden uitgelegd dat de echtgenoten kwalificeren als btw-ondernemer doordat de gemachtigde in opdracht van de echtgenoten actieve stappen voor de verkoop van de percelen heeft ondernomen en ten behoeve daarvan middelen heeft ingezet die een ondernemer aanwendt.
Omdat X en haar echtgenoot het economische risico dragen van de verkoop en de gemachtigde in naam en voor rekening van de echtgenoten handelde, kunnen de echtgenoten worden aangemerkt als btw-ondernemer. De wettelijke gemeenschap die wordt gevormd door de echtgenoten is volgens het Hof de belastingplichtige wanneer de echtgenoten de verkoop samen hebben verricht en de gemeenschap het economische risico van de verkoop draagt.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Noot fiscaal jurist over btw-ondernemerschap
In de Nederlandse praktijk wordt ook het actieve-stappen-criterium gehanteerd. Op het moment dat een particulier actief stappen onderneemt die vergelijkbaar zijn met bijvoorbeeld een projectontwikkelaar of handelaar, dan wordt deze particulier geacht te handelen als btw-ondernemer.
Let op: Een vrijgestelde ondernemer kwalificeert altijd al als ondernemer en dient zich bij de verkoop van een (bouw)terrein te realiseren of er sprake is van een btw-belaste prestatie.
De kans dat een particulier voor de verkoop van bouwgrond als btw-ondernemer handelt en daardoor 21% btw verschuldigd is over de verkoop, is door het Grzera-arrest vergroot. Het is voor particulieren die privégrond als bouwgrond willen verkopen en de partijen die hen daarbij begeleiden (makelaar, adviseur, notaris etc) daarom zaak om zorgvuldig na te gaan of zij hiervoor btw-ondernemer zijn.
Box 3 vermogen en BTW ondernemer
Dat de grond voor de inkomstenbelasting behoort tot het box 3-vermogen betekent niet dat de grond ook voor de btw tot het privévermogen behoort. Voor particulieren die in de periode van 2020 tot heden bouwgrond zonder btw hebben verkocht in de veronderstelling dat zij niet als btw-ondernemer hebben gehandeld omdat zij zelf geen actieve stappen hebben ondernomen om de grond als bouwgrond te verkopen, verdient het aanbeveling om na te gaan of op basis van dit arrest sprake is van een btw belaste prestatie.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
BTW besparing bij het uitdividenden van een auto van de zaak. Gaat dit goed?
In de praktijk zien wij vaak dat er btw wordt bespaard bij een overname van de auto van de zaak in privé. Tot op heden is de jurisprudentie hieromtrent dusdanig dat van deze besparingsmogelijkheid gebruik kan worden gemaakt. Onlangs heeft de AG (Advocaat-Generaal) van de Hoge Raad voor 3 casussen een conclusie geschreven waardoor deze mogelijkheid wel eens ten einde kan lopen.
Auto van de zaak en dividend uitkering om BTW te besparen
Tot op heden werd er gebruik gemaakt van de mogelijkheid om btw te besparen door het overdragen van de auto van de B.V. naar privé voor een lagere waarde dan de marktwaarde. De auto dient hierbij wel voor meer dan een jaar als bedrijfsmiddel gebruikt te zijn in de B.V. (dit wordt veelal aangehouden als de veilige periode), de fiscus kon daardoor geen misbruik van recht stellen.
Bij het uitdividenden van de auto gaat het erom dat de auto voor een lagere waarde dan de werkelijke waarde naar privé gaat. Hierdoor is er minder BTW verschuldigd.
Het verschil is verkapt dividend voor de aandeelhouder. Om dit voor de BTW ook goed te laten gaan moet er een meer dan symbolische tegenprestatie zijn voor de BTW. De verkoopprijs dient daarvoor op de hoogte van de rest BPM gezet te worden vermeerderd met bijvoorbeeld € 2.500, of 10% van de werkelijke waarde bij duurdere auto’s.
Wat te doen om de bovengenoemde overdracht fiscaal juist te laten geschieden (voorbeeld waarbij € 2.500 wordt aangenomen in plaats van 10% werkelijke waarde):
- De hoogte van de rest BPM dient te worden vastgesteld;
- Er moet een factuur gemaakt worden inzake de verkoop aan privé
- Verkoopbedrag is restwaarde BPM + bijvoorbeeld € 2.500;
- In de vermeerdering ad € 2.500 zit een btw-component van € 434;
- De huidige marktwaarde van de auto moet vastgesteld worden;
- Het verschil tussen de marktwaarde en de verkoopprijs is dividend;
- Hiervoor moet aangifte van dividendbelasting worden gedaan, te betalen dividendbelasting 15%;
- Bij de IB-aangifte dient nog eens box 2 heffing betaald te worden, in totaal is dan 24,50% (of 33% in 2024) box 2 heffing betaald;
- In de boekhouding wordt de auto gewoon afgeboekt tegen de werkelijke waarde, het verschil tussen de werkelijke waarde en de boekwaarde op verkoopdatum is boekwinst of boekverlies.
Waar kan het bovenstaande op mis gaan:
- Als er geen tegenprestatie is voor de BTW (verkoop onder bpm-waarde, of voor niets) kan op basis van de wet de marktwaarde van de auto worden gehanteerd als grondslag voor de BTW;
- Als de overdracht wordt vastgelegd in notulen, leg je in principe vast dat de auto als dividend wordt uitgekeerd. Dan is er geen sprake meer van verkapt dividend, gevolg is tevens dat de dividenduitkering voor de BTW als tegenprestatie wordt gezien.
Uiteraard dient de auto gelijktijdig overgeschreven te worden naar privé en moeten verzekeringen en dergelijke worden aangepast.
Misbruik van recht bij dividenduitkering auto van de zaak
Bij het uitdividenden van een auto is wel van belang dat de auto daadwerkelijk als bedrijfsmiddel binnen de onderneming is gebruikt. Er zijn namelijk diverse gevallen bekend waarbij misbruik van recht is verondersteld omdat sprake was van een samenstel van rechtshandelingen met enkel als doel om de heffing van btw te besparen. Zo ook onderstaande uitspraak van de Rechtbank Noord Holland d.d. 12 juli 2023 ECLI:NL:RBNHO:2023:8689.
In de gevallen waarbij misbruik van recht is verondersteld worden meerdere keren binnen een relatief korte termijn auto’s als dividend uitgekeerd waardoor in deze gevallen geen sprake is van een bedrijfsmiddel dat binnen de onderneming is gebruikt.
Een auto uit dividenden is in beginsel geen misbruik van recht waardoor dit normaliter goed zou moeten gaan, echter beoordeelt de Belastingdienst dit per individueel geval waardoor dit nooit met zekerheid vooraf kan worden gezegd.
In veel gevallen is tot op heden door de Rechter uitgesproken dat bovenstaande methode is toegestaan en dat geen sprake is van misbruik van recht.
Conclusie Advocaat Generaal bij auto van de zaak en dividenduitkering
Zoals reeds weergegeven leek dit in de bekende rechtspraak een methode die door de beugel kon. Laatstelijk heeft gerechtshof Den Bosch nog een uitspraak gedaan waaruit dit bleek. Nu heeft echter de Advocaat Generaal (AG) van de Hoge Raad voor 3 casussen een conclusie geschreven, waaronder die van Gerechtshof Den Bosch (ECLI:NL:PHR:2025:1401) 25/00898, 25/00904, 25/00905) Hieruit blijkt dat de AG vindt dat er sprake is van misbruik van recht wanneer de DGA een auto voor een lager dan normale waarde (abnormale waarde) naar privé haalt. Hij maakt daarbij geen onderscheid meer naar situaties waarbij de auto's meerdere jaren gebruikt zijn in de onderneming.
Het is natuurlijk afwachten of de Hoge Raad de AG hierin gaat volgen. De kans achten wij redelijk groot, daarnaast is het door deze conclusie van de AG niet meer mogelijk om te verwijzen naar bijvoorbeeld de uitspraak van Hof Den Bosch als legitimatie voor het rechtmatig toepassen van deze constructie.
Het is derhalve raadzaam om eerst uw fiscalist in te schakelen alvorens er wordt overgegaan om de gebruikelijke methode nu toe te passen. Indien u hierover van gedachten wil wisselen kunt u contact opnemen met één van de auteurs van dit artikel.
Bron dividenduitkering auto van de zaak
Gerechtshof 's hertogenbosch d.d 29 januari 2025 ECLI:NL:GHSHE:2025:215
Gerechtshof 's hertogenbosch d.d 29 januari 2025 ECLI:NL:GHSHE:2025:214
Gerechtshof 's hertogenbosch d.d 29 januari 2025 ECLI:NL:GHSHE:2025:217
Gebruikelijk loon tijdens voorperiode BV
Veel ondernemers zetten hun eenmanszaak of vof met terugwerkende kracht om in een BV. Belangrijkste reden is het afschaffen van vele voordelen voor de ZZPer of zelfstandig ondernemer en het beperken van aansprakelijkheden (scheiding prive en BV vermogen). De inbreng in de BV is niet erg complex en hiervoor kunt u bij ons een offerte aanvragen. Al lang is er onduidelijkheid over de vergoeding van de ondernemer tijdens de zogenaamde voorperiode.
Wat is een voorperiode van een BV?
Dit is de periode dat de BV nog niet notarieel is opgericht maar er al wel als BV (in oprichting) wordt gehandeld. Voorbeeld: een BV kan worden opgericht per 1 januari 2026 waarbij de notariële oprichting pas in maart 2027 kan plaatsvinden. De BV wordt dan geruisloos opgericht met terugwerkende kracht (wel voor 1 oktober 2026 een intentieovereenkomst registreren). De vraag is dan welk salaris of welke vergoeding er in 2026 moet worden genoten. Is dit het gebruikelijke DGA loon of een ander bedrag?
Standpunt belastingdienst inzake gebruikelijk loon voorperiode BV
De Belastingdienst heeft hierover op 8 mei 2026 (Kennisgroep KG:204:2026:8) duidelijkheid gegeven. Het standpunt is een bevestiging van de heersende leer onder fiscaal juristen. Gedurende de voorperiode geldt de gebruikelijk loonregeling niet. De belangrijkste redenen voor dit standpunt zijn vrij eenvoudig en logisch:
- De BV bestaat tijdens de voorperiode (civielrechtelijk) nog niet;
- Er kan geen dienstbetrekking tussen een persoon (de ondernemer) en een niet bestaande rechtspersoon bestaan;
- Zonder dienstbetrekking kan de gebruikelijk loonregeling (artikel 12a Wet Loonbelasting) niet van toepassing zijn.
Zonder werkgever is er geen wettelijke arbeidsovereenkomst en dus ook geen inhoudingsplichtige.
Geen gebruikelijk loon dus een belastingvrije vergoeding voor de ondernemer?
De eerste hobbel is genomen, de gebruikelijk loonregeling is niet van toepassing. Maar wil dit zeggen dat de ondernemer geen belastbaar inkomen geniet gedurende deze periode? Volgens redelijk vaste (en wel wat oudere) jurisprudentie wordt de vergoeding of beloning in de voorperiode gezien als resultaat uit overige werkzaamheden. Zie hiertoe het Gerechthof 's Hertogenbosch 7 februari 2007 (ECLI:NL:GHSHE:2007:BA2974 ) en de Rechtbank Arnhem 10 november 2009 (ECLI:NLRBARN:2009:BA2974)
Noot fiscaal jurist inzake voorperiode BV en vergoeding ondernemer
Geen BV dan ook geen DGA en dus geen dienstbetrekking en ook geen gebruikelijk loon. Al met al een logische toelichting van de kennisgroep. In de meeste gevallen wordt in de voorperiode aansluiting gezocht bij het gebruikelijk loon van de DGA. Er moet wel sprake zijn van een zakelijke vergoeding en om dan gedoe met de belastingdienst te voorkomen wordt er veelal gerekend met een salaris van ongeveer € 5.000 per maand. Een beetje afhankelijk van de aftrekposten is dit bedrag ook fiscaal voordelig. Over deze vergoeding is nog geen belasting (en premies zorgtoeslag) betaald (tenzij de voorlopige aanslag inkomstenbelasting van de ondernemer gewoon doorloopt).
Veel ondernemers vergeten dat over het ROW in de voorperiode later nog inkomstenbelasting verschuldigd kan zijn. Er wordt immers meestal niets ingehouden. Hou hier dus wel rekening mee.
Praktische adviezen voor ondernemer bij inbreng in de BV
Een inbreng in de BV begint bij een eenvoudige berekening, dus levert het een voordeel op of niet. Vervolgens zal er overleg met de belastingdienst wenselijk (formele dingen) en moeten veel zaken (diverse overeenkomsten opstellen, loonadministratie opzetten, bankrekening omzetten, briefpapier aanpassen, reclame uitingen) worden aangepast. Andere belangrijke aandachtspunten zijn:
- Vraag offerte aan uw accountant / fiscaal jurist en notaris voor de kosten
- Overweeg een holding structuur
- Reserveer voor verschuldigde belastingen in de BV en in privé
- Leg de arbeidsbeloning gedurende de voorperiode schriftelijk vast
Soms wel TBS regeling gedurende voorperiode
Dat dingen niet altijd logisch zijn, volgt uit een besluit van de staatssecretaris uit 2026, volgens dit besluit kan gedurende de voorperiode wel sprake zijn van ter beschikking gesteld vermogen (3.92 Wet IB) vanuit privé aan de BV.
Suppletie omzetbelasting
Het gebeurt regelmatig dat een belastingplichtige, bijvoorbeeld bij het opmaken van de jaarstukken, constateert dat hij minder omzetbelasting heeft aangegeven en voldaan dan hij materieel verschuldigd was. In dat geval kan de belastingplichtige geen afwachtende houding aannemen. De zogenoemde ‘suppletieplicht’ vereist namelijk dat de belastingplichtige onjuistheden in de aangifte omzetbelasting na ontdekking meldt bij de Belastingdienst. Dit geldt voor de laatste vijf kalenderjaren en zowel bij te veel als te weinig betaalde btw. (Artikel 10a AWR, artikel 15 uitvoeringsbesluit omzetbelasting (hierna: UBOB).)
Hoe en wanneer melden van de suppletie omzetbelasting ?
- Een suppletie indienen moet (artikel 15 lid 3 UBOB) op de door de inspecteur aangegeven wijze. Op de website van de belastingdienst is hiervoor een formulier beschikbaar.
- De suppletie moet worden ingediend voordat de belastingplichtige weet of moet vermoeden dat de inspecteur de fout al kent (bijv. bij aangekondigd boekenonderzoek) en uiterlijk binnen acht weken na ontdekking. (Artikel 15 lid 2 UBOB)
- Correcties < € 1.000 mogen in de eerstvolgende btw‑aangifte worden opgenomen.
Gevolgen van supplertie omzetbelasting
- Bij te weinig betaalde btw volgt een naheffingsaanslag (bezwaar mogelijk).
- Bij te veel betaalde btw volgt een ambtshalve teruggaaf (geen bezwaar mogelijk).
Boetes bij suppletie omzetbelasting
- Niet (tijdig) suppleren kan leiden tot een vergrijpboete tot 100% van de te weinig betaalde btw.
- Een tweede boete voor het niet betalen van btw mag óók, zolang het totaal van beide vergrijpboeten niet boven het wettelijke maximum uitkomt.
- De suppletiemelding mag niet worden gebruikt als bewijs voor een boete; aanvullende informatie op grond van art. 47/52 AWR wél.
Nemo‑tenetur bij suppletie omzetbelasting
De suppletieplicht dwingt een belastingplichtige om uit eigen beweging de inspecteur te wijzen op onjuistheden in de aangifte. Dit schuurt met het nemo-tenetur-beginsel, zoals dat tot uitdrukking komt in artikel 6 EVRM. Dat beginsel houdt in dat niemand mag worden gedwongen om mee te werken aan zijn eigen veroordeling. Dit wordt ook wel het verbod op gedwongen zelfincriminatie genoemd.
Uit die jurisprudentie volgt dat het nemo-tenetur-beginsel niet verhindert dat een belastingplichtige informatie moet verschaffen die van belang is voor een juiste belastingheffing. De suppletiemelding zelf mag echter niet worden gebruikt als bewijs voor een boete.
Aansprakelijkheid accountant of belastingadviseur bij suppletie omzetbelasting
Ook de belastingadviseur kan als medepleger een vergrijpboete krijgen wanneer hij bewust nalaat suppleties in te dienen. De belastingadviseur moet er dus op toezien dat een suppletie daadwerkelijk wordt ingediend. Als een klant dit absoluut niet wil, zal de belastingadviseur de dienstverlening voor die klant moeten staken om te voorkomen dat hij als medepleger of medeplichtige zelf een boete krijgt.
Belastingvrij sporten DGA
De kosten voor een personal trainer en het abonnement voor de sportschool van de DGA vallen onder de gerichte vrijstelling voor arbo voorzieningen en kunnen dus belastingvrij worden verstrekt, aldus de rechtbank. In dit artikel werken we de uitspraak van de Rechtbank Zeeland West Brabant d.d. 4 juni 2026 (ECLI:NL:RBZWB:2026:4935) verder uit.
Zijn kosten voor sportschool nu nog belastingvrij?
Vooraf een voorbehoud, deze uitspraak gaat over de jaren 2018 -2020. In 2022 geldt de gerichte vrijstelling niet meer voor alle arbo voorzieningen. Het criterium voor 2022 was dat voorzieningen rechtstreeks moeten voortvloeien uit het arbo beleid bij de werkgever. Na 2022 is dit gewijzigd in voorzieningen die direct samenhangen met de wettelijke verplichting van de werkgever op grond van de arbowet (dus alleen verplichte arbo voorzieningen). Onder de huidige wetgeving lijkt een sportschool abonnement en/of personal trainer geen wettelijke arbo plicht te zijn, dus zal deze sneller tot het belaste loon behoren. Sportschool abonnementen en personal trainers zijn nuttig voor de gezondheid maar niet wettelijk verplicht volgens de arbowet. In diverse kennisgroep standpunten wordt ingegaan op specifieke zaken die onder de ARBO wetgeving vallen, de belangrijkste:
- Kennisgroep 2022: vragen over aanscherping arbo vrijstelling in 2022 KG:204:2022:34
- Kennisgroep 2022: arbo vrijstelling bij persoonlijk ontwikkelingsbudget KG:204:2022:15
- Kennisgroep 2023: arbo vrijstelling bij persoonsbeveiliging werknemer is soms mogelijk. KG:204:2023:13
- Kennisgroep 2024: griepprik belastingvrij? KG:204:2024:17
Zijn er nog kansen? Jazeker. Volgens het kennisgroep standpunt uit 2022 is het mogelijk dat in individuele gevallen per werknemer een specifieke voorziening wel kan gelden, denk hierbij aan cursus stoppen met roken op de werkplek of een stoelmassage op kantoor. Ook sporten op de werkplek wordt fiscaal gunstig behandeld.
Een voorziening die gericht is op de bevordering van de algemene gezondheid kan dus in specifieke situaties toch kwalificeren als een verplichte arbo voorziening. Hiervoor is echter een individuele beoordeling en belangenafweging van de werkgever vereist. De werkgever moet vaststellen dat de werknemer een gezondheidsrisico loopt vanwege de arbeid die de werknemer verricht.
Sportschool belastingvrij vergoeden
Een holding BV voldoet de rekening van de personal trainer en de sportschool. De DGA maakt hiervan gebruik omdat hij van mening is dat de gezondheid van de werknemer ( de DGA) belangrijk is en de gezondheid van de werknemers - op grond van artikel 3 lid 1 arbeidsomstandighedenwet - een arbo voorziening is. Een arbo voorziening is een gerichte vrijstelling en kan dus belastingvrij worden verstrekt, aldus de DGA. De inspecteur legt een naheffingsaanslag loonbelasting op omdat hij van mening is dat dergelijke kosten niet belastingvrij kunnen worden verstrekt en er sprake is van loon (geen gerichte vrijstelling).
De rechtbank is van mening dat er geen direct verband hoeft te zijn met de preventie van ziekteverzuim. De vrijstelling is ruim waardoor ook het verstrekken of vergoeden van de kosten voor een personal trainer en het abonnement voor de sportschool van de DGA zijn aan te merken als gerichte vrijstelling. Er wordt wel een kanttekening gemaakt, de kosten voor de partner (in dienstbetrekking bij de werkmaatschappij en niet bij de holding) vallen hier niet onder.
Sportschool op de werkplek of buiten de deur en belastingen
Volgens de rechtbank maakt dit geen verschil. Op grond van artikel 8.4a lid 2 van de uitvoeringsregeling loonbelasting 2011 zijn arbo voorzieningen op de werkplek en buiten de werkplek beide gericht vrij te stellen, deze wet is in 2022 aangepast, vanaf dat moment zijn alleen verplichte arbo voorzieningen nog gericht vrijgesteld. Dit staat ook keurig in het handboek loonheffingen, lees onderdeel 22.1.9 en 22.2.1 (handboek 2026).
Overzicht gerichte vrijstellingen werkkostenregeling
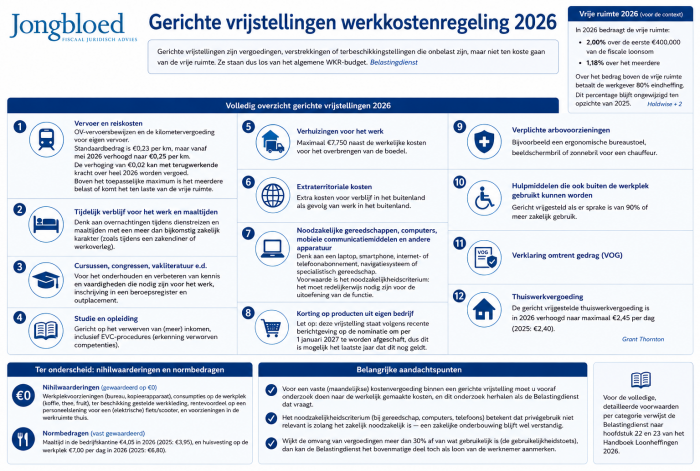
Noot fiscaal jurist inzake sportschool en personal trainer
Een fitness- of sportabonnement valt in de meeste gevallen niet onder de gerichte vrijstellingen. Als een werkgever de kosten van een externe sportschool betaalt aan de werknemer wordt dat in beginsel gezien als bruto loon waarover loonbelasting en premies moet worden betaald. De werkgever kan het echter aanwijzen als eindheffingsloon en onderbrengen in de vrije ruimte van de werkkostenregeling, hierbij geldt ook de gebruikelijkheidstoets. Een vergoeding van €2.400 per werknemer per jaar wordt altijd als gebruikelijk gezien.
Tot 2022 was bedrijfsfitness relatief makkelijk gericht vrij te stellen als onderdeel van een algemeen arbobeleidsplan. Sinds 2022 geldt de gerichte vrijstelling voor arbovoorzieningen alleen nog voor verplichte arbovoorzieningen; de vrijstelling geldt niet meer voor voorzieningen die louter de algemene gezondheid bevorderen, en een niet-werkgericht sportschoolabonnement valt er dus niet onder. Voorwaarden om wél in aanmerking te komen is dat er een gericht arbo fitness programma binnen het bedrijf is (eventueel via een RI&E plan waarbij aandacht wordt besteed aan functiegebonden gezondheidsrisico's. De deelname mag dan ook niet vrijblijvend zijn.
Deze rechtbank uitspraak gaat een stuk verder en stelt minder voorwaarden, edoch dit ging over een situatie die voor de wetswijziging in 2022 speelde. De rechter loopt in deze casus de lijn van de AG Pauwels d.d. 21 april 2023 ECLI:NL:PHR:2023:449 inzake gezonde voeding. Een direct verband met preventief ziekteverzuim is niet nodig.
Het is lang onduidelijk geweest of dergelijke kosten belastingvrij kunnen worden verstrekt door de werkgever. De inspecteur stelt dit dan ook terecht aan de orde. Via de u bocht van de arbo voorzieningen zijn dergelijke kosten - volgens de rechtbank - belastingvrij te vergoeden of te verstrekken (tenminste tot 2022). De inspecteur stelt nog dat het ongebruikelijk is (de gebruikelijkheidstoets), hiervoor wordt onvoldoende bewijs geleverd. Het ging hier om een familie abonnement, een gedeeltelijke naheffing is dus wel terecht.
In een eerdere conclusie van de AG (ECLI:NL:PHR:2023:449) valt het volgende te lezen:
- Uit de totstandkomingsgeschiedenis en het Handboek Loonheffingen volgt dus dat een door de werkgever geïnitieerd preventie- en gezondheidsprogramma onder de gerichte vrijstelling voor arbovoorzieningen kan vallen. Fitness zou een dergelijk ‘preventie- en gezondheidsprogramma’ kunnen zijn. Weliswaar valt fitness op de werkplek al onder de nihilwaardering in art. 3.7(1)(a) URLB 2011, maar de staatssecretaris heeft in een brief van 30 oktober 2014 tijdens de parlementaire behandeling van het Belastingplan 2015 ook uitdrukkelijk de mogelijkheid opengehouden dat fitness als arbovoorziening onder de gerichte vrijstelling valt, “meer algemeen, als de werkgever risico’s ziet voor de gezondheid van zijn werknemers”:
- “De heer Bashir vraagt ook of het klopt dat fitness op de werkplek onbelast is, maar fitness elders belast. Uit praktische overwegingen kent de fitness op de werkplek inderdaad een nihilwaardering. Het is namelijk bijzonder lastig om de waarde van het individuele privévoordeel van een dergelijke voorziening op de werkplek te bepalen. Het is praktisch ondoenlijk om bij te houden wie van de werknemers gebruikmaakt van zo’n voorziening en in welke mate. Daarom is gekozen voor een nihilwaardering. Fitness buiten de werkplek is inderdaad belast voor zover het betreft niet-werkgerelateerde fitness. In dit geval kan gebruik worden gemaakt van de vrije ruimte. Fitness die wel werkgerelateerd is, bijvoorbeeld voor het onderhouden van fitheid die vereist is voor de uitoefening van werkzaamheden zelf, is gericht vrijgesteld, ongeacht of deze op de werkplek zelf plaatsvindt of elders. Meer algemeen, als de werkgever risico’s ziet voor de gezondheid van zijn werknemers die hij met een gericht fitnessprogramma in zijn Arbobeleidsplan wil wegnemen, dan is dat ook vrijgesteld.”
Maar waar ligt de grens bij belastingvrij sporten?
Volgens een kennisgroep standpunt (KG:204:2022:34) geldt de vrijstelling niet voor arbo verplichtingen die bijdragen aan de algemene gezondheid, dit ziet meer op gezonde maaltijden, een fiets of algemene sportieve activiteiten. Als de sportschool dus niet werk gerelateerd is vormt de vergoeding of verstrekking belast loon (opnemen in de vrije ruimte). De sportschool moet dus passen bij het beroep. Tja, dat is een erg subjectieve benadering. Verder is nog een aandachtspunt dat het sporten tijdens werktijd moet plaatsvinden, dit aldus het Gerechtshof Amsterdam d.d. 9 februari 2012 ECLI:NL:GHAMS:2012:BV6310. Tja dan krijgen we de vervolgvraag, wat zijn de werktijden van een DGA en/of ondernemer? Al met al... we zijn er niet !
Retourgoed is niet automatisch een margegoed
Een product dat door een consument is geretourneerd, beschadigd is of op een factuur als ‘gebruikt’ of ‘tweedehands’ wordt aangeduid, valt niet automatisch onder de btw-margeregeling. Voor toepassing van deze regeling moet vooral worden gekeken naar de hoedanigheid van de leverancier en de btw-behandeling van de voorafgaande levering.
Dat volgt uit een uitspraak van Gerechtshof Amsterdam van 15 januari 2026 over een handelaar in witgoed. Het hof oordeelde dat de margeregeling niet kon worden toegepast, omdat de Duitse leverancier de goederen met btw had ingekocht, deze btw als voorbelasting had afgetrokken en bij zijn eigen verkoop niet de margeregeling had toegepast.
De zaak betrof een Nederlandse handelaar die in Duitsland geretourneerde huishoudelijke apparaten inkocht en deze online aan particulieren verkocht. Omdat op de inkoopfacturen stond dat het om gebruikte of tweedehands goederen ging, paste de handelaar bij de wederverkoop de margeregeling toe.
Uit informatie van de Duitse belastingdienst bleek echter dat de Duitse leverancier de apparaten met btw had ingekocht, deze btw als voorbelasting had afgetrokken en bij zijn eigen verkoop niet de margeregeling had toegepast. De Nederlandse Belastingdienst legde daarom naheffingsaanslagen, belastingrente en verzuimboetes op.
Hoe werkt de margeregeling in de omzetbelasting?
Op grond van artikel 28b Wet op de omzetbelasting 1968 mag een wederverkoper bij de levering van gebruikte goederen onder voorwaarden btw berekenen over de winstmarge in plaats van over de volledige verkoopprijs.
De regeling geldt alleen wanneer het goed is verkregen van een wettelijk aangewezen leverancier. Dat kan bijvoorbeeld zijn:
- Een particulier;
- Een ondernemer die het goed zonder aftrek van voorbelasting vrijgesteld levert;
- Een andere wederverkoper die bij zijn concrete levering zelf de margeregeling toepast.
Ook artikel 314 van de Btw-richtlijn gaat ervan uit dat een levering door een andere wederverkoper alleen voor de margeregeling in aanmerking komt wanneer die voorafgaande levering daadwerkelijk volgens deze bijzondere regeling is belast.
Wat is het doel van de margeregeling in de omzetbelasting
De margeregeling vormt een uitzondering op de normale btw-regels. Volgens de normale regeling wordt btw geheven over de volledige verkoopprijs. Bij de margeregeling wordt alleen btw berekend over het verschil tussen de verkoopprijs en de inkoopprijs.
De bijzondere regeling is bedoeld om cumulatie van btw te voorkomen. Die cumulatie kan ontstaan wanneer een goed na gebruik door een particulier opnieuw in het handelsverkeer komt.
Een particulier kan de bij aankoop betaalde btw immers niet als voorbelasting aftrekken. Wanneer een wederverkoper vervolgens opnieuw btw over de volledige verkoopprijs zou moeten berekenen, zou een deel van de waarde van het goed feitelijk nogmaals in de btw-heffing worden betrokken.
Het voorkomen van deze dubbele belasting voorkomt tevens concurrentieverstoring tussen handelaren in nieuwe goederen en handelaren in gebruikte goederen.
Het hof verwijst in dit verband naar het arrest Litdana van het Hof van Justitie van de Europese Unie, HvJ 18 mei 2017. Daaruit volgt dat de margeregeling tot doel heeft dubbele btw-heffing en de daaruit voortvloeiende verstoring van de mededinging op het gebied van gebruikte goederen te voorkomen.
Uit het arrest Jyske Finans HvJ 8 december 2005, volgt daarnaast dat de margeregeling een bijzondere regeling is die afwijkt van het algemene btw-stelsel. De regeling mag daarom alleen worden toegepast voor zover dat noodzakelijk is om haar doel te bereiken.
Wanneer kan margeregeling niet worden toegepast?
Het hof oordeelde dat de margeregeling niet kon worden toegepast. De oorspronkelijke verkopen aan de consumenten waren ontbonden en de volledige koopsommen, inclusief btw, moesten worden terugbetaald. De apparaten keerden daardoor terug in de handelsvoorraad van ondernemers met volledig aftrekrecht.
Daarnaast had de directe Duitse leverancier de btw op zijn eigen inkoop afgetrokken. Er bleef dus geen niet-aftrekbare btw in de waarde van de goederen achter. Bij wederverkoop dreigde geen dubbele btw-heffing. Toepassing van de margeregeling was daarom niet nodig en zou juist tot concurrentieverstoring leiden.
Factuurtekst is niet beslissend bij margeregeling
Dat op een factuur staat dat het om gebruikte goederen gaat, is niet voldoende. Ook vermeldingen als “Keine Steuer” of het ontbreken van een afzonderlijk btw-bedrag bewijzen niet dat de leverancier de margeregeling heeft toegepast.
De feitelijke btw-behandeling is doorslaggevend. In deze zaak stond vast dat de Duitse leverancier de voorbelasting had afgetrokken en de margeregeling niet had toegepast.
Voorwaarden van de margeregeling in de omzetbelasting
Gerechtshof Amsterdam bevestigt dat de margeregeling uitsluitend mag worden toegepast wanneer aan de nauwkeurig omschreven wettelijke voorwaarden is voldaan.
Het feit dat goederen zijn geretourneerd, beschadigd zijn of als tweedehands worden aangeboden, is daarvoor niet voldoende. Retourgoed, gebruikt goed en margegoed zijn verschillende begrippen. Een retourartikel kan fysiek tweedehands zijn, maar toch volledig onder de normale btw-regels vallen.
De uitspraak benadrukt dat een wederverkoper vóór toepassing van de margeregeling niet alleen de aard van de goederen moet beoordelen, maar ook de fiscale positie van zijn leverancier. Vooral bij grensoverschrijdende inkopen is het verstandig om contractueel vast te leggen welke btw-regeling de leverancier toepast. Bij twijfel kan aan de leverancier om aanvullende documentatie of een schriftelijke verklaring worden gevraagd.
De beslissende vraag is niet alleen of het product gebruikt of geretourneerd is, maar vooral van wie het is verkregen en hoe de voorafgaande levering voor de btw is behandeld.
Noot fiscaal jurist inzake margeregeling in de omzetbelasting
De officiele voorwaarden voor de margeregeling staan in het besluit omzetbelasting margeregeling. Een wederverkoper mag de regeling toepassen als hij optreedt als handelaar, de goederen tot zijn normale bedrijfsuitoefening behoren en hij ze in de EU heeft ingekocht bij een particulier (of vrijgestelde ondernemer of andere wederverkoper die zelfde margeregeling heeft toegepast). Volgens de belastingdienst moest de ondernemer regelmatig in tweedehands goederen handelen, het Gerechtshof neemt genoegen met het enkele inkopen met het oog op verkoop, dat is nu dus helder. Discussie met de belastingdienst over de margeregeling? Neem gerust contact met ons op.
Bron en vindplaats margeregeling in de omzetbelasting
Wet Excessief Lenen — de grenzen van "rechtens dan wel in feite direct of indirect"
Wijzigingen excessief lenen en box 2 tarief vanaf 2027
De grens voor het excessief lenen bij de eigen BV wordt vanaf 2027 in vijf stappen van € 80.000 verlaagd van € 500.000 naar uiteindelijk € 100.000. Leningen voor de eigen woning worden niet meegenomen in deze afbouw. Voordeel is dat het tarief voor de tweede schijf in box 2 in 2027 wordt verlaagd van 31% tot 29,2%. Deze verlaging zal ervoor zorgen dat de DGA in 2027 sneller zal besluiten om dividend uit te keren (ter aflossing van de rekening courant schuld). Dit voorstel volgt uit de kamerbrief d.d. 29 september 2026.
Aan elkaar lenen en excessief lenen
Kort en goed: Kruislingse financiering is niet per definitie een ontoelaatbare constructie. Bepalend zijn de feitelijke omstandigheden: de kredietwaardigheid van de schuldenaar, de aard van de gestelde zekerheden, de omvang van de leningen en het zakelijke motief achter de financieringsopzet. De bewijslast rust bij de inspecteur!
Sinds 1 januari 2023 kent Nederland de Wet excessief lenen bij eigen vennootschap. De regeling is opgenomen in artikel 4.13 Wet IB 2001: het bovenmatige deel van schulden die een aanmerkelijkbelanghouder (hierna: AB-houder) heeft bij de vennootschap(pen) waarin hij een aanmerkelijk belang houdt, wordt belast als fictief regulier voordeel in box 2. Het grensbedrag bedraagt € 500.000.
De regeling heeft als doel belastinguitstel en -afstel te bestrijden. AB-houders die beschikken over middelen van hun vennootschap zonder dat daarover belasting is betaald, benutten in feite een voordeel dat gewone ondernemers en werknemers niet hebben.
De regeling treft ook schulden die de AB-houder "rechtens dan wel in feite direct of indirect" heeft bij de eigen vennootschap. Deze ruime formulering is bewust gekozen om omzeilingsconstructies te voorkomen. Maar hoe ver reikt die reikwijdte precies — en wat betekent dit voor de praktijk van kruislingse financiering?
De reikwijdte van "rechtens dan wel in feite direct of indirect"
De zinsnede "rechtens dan wel in feite direct of indirect" is ontleend aan de systematiek van artikel 3.92 Wet IB 2001 en artikel 10a Wet Vpb 1969. De wetgever heeft bewust gekozen voor een ruime en dynamische formulering; een uitputtende opsomming van gevallen die hieronder vallen, is dan ook niet gegeven.
In de parlementaire geschiedenis worden twee paradigmatische voorbeelden genoemd:
- Back-to-back constructies. Hierbij worden schulden zodanig gestructureerd dat niet van een letterlijke maar wel van een feitelijke samenhang met de eigen vennootschap kan worden gesproken. Het schoolvoorbeeld is de situatie waarbij de vennootschap gelden leent aan de broer van de AB-houder, die de gelden vervolgens doorleent aan de AB-houder zelf.
- Garantstellingen. Wanneer de eigen vennootschap zich garant stelt voor een lening van de AB-houder bij een externe financier, en de AB-houder zonder die garantstelling de lening niet had kunnen aangaan, valt de schuld onder de regeling. Leidt de garantstelling slechts tot gunstigere voorwaarden — maar had de AB-houder de lening ook op eigen kracht kunnen verkrijgen — dan valt de lening buiten het bereik van de wet.
De Kennisgroep van de Belastingdienst bevestigt dit criterium: bepalend is of de AB-houder de lening op eigen kracht — dus zonder betrokkenheid van de eigen vennootschap — had kunnen aangaan. Dat is het kerncriterium voor de toepassing van de ruime formulering.
Kruislingse financiering bij de wet excessief lenen
De wetgever heeft in de parlementaire behandeling uitdrukkelijk onderkend dat AB-houders kunnen overgaan tot kruislings lenen: de ene AB-houder leent bij de vennootschap van de andere, en vice versa. Het kabinet heeft dit risico willen voorkomen en heeft daartoe mede de passage "rechtens dan wel in feite direct of indirect" in de wettekst opgenomen.
De vraag die in de praktijk oprijst, is of iedere kruislingse financieringsopzet automatisch onder de regeling valt. Het antwoord hierop is ‘nee’ naar onze mening. De ruime formulering impliceert geen algemene antimisbruikbepaling voor alle financieringsvormen waarbij AB-houders betrokken zijn. Ieder geval dient zelfstandig te worden beoordeeld aan de hand van de vraag of de schuld materieel een schuld aan de eigen vennootschap vormt of daarmee gelijk kan worden gesteld.
Daarvoor is vereist dat de eigen vennootschap de financiering van de eigen aandeelhouder materieel mogelijk maakt of draagt.
Die feitelijke afhankelijkheid is bepalend — niet de enkele omstandigheid dat sprake is van een kruislingse structuur.
Relevante factoren bij deze beoordeling zijn:
- Eigen kredietwaardigheid. Heeft de AB-houder de lening ook op eigen kracht kunnen verkrijgen, gelet op zijn privévermogen en de gestelde zekerheden? Wanneer de zekerheden worden ontleend aan privévermogen van de schuldenaar zelf — zoals een hypotheekrecht op in privé gehouden onroerend goed — en de eigen vennootschap geen zekerheid of garantie verschaft, wijst dit erop dat de schuldenaar zelfstandig kredietwaardig is.
- Afwijkende hoofdsommen. Wanneer de bedragen van de kruislingse leningen van elkaar afwijken, wijst dit op twee zelfstandige leningen met een eigen omvang, niet op een doorleenconstructie waarbij de ene lening materieel het spiegelbeeld vormt van de andere.
- Gelijke leningsvoorwaarden. Het feit dat rente en aflossing gelijk zijn is niet doorslaggevend. Bij twee zakelijke leningen die gelijktijdig worden aangegaan met dezelfde zekerheden en aan partijen in vergelijkbare omstandigheden, is gelijkheid van voorwaarden een uitvloeisel van zakelijk handelen — geen bewijs van materiële samenhang in de door de wet bedoelde zin.
Fraus legis en excessief lenen
Valt een constructie buiten de letterlijke reikwijdte van de regeling, dan staat de inspecteur nog het leerstuk van fraus legis ter beschikking. Dit leerstuk werkt als ultimum remedium: het kan pas worden ingeroepen wanneer de normale interpretatie van de wet niet tot belastingheffing leidt.
Voor een geslaagd beroep op fraus legis moeten twee cumulatieve voorwaarden zijn vervuld.
- Het motiefvereiste houdt in dat belastingverijdeling de doorslaggevende beweegreden moet zijn geweest voor het verrichten van de handeling(en). Dit is een subjectief vereiste. Het enkele feit dat een constructie fiscaal voordeel oplevert of dat de timing verdacht is, is onvoldoende; belastingverijdeling moet het overheersende, allesbepalende motief zijn. Een zakelijke achtergrond — zoals gedeeld eigendom van onroerend goed en een reëel financieringsbelang — kan aan toepassing van het motiefvereiste in de weg staan.
- Het normvereiste houdt in dat de handeling in strijd moet zijn met doel en strekking van de wet. Hierbij speelt de wetshistorie een cruciale rol. De Hoge Raad maakt bij het vaststellen van doel en strekking gebruik van de wetshistorische methode (wat heeft de wetgever beoogd?) en de wetssystematische methode (past de uitkomst binnen het systeem van de wet?). Voorts is de reële betekenis van de rechtshandelingen van belang: zijn de handelingen van elk reëel belang ontbloot, of hebben zij een zelfstandige zakelijke betekenis buiten het fiscale voordeel om?
Een belangrijk bijzonder aspect van het normvereiste in de context van kruislingse financiering is het bewustheidsvereiste. Het bewust aanvaarden van een ontgaansmogelijkheid door de wetgever kan aan fraus legis in de weg staan. Uit jurisprudentie — in het bijzonder het arrest van de Hoge Raad van 15 maart 2013 (ECLI:NL:HR:2013:BY0548) — volgt echter dat de enkele omstandigheid dat de wetgever een ontgaansmogelijkheid heeft onderkend maar geen expliciete wettelijke maatregel heeft getroffen, niet meebrengt dat de wetgever die constructie ook heeft aanvaard. Het bewust achterwege laten van een specifieke bepaling nadat de ontgaansmogelijkheid is besproken, is iets anders dan het bewust aanvaarden van die mogelijkheid.
De wetgever heeft kruislinks lenen weliswaar gesignaleerd en de ruime formulering mede ter bestrijding daarvan opgenomen, maar heeft geen expliciete bepaling tegen kruislings lenen ingevoerd. Dit biedt ruimte voor het standpunt dat de wetgever de nadere invulling aan de praktijk heeft willen overlaten.
Jurisprudentie inzake kruislingse financieringen
De beschikbare jurisprudentie over kruislingse financieringsconstructies is nog beperkt. Wel kan lering worden getrokken uit twee zijdelings relevante uitspraken.
In de zaak bij de Rechtbank Zeeland West Brabant d.d. 8 oktober 2015 (ECLI:NL:RBZWB:2015:6530) betrof het een kruislingse financiering tussen twee broers via hun holdingvennootschappen. De leningen waren verstrekt in Turkse lira's tegen een rente van 19-20%, met als gesteld doel het afdekken van valutarisico. De rechtbank oordeelde dat sprake was van fraus legis, omdat het samenstel van rechtshandelingen uitsluitend tot doel had een belastingvoordeel te genereren door het benutten van het verschil in heffingsgrondslag en tarief tussen de boxen.
Wezenlijk voor dit oordeel waren twee elementen: het ontbreken van een reëel valutarisico — waardoor de hoge rente niet werd gerechtvaardigd — en het feit dat de constructie exclusief was opgezet om box-verschillen te exploiteren, zonder enig zelfstandig zakelijk belang.
Ter vergelijking behandelde de Rechtbank Den Haag d.d. 27 juni 20223 (ECLI:NL:RBDHA:2023:10331) een casus van kruislings schenken, waarbij werd geoordeeld dat de schenkingen van de zakenrelatie in werkelijkheid indirecte schenkingen van de moeder waren. In deze casus ging het om het kruislings schenken van de jubeltonvrijstelling. Moeder schonk aan zowel haar zoon als haar dochter het vrijgestelde bedrag van de jubelton. Een zakenrelatie schonk eveneens onder de jubelton een bedrag van € 100.000 per kind aan de voorgenoemde kinderen van moeder, zijnde een bedrag van in totaal € 200.000. De zakenrelatie had 4 kinderen. Moeder schonk derhalve ieder van de kinderen van de zakenrelatie € 50.000 onder de jubelton, zijnde eveneens een bedrag van in totaal € 200.000. Door de Hoge Raad werd geoordeeld dat de schenkingen van de zakenrelatie aan de kinderen, in werkelijkheid indirect een schenking van de moeder was. Derhalve wordt de schenking van de zakenrelatie aangemerkt als schenking vanuit de moeder. Gezien moeder eerder al een jubeltonschenking had gedaan en daarbij een beroep was gedaan op de eenmalig verhoogde vrijstelling, werd de schenking volledig in de heffing van schenkbelasting betrokken.
Hoewel de wettekst van de schenkbelasting wezenlijk verschilt van die van de Wet excessief lenen, illustreert de uitspraak dat rechters kruislingse constructies in samenhang beoordelen en naar de materiële werkelijkheid kijken.
Noot fiscaal jurist inzake oplossingen voor excessief lenen
De regeling van artikel 4.13 lid 1 onderdeel f Wet IB 2001 is bewust ruim geformuleerd, maar heeft geen onbegrensde reikwijdte. Het kerncriterium blijft of de eigen vennootschap materieel de financiering van haar eigen aandeelhouder mogelijk maakt of draagt. Wanneer een AB-houder op eigen kracht — met privézekerheden en zonder betrokkenheid van de eigen vennootschap — een lening kan verkrijgen bij de vennootschap van een andere AB-houder, ontbreekt de feitelijke afhankelijkheid die de regeling beoogt te bestrijden.
Kruislingse financiering is niet per definitie een ontoelaatbare constructie. Bepalend zijn de feitelijke omstandigheden: de kredietwaardigheid van de schuldenaar, de aard van de gestelde zekerheden, de omvang van de leningen en het zakelijke motief achter de financieringsopzet.
Valt een structuur buiten de letterlijke wettekst, dan kan fraus legis nog uitkomst bieden voor de inspecteur — maar ook dat vereiste stelt zware eisen: belastingverijdeling moet het doorslaggevende motief zijn én de constructie moet in strijd zijn met doel en strekking van de wet, waarbij rechtshandelingen die reële economische betekenis hebben in beginsel buiten het bereik van fraus legis blijven.
De praktijk zal uitwijzen waar de grenzen van de regeling precies liggen. Gelet op de aanzienlijke belangen die op het spel staan is tijdig vooroverleg met de Belastingdienst aan te bevelen om rechtszekerheid te verkrijgen over de fiscale behandeling van de onderhavige financieringsstructuur.
Voor nadere informatie omtrent dit onderwerp kunt u contact opnemen met (één van) de auteur(s) van dit artikel.
Vindplaatsen en bronnen kruislingse financiering
Hoge Raad van 15 maart 2013 (ECLI:NL:HR:2013:BY0548)
Rechtbank Zeeland West Brabant d.d. 8 oktober 2015 (ECLI:NL:RBZWB:2015:6530)
Rechtbank Den Haag d.d. 27 juni 20223 (ECLI:NL:RBDHA:2023:10331)
DGA salaris bij ziekte
Dagelijks hebben wij gesprekken met de DGA en de Belastingdienst over het DGA salaris. Er ontstaat regelmatig discussie over het DGA salaris bij vergelijkbare functies, DGA salaris bij part time werken of het DGA salaris bij ziekte. Bij dit onderdeel spelen een aantal zaken:
- Kan de DGA nog werken?
- Is de DGA volledig arbeidsongeschikt of deels?
- Is sprake van structurele verdiencapaciteit qua arbeid
- Heeft de DGA echt gewerkt of op therapeutische basis?
Gebruikelijk loon DGA en ziekte
In een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 23 juni 2026 (ECLI:NL:GHARL:2026:4305) ging het over een DGA die door hartklachten en een longontsteking tijdelijk niet heeft kunnen werken. De administratieve handelen zijn echter wel door de DGA verricht. De inspecteur stelt het DGA salaris (gebruikelijk loon) vast op € 26.000. De huisarts heeft nog wel een verklaring afgegeven over de beperkte belastbaarheid van de DGA maar dit was niet voldoende. Ook het subsidiare standpunt (lager gebruikelijk salaris) trof geen doel, dit wordt namelijk onvoldoende onderbouwd. Het salaris wordt vastgesteld op het salaris van de meestverdienende werknemers (zijn echtgenote). Als de DGA aannemelijk had kunnen maken dat hij enkel op arbeidstherapeutische basis werkzaamheden kon verrichten had wellicht een lager salaris gehanteerd kunnen worden.
In een andere uitspraak van het Gerechtshof Amsterdam (ECLI:NL:GHAMS:2011:BV0064) was de uitspraak redelijk hiermee in lijn. De DGA had de ziekte van Crohn en was gedeeltelijk arbeidsongeschikt, het salaris wordt vastgesteld op € 20.000.
In een andere uitspraak van het Gerechtshof Den Haag d.d. 1 mei 2024 (ECLI:NL:GHDHA:2024:715) wordt duidelijk dat de DGA zelf moet aantonen dat hij niet heeft gewerkt.
Informatie belastingdienst inzake ziekte DGA en gebruikelijk loon
Uit documenten van de belastingdienst over ziekte van de DGA komt het volgende naar voren:
- Bij het werken in deeltijd als gevolg van arbeidsongeschiktheid ligt de situatie niet anders. Ook in dat geval zal het lagere loon aannemelijk moeten worden gemaakt. Hierbij is het feit dat een WAO-uitkering wordt genoten, niet van invloed bij het vaststellen van een gebruikelijk loon.
- En het leven met bijvoorbeeld een dwarslaesie, heeft niet automatisch het gevolg dat geen kwalitatieve arbeid kan worden verricht. De arbeid van een zieke werknemer die bij re-integratie voor een beperkte tijd met behoud van een ziekte-uitkering kan worden verricht zonder ter zake drukkende loonkosten heeft “loonwaarde”. Voor het verrichten van deze werkzaamheden zal in normale zakelijke verhoudingen door de werkgever een met de loonwaarde overeenkomend loon worden betaald.
- Voor iemand die in toenemende mate oogklachten had, te beginnen in augustus 2010 tot volledige arbeidsongeschiktheid in januari 2012, vond de rechtbank aannemelijk dat hij in 2011 ongeveer 20 uur per week werkzaamheden had verricht. Daarbij woog de rechtbank mee dat hij enerzijds werkzaamheden is gaan verrichten die van wat eenvoudiger aard waren, terwijl de AB-werknemer anderzijds bevoegd bleef bestuurshandelingen te verrichten.
- Detentie leidt niet vanzelfsprekend tot een tijdsevenredige vermindering van het gebruikelijk loon.
Noot fiscaal jurist inzake gebruikelijk loon DGA en ziekte
Ziekte is vaak geen aanleiding om het gebruikelijk loon van de DGA naar beneden bij te stellen. De rechter wijst daarbij op de verplichting om bij ziekte het loon gewoon door te betalen. Vaak wordt er door de DGA wel enige (administratieve) arbeid verricht en blijft de beloning redelijk op het gelijke niveau. Met doktersverklaringen en een uitgebreid dossier kan dit wellicht anders liggen. Zie hiertoe ook de uitspraak van de Rechtbank Gelderland op 5 juli 2021 (ECLI:NL:RBGEL2021:3431), Bij arbeidsongeschiktheid gedurende een langere periode is het verstandig in vooroverleg met de belastingdienst te treden. Heeft u hierbij hulp nodig? Laat het ons weten via onderstaand formulier.
Beleggen in de B.V. of toch in box 3?
Sinds duidelijk is geworden dat de box 3-heffing op termijn (zie artikel box 3 in normale mensentaal) zal worden vervangen door een stelsel waarin het werkelijke rendement wordt belast, ontvangen wij regelmatig de vraag of beleggen beter kan plaatsvinden in privé (box 3) dan wel via een B.V.? Op deze vraag bestaat slechts één antwoord: Dat ligt eraan! De optimale keuze is afhankelijk van de feiten en omstandigheden van het individuele geval. In dit artikel geven wij daarom geen antwoord op de vraag wat gunstiger is, maar bespreken wij de belangrijkste fiscale aandachtspunten die bij deze afweging een rol spelen.
Wet werkelijk rendement vanaf 1 januari 2028
De Tweede Kamer heeft het wetsvoorstel Wet werkelijk rendement op 12 februari 2026 aangenomen. Het wetsvoorstel is echter nog niet door de Eerste Kamer behandeld. De stemming is uitgesteld tot ten minste Prinsjesdag 2026, maar het is niet uitgesloten dat de behandeling op een later moment zal plaatsvinden. De beoogde inwerkingtreding blijft vooralsnog 1 januari 2028.
Regels Wet werkelijk rendement en gevolgen box 3
Het uitgangspunt van het wetsvoorstel is een vermogensaanwasbelasting. Dit betekent dat jaarlijks belasting wordt geheven over zowel de directe opbrengsten (zoals rente, dividend en huurinkomsten) als over de indirecte opbrengsten in de vorm van ongerealiseerde waardestijgingen.
Voor een beperkt aantal vermogensbestanddelen geldt echter een vermogenswinstbelasting. Daarbij worden de directe opbrengsten jaarlijks belast, terwijl waardeveranderingen pas in de belastingheffing worden betrokken op het moment van realisatie. Dit regime geldt onder meer voor onroerende zaken en aandelen in start-ups en scale-ups. Daarnaast kent het wetsvoorstel een aantal andere uitgangspunten, de belangrijkste staan hieronder opgenomen:
- een heffingsvrij inkomen van € 1.800 per belastingplichtige;
- onbeperkte voorwaartse verliesverrekening;
- aftrek van kosten.
De wetgever heeft bovendien uitgesproken uiteindelijk toe te willen werken naar een volledig stelsel van vermogenswinstbelasting. Vanwege de tijd om dit in te kunnen voeren en de uitvoeringscomplexiteit is daarvoor op dit moment echter nog niet gekozen.
Voor de invoering per 1 januari 2028 zijn daarnaast nog een aantal voorgenomen wijzigingen aangekondigd. De belangrijkste voorgenomen aanpassingen zijn:
- een doorschuiffaciliteit binnen de huwelijksgemeenschap;
- invoering van een carry-backregeling van één jaar;
- verlaging van het box 3-tarief naar 35%.
In een later stadium zal duidelijk worden in hoeverre dit doorgang gaat vinden.
Wat is voordeliger, beleggen in box 3 of in de BV ?
In de praktijk wordt vaak louter gekeken naar de vergelijking aan de hand van de verschillende belastingtarieven tussen box 3 en in de B.V. Dat geeft echter een onvolledig beeld. Voor de Wet werkelijk rendement geldt thans een voorgesteld belastingtarief van 36%.
Bij beleggen via een B.V. bedraagt het vennootschapsbelastingtarief 19% over de eerste € 200.000 winst en 25,8% over het meerdere. Wanneer de behaalde winsten vervolgens aan de aandeelhouder worden uitgekeerd, is tevens box 2-heffing verschuldigd. Afhankelijk van de omvang van het inkomen bedraagt deze 24,5% dan wel 31%. Hierdoor kan de gecombineerde belastingdruk oplopen tussen de 38,85% tot maximaal 48,80%.
Op basis van uitsluitend de nominale tarieven lijkt beleggen in box 3 al sneller aantrekkelijker. Die conclusie is echter te kort door de bocht. Door de invloed van inkomensafhankelijke heffingskortingen kan het effectieve belastingtarief in box 3 aanzienlijk hoger uitvallen dan het tarief van 36%. Daar staat tegenover dat binnen een B.V. de aanvullende box 2-heffing langdurig kan uitstellen. Ook dat uitstel kan een positief effect hebben op het uiteindelijke resultaat die bij een zuivere tariefvergelijking vaak buiten beschouwing blijft. Een vergelijking uitsluitend op basis van belastingpercentages doet daarom onvoldoende recht aan de verschillen tussen beide regimes.
Administratieve lasten bij beleggen in box 3 of de BV
Belastingheffing op basis van vermogenswinstbelasting kent niet alleen maar voordelen. De uitvoerbaarheid van de vermogenswinstbelasting is aanzienlijk complexer dan een heffing op basis van vermogensaanwasbelasting. Een vermogenswinstbelasting vereist een uitgebreidere administratie dan een vermogensaanwasbelasting. Met name wanneer gedurende langere tijd, bijvoorbeeld een effectenportefeuille wordt opgebouwd, door verschillende tranches wordt aan- en verkocht wordt het aanzienlijk complexer. Dat leidt veelal tot hogere kosten voor de administratie en fiscale advisering.
Deze extra uitvoeringskosten verminderen uiteindelijk het nettorendement. Zie hier waar het rendement voor een deel wordt weggesnoept door uw accountant of administrateur. Dit gegeven dient daarom eveneens te worden betrokken bij de keuze tussen beleggen in privé of via een B.V.
Rendement bij beleggen in de BV of prive
Bij gelijke rendementen en een langdurige beleggingshorizon zal het uiteindelijke eindvermogen onder een vermogenswinstbelasting in beginsel hoger zijn dan onder een vermogensaanwasbelasting. De reden hiervoor is dat belastingheffing over waardestijgingen wordt uitgesteld tot het moment waarop deze daadwerkelijk worden gerealiseerd, waardoor langer rendement kan worden behaald over het nog niet afgedragen belastingbedrag. Dit voordeel dient echter steeds te worden afgewogen tegen de hogere administratieve lasten en de uiteindelijke belastingheffing bij realisatie.
Aanvullende uitstelmogelijkheden bij beleggen in de BV
Beleggen via een B.V. kan daarnaast aanvullende fiscale mogelijkheden bieden.
Zo kan onder voorwaarden een gerealiseerde boekwinst worden uitgesteld door middel van het vormen van een herinvesteringsreserve. Door middel van een herinvesteringsreserve wordt de belastingheffing over de boekwinst uitgesteld doordat deze wordt afgeboekt op een vervangend bedrijfsmiddel.
De toepassing van de HIR is echter wel aan voorwaarden gebonden en is niet in iedere situatie mogelijk. Of een herinvesteringsreserve kan worden gevormd, zal steeds afzonderlijk moeten worden beoordeeld.
Onzekere factoren bij beleggen in de BV
Bij de keuze tussen beleggen in privé dan wel in de B.V. zijn er meerdere factoren waar u als belastingplichtige geen invloed op De belangrijkste onzekere factor blijft het toekomstige rendement. Iedere belastingplichtige kan vooraf een verwachting van een rendement inbeelden, maar niemand heeft een glazen bol. Een keuze van het verleden kan achteraf bezien met de kennis van heden minder gunstig blijken te zijn. Daarnaast kunnen toekomstige wetswijzigingen, tariefswijzigingen en persoonlijke omstandigheden ook de uitkomst van eerder beïnvloeden.
Praktijkvragen bij beleggen in de BV of prive
De vraag of beter in box 3 of via een B.V. kan worden belegd, doet zich in verschillende praktijksituaties voor. Veel voorkomende voorbeelden zijn:
- het overhevelen van bestaand box 3-vermogen naar een B.V.;
- het uitkeren van vermogen vanuit een B.V. naar privé;
- de aankoop van nieuw vastgoed of andere beleggingen, waarbij vooraf moet worden bepaald of de investering het beste in privé of binnen de B.V. kan plaatsvinden.
Met name bij vastgoed verdient deze afweging extra aandacht. Het overbrengen van reeds in bezit hebbend vastgoed overbrengen naar privé dan wel naar de B.V. gaat gepaard met overdrachtsbelasting. In bepaalde gevallen kan dat aantrekkelijk zijn, maar dit dient altijd te worden beoordeeld.
Noot fiscaal jurist inzake beleggen in prive of de BV
Uit dit artikel wordt duidelijk dat beleggen in box 3 of via een B.V. niet kan worden bepaald aan hand van uitsluitend de belastingtarieven. Het één is niet beter dan het ander. Aspecten die daarbij met name een rol spelen zijn de beleggingshorizon en het verwachte rendement
Wij adviseren regelmatig cliënten over de fiscale gevolgen van deze keuze en kunnen desgewenst verschillende scenario's doorrekenen. Uitganspunt blijft waar u zelf ook een goed gevoel bij heeft. Wenst u een rapport waarin wij meedenken met uw situatie en de fiscale gevolgen voor u op een rij zetten? Wij kunnen desgewenst ook een scenario uitwerken met een eindkapitaal onder de verschillende regimes. Neemt u dan contact op met één van de onderstaande adviseurs.
Betaling crediteuren of Belastingdienst
Als een rechtspersoon in liquiditeitsproblemen verkeert, is het vaak de vraag of crediteuren nog mogen worden betaald. De Belastingdienst is (veelal) van mening dat bij het betalen van crediteuren (lagere preferentie) er vrijwel automatisch sprake is van kennelijk onbehoorlijk bestuur en dus privé aansprakelijkheid van de bestuurder. Maar is dit zo? In dit artikel een overzicht van relevante jurisprudentie.
Bestuurdersaansprakelijkheid bij mogelijk faillissement
Als een bestuurder de belastingschulden van zijn bv niet kan betalen, is het van belang dat hij tijdig de betalingsonmacht gaat melden bij de Belastingdienst. Normaal gesproken is dit voldoende om privé aansprakelijkheid te voorkomen, tenzij sprake is van onbehoorlijk bestuur.
Een bestuurder is soms in privé toch aansprakelijk voor nog openstaande belastingschulden van zijn bv (rechtspersoon) als er sprake is van kennelijk onbehoorlijk bestuur. De bewijslast hiervoor ligt bij de Belastingdienst. Als er geen (tijdige) melding betalingsonmacht heeft plaatsgevonden, dan is er een wettelijk vermoeden dat er sprake is van kennelijk onbehoorlijk bestuur, de bewijslast van de Belastingdienst is dan dus beperkt (en eigenlijk nihil).
Kennelijk onbehoorlijk bestuur, wanneer is hiervan sprake?
Van kennelijk onbehoorlijk bestuur is sprake indien geen redelijk denkend bestuurder onder deze omstandigheden aldus zou hebben gehandeld. Stel dat de bestuurder anders heeft gehandeld, dan is de vraag in hoeverre dit onverantwoord of roekeloos zou zijn. Dit alles moet in redelijkheid (door de rechter) worden beoordeeld.
In een kwestie bij de Rechtbank Gelderland stonden de Belastingdienst en een DGA voor de rechter. De belangrijkste vraag die hierin voorlag was: "is er sprake van onbehoorlijk bestuur omdat crediteuren die lager in preferentie zijn zijn betaald?" De basis voor deze vaststelling vond de rechtbank in een recent arrest van de Hoge Raad (2019). Het is voor een bestuurder altijd lastig om onder druk een (achteraf) juiste beslissing te nemen, de beoordelingsvrijheid moet dus niet te beperkt zijn.
De rechter is van mening dat er geen sprake is van onbehoorlijk bestuur, dit in lijn met eerdere uitspraken van het Gerechtshof Arnhem (2006) en het Gerechtshof Den Haag (2010). Dat het altijd een feitelijke kwestie betreft en dus uitspraken ook anders kunnen zijn, volgt ondermeer uit een arrest van de Hoge Raad (2003). Een belangrijk onderdeel in de wisselende jurisprudentie is wel het arrest van de Hoge Raad (2010), hierin is bepaald dat het een bestuurder vrij staat te bepalen wie er wel of niet wordt betaald, zonder dat dit kennelijk onbehoorlijk bestuur tot gevolg heeft, zie rechtsoverweging 4.1.1.
Dit is anders als de bv heeft besloten haar activiteiten te stoppen of te staken, waarbij niet iedereen (alle schuldeisers) kan worden betaald. De ruimte voor de bestuurder wordt groter als zogenaamde dwangcrediteuren (crediteuren die nodig zijn om het bedrijf voort te kunnen zetten) worden betaald. Het is wel van belang dat gemaakte keuzes duidelijk (het liefst in notulen of bestuursbesluiten) worden vastgelegd. Men moet namelijk beslissingen en overwegingen goed kunnen beoordelen in de tand des tijds (het moment waarop deze worden genomen).
Noot fiscaal jurist inzake onbehoorlijk bestuur en betalen crediteuren
Een procedure over een privé aansprakelijkstelling van een DGA of bestuurder is bijna altijd een emotionele kwestie. Het bedrijf is failliet en als kers op de taart moet de DGA / bestuurder in privé de rekening betalen. Het zorgvuldig opbouwen van de feiten en juiste advisering tijdens het faillissement zijn van essentieel belang. Als een bedrijf belangrijke crediteuren (dwangcrediteuren) zou betalen om zo een faillissement te voorkomen, is niet snel sprake van onbehoorlijk bestuur. Als de keuze "we stoppen" is gemaakt, wordt een casus lastiger. Echter, ook in dergelijke situaties moeten alle bijzondere omstandigheden in redelijkheid worden gewogen. De Belastingdienst moet ook met voldoende bewijs komen, dit is veelal niet het geval.
Adviesgesprek gewenst? Bel of mail gerust met één van onze specialisten. Wij werken in dergelijke adviestrajecten vaak samen met een gespecialiseerde advocaat.
Bron onbehoorlijk bestuur en aansprakelijkheid
Rechtbank Gelderland d.d. 19 februari 2021 (ECLI:NL:RBGEL:2021:714)
Gerechtshof Arnhem d.d. 27 december 2006 ECLI:NL:GHARN:2006:AZ6620
Gerechtshof Den Haag d.d. 28 september 2010 (ECLI:NL:GHSGR:2010:BO0352)
Hoge Raad d.d. 18 april 2003 (ECLI:NL:HR:2004:AF3063)
Beleggen in de BV en DGA salaris
Box 3 beleggen of in de BV
Steeds vaker wordt er belegd in de BV, dit vanwege stijgende box 3 heffing en discussie over vermogensaanwas belasting. In de meest recente belastingplannen staat dat er alleen vermogenswinstbelasting wordt geintroduceerd, dus dat valt mee.
DGA salaris en beleggen in de BV
Er zijn op dit moment geen echt duidelijke uitspraken van rechters over de situatie dat een DGA beleggingen (bijvoorbeeld bij een bank of private equity partij) heeft ondergebracht in een BV. Dit zal de komende jaren toenemen omdat beleggers box 3 te duur vinden. De vraag is of een DGA met beleggingen in zijn BV ook rekening moet houden met een DGA salaris. Dat de DGA voor zijn BV (beperkt) werkt staat vaak wel vast. De echte vraag is dan de hoogte van het loon, en dan vooral of je onder de € 5.000 drempel blijft. Dit lijkt verdedigbaar, tenzij de DGA erg actief gaat andelen en hier veel tijd in steekt. De bewijslast omtrent de uren en werkzaamheden berust bij de DGA, dus bijhouden van uren en werkzaamheden is verstandig.
De € 5.000 drempel is in 2009 voorgesteld. De beleggings BV is toen uitdrukkelijk als voorbeeld genoemd. In de notitie fiscale positie directeur aandeelhouder(ministerie van financien 2009, bij het fiscale pakket 2010) zegt daarover het volgende:
- "Een voorbeeld hiervan is de situatie van een beleggings-bv, waarbij de dga nauwelijks werkzaamheden verricht. (…) Daarom stel ik voor dat de gebruikelijkloonregeling niet van toepassing is als het gebruikelijke loon niet hoger is dan € 5000 per jaar."
Dat werkt twee kanten op:
- Voor de DGA. De wetgever zag de passieve beleggings-BV zelf als het
typische geval voor een nihil-loon. Dat is een sterk interpretatieargument
richting de inspecteur en de rechter.
- Tegen de DGA. De wetgever gaat er kennelijk van uit dat ook in een beleggings-BV "nauwelijks werkzaamheden" worden verricht. Art. 12a is dus in beginsel van toepassing en de BV ontsnapt pas via de drempel. De stelling "passief beleggen is geen arbeid, dus art. 12a speelt niet" heeft zo een zwakkere basis dan sommige praktijkartikelen suggereren.
Vooroverleg belastingdienst over gebruikelijk loon bij beleggings BV
Het is zeker te overwegen om met de belastingdienst in overleg te gaan over het gebruikelijke loon bij een beleggings BV. Dit kan via dit formulier. Verwijs naar bovenstaande notitie van de eerste kamer en maak duidelijk dat de werkzaamheden beperkt zijn (max 30 uur per jaar, immers 30 x € 100 per uur = € 3.000 en dus beneden de drempel van € 5.000). Bekijk ook wat een vermogensbeheerder zou vragen voor een vergelijkbare portefeuille.
Handreiking of memo gebruikelijk loon DGA
De gebruikelijkloonregeling geldt voor een persoon die werkt voor een BV (vennootschap) of een coöperatie waarin hij of zijn fiscale partner een aanmerkelijk belang heeft. Omdat het al snel voordelig is om dividend uit te keren dan salaris wordt er door vele DGA's gezocht naar een optimaal salaris.
Handhaving belastingdienst hoger gebruikelijk loon DGA
Er zijn over onderzoeksrapport inzake het gebruikelijk loon van de DGA kamervragen gesteld. Ruim 40% van de DGA's in Nederland zouden een te laag salaris aangegeven. Dit betreffen met name startende DGA's (ondernemers) en DGA's die in deeltijd werken, soms mag dan worden gerekend met een lager DGA loon (afspraken hierover maken met de Belastingdienst is wenselijk). Het totale DGA salaris op dit moment bedraagt 21 miljard en had 26 miljard moeten zijn, aldus het rapport. Dat 100% naleving niet realistisch is staat vast maar dat er nadere controle en toetsing nodig is ook. Er wordt voorgesteld om meer en vaker te gaan handhaven, dit zal in 2025 en 2026 ook gaan plaatsvinden.
Ondernemers geven massaal te laag DGA loon op aan Belastingdienst
Directeuren groot aandeelhouders geven vaak een loon onder de wettelijke drempel van € 56.000 op. De controle hierop is thans beperkt en zal de komende jaren toenemen. Onderzoek in opdracht van het Ministerie van Financiën heeft dit inzichtelijk gemaakt. De Belastingdienst mist hierdoor ongeveer 20% van de verwachte loonsom. Het rapport is op 15 mei 2025 bekend gemaakt. De evaluatie van het DGA loon is uitgevoerd door SEO. Ruim 50% van de DGA's geeft een salaris op van rond de ondergrens voor het gebruikelijke loon ad € 56.000. Van de circa 330.000 DGA's in Nederland gaf in 2023 zelfs 40% een lager loon op, meestal zonder vooroverleg met de Belastingdienst. De reden hiervoor - die geen hout snijden - is dat de DGA in deeltijd werkt of net met zijn BV is begonnen. Voor sommige start ups gold een soepel regeling in het verleden, nu niet meer. Ook voor verliessituaties kan het DGA loon niet altijd lager worden vastgesteld. Controle door de belastingdienst op het DGA loon is lastig en arbeidsintensief, aldus het rapport. Door een lager DGA loon neemt de winst toe, dus de belastingdienst krijgt "rechtsom" nog wel een deel aan belastingen binnen. De komende jaren zal de controle op het DGA loon vast toenemen. Over dit onderwerp stond ook een artikel in het financieel dagblad (abonnement)
Gebruikelijk loon € 5.000 of lager
Krijgt een DGA geen loon voor zijn werkzaamheden en is een loon dat gebruikelijk is voor zijn werkzaamheden niet hoger dan € 5.000? Dan hoeft u hierover geen loonheffingen in te houden. De grens van € 5.000 toetst u niet per bv, maar geldt voor alle werkzaamheden van de ab-houder. Een urenregistratie is verstandig!
Afspraken over een gebruikelijk loon
Binnenkort wordt door de Belastingdienst een memo gebruikelijk loon DGA openbaar gemaakt (brief staatssecretaris). Wilt u zekerheid over de hoogte van het gebruikelijk loon? Deze informatie is nodig om in vooroverleg met de belastingdienst te kunnen treden:
- Een gedetailleerde omschrijving van de aard en omvang van de concrete werkzaamheden die de (partner van de) aanmerkelijkbelanghouder verricht
- Vermeld ook voor welke vennootschap of coöperatie de werkzaamheden verricht worden en in welk jaar.
- Lonen van werknemers met een meest vergelijkbare dienst betrekking waarbij een aanmerkelijk belang géén rol moeten volledig worden opgenomen, bij voorkeur met verwijzingen.
- Geef ook een onderbouwing waarom dit volgens u de meest vergelijkbare dienstbetrekking is. Onder meer de volgende aspecten spelen hierbij een rol: aard van de werkzaamheden, branche, omvang bedrijf, complexiteit, eindbeslissings bevoegdheid, arbeidsduur, werkervaring. Ook is van belang of er sprake is van een leidinggevende functie of niet.
- Het hoogste loon van de werknemer in dienst van de vennootschap waarvoor het gebruikelijk loon wordt gevraagd moet worden opgenomen, of als er gelieerde BV's zijn deze salarissen.
- Argumenten waarom u verder denkt dat het gebruikelijk loon lager zou moeten zijn
Met deze informatie kan een vooroverleg met de belastingdienst worden opgestart, wij kunnen dit voor u verzorgen. Stuur hiertoe gerust een e-mail aan info@jongbloed.tv
Parkeerterrein met klinkerbestrating is een bouwterrein.
Kwalificeren zes kavels met o.a. klinkerbestrating, ontstaan uit de splitsing van een perceel met een parkeerterrein, als ‘onbebouwde grond’ voor de omzetbelasting? De Advocaat-Generaal adviseert de Hoge Raad in onderstaande casus om het beroep in cassatie ongegrond te verklaren. De zaak die we hier behandelen gaat over diverse kavels die voor een buitenstaander worden gezien als parkeerplaats. Is dit onbebouwde grond (bouwterrein) of is sprake van een "gebouw".
Is een parkeerterrein een bouwterrein of niet
- X BV kocht in 2018 een perceel met onder meer een parkeerterrein, voorzien van klinkerbestrating, een lantaarnpaal, stoepranden en afwateringsputten.
- De opstallen waren langer dan twee jaar in gebruik genomen.
- Het perceel werd kadastraal gesplitst in kavels 6 tot en met 11. Deze kavels werden in april 2020 in ongewijzigde staat geleverd aan particulieren. Op alle kavels lag een klinkerbestrating.
- Kavel 8 had daarnaast één afwateringsput en één lantaarnpaal.
- De kavels 9 en 11 hadden afwateringsputten.
- De kavels 6, 7 en 10 hadden geen van deze voorzieningen.
De Belastinginspecteur merkte alle kavels aan als ‘onbebouwde grond’, dus bouwterreinen waarvan de levering belast is met btw.
Wettelijke basis bouwterrein in kader BTW levering
Op grond van artikel 11, lid 1, onderdeel a Wet OB is de levering van een bouwterrein belast met btw. De definitie van een bouwterrein is volgens artikel 11, lid 4 Wet OB ‘onbebouwde grond die kennelijk bestemd is om te worden bebouwd met één of meer gebouwen’.
Grond wordt als bouwterrein aangemerkt als:
- die is bewerkt of bewerkt wordt ten behoeve van bebouwing,
- voorzieningen zijn of worden getroffen die uitsluitend dienstbaar zijn aan de grond,
- in het bestemmingsplan een bouwbestemming is opgenomen,
- omgevingsvergunning voor bebouwing is verleend.
Rechtbank Gelderland inzake begrip gebouw en parkeerterrein
Rechtbank Gelderland oordeelde in 2023 dat de kavels wél bebouwde grond waren, omdat de klinkerbestrating, mede door de bewerkte ondergrond en opsluitbanden, niet zonder inspanningen en aanzienlijke kosten te verwijderen was.
Gerechtshof Arnhem-Leeuwarden inzake begrip gebouw en parkeerterrein
Gerechtshof Arnhem-Leeuwarden deelt de mening van de rechtbank niet en oordeelde dat de kavels afzonderlijk moesten worden beoordeeld. Het Hof stelde dat de klinkerbestrating op zichzelf niet vast met de grond was verbonden, aangezien de klinkers los op een zandbed lagen. Om die reden werden kavels 6, 7, 9, 10 en 11 als onbebouwde grond aangemerkt, waarbij de afwateringsputten op kavels 9 en 11 als verwaarloosbaar werden beschouwd. Voor kavel 8 honoreerde het Hof echter het beroep op het vertrouwensbeginsel en merkte het, op basis van paragraaf 3.2.1 van het Vastgoedbesluit 2023, de klinkerbestrating als gebouw aan vanwege de aanwezige lantaarnpaal en afvoerput, in combinatie met een afgegraven toplaag en drainage. De levering van kavel 8 werd zodoende vrijgesteld van omzetbelasting en belast met overdrachtsbelasting.
Hoge Raad en AG inzake bouwterrein
X BV was het hier niet mee eens en ging naar de Hoge Raad. X BV diende de volgende klachten in.
In klacht 1 stelde X BV dat het Hof de Maierhofer-maatstaf (constructie is ‘niet gemakkelijk te demonteren of te verplaatsen’) had miskend bij de beoordeling van de verbondenheid van de klinkerbestrating. De A-G concludeert dat het Hof weliswaar de Maierhofer-maatstaf niet expliciet toepaste, maar dat in het oordeel dat de klinkers in het geheel niet verbonden waren met de grond, besloten ligt dat deze gemakkelijk te demonteren of te verplaatsen zijn. Dit oordeel van het Hof doet volgens de A-G recht aan de strekking van de Maierhofer-maatstaf. Hierop is ook aansluiting gezocht met de criteria uit het arrest Leichenich, ‘zonder inspanningen en zonder aanzienlijke kosten’. De klacht dat het Hof ten onrechte voorbijging aan de wetsgeschiedenis, waaruit zou blijken dat vergelijkbare constructies (straten, wegen, pleinen) als gebouwen worden aangemerkt, faalt eveneens. De A-G licht toe dat de voorbeelden in de wetsgeschiedenis enkel dienen ter verduidelijking van het begrip ‘bouwwerk’, niet van het begrip ‘vast met de grond verbonden gebouw’. Voor een gebouw is immers een vaste verbinding met de grond vereist, conform artikel 12(2) Btw-richtlijn en artikel 13ter Btw-uitvoeringsverordening.
De tweede klacht betrof het ten onrechte niet toepassen van het Vastgoedbesluit 2013 in plaats van het Vastgoedbesluit 2023. De A-G oordeelt dat het Vastgoedbesluit 2013 wets-interpreterend beleid is, dat conform de wet en de Btw-richtlijn dient te worden uitgelegd. Dit betekent dat de daarin genoemde voorbeelden (zoals atletiekbanen en kunstgrasvelden) alleen als gebouw kwalificeren voor zover zij vast met de grond zijn verbonden. Voor klinkerbestrating is dit niet het geval. X BV kon hieraan dus geen vertrouwen ontlenen. De A-G wijst tevens naar ongepubliceerd beleid en standpunten van de Kennisgroep Omzetbelasting. Het uitgangspunt hierin is dat klinkerbestrating niet als gebouw kwalificeert, tenzij specifieke voorzieningen moeilijk te verwijderen zijn.
In klacht drie betwist X BV de afzonderlijke beoordeling van de kavels in plaats van het gehele terrein. De A-G bevestigt de regel dat voor de omzetbelasting een afzonderlijke beoordeling per onroerende zaak geldt, met name wanneer onroerende zaken juridisch of fysiek te onderscheiden zijn en afzonderlijk kunnen worden gebruikt. De Hoge Raad heeft meermaals de ‘kavel’-benadering’ ondersteunt. Volgens de A-G zijn de criteria voor ‘vast met de grond verbonden’ per afzonderlijke kavel correct toegepast, ondanks het opmerkelijke feit dat Kavel 8, met drainage en lantaarnpaal, wel als bebouwd is aangemerkt.
De vierde klacht faalt ook, omdat het Hof, met het oordeel dat de klinkers los op een zandbed liggen, voldoende heeft gemotiveerd.
Advocaat-Generaal Ettema geeft de Hoge Raad in overweging om de klachten ongegrond te verklaren.
Kwalificatie bouwterrein volgens belastingdienst
Voor de btw-kwalificatie als bouwterrein is niet vereist dat het omgevingsplan op het moment van levering al bebouwing toestaat, dit aldus een standpunt van de kennisgroep belastingdienst d.d. 30 juli 2026 (KG:210:2026:5). Doorslaggevend is of uit alle omstandigheden en objectieve gegevens blijkt dat de onbebouwde grond op de leveringsdatum daadwerkelijk bestemd is om te worden bebouwd.
Ook bij een nog agrarische bestemming kan daarom sprake zijn van een bouwterrein, wanneer voldoende aannemelijk is dat het omgevingsplan zal worden gewijzigd of een vergunning voor een buitenplanse omgevingsplanactiviteit zal worden verleend. Relevante objectieve aanwijzingen zijn onder meer een omgevingsvisie, stedenbouwkundige plannen, correspondentie met de gemeente, positieve gemeentelijke uitlatingen, ontwikkelingsplannen, architectkosten en de betaalde grondprijs.
In deze casus waren bij de levering voldoende aanwijzingen aanwezig: de gronden waren al opgenomen in de gemeentelijke omgevingsvisie, omliggende percelen waren eerder tot woningbouwlocaties ontwikkeld en de gemeente had vóór de levering schriftelijk positief gereageerd op de concrete woningbouwplannen.
- Conclusie fiscale kwalificatie bouwterrein landbouwgrond : de percelen kwalificeerden bij levering als bouwterrein, ondanks dat de formele bestemmingswijziging pas enkele jaren later plaatsvond. De levering is daardoor in beginsel belast met btw en vrijgesteld van overdrachtsbelasting op grond van de samenloopvrijstelling.
Bron parkeerterrein en bouwkavel
Rechtbank Gelderland d.d. 11 januari 2023, ECLI:NL:RBGEL:2023:66
Gerechtshof Arnhem-Leeuwarden d.d. 2 juli 2024, ECLI:NL:GHARL:2024:4430
Hoge Raad, ECLI:NL:PHR:2025:822
Maierhofer-arrest 16-01-2003,C-315/00, ECLI:EU:C:2003:23
Leichenich, 15-12-2012, C-532/11, ECLI:EU:C:2012:720
Rechtbank ziet af van zitting
Op grond van Europees en Nederlands recht hebben belanghebbenden toegang tot onafhankelijke rechtspraak om besluiten aan te vechten. Binnen het belastingrecht gaat het dan met name om de voor bezwaar en beroep vatbare besluiten. De gebruikelijke gang van zaken is dat eerst in bezwaar wordt gegaan en daarna in beroep bij de aangewezen instantie (meestal de rechtbank). De rechtbank zal partijen uitnodigen voor een zitting en de partijen daar aanhoren / vragen stellen. Op die wijze kan de rechtbank op weloverwogen wijze tot een uitspraak komen. Dat gebeurt echter niet altijd. In het bestuursrecht, waar het belastingrecht een onderdeel van is, wordt de rechtsgang voorgeschreven in de Algemene wet bestuursrecht (Awb). Deze wet bevat bepalingen die de bestuursrechter de mogelijkheid bieden om af te zien van een behandeling van de zaak ter zitting. De bestuursrechter dient prudent om te gaan met deze bevoegdheid. Wij behandelen verderop in dit artikel de situaties waarin de bestuursrechter van deze bevoegdheid gebruik mag maken.
Kortgeleden kon een belanghebbende weinig begrip opbrengen voor het aanwenden van de mogelijkheid tot het afzien van een zitting door de bestuursrechter. Hij meent dat de rechter ten onrechte gebruik heeft gemaakt van deze bevoegdheid. Het Europees recht zou dit niet toestaan, aldus belanghebbende. De Hoge Raad heeft hierover op 18 juni 2021 uitspraak gedaan. Op die uitspraak gaan wij hierna in. Onderaan dit artikel treft u de artikelen uit de Algemene wet bestuursrecht waar deze bepalingen in zijn opgenomen alsmede een directe link naar de uitspraak van de Hoge Raad.
De mogelijkheid om af te zien van een zitting
De rechter kan besluiten af te zien van een mondelinge behandeling (zitting). Die bevoegdheid heeft hij in vier situaties:
- De bestuursrechter is kennelijk onbevoegd;
- Het beroep van belanghebbende is kennelijk niet-ontvankelijk;
- Het beroep van belanghebbende is kennelijk ongegrond;
- Het beroep van belanghebbende is kennelijk gegrond.
Het begrip kennelijk houdt in dat over de situatie waar de bestuursrechter de zaak onder schaart, redelijkerwijs geen twijfel mogelijk is. De bestuursrechter dient van deze bevoegdheid uiteraard terughoudend gebruik te maken. In de zaak van deze belanghebbende ging het om een beroep op de kennelijke ongegrondheid van het beroep. In de uitspraak dient de bestuursrechter te wijzen op de mogelijkheid om in verzet te komen.
Verzet tegen het afzien van een zitting
De belanghebbende – maar ook het bestuursorgaan – kan tegen de uitspraak waarbij is afgezien van een zitting, in verzet gaan. Het verzet moet worden ingediend bij dezelfde rechtbank, doch wordt behandeld door andere rechters. De rechter dient bij het behandelen van het verzet altijd de indiener van het verzetschrift in de gelegenheid te stellen om te worden gehoord op een zitting. Het horen mag alleen achterwege blijven indien de bestuursrechter meent dat het verzet gegrond is. Uiteraard kunnen ook de andere partijen gehoord worden op de zitting.
Een uitspraak op verzet kan drie vormen aannemen:
- Het verzet wordt niet-ontvankelijk verklaard;
- Het verzet wordt ongegrond verklaard;
- Het verzet wordt gegrond verklaard.
Indien het verzet gegrond wordt verklaard, valt de eerdere uitspraak weg en wordt het onderzoek voortgezet in de stand waarin het zich bevond. Dit betekent dat de bestuursrechter opnieuw uitspraak moet doen, met inachtneming van de uitspraak op verzet. Het komt zelfs voor dat de bestuursrechter die het verzet behandelt, zelf uitspraak doet over het geschil. Dat kan alleen indien:
- Nader onderzoek redelijkerwijs niet kan bijdragen aan de beoordeling van de zaak; en
- De partijen in de gelegenheid zijn gesteld om op de zitting te worden gehoord; en
- Partijen op de zitting zijn gewezen op de bevoegdheid van de bestuursrechter om tevens uitspraak te doen op beroep.
Tegen de uitspraak op verzet staat cassatie open bij de Hoge Raad.
Is het afzien van een zitting in strijd met Europees recht?
Op grond van Europees recht heeft iedereen wiens rechten / verplichtingen worden geschonden recht op een doeltreffende, gerechtelijke voorziening. Dit uitgangspunt geldt uiteraard alleen indien het rechten / verplichtingen betreft die het Unierecht waarborgt. Tot de rechten die door dit uitgangspunt worden beschermd, behoort ook het recht om in een gerechtelijke procedure te worden gehoord. Het gehoord worden in een gerechtelijke procedure is daarmee een grondrecht van de Unie. Deze unierechtelijke grondrechten moeten duidelijk worden onderscheiden van de grondrechten die volgen uit de grondwet.
De unierechtelijke grondrechten zijn niet absoluut, dat wil zeggen: inbreuk maken op deze grondrechten is mogelijk. Het inbreuk maken op een grondrecht wordt ook wel ‘beperken’ genoemd. Beperken is mogelijk indien de beperking beantwoordt aan een doelstelling van algemeen belang. Voorts mag de beperking niet onevenredig en / of onduldbaar zijn. Tot slot moet het gekozen middel geschikt zijn om de beoogde doelstelling te bereiken en mag er geen minder vergaand middel mogelijk zijn. Het Europees recht bevat echter geen exacte definitie van wat wel / niet mogelijk is. Die beoordeling is aan de lidstaten.
Lidstaten zijn echter niet volledig vrij in hun doen en laten op dit gebied. Procedureregels mogen namelijk niet ertoe leiden dat de Europese regels (het Unierecht) in de praktijk onmogelijk of uiterst moeilijk uit te oefenen is. Dit wordt het doeltreffendheidsbeginsel genoemd. De Hoge Raad dient dus te beoordelen of het afzien van een zitting in strijd komt met het doeltreffendheidsbeginsel.
Afzien van zitting in strijd met doeltreffendheidsbeginsel?
De Hoge Raad stelt eerst vast dat het afzien van een zitting ertoe leidt dat de belanghebbende niet wordt gehoord. De rechten van de verdediging worden daarmee beperkt. Het Europees recht legt echter geen verplichting op om altijd een zitting te houden. Uit eerdere rechtspraak over dit onderwerp komt naar voren dat het Hof van Justitie van de Europese Unie kijkt naar alle feiten en omstandigheden. Een zitting hoeft volgens het Hof in ieder geval niet te worden gehouden wanneer de zaak geen feitelijke of juridische vraagstukken oproept, die niet naar behoren kunnen worden opgelost op basis van het dossier en de schriftelijke stukken. Oftewel: de bepaling zoals het Nederlandse bestuursrecht – en dus ook belastingrecht – deze kent, is niet ontoelaatbaar en niet in strijd met het doeltreffendheidsbeginsel, aangezien het uitoefenen van rechten niet onmogelijk of uiterst moeilijk wordt gemaakt. Voorts is de bepaling verklaarbaar vanuit het oogpunt van een efficiënte proceseconomie. De Hoge Raad ontleent dit oordeel met name aan de volgende elementen:
- Tegen een uitspraak waarbij is afgezien van een zitting kan verzet worden aangetekend;
- De indiener van een eventueel verzetschrift wordt op verzoek gehoord, tenzij het verzet gegrond is;
- De indiener van een eventueel verzetschrift wordt tevens gehoord indien de bestuursrechter die mogelijkheid aanbiedt. De bestuursrechter moet van deze mogelijkheid gebruikmaken in alle gevallen waarin de vereisten van een behoorlijk proces daartoe aanleiding geven.
Hoge Raad over deze casus
De Hoge Raad oordeelt dus dat de regeling om af te zien van een zitting niet in strijd is met Europees recht (Unierecht). Het oordeel van de rechtbank over deze specifieke zaak is in de ogen van de Hoge Raad niet gebaseerd op onjuiste rechtsopvattingen. Voorts zijn de motiveringen van de rechtbank niet onvoldoende of onbegrijpelijk. De uitspraak blijft dus in stand. Oftewel: de rechtbank is terecht tot het oordeel gekomen dat uit de feiten duidelijk volgt dat het beroep geen kans van slagen heeft.
Advies bij fiscale procedures
Fiscale procedures zijn een specialiteit op zichzelf. Een gevleugelde uitspraak is dat gelijk hebben niet hetzelfde is als gelijk krijgen. In de praktijk zien wij dit ook vaak terug. Een procedure vereist een andere mentaliteit en een andere aanvliegroute dan bijvoorbeeld een vooroverleg. Laat u daarom bij procedures bijstaan door een fiscaal jurist met kennis van het formele belastingrecht, zodat een optimaal resultaat kan worden bereikt. Neem voor vragen gerust contact op met één van onderstaande auteurs.
Link naar arrest:
Wets- en verdragsartikelen
Art. 8:54 Awb
Art. 8:55 Awb
Art. 6 EVRM
Art. 47 Handvest van de grondrechten van de Europese Unie (het Handvest)
Dividend of salaris voor de DGA?
De afweging voor de DGA in 2026 en 2027
Voor de meeste DGA's is de optimale mix: niet meer salaris dan het gebruikelijk loon, en de rest als dividend. Maar die vuistregel gaat niet altijd op. Het tarief in box 1, de winst van de bv, de vermogenspositie en de plannen voor 2027 bepalen samen wat verstandig is. In onze praktijk bij Jongbloed Fiscaal Juristen maken wij die afweging elk jaar opnieuw met de cliënt, omdat de uitkomst per jaar kan kantelen. Daarnaast spelen de oplopende heffing in box 3 en de aangepaste tarieven in box 2 een belangrijke rol. Maar hoe zit het nu eigenlijk?
De tarieven voor de DGA in 2026
- Box 1: 35,75% tot € 38.883, 37,56% tot € 78.426, daarboven 49,50%.
- Box 2: 24,5% tot € 68.843 (per fiscale partner), daarboven 31%.
- Vennootschapsbelasting: 19% tot € 200.000 winst, daarboven 25,8%.
- Gebruikelijk loon: minimaal € 58.000 (artikel 12a Wet LB 1964).
Wat er blijft van € 100 winst over voor de DGA?
Salaris is aftrekbaar voor de vennootschapsbelasting; dividend wordt
eerst belast met vennootschapsbelasting en daarna in box 2. De gecombineerde
druk per € 100 winst (indicatief, zonder heffingskortingen en Zvw):
De conclusie, salaris of dividend voor de DGA
- Zodra het salaris in het toptarief valt, is dividend vrijwel altijd gunstiger.
- In de middenschijf van box 1 is salaris ongeveer even duur als dividend tegen het lage box 2-tarief. Daarbij komt de Zvw-bijdrage over salaris, die de salarisroute iets duurder maakt.
- Het gebruikelijk loon is een ondergrens, geen keuze. De DGA moet een loon opnemen dat ten minste gelijk is aan het hoogste van: het loon uit de meest vergelijkbare dienstbetrekking, het hoogste loon van andere werknemers in de bv, of € 58.000. Sinds 2023 is de “doelmatigheidsmarge” van 25% vervallen, zodat vergelijkbaar loon volledig telt.
- Lagere lonen zijn mogelijk, bijvoorbeeld bij een verlieslatende start-up of als de DGA aannemelijk maakt dat het vergelijkbare loon lager is. De bewijslast ligt dan bij de DGA.
Dividend: eerst de vennootschapsrechtelijke toets
Een dividenduitkering is pas fiscaal interessant als zij civielrechtelijk mag worden uitgekeerd. Het bestuur moet toetsen of de bv na de uitkering haar opeisbare schulden kan blijven betalen (artikel 2:216 BW). Een te ruime uitkering leidt tot persoonlijke aansprakelijkheid van de bestuurder, ook als dat de DGA zelf is.
Berekening extra salaris of dividend
Onderstaande tabel laat het netto resultaat zien van het uitkeren van € 10.000 extra winst als dividend of als salaris. Uitgangspunt is 19% vennootschapsbelasting en het lage box 2 tarief van 24,5%. Bij € 80.000 salaris is de algemene heffingskorting al volledig vervallen en is het maximum voor de Zvw bereikt. Daarom blijft er bij dividend meer over. Bij een salaris boven de € 140.000 aan salaris is bovendien de arbeidskorting volledig afgebouwd, waardoor extra salaris relatief gunstiger wordt.
| Bestaand salaris DGA | Netto extra salaris | Netto dividend | Voordeel dividend |
| € 58.000 | 4.468 | 5.597 | 1.129 |
| € 70.000 | 4.410 | 5.597 | 1.187 |
| € 80.000 | 4.399 | 6.116 | 1.717 |
| € 100.000 | 4.399 | 6.116 | 1.717 |
| € 140.000 | 5.050 | 6.116 | 1.066 |
Opstelling salaris of dividend uitkeren voor de DGA hoe werkt dit?
Uitgangspunt is een DGA met een salaris van € 58.000, jonger dan de AOW leeftijd en niet verzekerd voor de werknemersverzekeringen. De BV heeft aanvullend € 10.000, € 20.000 of € 50.000 winst voor belastingen en wil dit uitkeren aan de DGA. Onderstaande op grond van de tarieven in 2026, in 2027 wordt dividend uitkeren nog gunstiger.
Omschrijving | Extra salaris | Extra dividend | Extra salaris | Extra dividend | Extra salaris | Extra dividend | |||
10.000 | 10.000 | 20.000 | 20.000 | 50.000 | 50.000 | ||||
Winst voor belastingen | 10.000 | 10.000 | 20.000 | 20.000 | 50.000 | 50.000 | |||
Aftrekbaar extra salaris | -10.000 | 0 | -20.000 | 0 | -50.000 | 0 | |||
VPB 19% | 0 | -1.900 | 0 | -3.800 | 0 | -9.500 | |||
Bruto prive inkomen | 10.000 | 8.100 | 20.000 | 16.200 | 50.000 | 40.500 | |||
Box 1 belasting 37,56% | 3.756 | 0 | 7.512 | 0 | -7.672 | 0 | |||
| Box 1 belasting 49,5% | 0 | 0 | 0 | 0 | -14.639 | 0 | |||
Box 2 belasting 24,5% | 0 | -1.985 | 0 | - 3.969 | 0 | -9.923 | |||
Verlies alg heffingskort. | -640 | -518 | -1.279 | -1.036 | -1.307 | -1.307 | |||
Verlies arbeidskorting | -651 | 0 | -1.302 | 0 | 0 | 0 | |||
ZvW bijdrage | -485 | 0 | -907 | 0 | 0 | 0 | |||
Netto in prive DGA | 4.468 | 5.597 | 8.936 | 11.195 | 22.089 | 29.271 | |||
| Fiscale belastingdruk | 55,32% | 44,03% |
Schema dividend of salaris voor de DGA
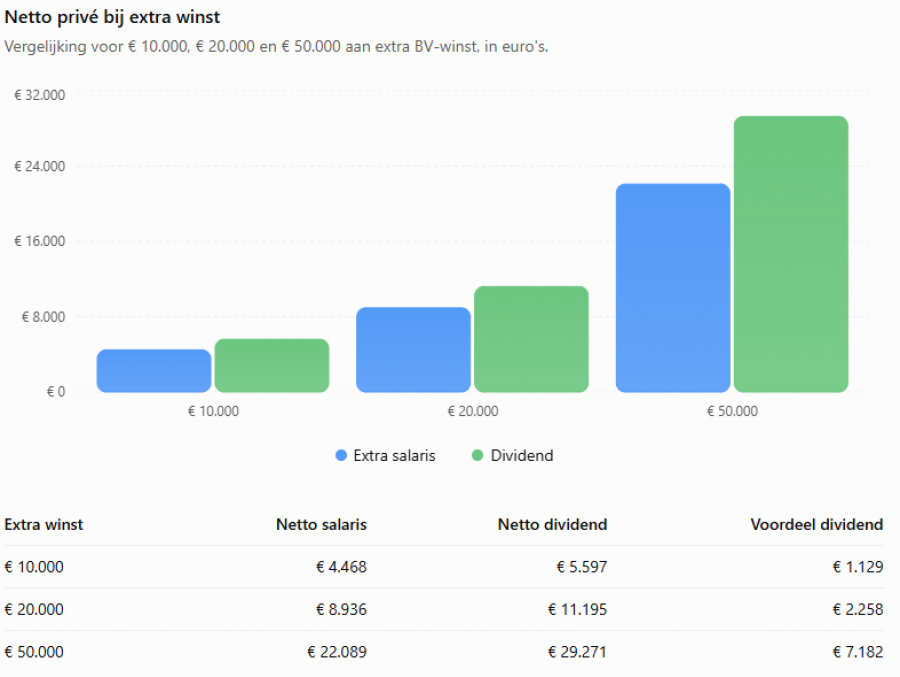
Wat 2027 verandert voor de DGA
Er wordt gekibbeld over de belastingplannen voor 2027, dit wordt midden december 2026 wel duidelijk (stemming eerste kamer 15 december 2026). Het kabinet heeft twee maatregelen voorgesteld die de afweging tussen salaris en dividend direct raken:
- Het hoge box 2-tarief daalt van 31% naar 29,2%, tijdelijk voor 2027 tot en met 2030. De eerste schijf stijgt naar € 69.607.
- De grens voor excessief lenen daalt van € 500.000 in vijf stappen naar € 100.000 per 31 december 2031 (€ 420.000 eind 2027).
- Eigenwoningschulden blijven onder voorwaarden buiten beschouwing.
Wat dit betekent dit voor de inkomensplanning van de DGA ?
- Grote dividenden boven de eerste schijf kunnen beter wachten tot 2027, als het lagere tarief van 29,2% doorgaat.
- Het verschil is € 1.800 per € 100.000 dividend.
- Benut in 2026 wel de eerste schijf tegen 24,5%, per partner. Die ruimte schuift niet door.
- Rekening-courantschulden boven € 420.000: begin nu met een aflosplan. Een dividend in 2027 tegen 29,2% om af te lossen is goedkoper dan een fictief regulier voordeel na de peildatum.
- Toets het gebruikelijk loon aan de feitelijke werkzaamheden en leg de onderbouwing vast.
Veelgestelde vragen over dividend of salaris
Wat is het gebruikelijk loon voor een DGA in 2026?
Minimaal € 58.000, tenzij het loon uit de meest vergelijkbare dienstbetrekking of van de best betaalde werknemer hoger is. Een lager loon kan, maar de DGA moet dat onderbouwen.
Is dividend uitkeren altijd goedkoper dan salaris?
Nee. Tegen het lage box 2-tarief is dividend ongeveer even duur als salaris in de middenschijf van box 1. Pas boven € 78.426 salaris is dividend duidelijk gunstiger.
Moet ik mijn rekening-courant bij de bv aflossen?
Voor schulden boven € 500.000 geldt in 2026 al een heffing in box 2. Als het voorstel doorgaat, daalt die grens vanaf eind 2027 stapsgewijs naar € 100.000.
Advies fiscaal jurist inzake salaris of dividend en optimaal belonen DGA
Voor de snelle lezer komen wij tot de volgende aandachtspunten voor een optimale beloning van de DGA
- Gebruikelijk loon altijd kritisch volgen: kijk naar hoogste salaris binnen de groep en meestal is € 58.000 de ondergrens
- Bereken altijd de heffingskortingen: met name tussen de € 45.000 en € 78.000 kunnen de afbouw van de arbeidskorting en de algemene heffingskorting zwaar doorwerken bij de berekening
- Optimaliseer dividend en salaris tussen partners: het box 2 inkomen kan onder voorwaarden worden verdeeld zodat de lage schijf van 24,5% tweemaal wordt benut, derhalve 2 x € 68.843. Laat ad 2 ook hier meewegen.
- Bekijk de Zvw grens, vanaf een bijdrage inkomen van € 79.000 levert extra salaris geen extra Zvw bijdrage meer op.
- Bekijk ook de mogelijkheden om prive pensioen op te bouwen, deze aftrekpost kan helpen bij het sturen van uw belastbaar inkomen
- Overweeg om uw kinderen via de BV te belonen, tot € 12.000 kan dit vrijwel belastingvrij.
- Bekijk altijd of de WKR optimaal wordt gebruikt, bijvoorbeeld een belastingvrij bonus van € 2.400 per jaar.
Zwarte lijst Belastingdienst
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
De Belastingdienst werkt met een zogenaamde zwarte lijst waarop belastingplichtigen staan opgenomen. Op deze lijst staan 240.000 mensen die door de Belastingdienst worden gezien als mogelijke fraudeur. Dit kan op grond van vermoedens van fraude. Vorenstaande volgt uit informatie welke openbaar is gemaakt door een WOB-verzoek. Op dit moment hebben ruim 60.000 mensen een excuusbrief ontvangen van de Belastingdienst (bron NOS). De Belastingdienst kan door deze zwarte lijst burgers vaker dan nodig benaderen, maar het grootste probleem is dat deze informatie wordt gedeeld met andere overheidsinstanties, dit kan een olievlek tot gevolg hebben (gehad).
Registratie belastingplichtigen bij de Belastingdienst
De registratie op de lijst betreft het registreren van persoonsgegevens, hiermee is de AVG van toepassing. Alle vormen van verwerking van die gegevens zijn in beginsel in strijd met de privacy, tenzij er een uitzondering van toepassing is. De AWR (Algemene Wet inzake Rijksbelastingen) kent een dergelijke uitzondering niet, dit heeft de Hoge Raad in 2017 al eens bepaald (procedure inzake flitspalen).
Inzage in zwarte lijst
Het kan in procedures of bij veelvuldig bezoek van de Belastingdienst verstandig zijn om inzage te vragen in deze zwarte lijst. Tevens is het van belang dat u daarna van de zwarte lijst wordt gehaald. Wij adviseren regelmatig mensen inzake dergelijke procedures.
Er was blijkbaar een vinkje bij belastingplichtigen (project 1043) die kon worden aangetikt voor sommige belastingplichtigen. Deze belastingplichtigen werden dan 5 jaar lang intensief gevolgd en gecontroleerd. De reden voor het "vinkje" kon zelfs een dubbele nationaliteit zijn. De namen van deze personen werden opgenomen in de Fraude Signalering Voorziening (FSV).
Rechter of zwarte lijst
Het instellen van bezwaar en beroep moet volgens de Advocaat Generaal van de Hoge Raad (d.d. 17 juni 2021) ruimer worden toegestaan. Het kan namelijk zo zijn dat burgers (en hierdoor soms bedrijven) hogere aanslagen hebben ontvangen door plaatsing op deze lijst. De bezwaar- en beroepstermijnen van dergelijke aanslagen zijn op dit moment veelal verstreken. De AG is van mening dat deze mensen alsnog bezwaar en beroep moeten kunnen instellen, omdat informatie door de Belastingdienst is achtergehouden.
De Hoge Raad mag nu eens kritisch kijken naar de mening van haar eigen AG. De vraag is wat de Hoge Raad nu gaat beslissen.
Noot fiscaal jurist inzake zwarte lijst
Het "taggen" van klanten of documenten kan best handig zijn. Zo weet je beter waar je moet zoeken en / of een onderzoek moet instellen. Alleen zijn er wel spelregels, en deze spelregels staan dan weer in de wet (zoals de AVG, Wet bescherming persoonsgegevens, artikel 10 grondwet, etc.). Bij het "taggen" van belastingplichtigen kunnen er grote problemen ontstaan en veelal kan dit extreme financiële gevolgen hebben. De vraag is of via deze "tag" verkregen bewijs rechtmatig is verkregen en - zo ja of nee - welke gevolgen hieraan dan moeten worden verbonden.
Is een aanslag onrechtmatig als u opvalt door een "vinkje"? Er is sprake van een onrechtmatige selectie, maar brengt dit ook mee dat de belastingaanslag onrechtmatig is? Door het vinkje wordt er een onderzoek ingesteld en men komt dan tot de conclusie dat er een belastingaanslag moet worden opgelegd. Er is dus een causaal verband tussen het vinkje, het onderzoek en de belastingaanslag. Het bewijs voor de aanslag is het vinkje en dit is dan onrechtmatig verkregen, dat staat vast. Onbevoegd verkregen informatie mag niet een andere of verhoogde aanslag tot gevolg hebben. Dat er sprake is van schending van artikel 8 van het EVRM staat ook wel vast, maar de nationale gevolgen welke hieraan worden verbonden legt men altijd op het bordje van de nationale rechter. Dat een belastingplichtige alsdan de wijze waarop bewijs is verkregen moet kunnen aanvechten lijkt logisch.
Vragen over zwarte lijst
Wij adviseren regelmatig mensen inzake procedures tegen de Belastingdienst, dit tijdens regulier overleg, bezwaar- en / of beroepsprocedures. Neemt u gerust contact met ons op via onderstaand formulier of bel met één van onze specialisten (zie onder).
Bron zwarte lijst
Conclusie Advocaat Generaal d.d. 17 juni 2021 ECLI:NL:PHR:2021:618
Vragen over zwarte lijst
Als u vragen of opmerkingen heeft over de zwarte lijste en / of advisering hieromtrent wenst, kunt u contact opnemen met onderstaande specialisten. Er zal een compensatieregeling komen voor de benadeelden, de vraag is echter hoe een nadeel wordt vastgesteld, dat zal wel weer een onduidelijke en slopende procedure gaan worden. Laat u adviseren door een deskundige en mail gerust met onze specialisten.
Bron zwarte lijst Belastingdienst
Rapport PWC inzake FSV toeslagen
Beantwoording vragen KAB rapportage en zwarte lijst
Bestuurlijke reactie zwarte lijst 3 december 2021
Brief staatsecretaris 29 oktober 2021
Brief Staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Werkinstructies tips en kliks toezicht particulieren
Bekijk ook deze film van de staatssecretaris
Rapport PWC 17 maart 2022 (Effecten FSV MKB)
Rechtsbescherming verder in de knel. Voorkom dat de FIOD stukken achterhoudt.
Als u verdacht wordt van een strafbaar feit, kan het zijn dat ook de Belastingdienst nog eens ‘op de koffie komt’. De wet geeft de belastinginspecteur de bevoegdheid tot het opvragen van stukken uit een strafdossier bij het OM[1]. Die gegevens kunnen dan gebruikt worden om de resultaten van de (vermeende) criminele activiteiten te belasten.
Jaarverslag FIOD 2024
In het jaarverslag van de FIOD over 2024 (publicatie 21 mei 2025) wordt nader ingegaan op de voortdurende internationalisering en digitalisering van de maatschappij. Digitale criminele geldstromen en internationale samenwerking spelen een steeds grotere rol in financiële en fiscale criminaliteit en daarmee in de opsporing van de FIOD. Cybercrime en het gebruik van crypto komt steeds vaker voor en kennis hieromtrent binnen het Financial Adveanced Cyber Team (FACT) wordt opgeschaald.
Waarom werden stukken achtergehouden door de FIOD?
De kinderopvangsector zit in de hoek waar tegenwoordig de klappen vallen. Zo ook in de volgende, recente casus. De Belastingdienst doet een onderzoek bij een gastouderbureau en het daarvan opgemaakte rapport leidt tot het inschakelen van de FIOD. Een en ander leidt tot vervolging en veroordeling (valsheid in geschrifte, witwassen, lid criminele organisatie) van de dochter op wiens naam het bureau stond.
De belastinginspecteur vraagt de stukken op bij het OM t.b.v. de belastingheffing. De OvJ stemt daarmee in, waarop de stukken worden verstrekt aan de FIOD. De FIOD selecteert vervolgens de stukken en stelt die ter beschikking aan de belastinginspecteur. Op basis van die stukken volgen navorderingsaanslagen.
De belastingplichtige komt tegen de aanslagen in beroep en belandt uiteindelijk bij de Hoge Raad.
In een (fiscale) procedure is van belang dat beide partijen over dezelfde ‘wapens’ beschikken. Eén van de vereisten daarvoor is dat de belastinginspecteur ‘alle op de zaak betrekking hebbende stukken’[2]aan de rechter stuurt (en dus ook aan de belastingplichtige).
De belastingplichtige stelt dat de belastinginspecteur niet alle stukken heeft verstrekt omdat deze niet het volledige strafdossier heeft ingediend, maar slechts een selectie. In wezen heeft hij dus geen eerlijk proces gehad.
Stukken strafdossier niet verstrekt door inspecteur
De FIOD heeft een strafrechtelijk onderzoek ingesteld bij de heer X (handel in sigaretten). De inspecteur legt naheffingsaanslagen op van ruim 100.000 euro. In geschil is of de naheffingsaanslagen terecht zijn opgelegd en/of de inspecteur in dat kader alle op de zaak betrekking hebbende stukken heeft ingebracht. De inspecteur stelt dat hieraan keurig is voldaan doordat hij een bewerkte versie van het overzichtsproces verbaal en een aantal bijlagen heeft verstrekt, dit terwijl het volledige FIOD dossier hem ter beschikking stond (aldus de bevestiging tijdens de zitting). De rechtbank Noord Holland d.d. 2 april 2024 (ECLI:NL:RBNHO:2024:3170) is het hier niet mee eens. De inspecteur is echter volgens de rechtbank verplicht om alle op de zaak betrekking hebbende stukken te overleggen. Dit zijn alle zaken die hem ter raadpleging ter beschikking staan of hebben gestaan en die voor de beslechting van het geschil relevant kunnen zijn. Het staat de inspecteur dan niet vrij om zelf een selectie te maken. Beroep op artikel 8:29 AWB slaag niet. Volgens de rechtbank heeft de inspecteur door zijn eigen selectie te maken artikel 8:42 eerste lid AWB geschonden. Hierdoor blijft onduidelijk of de heer X de sigaretten voorhanden heeft gehad. Voor een verdieping over dit onderwerp kunt u ook onderstaande arresten raadplegen:
- Hoge Raad d.d. 3 april 2009 ECLI:NL:HR:2009:BH9184 (anonimisering op de zaak betrekking hebbende stukken)
- Hoge Raad d.d. 23 mei 2014 ECLI:NL:HR:2014:1182 (selectie maken stukken door inspecteur)
- Hoge Raad d.d 4 mei 2018 ECLI:NL:HR:2018:672 (uitleg op de zaak betrekking hebbende stukken)
- Hoge Raad d.d. 25 juni 2021 ECLI:NL:HR:2021:995 (op de zaak betrekking hebbende stukken en strafdossier)
De Hoge Raad over stukken achterhouden
De Hoge Raad pelt de zaak af en oordeelt in stappen als volgt.
- De verplichting stukken in te brengen ziet op de belastinginspecteur zoals aangeduid in de wet en niet op de Belastingdienst als geheel. De FIOD is weliswaar onderdeel van de Belastingdienst, maar niet de belastinginspecteur. De stukken die onder de FIOD zijn hoeven dus in beginsel niet ingediend te worden.
- De stukken die de FIOD, maar ook het OM of andere instanties, heeft moeten WEL worden ingediend als: - die stukken die de belastinginspecteur ter beschikking staan of hebben gestaan EN van belang kunnen zijn voor het (resterende) fiscale geschil. Dat moet per stuk afzonderlijk worden beoordeeld.
- De belastinginspecteur is niet verplicht het OM te verzoeken het gehele dossier beschikbaar te stellen om daar zelf de stukken uit te selecteren.
- De belastingplichtige heeft niet de stelling ingenomen dat de FIOD bij de selectie stukken heeft achtergehouden die wel voor de belastingheffing van belang kunnen zijn.
Eindconclusie is dan dat de belastinginspecteur de wet niet heeft geschonden en de navorderingen blijven in stand.
Opmerking fiscaal jurist over zaakstukken
De Belastingdienst zet de FIOD / het OM op het spoor en na de strafvervolging maakt de Belastingdienst gebruik van de aldaar verzamelde gegevens. Op zich is dat niet bezwaarlijk, iedereen moet zijn deel van de belasting betalen, al kan over de wijze waarop anders worden gedacht. Het knelpunt zit in de beoordeling van de gegevens, de strafrechtelijke bewijsstukken.
Laten we het voorzichtig als volgt stellen. Het is geen onomstreden gedachte dat het OM bij de jacht op en vervolging van strafbare feiten eerder op zoek gaat naar belastend materiaal als ontlastend materiaal en ook minder genegen kan zijn gevonden ontlastend materiaal in het dossier te voegen. Datzelfde geldt ook voor de FIOD en de belastinginspecteur. Die zijn geneigd om vooreerst op zoek te gaan naar materiaal dat de belastingheffing rechtvaardigt en hebben minder oog voor materiaal dat de andere kant op wijst. In het kader van het FIOD-onderzoek volgt uit het EVRM dat ook recht staat op kennisname van ontlastende stukken.[3]Dat zou ook kunnen gelden voor de selectie van materiaal uit een strafdossier.
Als een belastingplichtige niet weet wat er allemaal aan materiaal is, is het niet te controleren of er mogelijk materiaal ontbreekt. In de termen van de Awb: of alle van belang zijnde stukken zijn ingediend. In wezen is sprake van een niet objectief controleerbare zeeffunctie toegepast door de overheid. De rechter zelf is ook niet gehouden zelfstandig op zoek te gaan naar (ontlastend) bewijs. Het is dus aan de belastingplichtige om op het (mogelijke) bestaan daarvan te wijzen en om inbreng van dat bewijs te verzoeken.
Ook het feit dat de FIOD onderdeel is van de Belastingdienst baart zorgen, nu de Hoge Raad die (processueel) niet gelijkstelt aan de belastinginspecteur. Het is immers niet ondenkbaar dat de belastinginspecteur een kortere lijn heeft met de FIOD dan de belastingplichtige, in die zin dat de ‘collega’s’ gevraagd wordt nog eens het dossier in te duiken voor bewijsstukken. Dat geeft de belastinginspecteur in wezen toegang tot het gehele FIOD-dossier als hij dat wenst (dus ter beschikking staat en dus moet worden ingediend). Die optie ligt voor de belastingplichtige minder voor de hand. Er is al geen effectieve controle op (de volledigheid van) de stukken die het OM verstrekt. De tussenschakeling van de FIOD leidt dan mogelijk tot extra ruis. De rechtsbescherming van de belastingplichtige is er niet beter op geworden.
Of de belastingplichtige over een volledig dossier beschikt, blijft dus in nevelen gehuld. Wellicht dat er een oplossing zit in het hiervoor opgenomen punt 4. in de uitspraak van de Hoge Raad. De belastingplichtige kan het standpunt innemen dat de FIOD bij de selectie stukken achterhoudt. Die stelling moet wel worden onderbouwd. Aan de onderbouwing moeten dan niet al te hoge eisen worden gesteld. Ook kan worden gedacht aan de verplichting om van een strafdossier een volledige inhoudsopgave te verstrekken met vermelding van de aard van de inhoud van het stuk. In algemene zin moet zoveel mogelijk worden gewaarborgd dat de belastingplichtige over een volledig dossier beschikt. Voorts moet toetsbaar zijn dat dit werkelijk het geval is. Door het weglakken van delen van stukken kan de inspecteur inzichtelijk maken welke stukken er zijn. Desnoods past hij daarbij artikel 8:29 Awb toe (geheimhouding). Op die manier wordt de onafhankelijke rechter – al dan niet in de vorm van de geheimhoudingskamer – erbij betrokken.
Aftrekbaarheid van een zakelijke borgstelling door de DGA
Een borgstelling van de DGA voor zijn BV is alleen aftrekbaar in box 1 als een onafhankelijke derde hetzelfde risico onder dezelfde voorwaarden zou hebben genomen tegen een vergoeding die niet van de winst afhangt. Faalt die toets, dan valt het verlies in de kapitaalsfeer (box 2) en komt het pas laat tot uiting. In dit artikel behandelen wij een uitspraak van de Rechtbank Zeeland-West-Brabant 7 oktober 2026 (ECLI:NL:RBZWB:2026:9750)waarbij een zakelijke borgstelling aftrekbaar is in box 1.
Borgstelling in prive door de DGA voor financiering van de BV
Banken vragen bij financiering van een BV bijna altijd een persoonlijke borgstelling van de DGA in privé. Gaat het mis, dan betaalt de DGA de bank en houdt hij een regresvordering op een BV, nadeeel is dat de BV dan meestal geen geld meer heeft om deze schuld te betalen.
De vraag is dan: telt dat verlies mee als resultaat uit overige werkzaamheden (terbeschikkingstellingsregeling, art. 3.92 Wet IB 2001), tegen box 1-tarief? Of is het een aandeelhoudersverlies dat alleen de verkrijgingsprijs van de aandelen verhoogt? Dergelijke box 2 verliezen kunnen gerealiseerd worden als de BV geliquideerd wordt.
De Belastingdienst stelt zich op het standpunt dat borgstellingen in de ab-sfeer "in vrijwel alle gevallen" in de kapitaalsfeer liggen. De rechtspraak is genuanceerder. Recent oordeelde de Rechtbank Zeeland-West-Brabant 7 oktober 2026, ECLI:NL:RBZWB:2026:9750 dat een borgstelling van € 37.500 zakelijk was en dat het betaalde bedrag aftrekbaar is.
Daartegenover staat Gerechtshof Arnhem Leeuwarden d.d. 28 november 2023 (ECLI:NL:GHARL:2023:10190) met een 81 RO door de Hoge Raad op 24 april 2026, ECLI:NL:HR:2026:723, waarin de borgstelling / regresvordering in de fiscale prullenbak verdween.
Wanneer is een borgstelling voor de DGA aftrekbaar?
Een borgstelling door de ab-houder (of een verbonden persoon) voor schulden van zijn BV kwalificeert als het ter beschikking stellen van vermogensbestanddelen in de zin van art. 3.92 Wet IB 2001. De werkzaamheid begint al bij het aangaan van de borgtocht, niet pas bij de aanspraak (Hoge Raad 9 maart 2012, ECLI:NL:HR:2012:BR6345). Tot het werkzaamheidsvermogen horen de verplichting jegens de bank en, na betaling, de regresvordering op de BV.
Gevolgen bij een zakelijke borgstelling:
- De borgstellingsprovisie is bij de DGA belast als resultaat uit overige werkzaamheden (box 1) en bij de BV aftrekbaar.
- Onder voorwaarden mag de DGA een voorziening vormen zodra aanspraak redelijkerwijs zeker is, ook vóór de daadwerkelijke aanspraak (Besluit ROW 2026, onderdeel 3.8.4).
- Betaling aan de bank leidt tot een regresvordering; afwaardering daarvan is negatief resultaat in box 1.
- De terbeschikkingstellingsvrijstelling van 12% (art. 3.79a Wet IB 2001) werkt ook op een negatief resultaat: van het verlies is effectief 88% aftrekbaar.
- Wordt de restschuld door de bank kwijtgescholden, dan kan de kwijtscheldingswinstvrijstelling (art. 3.13 lid 1 onderdeel a Wet IB 2001) van toepassing zijn (Hoge Raad 20 oktober 2017, ECLI:NL:HR:2017:2657).
Gevolgen bij een onzakelijke borgstelling.
De borgstelling speelt zich af in de kapitaalsfeer. Een verlies op de regresvordering komt niet ten laste van het box 1-resultaat. Zodra vaststaat dat de BV niet betaalt, geldt het verlies als informele kapitaalstorting: het verhoogt de verkrijgingsprijs van de aandelen (box 2). Een vergoeding voor een onzakelijke borgstelling is regulier voordeel uit aanmerkelijk belang (Verzamelbesluit aanmerkelijk belang).
Het fiscale verschil tussen aftrekbare borgstelling en niet
Een box 1-verlies is verrekenbaar met inkomen in het tarief tot 49,5%. Een verhoogde verkrijgingsprijs werkt pas bij vervreemding of liquidatie, tegen het box 2-tarief. Een box 2-verlies is beperkt verrekenbaar (1 jaar terug, 6 jaar vooruit) en bij een failliete BV vaak waardeloos.
Onzakelijke lening en borgstelling, wat zeggen rechters ?
Er is extreem veel jurisprudentie over de onzakelijke borgstelling en/of onzakelijke lening. De Hoge Raad past de leer van de onzakelijke lening integraal toe op borgstelling en hoofdelijke aansprakelijkheid. Het kernarrest is Hoge Raad 17 oktober 2014, ECLI:NL:HR:2014:2984.
- Het verlies komt niet ten laste van het resultaat als het aangaan van de borgtocht moet worden aangemerkt als "handelen van een aandeelhouder als zodanig".
- Dat is het geval als een onafhankelijke derde niet bereid zou zijn geweest dezelfde aansprakelijkheid onder dezelfde voorwaarden te aanvaarden tegen een vergoeding die niet van de winst afhangt.
- Twee nuances uit hetzelfde arrest zijn in de praktijk goud waard: (1) Dat de BV het krediet waarschijnlijk niet zou aflossen, betekent nog niet dat een derde niet tegen vergoeding borg zou staan. Risico is te prijzen (2) Dat de onderliggende lening bij een onafhankelijke bank is aangegaan, maakt de borgstelling niet automatisch zakelijk.
Enkele uitspraken van rechters over de onzakelijke borgstelling of onzakelijke lening
- Hoge Raad 25 november 2011, ECLI:NL:HR:2011:BN3442 . Onzakelijke lening: verlies niet aftrekbaar als een derde het debiteurenrisico niet tegen niet-winstafhankelijke rente had genomen; één debiteurenrisico per overeenkomst.
- Hoge Raad 13 januari 2012, ECLI:NL:HR:2012:BP8068. Ontbreken van zekerheden of aflossingsschema maakt een financiering niet zonder meer onzakelijk.
- Hoge Raad 9 maart 2012, ECLI:NL:HR:2012:BR6345. Borgstelling valt vanaf het aangaan onder de tbs-regeling; voorziening mogelijk.
- Hoge Raad 1 maart 2013, ECLI:NL:HR:2013:BZ2735. Een zakelijke financiering kan later onzakelijk worden, alleen voor het deel dat een derde niet zou hebben verloren; bewijslast bij de inspecteur.
- Hoge Raad 1 maart 2013, ECLI:NL:HR:2013:BW6520 (paraplukrediet). Concernborgstellingen onder een paraplukrediet: verlies uit groepsbelang, niet aftrekbaar.
- Hoge Raad 17 oktober 2014, ECLI:NL:HR:2014:2984. Onzakelijke-leningleer geldt voor borgstelling en hoofdelijke aansprakelijkheid; toets "onafhankelijke derde tegen niet-winstafhankelijke vergoeding".
- Hoge Raad 22 april 2016, ECLI:NL:HR:2016:703. Zonder aandelenbelang ook geen latente aftrek via de verkrijgingsprijs.
- Hoge Raad 20 oktober 2017, ECLI:NL:HR:2017:2657. Kwijtschelding van de borgtochtschuld: kwijtscheldingswinstvrijstelling.
- Hoge Raad 24 april 2026, ECLI:NL:HR:2026:723 (art. 81 RO). Geen afspraken, geen provisie: borgstelling in de kapitaalsfeer; cassatie verworpen, zie ook de procedure bij het Gerechtshof in 2023 (hierboven).
Peilmoment en bewijslast bij een borgstelling
Zakelijkheid wordt beoordeeld naar de feiten bij het aangaan van de borgtocht. Stelt de inspecteur dat een borgstelling onzakelijk is (of later is geworden), dan moet hij dat aannemelijk maken. Die verdeling van de bewijslast is in de lagere rechtspraak vaak beslissend, zoals de uitspraak van 7 oktober 2026 laat zien. In de uitspraak van de Hoge Raad in 2013 valt ook te lezen dat een lening/ borgstelling ook later nog onzakelijk kan worden. Of dit andersom ook zo kan zijn is nog niet in jurisprudentie uitgemaakt.
Procedure bij de Rechtbank over een borgstelling die aftrekbaar was
- X houdt via A BV belangen in werkmaatschappijen.
- Voor groei trekt de groep in 2014 extra bankfinanciering aan: een krediet van € 200.000 en een borgstellingskrediet van € 225.000, waarvoor de Staat borg staat op grond van het Kaderbesluit EZ-subsidies (BMKB-achtig).
- Een mede-investeerder was in 2013 bereid fors te investeren. X stelt zich borg voor € 37.500.
- In 2020 spreekt de bank X aan en hij betaalt. De inspecteur wil het verlies in box 2 plaatsen: de borgstelling zou vanaf het begin onzakelijk zijn, of dat later zijn geworden.
- De rechtbank is het niet met de inspecteur eens. De borgstelling was in 2014 zakelijk en is niet onzakelijk geworden. De inspecteur slaagt niet in zijn bewijs.
- De rechtbank weegt de toetreding van een externe investeerder, de kredietverlening door de bank en het vervuld zijn van de voorwaarden voor een staatsborg (een externe kredietbeoordeling). Opvallend is ook de beperkte omvang van de borgtocht (€ 37.500) ten opzichte van de totale financiering van € 425.000. De rechtbank merkt op dat een borg niet zonder meer maatregelen kan treffen om zijn rechten veilig te stellen; het ontbreken van zekerheden weegt daarom minder zwaar. De betaling is aftrekbaar als verlies uit overige werkzaamheden.
De uitspraak bevestigt dat "zakelijk" niet vereist dat de dga een volmaakte
derde-situatie kan reconstrueren, dit zou - naar onze mening - ook veel
te ver gaan. Objectieve signalen van externe partijen (investeerder, bank,
Staat) dat het project levensvatbaar was, kunnen de inspecteur zijn bewijs
ontnemen.
Standpunt Belastingdienst bij een borgstelling door de DGA
- Borgstelling voor een ab-vennootschap is terbeschikkingstelling (art. 3.92).
- Feiten bij het aangaan zijn bepalend; leg voorwaarden vooraf schriftelijk vast; bij twijfel vooroverleg met de inspecteur.
- Borgstelling om het belang als aandeelhouder te dienen ligt in de kapitaalsfeer, "in vrijwel alle gevallen". Voorbeelden: geen reële prestatie, geen derde die het risico tegen niet-winstafhankelijke vergoeding neemt, of de borg moest bij het aangaan al rekenen op aanspraak. Een bankeis om onttrekking van gelden te voorkomen maakt een borgstelling niet zakelijk. Niet naleven van vormvereisten is een belangrijke aanwijzing voor onzakelijkheid.
- Tbs vanaf het aangaan; verplichting passiveren zolang niet aangesproken; regresvordering activeren bij betaling.
- Provisie moet zakelijk zijn; is zij te laag, dan wordt de zakelijke provisie als resultaat in aanmerking genomen.
- Voorziening bij zakelijke borgstelling mogelijk op grond van het baksteenarrest, ook in het jaar vóór de aanspraak.
- Kosten om een aanspraak af te weren of te beperken zijn aftrekbaar, alleen bij een zakelijke borgstelling.
- Hoofdelijke aansprakelijkheid lijkt sterk op borgstelling en ligt doorgaans in de kapitaalsfeer.
- Hypotheek of pand op privévermogen in plaats van borgtocht: dezelfde
toets.
Noot fiscaal jurist inzake onzakelijke lening en/of borgstelling
De onzakelijke lening of onzakelijke borgstelling is maatwerk en geeft vaak gedoe. De kennisgroep van de belastingdienst heeft er nog weinig over gevonden en de meeste grondslagen volgen uit het hierboven genoemde besluit en vele jurisprudentie. Hierboven onder ad 3 staat "in vrijwel alle gevallen". Dit standpunt van de belastingdienst gaat een stuk verder dan de mening van de Hoge Raad.
Het "in vrijwel alle gevallen"-uitgangspunt van 3.8.1 gaat verder dan de Hoge Raad. Een slechte debiteurpositie maakt een borgstelling niet automatisch onzakelijk.
Een borgstellingsverlies is aftrekbaar in box 1 als de borgtocht bij het aangaan zakelijk was: een onafhankelijke derde had hetzelfde risico onder dezelfde voorwaarden tegen een niet-winstafhankelijke vergoeding genomen. De Belastingdienst gaat ervan uit dat dit vrijwel nooit zo is, maar de rechtspraak laat ruimte. Zonder afspraken en provisie is de zaak vrijwel kansloos, overweeg dan maar om uw adviseur eens aan te spreken.
Voor de adviespraktijk betekent dit: regel het vooraf. Een schriftelijke borgstellingsovereenkomst, een onderbouwde provisie en een dossier met de bankbeoordeling kosten weinig, en bepalen of een verlies tegen 49,5% of pas laat tegen het box 2-tarief tot uiting komt.
Checklist: wanneer is de borgstelling aftrekbaar?
Hieronder vele vragen die moeten worden langsgelopen bij de beoordeling. Peilmoment
is steeds het aangaan van de borgtocht.
- De borg (of een verbonden persoon) heeft een aanmerkelijk belang in de bv waarvoor hij borg staat, of in een vennootschap die daarmee verbonden is (art. 3.92 Wet IB 2001).
- De borgstelling betreft een schuld van die BV, niet een privé schuld of een schuld van een derde.
- De BV was op het moment van aangaan levensvatbaar: positief of herstellend resultaat, onderbouwde prognoses, geen negatief eigen vermogen zonder herstelperspectief.
- Er is externe toetsing: kredietbeoordeling door de bank, BMKB- of andere staatsborg, of een onafhankelijke mede-investeerder die geld inbrengt.
- De borgsom is begrensd tot een vast maximumbedrag en staat in een redelijke verhouding tot de totale financiering.
- De borgtocht heeft een bepaalde looptijd en dekt geen onbepaalde toekomstige schulden.
- De DGA hoefde bij het aangaan niet te verwachten dat hij zou worden aangesproken.
- De bank eiste de borgtocht niet primair om onttrekkingen van gelden te voorkomen.
- Er is een schriftelijke borgstellingsovereenkomst tussen DGA en BV (naast de borgtocht jegens de bank).
- De BV betaalt een niet-winstafhankelijke, marktconforme provisie, onderbouwd met een benchmark (bijvoorbeeld bankgarantieprovisie plus risico-opslag).
- De provisie wordt ook daadwerkelijk betaald en in de aangifte verantwoord als resultaat overige werkzaamheden.
- Directie- of aandeelhoudersbesluit en notulen leggen de afweging vast (doel financiering, risico, alternatieven).
- Waar mogelijk zijn zekerheden of rangafspraken voor de regresvordering bedongen, of is gemotiveerd waarom dat niet kon.
- De voorwaarden zijn niet gewijzigd zonder zakelijke herijking (verhoging borgsom of verlenging zonder hogere provisie is een risico).
- Betaling op grond van een daadwerkelijke aanspraak van de bank, niet een vrijwillige aflossing
- De regresvordering is geactiveerd en de afwaardering is onderbouwd (curatorverslag, faillissement, vaststellingsovereenkomst).
Wat zijn rode vlaggen voor rechters en de belastingdienst
- Geen provisie en geen afspraken met de BV.
- Medeborg is een familielid; dat wordt niet als onafhankelijke derde gezien.
- De BV had bij het aangaan geen vermogen of omzet en kon zonder de DGA geen krediet krijgen.
- Onbeperkte borgtocht, voor onbepaalde tijd.
- Achteraf repareren van de borgtocht of de overeenkomsten of provisie. Zakelijkheid wordt getoetst bij het aangaan. Een provisie die pas wordt afgesproken als de BV al in zwaar weer zit, geeft gedoe.
De fiscale informatieplicht
Hoe ver mag de Belastingdienst gaan met het opvragen en meenemen van stukken?
Crypto en informatieplicht
In een procedure bij de voorzieningenrechter in Den Haag d.d. 3 januari 2025 speelt het volgende (ECLI:NL:RBDHA:2025:22) geschil tussen de Belastingdienst en een belastingplichtige. De kernvraag is of de belastingplichtige heeft voldaan aan zijn wettelijke informatieplicht over het verloop en de omvang van zijn (crypto)vermogen. Hoewel de Belastingdienst en de belastingplichtige al een paar jaar met elkaar corresponderen over (de omvang van) het (crypto)vermogen van de belastingplichtige, is gebleken dat de Belastingdienst nog onvoldoende informatie heeft ontvangen. Daarmee kan controle van de door de belastingplichtige ingediende belastingaangiften nog niet plaatsvinden. De vorderingen van de Belastingdienst leiden tot een bevel aan de belastingplichtige, opgelegd door de voorzieningenrechter, tot informatieverstrekking op straffe van een dwangsom van 2.500 euro per dag met een maximum van 1.000.000 euro.
Rechten Belastingdienst inzake opvragen informatie
De Belastingdienst heeft vergaande mogelijkheden om informatie op te vragen. Na het aangiftebiljet (dat u duidelijk, stellig en zonder voorbehoud (artikel 8 AWR) moet indienen) is de vragenbrief het meest gebruikte middel om die informatie te vergaren. Ieder is gehouden desgevraagd aan de inspecteur de gegevens en inlichtingen te verstrekken welke voor de belastingheffing te zijnen aanzien van belang kunnen zijn (artikel 47 AWR). Ook dat moet duidelijk, stellig en zonder voorbehoud (artikel 49 AWR).
Het voorstaande geldt ook voor administratieplichtigen voor gegevens die betrekking hebben op derden (artikel 53 AWR). U kunt dus als ondernemer door de Belastingdienst gebruikt worden als informatiepunt voor de belastingheffing van anderen. Een (zakelijke) relatie met die derde is niet nodig. Het beschikken over de gegevens is voldoende. Naast de begrenzing dat het moet gaan om gegevens die fiscaal relevant kunnen zijn, is er nog een belangrijke beperking.
Die beperking zit in het verschoningsrecht. De verplichting tot gegevensverstrekking geldt niet (artikel 53a AWR) als u een zogenoemde verschoningsgerechtigde bent. Dat zijn bekleders van een geestelijk ambt, notarissen, advocaten, artsen en apothekers die zich beroepen op de omstandigheid, dat zij uit hoofde van hun stand, ambt of beroep tot geheimhouding verplicht zijn. Sommigen – zoals belastingadviseurs – kunnen zich beroepen op een (daarvan) afgeleid verschoningsrecht (Hoge Raad 12 maart 1997, rolnr. 30478).
Dat de Belastingdienst (en de FIOD) dit verschoningsrecht niet standaard respecteren, blijkt wel uit de volgende zaak.
Verschoningsrecht en informatieplicht Belastingdienst
De belastingplichtige is betrokken geweest bij een vliegtuigongeluk. Daarop heeft hij de vliegtuigmaatschappij en de -bouwer aansprakelijk gesteld. Van (het voorschot op) de schadevergoeding heeft hij een BMW gekocht. Omdat hij contant afrekende, is daarvan een MOT-melding gedaan (Melding Ongebruikelijke Transactie). Daarop is een onderzoek geweest en is de FIOD in het huis geweest van de belastingplichtige. Daarbij is een ordner met stukken meegenomen. Op die ordner stond “25 februari vliegtuigcrash en het ziekenhuis advocaat informatie”.
De daarna door de inspecteur gestelde vragen weigerde de belastingplichtige te beantwoorden. Hij meende dat de ordner onrechtmatig verkregen was, omdat deze onder het verschoningsrecht van zijn advocaat viel en hem bovendien niet was gewezen op zijn recht om te zwijgen (de zogenoemde cautie). De vraag is of terecht informatiebeschikkingen zijn genomen wegens het niet antwoorden.
De zaak gaat een beetje als een nachtkaars uit, omdat het hof heeft vastgesteld dat deze via een andere weg op de hoogte was van een belangrijke brief uit die ordner waaruit een bepaalde inkomens- en vermogenspositie van de belastingplichtige bleek (en de daarop gebaseerde vragenbrief dus voortkwam uit de al dan niet onrechtmatig verkregen ordner). De cautieplicht is niet geschonden omdat (schriftelijk en mondeling) geen vragen zijn gesteld m.b.t. het opleggen van een boete.
T.a.v. het verschoningsrecht merkt de Hoge Raad wel op dat het aan de verschoningsgerechtigde (in dit geval de advocaat) is om te bepalen of stukken onder het verschoningrecht vallen. Dat is dus niet aan de inspecteur, maar ook niet aan de belastingplichtige. Het gaat dus om de visie van de advocaat, tenzij redelijkerwijze geen twijfel erover kan bestaan dat dit standpunt onjuist is.
De staatssecretaris had het nog gewaagd te stellen dat stukken uit de ordner waren verstrekt aan de tegenpartij in de civiele procedure (de vliegtuigbouwer) en dat daarmee de stukken bij een derde terecht waren gekomen zonder een beroep te doen op het verschoningsrecht, zodat tegen de Belastingdienst ook geen beroep op het verschoningsrecht kan worden gedaan. Met één pennenstreek veegt de Hoge Raad dat argument van tafel: “… brengt niet mee dat de advocaat ten aanzien van die stukken jegens anderen niet langer een beroep op zijn verschoningsrecht kan doen.”
Opmerking fiscaal jurist inzake fiscale informatieplicht
Een belastingplichtige dient altijd volledig vrij over zijn (fiscale) zaken te kunnen overleggen met zijn adviseur. Bij huis- of kantoorbezoek dient de inspecteur (en FIOD) de rechten van de belastingplichtige te respecteren en geen stukken in te zien of mee te nemen waarbij overduidelijke tekenen zijn dat die onder het (afgeleide) verschoningsrecht vallen. Zorg dat dergelijke (advies-)stukken deugdelijk zijn opgeborgen. Als het niet anders kan, geef ze slechts mee onder protest en in een verzegelde envelop en maak een notitie van hetgeen wordt meegenomen.
Overleg altijd met uw adviseur voordat u zelfstandig stukken verstrekt en laat u niet overrompelen. De tijd dat alleen de belastingplichtigen de grens opzoeken ligt ver achter ons.
Bron fiscale informatieplicht
HR 12 maart 1997, nr. 30.478, BNB 1997/146
Wet Excessief Lenen — de hypothecaire inschrijving als voorwaarde
Is een hypotheekrecht een fiscaal vereiste?
Een hypothecaire lening van de eigen bv aan een aanmerkelijkbelanghouder valt alleen buiten de Wet excessief lenen als het recht van hypotheek ook is verstrekt. Dat recht moet bestaan op de peildatum van 31 december van het jaar. Is de inschrijving pas in de maanden na die datum gedaan, telt de lening dan wel mee voor toepassing van de Wet Excessief Lenen? Hieronder een nadere uiteenzetting van deze vraag.
Wettelijk kader Wet Excessief Lenen
Het bovenmatige deel van schulden bij een vennootschap waarin de belastingplichtige een aanmerkelijk belang heeft, is een fictief regulier voordeel op grond van artikel 4.13, eerste lid, onderdeel f Wet IB 2001. Het maximumbedrag is € 500.000 per belastingplichtige en partner gezamenlijk. De schuld wordt bepaald aan het einde van het kalenderjaar, op nominale waarde (artikel 4.14a, tweede, derde en vierde lid Wet IB 2001).
Voor eigenwoningschulden geldt een uitzondering. Een eigenwoningschuld als bedoeld in artikel 3.119a Wet IB 2001 blijft buiten aanmerking "voor zover ter zake van die eigenwoningschuld een recht van hypotheek op de eigen woning is verstrekt aan de vennootschap" (artikel 4.14a, zesde lid Wet IB 2001). De uitzondering heeft dus twee voorwaarden: de schuld moet een eigenwoningschuld zijn, en er moet een hypotheekrecht aan de vennootschap zijn verstrekt.
De wetgever heeft deze tweede voorwaarde bewust gesteld voor nieuwe eigenwoningschulden. Zonder die eis zou de aanmerkelijkbelanghouder de woning later aan een bank in onderpand kunnen geven en zo een consumptieve behoefte herfinancieren. Dat vergroot ook het risico dat de schuld niet wordt terugbetaald (Kamerstukken II, 35496, nr. 7, nota naar aanleiding van het verslag[1].
Respijttermijn voor de hypothecaire inschrijving
De NOB vroeg in de parlementaire behandeling om een termijn voor het formaliseren van de hypothecaire inschrijving bij nieuwe eigenwoningschulden. De staatssecretaris heeft dat afgewezen. Hij wees op de ruime periode tussen aankondiging en de eerste peildatum (31 december 2023), op het doel van de wet en op de complexiteit die een termijn zou meebrengen. Hij voegde toe: "heffing is slechts aan de orde als op 31 december sprake is van een bovenmatige schuld. Indien een lening wordt aangegaan en binnen hetzelfde jaar nog de hypothecaire inschrijving wordt geformaliseerd, is heffing niet aan de orde" (Kamerstukken II, 35496, nr. 9, zie voetnoot 1).
Mogelijkheden op basis waarvan de lening toch buiten de reikwijdte valt
Hieronder een vijftal argumenten om de lening zonder inschrijving alsnog buiten de reikwijdte van de Wet Excessief Lenen te houden.
1. Bedoeling van de wet
Volgens de memorie van toelichting heeft het kabinet beoogt belastingontwijking als gevolg van het langdurig uitstellen van belastingheffing in excessieve gevallen tegen te gaan, derhalve is de Wet Excessief Lenen in werking getreden. De bedoeling is daarbij geweest om reële eigenwoningschulden uit te sluiten van de heffing van de Wet Excessief Lenen. Naar onze mening heeft de wetgever derhalve het voorkomen van excessieve leningen beoogt, en niet het treffen van een reële eigenwoningschuld met zakelijke voorwaarden.
2. De ratio van de hypotheekeis is in het concrete geval niet in het geding.
De wetgever stelt de eis om te voorkomen dat de aanmerkelijkbelanghouder de woning later aan een bank in onderpand geeft en zo een consumptieve behoefte herfinanciert. Ook wil hij het risico beperken dat de schuld niet wordt terugbetaald (zie voetnoot 2). Als aannemelijk is dat de lening aantoonbaar is besteed aan de eigen woning, de B.V. tijdens de vertraging geen zekerheid is kwijtgeraakt, de woning in die periode niet aan een derde is verhypothekeerd en de inschrijving kort daarna is gevolgd, dan zijn beide risico's niet opgetreden. Het doel van de wet, het tegengaan van belastinguitstel en -afstel, wordt dan niet geraakt.
3. De peildatum dient om de situatie vast te stellen, niet om te straffen.
De staatssecretaris benadrukte dat heffing alleen aan de orde is als er op 31 december een bovenmatige schuld is (zie voetnoot 3). Betoog dat de wet de feitelijke stand van zekerheid beoogt te beoordelen. Was het hypotheekrecht op dat moment al verleend, bijvoorbeeld bij een gepasseerde akte en volmacht, dan is de zekerheid in materiële zin gegeven en is alleen de publiciteit nog niet voltooid. Hier kan tegen worden ingebracht dat het Burgerlijk Wetboek (artikel 3:260 BW) de vestiging pas laat plaatsvinden bij inschrijving.
4. "Verstrekt" is niet gelijk aan "ingeschreven".
Het woord in de wet is "verstrekt" (artikel 4.14a, zesde lid Wet IB 2001). Je kunt betogen dat het gaat om het verlenen van het recht door de schuldenaar, en dat de inschrijving alleen een formaliteit is. Dit botst echter wel met het civielrechtelijke vestigingsvereiste.
5. Het stelsel accepteert zelf correctie achteraf.
De mogelijkheid van een negatief bedrag als bovenmatig deel, beperkt tot eerder belaste bedragen (artikel 4.14a, eerste lid, onderdeel b Wet IB 2001), laat zien dat de wetgever de heffing niet bedoelt als definitieve sanctie voor een formele omissie die later wordt hersteld. Je kunt betogen dat een uitleg die tot een tijdelijke heffing leidt waar de doelstelling is gerealiseerd, onevenredig is.
6. Het argument van de "ruime overgangsperiode" gaat niet op bij onvoorziene vertraging.
De staatssecretaris wees een termijn af mede omdat er veel tijd was tussen aankondiging en de eerste peildatum van 31 december 2023 (zie voetnoot 3). Je kunt stellen dat die motivering vooral ziet op de periode voor de invoering. Bij een vertraging die buiten de invloed van de belastingplichtige ligt, zoals een notaris, het Kadaster of een eerste hypotheekhouder, zou die reden minder passen.
Noot fiscaal jurist inzake excessief lenen en hypotheek
Dit onderdeel kan erg veel discussie opleveren met de Belastingdienst en leidt er waarschijnlijk toe dat er moet worden geprocedeerd met alle gevolgen van dien. De argumenten die hierboven staan weergegeven zijn reële argumenten maar er zijn ook weer argumenten aanwezig in dit tegen te werpen.
Laat u derhalve goed adviseren in het geval deze situatie zich voordoet. Om een procedure te voorkomen zijn er namelijk ook andere mogelijkheden aanwezig. Het is derhalve goed om weloverwogen een standpunt in te nemen.
Voor vragen met betrekking tot dit onderwerp kunt u contact opnemen met een van onderstaande auteurs.
Bron en vindplaatsen excessief lenen
[1]Wijziging van de Wet inkomstenbelasting 2001 en de Invorderingswet 1990 ter bestrijding van belastinguitstel en –afstel als gevolg van excessief lenen bij een eigen vennootschap (Wet excessief lenen bij eigen vennootschap).
[2]Zie wijziging van de Wet inkomstenbelasting 2001 en de Invorderingswet 1990 ter bestrijding van belastinguitstel en –afstel als gevolg van excessief lenen bij een eigen vennootschap - kamerstuk-35496-7
[3]Kamerstuk-35496-9
Geen navordering bij beoordelingsfout Belastingdienst
Zodra u een definitieve aanslag krijgt opgelegd, moet u erop kunnen vertrouwen dat deze aanslag inderdaad definitief is. Het zou afdoen aan uw rechtszekerheid als te pas en te onpas nog bedragen konden worden nagevorderd. Toch is navordering onder voorwaarden mogelijk. De inspecteur kan navorderen indien sprake is van een nieuw feit of indien de belastingplichtige te kwader trouw is geweest. Wij zien in de praktijk dat de Belastingdienst relatief snel naar het middel van navordering grijpt. Soms terecht, maar soms ook niet. In een recente zaak bij het gerechtshof ’s-Hertogenbosch kwam de vraag aan de orde of de belastingplichtige te kwader trouw was geweest. In dit artikel gaan wij in op deze uitspraak.
Wat ging vooraf aan de navordering van de Belastingdienst?
Het betreft een navorderingsaanslag inkomstenbelasting over het jaar 2012. De belastingplichtige is tegen de navordering in bezwaar gegaan, maar dat heeft niet tot een ander oordeel geleid. Succes heeft belastingplichtige wél bij de rechtbank. De rechtbank verklaart het beroep namelijk gegrond, hetgeen voor de inspecteur reden is om in hoger beroep te gaan. Het gerechtshof begint, zoals gebruikelijk, met het vaststellen van de feiten en omstandigheden.
De belastingplichtige is op 1 oktober 2012 in Nederland komen wonen. Hij houdt alle aandelen in een pensioen bv en deze bv houdt alle aandelen in een vastgoed bv. Deze bv’s zijn allemaal in Nederland gevestigd. De belastingplichtige is eigenaar van een aantal onroerende zaken en deze zijn in december 2012 aan de vastgoed bv geleverd. In 2014 heeft de inspecteur een boekenonderzoek aangekondigd. De inspecteur is van mening dat sprake is van inkomen als gevolg van het ter beschikking stellen van vermogen en dat de waarde in het economisch verkeer sterk afwijkt van de waarde waarvoor de onroerende zaken zijn verkocht.
In privé vraag de belastingplichtige steeds om uitstel voor de aangifte 2012. Dit doet hij vanwege het lopende onderzoek en de impact daarvan op de uitkomst voor de aangifte 2012. Hij verwijst ook steeds naar de het lopende onderzoek. De inspecteur verleent het uitstel. Uiteindelijk doet de belastingplichtige aangifte en hij stuurt een afzonderlijke brief mee, waarin eveneens het lopende onderzoek wordt benoemd.
In december 2015 wordt de aanslag opgelegd, overeenkomstig de aangifte. De belastingplichtige laat deze aanslag aan de inspecteur zien. De inspecteur besluit echter in 2016 over te gaan tot navordering over 2012. Vast staat ook dat tussen de inspecteur die de controle verricht en degene die de aanslag heeft vastgesteld, overleg is gevoerd over deze kwestie. Uit dit contact komt ook naar voren dat de aangifte geblokkeerd had moeten zijn en de definitieve aanslag niet opgelegd had moeten worden. Er is voorts van alles gebeurd bij de Belastingdienst intern. Hierna een korte samenvatting.
De aangifte IB 2012 van belastingplichtige is geruime tijd geblokkeerd geweest wegens het lopende onderzoek. Toch heeft de aangifte vroegtijdig tot een aanslag geleid. De uitgeworpen aangifte is door een medewerker doorgezet naar het team buitenland. Deze heeft de aangifte versneld afgehandeld en niet inhoudelijk naar de posten gekeken. Dat komt volgens hem omdat dit type aangifte over het algemeen relatief gemakkelijk is en daarom ook zo wordt behandeld. Deze medewerker voelde zich niet geroepen om iedere post te controleren. Tot slot geeft hij aan dat het negeren van de blokkade niet aan hem verwijtbaar is. Uiteindelijk komt men tot de slotsom dat de aangifte handmatig is afgedaan, maar dat de uitworpreden inzichtelijk moet zijn geweest. Die is vervolgens niet gezien of bewust weggeklikt. Er is slechts sprake van uitvoering van beleid.
Kenbare fout en navordering terecht
De Hoge Raad heeft op 17 juli 2026 (ECLI:NL:HR:2026:1296) een uitspraak gedaan die niet in lijn lag met de eerdere uitspraak van het Gerechtshof Den Haag op 11 juli 2023 (ECLI:NL:GHDHA:2023:1405). Het arrest verruimt niet het begrip kenbare fout maar verduidelijkt vooral hoe de oorzaak van de te lage aanslag moet worden vastgesteld. Het Hof keek naar de aanslagregelend ambtenaar die onvoldoende kennis had genomen van het dossier en zag daarin een niet navorderbare beoordelingsfout. De Hoge Raad gaat een stap terug in het proces, doordat geen behandelvoornemen in de software is opgenomen rammelden de computers door en wordt een aanslag opgelegd. Dat was een administratieve fout (ex artikel 16 lid 2 onderdeel c AWR). Een belastingplichtige kan doorgaan niet profiteren van een evident te lage aanslag als hij of zij wist dat een aanzienlijk inkomensbestanddeel ten onrechte buiten de heffing is gebleven. Wat bijzonder is bij deze uitspraak is het volgende:
- Het Hof stelde vast dat bij het opleggen van de primitieve aanslag een fout was gemaakt. Het kwalificeerde deze fout echter als een verwijtbaar onjuist inzicht in de feiten. Volgens het Hof had de aanslagregelend ambtenaar nagelaten kennis te nemen van de informatie die al bij de Belastingdienst aanwezig was. Bij een zorgvuldige dossiervorming en dossierbeoordeling zou de ambtenaar hebben onderkend dat in 2016 een aandelenverkoop had plaatsgevonden. Dus kwam de rekening bij de Belastingdienst te liggen.
- De Hoge Raad is sympathieker naar de belastingdienst en stelt dat er sprake is van een kenbare fout (meer dan 30% te weinig geheven belasting). Deze fout was ook voor belastingplichtige duidelijk (kenbaar). De Hoge Raad volgt hierbij niet het standpunt van de AG.
Aangifte wordt uitgeworpen maar geen nieuw feit
De Hoge Raad oordeelt in 2022 over een situatie dat een aangifte inkomstenbelasting (over 2012) wordt uitgeworpen in het systeem van de belastingdienst. De vraag is of de inspecteur zich kan beroepen op een nieuw feit als een aangifte door haar eigen systeem wordt uitgeworpen ter controle en de inspecteur er verder niet naar kijkt. Opmerkelijk is dat de Hoge Raad concludeert dat de inspecteur zich gewoon kan beroepen op een nieuw feit dat navordering kan opleveren. Dit arrest is eigenlijk een bevestiging van de "niet onwaarschijnlijke mogelijkheid" zoals opgenomen in artikel 16 AWR (lid 2 letter c). De criteria die bepalen dat een aangifte moet worden uitgeworpen zijn kennelijk niet direct relevant voor een onderzoeksplicht voor de inspecteur. De belastingplichtige had wellicht een brief aan de Belastingdienst moeten sturen waarin hij of zij het negatieve resultaat uit overige werkzaamheden zou toelichten, als dit zou zijn gebeurd dan is er geen sprake van een nieuw feit. De onderzoeksplicht van de inspecteur is altijd een feitelijke aangelegenheid. Het is dus cruciaal dat belanghebbende alle feiten juist en volledig in beeld heeft. De Hoge Raad deed op 15 juni 2018 ook een uitspraak, in deze uitspraak (arrest) moest de inspecteur wel een onderzoek instellen als een aangifte wordt uitgeworpen. In deze casus werden er door de inspecteur wel vragen gesteld, in de casus uit 2022 niet.
Geschil bij navordering door de Belastingdienst
Zoals aangegeven, is voor navordering een nieuw feit of kwade trouw vereist. Dat van een nieuw feit geen sprake is, daar zijn partijen het wel over eens. De inspecteur meent echter dat de belastingplichtige te kwader trouw is en dat sprake is van een fout. Daarmee bedoelt de inspecteur dat sprake is van een fout die de belastingplichtige redelijkerwijs kenbaar is. Ook dan mag namelijk tot navordering worden overgegaan. De belastingplichtige is het hier (uiteraard) mee oneens.
Gerechtshof over de navordering door de Belastingdienst
De discussie richt zich dus op de vraag naar kwade trouw en de aanwezigheid van een kenbare fout. Het gerechtshof beschrijft eerst de regel met betrekking tot de kwade trouw. Indien de belastingplichtige ten aanzien van een feit aan de inspecteur opzettelijk onjuiste gegevens of inlichtingen verstrekt of deze juist onthoudt, dan is sprake van kwade trouw. Daarbij is wel vereist dat de belastingplichtige bij het doen van de aangifte weet dat zijn opgaaf van gegevens leidt tot een aanslag met een te laag bedrag. De inspecteur is degene die hierbij de bewijslast draagt. Hij meent aan deze bewijslast te voldoen, door op te merken dat de belastingplichtige uit een brief had moeten afleiden dat de waarde die bij de vastgoedtransactie werd gebruikt sowieso te hoog was. Dat ziet de inspecteur als voldoende reden voor de kwade trouw. Daarbij zou ook meetellen dat de aangifte die is ingediend, is ingediend met aanvaarding van de aanmerkelijke kans dat te weinig belasting wordt geheven.
Het gerechtshof is het hiermee oneens. De inspecteur heeft de kwade trouw niet voldoende aannemelijk gemaakt. De toetsing op kwade trouw moet plaatsvinden naar de gedragingen bij het indienen van de aangifte waarbij informatie is verstrekt. Bij het doen van de aangifte heeft deze belastingplichtige steeds uitstel aangevraagd wegens het lopende onderzoek en toen hij geen uitstel meer kreeg, heeft hij een begeleidende brief meegestuurd. Dat de belastingplichtige belastingheffing wil vermijden is een onjuiste conclusie van de inspecteur. Het tegenovergestelde is eerder waar. De inspecteur had met een extra handeling bekend kunnen zijn met de gehele inhoud van de begeleidende brief. Dit punt van de inspecteur wordt dus niet gevolgd en dat is onzes inziens niet meer dan terecht.
De vraag is dan hoe het gerechtshof aankijkt tegen het argument dat sprake is van een fout die de belastingplichtige redelijkerwijs kenbaar is. Hierover oordeelde de Hoge Raad reeds dat het begrip ‘fout’ ruim bedoeld is. Het betreft iedere misslag die bij de Belastingdienst optreedt in de aanslagregeling, zoals schrijf-, reken-, overname- en intoetsfouten. Het kan echter ook fouten betreffen als gevolg van een geautomatiseerde verwerking van de aangifte. Aan het foutbegrip zit echter ook een grens. Het is niet de bedoeling dat beoordelingsfouten herstelbaar zijn. Beoordelingsfouten zijn fouten als gevolg van een verwijtbaar onjuist inzicht bij de inspecteur. Navordering is dan niet mogelijk.
Het gerechtshof stelt vast dat de inspecteur veel informatie had. Vervolgens zijn intern een aantal meldingen verzonden / ontvangen. Deze meldingen zien er juist op dat aangiften door het geautomatiseerde systeem worden afgedaan. Nadat een medewerker de aangifte heeft geselecteerd, is gekozen voor een versnelde regeling. Nergens is actie ondernomen en de aangifte heeft geleid tot een aanslag. Er is sprake van een beoordelingsfout. De inspecteur die de uitgeworpen aangifte te zien kreeg, had moeten weten waarom de aangifte is uitgeworpen. De systemen waarin de informatie zich bevindt, zijn niet geraadpleegd. Raadpleging zou ertoe hebben geleid dat de inspecteur met alle informatie over het lopende onderzoek bekend was. Het niet raadplegen is aan te merken als een beoordelings- of inschattingsfout. Navordering is dan niet mogelijk. De navorderingsaanslag kan niet overeind blijven.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de
oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit
bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake
van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout
maakte. Hij had maatregelen moeten nemen om automatische verwerking
van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag
IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn
controledossier beter moeten benutten en de aanslag zorgvuldiger moeten
opleggen.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
Fiscaal-jurist over beoordelingsfouten en navordering door Belastingdienst
Navordering is een middel dat in de praktijk veel wordt gebruikt. Soms terecht, maar soms ook onterecht. De inspecteur vindt over het algemeen al snel dat sprake is van een nieuw feit of kwade trouw, maar de rechtspraak is hier gelukkig terughoudender in. Dat geldt ook voor het argument dat sprake is geweest van een ‘kenbaar’ foutje. Indien u wordt geconfronteerd met een navorderingsaanslag, is het daarom raadzaam een specialist te raadplegen.
Wat deze zaak bijzonder maakt is dat er intern bij de Belastingdienst dingen niet goed zijn gegaan. Deze aangifte had eigenlijk niet afgedaan mogen worden zoals is geschied. Dit wordt echter niet toegegeven; de belastingplichtige moet immers tot aan het gerechtshof procederen om het gelijk te halen dat hij verdient. Het is nu te hopen dat geen cassatie wordt ingesteld tegen deze uitspraak van het hof, die onzes inziens terecht is. Waar gewerkt wordt, worden immers fouten gemaakt, ook beoordelingsfouten.
Neem gerust eens vrijblijvend contact op met één van onderstaande auteurs indien u met navordering wordt geconfronteerd.
Uitspraak: ECLI:NL:GHSHE:2021:2006
Geen schending gelijkheidsbeginsel artiest en actrice
Het Gerechtshof Amsterdam heeft op 17 augustus 2021 in twee zaken uitspraak gedaan. In beide gevallen gaat het om de vraag of iemand wel of niet als ondernemer voor de inkomstenbelasting kwalificeert. Het betreft een artiest en een actrice. De argumenten zijn aan elkaar gelijk: het gelijkheidsbeginsel zou zijn geschonden. Het gelijkheidsbeginsel vereist dat gelijke gevallen gelijk worden behandeld. In beide gevallen komt het gerechtshof tot het oordeel dat het gelijkheidsbeginsel niet geschonden is. In dit artikel een toelichting op de uitspraak van de rechtbank, de uitspraak van het gerechtshof en een toelichting op het gelijkheidsbeginsel.
Rechtbank over ongelijke behandeling artiest en actrice
Het geschil ziet op de vraag of het gelijkheidsbeginsel is geschonden. In de rechtbankfase hebben de artiest en actrice zelfstandige procedures gevoerd, maar de overlap is qua inhoud zeer groot. Het komt in beide procedures neer op de vraag of bepaalde inkomsten wel of niet als winst uit onderneming kwalificeren. Het 'voordeel' aan winst uit onderneming is dat er ondernemersfaciliteiten van toepassing kunnen zijn en gemaakte kosten in aftrek kunnen worden gebracht. Het gevolg is vaak lagere belastingheffing.
Het argument is dat er sprake is van begunstigend beleid dat op de artiest en actrice niet is toegepast. Het beleid zou zijn, zo stellen zij, dat verzoeken om ambtshalve vermindering van de aanslagen worden toegekend zonder overeenkomsten in te willen zien. Dit beleid is niet gepubliceerd, maar zou blijken uit e-mails en 'ervaringen' uit eerdere jaren. Daarnaast zou in soortgelijke situaties wel zijn geaccepteerd dat de inkomsten als winst uit onderneming worden verantwoord. Dit is een beroep op de zogenaamde meerderheidsregel. Ter onderbouwing hiervan sturen de artiest en actrice 123 uitspraken op bezwaar in. Deze uitspraken zien op 58 andere belastingplichtigen en zij zijn tegemoetgekomen door de Belastingdienst. Volgens de artiest en actrice zijn zij met hen vergelijkbaar. De Belastingdienst is het hier (uiteraard) niet mee eens.
Toetsingskader bij schending gelijkheidsbeginsel
Het gebeurt regelmatig dat belastingplichtigen zich beroepen op schending van het gelijkheidsbeginsel. Deze vordering wordt echter niet vaak toegewezen. Een schending van het gelijkheidsbeginsel vereist dat sprake is van een ongelijke behandeling van gelijke gevallen. Maar dat is op zichzelf nog niet voldoende. De ongelijke behandeling moet voortkomen uit begunstigend beleid of een oogmerk van begunstiging en er mag geen rechtvaardiging voor aanwezig zijn. Dat vraagt ook om nadere duiding van de termen 'begunstigend beleid' en 'oogmerk van begunstiging'. Van begunstigend beleid is sprake indien de Belastingdienst beleid zou hebben gevoerd dat bepaalde belastingplichtigen bevoordeelt en andere belastingplichtigen niet door de wet op onjuiste wijze toe te passen. Dit moet de bedoeling zijn geweest van de Belastingdienst. Van een oogmerk van begunstiging is sprake indien de Belastingdienst zich ervan bewust is – of zou moeten zijn – dat hij in andere gevallen wel begunstigend optreedt door de wet onjuist toe te passen. Tot slot de meerderheidsregel. Deze regel houdt in dat het gelijkheidsbeginsel is geschonden, indien gelijke gevallen deel uitmaken van een groep en de meerderheid van de groep begunstigend wordt behandeld.
Het is aan de belastingplichtige die zich op een schending van het gelijkheidsbeginsel beroept, om dit te bewijzen. Bewijzen betekent daarbij – in dit geval – niet dat iets buiten alle twijfel aangetoond moet worden. Het gaat er om dat de belastingplichtige de schending aannemelijk weet te maken. Vervolgens is het aan de Belastingdienst om dat gemotiveerd te betwisten. De belastingplichtige dient feiten en omstandigheden aan te dragen en aannemelijk te maken. Uit deze feiten en omstandigheden moet volgen dat in minstens twee gevallen die vergelijkbaar zijn, een juiste toepassing van de wet achterwege is gebleven. Daarna is het aan de Belastingdienst om aannemelijk te maken dat de relevante groep groter is en dat in de meerderheid van de gevallen de wet correct is toegepast. De discussie richt zich vaak op de vraag of überhaupt sprake is van gelijke gevallen.
Het bepalen of sprake is van gelijke gevallen is ingewikkelder dan op het eerste oog het geval lijkt te zijn. Situaties kunnen immers alleen vanuit een bepaald gezichtspunt gelijke situaties zijn. Een in de praktijk veelgemaakte 'fout' is, dat een compleet overzicht wordt opgesteld van alle mogelijke overeenkomsten en verschillen. Dat is onnodig en draagt niet bij aan de uitkomst van de procedure. Eerst moet duidelijk worden waar de gelijkheid in schuilt en daarna dienen de fiscaal-juridisch relevante verschillen te worden benoemd.
Gelijkheid doet zich voor indien situaties rechtens en feitelijk vergelijkbaar zijn. Rechtens vergelijkbaar is over het algemeen makkelijk vast te stellen. Daar doet zich namelijk de vraag voor of dezelfde wettelijke voorschriften op de belastingplichtigen van toepassing zijn. Uiteraard geldt ook hier: slechts de voorschriften toetsen die voor de specifieke situatie van belang zijn. Feitelijke vergelijkbaarheid is vaak iets complexer. Daar staat de vraag centraal of de belastingplichtigen in soortgelijke omstandigheden verkeren. Er moet dan worden gekeken naar de omstandigheden die voor de toepassing van het wettelijke voorschrift (of een beleidsregel) van belang zijn.
Oordeel rechtbank over schending gelijkheidsbeginsel
De rechtbank oordeelt dat de artiest en actrice niet aannemelijk hebben gemaakt dat er sprake is van schending van het gelijkheidsbeginsel. De e-mails van de Belastingdienst en de 'eerdere ervaringen' zijn daarvoor onvoldoende bewijs. Het is in het geheel onduidelijk of er sprake is geweest van bepaald beleid, laat staan begunstigend beleid. Ook het beroep op de meerderheidsregel slaagt niet. Hierover oordeelt de rechtbank als volgt. De ingediende stukken over de andere kunstenaars zijn te beperkt om de gelijkheid aan te nemen. Zo zijn geen contracten overlegd, zodat niet geoordeeld kan worden of de werkzaamheden onder dezelfde voorwaarden worden verricht. Dat de artiest en actrice vergelijkbaar zijn met andere kunstenaars, is als enkele stelling onvoldoende. Dat is te algemeen. De rechtbank komt daarmee tot het oordeel dat het gelijkheidsbeginsel niet is geschonden.
Oordeel gerechtshof over schending gelijkheidsbeginsel
Het Gerechtshof Amsterdam heeft de beide hogere beroepen op 17 augustus 2021 behandeld. Het hof merkt eerst op dat de rechtbank op de juiste wijze de stellingen van de belastingplichtigen heeft getoetst. Het hof gaat vervolgens zelf naar de zaak kijken. De eerste conclusie is dat het hof uit de stukken niet kan afleiden dat bij de andere kunstenaars de wet onjuist is toegepast op de wijze zoals de artiest en actrice menen dat het geval is. Aan de vraag of in de meerderheid van de gevallen de wet onjuist is toegepast, komt het hof dan niet eens toe.
Veronderstellenderwijs gaat het hof nog in op de situatie dat er wel sprake is van vergelijkbare gevallen. In dat geval volgt uit wat de artiest en actrice verder hebben aangeleverd, niet dat de Belastingdienst bewust van de wet is afgeweken of een oogmerk van begunstiging heeft gehad. Daarom kan het beroep op schending van het gelijkheidsbeginsel niet slagen. Het hof bevestigt daarom de uitspraken van de rechtbank.
Fiscaal procederen is maatwerk
Fiscaal procederen is een vak apart. Wij voeren bijna dagelijks fiscale procedures en merken dat het formele belastingrecht steeds belangrijker wordt. Formeel belastingrecht is het geheel aan regels dat ziet op het vaststellen en invorderen van belastingschulden. Denk bijvoorbeeld aan regels over het opleggen van een naheffingsaanslag, het opleggen van boeten en het gebruik van bevoegdheden door onder andere de Belastingdienst. Maar ook de verplichtingen die belastingplichtigen hebben tegenover de Belastingdienst zijn onderdeel van het formele belastingrecht. Zowel belastingplichtige als Belastingdienst lijken deze regels steeds verder te willen oprekken en daar ontstaat spanning.
De meeste fiscale procedures worden binnen ons kantoor door twee personen opgepakt. Eén die gespecialiseerd in 'de spelregels' (het formele belastingrecht) en één die gespecialiseerd is in de materiële kant van het geschil. Een voorbeeld ter verduidelijking. De Belastingdienst kan een navorderingsaanslag opleggen, omdat u ten onrechte een herinvesteringsreserve gevormd zou hebben. Ook wordt een boete opgelegd. Onze specialist formeel belastingrecht beoordeelt dan de rechtmatigheid van de navorderingsaanslag en de boete. Daarnaast is er een specialist van ons die zich bezighoudt met de vraag of u wel of niet een herinvesteringsreserve had mogen vormen. Dit maximaliseert uw proceskansen, zonder dat dit leidt tot extra kosten.
Uit voorgaande komt naar voren dat fiscaal procederen een vak apart is, net als winstbelasting en omzetbelasting. Win daarom bij een aanstaande procedure altijd advies in van een processpecialist. Wij ondersteunen particulieren, ondernemingen, maar ook accountantskantoren die zelf de procedures van hun klanten liever niet voeren. Op het gebied van de overdrachtsbelasting en btw adviseren wij regelmatig notariskantoren.
Vragen naar aanleiding van bovenstaande? Neem dan gerust rechtstreeks contact op met één van onderstaande auteurs.
Uitspraken:
Verhuur onzelfstandige wooonruimte eigen woning aan de BV en omzetbelasting
Is men ondernemer voor de Btw als men een onzelfstandige werkruimte verhuurt aan de eigen BV? Het Gerechtshof ’s-Hertogenbosch vindt van wel! Het duurzaam tegen vergoeding verhuren van een onzelfstandige werkruimte in de eigen woning aan een gelieerde BV vormt een economische activiteit waarvoor geopteerd kan worden voor belaste verhuur, zolang er sprake is van een marktconforme vergoeding en de ruimte niet als woning wordt gebruikt.
Belaste verhuur onzelfstandige werkruimte in eigen woning aan de BV toegestaan.
Een maatschap bestaande uit twee partners, heeft een woning gebouwd die door de partners privé wordt bewoond. Een van de maten is tevens directeur-grootaandeelhouder (DGA) van een BV. De maatschap heeft met deze BV een overeenkomst gesloten voor de verhuur van twee ruimten, een kantoor en archief, voor een periode van ten minste 10 jaar tegen vergoeding. De maatschap heeft geopteerd voor belaste verhuur en wil hierdoor als ondernemer voor de omzetbelasting worden aangemerkt. De maatschap wil de omzetbelasting op de bouwkosten van de te verhuren ruimten in aftrek brengen, waarbij de werkkamer volledig zakelijk wordt gebruikt en het archief voor 79%. De maatschap verhuurt de ruimten voor een bedrag van € 8.400 ex btw.
De Belastingdienst is van mening dat er geen sprake is van ondernemerschap voor de omzetbelasting en weigert de teruggaaf. De Belastingdienst is van mening dat de werkkamer (en een garage) onvoldoende zelfstandigheid bezit om aan een willekeurige derde te verhuren en dat de verhuur uitsluitend voortvloeit uit de arbeidsovereenkomst tussen maat en BV. De Belastingdienst is tevens van mening dat er géén sprake is van reële marktdeelname, er geen rechtstreeks verband is is tussen de bouw en de verhuur en dat niet geopteerd kan worden voor belaste verhuur. Ze verwijst hierbij naar het arrest Gemeente Borsele van 12 mei 2016 (ECLI:EU:C:2016:334). Daarnaast staat enig privégebruik van een onzelfstandige ruimte in de woning in de weg voor optie belaste verhuur, waardoor er sprake is van een vrijgestelde prestatie.
Rechtbank Zeeland-West Brabant inzake BTW en onzelfstandige werkruimte
Belanghebbende gaat in beroep. Rechtbank Zeeland-West Brabant d.d. 24 augustus 2023 (ECLI:NL:RBZWB:2023:5900) is het met de Belastingdienst eens. De Rechtbank stelt dat belanghebbende niet is geslaagd in het bewijs dat de werkkamer uitsluitend zakelijk wordt gebruikt. De rechtbank acht het niet aannemelijk dat naast de DGA geen van de andere gezinsleden (echtgenote en zoon) gebruik maakt van de werkkamer om binnenshuis naar de garage te gaan. Verder acht de rechtbank evenmin aannemelijk dat de DGA alleen voor zijn zakelijke werkzaamheden gebruik maakt van de werkkamer en niet, zoals algemeen gebruikelijk bij werkkamers, ook voor privé-bureauwerkzaamheden.
Gerechtshof ’s-Hertogenbosch inzake BTW en onzelfstandige werkruimte
Belanghebbende gaat in Hoger beroep. Het Gerechtshof ’s-Hertogenbosch (ECLI:NL:GHSHE:2025:3538) is op 10 december 2025 een andere mening toegedaan en stelt belanghebbende op alle punten in het gelijk. Het hof is, anders dan de rechtbank, van oordeel dat een optie belaste verhuur mogelijk is. Artikel 11, lid 1, onderdeel b, onder 5°, Wet OB maakt het mogelijk om te kiezen voor belaste verhuur indien de verhuur betreft onroerende zaken, andere dan gebouwen en gedeelten van gebouwen welke als woning worden gebruikt. De laatste bijzin heeft betrekking op zowel gehele gebouwen als op gedeelten daarvan. Dat brengt mee dat voor gedeelten van gebouwen die niet als woning worden gebruikt, gekozen kan worden voor belaste verhuur. Dit geldt ook indien het, zoals in deze zaak, gaat om onzelfstandige gedeelten van een gebouw dat voor het grootste deel als woning wordt gebruikt. Tijdens de zitting van het hof is ook besproken dat in algemene zin het niet goed voorstelbaar is dat een onzelfstandige ruimte van een woning uitsluitend zakelijk wordt gebruikt. Daarbij werd geconcludeerd dat het privégebruik ondergeschikt is aan het zakelijke gebruik.
Noot fiscaal jurist inzake omzetbelasting en werkruimte in eigen woning
Het Gerechtshof stelt vast dat belastinplichtige, ondanks deel prive gebruik, kan opteren voor belaste verhuur van een werkkamer en garage waardoor aftrek van voorbelasting mogelijk is. De verhuur van de werkkamer met garage aan de BV vormen dus een economische activiteit, waarbij er een rechtstreeks (en onmiddelijk) verband bestaat tussen de bouwkosten en de verhuur.
Bent u als directeur-grootaandeelhouder van plan om binnen afzienbare tijd een nieuwe woning te bouwen met de intentie om een werkkamer te verhuren aan uw eigen BV neem dan even contact op met ons. Wij kunnen u ondersteunen en begeleiden bij het contact met de belastingdienst over het ondernemerschap voor de btw en de in aftrek te brengen btw. Stuur ons gerust een e-mail of vul onderstaande formulier in, bellen kan natuurlijk ook.
Derdenonderzoek van de Belastingdienst
Vragen van de Belastingdienst over een ander. Wat te doen?
De Belastingdienst heeft talloze middelen om informatie te vergaren die voor uw belastingheffing van belang kan zijn. Als de informatie die u kunt verschaffen niet voldoende is of de Belastingdienst wil de juistheid daarvan controleren, kan ook informatie ingewonnen worden bij anderen. Daarvoor bestaat een wettelijke regeling (artikel 53 AWR). De administratieplichtigen (lees: ondernemers) zijn verplicht aan zo'n inlichtingenverzoek mee te werken.
Dat informatierecht van de Belastingdienst heeft wel zijn beperkingen. Zo mag het niet te belastend zijn voor de bevraagde, moet duidelijk zijn waar het om gaat, moet die informatie niet eenvoudig elders zijn te vinden, etc.
Woo verzoek derdenonderzoek Belastingdienst
Hierbij kunt u het rapport vaktechnische instructies controle derdenonderzoek d.d. 18 januari 2024 raadplegen. In dit interne document kunt u richtlijnen raadplegen inzake een derdenonderzoek door de Belastingdienst. Tevens is een document inzake de informatie verstrekking door de FIOD aan de Belastingdienst openbaar gemaakt.
Wat mag de Belastingdienst opvragen bij een derdenonderzoek?
Als derde bent u verplicht gegevens te verstrekken die uit uw eigen administratie blijken ten aanzien van anderen die van belang kunnen zijn voor de belastingheffing van die ander. Het is maar de vraag of het inwinnen van informatie die meer algemeen in het kader van de belastingheffing van belang kan zijn is toegestaan. Denk aan brancheonderzoek, dat later gebruikt kan worden voor de belastingheffing van ondernemers in die branche.
Grens bij derdenonderzoek Belastingdienst
Die is nooit helemaal duidelijk. Wel is duidelijk dat het geen phishing expedition mag worden. Dus het niet zo breed stellen van vragen en dat herhalen tot het weleens 'beet' zou kunnen zijn. Naar onze mening moet de door de Inspecteur gevraagde informatie in ieder geval voor de bevraagde zelf direct uit diens administratie moet kunnen worden gehaald.
Een concreet geval deed zich recent voor. Een belastingplichtige had een bonusregeling ondergebracht in de fiscaal-vriendelijke werkkostenregeling. De Belastingdienst was het daar niet mee eens, omdat het niet gebruikelijk zou zijn in de branche om dergelijke regelingen te hebben en onder te brengen in de werkkostenregeling. Als dat niet gebruikelijk is, kan de belastingplichtige het ook niet toepassen.
Om aan zijn bewijs te voldoen, had de inspecteur aan 88 branchegenoten vragen gesteld over het gebruik en de toepassing van de werkkostenregeling bij bonussen.
Een brancheonderzoek als derdenonderzoek is niet toegestaan
Met de adviseur van de Hoge Raad, A-G Niessen zijn wij van mening dat een brancheonderzoek ten behoeve van de belastingheffing van een concrete belastingplichtige niet is toegestaan onder artikel 53 van de AWR, waarbij medewerking verplicht is en niet-medewerking met sancties kan worden bestraft. Uit het verband tussen artikel 53 AWR en artikel 47 AWR volgt dat de aan de inspecteur verleende bevoegdheid niet ziet op brancheonderzoek, maar op onderzoek ten behoeve van één of wellicht enkele specifieke belastingplichtigen.
Onder het mom van vragen staat vrij, menen wij dat de Belastingdienst van alles en nog wat mag vragen. Antwoorden is dan niet verplicht. Als de Belastingdienst de wettelijke bepaling gebruikt om informatie te vergaren onder de verplichting te antwoorden (en te dreigen met sancties), dienen die vragen concreet en op de belastingplichtige direct betrekking te hebben. Een brancheonderzoek is onder die wettelijke bepaling dus niet mogelijk.
Gebruiken van informatie uit derdenonderzoek
Anders dan A-G Niessen, menen wij dat de resultaten van het ten onrechte onder artikel 53 AWR verrichte brancheonderzoek niet tegen de belastingplichtige mogen worden gebruikt.
De A-G meent dat de fout beperkt is, omdat vragen mag, alleen niet onder artikel 53 AWR, de geringe impact hiervan op belanghebbende en dat belanghebbende geen tegenbewijs heeft geleverd. Alle drie de elementen onderschrijven wij niet. Doorgaans is de verstrekking van gegevens aan de Belastingdienst voor ondernemers geen prioriteit.
- Het resultaat van het brancheonderzoek zal zeer beperkt zijn als het niet onder de druk aan de plicht en sancties van artikel 53 AWR is gebeurd.
- Ten tweede zal de belanghebbende inderdaad weinig merken van het onderzoek zelf (dat is immers niet bij hem), de impact van de resultaten des te meer.
- Ten derde omdat de belanghebbende niet de wettelijke middelen heeft om tegenonderzoek te doen.
Conclusie derdenonderzoek Belastingdienst
Bij onderzoeken mag de Belastingdienst ver gaan, maar er zijn grenzen. Vraag daarom altijd waarom het gaat, over wie en wat de wettelijke grondslag is voor de vragen. Dus bespreek een vragenbrief of informatieverzoek anderszins (beleefde achteloze e-mails komen steeds vaker voor!) altijd met uw deskundig adviseur. En heeft u deze niet? Bel of mail gerust met één van onze deskundigen.
Bron derdenonderzoek Belastingdienst
Conclusie advocaat-generaal ECLI:NL:PHR:2021:631
Denk goed na en schakel een specialist in !
Leegstandwet en vastgoed
Wij hebben veel klanten met vastgoed in prive, de BV, een familie BV of een stichting. De laatste jaren wordt de wetgeving omtrent vastgoed in ras tempo aangepast en is vastgoed financieel een stuk minder aantrekkelijk geworden. De belangrijkste fiscale en financiele veranderingen zijn:
- Stijging box 3 heffing
- Stijging overdrachtsbelasting
- Hogere rente bij financieringen
- Regulering huurmarkt, woningwaarderingsstelsel (WWS) en lagere huuropbrengsten
- Wijzigingen bij fiscale beleggingsinstellingen
- Hogere lokale heffingen
Wat betekent de leegstandwet voor vastgoed bezitters
Wie vastgoed bezit heeft soms te maken met de onvermijdelijke leegstand, bijvoorbeeld door renovatie, verkoop, vergunningen etc.). In de fiscale verzamelwet 2026 is een nieuw amendement opgenomen om een fiscale prikkel te geven om deze leegstand te voorkomen. Gemeenten mogen een zogenaamde leegstandbelasting invoeren. Hiertoe wordt artikel 221a in de gemeentewet opgenomen. Lees hier de vragen over dit wetsvoorstel
Waarom is de leegstandwet ingevoerd
De nieuwe wet is ingevoerd omdat er in Nederland ongeveer 180.000 woningen leegstaan, hiervan zelfs 60.000 woningen langer dan 1 jaar. In een tijd van woningnood, waarbij veel mensen moeite hebben een woning te vinden, moet dit worden voorkomen. Gemeenten krijgen nu de mogelijkheid om een belasting te heffen over woningen die langer dan 1 jaar leegstaan. In Belgie is gebleken dat deze wetgeving zijn vruchten heeft afgeworpen.
Wanneer geldt de leegstandwet voor vastgoed bezitters
De nieuwe leegstandwet of leegstandbelasting geldt voor woningen die gedurende een langere periode dan 12 maanden leegstaan.
Tips voor vastgoed belegger bij toepassing leegstandswet
- Dossiervorming: zorg ervoor dat u bij leegstand een schriftelijk dossier voor handen hebt. Denk hierbij aan offertes van aannemers, sleuteloverdracht, renovatieplannen, etc.
- Voorkom 12 maanden leegstand: Bekijk of via tijdelijke verhuur, anti kraak met aantoonbaar gebruik of versnellen verkoop de leegstand gedurende 12 maanden kan worden voorkomen.
- Overweeg beleggen in de BV: het pand kan dan door de BV worden gebruikt en eventuele kosten kunnen ten laste van de winst worden gebracht.
Boekenonderzoek / FIOD-onderzoek leidt tot forse aanslagen
Een belastingcontrole is een situatie waar geen enkele belastingplichtige op zit te wachten. Ook als u uw administratie op orde heeft, kost het veel tijd en energie. Een controle kan echter uit de hand lopen als de Belastingdienst zaken constateert die niet op orde zijn. Soms is dat terecht, soms is dat onterecht. In het ergste geval leidt het uiteindelijke controlerapport tot forse navorderings- en / of naheffingsaanslagen, vermeerderd met renten en boeten. In dit artikel bespreken wij een recente uitspraak van de Rechtbank Gelderland over zo’n onderzoek dat serieuze vormen aanneemt en waarbij ook de FIOD betrokken is.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Achtergronden bij uitspraak over boekenonderzoek en FIOD-onderzoek
De belastingplichtige in deze zaak heeft een horecagelegenheid (pizzeria). Eten kan op de locatie zelf, maar men biedt ook afhaal- en bezorgdiensten aan. De Belastingdienst doet een boekonderzoek en komt tot de conclusie dat niet is voldaan aan de administratieverplichtingen; zo ontbreken onder andere (inkoop-)bonnen. Dit leidt tot navorderingsaanslagen (inkomstenbelasting) en naheffingsaanslagen (omzetbelasting).
Ook de FIOD heeft een onderzoek gedaan. Het betreft een onderzoek naar een andere persoon dan de eigenaar van de horecagelegenheid. Bij deze persoon zijn onder meer verkoopfacturen aangetroffen in het vuilnis. Ook is belastend beeldmateriaal aangetroffen. De FIOD leidt hieruit af dat de belastingplichtige in deze zaak goederen heeft gekocht, contant heeft afgerekend en geen factuur heeft meegenomen. De FIOD komt tot de conclusie dat sprake is van ‘zwarte inkopen’.
De FIOD verhoort vervolgens ook de belastingplichtige in deze zaak. De belastingplichtige ontkent de bestreden inkopen zonder factuur te hebben verricht. Hij ontkent ook dat hij de aankopen heeft gedaan en verklaart geen valse (klant-)naam te gebruiken. Ook na confrontatie met het beeldmateriaal houdt hij vast aan dit standpunt.
De Belastingdienst breidt het onderzoek uit. In het uiteindelijke controlerapport benoemt men ook de door de FIOD geconstateerde zwarte inkopen. Hij verwerpt de administratie en gaat over tot het aanbrengen van correcties op basis van schattingen. Tevens geeft de Belastingdienst een informatiebeschikking af. De belastingplichtige gaat tegen de informatiebeschikking in bezwaar en beroep, maar de informatiebeschikking blijft intact en is onherroepelijk geworden.
Geschilpunten en standpunten in beroepsfase tegen aanslagen
De belastingplichtige wenst van de rechtbank een oordeel over de volgende punten:
- Is de bewijslast terecht omgekeerd en verzwaard?
- Zijn de schattingen van de Belastingdienst redelijk te noemen?
- Zijn de boeten terecht opgelegd?
De belastingplichtige is van mening dat de Belastingdienst zich eerder heeft neergelegd bij het gebrek aan informatie. Een informatiebeschikking is daarom niet mogelijk. Voorts is er alsnog informatie verstrekt. Daarnaast is het zo dat de vermeende zwarte inkopen op een incident berusten en dat rechtvaardigt deze ruime toerekeningen niet.
De Belastingdienst is het met de zienswijze van de belastingplichtige oneens. Hij meent dat de onherroepelijke informatiebeschikking terecht is afgegeven en dat dit leidt tot omkering en verzwaring van de bewijslast. Voorts meent de Belastingdienst dat de alsnog verstrekte informatie fouten bevat en geen reëel beeld geeft. Naast omkering en verzwaring van de bewijslast op grond van de informatiebeschikking, geldt ook dat de vereiste aangiften niet zijn gedaan. De schattingen zijn redelijk, zo meent de Belastingdienst.
De rechtbank over het omkeren van de bewijslast
De rechtbank buigt zich eerst over de vraag of de bewijslast terecht is omgekeerd en verzwaard. Indien dat het geval is, dan kan de belastingplichtige niet volstaan met het aannemelijk maken van zijn standpunten, maar moet hij deze overtuigend aantonen. Een bijna ondoenbare bewijslast. De vraag of de informatiebeschikking terecht is afgegeven kan in deze procedure niet aan de orde komen; daarvoor is de procedure over de informatiebeschikking zelf gevoerd. De redelijkheid van de omkering van de bewijslast kan in deze procedure wel onderwerp van discussie zijn. De rechtbank meent dat de tekortkomingen in de administratie omkering en verzwaring van de bewijslast rechtvaardigen. De belastingplichtige heeft de administratieve gebreken onvoldoende weersproken. Er zijn onvoldoende gegevens aanwezig voor een controle naar de juistheid en volledigheid van de verantwoorde omzet. De administratie is dus onvoldoende deugdelijk. Aangezien de bewijslast op deze grond al is omgekeerd en verzwaard, hoeft de rechtbank zich niet te buigen over de vraag of de vereiste aangiften wel of niet zijn gedaan.
De rechtbank over de redelijkheid van de schattingen
De Belastingdienst heeft terecht de bewijslast omgekeerd en verzwaard. De aanslagen die hij dan oplegt, dienen gebaseerd te zijn op redelijke schattingen. Enig schattingswerk is immers nodig, omdat uit de administratie niet precies valt af te leiden is hoe de juiste heffing eruit ziet. Het is aan de Belastingdienst om deze schattingen te onderbouwen. Daarna mag de belastingplichtige overtuigend aantonen dat deze onjuist zijn. De rechtbank komt in deze zaak tot het oordeel dat de schattingen redelijk zijn.
De schattingen zijn gebaseerd op een correctie op de inkoopwaarde, een correctie op het brutowinstpercentage en de zwarte inkopen die de FIOD aan het licht heeft gebracht. Met betrekking tot de eerste twee correcties heeft de belastingplichtige geen geschilpunten aangebracht. Dat heeft hij wel gedaan inzake de zwarte inkopen. De rechtbank oordeelt dat dit onterecht is. Uit het FIOD-onderzoek (waaronder het beeldmateriaal) komt naar voren dat is ingekocht onder een valse naam. De omvang van de correctie is vervolgens gebaseerd op facturen uit de administratie en is daarom niet gebaseerd op een onredelijke grondslag. De schattingen zijn in de ogen van de rechtbank voldoende redelijk.
De rechtbank over de opgelegde vergrijpboeten
De Belastingdienst heeft vergrijpboeten opgelegd. Op hem rust dan de taak om te bewijzen dat sprake is van opzet of grove schuld. De Belastingdienst kon volgens de rechtbank terecht tot het standpunt komen dat sprake is van opzet. De belastingplichtige heeft willens en wetens inkopen niet verantwoord, mogelijk verkopen niet verantwoord en vervolgens onjuiste aangiften gedaan. Dat dit tot een te lage belastingheffing zou leiden, had hij redelijkerwijs kunnen weten.
De Belastingdienst heeft uiteindelijk boeten opgelegd van 25%, nadat in de bezwaarfase reeds matiging heeft plaatsgevonden. Toch gaat de rechtbank over tot verdere verlaging van de boete. Niet op strikt inhoudelijke gronden, maar vanwege een overschrijding van de redelijke termijn. De totale overschrijding bedraagt meer dan twee jaar en dus dienen de boeten verder verlaagd te worden.
Contant geld in huis en aanslag belastingdienst via navorderingsaanslag
In deze procedure speelde de redelijke schatting bij het opleggen van navorderingsaanslagen. Een man is ondernemer (in een VOF met zijn broer en vader). Bij een politie inval bij zijn vader wordt ruim € 250.000 contant geld gevonden. De belastingdienst is scherp en stelt direct een boekenonderzoek bij de onderneming in. De kasadministratie is niet op orde (negatieve kas) en er worden contante stortingen zonder heldere herkomst vastgesteld. Er worden navorderingsaanslagen aan de man opgelegd. Het inkomen wordt vastgesteld op € 580.000 en de aanslagen en rente (€ 44.000) en vergrijpboetes (€ 130.000) zijn fors. De belastingplichtige neemt de zaak niet echt serieus en roept alleen "geen nieuw feit en slechte schatting en niet alle stukken ontvangën", hij komt niet met eigen bewijs. De Rechtbank Zeeland West Brabant is het op 3 november 2023 ECLI:NLRBZWB:2023:7345 met de belastingdienst eens, de boete wordt wel iets lager vastgesteld. Ook het Gerechtshof 's Hertogenbosch laat op 22 oktober 2025 ECLI:NL:GHSHE:2025:2909 weinig heel van de standpunten van belastingplichtige.
Controle Belastingdienst en aanslagen
De Belastingdienst controleert dagelijks de administratie van vele ondernemingen. Het is niet ongebruikelijk dat hij daarbij tegen tekortkomingen of onvolkomenheden aanloopt; het voeren van de perfecte administratie is zeer complex (nagenoeg onmogelijk zelfs). Wij zien echter ook dat steeds sneller naar omkering en verzwaring van de bewijslast gegrepen lijkt te worden. Soms goed onderbouwd en mogelijk terecht, maar vaak genoeg ook met niet of nauwelijks enige motivatie. Het gebruikmaken van bevoegdheden die de Belastingdienst heeft is uiteraard zijn goed recht, maar u hebt het recht zich goed te kunnen verweren tegen dergelijke handelingen door bestuursorganen. Laat daarom uw positie goed in kaart brengen als een geschil met de Belastingdienst dreigt. Neem voor nadere vragen gerust rechtstreeks contact op met één van onderstaande adviseurs.
Uitspraak: ECLI:NL:RBGEL:2021:5114
Voorziening voor onderhoudskosten
In dit artikel beschrijven wij een aansprekende uitspraak van het Gerechtshof 's Hertogenbosch d.d. 24 december 2025 (ECLI:NL:GHSHE:2025:3707). Hierbij wordt door een woningbouwvereniging een onderhoudsvoorziening van € 142.000.000 gevorm in 2016, dit inzake groot onderhoud. In een VSO met de belastingdienst wordt dit bedrag aangepast tot 54.000.000. Partijen leggen hun standpunten voor aan de rechter. Volgens de belastingdienst (inspecteur) moet aan het zogenaamde piekvereiste worden voldaan. Zowel de rechtbank zeeland - west brabant d.d. 9 maart 2023 ECLI:NL:RBZWB:2023:1479 als het gerechtshof zijn het hier niet mee eens. De procedure is thans een lopende procedure bij de Hoge Raad, we moeten dus nog even wachten op haar oordeel.
Piekvereiste bij fiscale voorzieningen
Het piekvereiste houdt in dat een fiscale voorziening voor onderhoud pas gevorm mag worden als toekomstige uitgaven substantieel hoger zijn dan de huidige (gemiddelde) kosten. Dit vereiste volgt niet uit het zogenaamde baksteeenarrest (zie onder). In een besluit van de staatssecretaris uit maart 2020 (besluit inzake balansvoorzieningen) kwam dit vereiste naar voren. De rechters volgen dit vereiste dus niet.
In deze procedure ging het om een onderhoudsvoorziening bij een woningcorporatie met ruim 30.000 verhuur eenheden en ruim 600 complexen van woningen. Op grond van een technische complex analyse (TCA) van de woningen en de onderhoudsstrategie is het onderhoud voor de komende jaren in beeld gebracht. De TCA wordt per complex opgesteld en betreft enkel planmatig groot onderhoud. Volgens de inspecteur mogen onderhoudskosten in het jaar worden genomen, eventuele pieken kunnen in de voorziening worden opgenomen. Volgens de corporatie volgt dit niet uit het baksteeenarrest (oorsprongsvereiste en toerekeningsvereiste, zie onder). In de procedure haalt de inspecteur een egalisatiereserve en een voorziening door elkaar.
Vereisten voor het vormen van een fiscale voorziening
De belangrijkste reden is dat dit niet volgt uit het zogenaamde baksteenarrest. De uitgangspunten voor een voorziening zijn namelijk:
- Oorsprongvereiste: feiten en omstandigheden waaruit de toekomstige uitgaven voorvloeien moeten zich voor balansdatum voordoen.
- Zekerheidsvereiste: op balansdatum moet er objectief worden beoordeeld of er een redelijke mate van zekerheid bestaat dat de toekomstige uitgaven moeten worden verricht.
- Toerekeningsvereiste: uitgaven toerekenen aan de periode tot balansdatum.
Om te komen tot een juiste waardering moet er worden gekeken naar:
- Eenvoudbeginsel: doelmatig en hanteerbaar waarderen van de voorziening.
- Voorzichtigheid: kosten nemen zodra deze te voorzien zijn (winsten pas bij realisatie)
- Bestendige gedragslijn: geen stelselwijziging die incidenteel fiscaal voordeel beogen.
In de fiscale praktijk zijn er 2 soorten voorzieningen. Bij een voorziening is goed koopmansgebruik het uitgangspunt. Een ondernemer mag - vanuit optiek van voorzichtigheid - vlot een voorziening vormen. De 2 soorten voorzieningen zijn:
Kostenegalisatie reserve (gelijkmatige verdeling van kosten over de jaren)
- kosten leiden tot een piek in de uitgaven;
- kosten zijn relatief omvangrijk.
Algemene voorziening (kosten enig jaar die in de toekomst (wellicht) moeten worden betaald)
- kosten vinden oorsprong in feiten en omstandigheden van dit jaar;
- kosten kunnen aan deze periode worden toegerekend;
- er is een redelijke mate van zekerheid dat moet worden betaald.
Voorbeelden voor fiscale voorzieningen
- VUT-voorziening: een VUT-voorziening voor werknemers is in principe toegestaan.
- WAO loondoorbetalingsverplichting voorzieningen: voor zieke mensen moet de werkgever 24 maanden het loon doorbetalen. In principe kan hiervoor geen voorziening worden gevormd (mits niet verzekerd). Dit is evenwel afgewezen in de jurisprudentie, Hof Den Bosch 26 februari 2003, nr. 00/02692. In de toekomst te betalen Pemba-premies niet toerekenbaar aan het belastingjaar. Voorziening niet toegestaan, Hof Den Haag 8 juni 2004, nr. 03/01392. Idem Hof Amsterdam 8 juni 2004, nr. 03/02132.
- Voorziening garantieverplichtingen: dit kan in alle gevallen waarbij garanties spelen in beeld komen. Er moet wel een redelijke administratie aan ten grondslag liggen.
- Borgtochtverplichtingen voorzieningen: als een borgstellingsprovisie wordt ontvangen, mag een transitorische passiefpost worden gevormd. Deze dient vrij te vallen als aan de borgstelling een eind is gekomen.
- Serviceverlening voorzieningen: er moet een inschatting worden gemaakt van de kosten van de service. Stel, een pc wordt verkocht voor € 1.000 en er wordt (zonder vergoeding) 1 jaar service verleend. De kosten hiervan, stel € 150, behoren niet tot de winst.
- Onderhoudskosten voorzieningen: doel van een onderhoudsvoorziening is het onderhoud dat periodiek plaatsvindt, gelijkmatig toe te rekenen aan de jaren van economische veroorzaking. Volgens deze uitspraak kan dus ook een onderhoudsvoorziening worden gevormd.
- Voorziening sloopkosten installaties: gedurende de economische levensduur kan – mijns inziens – een voorziening worden gevormd voor de demontage in de toekomst.
- Voorzieningen jubileumkosten: deze wordt in de rechtspraak afgewezen, in de literatuur wordt zij nog steeds als mogelijkheid genoemd.
- Milieuschade voorzieningen: ter zake van milieuschade waarvoor de onderneming aansprakelijk is, dient een schuld op de balans te worden opgenomen. Als het nog niet vaststaat dat er een schuld op de onderneming rust, maar een aansprakelijkheidsstelling in de toekomst wel redelijkerwijs is te verwachten, kan een voorziening worden gevormd.
- Voorziening openstaande vakantiedagen: het is gebruikelijk dat per jaarultimo een tijdsevenredig deel van het vakantiegeld wordt gepassiveerd. Het is minder gebruikelijk ook te passiveren voor de achterstand in de opneming van vakantiedagen. Indien de openstaande vakantiedagen in de toekomst zullen moeten worden uitbetaald of nog zullen worden opgenomen, is een voorziening in overeenstemming met goed koopmansgebruik.
- Proceskosten voorzieningen: als er tegen de onderneming een juridische procedure is aangespannen, mag een voorziening worden gevormd voor de schadevergoeding waartoe de onderneming naar verwachting zal worden veroordeeld. Ook de geschatte kosten van hiermee gemoeide interne kosten en die van juridische bijstand mogen in deze voorziening worden opgenomen.
- Wanprestatie voorzieningen: als de ondernemer schadeplichtig is vanwege wanprestatie, kan voor het geschatte bedrag ten laste van het resultaat een voorziening worden gevormd (Hoge Raad december 1983, BNB 1984/37).
- Voorzieningen accountantskosten belastingaangifte: voor de externe kosten mag een voorziening worden gevormd (BNB 1983/48), voor de interne kosten niet.
- Reorganisatie voorziening: zodra de noodzaak tot reorganisatie vaststaat en / of de beslissing daartoe is genomen, mag voor het bedrag van de geschatte kosten een voorziening worden gevormd. Denk hierbij aan kosten verband houdende met het afvloeien van personeel, het opzeggen van huurcontracten, het ontmantelen van installaties, enzovoort.
Fiscale tips voor voorzieningen
- Inhaalkosten uit het verleden: als u een voorziening in het verleden bent vergeten te vormen, kunt u dit in enig jaar inhalen De Staatssecretaris is het hiermee eens (MvF 4 januari 2001, nr. CPP2001/3175).
- Afstemming adviseur: stem een voorziening altijd af met uw adviseur. De Belastingdienst zal bij uw aangifte zeker aandacht schenken aan de voorziening.
- Toelichting voorziening: in 2020 heeft de staatssecretaris een besluit inzake balansvoorzieningen geactualiseerd. In dit besluit staan (op grond van goedkoopmansgebruik) aandachtspunten voor de vorming van een fiscale voorziening in de jaarrekening (balans).
Niet horen leidt tot schending verdedigingsbeginsel
De Hoge Raad heeft uitspraak gedaan in een zaak over het unierechtelijk verdedigingsbeginsel. De voorliggende vraag was of de belastingplichtige terecht niet was gehoord voorafgaand aan het vaststellen van de naheffingsaanslagen omzetbelasting. De Belastingdienst meent dat dit gerechtvaardigd is, omdat versnelde invordering toegepast moest worden. De Hoge Raad komt tot een ander oordeel. De versnelde invordering had hier niet mogen worden toegepast. Dus moest de belastingplichtige expliciet en tijdig in de gelegenheid worden gesteld om zijn zienswijze op de feiten kenbaar te maken. De naheffingsaanslagen komen te vervallen.
Feiten en omstandigheden in zaak verdedigingsbeginsel
De onderneming in kwestie (die wij hierna belanghebbende noemen) houdt zich bezig met het in de gelegenheid stellen van personen om deel te nemen aan een buitenlands kansspel. Daartoe zijn er relaties met een aantal andere bedrijven. De bedrijven waarmee de relaties bestaan, zijn bedrijven die uiteindelijk voor het overgrote deel in handen zijn van de aandeelhouders van belanghebbende.
De werkzaamheden van belanghebbende hebben de volgende vorm. Personen die willen deelnemen aan het buitenlandse kansspel, maken geld over naar belanghebbende. Met dit geld koopt belanghebbende loten in. Daarna voegt hij de loten samen tot pools. De aandelen in deze pools verkoopt belanghebbende. Voor de deelnemers in deze pool betekent dat grotere winkansen, maar lagere prijzen. De inkoop van de loten vindt plaats via één van de betrokken relaties. Deze relatie is gevolmachtigd namens het buitenlandse kansspel. De prijzen die belanghebbende met de deelname wint, keert hij uit aan de deelnemers. De betrokken relaties houden zich verder onder meer bezig met het uitlenen van personeel aan belanghebbende, marketing en contracten.
Belanghebbende heeft met een Zwitsers bedrijf een overeenkomst gesloten. Dit bedrijf is één van de relaties die voor het overgrote deel in handen is van de uiteindelijke aandeelhouders van belanghebbende. In deze overeenkomst staat dat het Zwitserse bedrijf de kansspelen organiseert. Belanghebbende verricht zijn werkzaamheden in opdracht van dit Zwitserse bedrijf en krijgt daarvoor een provisie van 3% van de ontvangen gelden. In andere overeenkomsten zijn voor andere relaties ook afspraken gemaakt waarbij het Zwitserse bedrijf als opdrachtgever is benoemd. Het bedrijf heeft geen personeel en geen eigen kantoor. Nadat de oprichting van nog een Zwitsers bedrijf plaatsvindt, neemt het aantal geldstromen verder toe.
Belanghebbende krijgt declaraties van twee betrokken bedrijven die zien op adviesvergoedingen. Belanghebbende declareert deze kosten door aan de beide Zwitserse bedrijven. Daarbij brengt belanghebbende geen omzetbelasting (btw) in rekening. Wel vraagt belanghebbende de aan hem in rekening gebrachte btw terug.
De Belastingdienst verricht in 2005 een boekenonderzoek bij belanghebbende en de andere betrokken bedrijven. Hij is van mening dat belanghebbende btw-vrijgestelde diensten verricht op het gebied van kansspelen. Dat leidt tot de conclusie dat de btw die is teruggevraagd, niet teruggevraagd had mogen worden. De Belastingdienst legt naheffingsaanslagen van bijna € 900.000 op, nog vermeerderd met heffingsrente.
De Belastingdienst kiest ervoor om het middel van versnelde invordering toe te passen. Hij gaat dan per direct over tot dwanginvordering, die vrijwel altijd gepaard gaat met beslagleggingen. Bij versnelde invordering kunnen direct al invorderingsmaatregelen worden genomen, in plaats van pas na veertien dagen. Er kunnen tevens direct maatregelen getroffen worden zoals executoriale beslaglegging of het afvoeren van goederen. Belanghebbende komt tegen de versnelde invordering in verzet en uiteindelijk leidt dit tot afspraken over uitstel van betaling.
De naheffingsaanslagen zien op de periode januari 2001 tot en met december 2005. Het bezwaar tegen deze aanslagen wijst de Belastingdienst af. De rechtbank doet in 2011 uitspraak en verwijst de zaak terug naar de Belastingdienst. Laatstgenoemde heeft niet alle op de zaak betrekking hebbende stukken overlegd. De Belastingdienst kijkt opnieuw naar de zaak, maar wijst het bezwaar wederom af. Dit leidt tot de volgende beroepsprocedure, die wij hierna behandelen.
Geschilpunten inzake schending verdedigingsbeginsel
De rechtbank en later het gerechtshof behandelen een aantal geschilpunten. Zo is onder meer de vraag aan de orde of belanghebbende wel btw-vrijgestelde prestaties verricht. Dit artikel richt zich echter uitsluitend op de vraag of de rechten van de verdediging zijn geschonden en welke gevolgen daaraan verbonden moeten worden. Hierna behandelen wij dus uitsluitend de rechten van de verdediging.
Rechtbank over schending van de verdedigingsrechten
Belanghebbende voert aan dat de rechten van de verdediging zijn geschonden. De schending ziet op de omstandigheid dat belanghebbende niet in de gelegenheid is gesteld om, voordat de naheffingsaanslagen zijn opgelegd, een reactie uit te brengen en zijn zienswijze kenbaar te maken. De Belastingdienst meent dat de rechten van de verdediging niet zijn geschonden.
De rechtbank refereert eerst aan een uitspraak van het Hof van Justitie uit 2013. Hierin oordeelt het hof dat niet iedere schending van de rechten van de verdediging ertoe leidt dat het besluit moet vervallen. Het (laten) vervallen van een besluit kan alleen aan de orde zijn indien de schending aan belanghebbende de mogelijkheid heeft ontnomen om zich op zodanige wijze te verweren, dat de besluitvorming een andere afloop had kunnen hebben. Anders gezegd: de naheffingsaanslagen dienen op grond van de vermeende schending slechts te vervallen indien bij niet-schending de Belastingdienst mogelijk een ander besluit had genomen.
De rechtbank oordeelt dat tijdens het boekenonderzoek regelmatig overleg is gevoerd tussen de Belastingdienst en belanghebbende. Hij meent daarom dat, indien belanghebbende had mogen reageren op de naheffingsaanslagen voordat deze werden opgelegd, geen ander besluit zou zijn genomen. De naheffingsaanslagen zijn daarmee niet onrechtmatig en blijven intact.
Gerechtshof over schending verdedigingsbeginsel
Belanghebbende brengt bij het gerechtshof wederom schending van het verdedigingsbeginsel in stelling. Het beroep op het Handvest van de Grondrechten van de Europese Unie faalt, omdat het artikel waar belanghebbende zich op beroept, niet tot hem is gericht. Hij beroept zich op artikel 41: het recht op behoorlijk bestuur. Onderdeel van artikel 41 is bijvoorbeeld dat eenieder het recht heeft gehoord te worden voordat een voor hem nadelige maatregel wordt genomen alsmede inzage te krijgen in het dossier. Artikel 41 richt zich echter op instellingen, organen en instanties van de Unie. Daarom kan belanghebbende er in deze context geen rechten aan ontlenen.
Een tweede geschilpunt met betrekking tot de verdediging is het niet horen van de belanghebbende voordat de naheffingsaanslagen zijn opgelegd. Het hof meent dat belanghebbende dit punt terecht aandraagt en vat de gebeurtenissen samen. Voorafgaand aan het opleggen van de aanslagen is belanghebbende niet gehoord. Het rapport boekenonderzoek is uitgereikt op de dag waarop ook de naheffingsaanslagen zijn uitgereikt. De naheffingsaanslagen zijn terstond en voor het volle bedrag invorderbaar gesteld. Op basis van deze gebeurtenissen komt het hof tot het oordeel dat belanghebbende ten onrechte niet is gehoord voordat de naheffingsaanslagen zijn vastgesteld.
Echter, deze 'fout' van de Belastingdienst ziet het hof niet als ongerechtvaardigde schending van het unierechtelijk verdedigingsbeginsel. Het hof komt in de eerste plaats tot dit oordeel, omdat het horen niet tot een andere afloop had kunnen leiden. Dit oordeel sprak de rechtbank – zoals hiervoor beschreven – eerder ook uit. Voor zover de naheffingsaanslagen al onjuist zouden zijn, zijn zij verder hooguit te laag vastgesteld. Voorts is het zo dat belanghebbende op latere momenten de kans heeft gehad om zijn zienswijze kenbaar te maken in hoorgesprekken. Zo is in de bezwaarfase voldoende ruimte geboden om alsnog te reageren op het rapport boekenonderzoek. Dat dan sprake is van ‘eerst heffen, dan horen’, hoeft niet te leiden tot het vervallen van de naheffingsaanslagen. Tot slot weegt het hof ook mee dat uiteindelijk uitstel van betaling is verleend. De gehele gang van zaken na het opleggen van de naheffingsaanslagen maakt daarmee dat de naheffingsaanslagen niet komen te vervallen wegens schending van het verdedigingsbeginsel.
De Hoge Raad over schending van het verdedigingsbeginsel
Belanghebbende besluit in cassatie te gaan bij de Hoge Raad. De Hoge Raad kijkt niet opnieuw naar de feiten, maar toetst de toepassing van het recht. In cassatie is het belanghebbende om het volgende te doen.
Het hof oordeelde dat, indien belanghebbende wel was gehoord voorafgaand aan het opleggen van de naheffingsaanslagen, dit niet tot een andere uitkomst had kunnen leiden. Belanghebbende voert aan dat het beoordelen of een andere uitkomst mogelijk was, moet gebeuren met inachtneming van alle feiten en omstandigheden. Daarbij is ook van belang of belanghebbende had kunnen aanvoeren dat de feiten op een andere wijze moeten worden gewaardeerd en / of geïnterpreteerd. Voornoemde waardering en interpretatie van de feiten leent zich voor discussie over de vraag of een bepaald feitencomplex, dat leidt tot een bepaald standpunt van de Belastingdienst, moet leiden tot de gevolgen die de Belastingdienst aan het standpunt verbindt.
Belanghebbende is van mening dat hij een inbreng had kunnen leveren die van belang was voor het vaststellen van het karakter van de verleende diensten en de plaats waar deze plaatsvonden. Voor de heffing van omzetbelasting zijn deze elementen van aanzienlijk belang. Belanghebbende is tevens van mening dat het niet ondenkbaar is dat de bevindingen van de Belastingdienst er eveneens toe hadden kunnen leiden dat sprake is van andere prestaties dan de prestaties die het recht op aftrek van btw verhinderen. Het besluit van de Belastingdienst had dus anders kunnen luiden en had ook andere rechtsgevolgen kunnen hebben, zo voert belanghebbende aan.
De Hoge Raad overweegt dat bij een bezwarend besluit het een algemeen beginsel van Unierecht is dat de rechten van de verdediging worden geëerbiedigd. Onderdeel van dit beginsel is dat belanghebbende in staat wordt gesteld zijn standpunten / visie over de elementen waarop het besluit is gebaseerd, kenbaar te maken. Naheffingsaanslagen omzetbelasting vallen binnen de sfeer van het Unierecht en daarmee is deze regel van toepassing.
Ondanks dat belanghebbende de redenen voor de controle kende en geacht wordt op de hoogte te zijn van de feiten die tot het besluit hebben geleid, dient hij expliciet en tijdig te worden uitgenodigd om, voorafgaand aan het nemen van het bezwarende besluit, gehoord te worden. Tijdens dat horen kan hij feiten aanvoeren die de Belastingdienst aan zijn besluit niet ten grondslag heeft gelegd of onvoldoende in aanmerking heeft genomen. Ook moet hier ruimte zijn voor het herstellen van vergissingen of aanvoeren van individuele omstandigheden die tot een ander besluit kunnen leiden.
Belanghebbende is voorafgaand aan het vaststellen van de naheffingsaanslagen niet gehoord. Hij is niet expliciet en tijdig ingelicht over het voornemen tot het definitief vaststellen van de naheffingsaanslagen en heeft daarmee geen gelegenheid gehad om zijn zienswijze kenbaar te maken over de elementen waarop de naheffingsaanslag is gebaseerd. De gronden voor de naheffingsaanslag staan in het rapport boekenonderzoek en dat is gelijk met de naheffingsaanslagen uitgereikt. De Belastingdienst heeft daarmee onrechtmatig gehandeld.
De Hoge Raad doet de zaak zelf af
De Hoge Raad kan de zaak zelf afdoen. Cruciaal is nu het antwoord op de vraag of de schending van het verdedigingsbeginsel wel of niet gerechtvaardigd is in deze zaak. Dat staat of valt met de vraag of terecht is overgegaan tot versnelde invordering. Immers: door de versnelde invordering is er voor belanghebbende geen ruimte geweest om te reageren. Bij onvoldoende rechtvaardiging voor toepassing van het middel van versnelde invordering, moeten de naheffingsaanslagen vervallen.
Versnelde invordering is een grond die rechtmatig het recht om vooraf te worden gehoord beperkt, mits het middel rechtmatig is ingezet. De rechtvaardiging voor het beperken van het hoorrecht wordt erin gevonden dat een doeltreffend verhaal op de belanghebbende als doel van algemeen belang dan prevaleert boven de verdedigingsrechten van belanghebbende. De inspecteur moet hiervoor de feiten stellen en deze aannemelijk maken. Daartoe heeft de inspecteur bij het hof reeds een onderbouwing ingediend.
De Hoge Raad acht deze onderbouwing onvoldoende, mede door de gemotiveerde betwisting van belanghebbende. Zelfs indien de feiten die aangevoerd worden kloppen en ook indien alle argumenten tezamen worden bezien, is dat in deze zaak onvoldoende reden voor versnelde invordering. Daarmee is het unierechtelijk verdedigingsbeginsel geschonden; de naheffingsaanslagen dienen vernietigd te worden.
Rechten van de belastingplichtigen en formeel belastingrecht
U hebt als belastingplichtige rechten. Het bestuursrecht kent namelijk niet alleen rechten en bevoegdheden toe aan bestuursorganen, maar kent ook een waarborgfunctie. Deze waarborgfunctie zorgt ervoor dat u mogelijkheden hebt om tegen besluiten op te komen en – zoals bij bepaalde hoorrechten – voorafgaand aan besluiten kenbaar moet kunnen maken wat uw zienswijze is.
Het geheel aan bestuursrecht en – als onderdeel daarvan – het formele belastingrecht is complex. Het is daarom raadzaam om u door een deskundige te laten bijstaan. Deze kan uw argumenten overbrengen, u aangeven wat uw rechten en plichten zijn, zorgdragen voor een meer voortvarend verloop en een al te gortige Belastingdienst – waar nodig – afremmen. Het is belangrijk dat u steeds en tijdig uw rechten en plichten kent en daar gebruik van maakt. Immers: onderaan de streep blijft het bestuursrecht eenzijdig: het bestuursorgaan (zoals de Belastingdienst) besluit uiteindelijk. Het is vervolgens aan de rechtspraak om deze besluiten op rechtmatigheid te toetsen.
Hebt u een (dreigend) geschil met de Belastingdienst? Neem dan gerust eens contact op met één van onderstaande auteurs.
Bronnen
- Uitspraak rechtbank: ECLI:NL:RBZWB:2013:10220.
- Uitspraak gerechtshof: ECLI:NL:GHSHE:2019:2244.
- Uitspraak Hoge Raad: ECLI:NL:HR:2021:1850.
Verhuur squash- en padelbanen en omzetbelasting
Een squashcentrum (maar kan ook padelcentrum zijn) hoeft volgens Rechtbank Den Haag niet altijd 9% btw af te dragen over de verhuur van squash- en padelbanen aan particuliere sporters. Als feitelijk sprake is van het passief ter beschikking stellen van een specifieke baan, kan de btw-vrijstelling voor verhuur van onroerende zaken van toepassing zijn.
De procedure over verhuur squash- en padelbanen en BTW
- Een B.V. exploiteert een squashcentrum met horecagelegenheid.
- Sporters kunnen via een online reserveringssysteem voor een bepaalde tijd een squash- of padelbaan huren. Dit kan per tijdseenheid of via een abonnement.
- Daarnaast verricht de ondernemer ook andere activiteiten, zoals horeca, squash- en padellessen, het bespannen van rackets, verkoop van sportartikelen en reclame / sponsoring. Deze andere activiteiten waren tussen partijen gewoon belast voor de omzetbelasting.
Voor de verhuur van de squash- en padelbanen had de ondernemer, overeenkomstig het standpunt van de Belastingdienst, 9% btw afgedragen. De ondernemer maakte bezwaar tegen de teruggaafbeschikking omzetbelasting over het tweede kwartaal 2024 en stelde dat over de verhuur van de banen aan particuliere sporters ten onrechte 9% btw was berekend. Volgens de ondernemer was sprake van vrijgestelde verhuur van onroerende zaken.
Is verhuur padelbaan vrijgesteld van omzetbelasting of niet?
De fiscale rechtsvraag is vrij overzichtelijk, maar voor de sportpraktijk zeer relevant:
- Is de verhuur van squash- en padelbanen aan particuliere sporters belast met 9% btw als “het geven van gelegenheid tot sportbeoefening”, of is sprake van vrijgestelde verhuur van onroerende zaken?
- De Belastingdienst vond dat sprake was van gelegenheid geven tot sportbeoefening. Hierbij wees de inspecteur onder meer op de aanwezigheid van kleedruimten, douches, sanitair en horeca.
- Volgens de ondernemer was juist sprake van een passieve verhuurprestatie: de sporter reserveert een specifieke baan voor een specifieke tijd en kan anderen gedurende die periode van het gebruik uitsluiten.
Oordeel rechtbank over btw bij verhuur padelbaan en squashbaan
De rechtbank stelt voorop dat verhuur van onroerende zaken in beginsel is vrijgesteld van btw. Het verlaagde tarief van 9% geldt voor het geven van gelegenheid tot sportbeoefening en baden. De vraag is dus wat de prestatie in deze concrete situatie feitelijk inhoudt. Belangrijk is dat de sporter via het online reserveringssysteem een specifieke squash- of padelbaan reserveert. Daarmee krijgt hij voor een bepaalde datum en tijd het exclusieve gebruiksrecht van die baan. Anderen kunnen die baan gedurende de gereserveerde periode niet gebruiken.
Verder woog mee dat er geen personeel aanwezig was in de squash- / padelhal. Het horecapersoneel opende en sloot het pand, maar hield geen toezicht op de banen. Vanuit de horeca was ook geen zicht op de banen. Alleen in uitzonderlijke gevallen, bijvoorbeeld bij een defecte verlichting, kon een sporter zich melden bij de bar. Het onderhoud aan de banen was beperkt. Er werden geen aanvullende sportdiensten geleverd, zoals verhuur van rackets of ballen. Wel waren er toiletten, kleedruimten en douches.
Volgens de rechtbank is dit onvoldoende om te spreken van een actief sportcomplex van diensten. Dat er toiletten, kleedruimten en douches aanwezig zijn, maakt de verhuur nog niet tot het geven van gelegenheid tot sportbeoefening. Ook het feit dat de huurder de baan gebruikt om te squashen of te padellen, is volgens de rechtbank niet doorslaggevend.
De rechtbank oordeelt daarom dat sprake is van vrijgestelde verhuur van onroerende zaken. Het beroep van de ondernemer is gegrond. De teruggaafbeschikking over het tweede kwartaal 2024 wordt vastgesteld op € 5.125. Ook krijgt de ondernemer een proceskostenvergoeding en vergoeding van het griffierecht.
Schema inzake verhuur padelbanen en omzetbelasting
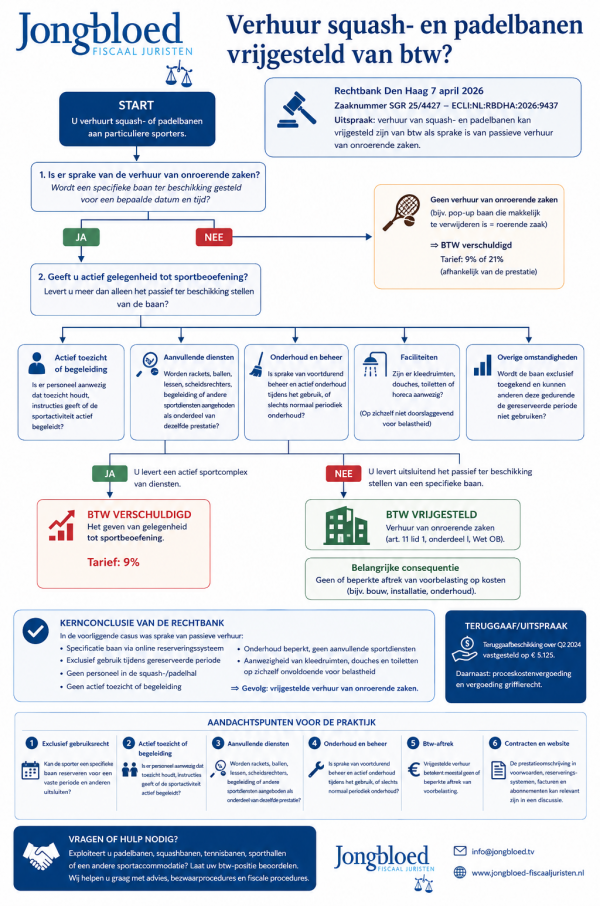
Noot fiscaal jurist inzake btw en verhuur sportaccommodatie
Deze uitspraak is interessant voor exploitanten van sportaccommodaties. In de praktijk wordt snel aangenomen dat de verhuur van sportbanen belast is met 9% btw omdat sprake zou zijn van het “gelegenheid geven tot sportbeoefening”. Deze uitspraak laat zien dat de feiten en de inrichting van de dienstverlening doorslaggevend zijn.
De kernvraag is: krijgt de klant vooral een baan ter beschikking, of krijgt hij een pakket van sportdiensten?
Bij passieve terbeschikkingstelling van een specifieke baan voor een afgebakende periode, zonder actief toezicht, begeleiding, beheer of aanvullende sportfaciliteiten, kan de btw-vrijstelling voor verhuur van onroerende zaken in beeld komen. Daarmee komt het recht op vooraftrek van de BTW die rust op de kosten voor het bouwen/ installeren van de padelbanen te vervallen. Tegenwoordig zie je ook zogenaamde pop up padelbanen die tijdelijk in bijvoorbeeld een oude fabriekshal worden geplaatst. Je kunt je dan afvragen of er wel sprake is van het verhuren van een onroerende zaak. Als de padelbaan makkelijk te verwijderen is zou het een roerende zaak kunnen zijn. Dan is er per definitie BTW verschuldigd. De vraag is dan alleen 9% of 21%.
Aandachtspunten voor de praktijk bij verhuur padelbanen
Voor exploitanten van padelbanen, squashbanen, tennisbanen, sporthallen en andere sportaccommodaties zijn onder meer de volgende punten van belang:
- Exclusief gebruiksrecht: kan de sporter een specifieke baan reserveren voor een vaste periode en anderen uitsluiten?
- Actief toezicht of begeleiding: is er personeel aanwezig dat toezicht houdt, instructies geeft of de sportactiviteit actief begeleidt?
- Aanvullende diensten: worden rackets, ballen, lessen, scheidsrechters, begeleiding of andere sportdiensten aangeboden als onderdeel van dezelfde prestatie?
- Onderhoud en beheer: aIs sprake van voortdurend beheer en actief onderhoud tijdens het gebruik, of slechts normaal periodiek onderhoud?
- Btw-aftrek: vrijgestelde verhuur betekent meestal geen of beperkte aftrek van voorbelasting. Een btw-voordeel aan de omzetkant kan dus een nadeel aan de kostenkant opleveren.
- Contracten en website: de wijze waarop de prestatie wordt omschreven in algemene voorwaarden, reserveringssystemen, facturen en abonnementen kan in een discussie met de Belastingdienst relevant zijn.
Vragen over btw bij verhuur van sportaccommodaties?
Exploiteert u padelbanen, squashbanen, tennisbanen, sporthallen of een andere sportaccommodatie? Dan is het verstandig om uw btw-positie opnieuw te beoordelen. De uitkomst kan gevolgen hebben voor de btw-aangifte, de aftrek van voorbelasting en mogelijke teruggaafverzoeken. Heeft u vragen over btw, verhuur van sportaccommodaties of een discussie met de Belastingdienst? Neem dan contact op met ons kantoor. Jongbloed Fiscaal Juristen helpt ondernemers graag bij btw-advies, bezwaarprocedures en fiscale procedures.
Bron verhuur padelbaan of squashbaan
Rechtbank Den Haag op 7 april 2026, zaaknummer SGR 25/4427, ECLI:NL:RBDHA:2026:9437
Hoge Raad zet streep door dispositievereiste
De vraag of een belastingplichtige mag vertrouwen op informatie vanuit de Belastingdienst, komt regelmatig voor. Niet zelden interpreteren belastingplichtigen webpagina’s van de Belastingdienst op foutieve wijze of kijken zij per ongeluk op de verkeerde pagina. In die situaties kan in principe geen vertrouwen aan deze informatie worden ontleend. Andere situaties komen echter ook voor, bijvoorbeeld situaties waarin de Belastingdienst expliciete toezeggingen doet, die achteraf in strijd met een juiste wetstoepassing blijken te zijn. Geldend recht is dat de Belastingdienst aan dergelijke toezeggingen in principe is gebonden. Hoe anders is dat bij inlichtingen, zoals die te verkrijgen zijn via de Belastingtelefoon of de website van de Belastingdienst. Om aan inlichtingen gerechtvaardigd vertrouwen te kunnen ontlenen, moest voorheen een behoorlijke drempel worden genomen. De Hoge Raad heeft deze drempel aanzienlijk verlaagd door een streep te zetten door het zogenaamde dispositievereiste. In dit artikel de achtergronden in deze zaak, een toelichting op gewijzigde regels bij het ontlenen van vertrouwen aan inlichtingen en onze visie op deze ontwikkeling.
Belastingplichtige ontleent vertrouwen aan website Belastingdienst
In de zaak die tot deze ingrijpende wijziging leidt, gaat het om een belastingplichtige die een beschikking revisierente krijgt opgelegd. Deze beschikking is het gevolg van het afkopen van een lijfrenteverzekering. De belastingplichtige geeft aan voor de gevolgen hiervan te hebben gekeken naar de website van de Belastingdienst. Uit de informatie op de website van de Belastingdienst valt op dat moment niet af te leiden dat revisierente verschuldigd zou zijn. Sterker nog: op de website valt te lezen dat geen revisierente is verschuldigd, als de lijfrenteverzekering is afgesloten voor 16 oktober 1990. De lijfrenteverzekering van deze belastingplichtige is afgesloten in 1989.
De belastingplichtige gaat op basis van deze informatie over tot afkoop van de lijfrenteverzekering. De Belastingdienst komt met de beschikking revisierente. Dit leidt uiteindelijk tot een rechtszaak waarin de belastingplichtige een beroep op het vertrouwensbeginsel doet. Hij meent te mogen vertrouwen op de informatie op de website van de Belastingdienst. Daarom moet de beschikking worden vernietigd.
Rechtbank oordeelt over ontleend vertrouwen aan website Belastingdienst
De rechtbank sluit aan bij bestaande jurisprudentie over gerechtvaardigd vertrouwen en geeft aan dat een geslaagd beroep op het vertrouwensbeginsel slechts mogelijk is indien:
- De belastingplichtige de onjuistheid van de verkregen inlichting niet had hoeven te beseffen; en
- De belastingplichtige wordt geconfronteerd met het feit dat hij niet alleen de wettelijk verschuldigde belasting moet betalen, maar hij daarbovenop ook schade lijdt omdat hij door de onjuiste voorlichting een handeling heeft verricht of nagelaten (het dispositievereiste).
De rechtbank oordeelt dat aan voorwaarde 1 is voldaan. De informatie op de website van de Belastingdienst is duidelijk en is niet zodanig geschreven dat de belastingplichtige had moeten twijfelen of zelf kon weten dat voor verschillende momenten in de tijd een verschillend regime geldt met betrekking tot het in rekening brengen van revisierente. Dan komt de rechtbank toe aan voorwaarde 2; het dispositievereiste. Zij oordeelt dat de revisierente een vergoeding is voor het rentenadeel dat de staat lijdt. Dit bedrag komt bovenop de verschuldigde belasting, maar is geen belasting. Het beroep op het vertrouwensbeginsel is terecht voorgesteld; de beschikking moet worden vernietigd. De rechtbank beoordeelt dus of wel of niet is voldaan aan het dispositievereiste en is van oordeel dat hieraan is voldaan.
Gerechtshof over vertrouwen ontlenen aan inlichtingen Belastingdienst
Het gerechtshof gaat uit van dezelfde toetsingsvoorwaarden als de rechtbank. Het gerechtshof ziet zich echter nog voor de vraag gezet, of sprake is van schade die de belastingplichtige bovenop de verschuldigde belasting lijdt. Dat is afhankelijk van hoe tegen het begrip schade die bovenop de belasting komt, moet worden aangekeken. In de uitspraak is aangegeven dat het gerechtshof van mening is dat het uiteindelijk aan de Hoge Raad is daarover een meer bindende uitspraak te doen. Het hof dient zelf echter ook uitspraak te doen en besluit dat het begrip moet worden uitgelegd naar de interpretatie op het moment van het in rekening brengen van de revisierente. Op dat moment was de te betalen belasting duidelijk gescheiden van de revisierente. De revisierente is, indien het begrip op deze wijze wordt uitgelegd, aan te merken als schade die bovenop de verschuldigde belasting komt. Het gerechtshof bevestigt hiermee de uitspraak van de rechtbank.
Het hof gaat dus nog dieper dan de rechtbank in op het dispositievereiste en komt eveneens tot het oordeel dat aan deze voorwaarde is voldaan. Er is sprake – zo oordeelt het hof – van voldoende disponeren.
Advocaat-Generaal over een beroep op het vertrouwensbeginsel
De staatssecretaris van Financiën besluit beroep in cassatie in te stellen. Hij meent dat het gerechtshof een verkeerde invulling geeft aan het begrip schade die bovenop de verschuldigde belasting komt (of: ‘daarenboven geleden schade’). De Advocaat-Generaal neemt hierover in mei 2021 een conclusie. Hij komt tot de conclusie dat revisierente slechts in naam rente is. In feite is sprake van een vergoeding van renteschade die de Staat lijdt. In de conclusie valt onder meer te lezen: ‘van rente is geen sprake bij revisierente.’
De vervolgvraag is of is voldaan aan het dispositievereiste. Daarvoor is doorslaggevend of de revisierente als schade kwalificeert. Dat is naar de opvatting van de Advocaat-Generaal het geval. Door de verkeerde inlichting moet de belastingplichtige namelijk meer betalen dan hij zou moeten betalen bij ‘normaal gedrag’. Normaal gedrag is het wachten tot de polis afloopt en het dan ontvangen van uitkeringen. Door zijn handeling (de afkoop) moet hij echter ook revisierente voldoen. De revisierente is daarmee een last die bovenop de verschuldigde belasting komt. Daarmee heeft de staatssecretaris geen gelijk. Zoals uit het voorgaande blijkt, richt ook de Advocaat-Generaal zich primair op de vraag of voldaan is aan het dispositievereiste.
Hoge Raad besluit streep te zetten door dispositievereiste
De Hoge Raad kiest een andere weg en komt met een nieuwe visie op het vertrouwensbeginsel. Hij herhaalt eerst dat op grond van rechtspraak uit 1979 als uitgangspunt het volgende geldt. De Belastingdienst is niet gebonden aan alle inlichtingen die hij aan belastingplichtigen doet. Dat zou de Belastingdienst te ernstig belemmeren in de mogelijkheid om onbelemmerd zijn informerende taak in te vullen. Gebondenheid aan inlichtingen bestaat slechts als aan twee voorwaarden is voldaan:
- De inlichtingen zijn niet zo duidelijk in strijd met een juiste wetstoepassing, dat de belastingplichtige de onjuistheid had kunnen en moeten beseffen; en
- Als gevolg van de onjuiste inlichtingen heeft de belastingplichtige een handeling verricht of nagelaten als gevolg waarvan hij niet alleen de wettelijke belasting voldoet, maar daarenboven schade lijdt (het dispositievereiste).
Bovenstaande past volgens de Hoge Raad niet langer bij de huidige rechtsopvattingen. De term ‘daarenboven geleden schade’ stamt uit 1979 en kan in deze vorm niet worden gehandhaafd. De Hoge Raad formuleert daarom als volgt. Indien de belastingplichtige op basis van onjuiste inlichtingen een handeling verricht of nalaat als gevolg waarvan van hem een hoger bedrag wordt geheven dan hij op basis van die inlichting meende te moeten betalen, dan kan het meerdere niet worden geheven. Op deze wijze meent de Hoge Raad op modernere wijze te voorzien in rechtsbescherming tegen inbreuken op het vertrouwensbeginsel.
Deze ommezwaai komt de belastingplichtige niet slecht uit. De Hoge Raad geeft namelijk daarvoor aan dat revisierente geen daarenboven geleden schade is. Op basis van de oude uitleg aan het vertrouwensbeginsel, zou deze belastingplichtige aan het kortste eind trekken. Naar aanleiding van de hernieuwde uitleg van de Hoge Raad werkt het echter anders uit. De belastingplichtige is slechts die belasting verschuldigd die hij op grond van de verkregen inlichting meende te moeten betalen.
In tegenstelling tot de rechtbank, het gerechtshof en de Advocaat-Generaal, oordeelt de Hoge Raad niet over de vraag of is voldaan aan het dispositievereiste, maar besluit hij hier een streep door te zetten. Met deze uitspraak worden de regels van het spel veranderd en de kaarten opnieuw geschud.
Vertrouwen op onjuiste inlichtingen van de Belastingdienst
Omdat in de praktijk veelal niet aan het vereiste van daarenboven geleden schade werd voldaan, was een beroep op het vertrouwensbeginsel bij inlichtingen van de Belastingdienst in het verleden niet bijzonder kansrijk. In de toekomst zal een beroep op het vertrouwensbeginsel veelal als volgt worden benaderd:
- Is sprake van een inlichting die zo duidelijk in strijd is met een juiste wetstoepassing, dat de belastingplichtige dit had kunnen of moeten weten?
- Indien het antwoord op vraag 1 ontkennend luidt, geldt dat slechts die belasting mag worden geheven die de belastingplichtige op grond van de verkregen inlichting meende te moeten voldoen.
Wij merken volledigheidshalve op dat de Hoge Raad in deze uitspraak ruimte openlaat om in bijzondere situaties af te wijken van bovenstaand, hernieuwd toetsingskader.
Het vertrouwensbeginsel: belofte maakt schuld
Op het moment dat een bestuursorgaan – zoals de Belastingdienst – verwachtingen schept, dan moet hij deze in principe nakomen. Daarvoor is wel vereist dat het vertrouwen dat de belastingplichtige meent te mogen ontlenen, gerechtvaardigd is. In het belastingrecht komen met name toezeggingen en inlichtingen veel voor. Met inlichtingen gelijkgetrokken is de algemene voorlichting.
Een toezegging is een door de Belastingdienst ingenomen en kenbaar gemaakt standpunt. Dit doet zich meestal voor in individuele gevallen. Aan een toezegging is de Belastingdienst gebonden. Dat was voor deze uitspraak reeds zo en blijft onveranderd. Belofte maakt immers schuld.
Een andere figuur is die van de inlichting of algemene voorlichting. Hierbij doet zich vaak de situatie voor dat de belastingplichtige vertrouwt op een antwoord dat hij via de Belastingtelefoon heeft gekregen of informatie op de website van de Belastingdienst. In het verleden moest sprake zijn – voor een geslaagd beroep op het vertrouwensbeginsel – van daarenboven geleden schade; het in dit artikel uitgebreid beschreven disponeren. Aangezien hiervan niet vaak sprake was, omdat slechts de verschuldigde wettelijke belasting werd geheven, was een beroep op het vertrouwensbeginsel bij inlichtingen niet bijzonder kansrijk.
Voortaan moet worden beoordeeld of de belasting die de belastingplichtige betaalt doordat hij heeft gehandeld op basis van een onjuiste inlichting, hoger is dan de belasting die hij meende te moeten betalen op basis van de onjuiste inlichting. Is dat het geval, dan mag het meerdere niet worden geheven. Het is daarbij wel van belang dat de belastingplichtige kan laten zien waar hij op heeft vertrouwd. Ontleent u uw informatie aan de website van de Belastingdienst? Deze verandert regelmatig, dus zorg er dan voor dat u bijvoorbeeld een screenshot maakt of de pagina afdrukt. Deze uitspraak is verder uiteraard goed nieuws voor de rechtsbescherming in het kader van onjuiste inlichtingen, maar draagt ook een serieus risico in zich.
De Belastingdienst ziet zich voortaan eerder geconfronteerd met een geslaagd beroep op het vertrouwensbeginsel. Dat kan aanleiding zijn om (drastisch) te snijden in het verstrekken van inlichtingen aan belastingplichtigen. Dit terwijl, in het kader van de beoogde nieuwe bestuurscultuur, het mijns inziens passend is als de Belastingdienst juist meer en vaker het gesprek met belastingplichtigen aangaat. Indien de minste of geringste verspreking straks kan leiden tot gerechtvaardigd vertrouwen aan de zijde van belastingplichtigen, is het de vraag of niet (on)bewust de rem op het verstrekken van inlichtingen wordt gezet. Meer aandacht voor dit onderwerp in de politiek is daarom wenselijk en de eerste vooruitzichten daaromtrent zijn niet negatief.
Meent u slachtoffer te zijn van een hogere aanslag dan u had verwacht, omdat u hebt vertrouwd op inlichtingen of toezeggingen van de Belastingdienst? Of hebt u een andere vraag over bijvoorbeeld een boekenonderzoek, boete of fiscale procedure? Stuur dan gerust een e-mail naar één van onderstaande adviseurs.
Bronnen
Uitspraak gerechtshof: ECLI:NL:GHDHA:2020:1681
Conclusie Advocaat-Generaal: ECLI:NL:PHR:2021:538
Uitspraak Hoge Raad: ECLI:NL:HR:2021:1654
Het begrip eigenbouwer in de btw
Dit artikel gaat over de vraag wanneer een onderneming die vastgoed aankoopt, renoveert en verkoopt, voor de btw kan worden aangemerkt als “eigenbouwer”. Die kwalificatie is belangrijk, omdat bij eigenbouwerschap de btw-verleggingsregeling van toepassing is op aannemings- en onderaannemingsdiensten. In dat geval brengt de aannemer geen btw in rekening, maar wordt de btw-heffing verlegd naar de opdrachtgever. In dit artikel behandelen wij de uitspraak van de Rechtbank Den Haag uit 2024 en tevens het beroep bij het Gerechtshof Den Haag in 2026. Het Gerechtshof is van mening dat een BV die circa 200 panden - volgens een eigen concept - laat renoveren als eigenbouwer moet worden gezien, derhalve is de verleggingsregeling van toepassing.
Voor vastgoedhandelaren, projectontwikkelaars en beleggers is deze uitspraak belangrijk. Een onderneming die regelmatig panden koopt, renoveert en verkoopt, moet niet alleen kijken naar de vraag of zij zelf bouwpersoneel heeft. Ook zonder eigen bouwpersoneel kan zij voor de btw worden gezien als eigenbouwer.
In deze procedure werden voor ruim € 750.000 aan naheffingsaanslagen omzetbelasting opgelegd, tevens een verhoging met belastingrente (€ 100.000) en boetes (€ 200.000), in de bezwaar zijn de aanslagen en boetes iets verlaagd.
Verleggingsregeling bij eigen bouwer hoe werkt dit?
Deze casus draait om de toepassing van de btw-verleggingsregeling in de bouw en specifiek om de vraag of een vastgoedonderneming die renovatiewerkzaamheden volledig uitbesteedt toch kan worden aangemerkt als eigenbouwer.
- A BV hield zich bezig met de aankoop, renovatie en verkoop van gedateerde woningen.
- In de periode 2008 tot en met 2016 verwierf zij ongeveer 200 onroerende zaken, meestal verouderde woningen die na aankoop werden gerenoveerd en vervolgens verkocht.
- In sommige gevallen werden woningen al verkocht voordat de renovatie was afgerond of zelfs voordat deze was begonnen. Dan werd met de koper afgesproken dat A BV de werkzaamheden nog zou laten uitvoeren tegen een bepaalde prijs.
- Het hof vermeldt daarnaast dat A BV ten minste eenmaal een groter object bouwkundig heeft gesplitst, afgebouwd en als afzonderlijke appartementen heeft verkocht.
- De renovaties verliepen steeds volgens een vergelijkbaar patroon.
- A BV werkte met een vaste architect, vaste elkaar opvolgende aannemers, een bouwbegeleider en standaardmaterialen afkomstig van een gelieerde groothandel in bouwmaterialen.
- De woningen werden in dezelfde stijl opgeknapt en met dezelfde soort materialen afgewerkt. Ook een gelieerde aannemingsvennootschap en een samenwerkingsverband van de aandeelhouders werkten met hetzelfde renovatieconcept, dezelfde materialen en dezelfde aannemers.
Schema en checklist inzake eigen bouwer in de omzetbelasting
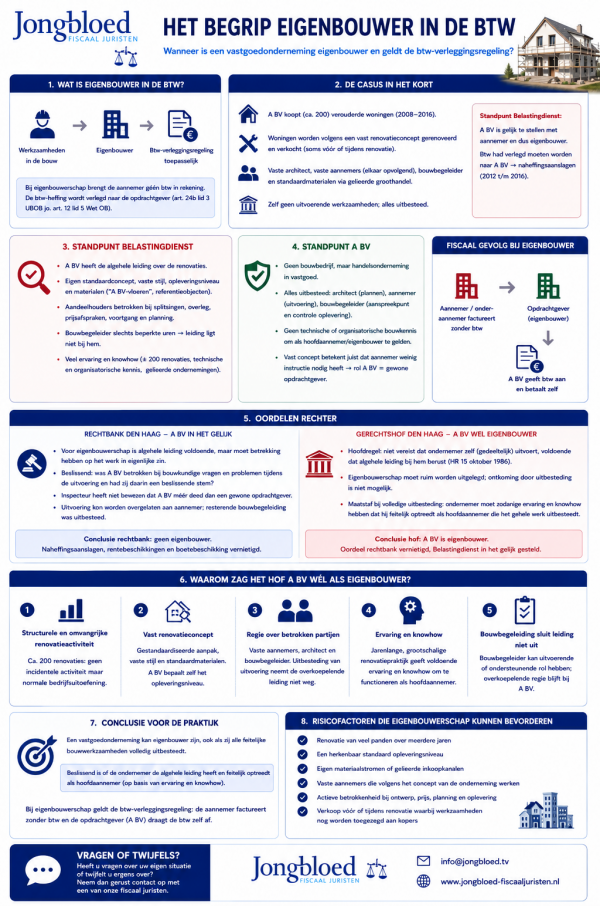
Is een investeerder gelijk te stellen met een aannemer voor de omzetbelasting?
De Belastingdienst stelde dat A BV moest worden gelijkgesteld met een aannemer op grond van artikel 24b lid 3 Uitvoeringsbesluit omzetbelasting 1968 in samenhang met artikel 12 lid 5 Wet OB. Daardoor zou A BV kwalificeren als eigenbouwer.
Die kwalificatie heeft een belangrijk btw-gevolg. Bij werken van stoffelijke aard aan onroerende zaken in de bouw moet de btw worden verlegd. Dat betekent dat de aannemer of onderaannemer geen btw in rekening brengt, maar dat de afnemer — hier A BV — de btw zelf moet aangeven en voldoen.
Volgens de Belastingdienst had A BV dit moeten doen. Omdat dat niet was gebeurd, werden naheffingsaanslagen omzetbelasting opgelegd. Voor de jaren 2012 tot en met 2016 ging het om forse bedragen die later bij bezwaar verminderd zijn omdat alsnog rekening is gehouden met de door de aannemer(s) daadwerkelijk afgedragen btw.
Standpunt van de Belastingdienst inzake eigen bouwer voor de omzetbelasting
De Belastingdienst was van mening dat A BV meer was dan een gewone opdrachtgever. Volgens de inspecteur had A BV de algehele leiding over de renovaties. Daarbij wees de inspecteur onder meer op de volgende omstandigheden:
- A BV werkte met een eigen standaardconcept voor renovaties. Zij kocht gedateerde woningen op, liet die volgens een herkenbare stijl renoveren en verkocht ze daarna weer. Ook waren er verwijzingen naar bijvoorbeeld “A BV-vloeren”, het door A BV gehanteerde opleveringsniveau en referentieobjecten die eerder door A BV waren gerenoveerd.
- Verder hielden de aandeelhouders zich volgens het controlerapport bezig met splitsing van panden, overleg met architecten en bouwkundigen, prijsafspraken met onderaannemers en de voortgang van werkzaamheden. De bouwbegeleider had volgens de inspecteur slechts beperkte uren, zodat de algehele leiding volgens hem niet werkelijk bij die bouwbegeleider lag.
- Ook achtte de Belastingdienst relevant dat A BV en haar aandeelhouders over veel ervaring beschikten. Het ging om ongeveer 200 renovaties. Daarnaast werd gewezen op technische en organisatorische kennis bij de aandeelhouders, onder meer door eerdere ervaring, betrokkenheid bij andere bouwactiviteiten en de oprichting van gelieerde ondernemingen op het gebied van renovatie en bouwmaterialen.
Standpunt van de investeerder over eigen bouwer of niet
A BV stelde daartegenover dat zij geen bouwbedrijf was, maar een handelsonderneming in vastgoed. Zij kocht panden, liet die opknappen en verkocht ze daarna. Volgens A BV was zij geen eigenbouwer, omdat zij de feitelijke werkzaamheden niet zelf uitvoerde.
Haar belangrijkste verweer was
- dat alles werd uitbesteed: de architect maakte de plannen, de aannemer voerde de werkzaamheden uit en de bouwbegeleider fungeerde als aanspreekpunt voor de aannemer en controleerde de oplevering.
- A BV stelde dat zij niet beschikte over de technische of organisatorische bouwkennis die nodig is om zelf als hoofdaannemer of eigenbouwer te worden gezien.
- Ook benadrukte A BV dat het vaste renovatieconcept juist maakte dat de aannemer weinig instructie nodig had. De aannemer kende de standaardaanpak en kon op basis van de plannen van de architect en het bekende concept de renovaties uitvoeren. Volgens A BV ging haar rol daarom niet verder dan die van een gewone opdrachtgever die een aannemer inschakelt.
Rechtbank over begrip eigen bouwer in de omzetbelasting
De rechtbank Den Haag gaf A BV aanvankelijk gelijk.
- De rechtbank stelde voorop dat partijen het erover eens waren dat de renovaties kwalificeerden als werken van stoffelijke aard aan onroerende zaken en dat zij plaatsvonden binnen de normale bedrijfsuitoefening van A BV. De discussie spitste zich dus toe op de vraag of A BV de werken had “uitgevoerd” in de zin van artikel 24b lid 3 UBOB.
- Volgens de rechtbank is voor eigenbouwerschap niet vereist dat de ondernemer de werkzaamheden zelf uitvoert. Het is voldoende dat de algehele leiding bij hem berust. Maar de rechtbank gaf aan dat die leiding wel betrekking moet hebben op het werk in eigenlijke zin.
- De eigenbouwer moet worden onderscheiden van een gewone opdrachtgever die simpelweg een overeenkomst met een aannemer sluit. Daarom vond de rechtbank beslissend of A BV betrokken was bij bouwkundige vragen en problemen tijdens de uitvoering en daarin een beslissende stem had.
De rechtbank vond dat de Belastingdienst onvoldoende had bewezen dat A BV méér deed dan een gewone opdrachtgever. Volgens de rechtbank zagen veel argumenten van de inspecteur vooral op voorbereiding, opdrachtverlening, verkoop en klantcontact, maar niet overtuigend op de feitelijke bouwkundige uitvoering. De rechtbank achtte aannemelijk dat A BV de uitvoering van de door de architect uitgewerkte plannen aan de aannemer kon overlaten en dat de beperkte resterende bouwbegeleiding was uitbesteed aan de bouwbegeleider.
- Conclusie: De rechtbank stelt dat de inspecteur niet had bewezen dat de betrokkenheid van A BV bij de bouw in betekenende mate verder ging dan die van een gewone opdrachtgever. De beroepen werden gegrond verklaard en de naheffingsaanslagen, rentebeschikkingen en boetebeschikking werden vernietigd.
Gerechtshof over begrip eigen bouwer voor de omzetbelasting
Het Gerechtshof Den Haag kwam in hoger beroep tot het tegenovergestelde oordeel. Het hof vernietigde het oordeel van de rechtbank op het punt van het eigenbouwerschap en stelde de Belastingdienst alsnog in het gelijk.
- Het hof herhaalde de hoofdregel uit de rechtspraak: voor eigenbouwerschap is niet vereist dat de ondernemer het werk zelf geheel of gedeeltelijk uitvoert. Voldoende is dat de algehele leiding bij het tot stand brengen van de werken bij de ondernemer berust.
- Daarbij verwees het hof naar de uitspraak van de Hoge Raad van 15 oktober 1986. Ook haalde het hof de wetsgeschiedenis aan, waarin staat dat eigenbouwerschap ruim moet worden uitgelegd en dat men daaraan niet kan ontkomen door het gehele werk uit te besteden.
- Het hof formuleert in haar uitspraak een belangrijke maatstaf voor situaties waarin het werk volledig wordt uitbesteed; ‘Het moet aannemelijk zijn dat de ondernemer zodanige ervaring en knowhow heeft dat hij feitelijk optreedt als een hoofdaannemer die het gehele werk uitbesteedt’. Volgens het hof had de inspecteur dat aannemelijk gemaakt.
Waarom was de investeerder een eigenbouwer en dus te vergelijken met een aannemer voor de BTW?
Het hof vond dat de feiten in samenhang lieten zien dat A BV niet slechts een passieve opdrachtgever was. Zij had volgens het hof de overkoepelende leiding over de renovaties.
Daarbij waren vooral deze omstandigheden van belang:
- Structurele en omvangrijke renovatieactiviteit: A BV had ongeveer 200 panden gerenoveerd. Dat aantal maakte volgens het hof duidelijk dat de renovaties geen incidentele nevenactiviteit waren, maar behoorden tot de normale bedrijfsuitoefening.
- Een vast renovatieconcept: A BV werkte met een gestandaardiseerde aanpak, vaste stijl en standaardmaterialen. Dit wees erop dat A BV zelf bepaalde hoe de woningen moesten worden gerenoveerd en op welk opleveringsniveau zij moesten worden gebracht.
- Regie over betrokken partijen: A BV schakelde vaste aannemers, een vaste architect en een bouwbegeleider in. Dat de feitelijke uitvoering werd uitbesteed, betekende volgens het hof niet dat A BV de overkoepelende betrokkenheid bij het renovatieconcept en de uitvoering daarvan uit handen had gegeven.
- Ervaring en knowhow: Door de jarenlange en grootschalige renovatiepraktijk beschikte A BV volgens het hof over voldoende ervaring en knowhow om op een vergelijkbare manier te functioneren als een hoofdaannemer die het werk volledig uitbesteedt.
- Bouwbegeleiding sloot eigen leiding niet uit: Dat A BV gebruikmaakte van een bouwbegeleider, betekende volgens het hof niet dat de algehele leiding bij die derde lag. De bouwbegeleider kon een uitvoerende of ondersteunende rol hebben, terwijl de overkoepelende regie alsnog bij A BV bleef.
Advies inzake eigen bouwer voor de omzetbelasting
Een vastgoedonderneming kan eigenbouwer zijn, ook als zij alle feitelijke bouwwerkzaamheden volledig uitbesteedt. Voor vastgoedhandelaren, projectontwikkelaars en beleggers is deze uitspraak belangrijk. Een onderneming die regelmatig panden koopt, renoveert en verkoopt, moet niet alleen kijken naar de vraag of zij zelf bouwpersoneel heeft. Ook zonder eigen bouwpersoneel kan zij voor de btw worden gezien als eigenbouwer.
Voor de praktijk betekent dit dat vastgoedondernemingen, projectontwikkelaars en investeerders alert moeten zijn op de verleggingsregeling zodra zij renovaties structureel organiseren en aansturen. De volgende omstandigheden of een combinatie van factoren kunnen het risico op eigenbouwerschap vergroten:
- Renovatie van veel panden over meerdere jaren;
- Een herkenbaar standaard opleveringsniveau;
- Eigen materiaalstromen of gelieerde inkoopkanalen;
- Vaste aannemers die volgens het concept van de onderneming werken;
- Actieve betrokkenheid bij ontwerp, prijs, planning en oplevering;
- Verkoop vóór of tijdens renovatie waarbij de onderneming nog werkzaamheden toezegt aan kopers.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Bron eigen bouwer in de omzetbelasting
Hoge Raad d.d. 15 oktober 1986 ECLI:NL:HR:1986:AS8673 (niet gepubliceerd) (info)
Rechtbank Den Haag d.d. 10 december 2024 ECLI:NL:RBDHA:2024:22320
Geen overdrachtsbelasting bij verkrijgen aandelen in vastgoed BV
Op 4 juni 2026 wees het Hof van Justitie van de Europese Unie (HvJ EU) een belangrijk arrest in de zaak Nova Iberomoldes. Het Hof oordeelde dat het EU recht lidstaten verbiedt om overdrachtsbelasting te heffen op een aandelenruil die wordt vormgegeven bij een herstructurering van een holdingvennootschap. Dit arrest heeft ook gevolgen voor Nederland als er binnen een structuur wordt geschoven met zogenaamde artikel 4 lichamen (vastgoed BV's).
Vastgoed herstructurering en overdrachtsbelasting
De verkrijging van Nederlands vastgoed is belast met overdrachtsbelasting, dit geldt ook voor de verkrijging van aandelen in een vennootschaps waarvan de bezittingen grotendeels bestaan uit vastgoed. Onder voorwaarden kan de overdrachtsbelasting (rekening houdende met vrijstellingen en termijnen) worden voorkomen door zogenaamde reorganisatie vrijstellingen. In de praktijk gelden echter strikte voorwaarden die door dit arrest onder druk komen te staan. Het HvJ verruimt de mogelijkheden om overdrachtsbelasting te voorkomen.
Het HvJ heeft in de zaak Nova Iberomoldes geoordeeld dat het heffen van overdrachtsbelasting bij de inbreng van aandelen in een vastgoed BV (rechtspersoon) niet is toegestaan. Dit geldt ook als aandelen in een vastgoed BV worden verkregen in het kader van een herstructurering. Vorenstaande zou namelijk het vrije verkeer van kapitaal belemmeren, en dit mag niet binnen de EU. De hier relevante (kapitaal) richtlijn is ook van toepassing in Nederland. Bij lopende herstructureringen (of herstructureringen binnen de bezwaar termijn van 6 weken) kunt u dus een beroep doen op deze uitspraak. Naast de bestaande vrijstellingen voor de verkrijging van aandelen in een vastgoed vennootschap biedt deze uitspraak aanvullende mogelijkheden om dergelijke aandelen zonder overdrachtsbelasting te verkrijgen.
Noot fiscaal jurist inzake vastgoed BV en overdrachtsbelasting
Hoewel het arrest betrekking heeft op de Portugese IMT is de achterliggende of onderliggende redenering relevant voor Nederland. Ook in Nederland kennen we immers het doorkijk regime en heffing van overdrachtsbelasting bij vastgoed BV's. Hoewel er vaak vrijstellingsregelingen gelden bij de inbreng en overdracht (in kader interne reorganisatie) blijkt in de praktijk dat hierop nite altijd een beroep wordt gedaan door de strikte voorwaarden die geleden (misbruik bestrijden). Als er discussie ontstaat over zakelijkheidsvereisten, drie jaarstermijnen of anti cumulatiebepalingen kan via een beroep op deze uitspraak een goed gesprek met de inspecteur plaatsvinden. Bij een zuivere cash overname van aandelen in een vastgoed BV gaat ook deze uitspraak niet helpen.
Het ministerie van financien en de belastingdienst hebben zich nog niet uitgelaten over deze uitspraak. Nadere discussies over de reikwijdte zullen dus vermoedelijk nog plaatsvinden. Advies nodig over herstructurering met vastgoed? Laat het ons gerust weten!
Verhuur kantoorruimte en omzetbelasting
Een advocaat exploiteert een advocatenkantoor en huurt bedrijfsruimte van een BV. Er wordt gekozen voor belaste verhuur. De advocaat verhuurt een deel van het pand onder aan 3 andere huurders. De belastingdienst legt naheffingsaanslagen omzetbelasting op omdat de administratie niet op orde is en tevens wordt het kantoor niet voor 90% gebruikt voor belaste prestaties. De Rechtbank Noord Nederland is het op 19 december 2025 (ECLI:NL:RNNHO:2025:16030) met de inspecteur eens. De inspecteur stelt in de procedure tevens dat de administratie niet aansluit op de ingediende aangiften omzetbelasting. De advocaat stelt vrij simpel "stelling inspecteur is niet juist". De rechter volgt - volstrekt logisch - de inspecteur omdat hij de cijfers wel heeft onderbouwd (aannemelijk gemaakt).
Aftrek voorbelasting en belaste verhuur
De advocaat claimt aftrek van voorbelasting (de BTW die de verhuurder in rekening brengt). Het is dan een vereiste dat het kantoor voor tenminste 90% wordt gebruikt voor belaste prestaties (artikel 11 wet omzetbelasting). Vast staat dat de advocaat meer dan 10% van het pand doorverhuurt aan drie onderhuurders. De rechtbank moet daarom beoordelen of die onderverhuur belast of vrijgesteld is. Belaste verhuur vereist dat dit blijkt uit de schriftelijke huurovereenkomst of een gezamenlijk verzoek aan de inspecteur.
Uit de overgelegde huurovereenkomsten blijkt echter expliciet dat partijen zijn overeengekomen dat géén omzetbelasting over de huurprijs in rekening wordt gebracht. De huurovereenkomst met één van de onderhuurders ontbreekt bovendien volledig. E-mailberichten waarin de advocaat aankondigde alsnog btw te gaan berekenen, zijn onvoldoende om te concluderen dat in de schriftelijke huurovereenkomsten voor belaste verhuur is gekozen. Een gezamenlijk verzoek aan de inspecteur is evenmin gedaan.
Lang verhaal kort, de onderverhuur is vrijgesteld van omzetbelasting en hiermee bestaat geen recht op verrekening van de in rekening gebrachte omzetbelasting.
De optie en het 90% criterium bij belaste verhuur
De verhuur van een kantoorruimte (vastgoed) is in beginsel vrijgesteld van omzetbelasting. Een van de uitzonderingen is de optie belaste verhuur. Die kan alleen worden benut als de huurder het object voor minimaal 90% gebruikt voor prestaties waarvoor recht op aftrek bestaat, het zogenoemde 90% criterium (soms geldt het 70% criterium). Om van deze optie gebruik te mogen maken gelden er een paar formele regels, de belangrijkste:
- Gezamenlijk verzoek aan de inspecteur (of) in huurovereenkomst voor belaste verhuur kiezen
- Heldere huurovereenkomst met kadastrale aanduiding
- Melden boekjaar van de huurder
- Verklaring huurder dat kantoor (of gebouw) voor 90% wordt gebruikt voor belaste prestaties.
In dit kader is het ROZ model een mooi begin.
In deze procedure gaat het op veel onderdelen mis. Een opsomming:
- De advocaat verhuurt meer dan 10% van het pand aan onderhuurders, deze is vrijgesteld van BTW
- De huurovereenkomsten met de onderhuurders zijn niet juist opgesteld
- Er wordt geen BTW in rekening gebracht aan de onderhuurders
- Ruim 10% van het pand wordt gebruikt voor vrijgestelde prestaties
De advocaat probeerde nog een subsidiare stelling " gedeeltelijke aftrek naar werkelijk gebruik". Dit is voor een onkundige een redelijke stelling, maar zo werkt de wet omzetbelasting niet. Naast de BTW correctie bevatten de aanslagen correcties voor aansluit verschillen tussen de eigen administratie en de aangiften (€ 7.057 over 2017, € 8.349 over 2018). Hier loopt de belastingplichtige vast op de bewijslast en de proces houding: hij kondigde aan ter zitting "uitvoerig" terug te komen op de verschillen, maar lichtte zijn betoog vervolgens niet toe. De rechtbank gaat dan uit van het controle rapport en de stukken van de inspecteur en acht de correcties aannemelijk.
Algemene beginselen van behoorlijk bestuur
De advocaat stelt dat een controleambtenaar hem tijdens een kantoorbezoek zou hebben bedreigd en dat het boekenonderzoek mogelijk is ingegeven door zijn publieke kritiek op de Belastingdienst. De rechtbank verwerpt beide stellingen. Uit de beschreven situatie volgt geen bedreiging, slechts een meningsverschil over een afspraak. De aanname over de aanleiding van het boekenonderzoek is tegenover de betwisting door de inspecteur niet aannemelijk geworden. Alleen roepen heeft dus niet veel zin.
Noot fiscaal jurist inzake omzetbelasting en verhuur kantoorruimte
Oke, een weinig baanbrekende uitspraak maar wel leerzaam en herkenbaar. Fiscaal procederen is een vak. Als een belastingplichtige een mening heeft moet deze aannemelijk worden gemaakt en zorgvuldig worden onderbouwd. De stap naar de rechter was in deze casus volstrekt onnodig en kansloos. Met dit soort eenvoudige en evidente zaken zouden wij het gerechtelijke apparaat niet moeten belasten. De procedure wordt ook door een fiscaal niet deskundige gevoerd, dit volgt al uit het feit dat er geen enkel bewijs wordt geleverd door belastingplichtige. Belastingplichtige had beter niet voor onderverhuur kunnen kiezen en alleen zijn eigen deel kunnen huren. Alternatief was geweest om kritisch te zijn op de onderhuurders, verrichten deze belaste prestaties of niet?
Sinds 2025 is de BTW behandeling voor nutsvoorzieningen en servicekosten aangepast. Meestal volgen deze kosten het BTW regime van de verhuur. In sommige gevallen moet echter een afzonderlijke dienst worden gekwalificeerd. Zie voor een toelichting dit stroomschema.
Vastgoed in privé of in de BV?
Sinds de box 3-hervorming van 2023–2026 en de verwachtingen voor een nieuw box 3 stelsel in 2028 worden er veel vragen gesteld over beleggen in de BV of in prive. Dit ziet steeds vaker op de vraag “wat moet ik met mijn vastgoed”. Dit wordt nog lastiger omdat vastgoed sinds 2024 niet meer via de bedrijfsopvolgingsregeling kan worden overgedragen (tenzij vastgoed dat binnen het bedrijf wordt gebruikt).
In dit artikel: de actuele cijfers, concrete rekenvoorbeelden, de belangrijkste valkuilen en een stappenplan. Voor DGA's, ondernemers en vastgoedbeleggers het artikel om zo juiste keuze te maken.
Vastgoed in prive of in de BV, wat zijn de fiscale gevolgen
Tot 2022 was de rekensom simpel: vastgoed in box 3 was fiscaal aantrekkelijk omdat het forfaitaire rendement laag was en de werkelijke huurinkomsten en waardestijgingen onbelast bleven.
Sinds 2023 is dat beeld veranderd. Het forfaitaire rendement voor overige bezittingen — waar verhuurd vastgoed onder valt — is gestegen: van 5,53% (2022) naar 6% (2024/2025) en in het Belastingplan 2026 zelfs naar 7,78%. Vermenigvuldigd met het box 3-tarief van 36% komt de jaarlijkse belastingdruk in privé neer op circa 2,80% van de WOZ-waarde — ongeacht wat u werkelijk heeft verdient met uw vastgoed.
Tegelijk zijn er drie ontwikkelingen die de keuze beïnvloeden:
- Sinds 1 januari 2024 kwalificeert aan derden verhuurd vastgoed niet meer voor de bedrijfsopvolgingsregeling (BOR),
- de aanscherping van de leegwaarderatio per 2026, en
- het wetsvoorstel Wet werkelijk rendement box 3, beoogd per 1 januari 2028. Voor de DGA of ondernemer die vandaag een keuze moet maken, is een goede analyse van al deze factoren essentieel.
Vastgoed belegging in prive of in de BV wat is fiscaal voordeliger?
De box 3-heffing is een jaarlijkse heffing over vermogen — ongeacht rendement. De Vpb en box 2 zijn heffingen over werkelijke winst. In de BV betaalt u dus alleen belasting als u winst maakt én als u die winst uitkeert. Dat is fundamenteel anders dan box 3, waar u ook belasting betaalt bij een leeg pand of tegenvallende huuropbrengsten.
Rekenvoorbeelden vastgoed in prive of de BV
Voorbeeld 1 — Verhuurd appartement (WOZ € 400.000, huur € 24.000, kosten € 6.000)
- Box 3 heffing: € 400.000 x 7,78% = € 31.120 x 36% is € 11.203 aan box 3 belasting
- BV: Huur -/- kosten = € 18.000 x 19% Vennootschapsbelasting - € 3.420 per jaar aan belastingen.
- Conclusie: zolang de winst in de BV blijft (herinvestering) is de belastingdruk in de BV veel lager dan in box 3. Bij uitkering van de winst naar prive moet er nog 24,5% box 2 heffing worden betaald. De totale belastingdruk bedraagt dan € 5.680 (box 3 € 11.203)
Voorbeeld 2 — Winkelpand (bedrijfsvastgoed, WOZ € 600.000, huur € 45.000, kosten € 8.000, rente lening € 12.000)
- Box 3 heffing: € 600.000 x 7,78% = € 46.700 x 36% is € 16.800 aan box 3 belasting
- BV: Huur -/- kosten = € 25.000 x 19% Vennootschapsbelasting - € 4.750 per jaar aan belastingen.
- Conclusie: bedrijfspanden met financiering zijn structureel voordeliger in de BV. De renteaftrek en kostenaftrek maken het verschil.
Voorbeeld 3 — Vakantiewoning met beperkt rendement (WOZ € 300.000, huur € 8.000, kosten € 5.000)
- Box 3 heffing: € 300.000 x 7,78% = € 23.400 x 36% is € 8.400 aan box 3 belasting, edoch bij tegenbewijs regeling is de belastingheffing € 1.000 per jaar
- BV: Huur -/- kosten = € 3.000 x 19% Vennootschapsbelasting - € 570 per jaar aan belastingen.
- Conclusie: bij laag rendement biedt de tegenbewijsregeling in box 3 uitkomst — sinds 2025 kunnen belastingplichtigen aantonen dat het werkelijke rendement lager is dan het forfait. De BV blijft goedkoper, maar het verschil is klein en weegt vaak niet op tegen de eenmalige overdrachtsbelasting.
De keuze tussen privé en BV wordt niet bepaald door het tarief, maar door het verschil tussen forfaitair en werkelijk rendement.
Wat maakt de BV zo aantrekkelijk voor vastgoed?
Vijf structurele voordelen die de BV in 2026 aantrekkelijker maken dan ooit voor vastgoedbeleggers:
- Werkelijke winst is de heffingsgrondslag. Geen fictief rendement, geen straf voor leegstand of tegenvallende jaren. Bij verlies is er geen belasting.
- Alle kosten aftrekbaar. Onderhoud, rente, afschrijving (tot de WOZ-bodemwaarde), beheerkosten, verzekeringen, taxatiekosten — alles gaat direct van de winst af.
- Belasting uitstellen door winst in te houden. Zolang winst niet als dividend wordt uitgekeerd, hoeft geen box 2-heffing te worden betaald. Dat maakt herinvestering in nieuw vastgoed fiscaal krachtig.
- Overdracht via aandelen mogelijk. Bij verkoop van de BV (in plaats van de panden zelf) hoeft de koper geen overdrachtsbelasting te betalen op ieder pand. Vaak wel de samenloopvrijstelling met btw-aspecten om te controleren.
- Betere financierbaarheid bij grote portefeuilles. Banken werken vaak liever met een aparte vastgoed-BV, mits met professionele administratie en governance.
De valkuilen bij vastgoed in prive en overging overstap naar de BV
Directe kosten en heffingen
- Overdrachtsbelasting bij inbreng: 8% (woning) of 10,4% (bedrijfspand) op de WOZ-waarde. Bij inbreng van bestaand box 3-vastgoed vaak de grootste horde.
- Oprichtingskosten BV: notaris € 500–1.500, administratie jaarlijks € 750–3.000.
- Gebruikelijk loon DGA: minimaal circa € 58.000 in 2026 (verlaagt de winst). Hierover kunnen afspraken met de belastingdienst worden gemaakt.
- Vpb over vermogenswinst bij verkoop: in box 3 (tot 2028) onbelast, in BV altijd belast.
Fiscaal-inhoudelijke valkuilen bij beleggen in Vastgoed
- BOR-uitsluiting per 2024: aan derden verhuurd vastgoed telt niet mee voor de bedrijfsopvolgingsregeling. Familieopvolging wordt duurder
- Earningsstrippingregeling: renteaftrek beperkt tot € 1 miljoen of 25% van EBITDA. Bij grote portefeuilles een reëel probleem.
- TBS-regeling: als u privé een pand aan uw eigen BV verhuurt, valt de huur in box 1 (progressief tot 49,5%) — mét TBS-vrijstelling van 12%.
- Onzakelijke leningen: financiering van uw BV via privé mag alleen tegen marktconforme rente en voorwaarden.
De aanscherping van de leegwaarderatio per 2026
Voor privéverhuur is de leegwaarderatio een belangrijke besparingstool: verhuurd vastgoed wordt niet op de volledige WOZ-waarde in aanmerking genomen, maar op een percentage daarvan (tussen 73% en 100%, afhankelijk van de huurhoogte). Per 1 januari 2026 zijn twee wijzigingen doorgevoerd:
- Geen leegwaarderatio bij gelieerde partijen. Verhuurt u aan familie of aan uw eigen BV tegen een niet-marktconforme huur? Dan vervalt de leegwaarderatio volledig — u wordt aangeslagen over de volle WOZ-waarde.
- De 10%-regel wettelijk verankerd. Als de uitkomst van de leegwaarderatio meer dan 10% afwijkt van de werkelijke waarde in verhuurde staat, moet de werkelijke waarde worden gehanteerd.
Vastgoed belegging vanaf 2028 in prive of in de BV
Er wordt op dit moment veel gesproken over de nieuwe box 3 wetgeving die vermoedelijk vanaf 1 januari 2028 zou gaan gelden. Na een lange zit heeft de eerste kamer de beslissing nog even uitgesteld.
Wat verandert er per 2028?
- Belastingheffing over werkelijk directe rendement (huur, dividend, rente) minus kosten
- Tarief 36% (kan nog wijzigen)
- Voor verhuurd vastgoed (>90%): huurinkomsten minus daadwerkelijke kosten belast
- Voor eigen gebruik: vastgoedbijtelling 3,35% van de WOZ-waarde
- Vermogenswinst bij verkoop wordt óók belast (nu nog vaak onbelast)
- Leegwaarderatio verdwijnt definitief
Gevolgen voor uw keuze
- Bij ≈ 5% rendement: heffing in BV en box 3 wordt ongeveer gelijk
- Bij structureel hoger rendement: BV op termijn aantrekkelijker (uitstel + herinvestering)
- Bij lager rendement: privé goedkoper (geen extra structuurkosten)
- Wie vóór 2028 wil verkopen: privé nog onbelaste vermogenswinst — timing is cruciaal
- Wie langetermijn-uitstel wil: BV winst inhouden = belasting uitstellen
Stappenplan inzake beleggen in vastgoed
- Bepaal uw doel: lange-termijn opbouw voor pensioen of overdracht? Of korte-termijn belegging voor verkoop over 3–5 jaar? De BV is aantrekkelijker naarmate de horizon langer is.
- Reken de overdrachtsbelasting mee. Bij inbreng van bestaand vastgoed betaalt u 8% (woning) of 10,4% (bedrijfspand) OVB. Op € 500.000 is dat € 40.000–52.000. Deze eenmalige kostenpost weegt bij korte horizon zwaar en het heeft dan meestal geen zin om dit vastgoed aan de BV te verkopen.
- Kijk naar uw rendement. Werkelijk rendement onder 5% → box 3 met tegenbewijsregeling vaak voordeliger. Werkelijk rendement boven 5% en groei-ambitie → BV meestal beter.
- Toets uw financiering. Bij zwaar gefinancierd vastgoed (>60% LTV) is renteaftrek in de BV vaak doorslaggevend. Let op de earningsstrippingregeling bij grote portefeuilles.
- Denk aan de opvolging. Wilt u het vastgoed doorgeven aan kinderen? De BOR is uitgesloten voor puur verhuurd vastgoed — maar met bijkomende operationele activiteiten mogelijk nog wel toepasbaar. Overweeg om vastgoed vanaf de aankoop onder te brengen in een BV die in eigendom toebehoort aan uw kinderen, hierbij kan (fiscaal gunstig) maximaal 70% gefinancierd worden, 30% moet worden geschonken of uit eigen middelen van de kinderen komen. Advisering over een dergelijke familie BV is wenselijk, denk ook aan stemrecht, uitsluitingsclausule, testament kinderen, etc.
- Nieuw aankopen? Vaak direct BV. Voor nieuw aan te kopen vastgoed is de vraag simpeler: geen overdrachtsbelasting extra en direct alle Vpb-voordelen benutten. De extra kosten van de BV (oprichting, administratie) worden bij groter dan € 500.000 vermogen snel terugverdiend.
Veelgestelde vragen (FAQ) inzake vastgoed belegging in prive of in de BV
Kan ik bestaand privévastgoed belastingvrij inbrengen in een BV?
Nee, bij inbreng van vastgoed in een BV betaalt u overdrachtsbelasting (8% woning of 10,4% bedrijfspand). De faciliteit voor geruisloze inbreng (art. 3.65 IB) geldt alleen voor bestaande ondernemingen in de inkomstenbelasting — niet voor privévastgoed in box 3. Vermoedelijk wordt tarief voor woningen in 2027 aangepast tot 7%.
Kan ik privé vastgoed aan mijn eigen BV verhuren?
Ja, maar dan valt u onder de TBS-regeling (terbeschikkingstelling). De huurinkomsten worden belast in box 1 tegen progressief tarief, met recht op de TBS-vrijstelling van 12%. Voor de BV zijn de huurkosten volledig aftrekbaar. In specifieke gevallen kan deze structuur voordelig uitpakken — laat het doorrekenen door een ervaren fiscalist (mail voor offerte)
Wat is de tegenbewijsregeling in box 3 en wanneer werkt die?
Sinds 2025 kunt u aantonen dat uw werkelijke rendement lager is dan het forfait. U dient dan de opgaaf werkelijk rendement in. Werkt vooral bij vastgoed met laag rendement of leegstand. Aandachtspunt: bij verhuurd vastgoed telt ook de WOZ-mutatie mee als "rendement", dus bij stijgende WOZ-waarden verdwijnt het voordeel vaak.
Vervalt de BOR nu volledig voor mijn vastgoed-BV?
Alleen voor aan derden verhuurd vastgoed. Zelf-gebruikt vastgoed (bijvoorbeeld het kantoor van uw operationele BV) blijft in beginsel kwalificeren als ondernemingsvermogen. Ook projectontwikkeling die kwalificeert als "meer dan normaal vermogensbeheer" kan onder de BOR vallen — zie de recente uitspraak Rechtbank Den Haag 5 juni 2026. Soms is vastgoed geen vastgoed maar een onderneming, denk bijvoorbeeld aan koelcellen of andere ondernemingen waarbij het vastgoed doorslaggevend is.
Wat is de earningsstrippingregeling en wanneer heb ik hier bij een BV nadeel van?
De renteaftrek voor Vpb-plichtige lichamen is beperkt tot het hoogste van € 1 miljoen of 25% van de fiscale EBITDA. Voor kleine vastgoed-BV's meestal geen probleem. Voor grote portefeuilles met hoge financieringslasten kan dit een reëel knelpunt worden. Alternatief: financiering via een tussenholding of intra-groepslening structureren.
Hoe zit het met vermogenswinst bij verkoop?
In box 3 (huidige regime tot 2028): vermogenswinst is niet belast. Bij verkoop van vastgoed uit privé betaalt u geen belasting over de waardestijging. In de BV: Vpb over de vermogenswinst. Wie vóór 2028 wil verkopen en waardestijging heeft, kan dat in privé onbelast doen — een van de sterkste argumenten voor box 3 op korte termijn. Na 2028 is de verkoopwinst in prive belast!
Werkt de constructie "huur cederen aan eigen BV" nog?
Deze route wordt in de literatuur genoemd om het werkelijk rendement in box 3 te verlagen (huurpenningen worden verkocht aan de eigen BV). Op korte termijn (2026–2027) kan dit werken, maar de Belastingdienst is alert op fraus legis en herkwalificatie. Bij stijgende WOZ-waarden neutraliseren de WOZ-mutaties bovendien vaak het voordeel. Zeer casus specifiek — niet zonder gedegen advies toepassen en altijd fiscaal jurist raadplegen.
Vanaf welk vermogen loont een aparte vastgoed-BV?
Vuistregel: vanaf circa € 500.000 vastgoedwaarde verdient een BV-structuur zichzelf terug — mits sprake is van reëel rendement en een horizon van 7+ jaar. Voor kleinere portefeuilles wegen de extra kosten (oprichting, administratie, gebruikelijk loon) vaak niet op tegen het fiscale voordeel.
Noot fiscaal jurist, wanneer privé, wanneer BV beleggen bij vastgoed?
Kies voor privé (box 3) als...
- Vastgoedwaarde onder € 500.000
- Korte horizon (verkoop binnen 3–5 jaar)
- Werkelijk rendement lager dan 5%
- U wilt profiteren van onbelaste vermogenswinst tot 2028
- Geen ambitie om te groeien of overdragen
- Vermogen valt onder heffingsvrij bedrag (€ 59.357)
Kies voor de BV (box 2 + Vpb) als...
- Vastgoedwaarde boven € 500.000 en groeiend
- Lange horizon (7+ jaar)
- Werkelijk rendement boven 5%
- Bedrijfsvastgoed met financiering
- U wilt herinvesteren en belasting uitstellen
- Overdracht naar volgende generatie is een doel
- U heeft al een holdingstructuur
Tenslotte, denk eens na over een familie BV waarin het vastgoed wordt ondergebracht, hierbij behoren de aandelen in de BV toe aan uw kinderen (of gezamenlijk met uw kinderen). Het stemrecht kan bij de DGA blijven (en dus niet bij de kinderen).
Fiscale apk Vastgoed – optimalisatie overdrachtsbelasting en omzetbelasting
Uw auto krijgt periodiek een APK. Daarbij wordt gecontroleerd of alles nog naar behoren functioneert en of onderhoud nodig is. Voor uw onderneming bestaat zo'n verplichte controle niet. Toch is een periodieke beoordeling van uw fiscale positie minstens zo belangrijk.
Veel ondernemers hebben hun fiscale structuur jaren geleden ingericht. Sindsdien is de onderneming gegroeid, is vermogen opgebouwd, zijn activiteiten uitgebreid en is de fiscale wetgeving op tal van punten gewijzigd. Wat destijds een optimale structuur was, hoeft dat vandaag de dag niet meer te zijn.
Binnen de fiscale apk beoordelen wij daarom niet alleen de ondernemingsstructuur, de inkomens- en vermogenspositie en de fiscale risico's, maar kijken wij ook naar mogelijkheden om (toekomstige) belastingheffing te beperken. Eén van de onderdelen die daarbij regelmatig aandacht verdient, is de overdrachtsbelasting.
Is uw vastgoed nog op de juiste plaats ondergebracht?
Een veelvoorkomende situatie is dat een ondernemer jaren geleden het bedrijfspand in dezelfde besloten vennootschap heeft ondergebracht als de ondernemingsactiviteiten. Dat lijkt op het eerste oog een praktische keuze, maar kan op de lange termijn nadelige gevolgen hebben.
Wanneer de onderneming later wordt verkocht, een nieuwe aandeelhouder toetreedt of een herstructurering wenselijk is, kan het vastgoed de transactie onnodig ingewikkeld maken. In veel gevallen verdient het daarom aanbeveling om tijdig te beoordelen of het onderbrengen van het vastgoed in een afzonderlijke vastgoed-bv voordelen biedt.
Een dergelijke structuur kan onder meer bijdragen aan:
- Een betere scheiding tussen ondernemingsrisico's en vastgoed;
- Meer flexibiliteit bij de verkoop van de onderneming;
- Ruimere mogelijkheden in het kader van een bedrijfsopvolging.
Uiteraard is een afzonderlijke vastgoed-bv niet in iedere situatie de juiste oplossing. Juist daarom is een individuele beoordeling essentieel.
Overdrachtsbelasting of omzetbelasting?
Bij vastgoedtransacties speelt niet enkel overdrachtsbelasting een rol. In veel situaties dient beoordeeld te worden of sprake is van een levering met overdrachtsbelasting of omzetbelasting. De fiscale kwalificatie van een vastgoedtransactie is echter niet altijd eenvoudig vast te stellen. Daarbij komt dat u in bepaalde situaties juist gebaat kunt zijn bij een vrijgestelde levering voor de omzetbelasting óf juist een btw-belaste levering.
Het is daarom van belang vooraf in kaart te brengen wat vanuit fiscaal oogpunt voor u het meest gewenst is. Daarin zijn onderlinge afspraken tussen koper en verkoper, de uiteindelijke afnemer(s) en in hoeverre u voornemens bent de onroerende zaak (ingrijpend) te verbouwen belangrijke aandachtspunten.
Fiscale herstructurering in verband met vastgoed
Zodra een overeenkomst is gesloten of een transactie in gang is gezet, zijn de mogelijkheden om de ondernemingsstructuur nog aan te passen vaak aanzienlijk beperkter. Met de fiscale apk voeren wij een scherpe nulmeting uit van uw volledige fiscale positie. Wij beoordelen uw ondernemingsstructuur, analyseren uw inkomens- en vermogenspositie en brengen zowel fiscale risico's als optimalisatiemogelijkheden concreet in kaart.
De overdrachtsbelasting vormt daarbij slechts één van de vele fiscale toetsingskaders. Juist door periodiek alle relevante belastingmiddelen integraal te beoordelen, ontstaat een fiscale structuur die niet alleen aansluit bij de huidige onderneming, maar ook bij toekomstige plannen.
Vragen over vastgoed en belastingen?
Heeft u naar aanleiding van dit artikel vragen of bent u benieuwd naar de mogelijkheden in uw situatie? Neem dan gerust contact op met uw adviseur bij Jongbloed Fiscaal Juristen of met ons kantoor via 088 027 00 00. Belangrijkse issues en voorbeelden waarbij om fiscale advisering wordt gevraagd zijn de volgende:
- Is sprake van nieuwbouw of oud gebouw of bouwterrein
- Is na verbouwing spraken van "in wezen nieuwbouw"
- Kan worden gekozen voor BTW belaste verhuur of levering?
- Hoeveel BTW op de aankoop, bouw of verbouwing kan worden verrekend?
- Is artikel 37d Wet omzetbelasting van toepassing bij verkoop van verhuurd vastgoed?
- Geldt de samenloopvrijstelling voor de overdrachtsbelasting?
- Is overdrachtsbelasting verschuldigd bij een aandelentransactie waarbij Vastgoed in de BV is ondergebracht?
- Is vastgoed fiscaal een woning of niet woning?
- Heeft een economische eigendomsoverdracht plaatsgevonden of is een beperkt recht overgedragen ?
- Hoe wordt short stay, logies, parkeren en servicekosten behandeld bij vastgoed?
- Hoe moet een bouwterrein fiscaal worden beoordeeld?
Navordering en FSV-lijst
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
De Belastingdienst (en toeslagen) verwerkt miljoenen belastingaangiften. Dit gebeurt voor een groot deel via computersystemen. Deze systemen worden gevuld met data, zo ook de zogenaamde Fraude Signalering Voorziening (FSV). De FSV werd gebruikt voor het registreren van risicosignalen bij een persoon of bedrijf. Het systeem is niet toegestaan (op grond van de Algemene Verordening Gegevensbescherming (AVG)). De FSV is in februari 2020 uitgezet en wordt niet meer gebruikt. Maar wat als u op de lijst staat en op grond hiervan een boekenonderzoek wordt ingesteld en eventueel aanslagen worden opgelegd? Zijn deze aanslagen dan onrechtmatig?
Rechter en zwarte lijst
Het instellen van bezwaar en beroep moet volgens de Advocaat-Generaal van de Hoge Raad (d.d. 17 juni 2021) ruimer worden toegestaan. Het kan namelijk zo zijn dat burgers (en hierdoor soms bedrijven) hogere aanslagen hebben ontvangen door plaatsing op deze lijst. De bezwaar- en beroepstermijnen van dergelijke aanslagen zijn op dit moment veelal verstreken. De AG is van mening dat deze mensen alsnog bezwaar en beroep moeten kunnen instellen, omdat informatie door de Belastingdienst is achtergehouden. De Hoge Raad doet er verder niks mee en doet de zaak via het putje af (dus 81 RO).
Procedure navorderingsaanslag en opname op zwarte (FSV-)lijst
Procedures inzake zwarte lijst / FSV / Project 1043
In december 2021 deed de Hoge Raad haar eerste uitspraak inzake belastingplichtigen die staan opgenomen op de zwarte lijst. Ook al was een belastingplichtige opgenomen op de zogenaamde zwarte lijst, dan kon dit nog niet (automatisch) tot gevolg hebben dat de aanslag wordt verlaagd. De strijdigheid met het handelen in strijd met de AVG wordt dus terzijde geschoven. Begin 2022 keek de Hoge Raad opnieuw naar een casus. Ook hierin is vastgesteld dat - ondanks opname op de zwarte lijst - het belastingonderzoek niet onrechtmatig is geweest. Vervolgens is het woord aan lagere rechters. Het Gerechtshof Den Haag doet in maart 2022 uitspraak. Ook hierin wordt een navorderingsaanslag in stand gelaten (niet onrechtmatig). Bij aanhoudende negatieve resultaten zou er altijd een onderzoek worden ingesteld, aldus de inspecteur. Ook het Gerechtshof Arnhem doet in maart 2022 een gelijkluidende uitspraak. Belastingplichtige heeft niet gemotiveerd gesteld dat in haar geval sprake zou kunnen zijn van een uitzonderlijke situatie die in strijd zou zijn met grondrechten. Enkel verwijzen naar de zwarte lijst of project 1043 is derhalve onvoldoende.
Noot fiscaal jurist inzake zwarte lijst
Het 'taggen' van klanten of documenten kan best handig zijn. Zo weet je beter waar je moet zoeken en / of een onderzoek moet instellen. Alleen zijn er wel spelregels, en deze spelregels staan dan weer in de wet (zoals de AVG, Wet bescherming persoonsgegevens, artikel 10 grondwet, etc.). Bij het 'taggen' van belastingplichtigen kunnen er grote problemen ontstaan en veelal kan dit extreme financiële gevolgen hebben. De vraag is of via deze 'tag' verkregen bewijs rechtmatig is verkregen en - zo ja of nee - welke gevolgen hieraan dan moeten worden verbonden.
Is een aanslag onrechtmatig als u opvalt door een 'vinkje'? Er is sprake van een onrechtmatige selectie, maar brengt dit ook mee dat de belastingaanslag onrechtmatig is? Door het vinkje wordt er een onderzoek ingesteld en men komt dan tot de conclusie dat er een belastingaanslag moet worden opgelegd. Er is dus een causaal verband tussen het vinkje, het onderzoek en de belastingaanslag. Het bewijs voor de aanslag is het vinkje en dit is dan onrechtmatig verkregen, dat staat vast. Onbevoegd verkregen informatie mag niet een andere of verhoogde aanslag tot gevolg hebben. Dat er sprake is van schending van artikel 8 van het EVRM staat ook wel vast, maar de nationale gevolgen welke hieraan worden verbonden legt men altijd op het bordje van de nationale rechter. Dat een belastingplichtige alsdan de wijze waarop bewijs is verkregen moet kunnen aanvechten lijkt logisch. De belastingplichtige moet wel met voldoende (en gemotiveerd) bewijs komen, dit is vaak erg lastig.
Vragen over zwarte lijst
Wij adviseren regelmatig mensen inzake procedures tegen de Belastingdienst, dit tijdens regulier overleg, bezwaar- en / of beroepsprocedures. Neemt u gerust contact met ons op via onderstaand formulier of bel met één van onze specialisten (zie onder).
Bron zwarte lijst Belastingdienst
Conclusie Advocaat-Generaal d.d. 17 juni 2021 ECLI:NL:PHR:2021:618
Hoge Raad d.d. 14 januari 2022 ECLI:NL:HR:2022:12
Rapport PWC inzake FSV-toeslagen
Beantwoording vragen KAB-rapportage en zwarte lijst
Bestuurlijke reactie zwarte lijst 3 december 2021
Brief staatsecretaris 29 oktober 2021
Brief staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Werkinstructies tips en kliks toezicht particulieren
Bekijk ook deze film van de staatssecretaris
Rapport PWC 17 maart 2022 (Effecten FSV MKB)
Rapport PWC 17 maart 2022 (onderzoek aan de poort)
Kamerbrief d.d. 29 maart 2022 bij PWC rapporten
DJ
De belastingschuld verjaart na 5 jaar
Wij krijgen veel vragen over het verjaren (of niet) van belastingschulden. In dit artikel een helder overzicht van de stand van zaken en de jurisprudentie over dit onderwerp. De algemene verjaringstermijn bedraagt 20 jaar. Voor overeenkomsten is dit veelal 5 jaar (Consumentenkoop 2 jaar). Maar hoe zit het met belastingschulden? Een belastingschuld verjaart 5 jaar na de dag volgende op die waarop de laatste akte van vervolging ter zake van die belastingaanslag aan de belastingschuldige is betekend (afdeling 4.4.3 Awb). Lees voor de werkinstructie bij de belastingdienst inzake verjaring deze interne notitie (werkinstructie belastingdienst) uit 2020.
Vragen over het verjaren van een belastingschuld of kwijtschelding van belastingen? Stuur ons gerust een e-mail.
Soorten verjaring voor belastingschulden
Er zijn 2 soorten van verjaring:
- Materiele verjaring: de belastingdienst mag de aanslag niet meer opleggen. De bevoegdheid tot het opleggen van een naheffingsaanslag verjaart na 5 jaar na het einde van het kalenderjaar waarin de belastingschuld is ontstaan. Na het verlopen van deze termijn heeft de belastingdienst geen mogelijkheid meer om de aanslag op te leggen (tenzij buitenlandse oorsprong of buitenlands inkomen of vermogen, dan is de termijn 12 jaar).
- Formele verjaring: er is ale een aanslag opgelegd maar de invordering hiervan verjaart. Als er 5 jaar is verstreken nadat de betalingstermijn is afgelopen is sprake van verjaring. De belastingdienst mag dan niet meer overgaan tot invordering.
Belastingadvies of vrijblijvende offerte
Belastingen is voor particulieren of ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Tijdig opleggen aanslagen
Iedereen moet belasting betalen. Daarvoor gelden wettelijk regels. In het belastingrecht kennen we een strikt onderscheid tussen twee fases.
- Eerst moet worden vastgesteld waarover en hoeveel u belasting moet betalen. Dat noemen we de heffing en gebeurt door de (belasting-)Inspecteur. Daarbij gelden termijnen.
- Zo moet een aanslag in de inkomstenbelasting worden opgelegd binnen 3 jaar.
- Navorderen kan tot 5 jaar en in buitenlandsituaties 12 jaar (eventueel te verlengen met de uitsteltermijn).
Haalt de Inspecteur die termijn niet, dan is het einde oefening en kan hij geen belasting meer heffen. Daarover gaat dit artikel niet.
Schema en checklist inzake verjaring belastingschuld
Nagekomen bate bij faillissement en verjaring
In een kennisgroep standpunt van de belastingdienst (KG:207:2022:7) wordt beoordeeld of een belastingschuld is verjaard:
- Het vraagstuk: Het faillissement van belastingschuldige X werd in 2005 uitgesproken en is in 2006 opgeheven wegens de toestand van de boedel. Daardoor is X in 2006 opgehouden te bestaan, nu geen bekende baten meer aanwezig waren. Recent bleek toch nog sprake te zijn van een (nagekomen) bate. De rechtbank heeft bij beschikking de vereffening van de betreffende vennootschap heropend en de oud-curator tot vereffenaar benoemd. De vereffenaar verzoekt de ontvanger om – eventuele – belastingschulden van X als vordering bij hem in te dienen.
- De vraag: is de belastingschuld verjaard?
- Antwoord: ja
Tijdig innen van belasting door de Belastingdienst
Dit artikel gaat over de tweede fase van het proces: de inning van belastingen.
Ook de inningsfase is omgeven met wettelijke regels. Als de belastinginspecteur heeft vastgesteld waarover en hoeveel belasting u moet betalen, geeft hij die gegevens door aan de (belasting-)Ontvanger. Die ontvanger stuurt u het aanslagbiljet (met de beruchte acceptgiro). U wordt dan van belastingplichtige ineens belastingschuldige. Voor de inning van de uit dat biljet blijkende belastingschuld staan ook termijnen. Als die niet worden gehaald, is sprake van verjaring.
Verjaring van belastingschulden na 5 jaar
De verjaringstermijn is geregeld in de Algemene Wet Bestuursrecht (Awb) en de Invorderingswet. Een belastingschuld is verjaard nadat de betalingstermijn met 5 jaar is verstreken (artikel 4:104 AWB). Er is een specifieke regeling voor het geval dat uitstel van betaling is gegeven. De verjaringstermijn wordt dan verlengd met de periode dat uitstel van betaling is verleend (artikel 4:111 AWB). Uitstel van betaling schort aldus de verjaring op.
De artikelen 4:105 en 4:106 van de Awb bepalen evenwel dat de verjaring wordt gestuit door een daad van rechtsvervolging overeenkomstig artikel 3:316, lid 1, van het Burgerlijk Wetboek (hierna: BW), door erkenning van het recht op betaling, een aanmaning als bedoeld in artikel 4:112 van de Awb, een beschikking tot verrekening of een dwangbevel dan wel door een daad van tenuitvoerlegging van een dwangbevel.
De Ontvanger kan voorkomen dat een belastingaanslag verjaart. Dat noemen we stuiting (artikel 27 invorderingswet). Dat kan bijvoorbeeld door een brief waarin hij zich ondubbelzinnig zijn recht op betaling voorhoudt of een aantal andere manieren (artikel 4:105 of 4:106 AWB). Dan begint de 5-jaarstermijn opnieuw.
Bewijzen ontvanger dat tijdig is gestuit
5 Jaar is een vrij lange termijn en niemand heeft in het hoofd wanneer een belastingaanslag nu precies op opgelegd, wanneer die betaald had moeten zijn en of en nog uitstel van betaling is verleend, of de Ontvanger ooit heeft gestuit en wanneer dan. Als de verjaringstermijn in beginsel is verstreken (5 jaar na afloop van de laatste betalingstermijn), is het aan de Ontvanger te bewijzen dat hij binnen de verjaringstermijn op enigerlei wijze de verjaring heeft gestuit, zie hiertoe de uitspraak van het Gerechtshof in 2022.
Natuurlijke verbintenis en verjaring belastingschulden
Hiervoor zagen we dat een belastingschuld is verjaard nadat de betalingstermijn met 5 jaar is verstreken. De belastingschuld is daarmee echter niet volledig verdwenen. Na verjaring blijft een zogenaamde natuurlijke verbintenis bestaan. Daarop mag de Belastingdienst niet meer actief aanmanen of invorderen. Ook mag de Belastingdienst niet verrekenen met eventuele teruggaven.
Let op! Indien echter de belastingschuldige na verjaring de belastingschuld desondanks betaalt, geldt deze betaling niet als onverschuldigd. Dat (gevoelsmatig) teveel betaalde krijgt u niet terug!
Opmerking fiscaal jurist inzake verjaring belastingschulden
Laat u goed adviseren indien u twijfelt of een belastingschuld verjaard is en ga niet direct tot betaling over. Ondanks de vele mogelijkheden om de verjaring te stuiten, komt het met enige regelmaat voor dat belastingplichtigen een succesvol beroep doen op verjaring. Vaak als gevolg fouten van de Belastingdienst. Bijvoorbeeld het niet goed vastleggen van verleend uitstel, waardoor achteraf niet aangetoond kan worden dat de verjaring is opgeschort.
Waarschuwing: als u nu niet meer helemaal in beeld heeft welke belastingschulden u nog open heeft staan en wellicht denkt tegen het einde van een verjaringstermijn te lopen, is het mogelijk om bij de Ontvanger een overzicht van openstaande belastingschulden op te vragen. Wees daarmee voorzichtig! U zult niet de eerste zijn waarbij prompt de ‘stuitingsbrieven’ binnen dwarrelen.
Bron verjaring belastingschulden
Gerechtshof d.d. 1 maart 2022 ECLI:NL:GHARL:2022:1678
Gerechtshof d.d. 13 december 2018 ECLI:NL:GHSHE:2018:5255
Sloopwoning, bouwgrond en het 2%-tarief
De beslissende knip tussen geplande sloop en onvoorziene noodzaak
Wie bouwgrond koopt om daarop zelf te gaan wonen, krijgt niet om die reden het 2%-tarief in de overdrachtsbelasting. Ook bij de aankoop van een sloopwoning is de uitkomst niet vanzelfsprekend. De jongste rechtspraak verlangt dat de koper de verkregen woning zelf als hoofdverblijf gaat gebruiken; een volledig gesloopte woning kan daaraan niet voldoen. Maar wat als de koper de woning aantoonbaar wilde behouden en pas na de levering door verborgen gebreken of een andere onvoorziene gebeurtenis tot sloop wordt gedwongen? Dan biedt de wettelijke regeling voor onvoorziene omstandigheden een wezenlijk andere en sterkere route.
Van renovatie naar sloop: fiscaal een wereld van verschil
Een bouwval op een aantrekkelijke kavel roept al snel de vraag op of de aankoop onder het lage tarief van de overdrachtsbelasting kan vallen. De koper is immers een particulier die op de locatie zijn hoofdverblijf wil realiseren. Toch is die persoonlijke bestemming niet beslissend. De Wet op belastingen van rechtsverkeer stelt twee cumulatieve eisen: er moet bij de verkrijging een woning worden verkregen én de verkrijger moet die woning anders dan tijdelijk als hoofdverblijf gaan gebruiken. Juist het woord 'die' veroorzaakt bij sloopprojecten de spanning. Wie een bestaand huis volledig sloopt en daarna een nieuw huis bouwt, woont uiteindelijk wel op dezelfde grond, maar niet noodzakelijk in dezelfde woning die hij bij de notaris heeft verkregen.
Bouwgrond blijft bouwgrond voor de overdrachtsbelasting
Voor onbebouwde grond is de uitkomst het duidelijkst. Grond die voor woningbouw is bestemd, kwalificeert niet als woning voor het 2%-tarief. De toekomstige bouwplannen en de intentie om de nieuwbouwwoning zelf te bewonen veranderen de aard van het verkregen object niet. In 2026 geldt voor dergelijke grond in beginsel 10,4% overdrachtsbelasting, tenzij de levering met btw is belast en de samenloopvrijstelling van toepassing is.
Verbouwen mag, maar de woning moet herkenbaar de verkregen woning blijven
Een verbouwing vóór de feitelijke verhuizing is geen probleem. Ook een
langdurige renovatie kan binnen het lage tarief vallen. De parlementaire
geschiedenis geeft uitdrukkelijk aan dat een koper met een nog lopende
verbouwing aannemelijk kan maken dat de woning is gekocht om duurzaam als
hoofdverblijf te dienen. Na voltooiing moet hij de woning daadwerkelijk
als zodanig gebruiken.
Er is voor de overdrachtsbelasting geen algemene wettelijke driejaarstermijn.
Dat getal komt uit de eigenwoningregeling in de inkomstenbelasting. Voor
de overdrachtsbelasting draait het om de werkelijke intentie, de objectieve
feiten en de uiteindelijke bewoning.
Geplande volledige sloop zorgt voor extra overdrachtsbelasting
De rechtspraak over woningen die al bij aankoop zijn bestemd voor volledige
sloop is de afgelopen jaren niet geheel eenduidig geweest. Rechtbanken
in Zeeland-West-Brabant en Gelderland
kozen voor een strikte lezing: de koper gaat niet in de gekochte woning
wonen, omdat die wordt gesloopt. Rechtbank
Noord-Holland koos in 2025 nog voor een ruimere, doelgerichte benadering
bij een één-op-één vervanging op dezelfde plek.
Hof
Amsterdam heeft die laatste lijn op 2 juli 2026 gecorrigeerd. Bij
volledige sloop, inclusief de fundering, gaat de verkregen woning teniet.
De later gebouwde woning is een ander object. Volgens het hof is de wettekst
duidelijk en biedt het doel van de startersvrijstelling geen basis om het
hoofdverblijfcriterium uit te breiden. Voor de praktijk betekent dit dat
een vooraf gepland totaal-sloopproject in beginsel niet voor 2% of de startersvrijstelling
in aanmerking komt.
Behoud van de fundering of andere wezenlijke delen van de bouwkundige constructie
kan relevant zijn voor de vraag of nog sprake is van dezelfde woning. Maar
een eenvoudige, algemeen geldende funderingsregel bestaat niet. De bouwkundige
continuïteit, de plannen en de werkzaamheden moeten in samenhang worden
beoordeeld.
De cruciale uitzondering: sloop die pas later onvermijdelijk blijkt
De strengere lijn voor geplande sloop mag niet zonder meer worden toegepast
op de koper die een bestaande woning kocht om haar te renoveren en te bewonen,
maar na de levering wordt geconfronteerd met een onverwachte calamiteit
of een verborgen technisch gebrek. De wet kent juist voor zulke gevallen
een correctie.
Artikel 15a, vijfde lid, WBR bepaalt dat het lage tarief of de startersvrijstelling
in stand kan blijven wanneer de koper door een na de verkrijging opgekomen
onvoorziene omstandigheid redelijkerwijs niet in staat is geweest de woning
duurzaam als hoofdverblijf te gebruiken. In de memorie van toelichting
noemt de wetgever onder meer het duurzaam verloren gaan van de woning.
Dat voorbeeld past rechtstreeks bij brand of instorting, maar kan naar
zijn strekking ook relevant zijn bij later ontdekte funderingsschade of
constructieve gebreken die behoud objectief onmogelijk of onverantwoord
maken.
Niet elke kostenoverschrijding is een onvoorziene omstandigheid
Het beroep op de uitzondering is geen vrije keuze tussen verbouwen en nieuwbouwen. De koper moet aannemelijk maken dat de gebeurtenis bij de verkrijging niet was voorzien en dat juist die gebeurtenis redelijkerwijs verhinderde dat de verkregen woning werd behouden en bewoond. Een voorkeur voor een efficiëntere indeling, betere energieprestatie of goedkopere nieuwbouw is daarvoor doorgaans te mager. Een onafhankelijk rapport waaruit volgt dat de bestaande woning constructief niet veilig kan worden hersteld, heeft een geheel ander gewicht.
De bewijsvoering begint vóór het geschil
Bij een latere sloop draait de procedure vaak om de geloofwaardigheid van de oorspronkelijke plannen. De koper moet kunnen laten zien dat bij koop en levering sprake was van een behoudsplan. De meest overtuigende stukken zijn gelijktijdig opgestelde documenten: de eerste architectentekeningen, een renovatiebegroting, offertes voor herstel van bestaande onderdelen, een vergunningaanvraag voor verbouwing en correspondentie met adviseurs en gemeente.
Daarna moet de omslag naar sloop worden gedocumenteerd. Van belang zijn de datum waarop het gebrek zichtbaar werd, het technische onderzoek, de onderzochte herstelalternatieven, de reden waarom die alternatieven afvielen en de datum waarop de plannen en vergunningen zijn gewijzigd. Het woord 'sloopmelding' zegt zonder context weinig: selectieve sloop hoort vaak bij renovatie, terwijl totale sloop een andere fiscale betekenis heeft.
Een bruikbare juridische opbouw
In een bezwaar- of beroepsprocedure ligt de volgende opbouw voor de hand. Eerst wordt vastgesteld dat op de verkrijgingsdatum objectief een woning is verkregen. Vervolgens wordt met de oorspronkelijke stukken aangetoond dat de koper juist die woning na renovatie duurzaam wilde bewonen. Ten slotte wordt het oorzakelijke verband gelegd tussen de later opgekomen onvoorziene gebeurtenis en de noodzaak om van het behoudsplan af te wijken.
Die benadering is sterker dan de stelling dat de vervangende nieuwbouwwoning fiscaal dezelfde woning is. Na de uitspraken van Hof Amsterdam is die gelijkstelling bij volledige sloop moeilijk vol te houden. De onvoorziene-omstandighedenregeling is juist geschreven voor het geval waarin de oorspronkelijke, correcte hoofdverblijfintentie door een latere gebeurtenis niet kan worden uitgevoerd.
Noot fiscaal jurist inzake woning slopen en overdrachtsbelasting
De fiscale grens loopt niet simpelweg tussen 'bewonen' en 'niet bewonen', maar tussen de verkregen woning en een later gerealiseerde woning. Bij vooraf geplande volledige sloop is het 2%-tarief na de hofuitspraak van 2 juli 2026 moeilijk verdedigbaar. Bij een werkelijk voorgenomen renovatie die pas door een onvoorziene, dwingende gebeurtenis omslaat in sloop, ligt dat anders. Dan kan artikel 15a WBR voorkomen dat een koper wordt afgerekend op een ontwikkeling die hij bij de verkrijging niet kon voorzien. De kwaliteit van het technische en chronologische dossier bepaalt uiteindelijk of dat verschil ook overtuigend kan worden bewezen.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Bron en vindplaatsen woning slopen en overdrachtsbelasting
Rechtbank Zeeland West Brabant 4 januari 2024, ECLI:NL:RBZWB:2024:48.
Rechtbank Gelderland 1 oktober 2025, ECLI:NL:RBGEL:2025:8187.
Rechtbank Noord Holland 26 augustus 2025, ECLI:NL:RBNHO:2025:9879.
Btw-gevolgen bij het transformeren van een kantoorpand naar woningen.
Centraal in dit artikel staat de vraag hoe een bestaand kantoorpand btw-fiscaal moet worden behandeld wanneer het wordt omgezet in woningen.De fiscale uitkomst hangt sterk af van wat er bouwkundig gebeurt:
- Het kantoor wordt volledig gesloopt en vervangen door nieuwbouw;
- Het kantoor wordt zo ingrijpend verbouwd dat fiscaal een nieuw gebouw ontstaat, zogenoemde vernieuwbouw of ‘in wezen nieuwbouw’;
- Het bestaande gebouw blijft bouwkundig grotendeels in stand en krijgt alleen een andere functie.
Het fiscale hoofdprobleem bij transformatie kantoren in woningen
Bij vastgoedontwikkeling kunnen btw en overdrachtsbelasting elkaar opvolgen of gedeeltelijk overlappen. Voor een projectontwikkelaar is vooral van belang:
- Of bij aankoop van het oude pand overdrachtsbelasting of btw verschuldigd is;
- Of de btw op sloop-, bouw- en ontwikkelingskosten aftrekbaar is;
- Of de verkoop van de gerealiseerde appartementen met btw of met overdrachtsbelasting wordt belast;
- Of gebruik kan worden gemaakt van een vrijstelling of vermindering van overdrachtsbelasting.
Van belang is dat vooraf een juiste structuur wordt gekozen om dubbele heffing te voorkomen. Een verkeerde structurering kan ertoe leiden dat eerst overdrachtsbelasting wordt betaald over het oude kantoorpand en vervolgens btw over de verkoopprijs van de nieuwe appartementen. De overdrachtsbelasting bij aankoop is dan niet aftrekbaar en vormt een definitieve kostenpost. In feite is er dan sprake van een dubbele belastingdruk.
Kopen kantoorgebouw, slopen en nieuwbouwen, de BTW gevolgen
Wanneer een projectontwikkelaar een oud kantoorpand koopt in de toestand
waarin het zich bevindt, is de levering in beginsel vrijgesteld van btw.
Het gaat immers niet om een nieuw gebouw of een gebouw dat binnen twee
jaar na de eerste ingebruikneming wordt geleverd.
De ontwikkelaar betaalt dan wel overdrachtsbelasting. In de voorbeelden
wordt uitgegaan van het algemene tarief van 10,4%. Die overdrachtsbelasting
kan niet als btw worden afgetrokken en wordt onderdeel van de kostprijs
van het project.
Slopen kantoorgebouw door de verkoper fiscaal voordelig
Een fiscaal gunstiger alternatief kan zijn dat de eigenaar van het kantoor vóór de levering opdracht geeft tot de sloop en de sloop voor eigen rekening en risico laat uitvoeren. De ontwikkelaar verkrijgt dan geen oud gebouw, maar een bouwterrein. De levering van een bouwterrein is belast met btw. Omdat de projectontwikkelaar vervolgens nieuwbouwwoningen met btw verkoopt, kan hij de btw op de aankoop in beginsel aftrekken. Voor de overdrachtsbelasting kan de samenloopvrijstelling gelden, waardoor geen overdrachtsbelasting verschuldigd is.
De juridische overdracht kan onder omstandigheden al vóór de feitelijke voltooiing van de sloop plaatsvinden. Essentieel is dat de verkoper verantwoordelijk blijft voor de sloop en dat de transactie economisch is gericht op de levering van een bouwterrein.
Verkoop van de nieuwe appartementen en BTW gevolgen
Na volledige sloop en nieuwbouw levert de ontwikkelaar nieuwe onroerende zaken. De verkoop van de appartementen is daarom belast met btw. De particuliere koper of woningbelegger kan deze btw doorgaans niet aftrekken. Bij de koper geldt meestal wel een vrijstelling van overdrachtsbelasting, zodat over dezelfde levering niet ook nog overdrachtsbelasting wordt geheven.
Wanneer is na sloop sprake van een bouwterrein?
Voor de btw is van belang of de grond na de sloop als onbebouwde grond
kan worden aangemerkt.
Volledige sloop leidt normaal gesproken tot onbebouwde grond. Ook wanneer
kleine restanten achterblijven, kan nog sprake zijn van onbebouwde grond,
bijvoorbeeld:
- Eén resterende muur die alleen als erfafscheiding fungeert;
- Achtergebleven leidingen van nutsbedrijven;
- Heipalen of funderingsdelen die in de grond blijven zitten;
- Een gedeeltelijk gesloopt gebouw waarvan het restant niet meer als gebouw bruikbaar is.
Bij bestrating ligt dit genuanceerder. Een parkeerterrein met geïntegreerde klinkerbestrating, stoepranden, aanrijdblokken, drainage, verlichting of andere voorzieningen kan als bebouwd terrein gelden. Losse, gemakkelijk verwijderbare klinkers hoeven daarentegen niet aan de kwalificatie als onbebouwde grond in de weg te staan, zie ook ons eerdere artikel over de kwalificatie van een parkeerterrein als bouwterrein.
Vervolgens moet uit objectieve omstandigheden blijken dat de grond bestemd
is voor bebouwing. Relevante aanwijzingen zijn bijvoorbeeld:
- Een aangevraagde omgevingsvergunning;
- Gemaakte architect kosten;
- Concrete ontwikkelingsplannen;
- De planologische bouwbestemming.
Alleen een algemene bedoeling om ooit te bouwen is onvoldoende. Op het moment van levering moet de bouwbestemming nog aanwezig zijn.
Vernieuwbouw: wanneer ontstaat fiscaal een nieuw gebouw?
Tussen volledige nieuwbouw en een gewone functiewijziging bevindt zich de categorie vernieuwbouw. Daarbij blijft een deel van het oude gebouw bestaan, maar zijn de werkzaamheden mogelijk zo ingrijpend dat fiscaal toch een nieuw gebouw ontstaat. De Hoge Raad (ECLI:NL:HR:2022:1577) gebruikt hiervoor het criterium ‘in wezen nieuwbouw’. Doorslaggevend is wat er bouwkundig met het bestaande gebouw is gebeurd. Vooral veranderingen in de bouwkundige constructie tellen zwaar mee, zoals:
- Vervanging of versterking van dragende delen;
- Ingrepen in funderingen;
- Ingrepen in de staal- of betonconstructie;
- Aanpassing van vloeren, gevels of dakconstructies;
- Toevoeging van nieuwe constructieve elementen, zoals een liftschacht.
Andere omstandigheden kunnen aanwijzingen geven, maar zijn niet beslissend:
- De functiewijziging van kantoor naar woning of hotel;
- De hoogte van de verbouwingskosten;
- De gerealiseerde waardestijging;
- Een gewijzigde uiterlijke verschijningsvorm;
- De gewijzigde gebruiksmogelijkheden.
Een zeer dure verbouwing of een volledige functiewijziging is dus op zichzelf niet voldoende. De bouwkundige constructie moet wezenlijk zijn veranderd. In één zaak oordeelde Hof ’s-Hertogenbosch (ECLI:NL:GHSHE:2025:1616) dat wel sprake was van in wezen nieuwbouw. Van belang waren onder andere wijzigingen in de stalen constructie, extra funderings- en heipalen en een nieuwe liftschacht.
In andere zaken oordeelden Hof ’s-Hertogenbosch (ECLI:NL:GHSHE:2025:2120) en Hof Amsterdam (ECLI:NL:GHAMS:2025:3338) dat geen nieuw gebouw was ontstaan. De fundering en belangrijke dragende onderdelen waren vóór de verbouwing nog goed en bleven grotendeels behouden. De constructieve aanpassingen hielden vooral verband met de nieuwe hotelfunctie, maar waren volgens de hoven onvoldoende ingrijpend. Voor een uitgebreid analyse van ‘in wezen nieuwbouw’ verwijs ik ook naar ons eerdere artikel.
Transformatie zonder nieuw vervaardigd gebouw
Bij veel kantoortransformaties blijft de bouwkundige constructie grotendeels
behouden. Er worden bijvoorbeeld binnenwanden geplaatst, installaties vernieuwd
en kantoorverdiepingen in appartementen verdeeld, zonder wezenlijke wijzigingen
in fundering of draagconstructie.
Er ontstaat dan geen nieuw gebouw voor de btw. De gevolgen zijn:
- De verkoop is vrijgesteld van btw;
- De btw op verbouwingskosten is niet aftrekbaar voor zover de appartementen btw-vrijgesteld worden verkocht of verhuurd;
- De koper betaalt overdrachtsbelasting.
Het toepasselijke tarief hangt af van het gebruik door de koper:
- 2% wanneer een natuurlijk persoon de woning duurzaam als hoofdverblijf gaat gebruiken;
- Mogelijk de startersvrijstelling wanneer aan de leeftijds-, waarde- en overige voorwaarden wordt voldaan;
- 8% waarbij een belegger de woning koopt voor verhuur.
Fiscaal kan een transformatie zonder nieuwbouw ondanks de niet-aftrekbare btw financieel gunstig zijn, vooral wanneer de uiteindelijke kopers het 2%-tarief kunnen toepassen.
Rekenvoorbeelden inzake transformatie kantoor tot woning of appartement
Vorenstaande is uitgewerkt in vijf rekenvoorbeelden . De voorbeelden
gebruiken steeds dezelfde uitgangspunten:
- Aankoop oud kantoorgebouw € 5.000.000
- Overdrachtsbelasting bij aankoop, 10,4% € 520.000
- Sloop-, bouw- of verbouwingskosten € 4.000.000
- Btw op deze kosten € 840.000
- Bijkomende en algemene kosten € 1.000.000
- Btw op bijkomende kosten € 110.000
- Verkoopopbrengst vrij op naam € 13.500.000
De vrij-op-naamprijs betekent dat btw en/of overdrachtsbelasting economisch voor rekening van de verkoper komen.
1. Ontwikkelaar koopt oud kantoor, sloopt zelf en verkoopt nieuwbouw
- Omschrijving van de casus: De ontwikkelaar betaalt bij aankoop € 520.000 overdrachtsbelasting. Na de sloop verkoopt hij nieuwe appartementen met 21% btw. De verkoopopbrengst exclusief btw bedraagt: 100/121 × € 13.500.000 = € 11.157.025. De kostprijs inclusief de niet-aftrekbare overdrachtsbelasting bedraagt € 10.520.000. De winst komt daardoor uit op € 637.025. Dit is de financieel minst gunstige van de voornaamste nieuwbouwvarianten, omdat de overdrachtsbelasting uit de aankoopfase niet kan worden teruggevraagd.
- Gevolgen: 10,4% overdrachtsbelasting bij aankoop én btw bij verkoop; dubbele belastingdruk
- Berekende winst € 637.025
2. Verkoper sloopt vóór overdracht/ levering; ontwikkelaar koopt bouwterrein
- Omschrijving van de casus: De verkoper draagt een bouwterrein over. De levering is belast met btw en de ontwikkelaar kan die btw aftrekken, omdat hij later zelf met btw belaste nieuwbouwwoningen levert. De kostprijs daalt met € 520.000 tot € 10.000.000. Bij dezelfde netto verkoopopbrengst stijgt de winst naar € 1.157.025. Het verschil met voorbeeld 1 bestaat precies uit de vermeden overdrachtsbelasting.
- Gevolgen : Levering met btw; btw aftrekbaar; geen niet-aftrekbare overdrachtsbelasting
- Berekende winst € 1.157.025
3. Oude appartementsrechten worden vóór de werkzaamheden verkocht; aparte aannemer; verkoop na zes maanden
- Omschrijving van de casus: De ontwikkelaar splitst het oude, nog bruikbare kantoorgebouw in appartementsrechten. De kopers verwerven deze oude appartementsrechten en sluiten afzonderlijk een aannemingsovereenkomst met een niet aan de ontwikkelaar verbonden aannemer. Over de levering van het oude vastgoed is overdrachtsbelasting verschuldigd. Over de sloop- en bouwwerkzaamheden wordt btw geheven. De totale opbrengst exclusief btw bedraagt € 11.756.123. Na aftrek van een kostprijs van € 10.520.000 bedraagt de gezamenlijke winst van ontwikkelaar en aannemer € 1.236.123. Deze structuur voorkomt dat over de gehele verkoopprijs btw wordt geheven. De scheiding tussen koop en aanneming moet wel juridisch en economisch reëel zijn.
- Gevolgen: Overdrachtsbelasting over het oude vastgoed en btw over de aanneemsom
- Berekende winst € 1.236.123
4. Zelfde gescheiden koop/aanneming, maar verkoop binnen zes maanden
- Omschrijving van de casus: De structuur is gelijk aan voorbeeld 3, maar de appartementsrechten worden binnen zes maanden na de aankoop van het oude kantoor doorverkocht. Daardoor kan een vermindering van overdrachtsbelasting worden toegepast voor het bedrag waarover bij de eerdere aankoop al belasting is betaald. De besparing bedraagt € 520.000. De kostprijs daalt naar € 10.000.000 en de gezamenlijke winst stijgt naar € 1.756.123. Dit is in de voorbeelden de hoogste berekende winst.
- Gevolgen: Vermindering overdrachtsbelasting van € 520.000
- Berekende winst € 1.756.123
5. Transformatie zonder nieuw gebouw; verkoop aan eigen bewoners
- Omschrijving van de casus: Omdat geen nieuw vervaardigd gebouw ontstaat,
is de verkoop vrijgesteld van btw. De btw op de ontwikkelingskosten kan
niet worden afgetrokken en wordt onderdeel van de kostprijs. Die kostprijs
bedraagt € 11.470.000.
Bij verkoop aan eigen bewoners en toepassing van 2% overdrachtsbelasting is de netto-opbrengst € 13.235.294 en de winst € 1.765.294. - Gevolgen : Geen btw bij verkoop; 2% overdrachtsbelasting
- Berekende winst € 1.765.294
6. Transformatie zonder nieuw gebouw; verkoop aan verhuurbelegger
- Omschrijving van de casus: idem als bij ad 5 maar andere koper. Bij verkoop aan een belegger en toepassing van 8% overdrachtsbelasting is de netto-opbrengst € 12.500.000 en de winst € 1.030.000. Het voorbeeld laat zien dat niet alleen de kwalificatie van het gebouw, maar ook het type koper grote invloed heeft op de financiële uitkomst.
- Gevolgen : Geen btw bij verkoop; 8% overdrachtsbelasting
- Berekende winst € 1.030.000
Noot fiscaal jurist inzake transformatie van een kantoorpand naar woningen
Uit vorenstaande blijkt dat het van groot belang is om vooraf de juiste feiten in beeld te hebben welke recht doen aan de gekozen constructie. Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem gerust contact met ons op met onze specialisten.
Navorderingsaanslag en kenbare fout
De Belastingdienst kan een navorderingsaanslag opleggen als sprake is van een nieuw feit (artikel 16 AWR). Dit is ter bescherming van een belastingplichtige. Een strafrechtelijk onderzoek kan een nieuw feit opleveren, maar natuurlijk ook een boekenonderzoek. De optie om een navorderingsaanslag op te leggen verloopt na 5 jaar (te vermeerderen met uitstel termijn) en soms na 12 jaar (buitenland situatie). Navordering is dus mogelijk maar is wel gebonden een keurige en strikte regels (die niet altijd even duidelijk zijn).
De meeste discussie bij rechters zal plaatsvinden over "is er een nieuw feit" en "is er sprake van een kenbare fout". Bij kwade trouw is een nieuw feit dan weer niet nodig. Voldoende regels voor gedoe derhalve. In dit artikel kijken we verder naar "de kenbare fout". De aanleiding voor "de kenbare fout" was een procedure bij de rechtbank waarbij een belastingplichtige bij aftrekbare hypotheekrente 3.000.000 euro had ingevoerd in plaats van (de betaalde) 3.000 euro. De rechter oordeelde toen dat navordering niet kon plaatsvinden. In navolging op deze uitspraak is de wet aangepast.
Kenbare fout en navordering terecht
De Hoge Raad heeft op 17 juli 2026 (ECLI:NL:HR:2026:1296) een uitspraak gedaan die niet in lijn lag met de eerdere uitspraak van het Gerechtshof Den Haag op 11 juli 2023 (ECLI:NL:GHDHA:2023:1405). Het arrest verruimt niet het begrip kenbare fout maar verduidelijkt vooral hoe de oorzaak van de te lage aanslag moet worden vastgesteld. Het Hof keek naar de aanslagregelend ambtenaar die onvoldoende kennis had genomen van het dossier en zag daarin een niet navorderbare beoordelingsfout. De Hoge Raad gaat een stap terug in het proces, doordat geen behandelvoornemen in de software is opgenomen rammelden de computers door en wordt een aanslag opgelegd. Dat was een administratieve fout (ex artikel 16 lid 2 onderdeel c AWR). Een belastingplichtige kan doorgaan niet profiteren van een evident te lage aanslag als hij of zij wist dat een aanzienlijk inkomensbestanddeel ten onrechte buiten de heffing is gebleven. Wat bijzonder is bij deze uitspraak is het volgende:
- Het Hof stelde vast dat bij het opleggen van de primitieve aanslag een fout was gemaakt. Het kwalificeerde deze fout echter als een verwijtbaar onjuist inzicht in de feiten. Volgens het Hof had de aanslagregelend ambtenaar nagelaten kennis te nemen van de informatie die al bij de Belastingdienst aanwezig was. Bij een zorgvuldige dossiervorming en dossierbeoordeling zou de ambtenaar hebben onderkend dat in 2016 een aandelenverkoop had plaatsgevonden. Dus kwam de rekening bij de Belastingdienst te liggen.
- De Hoge Raad is sympathieker naar de belastingdienst en stelt dat er sprake is van een kenbare fout (meer dan 30% te weinig geheven belasting). Deze fout was ook voor belastingplichtige duidelijk (kenbaar). De Hoge Raad volgt hierbij niet het standpunt van de AG.
Aanslag wordt opgelegd voordat boekenonderzoek is afgerond, is dit kenbare fout ?
Het Gerechtshof Den Haag oordeelt dat het vaststellen van belastingaanslagen, vóór afronding van het boekenonderzoek, een kenbare fout is waarbij de belastingplichtige of zijn adviseur niet mochten denken "dit is juist". In deze casus ontving belastingplichtige navorderingsaanslagen inkomstenbelasting, de eerste vraag was of sprake is van een nieuw feit. Immers de inspecteur wist alles door het boekenonderzoek. Van een nieuw feit is volgens het geen sprake edoch er is wel sprake van een kenbare fout (artikel 16 lid 2 onderdeel C AWR). Op dat moment liep er namelijk al correspondentie tussen de belastingdienst en de adviseur over onderwerpen die gingen over deze navorderingsaanslagen. De belastingplichtige stapt nog naar de Hoge Raad die is van oordeel dat het standpunt onvoldoende is onderbouwd. De zaak gaat naar het Gerechtshof Amsterdam, zij gaan er eens goed voor zitten. Dit hof is ook van mening dat sprake is van een in redelijkheid kenbare fout, of dan ook sprake is van een ambtelijk verzuim doet niet terzake. Ook de adviseur had simpel kunnen zien dat de aanslagen fout waren.
Wat mag de inspecteur nog corrigeren bij een kenbare fout ?
De hoofdregelis bij navordering is simpel, de inspecteur die een aanslag heeft opgelegd moet daar in beginsel bij blijven. Wil de inspecteur hier later op terugkomen of een fout rechtzetten dan heeft hij een grondslag nodig, dit is een nieuw feit of kwade trouw. Ook kan een alternatieve route worden gekozen, de belangrijkste is de kenbare fout. In een tweetal kennisgroep standpunten wordt hierop ingegaan:
- De begrippen fout en kenbaarheid KG:206:2022:5
- Kenbaarheidsvereiste bij een conserverende aanslag KG:206:2022:6
In beide kennisgroep standpunten wordt duidelijk dat het begrip - ook volgende Hoge Raad - ruim moet worden uitgelegd. Onder een fout vallen niet allen schrijf- en tikfouten maar ook geautomatiseerde verwerkingsfouten en administratieve vergissingen. Dit gaat best ver, feitelijk wordt gezegd dat elke fout die niet berust op een bewuste keuze van de inspecteur kan worden teruggedraaid.
Het keerpunt is dus helder, berust een afwijking op een verwijtbaar onjuist inzicht van de inspecteur in de feiten of het recht dan is er geen fout en kan die dus niet worden teruggedraaidm, zie hiertoe ook de Hoge Raad in 2018. Onder een fout valt géén "beoordelingsfout van de inspecteur ten gevolge van diens onjuiste vaststelling van de feiten of onjuiste toepassing van het recht". Simpel gezegd: als de inspecteur bewust een keuze heeft gemaakt — ook al is die keuze fout — is er geen ruimte voor navordering op grond van artikel 16 lid 2 onderdeel c AWR.
Er is een kenbare fout maar kan deze dan altijd worden hersteld?
Ook als er een fout is, moet die fout redelijkerwijs kenbaar zijn voor de belastingplichtige. De wet geeft daarvoor een handvat: bij een afwijking van 30% of meer is de fout in ieder geval kenbaar. Onder die grens kan de inspecteur de kenbaarheid nog steeds bewijzen, maar dan moet hij het aannemelijk maken aan de hand van concrete omstandigheden. Dit is minder objectief dan het lijkt. De kenbaarheidseis wordt in de praktijk verschillend uitgelegd. Kritiek luidt dat de fictie een quasi-automatisme is geworden, terwijl de wetgever bedoelde dat kenbaarheid ook bij 30%+ nog een reële toets zou zijn.
Actuele ontwikkeling inzake kenbare fout en pleitbaar standpunt
De Hoge Raad heeft in 2025 twee arresten gewezen die de positie van de belastingplichtige aanmerkelijk hebben versterkt. De eerste uitspraak van de Hoge Raad ging over bovenstaande casus en is verwezen naar het Gerechtshof Amsterdam, die in 2026 uitspraak deed. De tweede uitspraak van de Hoge Raad lag hiermee in lijn. Bij een pleitbaar standpunt zijn de wet, jurisprudentie of andere rechtsbronnen zo onduidelijk dat de belastingplichtige zich redelijkerwijs kon beroepen op de gekozen positie. In dat geval kan de fout niet worden aangemerkt als "kenbaar", ongeacht de omvang van het verschil met de uiteindelijke correcte belasting.
Checklist inzake navordering en nieuw feit
- Is er een nieuw feit of kwade trouw? Zo ja, dan is navordering al mogelijk via artikel 16 lid 1 AWR en heeft u de kenbare fout niet nodig.
- Is er een fout in de ruime betekenis van het woord (tikfout, systeemfout, geautomatiseerde verwerkingsfout)? Zo nee, dan is navordering uitgesloten.
- Is er sprake van een beoordelingsfout van de inspecteur? Zo ja, dan is navordering uitgesloten op grond van Hoge Raad 15 juni 2018,
- Heeft de belastingplichtige een pleitbaar standpunt ingenomen in zijn aangifte? Zo ja, dan blokkeert dit navordering op grond van Hoge Raad 26 september 2025 en Hoge Raad 21 november 2025 — tenzij de inspecteur de correctie vóór het opleggen van de primitieve aanslag heeft aangekondigd.
- Is de fout kenbaar? Bij een afwijking van 30% of meer geldt de wettelijke fictie; onder die grens moet de inspecteur het bewijzen.
- Is de navorderingstermijn van twee jaar na de primitieve aanslag verstreken? Zo ja, dan is de mogelijkheid alsnog vervallen.
Stroomschema inzake kenbare fout en navordering

Bron en vindplaats kenbare fout
Hoge Raad d.d. 13 juli 2018 ECLI:NL:HR:2018:1203
Gerechtshof Den Haag d.d. 9 april 2024 ECLI:NL:GHDHA:2024:567
Hoge Raad d.d. 26 september 2025 ECLI:NL:HR:2025:1391
Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1735
Gerechtshof Amsterdam d.d. 17 maart 2026 ECLI:NL:GHAMS:2026:1584
Had gewoon even gebeld
Er was eens een tijd dat een klein foutje of verschilletje nog kon worden rechtgetrokken met een kort telefoontje. Bij de belastingdienst proberen ze dat nog steeds met het openstellen van de Belasting telefoon (0800-0543) zelf voor complexe problemen of ‘buitenlandsituaties'. In dit artikel bespreken we een uitspraak van de Hoge Raad d.d. 10 april 2026 ECLI:NL:HR:2026:590 die niet helemaal nodig is geweest, formeel juist maar praktisch had dit via een kattebelletje een stuk sneller en eenvoudiger gekund.
Bel-angst slaat toe bij rechterlijke macht
In toenemende mate is er echter sprake van bel-angst. Vooral jongeren schijnen het lastig te vinden de telefoon te pakken. Wat dat betreft lijkt de rechterlijke macht met de tijd mee te gaan.
Kleine vergissing in een uitspraak laat zich niet makkelijk rechtzetten
Wat was er aan de hand?
Een automobilist had een geschilletje met de belastingdienst over de hoogte van de BPM. De belastingdienst moet binnen zes maanden beslissen op het bezwaar en vervolgens heeft de rechtbank anderhalf jaar om te beslissen op een eventueel beroep. Wordt die termijn niet gehaald, dan ontstaat een recht op vergoeding wegens immateriële schade (je bent te lang in onzekerheid; dat levert € 500 op per zes maanden overschrijding). Bezwaar leverde niets op, dus in beroep.
Bij de rechtbank duurde het te lang, maar daar kreeg onze automobilist niets voor (omdat hij procedeerde op basis van no-cure-no-pay ten onrechte). In hoger beroep heeft de automobilist meer succes. Het Hof stelt een immateriële schadevergoeding van op € 500. De belastingdienst wordt veroordeeld tot het betalen van die € 500.
Onze automobilist constateert dat de uitspraak van het Hof niet klopt omdat (o.a.) de belastingdienst de termijnoverschrijding niet veroorzaakte maar de rechtbank. Dan moet niet de belastingdienst (Staatssecretaris van Financiën) het bonnetje betalen maar de Staat (de Minister van Justitie en Veiligheid). Dus de automobilist stuurt een kattenbelletje naar het Hof: wilt u dat even corrigeren?
Herstelverzoek wordt aangemerkt als beroep is cassatie
Het Hof interpreteert het kattenbelletje echter als een klacht tegen zijn uitspraak en stuurt het door als beroepschrift in cassatie naar de Hoge Raad. Aldaar dienen zowel de Staatssecretaris als de Staat een verweerschrift in. De Hoge Raad gaat over tot rechtsvinding op superdetailniveau en oordeelt dat het ‘niet een kennelijke fout in de uitspraak van het Hof betreft die zich leent voor eenvoudig herstel’ (daar kun je wat van vinden) en oordeelt dat het inderdaad de Staat is die de € 500 moet ophoesten en niet de belastingdienst. Daarnaast moet de Staat alle griffierechten vergoeden en een proceskostenvergoeding in cassatie aan de automobilist betalen van € 1.868.
Commentaar fiscaal jurist inzake formeel belastingrecht
Formeel belastingrecht kan ontzettend boeiend en leuk zijn en regelmatig levert het de belastingplichtige ook nog wat op ook (soms zelfs de hoofdprijs). Ook hier klopt het formeel uiteindelijk allemaal. Toch zou je denken: kunnen ze bij het Hof of de belastingdienst (Ministerie van Financiën; dat is waar de ‘pruttel’ binnenkomt) niet even de telefoon pakken, de automobilist bellen en de Staat (Justitie) met de opmerking dat de Staat het bonnetje oppakt. Of beter: zelf betalen. Dat is goedkoper dan dit hele traject. Maar ja, dan heb je geen superdetailrechtsvinding…..
Heb je ook een (formeel) probleem? Bel dan even (0534327200). Bij bel-angst mag mailen ook en zelfs appen.
Bron een beller is sneller
Hoge Raad 10 april 2026, ECLI:NL:HR:2026:590
Gerechtshof Den Haag 28 november 2024, ECLI:NL:GHDHA:2024:2334
Rechtbank Den Haag 9 augustus 2023, ECLI:NL:RBDHA:2023:21071
Ambtshalve aanslagen Belastingdienst vaak te hoog
Belastingplichtigen die een ambtshalve aanslag krijgen worden vaak benadeeld. De aanslag blijkt in de meeste gevallen veel te hoog. Dit volgt uit een brief van de inspectie belastingdienst, toeslagen en douane aan onze staatssecretaris. In de brief van 9 juni 2026 worden deze zorgpunten gedeeld. De aanleiding voor de brief is een eerder rapport inzake vroegsignaleringen. In dit artikel worden - voor de leesbaarheid - bedragen en percentage afgerond.
Uit het onderzoek blijkt dat 78.000 mensen een ambtshalve aanslag ontvingen (gemiddeld te betalen 7.000 euro). Bij de mensen die alsnog een aangifte indienen bleek bij 87% van de gevallen de aanslag lager uit te vallen, gemiddeld daalde de aanslag van € 12.000 tot € 4.000. Door de ambtshalve "machine" komen dus veel mensen in geldnood.
Wat is een ambtshalve aanslagen?
Als de belastingdienst u vraag om aangifte te doen bent u wettelijk verplicht de aangifte in te vullen en te versturen. Reageert u niet op de uitnodiging tot het doen van aangifte dan krijgt u een herinnering en uiteindelijk een aanmaning. Als hierop geen reactie volgt dan zal de belastingdienst - op grond van een schatting - een aanslag opleggen. De basis voor deze schatting is bij de belastingdienst bekende informatie, dit noemen we een ambtshalve aanslag.
Wordt er een boete opgeleg bij een ambtshalve aanslag ?
Er wordt vrijwel altijd een (verzuim) boete opgelegd, deze varieert tussen de € 470 en € 6.700 euro.
Waarom wordt er geen aangifte door belastingplichtigen ingediend?
De belangrijkste redenen dat mensen geen aangifte indienen zijn de volgende:
- geen vertrouwen in de overheid
- geen kennis omtrent indienen aangifte
- gezondheidsproblemen
- onvoldoende kennis van het belastingstelsel
- verminderd doenvermogen of psychische problemen
- beperkte digitale of taalvaardigheid
- bang voor de blauwe enveloppe
Juist deze groep moet worden beschermd tegen veel te hoge ambtshalve aanslagen en zou eigenlijk hulp moeten krijgen.
Hoe nauwkeurig zijn de schattingen van de belastingdienst?
- In 87% van de gevallen daalt de aanslag
- In 7% van de gevallen blijft de aanslag gelijk
- In 6% van de gevallen stijgt de aanslag
Daarnaast zijn de dalingen vrij fors, bij 36% van de genoemde groep daalt de aanslag zelfs met € 5.000 of meer. Bij 59% van de mensen die alsnog aangifte doen blijft er uiteindelijk niks over (of krijgen ze geld terug).
Het onderzoek van de belastingdienst blijkt zorgwekkend slecht. Bij 10% van de onderzochte dossiers was de vastlegging onvoldoende en is onduidelijk hoe tot de schatting is gekomen. Bij de directie MKB (ondernemers) was de schatting in 25% van de gevallen matig tot slecht. De gevolgen voor de belastingplichtige zijn ernstig. Door de belastingaanslag met boete daalt veelal ook de zorgtoeslag, huurtoeslag en/of het kindgebonden budget. Ook kan de eigen bijdrage in de zorg toenemen. Door deze elllende kan ook nog de studiebeurs van de kinderen in gevaar komen. Het is dus een waterval aan ellende die zich over de belastingplichtige kan uitstorten.
Belangenbehartiger voor belastingplichtigen en bedrijven
Sinds 2025 kennen we een nieuwe instantie, de Belangenbehartiger voor belastingplichtigen en toeslaggerechtigden. Deze belangenbehartiger heltp bedrijven en particulieren die vastlopen met hun aangiften (dossiers) of als u hulp nodig heeft. Maar waar kun je nog meer terecht als je tegen een muur van regels aanloopt als (MKB) bedrijf of particulier:
- klachtenregeling bij de belastingdienst
- mediaton via de belastingdienst
- nationale ombudsman
- commissie voor verzoekschriften van de eerste en tweede kamer
Noot fiscaal jurist inzake ambtshalve aanslagen
Een zorgwekkende brief met opmerkelijke conclusies. Dit temeer omdat sinds 2014 de belastingdienst alleen nog ambtshalve aanslagen heeft opgelegd als belastingplichtigen geld moeten betalen, bij een teruggave wordt geen brief verzonden (en hoort de belastingplichtige dus niks). Belangrijkste advies is dan ook dat de belastingplichtige bij een uitnodiging tot het doen van aangifte alsnog aangifte gaat doen. Vraag hierbij hulp bij het juridische loket, scholen, de belastingdienst of een belastingadviseur.
De gevolgen voor een te hoge ambtshalve aanslag zijn stevig en werken ook door bij de verlaging van de zorgtoeslag, huurtoeslag en/of het kindgebonden budget (en wellicht nog bij de studiebeurs van de kinderen).
Het IBDT wijst in haar brief op het feit dat de Belastingdienst verplicht is een redelijke schatting van het inkomen te maken en dat hierbij een inspannings- en onderzoeksplicht van toepassing is. In 10% van de gevallen is dit onvoldoende en bij ondernemers zelfs bijna 25%. De inspectie roept de bewindspersonen op om een beter inzicht te krijgen in het schattingsproces bij de Belastingdienst. Ook zouden mensen die recht hebben een op teruggave een bericht van de Belastingdienst moeten ontvangen. De belastingdienst laat in een reactie weten dat ze het belangrijk vinden dat een ambtshalve aanslag zorgvuldig wordt opgelegd. Over enkele maanden zal de belastingdienst inhoudelijk reageren.
De inspecteur moet een schatting met feitelijke stellingen onderbouwen zodat zij de redelijkheidstoets kan doorstaan, aldus de Hoge Raad op 17 augustus 2018. Willekeurig maar iets roepen of stellen door de inspecteur is niet toelaatbaar, aldus de Hoge Raad op 31 mei 2013. Met enige regelmaat zien we uitspraken voorbij komen waarbij de schatting op raadselachtige wijze tot stand is gekomen of waarbij de redelijkheid niet wordt betracht.
Schema uitspraken over onredelijke ambtshalve schattingen
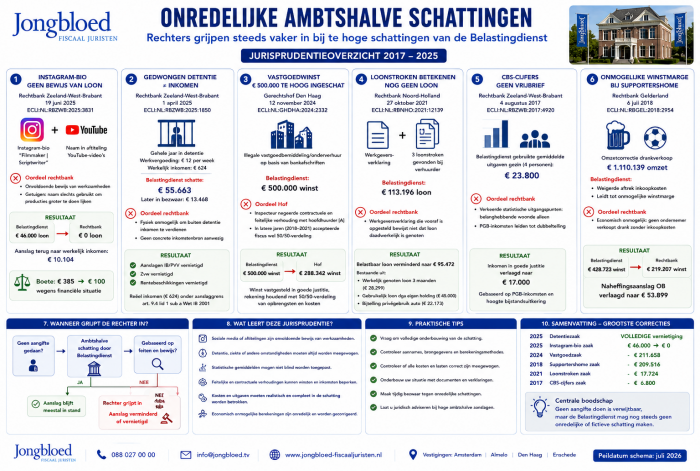
Vindplaatsen en bronnen ambshalve aanslagen
De ambtshalve vermindering van belastingaanslagen
Aanslag onherroepelijk? De ambtshalve vermindering als tweede kans
U ontvangt een aanslag, de zes weken voor bezwaar is verlopen en pas daarna blijkt dat de aanslag te hoog is. Shit, te laat met reageren, maar zijn er nog mogelijkheden? In dit artikel een uiteenzetting van de mogelijkheden om alsnog met de belastingdienst in overleg te komen.
Het kan een vergeten aftrekpost zijn, een fout in de aangifte of een arrest van de Hoge Raad dat later uitkomt. De aanslag staat dan onherroepelijk vast, maar daarmee is niet alles verloren. Via een verzoek om ambtshalve verminderingkan de inspecteur de aanslag alsnog verlagen. De mogelijkheden zijn wel begrensd. De box 3-procedureshebben laten zien hoe hard die grenzen kunnen zijn: na het arrest van de Hoge Raad van 25 juni 2026 krijgen belastingplichtigen die geen bezwaar hebben gemaakt geen rechtsherstel.
In dit artikel leest u wanneer ambtshalve vermindering mogelijk is, waar de inspecteur het verzoek mag afwijzen, wat de rechtspraak en de kennisgroepen van de Belastingdienst daarover zeggen en wat u in de praktijk kunt doen.
Het wettelijk kader bij een ambtshalve vermindering
Optie 1 bij de ambtshalve vermindering
Voor de meeste belastingen ligt de grondslag in art. 65 AWR.
- Het eerste lid bepaalt: "Een onjuiste belastingaanslag of beschikking kan door de inspecteur ambtshalve worden verminderd.
- Volgens het tweede lid geldt hetzelfde voor wie een onjuist bedrag op aangifte heeft voldaan of afgedragen, of van wie te veel is ingehouden. Denk aan de btw, de loonheffingen en de dividendbelasting.
- Het woord kan is belangrijk: art. 65 AWR geeft een bevoegdheid, geen recht. Hoe de inspecteur die bevoegdheid gebruikt, staat in paragraaf 23 van het Besluit Fiscaal Bestuursrecht (BFB).
- Volgens de Belastingdienst regelt het BFB uitputtend in welke gevallen de inspecteur zijn bevoegdheid gebruikt, zie kennisgroep KG:206:2024:2. Het BFB bevat een uitputtende regeling van de gevallen, waarin de inspecteur gebruik maakt van zijn bevoegdheid ex artikel 65 AWR om ambtshalve te verminderen.
Optie 2 bij de ambtshalve vermindering
Voor de inkomstenbelasting geldt een eigen regime in art. 9.6 Wet IB 2001, uitgewerkt in art. 45aa Uitvoeringsregeling inkomstenbelasting 2001. Dat regime is voor de belastingplichtige op drie punten gunstiger:
- De inspecteur is verplicht, niet alleen bevoegd. In de aangewezen gevallen wordt een onjuiste aanslag ambtshalve verminderd (art. 9.6 lid 2 Wet IB 2001).
- Een verzoek binnen zes weken leidt tot vermindering. Volgens art. 9.6 lid 3 Wet IB 2001 wordt een te hoge aanslag verminderd als het verzoek is ingediend binnen de termijn van art. 6:7 Awb. Een herziene aangifte die tot vermindering strekt, geldt als verzoek om ambtshalve vermindering (lid 4).
De termijn: vijf jaar, met weinig ruimte voor uitzonderingen
Een verzoek om ambtshalve vermindering moet binnen vijf jaar worden ingediend. Bij aanslagbelastingen begint die termijn na het einde van het kalenderjaar waarop de aanslag betrekking heeft. Voor de inkomstenbelasting heeft de Hoge Raad dit op 2 december 2022 bevestigd (ECLI:NL:HR:2022:1795). een verzoek voor de Vennootschapsbelasting over 2021 moet dus uiterlijk op 31 december 2026 worden ingediend.
Een valkuil bij navorderingsaanslagen.
De termijn loopt vanaf het einde van het belastingjaar en niet vanaf de dagtekening van de aanslag. Wordt een navorderingsaanslag pas na die vijf jaar opgelegd, dan is een verzoek om ambtshalve vermindering dus al te laat. De Hoge Raad vindt dat niet in strijd met het evenredigheidsbeginsel Voor de praktijk betekent dit: maak bij een late navorderingsaanslag altijd tijdig bezwaar, want er is geen tweede kans.
Termijnoverschrijding bij ambtshalve aanslagen
Een verzoek dat op tijd is verstuurd maar buiten de termijn binnenkomt, kan verschoonbaar zijn (Hoge Raad 29 november 2019, ECLI:NL:HR:2019:1871) In 2024 heeft de Hoge Raad de maatstaf voor verschoonbaarheid versoepeld. Bij persoonlijke omstandigheden komt het erop aan (ECLI:NL:HR:2024:515). Echter... wie jarenlang de tijd had voor een verzoek, zal alleen niet snel verschoonbaar te laat zijn.
Wanneer mag de inspecteur een verzoek om amtshalve vermindering weigeren?
Ook binnen de termijn kan de inspecteur een verzoek afwijzen. De belangrijkste gronden zijn:
- Geen aangifte gedaan, of informatie- en administratieverplichtingen geschonden. In dat geval hoeft de inspecteur niet te verminderen, tenzij u overtuigend aantoont dat en in hoeverre de aanslag onjuist is (paragraaf 23 lid 6 BFB, zoals weergegeven door Van der Veen). Het bewijs dat u moet leveren is dan zwaar.
- U komt redelijkerwijs niet in aanmerking. De inspecteur mag bij het verzoek ook feiten meenemen die u zelf niet noemt. De Hoge Raad oordeelde al in 2006 dat er rekening moet worden gehouden met andere feiten die grond opleveren om de vermindering of teruggaaf te beperken, zodat per saldo (zoveel mogelijk) sprake is van een juiste belastingheffing, zie kennisgroep KG:206:2025:3. Een verzoek kan dus uitlopen op een lagere vermindering dan u vroeg. De kennisgroep trekt wel een grens bij de gecombineerde aanslag IB/PVV.
- Wie een keuze of een beroep op een faciliteit bij de aangifte had moeten doen, kan dat niet via ambtshalve vermindering herstellen. de Hoge Raad heeft op 19 november 2021 (ECLI:NL:HR:2021:1719) laat zien hoe streng dat uitpakt. Een belastingplichtige had de lening van haar vader voor de eigen woning niet in de aangifte vermeld. Volgens de Hoge Raad is die vermelding een voorwaarde om de desbetreffende lening tot de eigenwoningschuld te rekenen. Een beroep op evenredigheid hielp niet. De renteaftrek was voor dat jaar definitief verloren. Soortgelijke risico's spelen bij doorschuifregelingen, keuzeregimes en andere voorwaarden die de wet aan de aangifte koppelt.
- Een vormvoorschrift niet gevolgd. Houdt u zich niet aan een voorgeschreven vorm voor het verzoek en herstelt u dat niet binnen de hersteltermijn, dan wordt het verzoek afgewezen (art. 4:5 Awb).
- Nieuwe jurisprudentie of nieuw beleid. Deze grond heeft de meeste gevolgen en wordt hierna apart besproken.
Nieuwe jurisprudentie en nieuw beleid: de kern van het box 3-dossier
Is een aanslag al onherroepelijk op het moment dat een gunstig arrest of gunstig beleid verschijnt, dan leidt dat niet tot ambtshalve vermindering. Volgens de Belastingdienst beoordeelt de inspecteur een verzoek aan de hand van wet, jurisprudentie en beleid zoals die golden op de dag voordat de aanslag onherroepelijk werd (paragraaf 23 lid 13 BFB, geciteerd in KG:206:2024:2).
Box 3: geen rechtsherstel voor wie geen bezwaar maakte
Na het Kerstarrest (Hoge Raad 24 december 2021, ECLI:NL:HR:2021:1963) oordeelde de Hoge Raad op 20 mei 2022 dat het arrest geen gevolgen heeft voor aanslagen die toen al vaststonden (zie Hoge Raad d.d. 20 mei 2022 ECLI:NL:HR:2022:720)
Daarna volgde de massaalbezwaarplusprocedure, met als uitkomst het arrest van 25 juni 2026. De Hoge Raad toetste de uitzondering voor nieuwe jurisprudentie aan het evenredigheidsbeginsel en hield haar in stand (zie Hoge Raad 25 juni 2026 ECLI:NL:HR:2026:907)
Dat de rechtspraak een schending van grondrechten uit het EVRM vaststelt, verandert daar niets aan (r.o. 4.4.7). Een opening voor het individuele geval blijft wel bestaan: bijzondere omstandigheden waardoor toepassing van de uitzondering onredelijk bezwarend zou zijn, of een buitensporige individuele last (r.o. 4.4.11–4.4.12 en 4.6). De Hoge Raad benadrukt daarbij dat de samenstelling en omvang van inkomen en vermogen buiten die bijzondere omstandigheden geen rol spelen. De lat ligt dus hoog en zelden kan bij nieuwe jurisprudentie nog een voordeel worden gehaald, het is niet anders! Maar er zijn soms mogelijkheden.
De uitzondering: de inspecteur mocht zijn standpunt redelijkerwijs niet juist vinden
Van belang voor de praktijk is Hoge Raad d.d. 26 april 2024 ECLI:NL:HR:2024:667 . De inspecteur kan zich niet op nieuwe jurisprudentie beroepen "indien hij bij het opleggen van die aanslag is uitgegaan van een rechtsopvatting waarvan hij redelijkerwijs niet mocht menen dat die juist was". De toets gebeurt naar de stand van het recht op het moment dat de aanslag onherroepelijk werd.
De kennisgroep past deze lijn ook toe op nieuw beleid, dit is dus meer de route van een "pleitbaar standpunt". Wie aannemelijk kan maken dat het standpunt van de inspecteur al bij het opleggen van de aanslag niet houdbaar was, heeft hier dus een ingang. In box 3 lukte dat niet: de rechtbank oordeelde dat de inspecteur redelijkerwijs van de juistheid van zijn rechtsopvatting mocht uitgaan
Kennisgroepstandpunten tellen als nieuw beleid, in beide richtingen
De Belastingdienst merkt een kennisgroepstandpunt aan als nieuw beleid. Een gunstig standpunt dat pas verschijnt nadat uw aanslag vaststaat, helpt u daarom in beginsel niet. Er is een uitzondering: bestond er vóór het onherroepelijk worden al een vaste gedragslijn met dezelfde inhoud, dan kunt u zich daarop beroepen. Het loont dus om uit te zoeken of de 'nieuwe' lijn in werkelijkheid al eerder werd gevolgd, bijvoorbeeld via stukken die op grond van de Woo openbaar zijn gemaakt.
Rechtsbescherming: een verschil tussen de inkomstenbelasting en de andere belastingen
Tegen een belastingbesluit staat alleen beroep open als het gaat om een aanslag of een voor bezwaar vatbare beschikking (art. 26 AWR). Voor de inkomstenbelasting heeft de wetgever de afwijzing van een verzoek om ambtshalve vermindering uitdrukkelijk als bezwaarbare beschikking aangemerkt (art. 9.6 lid 5 Wet IB 2001). Voor de andere belastingen, zoals de vennootschapsbelasting, de btw, de loonheffingen en de erfbelasting, is dat niet gebeurd.
In die gevallen blijft alleen de burgerlijke rechter over, en daar is de kans op succes klein
Wat kunt u als belastingplichtige doen?
- Maak bezwaar als het nog kan. Ambtshalve vermindering is een vangnet en geen vervanging van bezwaar. Met bezwaar heeft u rechtsbescherming en profiteert u van latere rechtspraak. Bij twijfel kunt u pro forma bezwaar maken en de gronden later aanvullen. De box 3-zaken laten zien wat het kost om dat niet te doen.
- Controleer eerst de termijn. Gaat het om een aanslagbelasting, dan loopt de termijn tot vijf jaar na het einde van het belastingjaar. Bij een navorderingsaanslag die laat wordt opgelegd, is bezwaar de enige route.
- Kies het juiste regime. Bij de inkomstenbelasting krijgt u op een afwijzing een bezwaarbare beschikking en daarmee toegang tot de rechter. Bij de andere belastingen moet het verzoek meteen volledig en overtuigend zijn, omdat er meestal geen rechter naar kijkt.
- Onderbouw het verzoek zoals een bezwaarschrift. Geef de feiten, de berekening, de bewijsstukken en de juridische grondslag. Houd er rekening mee dat de inspecteur ook naar andere onderdelen van de aanslag kan kijken. Beoordeel daarom vooraf of het verzoek per saldo iets oplevert.
- Is de onjuistheid ontstaan door nieuwe rechtspraak of nieuw beleid? Onderzoek dan (a) of het standpunt van de inspecteur bij het opleggen van de aanslag redelijkerwijs houdbaar was (HR 26 april 2024), (b) of er al eerder een gelijkluidende vaste gedragslijn bestond (KG:206:2024:2), en (c) of de minister een afwijkende regeling heeft getroffen. Pas daarna is een beroep op bijzondere omstandigheden in de zin van HR 25 juni 2026 aan de orde. Dat laatste vraagt concrete, individuele feiten.
- Keuzes en voorwaarden goed in de aangifte. Wat de wet aan de aangifte koppelt, zoals gegevens over een lening van familie of een keuzeregime, is na het onherroepelijk worden van de aanslag niet meer te herstellen. Controleer dit vóór indiening.
- Bent u te laat? Leg de omstandigheden vast. Beroept u zich op verschoonbaarheid, zorg dan voor bewijs van de omstandigheid die u verhinderde en dien alsnog in binnen zes weken nadat die omstandigheid is weggevallen.
Noot fiscaal jurist inzake ambtshalve mogelijkheden
Ambtshalve vermindering is een bruikbaar middel om een onherroepelijke aanslag te laten corrigeren, vooral bij feitelijke fouten en bij de inkomstenbelasting. De grenzen zijn na 2026 duidelijk. De uitzondering voor nieuwe jurisprudentie staat vast (HR 25 juni 2026), kennisgroepstandpunten worden als nieuw beleid behandeld, en buiten de inkomstenbelasting is er geen fiscale rechtsgang tegen een afwijzing. De ruimte die overblijft zit in de details: een standpunt van de inspecteur dat redelijkerwijs niet houdbaar was, een eerdere vaste gedragslijn, verschoonbare termijnoverschrijding en uitzonderlijke individuele omstandigheden. De belangrijkste les blijft dat een tijdig bezwaarschrift meer bescherming biedt dan een verzoek achteraf.
Vragen? Neem gerust contact met ons op.
