

 4,5 van 5 Google reviews
Emigratie, en dan?
Bij ons op kantoor hebben wij de kennis over verschillende landen over adviseurs gesplitst. Gespecialiseerd in emigraties naar Spanje en Portugal is Marijke ten Dam, Arjan Hof of Dennis Jongbloed. Ook voor emigraties naar Aziatische en overige Europese landen zijn deze personen uw aanspreekpunt.
Ten aanzien van Duitsland kunt u Eric van Nugteren mailen. Nederlanders emigreren steeds vaker en er gaan meer mensen weg dan dat er binnenkomen. Verhuizen met het hele gezin, gepensioneerden die de rust en zon opzoeken of fiscale emigranten. Vaak is er bij emigratie een belastingvoordeel te behalen.
Algemeen
Als u emigreert, is uw nationaliteit – fiscaal gezien – niet veel waard. Een enkel land knoopt voor belastingheffing aan bij de nationaliteit (zoals de VS), maar meestal is uw woonplaats doorslaggevend voor belastingheffing.
Nederlandse bron
Als u in Nederland woont, moet u over uw binnenlands inkomen in Nederland belasting betalen. Als u in een ander land gaat wonen, moet u aldaar belasting betalen. De Nederlandse fiscus wil u echter blijven belasten over zaken met een Nederlandse bron (zoals een vakantiewoning in Nederland). Er kan soms dubbele belastingheffing optreden, in voorkomende gevallen bestaat hiervoor een belastingverdrag. Bij emigratie moet u een emigratieaangifte invullen en veelal krijgt u een conserverende aanslag, dit is een aanslag die niet betaald hoeft te worden, tenzij u zich niet aan bepaalde spelregels houdt.
Belastingverdragen
Nederland heeft met veel landen (ongeveer 80) een belastingverdrag gesloten. In een dergelijk verdrag wordt afgesproken wie over bepaalde inkomsten mag heffen. Opletten! Een belastingverdrag geeft enkel aan wie mag heffen. Of dit land ook daadwerkelijk heft, zal afhangen van nationale wetgeving. Een belastingverdrag schept dus geen belastingplicht. Het is veelal voor fiscaal juristen de kunst om middels de combinatie (verdrag / nationale wetgeving) te bekijken welke inkomsten tussen wal en schip vallen. Belastingverdragen zijn veelal verschillend, edoch vinden hun basis in het OESO modelverdrag.
Voorbeelden
- Loon: wordt veelal belast in het werkland. Als u in Duitsland of België een goedkope woning gaat bewonen, blijft uw salaris in Nederland gewoon belast. Het woonland mag over de inkomsten heffen, maar het verdrag zal veelal anders bepalen.
- Pensioen: pensioen is veelal belast in het woonland, tenzij het een ambtenarenpensioen betreft. Veelal krijgt u over (toekomstige) pensioenuitkeringen een conserverende aanslag opgelegd, deze is eigenlijk bedoeld om afkoop en manipulatie te voorkomen.
- Onroerende zaken: stenen zijn belast in het land waar de stenen liggen. Als u na emigratie een woning in Nederland heeft aangehouden, zijn de inkomsten hieruit in Nederland belast (box 3). Soms wil het woonland ook heffen, edoch dan wordt de Nederlandse belasting hierop in mindering gebracht. Er wordt dan dus bij geheven tot het tarief in uw woonland, het voordeel van de lage heffing in box 3 geniet u dan dus niet.
- Beleggen en sparen: inkomen uit beleggen en sparen (dividend, rente, etc.) wordt veelal belast in het woonland. Het bronland zal veelal ook heffen. Nederland zal veelal 15% dividendbelasting inhouden op uitgekeerde dividenden. De Nederlandse heffing kunt u veelal verrekenen in uw woonland.
- Soorten belastingen: in het buitenland loopt u soms aan tegen belastingen die wij in Nederland niet kennen. Hierbij moet u denken aan vermogensbelasting, belasting bij verkoop van uw (vakantie)woning, belasting op winst bij verkoop van beleggingen, belastingen op provinciaal en gemeentelijk niveau, belastingen geheven door kerken, etc.
Emigratie en fiscale woonplaats
Waar iemand fiscaal woont, is vaak onderwerp van onderzoek en discussie met de Belastingdienst. Het komt voor dat iemand gevoelsmatig in het buitenland woont, maar dat de Nederlandse fiscus hier anders over denkt. Hof Den Haag heeft in mei 2018 een uitspraak (ECLI:NL:GHDHA:2018:1780) gedaan die heel mooi aangeeft hoe hier naar gekeken dient te worden. De Hoge Raad heeft op 21 december 2018 (ECLI:NL:HR:2018:2420) deze uitspraak bevestigd.
Wanneer ben je inwoner volgens de nationale wetgeving?
De vraag die uiteindelijk beantwoord moet worden is waar iemand belastingplichtig is voor zijn wereldinkomen en vermogen. Wanneer er banden zijn met meerdere staten geeft een belastingverdrag de richtlijnen op basis waarvan de vraag beantwoord kan worden. Om te kwalificeren als inwoner volgens een belastingverdrag is het noodzakelijk dat je ingevolge de wetgeving van een staat onderworpen bent aan belasting op grond van een woonplaats, verblijf of soortgelijke omstandigheid.
Voor Nederland is dit bepaald in artikel 4 van de Algemene Wet Rijksbelastingen (AWR). Hierin staat dat waar iemand woont naar omstandigheden wordt beoordeeld. Uit jurisprudentie blijkt dat wanneer er sprake is van een duurzame band van persoonlijke aard met Nederland, er sprake is van inwonerschap in Nederland. Hierdoor word je vrij snel aangemerkt als inwoner van Nederland.
Fiscale woonplaats ondernemer België
Henk is Nederlander en hij stelt dat hij medio 2015 is geëmigreerd naar België. De Rechtbank Zeeland West Brabant d.d. 25 februari 2026 (ECLI:NL:RBZWB:2026:1232) is het met de inspecteur eens dat Henk (in 2017 en 2018) nog gewoon in Nederland woont. De duurzame band van persoonlijke aard is met Nederland het grootst". De belangrijkste redenen zijn:
- De nieuwe partner van Henk woont in Nederland
- De kinderen van Henk wonen nog in Nederland
- Henk heeft een woning in Nederland en
- Henk is eigenaar van meerdere Nederlandse woningen in Nederland
- Henk is eigenaar van meerdere ondernemingen in Nederland.
Het box 2 inkomen wordt met ruim € 4.400.000 verhoogd en de conserverende aanslag komt te vervallen. Met alle gezeur omtrent (a) misbruik van recht (b) niet verstrekken relevante stukken (c) stukken met verschoningsrecht, doet de rechter niks.
Fiscale woonplaats werknemer Brunei
Piet is Nederlander en werkt voor cypriotische werkgever in Brunei (periode 2008-2011). Piet is van mening dat hij in 2009 in Brunei woont. Via een derdenonderzoek komt de belastingdienst Piet op het spoor, in 2011 volgt een navorderingsaanslag inkomstenbelasting (met vergrijpboete). Deze zaak was redelijk kansloos omdat
- Piet in Nederland bleef ingeschreven (deel van het jaar),
- hij in Nederland een hoofdverblijf had dat hem ter beschikking stond,
- hij ook nog in Nederland werkte voor Nederlandse werkgever,
- het in Nederland verzekerd was voor de zorgverzekeringen en
- hij in Brunei een woning huurde (tijdelijk) voor een korte periode
De Rechtbank Zeeland West Brabant d.d. 11 september 2023 (ECLI:NL:RBZWB:2023:6396) en het Gerechtshof 's Hertogenbosch d.d. 26 februari 2025 (ECLI:NL:GHSHE:2025:544) . De aanslag blijft in stand (dus woonplaats Nederland) en de vergrijpboete wordt vernietigd. Ook is geen sprake van resultaat uit overige werkzaamheden en/of winst uit onderneming.
Omtrent de boete (ruim € 50.000) stelt de inspecteur eerst dat Piet een "boefje is en listig gedrag heeft vertoodn", later wordt dit aangepast in "voorwaardelijke opzet" en vlak voor zitting (10 dagen stuk) verder aangepast in "grove schuld". De rechtbank acht opzet niet bewezen, immers geen sprake van " willens en wetens de aanmerkelijke kans aanvaarden om te weinig belasting te betalen". Het beroep op grove schuld (vlak voor zitting) is te laat.
Fiscale woonplaats directeur CFO van bedrijf
Henk werkt sinds 2012 voor een internationaal bedrijf en woont in Monaco. Het hoofdkantoor wordt in 2016 verplaatst naar Nederland. Henk is van mening dat hij sinds april 2016 in Nederland woont (en dus niet eerder). Volgens de Rechtbank Zeeland West Brabant d.d. 21 april 2022 (ECLI:NL:RBZWB:2022:2156) woonde Henk in 2016 niet in Nederland. Het Gerechtshof 's Hertogenbosch kwam op 10 juli 2024 (ECLI:NL:GHSHE:2024:2230) tot een ander oordeel, Henk woonde in geheel 2016 in Nederland omdat hij ook voor de verhuizing naar Nederland een duurzame band van persoonlijke aard met Nederland zou hebben. De advocaat Generaal (Parket Hoge Raad) geeft op 25 april 2025 een uitgebreide toelichting op het woonplaatsbegrip en het open karakter van artikel 4 AWR (ECLI:NL:PHR:2025:500) . Bij discussie over de woonplaats en een mogelijke woonplaats in 2 landen moet de tiebreaker regel uitleg geven. Er wordt in deze casus met name gekeken naar de duurzame band met Nederland (Zie ook Hoge Raad 9 juni 2023 ECLI:NL:HR:2023:873). Al met al zal de fiscale woonplaats discussie altijd een feitelijke beoordeling zijn, deskundig advies (en hierna handelen en leven) is essentieel.
Fiscale woonplaats voetballer
De Rechtbank Den Haag doet op 20 maart 2025 (ECLI:NL:RBDHA:2025:6307) uitspraak over de woonplaats van een voetballer. De Rechtbank is van mening dat een voetballer (met familie in Nederland) in Duitsland woont en niet (zoals de inspecteur stelt) in Nederland. De voetballer heeft een woning in Nederland en in Duitsland, Henk (fictieve naam) stond nog ingeschreven bij de gemeente in Nederland. Henk is profvoetballer (salaris € 1,5 mln per jaar) en speelt na de zomer (vanaf augustus 2018) voor een Duitse voetbalclub. In 2022 maakt hij een transfer naar een andere Duitse voetbalclub. De vraag is waar Henk in 2018 tot en met 2020 woont. Volgens de inspecteur woont Henk in Nederland. Henk maakt volgens de rechtbank voor 2018 aannemelijk dat hij in Duitsland woont en voor de jaren erna is sprake van "doet blijken". Henk verbleef namelijk vanaf dat moment met zijn vriendin in een huurwoning in Duitsland en de afstand tot de huurwoning in Nederland was veel te groot. Duitsland ziet Henk ook als inwoner van Duitsland. De huurovereenkomst voor de woning in Nederland is afgesloten voordat Henk het contract in Duitsland sloot. Henk moet wel over zijn box 3 vermogen in Nederland belasting betalen (maar dat is gebruikelijk).
Wat waren de aanwijzigingen voor een woonplaats in Nederland?
- Nog ingeschreven in de basisadministratie
- Woning in Nederland (eerst een huurwoning en vanaf 2022 een koopwoning)
- Familie van Henk woont in Nederland
- Nederlandse bankrekening
- Abonnementen in Nederland (Ziggo, Netflix, mobiele telefoon, sportschool, huur woning, diverse verzekeringen, etc.
Wat waren de aanwijzingen voor een woonplaats in Duitsland?
- Dienstbetrekking in Duitsland
- Ziektekostenverzekering in Duitsland
- Auto op Duits kenteken
- Verklaringen van derden dat Henk meestal in Duitsland was voor zijn werk
- Inschrijving Duits woonadres
- Certificate of residence van de Duitse belastingdienst
De Rechtbank weegt alle omstandigheden en kijkt hierbij met name naar:
- Hoge Raad d.d. 4 maart 2011 ECLI:NL:HR:2011:BP6285 : Bij de uitleg van het woonplaatsbegrip uit artikel 4 van de AWR moet acht worden geslagen op alle in aanmerking komende omstandigheden van het geval. Het komt er volgens vaste rechtspraak op aan of deze omstandigheden van dien aard zijn, dat een duurzame band van persoonlijke aard bestaat tussen de betrokkene en het desbetreffende land. Hierbij dient geen bijzondere betekenis te worden toegekend aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land.
- Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824: Verder geldt dat de duurzame band met één land niet sterker hoeft te zijn dan de band met een ander land, zodat voor een woonplaats hier te lande niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven, ofwel het middelpunt van iemands persoonlijke levensbelangen, zich in Nederland bevindt. Daardoor bestaat (in uitzonderlijke gevallen) de mogelijkheid dat iemand zowel in Nederland als in een ander land woont.
De feiten afwegende komt de Rechtbank (RO 36) tot de volgende conclusie:
De rechtbank is op grond van de onderhavige feiten en omstandigheden, mede in onderlinge samenhang beschouwd, van oordeel dat - zoals verweerder heeft gesteld - eiser in de onderhavige periode een (bepaalde) duurzame band van persoonlijke aard met Nederland heeft gehad. Eiser heeft de Nederlandse nationaliteit en beschikte in Nederland onder meer over (huur)woning 2 en over de (te bouwen) woning 3. Verder woont familie van eiser in Nederland. Naar het oordeel van de rechtbank kan evenwel niet worden gezegd dat eiser daarmee in de onderhavige periode, alle omstandigheden in aanmerking nemend, (alleen) in Nederland woonde. Eiser woonde, zoals ook hierna zal worden geoordeeld, in die periode namelijk in Duitsland. Hij werkte daar fulltime en heeft het overgrote deel van zijn tijd (met de vriendin) in Duitsland doorgebracht. Naar het oordeel van de rechtbank kan daarmee geen sprake zijn van de zich alleen in uitzonderlijke gevallen voordoende situatie van een dubbele woonplaats. Echter, ook als ervan wordt uitgegaan dat eiser in de onderhavige periode (ook) in Nederland woonde, is eiser voor de toepassing van het Verdrag in de onderhavige periode inwoner van Duitsland. Kijkende naar de Tie Breaker regel (artikel 4 derde lid verdrag) zijn de persoonlijke en economische banden met Duitsland het grootst.
Duurzame band met Bulgarije maar fiscale woonplaats in Nederland
In een uitspraak van de Rechtbank Gelderland op 16 juli 2024 (ECLI:NL:RBGEL:2024:4520) stond de vraag centraal of de erflater (geboren in 1960) in 2014 en 2015 in Nederland woonachtig was. De rechtbank concludeerde dat dit het geval was, ondanks dat de erflater ook banden had met Bulgarije.
- Erflater was in gemeenschap van goederen getrouwd en ze waren sinds 1998 eigenaar van een woning in Nederland.
- In 2009 is erflater met zijn echtgenote geemigreerd en uitgeschreven uit de basisadministratie.
- In 2013 koopt erflater een woning in Bulgarije. Erflater is in Bulgarije niet geregistreerd als inwoner.
- In het kader van een boekenonderzoek komt de inspecteur in 2013 bij de woning. Tijdens het gesprek geven beide personen aan om in 2014 weer in Nederland te gaan wonen.
- In 2016 is erflater plotseling overleden.
- In Vanaf 2017 woont de echtgenote (volgens de basisadministratie) weer op dit adres.
- In geschil is of erflater in 2014 en 2015 in Nederland woont en hier aangifte inkomstenbelasting moet doen.
De vraag is of erflater een duurzame band met Nederland heeft (zie ook Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824). De wetgever heeft geen bijzondere betekenis willen toekennen aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land (zie ook Hoge Raad d.d. 21 januari 2011 ECLI:NL:HR:2011:BP1416). Uit het beleid van de belastingdienst volgt dat er wordt gekeken naar; het duurzame tehuis, verblijfplaats gezin en belastingplichtige, sociale banden, bedrijfsmatige binding, financiele belangen, bestedingspatroon, intenties, inschrijving basisadministratie en nationaliteit.
Het betaalgedrag van de erflater, de beschikbare woning en auto’s in Nederland, zijn familiebanden, vastgoed in Nederland, zijn aanwezigheid bij het boekenonderzoek en zijn functie als bestuurder van Nederlandse vennootschappen speelden hierbij een belangrijke rol. De erfgenamen stellen dat erflater in Bulgarije woont omdat hij daar met zijn vriendin (en hun gemeenschappelijke dochter) woonden en hij daar ook een onderneming dreef. De pin betalingen zouden niet door erflater zijn gedaan maar door zijn echtgenote. Op grond van het belastingverdrag tussen Nederland en Bulgarije werd vastgesteld dat de erflater voor belastingdoeleinden als inwoner van Nederland moest worden beschouwd. Het beroep tegen de aanslagen inkomstenbelasting en premie volksverzekeringen werd ongegrond verklaard.
Onderworpen aan belastingheffing bij emigratie
Vervolgens moet worden beoordeeld of je ook als inwoner van de andere staat wordt aangemerkt en op grond daarvan bent onderworpen aan belastingheffing. Het beste bewijs is natuurlijk dat je daadwerkelijk belasting hebt betaald. Dit is echter geen vereiste. De inspecteur en / of de rechtbank moet zich zelf een oordeel vormen op basis van de wetgeving van de betreffende staat. Het kan dus voorkomen dat je op grond van de plaatselijke wetgeving belasting zou moeten betalen, maar dat dit feitelijk niet gebeurt. Je bent dan alsnog fiscaal inwoner van die staat op basis van het verdrag.
Het Hof geeft in deze zaak een mooi voorbeeld hoe dit vastgesteld dient te worden. Omdat belanghebbende niet met overtuigend bewijs komt, gaat het Hof op basis van de VS wetgeving beoordelen of er sprake is van onderworpenheid. Zij komt tot de conclusie dat dit niet het geval is.
Woonplaats met eigen woning in Nederland
In een uitspraak van het Hof Amsterdam d.d. 23 januari 2024 (ECLI:NL:GHAMS:2024:721) wordt de complexiteit van de fiscale woonplaatsbepaling binnen de Nederlandse belastingwetgeving onderstreept. Deze casus, waarbij een belastingplichtige, hierna te noemen X, zowel in Nederland als in Duitsland substantiële banden had, illustreert de nuances van de fiscale woonplaatsbepaling en de consequenties daarvan voor de belastingplicht.
De Casus in Vogelvlucht
X, met de Nederlandse nationaliteit, stond gedurende de jaren 2015 en 2016 grotendeels ingeschreven in Duitsland, maar behield het recht om tot 62 dagen per jaar in zijn verhuurde Nederlandse woningen te verblijven. Ondanks zijn inschrijving in Duitsland, bleef X economische activiteiten in Nederland verrichten en had hij familiebanden in Nederland. De inspecteur stelde dat X fiscaal inwoner van Nederland bleef, wat door zowel de rechtbank als het Hof Amsterdam werd bevestigd. De kern van deze bevestiging lag in de duurzame banden van persoonlijke aard die X met Nederland behield.
Aandachtspunten voor de Bepaling van de Fiscale Woonplaats
Hieronder volgt een checklist met aandachtspunten die van belang zijn bij de beoordeling van de fiscale woonplaats:
- Persoonlijke banden: De aanwezigheid van familie in Nederland weegt zwaar mee in de beoordeling van de fiscale woonplaats. Het behouden van nauwe persoonlijke relaties in Nederland kan duiden op een duurzame band van persoonlijke aard met Nederland.
- Economische activiteiten: Het blijven verrichten van economische activiteiten in Nederland, zoals het verhuren van onroerend goed, speelt een significante rol in de bepaling van de fiscale woonplaats.
- Verblijfsduur: De daadwerkelijke verblijfsduur in Nederland versus het buitenland is een belangrijke factor. Regelmatig verblijf in Nederland, zelfs voor korte perioden, kan wijzen op het behoud van duurzame banden met Nederland.
- Woningbezit en gebruik eigen woning in Nederland: Het aanhouden en gebruiken van een woning in Nederland, zelfs als deze tijdelijk wordt verhuurd, kan indicatief zijn voor een fiscale woonplaats in Nederland.
- Inschrijving en administratieve hHandelingen: Hoewel inschrijving in het buitenland een indicatie kan zijn van verplaatsing van de woonplaats, is het niet doorslaggevend. Administratieve handelingen, zoals het openen van een bankrekening of inschrijving in het buitenland, moeten in samenhang met andere factoren worden bekeken.
- Intentie en toekomstplannen: De intentie van de belastingplichtige, zoals blijkt uit contracten voor tijdelijke verhuur en toekomstplannen om terug te keren naar Nederland, zijn relevant voor de beoordeling van de fiscale woonplaats.
Deze uitspraak benadrukt het belang van een holistische benadering bij de bepaling van de fiscale woonplaats, waarbij alle relevante feiten en omstandigheden in acht worden genomen. Voor fiscaal juristen en belastingadviseurs is het essentieel om zich bewust te zijn van de complexiteit van deze materie en de mogelijke impact op de belastingplicht van hun cliënten. Het zorgvuldig documenteren en beoordelen van de banden met Nederland speelt een cruciale rol in het adviseren over en het bepalen van de fiscale woonplaats.
Fiscale woonplaats vader met Thaise zoon
Henk heeft een zoon (geboren 2010), samen met zijn in Thailand wonende vrouw, ze zijn niet getrouwd. De zoon heeft de Nederlandse en Thaise nationaliteit en bij zijn moeder in Thailand. In 2012 heeft Henk zijn appartement - tegen schulderkenning - verkocht aan zijn zoon en ook diverse bankrekeningen op zijn naam gezet (geschonken?). In 2016 was Henk 226 dagen in Nederland en 140 dagen in Thailand. Bij zijn verblijf in Nederland woont het in het appartement van zijn zoon. Henk is van mening dat hij in Thailand woont en buitenlands belastingplichtig in Nederland is. De inspecteur is van mening dat Henk in Nederland woont en dus ook belasting moet betalen over het vermogen van zijn zoon (50%) omdat hij het ouderlijk bezag heeft uitgeoefend. De rechtbank is het (deels) met Henk eens. Het Gerechtshof Den Haag is het op 27 juni 2023 (ECLI:NL:GHDHA:2023:1296) niet met Henk eens. Voor de woonplaats moet worden gekeken naar het belastingverdrag tussen Nederland en Thailand en voor de definitie van het ouderlijk bezag is het Thaise recht van belang. Het Thaise recht stelt dat beide ouders het ouderlijk gezag uitoefenen over hun kind. Het box 3 vermogen van de zoon moet niet voor 100% maar slechts voor 50% worden meegenomen (artikel 2.15 lid 4 Wet IB 2001)
Waar iemand woont wordt na omstandigheden beoordeeld (artikel 4 lid 1 AWR). Kwalificeert een persoon als inwoner van Nederland dan ontvouwt zich een bak aan wetgeving en regels met vele fiscale consequenties en verplichtingen. Er worden dus veel procedures gevoerd over de fiscale woonplaats van een natuurlijk persoon. Doorgaans is het succes voor belastingplichtige niet zo groot. In deze procedure is Henk veel in Nederland, woont zijn moeder in Nederland, heeft hij een een woning tot zijn beschikking en heeft Henk nog een adviespraktijk in Nederland. Ook heeft Henk in Thailand geen aangifte gedaan. Henk stelt dat hij alleen voor zijn werk (en vele procedures) en de afwikkeling van het overlijden van zijn moeder, in Nederland verblijft en zijn gezin in Thailand woont. Zijn persoonlijke band met Thailand is dus - voor zijn gevoel - vele malen groter.
De volgende uitspraken zijn hierbij van belang:
- Hoge Raad 13 april 2013 (ECLI:NL:HR:2013:BZ6824) : duurzame band met hoeft niet sterker te zijn dan de band met enig ander land, zodat voor een woonplaats in Nederland niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven zich in Nederland zou bevinden.
- Hoge Raad 12 mei 2006 (ECLI:NL:HR:2006:AR5759): voor woonplaats ook kijken naar recht in buitenlandse staat, hierbij mee wegen of de persoon in het buitenland aangifte heeft gedaan. Een persoon wordt alleen als ingezetene van Thailand beschouwd als hij in Thailand verblijft voor een totale periode van niet minder dan 180 dagen in een kalenderjaar. Voor de periode in Thailand wordt gekeken naar de inreis- en vertrekstempel in het paspoort. Omdat Henk geen inwoner is van Thailand kom je niet toe aan de tiebreakbepaling.
- Gerechtshof Den Haag 8 december 2020 (ECLI:NL:GHDHA:2020:2762) en Hoge Raad d.d. 28 januari 2022 (ECLI:NL:HR:2022:84) deze procedure gaat over dezelfde casus edoch over de periode 2011 tot en met 2015.
- Gerechtshof 's Hertogenbosch d.d. 22 april 2021 (ECLI:NL:GHSHE:2021:1272) en Hoge Raad 18 augustus 2023 (ECLI:NL:HR:2023:1101)
Praktijk inzake emigratie en woonplaats
In de praktijk kan meestal door het overleggen van een belastingaangifte of een verklaring van de lokale belastingdienst worden aangetoond dat je door een land als fiscaal inwoner wordt gezien. Dan ben je er echter nog niet. Je bent dan namelijk fiscaal inwoner van twee landen. De volgende leden in het zogenaamde tie breaker artikel moeten dan uitsluitsel geven. Navolgende stappen moeten dan één voor één doorlopen worden totdat er een woonstaat uitkomt:
1. Waar heeft men de beschikking over een duurzaam tehuis?
2. Waar bevindt zich het middelpunt van iemands levensbelangen?
3. Waar wordt doorgaans verbleven?
4. Van welke staat is men onderdaan?
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Tot slot, emigratie en woonplaats
Mocht u in een discussie met de Belastingdienst terecht komen, dan kunnen wij u hierbij helpen. Bedenk echter wel dat het achteraf bewijzen van de woonplaats veel werk is waarbij meestal heel veel feiten en omstandigheden beoordeeld moeten worden. Beter is het daarom om vooraf advies bij ons in te winnen.
Inhoudingsvrijstelling en dividendbelasting
In bepaalde gevallen kan een entiteit die een dividenduitkering doet een inhoudingsvrijstelling toepassen. Dit betekent dat er géén 15% dividendbelasting ingehouden hoeft te worden op de dividenduitkering en de gehele (bruto) dividenduitkering kan worden uitgekeerd aan de ontvangende entiteit (ook wel de ‘opbrengstgerechtigde’ genoemd).
Hieronder is een overzicht opgenomen van de meest voorkomende situaties waarin een inhoudingsvrijstelling van toepassing kan zijn. Om voor een inhoudingsvrijstelling in aanmerking te komen, moet de opbrengstgerechtigde aannemelijk maken dat die de uiteindelijk gerechtigde is. Kort gezegd is de uiteindelijk gerechtigde diegene die het economisch belang heeft bij een opbrengst en die daarover ook daadwerkelijk kan beschikken. Een persoon kwalificeert bijvoorbeeld niet als uiteindelijk gerechtigde als deze persoon de opbrengst geheel of gedeeltelijk direct of indirect moet doorbetalen aan een ander, bijvoorbeeld op basis van een overeenkomst.
Fiscale eenheid en deelnemingssituaties
Als de uitkerende en ontvangende entiteit tot dezelfde fiscale eenheid behoren, dan hoeft geen dividendbelasting te worden ingehouden.
Dividendbelasting hoeft ook niet te worden ingehouden wanneer de opbrengstgerechtigde een belang bezit waarop de deelnemingsvrijstelling van toepassing is. In een puur binnenlandse situatie (de uitkerende entiteit en de opbrengstgerechtigde zijn allebei in Nederland gevestigd) zal dit vaak het geval zijn en kan de inhoudingsvrijstelling in beginsel worden toegepast. Uitzonderingen hierop zijn de uitkerende entiteit die is vrijgesteld van vennootschapsbelasting en de ontvangende entiteit die kwalificeert als beleggingsinstelling.
Wanneer de opbrengstgerechtigde in het buitenland is gevestigd, moet aan de volgende voorwaarden zijn voldaan:
- de opbrengstgerechtigde is gevestigd in een staat die onderdeel uitmaakt van de EU/EER of een staat waarmee Nederland een belastingverdrag heeft gesloten;
- de opbrengstgerechtigde zou de deelnemingsvrijstelling kunnen toepassen als die in Nederland zou zijn gevestigd;
- het belang wordt niet gehouden om belastingheffing bij een ander te ontgaan (de subjectieve toets) of er is geen sprake van een kunstmatige constructie (de objectieve toets).
Voor een nadere uitleg van de inhoudingsvrijstelling in deelnemingssituaties wordt verwezen naar het artikel ‘Inhoudingsvrijstelling in deelnemingssituaties"
Lichaam dat niet aan de vennootschapsbelasting is onderworpen
Op dividenduitkeringen aan een in Nederland gevestigde rechtspersoon die niet onderworpen zijn aan de vennootschapsbelasting (bijvoorbeeld bepaalde (charitatieve) stichtingen en verenigingen) hoeft geen dividendbelasting te worden ingehouden. Hetzelfde geldt voor lichamen die gevestigd zijn in de EU/EER. Voor deze laatste groep is het wel van belang dat het lichaam ook in Nederland zou zijn vrijgesteld als het (hypothetisch gezien) in Nederland zou zijn gevestigd. Als een buitenlands lichaam zich in het eigen vestigingsland kan beroepen op een vrijstelling en Nederland kent niet een soortgelijke vrijstelling, dan dient alsnog dividendbelasting te worden ingehouden.
Deze inhoudingsvrijstelling is overigens niet van toepassing indien de opbrengstgerechtigde een fiscale beleggingsinstelling of vrijgestelde beleggingsinstelling is, of een daarmee vergelijkbare functie vervult.
Daarnaast dient voor het toepassen van de inhoudingsvrijstelling in dit geval een kwalificatiebeschikking te worden verkregen van de Belastingdienst die is opgenomen in de administratie van de inhoudingsplichtige op het moment dat het dividend ter beschikking wordt gesteld.
Inkoop van aandelen
Als een beursgenoteerd bedrijf aandelen inkoopt, anders dan ter tijdelijke belegging, is daarmee in beginsel sprake van een belaste winstuitdeling. Een dergelijke winstuitdeling via de inkoop van aandelen is tot een bepaalde hoogte en onder voorwaarden vrijgesteld. Zo gelden er onder meer diverse drempels om te voorkomen dat dergelijke bedrijven contante dividenduitkeringen vervangen door de inkoop van eigen aandelen. De toepassing van deze inhoudingsvrijstelling is complex, daarom kan de inkopende vennootschap een verzoek doen bij de Belastingdienst om zekerheid vooraf.
Beleggingsinstelling of instelling voor collectieve belegging in effecten (icbe)
Dergelijke instellingen kopen en verkopen regelmatig eigen aandelen of bewijzen van deelgerechtigdheid om verschillende redenen. Als dit niet is bedoeld als inkoop ter tijdelijke belegging, dan is in beginsel dividendbelasting verschuldigd. Inhouding mag in die gevallen desondanks achterwege blijven voor zover het bedrag van de opbrengst in mindering wordt gebracht op de agioreserve of herbeleggingsreserve.
Groene beleggingen en NSW-lichamen
Van een ‘groene belegging’ is sprake bij aandelen in en geldleningen aan aangewezen groene fondsen. Voorbeelden van aangewezen groene fondsen zijn ING Sustainable Finance en het Triodos Groenfonds. Particuliere investeerders zijn tot een maximumbedrag geen inkomstenbelasting verschuldigd over investeringen in dergelijke fondsen (‘groene beleggingen’). Het is echter waarschijnlijk dat deze vrijstelling, en daarmee ook de inhoudingsvrijstelling, per 2027 of 2028 komt te vervallen.
Natuurschoonwetlichamen (NSW-lichamen) zijn rechtspersonen die zich hoofdzakelijk bezighouden met de instandhouding van aangewezen landgoederen. Deze lichamen zijn onder meer vrijgesteld van vennootschapsbelasting. Op dividenduitkeringen aan dergelijke lichamen hoeft dan ook geen dividendbelasting te worden ingehouden.
Noot fiscaal jurist inzake inhoudingsvrijstelling
Het toepassen van een inhoudingsvrijstelling is een (groot) voordeel voor de ontvanger van de dividenduitkering. De inhoudingsvrijstelling moet echter worden toegepast door de uitkerende vennootschap.
Voor de ontvanger is het dus van belang om de uitkerende vennootschap tijdig op de hoogte te stellen van de mogelijkheid om een inhoudingsvrijstelling toe te passen en dit ook voldoende te onderbouwen, bijvoorbeeld met een fiscale notitie van een belastingadviseur.
Voor de uitkerende vennootschap is het van groot belang om te beoordelen of het toepassen van de inhoudingsvrijstelling inderdaad gerechtvaardigd is. Immers, wanneer de inhoudingsvrijstelling ten onrechte wordt toegepast of niet aan alle voorwaarden is voldaan, dan is het mogelijk dat de uitkerende vennootschap alsnog zelf de dividendbelasting moet betalen, die mogelijk ook nog wordt gebruteerd.
Mocht u als inhoudingsplichtige of als ontvangende vennootschap willen
weten of een bepaalde inhoudingsvrijstelling kan worden toegepast, neemt
u dan gerust contact met ons op.
Piloten en belasting
Belastingverdragen bij piloten
Luchtvaartpersoneel wordt in het internationale belastingrecht anders behandeld dan de werknemer die met de beide benen op de grond staat. Anders dan bij gewone werknemers, wordt in internationale belastingverdragen bepaald dat de piloot wordt belast óf in het land waar de onderneming waarvoor hij werkt is gevestigd, óf in het land waar de piloot woont. Goed advies is hierbij belangrijk omdat de situatie per land kan verschillen.
Waar belasting betalen als piloot?
Indien een piloot bereid is om zich buiten Nederland te vestigen, kan dit gunstig uitpakken, afhankelijk van de inhoud van de belastingverdragen.
Wanneer een piloot zichzelf verhuurt als zelfstandige of via een eigen Ltd. (dit gebeurt o.a. bij een Ierse prijsvechter), dan kan hij / zij op een slimme manier belasting besparen. De Ltd. kan zich bijvoorbeeld op Cyprus vestigen en gebruik maken van de aldaar geldende lage belastingtarieven. De piloot kiest domicilie in een land waar Cyprus een gunstig verdrag mee heeft gesloten. Het is wel belangrijk je te realiseren dat een woonplaats niet willekeurig te kiezen is. Indien je bijvoorbeeld een gezin hebt dat in Nederland blijft wonen, dan zal de conclusie al snel zijn dat de piloot zelf ook in Nederland woont.
Ook voor piloten in loondienst kan het voordelig uitpakken om buiten Nederland te gaan wonen. Spanje heeft een mooie regeling voor werknemers die niet in Spanje werken, maar er wel wonen. Daarnaast kan emigratie naar bijvoorbeeld Italië, Frankrijk of Malta ook gunstig uitpakken.
Sociale verzekeringen bij piloten
De sociale verzekeringsplicht werkt (vreemd genoeg) niet altijd hetzelfde als de belastingwetgeving. Een piloot die in Nederland woont maar fysiek in het buitenland werkt bij een buitenlandse maatschappij, is niet in Nederland verzekerd voor de sociale verzekeringen, maar moet hier waarschijnlijk wel belasting betalen. Alleen wanneer hij / zij voor 25% of meer in Nederland werkt, is hij / zij ook in Nederland verzekerd. In andere gevallen moet hij / zij zich verzekeren en premies betalen in het land waar zijn werkgever gevestigd is. Deze regel geldt overigens binnen de gehele EU.
Wat kunnen wij - in fiscale zin - voor piloten betekenen?
- Advisering inzake welke landen fiscaal gunstig zijn voor een emigratie
- Belastingadvies inzake eigen woning / vermogen
- Verzorgen aangifte inkosmtenbelasting (M Biljet)
- Afstemming en overleg met de Belastingdienst
- Indienen vrijstelling loonheffing
- Afstemming buitenlandse fiscaal jurist inzake emigratie
KLM niet aansprakelijk voor naheffing zwitserse piloten
Een werknemer is zelf verantwoordelijk voor de correcte nakoming van zijn of haar fiscale verplichtingen. Een werkgever heeft daarbij een zorgplicht en geen adviserende taak. Een werkgever kan wel - uit hoofde van goed werkgeverschap - onder omstandigheden verplicht worden om een werknemer te informeren over een wijziging van de fiscale regels (of een belastingverdrag). In een lang lopende procedure ging het om piloten die in Zwitserland wonen en voor KLM werken. In 2012 is het belastingverdrag tussen Nederland en Zwitserland aangepast. Vanaf dat moment moeten piloten - volgens de belastingdienst - loon/ en inkomstenbelasting in Nederland betalen. Op grond van een vrijstellingsverklaring (uit de negentiger jaren) is door de KLM geen loonheffing ingehouden. Dit gebeurde ook niet toen de KLM wist van de verdragswijziging. De werknemers werden ook niet geinformeerd. De belastingdienst heeft navorderingsaanslagen inkomstenbelasting opgelegd. De piloten stelden de KLM hiervoor aansprakelijk, dit leek niet succesvol (Gerechtshof Amsterdam d.d. 24 mei 2022 ECLI:NL:GHAMS:2022:1569). De Hoge Raad was op 22 september 2023 (ECLI:NL:HR:2023:1276) kritisch en verwees de zaak naar het Gerechtshof Den Haag. Het Gerechtshof Den Haag deed op 11 februari 2025 uitspraak (ECLI:NL:GHDHA:2025:126). Het hof concludeert dat de piloten in Zwitserland wisten of behoorden te weten dat hun KLM inkomen in Nederland aan inkomstenbelasting onderhevig zou moeten zijn. De KLM heeft volgens het hof niet in strijd met de vereisten van goed werkgeverschap gehandeld. De piloten hebben jegens de KLM geen recht op schadevergoeding.
Teruggaafverzoek dividendbelasting
Indien geen beroep kan worden gedaan op een inhoudingsvrijstelling, of de inhoudingsvrijstelling ten onrechte niet is toegepast, dan kan mogelijk nog wel sprake zijn van een recht op teruggaaf. De opbrengstgerechtigde van het dividend kan dan zelf een verzoek indienen bij de Belastingdienst tot (gedeeltelijke) terugbetaling van de dividendbelasting die is ingehouden door de uitkerende entiteit. Hieronder volgt een overzicht van situaties waarin mogelijk sprake kan zijn van een recht op teruggaaf
Lichaam dat niet aan de vennootschapsbelasting is onderworpen en teruggave dividendbelasting
In Nederland gevestigde lichamen die niet zijn onderworpen aan de vennootschapsbelasting (bijvoorbeeld bepaalde (charitatieve) stichtingen en verenigingen) hebben recht op teruggaaf van dividendbelasting. Hetzelfde geldt voor lichamen die zijn gevestigd in de EU/EER of een ander land waarmee Nederland internationaal informatie uitwisselt. Voor deze laatste groep is het wel van belang dat het lichaam ook in Nederland zou zijn vrijgesteld als het (hypothetisch gezien) in Nederland zou zijn gevestigd. Als een buitenlands lichaam zich in het eigen vestigingsland kan beroepen op een vrijstelling en Nederland kent geen soortgelijke vrijstelling, dan moet alsnog dividendbelasting worden ingehouden.
Deze inhoudingsvrijstelling is overigens niet van toepassing als de opbrengstgerechtigde een fiscale beleggingsinstelling of vrijgestelde beleggingsinstelling is, of een daarmee vergelijkbare functie vervult.
Daarnaast dient voor het toepassen van de inhoudingsvrijstelling in deze situatie een kwalificatiebeschikking te worden verkregen van de Belastingdienst die is opgenomen in de administratie van de inhoudingsplichtige op het moment dat het dividend ter beschikking wordt gesteld. Als deze kwalificatiebeschikking ontbreekt, dan mag de inhoudingsvrijstelling niet worden toegepast.
Natuurlijk persoon die niet aan de inkomstenbelasting is onderworpen en teruggave dividendbelasting
Aan een natuurlijk persoon die woonachtig is in de EU/EER of een ander land waarmee Nederland internationaal informatie uitwisselt,wordt op verzoek teruggaaf verleend wanneer die persoon niet belastingplichtig is voor de inkomstenbelasting. Daarnaast moet de belastingdruk zwaarder zijn dan wanneer deze persoon in Nederland zou wonen. Om te bepalen of hier sprake van is, moet een individuele drukvergelijking worden gemaakt. Gezien het belastingtarief van 15%, zal een persoon met een belang van ≥5% over het algemeen niet zwaarder worden belast dan een Nederlandse inwoner.
Verdragssituaties en teruggave dividendbelasting
In bepaalde belastingverdragen heeft Nederland afgesproken dat door Nederland geen of slechts beperkt belasting mag worden geheven over dividenduitkeringen aan inwoners van het andere land. Als in deze situaties geen inhoudingsvrijstelling kan worden toegepast, zal de uitkerende vennootschap de dividendbelasting moeten inhouden en afdragen. Vervolgens kan de opbrengstgerechtigde de dividendbelasting terugvragen van de Belastingdienst via een teruggaafverzoek.
Of een opbrengstgerechtigde van dividenduitkeringen door een Nederlandse vennootschap recht heeft op teruggaaf moet op basis van het van toepassing zijnde belastingverdrag worden beoordeeld. Meestal wordt een recht op teruggaaf op basis van een belastingverdrag enkel verleend aan bepaalde typen aandeelhouders. Enkele bekende voorbeelden hiervan zijn:
- Aandeelhouders met een substantieel belang (meestal 20% of meer)
- Pensioenfondsen
- Charitatieve instellingen
- Overheidsinstellingen (incl. centrale banken)
EU recht inzake teruggave dividendbelasting
In binnenlandse situaties kan de opbrengstgerechtigde de ingehouden dividendbelasting vaak verrekenen met de verschuldigde vennootschapsbelasting. Vóór 1 januari 2022 kon dit ook leiden tot een teruggaaf van dividendbelasting als die niet volledig kon worden verrekend. Per saldo was dan eigenlijk geen dividendbelasting verschuldigd door de opbrengstgerechtigde. Buitenlandse opbrengstgerechtigden hebben deze mogelijkheid in beginsel niet. Het Hof van Justitie van de Europese Unie heeft in onder meer het Sofina-arrest en de Zaak XX geoordeeld dat ingezetene opbrengstgerechtigden hiermee worden bevoordeeld en dat dit een ongeoorloofde beperking kan vormen van het vrije verkeer van kapitaal. Hiervoor is wel vereist dat een buitenlandse opbrengstgerechtigde zich in een voldoende vergelijkbare situatie bevindt als een ingezetene opbrengstgerechtigde. Als dit het geval is, moet Nederland een teruggaaf verlenen van de ingehouden dividendbelasting. Er worden op dit moment meerdere rechtszaken gevoerd door onder meer buitenlandse pensioenfondsen, verzekeraars en beleggingsfondsen die betogen dat zij voldoende vergelijkbaar zijn met ingezetene opbrengstgerechtigden die effectief niet zijn onderworpen aan dividendbelasting.
Aangezien vanaf 1 januari 2022 geen teruggaaf meer wordt verleend aan Nederlandse ingezetenen (en het voordeel dus is weggenomen), is het de vraag of zich sindsdien nog steeds situaties kunnen voordoen waarin buitenlandse lichamen nadeliger worden behandeld dan Nederlandse lichamen die in strijd is met het EU-recht.
Noot fiscaal jurist inzake teruggave dividendbelasting
Aangezien het recht op teruggaaf sterk afhankelijk is van de specifieke feiten en omstandigheden én aanvullende voorwaarden van toepassing kunnen zijn, adviseren wij om eerst het recht op teruggaaf te analyseren alvorens een teruggaafverzoek in te dienen bij de Belastingdienst. Indien u hulp nodig heeft bij een analyse over het recht op teruggaaf of het indienen van een teruggaafverzoek, neemt u dan contact met ons op.
Piloot gestationeerd in buitenland
Een piloot is gestationeerd in het Verenigd Koninkrijk en Frankrijk. Waar moet deze piloot belasting betalen?
Waar moet een piloot belasting betalen?
Luchtvaartpersoneel wordt in het internationale belastingrecht anders behandeld dan de werknemer die in het buitenland of in Nederland werkt. Meestal moeten piloten belasting betalen in het land waar de onderneming waarvoor hij werkt gevestigd is, soms echter ook in het land waar de piloot woont. Uiteindelijk zullen het belastingverdrag en de feiten bepalen waar de piloot belasting moet betalen. Wij adviseren regelmatig piloten die zich buiten Nederland gaan vestigen, dit heeft veel invloed (andere woonplaats) maar kan een substantieel fiscaal voordeel opleveren. Een alternatief is dat de piloot gaat werken voor een rechtspersoon die feitelijk (en ook qua bestuur) is gevestigd in het buitenland (bijvoorbeeld Cyprus). Emigreren naar Malta, Italië of Spanje kan een substantieel voordeel opleveren, mits juist uitgevoerd !
Piloot woont in Verenigd Koninkrijk en niet in Nederland
In een procedure voor het Gerechtshof Amsterdam d.d 21 april 2026 (ECLI:NL:GHAMS:2026:1285) ging het om de Tiebreaker rule bij een piloot. Henk werkt als piloot voor een Maltese luchtvaartmaatschappij en is gestationeerd in het Verenigd Koninkrijk maar staat nog ingeschreven bij zijn ouders in Nederland. Henk krijgt geen aftrek ter voorkoming van dubbele belasting (wonen Nederland). De vraag is waar Henk woont (duurzame band). Het Gerechtshof is het met Henk eens, Henk woont in het VK. Zijn persoonlijke en economische belangen met het VK zijn het grootst. Het zwaarst hierbij weegt dat zijn vriendin in het VK woonde en hier ook zijn vriendenkring het grootst is. Dat Henk ook vrienden in Nederland had en zijn ouders hier wonen weegt minder zwaar. Het Hof verwijst terecht naar een oude uitspraak van de Hoge Raad d.d. 16 januari 2009 ECLI:NL:HR:2009:BP1466 inzake de dubbele woonplaats. Op basis van het belastingrecht van het Verenigd Konink rijk, waarbij het hof in rechtsoverweging 4.10 aandacht besteedt aan de statutory residence test, automatic residence test, sufficient ties test en automatic overseas tests, komt het hof tot het oordeel dat de belanghebbende in het Verenigd Koninkrijk als binnenlandse belastingplichtige heeft te gelden.
Daarna komt het Hof via de tie breaker rule (in het verdrag) tot een woonplaats in het VK. Vrienden en de vriendin geven hierbij de doorslag, een mooie menselijke maat! Er is afgezien van beroep in cassatie, de inspecteur legt zich er dus bij neer.
Piloot woont in Zwitserland en moet in Nederland belasting betalen
Het Gerechtshof 's Hertogenbosch d.d. 28 mei 2025 ECLI:NL:GHSHE:2025:1492 deed uitspraak over een in Zwitserland wonende piloot die sinds 1991 voor de KLM werkte. Hij werkte als (intercontinentale) piloot en verbleef zelden op Nederlands grondgebied. De piloot is af en toe bij zijn werkgever (KLM) voor trainingen. Kern is dat het belastingverdrag tussen Nederland en Zwitserland in 2012 is gewijzigd. De piloot deed over 2012 - 2015 geen aangifte en daarom heeft de inspecteur navorderingsaanslagen opgelegd. Volgens het Hof is sprake van een nieuw feit, hierdoor gaat de deur voor het opleggen van aanslagen open. Ook is het Hof van mening dat de werkelijke leiding van KLM in Nederland is gelegen (en niet in Frankrijk). Waarom de belastingdienst zich niet heeft gemeld bij de werkgever (voor inhouding) loonbelasting wordt niet beantwoord. Een beroep op het evenredigheidsbeginsel (belangenafweging) gaat volgens de rechter niet op, de inspecteur mag volgens het hof kiezen waar de "fiscale rekening" wordt neergelegd. Ook de verwijziging naar een uitspraak van de Rechtbank Zeeland West Brabant d.d. 31 maart 2023 ECLI:NL:RBZWB:2023:2215 helpt hierbij niet. Dat in dit geval helemaal geen belangen zijn afgewogen maakt volgens het hof niet uit. Dat de piloot (vlak voor zijn pensioen) de aanslagen wellicht niet kan betalen is een andere discussie, aldus het hof. Er wordt wel een immateriele schadevergoeding van € 4.000 toegekend (redelijke termijn ex Hoge Raad d.d. 31 januari 2020 ECLI:NL:HR:2020:154) , deze pleister op de grote wond helpt niet echt. De uitspraak is redelijk in lijn met de uitspraak in eerste aanleg bij de Rechtbank Zeeland West Brabant d.d. 22 februari 2023 ECLI:NL:RBZWB:2023:1018.
Dat het heffingsrecht op grond van het nieuwe belastingverdrag aan Zwitserland gaat toekomen valt nog te billijken. Dat de inspecteur de claim niet heeft neergelegd bij de KLM is lastig te begrijpen. Volgens het Gerechtshof Den Haag d.d. 11 februari 2025 ECLI:NL:GHDHA:2025:126 is de KLM niet aansprakelijk voor de fiscale schade. Een werknemer is volgens het Hof zelf verantwoordelijk voor de correcte nakoming van zijn fiscale verplichtingen, de werkgever heeft daarbij enkel een adviserende taak. De Hoge Raad d.d. 22 september 2023 ECLI:NL:HR:2023:1276 heeft het hof gevraagd dit nader te onderzoeken "wat is goed werkgeverschap en wat niet en had de KLM een waarschuwings- en informatieplicht t.a.v. haar werknemers?".
Procedure voorkoming dubbele belasting piloot
De rechtbank Den Haag boog zich op 13 september 2024 (ECLI:NL:RBDHA:2024:18432) over een kwestie waarbij een piloot woonde in Nederland en werkte voor een luchtvaartmaatschappij die is gevestigd in het verenigd koningrijk waarbij de piloot gestationeerd was in Italie en hier meer dan 183 verbleef. De vraag was hoe de voorkoming dubbele belasting moest worden berekend. De vrijstelling moet worden berekend door de tijd dat wordt gewerkt boven het italiaanse grondgebied te delen door de totale vluchttijd. De piloot doet nog een beroep op het vertrouwensbeginsel, dat slaagt, waardoor de piloot een hogere aftrek ter voorkoming van dubbele belasting verkijgt.
Voor de dagenbreuk verwijst de rechtbank naar een eerdere uitspraak van de Hoge Raad op 23 september 2005 (ECLI:NL:HR:2005:AP1424) tevens wordt gekeken welke weekenddagen in mindering moeten worden gebracht, dit op grond van de uitspraak van het Gerechtshof Amsterdam d.d. 11 februari 2020 (ECLI:NL:GHAMS:2020:537) , waarbij gedeeltelijke dagen mogen worden meegeteld (Hoge Raad d.d. 22 november 2013 ECLI:NL:HR:2013:1261), zie ook een heldere toelichting van de AG in 2024 (ECLI:NL:PHR:2024:851) Tot zover lijkt niet helemaal flekkeloos voor de piloot te verlopen.
De piloot doet echter (terecht) een beroep op het vertrouwensbeginsel. De rechtbank oordeelt dat de piloot terecht een beroep doet op het vertrouwensbeginsel. De belastingdienst had in het verleden een niet-gepubliceerd beleid gevoerd waarbij piloten, die meer dan 183 dagen in hun werkstaat verbleven, volledige vrijstelling van dubbele belasting kregen voor hun inkomen uit die werkstaat. Volgens dit beleid werden dagen van aankomst en vertrek in de werkstaat als volledige verblijfsdagen gerekend. De piloot ging ervan uit dat deze gedragslijn van toepassing was op zijn situatie. De inspecteur stelt dat het beleid niet op eiser van toepassing is, omdat geen individuele afspraken zijn gemaakt. De rechtbank verwerpt dit en oordeelt dat eiser in redelijkheid mocht aannemen dat het beleid ook voor hem gold, gezien het feit dat zijn vertegenwoordigers op de hoogte waren van het beleid en dit in de procedure toepasten. De Belastingdienst heeft dit beleid per 18 januari 2019 ingetrokken. Aangezien het beroep betrekking heeft op het belastingjaar 2018, kan de intrekking voor eiser niet gelden met terugwerkende kracht. De piloot heeft dus via een omweg (voor 2018) recht op een vrijstelling ter voorkoming van dubbele belasting voor een inkomen van € 150.000 (afgerond), bestaande uit zijn Italiaanse en Duitse inkomsten. De reden dat het beleid in 2019 is gewijzigd hangt samen met de uitspraak van het Gerechtshof 's hertogenbosch d.d. 18 januari 2019 ECLI:NL:GHSHE:2019:170.
Piloot en voorkoming dubbele belasting
Henk woont in Nederland en werkt als piloot in Turkije. Voor het turkse inkomen claimt Henk volgens de vrijstellingsmethode de aftrek ter voorkoming van dubbele belasting. Volgens het belastingverdrag tussen Nederland en Turkije moet echter de verrekeningsmethode worden toegepast. Het Gerechtshof Arnhem Leeuwarden komt op 9 augustus 2024 (ECLI:NL:GHARL:2024:4739) komt tot een opmerkelijke uitspraak. Het hof oordeelt dat het Nederlandse verdragsbeleid is gericht op het principe van kapitaalimportneutraliteit en dat mede daarom voor actieve inkomsten een vermindering van dubbele belasting moet worden verleend volgens de vrijstellingsmethode. De staatssecretaris heeft dit in het golfstatenbesluit ook goedgekeurd, hierin staat dat voor piloten de vrijstellingsmethode moet worden toegepast. De reden is dat ondermeer Bahrein en Oman geen inkomstenbelasting heffen en dan valt er niks te verrekenen voor in Nederland wonende werknemers die in die staten werken. Hierdoor zouden inkomsten uit die staten effectief in Nederland worden belast, dit is volgens het besluit onwenselijk. De regeling geldt voor werknemers die offshore werken of voor personeel van internationale lucht en scheepvaarttuigen. Er is geen objectieve en/of redelijke rechtvaardiging voor een ongelijke behandeling in de situatie met Turkije. Op het golfstatenbesluit valt wel wat af te dingen, veel belastingverdragen kennen geen kapitaalimportneutraliteit, denk hierbij aan bestuurders, piloten, sporters en artiesten, waarbij vaak de belastingverrekening wordt toegepast. Tegen de uitspraak van het Gerechtshof loopt nog cassatie.
Procedure over piloot
De Rechtbank oordeelt over een piloot die in Nederland woont, maar werkt voor een werkgever (luchtvaartmaatschappij) in Frankrijk en het Verenigd Koninkrijk. De vraag is of Nederland belasting mag heffen over de opleiding.
De Rechtbank is van mening dat de piloot in Nederland belasting moet betalen. Waarom?
- Artikel 15 lid 3 van het belastingverdrag tussen Nederland en Frankrijk stelt: Niettegenstaande de voorgaande bepalingen van dit artikel is de beloning verkregen door een inwoner van één van de Staten ter zake van een dienstbetrekking uitgeoefend aan boord van een schip of luchtvaartuig in internationaal verkeer, of aan boord van een schip dat dient voor het vervoer in de binnenwateren, slechts in die Staat belastbaar.
Het Verdrag met Frankrijk is in 1973 gesloten en bevat geen definitie van het begrip “internationaal verkeer”. In het OESO-modelverdrag 1963 stond evenmin een definitie van dit begrip. Eiser betoogt dat het begrip dient te worden uitgelegd volgens de definitie gegeven in artikel 3, lid 1, aanhef en onderdeel e, van het OESO-modelverdrag 1977 en later. Deze bepaling luidt als volgt: “For the purposes of this Convention, unless the context otherwise requires:(…) e) the term "international traffic" means any transport by a ship or aircraft operated by an enterprise that has its place of effective management in a Contracting State, except when the ship or aircraft is operated solely between places in the other Contracting State.”
Woo verzoek belastingdienst inzake woonplaats piloten
In een besluit (27 oktober 2025) worden interne documenten van de belastingdienst bekend gemaakt inzake woonplaats onderzoeken van de belastingdienst bij piloten. Er zijn diverse documenten, beleidsstukken en correspondentie bekend gemaakt. Uit de stukken (zie onder) volgt het volgende
- De belastingdienst is een breed onderzoek gestart naar de buitenlandse woonadressen van piloten.
- Aanleiding voor het onderzoek is politieke aandacht voor dit onderwerp en signalen dat piloten ogenschijnlijk zijn geëmigreerd met als oogpunt belastingbesparen. 4 landen worden in beeld gebracht omdat deze een gunstig fiscaal regime kennen en voor piloten. Er wordt getoetst met als insteek "duurzaam tehuis".
- Piloten kunnen relatief eenvoudig fysiek buiten Nederland wonen maar blijven tegelijkertijd in Nederland sociaal verzekerd en werknemer van in Nederland gevestigde luchtvaartmaatschappijen. Sommige piloten hebben ook nog een woning (huur of koop) in Nederland.
- Belastingheffing is toegewezen aan a) woonland b) land waar feitelijke leiding van de luchtvaartmaatschappij is gelegen
- Onderzoek heeft betrekking op de fiscale woonplaats, gezinssituatie, duurzame banden met Nederland en woonplaatsonderzoeken in het algemeen.
- Conclusie belastingdienst "duurzame band met Nederland is in veel gevallen niet verbroken", dus woonland is dan Nederland. De vraag is of dit juist is, soms is de woning in Nederland slechts een pied-a-terre vanwege vlieg rooster. De sociale verzekeringsplicht doet er verder veel minder toe. In sommige verdragen is "de woning" maar 1 onderdeel en niet doorslaggevend.
- Het golfstatenbesluit wordt in de documentatie ook beoordeeld. Ook wordt er gekeken naar het remittance base regime (VK en Ierland). Onder oude verdragen kan Nederland dan niet heffen.
- Document 1 woonplaats piloten en onderzoek belastingdienst
- Document 2 woonplaats piloten en onderzoek belastingdienst
- Document 3 woonplaats piloten en onderzoek belastingdienst
- Document 4 woonplaats piloten en onderzoek belastingdienst
- Document 5 woonplaats piloten en onderzoek belastingdienst
- Document 6 woonplaats piloten en onderzoek belastingdienst
- Document 7 woonplaats piloten en onderzoek belastingdienst
Wij adviseren veel piloten (en ondernemers) met een discussie over hun fiscale woonplaats. Vragen? Stuur ons gerust een e-mail of vul onderstaand formulier in. U kunt ook bellen met één van onze adviseurs.
Noot fiscaal jurist over belastingheffing piloot
De vraag is hoe artikel 15 lid 3 moet worden gelezen. Moet de luchtvaartmaatschappij in Nederland zijn gevestigd of niet? In dit geval woont de piloot in Nederland, maar is de luchtvaartmaatschappij niet in Nederland gevestigd. Het OESO modelverdrag stelt iets anders over dit onderwerp, namelijk:
In artikel 15, lid 3, van het OESO-modelverdrag 1963, 1977, 1992-2010 (hierna tezamen: het OESO modelverdrag), wordt het heffingsrecht op een andere wijze verdeeld dan in artikel 15, lid 3, van het Verdrag.
Artikel 15, lid 3, van het OESO modelverdrag luidt als volgt: “Notwithstanding the preceding provisions of this Article, remuneration derived in respect of an employment exercised aboard a ship or aircraft operated in international traffic, or aboard a boat engaged in inland waterways transport, may be taxed in the Contracting State in which the place of effective management of the enterprise is situated.”
Volgens het OESO modelverdrag mag dus Frankrijk of het Verenigd Koninkrijk (feitelijke leiding bedrijf) heffen. Volgens de rechter staat er echter iets anders in het verdrag met Frankrijk, dit is te volgen. In situaties met Italië wordt voor een andere uitleg gekozen (heffing in buitenland). De Rechtbank leest (wellicht terecht) de zuivere tekst van het belastingverdrag "heffing Nederland".
Bron piloten en belastingen
Rechtbank Noord Nederland d.d. 12 september 2014 (ECLI NL RBNHO 2014 8609).
Wat kunnen wij - in fiscale zin - voor piloten betekenen?
- Advisering inzake welke landen fiscaal gunstig zijn voor een emigratie
- Belastingadvies inzake eigen woning / vermogen
- Verzorgen aangifte inkosmtenbelasting (M Biljet)
- Afstemming en overleg met de Belastingdienst
- Indienen vrijstelling loonheffing
- Afstemming buitenlandse fiscaal jurist inzake emigratie
Terugbetaling kapitaal is belastingvrij voor DGA
Natuurlijk lezen wij dagelijks onze vaktechniek, jurisprudentie en diverse kranten. In het FD stond een artikel over een kapitaaluitkeringsconstructie bij het ijsmerk Magnum. Voor u als Directeur Groot Aandeelhouder (DGA)/ondernemer betekent dit meer dan beursnieuws. Hoe is het binnen het Nederlandse bestel mogelijk de scheidslijn tussen dividenduitkering (box 2), terugbetaling van kapitaal (fiscaal erkend) of agio te gebruiken zonder dat sprake is van mogelijke misbruikconstructies? Formeel is er niks mis met deze regeling en past deze binnen de fiscale regels.
De magnum kwestie en terugbetaling van kapitaal
Aandeelhouders van Magnum betalen de komende jaren geen dividendbelasting omdat gestort (fiscaal erkend) kapitaal aan de aandeelhouders wordt terugbetaald. Voor Nederlandse aandeelhouders maakt dit niet veel uit (meestal is de ingehouden dividendbelasting in Nederland gewoon verrekenbaar). Voor buitenlandse aandeelhouders (zoals britten) is dit fiscaal aantrekkelijk omdat zij niet altijd in Nederland ingehouden dividendbelasting kunnen verrekenen in de UK. Magnum maakt netjes gebruik van bestaande fiscale regelingen die niet altijd onomstreden blijken te zijn, het voordeel kan oplopen tot 15% van de ontvangen uitkering. Magnum (of Unilever) is niet het eerste bedrijf dat gebruik maakt van deze regelingen, ze zijn in goed gezelschap van Shell, AkzoNobel, TomTom, Van Lanschot en Heineken. Magnum heeft over vorenstaande een overeenkomst met de Nederlandse belastingdienst gesloten.
De terugbetaling van kapitaal, wat speelt er precies ?
De kern is dat de BV (of NV) in plaats van een winstuitkering (dividend) kiest voor de terugbetaling van fiscaal erkend kapitaal (zoals gestorte aandelen of een agioreserve). In beginsel is zo'n terugbetaling niet onderworpen aan de heffing van dividendbelasting (box 2). De Wet Dividendbelasting 1965 kent namelijk een uitzondering op de teruggave van hetgeen op aandelen is gestort voor zover er zuivere winst is gemaakt, soms is deze belast en soms niet.
Volgens de kennisgroep van de belastingdienst (KG:024:2022:5) is de terugbetaling van kapitaal onderworpen aan formele vereisten. Op grond van artikel 3, eerste lid, onderdeel d, Wet DB is de (gedeeltelijke) teruggaaf van hetgeen op aandelen is gestort, indien en voor zover er zuivere winst is, een opbrengst voor de dividendbelasting, tenzij tevoren de AvA tot deze teruggaaf heeft besloten en de nominale waarde van de desbetreffende geplaatste aandelen bij statutenwijziging met een gelijk bedrag is verminderd. Volgens de Hoge Raad d.d. 14 januari 1959 (ECLI:NL:HR:1959:AY0753) mag er geen sprake zijn van ongelijk gebruik. Op het moment van de teruggaaf moet er duidelijkheid zijn over de fiscale gevolgen verbonden aan de teruggave (Hoge Raad. 3 april 1991 ECLI:NL:HR:1991:ZC4545) .
Al met al, als u de koninklijke en fiscaal juiste route bewandeld gaat het goed (lees belastingvrij) en anders krijgt u te maken met de fiscaal en regide spelregels. Terugbetaling van kapitaal (fiscaal erkend) is onbelast als dit in lijn is met de geest en letter van de wet, aldus onze staatsscretaris (zie kamerstukken uit 2024).
Noot fiscaal jurist inzake terugbetaling van kapitaal
Uit de casus bij Magnum volgt dat hetgeen de aandeelhouder heeft gestort op de aandelen ook weer belastingvrij kan worden terugbetaald, dit zowel in binnenlandse als buitenlandse situaties. Bij de keuze van de DGA (of aandeelhouder/bestuur) voor terugbetaling van kapitaal in plaats van een (belaste) dividenduitkering, kunnen bedrijfseconomische redenen van belang zijn. Omdat fiscaal erkend kapitaal aanwezig moet zijn voor een onbelaste terugbetaling van kapitaal, blijft de dividendbelastingclaim (box 2 of dividendbelasting) rusten op de winstreserves. Dit is een heldere en bewuste keuze van de wetgever geweest. Het kabinet ziet daarom geen aanleiding voor de introductie van nieuwe maatregelen, aldus het vraag en antwoorden spel inzake Heineken. Omdat de terugbetaling van kapitaal als zodanig niet kan worden aangemerkt als belastingontwijking, houdt de Belastingdienst de terugbetalingen niet bij in een apart bestand.
Belastingontwijking wordt via diverse teams bij de belastingdienst bestreden (zoals coördinatiegroep taxhavens en concernfinancieringen (CTC) en de coördinatiegroep constructiebestrijding (CCB).
Wat is voor de praktijk van de DGA van belang?
- fiscaal erkend kapitaal: zorg ervoor dat u het geplaatste en gestorte fiscaal erkende kapitaal goed in beeld heeft, inclusief agio. Alleen op fiscaal erkend kapitaal (en Agio) kan onbelaste terugbetaling plaatsvinden;
- procedurevereisten: voor een onbelaste terugbetaling moet vooraf een aandeelhoudersbesluit zijn genomen en vaak ook een statutenwijziging via de notaris. De nominale waarde van de aandelen moet dan worden verminderd. Vaak is het kapitaal (tenminste) € 18.000, dit kan dus onder de regeling vallen;
- winstreserves: als er winstreserves zijn en ook fiscaal erkend kapitaal, is een juiste fiscale advisering van belang (zie kennisgroep standpunt hierboven);
- vastlegging: documenteer de economische motieven en bedrijfs-/kapitaalstructuur op zorgvuldige wijze. Misbruik (winstreserves omzetten in fiscaal erkend agio) wordt altijd aangepakt. Formeel kan de belastingdienst er vaak niets mee (zie beantwoording kamervragen inzake chemiebedrijf OCI d.d. 22 mei 2024) . In 2024 ontving mevrouw Carvalho Heineken belastingvrij € 130 miljoen, hierover zijn meer dan voldoende kamervragen gesteld, edoch vooralsnog zonder wetswijziging.
Vragen? Neem gerust contact met ons op!
Wederom geen teruggaaf dividendbelasting voor buitenlandse beleggingsfondsen
Het Gerechtshof ’s-Hertogenbosch heeft op 5 november 2025 (ECLI:NL:GHSHE:2025:3240) uitspraak gedaan in een massaal bezwaarprocedure van 46 buitenlandse beleggingsfondsen over de teruggaaf van Nederlandse dividendbelasting. In lijn met eerdere jurisprudentie van onder meer de Hoge Raad concludeert het hof dat geen recht bestaat op teruggaaf.
Waarom geen teruggaaf dividendbelasting voor buitenlands beleggingsfonds?
De fondsen voerden aan dat het weigeren van de teruggaaf in strijd is met het Europese recht, met name de vrijheid van kapitaalverkeer.
Het hof erkent dat sprake kan zijn van een belemmering, maar verwijst naar eerdere uitspraken van de Hoge Raad en het HvJ EU waaruit volgt dat deze belemmering kan worden gerechtvaardigd door de noodzaak om de interne samenhang van het Nederlandse belastingstelsel te behouden, mits het proportionaliteitsbeginsel in acht wordt genomen (zie o.m. Hoge Raad 23 oktober 2020, ECLI:NL:HR:2020:1674 en Hoge Raad 6 september 2024, ECLI:NL:HR:2024:1112). Dit kan anders zijn indien wordt ingestemd met een vervangende betaling; in deze zaak gingen de belanghebbenden daar echter niet mee akkoord.
En de afdrachtsvermindering voor buitenlandse beleggingsfondsen?
Als ten laste van een Nederlandse fiscale beleggingsinstelling (fbi) dividendbelasting is ingehouden, kan deze onder voorwaarden worden verrekend met de dividendbelasting die de fbi moet afdragen bij uitkeringen aan haar participanten. De buitenlandse fondsen wensen deze afdrachtsvermindering ook toe te passen en in dat kader een teruggaaf van dividendbelasting te ontvangen.
Onder verwijzing naar jurisprudentie van de Hoge Raad uit 2021 en 2024 (ECLI:NL:HR:2021:506 en ECLI:NL:HR:2024:1176) oordeelt het Hof ook op dit punt in het nadeel van de belanghebbenden omdat zij in Nederland niet inhoudingsplichtig zijn voor de dividendbelasting.
Vrijgestelde participanten
Belanghebbenden voeren aan dat zij recht hebben op teruggaaf voor zover sprake is van vrijgestelde participanten. Het hof oordeelt dat de belanghebbenden niet zelf enig recht hebben op een teruggaaf van dividendbelasting in dit kader. In andere woorden: voor zover vrijgestelde participanten al recht hebben op teruggaaf, moeten zij zelf een teruggaafverzoek doen.
Een beleggingsfonds met één participant en dividendbelasting
Een beleggingsfonds met slechts één participant wordt voor fiscale doeleinden als transparant aangemerkt. Dit betekent dat belanghebbenden zelf geen aanspraak kunnen maken op een teruggaaf, maar dat dit op het niveau van de participant moet worden beoordeeld en deze vervolgens zelf een teruggaafverzoek moet doen.
(Immateriële) schadevergoeding
Normaal gesproken wordt bij overschrijding van de redelijke termijn door de Belastingdienst of de rechtspraak een vergoeding toegekend van € 500 per half jaar waarmee de termijn is overschreden.
In dit geval oordeelt het hof echter dat sprake is van bijzondere omstandigheden op grond waarvan de redelijke termijn moet worden verlengd en dus geen vergoeding wordt toegekend. Deze bijzondere omstandigheden zijn: de zeer omvangrijke stroom van zaken over dit onderwerp, het stellen van prejudiciële vragen door de Hoge Raad, diverse tussentijdse regiezittingen en de complexe fiscale materie.
Noot fiscaal jurist inzake teruggaaf dividendbelasting voor buitenlandse entiteiten
De teruggaaf van Nederlandse dividendbelasting aan buitenlandse fondsen blijft onderwerp van discussie in de jurisprudentie, niet alleen in Nederland maar ook op Europees niveau. Deze uitspraak is in lijn met de eerdere jurisprudentie van de Hoge Raad. In de literatuur wordt soms betoogd dat deze (eerdere) jurisprudentie van de Hoge Raad mogelijk niet in lijn is met het Europese recht. Het is dan ook de verwachting dat belanghebbenden in cassatie zullen gaan tegen deze uitspraak van het hof en de Hoge Raad zullen verzoeken om nogmaals prejudiciële vragen te stellen aan het Hof van Justitie van de Europese Unie.
Vragen? Wij adviseren u vlot en kundig. Neem gerust contact op met onderstaande adviseurs.
Woonplaatsonderzoek belastingdienst
De belastingdienst voert sinds 2025 aantoonbaar veel meer woonplaatsonderzoeken uit. Wij krijgen wekelijks aanvragen omtrent de begeleiding van dergelijke onderzoeken en het beantwoorden van de gestelde vragen. Uit de instructie woonplaatsonderzoeken volgt het opvoeren van de intensiteit en de wijze waarop dergelijke onderzoeken plaatsvinden blg-1190580.pdf
Begeleiding woonplaatsonderzoek belastingdienst
Als u in het buitenland woont en nog binding heeft met Nederland (tijdelijk wonen of werken) is de kans vrij groot dat de belastingdienst een zogenaamd woonplaatsonderzoek start. Binnen een dergelijk onderzoek wordt bepaald in welk land u fiscaal inwoner bent. De belastingdienst hecht veel waarde aan het vaststellen van iemands fiscale woonplaats en doet hierbij een grondig onderzoek, zeker bij vermogende personen of ondernemingen. In sommige gevallen zal de belastingdienst ook zwaarder geschut inzetten (strafrechtelijk onderzoek of strafrechtelijke stappen). In dit artikel beschrijven we een dergelijk onderzoek en kijken naar mogelijke risico’s.
Wie is fiscaal inwoner van Nederland bij een woonplaatsonderzoek?
Er is geen vaste wettelijke definitie van het fiscale inwonerschap. Of u in Nederland woont wordt na omstandigheden beoordeeld, aldus artikel 4 AWR. De jurisprudentie (uitspraken van rechters) geven meer duidelijkheid. Rechters spreken over de “duurzame band van persoonlijke aard”. Hierbij wordt gekeken naar de intensiteit van de band met Nederland. Dit is niet per definitie de verbleven dagen, intensiteit of uw fysieke aanwezigheid. Er wordt met name gekeken naar
- Vestigingsplaats onderneming / directievoering BV
- Woning of verblijf in Nederland
- Verblijfplaats van uw partner, kinderen of familie
- Sociale aangelegenheden in Nederland
- Formele indicaties (huisarts, inschrijving registers, etc.)
- Middelpunt levensbelangen
Geen enkel aspect wordt echt gewogen er wordt meer gekeken naar de combinatie. De relevante factoren worden omschreven en er wordt dan gekeken of dit voldoende is voor een fiscale woonplaats in Nederland. Soms merken wij hierbij een tunnelvisie waarbij personen ineens in Nederland “fiscaal” wonen. De doorslag zou moeten liggen bij het land waar het centrum van uw levensbelangen het grootst zijn. Het probleem is dat de belastingdienst in Nederland met name kijkt naar uw situatie in Nederland en niet (of minder) naar uw situatie in het buitenland.
Waarom is het belangrijk om uw fiscale woonplaats te kennen?
Soms denkt u dat u in het buitenland woont, aldaar wordt dan ook belasting betaald. Als de Belastingdienst van mening is dat u in Nederland woont zou u ook ineens in Nederland belasting moeten betalen (binnenlands belastingplichtig voor alle 3 de boxen). Een helder beeld van uw fiscale woonplaats voorkomt dus dubbele belasting (en premies) en ook fiscale en financiële verrassingen. Dit kan ook invloed hebben op dividend uitkeringen, heffing over uw buitenlandse salaris, uw buitenlandse vermogen, schenkbelasting en erfbelasting. Daarnaast kan een onjuiste inschatting leiden tot naheffingen, belastingrente en boetes.
Een woonplaatsonderzoek door de belastingdienst
Als de belastingdienst twijfelt aan uw opgegeven woonplaats kunnen zij een woonplaatsonderzoek starten. Dit onderzoek wordt veelal gestart zonder dat u het weet. De belastingdienst kan ook een vragenbrief sturen waarin u wordt verzocht om informatie te verstrekken over uw feitelijke situatie. Dit lijkt vaak erg onschuldig maar kan grote consequenties hebben.
Een woonplaatsonderzoek begint steeds vaker met een vragenbrief, soms gecombineerd met een derdenonderzoek. De belastingdienst vraagt u om veel persoonlijke informatie via een brief en in navolging wordt het onderzoek dan vaak intensiever (zoals onderzoek naar uw vluchtgegevens, prive bankrekeningen, bezoek aan sportclub of huisarts, pintransacties, energieverbruik, telefoonverkeer, etc.) Hierbij wegen de feitelijke omstandigheden dus erg zwaar en wordt er kritisch gekeken naar uw verblijfplaats in Nederland, uw gezinssituatie, uw werk, en formele aspecten.
Aanleiding voor een woonplaatsonderzoek door de belastingdienst
De aanleiding voor een woonplaatsonderzoek kan erg divers zijn. Het kan zijn dat er signalen uit het buitenland komen, signalen van banken of overige informatieverstrekkers, uw aangifte inkomstenbelasting vragen oproept of dat er informatie op sociale media wordt geraadpleegd. Ook kan de uitschrijving uit de basisadministratie een belletje doen rinkelen.
Informatie vanuit de belastingdienst over een woonplaatsonderzoek
De belastingdienst publiceert zelf informatie over woonplaatsonderzoeken en ook via zogenaamde Woo verzoeken is interne informatie van de belastingdienst bekend geworden. Op de site van de belastingdienst staat informatie over de fiscale woon- of vestigingsplaats. Daarnaast zijn er via Woo verzoeken documenten bekend geworden. De belangrijkste informatie treft u hier aan:
- Interne instructie woonplaatsonderzoek Belastingdienst (23 pagina's)
- Documenten inzake internationale woonplaatsonderzoek (zip bestand)
- Wat is gewoonlijk verblijf bij woonplaatsonderzoek (84 pagina''s)
- Dubbele woonplaats van vermogende Nederlanders
- Besluit inzake internationale woonplaatsonderzoeken (4 pagina's)
- Evaluatie woonplaatsonderzoeken (kamerbrief 7 april 2025 (5 pagina's)
- Documenten bij besluit belastingconstructies en woonplaats DGA
- Evaluatie vaststelling van een fiscale woonplaats (9 pagina's)
- Besluit belastingplicht bij kort verblijf in Nederland (7 pagina's)
- Evaluatie handhaving en uitvoeringspraktijk omtrent vaststelling fiscale woonplaats (5 pagina's)
- Fiscale behandeling woonplaatsonderzoek topsporters in Monaco (4 pagina's)
- Begrip duurzame woongelegenheid en woonplaatsonderzoek (8 pagina's)
- Data onderzoek bij woonplaatsonderzoek door de belastingdienst (5 pagina's)
- Kamervragen over emigratie vermogende particulieren en miljonairs naar belastingparadijzen
- Evaluatie inzake vaststelling fiscale woonplaats
- Woonplaatsonderzoeken bij emigratie van piloten en verkeersvliegers
- Besluit Woo onderzoek naar geemigreerde piloten (zip bestand)
- Onderzoek informatie beschikking bij MKB ondernemingen en fiscale woonplaats (150 pagina's)
Hulp bij een woonplaatsonderzoek door de Belastingdienst
Alles wat u zegt moet waar zijn maar u hoeft niet alles te zeggen. Vragen moeten fiscaal relevant zijn en niet relevante informatie hoeft u dus niet te delen. Hulp bij het invullen van het vragenformulier is hierbij – in vrijwel alle situaties – wenselijk en eigenlijk ook noodzakelijk. Verzamel ook alle informatie die uw fiscale inwonerschap in het buitenland kunnen onderstrepen en verstrek deze informatie ook (wordt vaak niet om gevraagd). Wij helpen u bij het volgende:
- Communicatie met de belastingdienst
- Verstrekken van relevante stukken (en niet meer dan dat)
- Fiscale begeleiding bij extra vragen en / of onderzoeken
- Juridische bijstand bij een woonplaatsonderzoek
- Oplossen van dubbel woonplaatsen, discussie over interpretatie belastingverdrag, aangiften in Nederland of overleg situaties tussen 2 of meer landen.
Feitelijke leiding vennootschap
Wat is de fiscale vestigingsplaats van een rechtspersoon?
Waar een vennootschap voor fiscale doeleinden gevestigd is, is van groot belang. Bij de toepassing van verdragsbepalingen wordt namelijk voor de toewijzing van het heffingsrecht vaak verwezen naar de ‘vestigingsplaats’ of de ‘woonplaats’. Het is belangrijk dat deze plaats dus zonder twijfel vaststaat. De vraag waar een bedrijf is gevestigd, lijkt op het eerste gezicht niet al te complex. De Belastingdienst kijkt in de basis naar de woonplaats van de feitelijke leiding van de vennootschap. In dit artikel behandelen wij een aantal procedures.
Is een bv altijd in Nederland gevestigd?
Is een besloten vennootschap die naar Nederlands recht is opgericht (artikel 2 lid 4 VPB), met een statutaire zetel te Enschede altijd in Nederland gevestigd? Nee, dat hoeft helemaal niet zo te zijn. Onder de werking van belastingverdragen wordt vaak gekeken naar hele andere elementen, zoals de plaats waarvandaan de feitelijke leiding wordt uitgeoefend over de vennootschap. Meer hierover weten? Of lees deze scriptie over de Exitheffing
Vestigingsplaats vennootschap op Curaçao in Nederland
De inspecteur legt navorderingsaanslagen en boeten op aan een vennootschap uit Curaçao. De vennootschap maakt onderdeel uit van een belastingbesparende structuur omdat de werkelijke leiding in Nederland is gelegen. De Rechtbank Gelderland gaat er op 12 december 2025 (ECLI:NL:RBGEL:2025:10888) eens goed voor zitten en is het met de inspecteur eens. De informatie wordt uiteindelijk verkregen bij belastingplichtige en via een derdenonderzoek bij de accountant en de belastingadviseur. Ook is er door de inspecteur informatie van de FIOD ontvangen. De kern discussie is "waar worden de feitelijke beslissingen genomen?" Volgens de rechtbank en de inspecteur is dit Nederland, hiertoe wordt ondermeer verwezen naar een uitspraak van de Hoge Raad d.d. 19 januari 2018 ECLI:NL:HR:2018:47.
Feitelijke leiding op Curaçao of in Nederland
Een DGA, we noemen hem Fred, woont sinds 2005 in Spanje en emigreert in 2013 naar het nog zonniger Curaçao. Er is met de inspecteur afgesproken dat de rekening-courantschuld binnen 10 jaar zou worden afgelost. Fred heeft zich niet aan deze afspraak gehouden en de inspecteur legt een aanslag op. Fred stapt naar de Rechtbank met als belangrijkste wapenfeit: "de bv is niet meer in Nederland gevestigd", hiermee kan er geen navorderingsaanslag worden opgelegd. De rechtbank is van mening dat de bv in Nederland is gevestigd. Fred heeft onvoldoende gemotiveerd waarom de feitelijke leiding niet meer in Nederland zou zijn gelegen. Als de feitelijke leiding al zou zijn verplaatst, dan zou op grond van een fictiebepaling de bv vanaf 2013 (emigratie Curaçao) nog 10 jaar geacht worden in Nederland gevestigd te zijn.
Fred is het niet eens met de Rechtbank en gaat in hoger beroep, bij de rechters in Amsterdam krijgt hij (terecht) wél zijn gelijk. Het Gerechtshof in Amsterdam vond het aannemelijk dat de plaats van de werkelijke / feitelijke leiding van de bv in 2005 was verplaatst naar Spanje en in 2013 naar Curaçao. De stelling van de inspecteur dat een adviseur in Nederland de feitelijke leiding zou uitoefenen vindt het Gerechtshof niet aannemelijk. De adviseur heeft de aangiften ingediend, maar hiermee ben je nog "de baas". De fictiebepaling ( artikel 7.5 lid 6 Wet IB) is van toepassing, maar deze 10-jaarstermijn begint in 2005. De bv was dus vanaf 2015 niet meer in Nederland gevestigd. De verkapte winstuitdeling (inlossen rekening-courant) kan pas eind 2015 worden vastgesteld, aldus de rechters. Op dat moment was de bv gevestigd op Curaçao. Nederland heeft dus geen heffingsrecht meer.
Feitelijke leiding in Singapore of Nederland?
De Hoge Raad heeft zich in het kader van het verdrag tussen Nederland en Singapore recent uitgelaten over de plaats van de feitelijke leiding. De uitkomsten van dit arrest zijn in het algemeen voor het internationaal belastingrecht relevant. Redenen genoeg om het arrest dus te bespreken in een artikel. De inspecteur moest in deze casus aannemelijk maken dat de bv in Nederland was gevestigd, dat doet hij op de best mogelijke wijze. Dan is belanghebbende aan zet, klopt het bewijs van de inspecteur? De belanghebbende doet niet echt zijn best (levert te weinig informatie).
De kernvraag waar het hier om ging is, of een bepaalde beslissing is genomen als bestuurder, als aandeelhouder of als uitvoerder. Om te kunnen spreken van het geven van leiding / het managen van een vennootschap, dient sprake te zijn van een bestuurders- of uitvoerdersbeslissing. Dat is ook de reden dat het hof tot het oordeel is gekomen dat de vestigingsplaats Nederland is. Henk bevond zich weliswaar op Sint-Maarten, maar Henk heeft onvoldoende bewezen dat hij ook belangrijke beslissingen als bestuurder nam. Voor zover Henk beslissingen heeft aangedragen die ondubbelzinnig te kwalificeren zijn als bestuurdersbeslissingen, geldt dat Henk niet inzichtelijk heeft gemaakt vanaf welke locatie hij die beslissingen heeft genomen. De Advocaat-Generaal merkt op dat de juiste rechtsregels zijn toegepast en dat de toetsing op zichzelf bezien sterk feitelijk van aard is. De Hoge Raad past dan terughoudendheid en ingrijpen geschiedt slechts als een oordeel ongemotiveerd / onbegrijpelijk is. Dat doet zich volgens de Advocaat-Generaal hier niet voor.
Een andere bijzonderheid in deze zaak is gelegen in de rol van de belastingadviseur van Henk en belanghebbende. Het gerechtshof oordeelde dat de leiding bij het belastingadvieskantoor te Nederland en de zoon van Henk liggen. Belanghebbende meent echter dat het belastingadvieskantoor geen ondernemingsbeslissingen neemt en daarom niet ‘meetelt’ bij het bepalen van de vestigingsplaats van de vennootschap. Het hof kwam onder meer tot haar oordeel door te wijzen op de betrokkenheid van het belastingadvieskantoor bij het overdragen van certificaten, aangaan van aandeelhoudersleningen en het instellen van vermogensbeheer. De Advocaat-Generaal kijkt kritisch naar het bewijs, maar acht deze uitkomst acceptabel. Dat een belastingadvieskantoor onderdeel uitmaakt van de leiding van de vennootschap is ongebruikelijk, maar niet minder ongebruikelijk dan dat een relatief goedkoop Singaporees kantoor de leiding uit zou oefenen.
Advies inzake fiscale vestigingsplaats
De feitelijke leiding van een vennootschap is gevestigd op de plek waar de beslissingen worden genomen, dus waar het hoofdbestuur van de vennootschap woont of gevestigd is. Dit is in de praktijk niet altijd goed of eenvoudig te bepalen. Zo is het mogelijk dat bepaalde besluiten op plaats A worden genomen en bepaalde besluiten op plaats B. Soms kan er dus ook sprake zijn van een dubbele vestigingsplaats of kan Nederland stellen: "vestigingsplaats Nederland" en het buitenland "vestigingsplaats alhier". Dergelijke discussies kunnen forse belastingaanslagen veroorzaken.
De fiscale gevolgen voor een vennootschap of aandeelhouder kunnen extreem zijn als er discussie is over de feitelijke leiding. Het kan nogal een verschil maken of er belasting moet worden betaald op Curaçao, in Singapore of Nederland.
Discussies over de woonplaats van individuen en / of de vestigingsplaats van vennootschappen zijn aan de orde van de dag. De feiten zijn hierbij de bouwstenen voor de fiscale procedure. Door het internet, eenvoudig kunnen vliegen, VPN-verbindingen vanuit verschillende landen, etc. is het soms niet geheel duidelijk vanuit welke plaats een beslissing is genomen.
Wij zien dat het in de praktijk vaak misgaat (dus moet er vennootschapsbelasting, inkomstenbelasting en / of dividendbelasting worden betaald) omdat de uitvoering verre van perfect is. Op papier is een emigratie eenvoudig, maar de praktijk is weerbarstig. Een ervaren fiscaal jurist en jaarlijkse controle van de bestuurshandelingen is van cruciaal belang, de theorie (het advies) moet namelijk wel aansluiten bij de praktijk.
Neem gerust eens contact op met één van onderstaande auteurs voor een vrijblijvende kennismaking.
Uitspraak en conclusie
Rechtbank Noord-Holland d.d. 5 maart 2020 ECLI:NL:RBNHO:2020:1592
Gerechtshof Amsterdam d.d. 13 januari 2021 ECLI:NL:GHAMS:2022:90
Hoge
Raad 2 juli 2021 ECLI:NL:HR:2021:1044
Advocaat-Generaal
1 december 2020 : ECLI:NL:PHR:2020:1150
Rechtbank Den Haag d.d. 6 maart 2014 ECLI:NL:RBDHA:2014:3183
Exploitatie schip in het internationaal verkeer
In grensoverschrijdende situaties kan dubbele belastingheffing optreden. Daarom hebben landen verdragen met elkaar gesloten. Op grond van deze verdragen wordt het heffingsrecht over bepaalde inkomens- en vermogensbestanddelen aan een (of beide) land(en) toegewezen. Veel verdragen die Nederland heeft gesloten zijn gebaseerd op het modelverdrag van de OESO. Daarom kan de uitleg die aan de inhoud van een verdrag wordt gegeven ook van toepassing zijn op andere verdragen. In dit artikel betreft het een tweetal kwesties over het verdrag Nederland - Zwitserland.
Voorkoming dubbele belasting ook voor opgebouwde verlofdagen
De aftrek ter voorkoming van dubbele belasting betreft niet alleen het loon over de fysiek aan boord (bijvoorbeeld van schip of vliegtuig) gewerkte dagen maar ook over de verlofdagen die de werknemer met zijn werk opbouwt en op een later moment opneemt, dit aldus een uitspraak van de Rechtbank Noord Nederland d.d. 20 mei 2025 ECLI:NL:RBNNE:2025:1923. In dit voorbeeld ging het om iemand die op een schip werkte en aftrek ter voorkoming van dubbele belasting claimde. In de kern gaat het om de uitleg van belastingverdragen, meestal staat hierin opgenomen "de ter zake daarvan verkregen beloning". De inspecteur was van mening dat dit enkel op "geld" ging en dus niet om verlofuren. De rechtbank keek bij deze uitspraak mede naar een arrest van de Hoge Raad d.d. 23 september 2005 ECLI:NL:HR:2005:AP1424, omdat de belastingplichtige 12 uur per dag werkte.
Werken op een schip en belastingen
Het gaat om geschil over de uitleg van het verdragsartikel inzake niet-zelfstandige arbeid. Dit artikel bevat een uitzonderingsbepaling die van belang is bij schepen en luchtvaartuigen. Indien iemand loon ontvangt voor werkzaamheden aan boord van een schip / luchtvaartuig dat in het internationaal verkeer wordt geëxploiteerd, mag het land heffen waar de plaats van leiding van de onderneming is gelegen. De actuele discussie spitst zich toe op het begrip exploitatie in het internationaal verkeer. De Advocaat-Generaal heeft in de twee zaken recent een conclusie genomen. Wij beschrijven hierna eerst de beide geschillen en gaan daarna in op de uitleg van het begrip exploitatie in het internationaal verkeer.
Wij merken hier reeds op dat de bepaling in het modelverdrag die hier in geding is in 2017 is gewijzigd. De reikwijdte van het begrip exploitatie in het internationaal verkeer is niet gewijzigd. Aangezien veel verdragen van vóór 2017 dateren, zal de aanstaande uitspraak van de Hoge Raad daarom nog steeds van belang zijn. Onder het modelverdrag per 2017 mag de woonstaat heffen en niet de staat waar de onderneming is gevestigd.
Zaak 1: de overbrenging van een schip
In deze zaak gaat het om iemand die werkzaam is aan boord van een schip. Het schip kan platforms vervoeren en leidingen leggen. Het schip wordt eerst vervoerd om te worden afgebouwd. Daarna vaart het voor tests uit op de Noordzee. De belanghebbende werkt aan boord van het schip, zowel tijdens de bouw, de overbrenging als tijdens de afbouw. Er zijn geen werkzaamheden verricht in het land waar de leiding van de onderneming is gelegen. Belanghebbende meent dat sprake is van exploitatie in het internationaal verkeer; de Belastingdienst is een ander oordeel toegedaan.
Zaak 2: het leggen van pijpleidingen
In deze zaak gaat het om iemand die werkt aan boord van een schip dat gebruikt wordt voor het leggen van pijpleidingen. Ook deze persoon verricht geen werkzaamheden in het land waar de leiding van de onderneming is gelegen. Belanghebbende meent dat sprake is van exploitatie in het internationaal verkeer; de Belastingdienst is een ander oordeel toegedaan.
Heffing inkomstenbelasting bij schipper
In de meeste gevallen is het belang gelegen bij het wel / niet in Nederland verschuldigd zijn van belasting. De hoofdregel die bij het Zwitserland verdrag geldt is dat Nederland heft over inkomen uit niet-zelfstandige arbeid, tenzij de dienstbetrekking in Zwitserland is uitgeoefend. Indien geen werkzaamheden in Zwitserland zijn verricht, mag Nederland dus over het loon heffen. Dat is anders indien de uitzondering van toepassing is waar deze kwesties op zien: dan mag het land van vestiging van de onderneming heffen: Zwitserland. Nederland is dan gehouden om dubbele belastingheffing te voorkomen.
Het begrip exploitatie in het internationaal verkeer
Nederland en Zwitserland hebben hun verdrag gebaseerd op het modelverdrag van de OESO. Het verdrag bevat een definitie van de term internationaal verkeer, maar niet van de term exploitatie. Wij behandelen hierna eerst de term internationaal verkeer en daarna de term exploitatie.
Internationaal verkeer wordt in het verdrag beschreven als vervoer met een schip / luchtvaartuig, geëxploiteerd door een onderneming waarvan de werkelijke leiding in een verdragsstaat is gelegen, behalve wanneer het schip / luchtvaartuig uitsluitend wordt geëxploiteerd tussen plaatsen die in de andere verdragsluitende staat zijn gelegen. De onderneming waar het in deze kwesties om draait is gevestigd te Zwitserland. Dat betekent dat de werkelijke leiding in één van de verdragstaten is gelegen. De activiteiten zien in ieder geval niet uitsluitend op verkeer tussen plaatsen in Nederland (de andere verdragsstaat), zodat aan die regel niet zal worden toegekomen. De OESO heeft in het commentaar opgemerkt dat de uitleg van het begrip internationaal verkeer ruimer is dan in het ‘spraakgebruik’.
Het begrip exploitatie wordt in het verdrag niet behandeld. De Advocaat-Generaal sluit in zijn conclusie aan bij de uitleg van het begrip exploitatie in een ander artikel van het verdrag. Het gaat dan specifiek om het artikel dat ziet op zeevaart, binnenvaart en luchtvaart. De Advocaat-Generaal geeft aan dat onder exploitatie moet worden verstaan het behalen van winst met commerciële vervoersactiviteiten. Het verschil tussen het artikel in kwestie en het artikel waar de Advocaat-Generaal zich op beroept is niet gelegen in de (mogelijke) betekenis van dit begrip, maar in de aard van het inkomen. Het artikel in kwestie ziet op arbeidsbeloningen en het andere artikel op voordelen uit zeevaart. Dat de Advocaat-Generaal aansluit bij de uitleg van het begrip in het andere artikel, komt ons daarom redelijk voor.
Exploitatie in het internationaal verkeer en arbeidsbeloning
Het artikel in kwestie gaat over arbeidsbeloningen en is door de OESO voorzien van uitgebreid commentaar. Het commentaar op de regels bij exploitatie in het internationaal verkeer van een schip / luchtvaartuig is echter bijzonder kort. Deze begrippen zijn – zoals eerder opgemerkt – uitgebreider toegelicht in het artikel over voordelen uit zeevaart. Mede daarom wordt de toelichting bij het voordeelartikel ook bij de zaak betrokken.
In deze toelichting wordt aangegeven welke voordelen tot exploitatie in het internationaal verkeer worden gerekend. Het gaat dan in de eerste plaats om voordelen die direct voortvloeien uit het vervoeren van passagiers of goederen door schepen / luchtvaartuigen. Door de jaren heen is de transportwereld echter doorontwikkeld. Daarom behoren tot de voordelen in de tweede plaats ook die voordelen die voortvloeien uit activiteiten die direct verbonden zijn met het vervoeren van passagiers of goederen. Tot slot mogen ook voordelen die niet direct verbonden zijn met het vervoeren van passagiers of goederen tot het begrip worden gerekend, zolang deze maar bijkomstig zijn aan het vervoeren van passagiers of goederen. De term bijkomstigheid is nog iets verder verduidelijkt. Van bijkomstigheid is sprake als de activiteit niet gezien kan worden als afzonderlijke bezigheid of afzonderlijke bron van inkomen voor de onderneming. Het zal er vermoedelijk op uitdraaien dat dit beoordeeld moet worden vanuit het oogpunt van een fictieve, gemiddelde buitenstaander, doch daarover bestaat nog geen zekerheid. Dit lijkt ook geen onderdeel van het geschil te zijn en zal vermoedelijk in de uitspraak niet aan de orde komen.
De Advocaat-Generaal haalt nog een andere, interessante bron aan. Deze bron beschrijft dat voordelen uit activiteiten voor de constructie (bouw) van schepen buiten het begrip vallen. Het begrip ziet alleen op transportgerelateerde aangelegenheden.
De conclusie fiscale heffing schip
Vaststaat dat de periode waarin de kwestie speelt, de periode is voordat het schip voor de eerste keer commercieel is gebruikt. Naar spreektaal is sprake van internationaal verkeer; het schip gaat namelijk van land 1 naar land 2. Dat is echter onvoldoende, zo blijkt uit bovenstaande uiteenzetting over de begrippen. De Advocaat-Generaal merkt op dat:
- het schip nog niet klaar was voor commercieel gebruik;
- het schip verplaatsen van land 1 naar land 2, waarbij ook goederen en personen aan boord waren, niet een op voordeelgerichte activiteit is waarbij de uitleg van het begrip op wordt gedoeld. Het gaat in deze kwestie namelijk om de afbouw en de afbouw hangt verder niet (voldoende) samen met de exploitatie.
Tot slot wordt nog opgemerkt dat deze periode geen dienst is verricht die ziet op het vervoeren van passagiers / goederen. De belanghebbende trekt hier dus aan het kortste eind.
De conclusie bij het leggen van pijpleidingen
Het leggen van pijpleidingen gebeurt op diverse wijzen. Bij een aantal van de methodes worden twee schepen gebruikt. Het eerste schip vervoert de pijpleiding en het tweede schip (gelijktijdig) de bemanning / arbeidskrachten. De vraag is dan of het tweede schip wordt meegetrokken met de activiteiten van het eerste (of andersom).
De Advocaat-Generaal weet te putten uit een scala aan bronnen waaruit naar voren komt dat dit niet het geval is. Daar komt nog bij dat in de lagere rechtspraak in Nederland over dit type vraag niet altijd op dezelfde wijze wordt geantwoord. Uit het feitencomplex komt naar voren dat het schip waar de belanghebbende op heeft gewerkt, als hoofdactiviteit het leggen van pijpleidingen heeft. Dat wordt als iets anders beschouwd dan het vervoeren van pijpleidingen. Dat het schip voldoende geschikt is om pijpleidingen te vervoeren doet daaraan niet af. Het vervoer is slechts een ondersteunende taak in het kader van de hoofdtaak: het leggen van pijpleidingen. De uitzonderingsbepaling is dus niet van toepassing.
Toetsingskader bij exploitatie in het internationaal verkeer
Uit de conclusie leiden wij af dat de voornaamste vraag steeds zal zijn of sprake is van commerciële vervoersactiviteiten, daarmee samenhangende activiteiten en / of bijkomstige activiteiten. Indien daarvan geen sprake is, kan ook geen sprake zijn van de uitzonderingsbepaling over loon uit dienstbetrekking bij de exploitatie van een schip / luchtvaartuig in het internationaal verkeer.
Internationale dienstbetrekking en advisering
Indien u woont in Nederland en werkt in het buitenland (of andersom), krijgt u te maken met het risico op dubbele belastingheffing. Het voordeel aan Nederland is het uitgebreide verdragennetwerk. Het verdragennetwerk kent als nadeel dat de toepassing ervan vaak complex is. Indien u in zich in deze situatie bevindt, kunt u gerust eens vrijblijvend contact opnemen met één van onderstaande auteurs, om te kijken wat wij voor u kunnen betekenen.
ECLI:NL:PHR:2021:476,
Parket bij de Hoge Raad, 20/03228 (rechtspraak.nl)
ECLI:NL:PHR:2021:478,
Parket bij de Hoge Raad, 20/03227 (rechtspraak.nl)
Emigratie en belastingaangifte
Als u gaat emigreren, vervalt de binnenlandse belastingplicht. U wordt aangemerkt als buitenlands belastingplichtige. U doet in Nederland aangifte voor binnenlands inkomen (uitkering, eigen woning in Nederland, etc.). Daarnaast moet u belasting gaan betalen in het land waar u gaat wonen. Het kan zijn dat Nederland niet mag heffen over uw binnenlands inkomen (zoals een uitkering, pensioen, etc.) omdat het belastingverdrag dit niet toestaat. Bij uw vertrek moet u een zogenaamd M Biljet invullen en als DGA krijgt u veelal ook een conserverende aanslag. Zonder voor eigen parochie te praten is het verstandig deze biljetten door een fiscaal jurist te laten verzorgen, hij of zij zal u ook adviseren bij de emigratie en u een helder stappenplan voorleggen. Meestal zijn dit 1 of 2 gesprekken en een helder advies. U kunt eenvoudig een afspraak maken, stuur ons gerust een e-mail en wij nemen contact met u op.
Keuzerecht en emigratie
In sommige gevallen is het mogelijk en aantrekkelijk om bij een emigratie te kiezen voor fictieve belastingplicht in Nederland. U kunt dan gebruik maken van bepaalde aftrekposten in Nederland. Het gaat hierbij om persoonsgebonden aftrekposten en hypotheekrenteaftrek. Op grond van het belastingverdrag wordt bepaald welk land er mag heffen, of dit land ook zal heffen zal afhangen van de lokale wetgeving in dit land. In sommige situaties kunt u ervoor kiezen om in Nederland als binnenlands belastingplichtige te worden gezien, dit wordt het keuzerecht genoemd. Het keuzerecht zal niet bepalen waar u belasting moet betalen, dit staat in het belastingverdrag.
Voordelen keuzerecht na emigratie
U kiest ervoor om uw gehele (wereld-)inkomen in Nederland aan te geven, u mag dan ook alle aftrekposten meenemen. Dit moet u met een deskundige in de hand gaan berekenen, want soms is het voordelig en soms niet. Wanneer is het veelal voordelig:
- Er is inkomen waarover Nederland belasting mag heffen.
- Er is een eigen woning in Nederland of in het buitenland die belast is met een hypotheek.
- Uw partner heeft weinig of geen inkomen.
- U heeft aftrekposten in Nederland (ziektekosten, studiekosten, etc.).
- Directeuren van een B.V. of N.V.
- Diplomaten.
- Grensarbeiders.
Misbruikbepaling
Om misbruik te voorkomen, is er een speciale regeling voor het keuzerecht. Als u kiest voor het keuzerecht en u wilt uw keuze het jaar erop wijzigen, zal de Belastingdienst u een straf opleggen. De Belastingdienst zal kijken naar het inkomen van de laatste 8 jaar en er wordt dan bekeken of uw inkomen moet worden verhoogd. Het genoten voordeel in die periode moet dan worden terugbetaald. Als u niet kunt kiezen maar wordt gedwongen tot een ander standpunt, dan geldt deze regeling niet.
Trailing tax in Nederland
Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Fiscale vestigingsplaats van een bedrijf of vennootschap
Iedereen heeft een woonplaats. Elk bedrijf heeft een vestigingsplaats. Maar vaak is er discussie over de fiscale woonplaats of de fiscale vestigingsplaats. Banken moeten voor nieuwe klanten deze plaats vaststellen. Bij een persoon gaat dit via het formulier “bepalen fiscale woonplaats” en bij bedrijven via de het formulier “bepalen belastingstatus”.
Waar is een bedrijf of vennootschap gevestigd.
In het land waar een bedrijf is gevestigd moet ook belasting worden betaald. Het is dus van belang om zorgvuldig de vestigingsplaats van een bedrijf te bepalen. Vaak is er discussie met de lokale belastingdienst en/of de belastingdienst van een ander land over de feitelijke vestigingsplaats van een bedrijf. Bij toepassing van een bepaling in een belastingverdrag wordt de toewijzing van het heffingsrecht vaak bepaald op grond van de vestigingsplaats.
Vestigingsplaats vennootschap op Curaçao in Nederland
De inspecteur legt navorderingsaanslagen en boeten op aan een vennootschap uit Curaçao. De vennootschap maakt onderdeel uit van een belastingbesparende structuur omdat de werkelijke leiding in Nederland is gelegen. De Rechtbank Gelderland gaat er op 12 december 2025 (ECLI:NL:RBGEL:2025:10888) eens goed voor zitten en is het met de inspecteur eens. De informatie wordt uiteindelijk verkregen bij belastingplichtige en via een derdenonderzoek bij de accountant en de belastingadviseur. Ook is er door de inspecteur informatie van de FIOD ontvangen. De kern discussie is "waar worden de feitelijke beslissingen genomen?" Volgens de rechtbank en de inspecteur is dit Nederland, hiertoe wordt ondermeer verwezen naar een uitspraak van de Hoge Raad d.d. 19 januari 2018 ECLI:NL:HR:2018:47.
Fiscale vestigingsplaats naar Nederlands recht
De algemene regels omtrent een vestigingsplaats zijn in de Nederlandse wetgeving opgenomen in artikel 4 AWR (wordt naar omstandigheden beoordeeld). Deze extreem open norm wordt ingevuld in besluiten en in de rechtspraak. Basis is de plaats waar feitelijk leiding wordt gegeven aan een vennootschap, zie Hoge Raad d.d. 23 september 1992 (ECLI:NL:HR:1992:ZC5105). Over dit onderwerp zijn vele uitspraken gepubliceerd hierin is bepaald dat wordt gekeken naar een adres, de aandeelhoudersvergadering, de plaats waar beslissingen worden genomen, plaats waar de administratie wordt gevoerd, etc. Deze worden dan ook weer onderling gewogen. Feitelijk gaat het erom waar de daadwerkelijke (feitelijke) beslissingen worden genomen. De belastingdienst moet aannemelijk maken dat een buitenlands belastingplichtige in Nederland is gevestigd. Als een belastingplichtige van mening is dat hij/zij niet in Nederland is gevestigd moet hij/zij dit bewijzen.
Om het complex te maken kent de Nederlandse wetgeving ook nog specifieke bepalingen, zoals de wet op de Vennootschapsbelasting en dividendbelasting, dit zijn ficties. Dus als een rechtspersoon niet in Nederland is gevestigd kan dit toch weer anders liggen. De belangrijkste ficties zijn:
- Dividendbelasting: naar Nederlands recht opgericht dan is de rechtspersoon ook in Nederland gevestigd
- Vennootschapsbelasting: naar Nederlands recht opgericht dan is de rechtspersoon ook in Nederland gevestigd
Hoe wordt een fiscale vestigingsplaats bepaald?
Bij natuurlijke personen kijk je naar de volgende onderdelen
- Adres waar je het meeste bent;
- Waar woont of verblijft je partner, kinderen (je gezin)
- Waar werk je, sport je, doe je gewoonlijk boodschappen?
- Waar ben je verzekerd en doe je je bankzaken ?
- Waar gaan de kinderen naar school ? Waar heb je een woning?
Bij bedrijven is dit complexer.
- Nederlandse wetgeving: Vanuit Nederlands perspectief moet eerst worden gekeken naar de Nederlandse wetgeving. Hiervoor is ondermeer een woonplaatsverklaring ontwikkeld. Het Nederlandse belastingrecht kent in artikel 4 AWR een erg algemene bepaling omtrent de woonplaats (wordt na omstandigheden beoordeeld). Voor bedrijven gaat het veelal om de plaats waar de feitelijke leiding wordt gegeven. In de wet op de vennootschapsbelasting en dividendbelasting, zijn ook vestigingsplaats ficties opgenomen (artikel 2 lid 5) (zoals een naar Nederlands recht opgerichte BV is in Nederland gevestigd).
- De vervolgstap is dat er wordt naar het toepasselijke belastingverdrag. In het belastingverdrag staan altijd bepalingen hoe moet worden bepaald waar een vennootschap, rechtspersoon of bedrijf is gevestigd en wanneer ze als inwoner van een land worden aangemerkt. Soms kan er sprake zijn van een zogenaamde dubbele vestigingsplaats, dan is er een probleem en moet er overleg tussen landen plaatsvinden of zal er discussie volgen met de lokale fiscale autoriteiten.
- Feitelijke leiding. De plaats van de feitelijke leiding (waar zit het bestuur / directie) is meestal het verstrekpunt. Ruim 30 jaar geleden heeft de Hoge Raad (ECLI:NL:HR:1992:ZC105) de contouren geschetst voor mogelijke discussies. Hierbij is de plaats van het feitelijke/ werkelijke leiding (bestuur) als uitgangspunt gekozen, het gaat dan om de kern beslissingen voor het bedrijf (en beslissingen over werknemers / de werkvloer (zie Hoge Raad 19 januari 2018) ! Als op grond hiervan niet tot een eenduidig antwoord wordt gekomen wordt gekeken naar de locatie van de aandeelhoudersvergadering en/of de plaats waar het gebouw is gelegen en/of de financiële administratie wordt gevoerd (en/of beslissingen over financiën worden genomen). Het is aan de belastingdienst om aannemelijk te maken dat een buitenlandse belastingplichtige in Nederland is gevestigd. Als de belastingplichtige vennootschap het hier niet mee eens is moet zij bewijzen dat zij niet in Nederland is gevestigd. In deze uitspraak ging het bij de rechtbank nog mis voor belastingplichtige maar heeft het Gerechtshof Amsterdam (ECLI:NL:GHAMS:2022:90). Soms is er discussie wie de beslissingen feitelijk heeft genomen, kijk hiertoe eens naar de (slecht gevoerde) procedure bij het Gerechtshof Den Haag en uiteindelijk de Hoge Raad in 2021. Voor de liefhebber is de notitie van de AG lezenswaardig.
Plaats van vestiging van een vennootschap in belastingverdragen
Nederland heeft meer dan 100 belastingverdragen gesloten. In een belastingverdrag maken landen met elkaar afspraken over de belastingheffing en de verdeling hiervan. Het komt soms voor dat beide landen van mening zijn dat een bedrijf of vennootschap in hun land is gevestigd. In een belastingverdrag wordt dan - zo helder mogelijk - bepaald in welk land een vennootschap is gevestigd. Meestal wordt voor belastingverdragen aangesloten bij een (OESO) modelverdrag. Omdat belastingverdragen gedurende vele jaren zijn opgesteld kan elk verdrag een andere bepaling bevatten, goed lezen en interpreteren in de thans des tijd (in de context) is dus van essentieel belang. Bij een dubbele vestigingsplaats (dual resident, zie Hoge Raad in 2001/ artikel hierover). In het huidige OESO modelverdrag is een oplossing opgenomen voor dergelijke discussies (tie breaker bepaling). Sinds enkele jaren wordt er niet meer gekeken naar de feitelijke leiding maar naar een breder spectrum (MAP verplichting, zie besluit). Belastingverdragen van na 2017 bevatten meestal een MAP bepaling, hierdoor moeten landen met elkaar in overleg over de feitelijke vestigingsplaats van een vennootschap. De MAP bepalingen werken echter ook vaak door in oudere belastingverdragen.
Noot fiscaal jurist inzake vestigingsplaats en vestigingsplaatsonderzoek
In de meeste gevallen kijkt een fiscalist eerst naar de lokale wetgeving omtrent de fiscale woonplaats. Als snel wordt dan het toepasselijke belastingverdrag geraadpleegd. Bij verdragen na 2017 is vaak een MAP procedure / bepaling opgenomen. In dergelijke gevallen gaan de beide staten dan met elkaar in overleg over de feitelijke vestingsplaats van een bedrijf. Omdat het niet verplicht is om een dergelijke bepaling op te nemen (of landen dit niet willen) is het van belang om het belastingverdrag zorgvuldig (in de gehele context) te lezen. Dat landen met elkaar in overleg gaan wil nog niet zeggen dat ze ook tot een besluit of standpunt komen, een overleg gaat meestal redelijk vlot (3 - 9 maanden). Komen ze er niet uit dan kan eventueel nog de MLI route worden bewandeld. De landen zullen bij een dergelijk overleg kijken naar:
- Waar is het gebouw gelegen en is dit het hoofdkantoor of niet?
- Waar worden de kernbeslissingen feitelijk genomen en door wie?
- Waar worden de aandeelhoudersvergaderingen gehouden?
- Waar wordt de financiële administratie gevoerd?
De belastingdienst is vaak bezig met onderzoeken naar de woonplaats van een natuurlijk persoon of rechtspersoon. Het aantal procedures over deze onderwerpen neemt de laatste jaren toe. Dit is ook logisch omdat steeds meer bedrijven in het buitenland hun vleugels uitslaan en natuurlijke personen emigreren naar landen met een lager belastingtarief en/of geen erfbelasting. Omdat het gaat om een feitelijke beoordeling is het verstandig om voor het opzetten van een structuur en/of emigratie goed te kijken naar de feiten en de formele vastleggingen. Dit kan de meeste discussies (en geschillen met de belastingdienst) voorkomen.
In Nederland is veel discussie over lege of zogenaamde brievenbus vennootschappen. Eind 2021 is er een ontwerprichtlijn van de Europese Commissie opgesteld die hier eens nader induikt. Insteek is "geen substance geen voordeel". Als een vennootschap zou emigreren is er sprake van een zogenaamde exitheffing, afrekenen komt dan in beeld bij realisatie (Hof van Justitie 29 november 2011), mits er voldoende zekerheid wordt geboden (Gerechtshof Amsterdan d.d. 31 mei 2012)
Bij vragen of opmerkingen over de fiscale vestigingsplaats (of geschil met de belastingdienst) kunt u ons een e-mail sturen of contact opnemen met onderstaande fiscaal juristen.
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Bron fiscale vestigingsplaats
Hoge Raad d.d. 23 september 1992 ECLI:NL:HR:1992:ZC5105
Hoge Raad d.d. 19 januari 2018 ECLI:NL:HR:2018:48
Hoge Raad d.d. 2 juli 2021 ECLI:NL:HR:2021:1044
Gerechtshof Amsterdam d.d. 13 januari 2022 ECLI:NL:GHAMS:2022:90
Piloot geen ondernemer, maar werknemer
Rechtbank Gelderland heeft op 17 januari 2017 een uitspraak gedaan in een casus waarbij een piloot van mening is dat hij ondernemer is en winst uit onderneming geniet, en de Belastingdienst stelt dat hij als werknemer gezien moet worden. De Belastingdienst krijgt gelijk. In een vergelijkbare zaak voor Rechtbank Den Haag van 17 maart 2017 komt de Rechtbank tot dezelfde uitkomst. Onderstaand behandel ik de uitspraak van Rechtbank Gelderland. De uitspraak van Rechtbank Den Haag vindt u door het volgen van deze link.
Casus
De constructie die door de luchtvaartmaatschappij is toegepast zien we in de praktijk vaak. De piloot sluit een contract met een zogenaamde contractor en wordt door de contractor uitgeleend / ondergebracht bij een luchtvaartmaatschappij. Contractueel wordt uitgesloten dat er sprake is van een dienstbetrekking, dit is echter niet voldoende want de Rechtbank kijkt naar de feiten en omstandigheden. Eerst wordt beoordeeld of er sprake is van een onderneming, dat is niet het geval om o.a. de volgende redenen:
- De piloot heeft maar één opdrachtgever en vliegt maar voor één maatschappij;
- De piloot moet beschikbaar zijn voor werk in vastgestelde periodes;
- De maatschappij bepaalt waar vandaan, wanneer en waar naartoe wordt gevlogen;
- De beslissingen die de piloot zelfstandig neemt zijn niet verschillend van een piloot in dienstbetrekking;
- Contractueel kan de piloot zich laten vervangen, feitelijk blijkt dit bijna onmogelijk te zijn;
- De piloot factureert en investeert niet zelfstandig;
- Het risico op niet betaald worden voor vluchten is vergelijkbaar met een nulurencontract.
Op basis van bovenstaande wordt de piloot onvoldoende zelfstandigheid toegedicht, bovendien loopt hij geen ondernemersrisico. Daarmee valt het doek voor het zijn van ondernemer. Vervolgens is de vraag of er sprake is van een dienstbetrekking, daarvoor is een gezagsverhouding nodig. Uit bovenstaande punten leidt de Rechtbank af dat er sprake is van een gezagsverhouding. Daardoor worden de inkomsten van de piloot aangemerkt als inkomsten uit dienstbetrekking.
Waar belasting betalen als piloot?
Op basis van de uitkomst van voornoemde procedure en het feit dat de luchtvaartmaatschappij in Ierland is gevestigd, komt de heffing over de looninkomsten toe aan Nederland. Dit onderdeel was niet in geschil in de onderhavige procedure. Toch is dit geen automatisme omdat de heffingsbevoegdheid over de arbeidsinkomsten van een piloot o.a. afhankelijk is van de plaats waar hij gestationeerd is, het vestigingsland van de luchtvaartmaatschappij en het antwoord op de vraag of de maatschappij een vaste inrichting heeft in het werkland van de piloot.
Mocht u naar aanleiding van dit artikel vragen hebben, dan kunt u contact opnemen met de auteur.
Wat kunnen wij - in fiscale zin - voor piloten betekenen?
- Advisering inzake welke landen fiscaal gunstig zijn voor een emigratie
- Belastingadvies inzake eigen woning / vermogen
- Verzorgen aangifte inkosmtenbelasting (M Biljet)
- Afstemming en overleg met de Belastingdienst
- Indienen vrijstelling loonheffing
- Afstemming buitenlandse fiscaal jurist inzake emigratie
Verzekeringsplicht rijnvarende die in meerdere landen werkt
Werkt u voor een bedrijf dat personen (luchtvaart) of goederen (schip) vervoerd naar landen van de EU (of EER) dan blijft u in Nederland verzekerd als u in Nederland woont of binnen de EU woont en minder dan 25% van de werktijd in dat land werkt. Via een zogenaamde A1 verklaring kunt u bewijzen dat u in Nederland verzekerd bent. Werkt u als bemanning op een rijnvaartschip? Dan geldt meestal het land waar de exploitant van het schip gevestigd is. In dit artikel gaan we in op de situatie dat iemand in Nederland woont en werkt voor een buitenlandse werkgever waarbij hij minder dan 25% in Nederland werkt.
Rijnvarende of niet
Regelmatig is er discussie over de toepassing van de Rijnvarendenovereenkomst. Wat nu als een schip met name tussen Antwerpen, Rotterdam en Amsterdam vaart en dus minder op de rijn? Een Luxemburgse rederij beschikt over een geldige rijnvaartverklaring maar komt in over de route van de vaart in conflict met de SVB. Volgens de Rechtbank Amsterdam d.d. 22 mei 2025 is de rijnvarendenovereenkomst gewoon van toepassing omdat het schip (ook) is ingezete in de rijnvaart. De Rijn is volgens de rechtbank de rivier inclusief haar uitmondingen tot aan de zee (zie ook Centrale Raad van Beroep d.d. 28 februari 2019 ECLI:NL:CRVB:2019:852) . Luxemburg (vestigingsplaats werkgever,zie Hoge Raad d.d. 9 december 2011 ECLI:NL:HR:2011:BQ2938) is dan bepalend voor de sociale zekerheid, en dus niet Nederland. De basisverordening van de EU is dan dus niet van toepassing (zie toelichting op de site van de belastingdienst).
Wanneer werkt een rijnvarende substantieel in Nederland ?
Een rijnvarende woont in Nederland werkt voor een werkgever uit Liechtenstein. In 2016 is hij werkzaam in Nederland, België en Duitsland. Hij werkt 22% van zijn tijd in Nederland. De SVB beoordeeld dat hij voor een substantieel in Nederland werkt en dus in Nederland sociaal is verzekerd (A1 verklaring). De rijnvarende is van mening dat hij minder dan 25% in Nederland heeft gewerkt en dus niet in Nederland is verzekerd. De centrale raad van beroep (19 mei 2022 ECLI:NL:CRVB:2022::1240) stelt dat niet alleen moet worden gekeken naar de werkzaamheden in Nederland maar ook naar het feit dat dat de rijnvarende in Nederland woont en het schip in Nederland is geregistreerd. Bovendien was de eigenaar van het schip in Nederland gevestigd.
De AG (Parket Hoge Raad d.d. 17 februari 2023 ECLI:NL:PHR:2023L:197) geeft aan dat er met verkeerde uitgangspunten rekening is gehouden met de verkeerde omstandigheden. De woonplaats van de werknemer en de eigenaar van het schip zeggen niks over de plek waar de werkzaamheden zijn verricht. De Hoge Raad stelt prejudiciele vragen (Hoge Raad 15 maart 2024 ECLI:NL:HR:2024:390), we moeten dus nog even wachten op de uitslag.
Rijnvarende in Nederland verzekerd volgens Centrale Raad van Beroep
In een recente uitspraak van de Hoge Raad stond centraal of de Sociale Verzekeringsbank (SVB) terecht de Nederlandse socialezekerheidswetgeving had toegepast op een werknemer die in loondienst was bij een Liechtensteinse werkgever en gedurende een bepaalde periode werkzaamheden verrichtte in meerdere lidstaten van de Europese Unie, waaronder Nederland.
- Geschil inzake rijnvarende: De kern van het geschil betrof de vraag of de werknemer een substantieel deel van zijn werkzaamheden in Nederland had verricht, wat relevant is voor de toepassing van de Nederlandse socialezekerheidswetgeving op grond van artikel 13, lid 1, van de Basisverordening.
- Uitspraak Centrale Raad van Beroep: De Centrale Raad van Beroep bevestigde dat de werknemer inderdaad een substantieel deel van zijn werkzaamheden in Nederland had verricht, ondanks dat de werknemer zelf aangaf minder dan 22% van zijn tijd in Nederland te hebben gewerkt. De Raad oordeelde dat de door de werknemer aangeleverde gegevens, waaronder een Excel-bestand met zelf bijgehouden werkuren, niet objectief vaststelden dat hij substantieel in Nederland werkte. De SVB mocht daarom uitgaan van zijn eigen berekeningen, die aantoonden dat de werknemer 22% van zijn arbeidstijd in Nederland werkte.
- Overwegingen Hoge Raad: De Hoge Raad benadrukte dat zelfs wanneer een werknemer minder dan 25% in zijn woonstaat werkt, er toch sprake kan zijn van substantiële werkzaamheden in die staat, mits er voldoende andere omstandigheden zijn die dit ondersteunen. De SVB had in zijn besluitvorming terecht gewicht toegekend aan diverse factoren, waaronder de registratie van het schip in Nederland en de vestiging van de eigenaar en exploitant in Nederland. De AG was het hier niet mee eens.
- Vragen aan EU: Desondanks heeft de Hoge Raad besloten prejudiciële vragen te stellen aan het Hof van Justitie van de Europese Unie om verduidelijking te krijgen over welke omstandigheden relevant zijn voor de beoordeling of werkzaamheden als substantieel kunnen worden beschouwd, en over de mate van beoordelingsvrijheid die het bevoegde orgaan heeft bij deze beoordeling.
Noot fiscaal jurist inzake rijnvarende en verzekeringsplicht
De bewijslast omtrent de premieplicht van een rijnvarende berust bij de inspecteur, die moet met fieten en omstandigheden komen omtrent de omstandigheden (Hoge Raad d.d. 24 oktober 2014 ECLI:NL:HR:2014:3016). Veel rijnvarende stellen dat ze - hoewel ze in Nederland wonen - niet verzekerd (premieplichtig) zijn in Nederland. Hoofdregel is de EU verordening (883/04) en EU verordening 987/2009. Als er in meerdere landen wordt gewerkt (en ook in het woonland) prevaleert in meestal de socialewetgeving in het woonland, mits er een substantieel deel (25% of meer) van de werkzaamheden aldaar wordt gewerkt. De centrale vraag is hoe dit moet worden beoordeeld. De Centrale Raad van Beroep kijkt naast de werkdagen ook naar andere omstandigheden. Dit is volgens de AG niet juist. De Hoge Raad stelt nu vragen aan het Hof van Justitie.
Bij tijdelijke uitzending (detachering van 24 maanden) blijft in beginsel de wetgeving van het woonland van kracht. Bij een detachering kan een zogenaamde A1 verklaring worden aangevraagd bij de sociale verzekeringsbank. Dat is hier ook gebeurd, edoch deze is afgewezen, daarna begon de procedure.
Omdat er vaak onduidelijkheid is over sociale verzekeringen zijn er veel procedures over dit onderwerp en heeft Nederland met ruim 30 landen overeenkomsten gesloten, zie hier voor een toelichting op de Europese basisverordening voor sociale zekerheid. Diverse partijen zijn op zoek naar (sluip) routes (artikel BNR maart 2024) voor migranten van buiten de EU (zoals Pakistan of Bangladesh) die via een werkvergunning in Polen (en via een uitzendbureau aldaar) binnen de EU worden gedetacheerd. Technisch gezien blijft bij dergelijke tewerkstellingen de sociale wetgeving van het woonland (Polen?) van toepassing.
In 2020 heeft het ministerie al een notitie geschreven over de fiscale kwalificatie buitenlandse socialezekerheidsstelsels . De wetgeving is vrij oud en geeft binnen internationaal verband niet altijd duidelijkheid. Omdat het om wetgeving binnen de EU gaat zou verordening 883/2004 duidelijkheid moeten geven, maar dit is niet altijd het geval (zo ook in de casus voor de Centrale Raad van Beroep), het moet immers niet de bedoeling zijn dat werknemer in meerdere landen sociaal verzekerd zijn. De wetgeving van het land waar het schip wordt geëxploiteerd zou de basis moeten zijn, is de feitelijke leiding in Nederland gevestigd dan is dit de basis, brievenbus firma's werken hierbij niet (Centrale Raad van Beroep d.d. 16 januari 2020).
Omdat veel rijnvarende de premie heffing in Nederland willen voorkomen worden structureren met Luxemburg of andere landen opgezet. De Hoge Raad heeft hierover in 2020 diverse uitspraken op papier gezet (Hoge Raad 10 juli 2020 ECLI:NL:HR:2020:1150) . Omdat er veel dubbele premieheffing heeft plaatsgevonden zijn er kamervragen gesteld en is er overleg geweest met Luxemburg.
Meestal zal er een A1 verklaring zijn, als deze er niet is moet de inspecteur (of de rechter) vaststellen waar een persoon sociaal verzekerd is, aldus de Hoge Raad in 2020 . Een verstrekte A1 verklaring mag ook worden ingetrokken (HvJ 16 november 2023)
Fiscale vragen over premieheffing of belastingplicht rijnvarende of piloot?
Vragen over premieplicht van piloot, chauffeur of rijnvaarende? Stuur ons gerust een e-mail.
Bron rijnvarende en verzekeringsplicht
Toelichting belastingdienst op verordening EG 883/2004
ECLI:NL:HR:2024:390, Hoge Raad, 22/02795 (rechtspraak.nl)
ECLI:NL:PHR:2023:197, Parket bij de Hoge Raad, 22/02795 (rechtspraak.nl)
ECLI:NL:CRVB:2022:1240, Centrale Raad van Beroep, 21/1573 AOW (rechtspraak.nl)
Kamervragen over rijnvarende (Aanhangsel) 2018-2019, nr. 2659
Staatscourant 2011, 3397 inzake rijnvarende
Verdrag betreffende de sociale zekerheid van Rijnvarenden (herzien) - BWBV0004081
Fiscale constructies via buitenlandse structuren
De Belastingdienst heeft de afgelopen jaren intensief onderzoek gedaan naar internationale belastingstructuren die door Nederlandse mkb-ondernemers werden gebruikt om box-2-heffing te vermijden (zie artikel FD maart 2026). Er zijn zo’n 400 dossiers onderzocht en er zijn voor tientallen miljoenen aan navorderingen en boetes opgelegd. Betrokken ondernemers zijn voornamelijk vermogende mkb-DGA’s met enkele miljoenen vermogen, veelal in hun BV. In dit artikel nemen wij u mee in de wondere wereld van internationale structuren. Voor de snelle lezer "deze structuren zijn sinds 2015 een stuk minder interessant en boefjes worden vrijwel altijd - en terecht - aangepakt".
Constructie via buitenlandse belastingparadijzen
De constructies werden doorgaans opgezet via een netwerk van buitenlandse entiteiten (een zogeheten “kerstboomstructuur”), waarbij winsten uit Nederlandse ondernemingen werden doorgesluisd naar jurisdicties zoals Cyprus, Dubai, Panama of Luxemburg. De kern van de constructie was als volgt:
- Nederlandse BV genereert winst.
- Winst wordt via tussen vennootschappen of stichtingen in laagbelastende jurisdicties doorgesluisd.
- De gelden keren terug naar de ondernemer: als lening, of als gift.
Volgens de betrokken adviseurs zou hierdoor geen belastingheffing in box 2 (dividend) plaatsvinden. De Belastingdienst heeft deze structuren echter fiscaal geherkwalificeerd als verkapte dividenduitkeringen.
Fiscale kwalificatie: verkapt dividend
De fiscus en rechter oordelen dat deze geldstromen materieel moeten worden aangemerkt als winstuitdelingen aan de aandeelhouder. Volgens vaste jurisprudentie is sprake van een verkapte dividenduitkering indien:
- een vermogensverschuiving van de vennootschap naar de aandeelhouder plaatsvindt;
- die verschuiving wordt gedekt door winst(reserves);
- en zowel vennootschap als aandeelhouder zich bewust zijn van de bevoordeling (dubbele bewustheid).
In dat geval wordt de uitkering belast als inkomen uit aanmerkelijk belang (art. 4.12 Wet IB 2001).
Juridische procedures en strafrechtelijke aspecten
De bestrijding van dergelijke structuren is onderdeel van een bredere strategie van de Belastingdienst en FIOD tegen fiscale schijnconstructies. In meerdere gevallen zijn strafrechtelijke onderzoeken gestart. Enkele adviseurs achter de constructies zijn veroordeeld tot taakstraffen en boetes. Celstraffen bleven uit. De opsporing werd mede mogelijk gemaakt door internationale informatie-uitwisseling, waaronder bankgegevens uit Luxemburg.
Fiscale drielandenpuntconstructie
De DGA verhuist naar België of Zwitserland. De Vennootschap wordt verplaatst naar Malta of Luxemburg. Doel is belastingvrij dividend uitkeren en voorkomen van box-2-heffing. De structuren waren veelal slecht opgezet en lek als een mandje.
De drielandenconstructie behelst dus een dubbele verhuizing, De DGA verhuist naar een gunstig land voor de box 2 heffing (bijvoorbeeld Zwitserland of Luxemburg) en de BV verhuist naar een fiscaal vriendelijk land (zoals Malta, Cyrpus of Singapore). Doel van deze opzet is het beperken of ontwijken van de Nederlandse heffing over de winstreserves en lopende winsten. Deze route via drielanden wordt actief bestreden (zie kamervragen in maart 2025).
De rechtspraak draait daarbij om 5 kernvragen
- Waar zit de feitelijke leiding van de BV
- Werkt de Nederlandse oprichtingsfictie voor de BV door onder het verdrag;
- Is de BV voor verdragsdoeleinden inwoner van Nederland (dus volledig met haar winst in Nederland onderworpen)
- Blokkeert een verdrag Nederlandse dividendbelasting wegens het verbod extraterritoriale heffing;
- Hoe werkt dat uit de sfeer van de conserverende aanslag, zie ondermeer het arrest van de Hoge Raad over een drielanden constructie Hoge Raad d.d. 28 februari 2001 ECLI:NL:HR:2001:AB0296
Het Klassieke drielandenarrest van de Hoge Raad
Het hiervoor genoemde arrest van de Hoge Raad d.d. 28 februari 2001 ECLI:NL:HR:2001:AB0296 wordt gezien als het klassieke drielandenarrest. Uit de conclusie van de AG volgt de basisstructuur. Een aandeelhouder emigreert naar Belgie en de BV verhuist naar de Nederlandse Antillen. In geschil was of Nederland nog dividendbelasting mocht heffen over uitkeringen van de BV. De kern van het arrest is dat de Hoge Raad niet simpelweg bleef hangen in de nationale oprichtingsfictie maar verder keek naar de verdragsinwonerstoets. In dit geval mocht Nederland geen dividendbelasting heffen (maar België). Nederland zou wellicht ook (beperkt) dividendbelasting mogen heffen maar slechts over een beperkt tarief en slechts indien de BV aangemerkt kan worden als inwoner van Nederland (voor het verdrag). Aangezien de werkelijke leiding van de BV op de antillen zat was Nederland slecht gerechtigd te heffen over het deel van het inkomen dat op grond van de BRK (Belasting Regeling Koninkrijk) aan Nederland wordt toegewezen.
Deze route is sinds 2015 minder interessant omdat vanaf dat moment de conserverende aanslag eeuwig durend is geworden (en niet meer naar 10 jaar vervalt). Tegenwoordig wordt er meer gekeken naar de woonplaats van de DGA (woonplaatsonderzoek), substance vereiste en de daadwerkelijke leiding van de BV.
Malta zaken bij internationale structuren
De volgende sleutelprocedure zijn de zogenaamde Malta arresten (Hoge Raad d.d. 27 februari 2015 ECLI:NL:HR:2015:465). Deze zaak liep via vele instanties en kreeg in 2020 opnieuw de aandacht. Het Gerechtshof Den Haag deed op 24 juni 2020 (ECLI:NK:GHDHA:2020:1044) over deze Malta zaak een scherpere uitspraak. De feiten waren als volgt:
- Een naar Nederlands recht opgerichte BV verplaatst haar statutaire bestuur naar Malta
- Een trustkantoor wordt bestuurder op Malta
- Bestuursvergaderingen vinden op Malta plaats
- De aandeelhouder is geëmigreerd naar Zwitserland
- In 2011 en 2012 (oud recht voor de conserverende aanslag) worden forse dividenden uitgekeerd.
Het Hof stelt dat formele beslissingen op Malta worden genomen maar de feitelijke beslissingen niet. De werkelijke leiding van de BV lag in Nederland zodat de BV voor verdragsdoeleinden inwoner van Nederland is gebleven. In de conclusie van AG Wattel d.d. 30 maart 2021 ECLI:NL:PHR:2021:310 wordt hierop een heldere toelichting gegeven, ook krijgt de Rechtbank Den Haag d.d. 21 maart 2019 ECLI:NL:RBDHA:2019:2918) nog een tikje over de vingers van de AG. De Belastingdienst hoeft dus niet meer het drielandenarrest omver te blazen maar kan bewijzen dat de zetelverplaatsing een papieren geheel is.
Een latere uitspraak van de Hoge Raad op 20 september 2024 ECLI:NL:HR:2024:1243 gaat niet over een Malta structuur of drielanden discussie maar is wel van belang voor de grote lijn. De Hoge Raad stelt in dit arrest dat bij een terugkeer naar Nederland (remigratie) geen step up van de verkrijgingsprijs in box 2 hoeft te worden gegeven.
Noot fiscaal jurist inzake internationale structuren
Belastingheffing beperken of vermijden is van alle tijden en zal nooit te stoppen zijn. De moraal om gewoon belasting te betalen is er in Nederland zeker maar wordt door een minder goed functionerende overheid of belastingdienst soms wel kritisch beoordeeld. In een artikel in het FD (fiscus int 110.000.000 na doorprikken dubbele verhuizing vermogende particulieren) wordt hier naar gekeken en enkele maanden daarna worden hier ook kamervragen over gesteld. In dit artikel wordt de drielandenstructuur nog eens kritisch bekeken.
Gevolgen drielanden constructie voor de DGA
De DGA valt in Nederland onder het box 2 regime. Door de emigratie worden de aandelen in zijn BV fictief vervreemd. De DGA krijgt een conserverende aanslag opgelegd (over de waarde van zijn BV met de deelnemingen). De in Nederland opgebouwde winsten en waarde wordt dus altijd in Nederland belast (was tot 2015 nog maximaal 10 jaar). De drielanden constructie is vanaf dat moment ook een stuk minder aantrekkelijk.
Als er vervolgens dividend wordt uitgekeerd is het de vraag wie er mag heffen. Stel een BV wordt verhuist naar Malta of Singapore. De DGA vertrekt met zijn gezin naar Zwitserland. De BV keert vervolgens dividend uit aan de DGA. Wie mag er dan dividendbelasting heffen? Naar Nederlands recht mag Nederland heffen. Voor de toepassing van het belastingverdrag tussen Nederland en de het vestigingsland van de BV is dit heffingsrecht niet zomaar aan Nederland toegewezen (verdrag Nederland - Zwitserland). Volgens het drielanden arrest is Nederland niet heffingsbevoegd (wel wordt de conserverende aanslag ingevorderd, bij emigratie buiten de EU kan de Nederlandse belastingdienst ook zekerheid eisen). In de uitspraak van de Hoge Raad in 2015 kiepte het drielanden arrest om omdat de BV geen beroep kon doen op het belastingverdrag tussen Nederland en Malta.
Gevolgen voor de BV en de vennootschapsbelasting bij de drielanden constructie
De BV wordt verplaatst naar een land met een laag VPB tarief. Als de BV in Nederland is opgericht blijft deze in Nederland belastingplichtig (op grond van de Nederlandse wetgeving). Als de feitelijke leiding van de BV ook wordt verplaats naar een ander land (meestal via emigratie van de DGA of via een trustkantoor) is de BV meestal inwoner van dit andere land (verdragstoepassing). De winsten zijn dan grotendeels belast in het andere land.
Veel internationale belastingstructuren voor mkb-ondernemers zijn door de Belastingdienst succesvol bestreden doordat zij materieel worden aangemerkt als verkapte winstuitdelingen aan de DGA, waardoor alsnog box-2-heffing, naheffingen en boetes volgen. De oorsprong van vele onderzoeken ligt bij structuren die zijn opgezet door een advieskantoor (Haags Juristen College, aldus het FD).
Het drielanden arrest is nog niet van tafel maar de belastingdienst kan via de Malta arrest (feitelijke leiding) de gevolgen om zeep helpen. Mede doordat de conserverende aanslag niet meer na 10 jaar vervalt zijn dit soort structuren een stuk minder aantrekkelijk. De overheid heeft ook aangegeven om constructies inzake belastingontwijking stevig aan te pakken.
Piloot heeft recht op voorkoming van dubbele belasting
Op 21 september 2017 heeft de Rechtbank Zeeland - West Brabant in een zaak die aanhangig is gemaakt door een gezagvoerder van Easyjet bepaald dat Nederland voorkoming van dubbele belasting moet geven voor de inkomsten uit dienstbetrekking van de gezagvoerder.
Geen belastingverdrag dan ook geen voorkoming dubbele belasting
In een procedure bij het Gerechtshof Amsterdam d.d. 22 april 2025 (ECLI:NL:GHAMS:2025:1190) ging het om Henk die in Nederland woont en werkzaamheden verricht voor een werkgever in Guernsey. In 2019 werkt hij (3 maanden) voor deze werkgever in Brunei, met dit land heeft Nederland geen belastingverdrag gesloten. In Brunei wordt er geen belasting geheven. De werkgever van Henk is gevestigd in Guernsey (buiten de EU). Er wordt geen aftrek ter voorkoming van dubbele belasting verstrekt door de inspecteur, Henk is het hier niet mee eens. In artikel 38 lid 2 AWR staat wellicht nog een uitweg maar dan moet de werkgever binnen de EU of EER gevestigd zijn. Volgens Henk werkte hij voor een Deense werkgever, edoch dit wordt niet aannemelijk gemaakt. De rechtbank heeft verder terecht aan haar oordeel toegevoegd dat ook uit de parlementaire geschiedenis en het daarop gebaseerde arrest van de Hoge Raad van 15 juli 1996 (ECLI:NL:HR:1996:AA1908) niet valt af te leiden dat in gevallen als het onderhavige een aftrek ter voorkoming van dubbele belasting verleend dient te worden. Van de aldaar besproken uitzondering voor gevallen waarin een werknemer door een EU of EER werkgever wordt uitgezonden naar een ander land, is in het onderhavige geval evident geen sprake. Conclusie "geen recht op aftrek ter voorkoming van dubbele belasting".
Piloot woont in Verenigd Koninkrijk en niet in Nederland
In een procedure voor het Gerechtshof Amsterdam d.d 21 april 2026 (ECLI:NL:GHAMS:2026:1285) ging het om de Tiebreaker rule bij een piloot. Henk werkt als piloot voor een Maltese luchtvaartmaatschappij en is gestationeerd in het Verenigd Koninkrijk maar staat nog ingeschreven bij zijn ouders in Nederland. Henk krijgt geen aftrek ter voorkoming van dubbele belasting (wonen Nederland). De vraag is waar Henk woont (duurzame band). Het Gerechtshof is het met Henk eens, Henk woont in het VK. Zijn persoonlijke en economische belangen met het VK zijn het grootst. Het zwaarst hierbij weegt dat zijn vriendin in het VK woonde en hier ook zijn vriendenkring het grootst is. Dat Henk ook vrienden in Nederland had en zijn ouders hier wonen weegt minder zwaar. Het Hof verwijst terecht naar een oude uitspraak van de Hoge Raad d.d. 16 januari 2009 ECLI:NL:HR:2009:BP1466 inzake de dubbele woonplaats. Op basis van het belastingrecht van het Verenigd Konink rijk, waarbij het hof in rechtsoverweging 4.10 aandacht besteedt aan de statutory residence test, automatic residence test, sufficient ties test en automatic overseas tests, komt het hof tot het oordeel dat de belanghebbende in het Verenigd Koninkrijk als binnenlandse belastingplichtige heeft te gelden.
Daarna komt het Hof via de tie breaker rule (in het verdrag) tot een woonplaats in het VK. Vrienden en de vriendin geven hierbij de doorslag, een mooie menselijke maat! Er is afgezien van beroep in cassatie, de inspecteur legt zich er dus bij neer.
Nieuws 2025
In 2025 is een nieuw besluit inzake de aftrek ter voorkoming van dubbele belasting ingevoerd. In dit besluit zijn beleidswijzigingen aangebracht en nieuwe beleidswijzigingen opgenomen.
Voorkoming dubbele belasting ook voor opgebouwde verlofdagen
De aftrek ter voorkoming van dubbele belasting betreft niet alleen het loon over de fysiek aan boord (bijvoorbeeld van schip of vliegtuig) gewerkte dagen maar ook over de verlofdagen die de werknemer met zijn werk opbouwt en op een later moment opneemt, dit aldus een uitspraak van de Rechtbank Noord Nederland d.d. 20 mei 2025 ECLI:NL:RBNNE:2025:1923. In dit voorbeeld ging het om iemand die op een schip werkte en aftrek ter voorkoming van dubbele belasting claimde. In de kern gaat het om de uitleg van belastingverdragen, meestal staat hierin opgenomen "de ter zake daarvan verkregen beloning". De inspecteur was van mening dat dit enkel op "geld" ging en dus niet om verlofuren. De rechtbank keek bij deze uitspraak mede naar een arrest van de Hoge Raad d.d. 23 september 2005 ECLI:NL:HR:2005:AP1424, omdat de belastingplichtige 12 uur per dag werkte.
Procedure voorkoming dubbele belasting piloot
De rechtbank Den Haag boog zich op 13 september 2024 (ECLI:NL:RBDHA:2024:18432) over een kwestie waarbij een piloot woonde in Nederland en werkte voor een luchtvaartmaatschappij die is gevestigd in het verenigd koningrijk waarbij de piloot gestationeerd was in Italie en hier meer dan 183 verbleef. De vraag was hoe de voorkoming dubbele belasting moest worden berekend. De vrijstelling moet worden berekend door de tijd dat wordt gewerkt boven het italiaanse grondgebied te delen door de totale vluchttijd. De piloot doet nog een beroep op het vertrouwensbeginsel, dat slaagt, waardoor de piloot een hogere aftrek ter voorkoming van dubbele belasting verkijgt.
Voor de dagenbreuk verwijst de rechtbank naar een eerdere uitspraak van de Hoge Raad op 23 september 2005 (ECLI:NL:HR:2005:AP1424) tevens wordt gekeken welke weekenddagen in mindering moeten worden gebracht, dit op grond van de uitspraak van het Gerechtshof Amsterdam d.d. 11 februari 2020 (ECLI:NL:GHAMS:2020:537) , waarbij gedeeltelijke dagen mogen worden meegeteld (Hoge Raad d.d. 22 november 2013 ECLI:NL:HR:2013:1261), zie ook een heldere toelichting van de AG in 2024 (ECLI:NL:PHR:2024:851) Tot zover lijkt niet helemaal flekkeloos voor de piloot te verlopen.
De piloot doet echter (terecht) een beroep op het vertrouwensbeginsel. De rechtbank oordeelt dat de piloot terecht een beroep doet op het vertrouwensbeginsel. De belastingdienst had in het verleden een niet-gepubliceerd beleid gevoerd waarbij piloten, die meer dan 183 dagen in hun werkstaat verbleven, volledige vrijstelling van dubbele belasting kregen voor hun inkomen uit die werkstaat. Volgens dit beleid werden dagen van aankomst en vertrek in de werkstaat als volledige verblijfsdagen gerekend. De piloot ging ervan uit dat deze gedragslijn van toepassing was op zijn situatie. De inspecteur stelt dat het beleid niet op eiser van toepassing is, omdat geen individuele afspraken zijn gemaakt. De rechtbank verwerpt dit en oordeelt dat eiser in redelijkheid mocht aannemen dat het beleid ook voor hem gold, gezien het feit dat zijn vertegenwoordigers op de hoogte waren van het beleid en dit in de procedure toepasten. De Belastingdienst heeft dit beleid per 18 januari 2019 ingetrokken. Aangezien het beroep betrekking heeft op het belastingjaar 2018, kan de intrekking voor eiser niet gelden met terugwerkende kracht. De piloot heeft dus via een omweg (voor 2018) recht op een vrijstelling ter voorkoming van dubbele belasting voor een inkomen van € 150.000 (afgerond), bestaande uit zijn Italiaanse en Duitse inkomsten. De reden dat het beleid in 2019 is gewijzigd hangt samen met de uitspraak van het Gerechtshof 's hertogenbosch d.d. 18 januari 2019 ECLI:NL:GHSHE:2019:170.
Piloot en voorkoming dubbele belasting
Henk woont in Nederland en werkt als piloot in Turkije. Voor het turkse inkomen claimt Henk volgens de vrijstellingsmethode de aftrek ter voorkoming van dubbele belasting. Volgens het belastingverdrag tussen Nederland en Turkije moet echter de verrekeningsmethode worden toegepast. Het Gerechtshof Arnhem Leeuwarden komt op 9 augustus 2024 (ECLI:NL:GHARL:2024:4739) komt tot een opmerkelijke uitspraak. Het hof oordeelt dat het Nederlandse verdragsbeleid is gericht op het principe van kapitaalimportneutraliteit en dat mede daarom voor actieve inkomsten een vermindering van dubbele belasting moet worden verleend volgens de vrijstellingsmethode. De staatssecretaris heeft dit in het golfstatenbesluit ook goedgekeurd, hierin staat dat voor piloten de vrijstellingsmethode moet worden toegepast. De reden is dat ondermeer Bahrein en Oman geen inkomstenbelasting heffen en dan valt er niks te verrekenen voor in Nederland wonende werknemers die in die staten werken. Hierdoor zouden inkomsten uit die staten effectief in Nederland worden belast, dit is volgens het besluit onwenselijk. De regeling geldt voor werknemers die offshore werken of voor personeel van internationale lucht en scheepvaarttuigen. Er is geen objectieve en/of redelijke rechtvaardiging voor een ongelijke behandeling in de situatie met Turkije. Op het golfstatenbesluit valt wel wat af te dingen, veel belastingverdragen kennen geen kapitaalimportneutraliteit, denk hierbij aan bestuurders, piloten, sporters en artiesten, waarbij vaak de belastingverrekening wordt toegepast. Tegen de uitspraak van het Gerechtshof loopt nog cassatie.
Nieuws mei 2023 nieuw besluit voorkoming dubbele belasting
Als u in Nederland woont wordt u voor uw wereldinkomen in Nederland belast. Voor het in het wereldinkomen begrepen buitenlandse inkomen wordt het heffingsrecht (op grond van belastingverdragen of andere regelingen) vaak toegewezen aan het andere land. Nederland verleent hierover een vermindering tot het voorkomen of vermijden van dubbele belasting. In het verdrag staat meestal opgenomen voor welke inkomsten - op welke wijze - een voorkoming wordt gegeven. Dit kan volgens de vrijstellingsmethode of de verrekeningsmethode. Dit kan worden aangevuld met een verrekening van buitenlandse bronbelasting. Er is sinds 2023 een nieuw besluit dat het oude besluit uit 2008vervangt. Het nieuwe besluit kunt u hier raadplegen.
Casus Rechtbank
De gezagvoerder is gestationeerd in Italië en woont in Nederland. Om te bepalen wie belasting mag heffen, moet dan naar het belastingverdrag tussen Nederland en Italië worden gekeken. Als er dan sprake is van een vaste inrichting van Easyjet in Italië, dan is de heffing op grond van het verdrag toegewezen aan Italië. Rechtbank Zeeland - West Brabant is, net als eerder al Rechtbank Den Haag, van mening dat er wel sprake is van een vaste inrichting. Easyjet beschikt in Italië over een kantoor. Op het kantoor zijn in totaal 31 personen werkzaam , van waaruit leiding wordt gegeven aan alle 891 personeelsleden die werkzaam zijn in Italië. Alle praktische personele aangelegenheden worden daar geregeld. Ook is in de boekhouding van het hoofdhuis een filiaal administratie van het kantoor in Italië opgenomen, waaraan de salariskosten van het Italiaanse personeel worden doorbelast. Verder merkt de Rechtbank nog op dat dit kantoor over een eigen budget beschikt en dat hiervoor ook een eigen resultatenrekening wordt opgemaakt. Volgens Rechtbank Den Haag is de daadwerkelijk doorbelasting van de salariskosten niet noodzakelijk. Hoe bovenstaande precies werkt hebben wij toegelicht in ons artikel “Piloot werkzaam in Italië krijgt voorkoming van dubbele belasting”.
Gerechtshof inzake vestigingsplaats Easyjet
De Belastingdienst is, ondanks de naar mijn mening overtuigende omschrijving van de activiteiten van Easyjet in Italië op grond waarvan een vaste inrichting aanwezig wordt geacht, nog steeds van mening dat er geen vaste inrichting is. Zij zijn in hoger beroep gegaan bij het Hof. Ook het Gerechtshof is van mening dat er sprake is van een vaste inrichting in Italië.
Praktijk piloot en belastingen
Voor de praktijk zal de uitspraak van Hof Den Bosch interessant zijn. Deze discussie kan ook spelen voor piloten die in dienst zijn bij andere maatschappijen zoals Ryanair of Norwegian Long Haul. Bovendien kan dezelfde discussie ook spelen voor andere landen.
De opstelling van de Belastingdienst wekt verbazing omdat in het geval van bijvoorbeeld Ryanair, Italië en Ierland wel van mening zijn dat er een vaste inrichting in Italië is en zij handelen daar ook naar. De Nederlandse fiscus kan dan moeilijk vanuit Nederland bepalen dat er geen vaste inrichting is, omdat Italië en Ierland hetzelfde begrip hanteren voor het vaststellen van een vaste inrichting. Bovendien wordt door de opstelling van Nederland een dubbele heffing gecreëerd, de piloten betalen namelijk in Italië belasting en krijgen in Nederland geen voorkoming van dubbele belasting.
Het hebben van een vaste inrichting is niet de enige mogelijkheid om in Nederland voorkoming van dubbele belasting te verkrijgen. Wanneer men meer dan 183 dagen per jaar in het werkland verblijft, kan ook met succes een beroep worden gedaan op voorkoming van dubbele belasting.
Meer weten over piloot en belastingheffing?
Wilt u hier meer over weten, dan mag u altijd vrijblijvend contact opnemen met de auteur van dit artikel.
Wat kunnen wij - in fiscale zin - voor piloten betekenen?
- Advisering inzake welke landen fiscaal gunstig zijn voor een emigratie
- Belastingadvies inzake eigen woning / vermogen
- Verzorgen aangifte inkosmtenbelasting (M Biljet)
- Afstemming en overleg met de Belastingdienst
- Indienen vrijstelling loonheffing
- Afstemming buitenlandse fiscaal jurist inzake emigratie
Bron Vaste inrichting en piloot
Gerechtshof 's Hertogenbosch d.d. 18 januari 2019 ECLI:NL:GHSHE:2019:170
Rechtbank Zeeland West Brabant d.d. 21 september 2017 ECLI:NL:RBZWB:20017:7617
Overlijden en woning in buitenland
Het is niet vanzelfsprekend dat, wanneer u in Nederland woont, het Nederlandse erfrecht op uw nalatenschap wordt toegepast. Het is ook niet vanzelfsprekend dat op uw bezittingen in het buitenland het aldaar geldende erfrecht op die bezittingen van toepassing is. Ook wanneer u als Nederlander in het buitenland woont maar wel bezittingen in Nederland heeft, is het niet vanzelfsprekend dat het Nederlandse erfrecht op de bezittingen in Nederland van toepassing is. Of uw nalatenschap vererft volgens Nederlands erfrecht of volgens het erfrecht van een ander land, wordt bepaald door de regels van het internationaal privaatrecht. Dit is knap lastig.
Internationaal erfrecht en privaatrecht
Voor het internationaal privaatrecht met betrekking tot het erfrecht geldt binnen de EU in beginsel de Europese Erfrechtverordening (Verordening (EU) nr. 650/2012). Deze is van toepassing op nalatenschappen van personen die op of na 17 augustus 2015 zijn overleden (met uitzonderingen voor lidstaten die niet deelnemen). Voor overlijdens vóór 17 augustus 2015 geldt (voor Nederland) het nationale conflictenrecht, thans opgenomen in Boek 10 BW. Voor een verdere toelichting verwijs ik u naar de site van de Koninklijke Notariële Beroepsorganisatie.
Voor de vererving geldt ook het recht dat in het buitenland van toepassing is. In het buitenland heeft de langstlevende echtgenoot over het algemeen niet zo’n sterke positie in het erfrecht als in Nederland, en kunnen de kinderen en overige familieleden juist weer een sterkere positie hebben. Een testament waarin wordt verklaard dat op de woning het Nederlandse erfrecht van toepassing is, is dan van belang. Wellicht kunt u zelfs overwegen de woning alvast op naam van de kinderen te kopen. Hiermee wordt alvast een deel van uw vermogen overgedragen en bespaart u toekomstige erfbelasting.
De per 1 januari 2010 ingevoerde wijzigingen voor zogenoemde afgezonderde particuliere vermogens (zoals bepaalde trusts en buitenlandse particuliere stichtingen) hebben gevolgen voor uw taxplanning vanuit het buitenland. Vermogen en inkomen kunnen onder voorwaarden worden toegerekend aan de inbrenger en na diens overlijden aan diens erfgenamen, met mogelijke gevolgen voor heffing bij verkrijgers.
Noot fiscaal jurist inzake erfbelasting en schenkbelasting na emigratie
Zijn er vragen of opmerkingen inzake grensoverschrijdende situaties bij overlijden of schenken dan kunnen wij u juist en volledig adviseren. Wij zullen bij meerdere landen altijd overleggen met een lokale belastingadviseur. Neem gerust contact op via onderstaand formulier.
Werken in de golfstaten
Voorkoming dubbele belasting
Inwoners van Nederland die werken in de Golfstaten lopen vaak tegen het probleem aan dat ze over de inkomsten uit de werkzaamheden die zij verrichten in de Golfstaten in Nederland belasting moeten betalen.
Dit volgt uit het principe dat in de woonstaat het wereldinkomen aangegeven moet worden. Nederland verleent vervolgens onder voorwaarden voorkoming van dubbele belasting. Voor bepaalde werkzaamheden is de voorkoming echter gelijk aan de in het werkland betaalde belasting. Daar wringt de schoen omdat in de golfstaten niet of nauwelijks belasting wordt geheven. Per saldo wordt dan belasting betaald tegen de in Nederland geldende tarieven.
Concurrentiepositie
De Staatssecretaris is van mening dat bovenstaande tot gevolg heeft dat inwoners van Nederland in een ongunstige concurrentiepositie verkeren ten opzichte van niet-inwoners van Nederland.
Oplossing golfstatenbesluit
Om de concurrentiepositie van de Nederlandse werknemers te verbeteren heeft de Staatssecretaris een besluit (nr. IZV 2017-0000015971, 7 september 2017) uitgevaardigd op grond waarvan inwoners van Nederland voor bepaalde werkzaamheden voorkoming van dubbele belasting mogen claimen volgens de vrijstellingsmethode, dit in het zogenaamde golfstatenbesluit.
Dit betekent dat, ongeacht de vraag of er belasting is betaald in het werkland, men in Nederland een vrijstelling van belasting krijgt die gelijk is aan de uitkomst van de breuk Inkomen werkland / Totaal wereldinkomen.
Versimpeld betekent dit het volgende. Stel dat je wereldinkomen € 100.000 is waarover je in Nederland € 40.000 belasting bent verschuldigd en € 80.000 van het wereldinkomen wordt verdiend in een golfstaat. Dan krijg je een belastingvrijstelling van 80% van € 40.000, oftewel € 32.000.
Het mag duidelijk zijn dat, als 100% van het inkomen in de golfstaat wordt verdiend, de vrijstelling ook 100% is.
Golfstaten en belastingheffing
Met Golfstaten worden bedoeld: Bahrein, Koeweit, Oman, Qatar, Saoedi-Arabië en de Verenigde Arabische Emiraten.
Bepaalde werkzaamheden zijn vrijgesteld van belastingheffing
Het besluit is bedoeld voor bepaalde werkzaamheden. Dit komt doordat voor veel reguliere werkzaamheden de voorkoming dubbele belasting al geregeld is in belastingverdragen. Met name voor piloten, zeevarenden of werknemers in de offshore is dit niet het geval. Voor deze werknemers is het besluit met name bedoeld.
Terugwerkende kracht tot en met 2015
Dit besluit kan worden toegepast met terugwerkende kracht tot en met 2015. Dus ook als al aangifte is gedaan en er al een aanslag is opgelegd in Nederland kun je er nog een beroep op doen.
Procedure over golfstatenbesluit
De Hoge Raad heeft op 12 juni 2026 - in lijn met de mening van de advocaat-Generaal Pauwels (ECLI:NL:PHR:2025:1043) - geconcludeerd dat een in Nederland woonachtige piloot die werkt voor een Turkse luchtvaartmaatschappij geen beroep kan doen op de vrijstellingsmethode uit het zogenoemde Golfstatenbesluit.
De Hoge Raad heeft (ECLI:NL:HR:2026:917) geoordeeld dat het Gerechtshof ten onrechte het beroep van X op het gelijkheidsbeginsel - in het kader van het golfstatenbesluit - heeft gehonoreerd. De staatssecretaris heeft volgens ons hoogste rechtscollege een grote mate van vrijheid bij het vaststellen van begunstigend beleid met betrekking tot toepassing van belastingverdragen.
Het golfstatenbesluit voor piloten, hoe zit dit ook al weer?
- Belastingverdrag Nederland Turkije stelt "verrekeningsmethode"
- X dient aangifte inkomstenbelasting in met toepassing vrijstellingsmethode
- Aanslag wordt opgelegd
- Er volgt een navorderingsaanslag (onder verwijziging naar belastingverdrag)
- Gerechtshof stelt dat op grond van het gelijkheidsbeginsel de vrijstellingsmethode van toepassing is.
- Volgens staatssecretaris is geen sprake van gelijke gevallen en is er een rechtvaardiging voor beperkte toepassing begunstigend beleid voor de golfstaten.
- Conclusie: golfstatenbesluit is van toepassing op bepaalde belastingverdragen.
- De zaak wordt verwezen naar Gerechtshof in 's Hertogenbosch voor nog een paar openstaande geschilpunten (die nog niet zijn behandeld)
Meer weten?
Bent u benieuwd of er belastingvoordeel te behalen is naar aanleiding van voornoemde besluit, dan zoeken wij dat uiteraard graag voor u uit. Daarbij kunnen wij zowel de teruggaafverzoeken met betrekking tot oude jaren als nog in te dienen aangiften voor u verzorgen.
Waar betaalt een piloot belasting?
Op 11 februari 2019 heeft Rechtbank Noord Nederland een uitspraak gedaan waaruit blijkt hoe moet worden omgegaan met inkomsten van een piloot (of andere werknemer) die vliegt in het internationale verkeer vanuit Frankrijk. Het is van belang dat in dit geval in Frankrijk wordt gevlogen omdat het belastingverdrag met Frankrijk afwijkt van de meeste andere belastingverdragen die Nederland heeft gesloten.
Feiten inzake deze piloot
Van belang is dat de piloot fiscaal inwoner is van Nederland en het geschil betrekking heeft op zijn werkzaamheden vanuit Frankrijk.
De piloot is in dienst bij een soort uitzendbureau gevestigd in Engeland en vliegt voor een internationale maatschappij die hem (deels) stationeert in Frankrijk. Deze constructie zien wij vaak in de praktijk, ook in combinatie met andere landen.
Belastingverdrag met Frankrijk
De piloot in kwestie vliegt in het internationale verkeer. In dat geval kijk je in het belastingverdrag in het daarvoor bestemde artikel voor werknemers die in het internationale verkeer werken in de luchtvaart dan wel zeevaart, meestal artikel 15 lid 3.
Er zijn dan twee smaken: ofwel het woonland mag belasting heffen, óf het land waar de feitelijke leiding van de maatschappij waarvoor wordt gevlogen mag heffen. In het verdrag tussen Nederland en Frankrijk staat dat het woonland mag heffen. Hierdoor hoeft het woonland geen voorkoming van dubbele belasting te geven, maar moet Frankrijk afzien van belastingheffing.
In het verdrag met Frankrijk is iets bijzonders aan de hand. Het verdrag kent namelijk geen definitie van het begrip internationaal verkeer. Hierdoor vallen alle werkzaamheden in het internationale verkeer onder dit artikel, ook wanneer je vliegt voor een niet in Frankrijk gevestigde maatschappij.
Piloot woont in Verenigd Koninkrijk en niet in Nederland
In een procedure voor het Gerechtshof Amsterdam d.d 21 april 2026 (ECLI:NL:GHAMS:2026:1285) ging het om de Tiebreaker rule bij een piloot. Henk werkt als piloot voor een Maltese luchtvaartmaatschappij en is gestationeerd in het Verenigd Koninkrijk maar staat nog ingeschreven bij zijn ouders in Nederland. Henk krijgt geen aftrek ter voorkoming van dubbele belasting (wonen Nederland). De vraag is waar Henk woont (duurzame band). Het Gerechtshof is het met Henk eens, Henk woont in het VK. Zijn persoonlijke en economische belangen met het VK zijn het grootst. Het zwaarst hierbij weegt dat zijn vriendin in het VK woonde en hier ook zijn vriendenkring het grootst is. Dat Henk ook vrienden in Nederland had en zijn ouders hier wonen weegt minder zwaar. Het Hof verwijst terecht naar een oude uitspraak van de Hoge Raad d.d. 16 januari 2009 ECLI:NL:HR:2009:BP1466 inzake de dubbele woonplaats. Op basis van het belastingrecht van het Verenigd Konink rijk, waarbij het hof in rechtsoverweging 4.10 aandacht besteedt aan de statutory residence test, automatic residence test, sufficient ties test en automatic overseas tests, komt het hof tot het oordeel dat de belanghebbende in het Verenigd Koninkrijk als binnenlandse belastingplichtige heeft te gelden.
Daarna komt het Hof via de tie breaker rule (in het verdrag) tot een woonplaats in het VK. Vrienden en de vriendin geven hierbij de doorslag, een mooie menselijke maat! Er is afgezien van beroep in cassatie, de inspecteur legt zich er dus bij neer.
Piloot woont in Zwitserland en moet in Nederland belasting betalen
Het Gerechtshof 's Hertogenbosch d.d. 28 mei 2025 ECLI:NL:GHSHE:2025:1492 deed uitspraak over een in Zwitserland wonende piloot die sinds 1991 voor de KLM werkte. Hij werkte als (intercontinentale) piloot en verbleef zelden op Nederlands grondgebied. De piloot is af en toe bij zijn werkgever (KLM) voor trainingen. Kern is dat het belastingverdrag tussen Nederland en Zwitserland in 2012 is gewijzigd. De piloot deed over 2012 - 2015 geen aangifte en daarom heeft de inspecteur navorderingsaanslagen opgelegd. Volgens het Hof is sprake van een nieuw feit, hierdoor gaat de deur voor het opleggen van aanslagen open. Ook is het Hof van mening dat de werkelijke leiding van KLM in Nederland is gelegen (en niet in Frankrijk). Waarom de belastingdienst zich niet heeft gemeld bij de werkgever (voor inhouding) loonbelasting wordt niet beantwoord. Een beroep op het evenredigheidsbeginsel (belangenafweging) gaat volgens de rechter niet op, de inspecteur mag volgens het hof kiezen waar de "fiscale rekening" wordt neergelegd. Ook de verwijziging naar een uitspraak van de Rechtbank Zeeland West Brabant d.d. 31 maart 2023 ECLI:NL:RBZWB:2023:2215 helpt hierbij niet. Dat in dit geval helemaal geen belangen zijn afgewogen maakt volgens het hof niet uit. Dat de piloot (vlak voor zijn pensioen) de aanslagen wellicht niet kan betalen is een andere discussie, aldus het hof. Er wordt wel een immateriele schadevergoeding van € 4.000 toegekend (redelijke termijn ex Hoge Raad d.d. 31 januari 2020 ECLI:NL:HR:2020:154) , deze pleister op de grote wond helpt niet echt. De uitspraak is redelijk in lijn met de uitspraak in eerste aanleg bij de Rechtbank Zeeland West Brabant d.d. 22 februari 2023 ECLI:NL:RBZWB:2023:1018.
Dat het heffingsrecht op grond van het nieuwe belastingverdrag aan Zwitserland gaat toekomen valt nog te billijken. Dat de inspecteur de claim niet heeft neergelegd bij de KLM is lastig te begrijpen. Volgens het Gerechtshof Den Haag d.d. 11 februari 2025 ECLI:NL:GHDHA:2025:126 is de KLM niet aansprakelijk voor de fiscale schade. Een werknemer is volgens het Hof zelf verantwoordelijk voor de correcte nakoming van zijn fiscale verplichtingen, de werkgever heeft daarbij enkel een adviserende taak. De Hoge Raad d.d. 22 september 2023 ECLI:NL:HR:2023:1276 heeft het hof gevraagd dit nader te onderzoeken "wat is goed werkgeverschap en wat niet en had de KLM een waarschuwings- en informatieplicht t.a.v. haar werknemers?".
Hoe werkt de belastingheffing met overige landen
Wanneer de piloot niet in Frankrijk had gevlogen, dan had de belastingheffing anders kunnen uitpakken. Gebruikelijk is namelijk dat er wel een definitie van internationaal verkeer in het verdrag staat. Hierin is bepaald dat voor de uitleg van een belastingverdrag slechts sprake is van internationaal verkeer wanneer de feitelijke leiding van de maatschappij in één van beide landen is gelegen. Hierdoor is dit artikel alleen van toepassing wanneer je vliegt voor een maatschappij waarvan het hoofdkantoor of een zelfstandig opererend onderdeel van die maatschappij in het woon- of werkland is gevestigd.
In de constructie zoals die hierboven is beschreven is de vliegmaatschappij niet gevestigd in het woonland en ook niet in het werkland. In dat geval moet je niet kijken naar het artikel voor internationaal verkeer, maar naar het artikel dat geldt voor "gewone" werknemers, vaak artikel 15 lid 1 en 2 van het verdrag.
Daarin staat dat in principe het woonland mag heffen tenzij je meer dan 183 dagen hebt verbleven in het werkland of indien er sprake is van een zogenaamde vaste inrichting in het werkland waaraan de loonkosten van de werknemer toegerekend zouden moeten worden. Als je aan één van beide voorwaarden voldoet, moet het woonland (Nederland) voorkoming van dubbele belasting verlenen. In de praktijk zie je dit bij bijvoorbeeld Easyjet, Ryanair en Norwegian.
Standpunt fiscus inzake piloten en belasting
De Nederlandse fiscus onderschrijft bovenstaande lezing. Waar in de praktijk over gediscussieerd wordt is de vraag of er wel sprake is van een vaste inrichting van de vliegmaatschappij in het werkland. In het geval van Easyjet Italië is hier uitgebreid over geprocedeerd, zie onderstaande gerelateerde artikelen. Hof Den Bosch heeft daarbij bepaald dat er wel degelijk een vaste inrichting is in Italië voor Easyjet. De Belastingdienst lijkt dit aan de Hoge Raad te gaan voorleggen.
Voor het aantal dagen verblijf maakt voornoemde discussie niet uit. Voldoe je aan het criterium van 183 dagen, dan heb je recht op voorkoming van dubbele belasting. Het is daarom van belang om goed bij te houden hoeveel dagen je in je werkland bent geweest. Dit betreft alle dagen, niet alleen werkdagen.
Tot slot
Wij hebben uitgebreide ervaring met alles wat te maken heeft met fiscaliteit en sociale verzekeringsplicht bij werknemers in het internationale verkeer. Mocht u advies nodig hebben op dit gebied of hulp willen bij het opstellen van uw aangifte, dan kunt u contact opnemen met één van de auteurs van dit artikel.
Wat kunnen wij - in fiscale zin - voor piloten betekenen?
- Advisering inzake welke landen fiscaal gunstig zijn voor een emigratie
- Belastingadvies inzake eigen woning / vermogen
- Verzorgen aangifte inkosmtenbelasting (M Biljet)
- Afstemming en overleg met de Belastingdienst
- Indienen vrijstelling loonheffing
- Afstemming buitenlandse fiscaal jurist inzake emigratie
Olympische spelen en belastingen
Eerste medailles voor Nederland op de Olympische Spelen, kassa voor de fiscus?
Vanmiddag (31 juli 2024) hebben de Nederlandse roeiers van de mannen dubbelvier en dames dubbelvier de eerste medailles voor Nederland gewonnen op de Olympische Spelen in Parijs. De Nederlandse sportbond NOC*NSF beloond de sporters die een medaille behalen met prijzengeld. De hoogte is afhankelijk van het prijzengeld is afhankelijk van de kleur van de medaille en of je deze met een individuele sport of teamsport behaald.
Het prijzengeld is als volgt:
Individuele sport | Team sport * | |
Goud | € 30.000,- | € 11.000,- |
Zilver | € 15.000,- | € 5.500,- |
Brons | € 7.500,- | € 3.500,- |
* Van een teamsport is sprake als het team uit ten minste 6 leden bestaat.
Ontvangst van prijzengeld heeft natuurlijk ook direct een fiscaal tintje. In de overeenkomst Topsporters Parijs 2024 van NOC NSF staat daarover nog de volgende tip: Zorg zelf voor de afdracht van de inkomstenbelasting ! De vraag is hoe zit dit nou eigenlijk, in dit artikel geven wij meer tekst en uitleg.
Welk land mag belasting heffen?
Allereerst is het van belang waar de sporter woont voor het bepalen van het heffingsrecht over deze Olympische-inkomsten. Het woonland van de sporter en het land waar de sportprestatie is verricht (Frankrijk) hebben in de meeste gevallen een belastingverdrag gesloten waarin afspraken zijn gemaakt over wie belasting mag heffen, ook Nederland. Omdat naar verwachting de meeste atleten die uitkomen voor Team-NL ook in Nederland wonen is dit het uitgangspunt.
In het belastingverdrag ter voorkoming van dubbele belasting dat Nederland en Frankrijk hebben gesloten is een specifiek artikel voor sporters opgenomen (artikel 17). In dit artikel staat dat het land waar de sportprestatie is verricht mag heffen over de voordelen of inkomsten die de sporter persoonlijk verricht.
Eerste conclusie: Frankrijk mag belastingheffing
Hoeveel belasting dan?
Maar dan zijn we er nog niet, de vervolgvraag is namelijk hoe Nederland voorkoming van dubbele belasting verleend in de Nederlandse aangifte inkomstenbelasting. In het verdrag met Frankrijk is opgenomen dat de belasting in Nederland wordt verminderd op basis van de laagste uitkomst van de volgende 2 manieren:
- De Nederlandse belasting wordt verminderd met de in Frankrijk betaalde belasting.
- De Nederlandse belasting wordt verminderd tot maximaal de belasting die in Nederland verschuldigd zou zijn als het inkomen in Nederland zou zijn belast.
Kort gezegd wordt de belasting verminderd met de in Frankrijk betaalde belasting maar niet meer dan dat er in Nederland zou zijn geheven. Uit openbare informatie valt op te maken dat Frankrijk 15% bronheffing kent over inkomsten van sporters.
Het effectieve Nederlandse tarief in box 1, waar de medaille inkomsten in moet worden aangegeven, is niet alleen afhankelijk van de medaille inkomsten maar van alle in het kalenderjaar genoten box 1 inkomen. Doorgaans is het effectieve tarief hoger dan 15% in box 1 maar is echt afhankelijk van de individuele situatie van de sporter.
Conclusie: Frankrijk mag belasting heffen, Nederlandse heft bij als in Nederland meer belasting zou zijn verschuldigd.
Prijzengeld andere landen
De fiscaliteit is voor de team-NL sporters natuurlijk bijzaak maar in sommige landen is het prijzengeld aanzienlijk. Koploper in prijzengeld is Singapore, daar ontvang je voor een goudenmedaille ongeveer € 686.000. Europees gezien is Nederland ook geen koploper, zo betaalt Litouwen € 130.000, Spanje € 94.000 en Frankrijk € 80.000 voor een gouden medaille. Het kan overigens ook slechter, Groot-Brittannië, Noorwegen, en Zweden betalen bijvoorbeeld geen prijzengeld aan hun atleten. De teller staat nu 2 medailles voor in totaal 8 team NL-atleten. De NOS*NSF heeft € 1.300.000 begroot aan totale Nederlandse medaillebonussen voor Parijs. Wij volgen het op de voet en hopelijk volgen er snel meer medailles!
Noot fiscaal jurist inzake sporters en belastingen
Sporters (en artiesten) doe ook in het buitenland actief zijn krijgen meestal te maken met de fiscale regels in het woonland en werkland. Belastingverdragen zijn hierbij van essentieel belang. De meeste belastingverdragen kennen een speciale bepaling voor sporters en artiesten (en soms ook voor piloten en bestuurders). Het modelverdrag (OESO) stelt hierover het volgende:
- Lid 1: het land waar het sportevenement heeft plaatsgevonden / land werkzaamheden
- Lid 2: als inkomsten worden ontvangen door andere dan de sporter mag het land van de werkzaamheden ook heffen, denk hierbij aan werken via een BV of andere onderneming
De vraag is natuurlijk wat een sporter is, dit staat niet in het OESO modelverdrag, maar is in de volksmond meestal wel duidelijk. De vervolgvraag is over welk inkomen mag worden geheven. Dit is het inkomen dat direct samenhangt met de werkzaamheden in het buitenland.
Voor marketing inkomen en royalty's is een andere bepaling van toepassing. Als onduidelijk is hoe het inkomen moet worden verdeeld en/of als een sporter een vast salaris krijgt moet de verdeling plaatsvinden op grond van het aantal dagen dat de sporter heeft gewerkt in de verschillende landen.
De meeste landen heffen (bron) belasting over het bruto inkomen, soms wordt de belastingheffing geregeld door de organisatie van het sport evenement. Dat de heffing over het bruto inkomen niet altijd redelijk is mag duidelijk zijn, er moeten namelijk vaak reis en verblijfkosten worden gemaakt. De bronbelasting is per land verschillend, in Luxemburg is deze 10% en in Canada en Frankrijk 15%, Spanje kent een tarief van 19% en Italie en de VS doen hier nog een schepje bovenop (30%).
Soms kunnen deze kosten worden meegenomen als de sporter zelf aangifte doet in het land van de werkzaamheden, dit kost ook weer tijd, energie en geld (en administratief gedoe). Het OESO modelverdrag geef landen de mogelijkheid om bijvoorbeeld tot een bepaald bedrag geen belasting te heffen.
De woonstaat van de sporter (in de meeste gevallen Nederland) kan zelf regelen hoe de voorkoming voor dubbele belasting wordt geregeld. Soms geldt de vrijstellingsmethode en soms de verrekeningsmethode, in Nederland is meestal de verrekeningsmethode van toepassing (bij belastingverdragen). Het financiele verschil kan best groot zijn.
Bij de verrekeningsmethode is feitelijk het Nederlandse tarief van toepassing (buitenlandse belasting verrekenen met de Nederlandse belasting, maar maximaal een evenredig deel van de Nederlandse belasting (evenredigheidslimiet). Als er in het buitenland meer belasting is betaald dan in Nederland kan worden verrekend dan kan dat overschot met een voortwentelingsbeschikking naar het volgende jaar worden doorgeschoven en daarna alsnog worden verrekend.
Bij de vrijstellingsmethode kan de belastingheffing soms erg laag uitpakken (enkel heffing in het buitenland). Soms kunnen de in het buitenland betaalde belastingen niet volledig worden verrekend. De vrijstellingsmethode staat in oudere belastingverdragen, denk hierbij aan de belastingverdragen met Israel, Luxemburg, Marokko, Spanje, Singapore en Thailand.
Als de sporter een ondernemer is (of via BV werkt) zal hij/zij op de inkomsten de kosten in mindering brengen, over het restant zal dan in Nederland belasting worden betaald. Soms kan dan niet alle buitenlandse belasting worden verrekend.
Sporters moeten wel bewijs aanleveren voor de in het buitenland betaalde belastingen (bij toepassing verrekeningsmethode).
Vragen? Stuur gerust een email met offerte verzoek of een bespreking.
Bron sporter en belastingen
Handleiding van de Belastingdienst uit 2023 inzake voorkoming van dubbele belasting in de VPB
Handboek NOC NSF inzake sporters
Voorkoming van dubbele belasting bij piloten
Op onze site hebben wij al vaker aandacht besteed aan dit vraagstuk. Vorige maand hebben wij hierover geschreven in relatie tot een piloot die gestationeerd was in Frankrijk. Zie het artikel .In maart 2018 hebben we geschreven over de Nederlandse piloot die voor zijn werkgever EasyJet is gestationeerd in Italië, (zie artikel). Op deze uitspraak is nu een vervolg gekomen door een uitspraak in hoger beroep van het Gerechtshof Den Bosch,
Geen belastingverdrag dan ook geen voorkoming dubbele belasting
In een procedure bij het Gerechtshof Amsterdam d.d. 22 april 2025 (ECLI:NL:GHAMS:2025:1190) ging het om Henk die in Nederland woont en werkzaamheden verricht voor een werkgever in Guernsey. In 2019 werkt hij (3 maanden) voor deze werkgever in Brunei, met dit land heeft Nederland geen belastingverdrag gesloten. In Brunei wordt er geen belasting geheven. De werkgever van Henk is gevestigd in Guernsey (buiten de EU). Er wordt geen aftrek ter voorkoming van dubbele belasting verstrekt door de inspecteur, Henk is het hier niet mee eens. In artikel 38 lid 2 AWR staat wellicht nog een uitweg maar dan moet de werkgever binnen de EU of EER gevestigd zijn. Volgens Henk werkte hij voor een Deense werkgever, edoch dit wordt niet aannemelijk gemaakt. De rechtbank heeft verder terecht aan haar oordeel toegevoegd dat ook uit de parlementaire geschiedenis en het daarop gebaseerde arrest van de Hoge Raad van 15 juli 1996 (ECLI:NL:HR:1996:AA1908) niet valt af te leiden dat in gevallen als het onderhavige een aftrek ter voorkoming van dubbele belasting verleend dient te worden. Van de aldaar besproken uitzondering voor gevallen waarin een werknemer door een EU of EER werkgever wordt uitgezonden naar een ander land, is in het onderhavige geval evident geen sprake. Conclusie "geen recht op aftrek ter voorkoming van dubbele belasting".
Nieuws 2025
In 2025 is een nieuw besluit inzake de aftrek ter voorkoming van dubbele belasting ingevoerd. In dit besluit zijn beleidswijzigingen aangebracht en nieuwe beleidswijzigingen opgenomen.
Voorkoming dubbele belasting ook voor opgebouwde verlofdagen
De aftrek ter voorkoming van dubbele belasting betreft niet alleen het loon over de fysiek aan boord (bijvoorbeeld van schip of vliegtuig) gewerkte dagen maar ook over de verlofdagen die de werknemer met zijn werk opbouwt en op een later moment opneemt, dit aldus een uitspraak van de Rechtbank Noord Nederland d.d. 20 mei 2025 ECLI:NL:RBNNE:2025:1923. In dit voorbeeld ging het om iemand die op een schip werkte en aftrek ter voorkoming van dubbele belasting claimde. In de kern gaat het om de uitleg van belastingverdragen, meestal staat hierin opgenomen "de ter zake daarvan verkregen beloning". De inspecteur was van mening dat dit enkel op "geld" ging en dus niet om verlofuren. De rechtbank keek bij deze uitspraak mede naar een arrest van de Hoge Raad d.d. 23 september 2005 ECLI:NL:HR:2005:AP1424, omdat de belastingplichtige 12 uur per dag werkte.
Piloot en voorkoming dubbele belasting
Henk woont in Nederland en werkt als piloot in Turkije. Voor het turkse inkomen claimt Henk volgens de vrijstellingsmethode de aftrek ter voorkoming van dubbele belasting. Volgens het belastingverdrag tussen Nederland en Turkije moet echter de verrekeningsmethode worden toegepast. Het Gerechtshof Arnhem Leeuwarden komt op 9 augustus 2024 (ECLI:NL:GHARL:2024:4739) komt tot een opmerkelijke uitspraak. Het hof oordeelt dat het Nederlandse verdragsbeleid is gericht op het principe van kapitaalimportneutraliteit en dat mede daarom voor actieve inkomsten een vermindering van dubbele belasting moet worden verleend volgens de vrijstellingsmethode. De staatssecretaris heeft dit in het golfstatenbesluit ook goedgekeurd, hierin staat dat voor piloten de vrijstellingsmethode moet worden toegepast. De reden is dat ondermeer Bahrein en Oman geen inkomstenbelasting heffen en dan valt er niks te verrekenen voor in Nederland wonende werknemers die in die staten werken. Hierdoor zouden inkomsten uit die staten effectief in Nederland worden belast, dit is volgens het besluit onwenselijk. De regeling geldt voor werknemers die offshore werken of voor personeel van internationale lucht en scheepvaarttuigen. Er is geen objectieve en/of redelijke rechtvaardiging voor een ongelijke behandeling in de situatie met Turkije. Op het golfstatenbesluit valt wel wat af te dingen, veel belastingverdragen kennen geen kapitaalimportneutraliteit, denk hierbij aan bestuurders, piloten, sporters en artiesten, waarbij vaak de belastingverrekening wordt toegepast.
De Hoge Raad heeft op 12 juni 2026 - in lijn met de mening van de advocaat-Generaal Pauwels (ECLI:NL:PHR:2025:1043) - geconcludeerd dat een in Nederland woonachtige piloot die werkt voor een Turkse luchtvaartmaatschappij geen beroep kan doen op de vrijstellingsmethode uit het zogenoemde Golfstatenbesluit.
De Hoge Raad heeft (ECLI:NL:HR:2026:917) geoordeeld dat het Gerechtshof ten onrechte het beroep van X op het gelijkheidsbeginsel - in het kader van het golfstatenbesluit - heeft gehonoreerd. De staatssecretaris heeft volgens ons hoogste rechtscollege een grote mate van vrijheid bij het vaststellen van begunstigend beleid met betrekking tot toepassing van belastingverdragen.
Nieuws mei 2023 nieuw besluit voorkoming dubbele belasting
Als u in Nederland woont wordt u voor uw wereldinkomen in Nederland belast. Voor het in het wereldinkomen begrepen buitenlandse inkomen wordt het heffingsrecht (op grond van belastingverdragen of andere regelingen) vaak toegewezen aan het andere land. Nederland verleent hierover een vermindering tot het voorkomen of vermijden van dubbele belasting. In het verdrag staat meestal opgenomen voor welke inkomsten - op welke wijze - een voorkoming wordt gegeven. Dit kan volgens de vrijstellingsmethode of de verrekeningsmethode. Dit kan worden aangevuld met een verrekening van buitenlandse bronbelasting. Er is sinds 2023 een nieuw besluit dat het oude besluit uit 2008vervangt. Het nieuwe besluit kunt u hier raadplegen.
Casus voorkoming bij piloten
In het kort gaat het om de vraag of een piloot die inwoner is van Nederland recht heeft op voorkoming van dubbele belasting voor de inkomsten die hij heeft ontvangen uit dienstbetrekking bij EasyJet, waarbij zijn thuisbasis Italië is, Milaan / Malpensa om precies te zijn.
Rechtbank Zeeland-West Brabant heeft al geoordeeld dat dit het geval is, Hof Den Bosch heeft in haar uitspraak bevestigd dat er recht bestaat op voorkoming van dubbele belasting. Deze uitspraak maakt des te meer duidelijk hoe complex en ongunstig de situatie kan zijn voor piloten, maar ook voor cabinepersoneel en zeevarenden. In de onderhavige casus is er namelijk nog steeds sprake van gedeeltelijke dubbele belasting.
Welk verdragsartikel is van toepassing?
In meerlandensituaties moet altijd bekeken worden welk verdragsartikel van toepassing is, van daaruit kan worden bepaald welk land heffingsbevoegd is en of er recht is op voorkoming van dubbele belasting.
Wanneer de luchtvaartmaatschappij niet gevestigd is in het woonland of het thuisland, wordt niet voldaan aan de definitie voor internationaal verkeer zoals deze in de meeste verdragen staat, met uitzondering van Frankrijk. Gevolg hiervan is dat niet het artikel van toepassing is dat speciaal bedoeld is voor werknemers in het internationale verkeer (meestal artikel 15 lid 3), maar het artikel voor de gewone werknemer (meestal artikel 15 lid 1 en lid 2). Dit laatste is in de casus met EasyJet en Italië ook het geval en speelt ook bij werknemers van Ryan Air, Norwegian, etc.
De hoofdregel is dan dat het woonland belasting mag heffen tenzij de werknemer meer dan 183 dagen per jaar in het werkland verblijft of zijn inkomen ten laste komt van een in het werkland gevestigde vaste inrichting. Het is dus zaak om te beginnen met dagen tellen, voldoe je aan de 183-dagenregel, dan is verder kijken niet nodig en bestaat er recht op voorkoming van dubbele belasting. Voldoe je hier niet aan, dan wordt het lastiger want dan moet je aantonen dat er sprake is van een vaste inrichting in Italië. De EasyJet piloot in deze casus verbleef 73 dagen in Italië en moet dus aantonen dat er sprake is van een vaste inrichting.
Eigenlijk een onmogelijke bewijslast voor een werknemer van een grote luchtvaartorganisatie. Je zou mogen verwachten dat de verschillende landen dit in onderling overleg samen met de werkgever afstemmen (vooral binnen Europa) om te voorkomen dat de werknemer de dupe wordt. Dat gebeurt blijkbaar niet. In de onderhavige casus is de piloot er toch in geslaagd om aan te tonen dat EasyJet een vaste inrichting in Italië heeft. Gevolg: er bestaat recht op voorkoming van dubbele belasting.
Voor welke inkomsten voorkoming van dubbele belasting?
Nu duidelijk is dat er recht bestaat op voorkoming van dubbele belasting, is de vraag waarover de voorkoming moet worden berekend. In deze casus is de voorkoming berekend naar evenredigheid van het aantal door belanghebbende in Italië verbleven dagen ten opzichte van het totaal aantal gewerkte dagen. Feitelijk heeft belanghebbende een contract gesloten met de Italiaanse branch en is op zijn volledige inkomen in Italië belasting ingehouden.
De Nederlandse Belastingdienst geeft in dit geval dus voorkoming van dubbele belasting op het inkomen dat ziet op de nationale vluchten en op de internationale vluchten. Volgens de letter van het belastingverdrag is Italië echter alleen bevoegd om te heffen over het inkomen dat ziet op de in of boven Italië gewerkte dagen. Voor de werkzaamheden buiten Italië (internationaal verkeer) heeft Nederland het heffingsrecht. Wanneer Nederland dit consequent toepast, ontstaat er dubbele heffing omdat Italië blijkbaar niet bereid is om het inkomen dat ziet op de internationale vluchten vrij te stellen.
Hoop voor de toekomst van piloten die werkzaam zijn in het buitenland
In de toekomst zal dit probleem hopelijk minder vaak voorkomen. In het nieuwe OESO-modelverdrag uit 2017 is de definitie van internationaal verkeer aangepast. Het is daarin niet langer noodzakelijk dat de feitelijke leiding van de maatschappij is gevestigd in het woonland of het werkland, eigenlijk de situatie die nu al bestaat met Frankrijk. Hierdoor is een opsplitsing van het inkomen niet langer nodig en kan of het woonland of het werkland (thuisbasis) heffen. Zolang er echter geen nieuwe verdragen zijn of de OESO-landen gezamenlijk besluiten om zich hieraan te conformeren, blijft de fiscale positie van een piloot, cabinepersoneel of een zeevarende een uitdaging.
KLM niet aansprakelijk voor naheffing zwitserse piloten
Een werknemer is zelf verantwoordelijk voor de correcte nakoming van zijn of haar fiscale verplichtingen. Een werkgever heeft daarbij een zorgplicht en geen adviserende taak. Een werkgever kan wel - uit hoofde van goed werkgeverschap - onder omstandigheden verplicht worden om een werknemer te informeren over een wijziging van de fiscale regels (of een belastingverdrag). In een lang lopende procedure ging het om piloten die in Zwitserland wonen en voor KLM werken. In 2012 is het belastingverdrag tussen Nederland en Zwitserland aangepast. Vanaf dat moment moeten piloten - volgens de belastingdienst - loon/ en inkomstenbelasting in Nederland betalen. Op grond van een vrijstellingsverklaring (uit de negentiger jaren) is door de KLM geen loonheffing ingehouden. Dit gebeurde ook niet toen de KLM wist van de verdragswijziging. De werknemers werden ook niet geinformeerd. De belastingdienst heeft navorderingsaanslagen inkomstenbelasting opgelegd. De piloten stelden de KLM hiervoor aansprakelijk, dit leek niet succesvol (Gerechtshof Amsterdam d.d. 24 mei 2022 ECLI:NL:GHAMS:2022:1569). De Hoge Raad was op 22 september 2023 (ECLI:NL:HR:2023:1276) kritisch en verwees de zaak naar het Gerechtshof Den Haag. Het Gerechtshof Den Haag deed op 11 februari 2025 uitspraak (ECLI:NL:GHDHA:2025:126). Het hof concludeert dat de piloten in Zwitserland wisten of behoorden te weten dat hun KLM inkomen in Nederland aan inkomstenbelasting onderhevig zou moeten zijn. De KLM heeft volgens het hof niet in strijd met de vereisten van goed werkgeverschap gehandeld. De piloten hebben jegens de KLM geen recht op schadevergoeding.
Wat kunnen wij - in fiscale zin - voor piloten betekenen?
- Advisering inzake welke landen fiscaal gunstig zijn voor een emigratie
- Belastingadvies inzake eigen woning / vermogen
- Verzorgen aangifte inkosmtenbelasting (M Biljet)
- Afstemming en overleg met de Belastingdienst
- Indienen vrijstelling loonheffing
- Afstemming buitenlandse fiscaal jurist inzake emigratie
Per diem vergoeding piloten onbelast
Met name piloten die werkzaam zijn bij buitenlandse maatschappijen lopen tegen problemen aan bij het vaststellen van hun belastbare inkomen in Nederland. Voor de Nederlandse aangifte moeten de belaste verdiensten uit het buitenland namelijk worden vastgesteld op basis van de Nederlandse wet- en regelgeving. Piloten lopen dan tegen het probleem aan dat de Belastingdienst de per diem vergoeding wil belasten.
Uitspraak Rechtbank Den Haag
Rechtbank Den Haag heeft in een uitspraak van 2 april 2020 geoordeeld dat de per diem vergoeding onder voorwaarden wel als onbelaste vergoeding aangemerkt dient te worden. In de casus ontving de piloot een per diem gebaseerd op het aantal uren dat hij niet op de basis was. In een bijlage bij zijn arbeidsovereenkomst staat omschreven waarvoor de vergoeding bedoeld is. De omschrijving is niet heel duidelijk, echter de rechtbank oordeelt dat voldoende duidelijk is dat de per diem bedoeld is voor de uitgaven die een piloot onderweg maakt voor zaken als eten, drinken en overnachtingen. De Inspecteur van de Belastingdienst wilde de vergoeding belasten, de rechtbank corrigeert dit echter.
Voorwaarden onbelaste per diem voor piloten
Een per diem is niet altijd onbelast. Wanneer een werkgever een vergoeding geeft onder de noemer per diem, zonder hierbij in een arbeidsovereenkomst, bijlage of via een CAO aan te geven waarvoor de vergoeding is bedoeld, gaat het niet goed. Een tweede belangrijke voorwaarde is, dat de piloot kan aantonen dat hij de kosten waar de per diem voor bedoeld zijn ook daadwerkelijk gemaakt zijn middels bonnen, rekeningen of bank- / creditcardafschriften.
Voor piloten is dus van belang dat ze de arbeidsvoorwaarden goed nakijken en zo nodig de werkgever vragen om vast te leggen waar de per diem voor bedoeld is. Daarnaast is het devies: betaal met een creditcard of bewaar bonnetjes.
Ten onrechte belasting betaald over per diem?
Wanneer u denkt ten onrechte belasting te hebben betaald over uw per diem vergoeding, dan kunt u contact opnemen met ondergetekende. We kunnen dan samen kijken of het mogelijk is om alsnog een teruggaaf te krijgen van de ten onrechte betaalde belasting.
Wat kunnen wij - in fiscale zin - voor piloten betekenen?
- Advisering inzake welke landen fiscaal gunstig zijn voor een emigratie
- Belastingadvies inzake eigen woning / vermogen
- Verzorgen aangifte inkosmtenbelasting (M Biljet)
- Afstemming en overleg met de Belastingdienst
- Indienen vrijstelling loonheffing
- Afstemming buitenlandse fiscaal jurist inzake emigratie
Fiscaal advies woonplaats van een piloot
Piloten en zeevarenden met een werkgever in Nederland of in het buitenland worden in het internationale fiscale verkeer anders belast dan 'normale' werknemers. Dit kan resulteren in fiscale voordelen, maar ook nadelen, dit afhankelijk van de feiten.
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Luchtvaartpersoneel en woonplaats
Luchtvaartpersoneel (en zeevarenden) worden in het internationale belastingrecht anders behandeld dan de werknemer die met de beide benen op de grond staat. Anders dan bij gewone werknemers, wordt in internationale belastingverdragen bepaald dat de piloot wordt belast óf in het land waar de onderneming waarvoor hij werkt is gevestigd, óf in het land waar de piloot woont. Goed advies is hierbij belangrijk, omdat de situatie per land kan verschillen. Over de woonplaats van een piloot is vaak discussie, vooraf goed oriënteren en laten adviseren is van cruciaal belang. Een advies inzake 'waar woon ik fiscaal' is van cruciaal belang. Wij adviseren maandelijks piloten, ondernemers, maar ook (voormalig) Tweede Kamerleden over hun fiscale woonplaats. Neem hiertoe gerust contact met ons op.
Piloot woont in Verenigd Koninkrijk en niet in Nederland
In een procedure voor het Gerechtshof Amsterdam d.d 21 april 2026 (ECLI:NL:GHAMS:2026:1285) ging het om de Tiebreaker rule bij een piloot. Henk werkt als piloot voor een Maltese luchtvaartmaatschappij en is gestationeerd in het Verenigd Koninkrijk maar staat nog ingeschreven bij zijn ouders in Nederland. Henk krijgt geen aftrek ter voorkoming van dubbele belasting (wonen Nederland). De vraag is waar Henk woont (duurzame band). Het Gerechtshof is het met Henk eens, Henk woont in het VK. Zijn persoonlijke en economische belangen met het VK zijn het grootst. Het zwaarst hierbij weegt dat zijn vriendin in het VK woonde en hier ook zijn vriendenkring het grootst is. Dat Henk ook vrienden in Nederland had en zijn ouders hier wonen weegt minder zwaar. Het Hof verwijst terecht naar een oude uitspraak van de Hoge Raad d.d. 16 januari 2009 ECLI:NL:HR:2009:BP1466 inzake de dubbele woonplaats. Op basis van het belastingrecht van het Verenigd Konink rijk, waarbij het hof in rechtsoverweging 4.10 aandacht besteedt aan de statutory residence test, automatic residence test, sufficient ties test en automatic overseas tests, komt het hof tot het oordeel dat de belanghebbende in het Verenigd Koninkrijk als binnenlandse belastingplichtige heeft te gelden.
Daarna komt het Hof via de tie breaker rule (in het verdrag) tot een woonplaats in het VK. Vrienden en de vriendin geven hierbij de doorslag, een mooie menselijke maat! Er is afgezien van beroep in cassatie, de inspecteur legt zich er dus bij neer.
Piloot woont in Zwitserland en moet in Nederland belasting betalen
Het Gerechtshof 's Hertogenbosch d.d. 28 mei 2025 ECLI:NL:GHSHE:2025:1492 deed uitspraak over een in Zwitserland wonende piloot die sinds 1991 voor de KLM werkte. Hij werkte als (intercontinentale) piloot en verbleef zelden op Nederlands grondgebied. De piloot is af en toe bij zijn werkgever (KLM) voor trainingen. Kern is dat het belastingverdrag tussen Nederland en Zwitserland in 2012 is gewijzigd. De piloot deed over 2012 - 2015 geen aangifte en daarom heeft de inspecteur navorderingsaanslagen opgelegd. Volgens het Hof is sprake van een nieuw feit, hierdoor gaat de deur voor het opleggen van aanslagen open. Ook is het Hof van mening dat de werkelijke leiding van KLM in Nederland is gelegen (en niet in Frankrijk). Waarom de belastingdienst zich niet heeft gemeld bij de werkgever (voor inhouding) loonbelasting wordt niet beantwoord. Een beroep op het evenredigheidsbeginsel (belangenafweging) gaat volgens de rechter niet op, de inspecteur mag volgens het hof kiezen waar de "fiscale rekening" wordt neergelegd. Ook de verwijziging naar een uitspraak van de Rechtbank Zeeland West Brabant d.d. 31 maart 2023 ECLI:NL:RBZWB:2023:2215 helpt hierbij niet. Dat in dit geval helemaal geen belangen zijn afgewogen maakt volgens het hof niet uit. Dat de piloot (vlak voor zijn pensioen) de aanslagen wellicht niet kan betalen is een andere discussie, aldus het hof. Er wordt wel een immateriele schadevergoeding van € 4.000 toegekend (redelijke termijn ex Hoge Raad d.d. 31 januari 2020 ECLI:NL:HR:2020:154) , deze pleister op de grote wond helpt niet echt. De uitspraak is redelijk in lijn met de uitspraak in eerste aanleg bij de Rechtbank Zeeland West Brabant d.d. 22 februari 2023 ECLI:NL:RBZWB:2023:1018.
Dat het heffingsrecht op grond van het nieuwe belastingverdrag aan Zwitserland gaat toekomen valt nog te billijken. Dat de inspecteur de claim niet heeft neergelegd bij de KLM is lastig te begrijpen. Volgens het Gerechtshof Den Haag d.d. 11 februari 2025 ECLI:NL:GHDHA:2025:126 is de KLM niet aansprakelijk voor de fiscale schade. Een werknemer is volgens het Hof zelf verantwoordelijk voor de correcte nakoming van zijn fiscale verplichtingen, de werkgever heeft daarbij enkel een adviserende taak. De Hoge Raad d.d. 22 september 2023 ECLI:NL:HR:2023:1276 heeft het hof gevraagd dit nader te onderzoeken "wat is goed werkgeverschap en wat niet en had de KLM een waarschuwings- en informatieplicht t.a.v. haar werknemers?".
Fiscale woonplaats voetballer
Oke een voetballer is geen piloot, maar deze uitspraak geeft wel heldere aanwijzingen.
De Rechtbank Den Haag doet op 20 maart 2025 (ECLI:NL:RBDHA:2025:6307) uitspraak over de woonplaats van een voetballer. De Rechtbank is van mening dat een voetballer (met familie in Nederland) in Duitsland woont en niet (zoals de inspecteur stelt) in Nederland. De voetballer heeft een woning in Nederland en in Duitsland, Henk (fictieve naam) stond nog ingeschreven bij de gemeente in Nederland. Henk is profvoetballer (salaris € 1,5 mln per jaar) en speelt na de zomer (vanaf augustus 2018) voor een Duitse voetbalclub. In 2022 maakt hij een transfer naar een andere Duitse voetbalclub. De vraag is waar Henk in 2018 tot en met 2020 woont. Volgens de inspecteur woont Henk in Nederland. Henk maakt volgens de rechtbank voor 2018 aannemelijk dat hij in Duitsland woont en voor de jaren erna is sprake van "doet blijken". Henk verbleef namelijk vanaf dat moment met zijn vriendin in een huurwoning in Duitsland en de afstand tot de huurwoning in Nederland was veel te groot. Duitsland ziet Henk ook als inwoner van Duitsland. De huurovereenkomst voor de woning in Nederland is afgesloten voordat Henk het contract in Duitsland sloot. Henk moet wel over zijn box 3 vermogen in Nederland belasting betalen (maar dat is gebruikelijk).
Wat waren de aanwijzigingen voor een woonplaats in Nederland?
- Nog ingeschreven in de basisadministratie
- Woning in Nederland (eerst een huurwoning en vanaf 2022 een koopwoning)
- Familie van Henk woont in Nederland
- Nederlandse bankrekening
- Abonnementen in Nederland (Ziggo, Netflix, mobiele telefoon, sportschool, huur woning, diverse verzekeringen, etc.
Wat waren de aanwijzingen voor een woonplaats in Duitsland?
- Dienstbetrekking in Duitsland
- Ziektekostenverzekering in Duitsland
- Auto op Duits kenteken
- Verklaringen van derden dat Henk meestal in Duitsland was voor zijn werk
- Inschrijving Duits woonadres
- Certificate of residence van de Duitse belastingdienst
De Rechtbank weegt alle omstandigheden en kijkt hierbij met name naar:
- Hoge Raad d.d. 4 maart 2011 ECLI:NL:HR:2011:BP6285 : Bij de uitleg van het woonplaatsbegrip uit artikel 4 van de AWR moet acht worden geslagen op alle in aanmerking komende omstandigheden van het geval. Het komt er volgens vaste rechtspraak op aan of deze omstandigheden van dien aard zijn, dat een duurzame band van persoonlijke aard bestaat tussen de betrokkene en het desbetreffende land. Hierbij dient geen bijzondere betekenis te worden toegekend aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land.
- Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824: Verder geldt dat de duurzame band met één land niet sterker hoeft te zijn dan de band met een ander land, zodat voor een woonplaats hier te lande niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven, ofwel het middelpunt van iemands persoonlijke levensbelangen, zich in Nederland bevindt. Daardoor bestaat (in uitzonderlijke gevallen) de mogelijkheid dat iemand zowel in Nederland als in een ander land woont.
De feiten afwegende komt de Rechtbank (RO 36) tot de volgende conclusie:
De rechtbank is op grond van de onderhavige feiten en omstandigheden, mede in onderlinge samenhang beschouwd, van oordeel dat - zoals verweerder heeft gesteld - eiser in de onderhavige periode een (bepaalde) duurzame band van persoonlijke aard met Nederland heeft gehad. Eiser heeft de Nederlandse nationaliteit en beschikte in Nederland onder meer over (huur)woning 2 en over de (te bouwen) woning 3. Verder woont familie van eiser in Nederland. Naar het oordeel van de rechtbank kan evenwel niet worden gezegd dat eiser daarmee in de onderhavige periode, alle omstandigheden in aanmerking nemend, (alleen) in Nederland woonde. Eiser woonde, zoals ook hierna zal worden geoordeeld, in die periode namelijk in Duitsland. Hij werkte daar fulltime en heeft het overgrote deel van zijn tijd (met de vriendin) in Duitsland doorgebracht. Naar het oordeel van de rechtbank kan daarmee geen sprake zijn van de zich alleen in uitzonderlijke gevallen voordoende situatie van een dubbele woonplaats. Echter, ook als ervan wordt uitgegaan dat eiser in de onderhavige periode (ook) in Nederland woonde, is eiser voor de toepassing van het Verdrag in de onderhavige periode inwoner van Duitsland. Kijkende naar de Tie Breaker regel (artikel 4 derde lid verdrag) zijn de persoonlijke en economische banden met Duitsland het grootst.
Piloot en voorkoming dubbele belasting
Henk woont in Nederland en werkt als piloot in Turkije. Voor het turkse inkomen claimt Henk volgens de vrijstellingsmethode de aftrek ter voorkoming van dubbele belasting. Volgens het belastingverdrag tussen Nederland en Turkije moet echter de verrekeningsmethode worden toegepast. Het Gerechtshof Arnhem Leeuwarden komt op 9 augustus 2024 (ECLI:NL:GHARL:2024:4739) komt tot een opmerkelijke uitspraak. Het hof oordeelt dat het Nederlandse verdragsbeleid is gericht op het principe van kapitaalimportneutraliteit en dat mede daarom voor actieve inkomsten een vermindering van dubbele belasting moet worden verleend volgens de vrijstellingsmethode. De staatssecretaris heeft dit in het golfstatenbesluit ook goedgekeurd, hierin staat dat voor piloten de vrijstellingsmethode moet worden toegepast. De reden is dat ondermeer Bahrein en Oman geen inkomstenbelasting heffen en dan valt er niks te verrekenen voor in Nederland wonende werknemers die in die staten werken. Hierdoor zouden inkomsten uit die staten effectief in Nederland worden belast, dit is volgens het besluit onwenselijk. De regeling geldt voor werknemers die offshore werken of voor personeel van internationale lucht en scheepvaarttuigen. Er is geen objectieve en/of redelijke rechtvaardiging voor een ongelijke behandeling in de situatie met Turkije. Op het golfstatenbesluit valt wel wat af te dingen, veel belastingverdragen kennen geen kapitaalimportneutraliteit, denk hierbij aan bestuurders, piloten, sporters en artiesten, waarbij vaak de belastingverrekening wordt toegepast. Tegen de uitspraak van het Gerechtshof loopt nog cassatie.
Waar belasting betalen als piloot?
Indien een piloot bereid is om zich buiten Nederland te vestigen, kan dit gunstig uitpakken, afhankelijk van de inhoud van de belastingverdragen. Wanneer een piloot zichzelf verhuurt als zelfstandige of via een eigen Ltd. (dit gebeurt o.a. bij een Ierse prijsvechter), dan kan hij / zij op een slimme manier belasting besparen. De Ltd. kan zich bijvoorbeeld op Cyprus vestigen en gebruik maken van de aldaar geldende lage belastingtarieven. De piloot kiest domicilie in een land waar Cyprus een gunstig verdrag mee heeft gesloten. Het is wel belangrijk je te realiseren dat een woonplaats niet willekeurig te kiezen is. Indien je bijvoorbeeld een gezin hebt dat in Nederland blijft wonen, dan zal de conclusie al snel zijn dat de piloot zelf ook in Nederland woont.
Ook voor piloten in loondienst kan het voordelig uitpakken om buiten Nederland te gaan wonen. Spanje heeft een mooie regeling voor werknemers die niet in Spanje werken, maar er wel wonen. Daarnaast kan emigratie naar bijvoorbeeld Italië, Frankrijk of Malta ook gunstig uitpakken.
Rechters zijn kritisch over woonplaats van een piloot
Waar iemand woont wordt beoordeeld aan de hand van feitelijke omstandigheden. Een duurzame betrekking van persoonlijke aard met een Nederlandse woonplaats hoeft daarbij niet sterker te zijn dan de band met enig ander land.
Op 29 juni 2022 heeft het Hof Den Bosch een uitspraak gedaan inzake de belastingplicht van een piloot die werkzaam was voor een Turkse maatschappij. De conclusie is dat hij, gegeven de feiten en omstandigheden, als inwoner van Nederland gezien moet worden en dat hij daardoor belastingplichtig is in Nederland.
In een andere procedure bij de Rechtbank (november 2022) ging het om (startende) piloot die in 2017 in dienst is getreden bij een Spaanse luchtvaartmaatschappij. Daarna is hij overgestapt naar een Italiaanse maatschappij. Tijdens zijn verblijf in Spanje en Italië heeft hij in deze landen ook woonruimte gehuurd. De piloot doet zelf aangifte als binnnenlands belastingplichtige. Daarna komt hij tot de ontdekking dat het fiscaal voordeliger is dat hij metterwoon Nederland heeft verlaten. De Belastingdienst start een woonplaatsonderzoek. De Belastingdienst en de rechtbank zijn van mening dat de piloot gewoon in Nederland woont, hij heeft namelijk zijn duurzame betrekkingen (van persoonlijke aard) met Nederland gewoon onderhouden. De belangrijkste redenen zijn begrijpelijk:
- Ingeschreven bij de gemeente gedurende geheel 2017;
- Veel pinbetalingen in horeca en winkels in Nederland gedurende 2017;
- Voor zorgverzekering in Nederland woonachtig;
- Zorgtoeslag in Nederland ontvangen;
- Uit bank- en creditcardbetalingen volgt dat de piloot vaak in Nederland is.
Woo verzoek belastingdienst inzake woonplaats piloten
In een besluit (27 oktober 2025) worden interne documenten van de belastingdienst bekend gemaakt inzake woonplaats onderzoeken van de belastingdienst bij piloten. Er zijn diverse documenten, beleidsstukken en correspondentie bekend gemaakt. Uit de stukken (zie onder) volgt het volgende
- De belastingdienst is een breed onderzoek gestart naar de buitenlandse woonadressen van piloten.
- Aanleiding voor het onderzoek is politieke aandacht voor dit onderwerp en signalen dat piloten ogenschijnlijk zijn geëmigreerd met als oogpunt belastingbesparen. 4 landen worden in beeld gebracht omdat deze een gunstig fiscaal regime kennen en voor piloten. Er wordt getoetst met als insteek "duurzaam tehuis".
- Piloten kunnen relatief eenvoudig fysiek buiten Nederland wonen maar blijven tegelijkertijd in Nederland sociaal verzekerd en werknemer van in Nederland gevestigde luchtvaartmaatschappijen. Sommige piloten hebben ook nog een woning (huur of koop) in Nederland.
- Belastingheffing is toegewezen aan a) woonland b) land waar feitelijke leiding van de luchtvaartmaatschappij is gelegen
- Onderzoek heeft betrekking op de fiscale woonplaats, gezinssituatie, duurzame banden met Nederland en woonplaatsonderzoeken in het algemeen.
- Conclusie belastingdienst "duurzame band met Nederland is in veel gevallen niet verbroken", dus woonland is dan Nederland. De vraag is of dit juist is, soms is de woning in Nederland slechts een pied-a-terre vanwege vlieg rooster. De sociale verzekeringsplicht doet er verder veel minder toe. In sommige verdragen is "de woning" maar 1 onderdeel en niet doorslaggevend.
- Het golfstatenbesluit wordt in de documentatie ook beoordeeld. Ook wordt er gekeken naar het remittance base regime (VK en Ierland). Onder oude verdragen kan Nederland dan niet heffen.
- Document 1 woonplaats piloten en onderzoek belastingdienst
- Document 2 woonplaats piloten en onderzoek belastingdienst
- Document 3 woonplaats piloten en onderzoek belastingdienst
- Document 4 woonplaats piloten en onderzoek belastingdienst
- Document 5 woonplaats piloten en onderzoek belastingdienst
- Document 6 woonplaats piloten en onderzoek belastingdienst
- Document 7 woonplaats piloten en onderzoek belastingdienst
Wij adviseren veel piloten (en ondernemers) met een discussie over hun fiscale woonplaats. Vragen? Stuur ons gerust een e-mail of vul onderstaand formulier in. U kunt ook bellen met één van onze adviseurs.
Noot fiscaal jurist inzake fiscaal advies piloot of zeevarende
De discussie omtrent de woonplaats van een zeevarende en / of piloot wordt veel door ons gevoerd. Vooraf juist het leven inrichten en je aan de fiscale spelregels houden is van essentieel belang. Vooroverleg omtrent de woonplaats met de Belastingdienst is lastig, omdat de woonplaats sterk afhankelijk is van de daadwerkelijke feiten. In deze procedure is na een zorgvuldig opgezet woonplaatsonderzoek (door de Belastingdienst) bepaald dat de piloot in Nederland woont. De Belastingdienst kijkt hierbij enkel naar de Nederlandse feiten en omstandigheden, dit is niet (geheel) terecht. De inspecteur heeft in deze procedure ook de zogenaamde blockuren of blockhours tot het inkomen gerekend, dit is niet terecht. De blockhours zijn niet genoten inkomen, omdat deze niet afhankelijk zijn van de daadwerkelijk gewerkte uren.
Wij adviseren vele zeevarenden en piloten, neem gerust contact met ons op voor advisering of een juist stappenplan.
Bron fiscale woonplaats piloot
Rechtbank Den Haag 21 november 2022 ECLI:NL:RBDHA:2022:123985
Piloot geen fiscaal inwoner van Turkije
Piloot belastingplichtig in Nederland
Op 29 juni 2022 heeft het Hof Den Bosch een uitspraak gedaan inzake de belastingplicht van een piloot die werkzaam was voor een Turkse maatschappij. De conclusie is dat hij gegeven de feiten en omstandigheden als inwoner van Nederland gezien moet worden en dat hij daardoor belastingplichtig is in Nederland.
Piloot en voorkoming dubbele belasting
Henk woont in Nederland en werkt als piloot in Turkije. Voor het turkse inkomen claimt Henk volgens de vrijstellingsmethode de aftrek ter voorkoming van dubbele belasting. Volgens het belastingverdrag tussen Nederland en Turkije moet echter de verrekeningsmethode worden toegepast. Het Gerechtshof Arnhem Leeuwarden komt op 9 augustus 2024 (ECLI:NL:GHARL:2024:4739) komt tot een opmerkelijke uitspraak. Het hof oordeelt dat het Nederlandse verdragsbeleid is gericht op het principe van kapitaalimportneutraliteit en dat mede daarom voor actieve inkomsten een vermindering van dubbele belasting moet worden verleend volgens de vrijstellingsmethode. De staatssecretaris heeft dit in het golfstatenbesluit ook goedgekeurd, hierin staat dat voor piloten de vrijstellingsmethode moet worden toegepast. De reden is dat ondermeer Bahrein en Oman geen inkomstenbelasting heffen en dan valt er niks te verrekenen voor in Nederland wonende werknemers die in die staten werken. Hierdoor zouden inkomsten uit die staten effectief in Nederland worden belast, dit is volgens het besluit onwenselijk. De regeling geldt voor werknemers die offshore werken of voor personeel van internationale lucht en scheepvaarttuigen. Er is geen objectieve en/of redelijke rechtvaardiging voor een ongelijke behandeling in de situatie met Turkije. Op het golfstatenbesluit valt wel wat af te dingen, veel belastingverdragen kennen geen kapitaalimportneutraliteit, denk hierbij aan bestuurders, piloten, sporters en artiesten, waarbij vaak de belastingverrekening wordt toegepast. Tegen de uitspraak van het Gerechtshof loopt nog cassatie.
Belastingplicht van een piloot
De piloot in kwestie was een oud KLM-piloot die na zijn pensioen bij KLM nog enkele jaren in Turkije is gaan vliegen voor een Turkse maatschappij. Hij was gehuwd en had een dochter. Op basis van de nationale wetgeving van Turkije werd hij vanaf 2015 als inwoner van Turkije gezien. Doordat zijn vrouw en dochter in Nederland woonden en er in Nederland ook een woning beschikbaar was, is hij ook inwoner van Nederland volgens artikel 4 AWR van de Nederlandse wet.
In dit soort gevallen is de zogenaamde tie breaker regel van het belastingverdrag tussen twee landen van toepassing. Hierin is vermeld dat, wanneer je in beide staten een woning tot je beschikking hebt, je fiscaal inwoner bent in het land waarmee je persoonlijke en economische betrekkingen (ook wel middelpunt van levensbelangen genoemd) het nauwst zijn.
In principe was het plan om samen naar Turkije te emigreren. Door omstandigheden is het daar niet van gekomen. De piloot en zijn echtgenote verbleven samen in zowel de woning in Turkije als in Nederland. De piloot was hierbij met name in Turkije. Hier komt bij dat beiden gewend zijn om gescheiden van elkaar te leven en dus ook ieder een zelfstandig leven leiden. De vraag is dan of je als echtgenoot van een ander land inwoner kunt zijn dan het land waar je partner woont. Dit is zeker mogelijk, echter in casu overwoog het Hof als volgt:
Belanghebbende en zijn echtgenote waren in de in geschil zijnde jaren gehuwd. Gehuwden zijn (civielrechtelijk) niet verplicht samen te wonen om toch een huwelijkse samenleving te hebben. In zoverre heeft belanghebbende gelijk dat de woonplaats in Nederland van het gezin (echtgenote en dochter) niet dwingt tot de conclusie dat de persoonlijke en de economische betrekkingen van belanghebbende het nauwst met Nederland zouden zijn, omdat de echtgenoot zich zou moeten voegen bij de in Nederland wonende echtgenote. Maar in het onderhavige geval is niet gebleken dat de levens van belanghebbende en zijn echtgenote dusdanig zelfstandig waren, dat sprake is van een duurzaam gescheiden leven. Daarvan is pas sprake als:
a. ten minste één van de gehuwden de huwelijkse samenleving wil
verbreken;
b. ieder van hen afzonderlijk een eigen leven leidt alsof hij of
zij niet met de ander is gehuwd;
c. ten minste één van hen deze situatie als blijvend bedoelt.
In het onderhavige geval is duidelijk dat hieraan niet wordt voldaan. Beiden wilden de huwelijkse samenleving niet verbreken, ook al verbleef belanghebbende in Turkije en zijn echtgenote in Nederland. En zij leidden hun leven niet alsof zij niet met elkaar waren gehuwd: zij bezochten elkaar over en weer, gingen samen op vakantie en deelden huishoudelijke uitgaven, enz. Daarmee staat het zelfstandige, eigen leven van belanghebbende in Turkije niet in de weg aan de conclusie hiervoor dat de persoonlijke en de economische betrekkingen van belanghebbende het nauwst met Nederland waren, evenmin als het zelfstandige, eigen leven van de echtgenote.
Fiscale noot belastingplicht piloot
In deze casus is de conclusie dat de piloot op basis van de verdragsbepalingen fiscaal inwoner is van Nederland. Hij moet daardoor belasting betalen over het reeds ingegane pensioen in Nederland. Het bijzondere aan deze procedure is, dat de looninkomsten van de Turkse luchtvaartmaatschappij niet zijn meegenomen in de Nederlandse belastingaangifte. Ik weet niet of de inspecteur dit over het hoofd heeft gezien, maar in principe zouden ook deze inkomsten in Nederland belast zijn en zou Nederland voorkoming van dubbele belasting moeten verlenen volgens de zogenaamde verrekenmethode. Hierdoor zou je kunnen stellen dat de piloot in kwestie er nog redelijk van afkomt.
Dit soort zaken zijn altijd zeer feitelijk van aard waarbij geen enkele zaak hetzelfde is. Het is dan ook zeker niet onmogelijk dat van een gehuwd echtpaar de ene partner inwoner is van een ander land dan de andere partner.
Wij hebben veel ervaring met dit soort kwesties. Mocht u hierover advies wensen, dan kunt u de auteurs van dit artikel benaderen voor een vrijblijvende gesprek over uw situatie.
Bron belastingplicht piloot
Gerechtshof 's Hertogenbosch d.d. 29 juni 2022 ECLI:NL:GHSHE:2022:2123
Belastingontwijking KLM-piloten
Sinds het begin van de staatssteun aan KLM als gevolg van de coronacrisis heeft de staatsagent het nodig gevonden om KLM-piloten die in het buitenland wonen weg te zetten als belastingontwijkers. Alle media en vakpers nemen dit klakkeloos over. De KLM kreeg zelfs de opdracht hier iets aan te doen, met als dreigement dat anders de staatssteun zou worden ingetrokken.
KLM niet aansprakelijk voor naheffing zwitserse piloten
Een werknemer is zelf verantwoordelijk voor de correcte nakoming van zijn of haar fiscale verplichtingen. Een werkgever heeft daarbij een zorgplicht en geen adviserende taak. Een werkgever kan wel - uit hoofde van goed werkgeverschap - onder omstandigheden verplicht worden om een werknemer te informeren over een wijziging van de fiscale regels (of een belastingverdrag). In een lang lopende procedure ging het om piloten die in Zwitserland wonen en voor KLM werken. In 2012 is het belastingverdrag tussen Nederland en Zwitserland aangepast. Vanaf dat moment moeten piloten - volgens de belastingdienst - loon/ en inkomstenbelasting in Nederland betalen. Op grond van een vrijstellingsverklaring (uit de negentiger jaren) is door de KLM geen loonheffing ingehouden. Dit gebeurde ook niet toen de KLM wist van de verdragswijziging. De werknemers werden ook niet geinformeerd. De belastingdienst heeft navorderingsaanslagen inkomstenbelasting opgelegd. De piloten stelden de KLM hiervoor aansprakelijk, dit leek niet succesvol (Gerechtshof Amsterdam d.d. 24 mei 2022 ECLI:NL:GHAMS:2022:1569). De Hoge Raad was op 22 september 2023 (ECLI:NL:HR:2023:1276) kritisch en verwees de zaak naar het Gerechtshof Den Haag. Het Gerechtshof Den Haag deed op 11 februari 2025 uitspraak (ECLI:NL:GHDHA:2025:126). Het hof concludeert dat de piloten in Zwitserland wisten of behoorden te weten dat hun KLM inkomen in Nederland aan inkomstenbelasting onderhevig zou moeten zijn. De KLM heeft volgens het hof niet in strijd met de vereisten van goed werkgeverschap gehandeld. De piloten hebben jegens de KLM geen recht op schadevergoeding.
Fiscale woonplaats KLM-piloten
De indruk wordt gewekt dat het heel eenvoudig is om je fiscale woonplaats te verplaatsen naar een ander land. Dit heeft echter nogal wat voeten in aarde, je moet er namelijk écht voor emigreren. Het is niet zo dat je op papier in een ander land woont, terwijl je in werkelijkheid nog in Nederland woont. Zou dat het geval zijn, dan heeft de staatsagent een punt en praat je over belastingontduiking en niet ontwijking.
Om je fiscale woonplaats te verhuizen naar een ander land, moet je je banden met Nederland zoveel mogelijk doorsnijden. Je moet het zogenaamde middelpunt van je levensbelangen verplaatsen naar je nieuwe woonland. Dat betekent dat je met je hele hebben en houden naar het buitenland vertrekt. Als je een gezin hebt, moeten partner en kinderen meeverhuizen. Op onze site vind je hier uitgebreide artikelen over.
Fiscale woonplaats bepalen
Een Nederlandse werknemer die in België werkt en in Nederland woont wordt voor de Nederlandse wetgeving geacht binnenlands belastingplichtig te zijn. Als België dit ook zo ziet, is er een probleem (dubbele belastingheffing). Omtrent de fiscale woonplaats kijkt Nederland naar de volgende onderdelen:
- Waar verblijft het gezin?
- Waar wordt arbeid verricht?
- Waar wordt een woning aangehouden?
- Waar ingeschreven in de gemeentelijke administratie?
- Is er sprake van gebruik van gas en water op het woonadres?
- Waar wordt geld opgenomen van de bank resp. pin-opnamen gedaan?
- Waar is uw bank en vermogensbeheerder gevestigd?
- Hoe lang werkt / woont / verblijft men in een land?
- Plaats van lidmaatschappen, abonnementen, bankrekeningen, verzekeringen, ziektebehandelingen, etc.
Belastingverdragen en fiscale woonplaats bij piloten
Zodra je bent geëmigreerd en als fiscaal inwoner van je nieuwe woonland wordt aangemerkt, wordt het belastingverdrag tussen Nederland en dat land van toepassing. In dit verdrag is bepaald welk land over de arbeidsinkomsten mag heffen. Nederland heeft met veel landen willens en wetens afgesproken dat het woonland belasting mag heffen als je als piloot werkzaam bent aan boord van een luchtvaartuig dat in internationaal verkeer wordt geëxploiteerd.
Het komt voor mij heel vreemd over dat vervolgens de piloten het verwijt krijgen dat ze de Nederlandse belasting aan het ontwijken zijn. Daarop volgt een fundamentele discussie ten aanzien van de belastingheffing. Is het logisch om belasting te betalen in het land waar je werkgever gevestigd is of in het land waar je inwoner bent? Dit laatste lijkt mij logischer, aangezien je in je woonland gebruik maakt van de voorzieningen die met belastinggeld gefinancierd worden. Overigens is dit ook zo geregeld in het standaardverdrag van de OESO (artikel 15 lid 3 sinds 21 november 2017) dat als basis geldt voor de meeste belastingverdragen die Nederland afsluit.
Golfstaten en fiscale woonplaats bij piloten
De staatssecretaris heeft in 2017 bedacht dat het goed zou zijn om voor inwoners van Nederland die werkzaam zijn in de golfstaten (denk aan Qatar, Verenigde Arabische Emiraten, etc.) een vrijstelling van inkomstenbelasting te creëren. Zij betalen geen belasting in het werkland en hoeven in Nederland ook geen belasting te betalen. Het argument hiervoor is, dat zij daardoor in een betere concurrentiepositie komen ten opzichte van lokale werknemers. Een vreemde zaak lijkt mij, omdat deze werknemers als inwoner van Nederland genieten van alle met belastinggeld gefinancierde faciliteiten. En zeker vreemd wanneer je werknemers die weliswaar in een ander land wonen maar daar keurig belasting betalen, wegzet als belastingontwijkers.
Woo verzoek belastingdienst inzake woonplaats piloten
In een besluit (27 oktober 2025) worden interne documenten van de belastingdienst bekend gemaakt inzake woonplaats onderzoeken van de belastingdienst bij piloten. Er zijn diverse documenten, beleidsstukken en correspondentie bekend gemaakt. Uit de stukken (zie onder) volgt het volgende
- De belastingdienst is een breed onderzoek gestart naar de buitenlandse woonadressen van piloten.
- Aanleiding voor het onderzoek is politieke aandacht voor dit onderwerp en signalen dat piloten ogenschijnlijk zijn geëmigreerd met als oogpunt belastingbesparen. 4 landen worden in beeld gebracht omdat deze een gunstig fiscaal regime kennen en voor piloten. Er wordt getoetst met als insteek "duurzaam tehuis".
- Piloten kunnen relatief eenvoudig fysiek buiten Nederland wonen maar blijven tegelijkertijd in Nederland sociaal verzekerd en werknemer van in Nederland gevestigde luchtvaartmaatschappijen. Sommige piloten hebben ook nog een woning (huur of koop) in Nederland.
- Belastingheffing is toegewezen aan a) woonland b) land waar feitelijke leiding van de luchtvaartmaatschappij is gelegen
- Onderzoek heeft betrekking op de fiscale woonplaats, gezinssituatie, duurzame banden met Nederland en woonplaatsonderzoeken in het algemeen.
- Conclusie belastingdienst "duurzame band met Nederland is in veel gevallen niet verbroken", dus woonland is dan Nederland. De vraag is of dit juist is, soms is de woning in Nederland slechts een pied-a-terre vanwege vlieg rooster. De sociale verzekeringsplicht doet er verder veel minder toe. In sommige verdragen is "de woning" maar 1 onderdeel en niet doorslaggevend.
- Het golfstatenbesluit wordt in de documentatie ook beoordeeld. Ook wordt er gekeken naar het remittance base regime (VK en Ierland). Onder oude verdragen kan Nederland dan niet heffen.
- Document 1 woonplaats piloten en onderzoek belastingdienst
- Document 2 woonplaats piloten en onderzoek belastingdienst
- Document 3 woonplaats piloten en onderzoek belastingdienst
- Document 4 woonplaats piloten en onderzoek belastingdienst
- Document 5 woonplaats piloten en onderzoek belastingdienst
- Document 6 woonplaats piloten en onderzoek belastingdienst
- Document 7 woonplaats piloten en onderzoek belastingdienst
Wij adviseren veel piloten (en ondernemers) met een discussie over hun fiscale woonplaats. Vragen? Stuur ons gerust een e-mail of vul onderstaand formulier in. U kunt ook bellen met één van onze adviseurs.
Fiscale advisering piloten
Inmiddels heeft KLM met de vakbond afgesproken dat de KLM-medewerkers gaan betalen voor het woon-werkverkeer als zij vanuit het buitenland naar Nederland vliegen om te gaan werken. Daar is op zich niets mis mee. Wat ik jammer vind is dat de betreffende werknemers weggezet worden als belastingontwijkers. Hopelijk kijkt u daar na het lezen van dit artikel iets genuanceerder naar. Bent u piloot en zijn er fiscale vragen? Neem gerust contact met mij op.
Fiscale woonplaats en belastingplicht piloot
Een piloot die fiscaal inwoner van Nederland is moet over zijn wereldinkomen in Nederland belasting betalen. De piloot kan eventueel in het werkland (waar hij / zij gestationeerd is) ook belasting hebben betaald. Via een eventueel gesloten belastingverdrag moet dan worden bepaald hoe voorkoming van dubbele belasting moet worden verleend. Vaak is er bij piloten discussie over de fiscale woonplaats, zo ook in de uitspraak die wij hier behandelen.
Piloot en voorkoming dubbele belasting
Henk woont in Nederland en werkt als piloot in Turkije. Voor het turkse inkomen claimt Henk volgens de vrijstellingsmethode de aftrek ter voorkoming van dubbele belasting. Volgens het belastingverdrag tussen Nederland en Turkije moet echter de verrekeningsmethode worden toegepast. Het Gerechtshof Arnhem Leeuwarden komt op 9 augustus 2024 (ECLI:NL:GHARL:2024:4739) komt tot een opmerkelijke uitspraak. Het hof oordeelt dat het Nederlandse verdragsbeleid is gericht op het principe van kapitaalimportneutraliteit en dat mede daarom voor actieve inkomsten een vermindering van dubbele belasting moet worden verleend volgens de vrijstellingsmethode. De staatssecretaris heeft dit in het golfstatenbesluit ook goedgekeurd, hierin staat dat voor piloten de vrijstellingsmethode moet worden toegepast. De reden is dat ondermeer Bahrein en Oman geen inkomstenbelasting heffen en dan valt er niks te verrekenen voor in Nederland wonende werknemers die in die staten werken. Hierdoor zouden inkomsten uit die staten effectief in Nederland worden belast, dit is volgens het besluit onwenselijk. De regeling geldt voor werknemers die offshore werken of voor personeel van internationale lucht en scheepvaarttuigen. Er is geen objectieve en/of redelijke rechtvaardiging voor een ongelijke behandeling in de situatie met Turkije. Op het golfstatenbesluit valt wel wat af te dingen, veel belastingverdragen kennen geen kapitaalimportneutraliteit, denk hierbij aan bestuurders, piloten, sporters en artiesten, waarbij vaak de belastingverrekening wordt toegepast. Tegen de uitspraak van het Gerechtshof loopt nog cassatie.
Piloot woont in Verenigd Koninkrijk en niet in Nederland
In een procedure voor het Gerechtshof Amsterdam d.d 21 april 2026 (ECLI:NL:GHAMS:2026:1285) ging het om de Tiebreaker rule bij een piloot. Henk werkt als piloot voor een Maltese luchtvaartmaatschappij en is gestationeerd in het Verenigd Koninkrijk maar staat nog ingeschreven bij zijn ouders in Nederland. Henk krijgt geen aftrek ter voorkoming van dubbele belasting (wonen Nederland). De vraag is waar Henk woont (duurzame band). Het Gerechtshof is het met Henk eens, Henk woont in het VK. Zijn persoonlijke en economische belangen met het VK zijn het grootst. Het zwaarst hierbij weegt dat zijn vriendin in het VK woonde en hier ook zijn vriendenkring het grootst is. Dat Henk ook vrienden in Nederland had en zijn ouders hier wonen weegt minder zwaar. Het Hof verwijst terecht naar een oude uitspraak van de Hoge Raad d.d. 16 januari 2009 ECLI:NL:HR:2009:BP1466 inzake de dubbele woonplaats. Op basis van het belastingrecht van het Verenigd Konink rijk, waarbij het hof in rechtsoverweging 4.10 aandacht besteedt aan de statutory residence test, automatic residence test, sufficient ties test en automatic overseas tests, komt het hof tot het oordeel dat de belanghebbende in het Verenigd Koninkrijk als binnenlandse belastingplichtige heeft te gelden.
Daarna komt het Hof via de tie breaker rule (in het verdrag) tot een woonplaats in het VK. Vrienden en de vriendin geven hierbij de doorslag, een mooie menselijke maat! Er is afgezien van beroep in cassatie, de inspecteur legt zich er dus bij neer.
Piloot woont in Zwitserland en moet in Nederland belasting betalen
Het Gerechtshof 's Hertogenbosch d.d. 28 mei 2025 ECLI:NL:GHSHE:2025:1492 deed uitspraak over een in Zwitserland wonende piloot die sinds 1991 voor de KLM werkte. Hij werkte als (intercontinentale) piloot en verbleef zelden op Nederlands grondgebied. De piloot is af en toe bij zijn werkgever (KLM) voor trainingen. Kern is dat het belastingverdrag tussen Nederland en Zwitserland in 2012 is gewijzigd. De piloot deed over 2012 - 2015 geen aangifte en daarom heeft de inspecteur navorderingsaanslagen opgelegd. Volgens het Hof is sprake van een nieuw feit, hierdoor gaat de deur voor het opleggen van aanslagen open. Ook is het Hof van mening dat de werkelijke leiding van KLM in Nederland is gelegen (en niet in Frankrijk). Waarom de belastingdienst zich niet heeft gemeld bij de werkgever (voor inhouding) loonbelasting wordt niet beantwoord. Een beroep op het evenredigheidsbeginsel (belangenafweging) gaat volgens de rechter niet op, de inspecteur mag volgens het hof kiezen waar de "fiscale rekening" wordt neergelegd. Ook de verwijziging naar een uitspraak van de Rechtbank Zeeland West Brabant d.d. 31 maart 2023 ECLI:NL:RBZWB:2023:2215 helpt hierbij niet. Dat in dit geval helemaal geen belangen zijn afgewogen maakt volgens het hof niet uit. Dat de piloot (vlak voor zijn pensioen) de aanslagen wellicht niet kan betalen is een andere discussie, aldus het hof. Er wordt wel een immateriele schadevergoeding van € 4.000 toegekend (redelijke termijn ex Hoge Raad d.d. 31 januari 2020 ECLI:NL:HR:2020:154) , deze pleister op de grote wond helpt niet echt. De uitspraak is redelijk in lijn met de uitspraak in eerste aanleg bij de Rechtbank Zeeland West Brabant d.d. 22 februari 2023 ECLI:NL:RBZWB:2023:1018.
Dat het heffingsrecht op grond van het nieuwe belastingverdrag aan Zwitserland gaat toekomen valt nog te billijken. Dat de inspecteur de claim niet heeft neergelegd bij de KLM is lastig te begrijpen. Volgens het Gerechtshof Den Haag d.d. 11 februari 2025 ECLI:NL:GHDHA:2025:126 is de KLM niet aansprakelijk voor de fiscale schade. Een werknemer is volgens het Hof zelf verantwoordelijk voor de correcte nakoming van zijn fiscale verplichtingen, de werkgever heeft daarbij enkel een adviserende taak. De Hoge Raad d.d. 22 september 2023 ECLI:NL:HR:2023:1276 heeft het hof gevraagd dit nader te onderzoeken "wat is goed werkgeverschap en wat niet en had de KLM een waarschuwings- en informatieplicht t.a.v. haar werknemers?".
Fiscale woonplaats piloot die werkt in Turkije
Op 24 januari 2023 heeft het Gerechtshof Arnhem - Leeuwarden uitspraak gedaan in een zaak waarin ter discussie stond of een piloot als inwoner van Nederland kwalificeerde volgende de Nederlandse wet en vervolgens of hij voor de toepassing van het belastingverdrag Nederland - Turkije ook als inwoner van Nederland gezien moet worden. Eerder al heeft de rechtbank geoordeeld dat deze piloot als inwoner van Nederland gezien moet worden, het gerechtshof heeft dit bevestigd in deze uitspraak.
Fiscaal woonplaatsbegrip bij piloten
Bij het bepalen van iemands woonplaats moet altijd eerst gekeken worden of hij / zij op basis van de nationale wet als inwoner wordt gezien van een land. Als dat zo is, moet vervolgens gekeken worden of op basis van een bepaling in het belastingverdrag een andere staat als fiscale woonplaats wordt aangewezen.
Op grond van de nationale wet, artikel 4 AWR, ben je inwoner van Nederland wanneer je een duurzame band van persoonlijke aard hebt met Nederland. In deze zaak was de piloot ingeschreven in de basisregistratie personen in Nederland op hetzelfde adres als zijn echtgenote en had hij de beschikking over een eigen woning. Van een duurzame band van persoonlijke aard is dus sprake. Op grond van een WOO verzoek is duidelijk geworden hoe de Nederlandse Belastingdienst naar een fiscale woonplaats kijkt, lees hiertoe dit artikel.
Toepassing belastingverdrag bij woonplaats piloten
Nu duidelijk is dat op basis van de nationale wet sprake is van inwonerschap van Nederland, komt het belastingverdrag met Turkije om de hoek kijken. Om voor het verdrag als inwoner van Turkije gezien te worden, moet je allereerst op basis van de Turkse nationale wet als inwoner worden gezien. Het Hof gaat er vanuit dat dit het geval is en gaat dan vervolgens naar de overige voorwaarden kijken.
- De eerste voorwaarde is het duurzaam de beschikking hebben over een tehuis. In Nederland was dit het geval, in Turkije werd verbleven in hotels, waarbij geen vaste hotelkamer ter beschikking stond, maar er wel een toezegging was dat er altijd een kamer beschikbaar zou zijn. Hiermee staat echter niet permanent en continue een woonruimte ter beschikking, zodat op basis hiervan de fiscale woonplaats volgens het hof niet Turkije is, maar Nederland.
- Ten overvloede geeft het hof in deze casus nog aan dat, mocht de piloot wel duurzaam de beschikking hebben over een tehuis in Turkije, hij nog steeds als inwoner van Nederland gezien moest worden op basis van de tweede voorwaarde uit het verdrag. Doordat zijn echtgenote en kinderen in Nederland wonen, hij hier een eigen woning en bankrekeningen heeft, hij elke maand een week thuis in Nederland is bij zijn gezin en het nooit de bedoeling was om zich permanent in Turkije te vestigen, is het middelpunt van zijn levensbelangen in Nederland.
Conclusie fiscale woonplaats piloot
De bepaling van iemands fiscale woonplaats is afhankelijk van feiten en omstandigheden. Die zijn eigenlijk nooit gelijk, waardoor vaak discussie ontstaat over iemands woonplaats. Wanneer je voor je werk tijdelijk naar het buitenland verhuist terwijl je gezin in Nederland achterblijft, wordt het lastig om niet meer als inwoner van Nederland gezien te worden. Wij adviseren vaak over de fiscale gevolgen en dus het fiscale inwonersbegrip. Mocht u hierover vragen hebben, dan kunt u altijd contact opnemen met onze specialisten.
Bron woonplaats piloot
Gerechtshof Arnhem - Leeuwarden d.d. 24 januari 2023 ECLI:NL:GHARL:2023:667
Belastingvrije kostenvergoeding voor een piloot
Een kostenvergoeding kan ook belastingvrij worden verstrekt als de (buitenlandse) werkgever deze niet vooraf heeft gespecificeerd en / of heeft aangewezen binnen de werkkostenregeling. De piloot had in deze procedure recht op een vaste vergoeding (voor een blokuur) en € 19.000 voor onkosten. Bij de rechtbank ging dit nog niet helemaal goed, het gerechtshof heeft de uitspraak - in het voordeel van de piloot - herzien.
Belastingvrije vergoedingen
2023 | 2024 | |
| Zakelijke kilometervergoeding | 0,21 | 0,23 |
| Thuiswerkvergoeding | 2,15 | 2,35 |
| Belaste waarde maaltijden kantine | 3,55 | 3,90 |
| Belaste dagwaarde inwoning en huisvesting | 6,10 | 6,70 |
| Vrijgestelde vergoeding verhuiskosten | 7.750,00 | 7.750,00 |
| Vrijgestelde vrijwilligersvergoeding per maand | 190,00 | 210,00 |
| Vrijgestelde vrijwilligersvergoeding per jaar | 1.900,00 | 2.100,00 |
| Vrijgestelde vergoeding ziektekostenregeling | 27,00 | 27,00 |
| Gebruikelijk loon DGA | 51.000 | 56.000 |
In het kort de onkostenvergoeding
- Ook onder de werkkostenregeling kunt u een (maandelijkse) belastingvrije onkostenvergoeding verstrekken aan uw werknemer. Hieraan zijn wel voorwaarden verboden, deze zijn:
- De werkgever moet deze vergoeding regelmatig (zeg eens per jaar gedurende 2 maanden) controleren middels bonnen (en betaalbewijzen)
- Stel een specificatie van de onkosten op en bezwaar deze bij de loonadministratie.
- Vergeet niet de onkostenvergoeding jaarlijks te verhogen (index)
- Maak indien gewenst een afspraak met de belastingdienst via uw fiscalist
Fiscale procedure piloot werkzaam in Ierland
Henk is piloot en woont in Nederland. Hij is gezagvoerder van een mooie Boeing 737-800. Henk wordt ingehuurd via een Ierse rechtspersoon waarvan hij (minderheids-)aandeelhouder is. Henk is ook directeur van deze Ierse rechtspersoon. Henk ontvangt per blokuur een vergoeding van € 145. Tevens ontvangt hij voor onkosten (expenses) een bedrag van zo'n € 19.000. In geschil is of de onkostenvergoeding belastingvrij kan worden uitbetaald en er sprake is van een gerichte vrijstelling. De inspecteur denkt van niet. De rechtbank heeft de inspecteur in het gelijk gesteld, het Gerechtshof denkt er anders over.
Moet gerichte vrijstelling in WKR vooraf gespecificeerd worden?
Het Gerechtshof is van mening dat een gerichte vrijstelling niet vooraf gespecificeerd hoeft te worden. Het maakt - volgens het Gerechtshof - ook niet uit dat de werkgever deze vergoeding als zodanig niet heeft aangewezen. Het staat vast dat Henk € 17.000 aan onkosten heeft gemaakt (staat ook niet meer ter discussie in de procedure), in dat geval is aannemelijk dat de werkgever deze zakelijke uitgaven zouden kwalificeren als gerichte vrijstelling. Het is in deze casus niet van belang bij wie Henk in dienstbetrekking was.
Het is volgens het Gerechtshof niet redelijk dat een gerichte vrijstelling vooraf moet worden gespecificeerd. Deze regel geldt volgens de inspecteur, maar is volgens het hof te streng. Dat de vergoeding als zodanig niet schriftelijk is aangewezen staat niet aan het bestaan van de gerichte vrijstelling in de weg.
Noot fiscaal jurist inzake onkostenvergoeding piloot
Henk (geboren in 1986) is al jaren piloot. Hij werkt via een buitenlands uitzendbureau. Door het uitzendbureau wordt € 121.000 gefactureerd voor de werkzaamheden van Henk. Op de salarisstrook van Henk wordt melding gemaakt van een onkostenvergoeding voor zogenaamde blokuren en tevens wordt € 19.000 vergoed inzake gemaakte onkosten. De inspecteur is wel akkoord met de onkostenvergoeding, maar is van mening dat de strikte regeltjes niet zijn uitgevoerd (vooraf vastleggen en opschrijven). Het vertrekpunt is dat alles wat Henk ontvangt moet worden gezien als loon (artikel 10 lid 1 Wet looonbelasting 1964), echter op grond van artikel 31 lid 1 letter f van deze wet kan de werkgever bepaalde loonbestanddelen aanwijzen als eindheffingsbestanddeel (als deze vergoedingen vallen onder de WKR). Tussen partijen is niet in geschil dat verreweg het grootste deel van de ‘expenses’ zakelijke uitgaven / kosten zijn, dat wil zeggen kosten die noodzakelijkerwijs zijn gemaakt met het oog op een behoorlijke vervulling van de dienstbetrekking. Van de verstrekte kostenvergoeding van € 19.000 wordt € 17.000 niet betwist. De inspecteur stelt echter dat de kosten vooraf (1) moeten worden gespecificeerd (2) en er moeten ook kosten worden gemaakt (3). Volgens het hof is het aanwijzen van vergoedingen vormvrij. Het hof verwijst hiervoor ook nog even naar een arrest van de Hoge Raad van 27 mei 2022 (ECLI:NL:HR:2022:697), hierin wordt het standpunt van het hof (onder RO 3.4.3) bevestigd.
Bron onkostenvergoeding piloot
Gerechtshof Arnhem - Leeuwarden d.d. 26 juli 2022 ECLI:NL:GHARL:2022:3100
Piloot in Verenigd Koninkrijk, vaststelling woonplaats
Een jonge Nederlandse piloot vindt werk bij een Engelse luchtvaartmaatschappij en wordt gestationeerd op het vliegveld van Luton. Om dicht bij zijn werk te wonen huurt hij een appartement in Engeland, waar hij een sociaal leven opbouwt en lid wordt van een voetbalclub. Tegelijkertijd heeft hij in Nederland een vriendin met wie hij samenwoont en met wie hij ook sociale activiteiten onderneemt. De vraag rijst: waar is de piloot in 2018 fiscaal inwoner — Nederland of het Verenigd Koninkrijk? De Rechtbank Noord Holland buigt zich over deze zaak en komt op 20 augustus 2025 tot een uitspraak (ECLI:NL:RBNHO:2025:9926)
Omdat beide landen hem naar hun nationale wetgeving als inwoner beschouwen, moet de woonplaats worden bepaald volgens de zogenoemde tiebreaker in artikel 4, derde lid, van het belastingverdrag tussen Nederland en het Verenigd Koninkrijk. De Rechtbank Noord-Holland laat in deze uitspraak op heldere wijze zien hoe die tiebreaker stap voor stap wordt toegepast.
Tiebreaker rule bij bepalen woonplaats piloot
De piloot is Nederlander en stond in 2018 in de Basisregistratie Personen (BRP) ingeschreven op het adres van zijn vriendin in Nederland. Hij verbleef daar in zijn vrije tijd en betaalde mee aan de huishoudelijke kosten.
Voor zijn werk is hij echter gestationeerd op het vliegveld van Luton (VK). Hij huurt daar een appartement, heeft daar vaste lasten, onderhoudt een Engelse bankrekening, sluit verzekeringen af en heeft er een vriendenkring en is lid van een voetbalvereniging.
Zijn werkgever is een Engelse luchtvaartmaatschappij, die zijn loon in het VK uitbetaalt. Uit bankafschriften en pintransacties blijkt dat hij een aanzienlijk deel van het jaar in Engeland verblijft. De Nederlandse Belastingdienst beschouwt hem desondanks als binnenlands belastingplichtige en belast zijn volledige loon. De piloot stelt daartegen dat hij voor verdragsdoeleinden inwoner is van het Verenigd Koninkrijk, zodat alleen dat land mag heffen.
Piloot woont in Verenigd Koninkrijk en niet in Nederland
In een procedure voor het Gerechtshof Amsterdam d.d 21 april 2026 (ECLI:NL:GHAMS:2026:1285) ging het om de Tiebreaker rule bij een piloot. Henk werkt als piloot voor een Maltese luchtvaartmaatschappij en is gestationeerd in het Verenigd Koninkrijk maar staat nog ingeschreven bij zijn ouders in Nederland. Henk krijgt geen aftrek ter voorkoming van dubbele belasting (wonen Nederland). De vraag is waar Henk woont (duurzame band). Het Gerechtshof is het met Henk eens, Henk woont in het VK. Zijn persoonlijke en economische belangen met het VK zijn het grootst. Het zwaarst hierbij weegt dat zijn vriendin in het VK woonde en hier ook zijn vriendenkring het grootst is. Dat Henk ook vrienden in Nederland had en zijn ouders hier wonen weegt minder zwaar. Het Hof verwijst terecht naar een oude uitspraak van de Hoge Raad d.d. 16 januari 2009 ECLI:NL:HR:2009:BP1466 inzake de dubbele woonplaats. Op basis van het belastingrecht van het Verenigd Konink rijk, waarbij het hof in rechtsoverweging 4.10 aandacht besteedt aan de statutory residence test, automatic residence test, sufficient ties test en automatic overseas tests, komt het hof tot het oordeel dat de belanghebbende in het Verenigd Koninkrijk als binnenlandse belastingplichtige heeft te gelden.
Daarna komt het Hof via de tie breaker rule (in het verdrag) tot een woonplaats in het VK. Vrienden en de vriendin geven hierbij de doorslag, een mooie menselijke maat! Er is afgezien van beroep in cassatie, de inspecteur legt zich er dus bij neer.
Dubbele woonplaats en tiebreaker rule
Zowel Nederland als het Verenigd Koninkrijk beschouwen de piloot als inwoner naar hun nationale wetgeving. Dat betekent dat de tiebreaker van artikel 4, derde lid, van het verdrag moet worden toegepast.
1. Duurzaam tehuis en tiebreaker rule
De eerste stap is te bepalen in welk land de betrokkene een duurzaam tehuis tot zijn beschikking heeft. In het Verenigd Koninkrijk huurde de piloot een appartement, dat hij het gehele jaar kon gebruiken. In Nederland had hij toegang tot de huurwoning van zijn vriendin, waar hij ook verbleef als hij in Nederland was. De rechtbank oordeelt dat beide woningen hem duurzaam ter beschikking stonden. Omdat er in beide landen een duurzaam tehuis aanwezig is, moet worden gekeken naar het middelpunt van de levensbelangen.
2. Middelpunt van de levensbelangen en bepalen woonplaats
Voor deze stap worden zowel de persoonlijke als de economische banden beoordeeld.
- Persoonlijke banden: partner en familie in Nederland, vrienden en sociale activiteiten in beide landen.
- Economische banden: dienstbetrekking, salarisbetaling, vaste lasten en dagelijkse uitgaven in het VK.
De rechtbank constateert dat de persoonlijke banden iets sterker met Nederland verbonden zijn, maar de economische banden duidelijk in het Verenigd Koninkrijk liggen. Omdat deze belangen niet doorslaggevend naar één land wijzen, kan het middelpunt van de levensbelangen niet worden vastgesteld. De rechtbank gaat daarom door naar de volgende tiebreaker.
3. Gewoonlijk verblijf en bepalen woonplaats
Als het middelpunt van de levensbelangen geen uitkomst biedt, wordt gekeken waar de piloot gewoonlijk verblijft. Daarbij spelen concrete feiten een doorslaggevende rol. Uit pintransacties en werkroosters blijkt dat hij in 2018 minstens 142 dagen in het VK verbleef. Daarnaast waren er 72 werkdagen zonder pintransacties, die volgens de rechtbank – gelet op zijn standplaats – eveneens in het VK zijn doorgebracht. Alles bij elkaar verbleef hij ten minste 214 dagen in Engeland. Daarmee is duidelijk dat zijn gewoonlijk verblijf in het Verenigd Koninkrijk lag.
4. Nationaliteit en onderlinge overeenstemming
Omdat de rechtbank al tot een oplossing komt op basis van het gewoonlijk verblijf, komt zij niet meer toe aan de volgende stappen (nationaliteit en onderlinge overeenstemming). Gevolg: inwoner van het VK!
De rechtbank concludeert dat de piloot voor de toepassing van het belastingverdrag inwoner is van het Verenigd Koninkrijk. Dat betekent dat op grond van artikel 14, derde lid, van het verdrag het heffingsrecht over zijn loon exclusief toekomt aan het VK. Nederland mag hierover dus geen inkomstenbelasting heffen.
Het beroep wordt gegrond verklaard, de aanslag verminderd tot nihil en de inspecteur moet de proceskosten en een immateriële schadevergoeding vergoeden.
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Noot fiscaal jurist inzake fiscaal advies piloot
De belastingdienst (en onze staatssecretaris) kijkt kritisch naar mensen en bedrijven die via activiteiten of een woonplaats in het buitenland proberen minder belasting te betalen (kamerbrief monitoring effecten aanpak belastingontwijking). De Belastingdienst richt zich niet alleen op multinationale ondernemingen, maar ook op belastingontwijking door particulieren. Dit uit zich onder andere in het toenemend ter discussie stellen van de fiscale woonplaats van natuurlijke personen. De Hoge Raad heeft in een arrest uit 2013 verduidelijkt dat het gaat om de vraag of er een duurzame band van persoonlijke aard met Nederland bestaat. Soms is de duurzame band met Nederland niet eens heel sterk en met het buitenland sterker, maar omdat er dan nog een eigen woning in Nederland is en in Nederland nog economische activiteiten zijn, wordt gesteld dat de persoon in Nederland woont (Gerechtshof 2024). In een handout van de belastingdienst wordt enig inzicht gegeven in de wijze waarop de belastingdienst naar de tie breaker rule kijkt.
Deze uitspraak illustreert mooi hoe zorgvuldig de tiebreaker van artikel 4, derde lid, moet worden toegepast. De rechtbank benadrukt dat de feitelijke beschikbaarheid van een woning bepalend is, niet de eigendom of het huurcontract. Als het middelpunt van de levensbelangen geen duidelijk antwoord biedt, moet daadwerkelijk worden gekeken naar het feitelijk verblijf — en dat kan met objectieve gegevens zoals pintransacties, werkroosters en reisadministratie worden onderbouwd. Uit deze uitspraak blijkt weer hoe feitelijk de woonplaatsbepaling is en hoe verschillend hij kan uitpakken. Zou de uitspraak anders zijn uitgevallen wanneer de piloot getrouwd was en kinderen had?
Fiscale gevolgen voor piloot werkzaam bij Ryanair
Een in Nederland wonende piloot (zelfstandig ondernemer) werkt via een Ierse constructie voor Ryanair. In dit artikel behandelen wij een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 15 juli 2025 ECLI:NL:GHARL:2025:4349. De centrale vraag was of de piloot over diverse onkostenvergoedingen in Nederland belasting moest betalen of niet.
Piloot is zelfstandig ondernemer bij Ryanair
De (co) piloot is enig aandeelhouder en bestuurder van een Ierse Ltd. Via deze Ltd werkt de piloot voor Ryanair. De beloning wordt gefactureerd door deze Ltd en vervolgens wordt deze doorbetaald aan de piloot. De inspecteur wijkt af van de door de piloot ingediende aangiften inkomstenbelasting over 2015 - 2017. Uiteindelijk komen partijen er niet uit en wordt de gang naar de rechter gekozen. In eerste instantie is het aan de Rechtbank Gelderland die op 22 augustus 2023 uitspraak doet (ECLI:NL:RBGEL:2023:4764). De centrale discussie gaat om de onkostenvergoedingen, het fiscale loon en de hoogte van de voorkomingsbreuk. Het bescheiden basisloon bedraagt zo'n € 60.000. De rechtbank is het op onderdelen met de piloot eens, er mag rekening worden gehouden met een gerichte vrijstelling van € 4.666 en tevens met de vrije ruimte binnen de WKR.
De piloot claimde dat ook zijn stand-by diensten in Duitsland plaatsvonden, aangezien hij binnen 60 minuten paraat moest zijn op het Duitse vliegveld. Hij onderbouwde dit met een verklaring van de CEO. De inspecteur stelde echter dat stand-by diensten vaak gewoon thuis konden worden vervuld en dat de piloot onvoldoende bewijs had geleverd dat hij zich daadwerkelijk in Duitsland bevond tijdens die uren.
De rechtbank gaf eerder al géén aftrek voor deze stand-by diensten. De piloot gaan in beroep bij het Gerechtshof. In hoger beroep werd dit oordeel bevestigd: de piloot kon niet aantonen dat de stand-by diensten daadwerkelijk in Duitsland zijn vervuld. Ook was er geen sprake van specifieke beloning voor deze uren.
Noot fiscaal jurist inzake belastingheffing bij piloten, Ryainair constructie werkt niet
Henk woont in Nederland en werkt voor een werkgever in Ierland en heeft als standaard vertrekplaats Duitsland. Hierbij speelt dus een drielanden situatie die fiscaal complex is. Wij adviseren wekelijks piloten die via een drielanden situatie of twee landen situatie werkzaam zijn voor buitenlandse of binnenlandse luchtvaartmaatschappijen. Sommige piloten wonen in Nederland en sommige in het buitenland. De daadwerkelijke feiten zijn bij dergelijke belastingheffing van cruciaal belang.
Zorg als piloot altijd voor duidelijke onderbouwing, zoals roosters, hotelboekingen of GPS-gegevens, waaruit blijkt waar u op welk moment was. Niet alle werkzaamheden tellen mee. Alleen taken die onlosmakelijk verbonden zijn met vluchten (zoals briefing of taxiën) kunnen als in het buitenland uitgevoerd worden beschouwd. Het geniet de voorkeur dat stand by tijden ook apart worden vergoed.
In deze casus ging het ook nog om de belastingheffing over gemaakte onkosten, zoals parkeerkosten, medische kosten, ziektekostenverzekering, zakelijke overnachtingen, reiskosten en algemene kosten (zoals telefoon en internetkosten). Volgens de rechtbank vielen deze onder de gerichte vrijstellingen en wordt voldaan aan het gebruikelijkheidscriterium. Een aantal onderdelen zullen wij nader toelichten
Standby activiteiten van een piloot en belastingheffing
Onderdeel van de werkzaamheden van Henk (een co piloot) is de standy tijd, dus het beschikbaar zijn buiten het reguliere vliegrooster. Volgens de rechtbank moet de omvang van de voorkoming worden bepaald aan de hand van het inkomen dat toerekenbaar is aan de vluchtduur (scheduled block hours), hierbij mag ook het rijden (taxien) op het vliegveld en de overige werkzaamheden (briefing) worden meegenomen. De standby tijd wordt dus niet meegenomen omdat deze niet aannemelijk wordt gemaakt (was de co piloot ook in Duitsland) en het onduidelijk is of voor de standby tijd een vergoeding wordt betaald. Het Hof komt tot dezelfde conclusie, tijdens deze procedure is wel helder geworden dat de standby tijd niet wordt betaald en dat Henk op uurtje van het vliegveld woont, hij kan dus ook thuis zitten als het standby zou moeten staan.
Heffingsbevoegdheid vergoeding voor een piloot
Het Gerechtshof kijkt naar het belastingverdrag tussen Nederland en Duitsland en dan naar artikel 14 (niet zelfstandige arbeid, dus in dienstbetrekking). De heffingsbevoegdheid wordt in dergelijke situaties in de basis toegewezen aan Nederland (het woonland), dit is anders als de dienstbetrekking in het buitenland wordt uitgeoefend en aan de aanwezigheidsdrempel wordt voldaan, dan krijgt Duitsland (het werkland) ook fiscale rechten. Volgens het hof moet Nederland een deel van het salaris loslaten en een voorkoming van dubbele belasting verlenen, dit ondanks het feit dat de werkgever niet in Duitsland gevestigd is. Of het hof denkt dat Henk meer dan 183 dagen in Duitsland heeft gewerkt wordt niet duidelijk, dit zou een brug kunnen zijn naar een vaste inrichting van Ryanair in Duitsland. In een andere procedure (Gerechtshof Den Haag 26 juni 2025 ECLI:NL:GHDHA:2025:1303) kwam het Gerechtshof tot een andere (meer juiste) vaststelling. Er was wel een vaste inrichting in Duitsland maar het salaris kwam niet ten laste van deze vaste inrichting. Waarom het Gerechtshof in deze procedure niet geeft gekeken naar artikel 14 lid 4 (verdrag NL-DU 2012) welke speciaal voor piloten is geschreven is ons niet geheel duidelijk, wellicht heeft het Gerechtshof deze brug niet gemaakt omdat Ryanair in Ierland is gevestigd.
Werk jij als piloot of crew member met standplaats in het buitenland? Neem contact op met onze specialisten voor advies over optimale fiscale structurering, bezwaarprocedures en internationale verdragsinterpretatie.
Erfbelasting internationaal
De Europese Commissie wil de dubbele successie / erfbelasting aanpakken.
Inleiding
De erfbelasting zorgt voor 0,5% van de inkomsten van de EU-landen. De erfbelasting wordt als uiterst onrechtvaardig gezien, deze 2 feiten zorgen ervoor dat afschaffen de beste optie is.
Als u geld of goederen erf uit het buitenland of zelf in het buitenland woont, wordt u soms geconfronteerd met twee aanslagen: één uit het woonland en één uit het land van waaruit de erfenis komt. Voorbeeld: u schenkt geld aan uw zoon in Frankrijk, Nederland zal heffen (woonland schenker) en Frankrijk ook (woonland ontvanger).
Uit onderzoek blijkt dat soms de gehele erfenis verloren gaat aan belastingen. Dit komt omdat verschillende lidstaten van de EU de heffingsbevoegdheid over de schenking of nalatenschap opeisen. Er kunnen hierdoor problemen ontstaan, soms moeten onroerende zaken of bedrijven worden verkocht om belastingen te kunnen betalen.
De EC onderneemt zelfstandig stappen. Ze hebben de problemen doorgenomen en presenteren tevens oplossingen en aanbevelingen. Het geheel staat in een helder werkdocument.
De knelpunten bij internationale erfbelasting
De EC is er eens echt voor gaan zitten. Ze komen tot 2 grote knelpunten:
- Dubbele of meervoudige heffing van erfbelasting door slechte regelingen in de landen resp. te weinig successiebelasting- / erfbelastingverdragen.
- Burgers worden geconfronteerd met discriminatie. Sommige landen kennen hogere tarieven in situaties waarbij de overledene, de erfgenaam of de nalatenschap zich in het buitenland zou bevinden.
De verdragen moeten tussen landen worden gesloten, de EC kan hier dus niet zoveel mee. De oplossing kan gevonden worden in het sluiten van meer belastingverdragen inzake erfbelasting en / of voorkomingsregels in het land zelf. De EC stelt niet voor dat landen dezelfde fiscale regels inzake erfbelasting in hun nationale wetgeving opnemen. De EC stelt wel voor dat de landen kritischer kijken naar hun eigen regels inzake het voorkomen van dubbele erf- / successiebelasting.
De landen van de Europese Unie mogen geen discriminerende maatregelen of maatregelen die het vrije verkeer beperken in hun wetgeving opnemen. In het werkdocument (zie boven) worden de grondbeginselen nog eens herhaald. Deze wordt via jurisprudentie (uitspraken van rechters) toegelicht.
En nu?
En nu niks, over 3 jaar wordt gekeken of er landen zijn die hun wetgeving hebben aangepast. De EC wil landen die het niet meer weten helpen met nieuwe wetgeving. Conclusie: als u ermee te maken krijgt, heeft u een probleem, leg dit voor aan een fiscaal jurist en probeer via het Ministerie van Financiën van het betreffende land tot een oplossing te komen. Verzoek beide landen met elkaar te overleggen.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Piloot uit Turkije heeft toch geen recht op Golfstatenvrijstelling
De Hoge Raad heeft op 12 juni 2026 - in lijn met de mening van de advocaat-Generaal Pauwels (ECLI:NL:PHR:2025:1043) - geconcludeerd dat een in Nederland woonachtige piloot die werkt voor een Turkse luchtvaartmaatschappij geen beroep kan doen op de vrijstellingsmethode uit het zogenoemde Golfstatenbesluit.
De Hoge Raad heeft (ECLI:NL:HR:2026:917) geoordeeld dat het Gerechtshof ten onrechte het beroep van X op het gelijkheidsbeginsel - in het kader van het golfstatenbesluit - heeft gehonoreerd. De staatssecretaris heeft volgens ons hoogste rechtscollege een grote mate van vrijheid bij het vaststellen van begunstigend beleid met betrekking tot toepassing van belastingverdragen.
Het golfstatenbesluit voor piloten, hoe zit dit ook al weer?
- Belastingverdrag Nederland Turkije stelt "verrekeningsmethode"
- X dient aangifte inkomstenbelasting in met toepassing vrijstellingsmethode
- Aanslag wordt opgelegd
- Er volgt een navorderingsaanslag (onder verwijziging naar belastingverdrag)
- Gerechtshof stelt dat op grond van het gelijkheidsbeginsel de vrijstellingsmethode van toepassing is.
- Volgens staatssecretaris is geen sprake van gelijke gevallen en is er een rechtvaardiging voor beperkte toepassing begunstigend beleid voor de golfstaten.
- Conclusie: golfstatenbesluit is van toepassing op bepaalde belastingverdragen.
- De zaak wordt verwezen naar Gerechtshof in 's Hertogenbosch voor nog een paar openstaande geschilpunten (die nog niet zijn behandeld)
Voorkoming dubbele belasting bij piloten
De piloot woont in Nederland, maar is gestationeerd in Turkije en vliegt in het internationale verkeer. Volgens het belastingverdrag Nederland–Turkije (art. 15 lid 3) mag Turkije de inkomsten belasten. Nederland verleent daarop voorkoming van dubbele belasting via de verrekeningsmethode.
In de praktijk leidt dat tot belastingheffing in Nederland, omdat Turkije doorgaans geen of slechts beperkte inkomstenbelasting heft. De piloot stelde dat dit discriminerend (in strijd met het gelijkheidsbeginsel) is ten opzichte van collega’s die werkzaam zijn in de Golfstaten (zoals Bahrein en Oman), voor wie op grond van het Golfstatenbesluit van 7 september 2017 de vrijstellingsmethode geldt.
Die goedkeuring leidt ertoe dat het inkomen in Nederland volledig is vrijgesteld, hetgeen een aanzienlijk gunstiger resultaat oplevert.
Gelijkheidsbeginsel en golfstatenbesluit
Het Gerechtshof Arnhem Leeuwarden komt op 9 augustus 2024 (ECLI:NL:GHARL:2024: had de piloot in 2024 in het gelijk gesteld. Volgens het Hof brengt het gelijkheidsbeginsel mee dat de begunstiging uit het Golfstatenbesluit zich ook moet uitstrekken tot inwoners van Nederland die vergelijkbaar in het buitenland werken, zoals in Turkije. Het Hof vond geen objectieve reden voor het onderscheid tussen de Golfstaten en Turkije. Volgens het belastingverdrag tussen Nederland en Turkije moet echter de verrekeningsmethode worden toegepast. Het 4739) komt tot een opmerkelijke uitspraak. Het hof oordeelt dat het Nederlandse verdragsbeleid is gericht op het principe van kapitaalimportneutraliteit en dat mede daarom voor actieve inkomsten een vermindering van dubbele belasting moet worden verleend volgens de vrijstellingsmethode. De staatssecretaris heeft dit in het golfstatenbesluit ook goedgekeurd, hierin staat dat voor piloten de vrijstellingsmethode moet worden toegepast. De reden is dat ondermeer Bahrein en Oman geen inkomstenbelasting heffen en dan valt er niks te verrekenen voor in Nederland wonende werknemers die in die staten werken. Hierdoor zouden inkomsten uit die staten effectief in Nederland worden belast, dit is volgens het besluit onwenselijk. De regeling geldt voor werknemers die offshore werken of voor personeel van internationale lucht- en scheepvaarttuigen. Er is geen objectieve en/of redelijke rechtvaardiging voor een ongelijke behandeling in de situatie met Turkije. Op het golfstatenbesluit valt wel wat af te dingen, veel belastingverdragen kennen geen kapitaalimportneutraliteit, denk hierbij aan bestuurders, piloten, sporters en artiesten, waarbij vaak de belastingverrekening wordt toegepast. Tegen de uitspraak van het Gerechtshof loopt nog cassatie. De AG is het op 26 september 2025 niet met het Gerechtshof eens (ECLI:NL:PHR:2025:1043)
Golfstatenvrijstelling bij piloten
A-G Pauwels komt in zijn uitvoerige conclusie tot de tegengestelde slotsom. Hij acht het beroep van de Staatssecretaris gegrond en vindt dat het Hof een onjuiste maatstaf heeft gehanteerd.
Volgens de A-G is de strekking van het Golfstatenbesluit door het Hof verkeerd begrepen. Het besluit is niet bedoeld als algemene gunstregeling voor alle gevallen waarin de verrekeningsmethode geldt, maar had een beperkte en herstellende strekking:
- In de verdragen met Bahrein en Oman was de verrekeningsmethode opgenomen, hiermee is onbedoeld afgeweken van het verdragsbeleid waarbij Nederland voor arbeidsinkomen normaal de vrijstellingsmethode toepast.
- Bij Turkije daarentegen is bewust gekozen voor de verrekeningsmethode.
Omdat sprake is van een bewuste beleidskeuze bij Turkije en van een vergissing bij de Golfstaten, zijn de gevallen volgens Pauwels niet feitelijk en rechtens vergelijkbaar. Het verschil in behandeling is daarom objectief gerechtvaardigd, en het gelijkheidsbeginsel verplicht niet tot uitbreiding van de vrijstellingsmethode.
De A-G adviseert de Hoge Raad de uitspraak van het Hof te vernietigen en de zaak terug te verwijzen voor verdere behandeling van nog openstaande punten, waaronder de vraag naar een geldige navorderingsgrond.
Kritiek op het Golfstatenbesluit zelf
Interessant is dat de A-G ook wijst op kritische geluiden in de literatuur
over de rechtsgrond van het Golfstatenbesluit.
Het besluit wijzigt feitelijk de werking van belastingverdragen door eenzijdig
af te wijken van verdragsafspraken, zonder parlementaire goedkeuring. Sommige
auteurs betogen dat dit in strijd kan zijn met artikel 91 van de Grondwet,
dat bepaalt dat verdragswijzigingen goedkeuring van de Staten-Generaal
behoeven. De A-G laat echter in het midden of het besluit op die grond
onrechtmatig zou zijn — dat punt was in deze procedure niet in geschil
— maar hij onderkent dat het besluit “een bijzondere figuur” is binnen
het verdragsrechtelijke stelsel.
Woo verzoek belastingdienst inzake woonplaats piloten
In een besluit (27 oktober 2025) worden interne documenten van de belastingdienst bekend gemaakt inzake woonplaats onderzoeken van de belastingdienst bij piloten. Er zijn diverse documenten, beleidsstukken en correspondentie bekend gemaakt. Uit de stukken (zie onder) volgt het volgende
- De belastingdienst is een breed onderzoek gestart naar de buitenlandse woonadressen van piloten.
- Aanleiding voor het onderzoek is politieke aandacht voor dit onderwerp en signalen dat piloten ogenschijnlijk zijn geëmigreerd met als oogpunt belastingbesparen. 4 landen worden in beeld gebracht omdat deze een gunstig fiscaal regime kennen en voor piloten. Er wordt getoetst met als insteek "duurzaam tehuis".
- Piloten kunnen relatief eenvoudig fysiek buiten Nederland wonen maar blijven tegelijkertijd in Nederland sociaal verzekerd en werknemer van in Nederland gevestigde luchtvaartmaatschappijen. Sommige piloten hebben ook nog een woning (huur of koop) in Nederland.
- Belastingheffing is toegewezen aan a) woonland b) land waar feitelijke leiding van de luchtvaartmaatschappij is gelegen
- Onderzoek heeft betrekking op de fiscale woonplaats, gezinssituatie, duurzame banden met Nederland en woonplaatsonderzoeken in het algemeen.
- Conclusie belastingdienst "duurzame band met Nederland is in veel gevallen niet verbroken", dus woonland is dan Nederland. De vraag is of dit juist is, soms is de woning in Nederland slechts een pied-a-terre vanwege vlieg rooster. De sociale verzekeringsplicht doet er verder veel minder toe. In sommige verdragen is "de woning" maar 1 onderdeel en niet doorslaggevend.
- Het golfstatenbesluit wordt in de documentatie ook beoordeeld. Ook wordt er gekeken naar het remittance base regime (VK en Ierland). Onder oude verdragen kan Nederland dan niet heffen.
- Document 1 woonplaats piloten en onderzoek belastingdienst
- Document 2 woonplaats piloten en onderzoek belastingdienst
- Document 3 woonplaats piloten en onderzoek belastingdienst
- Document 4 woonplaats piloten en onderzoek belastingdienst
- Document 5 woonplaats piloten en onderzoek belastingdienst
- Document 6 woonplaats piloten en onderzoek belastingdienst
- Document 7 woonplaats piloten en onderzoek belastingdienst
Wij adviseren veel piloten (en ondernemers) met een discussie over hun fiscale woonplaats. Vragen? Stuur ons gerust een e-mail of vul onderstaand formulier in. U kunt ook bellen met één van onze adviseurs.
Noot fiscaal jurist inzake belastingheffing bij piloten
De conclusie van A-G Pauwels en de Hoge Raad beperkt de reikwijdte van het Golfstatenbesluit tot de specifieke context waarvoor het is bedoeld: herstel van onbedoelde afwijkingen in de Golfstatenverdragen. Voor andere landen waar de verrekeningsmethode bewust is opgenomen – zoals Turkije – biedt het besluit geen grond om de vrijstellingsmethode toe te passen. Daarmee bevestigt de Hoge Raad de lijn dat alleen objectieve beleidsafwijkingen kunnen leiden tot uitbreiding van begunstigend beleid, niet enkel een verschil in belastingdruk.
In het licht van het huidige politieke klimaat is dit besluit sowieso vreemd omdat het bewust de mogelijkheid creëert voor inwoners van Nederland om belastingvrij inkomen te genieten. Dat de regeling beperkt wordt toegepast lijkt logisch.
Opsporen inkomen bij digitale platformen
Digitale platforms zoals Marktplaats, Uber en Airbnb moeten met ingang van 2024 aan de Belastingdienst doorgeven hoeveel proffesionele aanbieders met de verkoop van spullen of diensten verdienen via hun site. Of de platforms en/of belastingdienst voldoende capaciteit hebben om dit uit te voeren en/of te controleren is nog maar de vraag. Voor een toelichting zie ook dit besluit (MvF 21 december 2022)
Marktplaats deelt info met Belastingdienst
In januari 2025 (of begin februari) versturen platformen een overzicht aan verkopers die in 2024 actief waren op hun platform. Dit zijn ze verplicht op grond van DAC 7 wetgeving. De platformen zullen deze informatie ook moeten verstrekken aan de Belastingdienst. De gebruikers van het platform moeten deze gegevens controleren en eventuele fouten of misstanden melden bij het platform. Voor de verkoop van (tweedehands) roerende zaken geldt gelukkig wel een drempel (minimaal 30 transacties of meer dan € 2.000 omzet). Bij verhuur van transportmiddelen of onroerende zaken en bij persoonlijke dienstverlening moet er altijd een opgave aan de Belastingdienst worden verstrekt.
Inkomen Airbnb, Uber en Marktplaats en belastingen
Digitale platformen (zoals Airbnb, Ebay, Bol.com, Amazon, Marktplaats en Uber) zullen vanaf 2024 informatie over hun klanten / verkopers automatisch moeten doorgeven aan de Belastingdienst. Sinds maart 2022 ligt er een wetsvoorstel gereed, waardoor digitale platformen vanaf 1 januari 2024 verplicht jaarlijks informatie van klanten / verkopers op hun platformen moeten verstrekken aan de Belastingdienst. Het wetsvoorstel is op 23 maart 2022 aan de tweede kamer verstuurd.
De informatie gaat automatisch naar de Belastingdienst. Dat er in 2024 onderzoeken over oudere jaren worden uitgevoerd, lijkt logisch. Er zal dus een waterval aan naheffingsaanslagen en navorderingsaanslagen (met boetes en rente) worden opgelegd. De discussie over "hobby" of "inkomen" zal ook wel weer regelmatig aan de rechter worden voorgelegd.
Laat u tijdig en juist adviseren over uw kansen en risico's.
Vrijwilliger inkeren of is de belastingdienst je op het spoor?
De Belastingdienst krijgt steeds meer (automatisch) informatie uit het buitenland. Gevolg hiervan is dat steeds meer mensen onvrijwillig genoodzaakt zijn om verzwegen vermogen (zoals crypto en bankrekeningen) op te biechten bij de belastingdienst. In zowel de vrijwillige als de onvrijwillige optie is het risico van een strafzaak altijd aanwezig. Slim opereren is hierbij van belang, lees ondermeer het interne memo van de belastingdienst uit 2020.
U kunt in beginsel op elk moment vrijwillig kiezen om in te keren (dus melding bij de belastingdienst), maar als u inkeert als de Belastingdienst u (vermoedelijk) al op het spoor is, bent u te laat. In 2020 oordeelde de Hoge Raad (onder verwijzing naar arrest uit 2001) dat als de serieuze mogelijkheid bestaat dat een bankrekening niet zou worden ontdekt dit nog niet wil zeggen dat niet objectief gezien een vermoeden kan ontstaan dat de belastingdienst een belastingplichtige nog niet op het spoor is. Of de belastingplichtige dit (subjectief) vreesde maakt dus niks uit. In een lange procedure die eindigde bij het Gerechtshof Den Haag (ECLI:NL:GHDHA:2023:2032) kwam aan de orde dat bij een gerechtvaardigd vermoeden dat de belastingdienst iemand op het spoor is een vrijwillige verbetering niet mogelijk is. Dit was een verwijzingszaak die eerder speelde bij de Hoge Raad op 24 maart 2023 (ECLI:NL:HR:2023:358) en al eerder is beoordeeld door het Gerechtshof Arnhem op 28 juli 2022 (ECLI:NL:GHAM:2022:2764)
Verhuur inkomsten in vooraf ingevulde aangifte inkomstenbelasting
Vanaf 2024 wordt inkomen dat via digitale platformen is verdiend doorgegeven aan de Belastingdienst. Vanaf 2024 volgt dan ook de cryptomunt, zoals bitcoin. Ook deze informatie verschijnt dus over enkele jaren automatisch in uw vooraf ingevulde aangifte inkomstenbelasting. Was deze nog niet bekend bij de Belastingdienst, dan kunt u hoogstwaarschijnlijk een boete en vragenbrief tegemoet zien. Via de nieuwe wetgeving wil het kabinet meer inzicht krijgen in de inkomsten / het vermogen van inwoners van de EU bij digitale platformen.
Als u uw woning of chalet verhuurt via een digitaal platform, dan zal deze informatie dus vanaf 2024 automatisch worden doorgegeven aan de Nederlandse Belastingdienst. Dit geldt ook voor inkomen genoten door een taxichauffeur via een platform. De informatie wordt aan één EU-lidstaat doorgegeven en vervolgens wordt deze informatie via een EU-platform doorgegeven aan andere EU-lidstaten.
Noot fiscaal jurist over digitale platformen en belastingen
Grote en kleine ondernemers die nog onder de digitale rader bleven, worden door deze nieuwe wetgeving aangepakt. De impact kan redelijk fors zijn, omdat dit naheffingen voor inkomstenbelasting en omzetbelasting tot gevolg zal hebben. Deze worden dan gegarandeerd verhoogd met boetes en onderzoeken naar oudere jaren. De inkomsten op Marktplaats, Amazon, Ebay, Airbnb, Uber, Thuisbezorgd-organisaties, etc. zullen dus vanaf 2024 bekend zijn bij de Belastingdienst. Of er altijd sprake is van belast inkomen moet natuurlijk altijd worden beoordeeld, er kan immers sprake zijn van onbelaste verhuur en / of inkomen uit een hobby.
De digitale economie staat steeds hoger op de fiscale agenda. Hoewel de informatie vanaf 2024 moet worden doorgegeven, lijkt het logisch dat de Belastingdienst ook over het verleden informatie wil ontvangen. De Belastingdienst ontvangt geen informatie over alles. Als er minder dan 30 transacties zijn geweest en de totale tegenprestatie lager is dan € 2.000, hoeft er geen informatie te worden verstrekt. Ook beursgenoteerde bedrijven vallen buiten het spectrum, of hotels die hun kamers via hotelplatforms zoals Booking.com of Hotels.com aanbieden. Als het platform de tegenprestatie niet kan zien, hoeft er ook geen melding te worden doorgegeven.
Maar dat er vanaf 2024 een bak met informatie bij de Belastingdienst zal binnenkomen, is wel duidelijk. Zowel ondernemingen, rechtspersonen als natuurlijke personen kunnen hun spreekwoordelijke borst dus natmaken. De Belastingdienst ontvangt de volgende info:
- Naam verkoper / aanbieder
- Aantal transacties
- Inkomsten
- Overige informatie (zoals adressen)
Maar welke platformondernemers vallen onder deze nieuwe wetgeving? Dit is nog niet helemaal duidelijk, maar onderstaande wetgeving is wel erg ruim. Als een platform achteraf had moeten rapporteren, volgen forse boetes. Het is wenselijk dat er nog meer duidelijkheid komt over welk platform wel en niet moet rapporteren.
De verkoper / aanbieder krijgt ook zelf informatie van het platform. Zo kan de belastingplichtige deze informatie opnemen in zijn aangifte inkomstenbelasting. Is dit voldoende? Ja en nee, de Belastingdienst zal bij de grotere jongens zeker een nader onderzoek over het verleden instellen. Bij buitenlandse platformen is de termijn 12 jaar, dus dit kan redelijk in de papieren lopen, temeer als er boetes en belastingrente in rekening worden gebracht.
Veel belastingplichtigen zullen aanslagen tegemoet kunnen zien. De belastingontduikers aanpakken is wenselijk en noodzakelijk. Edoch, er zullen ook verkopers / aanbieders zijn die niet wisten dat ze over de inkomsten belasting moesten betalen. Deze laatste groep zou in ieder geval geen boete mogen ontvangen, temeer als er een pleitbaar standpunt is. Laat u derhalve goed en tijdig adviseren!
Heeft u vragen over dit onderwerp of krijgt u een vragenbrief? Is er een bron van inkomen of niet? Neem gerust contact op met één van onze adviseurs.
Bron Belastingdienst inzake digitaal platform
Belastingconstructies in Nederland
De Baby B.V., de Rollator-route, een landgoed of gewoon een ANBI oprichten. Hoe betalen de rijken in Nederland minder belasting?
Vermogende particulieren ontwijken belasting ... hoe?
Hoe ontlopen de allerrijksten in Nederland hun belastingen? Bijvoorbeeld door het oprichten van een eigen goede doelen stichting (ANBI) of door een landgoed (NSW-landgoed) te kopen en dit belastingvrij te schenken. In dit artikel nemen wij enkele fiscale constructies in Nederland door. Naast de mogelijkheden in de privésituatie zijn er ook fiscale mogelijkheden binnen uw onderneming, deze onderzoeken wij via de speciaal door ons ontwikkelde fiscale APK.
Eigen stichting voor goede doelen
De rijksten in Nederland richten zelf een goede doelen stichting op (erkende Algemeen Nut Beogende Instelling of ANBI). Vervolgens wordt er voldoende geld geschonken (5 jaar via notariële akte), zodat ze geen Inkomstenbelasting in Nederland hoeven te betalen. Er gelden drempels voor de aftrek van giften, maar deze komen te vervallen bij een zogenaamde periodieke gift. Cijfers van de Belastingdienst geven aan dat ruim 80 gulle gevers uiteindelijk geen belasting in Nederland betalen. Het gaat dan om een groep mensen met een vermogen van meer dan € 25.000.000.
De ANBI kan ook aandelen in een eigen bv houden. Vervolgens wordt een schilderij of andere bezitting overgedragen aan deze bv. Het gaat dan meestal om de juridische eigendom (bloot eigendom) die wordt verkocht of geschonken. Het vruchtgebruik blijft dan bij de miljonair. Het schilderij blijft dus gewoon in de woning hangen. De verkoopsom wordt vervolgens in termijnen aan de ANBI of bv geschonken, deze periodieke schenking is dan aftrekbaar.
Landgoed met fiscale vrijstellingen
NSW-landgoederen zijn landgoederen die voldoen aan bepaalde voorwaarden (zoals tenminste 5 hectare groot). De wet stamt uit 1928 en is bedoeld om landgoederen in stand te houden, een goede zaak. Landgoederen zijn vrijgesteld voor de inkomstenbelasting, box 3 heffing, erfbelasting, schenkbelasting, vennootschapsbelasting en natuurlijk is er bij een verkrijging ook geen overdrachtsbelasting verschuldigd. Een landgoed kan binnen de familie ook in een stichting of vereniging worden ondergebracht (vrijstelling vennootschapsbelasting). Sinds 2021 gelden er wel nieuwe regels, maar de fiscale voorwaarden blijven redelijk in stand.
DGA leent van zijn eigen bv
Een aanmerkelijkbelanghouder (AB-houder of DGA) hoeft de winst in zijn bv niet jaarlijks uit te keren, hij mag het belastingvrij stallen in zijn eigen holding. Als de DGA geld nodig zou hebben, kan hij dit (belastingvrij) uit zijn bv lenen, over enkele jaren is dit gemaximaliseerd op € 700.000. De lening geldt als schuld in box 3, waardoor het box 3 vermogen wordt verlaagd. Ook kan de DGA ervoor kiezen om zijn eigen bv een vakantiewoning te laten kopen als belegging. De DGA kan hier - tegen een zakelijke vergoeding - in privé gebruik van maken. De kosten van de vakantiewoning zijn aftrekbaar in de bv.
Vermogen van box 3 naar box 2
Mensen met een substantieel spaarsaldo brachten dit vermogen uit box 3 onder in een eigen bv. Het vermogen wordt hiermee verhuisd van box 3 naar box 2. Het forfaitaire rendement in box 3 hoeft dan niet te worden betaald. Als het vermogen een hoog rendement zou opleveren, is dit niet aantrekkelijk. Dit zogenaamde box-hoppen of box-shoppen wordt in de praktijk vaak toegepast. Er is wel wetgeving die dit wil beperken, maar deze werkt niet afdoende. Het onderbrengen van box 3 vermogen in een Spaar B.V. is relatief eenvoudig (bv oprichten voor € 500 bij de notaris en geld op de bankrekening van de bv storten). De jaarlijkse kosten zijn beperkt tot € 1.000. Het onderbrengen van vermogen in de bv kan ook een voordeel opleveren voor toeslagen en de eigen bijdrage voor zorg (in verpleeg- of verzorgingstehuis). Via deze route wordt dus de inkomens- en vermogenstoets voor de inkomstenbelasting om zeep geholpen. Toeslagen en de berekening van de eigen bijdrage in de zorg (WLZ) zijn namelijk afhankelijk van inkomen en vermogen van de belastingplichtige. Box 1 en box 3 vermogen is hiervoor van belang en vermogen in de bv (box 2) telt niet mee. Ook wordt via deze route de drempel voor ziektekosten en giften verlaagd. Bij € 300.000 aan spaargeld kan al een voordeel van € 2.000 worden behaald. Door de aanstaande nieuwe box 3 heffing kan het voordeel in de toekomst lager zijn, edoch deze wetgeving is nog niet bekend.
Bedrijf belastingvrij aan kinderen schenken
Normaal gesproken betalen ouders 10-20% over schenkingen aan hun kinderen. Als dit geld uit hun bedrijf komt, moet er eerst nog 26,9% box 2 heffing worden betaald. Beide heffingen kunnen grotendeels worden beperkt door de zogenaamde bedrijfsopvolgingsregeling of BOR. De vrijstelling tot € 1,1 miljoen is 100% en over het meerdere is de vrijstelling 83%. De ondernemer moet de onderneming wel al 5 jaar zelf drijven en de kinderen moeten het bedrijf minimaal 5 jaar voortzetten.
Ouders kunnen hun bedrijf (ondernemingsvermogen) zonder schenk- / erfbelasting en box 2 heffing schenken aan hun kinderen. Dit kan zelfs bij minderjarige kinderen. Het is ook mogelijk om nieuwe activiteiten te starten op naam van de kinderen, de toekomstige waardestijging komt dan belastingvrij bij de kinderen terecht. De beroemdste variant is de zogenaamde Baby B.V., aandelen in een bv worden dan op naam gezet van een baby. Als de aandelen in het bedrijf dan meer waard zouden worden, kan de Baby B.V. hiervan belastingvrij profiteren. De ouders zijn wel in dienstbetrekking bij de bv, zodat ze wel een salaris ontvangen. Het voordeel is met name gelegen in de zogenaamde schenk- en erfbelasting.
Rollator-investering door tante
Een tante heeft € 50.000.000 vermogen en wil dit nalaten aan haar neef. De schenk- of erfbelasting bedraagt in dit geval ongeveer 40%. Tante stort haar vermogen (als agio) in het bedrijf van de neef. Hiervoor verkrijgt ze 0,9% van de aandelen B in de holding. Onder de holding van de neef hangen diverse bedrijven. De aandelen van de tante zijn beperkt maar, omdat zij een specifiek soort aandelen bezit (aandelen B), heeft tante wel een aanmerkelijk belang. Het geld van tante wordt gebruikt om bedrijfsleningen en hypotheken af te lossen en tevens wordt met dit geld een bedrijf gekocht. Hiermee wordt het vermogen gebruikt voor een materiële onderneming en kwalificeert het voor de bedrijfsopvolgingsregeling. Tante kan haar aandeel in dit geval schenken aan haar neef (effectieve heffing ongeveer 6% in plaats van 40%).
30%-regeling bij mensen uit buitenland
Via de 30%-regeling kan een werkgever 30% van het bruto loon belastingvrij vergoeden aan een Nederlandse werknemer die uit een ander land naar Nederland komt (minimaal 150 kilometer van de grens hebben gewoond is wel een vereiste, dus Belgische en Duitse werknemers hebben soms een probleem). De regeling is van toepassing vanaf een salaris van € 40.000. Tevens kan de werknemer ervoor kiezen om in Nederland geen box 2 en box 3 heffing te betalen (partiële buitenlandse belastingplicht). Aandelen in een bv en / of buitenlandse spaar- of beleggingstegoeden vallen dus volledig buiten de Nederlandse heffing. Als een deskundige werknemer dus vanuit Italië naar Nederland zou emigreren en bij een Nederlandse werkgever zou werken, kan - in specifieke situaties - de 30%-regeling bij de Nederlandse Belastingdienst worden aangevraagd. Deze regeling geldt soms ook voor sporters, zoals voetballers. De Italiaan verkoopt zijn huis in Italië en zet dit geld op een Italiaanse bankrekening. De Italiaan hoeft dan in Italië en in Nederland geen belasting te betalen over zijn spaartegoeden. Vorenstaande kan gedurende maximaal 5 jaar.
Beleggen in vastgoed
Steeds meer mensen beleggen in vastgoed. Dit beleggen kan in box 1 (bij intensief beleggen) of in box 3. Bij een belegging in box 3 in een pand met een waarde van € 500.000 kan de huur belastingvrij worden genoten en is er jaarlijkse maximaal € 6.500 aan belasting verschuldigd. Als het pand wordt gefinancierd, kan de heffing in voorkomende gevallen nog lager zijn.
Familiestichting of familiebank
Ouders kunnen in 2022 nog ruim € 100.000 belastingvrij schenken (jubelton) aan hun kinderen of kleinkinderen, mits dit geld wordt gebruikt voor een eigen woning of de aflossing van de hypotheek bij de kinderen of kleinkinderen. Ook kunnen ouders gewoon geld lenen aan hun kinderen of kleinkinderen. De lening wordt zonder zekerheden tegen een hogere rente verstrekt, de rentevergoeding is bij de kinderen aftrekbaar en valt bij de ouders in box 3 (relatief lage heffing). Vervolgens schenken de ouders jaarlijks belastingvrij een bedrag aan hun kinderen (€ 5.000) of kleinkinderen (€ 2.500).
Fiscaal advies voor vermogende particulieren of ondernemers
Wij adviseren dagelijks vermogende particulieren of ondernemers (DGA's) over de fiscale mogelijkheden in Nederland of in het buitenland. Wilt u eens weten wat de mogelijkheden zijn? Maak gerust een vrijblijvende koffie-afspraak met één van onze fiscaal juristen. Naast de mogelijkheden in de privésituatie zijn er ook fiscale mogelijkheden binnen uw onderneming, deze onderzoeken wij via de speciaal door ons ontwikkelde fiscale APK.
Bron belastingconstructies in Nederland
DGA is fiscale melkkoe
De DGA is de fiscale melkkoe van de overheid aan het worden. Naast scherpe wetgeving over het DGA Salaris, het maximaal kunnen lenen uit de BV, de verhoging van de vennootschapsbelasting gaat ook de Box 2 heffing fors omhoog. In dit artikel een overzicht van de fiscale wetgeving, de oneerlijkheid en de mogelijke stappen die de DGA de komende periode zou moeten nemen. Het toptarief in box 2 zou 31% bedragen maar wordt nu wellicht verhoogd tot 33%, dit volgt uit een in de tweede kamer aangenomen motie.
Belastingtarieven voor de DGA in box 2
Het vroegere tarief in box 2 bedroeg 25%. Dit tarief bedraagt sinds 2010 26,9% en wordt in 2024 verhoogd tot 33% (met opstaptarief van 24,5%). Vanaf 2024 kunnen DGA's met een fiscaal partner € 134.000 bruto dividend uitkeren tegen een gunstig tarief van 24,5%, edoch het huidige tarief wordt voor hogere dividenduitkeringen 6,1% hoger, namelijk 33%. Het verschil tussen het laagste en hoogste tarief is zelfs 8,5% (33% in plaats van 24,5%).
Naast een verhoging van het AB tarief (box 2) is ook het tarief in de Vennootschapsbelasting van toepassing, ook de tarieven in de Vennootschapsbelasting zijn onderverdeeld in 2 schijven (19% of 25,5%). Het gecombineerde tarief voor de winsten in de BV bedraagt hiermee tussen de 38,85% dat kan oplopen tot ruim 50%. Dit samengestelde tarief is zelfs hoger dan het toptarief in box 1 (van 49,5%).
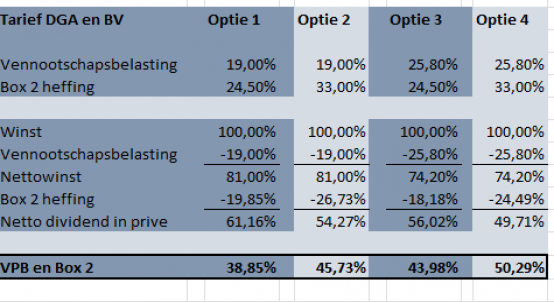
Een DGA die redelijk vaste winsten maakt (bijvoorbeeld uit beleggingen of vastgoed) zal dus al snel aanlopen tegen het toptarief. Ook bij overlijden en/of een emigratie naar het buitenland.
Box 2 tarief wordt met terugwerkende kracht verhoogd
Het tarief in box 2 gaat omhoog van 26,9% naar 31% en wellicht zelfs 33%. Dit zal betekenen dat ook voor oude (opgepotte) winsten in de BV (de holding) het tarief met 6,1% wordt verhoogd. Dit geldt dus voor het zichtbare eigen vermogen te vermeerderen met stille reserves (zoals overwaarde activa) en goodwill (waarde van uw bedrijf). Feitelijk wordt de DGA dus met terugwerkende kracht gestraft over winsten uit het verleden. Alle winsten binnen de BV die tot 2023 zijn gereserveerd / opgepot worden vanaf 2024 belast tegen een tarief van 33%, dit was in het verleden (tot 2019) slechts 25%. De DGA wordt dus met terugwerkende kracht geconfronteerd met een stijging van het tarief van ruim 6% (en t.o.v. verdere verleden zelfs 8%). Van overgangsrecht is nog geen sprake. De vraag is of onze regering zich dit realiseert, achter door oranje rijden wordt nu bestraft.
VPB Tarieven in de BV raken DGA
De tarieven in de BV (de vennootschapsbelasting) zijn de afgelopen jaren een stuk minder gunstig geworden. Elk jaar wordt er wel iets aangepast (meestal ongunstig voor de DGA) en er is al lang geen touw meer aan vast te knopen. De wetgeving inzake de auto van de zaak is nog een grotere lappendeken, maar toch. Bij een winst van 400.000 euro was men in het verleden 60.000 aan vennootschapsbelasting verschuldigd, dat is op dit moment (2023) bijna 90.000 euro. Voor een beurs genoteerd bedrijf is dit niet veel geld, voor de MKB ondernemer is dit een forse greep in de kas.
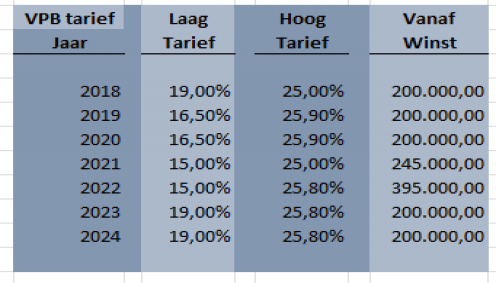
Lonen DGA uit eigen BV moeten omhoog
De DGA die voor zijn BV werkt moet een minimaal salaris van 51.000 genieten (cijfers 2023). Tevens moest het salaris in het verleden tenminste 75% bedragen van de werknemer met een vergelijkbare dienstbetrekking of functie. Deze grens van 75% is sinds 2023 aangepast naar 100%. Tevens moet de DGA binnen zijn bedrijf altijd het meeste verdienen. Ook bij werken in deeltijd zal vaak de genoemde 51.000 euro de ondergrens zijn. Bij verlies situaties binnen het bedrijf moeten afspraken met de belastingdienst worden gemaakt.
Advies DGA in 2023
Een DGA moet voor 1 januari 2024 een afspraak met zijn fiscalist inplannen. Wat moet er met zijn salaris gebeuren? Moeten rekening courant schulden worden afgelost? Is een dividenduitkering in 2023 gunstig of moet worden gewacht tot 2024. Er zullen inkomensplanningen moeten worden gemaakt om hier een goed antwoord op te kunnen geven. Tevens moet worden nagedacht over het volgende;
- Emigratie: als een DGA emigratie plannen heeft kan hij beter in 2023 vertrekken dan in 2024. De conserverende aanslag wordt dan namelijk opgelegd tegen een tarief van 26,9% en niet het hogere tarief vanaf 2024 (33%).
- DGA met veel cash en hoge winstreserves in de BV: uitkeren in 2023 tegen 26,9% of vanaf 2024 in stapjes (24,5%) of zelfs 33%.
- DGA die oud of ziek is: in de meeste gevallen is het beter om nog dit jaar dividend uit te keren.
Bovenstaande zijn adviezen waar DGA's niet direct op zitten te wachten. Het box 2 tarief kan in de toekomst ook weer dalen, dan zou dividend uitkeren in 2023 wellicht (achteraf) niet slim zijn geweest. Deze onzekerheid is niet op te lossen. Dat het box 2 tarief in de toekomst zal dalen lijkt een illusie. Dat het opstaptarief van 24,5% wordt afgeschaft of verhoogd lijkt ons veel logischer. Dat een DGA er een keer klaar mee is lijkt ons redelijk, dat er wordt gerekend met box 1, box 2 en box 3 tarieven en beleggingen lijkt ook logisch. Een DGA die er echt klaar mee is zou kunnen emigreren, een drastische stap maar deze vlucht van kapitaal is slecht voor Nederland. In dit digitale tijdperk, waarbij op afstand werken steeds eenvoudiger is geworden, lijkt een emigratie niet altijd een bijzondere stap.
Heeft u vragen? Stuur ons gerust een e-mail of maak een afspraak met één van onze adviseurs.
Buitenlandse spaarrekening in beeld
Belastingvrij geld parkeren in een fiscaal paradijs wordt duurder, maar is nog wel "fiscaal veilig". De EU-landen gaan elkaar vanaf 1 juli 2005 informatie geven over spaartegoeden van buitenlanders. Hierdoor kan de Nederlandse fiscus belasting gaan heffen over de rente op spaargeld dat uitstaat in het buitenland. Daarnaast gaan sommige landen bronbelasting heffen over de rente-inkomsten. Dit zal Nederland gemiddeld € 100 miljoen per jaar opleveren, verwacht de regering.
Wat gaat er veranderen?
Eigenlijk zijn er twee groepen landen:
- EU-landen: gaan informatie geven over spaarrekeningen van niet-inwoners.
- Belastingparadijzen: gaan bronbelasting heffen maar geen informatie geven.
Belastingparadijzen
Ook belastingparadijzen met een bankgeheim (zoals Zwitserland, Britse Kanaaleilanden, Monaco, Andorra, Liechtenstein, San Marino, Aruba en de Nederlandse Antillen) doen mee aan de regeling. Ze gaan echter geen informatie geven, enkel bronbelasting heffen.
Bankgeheim
In Zwitserland, Luxemburg, Oostenrijk en België wordt wel belasting geheven, maar er wordt geen informatie verstrekt over de houder van bankrekening. Deze landen worden minder voordelig maar ze zijn nog wel veilig. Bij fraude geeft Zwitserland wel informatie aan het buitenland. De bronbelasting in deze landen loopt op van 10% tot 35% in 2007. Via een verdeelsleutel komt de bronbelasting uiteindelijk terecht bij de belastingdienst van het woonland.
Oplossing
Als u uw spaartegoeden omzet in beleggingen of beleggingsfondsen (geen obligaties), valt u niet onder de informatie uitwisseling en / of belastingheffing in de genoemde landen. Een andere optie – die ook wordt gebruikt – is het rondpompen van het geld naar andere oorden. U moet wel even zoeken. Georgië is zo'n land, het is goedkoop, goed weer en de inkomstenbelasting is met 12% laag te noemen. Er wonen 5 miljoen mensen en aan de Zwarte Zee is het goed vertoeven.
Fiscale woonplaats bepalen
Om de belastingplicht en de sociale zekerheid te bepalen, is de woonplaats van groot belang. De woonplaats bepaalt veelal waar een persoon of werknemer belastingplichtig is. Ieder land kent ook nog zijn eigen regels zodat altijd gekeken moet worden naar de bepaling van het relevante land. Als de belastingdienst denkt dat u in Nederland woont dan moet de Belastingdienst/ inspecteur dit aannemelijk maken. Dit vermoeden moet de belastingplichtige dan weer ontzenuwen/ ontkrachten. Een praktische en vaak leuke zaak om te onderzoeken. Ook in een kwestie bij een DJ (Afrojack) was er discussie over de fiscale woonplaats, dit onderdeel is van essentieel belang bij een mogelijke emigratie (Rechtbank Rotterdam d.d. 16 juli 2024 ECLI:NL:RBROT:2024:6658)
Fiscale woonplaats ondernemer België
Henk is Nederlander en hij stelt dat hij medio 2015 is geëmigreerd naar België. De Rechtbank Zeeland West Brabant d.d. 25 februari 2026 (ECLI:NL:RBZWB:2026:1232) is het met de inspecteur eens dat Henk (in 2017 en 2018) nog gewoon in Nederland woont. De duurzame band van persoonlijke aard is met Nederland het grootst". De belangrijkste redenen zijn:
- De nieuwe partner van Henk woont in Nederland
- De kinderen van Henk wonen nog in Nederland
- Henk heeft een woning in Nederland en
- Henk is eigenaar van meerdere Nederlandse woningen in Nederland
- Henk is eigenaar van meerdere ondernemingen in Nederland.
Het box 2 inkomen wordt met ruim € 4.400.000 verhoogd en de conserverende aanslag komt te vervallen. Met alle gezeur omtrent (a) misbruik van recht (b) niet verstrekken relevante stukken (c) stukken met verschoningsrecht, doet de rechter niks.
Fiscale woonplaats werknemer Brunei
Piet is Nederlander en werkt voor cypriotische werkgever in Brunei (periode 2008-2011). Piet is van mening dat hij in 2009 in Brunei woont. Via een derdenonderzoek komt de belastingdienst Piet op het spoor, in 2011 volgt een navorderingsaanslag inkomstenbelasting (met vergrijpboete). Deze zaak was redelijk kansloos omdat
- Piet in Nederland bleef ingeschreven (deel van het jaar),
- hij in Nederland een hoofdverblijf had dat hem ter beschikking stond,
- hij ook nog in Nederland werkte voor Nederlandse werkgever,
- het in Nederland verzekerd was voor de zorgverzekeringen en
- hij in Brunei een woning huurde (tijdelijk) voor een korte periode
De Rechtbank Zeeland West Brabant d.d. 11 september 2023 (ECLI:NL:RBZWB:2023:6396) en het Gerechtshof 's Hertogenbosch d.d. 26 februari 2025 (ECLI:NL:GHSHE:2025:544) . De aanslag blijft in stand (dus woonplaats Nederland) en de vergrijpboete wordt vernietigd. Ook is geen sprake van resultaat uit overige werkzaamheden en/of winst uit onderneming.
Omtrent de boete (ruim € 50.000) stelt de inspecteur eerst dat Piet een "boefje is en listig gedrag heeft vertoodn", later wordt dit aangepast in "voorwaardelijke opzet" en vlak voor zitting (10 dagen stuk) verder aangepast in "grove schuld". De rechtbank acht opzet niet bewezen, immers geen sprake van " willens en wetens de aanmerkelijke kans aanvaarden om te weinig belasting te betalen". Het beroep op grove schuld (vlak voor zitting) is te laat.
Fiscale woonplaats directeur CFO van bedrijf
Henk werkt sinds 2012 voor een internationaal bedrijf en woont in Monaco. Het hoofdkantoor wordt in 2016 verplaatst naar Nederland. Henk is van mening dat hij sinds april 2016 in Nederland woont (en dus niet eerder). Volgens de Rechtbank Zeeland West Brabant d.d. 21 april 2022 (ECLI:NL:RBZWB:2022:2156) woonde Henk in 2016 niet in Nederland. Het Gerechtshof 's Hertogenbosch kwam op 10 juli 2024 (ECLI:NL:GHSHE:2024:2230) tot een ander oordeel, Henk woonde in geheel 2016 in Nederland omdat hij ook voor de verhuizing naar Nederland een duurzame band van persoonlijke aard met Nederland zou hebben. De advocaat Generaal (Parket Hoge Raad) geeft op 25 april 2025 een uitgebreide toelichting op het woonplaatsbegrip en het open karakter van artikel 4 AWR (ECLI:NL:PHR:2025:500) . Bij discussie over de woonplaats en een mogelijke woonplaats in 2 landen moet de tiebreaker regel uitleg geven. Er wordt in deze casus met name gekeken naar de duurzame band met Nederland (Zie ook Hoge Raad 9 juni 2023 ECLI:NL:HR:2023:873). Al met al zal de fiscale woonplaats discussie altijd een feitelijke beoordeling zijn, deskundig advies (en hierna handelen en leven) is essentieel.
Fiscale woonplaats voetballer
De Rechtbank Den Haag doet op 20 maart 2025 (ECLI:NL:RBDHA:2025:6307) uitspraak over de woonplaats van een voetballer. De Rechtbank is van mening dat een voetballer (met familie in Nederland) in Duitsland woont en niet (zoals de inspecteur stelt) in Nederland. De voetballer heeft een woning in Nederland en in Duitsland, Henk (fictieve naam) stond nog ingeschreven bij de gemeente in Nederland. Henk is profvoetballer (salaris € 1,5 mln per jaar) en speelt na de zomer (vanaf augustus 2018) voor een Duitse voetbalclub. In 2022 maakt hij een transfer naar een andere Duitse voetbalclub. De vraag is waar Henk in 2018 tot en met 2020 woont. Volgens de inspecteur woont Henk in Nederland. Henk maakt volgens de rechtbank voor 2018 aannemelijk dat hij in Duitsland woont en voor de jaren erna is sprake van "doet blijken". Henk verbleef namelijk vanaf dat moment met zijn vriendin in een huurwoning in Duitsland en de afstand tot de huurwoning in Nederland was veel te groot. Duitsland ziet Henk ook als inwoner van Duitsland. De huurovereenkomst voor de woning in Nederland is afgesloten voordat Henk het contract in Duitsland sloot. Henk moet wel over zijn box 3 vermogen in Nederland belasting betalen (maar dat is gebruikelijk).
Wat waren de aanwijzigingen voor een woonplaats in Nederland?
- Nog ingeschreven in de basisadministratie
- Woning in Nederland (eerst een huurwoning en vanaf 2022 een koopwoning)
- Familie van Henk woont in Nederland
- Nederlandse bankrekening
- Abonnementen in Nederland (Ziggo, Netflix, mobiele telefoon, sportschool, huur woning, diverse verzekeringen, etc.
Wat waren de aanwijzingen voor een woonplaats in Duitsland?
- Dienstbetrekking in Duitsland
- Ziektekostenverzekering in Duitsland
- Auto op Duits kenteken
- Verklaringen van derden dat Henk meestal in Duitsland was voor zijn werk
- Inschrijving Duits woonadres
- Certificate of residence van de Duitse belastingdienst
De Rechtbank weegt alle omstandigheden en kijkt hierbij met name naar:
- Hoge Raad d.d. 4 maart 2011 ECLI:NL:HR:2011:BP6285 : Bij de uitleg van het woonplaatsbegrip uit artikel 4 van de AWR moet acht worden geslagen op alle in aanmerking komende omstandigheden van het geval. Het komt er volgens vaste rechtspraak op aan of deze omstandigheden van dien aard zijn, dat een duurzame band van persoonlijke aard bestaat tussen de betrokkene en het desbetreffende land. Hierbij dient geen bijzondere betekenis te worden toegekend aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land.
- Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824: Verder geldt dat de duurzame band met één land niet sterker hoeft te zijn dan de band met een ander land, zodat voor een woonplaats hier te lande niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven, ofwel het middelpunt van iemands persoonlijke levensbelangen, zich in Nederland bevindt. Daardoor bestaat (in uitzonderlijke gevallen) de mogelijkheid dat iemand zowel in Nederland als in een ander land woont.
De feiten afwegende komt de Rechtbank (RO 36) tot de volgende conclusie:
De rechtbank is op grond van de onderhavige feiten en omstandigheden, mede in onderlinge samenhang beschouwd, van oordeel dat - zoals verweerder heeft gesteld - eiser in de onderhavige periode een (bepaalde) duurzame band van persoonlijke aard met Nederland heeft gehad. Eiser heeft de Nederlandse nationaliteit en beschikte in Nederland onder meer over (huur)woning 2 en over de (te bouwen) woning 3. Verder woont familie van eiser in Nederland. Naar het oordeel van de rechtbank kan evenwel niet worden gezegd dat eiser daarmee in de onderhavige periode, alle omstandigheden in aanmerking nemend, (alleen) in Nederland woonde. Eiser woonde, zoals ook hierna zal worden geoordeeld, in die periode namelijk in Duitsland. Hij werkte daar fulltime en heeft het overgrote deel van zijn tijd (met de vriendin) in Duitsland doorgebracht. Naar het oordeel van de rechtbank kan daarmee geen sprake zijn van de zich alleen in uitzonderlijke gevallen voordoende situatie van een dubbele woonplaats. Echter, ook als ervan wordt uitgegaan dat eiser in de onderhavige periode (ook) in Nederland woonde, is eiser voor de toepassing van het Verdrag in de onderhavige periode inwoner van Duitsland. Kijkende naar de Tie Breaker regel (artikel 4 derde lid verdrag) zijn de persoonlijke en economische banden met Duitsland het grootst.
Duurzame band met Bulgarije maar fiscale woonplaats in Nederland
In een uitspraak van de Rechtbank Gelderland op 16 juli 2024 (ECLI:NL:RBGEL:2024:4520) stond de vraag centraal of de erflater (geboren in 1960) in 2014 en 2015 in Nederland woonachtig was. De rechtbank concludeerde dat dit het geval was, ondanks dat de erflater ook banden had met Bulgarije.
- Erflater was in gemeenschap van goederen getrouwd en ze waren sinds 1998 eigenaar van een woning in Nederland.
- In 2009 is erflater met zijn echtgenote geemigreerd en uitgeschreven uit de basisadministratie.
- In 2013 koopt erflater een woning in Bulgarije. Erflater is in Bulgarije niet geregistreerd als inwoner.
- In het kader van een boekenonderzoek komt de inspecteur in 2013 bij de woning. Tijdens het gesprek geven beide personen aan om in 2014 weer in Nederland te gaan wonen.
- In 2016 is erflater plotseling overleden.
- In Vanaf 2017 woont de echtgenote (volgens de basisadministratie) weer op dit adres.
- In geschil is of erflater in 2014 en 2015 in Nederland woont en hier aangifte inkomstenbelasting moet doen.
De vraag is of erflater een duurzame band met Nederland heeft (zie ook Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824). De wetgever heeft geen bijzondere betekenis willen toekennen aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land (zie ook Hoge Raad d.d. 21 januari 2011 ECLI:NL:HR:2011:BP1416). Uit het beleid van de belastingdienst volgt dat er wordt gekeken naar; het duurzame tehuis, verblijfplaats gezin en belastingplichtige, sociale banden, bedrijfsmatige binding, financiele belangen, bestedingspatroon, intenties, inschrijving basisadministratie en nationaliteit.
Het betaalgedrag van de erflater, de beschikbare woning en auto’s in Nederland, zijn familiebanden, vastgoed in Nederland, zijn aanwezigheid bij het boekenonderzoek en zijn functie als bestuurder van Nederlandse vennootschappen speelden hierbij een belangrijke rol. De erfgenamen stellen dat erflater in Bulgarije woont omdat hij daar met zijn vriendin (en hun gemeenschappelijke dochter) woonden en hij daar ook een onderneming dreef. De pin betalingen zouden niet door erflater zijn gedaan maar door zijn echtgenote. Op grond van het belastingverdrag tussen Nederland en Bulgarije werd vastgesteld dat de erflater voor belastingdoeleinden als inwoner van Nederland moest worden beschouwd. Het beroep tegen de aanslagen inkomstenbelasting en premie volksverzekeringen werd ongegrond verklaard.
Fiscale woonplaats met woning in Nederland en in buitenland
Waar iemand woont is een feitelijke vraag. De inwonersvraag moet op grond van artikel 4 lid 1 AWR worden beoordeeld (feiten en omstandigheden). Dit is maatwerk en kan per situatie en rechter dan ook verschillen. Als u niet het risico wilt lopen dat u in Nederland woont is het van belang dat uw persoonlijke en economische belangen met Nederland beperkt zijn. Dus bij voorkeur geen beleggingen, activiteiten of woningen in Nederland. Vaak stelt een belastingplichtige de vraag "mag ik dan mijn woning in Nederland niet behouden?" Dit is een lastig te beantwoorden vraag. Uit onderstaande volgt dat de rechters hier kritisch naar kijken.
In situaties waarbij iemand nog een eigen woning in Nederland heeft komen wij soms bijzondere beoordelen tegen (uitspraak Gerechtshof Amsterdam 2024). Als uitgangspunt zou de materiële werkelijkheid de doorslag moeten geven. De rechter stelt vast of een persoon een duurzame band van persoonlijke aard met Nederland heeft. Hierbij is de band met de buitenland - in eerste instantie - minder van belang (voor de belastingdienst). Sterke banden met het buitenland zeggen nog niet direct iets over het inwonerschap in Nederland. Dit komt pas aan de orde bij de zogenaamde verdragsinwonervraag. Als een inwoner een duurzame band met Nederland heeft die niet wordt onderbroken zien we vaak discussie ontstaan over de fiscale woonplaats. Wat speelde in de hiervoor genoemde casus:
- De persoon heeft een eigen woning in Nederland die gedurende 2 jaar wordt verhuurd.
- Zijn vakantiewoning in Nederland wordt af en toe verhuurd.
- Belanghebbende heeft het recht van gebruik van de eigen woning gedurende ruim 60 dagen per jaar, hiervan maakt hij ook gebruik.
- Belanghebbende was dus soms in Nederland en was ook betrokken bij de verbouwing van de vakantiewoning in Nederland.
- Belanghebbende heeft pensioen en lijfrente uitkeringen uit Nederland
- De belangrijkste bezittingen van belanghebbende liggen of zijn ondergebracht in Nederland (economische activiteit)
- Belanghebbende heeft een appartement in Spanje en een eigen woning in Duitsland.
Omdat er woningen en duurzame betrekkingen zijn met Nederland en Duitsland moet via de tiebreaker regel voor het belastingverdrag tussen Nederland en Duitsland worden bepaald waar hij nu echt fiscaal woonachtig is. Centraal hierbij staat met welk land de persoonlijke en economische betrekkingen het sterkst zijn (middelpunt levensbelangen). De rechtbank en het gerechtshof vinden dat deze met Nederland het sterkst zijn.
Waar woont iemand?
Een Nederlandse werknemer die in België werkt en in Nederland woont wordt voor de Nederlandse wetgeving geacht binnenlands belastingplichtig te zijn. Als België dit ook zo ziet, is er een probleem (dubbele belastingheffing). Omtrent de fiscale woonplaats kijkt Nederland naar de volgende onderdelen:
- Waar verblijft het gezin?
- Waar wordt arbeid verricht?
- Waar wordt een woning aangehouden?
- Waar ingeschreven in de gemeentelijke administratie?
- Is er sprake van gebruik van gas en water op het woonadres?
- Waar wordt geld opgenomen van de bank resp. pin opnamen gedaan?
- Waar is uw bank en vermogensbeheerder gevestigd?
- Hoe lang werkt / woont / verblijft men in een land?
- Plaats van lidmaatschappen, abonnementen, bankrekeningen, verzekeringen, ziektebehandelingen, etc.
Woonplaats met eigen woning in Nederland
In een uitspraak van het Hof Amsterdam d.d. 23 januari 2024 (ECLI:NL:GHAMS:2024:721) wordt de complexiteit van de fiscale woonplaatsbepaling binnen de Nederlandse belastingwetgeving onderstreept. Deze casus, waarbij een belastingplichtige, hierna te noemen X, zowel in Nederland als in Duitsland substantiële banden had, illustreert de nuances van de fiscale woonplaatsbepaling en de consequenties daarvan voor de belastingplicht.
De Casus in Vogelvlucht
X, met de Nederlandse nationaliteit, stond gedurende de jaren 2015 en 2016 grotendeels ingeschreven in Duitsland, maar behield het recht om tot 62 dagen per jaar in zijn verhuurde Nederlandse woningen te verblijven. Ondanks zijn inschrijving in Duitsland, bleef X economische activiteiten in Nederland verrichten en had hij familiebanden in Nederland. De inspecteur stelde dat X fiscaal inwoner van Nederland bleef, wat door zowel de rechtbank als het Hof Amsterdam werd bevestigd. De kern van deze bevestiging lag in de duurzame banden van persoonlijke aard die X met Nederland behield.
Aandachtspunten voor de Bepaling van de Fiscale Woonplaats
Hieronder volgt een checklist met aandachtspunten die van belang zijn bij de beoordeling van de fiscale woonplaats:
- Persoonlijke banden: De aanwezigheid van familie in Nederland weegt zwaar mee in de beoordeling van de fiscale woonplaats. Het behouden van nauwe persoonlijke relaties in Nederland kan duiden op een duurzame band van persoonlijke aard met Nederland.
- Economische activiteiten: Het blijven verrichten van economische activiteiten in Nederland, zoals het verhuren van onroerend goed, speelt een significante rol in de bepaling van de fiscale woonplaats.
- Verblijfsduur: De daadwerkelijke verblijfsduur in Nederland versus het buitenland is een belangrijke factor. Regelmatig verblijf in Nederland, zelfs voor korte perioden, kan wijzen op het behoud van duurzame banden met Nederland.
- Woningbezit en gebruik eigen woning in Nederland: Het aanhouden en gebruiken van een woning in Nederland, zelfs als deze tijdelijk wordt verhuurd, kan indicatief zijn voor een fiscale woonplaats in Nederland.
- Inschrijving en administratieve hHandelingen: Hoewel inschrijving in het buitenland een indicatie kan zijn van verplaatsing van de woonplaats, is het niet doorslaggevend. Administratieve handelingen, zoals het openen van een bankrekening of inschrijving in het buitenland, moeten in samenhang met andere factoren worden bekeken.
- Intentie en toekomstplannen: De intentie van de belastingplichtige, zoals blijkt uit contracten voor tijdelijke verhuur en toekomstplannen om terug te keren naar Nederland, zijn relevant voor de beoordeling van de fiscale woonplaats.
Deze uitspraak benadrukt het belang van een holistische benadering bij de bepaling van de fiscale woonplaats, waarbij alle relevante feiten en omstandigheden in acht worden genomen. Voor fiscaal juristen en belastingadviseurs is het essentieel om zich bewust te zijn van de complexiteit van deze materie en de mogelijke impact op de belastingplicht van hun cliënten. Het zorgvuldig documenteren en beoordelen van de banden met Nederland speelt een cruciale rol in het adviseren over en het bepalen van de fiscale woonplaats.
Fiscale woonplaats vader met Thaise zoon
Henk heeft een zoon (geboren 2010), samen met zijn in Thailand wonende vrouw, ze zijn niet getrouwd. De zoon heeft de Nederlandse en Thaise nationaliteit en bij zijn moeder in Thailand. In 2012 heeft Henk zijn appartement - tegen schulderkenning - verkocht aan zijn zoon en ook diverse bankrekeningen op zijn naam gezet (geschonken?). In 2016 was Henk 226 dagen in Nederland en 140 dagen in Thailand. Bij zijn verblijf in Nederland woont het in het appartement van zijn zoon. Henk is van mening dat hij in Thailand woont en buitenlands belastingplichtig in Nederland is. De inspecteur is van mening dat Henk in Nederland woont en dus ook belasting moet betalen over het vermogen van zijn zoon (50%) omdat hij het ouderlijk bezag heeft uitgeoefend. De rechtbank is het (deels) met Henk eens. Het Gerechtshof Den Haag is het op 27 juni 2023 (ECLI:NL:GHDHA:2023:1296) niet met Henk eens. Voor de woonplaats moet worden gekeken naar het belastingverdrag tussen Nederland en Thailand en voor de definitie van het ouderlijk bezag is het Thaise recht van belang. Het Thaise recht stelt dat beide ouders het ouderlijk gezag uitoefenen over hun kind. Het box 3 vermogen van de zoon moet niet voor 100% maar slechts voor 50% worden meegenomen (artikel 2.15 lid 4 Wet IB 2001)
Waar iemand woont wordt na omstandigheden beoordeeld (artikel 4 lid 1 AWR). Kwalificeert een persoon als inwoner van Nederland dan ontvouwt zich een bak aan wetgeving en regels met vele fiscale consequenties en verplichtingen. Er worden dus veel procedures gevoerd over de fiscale woonplaats van een natuurlijk persoon. Doorgaans is het succes voor belastingplichtige niet zo groot. In deze procedure is Henk veel in Nederland, woont zijn moeder in Nederland, heeft hij een een woning tot zijn beschikking en heeft Henk nog een adviespraktijk in Nederland. Ook heeft Henk in Thailand geen aangifte gedaan. Henk stelt dat hij alleen voor zijn werk (en vele procedures) en de afwikkeling van het overlijden van zijn moeder, in Nederland verblijft en zijn gezin in Thailand woont. Zijn persoonlijke band met Thailand is dus - voor zijn gevoel - vele malen groter.
De volgende uitspraken zijn hierbij van belang:
- Hoge Raad 13 april 2013 (ECLI:NL:HR:2013:BZ6824) : duurzame band met hoeft niet sterker te zijn dan de band met enig ander land, zodat voor een woonplaats in Nederland niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven zich in Nederland zou bevinden.
- Hoge Raad 12 mei 2006 (ECLI:NL:HR:2006:AR5759): voor woonplaats ook kijken naar recht in buitenlandse staat, hierbij mee wegen of de persoon in het buitenland aangifte heeft gedaan. Een persoon wordt alleen als ingezetene van Thailand beschouwd als hij in Thailand verblijft voor een totale periode van niet minder dan 180 dagen in een kalenderjaar. Voor de periode in Thailand wordt gekeken naar de inreis- en vertrekstempel in het paspoort. Omdat Henk geen inwoner is van Thailand kom je niet toe aan de tiebreakbepaling.
- Gerechtshof Den Haag 8 december 2020 (ECLI:NL:GHDHA:2020:2762) en Hoge Raad d.d. 28 januari 2022 (ECLI:NL:HR:2022:84) deze procedure gaat over dezelfde casus edoch over de periode 2011 tot en met 2015.
- Gerechtshof 's Hertogenbosch d.d. 22 april 2021 (ECLI:NL:GHSHE:2021:1272) en Hoge Raad 18 augustus 2023 (ECLI:NL:HR:2023:1101)
Fiscale woonplaats advocaat
Als de Belastingdienst denkt dat iemand in Nederland woont dan moet de inspecteur dit aannemelijk maken, de belastingplichtige moet vervolgens deze vermoedens tegenspreken (en aannemelijk maken dat dit niet klopt). In een procedure bij het Gerechtshof Amsterdam d.d. 22 december 2016 ECLI:GHAMS:2016:5750kwam een leuke zaak voorbij. Een advocaat stelt dat hij sinds 1997 in Zwitserland woont. De inspecteur denkt dat de advocaat in de periode 2002 tot en met 2006 in Nederland woont. De advocaat doet aangifte als buitenlands belastingplichtige en is het niet met de inspecteur eens. De rechter is het met de inspecteur eens, de redenen:
- echtgenoot (en kinderen) wonen in Nederland
- de echtgenoot door de advocaat wordt onderhouden (voorzien in levensonderhoud)
- de advocaat in de woning van de echtgenoot verbleef
- beide echtelieden met elkaar op vakantie gingen
- de advocaat werkzaamheden in Nederland heeft verricht (inschreven bij de balie en geen werknemers in dienstbetrekking bij zijn eenmanszaak)
- weinig binding met Zwitserland
- diverse luxe auto's van de advocaat in Nederland aanwezig
- er diverse abonementen op zijn naam staan (voor kranten etc)
- een Nederlands email account
- uit vluchtgegevens volgt dat de advocaat vaak kort in Zwitserland was
- telefoonnummer op naam van de advocaat
- facturen van opticien en apotheek in Nederland voor oogmetingen en medicijnen
- veel data uit derdenonderzoeken (onder meer over financieringsaanvragen etc)
- diverse e-mails waaruit volgt dat de advocaat niet zo vaak in Zwitserland is
- creditcard betalingen die duiden op verblijf in Nederland
Een leuke procedure om te lezen, er is veel onderzoek verricht en de advocaat heeft te weinig argumenten aangedragen om de feiten die door de inspecteur zijn gesteld te ontzenuwen. Een slecht gevoerde procedure die uiteindelijk geen andere uitkomst had gehad, is onze mening.
Procedure over fiscale woonplaats
In een procedure bij het Gerechthof in Den Haag (d.d. 25 juni 2014, ECLI:NL:GHDHA:2014:2182) ging het om een huisarts (en zijn partner) die zowel in Nederland als in het buitenland (in casu België) een woning hadden. In eerste aanleg ging dit voor de huisarts - bij de Rechtbank in Den Haag d.d. 23 december 2011- fout, de rechter was van mening dat ze in Nederland wonen.
De Nederlandse belastinginspecteur is van mening dat het "stel" in Nederland woont, dit op grond van artikel 4 AWR en artikel 4 van het belastingverdrag tussen Nederland en België (oude verdrag uit 1970). Doordat het stel in Nederland zou wonen, zouden ze belasting moeten betalen over de afkoop van een lijfrente en een stamrecht en tevens een ontvangen liquidatie-uitkering.
In artikel 4 AWR staat dat waar iemand woont naar omstandigheden wordt beoordeeld, dit is een uiterst vaag begrip dat in de jurisprudentie langzaam is ontwikkeld / ingevuld. Het gaat dus om de feiten en omstandigheden. Een rechter kijkt hierbij naar de volgende zaken:
- Waar leeft de persoon?
- Waar verblijft zijn gezin?
- Waar gaan de kinderen naar school?
- Waar wordt een (gemeubileerde) woning aangehouden?
- Waar wordt het meest gas, electra, water gebruikt?
- Waar neemt men deel aan het sociale en maatschappelijke leven?
- Waar gaat de persoon naar de dokter, sport, etc.?
- Waar heeft men zijn of haar commerciële en financiële belangen?
Uiteindelijk bepalen de feiten het middelpunt van iemands leven en hiermee de woonplaats.
In deze kwestie stelde de belastingplichtige het volgende:
- Het bezit van een gemeubileerde woning in België.
- Er waren verklaringen uit België dat het stel hier vaak was (vaste klant bij de bakker).
- De (aanzienlijke) leveringen van gas in België.
- Telefoonrekeningen uit België.
De inspecteur komt nog met een paar stellingen (boot in Nederland, creditcard in Nederland, boodschappen in Nederland gekocht, krant in Nederland, bezoek fysio in Nederland).
Uiteindelijk is de rechter van mening dat de huisarts in Nederland woont. Waarom? Geen flauw idee. Is de fysiotherapeut belangrijker dan de bakker? Ging het om te grote belangen? Was de structuur iets te "slim" opgezet en slecht uitgevoerd?
Fiscale woonplaats DGA
De heer X heeft de Nederlandse nationaliteit en heeft in Nederland aangifte gedaan als binnenlands belastingplichtige. X ontvangt inkomen uit diverse Nederlandse BV's en is daarnaast DGA van een aantal Nederlandse rechtspersonen. X brengt een deel van het jaar door in Marokko waarbij hij ook een woning en sociaal leven heeft. In zijn aangifte inkomstenbelasting geeft X niet zijn wereldinkomen aan maar enkel zijn binnenlands inkomen. X is van mening dat hij in Marokko woont. De rechter en de inspecteur denken hier anders over omdat X niet slaagt in zijn bewijslast omtrent zijn woonplaats in Marokko. X maakt niet aannemelijk dat hij in 2015 (ook) fiscaal inwoner is van Marokko; hij maakt niet aannemelijk dat is voldaan aan één van de drie daarvoor geldende criteria, te weten:
- het beschikken in Marokko over een permanente verblijfsplaats (‘The place of permanent home’), of
- het aldaar hebben liggen van het middelpunt van (de sociale en) economische belangen (‘The centre of economic interest’), of
- het in een periode van 365 dagen aldaar meer dan 183 dagen verblijven.
Rechtbank Den Haag d.d. 15 december 2021 ECLI:NL:RBDHA:2021:14719
Fiscale woonplaats CFO
Henk is sinds 2012 statutair bestuurder van een concern, ongeveer 20% van zijn tijd. Henk wordt via zijn eigen holding ingehuurd via een management vergoeding (overeenkomst van opdracht). Daarnaast was Henk - voor 80% - ook nog in dienstbetrekking bij een dochteronderneming, als CFO. Henk ontving een salaris en daarnaast nog een bonus via aandelen (zogenaamde Restricted Stock Units). In 2014 wordt het hoofdkantoor van het concern naar Nederland verplaatst. Henk verhuist in april 2016 naar Nederland. De vraag is of Henk over geheel 2016 in Nederland belastingplichtig is. De inspecteur was zelfs van mening dat Henk al sinds 2012 in Nederland belastingplichtig is. De redenen hiervoor zijn:
- Henk heeft een duurzame band met Nederland;
- Henk heeft de Nederlandse nationaliteit
- Er stond Henk een huis ter beschikking in Nederland (woning van zijn echtgenote);
- Henk heeft een auto (met verzekering) in Nederland (gekocht in april 2016).
- De kinderen van Henk (uit een eerder huwelijk) wonen in Nederland.
De Rechtbank oordeelt in 2022 dat Henk voor 2016 niet in Nederland heeft gewoond. Volgens de rechter woont Henk vanaf april 2016 in Nederland (en dus ook niet vanaf 1 januari 2016). De argumenten van de inspecteur overtuigen de Rechter hierbij niet.
Fiscale woonplaats van een butler
Een butler werkt sinds 2017 voor een sjeik in Dubai (contract voor 4 jaar), hiervoor reist hij de hele wereld over. Tot 1 juni 2017 heeft de butler een woning in Nederland. Zijn loon wordt gestort op een Nederlandse bankrekening. Volgens de butler woont hij vanaf juli 2017 in het buitenland. De sjeik is nooit langer dan 60 dagen in een land omdat hij geen fiscaal inwoner wil zijn buiten Dubai. De butler reist mee naar Engeland, Dubai en verblijft ook regelmatig op de immense boot van de sjeik. Volgens de rechter en de inspecteur woont de Butler in Nederland (terwijl hij hier zelden is). Deze procedure maakt duidelijk dat er via feiten moet worden aangetoond waar iemand woont. Rechtbank Noord Nederland 2 november 2021 ECLI:NL:RBNNE:2021:4648
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Vragen over fiscale woonplaats of emigratie
De inspecteur moet bij een geschil over uw woonplaats zijn stelling innemen en bewijzen. Hierbij kan de inspecteur u om informatie vragen (informatiebeschikking). Als u deze informatie niet verstrekt kan de bewijslast worden omgekeerd. Op grond van een redelijke schatting worden dan aanslagen opgelegd. De bal ligt dan weer bij u, u moet aannemelijk maken dat de aanslagen niet kloppen. Bel gerust voor een afspraak als u emigratieplannen heeft of een discussie over uw woonplaats.
Navorderingstermijn bij cryptovaluta
De Belastingdienst heeft de afgelopen jaren haar vizier nadrukkelijk gericht op cryptovaluta. Waar digitale munten als bitcoin jarenlang onder de radar bleven van de fiscus, geldt tegenwoordig het tegenovergestelde: bezitters van cryptovaluta lopen een steeds groter risico op naheffing – zelfs tot twaalf jaar terug in de tijd. In dit artikel bespreken wij de toepassing van de verlengde navorderingstermijn bij cryptovaluta, de juridische grondslag hiervan, en wat dit concreet betekent voor belastingplichtigen.
Nieuws: Crypto vanaf 1 janauri 2026 automatisch in uw aangifte inkomstenbelasting. Crypto aanbieders zijn vanaf dat moment verplicht om gegevens uit te wisselen met de belastingdienst. Het wetsvoorstel (link) hierover is in juli 2025 naar de tweede kamer gestuurd. Eerste rapportage is dan op 31 januari 2027 (over 2026).
Wat is de verlengde navorderingstermijn?
In principe mag de Belastingdienst een navorderingsaanslag opleggen tot vijf jaar na het betreffende belastingjaar. Deze termijn wordt echter verlengd tot twaalf jaar wanneer sprake is van inkomsten of vermogensbestanddelen die zich in het buitenland bevinden (art. 16, lid 4 AWR). De termijn van 5 of twaalf jaar wordt verlengd met het uitstel dat is verkregen voor het indienen van de aangifte.
De ratio achter deze verruiming is gelegen in de beperkte controleerbaarheid van buitenlandse vermogens. Maar de vraag rijst: vallen cryptovaluta hier ook onder?
Is cryptovaluta als ‘buitenlands vermogen’?
Om deze vraag te kunnen beantwoorden is voor de lezers met minder kennis van crypto eerste een korte introductie nodig. Cryptovaluta zijn feitelijk unieke rechten die digitaal zijn vastgelegd op de blockchain en een bepaalde waarde kunnen vertegenwoordigen. Kort samengevat is een blockchain een digitale keten waarin individuele transacties chronologisch worden opgeslagen. Deze transacties kunnen nadien niet meer worden aangepast of gemanipuleerd. De transacties worden beheerd en opgeslagen in een gedecentraliseerde database. Dat is een wereldwijd netwerk van computers, het zogeheten peer-to-peernetwerk. Om een transactie met cryptovaluta te kunnen uitvoeren is zowel een ‘public key’ als een ‘private key’ nodig. Deze sleutels worden bewaard in een wallet en kunnen worden beheerd door binnenlandse of buitenlandse cryptoplatformen maar kunnen ook worden bewaard in een wallet in eigen beheer.
In de fiscale literatuur wordt verschillend gedacht over de verlengde navorderingstermijn. Enerzijds zou aangesloten kunnen worden bij hoe en waar deze worden bewaard (buitenlandse exchange) onder het bereik van de verlengde navorderingstermijn kunnen vallen. Anderzijds wordt betoogd dat het gedecentraliseerde peer-to-peer netwerk bepalend is en dat deze feitelijk over al nergens is. Statisch gezien vindt de meeste handel in cryptovaluta vindt buiten Nederland plaats waardoor de verlengde navorderingstermijn van toepassing is.
Hoewel er (nog) geen duidelijke Hoge Raad-uitspraak is die dit bevestigt, is de praktijk dat de Belastingdienst bij niet-aangegeven cryptoactiva routinematig de twaalfjaarstermijn hanteert.
De bewijslast en informatieverplichting
De bewijslast voor het aanhouden van buitenlands vermogen ligt in beginsel bij de Belastingdienst. In het geval van cryptovaluta maakt zij steeds vaker gebruik van internationale gegevensuitwisseling (zoals via het DAC8-kader) en data van buitenlandse exchanges. Daarnaast geldt voor de belastingplichtige een informatieverplichting (art. 47 AWR): bij vragen over cryptoactiva dient openheid van zaken te worden gegeven. Wanneer geen openheid van zaken wordt gegeven De belastingdienst kan op dat moment overgaan tot het opleggen van een informatiebeschikking en zich beroepen op omkering en verzwaring van de bewijslast. Wanneer de belastingdienst niet overgaat tot het opleggen van een informatiebeschikking maar direct tot het opleggen van een aanslag, dan kan de belastingplichtige in een procedure niet geconfronteerd worden met de verzwaarde bewijslast.
Wat kunt u doen?
Wij adviseren belastingplichtigen met cryptovaluta om:
- Te zorgen voor een volledige en transparante administratie van hun cryptoportfolio;
- Volledig Audit trail van transacties, stortingen/onttrekkingen;
- Periodiek te toetsen of aangifteverplichtingen correct zijn nagekomen (box 1 of box 3?);
- Vrijwillig inkeertraject bij verzwegen (of vegeten) cryptovermogen teneinde maximale vergrijpboete(s) te voorkomen.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Noot fiscaal jurist inzake navordering
De gevolgen van verkeerd aangegeven of verzwegen cryptovaluta kunnen groot zijn. Wij adviseren dagelijks over de vraag of opbrengsten van cryptovaluta box 1 of box 3 vermogen is. Verder begeleiden wij ook dagelijks inkeertrajecten ten aanzien van niet aangegeven cryptovermogen. De praktijk leert dat het wenselijk is uw tijdig te laten adviseren. Heeft u behoefte aan ondersteuning door een fiscaal jurist? Neem dan vrijblijvend contact op via onderstaand formulier of stuur ons een email.
Piloten
Jongbloed Fiscaal Juristen heeft ruime ervaring in de advisering van piloten. Wij adviseren daarbij over de gevolgen van emigratie, de uitwerking van belastingverdragen en de mogelijkheden van belastingbesparing. Daarnaast kunnen wij uw (emigratie-)aangifte inkomstenbelasting verzorgen, wij zijn uw contactpersoon voor de Belastingdienst.
U kunt ons altijd bellen of mailen met vragen of om een afspraak te maken voor een vrijblijvend gesprek.
Woo verzoek belastingdienst inzake woonplaats piloten
In een besluit (27 oktober 2025) worden interne documenten van de belastingdienst bekend gemaakt inzake woonplaats onderzoeken van de belastingdienst bij piloten. Er zijn diverse documenten, beleidsstukken en correspondentie bekend gemaakt. Uit de stukken (zie onder) volgt het volgende
- De belastingdienst is een breed onderzoek gestart naar de buitenlandse woonadressen van piloten.
- Aanleiding voor het onderzoek is politieke aandacht voor dit onderwerp en signalen dat piloten ogenschijnlijk zijn geëmigreerd met als oogpunt belastingbesparen. 4 landen worden in beeld gebracht omdat deze een gunstig fiscaal regime kennen en voor piloten. Er wordt getoetst met als insteek "duurzaam tehuis".
- Piloten kunnen relatief eenvoudig fysiek buiten Nederland wonen maar blijven tegelijkertijd in Nederland sociaal verzekerd en werknemer van in Nederland gevestigde luchtvaartmaatschappijen. Sommige piloten hebben ook nog een woning (huur of koop) in Nederland.
- Belastingheffing is toegewezen aan a) woonland b) land waar feitelijke leiding van de luchtvaartmaatschappij is gelegen
- Onderzoek heeft betrekking op de fiscale woonplaats, gezinssituatie, duurzame banden met Nederland en woonplaatsonderzoeken in het algemeen.
- Conclusie belastingdienst "duurzame band met Nederland is in veel gevallen niet verbroken", dus woonland is dan Nederland. De vraag is of dit juist is, soms is de woning in Nederland slechts een pied-a-terre vanwege vlieg rooster. De sociale verzekeringsplicht doet er verder veel minder toe. In sommige verdragen is "de woning" maar 1 onderdeel en niet doorslaggevend.
- Het golfstatenbesluit wordt in de documentatie ook beoordeeld. Ook wordt er gekeken naar het remittance base regime (VK en Ierland). Onder oude verdragen kan Nederland dan niet heffen.
- Document 1 woonplaats piloten en onderzoek belastingdienst
- Document 2 woonplaats piloten en onderzoek belastingdienst
- Document 3 woonplaats piloten en onderzoek belastingdienst
- Document 4 woonplaats piloten en onderzoek belastingdienst
- Document 5 woonplaats piloten en onderzoek belastingdienst
- Document 6 woonplaats piloten en onderzoek belastingdienst
- Document 7 woonplaats piloten en onderzoek belastingdienst
Wij adviseren veel piloten (en ondernemers) met een discussie over hun fiscale woonplaats. Vragen? Stuur ons gerust een e-mail of vul onderstaand formulier in. U kunt ook bellen met één van onze adviseurs.
Wat kunnen wij - in fiscale zin - voor piloten betekenen?
- Advisering inzake welke landen fiscaal gunstig zijn voor een emigratie
- Belastingadvies inzake eigen woning / vermogen
- Verzorgen aangifte inkosmtenbelasting (M-biljet)
- Afstemming en overleg met de Belastingdienst
- Indienen vrijstelling loonheffing
- Afstemming buitenlandse fiscaal jurist inzake emigratie
Rijden met buitenlands (bijvoorbeeld Duits) kenteken in Nederland
Steeds vaker ziet men - met name in de grensstreek - Nederlanders rijden met een buitenlands kenteken. Mag dit? Het antwoord is relatief eenvoudig, dit mag meestal niet, tenzij ... In dit artikel een uiteenzetting van de mogelijkheden en onmogelijkheden. En bedenk, de Belastingdienst is niet 'van gisteren' en zal naheffingen opleggen als dit mogelijk is. Er zijn feitelijk 4 vrijstellingen:
- Werknemersvrijstelling: u woont in Nederland en werkt voor een buitenlandse werkgever > gebruik hoofdzakelijk buiten Nederland (formulier)
- Vrijstelling internationaal recht: u woont in het buitenland en bent maar een paar maanden in Nederland.
- Kort gebruik vrijstelling: u woont in Nederland en huurt een auto voor kort gebruik (14 dagen) in Nederland.
- Werkgeversvrijstelling: u woont in Nederland en heeft een bedrijf in het buitenland (formulier).
Advisering ondernemers Duitsland / Nederland
Wij adviseren vele Duitse ondernemers die in Nederland ondernemen maar ook Nederlandse ondernemers die in Duitsland willen starten. Ons team van specialisten helpt u graag bij de eerste stappen en/of doorontwikkeling. Neem gerust contact met ons op voor een vrijblijvende afspraak.
In Nederland rijden met buitenlands kenteken
U mag niet in Nederland rijden met een auto met buitenlands kenteken als u staat ingeschreven in de basisregistratie personen (BRP) in Nederland. U bent verplicht zich in de BRP in te schrijven als u langer dan 4 maanden in Nederland woont. Dit heeft te maken met de Wegenverkeerswet. Deze wet regelt onder andere de veiligheid op de weg. Als u toch een auto met een buitenlands kenteken in Nederland wil gebruiken dan kunt u overwegen om een auto te importeren.
Downloads bij auto op buitenlands kenteken
- Formulier vrijstelling werknemer (aanvraag belastingdienst)
- Formuier vrijstelling werkgever (aanvraag belastingdienst)
- Formulier vrijstelling MRB en BPM bij kort gebruik in Nederland
Schema en checklist rijden met buitenlands kenteken
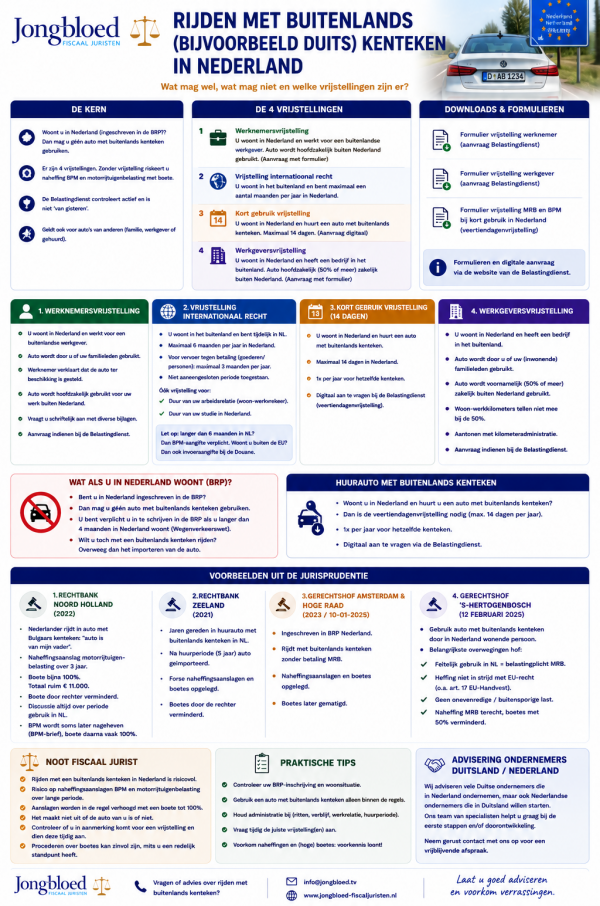
Wonen in buitenland en rijden met buitenlands kenteken in Nederland
Bent u niet ingeschreven in de BRP in Nederland, dan mag u maximaal 6 maanden per jaar in Nederland rijden met een buitenlands kenteken. Dit is gebaseerd op een vrijstelling op basis van internationaal recht en hoeft u verder niet aan te vragen. Als u uw auto echter gebruikt om tegen betaling spullen of personen te vervoeren dan mag u uw auto maximaal 3 maanden gebruiken in Nederland. Dit hoeft niet aaneengesloten periode te zijn.
Als u uw auto niet gebruikt zoals hiervoor genoemd dan komt u in aanmerking voor de vrijstelling:
- voor een periode van 6 maanden per jaar (niet aaneengesloten). Dit geldt vanaf de dag dat u de auto op de weg in Nederland gebruikt.
- voor de duur van uw arbeidsrelatie als u de auto gebruikt voor woon-werkverkeer. Als u dus voor een buitenlandse werkgever tijdelijk in Nederland werkt met een auto op buitenlands kenteken dan mag u gewoon in deze auto rijden.
- voor de duur van uw studie als u uitsluitend in Nederland verblijft voor uw studie
Let op! Als u uw auto langer dan 6 maanden in Nederland wil gebruiken dan moet u aangifte bpm doen. En als u buiten de EU woont dan moet u daarnaast ook invoeraangifte doen bij de Douane.
Het doen van een aangifte bpm kan via deze link
Huurauto met buitenlands kenteken in Nederland rijden
Als u in Nederland met een auto met buitenlands kenteken zou rijden en in Nederland woont, dan kan er een probleem ontstaan. Voor auto's op Nederlands kentekenen wordt motorrijtuigenbelasting en BPM betaald, bij een buitenlands kenteken is dit niet zo. Bij een kort tijdelijk gebruik (bijvoorbeeld huur) in Nederland mag u rijden met een buitenlands kenteken. Voor dit tijdelijke gebruik is dan wel een veertiendagenvrijstelling nodig. Dit wil zeggen dat u 1x per jaar voor hetzelfde kenteken een vrijstelling kunt aanvragen. Deze vrijstelling kunt u hier digitaal aanvragen.
Werken in buitenland en wonen in Nederland, rijden met buitenlands kenteken
Voor mensen die in Nederland wonen en in het buitenland werken bestaan er specifieke vrijstellingen, dit zijn de werknemersvrijstelling en de werkgeversvrijstelling.
- Werknemersvrijstelling: de auto wordt door u of uw familieleden gebruikt en uw werkgever is feitelijk gevestigd in Duitsland. Uw werkgever verklaart dat u een auto ter beschikking wordt gesteld en dat u de auto hoofdzakelijk gebruikt voor uw werk buiten Nederland. De vrijstelling moet u schriftelijk met diverse bijlagen aanvragen, de aanvraag kunt u hier indienen.
- Werkgeversvrijstelling: als u een bedrijf in het buitenland zou hebben, kunt u ook met buitenlands kenteken in Nederland rijden, er zijn dan echter wel beperkingen. De auto mag door u of uw (inwonende) familieleden worden gebruikt. U moet de auto voornamelijk (50% of meer) zakelijk buiten Nederland gebruiken. U moet dit aantonen via een kilometeradministratie. De woon-werkkilometers worden niet meegeteld bij het bepalen van de 50%. Deze vrijstelling is dus een stuk minder gunstig dan de werknemersvrijstelling. De vrijstelling kunt u hier aanvragen.
Voorbeelden uit de jurisprudentie inzake rijden met buitenlands kenteken
- In een procedure bij de Rechtbank Noord Holland in 2022 wordt een Nederlandse inwoner door de politie aangehouden in een auto met Bulgaars kenteken. De persoon stelt: "de auto is van mijn vader." Over een periode van 3 jaar wordt een naheffingsaanslag motorrijtuigenbelasting opgelegd met een verzuimboete van bijna 100%, totaal ruim € 11.000. De boete wordt door de rechter verminderd. In dergelijke procedures is altijd een discussie over de periode dat de auto in Nederland is gebruikt. Bij onduidelijkheid of een slecht pleidooi van belastingplichtige blijven de naheffing en de boete vaak in stand. De BPM wordt niet altijd direct nageheven, soms krijgt de belastingplichtige eerst een waarschuwing via een zogenaamde BPM-brief. Bij een volgende aanhouding moet er dan wel worden betaald en wordt de boete vrijwel standaard 100%.
- In een uitspraak van de rechtbank Zeeland in 2021 werden forse naheffingsaanslagen en boetes opgelegd aan een belastingplichtige die jaren met een huurauto op buitenlands kenteken in Nederland heeft rondgereden en deze auto na de huurperiode (van 5 jaar) gaat importeren. In de procedure werden de boetes wel verminderd.
- In een ander uitspraak werd een cassatie ingesteld (ECLI:NL:GHAMS:2023:1425& HR, 10-01-2025, nr. 23/02626) waarin een persoon in het BRP in Nederland stond ingeschreven en reed met een buitenlands kenteken zonder motorrijtuigenbelasting te betalen. Ook hier werden er naheffingsaanslagen en boetes opgelegd. De boetes zijn daarna gematigd.
- In een recent arrest van 12 februari 2025 (ECLI:NL:GHSHE:2025:340) van het Gerechtshof ’s‑Hertogenbosch ging het over de heffing van motorrijtuigenbelasting op een auto met een buitenlands kenteken die werd gebruikt door een in Nederland wonende persoon. De belangrijkste overwegingen van het hof over de motorrijtuigenbelasting waren: a) Het feitelijk gebruik van een buitenlands gekentekend voertuig in Nederland leidt tot belastingplicht voor de motorrijtuigenbelasting, ook als het voertuig niet op naam van de Nederlandse ingezetene staat. b) De heffing is niet in strijd met EU-recht, ook niet met het eigendomsrecht uit artikel 17 van het EU-Handvest. c) De motorrijtuigenbelasting vormt geen onevenredige of individuele buitensporige last. d) De inspecteur heeft terecht de motorrijtuigenbelasting nageheven, maar de vergrijpboeten zijn met 50% verminderd vanwege onder meer verzachtende omstandigheden.
Noot fiscaal jurist inzake rijden op buitenlands kenteken
Het in Nederland rijden met een buitenlands kenteken kan erg risicovol zijn. Als u wordt aangehouden, loopt u een risico dat er een naheffingsaanslag BPM en motorrijtuigenbelasting (over lange periode) wordt opgelegd. De aanslagen worden in de regel verhoogd met een boete van 100%. Kijk dus goed naar de bovengenoemde vrijstellingen bij het gebruik van een auto met een buitenlands kenteken in Nederland. Ontbreekt er een vergunning (lees: bijvoorbeeld een vrijstelling voor kortstondig gebruik), dan geeft u de Belastingdienst alle kaarten voor naheffingen.
Er zijn regelmatig problemen bij het rijden in een auto met buitenlands kenteken. Als u zonder verklaring of vrijstelling in Nederland zou rijden in een auto met buitenlands kenteken, loopt u het risico dat de BPM wordt nageheven en dat er tevens een boete wordt opgelegd (kan oplopen tot 100%). Het maakt dan niet uit of de auto van u is of niet. Ook uit jurisprudentie blijkt dat procederen over boetes meestal zinvol is (mits u een redelijk standpunt heeft tenminste).
Jongbloed Fiscaal Juristen Internationaal
Wij adviseren regelmatig vermogende particulieren, DGA's en ondernemers die voornemende zijn een vakantiewoning in het buitenland te kopen en/of te emigreren. Als u emigreert, is uw nationaliteit – fiscaal gezien – niet veel waard. Een enkel land knoopt voor belastingheffing aan bij de nationaliteit (zoals de VS), maar meestal is uw woonplaats doorslaggevend voor belastingheffing.
Wij adviseren bij internationale situaties over de situatie in Nederland. Voor de advisering in het buitenland werken wij altijd samen met een lokale partij, zodat we altijd vanuit beide landen voldoende expertise aan de spreekwoordelijke tafel hebben. Veel voorkomende advisering betreft:
- Emigraties naar Spanje, Portugal, Frankrijk, Italië en Duitsland.
- Grensoverschrijdend werken en ondernemen.
- Besparen belastingheffing bij ondernemers / DGA door emigratie.
- Internationale successieplanning.
- Optimaliseren Nederlandse fiscale positie.
Crypto en belastingen in Spanje
Crypto worden in veel landen gezien als vermogen, dit is ook de juiste definitie. In Spanje worden vermogeninkomsten belast tegen een maximaal tarief van 30%, dit afhankelijk van het behaalde rendement. Het tarief loopt op van 19% (tot € 6.000 rendement per jaar) tot 30% bij rendementen van € 300.000. Voor niet inwoners uit de EU is dit tarief 19%. De tarieven voor inkomen zijn hoger en lopen op tot 47% (vanaf € 300.000).
Spanje wil cryptowinsten hoger gaan belasten
De Spaanse overheid wil de belastingheffing over inkomsten uit crypto gaan behandelen als inkomen. Hiermee worden cryptowinsten belast tegen een hoger tarief (maximaal 47% i.p.v. 30%). Ook wordt er wetgeving ingevoerd waardoor er eenvoudiger beslag kan worden gelegd op de digitale valuta.
Noot fiscaal jurist inzake crypto en bitcoin
Steeds meer landen kijken kritisch naar vermogen dat via crypto wordt aangehouden. Het vermogen zal vanaf 2026 ook meer in beeld komen bij de belastingdiensten in Europa. Er zijn nog een paar landen die een gunstig fiscaal stelsel kennen voor crypto en bitcoin. De belangrijkste EU landen zijn Portugal en Duitsland. Buiten de EU zijn de VAE en Zwitserland competitief. Bij de meeste landen moeten de crypto wel een bepaalde periode in bezit blijven van de eigenaar.
In Nederland zal het box 3 stelsel in 2028 worden aangepast, hiermee wordt vanaf dat jaar ook belasting geheven over daadwerkelijke cryptorendementen.
Voor
Nederlandse crypto-investeerders kan emigratie dus aantrekkelijk lijken.
Maar emigratie is zelden een simpele route. Nederland kent immers de
conserverende aanslag bij emigratie en kan in sommige
gevallen zelfs blijven heffen over vermogenswinsten na vertrek.
Bij Jongbloed Fiscaal Juristen begeleiden wij regelmatig cliënten die hun fiscale woonplaats willen verplaatsen. Wij kijken uiteraard vooral naar de Nederlandse kant van het verhaal, maar hebben een goed idee van de heffing in het nieuwe woonland. Om vervolgens zeker te weten welke heffing daar optreedt is advies ter plekke onontbeerlijk.
Afkoop alimentatie en emigratie
Fiscaal nieuws alimentatie
In het verleden was alimentatie aftrekbaar tegen het maximale tarief van 51,95%. De aftrek van alimentatie (en hypotheekrente) is de afgelopen jaren verlaagd. Vanaf 2020 ging dit sneller. Alimentatie (en hypotheekrente etc.) is in de toekomst tegen een lager tarief aftrekbaar de afbouw ziet er als volgt uit:
- 2019: 46%
- 2020: 46%
- 2021: 43%
- 2022: 40%
- 2023: 37%
Afkoop van alimentatie kan dus beter vlot plaatsvinden. Als u alimentatie moet betalen aan uw voormalig partner dan kunt u eens overwegen om deze te herzien, de netto last neemt immers door de lagere aftrek toe. Heeft u vragen stuur dan gerust een e-mail of neem contact met ons op.
De duur van de partneralimentatie is in 2020 aangepast, het vertrekpunt is op dit moment dat er 5 jaar partneralimentatie moet worden betaald. In dit schema (van SDU) kunt u kijken over welke periode er partneralimentatie moet worden betaald.
Afkoop en emigratie
Een echtscheiding is veelal een vervelende periode voor de betrokkenen. Wij adviseren wekelijks ondernemers / DGA's en / of diens ex-partner (dit laatste komt nog vaker voor). Advocaten zijn geen fiscaal juristen en dit kan soms voor problemen zorgen. Vanuit fiscaal en financieel oogpunt is het verstandig om naast uw advocaat een fiscaal jurist in te schakelen. Dit is niet praten voor eigen parochie, maar echt verstandig.
Bij een echtscheiding is een combinatie tussen fiscaal jurist (belastingadviseur) en Nederlandsrechtjurist (advocaat) meestal zeer nuttig. Vele fiscale zaken kunnen spelen zonder dat dit door de adviseurs wordt erkend.
Afkoop en emigratie
De afkoopsom voor partneralimentatie is voor de in Nederland wonende ontvanger belast in Nederland en voor de betaler (die in Nederland woont) aftrekbaar (artikel 6.3 Wet IB 2001). Als de ontvanger in het buitenland woont, zal de afkoopsom - op grond van het belastingverdrag (als deze er is) ter heffing worden toegewezen aan het buitenland. Soms is de heffing in het buitenland lager of nihil. Een emigratie (voor betaling van de afkoopsom) is daarom soms erg voordelig. Wel aftrek in Nederland en geen of een beperkte heffing in het buitenland.
Afkoop alimentatie soms niet aftrekbaar
De afkoopsom van een alimentatieverplichting aan een ex-echtgenoot is aftrekbaar als de betaler in Nederland woont. Als de ontvanger van de partneralimentatie niet in Nederland woont (op het moment van de betaling), mag Nederland niet heffen over de afkoopsom. Als de ontvanger van de alimentatie wordt overbedeeld bij de scheiding, is het verstandig om in het convenant op te nemen dat sprake is van een afkoopalimentatie. Afkoopsommen die worden betaald voordat de echtelieden zijn gescheiden zijn niet aftrekbaar. Afkoopsommen die worden betaald vóór emigratie zijn gewoon in Nederland belast.
Essentieel is dat het tijdstip van betaling of het rentedragend worden van de schuld vóór het moment van wijziging van de woonplaats ligt. In een tweetal procedures bij het Gerechtshof (zie onder) ging dit fout en goed, het moment is dus van cruciaal belang. Een goed advies en juiste en tijdige emigratie is dus van belang.
Termijn partneralimentatie sinds 2020
De termijn voor de partneralimentatie is sinds 2020 aangepast in standaard 5 jaar. Er bestaan op deze termijn veel uitzonderingen. De belangrijkste:
- Termijn korter: als het huwelijk korter dan 10 jaar heeft geduurd, is de termijn 50% van de duur van het huwelijk of het geregistreerde partnerschap. Bij 6 jaar gehuwd zijn is de termijn dus 3 jaar. Hierop bestaan weer uitzonderingen. De belangrijkste is dat als u samen kinderen heeft (einde alimentatie als jongste kind 12 jaar is geworden).
- Heeft huwelijk (of partnerschap) minimaal 15 jaar geduurd? Krijgt uw ex-partner binnen 10 jaar AOW? Dan moet u alimentatie betalen tot dat uw partner AOW ontvangt.
- Bent u geboren vóór 1 januari 1970? Duurde uw huwelijk of partnerschap langer dan 15 jaar? Krijgt u over meer dan 10 jaar AOW? Dan is de termijn 10 jaar.
De partneralimentatie stopt als uw ex-partner opnieuw gaat trouwen. De alimentatie kan hoger of lager worden als u of uw ex-parter meer of minder gaat verdienen. U kunt ook anders overeenkomen in het echtscheidingsconvenant.
Bron afkoop alimenatie
BTW Boete bij fraude
Hoe creatief mag een inspecteur zijn bij opleggen van een boete?
Wie niet aan zijn belastingverplichtingen voldoet kan met diverse gevolgen worden geconfronteerd. Vragenbrieven, boekenonderzoeken, naheffingen en navorderingen en natuurlijk ook boetes. Voor al dat moois (of lelijks) moet er wel een wettelijke grondslag staan, zodat een belastingplichtige zich kan verweren. In dit artikelen behandelen wij een uitspraak van de Hoge Raad d.d. 20 februari 2026 ECLI:NL:HR:2026:279.
Nu is de hele wereld niet in een eenduidige wettekst te pakken en heeft ook het belastingrecht ruime en niet al te duidelijke definities, omschrijvingen en open normen. Over het algemeen wordt dat in de praktijk wel redelijk vormgegeven en ingevuld, met als noodgrepen fraus legis (gekunstelde constructies worden genegeerd) en misbruik van recht (bepaalde aanspraken worden ontnomen).
Daar waar voor de belastingheffing een lenigheid van geest nog wel tot de gewenste heffing kan leiden, dienen de grondlagen voor een boete wel voldoende duidelijk uit de wet te blijken.
Internationale belastingfraude en boetes in Nederland
Een Nederlandse autodealer doet ook zaken in het buitenland en verkoopt auto’s aan ondernemers in Roemenië, Hongarije, Slowakije en Kroatië. Die auto’s worden in Nederland afgehaald. Op de facturen en vrachtbrieven staan de adressen van de buitenlandse ondernemers als afleveradres. In dergelijke situaties is geen omzetbelasting verschuldigd (0%-tarief) en dienen de omzetbelastingaspecten in het land van aflevering te worden geregeld.
De belastingdienst komt er echter achter dat de auto’s helemaal niet in bedoelde landen worden afgeleverd maar in Berlijn (Duitsland) en beschouwt een en ander als belastingfraude. Dan geldt het 0%-tarief niet en dient 21% belasting in rekening te worden gebracht en afgedragen aan de belastingdienst. De naheffingsaanslagen worden weliswaar aangevochten mij bij de Hoge Raad blijven die uiteindelijk in stand.
Welke boete bij internationale BTW fraude?
Naast de naheffingen legt de belastinginspecteur ook forse boetes op wegens het niet betalen van omzetbelasting (op grond van artikel 67f, lid 1, AWR). Naar het oordeel van het gerechtshof terecht. Onze dealer documenten frauduleus opgemaakt door daarop opzettelijk onjuiste bestemmingsgegevens te vermelden. Daarmee is actief meegewerkt aan (kort door de bocht, gelegenheid geven tot) belastingfraude.
Maar wat is nu de wettelijke grondslag voor de boete?
De Hoge Raad begint de zoektocht helemaal in het eerste artikel van de basiswet voor belastingheffing, de Algemene wet inzake rijksbelastingen (AWR). De AWR geldt voor het heffing in Nederland van rijksbelastingen en boetes. De omzetbelasting is zo’n rijksbelasting. Bijgevolg ziet de boete van artikel 67f AWR ook op de Nederlandse belasting en strekt zich niet uit tot belastingen in ander lidstaten van de EU.
Aan de eis van opzettelijk niet betalen is voldaan als het handelen van de belastingplichtige moet zijn gericht geweest op het niet (volledig) betalen van omzetbelasting. Dat de opzet van onze autodealer was gericht op het niet-betalen van btw in een andere hoeft nog niet te betekenen dat diens opzet ook was gericht op het niet-betalen van omzetbelasting in Nederland (de belastinginspecteur heeft meermaals erkend dat het niet te doen was om de Nederlandse omzetbelasting). Daarmee is de boete van tafel.
De belastingdienst probeert de boete op creatieve wijze in stand te houden
In de kern stelt de Belastingdienst dat door de belastingfraude aan onze dealer (alsnog) het toepassen van het 0%-tarief moet worden geweigerd en dat in die zin het alsdan toch gaat om Nederlandse belasting en (impliciet) ook een boete kan worden opgelegd. Volgens de Hoge Raad is er met een ruime wetsuitleg (binnen de Europese regelgeving) wel een wettelijke grondslag te vinden voor de naheffing (20 AWR) in Nederland, maar geldt dat niet voor de boete: “Een zodanige ruime uitleg van het beboetbare feit van artikel 67f AWR zou meebrengen dat het legaliteitsbeginsel inzake delicten en straffen wordt geschonden.”
Commentaar fiscaal jurist inzake fraude en fiscale boete
Volgens het Gerechtshof is de boete terecht opgelegd. Volgens de Hoge Raad ontbreekt het opzetbestanddeel. De Hoge Raad verwijst ook nog even naar een eerdere uitspraak Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1135.
De belastinginspecteur koos voor een boete wegens het niet betalen van omzetbelasting, terwijl er ook andere (strafrechtelijke) opties waren. Dat in de wet niet is opgenomen dat de boete ook betrekking kan hebben op heffingen in het buitenland is een verzuim van de wetgever. Laat die dat dan ook repareren (als dat gewenst is). Dat bij de belastingheffing zelf de heffingsgrondslag hinein wird interpretiert is nog tot daartoe, maar laten we het strafrecht wel goed opschrijven en niet later erbij fantaseren.
Een terechte tik op de vingers van de Belastingdienst dus.
Onze autodealer kreeg aanvankelijk aanslagen van ruim € 1,5 miljoen en een boete van € 500.000. Die boete is in bezwaar al naar € 300.000 gegaan, bij de rechtbank bleef er € 285.000 over en bij het gerechtshof nog € 270.000. Door goed procederen maakt de gemachtigde van onze dealer er 0 van. Ben je dan spekkoper?
Fraude: niet aan beginnen dus.
Als het dan toch zover komt, zijn er natuurlijk ook talloze redenen om een straf c.q. boete te matigen. Het is daarom raadzaam een boete altijd met uw adviseur te bespreken om even beter te kijken of er echt niets aan is te doen. Wij oordelen hard, maar duidelijk en eerlijk.
Bron fiscale fraude en boete
Hoge Raad 20 februari 2026, ECLI:NL:HR:2026:279
Gerechtshof Arnhem-Leeuwarden 29 november 2022, ECLI:NL:GHARL:2022:10306
Voorkomen box 3 door emigratie of buitenlands vastgoed
Enkele jaren puzzelt de regering over box 3 systeem. Er zijn diverse systemen met elkaar vergeleken en vermoedelijk zal worden gekozen voor de heffing over het werkelijke rendement in box 3 per 2028. Voor de overbruggingsperiode (tot en met 2027) is er een basis regeling met tegenbewijs. In 2016 is er ook gekeken naar de regelingen in het buitenland, in 2025 keek de NOB wederom naar internationale heffingen over vermogen. In dit artikel een overzicht. Fscaal voordelige landen zijn Zwitserland, Duitsland, Zweden en Denemarken.
Vermogensbelasting en vermogensaanwasbelasting
- Bij een vermogensaanwasbelasting worden – naast de reguliere voordelen uit vermogen, waaronder rente, huur en dividend – jaarlijks zowel de gerealiseerde waardemutaties als de niet-gerealiseerde waardemutaties belast.
- Bij een vermogenswinstbelasting worden de reguliere voordelen uit vermogen en de gerealiseerde waardestijgingen belast
De korte conclusie vooraf
- Vermogensaanwasbelastingen kent vrijwel geen enkel land.
- Vermogenswinstbelasting op inkomsten (aandelen en vastgoed) is gebruikelijk.
- Vermogenswinstbelasting op winsten bij verkoop (aandelen en vastgoed) komt regelmatig voor.
- Belasting is veelal verschuldigd bij realisatie.
- De aankoopprijs wordt vermeerderd met kosten ter verbetering.
- Transactiekosten zijn veelal aftrekbaar (notaris, makelaar, advocaat, financiering)
- Onderhoudskosten zijn meestal niet aftrekbaar.
- Een forfaitaire heffing bij eigen gebruik komt zelden voor (wel in Belgie, Spanje en Italie).
Vermogensbelasting in Belgie
- Aandelen: geen vermogenswinstbelasting tot 1.000.000 euro, bijzondere regeling voor hoge winsten
- Vastgoed: bij verkoop binnen 5 jaar tarief 16,5%.
- Vermogensbelasting: nee
- Exitheffing: nee
- Vermogenswinsten zijn veelal onbelast.
- Progressief tarief voor vermogenswinsten: nee
- Vrijstellingsbedrag voor vermogenswinsten: nee
- Vrijstelling op grond van houd periode bij vakantiewoning of tweede woning: ja, volledige vrijstelling na 5 jaar
- Aankoop wordt met voor grondslag verhoogd met forfait van 25% (i.v.m. kosten), tegenbewijs t.a.v. werkelijke kosten kan ook.
- Uitzonderingen: verkoop onontwikkeld vastgoed, verkoop ontwikkeld vastgoed binnen 5 jaar en speculatieve transacties.
Vermogensbelasting in Duitsland
- Aandelen: vermogenswinstbelasting van 25% (te vermeerderen met solidariteitsheffing) op rente, dividenden en gerealiseerde beleggingswinsten.
- Vastgoed: bij verkoop binnen 10 jaar tarief 45%, daarna belastingvrij
- Vermogensbelasting: nee
- Exitheffing: ja voor aandelen in bedrijf, niet voor vastgoed
- Vrijstellingsbedrag voor vermogenswinsten: 1.000 euro
- Progressief tarief voor vermogenswinsten: ja voor vastgoed, nee voor aandelen
- Vrijstelling op grond van houd periode bij vakantiewoning of tweede woning: ja na 10 jaar
Vermogensbelasting Denemarken
- Aandelen: winsten uit aandelen (en dividend) 27%
- Vastgoed: nee.
- Vermogensbelasting: nee
- Aanwasbelasting : nee
- Exitheffing: onbekend
- Gerealiseerde vermogenswinsten zijn belast.
- Vrijstellingsbedrag voor vermogenswinsten: 300 euro
- Vrijstelling op grond van houd periode bij vakantiewoning of tweede woning: nee
- Progressief tarief voor vermogenswinsten: ja
- Vermogensverliezen kunnen worden verrekend met toekomstige winsten.
- Kiezen voor vermogensaanwasbelasting is soms mogelijk.
- Tarief 27% - 42% (voor specifieke aandelen 17% tot maximum).
- Vrijstelling 21.500 euro
Vermogensbelasting in Zweden
- Gerealiseerde vermogenswinsten zijn belast, tarief 30% over kapitaalwinsten en dividenden.
- Vastgoed: 22%, verlaging bij langdurig bezit
- Progressief tarief voor vermogenswinsten: nee
- Vrijstelling op grond van houd periode bij vakantiewoning of tweede woning: nee, tenzij langdurig bezig
- Vermogensbelasting : nee
- Aanwasbelasting: nee
- Exitheffing: op pensioenen
- Kosten voor onderhoud zijn aftrekbaar (mits laatste 5 jaar uitgevoerd)
- Er zijn speciale regelingen waardoor vermogenswinsten en inkomsten zijn vrijgesteld.
- Fictieve heffing van 0,888 % van de waarde is min of meer de basis regeling, tarief 30%.
- Vrijstelling 27.000 euro
Vermogensbelasting in Polen
- Aandelen: winst uit verkoop van aandelen is belast tegen vlak tarief van 19%.
- Vastgoed: meerwaarde op verkoop 19% (verkoop -/- aankoop + verbetering), na 5 jaar winst vrijgesteld.
- Vermogensbelasting: nee
- Ongerealiseerde waardestijgingen; nee
Vermogensbelasting in Frankrijk
- Aandelen: vermogenswinstbelasting 30%
- Vastgoed: 26% (en extra heffing van 6% bij winsten boven 260.000)
- Vermogensbelasting: nee, tenzij vastgoed met hogere waarde dan 1.300.000 euro
- Exitheffing: ja, 30%
- Vrijstelling voor vermogenswinsten bij verkoop tweede woning als verkoopprijs lager is dan 15.000 euro.
- Geen heffing uit de eerste verkoop van een vakantiewoning (mits geen hoofdverblijf, mits nieuwe vakantiewoning gekocht en mits 4 jaar in bezit)
- Progressief tarief voor vermogenswinsten: ja .
- Vrijstelling op grond van houd periode bij vakantiewoning of tweede woning: vanaf 5 jaar (korting neemt per jaar toe) volledige vrijstelling na 22 jaar voor belastingen en na 30 jaar voor sociale premiedeel.
- Aankoop wordt met voor grondslag verhoogd met forfait van 7,5% (i.v.m. kosten), tegenbewijs t.a.v. werkelijke kosten kan ook.
- Bij vastgoed is het forfait (verhoging aankoopsom) 15% van de aankoopprijs (mits eigendom langer dan 5 jaar gehouden).
Vermogensbelasting in Oostenrijk
- Aandelen: winst uit private verkoop van effecten en dividenden : 27,5%
- Vastgoed: 30% over de meerwaarde (tenzij langdurig in bezit)
- Vrijstellingsbedrag voor vermogenswinsten: nee
- Progressief tarief voor vermogenswinsten: ja (keuze regime)
- Verkoopkosten zijn niet aftrekbaar (m.u.v. overdrachtsbelasting) als wordt gekozen voor de vlaktaks van 30%.
- Als wordt gekozen voor het progressieve tarief zijn de kosten wel aftrekbaar (soort tegenbewijsregeling).
- Vrijstelling op grond van houd periode bij vakantiewoning of tweede woning: ja na 10 jaar (bij zelfgebouwd vastgoed, geen bron van inkomen)
Vermogensbelasting in Spanje
- Aandelen: vermogenswinstbelasting 19% tot 6.000 euro winst, kan oplopen tot 30% (Boven 200.000 euro)
- Vastgoed: 19% voor niet ingezetenen.
- Vermogensbelasting: ja maar met vrijstelling van 700.000 euro.
- Heffing over waardestijging: nee
- Exitheffing: ja, specifieke regeling.
Vermogensbelasting in Italie
- Aandelen: vermogenswinstbelasting vlak tarief van 26%.
- Vastgoed: bij verkoop binnen 5 jaar tarief 26%, daarna belastingvrij.
- Vermogensbelasting: nee
- Exitheffing: ja op niet gerealiseerde winsten van bedrijven (tenminste 5% belang, tarief 16%).
- Vrijstelling voor vermogenswinsten: nee
- Progressief tarief voor vermogenswinsten: ja
- Vrijstelling op grond van houd periode bij vakantiewoning of tweede woning: volledige vrijstelling na 5 jaar
Bron buitenlandse vermogensbelasting
Vakantiewoning in het buitenland, box 3 en wet werkelijk rendement
Bent u eigenaar van een vakantiewoning in het buitenland, bijvoorbeeld in Frankrijk, Spanje, Italië, Portugal, Bonaire of België? Als fiscaal inwoner van Nederland valt die woning in box 3. Nederland moet in dat geval voorkoming van dubbele belasting verlenen. Maar de manier waarop dat gebeurt, en of het voordelig is om te kiezen voor de Wet tegenbewijsregeling box 3 (OWR-formulier), kan sterk verschillen. Dat is onlangs nog bevestigd in het arrest van de Hoge Raad van 18 juli 2025 (ECLI:NL:HR:2025:1176) en de uitspraak van de Hoge Raad op 6 juni 2024 (ECLI:NL:HR:2024:704). In dit artikel behandelen wij beide uitspraken en geven u inzicht in de fiscale gevolgen van een vakantiewoning in het buitenland.
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of BV om box 3 heffing te beperken? Stuur ons gerust een e-mail
Wijziging box 3 stelsel in 2028 en vakantiewoning in het buitenland?
Daarnaast verandert het hele box 3-stelsel vanaf 2028 met de Wet werkelijk rendement. In dit artikel leggen wij uit hoe de huidige en toekomstige regels werken, wat het arrest van 18 juli 2025 werkelijk betekent en welke rekenvalkuil er schuilt in de voorkomingsbreuk.
Vakantiewoning in het buitenland en fiscale woonplaats in Nederland
Als u fiscaal in Nederland woont, moet u uw wereldinkomen en –vermogen opgeven bij de Nederlandse Belastingdienst. Dit betekent dat ook een tweede woning in het buitenland in box 3 valt. In veel gevallen leidt dit tot dubbele belastingheffing: zowel Nederland als het land waar de woning staat willen heffen over hetzelfde vermogensbestanddeel.
Om dubbele belasting te voorkomen, zijn er belastingverdragen gesloten. Deze verdragen bepalen dat inkomsten uit onroerende zaken belast mogen worden in het land waar het vastgoed is gelegen. Nederland moet dan een vrijstelling verlenen. Dit gebeurt via een belastingvermindering op basis van de evenredigheidsmethode, zoals opgenomen in artikel 10 van het Besluit voorkoming dubbele belasting 2001 (Bvdb 2001).
Let op: Nederland past hierbij het zogeheten progressievoorbehoud toe. De buitenlandse woning wordt vrijgesteld, maar telt wel mee bij het bepalen van het belastingtarief over het overige box 3-vermogen.
Overbruggingswet box 3: forfaitaire heffing + opgaaf werkelijk rendement en vakantiewoning in buitenland
Onder het huidige stelsel wordt het box 3-inkomen bepaald op basis van forfaitaire rendementen. Sinds 2023 gelden drie forfaits:
- Spaargeld (1,44%)
- Overige bezittingen (waaronder buitenlandse vakantiewoningen) (5,88%)
- Schulden (2,62%)
Het saldo van deze forfaitaire rendementen wordt belast tegen 36%, na aftrek van de heffingsvrije som. Tegenbewijs is mogelijk: als uw werkelijk rendement lager is dan het forfaitair rendement, wordt u slechts belast over dat lagere werkelijke rendement. Werkelijk rendement omvat reguliere voordelen (rente, huur e.d.) én (on)gerealiseerde waardemutaties. Het aantonen van het werkelijk rendement kan via het Opgaaf werkelijk rendement (OWR).
Vakantiewoning in buitenland en werkelijk rendement in box 3
Op basis van dit arrest werd door sommige gesuggereerd dat buitenlands vastgoed niet meetelt voor het werkelijk rendement. Dit klopt maar deels. De Hoge Raad oordeelde dat buitenlands vastgoed wel meetelt om te bepalen of het werkelijk rendement lager is dan het forfait (en dus of u in de OWR valt).
Maar: als u eenmaal wordt belast over het werkelijke rendement, maakt het voor het uiteindelijke belastingbedrag in Nederland niet uit of u het buitenlandse vastgoed meeneemt. Door de voorkomingsbreuk loopt het effect weg: wat u toevoegt aan wereldinkomen, leidt evenredig tot meer voorkoming. Dat is de strekking van r.o. 4.4.2: geen vrijstelling, maar neutraliteit in de eindsom bij heffing over werkelijk rendement.
Belastingheffing in Nederland over vakantiewoning in buitenland
Een vaak onderschat punt is dat de voorkomingsbreuk verschillend wordt berekend bij forfaitair en werkelijk rendement:
- Forfaitair stelsel: teller = forfaitair buitenlands inkomen, noemer = forfaitair wereldinkomen. Feitelijk is dit de waarde van het buitenlandse vermogen t.o.v. het totaal.
- Werkelijk rendement: teller = werkelijk buitenlands inkomen, noemer = werkelijk wereldinkomen (HR 6 juni 2024, ECLI:NL:HR:2024:704).
Dit verschil kan groot zijn. Heeft u bijvoorbeeld veel buitenlands vermogen met een relatief lage opbrengst, dan kan de breuk bij werkelijk rendement lager uitvallen, waardoor de aftrek ter voorkoming van dubbele belasting kleiner wordt.
Bij buitenlands vastgoed in eigen gebruik speelt dit sterk: bij gelijkblijvende waarde kan de teller zelfs nul zijn → geen voorkoming.
Let op:
Door dit verschil kan toepassing van werkelijk rendement ertoe leiden dat uw aanslag hoger uitvalt dan onder het forfaitaire stelsel, zelfs als uw werkelijk rendement lager is. Omgekeerd kan ook: bij een hoger werkelijk rendement kan de breuk gunstiger zijn, waardoor u tóch minder betaalt. Wel is bepaald dat de belastingdienst altijd voor de meest gunstige situatie moet kiezen bij het opleggen van de definitieve aanslag. Je kan dus gerust het formulier opgaaf werkelijk rendement opsturen.
Wet werkelijk rendement vanaf 2028 en vakantiewoning in buitenland
Met ingang van 2028 wijzigt box 3 fundamenteel. Het forfaitaire systeem maakt plaats voor een belasting op het werkelijk rendement. Hieronder vallen:
- Reguliere voordelen zoals rente, dividend en huurinkomsten
- Gerealiseerde én ongerealiseerde waardestijgingen van bezittingen
Voor tweede woningen gaat het dan concreet om:
- Directe opbrengsten zoals huur (of een forfaitair rendement bij eigen gebruik)
- Waardeveranderingen van het vastgoed
Indien de woning voor eigen gebruik dient, wordt gerekend met een vast rendement van 3,35% van de WOZ-waarde. Bij gemengd gebruik (minder dan 90% verhuurd) wordt het hoogste bedrag belast van:
- Het werkelijke huur rendement
- Het forfaitair rendement van 3,35%
De regering heeft aangekondigd dat de voorkomingsbreuk in het Bvdb 2001 wordt aangepast aan het nieuwe stelsel. De kern (pro-rato toerekening) blijft, maar de precieze teller/noemer worden nog uitgewerkt.
Kortom, op dit moment is de exacte formule van de voorkomingsbreuk onder het nieuwe stelsel van werkelijk rendement nog niet vastgesteld. Uit de Memorie van Toelichting blijkt expliciet dat hiervoor nog onderzoek plaatsvindt naar de precieze rekenkundige vormgeving en de exacte invulling van de teller en noemer van de breuk. Conform het Bvdb 2001 zal in ieder geval aansluiting worden gezocht bij de huidige systematiek waarbij een pro-rata toerekening van het heffingsvrije resultaat aan binnenlands en buitenlands inkomen plaatsvindt.
Stappenplan: tweede woning in het buitenland fiscaal correct aanpakken
- Bepaal uw fiscale woonplaats. Woont u fiscaal in Nederland (art. 4 AWR), dan valt uw wereldvermogen in beginsel in de Nederlandse heffing, inclusief de buitenlandse woning in box 3.
- Controleer het belastingverdrag met het situsland. Onroerend goed is vrijwel altijd toegewezen aan het land van ligging (situsbeginsel). Nederland verleent vervolgens voorkoming — meestal via de vrijstellingsmethode met evenredigheidsbreuk (art. 23/24 Bvdb 2001).
- Breng de lokale heffing in kaart. Denk aan lokale onroerendezaakbelasting, vermogensbelasting (bijv. Frankrijk: IFI vanaf € 1,3 mln), inkomstenbelasting op huur en gemeentelijke heffingen. Overleg met een lokale adviseur.
- Bepaal de box 3-grondslag in Nederland. Waarde woning op 1 januari, minus de daarop betrekking hebbende financiering (schuld ter zake van de buitenlandse bezitting telt mee in de teller van de voorkomingsbreuk).
- Reken beide routes door: forfaitair vs. werkelijk rendement (OWR). Sinds de tegenbewijsregeling mag u kiezen voor het lagere werkelijke rendement — maar let op de verschillende breukberekening (zie valkuil hieronder).
- Analyseer de financiering. Rente op de buitenlandse woning is niet aftrekbaar (geen eigen woning, box 3). De schuld verlaagt wél de box 3-grondslag en beïnvloedt de voorkomingsbreuk.
- Denk vooruit naar verhuur. Verhuurt u de woning? Vanaf 2026 telt onder werkelijk rendement ook het voordeel wegens eigen gebruik/huur mee bij de vergelijking. Huurinkomsten zijn in Nederland doorgaans effectief vrijgesteld, maar mogelijk in het situsland belast.
- Anticipeer op 2028 (Wet werkelijk rendement). De voorkomingsbreuk wordt aangepast; de exacte teller/noemer zijn nog niet vastgesteld. Houd flexibiliteit in uw structuur.
- Overweeg de structuur. Privé, via een (buitenlandse) vennootschap of een SCI (Frankrijk): elk heeft eigen gevolgen voor box 2/box 3, successie en overdrachtsbelasting. Laat dit vooraf toetsen.
- Leg alles vast en dien correct aangifte in. Woning opgeven in box 3, voorkoming claimen, eventueel OWR-formulier indienen.
Tweede woning fiscaal bekeken
Een tweede woning in het buitenland zal (vrijwel altijd) niet in Nederland belast worden, maar in het land waar de woning is gelegen. Dit komt door de belastingverdragen die Nederland met veel landen heeft gesloten. De tweede woning is dan belast volgens de daarvoor geldende regels in het betreffende land. Hierdoor zouden de huurinkomsten van een tweede woning in het buitenland belast kunnen zijn, als dat land die huurinkomsten belast (meestal is dit niet zo). Gezien de fiscaal gunstige regelingen in het buitenland en de verslechterende aandelenmarkt kopen steeds meer mensen een tweede woning in het buitenland.
Door de aftrek ter voorkoming van dubbele belasting wordt er de facto in Nederland niet geheven over de waarde van uw vakantiewoning in het buitenland. Omdat in 2017 het systeem in box 3 is aangepast. De woning wordt in Nederland via de vrijstellingsmethode "vrijgesteld" in uw aangifte. Sinds het nieuwe box 3 systeem werkt dit sinds 2017 anders (minder gunstig) uit. De vrijstelling wordt namelijk berekend volgens de zogenaamde evenredigheidsmethode. Door het oplopende tarief werkt dit minder goed uit.
Voorbeeld berekening vakantiewoning in buitenland
- Totale vermogen in Nederland en buitenland € 800.000
- Waarde vakantiewoning in Spanje € 300.000
- Fictief rendement 2026 is 6%
- Wereld rendement € 800.000 x 6% = € 48.000
- Buitenlands rendement € 300.000 x 6% = € 18.000
- Belastingen in box 3 € 48.000 x 36% = € 17.300 (afgerond)
- Aftrek ter voorkoming € 18.000 / € 48.000 = 38% x € 17.300 = € 6.600 (afgerond)
- Te betalen in Nederland € 10.700
- Belasting in buitenland : verschilt per land
- Bij schulden op de buitenlandse woning worden deze in mindering gebracht op de waarde van het buitenlandse vastgoed (aftrek dan dus lager)
Fiscale advisering vakantiewoning in het buitenland
Overweegt u een aankoop of bezit u al een buitenlandse vakantiewoning? Laat dan tijdig de twee routes (forfait vs. OWR/werkelijk rendement) doorrekenen met inachtneming van voorkoming en het recente arresten van de Hoge Raad. Wij volgen de uitwerking van de Wet werkelijk rendement en de aanpassing van het Bvdb 2001 op de voet en adviseren u graag over de meest gunstige aanpak in uw situatie. Soms is het fiscaal gunstiger om een vakantiewoning op naam van de kinderen aan te kopen of via een rechtspersoon in Nederland of in het buitenland.
Fiscale woonplaats volgens Belastingdienst
Waar iemand woont is vaak een discussie met de Belastingdienst. De belangen zijn groot en regelmatig adviseren wij belastingplichtigen bij dergelijke geschillen. De inspecteur stelt al snel dat iemand in Nederland woont. Uit interne informatie van de Belastingdienst volgt ook de reden, de Belastingdienst kijkt enkel (met een loep) naar de feiten in Nederland en zoekt hier haar gelijk.
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
WOB-verzoek fiscale woonplaats
Hoe bepaalt de Belastingdienst eigenlijk waar u woont? Is dit redelijk? In dit artikel een overzicht. Er is ook interne informatie van de Belastingdienst bekend zodat we weten hoe er intern wordt beoordeeld. Dit WOB-verzoek is door ons kantoor ingediend.
Fiscale woonplaats met woning in Nederland en in buitenland
Waar iemand woont is een feitelijke vraag. De inwonersvraag moet op grond van artikel 4 lid 1 AWR worden beoordeeld (feiten en omstandigheden). Dit is maatwerk en kan per situatie en rechter dan ook verschillen. Als u niet het risico wilt lopen dat u in Nederland woont is het van belang dat uw persoonlijke en economische belangen met Nederland beperkt zijn. Dus bij voorkeur geen beleggingen, activiteiten of woningen in Nederland. Vaak stelt een belastingplichtige de vraag "mag ik dan mijn woning in Nederland niet behouden?" Dit is een lastig te beantwoorden vraag. Uit onderstaande volgt dat de rechters hier kritisch naar kijken.
In situaties waarbij iemand nog een eigen woning in Nederland heeft komen wij soms bijzondere beoordelen tegen (uitspraak Gerechtshof Amsterdam 2024). Als uitgangspunt zou de materiële werkelijkheid de doorslag moeten geven. De rechter stelt vast of een persoon een duurzame band van persoonlijke aard met Nederland heeft. Hierbij is de band met de buitenland - in eerste instantie - minder van belang (voor de belastingdienst). Sterke banden met het buitenland zeggen nog niet direct iets over het inwonerschap in Nederland. Dit komt pas aan de orde bij de zogenaamde verdragsinwonervraag. Als een inwoner een duurzame band met Nederland heeft die niet wordt onderbroken zien we vaak discussie ontstaan over de fiscale woonplaats. Wat speelde in de hiervoor genoemde casus:
- De persoon heeft een eigen woning in Nederland die gedurende 2 jaar wordt verhuurd.
- Zijn vakantiewoning in Nederland wordt af en toe verhuurd.
- Belanghebbende heeft het recht van gebruik van de eigen woning gedurende ruim 60 dagen per jaar, hiervan maakt hij ook gebruik.
- Belanghebbende was dus soms in Nederland en was ook betrokken bij de verbouwing van de vakantiewoning in Nederland.
- Belanghebbende heeft pensioen en lijfrente uitkeringen uit Nederland
- De belangrijkste bezittingen van belanghebbende liggen of zijn ondergebracht in Nederland (economische activiteit)
- Belanghebbende heeft een appartement in Spanje en een eigen woning in Duitsland.
Omdat er woningen en duurzame betrekkingen zijn met Nederland en Duitsland moet via de tiebreaker regel voor het belastingverdrag tussen Nederland en Duitsland worden bepaald waar hij nu echt fiscaal woonachtig is. Centraal hierbij staat met welk land de persoonlijke en economische betrekkingen het sterkst zijn (middelpunt levensbelangen). De rechtbank en het gerechtshof vinden dat deze met Nederland het sterkst zijn.
Fiscale woonplaats ondernemer België
Henk is Nederlander en hij stelt dat hij medio 2015 is geëmigreerd naar België. De Rechtbank Zeeland West Brabant d.d. 25 februari 2026 (ECLI:NL:RBZWB:2026:1232) is het met de inspecteur eens dat Henk (in 2017 en 2018) nog gewoon in Nederland woont. De duurzame band van persoonlijke aard is met Nederland het grootst". De belangrijkste redenen zijn:
- De nieuwe partner van Henk woont in Nederland
- De kinderen van Henk wonen nog in Nederland
- Henk heeft een woning in Nederland en
- Henk is eigenaar van meerdere Nederlandse woningen in Nederland
- Henk is eigenaar van meerdere ondernemingen in Nederland.
Het box 2 inkomen wordt met ruim € 4.400.000 verhoogd en de conserverende aanslag komt te vervallen. Met alle gezeur omtrent (a) misbruik van recht (b) niet verstrekken relevante stukken (c) stukken met verschoningsrecht, doet de rechter niks.
Fiscale woonplaats werknemer Brunei
Piet is Nederlander en werkt voor cypriotische werkgever in Brunei (periode 2008-2011). Piet is van mening dat hij in 2009 in Brunei woont. Via een derdenonderzoek komt de belastingdienst Piet op het spoor, in 2011 volgt een navorderingsaanslag inkomstenbelasting (met vergrijpboete). Deze zaak was redelijk kansloos omdat
- Piet in Nederland bleef ingeschreven (deel van het jaar),
- hij in Nederland een hoofdverblijf had dat hem ter beschikking stond,
- hij ook nog in Nederland werkte voor Nederlandse werkgever,
- het in Nederland verzekerd was voor de zorgverzekeringen en
- hij in Brunei een woning huurde (tijdelijk) voor een korte periode
De Rechtbank Zeeland West Brabant d.d. 11 september 2023 (ECLI:NL:RBZWB:2023:6396) en het Gerechtshof 's Hertogenbosch d.d. 26 februari 2025 (ECLI:NL:GHSHE:2025:544) . De aanslag blijft in stand (dus woonplaats Nederland) en de vergrijpboete wordt vernietigd. Ook is geen sprake van resultaat uit overige werkzaamheden en/of winst uit onderneming.
Omtrent de boete (ruim € 50.000) stelt de inspecteur eerst dat Piet een "boefje is en listig gedrag heeft vertoodn", later wordt dit aangepast in "voorwaardelijke opzet" en vlak voor zitting (10 dagen stuk) verder aangepast in "grove schuld". De rechtbank acht opzet niet bewezen, immers geen sprake van " willens en wetens de aanmerkelijke kans aanvaarden om te weinig belasting te betalen". Het beroep op grove schuld (vlak voor zitting) is te laat.
Fiscale woonplaats directeur CFO van bedrijf
Henk werkt sinds 2012 voor een internationaal bedrijf en woont in Monaco. Het hoofdkantoor wordt in 2016 verplaatst naar Nederland. Henk is van mening dat hij sinds april 2016 in Nederland woont (en dus niet eerder). Volgens de Rechtbank Zeeland West Brabant d.d. 21 april 2022 (ECLI:NL:RBZWB:2022:2156) woonde Henk in 2016 niet in Nederland. Het Gerechtshof 's Hertogenbosch kwam op 10 juli 2024 (ECLI:NL:GHSHE:2024:2230) tot een ander oordeel, Henk woonde in geheel 2016 in Nederland omdat hij ook voor de verhuizing naar Nederland een duurzame band van persoonlijke aard met Nederland zou hebben. De advocaat Generaal (Parket Hoge Raad) geeft op 25 april 2025 een uitgebreide toelichting op het woonplaatsbegrip en het open karakter van artikel 4 AWR (ECLI:NL:PHR:2025:500) . Bij discussie over de woonplaats en een mogelijke woonplaats in 2 landen moet de tiebreaker regel uitleg geven. Er wordt in deze casus met name gekeken naar de duurzame band met Nederland (Zie ook Hoge Raad 9 juni 2023 ECLI:NL:HR:2023:873). Al met al zal de fiscale woonplaats discussie altijd een feitelijke beoordeling zijn, deskundig advies (en hierna handelen en leven) is essentieel.
Beoordeling woonplaats door Belastingdienst
De Belastingdienst kijkt bij de beoordeling waar iemand woont enkel naar de Nederlandse omstandigheden. Hiermee wordt een te beperkte en onjuiste uitleg gegeven aan de wet (artikel 4 AWR). De drempel voor de feitenbeoordeling wordt daardoor beperkt uitgelegd. In een procedure bij de Rechtbank in 2020 wordt de inspecteur over zijn vingers getikt. De weergegeven omstandigheden zijn onvoldoende om te concluderen dat de belastingplichtige in Nederland zou wonen. De rechter oordeelt dat belastingplichtige in 2015 niet in Nederland woonde. De feiten zijn gelukkig belangrijker dan de formele spelregels.
Woonplaats natuurlijke personen
Waar een mens woont is in de huidige tijd soms lastig te bepalen. De Hoge Raad heeft een open norm gegeven (feiten en omstandigheden). Het belangrijkste is of er een duurzame band van persoonlijke aard is met Nederland. De bewijslast ligt bij de inspecteur. In procedures waar wij bij betrokken zijn zien we echter dat er soms steeds meer op het bordje van belastingplichtige terechtkomt, ook belastingplichtige moet met bewijzen en feiten komen en kan niet achterover gaan leunen. Omkering van de bewijslast (dus belastingplichtige moet bewijzen) mag echter niet aan de orde komen.
Het gaat volgens de wet om de feiten en omstandigheden. De Belastingdienst kijkt dan naar:
- Waar woont uw gezin / kinderen?
- Waar woont uw partner?
- Bent u verzekerd in Nederland?
- Heeft u een woonadres in Nederland?
- U doet belangrijke dingen in Nederland (huisarts, ziekenhuis bezoek, lid verenigingen, opleidingen, sporten, etc.).
Bovenstaande onderdelen lijken relevant, maar waar de kinderen of uw (ex-)partner wonen is niet relevant voor de beoordeling van uw eigen woonplaats. Ook beperkte aanwezigheid in Nederland of een bankrekening bij de Rabobank of ABN AMRO zegt niks over uw woonplaats. De praktijk is echter weerbarstig, dit zijn namelijk wel de feiten die de inspecteur laat meewegen.
Maar wat is dan wel belangrijk?
- Waar bent u het meeste?
- Waar besteedt u de meeste vrije tijd? Waar sport u en bent u lid van een vereniging?
- Waar werkt u?
- Waar bouwt u een leven op?
- Met welk land heeft u een duurzame band?
Er moet dus worden gekeken naar de feiten in Nederland, maar wellicht nog meer naar de feiten in het buitenland. Dit laatste doet de inspecteur zelden of nooit. Zo krijg je via een trechtervisie een onjuist beeld van het totale beeld van belastingplichtige.
Fiscale woonplaats voetballer
De Rechtbank Den Haag doet op 20 maart 2025 (ECLI:NL:RBDHA:2025:6307) uitspraak over de woonplaats van een voetballer. De Rechtbank is van mening dat een voetballer (met familie in Nederland) in Duitsland woont en niet (zoals de inspecteur stelt) in Nederland. De voetballer heeft een woning in Nederland en in Duitsland, Henk (fictieve naam) stond nog ingeschreven bij de gemeente in Nederland. Henk is profvoetballer (salaris € 1,5 mln per jaar) en speelt na de zomer (vanaf augustus 2018) voor een Duitse voetbalclub. In 2022 maakt hij een transfer naar een andere Duitse voetbalclub. De vraag is waar Henk in 2018 tot en met 2020 woont. Volgens de inspecteur woont Henk in Nederland. Henk maakt volgens de rechtbank voor 2018 aannemelijk dat hij in Duitsland woont en voor de jaren erna is sprake van "doet blijken". Henk verbleef namelijk vanaf dat moment met zijn vriendin in een huurwoning in Duitsland en de afstand tot de huurwoning in Nederland was veel te groot. Duitsland ziet Henk ook als inwoner van Duitsland. De huurovereenkomst voor de woning in Nederland is afgesloten voordat Henk het contract in Duitsland sloot. Henk moet wel over zijn box 3 vermogen in Nederland belasting betalen (maar dat is gebruikelijk).
Wat waren de aanwijzigingen voor een woonplaats in Nederland?
- Nog ingeschreven in de basisadministratie
- Woning in Nederland (eerst een huurwoning en vanaf 2022 een koopwoning)
- Familie van Henk woont in Nederland
- Nederlandse bankrekening
- Abonnementen in Nederland (Ziggo, Netflix, mobiele telefoon, sportschool, huur woning, diverse verzekeringen, etc.
Wat waren de aanwijzingen voor een woonplaats in Duitsland?
- Dienstbetrekking in Duitsland
- Ziektekostenverzekering in Duitsland
- Auto op Duits kenteken
- Verklaringen van derden dat Henk meestal in Duitsland was voor zijn werk
- Inschrijving Duits woonadres
- Certificate of residence van de Duitse belastingdienst
De Rechtbank weegt alle omstandigheden en kijkt hierbij met name naar:
- Hoge Raad d.d. 4 maart 2011 ECLI:NL:HR:2011:BP6285 : Bij de uitleg van het woonplaatsbegrip uit artikel 4 van de AWR moet acht worden geslagen op alle in aanmerking komende omstandigheden van het geval. Het komt er volgens vaste rechtspraak op aan of deze omstandigheden van dien aard zijn, dat een duurzame band van persoonlijke aard bestaat tussen de betrokkene en het desbetreffende land. Hierbij dient geen bijzondere betekenis te worden toegekend aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land.
- Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824: Verder geldt dat de duurzame band met één land niet sterker hoeft te zijn dan de band met een ander land, zodat voor een woonplaats hier te lande niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven, ofwel het middelpunt van iemands persoonlijke levensbelangen, zich in Nederland bevindt. Daardoor bestaat (in uitzonderlijke gevallen) de mogelijkheid dat iemand zowel in Nederland als in een ander land woont.
De feiten afwegende komt de Rechtbank (RO 36) tot de volgende conclusie:
De rechtbank is op grond van de onderhavige feiten en omstandigheden, mede in onderlinge samenhang beschouwd, van oordeel dat - zoals verweerder heeft gesteld - eiser in de onderhavige periode een (bepaalde) duurzame band van persoonlijke aard met Nederland heeft gehad. Eiser heeft de Nederlandse nationaliteit en beschikte in Nederland onder meer over (huur)woning 2 en over de (te bouwen) woning 3. Verder woont familie van eiser in Nederland. Naar het oordeel van de rechtbank kan evenwel niet worden gezegd dat eiser daarmee in de onderhavige periode, alle omstandigheden in aanmerking nemend, (alleen) in Nederland woonde. Eiser woonde, zoals ook hierna zal worden geoordeeld, in die periode namelijk in Duitsland. Hij werkte daar fulltime en heeft het overgrote deel van zijn tijd (met de vriendin) in Duitsland doorgebracht. Naar het oordeel van de rechtbank kan daarmee geen sprake zijn van de zich alleen in uitzonderlijke gevallen voordoende situatie van een dubbele woonplaats. Echter, ook als ervan wordt uitgegaan dat eiser in de onderhavige periode (ook) in Nederland woonde, is eiser voor de toepassing van het Verdrag in de onderhavige periode inwoner van Duitsland. Kijkende naar de Tie Breaker regel (artikel 4 derde lid verdrag) zijn de persoonlijke en economische banden met Duitsland het grootst.
Duurzame band met Bulgarije maar fiscale woonplaats in Nederland
In een uitspraak van de Rechtbank Gelderland op 16 juli 2024 (ECLI:NL:RBGEL:2024:4520) stond de vraag centraal of de erflater (geboren in 1960) in 2014 en 2015 in Nederland woonachtig was. De rechtbank concludeerde dat dit het geval was, ondanks dat de erflater ook banden had met Bulgarije.
- Erflater was in gemeenschap van goederen getrouwd en ze waren sinds 1998 eigenaar van een woning in Nederland.
- In 2009 is erflater met zijn echtgenote geemigreerd en uitgeschreven uit de basisadministratie.
- In 2013 koopt erflater een woning in Bulgarije. Erflater is in Bulgarije niet geregistreerd als inwoner.
- In het kader van een boekenonderzoek komt de inspecteur in 2013 bij de woning. Tijdens het gesprek geven beide personen aan om in 2014 weer in Nederland te gaan wonen.
- In 2016 is erflater plotseling overleden.
- In Vanaf 2017 woont de echtgenote (volgens de basisadministratie) weer op dit adres.
- In geschil is of erflater in 2014 en 2015 in Nederland woont en hier aangifte inkomstenbelasting moet doen.
De vraag is of erflater een duurzame band met Nederland heeft (zie ook Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824). De wetgever heeft geen bijzondere betekenis willen toekennen aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land (zie ook Hoge Raad d.d. 21 januari 2011 ECLI:NL:HR:2011:BP1416). Uit het beleid van de belastingdienst volgt dat er wordt gekeken naar; het duurzame tehuis, verblijfplaats gezin en belastingplichtige, sociale banden, bedrijfsmatige binding, financiele belangen, bestedingspatroon, intenties, inschrijving basisadministratie en nationaliteit.
Het betaalgedrag van de erflater, de beschikbare woning en auto’s in Nederland, zijn familiebanden, vastgoed in Nederland, zijn aanwezigheid bij het boekenonderzoek en zijn functie als bestuurder van Nederlandse vennootschappen speelden hierbij een belangrijke rol. De erfgenamen stellen dat erflater in Bulgarije woont omdat hij daar met zijn vriendin (en hun gemeenschappelijke dochter) woonden en hij daar ook een onderneming dreef. De pin betalingen zouden niet door erflater zijn gedaan maar door zijn echtgenote. Op grond van het belastingverdrag tussen Nederland en Bulgarije werd vastgesteld dat de erflater voor belastingdoeleinden als inwoner van Nederland moest worden beschouwd. Het beroep tegen de aanslagen inkomstenbelasting en premie volksverzekeringen werd ongegrond verklaard.
Feiten voor woonplaats waarderen of wegen?
In een arrest van de Hoge Raad (2019) en nog meer in de conclusie van de AG worden hier richtlijnen voor gegeven. Het hebben van een woning is van essentieel belang. In de hiervoor genoemde procedure bij de rechtbank had belastingplichtige geen woning, maar stond hem wel een (ouderlijke) woning ter beschikking, aldus de inspecteur. Belastingplichtige stelt dat zijn ouders in Nederland wonen, maar dat hij niet zomaar "te pas en te onpas" kan binnenwandelen en dat er op de kamer geen persoonlijke spullen staan. Als hij in de ouderlijke woning wil verblijven, moet dit altijd in en na overleg en toestemming.
Woonplaats met eigen woning in Nederland
In een uitspraak van het Hof Amsterdam d.d. 23 januari 2024 (ECLI:NL:GHAMS:2024:721) wordt de complexiteit van de fiscale woonplaatsbepaling binnen de Nederlandse belastingwetgeving onderstreept. Deze casus, waarbij een belastingplichtige, hierna te noemen X, zowel in Nederland als in Duitsland substantiële banden had, illustreert de nuances van de fiscale woonplaatsbepaling en de consequenties daarvan voor de belastingplicht.
De Casus in Vogelvlucht
X, met de Nederlandse nationaliteit, stond gedurende de jaren 2015 en 2016 grotendeels ingeschreven in Duitsland, maar behield het recht om tot 62 dagen per jaar in zijn verhuurde Nederlandse woningen te verblijven. Ondanks zijn inschrijving in Duitsland, bleef X economische activiteiten in Nederland verrichten en had hij familiebanden in Nederland. De inspecteur stelde dat X fiscaal inwoner van Nederland bleef, wat door zowel de rechtbank als het Hof Amsterdam werd bevestigd. De kern van deze bevestiging lag in de duurzame banden van persoonlijke aard die X met Nederland behield.
Aandachtspunten voor de Bepaling van de Fiscale Woonplaats
Hieronder volgt een checklist met aandachtspunten die van belang zijn bij de beoordeling van de fiscale woonplaats:
- Persoonlijke banden: De aanwezigheid van familie in Nederland weegt zwaar mee in de beoordeling van de fiscale woonplaats. Het behouden van nauwe persoonlijke relaties in Nederland kan duiden op een duurzame band van persoonlijke aard met Nederland.
- Economische activiteiten: Het blijven verrichten van economische activiteiten in Nederland, zoals het verhuren van onroerend goed, speelt een significante rol in de bepaling van de fiscale woonplaats.
- Verblijfsduur: De daadwerkelijke verblijfsduur in Nederland versus het buitenland is een belangrijke factor. Regelmatig verblijf in Nederland, zelfs voor korte perioden, kan wijzen op het behoud van duurzame banden met Nederland.
- Woningbezit en gebruik eigen woning in Nederland: Het aanhouden en gebruiken van een woning in Nederland, zelfs als deze tijdelijk wordt verhuurd, kan indicatief zijn voor een fiscale woonplaats in Nederland.
- Inschrijving en administratieve hHandelingen: Hoewel inschrijving in het buitenland een indicatie kan zijn van verplaatsing van de woonplaats, is het niet doorslaggevend. Administratieve handelingen, zoals het openen van een bankrekening of inschrijving in het buitenland, moeten in samenhang met andere factoren worden bekeken.
- Intentie en toekomstplannen: De intentie van de belastingplichtige, zoals blijkt uit contracten voor tijdelijke verhuur en toekomstplannen om terug te keren naar Nederland, zijn relevant voor de beoordeling van de fiscale woonplaats.
Deze uitspraak benadrukt het belang van een holistische benadering bij de bepaling van de fiscale woonplaats, waarbij alle relevante feiten en omstandigheden in acht worden genomen. Voor fiscaal juristen en belastingadviseurs is het essentieel om zich bewust te zijn van de complexiteit van deze materie en de mogelijke impact op de belastingplicht van hun cliënten. Het zorgvuldig documenteren en beoordelen van de banden met Nederland speelt een cruciale rol in het adviseren over en het bepalen van de fiscale woonplaats.
Fiscale woonplaats vader met Thaise zoon
Henk heeft een zoon (geboren 2010), samen met zijn in Thailand wonende vrouw, ze zijn niet getrouwd. De zoon heeft de Nederlandse en Thaise nationaliteit en bij zijn moeder in Thailand. In 2012 heeft Henk zijn appartement - tegen schulderkenning - verkocht aan zijn zoon en ook diverse bankrekeningen op zijn naam gezet (geschonken?). In 2016 was Henk 226 dagen in Nederland en 140 dagen in Thailand. Bij zijn verblijf in Nederland woont het in het appartement van zijn zoon. Henk is van mening dat hij in Thailand woont en buitenlands belastingplichtig in Nederland is. De inspecteur is van mening dat Henk in Nederland woont en dus ook belasting moet betalen over het vermogen van zijn zoon (50%) omdat hij het ouderlijk bezag heeft uitgeoefend. De rechtbank is het (deels) met Henk eens. Het Gerechtshof Den Haag is het op 27 juni 2023 (ECLI:NL:GHDHA:2023:1296) niet met Henk eens. Voor de woonplaats moet worden gekeken naar het belastingverdrag tussen Nederland en Thailand en voor de definitie van het ouderlijk bezag is het Thaise recht van belang. Het Thaise recht stelt dat beide ouders het ouderlijk gezag uitoefenen over hun kind. Het box 3 vermogen van de zoon moet niet voor 100% maar slechts voor 50% worden meegenomen (artikel 2.15 lid 4 Wet IB 2001)
Waar iemand woont wordt na omstandigheden beoordeeld (artikel 4 lid 1 AWR). Kwalificeert een persoon als inwoner van Nederland dan ontvouwt zich een bak aan wetgeving en regels met vele fiscale consequenties en verplichtingen. Er worden dus veel procedures gevoerd over de fiscale woonplaats van een natuurlijk persoon. Doorgaans is het succes voor belastingplichtige niet zo groot. In deze procedure is Henk veel in Nederland, woont zijn moeder in Nederland, heeft hij een een woning tot zijn beschikking en heeft Henk nog een adviespraktijk in Nederland. Ook heeft Henk in Thailand geen aangifte gedaan. Henk stelt dat hij alleen voor zijn werk (en vele procedures) en de afwikkeling van het overlijden van zijn moeder, in Nederland verblijft en zijn gezin in Thailand woont. Zijn persoonlijke band met Thailand is dus - voor zijn gevoel - vele malen groter.
De volgende uitspraken zijn hierbij van belang:
- Hoge Raad 13 april 2013 (ECLI:NL:HR:2013:BZ6824) : duurzame band met hoeft niet sterker te zijn dan de band met enig ander land, zodat voor een woonplaats in Nederland niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven zich in Nederland zou bevinden.
- Hoge Raad 12 mei 2006 (ECLI:NL:HR:2006:AR5759): voor woonplaats ook kijken naar recht in buitenlandse staat, hierbij mee wegen of de persoon in het buitenland aangifte heeft gedaan. Een persoon wordt alleen als ingezetene van Thailand beschouwd als hij in Thailand verblijft voor een totale periode van niet minder dan 180 dagen in een kalenderjaar. Voor de periode in Thailand wordt gekeken naar de inreis- en vertrekstempel in het paspoort. Omdat Henk geen inwoner is van Thailand kom je niet toe aan de tiebreakbepaling.
- Gerechtshof Den Haag 8 december 2020 (ECLI:NL:GHDHA:2020:2762) en Hoge Raad d.d. 28 januari 2022 (ECLI:NL:HR:2022:84) deze procedure gaat over dezelfde casus edoch over de periode 2011 tot en met 2015.
- Gerechtshof 's Hertogenbosch d.d. 22 april 2021 (ECLI:NL:GHSHE:2021:1272) en Hoge Raad 18 augustus 2023 (ECLI:NL:HR:2023:1101)
Fiscale woonplaats van een butler
Een butler werkt sinds 2017 voor een sjeik in Dubai (contract voor 4 jaar), hiervoor reist hij de hele wereld over. Tot 1 juni 2017 heeft de butler een woning in Nederland. Zijn loon wordt gestort op een Nederlandse bankrekening. Volgens de butler woont hij vanaf juli 2017 in het buitenland. De sjeik is nooit langer dan 60 dagen in een land omdat hij geen fiscaal inwoner wil zijn buiten Dubai. De butler reist mee naar Engeland, Dubai en verblijft ook regelmatig op de immense boot van de sjeik. Volgens de rechter en de inspecteur woont de Butler in Nederland (terwijl hij hier zelden is). Deze procedure maakt duidelijk dat er via feiten moet worden aangetoond waar iemand woont. Rechtbank Noord Nederland 2 november 2021 ECLI:NL:RBNNE:2021:4648
Fiscale woonplaats DGA
De heer X heeft de Nederlandse nationaliteit en heeft in Nederland aangifte gedaan als binnenlands belastingplichtige. X ontvangt inkomen uit diverse Nederlandse BV's en is daarnaast DGA van een aantal Nederlandse rechtspersonen. X brengt een deel van het jaar door in Marokko waarbij hij ook een woning en sociaal leven heeft. In zijn aangifte inkomstenbelasting geeft X niet zijn wereldinkomen aan maar enkel zijn binnenlands inkomen. X is van mening dat hij in Marokko woont. De rechter en de inspecteur denken hier anders over omdat X niet slaagt in zijn bewijslast omtrent zijn woonplaats in Marokko. X maakt niet aannemelijk dat hij in 2015 (ook) fiscaal inwoner is van Marokko; hij maakt niet aannemelijk dat is voldaan aan één van de drie daarvoor geldende criteria, te weten:
- het beschikken in Marokko over een permanente verblijfsplaats (‘The place of permanent home’), of
- het aldaar hebben liggen van het middelpunt van (de sociale en) economische belangen (‘The centre of economic interest’), of
- het in een periode van 365 dagen aldaar meer dan 183 dagen verblijven.
Rechtbank Den Haag d.d. 15 december 2021 ECLI:NL:RBDHA:2021:14719
Fiscale woonplaats CFO
Henk is sinds 2012 statutair bestuurder van een concern, ongeveer 20% van zijn tijd. Henk wordt via zijn eigen holding ingehuurd via een management vergoeding (overeenkomst van opdracht). Daarnaast was Henk - voor 80% - ook nog in dienstbetrekking bij een dochteronderneming, als CFO. Henk ontving een salaris en daarnaast nog een bonus via aandelen (zogenaamde Restricted Stock Units). In 2014 wordt het hoofdkantoor van het concern naar Nederland verplaatst. Henk verhuist in april 2016 naar Nederland. De vraag is of Henk over geheel 2016 in Nederland belastingplichtig is. De inspecteur was zelfs van mening dat Henk al sinds 2012 in Nederland belastingplichtig is. De redenen hiervoor zijn:
- Henk heeft een duurzame band met Nederland;
- Henk heeft de Nederlandse nationaliteit
- Er stond Henk een huis ter beschikking in Nederland (woning van zijn echtgenote);
- Henk heeft een auto (met verzekering) in Nederland (gekocht in april 2016).
- De kinderen van Henk (uit een eerder huwelijk) wonen in Nederland.
De Rechtbank oordeelt in 2022 dat Henk voor 2016 niet in Nederland heeft gewoond. Volgens de rechter woont Henk vanaf april 2016 in Nederland (en dus ook niet vanaf 1 januari 2016). De argumenten van de inspecteur overtuigen de Rechter hierbij niet.
Onderzoek Belastingdienst naar woonplaats (woonplaatsonderzoek)
De Belastingdienst stelt soms een diepgaand onderzoek in om te bepalen waar een belastingplichtige woont. Een dergelijk onderzoek kijkt strikt naar de feiten en omstandigheden. De Inspecteur moet bewijzen dat een persoon in Nederland woont. De Belastingdienst kijkt dan op grond van nationale wetgeving of u in Nederland woont. Belangrijk bij een woonplaatsonderzoek is of u duurzame banden met Nederland heeft. Volgens de interne stukken van de Belastingdienst is het hierbij blijkbaar minder van belang of het middelpunt van uw maatschappelijk leven zich in Nederland bevindt. De belangrijkste overwegingen zijn:
- Heeft u sociale en beroepsmatige bindingen met Nederland?
- Beschikt u over een huis (duurzaam)?
- Waar verblijft uw gezin (partner) of u regulier?
- Heeft u financiële banden met Nederland (beleggingen, bedrijven, etc.)?
- Wat volgt uit uw pingedrag / bestedingen in Nederland?
Er zit geen vast patroon in de onderzoeken van de Belastingdienst naar uw woonplaats. Het is ook niet duidelijk welke zaken het zwaarst wegen, vaak is het een combinatie van factoren. De verblijfplaats van uw gezin of partner is meestal wel van belang. Aan de materiële omstandigheden (hiervoor onder 1 - 5) moet meer waarde worden gehecht dan aan de formele (inschrijving basisadministratie gemeente, uw nationaliteit, etc.).
Procedure over woonplaats natuurlijk persoon
De Belastingdienst kijkt naar zaken die haar juist lijken en beoordeelt deze statisch. Zo wordt er niet gekeken naar de situatie in het buitenland of naar zaken die ervoor zorgen dat u wellicht niet zoveel binding met Nederland heeft. Alles wat u een binding met Nederland geeft is voor de Belastingdienst van belang. U bent ook verplicht om vragen van de Belastingdienst te beantwoorden (meestal, edoch niet altijd).
Fiscale woonplaats zonder woning
Henk heeft geen woning in Nederland en woont formeel op Guernsey. In een procedure bij het Gerechtshof Arnhem - Leeuwarden (ECLI:N::GHARL:2019:4321) moest worden vastgesteld waar Henk zijn fiscale woonplaats had. De feiten:
- Henk heeft de Nederlandse nationaliteit.
- In 1993 is Henk gescheiden van zijn vrouw, sinds 1996 heeft Henk een relatie met een vrouw die in Engeland woont.
- Volgens de gemeentelijke basisadministratie woont Henk op Guernsey.
- De kinderen van Henk wonen in België en Schotland.
- Henk is voor zijn ziektekosten verzekerd in Nederland.
- De meest consumptieve uitgaven doet Henk in Nederland.
- Henk is Ultimate Beneficiair Owner van de Gibraltarese vennootschap Y Ltd.
- Henk heeft een boot in Nederland.
- Henk heeft een tweetal abonnementen voor een mobiele telefoon in Nederland.
- Aan Henk zijn navorderingsaanslagen opgelegd i.v.m. buitenlandse bankrekeningen / inkomsten.
Zowel de rechtbank als het Gerechtshof zijn van mening dat Henk in Nederland woont en hier ook belasting moet betalen.
Noot fiscaal jurist over fiscale woonplaats
Wij zien de laatste jaren steeds vaker dat de Belastingdienst onderzoeken instelt naar de feitelijke woonplaats van iemand. Belangrijkste aandachtspunten en fouten zijn:
- De persoon is vaak bij zijn gezin in Nederland.
- De Belastingdienst kijkt met een tunnelvisie naar de feiten.
- Men is niet ingeschreven in het buitenland en heeft nog veel banden met Nederland.
Als u echt wilt emigreren, denk dan aan het volgende:
- Doe een emigratie-aangifte (M-aangifte).
- Zorg voor uitschrijving uit Nederland.
- Knip eenvoudige bindingen met Nederland door (ziektekosten, auto, verzekeringen, lidmaatschappen, etc.).
- Stop uw telefoonabonnement in Nederland.
- Aanhouden van een woning (die niet extern wordt verhuurd) heeft niet direct de voorkeur (let op gebruik van de woning dat is te herleiden door gebruik gas / water / elektra / telefoon / tv / internet).
- Let op gebruik van creditcards / pinbetalingen, etc.
- Sociale media kan een tijdlijn weergeven.
- Hou gedurende de eerste jaren een duidelijke agenda bij (waar was u, wat deed u, etc.).
- Overweeg om (ook) een buitenlandse nationaliteit aan te nemen (besparen erfbelasting).
- Breng uw beleggingen (bank) buiten Nederland.
Soms stuurt de Belastingdienst een vragenbrief of een informatiebeschikking met veel vragen. Deze gaan vaak over: bankafschriften, beleggingen, creditcardinformatie, stortingen en opnamen, overzicht bedrijven en panden, etc. Beoordeel vanaf het begin of u de informatie moet verstrekken en schakel een specialist in.
Bron fiscale woonplaats
Rechtbank Zeeland - West Brabant d.d. 5 november 2020 ECLI:NL:RBZWB:2020:5436
Interne stukken Belastingdienst (WOB verzoek januari 2019)
Hof Amsterdam 22 december 2016, ECLI:NL:GHAMS:2016:5750
Rechtbank Noord-Nederland 4 april 2017, ECLI:NL:RBNNE:2017:1229
Rechtbank Den Haag 8 december 2016, ECLI:NL:RBDHA:2016:15731
Hof Den Haag 25 juni 2014, ECLI:NL:GHDHA:2014:2182
Hof Den Haag 10 maart 2015, nummer BK-14/00457
Renteaftrek groepsfinancering in internationaal verband
De Belastingdienst en een internationaal bedrijf (Ericsson) zijn al lang met elkaar in discussie over de renteaftrek op leningen die via een Nederlandse BV lopen. De belastingdienst heeft volgens het Gerechtshof Arnhem Leeuwarden d.d. 1 april 2025 ECLI:NL:GHARL:2025:2063 terecht een renteaftrek van 100 miljoen afgewezen. Er is een financieringsstructuur opgetuigd die alleen is bedoeld om (in Zweden) belastingvoordeel te behalen. Gekunstelde renteaftrek is niet toegestaan, aldus het Gerechtshof. Centraal staat de dubbele zakelijkheidstoets en de vrijheid van vestiging van rechtspersonen.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
Renteaftrek beperking bij overnames en fraus legis
Er zijn de laatste jaren diverse uitspraken van de rechters geweest over de renteaftrek bij overnames. De belangrijkste arresten zijn het Hunkemoller arrest (ECLI:NL:HR:2021:1152) , Auto Bar arrest, Hans Anders (ECLI:NL:HR:2022:1085) arrest en Italiaanse beursvennootschap arrest. Er is veel over geschreven en het lijkt erop dat de Hoge Raad nog niet 1 lijn heeft ontdekt. Het zakelijkheidsbeginsel wordt in veel doctrine aan de orde gesteld. De vraag die aan de orde komt heeft betrekking op de aftrek van rente bij overnames. Bij de overname van Hans Anders en de koffieautomatenexploitant Autobar was de Hoge Raad in eerste aanleg van mening dat bij de buitenlandse investeerders geen sprake van belastingtontwijking (door rente in aftrek te brengen over leningen waarmee de overnames zijn betaald). Vanaf de invoering van het beroemde artikel 10a VPB is de vraag of de aldaar beschreven situaties uitputtend waren of niet. Ook is toen de route van "fraus legis" aan de orde gesteld. Het enkel lezen van artikel 10a is dan niet voldoende. In een recent arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad bevestigd dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen. Ook al zijn er zakelijke motieven dan nog kan fraus legis in beeld komen, aldus ons hoogste rechtscollege. Bij gekunstelde structuren wordt alsnog de rentaftrek om zeep geholpen (strijd met doel en strekking). In de meeste zaken speelt hierbij de winstdrainage problematiek waarbij de holding geen echte rol heeft vervuld en enkel is opgezet om om de renteaftrek te regelen, de financiele spilfunctie ontbreekt en de holding is enkel doorgeefluik van geld.
Een terugblik inzake renteaftrek binnen een concern
In eerste aanleg boog de Rechtbank Zeeland West Brabant d.d. 23 april 2014 ECLI:NL:RBZWB:2014:2734 zich (10 jaar geleden) over deze zaak. De rechtbank was destijds al van mening dat de rente niet aftrekbaar is (10a VPB). Daarna is het aan het Gerechtshof 's Hertogenbosch op 18 december 2020 (ECLI:NL:GHSHE:2020:4019), gevolg is dat deel van de rente aftrekbaar is. Omdat het belang groot genoeg en de wet kennelijk onduidelijk, stappen partijen naar de Hoge Raad, die doet op 3 maart 2023 (ECLI:NL:HR:2023:330) uitspraak, die gaat er na een uitgebreide notitie van de AG (ECLI:NL:PHR:2021:780) eens goed voor zitten en verwijst de zaak uiteindelijk naar het Gerechtshof in Arnhem.
De Belastingdienst en Ericsson liggen dus al ruim 10 jaar met elkaar overhoop over de renteaftrek kwestie. De zaak heeft ook direct gevolgen voor Nederland als ideal vestigingsland voor internationaal operende bedrijven (multinationals) die zich in Nederland vestigen in verband met financieringsactiviteiten. Gekunstelde renteaftrek structuren wil de belastingdienst bestrijden, thans lopen er nog veel meer zaken over dit onderwerp.
Het gerechtshof Arnhem-Leeuwarden komt in zijn arrest van 1 april 2025 (geen grap) in dit (langlopende) conflict tot dezelfde conclusie als eerder het hof in Den Bosch. Tegen die eerdere uitspraak ging Ericsson in beroep bij de Hoge Raad. Die verwees de zaak nog maar een keer door naar het Gerechtshof Arnhem-Leeuwarden.
Procedure renteaftrek bij Ericsson
Ericsson is gevestigd in Zweden. De Zweedse moedermaatschappij heeft meer dan voldoende compensabele verliezen. Ericsson haalt een in Italië gevestigde rechtspersoon (dochterbedrijf) van de beurs en voldoet hiervoor ruim € 200 miljoen. De betaling verloopt niet rechtstreeks maar via een Nederlandse dochteronderneming, deze dochter leent het geld van de moedermaatschappij in Zweden. De betaalde rente in Nederland wordt afgetrokken van Nederlandse winsten (ruim 30 miljoen besparing aan VPB). De ontvangen rente in Zweden blijft onbelast omdat Ericsson de rente inkomsten in Zweden kan verrekenen met aldaar aanwezige compensabele verliezen uit het verleden.
Noot fiscaal jurist inzake renteaftrek bij Ericsson
Het Gerechtshof beschouwt dit als gekunsteld en kunstmatig opgezette geldstromen waardoor belasting wordt ontweken. Betaalde rente over concernleningen zijn in Nederland alleen aftrekbaar als er een zakelijke reden is voor de schuld en als de voorwaarden voor de leningen zakelijk zijn, de bewijslast hiervoor ligt bij belastingplichtige. De Nederlandse dochter moet dus een echte (spil) functie hebben binnen de opzet. Volgens het Gerechtshof is van een spilfunctie (deze term heeft de Hoge Raad geïntroduceerd) geen sprake en heeft de Nederlandse dochter verder geen rol binnen deze opzet (anders dan doorgeefluik), derhalve geen verdere substance.
Vorenstaande wil niet zeggen dat alle concernfinancieringen in de fiscale put verdwijnen, de feiten en omstandigheden kunnen immers in elk geval weer verschillen. Er zal vast cassatie volgen maar dit zal vermoedelijk niet echt succesvol aflopen omdat de Hoge Raad niet nogmaals de feiten zal gaan toetsen.
30% Regeling en de Belastingdienst
De 30% regeling is bedoeld om Nederland aantrekkelijk te maken voor (veel speciale of hoogopgeleide) buitenlandse collega's (werknemers). De oorspronkelijke regeling komt uit 1970 en was toen nog onderbracht in de Inkomstenbelasting. In 2001 is de regeling vervangen en vervolgens in de jaren erna (2012 en 2019 en 2023) minder gunstig geworden. Verdere versobering zal ook nog wel plaatsvinden.
Wettelijke inkorting 30% regeling is rechtmatig
De Hoge Raad oordeelt dat het Gerechtshof terecht heeft geoordeeld dat de wijziging van de 30% per 1 januari 2019 binnen de beoordelingsmarge van de wetgever valt. De termijn voor de 30% regeling is in 2019 verkort van 8 jaar tot 5 jaar. Deze aanpassing gold direct voor nieuwe aanvragen en er is een overgangsregeling getroffen voor bestaande gevallen, waardoor de maximale looptijd ook voor lopende gevallen vervroegd afliep per 31 december 2020. De Hoge Raad kwam in diverse uitspraken tot deze conclusie (evenzo als de AG), dit betroffen:
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:123: 30% regeling voor 10 jaar tot 30 november 2021, door wetswijziging vervalt de regeling eerder namelijk per 31 december 2020. Niet in strijd met EU wetgeving.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:244: eerste stoppen 30% regeling is akkoord.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:245: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:124: idem ad 1
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:246: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:247: idem ad 3
Standpunt kennisgroep inzake 30% regeling
In een standpunt van de kennisgroep van de Belastingdienst d.d. 17 oktober 2025 (KG:202:2025:21) wordt ingegaan op de toerekening van gezamenlijke inkomensbestanddelen en box 3 vermogen aan een partiële buitenlandse belastingplichtige. Dit standpunt is gebaseerd op een voorbeeld casus inzake fiscale partners waarvan één partner de partiële buitenlandse belastingplicht heeft toegepast. Er geldt voor 2025 en 2026 overgangsrecht voor personen die al eerder gebruik hebben gemaakt van de 30% regeling. Volgens onze fiscale afdeling (en die van andere fiscaal juristen) is dit standpunt niet juist, zie ook een artikel in het FD d.d. 19 november 2025 (abonnement nodig). Vaanf 1 januari 2027 is het genoemde standpunt wel relevant. In andere standpunten van de kennisgroep van de belastingdienst wordt ook een toelichting gegeven, de belangrijkste zijn:
- Step up bij einde 30% regeling (KG:003:2022:17)
- Aftopping vergoeding en eindejaarsberekening 30% regeling (KG:041:2024:22)
- Correctie bij onjuiste toepassing 30% regeling (KG:204:2023:21)
- Expatregeling einde looptijd (KG:041:2023:6)
- Step up bij einde 30% regeling (KG:003:2022:17)
- Expatregeling en wisseling van werkgever (KG:041:2025:5)
- Expatregeling vergoeding schoolgelden bij school buiten Nederland (KG:041:2023:12)
- 30% regeling en beschikking loon (KG:204:2022:16)
Salariseisen kennismigranten
- Kennismigrant jonger dan 30 jaar (exclusief vakantiegeld) € 4.171 (2024 € 3.909)
- Kennismigrant ouder dan 30 jaar (exclusief vakantiegeld) € 5.688 (2024 € 5.331)
- Verlaagd salaris voor kennismigrant die nog studeren of promotie maken € 2.989 (2024: 2.801)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) € 46.660 (2024: € 46.107)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) tot 30 jaar met masterdiploma € 35.468 (2024: € 35.048)
- Bovengrens 30% regeling (WNT norm) € 246.000 (2024 € 233.000)
Formulier 30% regeling 2025
Werkgevers kunnen een werknemer uit het buitenland een onbelaste vergoeding geven voor de extra kosten voor tijdelijk verblijf in Nederland. Werkgevers die de Expatregeling gebruiken mogen zonder nader bewijs maximaal 30% van het loon – inclusief vergoeding – aanwijzen als gericht vrijgestelde vergoeding voor extraterritoriale kosten. Om gebruik te maken van de regeling is toestemming nodig van de Belastingdienst. Werkgevers die vanaf de eerste werkdag gebruikmaken van de Expatregeling moeten het verzoek binnen vier maanden na die dag indienen bij de Belastingdienst. Anders mag de werkgever pas gebruikmaken van de regeling vanaf de eerste dag van de maand waarin het verzoek gedaan wordt. Met dit formulier kan de werkgever ook een aanvraag doen om de regeling voor een nieuwe werknemer toe te passen die bij zijn vorige werkgever de regeling al liet toepassen. Het formulier voor de 30% regeling over 2025 is beschikbaar op de site van de belastingdienst.
Wetswijziging expatregeling (30% regeling) in 2025
De expatregeling is de nieuwe term voor de 30% regeling. Deze geldt voor ingekomen en uitgezonden werknemers. Met ingang van 1 januari 2024 is de regeling voor ingekomen werknemers versoberd, namelijk 30% voor eerste 20 maanden, dan 20% voor volgende 20 maanden en 10% voor laatste 20 maanden (totaal dus 60 maanden). Deze wijziging wordt per 2025 weer teruggedraaid. Het maximale percentage wordt in 2027 wel verlaagd van 30% naar 27%, dit geldt voor ingekomen en uitgezonden werknemers. Het percentage van 27% geldt dan gedurende de gehele looptijd. Voor 2025 en 2026 blijft voor alle ingekomen en uitgezonden werknemers het percentage nog gewoon 30%. Verdere wijzigingen zijn:
- Salarisnorm wordt per 2027 verhoogd van € 46.107 naar € 50.43 (voor werknemers jonger dan 30 jaar en masterdiploma van € 35.048 naar € 38.338). Dit wel met jaarlijkse index.
- Partiële buitenlandse belastingplicht: vanaf 2025 vervalt voor aantal werknemers de mogelijkheid om in de aangifte inkomstenbelasting te kiezen voor de toepassing van de partiële buitenlandse belastingplicht. Voor werknemers die al gebruik maken van de regeling in 2023 geldt een overgangsregeling (tot en met eind 2026). Voor werknemers die niet in Nederland wonen (en hier wel werken) kan soms de regeling nog wel gelden.
Voor vragen over de 30% regeling (of expatregeling) kunt u onze collega's om advies vragen, stuur ons hiertoe een e-mail.
De 30% regeling of 27% regeling
Onder voorwaarden kunnen buitenlandse werknemers in aanmerking komen voor de expatregeling. Als de regeling kan worden toegepast kan maximaal 30% (dadelijk 27%) van het loon uit tegenwoordige dienstbetrekking onbelast (belastingvrij) worden vergoed. Deze vergoeding ziet op extra kosten die de werknemer moet maken voor huisvesting en levensonderhoud. De regeling zou vanaf 2024 worden afgebouwd. De eerste 20 maanden kan nog maximaal 30% van het WNT norm bedrag (233.000 euro) worden vergoed en de daarop volgende 20 maanden nog 20% en de laatste 20 maanden nog 10%. Na 60 maanden stopt de 30% regeling dan definitief. Deze versobering is teruggedraaid. Als een werkgever kan aantonen dat de kosten hoger zijn dan het forfait mogen ook de werkelijke extraterritoriale kosten (ET Kosten) worden vergoed.
Kennisgroep belastingdienst inzake 30% regeling
De kennisgroep van de belastingdienst heeft op diverse vragen over de 30% regeling haar visie opgenomen. Dit betreft de volgende vraagstukken:
- Rechtsvormwijziging en 30% regeling (KG:041:2023:1) Hoe wordt de herziening van de premie Algemeen Werkloosheidsfonds (premie AWf) op grond van artikel 2.3, eerste lid, onderdeel b, Besluit Wfsv, ook wel de 30%-herziening genoemd, vastgesteld als de rechtsvorm van een werkgever in de loop van een kalenderjaar wijzigt?
- Step ip bij einde 30% regeling (KG:003:2022:17) Moet bij het einde van de looptijd van de 30%-regeling de verkrijgingsprijs voor belastingplichtige van de aandelen op basis van artikel 4.25 Wet IB 2001 juncto artikel 16 Uitvoeringsbesluit inkomstenbelasting 2001 (hierna: UBIB 2001) worden gesteld op de waarde in het economisch verkeer?
- 30% regeling en elders belast loon (KG:041:2023:5) Doet de inhoudingsplichtige een juiste aangifte loonheffingen als bij de vaststelling van de 30%-vergoeding geen rekening wordt gehouden met het recht op voorkoming van dubbele belasting en de 30%-vergoeding wordt vastgesteld op € 60.000?
- Overgangsregeling, vergoeding genoten (KG:041:2024:11) : wat wordt verstaan onder vergoeding waarop artikel 31a van toepassing is? In welke periode dienst de vergoeding te zijn genoten?
- Overgangsregeling en onderbreking 30% regeling (KG:041:2024:6) toelichting op begrip onderbreking bij de 30% regeling
- versobering wisseling van inhoudingsplichtige (KG:041:2024:4). Hoe wordt de 30% regeling toegepast bij een nieuwe werkgever/ inhoudingsplichtige? Lees ook KG:041:2024:2
- Jaarlijkse keuze en keuzemoment (KG:041:2024:12): in welk loontijdvak de keuze uit artikel 31a 17e lid nemen? Kan je een keuze herzien?
- kortingsregelingen 30% regeling (KG:041:2024:23) Indien gebruik wordt gemaakt van de uitzondering van de éénmalige, aaneengesloten periode van verblijf van drie maanden, kan in datzelfde kalenderjaar dan daarnaast ook nog gebruik worden gemaakt van de uitzondering van de jaarlijkse periode van verblijf van zes weken?
- Aftopping 30% regeling (KG:041:2024:22) mag de vergoeding op jaarbasis evenredig worden verdeeld over de loontijdvakken? Mag je de 30% regeling optimaliseren via een eindjaarberekening?
30% Regeling wordt 27% regeling
Eind 2023 heeft de tweede kamer voorgesteld om de 30% regeling af te bouwen. Dit wordt in het belastingplan 2025 teruggedraaid (voor groot deel). In 2025 en 2026 blijft de 30% regeling nog gelijk en in 2027 gaat de 30% regeling naar een nieuwe 27% regeling.
30% regeling in 2024 en 2025
Per 1 januari 2024 wordt de 30% regeling aangepast (amendement 30% regeling). Voor ingekomen werknemers die voldoen aan de voorwaarden blijft de 30% regeling voor de eerste 20 maanden zoals deze was. Voor de volgende 20 maanden wordt het percentage gesteld op 20% van het loon en voor de daaropvolgende 20 maanden op ten hoogste 10%. Na 60 maanden is de maximale periode met betrekking tot de 30% regeling verstreken. Bij een beschikking voor een kortere periode dan 60 maanden gelden dezelfde percentages en perioden. Er geldt een overgangsregeling (zie standpunt kennisgroep belastingdienst d.d. 17 april 2024) voor werknemers die in het laatste tijdvak van 2023 een vergoeding genoten en beschikking hiervoor hadden. De 30% regeling moet voor toepassing van het overgangsregime wel in 2022 of 2023 zijn toegepast, zie standpunt kennisgroep belastingdienst d.d. 23 april 2023.
De regeling wordt in 2025 wellicht weer teruggedraaid (brief belastingplan 2024), dit zwalkende beleid zal niet helpen bij het behouden van internationaal opererende bedrijven.
30% regeling in 2023
Per 1 januari 2024 wordt de 30% wederom ingeperkt, nu tot de zogenoemde Balkenende-norm. Hiermee wordt verwezen naar de bezoldigingsnorm voor topfunctionarissen in de Wet normering topinkomens (WNT-norm). In 2022 bedraagt deze WNT-norm € 216.000 op jaarbasis. Aftopping binnen de 30%-regeling komt dus aan de orde als de grondslag voor de 30%-regeling hoger is dan € 216.000. Er wordt wel een overgangsregeling voorgesteld op basis waarvan voor ingekomen werknemers bij wie de 30%-regeling over het laatste loontijdvak van 2022 is toegepast, geldt dat de aftopping van de 30%-regeling pas toepassing vindt vanaf 1 januari 2026. Voor deze groep ingekomen werknemers geldt dat bij aanvang van toepassing van de 30%-regeling nog niet definitief vaststond dat het binnen de regeling maximaal in aanmerking te nemen bedrag vanaf 1 januari 2024 zou worden afgetopt.
Wat zijn de fiscale voordelen van de 30% regeling?
Werkgevers (inhoudingsplichtigen) kunnen extra kosten voor het tijdelijk verblijven buiten het woonland belastingvrij aan de werknemer vergoeden, dit zijn de zogenaamde extraterritoriale kosten (ET-kosten) De werkgever mag hierbij de werkelijke kosten van de werknemer vergoeden. De werkgever mag er ook voor kiezen om 30% van het bruto loon aan de werknemer te vergoeden. Voordeel van de 30% regeling is dan ook dat de administratieve rompslomp minder groot is. Vooraf even uitrekenen wat gunstiger is, is wel aan te bevelen. Er gelden een paar regels:
- Als een werkgever aannemelijk maakt dat de ET-kosten meer bedragen dan 30%, kunnen de werkelijk gemaakte kosten vrij worden vergoed.
- Het is niet mogelijk om naast de 30% regeling ook de werkelijke ET-kosten te vergoeden.
- Als een werkgever de 30% te fors zou vinden, mag de werkgever ook minder vergoeden.
- Er geldt een salarisnorm van € 38.961. Op grond van dit minimum kom je op bruto loon + vergoeding van € 55.659. Is de werknemer jonger dan 30 jaar, dan bedraagt de salarisnorm € 29.616 (cijfers 2021).
- De vergoeding moet in de arbeidsovereenkomst (of een bijlage) worden opgenomen.
- Reiskosten mogen niet naast de 30% vergoeding worden betaald (zie arrest Hoge Raad).
- De 30% regeling moet juist in de loonadministratie worden opgenomen.
- Het geniet de voorkeur om de arbeidsovereenkomst te sluiten als de werknemer nog in het buitenland woont of verblijft. Er moet namelijk sprake zijn van een werknemer die in het buitenland wordt aangeworven. Soms is de lijn een dunne, lees hiertoe deze uitspraak van het Gerechtshof uit 2019. Een studente kwam naar Nederland en ging daarna in Nederland werken, edoch ze had wel een aflopende verblijfsvergunning. Hiermee ontbrak de duurzame band met Nederland.
- De werknemer moet gedurende 16 van de laatste 24 maanden voor de start van zijn werk in Nederland op een afstand van meer dan 150 kilometer van de Nederlandse grens hebben gewoond. Voor werknemers uit Duitsland, België, Frankrijk en het VK is de regeling dus veelal niet van toepassing. In dergelijke gevallen kan de 30% regeling niet worden toegepast, de vrije vergoeding van de werkelijke ET-kosten is dan wel mogelijk.
- De werknemer moet over specifieke deskundigheid beschikken. Dit kan bijvoorbeeld betrekking hebben op bepaalde deskundigheid welke volgt uit een diploma, zie hiertoe deze lijst uit een WOB-verzoek. De deskundigheid en schaarste worden beoordeeld op grond van de opleiding, de werkervaring en het salarisniveau van de functie in Nederland (in vergelijking met salaris in land van herkomst).
- De 30% regeling wordt toegepast voor een periode van maximaal 60 maanden.
Welke kosten behoren tot de extraterritoriale kosten?
De volgende kosten vallen onder de zogenaamde ET-kosten:
- Extra privé gesprekskosten voor bellen met land van herkomst.
- Reiskosten naar land van herkomst, bijvoorbeeld om gezin te bezoeken.
- Extra kosten voor invullen van de aangifte inkomstenbelasting (alleen de extra kosten).
- Taalcursus Nederlands.
- Dubbele huisvestingskosten (hotel).
- Huisvestingskosten mits meer dan 18% van het loon uit dienstbetrekking.
- Kosten voor opslag van meubels en huisraad.
- Medische keuring en vaccinaties.
- Kosten voor aanvragen vrijstelling sociale zekerheid.
- Kosten voor aanvragen verblijfsvergunning etc.
- Kosten kennismakingsreis naar Nederland (met gezin).
- Extra kosten levensonderhoud (eten, energie, etc.) als deze in Nederland duurder zijn.
- Reguliere vrije vergoedingen binnen de werkkostenregeling (zoals verhuiskosten, woon-werkvergoeding, telefoonabonnementen, zakelijke maaltijden, etc.).
Voorbeeld 30% regeling
Een werknemer ontvangt een bruto salaris van € 150.000, hiervan mag € 45.000 onbelast worden verstrekt. Over de resterende € 105.000 moet regulier loonheffing worden berekend.
Extra voordelen en nadelen van de 30% regeling
Naast de belastingvrije vergoeding van 30% van zijn of haar loon heeft de deskundige werknemer nog een voordeel. Gedurende de looptijd van maximaal 60 maanden is de werknemer partieel buitenlands belastingplichtig voor de inkomstenbelasting. Dit wil zeggen dat de werknemer alleen over zijn box 1 inkomen als binnenlands belastingplichtige wordt belast. Over het box 2 en box 3 inkomen wordt de werknemer als buitenlands belastingplichtige belast. Dit betekent dat er geen belasting hoeft te worden betaald over beleggingen of spaarrekeningen.
Een nadeel van de 30% regeling kan zijn dat de hypotheekrenteaftrek minder gunstig werkt (lager tarief), maar ook is de grondslag voor uitkeringen lager.
Geen recht op de 30% regeling, en dan?
Als een werknemer niet in aanmerking komt voor de 30% regeling, dan mag de werkgever wel de werkelijk gemaakte ET-kosten vergoeden. Daarnaast kan de werkgever gewoon gebruik maken van de reguliere regelingen binnen de werkkostenregeling.
De werkgever mag ook de schoolgelden (internationale school) van de kinderen van de werknemer belastingvrij vergoeden. De schoolgelden (en vervoerskosten) van het basisonderwijs, voortgezet onderwijs of een internationale school mogen belastingvrij door de werkgever worden vergoed (niet de kosten voor kost en inwoning). De kosten voor de school vallen niet onder de 30% regeling en kunnen dus ook separaat worden vergoed.
Aanvragen 30% regeling bij de Belastingdienst
De 30% regeling kan door de werkgever en de werknemer (samen verzoeken) bij de Belastingdienst worden aangevraagd (aanvraag formulier 30% regeling). Externe hulp van een deskundige voorkomt vaak problemen en zorgt voor een juiste aanvraag, wij kunnen u hier prima mee van dienst zijn. Het verzoek moet binnen 4 maanden na aanvang van de tewerkstelling worden aangevraagd. Later aanvragen kan ook, maar maakt de 60-maandsperiode korter. Eventueel kunt u de aanvraag ook pro forma indienen.
Fiscaal advies over 30% regeling
Wilt u meer weten over de 30% regeling of andere mogelijkheden, zoals de WBSO verminderingen? Neem gerust contact op met één van onze adviseurs of stuur een e-mail aan info@jongbloed.tv.
Bron 30% regeling
Liquidatieverlies aftrekbaar op buitenlandse dochtervennootschap
Op 2 september 2021 oordeelde het Gerechthof in Den Haag (ECLI:NL:GHDHA:2021:1714) dat een liquidatieverlies van ruim €200 miljoen op een Ierse dochtervennootschap in Nederland aftrekbaar is. Op 21 maart 2025 oordeelde de Hoge Raad hetzelfde. In deze procedure van Aegon mag dus een liquidatieverlies van een Ierse dochtervennootschap in mindering worden gebracht op de Nederlandse winst. Het geschil draait om een aanslag vennootschapsbelasting over 2013 waarin de Belastingdienst van mening was dat sprake was van ‘enigerlei tegemoetkoming bij de belastingheffing ter zake van verliezen die bij de Plc onverrekend bleven’ waardoor het liquidatieverlies niet in mindering van de winst mocht worden gebracht. De Hoge Raad (en ook de feitenrechters) oordeelden in het voordeel van Aegon.
Liquidatieverlies regeling kost overheid 1 miljard
De uitspraak kan de overheid flink in de papieren lopen. Volgens de Hoge Raad mocht AEGON ruim € 100 miljoen aan liquidatieverliezen van 2 buitenlandse (Ierse) dochterondernemingen ten laste van de Nederlandse winst brengen. De belastingdienst weigerde de aftrek omdat er in Ierland al een tegemoetkoming is verstrekt (group relief regeling). Volgens de Hoge Raad is deze regeling geen "tegemoetkoming voor de belastingheffing voorzover deze voor de liquidatie heeft plaatsgevonden" en dus echt iets anders. De beoordeling moet plaatsvinden op het moment van liquidatie, en toen waren de verliezen niet meer verrekenbaar. De Hoge Raad oordeelde dat Aegon het volledige liquidatieverlies in aftrek mag brengen, en passeerde daarmee het advies van de procureur-generaal (ECLI:NL:PHR:2022:361). Dit "geintje" kost de belastingdienst jaarlijks 65 miljoen en over verleden ongeveer 1 miljard euro, aldus een brief van de staatssecretaris op 20 juni 2025. Vermoedelijk zal de liquidatieverliesregeling voor de toekomst worden aangepast, dit zal tijdens prinsjesdag 2025 duidelijk worden.
Wat is de liquidatieverliesregeling?
De deelnemingsvrijstelling voorkomt dat winsten die reeds bij de dochtervennootschap in de heffing zijn betrokken, nogmaals worden belast bij de moedervennootschap. Eveneens voorkomt de vrijstelling dat verliezen die op het niveau van de dochter zijn verwerkt, nogmaals in aanmerking worden genomen bij de moedervennootschap. Zonder de deelnemingsvrijstelling zou sprake kunnen zijn van dubbele heffing over dezelfde winst of dubbele aftrek van hetzelfde verlies.
De liquidatieverliesregeling (artikel 13d Wet op de Vennootschapsbelasting 1969) is een uitzondering op de deelnemingsvrijstelling. De liquidatieverliesregeling maakt het mogelijk om liquidatieverliezen op een deelneming fiscaal in aftrek te brengen. Dit betekent dat indien een deelneming wordt geliquideerd en de moedervennootschap lijdt daarbij een verlies dan mag dat verlies onder voorwaarden ten laste van de fiscale winst worden gebracht.
Let op!
De afgelopen jaren is de liquidatieverliesregeling aanzienlijk veranderd. Het geschil in onderhavige casus speelt zich af over belastingjaar 2013 waardoor de thans geldende voorwaarden kunnen afwijken ten opzichte van het onderhavige geschil.
Enigerlei tegemoetkoming lid 9 (thans lid 14, lid a)
Zowel onder de thans geldende wetgeving als in 2013 speelt de zinsnede ‘enigerlei tegemoetkoming bij de belastingheffing ter zake van verliezen die bij het ontbonden lichaam onverrekend zijn gebleven’ een rol. Indien aan de hiervoor genoemde voorwaarde wordt voldaan kan de liquidatieverliesregeling niet worden toegepast en kan dit niet in mindering worden gebracht op de Nederlandse vennootschapsbelasting. De bepalingbeoogt oneigenlijk gebruik van de liquidatieverliesregeling te voorkomen. Het is namelijk niet de bedoeling dat een buitenlands liquidatieverlies in Nederland in aftrek kan worden gebracht op het moment dat de inmiddels geliquideerde buitenlandse dochtervennootschap binnen een concern nog in aanmerking kan komen voor verliescompensatie.
Wat wordt verstaan onder ‘enigerlei tegemoetkoming’?
Uit parlementaire geschiedenis, beleid en jurisprudentie blijkt dat dit zeer ruim wordt uitgelegd. Als in het vestigingsland van de dochter bijvoorbeeld een group relief-regeling (hierover later meer) geldt waarmee verliezen aan groepslichamen kunnen worden overgedragen, dan wordt al aangenomen dat sprake is van ‘enigerlei tegemoetkoming’. Zelfs als die mogelijkheid niet is benut.
Group relief-regeling
De Ierse group relief-regeling is een verliesverrekening binnen een groep. De regeling maakt het mogelijk dat een vennootschap haar fiscale verliezen overdraagt aan een andere groepsmaatschappij, zodat deze de nog verrekenbare verliezen kan verrekenen met haar belastbare winst. Om de verliezen binnen de groep over te kunnen dragen gelden een aantal voorwaarden. De belangrijkste voorwaarden zijn:
- Er moet een groepsrelatie van minimaal 75% bestaan;
- De verliezen kunnen slechts worden overgedragen binnen hetzelfde belastingjaar.
Uitspraak Hoge Raad inzake internationaal liquidatieverlies
In de uitspraak van de Hoge Raad gaat het om een gelijkwaardige casus. Een Nederlandse moeder (Aegon) hield een belang in een Ierse Ltd. en Plc (vergelijkbaar met een NV in Nederland). Laatstgenoemde beschikte over verrekenbare verliezen en de Ltd. had een overschot. De Plc had in het verleden verliezen deels overgedragen (ruim € 115 miljoen) aan ander Iers groepslichaam met behulp van de ‘group relief-regeling’. De Plc had achteraf bezien nog € 650.000 meer verliezen kunnen overdragen. Voorts beschikte de Plc bij de ontbinding over nog eens € 110 miljoen aan verrekenbare verliezen. In 2013 werd zowel de Plc als de Ltd. geliquideerd en zijn hun vermogens vereffend. De activiteiten van beide vennootschappen waren nauw met elkaar verweven, waardoor het liquidatieverlies van de Plc en de liquidatiewinst van de Ltd. tezamen werd genomen. Dit resulteerde in een liquidatieverlies (lees: opgeofferd bedrag minus liquidatie-uitkering) van ruim € 202 miljoen en is in de Nederlandse aangifte vennootschapsbelasting ten laste van de winst gebracht.
Standpunt Inspecteur inzake liquidatieverlies
Volgens de inspecteur is niet voldaan aan de voorwaarde waardoor de Ierse group-reliefregeling niet is aan te merken als ‘enigerlei tegemoetkoming bij de belastingheffing ter zake van verliezen die bij het ontbonden lichaam onverrekend zijn gebleven’ en heeft het liquidatieverlies geweigerd.
Standpunt Hoge Raad inzake liquidatieverlies
De Hoge Raad boog zich allereerst over de vraag wanneer een liquidatieverlies in aanmerking wordt genomen. Dat tijdstip is niet eerder dan het moment waarop de vereffening van het lichaam is voltooid. Vervolgens rijst de vraag op welk moment moet worden beoordeeld of wordt voldaan aan de ‘niet-tegemoetkomingseis’. Dit is niet op te maken uit de wettekst maar uit de wetsgeschiedenis. Hieruit volgt dat de niet-tegemoetkomingseis moet worden beoordeeld naar het tijdstip waarop de vereffening van het ontbonden lichaam is voltooid. Dit betekent dat bij de beoordeling buiten beschouwing kan blijven of de group relief-regeling voorafgaandaan het moment van liquidatie van de dochtervennootschap is toegepast
Het enkele feit dat in het verleden verliezen overdraagbaar waren, doet dus niet af aan de aftrekbaarheid van het liquidatieverlies indien ten tijde van vereffening geen recht op tegemoetkoming meer bestaat.
Dubbele verliesneming
Dit betekent dat door het bestaan van de Ierse group-reliefregeling ’dubbele verliesneming’ kan ontstaan, maar dat is inherent aan de liquidatieverliesregeling zoals deze in de wet is geïmplementeerd. Immers heeft de wetgever ervoor gekozen om het liquidatieverlies van de dochter vast te stellen op hetgeen de moedervennootschap heeft geïnvesteerd in haar dochtervennootschap (opgeofferde bedrag) en er niet voor heeft gekozen om het verrekenbare verlies van een dochtervennootschap als liquidatieverlies naar de moeder over te hevelen.
De omvang van de nog verrekenbare verliezen van de dochtervennootschap ten tijde van de liquidatie houdt dus geen verband met het bij de moedervennootschap in aanmerking te nemen liquidatieverlies. Door de liquidatieverliesregeling op deze wijze vorm te geven heeft de wetgever (mogelijk onbewust) het risico aanvaard dat verliezen dubbel in aftrek kunnen worden gebracht.
Noot fiscalist inzake liquidatieverlies
Ook uit deze uitspraak blijkt maar weer dat de liquidatieverliesregeling een zeer ingewikkelde regeling is, de AG stelt nog voor om de zaak opnieuw te verwijzen (hieraan gaat de Hoge Raad voorbij). De interpretatie van de wet in combinatie met de wetsgeschiedenis moest antwoord geven op de vraag of er sprake van enigerlei tegemoetkoming. Ook is de liquidatieregeling de afgelopen jaren aanzienlijk veranderd. Hierbij valt te denken aan maximumbedragen, maar ook het moment van liquidatieverlies. De regeling kan bij een hoog opgeofferd bedrag nog tot een aanzienlijke aftrekpost leiden, maar dan is het wel van belang om vast te stellen of daadwerkelijk aanspraak bestaat op de liquidatieverliesregeling.
Ook nu luidt het advies weer: laat u goed adviseren! Heeft u een (dochter)vennootschap geliquideerd en bent u benieuwd naar de mogelijkheden om de liquidatieverliesregeling toe te passen? Schroom niet om contact op te nemen met één van de onderstaande adviseurs.
Bron liquidatieverlies
Rechtbank Den Haag d.d. 31 oktober 2019 ECLI:NL:RBDHA:2019:11878
Gerechthof Den Haag d.d. 2 september 2021 ECLI:NL:GHDHA:2021:1714
Emigratie DGA of ondernemer
Regelmatig adviseren wij ondernemers en directeuren-grootaandeelhouders (DGA) bij hun emigratie. Bij een emigratie verliest Nederland zijn heffingsrecht over de Nederlandse bv's. Om dit te voorkomen, wordt een emigratie als (fictieve) vervreemding gezien (4.16 lid 1 onderdeel h Wet Inkomstenbelasting 2001). Ook wordt er een zogenaamde conserverende aanslag opgelegd over een deel van het vermogen van de DGA. Wat zijn de fiscale gevolgen en mogelijkheden bij een emigratie van een DGA?
Conserverende aanslag DGA
Het kan zijn dat de bv in Nederland gevestigd blijft. De DGA is na emigratie buitenlands belastingplichtig. Als verkrijgingsprijs voor de aandelen in de bv geldt alsdan de waarde op het moment van de emigratie. Nederland wil haar heffingsrecht behouden op het vermogen dat in Nederland is opgebouwd en doet dit via een zogenaamde conserverende aanslag. Bij een emigratie binnen de EU (en Noorwegen, IJsland en Liechtenstein) hoeft er geen zekerheid voor de conserverende aanslag te worden gesteld. Als de emigratie buiten dit gebied gaat plaatsvinden, eist de Belastingdienst zekerheid. Veelal wordt deze zekerheid gesteld via een verpanding van de aandelen in de bv (of via een bankgarantie). Sinds 2015 zal een conserverende aanslag niet meer na 10 jaar komen te vervallen, is dus voor onbepaalde tijd (derhalve geen kwijtschelding na 10 jaar).
De vraag is of Nederland dergelijke aanslagen mag opleggen omdat deze vaak strijdig zijn met diverse belastingverdragen. Op grond van vele verdragen heeft Nederland namelijk - na emigratie - over vele inkomsten geen heffingsrecht. Een conserverende aanslag kan dus in strijd zijn met de goede verdragstrouw. De conserverende aanslag wordt ingevorderd als de aandelen in de bv geheel of gedeeltelijk worden verkocht / vervreemd.
Heffing zal ook plaatsvinden als er dividend wordt uitgekeerd door de bv. De conserverende aanslag wordt dan verminderd met de bronheffing in Nederland en de feitelijk in het buitenland geheven belastingen over de dividenduitkering.
Voorbeeld emigratie DGA en dividenduitkering
Henk is eigenaar van Last Resort Holding B.V. De holding heeft een waarde van € 1.000.000 en bij oprichting is € 100.000 gestort (verkrijgingsprijs). Henk emigreert in 2019 naar Spanje, dit om heerlijk van de zon te genieten. Er wordt een conserverende aanslag aan Henk opgelegd van € 242.000 (€ 900.000 x 26,9%). De verkrijgingsprijs voor Henk bedraagt (op moment emigratie) € 1.000.000. De directie van de bv wordt overgenomen door de zus van Henk, zij woont nog in Nederland. In 2021 wordt er een dividend uitgekeerd van € 300.000. Nederland zal 15% heffing willen ontvangen op deze uitkering, derhalve € 45.000. Deze dividendbelasting wordt ingehouden en afgedragen door de Last Resort Holding B.V. In Spanje is de heffing over de dividenduitkering 19%. Er zal dus nog 4% in Spanje worden "bijgeheven", derhalve € 15.000. Henk stuurt een brief naar de Belastingdienst en verzoekt om gedeeltelijke kwijtschelding van de betaalde dividendbelasting. De in Spanje betaalde inkomstenbelasting wordt niet kwijtgescholden (geen dividendbelasting maar inkomstenbelasting).
Bij een verkoop van de aandelen kan een fiscaal nadeel ontstaan. De conserverende aanslag is immers na de dividenduitkering nog € 242.000 -/- € 45.000 = € 197.000. Bij een verkoop van de aandelen voor € 700.000 (€ 1.000.000 -/- € 300.000 dividend) zal deze € 197.000 door Nederland worden geheven (tarief 28%), gevolg artikel 26 Invorderingswet 1990 (geen kwijtschelding van de heffing in Spanje). Dit is in strijd met de bedoeling van het belastingverdrag. Procedures over dit onderwerp zijn mij nog niet bekend. Wel heeft de Hoge Raad in 2017 aangegeven dat heffing over pensioenaanspraken soms niet in strijd is met de goede gedragstrouw.
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Noot fiscaal jurist inzake emigratie DGA
In veel belastingverdragen tussen Nederland en EU-landen is geen sprake van een zogenoemd aanmerkelijkbelangvoorbehoud (een termijn voor vervreemding van AB-aandelen). In nieuwe verdragen met Duitsland en Portugal is dit wel opgenomen. Bij een dividenduitkering door een in Nederland gevestigde bv aan een in het buitenland wonende DGA kan Nederland de heffingsbevoegdheid over de dividenden - op grond van oudere verdragen - meestal niet of niet volledig effectueren. De feitelijk in het buitenland geheven belasting wordt niet in mindering gebracht op de Nederlandse conserverende aanslag. Als het buitenland niet heft, zal Nederland meer willen heffen dan de reguliere bronbelasting van 10% of 15%.
Nederland is van mening dat een conserverende aanslag is opgelegd op de dag voor vertrek naar het buitenland. Deze aanslag zou dan volgens de Nederlandse Belastingdienst niet onder verdragstoepassing vallen, de DGA was toen namelijk nog gewoon binnenlands belastingplichtig. Dit standpunt lijkt ons niet juist. De Hoge Raad heeft immers in juni 2009 bepaald dat inning van de conserverende aanslag over inkomen dat is toegewezen aan het buitenland een strijdigheid met de goede verdragstrouw zal opleveren.
Er is nog geen jurisprudentie over de inning van een conserverende aanslag buiten de termijn van 5 of 10 jaar welke in verdragen is opgenomen (aanmerkelijkbelangvoorbehoud).
Bron DGA en emigratie
Steeds meer DGA's emigreren maar hoe werkt dit?
Wij zien in onze praktijk dat steeds meer ondernemers en directeuren groot aandeelhouders (DGA's) emigreren naar het buitenland. Dit zien we ook bij vermogende particulieren (vaak met veel Nederlands vastgoed). De reden zal zeker liggen bij programma's zoals Vandaag Insite, Nieuwsuur en Pauw & de Wit. Maar hierbij helpt de grappige noot van "ik vertrek". De meest gehoorde kritiek is het onduidelijke fiscale beleid, de regeldruk en onduidelijke politieke visie en ambitie in Nederland. Tegelijkertijd spelen andere landen, zoals Malta, Zwitserland, Cyprus en de VAE hier prima op in. Dit door belastingen te verlagen en een stabiel fiscaal klimaat aan te bieden.
In dit artikel behandelen wij een aantal emigratielanden en aandachtspunten bij een mogelijke emigratie. De belastingdruk in box 1 is redelijk stabiel maar de belastingdruk in box 2 en box 3 is de laatste jaren stevig toegenomen.
De gevolgen van een emigratie hebben een grote impact op de onderneming, het gezin, je dagelijkse leven en de fiscale gevolgen. Een grondige voorbereiding is dus van het grootste belang. Een herstructurering voorafgaand aan de emigratie is veelal ook wenselijk. Veelal is een periode (of tijdlijn) van 2 - 5 jaar het beste.
Welke landen zijn als emigratieland populair bij de DGA
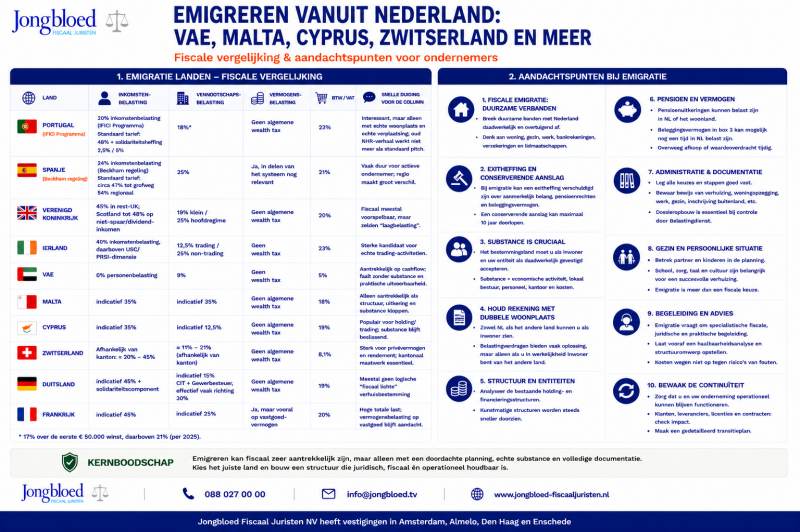
Waarom emigreren veel ondernemers en DGA's?
De stijgende box 2 en box 3 heffing is meestal een eerste trigger. Het zwalkende beleid van een niet slagvaardige overheid helpt dan ook niet. De komende jaren zal de staatskas meer geld nodig hebben doordat de Nederlandse begroting meer geld nodig heeft voor het milieu, ouderen, zorg, defensie en asiel. Dat de komende jaren de belastingheffing gaat toenemen lijkt hiermee wel een zekerheid.
Door de grote mobiliteit, e-commerce, digitale dienstverlening en meer op afstand werken is het uitslaan van de ondernemersvleugels ook meer regel dan uitzondering geworden. Waar wij een aantal jaren geleden met name gepensioneerden adviseerden (over heffing pensioen en erfenissen) zien we thans steeds meer ondernemers en DGA's voorbij komen. De vraag is ook steeds vaker "welk land past bij mij en wat zijn de fiscale hobbels".
Wanneer ben ik fiscaal geëmigreerd uit Nederland?
De fiscale woonplaats is eigenlijk gelijk aan de menselijke woonplaats, waar woont u sociaal en economisch (dus waar ligt het centrum van mijn sociaal, maatschappelijk en zakelijk leven). Er geldt dus niet een objectieve drempel zoals de 183 dagen regeling. De duurzame band van persoonlijke aard speelt de hoofdrol (artikel 4 AWR). In dit artikel omschrijven we de fiscale woonplaats volgens de belastingdienst. In de jurisprudentie is dit verder uitgewerkt met iets duidelijker overwegingen:
- Waar verblijft en werkt het gezin?
- Waar wordt arbeid verricht?
- Waar wordt een woning aangehouden?
- Waar ingeschreven in de gemeentelijke administratie?
- Is er sprake van gebruik van gas en water op het woonadres?
- Waar wordt geld opgenomen van de bank resp. pinopnamen gedaan?
- Waar is uw bank en vermogensbeheerder gevestigd?
- Hoe lang werkt/woont/verblijft men in een land?
- Plaats van lidmaatschappen, abonnementen, bankrekeningen, verzekeringen, ziektebehandelingen, etc.
Het is van belang om de feiten goed vast te leggen, steeds vaker start de belastingdienst een zogenaamd woonplaatsonderzoek. Nederland kent geen 183 dagen toets maar kijkt naar de feiten (meestal de feiten in Nederland en niet de feiten in Nederland en het buitenland). De subjectieve weging van feiten en omstandigheden geeft soms meer gezeur dan objectieve maatstaven. In de rechtspraak zijn procedures bekend waarbij iemand slechts 60 dagen in Nederland verbleef en toch als fiscaal inwoner van Nederland wordt aangemerkt. Het is dus van belang om de banden met Nederland (aantoonbaar) te verbreken en die met het buitenland goed op te bouwen. In de praktijk betekent dit:
- Geen woning meer in Nederland (of duurzaam verhuren);
- Gezin vertrekt ook bij de emigratie;
- Geen bankrekeningen of beleggingen meer in Nederland;
- Aantoonbaar activiteiten in het buitenland.
Aandachtspunten voor de Bepaling van de Fiscale Woonplaats
Hieronder volgt een checklist met aandachtspunten die van belang zijn bij de beoordeling van de fiscale woonplaats:
- Persoonlijke banden: De aanwezigheid van familie in Nederland weegt zwaar mee in de beoordeling van de fiscale woonplaats. Het behouden van nauwe persoonlijke relaties in Nederland kan duiden op een duurzame band van persoonlijke aard met Nederland.
- Economische activiteiten: Het blijven verrichten van economische activiteiten in Nederland, zoals het verhuren van onroerend goed, speelt een significante rol in de bepaling van de fiscale woonplaats.
- Verblijfsduur: De daadwerkelijke verblijfsduur in Nederland versus het buitenland is een belangrijke factor. Regelmatig verblijf in Nederland, zelfs voor korte perioden, kan wijzen op het behoud van duurzame banden met Nederland.
- Woningbezit en gebruik eigen woning in Nederland: Het aanhouden en gebruiken van een woning in Nederland, zelfs als deze tijdelijk wordt verhuurd, kan indicatief zijn voor een fiscale woonplaats in Nederland.
- Inschrijving en administratieve handelingen: Hoewel inschrijving in het buitenland een indicatie kan zijn van verplaatsing van de woonplaats, is het niet doorslaggevend. Administratieve handelingen, zoals het openen van een bankrekening of inschrijving in het buitenland, moeten in samenhang met andere factoren worden bekeken.
- Intentie en toekomstplannen: De intentie van de belastingplichtige, zoals blijkt uit contracten voor tijdelijke verhuur en toekomstplannen om terug te keren naar Nederland, zijn relevant voor de beoordeling van de fiscale woonplaats.
Exitheffing en conserverende aanslag bij de DGA
De belastingdienst legt een conserverende aanslag op bij uw emigratie. De aanslag wordt opgelegd ter behoud van rechten over mogelijk in Nederland nog verschuldigde belasting over aanmerkelijk belang inkomen en/of pensioenrechten. Meestal is de geldigheidsduur 10 jaar, alleen een conserverende aanslag voor aanmerkelijk belang aandelen is onbeperkt geldig. Bij emigratie binnen de EU hoeft de aanslag niet direct te worden betaald. In dit artikel behandelen wij een standpunt van de kennisgroep van de Belastingdienst (KG:207:2025:1) een dividenduitkering aan een AB houder. Dividenden die na emigratie worden betaald (uitgekeerd) zorgen hiermee voor directe invordering van een deel van de uitstaande conserverende aanslag. Het dividendbeleid na emigratie is dus erg belangrijk.
Het onderbrengen van dividendstromen via een buitenlandse houdstermaatschappij (gevestigd in het nieuwe woonland) is dus ook vaak een onderdeel van de fiscale planning. Dit moet voor de emigratie worden opgezet. Het opzetten van een dergelijke structuur is lastig omdat de belastingdienst niet iedere buitenlandse holding zal accepteren en/of de fusie of aandelenruil, weigert wegens het ontbreken van een zakelijke reden. Ook kan de belastingdienst op toekomstige dividenduitkeringen (tussen de Nederlandse holding en de buitenlandse rechtspersoon) bronheffing claimen (moeder dochter richtlijn niet van toepassing i.v.m. doorstroomarresten/kunstmatige constructie).
Fouten bij emigratie door DGA
De meeste problemen die wij bij een emigratie van een ondernemer of DGA voorbij zien komen hebben betrekking op de fiscale woonplaats, werkzaamheden of bestuurstaken in Nederland of een fiscaal slechte BV structuur. Ook ontbreekt soms een duidelijk stappenplan, valt het woonland tegen en/of zijn de aandelen in de BV niet goed gewaardeerd.
Ook fiscale fouten komen voorbij. Zo kent de VAE (bijvoorbeeld Dubai) geen inkomstenbelasting, dit lijkt gunstig. Het is echter zo dat het Nederlandse belastingverdrag met de VAE geen bescherming zal bieden voor Nederlandse staatsburgers. Nederland behoudt dus altijd het heffingsrecht over box 2 dividenden (zolang de conserverende aanslag bestaat).
Ook is de oprichting van een buitenlandse rechtspersoon niet mogelijk als zakelijke argumenten ontbreken en/of er geen of onvoldoende substance in het buitenland aanwezig is. Een lokaal kantoor met echte werkplekken en werknemers is dus een vereiste, een postadres is echt niet voldoende.
Ook het M-biljet (de emigratieaangifte) geeft vaak discussie met de belastingdienst (zoals waardering pensioenen of de waardering van de aandelen in uw holding met werkmaatschappijen). Tenslotte moet er worden nagedacht over de juridische en feitelijke bestuursrol van de Nederlandse ondernemingen. Als de feitelijke leiding bij de DGA blijft kan de Nederlandse belastingdienst stellen dat de Nederlandse BV's ook zijn vertrokken naar het buitenland (afrekenmoment voor de vennootschapsbelasting).
Noot fiscaal jurist inzake emigratie DGA of ondernemer
Het mag duidelijk zijn dat een kunstmatige emigratie niet werkt. Emigratie van een DGA of ondernemer vereist een heldere strategie en uitgebreide voorbereiding. De feiten en de juridische vastlegging mogen niet verschillen. Nederlandse ondernemers emigreren veelal naar Cyprus (fiscaal aantrekkelijk), Spanje (Beckhamregeling), Italië (expatregeling) of Portugal. Vanuit fiscaal oogpunt zien we ook steeds vaker landen als Estland en Bulgarije voorbij komen. Onze fiscaal juristen zijn gespecialiseerd in emigratieadviezen voor ondernemers en DGA's. Wij adviseren u over het gehele emigratie proces en de mogelijke valkuilen.
Stappenplan voor een emigratie door de DGA
- Bekijk of een herstructurering of bedrijfsopvolging voor uw emigratie wenselijk is (termijn dan al vlot 5 jaar);
- Inventariseer de mogelijke emigratielanden en bezoek deze ook daadwerkelijk;
- Laat de huidige waarde van uw aanmerkelijk belang aandelen waarderen en bereken dus de exitheffing;
- Werk samen met een adviseur in Nederland en in het buitenland;
- Step up regeling in woonland: een step up betekent dat de fiscale verkrijgingsprijs (waarde bij emigratie) van de aandelen wordt verhoogd met de waarde in het economische verkeer. Dus wat is de grondslag in het nieuwe woonland?
- Exitheffing: kent het nieuwe woonland een exitheffing (als u daar weer zou vertrekken). En als er een exitheffing is hoe werkt deze dan (direct betalen? uitstel van betaling?).
Ondernemen in het buitenland
Veel van onze klanten kijken naar de mogelijkheden om in het buitenland te (gaan) ondernemen. Wij adviseren wekelijks ondernemers die activiteiten in het buitenland willen opzetten. Als je vanuit Nederland werkt, geldt meestal het belastingstelsel in Nederland. Als er een vestiging in het buitenland is en / of er een vertegenwoordiger in het buitenland verkoopt, ontstaat een grensgebied waarbij veelal de fiscale regels in het buitenland in beeld komen.
Artikel Kamer van Koophandel "internationaal zakendoen"
In dit artikel van de Kamer van Koophandel wordt ingegaan op het zakendoen in het buitenland. In dit artikel wordt duidelijk gekeken naar de juridische en fiscale gevolgen van het internationaal ondernemen.
Vragen over zakendoen in het buitenland
Vraag gerust een vrijblijvend gesprek aan met één van onze specialisten. Wij adviseren particulieren (emigratie etc.) en bedrijven bij het opzetten van ondernemingsactiviteiten in het buitenland.
Grensoverschrijdende arbeid
In onze fiscale praktijk adviseren wij steeds vaker bedrijven op het gebied van grensoverschrijdende arbeid. In dit artikel een toelichting en nadere beschouwing. Als er vragen zijn, stuur ons gerust een e-mail of neem telefonisch contact op.
Grensoverschrijdende arbeid in belastingverdragen
In het modelverdrag (van de OESO) wordt arbeid opgenomen in artikel 15. De heffingsbevoegdheid wordt in dit artikel besproken en in vele landen is dit ook het uitgangspunt. Het blijft echter maatwerk omdat sommige belastingverdragen al jaren geleden zijn opgesteld. Wat betreft de toewijzingsregels is de hoofdregel binnen het internationale recht dat het heffingsrecht over de inkomsten uit dienstbetrekking wordt toegewezen aan de woonstaat, tenzij de dienstbetrekking fysiek in de werkstaat wordt uitgeoefend (inkomsten uit werkzaamheden door piloten of zeelieden worden anders behandeld).
Als er niks tussen het werkland en woonland zou zijn geregeld, loopt u het risico dat er in beide landen wordt geheven. Nederland heeft gelukkig meer dan 100 belastingverdragen gesloten, waardoor dit risico in Nederland zal meevallen.
De 183-dagenregeling in internationale situaties
Als aan de volgende 3 voorwaarden (cumulatief) is voldaan, heeft de woonstaat het exclusieve heffingsrecht:
- als de werknemer binnen 12 maanden (aaneengesloten) minder dan 183 dagen in de werkstaat verblijft, en
- de werknemer wordt betaald door een werkgever die niet in de werkstaat is gevestigd, en
- het salaris niet ten laste komt van een vaste inrichting van de werkgever in de werkstaat.
Inlener en grensoverschrijdende arbeid
In internationale uitleensituaties wordt vaak niet voldaan aan de hiervoor als tweede genoemde voorwaarde. Dat is het geval als de Nederlandse inlener door de Nederlandse Belastingdienst als werkgever wordt gezien. Nederland mag dan als werkland belasting heffen. Als formele werkgever moet u dan vanaf de eerste werkdag in Nederland loonbelasting betalen. Wordt er door de buitenlandse werkgever geen loonheffing afgedragen, dan kan de Nederlandse inlener in voorkomende gevallen wel aansprakelijk worden gesteld.
De Nederlandse inlener wordt als werkgever gezien (de zogenoemde materiële werkgever) als aan de volgende 3 voorwaarden wordt voldaan:
- Er is sprake van een gezagsverhouding tussen de werknemer en de inlener.
- De werkzaamheden zijn voor rekening en risico van de inlener.
- Het loon komt ten laste van de inlener.
Dagencriterium bij grensoverschrijdende arbeid
Niet alleen de dagen dat u werkzaam bent in het buitenland tellen mee, maar ook de overige dagen welke u in het werkland hebt doorgebracht. Het gaat dus eigenlijk om vast te kunnen stellen waar het zwaartepunt van uw activiteiten is gelegen. In een arrest van de Hoge Raad uit 2017 (ECLI:NL:HR:2017:1326) kwam de vraag aan de orde welke dagen meetellen. De Hoge Raad stelt vast dat de reden waarom u in het werkland verblijft niet zo van belang is. Als de dagen welke u in het werkland aanwezig bent tellen uw werkdagen en ook de dagen welke hiermee "enig verband houden" mee. Hierbij kunt u denken aan ziektedagen of vrije dagen.
Binnen welke periode (12 maanden, kalenderjaar, belastingjaar, etc.) moet worden berekend zal afhangen van het land waar wordt gewerkt. In het handboek loonheffing van de Belastingdienst treft u een overzicht per land aan.
Bepalen waar belasting te betalen in grensoverschrijdende gevallen
Bij grensoverschrijdende arbeid moet de werkgever voordien bepalen waar er belasting moet worden betaald. Hiervoor spelen de volgende feiten:
- Woont de werknemer in Nederland?
- Is er een belastingverdrag gesloten?
- Lees het belastingverdrag en kijk wat er is opgenomen in het werknemersartikel (kan per verdrag verschillen).
- Bepaal of de werknemer meer dan 183 dagen in het buitenland verblijft. Zo ja, dan belasting betalen in het buitenland.
- Is de werkgever in het buitenland gevestigd en / of worden de kosten doorbelast, dan is ook in het buitenland belasting verschuldigd.
Directeur bij grensoverschrijdende arbeid
De regels voor een bestuurder, directeur of commissaris zijn net weer iets anders als bij een werknemer. Dit kan echter ook weer per belastingverdrag verschillen. Voor het begrip (wie / wat is een bestuurder?) moeten we kijken naar de formele regels, aldus de Hoge Raad in 2004, ECLI:NL:HR:2004:AI0746, ook recentelijk is dit nog eens toegelicht in een arrest van de Hoge Raad in 2020 (ECLI:NL:HR:2020:1317). Er wordt dus door rechters veelal gekeken naar de formele kant. Om het complex te maken, in belastingverdragen (zoals met Zwitserland en België) wordt gekeken naar de materiële kant (dus de feiten).
De heffing bij een directeur / bestuurder komt veelal toe aan het werkland (dus de vestigingsplaats van de onderneming). Waar de bestuurder daadwerkelijk zijn werkzaamheden heeft uitgevoerd doet er minder toe. Een splitsing in de vergoeding aanbrengen is dus van belang. Als een directeur / bestuurder in Nederland woont, dan kan hij / zij in Nederland voorkoming vragen voor de vergoeding uit het buitenland. In de notitie verdragsbeleid 2020 (geen wet) is opgenomen dat de (veelal gunstige) vrijstellingsmethode niet meer van toepassing is. De reden hiervoor is dat bestuurders soms in het buitenland vrijwel geen belasting betalen en Nederland dan niet kan "bij heffen".
In de meeste Nederlandse belastingverdragen is een verrekeningsmethode opgenomen voor de inkomsten van bestuurders en directeuren. Als er geen sprake is van het ontgaan van belastingen en er is geen sprake van een begunstigend fiscaal regime in het buitenland, kan via het besluit voorkoming dubbele belasting wellicht een beroep worden gedaan op de vrijstellingsmethode. Het lijkt erop dat onze staatssecretaris via zijn hiervoor genoemde notitie de werking van dit besluit wil beperken of intrekken. In de antwoorden van onze staatssecretaris komt hij hierop nog terug.
Conclusie fiscaal jurist inzake grensoverschrijdende arbeid
De fiscale merites bij internationale situaties zijn vaak complex en altijd dynamisch. Soms kunnen er - bijvoorbeeld via een salary split - ook voordelen worden behaald bij het werken in het buitenland. Het lijkt er soms op dat bestuurders en directeuren fiscaal minder gunstig worden behandeld dan reguliere werknemers. In voorkomende gevallen is het dus verstandig dat u geen bestuurder gaat worden in het buitenland. Wanneer de vrijstellingsmethode wordt ingetrokken is nog niet duidelijk. In sommige verdragen is de vrijstellingsmethode opgenomen (bijvoorbeeld Luxemburg), of het besluit dan wel of niet wordt ingetrokken is niet van belang.
In het verdrag met andere landen (bijvoorbeeld Duitsland) is de verrekeningsmethode opgenomen, ook dat is dan duidelijk. De verrekeningsmethode wil zeggen dat u de daadwerkelijk in het buitenland betaalde belasting mag verrekenen met de in Nederland betaalde belastingen. Als de in het buitenland betaalde belasting lager is dan in Nederland (is meestal zo), dan is dit nadelig. Nederland zal dan namelijk - na Nederlandse maatstaven - bij heffen. Vergeleken met de gunstige vrijstellingsmethode is dit "balen". Bij de vrijstellingsmethode wordt het buitenlandse inkomen niet in de Nederlandse heffing betrokken.
Neem gerust contact met ons op als er vragen zijn.
Lucratief belang en partiele buitenlandse belastingplicht
In een artikel in het NRC d.d. 14 april 2024 (alleen te lezen met inlog) wordt ingegaan op het belastinvrij ontvangen van inkomen door expat managers van de Action. De laatste tijd is er steeds meer commotie over complexe fiscale structuren die door bijvoorbeeld mevrouw Heineken (dividendstructuur ter voorkoming 15% bronheffing / terugbetaling kapitaal) en de familie Swinkels (belastingvrij bedrijf overdragen via de bedrijfsopvolgingsregeling) worden opgezet. De staatssecretaris reageerde vlot op de structuur van mevrouw Heineken en de structuur bij de managers van de Action. Er komt een wetswijziging aan per 1 januari 2025.
In dit artikel een inkijkje in complexe fiscale structuren.
Ook de kennisgroep van de belastingdienst komt de laatste tijd met diverse standpunten over het lucratief belang. Op 11 juli 2023 kwam het standpunt over een middelijk gehouden lucratief belang, het lucratief belang t.a.v. het overgangsrecht WFKR, het standpunt bij een remittance bepaling in een belastingverdrag en over internationale situaties.
In mei 2025 zijn er diverse vragen beantwoord inzake het lucratief belang en de heffing in box 2 of box 3, dit vraag en antwoord spel kunt u hier raadplegen. De beslisnota met onderliggende informatie is ook van belang. De rekenmodellen geven iets meer financieel inzicht.
Aanpassing lucratief belang regeling pas per 1 januari 2028
De staatssecretaris van financiën wilde per 1 januari 2026 de lucratief belang regeling aanpassen, deze regeling bestaat sinds 2009 en is vaak onduidelijk (en complex), zie brief staatssecretaris d.d. 1 juli 2025. In het belastingplan 2026 is aangegeven dat de invoering wordt uitgesteld tot 1 januari 2028.
De belastingheffing op (carried interest) inkomen wordt dan belast in box 2 (en niet in box 1 zoals eerder is aangekondigd). Aanleiding voor de aanpassing was de motie van kamerlid Idsinga. insteek was om de winst van fondsmanagers van private equity te belasten als normaal inkomen (box 1).
Onder de huidige regeling worden lucratief belang inkomsten belast in box 1 (maximaal 49,5% heffing), edoch als de manager zijn aandelenbelang heeft ondergebracht in een BV (rechtspersoon) - en tenminste 95% van de opbrengst aan zichzelf uitkeert - geldt een heffing in box 2 (thans 31%), deze laatste variant wordt vaak gebruikt. Na een internetconsultatie kwamen 2 alternatieven bovendrijven.
- optie 1: alles belasten in box 1
- optie 2: heffing in box 2 met multiplier (heffing van 31% naar ongeveer 36%).
Woo verzoek lucratief belang
Er zijn in februari 2025 documenten openbaar gemaakt inzake de lucratief belang regeling. In dit Woo verzoek is specifiek verzocht om documenten en informatie die betrekking heeft op private equity en carried interest structuren, werknemersparticipaties en management participaties. Ook wordt gevraagd om documenten die zien op de communicatie tussen belastingadvieskantoren en de Belastingdienst. Vorenstaande mede in verband met de Hoge Raad uitspraak d.d. 13 april 2023 ECLI:NL:HR:2023:557. In deze uitspraak is door de Hoge Raad bepaald dat vermogensrechten economisch vergelijkbaar zijn met (achtergestelde) aandelen die een lucratief belang vormen indien een hefboomeffect ontstaat van meer dan 1 op 10. De uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 24 november 2020 (ECLI:NL:GHARL:2020:921) is naar de prullenbak verwezen . De volgende documenten zijn gepubliceerd:
- Brief d.d. 11 december 2024 inzake Woo verzoek (6 pagina's, downloaden)
- Bron document Woo verzoek lucratief belang (298 pagina's, downloaden)
- Excel bestand berekening 1 (downloaden)
- Excel bestand berekening 2 (downloaden)
- Excel bestand berekening 3 (downloaden)
Belastingheffing voor vermogende mensen
Dat er een belastingheffing gaat komen voor zogenaamde "high net worth individuals" staat wel vast. Dit zal binnen de EU worden opgezet, de eerste verkenning is te lezen in het Global Tax Evasion Report 2024. Het zal gaan om een exit heffing op particulier vermogen bij een emigratie. In een brief van de staatssecretaris d.d. 28 maart 2024 wordt een eerste vooruitblik gegeven. Volgens een rapport van het CPB betalen de sterkte schouders relatief gezien de minste belasting (20% - 30%). In juni 2022 kwam het kabinet met een reactie op dit rapport. De onderzoeken worden verricht door niet fiscalisten. In de onderzoeken wordt gesteld dat er belasting wordt bespaard door geld in een holding te stalen (tarief 19% tot 25,8%), edoch als dit geldt wordt uitgekeerd is er box 1 (49,5%) of box 2 (nu 33%) verschuldigd. Dat een holdingstructuur schuurt met het doel van belastingheffing is dus niet juist. De oplossingsrichting die wordt genoemd is een vermogensbelasting voor rijke personen (een zogenaamde miljardairsheffing). Binnen het huidige kabinet lijkt er wel steun voor een hogere box 3 heffing en een exit heffing voor particulieren, hierbij worden particulieren nog 5 jaar na hun emigratie gezien als (fictief) binnenlands belastingplichtige. Als er een belastingverdrag met deze landen is gesloten kan de regeling niet eenzijdig worden ingevoerd, dit gaat dus nog wel even duren, dubbele belasting (in woonland en Nederland) moet immers worden voorkomen. We kunnen dus nog veel vuurwerk in Den Haag tegemoet zien, maar dit zal uiteindelijk nog jaren duren.
Buitenlandse managers met 30% regeling en aandelen belang
Het artikel in het NRC beschrijft hoe twee voormalige expat-managers van Action (opgericht in 1993, 2.500 vestigingen en een omzet van 11 miljard), een bedrijf dat eigendom is van het Britse private-equityfonds 3i, miljoenen euro’s aan aandeleninkomsten vrijwel belastingvrij konden innen. Dit werd mogelijk gemaakt door een zorgvuldig opgezette belasting structuur.
Twee oud-managers van Action, wisten hun miljoenenwinsten op aandelen belastingvrij te incasseren door gebruik te maken van de '30 procent-regeling' voor expats en het concept van ‘partieel buitenlandse belastingplicht’. Dit stelde hen in staat om inkomsten uit aandelen niet in Nederland te hoeven aangeven.
De Nederlandse Belastingdienst probeerde via navorderingen belasting te heffen over de ruim 50 miljoen euro aan inkomsten, maar de rechtbank Zeeland West Brabant (uitspraak 5 januari 2024) en de rechtbank Noord Holland (uitspraak 19 maart 2024) oordeelden grotendeels in het voordeel van de expat-managers. De rechters stelden dat de gebruikte constructie niet expliciet verboden is, waardoor de managers hun winsten mochten behouden. De belastingdienst zal hoger beroep aantekenen tegen deze uitspraken, dit met de insteek "fraus legis"
Beide heren zijn bij hun toetreden mede aandeelhouder geworden van het bedrijf. Bij hun vertrek moesten de aandelen worden ingeleverd en wordt een substantieel bedrag uitbetaald. De inkomsten kunnen worden aangegeven als inkomsten uit overige werkzaamheden (top tarief in box 1), ze kunnen echter ook kiezen voor het lagere tarief in box 2 (toen 25%). Omdat het hier ging om mensen die in het buitenland hebben gewoond en gebruik maakten van de 30% regeling (30% bruto inkomen mag netto worden uitbetaald) kan worden gekozen voor de zogenaamde partieel buitenlandse belastingplicht. Op grond van deze laatste regeling worden deze inkomsten niet in Nederland belast. Dat beide heren in Nederland werken voor een Nederlands bedrijf is hierbij niet relevant.
Politieke reactie op belasting structuur managers
Niemand zit te wachten op onrust, de private equity bedrijven ook niet. De Tweede Kamer debatteert momenteel over strengere belastingheffing voor private-equitymanagers (motie april 2024). Ondanks de juridische winst voor de expat-managers, staat de sector onder toenemende publieke en politieke druk om meer transparantie en eerlijkheid in belastingbetaling te realiseren.
Ook de staatssecretaris heeft op 30 mei 2024 gereageerd op bovenstaande situatie, hij komt met het volgende:
- Staatssecretaris Van Rij heeft in antwoord op Kamervragen verklaard dat de doorstootverplichting van artikel 3.95b, vijfde lid Wet IB 2001 niet verenigbaar is met de optionele partiële buitenlandse belastingplicht van artikel 2.6 Wet IB 2001.
- Optionele partiële buitenlandse belastingplicht: Dit houdt in dat het inkomen uit box 2 (aanmerkelijk belang) en box 3 (sparen en beleggen) alleen in de Nederlandse inkomstenbelasting wordt betrokken voor zover er Nederlands inkomen wordt genoten. Als een aanmerkelijk belang in een buitenlandse vennootschap wordt gehouden, worden de voordelen daaruit niet in Nederland belast.
- Conflict met doorstootverplichting: De doorstootverplichting vereist dat ten minste 95% van de lucratiefbelang voordelen als inkomen uit aanmerkelijk belang wordt genoten. Dit is alleen mogelijk als iemand volledig belastingplichtig is voor het aanmerkelijk belang, wat niet het geval is bij gebruik van de partiële buitenlandse belastingplicht.
- Standpunt staatssecretaris Van Rij: Van Rij stelt dat de toepassing van de doorstootregeling in combinatie met de partiële buitenlandse belastingplicht in strijd is met de bedoeling van de wetgever (fraus legis). De wetgever beoogde dat de heffing in box 1 zou terugtreden ten gunste van heffing in box 2, en niet dat er helemaal geen heffing zou plaatsvinden.
- Hoger beroep Belastingdienst: De Belastingdienst heeft terecht hoger beroep aangetekend tegen de uitspraken van rechtbanken in Noord-Holland en Zeeland-West-Brabant, die in het voordeel van de belastingplichtigen hadden geoordeeld.
- Afschaffing artikel 2.6 Wet IB 2001: Een aangenomen amendement bepaalt dat artikel 2.6 Wet IB 2001 per 1 januari 2025 komt te vervallen. Dit betekent de afschaffing van de keuzemogelijkheid voor partiële buitenlandse belastingplicht voor nieuwe werknemers die gebruikmaken van de 30%-regeling. Er geldt overgangsrecht voor twee jaar, waardoor er vanaf 2027 geen discussie meer zal zijn over deze constructie.
Kennisgroep standpunt over lucratief belang en opgeofferd bedrag
Henk krijgt gratis aandelen (WEV €20.000) van werkgever Leukeleu BV. De loonbelasting wordt door werkgever betaald en gebruteerd. Henk heeft daardoor twee loonvoordelen: €20.000 (aandelen) + €20.000 (betaalde loonbelasting). Voor het lucratief belang (art. 3.92b Wet IB 2001) geldt dat het opgeofferd bedrag wordt verhoogd met €20.000 (WEV aandelen). De door de werkgever betaalde loonbelasting telt niet mee in het opgeofferd bedrag (art. 3.95b Wet IB 2001). Zie kennisgroep standpunt d.d. 21 april 2026 met kenmerk KG:059:2026:2
Fiscale advisering over bonussen
Bedrijven maken steeds meer gebruik van het belonen van werknemers via bonussen of aandelen. De hiervoor ingevoerde wetgeving (lucratief belang) is complex en kent ook ingewikkelde (en onduidelijke) bepalingen. Soms wordt hierdoor onterecht belasting geheven en soms zitten er lekken in deze regeling (zoals in deze casus). Dat er komende jaren weer nood maatregelen komen die het nog complexer en onduidelijker zullen maken staat wel vast. Er worden vele "vingers in de fiscale dijk" gestoken die de wetgeving er niet duidelijker op gaat maken. Wij adviseren u graag bij complexe structuren, stuur gerust een e-mail met uw vraag of een gesprek of offerte.
Bron fiscale structuren
Reactie staatssecretaris van Rij op artikel NRC 4 april 2024
Global Tax Evasion Report 2024
Rechtbank Zeeland West Brabant d.d. 5 januari 2024 ECLI:NL:RBZWB:2024:60
Rechtbank Noord Holland d.d. 19 maart 2024 ECLI:NL:RBNHO:2024:3177
Motie Isdinga inzake lucratief belang regeling voor managers private equity sector
Vaste inrichting bij verhuur van onroerend goed
Het Hof van Justitie van de Europese Unie heeft een vraag beantwoord van een Oostenrijkse rechter over het vaste inrichting-begrip voor de omzetbelasting (btw). De vraag was of het begrip vaste inrichting zo moet worden uitgelegd, dat er altijd sprake moet zijn van de inzet van personeel en technische middelen en er dus noodzakelijkerwijs eigen personeel van de dienstverlener in de inrichting aanwezig moet zijn. Het ging in deze zaak om de belastbare verhuur van onroerend goed, die enkel bestond uit het gedoogd gebruik. De vraag is of het onroerend goed ook zonder inzet van personeel als vaste inrichting kan worden gezien.
In dit artikel beschrijven wij het antwoord van het Hof van Justitie en gaan wij kort in op het vaste inrichting-begrip in de btw.
Het antwoord van het Hof van Justitie in het Titanium-arrest
Een verhuurd onroerend goed vormt geen vaste inrichting wanneer de eigenaar van het onroerend goed niet over eigen personeel beschikt om de dienst in verband met de verhuur te verrichten.
Het belang van de vaste inrichting voor de btw
De btw kent een eigen vaste inrichting-begrip. Dit begrip is in de nationale wetgeving niet nader gedefinieerd. Deze wetgeving is gebaseerd op de btw-richtlijn. In de btw-richtlijn zijn de volgende twee hoofdregels opgenomen:
- De plaats van een dienst, verricht voor een btw-belastingplichtige, is de plaats waar de belastingplichtige (de afnemer) de zetel van zijn bedrijfsuitoefening heeft. Indien de diensten worden verricht voor een vaste inrichting van de afnemer die zich elders bevindt, dan geldt de plaats van de vaste inrichting als plaats van dienst;
- De plaats van dienst, verricht voor een niet-btw-belastingplichtige, is de plaats waar de dienstverrichter de zetel van zijn bedrijfsuitoefening heeft. Indien de diensten worden verricht vanuit een vaste inrichting van de dienstverrichter, dan geldt de plaats van de vaste inrichting.
Op deze hoofdregel bestaan de nodige uitzonderingen. Eén van deze uitzonderingen ziet op onroerend goed. De plaats van een dienst die betrekking heeft op onroerend goed is de plaats waar het onroerend goed is gelegen. Wat precies een dienst is die betrekking heeft op onroerend goed, is nader uitgewerkt in de richtlijn aan de hand van enkele voorbeelden, zoals makelaarsdiensten en diensten van experts.
De zetel van bedrijfsuitoefening is de plaats waar de centrale bestuurstaken van het bedrijf worden uitgeoefend. Om als die plaats te worden aangemerkt, is het enkel hebben van een postadres ontoereikend. In twijfelachtige situaties kan worden aangesloten bij de plaats waar de voornaamste beslissingen betreffende de algemene leiding van het bedrijf worden genomen.
Het vaste inrichting-begrip in de btw-richtlijn
Zoals aangegeven is van het begrip vaste inrichting geen sluitende definitie gegeven. Wel bevatten de btw-richtlijn en de onderliggende btw-uitvoeringsverordening aanknopingspunten. In de uitvoeringsverordening is opgenomen dat een vaste inrichting iedere andere inrichting dan de zetel van bedrijfsuitoefening is, die gekenmerkt wordt door een voldoende mate van duurzaamheid en een – wat personeel en technische middelen betreft – geschikte structuur om de voor haar eigen behoeften verrichte diensten te kunnen afnemen en ter plaatse te kunnen gebruiken. Dit vaste inrichting-begrip geldt alleen ingeval de eerstgenoemde hoofdregel (de afnemer is btw-belastingplichtig) van toepassing is.
In alle andere gevallen geldt een afwijkend vaste inrichting-begrip. Gekeken moet dan worden naar iedere andere inrichting dan de zetel van bedrijfsuitoefening, die wordt gekenmerkt door een voldoende mate van duurzaamheid en een – wat personeel en technische middelen betreft – geschikte structuur om de door haar te verrichten diensten te kunnen verstrekken. Dit begrip geldt in de volgende gevallen:
- De afnemer is een niet-btw-belastingplichtige (de tweede hoofdregel van hiervoor);
- Onder voorwaarden bij kortdurende verhuur van een pleziervaartuig aan een niet-btw-belastingplichtige;
- Onder voorwaarden en onder oud recht (tot en met 31 december 2014) bij langs de elektronische weg verrichte diensten, verricht voor een niet-btw-belastingplichtige;
- Bij toepassing van verleggingsregelingen.
Het enkel hebben van een btw-identificatienummer is onvoldoende om een vaste inrichting te vormen.
Omstandigheden in het Titanium-arrest
Titanium is een vennootschap die zijn zetel van bedrijfsuitoefening op Jersey heeft. Jersey is een eiland bij de Franse kust. Titanium houdt zich bezig met onroerend goed, vermogensbeheer en wonen / huisvesting. Het bedrijf verhuurt met toepassing van btw een onroerend goed dat gelegen is te Oostenrijk. Het onroerend goed wordt verhuurd aan Oostenrijkse ondernemers. Het betreft dus een btw-belaste dienst aan een btw-belastingplichtige.
Dit zijn de enige activiteiten van Titanium in Oostenrijk. Het bedrijf besluit om een Oostenrijkse vastgoedbeheerder te machtigen om als tussenpersoon op te treden. Deze tussenpersoon brengt de huursommen en exploitatiekosten in rekening, houdt het handelsregister bij en bereidt de btw-aangiften voor. De vastgoedbeheerder verricht deze werkzaamheden (diensten) in ruimten die niet toebehoren aan Titanium.
De beslissingsbevoegdheid om huurovereenkomst aan te gaan lag onverkort bij Titanium. Dat geldt ook voor het verrichten van investeringen en reparaties en het regelen van financiering. Titanium had in feite nog steeds alles te zeggen.
Het geschil in het Titanium-arrest
Titanium meent geen btw verschuldigd te zijn over de verhuur van het onroerend goed. Er is namelijk geen sprake van een vaste inrichting in Oostenrijk. De Oostenrijkse belastingdienst is een ander oordeel toegedaan en meent dat een verhuurd onroerend goed een vaste inrichting vormt. Als gevolg daarvan is wel btw verschuldigd. Titanium verzet zich tegen dit standpunt en meent dat het verhuurde gebouw niet kan worden beschouwd als vaste inrichting, aangezien zij daar geen personeel inzet.
Hof van Justitie over verhuurd onroerend goed als vaste inrichting
Het Hof vat eerst de zaak kernachtig samen: het gaat erom of een in een lidstaat verhuurd onroerend goed een vaste inrichting kan vormen wanneer de eigenaar van het onroerend goed niet over eigen personeel beschikt om de diensten in verband met de verhuur te verrichten.
Als uitgangspunt geldt dat een vaste inrichting een zekere bestendigheid moet vertonen. Deze bestendigheid volgt uit het duurzaam over personeel en technische middelen beschikken die voor bepaalde diensten noodzakelijk zijn. Er moet dus een voldoende mate van duurzaamheid zijn en een – wat personeel en technische middelen betreft – geschikte structuur om zelfstandige verrichting van de betrokken diensten mogelijk te maken. Een structuur zonder eigen personeel kan niet onder het begrip vaste inrichting vallen. Het voorgaande volgt reeds uit twee eerdere arresten van het Hof: Planzer Luxembourg en ARO Lease.
In deze casus heeft Titanium geen eigen personeel. De personen die de beheerstaken verrichten zijn contractueel gemachtigd. Daarbij heeft Titanium zich alle belangrijke beslissingen over de verhuur voorbehouden. Een gebouw waarvoor geen personeel ter beschikking is, voldoet niet aan de geformuleerde criteria om als vaste inrichting te worden aangemerkt.
Gevolgen Titanium-arrest
Uit de beantwoording van deze vraag komt naar voren dat eigen personeel een vereiste is, ook als de activiteit waar het om gaat – zoals verhuur van onroerend goed – slechts beperkte mankracht vereist. Het Hof lijkt er waarde aan te hechten om op te merken dat de vastgoedbeheerder niet gemachtigd is om belangrijke beslissingen te maken. De vraag is of dit arrest anders uit had kunnen vallen, indien alle belangrijke beslissingen eveneens uit handen waren gegeven. Daar zal in de toekomst ongetwijfeld nog duidelijkheid over komen.
Voor de praktijk is dit arrest slechts van belang voor B2B-situaties, omdat de plaats van dienst gerelateerd aan vastgoed het land is waar het vastgoed is gelegen. Als een btw-ondernemer de afnemer is, wordt de af te dragen btw meestal verlegd naar de afnemer. Zonder verleggingsregeling, zoals bij het verlenen van diensten aan niet-ondernemers, moet de dienstverlener zich ook zonder vaste inrichting melden in het land waar het vastgoed is gelegen en aldaar omzetbelasting afdragen.
Vaste inrichting btw en advisering
Het vaste inrichting-begrip voor de btw is met name in de jurisprudentie uitgewerkt. Indien u veel zaken in het buitenland doet en daar personeel en technische middelen heeft om uw diensten te verrichten, kan het raadzaam zijn te onderzoeken of u een vaste inrichting aldaar heeft of anderszins registratieplicht voor de omzetbelasting. Dit kan voor de btw-heffing grote gevolgen hebben. Neem gerust eens vrijblijvend contact op met één van onderstaande adviseurs om over uw situatie te sparren.
Het Hof van Justitie van de Europese Unie heeft een vraag beantwoord van een Oostenrijkse rechter over het vaste inrichting-begrip voor de omzetbelasting (btw).
Emigreren om schenkbelasting te voorkomen
Veel cliënten ervaren de belastingheffing over vermogen en de heffing bij schenken of overlijden als onrechtvaardig. Nederland zal schenk- of erfbelasting heffen als een inwoner schenkt of vermogen nalaat. U kunt deze belasting beperken of voorkomen door:
- Een juist testament
- Huwelijkse voorwaarden
- Jaarlijks vermogen overhevelen / schenken
- Bedrijf schenken of vermogen onderbrengen in rechtspersoon
- Emigreren
Wilt u een vrijblijvende offerte ontvangen inzake emigratie en schenkbelasting? Stuur ons gerust een e-mail
Voorkomen schenkbelasting of erfbelasting door emigratie
In dit artikel zullen wij specifiek inzoomen op een emigratie, bepaalde landen kennen namelijk geen schenkbelasting en / of erfbelasting en soms ook geen vermogensbelasting. Als u Nederland verlaat, wordt u geacht nog wel 10 jaar (voor de schenk- en erfbelasting) in Nederland belastingplichtig te zijn (fictie). Uw vermogen in het buitenland wordt hiervoor ook meegenomen. Nederland kijkt voor de schenk- en erfbelasting naar de woonplaats van de schenker (of erflater) en niet naar de ontvanger (begunstigde).
Als u in Nederland woont, moet u over een schenking van uw netto vermogen aan uw kinderen maximaal 20% belasting betalen, tot ruwweg € 160.000 (in 2026 € 158.669) is het tarief 10% en over het meerdere 20%. Via een schenkingsplan tijdens leven kunt u het tarief dus beperken tot 10%. Bij grotere vermogens is dit lastig. Als u de schenkbelasting volledig wilt voorkomen, zou u moeten emigreren naar een land dat geen erfbelasting en schenkbelasting kent.
Welke landen kennen geen erfbelasting en vermogensbelasting?
Er zijn een aantal landen die geen (of beperkt) schenk- en erfbelasting heffen. De meest populaire landen zijn:
- Oostenrijk (ook geen vermogensbelasting)
- Portugal
- Zweden (ook geen vermogensbelasting)
- Italië (laag tarief erfbelasting en geen vermogensbelasting)
- Zwitserland (per provincie anders) (geen vermogensbelasting)
- Israël
- Rusland
Daarnaast zijn er een aantal landen die geen vermogensbelasting kennen, de belangrijkste zijn Duitsland, Finland, Griekenland en Ierland. De vermogensbelasting in Spanje en Frankrijk is beperkt (deze landen kennen echter wel schenk- en erfbelasting).
Schema en checklist inzake emigratie en voorkomen schenkbelasting

Woonplaatsfictie erfbelasting en schenkbelasting
U emigreert. Wat heeft u dan nog met de Nederlandse Belastingdienst te maken? Veel, kan ik u vertellen. In eerste instantie krijgt u een zogenaamde conserverende aanslag en daarnaast heeft Nederland een wettelijke bepaling die stelt dat u bij een schenking of overlijden binnen 10 jaar na uw emigratie nog steeds belasting in Nederland moet betalen (schenkbelasting of erfbelasting). U moet dan nog wel de Nederlandse nationaliteit hebben. De tienjarenregeling is waarschijnlijk binnen Europa niet te handhaven, maar voorlopig bestaat de regeling nog. Steeds als u weer in Nederland gaat wonen, begint de tienjarenregeling weer te lopen.
Dubbele heffing bij schenkbelasting of erfbelasting
Als u emigreert naar een land dat ook schenk- en / of erfbelasting zou heffen, dan kan er dubbele heffing ontstaan over uw schenking of nalatenschap. U kunt dit voorkomen door een goed advies, bijvoorbeeld het aannemen van een andere nationaliteit in combinatie met een testament. Niet alle landen zijn scheutig met het verlenen van hun nationaliteit, dit kost even tijd en veel energie. Nederland heeft met een aantal landen verdragen voor erfbelasting gesloten, dit is een beperkt aantal landen, namelijk:
- Zwitserland (1951)
- Zweden (1952)
- Finland (1954)
- Verenigde Staten van Amerika (1969)
- Israël (1974)
- Groot-Brittannië en Noord-Ierland (1979)
- Oostenrijk (2001)
De onder 6 en 7 genoemde verdragen hebben betrekking op schenkbelasting en erfbelasting. De andere verdragen zien alleen op erfbelasting (dus bij overlijden). De onder 2, 5 en 7 genoemde verdragen hebben niet veel nut meer, deze landen kennen geen erfbelasting meer.
Als u in een land woont waar Nederland geen verdrag mee heeft gesloten, kan wellicht het besluit voorkoming dubbele belasting uitkomst bieden. Nederland kan op basis van dit besluit een deel van de in het woonland verschuldigde belasting teruggeven. Voor de Antillen kan wellicht de Belastingregeling voor het Koninkrijk uitkomst bieden. Doordat deze groep eilanden in 2 groepen is verdeeld (sinds 2010), is een goed advies noodzakelijk.
In Nederland gelegen onroerend goed van een persoon die in het buitenland woont, wordt (na 10 jaar) niet meer in de Nederlandse heffing betrokken, tot 2010 was dit niet zo.
Fiscaal advies over vermogen en emigratie
Ons team van fiscalisten helpt u graag, vlot en deskundig bij een mogelijk advies over het beperken van schenk- of erfbelasting en een mogelijke emigratie.
Dividendbelasting in Europa in 2022
In Nederland is het tarief voor de dividendbelasting 15%. Binnen Europa is dit een redelijk tarief. Het tarief is in België en Duitsland een stuk hoger en in Bulgarije een stuk lager. In dit artikel een opstelling. Bepaalde landen kennen geen dividendbelasting, bijvoorbeeld Monaco en de Canarische Eilanden. Het laagste tarief is van toepassing in Liechtenstein.
Opstelling dividendbelasting binnen Europa
EU
Land | Dividentbelasting
in procenten |
|---|---|
België | 30% |
Bulgarije | 5% |
Canarische
Eilanden | 0% |
Cyprus | 17% |
Denemarken | 27% |
Duitsland | 25% |
Eiland
Man | 0% |
Estland | 20% |
Finland | 30%
- 34% |
Frankrijk | 12,8% |
Griekenland | 10% |
Guernsey | 0% |
Hongarije | 15% |
Ierland | 20% |
Italië | 26% |
Jersey | 0% |
Kroatië | 10% |
Letland | 20% |
Liechtenstein | 2,5% |
Litouwen | 15% |
Luxemburg | 15% |
Malta | 27,5% |
Monaco | 0% |
Nederland | 26,9% |
Oekraïne | 15% |
Oostenrijk | 27,5% |
Polen | 19% |
Portugal | 28% |
Roemenië | 5% |
Rusland | 13% |
Servië | 15% |
Slovenië | 27,5% |
Slowakije | 7% |
Spanje | 19% |
Tsjechië | 15% |
Turkije | 15% |
Verenigd
Koninkrijk | 7,5%
- 38,1% |
Zweden | 30% |
Zwitserland | 35% |
Belastingheffing over buitenlands inkomen
Als u in Nederland woont en inkomen uit het buitenland geniet, zal Nederland altijd belasting willen heffen. In sommige gevallen is op grond van een belastingverdrag de heffing toegewezen aan het buitenland. Dit zal per land (verdrag) verschillen. In onderstaand memo kunt u per land zien welk land mag heffen over uw inkomen.
U woont in Nederland met inkomen uit buitenland
Voor mensen die in Nederland wonen heeft Nederland ruim 100 belastingverdragen gesloten. In onderstaand memo vindt u een overzicht per land en per inkomenssoort. Op grond van deze informatie kunt u bekijken of Nederland of het buitenland belastingen en / of premies mag heffen.
Voorkoming dubbele belasting ook voor opgebouwde verlofdagen
De aftrek ter voorkoming van dubbele belasting betreft niet alleen het loon over de fysiek aan boord (bijvoorbeeld van schip of vliegtuig) gewerkte dagen maar ook over de verlofdagen die de werknemer met zijn werk opbouwt en op een later moment opneemt, dit aldus een uitspraak van de Rechtbank Noord Nederland d.d. 20 mei 2025 ECLI:NL:RBNNE:2025:1923. In dit voorbeeld ging het om iemand die op een schip werkte en aftrek ter voorkoming van dubbele belasting claimde. In de kern gaat het om de uitleg van belastingverdragen, meestal staat hierin opgenomen "de ter zake daarvan verkregen beloning". De inspecteur was van mening dat dit enkel op "geld" ging en dus niet om verlofuren. De rechtbank keek bij deze uitspraak mede naar een arrest van de Hoge Raad d.d. 23 september 2005 ECLI:NL:HR:2005:AP1424, omdat de belastingplichtige 12 uur per dag werkte.
U woont niet in Nederland maar het inkomen uit Nederland
Als u niet in Nederland woont, is het ook de vraag of Nederland of het buitenland over uw inkomen belastingen en / of premies mag heffen. Per land staat een opstelling in dit memo opgenomen.
Sociale zekerheid bij grensoverschrijdende arbeid
Woont u in Nederland en werkt u in het buitenland (of andersom), dan is het de vraag welk land sociale premies mag en kan heffen. Werknemersverzekeringen zijn verplicht voor iedereen die in Nederland in loondienst werkzaam is. Volksverzekeringen zijn verplicht voor iedereen in Nederland. In bepaalde gevallen (maatwerk) kan het zijn dat u geen premies volksverzekeringen in Nederland hoeft te betalen.
Advisering inzake grensoverschrijdende arbeid
Veel klanten van ons kantoor werken (kort) in het buitenland en wonen nog in Nederland. Er zijn echter ook klanten die in het buitenland wonen en kortstondig of langer in Nederland werken. Grensoverschrijdende arbeid kan behoorlijke fiscale (en premie-)gevolgen hebben. Dit geldt niet alleen voor de werknemer, maar soms ook voor de opdrachtgever of werkgever. Wij adviseren klanten onder meer over:
- Waar moet u belastingen en premies betalen?
- Is er een voordeel te behalen via gratis wonen en / of de 30% regeling?
- Is een salary split te overwegen en kan dit een voordeel opleveren?
- Rijden met buitenlands kenteken in Nederland.
- Geldt er een inhoudingsplicht in Nederland of het buitenland?
- Moeten er kosten aan een buitenlandse deelneming worden doorberekend?
Bij vragen kunt u ons een e-mail sturen en / of contact opnemen met onderstaande adviseurs.
Bron belastingheffing en buitenlands inkomen
Nederlandse inwoner met inkomen uit buitenland
Buitenlandse inwoner (niet ingezetene) met inkomen uit buitenland
DGA werkt in buitenland
Als je als directeur-grootaandeelhouder (DGA) in het buitenland werkt, kunnen de belastingregels complex zijn, omdat deze sterk kunnen variëren, afhankelijk van je specifieke situatie en het land waarin je werkt.
Algemene fiscale tips bij werken DGA in buitenland
- Belastingverdragen: Kijk of er een belastingverdrag is tussen Nederland en het land waarin je werkt. Deze verdragen zijn bedoeld om te voorkomen dat je dubbel wordt belast. Een belastingverdrag kan alleen bepalen waar er belasting mag worden geheven, het verdrag geeft een land dus een recht om te heffen. Of het land ook daadwerkelijk gaat heffen zal afhangen van de lokale (nationale) fiscale wetgeving.
- Inkomstenbelasting: Over het algemeen wordt je belast in het land waar je woont. Als je in een ander land werkt, moet je mogelijk belasting betalen in dat land op het inkomen dat je daar verdient. Als het recht om belasting te heffen is toegewezen aan het andere land dan zal Nederland niet (mogen) heffen. Om te voorkomen dat je in 2 of meerdere landen belasting moet betalen over dit inkomen zal Nederland een vrijstelling verlenen. Dit noemen we "aftrek ter voorkoming van dubbele belasting". Nederland kent 2 methoden, namelijk (1) de vrijstellingsmethode: hierbij wordt de verhouding genomen tussen het buitenlandse inkomen en het totale inkomen of (2) de verrekeningsmethode: hierbij mag de in het buitenland betaalde belasting in mindering worden gebracht op de in Nederland te betalen belasting. Deze belasting mag echter niet meer zijn dan de evenredigheidslimiet.
- Sociale zekerheid: Je moet ook nagaan hoe de sociale zekerheidsregelingen in het betreffende land zijn geregeld. In veel gevallen zal je premies moeten betalen in het land waar je werkt. Nederland heeft met diverse landen hierover afspraken gemaakt. Bij werkzaamheden binnen de EU geldt meestal de Europese verordening met nummer 883/2004.
- Vestigingsplaats van de vennootschap: De plaats van vestiging van de BV (rechtspersoon) kan ook van invloed zijn op de belastingheffing. Als de BV in Nederland is gevestigd, blijft de BV in beginsel onderworpen aan de Nederlandse vennootschapsbelasting, ook als jij als DGA in het buitenland werkzaam bent. Het is belangrijk hier rekening mee te houden. Het kan echter ook zijn dat sprake is van een vaste inrichting in het buitenland, bijvoorbeeld als de DGA gedurende een geruime periode op een kantoor in het buitenland werkt. In dat geval is (een deel van) de winst van de rechtspersoon belast in het buitenland.
Een DGA werkt in het buitenland, een voorbeeld
Een DGA werkt in 2023 gedurende 10 maanden in het buitenland (bijvoorbeeld India). De DGA verricht de werkzaamheden via zijn BV die is gevestigd in Nederland. Het gezin van de DGA blijft gewoon in Nederland wonen. De BV is statutair en volgens de KvK gevestigd op het woonadres van de DGA.
Wonen in Nederland en werken in buitenland door DGA
Op grond van artikel 16 (directeursbeloningen) mag Nederland heffen over de beloning van bestuurders. Volgens ons is echter het bestuurdersartikel hier niet van toepassing. De eerste vraag is of India niet van mening is dat er sprake is van werknemerschap tussen de DGA en de Indiase opdrachtgever. Hierbij zou India dus de Nederlandse BV negeren. In dat geval zal de totale beloning in India worden belast. Het loon van de DGA valt in dat geval onder artikel 15 (arbeidsartikel of niet-zelfstandige arbeid). Op grond van dit artikel mag India dan heffen. De DGA verblijft immers meer dan 183 dagen in India. Een bijkomende vraag is dan de heffing van sociale verzekeringen. Er is een verdrag inzake sociale zekerheid met India gesloten. Dit moet nader worden beoordeeld.
Winst BV en werken DGA in buitenland
De vraag die hierbij speelt is of de BV een vaste inrichting (artikel 5) heeft in India. Van een vaste inrichting is sprake als in India een kantoor is en/of feitelijk leiding wordt gegeven. Door de beperkte duur is er wellicht geen sprake van een vaste inrichting. Als de werkzaamheden gedurende een langere periode in India plaatsvinden zal de BV vermoedelijk in India winstbelasting moeten worden betalen. Het tarief voor winstbelasting is in India ongeveer gelijk aan Nederland (25%).
Fiscale advisering DGA die in buitenland werkt
Als DGA (directeur-grootaandeelhouder) kan het voorkomen dat je werkzaamheden verricht in het buitenland. Het is belangrijk om te weten waar je belastingplichtig bent en waar sociale verzekeringen verschuldigd zijn. Ook moet worden gekeken naar specifieke gevolgen voor het werken in het buitenland. Een aandachtspunt hierbij is het gebruikelijke loon van de DGA.
Winst vaste inrichting bij werken DGA in buitenland
Als een DGA werkzaamheden verricht in het buitenland, kan er sprake zijn van een vaste inrichting. Een vaste inrichting is een duurzame zakelijke aanwezigheid van een bedrijf in een ander land. De BV is in dat mogelijk belastingplichtig in het land waar de vaste inrichting zich bevindt. De winst die wordt behaald met de werkzaamheden die onder deze vaste inrichting vallen, kan in dat land worden belast. In een belastingverdrag valt te lezen wanneer er sprake is van een vaste inrichting.
Belastingheffing voor DGA’s
De belastingheffing voor DGA’s die werkzaamheden verrichten in het buitenland kan complex zijn. Het is belangrijk om contact op te nemen met één van onze specialisten. Elke situatie is namelijk uniek en afhankelijk van verschillende factoren, zoals het belastingverdrag tussen Nederland en het betreffende land. Wij zullen – indien nodig – de belastingheffing in het buitenland ook afstemmen met een lokale fiscalist binnen ons netwerk. In het rapport van de belastingdienst inzake grensoverschrijdende arbeid wordt hier een toelichting op gegeven.
Sociale verzekeringen en overige aandachtspunten
Naast belastingheffing is het ook belangrijk om te kijken naar de sociale verzekeringen. Als DGA ben je mogelijk in Nederland sociaal verzekerd, maar als je werkzaamheden verricht in het buitenland, kan dit veranderen. Het is essentieel om na te gaan waar sociale verzekeringen verschuldigd zijn en welke gevolgen dit heeft voor bijvoorbeeld je AOW-opbouw.
Jurisprudentie inzake werken over de grens
Er zijn de laatste jaren vele uitspraken geweest welke zien op het werken in het buitenland, een aantal belangrijke uitspraken nemen wij hierbij op.
- Vaste inrichting: salariskosten die via aan algemene verdeelsleutel zijn doorbelast kunnen worden geacht ten laste van de vaste inrichting in het buitenland te zijn gekomen (Hoge Raad d.d. 21 oktober 2001);
- Auto: de bijtellingsregeling valt onder het arbeidsartikel (artikel 15) van een verdrag (Hoge Raad d.d. 3 december 2004). De auto moet dan wel over de dienstbetrekkingen worden verdeeld (mits door meerdere werkgevers ter beschikking gesteld), aldus het Gerechtshof d.d. 9 januauri 2020 In het arrest van de Hoge Raad op deze uitspraak is dit niet aangepast.
- Wonen in buitenland en werken in Nederland: Bij thuiswerken of werken in het buitenland voor een Nederlandse werkgever kan soms aftrek ter voorkoming van dubbele belasting worden geclaimd, aldus de Rechtbank op 4 juli 2022.
- Werken in buitenland en wonen in Nederland: Als iemand voor korte projecten in het buitenland werkt via een Nederlandse BV en er in het buitenland geen belasting wordt betaald kan Nederland soms heffingsbevoegd blijven, aldus het Gerechtshof Arnhem Leeuwarden op 17 februari 2015. Als er in het buitenland daadwerkelijk gezag was uitgeoefend had de heffing anders kunnen verlopen, bekijk hierover de Hoge Raad d.d. 1 december 2006.
Mogen wij jou als DGA adviseren?
Bij een DGA kan er discussie ontstaan omtrent de kwalificatie van zijn of haar werkzaamheden. Belastbaarheid in het werkland kan binnen concernverband worden voorkomen door een doorbelasting van de loonkosten aan een groepsmaatschappij achterwege te laten. Soms is belastbaarheid in het werkland gunstig (salary split).
Een dienstbetrekking die voor 90% of meer in het buitenland wordt ingevuld wordt geacht niet in Nederland te zijn vervuld (artikel 2 lid 4 Wet Loonbelasting), dit zou dus ook in voorkomende gevallen automatisch betekenen dat het salaris in het buitenland wordt belast.
In dit artikel is sprake van werkzaamheden in een verdragsland. Als geen belastingverdrag van toepassing is, kan mogelijk een beroep worden gedaan op het Besluit ter voorkoming van dubbele belasting. Hiervoor is wel vereist dat de inkomsten in het werkland aan belasting zijn onderworpen. Als in het werkland korter dan dertig dagen achtereen is gewerkt, wordt dit alleen aangenomen als daadwerkelijk belasting is betaald.
Wij adviseren dagelijks DGA's, ondernemers en particulieren die aanlopen tegen fiscale merites bij het internationaal zakendoen en/of bij een emigratie. Zijn er vragen of opmerkingen stuur ons gerust een e-mail voor een vrijblijvende offerte of een kennismakingsgesprek.
Bron werken Nederlandse DGA in buitenland
Overzicht belastingverdragen per 1 juli 2023
Overzicht landen met sociale zekerheidsverdragen
Lucratief belang regeling en doorstootverplichting
Het Gerechtshof 's Hertogenbosch doet op 17 december 2025 (ECLI:NL:GHSHE:2025:3625) een voor een directeur gunstige uitspraak over de toepassing van de lucratief belang regeling. Een CFO komt in 2015 in dienstbetrekking bij X BV, maakt gebruik van aan aandelenplan en de CFO maakt gebruik van de 30% regeling. De CFO woont van 2015 tot en met 2018 in Nederland. De inspecteur legt aan de CFO een navorderingsaanslag inkomstenbelasting op (ruim € 5.000.000 als resultaat uit overige werkzaamheden in box 1). In 2018 komt de volgende aanslag op de deurmat bij de CFO (€ 4.000.000 dividend en € 15.000.000 ROW). De CFO stelt dat sprake is van box 2 inkomen.
Wijziging lucratief belang regeling in 2028
- Werknemersparticipatie of managementparticipaties kunnen voor de houder een zogeheten lucratief belang vormen. Dit lucratieve belang wordt belast tegen een tarief van maximaal 49,5% (box 1).
- Probleem is dat dit loon voor de betaler niet aftrekbaar is. De effectieve belastingdruk bij een lucratief belang is dus feitelijk hoger.
- De wet voorziet in een mogelijkheid om lucratieve belangen te belasten tegen een tarief van 24,5% / 31%. Samen met de vennootschapsbelasting resulteert dit namelijk in een belastingdruk van maximaal 48,8%.
- De werknemer / manager houdt dan aandelen via zijn eigen houdster/ holding BV. Heffing in box 2 vindt plaats als het inkomen uit het lucratief belang dat in de houdster / holding terechtkomt voor minimaal 95% wordt uitgekeerd aan de aandeelhouder in prive, de zogenaamde doorstootverplichting. Als hieraan wordt voldaan wordt niet (ook) in box 1 geheven. De praktijk maakt vaak gebruik van deze regeling (soms wordt gekozen voor vooroverleg).
- Er is een motie aangenomen die ervoor moet zorgen dat het box 2 tarief wordt verhoogd tot 36%. Invoering zal vermoedelijk in 2028 plaatsvinden. Technisch moet dit in de wet kunnen aldus een kamerbrief.
Internationale managers met een lucratief belang hoe werkt dit?
Internationale managers en DGA's met een lucratief belang lopen al jaren tegen een fundamentele vraag aan: wordt een voordeel uit een werknemersparticipatie (of aandelenplan) belast in box 1 (ROW) of in box 2 (doorstootverplichting). En hoe werkt dit bij een partiele buitenlandse belastingplicht (destijds de 30% regeling).
Het Gerechtshof is van mening dat in dergelijke situaties het inkomen uit aanmerkelijk belang wordt genoten, ook als Nederland uiteindelijk dit voordeel niet kan belasten. Gevolg kan soms zijn dat er geen heffing in box 1 en ook niet in box 2 gaat plaatsvinden. De Rechtbank Zeeland West Brabant d.d. 5 januari 2024 ECLI:NL:RBZWB:2024:60 was het nog deels met de inspecteur eens, de aanslag 2016 (ROW) is akkoord en de aanslag uit 2018 niet. Het Gerechtshof is van mening dat het inkomen belast moet worden in box 2, ook de aanslag 2016 gaat dus in de prullenbak. Het Gerechtshof wijst er ook op dat de CFO heeft gekozen voor de doorstootverplichting en dat de buitenlandse holding ten minste 95% van de voordelen aan de CFO heeft uitgekeerd.
Tenslotte wijst het Gerechtshof erop dat er geen belasting wordt geheven ter zake het box 2 inkomen er is dus sprake van een zogenaamd heffingsvacuüm.
Belastingheffing bij een internationaal aandelenplan
Het Gerechtshof 's Hertogenbosch beslist anders dan het Gerechtshof Amsterdam d.d. 3 juli 2025 ECLI:NL:GHAMS:2025:1746. Het Gerechtshof 's Hertogenbosch beslist dat de wetgever bewust een heffingsvacuüm heeft aanvaard (kamerstukken 31 459). Een cassatie procedure ligt in deze casus voor de hand omdat het Gerechtshof strikt grammaticaal naar de casus kijkt. Vanaf 2025 is de partiële buitenlandse belastingplicht voor nieuw ingekomen werknemers, die gebruik maken van de 30% regeling, afgeschaft zodat er voor die belastingplichtigen ook gene mogelijkheid meer is om dit standpunt in te nemen. Er geldt wel een overgangsperiode van 2 jaar, vanaf 2027 is deze discussie dus voorbij. Lees hiertoe ook deze kamervragen uit 2024.
Checklist bij een lucratief belang
De belangrijkste aandachtspunten bij een mogelijk lucratief belang zijn:
- Analyseer als eerste of er sprake is van een mogelijk lucratief belang
- Bepaal of dit een onmiddelijk of een middelijk belang is
- Controleer de 95% doorstootverplichting
- Documenteer de afspraken, het dividendmoment en het verkoopmoment
- Analyseer de fiscale woonplaats van de werknemer
- Beoordeel of sprake is van een partiële buitenlandse belastingplicht
- Maakt een risico analyse en overweeg overleg met de belastingdienst
Kennisgroep standpunt over lucratief belang en opgeofferd bedrag
Henk krijgt gratis aandelen (WEV €20.000) van werkgever Leukeleu BV. De loonbelasting wordt door werkgever betaald en gebruteerd. Henk heeft daardoor twee loonvoordelen: €20.000 (aandelen) + €20.000 (betaalde loonbelasting). Voor het lucratief belang (art. 3.92b Wet IB 2001) geldt dat het opgeofferd bedrag wordt verhoogd met €20.000 (WEV aandelen). De door de werkgever betaalde loonbelasting telt niet mee in het opgeofferd bedrag (art. 3.95b Wet IB 2001). Zie kennisgroep standpunt d.d. 21 april 2026 met kenmerk KG:059:2026:2
Emigratie DGA en inkomen
Wij adviseren vele DGA's die emigreren naar het buitenland. Wat zijn de fiscale gevolgen en waar moet de DGA opletten?
Emigratie van een DGA
Een DGA kan op verschillende manieren emigreren. De meest voorkomende situaties zijn
- De DGA emigreert en de holding blijft in Nederland (nieuw bestuur)
- De DGA emigreert en de holding verhuist ook naar het buitenland
- De DGA emigreert en de holding draagt alle activiteiten en deelnemingen over aan een rechtspersoon in het buitenland (of woonland).
Fiscale woonplaats van een DGA
Waar een DGA woont wordt naar omstandigheden beoordeeld, dit staat keurig opgenomen in artikel 4 AWR. Het bepalen van de woonplaats van een persoon hangt af van vele feiten en omstandigheden (artikel). De Nederlandse belastingdienst kijkt bij de beoordeling van een fiscale woonplaats enkel naar de situatie in Nederland, dit is niet juist (artikel) . Als u gezin ook verhuist en u gaat ook echt een leven opbouwen in het buitenland zou de fiscale woonplaats discussie minder moeten spelen. Het is van essentieel belang dat u zich als DGA door een deskundige en ervaren fiscalist laat adviseren. De datum voor de emigratie wordt opgenomen in het M Biljet (artikel) en moet aansluiten bij de uitschrijving in de basis administratie.
Vestigingsplaats holding van de DGA bij emigratie
Een BV is gevestigd in het land waar de feitelijke leiding is gevestigd. Soms moet hierbij een onderscheid worden gemaakt tussen de dagelijkse leiding en de "echte baas" binnen een BV (Hoge Raad d.d. 17 december 2004 ECLI:NL:HR:2004:AP5230). Uiteindelijk zal de woonplaats van de "echte baas" de vestigingsplaats van een BV bepalen. Dus wie neemt de beslissingen over de vestigingsplaats, uitbreiding van activiteiten en investeringen, deelnemingen en financieringen (Hoge Raad d.d. 2 juli 2021 ECLI:NL:HR:2021:1044 of Gerechtshof Arnhem Leeuwarden d.d. 15 oktober 2019 ECLI:NL:GHARL:2019:8482 met cassatie bij de Hoge Raad). Als de DGA verder geen acties zou ondernemen (nieuw bestuur) zal de BV vaak in de rugzak van de DGA mee emigreren. Het moment dat de BV zou emigreren is het moment dat de voorbereidingshandelingen zijn begonnen (besluit).
Als een BV naar Nederlands recht is opgericht wordt deze op grond van een fictie (artikel 4.35 Wet IB) geacht in Nederland gevestigd te zijn. Indien een BV langer dan 5 jaar in Nederland gevestigd is geweest en nog belastingaanslagen heeft openstaan wordt deze geacht in Nederland gevestigd te zijn.
Exitheffing bij emigratie van de DGA
Als een DGA met zijn holding zou emigreren dan worden de aandelen fictief verkocht en wordt een aanslag opgelegd tegen het actuele box 2 tarief (2023: 26,9%). Omdat het tarief in 2024 zal stijgen (31%) zullen meer DGA's in 2023 emigereren. De grondslag voor de heffing is de economische waarde van de aandelen in de holding (artikel 4.12, 4.16 en 4.20 Wet IB). Er wordt een conserverende aanslag opgelegd (artikel 2.7) (artikel). De conserverende aanslag hoeft meestal niet direct te worden betaald, hiertoe moet wel een schriftelijk verzoek worden ingediend. Bij een emigratie buiten de EU (en Noorwegen, Ijsland of Liechtenstein) kan er een probleem ontstaan en moet in principe de conserverende aanslag wel direct worden betaald. De zekerheden worden in de praktijk meestal verstrekt via onroerende zaken in Nederland, een pandrecht of een bankgarantie. De bankgarantie geeft meestal een hoop gezeur en gedoe, veelal wordt gekozen voor een pandrecht op aandelen.
Emigratie DGA met zijn holding
Als de holding ook zou emigrereren dan kan dit tot gevolg hebben dat er ook vennootschapsbelasting moet worden betaald. Soms kan de betaling over 5 jaren worden uitgesmeerd. Door de vestigingsplaatsfictie blijft de holding (subjectief) binnenlands belastingplichtig. Dit zal betekenen dat dividenden en winsten (capital gain) worden belast met Vennootschapsbelasting, de uiteindelijke heffing is bepaald in de door Nederland gesloten belastingverdragen.
Na de emigratie heeft de DGA derhalve een conserverende aanslag op zijn bureau liggen, een deel van deze aanslag ziet op toekomstige box 2 heffing. Voor de box 2 heffing wordt de holding (fictief) aangemerkt als in Nederland gevestigde BV. De conserverende aanslag wordt "ingelopen" bij dividenduitkeringen na emigratie, dit tegen het box 2 tarief op het moment van emigratie (2023: 26,9%), bij de verkoop van de holding wordt de conserverende aanslag - voor het box 2 deel - ineens ingevorderd. Nederland is al jaren van mening dat deze heffing is toegestaan, ondanks de emigratie. Fiscalisten zijn van mening dat de heffing wel eens in strijd kon zijn met (diverse) belastingverdragen. De Hoge Raad is voorlopig op de hand van de Nederlandse belastingdienst en is akkoord met exit heffing, zie Hoge Raad d.d. 15 maart 2019 ECLI:NL:HR:2019:358. Nederland geeft wel een korting voor de daadwerkelijk in het nieuwe woonland geheven belasting, hierdoor wordt de conserverende aanslag echter wel minder snel ingelopen.
Er kan nog een tweede fictie optreden als de DGA eerst zou emigreren en daarna de holding. Er wordt dan een tweede conserverende aanslag opgelegd (vermogensaangroei tussen moment emigratie DGA en emigratie holding. De vraag is wel of dit is toegestaan omdat het heffingsrecht - in de meeste belastingverdragen - is toegewezen aan het woonland, soms (bijvoorbeeld in situatie met Portugal) mag Nederland de eerste 10 jaar nog heffen en daarna niet meer. Volgens de Hoge Raad op 20 februari 2009 (ECLI:NL:HR:2009:AZ2232) mag Nederland gewoon een conservende aanslag opleggen, de AG legt het ook nog eens - zeer uitgebreid - uit.
Emigratie DGA zonder zijn holding
De feitelijke leiding van de holding zou in deze situatie in Nederland moeten blijven. De holding blijft in Nederland belastingplichtig (binnenlands) er is derhalve geen belasting verschuldigd over dividenden (deelnemingsvrijstelling van toepassing op winsten uit deelnemingen). Nederland zal altijd willen heffen op dividenden (en capital gains) vanuit Nederland. Na afbetaling van de conserverende aanslag zal Nederland willen heffen over alle nog te ontvangen dividenden. Capital gains zijn op grond van de meeste belastingverdragen qua heffingsrecht toegewezen aan het woonland, Nederland mag meestal 15% dividendbelasting (box 2) heffen.
Aandachtspunt bij deze situatie is wel de principal purposes test. De zogeheten Principal Purposes Test houdt, kort gezegd, in dat de verdragsvoordelen niet aan een inwoner (van een van de verdragsluitende staten) worden toegekend bij een constructie waarvan geconcludeerd kan worden dat het verkrijgen van dit voordeel een van de voornaamste motieven is. In dergelijke situaties zou Nederland altijd mogen heffen, het lijkt redelijk dat het woonland een tegemoetkoming geeft voor de feitelijk in Nederland geheven belastingen.
Verkoop werkmaatschappij aan buitenlandse entiteit en emigratie DGA
Als een DGA de banden met Nederland nog strikter wil doorsnijden komt deze situatie naar voren. Er wordt een nieuwe holding in het buitenland opgericht en deze holding koopt de aandelen in de werkmaatschappij (en), dit tegen de waarde in het economische verkeer. De verkoop van de werkmaatschappij valt - mits onder zakelijke voorwaarden - onder de deelnemingsvrijstelling. Als de verkoop zou plaatsvinden tegen € 1 dan is sprake van een verkapte winstuitdeling vanuit de holding aan de DGA, dit wordt dan opgevolgd door een (informele) kapitaalstorting door de DGA in de nieuwe BV (in het buitenland). Zie hiertoe ook het arrest van de Hoge Raad d.d. 24 oktober 2003 ECLI:NL:HR:2003:AI0411 (de noot van AG is helder, lees hier) . De waarde van de deelneming zal dus direct worden belast in box 2, er zal geen conserverende aanslag volgen (tenzij er nog overige waarde in de holding aanwezig is).
DGA salaris bij wonen in Buitenland
Henk is 100% aandeelhouder van een Nederlandse BV. Henk woont sinds 1997 in Italië in een eigen woning (met hypotheek). Henk ontvangt van zijn BV een salaris van € 64.000. De Nederlandse belastingdienst belast het volledige salaris. De BV kwalificeert voor de vennootschapsbelasting als binnenlands belastingplichtig lichaam. Henk is van mening dat Italië mag heffen, dit op grond van artikel 16 van het belastingverdrag tussen Nederland en Italië (bestuursartikel). Volgens het gerechtshof 's Hertogenbosch d.d. 21 juni 2023 (ECLI:NL:GHSHE:2023:2036) ziet de beloning voor Henk als een bestuursbeloning (artikel 16 belastingverdrag) en een werknemersbeloning (artikel 15 belastingverdrag). Henk was in 2015 slechts 20 dagen in Nederland, als Nederland al zou mogen heffen dan slechts over 1/12 deel van € 64.000, aldus Henk. Het Hof stelt dat de bestuursbeloning € 3.000 bedragen en de beloning voor de werknemersactiviteiten € 61.000. De DGA heeft geen recht op hypotheekrenteaftrek omdat Henk en zijn partner niet 90% of meer van hun wereldinkomen (volgens Italiaanse normen), buiten Italië genieten. Er is dus geen sprake van een klassieke Schumacker casus (niet de FM 1 coureur, maar een arrest). Dit arrrest wordt door het Gerechtshof Den Bosch op 17 mei 2022 (ECLI:NL:GHSHE:2022:1574) nader toegelicht en onderbouwd waarbij rekening wordt gehouden met de persoonlijke en gezinssituatie, dit omdat - aldus het Gerechtshof - Nederland het Schumacker arrest niet juist heeft verwerkt in haar nationale wetgeving. Het Hof komt met de stappen:
- Verdient een belastingplichtige 90% of meer van zijn wereldinkomen, bepaald naar de maatstaven van de woonlidstaat (in dit geval Italië), in het buitenland?
- Geniet belastingplichtige in zijn woonstaat geen inkomen dat er toe doet? Dan moet de werkstaat de volledige tegemoetkomingen in aanmerking nemen. In andere situaties gaat men door naar stap 3.
- Kan de woonstaat (in dit geval Italie) in voldoende mate rekening houden met de persoonlijke en gezinssituatie? Hierbij gaat het om het inkomen dat volgens de wetgeving van de woonlidstaat effectief belast is en de tegemoetkomingen waarop de belastingplichtige recht heeft volgens de wetgeving van de woonlidstaat. Als de woonstaat (Italie) voldoende rekening kan houden met de persoonlijke en gezinssituatie van de belastingplichtige, hoeft de bronstaat dat niet te doen. Anders is stap 4 aan de orde.
- De bronstaat (in dit geval Nederland) moet de volgens haar wetgeving geldende tegemoetkomingen deels verlenen. Dat doet zij door de breuk: belast inkomen in de bronstaat / wereldinkomen.
- De tegemoetkoming is begrensd door de belastingheffing die een binnenlands belastingplichtige in de bronstaat verschuldigd zou zijn in overigens vergelijkbare omstandigheden als de buitenlandse belastingplichtige.
Noot fiscaal jurist inzake emigratie DGA
Emigratie is fiscaal complex omdat er meerdere landen en fiscale stelsels bij betrokken zijn. De emigratie van een ondernemer of DGA is nog complexer omdat ook de BV zou kunnen emigreren. Omdat Nederland nog één kans heeft om te heffen zal er altijd kritisch worden gekeken naar waarderingen en heffingsmomenten. Als er nog pensioen in de holding is ondergebracht kan dit een obstakel zijn, omdat de holding na emigratie geen erkende verzekeraar meer is. Als het pensioen is omgezet (PEB) dan zal de heffing meevallen, vaak ontstaat er zelfs een verlies. Let wel op dat er ook revisierente kan worden geheven (20%), het is verstandig om dit tijdig met de belastingdienst af te stemmen.
Voor advisering kunt u het beste contact opnemen met onderstaande specialisten.
Fiscaal voordelig schenken of erven
Estateplanning wordt steeds belangrijker
Millennials erven de komende jaren bijna 1.000 miljard aldus een artikel op de site van de NOS.Fiscalisten en notariskantoren hebben hun handen meer dan vol aan advisering, opstellen (levens) testamenten en financiele planningen.
De aflopen jaren bedroeg de erfbelasting nog een “schijntje” met zo’n 3 miljard. Dit zal de komende jaren dus fors toenemen. Wellicht dat het nieuwe kabinet ook nog de erfbelasting (en wellicht schenkbelasting) gaat verhogen voor grotere vermogens.
Wat is populair bij klanten als het gaat om estate planning
Wij worden in dit soort trajecten ingeschakeld naar de fiscaal meest gunstige route.
- Het overdragen van vermogen tijdens leven
- Het gebruik maken van de bedrijfsopvolgingsregeling
- Emigratie
- Familiebank
- Familiefonds
- Eigen family office
Het aantal rechtszaken over schenken en erven neemt de laatste jaren ook toe, dit komt omdat fiscalisten en notarissen soms de grens opzoeken en/of regelgeving niet duidelijk is. Iedereen mag de fiscaal meest gunstige weg bewandelen, dit is heel anders dan de boel belazeren of besodemieteren. Wij moeten er in overleg met de klant voor zorgen dat wensen en eisen goed op papier staan, het testament voldoet, huwelijkse voorwaarden op orde zijn en uiteindelijk de nalatenschap correct wordt afgehandeld, tegen fiscaal de meest gunstige omstandigheden.
Vermogen overdragen binnen de familie in Nederland
Overdracht van vermogen binnen Nederland kan plaatsvinden tijdens leven (schenking) of na het overlijden (erfenissen). Over een schenking wordt schenkbelasting geheven en over nalatenschappen komt de erfbelasting in beeld. De meest voorkomende adviezen hebben betrekking op het schenken tijdens leven, dit komt omdat dan gebruik wordt gemaakt van jaarlijkse vrijstellingen en een lager (opstap) tarief.
Schenken tijdens leven
Schenken met de warme hand (tijdens leven) is altijd voordeliger dan schenken bij overlijden. Door regelmatig bedragen binnen de vrijstelling (of tegen het lage tarief) te schenken verkleint u uw box 3 vermogen en de uiteindelijke nalatenschap. Wel opletten dat kinderen geen probleem krijgen met de studie financiering of toeslagen.
Schenken kan eventueel ook op papier (zonder overboeking) maar dan moet wel 6% rente worden betaald (jaarlijks). Ook kunnen er voorwaarden aan een schenking worden verbonden, bijvoorbeeld een schenking terugvorderen bij financiele nood van uw kind of een bepaalde situatie. Dergelijke voorwaarden zijn goed voor uw gemoedsrust en zo kunt u beter slapen. Bezoek wel even een fiscalist en notaris voor een juist en volledig advies en correcte akte.
- Jaarlijkse schenkingsvrijstelling: voor kinderen ruim € 6.500 per kind en € 2.600 voor kleinkinderen. Beide ouders worden als 1 schenker gezien, dus de vrijstelling kan niet 2x worden gebruikt. Een schenking zal ook het box 3 vermogen van de ouder verlagen.
- Eenmalig verhoogde vrijstelling: voor kinderen (tussen de 18 en 40 jaar) is deze vrijstelling ruim € 32.000.
- Schenking in verband met studie: de eenmalige verhoogde vrijstelling voor een studie van de kinderen bedraagt ruim € 67.000
- Schenking voor eigen woning: de jubelton (ruim € 100.000) is afgeschaft maar komt wellicht in 2026 weer terug, als het aan de VVD ligt tenminste.
Schenking van vastgoed
Als u vastgoed in Nederland zou schenken aan uw kind of kleinkind is er naast schenkbelasting ook overdrachtsbelasting verschuldigd. De overdrachtsbelasting is afhankelijk van de situatie 0%, 2% of 10,4% (in 2026 wellicht 8%). De verschuldigde overdrachtsbelasting mag worden verrekend met de verschuldigde schenkbelasting.
Erfenis ontvangen en belastingen
Bij overlijden hoeft er over de eerste € 25.000 (per kind) geen belasting te worden betaald. Boven deze drempel is het tarief 10% en over de verkrijging boven de € 150.000 is het tarief 20%, voor kleinkinderen zijn de tarieven hoger, namelijk 18% en 36%, de vrijstelling is gelijk aan de vrijstelling voor kinderen. Bij een nalatenschap van €200.000 bedraagt de erfbelasting voor een kind ongeveer € 17.500.
De vrijstelling voor echtgenoten en geregistreerde of samenwonende partners bedraagt in Nederland ruim € 800.000.
Tip 1: maak een testament zodat de kinderen bij het overlijden van de eerste ouder optimaal gebruik maken van de vrijstelling en het opstaptarief van 10%
Tip 2: overweeg een legaat aan de kleinkinderen om zo een generatie over te slaan en de vrijstelling te gebruiken.
Zorg voor een goed testament en huwelijkse voorwaarden
Zorg altijd voor een fiscaal vriendelijk testament met bijvoorbeeld een tweetrapsmaking of opvullegaat. Veel voorkomend in Nederland is de wettelijke verdeling, hierbij krijgt de langstlevende alle bezittingen en schulden en de kinderen (slechts) een niet opeisbare vordering ter grootte van hun erfdeel. Deze vordering wordt pas voldaan bij overlijden van de langstlevende partner.
Ook huwelijkse voorwaarden of het opheffen hiervan kan ervoor zorgen dat het vermogen zonder heffing wordt overgedragen tussen partners. Beide is maatwerk en fiscale advisering is noodzakelijk.
Emigratie en overdragen vermogen
Steeds meer klanten emigreren naar het buitenland waarbij ook de erfbelasting (en de zon) een rol spelen. Na emigratie moet u nog 10 jaar in leven blijven om onder de Nederlandse erfbelasting uit te komen, mits u de Nederlandse nationaliteit heeft tenminste. Vanaf het moment van emigratie wordt u belastingplichtig in het woonland, dit geldt ook voor eventuele schenkingen. Het kan dus zijn dat er sprake is van dubbele heffing. Woont u in Nederland met een buitenlandse nationaliteit dan is de termijn geen 10 jaar maar 1 jaar.
Tip 3 : Als u na emigratie uw Nederlandse nationaliteit opgeeft en verkrijgt u de nationaliteit van uw nieuwe woonland (of ander land) dan geldt de 10 jaars termijn niet meer.
Tip 4: Als u in een land woont dat schenkbelasting kent dan zal Nederland de eerste 10 jaar dus gewoon schenkbelasting heffen over uw schenkingen. Er is dan sprake van dubbele belastingheffing. Dit wordt soms opgelost door een belastingverdrag, maar voor de schenkbelasting zijn er maar weinig belastingverdragen (Oostenrijk en VK). Soms kan uw kind de in het buitenland betaalde schenkbelasting verrekenen met de in Nederland betaalde schenkbelasting.
Tip 5: Soms kijkt een land bij een schenking niet naar het woonland van de schenker maar naar het woonland van de ontvanger (zoals Spanje). Als u na emigratie naar Spanje dus geldt schenkt aan uw kind in Nederland dan zal Spanje niet heffen. Nederland zal de eerste 10 jaar nog wel heffen. Omgekeerd kan het zijn dat u in Spanje belasting moet betalen over een schenking uit Nederland (dus dubbele heffing).
Tip 6: Soms is de schenkbelasting en groot probleem. Het ene land kijkt naar de ontvanger, de andere naar de schenker en weer een ander land sluit aan bij de plek waar het vastgoed is gelegen. Als u bijvoorbeeld – met uw Nederlandse nationaliteit – in Frankrijk geniet van de zon, nog geen 10 jaar daarvoor bent geëmigreerd, een woning in Duitsland schenkt aan uw kind in Spanje dan is er mogelijk schenkbelasting verschuldigd in Nederland (10 jaar termijn), Duitsland (locatie vastgoed), Spanje (woonplaats kind) en Frankrijk (woonplaats schenker). In dergelijke gevallen is het beter om vastgoed te verkopen en contant te schenken.
Na 10 jaar valt u volledig buiten de Nederlandse erfbelasting en schenkbelasting. Als u daarna komt te overlijden hoeven uw (in Nederland wonende) kinderen of erfgenamen in Nederland geen erfbelasting te betalen (en over schenkingen geen schenkbelasting). Vorenstaande is voor vermogende particulieren vaak een overweging om te emigreren naar een land met een zonnetje en fiscaal gunstiger estateplanningsklimaat.
Als u emigreert naar een land dat ook erfbelasting en schenkbelasting kent kunt u aanlopen tegen dubbele heffing. Nederland heeft maar met weinig landen een verdrag ter voorkoming van dubbele erf- of schenkbelasting. De belangrijkste zijn Zwitserland, Zweden, Finland, de VS, Israël, het VK en Oostenrijk.
Woonplaats van de schenker of van de ontvanger
Voor Nederland is de woonplaats van de erflater of schenker van belang. Dit kan per land verschillen. Soms is ook het land waar het vastgoed is gelegen het land dat wil heffen. Soms kijken landen ook naar de woonplaats van de verkrijger, zoals Duitsland, Spanje en Frankrijk.
Emigratie van een DGA en estate planning
Bij de emigratie van een DGA met een eigen BV legt Nederland een zogenaamde conserverende aanslag op voor eventueel (latente) belasting over de aanmerkelijk belang aandelen (Box 2). Simpel gezegd wil dit zeggen dat over de opgepotte winsten, stille reserves en goodwill (de waarde van uw bedrijven) alsnog in Nederland belasting moet worden betaald. Er hoeft (bij een emigratie binnen de EU) geen zekerheid te worden gesteld en er wordt (gratis) uitstel van betaling verleend. In het verleden (tot 2015) verviel deze aanslag na 10 jaar, op dit moment is deze aanslag onbeperkt qua termijn (dus vervalt niet).
U hoeft niet betalen als u geen dividend zou uitkeren of de aandelen zou verkopen, het zogenaamde conserverende zwaard van damocles blijft echter boven uw hoofd hangen. In sommige gevallen (materiele onderneming) kan er bij overlijden nog gebruik worden gemaakt van een speciale regeling (bedrijfsopvolgingsregeling).
Een DGA kan via de bedrijfsopvolgingsregeling gebruik maken van forse vrijstellingen (tot € 1.300.000 en over meerdere 83%) als een bedrijf overgaat naar de volgende generatie. Soms is het aantrekkelijk om vermogen om te zetten in een bedrijf en – rekening houdende met termijnen – dit bedrijf aan de kinderen te schenken. De vrijstelling geldt alleen voor echte bedrijven en niet voor vastgoed bedrijven of beleggingen. Ook aanwezig geld binnen het bedrijf valt niet onder de vrijstelling. U kunt uw bedrijf ook schenken waarbij u de volledig zeggenschap kunt behouden, mits het maar gaat om een actieve (materiele) onderneming.
Trusts, foundations en andere constructies
Onder “andere routes” valt ook het onderbrengen van vermogen in speciale juridische structuren om directe heffing te omzeilen. Denk aan het oprichten van een buitenlandse (familie)trust of stichting die het vermogen gaat beheren.
In theorie voorkomt dit erfbelasting omdat het vermogen niet op iemands naam staat op het moment van overlijden – de trust “leeft voort”. Echter, Nederland heeft wetgeving (zoals de regels rond afgezonderd particulier vermogen (APV)) die probeert te voorkomen dat inwoners via trusts ontkomen; vaak wordt het vermogen fiscaal toch aan u toegerekend. Zulke routes hebben dus meestal pas effect als u daadwerkelijk niet meer onder de Nederlandse belastingheffing valt (bijvoorbeeld na emigratie en de 10 jaarstermijn).
Voor de meeste mensen is emigratie naar een land zonder erf-/schenkbelasting eenvoudiger te realiseren dan het oprichten van complexe structuren terwijl men in Nederland blijft. Als u wél in Nederland blijft, kunt u beter werken met de eerder in dit artikel genoemde schenkingsplannen of een bv-constructies dan met offshore trustvormen – die laatste zijn duur en liggen onder een vergrootglas bij de fiscus.
Emigratielanden zonder erfbelasting
Landen veranderen regelmatig hun lokale wetgeving en het is verstandig om altijd een lokale fiscalist te raadplegen voor advisering in dat land.
Landen die fiscaal vriendelijk zijn als het gaat om erfbelasting zijn de volgende:
- Zweden: geen erfbelasting meer (wel hoge inkomstenbelasting)
- Noorwegen: idem als Zweden
- Oostenrijk : geen erfbelasting meer (en geen vermogensbelasting, inkomstenbelasting is vergelijkbaar met Nederland)
- Portugal: geen erfbelasting bij directe familieleden, soms een andere heffing van 10%.
- Italië: aantrekkelijk tarief en hoge vrijstellingen (en geen vermogensbelasting)
- Baltische staten zoals Estland, Letland en Litouwen kennen geen erfbelasting.
- Hongarije bij familieleden (ouders en kinderen)
- Kroatië : beperkt erfbelasting
- Cyprus en Malta beperkte (ander soort) heffing
- .Zwitserland: beperkt maar kan per provincie (kanton) verschillen
- Duitsland: kent erfbelasting maar ook hoge vrijstellingen, tarieven wel progressief (boven vrijstelling)
- Buiten de EU zijn de VAE, Singapore, Australië en Nieuw Zeeland nog interessant.
Landen die fiscaal vriendelijke zijn als het gaat om schenkbelasting zijn de volgende:
- Zweden: geen schenkbelasting meer (wel hoge inkomstenbelasting)
- Noorwegen: idem als Zweden
- Oostenrijk: beperkt of geen schenkbelasting
- Portugal
- Baltische staten zoals Estland, Letland en Litouwen kennen beperkte schenkbelasting.
- Verenigd Koninkrijk (wel met termijn)
- Duitsland: hoge vrijstellingen
- België : kent schenkbelasting maar ook prima “structuren”, zoals de bankgift
- Spanje: sommige regio’s geven hoge vrijstellingen of kortingen.
Noot fiscaal jurist inzake estate planning
Tijdens leven nadenken over uw vermogen is verstandig. Via een juist testament, huwelijkse voorwaarden en schenken tijdens levens kunt u de eerste besparingen eenvoudig regelen. Ook kan vermogen worden omgezet in een bedrijf waardoor gebruik kan worden gemaakt van de bedrijfsopvolgingsregeling (opletten wetswijziging in 2026).
Fiscaal shoppen via een complexe structuur of door emigratie heeft een grotere impact en kan (na 10 jaar of opgeven Nederlanderschap) een groter voordeel opleveren. De hoogste erfbelasting in de EU wordt thans geheven in België, Frankrijk en Nederland. Bij een emigratie moet alleen naar erfbelasting of schenkbelasting worden gekeken maar natuurlijk ook naar de inkomstenbelasting en de menselijke impact.
Buitenlandse btw terugvragen
Een ondernemer of bv die omzetbelasting in het buitenland (binnen de EU) heeft betaald, kan deze terugvragen via een eenvoudig verzoek bij de Nederlandse Belastingdienst. De buitenlandse btw over 2021 moet dan wel vóór 1 oktober 2022 worden teruggevraagd. Wacht niet tot de laatste dag en vraag de btw dus tijdig terug. Soms is het systeem van de Belastingdienst de laatste dagen redelijk overbelast. Verzoeken kunt u hier indienen.
Voorwaarden terugvragen buitenlandse btw
U moet wel aan een aantal voorwaarden voldoen, de belangrijkste zijn:
- Onderneming in Nederland.
- U hoeft in het EU-land waar u btw terugvraagt geen btw-aangifte te doen.
- U gebruikt de goederen of diensten voor btw-belaste prestaties.
- U krijgt tenminste € 50 terug uit het buitenland.
- U dient uw verzoek binnen 9 maanden na afloop van het kalenderjaar in.
Wanneer krijgt u de btw uit het buitenland terug?
Nadat u het verzoek heeft ingediend, krijgt u meestal binnen 4 maanden de buitenlandse btw terug.
Verzoek om buitenlandse btw indienen
Via de portal van de Belastingdienst kunt u uw buitenlandse btw terugvragen, dit kan via deze link.
DJ
Gebruikelijk loon internationale en grensoverschrijdende situaties
Voor een Nederland wonende directeur-grootaandeelhouder (DGA) geldt de gebruikelijkloonregeling (2026: € 58.000, behoudens uitzonderingen en maatwerk). Voor een DGA die in het buitenland woont en in Nederland een aanmerkelijk belang heeft, geldt deze regeling ook. Op grond van de meeste belastingverdragen is de beloning van een DGA die in het buitenland woont (en als bestuurder werkt voor zijn Nederlandse bv) de Nederlandse heffing van toepassing. Op grond van een arrest van de Hoge Raad is de gebruikelijkloonregeling voor in het buitenland wonende DGA's niet van toepassing.
Ondernemers geven massaal te laag DGA loon op aan Belastingdienst
Directeuren groot aandeelhouders geven vaak een loon onder de wettelijke drempel van € 58.000 op. De controle hierop is thans beperkt en zal de komende jaren toenemen. Onderzoek in opdracht van het Ministerie van Financiën heeft dit inzichtelijk gemaakt. De Belastingdienst mist hierdoor ongeveer 20% van de verwachte loonsom. Het rapport is op 15 mei 2025 bekend gemaakt. De evaluatie van het DGA loon is uitgevoerd door SEO. Ruim 50% van de DGA's geeft een salaris op van rond de ondergrens voor het gebruikelijke loon ad € 58.000. Van de circa 330.000 DGA's in Nederland gaf in 2023 zelfs 40% een lager loon op, meestal zonder vooroverleg met de Belastingdienst. De reden hiervoor - die geen hout snijden - is dat de DGA in deeltijd werkt of net met zijn BV is begonnen. Voor sommige start ups gold een soepel regeling in het verleden, nu niet meer. Ook voor verliessituaties kan het DGA loon niet altijd lager worden vastgesteld. Controle door de belastingdienst op het DGA loon is lastig en arbeidsintensief, aldus het rapport. Door een lager DGA loon neemt de winst toe, dus de belastingdienst krijgt "rechtsom" nog wel een deel aan belastingen binnen. De komende jaren zal de controle op het DGA loon vast toenemen. Over dit onderwerp stond ook een artikel in het financieel dagblad (abonnement)
DGA in grensoverschrijdende situaties
Henk woont in Portugal en heeft een zogenaamd aanmerkelijk belang in een in Nederland gevestigde bv. In de opgelegde aanslag inkomstenbelasting wordt door de inspecteur rekening gehouden met de gebruikelijkloonregeling (artikel 12a wet Loonbelasting). De Hoge Raad is het hier niet mee een. De belangrijkste redenen:
- De Nederlandse gebruikelijkloonregeling zorgt ervoor dat Nederland (eventueel) over meer inkomen mag heffen dan Portugal;
- Portugal heeft de gebruikelijkloonregeling niet aanvaard (geen kenbare aanvaarding);
- Portugal kent een gebruikelijkloonregeling niet (geen wederkerigheid).
DGA en emigratie België
Bij een emigratie van een DGA naar België mag de gebruikelijkloonregeling wel worden toepast door Nederland. Dit komt omdat deze regeling bij de verdragsonderhandelingen aan de orde is geweest. Lees arrest Hoge Raad uit 2012.
DGA en emigratie Portugal
De gebruikelijkloonregeling kan in de situatie bij een emigratie naar Portugal niet worden toegepast.
Noot fiscaal jurist inzake DGA en buitenland
Een in het buitenland wonende DGA is aan te merken als zogenaamde buitenlands belastingplchtige voor de Nederlandse inkomstenbelasting. De DGA is slechts belastingplichtig in Nederland voor inkomsten en vermogen die op grond van het toepasselijke belastingverdrag aan Nederland zijn toe te rekenen. Als een DGA werkzaamheden verricht voor een in Nederland gevestigde bv (waarin hij of zij een aanmerkelijk belang heeft), zal de Nederlandse bv normaal gesproken inhoudingsplichtig zijn voor de Nederlandse loonbelasting. De heffing over DGA-beloningen (bestuurders) kan per belastingverdrag verschillen, de berekening van de voorkoming van dubbele belasting ook.
Het is dus bij elk belastingverdrag weer de vraag of de gebruikelijkloonregeling van toepassing is. In belastingverdragen met Portugal en Polen niet en bij België wel. Het feit dat een belastingverdrag is afgesloten na de invoering van de gebruikelijkloonregeling wil nog niet zeggen dat de Nederlandse regeling ook van toepassing is. De goede verdragstrouw moet altijd - per belastingverdrag - worden beoordeeld. Instemming voor de Nederlandse DGA-regeling is eigenlijk in alle gevallen een vereiste (kenbare aanvaarding, aldus de Hoge Raad).
Jongbloed Fiscaal Juristen adviseert vele ondernemers, DGA's en particulieren inzake een emigratie of bij internationale situaties. Tevens verzorgen wij emigratieaangiften (M-biljet) en reguliere aangifte biljetten voor buitenlands belastingplichtigen. Heeft u vragen, neem dan gerust contact op met één van onderstaande specialisten.
Bron DGA en emigratie
Hoge Raad d.d. 18 november 2016 ECLI:NL:HR:2016:2497
Hoge Raad inzake emigratie DGA naar België 9 november 2012 ECLI:NL:HR:2012:BW4756
Hoge Raad inzake emigratie DGA naar België 15 april 2011 ECLI:NL:HR:2011:BN8728
Fiscale woonplaats bij behouden eigen woning in Nederland
In een uitspraak van het Hof Amsterdam d.d. 23 januari 2024 (ECLI:NL:GHAMS:2024:721) wordt de complexiteit van de fiscale woonplaatsbepaling binnen de Nederlandse belastingwetgeving onderstreept. Deze casus, waarbij een belastingplichtige, hierna te noemen X, zowel in Nederland als in Duitsland substantiële banden had, illustreert de nuances van de fiscale woonplaatsbepaling en de consequenties daarvan voor de belastingplicht.
De Casus in Vogelvlucht, waar woont iemand?
X, met de Nederlandse nationaliteit, stond gedurende de jaren 2015 en 2016 grotendeels ingeschreven in Duitsland, maar behield het recht om tot 62 dagen per jaar in zijn verhuurde Nederlandse woningen te verblijven. Ondanks zijn inschrijving in Duitsland, bleef X economische activiteiten in Nederland verrichten en had hij familiebanden in Nederland. De inspecteur stelde dat X fiscaal inwoner van Nederland bleef, wat door zowel de rechtbank als het Hof Amsterdam werd bevestigd. De kern van deze bevestiging lag in de duurzame banden van persoonlijke aard die X met Nederland behield.
Fiscale woonplaats ondernemer België
Henk is Nederlander en hij stelt dat hij medio 2015 is geëmigreerd naar België. De Rechtbank Zeeland West Brabant d.d. 25 februari 2026 (ECLI:NL:RBZWB:2026:1232) is het met de inspecteur eens dat Henk (in 2017 en 2018) nog gewoon in Nederland woont. De duurzame band van persoonlijke aard is met Nederland het grootst". De belangrijkste redenen zijn:
- De nieuwe partner van Henk woont in Nederland
- De kinderen van Henk wonen nog in Nederland
- Henk heeft een woning in Nederland en
- Henk is eigenaar van meerdere Nederlandse woningen in Nederland
- Henk is eigenaar van meerdere ondernemingen in Nederland.
Het box 2 inkomen wordt met ruim € 4.400.000 verhoogd en de conserverende aanslag komt te vervallen. Met alle gezeur omtrent (a) misbruik van recht (b) niet verstrekken relevante stukken (c) stukken met verschoningsrecht, doet de rechter niks.
Fiscale woonplaats werknemer Brunei
Piet is Nederlander en werkt voor cypriotische werkgever in Brunei (periode 2008-2011). Piet is van mening dat hij in 2009 in Brunei woont. Via een derdenonderzoek komt de belastingdienst Piet op het spoor, in 2011 volgt een navorderingsaanslag inkomstenbelasting (met vergrijpboete). Deze zaak was redelijk kansloos omdat
- Piet in Nederland bleef ingeschreven (deel van het jaar),
- hij in Nederland een hoofdverblijf had dat hem ter beschikking stond,
- hij ook nog in Nederland werkte voor Nederlandse werkgever,
- het in Nederland verzekerd was voor de zorgverzekeringen en
- hij in Brunei een woning huurde (tijdelijk) voor een korte periode
De Rechtbank Zeeland West Brabant d.d. 11 september 2023 (ECLI:NL:RBZWB:2023:6396) en het Gerechtshof 's Hertogenbosch d.d. 26 februari 2025 (ECLI:NL:GHSHE:2025:544) . De aanslag blijft in stand (dus woonplaats Nederland) en de vergrijpboete wordt vernietigd. Ook is geen sprake van resultaat uit overige werkzaamheden en/of winst uit onderneming.
Omtrent de boete (ruim € 50.000) stelt de inspecteur eerst dat Piet een "boefje is en listig gedrag heeft vertoodn", later wordt dit aangepast in "voorwaardelijke opzet" en vlak voor zitting (10 dagen stuk) verder aangepast in "grove schuld". De rechtbank acht opzet niet bewezen, immers geen sprake van " willens en wetens de aanmerkelijke kans aanvaarden om te weinig belasting te betalen". Het beroep op grove schuld (vlak voor zitting) is te laat.
Aandachtspunten voor de Bepaling van de Fiscale Woonplaats
Hieronder volgt een checklist met aandachtspunten die van belang zijn bij de beoordeling van de fiscale woonplaats:
- Persoonlijke banden: De aanwezigheid van familie in Nederland weegt zwaar mee in de beoordeling van de fiscale woonplaats. Het behouden van nauwe persoonlijke relaties in Nederland kan duiden op een duurzame band van persoonlijke aard met Nederland.
- Economische activiteiten: Het blijven verrichten van economische activiteiten in Nederland, zoals het verhuren van onroerend goed, speelt een significante rol in de bepaling van de fiscale woonplaats.
- Verblijfsduur: De daadwerkelijke verblijfsduur in Nederland versus het buitenland is een belangrijke factor. Regelmatig verblijf in Nederland, zelfs voor korte perioden, kan wijzen op het behoud van duurzame banden met Nederland.
- Woningbezit en gebruik eigen woning in Nederland: Het aanhouden en gebruiken van een woning in Nederland, zelfs als deze tijdelijk wordt verhuurd, kan indicatief zijn voor een fiscale woonplaats in Nederland.
- Inschrijving en administratieve hHandelingen: Hoewel inschrijving in het buitenland een indicatie kan zijn van verplaatsing van de woonplaats, is het niet doorslaggevend. Administratieve handelingen, zoals het openen van een bankrekening of inschrijving in het buitenland, moeten in samenhang met andere factoren worden bekeken.
- Intentie en toekomstplannen: De intentie van de belastingplichtige, zoals blijkt uit contracten voor tijdelijke verhuur en toekomstplannen om terug te keren naar Nederland, zijn relevant voor de beoordeling van de fiscale woonplaats.
Fiscale woonplaats directeur CFO van bedrijf
Henk werkt sinds 2012 voor een internationaal bedrijf en woont in Monaco. Het hoofdkantoor wordt in 2016 verplaatst naar Nederland. Henk is van mening dat hij sinds april 2016 in Nederland woont (en dus niet eerder). Volgens de Rechtbank Zeeland West Brabant d.d. 21 april 2022 (ECLI:NL:RBZWB:2022:2156) woonde Henk in 2016 niet in Nederland. Het Gerechtshof 's Hertogenbosch kwam op 10 juli 2024 (ECLI:NL:GHSHE:2024:2230) tot een ander oordeel, Henk woonde in geheel 2016 in Nederland omdat hij ook voor de verhuizing naar Nederland een duurzame band van persoonlijke aard met Nederland zou hebben. De advocaat Generaal (Parket Hoge Raad) geeft op 25 april 2025 een uitgebreide toelichting op het woonplaatsbegrip en het open karakter van artikel 4 AWR (ECLI:NL:PHR:2025:500) . Bij discussie over de woonplaats en een mogelijke woonplaats in 2 landen moet de tiebreaker regel uitleg geven. Er wordt in deze casus met name gekeken naar de duurzame band met Nederland (Zie ook Hoge Raad 9 juni 2023 ECLI:NL:HR:2023:873). Al met al zal de fiscale woonplaats discussie altijd een feitelijke beoordeling zijn, deskundig advies (en hierna handelen en leven) is essentieel.
Fiscale woonplaats voetballer
Het kan ook anders, een voetballer had een huurwoning en daarna eigen woning in Nederland en in Duitsland, maar hij woonde volgens de rechtbank in Duitsland.
De Rechtbank Den Haag doet op 20 maart 2025 (ECLI:NL:RBDHA:2025:6307) uitspraak over de woonplaats van een voetballer. De Rechtbank is van mening dat een voetballer (met familie in Nederland) in Duitsland woont en niet (zoals de inspecteur stelt) in Nederland. De voetballer heeft een woning in Nederland en in Duitsland, Henk (fictieve naam) stond nog ingeschreven bij de gemeente in Nederland. Henk is profvoetballer (salaris € 1,5 mln per jaar) en speelt na de zomer (vanaf augustus 2018) voor een Duitse voetbalclub. In 2022 maakt hij een transfer naar een andere Duitse voetbalclub. De vraag is waar Henk in 2018 tot en met 2020 woont. Volgens de inspecteur woont Henk in Nederland. Henk maakt volgens de rechtbank voor 2018 aannemelijk dat hij in Duitsland woont en voor de jaren erna is sprake van "doet blijken". Henk verbleef namelijk vanaf dat moment met zijn vriendin in een huurwoning in Duitsland en de afstand tot de huurwoning in Nederland was veel te groot. Duitsland ziet Henk ook als inwoner van Duitsland. De huurovereenkomst voor de woning in Nederland is afgesloten voordat Henk het contract in Duitsland sloot. Henk moet wel over zijn box 3 vermogen in Nederland belasting betalen (maar dat is gebruikelijk).
Wat waren de aanwijzigingen voor een woonplaats in Nederland?
- Nog ingeschreven in de basisadministratie
- Woning in Nederland (eerst een huurwoning en vanaf 2022 een koopwoning)
- Familie van Henk woont in Nederland
- Nederlandse bankrekening
- Abonnementen in Nederland (Ziggo, Netflix, mobiele telefoon, sportschool, huur woning, diverse verzekeringen, etc.
Wat waren de aanwijzingen voor een woonplaats in Duitsland?
- Dienstbetrekking in Duitsland
- Ziektekostenverzekering in Duitsland
- Auto op Duits kenteken
- Verklaringen van derden dat Henk meestal in Duitsland was voor zijn werk
- Inschrijving Duits woonadres
- Certificate of residence van de Duitse belastingdienst
De Rechtbank weegt alle omstandigheden en kijkt hierbij met name naar:
- Hoge Raad d.d. 4 maart 2011 ECLI:NL:HR:2011:BP6285 : Bij de uitleg van het woonplaatsbegrip uit artikel 4 van de AWR moet acht worden geslagen op alle in aanmerking komende omstandigheden van het geval. Het komt er volgens vaste rechtspraak op aan of deze omstandigheden van dien aard zijn, dat een duurzame band van persoonlijke aard bestaat tussen de betrokkene en het desbetreffende land. Hierbij dient geen bijzondere betekenis te worden toegekend aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land.
- Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824: Verder geldt dat de duurzame band met één land niet sterker hoeft te zijn dan de band met een ander land, zodat voor een woonplaats hier te lande niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven, ofwel het middelpunt van iemands persoonlijke levensbelangen, zich in Nederland bevindt. Daardoor bestaat (in uitzonderlijke gevallen) de mogelijkheid dat iemand zowel in Nederland als in een ander land woont.
De feiten afwegende komt de Rechtbank (RO 36) tot de volgende conclusie:
De rechtbank is op grond van de onderhavige feiten en omstandigheden, mede in onderlinge samenhang beschouwd, van oordeel dat - zoals verweerder heeft gesteld - eiser in de onderhavige periode een (bepaalde) duurzame band van persoonlijke aard met Nederland heeft gehad. Eiser heeft de Nederlandse nationaliteit en beschikte in Nederland onder meer over (huur)woning 2 en over de (te bouwen) woning 3. Verder woont familie van eiser in Nederland. Naar het oordeel van de rechtbank kan evenwel niet worden gezegd dat eiser daarmee in de onderhavige periode, alle omstandigheden in aanmerking nemend, (alleen) in Nederland woonde. Eiser woonde, zoals ook hierna zal worden geoordeeld, in die periode namelijk in Duitsland. Hij werkte daar fulltime en heeft het overgrote deel van zijn tijd (met de vriendin) in Duitsland doorgebracht. Naar het oordeel van de rechtbank kan daarmee geen sprake zijn van de zich alleen in uitzonderlijke gevallen voordoende situatie van een dubbele woonplaats. Echter, ook als ervan wordt uitgegaan dat eiser in de onderhavige periode (ook) in Nederland woonde, is eiser voor de toepassing van het Verdrag in de onderhavige periode inwoner van Duitsland. Kijkende naar de Tie Breaker regel (artikel 4 derde lid verdrag) zijn de persoonlijke en economische banden met Duitsland het grootst.
Noot fiscaal jurist inzake fiscale woonplaats
Deze uitspraak benadrukt het belang van een holistische benadering bij de bepaling van de fiscale woonplaats, waarbij alle relevante feiten en omstandigheden in acht worden genomen. Voor fiscaal juristen en belastingadviseurs is het essentieel om zich bewust te zijn van de complexiteit van deze materie en de mogelijke impact op de belastingplicht van hun cliënten. Het zorgvuldig documenteren en beoordelen van de banden met Nederland speelt een cruciale rol in het adviseren over en het bepalen van de fiscale woonplaats. Ook in een procedure waarbij de belastingplichtige geen eigen woning in Nederland had is door de rechter vastgesteld dat belastingplichtige in Nederland (fiscaal) woonde, zie Gerechtshof Arnhem Leeuwarden (ECLI:N::GHARL:2019:4321).
Duurzame band met Bulgarije maar fiscale woonplaats in Nederland
In een uitspraak van de Rechtbank Gelderland op 16 juli 2024 (ECLI:NL:RBGEL:2024:4520) stond de vraag centraal of de erflater (geboren in 1960) in 2014 en 2015 in Nederland woonachtig was. De rechtbank concludeerde dat dit het geval was, ondanks dat de erflater ook banden had met Bulgarije.
- Erflater was in gemeenschap van goederen getrouwd en ze waren sinds 1998 eigenaar van een woning in Nederland.
- In 2009 is erflater met zijn echtgenote geemigreerd en uitgeschreven uit de basisadministratie.
- In 2013 koopt erflater een woning in Bulgarije. Erflater is in Bulgarije niet geregistreerd als inwoner.
- In het kader van een boekenonderzoek komt de inspecteur in 2013 bij de woning. Tijdens het gesprek geven beide personen aan om in 2014 weer in Nederland te gaan wonen.
- In 2016 is erflater plotseling overleden.
- In Vanaf 2017 woont de echtgenote (volgens de basisadministratie) weer op dit adres.
- In geschil is of erflater in 2014 en 2015 in Nederland woont en hier aangifte inkomstenbelasting moet doen.
De vraag is of erflater een duurzame band met Nederland heeft (zie ook Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824). De wetgever heeft geen bijzondere betekenis willen toekennen aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land (zie ook Hoge Raad d.d. 21 januari 2011 ECLI:NL:HR:2011:BP1416). Uit het beleid van de belastingdienst volgt dat er wordt gekeken naar; het duurzame tehuis, verblijfplaats gezin en belastingplichtige, sociale banden, bedrijfsmatige binding, financiele belangen, bestedingspatroon, intenties, inschrijving basisadministratie en nationaliteit.
Het betaalgedrag van de erflater, de beschikbare woning en auto’s in Nederland, zijn familiebanden, vastgoed in Nederland, zijn aanwezigheid bij het boekenonderzoek en zijn functie als bestuurder van Nederlandse vennootschappen speelden hierbij een belangrijke rol. De erfgenamen stellen dat erflater in Bulgarije woont omdat hij daar met zijn vriendin (en hun gemeenschappelijke dochter) woonden en hij daar ook een onderneming dreef. De pin betalingen zouden niet door erflater zijn gedaan maar door zijn echtgenote. Op grond van het belastingverdrag tussen Nederland en Bulgarije werd vastgesteld dat de erflater voor belastingdoeleinden als inwoner van Nederland moest worden beschouwd. Het beroep tegen de aanslagen inkomstenbelasting en premie volksverzekeringen werd ongegrond verklaard.
Checklist woonplaatsonderzoek
In onze praktijk merken we dat de belastingdienst kijkt naar de situatie in Nederland (en dus minder naar de feiten en omstandigheden in het buitenland). Dit volgt ondermeer uit deze interne stukken van de Belastingdienst. De onderdelen die hierbij altijd aan de orde komen zijn: Waar woont uw gezin?
- Waar woont uw partner?
- Bent u verzekerd in Nederland?
- Heeft u een woonadres in Nederland?
- U doet belangrijke dingen in Nederland (huisarts, ziekenhuis bezoek, lid verenigingen, opleidingen, sporten, etc.)
- Heeft u sociale en beroepsmatige bindingen met Nederland?
- Beschikt u over een huis (duurzaam)?
- Waar verblijft uw gezin (partner) of u regulier?
- Heeft u financiële banden met Nederland (beleggingen, bedrijven, etc.)?
- Wat volgt uit uw pingedrag / bestedingen in Nederland?
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Noot fiscaal jurist inzake eigen woning in Nederland en fiscale woonplaats
Waar iemand woont is een feitelijke vraag. De inwonersvraag moet op grond van artikel 4 lid 1 AWR worden beoordeeld (feiten en omstandigheden). Dit is maatwerk en kan per situatie en rechter dan ook verschillen. Als u niet het risico wilt lopen dat u in Nederland woont is het van belang dat uw persoonlijke en economische belangen met Nederland beperkt zijn. Dus bij voorkeur geen beleggingen, activiteiten of woningen in Nederland. Vaak stelt een belastingplichtige de vraag "mag ik dan mijn woning in Nederland niet behouden?" Dit is een lastig te beantwoorden vraag. Uit onderstaande volgt dat de rechters hier kritisch naar kijken.
In situaties waarbij iemand nog een eigen woning in Nederland heeft komen wij soms bijzondere beoordelen tegen (uitspraak Gerechtshof Amsterdam 2024). Als uitgangspunt zou de materiële werkelijkheid de doorslag moeten geven. De rechter stelt vast of een persoon een duurzame band van persoonlijke aard met Nederland heeft. Hierbij is de band met de buitenland - in eerste instantie - minder van belang (voor de belastingdienst). Sterke banden met het buitenland zeggen nog niet direct iets over het inwonerschap in Nederland. Dit komt pas aan de orde bij de zogenaamde verdragsinwonervraag. Als een inwoner een duurzame band met Nederland heeft die niet wordt onderbroken zien we vaak discussie ontstaan over de fiscale woonplaats. Wat speelde in de hiervoor genoemde casus:
- De persoon heeft een eigen woning in Nederland die gedurende 2 jaar wordt verhuurd.
- Zijn vakantiewoning in Nederland wordt af en toe verhuurd.
- Belanghebbende heeft het recht van gebruik van de eigen woning gedurende ruim 60 dagen per jaar, hiervan maakt hij ook gebruik.
- Belanghebbende was dus soms in Nederland en was ook betrokken bij de verbouwing van de vakantiewoning in Nederland.
- Belanghebbende heeft pensioen en lijfrente uitkeringen uit Nederland
- De belangrijkste bezittingen van belanghebbende liggen of zijn ondergebracht in Nederland (economische activiteit)
- Belanghebbende heeft een appartement in Spanje en een eigen woning in Duitsland.
Omdat er woningen en duurzame betrekkingen zijn met Nederland en Duitsland moet via de tiebreaker regel voor het belastingverdrag tussen Nederland en Duitsland worden bepaald waar hij nu echt fiscaal woonachtig is. Centraal hierbij staat met welk land de persoonlijke en economische betrekkingen het sterkst zijn (middelpunt levensbelangen). De rechtbank en het gerechtshof vinden dat deze met Nederland het sterkst zijn.
Vragen over de fiscale woonplaats? Stuur ons gerust een e-mail
Belasting over vermogen in Europa
Box 3 was de pretbox voor vastgoed beleggers
In dit artikel kijken wij naar de vermogensbelasting in Europa en een paar landen daarbuiten.
- Is de vermogensbelasting in Nederland zo hoog of valt het mee?
- Welke landen kennen een vermogenswinstbelasting?
- Is beleggen in het buitenland fiscaal voordeliger?
Box 3 stond jaren bekend als de pretbox. Met wat slimme constructies kon een belegging in vastgoed volledig buiten de belastingheffing worden gehouden. Op dit moment wordt er veel gesproken over een aanpassing van de vermogensbelasting, komt er een vermogenswinst belasting of wellicht ook nog een vermogensaanwasbelasting
Korte conclusies over beleggen en box 3
De Nederlandse vermogensbelasting bedraagt in 2026 ongeveer 2%, dit wordt in 2027 zelfs 3,5%. In 2028 wordt dit nog hoger!
Vastgoed beleggingen in de BV zijn vaak voordeliger dan in privé, een familie BV heeft de voorkeur
Bij 1.000.000 vermogen betaal je in Nederland € 200.000 aan belasting in 10 jaar, in België € 80.000 en in Duitsland € 120.000
De voorgestelde vermogenswinstbelasting in Nederland is bijna de hoogste in Europa
Vermogensbelasting en vermogenswinstbelasting in Europa
Buitenlands vastgoed is veelal - op grond van belastingverdragen - volledig toegewezen aan het land waar het vastgoed is gelegen (artikel 6 en 13 OESO modelverdrag). Buitenlands vastgoed is - per saldo - vaak beperkt belast in Nederland. U moet wel uw volledige wereld vermogen aangeven maar krijgt een zogenaamde aftrek ter voorkoming van dubbele belasting. U moet echter wel onderstaande belasting in het buitenland betalen.
Vermogensbelasting | Waarover belasting | Vermogenswinst | Vermogenswinst | ||
| België | Deels | Aandelen en meerwaarde | 16,5% (na 5 jr 0%) | 10% | |
| Bulgarije | Nee | - | 10% | 10% | |
| Cyprus | Nee | - | 20% | 8% | |
| Denemarken | Nee | - | Tot 42% | 27% | |
| Duitsland | Nee | - | 45% (na 10 jr 0%) | 26,4% | |
| Estland | Nee | - | 22% | 22% | |
| Finland | Nee | - | 30% | 30% | |
| Frankrijk | Ja (vastgoed) | Vermogenswinstbelasting | 31,4% | 31,4% | |
| Griekenland | Nee | - | 15% | 15% | |
| Hongarije | Nee | - | 15% | 15% | |
| Ierland | Nee | - | 33% | 33% | |
| Italië | Deels | 26% (na 5 jr 0%) | 26% (crypto 33%) | ||
| Kroatië | Nee | - | vrij na 2 jaar | 12% | |
| Letland | Nee | - | 25% | 25% | |
Litouwen | Nee | - | 20% (na 5 jr 0%) | 20% | |
| Luxemburg | Nee | - | 21%(na 2 jr 10%) | 0% na 6 mnd | |
| Malta | Nee | - | 10% | Vrij | |
| Nederland | Ja | Box 3 forfait | 36% (na 2028) | 36% (na 2028) | |
| Oostenrijk | Nee | - | 27,5% | 27,5% | |
| Polen | Nee | - | 19% | 19% | |
| Portugal | Deels | 0,7 - 1,5% (boven 600k) | 24% | Vrij na 1 jaar | |
| Roemenië | Nee | - | Beperkt | 10% | |
| Slovenië | Nee | - | 25% aflopend | 25% | |
| Slowakije | Nee | - | Na 5 jr vrij | Beperkt | |
| Spanje | Ja | 0,2 - 3,5% (boven 700k) | 19-30% | 19-30% | |
| Tsjechië | Nee | - | Vrij na 10 jr | Vrij na 3 jr | |
| Zweden | Nee | - | 30% | 30% | |
In de meeste landen is de winst op de eigen woning vrijgesteld van belastingen. Soms moet de winst worden geherinvesteerd in de nieuwe woning (zoals in Spanje en Portugal). In Finland, Malta, Tsjechië en Litouwen geldt dit na 2 tot 3 jaar wonen en in Polen en Slowakije na 5 jaar wonen. In Zweden moet over de winst op de eigen woning 22% belasting worden betaald. Bovenstaande informatie komt uit betrouwbare informatie van EU websites, de informatie is vervolgens grotendeels gecontroleerd op lokale sites per land. Een check via AI zou nog kunnen plaatsvinden.
Welke landen kennen geen vermogenswinstbelasting?
De belangrijkste landen die geen vermogenswinstbelasting of vermogensaanwasbelasting kennen zijn de volgende:
- Zwitserland (kan per kanton verschillen)
- Monaco
- Verenigde Arabische Emiraten
Vergelijking aantal landen inzake vermogensbelasting en vermogenswinstbelasting
Bij een vermogen van
Welke landen zijn fiscaal interessant om te beleggen in aandelen of vastgoed?
- België: winnen op de langere termijn doordat koerswinsten laag (of niet) worden belast. Vastgoed is na een bepaalde periode belastingvrij te verkopen.
- Duitsland: voor vastgoed beleggingen (op langere termijn) fiscaal een voordelig land. Belast wel normale koerswinsten tegen 26,4%.
- Portugal is voor reguliere inkomsten op aandelen en effecten iets voordeliger dan Nederland. Voor crypto wel interessant. Voor vastgoed een oke land, maar geen belastingparadijs. Jaarlijkse heffing laag en bij verkoop moet je afrekenen. Bij overlijden is de heffing over de winst op vastgoed beperkt
- Spanje: tot ongeveer € 3.000.000 (bij partners) een prima beleggingsland. Voor inwoners zijn de tarieven gunstiger. Tarieven kunnen per regio verschillen. Jaarlijkse heffing is er laag bij verkoop moet er worden afgerekend. Bij overlijden is de heffing over de winst op vastgoed beperkt.
- Italië: een prima land, lekker weer en winst op vastgoed is na 5 jaar belastingvrij. Over winsten op aandelen en effecten is het tarief op inkomsten en meerwaarden 26% (crypto 33%). Bij overlijden is de heffing over de winst op vastgoed beperkt
- Zwitserland: kan per kanton verschillen maar is een mooi beleggingsland
Noot fiscaal jurist inzake vermogensbelasting en vermogenswinstbelasting
Nederland belast vermogen in 2026 nog met een bescheiden 2% per jaar. In 2027 zal dit stijgen tot 3% - 3,5% per jaar. Van alle Europese landen zit Nederland hiermee in de top 3. De meeste Europese landen kennen geen vermogensbelasting maar wel een vermogenswinstbelasting. Sommige landen kennen ook een heffing over de winst op uw eigen woning, deze regelingen kennen echter vaak hoge vrijstellingen en planningsmogelijkheden.
Vorenstaande maakt in het buitenland beleggen of emigreren - op dit onderdeel - interessant. De grootste winst zit daarom meestal in de keuze waar en hoe nieuw kapitaal wordt geïnvesteerd. Een familie BV en/of investeren in het buitenland lijken de beste opties, maar het blijft maatwerk. Immers moet er ook worden gekeken naar box 2 heffing en de erfbelasting.
Het heeft geen zin om uw aandelen, crypto of beleggingen in Dubai, Zwitserland, Luxemburg of Cyprus onder te brengen omdat dit vermogen gewoon in uw box 3 vermogen moet worden aangegeven. Bij buitenlands vastgoed ligt dit wezenlijk anders, dit wordt belast in het land waar het vastgoed is gelegen.
Fiscale woonplaats en erfbelasting
Wie Nederland verlaat, blijft nog tien jaar fictief geacht in Nederland te wonen voor de erfbelasting. Dit betekent dat, ongeacht de feitelijke overlijdensplaats, het wereldwijde vermogen in de Nederlandse heffing wordt betrokken wanneer iemand binnen die termijn overlijdt. Maar wat als iemand langer dan tien jaar geleden is geëmigreerd en toch een sterke band met Nederland behoudt of later hernieuwt? De vraag naar de fiscale woonplaats is dan cruciaal.
Wanneer is sprake van een duurzame band met Nederland?
In een procedure bij het Gerechtshof Amsterdam (Gerechtshof Amsterdam d.d. 8 juli 2025 ECLI:NL:GHAMS:2025:2356) speelde er een discussie over de fiscale woonplaats en het woonbegrip. Het geschil draaide om de vraag of de broer van X op het moment van zijn overlijden in 2019 in Nederland woonde of in het Verenigd Koninkrijk. De uitkomst bepaalde of de aanslag erfbelasting terecht was opgelegd.
Woonplaatsbegrip in de Successiewet
De Successiewet 1956 sluit voor het begrip ‘wonen’ aan bij de fiscale woonplaats in de inkomstenbelasting (zie ook discussie over artikel 4 AWR van Advocaat Generaal d.d. 25 april 2025 ECLI:N:PHR:2025:500). Het gaat niet alleen om formele criteria, zoals inschrijving in de Basisregistratie Personen, maar om het geheel van feiten en omstandigheden. De Hoge Raad heeft meermaals benadrukt dat doorslaggevend is of er sprake is van een duurzame band van persoonlijke aard met Nederland.
Bij de beoordeling spelen factoren als:
- de duur van het verblijf in Nederland;
- de aanwezigheid van een woning of verblijfplaats;
- de familie- en sociale banden;
- nationaliteit en taal;
- en vooral de intentie van betrokkene ten aanzien van zijn verblijf.
Terugkeer naar Nederland wegens ziekte en fiscale woonplaats
De broer van X was in 1975 naar het Verenigd Koninkrijk geëmigreerd. Ruim buiten de tienjaarstermijn zou hij daarmee in beginsel aan de Nederlandse erfbelasting zijn ontsnapt. De feiten lagen echter genuanceerder.
In 2014 verbleef de broer tijdelijk in Nederland vanwege een ernstige ziekte (MS). De gespecialiseerde zorg die hij nodig had, bleek in het VK niet beschikbaar. Hoewel hij in datzelfde jaar terugkeerde, ging zijn gezondheid snel achteruit. In 2015 besloot hij opnieuw naar Nederland te komen, ditmaal voor een blijvende medische behandeling. Hij verbleef vervolgens onafgebroken in een Nederlandse zorginstelling tot aan zijn overlijden in 2019.
Zijn zus X stelde dat haar broer nog steeds in het VK woonde en dat Nederland dus geen heffingsrecht had. Zowel de Rechtbank Noord-Holland als het Gerechtshof Amsterdam dachten daar anders over.
Procedure over fiscale woonplaats voor de erfbelasting
Het hof bevestigde dat de broer van X ten tijde van zijn overlijden in Nederland woonde. Daarbij werden verschillende omstandigheden meegewogen:
- de onafgebroken periode van bijna vier jaar en drie maanden verblijf in een Nederlandse zorginstelling;
- het feit dat hij de Nederlandse nationaliteit had en de taal sprak;
- de aanwezigheid van familie in Nederland;
- en vooral: de intentie om in Nederland te verblijven zolang de medische behandeling dat vereiste.
Volgens het hof was duidelijk dat de broer zijn leven in Nederland had ingericht en feitelijk niet meer terug kon keren naar zijn woning in het VK. Daarmee bestond er op het moment van overlijden een duurzame band van persoonlijke aard met Nederland. De aanslag erfbelasting was terecht opgelegd.
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Noot fiscaal jurist inzake fiscale woonplaats voor successie of erfbelasting
De uitspraak laat zien dat het woonplaatsbegrip in de erfbelasting niet louter formeel is. Ook iemand die decennia geleden is geëmigreerd en dus de tienjaarstermijn ruimschoots is gepasseerd, kan opnieuw inwoner van Nederland worden. Doorslaggevend is hoe het leven feitelijk is ingericht en welke intentie daaruit blijkt.
Voor de fiscale praktijk betekent dit dat cliënten die langdurig in het buitenland wonen, alert moeten zijn wanneer zij weer voor langere tijd in Nederland verblijven, bijvoorbeeld wegens gezondheidsredenen. Ook een verblijf in een zorginstelling kan voldoende zijn om opnieuw een duurzame band met Nederland aan te nemen.
Praktische lessen
- Let op de intentie én de feiten – het gaat niet alleen om inschrijving of formele woonplaats, maar om het totaalbeeld.
- Medische redenen kunnen doorslaggevend zijn – een terugkeer voor zorg kan leiden tot hernieuwde fiscale woonplaats.
- Familie- en sociale banden spelen mee – hoe sterker de binding met Nederland, hoe eerder een duurzame band wordt aangenomen.
- Documenteer keuzes en omstandigheden – voor estate planning is het raadzaam intenties vast te leggen om discussie met de fiscus te voorkomen.
De zaak van de broer van X benadrukt dat het verlaten van Nederland niet altijd betekent dat de erfbelasting definitief buiten beeld is. Een duurzame band van persoonlijke aard kan ook na tientallen jaren opnieuw ontstaan, met verstrekkende fiscale gevolgen. Voor estate planners, notarissen en fiscaal juristen is het daarom van belang cliënten te wijzen op de risico’s bij terugkeer naar Nederland, zeker bij langdurige medische behandelingen of blijvende vestiging in een zorginstelling.
Noot bij terugkerende emigranten
De casus van de broer van X laat zien dat ook na het verstrijken van de tienjaarstermijn opnieuw een fiscale woonplaats in Nederland kan ontstaan. Een langdurig verblijf, bijvoorbeeld voor medische zorg of nabijheid van familie, kan leiden tot erfbelasting over het wereldwijde vermogen.
Voor de praktijk is het van belang cliënten tijdig te wijzen op deze risico’s en intenties en omstandigheden goed vast te leggen. Wilt u uw situatie of die van uw naasten bespreken? Neem dan contact op met een van onze fiscaal juristen.
Hoeveel erfbelasting moet ik betalen?
Wij kunnen u adviseren over de uitwerking van het testament en de gevolgen voor de erfbelasting, vraag gerust een vrijblijvende offerte. U kunt via de internetsite van de belastingdienst ook eenvoudig berekenen hoeveel erfbelasting er ongeveer verschuldigd is (berekenen erfbelasting). Via de site van de belastingdienst kunt u dan ook een voorlopige aanslag erfbelasting aanvragen.
Emigratie DGA naar populair emigratieland
Steeds meer mensen emigreren naar het buitenland, waaronder ook ondernemers en DGA's. Fiscaal ideale emigratielanden zijn landen die geen of een beperkte dividendbelasting, inkomstenbelasting, vennootschapsbelasting, kennen en/of geen of beperkte erf- en schenkbelasting. Landen die dan in beeld komen zijn Andorra, Canarische Eilanden, Ierland, Italië, Gibraltar en soms ook andere landen.
Emigratie van een DGA
Wanneer een belastingplichtige emigreert, kunnen verschillende fiscale vraagstukken opdoemen, vooral met betrekking tot de verkoop van aandelen aan de vennootschap zelf of de liquidatie van een besloten vennootschap (BV). Hieronder volgt een analyse van deze fiscale scenario's, onderbouwd met relevante wetgeving en jurisprudentie. Bij een emigratie spelen een aantal basis principes
- Het bepalen van de fiscale woonplaats (artikel)
- Het fiscale woonplaatsonderzoek (artikel) (interne stukken belastingdienst)
- Conserverende aanslag (artikel)
- Feitelijke leiding van het bedrijf (artikel)
- Emigratie DGA en vennootschapsbelasting in holding (artikel)
De conserverende aanslag bij een DGA
De emigratie van een directeur-grootaandeelhouder (DGA) met een aanmerkelijk belang (ab) kan leiden tot significante fiscale implicaties onder de Nederlandse belastingwetgeving. Bijzondere aandacht verdient de behandeling van de fictieve vervreemding zoals opgenomen in artikel 4.16(1)(h) van de Inkomstenbelasting (IB) en de daaruit voortvloeiende conserverende aanslag conformartikel 2.8 lid 2 van de inkomstenbelasting.
- Fictieve vervreemding bij Emigratie: emigratie van een ab-houder wordt gezien als een fictieve vervreemding van aandelen.Dit impliceert dat de ab-houder belast wordt alsof er een verkoop van aandelen heeft plaatsgevonden op het moment van emigratie.
- Conserverende aanslag: Een conserverende aanslag wordt opgelegd. Deze wordt ingevorderd bij daadwerkelijke ontvangsten uit dividend of bij vervreemding van de aandelen. De betaling van deze aanslag kan worden uitgesteld en is afhankelijk van specifieke voorwaarden zoals gedefinieerd in de wet, bij emigratie binnen de EU wordt uitstel van betaling (zonder rente en zekerheden) gegeven. Als een DGA buiten de EU zou emigreren wordt veelal zekerheid (in Nederland) gevraagd. Er is al redelijk vaak geprocedeerd over de conserverende aanslag in combinatie met de verdragstrouw, volgens de Hoge Raad d.d. 20 februari 2009 is hiervan geen sprake (ook later is nog eens gekeken naar strijdigheid met het EU recht, dit bij de Hoge Raad op 15 april 2011). De oorspronkelijke wetgeving was wel in strijd met het EG recht, edoch sinds vele jaren mag een waarde daling van de aandelen in mindering worden gebracht op de conserverende aanslag en is geen zekerheid meer vereist voor het uitstel van betaling (bij emigratie binnen de EU), dus ook dit onderdeel gaat nu fiscaal goed (voor Nederland).
- Internationale belastingverdragen: de heffing door Nederland op basis van de conserverende aanslag onttrekt zich aan de toepassing van internationale belastingverdragen. Dubbele belastingvermindering is slechts mogelijk voor belastingen geheven over de waardestijging vóór de emigratie (artikel 26 lid 5 letter b Invorderingswet).
- Excessief lenen (artikel): Nederland kan meestal haar heffingsrecht inzake excessief lenen - onder bestaande belastingverdragen - niet effectueren, mits er een belastingverdrag is tussen Nederland en het nieuwe woonland. Dat hierover onderhandelingen gaan plaatsvinden lijkt logisch. Nederland zal dit onderdeel bij een emigratie wel betrekken in de conserverende aanslag, dus nog even snel emigreren heeft niet veel fiscale zin.
- Belastingheffing niet ingezetenen: bekijk dit overzicht van de belastingdienst omtrent de verdeling van het heffingsrecht onder de verschillende belastingverdragen.
- Overlijden DGA: de conserverende aanslag komt dan te vervallen en moet worden betaald. De schuld mag niet in mindering worden gebracht op de nalatenschap (artikel 53 Successiewet). Lees ook deze uitspraak van de Hoge Raad op 15 mei 2009.
- Pensioen in eigen beheer : de Nederlandse belastingdienst kan per onderdeel een conserverende aanslag opleggen, zie hiertoe ook het standpunt van de kennisgroep van de belastingdienst op 8 januari 2024.
- Geen invorderingsrente: over de conserverende aanslag wordt geen invorderingsrente berekend volgens artikel 28 lid 3 van de Invorderingswet (IW).
- Verandering in box 2 tarief: het box 2 tarief is in 2024 verhoogd, hierdoor zal er een hogere conserverende aanslag worden opgelegd. Wij hebben veel meer DGA's in 2023 begeleid naar het buitenland, dit omdat het tarief toen nog 26,9% was (nu 33%).
- Behoud van heffingsrecht: Nederland behoudt het recht om te heffen over de gerealiseerde winsten tot aan de emigratie. Dit recht kan leiden tot dubbele belasting indien het nieuwe woonland ook heft over deze winsten.
- Periode: de conserverende aanslag moet binnen 3 jaar worden opgelegd. Hier moet de belastingplichtige wel een beroep op doen, aldus de Hoge Raad op 22 april 1998. Qua datum is de dagtekening door de inspecteur of de latere ter post bezorging het moment, aldus het Gerechtshof Den Haag op 16 april 2010. Als voldaan is aan de vereisten van navordering (nieuw feit) kan de aanslag soms gewoon in stand blijven, aldus het Gerechtshof Amsterdam op 12 november 2009 en Hoge Raad 22 april 2022. De aanslag moet wel op de juiste wijze bekend worden gemaakt, dit levert vaak discussie op, voor de liefhebber lees Hoge Raad 18 april 2014.
- Uitstel van betaling: Uitstel van betaling voor de conserverende aanslag is mogelijk onder voorwaarden, maar dit uitstel kan beëindigd worden als de omstandigheden veranderen, zoals gespecificeerd in art. 25 lid 8 letter a van de invorderingswet. Bij een emigratie binnen de EU is er vaak niet veel aan de hand.
- Verkoop van aandelen: uitstel van betaling wordt verminderd of beëindigd als aandelen worden verkocht.
- Buitenlandse heffing (heffing in het woonland): de in het buitenland geheven belasting kan in mindering worden gebracht op de verschuldigde belasting. Maar let op dat de conservende aanslag slechts wordt kwijtgescholden voor de in Nederland geheven dividendbelasting, niet kwijtgescholden wordt het bedrag van de belasting in het buitenland (artikel 26 lid 4 Invorderingswet). Dit kan leiden tot internationaal dubbele heffingen.
- Kwijtschelding bij waardedaling: kwijtschelding van de conserverende aanslag vindt plaats als de waarde van de aandelen, anders dan door uitkering van reserves, is gedaald (artikel 26 lid 5 letter a invorderingswet)
De emigratie van een DGA is een complex proces met verstrekkende fiscale gevolgen, advisering in Nederland en door een specialist in het buitenland is noodzakelijk. Wij richten ons bij de advisering op de Nederlandse situatie en stemmen de fiscale wetgeving in het uiteindelijke woonland af met een fiscaal jurist ter plaatse.
Emigratie en inkoop aandelen (en liquidatie uitkering na emigratie)
Soms mag Nederland niet heffen over de inkoop van aandelen nadat de DGA naar het buitenland is vertrokken. Het belastingverdrag moet immers het heffingsrecht wel aan Nederland toewijzen. De uitkerende rechtspersoon hoeft dan geen dividendbelasting in te houden. De kern van de regeling:
- Karakteristieken van de inkoop van aandelen: De inkoop van aandelen door een vennootschap heeft kenmerken van zowel dividend als vermogenswinst. Volgens artikel 4.16(1)(a) van de Inkomstenbelasting 2001 wordt in Nederland de inkoop van ab-aandelen behandeld als een fictieve vervreemding sinds 1997. De eventuele buitenlandse heffing terzake de inkoop van aandelen komt in mindering om de conserverende aanslag (artikel 26 lid 5 letter b Invorderingswet)
- Behandeling onder belastingverdragen: Bij afwezigheid van een specifieke regeling in een belastingverdrag over de inkoop van aandelen, valt deze doorgaans onder het vermogenswinstartikel, conform de Nederlandse fiscale behandeling. Echter, moderne verdragen, zoals het Verdrag Nederland-België van 2001, kunnen specifiek vermelden dat dergelijke voordelen onder het dividendartikel vallen, zoals gestipuleerd in artikel 15 van het protocol bij dit verdrag. Als het heffingsrecht op grond van het gesloten belastingverdrag niet aan Nederland is toegewezen hoeft de uitkerende rechtspersoon geen dividendbelasting in te houden. Publicatie Kennisgroep Belastingdienst d.d 21 december 2023
- Inkoop aandelen onder vervreemdingsartikel: onder het oude verdrag met Belgie was de Hoge Raad in 2003 van mening dat de inkoop onder het vervreemdingsartikel viel. Hoge Raad d.d. 12 december 2023 ECLI:NL:HR:2003:AI0450. Vervreemding aan een derde en/of aan de eigen rechtspersoon wordt als gelijken gezien. Een uitspraak van een paar jaar later gaat over de liquidatie van een rechtspersoon bij een in Belgie wonende DGA (Hoge Raad d.d. 9 juni 2006 ECLI:NL:HR:2006:AX7341). Dit ligt in lijn met aantekening 28 van het OESO modelverdrag, hierin staat dat liquidatieuitkeringen onder het dividendartikel vallen.
- Vermindering van buitenlandse heffing: eventuele buitenlandse belasting die wordt geheven over de inkoop van aandelen kan in mindering worden gebracht op een conserverende aanslag in Nederland, conform artikel 26(5)(b) van de Invorderingswet 1990.
Populaire emigratie landen
In dit onderdeel behandelen wij een aantal populaire emigratie landen
Emigratie naar Portugal
- Portugal is sinds 2024 niet meer zo populair door afschaffing van de NHR regeling, deze regeling bestond al sinds 2008.
- De verwachting is wel dat de recent gekozen rechtse regering met een gelijkwaardering nieuw regime zal komen.
- Portugal heft geen belaastingen over schenkingen en erfenissen (in de rechte lijn en tussen echtgenoten). Voor derden is het tarief 10%
- Voor schenkingen van vastgoed in Portugal geldt een verlaagd tarief van 0.8% (voor echtgenoten en in de rechte lijn, voor anderen is dit 10,8%.
- Porugal kent geen vermogensbelasting. Er is wel een soort vermogensbelasting voor vastgoed met een waarde hoger dan 600.000 euro, tarief is laag, namelijk 1,5%.
- Divididen en rente worden belast tegen een tarief van 28%, tenzij oude NHR regeling.
- Pensioenen worden belast tegen ongeveer hetzelfde tarief als in Nederland (sinds 2024).
Emigratie naar het Verenigd Koninkrijk
Ook het Verenigd Koningrijk wordt fiscaal minder interessant (maar komt met een nieuwe regeling).
- Als niet Britse inwoner kunt u ervoor kiezen om onder het Non Dom regime (non domiciled residents) te vallen. Gedurende de eerste 6 jaar welke u in het VK verblijft betaalt u geen belasting over inkomsten die buiten het VK verkreeg en die u niet naar het land heeft overgemaakt. Vaanf jaar 7 geldt er dan een forfaitaire belasting, vanaf het 12e jaar verdubbelt dit bedrag dan weer. Na het 15e jaar is het fiscale gunstregime niet meer van toepassing.
- Het VK wil dit regime in 2025 afschaffen, vanaf het 5e jaar moet u dan - evenzo als alle inwoners - het normale tarief betalen. Voordeel is wel dat het remittance principe (inkomen van buiten het VK) wordt losgelaten.
- Voor crypto beleggers en vermogende particulieren is dit dus nog steeds een fiscaal aantrekkelijk land.
- Het tarief voor de successierechten is niet zo gunstig in het VK, namelijk 40% (vrijstelling 325.000 pond).
- Voor schenkingen geldt geen speciale belastingheffing. Als een schenker binnen 7 jaar na de schenking komt te overlijden moet alsnog successierechten worden betaald.
- Er komt in 2025 ook een regeling (evenzo als in Nederland) dat u nog 10 jaar onder het VK recht valt voor erfenissen.
- Het VK kent geen vermogensbelasting.
- Over rente inkomsten wordt geen belating geheven als u onder een bijzonder regime valt.
- Over dividenduitkeringen (uit bijvoorbeeld uw BV) geldt hetzelfde, de heffing zal dus afhangen van het bijzondere regime (zoals Non Dom) waar u onder valt. Voor de Nederlandse heffing geldt natuurlijk wel de inning van de conserverende aanslag.
- Over pensioenen geldt evenzo het bijzondere regime. Als u uw pensioen echter laat overmaken naar het VK moet u normaal belasting in het VK betalen.
Emigratie naar Italie
- Italie kent, onder bepaalde voorwaarden, een aantrekkelijk fiscaal regime.
- Nieuwe Italiaanse bewoners kunnen gedurende een periode van 15 jaar in aanmerking komen voor een forfaitaire belasting van 100.000 euro op inkomsten uit een buitenlandse bron.
- Pensioen van nieuwe inwoners in Italie wordt gedurende 9 jaar belast tegen een tarief van 7%.
- Schenkingen en erfenissen worden belast tegen een tarief dat kan oplopen tot maximaal 8%. Voor echtgenoten is dit lager, namelijk 4%. De vrijstelling bedraagt 1.000.000 euro. Kiest u voor de bijzondere regeling dan is gedurende de eerste 15 jaar een vrijstelling van toepassing op uw bezittingen in het buitenland.
- Italie kent geen vermogensbelasting en zijn wel specifieke eigendomsbelastingen (1% over de waarde van bezittingen in het buitenland).
- Rente en dividend wordt belast tegen een tarief van 25%. Voor buitenlanders geldt echter soms het bijzondere regime (15 jaar max 100,000 euro).
- Inkomsten die worden verdiend in Italie zijn belast tegen het normale tarief.
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Advisering DGA bij emigratie
De advisering van een DGA bij emigratie is vaak een fiscale en juridische (DAC 6 melding) puzzel. Als een DGA is geëmigreerd naar het buitenland dan is de heffing in principe toegewezen aan het buitenland. In Nederland is de DGA dan buitenlands belastingplichtig. Het heffingsrecht van Nederland is van toepassing over de tot het moment van emigratie opgebouwde winst (conservende aanslag). Het heffingsrecht van Nederland is afhankelijk van het land waarheen de DGA zal emigreren (afhankelijk van het belastingverdrag, een overzicht treft u hier aan) . Vragen? Stuur ons gerust via onderstaand formulier uw vraag of verzoek om een offerte inzake fiscale advisering.
Emigratie en stamrecht
Waar is een ontslagvergoeding die in een stamrecht is ondergebracht (in het verleden) belast als u in het buitenland woont en u in het verleden in Nederland - maar ook in andere landen - hebt gewerkt?
Ontslagvergoeding en stamrechtuitkering in Internationale perspectief
In dit artikel bespreken we een casus die draait om de fiscale behandeling van een ontslagvergoeding en de daaropvolgende stamrechtuitkering binnen het kader van internationale belastingverdragen. De persoon woont in Portugal en het stamrecht is destijds (in 2013) ondergebracht in een stamrecht BV die in Nederland is gevestigd. Bij deze casus staan de toepassing van het belastingverdrag tussen Nederland en Portugal, de invloed van jurisprudentie van de Hoge Raad en het OESO-commentaar centraal. De belastingheffing kan per land verschillen dus laat u altijd adviseren door een fiscaal jurist, stuur ons gerust een e-mail als u vragen of opmerkingen heeft.
Stamrecht en wonen in het buitenland
Een belanghebbende heeft na een internationale carrière recht op een ontslagvergoeding van een Nederlandse vennootschap. De ontslagvergoeding wordt gebruikt voor een stamrecht-constructie. De belanghebbende werkte eerst 5 jaar in Frankrijk, Duitsland en België, en daarna 5 jaar in Nederland en Duitsland. Gedurende de laatste 5 jaar woonde en werkte de belanghebbende in Nederland. De stamrechtuitkering, ontvangen terwijl de belanghebbende in Portugal woont, wordt belast door Nederland onder artikel 7.2 van de Wet inkomstenbelasting 2001.
Toepassing van het belastingverdrag Nederland-Portugal
Artikel 15 van het belastingverdrag tussen Nederland en Portugal is van toepassing. De verdeling van heffingsrechten over de stamrechtuitkering hangt af van waar de werkzaamheden zijn verricht die aanleiding gaven tot de ontslagvergoeding. De jurisprudentie van de Hoge Raad (HR 11 juni 2004) geeft aan dat Nederland heffingsrecht heeft als het werk hoofdzakelijk in Nederland is uitgevoerd, wat in deze casus het geval lijkt.
Het OESO-commentaar (2014) is niet van toepassing op verdragen gesloten vóór de publicatiedatum, zoals het belastingverdrag tussen Nederland en Portugal. Volgens het besluit van 15 december 2023, blijft de jurisprudentie uit 2004 leidend, waarbij stamrechtuitkeringen primair worden gekoppeld aan de werkstaat, tenzij specifiek anders vermeld in recentere verdragen of beleidsbesluiten.
Noot fiscaal jurist inzake stamrecht en wonen in buitenland
Het belastingverdrag tussen Nederland en Portugal is van toepassing omdat de uitkering vanuit Nederland wordt betaald aan een inwoner van Portugal. Nederland heeft het heffingsrecht voor zover de uitkering uit het stamrecht betrekking heeft aan de in Nederland verrichte werkzaamheden. Het kader voor de heffing is gegeven in het arrest van de Hoge Raad uit 2004, dit volgt mede uit het besluit uit 2023. Daarna wordt de invulling van het verdrag iets complexer, het verdrag is gesloten voor 15 juli 2014 en bevat geen specifieke bepaling over de status van het OESO commentaar.
Volgens redelijk vaste jurisprudentie is bij toepassing van een belastingverdrag op een uitkering uit een ontslagstamrecht (in de basis) het arbeidsartikel van toepassing, tenzij hiervoor in het belastingverdrag een meer specifieke bepaling (zoals het pensioenartikel of een lijfrenteartikel) is opgenomen, zie hiertoe Hoge Raad d.d. 19 mei 2017 (ECLI:NL:HR:2017:913) en Hoge Raad d.d. 3 mei 2000 (ECLI:NL:HR:2000:AA5676).
Volgens het standpunt van de kennisgroep van de belastingdienst (d.d. 26 april 2024) is in het belastingverdrag met Portugal geen specifiek pensioenartikel van toepassing en ligt de basis in het arbeidsartikel, in dergelijke gevallen is dan de woonstaat heffingsbevoegd, tenzij de werkzaamheden zijn uitgevoerd in de andere verdragsstaat (in dit geval dus deels Nederland). Nederland mag niet heffen over het deel van het stamrecht dat in de periode in Duitsland is opgebouwd.
In dit voorbeeld had belanghebbende in 2013 recht op een ontslagvergoeding. Deze ontslagvergoeding is belastingvrij (stamrechtvrijstelling ex artikel 11 lid 1 onderdeel 9 Wet op de Loonbelasting (oude versie)) onderbracht in een zogenaamde stamrecht BV. Bij de emigratie van belanghebbende is de stamrecht BV in Nederland "achtergebleven". De uitkering is nog nooit belast en er moet nog een keer heffing plaatsvinden, deze heffing zal plaatsvinden zodra tot uitkering hiervan wordt besloten.
Deze casus illustreert de complexiteit van internationale belastingzaken en het belang van nauwkeurige vastlegging van werklocaties en bijbehorende vergoedingen (en eventueel doorbelastingen aan dit werkland). Belanghebbenden moeten rekening houden met zowel de letter van het verdrag als met relevante jurisprudentie en nationale beleidsbesluiten. Elke situatie kan verschillen, neem voor advisering gerust contact met ons op.
Emigratie en fiscale woonplaats volgens Belastingdienst
Waar iemand woont is steeds vaker een onderwerp van gesprek met de belastingdienst. De belangen zijn groot en regelmatig adviseren wij belastingplichtigen bij dergelijke geschillen. Sinds de stijging van het box 2 en box 3 tarief (in combinatie met toekomstige erfbelasting) zijn er steeds meer belastingplichtigen die zich laten informeren over de mogelijkheden en onmogelijkheden van een emigratie.
Vorig jaar ontstond er discussie over de fiscale woonplaats van Max Verstappen. Doordat hij in Monaco woont draagt hij niks bij aan de Nederlandse staatskas. Een volstrekt onbegrijpelijk standpunt waarbij het fiscale woonplaatsbegrip wordt miskent. Begin 2024 zwengelde Oxfam Novib de discussie nog eens dunnetjes aan, in haar rapport wordt gepleit voor extra belasting voor de super rijken. In navolging van deze pers-aandacht duikt ook de tweede kamer is deze materie, dit via moties en kamervragen.
Emigratie aangifte en onderzoek belastingdienst
Iemand die als buitenlands belastingplichtige aangifte doet en/of een emigratie aangifte (M Biljet) heeft ingediend kan op bijzondere aandacht van de belastingdienst rekenen
De inspecteur stelt al snel dat iemand in Nederland woont. Uit interne informatie van de Belastingdienst volgt ook de reden, de Belastingdienst kijkt enkel (met een loep) naar de feiten in Nederland en zoekt hier haar gelijk, zie informatie uit dit WOB verzoek (thans WOO verzoek) uit 2019. Dit WOB-verzoek is door ons kantoor ingediend.
Fiscale woonplaats werknemer Brunei
Piet is Nederlander en werkt voor cypriotische werkgever in Brunei (periode 2008-2011). Piet is van mening dat hij in 2009 in Brunei woont. Via een derdenonderzoek komt de belastingdienst Piet op het spoor, in 2011 volgt een navorderingsaanslag inkomstenbelasting (met vergrijpboete). Deze zaak was redelijk kansloos omdat
- Piet in Nederland bleef ingeschreven (deel van het jaar),
- hij in Nederland een hoofdverblijf had dat hem ter beschikking stond,
- hij ook nog in Nederland werkte voor Nederlandse werkgever,
- het in Nederland verzekerd was voor de zorgverzekeringen en
- hij in Brunei een woning huurde (tijdelijk) voor een korte periode
De Rechtbank Zeeland West Brabant d.d. 11 september 2023 (ECLI:NL:RBZWB:2023:6396) en het Gerechtshof 's Hertogenbosch d.d. 26 februari 2025 (ECLI:NL:GHSHE:2025:544) . De aanslag blijft in stand (dus woonplaats Nederland) en de vergrijpboete wordt vernietigd. Ook is geen sprake van resultaat uit overige werkzaamheden en/of winst uit onderneming.
Omtrent de boete (ruim € 50.000) stelt de inspecteur eerst dat Piet een "boefje is en listig gedrag heeft vertoodn", later wordt dit aangepast in "voorwaardelijke opzet" en vlak voor zitting (10 dagen stuk) verder aangepast in "grove schuld". De rechtbank acht opzet niet bewezen, immers geen sprake van " willens en wetens de aanmerkelijke kans aanvaarden om te weinig belasting te betalen". Het beroep op grove schuld (vlak voor zitting) is te laat.
Fiscale woonplaats directeur CFO van bedrijf
Henk werkt sinds 2012 voor een internationaal bedrijf en woont in Monaco. Het hoofdkantoor wordt in 2016 verplaatst naar Nederland. Henk is van mening dat hij sinds april 2016 in Nederland woont (en dus niet eerder). Volgens de Rechtbank Zeeland West Brabant d.d. 21 april 2022 (ECLI:NL:RBZWB:2022:2156) woonde Henk in 2016 niet in Nederland. Het Gerechtshof 's Hertogenbosch kwam op 10 juli 2024 (ECLI:NL:GHSHE:2024:2230) tot een ander oordeel, Henk woonde in geheel 2016 in Nederland omdat hij ook voor de verhuizing naar Nederland een duurzame band van persoonlijke aard met Nederland zou hebben. De advocaat Generaal (Parket Hoge Raad) geeft op 25 april 2025 een uitgebreide toelichting op het woonplaatsbegrip en het open karakter van artikel 4 AWR (ECLI:NL:PHR:2025:500) . Bij discussie over de woonplaats en een mogelijke woonplaats in 2 landen moet de tiebreaker regel uitleg geven. Er wordt in deze casus met name gekeken naar de duurzame band met Nederland (Zie ook Hoge Raad 9 juni 2023 ECLI:NL:HR:2023:873). Al met al zal de fiscale woonplaats discussie altijd een feitelijke beoordeling zijn, deskundig advies (en hierna handelen en leven) is essentieel.
Fiscale woonplaats voetballer
De Rechtbank Den Haag doet op 20 maart 2025 (ECLI:NL:RBDHA:2025:6307) uitspraak over de woonplaats van een voetballer. De Rechtbank is van mening dat een voetballer (met familie in Nederland) in Duitsland woont en niet (zoals de inspecteur stelt) in Nederland. De voetballer heeft een woning in Nederland en in Duitsland, Henk (fictieve naam) stond nog ingeschreven bij de gemeente in Nederland. Henk is profvoetballer (salaris € 1,5 mln per jaar) en speelt na de zomer (vanaf augustus 2018) voor een Duitse voetbalclub. In 2022 maakt hij een transfer naar een andere Duitse voetbalclub. De vraag is waar Henk in 2018 tot en met 2020 woont. Volgens de inspecteur woont Henk in Nederland. Henk maakt volgens de rechtbank voor 2018 aannemelijk dat hij in Duitsland woont en voor de jaren erna is sprake van "doet blijken". Henk verbleef namelijk vanaf dat moment met zijn vriendin in een huurwoning in Duitsland en de afstand tot de huurwoning in Nederland was veel te groot. Duitsland ziet Henk ook als inwoner van Duitsland. De huurovereenkomst voor de woning in Nederland is afgesloten voordat Henk het contract in Duitsland sloot. Henk moet wel over zijn box 3 vermogen in Nederland belasting betalen (maar dat is gebruikelijk).
Wat waren de aanwijzigingen voor een woonplaats in Nederland?
- Nog ingeschreven in de basisadministratie
- Woning in Nederland (eerst een huurwoning en vanaf 2022 een koopwoning)
- Familie van Henk woont in Nederland
- Nederlandse bankrekening
- Abonnementen in Nederland (Ziggo, Netflix, mobiele telefoon, sportschool, huur woning, diverse verzekeringen, etc.
Wat waren de aanwijzingen voor een woonplaats in Duitsland?
- Dienstbetrekking in Duitsland
- Ziektekostenverzekering in Duitsland
- Auto op Duits kenteken
- Verklaringen van derden dat Henk meestal in Duitsland was voor zijn werk
- Inschrijving Duits woonadres
- Certificate of residence van de Duitse belastingdienst
De Rechtbank weegt alle omstandigheden en kijkt hierbij met name naar:
- Hoge Raad d.d. 4 maart 2011 ECLI:NL:HR:2011:BP6285 : Bij de uitleg van het woonplaatsbegrip uit artikel 4 van de AWR moet acht worden geslagen op alle in aanmerking komende omstandigheden van het geval. Het komt er volgens vaste rechtspraak op aan of deze omstandigheden van dien aard zijn, dat een duurzame band van persoonlijke aard bestaat tussen de betrokkene en het desbetreffende land. Hierbij dient geen bijzondere betekenis te worden toegekend aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land.
- Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824: Verder geldt dat de duurzame band met één land niet sterker hoeft te zijn dan de band met een ander land, zodat voor een woonplaats hier te lande niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven, ofwel het middelpunt van iemands persoonlijke levensbelangen, zich in Nederland bevindt. Daardoor bestaat (in uitzonderlijke gevallen) de mogelijkheid dat iemand zowel in Nederland als in een ander land woont.
De feiten afwegende komt de Rechtbank (RO 36) tot de volgende conclusie:
De rechtbank is op grond van de onderhavige feiten en omstandigheden, mede in onderlinge samenhang beschouwd, van oordeel dat - zoals verweerder heeft gesteld - eiser in de onderhavige periode een (bepaalde) duurzame band van persoonlijke aard met Nederland heeft gehad. Eiser heeft de Nederlandse nationaliteit en beschikte in Nederland onder meer over (huur)woning 2 en over de (te bouwen) woning 3. Verder woont familie van eiser in Nederland. Naar het oordeel van de rechtbank kan evenwel niet worden gezegd dat eiser daarmee in de onderhavige periode, alle omstandigheden in aanmerking nemend, (alleen) in Nederland woonde. Eiser woonde, zoals ook hierna zal worden geoordeeld, in die periode namelijk in Duitsland. Hij werkte daar fulltime en heeft het overgrote deel van zijn tijd (met de vriendin) in Duitsland doorgebracht. Naar het oordeel van de rechtbank kan daarmee geen sprake zijn van de zich alleen in uitzonderlijke gevallen voordoende situatie van een dubbele woonplaats. Echter, ook als ervan wordt uitgegaan dat eiser in de onderhavige periode (ook) in Nederland woonde, is eiser voor de toepassing van het Verdrag in de onderhavige periode inwoner van Duitsland. Kijkende naar de Tie Breaker regel (artikel 4 derde lid verdrag) zijn de persoonlijke en economische banden met Duitsland het grootst.
Duurzame band met Bulgarije maar fiscale woonplaats in Nederland
In een uitspraak van de Rechtbank Gelderland op 16 juli 2024 (ECLI:NL:RBGEL:2024:4520) stond de vraag centraal of de erflater (geboren in 1960) in 2014 en 2015 in Nederland woonachtig was. De rechtbank concludeerde dat dit het geval was, ondanks dat de erflater ook banden had met Bulgarije.
- Erflater was in gemeenschap van goederen getrouwd en ze waren sinds 1998 eigenaar van een woning in Nederland.
- In 2009 is erflater met zijn echtgenote geemigreerd en uitgeschreven uit de basisadministratie.
- In 2013 koopt erflater een woning in Bulgarije. Erflater is in Bulgarije niet geregistreerd als inwoner.
- In het kader van een boekenonderzoek komt de inspecteur in 2013 bij de woning. Tijdens het gesprek geven beide personen aan om in 2014 weer in Nederland te gaan wonen.
- In 2016 is erflater plotseling overleden.
- In Vanaf 2017 woont de echtgenote (volgens de basisadministratie) weer op dit adres.
- In geschil is of erflater in 2014 en 2015 in Nederland woont en hier aangifte inkomstenbelasting moet doen.
De vraag is of erflater een duurzame band met Nederland heeft (zie ook Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824). De wetgever heeft geen bijzondere betekenis willen toekennen aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land (zie ook Hoge Raad d.d. 21 januari 2011 ECLI:NL:HR:2011:BP1416). Uit het beleid van de belastingdienst volgt dat er wordt gekeken naar; het duurzame tehuis, verblijfplaats gezin en belastingplichtige, sociale banden, bedrijfsmatige binding, financiele belangen, bestedingspatroon, intenties, inschrijving basisadministratie en nationaliteit.
Het betaalgedrag van de erflater, de beschikbare woning en auto’s in Nederland, zijn familiebanden, vastgoed in Nederland, zijn aanwezigheid bij het boekenonderzoek en zijn functie als bestuurder van Nederlandse vennootschappen speelden hierbij een belangrijke rol. De erfgenamen stellen dat erflater in Bulgarije woont omdat hij daar met zijn vriendin (en hun gemeenschappelijke dochter) woonden en hij daar ook een onderneming dreef. De pin betalingen zouden niet door erflater zijn gedaan maar door zijn echtgenote. Op grond van het belastingverdrag tussen Nederland en Bulgarije werd vastgesteld dat de erflater voor belastingdoeleinden als inwoner van Nederland moest worden beschouwd. Het beroep tegen de aanslagen inkomstenbelasting en premie volksverzekeringen werd ongegrond verklaard.
Beoordeling woonplaats door Belastingdienst
De Belastingdienst kijkt bij de beoordeling waar iemand woont enkel naar de Nederlandse omstandigheden. Hiermee wordt een te beperkte en onjuiste uitleg gegeven aan de wet (artikel 4 AWR). De drempel voor de feiten beoordeling wordt daardoor beperkt uitgelegd. In een procedure bij de Rechtbank in 2020 wordt de inspecteur over zijn vingers getikt. De weergegeven omstandigheden zijn onvoldoende om te concluderen dat de belastingplichtige in Nederland zou wonen. De rechter oordeelt dat belastingplichtige in 2015 niet in Nederland woonde. De feiten zijn gelukkig belangrijker dan de formele spelregels.
Om een bericht van onze staatssecretaris d.d. 9 april 2024 wordt ingegaan op woonplaatsonderzoeken van de belastingdienst. Er zal de komende maanden een onderzoek plaatsvinden over de risico's en omvang van discussies over de fiscale woonplaats. Een woonplaatsonderzoek van de belastingdienst is vaak erg uitgebreid en soms met een tunnelvisie (zoeken naar info over Nederlandse binding en niet kijken naar buitenlandse activiteiten).
Woonplaats natuurlijke personen
Waar een mens woont is in de huidige tijd soms lastig te bepalen, de wettelijke basis is gelegen in artikel 4 lid 1 Algemene Wet inzake Rijksbelastingen (AWR). Waar iemand woont wordt na omstandigheden beoordeeld, dit is een uitgebreide en vage norm. Omstandigheden en feiten worden beoordeeld en te vaak subjectief gewogen. Het mag duidelijk zijn dat er veel jurisprudentie is over dit onderwerp. De belastingdienst kijkt in de basis naar de volgende zaken:
- Waar heeft belastingplichtige een woning?
- Waar woont het gezin?
- Waar gaan de kinderen naar school?
- Abonnementen en lidmaatschappen.
- Bancaire zaken en beleggingen.
Woonplaatsonderzoeken door de belastingdienst gaan erg ver. De belastingdienst begint vaak met het uitvragen van de volgende informatie:
- privé en zakelijke bankrekeningen (pintransacties)
- creditcard afschriften
- gebruik energie van de woning
- kilometeradministratie van de zakelijke auto
- agenda's
- vliegtickets
- berichten op sociale media (van belastingplichtige en zijn gezin)
De belastingdienst mag deze informatie niet zomaar opvragen, er moet een redelijk vermoeden bestaan over een fiscale woonplaats in Nederland, zie Hoge Raad d.d. 18 december 2015 ECLI:NL:HR:2015:3603, als hiervan sprake is mag een zogenaamde vragenbrief (informatiebeschikking) aan belastingplichtige worden gestuurd.
Nadat alle informatie is verstrekt zal er een uitgebreid onderzoek plaatsvinden naar de handel en wandel van een belastingplichtige in Nederland. Hierbij wordt er vaak onvoldoende gekeken naar de activiteiten van belastingplichtige in het buitenland (zoals pin gedrag, woning, lidmaatschappen, etc.). De feiten en het persoonlijke leven kan er soms anders uitzien dan de fiscale beoordeling door de belastingdienst.
Noot fiscaal jurist inzake emigratie en woonplaats onderzoek
Alles begint bij een goede voorbereiding. Het is van essentieel belang dat u zich voor uw emigratie goed gaat voorbereiden. Wat mag wel en wat mag niet en hoe wordt uw (fiscale) woonplaats beoordeeld na uw vertrek. Een aantal zaken moet u in Nederland niet meer verrichten, let hierbij met name op pingedrag, aanwezigheid in Nederland, werkzaamheden in Nederland, de verblijfplaats van uw gezin en het gebruik van uw eigen woning en auto in Nederland. Ook vliegbewegingen moeten hierbij worden meegenomen. Basis vragen zijn":
- Waar bent u het meeste?
- Waar besteedt u de meeste vrije tijd? Waar sport u en bent u lid van een vereniging?
- Waar werkt u?
- Waar bouwt u een leven op?
- Met welk land heeft u een duurzame band?
Als u dan toch een vragenbrief ontvangt is het goed om te kijken of deze informatiebeschikking (kamerbrief onderzoek informatiebeschikking) in redelijkheid kan worden uitgereikt. U kunt de informatiebeschikking namelijk ook voorleggen aan de rechter. Een rechter moet een verzoek (uitvraag) van de belastingdienst altijd toetsen op evenredigheid en redelijkheid.
Het beoordelen van de fiscale woonplaats wordt in veel procedures aan de orde gesteld, een overzicht:
- In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 27 februari 2024 (ECLI:NL:GHARL:2024:1503) ging het om een DGA met een woonplaats in Zwitserland en Nederland. De DGA woonde tot eind 2009 in Nederland, tot en met eind 2011 hadden ze ook een gemeubileerde (leegstaande) woning in Nederland. Vanaf april 2010 is de woning in Zwitserland volledig verbouwd en gereed om in te wonen. Er wordt in 2011 een dividend uitgekeerd van 10 miljoen euro vanuit de BV van de DGA. Er wordt n.a.v. een boekenonderzoek een zogenaamd woonplaatsonderzoek ingesteld. Ook heeft er bij de DGA een fiod onderzoek plaatsgevonden. Conclusie DGA woont in Nederland (uitspraak gelijk aan uitspraak Rechtbank). Waarom woont de DGA in Nederland? a) huis in Nederland welke hem ter beschikking stond b) regelmatig verblijf in Nederland c) bankrekening in Nederland d) auto in Nederland e) bezoek huisarts, tandarts, opticien en ziekenhuis in Nederland (met zorgverzekering in Nederland) f) verbouwing woning in Zwitserland g) werkzaamheden in Nederland t.a.v. verkoop onroerende zaken. De uitspraak van het hof is opmerkelijk, volgens het hof is de verhuizing een soort glijdende schaal waarbij het centrum van het economisch en sociaal leven zich langzaam heeft verplaatst naar Zwitserland. Een strakke motivering ontbreekt. De zaak ligt bij de Hoge Raad.
- In een procedure bij het Gerechtshof Amsterdam d.d. 23 januari 2024 (ECLI:NL:GHAMS:2024:721) ging het om Henk die in Duitsland is ingeschreven en ook 62 dagen per jaar in Nederland verblijft. De inspecteur stelt dat Henk fiscaal inwoner in Nederland is. De rechtbanken het gerechtshof zijn het met de inspecteur eens. De redenen hiervoor zijn a) zoon woont in Nederland b) zakelijke activiteiten in Nederland c) duurzame banden met Nederland niet voldoende verbroken d) middelpunt persoonlijke levensbelangen in Nederland. Dit is een erg feitelijk uitspraak, er zijn namelijk ook voldoende redenen om te stellen dat Henk in Duitsland woont, hij heeft a) zich ingeschreven b) auto uitgevoerd c) boot in Nederland verkocht d) sociale verzekeringen in Duitsland aangevraagd e) ziektekostenverzekering in Duitsland f) artsen bezoek in Duitsland g) lidmaatschappen in Duitsland h) Duitse ID kaart etc. Het blijft echter een zeer feitelijk beoordeling door de rechter (conform Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824), hierbij wordt sterk gekeken naar de persoonlijke en duurzame band van iemand (zie Gerechtshof Amsterdam d.d. 9 oktober 2018 ECLI:NL:GHAMS:2018:3917) en indien iemand vrijwel maandelijks in zijn eigen woning verblijft, kan er discussie ontstaan. De casus voor Henk wordt ook wat onduidelijker door zijn vakantiewoning in Spanje (waar hij ook verbleef). De discussie draait om de persoonlijke banden van duurzame aard, zijn deze in Nederland of Duitsland? De rechter naar de feiten in het licht van artikel 4 AWR en artikel 3, 12 en 16 van het Belastingverdrag tussen Nederland en Duitsland uit 1959. De vraag blijft dan ook altijd hoe een rechter de zaken in onderling verband gaat wegen, dus welk feit weegt zwaarder (zie Hoge Raad d.d. 21 januari 2011 ECLI:NL:HR:2011:BP1466), hierbij is er niet een feit dat de doorslag geeft.
- In een arrest van de Hoge Raad (2019) en nog meer in de conclusie van de AG worden hier richtlijnen voor gegeven. Het hebben van een woning is van essentieel belang. In de hiervoor genoemde procedure bij de rechtbank had belastingplichtige geen woning, maar stond hem wel een (ouderlijke) woning ter beschikking, aldus de inspecteur.
- In een uitspraak van het Hof Amsterdam d.d. 23 januari 2024 (ECLI:NL:GHAMS:2024:721) wordt de complexiteit van de fiscale woonplaatsbepaling binnen de Nederlandse belastingwetgeving onderstreept. Deze casus, waarbij een belastingplichtige, hierna te noemen X, zowel in Nederland als in Duitsland substantiële banden had, illustreert de nuances van de fiscale woonplaatsbepaling en de consequenties daarvan voor de belastingplicht.
- X, met de Nederlandse nationaliteit, stond gedurende de jaren 2015 en 2016 grotendeels ingeschreven in Duitsland, maar behield het recht om tot 62 dagen per jaar in zijn verhuurde Nederlandse woningen te verblijven. Ondanks zijn inschrijving in Duitsland, bleef X economische activiteiten in Nederland verrichten en had hij familiebanden in Nederland. De inspecteur stelde dat X fiscaal inwoner van Nederland bleef, wat door zowel de rechtbank als het Hof Amsterdam werd bevestigd. De kern van deze bevestiging lag in de duurzame banden van persoonlijke aard die X met Nederland behield.
- Hoge Raad 13 april 2013 (ECLI:NL:HR:2013:BZ6824) : duurzame band met hoeft niet sterker te zijn dan de band met enig ander land, zodat voor een woonplaats in Nederland niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven zich in Nederland zou bevinden.
- Henk heeft een zoon (geboren 2010), samen met zijn in Thailand wonende vrouw, ze zijn niet getrouwd. De zoon heeft de Nederlandse en Thaise nationaliteit en bij zijn moeder in Thailand. In 2012 heeft Henk zijn appartement - tegen schulderkenning - verkocht aan zijn zoon en ook diverse bankrekeningen op zijn naam gezet (geschonken?). In 2016 was Henk 226 dagen in Nederland en 140 dagen in Thailand. Bij zijn verblijf in Nederland woont het in het appartement van zijn zoon. Henk is van mening dat hij in Thailand woont en buitenlands belastingplichtig in Nederland is. De inspecteur is van mening dat Henk in Nederland woont en dus ook belasting moet betalen over het vermogen van zijn zoon (50%) omdat hij het ouderlijk bezag heeft uitgeoefend. De rechtbank is het (deels) met Henk eens. Het Gerechtshof Den Haag is het op 27 juni 2023 (ECLI:NL:GHDHA:2023:1296) niet met Henk eens. Voor de woonplaats moet worden gekeken naar het belastingverdrag tussen Nederland en Thailand en voor de definitie van het ouderlijk bezag is het Thaise recht van belang. Het Thaise recht stelt dat beide ouders het ouderlijk gezag uitoefenen over hun kind. Het box 3 vermogen van de zoon moet niet voor 100% maar slechts voor 50% worden meegenomen (artikel 2.15 lid 4 Wet IB 2001
- Een butler werkt sinds 2017 voor een sjeik in Dubai (contract voor 4 jaar), hiervoor reist hij de hele wereld over. Tot 1 juni 2017 heeft de butler een woning in Nederland. Zijn loon wordt gestort op een Nederlandse bankrekening. Volgens de butler woont hij vanaf juli 2017 in het buitenland. De sjeik is nooit langer dan 60 dagen in een land omdat hij geen fiscaal inwoner wil zijn buiten Dubai. De butler reist mee naar Engeland, Dubai en verblijft ook regelmatig op de immense boot van de sjeik. Volgens de rechter en de inspecteur woont de Butler in Nederland (terwijl hij hier zelden is). Deze procedure maakt duidelijk dat er via feiten moet worden aangetoond waar iemand woont. Rechtbank Noord Nederland 2 november 2021 ECLI:NL:RBNNE:2021:4648
- Hoge Raad 13 april 2013 (ECLI:NL:HR:2013:BZ6824) : duurzame band met hoeft niet sterker te zijn dan de band met enig ander land, zodat voor een woonplaats in Nederland niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven zich in Nederland zou bevinden
- Hoge Raad 12 mei 2006 (ECLI:NL:HR:2006:AR5759): voor woonplaats ook kijken naar recht in buitenlandse staat, hierbij mee wegen of de persoon in het buitenland aangifte heeft gedaan. Een persoon wordt alleen als ingezetene van Thailand beschouwd als hij in Thailand verblijft voor een totale periode van niet minder dan 180 dagen in een kalenderjaar. Voor de periode in Thailand wordt gekeken naar de inreis- en vertrekstempel in het paspoort. Omdat Henk geen inwoner is van Thailand kom je niet toe aan de tiebreakbepaling.
- Gerechtshof Den Haag 8 december 2020 (ECLI:NL:GHDHA:2020:2762) en Hoge Raad d.d. 28 januari 2022 (ECLI:NL:HR:2022:84) deze procedure gaat over dezelfde casus edoch over de periode 2011 tot en met 2015.
Gerechtshof 's Hertogenbosch d.d. 22 april 2021 (ECLI:NL:GHSHE:2021:1272) en Hoge Raad 18 augustus 2023 (ECLI:NL:HR:2023:1101)
Als u echt wilt emigreren, denk dan aan het volgende:
- Laat voor uw vertrek een woonplaatsadvies opstellen door een fiscaal jurist (wat mag wel en wat mag niet).
- Doe een emigratie-aangifte (M-aangifte).
- Zorg voor uitschrijving uit Nederland.
- Knip eenvoudige bindingen met Nederland door (ziektekosten, auto, verzekeringen, lidmaatschappen, etc.).
- Stop uw telefoonabonnement in Nederland.
- Aanhouden van een woning (die niet extern wordt verhuurd) heeft niet direct de voorkeur (let op gebruik van de woning dat is te herleiden door gebruik gas / water / elektra / telefoon / tv / internet).
- Let op gebruik van creditcards / pinbetalingen, etc.
- Sociale media kan een tijdlijn weergeven.
- Hou gedurende de eerste jaren een duidelijke agenda bij (waar was u, wat deed u, etc.).
- Overweeg om (ook) een buitenlandse nationaliteit aan te nemen (besparen erfbelasting).
- Breng uw beleggingen (bank) buiten Nederland.
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Bron fiscale woonplaats
Rechtbank Zeeland - West Brabant d.d. 5 november 2020 ECLI:NL:RBZWB:2020:5436
Hof Amsterdam 22 december 2016, ECLI:NL:GHAMS:2016:5750
Rechtbank Noord-Nederland 4 april 2017, ECLI:NL:RBNNE:2017:1229
Rechtbank Den Haag 8 december 2016, ECLI:NL:RBDHA:2016:15731
Hof Den Haag 25 juni 2014, ECLI:NL:GHDHA:2014:2182
Hof Den Haag 10 maart 2015, nummer BK-14/00457
Teruggaaf dividendbelasting
De recente ontwikkelingen op het gebied van de teruggave van dividendbelasting hebben gevolgen voor bedrijven en financiële dienstverleners. Met de inwerkingtreding van de conditionele bronheffing op dividenden en de nieuwe procedures voor gebundelde teruggaafverzoeken, is het van belang om goed op de hoogte te zijn van de nieuwste regels en vereisten. Er worden een aantal wijzigingen per 1 januari 2024 beoogd. De belangrijkste is dat dividendbelasting wordt geheven bij een dividenduitkering (binnen concern) aan een lichaame gevestigd in een laag belaste jurisdictie waarmee Nederland een belastingverdrag heeft gesloten ter voorkoming van dubbele belasting. Daarnaast zijn diverse administratieve zaken aangepast. Dit artikel biedt een uitgebreide gids over deze wijzigingen, gericht op het waarborgen van een correcte en efficiënte teruggave van dividendbelasting.
De dividendbelasting in internationaal perspectief
Dividendbelasting is een belasting die wordt geheven op dividenden die worden uitgekeerd door Nederlandse vennootschappen. Recentelijk zijn er enkele belangrijke wijzigingen doorgevoerd die van invloed zijn op de procedures en vereisten voor het terugvragen van deze belasting. Deze wijzigingen hebben betrekking op zowel binnenlandse als buitenlandse ontvangers van dividenden.
In Nederlang gevestigde ontvanger van dividend
Een Nederlandse vennootschap (rechtspersoon) die deelnemingsdividenden (belang tenminste 5%) gaat uitkeren aan een andere Nederlandse vennootschap hoeft hierover geen dividendbelasting in te houden. Dit geldt indien de ontvangde vennootschap recht heeft op de deelnemingsvrijstelling. Over beleggingsdividenden wordt in de regel 15% dividendbelasting ingehouden. In Nederland gevestigd bedrijven of organisaties die niet aan vennootschapsbelasting zijn onderworpen zijn vrijgesteld (mits met kwalificatie en geen vrijgestelde beleggingsinstelling). Als er toch dividendbelasting is ingehouden dan kan deze worden verrekend met de te betalen vennootschapsbelasting.
Als aan de verdragsregeling voor het inwonerschap wordt voldaan zal de Nederlandse belastingdienst een zogenaamde woonplaatsverklaring verstrekken. Onder oudere belastingverdragen is soms een regeling voor verdragsinwonerschap opgenomen, dan wordt de woonplaatsverklaring alleen op basis van wederkerigheid (tussen beide landen) verstrekt. De aanvraag bij de Nederlandse belastingdienst kan per e-mail
In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 14 november 2023 (ECLI:NL:GHARL:2023:9660) kwam het volgende aan de orde:
- Aan belanghebbende wordt een aanslag IB/PVV voor 2020 is opgelegd met een belastbaar inkomen uit werk en woning van €26.642 en uit sparen en beleggen (box 3) van €15.588. Bij deze aanslag werd €753 buitenlandse bronbelasting verrekend.
- Belanghebbende maakte bezwaar tegen de aanslag. De Inspecteur verklaarde het bezwaar gegrond en verhoogde de verrekening van buitenlandse bronbelasting naar €755. In het buitenland is € 2.800 aan bronheffing ingehouden, dit bedrag wil belanghebbende in Nederland terugontvangen.
- De vraag is: moet Nederland meer dan 15% bronheffing teruggeven of niet?
- Belanghebbende ging in beroep bij de Rechtbank Gelderland, maar deze verklaarde het beroep ongegrond. Het Gerechtshof doet hetzelfde en de Hoge Raad doet er niks mee.
- Belanghebbende stelde hoger beroep in. Hij beweerde recht te hebben op verrekening van €2.800 buitenlandse bronbelasting en beriep zich onder andere op het vertrouwensbeginsel (het aangifte programma van de belastingdienst had een fout gemaakt). Volgens oudere jurisprudentie van de Hoge Raad mag hieraan geen in rechten te ontlenen vertrouwen aan worden ontleend (Hoge Raad d.d. 7 december 2001)
- De verrekening van buitenlandse bronbelasting is beperkt tot 15% van het brutobedrag van de dividenden, conform de belastingverdragen met Zwitserland en Italië.
In het buitenland gevestigde ontvanger van dividenden
Voor dividenden die worden betaald aan een in het buitenland gevestigde moeder vennootschap geldt vaak een vrijstelling of een verlaagd tarief. U moet wel per belastingverdrag beoordelen wat het tarief is. De vennootschap die dividend gaat uitbetalen (het betaalkantoor of de inhoudingsplichtige) moet over het uit te betalen dividend - conform de bepalingen in het belastingverdrag - dividendbelasting inhouden, dit percentage is veelal 15%. Het formulier om in het buitenland dividendbelasting terug te vragen kunt u ook opvragen bij de Nederlandse belastingdienst, dit kan per e-mail.
Voorwaarden voor Teruggave van Dividendbelasting
Voor het indienen van een teruggaafverzoek is een eenmalige registratie vereist via het registratieformulier in Mijn Belastingdienst Zakelijk. Hierin moet worden aangegeven of de registratie wordt gedaan door de belastingplichtige zelf of door een gemachtigde financieel adviseur. Het formulier kunt u na inlog vinden onder "overige belastingen" en dan onder "teruggaaf dividendbelasting".
Na 1 juli 2024 kunnen teruggaafverzoeken alleen nog via Mijn Belastingdienst Zakelijk worden ingediend. Het oude portaal voor ondernemers zal niet langer beschikbaar zijn.
Voordat u hiervan gebruik kunt maken (als belastingplichtige of financieel dienstverlener) moet u zich eerst eenmalig registeren, dit kan ook onder mijn belastingdienst zakelijk, hiervoor heeft u wel een RSIN nummer nodig (krijgt u via de KvK).
Onderscheid tussen Deelnemings- en Beleggingsdividenden
- Deelnemingsdividenden (5%-belang of meer): Een Nederlandse vennootschap hoeft geen dividendbelasting in te houden als de deelnemingsvrijstelling van toepassing is. Indien er toch belasting is ingehouden, kan deze worden verrekend in de aangifte vennootschapsbelasting.
- Beleggingsdividenden: Hierop is in de regel 15% dividendbelasting verschuldigd. Bepaalde organisaties in Nederland kunnen echter vrijgesteld zijn, mits zij een geldige kwalificatiebeschikking hebben.
Teruggave voor Ontvangers in Nederland
- Niet-Vpb-plichtige Organisaties: Deze kunnen de ingehouden dividendbelasting terugvragen, mits zij voldoen aan de vereisten zoals een geldige kwalificatiebeschikking.
- Verlaagde tarieven onder Belastingverdragen: De toepasselijke tarieven en vereisten voor deelnemingsdividenden kunnen variëren per belastingverdrag. Bijvoorbeeld, onder het verdrag met België geldt een verlaagd tarief van 5% bij een direct aandelenbelang van ten minste 10%.
- Verdragspercentage: Als algemene regel moet de inhoudingsplichtige de dividendbelasting inhouden tot het geldende verdragspercentage, vaak 15%. Voor de VS geldt een aanvullende eis om een geldig certificaat formulier 6166 over te leggen.
- Gebundeld teruggaafverzoek: Met toestemming van de participanten kunnen deze entiteiten een collectief verzoek indienen bij de Belastingdienst. Het verzoek moet voldoen aan verschillende voorwaarden, zoals het indienen per verdragsland en het beschikken over geldige woonplaatsverklaringen.
Administratieve verplichtingen bij teruggave dividendbelasting
- Administratie: Bij het indienen van een aangifte dividendbelasting moet een overzicht van toegepaste verminderingen worden bijgevoegd. Een goede administratie van de onderliggende bewijsstukken is essentieel.
Fiscaal advies inzake dividendbelasting
De recente wijzigingen in de procedures voor de teruggave van dividendbelasting vereisen nauwkeurige naleving van de nieuwe regels en registratievereisten. Voor binnenlandse ontvangers is de kwalificatiebeschikking van groot belang, terwijl buitenlandse ontvangers goed moeten letten op de specifieke vereisten van belastingverdragen. Een efficiënte administratie en tijdige indiening van verzoeken zijn cruciaal om te profiteren van de teruggavemogelijkheden. Neem contact op met uw fiscale dienstverlener om te zorgen dat uw teruggaafverzoeken correct en tijdig worden ingediend. Er zijn een aantal aandachtspunten:
- Registratie voor teruggave is verplicht en moet via Mijn Belastingdienst Zakelijk.
- Deelnemingsdividenden en beleggingsdividenden kennen verschillende tarieven en vereisten.
- Voor buitenlandse ontvangers kunnen belastingverdragen specifieke voorwaarden stellen.
- Correcte administratie en naleving van de gestelde termijnen zijn essentieel.
Neem gerust contact met ons op voor verdere begeleiding bij de teruggave van dividendbelasting en andere fiscale vraagstukken.
Bron dividendbelasting in internationaal perspectief
Besluit
van 8 november 2023, nr. 2023-21489
Besluit
van 18 september 2023, nr. 2023-20339
Besluit
van 22 februari 2018, nr. 2018 -20130
Overdracht onderneming naar buitenland
Het Tabaksconcern British American Tobacco (artikel NRC) heeft ruim 1,7 miljard aan winst buiten de boeken gehouden en krijgt naast een belastingaanslag een boete van ruim 100 miljoen euro. Vorenstaande volgens een uitspraak van de Rechtbank Noord Holland d.d 15 december 2023 (ECLI:NL:RBNHO:2023:2635) en een eerdere uitspraak van dezelfde rechtbank d.d. 17 oktober 2022. Het tabaksconcern gaat vast in hoger beroep en is teleurgesteld, de belastingdienst is tevreden. De centrale vraag in deze procedures is of er activa zijn overdragen naar het buitenland zonder dat hierover belasting is betaald.
Volgens de rechtbank wordt de winst op kunstmatige wijze laag gehouden via diverse internationale doorbelastingen. Dit ging om kosten - ten laste van de Nederlandse winst - inzake garantstellingen, hulp bij kostenbesparingen, vergoeding voor interne dienstverleningen inzake productie, etc. Daarnaast is een deel van de Nederlandse activiteiten zonder eindafrekening overgedragen aan een vennootschap in het Verenigd Koninkrijk, dit zou een Nederlandse winst opleveren van 1,7 miljard.
Reorganisatie binnen internationaal concern
De rechtbank is van mening dat X BV (groot concern) overdrachtswinst had moeten nemen over de verkoop van ondernemingsactiviteiten aan een vennootschap in het Verenigd Koninkrijk. Kort en goed is sprake van het volgende:
Mijn excuses, het lijkt erop dat er een probleem is met het ophalen van de uitspraken via de tool voor rechtspraak. Desalniettemin kan ik een samenvatting geven op basis van de inhoud die u hebt verstrekt:
- Traditioneel werden er zelden boetes opgelegd in transfer pricing geschillen tussen belastingplichtigen en de Belastingdienst, met uitzondering van zaken met duidelijke opzet. Een beleidsmatige, maar niet geformaliseerde, toezegging van de staatssecretaris en het ontbreken van gedetailleerde wetgeving droegen hieraan bij.
- De algemene perceptie was dat het hebben van transfer pricing (TP) documentatie boetes kon voorkomen.
- De boetes (ruim € 107.000.000) in deze procedure zijn gerelateerd aan twee kwesties: vaststelling van factoring fees en het overdragen van een onderneming naar een Britse aandeelhouder.
- De rechtbank beschouwde de handelingen rondom de ondernemingsoverdracht als een substantiële verandering die resulteerde in een winstuitdeling en eindafrekening gebaseerd op historische kasstromen. X BV was van mening dat er sprake is van onbelast stopzetten van licentiecontracten en dat er geen sprake is van overdracht van activa naar het buitenland. Volgens de rechtbank en de Belastingdienst zijn een belangrijk deel van de Nederlandse activiteiten stopgezet en verplaatst naar het VK. De moeder in het VK moet zich hebben gerealiseerd dat er sprake was van een soort van winstuitdeling en dat hierover een eindafrekening in Nederland moet plaatsvinden.
- De uitspraak van de rechtbank benadrukt dat het bezitten van professioneel opgestelde TP-documentatie geen garantie biedt tegen boetes. Ook blijkt dat TP-documentatie onvoldoende kan zijn wanneer de bewijslast wordt omgekeerd en verzwaard.
- De rechtbank onderzocht kritisch de kwaliteit van TP-rapporten en beschouwde het zogenaamde 'shopgedrag' tussen rapporten als bewijs van (voorwaardelijke) opzet van de tabaksfabrikant. TP-documentatie bleek onvolkomenheden en onvolledigheden te bevatten en de fabrikant kon niet aantonen dat haar interpretatie volledig juist was.
- De zaak dient als een serieuze waarschuwing: TP-documentatie geeft geen volledige bescherming tegen boetes en kan ontoereikend zijn onder een verzwaarde bewijslast.
Noot fiscaal jurist inzake overdracht bedrijfsactiviteiten
De tabaksfabrikant heeft bedrijven in Nederland en in het buitenland. Voor de productie en verkoop van deze producten vinden er binnen het concern transacties plaats, hiervoor worden intern vergoedingen met elkaar afgesproken, de fiscale verrekenprijzen (of transferpricing). De belastingdienst en de rechters zijn van mening dat deze verrekenprijzen niet zakelijk zijn en dat de Nederlandse BV dus teveel kosten betaalde. Het gevolg is dat er over een aantal jaren te weinig vennootschapsbelasting in Nederland wordt betaald.
Tevens wordt in 2016 een deel van de activiteiten gestaakt (of verkocht dat is de vraag). De belastingdienst is van mening dat de activiteiten zijn overgebracht naar het buitenland en dat hierover in Nederland nog moet worden afgerekend.
De rechtbank stelt de belastingdienst grotendeels in het gelijk. Van een groot deel van de intercompany doorbelastingen is niet voldoende bewezen dat de overeengekomen vergoedingen ook tussen onafhankelijke partijen zouden zijn overeengekomen. Tevens is de rechtbank van mening dat er bedrijfsactiviteiten binnen het concern zijn verkocht.
Het gevolg is een stevige aanslag vennootschapsbelasting met een extreem forse boete (qua bedrag). In deze film wordt de situatie nog een uitgelegd. De boete was in eerste aanleg nog hoger en is - in verband met overschrijding van de redelijke termijn - iets verlaagd.
Bij de " emigratie van een onderneming " moet er in Nederland een exit heffing worden betaald. Dit is niet anders dan bij een normale overdracht van activiteiten door een BV of onderneming.
In onze dagelijkse praktijk hebben we wekelijks te maken met klanten die naar het buitenland verhuizen. Het verplaatsen van de fiscale woonplaats heeft grote fiscale gevolgen op het gebied van belastingheffing en premiesheffing sociale verzekeringen. Bij de overdracht van bedrijfsactiviteiten (of een BV) moet er ook rekening worden gehouden met een eindafrekeningwinst binnen de BV.
Heeft u vragen over een emigratie of uw vertrek naar het buitenland neem dan gerust contact met ons op.
Formulier wereldinkomen invullen
Het formulier opgaaf wereld inkomen (het NiNbi formulier) is bedoeld om uw Nederlandse en niet Nederlandse inkomen bij elkaar op te tellen. De Belastingdienst gebruikt dit bedrag om de definitieve hoogte van uw toeslagen en de buitenland bijdrage voor de zorgverzekeringswet vast te stellen.
Als u een formulier wereldinkomen ontvangt dan bent u verplicht dit in te vullen. U ontvangt dit formulier van de belastingdienst als u of uw partner niet in Nederland woont en wel inkomen of toeslagen uit Nederland heeft ontvangen. Maar wat is uw wereldinkomen en hoe moet dit formulier worden ingevuld? In dit artikel een uitleg en als u nog met vragen zit kunt u contact met ons opnemen.
Waarom formulier opgaaf wereld inkomen
Met het formulier opgaaf wereldinkomen geeft u aan de belastingdienst uw totale wereld inkomen door. Dit formulier wordt u alleen toegestuurd als u niet meer in Nederland woont in een belastingjaar. U bent verplicht om dit formulier in te vullen.
Wat als ik het formulier wereldinkomen niet zou invullen?
Als u het formulier wereldinkomen niet zou invullen dat gaat de belastingdienst - op grond van bij haar bekende informatie - een schatting maken van uw wereldinkomen en op grond hiervan aanslagen opleggen.
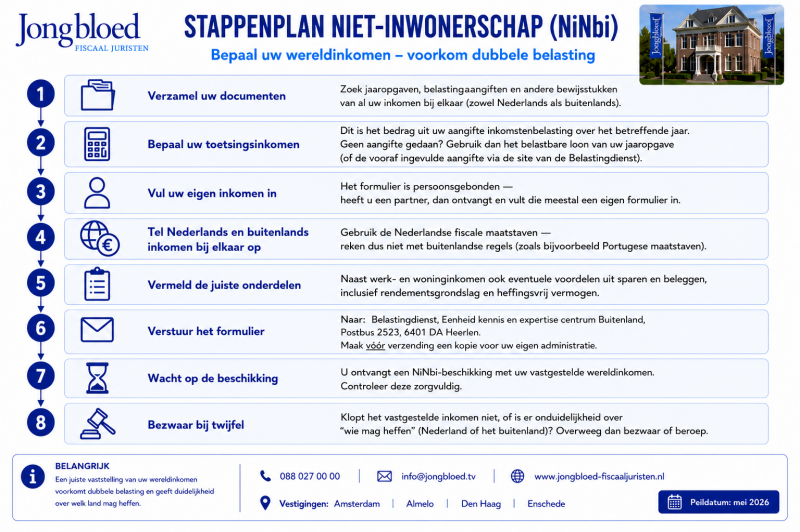
Wat moet er worden opgegeven op het formulier voor de opgave van wereldinkomen?
Op het formulier voor de opgave van wereldinkomen moet het totaal van het Nederlandse en niet-Nederlandse inkomen worden opgegeven. Dit omvat specifiek het wereldinkomen uit werk en woning, en eventuele voordelen uit sparen en beleggen. Het formulier vraagt expliciet naar het bedrag van de rendementsgrondslag en het heffingsvrij vermogen. Het is van belang dat bij de opgave van het wereldinkomen niet wordt uitgegaan van buitenlandse maatstaven, zoals 'Portugese maatstaven', maar dat de opgave conform de Nederlandse fiscale vereisten wordt gedaan.
Stappenplan voor invullen formulier wereld inkomen
- Zoek de juiste documenten bij elkaar: jaaropgaven, belastingaangiften etc.
- Vul uw eigen inkomen in (formulier is persoonsgebonden)
- Tel uw Nederlandse inkomen op bij uw buitenlandse inkomen
- Stuur het ingevulde formulier op (en maak een kopie voor verzending)
Kan ik een boete krijgen als ik het formulier wereldinkomen niet juist invul
Het niet correct opgeven van deze gegevens kan worden gezien als grove schuld (zie Gerechtshof Amsterdam d.d. 4 april 2023 ECLI:NL:GHAMS:2023:811). Ook in een andere uitspraak van de Rechtbank wordt bevestigd dat er een boete kan worden opgelegd als het inkomen niet juist of volledig wordt ingevuld (Rechtbank Noord Holland d.d. 20 mei 2022 ECLI:NL:RBNHO:2022:4511).
Wat is uw wereldinkomen?
Het wereldinkomen is het totale inkomen van u uit Nederlandse en buitenlandse bron. Dit kan gaan om arbeidsinkomen en inkomen uit vermogen. Als u een partner heeft dan krijgt uw partner veelal ook een dergelijk formulier toegezonden. De belastingdienst brengt u inkomen meestal in kaart om uw toeslagen in Nederland juist en volledig te kunnen bepalen.
Met het formulier opgaaf wereldinkomen doet u echter geen aangifte voor de inkomstenbelasting. De informatie wordt dus niet gebruikt om te kunnen bepalen of u in Nederland inkomstenbelasting en/of premies volksverzekeringen moet betalen.
Wanneer krijg ik een formulier wereld inkomen toegezonden?
Dit formulier wordt u toegezonden in de volgende situaties:
- er is een conflict met de belastingdienst over buitenlandse belastingplicht
- u bent zpper en heeft in het buitenland een onderneming
- u bent geemigreerd of gaat emigreren of u woont in het buitenland
- u otnvangt toeslagen
- u bent geremigreerd of gaat naar Nederland emigreren
- u ontvangt een uitkering of pensioen uit het buitenland
- u ontvangt een uitkering of pensioen uit Nederland en woont in het buitenland
Welk bedrag moet ik invullen bij toetsingsinkomen bij opgave wereld inkomen?
Dit toetsingsinkomen staat in uw aangifte inkomstenbelasting over het jaar. Als u geen aangfite heeft gedaan dan is dit het belastbare inkomen dat u als loon heeft ontvangen. Dit staat op uw jaaropgave en kunt u ook nazien via de vooraf ingevulde aangifte inkomstenbelasting (inloggen bij de belastingdienst)
Waar moet het formulier wereld inkomen naar toe?
Het formulier moet u versturen aan
- Belastingdienst
- Eenheid kennis en expertise centrum Buitenland
- Postbus 2523
- 6401 DA Heerlen (Nederland)
Krijg ik een reactie van de belastingdienst nadat ik formulier wereld inkomen heb ingeleverd?
Nadat u het formulier heeft ingevuld en verzonden krijgt u van de belastingdienst een bevestiging (beschikking). Deze beschikking Niet in Nederland belastbaar inkomen (NiNbi) bevat uw werldinkomen dat dan bestaat uit uw inkomen in Nederland en uw inkomen uit het buitenland. Als u al een aanslag inkomstenbelasting over het jaar hebt ontvangen staat op deze opgave uw verzamelinkomen. Is er geen aangifte inkomstenbelasting over het jaar ingediend dan zal de belastingdienst uitgaan van de informatie welke bij hen bekend is.
Hulp bij invullen formulier opgave wereld inkomen
Wij verzorgen dagelijks M biljetten en/of opgaven wereld inkomen. In dergelijke situaties kunnen wij u adviseren over de gevolgen van uw emigratie over de belastinggevolgen op basis van Nederlandse belastingregels. Voor een advies over het nationale belastingstelsel in een ander land zal een lokale belastingadviseur worden ingeschakeld, deze is op de hoogte van als relevante feiten in het buitenland. Wij beschikken over een groot netwerk in het buitenland.
Ook adviseren wij belastingplichtigen over procedures in bezwaar of beroep bij een onjuiste NiNbi beschikking. In een procedure bij de Rechtbank Zeeland West Brabant d.d. 25 oktober 2023 is dit inkomen te hoog vastgesteld. Dit was ook aan de orde bij een uitspraak van dezelfde Rechtbank op 14 juni 2023. Er ontstaat vaak discussie over "wie mag heffen". Als een uitkering is toegewezen aan het buitenland dan gaat het in de opgave wereldinkomen om "niet in Nederland belastbaar inkomen". Tevens is er regelmatig discussie over aftrekposten (eigen woning en zorgkosten) die bij een niet kwalificerende belastingplichtige mogen worden meegenomen.
Voor een wat complexere zaak verwijzen wij ook naar de uitspraak van het Gerechtshof Den Haag op 12 januari 2021. Als u het inkomen niet juist of volledig zou opgeven kan een boete worden opgelegd (Rechtbank Noord Holland d.d. 20 mei 2022 ECLI:NL:RBNHO:2022:4511)
Bron opgave wereld inkomen
Tie Breaker rule bij bepalen fiscale woonplaats
De tiebreaker rule voor natuurlijke personen volgens het OESO-Modelverdrag bepaalt hoe de fiscale woonplaats van een persoon wordt vastgesteld wanneer die persoon op grond van het nationale belastingrecht van twee verdragsluitende staten als inwoner wordt beschouwd. Deze regel is bedoeld om te voorkomen dat een persoon in beide staten als fiscaal inwoner wordt aangemerkt, wat zou kunnen leiden tot dubbele belasting. De tiebreaker rule wordt toegepast voor de periode waarin er belastingplicht in een verdragsluitende staat aanwezig is, wat korter kan zijn dan een gehele belastingperiode. De regel zorgt ervoor dat een natuurlijke persoon voor de toepassing van het verdrag slechts in één staat als inwoner kan worden aangemerkt.
De rechters beoordelen dit meestal van de persoonlijke en economische betrekkingen met een land, met welk land is dit het grootst?
Tie Breaker rule en belastingontwijking
De belastingdienst (en onze staatssecretaris) kijkt kritisch naar mensen en bedrijven die via activiteiten of een woonplaats in het buitenland proberen minder belasting te betalen (kamerbrief monitoring effecten aanpak belastingontwijking). De Belastingdienst richt zich niet alleen op multinationale ondernemingen, maar ook op belastingontwijking door particulieren. Dit uit zich onder andere in het toenemend ter discussie stellen van de fiscale woonplaats van natuurlijke personen.
Kern: Het Woonplaatsonderzoek
Bij een woonplaatsonderzoek wordt door de Belastingdienst onderzocht of een persoon die volgens zijn aangifte inkomstenbelasting niet meer in Nederland woont, op basis van feiten en omstandigheden toch als inwoner van Nederland kan worden aangemerkt. Dit onderzoek is vaak complex omdat het gaat om grensgevallen waarin binding bestaat met zowel het aangegeven woonland als Nederland. De interpretatie van het begrip ‘wonen’ kan in fiscaal-juridische context sterk afwijken van de algemene maatschappelijke opvattingen.
De fiscale woonplaats vanuit Nederlands perspectief
In Nederland zijn inwoners binnenlands belastingplichtig en worden zij in beginsel voor hun wereldinkomen in de belastingheffing betrokken . Personen die niet in Nederland wonen maar wel inkomsten uit een Nederlandse bron genieten, zijn buitenlandse belastingplichtigen en worden slechts voor die inkomsten belast. De vraag of aan een emigratie reële economische motieven ten grondslag liggen of dat deze louter is ingegeven door de wens om de Nederlandse heffing te ontlopen, speelt een rol, maar emigratie om belastingheffing te ontlopen is op zichzelf legaal.
Waar iemand woont, wordt naar nationaal recht beoordeeld op grond van art. 4 Algemene Wet inzake Rijksbelastingen (AWR), waarbij alle relevante omstandigheden van het geval in aanmerking worden genomen. De Hoge Raad heeft in een arrest uit 2013 verduidelijkt dat het gaat om de vraag of er een duurzame band van persoonlijke aard met Nederland bestaat . Dit betekent dat alle feiten en omstandigheden die een binding met Nederland aantonen, moeten worden meegenomen in de beoordeling. Soms is de duurzame band met Nederland niet eens heel sterk en met het buitenland sterker, maar omdat er dan nog een eigen woning in Nederland is en in Nederland nog economische activiteiten zijn, wordt gesteld dat de persoon in Nederland woont (Gerechtshof 2024)
Fiscale woonplaats ondernemer België
Henk is Nederlander en hij stelt dat hij medio 2015 is geëmigreerd naar België. De Rechtbank Zeeland West Brabant d.d. 25 februari 2026 (ECLI:NL:RBZWB:2026:1232) is het met de inspecteur eens dat Henk (in 2017 en 2018) nog gewoon in Nederland woont. De duurzame band van persoonlijke aard is met Nederland het grootst". De belangrijkste redenen zijn:
- De nieuwe partner van Henk woont in Nederland
- De kinderen van Henk wonen nog in Nederland
- Henk heeft een woning in Nederland en
- Henk is eigenaar van meerdere Nederlandse woningen in Nederland
- Henk is eigenaar van meerdere ondernemingen in Nederland.
Het box 2 inkomen wordt met ruim € 4.400.000 verhoogd en de conserverende aanslag komt te vervallen. Met alle gezeur omtrent (a) misbruik van recht (b) niet verstrekken relevante stukken (c) stukken met verschoningsrecht, doet de rechter niks.
Fiscale woonplaats directeur CFO van bedrijf
Henk werkt sinds 2012 voor een internationaal bedrijf en woont in Monaco. Het hoofdkantoor wordt in 2016 verplaatst naar Nederland. Henk is van mening dat hij sinds april 2016 in Nederland woont (en dus niet eerder). Volgens de Rechtbank Zeeland West Brabant d.d. 21 april 2022 (ECLI:NL:RBZWB:2022:2156) woonde Henk in 2016 niet in Nederland. Het Gerechtshof 's Hertogenbosch kwam op 10 juli 2024 (ECLI:NL:GHSHE:2024:2230) tot een ander oordeel, Henk woonde in geheel 2016 in Nederland omdat hij ook voor de verhuizing naar Nederland een duurzame band van persoonlijke aard met Nederland zou hebben. De advocaat Generaal (Parket Hoge Raad) geeft op 25 april 2025 een uitgebreide toelichting op het woonplaatsbegrip en het open karakter van artikel 4 AWR (ECLI:NL:PHR:2025:500) . Bij discussie over de woonplaats en een mogelijke woonplaats in 2 landen moet de tiebreaker regel uitleg geven. Er wordt in deze casus met name gekeken naar de duurzame band met Nederland (Zie ook Hoge Raad 9 juni 2023 ECLI:NL:HR:2023:873). Al met al zal de fiscale woonplaats discussie altijd een feitelijke beoordeling zijn, deskundig advies (en hierna handelen en leven) is essentieel.
Fiscale woonplaats voetballer
De Rechtbank Den Haag doet op 20 maart 2025 (ECLI:NL:RBDHA:2025:6307) uitspraak over de woonplaats van een voetballer. De Rechtbank is van mening dat een voetballer (met familie in Nederland) in Duitsland woont en niet (zoals de inspecteur stelt) in Nederland. De voetballer heeft een woning in Nederland en in Duitsland, Henk (fictieve naam) stond nog ingeschreven bij de gemeente in Nederland. Henk is profvoetballer (salaris € 1,5 mln per jaar) en speelt na de zomer (vanaf augustus 2018) voor een Duitse voetbalclub. In 2022 maakt hij een transfer naar een andere Duitse voetbalclub. De vraag is waar Henk in 2018 tot en met 2020 woont. Volgens de inspecteur woont Henk in Nederland. Henk maakt volgens de rechtbank voor 2018 aannemelijk dat hij in Duitsland woont en voor de jaren erna is sprake van "doet blijken". Henk verbleef namelijk vanaf dat moment met zijn vriendin in een huurwoning in Duitsland en de afstand tot de huurwoning in Nederland was veel te groot. Duitsland ziet Henk ook als inwoner van Duitsland. De huurovereenkomst voor de woning in Nederland is afgesloten voordat Henk het contract in Duitsland sloot. Henk moet wel over zijn box 3 vermogen in Nederland belasting betalen (maar dat is gebruikelijk).
Wat waren de aanwijzigingen voor een woonplaats in Nederland?
- Nog ingeschreven in de basisadministratie
- Woning in Nederland (eerst een huurwoning en vanaf 2022 een koopwoning)
- Familie van Henk woont in Nederland
- Nederlandse bankrekening
- Abonnementen in Nederland (Ziggo, Netflix, mobiele telefoon, sportschool, huur woning, diverse verzekeringen, etc.
Wat waren de aanwijzingen voor een woonplaats in Duitsland?
- Dienstbetrekking in Duitsland
- Ziektekostenverzekering in Duitsland
- Auto op Duits kenteken
- Verklaringen van derden dat Henk meestal in Duitsland was voor zijn werk
- Inschrijving Duits woonadres
- Certificate of residence van de Duitse belastingdienst
De Rechtbank weegt alle omstandigheden en kijkt hierbij met name naar:
- Hoge Raad d.d. 4 maart 2011 ECLI:NL:HR:2011:BP6285 : Bij de uitleg van het woonplaatsbegrip uit artikel 4 van de AWR moet acht worden geslagen op alle in aanmerking komende omstandigheden van het geval. Het komt er volgens vaste rechtspraak op aan of deze omstandigheden van dien aard zijn, dat een duurzame band van persoonlijke aard bestaat tussen de betrokkene en het desbetreffende land. Hierbij dient geen bijzondere betekenis te worden toegekend aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land.
- Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824: Verder geldt dat de duurzame band met één land niet sterker hoeft te zijn dan de band met een ander land, zodat voor een woonplaats hier te lande niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven, ofwel het middelpunt van iemands persoonlijke levensbelangen, zich in Nederland bevindt. Daardoor bestaat (in uitzonderlijke gevallen) de mogelijkheid dat iemand zowel in Nederland als in een ander land woont.
De feiten afwegende komt de Rechtbank (RO 36) tot de volgende conclusie:
De rechtbank is op grond van de onderhavige feiten en omstandigheden, mede in onderlinge samenhang beschouwd, van oordeel dat - zoals verweerder heeft gesteld - eiser in de onderhavige periode een (bepaalde) duurzame band van persoonlijke aard met Nederland heeft gehad. Eiser heeft de Nederlandse nationaliteit en beschikte in Nederland onder meer over (huur)woning 2 en over de (te bouwen) woning 3. Verder woont familie van eiser in Nederland. Naar het oordeel van de rechtbank kan evenwel niet worden gezegd dat eiser daarmee in de onderhavige periode, alle omstandigheden in aanmerking nemend, (alleen) in Nederland woonde. Eiser woonde, zoals ook hierna zal worden geoordeeld, in die periode namelijk in Duitsland. Hij werkte daar fulltime en heeft het overgrote deel van zijn tijd (met de vriendin) in Duitsland doorgebracht. Naar het oordeel van de rechtbank kan daarmee geen sprake zijn van de zich alleen in uitzonderlijke gevallen voordoende situatie van een dubbele woonplaats. Echter, ook als ervan wordt uitgegaan dat eiser in de onderhavige periode (ook) in Nederland woonde, is eiser voor de toepassing van het Verdrag in de onderhavige periode inwoner van Duitsland. Kijkende naar de Tie Breaker regel (artikel 4 derde lid verdrag) zijn de persoonlijke en economische banden met Duitsland het grootst.
Duurzame band met Zwitserland en woning in Nederland
Een langlopende en slepen procedure bij de Rechtbank Gelderland in 2024 (ECLI:NL:RBGEL:2024:6632) over "een woonplaatsonderzoek". De zaak betrof een DGA die stelde sinds 2015 in Zwitserland te wonen, maar door de Nederlandse Belastingdienst als inwoner van Nederland werd aangemerkt. De uitkomst van deze zaak, waarin het belastingverdrag met Zwitserland en de zogenaamde tie-breaker-regel centraal stonden, is van groot belang voor DGA's met complexe fiscale woonplaatsvraagstukken. De zaak loopt al een tijdje en kwam eerst voor de geheimhoudingskamer, hieruit volgt dat niet alle op de zaak betrekking hebbende stukken mochten worden gebruikt.
Woonplaats in Nederland of in Zwitserland?
- Belanghebbende was tot 2013 getrouwd en heeft twee minderjarige kinderen.
- Belanghebbende is ondernemer en heeft ook 22 verhuurde panden in Nederland.
- Belanghebbende in deze zaak stelde dat hij sinds 2015 inwoner van Zwitserland was, waar hij een duurzaam tehuis tot zijn beschikking had. Hij stond tot september 2015 ingeschreven in Nederland, daarna in Zwitserland.
- De woning van belanghebbende is op 1 september 2015 verkocht
- In 2015 - 2017 zijn ongeveer € 33.000.000 aan dividenden uitgekeerd.
- In 2019 begint de inspecteur een vestigingsplaatsonderzoek bij de bedrijven van belanghebbende.
- In 2019 wordt op diverse fiscale onderwerpen (niet de woonplaats) een VSO gesloten met de belastingdienst.
- In 2020 wordt een woonplaatsonderzoek aangekondigd door de Belastingdienst. In het rapport van de Belastingdienst - dat een jaar later gereed is - wordt geconcludeerd dat belanghebbende in Nederland woont.
- In 2021 verzoekt de inspecteur aan de officier van justitie om informatie uit een strafrechtelijk onderzoek (artikel 55 AWR). In 2022 komt de OvJ hieraan tegemoet.
- Er volgen diverse navorderingsaanslagen inkomstenbelasting in 2020 en 2021.
Waarom richt zich het geschil?
Een hele rij zaken worden aan de rechtbank voorgelegd. De (belangrijkste) geschilpunten zijn:
Zijn alle op de zaak betrekking hebbende stukken overlegd?
Volgens de rechtbank wel, ook interne communicatie moet worden verstrekt en dit is ook gebeurd.
Heeft de inspecteur enig algemeen beginsel van behoorlijk bestuur geschonden?
Het fair play beginsel wordt getoetst aan Hoge Raad ECLI:HR:2005:AU3140, hiervan is geen sprake in deze casus. Mede wordt verwezen naar ECLI:NL:GHARL:2024:1501 (rechtsoverweging 4.8). Ook van schending van ander algemeen beginsel is geen sprake.
Is navordering over 2015 en 2016 mogelijk (in er sprake van nieuw feit)?
De rechtbank is van oordeel dat navordering op grond van nieuw feit mogelijk is en niet wordt verhinderd door een door de inspecteur begaan ambtelijk verzuim, zie Hoge Raad 16 april 2010 ECLI:NL:HR:2010:BJ9082 en Hoge Raad 14 augustus 2015 ECL:NL:HR:2015:2163
Is sprake van in rechte te beschermen opgewekt vertrouwen bij sluiten VSO?
Nee dit is namelijk geen onderdeel geweest van het onderzoek op dat moment.
Waar ligt de woonplaats van belanghebbende op grond van artikel 4 van de AWR?
Belanghebbende stelt dat hij in Zwitserland woont, hij is gescheiden, de woning in Nederland is verkocht, de bedrijfsactiviteiten zijn afgebouwd en de kinderen komen regelmatig bij hem op bezoek. De lidmaatschappen in Nederland drogen langzaam op.
De inspecteur stelt dat belanghebbende sociale bindingen in Zwitserland heeft maar dat de bindingen in Nederland zijn blijven bestaan. Er staat belanghebbende woonruimte in Nederland beschikbaar en hij is regelmatig in Nederland. En daarnaast wonen de kinderen in Nederland en zijn er zakelijke belangen in Nederland. Ook heeft belanghebbende een Nederlandse vriendin. De rechter stelt dat belanghebbende binnenlands belastingplichtig is, de casus lijkt hierbij een beetje op Gerechtshof Arnhem-Leeuwarden 27 februari 2024, ECLI:NL:GHARL:2024:1503.
Waar ligt de woonplaats van belanghebbende op grond van artikel 4 van het verdrag met Zwitserland?
De fiscale woonplaats van belanghebbende moet worden bepaald op grond van artikel 4.2 van het verdrag met Zwitserland, de zogenaamde Tie Breaker regel. Volgens de inspecteur heeft het verblijf van belanghebbende in Nederland geen incidenteel karakter (420 overnachtingen in periode van ruim 3 jaar, zeg 40% van de tijd) en altijd bij zijn vriendin. Belanghebbende vindt dit flauwekul en is het hier niet mee eens, hij heeft geen duurzaam tehuis in Nederland en ook geen sleutel van het huis van zijn vriendin. De vriendin heeft dit tijdens de zitting ook bevestigd. Volgens een uitspraak van de Hoge Raad op 3 oktober 2003 is het niet noodzakelijk dat een belastingplichtige een recht heeft om ergens te wonen, het feitelijk gebruik en de ter beschikking stelling kan voldoende zijn.
Naar het oordeel van de rechtbank is de inspecteur er niet in geslaagd aannemelijk te maken dat de genoemde woningen duurzaam aan belanghebbende ter beschikking hebben gestaan. Weliswaar is aannemelijk dat belanghebbende regelmatig in bedoelde woningen heeft verbleven, maar daaruit kan nog niet worden afgeleid dat deze hem duurzaam ter beschikking stonden. Met uitzondering van een zeer korte periode, voorafgaand aan de emigratie van belanghebbende, is geen sprake van een zakelijk of persoonlijk recht dat belanghebbende ten aanzien van de woningen heeft kunnen doen gelden. Het huurcontract staat immers niet op zijn naam, maar op naam van zijn vriendin. Verder geldt naar het oordeel van de rechtbank dat de vriendin geloofwaardig heeft verklaard dat belanghebbende geen sleutel had en dat hij niet ‘zomaar’, wanneer het hem uitkwam, de woningen kon betreden. Onder die omstandigheden kan naar het oordeel van de rechtbank niet worden gezegd dat de woningen hem ‘continuously’, oftewel permanent, ter beschikking stonden.
Conclusie procedure tie breaker rule
De inspecteur voerde aan dat de DGA ook in Nederland een duurzaam tehuis tot zijn beschikking had en dat het middelpunt van zijn levensbelangen in Nederland lag. De rechtbank concludeerde echter dat de DGA niet permanent een woning in Nederland tot zijn beschikking had. Op grond van de tie-breaker-regel uit het belastingverdrag met Zwitserland werd Zwitserland als woonstaat aangewezen. Nederland behield echter een beperkt heffingsrecht van maximaal 15% over de dividenden.
Is er nog recht om immateriële schade en vergoeding werkelijke proceskosten?
Er volgt nog een immateriële schade vergoeding (22 maanden langer dan 2 jaar) van €2.000 en tevens wordt (volgens standaard regeling) de proceskosten vergoed (€ 6.200) (zie Hoge Raad 12 juli 2024, ECLI:NL:HR:2024:1060) en met een kleine wegingsfactor van 0,25, zie Hoge Raad 10 november 2023, ECLI:NL:HR:2023:1526 . De werkelijke kosten worden niet vergoed, er is immers geen sprake van "tegen beter weten in criterium" uit Hoge Raad 13 april 2007 ECLI:NL:HR:2007:BA2802 of onzorgvuldig handelen van de inspecteur, zoals omschreven in Hoge Raad 4 februari 2011, ECLI:NL:HR:2011:BP2975
Andere procedure inzake vestigingsland vennootschap
In een andere procedure (over deze casus) ging het om de vestigingsplaats van de vennootschappen. De Rechtbank Gelderland kwam op 1 oktober 2024 (ECLI:NL:RBGEL:2024:6628) tot de conclusie dat de kernbeslissingen in Nederland worden genomen en dus niet door de trustdirectie op Malta (maar door de adviseur of belanghebbende in Nederland). Via de Tiebraker regel (in belastingverdrag) is Nederland dan het vestigingsland. Derhalve Nederlandse bronbelasting over dividenduitkeringen. Het Ierland arrest en drielandenpunt arrest spelen hier verder niet omdat bij die arresten de werkelijke leiding niet in Nederland was gelegen.
Noot fiscaal jurist inzake deze uitspraak
Het heeft even geduurd en we wachten maar eens op hoger beroep. De adviseurskosten zullen niet mals zijn. De rechtbank oordeelde dat de DGA in Nederland geen duurzaam tehuis tot zijn beschikking had. Hoewel hij regelmatig bij zijn Nederlandse vriendin verbleef, beschikte hij niet over een eigen sleutel of permanent recht van toegang tot de woning. Onder artikel 4 van het belastingverdrag met Zwitserland wordt bij dubbele woonplaats eerst gekeken naar waar de belastingplichtige een duurzaam tehuis heeft. Als dat in beide landen het geval is, wordt gekeken naar het middelpunt van de levensbelangen (persoonlijke en economische bindingen). In dit geval wees de tie-breaker-regel Zwitserland aan als woonstaat. Hoewel Nederland niet als uiteindelijke woonstaat werd aangemerkt, mocht het dividenden belasten tegen een verdragstarief van maximaal 15%. Documenteer uw woonplaats zorgvuldig en zorg voor voldoende schriftelijk bewijs en doorbreek uw panden met Nederland. Zorg ook voor bewijs van duurzame bindingen, zoals een Zwitsers huur- of koopcontract, inschrijving in het bevolkingsregister, en Zwitserse verzekeringen. Vermijd het hebben van een duurzaam tehuis in Nederland, bijvoorbeeld door eigendommen te verhuren of verkoop te overwegen. Bezoeken aan Nederland, bijvoorbeeld voor familie of werk, kunnen argwaan wekken bij de Belastingdienst. Zorg dat deze bezoeken geen aanwijzing zijn voor het hebben van een duurzaam tehuis in Nederland. Deze uitspraak onderstreept het belang van een gedegen voorbereiding bij emigraties. DGA's die dividendinkomsten ontvangen, moeten zich bewust zijn van de regels rond fiscale woonplaatsbepaling en de belastingheffing over dividenden onder het verdrag. Een goed advies en nauwkeurige documentatie kunnen juridische en fiscale complicaties voorkomen.
Heeft u vragen over uw fiscale woonplaats of belastingverplichtingen? Neem contact op met een fiscaal jurist om uw situatie te bespreken.
Duurzame band met Bulgarije maar fiscale woonplaats in Nederland
In een uitspraak van de Rechtbank Gelderland op 16 juli 2024 (ECLI:NL:RBGEL:2024:4520) stond de vraag centraal of de erflater (geboren in 1960) in 2014 en 2015 in Nederland woonachtig was. De rechtbank concludeerde dat dit het geval was, ondanks dat de erflater ook banden had met Bulgarije.
- Erflater was in gemeenschap van goederen getrouwd en ze waren sinds 1998 eigenaar van een woning in Nederland.
- In 2009 is erflater met zijn echtgenote geemigreerd en uitgeschreven uit de basisadministratie.
- In 2013 koopt erflater een woning in Bulgarije. Erflater is in Bulgarije niet geregistreerd als inwoner.
- In het kader van een boekenonderzoek komt de inspecteur in 2013 bij de woning. Tijdens het gesprek geven beide personen aan om in 2014 weer in Nederland te gaan wonen.
- In 2016 is erflater plotseling overleden.
- In Vanaf 2017 woont de echtgenote (volgens de basisadministratie) weer op dit adres.
- In geschil is of erflater in 2014 en 2015 in Nederland woont en hier aangifte inkomstenbelasting moet doen.
De vraag is of erflater een duurzame band met Nederland heeft (zie ook Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824). De wetgever heeft geen bijzondere betekenis willen toekennen aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land (zie ook Hoge Raad d.d. 21 januari 2011 ECLI:NL:HR:2011:BP1416). Uit het beleid van de belastingdienst volgt dat er wordt gekeken naar; het duurzame tehuis, verblijfplaats gezin en belastingplichtige, sociale banden, bedrijfsmatige binding, financiele belangen, bestedingspatroon, intenties, inschrijving basisadministratie en nationaliteit.
Het betaalgedrag van de erflater, de beschikbare woning en auto’s in Nederland, zijn familiebanden, vastgoed in Nederland, zijn aanwezigheid bij het boekenonderzoek en zijn functie als bestuurder van Nederlandse vennootschappen speelden hierbij een belangrijke rol. De erfgenamen stellen dat erflater in Bulgarije woont omdat hij daar met zijn vriendin (en hun gemeenschappelijke dochter) woonden en hij daar ook een onderneming dreef. De pin betalingen zouden niet door erflater zijn gedaan maar door zijn echtgenote. Op grond van het belastingverdrag tussen Nederland en Bulgarije werd vastgesteld dat de erflater voor belastingdoeleinden als inwoner van Nederland moest worden beschouwd. Het beroep tegen de aanslagen inkomstenbelasting en premie volksverzekeringen werd ongegrond verklaard.
De Tiebreaker Rule bij fiscale woonplaats
Bij conflicten over de fiscale woonplaats tussen twee landen, kan een belastingverdrag met een tiebreaker rule uitkomst bieden. Deze regel bepaalt aan de hand van specifieke criteria welk land als woonstaat van de belastingplichtige wordt aangemerkt. Deze criteria omvatten onder andere de plaats waar de persoon een duurzaam tehuis heeft, het centrum van persoonlijke en econmische belangen, de plaats van gewoon verblijf en de nationaliteit. Deze volgorde van criteria is van belang om dubbele belastingheffing te voorkomen .
Rechtszekerheid en het Beleid van de Belastingdienst
Het gebrek aan duidelijkheid over welke feiten en omstandigheden relevant zijn voor de bepaling van de fiscale woonplaats leidt tot grote rechtsonzekerheid voor belastingplichtigen. De Belastingdienst heeft na een WOB-verzoek een deel van het beleid omtrent woonplaatsonderzoeken openbaar gemaakt, maar het beoordelingskader grotendeels weggelakt . Dit gebrek aan transparantie frustreert de rechtszekerheid en kan het vrije verkeer van personen binnen de EU belemmeren.
Fiscale noot inzake woonplaatsonderzoek
De fiscale woonplaats is een complex begrip dat afhankelijk is van vele feitelijke omstandigheden. Het gebrek aan een duidelijke definitie en het geheimhouden van beleidsuitgangspunten door de Belastingdienst leidt tot rechtsonzekerheid voor belastingplichtigen. Het is van belang dat de overheid transparant is over de criteria die zij hanteert bij het bepalen van de fiscale woonplaats om zo de rechtszekerheid te waarborgen en het vrije verkeer van personen binnen de EU te bevorderen.
De Tie Breaker regel staat in de meeste verdragen. Artikel 4 van de MLI bepaalt dat landen in overleg moeten bepalen welk land een persoon woont. De landen moeten dan met elkaar in overleg, de regels hieromtrent zijn opgenomen in het besluit MAP tie braeker.
Overwegingen die van belang zijn zijn de volgende:
- Verblijfplaats van het gezien en/of de belastingplichtige
- Nationaliteit en inschrijving bij de basis administratie
- De materiële werkelijk en alle feiten (Gerechtshof in 2015)
- Lengte verblijfsperiode (Gerechtshof in 2010)
- Financiële en economische betrekkingen / banden (Hoge Raad 2003)
- Sociale en maatschappelijke banden van de persoon (Gerechtshof in 2004)
- Plaats waar de persoon een duurzame woongelegenheid heeft aangehouden (die ook feitelijk ter beschikking staat) Gerechtshof in 2024 en Gerechtshof in 2003
Een belastingplichtige die Nederland metterwoon wil verlaten moet dit zorgvuldig vormgeven, rechtsonzekerheid blijft echter altijd. Deze is ook na het WOO verzoek en vele jurisprudentie nog niet helemaal weggenomen.
Lang verhaal kort, als er een woning in Nederland is (welke duurzaam ter beschikking staat) is dit vaak de fundering waarop de belastingdienst verder gaat bouwen. Welke overige argumenten dan worden gewogen blijft voorlopig redelijk onduidelijk. Het zoveel mogelij doorknippen van economische en persoonlijke banden is dus nog steeds van essentieel belang.
Afrojack en Tiesto, wat is hun fiscale woonplaats
Er zijn - ook binnen ons vakgebied - collega's die er een andere manier van advisering op nahouden. De Gooische fiscalist (Frank B) was de fiscalist van veel bekende Nederlanders, ondermeer Linda de Mol, Gaston Starreveld, Afrojack en DJ Tiesto. Kennelijk was zelfs de Rolling Stones klant bij hem (uitspraak rechtbank) In 2018 is er een FIOD inval geweest bij de heer Frank B en kwamen veel fiscale artiesten onder een vergrootglas te liggen. De totale fiscale schade zou de 100 miljoen overschrijden. Onder de huidige wetgeving zouden dit soort internationale adviseringen (spontaan) moeten worden gemeld bij de Belastingdienst (Dac 6) . De fiscale schade is enorm en loopt voor de betrokken artiesten in de tientallen miljoenen. De fiscalist voert nog een procedure tegen de FIOD (geen succes) en is in 2023 door Italië uitgeleverd aan de Verenigde Staten en wacht hier op zijn gevangenisstraf (maximaal 8 jaar, aldus Follow the Money). In dit interview met het FD vertelt de heer Frank B zijn persoonlijke verhaal. Maar wat is er eigenlijk aan de hand?
Waar woont een DJ ?
De procedure van Afrojack ((Rechtbank Rotterdam d.d. 16 juli 2024 ECLI:NL:RBROT:2024:6658) geeft een mooi kijkje in de fiscale keuken. In 2011 nam de carrière van DJ Afrojack een vlucht. De DJ was nog weinig in Nederland maar moest hier wel over zijn wereld inkomen belasting betalen (artiesten en sportersregeling), dit moest toch anders kunnen? Afrojack moest ervoor zorgen dat hij geen inwoner van Nederland meer was en hiermee zijn banden met Nederland zoveel mogelijk verbreken. Hij wilde op dat moment gaan samenwonen met zijn vriendin in de Verenigde Staten maar ook dit is geen belastingparadijs.
Er is een structuur opgezet waarbij Afrojack een fiscale nomade was, dus geen inwoner van Nederland maar ook niet van de VS (beperkt aantal dagen aldaar aanwezig). Het belastingtarief over zijn inkomen zou hiermee dalen van 52% tot 15% (bij Tiesto zelfs 8%). En zo wordt het plan in gang gezet. De eigen woning verkopen aan zijn BV, uitschrijven uit Nederland, familie zo min mogelijk bezoeken, geen abonnementen meer in Nederland en het oprichten van bedrijf op Cyprus waarvan de aandelen worden gehouden door trust op Guernsey.
In de aangifte in Nederland wordt als woonplaats ingevuld XXX (de code voor iemand die nergens woont). Uiteindelijk wordt een emigratie aangifte (M biljet) ingevuld en wordt in Nederland gesteld "ik woon in de VS" en in de VS wordt gesteld "Ik woon in Nederland". De fiscalist wordt uiteindelijk niet veroordeeld voor het opzettelijk doen van een onjuiste aangifte omdat hij smetteloos bekend stond (niet vaker in de fout gegaan) en daarnaast heeft de zaak wel erg lang geduurd (overschrijding van de redelijke termijn).
Door het FIOD onderzoek is alle advisering en mailverkeer boventafel gekomen. Tiesto heeft afgerekend met de belastingautoriteiten in de VS (ongeveer 18 miljoen) en Afrojack rekent af met de Nederlandse belastingdienst.
Aansprakelijkheid van de belastingadviseur
De heer Frank B stelt dat hij niet alleen heeft gehandeld en dat zijn werkgever (Greenberg Traurig) aansprakelijk is. Tiesto heeft een procedure tegen dit kantoor (inzet 18 miljoen euro) verloren (FD 1 augustus 2024). De rechtbank Amsterdam erkent dat de advisering niet deugde maar stelt hiertegenover dat de artiest daarvan geen schade ondervonden heeft. De advocaten van Tiesto houden vol dat er wel degelijk schade is ontstaan en overwegen om in hoger beroep te gaan. Ook Afro Jack heeft een procedure lopen tegen hetzelfde kantoor, de uitspraak hierover is er nu nog niet. Het strafrechtelijk onderzoek tegen Afro Jack is jaren geleden al gesepondeerd (gebrek aan bewijs)
Noot fiscaal jurist inzake woonplaats en internationaal advies
Waar je woont moet je belasting betalen. Als er in het buitenland ook al belasting is betaald mag men dit meestal in Nederland verrekenen. De basis vraag is bij een emigratie altijd "waar woont iemand". Soms woont iemand in 2 of meerdere landen en dan zal de Tie Breaker rule duidelijkheid moeten geven. In onze praktijk bepalen wij vaak voor emigratie waar een persoon woont, indien gewenst en/of noodzakelijk wordt dit vooraf afgestemd met de Belastingdienst (vaak lastige discussie omdat dit van feiten afhankelijk is). Als er nog een woning in Nederland is maakt dit de discussie niet eenvoudiger (zie procedure Gerechtshof in 2024). Onderwerpen die dan aan de orde komen zijn:
- Waar leeft de persoon?
- Waar verblijft zijn gezin?
- Waar gaan de kinderen naar school?
- Waar wordt een (gemeubileerde) woning aangehouden?
- Waar wordt het meest gas, electra, water gebruikt?
- Waar neemt men deel aan het sociale en maatschappelijke leven?
- Waar gaat de persoon naar de dokter, sport, etc.?
- Waar heeft men zijn of haar commerciële en financiële belangen?
Bij een sporters, piloot of artiest is het vaak de vraag waar deze persoon woont. Het gehele jaar wordt er over de wereld getrokken en als er geen partner of gezin is, is het lastig om te bepalen waar het centrum van het sociale en economische leven is gelegen (artikel 4 AWR). Bij de genoemde DJ's wordt er een bedrijf opgericht op Cyprus (lage winstbelasting). De artiesten betalen vaak ook belasting in het land waar wordt opgetreden en deze kan dan meestal in Cyprus worden verrekend. De aandelen worden gehouden door een trust op een mooi eiland (in dit geval Guernsey) waarbij de stelling in wordt genomen dat de DJ officieel geen eigenaar is van het bedrijf en/of de trust. De DJ's kunnen echter wel uitkeringen uit de trust ontvangen. De stelling is vaak dat de trust is opgericht vanuit aansprakelijkheidsoogpunt en niet vanuit fiscaal oogpunt. In de huidige tijd moeten (agressieve) internationale fiscale adviezen (op grond van DAC 6 wetgeving) spontaan worden gemeld bij de Belastingdienst.
Excessief lenen in internationaal situaties en bij emigratie
Wijzigingen excessief lenen en box 2 tarief vanaf 2027
De grens voor het excessief lenen bij de eigen BV wordt vanaf 2027 in vijf stappen van € 80.000 verlaagd van € 500.000 naar uiteindelijk € 100.000. Leningen voor de eigen woning worden niet meegenomen in deze afbouw. Voordeel is dat het tarief voor de tweede schijf in box 2 in 2027 wordt verlaagd van 31% tot 29,2%. Deze verlaging zal ervoor zorgen dat de DGA in 2027 sneller zal besluiten om dividend uit te keren (ter aflossing van de rekening courant schuld). Dit voorstel volgt uit de kamerbrief d.d. 29 september 2026.
Excessief lenen in internationale situaties
Vanaf 1 januari 2023 is de Wet Excessief Lenen in werking getreden. De Wet Excessief Lenen beoogt het uitstellen van de aanmerkelijkbelangheffing door het excessief lenen bij de vennootschap, waarin een aanmerkelijk belang wordt gehouden, tegen te gaan. Het bedrag dat de natuurlijk persoon boven de drempel van € 500.000 (wetgeving 2025) leent bij de eigen BV, wordt aangemerkt als een fictief regulier voordeel. Het fictief regulier voordeel wordt belast als inkomen uit aanmerkelijk belang.
De invoering van de Wet Excessief Lenen roept vragen op in internationale situaties (artikel dividenduitkering na emigratie). Dit vanwege het feit dat in internationale situaties naast de nationale wetgeving ook rekening moet worden gehouden met het EU-recht en de bilaterale belastingverdragen die Nederland heeft gesloten met andere landen. Zo ook voor de situatie dat iemand niet in Nederland woont, maar wel een belang houdt in een Nederlandse vennootschap. Mag Nederland dan wel heffen over het fictief regulier voordeel? Is de wet excessief lenen in strijd met het EU Recht?
Standpunt kennisgroep inzake wonen in buitenland en excessief lenen
Volgens een kennisgroep standpunt van de Belastingdienst (KG:041:2025:4 Verdrag NL-BEL, Wet excessief lenen bij eigen vennootschap | Kennisgroepen) mag Nederland niet heffen in de situatie dat iemand inwoner is van België en een aanmerkelijk belang houdt in een Nederlandse vennootschap. Maar waarom mag dit niet? En kan het in een andere situatie anders uitwerken?
Het fictief regulier voordeel betreft, zoals de benaming al aangeeft, een fictie. In de situatie dat er sprake is van een fictie dient ervoor te worden gewaakt dat er geen dubbele belasting ontstaat. Bij een fictie wordt namelijk veelal het heffingsrecht naar voren gehaald. Een voorbeeld is onder andere de fictieve rente die Nederland rekent over een vordering op grond van het zakelijkheidsbeginsel. De rente hoeft niet daadwerkelijk te zijn betaald waardoor de gelden nog steeds onderdeel vormen van het vermogen van de vennootschap. Dit vermogen kan op een later moment bijvoorbeeld nog worden uitgekeerd als dividend, waarover dividendbelasting is veschuldigd. Maar stel dat het ene land volgens het verdrag het heffingsrecht krijgt over rente, en het andere land over dividenden, kan een land dan eenzijdig het heffingsrecht naar zich toeschuiven door het opnemen van een fictie in de wet?
Het antwoord is nee. Volgens jurisprudentie werken ficties en forfaits van de nationale wetgeving van een land in beginsel door naar de belastingverdragen. Deze mogen echter niet leiden tot een potentiële verschuiving van de heffingsrechten. Er mag dus geen sprake zijn van een zogeheten eenzijdige uitbreiding van de heffingsrechten.
Volgens het Kennisgroepstandpunt mag Nederland dus niet heffen over het fictief regulier voordeel in de situatie dat een inwoner van België een aanmerkelijk belang heeft in een Nederlandse vennootschap. Volgens het standpunt wordt het fictief regulier voordeel genoten vanuit het gehouden aanmerkelijk belang, en zou voor de verdeling van de heffingsrechten moeten worden gekeken naar het dividendartikel en het vermogenswinstartikel. Deze artikelen kennen beiden een andere toewijzing van heffingsrechten. Volgens het verdrag tussen Nederland - België verkrijgt Nederland een heffingsrecht van 15% over dividenden als er aandelen in een Nederlandse vennootschap worden gehouden door een in inwoner van België. Volgens het vermogenswinstartikel verkrijgt Nederland helemaal geen heffingsrecht, tenzij er sprake is van een onroerendezaaklichaam. Volgens de kennisgroep is een interpretatie waarbij Nederland het heffingsrecht naar zich toe trekt in strijdt met de goede verdragstrouw en kan deze derhalve niet doorwerken in het belastingverdrag tussen Nederland en België.
Opmerkingen naar aanleiding van het kennisgroepstandpunt
Het is mogelijk dat lidstaten buiten het verdrag afspraken maken over het laten doorwerken van een regeling in de nationale wetgeving. Een voorbeeld is de Nederlandse nationale fictie met betrekking tot het gebruikelijk loon. Zie voor een verder uitwerking van het gebruikelijk loon ons artikel Gebruikelijk loon DGA in 2025 - Jongbloed Fiscaal Juristen. Tussen Nederland en België is onderling overeengekomen dat het gebruikelijk loon doorwerkt in het belastingverdrag en daardoor kan Nederland dus toch heffen over het gebruikelijk loon, ondanks er een mogelijke verschuiving van de heffingsrechten speelt.
De conserverende aanslag en excessief lenen
Ondanks dat het fictief regulier voordeel mogelijk niet doorwerkt naar de belastingverdragen, kan het excessief lenen bij de eigen BV door de aandeelhouder alsnog leiden tot het betalen van belasting in Nederland. Een schuld die voldoet aan de wet excessief lenen leidt op grond van artikel 25c van de invorderingswet wel tot inning van de conserverende aanslag. Dus ook al mag Nederland geen dividendbelasting heffen op basis van het belastingverdrag, moet bij een excessieve lening toch belasting betaald worden in Nederland.
Noot fiscaal jurist inzake excessief lenen in internationale situaties
Het is belangrijk om te beseffen dat ieder belastingverdrag een op zichzelf staande overeenkomst is tussen de lidstaten. Belastingverdragen kunnen daarom verschillen. Het kennisgroepstandpunt geeft daarom bevestiging over het verdrag tussen Nederland en België, maar hoeft geen zekerheid te geven over de situatie met een andere lidstaat.
Verhuld vermogen en inkeerregeling
De meeste mensen geven hun wereldwijde vermogen en inkomen netjes op in Nederland. Sommige belastingplichtigen "verhullen" hun vermogen nog in het buitenland. Door de (automatische) uitwisseling van informatie is de pakkans steeds groter. Veel belastingplichtigen worden ineens geconfronteerd met een bankrekening in hun vooraf ingevulde aangifte inkomstenbelasting. De informatie wordt automatisch door het buitenland aan Nederland verstrekt. In de notitie verhuld vermogen (oktober 2023) van de belastingdienst wordt een kijkje gegeven in de fiscale keuken. Ook is de belastingdienst scherper op buitenlandse structuren bij high net worth individuals, zo valt te lezen in deze notitie van 20 oktober 2023.
In de kamerbrief over buitenlandse structuren komt het volgende aan de orde
- Landen met geen of een laag tarief voor de inkomstenbelasting (met aantrekkelijke fiscale regelingen).
- Europese landen met een speciale regeling voor emigrerende inwoners.
- Algemene informatie
Woo verzoek specialistenteam Verhuld vermogen Belastingdienst
In mei 2025 is via een Woo verzoek informatie bekend geworden over de draaiboeken en richtlijnen van het specialistenteam van de belastingdienst dat zich richt op inkeerders en verhuld vermogen. Hierin staan ook werkinstructies en hierbij behorende documenten. Het document kunt u hier raadplegen.
Hoeveel geld heeft Nederland met project Verhuld vermogen opgehaald?
Binnen de belastingdienst wordt al jaren gejaagd op vermogen van Nederlanders in het buitenland. De opbrengst tot nu toe bedraagt ruim 5 miljard euro (aanslagen, boetes en rente). Steeds meer mensen maken dan ook gebruik van de inkeerregeling.
Vrijwillige Inkeer zorgt voor lagere vergrijpboete
Angelo is in Italie geboren en komt in 2006 in Nederland wonen. In de jaren 2010 - 2016 doet Angelo tijdig aangifte maar geeft niet zijn volledige buitenlandse vermogen op in zijn aangifte inkomstenbelasting. Angelo verzweeg bankrekeningen in diverse landen en vastgoed in Italie, het gaat om ruim 10 miljoen euro. In 2021 wordt een formulier vrijwillige verbetering ingediend. In 2022 volgen de navorderingsaanslagen en vergrijpboetes (ruim € 170.000). De Rechtbank Gelderland is op 15 november 2024 (ECLI:NL:RBGEL:2024:7965) van mening dat Angelo een ernstig verwijt valt te maken maar acht de totale boete te hoog (wanverhouding tussen ernst van de zaak en de boete, disproportioneel). De passende boete wordt vastgesteld op € 50.000, grove schuld wordt - mede gezien Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526) bewezen. De aanslagen zijn voldoende vlot (voortvarend) opgelegd en ook is tijdig de cautie gegeven. De boetes worden nog iets verder verminderd in verband met undue delay (Hoge Raad d.d. 22 april 2005 ECLI:NL:HR:2005:AO9006).
Ontwikkelingen verhuld vermogen en vermogende particulieren.
Bij verhuld vermogen gaat het om contant geld, kunst, onroerend goed, beleggingen en spaarrekeningen. Sinds 2010 wordt het bankgeheim steeds verder ingeperkt en worden met vele landen afspraken gemaakt over het (automatisch) vrijgeven van informatie bij banken. Ook ontving Nederland USB sticks en CD roms met informatie van Nederlandse bankrekeninghouders in het buitenland. In 2016 betekende de invoering van internationale Common Reporting Standard (CRS) een enorme stap vooruit. Vanuit meer dan 100 landen ontving de Belastingdienst informatie over het vermogen van Nederlandse belastingplichtigen uit het buitenland. De kans dat de Belastingdienst buitenlands vermogen op het spoor komt is steeds groter. Over verzwegen inkomen moet alsnog worden afgerekend en de boete kan oplopen tot 300%, een slecht vooruitzicht bij een verhoogde pakkans.
Crpyto, NFT en verhuld vermogen en inkeren
Langzaam maar zeker begeeft de belastingdienst zich ook op het gebied van de digitale bankrekeningen en kluizen. Binnen de EU en OESO landen worden steeds meer afspraken gemaakt over de uitwisseling van crypto / NFT wallets. Dit zal de komende jaren steeds meer voeten in de digitale aarde krijgen omdat handelsplatformen informatie aan de Nederlandse belastingdienst moeten verstrekken.
Buitenlandse structuren en topsporters in buitenland
De laatste jaren is er ook steeds meer aandacht voor internationale structuren met Ltd's die worden bestuurd door trustkantoren en/of stromannen. Ook worden er binnen de tweede kamer steeds meer vragen gesteld over topsporters en vermogende particulieren die in het buitenland wonen of Nederland verlaten. In de kamerbrief van 20 oktober 2023 wordt hierover meer informatie verstrekt. In deze brief wordt een overzicht gegeven van de landen met een laag inkomstenbelasting belastingtarief en ook wordt een lijst gepubliceerd van populaire emigratielanden en hun tarieven. In de beslisnota wordt nog een nadere toelichting gegeven.
In dit artikel worden een aantal landen genoemd die een fiscaal aantrekkelijk zijn als emigratieland. Er wordt ook gekeken naar landen die een lumpsum regime kennen met vaste belastingtarieven voor mensen met een Nederlandse nationaliteit die in het buitenland gaan wonen. Bepaalde landen, zoals Zwitserland, Portugal (20%) en Spanje (24%) kennen soms ook speciale regelingen voor expats of non domiciled personen. Ook Italië kent een bijzondere regeling waarbij zeer vermogende particulieren maximaal € 100.000 aan belasting betalen, ongeacht de hoogte van hun inkomen. Ook kent zuid Italië een speciale regime voor passief inkomen (7%). Cyprus heeft dit tarief - in voorkomende gevallen - zelfs verlaagd tot 5%.
Emigrerende inwoners naar europese landen
Mensen die uit Nederland emigreren krijgen de dag voor hun vertrek een zogenaamde conserverende aanslag, hierdoor kan Nederland nog tot jaren erna heffen over het vermogen dat in Nederland is opgebouwd. Voor inwoners uit Finland is deze termijn soms 3 jaar en in Spanje en Portugal is de termijn 5 jaar. In Duitsland is deze termijn verlengd tot 10 jaar. Er wordt vaak gekeken naar de binding die een persoon nog heeft met zijn oorspronkelijke woonland. Er zijn ook landen die niet meer heffen na emigratie, te denken valt dan aan België, Denemarken, Ierland, Griekenland, Italië, Oostenrijk en Zweden (geen uitputtende lijst).
Noot fiscaal jurist over inkeren en emigratie
Wij adviseren - vanuit Nederlandse optiek - particulieren, DGA's en ondernemingen. Hierbij adviseren wij over emigratie, de emigratie aangifte, het fiscale inwonerschap, feitelijke leiding bedrijven, toepassing van belastingverdragen, de fiscale woonplaats en de (Nederlandse) gevolgen van uw emigratie. Voor de situatie in het buitenland werken wij samen met lokale specialisten.
De 183 dagenregeling nader beschouwd
In dit artikel gaan wij in op de werking en toepassing van de zogenaamde 183 dagenregeling. We beschrijven eerst in welke situaties hij van toepassing is en vervolgens gaan wij in op de wijze waarop wordt vastgesteld of er aan het dagencriterium wordt voldaan. We sluiten af met een korte weergave van de fiscale gevolgen, de regeling kan namelijk voordelig uitpakken voor belastingplichtigen.
Als er niets tussen landen zou worden geregeld zou een werknemer die in Nederland en in het buitenland werkt twee keer belasting moeten betalen, in het werkland omdat hij hier werkt (loonbelasting) en in het woonland omdat hij hier woont (inkomstenbelasting). Om dit te voorkomen heeft Nederland (veel) belastingverdragen gesloten. De meeste belastingverdragen bepalen dat het buitenland (werkland) het recht heeft om belasting te heffen over het loon dat de werknemer daar heeft verdiend.
Niet relevant voor de fiscale woonplaats in Nederland
In de praktijk bestaat een veel voorkomend misverstand. Wij horen vaak van mensen dat zij geen inwoner meer zijn van Nederland want ze zijn meer dan 183 dagen buiten Nederland. Dat is een misvatting die tot vervelende gevolgen kan leiden. Dit criterium is namelijk niet relevant voor het vaststellen van de fiscale woonplaats in Nederland. Zolang je een duurzame band van persoonlijke aard hebt met Nederland ben je op basis van de nationale wet fiscaal inwoner. Uiteraard kun je op basis van de toepassing van belastingverdragen dan alsnog fiscaal inwoner van een ander land zijn, de 183 dagenregeling staat hier echter los van.
Wel relevant voor de belastingheffing
De 183 dagenregeling is wel relevant voor de belastingheffing voor werknemers (en soms ook zelfstandigen) die in Nederland wonen en buiten Nederland werken in een land waarmee Nederland een verdrag ter voorkoming van dubbele belasting heeft gesloten.
Wanneer je als werknemer gedurende een jaar of binnen een periode van 12 maanden [1] meer dan 183 dagen in een land verblijft in verband met daar te verrichten werkzaamheden, dan verschuift het recht op belastingheffing naar dit land. Nederland zal dan voor de inkomsten die aan deze werkzaamheden zijn toe te rekenen voorkoming van dubbele belasting moeten verrekenen.
Dit kan natuurlijk gunstig uitpakken voor de betreffende werknemer. Ook wanneer het andere land geen belasting heft of wanneer het tarief daar lager is dan in Nederland wordt door Nederland voorkoming van dubbele belasting verleend.
Welke dagen tellen mee
De bepaling waarop de 183 dagen regeling is gebaseerd komt voort uit het OESO modelverdrag. In de Engelse versie wordt gesproken over: “the recipient is present in the other state not exceeding 183 dagen”. In de Nederlandse tekst is present vertaald als verblijf. Dit betekent dat het niet alleen gaat om de gewerkte dagen, ook dagen waarop niet wordt gewerkt tellen mee. Dit blijkt ook uit het arrest van de Hoge Raad van 14 juli 2017 ECLI:NL:HR:2017:1326. De Hoge Raad verwijst naar het commentaar bij het OESO modelverdrag waarin staat:
- “Uit het commentaar op artikel 15 van het modelverdrag volgt dat als dagen van verblijf in de werkstaat niet alleen meetellen de dagen waarop daadwerkelijk in de werkstaat is gewerkt, maar tevens alle overige dagen waarop de belastingplichtige in de werkstaat aanwezig is geweest en die enig verband houden met de werkzaamheden aldaar, zoals zaterdagen, zondagen, nationale feestdagen, vakanties en vrije dagen voor, tijdens of na beëindiging van de werkzaamheden of korte onderbrekingen daarvan.”
Gevolgen voor de belastingheffing
Wanneer voldaan wordt aan de 183 dagen regel mag voor de inkomsten die toerekenbaar zijn aan deze dagen in de Nederlandse aangifte Inkomstenbelasting voorkoming van dubbele belasting worden geclaimd. In het belastingverdrag is vervolgens bepaald hoe deze voorkoming moet worden gegeven. Meestal is dit de vrijstellingsmethode oftewel evenredigheidsmethode. Je berekend dan eerst de in Nederland verschuldigde belasting over het totale wereldinkomen in box 1. Vervolgens krijg je een korting op de in Nederland te betalen belasting die gelijk is aan de uitkomst van de breuk buitenlands inkomen/ wereldinkomen.
Dit kan dus voordelig uitpakken vooral wanneer in het werkland een lager tarief wordt geheven of zelfs geen belasting wordt geheven.
Advies
In de praktijk adviseren wij regelmatig over deze en vergelijkbare situaties en verzorgen wij tevens de aangifte Inkomstenbelasting. Het kan dan gaan om uitzendingen, piloten, zeevarenden, maar ook mensen die voor hun werk niet gebonden zijn aan een vaste werkplek.
Mocht je hierover vragen hebben of advies willen inwinnen dan zijn wij je graag van dienst, stuur hiertoe gerust een e-mail.
Bron 183 dagen regeling
Rapport belastingdienst inzake buitenlandse arbeidskrachten
Hoge Raad 25 september 1996, ECLI:NL:HR:1996:AA1723 (auto van de zaak).
Hoge Raad 23 september 2005, ECLI:NL:HR:2005:AP1424 (Dagenbreuk).
Hoge Raad 22 december 2006, ECLI:NL:HR:2006:AV1705 (Beschikbaar in buitenland).
Hoge Raad 22 november 2013, ECLI:NL:HR:2013:1261 (Ondersteunende werkzaamheden)
[1]Beide smaken komen voor, per land zal daarom het belastingverdrag geraadpleegd moeten worden
Team verhuld vermogen Belastingdienst
De meeste mensen geven hun vermogen en inkomen in Nederland netjes op bij de Belastingdienst. Sommige belastingplichtigen brengen vermogen onder in het buitenland en/of in goud of in crypto. De Belastingdienst probeert dit vermogen via wetgeving (DAC8) of afspraken met andere landen in beeld te krijgen. Dit om alsnog de belasting over dit vermogen te kunnen heffen en andere belastingplichtigen te waarschuwen voor dergelijke constructies. Via diverse bronnen wordt de Belastingdienst over dit vermogen geinformeerd, denk aan uitwisselingsverdragen met landen, opgave van (internationale) banken, buitenlande crypto bedrijven (vanaf 2026), klikbrieven, tipgevers, openbare onderzoeken (zoals de panama papers), meldingen aan FIU Nederland of rechtstreekse meldingen van (belasting) adviseurs.
Vermogen in het buitenland en team verhuld vermogen
Er zijn diverse datalekken die ervoor zorgen dat vermogen bij banken of bijvoorbeeld vastgoed in het buitenland in beeld komt bij de Nederlandse Belastingdienst. In 2022 was er bijvoorbeeld een datalek in Dubai waardoor steeds meer vastgoed in de emiraten in beeld kwam van de Nederlandse Belastingdienst. De Belastingdienst krijgt wel steeds meer zicht op verhuld vermogen maar via vastgoed transacties omzeilen nog veel belastingplichtigen deze Nederlandse wetgeving (onderzoeksrapport). Veel vastgoed wordt dusdanig in structuren ondergebracht dat deze uit het zicht worden onttrokken.
Vragenbrief team verhuld vermogen Belastingdienst
De Belastingdienst heeft veel rechten om informatie op te vragen (artikel 47 Algemene Wet inzake Rijksbelastingen). De gevraagde informatie moet dan wel van belang kunnen zijn voor de belastingheffing van de belastingplichtige. Er gelden ook beperkingen voor de Belastingdienst, zo mag er geen sprake zijn van een fishing expedition (lukraak informatie opvragen en hopen dat je doel treft).
- Controle van vastgoed, crypto en overig vermogen in belastingaangifte: De Belastingdienst wil nagaan of dit vermogen correct is opgegeven. Bij onvolledigheid kan een navorderingsaanslag volgen, mogelijk met boete en rente.
- Strafrechtelijke vervolging: Bij een groot belastingnadeel kan ook strafrechtelijke vervolging plaatsvinden.
- Internationale belastingverdragen: Het belastingverdrag tussen Nederland en vele landen stelt dat inkomen uit onroerend goed belast wordt in het land van ligging (bijvoorbeeld Dubai), waardoor de uitkomst per situatie kan verschillen. Overig vermogen moet veelal wel in Nederland worden aangegeven.
Aandachtspunten: De Belastingdienst vraagt mogelijk hoe het vastgoed of het vermogen is gefinancierd of verkregen. Spaargeld kan minder interesse wekken, maar niet-aangegeven inkomsten, erfenissen, of crimineel geld kunnen tot extra aandacht leiden. U kunt de informatieverzoeken niet naast u neerleggen. Artikel 47 AWR verplicht u te antwoorden. Weigering kan worden aangepakt met juridische middelen, zoals omkering bewijslast of een informatiebeschikking.
Actiepunten: Neem contact op met een fiscaal advocaat of fiscaal jurist om te bepalen welke informatie u verstrekt en om begeleiding te krijgen in het beantwoorden van de vragen. Openheid over buitenlandse vermogens (ook van afgelopen 12 jaar) is essentieel om risico's te minimaliseren.
Noot fiscaal jurist inzake verhuld vermogen
De laatste jaren is veel vermogen in beeld gekomen (ongeveer 5 miljard bij ruim 25.000 belastingplichtigen). Uit deze onderzoeken volgt dat erg vermogende mensen beperkt vermogen in het buitenland hebben ondergebracht. Via ANBI stichtingen en vastgoed BV's kunnen de superrijken hun vermogen dusdanig inkleden dat de heffing beperkt is. Ook zijn er een aantal superrijken vertrokken naar fiscaal vriendelijke landen, zoals Zwitserland of Dubai. Via allerlei verdragen en openbare bronnen komt de Belastingdienst verhuld vermogen ook sneller op het spoor. De Belastingdienst investeert ook fors in fraudebestrijding en onderzoeken. In 2023 waren er ruim 9.000 boekenonderzoeken en zijn er 4.000 vergrijpboetes opgelegd. Via een samenwerking met de FIOD zijn ook een kleine 300 zaken aangemeld voor een strafrechtelijke vervolging (zie jaarrapport Belastingdienst 2023). In het jaarplan 2024 wordt aangekondigd dat het programma verhuld vermogen nog verder wordt uitgebreid, ook is het één van de belangrijke thema's in 2024 en daarna. Dit zal zich met name richten op crypto en vastgoed. Heeft u vragen stuur ons gerust een e-mail of neem contact op met onze fiscaal juristen.
Inwonerschapsfictie na emigratie
Na uw emigratie hoeft u in Nederland - in principe - geen belasting meer te betalen. Een ondernemer / DGA krijgt veelal een conserserverende aanslag en over binnenlandsvermogen (zoals vastgoed) moet in Nederland nog belasting worden betaald. Nederland wil hier echter nog een schepje bovenop doen (traling tax). De regering moet opties uitwerken om belastingontwijking tegen te gaan, bijvoorbeeld een inwonerschapsfictie na emigratie, dit volgt uit een motie die in de tweede kamer is aangenomen op 8 oktober 2024. Uit een artikel in het FD d.d. 4 december 2024 (inlog) volgt dat belastingverdragen de heffing bij superrijken in het buitenland in de weg staat. Met Monaco is geen belastingverdrag dus bij dergelijke emigraties kan de heffing wel worden ingevoerd. Op dit moment kent Nederland meerdere heffingen bij of na een emigratie, zo heeft Nederland een exitheffing in box 1, box 2 en voor pensioenen en lijfrenten. In het wetsvoorstel box 3 is ook exitheffing opgenomen in de vorm van een conserverende aanslag op vermogen. Ook kent Nederland een exitheffing (en fictie periode van 10 jaar) voor de schenk- en erfbelasting.
Trailing tax in Nederland
Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Vermogende emigranten betalen na emigratie nog belasting in Nederland
Volgens de indieners (Dassen en Grinwis) van de motie zijn er in Nederland vermogende emigranten die vertrekken naar laagbelastende jurisdicties en zodoende minder belasting betalen, denk aan een emigratie naar Bulgarije, Dubai of Curaçao. Een maatregel die emigratie om belastingredenen tegen gaat is de inwonerschapsfictie voor inkomstenbelasting na emigratie, oftewel de exitheffing.
Exit heffing voor vermogende particulieren
Binnen Europa wordt al een tijd gesproken over het belasten van multinationale ondernemingen en personen (zeer vermogende particulieren) die emigreren om fiscale redenen. Internationale belastingstelsels zijn - op het gebied van - de inkomstenbelasting, vermogensbelasting en schenk- en erfbelasting niet goed op elkaar afgestemd en fiscaal kan belasting dan weglekken. Door gebruik te maken van de de verschillende nationale stelsels kunnen Internationale bedrijven (maar ook particulieren) op deze manier belastingheffing beperken of voorkomen. Dit wordt versterkt door bepaalde landen om aantrekkelijke regelingen te bedenken om vermogende mensen te lokken, bijvoorbeeld de lage heffingen in bulgarije, de beckham regeling in Spanje, de speciale regeling in Italie of de (oude) NHR regeling in Portugal. Maar ook Dubai en verdere exotische landen hebben fiscaal aantrekkelijke regels.
Nederland loopt - zoals altijd - redelijk voorop en heeft al meerdere malen op het internationale speelveld (zoals bij de G20) aangegeven dat hiervoor regelingen moeten worden bedacht. Op dit moment staat een mogelijke maatregel al op de agenda van de G20 en het OESO overleg. Feitelijk zou dit mondiaal moeten worden aangepakt en is de EU hiervoor te klein.
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Noot fiscaal jurist inzake exit heffing
De minimumbelasting voor extreem vermogenden zal waarschijnlijk nog wel even duren, echter als het aan de Nederlandse overheid ligt moet het sneller en zal Nederland wel weer voorop lopen. Voor nu zal in beeld worden gebracht welke landen al over regelingen nadenken (zoals Duitsland en Finland) en welke landen eventueel dwars zullen liggen (de zuidelijke landen van Europa). Oxfam Novib geeft al jaren aan dat dit een probleem is.
- In 2022 publiceerde het Centraal Planbureau (CPB) een rapport waaruit bleek dat de rijkste 10% van de Nederlanders, die 32% van het totale inkomen verdienen, de laagste effectieve belastingdruk ervaren.
- Het Global Tax Evasion Report 2024, gepubliceerd op 22 oktober 2023, toont aan dat miljardairs wereldwijd een effectieve belastingdruk van slechts 0% - 0,5% van hun vermogen ervaren.
- In maart 2024 kwam de (demissionair) staatssecretaris met de eerste berichtgeving en in oktober 2024 stond de eerste motie op de rol. Het voorstel is om een wereldwijde minimumvermogensbelasting voor miljardairs in te voeren.
- In juni 2024 kwamen de ministers van de G20 (grootste economien van de wereld) op een uitje bijeen in Brazilie. Ook hier is gesproken over een belasting voor de extreem rijken (zie voorstel).
De Verenigde Staten en China hebben bij de G20 al aangegeven niks te zien in een dergelijke heffing. Ons inziens zou het wenselijk zijn dat men streeft naar Internationale samenwerking. Ethisch en maatschappelijk is een dergelijke belasting wel te begrijpen. Echter dit moet dan wel binnen Europa (of beter wereldwijd) gaan plaatsvinden. Landen concurreren met elkaar via belastingheffing. Dus als Nederland een straf heffing gaat invoeren en andere landen niet, zal het vermogen zich nog gewoon gaan verplaatsen. In Spanje (Beckham regeling en Mbappe regeling) Portugal en Italië (super rijken regeling) worden speciale regelingen bedacht op de superrijken te lokken. Nederland is dan omgekeerd bezig om te kijken of deze superrijken extra kunnen worden belast. Zolang er speciale regimes zijn in landen (op auto afstand) om rijke particulieren te lokken heeft een dergelijke regeling in Nederland geen zin. De regeling is complex en zal per saldo weinig opleveren. Feitelijk wordt er met een kanon op een rijke mug geschoten. Vanuit de vaak gevoerde symbool politiek is de maatregel wel te begrijpen en zullen dus weer vele uren in de 2e kamer hieraan worden besteed. Het zou veel beter werken om speciale regimes in Spanje, Italie en Zwitserland op te heffen dit voorkomt emigratie bewegingen. Hoe een dergelijke regeling binnen belastingverdragen wordt ingepast is een extra vraag die moet worden opgelost.
Bron exitheffing voor vermogende particulieren
Global tax report 2024 (maart 2024)
Voortvarend handelen van de Belastingdienst
Als de (normale) vijfjaartermijn is verstreken mag de Belastingdienst slechts zoveel tijd gebruiken als redelijkerwijs nodig is om gebruik te maken van deze regelingen voor wederzijdse bijstand (dat is: het opvragen van informatie in het buitenland o.b.v. een verdrag of de EU-richtlijn) en het opleggen van een aanslag. In Nederland heeft de Hoge Raad dat vertaald naar de norm dat het niet evenredig is (in strijd met het evenredigheidsbeginsel) een aanslag op te leggen als de Belastingdienst niet voortvarend te werk is gegaan nadat het een aanwijzing heeft verkregen. Zes maanden niets doen is te lang, aldus de Hoge Raad 27 september 2013 ECLI:NL:HR:2013:717. Inmiddels heeft de Belastingdienst o.b.v. de Wet Open Overheid een stuk gepubliceerd waarin hun standpunten over de voortvarendheid zijn opgenomen, zie standpunt kennisgroep. In dit artikel duiken we hier nog iets dieper in, op grond van een uitspraak van de Hoge Raad in november 2024.
Procedure inzake niet voortvarend handelen en vernietiging aanslag inkomstenbelasting bij buitenlands vermogen
In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 4 november 2025 (ECLI:NL:GHARL:2025:6992) wordt door het Gerechtshof anders geoordeeld dan door de Rechtbank Noord Nederland op 10 oktober 2023 (ECLI:NL:RBNNE:2023:4154) . In deze procedure heeft Henk een bankrekening in Italië (ruim € 200.000) die niet in Nederland als vermogen is opgegeven. De definitieve aanslagen over 2015 en 2016 zijn reeds opgelegd (zonder Italiaanse bankrekening). Voor 2016 is de aanslag binnen de termijn van 5 jaar opgelegd, deze is dus op tijd (zie Hoge Raad d.d. 14 augustus 2015 ECLI:NL:HR:2015:2163). Over het jaar 2015 ligt dit anders, de inspecteur was op 1 maart 2019 bekend met de Italiaanse bankrekening en heeft pas op 18 december 2019 een vragenbrief gestuurd. De inspecteur heeft dus 9 maanden stil gezeten zonder dat hiervoor een redelijke verklaring wordt gegeven. De aanslag over 2015 gaat dus in de prullenbak. Los van het feit dat de inspecteur al informatie heeft moet Henk wel informatie verstrekken, een beroep op het Nemo Teneturbeginsel (artikel 6 EVRM) kan Henk dan niet helpen, zie ook Hoge Raad d.d. 8 augustus 2014 ECLI:NL:HR:2014:2144. Over 2016 komt ook nog de opzet voor een vergrijpboete aan de orde, hierbij is het uitgangspunt onschuldpresumptie waarbij de inspecteur overtuigend de feiten en omstandigheden moet aantonen die de conclusie kunnen dragen dat sprake is van opzet (Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526), opzet kan ook spelen als er sprake is van voorwaardelijke opzet (Henk heeft bewust de aanmerkelijke kans aanvaard dat te weinig belasting zou worden geheven), zie Hoge Raad d.d. 7 september 2021 ECLI:NL:HR:2021:1221. Er is een vergrijpboete opgelegd van 225% (verzwarende omstandigheden). Omdat er geen sprake is van recidive en de boete proportioneel moet zijn in het licht van de gepleegde feiten wordt de boete verminderd (Hoge Raad d.d. 10 juni 2005 ECLI:NL:HR:2005:AT7216) tot 150%, van overschrijding van de redelijke termijn is geen sprake.
Verzwegen vermogen. Belastingdienst zit stil. Aanslagen van tafel
Iedereen die in Nederland woont is verplicht aangifte te doen van zijn inkomen en vermogen. Onze vriend Peer was dat ‘vergeten’ voor een Luxemburgse bankrekening. Kennelijk heeft hij daarvan spijt gekregen en heeft hij de Belastingdienst medegedeeld dat hij van dat buitenlandse vermogen alsnog aangifte wil doen (beter bekend als de inkeerregeling). In die tijd (tot 2018) kon dat nog zonder dat er een boete werd opgelegd en de Belastingdienst je nog niet ‘op het spoor’ is. Tegenwoordig krijg je wel een boete als het langer dan twee jaar geleden is, maar geldt de inkeer wel als reden om de boete te verlagen.
Belastingdienst te traag
Zoals bekend, mag de Belastingdienst 5 jaar navorderen over verzwegen inkomsten en vermogen. Voor buitenlands vermogen is dat 12 jaar. Op basis van EU-recht moet de Belastingdienst in die extra 7 jaar wel voortvarend te werk gaan (artikel). Zodra de Belastingdienst over de gegevens beschikt om een navorderingsaanslag op te leggen, moet die ook worden opgelegd binnen zes maanden.
Daar gaat het fout voor de Belastingdienst. Naar aanleiding van de inkeer heeft de Belastingdienst diverse malen vragen gesteld om de aanslagen juist te kunnen vaststellen. Weliswaar zijn de aanslagen opgelegd binnen zes maanden nadat de laatste informatie is verstrekt, maar de laatste informatie is niet van belang geweest voor de aanslagen die zien op de extra 7 jaar. Voor die aanslagen heeft de Belastingdienst te lang stilgezeten. Dan maakt het niet uit dat die informatie wel is gebruikt voor aanslagen binnen de (standaard) vijfjaartermijn.
Gevolg te lang stilzitten van de Belastingdienst
Het gevolg is dat de Belastingdienst dus niet voldoende voortvarend heeft gehandeld en de aanslagen dus moeten worden vernietigd. Onze Peer komt dus weg zonder boete en zelfs zonder alsnog belasting te betalen (voor de jaren 6 t/m 12; de jaren 1 t/m 5 betaalt hij wel).
Bonus: voortvarendheid ook geboden als de belastingplichtige instemt met verlenging van de navorderingstermijn
De Belastingdienst is in dit soort zaken verplicht om de navorderingsaanslag op te leggen binnen 12 jaar na afloop van het belastingjaar. In de praktijk komt het voor dat de Belastingdienst het onderzoek dan nog niet heeft afgerond. Dan kan een navorderingsaanslag ‘ter behoud van rechten’ worden opgelegd naar een geschat bedrag. Dat levert veel gedoe op: bezwaar maken, eventueel naar de rechter. Daarom wordt er vaak mee ingestemd dat de navorderingstermijn wordt verlengd (met de duur van het onderzoek; doorgaans zes maanden).
Ook Peer had ingestemd met verlenging van de navorderingstermijn. Zou die verlenging meetellen bij de bepaling van de voortvarendheid, dan zou de Belastingdienst wel op tijd (en voortvarend) zijn geweest. De Hoge Raad maakt daar echter korte metten mee: “op zichzelf beschouwd [is dat] geen handeling die rechtstreeks is gericht op het voortvarend voorbereiden en vaststellen van de navorderingsaanslagen.
Dus moet de Belastingdienst altijd voortvarend handelen, hoe lang de termijn ook is.
Opmerking fiscaal jurist
Bent u ook vergeten inkomen of vermogen aan te geven, meldt u dan bij ons. Wij kunnen u begeleiden bij uw inkeer en daarmee een eventuele boete aanzienlijk beperken. Laat de Belastingdienst steken vallen, zullen wij niet aarzelen…..
Jurisprudentie
Hoge Raad 1 november 2024, ECLI:NL:HR:2024:1557
Gerechtshof 's-Hertogenbosch 29 december 2022, ECLI:NL:GHSHE:2022:4702
Rechtbank Zeeland-West-Brabant 21 januari 2021, ECLI:NL:RBZWB:2021:236
Hoge Raad 26 februari 2010, ECLI:NL:HR:2010:BJ9092
Hoge Raad 26 februari 2010, ECLI:NL:HR:2010:BJ9120
Belastingheffing extreem rijken bij emigratie
In een kamerbrief d.d. 4 december 2024 wordt ingegaan op een extra belastingheffing voor extreem rijken die emigreren. In navolging hierop heeft de staatssecretaris op 18 februari 2025 een nadere kamerbrief gestuurd inzake de verhuizing van miljonairs naar belastingparadijzen. Een dergelijke heffing kan lastig worden toegepast als mensen emigreren naar landen waar Nederland een belastingverdrag mee heeft gesloten. Landen waar Nederland geen belastingverdrag mee heeft gesloten kunnen wel onder deze nieuwe regeling vallen (en ook de Verenigde Arabische emiraten omdat Nederlands onder dit verdrag niet als inwoner worden gezien).
Het ontstaan van een internationale heffing voor super rijken
Binnen europa is er overleg over de emigratie van (extreem) rijken waardoor er minder belasting wordt betaald. In een eerder artikel (augustus 2024) zijn we reeds ingegaan over de verkenningen die hierover in Nederland plaatsvinden. Oxfam Novib heeft deze belastingheffing al meermaals aan de orde gesteld en daarna is vanuit de Tweede kamer (april 2024) een eerste notitie verschenen. Ook de G20 (juni 2024) is een dergelijke heffing aan het verkennen. Ook bij de laatste G20 top in Brazilie (november 2024) kwam dit onderwerp weer aan de orde. Uit onderzoek van het Witte Huis (in 2021) volgt dat de 400 rijkste mensen in de VS gemiddeld 8,2% belasting betalen. Tax the Rich (belast de rijken) is al jaren een gespreksonderwerp binnen de (linkse beweging) van de G20. Voorstellen voor een extra heffing (vanuit Brazilie, Frankrijk, Zuid Afrika, Spanje en Afrika) worden thans nog tegengehouden door de VS en Duitsland. In juli 2024 stemden de G20-ministers van Financiën echter voor het eerst in met een gezamenlijke inspanning om ervoor te zorgen dat personen met een ultrahoog vermogen effectief worden belast. Deze beslissing werd in november 2024 door G20-leiders bevestigd in een verklaring met dezelfde bewoordingen.
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Kans van slagen extreem rijken heffing niet zo groot
De kans dat deze heffing er komt achten wij klein. Ruim 80% van de rijkste mensen wonen in de VS en met de komst van Donald Trump en op zijn bagagedrager Elon Musk (met een onduidelijke maar naar verwachting prominente rol) lijkt de kans op verdere voortuitgang op korte termijn niet zo groot, wereldwijd tenminste. Ook zal Nederland bestaande belastingverdragen moeten respecteren. Invoering zou dan dus alleen via een gezamenlijk standpunt (OESO) tot stand kunnen komen.
Hoe kijkt Nederland naar een belastingheffing voor super rijken?
In Nederland wordt steeds meer aandacht besteed aan de belastingheffing van extreem vermogende personen. Tijdens het dertigledendebat van 4 april jongstleden zijn diverse moties besproken, die pleiten voor extra belastingen voor de superrijken en het vormen van internationale samenwerkingsverbanden. Hieronder geven we een samenvatting van de belangrijkste punten en aandachtspunten.
Internationale ontwikkelingen: de strijd tegen belastingontwijking
De belastingheffing van extreem rijken staat internationaal hoog op de agenda, vooral binnen de G20 en de OESO. Belangrijke punten:
- Nederland steunt het idee van een wereldwijde minimumbelasting voor extreem vermogende personen.
- Internationale afspraken zijn cruciaal om belastingontwijking en grondslagerosie tegen te gaan.
- Het uitwisselen van informatie over vastgoed, banksaldi en aandelenbezit kan helpen om vermogenden effectief te belasten.
Exitbelasting: belasting bij emigratie
Nederland kent al diverse exitheffingen, bijvoorbeeld voor inkomsten uit ondernemingen (box 1), aanmerkelijk belang (box 2), pensioenen en lijfrenten, en box 3-vermogen. Het idee is dat vermogen opgebouwd in Nederland niet onbelast blijft bij emigratie. Actuele voorstellen:
- Het invoeren van een EU-exitbelasting.
- Onderzoek naar het uitbreiden van bestaande exitregelingen, inclusief een zogenoemde trailing tax.
Wat is een trailing tax?
Een belasting die emigranten verplicht om enkele jaren na vertrek belasting te betalen (over inkomen en vermogen) alsof ze nog in Nederland wonen. Dit voorkomt dat belastingplichtigen emigreren naar landen met lage belastingdruk. Een trailing tax betreft dus een verlengde belastingplicht, waarbij door het land van emigratie ook belasting wordt geheven over inkomen en/of vermogensaanwas dat na de emigratie in een ander land wordt opgebouwd of wordt verdiend. Een trailing tax gaat verder dan de normale regelingen met betrekking tot de fiscale woonplaats en behandelt de emigrant nog enkele jaren na zijn vertrek als binnenlandse belastingplichtige.
Vergelijking met andere landen
Andere landen hanteren al vormen van exit- of trailing taxes:
- Finland: Belast emigranten nog drie jaar, tenzij zij bewijzen geen banden meer te hebben met het land.
- Duitsland: Hanteert een tienjarige belastingplicht bij emigratie naar lage-belastinglanden.
- Spanje en Portugal: Toepassing van trailing taxes op emigranten naar niet-coöperatieve jurisdicties.
- Frankrijk: Belast Franse staatsburgers die naar Monaco emigreren alsof ze nog in Frankrijk wonen.
Aandachtspunt: De uitvoerbaarheid van dergelijke heffingen verschilt sterk per land. Nederland zal deze lessen meenemen bij eventuele implementatie.
Impact op de belastingdienst en rechtvaardigheid
Hoewel Nederland al enkele vormen van exitheffingen heeft, moet een uitbreiding hiervan zorgvuldig worden overwogen. Belangrijke vragen:
- Is de belasting uitvoerbaar zonder de belastingdienst te overbelasten?
- Hoe wordt dubbele belasting voorkomen?
- Hoe proportioneel is de maatregel voor belastingplichtigen?
Conclusie en toekomstperspectief
Nederland streeft naar rechtvaardige belastingheffing en kijkt daarbij naar internationale samenwerking en nationale maatregelen zoals exit- en trailing taxes. Hoewel de invoering van nieuwe maatregelen tijd en draagvlak vereist, kunnen ze bijdragen aan een eerlijkere verdeling van belastingdruk. Bent u ondernemer of vermogend particulier met plannen om te emigreren? Laat u goed informeren over de fiscale gevolgen. Ons kantoor biedt uitgebreide ondersteuning bij fiscale emigratieplanning en helpt u optimaal te navigeren door de complexe regelgeving.
Neem contact met ons op voor een vrijblijvend adviesgesprek!
De fiscale jacht op het zwarte vermogen door de Belastingdienst
Iedereen die zelf zijn aangifte indient, weet dat je aan het einde van de aangifte een hokje aan moet vinken waarin staat dat je de aangifte correct en volledig hebt ingevuld. Toch vult niet iedereen de aangifte even netjes in. Vaak is dan sprake van verhuld vermogen. Binnen de Belastingdienst is hiervoor ook een speciaal team aanwezig. Verhuld vermogen kan gaan om cryptobezittingen zijn, maar kan ook vermogen in het buitenland betreffen. De aanleiding voor dit artikel is een Woo verzoek waarbij inzichtelijk wordt gemaakt hoe de belastingdienst intern omgaat met verhuld vermogen en de wijze van onderzoek.
Aandachtspunten bij verhuld vermogen
- Zolang dat vermogen onder het zogenoemde heffingsvrije vermogen blijft is er niets aan de hand; de fiscus komt dan feitelijk niets te kort.
- Het gaat wel mis als het verhulde vermogen hoger is dan het heffingsvrije vermogen. Via wetgeving (o.a. DAC7) probeert de overheid meer grip te krijgen op het verhulde vermogen. Ook de Belastingdienst jaagt intensief op deze ‘zwartspaarders’.
- Belastingplichtigen met verhuld vermogen kunnen ‘inkeren’. Dit wil zeggen dat zij alsnog bij de Belastingdienst te biecht gaan en een correcte opgaaf doen van het vermogen. Deze inkeerregeling is de achterliggende jaren behoorlijk uitgekleed. In het verleden werd geen boete opgelegd als de zwartspaarder zich alsnog meldde en de verschuldigde belasting (alsnog) voldeed. Deze inkeerregeling is indertijd geïntroduceerd om mensen met een verhuld vermogen ‘aan te moedigen’ hun vermogen alsnog aan te geven. Inmiddels leven we in een andere tijd.
- De Belastingdienst kan een boete opleggen tot maximaal 300% van de verschuldigde belasting over het verhulde vermogen. Voor vermogen in het buitenland geldt daarbij niet de normale navorderingstermijn van 5 jaar; voor verhuld buitenlands vermogen geldt een navorderingstermijn van 12 jaar!
De verandering van wetgeving en beleid maken dat er in afnemende mate sprake van liefhebbers van (vrijwillige) inkeer. De zwartspaarders moeten door de Belastingdienst worden opgespoord. Daar komt bij dat als belastingplichtigen met verhuld vermogen worden opgespoord zij niet altijd openheid van zaken geven en gevraagde informatie achterhouden. Dit leidt uiteraard tot een lange looptijd binnen de Belastingdienst voordat het verhulde vermogen kan worden achterhaald.
Boetebeleid Belastingdienst aangepast in verband met DAC 8
Onder de nieuwe DAC8 wetgeving gelden nieuwe beleidsregels voor de vergrijpboete bij binnenlandse informatie verplichtingen in het kader van deze wetgeving. Als het aan opzet of grove schuld van de belanghebbende is te wijten dat deze verplichtingen (het melden) niet, te laat, onjuist of onvolledig worden (of zijn) nagekomen legt de inspecteur een vergrijpboete op. De hoogte wordt afgestemd met de vaktechnische coördinator formeel recht. De boete voor de grensoverschrijdende informatieverplichting is fors verhoogd (van 4e categorie € 27.500 tot de 6e categorie € 1.100.000). Het besluit is in werking getreden (per 8 augustus 2026).
Wet open overheid
In het kader van de Wet open overheid (Woo) is gevraagd om documenten van het specialistenteam dat zich binnen de Belastingdienst bezighoudt met zogenoemde weigeraars en ontkenners. In eerste instantie verlopen onderzoeken via de zogenoemde Taskforce Verhuld Vermogen. Als de belastingplichtige naar de mening van de Taskforce onvoldoende meewerkt aan het inzichtelijk maken van het (verhulde) vermogen, wordt de post overgedragen aan de Specialistengroep weigeraars/ontkenners Verhuld Vermogen. Dit team wordt in de Woo-stukken aangeduid als een team vergelijkbaar met bijzonder beheer bij banken; het moet de belastingplichtige en diens eventuele fiscale hulpverlener duidelijk zijn dat “de belastingdienst hem de aanpak en aandacht geeft die hij verdient.”
Instrumentarium om jacht om zwartspaarder te openen
In de Woo-stukken wordt voorts ingegaan op het instrumentarium dat door de Belastingdienst kan worden ingezet in de jacht op de zwartspaarders. Op dit punt is er weinig nieuws onder de zon. Het gaat om het reguliere instrumentarium (bellen, deurwaarders, informatiebeschikking).
Informatiebeschikking
Als de Belastingdienst zich geconfronteerd ziet met een belastingplichtige die niet wil meewerken, kan zij niet zonder meer een aanslag opleggen en zich beroepen op de omkering en verzwaring van de bewijslast. Indien de Belastingdienst dit wil bereiken en daarmee de belastingplichtige in een moeilijkere bewijspositie wil brengen, dan moet hij de onvoldoende medewerking vastleggen in een beschikking: de informatiebeschikking. Doet de Belastingdienst dat niet, dan zal in de procedure over de aanslag de belastingplichtige niet worden geconfronteerd met een verzwaarde bewijslast, tenzij sprake is van het niet hebben gedaan van de vereiste aangifte.
De Belastingdienst legt de onvoldoende medewerking als gezegd vast in de informatiebeschikking. Hierbij gelden een aantal formele regels, die in de praktijk niet altijd volledig worden nageleefd. De belastingplichtige ontvangt deze informatiebeschikking. De informatiebeschikking is in feite een weergave van de verplichtingen waarvan de Belastingdienst meent dat de belastingplichtige ze onvoldoende is nagekomen. Tegen deze beschikking kan de belastingplichtige in bezwaar en beroep gaan. Hij kan de verzoeken van de Belastingdienst dan laten toetsen, voordat hij in de aanslagprocedure wordt geconfronteerd met een verzwaarde bewijspositie.
Vanwege de bezwaar- en beroepsmogelijkheden is de informatieschikking weliswaar een zinvol instrument voor de Belastingdienst, maar het is tijdrovend.
Andere instrumenten
Interessant worden de Woo-stukken als het gaat om andere instrumenten die kunnen worden ingezet bij de aanpak van niet-meewerkende belastingplichtigen. De stukken spreken over het inzetten van ‘stalken’ en gijzeling (aan het einde van het traject). Deze instrumenten worden niet verder uitgewerkt, maar doen toch wel de spreekwoordelijke wenkbrauwen fronsen.
Stalken is een strafbaar delict dat is opgenomen in artikel 258b van het Wetboek van Strafrecht. Stalken wordt gedefinieerd als:
“Hij, die wederrechtelijk stelselmatig opzettelijk inbreuk maakt op eens anders persoonlijke levenssfeer met het oogmerk die ander te dwingen iets te doen, niet te doen of te dulden dan wel vrees aan te jagen wordt, als schuldig aan belaging, gestraft met een gevangenisstraf van ten hoogste drie jaren of een geldboete van de vierde categorie.”
Past een strafbaar optreden van de Belastingdienst binnen een behoorlijk handelende overheid? Bedacht zou toch moeten worden dat dit niet wenselijk is. Indien in de Woo-stukken met stalken wordt bedoeld dat de controleur tot vervelens toe vragen blijft stellen, valt er nog wat bij voor te stellen. In dat geval is de woordkeuze niet handig. Voor zover het pleidooi van dit instrument zou zijn dat door de Belastingdienst strafbaar zou mogen worden gehandeld, dient deze benadering te worden verworpen. De wet geldt voor eenieder, ook voor de Belastingdienst.
Met gijzeling (vastzetten in de gevangenis) kan een belastingplichtige worden gedwongen de belastingschuld te voldoen. Dit kan gelukkig niet zomaar. De ontvanger van de Belastingdienst kan mensen met openstaande belastingschulden gelukkig niet zomaar vastzetten. Gijzeling verloopt altijd via de rechter.
Opinie fiscaal Jurist inzake zwartspaarders
Het mag voor de Belastingdienst buitengewoon vervelend zijn dat weigeraars en ontkenners met verhuld vermogen, niet meewerken aan het inzichtelijk maken van hun vermogen. Dat laat onverlet dat gehoopt mag worden dat op basis van de vrijgegeven Woo-stukken niet zou moeten worden geconcludeerd dat de Specialistengroep weigeraars/ontkenners van Verhuld Vermogen de nieuwe cowboys van de Belastingdienst zijn, waarbij de werkwijze uit het CAF-tijdperk/de toeslagenaffaire weer van stal wordt gehaald. Ook de Belastingdienst moet zich aan de regels houden en dient zich verre te houden van strafbaar handelen; wie in een glazen huis woont, moet niet met stenen gooien.
Tenslotte voor belastingplichtigen, liegen mag niet en vermogen moet gewoon in Nederland in de belastingheffing worden betrokken. Heeft u hulp nodig - bij de inkeerregeling - stuur ons dan gerust een e-mail. Wij zullen - veelal in overleg met met belastingdienst - zorgen voor een betere nachtrust.
Expatregeling buitenlandse werknemer
Een internationale uitzending zal vrijwel altijd extra kosten opleveren. De Nederlandse wetgeving kent hiervoor een speciale regeling, deze stond bekend als de Nedeco regeling, daarna de 30% regeling, toen de 27% regeling en nu de expatregeling. Aan de werknemer kan een belastingvrije vergoeding worden betaald ter dekking van extra (prive) kosten. De insteek is om Nederland aantrekkelijker te maken voor het internationale bedrijfsleven en kennis aan te trekken.
De expatregeling in de wet en rechtspraak
De expatregeling in opgenomen in de wet loonbelasting. De regeling stelt het volgende:
- Tot de vrije vergoedingen behoren vergoedingen, in redelijkheid,
ter zake van extra kosten van tijdelijk verblijf buiten het land van herkomst
(extraterritoriale kosten), met dien verstande dat voor bij of krachtens
algemene maatregel van bestuur aan te wijzen groepen werknemers die door
een inhoudingsplichtige van buiten Nederland worden uitgezonden, onder
daarbij te stellen voorwaarden, geldt dat vergoedingen van kosten van verblijf
buiten het land van herkomst voor van buiten Nederland in dienstbetrekking
genomen werknemers gedurende ten hoogste 96 maanden ten minste worden beschouwd
als vergoeding voor extraterritoriale kosten tot ten hoogste 30 percent
van het loon, alsmede tot het bedrag van de daarbij aan te wijzen schoolgelden.'
Art. 31a(2)(e) LB. Voor nadere regels zie hoofdstuk 4A Uitv.besl. LB.
Er zijn een aantal bijzonderheden of onduidelijkheden behandeld in procedures, beleid of kennisgroepstandpunten. Hierbij een aantal belangrijke onderdelen:
- Verlof: bij verlof door geboorte of adoptie kan het salaris lager zijn. Er mag dan worden gerekend met het loon zonder verlof (zie besluit ).
- Reiskosten: extra reiskosten mogen niet nog naast de expatregeling worden vergoed aldus de Hoge Raad d.d. 9 april 2010.
- Regeling moet via loonbelasting: als de regeling niet is opgenomen in de loonbelasting kun je deze niet alsnog realiseren via de inkomstenbelasting, aldus de Rechtbank Den Haag op 1 juli 2020 met bevestiging door het Gerechtshof Den Haag op 10 juni 2021.
- De aftrek ter voorkoming van dubbele belasting beperkt de grondslag voor de 30% regeling, aldus de kennisgroep van de belastingdienst op 8 augustus 2023.
- Aangeworven vanuit buitenland is een eis. Bij een eerder verblijf in Nederland kan dit een probleem zijn, zie hiertoe de uitspraak van het Gerechtshof Amsterdam op 19 oktober 2019 . Soms gaat dit wel goed, zie hiertoe Rechtbank Noord Nederland d.d. 17 juni 2024 voor een vluchteling uit Oekraine.
- Er moet rekening worden gehouden met een minimumlooneis, zie hiertoe een tandarts die hieraan niet voldaan (Rechtbank Zeeland Westbrabant d.d. 2 april 2024).
- Voor ontslaguitkeringen geldt de 30% regeling niet, aldus de Hoge Raad op 25 januari 2008, soms kan dit net iets anders liggen aldus het Gerechtshof Den Haag op 26 juli 2011.
Expatregeling en aanpassingen in 2024, 2025 en 2027
De expatregeling is de nieuwe term voor de 30% regeling. Deze geldt voor ingekomen en uitgezonden werknemers. Met ingang van 1 januari 2024 is de regeling voor ingekomen werknemers versoberd, namelijk 30% voor eerste 20 maanden, dan 20% voor volgende 20 maanden en 10% voor laatste 20 maanden (totaal dus 60 maanden). Deze wijziging wordt per 2025 weer teruggedraaid. Het maximale percentage wordt in 2027 wel verlaagd van 30% naar 27%, dit geldt voor ingekomen en uitgezonden werknemers. Het percentage van 27% geldt dan gedurende de gehele looptijd. Voor 2025 en 2026 blijft voor alle ingekomen en uitgezonden werknemers het percentage nog gewoon 30%. Verdere wijzigingen zijn:
- Salarisnorm wordt per 2027 verhoogd van € 46.107 naar € 50.43 (voor werknemers jonger dan 30 jaar en masterdiploma (zie WOB verzoek met lijst diploma's) van € 35.048 naar € 38.338). Dit wel met jaarlijkse index.
- Partiële buitenlandse belastingplicht: vanaf 2025 vervalt voor aantal werknemers de mogelijkheid om in de aangifte inkomstenbelasting te kiezen voor de toepassing van de partiële buitenlandse belastingplicht. Voor werknemers die al gebruik maken van de regeling in 2023 geldt een overgangsregeling (tot en met eind 2026). Voor werknemers die niet in Nederland wonen (en hier wel werken) kan soms de regeling nog wel gelden.
Voor welke kosten is de 30% regeling van toepassing?
Extraterritoriale kosten in het Handboek Loonheffingen
- de extra kosten voor levensonderhoud door een hoger prijspeil in het werkland dan in het land van herkomst, zoals extra uitgaven voor maaltijden, gas, water en licht (cost of living allowance).
- de kosten voor een kennismakingsreis naar het werkland, eventueel met het gezin, om bijvoorbeeld te zoeken naar een woning of een school.
- de kosten voor het aanvragen of omzetten van officiële persoonlijke papieren, zoals verblijfsvergunningen, visa en rijbewijzen.
- de kosten voor medische keuringen en vaccinaties voor het verblijf in het werkland.
- de dubbele huisvestingskosten, omdat de werknemer in het land van herkomst blijft wonen, bijvoorbeeld hotelkosten.
- de (1e) huisvestingskosten. Alleen de (1e) huisvestingskosten die uitkomen boven 18% van het loon uit tegenwoordige dienstbetrekking, zijn extraterritoriale kosten.
- de kosten voor opslag van het deel van de boedel dat niet wordt verhuisd naar het werkland.
- de reiskosten naar het land van herkomst, bijvoorbeeld voor familiebezoek of gezinshereniging.
- de extra kosten voor het laten invullen van de aangifte inkomstenbelasting als dat duurder is dan het laten invullen van de aangifte door een vergelijkbare belastingadviseur in het land van herkomst. Hierbij geldt een maximum van €1.000 per werknemer.
- de cursuskosten om de taal van het werkland te leren voor de werknemer en voor de gezinsleden die bij hem verblijven.
- de extra (niet-zakelijke) gesprekskosten voor telefoneren met het land van herkomst.
- de kosten van een aanvraag vrijstelling sociale zekerheid, zoals een zogenoemde E101-verklaring of een formulier A1/certificate of coverage.
- de extra kosten voor schoolgelden voor een internationale school of voor een internationale afdeling van een gewone school (hiervan is sprake als: - de opleiding op de betreffende (afdeling van de) school is gebaseerd op een buitenlands stelsel; -de school of de afdeling vooral bedoeld is voor kinderen van uitgezonden werknemers).
Noot fiscaal jurist inzake expatregeling
De expatregeling is de afgelopen jaren zowel qua periode (was vroeger 10 jaar nu 5 jaar) als qua omvang (was 30% wordt 27%) als qua samenstelling (geen partiele buitenlandse belastingplicht) minder gunstig geworden. Aantal centrale vragen over dit onderwerp:
Hoeveel mensen maken gebruik van de expatregeling?
De regeling is echter nog steeds door bijna 100.000 mensen gebruikt en werkt prima.
Wanneer heeft een werknemer recht op de expat regeling ?
Als een werknemer vanuit het buitenland wordt geworven en over specifieke deskundigheid beschikt (en dus schaars is) kan van de regeling gebruik worden gemaakt.
Wie moet de 30% regeling betalen?
De werkgever moet met de werknemer de regeling aanvragen. De werkgever moet de vergoeding betalen en regelt ook de belastingvrijstelling via een aanvraag bij de Belastingdienst.
Hebben andere landen ook een expatregeling
Jazeker, deze regeling komt steeds meer voor. Ook Belgie, Denemarken en het VK kennen een dergelijke regeling. Zie hierbij het EU rapport
Hoe lang duurt een aanvraag voor de 30% regeling
Als een aanvraag juist en volledig wordt ingediend is er binnen 6 weken duidelijkheid. Voor vragen over de 30% regeling (of expatregeling) kunt u onze collega's om advies vragen, stuur ons hiertoe een e-mail.
Projectplan Verhuld Vermogen en vermogen in Dubai
Er is op grond van een WOO besluit interne informatie gepubliceerd over vermogen in Dubai, het Projectlogboek Dubai Leaks, de Projectstukken Dubal Leaks en het Projectplan Verhuld Vermogen. in dit artikel bekijken we of er nog opmerkelijke zaken te vinden zijn.
De afdeling verhuld vermogen bij de belastingdienst richt zich met name op mensen (of beter belastingplichtigen) die inkomen of vermogen proberen te verhullen in het buitenland (of in Nederland).
Dubai Leaks wat is dit eigenlijk
In 2021 is er informatie bekend geworden over vastgoed in Dubai. De afgelopen jaren hebben de Verenigde Arabische Emiraten een behoorlijke aantrekkingskracht op investeerders, dit met name door het fiscale klimaat. Ook nu zien we nog steeds hippe filmpjes op sociale media over vastgoedprojecten in de VAE (waar Dubai een onderdeel van is). Dubai heeft ook wel een beetje het imago van witwas praktijk via vastgoed of onzichtbaar vermogen. Of dit terecht is laten we even in het midden. Dubai is voor sommige mensen echter wel de opvolger van het Zwitserland en Liechtenstein. Uit een uitgelekt bestand van het kadaster in Dubai is duidelijk geworden dat ruim 1.000 nederlanders vastgoed in Dubai bezitten. Dit is via het Amerikaanse Center for Advanced Defense Studies bekend geworden bij de Nederlandse Belastingdienst. De groene amsterdammer heeft met journalisten van dagblad Trouw deze lijst onderzocht.
Veel Nederlanders kregen de afgelopen jaren een vragenbrief van hetteam Verhuld vermogen van de Belastingdienst. De vragen moeten worden beantwoord (artikel 47 AWR) edoch het moeten wel fiscaal relevante vragen zijn en geen fishing expedition (lukraak vragen stellen in algemene zin). Het kan zijn dat de belastingdienst daarna (navorderings) aanslagen gaat opleggen, bij een groot belastingnadeel kan het dossier ook worden overgedragen aan hetopenbaar ministerie (strafvervolging). Het is echter wel zo dat vastgoed is belast in Dubai (belastingverdrag), dus vaak zal het gaan om de herkomst van het geld. Over Dubai Leaks kunt u hier ook een heldere podcast luisteren. Al met al heeft dit een uitgebreid onderzoek opgeleverd, enige informatie hierover is nu bekend geworden. Eind 2025 zal dit onderzoek worden afgerond en komen de echte resultaten.
Hoe werkt het team Verhuld Vermogen van de Belastingdienst
Sinds 2000 is er binnen de belastingdienst een groep mensen die werkten op de afdeling "vermogen in het buitenland". Belastingplichtigen die via een buitenlandse bankrekening of mogelijke offshore-constructies – denk aan een lege bv op de Kaaimaneilanden, Zwitserland of Dubai – hun vermogen buiten ons zichtveld wilden houden, werden opgespoord en konden via een inkeerregeling alsnog aan hun belastingplicht voldoen. Door de zogenaamde panama papers (2015) is dit belang alleen maar groter geworden. Verspreid over diverse vestigingen werkten 250 mensen fulltime aan dit specialistische onderdeel binnen de belastingdienst. Omdat wij op kantoor veel inkeerders begeleiden hebben wij zeer regelmatig contact met deze afdeling. De grootste uitdaging voor deze afdeling is het verzamelen, combineren, analyseren en interpreteren van veel data die soms via informatieuitwisseling of gestolen data spontaan bij de Belastingdienst binnenkomt. De belastingdienst maakt gebruikt van:
- internationale samenwerkingen en gegevensuitwisseling
- datapakketten en AI
- klokkenluiders
- onderzoeksdata (zoals dubai leaks en de panama papers)
- meldingen bij de FIU
- crypto platformen
Via artikel 47 van de AWR kunnen vervolgens brieven worden verstuurd aan belastingplichtigen met formele informatieverzoeken. Bij onvoldoende medewerking zal een nog formelere informatiebeschikking worden ingezet, de omgekeerde bewijslast ingezet en bij structurele wiegering kan het dossier worden overgedragen aan de fiod of naar het specialistenteam weigeraars.
Sinds de oprichting is er ruim 5 miljard aan aanslagen opgelegd. In een WOO verzoek (Memo voortvarendheid bij projectmatige aanpak programma verhuld vermogen) wordt een inkijkje gegeven in het proces.
Mensen die hun vermogen nog willen melden kunnen gebruik maken van de inkeerregeling.
Verhuld vermogen in Nederland
Het project Dubai Leaks (projectcode 1392) valt onder het programma van het team Verhuld Vermogen. De samenleving loopt belastingheffing mis, dit moet dit team zoveel mogelijk beperken. Er zijn diverse projecten geweest die meestal zijn ontstaan doordat er informatie in gelekt vanuit een land, een bank of via een andere route. Mede door de internationale gegevensuitwisseling komt dit proces nu redelijk op stoom. Vanaf 2026 komt hier ook nog de bitcoin bij.
Vanaf augustus 2021 tot en met april 2022 is een kleine groep medewerkers bij de Belastingdienst bezig geweest met een grove analyse van het bestand waarbij de nadruk lag op identificering van de genoemde personen, de grootte en zwaarte van de problematiek en de mogelijke Nederlandse fiscale belangen. Uit deze analyse bleek dat er voldoende redenen waren om de signalen van deze leak op te pakken. In de onderzochte gevallen was het bezit van onroerend goed niet in de aangiften Inkomstenbelasting vermeld en/of blijken uit de ingediende aangiften geen of onvoldoende middelen om het onroerend goed te kunnen verwerven. In 2023 ontving de belastingdienst nadere informatie en vanaf dat moment kwam het onderzoek pas echt op stoom.
Uitgangspunt voor het project is de constatering dat een aantal personen die in Nederland wonen of in Nederland hebben gewoond onroerend goed in Dubai bezit, waarbij dit bezit niet blijkt uit de ingediende aangiften inkomstenbelasting, vennootschapsbelasting of erf- en schenkbelasting. Dit lijkt te veronderstellen dat deze belastingplichtigen geen juiste en/of volledige aangiften hebben ingediend.
Om hoeveel personen (van de 1.000) is niet duidelijk, dit is weggelakt in de WOO informatie.
Noot fiscaal jurist inzake verhuld vermogen en inkeerregeling
Crypovaluta behoren inmiddels tot de top thema's binnen het programma verhuld vermogen van de belastingdienst. Er zijn al speciale team gevormd die zich specifiek op deze doelgroep richten. Vanaf 2026 komt er een stroom van informatie opgang omdat crypto platformen en aanbieders informatie moeten delen met de Belastingdienst. Er is voor ruim 5 miljard aan aanslagen opgelegd maar dit is dan ook in een periode van ruim 20 jaar. Gemiddeld wordt er ruim 100 - 200 miljoen per jaar "opgehaald". Dossiers liggen op dit moment wat langer stil bij de belastingdienst (mag niet te lang omdat er discussie kan ontstaan over de voortvarendheid, zie dit interne document over de voortvarendheid bij projectmatige aanpak door de belastingdienst). De werkwijze van het team volgt redelijk duidelijk uit dit interne document van de belastingdienst.
Het is wel belangrijk om te melden dat vermogen in het buitenland veel voorkomt en niet a priori als belasting ontwijking is aan te merken. Vastgoed in het buitenland mag immers alleen in het buitenland worden belast (in de meeste gevallen) en een buitenlandse deelneming is niet meer dan een vestigingen in het buitenland. Ook is het nu nog steeds de vraag of over crypto 5 jaar of 12 jaar mag worden geheven. Natuurlijk zal de belastingdienst zich verheugen op de EU richtlijn die vanaf 2026 platformen verplicht om spontaan informatie over klanten te gaan verstrekken. De komende jaren zal er ook aandacht worden besteed aan verhulde kunst, hierbij moet worden aangetekend dat kunst is belast in box 3 en de dat " kunt voor persoonlijke doeleinden " is vrijgesteld in box 3 (bewijslast bij de Belastingdienst). Ook is er meer en meer aandacht voor vermogen binnen familiestichtingen, veelal is dit vermogen echter redelijk volledig bekend.
Wij begeleiden regelmatig belastingplichtigen bij de zogenaamde inkeerregeling. Deze is bedoeld voor belastingplichtigen die in het verleden onjuist of onvolledig aangifte hebben gedaan over hun box 1, 2 of 3 vermogen (of binnen hun bedrijf). Bij een dergelijk traject inventariseren wij
- in eerst aanleg alle relevante feiten;
- bekijken of de client nog niet benaderd is door de belastingdienst;
- wie over het vermogen mag heffen;
- of de 5 of 12 jaars termijn van toepassing en tenslotte;
- wat de herkomst van het vermogen is.
In navolging stellen wij een inkeerverzoek op en maken een berekening van de verschuldigde belastingen, rente en mogelijke boetes. Na de inkeermelding ontvangen wij een ontvangstbevestiging en veelal volgt dan een vragenbrief waarbij alle informatie omtrent het inkomen en vermogen (en verloop van dit vermogen) aan de belastingdienst moet worden verstrekt. In sommige gevallen sturen wij deze informatie direct bij het verzoek. Meestal wordt er een boete opgelegd (soms ook niet). In dit artikel gaan wij nader in op de boete bij de inkeerregeling. Soms moet er een procedure worden gevoerd over de boete, steeds vaker wordt deze door rechters lager vastgesteld. De gewijzigde inkomensgegevens worden vervolgens door de Belastingdienst doorgegeven aan de dienst toeslagen, het CAK en DUO. Het kan dus zijn dat er naast aanslagen ook nog andere correcties zullen volgen.
Wilt u advies of hulp bij inkeren? Stuur ons gerust een e-mail of neem telefonisch contact met ons op.
Bronnen verhuld vermogen
Memo voortvarendheid bij projectmatige aanpak programma verhuld vermogen
Tie Breaker rule bij 2 woningen
De tiebreaker rule voor natuurlijke personen volgens het OESO-Modelverdrag bepaalt hoe de fiscale woonplaats van een persoon wordt vastgesteld wanneer die persoon op grond van het nationale belastingrecht van twee verdragsluitende staten als inwoner wordt beschouwd. Deze regel is bedoeld om te voorkomen dat een persoon in beide staten als fiscaal inwoner wordt aangemerkt, wat zou kunnen leiden tot dubbele belasting. De rechters beoordelen dit meestal van de persoonlijke en economische betrekkingen met een land, met welk land is dit het grootst? In dit artikel behandelen we de theorie en een tweetal uitspraken.
Tie Breaker rule en belastingontwijking
De Belastingdienst (en onze staatssecretaris) kijkt kritisch naar mensen en bedrijven die via activiteiten of een woonplaats in het buitenland proberen minder belasting te betalen (kamerbrief monitoring effecten aanpak belastingontwijking). De Belastingdienst richt zich niet alleen op multinationale ondernemingen, maar ook op belastingontwijking door particulieren. Dit uit zich onder andere in het toenemend ter discussie stellen van de fiscale woonplaats van natuurlijke personen.
De fiscale woonplaats vanuit Nederlands perspectief
In Nederland zijn inwoners binnenlands belastingplichtig en worden zij in beginsel voor hun wereldinkomen in de belastingheffing betrokken . Personen die niet in Nederland wonen maar wel inkomsten uit een Nederlandse bron genieten, zijn buitenlandse belastingplichtigen en worden slechts voor die inkomsten belast. De vraag of aan een emigratie reële economische motieven ten grondslag liggen of dat deze louter is ingegeven door de wens om de Nederlandse heffing te ontlopen, speelt een rol, maar emigratie om belastingheffing te ontlopen is op zichzelf legaal.
Waar iemand woont, wordt naar nationaal recht beoordeeld op grond van art. 4 Algemene Wet inzake Rijksbelastingen (AWR), waarbij alle relevante omstandigheden van het geval in aanmerking worden genomen. De Hoge Raad heeft in een arrest uit 2013 verduidelijkt dat het gaat om de vraag of er een duurzame band van persoonlijke aard met Nederland bestaat . Dit betekent dat alle feiten en omstandigheden die een binding met Nederland aantonen, moeten worden meegenomen in de beoordeling. Soms is de duurzame band met Nederland niet eens heel sterk en met het buitenland sterker, maar omdat er dan nog een eigen woning in Nederland is en in Nederland nog economische activiteiten zijn, wordt gesteld dat de persoon in Nederland woont (Gerechtshof 2024).
Procedure 1 : Duurzame band met Zwitserland en woning in Nederland
Een langlopende en slepen procedure over "een woonplaatsonderzoek". De zaak betrof een DGA die stelde sinds 2015 in Zwitserland te wonen, maar door de Nederlandse Belastingdienst als inwoner van Nederland werd aangemerkt. De uitkomst van deze zaak, waarin het belastingverdrag met Zwitserland en de zogenaamde tie-breaker-regel centraal stonden, is van groot belang voor DGA's met complexe fiscale woonplaatsvraagstukken. De zaak loopt al een tijdje en kwam eerst voor de geheimhoudingskamer, hieruit volgt dat niet alle op de zaak betrekking hebbende stukken mochten worden gebruikt.
Woonplaats in Nederland of in Zwitserland, de feiten in deze procedure ?
- Belanghebbende was tot 2013 getrouwd en heeft twee minderjarige kinderen.
- Belanghebbende is ondernemer en heeft ook 22 verhuurde panden in Nederland.
- Belanghebbende in deze zaak stelde dat hij sinds 2015 inwoner van Zwitserland was, waar hij een duurzaam tehuis tot zijn beschikking had. Hij stond tot september 2015 ingeschreven in Nederland, daarna in Zwitserland.
- De woning van belanghebbende is op 1 september 2015 verkocht.
- In 2015 - 2017 zijn ongeveer € 33.000.000 aan dividenden uitgekeerd.
- In 2019 begint de inspecteur een vestigingsplaatsonderzoek bij de bedrijven van belanghebbende.
- In 2019 wordt op diverse fiscale onderwerpen (niet de woonplaats) een VSO gesloten met de Belastingdienst.
- In 2020 wordt een woonplaatsonderzoek aangekondigd door de Belastingdienst. In het rapport van de Belastingdienst - dat een jaar later gereed is - wordt geconcludeerd dat belanghebbende in Nederland woont.
- In 2021 verzoekt de inspecteur aan de officier van justitie om informatie uit een strafrechtelijk onderzoek (artikel 55 AWR). In 2022 komt de OvJ hieraan tegemoet.
- Er volgen diverse navorderingsaanslagen inkomstenbelasting in 2020 en 2021.
Waarom richt zich het geschil?
Een hele rij zaken worden aan de rechtbank voorgelegd. De (belangrijkste) geschilpunten zijn:
Zijn alle op de zaak betrekking hebbende stukken overlegd?
Volgens de rechtbank wel, ook interne communicatie moet worden verstrekt en dit is ook gebeurd.
Heeft de inspecteur enig algemeen beginsel van behoorlijk bestuur geschonden?
Het fair play beginsel wordt getoetst aan Hoge Raad ECLI:HR:2005:AU3140, hiervan is geen sprake in deze casus. Mede wordt verwezen naar ECLI:NL:GHARL:2024:1501 (rechtsoverweging 4.8). Ook van schending van ander algemeen beginsel is geen sprake.
Is navordering over 2015 en 2016 mogelijk (in er sprake van nieuw feit)?
De rechtbank is van oordeel dat navordering op grond van nieuw feit mogelijk is en niet wordt verhinderd door een door de inspecteur begaan ambtelijk verzuim, zie Hoge Raad 16 april 2010 ECLI:NL:HR:2010:BJ9082 en Hoge Raad 14 augustus 2015 ECL:NL:HR:2015:2163
Is sprake van in rechte te beschermen opgewekt vertrouwen bij sluiten VSO?
Nee dit is namelijk geen onderdeel geweest van het onderzoek op dat moment.
Waar ligt de woonplaats van belanghebbende op grond van artikel 4 van de AWR?
Belanghebbende stelt dat hij in Zwitserland woont, hij is gescheiden, de woning in Nederland is verkocht, de bedrijfsactiviteiten zijn afgebouwd en de kinderen komen regelmatig bij hem op bezoek. De lidmaatschappen in Nederland drogen langzaam op.
De inspecteur stelt dat belanghebbende sociale bindingen in Zwitserland heeft maar dat de bindingen in Nederland zijn blijven bestaan. Er staat belanghebbende heeft woonruimte in Nederland beschikbaar en hij is regelmatig in Nederland en daarnaast wonen de kinderen in Nederland en zijn er zakelijke belangen in Nederland. Ook heeft belanghebbende een Nederlandse vriendin. De rechter stelt dat belanghebbende binnenlands belastingplichtig is, de casus lijkt hierbij een beetje op Gerechtshof Arnhem-Leeuwarden 27 februari 2024, ECLI:NL:GHARL:2024:1503.
Waar ligt de woonplaats van belanghebbende op grond van artikel 4 van het verdrag met Zwitserland?
De fiscale woonplaats van belanghebbende moet worden bepaald op grond van artikel 4.2 van het verdrag met Zwitserland, de zogenaamde Tie Breaker regel. Volgens de inspecteur heeft het verblijf van belanghebbende in Nederland geen incidenteel karakter (420 overnachtingen in periode van ruim 3 jaar, zeg 40% van de tijd) en altijd bij zijn vriendin. Belanghebbende vindt dit flauwekul en is het hier niet mee eens, hij heeft geen duurzaam tehuis in Nederland en ook geen sleutel van het huis van zijn vriendin. De vriendin heeft dit tijdens de zitting ook bevestigd. Volgens een uitspraak van de Hoge Raad op 3 oktober 2003 is het niet noodzakelijk dat een belastingplichtige een recht heeft om ergens te wonen, het feitelijk gebruik en de ter beschikking stelling kan voldoende zijn.
Naar het oordeel van de rechtbank is de inspecteur er niet in geslaagd aannemelijk te maken dat de genoemde woningen duurzaam aan belanghebbende ter beschikking hebben gestaan. Weliswaar is aannemelijk dat belanghebbende regelmatig in bedoelde woningen heeft verbleven, maar daaruit kan nog niet worden afgeleid dat deze hem duurzaam ter beschikking stonden. Met uitzondering van een zeer korte periode, voorafgaand aan de emigratie van belanghebbende, is geen sprake van een zakelijk of persoonlijk recht dat belanghebbende ten aanzien van de woningen heeft kunnen doen gelden. Het huurcontract staat immers niet op zijn naam, maar op naam van zijn vriendin. Verder geldt naar het oordeel van de rechtbank dat de vriendin geloofwaardig heeft verklaard dat belanghebbende geen sleutel had en dat hij niet ‘zomaar’, wanneer het hem uitkwam, de woningen kon betreden. Onder die omstandigheden kan naar het oordeel van de rechtbank niet worden gezegd dat de woningen hem ‘continuously’, oftewel permanent, ter beschikking stonden.
Conclusie procedure tie braker rule
De inspecteur voerde aan dat de DGA ook in Nederland een duurzaam tehuis tot zijn beschikking had en dat het middelpunt van zijn levensbelangen in Nederland lag. De rechtbank concludeerde echter dat de DGA niet permanent een woning in Nederland tot zijn beschikking had. Op grond van de tie-breaker-regel uit het belastingverdrag met Zwitserland werd Zwitserland als woonstaat aangewezen. Nederland behield echter een beperkt heffingsrecht van maximaal 15% over de dividenden.
Is er nog recht om immateriele schade en vergoeding werkelijke proceskosten?
Er volgt nog een immateriele schade vergoeding (22 maanden langer dan 2 jaar) van €2.000 en tevens wordt (volgens standaard regeling) de proceskosten vergoed (€ 6.200) (zie Hoge Raad 12 juli 2024, ECLI:NL:HR:2024:1060) en met een kleine wegingsfactor van 0,25, zie Hoge Raad 10 november 2023, ECLI:NL:HR:2023:1526 . De werkelijke kosten worden niet vergoed, er is immers geen sprake van "tegen beter weten in criterium" uit Hoge Raad 13 april 2007 ECLI:NL:HR:2007:BA2802 of onzorgvuldig handelen van de inspecteur, zoals omschreven in Hoge Raad 4 februari 2011, ECLI:NL:HR:2011:BP2975.
Noot fiscaal jurist inzake deze uitspraak
Het heeft even geduurd en we wachten maar eens op hoger beroep. De adviseurskosten zullen niet mals zijn. De rechtbank oordeelde dat de DGA in Nederland geen duurzaam tehuis tot zijn beschikking had. Hoewel hij regelmatig bij zijn Nederlandse vriendin verbleef, beschikte hij niet over een eigen sleutel of permanent recht van toegang tot de woning. Onder artikel 4 van het belastingverdrag met Zwitserland wordt bij dubbele woonplaats eerst gekeken naar waar de belastingplichtige een duurzaam tehuis heeft. Als dat in beide landen het geval is, wordt gekeken naar het middelpunt van de levensbelangen (persoonlijke en economische bindingen). In dit geval wees de tie-breaker-regel Zwitserland aan als woonstaat. Hoewel Nederland niet als uiteindelijke woonstaat werd aangemerkt, mocht het dividenden belasten tegen een verdragstarief van maximaal 15%. Documenteer uw woonplaats zorgvuldig en zorg voor voldoende schriftelijk bewijs en doorbreek uw banden met Nederland. Zorg ook voor bewijs van duurzame bindingen, zoals een Zwitsers huur- of koopcontract, inschrijving in het bevolkingsregister, en Zwitserse verzekeringen. Vermijd het hebben van een duurzaam tehuis in Nederland, bijvoorbeeld door eigendommen te verhuren of verkoop te overwegen. Bezoeken aan Nederland, bijvoorbeeld voor familie of werk, kunnen argwaan wekken bij de Belastingdienst. Zorg dat deze bezoeken geen aanwijzing zijn voor het hebben van een duurzaam tehuis in Nederland. Deze uitspraak onderstreept het belang van een gedegen voorbereiding bij emigraties. DGA's die dividendinkomsten ontvangen, moeten zich bewust zijn van de regels rond fiscale woonplaatsbepaling en de belastingheffing over dividenden onder het verdrag. Een goed advies en nauwkeurige documentatie kunnen juridische en fiscale complicaties voorkomen. Heeft u vragen over uw fiscale woonplaats of belastingverplichtingen? Neem contact op met een fiscaal jurist om uw situatie te bespreken.
Procedure 2 Duurzame band met Bulgarije maar fiscale woonplaats in Nederland
In een uitspraak van de Rechtbank Gelderland op 16 juli 2024 (ECLI:NL:RBGEL:2024:4520) stond de vraag centraal of de erflater (geboren in 1960) in 2014 en 2015 in Nederland woonachtig was. De rechtbank concludeerde dat dit het geval was, ondanks dat de erflater ook banden had met Bulgarije.
- Erflater was in gemeenschap van goederen getrouwd en ze waren sinds 1998 eigenaar van een woning in Nederland.
- In 2009 is erflater met zijn echtgenote geemigreerd en uitgeschreven uit de basisadministratie.
- In 2013 koopt erflater een woning in Bulgarije. Erflater is in Bulgarije niet geregistreerd als inwoner.
- In het kader van een boekenonderzoek komt de inspecteur in 2013 bij de woning. Tijdens het gesprek geven beide personen aan om in 2014 weer in Nederland te gaan wonen.
- In 2016 is erflater plotseling overleden.
- In Vanaf 2017 woont de echtgenote (volgens de basisadministratie) weer op dit adres.
- In geschil is of erflater in 2014 en 2015 in Nederland woont en hier aangifte inkomstenbelasting moet doen.
De vraag is of erflater een duurzame band met Nederland heeft (zie ook Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824). De wetgever heeft geen bijzondere betekenis willen toekennen aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land (zie ook Hoge Raad d.d. 21 januari 2011 ECLI:NL:HR:2011:BP1416). Uit het beleid van de Belastingdienst volgt dat er wordt gekeken naar; het duurzame tehuis, verblijfplaats gezin en belastingplichtige, sociale banden, bedrijfsmatige binding, financiele belangen, bestedingspatroon, intenties, inschrijving basisadministratie en nationaliteit.
Het betaalgedrag van de erflater, de beschikbare woning en auto’s in Nederland, zijn familiebanden, vastgoed in Nederland, zijn aanwezigheid bij het boekenonderzoek en zijn functie als bestuurder van Nederlandse vennootschappen speelden hierbij een belangrijke rol. De erfgenamen stellen dat erflater in Bulgarije woont omdat hij daar met zijn vriendin (en hun gemeenschappelijke dochter) woonden en hij daar ook een onderneming dreef. De pin betalingen zouden niet door erflater zijn gedaan maar door zijn echtgenote. Op grond van het belastingverdrag tussen Nederland en Bulgarije werd vastgesteld dat de erflater voor belastingdoeleinden als inwoner van Nederland moest worden beschouwd. Het beroep tegen de aanslagen inkomstenbelasting en premie volksverzekeringen werd ongegrond verklaard.
De Tiebreaker Rule bij fiscale woonplaats
Bij conflicten over de fiscale woonplaats tussen twee landen, kan een belastingverdrag met een tiebreaker rule uitkomst bieden. Deze regel bepaalt aan de hand van specifieke criteria welk land als woonstaat van de belastingplichtige wordt aangemerkt. Deze criteria omvatten onder andere de plaats waar de persoon een duurzaam tehuis heeft, het centrum van persoonlijke en econmische belangen, de plaats van gewoon verblijf en de nationaliteit. Deze volgorde van criteria is van belang om dubbele belastingheffing te voorkomen.
Rechtszekerheid en het Beleid van de Belastingdienst
Het gebrek aan duidelijkheid over welke feiten en omstandigheden relevant zijn voor de bepaling van de fiscale woonplaats leidt tot grote rechtsonzekerheid voor belastingplichtigen. De Belastingdienst heeft na een WOB-verzoek een deel van het beleid omtrent woonplaatsonderzoeken openbaar gemaakt, maar het beoordelingskader grotendeels weggelakt . Dit gebrek aan transparantie frustreert de rechtszekerheid en kan het vrije verkeer van personen binnen de EU belemmeren.
Fiscale noot inzake woonplaatsonderzoek
De fiscale woonplaats is een complex begrip dat afhankelijk is van vele feitelijke omstandigheden. Het gebrek aan een duidelijke definitie en het geheimhouden van beleidsuitgangspunten door de Belastingdienst leidt tot rechtsonzekerheid voor belastingplichtigen. Het is van belang dat de overheid transparant is over de criteria die zij hanteert bij het bepalen van de fiscale woonplaats om zo de rechtszekerheid te waarborgen en het vrije verkeer van personen binnen de EU te bevorderen.
De Tie Breaker regel staat in de meeste verdragen. Artikel 4 van de MLI bepaalt dat landen in overleg moeten bepalen welk land een persoon woont. De landen moeten dan met elkaar in overleg, de regels hieromtrent zijn opgenomen in het besluit MAP tie braeker.
Overwegingen die van belang zijn zijn de volgende:
- Verblijfplaats van het gezin en/of de belastingplichtige.
- Nationaliteit en inschrijving bij de basis administratie.
- De materiële werkelijk en alle feiten (Gerechtshof in 2015).
- Lengte verblijfsperiode (Gerechtshof in 2010).
- Financiële en economische betrekkingen / banden (Hoge Raad 2003).
- Sociale en maatschappelijke banden van de persoon (Gerechtshof in 2004).
- Plaats waar de persoon een duurzame woongelegenheid heeft aangehouden (die ook feitelijk ter beschikking staat) Gerechtshof in 2024 en Gerechtshof in 2003.
Een belastingplichtige die Nederland metterwoon wil verlaten moet dit zorgvuldig vormgeven, rechtsonzekerheid blijft echter altijd. Deze is ook na het WOO verzoek en vele jurisprudentie nog niet helemaal weggenomen.
Lang verhaal kort, als er een woning in Nederland is (welke duurzaam ter beschikking staat) is dit vaak de fundering waarop de Belastingdienst verder gaat bouwen. Welke overige argumenten dan worden gewogen blijft voorlopig redelijk onduidelijk. Het zoveel mogelijk doorknippen van economische en persoonlijke banden is dus nog steeds van essentieel belang.
Trainer in buitenland en belastingen
Een in Nederland woonachtige keeperstrainer werkte in 2018 in Saudi Ararbie. Hij ontving daarvoor een geweldig salaris (over 2018 ruim € 1.200.000, inclusief tekengeld), terwijl hij belastingplichtig bleef in Nederland. De vraag die speelde: heeft hij recht op voorkoming van dubbele belasting? In deze blog behandelen wij een uitspraak van het Gerechtshof uit 2023 en De Hoge Raad in 2025. Tevens is over deze casus een aansprakelijkheidsprocedure gevoerd bij de Rechtbank. De accountant wordt aansprakelijk gehouden voor de schade. De fiscale discussiepunten zijn de volgende:
- Onder welk artikel uit het belastingverdrag valt het inkomen (overheidsinkomen, sporter of niet zelfstandige arbeid)?
- Hoeveel werkdagen mogen worden meegenomen in de voorkomingsbreuk?
- Welk land mag belastingheffen over het tekengeld?
Voorkoming van dubbele belasting voor een keeperstrainer in Saudi-Arabië
Henk (fictieve naam) woont met zijn gezin in Nederland en krijgt een geweldige mogelijkheid om (keepers) trainer te worden in Saudi Arabie voor de Saudi Arabian Football Federation (SAFF). Hij ontving daar loon, terwijl hij belastingplichtig bleef in Nederland. De vraag die speelde: heeft hij recht op voorkoming van dubbele belasting?
De inspecteur en de trainer verschilden van mening over de berekening hiervan. Een belangrijk discussiepunt was of de trainer kon worden gelijkgesteld aan een sporter en hoe de dagen waarop hij in Saudi-Arabië werkte moesten worden meegeteld in de berekening van de voorkoming.
Het oordeel van het Gerechtshof
Het Gerechtshof Amsterdam oordeelde dat:
- De trainer geen sporter is. De trainer is geen actieve sporter, maar een coach. Daarom kan hij niet onder het sportersartikel van het belastingverdrag tussen Nederland en Saudi-Arabië vallen. Dit betekent dat de reguliere regels voor inkomsten uit dienstbetrekking gelden.
- De trainer geen overheidsdienst verricht. De SAFF is een privaatrechtelijke organisatie, ook al ontvangt zij geld van de Saoedische staat. Omdat de trainer geen ambtenaar is, valt zijn loon niet onder het overheidsartikel van het belastingverdrag.
- Hoe wordt de voorkoming berekend? De inspecteur had berekend dat de trainer in 2018 71,5 dagen in Saudi-Arabië had gewerkt. De trainer stelde dat dit 73 dagen moest zijn, omdat ook dagen waarop hij reisde naar of vanuit Saudi-Arabië volledig meegeteld moesten worden. Het Gerechtshof gaf de trainer gelijk en bepaalde dat je bij een reisdag altijd de hele dag moet meetellen in de berekening van de voorkoming.
Klik hier voor de volledige uitspraak
Reisdagen gelijk tussen landen verdelen voor aftrek ter voorkoming
De staatssecretaris is in cassatie gegaan bij de Hoge Raad. De advocaat-generaal (AG) heeft hierin kritiek op de uitspraak van het Hof. Volgens hem mag je delen van dagen (zoals een halve dag) wel degelijk apart meetellen in de berekening van de voorkoming van dubbele belasting. Het laatste woord is nu aan de Hoge Raad. De Hoge Raad heeft in januari 2025 uitspraak gedaan en is het eens met de inspecteur. De Hoge Raad komt tot het volgende;
- De vraag was hoe het loon moest worden toegerekend aan de dagen die in Saoedi-Arabië zijn doorgebracht, inclusief reisdagen, voor de toepassing van het belastingverdrag tussen Nederland en Saoedi-Arabië.
- Artikel 15, lid 1, van het belastingverdrag bepaalt dat loon wordt belast in het land waar de dienstbetrekking wordt uitgeoefend.
- Voor een evenredige toerekening van het loon wordt een breuk gebruikt: de teller is het aantal dagen in Saoedi-Arabië, en de noemer het totaal aantal werkdagen.
- De reisdagen tussen landen worden niet volledig toegerekend aan het land van aankomst of vertrek, maar gelijkelijk verdeeld (50% naar elk land). Dit geldt ook als tijdens de reistijd geen dienstgerelateerde werkzaamheden zijn verricht.
- De Hoge Raad oordeelde dat de reisdagen correct door de Inspecteur voor de helft aan Saoedi-Arabië waren toegerekend.
- Het Hof had ten onrechte geoordeeld dat reisdagen volledig aan Saoedi-Arabië moesten worden toegerekend. De uitspraak van het Hof werd vernietigd, en die van de Rechtbank bevestigd.
- De Hoge Raad verklaarde het beroep in cassatie gegrond en bevestigde dat de Inspecteur de reisdagen op de juiste wijze had meegenomen in de berekening.
Wat betekent dit voor u?
Deze zaak laat zien hoe complex internationale belastingregels kunnen zijn, vooral bij vragen over dubbele belasting.
- Belanghebbende was van mening dat de betaling heeft plaatsgevonden door "de staat Saudi Arabie", hierdoor zou artikel 19 van het belastingverdrag van toepassing zijn, de inspecteur was dit niet met hem eens omdat de betaling via een privaatrechtelijk lichaam (SAFF) heeft plaatsgevonden.
- Ook is een trainer geen sporter (artikel 17 belastingverdrag), dit zou ook geen voordeel opleveren omdat dan de verrekeningsmethode (artikel 23 verdrag) van toepassing zou zijn.
- Hiermee komen we uit bij het algemene artikel 15 van het belastingverdrag (niet-zelfstandige arbeid). Saudi Arabie heeft dan enkel het heffingsrecht over de feitelijk gewerkte dagen in Saudi Arabie, deze moeten dan worden vrijgesteld door Nederland.
- De reisdagen stonden toen nog even ter discussie en hiervoor geeft de Hoge Raad een praktische oplossing (50/50).
- Het belastingverdrag met Saudi Arabie kent ook nog een onderling overlegprocedure (MAP verzoek). Als de Saiedische belastingdienst geen teruggaaf wil verlenen kan de trainer aan de Nederlandse autoriteiten vragen om een onderlinge overlegprocedure met de Saoedische autoriteiten te starten (ter voorkoming dubbele heffing), dit moet dan wel binnen 3 jaar na de eerste melding van de dubbele belasting.
Heeft u inkomsten uit het buitenland en wilt u zeker weten dat u niet te veel belasting betaalt? Wij helpen u graag bij het optimaliseren van uw belastingpositie en het toepassen van belastingverdragen. Neem contact met ons op voor een vrijblijvend kennismakingsgesprek.
Bron trainer en buitenlandse belastingen
Gerechtshof Amsterdam d.d. 24 augustus 2023 ECLI:NL:GHAMS:2023:2079
Parket Hoge Raad (mening AG) d.d. 16 augustus 2024 ECLI:N:PHR:2024:851
Dubbele belasting bij vakantiewoning of tweede woning in het buitenland
Veel Nederlanders hebben een tweede woning in het buitenland, bijvoorbeeld in Spanje, Frankrijk of Italië. Dit brengt niet alleen mooie vakanties met zich mee, maar ook fiscale vraagstukken. Een recente uitspraak van het Gerechtshof Amsterdam (23 januari 2025, nr. 23/1205) verduidelijkt hoe Nederland dubbele belasting voorkomt en hoe de berekening plaatsvindt. Ook bij een uitspraak van de Rechtbank Gelderland d.d. 13 april 2021 ECLI:NL:RBGEL:2021:2057 is er discussie over de aftrek ter voorkoming van dubbele belasting (
Fiscale gevolgen vakantiewoning in Spanje
In deze zaak ging het om een belastingplichtige met een woning in Spanje. Nederland hanteert in box 3 een forfaitair rendement, wat betekent dat de Belastingdienst ervan uitgaat dat u een bepaald percentage rendement behaalt op uw vermogen, ongeacht uw werkelijke inkomsten. De belastingplichtige vond dat dit forfaitaire rendement hoger was dan zijn daadwerkelijke opbrengsten en dat hij meer aftrek zou moeten krijgen om dubbele belasting te voorkomen. De beslissing van het Gerechtshof
i. Forfaitair rendement blijft leidend
Het Hof bevestigde dat Nederland mag vasthouden aan het forfaitaire rendement zoals bepaald in de Wet rechtsherstel box 3. Dit betekent dat de Belastingdienst niet kijkt naar uw werkelijke huuropbrengsten of waardeveranderingen, maar naar de vooraf vastgestelde forfaitaire percentages.
ii. Aftrek dubbele belasting wordt per box berekend
Daarnaast bevestigde het Hof dat de aftrek ter voorkoming van dubbele belasting per box wordt berekend en niet over het totale inkomen. Nederland voorkomt dubbele belasting door een aftrek te geven, maar deze aftrek wordt per box berekend. Dit betekent dat uw buitenlandse woning in box 3 wordt verrekend binnen box 3 en niet wordt gecombineerd met uw inkomen uit werk en woning (box 1).
iii. De techniek uit het BvdB 2001: hoe wordt de aftrek berekend?
Het Hof bevestigde dat de aftrek ter voorkoming van dubbele belasting wordt berekend volgens de voorkomingstechniek uit het Besluit voorkoming dubbele belasting 2001 (BvdB 2001), in combinatie met de Wet rechtsherstel box 3.
Concreet betekent dit:
- dat de aftrek wordt berekend als een voorkomingsbreuk, waarbij de verhouding wordt bepaald tussen de buitenlandse bezittingen en het totale vermogen.
- dat de aftrek wordt berekend op basis van het forfaitaire rendement in box 3, niet op basis van het werkelijke rendement.
In deze zaak leidde de juiste toepassing van de formule tot een hogere aftrek dan eerder was toegekend, waardoor de belastingplichtige uiteindelijk minder belasting hoefde te betalen.
Nederland voldoet aan verdragsverplichtingen
Het Hof benadrukte dat Nederland met deze methode voldoet aan zijn verplichtingen op basis van belastingverdragen, zoals het verdrag met Spanje. Dit betekent dat belastingplichtigen met een tweede woning in het buitenland ervan uit kunnen gaan dat hun belastingaanslag correct wordt berekend binnen de kaders van de internationale afspraken.
Een tweede woning in het buitenland behoort tot de rendementsgrondslag van box 3. In Nederland zijn de inkomsten uit buitenlands vastgoed (zoals een tweede woning of vakantiewoning) meestal vrijgesteld volgens de evenredigheidsmethode. Het heffingsrecht in Nederland is dus beperk (maar niet nul euro).
Fiscale gevolgen vakantiewoning in het buitenland
- Forfaitair rendement blijft leidend:heeft u een tweede woning in het buitenland? Dan zal de Belastingdienst nog steeds uitgaan van het forfaitaire rendement, zelfs als uw werkelijke opbrengsten lager zijn. Dit kan betekenen dat u relatief veel belasting betaalt over een woning die weinig inkomen oplevert.
- Aftrek dubbele belasting per box berekend:uw aftrek ter voorkoming van dubbele belasting wordt apart per box beoordeeld. Dit betekent dat u mogelijk minder belastingvoordeel krijgt dan wanneer dit over uw totale inkomen zou worden verrekend.
- Hogere aftrek mogelijk:heeft u eerder een te lage aftrek gekregen? Dan kan deze uitspraak een basis zijn om uw aanslag te laten herzien. Dit geldt vooral als u een buitenlandse woning heeft en twijfelt of uw belasting correct is berekend.
Fiscale advisering vakantiewoning in buitenland
- Check uw belastingaangifte:controleer of uw buitenlandse woning correct is verwerkt in box 3 en of u de juiste aftrek krijgt.
- Overweeg bezwaar:als u denkt dat uw belastingaanslag te hoog is, kan het lonen om bezwaar te maken, vooral met deze nieuwe uitspraak in gedachten.
- Vraag advies aan een belastingadviseur:de regels rondom buitenlands vermogen en dubbele belasting zijn complex. Wij helpen u graag om te kijken wat in uw situatie het beste is.
Heeft u vragen over uw belastingaangifte of twijfelt u of u de juiste aftrek krijgt voor uw buitenlandse woning? Neem dan contact met ons op. Wij staan graag voor u klaar. Uw vraag kunt u via onderstaand formulier aan ons stellen.
Excessief lenen en wonen in buitenland
Wijzigingen excessief lenen en box 2 tarief vanaf 2027
De grens voor het excessief lenen bij de eigen BV wordt vanaf 2027 in vijf stappen van € 80.000 verlaagd van € 500.000 naar uiteindelijk € 100.000. Leningen voor de eigen woning worden niet meegenomen in deze afbouw. Voordeel is dat het tarief voor de tweede schijf in box 2 in 2027 wordt verlaagd van 31% tot 29,2%. Deze verlaging zal ervoor zorgen dat de DGA in 2027 sneller zal besluiten om dividend uit te keren (ter aflossing van de rekening courant schuld). Dit voorstel volgt uit de kamerbrief d.d. 29 september 2026.
DGA in buitenland en excessief lenen
DGA’s lenen regelmatig vanuit hun BV geld uit aan hun kinderen. Bijvoorbeeld voor de aankoop van een woning. Maar wat gebeurt er als dat kind in het buitenland woont? Telt die schuld dan mee voor de regeling excessief lenen bij de eigen BV? De Belastingdienst heeft hierover op 4 februari 2026 een kennisgroepstandpunt gepubliceerd. Daaruit blijkt dat een lening aan een in het buitenland wonend kind onder voorwaarden toch kan kwalificeren als eigenwoningschuld. In dat geval telt de lening niet mee voor de grens van excessief lenen in box 2.
De regeling excessief lenen belast schulden boven de drempel bij de eigen BV in box 2. Eigenwoningschulden blijven buiten deze regeling. De regeling excessief lenen heeft als doel te voorkomen dat DGA’s belastingheffing in box 2 langdurig uitstellen door geld te lenen van hun eigen vennootschap. Wanneer de totale schuld van de DGA en verbonden personen boven de drempel van € 500.000 uitkomt, wordt het meerdere belast als fictief regulier voordeel in box 2.
Lening aan kind DGA in buitenland en excessief lenen
Kan een lening van een BV aan een in het buitenland wonend kind worden aangemerkt als een eigenwoningschuld voor de regeling excessief lenen? Dit is belangrijk omdat eigenwoningschulden niet meetellen bij het bepalen van het bovenmatige deel van schulden aan de eigen BV. Als de lening wél meetelt, kan dit leiden tot een fictief dividend in box 2. Als de lening kwalificeert als eigenwoningschuld, wordt die schuld buiten beschouwing gelaten.
Wat is een eigen woning schuld bij excessief lenen?
- de lening is aangegaan voor de aankoop van een eigen woning
- er een annuïtaire of lineaire aflossingsverplichting overeengekomen
- de lening in maximaal 360 maanden wordt afgelost
- er wordt voldaan aan de aflossingseis
Wanneer een eigenwoningschuld wordt aangegaan bij een eigen BV, moet bovendien een hypotheekrecht op de woning aan de vennootschap zijn verstrekt. Soms moet deze informatie ook aan de Belastingdienst worden verstrekt bij de aangifte.
Praktisch stappenplan voor excessief lenen en eigen woning schuld aan familielid
- Bepaal of het kind een verbonden persoon is.
- Controleer of de lening verband houdt met een eigen woning.
- Stel een annuïtair aflossingsschema op.
- Zorg dat de looptijd maximaal 360 maanden bedraagt.
- Vestig een zekerheidsrecht op de woning, meestal via notaris
- Leg alle voorwaarden schriftelijk vast (en ondertekenen). Zorg voor datum stempel en vastlegging datum, bijvoorbeeld door document na ondertekening per mail te versturen aan uw zoon of dochter
- Controleer jaarlijks of aan de aflossingseis wordt voldaan.
- Monitor de totale schuldpositie bij de BV.
- Laat uw fiscaal jurist bij de totstandkoming even meekijken.
Wanneer telt een lening van de BV niet mee voor excessief lenen?
Dat is het geval wanneer de lening kwalificeert als eigenwoningschuld. De lening moet dan zijn aangegaan voor de eigen woning en voldoen aan de aflossings- en looptijdeisen van artikel 3.119a Wet IB 2001.
Geldt dit ook voor woningen in het buitenland?
Ja, volgens het kennisgroepstandpunt kan dit. Voorwaarde is dat de lening zou kwalificeren als eigenwoningschuld als de woning onder de Nederlandse box-1-heffing zou vallen.
Wat controleert de Belastingdienst in de praktijk?
De belastingdienst kijkt vooral naar:
- het gebruik van de lening
- gebruik van de woning, is het eigen woning?
- het aflossingsschema
- de aanwezigheid van een hypotheekrecht
- de totale schuldenpositie bij de BV.
Wanneer is vooraf overleg met de Belastingdienst verstandig?
Bij grote leningen of complexe internationale situaties kan het verstandig zijn om vooraf overleg met de belastingdienst aan te gaan. Dit speelt met name ook bij leningen aan kinderen in landen waarmee geen belastingverdrag bestaat en/of sprake is van complexe leningen.
De fiscale behandeling van leningen tussen een BV en familieleden en/of de DGA blijft sterk afhankelijk van de concrete feiten. Zeker bij internationale situaties spelen naast de Nederlandse regels ook buitenlandse zekerheidsrechten en civielrechtelijke aspecten een rol. In de praktijk blijkt dat de kwaliteit van de leningsovereenkomst, het aflossingsschema en de zekerheden vaak doorslaggevend zijn bij een beoordeling door de Belastingdienst.
Kennisgroep standpunt inzake Eigenwoningschuld van buitenlands verbonden persoon en excessieflenenregeling
Op 4 februari 2026 heeft de kennisgroep van de Belastingdienst een standpunt (KG:003:2026:2) uitgebracht over de vraag of de schuld van een in het buitenland wonende verbonden persoon een eigenwoningschuld kan zijn als bedoeld in artikel 3.119a Wet IB 2001.
De beoordeling hiervan is van belang voor de regeling excessief lenen. Deze regeling excessief lenen telt naast de schulden van de DGA ook de schulden van verbonden personen. Buiten aanmerking bij excessief lenen blijven de eigenwoningschulden. Het kunnen kwalificeren als eigenwoningschulden van aan buitenlandse verbonden personen verstrekte leningen kan afrekening als fictief regulier voordeel in box 2 verlagen of voorkomen.
In de gepresenteerde casus gaat het om dochter Y, niet belastingplichtig in Nederland, die voor de aankoop van een woning gelden leent van de BV van vader X. Dochter Y kwalificeert als een met X verbonden persoon als bedoeld in artikel 4.14b, eerste lid Wet IB 2001.
De kennisgroep is van mening dat de lening van dochter Y onder voorwaarden kan kwalificeren als eigenwoningschuld voor de excessieflenenregeling in box 2. De kennisgroep is van mening dat dit mogelijk is, als de woning onder de Nederlandse belastingheffing in box 1 zou vallen (hoofdverblijf en duurzaam ter beschikking) en de lening zou kwalificeren als eigenwoningschuld. Daarnaast moet de lening voldoen aan de causaliteitseis (aantoonbaar gebruikt voor de eigen woning) en de fiscale aflossingseis (annuïtair of lineair, maximaal 360 maanden). Daarnaast moet er een recht van hypotheek zijn verstrekt aan de vennootschap.
De kennisgroep stelt dat, omdat een niet in Nederland belastingplichtige persoon niet aan de voorwaarde (informatieverstrekking) gesteld in artikel 3.119a, eerste lid, onderdeel d Wet IB 2001 kan voldoen, het redelijk en passen is binnen doel en strekking van de regeling van artikel 4.13, eerste lid, onderdeel f Wet IB 2001 dat deze voorwaarde buiten beschouwing blijft.
Noot fiscaal jurist inzake excessief lenen
De kennisgroep heeft niet aangegeven in hoeverre een buitenlands zekerheidsrecht aan de eisen van een hypothecaire geldlening voldoet. De Nederlandse wet vereist een zekerheid op de woning. Dit hoeft niet per se een Nederlands hypotheekrecht te zijn, zolang het recht zakelijke zekerheid biedt, het op de woning rust en afdwingbaar is naar lokaal recht. De beoordeling of een lening voldoet aan de eisen van een hypothecaire lening zou dus nog wel tot discussie kunnen leiden. Daarnaast wordt niet duidelijk gemaakt wanneer een buitenlands zekerheidsrecht gelijkwaardig is aan een Nederlands hypotheekrecht. Vragen over excessief lenen of familiefonds? Neem gerust contact met ons op via onderstaand formulier
Onderhandelingen belastingverdragen 2025
De staatssecretaris van Financiën heeft in een recente kamerbrief de Tweede Kamer geïnformeerd over de lopende en geplande onderhandelingen ten aanzien van de Nederlandse belastingverdragen. In deze brief blikt de Staatssecretaris terug en vooruit op deze verdragsonderhandelingen. Dit artikel geeft een inhoudelijke samenvatting van de kamerbrief van de Staatssecretaris.
De teller staat op dit moment bijna op 100 belastingverdragen. Nederland onderhandelt in 2025 met 11 landen over een belastingverdrag, namelijk: Aruba, België, Benin, Brazilië, Ecuador, Mozambique, Uganda, Portugal, Roemenië, Suriname en Zweden. Gedurende het jaar kunnen ook nieuwe onderhandelingen worden gestart. Met Duitsland, Spanje en Thailand is eerder een akkoord bereikt en er wordt met deze landen een moment gepland voor ondertekening. De ondertekende belastingverdragen met Bangladesh en Sint Maarten worden voorgelegd aan de Tweede en Eerste Kamer. In dit artikel een overzicht.
Het Belang van Belastingverdragen
Nederland heeft momenteel met 98 landen een werkend belastingverdrag. Deze verdragen zijn essentieel om dubbele belastingheffing te voorkomen en proberen het vestigingsklimaat van Nederland te verbeteren. In de notitie fiscaal verdragsbeleid 2020 staat het doel dat Nederland nastreeft bij verdragsonderhandelingen. Nederland staat in principe open voor een belastingverdrag met ieder land maar door capaciteitsbeperking, politieke afwegingen en budgettaire impact hebben sommige landen meer prioriteit dan andere landen.
Terugblik belastingverdragen in 2024
Afgelopen jaar zijn verschillende belastingverdragen afgerond en goedgekeurd. Enkele van deze belastingverdragen zijn:
- Curaçao: De gewijzigde belastingregeling is goedgekeurd en vanaf 1 januari 2025 van toepassing. Artikel inzake belastingheffing op Curacao
- Moldavië: wijziging van het bestaande verdrag is goedgekeurd en vanaf 1 januari 2025 van toepassing.
- Andorra en Kirgizië: Nieuwe verdragen zijn door het parlement goedgekeurd en worden per 1 januari 2025 van kracht.
- Bangladesh: Een nieuw verdrag is ondertekend, waarin anti-misbruikbepalingen zijn opgenomen. Artikel over verdeling heffing Nederland - Bangladesh
Belastingverdragen en onderhandelingen in 2025
De Staatssecretaris heeft ook zijn agenda voor 2025 gedeeld in de kamerbrief.
Nederland zet in op onderhandelingen met de volgende landen:
- België: Verdere gesprekken over een thuiswerkregeling voor grenswerkers om belastingtechnische obstakels te verminderen. Artikel over wonen in Belgie
- Duitsland: Akkoord over de fiscale behandeling van thuiswerkende grenswerkers. Ondertekening wordt in 2025 verwacht. In dit onderdeel diverse artikelen over de belastingheffing in Duitsland.
- Portugal: Nederland streeft naar een volledige bronstaatheffing op pensioenen om belastingontwijking te voorkomen. In dit onderdeel diverse artikelen over de belastingheffing in Portugal.
- Suriname: Modernisering van het belastingverdrag, inclusief de implementatie van anti-misbruikbepalingen.
- Zweden: Herziening van fiscale afspraken, waaronder een mogelijke bronstaatheffing op pensioenen. Beide landen hebben akkoord gegeven om verdragsonderhandelingen te starten. In februari 2025 heeft de eerste onderhandelingsronde plaatsgevonden. Hierbij een overzicht omtrent de heffingsbevoegdheden.
- Benin: Eerste onderhandelronde heeft plaatsgevonden, er is nog geen akkoord bereikt.
- Mozambique: Er zijn al eerdere onderhandelingen geweest. Laatste onderhandeling was in 2023, tot op heden is geen akkoord bereikt.
- Uganda: Er zijn gesprekken geweest over het herzien van het bestaande verdrag in 2021, verdere onderhandelingen worden overwogen.
- Brazilië: Nederland wil het verdrag moderniseren en aanpassen aan de internationale minimumnormen tegen belastingontwijking.
- Ecuador: Nederland en Ecuador hebben uitgesproken een verdrag te willen sluiten. In 2020 heeft hier een verkennend gesprek plaatsgevonden, daarna geen ontwikkelingen meer.
- Thailand: Een nieuw verdrag is op ambtelijk niveau overeengekomen, er wordt gestreefd naar een ondertekening in 2025. Hierbij een artikel over de remittance base bepaling in Thailand.
- Spanje: Het belastingverdrag is goedgekeurd door de ministerraad, ook dit verdrag wordt naar verwachting in 2025 getekend. Wij adviseren veel mensen bij hun emigratie naar Spanje, in dit onderdeel diverse artikelen.
- Roemenie: Met Roemenië wordt onderhandeld om het huidige belastingverdrag te moderniseren op het gebied van pensioenen. In een onderlinge overlegprocedure bleek namelijk dat beide landen pensioenuitkeringen vanuit Nederland aan inwoners van Roemenië belasten.
Uitdagingen en Prioriteiten bij gesprekken over belastingverdragen
De onderhandelingen met sommige landen blijken complex. Zo zijn de gesprekken met Marokko voorlopig stopgezet wegens te grote verschillen van inzicht. Tegelijkertijd heeft Nederland zich gecommitteerd aan onderhandelingen met ontwikkelingslanden, waarbij het bereid is om ruimere heffingsrechten toe te kennen aan deze landen.
Nederland streeft ernaar om de internationale minimumstandaarden tegen verdragsmisbruik en belastingontwijking te implementeren. Een ander streven is een bronstaatheffing over door Nederland fiscaal faciliteerde pensioenen.
Noot fiscaal jurist inzake emigratie en belastingverdragen
Gaat u emigreren, werken in het buitenland of krijgt u bijvoorbeeld pensioen uit het buitenland? Dan is het belangrijk te onderzoeken of u daarover in Nederland belastingplichtig bent. Gezien de mogelijke financiële impact en de complexiteit van de belastingverdragen is het belangrijk hier tijdig advies over in te winnen bij een belastingadviseur. Onze fiscalisten hebben veel ervaring met de complexe belastingverdragen. Neem daarom gerust contact op met één van onderstaande auteurs wanneer u vragen heeft. Zij kijken dan vrijblijvend naar uw vragen en geven een offerte af voor onze werkzaamheden.
Conserverende aanslag en dividenduitkering
De belastingdienst legt een conserverende aanslag op bij uw emigratie. De aanslag wordt opgelegd ter behoud van rechten over mogelijk in Nederland nog verschuldigde belasting over aanmerkelijk belang inkomen en/of pensioenrechten. Meestal is de geldigheidsduur 10 jaar, alleen een conserverende aanslag voor aanmerkelijk belang aandelen is onbeperkt geldig. Bij emigratie binnen de EU hoeft de aanslag niet direct te worden betaald. In dit artikel behandelen wij een standpunt van de kennisgroep van de Belastingdienst (KG:207:2025:1) een dividenduitkering aan een AB houder. In dit artikel het standpunt van de kennisgroep.
In de kern draait het hier om te volgende
- Een DGA emigreert naar Spanje en er wordt € 1.000.000 aan dividend beschikbaar gesteld.
- Op grond van Nederlandse wetgeving mag Nederland 31% inkomstenbelasting heffen bij een emigratie (los van opstap tarief van 24,5%). Voor dit bedrag is ook een conservende aanslag opgelegd.
- Op grond van het belasting verdrag met Spanje mag Nederland maximaal 15% dividendbelasting heffen (inhouding en afdracht door de BV)
- Spanje heft veelal 23% over een dividenduitkering. Omdat er in Nederland al 15% is ingehouden zal Spanje nog 8% belasting heffen.
- Per saldo voldoet de belastingplichtige hierdoor het Spaanse tarief van 23%.
- Mag Nederland nog 8% (verschil 31% en 23%) heffen of niet?
- Volgens de kennisgroep mag Nederland nog 8% belasting heffen, dit zal gebeuren via intrekking van (een deel van) de conservende aanslag inkomstenbelasting.
Intrekken uitstel conserverende aanslag in verband met een dividenduitkering en strijd met de goede verdragstrouw
In het vraagstuk dat is voorgelegd aan de kennisgroep van de Belastingdienst kwam een veel voorkomend issue aan de orde. De Kennisgroep invordering & civiel recht heeft een standpunt gepubliceerd over de vraag of het invorderen van een conserverende aanslag in verband met een dividenduitkering strijd met de goede verdragstrouw oplevert. Dit is een complex vraagstuk waar nog weinig over gepubliceerd is. De beantwoording is afgestemd met de kennisgroep internationaal belastingrecht.
Emigratie naar spanje en dividenduitkering
Betrokkene, die alle aandelen houdt in een bv, is naar Spanje geëmigreerd. Vervolgens is er door de inspecteur een conserverende aanslag inkomstenbelasting opgelegd waarin het te conserveren inkomen uit aanmerkelijk belang is vastgesteld. De ontvanger heeft uitstel van betaling verleend voor deze aanslag.
Op grond van artikel 25, achtste lid, onderdeel b, Invorderingswet 1990 (hierna: Iw 1990) wordt het uitstel van betaling onder andere beëindigd als er dividend aan een belastingschuldige wordt uitgekeerd. In dit geval is twee jaar na emigratie dividend uitgekeerd aan betrokkene. Het uitstel van betaling voor de conserverende aanslag is om die reden deels beëindigd.
Op grond van artikel 10, tweede lid, van de ‘Overeenkomst tussen de Regering van het Koninkrijk der Nederlanden en de Regering van de Spaanse Staat tot vermijden van dubbele belasting met betrekking tot belastingen naar het inkomen en het vermogen, 16-06-1971’ (hierna: Verdrag) mag Nederland niet meer dan 15% heffen ten aanzien van dividenden, die zijn uitgekeerd door een in Nederland gevestigde vennootschap aan een inwoner van Spanje. Betrokkene stelt dat invordering van de conserverende aanslag voor meer dan 15% over het bedrag aan dividend in strijd is met de goede verdragstrouw.
Is sprake van schending goede verdragstrouw
Is sprake van schending van de goede verdragstrouw als de ontvanger in bovenstaand geval het uitstel van betaling geheel of gedeeltelijk intrekt op grond van artikel 25, achtste lid, onderdeel b, Iw 1990 en overgaat tot invordering?
Goede verdragstrouw en innning conservende aanslag bij emigratie
Nee, de goede verdragstrouw verzet zich niet tegen (gedeeltelijke) intrekking van het verleende uitstel van betaling en invordering van (een deel van) de conserverende aanslag. Er is geen sprake van heffing van (inkomsten)belasting over de dividenduitkering, maar van invordering van een openstaande belastingschuld over de waardeaangroei van het aanmerkelijk belang gedurende de binnenlandse periode.
Wettelijk kader inzake conservende aanslag inkomstenbelasting
Voor de toepassing van artikel 4.16, eerste lid, onderdeel h, Wet inkomstenbelasting 2001 (hierna: Wet IB 2001), wordt een fictieve vervreemding van aandelen verondersteld op het moment dat een aanmerkelijkbelanghouder emigreert. De belastingplichtige heeft een aanmerkelijk belang als hij, al dan niet tezamen met zijn partner direct of indirect onder andere, voor ten minste 5% van het geplaatste kapitaal aandeelhouder is. Fictieve vervreemding van aandelen houdt in dat in de heffing wordt gehandeld alsof deze aandelen verkocht worden. Deze fictieve vervreemding van aandelen vindt onmiddellijk voorafgaand aan de emigratie plaats (zie artikel 4.46, tweede lid, Wet IB 2001).
Het gevolg van de fictieve vervreemding is dat de aanmerkelijkbelanghouder bij emigratie belast wordt over het fictieve vervreemdingsvoordeel. Dit vervreemdingsvoordeel wordt op grond van artikel 4.19, eerste lid, Wet IB 2001 gesteld op de overdrachtsprijs verminderd met de verkrijgingsprijs van de aandelen. Omdat er bij fictieve vervreemding geen daadwerkelijke vervreemding plaatsvindt, is er geen overdrachtsprijs. De overdrachtsprijs wordt om die reden op grond van artikel 4.22, eerste lid, Wet IB 2001 gelijkgesteld aan de waarde die de aandelen in het economisch verkeer hebben.
Het daadwerkelijk innen van het bedrag dat over het fictieve vervreemdingsvoordeel is geheven (waarde in het economisch verkeer minus de verkrijgingsprijs) zou bij de aanmerkelijkbelanghouder een liquiditeitsprobleem kunnen veroorzaken. Er vindt immers geen daadwerkelijke vervreemding met liquiditeitsstroom plaats. Om die reden wordt over het fictieve vervreemdingsvoordeel, een conserverende aanslag opgelegd, waarvoor onder voorwaarden uitstel van betaling wordt verleend (artikel 2.8, tweede lid, Wet IB 2001 jo. artikel 25, achtste lid, Iw 1990 jo. artikel 2, vijfde lid, Uitvoeringsregeling Invorderingswet 1990 (hierna: Uriw)). Het uitstel van betaling geldt voor onbepaalde tijd voor conserverende aanslagen die zien op belastbare feiten die zich ná 15 september 2015, 15.15 uur hebben voorgedaan. Het uitstel wordt echter in beginsel (deels) beëindigd als sprake is van één van de besmette handelingen die in artikel 25, achtste lid, Iw 1990 zijn vastgelegd. Het uitdelen van winstreserves van de vennootschap aan de belastingschuldige (dividenduitkering) is één van die handelingen. Winstuitdelingen na emigratie leiden in alle gevallen tot belastingheffing of tot een (gedeeltelijke) intrekking van het uitstel. Het uitstel wordt in een dergelijk geval beëindigd voor een bedrag ter grootte van: het bedrag van het uitgedeelde dividend, vermenigvuldigd met het in onderstaande vierde kolom als eerste vermelde percentage, voor zover het bedrag van het dividend op de aandelen of winstbewijzen die aan het uitstel ten grondslag liggen niet meer bedraagt dan het in de eerste en tweede kolom van die tabel vermelde bedrag en het in de vierde kolom van die tabel als tweede vermelde percentage, voor zover het bedrag van die uitgedeelde reserves meer bedraagt dan het in de eerste en tweede kolom van die tabel vermelde bedrag.
- Belastbaar inkomen 0 - 67.804 : 24,5%
- Belastbaar inkomen 67.804 > 31%
Dit bedrag wordt verminderd met de in Nederland verschuldigde dividendbelasting of inkomstenbelasting over dat dividend en de daarover in het buitenland feitelijk geheven belasting (artikel 25, achtste lid, onderdeel b, Iw 1990). Ratio achter deze beëindiging is dat door de dividenduitkering het voordeel daadwerkelijk wordt behaald.
Het antwoord op de vraag of er sprake is van heffing in strijd met het Verdrag wordt hieronder uiteengezet. Ook de vraag of er sprake is van invordering in strijd met de goede verdragstrouw wordt hieronder beantwoord.
Voorkoming dubbele belasting bij conservende aanslag
Ter voorkoming van dubbele belasting en het tegengaan van het ontwijken van belasting heeft Nederland met veel landen een belastingverdrag gesloten, zo ook met Spanje. Artikel 10 van het Verdrag regelt welke staat belasting mag heffen over dividenden. In beginsel mogen deze worden belast in de woonstaat van de ontvanger van de dividenden (artikel 10, eerste lid van het Verdrag). Echter ook de bronstaat van de dividenden heeft een heffingsrecht dat beperkt is tot maximaal 15% van het brutobedrag van de dividenden (artikel 10, tweede lid van het Verdrag).
Parlementaire geschiedenis inzake conservende aanslag
Uit de parlementaire geschiedenis, meest recentelijk nog de behandeling van het Belastingplan 2016 (Kamerstukken II 2015-2016, 34302, nr 3, p. 20 en verder), blijkt dat de wetgever het wenselijk acht dat de fiscale claim die in Nederland over een aanmerkelijk belang wordt opgebouwd, behouden blijft en belastingontwijking wordt tegengegaan. Om die redenen is met het Belastingplan 2016 de regeling geïntroduceerd zoals hierboven is beschreven. Ten aanzien van de belastingheffing in relatie tot de goede verdragstrouw is in dit verband opgemerkt dat de belasting over het aanmerkelijk belang onmiddellijk voorafgaand aan het tijdstip van emigratie wordt geheven. Nederland wordt hierdoor volgens het kabinet niet beperkt door een belastingverdrag. Het kabinet verwijst naar de uitspraak van de Hoge Raad van 20 februari 2009, ECLI:NL:HR:2009:AZ2232.
Met betrekking tot het (deels) beëindigen van het uitstel van betaling voor de conserverende aanslag, merkt het kabinet op dat deze manier van invorderen geen belastingheffing over winstuitdelingen na emigratie betreft en daarmee losstaat van de toewijzing van het heffingsrecht over dividenden onder een belastingverdrag, zoals dat in casu met Spanje van toepassing is.
De regeling is volgens het kabinet daardoor ook niet in strijd met de goede verdragstrouw, zoals in de artikelen 26 en 31, eerste lid, Verdrag van Wenen inzake het verdragenrecht is opgenomen en die tussen verdragspartners geldt. Het kabinet geeft aan dat er geen sprake is van een verschuiving in de verdeling van heffingsrechten die van toepassing is op de dividendbelasting, maar slechts van invordering van een openstaande belastingschuld over de waardeaangroei gedurende de binnenlandse periode (Kamerstukken II 2015-2016, 34302, nr 3, p. 22).
Jurisprudentie inzake de conservende aanslag
De Hoge Raad oordeelde in bovengenoemd arrest van 20 februari 2009 dat de emigratieheffing een regeling is die een vermogenswinst belast en niet een potentieel dividend. De Nederlandse regeling van de heffing over winst uit aanmerkelijk belang beoogt de waardestijging van een tot een aanmerkelijk belang behorend aandelenpakket te belasten en met name de waardestijging die is ontstaan gedurende de periode dat de houder binnenlands belastingplichtige is. De Hoge Raad overweegt:
“In dit systeem is een regeling die bij emigratie de op dat moment aanwezige waardestijging van aandelen belast, een regeling die een vermogenswinst belast en niet een (potentieel) dividend. Dat in de wettelijke regeling voorzien is in de mogelijkheid van uitstel van betaling (artikel 25, lid 6, van de Iw 1990, tekst 1999) en onder omstandigheden de belasting wordt kwijtgescholden (artikel 26, lid 2, van de Iw 1990, tekst 1999), doet niet af aan het karakter van de heffing: een heffing over vermogenswinst in de vorm van waardestijging van het aanmerkelijk belang, die is opgekomen bij een inwoner van Nederland. Een dergelijke heffing komt gezien het hiervoor overwogene niet in strijd met de goede trouw die bij de uitlegging en de toepassing van artikel 13, § 4, van het verdrag tussen Nederland en België in acht genomen moet worden.”
Als het uitstel (deels) wordt ingetrokken en een deel van de conserverende aanslag wordt ingevorderd is het dus de heffing op vermogenswinst die wordt ingevorderd en niet een belasting van het dividend. De Hoge Raad heeft in diverse uitspraken bevestigd dat de emigratieheffing bij een aanmerkelijkbelanghouder en de regels over (het intrekken van) het uitstel van betaling in beginsel niet in strijd zijn met de afspraken over het belasten van vervreemdingswinsten in het vermogenswinstartikel in Nederlandse belastingverdragen. Zie Hoge Raad 20 februari 2009, ECLI:NL:HR:2009:AZ2232, Hoge Raad 20 februari 2009, ECLI:NL:HR:2009:BD5468, Hoge Raad 20 februari 2009, ECLI:NL:HR:2009:BD5481 en Hoge Raad 16 januari 2015, ECLI:NL:HR:2015:65. Een aparte aanmerkelijkbelangbepaling in belastingverdragen is daarvoor strikt genomen niet nodig.
Praktische uitwerking inzake heffing en inning conserverende aanslag
Bij de invordering van een conserverende aanslag wordt rekening gehouden met de betaalde dividendbelasting in Nederland alsmede Spanje. Het tarief in het buitenland bepaalt daardoor het verloop van de conserverende aanslag. Als er in het woonland een tarief van meer dan 25% wordt gehanteerd zal de conserverende aanslag niet worden ingevorderd. In dit geval hanteert Spanje een tarief van 23%.
Aangezien de emigratie plaatsvond na 15 september 2015 (15:15), wordt het verleende uitstel beëindigd voor een bedrag ter grootte van het Nederlandse aanmerkelijk belang tegen een tarief van 25% (tarief 2019) verminderd met de hierover in Nederland en in het buitenland feitelijk verschuldigde belasting. Ter voorkoming van dubbele belasting is in artikel 25, vierde lid, van het Verdrag bepaald dat als een inwoner van Spanje dividend verkrijgt dat overeenkomstig de bepalingen van de artikelen 10, tweede en derde lid, van het Verdrag in Nederland mag worden belast, en dat niet is vrijgesteld van Spaanse belasting, Spanje een vermindering verleent op de belasting naar het inkomen van die persoon tot een bedrag dat gelijk is aan de in Nederland betaalde belasting, in casu 15%.
Als Spanje een aanmerkelijk belang tarief kent van 23% en Spanje vermindering verleent van de Nederlandse belasting van 15% dan wordt er feitelijk in Spanje geheven over het verschil (8%). De conserverende aanslag wordt beëindigd voor 25% van de dividenduitkering verminderd met i) de Nederlandse dividendbelasting van 15% en ii) de feitelijk geheven Spaanse belasting van 8% over het dividend. Oftewel het uitstel wordt beëindigd voor 2% van de dividenduitkering. Voor dit deel vindt daadwerkelijk invordering van de conserverende aanslag plaats.
Cijfermatige uitwerking inzake inning conservende aanslag
Stel dat aan betrokkene een dividend beschikbaar is gesteld van € 1.000.000. In Nederland wordt hierover 15% dividendbelasting door de bv ingehouden en afgedragen, oftewel € 150.000. In Spanje wordt nog eens (23% - 15% =) 8% feitelijk aan belasting geheven, oftewel € 80.000. Het uitstel voor de conserverende aanslag wordt vervolgens ingetrokken voor een bedrag van € 20.000. In totaal bedraagt de belastingdruk (150k + 80k+ 20k =) € 250.000.
Tot een bedrag gelijk aan de in Nederland verschuldigde dividendbelasting kan onder voorwaarden kwijtschelding van de conserverende aanslag worden verleend op grond van artikel 26, vierde lid, Iw.
Als betrokkene in Nederland zou zijn gebleven zou hij 25% inkomstenbelasting betalen over het uitgekeerde bedrag. De ingehouden dividendbelasting betaald door de vennootschap wordt hiermee verrekend. Door de vennootschap is 15% ingehouden, oftewel € 150.000. Belastingplichtige betaalt dan nog 10%, oftewel € 100.000 feitelijk aan inkomstenbelasting. Ook in deze situatie is de belastingdruk daarmee € 250.000.
Conclusie kennisgroep inzake innen conservende aanslag na emigratie
De conserverende aanslag bij emigratie betreft volgens de Hoge Raad een heffing over vermogenswinst en betreft geen heffing over het dividend. Als er dividend wordt uitgekeerd na emigratie, dan wordt er volgens het Verdrag in de woonstaat belasting over dit dividend geheven. Nederland mag maximaal 15% belasting heffen. Dit is toegestaan volgens het Verdrag. Het uitstel wordt vervolgens deels ingetrokken en het betreffende deel van de conserverende aanslag wordt ingevorderd. Er wordt daarmee een heffing over vermogenswinst uit de periode van binnenlandse belastingplicht ingevorderd, en geen heffing over het dividend. Er is geen sprake van strijd met de goede verdragstrouw. Er wordt in deze casus niet meer belasting betaald dan wanneer betrokkene niet geëmigreerd zou zijn.
Fiscale woonplaats directeur
De fiscale woonplaats van een persoon heeft grote fiscale gevolgen. Belasting betalen in Nederland of in ander land ! Een woonplaats onderzoek van de belastingdienst wordt steeds vaker uitgevoerd. Een dergelijk onderzoek heeft ingrijpende gevolgen en is tevens een inbreuk op de privacy van een belastingplichtige. De beoordeling van de fiscale woonplaats vindt namelijk plaats op grond van vele (persoonlijke) feiten en omstandigheden. Er wordt met name gekeken naar de duurzame band van persoonlijke aard van de persoon met Nederland. Tevens wordt er gekeken naar pingedrag, bezoek tandarts, gebruik energie in huis, telefoongegevens, reis informatie, locatie overige gezinsleden, etc.
In dit artikel beoordelen wij de casus die nu nog bij de adviseur van de Hoge Raad is ondergebracht, de uitspraak van de Hoge Raad volgt in de loop van 2025. De Rechtbank en het Gerechtshof waren het al niet met elkaar eens, dus is het nu aan de Hoge Raad. De inzet ? Is een bonus van ruim 2.000.000 euro belast in Nederland of in Monaco?
Fiscale woonplaats ondernemer België
Henk is Nederlander en hij stelt dat hij medio 2015 is geëmigreerd naar België. De Rechtbank Zeeland West Brabant d.d. 25 februari 2026 (ECLI:NL:RBZWB:2026:1232) is het met de inspecteur eens dat Henk (in 2017 en 2018) nog gewoon in Nederland woont. De duurzame band van persoonlijke aard is met Nederland het grootst". De belangrijkste redenen zijn:
- De nieuwe partner van Henk woont in Nederland
- De kinderen van Henk wonen nog in Nederland
- Henk heeft een woning in Nederland en
- Henk is eigenaar van meerdere Nederlandse woningen in Nederland
- Henk is eigenaar van meerdere ondernemingen in Nederland.
Het box 2 inkomen wordt met ruim € 4.400.000 verhoogd en de conserverende aanslag komt te vervallen. Met alle gezeur omtrent (a) misbruik van recht (b) niet verstrekken relevante stukken (c) stukken met verschoningsrecht, doet de rechter niks.
Woonplaats directeur in Monaco of Nederland?
Henk werkt sinds 2012 voor een internationaal bedrijf en woont in Monaco. Het hoofdkantoor wordt in 2016 verplaatst naar Nederland. Henk ontvangt begin 2016 een bonus van ruim 2.000.000 euro. Henk is van mening dat hij sinds april 2016 (na ontvangst bonus) in Nederland woont (en dus niet eerder). Volgens de Rechtbank Zeeland West Brabant d.d. 21 april 2022 (ECLI:NL:RBZWB:2022:2156) woonde Henk in 2016 niet in Nederland. Het Gerechtshof 's Hertogenbosch kwam op 10 juli 2024 (ECLI:NL:GHSHE:2024:2230) tot een ander oordeel, Henk woonde in geheel 2016 in Nederland omdat hij ook voor de verhuizing naar Nederland een duurzame band van persoonlijke aard met Nederland zou hebben. De advocaat Generaal (Parket Hoge Raad) geeft op 25 april 2025 een uitgebreide toelichting op het woonplaatsbegrip en het open karakter van artikel 4 AWR (ECLI:NL:PHR:2025:500) . Bij discussie over de woonplaats en een mogelijke woonplaats in 2 landen moet de tiebreaker regel uitleg geven. Er wordt in deze casus met name gekeken naar de duurzame band met Nederland (Zie ook Hoge Raad 9 juni 2023 ECLI:NL:HR:2023:873). Al met al zal de fiscale woonplaats discussie altijd een feitelijke beoordeling zijn, deskundig advies (en hierna handelen en leven) is essentieel.
Fiscale woonplaats van een directeur van een internationaal concern, de feiten
In deze zaak stond wederom de fiscale woonplaats centraal. In dit geval ging het om een een bestuurder van een internationaal concern. Deze bestuurder woonde tot eind 2015 in Monaco, maar verhuisde in 2016 terug naar Nederland.
In geschil is of hij al per 1 januari 2016 als inwoner van Nederland moet worden aangemerkt, of pas vanaf 18 april 2016, het moment waarop hij zich formeel in Nederland vestigde. De fiscale inzet is hoog: in de eerste maanden van 2016 ontving belanghebbende ruim € 2,3 miljoen aan looninkomsten. Indien hij toen al inwoner van Nederland was, is hij daarover volledig belastingplichtig. Daartegenover staat dat hij dan ook recht heeft op aftrek van een aanzienlijke persoonsgebonden post in verband met afgekochte alimentatie.
Waarom het Hof oordeelt dat hij inwoner is van Nederland
Het Gerechtshof ’s-Hertogenbosch oordeelde dat belanghebbende vanaf 1 januari 2016 in Nederland woonde. Het Hof baseerde dit op de volgende feiten:
- Hij beschikte over een woning in Nederland die hem ter beschikking stond;
- Hij verbleef in de eerste maanden van 2016 meer dagen in Nederland (48) dan in Monaco (44);
- Zijn echtgenote en vier kinderen woonden in Nederland;
- Hij had de Nederlandse nationaliteit;
- Zijn werk werd vanaf dat moment in Nederland uitgeoefend;
- Hij was vanaf 18 april 2016 formeel inwoner van Nederland.
Belangrijk daarbij is dat volgens het Hof niet vereist is dat Nederland het middelpunt van het maatschappelijk leven vormt, of dat de band met Nederland sterker is dan met een ander land. Zelfs als sprake is van een band met meerdere landen, kan sprake zijn van een dubbele woonplaats.
De conclusie van de Advocaat-Generaal: een herijking is niet nodig
Belanghebbende klaagt in cassatie dat het woonplaatsbegrip in art. 4 AWR te vaag en onvoorzienbaar is geworden. Hij pleit voor een helderder en strikter normenkader. De Advocaat-Generaal (A-G) R.J. Koopman verwerpt dit betoog en stelt dat:
- De wetgever bewust voor een open norm heeft gekozen (“naar de omstandigheden beoordeeld”);
- De norm biedt ruimte voor maatwerk en aansluiting bij de werkelijkheid;
- Pogingen tot codificatie of een ‘vuistregelencatalogus’ zijn in het verleden overwogen, maar terecht niet doorgevoerd;
- De mogelijkheid van een dubbele woonplaats past bij dit systeem en is sinds 1927 erkend in de jurisprudentie;
- In grensgevallen biedt een belastingverdrag met tiebreakerbepaling vaak een oplossing – hoewel dat in deze zaak ontbreekt omdat Nederland geen verdrag heeft met Monaco.
De A-G benadrukt dat het huidige systeem goed functioneert en geen aanleiding geeft tot herziening. De open norm maakt het mogelijk recht te doen aan individuele gevallen, ook in een dynamische en internationale samenleving.
Vertrouwens- en gelijkheidsbeginsel: klachten falen
De A-G verwerpt ook de overige klachten van belanghebbende:
- Van gewekt vertrouwen door de Belastingdienst is geen sprake;
- De situatie van belanghebbende is niet vergelijkbaar met die van andere
bestuurders waarop hij zich beroept.
Slotbeschouwing: bevestiging van de bestaande lijn
De conclusie van de A-G bevestigt de bestaande lijn: het fiscale woonplaatsbegrip
blijft een open norm die naar omstandigheden wordt ingevuld. Voor uitzonderlijke
gevallen – zoals een dubbele woonplaats – biedt de jurisprudentie voldoende
houvast. Een vaste lijst of strakke vuistregel zou eerder tot rechtsverharding
dan rechtszekerheid leiden. Voor belanghebbenden met complexe internationale
situaties blijft het zaak om hun feiten goed te documenteren. Denk aan
verblijfspatronen, gezinssituatie, werk, woning en persoonlijke bindingen.
Wilt u weten hoe dit voor u uitpakt? De fiscale woonplaats is van groot
belang voor de inkomstenbelasting, schenk- en erfbelasting en sociale verzekeringen.
Twijfelt u over uw fiscale woonstatus of die van uw cliënten? Wij adviseren
u graag – ook in complexe, grensoverschrijdende gevallen. Neem
gerust contact met ons op.
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Belastingheffing over salaris in Europa
Inwoners in Europa betalen gemiddeld 44% van hun bruto inkomen aan belastingen en premies. Nederland staat nog net in de top 10 (tiende plek) met een lastendruk van 45,5%. Dit is meer dan het gemiddelde maar nog niet eens zo slecht. Fiscaal vriendelijke landen zijn Denemarken (40%), Bulgarije (39%), Ierland (38%), Groot Britannie (35%) en natuurlijk Cyrpus (31%) en Malta (28%). Vorenstaande volgt uit een onderzoek van Molinari en EY.
Frankrijk (54%), Belgie (52%) en Oostenrijk (51%) zijn fiscaal de meest ongunstige landen. De koopkracht in dit soort landen staat de laatste tijd ook meer onder druk.
Afbeelding belastingheffing over salarissen
De zwarte en rode landen zijn het minst gunstig. De groene en gele landen heffen minder belastingen en premies.
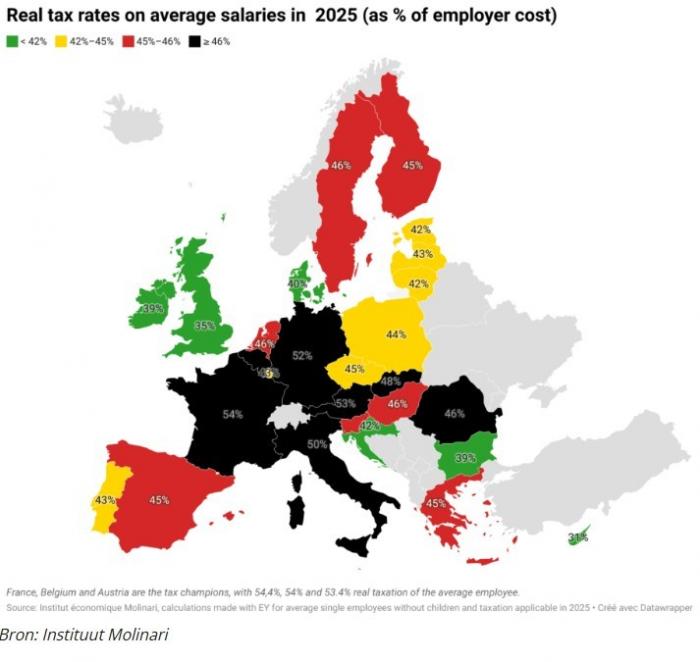
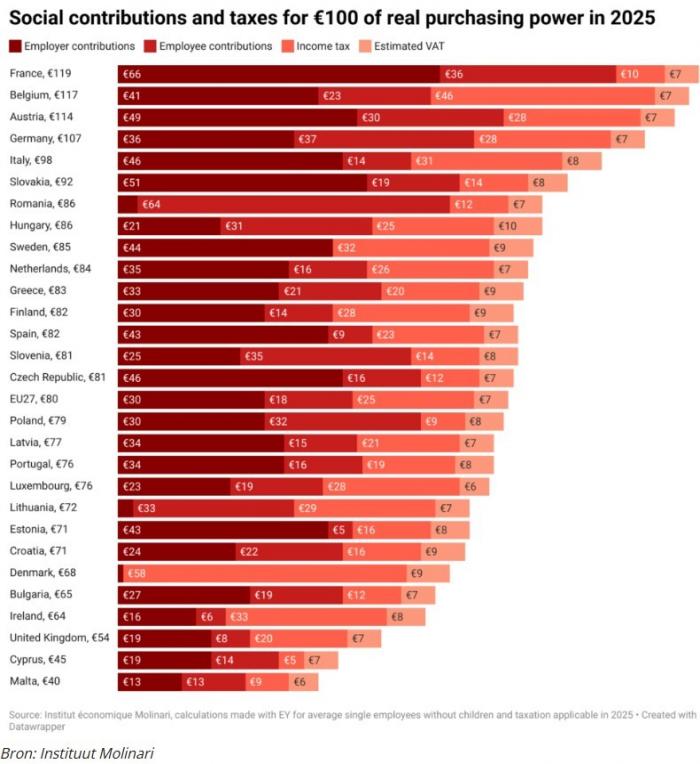
Tarieven voor BTW en Vennootschapsbelasting
Naast de tarieven voor belastingen en premies spelen natuurlijk ook de BTW tarieven, de Vennootschapsbelasting en de top tarieven voor de inkomstenbelasting een belangrijke rol. Dit overzicht ziet er als volgt uit
| BTW | VPB | Max. IB | ||||
| Oostenrijk | 20% | 23% | 55% | |||
| Belgie | 21% | 25% | 53,5% | |||
| Bulgarije | 20% | 10% | 10% | |||
| Kroatie | 25% | 18% | 35,4% | |||
| Cyprus | 19% | 12,5% | 35% | @ | ||
| Tsjechie | 21% | 21% | 23% | |||
| Denemarken | 25% | 22% | 55,9% | |||
| Estland | 22% | 22% | 22% | |||
| Finland | 25,5% | 20% | 51,8% | |||
| Frankrijk | 20% | 25,8% | 55,4% | |||
| Duitsland | 19% | 29,9% | 47,5% | |||
| Griekenland * | 24% | 22% | 44% | @ | ||
| Hongarije | 27% | 9% | 15% | |||
| Ierland * | 23$ | 12,5% | 48% | |||
| Italie | 22% | 27.8% | 47,2% | @ | ||
| Letland * | 21% | 20% | 36% | |||
| Litouwen * | 21% | 16% | 32% | |||
| Luxemburg | 17% | 24,9% | 45,8% | |||
| Malta | 18% | 35% | 35% | @ | ||
| Nederland | 21% | 25,8% | 49.5% | @ | ||
| Polen | 23% | 19% | 36% | |||
| Portugal * | 23% | 30,5% | 53% | @ | ||
| Roemenie | 19% | 16% | 10% | |||
| Slowakije | 23% | 21% | 25% | |||
| Slovenie | 22% | 22% | 50% | |||
| Spanje * | 21% | 25% | 54% | |||
| Zweden | 25% | 20,6% | 52,3% |
Landen met een * kennen speciale regelingen voor de winstbelasting. Landen met een @ kennen speciale regeling voor inwoners met een pensioen
Noot fiscaal jurist inzake belastingtarieven in Europa
De belastingtarieven over inkomen stijgen de laatste jaren stevig. Dit wil nog niet altijd zeggen dat de dienstverlening van de overheid hierdoor beter is. In Frankrijk gaat bijvoorbeeld een groot deel van de belasting en premie heffing op aan pensioenen (24%). In Nederland is dit - door zelf sparen voor pensioenen bij een pensioenverzekeraar - een stuk minder. De zorgpremies is voor veel landen ook een probleem, deze kosten bedragen gemiddeld 20% van de overheidsuitgaven (en ze stijgen).
Nederland is een keurige middenmoot land. Via de WKR, sparen voor een pensioen, auto van de zaak en de 30% regeling kan belasting worden bespaard. Naast bovenstaande landen zijn er ook speciale regelingen op de Canarische eilanden en Madeira, dit is specialisten werk.
Voor buitenlandse advisering laten wij ons altijd bijstaan door een lokale specialist. Wij richten ons derhalve op de Nederlandse perspectieven en gevolgen voor een mogelijke emigratie en woonplaatsdiscussie.
Dividenduitkeringen vanuit buitenlandse deelnemingen
Wanneer is vrijstelling van bronbelasting (nog) mogelijk?
Veel aandeelhouders van een Nederlandse besloten vennootschap (BV) zijn bekend met het idee dat binnen de Europese Unie dividenduitkeringen tussen vennootschappen in principe belastingvrij kunnen plaatsvinden. Dat is ook precies het doel van de zogenoemde Moeder-Dochterrichtlijn. Deze Europese richtlijn beoogt dubbele vennootschapsbelasting op winstuitdelingen binnen internationale concernstructuren te voorkomen. Naast deze richtlijn hebben landen ook onderling belastingverdragen gesloten. Daarin is vaak geregeld dat bronbelasting over dividenden beperkt is tot bijvoorbeeld 5% of 15%, of in sommige gevallen helemaal achterwege blijft.
International structuren en strengere toetsing bronheffing
In de praktijk hebben internationale structuren – vaak met tussen geschakelde holdings – optimaal gebruik gemaakt van deze regelingen. Daarbij waren de uiteindelijke aandeelhouders regelmatig natuurlijke personen die via een buitenlandse holding deelnamen in een werkmaatschappij. Zou de persoon de aandelen rechtstreeks houden, dan zou hij of zij in het land van uitkering van de dividenden vaak wel dividendbelasting verschuldigd zijn. Door gebruik te maken van een tussenholding kon deze heffing (grotendeels) worden vermeden.
Juist dit type structuren is de laatste jaren onder vuur komen te liggen. Het Europese Hof van Justitie heeft in een reeks uitspraken duidelijk gemaakt dat misbruik moet worden tegengegaan. Lidstaten mogen – en moeten – een toets op misbruik uitvoeren. Daarbij moet de belastingplichtige in de gelegenheid worden gesteld om tegenbewijs te leveren. Alle feiten en omstandigheden moeten worden meegewogen, zoals de reële aanwezigheid van activiteiten van de tussenholding.
Duitse dochteronderneming en dividend uitkering. Strenge toets en lange wachttijden
In Duitsland is deze discussie al jaren actueel. De Duitse fiscus houdt standaard 25% Kapitalertragsteuer in, tenzij er vooraf een vrijstelling is aangevraagd op basis van de richtlijn of het belastingverdrag. Het geld kan ook achteraf worden teruggevraagd. Deze aanvragen zijn in de loop der jaren steeds complexer geworden en de behandelingstermijn loopt inmiddels op tot gemiddeld 20 maanden.
Bij de beoordeling kijkt de Duitse fiscus nauwkeurig of sprake is van misbruik. Daarbij wordt onder meer gekeken naar de functie van de holding binnen het concern. Is het houden van de aandelen wel een activiteit die past binnen de onderneming van de holding, of fungeert deze enkel als doorgeefluik?
Een rechtszaak bij de Duitse rechter (FG Köln, 21.06.2023 - 2 K 1315/13) illustreert deze aanpak. In die zaak stond de vraag centraal of de holding een reële functie vervulde, en dus recht had op de vrijstelling.
Dividenduitkering Nederlandse BV aan buitenlandse moeder
Nederland lijkt inmiddels ook kritischer te zijn gaan kijken naar dit soort structuren. In een arrest van De Hoge Raad op 18 juli 2025 (ECLI:NL:HR:2025:1162) oordeelde de Hoge Raad dat een Belgische vennootschap geen recht had op een vrijstelling van dividendbelasting. Deze Belgische vennootschap bezat slechts de aandelen in de Nederlandse BV en twee oldtimers. De Belastingdienst en uiteindelijk ook de Hoge Raad concludeerden dat sprake was van misbruik van recht.
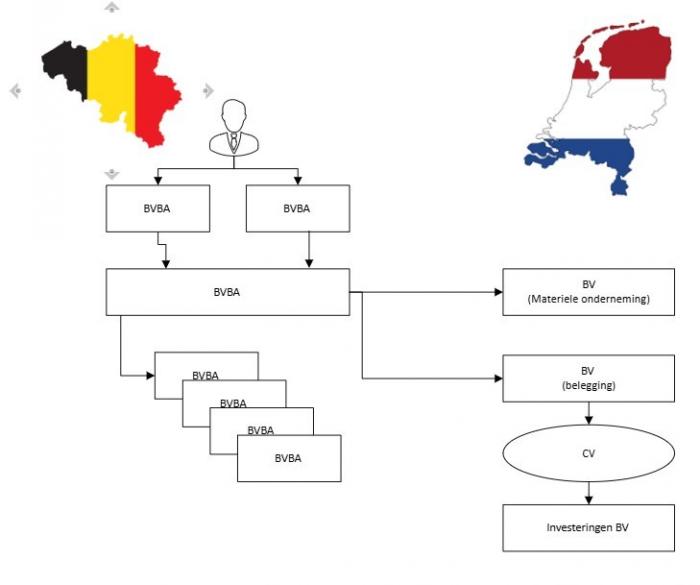
Wat opvalt is dat Nederland in het verleden richting Duitsland nog verdedigde dat het houden van deelnemingen via een holdingstructuur gebruikelijk en legitiem is, mede omdat er bij verdere uitkering naar een Nederlandse natuurlijk persoon nog een belastingheffing in box 2 volgt. In het verdrag met Duitsland is zelfs vastgelegd dat hiermee rekening wordt gehouden. Maar in de genoemde zaak oordeelde de Nederlandse fiscus dat de Belgische vennootschap op haar beurt ook een substantiële heffing kende (namelijk 30% bij uitkering aan haar aandeelhouder), en toch was dat voor Nederland onvoldoende reden om af te zien van inhouding.
Noot fiscaal jurist inzake internationale structureren en dividenduitkeringen
De recente ontwikkelingen maken duidelijk dat dividenduitkeringen binnen internationale structuren steeds kritischer worden bekeken – zowel in Duitsland als in Nederland. De hoofdregel van vrijstelling of verlaging van bronbelasting blijft in principe bestaan, maar wordt steeds vaker doorbroken bij signalen van misbruik. In een uitspraak van het Hof van Justitie van de EU wordt Italie op de vingers getikt omdat er een lokale belasting wordt geheven over buitenlandse deelnemingsdividenden. In dit geval ging het om een Italiaanse bank die dividenden ontving uit ondermeer Ierland en Spanje. Er was sprake van strijdigheid met de moeder dochterrichtlijn (uitspraak 1 augustus 2025 ECLI:EU:C:2025:599)
Voor aandeelhouders van Nederlandse vennootschappen met buitenlandse deelnemingen is het dan ook van belang om goed te (laten) toetsen of een vrijstelling kans van slagen heeft. Wij begeleiden met regelmaat cliënten bij het aanvragen van vrijstellingen of het terugvorderen van ingehouden dividendbelasting. Dit doen wij altijd samen met lokale experts in het betreffende land, zoals Duitsland of België.
Wilt u weten of uw structuur nog aansluit bij de huidige praktijk? Neem dan contact met ons op.
Lucratief belang bij partiele buitenlandse belastingplicht
Het Gerechtshof Amsterdam heeft geoordeeld dat een expat-manager die onder de 30%-regeling kiest voor partiële buitenlandse belastingplicht (PBB) geen beroep kan doen op de doorstootoptie van art. 3.95b, lid 5 Wet IB 2001. Het voordeel uit zijn indirect gehouden management-belang kwalificeert daarom als resultaat uit overige werkzaamheden (ROW) in box 1 en niet als aanmerkelijk-belanginkomen in box 2. Het Gerechthof kwam tot een andere conclusie dan de rechtbank, in dit artikel geven wij een toelichting.
In het FD wordt deze uitspraak ook behandeld. Volgens het FD gaat het in deze procedure om de oud directeur van Action die alsnog ruim 13 miljoen belasting moet betalen over zijn bonus. Het NRC schreef in 2024 ook een artikel over deze kwestie. De belastingheffing van managers bij private equity bedrijven over hun bonussen of aandelen ligt al vrij lang onder een vergrootglas. De tweede kamer heeft in 2024 al een motie aangenomen waarbij dergelijke rendementen zwaarder moeten worden belast. Ook is recentelijk een motie voorbij gekomen die een nieuwe maatregel in 2026 mogelijk moet maken.
Wat is de lucratief-belangregeling?
De lucratief-belangregeling belast voordelen uit vermogensrechten met een disproportionele hefboom (> 1:10) in box 1. Indien het aandelenbelang indirect wordt gehouden via bijvoorbeeld de persoonlijke holding (middellijk gehouden), bestaat de mogelijkheid om te kiezen voor de doorstootverplichting van artikel 3.95b lid 5 wet IB 2001. Als gebruikt wordt gemaakt van deze doorstootverplichting is de aandeelhouder verplicht ten minste 95% van de verkregen voordelen door uit te keren via box 2. Een uitgebreide toelichting op definities, voorwaarden en praktijkvoorbeelden vindt u in dit artikel. Jongbloed Fiscaal Juristen
Nieuws: Aanpassing lucratief belang regeling pas per 1 januari 2028
De staatssecretaris van financiën wilde per 1 januari 2026 de lucratief belang regeling aanpassen, deze regeling bestaat sinds 2009 en is vaak onduidelijk (en complex), zie brief staatssecretaris d.d. 1 juli 2025. In het belastingplan 2026 is aangegeven dat de invoering wordt uitgesteld tot 1 januari 2028.
De belastingheffing op (carried interest) inkomen wordt dan belast in box 2 (en niet in box 1 zoals eerder is aangekondigd). Aanleiding voor de aanpassing was de motie van kamerlid Idsinga. insteek was om de winst van fondsmanagers van private equity te belasten als normaal inkomen (box 1).
Onder de huidige regeling worden lucratief belang inkomsten belast in box 1 (maximaal 49,5% heffing), edoch als de manager zijn aandelenbelang heeft ondergebracht in een BV (rechtspersoon) - en tenminste 95% van de opbrengst aan zichzelf uitkeert - geldt een heffing in box 2 (thans 31%), deze laatste variant wordt vaak gebruikt. Na een internetconsultatie kwamen 2 alternatieven bovendrijven.
- optie 1: alles belasten in box 1
- optie 2: heffing in box 2 met multiplier (heffing van 31% naar ongeveer 36%).
Wat is de 30-%-regeling en partiële buitenlandse belastingplicht?
De 30-%-regeling staat werkgevers toe om expats een belastingvrije vergoeding (30 % van het loon) te geven voor extraterritoriale kosten. Wie aan de voorwaarden voldoet, kan op grond van art. 2.6 Wet IB kiezen voor partiële buitenlandse belastingplicht: men blijft binnenlands belastingplichtig voor box 1, maar wordt in box 2 en box 3 behandeld als buitenlands belastingplichtige. Wilt u meer weten over de partiële buitenlandse belastingplicht of de 30% regeling, dan kunt u dit artikel raadplegen.
Uitspraak Gerechtshof Amsterdam inzake lucratief belang bij buitenlandse belastingplicht
De lijn in de lagere rechtspraak was aanvankelijk gunstig voor belastingplichtigen die de partiële buitenlandse belastingplicht (PBB) combineerden met de doorstootoptie van artikel 3.95b, vijfde lid, Wet IB 2001. Rechtbank Zeeland-West-Brabant oordeelde op 5 januari 2024 dat – waar in het betreffende jaar uitkeringen uit een middellijk gehouden lucratief belang voor ten minste 95% naar privé waren doorgestuurd – inkomenuit aanmerkelijk belang was “genoten” in de zin van artikel 3.95b, lid 5. De rechtbank verbond aan het woord “genieten” geen aanvullende eis dat dit inkomen óók tot de Nederlandse heffingsgrondslag moest behoren.
Rechtbank Noord-Holland kwam op 19 maart 2024 tot een vergelijkbaar resultaat: de belastingplichtige had – ondanks dat het PBB regime van toepassing was – rechtsgeldig gekozen voor toepassing van de doorstootregeling, en de inspecteur had het voordeel uit het lucratief belang ten onrechte in box 1 betrokken. De kern van die benadering is dat het keuzeregime van artikel 3.95b lid 5 wet IB 2001 autonoom werkt: als 95% van de voordelen daadwerkelijk wordt doorgestoten, is aan de wettelijke eis voldaan en resteert geen ROW-heffing.
Het Hof Amsterdam doorbrak deze lijn in zijn arrest van 3 juli 2025. Het Hof vertrekt weliswaar, net als de rechtbanken, vanuit de kwalificatie “lucratief belang”, maar legt daarbij het voorwaardelijke karakter van de doorstootregeling centraal: de tekst van artikel 3.95b, lid 5, veronderstelt dat het corresponderende voordeel óók als inkomen uit aanmerkelijk belang tot de Nederlandse belastinggrondslag kan behoren. Bij partiële buitenlandse belastingplicht is dat niet het geval wanneer het belang (in onderhavig geval) via een buiten Nederland gevestigde vennootschap wordt gehouden; box 2-inkomen uit zo’n buitenlandse bron is bij een partiële buitenlandse belastingplicht niet in Nederland belastbaar. Gevolg: de doorstootoptie is in deze constellatie niet mogelijk, zodat het voordeel uit het lucratief belang (weer) in box 1 als resultaat uit overige werkzaamheden wordt belast.
Gevolgen voor de praktijk bij 30% regeling en lucratief belang
Het hof redeneert breed: als het voordeel via een buitenlandse vennootschap niet tot de Nederlandse box-2-grondslag behoort, is doorstoot onmogelijk. Die redenering raakt niet alleen expats die opteren voor partiële buitenlandse belastingplicht, maar óók reguliere buitenlands belastingplichtigen met een vergelijkbare managementparticipatie. Voor bestaande 30% regelingen geldt de partiele buitenlandse belastingplicht nog (tot en met 2026) voor nieuwe gevallen geldt deze regeling niet meer.
Noot fiscaal jurist inzake lucratief belang en 30% regeling
Het Hof is duidelijk: de doorstootregeling van art. 3.95b, lid 5, is geen autonoom keuzerecht maar functioneert alleen als het voordeel ook daadwerkelijk tot de Nederlandse box-2-grondslag kan behoren. Bij partiële buitenlandse belastingplicht ontbreekt die grondslag en resteert box-1-heffing. Dat sluit aan bij de ratio van de lucratief-belangregeling en voorkomt een nihil situatie door samenloop van faciliteiten.
Voor de praktijk een belangrijk arrest waarbij in nieuwe participaties nagedacht moet worden hoe wordt omgegaan met mogelijke box 1 heffing in participatie en exit documentatie. Verder is belangrijk om bestaande situaties opnieuw te beoordelen. Hoewel een beperkt aantal partiële buitenlands belastingplichtigen met een lucratief belang opteren voor de doorstootverplichting zijn er aanzienlijk meer ‘gewone’ buitenlands belastingplichtigen waarop de uitspraak invloed kan hebben.
Mocht u vragen hebben over partiële buitenlandse belastingplicht, de 30% regeling, lucratief belangregeling of heeft u een ander fiscaal vraagstuk? Neem dan gerust contact op met één van onderstaande auteurs.
Bronnen
Rechtbank Zeeland West Brabant 5 januari 2024 ECLI:NL:RBZWB:2024:60
Rechtbank Noord-Holland 19 maart 2024 - ECLI:NL:RBNHO:2024:3177.
Gerechtshof Amsterdam 3 juli 2025 - ECLI:NL:GHAMS:2025:1746.
Vragen van de belastingdienst over fiscale woonplaats
Wij merken dat de belastingdienst de laatste maanden meer vragenbrieven heeft verstuurd over de fiscale woonplaats van belastingplichtigen. Met name verhuizingen naar Spanje, Italië, Malta, Dubai, Cyprus en Monaco lijken in beeld te komen bij de inspecteur. De trend om meer woonplaatsonderzoeken uit te voeren lijkt te worden aangestuurd uit Den Haag, in een kamerbrief (7 april 2025) wordt hierover reeds de eerste melding gemaakt. Binnen de belastingdienst wordt kritisch gekeken naar de daadwerkelijke emigratie en woonplaats van belastingplichtigen, in een evaluatie uit 2024 wordt inzicht gegeven in dit project. Uit interne instructies van de belastingdienst wordt duidelijk hoe een dergelijk onderzoek verloopt en waar de aandachtspunten liggen. In de beslisnota uit maart 2025 wordt een overzicht gegeven. Via een door ons ingediend Woo verzoek krijgt u ook een fiscale kijk in de keuken van de belastingdienst.
Noodzaak om fiscaal jurist in te schakelen bij woonplaats onderzoek
De belastingdienst vraagt veel informatie. Niet elke vraag hoeft te worden beantwoord (bijvoorbeeld omdat deze fiscaal niet relevant is). Schakel altijd een fiscaal jurist die ervaring heeft bij dergelijke onderzoeken. Wij helpen u graag en beschikken over meer dan voldoende ervaring. Dit zijn vaak arbeidsintensieve processen veel overleg met de klant vereist. Het geniet de voorkeur dat klanten met een emigratie voornemen zich voordien bij ons melden, dit om af te stemmen wat er wel en niet mag !
Fiscale woonplaats volgens Belastingdienst
De fiscale woonplaats wordt beoordeeld op grond van artikel 4 AWR, dit is een algemeen artikel met een open norm. Feitelijk zou er moeten worden gekeken naar de situatie van een persoon in Nederland en in het buitenland. Onze ervaring leert dat de inspecteur met name kijkt naar de feiten en omstandigheden in Nederland (dit volgt ook uit de interne Woo informatie). We zien hierbij dat er soms met een vooringenomen blik (en tunnelvisie) naar een feitencomplex wordt gekeken en de vragen met name zien op de situatie in Nederland. Het is aan belastingplichtige (of diens adviseur) om ook (of zoveel mogelijk) informatie over het buitenland te geven.
Waar iemand woont is vaak een discussie met de Belastingdienst. De belangen zijn groot en regelmatig adviseren wij belastingplichtigen bij dergelijke geschillen. Hoe bepaalt de Belastingdienst eigenlijk waar u woont? Is dit redelijk? In dit artikel een overzicht. Er is ook interne informatie van de Belastingdienst bekend zodat we weten hoe er intern wordt beoordeeld. Een opmerkelijke uitspraak (zie hierna) ging over een profvoetballer met een woning in Nederland en Duitsland (Rechtbank Den Haag d.d. 20 maart 2025 ECLI:NL:RBDHA:2025:6307), er waren banden met beide landen waarbij de banden met Duitsland groter waren. Deze open norm is volgens AG Koopman (ECIL:NL:PHR:2025:500) ook de juiste route.
De belastingdienst kijkt bij de beoordeling waar iemand woont enkel naar de Nederlandse omstandigheden. Hiermee wordt een te beperkte en onjuiste uitleg gegeven aan de wet (artikel 4 AWR). De discussie bij een DGA hangt ook vaak direct samen met de fiscale vestigingsplaats van zijn bedrijf of bedrijven. Ook dit is een feitelijke discussie. Recent was hier nog een uitspraak van Hof Arnhem-Leeuwarden 11 maart 2025, ECLI:NL:GHARL:2025:1432 over de vestigingsplaats van een vennootschap die was verplaatst naar Malta. Het Hof was van mening dat de vennootschap niet in Nederland was gevestigd, de kernbeslissingen werden vanuit het VK genomen (de woonplaats van de aandeelhouder).
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Woonplaats natuurlijke personen
Waar een mens woont is in de huidige tijd soms lastig te bepalen. Het gaat volgens de wet om de feiten en omstandigheden. De Belastingdienst kijkt dan naar:
- Waar woont uw gezin?
- Waar woont uw partner?
- Bent u verzekerd in Nederland?
- Heeft u een woonadres in Nederland?
- U doet belangrijke dingen in Nederland (huisarts, ziekenhuis bezoek, lid verenigingen, opleidingen, sporten, etc.)
Onderzoek Belastingdienst naar woonplaats (woonplaatsonderzoek)
De Belastingdienst stelt soms een diepgaand onderzoek in om te bepalen waar een belastingplichtige woont. Een dergelijk onderzoek kijkt strikt naar de feiten en omstandigheden. De Inspecteur moet bewijzen dat een persoon in Nederland woont. De Belastingdienst kijkt dan op grond van nationale wetgeving of u in Nederland woont. Belangrijk bij een woonplaatsonderzoek is of u duurzame banden met Nederland heeft. Volgens de interne stukken van de Belastingdienst is het hierbij blijkbaar minder van belang of het middelpunt van uw maatschappelijk leven zich in Nederland bevindt. De belangrijkste overwegingen zijn:
- Heeft u sociale en beroepsmatige bindingen met Nederland?
- Beschikt u over een huis (duurzaam)?
- Waar verblijft uw gezin (partner) of u regulier?
- Heeft u financiële banden met Nederland (beleggingen, bedrijven, etc.)?
- Wat volgt uit uw pingedrag / bestedingen in Nederland?
Tevens spelen de volgende facetten bij het bepalen van de fiscale woonplaats
- Persoonlijke banden: De aanwezigheid van familie in Nederland weegt zwaar mee in de beoordeling van de fiscale woonplaats. Het behouden van nauwe persoonlijke relaties in Nederland kan duiden op een duurzame band van persoonlijke aard met Nederland.
- Economische activiteiten: Het blijven verrichten van economische activiteiten in Nederland, zoals het verhuren van onroerend goed, speelt een significante rol in de bepaling van de fiscale woonplaats.
- Verblijfsduur: De daadwerkelijke verblijfsduur in Nederland versus het buitenland is een belangrijke factor. Regelmatig verblijf in Nederland, zelfs voor korte perioden, kan wijzen op het behoud van duurzame banden met Nederland.
- Woningbezit en gebruik eigen woning in Nederland: Het aanhouden en gebruiken van een woning in Nederland, zelfs als deze tijdelijk wordt verhuurd, kan indicatief zijn voor een fiscale woonplaats in Nederland.
- Inschrijving en administratieve handelingen: Hoewel inschrijving in het buitenland een indicatie kan zijn van verplaatsing van de woonplaats, is het niet doorslaggevend. Administratieve handelingen, zoals het openen van een bankrekening of inschrijving in het buitenland, moeten in samenhang met andere factoren worden bekeken.
- Intentie en toekomstplannen: De intentie van de belastingplichtige, zoals blijkt uit contracten voor tijdelijke verhuur en toekomstplannen om terug te keren naar Nederland, zijn relevant voor de beoordeling van de fiscale woonplaats.
Er zit geen vast patroon in de onderzoeken van de Belastingdienst naar uw woonplaats. Het is ook niet duidelijk welke zaken het zwaarst wegen, vaak is het een combinatie van factoren. De verblijfplaats van uw gezin of partner is meestal wel van belang. Aan de materiële omstandigheden (hiervoor onder 1 - 5) moet meer waarde worden gehecht dan aan de formele (inschrijving basisadministratie gemeente, uw nationaliteit, etc.).
Rechters over fiscale woonplaats van een belastingplichtige
De laatste jaren wordt er steeds meer geprocedeerd over de fiscale woonplaats van een belastingplichtige. We zien nog wisselen uitspraken, maar er is wel een trend waar te nemen.
Werken voor werkgever in Brunei
Piet is Nederlander en werkt voor Cypriotische werkgever in Brunei (periode 2008-2011). Piet is van mening dat hij in 2009 in Brunei woont. Via een derdenonderzoek komt de belastingdienst Piet op het spoor, in 2011 volgt een navorderingsaanslag inkomstenbelasting (met vergrijpboete). De Rechtbank Zeeland West Brabant d.d. 11 september 2023 (ECLI:NL:RBZWB:2023:6396) en het Gerechtshof 's Hertogenbosch d.d. 26 februari 2025 (ECLI:NL:GHSHE:2025:544) . De aanslag blijft in stand (dus woonplaats Nederland) en de vergrijpboete wordt vernietigd. Ook is geen sprake van resultaat uit overige werkzaamheden en/of winst uit onderneming.
Fiscale woonplaats van een directeur
Henk werkt sinds 2012 voor een internationaal bedrijf en woont in Monaco. Het hoofdkantoor wordt in 2016 verplaatst naar Nederland. Henk is van mening dat hij sinds april 2016 in Nederland woont (en dus niet eerder). Volgens de Rechtbank Zeeland West Brabant d.d. 21 april 2022 (ECLI:NL:RBZWB:2022:2156) woonde Henk in 2016 niet in Nederland. Het Gerechtshof 's Hertogenbosch kwam op 10 juli 2024 (ECLI:NL:GHSHE:2024:2230) tot een ander oordeel, Henk woonde in geheel 2016 in Nederland omdat hij ook voor de verhuizing naar Nederland een duurzame band van persoonlijke aard met Nederland zou hebben. De advocaat Generaal (Parket Hoge Raad) geeft op 25 april 2025 een uitgebreide toelichting op het woonplaatsbegrip en het open karakter van artikel 4 AWR (ECLI:NL:PHR:2025:500) . Bij discussie over de woonplaats en een mogelijke woonplaats in 2 landen moet de tiebreaker regel uitleg geven. Er wordt in deze casus met name gekeken naar de duurzame band met Nederland (Zie ook Hoge Raad 9 juni 2023 ECLI:NL:HR:2023:873). Al met al zal de fiscale woonplaats discussie altijd een feitelijke beoordeling zijn, deskundig advies (en hierna handelen en leven) is essentieel.
Fiscale woonplaats voetballer
De Rechtbank Den Haag doet op 20 maart 2025 (ECLI:NL:RBDHA:2025:6307) uitspraak over de woonplaats van een voetballer. De Rechtbank is van mening dat een voetballer (met familie in Nederland) in Duitsland woont en niet (zoals de inspecteur stelt) in Nederland. De voetballer heeft een woning in Nederland en in Duitsland, Henk (fictieve naam) stond nog ingeschreven bij de gemeente in Nederland. Henk is profvoetballer (salaris € 1,5 mln per jaar) en speelt na de zomer (vanaf augustus 2018) voor een Duitse voetbalclub. In 2022 maakt hij een transfer naar een andere Duitse voetbalclub. De vraag is waar Henk in 2018 tot en met 2020 woont. Volgens de inspecteur woont Henk in Nederland. Henk maakt volgens de rechtbank voor 2018 aannemelijk dat hij in Duitsland woont en voor de jaren erna is sprake van "doet blijken". Henk verbleef namelijk vanaf dat moment met zijn vriendin in een huurwoning in Duitsland en de afstand tot de huurwoning in Nederland was veel te groot. Duitsland ziet Henk ook als inwoner van Duitsland. De huurovereenkomst voor de woning in Nederland is afgesloten voordat Henk het contract in Duitsland sloot. Henk moet wel over zijn box 3 vermogen in Nederland belasting betalen (maar dat is gebruikelijk).
Duurzame band met Bulgarije maar woonplaats in Nederland
In een uitspraak van de Rechtbank Gelderland op 16 juli 2024 (ECLI:NL:RBGEL:2024:4520) stond de vraag centraal of de erflater (geboren in 1960) in 2014 en 2015 in Nederland woonachtig was. De rechtbank concludeerde dat dit het geval was, ondanks dat de erflater ook banden had met Bulgarije. De vraag is of erflater een duurzame band met Nederland heeft (zie ook Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824). De wetgever heeft geen bijzondere betekenis willen toekennen aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land (zie ook Hoge Raad d.d. 21 januari 2011 ECLI:NL:HR:2011:BP1416). Uit het beleid van de belastingdienst volgt dat er wordt gekeken naar; het duurzame tehuis, verblijfplaats gezin en belastingplichtige, sociale banden, bedrijfsmatige binding, financiële belangen, bestedingspatroon, intenties, inschrijving basisadministratie en nationaliteit.
Woning in Nederland en emigratie naar Duitsland
In een uitspraak van het Hof Amsterdam d.d. 23 januari 2024 (ECLI:NL:GHAMS:2024:721) wordt de complexiteit van de fiscale woonplaatsbepaling binnen de Nederlandse belastingwetgeving onderstreept. Deze casus, waarbij een belastingplichtige, hierna te noemen X, zowel in Nederland als in Duitsland substantiële banden had, illustreert de nuances van de fiscale woonplaatsbepaling en de consequenties daarvan voor de belastingplicht. X, met de Nederlandse nationaliteit, stond gedurende de jaren 2015 en 2016 grotendeels ingeschreven in Duitsland, maar behield het recht om tot 62 dagen per jaar in zijn verhuurde Nederlandse woningen te verblijven. Ondanks zijn inschrijving in Duitsland, bleef X economische activiteiten in Nederland verrichten en had hij familiebanden in Nederland. De inspecteur stelde dat X fiscaal inwoner van Nederland bleef, wat door zowel de rechtbank als het Hof Amsterdam werd bevestigd. De kern van deze bevestiging lag in de duurzame banden van persoonlijke aard die X met Nederland behield.
Wonen in Thailand of in Nederland
Henk heeft een zoon (geboren 2010), samen met zijn in Thailand wonende vrouw, ze zijn niet getrouwd. De zoon heeft de Nederlandse en Thaise nationaliteit en bij zijn moeder in Thailand. In 2012 heeft Henk zijn appartement - tegen schulderkenning - verkocht aan zijn zoon en ook diverse bankrekeningen op zijn naam gezet (geschonken?). In 2016 was Henk 226 dagen in Nederland en 140 dagen in Thailand. Bij zijn verblijf in Nederland woont het in het appartement van zijn zoon. Henk is van mening dat hij in Thailand woont en buitenlands belastingplichtig in Nederland is. De inspecteur is van mening dat Henk in Nederland woont en dus ook belasting moet betalen over het vermogen van zijn zoon (50%) omdat hij het ouderlijk bezag heeft uitgeoefend. De rechtbank is het (deels) met Henk eens. Het Gerechtshof Den Haag is het op 27 juni 2023 (ECLI:NL:GHDHA:2023:1296) niet met Henk eens. Voor de woonplaats moet worden gekeken naar het belastingverdrag tussen Nederland en Thailand en voor de definitie van het ouderlijk bezag is het Thaise recht van belang. Het Thaise recht stelt dat beide ouders het ouderlijk gezag uitoefenen over hun kind. Het box 3 vermogen van de zoon moet niet voor 100% maar slechts voor 50% worden meegenomen (artikel 2.15 lid 4 Wet IB 2001)
Fiscale woonplaats van een butler
Een butler werkt sinds 2017 voor een sjeik in Dubai (contract voor 4 jaar), hiervoor reist hij de hele wereld over. Tot 1 juni 2017 heeft de butler een woning in Nederland. Zijn loon wordt gestort op een Nederlandse bankrekening. Volgens de butler woont hij vanaf juli 2017 in het buitenland. De sjeik is nooit langer dan 60 dagen in een land omdat hij geen fiscaal inwoner wil zijn buiten Dubai. De butler reist mee naar Engeland, Dubai en verblijft ook regelmatig op de immense boot van de sjeik. Volgens de rechter en de inspecteur woont de Butler in Nederland (terwijl hij hier zelden is). Deze procedure maakt duidelijk dat er via feiten moet worden aangetoond waar iemand woont. Rechtbank Noord Nederland 2 november 2021 ECLI:NL:RBNNE:2021:4648
Fiscale woonplaats van DGA in marokko
De heer X heeft de Nederlandse nationaliteit en heeft in Nederland aangifte gedaan als binnenlands belastingplichtige. X ontvangt inkomen uit diverse Nederlandse BV's en is daarnaast DGA van een aantal Nederlandse rechtspersonen. X brengt een deel van het jaar door in Marokko waarbij hij ook een woning en sociaal leven heeft. In zijn aangifte inkomstenbelasting geeft X niet zijn wereldinkomen aan maar enkel zijn binnenlands inkomen. X is van mening dat hij in Marokko woont. De rechter en de inspecteur denken hier anders over omdat X niet slaagt in zijn bewijslast omtrent zijn woonplaats in Marokko. X maakt niet aannemelijk dat hij in 2015 (ook) fiscaal inwoner is van Marokko; hij maakt niet aannemelijk dat is voldaan aan één van de drie daarvoor geldende criteria, te weten:
- het beschikken in Marokko over een permanente verblijfsplaats (‘The place of permanent home’), of
- het aldaar hebben liggen van het middelpunt van (de sociale en) economische belangen (‘The centre of economic interest’), of
- het in een periode van 365 dagen aldaar meer dan 183 dagen verblijven.
Rechtbank Den Haag d.d. 15 december 2021 ECLI:NL:RBDHA:2021:14719 is van mening dat de DGA in Nederland woont. Het blijkt toch lastig om de wetgeving en feiten goed te lezen. Het Gerechtshof Den Haag is namelijk op 14 maart 2023 ECLI:NL:GHDHA:2023:556 van mening dat X in Marokko woont.
Fiscale woonplaats van een CFO
Henk is sinds 2012 statutair bestuurder van een concern, ongeveer 20% van zijn tijd. Henk wordt via zijn eigen holding ingehuurd via een management vergoeding (overeenkomst van opdracht). Daarnaast was Henk - voor 80% - ook nog in dienstbetrekking bij een dochteronderneming, als CFO. Henk ontving een salaris en daarnaast nog een bonus via aandelen (zogenaamde Restricted Stock Units). In 2014 wordt het hoofdkantoor van het concern naar Nederland verplaatst. Henk verhuist in april 2016 naar Nederland. De vraag is of Henk over geheel 2016 in Nederland belastingplichtig is. De inspecteur was zelfs van mening dat Henk al sinds 2012 in Nederland belastingplichtig is. De redenen hiervoor zijn:
- Henk heeft een duurzame band met Nederland;
- Henk heeft de Nederlandse nationaliteit
- Er stond Henk een huis ter beschikking in Nederland (woning van zijn echtgenote);
- Henk heeft een auto (met verzekering) in Nederland (gekocht in april 2016).
- De kinderen van Henk (uit een eerder huwelijk) wonen in Nederland.
De Rechtbank oordeelt in 2022 dat Henk voor 2016 niet in Nederland heeft gewoond. Volgens de rechter woont Henk vanaf april 2016 in Nederland (en dus ook niet vanaf 1 januari 2016). De argumenten van de inspecteur overtuigen de Rechter hierbij niet. De rechter kijkt in deze casus naar de materiële werkelijkheid. De belastingdienst mag niet enkel kijken naar de formele kant (waar is iemand inschreven, waar ligt de woning, etc.). Steeds vaker zien wij dat rechters kijken naar de feiten en omstandigheden. Dat in dit geval de CFO in Monaco woonde doet natuurlijk niet ter zake, hoewel dit kennelijk wel de mening van de Belastingdienst kleurt. In beroep bij het Gerechtshof 's Hertogenbosch d.d. 10 juli 2024 ging het alsnog mis (ECLI:NL:GHSHEL2024:2230). De zaak ligt nu bij de Hoge Raad, zie hier voor de eerste beoordeling door de Advocaat Generaal, de heer Koopman. De kerndiscussie is in deze zaak ontstaan door een woning in Nederland die niet wordt verhuurd (staat deze woning ter beschikking?), af en toe verblijf in Nederland en de Nederlandse nationaliteit. De AG concludeert dat het Hof zijn werk goed heeft gedaan (artikel 81 RO).
Diverse uitspraken met signalen over de fiscale woonplaats
De volgende uitspraken zijn hierbij van belang:
- Hoge Raad 13 april 2013 (ECLI:NL:HR:2013:BZ6824) : duurzame band met hoeft niet sterker te zijn dan de band met enig ander land, zodat voor een woonplaats in Nederland niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven zich in Nederland zou bevinden.
- Hoge Raad 12 mei 2006 (ECLI:NL:HR:2006:AR5759): voor woonplaats ook kijken naar recht in buitenlandse staat, hierbij mee wegen of de persoon in het buitenland aangifte heeft gedaan. Een persoon wordt alleen als ingezetene van Thailand beschouwd als hij in Thailand verblijft voor een totale periode van niet minder dan 180 dagen in een kalenderjaar. Voor de periode in Thailand wordt gekeken naar de inreis- en vertrekstempel in het paspoort. Omdat Henk geen inwoner is van Thailand kom je niet toe aan de tiebreakbepaling.
- Gerechtshof Den Haag 8 december 2020 (ECLI:NL:GHDHA:2020:2762) en Hoge Raad d.d. 28 januari 2022 (ECLI:NL:HR:2022:84) deze procedure gaat over dezelfde casus edoch over de periode 2011 tot en met 2015.
- Belastingplichtige heeft geen woning in Nederland en woont formeel op Guernsey. In een procedure bij het Gerechtshof Arnhem Leeuwarden (ECLI:N::GHARL:2019:4321) moest worden vastgesteld waar Henk zijn fiscale woonplaats had. Beide rechters vinden dat belastingplichtige in Nederland woont. Wat ging er mis? Veel consumptieve uitgaven in Nederland, verzekeringen en mobiel abonnement in Nederland
Noot fiscaal jurist inzake fiscale woonplaats discussie
Uit de recente conclusie van de AG wordt duidelijk dat de woonplaats naar de omstandigheden moet worden beoordeeld, is al heel lang zo. Wij zien dat de klacht dat een open norm onvoldoende rechtszekerheid biedt. En het is natuurlijk waar dat open normen als nadeel hebben dat zij in de toepassing minder voorspelbaar zijn dan ‘hard and fast rules’ en in zoverre voor rechtsonzekerheid zorgen is dan een gevolg. De onvoorspelbaarheid is een nadeel en het wegen van alle feiten een voordeel. Als de inspecteur echter met name kijkt naar de Nederlandse omstandigheden zal de conclusie vaker onjuist zijn. In diverse uitspraken zien we dat de open norm ook de basis is.
Als de belastingdienst u vragen gaat stellen over de fiscale woonplaats is het noodzakelijk om een specialist in te schakelen. Uitgebreid overleg, een goede analyse en strategie zijn noodzakelijk. Vaak worden de vragen door een belastingplichtige beantwoord omdat men denk dat er geen vuiltje aan de fiscale lucht is, de belastingdienst komt echter vaak met vervolgvragen en dan wordt pas duidelijk dat er wellicht tot een fiscaal probleem is. Daarbij zien wij dat er steeds vaker de conclusie wordt getrokken dat een persoon in Nederland woont, soms zelfs op enkele (onlogische) aanknopingspunten, zoals familie in Nederland, Nederlands paspoort of regelmatig verblijf in Nederland.
Bron fiscale woonplaats
Interne stukken belastingdienst (WOB verzoek januari 2019)
Hof Amsterdam 22 december 2016, ECLI:NL:GHAMS:2016:5750.
Rechtbank Noord-Nederland 4 april 2017, ECLI:NL:RBNNE:2017:1229.
Rechtbank Den Haag 8 december 2016, ECLI:NL:RBDHA:2016:15731.
Hof Den Haag 25 juni 2014, ECLI:NL:GHDHA:2014:2182.
Hof Den Haag 10 maart 2015, nummer BK-14/00457.
Hof van Jusititie Europese Un ie 27 april 2016, nr. C-528/14.
Hoge Raad 3 oktober 2003, ECLI:NL:HR:2003:AL6962.
Rechtbank Noord Nederland 2 november 2021 ECLI:NL:RBNNE:2021:4648
Digital nomads en wereldreizigers en belastingen
Steeds meer Nederlanders hebben geen vaste werk of woonplek meer. Ze kiezen ervoor om vanuit het buitenland te werken en steeds op andere plekken te verblijven. Fiscaal komt deze vraag regelmatig bij ons voorbij en dit geeft regelmatig discussie met de belastingdienst over de fiscale woonplaats van dergelijke personen. De Kamer van Koophandel ziet dit ook als actueel probleem en heeft op een speciale pagina enkele aandachtspunten op een rij gezet. De belangrijkste onderdelen hieromtrent zijn:
- Check de gevolgen voor de KvK inschrijving: bent u regelmatig in Nederland dan is er vaak niet veel aan de hand. Als er geen bedrijfsactiviteiten meer in Nederland zijn kan dit anders zijn. Bent u langer dan 6 maanden buiten Nederland dan is aandacht vereist. Bij twijfel lees deze info van de KvK.
- Controleer of u zich moet uitschrijven bij de gemeente. Woont u meer dan 8 maanden per jaar buiten Nederland dan moet u zich uitschrijven bij uw gemeente. Uw info komt dan in het RNI (Register Niet Ingezetenen)
- Regel uw belastingen. Bij uitschrijving uit de gemeentelijke basisadministratie ontvangt de Belastingdienst en de KvK automatisch een bericht. Soms bent u voor activiteiten nog BTW plichtig in Nederland, dit kan ook gelden voor andere belastingen (zoals de inkomstenbelasting). Wellicht moet u in 2 of meer landen een aangifte inkomstenbelasting of omzetbelasting indienen.
- Check lokale wet en regelgeving. Er is op het internet veel informatie beschikbaar, dit kan ook via AI. Bekijk bijvoorbeeld de landeninformatie pagina.
- Regel uw verzekeringen. In het buitenland verblijven kan ook gevolgen hebben voor uw sociale verzekeringen, zoals de opbouw van de AOW, AOV of WW rechten. Bekijk hier of u in het buitenland verzekerd bent.
- Check uw visum en werkvergunning. Meestal is een visum en werkvergunning nodig als u buiten de EU gaat werken. Dit kunt u aanvragen bij de ambassade of het consulaat.
Fiscale advisering bij digital nomads en wereldreizers
Er zijn een beperkt aantal procedures over artiesten, digital nomads en wereldreizers. Er is wel veel jurisprudentie over de fiscale woonplaats van een belastingplichtige en de woonplaatsonderzoeken van de belastingdienst. Uit interne instructies van de belastingdienst wordt duidelijk hoe een dergelijk onderzoek verloopt en waar de aandachtspunten liggen. In de beslisnota uit maart 2025 wordt een overzicht gegeven. Via een door ons ingediend Woo verzoek krijgt u ook een fiscale kijk in de keuken van de belastingdienst. Het beschikbaar hebben van een woning in Nederland die (geheel of grotendeels) leegstaat zal vaak een fiscaal probleem opleveren, er wordt dan - in combinatie met andere aanwijzigingen - sneller gesteld dat iemand in Nederland woont (en belastingplichtig is). In dit artikel staan een tiental uitspraken van rechters over dit onderwerp.
Waar iemand woont wordt naar omstandigheden beoordeeld en hierbij wordt gekeken naar de plaats waarmee de duurzame banden van persoonlijke aard het grootst zijn. Bij digital nomads is de woonplaats soms "nergens of overal". Binnen fiscale verdragen worden dubbele woonplaatsen vaak opgelost via de tie breaker regel. Ook de belastingdienst heeft een speciale site voor het bepalen van de fiscale woonplaats.
De Belastingdienst neemt bij emigratie regelmatig het standpunt in dat de betrokken persoon voor de inkomstenbelasting in Nederland blijft wonen. De drempel hiervoor wordt door de inspecteur soms laag gelegd, hierbij wordt met name gekeken naar de activiteiten (en het verblijf) van de persoon in Nederland. Wat er buiten Nederland is gebeurd doet er dan minder toe, terwijl dit voor een juiste beoordeling wel van belang is. De norm waar iemand woont is een open norm (aldus de Hoge Raad). De bewijslast of iemand in Nederland woont berust bij de inspecteur. In procedures zien we vaak dat de inspecteur deze bewijslast wil verleggen naar de belastingplichtige (via een informatiebeschikking of stellen van veel vragen). De stelling is dan dat de vereiste aangifte niet is gedaan.
Voor DJ's die wereldwijd optreden en overal huizen hebben (en bijvoorbeeld geen gezin) is het soms lastig om te bepalen waar zijn persoonlijke centrum van zijn leven is gelegen. De werkstaat mag vaak belasting heffen over zijn of haar inkomen (zie arrest Star company)
Noot fiscaal jurist inzake fiscale gevolgen digital nomads
De Belastingdienst ziet het land waar iemand woont als het land waar de persoon zijn of haar sociale leven heeft, dit is niet altijd het land waar de persoon is ingeschreven. Dus waar heb je een woning, lidmaatschap sportclub, telefoonabonnement, ziektekostenverzekering, waar ben je het meest en waarom, etc. Dan is er ook nog de 183 dagen regeling. Nederland heeft met veel landen belastingverdragen om ervoor te zorgen dat digital nomads (en anderen) niet per ongeluk in 2 of meer landen belastingen moeten betalen. Als een digital nomad langer dan 183 dagen in het buitenland werkt in loondienst moet hij of zij daar ook belasting betalen.
Maar wie controleert dit? De meeste digital nomads schrijven zich niet uit in Nederland en zwerven vervolgens rond de wereld. De inschrijving is dan bij een familielid of vrienden. Deze nomads betalen dan gewoon in Nederland belasting, dit kan best ongunstig zijn. Laat men zich wel uitschrijven uit het BRP dan zal men belasting moeten betalen in een ander land (of wellicht ook nog in Nederland). Bij vertrek krijgt u bericht van de KvK en de belastingdienst en moet u uw bedrijf uitschrijven bij de KvK.
Over de digital nomads is voldoende geschreven maar dit gaat meer over de problemen dan de oplossingen. Het blijft complex en deze personen passen niet altijd binnen de fiscale kaders. Er is op dit moment geen passende regelgeving voor de avontuurlijke digital nomads. Veel digital nomads zijn ondernemer en betalen soms nergens belasting. Het is voor hen lastig om volgens de regels te leven als die regels eigenlijk niet bestaan of volstrekt onduidelijk zijn. Gelukkig kun je op het internet veel informatie (ook youtube films van ervaringsdeskundigen) vinden en helpen wij u graag met fiscale vraagstukken.
Bij Jongbloed Fiscaal Juristen kun je als digital nomad prima terecht voor fiscale advisering, aangiften inkomstenbelasting, M biljetten of grensoverschrijdende vraagstukken. Bij dit laatste werken wij altijd samen met een lokale adviseur. Geen stijve of formele gesprekken met stropdas dragende adviseurs maar fiscaal juristen met ervaring en praktische antwoorden.
Fiscale vestigingsplaats vennootschap
Waar een vennootschap voor fiscale doeleinden gevestigd is, is van groot belang. Bij de toepassing van verdragsbepalingen wordt namelijk voor de toewijzing van het heffingsrecht vaak verwezen naar de ‘vestigingsplaats’ of de ‘woonplaats’. Het is belangrijk dat deze plaats dus zonder twijfel vaststaat. De vraag waar een bedrijf is gevestigd, lijkt op het eerste gezicht niet al te complex. Zo zal een besloten vennootschap naar Nederlands recht met een statutaire zetel te Enschede, toch in Nederland gevestigd zijn? Nee, dat hoeft helemaal niet zo te zijn. Onder de werking van belastingverdragen wordt vaak gekeken naar hele andere elementen, zoals de plaats waarvandaan de feitelijke leiding wordt uitgeoefend over de vennootschap. Dat kan een heel andere plaats zijn.
In eerste instantie kijkt u naar de Nederlandse wetgeving omtrent de vestigingsplaats. De vervolgstap is om te kijken of er een belastingverdrag is gesloten tussen Nederland en het land waar de vennootschap wellicht ook is gevestigd. Als er een belastingverdrag van toepassing is moet worden gekeken wat hierin is bepaald over de vestigingsplaats.
De Hoge Raad heeft zich in het kader van het verdrag tussen Nederland en Singapore uitgelaten over deze materie. De uitkomsten van dit arrest zijn in het algemeen voor het internationaal belastingrecht relevant. Redenen genoeg om het arrest dus te bespreken in een artikel.
Het wijzigen van de rechtsvorm na zetelverplaatsing wil nog niet zeggen dat de oprichtingsfictie niet meer van toepassing is, dit volgt mede uit een besluit uit 2018.
Vestigingsplaats vennootschap op Curaçao in Nederland
De inspecteur legt navorderingsaanslagen en boeten op aan een vennootschap uit Curaçao. De vennootschap maakt onderdeel uit van een belastingbesparende structuur omdat de werkelijke leiding in Nederland is gelegen. De Rechtbank Gelderland gaat er op 12 december 2025 (ECLI:NL:RBGEL:2025:10888) eens goed voor zitten en is het met de inspecteur eens. De informatie wordt uiteindelijk verkregen bij belastingplichtige en via een derdenonderzoek bij de accountant en de belastingadviseur. Ook is er door de inspecteur informatie van de FIOD ontvangen. De kern discussie is "waar worden de feitelijke beslissingen genomen?" Volgens de rechtbank en de inspecteur is dit Nederland, hiertoe wordt ondermeer verwezen naar een uitspraak van de Hoge Raad d.d. 19 januari 2018 ECLI:NL:HR:2018:47.
Fiscale vestigingsplaats naar Nederlands recht
De algemene regels omtrent een vestigingsplaats zijn in de Nederlandse wetgeving opgenomen in artikel 4 AWR (wordt naar omstandigheden beoordeeld). Deze extreem open norm wordt ingevuld in besluiten en in de rechtspraak. Basis is de plaats waar feitelijk leiding wordt gegeven aan een vennootschap, zie Hoge Raad d.d. 23 september 1992 (ECLI:NL:HR:1992:ZC5105). Over dit onderwerp zijn vele uitspraken gepubliceerd hierin is bepaald dat wordt gekeken naar een adres, de aandeelhoudersvergadering, de plaats waar beslissingen worden genomen, plaats waar de administratie wordt gevoerd, etc. Deze worden dan ook weer onderling gewogen. Feitelijk gaat het erom waar de daadwerkelijke (feitelijke) beslissingen worden genomen. De belastingdienst moet aannemelijk maken dat een buitenlands belastingplichtige in Nederland is gevestigd. Als een belastingplichtige van mening is dat hij/zij niet in Nederland is gevestigd moet hij/zij dit bewijzen.
Om het complex te maken kent de Nederlandse wetgeving ook nog specifieke bepalingen, zoals de wet op de Vennootschapsbelasting en dividendbelasting, dit zijn ficties. Dus als een rechtspersoon niet in Nederland is gevestigd kan dit toch weer anders liggen. De belangrijkste ficties zijn:
- Dividendbelasting: naar Nederlands recht opgericht dan is de rechtspersoon ook in Nederland gevestigd
- Vennootschapsbelasting: naar Nederlands recht opgericht dan is de rechtspersoon ook in Nederland gevestigd
Bepalen fiscale vestigingsplaats van een lichaam
Bij het bepalen van de feitelijke leiding wordt gekeken naar:
- statutaire zetel;
- woonplaats merendeel aandeelhouders
- bestuurderswoonplaats;
- land van oprichting van de BV
- waar is het hoofdkantoor gevestigd
- woonplaats bestuur en commissarissen
- land waar de boekhoudering wordt opgesteld
- land waar de feitelijke bedrijfsuitoefening heeft plaatsgevonden
- land waarin de algemene vergadering van aandeelhouders;
- land waarin het vermogen zich bevindt;
Vestigingsplaats van een rechtspersoon (lichaam) op grond van belastingverdrag
Nederland heeft met ruim 100 landen een belastingverdrag gesloten, meestal is het OESO modelverdrag de basis voor dergelijke verdragen, edoch elk verdrag is anders (sommige belastingverdragen zijn ouder). Soms zien beide landen een lichaam als inwoner, dan is sprake van zogenaamde dual resident. Een belastingverdrag bevat in dergelijke situaties een zogenaamde tie breaker bepaling, dit was (tot 2017) de plek van de feitelijke/werkelijke leiding (de eindverantwoordelijke voor kernbeslissingen en waar instructies voor de vennootschap/ diens werknemers wordt genomen, zie Hoge Raad 19 januari 2018 ECLI:NL:HR:2018:48). Na dit moment geldt een zogenaamde MAP bepaling (onderling overleg). Veel Nederlandse belastingverdragen zijn ouder dan 2017, derhalve kennen deze (nog) geen MAP bepaling. Ook als er geen MAP bepaling is opgenomen wordt deze vaak toegepast op oudere belastingverdragen (MLI instrument, Multilateraal Instrument).
Discussie over de vestigingsplaats ontstaat na adreswijziging
Belanghebbende is een naar Nederlands recht opgerichte bv en tot 2006 doen zich geen vestigingsplaatsproblemen voor. Echter, eind 2006 wijzigt het adres van belanghebbende naar een adres te Singapore. Gelijktijdig wordt een natuurlijk persoon aangesteld als statutair bestuurder. Deze aanstelling vindt plaats namens een Singaporees trustkantoor. Het kantoor zelf wordt de managing director. Vanaf dat moment wordt de vennootschap als inwoner van Singapore in de belastingheffing betrokken.
De aandeelhouder van Belanghebbende, voor het gemak noemen we die Henk, is in 2006 ook vertrokken uit Nederland. Henk is naar Sint-Maarten geëmigreerd. Sindsdien meent hij in Nederland buitenlands belastingplichtig te zijn. Belanghebbende wordt in de periode 2006 – 2010 begeleid door twee belastingadvieskantoren (gevestigd te Nederland, met een vestiging op de Antillen). Dit kantoor adviseert Henk ook in privé. De belastingadvieskantoren leveren – zoals verderop ook blijkt – bovengemiddeld veel werkzaamheden en inspanningen. De zoon van Henk is vanuit Nederland ook betrokken bij Belanghebbende.
In 2010 wordt flink dividend uitgekeerd door Belanghebbende aan Henk. Steeds wordt aangifte dividendbelasting gedaan en aangegeven dat niets is verschuldigd. Het lijkt erop dat dat ook het doel is geweest van het ‘schuiven’ met de vestigingsplaats: het vermijden van belasting. De inspecteur is het met de ingediende aangiften oneens en heft dividendbelasting na. Over die aanslagen is het geschil ontstaan.
Er liggen een aantal geschilpunten voor. Wij richten ons in dit artikel op het geschil over de vestigingsplaats van de vennootschap. De rechtbank Den Haag gaf aan dat het erom gaat waar de vennootschap geleid en bestuurd wordt. Over de uitleg van dit begrip ontstaat een geschil.
Eerdere uitspraken inzake vestingsplaats
In 2004 deed de Hoge Raad een uitspraak inzake een Antilliaanse NV (gevestigd op Curacao) die deelnam in andere bedrijven. De bedrijven kopen, verkopen en exploiteren schepen. De inspecteur stelt dat de NV in Nederland is gevestigd, hoewel het bestuur op Curacao was gevestigd. De belangrijkste reden was dat de "feitelijke leiding" in Nederland is gevestigd. Het Gerechtshof was het hier niet mee eens omdat de bestuur ook de werkelijke leiding was (arrest Hoge Raad 1992). De bewijslast ligt bij de inspecteur, hij moet aannemelijk maken dat ook anderen feitelijk leiding geven binnen het concern. De Hoge Raad denkt hetzelfde als het gerechtshof.
In 2018 kroop de Hoge Raad ook weer in de pen over een vestigingsplaats van een rechtspersoon. In deze casus ging de feitelijke leiding over aan een trustkantoor, de aandeelhouder zou dit trustkantoor hebben aangestuurd waardoor wordt besloten dat de "echte" leiding nog in Nederland zat. De vraag was "waar worden de kernbeslissingen feitelijk genomen". De beslissingen van het trustkantoor worden op verzoek van de Nederland wonende aandeelhouder genomen, hiermee is het trustkantoor uitvoerend van aard.
Juridische kader vestigingsplaats vennootschap en leiding
In het nationale recht kennen we een bepaling die inhoudt dat een bv, opgericht naar Nederlands recht, steeds wordt geacht in Nederland gevestigd te zijn. Deze fictiebepaling kan internationaal uiteraard voor wrijving zorgen op het moment dat een andere staat – zoals Singapore – meent dat een vennootschap juist daar gevestigd is. Dat doet zich hier ook voor; Singapore ziet de vennootschap als inwoner en wil de vennootschap in de belastingheffing betrekken. Zo komt het dat twee landen van mening zijn dat de vennootschap daar is gevestigd.
Het belastingverdrag tussen Nederland en Singapore moet dan uitsluitsel bieden. In het verdrag is opgenomen dat voor de belastingheffing de vestigingsplaats dan wordt gesteld op de plaats waarin de vennootschap wordt geleid en bestuurd. De meeste belastingverdragen zijn gebaseerd op het modelverdrag van de OESO. In dat verdrag was, op het moment dat Nederland en Singapore afspraken maakten, opgenomen dat de vestigingsplaats wordt gesteld op de plaats van het effective management. Nederland en Singapore hebben deze bepaling als basis gebruikt, doch in de Engelse versie van het verdrag is opgenomen dat het gaat om: managed and controlled.
In 2018 sprak de Hoge Raad zich al eens uit over de term geleid en bestuurd. Ook toen in het kader van het verdrag tussen Nederland en Singapore. Hij gaf toen aan dat het bij deze term gaat om het bepalen van de plaats waar de kernbeslissingen met betrekking tot de activiteiten van de vennootschap worden genomen, waar de eindverantwoordelijkheid voor de beslissingen wordt gedragen en van waaruit in voorkomende gevallen instructie wordt gegeven aan werkzame personen. Wie de dagelijkse leiding bij de uitvoering heeft, is voor het bepalen van de plaats van de leiding van een lichaam niet relevant. Deze rechtspraak sluit aan bij eerdere rechtspraak. Feitelijk komt het erop neer dat het tussenplaatsen van een stroman geen gevolg heeft. Immers: die gaan niet over de kernbeslissingen en dragen veelal niet de eindverantwoordelijkheid.
Advocaat-Generaal over vestigingsplaats vennootschap
Op 1 december 2020 is de conclusie van de Advocaat-Generaal in deze zaak gepubliceerd. Hij gaat op een aantal elementen in. Over de bewijslastverdeling schrijft hij het volgende. De inspecteur diende te bewijzen dat de belanghebbende (vooral) vanuit Nederland werd bestuurd, althans dat dient hij aannemelijk te maken. Het hof kwam tot het oordeel dat de inspecteur daarin was geslaagd. Dat betekent dat stap 2 is het beoordelen van het tegenbewijs dat de Belanghebbende heeft geleverd. Daarbij weegt ook mee dat het de belanghebbende is die de ‘ingewikkelde’ situatie in het leven heeft geroepen. Dit heeft het hof eveneens gedaan, alvorens tot de conclusie te komen dat Belanghebbende er niet in geslaagd is om onaannemelijk te maken dat de leiding in Nederland lag.
De kernvraag waar het om steeds om gaat is, of een bepaalde beslissing is genomen als bestuurder, als aandeelhouder of als uitvoerder. Om te kunnen spreken van het geven van leiding / het managen van een vennootschap, dient sprake te zijn van een bestuurders- of uitvoerdersbeslissing. Dat is ook de reden dat het hof tot het oordeel is gekomen dat de vestigingsplaats Nederland is. Henk bevond zich weliswaar op Sint-Maarten, maar Henk heeft onvoldoende bewezen dat hij ook belangrijke beslissingen als bestuurder nam. Voor zover Henk beslissingen heeft aangedragen die ondubbelzinnig te kwalificeren zijn als bestuurdersbeslissingen, geldt dat Henk niet inzichtelijk heeft gemaakt vanaf welke locatie hij die beslissingen heeft genomen. De Advocaat-Generaal merkt op dat de juiste rechtsregels zijn toegepast en dat de toetsing op zichzelf bezien sterk feitelijk van aard is. De Hoge Raad past dan terughoudendheid en ingrijpen geschiedt slechts als een oordeel ongemotiveerd / onbegrijpelijk is. Dat doet zich volgens de Advocaat-Generaal hier niet voor.
Een andere bijzonderheid in deze zaak is gelegen in de rol van de belastingadviseur van Henk en Belanghebbende. Het gerechtshof oordeelde dat de leiding bij het belastingadvieskantoor te Nederland en de zoon van Henk liggen. Belanghebbende meent echter dat het belastingadvieskantoor geen ondernemingsbeslissingen neemt en daarom niet ‘meetelt’ bij het bepalen van de vestigingsplaats van de vennootschap. Het hof kwam onder meer tot haar oordeel door te wijzen op de betrokkenheid van het belastingadvieskantoor bij het overdragen van certificaten, aangaan van aandeelhoudersleningen en het instellen van vermogensbeheer. De Advocaat-Generaal kijkt kritisch naar het bewijs, maar acht deze uitkomst acceptabel. Dat een belastingadvieskantoor onderdeel uitmaakt van de leiding van de vennootschap is ongebruikelijk, maar niet minder ongebruikelijk dan dat een relatief goedkoop Singaporees kantoor de leiding uit zou oefenen.
De Hoge Raad heeft op 2 juli 2021 uitspraak gedaan in deze zaak.
De Hoge Raad over de vestigingsplaats van de vennootschap
De Hoge Raad herhaalt eerst wat de Belanghebbende aandraagt: het gerechtshof heeft de termen geleid en bestuurd verkeerd uitgelegd. Dit punt haalt de Hoge Raad echter onderuit. Met ‘geleid en bestuurd’ wordt hetzelfde bedoeld als met ‘feitelijke leiding’. Deze – op het oog kleine – uitspraak van de Hoge Raad schept voor de praktijk weer de nodige duidelijkheid.
De Hoge Raad gaat ook in op de rol van de belastingadviseur. Belanghebbende voert steeds aan dat een adviseur geen ondernemingsbeslissingen kan nemen voor zijn klanten. Dus kan de vestigingsplaats van de adviseur geen invloed hebben op de fiscale vestigingsplaats. Ook dit punt houdt geen stand. De Advocaat-Generaal verwoordde dit al pakkend door te stellen: dat iets onwaarschijnlijk is, wil niet zeggen dat het niet gebeurt.
Correct is dat het aan de inspecteur is om aannemelijk te maken dat Belanghebbende fiscaal gevestigd is te Nederland. Wat Belanghebbende in deze situatie vervolgens ook niet helpt, is dat Henk niet meewerkt aan het verlenen van voldoende inzicht in stukken die mogelijk tot een ander oordeel kunnen leiden.
Belanghebbende trekt dus aan het kortste eind.
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Fiscaal jurist over woon- en vestigingsplaatsonderzoeken
Discussies over de woonplaats van individuen en / of de vestigingsplaats van vennootschappen zijn aan de orde van de dag. Het is van belang om daarbij steeds te kijken naar alle feiten en omstandigheden. Waar vroeger ‘eenvoudigerwijs’ kon worden gewezen naar de locatie waar de schoorstenen rookten, is dat tegenwoordig anders. Kapitaal is steeds mobieler geworden en ook fysieke aanwezigheid is in tijden van digitalisering geen doorslaggevende factor meer. Soms kan een belastingadviseur - die beslissingen neemt - zelf zorgen voor een bestuurder in een land (Hoge Raad 2 juli 2021)
De overduidelijke opzet om de holding buiten Nederland te houden en zo dividendbelasting te voorkomen, mislukt onder andere door lacunes in de uitvoering. Dit is geen zeldzaamheid, maar komt regelmatig voor. Het is op papier eenvoudiger om een banksaldo te verplaatsen dan een rij schoorstenen, doch indien uw bedrijf Nederland binnenkomt of verlaat, is het toch verstandig een adviseur in de arm te nemen.
Niet zelden loopt zo’n discussie met de Belastingdienst over de woonplaats of de vestigingsplaats namelijk uit op een geschil. De uitkomst van dit geschil is voor de belastingheffing van zeer groot belang. Laat u daarom altijd bijstaan door een deskundige. Neem gerust eens contact op met één van onderstaande auteurs voor een vrijblijvende kennismaking.
Bron vestigigingsplaats vennootschap
Hoge Raad d.d. 23 september 1992 ECLI:NL:HR:1992:ZC5105
Hoge Raad d.d. 17 december 2004 ECLI:NL:HR:2004:AP5230
Hoge Raad d.d. 19 januari 2018 ECLI:NL:HR:2018:48
Hoge Raad d.d. 19 januari 2018 ECLI:NL:HR:2018:47
Hoge Raad d.d. 2 juli 2021 ECLI:NL:HR:2021:1044
Advocaat-Generaal d.d. 1 december 2020 ECLI:NL:PHR:2020:1150
Internationale dubbele heffing bij erven en schenken
In Nederland wordt erfbelasting en schenkbelasting geheven op basis van de Successiewet 1956. Twee beginselen spelen een belangrijke rol ten aanzien van de heffing, namelijk het woonplaatsbeginsel en het nationaliteitsbeginsel.
Woonplaatsbeginsel bij schenken of erven
Het woonplaatsbeginsel ligt primair aan de heffing van erfbelasting en schenkbelasting ten grondslag. Deze belastingen worden geheven van al hetgeen krachtens erfrecht of door schenking wordt verkregen van iemand die ten tijde van het overlijden dan wel het doen van de schenking in Nederland woonachtig is. De heffing van schenkbelasting op grond van het woonplaatsbeginsel is uitgebreid door het oprekken van het woonplaatsbegrip. Dit wordt geregeld in artikel 3 lid 2 SW, de zogenoemde éénjaarregeling.
Nationaliteitsbeginsel bij schenken of erven
Tevens is het bereik van de erf- en schenkbelasting uitgebreid door de opname van het nationaliteitsbeginsel in de tien-jaarregeling van artikel 3 lid 1 SW. Hierbij gaat het in principe om het fiscaal volgen van geëmigreerde Nederlanders die komen te overlijden, dan wel een schenking doen.
Internationaal dubbele belasting bij schenken en erven
Door andere landen worden soortgelijke beginselen gehanteerd in het kader van voorgenoemde heffingen. Deze hantering van verschillende grondslagen kan een oorzaak zijn voor het optreden van internationale dubbele belasting. Het kan zelfs zo zijn dat sprake is van meervoudige belastingplicht. Dit voorbeeld illustreert een dergelijk situatie.
Erfbelasting in internationale situaties, een voorbeeld
Stel, een Nederlander emigreert naar Portugal en overlijdt daar nadat hij hier twee jaar heeft gewoond. Hij laat onder meer onroerende zaken na in Duitsland. De erfgenamen zijn allen woonachtig in Spanje. Hier doet zich een viervoudige belastingplicht voor. Ten eerste is Portugal heffingsbevoegd op grond van de laatste woonplaats van erflater. Daarnaast zal Nederland willen heffen op basis van de tien-jarenregeling. In de derde plaats zullen de onroerende zaken op grond van het situsbeginsel aan het Duitse recht van overgang bij overlijden onderworpen zijn. Als laatste zullen de verkrijgingen in Spanje aanleiding kunnen zijn tot belastingheffing, daar Spanje als aanknopingspunt de woonplaats van de verkrijger hanteert.
Of hier ook daadwerkelijk meervoudige heffing plaats zal vinden, is afhankelijk van de vraag of, en zo ja, welke regelingen ter voorkoming van dubbele belasting tussen de betrokken staten gelden. In dit artikel zal nader worden geduid op welke wijze Nederland internationaal dubbele erf- en schenkbelasting voorkomt. Eerst zal worden ingegaan op de door Nederland gehanteerde grondslagen voor de belastingplicht.
Woonplaatsbeginsel bij schenken en erven in internationale situaties
Op grond van artikel 1 onder 1 SW wordt erfbelasting geheven over de waarde van al wat krachtens erfrecht wordt verkregen door het overlijden van iemand die ten tijde van dat overlijden in Nederland woonde. Schenkbelasting wordt op grond van artikel 1 onder 2 SW geheven over de waarde van al wat door schenking wordt verkregen van iemand die ten tijde van die schenking in Nederland woonde. Dit geeft de belangrijkste grondslag weer voor de belastingplicht ten aanzien van de erfbelasting en schenkbelasting, namelijk de woonplaats van erflater, dan wel schenker. Dit noemen we ook wel het woonplaatsbeginsel.
We kennen in de Successiewet twee woonplaatsficties
- de tien-jarenregeling van artikel 3 lid 1 SW en
- de éénjaarregeling van artikel 3 lid 2 SW.
De eerste is gebaseerd op het nationaliteitsbeginsel (zie hierna). De belangrijkste reden om deze ficties in de wet op te nemen is het tegengaan van het ontwijken van belasting. De éénjaarregeling heeft enkel betrekking op de schenkbelasting. De regeling houdt in dat ieder die in Nederland heeft gewoond en binnen een jaar, nadat hij uit Nederland is geëmigreerd een schenking heeft gedaan, geacht wordt ten tijde van die schenking in Nederland te hebben gewoond. De fictie spreekt van ‘ieder’. De nationaliteit van de schenker is hierbij niet relevant. De toepassing van de regeling heeft als gevolg dat een dergelijke schenking wordt belast conform artikel 1 lid 1 onder 2 SW.
Nationaliteitsbeginsel bij schenken en erven in internationale situaties
Naast de éénjaarregeling is in artikel 3 SW een tweede fictie opgenomen, namelijk de tienjarenregeling. Deze houdt in dat een Nederlander, die in Nederland heeft gewoond en binnen tien jaren nadat hij uit Nederland is geëmigreerd, is overleden of een schenking verricht. Hij wordt geacht ten tijde van het overlijden of het doen van de schenking in Nederland te hebben gewoond.
Deze tienjarenregeling is, anders dan de éénjaarregeling, van toepassing op de erf- en schenkbelasting. Indien de regeling van toepassing is, wordt de erfrechtelijke verkrijging of gedane schenking op gelijke wijze behandeld conform artikel 1 lid 1 onder 1 en 2 SW.
Uit de parlementaire geschiedenis komt naar voren dat het hebben van de Nederlandse nationaliteit voldoende grond oplevert om iemand na emigratie gedurende een periode van tien jaren voor de heffing van erf- en schenkbelasting te volgen. In dat geval, is het van belang wanneer iemand de Nederlandse nationaliteit bezit. Bij het verlies van de Nederlandse nationaliteit is de tien-jarenregeling immers niet meer van toepassing. De bepaling van het Nederlanderschap vindt plaats op basis van de criteria van de Rijkswet op het Nederlanderschap. Hierbij moet worden opgemerkt dat een naturalisatie in het kader van een emigratie vaak een langdurige kwestie is waaraan normaal gesproken vooral andere afwegingen dan louter fiscale ten grondslag liggen.
Op basis van jurisprudentie geldt de tien-jarenregeling ten aanzien van personen die zowel ten tijde van het emigreren als ten tijde van het doen van de schenkingen, dan wel het overlijden, de Nederlandse nationaliteit bezaten. Heeft iemand meerdere nationaliteiten, dan wordt dat niet anders, mits hij uiteraard de Nederlandse nationaliteit heeft op het van belang zijnde moment.
De tien-jaarregeling begint te lopen op het moment dat iemand Nederland metterwoon heeft verlaten. Indien een geëmigreerde Nederlander remigreert naar Nederland, dan vinden ten aanzien van de grondslagen voor de erf- en schenkbelasting artikel 1 SW gewoon weer zijn toepassing. Bij een eventuele volgende emigratie begint de tienjaarstermijn weer opnieuw te lopen.
Internationale dubbele belasting bij schenken of erven
Internationale dubbele belasting kan worden omschreven als de heffing van vergelijkbare belastingen in twee of meer staten van dezelfde belastingplichtige met betrekking tot hetzelfde belastingobject over dezelfde periode. Deze situatie, het betrekken van eenzelfde subject in de belastingheffing van verschillende staten, wordt ook wel juridische dubbele belasting genoemd.
Het ontstaan hiervan heeft verschillende oorzaken. Als eerste is het feit dat bij het vaststellen van belastingplicht verschillende grondslagen hanteren, welke zich vaak uitstrekken buiten de eigen grenzen. Een voorbeeld is een staat die als grondslag voor de heffing van erfbelasting het nationaliteitsbeginsel in combinatie met het universaliteitsbeginsel hanteert waardoor een onbeperkte belastingplicht ontstaat. Bevat een nalatenschap een in een andere staat gelegen onroerende zaak en die staat hanteert het situsbeginsel, dan ontstaat met betrekking tot hetzelfde object bij eenzelfde subject internationale dubbele belasting. Ook kan sprake zijn van een botsing tussen het woonplaatsbeginsel en het situsbeginsel, alsmede tussen het woonplaatsbeginsel en het nationaliteitsbeginsel. Bij deze laatste wordt hetzelfde subject door twee staten in de belastingheffing betrokken. Het kan ook zo zijn dat het hanteren van verschillende grondslagen kan leiden tot een vacuüm in de belastingheffing, dat in geen enkele staat belasting verschuldigd wordt.
Internationale dubbele belasting kan ook ontstaan indien twee staten dezelfde grondslag voor de belastingheffing hanteren, echter deze verschillend interpreteren. Beide staten betrekken eenzelfde subject in de belastingheffing, omdat de staten op grond van hun nationale belastingwetgeving dit subject als inwoner zullen beschouwen (dubbele woonplaats). Dit kan zich ook voordoen ten aanzien van de nationaliteit (dubbele nationaliteit). Wordt door beide staten de grondslag voor de belastingheffing gecombineerd met het universaliteitsbeginsel, dan is ten aanzien van de betrokken belastingplichtige in beide staten sprake van een onbeperkte belastingplicht.
Als derde oorzaak kan worden genoemd het door staten verschillend kwalificeren van vermogensbestanddelen. Bijvoorbeeld aandelen in een onroerend goed-vennootschap. Aandelen hierin kunnen bijvoorbeeld door twee staten beschouwd worden als situsgoederen. De ene staat kan bij de definiëring van het situsbegrip uitgaan van de statutaire zetel van de vennootschap en de andere van de op zijn grondgebied gelegen onroerende zaken die eigendom zijn van de vennootschap.
Regelingen ter voorkoming van dubbele erfbelasting of schenkbelasting
Er zijn verschillende soorten regelingen die voorzien in de voorkoming van internationale dubbele belasting. Allereerst zijn er diverse staten overgegaan tot het sluiten van bilaterale verdragen ter voorkoming van dubbele belasting. Nederland is partij bij zeven erfbelastingverdragen. Daarnaast kan internationale dubbele belasting worden voorkomen door middel van multilaterale regelingen. Bijvoorbeeld voor Nederland de Belastingregeling voor het Koninkrijk (BRK) die van toepassing is tussen de landen Nederland (het in Europa gelegen deel van het koninkrijk en de BES-eilanden), Aruba, Curaçao en Sint-Maarten. Echter speelt het BRK geen rol meer in verhouding tot de BES-eilanden nu deze eilanden per 10 oktober 2010 aangemerkt zijn als openbare lichamen in de zin van artikel 134 Grondwet. Als laatste zijn er de eenzijdige maatregelen ter voorkoming van dubbele belasting, het Besluit voorkoming dubbele belasting 2001.
Zoals hierboven vermeld is Nederland partij bij zeven verdragen ter voorkoming van dubbele erfbelasting. Het gaat om de volgende verdragen:
- Zwitserland (1951);
- Zweden (1952);
- Finland (1954);
- Verenigde Staten (1969);
- Israël (1974);
- Groot-Brittannië en Noord-Ierland (1979); en
- Oostenrijk (2001).
De verdragen met Groot-Brittannië en Noord-Ierland en met Oostenrijk zijn eveneens van toepassing op schenkingen. De verdragen Groot -Brittannië en Noord-Ierland en met de Verenigde Staten zijn complex, dat komt onder andere door het feit dat de systematiek van de schenk- en erfbelastingwetgeving in deze landen sterk afwijkt van het systeem van de Successiewet 1956. Het Verenigd Koninkrijk en de Verenigde Staten kennen het domiciliecriterium en aanvullend aan de Amerikaanse zijde het onbeperkt nationaliteitscriterium. Een aantal verdragslanden heeft inmiddels de erfbelasting (Israël) dan wel de schenk- en erfbelasting (Zweden en Oostenrij) afgeschaft. De verdragen met deze drie landen hebben daarmee uiteraard een beperkte betekenis.
Besluit ter voorkoming van dubbele erfbelasting of schenkbelasting
Het besluit ter voorkoming van dubbele belasting (Bvdb 2001) bevat voor de heffing van een aantal belastingen een eenzijdige Nederlandse regeling ter voorkoming van dubbele belasting. Toepassing hiervan komt aan de orde wanneer geen andere regelingen ter voorkoming van dubbele belasting aanwezig zijn.
Artikel 1 van het besluit beschrijft het toepassingsbereik. Deze is onder andere van toepassing op de erf- en schenkbelasting. Het besluit vindt toepassing wanneer niet is voorzien in een andere regeling ter voorkoming van dubbele belasting. Het besluit vindt dus geen toepassing wanneer sprake is van een verdrag waarin wordt voorzien in een tegemoetkoming.
Vermindering bij in Nederland wonende erflater (artikel 47 Bvdb 2001)
Artikel 47 wordt ingeroepen in situaties waarin de erflater of schenker daadwerkelijk in Nederland woont of geacht wordt te wonen. Het artikel richt zich op een vermindering die voortvloeit uit het feit dat sprake is van in het buitenland gelegen situsgoederen. Bijvoorbeeld de buitenlandse onderneming (artikel 9 lid 1 onderdeel a Bvdb 2001) en onroerende zaken die binnen het gebied van een andere mogendheid zijn gelegen en rechten waaraan deze zijn onderworpen. In lid 5 van het artikel wordt eveneens gesproken over de economische eigendom van in het buitenland gelegen onroerende zaken en in het buitenland gelegen fictieve onroerende zaken.
In artikel 47 wordt de ordinary credit-methode gehanteerd. Deze gaat uit van twee limieten, waarbij de laagste van beide als vermindering geldt (lid 2). De eerste limiet wordt gevormd door de in het buitenland geheven belasting. De tweede limiet kan worden omschreven als de Nederlandse belasting die aan de buitenlandse situsgoederen is toe te rekenen.
Voorbeeld inzake overlijden en vermogen in buitenland
X is inwoner van Nederland en is overleden in 2025. Zijn echtgenote, Y, is enig erfgenaam. De nalatenschap bestaat uit een bedrag van € 2.500.000. Hiertoe behoort een in land B gelegen onroerende zaak met een waarde van € 750.000. Y kan voor de berekening van de Nederlandse erfbelasting volledig gebruik maken van de geldende partnervrijstelling (in 2025 € 804.698). Zij is zonder toepassing van het Bvdb 2001 in Nederland een bedrag van € 323.640 verschuldigd aan erfbelasting en in land B ten aanzien van de verkrijging van de daar gelegen onroerende zaak een bedrag van € 200.000. Zij is in totaal € 523.640 verschuldigd.
De tweede limiet wordt op grond van artikel 47 Bvdb 2001 als volgt berekend: (€ 750.000/ (2.500.000 -/- € 804.698)) * € 323.640 = € 143.178. De in Nederland verschuldigde belasting bedraagt € 323.640 -/- € 143.178 = € 180.462. In totaal is Y een bedrag van € 380.462 verschuldigd. De Nederlandse erfbelasting ad € 180.462 en de buitenlandse erfbelasting ad € 200.000.
Vermindering bij fictief in Nederland wonende erflater (artikel 48 Bvdb 2001)
Artikel 48 Bvdb 2001 gaat over situaties waar sprake is van fictieve woonachtigheid. Het artikel beperkt zich niet tot de fictieve woonplaats zoals artikel 3 lid 1 Successiewet. Wordt voldaan aan de gestelde criteria, dan wordt een vermindering verleend voor de erf- en schenkbelasting die valt toe te rekenen aan alle vermogensbestanddelen. Hieronder een tweetal voorbeelden die de werking van artikel 48 Bvdb 2001 verduidelijken.
Voorbeeld inzake overlijden in Spanje van Nederlander
X is een Nederlander en komt in Spanje te overlijden als inwoner. X is minder dan tien jaar geleden vanuit Nederland naar Spanje geëmigreerd. In Spanje wordt erfbelasting geheven op grond van de woonplaats van de verkrijger. Ook de erfgenamen zijn woonachtig in Spanje. Op grond van artikel 48 Bvdb 2001 wordt een vermindering verleend, de zogenoemde ordinary credit, omdat X ten tijde van zijn overlijden daadwerkelijk in Spanje woonachtig was.
X, een Nederlander, komt als inwoner van Oostenrijk te overlijden. X is in dit geval minder dan tien jaar geleden vanuit Nederland naar Oostenrijk geëmigreerd. In Oostenrijk wordt geen erfbelasting geheven. De erfgenamen zijn woonachtig in land C en D. Land C hanteert als grondslag voor de onbeperkte belastingplicht uitsluitend de woonplaats van de erfgenaam, terwijl land D zowel uitgaat van de woonplaats van de erflater als de woonplaats van de verkrijger krachtens erfrecht (zoals Duitsland, Finland, Frankrijk en Ierland).
Op grond van artikel 48 Bvdb 2001 wordt in de eerste instantie geen vermindering verleend, omdat Oostenrijk geen erfbelasting heft. Wel kan een vermindering worden verleend ten aanzien van buitenlandse situsgoederen waarnaar artikel 48 lid 1 Bvdb 2001 verwijst.
Buitenlandse gelijksoortige belasting als boedelschuld (artikel 49 Bvdb 2001)
Het kan voorkomen dat verkrijgers geen beroep kunnen doen op de bepalingen van artikel 47 en 48 Bvdb 2001. Onder voorwaarden is het in dat geval mogelijk dat artikel 49 Bvdb 2001 van toepassing is. Deze gaat niet uit van de ordinary credit-methode, maar van de aftrekmethode. De buitenlandse belasting mag als een schuld op de verkrijging in mindering worden gebracht. Het belastingvoordeel bestaat derhalve uit het in Nederland te hanteren marginale tarief over de buitenlandse belasting. De aftrek is enkel toegestaan indien de goederen zich bevinden in het land dat daarover belasting heft.
Artikel 49 Bvdb 2001 zal van toepassing kunnen zijn in de situaties waarbij de bezittingen zich binnen het gebied van de heffende mogendheid bevinden en niet op grond van artikel 47 en 48 Bvdb 2001 aanspraak bestaat op een vermindering:
- naar Nederlandse maatstaven is de erflater feitelijk in Nederland woonachtig, maar volgens de criteria van een ander land is de erflater daar woonachtig;
- naar Nederlandse maatstaven is de erflater feitelijk in Nederland woonachtig en een ander land heft op grond van nationaliteit;
- de in Nederland feitelijk of fictief woonachtige erflater laat goederen na, welke goederen vanuit Nederlandse optiek niet worden aangemerkt als situsgoederen, terwijl zij in het land van ligging wel als zodanig worden aangemerkt.
Vermindering per verkrijger (artikel 50 Bvdb 2001)
Op basis van artikel 50 Bvdb 2001 worden verminderingen als bedoeld in de artikelen 47, 48 en 49 Bvdb 2001 per verkrijger, dus niet per nalatenschap, berekend. Dit betekent dat per verkrijger wordt beoordeeld of en zo ja, in hoeverre, er sprake is van internationale dubbele erfbelasting.
Overeenkomstige toepassing voor de schenkbelasting (artikel 51 Bvdb 2001)
Artikel 51 Bvdb 2001 verklaart hetgeen bepaald is in de artikelen 47 t/m 50 Bvdb 2001 van overeenkomstige toepassing op de heffing van de schenkbelasting. Artikel 48 Bvdb 2001 is eveneens van toepassing indien in Nederland heffing plaatsvindt op grond van de één-jaarregeling uit artikel 3 lid 2 Successiewet 1956.
Noot fiscaal jurist inzake erfbelasting en schenkbelasting na emigratie
Zijn er vragen of opmerkingen inzake grensoverschrijdende situaties bij overlijden of schenken dan kunnen wij u juist en volledig adviseren. Wij zullen bij meerdere landen altijd overleggen met een lokale belastingadviseur. Neem gerust contact op via onderstaand formulier.
Tweede woning in Nederland box 1 of box 3
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 15 oktober 2025 (ECLI:NL:GHSHE:2025:2854) stond ter discussie of de woning in Nederland mag worden opgenomen in box 1 (eigen woning) of moet worden opgenomen in box 3 (vakantiewoning). Deze discussie zal de komende jaren meer worden gevoerd omdat een box 3 woning fiscaal een stuk duurder is dan een box 1 woning. In de procedure bij de rechtbank zeeland west brabant d.d. 10 november 2023 ECLI:NL:RBZWB:2023:7855 kwam de rechter ook al tot de conclusie dat er geen sprake was van een eigen woning (geen box 1).
Woning Nederland en woning buitenland, is woning Nederland een eigen woning?
Henk woont in Duitsland en heeft - sinds 2011 - ook een woning in Nederland. De woning staat voor eigen gebruik ter beschikking en wordt niet verhuurd. Er is discussie ontstaan over de aangifte inkomstenbelasting over 2017 en 2018. Via een navorderingsaanslag wordt er belasting geheven in box 3. Partijen zijn het eens over het feit dat het geen "recht aan recht uit" eigen woning is. Henk is echter wel van mening dat sprake is van een situatie als is bedoeld in de overbruggingsregeling (artikel 3.111 lid 3 Wet IB). Deze regeling stelt:
- Een woning wordt mede aangemerkt als eigen woning indien de belastingplichtige aannemelijk maakt dat de woning leeg staat of in aanbouw is en uitsluitend bestemd is om in het kalenderjaar of in een van de daaropvolgende drie jaren hem als eigen woning als bedoeld in het eerste lid ter beschikking te staan.
Henk verbleef vele jaren in Duitsland en Nederland. Vanwege de ziekte van zijn partner waren ze meestal in Duitsland. De woning in Nederland wordt gebruikt tijdens familiebezoek en voor momenten dat Henk als bestuurslid in Nederland aan het werk was. Medio 2019 leek een verhuizing naar Nederland weer in beeld te komen (vanwege herstel van zijn partner en verdere behandeling in Nederland). Helaas ging het in 2020 alsnog fout, de partner is in Duitsland overleden. Het hoofdverblijf was dus tot 2019 in Duitsland. De woning stond in 2017 en 2018 niet in aanbouw en stond ook niet leeg (zoals in de wet staat). De wet stelt cumulatieve voorwaarden:
- De woning moet leeg staan of in aanbouw zijn (en)
- De woning moet uitsluitend bestemd zijn om in het jaar (of in de 3 opvolgende jaren) als eigen woning ter beschikking staan.
Aan de eerste voorwaarde wordt niet voldaan, aldus het gerechtshof. De woning wordt gewaardeerd op ruim € 700.000 en de schuld bij de Duitse bank - die is aangegaan voor de koop van de woning - ad € 350.000 mag hierop in mindering worden gebracht (voor de grondslag in box 3).
Sinds 2021 woont Henk regelmatig in de woning in Nederland. In zijn aangifte inkomstenbelasting wordt de woning opgenomen in box 1 (dus als eigen woning). Volgens de rechtbank en het gerechtshof is dit fout, de woning moet worden gezien als een soort vakantiewoning, deze moet worden opgenomen in box 3. De woning staat immers niet leeg en is niet in aanbouw. Als dit het geval zou zijn dan mag de woning in het belastingjaar (en de 3 daarop volgende jaren) als eigen woning (hoofdverblijf) worden gezien. Deze woning is sinds 2013 voorzien van meubels en Henk en zijn vrouw verbleven er ook in 2017 en 2018. Henk moet box 3 heffing in Nederland betalen.
Noot fiscaal jurist inzake emigratie en woning in Nederland
Het aanhouden van een woning in Nederland kan discussie geven over de feitelijke fiscale woonplaats van een belastingplichtige. Daarnaast moet de woning in Nederland meestal worden opgenomen in box 3. Dit speelt als de woning in Nederland wordt verhuurd of als tweede woning of vakantiewoning ter beschikking staat en er geen sprake is van gebruik als hoofdverblijf. Een alternatief kan nog zijn dat de woning heel actief wordt verhuurd (meer dan normaal vermogensbeheer), dan zou de woning in box 1 moeten worden ondergebracht (ondernemingsactiviteiten).
Box 3 effect en vakantiewoning in Spanje
Op 20 november 2025 stond er een artikel in het FD met als titel "Box 3 effect jaagt Nederlandse huizenkopers Spaanse Markt op". Het blijkt dat Nederlanders in 2025 een record aantal huizen in Spanje hebben gekocht, dit komt met name door de belastingdruk in box 3. De regio Alicante is populair (veel Nederlandse voorzieningen en gunstige vastgoedprijzen). Gemiddeld kochten 4.000 Nederlanders per jaar een woning in Spanje, dit is in 2025 (tot oktober) opgelopen tot 6.000 woningen. Voor het eerst lopen Nederlanders hierbij voor op onze Duitse buren en Britten. In Spanje worden gemiddeld 15% - 20% van alle woningen gekocht door niet Spanjaarden.
Belastingdruk vakantiewoning Nederland en Spanje
De vermogensbelasting in Spanje verschilt per provincie. De gemiddelde vrijstelling is € 700.000. Het belastingtarief voor de vermogensbelasting bedraagt 0,2% - 3,5%.
Voor de regio Valencia geldt het volgende: over een vakantiewoning van € 500.000 is de heffing in Nederland in 2026 ongeveer € 13.000. Bij een vakantiewoning van € 1.000.000 zelfs het dubbele, namelijk € 26.000. De regio Valencia kent sinds juni 2025 een vrijstelling van € 1.000.000 (niet inwoners).
Verkoop woning in Spanje en belastingen
Bij verkoop moet wel rekening worden gehouden met vermogenswinstbelasting, deze bedraagt tussen de 19% - 27% over de winst (verkoopprijs - aankoop - investeringen/verbeteringskosten - verkoopkosten). Overdrachtsbelasting is vergelijkbaar met Nederland en de makelaarskosten zijn een stuk hoger (4% - 6%). Tevens heffen gemeenten vaak nog separaat over de waardestijging van de grond (paar duizend euro).
Noot fiscaal jurist inzake buitenlandse vakantiewoning
We zien sinds 2024 een toename van het aantal fiscale adviezen over de aankoop van vakantiewoningen in het buitenland. Dubai, Spanje en Portugal zijn hierbij erg populair. Advisering in Nederland en in Spanje (wij hebben voldoende contacten aldaar) is noodzakelijk. Ook de erfbelasting is een aandachtspunt (met name voor samenwoners). Sommige huizen worden in prive, in een familie BV of een Spaanse SL gekocht, dit afhankelijk van de persoonlijke omstandigheden. Spanje wordt dus overspoelt door buitenlanders en wil dit de komende jaren tegengaan door specifieke maatregelen, zoals extra btw op verhuur en een nieuwe staatsbelasting op de aankoop van vakantiewoningen door buitenlanders die minder dan zes maanden in Spanje verblijven. Voor vragen over een vakantiewoning in Spanje kunt u onderstaand formulier invullen of ons bellen.
Wanneer start de belastingdienst een woonplaatsonderzoek?
Met enige regelmaat is er discussie met de belastingdienst over de fiscale woonplaats. In dit artikel bekijken we wanneer de belastingdienst een woonplaatsonderzoek start. De belastingdienst bekijkt met haar eigen fiscale bril waar iemand woont (artikel). Bij twijfel over uw fiscale woonplaats zal de belastingdienst u een vragenbrief sturen (artikel). Een woonplaatsonderzoek is een uitgebreid onderzoek dat de Belastingdienst gaat inzetten om te bepalen waar iemand (fiscaal) woont. Woont u in Nederland dan bent u over uw wereldinkomen belastingplichtig in Nederland. De gevolgen kunnen dus vergaand zijn.
Is fiscale woonplaats hetzelfde als plaats van uw woning of inschrijving in basisadministratie?
De fiscale woonplaats is niet hetzelfde als de plek van uw eigen woning of uw inschrijving in de Basisregistratie Personen (BRP). Ook maakt het niet uit of u een Nederlands of buitenlands paspoort heeft. De Belastingdienst kijkt op grond van haar eigen interne instructies waar iemand woont. In de beslisnota uit maart 2025 wordt een overzicht gegeven. Via een door ons ingediend Woo verzoek krijgt u ook een fiscale kijk in de keuken van de belastingdienst. De kern is " waar bevindt zich het sociale en economische middelpunt van uw leven". Probleem is dat de Nederlandse Belastingdienst enkel kijkt naar uw gedrag (en de feitelijke omstandigheden) in Nederland.
Waarom wordt een woonplaatsonderzoek gestart?
De Belastingdienst start een woonplaatsonderzoek om te kijken waar u woont en om belastingontwijking en/of belastingontduiking te beperken. In de praktijk komt het voor dat een belastingplichtige zich in Nederland uit schrijft en inschrijft in het buitenland en tevens een emigratie aangifte heeft ingediend. Als de belastingplichtige nog gewoon in Nederland verblijft of hier een woning en/of bedrijf heeft kan het zijn dat de belastingplichtige - volgens de inspecteur - in Nederland woont. Ook bij belastingverdragen is de woonplaatsbepaling het vertrekpunt. Verdragen bepalen namelijk welk land belasting mag heffen over bepaalde inkomsten. Een onjuiste vaststelling van een woonplaats kan tot gevolg hebben dat er geen of dubbel belasting belasting moet worden betaald.
Een woonplaatsonderzoek wordt vaak gestart indien:
- Een emigratie aangifte wordt ingediend (M Biljet).
- Uitschrijving uit de basisadministratie heeft plaatsgevonden.
- Belastingaangiften vanuit het buitenland worden ingediend.
- Fraude met toeslagen en/of opvallende aangiften
- Uit internationale gegevensuitwisseling informatie naar boven komt. Zoals Common Reporting Standard (CRS), DAC7 of overige informatie uitwisseling (van bankrekeningen of vastgoed)
Noot fiscaal jurist inzake woonplaatsonderzoek
Uit de conclusie van de AG wordt duidelijk dat de woonplaats naar de omstandigheden moet worden beoordeeld, dit is al heel lang zo. De open norm zorgt voor veel onduidelijkheid en rechtsonzekerheid. De onvoorspelbaarheid is een nadeel en het wegen van alle feiten een voordeel. Als de inspecteur echter met name kijkt naar de Nederlandse omstandigheden zal de conclusie vaker onjuist zijn. In diverse uitspraken zien we dat de open norm ook de basis is.
Als de belastingdienst u vragen gaat stellen over de fiscale woonplaats is het noodzakelijk om een specialist in te schakelen. Uitgebreid overleg, een goede analyse en strategie zijn noodzakelijk. Vaak worden de vragen door een belastingplichtige beantwoord omdat men denk dat er geen vuiltje aan de fiscale lucht is, de belastingdienst komt echter vaak met vervolgvragen en dan wordt pas duidelijk dat er wellicht tot een fiscaal probleem is. Daarbij zien wij dat er steeds vaker de conclusie wordt getrokken dat een persoon in Nederland woont, soms zelfs op enkele (onlogische) aanknopingspunten, zoals familie in Nederland, Nederlands paspoort of regelmatig verblijf in Nederland. Neem gerust contact op met onze specialisten (zie onder).
Grensoverschrijdend thuiswerken
Door de krappe arbeidsmarkt en de opkomst van thuis of remote werken komt het steeds vaker voor dat bedrijven samenwerken met ondernemers of werknemers in het buitenland. Als een werknemer vanuit het buitenland werkt en in Nederland op de loonlijst staat kunnen er fiscale complicaties ontstaan. In bepaalde situaties kan een buitenlandse thuiswerkplek worden aangemerkt als een vaste inrichting (permanent establishment – PE) van de Nederlandse onderneming of werkgever. Het gevolg hiervan kan zijn dat de Nederlandse werkgever / onderneming vennootschapsbelasting moet betalen in het buitenland en tevens veel administratie rompslomp erbij krijgt (jaarrekening, aangifteplicht etc.) . In 2025 heeft de OECD nieuwe regels (richtlijnen) bekend gemaakt, in dit artikel een toelichting.
Waar moet ik belasting betalen als ik grensoverschrijdend ga thuiswerken?
Steeds meer werknemers werken deels of volledig vanuit het buitenland. Het kan gaan om een werknemer die in het buitenland woont en vanuit zijn eigen woning gaat werken maar ook om zogenaamde remote werknemers en/of digital nomads, die lekker vanaf het strand of zonnige locatie voor een Nederlandse werkgever werken. Voor de werkgever ontstaat dan een nieuwe werkelijkheid. Moet er in dat land ook belasting worden betaald?
De 50% regel bij werken in het buitenland
De nieuwe regeling introduceert een praktische drempel. Als een werknemer minder dan 50% van zijn totale werktijd voor het bedrijf werkt vanuit een huis of andere plaats in het buitenland (gedurende periode van 12 maanden) wordt die locatie doorgaans niet als bedrijfslocatie van zijn werkgever gezien. Als de drempel van 50% wel wordt gehaald (of overschreden) is een verdere analyse van de de feiten en omstandigheden nodig.
Commerciële werkzaamheden in buitenland en vaste inrichting
De belangrijkste factor is of er een commerciële reden is voor de fysieke aanwezigheid van de werknemer in het buitenland. Als de werkgever daadwerkelijk bekend wordt en de activiteiten worden bevorderd (door de thuiswerkende werknemer) kan er sprake zijn van een fiscale vaste inrichting in het buitenland. Het OECD commentaar geeft een aantal voorbeelden:
- De werknemer werkt 30% in het buitenland vanuit zijn woning: geen vaste inrichting
- De werknemer werkt 80% in het buitenland vanuit zijn woning en op het strand en bezoekt regelmatig klanten: vaste inrichting is waarschijnlijk aanwezig vanwege vaste en commerciële redenen voor de werkgever
- De werknemer werkt vrijwel uitsluitend vanuit zijn woning om realtime diensten te leveren aan klanten in een andere tijdzone: vaste inrichting zou aanwezig kunnen zijn omdat deze regeling de activiteiten van de werkgever vergemakkelijkt.
- Werknemer werkt 80% thuis en bezoekt incidenteel een klant of relatie: geen vaste inrichting omdat commercieel belang ontbreekt.
Dus als de fysieke aanwezigheid van de werknemer in het land bijdraagt aan de business van de Nederlandse werkgever (onderneming) is sprake van een vaste inrichting, hierbij moet de 50% grens wel worden gehaald. Het moet dan gaan om relevante activiteiten, klantenbezoek, toegevoegde waarde (tijdzones of lokale resources). Enkel thuiswerken omdat het zo gemakkelijk is en om tijd te besparen vorm nimmer een vaste inrichting.
Wat is een vaste inrichting?
De meeste belastingverdragen zijn gebaseerd op artikel 5 van het OECD-Modelverdrag. Volgens dit artikel ontstaat een vaste inrichting wanneer sprake is van:
- een vaste plaats van bedrijfsuitoefening;
- met voldoende duurzaamheid;
- waar de onderneming haar activiteiten geheel of gedeeltelijk uitoefent.
Voorbeelden van vaste inrichtingen zijn onder meer een kantoor, filiaal, fabriek of werkplaats. Gevolgen van een vaste inrichting zijn
- Lokale belastingplicht voor de vennootschapsbelasting
- transfer pricing issues / winsttoerekening
- extra formele vereisten, audit en controles.
Noot fiscaal jurist inzake digital nomads en thuiswerkers in het buitenland
Sinds corona is hybride werken (combinatie kantoor en thuis) uitgegroeid tot een onderdeel van de moderne arbeidscultuur. Steeds meer werknemers werken ook vanuit het buitenland. Voor de fiscale liefhebber wordt er als snel gedacht aan het zogenaamde 14 oktober arrest van de Hoge Raad (d.d. 14 oktober 2022 ECLI:NL:HR:2022:1436). Bij een strategisch voordeel voor de werkgever leggen sommige landen de grens voor een vaste inrichting vrij laag (voorbeelden : Oostenrijk, Denemarken en Zweden).
Als een werknemer meer dan 50% in het buitenland werkt moet u als werkgever oppassen voor fiscale gevolgen in dit land. Het moet hierbij wel gaan om belangrijke commerciële functies, onderhandelingen over contracten en/of het bedienen van klanten in andere tijdzones en/of in dit land (of de buurlanden). Denk hierbij aan consultants, sales medewerkers en projectleiders. Bij interne ondersteuning is er meestal geen sprake van een vaste inrichting in het buitenland.
Als de buitenlandse thuiswerkplek als vaste inrichting wordt aangemerkt heeft dit fiscale gevolgen. De onderneming zal winst moeten toerekenen aan de locatie en hierover in dat land vennootschapsbelasting betalen. Laat uw werknemer de arbeidstijd bijhouden en analyseer het soort werk en de bevoegdheden van de werknemer.
Grensoverschrijdend thuiswerken wordt steeds gebruikelijker, maar brengt nieuwe fiscale risico’s met zich mee. De OECD-update van 2025 geeft meer duidelijkheid over wanneer een buitenlandse thuiswerkplek kan leiden tot een vaste inrichting. De praktische 50%-werktijdtoets en de commerciële-reden-toets vormen daarbij belangrijke richtsnoeren. Toch blijft de beoordeling sterk afhankelijk van de feiten en omstandigheden van het specifieke geval.
Emigratie superrijken naar buitenland
De superrijken emigreren vanuit Engeland en Nederland naar andere landen. In de Verenigde Arabische Emiraten is het onrustig dus zoeken de superrijken een andere route. De Nederlandse overheid is bezig met maatregelen om belastingontwijking door superrijken die emigreren tegen te gaan. De kern van de maatregelen is het voorkomen dat vermogen onbelast de grens overgaat, dit via een zogenaamde exitheffing (artikel belastingheffing extreem rijken bij emigratie), dit kwam in 2024 aan de orde in de tweede kamer, hier werden 8 extra belastingen voor extreem rijken voorgesteld. Er zijn via een Woo verzoek ook documenten bekend geworden over het team zeer vermogende particulieren van de belastingdienst (document 1 en document 2)
Emigratie van High Net Worth Individuals (HNWI)
De high net worth individuals zijn al jaren gespreksonderwerp binnen de OESO landen en EU. Een echte algemene regeling is er nog niet. Elk land bedenkt zijn eigen fiscale aanpassingen, veelal via een exit heffing. Door de stijgende belastingheffing op vermogen (box 3) en de dreigende stijging op schenk- en erfbelasting zal de emigratiegolf in Nederland ook gaan toenemen. Via een conserverende aanslag wordt de Nederlandse heffing nog een beetje beschermd maar een echte exitheffing heeft niet veel zin (zie onder). Binnen de EU wordt er lang gesproken over een traling tax of exit heffing. Hierdoor zou Nederland nog enkele jaren belasting willen heffen over het Nederlandse vermogen. Door belastingverdragen - die dubbele belastingheffing moeten voorkomen - zal dit niet veel opleveren.
Emigratie rijken uit Nederland en exitheffing, populaire emigratielanden
Belasting heffen bij extreem rijke Nederlanders die naar een fiscaal aantrekkelijk land gaan verhuizen vergt veel inspanning van de belastingdienst maar zal weinig opleveren, dit volgt uit een mededeling van staatssecretaris Heijnen (artikel FD december 2025), het lijkt daarom redelijk onlogisch dat Nederland een exitheffing of volgbelasting gaat invoeren. De regeling zal alleen werken als een Nederlander zou emigreren naar een land waar Nederland geen belastingverdrag mee heeft gesloten.
De meest populaire emigratielanden zijn op dit moment de VAE, België, Portugal, Zwitserland en Italië. De laatste 2 jaren zijn er ruim 400 rijke Nederlands met hun koffer en gezin naar het buitenland vertrokken (vermogen ruim € 2 miljard).
Belastingheffing voor super rijken in het buitenland
De Franse econoom Gabriel Zucman pleit al jaren voor een minimum vermogensbelasting voor zogenaamde superrijken (artikel FD met abonnement). Zowel Nederland als Frankrijk willen dat de Europese Unie maatregelen onderzoek tegen rijke burgers die naar het buitenland verhuizen om via deze route minder belasting te betalen, veelal gaat dit om erfbelasting en vermogensbelasting. Het Verenigd Koningrijk had aantrekkelijke belastingwetgeving voor superrijken, deze wetgeving is de laatste 10 jaar diverse keren aangepast. Via de zogenaamde Non dom maatregel betaalde de rijken pas na 15 jaar belasting over hun buitenlandse inkomen en vermogen. Deze termijn is verkort naar 4 jaar. Gevolg is dat rijken uit de UK vertrekken (artikel FD november 2024 met abonnement).
Landen als Panama, de Verenigde Arabische Emiraten, Zwitserland, Griekenland, Singapore, Cyprus maar ook Italie bedachten maatregelen om deze rijken een aantrekkelijke regeling aan te bieden. Hieronder een schema uit het FD over het verwachte aantal rijken dat in 2024 zal arriveren of vertrekken (x 1.000).
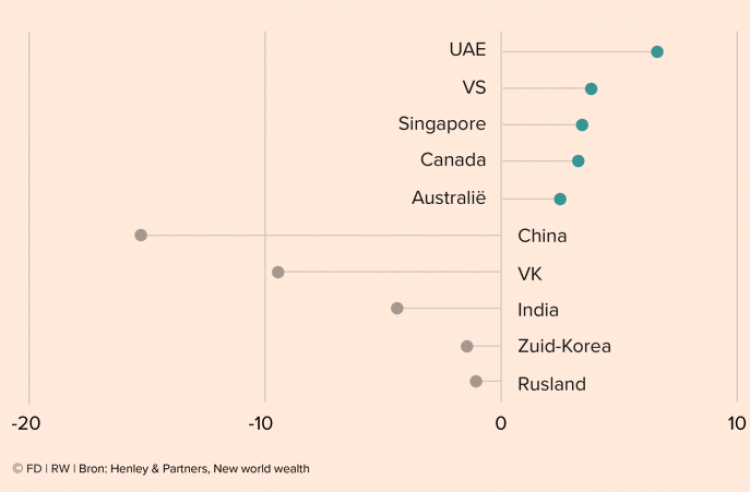
Zwitserland als emigratieland voor superrijken
Zwitserland is minder in trek bij de rijken. In 2024 is het debat over het verhogen van de erfbelasting voor rijken voor in beeld gekomen. Bij een dergelijke verhoging dreigen zeer vermogende ondernemers en particulieren Zwitserland te verlaten, zie artikel FD in augustus 2024
Italie als emigratieland voor superrijken
Volgens artikelen in het FD (mei 2025 en maart 2026) vertrekken steeds meer superrijken vanuit Nederland en de UK naar Italië. Door een grondige opknapbeurt van de nationale fiscale wetgeving is Italië ineens aantrekkelijk voor vermogende particulieren. In 2017 voerde Italië een speciaal belastingregime in voor rijke buitenlanders. De belastingheffing over niet Italiaans inkomen (non dom) is hiermee beperkt. De laatste jaren is dit bedrag wel opgeschroeft en is Italië minder aantrekkelijk voor vermogenden (wel voor superrijken). U voldoet in Italië € 300.000 aan forfaitaire belasting en hiermee is alle inkomen uit het buitenland belastingvrij. Voor elk gezinslid dat ook meegaat is het tarief € 50.000 per jaar.
Italië kent dus een soort van neo residenten tax regime waardoor inkomen uit het buitenland belastingvrij in Italië kan worden ontvangen. Doordat veel landen een buitenlandse bronbelasting heffen is het voordeel soms beperkt, de buitenlandse bronbelasting is namelijk beperkt of helemaal niet verrekenbaar in Italië.
Voor de schenkbelasting en erfbelasting is de regeling wel aantrekkelijk. Italië heft bij overlijden van een Italiaanse resident over het wereldwijde vermogen (dus ook buitenlands vastgoed), de vrijstelling zijn wel hoog (€ 1.000.000 voor partners en kinderen) en de tarieven zijn relatief laag (4% of 8%). De in het buitenland betaalde schenk en erfbelasting kan in Italië worden verrekend.
De heffing kan Italië per regio verschillen, het kost dus enig zoekwerk en een zorgvuldig advies. Wij adviseren vanuit Nederlands perspectief en zullen bij een emigratie altijd contact zoeken met een lokale fiscale specialist.
Voor niet residenten wordt er alleen erfbelasting geheven over het vermogen in Italië. Nederland zal de eerste 10 jaar na de emigratie nog wel erfbelasting en schenkbelasting heffen (zie artikel inwonerschapsfictie na emigratie).
Noot fiscaal jurist inzake emigratie vermogende particulieren
De belastingdienst doet al vele jaren gericht onderzoek naar vermogende Nederlanders die samen met hun BV naar het buitenland emigreren. Speciale aandacht heeft een emigratie naar Zwitserland, Malta of Luxemburg (artikel FD februari 2025). Er zijn al veel procedures over de zogenaamde drielandenpunt constructie. Een zorgvuldig advies is niet voldoende, de uitvoering moet ook kloppen. De werkelijke woonplaats (woonplaatsonderzoek) is hierbij van cruciaal belang. Om vertrek van vermogende particulieren tegen te gaan wordt in de tweede kamer al een tijdje gesproken over een zogenaamde exitheffing. Deze bangmakerij werkt niet omdat belastingverdragen deze exitheffing vrijwel onmogelijk maken.
Woonplaats bepalen bij emigratie
Voor een emigratie geldt vanuit Nederlands perspectief niet de 183 dagen regeling maar de open norm uit artikel 4 AWR, waar iemand woont wordt na omstandigheden beoordeeld. Soms start de belastingdienst een zogenaamd woonplaatsonderzoek (artikel).
Schenk en erfbelasting na emigratie hoe werkt dit?
Voor de schenk- en erfbelasting gaat Nederland nog verder, artikel 3 van de successiewet kent de zogenaamde woonplaatsfictie. Een Nederlander die emigreert blijft voor de schenk- en erfbelasting nog 10 jaar belastingplichtig in Nederland.
Emigratie DGA of ondernemer. Wat zijn extra aandachtspunten?
Bij de DGA zit het grootste fiscale risico in het aanmerkelijk belang. Bij emigratie wordt een conserverende aanslag opgelegd. De wet ziet de emigratie dus als een fictieve vervreemding. Over de waarde van de Nederlandse BV wordt een conserverende aanslag opgelegd, deze zal niet verjaren (vroeger na 10 jaar).
Veel gemaakte fouten bij emigratie uit Nederland, waar moet ik op letten?
Wij zien dat veel Nederlanders eenvoudig redeneren. Uitschrijven uit Nederland, woning wordt vakantiewoning of wordt verkocht en klaar. De belastingdienst kijkt een stuk verder. Denk hierbij aan de woonplaats van uw gezin, kinderen en familie maar ook aan de vestigingsplaats van uw bedrijf of uw vermogen (zoals bedrijfspanden in box 3). Nederland kijkt enkel naar uw activiteiten in Nederland (onjuiste wijze van onderzoek) en zal op grond hiervan bepalen of u nog in Nederland woont of niet, dit kan via een zogenaamde woonplaatsonderzoek plaatsvinden.
Overweegt u te emigreren dan is fiscaal advies van cruciaal belang. De belangrijkste stappen zijn:
- Maak een fiscale emigratiekaart: dus welk land is fiscaal aantrekkelijk en prettig om te wonen
- Bekijk de gevolgen voor de inkomstenbelasting en schenk/ erfbelasting
- Kijk naar de gevolgen voor mogelijke box 2 heffing (bij een DGA / ondernemer)
- Herstructureer tijdig (bijvoorbeeld door bedrijfsopvolging of splitsing van BV's), dus enkele jaren voor emigratie
- Maak een zorgvuldige waardering van al uw vermogen (ook de aandelen in uw BV)
- Onderzoek het aankomstland en bekijk de heffingen aldaar (bekijk ook of het land een step up regeling kent en een exit heffing). Bekijk ook de belastingheffing op dividenden, vervreemdingswinsten, schenkingen en de verdragsbescherming (bij volgende emigratie of vermogen of inkomen in andere landen).
- Documenteer de emigratie juist en zorgvuldig.
Advies nodig bij uw emigratie? Neem gerust contact op met onze specialisten via onderstaande formulier.
Conserverende aanslag belastingdienst
Wanneer u emigreert uit Nederland naar het buitenland kan de belastingdienst een zogenaamde conserverende aanslag opleggen. Dit is feitelijk een latente belastingclaim over bepaalde vermogensbestanddelen die tijdens uw Nederlandse belastingplicht zijn opgebouwd. De regeling is met name voor DGA's, ondernemers en particulieren met een pensioen en/of lijfrentevoorziening. Voor DGA's is het sinds enkele jaren geen latente belastingclaim meer, de belasting zal vrijwel altijd moeten worden betaald (bij een dividenduitkering en/of verkoop van de aandelen in de BV). De belasting wordt - bij een emigratie binnen de EU - niet direct ingevorderd maar meestal uitgesteld onder voorwaarden. In dit artikelen behandelen wij onderstaande interne documenten van de belastingdienst.
Interne memo's belastingdienst over conserverende aanslag
In 2026 zijn er diverse documenten bekend gemaakt (Woo verzoek) inzake de conserverende aanslag en het beleid hieromtrent bij de belastingdienst. Het gaat om de volgende informatie
- Voorwaarden langdurige uitstel (12 pagina's)
- Werkinstructie belastingdienst inzake conserverende aanslagen IH bij emigratie (41 pagina's)
- Algemene interne informatie conserverende aanslag belastingdienst (8 pagina's)
- Handreiking conserverende aanslag IH bij emigratie (38 pagina's)
- Instructie conserverende aanslag IH van de belastingdienst (36 pagina's)
In de instructies staat het interne beleid omtrent de triggers (inkomensbestanddelen) voor een conserverende aanslag, dit zijn:
- Aanmerkelijk belang aandelen en conserverende aanslagen
- Pensioen aanspraken en conserverende aanslagen
- Lijfrente aanspraken en conserverende aanslagen
- Kapitaalverzekeringen eigen woning en conserverende aanslagen
- Stakingswinst en ondernemingsvermogen en conserverende aanslagen
- Pensioen in eigen beheer / ODV en conserverende aanslagen
De belastingdienst doet alsof u afrekent op het moment van uw emigratie.
Waarover moet u afrekenen bij een conserverende aanslag inkomstenbelasting bij emigratie?
Hierbij wordt afgerekend over de waarde in het economische verkeer of de opgebouwde rechten. In het kennisgroep standpunt van de belastingdienst wordt gesproken over zekerheden bij een pensioenaanspraak (KG:207:2024:2)
Wordt er uitstel verleend voor de betaling van de conserverende aanslag inkomstenbelasting bij emigratie?
Er wordt uitstel van betaling verleend bij een emigratie binnen de EU/EER en er wordt om zekerheid gevraagd bij een emigratie naar een niet EU land. Na 10 jaar volgt er automatisch kwijtschelding (geldt niet voor AB aandelen). Voor emigraties buiten de EU moet apart uitstel van betaling worden gevraagd, vaak moet er binnenlandse zekerheid worden gesteld. Doorgaans wordt een verpanding van de aandelen in de BV niet als zekerheid geaccepteerd. Volgens de Hoge Raad d.d. 20 februari 2009 ECLI:NL:HR:2009:BD5468 is de conservende aanslag niet in strijd met EU recht. Ook kan er een conservende aanslag worden opgelegd over buitenlandse vennootschappen, zie rechtbank Zeeland West Brabant d.d. 24 februari 2025 ECLI:NL:RBZWB:2025:999.
Hoe werkt de conserverende aanslag bij een DGA die gaat emigreren?
Het belastingplan 2016 bevat een rekenvoorbeeld over dit onderwerp. De rekensom is als volgt;
| 1. Verkrijgingsprijs AB aandelen | 0 euro | |
| 2. Waarde aandelen bij emigratie | 10.000.000 euro | |
| 3. Conservende aanslag | 2.500.000 euro | |
| 4. Dividend jaar 1 (na emigratie) | 5.000.000 euro | |
| a. Inhouding dividendbelasting Nederland 15% | 750.000 euro | |
| b. Belasting in woonland 7,5% | 375.000 euro | |
| c. Totale belastingheffing | 1.125.000 euro | |
| d. Heffing bij wonen in Nederland | 1.250.000 euro | |
| e. Intrekken uitstel en innen conservende aanslag (d-c) | 125.000 euro | |
| f. Restant conservende aanslag waarvoor uitstel (3-a-e) | 1.625.000 euro | |
De buitenlanse belasting leidt ertoe dat niet 25% van 5.000.000 euro -/- € 750.000 wordt ingevorderd maar slecht 25% van 5.000.000 euro -/- 750.000 euro - 375.000 euro. Maar let op dat de conserverende aanslag slecht wordt kwijtgescholden met de geheven (Nederlandse) dividendbelasting en niet met het bedrag van de belasting in het buitenland (in het voorbeeld hierboven 375.000 euro). Er resteert immers een conservende aanslag van 1.625.000 euro (en niet 1.250.000 euro), terwijl wel de helft van de waarde van de BV bij emigratie als dividend is uitgekeerd. Het verschil is de buitenlandse belasting over het dividend. Het vorenstaande kan leiden tot internationale dubbele heffing. Aangezien inkoop van aandelen als vervreemding wordt behandeld is het veelal gunstiger om hiervoor te kiezen (t.o.v. dividend uitkeren). In een kennisgroepstandpunt van de belastingdienst uit 2025 wordt ook nog een berekening gegeven (KG:207:2025:1). Een uitspraak over dit onderdeel is nog niet bekend.
Wordt er uitstel verleend voor de aandelen in een BV bij een emigratie?
Voor AB aandelen geldt sinds 2015 feitelijk een onbeperkt uitstel waarbij invordering in beeld komt bij een dividenduitkering of verkoop van aandelen. De timing van de emigratie en een dividenduitkering is erg van belang. De waardering van de aandelen heeft altijd de interesse van de belastingdienst. Bij emigratie buiten de EU kunnen liquiditeitsproblemen ontstaan. De informatie van de belastingdienst geeft meer inzicht op deze situaties. Ook kijkt de belastingdienst kritisch naar emigratie naar gunstige verdragslanden, de timing van pensioenoverdracht en een mogelijke step-up bij immigratie.
Wordt de conserverende aanslag verminderd bij remigratie?
Ja de conserverende aanslag wordt verminderd op verzoek van de belastingplichtige, mits er geen verboden transacties (zoals afkoop of verkoop) hebben plaatsgevonden.
Wat gebeurd er bij overlijden van de belastingplichtige ?
De conserverende aanslag gaa over naar de erfgenamen.
Noot fiscaal jurist inzake emigratie en conservende aanslag
Wij adviseren wekelijks DGA's en personen die emigreren naar het buitenland. Onze advisering ziet op de binnnenlandse siutatie. Voor de heffing in het buitenland overleggen wij met een adviseurs in uw nieuwe woonland. Nederland heeft met veel landen een belastingverdrag, de afspraken kunnen per land verschillen (zie overzicht site belastingdienst) . Vragen? Neem gerust via onderstaand formulier contact met ons op.
Ontslagvergoeding uit het buitenland
Internationale structuren en werkzaamheden vragen om maatwerk. Wij adviseren wekelijks over internationale fiscale situaties (vanuit het Nederlandse perspectief en bij toepassing van belastingverdragen). In dit artikel behandelen we de casus die voorkwam bij de Rechtbank Gelderland op 1 april 2026 ECLI:NL:RBGEL:2026:2507. In deze zaak ging het om de belastingheffing over een ontslagvergoeding en de inkomsten uit een onderneming die na het ontslag is begonnen.
Werken in het buitenland via een eenmanszaak? Loon of onderneming?
Steeds vaker kiezen Nederlandse professionals ervoor om via een eenmanszaak internationaal te werken. Fiscaal aantrekkelijk? Niet altijd. Een recente uitspraak van de Rechtbank Gelderland laat zien dat de Belastingdienst kritisch kijkt naar schijnzelfstandigheid — met grote gevolgen voor de belastingheffing én de voorkoming van dubbele belasting.
In de zaak ECLI:NL:RBGEL:2026:2507 stond het volgende centraal:
- Belanghebbende ontvangt een ontslagvergoeding van € 633.750
- Start vervolgens een eenmanszaak
- Werkt als consultant in Oman en verdient € 143.819
- Geeft dit aan als winst uit onderneming
- Claimt aftrek ter voorkoming van dubbele belasting
De inspecteur weigert de aftrek. Volgens hem is geen sprake van ondernemerschap. Oordeel rechtbank: géén ondernemer, maar werknemer. De doorslaggevende criteria voor de rechtbank waren:
- Werkzaamheden verricht onder gezag
- Geen wezenlijk ondernemersrisico
- Feitelijke situatie prevaleert boven contractuele vorm
Toetsen ondernemerschap of loon uit dienstbetrekking
Voor ondernemerschap wordt er kritisch gekeken. Voor een onderneming zijn kenmerkend dat de werkzaamheden onafhankelijk en niet in een gezagsverhouding worden verricht, dat wordt gestreefd naar continuïteit door het verkrijgen van verschillende opdrachten en dat ondernemersrisico wordt gelopen, zie hiertoe de uitspraak van de Hoge Raad d.d. 20 december 2000 ECLI:NL:HR:2000:AA9094. De rechtbank is van oordeel dat geen sprake is van een onderneming, omdat niet aannemelijk is geworden dat aan alle voorwaarden daarvoor is voldaan. Daarna bewandelde de rechtbank de route en toetsing van de zogenaamde Deliveroo arrest.
Gevolgen hiervan waren vrij eenvoudig. De inkomsten worden belast als
loon en niet als winst uit onderneming. Maar wie mag er dan heffen? Omdat
de arbeid feitelijk in Oman werd verricht heeft Oman het primaire heffingsrecht
(arbeidslandbeginsel). Nederland moet voorkoming van dubbele belasting
verlenen (belastingverdrag Nederland - Oman).
De rechtbank corrigeert de inspecteur dus op dit punt,
de aftrek ter voorkoming van dubbele belasting moet wél worden verleend.
De overwegingen hierbij zijn de volgende (de
183 dagen regeling):
- de werknemer fysiek aanwezig is in Oman gedurende meer dan 183 dagen in een jaar; of
- de beloning die de werknemer ontvangt wordt betaald door of namens een werkgever in Oman; of
- de beloning die de werknemer ontvangt ten laste komt van een vaste inrichting die zijn Nederlandse werkgever heeft in het werkland.
Normaal gesproken wordt hierbij de (ongunstige) verrekeningsmethode toegepast. Op grond van een besluit uit 2017 mag echter de (gunstige) vrijstellingsmethode worden toegepast. Dit zorgt ervoor dat de aanslag met ruim € 70.000 wordt verminderd, zijnde € 143.000 (buitenlands inkomen) / € 1.112.000 (wereld inkomen) x € 564.000 (Nederlandse belastingen over wereld inkomen) = € 73.000 (allen afgeronde bedragen).
Is de ontslagvergoeding belast in Nederland of in het buitenland?
Dit onderdeel heeft financieel de meeste impact en hierbij wordt de inspecteur in het gelijk gesteld. De ontslagvergoeding mag volledig in Nederland worden belast. Dit komt door een bewijs issue, het is niet aannemelijk dat de vergoeding ten laste komt van een buitenlandse werkgever, of toerekenbaar is aan een buitenlandse vaste inrichting, tja dan gaat het mis ! Belanghebbende stelt dat de ontslagvergoeding te maken heeft met zijn dienstbetrekking in het VK en in Oman, op grond van het commentaar bij het OESO modelverdrag zou dan de zogenaamde 4+ methode moeten worden toegepast, zie ondermeer de uitspraak van de Rechtbank Gelderland d.d. 21 februari 2022 ECLI:NL:RBGEL:2022:904. De Rechtbank volgt belanghebbende niet, dit onderverwijzing naar Hoge Raad d.d. 11 juni 2004 ECLI:NL:HR:2004:AF7816. De band van de ontslagvergoeding met het arbeidsverleden in de genoemde werkstaten, wordt onvoldoende geacht om te kunnen zeggen dat de ontslagvergoeding een beloning vormt ter zake van de uitoefening van de dienstbetrekking in die staten.
Noot fiscaal jurist inzake werkzaamheden in buitenland en wonen in Nederland
De aanslag wordt verminderd met € 73.000 maar belastingplichtige moet altijd nog een een kleine € 500.000 in Nederland afrekenen. Steeds meer mensen werken over de grens en steeds vaker zien wij dat hierover fiscaal niet juist of volledig wordt geadviseerd. Vragen? Neem gerust contact met ons op.
De fiscale kwalificatie van vergelijkbare buitenlandse rechtsvormen
De fiscale kwalificatie van buitenlandse rechtsvormen is sinds 1 januari 2025 in een nieuw wettelijk kader geplaatst. Met de codificatie van de rechtsvormvergelijkingsmethode is meer structuur aangebracht in de beoordeling van de vraag met welke Nederlandse rechtsvorm een buitenlands lichaam voor de toepassing van onder meer de vennootschapsbelasting, inkomstenbelasting, dividendbelasting en de bronbelasting vergelijkbaar is. Het Besluit vergelijking buitenlandse rechtsvormen werkt deze rechtsvormvergelijkingsmethode nader uit en bepaalt dat de vergelijking plaatsvindt aan de hand van de aard en de inrichting van de buitenlandse rechtsvorm.
Vergelijking buitenlandse rechtsvorm met Nederlandse rechtsvorm
Voor de vergelijking van een buitenlandse rechtsvorm met een Nederlandse rechtsvorm wordt in beginsel getoetst of de buitenlandse rechtsvorm naar aard en inrichting vergelijkbaar is met een Nederlandse rechtsvorm. Recente kennisgroepstandpunten bieden nuttige handvatten voor deze vergelijking. De kwalificatie van de rechtsvorm hangt namelijk niet louter af van civielrechtelijke benaming, maar van een inhoudelijke vergelijking van wezenlijke kenmerken van de buitenlandse rechtsvorm.
In dit artikel staat de achterliggende systematiek van de rechtsvormvergelijking centraal. Aan de hand van recente kennisgroepstandpunten en het Besluit vergelijking buitenlandse rechtsvormen wordt bezien hoe de toets naar aard en inrichting in de praktijk uitwerkt, welke kenmerken daarbij zwaar wegen en waarom niet ieder civielrechtelijk verschil tot een andere fiscale uitkomst leidt. Daarmee beoogt dit artikel inzicht te geven in de vraag hoe de vergelijking van buitenlandse rechtsvormen sinds 2025 in de praktijk functioneert.
De rechtsvormvergelijking in twee stappen
De rechtsvormvergelijking bestaat uit twee opeenvolgende stappen.
- Eerst wordt beoordeeld wat de aard is van de buitenlandse rechtsvorm.
- Daarna wordt bezien hoe de inrichting van die rechtsvorm is vormgegeven.
Aan de hand van voornoemde twee factoren kan worden vastgesteld met welke Nederlandse rechtsvorm een buitenlands lichaam voor fiscale doeleinden vergelijkbaar is.
De eerste stap betreft de vraag naar de aard van de buitenlandse rechtsvorm. Daarbij wordt op basis van het buitenlandse recht onderzocht welke plaats de betreffende rechtsvorm in het desbetreffende rechtsstelsel inneemt en welke bedoeling de buitenlandse wet- of regelgever met die rechtsvorm heeft gehad. De kernvraag is of de rechtsvorm naar haar wezen moet worden beschouwd als een kapitaalvennootschap of een personenvennootschap.
Nadat de aard van de buitenlandse rechtsvorm is vastgesteld, volgt de beoordeling van de inrichting. Daarbij wordt onderzocht hoe de wezenlijke kenmerken van de rechtsvorm concreet zijn vormgegeven en in hoeverre die kenmerken aansluiten bij de relevante Nederlandse referentierechtsvorm.
De kenmerken van de vergelijking
Bij de beoordeling van de inrichting wordt in de kennisgroepstandpunten steeds gekeken naar een reeks wezenlijke kenmerken van de buitenlandse rechtsvorm. Tot die kenmerken behoren onder meer het al dan niet bestaan van in aandelen verdeeld kapitaal, rechtspersoonlijkheid, de aansprakelijkheidspositie van participanten, winstgerechtigdheid, stemrecht, bestuur en vertegenwoordiging, statuten en de overdraagbaarheid van participaties of aandelen.
Een eerste belangrijk kenmerk is de vraag of er sprake is van in aandelen verdeeld kapitaal. Bij kapitaalvennootschappen is dit een sterk aanknopingspunt. Dat blijkt onder andere uit de kennisgroepstandpunten over de Liechtensteinse AG (KG:211:2025:5), de Braziliaanse S.A. (KG:211:2025:12) en de Ierse DAC (KG:211:2026:2). In voornoemde kennisgroepstandpunten wordt telkens vastgesteld dat het kapitaal in aandelen is verdeeld en dat daarmee een belangrijk kenmerk van de Nederlandse N.V. of B.V. aanwezig is. Daarmee is overigens nog niet alles gezegd, maar het vormt wel een sterke indicatie dat de rechtsvorm in de richting van de kapitaalvennootschap wijst.
Het kennisgroepstandpunt over de Hondurese SRL (KG:211:2026:9) laat echter zien dat dit kenmerk niet doorslaggevend is. Hoewel de Hondurese SRL formeel geen in aandelen verdeeld kapitaal kent, wordt zij toch vergelijkbaar geacht met de Nederlandse N.V. of B.V.. Daarbij is met name van belang dat de SRL naar haar aard als kapitaalvennootschap kwalificeert en dat haar overige kenmerken materieel nauw aansluiten bij die van de Nederlandse N.V. of B.V.. Het ontbreken van formele aandelen staat dan dus niet in de weg aan vergelijking met een Nederlandse kapitaalvennootschap.
De vergelijking kan evenwel ook in een andere richting uitvallen. Dat blijkt uit het kennisgroepstandpunt over de Belgische commanditaire vennootschap (KG:211:2025:4). In dat kennisgroepstandpunt wordt niet gezocht naar gelijkenis met de N.V. of B.V., maar juist binnen de (Nederlandse) categorie personenvennootschappen. Vervolgens wordt in dit kennisgroepstandpunt op het niveau van de inrichting onderzocht in hoeverre de kenmerken van de Belgische commanditaire vennootschap overeenkomen met de Nederlandse commanditaire vennootschap.
De vergelijking tussen de kennisgroepstandpunten over de Belgische commanditaire vennootschap en de Hondurese SRL biedt in dit verband dus een bruikbare illustratie. In beide gevallen is sprake van een rechtsvorm die niet zonder meer één-op-één samenvalt met een Nederlandse rechtsvorm. Bij de Hondurese SRL ontbreekt formeel aandelenkapitaal, toch wordt de SRL vergeleken met de Nederlandse N.V. of B.V.. Bij de Belgische commanditaire vennootschap is juist wel sprake van rechtspersoonlijkheid, maar dat verhindert vergelijking met de Nederlandse commanditaire vennootschap evenmin. In beide gevallen geldt dus hetzelfde methodische uitgangspunt: een enkel afwijkend kenmerk is niet doorslaggevend, zolang de totale structuur van de rechtsvorm voldoende duidelijk in de richting van één Nederlandse categorie wijst.
Wat als een buitenlandse rechtsvorm niet vergelijkbaar is?
Het Besluit vergelijking buitenlandse rechtsvormen bevat ook voorbeelden van rechtsvormen die niet vergelijkbaar zijn met een Nederlandse rechtsvorm. Dit geldt onder meer voor de Belgische coöperatieve vennootschap, de Duitse Kommanditgesellschaft, het Curaçaose Stichting Particulier Fonds en de Ierse Unlimited Company.
Wanneer een buitenlandse rechtsvorm niet vergelijkbaar is met een Nederlandse rechtsvorm, betekent dit niet dat er geen fiscale beoordeling meer plaatsvindt. In dat geval wordt op een andere manier bepaald hoe Nederland deze rechtsvorm fiscaal behandelt. Daarbij wordt onder meer gekeken naar de vestigingsplaats van het lichaam en naar de wijze waarop het lichaam in het buitenland fiscaal wordt behandeld. Zo kan toch worden vastgesteld of het lichaam voor Nederlandse belastingdoeleinenden zelfstandig wordt belast of dat de resultaten van lichaam worden toegerekend aan de betrokken aandeelhouders of participanten.
Stroomschema rechtsvorm vergelijking vanaf 2025
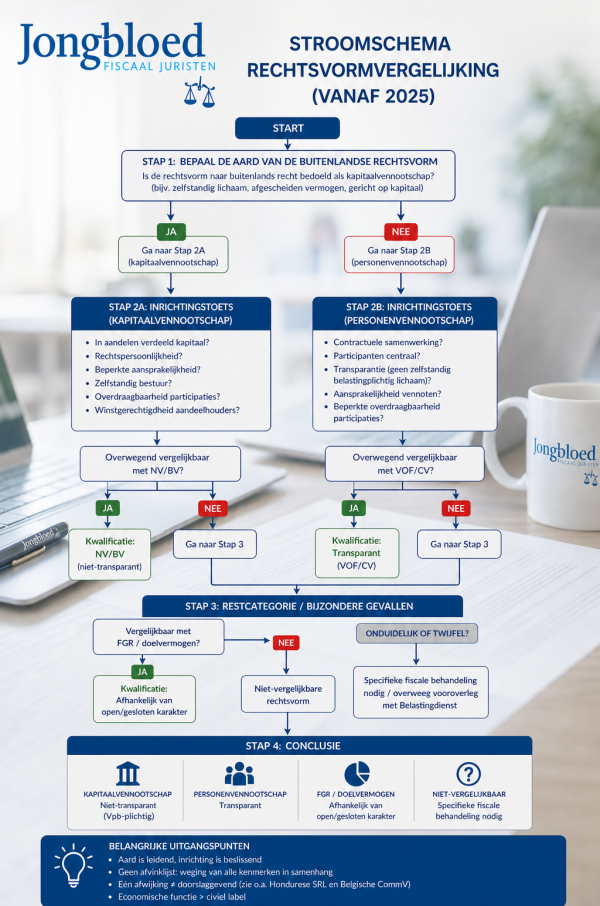
Conclusie inzake vergelijking buitenlandse rechtsvormen en Nederlandse
De rode draad in de kennisgroepstandpunten is dat de kennisgroep de kenmerken van de buitenlandse rechtsvorm als een samenhangend geheel bekijkt. Niet ieder kenmerk weegt even zwaar en niet ieder verschil heeft dezelfde betekenis. Sommige verschillen raken slechts de civielrechtelijke uitwerking van een verder herkenbare structuur. Andere verschillen raken juist aan de kern van de rechtsvorm en kunnen daarom wel degelijk beslissend zijn. Wat de standpunten vooral laten zien, is dat de vergelijking steeds moet plaatsvinden tegen de achtergrond van de vraag of de buitenlandse rechtsvorm in haar geheel functioneert als kapitaalvennootschap of als personenvennootschap. Pas binnen dat kader kan worden beoordeeld welke verschillen marginaal zijn en welke verschillen de uitkomst werkelijk beïnvloeden. Voor de praktijk betekent dit dat de kwalificatie van een buitenlandse rechtsvorm niet kan worden gebaseerd op één afzonderlijk kenmerk, maar steeds een integrale beoordeling van aard en inrichting vergt.
Noot fiscaal jurist inzake buitenlandse rechtsvormen in Nederlands perspectief
De praktijk sinds 2025 laat zien dat de kwalificatie van buitenlandse rechtsvormen complexer is geworden, tegelijkertijd is deze ook beter voorspelbaar als de systematiek goed wordt bekeken. In grensoverschrijdende structuren - met name bij holdings, joint ventures en investeringsvehikels, kan een kleine afwijking wezenlijke fiscale gevolgen in Nederland hebben, bijvoorbeeld t.a.v. de VPB plicht, transparantie, dividendbelasting of bronbelasting.
Voor DGA's en familiebedrijven die internationaal opereren betekent dit dat bestaande structuren opnieuw tegen het licht moeten worden gehouden en/of ordentelijk moeten worden opgezet.
Wilt u zekerheid over de fiscale kwalificatie van uw buitenlandse entiteit en/of wilt u een dergelijke structuur opzetten? Neem gerust contact op met onderstaande adviseurs.
Bronnen vergelijkbare buitenlandse rechtsvormen
Besluit 12 december 2025 vergelijking buitenlandse rechtsvormen
Besluit 9 november 2024 houdende besluit vergelijking buitenlandse rechtsvormen
Hoge Raad d.d 24 januari 2020 inzake prejudiciele beslissing Duits Spezial Sondervermogen
Kennisgroep standpunt belastingdienst inzake Liechtensteinse AG KG:211:2025:5
Kennisgroep standpunt belastingdienst inzake Braziliaanse SA KG:211:2025:12
Kennisgroep standpunt belastingdienst inzake Ierse DAC Limited by shares KG:211:2026:2
Kennisgroep standpunt belastingdienst inzake Belgische Commanditaire vennootschap KG:211:2025:4
Kennisgroep standpunt belastingdienst inzake Dutse Sondervermogen per 2025 KG:211:2024:16
Kennisgroep standpunt belastingdienst inzake buitenlandse personenvenootschappen KG:211:2024:12
Kennisgroep standpunt belastingdienst inzake Spaanse AIE KG:211:2026:8
Kwalificerend buitenlands belastingplichtig
Een kwalificerende buitenlandse belastingplichtige is iemand die niet in Nederland woont maar wel in de EU, EER, Zwitserland of de BES eilanden woont en minstens 90% van het wereldinkomen in Nederland verdient. Al met al een bijzondere en lastige regeling. Via deze route heeft de belastingplichtige recht op dezelfde aftrekposten en heffingskortingen als een inwoner van Nederland. Soms is een inkomensverklaring van de buitenlandse belastingdienst nodig, deze kunt u hier downloaden in verschillende talen. Soms bent u ook in Nederland verzekerd voor de premies volksverzekeringen. De aanleiding voor dit artikel is een uitspraak van het Gerechtshof Arnhem - Leeuwarden.
Nederlandse aftrekposten bij wonen in het buitenland
Wie buiten Nederland woont, maar inkomen uit Nederland ontvangt, is in beginsel buitenlands belastingplichtig. Nederland heft dan alleen belasting over bepaalde Nederlandse inkomsten. De fiscale behandeling is daardoor beperkter dan bij iemand die in Nederland woont. Een gewone buitenlandse belastingplichtige heeft bijvoorbeeld niet automatisch recht op dezelfde aftrekposten en heffingskortingen als een inwoner van Nederland.
Dat kan anders zijn als iemand kwalificerend buitenlands belastingplichtig is. Deze regeling is vooral relevant voor grensarbeiders, gepensioneerden, directeur-grootaandeelhouders, ondernemers en emigranten die in het buitenland wonen, maar hun inkomen grotendeels uit Nederland ontvangen. In dat geval kan Nederland toch rekening moeten houden met persoonlijke aftrekposten, gezinssituatie en bepaalde heffingskortingen.
Wat is een kwalificerend buitenlands belastingplichtige?
Een kwalificerend buitenlands belastingplichtige is iemand die niet in Nederland woont, maar voor bepaalde onderdelen fiscaal wordt behandeld alsof hij inwoner van Nederland is. De regeling is opgenomen in artikel 7.8 Wet inkomstenbelasting 2001.
De gedachte achter de regeling is dat het woonland vaak onvoldoende rekening kan houden met persoonlijke aftrekposten als het inkomen vrijwel volledig in Nederland wordt belast. Nederland moet dan onder voorwaarden fiscale tegemoetkomingen verlenen die normaal gesproken alleen gelden voor binnenlandse belastingplichtigen.
In hoofdlijnen bent u kwalificerend buitenlands belastingplichtige als u:
- Niet in Nederland woont;
- Woont in een EU-lidstaat, Liechtenstein, Noorwegen, IJsland, Zwitserland of op Bonaire, Sint-Eustatius of Saba;
- Over minimaal 90% van uw wereldinkomen in Nederland belasting betaalt;
- Voldoende aannemelijk maakt hoe hoog uw wereldinkomen is.
De 90%-eis is de kern van de regeling. Er wordt niet alleen gekeken naar Nederlands inkomen, maar naar het totale wereldinkomen. Buitenlands loon, pensioen, winst, uitkering of vermogensinkomen kan er dus toe leiden dat u niet kwalificeert.
Waarom is de status "kwalificerende buitenlandse belastingplicht" belangrijk?
De status kan fiscaal veel verschil maken. Een kwalificerend buitenlands belastingplichtige krijgt voor belangrijke onderdelen toegang tot dezelfde fiscale faciliteiten als een inwoner van Nederland.
Denk onder meer aan:
- Hypotheekrenteaftrek voor de eigen woning;
- Aftrek van negatieve inkomsten uit eigen woning;
- Persoonsgebonden aftrekposten, zoals giftenaftrek en specifieke zorgkosten;
- Aftrek van lijfrentepremies;
- Het belastingdeel van heffingskortingen;
- Fiscaal partnerschap;
- Verdeling van bepaalde inkomsten en aftrekposten tussen fiscale partners.
Vooral de eigen woning speelt in de praktijk vaak een grote rol. Iemand die in Duitsland, België of Spanje woont en vrijwel al zijn inkomen uit Nederland ontvangt, kan onder voorwaarden negatieve inkomsten uit de buitenlandse eigen woning in Nederland in aftrek brengen. Zonder kwalificerende buitenlandse belastingplicht is die aftrek in beginsel niet beschikbaar.
Daarbij geldt wel dat dubbele aftrek niet mogelijk is. Als het woonland al rekening houdt met bepaalde aftrekposten, kunnen die posten niet nogmaals in Nederland worden benut.
De 90%-toets bij de kwalificerende buitenlandse belastingplicht
De belangrijkste voorwaarde is dat ten minste 90% van het wereldinkomen in Nederland aan loonbelasting of inkomstenbelasting is onderworpen. Het wereldinkomen wordt bepaald naar Nederlandse fiscale maatstaven.
- Een voorbeeld: Iemand woont in Duitsland en ontvangt € 80.000 Nederlands pensioen. Daarnaast ontvangt hij € 5.000 Duits inkomen. Dan wordt € 80.000 van het totale inkomen van € 85.000 in Nederland belast. Dat is meer dan 90%. In beginsel kan dan sprake zijn van kwalificerende buitenlandse belastingplicht.
Wordt daarnaast substantieel buitenlands inkomen genoten, dan kan de 90%-grens worden gemist. Het recht op de ruimere Nederlandse aftrekposten vervalt dan.
Partners en kwalificerende buitenlandse belastingplicht
Bij fiscale partners kan de beoordeling ingewikkelder zijn. In bepaalde situaties wordt gekeken naar het gezamenlijke inkomen. Dat kan gunstig zijn als beide partners grotendeels Nederlands inkomen genieten. Het kan ook nadelig uitpakken als één partner veel buitenlands inkomen heeft. De kwalificatie moet daarom niet alleen individueel worden beoordeeld, maar ook in samenhang met de partnerpositie. Dat is vooral relevant bij hypotheekrenteaftrek, verdeling van aftrekposten en heffingskortingen.
Kwalificerende buitenlandse belastingplicht geldt niet automatisch bij Nederlands inkomen
Nederlands inkomen leidt niet automatisch tot kwalificerende buitenlandse belastingplicht. Ook iemand die in het buitenland woont en uitsluitend Nederlands loon of pensioen ontvangt, moet aan de wettelijke voorwaarden voldoen.
De regeling is bovendien niet beperkt tot werknemers. Ook gepensioneerden, ondernemers, uitkeringsgerechtigden en aanmerkelijkbelanghouders kunnen onder omstandigheden kwalificerend buitenlands belastingplichtige zijn. Beslissend is of Nederland voldoende van het wereldinkomen belast en of aan de overige voorwaarden wordt voldaan.
Uitspraak rechter inzake kwalificerende buitenlandse belastingplicht
In een uitspraak van Hof Arnhem-Leeuwarden van 21 april 2026 (ECLI ECLI:NL:GHARL:2026:2743) ging het om een belastingplichtige die in Duitsland woonde en Nederlandse pensioen- en uitkeringsinkomsten ontving. Hij stelde dat hij kwalificerend buitenlands belastingplichtige was en wilde onder meer negatieve inkomsten uit zijn Duitse eigen woning in aftrek brengen.
De Belastingdienst weigerde dit. Het hof oordeelde uiteindelijk dat de belastingplichtige wél als kwalificerend buitenlands belastingplichtige moest worden behandeld. Daardoor had hij recht op de daarmee samenhangende fiscale voordelen, waaronder aftrek van negatieve inkomsten uit eigen woning en het belastingdeel van de algemene heffingskorting. De uitspraak bevestigt het praktische belang van de regeling. Wie buiten Nederland woont, maar zijn inkomen vrijwel geheel in Nederland geniet, kan niet zonder meer worden behandeld als gewone buitenlandse belastingplichtige.
Belang voor de praktijk
Voor buitenlands wonende belastingplichtigen met Nederlands inkomen is het verstandig jaarlijks te beoordelen of zij kwalificerend buitenlands belastingplichtige zijn. Dat geldt zeker bij emigratie, pensionering, grensarbeid, een buitenlandse eigen woning of een wijziging in het inkomen van de partner.
Het verschil kan groot zijn. Het kan gaan om wel of geen hypotheekrenteaftrek, wel of geen persoonsgebonden aftrek en wel of geen recht op bepaalde heffingskortingen.
Conclusie inzake kwalificerende buitenlandse belastingplicht
Kwalificerende buitenlandse belastingplicht is een belangrijke regeling voor mensen die buiten Nederland wonen, maar hun inkomen grotendeels in Nederland verdienen. De regeling voorkomt dat persoonlijke aftrekposten en heffingskortingen verloren gaan doordat het woonland onvoldoende belastinggrondslag heeft om daarmee rekening te houden.
Wie voldoet aan de voorwaarden, kan in Nederland aanspraak maken op belangrijke fiscale voordelen, zoals hypotheekrenteaftrek, persoonsgebonden aftrekposten, lijfrenteaftrek, heffingskortingen en fiscaal partnerschap.
De uitspraak van Hof Arnhem-Leeuwarden laat zien dat deze regeling in de praktijk daadwerkelijk verschil maakt. Voor buitenlandse belastingplichtigen met Nederlands inkomen is het daarom raadzaam om expliciet te beoordelen of de kwalificerende status kan worden benut.
Schema inzake kwalificerende buitenlandse belastingplicht
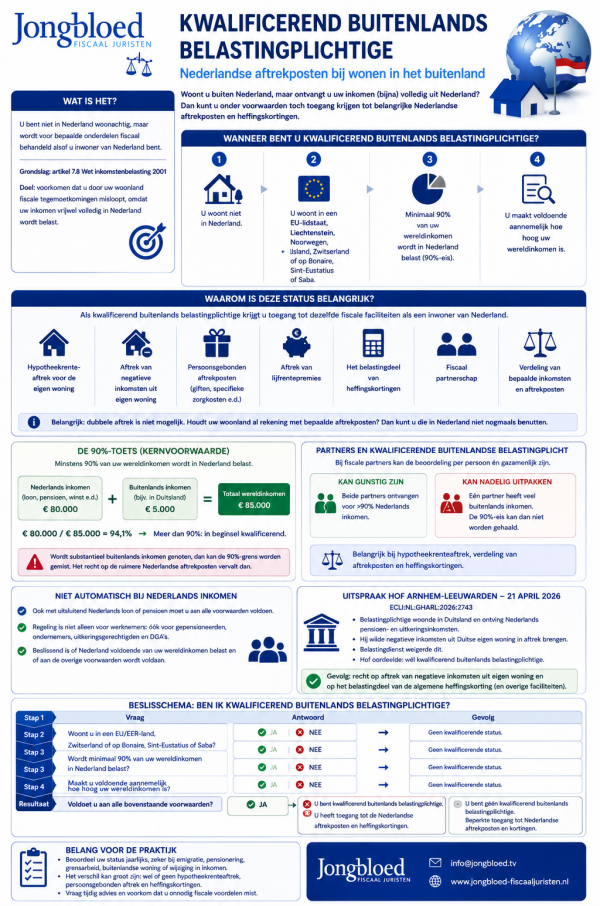
Noot fiscaal jurist inzake kwalificerende buitenlandse belastingplicht
Woont u in het buitenland en ontvangt u inkomen uit Nederland? Dan kan het fiscaal aantrekkelijk zijn om te laten beoordelen of u kwalificerend buitenlands belastingplichtige bent. Dat geldt vooral bij een buitenlandse eigen woning, aftrekposten, Nederlands pensioen of een partner met inkomen in Nederland of het buitenland.
De wettelijke regeling over de kwalificerende buitenlandse belastingplichtige moet worden uitgelegd in overeenstemming met het Unierecht. Dit brengt mee dat de rechter de nationale regeling op grond van rechtstreekse toepassing en voorrang van het Unierecht buiten toepassing zou moeten laten, indien een uitleg van de nationale wet in overeenstemming met het Unierecht niet tot een met het Unierecht te verenigen oplossing zou leiden, dit volgens een uitspraak van de Hoge Raad d.d. 18 juli 2025 (ECLI:NL:HR:2025:889), bij de beoordeling moet de inspecteur niet te formalistisch naar de stukken kijken (dus geen eisen aan de vorm waarin de stukken worden verstrekt, redelijk vrije bewijsleer).
Wij kunnen beoordelen of u aan de voorwaarden voldoet en desgewenst ook uw aangifte inkomstenbelasting verzorgen, zodat de juiste aftrekposten en heffingskortingen worden meegenomen.
Heeft buitenlandse klusser of ondernemer een vaste inrichting in Nederland
De Rechtbank Zeeland West Brabant is op 20 mei 2026 van mening dat een Poolse klusser een vaste inrichting in Nederland heeft omdat hij vanuit zijn Nederlandse verblijfadres ondernemingsactiviteiten had verricht en overeenkomsten had gesloten. Antoni (fictieve naam) staat ingeschreven in Nederland op verschillende adressen. Hij exploiteert een klussenbedrijf waarbij er werkzaamheden in Nederland en in Polen worden verricht. Na een boekenonderzoek legt de inspecteur navorderingsaanslagen inkomstenbelasting op over de inkomsten uit Nederlandse activiteiten. De Rechtbank is van mening dat dit juist is, er is een vaste inrichting in Nederland, dit kan een bedrijfspand zijn maar ook een woning. Ook als de woning geen vaste inrichting zou zijn is sprake van een vaste inrichting, dit op grond van artikel 5 (lid 5) van het belastingverdrag tussen Polen en Nederland, Antoni kan namelijk namens de onderneming optreden en de onderneming binden.
Grensoverschrijdend werken en vaste inrichting
Voor grensoverschrijdende werkzaamheden in Nederland is de kernvraag niet alleen of een buitenlandse klusser, schilder of (onder) aannemer geld verdient in Nederland, maar hoe die werkzaamheden fiscaal moeten worden beoordeeld. De nationale wetgeving voor niet ingezetenen sluit materieel aan op de Nederlandse ondernemingswinst. Belastingverdragen beperken echter soms de Nederlandse bevoegdheid om belasting te heffen. Er moet voor belastingheffing in Nederland sprake zijn van een vaste inrichting of vaste vertegenwoordiging in Nederland. De uitleg kan per belastingverdrag weer verschillen. Zonder belastingverdrag is al vlot Nederlandse wetgeving van toepassing.
Voor een buitenlandse klusser of schilder is een vaste inrichting in Nederland in de praktijk vooral aannemelijk wanneer sprake is van een vaste plaats van bedrijfsuitoefening die hem ter beschikking staat, zoals een structureel gebruikte werkplaats, opslag, container, kantoor of een duurzame werkplek bij de opdrachtgever, in dit geval dus de woning van Antoni.
Een bouw- of installatieproject is onder het OESO-model pas zelfstandig een vaste inrichting als het meer dan twaalf maanden duurt, maar het OESO-commentaar waarschuwt expliciet dat een afzonderlijk kantoor of werkplaats dat voor meerdere bouwprojecten wordt gebruikt tóch een vaste inrichting kan vormen, ook als geen individueel project de twaalfmaandsgrens haalt.
Als er geen vaste inrichting is kunnen er nog andere fiscale complicaties bestaan (zoals BTW afdracht of loonheffing bij dienstbetrekking).
Noot fiscaal jurist inzake grensoverschrijdend werken in Nederland
Binnen onze advies praktijk en bij de Nederlandse rechtspraak zijn er talloze zaken te vinden waarin klusbedrijven of schilders (vaak werkzaam als ZZPer of eenmanszaak) ruzien met de Belastingdienst over hun fiscale verplichtingen in Nederland. De kern van deze discussies is vrijwel altijd de omzetbelasting, loonbelasting (in dienstbetrekking of niet, de zogenaamde schijnzelfstandigheid) of zelfstandige onderneming in Nederland.
Meestal is een vaste inrichting een kantoor, fabriek of werkplaats. Soms is sprake van een woning of garagebox. Kennelijk worden dergelijke locaties soms ook als vaste inrichting aangemerkt. Als dit niet zo is dan wordt er een brug gebouwd naar de vaste vertegenwoordiger, hiermee is er ook belastingplicht in Nederland.
Soms is ook een verplaatsbare locatie een vaste inrichting, dit volgt uit het zogenaamde circusarrest (ECLI:NL:HR:1954:AY4080), waarin een Duits circus gedurende 6 maanden op verschillende plaatsen in Nederland voorstellingen gaf en werd aangemerkt als een vaste inrichting. De kennisgroep van de belastingdienst (KG:040:2026:1) komt tot eenzelfde conclusie.
Bronnen vaste inrichting in Nederland
Rechtbank Zeeland West Brabant d.d. 20 mei 2026 ECLI:NL:RBZWB:2026:4373
Registratie buitenlandse ondernemingen bij de belastingdienst
Vergelijking belastingen in Europa
Steeds vaker adviseren wij mensen en bedrijven bij een emigratie naar andere landen in de wereld. Bij een DGA of onderneming wordt vaak gekozen voor een land binnen de EU omdat anders direct moet worden afgerekend over de box 2 heffing (conserverende aanslag). Ook blijven mensen vaak liever dicht in de buurt van hun vrienden, familie en kinderen in Nederland. In dit artikel een vergelijking van de inkomstenbelasting en vennootschapsbelasting in de verschillende landen van Europa. Een kanttekening bij onderstaande artikel is dat het gaat om de landelijk bekendgemaakte tarieven. De effectieve belastingdruk zal afhangen van aftrekposten, heffingskortingen, lokale opcenten en premies. Per land is dus nog wel een nuance wenselijk.
Vennootschapsbelasting tarieven in Europa
Het gemiddelde tarief voor de Vennootschapsbelasting is 21%, Malta heeft het hoogste tarief (35%) maar kent ook veel bijzondere regels en vrijstellingen. Voor fiscaal gunstige tarieven kunt u terecht in Bulgarije, Hongarije, Ierland en Cyprus. Een aantal landen kennen ook speciale regelingen voor zogenaamde nieuwkomers, of bedrijven die zich in dit land gaan vestigen, enkele voorbeelden:
- Bulgarije: vaste vlaktaks 10% met aantal speficieke aftrekposten
- Cyprus: kent een speciale IP Box regeling (intellectueel eigendom) van 2,5%
- Malta: tarief van 35% kan eenvoudig worden verlaagd tot 5%
- Estland: bij herinvesteren is het tarief 0%
- Roemenie: speciale regelingen voor start ups
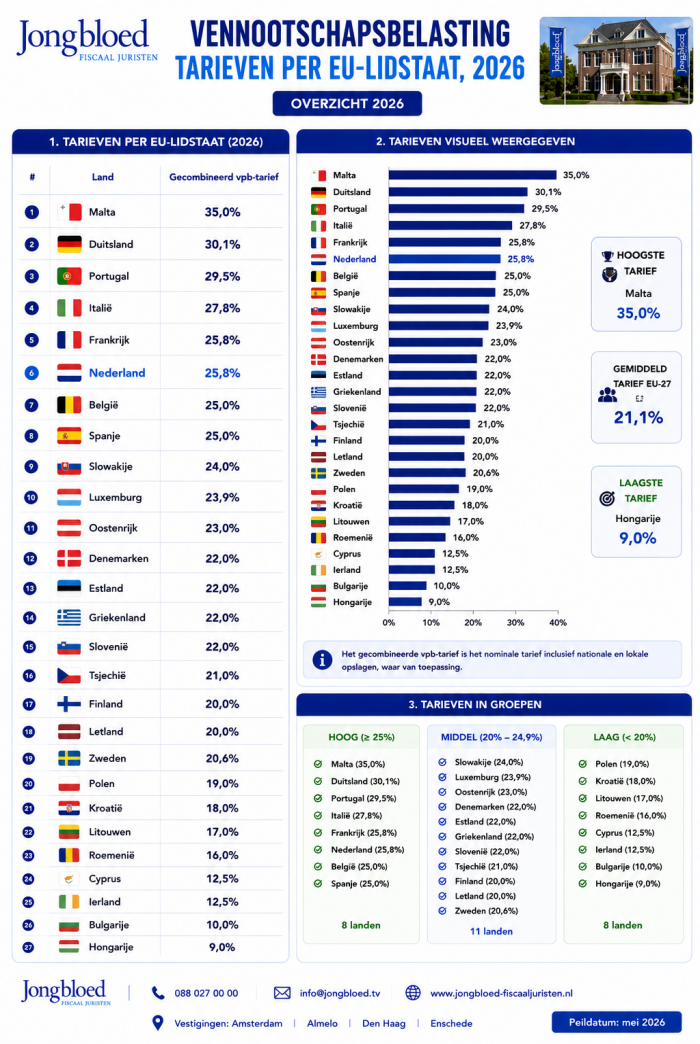
Inkomstenbelasting tarieven in Europa
De meeste EU landen kennen een progressief belastingstelsel, naarmate het inkomen stijgt geldt over de bovenste inkomensdelen een hoger tarief. Het toptarief is het percentage dat van toepassing is op de hoogste schijf. Het gemiddelde tarief in Europa bedraagt 43%.
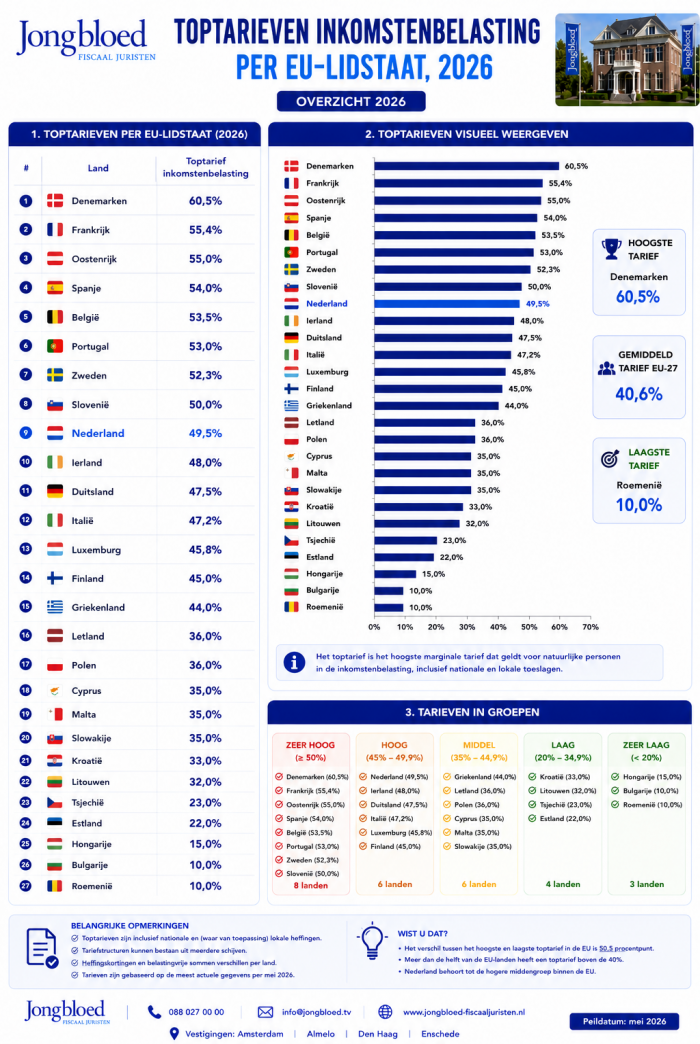
Noot fiscaal jurist inzake belastingtarieven in Europa
In de meeste (96%) van alle EU landen wordt arbeid zwaarder belast dan bedrijfswinsten. Het gemiddelde verschil in tarief bedraagt 18%. Veel Oost Europese landen kennen nog een vlaktaks met weinig aftrekposten. Een eerlijke vergelijking zou niet mogen stoppen bij het enkel beoordelen van de Vennootschapsbelasting. Als de aandeelhouder immers dividend gaat uitkeren zal er dividendbelasting of aanmerkelijk belang heffing plaatsvinden. Estland, Letland en Malta kennen deze belastingheffing niet en ook buiten de EU zijn er aantal landen die deze heffing nog niet hebben ingevoerd (zoals de VAE en Singapore).
Belastingontwikkelingen in Europa
In dit artikel een weergave van de belangrijkste ontwikkelingen binnen de fiscale stelsels binnen Europa. Wat zijn trends en ontwikkelingen binnen het fiscale spectrum binnen de EU. De informatie komt uit het Annual Report on Taxation 2026 (130 pagina's) van de Europese Commissie . Wat betekent het voor ondernemers, beleggers en particulieren?
De groei in de EU is lager dan verwacht en de inflatie blijft gedoe veroorzaken. Door spanningen in de wereld draait de economische motor minder snel. De belastingdruk neemt in de meeste landen toe (in 80% van de landen steeg de belastingdruk). Landen grijpen bij voorkeur naar loon- en inkomstenbelasting en sociale premies om extra middelen op te halen, omdat dit politiek minder gevoelig ligt dan bijvoorbeeld btw-verhogingen.
Wat zijn de belangrijkste fiscale ontwikkelingen in de EU?
- De gemiddelde belastingdruk in de EU steeg in 2024 naar 39,4% van het bbp en loopt volgens de Europese Commissie op naar 40,1% in 2026.
- De laagste belastingdruk is er in Ierland (21,7%), de hoogste in Denemarken (45,2%).
- Het vennootschapsbelastingtarief (Vpb) loopt uiteen van 9% in Hongarije tot 35% in Malta (met een uitzonderlijk terugbetalingsstelsel).
- Cyprus verhoogde zijn Vpb-tarief per 1 januari 2026 van 12,5% naar 15%.
- Bijna 400 belastinghervormingen zijn in 2025/2026 door de lidstaten
doorgevoerd, vooral in de inkomstenbelasting en btw.
Vennootschapsbelasting in Europa, wat zijn de fiscaal gunstigste landen?
Steeds meer landen worden afhankelijk van de winstbelasting bij bedrijven. Bedrijven verplaatsen zich naar fiscaal gunstige landen, dit komt door de verdere digitalisering en de openheid van onze economie. Ierland, Malta, Cyrpus en Luxemburg zijn de echte koplopers. Het rapport waarschuwt expliciet voor de kwetsbaarheid die dit met zich meebrengt: het vertrek of herstructureren van één grote multinational kan voor deze landen een fors budgettair gat slaan. Nederland is mondiaal qua wetgeving minder sterk en ook in ons land zal de invloed de komende jaren duidelijk merkbaar zijn, veel groter bedrijven zijn al vertrokken de laatste jaren.
Welke wijzigingen brengen europese landen aan in hun belasting wetgeving?
- Inkomstenbelasting (IB): twaalf lidstaten verlagen tarieven, gericht op lage en middeninkomens (onder meer Griekenland, Italië, Portugal, Zweden). Een minderheid – waaronder Slowakije, Frankrijk, Nederland en Roemenië – verhoogt juist tarieven of grondslagen om extra inkomsten te genereren.
- Omzetbelasting: twintig lidstaten voerden 51 wijzigingen door, met tariefverlagingen die ruim twee keer zo vaak voorkomen als verhogingen – vooral op voeding, horeca, cultuur, energie en huisvesting. Roemenië is de grote uitzondering met een forse verhoging van het standaardtarief.
- Vennootschapsbelasting: een gemengd beeld. Cyprus, Litouwen en Polen (voor banken) verhogen tarieven, mede door de mondiale minimumbelasting; Duitsland en Portugal verlagen juist geleidelijk. Tegelijk breiden veel landen R&D-aftrekken en investeringsfaciliteiten uit.
- Milieu- en gezondheidsbelastingen: vooral tariefsverhogingen op tabak, alcohol en suiker, terwijl elektrisch vervoer in meerdere landen fiscaal wordt gestimuleerd.
Belastingtarieven per EU-land (stand januari 2026)
Onderstaand overzicht toont het standaardtarief vennootschapsbelasting (Vpb), het hoogste tarief inkomstenbelasting (IB-toptarief), het standaard btw-tarief en de totale belastingdruk (belasting- en premie-inkomsten als % van het bbp) per lidstaat.
Noten bij onderstaande opstelling
- Cyprus: Per 1 januari 2026 verhoogd van 12,5% naar 15%
- Estland en Letland belasten alleen uitgekeerde winst; ingehouden/herinvesteerde winst blijft onbelast (effectief 0%).
- Voor grote ondernemingen (omzet vanaf ca. €1,5 miljard) geldt tijdelijk een extra heffing die het effectieve tarief tot 36,1% kan optrekken.
- Malta kent een nominaal hoog tarief, maar het terugbetalingsstelsel (refund system) verlaagt de effectieve druk voor veel aandeelhouders sterk.
- Voor commerciële banken is het tarief in 2026 verhoogd naar 30%. ·
- Het nationale Vpb-basistarief daalt geleidelijk met 1 procentpunt per jaar naar 17% in 2028; het weergegeven cijfer omvat lokale en staatstoeslagen.
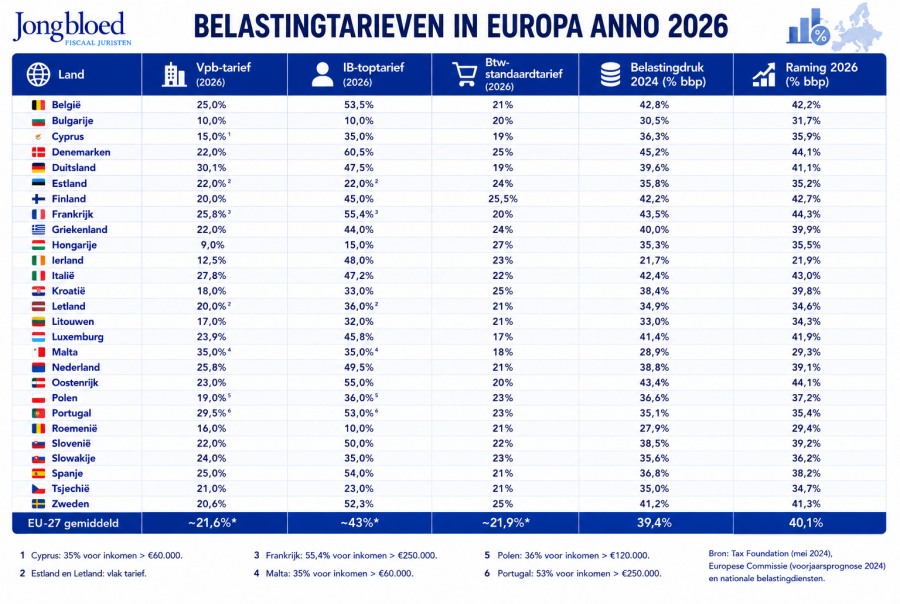
Relevante fiscale ontwikkelingen in het fiscale landschap in europa
- België: Meeste hervormingen van de EU (43 maatregelen): grondslagverbreding IB (afbouw kortingen op pensioenen, huwelijksquotiënt, WW-uitkeringen), btw omhoog op hotels, sport, afhaalmaaltijden en pesticiden, lagere sociale lasten via werkbonus.
- Bulgarije: Nieuwe R&D-superaftrek, versnelde afschrijving voor elektrische auto's, hogere tabaksaccijns; behoudt vlaktaks van 10%.
- Cyprus: Ingrijpende hervorming per 2026: Vpb naar 15%, dividendbelasting (SDC) van 17% naar 5%, nieuwe aangifteplicht ter verhoging van compliance; koploper in btw-wijzigingen (8 maatregelen).
- Denemarken: Nieuwe hoogste IB-schijf boven ca. €375.000 (toptarief van 55,6% naar 60,5%); groeiende Vpb-afhankelijkheid van de farmaceutische sector; lagere onroerendezaakbelasting op natuurgrond.
- Duitsland: Geleidelijke verlaging van het federale Vpb-deel van 15% naar 10% tussen 2028-2032; belastingvrije toeslag op premie-inkomen; restaurantmaaltijden naar verlaagd btw-tarief (7%).
- Estland: Uniek Vpb-stelsel (0% op herinvesteerde winst) blijft ongewijzigd; motorrijtuigenbelasting verlaagd voor gezinnen; op één na minst actieve hervormer van de EU.
- Finland: IB-toptarief fors verlaagd (van 51,5% naar 45%); nieuwe belastingkorting voor grote klimaatneutrale investeringen; hogere alcohol- en suikeraccijns.
- Frankrijk: Algemene sociale bijdrage +1,5%; verlaagd btw-tarief op energie afgeschaft; vliegtaks verhoogd; tijdelijke Vpb-opslag voor grote ondernemingen verlengd tot en met 2026.
- Griekenland: Herstructurering IB-schijven met gerichte verlaging voor gezinnen, jongeren onder 30 en medisch personeel; hogere premies voor zelfstandigen en agrariërs; hogere toeristenbelasting.
- Hongarije: Behoudt het laagste Vpb-tarief van de EU (9%) én het hoogste btw-tarief (27%); uitgebreide vrijstellingen voor moeders met twee kinderen en moeders onder de 30.
- Ierland: Vpb-afhankelijkheid loopt verder op (23,2% van de belastinginkomsten); R&D-krediet van 30% naar 35%; koolstofbelasting naar €71/ton CO₂; eenmalige meevaller van €14 miljard uit de Apple-staatssteunzaak.
- Italië: Tweede IB-schijf van 35% naar 33%; suikertaks opgeschort tot 2027; hogere tabaksaccijns; EU-koploper in gebruik van fiscaal dienstverleners (25% van de belastingplichtigen).
- Kroatië: Vooral maatregelen in de milieubelastingen; relatief beperkt aantal hervormingen.
- Letland: Een van de sterkste stijgers in belastingdruk; hogere btw op boeken in niet-EU/OESO-talen; hogere accijns op alcohol en frisdrank; kent het Estse 0%-model voor herinvesteerde winst sinds 2018.
- Litouwen: Vpb-standaard- en verlaagd tarief beide +1 procentpunt; unificatie van progressieve IB-tarieven; nieuwe accijns op gezoete dranken; op één na actiefste hervormer van de EU (30 maatregelen).
- Luxemburg: Vpb verlaagd naar 23,9%, maar het aandeel Vpb in de belastingmix steeg sterk dankzij een enorme instroom buitenlandse investeringen; hogere CO₂-heffing op energie; laagste btw-tarief van de EU (17%).
- Malta: Grootste stijging van de belastingdruk in 2024; nieuwe IB-schijven voor gezinnen met kinderen; hogere toeristenbelasting; nominaal hoogste Vpb-tarief, effectief vaak veel lager door het terugbetalingsstelsel.
- Nederland: Eerste en tweede IB-schijf +0,05%, beperktere inflatiecorrectie van de schijven; voorstel tot aanpassing van het Box 3-forfait; kortverblijfaccommodatie van 9% naar 21% btw; koploper in milieubelastinghervormingen, vliegtaks omhoog per januari 2027.
- Oostenrijk: Belastingvrije werknemersbonus ingevoerd; nul-btw op zonnepanelen afgeschaft; IB-toptarief van 55% verlengd tot 2030 in plaats van terug te vallen naar 50%.
- Polen: Vpb voor commerciële banken van 19% naar 30%; belastingdruk stijgt gestaag richting bijna 38% van het bbp in 2027.
- Portugal: Marginale IB-tarieven in de 2e t/m 5e schijf met 0,3% verlaagd; btw-verlagingen voor de cultuursector; basis-Vpb daalt geleidelijk.
- Roemenië: Ingrijpende btw-hervorming: standaardtarief fors verhoogd en verlaagde tarieven van 5%/9% samengevoegd tot 11%; dividendbelasting van 10% naar 16%; hogere onroerendezaakbelasting op woningen.
- Slovenië: Een van de sterkste stijgers in belastingdruk; aanpassingen in de spaartaks binnen de inkomstenbelasting.
- Slowakije: Verhoging van de progressiviteit in de IB met twee nieuwe schijven (30% en 35%); Vpb van 21% naar 24%; zorgpremie +1 procentpunt; laagste ervaren aangiftegemak van de EU.
- Spanje: Sterkste stijging van de belastingdruk sinds de coronapandemie (+2,9 procentpunt); nieuwe solidariteitsbijdragen boven de maximale premiegrondslag; hervormingen vooral gericht op sociale premies.
- Tsjechië: R&D-aftrek uitgebreid naar 150% (tot CZK 50 miljoen); relatief laag ervaren aangiftegemak onder burgers.
- Zweden: Verlaging van de arbeidsbelasting om consumptie en werkgelegenheid te stimuleren; tijdelijk lagere werkgeverspremies voor jongeren; hoogste ervaren aangiftegemak van de EU (87%).
De fiscaal aantrekkelijkste EU-landen
Wie puur naar de tarieven kijkt, komt al snel bij een vaste groep landen die al jaren de fiscale ranglijsten aanvoert – al is "aantrekkelijk" lang niet altijd hetzelfde als "laag tarief":
- Hongarije heeft met 9% het laagste Vpb-tarief van de EU, al maakt het hoogste btw-tarief (27%) het land minder aantrekkelijk voor consumptiegedreven bedrijven.
- Bulgarije combineert een vlaktaks van 10% voor zowel vennootschapsbelasting als inkomstenbelasting met een relatief lage administratieve last.
- Ierland blijft met 12,5% Vpb en de laagste totale belastingdruk van de EU (21,7% van het bbp) het schoolvoorbeeld van een op buitenlandse investeringen gericht belastingklimaat – al maakt juist die afhankelijkheid het land kwetsbaar, zoals het rapport zelf benadrukt.
- Cyprus blijft ondanks de verhoging naar 15% concurrerend dankzij de IP-box (effectief circa 2,5% op kwalificerende IP-inkomsten) en het aantrekkelijke non-dom-regime voor particulieren.
- Luxemburg voert al jaren het laagste btw-tarief van de EU (17%) en blijft, mede dankzij een enorme instroom van buitenlandse investeringen, een vaste waarde voor internationale holdingstructuren.
- Malta heeft nominaal het hoogste Vpb-tarief van de EU (35%), maar het bijzondere terugbetalingsstelsel kan de effectieve belastingdruk voor (buitenlandse) aandeelhouders terugbrengen tot een fractie daarvan.
- Estland en Letland kennen als enige EU-landen een stelsel waarbij herinvesteerde winst helemaal niet wordt belast – pas bij winstuitkering is Vpb verschuldigd. Voor groeiende, herinvesterende ondernemingen is dat uniek in Europa.
De fiscaal minst gunstige EU-landen
Aan de andere kant van het spectrum staan landen met een hoge belastingdruk én hoge toptarieven:
- Denemarken combineert de hoogste totale belastingdruk van de EU (45,2% van het bbp) met het hoogste toptarief inkomstenbelasting (60,5% sinds de nieuwe topschijf van 2026).
- Frankrijk koerst af op een belastingdruk van 44,3% van het bbp in 2026, heeft een IB-toptarief van 55,4% en legt grote ondernemingen tijdelijk een extra Vpb-opslag op die het effectieve tarief tot 36,1% kan opstuwen.
- Oostenrijk houdt zijn IB-toptarief van 55% aan tot 2030 (in plaats van terug te vallen naar 50%) en kent een belastingdruk die oploopt naar 44,1% van het bbp. Qua schenk en erfbelasting wel weer gunstig.
- België voert dan wel geen recordtarieven, maar is met 43 hervormingen in één jaar veruit het meest actieve (en daarmee minst voorspelbare) fiscale landschap van de EU, gecombineerd met een belastingdruk van bijna 43% van het bbp.
- Duitsland kent met 30,1% het hoogste Vpb-tarief van de grote EU-economieën, al is vanaf 2028 een geleidelijke verlaging voorzien.
- Finland en Zweden combineren hoge btw-tarieven (25,5% respectievelijk 25%) met hoge IB-toptarieven (45% en 52,3%).
Belangrijk om te beseffen: een hoog tarief zegt niet alles. Landen met een hoge belastingdruk bieden doorgaans ook uitgebreidere publieke voorzieningen, en effectieve tarieven na aftrekken, vrijstellingen en verdragen kunnen sterk afwijken van de nominale tarieven in bovenstaande tabellen. Voor een concrete situatie is altijd maatwerk nodig. Soms is de heffing over pensioen of erfenissen laag en dus juist gunstig voor bepaalde groepen mensen. Vraag hiertoe gerust onze fiscaal juristen.
Wat is het gemiddelde vennootschapsbelastingtarief in de EU in 2026?
Gemiddeld genomen ligt het statutaire Vpb-tarief in de onderzochte Europese landen rond de 21,6%, met een grote spreiding: van 9% in Hongarije tot 35% in Malta.
Welk EU-land heeft de laagste vennootschapsbelasting?
Hongarije, met een vlak tarief van 9%. Bulgarije (10%) en Ierland (12,5%) volgen op de tweede en derde plaats.
Welk EU-land heeft de hoogste belastingdruk?
Denemarken, met een belastingdruk van 45,2% van het bbp in 2024, gevolgd door Frankrijk en Oostenrijk.
Is Nederland fiscaal aantrekkelijk binnen de EU?
Nederland zit met een Vpb-tarief van 25,8%, een btw van 21% en een belastingdruk van rond de 39% van het bbp in de Europese middenmoot: niet het goedkoopste land, maar ook niet het duurste. De aantrekkingskracht zit vaak elders, bijvoorbeeld in het verdragennetwerk, infrastructuur en specifieke regelingen.
De documentatieverplichting inzake ATAD2 (hybridemismatches)
Internationaal opererende bedrijven (hoe groot of klein ook) die onderworpen zijn aan de Nederlandse vennootschapsbelasting zijn verplicht om jaarlijks in hun administratie gegevens op te nemen waaruit blijkt in hoeverre en op welke wijze de regels van de Anti-Tax Avoidance Directive 2 (ATAD2) van toepassing zijn. Er geldt geen drempel (zoals bijvoorbeeld bij transfer pricing regels en de ATAD2-regels kunnen van toepassing zijn op vergoedingen, (veronderstelde) betalingen, lasten en verliezen. De regels hebben dus een brede toepassing.
Als niet aan de documentatieverplichting wordt voldaan, geldt er een hogere bewijslast wanneer de inspecteur hierover vragen stelt. In dit artikel bespreken wij onder meer de achtergrond van deze documentatieverplichting, hoe hieraan in de praktijk invulling kan worden gegeven en in welke situaties ATAD2 bijzondere aandacht verdient.
Achtergrond van de Anti Tax Avoidance Directive
Nederland wil een einde maken aan structuren waarbij bedrijven belasting ontwijken door gebruik te maken van de verschillen in belastingstelsel van landen, de zogenaamde hybridemismatches. Per 1 januari 2019 is de implimentatie van ATAD1 in werking getreden. Deze richtlijn omvat de volgende maatregelen:
- earningstrippingregeling
- regeling voor exitheffingen
- algemene anti misbruik bepalingen
- de CFC regeling
In ATAD2 zijn maatregelen opgenomen die zouden moeten werken bij de bestrijding van hybridemismatches tussen EU lidstaten en tussen EU lidstaten en derde landen. Bovendien is ATAD2 (t.o.v.) ATAD1 uitgebreid zodat meer hybridemismatches worden bestreden. ATAD2 is in 2020 ingevoerd (deel ook in 2022).
De ATAD2-regels zijn ingevoerd per 1 januari 2020 als gevolg van Europees beleid tegen internationale belastingontwijking (Richtlijn EU 2017/952) en zijn gericht op het bestrijden van zogenoemde ‘hybride mismatches’.
Hybride mismatches bij de ATAD2
‘Hybride mismatches’ ontstaan in internationale situaties wanneer een betaling, (financiële) instrument of de belastbare aanwezigheid van een onderneming in een land internationaal fiscaal verschillend wordt beoordeeld. Dit kan resulteren in een belastingvoordeel, zoals een dubbele aftrek van kosten (double deduction, DD), een aftrek zonder heffing (deduction non-inclusion, D/NI) of dubbele niet-heffing. Dit belastingvoordeel wordt als ongewenst gezien en de ATAD2-regels zijn bedoeld om deze belastingvoordelen weg te nemen door bijvoorbeeld de aftrek te weigeren of een ontvangen betaling alsnog in de heffing te betrekken.
De regels zien niet enkel op bedrijven die bewuste intentie hebben om een belastingvoordeel te creëren en kunnen in specifieke situaties ook van toepassing zijn op betalingen aan derden. Hierdoor kennen de regels een zeer breed toepassingsbereik en dient elk internationaal opererend bedrijf hier rekening mee te houden en in de administratie hierover iets vast te leggen.
Documentatieverplichting bij de Anti Tax Avoidance Directive
De Nederlandse wet kent geen standaard format of een gedetailleerde documentatieplicht. Aan deze verplichting zal doorgaans worden voldaan wanneer uit de administratie het volgende blijkt:
- de feitelijke geldstromen, overeenkomsten en concernstructuur relevant voor ATAD2
- de juridische en fiscale kwalificatie van betrokken entiteiten
- de fiscale behandeling van betalingen en ontvangsten
- de juridische en fiscale kwalificatie van betalingen, eventuele financiële instrumenten en vaste inrichtingen
- indien relevant, of in een andere staat het belastingvoordeel al wordt weggenomen
In de praktijk wordt vaak een ATAD2-analyse of notitie opgesteld waarin het bovenstaande is opgenomen en wordt geconcludeerd in hoeverre de ATAD2-regels van toepassing zijn of niet. Wanneer de situatie niet wezenlijk verandert, kan deze notitie jaarlijks worden bijgewerkt en is de jaarlijkse tijdsbesteding te overzien.
Praktijksituaties en voorbeelden van de Anti Tax Avoidance Directive
Hieronder bespreken wij enkele situaties die wij in de praktijk tegenkomen waarin wij adviseren de mogelijke toepassing van de ATAD2-regels in meer detail te onderzoeken.
- Vaste inrichtingen (PE mismatch) – Bij activiteiten in het buitenland kan er sprake zijn van een ‘vaste inrichting’. Kort gezegd betreft dit een belastbare aanwezigheid in het andere land, zonder dat sprake is van een lokale entiteit. De Nederlandse vennootschap wordt zelf belastingplichtig in het buitenland of een buitenlandse vennootschap wordt zelf belastingplichtig in Nederland. Een gedeelte van de bezittingen en het resultaat moet dan aan het andere land worden toegerekend. Wanneer tussen de betrokken landen een verschil zit in deze toerekening, kan het zijn dat de ATAD2-regels van toepassing zijn.
- Het US Check-the-Box systeem - In Amerika geldt een fiscaal keuzeregime waarbij bepaalde binnenlandse en buitenlandse entiteiten kunnen worden aangemerkt als fiscaal transparant of zelfstandig belastingplichtig. Deze kwalificatie geldt niet automatisch voor andere landen. Wanneer zich binnen een structuur dergelijke vennootschap voordoen, kan dit leiden tot een hybride mismatch waarop de ATAD2-regels van toepassing zijn.
- Samenwerkingsverband (partnership) – De kwalificatie van een internationaal opererend samenwerkingsverband is altijd een fiscaal aandachtspunt, omdat landen een dergelijk samenwerkingsverband fiscaal verschillend kunnen kwalificeren. Ook dit kan een hybride mismatch tot gevolg hebben.
- Hybride financieringen – Eerder schreven wij al over de fiscale kwalificatie van een financiering (De fiscale kwalificatie van een financiering - Jongbloed Fiscaal Juristen). Tussen landen kan een verschil ontstaan in de kwalificatie van een financiering, waardoor het ene land het inkomen ziet als (vrijgesteld) dividend en het andere land als (aftrekbare) rente. De ATAD2-regels vereisen in dat geval mogelijk een correctie om een eventueel belastingvoordeel weg te nemen.
Op basis van onze ervaring verdienen de volgende entiteiten in de praktijk extra aandacht in het kader van ATAD2: US LLC, US Limited Partnership (bijvoorbeeld een Delaware LP), UK LLP, Luxemburgse SCSp en (investerings)fondsen. Dit sluit echter niet uit dat andere entiteiten, waaronder de Nederlandse BV, ook tot een hybride mismatch kunnen leiden.
Daarnaast verdienen de volgende financiële instrumenten extra aandacht: converteerbare leningen (convertible loans), winstafhankelijke leningen (PPL’s), perpetual notes en vergelijkbare instrumenten.
Schema ATAD 2 regeling
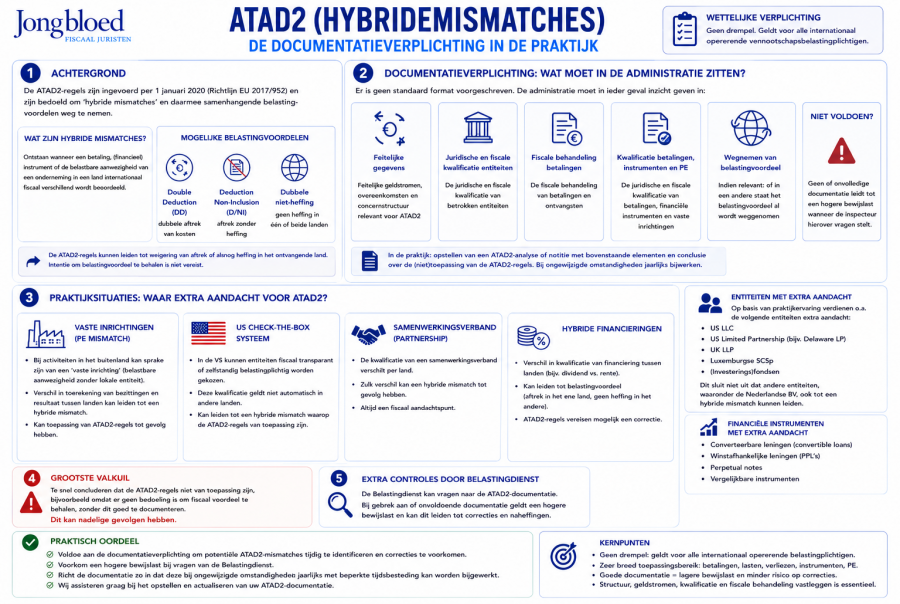
Voldoet u aan de ATAD2 documentatieverplichtin
Met de invoering van ATAD2 zijn er maatregelen bekend geworden om ongewenste fiscale gevolgen van hyride mismatches stevig aan te pakken. De belangrijkste maatregel is de documentatieverplichting voor iedere Nederlandse vennootschap die deel uit maakt van een internationale structuur. Belastingplichtigen moeten gegevens in de adminstratie opnemen waaruit klip en klaar blijkt of de hybride mismatch maatregel al dan niet van toepassing is. Voor het indienen van een juiste en volledige aangifte vennootschapsbelasting moet dit dus worden beoordeeld. De gegevens moeten ook bij dit dossier worden bewaard. De volgende informatie moet (tenminste) goed gedocumenteerd beschikbaar zijn:
- beoordeling van de gebruikte financiële instrumenten
- beoordeling van mogelijke hybride lichamen binnen de structuur
- beoordeling fiscale merites bij een vaste inrichting in het buitenland
- wereldwijd concernschema
- buitenlandse aangiften en aanslagen (m.b.t. gevolgen financiele instrumenten)
- eventuele adviezen en/of opiniestukken van deskundigen (fiscalisten)
Als de belastingdienst deze stukken opgevraagd krijgt u hiervoor een redelijke termijn (meestal 6 weken). Een termijn verlening (bij complexe zaken) is vaak geen probleem. Als u niet (of niet volledig) voldoet aan de documentatieverplichting en de inspecteur heeft het vermoeden dat de hybride mismatch van toepassing is kunt u te maken krijgen met een verzwaring van uw bewijslast (in het ergste geval omkering van de bewijslast).
Noot fiscaal jurist inzake ATAD2
De ATAD2 regels zijn zeer complex en kennen een groot toepassingsbereik. Te snel concluderen dat deze regels niet van toepassing zijn, omdat er bijvoorbeeld geen bedoeling is om een fiscaal voordeel te behalen, zonder dit goed te documenteren kan nadelige gevolgen hebben.
De ATAD2-documentatieverplichting is niet het meest leuke onderdeel van de fiscale wetgeving, en dan drukken wij ons nog voorzichtig uit. Het is echter wel van belang om aan deze documentatieverplichting te voldoen. Allereerst om potentiële ATAD2-mismatches tijdig te identificeren en correcties te voorkomen, en om te voorkomen dat een hogere bewijslast gaat gelden bij vragen van de Belastingdienst.
Het heeft daarom de voorkeur om de ATAD2-documentatie zo in te richten en vorm te geven dat deze bij ongewijzigde omstandigheden jaarlijks met beperkte tijdsbesteding kan worden aangevuld zodat op efficiënte wijze aan deze wettelijke verplichting wordt voldaan. Uiteraard assisteren wij hier graag bij.
Bron en vindplaatsen Anti Tax Avoidance Rules
Richtlijn EI 2016/1164 van de Raad van 12 juli 2016
Richtlijn EU 2017/952 van de Raad d.d. 29 mei 2017
Wet implimenatie eerste EU richtlijn antibelastingontwijking ATAD1
Emigreren met vroegpensioen? Zorgverzekering komt soms te vervallen
Voor de snelle lezer: als u na 1 november 2026 gaat emigreren (voor uw pensioen) moet u wellicht in uw nieuwe woonland een ziektekostenverzekering regelen !
Als u gaat emigreren of in het buitenland woont kunt u in Nederland (soms) een zorgverzekering afsluiten. Het zal afhangen van de feitelijke situatie. Wie voor de AOW leeftijd stopt met werken en naar een ander EU Land verhuis rekende er tot nu toe op dat Nederland de zorgkosten in het nieuwe woonland blijft betalen. Dit wordt - voor mensen met een vroegpensioen of overbruggingsuitkering - anders vanaf 1 november 2026. Dit komt door de wijziging van een EU verordening (nummer 883/2004).
Nieuwe regeling ziektekosten bij wonen in het buitenland, in het kort
- Ontvangt u een AOW, ANW, WAO, WIA of Wajong uitkering dat verandert er niets (als u in het buitenland woont)
- Nieuwe emigranten (vroeg gepensioneerden) zonder wettelijk pensioen - die op of na de ingangsdatum in het buitenland gaan wonen- moeten zich in het buitenland (woonland) verzekeren.
- Bestaande CAK klanten behouden hun rechten (via overgangsrecht)
De huidige ziektekostenregeling bij wonen in het buitenland
Wie een Nederlands pensioen of uitkering ontvangt en in een verdragsland (EU/EER of Zwitserland) woont, valt in beginsel niet onder een gewone Nederlandse zorgverzekeraar, maar onder de verdragsregeling.
- U schrijft zich in bij het zorgstelsel van uw woonland;
- Nederland blijft financieel verantwoordelijk voor de kosten.
- Als tegenprestatie betaalt u een verdragsbijdrage aan het CAK.
De juridische basis ligt in artikel 24 (en 25) van Verordening (EG) nr. 883/2004: een pensioengerechtigde zonder eigen wettelijk zorgrecht in het woonland ontvangt verstrekkingen van het woonlandorgaan, voor rekening van de pensioenstaat. Het Hof van Justitie bevestigde dit systeem onder meer in HvJ 28 oktober 2021, C-636/19 (CAK). Cruciaal detail: onder de huidige tekst gaf niet alleen een wettelijk pensioen recht op de CAK-route, maar in de praktijk ook een niet-wettelijk (tweede-pijler) vroegpensioen. Via een verwijzing naar een arbeidsvoorwaarde voor gewezen werknemers tussen 55 en 65 jaar was feitelijk een keuzerecht ontstaan: wie zich bij het CAK meldde, kreeg zorg ten laste van Nederland.
Zorgverzekering en wonen in het buitenland
Of u bij het wonen in het buitenland een Nederlandse basiszorgverzekering kunt of moet afsluiten hangt vooral af van de vraag of u volgens de sociale zekerheidsregels nog verzekerd bent voor de Wet Langdurige Zorg (WLZ). De volgende situaties zijn te onderscheiden:
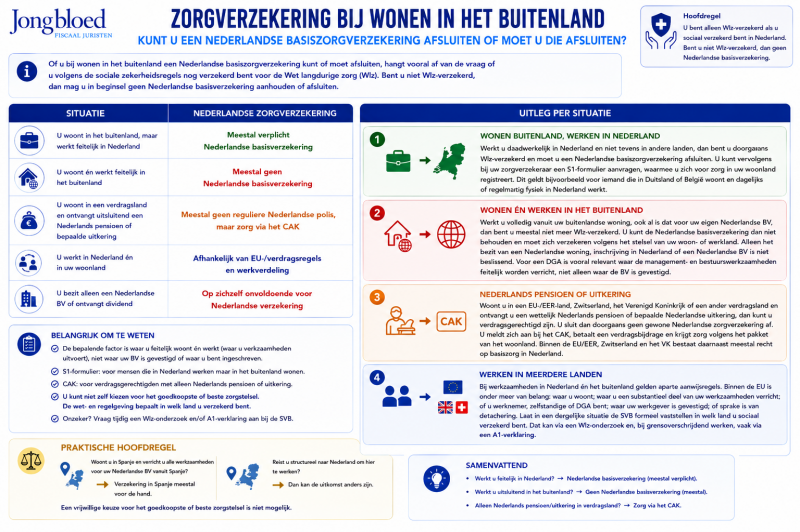
Wat verandert er ten aanzien van de zorgverzekering bij wonen in het buitenland?
De Europese instellingen hebben ingestemd met een ‘opschoning’ van Bijlage XI. Wat overblijft geeft nog recht op een CAK-zorgverzekering in het buitenland:
- AOW (ouderdomspensioen)
- Anw (nabestaandenuitkering SVB)
- WAO, WIA of Wajong (arbeidsongeschiktheid)
Het CAK communiceert een verwachte ingangsdatum van 1 november 2026. De nieuwe regels raken uitsluitend toekomstige gevallen. U krijgt met de wijziging te maken als u cumulatief:
- nog geen CAK-klant bent, én
- op of na de ingangsdatum emigreert of met (vroeg)pensioen gaat, én
- in de EU/EER of Zwitserland woont of gaat wonen, én
- uitsluitend een niet-wettelijk pensioen/uitkering heeft (dus nog geen AOW/Anw/WAO/WIA/Wajong).
Bestaande klanten CAK en zorgverzekering bij wonen in buitenland
Bestaande klanten: geen paniek. Wie op de ingangsdatum al een CAK-zorgverzekering op basis van een vroegpensioen heeft, behoudt die rechten via het overgangsrecht. De wijziging werkt niet met terugwerkende kracht.
Van buitenlandse dekking naar Nederlandse dekking voor ziektekosten
Wie met vroegpensioen naar bijvoorbeeld Spanje verhuist, valt eerst mogelijk onder Nederland, daarna (onder de nieuwe regels) niet meer, en zodra de AOW ingaat opnieuw wel – als verplicht verdragsgerechtigde. U gaat dus van Nederlandse dekking, naar zelf regelen in het woonland, en later terug naar verplichte CAK-dekking. Onhandig, en riskant op een leeftijd waarop een private verzekeraar u niet meer met open armen ontvangt. Er kan dus gedoe in uw huidige woonland ontstaan omdat u niet of lastig te verzekeren bent.
Bewijslast verdeling bij bepalen fiscale woonplaats
Fiscale woonplaats na emigratie: Hoge Raad begrenst bewijs-extrapolatie door de Belastingdienst
In dit artikel behandelen wij de uitspraak van de Hoge Raad 17 juli 2026 ECLI:NL:HR:2026:1287. In deze uitspraak kijkt ons hoogste rechtscollege kritisch naar een eerdere uitspraak van het Gerechtshof ’s-Hertogenbosch d.d. 5 juni 2024 (ECLI:NL:GHSHE:2024:1872) en tikt dit Gerechtshof terecht over de spreekwoordelijke vingers (de Rechtbank maakte in 2022 (ECLI:NL:RBZWB:2022:5286 dezelfde fout).
Extrapoleren van gegevens bij bepalen fiscale woonplaats
- Het Gerechtshof ging niet in de fout doordat het pintransacties, familiebanden, vastgoedbezit en verblijfsdagen relevant achtte voor de fiscale woonplaats.
- De wezenlijke fout was dat het hof zijn oordeel over de periode tot en met 31 december 2017 mede baseerde op een door de inspecteur opgesteld Excel-overzicht dat slechts liep tot 1 juli 2016.
- De inspecteur had de pinbetalingen en andere gegevens van belanghebbende over de periode 1 januari 2011 tot 1 juli 2016 verwerkt in een verblijfskalender. Voor 2017 was geen vergelijkbare analyse opgesteld.
- De inspecteur verklaarde ter zitting zelfs dat hij voor dat jaar geen specifiek overzicht en geen relevante specifieke gegevens over het gebruik van gezondheidszorg had gevonden.
- Desondanks oordeelde het hof dat belanghebbende gedurende alle jaren 2011 tot en met 2017 de meeste tijd in Nederland verbleef.
Daarmee extrapoleerde het hof een feitenpatroon uit eerdere jaren naar een latere periode zonder een toereikende feitelijke brug te slaan. Hoe dan over de periode na 1 juli 2026 is bepaald dat de belastingplichtige in Nederland woonde is onduidelijk.
De Hoge Raad corrigeert dit expliciet: het was aan de inspecteur om aannemelijk te maken dat belanghebbende ook vanaf 1 juli 2016 een duurzame band van persoonlijke aard met Nederland behield. Belanghebbende hoefde niet te bewijzen dat die band was verbroken.
De fout van het hof betreft dus niet primair de waardering van één bewijsmiddel, maar de temporele reikwijdte van het bewijs. Bewijs over tijdvak A kan niet zonder nadere motivering beslissend worden geacht voor tijdvak B.
Fiscale woonplaats bepalen, formeel geëmigreerd, materieel sterke banden met Nederland
Jan had de Nederlandse nationaliteit en was in algehele gemeenschap van goederen gehuwd. In 2000 sloten Jan en zijn echtgenote (we noemen haar Truus) een overeenkomst tot beëindiging van hun samenwoning. Daarin werd vastgelegd dat belanghebbende zich in Zwitserland zou vestigen en zijn echtgenote in Nederland zou blijven wonen.
Jan schreef zich uit Nederland uit en werd in Zwitserland ingeschreven. Hij beschikte daar over een woning en werd in Zwitserland als inwoner in de belastingheffing betrokken. In Nederland deed hij voor 2011 tot en met 2017 aangifte als buitenlands belastingplichtige.
Daar stonden echter omvangrijke Nederlandse aanknopingspunten tegenover:
- het huwelijk tussen Jan en Truus bleef in stand;
- Truus, kinderen en het kleinkind woonden in Nederland;
- Jan en Truus bezaten gezamenlijk meerdere Nederlandse onroerende zaken;
- Jan verbleef tijdens zijn aanwezigheid in Nederland bij Truus in de woning;
- Jan beschikte over Nederlandse bankrekeningen en verrichtte veel Nederlandse pinbetalingen;
- Jan gebruikte Nederlandse postadressen en Nederlandse gezondheidszorg;
- Uit de analyse van de inspecteur volgde voor de onderzochte jaren een aanzienlijk verblijf in Nederland.
Het hof achtte daarom zowel naar nationaal recht als voor verdragsdoeleinden sprake van inwonerschap van Nederland.
Nationaalrechtelijke woonplaats: duurzame band van persoonlijke aard
Op grond van artikel 4, lid 1, AWR wordt waar iemand woont naar de omstandigheden beoordeeld. Beslissend is of tussen de betrokken persoon en Nederland een duurzame band van persoonlijke aard bestaat. Voor deze nationale woonplaatstoets gelden twee belangrijke uitgangspunten.
- Ten eerste hoeft de band met Nederland niet sterker te zijn dan de band met een ander land. Het is naar nationaal recht dus mogelijk dat iemand zowel met Nederland als met een andere staat een voldoende duurzame persoonlijke band heeft. Een dubbele nationale woonplaats zal zich volgens de Hoge Raad slechts in uitzonderlijke gevallen voordoen.
- Ten tweede vereist artikel 4 AWR geen mechanische optelsom. Alle relevante omstandigheden moeten in onderlinge samenhang worden beoordeeld.
Relevante factoren voor het bepalen van de fiscale woonplaats zijn onder meer:
- de duurzame beschikbaarheid van woonruimte in Nederland;
- de verblijfspatronen;
- de woonplaats van partner en gezinsleden;
- sociale en familiale betrekkingen;
- zakelijke en economische belangen;
- bankrekeningen, verzekeringen en voertuigen;
- medische en administratieve aanknopingspunten;
- de feitelijke inrichting van het dagelijkse leven;
- de nationaliteit.
Met bovenstaande factoren stonden voor Jan de meeste spreekwoordelijke fiscale lichten op rood. Hoewel - fiscaal gezien - aan geen van deze omstandigheden exclusieve of doorslaggevende betekenis toe komt. De eigen woning, inschrijving in een buitenlandse gemeente en een buitenlandse fiscale woonplaatsverklaring zijn belangrijk, maar vormen niet zelfstandig het bewijs dat geen Nederlandse woonplaats meer bestaat.
De interne instructie van de Belastingdienst bevestigt bovendien dat de woonplaats in beginsel moet worden beoordeeld aan de hand van de feiten en omstandigheden van het desbetreffende jaar zelf. Omstandigheden uit andere jaren kunnen licht werpen op de duurzaamheid van de banden, maar kunnen het feitenonderzoek over het relevante jaar niet volledig vervangen.
Wat wel een fiscaal issue is, is dat de Nederlandse belastingdienst met name kijkt naar de gedragingen en feiten in Nederland. Strikt formeel kan dit maar materieel is dit niet juist, tenminste niet volledig.
Verdragswoonplaats is een afzonderlijke en vergelijkende toets
Nadat is vastgesteld dat iemand naar Nederlands recht inwoner is, moet afzonderlijk worden beoordeeld of het toepasselijke belastingverdrag Nederland ook als woonstaat aanwijst. Voor 2012 tot en met 2017 was in deze procedure artikel 4 van het belastingverdrag Nederland-Zwitserland 2010 van toepassing. Wanneer een natuurlijke persoon volgens het nationale recht van beide staten inwoner is, wordt de verdragswoonplaats volgens de zogenoemde tiebreaker achtereenvolgens vastgesteld aan de hand van:
- het duurzaam tehuis;
- het middelpunt van de persoonlijke en economische levensbelangen;
- het gewoonlijk verblijf;
- de nationaliteit;
- onderling overleg tussen de bevoegde autoriteiten.
Anders dan artikel 4 AWR bevat de verdragsrechtelijke toets dus wel een vergelijkend element. Bij het middelpunt van de levensbelangen moeten de persoonlijke en economische betrekkingen met beide staten tegenover elkaar worden geplaatst. Het bestaan van een duurzame band met Nederland is daarom niet zonder meer voldoende om Nederland ook als verdragswoonstaat aan te wijzen.
- Bij de nationale woonplaatstoets staat de vraag centraal of voldoende Nederlandse binding bestaat;
- bij de verdragsrechtelijke tiebreaker gaat het om de vraag met welke van beide staten de persoonlijke en economische betrekkingen het nauwst zijn. Bij 2 woningen (in beide landen) wordt het nog iets complexer (lees artikel)
Het hof verwees voor zijn verdragsrechtelijke oordeel in belangrijke mate naar zijn nationale woonplaatsoverwegingen. Dat is niet per definitie onjuist, omdat dezelfde feiten voor beide toetsen relevant kunnen zijn. De juridische kwalificatie en de weging verschillen echter.
Voor de periode vanaf medio 2016 kon ook het verdragsrechtelijke oordeel niet in stand blijven, omdat het mede steunde op dezelfde onvoldoende onderbouwde conclusie over het aantal Nederlandse verblijfsdagen.
Onderzoek fiscale woonplaats door de belastingdienst waarop letten?
Vraag altijd (tijdens de bezwaarfase) om een hoorgesprek en zeker om dossierinzage. Hierbij is het volgende van belang:
- de oorspronkelijke gegevensbestanden;
- de legenda en kleurcodering van het overzicht;
- de aannames over tussenliggende dagen;
- de kwalificatie van buitenlandse transacties als reisdag;
- de verwerking van cashbetalingen en transactieloze dagen;
- een uitsplitsing per kalenderjaar en zo nodig per gedeelte van een kalenderjaar.
- interne correspondentie bij de belastingdienst
- derdenonderzoeken en informatie hieruit
- vastleggingen van feiten
Maak na ontvangst van deze informatie een tijdlijn of laat een dergelijke tijdlijn door AI opstellen en AI een beoordeling maken. Het wil niet zeggen dat dit juist is maar AI kan u hierbij prima op weg helpen.
Bewijslast fiscale woonplaats : geen fictie van voortgezet inwonerschap
De Hoge Raad formuleert voor de verwijzingsprocedure uitdrukkelijk dat de stelplicht en bewijslast voor het Nederlandse inwonerschap vanaf 1 juli 2016 op de inspecteur rusten.
De inspecteur had betoogd dat belanghebbende feiten moest stellen waaruit bleek dat zijn duurzame band met Nederland na medio 2016 was verbroken. Dat standpunt wordt verworpen. Het is niet voldoende dat de inspecteur een sterke Nederlandse woonplaats voor eerdere jaren aannemelijk maakt en vervolgens van de belastingplichtige verlangt dat hij het einde daarvan bewijst.
Dat betekent niet dat in iedere woonplaatsprocedure de volledige bewijslast steeds bij de inspecteur ligt. De bewijslastverdeling is mede afhankelijk van:
- de aard van de aanslag;
- de door partijen ingenomen stellingen;
- de vraag wie zich beroept op een belastingvermeerderende of belastingverminderende omstandigheid;
- een eventuele informatiebeschikking;
- de vraag welke partij het beste toegang heeft tot de relevante gegevens;
- de fase en het jaar waarop het geschil betrekking heeft.
In de regel zal de inspecteur als eerste gemotiveerd moeten stellen en aannemelijk maken waarom iemand ondanks zijn gestelde emigratie in Nederland binnenlands belastingplichtig is. De belastingplichtige moet deze gemotiveerde stelling vervolgens voldoende gemotiveerd weerspreken. De eigen instructie van de Belastingdienst benadrukt eveneens dat een beslissing over de woonplaats niet mag worden genomen voordat de relevante feiten en omstandigheden zijn vergaard.
Betekenis voor geëmigreerde DGA’s en ondernemers
Voor DGA’s, vermogende particulieren en ondernemers die naar het buitenland verhuizen, is uitsluitend een formele emigratie onvoldoende. De fiscale woonplaats wordt niet bepaald door de uitschrijving uit de Basisregistratie Personen, een buitenlandse verblijfsvergunning of één buitenlandse belastingaanslag, maar door de feitelijke inrichting van het leven.
Bij ondernemers en DGA’s kunnen onder meer de volgende omstandigheden zwaar wegen:
- de plaats van waaruit de onderneming of vennootschap feitelijk wordt aangestuurd;
- de locatie waar strategische beslissingen worden genomen;
- de plaats waar de administratie wordt gevoerd;
- de aanwezigheid van kantoorruimte in Nederland;
- de plaats waar werknemers en adviseurs worden aangestuurd;
- de Nederlandse woning en de gebruiksmogelijkheden daarvan;
- de woonplaats van de partner;
- frequent en structureel verblijf in Nederland;
- Nederlandse managementvergoedingen, bankrekeningen en verzekeringen;
- gebruik van Nederlandse voertuigen, verenigingen, zorgverleners en postadressen.
Daarbij moet onderscheid worden gemaakt tussen de woonplaats van de natuurlijke persoon en de fiscale vestigingsplaatsvan zijn vennootschap (als die er nog is). Een DGA kan persoonlijk emigrerenterwijl de vennootschap in Nederland gevestigd blijft. Omgekeerd kan een gestelde buitenlandse verplaatsing van de vennootschap worden bestreden wanneer de werkelijke leiding feitelijk vanuit Nederland wordt uitgeoefend.
Daarnaast moet bij emigratie afzonderlijk worden onderzocht of een conserverende aanslag ontstaat voor bijvoorbeeld een aanmerkelijk belang, pensioen- of lijfrenteaanspraken. Een conserverende aanslag voor een aanmerkelijk belang heeft volgens de Belastingdienst geen reguliere eindtermijn; voor andere bestanddelen geldt veelal een termijn van tien jaar. De exacte voorwaarden voor uitstel van betaling, zekerheidstelling en invordering moeten per land en per vermogensbestanddeel worden beoordeeld. ([Belastingdienst][1])
Checklist fiscale emigratie
1. Beoordeel de woonplaats vóór de feitelijke verhuizing
- Stel vast welk belastingverdrag van toepassing is.
- Analyseer afzonderlijk de nationale woonplaats en de verdragswoonplaats.
- Bepaal welke banden met Nederland na emigratie blijven bestaan.
- Maak een risicoanalyse van de Nederlandse woning, partner, kinderen, onderneming en bestuursfuncties.
- Leg de beoogde emigratiedatum en de feitelijke veranderingen rond die datum vast.
2. Zorg voor een daadwerkelijk duurzaam tehuis in het buitenland
- Verkrijg een woning die duurzaam en niet slechts incidenteel beschikbaar is.
- Sluit lokale nutsvoorzieningen, internet en verzekeringen af.
- Richt de woning daadwerkelijk in als hoofdverblijf.
- Registreer u bij de buitenlandse gemeente en belastingautoriteiten.
- Vraag een buitenlands fiscaal identificatienummer en zo mogelijk jaarlijks een woonplaatsverklaring aan.
Een buitenlandse woonplaatsverklaring ondersteunt de onderworpenheid als inwoner in het buitenland, maar beslist niet automatisch waar het verdragsrechtelijke middelpunt van de levensbelangen ligt.
3. Herzie de beschikbaarheid van Nederlandse woonruimte
- Verkoop of verhuur de Nederlandse woning wanneer deze niet langer als hoofdverblijf moet functioneren.
- Leg bij verhuur vast dat de woning niet vrij ter beschikking staat.
- Vermijd een onbeperkte sleutel- en gebruiksmogelijkheid.
- Documenteer incidenteel verblijf in hotels, vakantiewoningen of bij familie.
- Controleer of de partnerwoning feitelijk permanent beschikbaar blijft.
Een woning hoeft niet in eigendom te zijn om een duurzaam tehuis te vormen. De feitelijke en juridische beschikkingsmacht is beslissend.
4. Breng het persoonlijke leven werkelijk over
- Verplaats het dagelijkse gezins- en sociale leven.
- Bouw lokale sociale relaties en activiteiten op.
- Regel lokale huisarts, tandarts en verzekeringen zonder onnodig medische inhoud vast te leggen.
- Sluit lokale telefoon-, internet- en bankcontracten.
- Registreer voertuigen in het woonland.
- Laat lidmaatschappen, abonnementen en correspondentie aansluiten bij de feitelijke situatie.
Wanneer de echtgenoot of partner in Nederland blijft wonen, verdient de feitelijke relatie bijzondere aandacht. Een formele samenlevingsovereenkomst of scheidingsovereenkomst heeft weinig betekenis wanneer de feitelijke gedragingen daarmee niet overeenstemmen.
5. Houd een controleerbare verblijfskalender bij, zeg een dagenteller!
Bewaar per kalenderjaar:
- vlucht-, trein- en ferryboekingen;
- tol-, parkeer- en brandstofgegevens;
- agenda’s en zakelijke afspraken;
- hotel- en restaurantnota’s;
- mobiele telefoon- en roaminggegevens;
- pin- en creditcardtransacties;
- toegangspassen en kantoorregistraties;
- paspoortstempels en verblijfsdocumenten;
- verklaringen over langere verblijfsperioden.
Een reconstructie die pas na aankondiging van een woonplaatsonderzoek wordt opgesteld, is doorgaans minder overtuigend dan een contemporane administratie.
6. Maak ieder jaar een afzonderlijk woonplaatsdossier
De belangrijkste les uit het arrest is dat bewijs per relevante periode moet worden opgebouwd. Maak daarom niet één algemeen “emigratiedossier”, maar een dossier per belastingjaar met:
- een jaaroverzicht van verblijfsdagen;
- wijzigingen in woningen en gezinssituatie;
- buitenlandse en Nederlandse aangiften;
- woonplaatsverklaringen;
- zakelijke activiteiten;
- bijzondere Nederlandse verblijven;
- bestuursbesluiten en managementactiviteiten;
- relevante bank-, verzekerings- en nutsgegevens.
Beschrijf expliciet wanneer zich gedurende een jaar een materiële wijziging voordoet. Een fiscale woonplaats kan ook gedurende een kalenderjaar veranderen.
7. Analyseer de DGA- en ondernemingsaspecten
Onderzoek vóór vertrek ten minste:
- de conserverende aanslag over het aanmerkelijk belang > waarde van de aandelen in de BV laten opstellen!;
- pensioen- en lijfrenteaanspraken;
- rekening-courantverhoudingen;
- voorgenomen dividenduitkeringen;
- de plaats van werkelijke leiding van vennootschappen;
- vaste-inrichtingsrisico’s;
- gebruikelijk loon en loonheffingen;
- sociale verzekeringspositie;
- schenk- en estateplanning;
- testamenten en huwelijksvermogensrecht.
8. Dien de juiste aangiften in
Over het jaar waarin iemand slechts een deel van het jaar in Nederland woont door emigratie, moet in beginsel een M-aangifte worden ingediend. Na emigratie kan voor Nederlandse inkomensbronnen nog buitenlandse belastingplicht bestaan.
Controleer ook of de emigratie leidt tot een conserverende aanslag en welke handelingen binnen de uitstelperiode tot invordering kunnen leiden.
9. Reageer gestructureerd op een woonplaatsonderzoek
- Vraag op welke jaren en tijdvakken het onderzoek betrekking heeft.
- Vraag welke concrete aanwijzingen aanleiding voor het onderzoek vormden.
- Verzoek om een uitsplitsing van de feiten per jaar.
- Controleer of de inspecteur eerdere jaren zonder nadere onderbouwing extrapoleert.
- Vraag om de onderliggende data van verblijfskalenders en Excel-overzichten.
- Bestrijd onjuiste aannames over tussenliggende dagen.
- Bewaak proportionaliteit, subsidiariteit en privacy.
- Laat medische inhoud buiten het dossier wanneer die niet relevant is.
- Controleer of een informatiebeschikking is genomen voordat omkering van de bewijslast wordt gesteld.
- Overweeg bij een verschil tussen twee staten naast bezwaar en beroep ook een onderlinge overlegprocedure.
De Belastingdienst erkent in zijn eigen instructie dat woonplaatsonderzoeken diep kunnen ingrijpen in de persoonlijke levenssfeer en daarom extra proceswaarborgen, zorgvuldige verslaglegging en een proportionele gegevensuitvraag vereisen.
Noot fiscaal jurist inzake emigratie en fiscale woonplaats
Wekelijks zijn wij betrokken bij emigraties, zetelverplaatsingen en/of woonplaatsonderzoeken. In deze casus had de inspecteur zijn huiswerk goed gedaan, de insteek was hierbij de woonplaats van het gezin, de woning in Nederland en pintransacties. Pintransacties kunnen sterke aanwijzingen geven over de fysieke aanwezigheid van een belastingplichtige in een land. Een transactie op een bepaalde dag kan fysieke aanwezigheid aannemelijk maken, maar rechtvaardigt niet automatisch de conclusie dat belanghebbende ook alle voorafgaande of daaropvolgende dagen in Nederland verbleef. Iedere interpolatie moet berusten op kenbare en controleerbare uitgangspunten. In Nederland contant betalen kan dan soms ook minder onnodige vragen opleveren.
Overigens bevat de hofuitspraak in rechtsoverweging 4.26 een kennelijke verschrijving: daar staat dat het middelpunt van de levensbelangen in Zwitserland lag, terwijl het hof vervolgens concludeert dat belanghebbende verdragsinwoner van Nederland was. De Hoge Raad heeft deze overweging begrijpelijkerwijs gelezen als een verwijzing naar Nederland. De cassatie berust dus niet op deze verschrijving, maar op het ontbreken van een draagkrachtige feitelijke motivering voor de latere periode.
De Hoge Raad geeft met het arrest van 17 juli 2026 geen nieuwe definitie van het fiscale woonplaatsbegrip. De betekenis van het arrest ligt vooral in de bewijsrechtelijke disciplinering van woonplaatsprocedures.
Een sterk feitencomplex uit eerdere jaren ontslaat de inspecteur niet van de verplichting om de Nederlandse woonplaats ook voor latere jaren en latere gedeelten van een jaar aannemelijk te maken. Verblijfsgegevens mogen context bieden, maar mogen niet zonder nadere motivering worden geëxtrapoleerd naar een periode waarover gegevens ontbreken.
Voor belastingadviseurs is de boodschap tweeledig. Enerzijds moet kritisch worden getoetst of het dossier van de inspecteur daadwerkelijk ieder bestreden tijdvak dekt. Anderzijds moet een emigrerende belastingplichtige niet volstaan met formele documenten. Een fiscaal houdbare emigratie vereist een consistente feitelijke verplaatsing én een jaarlijks bijgehouden bewijsdossier waarin wonen, werken, gezin, vermogen en verblijf met elkaar in overeenstemming zijn.
Vragen? Neem gerust contact met ons op!
Schema fiscale woonplaats
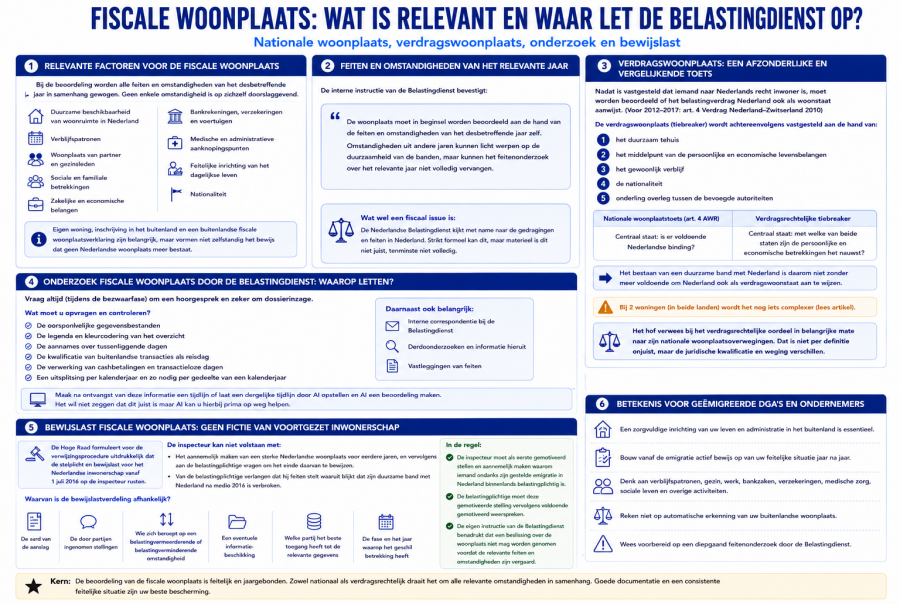
Woonplaats CFO in Monaco of Nederland
In deze procedure staat de woonplaats van een CFO centraal, met name speelt het beroep van de CFO op het vertrouwens- en gelijkheidsbeginsel. De CFO krijgt een mooi steuntje in de rug van de Hoge Raad.
Klaas in sinds 2012 bestuurder van een NV. Medio 2012 wordt Klaas benoemd als lid van de Raad van Bestuur (overeenkomst van opdracht). Klaas woont tot en met 18 april 2016 in Monaco en en verhuist daarna naar Nederland. Er worden aan Klaas zogenaamde RSU rechten Restricted Stock Units) toegekend. De vraag is of Klaas in 2016 het gehele jaar in Nederland woonde (standpunt inspecteur en Gerechtshof 's Hertogenbosch d.d. 10 juli 2024 ECLI:NL:GHSHE:2024:2230) of pas sinds 18 april 2026 (standpunt Klaas en de Rechtbank Zeeland West Brabant d.d. 21 april 2022 ECLI:NL:RBZWB:2022:2156). Na de wisseldende uitspraken komen partijen uiteindelijk bij de Hoge Raad die op 7 augustus 2026 uitspraak doet (ECLI:NL:HR:2026:1340).
De Hoge Raad oordeelt dat de inspecteur - tijdens de aanslag- en bezwaarfase - het in rechte te beschermen vertrouwen heeft gewekt dat Klaas (de CFO) in de periode tot 18 april 2016 niet in Nederland woonde. Uit alle stukken volgt namelijk dat de inspecteur in eerste aanleg zelfs stelde dat Klaas in het gehele jaar 2016 niet in Nederland woont. Later is dit aangepast tot "wonen in Nederland vanaf 18 april 2016". Dit standpunt is totstand gekomen na een uitgebreid onderzoek van de inspecteur. De Hoge Raad is van mening dat het hof heeft verzuimd dit juist en volledig te onderzoeken. Ook het beroep op het gelijkheidsbeginsel is onvoldoende onderzocht. Al met al met een ander hof (Arnhem Leeuwarden) het huiswerk nog eens overdoen (dus verwijzing).
Waarom het over veel meer gaat dan één streep op de kalender voor de CFO
Bij binnenlandse belastingplicht is het wereldinkomen van Klaas belast (artikel 2.1 jo. 2.3 Wet IB 2001), maar staan ook de persoonsgebonden aftrek van € 1.548.572 (afkoop alimentatie) en de negatieve inkomsten uit eigen woning van € 20.344 open. Bij buitenlandse belastingplicht vervallen die posten in beginsel — maar dan komt de bestuurdersfictie in beeld.
Artikel 7.2, lid 2, aanhef en letter b (en lid 7 laatste volzin) Wet IB 2001 bepaalt dat de buiten Nederland vervulde functie van bestuurder of commissaris van een in Nederland gevestigd lichaam steeds geacht wordt in Nederland te zijn vervuld. Nederland heeft geen belastingverdrag met Monaco, dus er is geen verdragsrechtelijke rem (vergelijk artikel 16 OESO-Modelverdrag, dat het heffingsrecht over bestuurdersbeloningen juist aan de vestigingsstaat toewijst).
De inspecteur combineerde dat vervolgens met interne compensatie: hij aanvaardde alsnog de aftrekposten, maar rekende óók het aan de Monegaskische kleindochter toegerekende deel van het loon (€ 1.519.145) tot het Nederlandse inkomen, omdat volgens hem de gehele beloning bestuurdersbeloning van Klaas was.
Kortom: buitenlandse belastingplicht kan hier duurder uitvallen dan binnenlandse belastingplicht. Wie in een emigratie- of immigratiedossier alleen naar "wonen ja/nee" kijkt, mist de helft van het plaatje.
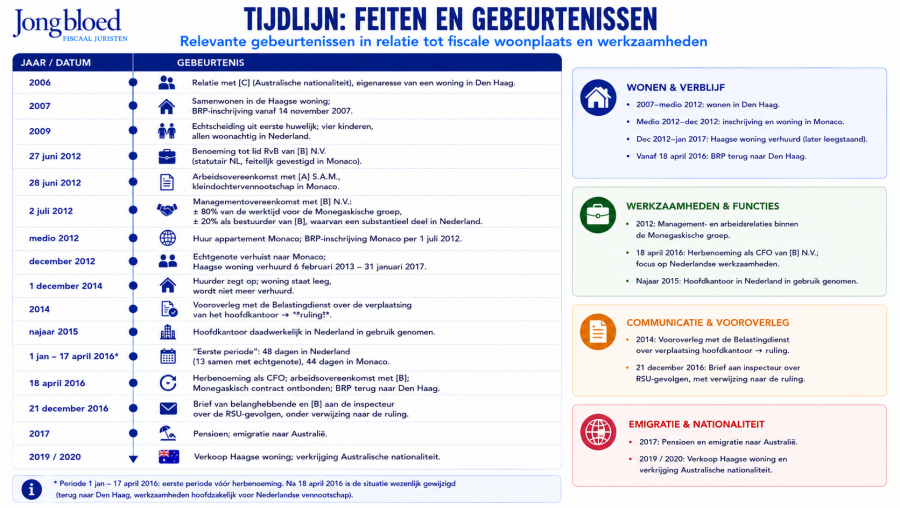
Woonplaats van een CFO ex artikel 4 AWR
De norm is open: waar iemand woont, wordt naar de omstandigheden beoordeeld. De vaste maatstaf luidt sinds jaar en dag: bestaat er een duurzame band van persoonlijke aard tussen de betrokkene en Nederland? Een overzicht van diverse jurisprudentie voor de liefhebber:
- Hoge Raad 3 oktober 2003, ECLI:NL:HR:2003:AL6962 Woonplaats "(mede)" in Nederland; een woonplaats naar Spaans recht staat daaraan niet in de weg
- Hoge Raad 21 januari 2011, ECLI:NL:HR:2011:BP1466 Geen rubricering in juridische/economische/sociale binding; een economische band is niet vereist.
- Hoge Raad 4 maart 2011, ECLI:NL:HR:2011:BP6285 Het middelpunt van het maatschappelijk leven hóéft niet in Nederland te liggen
- Hoge Raad 6 april 2012, ECLI:NL:HR:2012:BQ2085 Artikel 4 AWR kan niet uitsluiten dat iemand naar buitenlands recht óók elders woont (bpm-zaak)
- Hoge Raad 12 april 2013, ECLI:NL:HR:2013:BZ6824 Woonplaatsbegrip in de volksverzekeringen = fiscaal woonplaatsbegrip; dubbele woonplaats mogelijk, maar uitzonderlijk
De rode draad: de Hoge Raad weigert consequent om de open norm te vullen met subregels, vuistregels of een gezichtspuntencatalogus. De feitenrechter weegt; cassatie toetst op begrijpelijkheid van de gekozen route. In dit geval ging dit voor Klaas goed en volgt verwijziging naar het Gerechtshof Arhem Leeuwarden voor nader onderzoek.
Vertrouwensbeginsel en woonplaats van ee CFO
De maatstaf staat netjes omschreven in dit arrest (r.o. 4.1.3) en verwijst naar een eerdere uitspraak van de Hoge Raad op 19 juni 2020, ECLI:NL:HR:2020:1069 en Hoge Raad 9 april 2021, ECLI:NL:HR:2021:439 . Vereist is dat van de zijde van de overheid toezeggingen of andere uitlatingen zijn gedaan of gedragingen zijn verricht waaruit de betrokkene in de gegeven omstandigheden redelijkerwijs kon en mocht afleiden of, en zo ja hoe, de inspecteur in een concreet geval een bevoegdheid zou uitoefenen. "Kon en mocht " is een geobjectiveerde maatstaf. Dat lijkt een detail. Het is de crux van dit arrest. Klaas mocht er zeker op vertrouwen dat de inspecteur in een later stadium niet zomaar terugkwam op eerdere standpunten.
Motiveringsplicht en artikel 8:29 Awb
Elke rechterlijke beslissing moet zodanig gemotiveerd zijn dat zij voor partijen én derden — de hogere rechter daaronder begrepen — controleerbaar en aanvaardbaar is (Hoge Raad 4 juni 1993, ECLI:NL:HR:1993:ZC0986, lees met name RO 3.4, voor de snelle lezer). Wordt mede beslist op grondslag van stukken waarvoor beperkte kennisneming is toegestaan (artikel 8:29, lid 3, Awb), dan is die plicht begrensd tot de mate van motivering die mogelijk is zonder geheim te houden gegevens prijs te geven — maar hij vervalt niet.
De conclusie van A-G Koopman: geen herijking van het woonplaatsbegrip
A-G Koopman nam op 25 april 2025 conclusie (ECLI:NL:PHR:2025:500) en adviseerde afdoening met artikel 81 Wet RO — op alle vier de middelen. Voor de liefhebber is dit een goed te lezen en strak onderbouwde conclusie (met een verkeerde conclusie, dat dan weer wel).
De A-G verwerpt uitdrukkelijk de premisse "zonder woning geen woonplaats" (R.E.C.M. Niessen, WFR 2025/116). Een dakloze, een digital nomad of een rondtrekkende artiest kan wel degelijk inwoner zijn, aldus de AG. De Kamerbrief van 7 april 2025 (bijlage bij Kamerstukken II 2024/25, 25 087, nr. 346) concludeert dat de open norm naar behoren functioneert; aanpassing is niet aan de orde. De humor in de mening van de AG (RO 5.15) is wel tof om te lezen "dat Nederland geen verdrag met Monaco heeft, laat zich volgens de A-G "wellicht verklaren door het zonnige fiscale klimaat van deze stadstaat".
Waar het Gerechtshof de fout in ging bij beoordeling vertrouwensbeginsel
Het Hof maakte geen rekenfout; het maakte een dogmatische fout.
- Subjectivering van het vertrouwensbeginsel. Het Hof achtte niet aannemelijk dat vertrouwen was gewekt bij Klaas, en woog daarbij mee (i) dat Klaas zich er pas ter zitting in hoger beroep op beriep, en (ii) dat uit zijn eigen verweerschrift viel af te leiden dat ook hij meende dat het onderzoek van de inspecteur alleen de tweede periode betrof. De juiste vraag is of een redelijk denkende belastingplichtige uit de gedragingen van de inspecteur redelijkerwijs kon en mocht afleiden hoe deze zijn bevoegdheid zou uitoefenen.
- De proceshouding als bewijsmiddel. Het moment waaróp een rechtsgrond wordt aangevoerd, zegt niets over de vraag of de feiten die grond dragen. Tardiviteit is een zelfstandig leerstuk (goede procesorde) met een eigen toetsingskader. Wie de stelling toelaat — en dat deed het Hof — moet haar vervolgens naar de juiste materiële maatstaf beoordelen. Het Hof mengde twee kaders en gebruikte het procesrechtelijke argument als materieel bewijs. Dat is een categoriefout.
- Het gelijkheidsbeginsel getoetst op een onjuiste premisse. Doordat het Hof belanghebbende ten onrechte als inwoner aanmerkte, stond ook de vergelijkingsmaatstaf scheef. De Hoge Raad wijst de weg (r.o. 4.4.4 en 4.6.4): nu Klaas in de eerste periode als niet-inwoner geldt, kunnen alleen medebestuurders die evenmin in Nederland woonden gelijke gevallen zijn. Het verwijzingshof moet onderzoeken of die medebestuurders inwoner waren van: een niet-verdragsland, óf een verdragsland waarvan het verdrag het heffingsrecht over bestuurdersbeloningen aan Nederland toewijst (de artikel 16 OESO-lijn). Zo ja, en heeft de inspecteur bij hen de salary split wél aanvaard, dan kan het verwijzingshof niet zonder nadere motivering oordelen dat de gevallen ongelijk zijn.
Wat het verwijzingshof (Arnhem-Leeuwarden) moet doen
- Uitgaan van niet-inwonerschap in de eerste periode (bindend, r.o. 4.6.3).
- Het beroep op het vertrouwensbeginsel inzake de RSU's opnieuw beoordelen, nu óók met de ruling als zelfstandige grond — en met inachtneming van het niet-inwonerschap.
- Het beroep op het gelijkheidsbeginsel opnieuw beoordelen, op basis van de ongeschoonde stukken, langs de hierboven genoemde toets — en dat gemotiveerd.
- Faalt het gelijkheidsberoep, dan alsnog de door het Hof onbesproken gelaten stelling van de inspecteur beoordelen dat de gehele beloning toerekenbaar is aan de werkzaamheden voor de vennootschap (r.o. 4.6.5) — de kern van de salary-splitdiscussie.
Checklist Het woonplaatsdossier (artikel 4 AWR)
Leg per kalenderjaar vast en bewaar minimaal zeven jaar:
- Dagenadministratie: verblijfsdagen per land, onderbouwd met boardingpasses, pintransacties, tankbonnen, telefoonlocatiedata, agenda
- Woningbeschikbaarheid: eigendom/huur, feitelijke bewoonbaarheid, verhuurcontracten, leegstandperiodes, energieverbruik
- Gezinssituatie: waar verblijft de partner, waar gaan de kinderen naar school, gezamenlijke verblijfsdagen
- BRP-inschrijving en buitenlandse registraties (let op: bewijsvermoeden, geen doorslaggevend criterium)
- Arbeidsrechtelijke basis: arbeidsovereenkomsten, managementovereenkomsten, ontbindingen — inclusief de contractuele tijdsverdeling
- Bestuursfuncties: statutaire benoemingen, plaats van bestuursvergaderingen, notulen
- Financieel: bankrekeningen, verzekeringen, hypotheken, effectenrekeningen, pensioenopbouw
- Sociaal: lidmaatschappen, abonnementen, huisarts- en tandartsbezoek, sportclubs
- Intentiebewijs: e-mails, verhuisplannen, offertes verhuizers, makelaarsopdrachten, schoolinschrijvingen
- Verdragspositie: bestaat er een verdrag? Zo nee — toets Bvdb 2001 inclusief de onderworpenheidseis vóórdat u op voorkoming rekent
- Sociale zekerheid: het woonplaatsbegrip in de volksverzekeringen loopt gelijk op (HR 12 april 2013); check A1-verklaring en Vo. 883/2004
- Scenarioberekening: binnenlands vs. buitenlands belastingplichtig, inclusief PGA, eigen woning, heffingskortingen en bestuurdersfictie
Checklist vertrouwensbeginsel in een procedure
- Welke schriftelijke uitlatingen heeft de inspecteur gedaan? Verzamel ze chronologisch: voornemen tot afwijken, aanslagtoelichting, vragenbrieven, e-mails, verslag hoorgesprek, uitspraak op bezwaar.
- Is er een uitdrukkelijke standpuntbepaling (een oordeel over een concreet punt) of slechts een impliciete gedraging (bijvoorbeeld het volgen van een aangifte)? Alleen het eerste geeft sterke bescherming.
- Heeft de inspecteur onderzoek verricht en van welke feiten heeft hij kennisgenomen? Vraag het dossier op grond van artikel 8:42 Awb integraal op — juist het onderzoeksdossier bewijst de bewuste standpuntbepaling.
- Welke periode / welk bestanddeel dekt het standpunt? Wees hier scherp: het Hof struikelde precies hier.
- Heeft de inspecteur zijn standpunt gewijzigd? Zo ja: het eerdere standpunt blijft binden, en de wijziging bewijst dat hij de kwestie heeft beoordeeld.
- Is de informatie van uw kant juist en volledig geweest? Op onjuiste of onvolledige gegevens gebaseerd vertrouwen wordt niet beschermd — dit is de belangrijkste tegenwerping van de fiscus.
- Is er een ruling, vaststellingsovereenkomst of standpuntbepaling van een kennisgroep die (mede) van toepassing is? Voer die als zelfstandige grond aan.
- Kan het standpunt ook derden binden (concernvennootschappen, medebestuurders, aandeelhouders)? Formuleer dat expliciet.
- Loopt er een parallel gelijkheidsberoep? Vraag om overlegging van vergelijkingsgevallen en, bij weigering, om toepassing van artikel 8:29 Awb mét rechterlijke beoordeling op grondslag van die stukken.
- Voer het beroep op het vertrouwensbeginsel schriftelijk en zo vroeg
mogelijk aan. De Hoge Raad heeft de subjectieve toets nu weliswaar afgewezen,
maar tardiviteit blijft een zelfstandig procesrisico.
Advies over beroepsprocedure, waar moet je op letten !
- Reconstrueer de tijdlijn van standpunten — één document, twee kolommen: gedraging van de inspecteur / gevolgtrekking die u daaruit redelijkerwijs mocht afleiden.
- Vorder het volledige dossier op grond van artikel 8:42 Awb, inclusief interne memo's en het onderzoeksdossier woonplaats.
- Formuleer per vertrouwensgrond een zelfstandig betoog, met een genummerde conclusie per grond.
- Objectiveer uw stellingen: schrijf "uit brief X mocht redelijkerwijs worden afgeleid dat…", nooit "belanghebbende ging ervan uit dat…".
- Anticipeer op interne compensatie: welke alternatieve heffingsgrondslag heeft de inspecteur nog achter de hand? Betrek die nu al in uw stellingen.
- Bewaak de motivering: constateert u dat de rechter een dragende stelling onbesproken laat of een oordeel volstrekt onbemotiveerd laat wegens artikel 8:29 — leg dat vast in het proces-verbaal.
- Bepaal het beoogde cesuurmoment en maak dat uiterlijk waarneembaar: woning, gezin, contracten, registraties — allemaal op hetzelfde moment en maak hiervan een tekening of tijdlijn, desnoods via AI
- Vermijd een overlapperiode met beschikbare woningen in twee landen; is die onvermijdelijk, houd hem kort en documenteer het tijdelijke karakter.
- Toets de verdragspositie vooraf, met bijzondere aandacht voor de bestuurders- en commissarissenbepaling (artikel 16 OESO-Modelverdrag) en voor de vraag of er überhaupt een verdrag ís.
- Reken de bestuurdersfictie door vóórdat u een salary split contractueel vastlegt; onderbouw de split met tijdsbesteding, notulen en functieomschrijvingen — niet met een percentage in een contract alleen.
- Vraag vooroverleg en leg de uitkomst vast in een ruling of vaststellingsovereenkomst, met een expliciete periode-, bestanddeel- en persoonsafbakening.
- Regel equity-instrumenten apart: RSU's, opties en bonussen kennen eigen genietingsmomenten; koppel de fiscale behandeling aan het vestingschema en niet aan het kalenderjaar.
- Richt de dagenadministratie in vóór vertrek, niet achteraf. Achteraf
reconstrueren kost een veelvoud en overtuigt minder.
Evalueer jaarlijks — een woonplaats verschuift geruisloos.
Noot fiscaal jurist inzake procedure over woonplaats en vertrouwen op inspecteur !
Een uitdrukkelijk standpunt van de inspecteur is een activum. Wordt het ingenomen na eigen onderzoek en met kennis van de relevante feiten, dan bindt het — ook als de inspecteur later beter inzicht krijgt, en ook nog in (hoger) beroep. Er bestaat geen vrije herroepbaarheid hangende de procedure.
Elke brief waarin de inspecteur een feitelijk oordeel vastlegt ("in de periode dat Klaas woonachtig was in Monaco") is potentieel dossierbepalend. Vraag bij twijfel om schriftelijke bevestiging na het hoorgesprek (artikel 7:2 Awb). Neem in uw eigen brieven expliciet op voor welke periode u een reactie vraagt. Overweeg ook om zelf als belastingplichtige of adviseur gesprekken richting de inspecteur vast te leggen.
Reken bij salary splits altijd twee scenario's door. Buitenlandse belastingplicht plus bestuurdersfictie kan duurder uitpakken dan binnenlandse belastingplicht mét persoonsgebonden aftrek. Toets ook of het verdrag met het andere land een artikel 16-bepaling kent — is dat zo, dan werkt de bestuurdersfictie onverkort door.
Het woonplaatsbegrip is niet veranderd. De duurzame-bandtoets blijft casuïstisch en dossiergedreven. Het is de dagenadministratie, de woningbeschikbaarheid, de gezinssituatie en de uiterlijk waarneembare intentie die de zaak winnen — niet een juridische theorie.
Dit arrest gaat maar zijdelings over woonplaats. Het gaat over de betrouwbaarheid van de fiscus als procespartij. De inspecteur onderzocht een heel jaar, nam driemaal expliciet stelling, wijzigde zijn standpunt en draaide vervolgens in hoger beroep alsnog volledig om. Het Hof liet dat passeren op een subjectieve toets die de Hoge Raad nu categorisch afwijst.
De boodschap is helder en tweeledig.
- Voor de Belastingdienst: wie onderzoekt en stelling neemt, is daaraan gehouden.
- Voor de adviespraktijk: het dossier van de inspecteur is uw dossier. Elke brief, elk voornemen, elk verslag van een hoorgesprek is potentieel een bindende standpuntbepaling — mits u hem objectiveert, tijdig aanvoert en gescheiden van uw andere gronden presenteert.
- En voor de internationaal werkende bestuurder of DGA: de duurzame band van persoonlijke aard blijft een open norm die zich niet laat wegplannen met een enkel BRP-uitschrijvingsformulier. Wat de zaak wint, is een dossier dat vóór het vertrek is opgebouwd.
Woonplaatsdiscussies zijn zelden een juridisch probleem en bijna altijd een bewijsprobleem. En vertrouwensberoepen worden verloren op formulering, niet op inhoud.
Woonplaatsonderzoek en kort geding belastingdienst
Informatiebeschikking en civiel kort geding
De Rechtbank Den Haag doet op 2 september 2026 (ECLI:NL:RBDHA:2026:25140) een uitspraak inzake een kort geding van de belastingdienst tegen een belastingplichtige. De zaak betreft een belastingplichtige die sinds 1992 in het buitenland woont. De belastingdienst denkt dat de belasitngplichtige in Nederland woont en stelt een woonplaatsonderzoek in (periode 2018-2024). Aanleiding is dat de belastingplichtige vastgoed, bedrijven en bankrekeningen in Nederland heeft. Ook heeft hij de Nederlandse nationaliteit en familie in Nederland (dit lijk me logisch). De belastingdienst vraagt informatie op (artikel 47 AWR) en als niet alle informatie wordt verstrekt wordt een informatiebeschikking (artikel 52a AWR) toegestuurd. Omdat nog niet alle informatie wordt verstrekt begint de belastingdienst een civiele procedure (kort geding), dit laatste is mogelijk ex Hoge Raad d.d. 25 oktober 2013 ECLI:NL:HR:2013:1042.
Belangrijke conclusie inzake woonplaatsonderzoek
De belastingdienst kan dus gelijktijdig met een informatiebeschikking een kort geding starten.
Woonplaatsonderzoek, welke informatie moet worden verstrekt
De rechter herhaalt de (erg ruime) maatstaf voor artikel 47 AWR. Het is - volgens de civiele rechter - voldoende dat de inspecteur zich in redelijkheid op het standpunt stelt dat de gevraagde informatie van belang kan zijn voor de belastingheffing. De inspecteur hoeft dus kennelijk niet aannemelijk te maken dat iemand daadwerkelijk inwoner van Nederland is en/of de gevraagde informatie fiscaal relevant is. De informatie die wordt gevraagd is bedoeld om te onderzoeken of iemand inwoners is en dan kan dus de informatie relevant worden. De aanknopingspunten (bedrijven en vastgoed in Nederland) waren kennelijk voldoende.
In dit geval had de belastingplichtige zelf een woonplaatsrapportage opgesteld en deze aan de belastingdienst gestuurd. Deze eigen woonplaatsrapportage was - zonder enige toelichting of reactie van de belastingdienst - onvoldoende. De inspecteur hoeft dus niet zonder meer genoegen te nemen met een eigen interpretatie van de feiten door belastingplichtige en/of diens fiscalist. Dit laatste is begrijpelijk edoch een reactie waarom dit onvoldoende is was passend geweest.
Privacy en woonplaatsonderzoek
De belastingplichtige stelt dat het verstrekken van de (omvangrijke) gegevens een ernstige inbreuk maken op zijn privacy. Dit argument slaag niet omdat artikel 47 een legitiem doel is en nu eenmaal inmening met zich meebrengt. De belastingdienst heeft kennelijk in brieven uitleg gegeven over de fiscale relevantie.
Welke informatie wordt bij woonplaatsonderzoek opgevraagd ?
De volgende informatie moet worden verstrekt:
- alle telefoon abonnementen en gespecificeerde telefoon rekeningen
- alle Nederlandse en buitenlandse bankafschriften
- alle debit en creditcard afschriften
- schulden en vorderingen
- gegevens over het Nederlandse vastgoed
- belangen in bedrijven en samenwerkingsverbanden
- inkomsten uit Nederland
- onderliggende stukken inzake betrokkenheid bij ondernemingen in Nederland
- werkzaamheden in Nederland
- verblijf adressen in Nederland
Vaak worden de volgende stukken ook nog opgevraagd
- opstelling dagen in Nederland en Buitenland
- vluchtinformatie
- informatie energie gebruik in Nederland
De belastingdienst vraagt enkel informatie over Nederlandse activiteiten. Je zou denken dat voor het bepalen van de woonplaats alle activiteiten (ook in het buitenland) relevant zouden moeten zijn. Het lijkt erop dat de belastingdienst een loep op Nederland gaat leggen om te kijken of dit voldoende is voor een woonplaats in Nederland. De activiteiten in het buitenland worden dus niet meegenomen. Dit is vreemd.
De belastingdienst wilde in kort geding ook direct duidelijkheid over toekomstige vragen en benodigde informatie. Deze blanco cheque wordt niet akkoord bevonden. Toekomstige vervolgvragen vallen niet onder deze uitspraak.
Dwangsom bij woonplaatsonderzoek
Volgens de rechtbank is de uitvraag van de belastingdienst niet disproportioneel. Als de informatie niet wordt verstrekt bedraagt de dwangsom € 50.000 per dag met een maximum van € 5.000.000.
Noot fiscaal jurist inzake kort geding bij woonplaatsonderzoeken
Een woonplaatsonderzoek is geen discussie over de uitkomst (bent u inwoner?) maar begint vaak met een strijd om de informatie en met name welke informatie moet worden verstrekt. Hierbij moet de informatieplicht (artikel 47 AWR) niet worden onderschat. De drempel in dit artikel "informatie moet fiscaal van belang kunnen zijn" is vrij laag. Daarnaast moet de inspecteur zich, gelet op de hem ter beschikking staande gegevens, in redelijkheid op het standpunt kunnen stellen dat de gevraagde gegevens en inlichtingen van belang kunnen zijn om opheldering te krijgen over de vraag of belanghebbende in Nederland belastingplichtig is (Hoge Raad d.d. 18 december 2015 ECLI:NL:HR:2015:3602 en Hoge Raad 11 juni 2021 ECLI:NL:HR:2021:778).
Dit is een ruime beoordelingsvrijheid voor de inspecteur en maakt het voor belastingplichtige vaak lastig. De stelling is al snel dat het aan de inspecteur is om te beoordelen of informatie fiscaal relevant is, en dus niet aan de belastingplichtige. De grenzen worden gevormd door:
- algemene beginselen van behoorlijk bestuur (evenredigheid / proportionaliteit / fair play)
- soms werkt een beroep op het vertrouwensbeginsel (zie uitspraak Hoge Raad)
- privacy (artikel 8 EVRM / AVG)
- nemo tenetur (artikel 6 EVRM).
Via een u bocht kan de belastingdienst ook via een kort geding de informatie (kennelijk) verkrijgen. Zelfs als de procedure over de informatiebeschikking nog loopt.
De Rechtbank acht zich kennelijk internationaal bevoegd en neemt het spoedeisende belang aan. Opmerkelijk hierbij is dat de belastingdienst in november 2025 door de Rechtbank Zeeland - West Brabant is teruggefloten (uitspraak op bezwaar mocht niet worden opgeschort in afwachting van informatie verzoek buitenlandse informatie).
Deze uitspraak verstrekt de positie van de belastingdienst bij woonplaatsonderzoeken. De combinatie van artikel 47 AWR, de informatie beschikking en een civiel kort geding met dwangsom zet de druk volledig op een belastingplichtige. Het procederen tegen een informatie beschikking betekent dus niet automatisch dat een kort geding niet meer mogelijk is.
Voor de belastingplichtige en diens fiscalist zie ik de volgende lessen:
- Vertrouw niet op "ik woon niet in Nederland dus er is niks aan de hand"
- Schakel direct een fiscale specialist in
- Bekijk zorgvuldig hoe de belastingdienst denkt bij een woonplaatsonderzoek (zie Woo verzoek)
- Bekijk de aankopingspunten in deze kamerbrief d.d. 7 april 2025
- Neem met uw fiscalist de instructies woonplaatsonderzoeken d.d. 27 augustus 2024 door
- Doe zelf - eventueel met hulp van AI - een eigen woonplaatsonderzoek en verstrek dit aan de belastingdienst
- Maak een woonplaats analyse met checklist en stappenplan voor de emigratie en toets jaarlijks of belastingplichtige voldoet aan "ik woon in het buitenland" criterium
- Zorg ervoor dat de onderliggende informatie aansluit bij de woonplaats definitie
- Bekijk welke informatie fiscaal relevant is en welke informatie niet. De insteek "privacy"blijkt steeds vaker redelijk kansloos. De insteek relevantie, proportionaliteit, beschikbaarheid voor belastingplichtige, voldoende concreet en wilsafhankelijk materiaal is dan een betere keuze.
Een interessant spanningsveld blijft echter wel of de belastingrechter niet eerst had moeten oordelen over de informatiebeschikking en eventueel informatie uit het buitenland, voordat het kort geding in beeld komt.
Vindplaats en bron bestanden
Rechtbank Den Haag doet op 2 september 2026 (ECLI:NL:RBDHA:2026:25140
Hoge Raad d.d. 25 oktober 2013 ECLI:NL:HR:2013:1042
Coördinatiegroep constructiebestrijding belastingdienst
De jaarverslagen 2018 - 2021 van de coördinatiegroep constructiebestrijding zijn in november 2025 via een WOO verzoek bekend geworden. De belangrijkste conclusies zijn:
- Er zijn steeds meer woonplaatsonderzoeken;
- Er is redelijk wat weerstand tegen verstrekken van informatie (en veel informatiebeschikkingen);
- Constructies waarbij emigratie en zetelverplaatsing leiden tot lagere heffing op box 2 heffing hebben de aandacht. De Box 2 claim blijft vaak in Nederland;
- Veel onderzoeken naar de feitelijke leiding van rechtspersonen. Neemt het bestuur ook de feitelijke besluiten in het buitenland? Trustkantoren worden vaak onderuit gehaald;
- APV en trust structuren hebben de aandacht van de belastingdienst.
Wat doet de coördinatiegroep constructiebestrijding van de belastingdienst?
De coördinatiegroep constructiebestrijding (hierna CCB) heeft een aantal belangrijke taken:
- ontwikkelen van beleid (en wetgeving) tegen de bestrijding van constructies;
- ondersteunen Belastingdienst;
- Informeren van de Belastingdienst over bestaan en aanpak fiscale constructies.
Via zogenaamde WOO verzoeken komen soms leuke rapporten naar voren over constructies binnen het fiscale landschap. Deze bijdrage uit 2021 (25 pagina's) geeft inzicht in enkele structuren die vaker voorbij komen bij de Belastingdienst. Constructies die voorbij komen zijn:
- Omleiden winst en salaris via buitenlandse rechtspersonen;
- Vermogen onderbrengen in trust, stichting of APV (zie document);
- Btw-constructies (vrijgestelde ondernemers gaan joint ventures aan met dienstverlenende bedrijven, dit speelt met name bij scholen en ziekenhuizen) (zie document);
- Overdrachtsbelasting constructies (kopen bedrijf met vastgoed zonder overdrachtsbelasting en vervolgens bedrijf weer terugverkopen, dit speelt soms bij hotels, restaurants, etc.) (zie document);
- Stalling immateriële rechten in taxhavens (zie document);
- Woonplaatsonderzoeken (zie 1document zie 2 document).
De structuren komen aan het licht bij fiscale procedures maar ook via de Panama papers of andere openbare bronnen.
Constructies bestrijden door de belastingdienst
De speciale afdeling binnen de belastingdienst is een kennisgroep geworden die de laatste jaren is uitgegroeid tot een afdeling die is gaan fungeren als denktank die verhullingsstructuren signaleert en in kaart brengt. Deze landelijke afdeling (met lokale inspecteurs) brengt veel constructies (nationaal en internationaal) in beeld. We zien dat er de laatste tijd veel aandacht is voor de fiscale woonplaats van natuurlijke personen en rechtspersonen (evaluatie fiscale woonplaats 31 maart 2025). De Belastingdienst heeft met de coördinatiegroep constructiebestrijding een aparte afdeling die steeds meer rechten krijgt om onderzoeken te verrichten, dit in het bijzonder bij woonplaatsdiscussies en het bestrijden van afgezondere vermogens. Ook is er steeds meer aandacht voor binnenlandse constructies waarbij overdrachtsbelasting, schenkbelasting en erfbelasting wordt voorkomen of beperkt. Dit gebeurt via erfpachtconstructies en tijdelijke schenkingen (zie artikel FD mei 2025 en BNR)
