 4,5 van 5 Google reviews
Landinformatie Spanje Duitsland Portugal Frankrijk Griekenland Hongarije Italië Polen Tsjechië Populair emigratie land
Bewijslast verdeling bij bepalen fiscale woonplaats
Fiscale woonplaats na emigratie: Hoge Raad begrenst bewijs-extrapolatie door de Belastingdienst
In dit artikel behandelen wij de uitspraak van de Hoge Raad 17 juli 2026 ECLI:NL:HR:2026:1287. In deze uitspraak kijkt ons hoogste rechtscollege kritisch naar een eerdere uitspraak van het Gerechtshof ’s-Hertogenbosch d.d. 5 juni 2024 (ECLI:NL:GHSHE:2024:1872) en tikt dit Gerechtshof terecht over de spreekwoordelijke vingers (de Rechtbank maakte in 2022 (ECLI:NL:RBZWB:2022:5286 dezelfde fout).
Extrapoleren van gegevens bij bepalen fiscale woonplaats
- Het Gerechtshof ging niet in de fout doordat het pintransacties, familiebanden, vastgoedbezit en verblijfsdagen relevant achtte voor de fiscale woonplaats.
- De wezenlijke fout was dat het hof zijn oordeel over de periode tot en met 31 december 2017 mede baseerde op een door de inspecteur opgesteld Excel-overzicht dat slechts liep tot 1 juli 2016.
- De inspecteur had de pinbetalingen en andere gegevens van belanghebbende over de periode 1 januari 2011 tot 1 juli 2016 verwerkt in een verblijfskalender. Voor 2017 was geen vergelijkbare analyse opgesteld.
- De inspecteur verklaarde ter zitting zelfs dat hij voor dat jaar geen specifiek overzicht en geen relevante specifieke gegevens over het gebruik van gezondheidszorg had gevonden.
- Desondanks oordeelde het hof dat belanghebbende gedurende alle jaren 2011 tot en met 2017 de meeste tijd in Nederland verbleef.
Daarmee extrapoleerde het hof een feitenpatroon uit eerdere jaren naar een latere periode zonder een toereikende feitelijke brug te slaan. Hoe dan over de periode na 1 juli 2026 is bepaald dat de belastingplichtige in Nederland woonde is onduidelijk.
De Hoge Raad corrigeert dit expliciet: het was aan de inspecteur om aannemelijk te maken dat belanghebbende ook vanaf 1 juli 2016 een duurzame band van persoonlijke aard met Nederland behield. Belanghebbende hoefde niet te bewijzen dat die band was verbroken.
De fout van het hof betreft dus niet primair de waardering van één bewijsmiddel, maar de temporele reikwijdte van het bewijs. Bewijs over tijdvak A kan niet zonder nadere motivering beslissend worden geacht voor tijdvak B.
Fiscale woonplaats bepalen, formeel geëmigreerd, materieel sterke banden met Nederland
Jan had de Nederlandse nationaliteit en was in algehele gemeenschap van goederen gehuwd. In 2000 sloten Jan en zijn echtgenote (we noemen haar Truus) een overeenkomst tot beëindiging van hun samenwoning. Daarin werd vastgelegd dat belanghebbende zich in Zwitserland zou vestigen en zijn echtgenote in Nederland zou blijven wonen.
Jan schreef zich uit Nederland uit en werd in Zwitserland ingeschreven. Hij beschikte daar over een woning en werd in Zwitserland als inwoner in de belastingheffing betrokken. In Nederland deed hij voor 2011 tot en met 2017 aangifte als buitenlands belastingplichtige.
Daar stonden echter omvangrijke Nederlandse aanknopingspunten tegenover:
- het huwelijk tussen Jan en Truus bleef in stand;
- Truus, kinderen en het kleinkind woonden in Nederland;
- Jan en Truus bezaten gezamenlijk meerdere Nederlandse onroerende zaken;
- Jan verbleef tijdens zijn aanwezigheid in Nederland bij Truus in de woning;
- Jan beschikte over Nederlandse bankrekeningen en verrichtte veel Nederlandse pinbetalingen;
- Jan gebruikte Nederlandse postadressen en Nederlandse gezondheidszorg;
- Uit de analyse van de inspecteur volgde voor de onderzochte jaren een aanzienlijk verblijf in Nederland.
Het hof achtte daarom zowel naar nationaal recht als voor verdragsdoeleinden sprake van inwonerschap van Nederland.
Nationaalrechtelijke woonplaats: duurzame band van persoonlijke aard
Op grond van artikel 4, lid 1, AWR wordt waar iemand woont naar de omstandigheden beoordeeld. Beslissend is of tussen de betrokken persoon en Nederland een duurzame band van persoonlijke aard bestaat. Voor deze nationale woonplaatstoets gelden twee belangrijke uitgangspunten.
- Ten eerste hoeft de band met Nederland niet sterker te zijn dan de band met een ander land. Het is naar nationaal recht dus mogelijk dat iemand zowel met Nederland als met een andere staat een voldoende duurzame persoonlijke band heeft. Een dubbele nationale woonplaats zal zich volgens de Hoge Raad slechts in uitzonderlijke gevallen voordoen.
- Ten tweede vereist artikel 4 AWR geen mechanische optelsom. Alle relevante omstandigheden moeten in onderlinge samenhang worden beoordeeld.
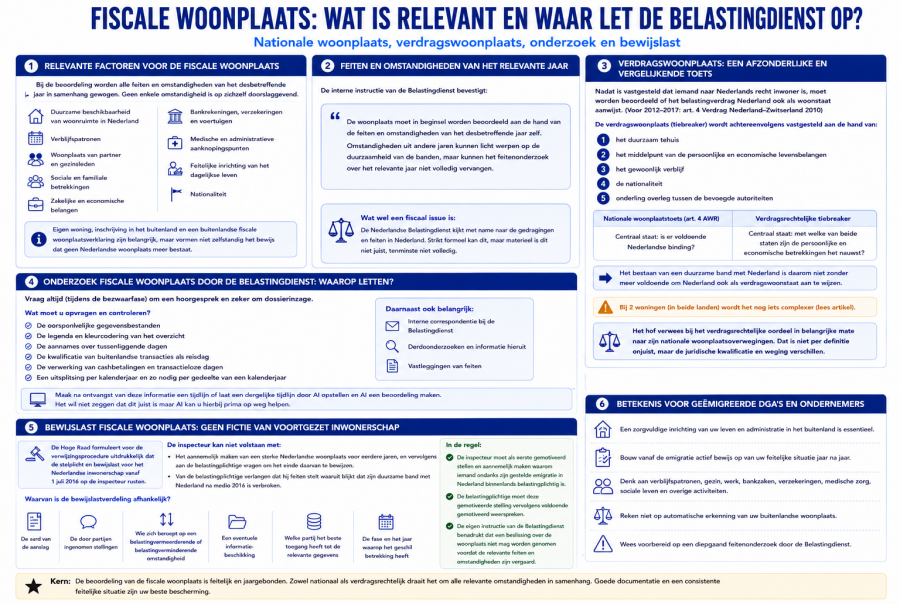
Relevante factoren voor het bepalen van de fiscale woonplaats zijn onder meer:
- de duurzame beschikbaarheid van woonruimte in Nederland;
- de verblijfspatronen;
- de woonplaats van partner en gezinsleden;
- sociale en familiale betrekkingen;
- zakelijke en economische belangen;
- bankrekeningen, verzekeringen en voertuigen;
- medische en administratieve aanknopingspunten;
- de feitelijke inrichting van het dagelijkse leven;
- de nationaliteit.
Met bovenstaande factoren stonden voor Jan de meeste spreekwoordelijke fiscale lichten op rood. Hoewel - fiscaal gezien - aan geen van deze omstandigheden exclusieve of doorslaggevende betekenis toe komt. De eigen woning, inschrijving in een buitenlandse gemeente en een buitenlandse fiscale woonplaatsverklaring zijn belangrijk, maar vormen niet zelfstandig het bewijs dat geen Nederlandse woonplaats meer bestaat.
De interne instructie van de Belastingdienst bevestigt bovendien dat de woonplaats in beginsel moet worden beoordeeld aan de hand van de feiten en omstandigheden van het desbetreffende jaar zelf. Omstandigheden uit andere jaren kunnen licht werpen op de duurzaamheid van de banden, maar kunnen het feitenonderzoek over het relevante jaar niet volledig vervangen.
Wat wel een fiscaal issue is, is dat de Nederlandse belastingdienst met name kijkt naar de gedragingen en feiten in Nederland. Strikt formeel kan dit maar materieel is dit niet juist, tenminste niet volledig.
Verdragswoonplaats is een afzonderlijke en vergelijkende toets
Nadat is vastgesteld dat iemand naar Nederlands recht inwoner is, moet afzonderlijk worden beoordeeld of het toepasselijke belastingverdrag Nederland ook als woonstaat aanwijst. Voor 2012 tot en met 2017 was in deze procedure artikel 4 van het belastingverdrag Nederland-Zwitserland 2010 van toepassing. Wanneer een natuurlijke persoon volgens het nationale recht van beide staten inwoner is, wordt de verdragswoonplaats volgens de zogenoemde tiebreaker achtereenvolgens vastgesteld aan de hand van:
- het duurzaam tehuis;
- het middelpunt van de persoonlijke en economische levensbelangen;
- het gewoonlijk verblijf;
- de nationaliteit;
- onderling overleg tussen de bevoegde autoriteiten.
Anders dan artikel 4 AWR bevat de verdragsrechtelijke toets dus wel een vergelijkend element. Bij het middelpunt van de levensbelangen moeten de persoonlijke en economische betrekkingen met beide staten tegenover elkaar worden geplaatst. Het bestaan van een duurzame band met Nederland is daarom niet zonder meer voldoende om Nederland ook als verdragswoonstaat aan te wijzen.
- Bij de nationale woonplaatstoets staat de vraag centraal of voldoende Nederlandse binding bestaat;
- bij de verdragsrechtelijke tiebreaker gaat het om de vraag met welke van beide staten de persoonlijke en economische betrekkingen het nauwst zijn. Bij 2 woningen (in beide landen) wordt het nog iets complexer (lees artikel)
Het hof verwees voor zijn verdragsrechtelijke oordeel in belangrijke mate naar zijn nationale woonplaatsoverwegingen. Dat is niet per definitie onjuist, omdat dezelfde feiten voor beide toetsen relevant kunnen zijn. De juridische kwalificatie en de weging verschillen echter.
Voor de periode vanaf medio 2016 kon ook het verdragsrechtelijke oordeel niet in stand blijven, omdat het mede steunde op dezelfde onvoldoende onderbouwde conclusie over het aantal Nederlandse verblijfsdagen.
Onderzoek fiscale woonplaats door de belastingdienst waarop letten?
Vraag altijd (tijdens de bezwaarfase) om een hoorgesprek en zeker om dossierinzage. Hierbij is het volgende van belang:
- de oorspronkelijke gegevensbestanden;
- de legenda en kleurcodering van het overzicht;
- de aannames over tussenliggende dagen;
- de kwalificatie van buitenlandse transacties als reisdag;
- de verwerking van cashbetalingen en transactieloze dagen;
- een uitsplitsing per kalenderjaar en zo nodig per gedeelte van een kalenderjaar.
- interne correspondentie bij de belastingdienst
- derdenonderzoeken en informatie hieruit
- vastleggingen van feiten
Maak na ontvangst van deze informatie een tijdlijn of laat een dergelijke tijdlijn door AI opstellen en AI een beoordeling maken. Het wil niet zeggen dat dit juist is maar AI kan u hierbij prima op weg helpen.
Bewijslast fiscale woonplaats : geen fictie van voortgezet inwonerschap
De Hoge Raad formuleert voor de verwijzingsprocedure uitdrukkelijk dat de stelplicht en bewijslast voor het Nederlandse inwonerschap vanaf 1 juli 2016 op de inspecteur rusten.
De inspecteur had betoogd dat belanghebbende feiten moest stellen waaruit bleek dat zijn duurzame band met Nederland na medio 2016 was verbroken. Dat standpunt wordt verworpen. Het is niet voldoende dat de inspecteur een sterke Nederlandse woonplaats voor eerdere jaren aannemelijk maakt en vervolgens van de belastingplichtige verlangt dat hij het einde daarvan bewijst.
Dat betekent niet dat in iedere woonplaatsprocedure de volledige bewijslast steeds bij de inspecteur ligt. De bewijslastverdeling is mede afhankelijk van:
- de aard van de aanslag;
- de door partijen ingenomen stellingen;
- de vraag wie zich beroept op een belastingvermeerderende of belastingverminderende omstandigheid;
- een eventuele informatiebeschikking;
- de vraag welke partij het beste toegang heeft tot de relevante gegevens;
- de fase en het jaar waarop het geschil betrekking heeft.
In de regel zal de inspecteur als eerste gemotiveerd moeten stellen en aannemelijk maken waarom iemand ondanks zijn gestelde emigratie in Nederland binnenlands belastingplichtig is. De belastingplichtige moet deze gemotiveerde stelling vervolgens voldoende gemotiveerd weerspreken. De eigen instructie van de Belastingdienst benadrukt eveneens dat een beslissing over de woonplaats niet mag worden genomen voordat de relevante feiten en omstandigheden zijn vergaard.
Betekenis voor geëmigreerde DGA’s en ondernemers
Voor DGA’s, vermogende particulieren en ondernemers die naar het buitenland verhuizen, is uitsluitend een formele emigratie onvoldoende. De fiscale woonplaats wordt niet bepaald door de uitschrijving uit de Basisregistratie Personen, een buitenlandse verblijfsvergunning of één buitenlandse belastingaanslag, maar door de feitelijke inrichting van het leven.
Bij ondernemers en DGA’s kunnen onder meer de volgende omstandigheden zwaar wegen:
- de plaats van waaruit de onderneming of vennootschap feitelijk wordt aangestuurd;
- de locatie waar strategische beslissingen worden genomen;
- de plaats waar de administratie wordt gevoerd;
- de aanwezigheid van kantoorruimte in Nederland;
- de plaats waar werknemers en adviseurs worden aangestuurd;
- de Nederlandse woning en de gebruiksmogelijkheden daarvan;
- de woonplaats van de partner;
- frequent en structureel verblijf in Nederland;
- Nederlandse managementvergoedingen, bankrekeningen en verzekeringen;
- gebruik van Nederlandse voertuigen, verenigingen, zorgverleners en postadressen.
Daarbij moet onderscheid worden gemaakt tussen de woonplaats van de natuurlijke persoon en de fiscale vestigingsplaatsvan zijn vennootschap (als die er nog is). Een DGA kan persoonlijk emigrerenterwijl de vennootschap in Nederland gevestigd blijft. Omgekeerd kan een gestelde buitenlandse verplaatsing van de vennootschap worden bestreden wanneer de werkelijke leiding feitelijk vanuit Nederland wordt uitgeoefend.
Daarnaast moet bij emigratie afzonderlijk worden onderzocht of een conserverende aanslag ontstaat voor bijvoorbeeld een aanmerkelijk belang, pensioen- of lijfrenteaanspraken. Een conserverende aanslag voor een aanmerkelijk belang heeft volgens de Belastingdienst geen reguliere eindtermijn; voor andere bestanddelen geldt veelal een termijn van tien jaar. De exacte voorwaarden voor uitstel van betaling, zekerheidstelling en invordering moeten per land en per vermogensbestanddeel worden beoordeeld. ([Belastingdienst][1])
Checklist fiscale emigratie
1. Beoordeel de woonplaats vóór de feitelijke verhuizing
- Stel vast welk belastingverdrag van toepassing is.
- Analyseer afzonderlijk de nationale woonplaats en de verdragswoonplaats.
- Bepaal welke banden met Nederland na emigratie blijven bestaan.
- Maak een risicoanalyse van de Nederlandse woning, partner, kinderen, onderneming en bestuursfuncties.
- Leg de beoogde emigratiedatum en de feitelijke veranderingen rond die datum vast.
2. Zorg voor een daadwerkelijk duurzaam tehuis in het buitenland
- Verkrijg een woning die duurzaam en niet slechts incidenteel beschikbaar is.
- Sluit lokale nutsvoorzieningen, internet en verzekeringen af.
- Richt de woning daadwerkelijk in als hoofdverblijf.
- Registreer u bij de buitenlandse gemeente en belastingautoriteiten.
- Vraag een buitenlands fiscaal identificatienummer en zo mogelijk jaarlijks een woonplaatsverklaring aan.
Een buitenlandse woonplaatsverklaring ondersteunt de onderworpenheid als inwoner in het buitenland, maar beslist niet automatisch waar het verdragsrechtelijke middelpunt van de levensbelangen ligt.
3. Herzie de beschikbaarheid van Nederlandse woonruimte
- Verkoop of verhuur de Nederlandse woning wanneer deze niet langer als hoofdverblijf moet functioneren.
- Leg bij verhuur vast dat de woning niet vrij ter beschikking staat.
- Vermijd een onbeperkte sleutel- en gebruiksmogelijkheid.
- Documenteer incidenteel verblijf in hotels, vakantiewoningen of bij familie.
- Controleer of de partnerwoning feitelijk permanent beschikbaar blijft.
Een woning hoeft niet in eigendom te zijn om een duurzaam tehuis te vormen. De feitelijke en juridische beschikkingsmacht is beslissend.
4. Breng het persoonlijke leven werkelijk over
- Verplaats het dagelijkse gezins- en sociale leven.
- Bouw lokale sociale relaties en activiteiten op.
- Regel lokale huisarts, tandarts en verzekeringen zonder onnodig medische inhoud vast te leggen.
- Sluit lokale telefoon-, internet- en bankcontracten.
- Registreer voertuigen in het woonland.
- Laat lidmaatschappen, abonnementen en correspondentie aansluiten bij de feitelijke situatie.
Wanneer de echtgenoot of partner in Nederland blijft wonen, verdient de feitelijke relatie bijzondere aandacht. Een formele samenlevingsovereenkomst of scheidingsovereenkomst heeft weinig betekenis wanneer de feitelijke gedragingen daarmee niet overeenstemmen.
5. Houd een controleerbare verblijfskalender bij, zeg een dagenteller!
Bewaar per kalenderjaar:
- vlucht-, trein- en ferryboekingen;
- tol-, parkeer- en brandstofgegevens;
- agenda’s en zakelijke afspraken;
- hotel- en restaurantnota’s;
- mobiele telefoon- en roaminggegevens;
- pin- en creditcardtransacties;
- toegangspassen en kantoorregistraties;
- paspoortstempels en verblijfsdocumenten;
- verklaringen over langere verblijfsperioden.
Een reconstructie die pas na aankondiging van een woonplaatsonderzoek wordt opgesteld, is doorgaans minder overtuigend dan een contemporane administratie.
6. Maak ieder jaar een afzonderlijk woonplaatsdossier
De belangrijkste les uit het arrest is dat bewijs per relevante periode moet worden opgebouwd. Maak daarom niet één algemeen “emigratiedossier”, maar een dossier per belastingjaar met:
- een jaaroverzicht van verblijfsdagen;
- wijzigingen in woningen en gezinssituatie;
- buitenlandse en Nederlandse aangiften;
- woonplaatsverklaringen;
- zakelijke activiteiten;
- bijzondere Nederlandse verblijven;
- bestuursbesluiten en managementactiviteiten;
- relevante bank-, verzekerings- en nutsgegevens.
Beschrijf expliciet wanneer zich gedurende een jaar een materiële wijziging voordoet. Een fiscale woonplaats kan ook gedurende een kalenderjaar veranderen.
7. Analyseer de DGA- en ondernemingsaspecten
Onderzoek vóór vertrek ten minste:
- de conserverende aanslag over het aanmerkelijk belang > waarde van de aandelen in de BV laten opstellen!;
- pensioen- en lijfrenteaanspraken;
- rekening-courantverhoudingen;
- voorgenomen dividenduitkeringen;
- de plaats van werkelijke leiding van vennootschappen;
- vaste-inrichtingsrisico’s;
- gebruikelijk loon en loonheffingen;
- sociale verzekeringspositie;
- schenk- en estateplanning;
- testamenten en huwelijksvermogensrecht.
8. Dien de juiste aangiften in
Over het jaar waarin iemand slechts een deel van het jaar in Nederland woont door emigratie, moet in beginsel een M-aangifte worden ingediend. Na emigratie kan voor Nederlandse inkomensbronnen nog buitenlandse belastingplicht bestaan.
Controleer ook of de emigratie leidt tot een conserverende aanslag en welke handelingen binnen de uitstelperiode tot invordering kunnen leiden.
9. Reageer gestructureerd op een woonplaatsonderzoek
- Vraag op welke jaren en tijdvakken het onderzoek betrekking heeft.
- Vraag welke concrete aanwijzingen aanleiding voor het onderzoek vormden.
- Verzoek om een uitsplitsing van de feiten per jaar.
- Controleer of de inspecteur eerdere jaren zonder nadere onderbouwing extrapoleert.
- Vraag om de onderliggende data van verblijfskalenders en Excel-overzichten.
- Bestrijd onjuiste aannames over tussenliggende dagen.
- Bewaak proportionaliteit, subsidiariteit en privacy.
- Laat medische inhoud buiten het dossier wanneer die niet relevant is.
- Controleer of een informatiebeschikking is genomen voordat omkering van de bewijslast wordt gesteld.
- Overweeg bij een verschil tussen twee staten naast bezwaar en beroep ook een onderlinge overlegprocedure.
De Belastingdienst erkent in zijn eigen instructie dat woonplaatsonderzoeken diep kunnen ingrijpen in de persoonlijke levenssfeer en daarom extra proceswaarborgen, zorgvuldige verslaglegging en een proportionele gegevensuitvraag vereisen.
Noot fiscaal jurist inzake emigratie en fiscale woonplaats
Wekelijks zijn wij betrokken bij emigraties, zetelverplaatsingen en/of woonplaatsonderzoeken. In deze casus had de inspecteur zijn huiswerk goed gedaan, de insteek was hierbij de woonplaats van het gezin, de woning in Nederland en pintransacties. Pintransacties kunnen sterke aanwijzingen geven over de fysieke aanwezigheid van een belastingplichtige in een land. Een transactie op een bepaalde dag kan fysieke aanwezigheid aannemelijk maken, maar rechtvaardigt niet automatisch de conclusie dat belanghebbende ook alle voorafgaande of daaropvolgende dagen in Nederland verbleef. Iedere interpolatie moet berusten op kenbare en controleerbare uitgangspunten. In Nederland contant betalen kan dan soms ook minder onnodige vragen opleveren.
Overigens bevat de hofuitspraak in rechtsoverweging 4.26 een kennelijke verschrijving: daar staat dat het middelpunt van de levensbelangen in Zwitserland lag, terwijl het hof vervolgens concludeert dat belanghebbende verdragsinwoner van Nederland was. De Hoge Raad heeft deze overweging begrijpelijkerwijs gelezen als een verwijzing naar Nederland. De cassatie berust dus niet op deze verschrijving, maar op het ontbreken van een draagkrachtige feitelijke motivering voor de latere periode.
De Hoge Raad geeft met het arrest van 17 juli 2026 geen nieuwe definitie van het fiscale woonplaatsbegrip. De betekenis van het arrest ligt vooral in de bewijsrechtelijke disciplinering van woonplaatsprocedures.
Een sterk feitencomplex uit eerdere jaren ontslaat de inspecteur niet van de verplichting om de Nederlandse woonplaats ook voor latere jaren en latere gedeelten van een jaar aannemelijk te maken. Verblijfsgegevens mogen context bieden, maar mogen niet zonder nadere motivering worden geëxtrapoleerd naar een periode waarover gegevens ontbreken.
Voor belastingadviseurs is de boodschap tweeledig. Enerzijds moet kritisch worden getoetst of het dossier van de inspecteur daadwerkelijk ieder bestreden tijdvak dekt. Anderzijds moet een emigrerende belastingplichtige niet volstaan met formele documenten. Een fiscaal houdbare emigratie vereist een consistente feitelijke verplaatsing én een jaarlijks bijgehouden bewijsdossier waarin wonen, werken, gezin, vermogen en verblijf met elkaar in overeenstemming zijn.
Vragen? Neem gerust contact met ons op!
Schema fiscale woonplaats
Woonplaatsonderzoek of advies over emigratie?
Meer weten van bewijslastverdeling bij fiscale woonplaats
- Fiscale vestigingsplaats trust
- Fiscale vestigingsplaats vennootschap
- Fiscale vestigingsplaats bedrijf
- Woonplaatsonderzoek belastingdienst
- Wanneer start de belastingdienst een woonplaatsonderzoek
- Informatieuitwisseling belastingdienst na emigratie
- Emigratie DGA naar Dubai of VAE
- Emigratie DGA naar Verenigde Arabische emiraten
- Emigratie superrijken naar buitenland
- Emigratie en fiscale woonplaats
- Emigratie DGA naar populair emigratieland
- Dividenduitkering emigratie DGA
- Piloot en emigratie Italie
- Woonplaats CFO in Monaco of Nederland
- Woonplaatsonderzoek en kort geding belastingdienst