 4,5 van 5 Google reviews
Landinformatie Spanje Duitsland Portugal Frankrijk Griekenland Hongarije Italië Polen Tsjechië Populair emigratie land
Woonplaats CFO in Monaco of Nederland
In deze procedure staat de woonplaats van een CFO centraal, met name speelt het beroep van de CFO op het vertrouwens- en gelijkheidsbeginsel. De CFO krijgt een mooi steuntje in de rug van de Hoge Raad.
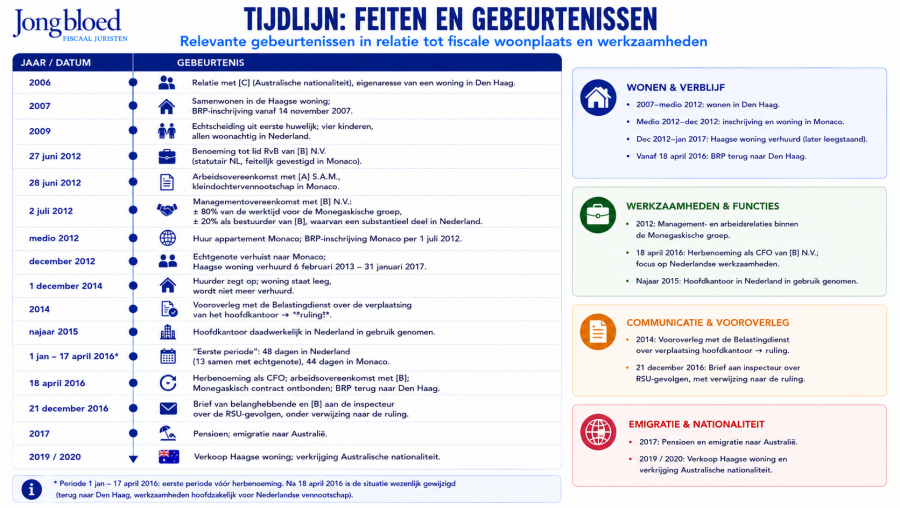
Klaas in sinds 2012 bestuurder van een NV. Medio 2012 wordt Klaas benoemd als lid van de Raad van Bestuur (overeenkomst van opdracht). Klaas woont tot en met 18 april 2016 in Monaco en en verhuist daarna naar Nederland. Er worden aan Klaas zogenaamde RSU rechten Restricted Stock Units) toegekend. De vraag is of Klaas in 2016 het gehele jaar in Nederland woonde (standpunt inspecteur en Gerechtshof 's Hertogenbosch d.d. 10 juli 2024 ECLI:NL:GHSHE:2024:2230) of pas sinds 18 april 2026 (standpunt Klaas en de Rechtbank Zeeland West Brabant d.d. 21 april 2022 ECLI:NL:RBZWB:2022:2156). Na de wisseldende uitspraken komen partijen uiteindelijk bij de Hoge Raad die op 7 augustus 2026 uitspraak doet (ECLI:NL:HR:2026:1340).
De Hoge Raad oordeelt dat de inspecteur - tijdens de aanslag- en bezwaarfase - het in rechte te beschermen vertrouwen heeft gewekt dat Klaas (de CFO) in de periode tot 18 april 2016 niet in Nederland woonde. Uit alle stukken volgt namelijk dat de inspecteur in eerste aanleg zelfs stelde dat Klaas in het gehele jaar 2016 niet in Nederland woont. Later is dit aangepast tot "wonen in Nederland vanaf 18 april 2016". Dit standpunt is totstand gekomen na een uitgebreid onderzoek van de inspecteur. De Hoge Raad is van mening dat het hof heeft verzuimd dit juist en volledig te onderzoeken. Ook het beroep op het gelijkheidsbeginsel is onvoldoende onderzocht. Al met al met een ander hof (Arnhem Leeuwarden) het huiswerk nog eens overdoen (dus verwijzing).
Waarom het over veel meer gaat dan één streep op de kalender voor de CFO
Bij binnenlandse belastingplicht is het wereldinkomen van Klaas belast (artikel 2.1 jo. 2.3 Wet IB 2001), maar staan ook de persoonsgebonden aftrek van € 1.548.572 (afkoop alimentatie) en de negatieve inkomsten uit eigen woning van € 20.344 open. Bij buitenlandse belastingplicht vervallen die posten in beginsel — maar dan komt de bestuurdersfictie in beeld.
Artikel 7.2, lid 2, aanhef en letter b (en lid 7 laatste volzin) Wet IB 2001 bepaalt dat de buiten Nederland vervulde functie van bestuurder of commissaris van een in Nederland gevestigd lichaam steeds geacht wordt in Nederland te zijn vervuld. Nederland heeft geen belastingverdrag met Monaco, dus er is geen verdragsrechtelijke rem (vergelijk artikel 16 OESO-Modelverdrag, dat het heffingsrecht over bestuurdersbeloningen juist aan de vestigingsstaat toewijst).
De inspecteur combineerde dat vervolgens met interne compensatie: hij aanvaardde alsnog de aftrekposten, maar rekende óók het aan de Monegaskische kleindochter toegerekende deel van het loon (€ 1.519.145) tot het Nederlandse inkomen, omdat volgens hem de gehele beloning bestuurdersbeloning van Klaas was.
Kortom: buitenlandse belastingplicht kan hier duurder uitvallen dan binnenlandse belastingplicht. Wie in een emigratie- of immigratiedossier alleen naar "wonen ja/nee" kijkt, mist de helft van het plaatje.
Woonplaats van een CFO ex artikel 4 AWR
De norm is open: waar iemand woont, wordt naar de omstandigheden beoordeeld. De vaste maatstaf luidt sinds jaar en dag: bestaat er een duurzame band van persoonlijke aard tussen de betrokkene en Nederland? Een overzicht van diverse jurisprudentie voor de liefhebber:
- Hoge Raad 3 oktober 2003, ECLI:NL:HR:2003:AL6962 Woonplaats "(mede)" in Nederland; een woonplaats naar Spaans recht staat daaraan niet in de weg
- Hoge Raad 21 januari 2011, ECLI:NL:HR:2011:BP1466 Geen rubricering in juridische/economische/sociale binding; een economische band is niet vereist.
- Hoge Raad 4 maart 2011, ECLI:NL:HR:2011:BP6285 Het middelpunt van het maatschappelijk leven hóéft niet in Nederland te liggen
- Hoge Raad 6 april 2012, ECLI:NL:HR:2012:BQ2085 Artikel 4 AWR kan niet uitsluiten dat iemand naar buitenlands recht óók elders woont (bpm-zaak)
- Hoge Raad 12 april 2013, ECLI:NL:HR:2013:BZ6824 Woonplaatsbegrip in de volksverzekeringen = fiscaal woonplaatsbegrip; dubbele woonplaats mogelijk, maar uitzonderlijk
De rode draad: de Hoge Raad weigert consequent om de open norm te vullen met subregels, vuistregels of een gezichtspuntencatalogus. De feitenrechter weegt; cassatie toetst op begrijpelijkheid van de gekozen route. In dit geval ging dit voor Klaas goed en volgt verwijziging naar het Gerechtshof Arhem Leeuwarden voor nader onderzoek.
Vertrouwensbeginsel en woonplaats van ee CFO
De maatstaf staat netjes omschreven in dit arrest (r.o. 4.1.3) en verwijst naar een eerdere uitspraak van de Hoge Raad op 19 juni 2020, ECLI:NL:HR:2020:1069 en Hoge Raad 9 april 2021, ECLI:NL:HR:2021:439 . Vereist is dat van de zijde van de overheid toezeggingen of andere uitlatingen zijn gedaan of gedragingen zijn verricht waaruit de betrokkene in de gegeven omstandigheden redelijkerwijs kon en mocht afleiden of, en zo ja hoe, de inspecteur in een concreet geval een bevoegdheid zou uitoefenen. "Kon en mocht " is een geobjectiveerde maatstaf. Dat lijkt een detail. Het is de crux van dit arrest. Klaas mocht er zeker op vertrouwen dat de inspecteur in een later stadium niet zomaar terugkwam op eerdere standpunten.
Motiveringsplicht en artikel 8:29 Awb
Elke rechterlijke beslissing moet zodanig gemotiveerd zijn dat zij voor partijen én derden — de hogere rechter daaronder begrepen — controleerbaar en aanvaardbaar is (Hoge Raad 4 juni 1993, ECLI:NL:HR:1993:ZC0986, lees met name RO 3.4, voor de snelle lezer). Wordt mede beslist op grondslag van stukken waarvoor beperkte kennisneming is toegestaan (artikel 8:29, lid 3, Awb), dan is die plicht begrensd tot de mate van motivering die mogelijk is zonder geheim te houden gegevens prijs te geven — maar hij vervalt niet.
De conclusie van A-G Koopman: geen herijking van het woonplaatsbegrip
A-G Koopman nam op 25 april 2025 conclusie (ECLI:NL:PHR:2025:500) en adviseerde afdoening met artikel 81 Wet RO — op alle vier de middelen. Voor de liefhebber is dit een goed te lezen en strak onderbouwde conclusie (met een verkeerde conclusie, dat dan weer wel).
De A-G verwerpt uitdrukkelijk de premisse "zonder woning geen woonplaats" (R.E.C.M. Niessen, WFR 2025/116). Een dakloze, een digital nomad of een rondtrekkende artiest kan wel degelijk inwoner zijn, aldus de AG. De Kamerbrief van 7 april 2025 (bijlage bij Kamerstukken II 2024/25, 25 087, nr. 346) concludeert dat de open norm naar behoren functioneert; aanpassing is niet aan de orde. De humor in de mening van de AG (RO 5.15) is wel tof om te lezen "dat Nederland geen verdrag met Monaco heeft, laat zich volgens de A-G "wellicht verklaren door het zonnige fiscale klimaat van deze stadstaat".
Waar het Gerechtshof de fout in ging bij beoordeling vertrouwensbeginsel
Het Hof maakte geen rekenfout; het maakte een dogmatische fout.
- Subjectivering van het vertrouwensbeginsel. Het Hof achtte niet aannemelijk dat vertrouwen was gewekt bij Klaas, en woog daarbij mee (i) dat Klaas zich er pas ter zitting in hoger beroep op beriep, en (ii) dat uit zijn eigen verweerschrift viel af te leiden dat ook hij meende dat het onderzoek van de inspecteur alleen de tweede periode betrof. De juiste vraag is of een redelijk denkende belastingplichtige uit de gedragingen van de inspecteur redelijkerwijs kon en mocht afleiden hoe deze zijn bevoegdheid zou uitoefenen.
- De proceshouding als bewijsmiddel. Het moment waaróp een rechtsgrond wordt aangevoerd, zegt niets over de vraag of de feiten die grond dragen. Tardiviteit is een zelfstandig leerstuk (goede procesorde) met een eigen toetsingskader. Wie de stelling toelaat — en dat deed het Hof — moet haar vervolgens naar de juiste materiële maatstaf beoordelen. Het Hof mengde twee kaders en gebruikte het procesrechtelijke argument als materieel bewijs. Dat is een categoriefout.
- Het gelijkheidsbeginsel getoetst op een onjuiste premisse. Doordat het Hof belanghebbende ten onrechte als inwoner aanmerkte, stond ook de vergelijkingsmaatstaf scheef. De Hoge Raad wijst de weg (r.o. 4.4.4 en 4.6.4): nu Klaas in de eerste periode als niet-inwoner geldt, kunnen alleen medebestuurders die evenmin in Nederland woonden gelijke gevallen zijn. Het verwijzingshof moet onderzoeken of die medebestuurders inwoner waren van: een niet-verdragsland, óf een verdragsland waarvan het verdrag het heffingsrecht over bestuurdersbeloningen aan Nederland toewijst (de artikel 16 OESO-lijn). Zo ja, en heeft de inspecteur bij hen de salary split wél aanvaard, dan kan het verwijzingshof niet zonder nadere motivering oordelen dat de gevallen ongelijk zijn.
Wat het verwijzingshof (Arnhem-Leeuwarden) moet doen
- Uitgaan van niet-inwonerschap in de eerste periode (bindend, r.o. 4.6.3).
- Het beroep op het vertrouwensbeginsel inzake de RSU's opnieuw beoordelen, nu óók met de ruling als zelfstandige grond — en met inachtneming van het niet-inwonerschap.
- Het beroep op het gelijkheidsbeginsel opnieuw beoordelen, op basis van de ongeschoonde stukken, langs de hierboven genoemde toets — en dat gemotiveerd.
- Faalt het gelijkheidsberoep, dan alsnog de door het Hof onbesproken gelaten stelling van de inspecteur beoordelen dat de gehele beloning toerekenbaar is aan de werkzaamheden voor de vennootschap (r.o. 4.6.5) — de kern van de salary-splitdiscussie.
Checklist Het woonplaatsdossier (artikel 4 AWR)
Leg per kalenderjaar vast en bewaar minimaal zeven jaar:
- Dagenadministratie: verblijfsdagen per land, onderbouwd met boardingpasses, pintransacties, tankbonnen, telefoonlocatiedata, agenda
- Woningbeschikbaarheid: eigendom/huur, feitelijke bewoonbaarheid, verhuurcontracten, leegstandperiodes, energieverbruik
- Gezinssituatie: waar verblijft de partner, waar gaan de kinderen naar school, gezamenlijke verblijfsdagen
- BRP-inschrijving en buitenlandse registraties (let op: bewijsvermoeden, geen doorslaggevend criterium)
- Arbeidsrechtelijke basis: arbeidsovereenkomsten, managementovereenkomsten, ontbindingen — inclusief de contractuele tijdsverdeling
- Bestuursfuncties: statutaire benoemingen, plaats van bestuursvergaderingen, notulen
- Financieel: bankrekeningen, verzekeringen, hypotheken, effectenrekeningen, pensioenopbouw
- Sociaal: lidmaatschappen, abonnementen, huisarts- en tandartsbezoek, sportclubs
- Intentiebewijs: e-mails, verhuisplannen, offertes verhuizers, makelaarsopdrachten, schoolinschrijvingen
- Verdragspositie: bestaat er een verdrag? Zo nee — toets Bvdb 2001 inclusief de onderworpenheidseis vóórdat u op voorkoming rekent
- Sociale zekerheid: het woonplaatsbegrip in de volksverzekeringen loopt gelijk op (HR 12 april 2013); check A1-verklaring en Vo. 883/2004
- Scenarioberekening: binnenlands vs. buitenlands belastingplichtig, inclusief PGA, eigen woning, heffingskortingen en bestuurdersfictie
Checklist vertrouwensbeginsel in een procedure
- Welke schriftelijke uitlatingen heeft de inspecteur gedaan? Verzamel ze chronologisch: voornemen tot afwijken, aanslagtoelichting, vragenbrieven, e-mails, verslag hoorgesprek, uitspraak op bezwaar.
- Is er een uitdrukkelijke standpuntbepaling (een oordeel over een concreet punt) of slechts een impliciete gedraging (bijvoorbeeld het volgen van een aangifte)? Alleen het eerste geeft sterke bescherming.
- Heeft de inspecteur onderzoek verricht en van welke feiten heeft hij kennisgenomen? Vraag het dossier op grond van artikel 8:42 Awb integraal op — juist het onderzoeksdossier bewijst de bewuste standpuntbepaling.
- Welke periode / welk bestanddeel dekt het standpunt? Wees hier scherp: het Hof struikelde precies hier.
- Heeft de inspecteur zijn standpunt gewijzigd? Zo ja: het eerdere standpunt blijft binden, en de wijziging bewijst dat hij de kwestie heeft beoordeeld.
- Is de informatie van uw kant juist en volledig geweest? Op onjuiste of onvolledige gegevens gebaseerd vertrouwen wordt niet beschermd — dit is de belangrijkste tegenwerping van de fiscus.
- Is er een ruling, vaststellingsovereenkomst of standpuntbepaling van een kennisgroep die (mede) van toepassing is? Voer die als zelfstandige grond aan.
- Kan het standpunt ook derden binden (concernvennootschappen, medebestuurders, aandeelhouders)? Formuleer dat expliciet.
- Loopt er een parallel gelijkheidsberoep? Vraag om overlegging van vergelijkingsgevallen en, bij weigering, om toepassing van artikel 8:29 Awb mét rechterlijke beoordeling op grondslag van die stukken.
- Voer het beroep op het vertrouwensbeginsel schriftelijk en zo vroeg
mogelijk aan. De Hoge Raad heeft de subjectieve toets nu weliswaar afgewezen,
maar tardiviteit blijft een zelfstandig procesrisico.
Advies over beroepsprocedure, waar moet je op letten !
- Reconstrueer de tijdlijn van standpunten — één document, twee kolommen: gedraging van de inspecteur / gevolgtrekking die u daaruit redelijkerwijs mocht afleiden.
- Vorder het volledige dossier op grond van artikel 8:42 Awb, inclusief interne memo's en het onderzoeksdossier woonplaats.
- Formuleer per vertrouwensgrond een zelfstandig betoog, met een genummerde conclusie per grond.
- Objectiveer uw stellingen: schrijf "uit brief X mocht redelijkerwijs worden afgeleid dat…", nooit "belanghebbende ging ervan uit dat…".
- Anticipeer op interne compensatie: welke alternatieve heffingsgrondslag heeft de inspecteur nog achter de hand? Betrek die nu al in uw stellingen.
- Bewaak de motivering: constateert u dat de rechter een dragende stelling onbesproken laat of een oordeel volstrekt onbemotiveerd laat wegens artikel 8:29 — leg dat vast in het proces-verbaal.
- Bepaal het beoogde cesuurmoment en maak dat uiterlijk waarneembaar: woning, gezin, contracten, registraties — allemaal op hetzelfde moment en maak hiervan een tekening of tijdlijn, desnoods via AI
- Vermijd een overlapperiode met beschikbare woningen in twee landen; is die onvermijdelijk, houd hem kort en documenteer het tijdelijke karakter.
- Toets de verdragspositie vooraf, met bijzondere aandacht voor de bestuurders- en commissarissenbepaling (artikel 16 OESO-Modelverdrag) en voor de vraag of er überhaupt een verdrag ís.
- Reken de bestuurdersfictie door vóórdat u een salary split contractueel vastlegt; onderbouw de split met tijdsbesteding, notulen en functieomschrijvingen — niet met een percentage in een contract alleen.
- Vraag vooroverleg en leg de uitkomst vast in een ruling of vaststellingsovereenkomst, met een expliciete periode-, bestanddeel- en persoonsafbakening.
- Regel equity-instrumenten apart: RSU's, opties en bonussen kennen eigen genietingsmomenten; koppel de fiscale behandeling aan het vestingschema en niet aan het kalenderjaar.
- Richt de dagenadministratie in vóór vertrek, niet achteraf. Achteraf
reconstrueren kost een veelvoud en overtuigt minder.
Evalueer jaarlijks — een woonplaats verschuift geruisloos.
Noot fiscaal jurist inzake procedure over woonplaats en vertrouwen op inspecteur !
Een uitdrukkelijk standpunt van de inspecteur is een activum. Wordt het ingenomen na eigen onderzoek en met kennis van de relevante feiten, dan bindt het — ook als de inspecteur later beter inzicht krijgt, en ook nog in (hoger) beroep. Er bestaat geen vrije herroepbaarheid hangende de procedure.
Elke brief waarin de inspecteur een feitelijk oordeel vastlegt ("in de periode dat Klaas woonachtig was in Monaco") is potentieel dossierbepalend. Vraag bij twijfel om schriftelijke bevestiging na het hoorgesprek (artikel 7:2 Awb). Neem in uw eigen brieven expliciet op voor welke periode u een reactie vraagt. Overweeg ook om zelf als belastingplichtige of adviseur gesprekken richting de inspecteur vast te leggen.
Reken bij salary splits altijd twee scenario's door. Buitenlandse belastingplicht plus bestuurdersfictie kan duurder uitpakken dan binnenlandse belastingplicht mét persoonsgebonden aftrek. Toets ook of het verdrag met het andere land een artikel 16-bepaling kent — is dat zo, dan werkt de bestuurdersfictie onverkort door.
Het woonplaatsbegrip is niet veranderd. De duurzame-bandtoets blijft casuïstisch en dossiergedreven. Het is de dagenadministratie, de woningbeschikbaarheid, de gezinssituatie en de uiterlijk waarneembare intentie die de zaak winnen — niet een juridische theorie.
Dit arrest gaat maar zijdelings over woonplaats. Het gaat over de betrouwbaarheid van de fiscus als procespartij. De inspecteur onderzocht een heel jaar, nam driemaal expliciet stelling, wijzigde zijn standpunt en draaide vervolgens in hoger beroep alsnog volledig om. Het Hof liet dat passeren op een subjectieve toets die de Hoge Raad nu categorisch afwijst.
De boodschap is helder en tweeledig.
- Voor de Belastingdienst: wie onderzoekt en stelling neemt, is daaraan gehouden.
- Voor de adviespraktijk: het dossier van de inspecteur is uw dossier. Elke brief, elk voornemen, elk verslag van een hoorgesprek is potentieel een bindende standpuntbepaling — mits u hem objectiveert, tijdig aanvoert en gescheiden van uw andere gronden presenteert.
- En voor de internationaal werkende bestuurder of DGA: de duurzame band van persoonlijke aard blijft een open norm die zich niet laat wegplannen met een enkel BRP-uitschrijvingsformulier. Wat de zaak wint, is een dossier dat vóór het vertrek is opgebouwd.
Woonplaatsdiscussies zijn zelden een juridisch probleem en bijna altijd een bewijsprobleem. En vertrouwensberoepen worden verloren op formulering, niet op inhoud.
Fiscale procedure tegen de belastingdienst? Vraag gerust vrijblijvende offerte
Meer weten van woonplaats cfo in monaco of nederland
- Fiscale woonplaats-discussie
- Fiscale woonplaats voor de erfbelasting
- Wanneer start de belastingdienst een woonplaatsonderzoek
- Bewijslastverdeling bij fiscale woonplaats
- Woonplaats CFO in Monaco of Nederland
- Woonplaats CFO in Monaco of Nederland
- Woonplaatsonderzoek belastingdienst
- Afrojack en Tiesto en fiscale woonplaats
- Tie Breaker regel fiscale woonplaats
- Fiscale woonplaats en eigen woning in Nederland
- Emigratie en fiscale woonplaats
- Fiscale woonplaats discussie
- Fiscale woonplaats en emigratie
- Fiscale woonplaats bepalen
- Vragen belastingdienst over fiscale woonplaats
- Woonplaatsonderzoek en kort geding belastingdienst