

 4,5 van 5 Google reviews

Landinformatie Spanje Duitsland Portugal Frankrijk Griekenland Hongarije Italië Polen Tsjechië Populair emigratie land
De documentatieverplichting inzake ATAD2 (hybridemismatches)
Internationaal opererende bedrijven (hoe groot of klein ook) die onderworpen zijn aan de Nederlandse vennootschapsbelasting zijn verplicht om jaarlijks in hun administratie gegevens op te nemen waaruit blijkt in hoeverre en op welke wijze de regels van de Anti-Tax Avoidance Directive 2 (ATAD2) van toepassing zijn. Er geldt geen drempel (zoals bijvoorbeeld bij transfer pricing regels en de ATAD2-regels kunnen van toepassing zijn op vergoedingen, (veronderstelde) betalingen, lasten en verliezen. De regels hebben dus een brede toepassing.
Als niet aan de documentatieverplichting wordt voldaan, geldt er een hogere bewijslast wanneer de inspecteur hierover vragen stelt. In dit artikel bespreken wij onder meer de achtergrond van deze documentatieverplichting, hoe hieraan in de praktijk invulling kan worden gegeven en in welke situaties ATAD2 bijzondere aandacht verdient.
Achtergrond van de Anti Tax Avoidance Directive
Nederland wil een einde maken aan structuren waarbij bedrijven belasting ontwijken door gebruik te maken van de verschillen in belastingstelsel van landen, de zogenaamde hybridemismatches. Per 1 januari 2019 is de implimentatie van ATAD1 in werking getreden. Deze richtlijn omvat de volgende maatregelen:
- earningstrippingregeling
- regeling voor exitheffingen
- algemene anti misbruik bepalingen
- de CFC regeling
In ATAD2 zijn maatregelen opgenomen die zouden moeten werken bij de bestrijding van hybridemismatches tussen EU lidstaten en tussen EU lidstaten en derde landen. Bovendien is ATAD2 (t.o.v.) ATAD1 uitgebreid zodat meer hybridemismatches worden bestreden. ATAD2 is in 2020 ingevoerd (deel ook in 2022).
De ATAD2-regels zijn ingevoerd per 1 januari 2020 als gevolg van Europees beleid tegen internationale belastingontwijking (Richtlijn EU 2017/952) en zijn gericht op het bestrijden van zogenoemde ‘hybride mismatches’.
Hybride mismatches bij de ATAD2
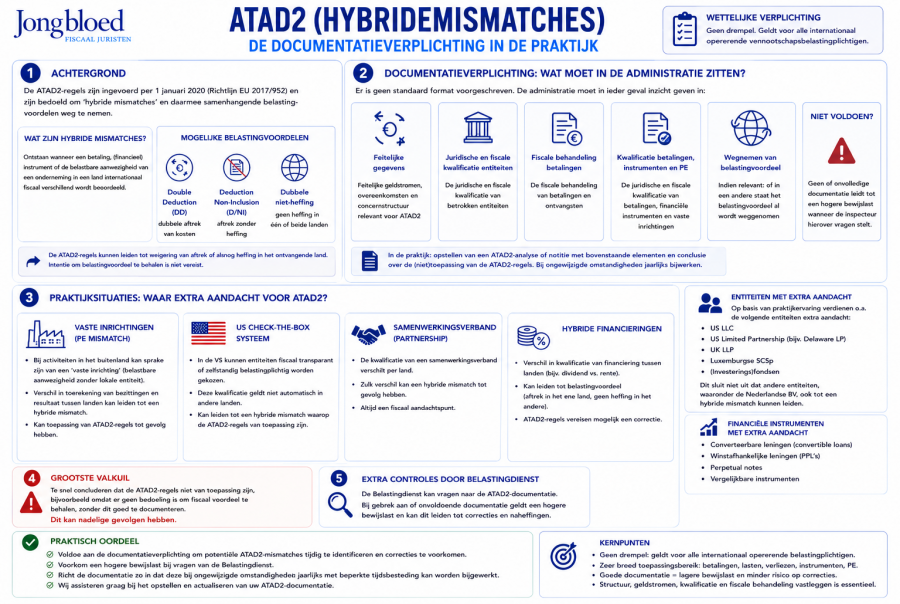
‘Hybride mismatches’ ontstaan in internationale situaties wanneer een betaling, (financiële) instrument of de belastbare aanwezigheid van een onderneming in een land internationaal fiscaal verschillend wordt beoordeeld. Dit kan resulteren in een belastingvoordeel, zoals een dubbele aftrek van kosten (double deduction, DD), een aftrek zonder heffing (deduction non-inclusion, D/NI) of dubbele niet-heffing. Dit belastingvoordeel wordt als ongewenst gezien en de ATAD2-regels zijn bedoeld om deze belastingvoordelen weg te nemen door bijvoorbeeld de aftrek te weigeren of een ontvangen betaling alsnog in de heffing te betrekken.
De regels zien niet enkel op bedrijven die bewuste intentie hebben om een belastingvoordeel te creëren en kunnen in specifieke situaties ook van toepassing zijn op betalingen aan derden. Hierdoor kennen de regels een zeer breed toepassingsbereik en dient elk internationaal opererend bedrijf hier rekening mee te houden en in de administratie hierover iets vast te leggen.
Documentatieverplichting bij de Anti Tax Avoidance Directive
De Nederlandse wet kent geen standaard format of een gedetailleerde documentatieplicht. Aan deze verplichting zal doorgaans worden voldaan wanneer uit de administratie het volgende blijkt:
- de feitelijke geldstromen, overeenkomsten en concernstructuur relevant voor ATAD2
- de juridische en fiscale kwalificatie van betrokken entiteiten
- de fiscale behandeling van betalingen en ontvangsten
- de juridische en fiscale kwalificatie van betalingen, eventuele financiële instrumenten en vaste inrichtingen
- indien relevant, of in een andere staat het belastingvoordeel al wordt weggenomen
In de praktijk wordt vaak een ATAD2-analyse of notitie opgesteld waarin het bovenstaande is opgenomen en wordt geconcludeerd in hoeverre de ATAD2-regels van toepassing zijn of niet. Wanneer de situatie niet wezenlijk verandert, kan deze notitie jaarlijks worden bijgewerkt en is de jaarlijkse tijdsbesteding te overzien.
Praktijksituaties en voorbeelden van de Anti Tax Avoidance Directive
Hieronder bespreken wij enkele situaties die wij in de praktijk tegenkomen waarin wij adviseren de mogelijke toepassing van de ATAD2-regels in meer detail te onderzoeken.
- Vaste inrichtingen (PE mismatch) – Bij activiteiten in het buitenland kan er sprake zijn van een ‘vaste inrichting’. Kort gezegd betreft dit een belastbare aanwezigheid in het andere land, zonder dat sprake is van een lokale entiteit. De Nederlandse vennootschap wordt zelf belastingplichtig in het buitenland of een buitenlandse vennootschap wordt zelf belastingplichtig in Nederland. Een gedeelte van de bezittingen en het resultaat moet dan aan het andere land worden toegerekend. Wanneer tussen de betrokken landen een verschil zit in deze toerekening, kan het zijn dat de ATAD2-regels van toepassing zijn.
- Het US Check-the-Box systeem - In Amerika geldt een fiscaal keuzeregime waarbij bepaalde binnenlandse en buitenlandse entiteiten kunnen worden aangemerkt als fiscaal transparant of zelfstandig belastingplichtig. Deze kwalificatie geldt niet automatisch voor andere landen. Wanneer zich binnen een structuur dergelijke vennootschap voordoen, kan dit leiden tot een hybride mismatch waarop de ATAD2-regels van toepassing zijn.
- Samenwerkingsverband (partnership) – De kwalificatie van een internationaal opererend samenwerkingsverband is altijd een fiscaal aandachtspunt, omdat landen een dergelijk samenwerkingsverband fiscaal verschillend kunnen kwalificeren. Ook dit kan een hybride mismatch tot gevolg hebben.
- Hybride financieringen – Eerder schreven wij al over de fiscale kwalificatie van een financiering (De fiscale kwalificatie van een financiering - Jongbloed Fiscaal Juristen). Tussen landen kan een verschil ontstaan in de kwalificatie van een financiering, waardoor het ene land het inkomen ziet als (vrijgesteld) dividend en het andere land als (aftrekbare) rente. De ATAD2-regels vereisen in dat geval mogelijk een correctie om een eventueel belastingvoordeel weg te nemen.
Op basis van onze ervaring verdienen de volgende entiteiten in de praktijk extra aandacht in het kader van ATAD2: US LLC, US Limited Partnership (bijvoorbeeld een Delaware LP), UK LLP, Luxemburgse SCSp en (investerings)fondsen. Dit sluit echter niet uit dat andere entiteiten, waaronder de Nederlandse BV, ook tot een hybride mismatch kunnen leiden.
Daarnaast verdienen de volgende financiële instrumenten extra aandacht: converteerbare leningen (convertible loans), winstafhankelijke leningen (PPL’s), perpetual notes en vergelijkbare instrumenten.
Schema ATAD 2 regeling
Voldoet u aan de ATAD2 documentatieverplichtin
Met de invoering van ATAD2 zijn er maatregelen bekend geworden om ongewenste fiscale gevolgen van hyride mismatches stevig aan te pakken. De belangrijkste maatregel is de documentatieverplichting voor iedere Nederlandse vennootschap die deel uit maakt van een internationale structuur. Belastingplichtigen moeten gegevens in de adminstratie opnemen waaruit klip en klaar blijkt of de hybride mismatch maatregel al dan niet van toepassing is. Voor het indienen van een juiste en volledige aangifte vennootschapsbelasting moet dit dus worden beoordeeld. De gegevens moeten ook bij dit dossier worden bewaard. De volgende informatie moet (tenminste) goed gedocumenteerd beschikbaar zijn:
- beoordeling van de gebruikte financiële instrumenten
- beoordeling van mogelijke hybride lichamen binnen de structuur
- beoordeling fiscale merites bij een vaste inrichting in het buitenland
- wereldwijd concernschema
- buitenlandse aangiften en aanslagen (m.b.t. gevolgen financiele instrumenten)
- eventuele adviezen en/of opiniestukken van deskundigen (fiscalisten)
Als de belastingdienst deze stukken opgevraagd krijgt u hiervoor een redelijke termijn (meestal 6 weken). Een termijn verlening (bij complexe zaken) is vaak geen probleem. Als u niet (of niet volledig) voldoet aan de documentatieverplichting en de inspecteur heeft het vermoeden dat de hybride mismatch van toepassing is kunt u te maken krijgen met een verzwaring van uw bewijslast (in het ergste geval omkering van de bewijslast).
Noot fiscaal jurist inzake ATAD2
De ATAD2 regels zijn zeer complex en kennen een groot toepassingsbereik. Te snel concluderen dat deze regels niet van toepassing zijn, omdat er bijvoorbeeld geen bedoeling is om een fiscaal voordeel te behalen, zonder dit goed te documenteren kan nadelige gevolgen hebben.
De ATAD2-documentatieverplichting is niet het meest leuke onderdeel van de fiscale wetgeving, en dan drukken wij ons nog voorzichtig uit. Het is echter wel van belang om aan deze documentatieverplichting te voldoen. Allereerst om potentiële ATAD2-mismatches tijdig te identificeren en correcties te voorkomen, en om te voorkomen dat een hogere bewijslast gaat gelden bij vragen van de Belastingdienst.
Het heeft daarom de voorkeur om de ATAD2-documentatie zo in te richten en vorm te geven dat deze bij ongewijzigde omstandigheden jaarlijks met beperkte tijdsbesteding kan worden aangevuld zodat op efficiënte wijze aan deze wettelijke verplichting wordt voldaan. Uiteraard assisteren wij hier graag bij.
Bron en vindplaatsen Anti Tax Avoidance Rules
Richtlijn EI 2016/1164 van de Raad van 12 juli 2016
Richtlijn EU 2017/952 van de Raad d.d. 29 mei 2017
Wet implimenatie eerste EU richtlijn antibelastingontwijking ATAD1
Effectmeeting ATAD 2 Ministerie van Financien december 2024
