4,5 van 5 Google reviews

Landinformatie Spanje Duitsland Portugal Frankrijk Griekenland Hongarije Italië Polen Tsjechië Populair emigratie land
Belastingontwikkelingen in Europa
In dit artikel een weergave van de belangrijkste ontwikkelingen binnen de fiscale stelsels binnen Europa. Wat zijn trends en ontwikkelingen binnen het fiscale spectrum binnen de EU. De informatie komt uit het Annual Report on Taxation 2026 (130 pagina's) van de Europese Commissie . Wat betekent het voor ondernemers, beleggers en particulieren?
De groei in de EU is lager dan verwacht en de inflatie blijft gedoe veroorzaken. Door spanningen in de wereld draait de economische motor minder snel. De belastingdruk neemt in de meeste landen toe (in 80% van de landen steeg de belastingdruk). Landen grijpen bij voorkeur naar loon- en inkomstenbelasting en sociale premies om extra middelen op te halen, omdat dit politiek minder gevoelig ligt dan bijvoorbeeld btw-verhogingen.
Wat zijn de belangrijkste fiscale ontwikkelingen in de EU?
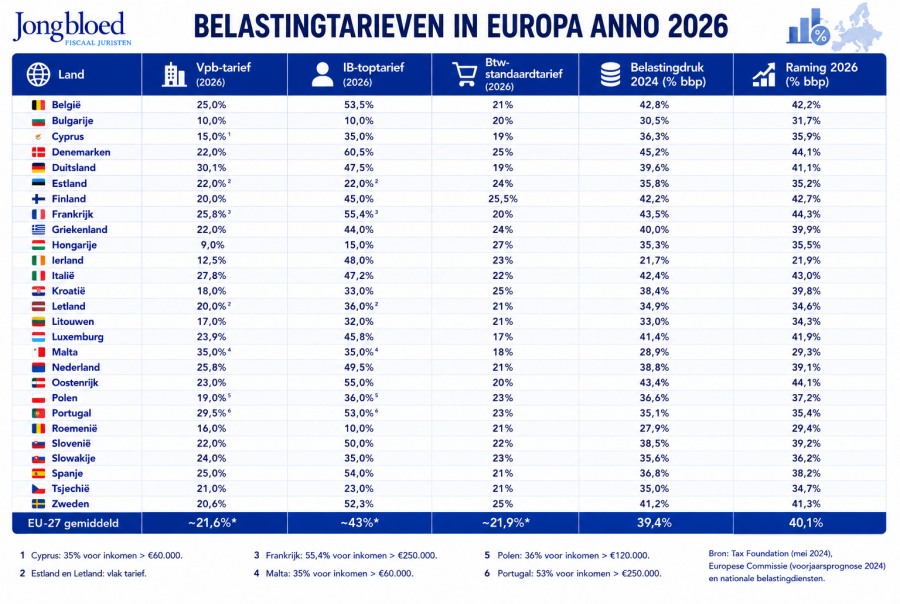
- De gemiddelde belastingdruk in de EU steeg in 2024 naar 39,4% van het bbp en loopt volgens de Europese Commissie op naar 40,1% in 2026.
- De laagste belastingdruk is er in Ierland (21,7%), de hoogste in Denemarken (45,2%).
- Het vennootschapsbelastingtarief (Vpb) loopt uiteen van 9% in Hongarije tot 35% in Malta (met een uitzonderlijk terugbetalingsstelsel).
- Cyprus verhoogde zijn Vpb-tarief per 1 januari 2026 van 12,5% naar 15%.
- Bijna 400 belastinghervormingen zijn in 2025/2026 door de lidstaten
doorgevoerd, vooral in de inkomstenbelasting en btw.
Vennootschapsbelasting in Europa, wat zijn de fiscaal gunstigste landen?
Steeds meer landen worden afhankelijk van de winstbelasting bij bedrijven. Bedrijven verplaatsen zich naar fiscaal gunstige landen, dit komt door de verdere digitalisering en de openheid van onze economie. Ierland, Malta, Cyrpus en Luxemburg zijn de echte koplopers. Het rapport waarschuwt expliciet voor de kwetsbaarheid die dit met zich meebrengt: het vertrek of herstructureren van één grote multinational kan voor deze landen een fors budgettair gat slaan. Nederland is mondiaal qua wetgeving minder sterk en ook in ons land zal de invloed de komende jaren duidelijk merkbaar zijn, veel groter bedrijven zijn al vertrokken de laatste jaren.
Welke wijzigingen brengen europese landen aan in hun belasting wetgeving?
- Inkomstenbelasting (IB): twaalf lidstaten verlagen tarieven, gericht op lage en middeninkomens (onder meer Griekenland, Italië, Portugal, Zweden). Een minderheid – waaronder Slowakije, Frankrijk, Nederland en Roemenië – verhoogt juist tarieven of grondslagen om extra inkomsten te genereren.
- Omzetbelasting: twintig lidstaten voerden 51 wijzigingen door, met tariefverlagingen die ruim twee keer zo vaak voorkomen als verhogingen – vooral op voeding, horeca, cultuur, energie en huisvesting. Roemenië is de grote uitzondering met een forse verhoging van het standaardtarief.
- Vennootschapsbelasting: een gemengd beeld. Cyprus, Litouwen en Polen (voor banken) verhogen tarieven, mede door de mondiale minimumbelasting; Duitsland en Portugal verlagen juist geleidelijk. Tegelijk breiden veel landen R&D-aftrekken en investeringsfaciliteiten uit.
- Milieu- en gezondheidsbelastingen: vooral tariefsverhogingen op tabak, alcohol en suiker, terwijl elektrisch vervoer in meerdere landen fiscaal wordt gestimuleerd.
Belastingtarieven per EU-land (stand januari 2026)
Onderstaand overzicht toont het standaardtarief vennootschapsbelasting (Vpb), het hoogste tarief inkomstenbelasting (IB-toptarief), het standaard btw-tarief en de totale belastingdruk (belasting- en premie-inkomsten als % van het bbp) per lidstaat.
Noten bij onderstaande opstelling
- Cyprus: Per 1 januari 2026 verhoogd van 12,5% naar 15%
- Estland en Letland belasten alleen uitgekeerde winst; ingehouden/herinvesteerde winst blijft onbelast (effectief 0%).
- Voor grote ondernemingen (omzet vanaf ca. €1,5 miljard) geldt tijdelijk een extra heffing die het effectieve tarief tot 36,1% kan optrekken.
- Malta kent een nominaal hoog tarief, maar het terugbetalingsstelsel (refund system) verlaagt de effectieve druk voor veel aandeelhouders sterk.
- Voor commerciële banken is het tarief in 2026 verhoogd naar 30%. ·
- Het nationale Vpb-basistarief daalt geleidelijk met 1 procentpunt per jaar naar 17% in 2028; het weergegeven cijfer omvat lokale en staatstoeslagen.
Relevante fiscale ontwikkelingen in het fiscale landschap in europa
- België: Meeste hervormingen van de EU (43 maatregelen): grondslagverbreding IB (afbouw kortingen op pensioenen, huwelijksquotiënt, WW-uitkeringen), btw omhoog op hotels, sport, afhaalmaaltijden en pesticiden, lagere sociale lasten via werkbonus.
- Bulgarije: Nieuwe R&D-superaftrek, versnelde afschrijving voor elektrische auto's, hogere tabaksaccijns; behoudt vlaktaks van 10%.
- Cyprus: Ingrijpende hervorming per 2026: Vpb naar 15%, dividendbelasting (SDC) van 17% naar 5%, nieuwe aangifteplicht ter verhoging van compliance; koploper in btw-wijzigingen (8 maatregelen).
- Denemarken: Nieuwe hoogste IB-schijf boven ca. €375.000 (toptarief van 55,6% naar 60,5%); groeiende Vpb-afhankelijkheid van de farmaceutische sector; lagere onroerendezaakbelasting op natuurgrond.
- Duitsland: Geleidelijke verlaging van het federale Vpb-deel van 15% naar 10% tussen 2028-2032; belastingvrije toeslag op premie-inkomen; restaurantmaaltijden naar verlaagd btw-tarief (7%).
- Estland: Uniek Vpb-stelsel (0% op herinvesteerde winst) blijft ongewijzigd; motorrijtuigenbelasting verlaagd voor gezinnen; op één na minst actieve hervormer van de EU.
- Finland: IB-toptarief fors verlaagd (van 51,5% naar 45%); nieuwe belastingkorting voor grote klimaatneutrale investeringen; hogere alcohol- en suikeraccijns.
- Frankrijk: Algemene sociale bijdrage +1,5%; verlaagd btw-tarief op energie afgeschaft; vliegtaks verhoogd; tijdelijke Vpb-opslag voor grote ondernemingen verlengd tot en met 2026.
- Griekenland: Herstructurering IB-schijven met gerichte verlaging voor gezinnen, jongeren onder 30 en medisch personeel; hogere premies voor zelfstandigen en agrariërs; hogere toeristenbelasting.
- Hongarije: Behoudt het laagste Vpb-tarief van de EU (9%) én het hoogste btw-tarief (27%); uitgebreide vrijstellingen voor moeders met twee kinderen en moeders onder de 30.
- Ierland: Vpb-afhankelijkheid loopt verder op (23,2% van de belastinginkomsten); R&D-krediet van 30% naar 35%; koolstofbelasting naar €71/ton CO₂; eenmalige meevaller van €14 miljard uit de Apple-staatssteunzaak.
- Italië: Tweede IB-schijf van 35% naar 33%; suikertaks opgeschort tot 2027; hogere tabaksaccijns; EU-koploper in gebruik van fiscaal dienstverleners (25% van de belastingplichtigen).
- Kroatië: Vooral maatregelen in de milieubelastingen; relatief beperkt aantal hervormingen.
- Letland: Een van de sterkste stijgers in belastingdruk; hogere btw op boeken in niet-EU/OESO-talen; hogere accijns op alcohol en frisdrank; kent het Estse 0%-model voor herinvesteerde winst sinds 2018.
- Litouwen: Vpb-standaard- en verlaagd tarief beide +1 procentpunt; unificatie van progressieve IB-tarieven; nieuwe accijns op gezoete dranken; op één na actiefste hervormer van de EU (30 maatregelen).
- Luxemburg: Vpb verlaagd naar 23,9%, maar het aandeel Vpb in de belastingmix steeg sterk dankzij een enorme instroom buitenlandse investeringen; hogere CO₂-heffing op energie; laagste btw-tarief van de EU (17%).
- Malta: Grootste stijging van de belastingdruk in 2024; nieuwe IB-schijven voor gezinnen met kinderen; hogere toeristenbelasting; nominaal hoogste Vpb-tarief, effectief vaak veel lager door het terugbetalingsstelsel.
- Nederland: Eerste en tweede IB-schijf +0,05%, beperktere inflatiecorrectie van de schijven; voorstel tot aanpassing van het Box 3-forfait; kortverblijfaccommodatie van 9% naar 21% btw; koploper in milieubelastinghervormingen, vliegtaks omhoog per januari 2027.
- Oostenrijk: Belastingvrije werknemersbonus ingevoerd; nul-btw op zonnepanelen afgeschaft; IB-toptarief van 55% verlengd tot 2030 in plaats van terug te vallen naar 50%.
- Polen: Vpb voor commerciële banken van 19% naar 30%; belastingdruk stijgt gestaag richting bijna 38% van het bbp in 2027.
- Portugal: Marginale IB-tarieven in de 2e t/m 5e schijf met 0,3% verlaagd; btw-verlagingen voor de cultuursector; basis-Vpb daalt geleidelijk.
- Roemenië: Ingrijpende btw-hervorming: standaardtarief fors verhoogd en verlaagde tarieven van 5%/9% samengevoegd tot 11%; dividendbelasting van 10% naar 16%; hogere onroerendezaakbelasting op woningen.
- Slovenië: Een van de sterkste stijgers in belastingdruk; aanpassingen in de spaartaks binnen de inkomstenbelasting.
- Slowakije: Verhoging van de progressiviteit in de IB met twee nieuwe schijven (30% en 35%); Vpb van 21% naar 24%; zorgpremie +1 procentpunt; laagste ervaren aangiftegemak van de EU.
- Spanje: Sterkste stijging van de belastingdruk sinds de coronapandemie (+2,9 procentpunt); nieuwe solidariteitsbijdragen boven de maximale premiegrondslag; hervormingen vooral gericht op sociale premies.
- Tsjechië: R&D-aftrek uitgebreid naar 150% (tot CZK 50 miljoen); relatief laag ervaren aangiftegemak onder burgers.
- Zweden: Verlaging van de arbeidsbelasting om consumptie en werkgelegenheid te stimuleren; tijdelijk lagere werkgeverspremies voor jongeren; hoogste ervaren aangiftegemak van de EU (87%).
De fiscaal aantrekkelijkste EU-landen
Wie puur naar de tarieven kijkt, komt al snel bij een vaste groep landen die al jaren de fiscale ranglijsten aanvoert – al is "aantrekkelijk" lang niet altijd hetzelfde als "laag tarief":
- Hongarije heeft met 9% het laagste Vpb-tarief van de EU, al maakt het hoogste btw-tarief (27%) het land minder aantrekkelijk voor consumptiegedreven bedrijven.
- Bulgarije combineert een vlaktaks van 10% voor zowel vennootschapsbelasting als inkomstenbelasting met een relatief lage administratieve last.
- Ierland blijft met 12,5% Vpb en de laagste totale belastingdruk van de EU (21,7% van het bbp) het schoolvoorbeeld van een op buitenlandse investeringen gericht belastingklimaat – al maakt juist die afhankelijkheid het land kwetsbaar, zoals het rapport zelf benadrukt.
- Cyprus blijft ondanks de verhoging naar 15% concurrerend dankzij de IP-box (effectief circa 2,5% op kwalificerende IP-inkomsten) en het aantrekkelijke non-dom-regime voor particulieren.
- Luxemburg voert al jaren het laagste btw-tarief van de EU (17%) en blijft, mede dankzij een enorme instroom van buitenlandse investeringen, een vaste waarde voor internationale holdingstructuren.
- Malta heeft nominaal het hoogste Vpb-tarief van de EU (35%), maar het bijzondere terugbetalingsstelsel kan de effectieve belastingdruk voor (buitenlandse) aandeelhouders terugbrengen tot een fractie daarvan.
- Estland en Letland kennen als enige EU-landen een stelsel waarbij herinvesteerde winst helemaal niet wordt belast – pas bij winstuitkering is Vpb verschuldigd. Voor groeiende, herinvesterende ondernemingen is dat uniek in Europa.
De fiscaal minst gunstige EU-landen
Aan de andere kant van het spectrum staan landen met een hoge belastingdruk én hoge toptarieven:
- Denemarken combineert de hoogste totale belastingdruk van de EU (45,2% van het bbp) met het hoogste toptarief inkomstenbelasting (60,5% sinds de nieuwe topschijf van 2026).
- Frankrijk koerst af op een belastingdruk van 44,3% van het bbp in 2026, heeft een IB-toptarief van 55,4% en legt grote ondernemingen tijdelijk een extra Vpb-opslag op die het effectieve tarief tot 36,1% kan opstuwen.
- Oostenrijk houdt zijn IB-toptarief van 55% aan tot 2030 (in plaats van terug te vallen naar 50%) en kent een belastingdruk die oploopt naar 44,1% van het bbp. Qua schenk en erfbelasting wel weer gunstig.
- België voert dan wel geen recordtarieven, maar is met 43 hervormingen in één jaar veruit het meest actieve (en daarmee minst voorspelbare) fiscale landschap van de EU, gecombineerd met een belastingdruk van bijna 43% van het bbp.
- Duitsland kent met 30,1% het hoogste Vpb-tarief van de grote EU-economieën, al is vanaf 2028 een geleidelijke verlaging voorzien.
- Finland en Zweden combineren hoge btw-tarieven (25,5% respectievelijk 25%) met hoge IB-toptarieven (45% en 52,3%).
Belangrijk om te beseffen: een hoog tarief zegt niet alles. Landen met een hoge belastingdruk bieden doorgaans ook uitgebreidere publieke voorzieningen, en effectieve tarieven na aftrekken, vrijstellingen en verdragen kunnen sterk afwijken van de nominale tarieven in bovenstaande tabellen. Voor een concrete situatie is altijd maatwerk nodig. Soms is de heffing over pensioen of erfenissen laag en dus juist gunstig voor bepaalde groepen mensen. Vraag hiertoe gerust onze fiscaal juristen.
Wat is het gemiddelde vennootschapsbelastingtarief in de EU in 2026?
Gemiddeld genomen ligt het statutaire Vpb-tarief in de onderzochte Europese landen rond de 21,6%, met een grote spreiding: van 9% in Hongarije tot 35% in Malta.
Welk EU-land heeft de laagste vennootschapsbelasting?
Hongarije, met een vlak tarief van 9%. Bulgarije (10%) en Ierland (12,5%) volgen op de tweede en derde plaats.
Welk EU-land heeft de hoogste belastingdruk?
Denemarken, met een belastingdruk van 45,2% van het bbp in 2024, gevolgd door Frankrijk en Oostenrijk.
Is Nederland fiscaal aantrekkelijk binnen de EU?
Nederland zit met een Vpb-tarief van 25,8%, een btw van 21% en een belastingdruk van rond de 39% van het bbp in de Europese middenmoot: niet het goedkoopste land, maar ook niet het duurste. De aantrekkingskracht zit vaak elders, bijvoorbeeld in het verdragennetwerk, infrastructuur en specifieke regelingen.