

 4,5 van 5 Google reviews
Werknemersparticipatie bij een familie bedrijf
Waarom medewerkersparticipatie nu op de agenda hoort
Wij adviseren wekelijks mooie familiebedrijven in Nederland. Vaak gaat het om de een bedrijfsopvolging of familie statuut maar steeds vaker wordt dit gecombineerd met een werknemersparticipatie. Waarom?
- We zijn toch al in onderhandeling en gesprek met de belastingdienst over de structuur en de waarde;
- Het binden en behouden van key personeel wordt steeds belangrijker;
- Als werknemers of het management aandelen bezitten is de prestatie veelal (nog) beter en de betrokkenheid groter.
- Werknemers die mede-eigenaar zijn, blijven langer, zijn gemotiveerder en doen meer dan van hen wordt verwacht. Dat zeggen familiebedrijven die medewerkersparticipatie al hebben ingevoerd. Toch doet slechts 17% van de grotere familiebedrijven dit.
Waarom geen werknemersparticipatie bij familiebedrijf?
De rem zit in zorgen over zeggenschap en fiscale complexiteit, en juist die drempels zijn met een goed ontwerp te nemen. Deze cijfers komen uit het onderzoek Binden en boeien van personeel bij familiebedrijven (2026) van Nyenrode Business Universiteit, RSM en Van Lanschot Kempen. Daarvoor zijn in juni 2026 directeuren en eigenaren van 113 grotere familiebedrijven bevraagd. Meer dan 70% van hen maakt zich zorgen over de krapte op de arbeidsmarkt. Bij bedrijven met 51 tot 100 medewerkers ziet 73% zelfs de continuïteit van productie of dienstverlening in gevaar.
Betrokkenheid bij een familiebedrijf vergroten door participatie management
Medewerkersparticipatie raakt de kern van het familiebedrijf: eigendom en regie. Goed ingericht scheidt u de economische rechten van de zeggenschap, legt u de instapprijs fiscaal vast en regelt u vooraf hoe en wanneer een werknemer weer uitstapt of beter mag uitstappen.
Slordig ingericht van een participatie heeft al vlot naheffingsaanslagen loonheffingen, een lucratief belang discussie (box 1 heffing tegen het toptarief) tot gevolgt. Dit artikel vertaalt het onderzoek naar de fiscale en juridische praktijk van de DGA. U leest welk kader geldt, welke lijnen de Hoge Raad en de kennisgroepen van de Belastingdienst hanteren, welke vormen er zijn en waar de risico's zitten. Het artikel sluit af met een stappenplan en een checklist.
Wat het onderzoek van Nyenrode over familiebedrijven laat zien
- Familiebedrijven met medewerkersparticipatie zijn er vrijwel unaniem positief over;
- Familiebedrijven zonder participatie schatten het effect veel lager in;
- Tegelijk blijkt participatie vooral een instrument voor sleutelfiguren. De bezwaren zijn grotendeels ontwerpvragen.
Wie doet het, en hoe?
Van de 113 onderzochte familiebedrijven heeft 17% medewerkersparticipatie. Bij 89% daarvan staat die alleen open voor topmanagement en sleutelfiguren, bij 11% voor alle medewerkers. Werknemers bezitten gemiddeld 13,4% van het bedrijf; nergens hebben zij een meerderheid, vaak is de participatie zonder stemrecht.
Waarom geen werknemersparticipatie?
Van de familiebedrijven zonder participatie heeft 27% het ooit overwogen.
Het zwaarst weegt de wens om geen eigendom buiten de familie te brengen.
Opvallend is dat bijna een op de vijf de fiscale regels rond lucratief
belang en zakelijke waarde als belemmering noemt.
De zwaarste bezwaren gaan over regie, complexiteit, uittreding en liquiditeit:
stuk voor stuk ontwerpvragen die u met structuur, documentatie en vooroverleg
oplost.
Wat betekent een werknemersparticipatie voor het familiebedrijf?
- Richt participatie op sleutelfiguren en mogelijke opvolgers.
- Voor andere werknemers werkt een winstdelingsregeling vaak eenvoudiger.
- De grootste bezwaren (zeggenschap, complexiteit, uittreding, liquiditeit) lost u op in het ontwerp: certificering, leaverregelingen en een inkoopregeling.
- Juist de 'gunstige' elementen zijn fiscaal riskant. Een lening onder
marktvoorwaarden of het vergoeden van belasting is loon.
Het fiscale kader: van instap tot exit
Fiscaal draait een medewerkersparticipatie om één vraag: is het voordeel
beloning voor werk of rendement op vermogen? Beloning valt in box 1, tegen
maximaal 49,5%. Rendement op vermogen valt in box 2 (24,5% tot € 68.843
en 31% daarboven, 2026) of in box 3.
Instap: koopprijs en waardering
- Alles wat een medewerker uit zijn dienstbetrekking geniet, is loon (art. 10 Wet LB 1964). Dat geldt ook als de aandelen van de familieholding of een groepsmaatschappij komen, of via een STAK of persoonlijke holding worden gehouden.
- Betaalt de werknemer minder dan de waarde in het economische verkeer, dan is het verschil loon in natura (art. 13 Wet LB 1964). De werkgever moet daarover loonheffingen inhouden en afdragen.
- Neemt de werkgever die belasting voor zijn rekening, dan is ook dat loon. Bij het toptarief wordt dan gebruteerd: op € 1.000 aan aandelen betaalt de werkgever circa € 980 loonbelasting in plaats van € 495.
- De wet schrijft geen waarderingsmethode voor; de Belastingdienst geeft de voorkeur aan een DCF-waardering. Laat de waarde vaststellen door een onafhankelijke waardeerder, bijvoorbeeld een Register Valuator, en stem haar bij voorkeur vooraf af met de inspecteur, dit doen wij in vrijwel alle gevallen.
- Reken niet op een korting voor leaverbepalingen. Volgens de Belastingdienst is het bad-leaverrisico een subjectieve factor die de waarde in het economische verkeer niet verlaagt (KG:204:2025:6).
Financiering van een werknemersparticipatie, het grootste risico
Leent de werknemer van de werkgever, de familie of de holding (Vendor Loan), dan moeten de voorwaarden zakelijk zijn: rente, looptijd, aflossing en zekerheden. Een rentevoordeel of een kwijtschelding is loon. Het kennisgroepstandpunt KG:204:2025:2 geeft houvast voor de rente als een vergelijkbare marktlening ontbreekt:
- Tot € 75.000: De laagste van de marktrente voor een persoonlijke lening en voor een effectenkrediet
- Boven € 75.000, LTV 70%: Voorwaarden en rente van een effectenkrediet
- Boven € 75.000, LTV tussen 70% en 100%: Tussen de rente van een effectenkrediet en de kostenvoet van het gefinancierde instrument
- Boven € 75.000, LTV 100%: Afgeleid van risico en rendement van het gefinancierde instrument.
Zo beperkt je het lucratief-belang risico
Een werknemer die tegen de werkelijke waarde gewone aandelen koopt, zakelijk financiert en zonder bijzondere rechten of leaverprijzen participeert, valt in de regel buiten de lucratiefbelangregeling. Via een eigen BV met minstens 5% geniet hij dan de deelnemingsvrijstelling en betaalt hij pas box 2 als hij geld uit zijn bv haalt.
- De werknemer richt een eigen BV op.
- Die BV koopt minstens 5% van de gewone aandelen in de werkmaatschappij of tussenholding, tegen de waarde in het economische verkeer (voorkeur afstemming met de belastingdienst)
- De koopsom komt uit eigen geld en een zakelijke lening van de bank, de familie of de werkgever (KG:204:2025:2), zonder kwijtschelding of 'restschuld vervalt'-clausule.
- Dividend en verkoopwinst zijn in de BV vrijgesteld (deelnemingsvrijstelling), zodat het dividend volledig kan worden gebruikt om de lening af te lossen.
- Box 2 volgt pas bij uitdeling aan de werknemer zelf: 24,5% en 31% in 2026, met een voorgestelde verlaging van de tweede schijf naar 29,2% in 2027 tot en met 2030.
- Omdat de werknemer middellijk een aanmerkelijk belang in zijn werkgever heeft, geldt de gebruikelijkloonregeling (art. 12a Wet LB 1964).
Belangrijke aandachtspunten bij een werknemersparticipatie
- Eén soort gewone aandelen. Geef werknemers dezelfde aandelen als de familie, met gelijke rechten op dividend en liquidatieopbrengst. Een aparte, achtergestelde soort van minder dan 10% van het kapitaal is de klassieke hefboom (art. 3.92b lid 2 onderdeel a Wet IB 2001).
- Geen hoge preferentie of prestatieafhankelijke vorderingen. Preferente aandelen met minstens 15% dividend, en vorderingen of rechten waarvan het rendement afhangt van management- of aandeelhoudersdoelen, vallen onder de regeling (art. 3.92b lid 2 onderdeel b, lid 3 en lid 4).
- Toets de hele kapitaalstructuur. Preferente aandelen, agio en leningen van de familie of de verkopers kunnen de gewone aandelen alsnog tot een hefboom maken. Sinds de reparatie, tellen ook leningen mee die geen informeel kapitaal zijn. Reken het 10%-criterium vooraf door.
- Een zakelijke prijs. Koop tegen de waarde in het economische verkeer, onderbouwd met een onafhankelijke waardering en bij voorkeur afgestemd met de inspecteur. Een lage prijs voor een beperkte kring werknemers was al genoeg voor een lucratief belang.
- Zakelijke financiering. Rente volgens KG:204:2025:2, een aflossingsschema, zekerheden en volledig verhaal. Een schuld met een tegemoetkoming bij kwijtschelding kan zelf een lucratief belang zijn (art. 3.92b lid 1 onderdeel b).
- Geen leaverprijzen. Laat een vertrekkende medewerker tegen de waarde verkopen, of regel alleen een aanbiedingsplicht tegen waarde. Good- en bad-leaverkortingen wijzen op beloning (KG:059:2026:1) en leiden tot loon of negatief loon.
- Geen koppeling aan prestaties. Geen ratchets, geen 'envy ratio' en geen vesting die afhangt van omzet- of EBITDA-doelen.
- Geen exit-horizon. Het oogmerk is blijvend mede-eigenaarschap, niet een verkoop binnen enkele jaren. Neem drag- en tag-alongbepalingen alleen op als ze nodig zijn, en koppel ze niet aan een geplande exit.
- Geen disproportionele upside. Een liquidatievoorkeur van latere investeerders maakt gewone aandelen niet automatisch lucratief, zolang de opbrengst gelijk over de aandelen wordt verdeeld (Rb. Den Haag, juli 2026).
- Let op verbonden personen. Ook een partner of kind kan een lucratief belang houden voor het werk van een ouder of partner (art. 3.92b lid 6). Bij groeiaandelen voor de volgende generatie is dat een reëel risico.
- Leg het motief vast. Beschrijf in het participatiereglement en de notulen waarom de medewerker mede-eigenaar wordt (binding, continuïteit, opvolging) en dat hij instapt op dezelfde voorwaarden als de familie.
- Blijf toetsen. De kwalificatie kan veranderen, bijvoorbeeld als de familie later preferente aandelen uitgeeft of een investeerder instapt. Toets bij elke kapitaalwijziging opnieuw. Het lucratief belang moet namelijk doorlopend worden getoetst.
Bij twijfel de doorstoor structuur opzetten
Bij twijfel is vooroverleg met de belastingdienst wenselijk. Soms is het te overwegen om te kiezen voor een alternatieve route, de zogenaamde doorstoot structuur Is een lucratief belang niet uit te sluiten, laat de BV dan minstens 95% van de voordelen in hetzelfde jaar uitdelen en doe in de aangifte een beroep op art. 3.95b lid 5. Zonder dat beroep blijft box 1 van toepassing. Vanaf 2028 telt de box 2-grondslag dan voor 36/31 mee.
Hoe kun je een werknemer meer betrekken bij een familiebedrijf?
Niet elk bedrijf is gelijk en een beste vorm voor een werknemersparticipatie bestaat niet. Welke opties zien wij bij Jongbloed Fiscaal Juristen het meeste voorbij komen?
- Winstdeling of bonus in geld: Loon in box 1 bij uitbetaling. Eenvoudig; geen eigendom buiten de familie; kosten aftrekbaar
- Fantoomaandelen of stock appreciation rights: Loon in box 1 bij uitbetaling, niet bij toekenning. Volgt de waardegroei zonder aandeelhouderschap; geen STAK of notaris nodig. Alle waardegroei belast tot 49,5%; uitbetaling drukt op de kas bij exit of vertrek; jaarlijkse waardering blijft nodig en er zijn maxima (750.000 euro).
- Aandelenopties: Loon bij verhandelbaarheid of, naar keuze, bij uitoefening; daarna box 2 of 3. Medewerker betaalt pas bij uitoefening; prikkel tot waardegroei. Heffing zonder opbrengst; verhandelbaarheid bij een familie-bv lastig;
- Certificaten via een STAK: Tegen waarde verkregen: box 3, of box 2 bij 5% of meer; Familie houdt het stemrecht; echt economisch eigenaarschap; in- en uitstap via de STAK.
- Stemrechtloze aandelen: Als certificaten; vormen ze een aparte soort, dan geeft 5% van die soort al een aanmerkelijk belang. Geen STAK nodig; zeggenschap blijft bij de familie.
- Gewone aandelen, direct of via een eigen bv: Box 2 of box 3; via een eigen bv met 5% of meer: deelnemingsvrijstelling en heffing pas bij uitdeling. Volwaardig mede-eigenaarschap; geschikt voor opvolgers en een management buy-in. Aandeelhoudersovereenkomst onmisbaar; financiering en excessief lenen zijn aandachtspunten
- Groeiaandelen of een aparte soort voor waardestijging: Groot risico op lucratief belang door de hefboom, zouden wij niet snel voor kiezen, tenzij na vooroverleg met de Belastingdienst. Voordeel is een lage instapprijs.
Risico's en valkuilen bij een werknemersparticipatie bij een familiebedrijf
Onze ervaring leert dat de opstart veel tijd en vergaderingen kost, met name als wordt gekozen voor een fiscaal voordelige bedrijfsopvolging en een werknemersparticipatie. De meeste problemen ontstaan echter niet in deze fase (bij de instap), maar jaren later: bij een vertrek, een verkoop of de overdracht aan de volgende generatie. Daarom hieronder een paar aandachtspunten:
- Naheffing bij de werkgever. Een te lage koopprijs of een onzakelijke lening (bij de start) leidt tot loon. De werkgever is inhoudingsplichtig; een naheffing komt met boete en, als u de belasting alsnog draagt, met brutering.
- Een ongemerkt lucratief belang. Een hefboom ontstaat snel en feitelijk moet dit doorlopend worden getoetst (dus elk jaar, als er wijzingingen zijn in de leningen of het eigen vermogen);
- Verwatering van familieleden. Een familielid met een klein belang kan door de uitgifte onder de 5% zakken. Dat raakt zijn ab-positie en mogelijk zijn BOR- en doorschuifpositie bij latere overdracht.
- Geen vaste waarderingsmethode. Zonder afgesproken formule wordt elke uitstap een onderhandeling. Leg de methode vast en wijs een deskundige aan als bindend adviseur bij geschil.
- Te harde leaverbepalingen. Een bad-leaverclausule die een medewerker bij ontslag zijn hele belang kost, lokt discussie uit. De rechter toetst zo'n clausule aan redelijkheid en billijkheid. Werk liever met vesting en een redelijke leaverprijs.
- Informatie en governance. Mede-aandeelhouders willen cijfers zien. Regel vooraf welke informatie medewerkers krijgen en wie het STAK-bestuur benoemt. Regel ook of werknemers wel of niet bij een aandeelhoudersvergadering aanwezig mogen zijn (of niet);
Stappenplan: in tien stappen naar een werknemersparticipatie bij een familie bedrijf
- Reken voor een zorgvuldige invoering op enkele maanden, vooral door waardering, documentatie en vooroverleg met de Belastingdienst.
- Bepaal doel en doelgroep. a) Binden, belonen of opvolging voorbereiden? b) Wie komt in aanmerking, en welk belang mogen medewerkers samen maximaal krijgen?
- Leg de familiekaders vast. a) Bespreek in de familie welk percentage buiten de familie mag b) welke zeggenschap de familie houdt en c) welk dividendbeleid geldt. Veranker dit in het familiestatuut, een directiestatuut en een aandeelhoudersovereenkomst.
- Kies de juiste structuur en vorm. a) Certificaten, stemrechtloze of gewone aandelen b) Werkmaatschappij of tussenholding; vergelijk de netto-uitkomst voor medewerker én bedrijf c) overweeg een koopholding waarbij de bank mede financier wordt (aandelen ligt maken en deel koopsom direct aan de senioren waardoor ze economisch minder afhankelijk van het bedrijf worden.
- Doe een fiscale scan. a) Loon, box 2 of 3, lucratief belang (soorten, hefboom, leningen, verbonden personen) b) Soortbenadering ab, gebruikelijk loon, excessief lenen, dividendbelasting bij inkoop, aftrekbeperking in de Vpb (van rente) c) Combinatie met BOR- en doorschuifpositie van de familie.
- Laat de onderneming waarderen. a) Onafhankelijke DCF-waardering op basis van een onderbouwde prognose. b) Leg dezelfde methode vast voor toekomstige in- en uitstap.
- Regel de financiering. a) eigen middelen, bank of een zakelijke lening (bekijk het kennisgroep standpunt voor de rente voorwaarden KG:204:2025:2) b) Leg rente, looptijd, aflossing, zekerheden en financieringsgraad schriftelijk vast, eventueel met zekerheden via de notaris (en/of borgstellingen met borgstellingsvergoedingen, in prive)
- Stel de documentatie op. a) Participatiereglement, STAK-statuten en administratievoorwaarden, statutenwijziging (soorten aandelen, blokkeringsregeling). b) Aandeelhoudersovereenkomst met leaver-, lock-up-, drag- en tag-alongbepalingen en informatierechten c) Check het instemmingsrecht van de ondernemingsraad (art. 27 lid 1 onderdeel a WOR) en tenslotte maak een directiestatuut.
- Vraag zekerheid vooraf. a) Vooroverleg met de Belastingdienst over waardering, loonheffingen en lucratief belang.
- Implementeer en communiceer. a) Informeer overige werknemers tijdig, juist en volledig over kansen en risico's b) zorg ervoor dat de toetredende werknemers een eigen adviseur hebben met onafhankelijk advies, dit voorkomt gezeur achteraf.
- Borg een exit, overlijden (overlijdensrisico verzekering) en overweeg om jaarlijks tijdens de AvA de aandelen te waarderen.
Noot fiscaal jurist inzake werknemersparticipatie bij een familiebedrijf
Een werknemersparticipatie is voor het familiebedrijf geen principe kwestie, maar een ontwerpvraag of toekomstvraag. Het onderzoek van Neyenrode laat zien dat er verschillende mogelijkheden zijn en veel familiebedrijven hierin nog veel te winnen hebben. Meestal wordt van een participatie afgezien vanwege gedoe, complexiteit, fiscale onzekerheid of gewoon "geen tijd of prioriteit".
Fiscaal is de sleutel causaliteit: instappen tegen de werkelijke waarde, zakelijk financieren, geen onbedoelde hefboom en leaverprijzen die u bewust kiest. Wie dat regelt, houdt het rendement van de medewerker in box 2 of box 3 en voorkomt naheffingen bij het bedrijf. Wie het niet regelt, ziet het voordeel jaren later alsnog als loon belast.
Hulp nodig? Jongbloed Fiscaal Juristen begeleidt DGA's en familiebedrijven
bij het ontwerp van participatieregelingen, de waardering, de documentatie
en het vooroverleg met de Belastingdienst. Neem contact op voor een eerste
verkenning van wat bij uw bedrijf past.
Dividend of salaris voor de DGA?
De afweging voor de DGA in 2026 en 2027
Voor de meeste DGA's is de optimale mix: niet meer salaris dan het gebruikelijk loon, en de rest als dividend. Maar die vuistregel gaat niet altijd op. Het tarief in box 1, de winst van de bv, de vermogenspositie en de plannen voor 2027 bepalen samen wat verstandig is. In onze praktijk bij Jongbloed Fiscaal Juristen maken wij die afweging elk jaar opnieuw met de cliënt, omdat de uitkomst per jaar kan kantelen. Daarnaast spelen de oplopende heffing in box 3 en de aangepaste tarieven in box 2 een belangrijke rol. Maar hoe zit het nu eigenlijk?
De tarieven voor de DGA in 2026
- Box 1: 35,75% tot € 38.883, 37,56% tot € 78.426, daarboven 49,50%.
- Box 2: 24,5% tot € 68.843 (per fiscale partner), daarboven 31%.
- Vennootschapsbelasting: 19% tot € 200.000 winst, daarboven 25,8%.
- Gebruikelijk loon: minimaal € 58.000 (artikel 12a Wet LB 1964).
Wat er blijft van € 100 winst over voor de DGA?
Salaris is aftrekbaar voor de vennootschapsbelasting; dividend wordt
eerst belast met vennootschapsbelasting en daarna in box 2. De gecombineerde
druk per € 100 winst (indicatief, zonder heffingskortingen en Zvw):
De conclusie, salaris of dividend voor de DGA
- Zodra het salaris in het toptarief valt, is dividend vrijwel altijd gunstiger.
- In de middenschijf van box 1 is salaris ongeveer even duur als dividend tegen het lage box 2-tarief. Daarbij komt de Zvw-bijdrage over salaris, die de salarisroute iets duurder maakt.
- Het gebruikelijk loon is een ondergrens, geen keuze. De DGA moet een loon opnemen dat ten minste gelijk is aan het hoogste van: het loon uit de meest vergelijkbare dienstbetrekking, het hoogste loon van andere werknemers in de bv, of € 58.000. Sinds 2023 is de “doelmatigheidsmarge” van 25% vervallen, zodat vergelijkbaar loon volledig telt.
- Lagere lonen zijn mogelijk, bijvoorbeeld bij een verlieslatende start-up of als de DGA aannemelijk maakt dat het vergelijkbare loon lager is. De bewijslast ligt dan bij de DGA.
Dividend: eerst de vennootschapsrechtelijke toets
Een dividenduitkering is pas fiscaal interessant als zij civielrechtelijk mag worden uitgekeerd. Het bestuur moet toetsen of de bv na de uitkering haar opeisbare schulden kan blijven betalen (artikel 2:216 BW). Een te ruime uitkering leidt tot persoonlijke aansprakelijkheid van de bestuurder, ook als dat de DGA zelf is.
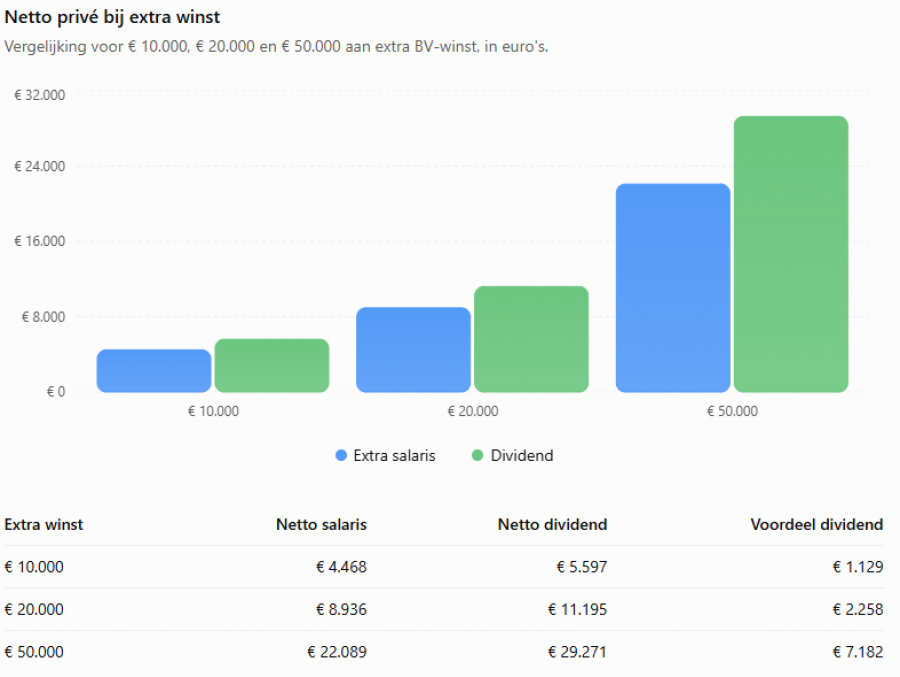
Berekening extra salaris of dividend
Onderstaande tabel laat het netto resultaat zien van het uitkeren van € 10.000 extra winst als dividend of als salaris. Uitgangspunt is 19% vennootschapsbelasting en het lage box 2 tarief van 24,5%. Bij € 80.000 salaris is de algemene heffingskorting al volledig vervallen en is het maximum voor de Zvw bereikt. Daarom blijft er bij dividend meer over. Bij een salaris boven de € 140.000 aan salaris is bovendien de arbeidskorting volledig afgebouwd, waardoor extra salaris relatief gunstiger wordt.
| Bestaand salaris DGA | Netto extra salaris | Netto dividend | Voordeel dividend |
| € 58.000 | 4.468 | 5.597 | 1.129 |
| € 70.000 | 4.410 | 5.597 | 1.187 |
| € 80.000 | 4.399 | 6.116 | 1.717 |
| € 100.000 | 4.399 | 6.116 | 1.717 |
| € 140.000 | 5.050 | 6.116 | 1.066 |
Opstelling salaris of dividend uitkeren voor de DGA hoe werkt dit?
Uitgangspunt is een DGA met een salaris van € 58.000, jonger dan de AOW leeftijd en niet verzekerd voor de werknemersverzekeringen. De BV heeft aanvullend € 10.000, € 20.000 of € 50.000 winst voor belastingen en wil dit uitkeren aan de DGA. Onderstaande op grond van de tarieven in 2026, in 2027 wordt dividend uitkeren nog gunstiger.
Omschrijving | Extra salaris | Extra dividend | Extra salaris | Extra dividend | Extra salaris | Extra dividend | |||
10.000 | 10.000 | 20.000 | 20.000 | 50.000 | 50.000 | ||||
Winst voor belastingen | 10.000 | 10.000 | 20.000 | 20.000 | 50.000 | 50.000 | |||
Aftrekbaar extra salaris | -10.000 | 0 | -20.000 | 0 | -50.000 | 0 | |||
VPB 19% | 0 | -1.900 | 0 | -3.800 | 0 | -9.500 | |||
Bruto prive inkomen | 10.000 | 8.100 | 20.000 | 16.200 | 50.000 | 40.500 | |||
Box 1 belasting 37,56% | 3.756 | 0 | 7.512 | 0 | -7.672 | 0 | |||
| Box 1 belasting 49,5% | 0 | 0 | 0 | 0 | -14.639 | 0 | |||
Box 2 belasting 24,5% | 0 | -1.985 | 0 | - 3.969 | 0 | -9.923 | |||
Verlies alg heffingskort. | -640 | -518 | -1.279 | -1.036 | -1.307 | -1.307 | |||
Verlies arbeidskorting | -651 | 0 | -1.302 | 0 | 0 | 0 | |||
ZvW bijdrage | -485 | 0 | -907 | 0 | 0 | 0 | |||
Netto in prive DGA | 4.468 | 5.597 | 8.936 | 11.195 | 22.089 | 29.271 | |||
| Fiscale belastingdruk | 55,32% | 44,03% |
Schema dividend of salaris voor de DGA
Wat 2027 verandert voor de DGA
Er wordt gekibbeld over de belastingplannen voor 2027, dit wordt midden december 2026 wel duidelijk (stemming eerste kamer 15 december 2026). Het kabinet heeft twee maatregelen voorgesteld die de afweging tussen salaris en dividend direct raken:
- Het hoge box 2-tarief daalt van 31% naar 29,2%, tijdelijk voor 2027 tot en met 2030. De eerste schijf stijgt naar € 69.607.
- De grens voor excessief lenen daalt van € 500.000 in vijf stappen naar € 100.000 per 31 december 2031 (€ 420.000 eind 2027).
- Eigenwoningschulden blijven onder voorwaarden buiten beschouwing.
Wat dit betekent dit voor de inkomensplanning van de DGA ?
- Grote dividenden boven de eerste schijf kunnen beter wachten tot 2027, als het lagere tarief van 29,2% doorgaat.
- Het verschil is € 1.800 per € 100.000 dividend.
- Benut in 2026 wel de eerste schijf tegen 24,5%, per partner. Die ruimte schuift niet door.
- Rekening-courantschulden boven € 420.000: begin nu met een aflosplan. Een dividend in 2027 tegen 29,2% om af te lossen is goedkoper dan een fictief regulier voordeel na de peildatum.
- Toets het gebruikelijk loon aan de feitelijke werkzaamheden en leg de onderbouwing vast.
Veelgestelde vragen over dividend of salaris
Wat is het gebruikelijk loon voor een DGA in 2026?
Minimaal € 58.000, tenzij het loon uit de meest vergelijkbare dienstbetrekking of van de best betaalde werknemer hoger is. Een lager loon kan, maar de DGA moet dat onderbouwen.
Is dividend uitkeren altijd goedkoper dan salaris?
Nee. Tegen het lage box 2-tarief is dividend ongeveer even duur als salaris in de middenschijf van box 1. Pas boven € 78.426 salaris is dividend duidelijk gunstiger.
Moet ik mijn rekening-courant bij de bv aflossen?
Voor schulden boven € 500.000 geldt in 2026 al een heffing in box 2. Als het voorstel doorgaat, daalt die grens vanaf eind 2027 stapsgewijs naar € 100.000.
Advies fiscaal jurist inzake salaris of dividend en optimaal belonen DGA
Voor de snelle lezer komen wij tot de volgende aandachtspunten voor een optimale beloning van de DGA
- Gebruikelijk loon altijd kritisch volgen: kijk naar hoogste salaris binnen de groep en meestal is € 58.000 de ondergrens
- Bereken altijd de heffingskortingen: met name tussen de € 45.000 en € 78.000 kunnen de afbouw van de arbeidskorting en de algemene heffingskorting zwaar doorwerken bij de berekening
- Optimaliseer dividend en salaris tussen partners: het box 2 inkomen kan onder voorwaarden worden verdeeld zodat de lage schijf van 24,5% tweemaal wordt benut, derhalve 2 x € 68.843. Laat ad 2 ook hier meewegen.
- Bekijk de Zvw grens, vanaf een bijdrage inkomen van € 79.000 levert extra salaris geen extra Zvw bijdrage meer op.
- Bekijk ook de mogelijkheden om prive pensioen op te bouwen, deze aftrekpost kan helpen bij het sturen van uw belastbaar inkomen
- Overweeg om uw kinderen via de BV te belonen, tot € 12.000 kan dit vrijwel belastingvrij.
- Bekijk altijd of de WKR optimaal wordt gebruikt, bijvoorbeeld een belastingvrij bonus van € 2.400 per jaar.
Greentime regeling voor auto van de zaak
We kennen de yountime regeling die fiscaal best gunstig is. De yountime regeling wordt iets aangepast, vanaf 2027 moet de auto 17 jaar oud zijn en vanaf 2028 zelfs 20 jaar (in plaats van 25 jaar). Deze regeling wordt in 2029 aangevuld met een duurzaam alternatief.
In 2029 komt hier (wellicht) een nieuwe regeling bij, de zogenaamde greentime regeling. In dit artikel behandelen wij deze regeling en tevens kijken we naar de voordelen en nadelen. De regeling wordt hier aangekondigd, dit in een brief van 5 oktober 2026.
Hoe werkt de greentime regeling voor de auto van de zaak
De voorwaarden voor de regeling zijn de volgende:
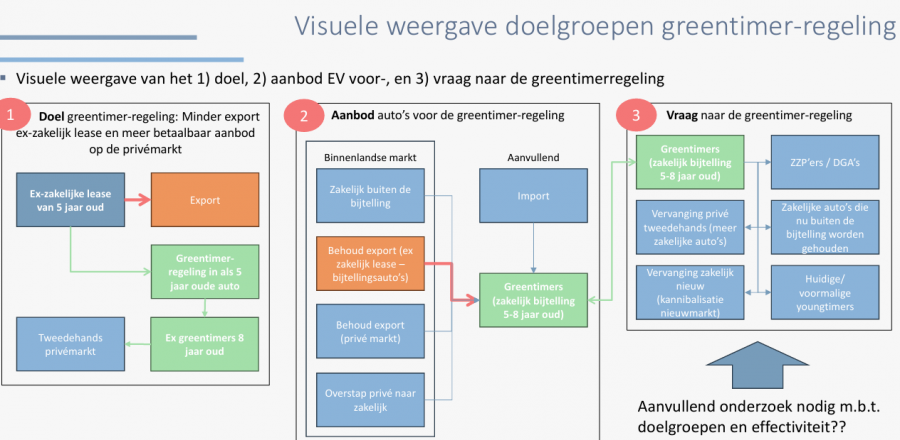
- Deze regeling geldt voor elektrische auto's van 5 - 8 jaar oud.
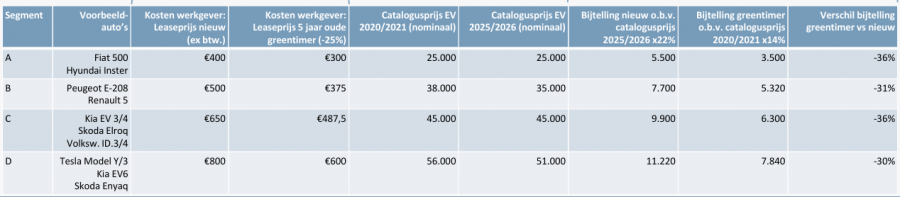
- Voor dergelijke auto's geldt een verlaagd bijtellingspercentage van 14% over de cataloguswaarde
- Er wordt bewust niet gekozen voor de cataloguswaarde als grondslag (in plaats van de waarde in het economische verkeer)
- Er wordt dus een korting op de bijtelling gegeven van 25%
Voordeel greentimeregeling auto van de zaak
Rekenvoorbeeld voor de greentime regeling
- Elektrische auto met cataloguswaarde va 50.000 euro
- Bijtelling normaal 22%, derhalve 11.000 euro
- Onder greentime regeling 14%, derhalve 7.000 euro
- Maximale netto voordeel per jaar 1.980 euro (netto)
Schema greentime regeling auto van de zaak
Noot fiscaal jurist inzake de greentime regeling
In juin 2026 kwamen de eerste berichten over een bijzonder regeling voor oudere elektrische auto's. De regeling is geintroduceerd als de greentime regeling (brief en verkenning 22 juni 2026). In deze verkenning wordt gekeken naar een probleem (oudere elektrische auto's worden geexporteerd) en de aflossing (lagere bijtelling). In eerste instantie wordt de invoering in 2028 voorgesteld, dit wordt dus kennelijk iets uitgesteld. Het voordeel voor de motorrijtuigenbelasting komt in 2030 te vervallen. De volgende voorwaarden wordt er genoemd
- Invoering wetgeving 2028 of 2029
- Volledig elektrische auto van 5 - 8 jaar oud (op basis van eerste toelating)
- Maximaal gedurende een periode van 3 jaar
- Grondslag is de cataloguswaarde (en niet de economische waarde), minder discussie over waarde en hogere belasting opbrengst
- Maximale cataloguswaarde € 65.000
Cashbonus gewoon aftrekbaar
Zowel de rechtbank Zeeland-West-Brabant (ECLI:NL:RBZWB:2021:785) als het Gerechtshof 's Hertogenbosch d.d. 22 februari 2023 (ECLI:NL:GHSHE:2023:685) als ook de Hoge Raad (3 jaar later) op 9 oktober 2026 (ECLI:NL:HR:2026:1631) zijn van mening dat een cashbonus - waarmee een voorwaardelijk aandelenrecht aan werknemers wordt afgekocht - gewoon aftrekbaar is voor de Vennootschapsbelasting.
De belastingdienst verloor hiermee een principiele procedure die als sinds 2021 bij de rechter liep, dit over een bedrag van ruim € 600.000
De werknemersparticipatie in een notendop
- Een Nederlandse B.V. maakte deel uit van een Franse groep. De Franse moeder (een SA) kende in 2013 en 2014 aan vijf werknemers van de B.V. voorwaardelijke rechten op aandelen toe, de werknemers waren erg belangrijk en moesten worden gebonden aan het bedrijf.
- De aandelen zouden pas worden geleverd na vier jaar dienstverband én het halen van prestatiedoelen, een logische en veel voorkomende eis. Tot die tijd waren de rechten niet overdraagbaar.
- In 2015 werd 66,7% van de aandelen in de Franse moeder verkocht aan een andere Franse vennootschap. De koper wilde de resterende aandelen van de markt halen. Daarom kregen de werknemers een aanbod: zie af van uw voorwaardelijke aandelenrechten en ontvang in ruil een cashbonus van € 217,50 per aandeel – gelijk aan de overnameprijs.
- De cashbonus kende geen voorwaarden meer: geen blijfvereiste, geen prestatiedoelen. De helft werd betaald in december 2016, de andere helft in juni 2018. Alle vijf werknemers gingen akkoord. Totaal: € 630.750, volledig ten laste van de Nederlandse B.V.
- Achteraf bleek dat geen van de werknemers de oorspronkelijke prestatiedoelen zou hebben gehaald.
- De B.V. vormde in haar aangifte vennootschapsbelasting 2015 een voorziening voor de te betalen bonus.
- De inspecteur weigerde dat met een beroep op het aftrekverbod van art. 10, lid 1, onderdeel j, Wet Vpb 1969: kosten van het toekennen van (rechten op) aandelen aan werknemers zijn niet aftrekbaar.
De rechtbank Zeeland-West-Brabant gaf de B.V. gelijk. Dus ging de inspecteur in beroep. Het Hof 's-Hertogenbosch bevestigde op 22 februari 2023 het oordeel van de rechtbank, maar op een eigen, principiële grond, de kern van de uitspraak in Oeteldonk (carnavalsnaam voor Den Bosch) is de volgende:
- Artikel 10-1-j Wet Vpb grijpt aan op het moment waarop de werknemer pseudo-aandeelhouder wordt. Dat begrip komt uit de werknemersoptiearresten van 2001
- Een verbintenis onder opschortende voorwaarde werkt pas vanaf de vervulling van die voorwaarde (art. 6:22 BW). Bij een opschortende voorwaarde is er dus in beginsel nog geen toekenning. Bij een ontbindende voorwaarde wel.
- Het hof zag de cashbonus – anders dan de rechtbank – wél als afkoop van de optierechten. Maar omdat die afkoop plaatsvond vóórdat de voorwaarden waren vervuld, is er nooit een ‘toekenning’ geweest. De bonus valt daarom buiten het aftrekverbod
De Staatssecretaris van Financiën stelde beroep in cassatie in, dus kwam eerst de adviseur van de Hoge Raad in beeld. De conclusie van Wattel is - als bijna altijd - heerlijk om te lezen en geeft een goed en volledig overzicht.
- Er zijn geen aandelen of rechten op aandelen toegekend of uitgekeerd; de toekenning was immers opgeschort.
- Met art. 10-1-j wet VPB wilde de wetgever terug naar een oud arrest uit 1956, uitgifte van aandelen aan werknemers speelt zich af in de kapitaalsfeer en raakt de winst niet.
- Op het moment dat zij de cashbonus accepteerden, waren de werknemers geen pseudo-aandeelhouders. Er werd geen recht op aandelen afgekocht, maar een toekenning die nooit in werking was getreden.
Wil de Staatssecretaris het anders, dan moet hij een voorstel tot wijziging van art. 10(1)(j) Wet Vpb indienen.” Kortom: de wetgever is aan zet, niet de rechter, advies aan de Hoge Raad, kosten zijn gewoon aftrekbaar en voorziening is mogelijk. De Hoge Raad volgt de A-G en verklaart het cassatieberoep van de Staatssecretaris ongegrond
Noot fiscaal jurist inzake aftrekbaarheid van een cashbonus
Vóór 2007 was de waarde van aan werknemers toegekende aandelen en opties aftrekbaar. Bij een toekenning onder opschortende voorwaarden gebeurde dat pas bij vervulling van die voorwaarden. Pseudo-aandeelhouderschap ontstaat pas als de rechten niet meer afhangen van een opschortende voorwaarde en feitelijk en rechtens afdwingbaar zijn.
Pas op het moment van vervulling worden de (optie)rechten feitelijk en rechtens afdwingbaar en ontstaat pseudo-aandeelhouderschap. Het hof oordeelde terecht dat nooit sprake is geweest van een toekenning van (optierechten op) aandelen. De voorziening van € 630.750 in 2015 blijft dus in stand.
Wij puzzelen nog wel even over de voorziening in 2015, omdat salariskosten normaal gesproken drukken op het jaar van betaling. Edoch in deze situatie drukken de salariskosten eerder omdat wordt gekeken naar het schadeveroorzakende feit, dat heeft zich in 2015 voorgedaan (het moment van verkoop).
De conclusie van Wattel is tof om te lezen, allereerst stelt hij dat artikel 10 lid 1 (letter j) VPB naar de tekst niet van toepassing is. Er zijn immers geen aandelen, winstbewijzen, rechten op aandelen of winstbewijzen of daarmee gelijk te stellen rechten toegekend of uitgekeerd. Pas na de opschortende voorwaarde ( in dienst blijven en prestatie leveren) zou daadwerkelijk een recht zijn verkregen om de aandelen geleverd te krijgen. Hiermee is eigenlijk de spreekwoordelijke kous af.
Loon van € 1,8 miljoen belastingvrij in Nederland ?
Hof Arnhem-Leeuwarden maakt € 1.868.988 niet belastingvrij door een vrijstelling, maar door het genietingsmoment: een onvoorwaardelijk recht op aandelen is loon in het jaar waarin het onvoorwaardelijk wordt, ook als de aandelen nooit worden geleverd en het recht jaren later in geld wordt afgewikkeld. Omdat dat moment in 2003–2005 lag, toen de werknemer in het VK woonde, had Nederland geen heffingsrecht.
De € 151.920 uit de latere regeling was wel belast: daar ging het om een geldaanspraak met aandelen als rekengrootheid, aangevuld met een verkoopbonus. In dit artikel behandelen wij een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 8 september 2026 (ECLI:NL:GHARL:2026:5877). In de eerdere procedure bij de Rechtbank Gelderland d.d. 26 augustus 2025 (ECLI:NL:RBGEL:2025:7273) wordt de inspecteur nog in het gelijk gesteld.
Dit is zo'n uitspraak waar je op vrijdag middag voor gaat zitten !
Genietingsmoment bonus en te late aanslag
Belanghebbende woont van 2002 tot 2011 als non domiciled resident (fiscaal gunstige regeling) aan de andere kant van noordzee in het VK. In 2002 tot en met 2005 (verschillende afspraken) wordt aan de werknemer een participatie toegekend. In 2011 pak hij zijn koffers en verhuist naar Nederland. Vanaf 2011 tot 2024 woonde hij in Nederland en werkte voor een Nederlandse onderneming (vaste inrichting) en later voor een Nederlandse BV (Holding). In 2016 wordt de groep verkocht aan een buitenlandse koper. De werknemer ontvangt januari 2017 van (een groepsmaatschappij van) zijn werkgever € 1.868.988, beide bedragen worden niet in de aangifte inkomstenbelasting opgenomen. Toch hoeft hij daarover in Nederland geen inkomstenbelasting te betalen. De sleutel is het genietingsmoment.
- Volgens het hof was de betaling de afwikkeling van een onvoorwaardelijk recht op (levering van) aandelen dat al in 2003, 2004 en 2005 was verkregen.
- Het loonvoordeel was toen al genoten – en de werknemer woonde toen in het Verenigd Koninkrijk. Een latere geldbetaling ter afwikkeling van dat recht is dan geen nieuw loon meer.
- Tegelijk laat dezelfde uitspraak zien hoe dun het ijs is. Een tweede betaling van € 151.920 uit een later "share scheme" werd wél belast, omdat het hof daarin geen echt recht op aandelen zag maar een geldaanspraak met de aandelen als rekengrootheid, aangevuld met een bonus bij verkoop.
- Conclusie van het hof: € 151.920 is belast in 2016 (in Nederland) en € 1.868.988 is onbelast (resp is eventueel belast in het VK).
De fiscale les van deze uitspraak
Voor DGA's, (minderheids)aandeelhoudende managers en internationale werknemers is de uitspraak een les in drie dingen:
- kwalificatie van het recht (aandeel, optie of SAR),
- het moment van onvoorwaardelijk worden, en
- het bewijs.
Waar gaat het fiscaal mis voor de belastingdienst
De zaak draait om één vraag: wanneer wordt het loon genoten? Wie die vraag goed beantwoordt, bepaalt ook in welk land en onder welk regime wordt geheven. Maar hoe is dit in de wet geregeld?
- Loon is alles wat uit een dienstbetrekking wordt genoten, in geld of in natura (artikel 10 Wet Loonbelasting)
- Loon wordt genoten wanneer het wordt betaald, verrekend, ter beschikking gesteld of rentedragend wordt, of wanneer het vorderbaar en inbaar wordt. Voor een geldaanspraak, zoals een SAR of gratificatie, is dat in de regel het moment van betaling.
- Recht op (levering van) aandelen – geen bijzondere regeling: volgens de normale regels is het loon genoten zodra het recht onvoorwaardelijk wordt, ongeacht of en wanneer wordt geleverd (Hoge Raad 20 juni 2014, ECLI:NL:HR:2024:1463, voor de liefhebber rechtsoverweging 3.5.2).
- Niet de waarde van het optierecht is loon, maar het voordeel bij uitoefening of vervreemding. Sinds 1 januari 2023 schuift het genietingsmoment door naar het moment waarop de aandelen verhandelbaar worden, met keuzemogelijkheid voor heffing bij uitoefening (Wet aanpassing fiscale regeling aandelenoptierechten), huidig artikel 10a Wet Loonbelasting. Vóór 2005 werden opties nog bij toekenning of onvoorwaardelijk worden belast, dat speelt dus in deze casus.
- Eeen buitenlandse belastingplichtige wordt alleen belast over Nederlands inkomen; loon uit in het VK verrichte arbeid in 2003–2005 valt daar niet onder (artikel 2.3 en 2.4 / 7.2 Wet inkomstenbelasting).
- Loon is belastbaar in de werkstaat. Het OESO-commentaar (artikel 15) wijst equity-beloningen toe naar de periode waarin de arbeid is verricht die het voordeel "verdient".
Noot fiscaal jurist inzake heffingsmoment
De uitspraak is correct en fiscaaltechnisch zuiver, maar wel sterk feitelijk. Het resultaat "€ 1,8 miljoen belastingvrij" volgt niet uit een vrijstelling, maar uit een timing- en jurisdictie-effect: het loon viel in jaren waarin Nederland niet mocht heffen, dit nog onder de oude optieregeling wetgeving. Het Hof heeft eerst bepaald wat het recht is (aandeel, optie, SAR, bonus), dan pas wanneer het genoten wordt. Het hof volgt die volgorde consequent.c De afwikkeling in geld verandert de kwalificatie niet (onder het oude recht).
Wij vinden wel opvallend dat niet alleen de waarde in 2003–2005 onbelast blijft, maar ook de waardestijging tot 2016, dit is wel consequent maar over de waardeontwikkeling had het ook anders kunnen luiden.
Bij een gewone aandeelhouder valt die later in box 2 of box 3. De werknemer had feitelijk de waarde van de aanspraak vanaf 2011 in box 3 moeten opnemen (moment emigratie naar Nederland). De inspecteur heeft dit kennelijk niet gezien (in ieder geval niet aan de orde gesteld). Ook wordt niet gerept over een mogelijke 12 jaars termijn die hieruit volgt, dit had voor de heffing ook geen verschil mogen maken.
Dunnetjes vonden wij ook het bewijs voor de transacties in 2004 en 2005, hiervoor was geen schriftelijke vastlegging, een verklaring van de oud directeur (chairman zoals dit zo mooi wordt genoemd) is kennelijk voldoende. De inspecteur heeft deze verklaring ook niet betwist, dit had bij een scherpere benadering wellicht nog een verschil kunnen maken (kantelpunt).
Tenslotte is de route "fraus legis" niet genoemd in de procedure, deze route was ook minder kansrijk geweest omdat de handeling in 2002 heeft plaatsgevonden, toen woonde belanghebbende nog niet in Nederland. Of er cassatie is ingesteld is ons (nog) niet bekend.
Voor de Nederlandse praktijk maakt deze uitspraak niet veel verschil. Bij een reguliere werknemersparticipatie (of sweet equity) speelt in Nederland vaak de lucratief belang discussie en/of de heffing over het voordeel (lagere waardering).
Bonus op basis van EBITDA soms niet fiscaal aftrekbaar
Werknemer belonen met een SAR
Een bonus die meebeweegt - of afhankelijk is van - de EBITA of met de verkoopopbrengst van het bedrijf van de werkgever kan voor de vennootschapsbelasting soms niet-aftrekbaar zijn. Dat is de kern van het Kennisgroepstandpunt KG:011:2026:8, gepubliceerd op 6 oktober 2026.
Is dit spannend? Meestal niet: dit raakt alleen werknemers met een jaarloon boven € 728.000. Voor de meeste MKB-bedrijven blijft de bonus dus gewoon aftrekbaar.
Wanneer is een bonus of SAR niet aftrekbaar?
Toch is dit standpunt relevant voor elke DGA die sleutelmedewerkers wil binden met een 'exit-bonus' of een bonus die lijkt op aandeelhouderschap, dus een bonus die afhankelijk is van de waardeontwikkeling van een bedrijf. In dit artikel leggen we uit wat er speelt, voor wie het geldt en hoe u medewerkers wél fiscaal slim beloont.
De bonusregeling in het normaal Nederland of Twents.
X BV geeft een Henk (een sleutelmedewerker) een bonusregeling met twee onderdelen:
- Jaarlijkse EBITA-bonus. Henk krijgt een percentage van de stíjging van de EBITA (winst vóór rente, belastingen en afschrijving op goodwill), vermenigvuldigd met een afgesproken factor.
- De bonus wordt pas definitief als de medewerker twee jaar later nog in dienst is.
- Eenmalige verkoopbonus. Wordt X BV verkocht, dan krijgt Henk een percentage van de 'meerwaarde': verkoopprijs van de aandelen minus de oorspronkelijke kostprijs. In dat jaar vervalt de EBITA-bonus. Bij een activa/passiva-transactie geldt hetzelfde, maar dan op basis van de verkoopsom van de onderneming.
Een koper waardeert een MKB-bedrijf vaak op 'EBITA × multiple'. Een bonus van een percentage van 'toename EBITA × factor' is dan in feite een percentage van de waardestijging van het bedrijf. Bij onderdeel 3 is dat nog directer: de bonus is letterlijk een deel van de koerswinst op de aandelen.
- De EBITA van X BV stijgt van € 2 miljoen naar € 2,5 miljoen. De factor is 6 en het bonuspercentage 2%.
- De bonus is dan 2% × € 500.000 × 6 = € 60.000.
- Economisch is dat 2% van een waardestijging van € 3 miljoen.
- Henk 'deelt' dus mee als ware hij aandeelhouder, zonder aandelen te hebben.
- In het jargon heet zo'n regeling een phantom share of stock appreciation
right (SAR).
Wat zegt de belastingdienst over bovenstaande bonus of SAR regeling?
De Kennisgroep oordeelt dat beide bonussen onder de aftrekbeperking van artikel 10, eerste lid, onderdeel j, Wet Vpb 1969 kunnen vallen. Beslissend is of de bonus wordt berekend met een grondslag die óók gebruikt kan worden om de aandelen te waarderen. Is dat zo, dan wordt de waarde van het bonusrecht 'hoofdzakelijk indirect' bepaald door de waardeverandering van de aandelen.
De wet in het kort.
- Artikel 10, lid 1, onderdeel j, sluit de aftrek uit voor de toekenning van aandelen, winstbewijzen en optierechten daarop aan werknemers, én van 'daarmee gelijk te stellen rechten'.
- Daaronder vallen sinds 2009 ook rechten waarvan de waarde hoofdzakelijk wordt bepaald door de waardeverandering van de aandelen.
- Deze regeling geldt alleen als het loon van de werknemer op jaarbasis meer is dan € 728.000.
- Het maakt volgens de Kennisgroep niet uit of de regeling 'aandelen' noemt.
- Een bonus op basis van EBITA × multiple is een verkapte waardering, ook als het woord 'aandeel' nergens staat. Of dat in een concreet geval zo is, is een feitelijke vraag die de inspecteur beoordeelt.
Voor wie geldt dit? De € 728.000-grens
De aftrekbeperking voor 'aandeelachtige' cashbonussen geldt alleen bij
werknemers met een loon op jaarbasis boven € 728.000 (2026). Voor de werknemer
zelf verandert er niets: de bonus is gewoon loon in box 1, belast tegen
maximaal 49,5% op het moment van uitbetaling. Het effect zit volledig bij
de BV, in de vennootschapsbelasting (2026: 19% tot € 200.000 winst, 25,8%
daarboven).
Stel Henk verdient € 400.000 per jaar en krijgt bij verkoop een bonus van € 500.000. Hoe werkt dit dan? De wet zegt niet of de bonus zelf meetelt voor de toets 'loon op jaarbasis'. Telt de verkoopbonus van bijvoorbeeld € 500.000 mee, dan komt de Henk in het exitjaar op € 900.000 en vervalt de aftrek. Wordt alleen naar het reguliere salaris gekeken, dan blijft de aftrek staan. Dit is een open punt dat de Kennisgroep niet beantwoordt. Juist bij exitbonussen is dat het verschil tussen € 0 en € 129.000 Vpb (25,8% van € 500.000).
Voor de gemiddelde MKB-werknemer is dit standpunt geen probleem. Bij exits met grote eenmalige bonussen, management van PE-portefeuillebedrijven en internationale groepen wel.
Noot fiscaal jurist inzake standpunt belastingdienst
Het standpunt is verdedigbaar voor de verkoopbonus, maar rekt de wet op bij de EBITA-bonus. Een Kennisgroepstandpunt bindt de inspecteur, niet de rechter. Er is dus ruimte voor een goed gesprek met de belastingdienst
- De toets is ruimer dan de wet. De wet vraagt of de waarde van het recht 'hoofdzakelijk' wordt bepaald door de waardeverandering van de aandelen. De Kennisgroep toetst of de bonus rust op een grondslag die 'ook gebruikt kan worden' voor waardering. Met die maatstaf valt bijna elke winstafhankelijke bonus eronder: EBITA, EBITDA, nettowinst en omzet zijn allemaal waarderingsgrondslagen.
- Winstdeling is iets anders dan waardestijging. Een klassieke tantième (bijvoorbeeld 5% van de jaarwinst) beloont de prestatie van één jaar. Een bonus op 'toename EBITA × multiple' kapitaliseert die prestatie tot een waarde. Dat onderscheid is goed te verdedigen; de Kennisgroep maakt het niet expliciet.
- "Hoofdzakelijk" biedt ruimte. In het fiscale spraakgebruik betekent
hoofdzakelijk doorgaans 70% of meer. Een bonus die voor een substantieel
deel afhangt van niet-financiële doelen (klanttevredenheid, ESG, persoonlijke
targets) valt mogelijk buiten de regeling.
• Open punt bij de loongrens. Zoals hierboven: telt de bonus zelf mee voor de € 728.000? Bij een exitbonus is dat bepalend. - Wie draagt de verkoopbonus? Betaalt de verkopende aandeelhouder de bonus feitelijk uit de koopsom, maar boekt de BV de last? Dan speelt naast artikel 10 ook de vraag of de kosten wel van de BV zijn (aandeelhoudersmotief, informele kapitaalstorting). Leg dit in de SPA expliciet vast.
- Timing van de aftrek. Bij de EBITA-bonus met een tweejarige blijfvoorwaarde is los van artikel 10 al de vraag in welk jaar de last mag worden genomen (goed koopmansgebruik, voorziening). Bij een activatransactie bestaat de X BV na de verkoop soms alleen nog als lege huls zonder verrekenbare winst.
Hulp ondernemers Oger
De Rechtbank Noord Holland heeft op 2 september 2026 het kledingmerk Oger verplicht om binnen 4 weken - dus uiterlijk eind september 2026 - de administratie van al haar business club leden over 2019 tot en met 2025 aan de Belastingdienst verstrekken (derdenonderzoek), Zodra de lijst binnen is, kan de inspecteur per lid gaan beoordelen hoe het lidmaaschap in de aangifte is verwerkt. Door de aflopende termijn zal nog dit jaar een golf van aanslagen "ter behoud van rechten" worden opgelegd aan deze ondernemers. Deze vallen in november en december 2026 op de (digitale) deurmat.
Oger claim procedure
Wij helpen diverse ondernemers en DGA's bij dit traject maar zien ook dat er al kantoren zijn die allerlei claims verzamelen, zoals Oger claim. Deze insteek is meer vanuit de advocatuur en minder vanuit het fiscale domein. Ondernemers kunnen - naar onze mening - beter onderzoeken wat de mogelijkheden zijn en waar eventuele fiscale schade kan worden beperkt. Wij helpen u vlot en met meer dan voldoende ervaring. Stuur ons gerust een e-mail voor een vrijblijvende offerte.
Samenvatting Oger claim, wat kunnen ondernemers doen?
- Kledingdeel - lastig en feiten belangrijk: Het shoptegoed voor kleding is naar zijn aard prive. Gewone kleding (zonder logo en/of specifiek voor een beroep) is niet aftrekbaar, tenzij er sprake is van fiscaal erkende werkkleding (logo 70 cm2 etc.). Een mooi Oger pak uit een modezaak voldoet daar niet aan. Zijn er dan helemaal geen mogelijkheden? Dit moeten we met u overleggen. Voor de beoordeling of uitgaven voor kleding in minder kunnen worden gebracht op de winst is van belang of de kleding een functie vervult binnen uw onderneming, zie ondermeer het kennisgroep standpunt inzake kleding gedragen door infleuncers (KG:213:2025:12). Ook kan het zijn dat u de kleding - aantoonbaar - niet prive gebruikt en dat deze op uw kantoor achterblijft. De insteek van de belastingdienst wordt gebasseerd op een uitspraak van de Hoge Raad d.d. 14 november 1990 (ECLI:NL:HR:1990:ZC444), kleding is niet aftrekbaar, of op informatie van hun eigen internetsite.
- Netwerkdeel - deels te redden: Diners, evenementen, reizen en netwerkbijeenkomsten kunnen zakelijk zijn, maar vallen wel onder de aftrekbeperking voor gemengde kosten. Dit zal afhangen van uw verhaal (bijv heeft het klanten of relatie opgeleverd).
- Boete - grootste winstkans: niet de belasting zelf maar de verzuim en vermoedelijk vergrijpboete (50% +) bepaalt de omvang van de schade. Bij afwezigheid van opzet, een advies van uw accountant of een pleitbaar standpunt is hier nog wel wat te winnnen.
- Vertrouwensbeginsel: individuele leden kunnen aan het (kennelijke) vooroverleg tussen Oger en de belastingdienst weinig vertrouwen ontlenen, maar dat vooroverleg is wel relevant voor de boete en voor de zorgvuldigheid van de belastingdienst. Een Woo verzoek om deze stukken te krijgen is reeds ingediend maar zal qua uitkomst vermoedelijk te lang duren. Via het opvragen van "het boete dossier" of na overleg met Oger, gaat dit wellicht sneller.
- Accountants lopen eigen risico: op grond van artikel 67o AWR (deelnemersboete) kan ook gedoe bij de accountant veroorzaken, wij denken dat dit uiteindelijk wel zal loslopen.
- Handel nu maar gecontroleerd en met een plan: inventariseer uw dosser en de jaren en verzamel de facturen, brochures, betaalbewijzen en pa de administratie niet achteraf aan. De administratie achter rechtzetten maakt van een boetevraag een strafzaak. Suppleties en correcties in het lopende boekjaar zijn te overwegen, maar hiermee erkent u ook de fout in het verleden. Al met al overleg met een specialist.
De fiscale vraagstukken bij het Oger lidmaatschap
Kern vraagpunten inzake Oger lidmaatschap:
- Hoe is de factuur geboekt – als volledig aftrekbare “netwerkkosten”, of gesplitst?
- Is het kledingtegoed daadwerkelijk gebruikt, en zo ja, voor welk bedrag?
- Zit er een BV tussen (dga), of is het lidmaatschap in de IB-onderneming/zzp-praktijk verwerkt?
- Is de btw op (een deel van) de inleg in aftrek gebracht?
- Welke jaren staan nog open, en is er uitstel verleend?
- Wat wist het lid – en wat wist de accountant – over de aard van het tegoed?
Deze zes vragen bepalen samen de hoogte van de correctie en, vooral, of er een boete bij hoort en hoe hoog die is.
Het kledingdeel: art. 3.16 Wet IB 2001, kennisgroepstandpunt en jurisprudentie
Voor de IB-ondernemer zijn kosten van kleding uitgesloten van aftrek, tenzij sprake is van werkkleding (art. 3.16 Wet IB 2001). Kleding is werkkleding als zij
- uitsluitend of nagenoeg uitsluitend geschikt is om in het kader van de onderneming te worden gedragen (zoals een uniform of overall), óf
- is voorzien van een of meer duidelijk zichtbare, aan de onderneming gebonden beeldkenmerken met een oppervlakte van ten minste 70 cm².
Herenmode – een pak, een overhemd, schoenen – voldoet aan geen van beide voorwaarden: de kleding is óók buiten de onderneming te dragen en draagt geen bedrijfslogo van 70 cm². De Kennisgroep van de Belastingdienst heeft dit onlangs nog uitdrukkelijk bevestigd voor representatieve kleding: gewone kleding die zowel zakelijk als privé kan worden gedragen, is géén werkkleding en valt volledig onder de aftrekuitsluiting (kennisgroepstandpunt KG:213:2025:12).
De 70 cm²-eis is bovendien een harde eis: Gerechtshof Arnhem-Leeuwarden 21 juni 2022 (ECLI:NL:GHARL:2022:5250) verwierp de aftrek van praktisch noodzakelijke werkkleding louter omdat het vereiste beeldmerk ontbrak. Dat “iedere willekeurige persoon” zulke kledingstukken kan aanschaffen, was doorslaggevend.
Maar zijn we er dan? Zeker niet, als de kleding aantoonbaar enkel op het werk wordt gedragen en ook hier achterblijft en/of er andere specifieke omstandigheden zijn is er een begin voor een verdediging.
Kan het lidmaatschap tóch zakelijk zijn? De verdedigbare posities
Als ervaren fiscalisten benoemen wij ook de argumenten waarmee (een deel van) het lidmaatschap wél te verdedigen valt. Zij zien vrijwel nooit op de kleding zelf, maar op de randen van het dossier:
- Ongebruikt tegoed. Waar het kledingtegoed nooit is verzilverd, is er geen privé-consumptie genoten. De vordering ziet niet voor niets ook op “ongebruikte tegoeden”. Voor niet-benut tegoed is het privévoordeel – en daarmee de grondslag voor correctie en boete – aanzienlijk zwakker.
- Splitsing lidmaatschap. Het netwerkdeel (diners, evenementen, reizen, bijeenkomsten) kan een zakelijk karakter hebben. Een reële splitsing tussen (niet-aftrekbaar) kledingdeel en (beperkt aftrekbaar) netwerkdeel is de kern van de onderhandeling met de inspecteur.
- Zakelijke representatie ≠ kleding. De representatieve functie van het lidmaatschap (relatiebeheer, acquisitie) raakt het netwerkdeel, niet de aftrekbaarheid van de kleding zelf; die blijft afketsen op art. 3.16.
- Pleitbaar standpunt. Als de aftrek ten tijde van de aangifte objectief pleitbaar was – bijvoorbeeld omdat de structuur destijds als zakelijke faciliteit werd gepresenteerd en de fiscus die kende – kan dat een vergrijpboete blokkeren.
- Wees realistisch: deze argumenten verzachten de correctie en richten zich vooral op de boete. Zij maken het kledingdeel - in de meeste gevallen - niet alsnog aftrekbaar.
Het netwerkdeel: aftrekbeperking gemengde kosten (art. 3.15 Wet IB / art. 8 Wet Vpb)
Zakelijke kosten van eten en drinken, recepties, congressen, seminars, evenementen en studiereizen zijn “gemengde kosten”.
- Voor de IB-ondernemer geldt art. 3.15 Wet IB 2001: een vast niet-aftrekbaar drempelbedrag van € 5.700 (2026), of – naar keuze – aftrek van 80% van die kosten.
- Voor de BV geldt art. 8 lid 5 Wet Vpb: een niet-aftrekbaar bedrag van € 5.700 (of, indien hoger, 0,4% van de gezamenlijke loonsom), dan wel beperking van de aftrek tot 73,5%. Het netwerkdeel is dus in beginsel aftrekbaar, maar niet volledig.
De btw: geen aftrek voor privégebruik bij Oger procedure
Voor de btw geldt spiegelbeeldig: voor zover de inleg ziet op privégebruik (de kleding voor de ondernemer zelf) is er geen recht op aftrek van voorbelasting (art. 15 Wet OB 1968; Besluit uitsluiting aftrek omzetbelasting). Bij horecabestedingen (eten en drinken ter plaatse) is de btw sowieso uitgesloten van aftrek; voor relatiegeschenken en personeelsverstrekkingen geldt de BUA-drempel van € 227 per begunstigde per jaar. Een eerder in aftrek gebrachte btw op het kledingdeel zal daarom via naheffing worden gecorrigeerd.
De dga en de BV: loon of (verkapt) dividend bij de Oger procedure
Zit er een BV tussen, dan verschuift het probleem. Een pak dat de BV voor de dga betaalt, is geen aftrekbare bedrijfslast maar een verstrekking aan de aandeelhouder/werknemer:
- ofwel loon in natura (belast in de loonheffing),
- ofwel een winstuitdeling die in box 2 wordt belast (verkapt dividend).
Bij de uitdelingsroute speelt het bewustheidsvereiste – bij bedragen van deze omvang veelal aanwezig. De keuze loon versus dividend heeft gevolgen voor tarief, gebruikelijkloonregeling en eventuele brutering. De belastingdienst zal dit dossier voorleggen aan haar interne kennisgroep zodat voor elke zaak hetzelfde standpunt wordt ingenomen.
De vergrijpboete: opzet of grove schuld, en het pleitbaar standpunt
Fiscaal is iedere ondernemer verantwoordelijk voor zijn eigen aangifte; “Ogér zei dat het kon” haalt de verschuldigde belasting niet weg. Voor de boete ligt dat anders.
- Een vergrijpboete (art. 67e AWR bij navordering IB/Vpb; art. 67f AWR bij naheffing btw/loonheffing) kan alleen worden opgelegd als de inspecteur opzet of grove schuld van u als ondernemer of DGA zelf bewijst. De bewijslast ligt bij de inspecteur.
- De bandbreedte loopt van 25% (grove schuld) via 50% (opzet) tot 100% bij listigheid;
Beslissend is wat het lid wist en wat hem valt te verwijten. De positie verschilt scherp:
- Sterk verweer: wie enkel een factuur “lidmaatschap Business Club” aan de accountant gaf – zonder dat het kledingtegoed op die factuur stond – en die post als netwerkkosten liet boeken, heeft een reëel verhaal tegen de boete.
- Zwak verweer: wie wist dat hij voor duizenden euro’s pakken kocht en die bewust als bedrijfskosten liet opvoeren. Hier zal de inspecteur de woorden van de rechter over het kledingdeel inzetten.
- Daarnaast blokkeert een objectief pleitbaar standpunt de boete: is het standpunt dat de aftrek toelaatbaar was – naar de kennis en jurisprudentie ten tijde van de aangifte – in redelijkheid verdedigbaar, dan is er geen sprake van opzet of grove schuld (zie bijvoorbeeld Hoge Raad 21 april 2017, ECLI:NL:HR:2017:638).
- Vragen die uitsluitend zien op een mogelijke boete hoeven overigens niet te worden beantwoord; de fiscale informatieplicht (art. 47 AWR) reikt niet zover.
Het vertrouwensbeginsel en het vooroverleg Ogér–fiscus
Ogér voerde kennelijk aan dat de Belastingdienst het product al kende: in 2020 zou vooroverleg over de btw-verwerking hebben plaatsgevonden en in 2021 zouden vragen over een concrete factuur en het verloop van het shoptegoed zijn beantwoord. De vraag is of leden zich daarop kunnen beroepen.
Voor een geslaagd beroep op het vertrouwensbeginsel is in beginsel een toezegging of bewuste standpuntbepaling jegens de belastingplichtige zelf nodig, dan wel algemene voorlichting waarop deze gerechtvaardigd heeft vertrouwd. Individuele leden waren van het vooroverleg niet op de hoogte en waren daarbij geen partij; een rechtstreeks beroep is daarom zwak.
Wél in het voordeel van belastingplichtigen is dat de Hoge Raad het dispositievereiste sterk heeft versoepeld (Hoge Raad 5 november 2021, ECLI:NL:HR:2021:1654): dat een belastingplichtige “daarenboven” schade heeft geleden, is niet langer een zelfstandige eis. Waar een lid daadwerkelijk op een concrete uiting van de fiscus is afgegaan, is dat dus makkelijker in te roepen. Voor de meeste leden ontbreekt echter een tot hén gerichte uiting, tenzij Oger de ondernemer heeft geinformeerd, dan ligt dit weer net iets anders.
De betekenis van het vooroverleg ligt daarom elders, en dáár zit strategische waarde:
- Boete en verwijtbaarheid. Als de fiscus het product sinds 2020 kende en leden jarenlang liet begaan, weegt dat mee bij de vraag of het lid opzet/grove schuld valt te verwijten – en bij de vraag hoe zorgvuldig de dienst zelf is geweest (zorgvuldigheids- en fair-play-beginsel).
- Pleitbaar standpunt. Bekendheid van de fiscus met de structuur en het uitblijven van correcties versterken het betoog dat de aftrek destijds pleitbaar was.
- Feiten boven water. Wat de fiscus in 2020/2021 precies heeft geantwoord en of een standpunt is ingenomen, is nu nog niet bekend. Een Woo-verzoek naar de stukken van het vooroverleg is daarom een verstandige, laagdrempelige eerste stap – die uitkomst kan het verschil maken tussen wél en geen boete, probleem zal zijn dat deze informatie pas over vele maanden beschikbaar zal komen.
De Oger procedure, hoe zit het ook al weer?
- De Ogér Business Club is een lidmaatschapsformule van het herenmodebedrijf Ogér, die uitsluitend aan ondernemers werd aangeboden.
- Tegen een jaarbijdrage (in de praktijk enkele duizenden tot circa € 20.000, oplopend via lidmaatschapsniveaus als Platinum en Diamond) kreeg het lid een shoptegoed voor kleding, aangevuld met netwerkactiviteiten: diners, evenementen, bijeenkomsten en reizen. Volgens de brochures dekte het kledingtegoed het overgrote deel van de inleg. Kenmerkend is dat de factuur alleen het “lidmaatschap” vermeldde; het shoptegoed stond in een aparte brochure. De rechtbank stelde vast dat bijvoorbeeld een inleg van € 12.100 recht gaf op een shoptegoed van € 13.915.
- De Belastingdienst vermoedt dat leden hun lidmaatschap volledig als zakelijke kosten hebben verwerkt, terwijl een groot deel in feite privé-uitgaven voor kleding betreft.
- Nadat Ogér weigerde de ledenadministratie te verstrekken, vorderde de fiscus verstrekking in kort geding. De voorzieningenrechter van de rechtbank Noord-Holland (2 september 2026) wees die vordering grotendeels toe. Ogér moet binnen vier weken onder meer verstrekken: namen en adressen, het soort lidmaatschap en bijbehorend shoptegoed, betaalde bedragen, ongebruikte tegoeden, facturen en betaalbewijzen, over 2019–2025. Bij niet-nakoming loopt een dwangsom op van € 5.000 per dag in de eerste week tot uiteindelijk € 20.000 per dag, met een maximum van € 500.000.
- Voor het onderzoek woog mee dat uit een verzoek van Ogér om vooroverleg kan worden afgeleid dat het bedrijf het lidmaatschap zelf zag als een volledig aftrekbare faciliteit. Volgens de rechter diende het lidmaatschapsgeld voor het overgrote deel ter dekking van het shoptegoed en heeft het kledingdeel een “evident onzakelijk karakter”. Die formulering zal de inspecteur in individuele dossiers gebruiken.
Noot fiscaal jurist inzake advisering ondernemers en DGA bij Oger procedure
Er is geen "one size fits all" advies. Wij zien - op basis van de procedure en de fiscale mogelijkheden - vier hoofd routes. Vaak is een combinatie van de opties - na zorgvuldig overleg met de ondernemer - de beste.
- Afwachten en gecontroleerd meewerken aan de vragenbrief: voordeel is dat u alle rechten kunt behouden, de boete wellicht kunt beperken en aan de bal blijft. Nadeel is dat de belastingrente blijft doorlopen.
- Pro actief vooroverleg en vaststellingsovereenkomst met de belastingdienst sluiten: voordeel is dat u zelf de regie kunt voeren over het proces en de boete kunt matigen, dit geeft rust en hiermee wordt de zaak vlot opgelost. Belangrijk is dat u de gesprekken niet zelf gaat voeren (ondernemer is vaak niet opgewassen tegen ervaren fiscalist van de belastingdienst en zal in zijn eerlijk verkeerde antwoorden geven).
- Vrijwillige verbetering: de boete zal vermoedelijk dan lager zijn, hoewel "inkeren" niet meer kan (fiscus is u immers op het spoor).
- Onderzoek, bezwaar en beroep: u kunt informatie gaan verzamelen uit andere trajecten, nieuwsberichten, info van collega leden, uitspraken van rechters, etc. Nadeel is dat de belastingrente doorloopt en de kosten hoger zijn dan bij optie 1 - 3.
Hulp nodig bij Oger procedure tegen belastingdienst?
Wij begeleiden zowel leden van de business club als hun accountants.
Hierbij nemen wij het gehele traject - inclusief overleg met de belastingdienst
- van u over. Insteek zal zijn om het probleem in redelijkheid - via een
vaststellingsovereenkomst - op te lossen. Lukt dit niet dan kunnen we -
in overleg met u - besluiten voor de formele route (bezwaar / beroep).
Neem vrijblijvend contact op via onderstaand formulier of een directe
mail aan mr Dennis Jongbloed, managing partner van ons kantoor. Al
uw informatie wordt vertrouwelijk behandeld en u krijgt eerst een offerte,
dus geen verrassingen.
Bron en vindplaatsen Oger en belastingdienst
Rechtbank Noord Holland d.d. 2 september 2026 ECLI:NL:RBNHO:2026:11306
Hoge Raad d.d. 14 november 1990 ECLI:NL:HR:1990:ZC4444
Gerechtshof Arnhem-Leeuwarden 21 juni 2022 (ECLI:NL:GHARL:2022:5250
Uitspraak ANPR Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:286
Uitspraak creditcard Hoge Raad 12 november 2021 ECLI:NL:HR:2021:1595
Parkeer app Gerechtshof 's Hertogenbosch d.d. 19 augustus 2014 ECLI:NL:GHSHE:2014:2803
Youngtimer regeling in 2026 en 2027
De youngtimer regeling gaat op de schop, wat moet de ondernemer en DGA doen?
De populaire youngtimer regeling is in 2026 al versobert en dreigt in 2027 voor een groot deel van de youngtimers te verdwijnen. De leeftijdsgrens gaat dan naar 25 jaar. Voor veel ondernemers en DGA's kan dit duizenden euro's extra aan belasting per jaar betekenen en de auto's zullen vermoedelijk ook in waarde dalen. Maar het laatste woord is in Den Haag nog niet gesproken. Wat is verstandig? Houden, verkopen, privé overnemen, elektrisch gaan rijden of wachten?
Advies: wacht nog even tot prinsjesdag !
Hoe werkt de yougtimerregeling in 2026
Wie een auto van de zaak ook prive gebruikt krijgt te maken met een fiscale bijtelling. Voor auto's die in 2026 voor het eerst worden toegelaten is de bijtelling 22% van de cataloguswaarde. Voor nieuwe volledig elektrische auto's geldt in 2026 nog een beperkt korting; over de eerste € 30.000 nog 18% en over meerdere 22%.
Een youngtimer wordt anders en fiscaal gunstiger behandeld. Is de auto in 2026 ouder dan 16 jaar dan bedraagt de bijtelling 35% van de waarde van de youngtimer in het economische verkeer (zeg de aankoopwaarde). Een youngtimer met cataloguswaarde van € 80.000 en een koopprijs van € 20.000 levert een bijtelling op van € 7.000 (35% van € 20.000) in plaats van € 17.600 (22% van € 80.000). Voor de liefhebber, de regeling staat in artikel 13bis Wet loonbelasting (of 3.20 Wet inkomstenbelasting).
Waarom is de youngtimerregeling ineens aangepast?
De wijziging is opvallen genoeg ontstaat als onderdeel van een amendement dat primair zag op de elektrische auto. Bij de behandeling van het belastingplan 2026 is besloten om de korting op de bijtelling van een elektrische auto langer in stand te houden. Vanaf 2028 verdwijnt het voordeel voor de elektrische auto volledig. De versobering van de youngtimer regeling werd budgettair gebruikt als dekking. De wijziging kwam knap laat in de boeken (pas in november 2025).
Overgangsrecht youngtimer regeling
Door de wijziging ontstond een bijzondere situatie voor youngtimers die in 2025 vijftien jaar oud waren geworden. Zij vielen in 2025 al onder de youngtimerregeling, maar zouden vanaf 1 januari 2026 tijdelijk weer onder de gewone bijtellingsregeling vallen totdat zij zestien jaar oud werden. Dit geeft onnodig gedoe en gezeur.
Daarom heeft de staatssecretaris bij besluit van 12 februari 2026overgangsrecht ingevoerd. De regeling kan gedurende heel 2026 worden toegepast wanneer de auto in 2025 meer dan vijftien maar minder dan zestien jaar geleden voor het eerst in gebruik is genomen én uiterlijk op 31 december 2025 al aan de betreffende werknemer ter beschikking was gesteld of bij de betreffende IB-ondernemer in gebruik was. Het betreft bovendien een keuze: als de gewone regeling voordeliger is, hoeft de goedkeuring niet te worden gebruikt, al met al met papier voor een onhandige wijziging.
De klap voor youngtimers in 2027
Volgens de op dit moment geldende wetgeving stijgt de leeftijdsgrens per 1 januari 2027 van 16 naar 25 jaar. Dat betekent dat een youngtimer van bijvoorbeeld 18, 20 of 23 jaar vanaf 2027 niet meer kwalificeert als youngtimer. Er wordt nogal eens geschreven dat vervolgens "22% van de cataloguswaarde" geldt. Voor veel huidige youngtimers klopt dat niet. Voor auto's die vóór 1 januari 2027 voor het eerst zijn toegelaten en waarvoor het oude algemene bijtellingspercentage geldt, kan de bijtelling 35% van de oorspronkelijke cataloguswaarde bedragen. De regeling is nog niet definitief en er zijn meerdere opties:
- Auto’s die uiterlijk op 31 december 2010 voor het eerst in gebruik zijn genomen blijven voor altijd onder de youngtimerregeling vallen.
- Auto’s die uiterlijk op 31 december 2010 voor het eerst in gebruik zijn genomen mogen tot 31 december 2031 gebruik blijven maken van de youngtimerregeling. Daarna vallen zij ook onder de verhoogde leeftijdsgrens.
- De leeftijdsgrens voor de youngtimerregeling wordt vastgesteld op 16 jaar. Dit leidt tot een vrijwel volledige terugneming van de versobering. Uit de ramingen komt naar voren dat dit de optie is met de hoogste budgettaire derving.
- De leeftijdsgrens meer geleidelijk verhogen. Per 2027 naar 17 jaar, per 2028 naar 20 jaar en per 2032 naar 25 jaar.
Bron en vindplaatsen youngtimer regeling
Kamerstukken I 2025/26, 36812, nr. Z (Kamerbrief youngtimerregeling)
Kamerstukken II 2025/26, 32140, nr. 294 (Motie versobering youngtimerregeling)
Fishing door de belastingdienst in zaak Oger
Is sprake van een sleepnet of fishing door de Belastingdienst
In het kader van een derdenonderzoek heeft de Belastingdienst een groot aantal gegevens opgevraagd over de leden van hun Bussinesclub. De Rechtbank Noord-Holland 2 september 2026, ECLI:NL:RBNHO:2026:11306heeft in kort geding geoordeeld dat de Belastingdienst daartoe het recht had (enkele privé gegevens daargelaten).
De basis voor het opvragen van informatie door de belastingdienst
Bij een belastingplichtige zelf is artikel 47 AWR het uitgangspunt, de inspecteur mag gegevens en inlichtingen opvragen die voor diens belastingplicht van belang kunnen zijn. De informatie moet dan wel fiscaal relevant zijn. De wet kiest (bewust) voor een lage relevantiedrempel. Bij een administratieplichtige derde (zoals Oger) moeten we iets verder bladeren in de wet, artikel 53 lid 1 AWR verklaart die informatieverplichtingen overeenkomstig van toepassing ten behoeve van de belastingheffing van anderen. Artikel 53 lijkt dus ruimer te zijn dan alleen de controle van reeds bekende gegevens.
De vaktechnische instructie controle belastingdienst (januari 2024) bepaalt dat bij derdenonderzoeken proportionaliteit en subsidiariteit moeten worden getoetst. Bovendien stelt deze interne instructie van de belastingdienst dat zij niet is geschreven voor projectmatige of anderszins brede informatie uitvragen zonder concrete casus (ad 1.4 van de instructie). Ook in de brochure derdenonderzoek worden de rechten van een belastingplichtige enigszins toegelicht.
De volgende procedures zijn in het verleden al eens voorbij gekomen
- Stad Rotterdam Hoge Raad d.d. 10 december 1974 ECLI:NL:HR:1974LAB4412: arrest is niet gepubliceerd maar wordt wel helder besproken in deze scriptie over het derdenonderzoek ex artikel 53 AWR en het recht op privacy ex artikel 8 EVRM . De verzekeraar moest in deze casus gegevens verstrekken over alle personen die een pleziervaartuig hadden verzekerd.
- Hoge Raad 8 januari 1986 ECLI:NL:HR:1986:AW8125. Informatie moet van belang kunnen zijn, edoch geen onbeperkte bevoegdheid voor een uitvraag
- Hoge Raad d.d. 23 september 2005 ECLI:NL:HR:2005:AU3140. Deze uitspraak ging over het uitvragen van een zogenaamd due diligence rapport en fiscale adviezen. Het fair play beginsel verhindert dat de inspecteur via artikel 47 fiscale adviezen en daarmee verweven stukken kan opvragen. Feitelijk delen mogen worden geschoond.
- Gerechtshof 's Hertogenbosch d.d. 19 augustus 2014 ECLI:NL:GHSHE:2014:2803 inzake SMS parkeren. Moet een parkeer ondernemer alle parkeergegevens aan de belastingdienst verstrekken? Is er sprake van strijdigheid met het EVRM? Het Hof accepteerde de bulk uitvraag en oordeelde dat dit soort serie uitvragen mogelijk moet zijn. Proportionaliteit, subsidiariteit en privacy blokkeerden de uitvraag niet. De rechtbank dacht hier eerder nog anders over (ECLI:NL:RBOBR:2013:6553)
- Hoge Raad d.d. 24 april 2015 ECLI:NL:HR:2015:1117. Ook een kort geding procedure inzake het verstrekken van informatie in een KB Lux zaak (ook met dwangsom). Ook hier speelt de fishing expedition. De Hoge Raad stelt expliciet dat een onvoldoende onderbouwde informatievordering of een fishing expedition niet toewijsbaar is. De staat moest hier aannemelijk maken dat de informatie ook bestaat en dat de bank er over beschikt of het redelijkerwijs kan verkrijgen.
- Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:286 inzake uitvraag van een ANPR (automatic numberplate recognition. Technologische mogelijkheden kunnen niet zonder voldoende precieze wettelijke basis worden ingezet als privacy inmenging speelt. Artikel 8 geeft wel grenzen aan de informatie behoefte bij de belastingdienst.
- Hoge Raad d.d. 12 november 2021 ECLI:NL:HR:2021:1595 inzake WKR informatieuitvraag bij ruim 80 ondernemers.
Belang voor de belastingheffing bij zaak Oger
De rechtbank oordeelt dat de wet een voldoende grondslag biedt voor het uitvragen van de gegeven. Weliswaar volgt uit de wet (en de Vaktechnische Instructie Controle Derdenonderzoeken) dat daar bij de beginselen van proportionaliteit en subsidiariteit in acht moeten worden genomen (zie ook de uitgebreid toelichting van Ijzerman in 2022). Die beginselen kunnen aanleiding geven de omvang van de concrete uitvraag te begrenzen. Die grens wordt door de Belastingdienst (goeddeels) in acht genomen. De rechtbank onderbouwt dat oordeel met de volgende elementen:
Bij belastingplichtigen zijn onjuist verwerkte facturen gevonden.
Uit het verzoek om vooroverleg kan worden afgeleid dat Ogèr het lidmaatschap alleen aanbiedt aan ondernemers en ziet als een aftrekbaar.
De rechtbank acht op basis van dat gegeven aannemelijk dat ook klanten van Ogèr het als zodanig zullen hebben beschouwd.
De faciliteit bestaat uit twee componenten: een bij niet (volledige) benutting jaarlijks vervallend shoptegoed en een bundel overige verstrekkingen. Uit de brochures kan worden afgeleid dat het lidmaatschapsgeld voor het overgrote deel dient ter dekking van het verstrekte shoptegoed.
Het vervalbeding lijkt daarbij een cruciaal aspect van de regeling: het is een krachtig werkend incentive om te besteden. Zo krachtig dat aannemelijk is dat het lidmaatschap - mede gelet op de omvang van het shoptegoed - zonder het aannemen van het gesuggereerde zakelijke karakter veel van zijn aantrekkingskracht zou verliezen.
Dat, bezien in samenhang het evidente onzakelijke karakter van het kledingdeel van het lidmaatschap, biedt voldoende grondslag voor een gepersonaliseerde uitvraag van relevante gegevens.
Kort door de bocht is dan de conclusie dat het van alle kanten rammelt. Daarop legt de rechtbank deze feiten naast het zogenoemde ‘Stad Rotterdam-arrest’ van de strafkamer van de Hoge Raad en oordeelt dat de gegevens goeddeels moeten worden verstrekt.
Waarom kan er dan toch sprake zijn van fishing bij opvragen informatie ?
Is ‘Stad Rotterdam-arrest’nog onverkort van toepassing.
Daarbij kunnen vraagtekens worden gezet. In de eerste plaats was het een arrest van ruim 50 jaar gelden toen de rechtsbescherming nog in de kinderschoenen stond en de algemene beginselen van behoorlijk bestuur nog tot wasdom moesten komen. Daarnaast zijn het bieden van rechts-beschermingen toepassing van de algemene beginselen door de strafrechter (of civiele rechter) niet per definitie identiek. In ‘Stad Rotterdam’ betrof het een strafrecht en in het kort geding civiel recht. Beide niet-fiscale rechters oordelen dus in een fiscaal vraagstuk. Weliswaar kunnen de derden op wie de vragen zien in hun eigen procedure klagen over de aanpak maar dat is mosterd na de maaltijd; vooraf staat er geen rechtsmiddel open (en het is dan ook niet meer dan logisch dat Ogèr voor hen de hakken in het zand zet).
Door het kort geding passeert de Belastingdienst dus de fiscale rechter. Dat is echter wel toegestaan (vb: Hoge Raad 18 september 2009, ECLI:NL:HR:2009:BI5906).
De Belastingdienst kiest bewust op strategische gronden voor deze aanpak
Binnen de belastingdienst weten ze natuurlijk ook dat ‘Stad Rotterdam’ al tamelijk belegen is en niet meer van deze tijd. Het arrest schept echter zeer ruime bevoegdheden die de Belastingdienst niet beperkt wil zien en het liefst uitbreidt.Daarbij is deze zaak bij uitstek geschikt. En wel om de volgende redenen:
Het is een high-profile zaak, die zeker de nodige publiciteit zal genereren.
(Zakelijke) kleding vergt fiscaal de nodige aandacht en fiscale aftrekbaarheid is geen gegeven (of zoals de rechtbank het nogal bot formuleert ‘het evidente onzakelijke karakter van het kledingdeel van het lidmaatschap’).
Het gaat om forse bedragen en het shoptegoed overstijgt de contributie.
Kennelijk is er bij een (klein?) aantal leden een onjuiste fiscale verwerking geconstateerd.
De kans is daarmee levensgroot dat de rechter zal oordelen dat het ‘rammelt’ en dat er dus voldoende redenen zijn om vragen te stellen.
Een en ander brengt mee dat een civiele rechter min om meer blind ‘Stad Rotterdam’ zal toepassen.
Gevolgen strategischeaanpak door de Belastingdienst bij boekenonderzoek
Die strategische aanpak door de Belastingdienst leidt tot het volgende:
In een redelijk heldere casus is de kans aanzienlijk dat de (niet-fiscale) rechter meegaat en ‘Stad Rotterdam’ continueert. Daarmee worden de bevoegdheden door de Belastingdienst gezekerd.
Door het afschrik effect van de procedure zullen de Ogèr businessclubleden zich achter de oren krabben en alsnog hun knopen tellen en de aangiften herzien dan wel aanvullen naar meer realistische variant.
Deze jurisprudentie zal de belastingdienst ook gebruiken voor andere businessclubs en situaties waarin een privé-element onderdeel kan uitmaken van een abonnement of contributie (worden de (betaald) voetbalorganisaties met hun Business Seats al zenuwachtig?).
Eenieder zal dus meer aandacht hebben voor privé-elementen bij zakelijk kosten. Ergo: missie geslaagd.
Waarin zit nu de fishing?
Het fishing-aspect ziet in het grotere gevolg van deze specifieke Ogèr-zaak. De hiervoor geciteerde elementen die de rechtbank tot het oordeel bracht dat sprake was van fiscale relevantie geeft de Belastingdienst de mogelijkheid– om in visserijtermen te blijven-een ‘net uit te gooien’over een volledig ledenbestand. Daartoe bestond een reden (kleding – waarde boven de contributie – volledig zakelijk boeken– sturende verkoopinformatie). Geoorloofde fishing dus.
Te verwachten is dat de Belastingdienst zich vaker en intensiever op het middel van derdenonderzoek zal richten om grotere groepen in kaart te brengen. Dat is nooit de bedoeling van de wetgever geweest maar slechts meegenomen om het hoofddoel (onderzoek als de belastingplichtige onvoldoende meewerkt of gegevens niet heeft dan wel ter verificatie van feiten die bij een belastingplichtige worden aangetroffen).Met ‘Stad Rotterdam’heeft (de niet fiscale kamer van) de Hoge Raad een veel ruimer vangnet geknoopt dat niet meer van deze tijd is.
De thans geldig bevonden reden om ‘het net uit te werpen’ maakt het voor Ogèr gelegaliseerde fishing, maar dat geldt niet a fortiori voor al die andere (business)clubs.
Noot fiscaal jurist inzake opvragen informatie door de belastingdienst
Ogèr lijkt met de businessclubleden in een fuik gezwommen waaruit het lastig is te ontsnappen. Voor die leden lijkt het zaak de privé-elementen (alsnog) te elimineren uit de aangiften dan wel alsnog bij de belastingdienst tot inkeer te komen.
Voor overige businessclubs reden hun beleid, facturering en verwerking nogmaals tegen de fiscale lamp te houden en voor hun leden daarin mee te nemen en correct voor te lichten.
Wij beschikken over royale kennis en vaardigheden om de abonnementen en contributies (alsnog) in veilige haven te brengen. Een belletje is zo gepleegd. Wellicht kunt u ook een kijken of het pak wel prive wordt gedragen en/of er uberhaubt sprake is van een prive voordeel.
Externe inhuur en flexibele schil, wat zijn de fiscale risico's?
De fiscale risico's van een flexibele schil van arbeid
In veel sectoren is een tekort aan arbeidskrachten. Ondernemingen (maar ook overheidsinstellingen) kijken dan ook hoe ze een organisatie kunnen inrichten met (eigen) vaste medewerkers, zelfstandigen en uitzendkrachten/gedetacheerden. Hoewel de arbeidsmarkt de mix van vaste medewerkers en een flexibele schil veelal noodzakelijk maakt, zijn aan de flexibele inzet ook voorwaarden en risico's verbonden. De voorwaarden en potentiële risico's maken organisaties wat huiverig over de inzet van een flexibele arbeidsschil. Is dit terecht?
Inzet zelfstandigen en fiscale risico's
Na de opheffing van het zogenoemde handhavingsmoratorium per 1 januari 2025 is het werken met zelfstandigen behoorlijk onder druk komen te staan. Enerzijds heeft dit te maken met de handhaving door de Belastingdienst (ogenschijnlijk scherper in het bedrijfsleven dan bij het eigen overheidsapparaat).
Anderzijds heeft dit te maken met de zogenoemde holistische beoordeling van arbeidsrelaties aan de hand van de criteria uit het Deliveroo- en Uber-arrest. De arbeidsrelatie dient op basis van deze rechtspraak te worden beoordeeld aan de hand van de volgende criteria.
Criteria Deliveroo-arrest
De omstandigheden die de Hoge Raad laat meewegen zijn:
- De wijze waarop de beloning wordt bepaald en betaald en natuurlijk de hoogste van de beloning;
- De vraag of de zelfstandige commercieel risico loopt;
- De wijze waarop de overeenkomst is opgesteld en totstand is gekomen;
- De aard en duur van de werkzaamheden die de zelfstandige verricht;
- De wijze (en vrijheid) waarop de uren, werkzaamheden en werkdagen worden bepaald;
- De verplichting om het werk persoonlijk te verrichten of niet;
- De wijze waarop de ondernemer zicht gedraagt (of mag gedragen) bij het verrichten van zijn werkzaamheden (dus hoe heeft de ondernemer zich naar buiten toe gepresenteerd, zowel econmisch als commercieel);
- Hoe wordt de ondernemer gezien voor de BTW en Inkomstenbelasting;
- Het aantal opdrachtgevers van de zelfstandige.
Criteria Uber-arrest
In het Uber-arrest heeft de Hoge Raad nog een nadere toelichting gegeven op de wijze waarop de beoordeling moet plaatsvinden:
- Het ondernemerschap is een gelijkwaardig onderdeel bij de holistische weging van de arbeidsrelatie. Er is mitsdien geen sprake van een rangorde tussen de gezichtspunten;
- Hetzelfde type werk kan door zowel een werknemer als een zelfstandige naast elkaar worden gedaan. Het type werk of de functie is derhalve niet doorslaggevend voor de kwalificatie van de arbeidsrelatie;
- Ook omstandigheden die buiten de werkrelatie liggen, zijn relevant voor de weging of iemand al dan niet in zelfstandigheid werkzaam is;
Een organisatie wordt bij het aangaan van een arbeidsrelatie met een zelfstandige geacht deze arbeidsrelatie te beoordelen aan de hand van deze criteria. Dit is nog niet zo eenvoudig, getuige ook de vele (overwegend arbeidsrechtelijke) procedures die er na het Deliveroo-arrest zijn geweest.
Werken met zelfstandigen en fiscale risico's
De uitkomsten in deze procedures c.q. De weging van de Deliveroo-criteria 'vliegen nog alle kanten op'. Zo zijn er bijvoorbeeld diverse procedures gevoerd met betrekking tot 'zelfstandigen' in de beveiligingsbrache; de uitkomsten zijn niet eensluidend. Juist het feit dat de kwalificatie van de arbeidsrelatie in de praktijk ingewikkeld is, maakt dat organisaties in een groot aantal sectoren huiverig zijn om zelfstandigen in te zetten.
Als de Belastingdienst bij controle meent dat de arbeidsrelaties met 'zelfstandigen' kwalificeert als een arbeidsovereenkomst, dan kan een correctieverplichting/naheffingsaanslag worden opgelegd. In principe gaat de correctie terug tot 1 januari 2025, maar als sprake is van 'kwaadwillenheid' kan de Belastingdienst maximaal vijf jaren corrigeren.
Het einde van het handhavingsmoratorium maakt bedrijven en organisaties wat huiverig voor de inhuur van ZZP'ers. Op zich is dat niet terecht als met echte zelfstandigen wordt gewerkt. Probleem is echter dat, zeker in een aantal sectoren, veelal sprake is van schijnzelfstandigheid. Zo is bijvoorbeeld een aantal jaren geleden behoorlijk bezuinigd op personeelskosten in de zorg. Om organisaties toch te kunnen laten functioneren is veel van dat personeel 'via de achterdeur' als zelfstandige weer ingeleend.
Veel zorgverleners hebben maar een opdrachtgever; hun voormalig werkgever. Deze situaties zijn gedoemd tot fiscale correcties. Tegelijkertijd het moet wel degelijk kunnen. Als de ontslagen zorgverlener onder andere gelijktijdig en volgtijdig meerdere opdrachtgevers heeft en zelf de beschikbaarheid en het tarief kan bepalen kan een situatie ontstaan die voldoet aan de criteria van het Deliveroo-arrest. Met andere woorden, een one size fits all-benadering kan nooit worden toegepast.
Praktisch gezien geven de thans lopende belastingcontroles helaas niet altijd blijk van realiteitszin. In niche-markten zal het potentieel aantal opdrachtgevers beperkt zijn. Als dan vooral ook wordt gekeken naar het aantal opdrachtgevers van de zelfstandige, is het werken met zelfstandigen in zo'n branche een utopie. Deze benadering past ook niet in de geest van het Deliveroo-arrest; alle feiten en omstandigheden moeten holistisch worden gewogen en alle criteria wegen even zwaar.
Inzet payrollbedrijf of uitzendbureau
Als de flexibele schil wordt ingevuld door het inschakelen van een payrollbedrijf, uitzendbureau of detacheringsorganisatie is er een formeel een (andere) werkgever. Behoudens de uitzonderlijke situatie dat sprake is van een schijnconstructie, loopt de organisatie die inleent niet het risico dat de arbeidsrelatie aan de hand van voornoemde criteria moet worden beoordeeld: de werkgever is bekend (het payrollbedrijf/uitzendbuerau of de detacheringsorganisatie). De omstandigheid dat de formele werkgever is gehouden de loonbelasting in te houden en af te dragen, maakt helaas echter niet dat de afnemers van deze organisaties geen risico meer lopen.
Inlenersaansprakelijkheid
Desalniettemin loopt de inlenende organisatie wel degelijk risico's. Indien de uitlener zijn fiscale verplichtingen (loonheffing en BTW) niet nakomt, kan de inlener door de Belastingdienst aansprakelijk worden gesteld voor de door de uitlener niet afgedragen loonheffing en BTW.
De inlener kan zijn risico beperken door stortingen te doen op de G-rekening van de uitlener (wel contractueel vastleggen!) en door periodiek een verklaring betalingsgedrag op te vragen bij de uitlener (die kan de verklaring opvragen bij de Belastingdienst).
WTTA
Met ingang van 1 januari 2027 treedt de Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) in werking. De Wtta verplicht om bedrijven die personeel aan anderen ter beschikking stellen om een officiële toelating te hebben. Zonder deze toelating is het voor uitleenbedrijven niet meer mogelijk om medewerkers bij anderen te laten werken. Andersom mogen bedrijven die personeel inlenen dit alleen nog maar doen via toegelaten bedrijven. Samenwerken met een niet-toegelaten kan leiden tot een boete!
Posted-workers
Als een opdrachtgever in Nederland een buitenlands bedrijf met gedetacheerde werknemers of buitenlandse zelfstandigen inhuurt voor een tijdelijke opdracht, en komen zij uit de Europese Unie (EU), Europese Economische Ruimte (EER) of Zwitserland, dan is het verplicht hun komst te melden in het online meldloket. De opdrachtgever is verplicht te controleren of deze werknemers/zelfstandigen voor hun komst correct gemeld zijn. Dit moet uiterlijk 5 werkdagen na de start van de opdracht zijn gedaan.
Is er niet tijdig en vooraf gemeld, dan kan aan het buitenlandse bedrijf en aan de opdrachtgever een boete worden opgelegd door de Arbeidsinspectie.
Noot fiscaal jurist inzake werken met zelfstandigen en fiscale risico's
De inhuur van een flexibele schil is omgeven met veel wet- en regelgeving. De beoordeling van de arbeidsrelatie van een ingehuurde zelfstandige zal in de praktijk best complex zijn, laat staan als er in de praktijk feitelijk tientallen arbeidsrelaties langs die weg moeten worden beoordeeld. De alternatieven voor inhuur lijken eenvoudiger, maar zijn omgeven met de risico's van aansprakelijkstellingen en boetes. Al met al een weinig uitnodigend speelveld, terwijl de vraag naar flexibele arbeid juist zo groot is.
Bronnen en vindplaatsen
Accountant in dienstbetrekking of ZZPer - Jongbloed Fiscaal Juristen
ECLI:NL:HR:2023:443, Hoge Raad, 21/02090 (Deliveroo)
ECLI:NL:HR:2025:319, Hoge Raad, 24/00877 (Uber)
Aansprakelijkheid voor loonheffingen en btw bij inlening van personeel | Belastingdienst
Ik huur een buitenlands bedrijf of buitenlandse zelfstandige in | Posted Workers
Lucratief belang is risico bij werknemersparticipatie
Groot risico voor MKB bedrijven en familiebedrijven bij werknemersparticipatie
De lucratiefbelangregeling (artikel 3.92b Wet Inkomstenbelasting 2001, voor de liefhebber) is per 1 januari 2009 ingevoerd . De regeling is bedacht om te voorkomen dat excessieve, disproportionele beloningen van private-equity- en hedgefondsmanagers als vermogenswinst worden gepresenteerd in plaats van als arbeidsbeloning. Een logische denkwijze.
Ruim vijftien jaar later blijkt de regeling in de uitvoeringspraktijk een aanzienlijk breder bereik te hebben dan de wetgever destijds voor ogen had. In onze praktijk levert dit gezeur en discussie op en soms zelf forse naheffingen met belastingrente. De reden is dat de belastingdienst - soms na jaren aandeelhouderschap - van mening is dat sprake is van een lucratief belang (box 1), vaak komt dit in beeld bij een herstructurering, participatie of verkoop.
Oneerlijke behandeling lucratief belang
De spraakmakende uitspraak van Rechtbank Den Haag van juli 2026 in de zaak van de oprichters van een Rotterdams softwarebedrijf (ECLI:NL:RBDHA:2026:19383) illustreert dat (artikel op onze site). Ook recente kennisgroepstandpunten van de Belastingdienst (2024-2026) laten zien dat niet alleen fondsbeheerders en managers van private-equityportfoliobedrijven, maar ook oprichters van scale-ups, directeuren en familiebedrijven die personeel of de volgende generatie laten meedelen in het aandelenkapitaal, in het vizier van de inspecteur (lees belastingdienst) kunnen komen.
Uit vele publicaties op het internet (zoals in het FD) komt naar voren dat er vaak geschillen ontstaan met de belastingdienst over het lucratieve belang, veelal begint die discussie direct na de verkoop van een bedrijf. Jaren dachten de aandeelhouders""komt goed en verkoop is belastingvrij op grond van de deelnemingsvrijstelling" en direct na verkoop volgt het bonnetje van 50% inkomstenbelasting.
Dit maakt de lucratief belang regeling tot een van de minst transparante maar tegelijk meest risicovolle thema's in de advisering van DGA's, familiebedrijven en MKB-ondernemers.
Wat is een lucratief belang?
Zonder specifieke regeling zou een vermogenswinst op aandelen of vorderingen in beginsel onbelast zijn (box 3) of tegen het aanmerkelijkbelangtarief worden belast (box 2), ook als die winst feitelijk een beloning voor verrichte arbeid vormt. De wetgever heeft met art. 3.92b Wet IB 2001 een specifieke bron van inkomen — resultaat uit overige werkzaamheden — gecreëerd voor dit soort 'verkapt loon', met het toptarief van box 1 (2026: maximaal 49,5%) tot gevolg en zonder de gebruikelijke faciliteiten die bij regulier loon of aanmerkelijk belang wel gelden.
Toetsen lucratief belang regeling, de hefboom en het beloningsoogmerk
Van een lucratief belang is sprake als aan twee cumulatieve voorwaarden
is voldaan:
- Hefboomtoets (art. 3.92b lid 2-4 Wet IB 2001): het vermogensrecht moet een disproportioneel rendement mogelijk maken ten opzichte van het geïnvesteerde kapitaal en het gelopen risico. Voor achtergestelde aandelen en vorderingen geldt de 10%-grens: het gestorte kapitaal (nominaal, agio én — sinds de reparatiewetgeving in het Belastingplan 2024 — bepaalde leningen) van de betreffende soort moet minder bedragen dan 10% van het totale geplaatste aandelenkapitaal. In de wetsgeschiedenis wordt als indicatie voor een disproportioneel rendement veelal een percentage van 15% of meer genoemd.
- Beloningsoogmerk (art. 3.92b lid 1 onderdeel a Wet IB 2001): het voordeel moet (mede) zijn bedoeld als beloning voor werkzaamheden van de belastingplichtige of een met hem verbonden persoon. Ontbreekt dit oogmerk — bijvoorbeeld omdat sprake is van een gewone, proportionele investering zonder prestatie- of exitgebonden voorwaarden — dan is er geen lucratief belang, ook niet wanneer toevallig aan de hefboomtoets wordt voldaan. Dit uitgangspunt is explicietbevestigd in kennisgroepstandpunt KG:059:2026:1
Voor de restcategorie van 'vermogensrechten economisch vergelijkbaar
met achtergestelde aandelen' (art. 3.92b lid 4 Wet IB 2001) — te denken
valt aan opties, vorderingen en hybride instrumenten — heeft
de Hoge Raad in zijn arrestvan 19 april 2023 (ECLI:NL:HR:2023:557)
beslist dat ook daarvoor een hefboomeffect van ten minste 1:10 vereist
is. De enkele mogelijkheid om met een beperkte investering een rendement
te behalen dat niet in verhouding staat tot het kapitaal en het risico,
is op zichzelf onvoldoende.
Tarief en de aanmerkelijkbelang-route (doorstootverplichting)
Een lucratief belang wordt in beginsel belast in box 1 tegen het progressieve tarief (2026: tot 49,5%), zonder de reguliere aftrekmogelijkheden en zonder verliesverrekening met ander inkomen (Hoge Raad 22 juli 2019, ECLI:NL:HR:2019:1228, over een indirect gehouden lucratief belang).
Bij een middellijk gehouden lucratief belang — via een persoonlijke houdstervennootschap — kan op grond van art. 3.95b Wet IB 2001 worden gekozen voor heffing in box 2, mits ten minste 95% van het voordeel binnen een beperkte termijn wordt doorgestotennaar de natuurlijke persoon (de doorstootverplichting). Het box 2-tarief bedraagt in 2026 24,5% over de eerste € 68.843 (fiscale partners: € 137.686 gezamenlijk) en 31% daarboven; in combinatie met de vennootschapsbelasting op het niveau van de houdstervennootschap loopt de effectieve druk op tot circa 48,8%. Deze route is doorgaans aanzienlijk gunstiger dan directe belastingheffing in box 1, maar vergt wel dat daadwerkelijk en tijdig wordt uitgekeerd.
Wetswijzigingen lucratief belang regeling, de reparatie in 2024 en de multiplier vanaf 2028
- Belastingplan 2024: naar aanleiding van HR 19 april 2023 (ECLI:NL:HR:2023:557) is gerepareerd dat voor de 10%-hefboomtoets ook leningen meetellen die niet als informeel kapitaal kwalificeren. Deze reparatie werkt terug tot 26 juni 2023 (het moment van aankondiging).
- Belastingplan 2026: voor middellijk gehouden lucratieve belangen wordt per 1 januari 2028 (uitgesteld van de aanvankelijk voorgestelde datum van 1 januari 2026) een multiplier van 36/31 op de box 2-grondslag geïntroduceerd. Effectief loopt het tarief daarmee op naar circa 28,45% in de eerste schijf en 36% in de tweede schijf — zonder overgangsrecht, dus ook voor reeds bestaande belangen.
- KG:059:2026:3 (3 augustus 2026): bijgeschreven (herbelegde) vergoeding op cumulatief preferente aandelen telt mee als gestort kapitaal voor de 10%-toets; alleen nominaal kapitaal, agio en informeel kapitaal zijn relevant voor de verhoudingsbepaling, niet de waardeontwikkeling van de gewone aandelen (zie hoofdstuk 4).
Waarom lucratief belang regeling ook familiebedrijven, scale-ups en MKB raakt
Lucratief belang wordt in de meeste literatuur nog steeds gepresenteerd als een typisch private-equitythema. Onze dagelijkse adviespraktijk laat een ander beeld zien. Vier situaties komen in de MKB- en familiebedrijfspraktijk regelmatig terug:
- Oprichters van een scale-up die na jaren doorgroeien — vaak met de hulp van durfinvesteerders — en bij verkoop van de onderneming worden geconfronteerd met de vraag of hun oorspronkelijke, evenredig verkregen aandelen een lucratief belang vormen. De wetgever heeft bij de introductie van de regeling uitdrukkelijk overwogen dat wie zijn eigen bedrijf heeft opgebouwd niet snel als lucratief belanghouder wordt aangemerkt, maar de inspecteur legt dit uitgangspunt in de praktijk niet altijd zo uit. De Haagse uitspraak van juli 2026 (ECLI:NL:RBDHA:2026:19383) bevestigt weliswaar dat gewone aandelen van 'initial investors' die evenredig met de overige aandeelhouders hebben geïnvesteerd en waarvan de waardestijging voortvloeit uit organische ondernemingsgroei, geen lucratief belang vormen — maar die duidelijkheid kwam pas na een jarenlange procedure en een aanslag van ruim € 35 miljoen.
- Directeuren van (deels) met durfkapitaal gefinancierde bedrijven die naast hun arbeidscontract een aandelenparticipatie houden, vaak via een eigen management-bv. Ook wanneer over de gerealiseerde winst reeds keurig vennootschapsbelasting is afgedragen, kan de inspecteur bij daadwerkelijke uitkering alsnog een lucratief belang constateren, met een aanzienlijk hogere heffing (het box 1-tarief) tot gevolg dan reeds is afgedragen — plus belastingrente over de tussenliggende jaren. Dit type dossier speelt zich vaker af dan de schaarse gepubliceerde jurisprudentie doet vermoeden.
- Familiebedrijven die in het kader van bedrijfsopvolging werknemers of de volgende generatie laten meedelen in het aandelenkapitaal — bijvoorbeeld via preferente aandelen voor de overdragende generatie en gewone aandelen voor de opvolger(s) soms in combinatie met werknemers/management, gefinancierd met een lening van de vennootschap of de familie zelf. Wanneer die lening onzakelijke voorwaarden kent, kan deze (deels) als informeel kapitaal gelden en de 10%-hefboomtoets doen kantelen (zie KG:059:2026:1 en KG:059:2026:3) — vaak zonder dat de familie zich daarvan bewust is.
- Start-ups en scale-ups waarbij investeerders bedingen
dat zij bij verkoop een preferente uitkering vóór de overige aandeelhouders
ontvangen (liquidatiepreferentie). Die voorkeurspositie wordt door de Belastingdienst
gezien als een aanwijzing dat mogelijk sprake is van lucratief belang bij
de aandelen van de overige (werkende) aandeelhouders — ook wanneer die
zelf geen preferentie genieten.
Na de Mendix-zaak heeft de Belastingdienst bovendien een gespecialiseerde kennisgroep voor werknemers- en managementparticipaties ingericht, wat enerzijds kan bijdragen aan een consistentere lijn, maar anderzijds ook laat zien dat dit onderwerp een controle-speerpunt is geworden.
Kennisgroepstandpunten van de Belastingdienst
Onderstaande kennisgroepstandpunten zijn in 2024-2026 gepubliceerd en
geven het meest actuele beeld van de standpunten die de Belastingdienst
intern hanteert bij de beoordeling van lucratief belang.
- KG:059:2024:1 11 juli 2024 Middellijk lucratief belang bij herstructurering Een aandelenruil of wijziging van tussenschakels in een internationale structuur, zonder wijziging van de economische verhoudingen, leidt niet tot gedwongen winstneming over het lucratief belang; ruilarresten kunnen toepassing vinden (art. 3.95b lid 2 en 3 Wet IB 2001).
- KG:059:2025:3 12 augustus 2025 Negatief loon, bad leaver en lucratief belang Bij een bad leaver-korting op de uittreedprijs bepaalt het moment waarop met die korting rekening is gehouden (bij verkrijging, of pas bij uittreden) of het verlies in de loonsfeer (art. 3.81 Wet IB 2001; vgl. Hoge Raad 15 april 2016, ECLI:NL:HR:2016:635) dan wel in de winstsfeer valt.
- KG:059:2026:1 05 februari 2026 Reguliere werknemersparticipatie en beloningsoogmerk Geeft toetsingscriteria voor de aan- of afwezigheid van het beloningsoogmerk: afwezigheid van (bad/good) leaver-bedingen, geen tag-/drag-alongverplichtingen, rendement niet afhankelijk van managementdoelstellingen, een reëel langetermijnbelang zonder beoogde exit, en het ontbreken van familieband-gerelateerde bevoordeling. Ook bij een niet-zakelijke lening kan het beloningsoogmerk ontbreken als de overige omstandigheden op regulier aandeelhouderschap wijzen.
- KG:059:2026:3 03 augustus 2026 Financieringstoets en cumulatief preferente aandelen Bijgeschreven (herbelegde) vergoeding op cumprefs telt mee als gestort kapitaal voor de 10%-toets van art. 3.92b lid 4 Wet IB 2001. Voor de verhoudingsbepaling tellen alleen nominaal kapitaal, agio en informeel kapitaal mee — niet de waardeontwikkeling van de gewone aandelen.
Overzicht jurisprudentie inzake lucratief belang en risico's
- Het basis leerstuk inzake lucratief belang. Hoge Raad 15 april 2016 ECLI:NL:HR:2016:635 Basisleerstuk inzake negatief loon; het beoordelingskader hiervan werkt door in de fiscale kwalificatie van bad leaver-kortingen bij lucratief belang.
- Verlies op direct gehouden lucratief belang. Hoge Raad 22 juli 2019 ECLI:NL:HR:2019:1228 Een verlies op een indirect gehouden lucratief belang is niet verrekenbaar met ander (bron)inkomen; dit voorkomt een dubbele bevoordeling tussen de vennootschapsbelasting- en inkomstenbelastingsfeer.
- Het 10% criterium. Hoge
Raad 19 april 2023 ECLI:NL:HR:2023:557 Het 10%-criterium (hefboomeffect
van meer dan 1:10) geldt ook voor vermogensrechten uit de restcategorie
van art. 3.92b lid 4 Wet IB 2001; de enkele mogelijkheid van een bovenmatig
rendement met beperkte investering is onvoldoende. Verwijzing naar de feitenrechter
voor nader onderzoek naar het hefboomeffect.
2023 / 2024 Belastingplan 2024 (reparatiewetgeving) Naar aanleiding van deze uitspraak; ook leningen die niet als informeel kapitaal kwalificeren, tellen mee voor de 10%-toets. Terugwerkende kracht tot 26 juni 2023. - Geen lucratief belang. Rechtbank Den Haag d.d. 9 juli 2026 ECLI:NL:RBDHA:2026:19383 De Mendix-zaak: gewone aandelen van 'initial investors'/oprichters die evenredig met de overige aandeelhouders hebben geïnvesteerd en waarvan de waardestijging voortvloeit uit organische ondernemingsgroei, vormen geen lucratief belang. De rechtbank oordeelde dat de inspecteur dit al veel eerder had kunnen en moeten onderkennen en handelde 'tegen beter weten in'; zij kende een integrale proceskostenvergoeding toe van € 50.000 voor de bezwaarfase, in plaats van het forfaitaire bedrag van € 3.235.
Risico's, tegenargumenten en alternatieve routes voor de lucratief belang
regeling
- De wettekst is doelbewust ruim en vaag geformuleerd (een feiten-en-omstandighedentoets), waardoor de inspecteur al snel het standpunt inneemt dat sprake is van een disproportioneel rendement — regelmatig zonder grondig vooronderzoek — terwijl de bewijslast om het tegendeel aan te tonen feitelijk bij de belastingplichtige komt te liggen.
- De financiële belangen zijn doorgaans groot en procedures duren jaren; hierdoor eindigt naar schatting rond 90% van de geschillen in een schikking, met als gevolg weinig gepubliceerde jurisprudentie en een trage rechtsontwikkeling.
- Advieskantoren zonder specifieke, aantoonbare ervaring met lucratief belang onderschatten het risico regelmatig, ook bij gerenommeerde kantoren. Dat kan leiden tot aansprakelijkheidsdiscussies wanneer een cliënt zich achteraf onvoldoende gewaarschuwd voelt — reden temeer om het risico expliciet in het adviesdossier te benoemen en te onderbouwen.
- Vooroverleg met de Belastingdienst biedt houvast, maar geen absolute zekerheid: de kwalificatie blijft feitelijk van aard en een eerder ingenomen standpunt kan bij gewijzigde feiten — een herstructurering, een naderende exit, een bijschrijving op cumprefs — opnieuw ter discussie komen te staan (vergelijk KG:059:2024:1 en KG:059:2026:3).
- De politieke belangstelling voor de regeling neemt toe: Kamervragen (2025) en het ministeriële onderzoek naar de lucratiefbelangregeling laten zien dat verdere aanscherping — naast de reeds aangekondigde multiplier per 2028 — niet is uitgesloten.
Tegenargumenten en nuancering bij de lucratief belang regeling
De wetgever heeft destijds bewust gekozen voor een open norm om structurering en omzeiling te voorkomen; een dichtgetimmerde definitie zou naar verwachting evenzeer nieuwe ontwijkingsroutes in het leven roepen. Niet elke discussie met de Belastingdienst valt negatief uit voor de belastingplichtige: zowel de Mendix-uitspraak als kennisgroepstandpunt KG:059:2026:1 laten zien dat reguliere participaties zonder hefboom- of exitkenmerken buiten het bereik van de regeling blijven.
Alternatieve routes ter mitigatie van het risico van het lucratieve belang
- Werknemersoptieregeling met uitgestelde heffing (Wet aanpassing fiscale behandeling aandelenoptierechten, in werking sinds 2023): heffing wordt uitgesteld tot het moment van verhandelbaarheid, wat beter aansluit bij de liquiditeitspositie van de werknemer en buiten de lucratiefbelangsystematiek blijft zolang geen hefboom- of beloningskenmerken aanwezig zijn.
- Certificering via een STAK met gewone, proportionele certificaten zonder preferentie of hefboom, zodat de 10%-toets bij voorbaat niet aan de orde is.
- Het aangekondigde — nog niet definitieve — regime voor start-ups en scale-ups per 2027, waarbij heffing wordt verschoven naar het verkoopmoment en circa 65% van het voordeel in de heffing wordt betrokken. Dit is nog wetsvoorstel en dus geen zekerheid, maar wel relevant om nu al in de structurering te anticiperen.
- Winstdelingsregelingen (bonus- of phantom stock-achtige constructies) buiten het aandelenkapitaal om, wanneer een daadwerkelijke kapitaaldeelname niet noodzakelijk is voor het gewenste retentie-effect.
Checklist: werknemersparticipatie vormgeven met minimaal lucratief-belangrisico
Onderstaand stappenplan kan worden gebruikt als praktische leidraad bij het opzetten (of beoordelen) van een werknemers- of familieparticipatie.
- Stap 1 — Bepaal doel en doelgroep. Leg vast of de participatie is bedoeld voor een bestaande aandeelhouder/oprichter dan wel voor een werknemer of manager, en of het doel retentie, beloning of bedrijfsopvolging is. Dit bepaalt mede welke instrumenten passend zijn.
- Stap 2 — Kies gewone, proportionele aandelen. Geef bij voorkeur gewone aandelen uit tegen een zakelijke prijs, in plaats van achtergestelde 'sweet equity'-aandelen of gestapelde vermogensrechten die per definitie een hefboom creëren.
- Stap 3 — Toets vooraf de 10%-hefboomgrens. Bereken of het gestorte kapitaal (nominaal, agio én — sinds 2024 — kwalificerende leningen) van de betreffende soort onder de 10%-grens van het totale geplaatste kapitaal blijft, en houd rekening met toekomstige bijschrijvingen op eventuele cumprefs (KG:059:2026:3).
- Stap 4 — Vermijd exit-gerichte bedingen. Neem geen (of uitsluitend marktconforme) good/bad leaver-clausules op en geen tag-/drag-alongverplichtingen die afwijken van de reguliere aandeelhoudersrechten van overige aandeelhouders (zie KG:059:2026:1).
- Stap 5 — Zorg voor een reële investering en reëel risico. Laat de deelnemer meebetalen tegen fair market value, onderbouwd met een onafhankelijk waarderingsrapport, en vermijd renteloze of bovenmatig ruime leningen van de vennootschap of de familie zelf.
- Stap 6 — Documenteer de afwezigheid van een beloningsoogmerk. Leg vast waarom de deelname niet is bedoeld als (verkapte) beloning: de investeringshorizon, de gelijke behandeling ten opzichte van overige aandeelhouders, en het ontbreken van een koppeling aan individuele prestatie-KPI's.
- Stap 7 — Beoordeel iedere financiering expliciet. Leg per verstrekte lening vast of deze, gelet op de voorwaarden, (deels) als informeel kapitaal kwalificeert en dus meetelt in de 10%-toets.
- Stap 8 — Kies bewust tussen de box 1- en de AB-route. Is een lucratief belang niet te vermijden, overweeg dan gebruik te maken van de doorstootverplichting (ten minste 95% uitkering, art. 3.95b Wet IB 2001) om het aanmerkelijkbelangtarief te realiseren in plaats van het box 1-tarief, met inachtneming van de multiplier die per 2028 gaat gelden voor middellijk gehouden belangen.
- Stap 9 — Overweeg alternatieve instrumenten. Weeg een werknemersoptieregeling met uitgestelde heffing, een STAK-structuur of een winstdelingsregeling buiten het aandelenkapitaal af tegen een directe aandelenparticipatie.
- Stap 10 — Overweeg vooroverleg met de Belastingdienst. Leg de voorgenomen structuur — goed gedocumenteerd — voor aan de inspecteur, maar besef dat dit geen absolute zekerheid biedt en dat een eerder standpunt bij gewijzigde feiten opnieuw ter discussie kan komen.
- Stap 11 — Herijk bij elk vervolgmoment. Beoordeel de kwalificatie opnieuw bij een follow-on investeringsronde, herstructurering of aandelenruil; een wijziging van tussenschakels zonder economische wijziging leidt weliswaar niet tot gedwongen winstneming (KG:059:2024:1), maar wél tot een nieuwe beoordeling van de feiten.
- Stap 12 — Schakel aantoonbare specialistische expertise in. Betrek een adviseur met concrete ervaring in lucratief-belangdossiers, niet enkel een generalistische partner — de gesignaleerde missers bij ook gerenommeerde kantoren onderstrepen dat dit rechtsgebied specialistische kennis van zowel het fiscale kader als de onderliggende financiële/bedrijfseconomische modellen vereist.
Noot fiscaal jurist inzake lucratief belangregeling en adviesrichting
Lucratief belang is niet langer een nichethema dat uitsluitend private equity raakt. DGA's, familiebedrijven en scale-ups die personeel of de volgende generatie laten meedelen in het aandelenkapitaal, doen er goed aan de structuur vooraf te toetsen aan zowel de hefboom- als de beloningsoogmerktoets, de financiering expliciet te documenteren, en — waar een lucratief belang niet is te vermijden — bewust te kiezen voor de aanmerkelijkbelang-route met doorstootverplichting.
Gelet op de hoge financiële inzet, de beperkte gepubliceerde jurisprudentie en de wisselende kwaliteit van advisering op dit vlak, loont het om dergelijke trajecten te laten begeleiden door een adviseur met aantoonbare, specifieke ervaring in lucratief belang, en om vooraf goed te documenteren waarom een participatie geen (verkapte) beloning beoogt. Wie deze stappen vooraf zet, voorkomt in veel gevallen een jarenlange en kostbare discussie achteraf.
Heeft u een werknemersparticipatie, managementparticipatie of familiale aandelenoverdracht in voorbereiding of ter discussie met de Belastingdienst? Laat de structuur — of de lopende discussie — vooraf toetsen aan de hier besproken criteria: de kosten van een preventieve toets wegen doorgaans niet op tegen de gevolgen van een langlopend geschil. Neem gerust via onderstaand formulier contact met ons op.
Onderzoek belastingdienst bij Ogér
Een lezenswaardig artikel in het Financieel Dagblad op 18 augustus 2026 "Belastingdienst onderzoek voordelen voor exclusieve netwerkclub van modezaak Ogér" De belastingdienst eist de ledengegevens van de businessclub van de herenmodeketen. Via het lidmaatschap krijg je korting en de belastingdienst wil in beeld brengen of de leden ontoelaatbare voordelen hebben verkregen (in privé). De prijs voor een lidmaatschap van de business club is lager dan het shop tegoed in de winkel. De gedachte is dat de kosten voor de business club zakelijk worden geboekt en de ondernemer vervolgens een gratis shop tegoed in prive heeft.
Ogér weigert de ledeninformatie te verstrekken en partijen gaan naar de rechter. In dit artikel beschrijven wij deze casus en de fiscale risico's en mogelijkheden voor de aangesloten ondernemers.
Boekenonderzoek belastingdienst bij Ogér
De belastingdienst onderzoekt een businessclub van het herenmodemerk. De club bestaat sinds 2018 en door het lidmaatschap krijgt het lid korting op kleding. Er zijn 3 soorten lidmaatschappen, Silver, Gold en Platinum. Het lidmaatschap kost tussen de € 5.000 en € 10.000. Sinds kort zijn er nog exclusievere leden (Diamond Ambassador) voor € 20.000. Het shop tegoed voor het abonnement is kennelijk substantieel (40% hoger dan de inleg, aldus het FD). Naast het voordelig kopen van kleding zijn er ook events, gezellig business avonden en bijeenkomsten. Voor de duurste leden is er ook nog een reisje naar het buitenland. De leden zijn zelf verantwoordelijk voor de wijze waarop ze het lidmaatschap boeken, dus in de BV of in privé.
Kernvraagstuk zal zijn "kosten lidmaatschap zakelijk boeken en privé voordelig kleding kopen"
Derdenonderzoek belastingdienst bij modemerk
De belastingdienst stelt het derdenonderzoek in op grond van artikel 53 AWR. Ogér weigert en stelt dat er sprake is van een zogenaamde fishing expedition. De belastingdienst wil via de civiele rechter alsnog de ledenlijst bemachtigen. Voor Ogér speelt vermoedelijk ook artikel 8 EVRM een rol (proportionaliteit en privacy). Voor de leden dreigt navordering, vergrijpboetes, loondiscussies en/of verkapte dividenduitkeringen (als de kosten zakelijk zijn geboekt). Los hiervan zal nog een BTW correctie volgen.
Op grond van artikel 47 AWR moet de inspecteur in beginsel eerst bij belastingplichtige zelf de informatie opvragen. Als dit onvoldoende soelaas biedt (of praktisch niet werkt bijvoorbeeld bij onbekende cliënten) is een derdenonderzoek toegestaan. In deze casus ligt dit voor de hand omdat de belastingdienst bij dit derdenonderzoek en de ledenlijst precies weet bij welke ondernemer moet worden gezocht.
Volgens de Hoge Raad d.d. 12 november 2021 ECLI:NL:HR:2021:1595) gaat de informatieverplichting van een bedrijf (administratieplichtige) best ver. Het moet gaan om informatie die voor de belastingheffing van derden van belang kan zijn. In deze zaak werden brieven gestuurd aan ruim 80 bedrijven. De AG was nog wel kritisch, de proportionaliteit en subsidiariteit liet te wensen over maar bewijs uitsluiting was nog niet het gevolg. Een branchegewijzen of club brede uitvraag door de belastingdienst is dus zo gek nog niet en op zichzelf dus niet snel ultra vires.
Informatiebeschikking of civiele procedure tegen Ogér
De reguliere route voor de belastingdienst is het sturen van een informatiebeschikking, tegen een dergelijk verzoek kan de belastingplichtige in bezwaar en beroep. Deze route speelt enkel alleen voor de belastingplichtige wiens eigen aanslag ter discussie staat en dus niet voor een een derdenonderzoek. Om nakoming van het verzoek vlot af te dwingen kiest de belastingdienst daarom in dergelijke situaties voor een kort geding uit onrechtmatige daad bij de civiele rechter. De Hoge Raad is het met deze route ook wel eens, zie Hoge Raad d.d. 18 september 2009 ECLI:NL:HR:2009:BI5906).
Wat kan en zal Ogér ondernemen tegen het verzoek van de belastingdienst?
Technisch een leuke opdracht met veel formele invalshoeken. Wij wensen de adviseur van Ogér dan ook veel succes in deze lastige procedure, kans van slagen is beperkt.
Welke routes kunnen er worden gekozen?
- of de gevorderde gegevens van belang kunnen zijn voor de belastingheffing (een laagdrempelig criterium — geen zekerheid vereist);
- of het verzoek proportioneel is (staat de omvang van de uitvraag in verhouding tot het beoogde doel?);
- of aan subsidiariteit is voldaan (kon de informatie ook op een minder ingrijpende manier worden verkregen, bijvoorbeeld gefaseerd of met een beperktere reikwijdte?).
- is er sprake van een "fishing expedition", dit is juridisch geen vast omlijnd begrip in de AWR, maar wordt in de praktijk gebruikt om te betogen dat een onderzoek niet gericht is op een concrete derde of verdenking, maar op het massaal opsporen van nieuwe zaken — iets wat artikel 53 AWR naar de letter niet uitsluit (zie 2.2), maar wat wél kan meewegen bij de proportionaliteitstoets en bij de vraag of de Belastingdienst zich aan zijn eigen beginselen van behoorlijk bestuur houdt. Zie ook Hoge Raad 24 april 2015 ECLI:NL:HR:2015:1137 inzake een KB lux zaak waar ongeveer hetzelfde aan de orde was. Hiermee in lijn de uitspraak van de Hoge Raad in 2023 (ECLI:NL:HR:2023:1562).
- snuffelen in de kasten is niet toegestaan, aldus de Hoge Raad op 21 mei 2021 ECLI:NL:HR:2021:751, hier ging het om een informatiebeschikking in combinatie met het verschoningsrecht. Tijdens een huisbezoek ziet de belastingdienst ordners met informatie over correspondentie tussen de advocaat en de belastingplichtige.
- artikel 8 EVRM: Een aanvullend verweer is het recht op privacy van de leden (art. 8 EVRM, art. 10 Grondwet, AVG). Relevante analogie is het ANPR-arrest (Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:286): grootschalige, stelselmatige gegevensverzameling door de fiscus vereist een specifieke wettelijke grondslag — een algemene taakomschrijving volstaat niet. Dit arrest zag op gegevensverzameling door de Belastingdienst zélf (kentekencamera's), niet op een vordering bij een derde, maar de onderliggende gedachte — hoe indringender de inbreuk, hoe scherper de grondslag moet zijn — is een bruikbaar argument in het pleidooi van Ogér.
- AVG: Ook de Autoriteit Persoonsgegevens heeft in het verleden gewaarschuwd voor privacyrisico's bij derdenonderzoeken; dat rapport kan als ondersteunend, niet doorslaggevend, argument dienen.
- Nemo tenetur en het gebruik van de informatie voor beboeting: voor de ondernemers (leden) is nog relevant dat gegevens die zij onder dwang (via het derdenonderzoek bij Ogér) ter beschikking komen, in een latere procedure tegen henzelf niet zonder meer voor beboeting mogen worden gebruikt als het wilsafhankelijk materiaal betreft (nemo tenetur-beginsel, Hoge Raad 12 juli 2013, ECLI:NL:HR:2013:BZ3640, en de Saunders-rechtspraak van het EHRM). De navorderingaanslag kan wel gewoon worden opgelegd, de pleister op de wond van de ondernemer is dus de boete.
- Voor navordering van de belasting zelf geldt deze beperking niet — die kan wél op de aldus verkregen gegevens worden gebaseerd.
- Overeenkomst met de belastingdienst sluiten kan ook een route zijn. Hierbij wordt bijvoorbeeld deels informatie verstrekt en/of deels anoniem. Andere insteek is een soort van horizontaal toezicht afspraak waarbij de belastingdienst de informatie maar gedeeltelijk gaat gebruiken.
- Belastingplichtige is niet bekend, dus eerst meer informatie. Dit te vergelijken met de SMS parkeren zaak Gerechtshof 's-Hertogenbosch 19 augustus 2014, ECLI:NL:GHSHE:2014:2803) hierin oordeelde het Hof als volgt (r.o. 3.5.2): Daarbij is het niet van belang of de Belastingdienst ten tijde van het opvragen dan wel raadplegen van inlichtingen en gegevens bij een administratieplichtige ten behoeve van belastingheffing van derden nog niet weet of die inlichtingen en gegevens van belang zijn voor de belastingheffing bij een bepaalde belastingplichtige (Hoge Raad, 22 september 2006, BNB 2007, 45). “ In die zaak ging het echter om een wel bekende belastingplichtige alwaar reeds een onderzoek verricht was. Bij het verrichtte derdenonderzoek bij een van de leveranciers van die belastingplichtige was echter vooraf niet duidelijk of er überhaupt gegevens (van de wel bekende belastingplichtige) bij die leverancier aanwezig waren. Hoge Raad: “de inspecteur (…) nog niet weet of die inlichtingen en gegevens van belang zijn voor de belastingheffing van een bepaalde belastingplichtige”. De conclusie van het Hof dat onbekendheid van de belastingplichtige (nog) niet bekend is, de controlebevoegdheid niet in de weg staat, is dus te voorbarig (afgaande op het aangehaalde arrest).
- Algemene beginselen van behoorlijk bestuur: ook het Stad-Rotterdam-arrest van de Hoge Raad van 10 december 1974. ECLI:NL:HR:1974:AB4412 (BNB 1975/52) waaruit volgt dat de inspecteur aan een verzekeraar mocht vragen: doe mij de gegevens van personen die bij u een duur bootje verzekerd hebben. Destijds nog onder artikel 49 AWR (inhoudelijk is dat nu artikel 53 AWR). Dat werd door de Hoge Raad dus toegestaan/verplicht. Een beroep op 8 EVRM (privacy/persoonlijke levenssfeer) werd afgewezen. Wel stonden destijds de algemene beginselen van behoorlijk bestuur nog in de kinderschoenen en de vraag is of de Hoge Raad er thans nog zo over denkt.
Risico's voor de klanten van Ogér
Voor de klanten van Ogér (de leden) bestaan er best wel risico's. De belangrijkste risico's zijn
- Correctie kledingkosten in de aangifte inkomstenbelasting of vennootschapsbelasting. Gewone kleding is niet aftrekbaar, tenzij er een bedrijfslogo opstaat van 70 cm2.
- Navordering bij nieuw feit (5 jaar terug)
- Vergrijpboete: kan oplopen tot 100% maar zal regulier 25% - 50% bedragen (over de nagevorderde belastingen)
- Winstuitdeling: een onzakelijke uitgave kan worden gezien als box 2 (dividend) uitkering.
- BTW correctie: BTW op prive aankoop - met overwegend privé karakter - kan worden teruggevorderd
- Strafrecht: bij opzettelijke en omvangrijke fraude kan de belastingdienst ook de zaak doorverwijzen naar het OM voor een strafrechtelijke vervolging (artikel 69 AWR)
Wat kan er spelen bij de ondernemers?
Kern is omkatten van prive consumptie tot zakelijke lidmaatschapskosten, per ondernemer kan het volgende spelen:
- Inkomstenbelasting/ vennootschapsbelasting: kleding is in beginsel prive en niet aftrekbaar (behoudens werkkleding) kosten dus niet aftrekbaar.
- Omzetbelasting: geen recht op vooraftrek op prive kleding (BUA)
- Loonbelasting: verstrekt de onderneming of BV kleding aan een werknemer of DGA dan is dit wellicht loon in natura (wellicht toepassen WKR / vrije ruimte of eindheffing, dit met gebruikelijkheidstoets > luxe kleding valt hier niet onder).
- Dividend / box 2: koopt de BV kleding voor de aandeelhouder zonder zakelijk motief dan is sprake van een verkapte winstuitdeling.
- Boetes / strafrecht: vergrijpboete of wellicht verzuimboete (belastingdienst sluit opzet/ valsheid in geschrifte (strafrecht) niet uit.
- Termijnen: 5 jaar (soms met uitstel termijn te verlengen).
- Kosten business events: zakelijk of prive? gevolgen gelijk aan ad 1 en 2.
Tip voor bedrijven !
- Als de kleding enkel zakelijk kan worden gebruikt en/of als de kleding geen privé voordeel kent (bijvoorbeeld blijft de kleding op de zaak liggen in een afgesloten kast) is er geen fiscaal voordeel en is aftrek mogelijk.
- Ook schade aan kleding mag belastingvrij worden vergoed! Derhalve is een pak - tijdens werktijd - beschadigd en een nieuw pak gekocht dan is belastingvrij vergoeden door de werkgever mogelijk.
- Splits het lidmaatschap in zakelijk en privé
- Documenteer de zakelijkheid
- Una via: via derdenonderzoek verkregen informatie kan soms de boete mogelijkheden beperken.
- Vrijwillige verbetering: voer de correctie zelf door via een vrijwillige verbetering (artikel 67N AWR)
De procedure tussen de belastingdienst en Oger (aanvulling artikel)
In deze aanvulling omschrijven wij de procedure bij de Rechtbank. De belastingdienst is begin 2025 in gesprek gekomen met Oger, dit met het verzoek om informatie over de business club te verstrekken. Algemene informatie is verstrekt maar informatie over de individuele leden niet. Een formeel informatieverzoek van de belastingdienst is in juli 2025 aan Oger gestuurd. Na enkele termijn verlengingen en diverse besprekingen kwamen partijen niet tot elkaar. Op 25 maart 2026 heeft de belastingdienst het kort geding aangekondigd. Uiteindelijk komen partijen - maanden later - bij de rechtbank.
De belastingdienst stelt het volgende:
- De Belastingdienst stelt aanwijzingen te hebben dat het door [gedaagde] aangeboden lidmaatschap mede wordt ingezet om persoonlijke uitgaven (de aanschaf van kleding of deelname aan evenementen) ‘om te katten’ naar een zakelijke kostenpost in de vorm van het lidmaatschapsgeld. De Belastingdienst stelt daarbij voorop dat de aankoop van kleding niet als zakelijke kostenpost kan worden beschouwd, behoudens enkele uitzonderingen, die zich niet snel voordoen. Personen die kleding kopen bij de winkelketen zouden de kosten daarvan daarom in beginsel niet ten laste van het resultaat van hun onderneming mogen brengen en de in rekening gebrachte btw niet mogen terugvragen.
- De Belastingdienst merkt verder op dat, voor zover kleding door een onderneming of rechtspersoon wordt aangeschaft ten behoeve van een werknemer, bestuurder en/of aandeelhouder, loonbelasting en dividendbelasting verschuldigd kunnen zijn. Verder plaatst zij vraagtekens bij de fiscale behandeling van de kosten die verband houden met deelname aan de evenementen. Of die kosten een zakelijk karakter hebben, is volgens de Belastingdienst sterk afhankelijk van de feiten en omstandigheden.
- De Belastingdienst stelt dat artikel 47 AWR haar een zeer ruime bevoegdheid biedt om informatie bij de belastingplichtige op te vragen. Van voldoende belang bij de gevraagde gegevens is reeds sprake wanneer deze op zichzelf beschouwd van belang kunnen zijn voor de belastingheffing. De gegevens mogen ook worden gebruikt om andere gegevens te controleren. Een belastingplichtige kan zich niet aan een informatieverplichting onttrekken met het argument dat de Belastingdienst de informatie ook langs andere weg kan verkrijgen.
De advocaat stelt hiertegenover het volgende;
- vordering belastingdienst afwijzen.
- prejudiciele vragen aan de Hoge Raad stellen over reikwijdte artikel 47 AWR.
- verzoek om info beperken, faseren en clausuleren.
- artikel 53 juncto artikel 47 worden te ruim uitgelegd. Onduidelijk of stukken voor belastingheffing derden van belang kunnen zijn.
- aanleiding voor onderzoek is onduidelijk.
- disproportioneel verzoek, in mening privacy/ AVG
- arrest stad rotterdam is achterhaald (Hoge Raad d.d. 10 december 1974 ECLI:NL:HR:1974:AB4412) en arrest Berlioz (vissen)
De rechter wijst de meeste vorderingen toe, de informatie moet binnen 4 weken worden verstrekt (dwangsom maximaal € 500.000). Bij het niet volledig aanleveren of bij ontbrekende gegevens moet de belastingdienst eerst schriftelijk en concreet aangeven welke info ontbreekt, de dwangsom hierover gaat dan later lopen.
Noot fiscaal jurist inzake de Ogér zaak
Prima facie lijkt Ogér een sterk privacy- en proportionaliteitsargument te hebben, maar volgens de genoemde lijn van de Hoge Raad zal dit vermoedelijk een lastige route worden. De kans van slagen op succes is beperkt, temeer als een civiele rechter over fiscale wetsartikelen moet gaan beslissen. Als de procedure wordt verloren verplaatst de discussie zich naar de leden.
Er valt zeker begrip op te brengen voor het feit dat de belastingdienst misbruik van businessclubs om persoonlijke bestedingen als zakelijk te verhullen tracht te bestrijden. De bevoegdheden daartoe zijn al erg ruim, zeker als daarbij ook de bevoegdheden van FIOD en OM bij worden betrokken.
Uit oogpunt van rechtsbescherming, privacy, zorgvuldigheid en evenredigheid (de algemene beginselen van behoorlijk bestuur), zou het aan te bevelen zijn als de belastingdienst slecht van de bevoegdheid gebruik kan maken als er concrete aanwijzingen zijn dat sprake is van misbruik c.q. verhulling van grote betekenis.
Deze zaak staat niet op zich. Ook in de ‘gewone’ verzoeken om informatie (artikel 47 AWR) gaan de vragen van de belastingdienst verder en verder. Er lijkt sprake van fiscale grensverkenning bij de belastingdienst: hoe ver kunnen we gaan tot de rechter ingrijpt. Laten we hopen dat de Hoge Raad wat duidelijke piketpaaltjes slaat in deze tijd van ongeremde datahonger bij de belastingdienst.
Voor Ogér lijkt een pragmatische, gefaseerde en sympathieke opstelling vermoedelijk verstandiger dan volledig verzet en een civiele procedure. De kans dat dergelijke procedures worden gewonnen is klein.
Voor de leden geldt: wacht niet af tot de Belastingdienst de ledenlijst in handen heeft. Beoordeel nu al, per lidmaatschap, of sprake is van onterecht afgetrokken privékosten, weeg proactieve inkeer, en houd rekening met de volle breedte van het risico — van navordering tot een verkapte winstuitdeling en een vergrijpboete. Qui tacet consentire videtur (wie zwijgt, stemt toe) is in dit dossier geen veilige strategie: stilzitten vergroot het boeterisico eerder dan dat het dit wegneemt. En natuurlijk, beoordeel de omvang, de mogelijkheden (schade aan kleding of kleding blijft op de locatie van de onderneming). Wij zullen deze procedure zeker volgen.
Bron en vindplaatsen Oger en belastingdienst
Rechtbank Noord Holland d.d. 2 september 2026 ECLI:NL:RBNHO:2026:11306
Uitspraak ANPR Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:286
Uitspraak creditcard Hoge Raad 12 november 2021 ECLI:NL:HR:2021:1595
Parkeer app Gerechtshof 's Hertogenbosch d.d. 19 augustus 2014 ECLI:NL:GHSHE:2014:2803
Woonplaats CFO in Monaco of Nederland
In deze procedure staat de woonplaats van een CFO centraal, met name speelt het beroep van de CFO op het vertrouwens- en gelijkheidsbeginsel. De CFO krijgt een mooi steuntje in de rug van de Hoge Raad.
Klaas in sinds 2012 bestuurder van een NV. Medio 2012 wordt Klaas benoemd als lid van de Raad van Bestuur (overeenkomst van opdracht). Klaas woont tot en met 18 april 2016 in Monaco en en verhuist daarna naar Nederland. Er worden aan Klaas zogenaamde RSU rechten Restricted Stock Units) toegekend. De vraag is of Klaas in 2016 het gehele jaar in Nederland woonde (standpunt inspecteur en Gerechtshof 's Hertogenbosch d.d. 10 juli 2024 ECLI:NL:GHSHE:2024:2230) of pas sinds 18 april 2026 (standpunt Klaas en de Rechtbank Zeeland West Brabant d.d. 21 april 2022 ECLI:NL:RBZWB:2022:2156). Na de wisseldende uitspraken komen partijen uiteindelijk bij de Hoge Raad die op 7 augustus 2026 uitspraak doet (ECLI:NL:HR:2026:1340).
De Hoge Raad oordeelt dat de inspecteur - tijdens de aanslag- en bezwaarfase - het in rechte te beschermen vertrouwen heeft gewekt dat Klaas (de CFO) in de periode tot 18 april 2016 niet in Nederland woonde. Uit alle stukken volgt namelijk dat de inspecteur in eerste aanleg zelfs stelde dat Klaas in het gehele jaar 2016 niet in Nederland woont. Later is dit aangepast tot "wonen in Nederland vanaf 18 april 2016". Dit standpunt is totstand gekomen na een uitgebreid onderzoek van de inspecteur. De Hoge Raad is van mening dat het hof heeft verzuimd dit juist en volledig te onderzoeken. Ook het beroep op het gelijkheidsbeginsel is onvoldoende onderzocht. Al met al met een ander hof (Arnhem Leeuwarden) het huiswerk nog eens overdoen (dus verwijzing).
Waarom het over veel meer gaat dan één streep op de kalender voor de CFO
Bij binnenlandse belastingplicht is het wereldinkomen van Klaas belast (artikel 2.1 jo. 2.3 Wet IB 2001), maar staan ook de persoonsgebonden aftrek van € 1.548.572 (afkoop alimentatie) en de negatieve inkomsten uit eigen woning van € 20.344 open. Bij buitenlandse belastingplicht vervallen die posten in beginsel — maar dan komt de bestuurdersfictie in beeld.
Artikel 7.2, lid 2, aanhef en letter b (en lid 7 laatste volzin) Wet IB 2001 bepaalt dat de buiten Nederland vervulde functie van bestuurder of commissaris van een in Nederland gevestigd lichaam steeds geacht wordt in Nederland te zijn vervuld. Nederland heeft geen belastingverdrag met Monaco, dus er is geen verdragsrechtelijke rem (vergelijk artikel 16 OESO-Modelverdrag, dat het heffingsrecht over bestuurdersbeloningen juist aan de vestigingsstaat toewijst).
De inspecteur combineerde dat vervolgens met interne compensatie: hij aanvaardde alsnog de aftrekposten, maar rekende óók het aan de Monegaskische kleindochter toegerekende deel van het loon (€ 1.519.145) tot het Nederlandse inkomen, omdat volgens hem de gehele beloning bestuurdersbeloning van Klaas was.
Kortom: buitenlandse belastingplicht kan hier duurder uitvallen dan binnenlandse belastingplicht. Wie in een emigratie- of immigratiedossier alleen naar "wonen ja/nee" kijkt, mist de helft van het plaatje.
Woonplaats van een CFO ex artikel 4 AWR
De norm is open: waar iemand woont, wordt naar de omstandigheden beoordeeld. De vaste maatstaf luidt sinds jaar en dag: bestaat er een duurzame band van persoonlijke aard tussen de betrokkene en Nederland? Een overzicht van diverse jurisprudentie voor de liefhebber:
- Hoge Raad 3 oktober 2003, ECLI:NL:HR:2003:AL6962 Woonplaats "(mede)" in Nederland; een woonplaats naar Spaans recht staat daaraan niet in de weg
- Hoge Raad 21 januari 2011, ECLI:NL:HR:2011:BP1466 Geen rubricering in juridische/economische/sociale binding; een economische band is niet vereist.
- Hoge Raad 4 maart 2011, ECLI:NL:HR:2011:BP6285 Het middelpunt van het maatschappelijk leven hóéft niet in Nederland te liggen
- Hoge Raad 6 april 2012, ECLI:NL:HR:2012:BQ2085 Artikel 4 AWR kan niet uitsluiten dat iemand naar buitenlands recht óók elders woont (bpm-zaak)
- Hoge Raad 12 april 2013, ECLI:NL:HR:2013:BZ6824 Woonplaatsbegrip in de volksverzekeringen = fiscaal woonplaatsbegrip; dubbele woonplaats mogelijk, maar uitzonderlijk
De rode draad: de Hoge Raad weigert consequent om de open norm te vullen met subregels, vuistregels of een gezichtspuntencatalogus. De feitenrechter weegt; cassatie toetst op begrijpelijkheid van de gekozen route. In dit geval ging dit voor Klaas goed en volgt verwijziging naar het Gerechtshof Arhem Leeuwarden voor nader onderzoek.
Vertrouwensbeginsel en woonplaats van ee CFO
De maatstaf staat netjes omschreven in dit arrest (r.o. 4.1.3) en verwijst naar een eerdere uitspraak van de Hoge Raad op 19 juni 2020, ECLI:NL:HR:2020:1069 en Hoge Raad 9 april 2021, ECLI:NL:HR:2021:439 . Vereist is dat van de zijde van de overheid toezeggingen of andere uitlatingen zijn gedaan of gedragingen zijn verricht waaruit de betrokkene in de gegeven omstandigheden redelijkerwijs kon en mocht afleiden of, en zo ja hoe, de inspecteur in een concreet geval een bevoegdheid zou uitoefenen. "Kon en mocht " is een geobjectiveerde maatstaf. Dat lijkt een detail. Het is de crux van dit arrest. Klaas mocht er zeker op vertrouwen dat de inspecteur in een later stadium niet zomaar terugkwam op eerdere standpunten.
Motiveringsplicht en artikel 8:29 Awb
Elke rechterlijke beslissing moet zodanig gemotiveerd zijn dat zij voor partijen én derden — de hogere rechter daaronder begrepen — controleerbaar en aanvaardbaar is (Hoge Raad 4 juni 1993, ECLI:NL:HR:1993:ZC0986, lees met name RO 3.4, voor de snelle lezer). Wordt mede beslist op grondslag van stukken waarvoor beperkte kennisneming is toegestaan (artikel 8:29, lid 3, Awb), dan is die plicht begrensd tot de mate van motivering die mogelijk is zonder geheim te houden gegevens prijs te geven — maar hij vervalt niet.
De conclusie van A-G Koopman: geen herijking van het woonplaatsbegrip
A-G Koopman nam op 25 april 2025 conclusie (ECLI:NL:PHR:2025:500) en adviseerde afdoening met artikel 81 Wet RO — op alle vier de middelen. Voor de liefhebber is dit een goed te lezen en strak onderbouwde conclusie (met een verkeerde conclusie, dat dan weer wel).
De A-G verwerpt uitdrukkelijk de premisse "zonder woning geen woonplaats" (R.E.C.M. Niessen, WFR 2025/116). Een dakloze, een digital nomad of een rondtrekkende artiest kan wel degelijk inwoner zijn, aldus de AG. De Kamerbrief van 7 april 2025 (bijlage bij Kamerstukken II 2024/25, 25 087, nr. 346) concludeert dat de open norm naar behoren functioneert; aanpassing is niet aan de orde. De humor in de mening van de AG (RO 5.15) is wel tof om te lezen "dat Nederland geen verdrag met Monaco heeft, laat zich volgens de A-G "wellicht verklaren door het zonnige fiscale klimaat van deze stadstaat".
Waar het Gerechtshof de fout in ging bij beoordeling vertrouwensbeginsel
Het Hof maakte geen rekenfout; het maakte een dogmatische fout.
- Subjectivering van het vertrouwensbeginsel. Het Hof achtte niet aannemelijk dat vertrouwen was gewekt bij Klaas, en woog daarbij mee (i) dat Klaas zich er pas ter zitting in hoger beroep op beriep, en (ii) dat uit zijn eigen verweerschrift viel af te leiden dat ook hij meende dat het onderzoek van de inspecteur alleen de tweede periode betrof. De juiste vraag is of een redelijk denkende belastingplichtige uit de gedragingen van de inspecteur redelijkerwijs kon en mocht afleiden hoe deze zijn bevoegdheid zou uitoefenen.
- De proceshouding als bewijsmiddel. Het moment waaróp een rechtsgrond wordt aangevoerd, zegt niets over de vraag of de feiten die grond dragen. Tardiviteit is een zelfstandig leerstuk (goede procesorde) met een eigen toetsingskader. Wie de stelling toelaat — en dat deed het Hof — moet haar vervolgens naar de juiste materiële maatstaf beoordelen. Het Hof mengde twee kaders en gebruikte het procesrechtelijke argument als materieel bewijs. Dat is een categoriefout.
- Het gelijkheidsbeginsel getoetst op een onjuiste premisse. Doordat het Hof belanghebbende ten onrechte als inwoner aanmerkte, stond ook de vergelijkingsmaatstaf scheef. De Hoge Raad wijst de weg (r.o. 4.4.4 en 4.6.4): nu Klaas in de eerste periode als niet-inwoner geldt, kunnen alleen medebestuurders die evenmin in Nederland woonden gelijke gevallen zijn. Het verwijzingshof moet onderzoeken of die medebestuurders inwoner waren van: een niet-verdragsland, óf een verdragsland waarvan het verdrag het heffingsrecht over bestuurdersbeloningen aan Nederland toewijst (de artikel 16 OESO-lijn). Zo ja, en heeft de inspecteur bij hen de salary split wél aanvaard, dan kan het verwijzingshof niet zonder nadere motivering oordelen dat de gevallen ongelijk zijn.
Wat het verwijzingshof (Arnhem-Leeuwarden) moet doen
- Uitgaan van niet-inwonerschap in de eerste periode (bindend, r.o. 4.6.3).
- Het beroep op het vertrouwensbeginsel inzake de RSU's opnieuw beoordelen, nu óók met de ruling als zelfstandige grond — en met inachtneming van het niet-inwonerschap.
- Het beroep op het gelijkheidsbeginsel opnieuw beoordelen, op basis van de ongeschoonde stukken, langs de hierboven genoemde toets — en dat gemotiveerd.
- Faalt het gelijkheidsberoep, dan alsnog de door het Hof onbesproken gelaten stelling van de inspecteur beoordelen dat de gehele beloning toerekenbaar is aan de werkzaamheden voor de vennootschap (r.o. 4.6.5) — de kern van de salary-splitdiscussie.
Checklist Het woonplaatsdossier (artikel 4 AWR)
Leg per kalenderjaar vast en bewaar minimaal zeven jaar:
- Dagenadministratie: verblijfsdagen per land, onderbouwd met boardingpasses, pintransacties, tankbonnen, telefoonlocatiedata, agenda
- Woningbeschikbaarheid: eigendom/huur, feitelijke bewoonbaarheid, verhuurcontracten, leegstandperiodes, energieverbruik
- Gezinssituatie: waar verblijft de partner, waar gaan de kinderen naar school, gezamenlijke verblijfsdagen
- BRP-inschrijving en buitenlandse registraties (let op: bewijsvermoeden, geen doorslaggevend criterium)
- Arbeidsrechtelijke basis: arbeidsovereenkomsten, managementovereenkomsten, ontbindingen — inclusief de contractuele tijdsverdeling
- Bestuursfuncties: statutaire benoemingen, plaats van bestuursvergaderingen, notulen
- Financieel: bankrekeningen, verzekeringen, hypotheken, effectenrekeningen, pensioenopbouw
- Sociaal: lidmaatschappen, abonnementen, huisarts- en tandartsbezoek, sportclubs
- Intentiebewijs: e-mails, verhuisplannen, offertes verhuizers, makelaarsopdrachten, schoolinschrijvingen
- Verdragspositie: bestaat er een verdrag? Zo nee — toets Bvdb 2001 inclusief de onderworpenheidseis vóórdat u op voorkoming rekent
- Sociale zekerheid: het woonplaatsbegrip in de volksverzekeringen loopt gelijk op (HR 12 april 2013); check A1-verklaring en Vo. 883/2004
- Scenarioberekening: binnenlands vs. buitenlands belastingplichtig, inclusief PGA, eigen woning, heffingskortingen en bestuurdersfictie
Checklist vertrouwensbeginsel in een procedure
- Welke schriftelijke uitlatingen heeft de inspecteur gedaan? Verzamel ze chronologisch: voornemen tot afwijken, aanslagtoelichting, vragenbrieven, e-mails, verslag hoorgesprek, uitspraak op bezwaar.
- Is er een uitdrukkelijke standpuntbepaling (een oordeel over een concreet punt) of slechts een impliciete gedraging (bijvoorbeeld het volgen van een aangifte)? Alleen het eerste geeft sterke bescherming.
- Heeft de inspecteur onderzoek verricht en van welke feiten heeft hij kennisgenomen? Vraag het dossier op grond van artikel 8:42 Awb integraal op — juist het onderzoeksdossier bewijst de bewuste standpuntbepaling.
- Welke periode / welk bestanddeel dekt het standpunt? Wees hier scherp: het Hof struikelde precies hier.
- Heeft de inspecteur zijn standpunt gewijzigd? Zo ja: het eerdere standpunt blijft binden, en de wijziging bewijst dat hij de kwestie heeft beoordeeld.
- Is de informatie van uw kant juist en volledig geweest? Op onjuiste of onvolledige gegevens gebaseerd vertrouwen wordt niet beschermd — dit is de belangrijkste tegenwerping van de fiscus.
- Is er een ruling, vaststellingsovereenkomst of standpuntbepaling van een kennisgroep die (mede) van toepassing is? Voer die als zelfstandige grond aan.
- Kan het standpunt ook derden binden (concernvennootschappen, medebestuurders, aandeelhouders)? Formuleer dat expliciet.
- Loopt er een parallel gelijkheidsberoep? Vraag om overlegging van vergelijkingsgevallen en, bij weigering, om toepassing van artikel 8:29 Awb mét rechterlijke beoordeling op grondslag van die stukken.
- Voer het beroep op het vertrouwensbeginsel schriftelijk en zo vroeg
mogelijk aan. De Hoge Raad heeft de subjectieve toets nu weliswaar afgewezen,
maar tardiviteit blijft een zelfstandig procesrisico.
Advies over beroepsprocedure, waar moet je op letten !
- Reconstrueer de tijdlijn van standpunten — één document, twee kolommen: gedraging van de inspecteur / gevolgtrekking die u daaruit redelijkerwijs mocht afleiden.
- Vorder het volledige dossier op grond van artikel 8:42 Awb, inclusief interne memo's en het onderzoeksdossier woonplaats.
- Formuleer per vertrouwensgrond een zelfstandig betoog, met een genummerde conclusie per grond.
- Objectiveer uw stellingen: schrijf "uit brief X mocht redelijkerwijs worden afgeleid dat…", nooit "belanghebbende ging ervan uit dat…".
- Anticipeer op interne compensatie: welke alternatieve heffingsgrondslag heeft de inspecteur nog achter de hand? Betrek die nu al in uw stellingen.
- Bewaak de motivering: constateert u dat de rechter een dragende stelling onbesproken laat of een oordeel volstrekt onbemotiveerd laat wegens artikel 8:29 — leg dat vast in het proces-verbaal.
- Bepaal het beoogde cesuurmoment en maak dat uiterlijk waarneembaar: woning, gezin, contracten, registraties — allemaal op hetzelfde moment en maak hiervan een tekening of tijdlijn, desnoods via AI
- Vermijd een overlapperiode met beschikbare woningen in twee landen; is die onvermijdelijk, houd hem kort en documenteer het tijdelijke karakter.
- Toets de verdragspositie vooraf, met bijzondere aandacht voor de bestuurders- en commissarissenbepaling (artikel 16 OESO-Modelverdrag) en voor de vraag of er überhaupt een verdrag ís.
- Reken de bestuurdersfictie door vóórdat u een salary split contractueel vastlegt; onderbouw de split met tijdsbesteding, notulen en functieomschrijvingen — niet met een percentage in een contract alleen.
- Vraag vooroverleg en leg de uitkomst vast in een ruling of vaststellingsovereenkomst, met een expliciete periode-, bestanddeel- en persoonsafbakening.
- Regel equity-instrumenten apart: RSU's, opties en bonussen kennen eigen genietingsmomenten; koppel de fiscale behandeling aan het vestingschema en niet aan het kalenderjaar.
- Richt de dagenadministratie in vóór vertrek, niet achteraf. Achteraf
reconstrueren kost een veelvoud en overtuigt minder.
Evalueer jaarlijks — een woonplaats verschuift geruisloos.
Noot fiscaal jurist inzake procedure over woonplaats en vertrouwen op inspecteur !
Een uitdrukkelijk standpunt van de inspecteur is een activum. Wordt het ingenomen na eigen onderzoek en met kennis van de relevante feiten, dan bindt het — ook als de inspecteur later beter inzicht krijgt, en ook nog in (hoger) beroep. Er bestaat geen vrije herroepbaarheid hangende de procedure.
Elke brief waarin de inspecteur een feitelijk oordeel vastlegt ("in de periode dat Klaas woonachtig was in Monaco") is potentieel dossierbepalend. Vraag bij twijfel om schriftelijke bevestiging na het hoorgesprek (artikel 7:2 Awb). Neem in uw eigen brieven expliciet op voor welke periode u een reactie vraagt. Overweeg ook om zelf als belastingplichtige of adviseur gesprekken richting de inspecteur vast te leggen.
Reken bij salary splits altijd twee scenario's door. Buitenlandse belastingplicht plus bestuurdersfictie kan duurder uitpakken dan binnenlandse belastingplicht mét persoonsgebonden aftrek. Toets ook of het verdrag met het andere land een artikel 16-bepaling kent — is dat zo, dan werkt de bestuurdersfictie onverkort door.
Het woonplaatsbegrip is niet veranderd. De duurzame-bandtoets blijft casuïstisch en dossiergedreven. Het is de dagenadministratie, de woningbeschikbaarheid, de gezinssituatie en de uiterlijk waarneembare intentie die de zaak winnen — niet een juridische theorie.
Dit arrest gaat maar zijdelings over woonplaats. Het gaat over de betrouwbaarheid van de fiscus als procespartij. De inspecteur onderzocht een heel jaar, nam driemaal expliciet stelling, wijzigde zijn standpunt en draaide vervolgens in hoger beroep alsnog volledig om. Het Hof liet dat passeren op een subjectieve toets die de Hoge Raad nu categorisch afwijst.
De boodschap is helder en tweeledig.
- Voor de Belastingdienst: wie onderzoekt en stelling neemt, is daaraan gehouden.
- Voor de adviespraktijk: het dossier van de inspecteur is uw dossier. Elke brief, elk voornemen, elk verslag van een hoorgesprek is potentieel een bindende standpuntbepaling — mits u hem objectiveert, tijdig aanvoert en gescheiden van uw andere gronden presenteert.
- En voor de internationaal werkende bestuurder of DGA: de duurzame band van persoonlijke aard blijft een open norm die zich niet laat wegplannen met een enkel BRP-uitschrijvingsformulier. Wat de zaak wint, is een dossier dat vóór het vertrek is opgebouwd.
Woonplaatsdiscussies zijn zelden een juridisch probleem en bijna altijd een bewijsprobleem. En vertrouwensberoepen worden verloren op formulering, niet op inhoud.
Betaling wegens bestuurdersaansprakelijkheid aftrekbaar
Fiscaal voordeel (nagatief loon) bij betaling in verband met bestuurdersaansprakelijkheid
Een DGA die uit privévermogen betaalt om een curator af te kopen, wil dat bedrag begrijpelijkerwijs terugzien op zijn belastingaanslag. Dat kán — betalingen wegens bestuurdersaansprakelijkheid zijn onder omstandigheden aftrekbaar als negatief loon. Maar een recente uitspraak van Rechtbank Gelderland d.d. 29 juli 2026 ECLI:NL:RBGEL:2026:6133 laat zien dat de aftrek staat of valt met het jáár waarin u hem claimt. Tempus fugit — de tijd vervliegt — en een vergeten aftrek in het juiste jaar laat zich zelden repareren in een later jaar.
DGA wordt door curator aansprakelijk gesteld, is betaling aftrekbaar?
Henk is enig aandeelhouder en bestuurder van Henk Holding BV, die op haar beurt aandelen houdt in onder meer Henk 1 BV en Henk 2 BV. Na het faillissement van Henk 1 BV spreekt de curator Henk en zijn overige BV's aan wegens bestuurdersaansprakelijkheid. Partijen schikken voor € 150.000. Op 8 mei 2018 betaalt Henk in dat kader een kleine € 30.000 aan de curator.
Henk Holding BV gaat vervolgens op 1 december 2020 zélf failliet. In zijn aangifte IB/PVV 2020 brengt Henk de betaling van € 30.000 in aftrek — aanvankelijk als kosten van terbeschikkingstelling, in de procedure subsidiair als negatief loon dan wel als afwaardering van een regresvordering. De inspecteur corrigeert en stelt het belastbaar inkomen uit werk en woning vast op € 50.000.
Geld voor aftrekpost het kasstelsel of niet?
Kernvraag: kan X een in 2018 verrichte betaling in 2020 in aftrek brengen?
- Kwalificeert de betaling aan de curator als negatief loon (art. 3.81 Wet IB 2001 jo. art. 10 Wet LB 1964)?
- Zo ja — in welk jaar komt dat negatief loon in aftrek? (ratione temporis: het kasstelsel van art. 3.146 Wet IB 2001.)
- Is er een alternatieve route via een regresvordering in de terbeschikkingstellingssfeer (art. 3.92 Wet IB 2001), die in 2020 tot nihil kan worden afgewaardeerd?
Negatief loon, in welk jaar is dit aftrekbaar?
Loon is al hetgeen uit een dienstbetrekking wordt genoten (art. 10 Wet LB 1964). De keerzijde daarvan — negatief loon — omvat nadelen die hun grond vinden in de dienstbetrekking en waarvan de werknemer daadwerkelijk verarmt. De Hoge Raad aanvaardde in het standaardarrest van 27 september 2000 (ECLI:NL:HR:2000:AA7257) dat een betaling door een bestuurder aan de curator wegens bestuurdersaansprakelijkheid als negatief loon kan gelden, mits het nadeel toerekenbaar is aan de dienstbetrekking. De conclusie van A-G en de noot-Wattel geven daarbij een bruikbaar overzicht van de causaliteitseis.
Conditio sine qua non — de noodzakelijke voorwaarde — is echte verarming. Het recente arrest Hof Arnhem-Leeuwarden 8 juli 2025 (ECLI:NL:GHARL:2025:4295) onderstreept dit: voor aftrek als negatief loon is een belangrijke voorwaarde dat er sprake is van een daadwerkelijke verarming van de werknemer. Daar betaalde een DGA € 226.000 schadevergoeding, maar omdat dit bedrag precies de waarde van de ten onrechte verkochte kleding compenseerde, oordeelde het hof dat geen sprake was van verarming — en dus geen negatief loon. Quod non voor de belastingplichtige.
Jaar van aftrek bij betaling van een aftrekpost voor de inkomstenbelasting
Voor loon (en negatief loon) geldt het genietingsmoment van art. 3.146 Wet IB 2001: het kasstelsel. Negatief loon wordt in aftrek gebracht in het jaar waarin het is betaald — niet naar keuze in een later jaar. Hier ging het dus voor Henk mis, betaling in 2018 en aftrek in 2020. Dit is lex dura, sed lex: hard, maar wel de wet.
Terbeschikkingstellingsregresvordering hoe wordt deze fiscaal behandeld?
Een DGA die als borg of hoofdelijk medeschuldenaar méér betaalt dan waarvoor hij draagplichtig is, verkrijgt een regresvordering op de vennootschap (art. 6:10/6:12 BW). Valt die vordering onder de tbs-regeling (art. 3.92 Wet IB 2001), dan kan afwaardering naar lagere bedrijfswaarde tot resultaat leiden in het jaar waarin de oninbaarheid zich manifesteert — bijvoorbeeld bij faillissement van de debiteur. Dat is een wézenlijk andere route, met een eigen — later — genietingsmoment.
De rechtbank knipt de zaak langs deze twee routes uiteen.
- negatief loon. Voor zover de betaling negatief loon vormt, is 2018 het jaar van aftrek: dat is het jaar van betaling aan de curator. X kan diezelfde betaling niet nogmaals, of alsnog, in 2020 opvoeren. Bis in idem is fiscaal uitgesloten. Dat X mogelijk in 2018 verzuimd heeft de aftrek te claimen, verplaatst het genietingsmoment niet: het vergeten van een aftrek in het juiste jaar vormt geen zelfstandige juridische grondslag voor aftrek in een later jaar.
- regresvordering. Dit zou anders liggen wanneer de betaling in 2018 X een regresvordering op A BV had opgeleverd, die door het faillissement van A BV in 2020 tot nihil kon worden afgewaardeerd. Maar hier strandt X op de bewijslast (art. 8:69 Awb; actori incumbit probatio — de bewijslast rust op wie stelt). X maakt niet aannemelijk dát een regresvordering is ontstaan: uit niets blijkt dat hij méér heeft betaald dan waarvoor hij in privé draagplichtig was, en het bestaan van de vordering blijkt evenmin uit de VPB-aangiften van A BV of uit X' eigen IB-aangiften.
De slotsom is dat het beroep ongegrond is, Dura lex, sed lex.
Risico's, kansen en tegenargumenten
- Timing is fataal. De aftrek valt onherroepelijk in het betaaljaar. Wordt dat jaar gemist en is het onherroepelijk vast, dan is reparatie via een later jaar juridisch kansloos — óók bij ambtelijk verzuim of een adviseursfout.
- Verarmingseis. Staat tegenover de betaling een tegenprestatie of compensatie (zoals in GHARL:2025:4295), dan ontbreekt de verarming en is er niets af te trekken.
- Documentatie van draagplicht. De regresroute vereist dat u aantoont méér te hebben betaald dan uw eigen aandeel — en dat de vordering ook administratief zichtbaar is.
De kansen en alternatieve routes
- Ambtshalve vermindering (art. 9.6 Wet IB 2001 jo. art. 45aa Uitv.reg. IB). Is de aanslag over het betaaljaar nog binnen de vijfjaarstermijn, dan kan een verzuimde aftrek mogelijk alsnog ambtshalve worden hersteld — mits geen nieuwe jurisprudentie in de weg staat (art. 45aa onderdeel b). Dit is vaak de énige reddingslijn.
- Navigeren op de regresroute. Structureer de betaling en de onderlinge draagplicht zó dat een reële, onderbouwde regresvordering ontstaat. Die verschuift het aftrekmoment naar het jaar van oninbaarheid — en biedt daarmee flexibiliteit die negatief loon mist.
- Kennisgroepstandpunt. De Kennisgroep loonheffing heeft zich over de reikwijdte van negatief loon uitgelaten (KG:204:2025:6) (artikel). Betrek dit standpunt bij de onderbouwing, in dit standpunt ging het niet om een betaling i.v.m. bestuurdersaansprakelijkheid maar om een betaling door een werknemer i.v.m. een bad leaver, de systematiek is echter gelijk.
- Tegenargument van de fiscus dat u vóór moet zijn: de inspecteur zal de verarming en de causaliteit met de dienstbetrekking betwisten, en bij de regresroute het bestaan én de waarde van de vordering. Zorg dat uw dossier op beide fronten sluit.
Stappenplan bij een betaling wegens bestuurdersaansprakelijkheid
- Bepaal de kwalificatie. Betaalt de DGA in zijn hoedanigheid van bestuurder (negatief loon), als borg/medeschuldenaar (regresvordering, mogelijk tbs), of uit een andere titel? Deze keuze bepaalt genietingsmoment én route.
- Fixeer het betaalmoment. Leg de datum van feitelijke betaling vast — dát is voor negatief loon het aftrekjaar.
- Toets de verarming. Staat er een tegenprestatie of compensatie tegenover? Zo ja: aftrek als negatief loon vervalt (GHARL:2025:4295).
- Toets de causaliteit met de dienstbetrekking (HR AA7257).
- Bij regres: bewijs de bovenmatige betaling. Documenteer dat er méér is betaald dan de eigen draagplicht, en boek de vordering zichtbaar in de aangiften.
- Claim in het juiste jaar — direct in de aangifte over het betaaljaar. Niet uitstellen.
- Missed the year? Onderzoek art. 9.6 (ambtshalve vermindering) binnen de vijfjaarstermijn.
- Bewaar het volledige dossier: schikkingsovereenkomst, betaalbewijs,
draagplichtberekening, aangiften.
Noot fiscaal jurist inzake negatief loon en bestuurdersaansprakelijkheid
De boodschap van Rechtbank Gelderland is streng maar helder: negatief loon uit bestuurdersaansprakelijkheid komt in aftrek in het jaar van betaling — niet één of twee jaar later, hoe begrijpelijk de wens ook is om de aftrek te koppelen aan het latere faillissement van de eigen holding. De regresroute biedt een alternatief met een later aftrekmoment, maar vergt een sluitend bewijs van bovenmatige betaling. Verba volant, scripta manent — gesproken woorden vervliegen, geschreven blijven: het is uw administratie die de aftrek maakt of breekt.
Betaalt u — of uw cliënt — uit privévermogen om een aansprakelijkstelling af te wikkelen? Wij beoordelen vóór betaling welke route (negatief loon of regresvordering) de aftrek maximaal en tijdig veiligstelt, en zorgen dat het dossier de toets van de inspecteur doorstaat. Eén verkeerd gekozen jaar kan de hele aftrek kosten. Neem contact met ons op voordat u betaalt — dan staat de fiscale route al vast wanneer het erop aankomt. Wij helpen u graag en vlot!
Betaling wegens bestuurdersaansprakelijkheid aftrekbaar
Fiscaal voordeel (nagatief loon) bij betaling in verband met bestuurdersaansprakelijkheid
Een DGA die uit privévermogen betaalt om een curator af te kopen, wil dat bedrag begrijpelijkerwijs terugzien op zijn belastingaanslag. Dat kán — betalingen wegens bestuurdersaansprakelijkheid zijn onder omstandigheden aftrekbaar als negatief loon. Maar een recente uitspraak van Rechtbank Gelderland d.d. 29 juli 2026 ECLI:NL:RBGEL:2026:6133 laat zien dat de aftrek staat of valt met het jáár waarin u hem claimt. Tempus fugit — de tijd vervliegt — en een vergeten aftrek in het juiste jaar laat zich zelden repareren in een later jaar.
DGA wordt door curator aansprakelijk gesteld, is betaling aftrekbaar?
Henk is enig aandeelhouder en bestuurder van Henk Holding BV, die op haar beurt aandelen houdt in onder meer Henk 1 BV en Henk 2 BV. Na het faillissement van Henk 1 BV spreekt de curator Henk en zijn overige BV's aan wegens bestuurdersaansprakelijkheid. Partijen schikken voor € 150.000. Op 8 mei 2018 betaalt Henk in dat kader een kleine € 30.000 aan de curator.
Henk Holding BV gaat vervolgens op 1 december 2020 zélf failliet. In zijn aangifte IB/PVV 2020 brengt Henk de betaling van € 30.000 in aftrek — aanvankelijk als kosten van terbeschikkingstelling, in de procedure subsidiair als negatief loon dan wel als afwaardering van een regresvordering. De inspecteur corrigeert en stelt het belastbaar inkomen uit werk en woning vast op € 50.000.
Geld voor aftrekpost het kasstelsel of niet?
Kernvraag: kan X een in 2018 verrichte betaling in 2020 in aftrek brengen?
- Kwalificeert de betaling aan de curator als negatief loon (art. 3.81 Wet IB 2001 jo. art. 10 Wet LB 1964)?
- Zo ja — in welk jaar komt dat negatief loon in aftrek? (ratione temporis: het kasstelsel van art. 3.146 Wet IB 2001.)
- Is er een alternatieve route via een regresvordering in de terbeschikkingstellingssfeer (art. 3.92 Wet IB 2001), die in 2020 tot nihil kan worden afgewaardeerd?
Negatief loon, in welk jaar is dit aftrekbaar?
Loon is al hetgeen uit een dienstbetrekking wordt genoten (art. 10 Wet LB 1964). De keerzijde daarvan — negatief loon — omvat nadelen die hun grond vinden in de dienstbetrekking en waarvan de werknemer daadwerkelijk verarmt. De Hoge Raad aanvaardde in het standaardarrest van 27 september 2000 (ECLI:NL:HR:2000:AA7257) dat een betaling door een bestuurder aan de curator wegens bestuurdersaansprakelijkheid als negatief loon kan gelden, mits het nadeel toerekenbaar is aan de dienstbetrekking. De conclusie van A-G en de noot-Wattelgeven daarbij een bruikbaar overzicht van de causaliteitseis.
Conditio sine qua non — de noodzakelijke voorwaarde — is echte verarming. Het recente arrest Hof Arnhem-Leeuwarden 8 juli 2025 (ECLI:NL:GHARL:2025:4295) onderstreept dit: voor aftrek als negatief loon is een belangrijke voorwaarde dat er sprake is van een daadwerkelijke verarming van de werknemer. Daar betaalde een DGA € 226.000 schadevergoeding, maar omdat dit bedrag precies de waarde van de ten onrechte verkochte kleding compenseerde, oordeelde het hof dat geen sprake was van verarming — en dus geen negatief loon. Quod non voor de belastingplichtige.
Jaar van aftrek bij betaling van een aftrekpost voor de inkomstenbelasting
Voor loon (en negatief loon) geldt het genietingsmoment van art. 3.146 Wet IB 2001: het kasstelsel. Negatief loon wordt in aftrek gebracht in het jaar waarin het is betaald — niet naar keuze in een later jaar. Hier ging het dus voor Henk mis, betaling in 2018 en aftrek in 2020. Dit is lex dura, sed lex: hard, maar wel de wet.
Terbeschikkingstellingsregresvordering hoe wordt deze fiscaal behandeld?
Een DGA die als borg of hoofdelijk medeschuldenaar méér betaalt dan waarvoor hij draagplichtig is, verkrijgt een regresvordering op de vennootschap (art. 6:10/6:12 BW). Valt die vordering onder de tbs-regeling (art. 3.92 Wet IB 2001), dan kan afwaardering naar lagere bedrijfswaarde tot resultaat leiden in het jaar waarin de oninbaarheid zich manifesteert — bijvoorbeeld bij faillissement van de debiteur. Dat is een wézenlijk andere route, met een eigen — later — genietingsmoment.
De rechtbankknipt de zaak langs deze twee routes uiteen.
- negatief loon. Voor zover de betaling negatief loon vormt, is 2018 het jaar van aftrek: dat is het jaar van betaling aan de curator. X kan diezelfde betaling niet nogmaals, of alsnog, in 2020 opvoeren. Bis in idem is fiscaal uitgesloten. Dat X mogelijk in 2018 verzuimd heeft de aftrek te claimen, verplaatst het genietingsmoment niet: het vergeten van een aftrek in het juiste jaar vormt geen zelfstandige juridische grondslag voor aftrek in een later jaar.
- regresvordering. Dit zou anders liggen wanneer de betaling in 2018 X een regresvordering op A BV had opgeleverd, die door het faillissement van A BV in 2020 tot nihil kon worden afgewaardeerd. Maar hier strandt X op de bewijslast (art. 8:69 Awb; actori incumbit probatio — de bewijslast rust op wie stelt). X maakt niet aannemelijk dát een regresvordering is ontstaan: uit niets blijkt dat hij méér heeft betaald dan waarvoor hij in privé draagplichtig was, en het bestaan van de vordering blijkt evenmin uit de VPB-aangiften van A BV of uit X' eigen IB-aangiften.
De slotsom is dat het beroep ongegrond is, Dura lex, sed lex.
Risico's, kansen en tegenargumenten
- Timing is fataal. De aftrek valt onherroepelijk in het betaaljaar. Wordt dat jaar gemist en is het onherroepelijk vast, dan is reparatie via een later jaar juridisch kansloos — óók bij ambtelijk verzuim of een adviseursfout.
- Verarmingseis. Staat tegenover de betaling een tegenprestatie of compensatie (zoals in GHARL:2025:4295), dan ontbreekt de verarming en is er niets af te trekken.
- Documentatie van draagplicht. De regresroute vereist dat u aantoont méér te hebben betaald dan uw eigen aandeel — en dat de vordering ook administratief zichtbaar is.
De kansen en alternatieve routes
- Ambtshalve vermindering (art. 9.6 Wet IB 2001 jo. art. 45aa Uitv.reg. IB). Is de aanslag over het betaaljaar nog binnen de vijfjaarstermijn, dan kan een verzuimde aftrek mogelijk alsnog ambtshalve worden hersteld — mits geen nieuwe jurisprudentie in de weg staat (art. 45aa onderdeel b). Dit is vaak de énige reddingslijn.
- Navigeren op de regresroute. Structureer de betaling en de onderlinge draagplicht zó dat een reële, onderbouwde regresvordering ontstaat. Die verschuift het aftrekmoment naar het jaar van oninbaarheid — en biedt daarmee flexibiliteit die negatief loon mist.
- Kennisgroepstandpunt. De Kennisgroep loonheffing heeft zich over de reikwijdte van negatief loon uitgelaten (KG:204:2025:6). Betrek dit standpunt bij de onderbouwing, in dit standpunt ging het niet om een betaling i.v.m. bestuurdersaansprakelijkheid maar om een betaling door een werknemer i.v.m. een bad leaver, de systematiek is echter gelijk.
- Tegenargument van de fiscus dat u vóór moet zijn: de inspecteur zal de verarming en de causaliteit met de dienstbetrekking betwisten, en bij de regresroute het bestaan én de waarde van de vordering. Zorg dat uw dossier op beide fronten sluit.
Stappenplan bij een betaling wegens bestuurdersaansprakelijkheid
- Bepaal de kwalificatie. Betaalt de DGA in zijn hoedanigheid van bestuurder (negatief loon), als borg/medeschuldenaar (regresvordering, mogelijk tbs), of uit een andere titel? Deze keuze bepaalt genietingsmoment én route.
- Fixeer het betaalmoment. Leg de datum van feitelijke betaling vast — dát is voor negatief loon het aftrekjaar.
- Toets de verarming. Staat er een tegenprestatie of compensatie tegenover? Zo ja: aftrek als negatief loon vervalt (GHARL:2025:4295).
- Toets de causaliteit met de dienstbetrekking (HR AA7257).
- Bij regres: bewijs de bovenmatige betaling. Documenteer dat er méér is betaald dan de eigen draagplicht, en boek de vordering zichtbaar in de aangiften.
- Claim in het juiste jaar — direct in de aangifte over het betaaljaar. Niet uitstellen.
- Missed the year? Onderzoek art. 9.6 (ambtshalve vermindering) binnen de vijfjaarstermijn.
- Bewaar het volledige dossier: schikkingsovereenkomst, betaalbewijs,
draagplichtberekening, aangiften.
Noot fiscaal jurist inzake negatief loon en bestuurdersaansprakelijkheid
De boodschap van Rechtbank Gelderland is streng maar helder: negatief loon uit bestuurdersaansprakelijkheid komt in aftrek in het jaar van betaling — niet één of twee jaar later, hoe begrijpelijk de wens ook is om de aftrek te koppelen aan het latere faillissement van de eigen holding. De regresroute biedt een alternatief met een later aftrekmoment, maar vergt een sluitend bewijs van bovenmatige betaling. Verba volant, scripta manent — gesproken woorden vervliegen, geschreven blijven: het is uw administratie die de aftrek maakt of breekt.
Betaalt u — of uw cliënt — uit privévermogen om een aansprakelijkstelling af te wikkelen? Wij beoordelen vóór betaling welke route (negatief loon of regresvordering) de aftrek maximaal en tijdig veiligstelt, en zorgen dat het dossier de toets van de inspecteur doorstaat. Eén verkeerd gekozen jaar kan de hele aftrek kosten. Neem contact met ons op voordat u betaalt — dan staat de fiscale route al vast wanneer het erop aankomt. Wij helpen u graag en vlot!
Cumulatief preferente aandelen bij werknemersparticipatie
In dit artikelen behandelen wij het Kennisgroep standpunt d.d. 3 augustus 2026 (KG:059:2026:3). Dit standpunt is iedereen die managementparticipaties of werknemersparticipaties structureert relevant. In dit standpunt van de kennisgroep wordt duidelijk dat bijgeschreven dividend op cumulatief preferente aandelen kan meetellen voor de financieringstoetst voor het lucratief belang.
Voor de snelle lezer, cumpref kan zorgen voor lucratief belang
- Kern: Als het dividend op cumulatief preferente aandelen niet wordt uitgekeerd maar wordt bijgeschreven op het cumprefkapitaal — en die bijschrijving vervolgens zélf gaat meedelen in toekomstig dividend — dan telt die bijschrijving mee als "gestort kapitaal" voor de financieringstoets van de lucratiefbelangregeling (art. 3.92b, vierde lid, Wet IB 2001).
- Gevolg: een belang dat bij verkrijging nog nét niet lucratief is (gewone aandelen iets méér dan 10%), kan na één jaar bijschrijving alsnog onder de 10%-grens zakken en dus een lucratief belang worden. Het rendement verhuist dan van box 3 (of box 2) naar box 1. Voor de adviespraktijk is dit een waarschuwing: de toets is geen momentopname bij verkrijging, maar een terugkerende meting.
- Conclusie: door cumulatief preferente aandelen kan een werknemersparticipatie in box 1 terechtkomen.
Werknemersparticipatie met cumulatief preferente aandelen, hoe werkt dit?
Het management van Henk de Vries Accountants participeert via een STAK in de tussenholding. Het geplaatste kapitaal van die holding bestaat uit gewone en cumulatief preferente aandelen. Henk houdt relatief méér cumprefs; het management via de STAK relatief méér gewone (achtergestelde, risicodragende) aandelen. De cumprefs geven recht op 12% per jaar, dat niet wordt uitgekeerd maar jaarlijks wordt bijgeschreven op het cumprefkapitaal en daarna meedeelt in toekomstige vergoedingen. Een zakelijke vergoeding zou zelfs hóger zijn dan 12%.
De structuur ziet er als volgt uit
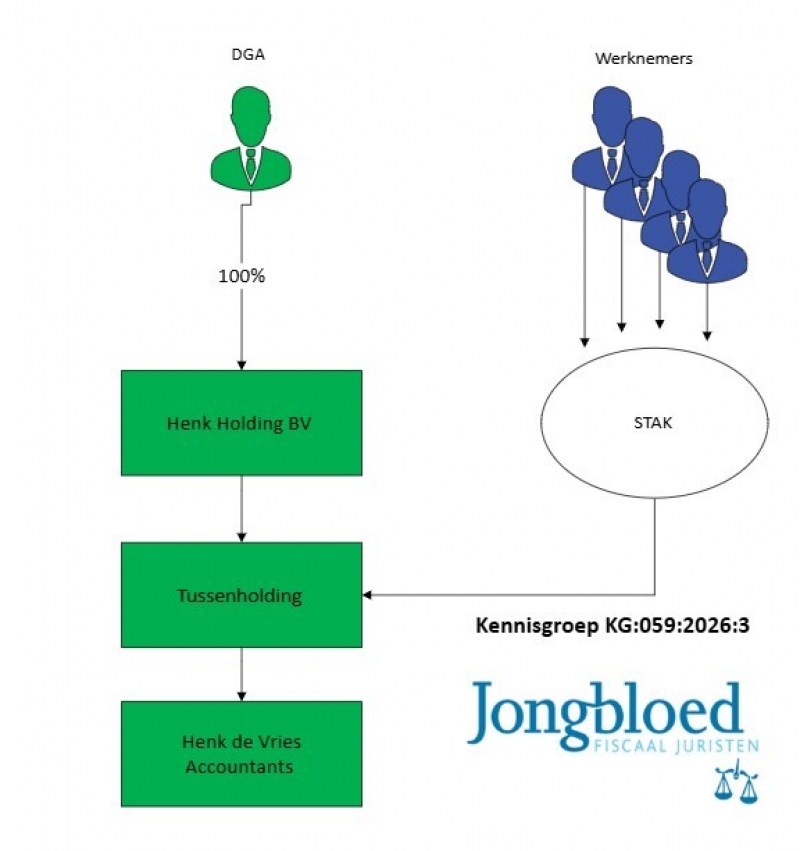
De startsituatie:
- de gewone aandelen vertegenwoordigen bij aanvang net iets meer dan 10% van het totale geplaatste kapitaal.
- Er wordt dus (nog) niet voldaan aan de 10/90-verhouding en er is geen lucratief belang.
- Na jaar 1, na bijschrijving van 12% op het cumprefkapitaal, zakken de gewone aandelen onder de 10%.
Lucratief belang bij werknemersparticipatie met cumulatief preferente aandelen
- De hoofdregel (lid 2). Aandelen vormen een lucratief belang als zij (a) mede als beloning voor arbeid zijn verkregen en (b) achtergesteld zijn én minder dan 10% van het totale geplaatste aandelenkapitaal uitmaken.
- Dit is het bekende 10%-criterium: een hefboom van meer dan 1 op 10, waarbij een klein, achtergesteld belang meedeelt in een onevenredig rendement dat wordt gegenereerd door het grotere, preferente kapitaal.
- De vangnetbepaling (lid 4). Vermogensrechten die economisch overeenkomen met of vergelijkbaar zijn met dergelijke aandelen vallen eveneens onder de regeling. Dit voorkomt dat de regeling met certificaten, leningen of andere constructies eenvoudig wordt ontweken.
Wat telt mee in de noemer?
Hier zit de kneep. Lid 2 spreekt over "geplaatst aandelenkapitaal", wat op zichzelf naar het nominaal gestorte kapitaal wijst. In Hoge Raad 14 april 2023, ECLI:NL:HR:2023:557 besliste de Hoge Raad echter dat voor de overeenkomstige toepassing van het 10%-criterium onder lid 4 niet rechtstreeks bij het geplaatste nominale kapitaal kan worden aangesloten, maar dat óók rekening moet worden gehouden met gestort agio en informeel kapitaal (r.o. 6.2.1). Leningen tellen alleen mee voor zover zij fiscaal als informeel kapitaal kwalificeren. De grondslag voor de hefboom is dus: nominaal + agio + informeel kapitaal. Lees ook dit uitgebreide artikel over fiscale mogelijkheden werknemersparticipatie en lucratief belang.
- Sinds 2023/2024 tellen óók bepaalde leningen (lid 5) mee. De wetgever vond de beperking van de Hoge Raad — dat gewone aandeelhoudersleningen die géén informeel kapitaal zijn níet meetellen — ongewenst. Met de Overige fiscale maatregelen 2024 is art. 3.92b, vijfde lid, Wet IB 2001 ingevoerd, met terugwerkende kracht tot 26 juni 2023. Dat lid bepaalt dat een lening die mede bijdraagt aan het beloningsoogmerk van lid 1 tot het totale geplaatste aandelenkapitaal wordt gerekend en als afzonderlijke soort wordt aangemerkt. Dat is voor de context van dit standpunt belangrijk: de noemer van de breuk is inmiddels ruimer dan het arrest suggereert.
In de verwijzingszaak (Hof Den Haag 27 maart 2024, ECLI:NL:GHDHA:2024:534) is bovendien bevestigd dat de waarde van de aandelen of de onderneming geen rol speelt: het gaat om wat er is gestort, niet om wat het waard is. In de casus was de waarde van de certificaten tot € 1 gedaald, maar dat maakte het belang niet (alsnog) lucratief.
Telt de bijgeschreven vergoeding op de cumulatief preferente aandelen mee?
Ja. De Kennisgroep redeneert vanuit de economische realiteit. Wordt het cumprefdividend bijgeschreven op het cumprefkapitaal en gaat het daardoor zélf recht geven op toekomstig dividend, dan is er feitelijk sprake van gestort kapitaal. De Kennisgroep maakt dit inzichtelijk met een "fictief kasrondje": de bijschrijving is materieel gelijk aan een uitkering van het preferente dividend, gevolgd door een (informele) storting daarvan op de preferente aandelen. En informeel kapitaal telt — sinds HR 2023 — mee in de noemer.
De keerzijde markeert meteen de grens van het standpunt: wordt het niet-uitgekeerde dividend geboekt als een gewone vordering ("nog uit te keren rente") of als een dividendreserve waarover géén dividendpercentage wordt berekend, dan telt het niet mee. En is de jaarwinst onvoldoende om het volledige dividend bij te schrijven, dan telt het niet-bijgeschreven, extracomptabel in te lopen deel pas mee zodra het daadwerkelijk in de winst gaat meedelen.
Speelt de waardeontwikkeling van de gewone aandelen mee?
Nee. Consistent met HR 2023 en de verwijzingsuitspraak: de financieringstoets kijkt naar gestort kapitaal, niet naar waarde. Algemene winstreserves die geen extra economische rechten meebrengen tellen niet mee. Het effect in de casus is dus zuiver rekenkundig: bij aanvang geen lucratief belang, maar door de bijschrijving wijzigt de noemer en zakken de gewone aandelen na jaar 1 onder de 10%.
Bij onzakelijk lage vergoeding: herrekenen naar economische waarde?
Nee.
Doordat de 12% (of hoger zou zakelijk zijn) onzakelijk laag is, ligt de waarde in het economisch verkeer van de cumprefs bij aanvang onder het daarop gestorte kapitaal; die waarde komt de gewone aandelen ten goede. Maar dat is een waardeverschuiving, geen wijziging van de omvang van het gestorte kapitaal per soort. Voor de financieringstoets blijven de daadwerkelijk gestorte bedragen leidend. De Kennisgroep tekent nadrukkelijk aan dat zij zich hier níet uitlaat over de loonheffingsgevolgen van die waardeverschuiving — en dáár zit voor de praktijk een tweede adder onder het gras (zie hieronder).
Noot fiscaal jurist inzake cumulatief preferente aandelen en lucratief belang
- De toets is dynamisch, niet statisch. Dit is het belangrijkste inzicht. Wie bij verkrijging netjes boven de 10% gaat zitten om lucratiefbelangheffing te vermijden, is er niet met een eenmalige meting. Een bijschrijvend cumprefdividend erodeert de teller/noemer-verhouding jaar op jaar. De structuur die op dag één schoon is, kan op de eerste bijschrijvingsdatum omslaan. Leg vast op welk moment de toets wordt (her)beoordeeld en monitor dit actief.
- De boekingswijze is bepalend — en stuurbaar. Het standpunt biedt een duidelijk onderscheidingscriterium: bijschrijving die meedeelt in toekomstig dividend (telt mee) versus een gewone vordering of een niet-oprentende dividendreserve (telt niet mee). Dat is een ontwerpkeuze bij het opstellen van de aandeelhoudersovereenkomst en de statuten. Wie de 10%-marge dun heeft, kan overwegen het niet-uitgekeerde rendement civielrechtelijk vorm te geven als een gewone (niet-oprentende) vordering in plaats van als accumulerend cumprefkapitaal. Let wel: dit is fiscaal grensverkennend en moet zakelijk en verdedigbaar zijn; de vorm moet de economische werkelijkheid volgen, niet omgekeerd.
- Reken de marge vooraf door — met een buffer. Een startpositie van "iets meer dan 10%" is kwetsbaar. Bij 12% bijschrijving is één jaar genoeg om onder de grens te zakken. Overweeg bij het structureren een ruimere buffer op de gewone aandelen, of een lager (maar zakelijk verdedigbaar) cumprefpercentage, of periodieke daadwerkelijke uitkering in plaats van bijschrijving.
- Vergeet de reparatiewetgeving niet. Sinds art. 3.92b, vijfde lid, Wet IB 2001 tellen ook aandeelhoudersleningen die bijdragen aan het beloningsoogmerk mee in de noemer. Zit er naast cumprefs ook een aandeelhouderslening in de structuur, dan verandert dat de breuk. De financieringstoets moet integraal worden gemaakt: nominaal + agio + informeel kapitaal + kwalificerende leningen.
- De loonheffing is het onbesproken risico. De Kennisgroep laat vraag 3 bewust eindigen bij de constatering dat een onzakelijk cumprefpercentage tot een waardeverschuiving naar de gewone (management)aandelen leidt — en zwijgt over de gevolgen daarvan. Voor de fiscalist is dat juist het alarmsignaal: een waardeverschuiving richting het via de STAK gehouden managementbelang, in een participatie die "mede als beloning" is bedoeld, roept de vraag op of daar een te belasten loonvoordeel ontstaat. Beoordeel dit náást de lucratiefbelangvraag; de twee sporen kunnen elkaar versterken.
Tegenargumenten en aandachtspunten
- Is de "fictief-kasrondje"-benadering houdbaar? Het standpunt is een kennisgroepstandpunt, geen wet en geen rechtspraak. De redenering (bijschrijving = uitkering + informele storting) sluit goed aan bij de systematiek van de uitspraak van de Hoge Raad in 2023 (zie hierboven) , maar is niet door de rechter getoetst op déze feiten.
- In een geschil is er ruimte om te betogen dat een statutaire bijschrijving civielrechtelijk geen storting ís en dus geen "gestort kapitaal" vormt. Kansrijk is dat niet — de Kennisgroep leunt sterk op de economische benadering die de Hoge Raad omarmt — maar het is bepleitbaar.
- De grens tussen "meedelend cumprefkapitaal" en "dividendreserve" is feitelijk. Verwacht discussie over de kwalificatie van een concrete boeking. Documenteer de civielrechtelijke vormgeving zorgvuldig. Terugwerkende kracht en bestaande VSO's. Voor lopende structuren met vaststellingsovereenkomsten met de Belastingdienst geldt overgangsbeleid rond de reparatiewetgeving. Check of bestaande afspraken nog aansluiten.
Conclusie en adviesrichting
KG:059:2026:3 bevestigt wat na HR 14 april 2023 in de lucht hing: de financieringstoets van de lucratiefbelangregeling is een doorlopende toets, en accumulerend cumprefdividend telt mee als gestort kapitaal zodra het gaat meedelen in toekomstig rendement. Voor de adviespraktijk betekent dit drie dingen. Structureer met een ruimere marge dan "net boven 10%". Maak een bewuste keuze in de boekingswijze van niet-uitgekeerd rendement (meedelend cumprefkapitaal versus niet-oprentende vordering), want die keuze is doorslaggevend én stuurbaar. En beoordeel de loonheffingsgevolgen van een onzakelijk cumprefpercentage zelfstandig, want dáár laat de Kennisgroep het risico bewust open. Wie een bestaande managementparticipatie in beheer heeft, doet er goed aan de 10%-verhouding opnieuw door te rekenen — niet op de verkrijgingsdatum, maar op elke bijschrijvingsdatum daarna.
Schema inzake cumulatief preferente aandelen
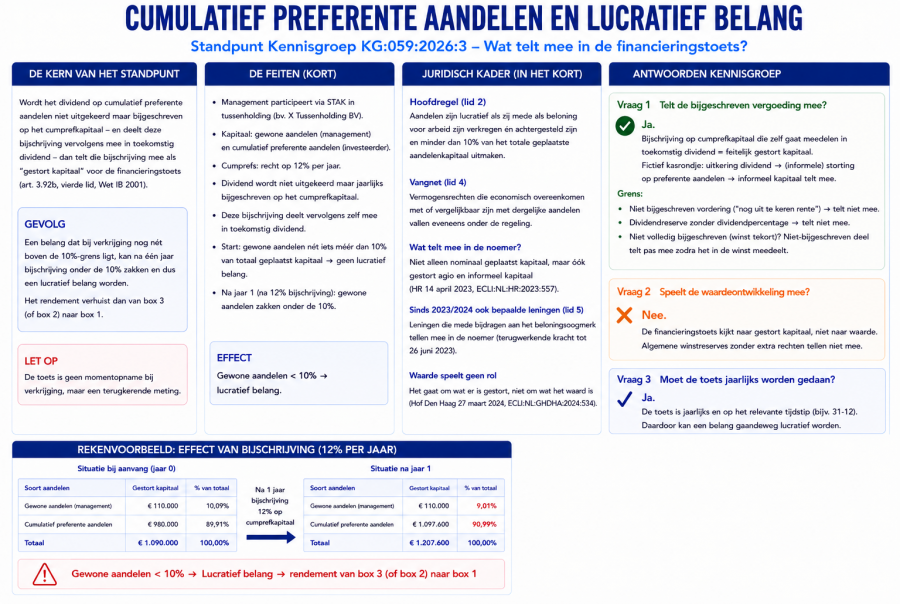
Bronnen en vindplaatsen lucratief belang en cumulatief preferente aandelen
KG:059:2026:3 (3 augustus 2026)
Hoge Raad 14 april 2023, ECLI:NL:HR:2023:557
Hof Den Haag 27 maart 2024, ECLI:NL:GHDHA:2024:534
Overige fiscale maatregelen 2024 (invoering art. 3.92b, vijfde lid)
Aansprakelijk gesteld als inlener door de Belastingdienst?
De inlenersaansprakelijkheid van artikel 34 Invorderingswet 1990 (IW) voelt voor veel ondernemers als een onrechtvaardige, dubbele heffing. U betaalt eerst de facturen van het uitzendbureau — inclusief de daarin verwerkte loon- en omzetbelasting — en vervolgens klopt de Belastingdienst nog een keer bij u aan omdat de uitlener diezelfde belasting niet heeft afgedragen. Dat de wet die tweede gang toestaat, betekent echter niet dat de ontvanger daarbij vrij spel heeft. Het Gerechtshof 's-Hertogenbosch d.d. 22 april 2026 (ECLI:NL:GHSHE:2026:1076) haalt in een recente uitspraak een streep door de aansprakelijkstelling van een belastingplichtige, omdat de ontvanger zijn eigen zorgplicht heeft veronachtzaamd.
Al met al is fiscale advisering bij een inlenersaansprakelijkheid essentieel! Zorg er ook voor dat u het volledige dossier van de belastingdienst ter inzage verkrijgt (tijdens de bezwaarfase) en maak optimaal gebruik van uw rechten om te worden gehoord. Tijdens deze gesprekken met de belastingdienst kunt u "uw ei" kwijt en kijken wat de belastingdienst tijdens het onderzoek heeft gedaan (en wat niet).
Wat is inleneraansprakelijkheid?
De inlenersaansprakelijkheid kan spelen in alle situaties waarin sprake is van een zogenaamde driehoeksrelatie, derhalve de inlener (degene die de mens nodig heeft), de werknemer (degene die werkt) en de uitlener (meestal een uitzendbureau). Hierbij zal de werknemer - onder leiding en toezicht van de inlener werk verrichten. De inlener kan aansprakelijk worden gesteld voor de loonheffingen en omzetbelasting die het uitzendbureau (de uitlener) nite of nite volledig heeft betaald.
Inlenersaansprakelijkheid door de belastingdienst
Een internationaal transportbedrijf zonder eigen personeel — leende in 2018 arbeidskrachten in van een uitzendbureau. Dat uitzendbureau kampte al sinds zijn oprichting in 2015 met betalingsproblemen. De laatste negen maanden vóór het faillissement ging het snel bergafwaarts.
De ontvanger was daarbij geen buitenstaander. De Belastingdienst was al in een vroeg stadium op de hoogte van en betrokken bij de problemen: er liep een invorderingsonderzoek, er waren betaalafspraken gemaakt en er lag beslag op de (nagenoeg waardeloze) inventaris. Het uitzendbureau probeerde een externe financiering rond te krijgen, maar dat lukte uiteindelijk niet. In de tussentijd kreeg de ontvanger een pandrecht op de debiteurenportefeuille — op papier ruim € 4,5 miljoen, meer dan voldoende dekking voor de openstaande schuld. Andere zekerheden zijn niet gevraagd en niet verstrekt.
Na het faillissement bleek de bodem onder dat pandrecht weg te vallen: een aanzienlijk deel van de vorderingen was al in 2017 gecedeerd aan een buitenlandse (Luxemburgse) factoringmaatschappij. Voor dat deel stond de ontvanger met lege handen — en verhaalde hij het tekort via artikel 34 IW bij het transportbedrijf, voor ruim € 100.000 aan loon- en omzetbelasting.
De bijzondere zorgplicht van de ontvanger bij inlenersaansprakelijkheid
De inlenersaansprakelijkheid is een risicoaansprakelijkheid: de inlener is op grond van artikel 34, lid 1, IW hoofdelijk aansprakelijk voor de loon- en omzetbelasting die de uitlener verschuldigd is, óók zonder eigen verwijt. Maar tegenover die vergaande aansprakelijkheid staat een even wezenlijke verplichting van de ontvanger. Het simpelweg achteruit leunen met oogkleppen op en daarna de inlener aansprakelijk stellen is niet de juiste route.
De Hoge Raad d.d. 19 december 2008 (ECLI:NL:HR:2008:BC2496) heeft die verplichting scherp geformuleerd.
- Een zorgvuldig gebruik van de beleidsvrijheid om de belastingschuldige uitstel van betaling te verlenen en daarbij zekerheid te verlangen, brengt mee dat de ontvanger rekening houdt met de belangen van derden die de wet aansprakelijk stelt.
- De ontvanger mag bij het verlenen van uitstel niet met minder zekerheid genoegen nemen dan hij bij een behoorlijke taakuitoefening zou hebben verlangd als de wet hem géén verhaal op derden had geboden
- Op de ontvanger rust, kort gezegd, een bijzondere zorgplicht jegens de potentieel aansprakelijke inlener.
Neemt de ontvanger toch genoegen met te weinig zekerheid, dan verliest hij zijn bevoegdheid de derde (in dit geval de transportondernemer) aan te spreken — voor zover de belastingschuldige ten tijde van het uitstel wél zekerheid had kunnen verschaffen.
- Wat is van belang? De bewijslastverdeling: het is aan de ontvanger om aannemelijk te maken dat, en in hoeverre, de belastingschuldige géén (verdere) zekerheid kon bieden (Hoge Raad 11 mei 2012, ECLI:NL:HR:2012:BW5398). Slaagt de Belastingdienst daar niet in, dan valt de aansprakelijkstelling.
Fouten belastingdienst bij inlenersaansprakelijkheid
In deze uitspraak worden er door het Gerechtshof 3 fouten in beeld gebracht:
- Onvoldoende onderzoek naar de verpande portefeuille. De ontvanger wist al in september 2018 dat het uitzendbureau (een deel van) zijn vorderingen had gecedeerd. Van een zorgvuldig handelend ontvanger mag dan worden verwacht dat hij nagaat óf het uitzendbureau nog wel bevoegd was die vorderingen te verpanden. Enkel afgaan op de verklaring van de uitlener dat de vorderingen "vrij" waren, is onvoldoende — temeer omdat de ontvanger zelf had afgesproken de factoringovereenkomst op te vragen, maar die nooit heeft ontvangen én niet heeft opgeëist.
- Feitelijk uitstel zonder de rechten veilig te stellen. Het hof kwalificeert de periode tussen 13 september en 1 november 2018 als feitelijk (materieel) verleend uitstel van betaling. In die weken had de ontvanger onverwijld zijn rechten moeten veiligstellen en opnieuw om de relevante boeken en bescheiden — waaronder de factoringovereenkomst — moeten vragen. Had hij dat gedaan, dan was meteen duidelijk geweest dat het pandrecht volstrekt onvoldoende dekking bood, en had hij andere zekerheden kunnen verlangen of tot invordering kunnen overgaan.
- Geen antwoord op de kernvraag. De ontvanger heeft niet gesteld — laat staan aannemelijk gemaakt — dat er géén andere zekerheden te bedingen waren. Daarmee faalt hij in de op hém rustende bewijslast uit HR 11 mei 2012.
De slotsom: de ontvanger heeft onzorgvuldig gehandeld en daarmee zijn bevoegdheid verloren om de transport ondernemer als inlener aansprakelijk te stellen. De beschikking wordt vernietigd. Omdat de aansprakelijkstelling al op dit punt sneuvelt, komt het hof aan de overige verweren (disculpatie, EVRM, hoogte van de aanslagen) niet meer toe.
Noot fiscaal jurist inzake inlenersaansprakelijkheid
De uitspraak past in een vaste, maar in de praktijk vaak onderbelichte lijn. De ontvanger presenteert de inlenersaansprakelijkheid graag als een min of meer automatisch verhaalsrecht, maar dat is het niet. Toetsing van zijn eigen handelen loont — zeker in dossiers waarin:
- de ontvanger al vroeg bij de problemen van de uitlener betrokken was;
- (te) lang is gewacht met invorderingsmaatregelen of feitelijk uitstel is verleend;
- genoegen is genomen met zekerheid waarvan de waarde niet of nauwelijks is onderzocht (denk aan een debiteurenportefeuille die al is verpand, gecedeerd of gefactored);
- de ontvanger derden aanspreekt terwijl hij zijn verhaalspositie jegens de uitlener zélf heeft laten verwateren.
Vergelijkbaar oordeelde eerder rechtspraak in het verlengde de hierboven genoemde arresten van de Hoge Raad uit 2008 en 2012.
Deze uitkomst was ondenkbaar geweest zonder inzage in het dossier van de uitlener. Het onzorgvuldig handelen zit immers verstopt in de invorderingscorrespondentie, de gespreksverslagen en de gemaakte betaalafspraken tussen ontvanger en uitzendbureau — stukken die de inlener niet uit eigen wetenschap kent. De sleutel is die stukken tijdig aan het eigen dossier te laten toevoegen. Daar bestaat een stevige juridische basis voor:
- Artikel 49, lid 6, IW verplicht de ontvanger de aansprakelijkgestelde desgevraagd te informeren over de gegevens met betrekking tot de belasting waarvoor hij aansprakelijk wordt gesteld.
- Artikel 7:4 Awb geeft in de bezwaarfase recht op inzage in alle op de zaak betrekking hebbende stukken.
- Artikel 8:42 Awb verplicht de ontvanger in (hoger) beroep álle op de zaak betrekking hebbende stukken over te leggen; doet hij dat niet, dan kan de rechter daaraan op grond van artikel 8:31 Awb de gevolgen verbinden die hem geraden voorkomen — tot vernietiging aan toe.
De Hoge Raad rekent stukken over de hoogte van de aanslag én het invorderingsdossier tot deze categorie wanneer de aansprakelijkgestelde ook de omvang van de schuld of het handelen van de ontvanger betwist (Hoge Raad 26 juni 2020, ECLI:NL:HR:2020:1107). Dat het invorderingsdossier van de uitlener bij een betwisting van de zorgplicht "op de zaak betrekking heeft", staat daarmee buiten kijf.
Stappenplan bij een (dreigende) inlenersaansprakelijkheid
- Controleer de formele geldigheid van de beschikking. Is de aansprakelijkgestelde de juiste (inlener/doorlener)? Ziet de aansprakelijkheid alleen op loon- en omzetbelasting (niet op boeten, rente en kosten voor zover niet aan de inlener te wijten, art. 34, lid 1, IW)? Is de beschikking gemotiveerd en tijdig?
- Vraag onmiddellijk het volledige dossier op — zowel de gegevens over de aanslagen (art. 49, lid 6, IW) als het invorderingsdossier van de uitlener (art. 7:4 / 8:42 Awb). Vraag expliciet om de correspondentie, gespreksverslagen, uitstel- en zekerheidsbeschikkingen en beslag-/pandstukken.
- Reconstrueer de tijdlijn van de ontvanger. Wanneer wist de ontvanger van de betalingsproblemen? Welke zekerheden zijn wanneer bedongen? Is er (formeel of feitelijk) uitstel verleend? Zijn invorderingsmaatregelen achterwege gebleven? Het volledige dossier kan hiertoe in ons AI programma worden opgenomen waardoor automatisch een keurige opstelling en analyse wordt gemaakt.
- Toets de zorgplicht. Heeft de ontvanger genoegen genomen met te weinig zekerheid? Is de waarde van de zekerheid (bijv. debiteuren) daadwerkelijk onderzocht? Leg de bewijslast expliciet bij de ontvanger: hij moet aantonen dat méér zekerheid niet te krijgen was.
- Beoordeel de disculpatiemogelijkheden: wettelijke vrijwaring via G-rekening/SNA, disculpatie op grond van art. 34, lid 5, IW ("schone keten"), en vermindering met reeds gestorte of betaalde bedragen (art. 34, lid 3, IW).
- Controleer de hoogte. Klopt de toerekening aan de inleenperiode? Zijn nagekomen baten uit het faillissement in mindering gebracht? Is de aansprakelijkheid beperkt tot de daadwerkelijk door úw personeel gegenereerde schuld?
- Overweeg de formele verweren. Verdedigingsbeginsel, evenredigheidsbeginsel, artikel 1 EP EVRM, en — bij ernstig onzorgvuldig handelen — een verzoek om vergoeding van de werkelijke proceskosten (art. 2, lid 3, Bpb). Let op: de lat voor een integrale kostenvergoeding ligt hoog.
- Maak bezwaar en zeker het inzagerecht. Dien tijdig een gemotiveerd bezwaarschrift in en maak in de bezwaarfase gebruik van het inzagerecht van art. 7:4 Awb — die mogelijkheid heeft u in de beroepsfase niet meer op dezelfde wijze.
- Bekijk of de uitvraag van de verklaring betalingsgedrag een ander licht op de zaak kan werpen
- Beoordeel altijd of sprake is van inlening waarbij leiding en toezicht bij u heeft gelegen (en dus niet bij het uitzendbureau). Hierbij kan wel de ketenaansprakelijkheid een rol spelen!
Hoe kun je inlenersaansprakelijkheid beperken of voorkomen ?
Dit kan het eenvoudigst door
- De uitlener periodiek vragen om recente en originele verklaringen betalingsgedrag van de belastingdienst (zie onderstaand kennisgroep standpunt)
- Een juiste en volledige administratie voeren > matiging aansprakelijkheid (niet voorkomen). Hiertoe indentificatie werknemers vaststellen, het indentiteitsbewijs controleren en persoonsgegevens werknemer vastleggen.
- Een deel van de factuur van de uitlener storten op een zogenaamde G rekening
Checklist vrijwaring en disculpatie inlenersaansprakelijkheid
A. Preventief — vóór en tijdens de inlening (volledige vrijwaring)
- Het uitzendbureau voldoet aan de NEN normen en is opgenomen in het register van de Stichting Normering Arbeid (SNA).
- U stort 25% van het factuurbedrag (inclusief btw) op de G-rekening van het uitzendbureau — of 20% indien de btw naar u is verlegd.
- De factuur voldoet aan de eisen van de Wet OB en vermeldt het nummer/kenmerk van de overeenkomst, het tijdvak en de manuren.
- U voert een sluitende manurenadministratie en kunt de identiteit (en zo nodig verblijfs-/tewerkstellingsvergunning) van elke ingeleende kracht aantonen.
B. Curatief — ná de aansprakelijkstelling (disculpatie / vermindering)
- Vermindering (art. 34, lid 3, IW): breng aan dat via de G-rekening gestorte of anderszins ten behoeve van de belasting betaalde bedragen in mindering zijn gebracht.
- Disculpatie (art. 34, lid 5, IW): onderbouw dat het niet-betalen niet aan u én niet aan (een) andere schakel(s) in de keten te wijten is — de keten moet "schoon" zijn.
- Zorgplicht ontvanger (HR 2008/2012/2015): toets of de ontvanger met te weinig zekerheid genoegen heeft genomen en leg de bewijslast bij hem.
- Op de zaak betrekking hebbende stukken: eis het invorderings- en zekerheidsdossier van de uitlener op (art. 49, lid 6, IW; art. 7:4 / 8:42 Awb).
- Hoogte en toerekening: controleer inleenperiode, nagekomen baten en de aan úw inlening toerekenbare schuld.
- Formele beginselen: verdedigingsbeginsel, evenredigheid, art. 1 EP EVRM, en zo nodig werkelijke proceskosten.
Slotconclusie inzake inlenersaansprakelijkheid door de belastingdienst
De boodschap van deze uitspraak is duidelijk: een inlenersaansprakelijkheid is geen voldongen feit. De ontvanger draagt een bijzondere zorgplicht en de bewijslast dat de uitlener geen (verdere) zekerheid kon bieden. Wie die zorgplicht kritisch toetst — en dáárvoor het dossier van de uitlener tijdig opeist — kan een aansprakelijkstelling van tafel krijgen, ook als de wettelijke vrijwaring of disculpatie op zichzelf niet volledig sluitend is.
Voor de praktijk geldt: handel snel en langs twee sporen tegelijk. Zeker preventief uw vrijwaringspositie (SNA + G-rekening) én toets, zodra een beschikking op de mat valt, onverwijld zowel de formele juistheid als het handelen van de ontvanger. De inzet — vaak tienduizenden tot honderdduizenden euro's — rechtvaardigt die dubbele controle vrijwel altijd.
Zoals uit een uitspraak van het Gerechtshof 's Hertogenbosch d.d. 31 december 2020 ECLI:NL:GHSHE:2020:4126) volgt dat de belastingdienst een inlener niet aansprakelijk kan stellen voor de belastingschuld die na de datum van de verklaring betalingsgedrag is ontstaan. De kennisgroep van de belastingdienst heeft deze uitspraak nog eens onder de loep genomen (KG:207:2023:1)
Oneerlijk handelen door de belastingdienst bij lucratief belang regeling
Als de belastingdienst “tegen beter weten in” toch aan aanslag heeft opgelegd moeten ook de volledige proceskosten worden betaald, dit aldus een uitspraak van de Rechtbank Den Haag d.d. 9 juli 2026 (ECLI:NL:RBDHA:2026:19383).
Lucratief belang discussie die niet eerlijk wordt gevoerd
De aandeelhouder is één van de 3 oprichters van een software bedrijf dat is opgericht in 2005. Bij oprichting is € 6.000 gestort. Tussen 2006 en 2014 zijn diverse kapitaalronder geweest en zijn externe investeerders toegetreden.
- In 2006 verkreeg de eerste investeerder gewone aandelen tegen een totale kapitaalstorting van ca. € 300.000.
- In 2011 verkregen de twee volgende investeerders preferente aandelen A (prefs A) tegenover stortingen van respectievelijk ca. € 8 mln. en ca. € 1,2 mln. Deze prefs A geven slechts voorrang bij uitkering tot een bepaald maximum bij verkoop, fusie, liquidatie of faillissement. Bij een voldoende hoge opbrengst deelt iedereen gelijk mee.
- In 2014 werden preferente aandelen B (prefs B) uitgegeven tegenover stortingen van ca. $ 10,9 mln. en $ 4,1 mln.; de prefs B gaan in preferentie vóór de prefs A.
- De aandeelhouder (belastingplichtige) hield steeds uitsluitend (certificaten van) gewone aandelen, die door de opeenvolgende rondes verwaterden van 33,3% naar uiteindelijk ca. 8,65%.
- De aandelen worden uiteindelijk verkocht aan Siemens voor ruim € 600.000.000
- Volgens de belastingdienst moet de extreme waardestijging worden gezien als een lucratief belang (belast in box 1)
In deze casus heeft de belastingdienst een aanslag van € 35.000.000 opgelegd aan de oprichters van een software start up (Mendix). Het had voor de Belastingdienst duidelijk moeten zijn dat het ingenomen standpunt voor een rechter geen stand zou houden. De 3 oprichters hadden op dat moment nog iets minder dan 30% van de aandelen. In 2021 begon de belastingdienst met een onderzoek waarna in 2022 een forse aanslag op de spreekwoordelijke deurmat viel. De ondernemer maakte bezwaar en in 2023 kwam de belastingdienst terug op haar eerder gekozen standpunt. In 2025 wordt de correctie (aanslag) volledig teruggedraaid. Het materiele probleem was hiermee opgelost. Maar hoe moet worden omgegaan met de kosten?
Tegen beter weten in aanslag opleggen door de belastingdienst
De rechtbank onderzocht of de inspecteur tegen beter in een aanslag had opgelegd. Dit was volgens de rechter klip en klaar. De ondernemer hield namelijk gewone aandelen in een BV die in waarde zijn gestegen. Dit sloot naadloos aan bij de wetsgeschiedenis waarbij aandelen voor de oorspronkelijke aandeelhouder nimmer onder de lucratief belang regeling konden vallen, De feiten waren tijdens het onderzoek al bij de Belastingdienst bekend. Daarnaast is het vreemd dat de Belastingdienst gedurende 2 jaar geen inhoudelijk overleg met de ondernemer of diens fiscalist wilde voeren. De Rechtbank stelt de vergoeding voor de bezwaarfase vast op € 100.000 (eis was € 2.200.000), waarvan 50% voor belastingplichtige. Over de aanvullende schade (niet kunnen beleggen, advieskosten etc.) heeft de Rechtbank geen oordeel gegeven. Er wordt op dit moment nog onderhandeld over een nadere vergoeding (schikking).
Vergoeding werkelijke proceskosten in fiscale procedures
De hoofdregel is dat proceskosten in een fiscale procedure worden vergoed aan de hand van een forfaitare regeling op grond van een puntensysteem. Afwijking kan ook, de basis hiervoor staat in artikel 2 lid 3 van het besluit proceskosten bestuursrecht . De jurisprudentie denkt ook mee met de belastingplichtige. De hoofdgronden voor een integrale proceskostenvergoeding zijn:
- Handelen tegen beter weten in: basis Hoge Raad 13 april 2007 ECLI:NL:HR:2007:BA2802 en Gerechtshof 's Hertogenbosch (ECLI:NL:GHSHE:2004:AQ4519) . Een enkel onjuist standpunt van de inspecteur is niet voldoende, zie Hoge Raad 4 februari 2011 ECLI:NL:HR:2011:BP2975.
- Vergaand onzorgvuldig handelen: naast "het tegen beter weten in" criterium kan ook vergaande onzorgvuldigheid bij het opleggen van de aanslag of het voeren van een procedure een reden zijn voor een volledige vergoeding van de proceskosten. Zie hiertoe Hoge Raad d.d. 4 februari 2011 ECLI:NL:HR:2011:BP2975.
Belangrijk is dat de motivering juist en volledig is. Daarnaast moet een goede onderbouwing van de kosten worden bijgevoegd. Uit jurisprudentie volgt dat geen volledige vergoeding wordt toegekend indien:
- Standpunt is in strijd met unierecht
- Niet tijdig toepassen van analogie uit recente lagere rechtspraak
- Weigeren van inzage aan de belanghebbende van alle stukken
- Weigeren van een teruggave
Noot fiscaal jurist inzake lucratief belang
In onze praktijk is er vaak discussie over het lucratieve belang en de fiscale gevolgen. De wetgeving is onduidelijk en aanslagen worden dan soms zomaar opgelegd. De lucratief belang regeling speelt niet alleen bij private equity managers maar ook bij normale MKB bedrijven, start ups en scale ups. Vaak wordt er een schikking getroffen zodat de jurisprudentie over het lucratieve belang nog beperkt is.
De regeling komt vaak (terecht) in beeld in private equity managers. Bij normale aandeelhouders, oprichters of werknemersparticipaties zou deze regeling niet of veel minder snel aan de orde moeten komen. In deze casus had de Belastingdienst dit kunnen weten maar is de procedure gewoon doorgezet. De fiscalist van Mendix is duidelijk “de inspecteur heeft feiten bedacht en gemanipuleerd om op basis daarvan aanslagen op te kunnen leggen en de aandeelhouders van Mendix onder druk te kunnen zetten” (aldus artikel op BNR).
De vergoeding had nog wel hoger kunnen uitvallen, edoch hiervoor had de motivering door belastingplichtige strakker moeten zijn (betere specificaties, motiveringen, toelichtingen en onderbouwingen).
Discussie met de belastingdienst over lucratief belang regeling? Stuur ons gerust een mail voor een vrijblijvende offerte
Discussie belastingdienst over bijtelling bestelauto
Steeds vaker zijn wij betrokken bij onderzoeken van de belastingdienst over de bijtelling over een bestelauto of bestelbus. De Belastingdienst controleert sinds 2026 vaker op prive gebruik van een bestelauto. De insteek van de Belastingdienst is steeds vaker dat geen gebruik kan worden gemaakt van de eindheffingsregeling en dat de bijtelling over de bestelbus gewoon moet worden toegepast.
Wat is het risico als bestelbus moet worden bijgeteld?
De belangrijkste risico's bij het gebruik van een bestelbus zijn de volgende;
- Volledige bijtelling in plaats van € 451 euro regeling: Of de bijtelling kost € 4.500 per jaar of € 451 per jaar (bij bus met cataloguswaarde van € 45.000 inclusief BPM en BTW).
- Brutering: als de werkgever de heffing niet meer op de werknemer kan verhalen dan wordt gebruteerd nageheven.
- Naheffing vaak bij werkgever en niet bij werknemer: het bonnetje komt - over maximaal vijf jaar - bij de werkgever terecht.
- BTW correctie prive gebruikL naast de loonheffing volgt ook nog een omzetbelasting correctie voor prive gebruikt
- Vergrijpboete: deze kan oplopen tot 100% (veelal is 25% wel haalbaar bij enigszins pleitbaar standpunt)
Belangrijkste aandachtspunten bij eindheffingsregeling voor de bestelbus
- Borg en documenteer het afwisselende karakter qua gebruik. Rittenregistratie is niet nodig maar eens per kwartaal eens bijhouden is verstandig. Dit moet aansluiten bij urenregistratie, dienstrooster en de planning binnen het bedrijf. Bewijslast voor doorlopend afwisselend gebruik blijft immers bij de werkgever rusten
- Vermijd de vaste avondbestuurder: laat de bus niet structureel door dezelfde persoon in de avond mee naar huis nemen.
- Registreer ook de bijrijder
- Voer een periodieke steekproef controle uit
- Stel een gebruiksovereenkomst voor de bestelbus op met sancties bij prive gebruik en verhaalsbeding voor belastingen, rente en boetes.
- Reconstrueer nooit achteraf, kans op fouten is dan erg groot.
- Fiscaal netjes invullen in de aangifte loonheffingen, het bedrag van € 451 stijgt elk jaar, dus elk jaar aanpassen!
Bestelbus verwerken in de aangifte loonheffingen
Het bedrag voor de eindheffing loopt de komende jaren langzaam op. De toepassing van de eindheffingsregeling moet via een aparte code (code 5 / doorlopend afwisselend gebruik) maandelijks worden opgenomen in de aangifte loonheffingen, dit moet per bestelbus en dus niet per werknemer. Een rittenregistratie is niet vereist. Een correcte overeenkomst en fiscaal advies is noodzakelijk, soms zelfs vooroverleg met de belastingdienst.
Wanneer geldt de voordelige regeling voor een bestelauto of bestelbus
De bijzonder (en gunstige) regeling voor de bestelbus geldt als er sprake is van
- Doorlopend afwisselend gebruik door 2 of meer werknemers
- Het gebruik verband houdt met de aard van het werk
- Het is door ad 1 en 2 lastig (bezwaarlijk) vast te stellen of en aan wie de auto voor prive doeleinden ter beschikking is gesteld (dit is de meest onduidelijke bepaling die vaak discussie zal opleveren)
Problemen met de belastingdienst bij bestelbus, de hoofdregel
De bestelauto van de zaak wordt veel gebruikt in de bouw, installatiewereld, hoveniers, transport en food service. Fiscaal zijn dergelijke bestelauto's vaak een mijnenveld, zonder dat de ondernemer of werkgever dit weet. De hoofdregel (artikel 13bis Wet LB 1964) is vrij simpel (en duur), staat de bus ook voor prive doeleinden ter beschikking dan volgt een bijtelling van veelal 22% van de cataloguswaarde. Bij een bestelbus van € 45.000 kost dit netto ongeveer € 4.500 per jaar. Bij een naheffing over 5 jaar kan dit met een simpele boete oplopen tot € 30.000 aan naheffingsaanslagen (per bus!).
Speciale fiscale regeling voor bijtelling bestelbus
De wetgever heeft het MKB bedrijf willen helpen met een speciale (en onduidelijke) regeling.
- Wordt de bestelauto in verband met de aard van het werk doorlopend afwisselend gebruikt door twee of meer werknemers, en is het in verband daarmee bezwaarlijk vast te stellen of en aan wie de auto voor privédoeleinden ter beschikking is gesteld, dan kan de werkgever volstaan met een vaste eindheffing. In 2026 bedraagt die € 451 per bestelauto per jaar.
Het verschil tussen € 451 en € 9.900 per auto is zo groot dat de Belastingdienst deze regeling bij vrijwel elke loonheffingencontrole tegen het licht houdt. En daar zit het probleem: de wettelijke voorwaarden zijn open geformuleerd, de inspecteur legt ze consequent strenger uit dan de rechter, en de bewijslastverdeling is bij de eindheffingsregeling wezenlijk anders dan bij de tegenbewijsregeling van artikel 13bis. Dat laatste punt wordt in de praktijk stelselmatig over het hoofd gezien — óók door inspecteurs.
Bijzondere regeling voor bestelbus of bestelauto
Als een werknemer een bestelbus ook voor prive doeleinden mag gebruiken geldt als uitgangspunt dat de bijtellingsregeling (vaak 22% van de cataloguswaarde inclusief BTW en BPM) moet worden toegepast. Er zijn echter ook uitzonderingen. Voor de bestelbus kan gebruik worden gemaakt van de zogenaamde eindheffingsregeling. Deze regeling maakt het mogelijk om tegen een beperkte fiscale correctie (€ 451 per jaar) gebruik te kunnen maken van de bestelbus en dus geen last te hebben van de reguliere bijtellingsregels.
Hoe werkt de bijtellingsregeling bij een bestelauto, het fiscale kader
De beoordeling van een bestelauto verloopt in een vaste volgorde. Wie stap 1 overslaat, komt aan de eindheffing helemaal niet toe.
- Stap 1 — Is het fiscaal een bestelauto? Artikel 31 lid 1 onderdeel d verwijst naar het bestelautobegrip van artikel 3 Wet BPM 1992. Voldoet het voertuig daar niet aan (dubbele cabine, te weinig laadruimte, ontbrekende tussenwand), dan is het een personenauto en is de eindheffingsregeling per definitie uitgesloten. Dit is de meest onderschatte struikelblok: een aanzienlijk deel van de gepubliceerde rechtspraak strandt al hier. Vanaf 2027 gaat de fiscale voertuigdefinitie aansluiten bij het kentekenregister van de RDW, dit werkt goed uit voor de eindheffingsregeling.
- Stap 2 — Is de auto ter beschikking gesteld? Volgens vaste rechtspraak houdt "ter beschikking gesteld" in dat de werknemer de macht heeft om over de auto naar goedvinden te beschikken (HR 19 oktober 1983, ECLI:NL:HR:1983:AW8780). Ligt de feitelijke beschikkingsmacht bij de werkgever — de werknemer bestuurt de auto slechts ter uitvoering van gerichte opdrachten — dan is er geen terbeschikkingstelling en komt men aan artikel 13bis niet toe (HR 29 mei 2015, ECLI:NL:HR:2015:1360, het Waddeneiland-hotelarrest).
- Stap 3 — Grijpt een uitzondering van artikel 13bis lid 5 aan? Is de bestelauto naar aard of inrichting (nagenoeg) uitsluitend geschikt voor goederenvervoer, of kan hij buiten werktijd niet worden gebruikt ("achter het hek"), of geldt een reëel en gehandhaafd verbod op privégebruik, of is een Verklaring uitsluitend zakelijk gebruik afgegeven — dan is er geen bijtelling en is de eindheffing niet aan de orde.
- Stap 4 — de eindheffingsregeling. Alleen als de bijtelling in beginsel verschuldigd is, komt artikel 31 lid 1 onderdeel d in beeld.
Wat zeggen rechters over de eindheffingsregeling voor de bestelbus
Kan de bestelauto buiten werktijd worden gebruikt voor prive gebruik
Deze kwestie kwam aan de orde bij de Hoge Raad d.d. 20 januari 2017 ECLI:NL:HR:2017:44. Het Gerechtshof Amsterdam d.d. 11 februari 2016 ECLI:NL:GHAMS:2016:1945 was van mening dat de eindheffingsregeling niet van toepassing was er dat er moest worden bijgeteld. De ondernemer klaagt hierover bij de Hoge Raad. Belanghebbende klaagt er onder meer over dat het Hof heeft verzuimd een door haar aangevoerde stelling te behandelen. De klacht treft doel. Belanghebbende heeft voor het Hof bij conclusie van repliek gesteld dat de bestelauto’s niet na werktijd door de werknemers kunnen worden gebruikt, omdat die auto’s dan op het (afgesloten) terrein van de werkgever worden geplaatst en daarbij de sleutels worden ingeleverd. Het Hof heeft deze stelling ten onrechte onbesproken gelaten. Op grond van artikel 13bis, lid 3 (tekst voor het jaar 2008) respectievelijk lid 5 (tekst voor de jaren 2009 tot en met 2012), van de Wet op de loonbelasting 1964 geldt de bijtelling wegens privé-gebruik immers niet voor bestelauto’s die buiten de werktijd niet gebruikt kunnen worden. De uitspraak van het Gerechtshof kan in de prullenbak. De ondernemer moet wel kunnen bewijzen dat de bestelbussen op een afgesloten terrein stonden, maak dus foto's en leg dingen goed vast in een overeenkomst. Maak eventueel elk jaar een getuigenverklaring op, die dan door de werknemers wordt getekend.
DGA maakt gebruik van bestelbus (Landcruiser) en moet bijtellen
De Rechtbank en het Gerechtshof (met 80a RO bevestiging Hoge Raad) zijn van mening dat de Land Cruiser (cataloguswaarde € 94.000) waar de directeur groot aandeelhouder (DGA) van een tuinbouwbedrijf in rond heeft gereden niet uitsluitend geschikt is voor vervoer van goederen. Uit foto's volgt dat de Land Cruiser niet beschikt over een bijzondere inrichting met het oog op het vervoer van goederen en daarnaast 5 volwaardige zitplaatsen heeft. Fiscaal moet over een bestelauto gewoon worden bijgeteld.
Registreer wie in de bestelbus heeft gereden
U moet goed registreren wie er gebruik maakt van de bestelauto. Ook de bijrijder moet hierbij worden geregistreerd, dit volgt ondermeer uit een uitspraak van de Rechtbank Den Haag d.d. 30 september 2019. Als u niet heeft bijgehouden wie er in de auto heeft gezeten dan loopt u tegen een bijtelling aan. In deze uitspraak namen de werknemers van een kabelbedrijf de bestelbus aan het einde van de dag soms mee naar huis. Omdat er parkeerbonnen zijn gevonden op tijdstippen dat niet is gewerkt heeft de Belastingdienst het vermoeden dat de bestelbus ook voor prive ritten is gebruikt. De werkgever / onderneming kon het tegendeel niet bewijzen. Ook het Gerechtshof Den Haag d.d. 13 januari 2021 ECLI:NL:GHAMS:2021:52 volgt deze lijn. Tevens volgt een correctie voor de BTW.
Overdag meerdere gebruikers maar in de avond neemt vaste werknemer de bus mee naar huis
De Rechtbank Gelderland d.d. 31 december 2025 ECLI:NL:RBGEL:2015:8140 beslist over situatie dat overdag de bestelbus wordt gebruikt door meerdere werknemers maar die bestelbus in de avond - in de regel - door één werknemer mee naar huis wordt genomen en hij daarmee ook prive heeft gereden. De normale bijtellingsregels zijn van toepassing!
Eindheffingsregeling mag worden toegepast bij aannemer
Het Gerechtshof Den Haag d.d. 19 november 2019 ECLI:NLGHDHA:2019:3152 moet oordelen over bestelbussen bij een aannemer. Bijtelling privégebruik bestelauto’s van een aannemersbedrijf. In feite heeft belanghebbende telkens één auto ter beschikking gesteld aan twee werknemers gelijktijdig waarbij niet is na te gaan wie, wanneer, gedurende welke rit met welk doel, naar of van werk, privé of zakelijk, de auto bestuurt en gebruikt. Verder komt het voor dat een andere werknemer, niet behorende tot het vaste tweetal de bestelauto bestuurt of meerijdt. Daarmee is de bestelauto doorlopend afwisselend in gebruik bij twee of meer werknemers van wie bezwaarlijk is vast te stellen of en aan wie die auto ter beschikking is gesteld. Belanghebbende mag de regeling van art. 31, lid 1, onderdeel d, Wet LB 1964 (eindheffing doorlopend afwisselend gebruik) toepassen.
Bestelbus gebruikt door uitzendbureau
De bestelauto is qua aard en inrichting niet alleen te gebruiken voor goederenvervoer, deze hobbel gaat dus mis. Verbod op prive gebruik wordt niet aannemelijk gemaakt. De auto wordt ook niet door meerdere werknemers afwisselend gebruikt. Het Gerechthof Den Haag is dan ook op 13 januari 2021 (ECLI:NL:GHDHA:2021:51) van mening dat de bijtelling op de bestelbussen van toepassing is. Een rommelige ondernemer die de zaken niet voor elkaar heeft.
Bestelauto is helemaal niet geschikt voor prive gebruik
Het Gerechtshof Den Haag d.d. 20 janauri 2022 ECLI:NLGHDA:2022:33 oordeelt over een rommelige bestelbus. De bestelbus is na aard en inrichting uitsluitend geschikt voor vervoer van goederen (zie hieronder).
Verklaring uitsluitend zakelijk gebruik bestelauto
U kunt de bijtelling voorkomen door het invullen van de verklaring uitsluitend zakelijk gebruik bestelauto, deze moet u dan indienen bij de Belastingdienst. Een sluitende kilometeradministratie is dan niet nodig en u hoeft geen rekening te houden met een bijtelling. Bij ritten buiten de normale werktijden moet het zakelijk gebruik worden aangetoond. Het is dus wel van belang dat er een summiere agenda of administratie aanwezig is. De genoemde verklaring geldt voor onbepaalde tijd, dus 1 keer aanvragen is voldoende. De verklaring kent geen terugwerkende kracht en bij een wijziging in het gebruik moet u dit doorgeven. De Belastingdienst kan het gebruik controleren via zogenaamde camera-auto's. Bij een overtreding (privégebruik) kunt u een boete krijgen van bijna € 5.000.
Alternatieve oplossingen bestelauto en bijtelling
Naast de genoemde verklaring uitsluitend zakelijk gebruik zijn er gelukkig nog alternatieve oplossingen.
- De bestelauto kan naar aard en inrichting niet privé worden gebruikt en is uitsluitend geschikt voor zakelijk gebruik, wij overleggen dit veelal met de Belastingdienst.
- Er is een sluitende kilometeradministratie van de ritten.
- Er is een schriftelijk verbod om privé met de bestelauto te rijden (zie onder).
- De bestelauto kan buiten de werktijden niet worden gebruikt (staat achter slot en grendel).
- De bestelauto wordt doorlopend afwisselend gebruikt door meerdere bestuurders, het privégebruik wordt dan afgekocht voor € 300 (eindheffing) per jaar.
Noot fiscaal jurist inzake bijtelling over bestelbus
De discussie met de inspecteur is vaak een lastige. Dit komt meestal omdat de belastingplichtige zijn dossier niet netjes op orde heeft. Het advies is dan ook dat elke ondernemer met bedrijfsbussen of bestelbussen eens per 3-5 jaar een fiscaal jurist bezoekt zodat hij zijn of haar bestelbussen administratie op orde brengt. Daarnaast stelt de inspecteur in procedures soms dingen die volstrekt niet relevant zijn, een voorbeeld hiervoor is de procedure bij het Gerechtshof Den Haag d.d. 19 november 2019 ECLI:NL:GHDHA:2019:3152.
De inspecteur voerde drie argumenten aan tegen toepassing van de eindheffing:
- er kon per auto meer dan 500 km privé worden gereden,
- de werkgever oefende geen controle uit op het privégebruik, en
- de auto's bleven 's avonds niet op het bedrijfsterrein staan.
Alle drie zijn afgewezen — niet omdat ze feitelijk onjuist waren, maar omdat de wet ze niet als voorwaarde stelt.
Met andere woorden: de eindheffingsregeling veronderstelt dat er privégebruik mogelijk is en dat dit niet wordt beheerst met een rittenregistratie. Zou de werkgever dat wél doen, dan had hij de regeling niet nodig. De inspecteur die de eindheffing weigert omdat er geen controle is, keert de systematiek van de wet om. Ook het kennisgroep standpunt over deelauto's geeft iets meer inzicht, wellicht moet de eindheffing over de betrokken werknemers worden verdeeld. Volgens het handboek loonheffingen 2026 geeft in onderdeel 23.4.5 nog een paar voorbeelden maar dit voegt niet veel toe.
Via een verklaring uitsluitend zakelijk gebruik lost u het probleem niet op, immers dan is geen sprake van prive gebruik en een absoluut verbod op prive gebruik door de werknemer. Een rittenregistratie is bij een dergelijke verklaring niet nodig, maar de verantwoordelijkheid buiten werktijd blijft bestaan. Deze regeling geldt alleen als 1 persoon vast in de bestelbus gaat rijden. Soms werkt een combinatie tussen een dergelijke verklaring en de eindheffingsregeling prima.
Studietoelage voor kinderen van werknemers
De Belastingdienst heeft op 23 juli 2026 een kennisgroepstandpunt gepubliceerd over studietoelagen voor kinderen van werknemers. De conclusie is dat de vrijstelling voor scholingskosten (werkkostenregeling) niet van toepassing is op een studietoelage die een werkgever rechtstreeks betaalt aan een kind van een werknemer. Ook op de site van de Belastingdienst wordt hierover een toelichting gegeven.
Werkgever vergoed studiekosten van kinderen van werknemer, wat zijn de fiscale gevolgen?
Een werkgever heeft een zelfstandig recht op een studietoelage toegekend aan de kinderen van zijn werknemers. De werkgever betaalt de toelage rechtstreeks uit aan het kind. De toelage bestaat uit twee onderdelen:
- Een eenmalige jaarlijkse toelage voor ondersteuning in de betaling van het wettelijke lesgeld of collegegeld;
- Een maandelijkse toelage als bijdrage in andere studie- of opleidingskosten.
De hoogte van de toelage is afhankelijk van het onderwijs dat de kinderen volgen en het dienstverband van de werknemer. Te veel eigen inkomen bij het kind leidt tot verlies van de aanspraak op de toelage. De kinderen ontvangen de toelage alleen als ze een betalingsbewijs (hoger onderwijs) of inschrijvingsbewijs (lager onderwijs) aanleveren.
Kan de werkgever de gerichte vrijstelling voor scholingskosten toepassen op deze studie toelage?
- Nee, er is geen sprake is van vroegere arbeid; het kind is geen post-actieve werknemer. Bovendien is dit artikel volgens de wetsgeschiedenis niet bedoeld voor scholingskosten van kinderen van werknemers maar uitdrukkelijk bedoeld voor scholing van werknemers.
Fiscale gevolgen studietoelage voor kind werknemer
Als een kind van een werknemer een zelfstandig recht heeft op een studietoelage, geniet dat kind loon uit een bestaande dienstbetrekking van een ander (de ouder) en wordt het kind zelf ook werknemer in de zin van die wet. De studietoelage wordt voor de wet loonbelasting aangemerkt als loon uit vroegere dienstbetrekking, omdat de studietoelage geen onmiddellijke tegenprestatie voor bepaalde arbeid vormt. De werkgever waar de ouder in dienstbetrekking is, is inhoudingsplichtig voor de toelage aan het kind.
Werkkostenregeling en vergoeding studiekosten kind werknemer
Op grond van artikel 31, eerste lid, onderdeel f, Wet LB 1964 kan een werkgever “voor zover sprake is van tegenwoordige arbeid” (gedeelten van) vergoedingen en verstrekkingen in het kader van de werkkostenregeling als eindheffingsbestanddeel aanwijzen, voor zover voldaan wordt aan de gebruikelijkheidseis. In dit geval is echter geen sprake van tegenwoordige arbeid, dus deze bepaling kan niet worden toegepast.
Op grond van artikel 31, eerste lid, onderdeel g, Wet LB 1964 worden volgens de wetsgeschiedenis bepaalde vergoedingen en verstrekkingen als eindheffingsbestanddeel aangemerkt, voor zover sprake is van vroegere arbeid. De vraag of sprake is van vroegere arbeid, is een andere dan de vraag of sprake is van loon uit tegenwoordige of vroegere dienstbetrekking. Bij vroegere arbeid is (ooit) een arbeidsprestatie geleverd, bij loon uit dienstbetrekking van een ander, is hiervan geen sprake; de kinderen werken niet voor de werkgever en hebben dit ook niet gedaan.
Uit de wetgeschiedenis bij deze bepaling is af te leiden dat doel en strekking van de bepaling zijn het stimuleren van werkgevers (en werknemers) is om in te zetten op het volgen van scholing bij en na beëindiging van een dienstverband. De wetgever heeft hier met name het oog gehad op situaties waarin van werknemers afscheid is of wordt genomen, bijvoorbeeld de situatie waarin een werkgever een vergoeding voor scholing wil geven als onderdeel van een sociaal plan of de situatie waarin een werknemer tijdens zijn dienstbetrekking scholingsbudget nog niet heeft opgenomen.
Noot fiscaal Jurist inzake vergoeden studiekosten van kind
Op zich lijkt dit voor de kinderen van de DGA makkelijk op te lossen; zet de kinderen op de loonlijst. Immers dan is geen sprake van loon uit vroegere dienstbetrekking. Of het loon dan kan worden aangewezen als eindheffingsloon is de vraag; de aanwijziging moet immers gebruikelijk zijn. Echter kent de werkkostenregeling ook een doelmatigheidsgrens van EUR 2.400 per jaar. Of hiervan echt gebruik kan worden gemaakt is mede afhankelijk van de omvang van de fiscale loonsom van de onderneming.
Alternatief is een relatief bescheiden loon van de kinderen aanvullen met de studietoelage. Tot een totaal loon van circa EUR 7.500 wordt per saldo geen loonheffing betaald. Helaas heeft de Belastingdienst in het Handboek loonheffingen opgenomen dat de regeling niet is bedoeld voor de DGA en diens kinderen. Enige wettelijke grondslag voor die benadering ontbreekt echter.
Bronnen inzake studietoelage kinderen
Vrijstelling scholingskosten studie toelage kinderen van werknemer KG:204:2026:14
Doorbetaald loon bij reële overeenkomst van opdracht
De Kennisgroep loonheffingen van de Belastingdienst heeft op 15 juli 2026 een standpunt gepubliceerd met betrekking tot het al dan niet kunnen toepassen van de zogenoemde doorbetaald-loonregeling als sprake is van een reële overeenkomst van opdracht. Een ouder standpunt (KG:204:2022:21) wordt hierbij ingetrokken.
Doorbetaald loonregeling hoe werkt dit?
De regeling van doorbetaald loon is bedoeld voor de situatie dat er meerdere bronnen van inkomen zijn; er worden uit hoofde van de dienstbetrekking bij de hoofdwerkgever werkzaamheden verricht bij de nevenwerkgever. Het loon van de nevenwerkgever wordt niet rechtstreeks aan de werknemer uitbetaald, maar aan de hoofdwerkgever. De hoofdwerkgever betaalt vervolgens het salaris uit en draagt ook de loonheffingen af. De doorbetaald-loonregeling kan worden toegepast voor de loonheffing en de zorgverzekeringswet, maar niet voor de premies werknemersverzekeringen. Ook bij de toets voor het gebruikelijk loon speelt de discussie omtrent doorbetaald loon.
Kan de doorbetaaldloonregeling bij een reele overeenkomst van opdracht worden toegepast?
De door de kennisgroep beoordeelde situatie ziet op de volgende casus:
- X (natuurlijk persoon) is enig bestuurder en enig aandeelhouder van een besloten vennootschap.
- X heeft een privaatrechtelijke dienstbetrekking bij deze holding-B.V.
- De holding-B.V. houdt 6% van de aandelen in een werk-B.V.
- De werk-B.V. sluit een reële overeenkomst van opdracht met de holding-B.V. Op basis van die overeenkomst van opdracht verricht X werkzaamheden voor de werk-B.V. X is de enige persoon die werkzaamheden verricht voor en namens de holding-B.V.
- De relatie tussen X en de werk-B.V. kwalificeert niet als een privaatrechtelijke dienstbetrekking.
- De holding-B.V. factureert conform de overeenkomst van opdracht € 120.000 op jaarbasis aan de werk-B.V. Van het gefactureerde bedrag heeft € 20.000 betrekking op kosten, lasten en afschrijvingen.
- Partijen willen de doorbetaaldloonregeling van artikel 32d Wet LB 1964 toepassen, zodat X uitsluitend door de holding-B.V. wordt verloond.
De vraag is of in deze situatie de doorbetaald-loonregeling kan worden toegepast. Volgens de kennisgroep niet. De doorbetaaldloonregeling is hierbij niet van toepassing. De vaststelling van het (gebruikelijk) loon van X vindt uitsluitend plaats op het niveau van de holding-B.V. De gebruikelijkloonregeling is niet van toepassing op het niveau van werk-B.V.
Advies inzake doorbetaaldloon regeling
Een van de voorwaarden voor toepassing van de doorbetaaldloonregeling is dat de werknemer uit hoofde van zijn dienstbetrekking (bij de hoofd werkgever) ook werkzaam is als werknemer van de andere werkgever (neven werkgever). Dit kan dan gaan om een echte dienstbetrekking of een fictieve dienstbetrekking. De vraag is of hier sprake is van een fictieve dienstbetrekking bij de nevenwerkgever (werkmaatschappij). In het oude standpunt van de kennisgroep kwalificeerde de relatie tussen X en de werk BV nog als fictieve dienstbetrekking. In het nieuwe standpunt is er bij de werk BV geen dienstbetrekking.
In een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 28 oktober 2025 (ECLI:NL:GHARL:2025:6774) wordt anders geoordeeld dan in dit kennisgroepstandpunt, edoch in dit geval wordt een 30% belang gehouden.
Er wordt gesproken over een reële overeenkomst van opdracht. Dit wil zeggen dat er geen sprake mag zijn van een verkapte arbeidsovereenkomst. Elementen die normaliter in een arbeidsovereenkomst staan, kom je niet tegen in een reële overeenkomst van opdracht. Hierbij kan worden gedacht aan bepalingen over ziekte, verlof, een auto. Dit zijn immers geen bepalingen die zien op rechtspersonen, maar veel meer duiden op een contract van de achterliggende persoon.
Nu de kennisgroep concludeert dat er sprake is van een dienstbetrekking in plaats van twee, is de conclusie logisch. Als er geen twee dienstbetrekkingen zijn, hoeft het loon van de nevenwerkgever immers niet te worden afgestaan aan de hoofdwerkgever en daar is de regeling nu juist voor bedoels.
Kort maar goed, er is een dienstbetrekking bij de holding-B.V. En daar moet de directeur/aandeelhouder (uiteraard) een gebruikelijk loon genieten. Niets nieuws onder de zon dus.
Bronnen en vindplaats
KG:204:2026:12
Kennisgroep standpunt inzake voorwaarden doorbetaaldloonregeling KG:204:2026:2
Gerechtshof Arnhem Leeuwarden d.d. 28 oktober 2025 (ECLI:NL:GHARL:2025:6774
Voordelig een auto importeren uit het buitenland
Steeds meer ondernemers en DGA's ontdekken dat het importeren van een gebruikte auto uit het buitenland fiscaal aantrekkelijk kan zijn, met name door de pseudo eindheffing in 2027 worden in 2026 nog (vrijwel) nieuwe benzine auto's gekocht. In de eerste maanden van 2026 werden zelfs meer tweedehands auto's geïmporteerd dan er nieuwe werden verkocht.
Wat is het voordeel bij het importeren van een auto uit het buitenland
Waar het werkelijk om draait, is de rest-BPM: het restant aan belasting van personenauto's en motorrijwielen dat u nog verschuldigd bent na afschrijving. Hoe hoger de afschrijving (hoe lager de waarde), hoe lager uw rest-BPM. En juist daar biedt een taxatierapport soms een aanzienlijk voordeel — mits u de regels nauwkeurig volgt.
Het voordeel van een taxatierapport zit uitsluitend in een lagere BPM. Een taxateur stelt vast wat een Nederlandse autohandelaar voor de auto in de actuele — bijvoorbeeld beschadigde — staat zou betalen: de handelsinkoopwaarde. Hoe lager die waarde ten opzichte van de oorspronkelijke Nederlandse nieuwprijs, hoe hoger de afschrijving en dus hoe lager de rest-BPM.
De wettelijke basis ligt in artikel 10, leden 1, 2 en 8, Wet BPM 1992, artikel 8 Uitvoeringsregeling BPM 1992 en Bijlage I bij die regeling.
Een taxatierapport is echter lex specialis — een uitzonderingsregeling die alleen geldt in twee gevallen:
- een auto met méér dan normale gebruiksschade; of
- een bijzondere auto die als zodanig niet in een algemeen gebruikte koerslijst voorkomt.
Voor alle andere auto's geldt de hoofdregel: koerslijst of forfaitaire tabel. De taxatieroute is dus geen algemeen importvoordeel, maar een uitzondering die u moet verdienen met bewijs.
Waarschuwing bij importeren auto uit het buitenland
Tegelijk waarschuw ik u meteen: de Belastingdienst heeft op 8 juli 2026 aangekondigd deze aangiften voortaan extra te controleren. Wie een taxatierapport gebruikt zonder deugdelijke onderbouwing, riskeert een naheffing. Dit artikel legt uit wanneer de taxatieroute lonend is, waar de valkuilen liggen, en hoe u het voordeel kunt benutten.
Hoe bereken je de BPM bij het importeren van een auto
De vereenvoudigde formule luidt:
- Te betalen BPM = bruto BPM × getaxeerde handelsinkoopwaarde ÷ historische Nederlandse consumentenprijs
- Daarbij is de bruto BPM gebaseerd op de CO₂-uitstoot, de historische consumentenprijs de Nederlandse nieuwprijs inclusief btw en BPM op de datum eerste toelating, en de taxatiewaarde de handelsinkoopwaarde in de feitelijke staat.
Een bijkomend, zelfstandig voordeel: u mag voor de bruto BPM het voordeligste tarief toepassen dat gold tussen de datum eerste ingebruikname en de datum van RDW-goedkeuring. Dat (tijdstip-)voordeel staat volledig los van de schade-afschrijving.
Rekenvoorbeeld importeren auto uit buitenland
- Historische Nederlandse nieuwprijs € 100.000
- Bruto BPM € 30.000
- Koerslijstwaarde zonder bijzondere schade € 55.000
- Getaxeerde herstelkosten € 20.000
- Geaccepteerde waardevermindering (31%) € 6.200
- Getaxeerde handelsinkoopwaarde € 48.800
- Zonder taxatie (via koerslijst): € 30.000 × € 55.000 ÷ € 100.000 = € 16.500 BPM
- Met taxatierapport: € 30.000 × € 48.800 ÷ € 100.000 = € 14.640 BPM
- Voordeel: € 1.860
De regeling is dus vooral interessant bij auto's met een hoge oorspronkelijke BPM, een relatief hoge CO₂-uitstoot, substantiële en goed aantoonbare schade, of een bijzondere uitvoering zonder betrouwbare koerslijst.
Welke schade telt mee bij de import van een auto ?
De schade moet uitgaan boven normale slijtage die past bij leeftijd en kilometerstand. Krasjes, lichte steenslag en normale interieurslijtage geven in beginsel geen toegang tot de taxatiemethode. De rechtspraak is hier onverbiddelijk: de rechtbank oordeelde recent dat gebruikssporen aan band en velg bij een auto van elf maanden met bijna 15.000 km simpelweg normaal zijn — geen schade, dus ten onrechte een taxatierapport gebruikt.
De taxateur moet daarom vastgelegde feiten leveren: iedere afzonderlijke schade, overzichts- én detailfoto's, benodigde onderdelen en arbeidsuren, herstelkosten, de daaruit voortvloeiende waardevermindering, en de handelsinkoopwaarde vóór en ná schade. Bovendien moet de auto ondanks de schade rijwaardig zijn: een voertuig met een rijverbod kan niet zonder meer via deze methode worden aangegeven.
Bij de taxatieroute is de volgorde bepalend. Eén misstap en het voordeel verdampt.
Stappenplan importeren auto van de zaak
- Vooraf doorrekenen: Vergelijk vóór aankoop de forfaitaire tabel, een koerslijst én een taxatie. U mag de voordeligste methode kiezen, maar de keuze bij aangifte is definitief — methoden zijn niet willekeurig uitwisselbaar (wie eenmaal een weg gekozen heeft, is daaraan gebonden).
- Auto kopen en schade documenteren. De koopfactuur vermeldt de beschadigde staat, de schade is op aankoopdatum met foto's vastgelegd, en de koopprijs sluit verklaarbaar aan bij die staat. Een hoge buitenlandse koopprijs tegenover een zeer lage taxatiewaarde is een voor de hand liggend controlepunt.
- Onafhankelijke taxateur inschakelen. Het rapport komt van een erkende, onafhankelijke taxateur die niet handelt in gebruikte auto's en niet tegelijk als aangiftebureau of gemachtigde optreedt. De fysieke opname vindt plaats in de periode van maximaal één maand vóór afronding van de RDW-keuring.
- RDW-keuring. Neem bij invoer uit een EU/EVA-land onder meer het originele buitenlandse kentekenbewijs mee.
- Papieren BPM-aangifte. Bij een taxatierapport moet de aangifte op papier, met het volledige rapport, de inkoopfactuur/-verklaring, de schadecalculatie, het fotomateriaal, een eventuele koerslijst en de berekening van historische nieuwprijs en bruto BPM. De online route is hier uitgesloten.
- Auto niet herstellen. Houd het voertuig tot zes werkdagen na betaling beschikbaar voor controle; de inspecteur kan het laten tonen bij Domeinen Roerende Zaken (DRZ), op uw vervoerskosten. Pas ná deze *terminus* (de eindtermijn van de controle) is herstel verstandig.
De grootste valkuil: te vroeg repareren
Op het eerste gezicht lijkt repareren vóór de keuring onschuldig. Het is de duurste fout die u kunt maken. Wordt de in het rapport opgenomen schade vóór de RDW-goedkeurdatum volledig hersteld, dan geeft het rapport niet meer de toestand op het wettelijke waarderingsmoment weer, en kan de schadeaftrek geheel worden geweigerd. De Kennisgroep van de Belastingdienst heeft dit bevestigd in KG:013:2023:8; de peildatum is de datum waarop het RDW-onderzoek wordt afgerond.
Ook een enkel *schadeverleden* is meestal onvoldoende. Is de auto volledig hersteld en staat het model gewoon in een koerslijst, dan geldt in de regel de koerslijst of tabel. Alleen als er op de peildatum nog méér dan normale gebruiksschade resteert, kan eventueel een resterende waardedruk wegens het verleden worden onderbouwd (HR 20 mei 2022, ECLI:NL:HR:2022:640 en KG:013:2023:7).
Verscherpt toezicht belastingdienst bij importeren auto van de zaak
Sinds 8 juli 2026 controleert de Belastingdienst taxatie-aangiften extra. Gekeken wordt naar de feitelijke aanwezigheid en omvang van de schade, de juistheid van de herstelcalculatie, de datum van de fysieke taxatie, de verhouding tussen koopprijs en taxatiewaarde, en de toestand bij RDW en DRZ. Een ondeugdelijk rapport kan leiden tot vertraging van het kenteken, een hertaxatie en een naheffingsaanslag. De recente rechtspraak toont dat naheffingen van enkele duizenden tot ruim vijfduizend euro geen theorie zijn maar dagelijkse praktijk.
Kortom: het speelveld verschuift van "voordeel pakken" naar "voordeel kunnen bewijzen"
Schema en stappenplan importeren auto uit het buitenland
Voorkom correctie door onjuiste rittenadministratie
De belastingdienst heeft laten weten dat bij boekenonderzoeken vaak correcties worden aangebracht in verband met onvolledige of onjuiste ritten registraties. Belastingplichtigen en belastingadviseurs wordt opgeroepen om hier scherp op te zijn. In de praktijk blijkt in 40% van de gevallen een gebrek aanwezig. De correctie voor de inkomstenbelasting (of loonheffing) en BTW kan fors zijn. In dit artikel een toelichting en adviezen om naheffingen te voorkomen.
Hoe werkt de rittenadministratie? Het wettelijke kader
Wie een auto van de zaak ook privé gebruikt krijgt te maken met een bijtelling (loonheffing bij werknemer en DGA en onttrekking bij de IB ondernemer). De bijtelling is niet van toepassing als er niet meer dan 500 kilometer privé met de auto van de zaak wordt gereden. Dit moet overtuigend (doen blijken) worden aangetoond. De manier waarop dit gaat gebeuren is vrij maar veelal is een kilometeradministratie de juiste optie.
De bijtelling is feitelijk over alle auto’s 22% van de cataloguswaarde. Uitzonderingen zijn er nu nog voor elektrische of waterstof auto’s (18% tot € 30.000 en over meerdere 22%) en yountimers (16 jaar of ouder) 35% van de economische waarde. Het voordeel voor de elektrische / waterstof auto wordt de komende jaren verlaagd (2027: 20% en 2028:22%).
Wat zijn de vereisten voor een rittenregistratie?
Op grond van de wet (artikel 13bis, lid 7, Wet LB 1964 in samenhang met artikel 3.13, lid 1, Uitvoeringsregeling loonbelasting 2011) bevat een rittenregistratie ten minste:
- het merk, type en kenteken;
- de periode van terbeschikkingstelling; en
En dan per rit
- de datum,
- de begin- en eindstand van de kilometerteller,
- het begin- en eindadres,
- de gereden route (als die afwijkt van de gebruikelijke) en
- het karakter van de rit (zakelijk of privé). I
Hoe werkt de correctie voor de BTW bij een niet sluitende rittenregistratie
Zonder een sluitende rittenregistratie mag de Belastingdienst het standaard forfait van 2,7% van de cataloguswaarde (inclusief BTW en BPM) per jaar corrigeren (voor eerste 5 jaar). Voor een marge auto (geen BTW verrekening) is deze correctie 1,5%. De correctie voor de BTW bedraagt al vlot € 1.500 per jaar en dan veelal over een periode van 5 jaar, dit kan dus redelijk oplopen.
Wat kan ik doen tegen een correctie bij een niet sluitende rittenregistratie
- Kleine gebreken: Bij kleine gebreken en een helder verhaal blijft de rittenregistratie intact. Dit volgt ondermeer uit een uitspraak van het Gerechtshof Den Haag d.d. 16 januari 2026 (ECLI:NL:GHDHA:2015:304). Een manager registreerde zijn ritten via een elektronische agenda en werkte die elke avond bij in excel. Begin- en eindstand en routebeschrijvingen zijn daarin niet opgenomen en strikt formeel is dit niet juist. Edoch er geldt een vrije bewijsleer en de rechters achten het tegenbewijs voldoende duidelijk.
- Vrije bewijsleer en verklaringen : De Hoge Raad ging in een uitspraak van 22 oktober 2010 (ECLI:NL:HR:2010:BO1395) nog een stapje verder. De Hoge Raad stelt vast dat een rittenregistratie niet verplicht is en dat ook uit ander bewijs of informatie kan volgen dat de auto niet (noemenswaardig) prive is gebruikt. De vrije bewijsleer staat hierbij centraal.
- Verklaringen als doorslaggevend bewijs: Uit uitspraken van het Gerechthof Arnhem Leeuwarden d.d. 26 mei 2020 (ECLI:NL:GHARL:2020:4170) en het Gerechtshof 's Hertogenbosch d.d. 17 oktober 2013 (ECLI:NL:GHSHE:2013:4821) volgt dat een geloofwaardige verklaring (door werknemers) in combinatie met steunbewijs voldoende kan zijn om de bijtelling over de auto van de zaak te voorkomen (ook zonder rittenregistratie). Meestal weegt ondersteunend bewijs mee (zoals overeenkomsten, sleutels achter slot of een vergelijkbare privé auto).
Bovenstaande geeft de "auto van de zaak rijder" hoop maar er zijn ook voldoende uitspraken over situaties waarbij het fout is afgelopen, enkele voorbeelden:
- achter reconstrueren van een kilometeradministratie ging fout (rechtbank Zeeland West Brabant d.d. 7 juni 2024)
- kilometerregistratie is kwijt of gestolen: Gerechtshof Amsterdam 25 maart 2025
Noot fiscaal jurist inzake foute rittenregistratie
Het onderzoeken van onkostenvergoedingen, bijtelling auto van de zaak en de werkkostenregeling komt de laatste maanden veel voor. Het zijn relatief eenvoudige onderzoeken die vaak een navorderingsaanslag of naheffingsaanslag opleveren. Bij een cataloguswaarde van € 40.000 kost de correctie voor de bijtelling ongeveer € 3.500, dit te vermeerderen met een BTW correctie van € 1.000 is dit (zonder boete en belastingrente) al € 4.500 per jaar, vaak worden correcties voor de afgelopen 5 jaar opgelegd en volgt een (verzuim of vergrijp) boete. Een correctie kan hierbij eenvoudig oplopen tot € 20.000 of meer. Belangrijke tips om dit gedoe te voorkomen zijn:
- Gebruik een app die routes, ritten en kilometers heeft bijgehouden
- Zet een kastje in de auto (rittenregistratie met keurmerk ritregistratie)
- Elke maand de rittenregistratie controleren en waar nodig bijwerken (bij afwijkende ritten)
- Bouw een dossier op met ondersteunend bewijs, bijvoorbeeld agenda, klantafspraken, tankbonnen, verklaringen, etc.
Persbericht belastingdienst inzake correctie onjuiste rittenadministratie auto van de zaak
Voorkom correcties door een juiste rittenregistratie
2 jul 2026 om 10:57
Publicatiedatum: 2 jul 2026 om 10:57
Een onvolledige of onnauwkeurige rittenregistratie kan leiden tot forse financiële gevolgen, zoals onterechte bijtelling in verband met privégebruik van een zakelijke auto of correcties achteraf. In de praktijk blijkt dit een veelvoorkomende fout. Door tijdig te controleren of de kilometerregistratie voldoet aan de wettelijke eisen, helpt u uw klant onverwachte correcties en extra kosten te voorkomen.
Bij de aangiftebehandeling ziet de Belastingdienst dat het regelmatig misgaat met de kilometerregistratie van zakelijke auto’s die ook privé worden gebruikt. Administraties ontbreken, zijn achteraf opgemaakt of niet sluitend. Gevolg: correcties, herstelwerk en frustratie bij ondernemers én Belastingdienst. Als fiscaal dienstverlener speelt u een belangrijke rol in het voorkomen van deze problemen.
Door proactief mee te kijken met klanten en te sturen op volledigheid, actualiteit en juistheid van de rittenadministratie, kunt u fouten vaak al in een vroeg stadium voorkomen. Dit zorgt voor een efficiënter proces en minder herstelwerk voor zowel u als de Belastingdienst.
Vanuit de steekproef ondernemingen 2022/2023 blijkt dat bij entiteiten waar een correctie in de inkomstenbelasting heeft plaatsgevonden, in 17% van de gevallen sprake was van een correctie in verband met privégebruik van de auto. Als een controlemedewerker een correctie toepast, geeft deze aan wat de oorzaak is van de onjuistheid. In 43% van de gevallen wordt een gebrek aan deskundigheid bij de ondernemer als belangrijkste oorzaak genoemd. Hier ligt voor u als fiscaal dienstverleners een belangrijke rol.
Tips om klanten te begeleiden
- Adviseer het gebruik van een systeem met het Keurmerk RitRegistratieSystemen. Dit verkleint de kans op fouten en discussies over de betrouwbaarheid van de registratie.
- Check tijdens het jaar of de rittenadministratie actueel wordt bijgehouden. Een tijdige controle voorkomt dat achteraf grote correcties nodig zijn.
- Bespreek afwijkingen direct met uw klant. Zo kunt u samen snel bijsturen.
- Let op de grens van 500 privékilometers per jaar. Geef inzicht in het onderscheid tussen zakelijke ritten, privékilometers en gecombineerde ritten, en welke gegevens zij hiervoor moeten registreren.
- Vergeet de btw-correctie voor privégebruik niet. Veel winstgenieters voor de inkomstenbelasting zijn ook btw-ondernemer. Wijs uw klant erop om aan het einde van het jaar de btw-correctie voor privégebruik van de auto te bepalen en op te nemen in de laatste btw-aangifte over het betreffende jaar. Houd er ook rekening mee dat voor de btw het woon-werkverkeer privégebruik is. Een sluitende rittenregistratie met een Keurmerk kan helpen om deze correctie zo nauwkeurig mogelijk – en niet te hoog – vast te stellen.
Bron en vindplaats rittenregistratie auto van de zaak
Gerechtshof Den Haag d.d. 16 januari 2026 (ECLI:NL:GHDHA:2015:304).
Hoge Raad 22 oktober 2010 (ECLI:NL:HR:2010:BO1395)
Gerechthof Arnhem Leeuwarden d.d. 26 mei 2020 (ECLI:NL:GHARL:2020:4170)
Gerechtshof 's Hertogenbosch d.d. 17 oktober 2013 (ECLI:NL:GHSHE:2013:4821
Voorkom correctie door onjuiste rittenadministratie
De belastingdienst heeft laten weten dat bij boekenonderzoeken vaak correcties worden aangebracht in verband met onvolledige of onjuiste rittenregistraties. Belastingplichtigen en belastingadviseurs wordt opgeroepen om hier scherp op te zijn. In de praktijk blijkt in 40% van de gevallen een gebrek aanwezig. De correctie voor de inkomstenbelasting (of loonheffing) en BTW kan fors zijn. In dit artikel een toelichting en adviezen om naheffingen te voorkomen.
Hoe werkt de rittenadministratie? Het wettelijke kader
Wie een auto van de zaak ook prive gebruikt krijgt te maken met een bijtelling (loonheffing bij werknemer en DGA en onttrekking bij de IB ondernemer). De bijtelling is niet van toepassing als er niet meer dan 500 kilometer prive met de auto van de zaak wordt gereden. Dit moet overtuigend (doen blijken) worden aangetoond. De manier waarop dit gaat gebeuren is vrij maar veelal is een kilometeradministratie de juiste optie.
De bijtelling is feitelijk over alle auto’s 22% van de cataloguswaarde. Uitzonderingen zijn er nu nog voor elektrische of waterstof auto’s (18% tot € 30.000 en over meerdere 22%) en yountimers (16 jaar of ouder) 35% van de economische waarde. Het voordeel voor de elektrische / waterstof auto wordt de komende jaren verlaagd (2027: 20% en 2028:22%).
Wat zijn de vereisten voor een rittenregistratie?
Op grond van de wet (artikel 13bis, lid 7, Wet LB 1964 in samenhang met artikel 3.13, lid 1, Uitvoeringsregeling loonbelasting 2011) bevat een rittenregistratie ten minste:
- het merk, type en kenteken;
- de periode van terbeschikkingstelling; en
En dan per rit
- de datum,
- de begin- en eindstand van de kilometerteller,
- het begin- en eindadres,
- de gereden route (als die afwijkt van de gebruikelijke) en
- het karakter van de rit (zakelijk of privé). I
Hoe werkt de correctie voor de BTW bij een niet sluitende rittenregistratie
Zonder een sluitende rittenregistratie mag de Belastingdienst het standaard forfait van 2,7% van de catalogusprijs (inclusief BTW en BPM) per jaar corrigeren (voor eerste 5 jaar). Voor een marge auto (geen BTW verrekening) is deze correctie 1,5%. De correctie voor de BTW bedraagt al vlot € 1.500 per jaar en dan veelal over een periode van 5 jaar, dit kan dus redelijk oplopen.
Wat kan ik doen tegen een correctie bij een niet sluitende rittenregistratie
- Kleine gebreken: Bij kleine gebreken en een helder verhaal blijft de rittenregistratie intact. Dit volgt ondermeer uit een uitspraak van het Gerechtshof Den Haag d.d. 16 januari 2026 (ECLI:NL:GHDHA:2015:304). Een manager registreerde zijn ritten via een elektronische agenda en werkte die elke avond bij in excel. Begin- en eindstand en routebeschrijvingen zijn daarin niet opgenomen en strikt formeel is dit niet juist. Edoch er geldt een vrije bewijsleer en de rechters achten het tegenbewijs voldoende duidelijk.
- Vrije bewijsleer en verklaringen : De Hoge Raad ging in een uitspraak van 22 oktober 2010 (ECLI:NL:HR:2010:BO1395) nog een stapje verder. De Hoge Raad stelt vast dat een rittenregistratie niet verplicht is en dat ook uit ander bewijs of informatie kan volgen dat de auto niet (noemenswaardig) prive is gebruikt. De vrije bewijsleer staat hierbij centraal.
- Verklaringen als doorslaggevend bewijs: Uit uitspraken van het Gerechthof Arnhem Leeuwarden d.d. 26 mei 2020 (ECLI:NL:GHARL:2020:4170) en het Gerechtshof 's Hertogenbosch d.d. 17 oktober 2013 (ECLI:NL:GHSHE:2013:4821) volgt dat een geloofwaardige verklaring (door werknemers) in combinatie met steunbewijs voldoende kan zijn om de bijtelling over de auto van de zaak te voorkomen (ook zonder rittenregistratie). Meestal weegt ondersteunend bewijs mee (zoals overeenkomsten, sleutels achter slot of een vergelijkbare prive auto).
Bovenstaande geeft de "auto van de zaak rijder" hoop maar er zijn ook voldoende uitspraken over situaties waarbij het fout is afgelopen, enkele voorbeelden:
- achter reconstrueren van een kilometeradministratie ging fout (rechtbank Zeeland West Brabant d.d. 7 juni 2024)
- kilometerregistratie is kwijt of gestolen: Gerechtshof Amsterdam 25 maart 2025
Noot fiscaal jurist inzake foute rittenregistratie
Het onderzoeken van onkostenvergoedingen, bijtelling auto van de zaak en de werkkostenregeling komt de laatste maanden veel voor. Het zijn relatief eenvoudige onderzoeken die vaak een navorderingsaanslag of naheffingsaanslag opleveren. Bij een cataloguswaarde van € 40.000 kost de correctie voor de bijtelling ongeveer € 3.500, dit te vermeerderen met een BTW correctie van € 1.000 is dit (zonder boete en belastingrente) al € 4.500 per jaar, vaak worden correcties voor de afgelopen 5 jaar opgelegd en volgt een (verzuim of vergrijp) boete. Een correctie kan hierbij eenvoudig oplopen tot € 20.000 of meer. Belangrijke tips om dit gedoe te voorkomen zijn:
- Gebruik een app die routes, ritten en kilometers heeft bijgehouden
- Zet een kastje in de auto (rittenregistratie met keurmerk ritregistratie)
- Elke maand de rittenregistratie controleren en waar nodig bijwerken (bij afwijkende ritten)
- Bouw een dossier op met ondersteunend bewijs, bijvoorbeeld agenda, klantafspraken, tankbonnen, verklaringen, etc.
Persbericht belastingdienst inzake correctie onjuiste rittenadministratie auto van de zaak
Voorkom correcties door een juiste rittenregistratie
2 jul 2026 om 10:57
Publicatiedatum: 2 jul 2026 om 10:57
Een onvolledige of onnauwkeurige rittenregistratie kan leiden tot forse financiële gevolgen, zoals onterechte bijtelling in verband met privégebruik van een zakelijke auto of correcties achteraf. In de praktijk blijkt dit een veelvoorkomende fout. Door tijdig te controleren of de kilometerregistratie voldoet aan de wettelijke eisen, helpt u uw klant onverwachte correcties en extra kosten te voorkomen.
Bij de aangiftebehandeling ziet de Belastingdienst dat het regelmatig misgaat met de kilometerregistratie van zakelijke auto’s die ook privé worden gebruikt. Administraties ontbreken, zijn achteraf opgemaakt of niet sluitend. Gevolg: correcties, herstelwerk en frustratie bij ondernemers én Belastingdienst. Als fiscaal dienstverlener speelt u een belangrijke rol in het voorkomen van deze problemen.
Door proactief mee te kijken met klanten en te sturen op volledigheid, actualiteit en juistheid van de rittenadministratie, kunt u fouten vaak al in een vroeg stadium voorkomen. Dit zorgt voor een efficiënter proces en minder herstelwerk voor zowel u als de Belastingdienst.
Vanuit de steekproef ondernemingen 2022/2023 blijkt dat bij entiteiten waar een correctie in de inkomstenbelasting heeft plaatsgevonden, in 17% van de gevallen sprake was van een correctie in verband met privégebruik van de auto. Als een controlemedewerker een correctie toepast, geeft deze aan wat de oorzaak is van de onjuistheid. In 43% van de gevallen wordt een gebrek aan deskundigheid bij de ondernemer als belangrijkste oorzaak genoemd. Hier ligt voor u als fiscaal dienstverleners een belangrijke rol.
Tips om klanten te begeleiden
- Adviseer het gebruik van een systeem met het Keurmerk RitRegistratieSystemen. Dit verkleint de kans op fouten en discussies over de betrouwbaarheid van de registratie.
- Check tijdens het jaar of de rittenadministratie actueel wordt bijgehouden. Een tijdige controle voorkomt dat achteraf grote correcties nodig zijn.
- Bespreek afwijkingen direct met uw klant. Zo kunt u samen snel bijsturen.
- Let op de grens van 500 privékilometers per jaar. Geef inzicht in het onderscheid tussen zakelijke ritten, privékilometers en gecombineerde ritten, en welke gegevens zij hiervoor moeten registreren.
- Vergeet de btw-correctie voor privégebruik niet. Veel winstgenieters voor de inkomstenbelasting zijn ook btw-ondernemer. Wijs uw klant erop om aan het einde van het jaar de btw-correctie voor privégebruik van de auto te bepalen en op te nemen in de laatste btw-aangifte over het betreffende jaar. Houd er ook rekening mee dat voor de btw het woon-werkverkeer privégebruik is. Een sluitende rittenregistratie met een Keurmerk kan helpen om deze correctie zo nauwkeurig mogelijk – en niet te hoog – vast te stellen.
Bron en vindplaats rittenregistratie auto van de zaak
Gerechtshof Den Haag d.d. 16 januari 2026 (ECLI:NL:GHDHA:2015:304).
Hoge Raad 22 oktober 2010 (ECLI:NL:HR:2010:BO1395)
Gerechthof Arnhem Leeuwarden d.d. 26 mei 2020 (ECLI:NL:GHARL:2020:4170)
Gerechtshof 's Hertogenbosch d.d. 17 oktober 2013 (ECLI:NL:GHSHE:2013:4821
Werknemersparticipatie, wat is aftrekbaar en wat niet?
Steeds vaker adviseren wij ondernemers en familiebedrijven die ervoor kiezen een deel van hun onderneming over te dragen aan hun kinderen en dit dan te combineren met een werknemersparticipatie. Ook zelfstandig in te voeren werknemersparticipaties komen steeds vaker voor. Er moet dan een keuze worden gemaakt tussen aandelen, certificaten van aandelen, opties, bonussen of een SAR. In dit artikel beschrijven we een vaak vergeten issue, de kosten die samenhangen met een werknemersparticipatie zijn in veel gevallen niet aftrekbaar voor de Vennootschapsbelasting.
Het aftrekverbod, wat houdt het in en waarom bestaat het?
Als een onderneming aandelen uitgeeft of opties toekent aan werknemers mogen de hiermee samenhangende kosten niet in mindering worden gebracht op de winst, dit is geregeld in artikel 10.1.j van de Wet op de Vennootschapsbelasting. De redenering van onze heren in Den Haag (de wetgever) is vrij eenvoudig. Bij het toekennen van aandelen of opties aan werknemers zal de BV (vennootschap) niet verarmen. Dit zal dus plaatsvinden in de kapitaalsfeer en niet in de winstsfeer. Het gevolg hiervan is wel bijzonder (en pijnlijk), de werknemer moet wel belasting betalen over zijn voordeel maar de BV (of vennootschap) mag die kosten niet in mindering brengen op de winst.
Welke beloningsvormen vallen onder het aftrekverbod?
Het aftrekverbod is best breed opgezet. De volgende zaken vallen onder het aftrekverbod:
- Aandelen
- Opties
- Winstbewijzen of certificaten van aandelen
- Phantom Stocks
SAR regeling en aftrekbaarheid
Een SAR (Stock Appreciation Right) is een recht op een contante betaling gekoppeld aan de koersontwikkeling van een aandeel. In principe blijft een SAR buiten het aftrekverbod, is immers een soort van normale bonus. Er geldt wel een drempel, deze bedraagt € 728.000 (cijfers 2026), komt de uitkering hier boven dan is het meerdere niet aftrekbaar.
Riskante fiscale constructies bij een werknemersparticipatie
Belastingplichtigen en hun fiscaal juristen zijn creatief en zoeken naar mogelijkheden. Via de kennisgroep heeft de belastingdienst duidelijk gemaakt dat creatieve omwegen worden aangepakt (geen aftrek). De belangrijkste constructies zijn:
- Certificaatspaarplan met bonuscertificaten Biedt u werknemers de mogelijkheid om certificaten te kopen uit hun nettoloon, en ontvangt de werknemer gratis bonuscertificaten als stimulans? Dan vallen de kosten van die bonuscertificaten onder het aftrekverbod. Ook waardeveranderingen tussen het toekenningsmoment en het moment van inkoop door de vennootschap blijven buiten de winstsfeer. Zie kennisgroep KG:011:2023:15
- Terugbetaling na aankoop van aandelen Stel: een werknemer koopt aandelen tegen beurskoers en ontvangt na een bepaalde houdsterperiode een deel van de koopsom terug. De Belastingdienst ziet dit als een kortingsrecht op aandelen. Vanaf het moment van het aanbieden van het plan is er al sprake van een recht binnen het aftrekverbod. De terugbetaling is dus niet aftrekbaar. Zie kennisgroep KG:011:2024:3
- Het kasrondje: Een werknemer ontvangt een cashbonus, maar die bonus is — al dan niet formeel — bestemd voor de aankoop van aandelen in de vennootschap. De Belastingdienst beschouwt dit als een samenstel van handelingen dat materieel gelijkstaat aan een directe aandelenuitgifte. Het aftrekverbod is dan van toepassing, zeker als de werknemer geen echte keuzevrijheid heeft over de besteding van zijn bonus.Zie kennisgroep KG:011:2022:13
Wanneer zijn kosten voor een werknemersparticipatie dan wel aftrekbaar?
Er zijn situaties waarin het aftrekverbod niet geldt. Het meest instructieve voorbeeld komt uit een arrest van Gerechtshof 's-Hertogenbosch uit 2023. In die zaak had een werkgever aan werknemers voorwaardelijke aandelenrechten toegekend — rechten die pas definitief zouden worden na vier jaar dienstverband én het behalen van prestatiedoelen. Voor de overeengekomen voorwaarden werden voldaan, vond een overname plaats. De werknemers werden uitgekocht in geld. Nooit zijn er daadwerkelijk aandelen geleverd. Het hof oordeelde dat het aftrekverbod hier niet van toepassing was. De sleutel zit in het onderscheid tussen twee soorten voorwaarden:
- Ontbindende voorwaarde: er is al een toekenning; die kan later vervallen. → Aftrekverbod is van toepassing.
- Opschortende voorwaarde: er is nog géén toekenning; die ontstaat pas als de voorwaarde vervuld wordt. → Aftrekverbod is niet van toepassing zolang de voorwaarde niet vervuld is.
In dit geval was sprake van een opschortende voorwaarde. De voorwaarde werd nooit vervuld — de werknemers werden anders schadeloos gesteld. De kosten waren daardoor gewoon aftrekbaar. Belangrijk voorbehoud: het cassatieberoep in deze zaak loopt nog. De Hoge Raad heeft zich hier dus nog niet over uitgesproken, dat zul dus vast nog wel komen.
Noot fiscaal jurist bij een werknemersparticipatie
De gekozen structuur met de financiering en de waardering zijn de belangrijkste onderdelen bij een werknemersparticipatie. Vooroverleg met de belastingdienst duurt lang maar is veelal wel de beste optie (mede gezien risico lucratief belang). Wilt u een gesprek met één van onze adviseurs, laat het gerust weten via onderstaand formulier of bel ons
Financiering van werknemersparticipaties
Wekelijks adviseren bij ondernemers, DGA's en familiebedrijven over werknemersparticipaties, bonusstructureren, SAR's en overige opties. De insteek is helder, het op langere termijn belonen en binden van werknemers. Een bonus heeft vaak een korte termijn doelstelling en een participatie een langetermijn doelstelling. Ook vanuit de onderneming heeft een participatie een voordeel, de liquiditeit blijft langer in de onderneming, cash out is pas al doel (bijvoorbeeld verkoop) is gerealiseerd. Het geld blijft dus beschikbaar voor groei en investeringen in de onderneming.
Werknemersparticipaties wat zijn de belangrijkste discussiepunten
In de praktijk botst het ideale beeld met twee discussiepunten:
- Belastingdienst: de waardering van de aandelen
- Bank: de financiering van de verwerving van de aandelen
Het bijzondere is dat volgens de staatssecretaris er geen grote wettelijke of fiscale obstakels zijn, een ontnuchterend standpunt. De brief maakt wel melding van een aantal aandachtspunten.
- waardering van niet beursgenoteerde aandelen
- de doorlooptijd van het vooroverleg over de waardering
- de mogelijke impact van een vermogensaanwas belasting in box 3
- de niet aftrekbaarheid van geschonken aandelen in de vennootschapsbelasting
Financiering van een werknemersparticipatie, hoe werkt dit?
Een werknemer beschikt zelden over voldoende eigen middelen om de aandelen te kunnen kopen. Een bank is daartoe niet altijd bereid. Dan blijft er nog een andere optie, de werkgever (verkoper) gaat de koopsom financieren. De vraag die dan naar voren komt is of de voorwarden (rente/aflossing/zekerheid) marktconform zijn. Is de rente te laag dan geniet de werknemer een voordeel, dit noemen we loon.
Sinds het kennisgroepstandpunt uit 2025 (KG:204:2025:2) is er meer houvast omtrent de financiering van werknemersparticipaties. De kennisgroep ziet 4 categorien:
- Hoofdsom ≤ € 75.000. Voor de rente kan worden aangesloten bij de laagste van de marktrente van een persoonlijke lening en een effectenkrediet. De LTV is dan niet relevant; de werkgever mag de volledige koopsom financieren. Banken verstrekken persoonlijke leningen tot ongeveer dit bedrag immers zonder aanvullende zekerheden, mits er voldoende terugbetalingscapaciteit is.
- Hoofdsom > € 75.000 en LTV tot 70%. Voor de rente kan worden aangesloten bij de voorwaarden en rentes van een effectenkrediet. Dit geldt voor het hele bedrag, niet alleen voor het deel boven € 75.000.
- Hoofdsom > € 75.000 en LTV van 100%. De rentevergoeding wordt afgeleid uit het risico en rendement van het gefinancierde vermogensinstrument zelf en tendeert volgens de Kennisgroep naar de vermogenskostenvoet van de onderliggende aandelen.
- Hoofdsom > € 75.000 en LTV tussen 70% en 100%. De rente ligt tussen de effectenkredietrente en de kostenvoet van het gefinancierde vermogensinstrument, vast te stellen volgens een aldaar genoemde formule.
Is maximaal financieren van een werknemersparticipatie mogelijk?
Voor participaties boven de € 75.000 - die volledig door de werkgever worden gefinancierd - zal er altijd een discussie ontstaan over het zakelijkheidscriterium. Een onafhankelijke financier zal dit immers ook niet staan te springen om 100% te financieren. De onderliggende waarde van de aandelen en eventueel overige zekerheden bepalen of de financiering wordt verstrekt.
De conclusie van het kennisgroep standpunt is dat bij een lage hoofdsom of een LTV van 70% er niet veel aan de hand is.
Bij de andere opties loopt de rente snel op. Bij een LTV van 90% en een rente op effectenkrediet van 5% (en geeiste kostenvoet van 35%) bedraagt de rente 5% + (20%/30%) x 30% = 25%. Dit gaat dus niet werken. Het kennisgroepstandpunt geeft wel een zijweg. De belastingplichtige is vrij een andere werkwijze te volgen, mits de rente zakelijk is (gezien het geheel van de voorwaarden en de financiele situatie bij de werknemer).
De kennisgroep neemt ook een aantal standpunten in die lastig te begrijpen zijn. De belangrijkste
- Kredietrisico versus ondernemersrisico: de kennisgroep veronderstelt dat het kredietrisico op een lening tendeert naar het risico op de verkochte aandelen en dat een geldverstrekker daarom recht zou willen houden op de positieve waarde ontwikkeling van de onderliggende aandelen. Dit is onjuist, een bank kijkt naar het risico dat rente en aflossing niet kunnen worden betaald en zal dus nite de ontwikkeling van aandelen beoordelen.
- Rente wordt verbonden aan de KEL (Kostenvoet eigen vermogen levered). Dit is aan aandeelhoudersmaatstaf en deze is niet bedoeld voor de beoordeling van een financiering. Dit staat ook op gespannen voet met jurisprudentie zoals de Hoge Raad d.d. 9 mei 2008 ECLI:NL:HR:2008:BD1108 en Hoge Raad 25 november 2011 ECLI:NL:HR:2011:BN3442.
- Onzakelijke lening: het standpunt van de kennisgroep suggereert dat bij enkele onzakelijke voorwaarden de gehele lening onzakelijk is. Logisch zou zijn om enkel alleen het deel dat de marktconforme norm te boven gaat als onzakelijk te zien.
Samenhang tussen lucratief belang en werknemersparticipatie hoe werkt dit?
De financier staat niet op zichzelf. Wordt de financiering als onzakelijk aangemerkt dan neemt het rendement op de aandelen toe en kan, bij een hoog rendement, de lucratief belang bepaling voor overige vermogensrechten in beeld komen. In het arrest van de Hoge Raad d.d. 14 april 2023 (ECLI:NL:HR:2023:557) wordt vastgesteld dat vermogensrechten economisch vergelijkbaar zijn met achtergestelde soortaandelen - en dus pas als lucratief belang kwalificeren - als een hefboomeffect van meer dan 1 op 10 ontstaat. Het verwijzigingshof (ECLI:NL:GHDHA:2024:534) oordeelde vervolgens dat geen lucratief belang aanwezig was (waardeverlies niet aftrekbaar).
Recenter kwam de kennisgroep (KG:059:2026:1) met een nadere uitwerking tussen een onzakelijke financiering en het beloningsoogmerk bij incourante aandelen waarbij 90% wordt gefinancierd. De onzakelijke lening kan een aanwijzing zijn dat de geldverstrekker een ander doel nastreeft dan enkel een aankoop van een participatie financieren (dus beloningsoogmerk). Er komt in 2028 nieuwe wetgeving over het lucratief belang, dit zou per 2026 worden ingevoerd maar is dus uitgesteld.
Noot fiscaal jurist inzake werknemersparticipatie
Bij een financiering tot € 75.000 is het kennisgroep standpunt een welkome en werkbare handreiking. Voor grotere financiering moet de ondernemer en de werknemer voorzichtig zijn, vooroverleg heeft dan ook vaak de voorkeur. Het risico dat achteraf sprake is van een lucratief belang (box 1) is immers veel te groot. Wij verwachten de komende periode wel meer kennisgroepstandpunten waardoor de financiering van werknemersparticipaties duidelijker gaat worden.
Belastingvrij sporten DGA
De kosten voor een personal trainer en het abonnement voor de sportschool van de DGA vallen onder de gerichte vrijstelling voor arbo voorzieningen en kunnen dus belastingvrij worden verstrekt, aldus de rechtbank. In dit artikel werken we de uitspraak van de Rechtbank Zeeland West Brabant d.d. 4 juni 2026 (ECLI:NL:RBZWB:2026:4935) verder uit.
Zijn kosten voor sportschool nu nog belastingvrij?
Vooraf een voorbehoud, deze uitspraak gaat over de jaren 2018 -2020. In 2022 geldt de gerichte vrijstelling niet meer voor alle arbo voorzieningen. Het criterium voor 2022 was dat voorzieningen rechtstreeks moeten voortvloeien uit het arbo beleid bij de werkgever. Na 2022 is dit gewijzigd in voorzieningen die direct samenhangen met de wettelijke verplichting van de werkgever op grond van de arbowet (dus alleen verplichte arbo voorzieningen). Onder de huidige wetgeving lijkt een sportschool abonnement en/of personal trainer geen wettelijke arbo plicht te zijn, dus zal deze sneller tot het belaste loon behoren. Sportschool abonnementen en personal trainers zijn nuttig voor de gezondheid maar niet wettelijk verplicht volgens de arbowet. In diverse kennisgroep standpunten wordt ingegaan op specifieke zaken die onder de ARBO wetgeving vallen, de belangrijkste:
- Kennisgroep 2022: vragen over aanscherping arbo vrijstelling in 2022 KG:204:2022:34
- Kennisgroep 2022: arbo vrijstelling bij persoonlijk ontwikkelingsbudget KG:204:2022:15
- Kennisgroep 2023: arbo vrijstelling bij persoonsbeveiliging werknemer is soms mogelijk. KG:204:2023:13
- Kennisgroep 2024: griepprik belastingvrij? KG:204:2024:17
Zijn er nog kansen? Jazeker. Volgens het kennisgroep standpunt uit 2022 is het mogelijk dat in individuele gevallen per werknemer een specifieke voorziening wel kan gelden, denk hierbij aan cursus stoppen met roken op de werkplek of een stoelmassage op kantoor. Ook sporten op de werkplek wordt fiscaal gunstig behandeld.
Een voorziening die gericht is op de bevordering van de algemene gezondheid kan dus in specifieke situaties toch kwalificeren als een verplichte arbo voorziening. Hiervoor is echter een individuele beoordeling en belangenafweging van de werkgever vereist. De werkgever moet vaststellen dat de werknemer een gezondheidsrisico loopt vanwege de arbeid die de werknemer verricht.
Sportschool belastingvrij vergoeden
Een holding BV voldoet de rekening van de personal trainer en de sportschool. De DGA maakt hiervan gebruik omdat hij van mening is dat de gezondheid van de werknemer ( de DGA) belangrijk is en de gezondheid van de werknemers - op grond van artikel 3 lid 1 arbeidsomstandighedenwet - een arbo voorziening is. Een arbo voorziening is een gerichte vrijstelling en kan dus belastingvrij worden verstrekt, aldus de DGA. De inspecteur legt een naheffingsaanslag loonbelasting op omdat hij van mening is dat dergelijke kosten niet belastingvrij kunnen worden verstrekt en er sprake is van loon (geen gerichte vrijstelling).
De rechtbank is van mening dat er geen direct verband hoeft te zijn met de preventie van ziekteverzuim. De vrijstelling is ruim waardoor ook het verstrekken of vergoeden van de kosten voor een personal trainer en het abonnement voor de sportschool van de DGA zijn aan te merken als gerichte vrijstelling. Er wordt wel een kanttekening gemaakt, de kosten voor de partner (in dienstbetrekking bij de werkmaatschappij en niet bij de holding) vallen hier niet onder.
Sportschool op de werkplek of buiten de deur en belastingen
Volgens de rechtbank maakt dit geen verschil. Op grond van artikel 8.4a lid 2 van de uitvoeringsregeling loonbelasting 2011 zijn arbo voorzieningen op de werkplek en buiten de werkplek beide gericht vrij te stellen, deze wet is in 2022 aangepast, vanaf dat moment zijn alleen verplichte arbo voorzieningen nog gericht vrijgesteld. Dit staat ook keurig in het handboek loonheffingen, lees onderdeel 22.1.9 en 22.2.1 (handboek 2026).
Overzicht gerichte vrijstellingen werkkostenregeling
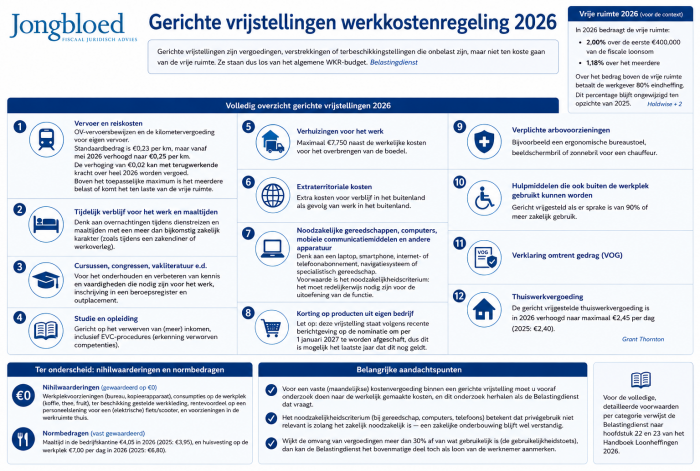
Noot fiscaal jurist inzake sportschool en personal trainer
Een fitness- of sportabonnement valt in de meeste gevallen niet onder de gerichte vrijstellingen. Als een werkgever de kosten van een externe sportschool betaalt aan de werknemer wordt dat in beginsel gezien als bruto loon waarover loonbelasting en premies moet worden betaald. De werkgever kan het echter aanwijzen als eindheffingsloon en onderbrengen in de vrije ruimte van de werkkostenregeling, hierbij geldt ook de gebruikelijkheidstoets. Een vergoeding van €2.400 per werknemer per jaar wordt altijd als gebruikelijk gezien.
Tot 2022 was bedrijfsfitness relatief makkelijk gericht vrij te stellen als onderdeel van een algemeen arbobeleidsplan. Sinds 2022 geldt de gerichte vrijstelling voor arbovoorzieningen alleen nog voor verplichte arbovoorzieningen; de vrijstelling geldt niet meer voor voorzieningen die louter de algemene gezondheid bevorderen, en een niet-werkgericht sportschoolabonnement valt er dus niet onder. Voorwaarden om wél in aanmerking te komen is dat er een gericht arbo fitness programma binnen het bedrijf is (eventueel via een RI&E plan waarbij aandacht wordt besteed aan functiegebonden gezondheidsrisico's. De deelname mag dan ook niet vrijblijvend zijn.
Deze rechtbank uitspraak gaat een stuk verder en stelt minder voorwaarden, edoch dit ging over een situatie die voor de wetswijziging in 2022 speelde. De rechter loopt in deze casus de lijn van de AG Pauwels d.d. 21 april 2023 ECLI:NL:PHR:2023:449 inzake gezonde voeding. Een direct verband met preventief ziekteverzuim is niet nodig.
Het is lang onduidelijk geweest of dergelijke kosten belastingvrij kunnen worden verstrekt door de werkgever. De inspecteur stelt dit dan ook terecht aan de orde. Via de u bocht van de arbo voorzieningen zijn dergelijke kosten - volgens de rechtbank - belastingvrij te vergoeden of te verstrekken (tenminste tot 2022). De inspecteur stelt nog dat het ongebruikelijk is (de gebruikelijkheidstoets), hiervoor wordt onvoldoende bewijs geleverd. Het ging hier om een familie abonnement, een gedeeltelijke naheffing is dus wel terecht.
In een eerdere conclusie van de AG (ECLI:NL:PHR:2023:449) valt het volgende te lezen:
- Uit de totstandkomingsgeschiedenis en het Handboek Loonheffingen volgt dus dat een door de werkgever geïnitieerd preventie- en gezondheidsprogramma onder de gerichte vrijstelling voor arbovoorzieningen kan vallen. Fitness zou een dergelijk ‘preventie- en gezondheidsprogramma’ kunnen zijn. Weliswaar valt fitness op de werkplek al onder de nihilwaardering in art. 3.7(1)(a) URLB 2011, maar de staatssecretaris heeft in een brief van 30 oktober 2014 tijdens de parlementaire behandeling van het Belastingplan 2015 ook uitdrukkelijk de mogelijkheid opengehouden dat fitness als arbovoorziening onder de gerichte vrijstelling valt, “meer algemeen, als de werkgever risico’s ziet voor de gezondheid van zijn werknemers”:
- “De heer Bashir vraagt ook of het klopt dat fitness op de werkplek onbelast is, maar fitness elders belast. Uit praktische overwegingen kent de fitness op de werkplek inderdaad een nihilwaardering. Het is namelijk bijzonder lastig om de waarde van het individuele privévoordeel van een dergelijke voorziening op de werkplek te bepalen. Het is praktisch ondoenlijk om bij te houden wie van de werknemers gebruikmaakt van zo’n voorziening en in welke mate. Daarom is gekozen voor een nihilwaardering. Fitness buiten de werkplek is inderdaad belast voor zover het betreft niet-werkgerelateerde fitness. In dit geval kan gebruik worden gemaakt van de vrije ruimte. Fitness die wel werkgerelateerd is, bijvoorbeeld voor het onderhouden van fitheid die vereist is voor de uitoefening van werkzaamheden zelf, is gericht vrijgesteld, ongeacht of deze op de werkplek zelf plaatsvindt of elders. Meer algemeen, als de werkgever risico’s ziet voor de gezondheid van zijn werknemers die hij met een gericht fitnessprogramma in zijn Arbobeleidsplan wil wegnemen, dan is dat ook vrijgesteld.”
Maar waar ligt de grens bij belastingvrij sporten?
Volgens een kennisgroep standpunt (KG:204:2022:34) geldt de vrijstelling niet voor arbo verplichtingen die bijdragen aan de algemene gezondheid, dit ziet meer op gezonde maaltijden, een fiets of algemene sportieve activiteiten. Als de sportschool dus niet werk gerelateerd is vormt de vergoeding of verstrekking belast loon (opnemen in de vrije ruimte). De sportschool moet dus passen bij het beroep. Tja, dat is een erg subjectieve benadering. Verder is nog een aandachtspunt dat het sporten tijdens werktijd moet plaatsvinden, dit aldus het Gerechtshof Amsterdam d.d. 9 februari 2012 ECLI:NL:GHAMS:2012:BV6310. Tja dan krijgen we de vervolgvraag, wat zijn de werktijden van een DGA en/of ondernemer? Al met al... we zijn er niet !
Pseudo-eindheffing vanaf 1 januari 2027
Vanaf 1 januari 2027 wordt een nieuwe pseudo-eindheffing ingevoerd voor werkgevers die een fossiele personenauto aan werknemers ter beschikking stellen. De maatregel maakt deel uit van het Belastingplan 2026 en heeft gevolgen voor werkgevers. Daarbij speelt niet alleen de keuze tussen elektrisch en fossiel rijden een rol, maar ook de wijze waarop auto's aan werknemers beschikbaar worden gesteld.
Volgens de telegraaf kan deze heffing voor werkgevers een miljard extra gaan kosten. De nieuwe regeling geldt niet alleen voor brandstofauto's van de zaak maar ook voor vervangend vervoer bij onderhoud of schade. Werkgevers- en belangenorganisaties zullen de overheid nog een "brandbrief" sturen over deze nieuwe wetgeving. Over dit onderwerp is in 2025 ook een rapport verschenen (35 pagina's)
Welke problemen kunnen we verwachten door Pseudo Eindheffing
Er kunnen best veel problemen ontstaan vanaf 2027, in de reactie van het register voor belastingadviseur worden enkele problemen omschreven.
- Definitie woon werk: voor de bijtelling (loonbelasting) en BTW correctie gelden andere invullingen voor het woon werk verkeer. Het lijkt erop dat nu voor de pseudo eindheffing een derde variant voorbij gaat komen.
- 40 dagen regeling: uitvoeringsgevoelig en administratief bewerkelijk. Werkgevers moeten per werknemer en per locatie vaststellen of een locatie in een kalenderjaar een vaste werkplek is geworden.
- wisseling werkgever: als werknemer een niet elektrische auto na 1 januari 2027 verplicht moet meenemen naar een volgende werkgever kan een fiscaal probleem ontstaan. De nieuwe werkgever is dan een pseudo eindheffing verschuldigd.
Aanpassingen wetsvoorstel pseudo eindheffing auto van de zaak
In een kamerbrief d.d. 22 juni 2026 worden enkele toezeggingen gedaan omtrent de aanpassing van de nieuwe wetgeving inzake de pseudo eindheffing. Een opstelling van de belangrijkste aanpassingen.
- Doel is betere aansluiting bij de praktijk zonder extra budgettaire gevolgen.
- Tijdelijke vervangende fossiele auto bij schade/onderhoud is vrijgesteld voor maximaal 14 dagen.
- Overgangsrecht wordt verlengd van 17 september 2030 naar 1 januari 2031
- Er komt een vrijstelling voor één tijdelijke fossiele auto per jaar gedurende maximaal 7 dagen (vervalt 1 januari 2031)
- Tijdelijke huurauto’s hoeven hierdoor niet direct volledig elektrisch te zijn.
- Pseudo-eindheffing geldt alleen bij terbeschikkingstelling mede voor privégebruik.
- Voor lesauto’s komt een specifieke vrijstelling.
- Bij grensoverschrijdende situaties mag de verdragsmatige verdeling van het heffingsrecht worden gevolgd.
- Gebruik van een taxi als passagier geldt niet als terbeschikkingstelling van een auto.
- Voor een vaste auto met chauffeur blijft de pseudo-eindheffing wel mogelijk.
- Bij fusies en overnames kan het overgangsrecht blijven gelden zonder wetswijziging. Een aparte concernregeling is volgens het kabinet niet nodig.
- Wisselt een auto naar een andere werkgever met ander loonheffingennummer, dan vervalt het overgangsrecht. Dit geldt ook binnen een concern met verschillende loonheffingennummers.
- Uitzondering geldt voor fusies en overnames waarbij de nieuwe werkgever in de plaats treedt van de oude. Overgangsrecht blijft wel behouden als dezelfde werkgever de auto aan een andere werknemer geeft.
Pseudo eindheffing voor de auto van de zaak
Met ingang van 1 januari 2027 wordt een pseudo-eindheffing ingevoerd voor fossiele personenauto’s die door een werkgever ook voor privédoeleinden beschikbaar worden gesteld aan werknemers. De heffing bedraagt 12% en komt volledig voor rekening van de werkgever.
Het betreft een afzonderlijke heffing die naast de reguliere fiscale bijtelling bij een werknemer kan bestaan (afhankelijk van het gebruik). Kortom de pseudo eindheffing komt niet in de plaats van de fiscale bijtelling bij de werknemer.
De regeling is nadrukkelijk bedoeld om het gebruik van voertuigen met CO₂-uitstoot verder te ontmoedigen en de overstap naar emissievrije personenauto’s te stimuleren.
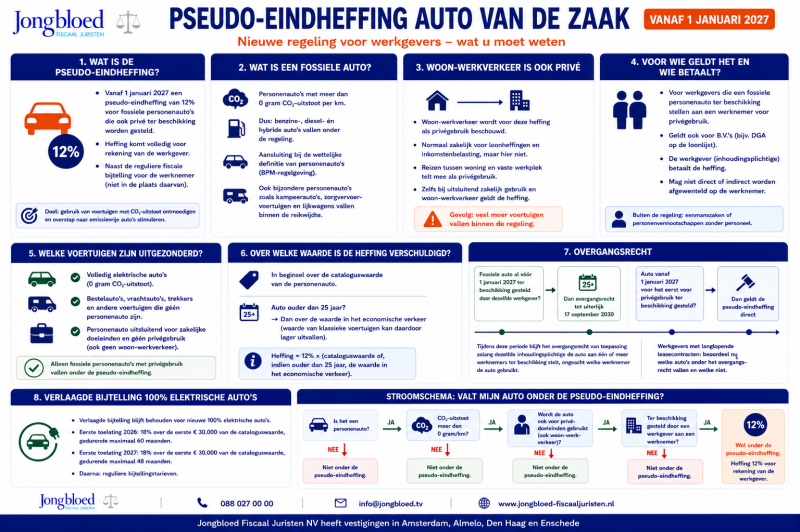
Brandstof boete bij fossiele auto’s
Voor de toepassing van de pseudo-eindheffing wordt uitgegaan van personenauto’s die een CO₂-uitstoot hebben van meer dan 0 gram per kilometer. Dit betekent dat niet alleen de traditionele benzine- en dieselauto’s onder deze definitie vallen, maar ook hybride voertuigen worden aangemerkt als fossiele personenauto. Een hybride auto profiteert daarom niet van de uitzonderingspositie die volledig elektrische voertuigen wel hebben.
De wet sluit aan bij de wettelijke definitie van personenauto’s binnen de BPM-regelgeving. Daardoor vallen ook bijzondere personenauto’s, zoals bepaalde kampeerauto’s, zorgvervoervoertuigen en lijkwagens, binnen de reikwijdte van de regeling.
Woon-werkverkeer is ook privé bij pseudo eindheffing
Een opvallend aspect van de nieuwe regeling is dat woon-werkverkeer als privégebruik wordt beschouwd. Normaal gesproken wordt woon-werkverkeer voor de inkomstenbelasting en loonheffingen juist als zakelijk verkeer aangemerkt. Voor de pseudo-eindheffing wordt hier, net zoals voor de btw vanaf geweken. Hierdoor telt het reizen tussen woning en vaste werkplek mee als privégebruik.
Dat betekent dat een auto die uitsluitend wordt gebruikt voor zakelijke ritten en woon-werkverkeer ook onder de pseudo-eindheffing valt. In de praktijk zal dit ertoe leiden dat aanzienlijk veel voertuigen binnen de regeling terechtkomen
Wie betaalt de pseudo eindheffing?
De regeling geldt voor werkgevers die een fossiele personenauto ter beschikking stellen aan een werknemer voor privégebruik. Onder werkgevers vallen eenmanszaken of personenvennootschappen met personeel, maar ook B.V.’s (zoals alleen de DGA op de loonlijst). Een DGA die een fossiele of hybride auto van zijn eigen BV rijdt, kan daardoor met de nieuwe regeling worden geconfronteerd.
De pseudo-eindheffing wordt verschuldigd door de inhoudingsplichtige werkgever en mag niet direct of indirect worden afgewenteld op de werknemer. De financiële last komt dus rechtstreeks terecht bij de werkgever.
Ondernemers die hun onderneming drijven in de vorm van een eenmanszaak of personenvennootschap zonder personeel vallen buiten de regeling.
Welke voertuigen zijn uitgezonderd voor pseudo eindheffing
Niet alle voertuigen vallen onder de nieuwe heffing. De pseudo-eindheffing geldt uitsluitend voor personenauto’s met een CO₂-uitstoot van meer dan 0 gram per kilometer die ook privé gebruikt mogen worden. Volledig elektrische auto's blijven daardoor buiten de regeling. Daarnaast vallen bestelauto’s, vrachtauto’s, trekkers en andere voertuigen die niet kwalificeren als personenauto niet onder de pseudo-eindheffing.
Ook een personenauto die uitsluitend voor zakelijke doeleinden beschikbaar wordt gesteld en waarbij geen sprake is van privégebruik (ook geen woon-werkverkeer), valt buiten de heffing.
Over welke waarde is de pseudo eindheffing verschuldigd
Voor de berekening van de pseudo-eindheffing wordt in beginsel aangesloten bij de cataloguswaarde van de personenauto.
Voor oudere voertuigen geldt echter een afwijkende regeling. Indien een auto ouder is dan 25 jaar, wordt niet uitgegaan van de oorspronkelijke catalogusprijs maar van de waarde in het economische verkeer. Dit betekent dat voor klassieke voertuigen een aanzienlijk lagere grondslag kan gelden dan voor jongere auto's.
Overgangsrecht inzake pseudo eindheffing
De wetgever heeft overgangsrecht opgenomen voor bestaande situaties.
- Fossiele personenauto’s die vóór 1 januari 2027 al door dezelfde werkgever ter beschikking zijn gesteld, vallen niet direct onder de nieuwe pseudo-eindheffing. Voor deze auto's geldt een overgangsperiode die uiterlijk eindigt op 17 september 2030. Tijdens deze periode blijft het overgangsrecht van toepassing zolang dezelfde inhoudingsplichtige de betreffende auto aan één of meer werknemers ter beschikking stelt. Het maakt daarbij niet uit welke werknemer de auto gebruikt.
- Voor voertuigen die vanaf 1 januari 2027 voor het eerst voor privégebruik ter beschikking worden gesteld, geldt de pseudo-eindheffing direct.
Werkgevers met langlopende leasecontracten doen er daarom verstandig aan om reeds nu te beoordelen welke voertuigen onder het overgangsrecht vallen en welke niet.
Verlaagde bijtelling personenauto’s
Naast de invoering van de pseudo-eindheffing verandert ook de bijtelling voor 100% elektrische auto’s. Aanvankelijk zou de verlaagde bijtelling voor elektrische auto's per 2026 volledig verdwijnen. Uiteindelijk is besloten om gedurende een korte periode een korting te behouden voor nieuwe emissievrije auto's.
Voor volledig elektrische auto's die in 2026 voor het eerst op kenteken worden gezet, bedraagt de bijtelling gedurende maximaal 60 maanden 18% over de eerste € 30.000 van de cataloguswaarde. Voor auto's met een eerste toelating in 2027 geldt een percentage van 20% over hetzelfde bedrag. Voor zover de cataloguswaarde hoger is dan € 30.000 blijft het reguliere bijtellingspercentage van 22% van toepassing. Hierdoor blijft het fiscale voordeel van elektrisch rijden voorlopig bestaan, al wordt het voordeel stapsgewijs verder afgebouwd.
In combinatie met de nieuwe pseudo-eindheffing voor fossiele auto's ontstaat daarmee een steeds grotere fiscale stimulans om te kiezen voor volledig emissievrije mobiliteit.
Noot fiscaal jurist inzake pseudo eindheffing
De invoering van de pseudo-eindheffing laat een belangrijke koerswijziging in de fiscale behandeling van auto's van de zaak zien. Waar de aandacht jarenlang vooral uitging naar de bijtelling voor de werknemer, verschuift de focus nu nadrukkelijk naar de werkgever.
De impact van de lasten voor het ter beschikking stellen van auto’s kan aanzienlijk zijn. De pseudo-eindheffing van 12% komt namelijk bovenop de bestaande autokosten en staat los van een eventuele bijtelling bij de werknemer. Hierdoor kunnen de totale lasten van een fossiele of hybride auto vanaf 2027 aanzienlijk hoger uitvallen dan nu vaak wordt aangenomen.
Opvallend is daarnaast dat woon-werkverkeer voor deze regeling als privégebruik wordt aangemerkt. Hierdoor zullen voortaan auto's die in de praktijk louter zakelijk worden gebruikt en voor woon-werkverkeer toch onder de heffing vallen.
Daarnaast geldt de nieuwe regeling per maand, dus ook voor vervangend vervoer. Als een werknemer met een elektrische auto deze voor onderhoud naar de garage brengt en tijdelijk een hybride auto krijgt (voor 2 weken), moet hierover dus ook de pseudo eindheffing worden toegepast. Valt het onderhoud in 2 maanden dan moet de correctie in beide maanden worden uitgevoerd (boete al vlot € 1.000 euro).
Tip werkgevers inzake pseudo eindheffing 2027
- Werkgevers doen er verstandig aan om leaseregelingen en het gebruik van ter beschikking gestelde auto’s tijdig tegen het licht te houden. Voor voertuigen die vóór 1 januari 2027 al ter beschikking zijn gesteld, geldt namelijk overgangsrecht tot uiterlijk 17 september 2030. Dit kan aanleiding zijn om het beleid hierop aan te passen.
- Laat vóór het aangaan of verlengen van een leasecontract doorrekenen wat de totale werkgeverslasten zijn gedurende de volledige looptijd. In sommige gevallen blijkt een elektrische auto vanaf 2027 fiscaal voordeliger dan een hybride of brandstofauto, zelfs wanneer de maandelijkse leaseprijs hoger ligt.
Werknemersparticipatie bij familiebedrijven
Wij adviseren wekelijks familiebedrijven bij interne structuren, zeggenschap en bedrijfsopvolgingen. Steeds vaker wordt dit gecombineerd met een werknemersparticipatie. Dit is niet verwonderlijk of bijzonder, immers er moet vaak een waardering worden opgesteld van het bedrijf (bij de bedrijfsopvolging) en hiermee staat de fiscale deur open naar een werknemersparticipatie voor dezelfde waarde (en wellicht voorwaarden). Het overleg met de belastingdienst kost tijd (en dus geld) derhalve is dit een mooi moment om ook werknemers langer verbonden te houden met het bedrijf. In dit artikel een overzicht van de aandachtspunten en fiscale risico's.
Wat geeft het meeste gedoe bij een werknemersparticipatie?
De belangrijkste problemen bij een werknemersparticipatie zijn de volgende
- Waardering afstemmen met de belastingdienst
- Financiering van de werknemersparticipatie
- Overleg met uw werknemers of managers over de voorwaarden
- Eigen inbreng (spaargeld) van de werknemers
- Zitten alle werknemers op één lijn
- Hoe participeren (box 1, box 2 of box 3)
- Gevolgen werknemersparticipatie en nieuwe box 3 stelsel
Werknemersparticipatie bij familiebedrijven, het vertrekpunt
Vooraf moet er overleg plaatsvinden met de familie over deze participatie. Hierin komt aan de orde welke medewerkers en/of managers mogen participeren. Daarnaast is van belang of de werknemers / managers hiertoe ook de bereidheid hebben. Zodra werknemers / managers er zelf voor moeten lenen of spaargeld moeten aanspreken merkt u meestal iets meer weerstand. Er zal dus altijd sprake van een risico (zekere lening en onzekere winsten) waarover zorgvuldig overleg wenselijk is. Soms kan een bonus regeling of een stock appreciation right (hierna SAR) een betere optie zijn voor de werknemer / manager. Bij een SAR krijgt de werknemer een bonus, lift hij/zij mee op de waarde ontwikkeling en kan ook vermogen opbouwen. De uitkering is echter belast in box 1. Bij een SAR kunt u ook veel voorwaarden opnemen, zoals een minimale tijd in dienstbetrekking blijven of een aanvangspremie betalen.
De meeste werknemersparticipaties beginnen met een bonus of tantième regeling. Deze bonus wordt afhankelijk gesteld van de omzet of urentarget of een andere meetbare grootheid binnen het bedrijf. De uitbetaling is meestal in het boekjaar (of vlak daarna) en de werknemer hoeft verder niet in geld te investeren. De bonus kan ook in het bedrijf blijven waardoor de werknemer een coupon (lening) krijgt en maandelijks rente gaat ontvangen. Hierdoor kan de onderneming de cash van de bonus nog zelf gebruiken. Er zijn ook bonus systemen die niet kijken naar de individuele prestatie maar meer naar de collectieve prestatie van (een groep) werknemers. Er worden dan heldere KPI's opgesteld die jaarlijks kunnen worden aangepast.
De volgende stap zijn plannen die voor een langere termijn en verbondenheid moeten werken. De meest voorkomende voorbeelden hiervan zijn:
- Aandelen of certificaten
- Stock Appreciation regeling
- Phantom Stock plan
1. Aandelen of certificaten aan werknemers
De meest voorkomende optie is het certificatenplan voor werknemers of managers. Hierbij wordt het stemrecht losgekoppeld van het economische recht (waarde stijging). De werknemer heeft dus geen stemrecht maar wel recht op dividenduitkeringen en het liquidatie saldo bij een verkoop of ontbinding. Het stemrecht wordt ondergebracht bij een Stichting (STAK), die vaak wordt bestuurd door de familie. De STAK heeft het stemrecht, het vergaderrecht en neemt alle besluiten. De STAK heeft wel de verplichting om dividenden direct uit te keren aan de werknemers (Certificaat houders), dit geldt ook bij een verkoop van het bedrijf. De specifieke spelregels staan in de administratie voorwaarden, dit is maatwerk. De STAK zal bij meerdere aandeelhouders ook partij zijn bij de aandeelhoudersovereenkomst waarbij deze verplichtingen bij de certificaathouder moeten worden neergelegd (tag along / drag along etc.). Voor de betrokkenheid bij de werknemers of managers is het te overwegen om ook een werknemer (of twee) in het STAK bestuur op te nemen.
Een duidelijk certificatenplan is bij bovenstaande van essentieel belang. De belangen van de STAK en de certificatenhouders hoeven immers niet gelijk te zijn. Via onderstaande structuur wordt via een Box 2 belang deelgenomen en blijft de opbrengst bij een verkoop (eventueel) tijdelijk in de werknemers BV. De DGA heeft hierbij controle op de STAK en ook controle op de werknemers BV, dit kan via uitgifte van één stemrecht aandeel aan de Holding DGA. De werknemer moet via onderstaande structuur wel geld meebrengen, dit kan eigen geld zijn of een financiering van de bank of het familiebedrijf (of de holding DGA). Maar natuurlijk ook door een combinatie van geldstromen.
Stappenplan voor deze werknemersparticipatie
- Familie gaat in overleg (bestuur) en stelt een werknemersparticipatieplan op (wie komen in aanmerking, de waarde, aantal aandelen, voorwaarden voor deelname,etc.) Soms wordt besloten om maximaal 9% uit te geven, bij 10% hebben de gezamenlijke certificaathouders immers het recht op enquête en de rechtsgang naar de ondernemingskamer.
- De familie gaat in overleg met de groep werknemers
- De Algemene vergadering van aandeelhouders keurt het plan goed
- De familie BV richt een STAK op, aan deze STAK worden aandelen uitgegeven. Tevens wordt een bestuur van de STAK benoemd
- De STAK zal toetreden tot de aandeelhoudersovereenkomst (als die er is tenminste)
- Het bestuur van de STAK stelt de administratievoorwaarden op (spelregels voor de certificaathouders)
- De familie BV geeft aandelen uit aan de STAK, de werknemers storten de aandelen vol (storten op uitgifte prijs), dit via de derdenrekening van de notaris
- De familie BV, de werknemers en de STAK sluiten samen een participatie overeenkomst.
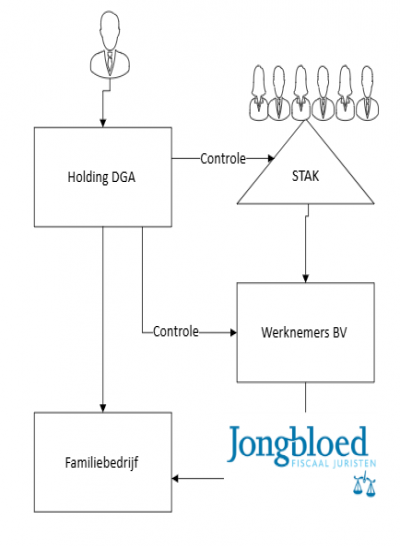
2. Stock Appreciation regeling
Een Stock Appreciation right (SAR) is een lichtere optie waarbij de werknemer niet hoeft te betalen voor dit recht (kan wel). De werknemer krijgt via de SAR een recht op winst en op de waardestijging van het familiebedrijf. De werknemer participeert dus niet direct in aandelen en heeft verder ook geen stemrecht. De SAR is eigenlijk een soort van call optie met beperkte voorwaarden. De SAR zou u ook kunnen omschrijven als een luxe vorm van een bonusregeling. Aan de SAR worden veelal wel een lijstje met voorwaarden gesteld. Meest voorkomende voorwaarden zijn:
- Bepaalde prestatie leveren
- Bepaalde periode in dienstbetrekking zijn
- Bepaalde periode in dienstbetrekking blijven
- Geen SAR recht ontslag op staande voet (of langdurig ziek)
3. Phantom Stock plan
Een Phantom Stock plan zien wij in veel vormen voorkomen. Vaak lijkt dit op optie 2 (de SAR). De Phantom Stock geeft dan recht op het ontvangen van een geldbedrag (gekoppeld aan de waardeontwikkeling van het familiebedrijf) over een bepaalde periode tegen bepaalde voorwaarden. Een soort van virtuele wijze om werknemers te laten meeliften op de waardestijging van het familiebedrijf.
Financiering van een werknemersparticipatie
Dit is vaak de lastigste hobbel. Onze politieke mannen en vrouwen in Den Haag zien zeker het belang van een werknemersparticipatie maar hebben de regeling nog niet eenvoudiger gemaakt. De lastigste discussies zijn deze met de belastingdienst (over de waarde en voorwaarden van de werknemersparticipatie).
Veelal wordt de werknemersparticipatie in aandelen (onderdeel 1 hierboven) gefinancierd door de huisbank, de werknemer en de familie, derhalve een gemengde financieringstructuur. Als sprake is van een financiering die qua rente, aflossing of omvang onzakelijk is neemt het rendement op de aandelen toe. Als dit rendement als hoog of zeer hoog wordt gekwalificeerd valt de financiering onder de zogenaamde lucratiebelangregeling (onder overige vermogensrechten). De belastingdienst heeft in een standpunt van de kennisgroep een toelichting gegeven op dit beloningsoogmerk (KG:059:2026:1).
Maximale financiering bij een werknemersparticipatie
Omtrent de maximale financiering bij een werknemersparticipatie heeft de kennisgroep (KG:204:2025:2) een standpunt bekend gemaakt. Als belangrijke indicator komt de belastingdienst met de Loan to Value ratio (LTV). Dit is het percentage van de investering dat wordt gefinancierd. Het omslagpunt ligt - volgens de belastingdienst - bij 70%, bij een lager percentage kan er een discussie worden gevoerd over de zakelijkheid. De belastingdienst geeft hierbij haar mening (is geen wetgeving) en komt tot het volgende:
- Participaties kleiner of gelijk aan € 75.000. Voor de rente kan in beginsel worden aangesloten bij de laagste van de marktrente van een persoonlijke lening of een effectenkrediet. De LTV (Loan to Value) doet in dit geval niet ter zake. De werkgever kan de volledige koopsom financieren.
- Participaties groter dan € 75.000 en LTV tot 70%. Voor de rente kan in beginsel worden aangesloten bij de rente op een effectenkrediet.
- Participaties groter dan € 75.000 en LTV is 100%. De rente wordt in beginsel gebaseerd op het risico en rendement van het onderliggende aandeel.
- Participaties groter dan € 75.000 en LTV tussen 70% en 100%. De rente ligt ergens tussen de rente die wordt gevraagd door aanbieders van effectenkredieten en de kostenvoet (is een synoniem voor rendementseis) van het onderliggende aandeel.
Bij een juiste regeling is ook van belang welke zekerheden er worden verstrekt (werknemer prive aansprakelijk of via BV? Pandrecht aandelen?).
Schema inzake werknemersparticipatie bij familiebedrijven
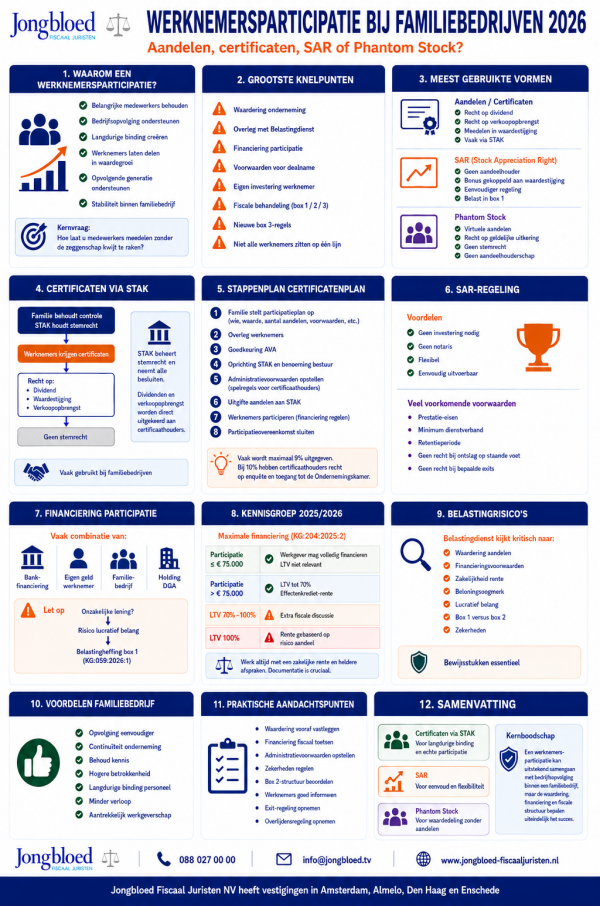
Noot fiscaal jurist inzake werknemersparticipatie bij familiebedrijven
Een werknemersparticipatie kan prima samengaan bij de opvolging door de volgende generatie. Belangrijke werknemers blijven betrokken en worden voor een langere periode gebonden aan de organisatie, dit geeft rust en stabiliteit. Wij adviseren wekelijks familiebedrijven bij een bedrijfsopvolging in combinatie met een werknemersparticipatie. Let erop dat niet alle advieskosten voor een dergelijk traject aftrekbaar zijn (zie kennisgroep KG:204:2022:3) . Wilt u een vrijblijvende offerte? Stuur ons gerust via onderstaand formulier een bericht of neem contact op met de genoemde fiscaal jurist.
Studiekosten aftrekbaar of negatief loon
In dit artikel behandelen wij studiekosten in fiscaal perspectief. De aanleiding is een uitspraak van de Rechtbank Noord Nederland d.d. 16 april 2026 (ECLI:NL:RBNNE:2026:1419) waarin een werknemer studiekosten als negatief loon in mindering bracht op zijn inkomen, derhalve een verlaging van het belastbaar inkomen in de aangifte inkomstenbelasting. In deze procedure wordt te weinig bewijs geleverd, tja dan gaat het fiscaal mis.
Fiscale behandeling van studiekosten in Nederland
Op hoofdlijnen geldt het volgende;
- Betaling van studiekosten zijn meestal geen negatief loon, uitzonderingen zijn er wel
- Scholingsaftrek is in 2022 komen te vervallen en vervangen door STAP subsidie (2022-2024), subsidie is thans vervallen
- Werkgever kunnen veelal belastingvrij studiekosten (via WKR) belastingvrij vergoeden
Studiekosten als negatief loon
Negatief loon wil zeggen dat een werknemer een vermindering van zijn loon heeft als gevolg van een verplichting uit zijn dienstbetrekking. Er is geen wettelijke definitie van negatief loon maar in de jurisprudentie bekijken ze dit omgekeerd, dus artikel 10 wet loonbelasting (is loon) in negatieve zin. Er gelden voor negatief loon een aantal voorwaarden:
- Bewuste verstrekking: de werkgever verstrekt het nadeel en is zich ervan bewust (bijvoorbeeld via een overeenkomst)
- Nadeel: de werknemer lijdt daadwerkelijk een financieel nadeel of verlies (verarming)
- Causaliteit: er moet voldoende causaal verband zijn tussen het nadeel en de dienstbetrekking (zie kennisgroep KG:204:2025:6) en Hoge Raad 31 maart 2017 ECLI:NL:HR:2017:529
Volgens de Hoge Raad d.d. 15 april 2016 (ECLI:NL:HR:2016:635) moet aan al deze voorwaarden worden voldaan. In de procedure bij de Rechtbank Noord Nederland in 2026 was er twijfel over het causale verband tussen de studiekosten en de dienstbetrekking. De belastingplichtige heeft ook geen bewijs aangevoerd waaruit volgt dat de last voor de studiekosten direct is terug te voeren op een harde afspraak uit zijn arbeidsovereenkomst, of anderszins is ingebed in een arbeidsvoorwaardenregeling uit of op grond van die arbeidsovereenkomst. De e-mail die belastingplichtige heeft overgelegd is onvoldoende om aan te tonen dat de betaling van het inschrijvingsgeld zozeer zijn grond vindt in de dienstbetrekking. Uit deze mail volgt namelijk niet dat belastingplichtige op grond van een arbeidsvoorwaardenregeling of een arbeidsovereenkomst verplicht is om het inschrijvingsgeld te betalen.
Werknemer moet studiekosten bij ontslag of vertrek terugbetalen, negatief loon?
De werkgever heeft studiekosten belastingvrij vergoed via de gerichte vrijstelling. Dit is de meest gebruikelijke situatie. De werkgever betaalt het collegegeld, de boeken, etc. Als de werknemer later, bij ontslag of vertrek of niet behalen diploma, de kosten moet terugbetalen is geen sprake van negatief loon. Immers de oorspronkelijke vergoeding was geen loonvoordeel en belastingvrij. Tot 2021 kon de werknemer deze kosten nog wel opvoeren als studiekosten. Als de werknemer studieverlofuren moet terugbetalen kan wel sprake zijn van negatief loon
Nieuwe werkgever vergoedt studiekosten terugbetaling
Als de nieuwe werkgever de studiekosten terugbetaling bij de oude werkgever zou vergoeden dan mag die vergoeding via de gerichte vrijstelling belastingvrij plaatsvinden. Als de nieuwe werkgever de vergoeding een jaar later zou vergoeden is de vergoeding niet belastingvrij, de werknemer heeft in dat jaar immers geen studiekosten gemaakt. Als de werkgever de studiekosten rechtstreeks zou betalen aan de oude werkgever lijkt ook geen sprake van een loonvoordeel (dus geen loonheffingen), wel moet er een gebruikelijkheidstoets plaatsvinden.
Schema negatief loon en vergoeding studiekosten
Noot fiscaal jurist inzake studiekosten
Studiekostenaftrek is komen te vervallen. Voor de werknemer is er dan alleen nog de route via het negatief loon, dit is een lastige fiscale hobbel. Het belastingvrij laten vergoeden door de werkgever is de meest gebruikelijke en eenvoudige route.
Een Fiscale APK van uw bedrijf
Veel ondernemers gaan ervan uit dat hun fiscale zaken goed geregeld zijn. Toch blijkt in de praktijk dat er vaak fiscale kansen blijven liggen of risico’s onopgemerkt blijven. Daarom hebben wij de fiscale APK voor ondernemers ontwikkeld: een grondige fiscale controle voor ondernemers, DGA’s en familiebedrijven.
Wij toetsen zowel de onderneming als de privésituatie op meer dan 100 fiscale advies- en optimalisatiemogelijkheden. Daarbij kijken wij niet alleen naar risico’s, maar juist ook naar besparingskansen, structuurverbeteringen en toekomstige aandachtspunten.
Kosten Fiscale APK
U krijgt vooraf een offerte en na uw akkoord beginnen wij moet onze APK. De gemiddelde kosten bedragen € 1.995 (exclusief BTW) voor de volledige fiscale scan met uitleg.
Wat is een Fiscale APK?
De naam zegt het eigenlijk al. Net zoals een auto periodiek wordt gekeurd, verdient ook uw onderneming een fiscale onderhoudsbeurt. Wetgeving verandert voortdurend. Denk aan wijzigingen in box 2 en box 3, strengere controles van de Belastingdienst, veranderende regels rondom vastgoed, bedrijfsopvolging, excessief lenen en internationale structuren. Veel ondernemers groeien door, bouwen vermogen op of krijgen te maken met nieuwe risico’s, terwijl hun fiscale structuur jarenlang onveranderd blijft. Met de Fiscale APK brengt Jongbloed Fiscaal Juristen uw volledige fiscale positie in kaart. Daarbij wordt gekeken naar onder andere:
- de ondernemingsstructuur;
- inkomstenbelasting en vennootschapsbelasting;
- box 2- en box 3-positie;
- vastgoedstructuren;
- fiscale risico’s;
- vermogensopbouw;
- bedrijfsopvolging;
- is uw onderneming verkoop klaar;
- pensioen en oudedagsvoorzieningen;
- internationale aspecten;
- benutting van fiscale faciliteiten en regelingen.
Wat is het doel van een fiscale APK?
Het doel is helder: fiscale rust, inzicht en concrete besparingsmogelijkheden creëren. Geen dik rapport vol ingewikkelde theorie, maar praktisch advies waar u direct iets mee kunt. Ondernemers ontvangen een overzichtelijk rapport met bevindingen, aandachtspunten en een concreet actieplan.
Veel ondernemers zijn verrast hoeveel optimalisaties nog mogelijk blijken te zijn. Denk aan het slimmer structureren van vermogen, het benutten van fiscale vrijstellingen, het voorbereiden op bedrijfsopvolging of het voorkomen van toekomstige discussies met de Belastingdienst. Soms levert een kleine aanpassing al direct aanzienlijke besparingen op. Extra informatie kunt u vinden op www.fiscale-apk.nl
Schema Fiscale APK
Wie zijn wij?
Jongbloed Fiscaal Juristen staat bekend om haar pragmatische en creatieve aanpak. Het kantoor adviseert dagelijks DGA’s, familiebedrijven, vastgoedondernemers en MKB-bedrijven over complexe fiscale vraagstukken, herstructureringen en vermogensplanning. Daarbij ligt de focus niet alleen op belastingbesparing, maar ook op risicobeheersing en toekomstbestendige structuren. Wij hebben vestigingen in Enschede, Almelo, Den Haag en Amsterdam.
Wilt u weten of uw onderneming fiscaal nog optimaal is ingericht? Dan
is een Fiscale APK geen luxe, maar een slimme investering in zekerheid,
rust en rendement. Neem gerust contact met ons op of vraag een vrijblijvende
offerte via info@jongbloed.tv
Werknemersparticipatie in box 2 of box 3
Als een werknemer aandelen verkrijgt in het bedrijf van zijn werkgever is de keuze - in beginsel - een belang van minder dan 5% (in box 3) of een belang van meer dan 5% (in box 2). Bij deze keuze spelen fiscale motieven vaak een belangrijke rol. Onder de huidige wetgeving is een werknemersparticipatie in box 3 belast tegen een forfaitair tarief, in box 2 wordt afgerekend tegen het werkelijke rendement.
Maakt de wijziging van box 3 werknemersparticipaties minder aantrekkelijk?
De achterliggende jaren is het participeren van werknemers in het bedrijf van hun werkgever vaak ingezet als instrument om key-personal te binden aan de onderneming. Deze belangen zijn doorgaans relatief klein, maar werknemers delen wel in de winst en hebben ook een aandeel bij een verkoop van de onderneming.
Belastingtechnisch is de werknemersparticipatie altijd lastig. Dat geldt niet zozeer voor het verwerven van de aandelen (als minder wordt betaald dan de marktwaarde van de aandelen, is sprake van belastbaar loon, waarop loonheffing moet worden ingehouden en afgedragen), maar het hebben van deze aandelen en de kwalificatie ervan in de inkomstenbelasting.
Werknemersparticipatie in box 1 box 2 of box 3
De inkomstenbelasting kent een zogenoemde rangorderegeling. In box 1 worden de inkomsten uit werk en woning belast (tegen een tarief van maximaal 49,5%). In box 2 worden de inkomsten uit aanmerkelijk belang belast (tarief 2026: tot € 68.843 belast tegen 24,5% en 31% over het meerdere). In box 3 worden de voordelen uit sparen en beleggen belast (tegen een tarief van 36%). De rangorderegeling brengt mee dat eerst moet worden beoordeeld of een voordeel in box 1 valt. Pas als dat niet het geval is, komt box 2 en daarna 3 in beeld.
Het lastige is dat de aandelen die zijn verworven via een participatieregeling in alle 3 de boxen kunnen vallen. Voor box 2 geldt dat sprake moet zijn van een belang van meer dan 5% in het geplaatste kapitaal van de werkgever. Voor box 3 is het belang juist kleiner dan 5%. Box 1 kent de zogenoemde lucratief-belangregeling. Dit is een bijzondere regeling die is bedoeld om belastingheffing over buitensporige rendementen te belasten. Voor deze bijdrage laten we de aandelen die in box 1 zouden vallen verder buiten beschouwing.
Nu is het vaak interessant om te kiezen voor een belang van de werknemer dat in box 3 gehouden wordt. Als de rendementen voldoende hoog zijn levert het forfaitaire rendement een lagere belastingdruk.
Wetswijziging box 3 en werknemersparticipatie
Er is een wijziging van box 3 gepland om in te gaan per 1 januari 2028. De wet is al door de Tweede Kamer, maar er is recent enige discussie ontstaan of de wetswijziging in de huidige vorm moet doorgaan. Tot de wet wordt aangepast, ligt de volgende wijziging in het verschiet.
In box 3, tot de wet wordt aangepast voorzien in belastingheffing op basis van vermogensaanwas; ook niet gerealiseerde koerswinsten op de aandelen in het bedrijf van de werkgever worden belast. Dit geldt niet voor startups en scale-ups. In dat geval wordt belasting geheven als het voordeel wordt gerealiseerd bij een verkoop.
Veel werkgevers voldoen niet aan de voorwaarden om als startup of scale-up aangemerkt te worden, dat zal dus betekenen dat voor een aandelenparticipatie geldt dat de aandelen jaarlijks gewaardeerd moeten worden per 1 januari en per 31 december om te bepalen of de aandelen in waarde zijn gestegen. Vervolgens zal over de waardestijging inkomstenbelasting verschuldigd zijn.
Werknemersparticipatie in box 2 of box 3
Tariefmatig is box 2 aantrekkelijker dan box 3. Als in box 3 ook de vermogensaanwas belast gaat worden, kan dat aanleiding zijn om te overwegen belangen van werknemers onder te brengen in box 2. In box 2 wordt daarenboven pas belasting verschuldigd als aandelen worden verkocht of dividend wordt ontvangen. Het verplaatsen van werknemersparticipaties van box 3 naar box 2 is vaak relatief eenvoudig te realiseren. Dat kan door te gaan werken met soort-aandelen (de aanwezigheid van een aanmerkelijk belang wordt beoordeeld per soort aandelen) of door de werknemersparticipaties te gaan klusteren via een werknemers-B.V.
Noot fiscaal jurist inzake werknemersparticipatie
De aangekondigde wetswijziging maakt dat beoordeeld moet worden of belastingheffing in box 3 nog wel zo aantrekkelijk is. Immers belasting betalen over de vermogensaanwas is niet aantrekkelijk als er geen dividend wordt ontvangen: de belasting in box 3 moet dan uit andere bronnen worden voldaan.
Voor bestaande en ook nieuwe aandelenparticipaties voor werknemers is het op basis van het huidige wetsvoorstel aantrekkelijker om straks te kwalificeren als een aanmerkelijk belang. Er is nog voldoende tijd om bestaande structuren aan te passen. Het is van belang om eerst even te kijken of het wetsvoorstel in zijn huidige vorm wordt doorgevoerd of dat hierop toch nog wijzigingen worden aangebracht.
Voor werknemersparticipatie speelt er nog iets extra's. Als een werknemer aandelen tegen een lagere waarde (dan in het economische verkeer) aandelen zou kopen (of onder niet zakelijke voorwaarden en of onzakelijke lening) is er sprake van een loon voordeel, dat belast wordt in box 1. Het lucratieve belang is de echte valkuil bij een werknemersparticipatie.
Wat het lastig maakt is dat er thans nog wordt gesproken over aanpassingen in de box 3 wetgeving. Het wetsvoorstel is op 12 februari 2026 door de tweede kamer aangenomen maar tegelijk heeft het kabinet in maart 2026 laten weten dat het nog gaat kijken naar aanpassingen binnen de vermogensaanwasbelasting en naar een latere doorontwikkeling naar een vermogenswinstbelasting. Lang verhaal kort, de vermogensaanwasbelasting staat op dit moment nog niet vast.
Belastingvrij kilometervergoeding
De meeste werknemers moeten reizen voor hun werk. Dit kan betrekking hebben op woon-werk kilometers of zakelijke reizen of reizen voor een opleiding, congres of studie. De werkgever mag de kosten voor deze zakelijke reizen belastingvrij vergoeden. De werkgever mag de zakelijke kilometers (en woon werk kilometers) die een werknemer heeft gereden (per fiets, auto, scooter) vergoeden tegen een maximaal tarief van € 0,25 cent per kilometer (sinds 2026).
Reiskostenvergoeding 2026
De reiskostenvergoeding is door de hoge benzine en dieselprijzen in mei 2026 aangepast van € 0,23 per kilometer naar € 0,25 per kilometer, dit met terugwerkende kracht tot 1 januari 2026. In de situatie dat € 0,23 of minder per kilometer is vergoed sinds 1 januari 2026, dan mag de verhoging van € 0,02 per kilometer alsnog onbelast worden vergoed (gericht vrijgesteld) bij een volgende loonbetaling. Dat geldt ook als minder dan € 0,23 per kilometer is vergoed.
Belastingvrij kilometervergoeding 2025
De kilometervergoeding in 2025 bedraagt nog steeds € 0,23 cent per kilometer. De vergoeding mag worden betaald voor alle zakelijke kilometers (zoals klantenbezoek, studie, ritten tussen vestigingen en dienstreizen). Ook woon-werk kilometers worden als zakelijke kilometers aangemerkt.
Belastingvrij kilometervergoeding 2024
De kilometervergoeding in 2024 bedraagt nog steeds € 0,23 cent per kilometer. De vergoeding mag worden betaald voor alle zakelijke kilometers (zoals klantenbezoek, studie, ritten tussen vestigingen en dienstreizen). Ook woon-werk kilometers worden als zakelijke kilometers aangemerkt.
Welke vervoersmiddelen mag je gebruiken bij de kilometervergoeding?
Vervoer mag plaatsvinden via een eigen auto, fiets, e bike, scooter of motor.
Voorbeeld belastingvrij vergoeding bij reizen met personeelsbusje en eigen vervoer
- U reist voor uw werk van maandag tot en met woensdag met een personeelsbusje vanaf de opstapplaats naar een vaste plaats van werkzaamheden.
- U reist met eigen auto van uw woning naar de opstapplaats (afstand 9 kilometer enkele reisafstand).
- Op donderdag en vrijdag reist u met uw eigen auto van uw woning naar deze vaste plaats van werkzaamheden (afstand 42 kilometer, enkele reisafstand), omdat op die dagen het personeelsbusje niet beschikbaar is.
- Op vrijdag moet u 10 kilometer omrijden om uw kind naar de crèche te brengen.
De werkgever mag u dan de volgende onbelaste reiskostenvergoeding betalen:
- maandag tot en met woensdag: 3 dagen x 18 kilometer x € 0,23 = € 12,42
- donderdag en vrijdag: 2 dagen x 84 kilometer x € 0,23 = € 38,64
- omdat de omrijkilometers op vrijdag privé zijn, is een vergoeding hiervoor loon (kan via eindheffingsloon of vrije ruimte)
Bad Leaver en fiscale gevolgen
Wekelijks adviseren wij werkgevers en werknemers bij aandelenparticipatieplannen, deze zijn meestal fiscaal en praktisch complex (of beter maatwerk). De discussie gaat veelal over de voorwaarden, de waarde van de aandelen en het moment dat een beloningsvoordeel wordt genoten. Ook is er vaak gedoe omtrent de maximale financiering voor de verkoper (vaak werkgever of DGA). In dit artikel behandelen wij een standpunt van de kennisgroep van de belastingdienst, dit is naar onze mening niet volledig/juist.
Als een werknemer participeert in het bedrijf van zijn werkgever worden in aandeelhouders- of certificaathoudersovereenkomsten vaak afspraken gemaakt. Deze afspraken zien onder meer op een verplichting om de verworven aandelen verplicht (terug) te verkopen als bepaalde omstandigheden zich voor doen. De bepalingen zien meestal op de 'early leaver', de 'good leaver' en de 'bad leaver'.
De fiscale verwerking van een bad leaver verplichting
De bepalingen zien meestal op de 'early leaver', de 'good leaver' en de 'bad leaver'. Een toelichting:
- Een early leaver is een werknemer die zelf ontslag neemt tijdens de zogenoemde lock-up-periode (een periode waarin partijen hebben afgesproken er met elkaar voor te gaan). De early leaver die zijn aandelen moet aanbieden wordt vaak gekort op de waarde van zijn aandelen als hij deze moet aanbieden.
- De good leaver vertrekt ook bij de onderneming maar dan vaak door omstandigheden waarop hij geen invloed kan uitoefenen. De bepaling is vaak van toepassing bij overlijden of door arbeidsongeschiktheid, maar ook bij het bereiken van de pensioengerechtigde leeftijd. De good leaver moet als deze omstandigheden zich voordoen wel zijn aandelen aanbieden, maar wordt niet gekort op de marktwaarde van zijn aandelen.
- De bad leaver, de naam verklapt het al, vertrekt onder minder plezierige omstandigheden. Als bad leaver wordt vaak aangemerkt de werknemer die op staande voet ontslagen wordt (fraude, diefstal etc.) of de werknemer die zijn geheimhoudingsplicht schendt of concurrerende activiteiten onderneemt tijdens zijn dienstverband. Begrijpelijk, die moet eruit en moet zijn aandelen aanbieden. De bad leaver ontvangt als hij zijn aandelen aanbiedt vaak aanzienlijk minder dan de marktwaarde.
Als een bad leaver minder voor zijn aandelen ontvangt dan de marktwaarde is de vraag hoe met die mindere waarde belastingtechnisch moet worden omgegaan. De Belastingdienst heeft onlangs twee kennisgroepstandpunten gepubliceerd waarin zij aangeeft hoe de Belastingdienst tegen deze 'verliezen' aankijkt.
Negatief loon en aanmerkelijk belang bij werknemersparticipatie
In de casus in dit kennisgroepstandpunt (KG:003:2026:4) is sprake van een werknemer die een aandelenpakket van 5% of meer heeft (een aanmerkelijk belang, box 2).
- De verkrijgingsprijs van de aandelen bedraagt € 1.000.000.
- Na enkele jaren wordt de werknemer verplicht zijn aandelen om niet aan te bieden op basis van de contractueel overeengekomen bad leaver-bepaling.
- De marktwaarde van de aandelen bedraagt op dat moment € 5.000.000.
De Belastingdienst geeft in dit kennisgroepstandpunt aan dat de werknemer een winst moet aangeven van € 4.000.000 (€ 5.000.000 - € 1.000.000). Er wordt in dit geval mitsdien niet gekeken naar de tegenprestatie (nihil) maar naar de marktwaarde van de aandelen.
Negatief loon en bad leaver de fiscale gevolgen
De tweede casus die door de kennisgroep van de belastingdienst wordt behandeld, is als volgt (KG:204:2025:6) .
- Een werknemer heeft in jaar 1 aandelen van zijn werkgever verworven voor een bedrag van nihil.
- Op grond van een ‘bad-leaver’ bepaling in de overeenkomst met zijn werkgever is hij bij uitdiensttreding verplicht om de aandelen aan zijn werkgever te koop aan te bieden tegen een prijs van € 500.
- De aandelen hebben bij toekenning een marktwaarde van € 100. De werkgever heeft loonheffingen ingehouden en afgedragen over een loonvoordeel van € 100.
- De werknemer treedt in jaar 4 uit dienst en wordt door de werkgever als ‘bad leaver’ aangemerkt. De werkgever neemt de aandelen voor de prijs van € 500 af. De marktwaarde van de aandelen is op dat moment € 800.
Al met al kom je dan tot het volgende
- Marktwaarde jaar 1: € 100
- Verkrijging van de aandelen in jaar 1: € 0
- Marktwaarde jaar 4: € 800
- Verkoopprijs bad-leaver clausule jaar 4: € 500
Ter zake van de verkoop van de aandelen heeft de werknemer een winst gemaakt van € 500 -/- € 0 = € 500. Hij heeft immers in jaar 1 niets voor zijn aandelen hoeven te betalen en hij biedt zijn aandelen in jaar 4 te koop aan voor € 500. Als de werknemer geen bad-leaver was geweest, had hij zijn aandelen in jaar 4 op de vrije markt kunnen verkopen tegen de op dat moment geldende marktwaarde en daardoor een winst kunnen maken van € 800 -/- € 0 = € 800. De werknemer heeft door de bad-leaverbepaling in het contract een (papieren) verlies van € 300 gemaakt. Dit (papieren) verlies kan de werknemer in aanmerking nemen als negatief loon. Er is namelijk sprake van negatief loon als aan de drie voorwaarden voor loon in negatieve zin is voldaan:
- Er is voldoende causaal verband tussen het voordeel en de dienstbetrekking (causaliteitseis/leer van de redelijke toerekening);
- Er is sprake van ‘genieten’ (nadeelseis);
- De werkgever ‘verstrekt’ het nadeel en is zich daarvan bewust (verstrekkingseis)
De Hoge Raad heeft al eerder geoordeeld dat een nadeel aan de dienstbetrekking moet worden toegerekend (op basis van de genoemde casualiteitseis) als de werknemer op grond van een bepaling in een overeenkomst met zijn werkgever verplicht is om bij de beëindiging van zijn dienstbetrekking een transactie te verrichten en hij met die transactie een nadeel lijdt in de vermogenssfeer.
Bij de vaststelling van het verband met de dienstbetrekking (de causaliteit) moet worden beoordeeld c.q. een vergelijking worden gemaakt met een derde/niet-werknemer. Zou deze derde hetzelfde nadeel hebben geleden. Zo dit niet het geval is, ligt de oorzaak van het nadeel in de dienstbetrekking. In dat geval kan het vermogensnadeel als negatief loon in aanmerking worden genomen.
Noot fiscaal jurist inzake belasting op papieren winst bij vertrek
Het standpunt van de belastingdienst gaat over een gedwongen teruggave van aandelen bij vertrek van een werknemer. Werknemers met een werknemersparticipatie die door eigen toe doen (Bad Leaver) hun baan verliezen moeten veelal ook hun aandelen in het bedrijf teruggeven. Volgens de belastingdienst moet de werknemer belasting betalen over iets wat hij niet heeft ontvangen. In deze casus kreeg de werknemer voor 1.000.000 aandelen, hierover is destijds loonheffingen afgedragen. De aandelen zijn inmiddels 5.000.000 waard. De werknemer wordt ontslagen omdat hij of zij iets heeft gedaan wat niet mag, volgens de aandeelhoudersovereenkomst is hij of zij dan een zogenaamde bad leaver. De aandelen moeten voor 1 euro worden teruggeleverd aan de werkgever of de vennootschap (afhankelijk van de gemaakte afspraken). De werknemer stelt dat hij 5.000.000 armer is geworden en wil dit bedrag opnemen als negatief loon. Dit wordt geaccepteerd. De belastingdienst stelt echter ook dat de werknemer 4.000.000 winst in box 2 heeft gemaakt, gevolg is een heffing van rum 1.200.000 euro. De werknemer kan best een probleem hebben, de eerste vraag is of hij het negatief loon kan verrekenen en hierover vlot belasting terugkrijgt. De aanslag ad 1.200.000 moet echter wel worden betaald, zonder dat er iets wordt ontvangen.
Het lijkt logischer dat de werknemer een verlies van 1.000.000 in box 1 mocht nemen en daarmee de zaak af te doen. De huidige lijn van de belastingdienst is vreemd en de vraag is of de rechter hier ook zo over gaat denken. Vanaf 2028 gaat dit standpunt ook doorwerken in box 3 (het ging hier om 5% of meer aandelen in box 2). Een belasting op papieren winst of verlies is vreemd en hoort primair niet thuis in ons inkomstenbelasting stelsel.
Bronnen inzake bad leaver en belastingen
Hoge Raad 15 april 2016, ECLI:NL:HR:2016:635(verlies op certificaten is negatief loon)
Gerechtshof Den Haag 4 oktober 2023, ECLI:NL:GHDHA:2023:2217 (causaliteit meenemen)
Hoge Raad d.d. 2 augustus 2024 ECLI:NL:HR:2024:1083
Hoge Raad 25 november 2005 ECLI:NL:HR:2005:AU6909 (belast ja dan ook aftrekbaar)
E-timer, nieuwe fiscale regeling voor elektrische auto’s?
De fiscale voordelen voor elektrische auto’s zijn de afgelopen jaren stap voor stap afgebouwd en staan daardoor opnieuw in de politieke en maatschappelijke discussie. Tegelijkertijd lopen de brandstofkosten van rijden op. In die context kan een regeling die elektrisch (blijft) stimuleren – óók op de tweedehandsmarkt – voor veel ondernemers en werknemers interessant zijn. De regeling in het kort
- Nog in ontwikkeling dus nog geen wetgeving
- Gericht op elektrische auto's van 5 - 8 jaar oud
- Bijtelling over dagwaarde i.p.v. cataloguswaarde
- Fiscaal voordelige regeling
- Doel: minder export, voordeliger fiscaal rijden, verduurzaming wagenpark
- Wanneer? Verwachting is 2027 (bekendmaking voorjaarsnota of prinsjesdag)
Wat is de e-timerregeling?
De e‑timer is nog geen wet, maar een voorstel dat in de sector leeft. Het idee: maak gebruikte EV’s van circa 5 tot 8 jaar oud (vaak ex‑lease) fiscaal aantrekkelijker door de bijtelling meer te laten aansluiten bij de dagwaarde/marktwaarde in plaats van (alleen) de oorspronkelijke cataloguswaarde.
Aanleiding is dat veel EV’s na ongeveer vijf jaar uit de lease komen en vervolgens (deels) worden geëxporteerd, terwijl ze voor de Nederlandse occasionkoper nog relatief duur zijn. Door zakelijk doorrijden langer interessant te maken, zouden meer van deze auto’s in Nederland blijven en later goedkoper beschikbaar komen voor particulieren.
Huidige en afgeschafte fiscale regelingen voor elektrische auto’s
Is elektrische rijden wel fiscaal interessant? Hieronder worden de huidige en inmiddels afgeschafte fiscale regelgeving kort toegelicht. De korte conclusie: elektrische rijden is nog wel interessant maar zeker niet meer zo gunstig als voorheen.
1) Bijtelling (auto van de zaak)
In 2026 geldt bijtelling op basis van de cataloguswaarde. Voor nulemissieauto’s geldt 18% tot € 30.000 en 22% over het meerdere (met de bekende 60‑maandenregel).
2) MRB (wegenbelasting)
Vanaf 2026 betalen volledig elektrische personenauto’s en waterstofauto’s 70% van het reguliere tarief (dus 30% korting) en dit kortingspercentage loopt volgens het afbouwpad door t/m 2028.
3) BPM
Sinds 1 januari 2025 is het nihiltarief voor emissievrije personenauto’s vervallen: ook voor auto’s zonder CO₂‑uitstoot is BPM verschuldigd.
4) Subsidies (SEPP)
De landelijke SEPP‑subsidie voor particulieren is definitief gesloten (aanvragen konden tot en met 27 december 2024).
Noot fiscaal jurist inzake elektrische auto en belastingen
De e‑timerregeling is op dit moment vooral een beleidsidee/marktvoorstel en dus geen geldend recht. Mocht het onderwerp politiek tractie krijgen, dan zijn de details bepalend: de leeftijdsgrenzen, de definitie, vaststelling van de grondslag en de samenloop met de huidige bijtellingssystematiek. Wij blijven de ontwikkelingen op de voet volgen en zullen hierover publiceren op onze website. Heeft u zelf fiscale vragen? Neem dan gerust contact op met één van onze adviseurs.
Verbonden lichaam bij toepassing gebruikelijk-loonregeling
Op basis van de zogenoemde gebruikelijk loonregeling dienen werknemers die werkzaamheden verrichten ten behoeve van een lichaam (lees: vennootschap) waarin zij een aanmerkelijk belang bezitten een 'zakelijke'beloning te genieten. De wetgever heeft die zakelijke beloning vastgesteld op de hoogste van:
- Het loon uit de meest vergelijkbare dienstbetrekking;
- Het hoogste loon van (andere) werknemers die in dienst zijn bij dat lichaam of met het lichaam verbonden lichamen;
- EUR 58.000.
Kennisgroep belastingdienst over verbonden lichaam
De kennisgroep loonheffingen (KG:204:2026:6) heeft een standpunt ingenomen over de vraag of 2 BV's (met beide dezelfde DGA voor 100%) kwalificeren als verbonden lichaam voor de gebruikelijk loonregeling. Volgens de kennisgroep zijn dit verbonden lichamen en moet voor de werkzaamheden worden gekeken of het gebruikelijke DGA loon voor de werkzaamheden bij beide BV's gezamenlijk het bedrag van € 5.000 rechtvaardigen.
Wat is een AB Houder voor toepassing van het gebruikelijke loon?
Van een aanmerkelijk belang is sprake als de aandeelhouder tenminste 5% van de aandelen in de vennootschap bezit. De gebruikelijk-loonregeling is ook van toepassing op de partner van de aanmerkelijk belanghouder die werkzaamheden voor de vennootschap verricht.
Wanneer kwalificeert een BV als verbonden lichaam voor de gebruikelijk loon regeling
De kennisgroep van de Belastingdienst heeft een standpunt gepubliceerd over de vraag wanneer een lichaam kwalificeert als een verbonden lichaam. Het antwoord op de vraag is met name van belang als het gebruikelijk loon wordt vastgesteld op basis van het loon van de meest verdienende werknemer. Onder voorwaarden is dat niet alleen de werknemer binnen dezelfde vennootschap, maar ook werknemers in andere vennootschappen moeten soms mee in aanmerking worden genomen.
Voorbeeld gebruikelijk loonregeling
De voorgelegde casus ziet op de volgende situatie. A (natuurlijk persoon) heeft een 100% belang in besloten vennootschap (hierna: BV) X en eveneens een 100% belang in Y BV. A verricht voor zowel X BV als Y BV werkzaamheden. De vraag is of X BV en Y BV in de beschreven situatie als verbonden lichamen kwalificeren?
Verbonden lichaam bij de gebruikelijk loonregeling
De Wet op de loonbelasting verwijst voor het begrip verbonden lichaam naar de Wet op de vennootschapsbelasting. In deze wet is de volgende definitie van een verbonden lichaam opgenomen:
- een vennootschap waarin de inhoudingsplichtige voor ten minste een derde gedeelte belang heeft;
- een vennootschap die voor ten minste een derde gedeelte belang heeft in de inhoudingsplichtige;
- een vennootschap waarin een derde voor ten minste een derde gedeelte belang heeft, terwijl deze derde tevens voor ten minste een derde gedeelte belang heeft in de inhoudingsplichtige.”
Voor de beantwoording van de gepresenteerde casus is de vraag of een natuurlijk persoon een 'derde' kan zijn. Zo dat het geval is, dan zijn de vennootschappen in de gepresenteerde casus verbonden op basis van letter c, hiervoor.
In de rechtspraak is tot op heden nog nimmer geoordeeld dat een derde geen natuurlijk persoon kan zijn. De wetsgeschiedenis rept in relatie tot het begrip belang alleen over directe en indirecte relaties.
Kort maar goed concludeert de Kennisgroep van de Belastingdienst dat een derde ook een natuurlijk persoon kan zijn. De vennootschappen in de gepresenteerde casus zijn hierdoor verbonden.
Noot fiscaal jurist inzake gebruikelijk loonregeling
Een standpunt van de Kennisgroep van de Belastingdienst is niet meer of minder dan een mening van de Belastingdienst. Het is geen recht of wet in formele zin (wet of rechtspraak). Vermoedelijk komt op dit punt nog wel rechtspraak en dan kunnen we beoordelen of het standpunt van de Belastingdienst correct is. U zult het tot dat moment wel met dit standpunt moeten doen. Kennisgroepstandpunten worden gezien als beleid. Wij zouden graag zien dat naast de eind beantwoording ook de achterliggende afwegingen worden gepubliceerd. Zonder heldere en kenbare motivering is het lastig te toetsen of het standpunt echt voorvloeit uit de wet, jurisprudentie of systemathiek. Het nadeel van kennisgroepstandpunten is dat inspecteurs hieraan gebonden zijn terwijl het geen formele beleidsbesluiten zijn (in de zin van de AWB).
Bronnen inzake gebruikelijk loon en verbonden lichaam
Fiscale spelregels bij belonen van personeel
Personeelskosten zijn voor ondernemers en werkgevers meestal de grootste kostenpost. Maar fiscaal gaat het niet alleen om de aftrekbaarheid van personeelskosten. Dit artikel is relevant voor ondernemers, werkgevers, eigenaren van familiebedrijven en de MKB ondernemers (DGA).
Fiscale vragen bij personeelkosten:
- Wanneer is een vergoeding belast als loon?
- Wat mag onbelast worden vergoed?
- Wanneer is de werkkostenregeling van toepassing?
- Hoe zit het met de auto van de zaak, bonussen, thuiswerken, studiekosten en aandelen
- Waar let de belastingdienst nadrukkelijk op bij personeelskosten?
- Geclaimde loonkostenvoordelen (zie schema hieronder)
Zijn personeelskosten aftrekbaar
Personeelskosten zijn aftrekbaar van de winst, dit zowel bij de eenmanszaak, VOF, maatschap als bij rechtspersonen, zoals de BV en NV. Voor werknemers geldt dat alles belast loon vorm, tenzij sprake is van een gerichte vrijstelling, een nihil waardering of WKR toepassing. Soms wordt iets apart of minder zwaar belast, zoals bij loon in natura.
Waar ligt de focus van de belastingdienst bij een onderzoek naar personeelskosten?
De belastingdienst legt de focus bij een boekenonderzoek met name op de volgende posten:
- Auto van de zaak
- Bedrijfsbussen van de zaak
- Werkkostenregeling (nihil waarderingen en overschrijding vrije ruimte)
- Studiekosten zonder zakelijke karakter
- Paspoorten en formele zaken
- Schijnzelfstandigheid
Welke vergoedingen voor personeel zijn populair en/of fiscaal voordelig?
- Bonusregeling en Stock Appreciation Rights (met name voor betrokkenheid)
- Werknemersparticipatie (betrokkenheid en fiscaal voordelig)
- Pensioenopbouw
- Vergoeding openbaar vervoer (deels belastingvrij)
- Lening voor eigen woning of verbouwing tegen aantrekkelijke rente (fiscaal voordelig)
- Auto van de zaak (correctie voor prive gebruik). Auto van € 50.000 kost de werknemer € 370 netto per maand (gemiddelde tarieven), zie onderstaand stroomschema uit het handboek loonheffingen.
- Reiskostenvergoeding prive voertuig zoals fiets en auto (belastingvrij tot € 0,23 per kilometer)
- Fiets van de zaak (bijtelling 7%), fiets van € 3.000 kost de werknemer € 8 netto per maand.
- Thuiswerkvergoeding (belastingvrij tot € 2,45 per dag)
- Werkkostenregeling (2% tot € 400.000 personeelskosten en daarboven 1,18%)
- De 30% regeling (voor buitenlandse werknemers)
- Cafetaria regeling (uitruilen vakantiedagen etc.)
- Outplacement kosten (belastingvrij)
- Dagbladen (mits nodig voor je werk, belastingvrij)
- Studiekosten en cursussen voor je werk (belastingvrij)
- Verhuiskosten in verband met je werk (belastingvrij tot normbedrag van € 7.750)
- Zakelijke maaltijden (belastingvrij)
- Verklaring omtrent gedrag (belastingvrij)
- Werkkleding soms belastingvrij a) geschikt voor werk b) zichtbaar beeldmerk 70 cm2 c) kleding blijft op werkplek, zie onderstaand stroomschema uit het handboek loonheffingen.
- Personeelkorting op eigen producten (tot € 500 en max 20% korting) > deze komt in 2027 te vervallen
- Fitness op de werkplek (belastingvrij)
- Arbo voorzieningen voor werkplek op kantoor of thuis (belastingvrij)
- Vaste kostenvergoeding (belastingvrij, wel specificeren en 2x per jaar controleren met bonnen)
- Gereedschappen, laptop, beeldscherm (veelal belastingvrij mits zakelijk en noodzakelijk)
Stroomschema Bijtelling Auto

Stroomschema fiets van de zaak
Stroomschema kleding

Schema loonkostenvoordeel
Bron
Lucratief belang regeling en doorstootverplichting
Het Gerechtshof 's Hertogenbosch doet op 17 december 2025 (ECLI:NL:GHSHE:2025:3625) een voor een directeur gunstige uitspraak over de toepassing van de lucratief belang regeling. Een CFO komt in 2015 in dienstbetrekking bij X BV, maakt gebruik van aan aandelenplan en de CFO maakt gebruik van de 30% regeling. De CFO woont van 2015 tot en met 2018 in Nederland. De inspecteur legt aan de CFO een navorderingsaanslag inkomstenbelasting op (ruim € 5.000.000 als resultaat uit overige werkzaamheden in box 1). In 2018 komt de volgende aanslag op de deurmat bij de CFO (€ 4.000.000 dividend en € 15.000.000 ROW). De CFO stelt dat sprake is van box 2 inkomen.
Wijziging lucratief belang regeling in 2028
- Werknemersparticipatie of managementparticipaties kunnen voor de houder een zogeheten lucratief belang vormen. Dit lucratieve belang wordt belast tegen een tarief van maximaal 49,5% (box 1).
- Probleem is dat dit loon voor de betaler niet aftrekbaar is. De effectieve belastingdruk bij een lucratief belang is dus feitelijk hoger.
- De wet voorziet in een mogelijkheid om lucratieve belangen te belasten tegen een tarief van 24,5% / 31%. Samen met de vennootschapsbelasting resulteert dit namelijk in een belastingdruk van maximaal 48,8%.
- De werknemer / manager houdt dan aandelen via zijn eigen houdster/ holding BV. Heffing in box 2 vindt plaats als het inkomen uit het lucratief belang dat in de houdster / holding terechtkomt voor minimaal 95% wordt uitgekeerd aan de aandeelhouder in prive, de zogenaamde doorstootverplichting. Als hieraan wordt voldaan wordt niet (ook) in box 1 geheven. De praktijk maakt vaak gebruik van deze regeling (soms wordt gekozen voor vooroverleg).
- Er is een motie aangenomen die ervoor moet zorgen dat het box 2 tarief wordt verhoogd tot 36%. Invoering zal vermoedelijk in 2028 plaatsvinden. Technisch moet dit in de wet kunnen aldus een kamerbrief.
Internationale managers met een lucratief belang hoe werkt dit?
Internationale managers en DGA's met een lucratief belang lopen al jaren tegen een fundamentele vraag aan: wordt een voordeel uit een werknemersparticipatie (of aandelenplan) belast in box 1 (ROW) of in box 2 (doorstootverplichting). En hoe werkt dit bij een partiele buitenlandse belastingplicht (destijds de 30% regeling).
Het Gerechtshof is van mening dat in dergelijke situaties het inkomen uit aanmerkelijk belang wordt genoten, ook als Nederland uiteindelijk dit voordeel niet kan belasten. Gevolg kan soms zijn dat er geen heffing in box 1 en ook niet in box 2 gaat plaatsvinden. De Rechtbank Zeeland West Brabant d.d. 5 januari 2024 ECLI:NL:RBZWB:2024:60 was het nog deels met de inspecteur eens, de aanslag 2016 (ROW) is akkoord en de aanslag uit 2018 niet. Het Gerechtshof is van mening dat het inkomen belast moet worden in box 2, ook de aanslag 2016 gaat dus in de prullenbak. Het Gerechtshof wijst er ook op dat de CFO heeft gekozen voor de doorstootverplichting en dat de buitenlandse holding ten minste 95% van de voordelen aan de CFO heeft uitgekeerd.
Tenslotte wijst het Gerechtshof erop dat er geen belasting wordt geheven ter zake het box 2 inkomen er is dus sprake van een zogenaamd heffingsvacuüm.
Belastingheffing bij een internationaal aandelenplan
Het Gerechtshof 's Hertogenbosch beslist anders dan het Gerechtshof Amsterdam d.d. 3 juli 2025 ECLI:NL:GHAMS:2025:1746. Het Gerechtshof 's Hertogenbosch beslist dat de wetgever bewust een heffingsvacuüm heeft aanvaard (kamerstukken 31 459). Een cassatie procedure ligt in deze casus voor de hand omdat het Gerechtshof strikt grammaticaal naar de casus kijkt. Vanaf 2025 is de partiële buitenlandse belastingplicht voor nieuw ingekomen werknemers, die gebruik maken van de 30% regeling, afgeschaft zodat er voor die belastingplichtigen ook gene mogelijkheid meer is om dit standpunt in te nemen. Er geldt wel een overgangsperiode van 2 jaar, vanaf 2027 is deze discussie dus voorbij. Lees hiertoe ook deze kamervragen uit 2024.
Checklist bij een lucratief belang
De belangrijkste aandachtspunten bij een mogelijk lucratief belang zijn:
- Analyseer als eerste of er sprake is van een mogelijk lucratief belang
- Bepaal of dit een onmiddelijk of een middelijk belang is
- Controleer de 95% doorstootverplichting
- Documenteer de afspraken, het dividendmoment en het verkoopmoment
- Analyseer de fiscale woonplaats van de werknemer
- Beoordeel of sprake is van een partiële buitenlandse belastingplicht
- Maakt een risico analyse en overweeg overleg met de belastingdienst
Kennisgroep standpunt over lucratief belang en opgeofferd bedrag
Henk krijgt gratis aandelen (WEV €20.000) van werkgever Leukeleu BV. De loonbelasting wordt door werkgever betaald en gebruteerd. Henk heeft daardoor twee loonvoordelen: €20.000 (aandelen) + €20.000 (betaalde loonbelasting). Voor het lucratief belang (art. 3.92b Wet IB 2001) geldt dat het opgeofferd bedrag wordt verhoogd met €20.000 (WEV aandelen). De door de werkgever betaalde loonbelasting telt niet mee in het opgeofferd bedrag (art. 3.95b Wet IB 2001). Zie kennisgroep standpunt d.d. 21 april 2026 met kenmerk KG:059:2026:2
Lucratief belang in internationale situaties
De regeling van het lucratief belang is zeker niet de eenvoudigste regeling in onze belastingwetgeving. De regeling is ooit bedacht om te voorkomen dat werknemers (bedoeld was met name managers van private equity-partijen) een excessieve beloning zouden ontvangen via een fiscaal gunstige route.
De bedoeling van de excessieve beloning is dat de managers via het uitrollen van de strategie in de 'targetcompany' aandeelhouderswaarde creëren, waarin zij meedelen (vaak via aandelen, maar dat kan ook op andere manieren). De wat weerbarstige praktijk leert inmiddels dat de kwalificatie lucratief belang niet alleen managers van private equity-partijen treft, maar ook de participatie van medewerkers in MKB-bedrijven. Het frappante is dat de regeling daar volgens de wetgever juist niet op van toepassing zou moeten zijn. In dit artikel gaan we in op een uitspraak van het Gerechtshof 's Hertogenbosch d.d. 28 januari 2026 (ECLI:NL:GHSHE:2026:189. Deze casus gaat over een werknemer die in het buitenland woont en een mogeljk lucratief belang heeft in een Nederlandse rechtspersoon. De lucratief belang regeling bij het wonen in het buitenland kan soms anders uitwerken door verdragstoepassingen.
Even een korte algemene schets van de regeling.
Hoe werkt de lucratief-belangregeling?
Hoe werkt het Beloningsoogmerk bij de lucratief belang regeling?
Allereerst is van belang dat aandelen moeten worden verkregen als beloning voor verrichtte of nog te verrichten werkzaamheden. Zonder dit zogenoemde beloningsoogmerk, kunnen aandelen nooit kwalificeren als een lucratief belang. Als er een dienstverband bestaat, wordt het beloningsoogmerk in de praktijk redelijk makkelijk aangenomen.
Wat zijn de criteria voor de ucratief belang regeling?
Vervolgens moet worden beoordeeld of er sprake is van hefboom (‘disproportioneel rendement’) in relatie tot investering/risico. Er moet dan worden voldaan aan de volgende voorwaarden:
- De aandelensoort bedraagt maximaal 10% van het totale aandelenkapitaal van de rechtspersoon;
- De aandelensoort is achtergesteld bij andere soorten;
- Het aandelenkapitaal bestaat uit verschillende soorten aandelen.
Ook bij cumulatief preferente aandelen (soort ‘lening’) kan sprake zijn van een lucratief belang. Hiervan is sprake als er een preferentie is van tenminste 15% van het dividend.
Als de aandelen kwalificeren als een lucratief belang, worden de inkomsten in principe belast in box 1 (werk en inkomen) tegen het progressieve tarief van maximaal 49,5%. Als de aandelen niet rechtstreeks worden gehouden, maar via een B.V., dan kunnen de voordelen worden belast tegen het tarief in box 2 (24,5/31%) mits de voordelen in hetzelfde kalenderjaar voor ten minste 95% worden doorgestoten.
De dynamische toetsing bij de lucratief belang regeling
Vervelend aspect van de regeling is dat het al dan niet aanwezig zijn van een lucratief belang dynamisch wordt getoetst. Dit wil zeggen dat toetsing aan de criteria doorlopend plaatsvindt; in beginsel kan een wijziging in de financieringsstructuur ertoe leiden dat aandelen die aanvankelijk in box 3 (belegging) werden gehouden, gaan kwalificeren als een lucratief belang (box 1).
Verdragstoepassing en de lucratief belang regeling, wat zijn aandachtspunten?
Recent is er voor het eerst uitspraak gedaan door een Gerechtshof over de verdragskwalificatie van de voordelen uit een lucratief belang. De situatie is als volgt.
Belanghebbende is woonachtig in Duitsland en bezit een lucratief belang in een Nederlandse vennootschap. Belanghebbende ontvangt zowel dividend als verkoopwinst. De vraag is onder welk verdragsartikel de inkomsten vallen en welk land dientengevolge heffingsbevoegd is over de inkomsten.
Het Gerechtshof volgt de Rechtbank Zeeland West Brabant d.d. 7 maart 2024 ECLI:NL:RBZWB:2024:1503 in haar oordeel (het Hof onderschrijft de overweging van de Rechtbank en maakt deze tot de zijne zoals dat zo mooi wordt verwoord). Dit betekent het volgende:
Dividenden lucratief belang in internationale situaties
Het dividend dat is ontvangen valt onder het dividendartikel van het Vedrag ter voorkoming van dubbele belasting aangezien sprake is van inkomsten uit aandelen die aanspraak geven op een aandeel in de winst:
"Uit de toelichting van de verdragsluitende partijen bij die bepaling, noch elders uit het Verdrag, blijkt van een gemeenschappelijke van die tekst afwijkende bedoeling indien het gaat om aandelen die een lucratief belang vormen. De omstandigheid dat een dividend uit aandelen die een lucratief belang vormen voor de belastingheffing in Nederland als resultaat uit overige werkzaamheden wordt belast, is naar het oordeel van de rechtbank voor de uitleg van het Verdrag zonder betekenis."
Verkoopwinst bij lucratief belang en wonen in het buitenland
Het verkoopvoordeel dat belanghebbende heeft gerealiseerd valt onder het bereik van artikel 13, lid 5 van het Verdrag (het vermogenswinstartikel). Dat artikel bepaalt dat voordelen verkregen uit de verkoop van alle andere goederen dan die bedoeld in het eerste tot en met het vierde lid, slechts belastbaar zijn in de woonstaat van de verkoper.
Het gerechtshof bepaalt daarna nog een keer expliciet dat de voordelen niet onder het bereik van artikel 14 vallen (niet zelfstandige arbeid).
Gevolg van deze uitspraak is dat Nederland bronbelasting mag inhouden op het dividend (maximaal 5%) en dat de dividenden en verkoopwinsten in het woonland (Duitsland) mogen worden belast.
Bronnen lucratief belangregeling in internationale situaties
Gerechtshof Den Bosch 28 januari 2026, ECLI:NL;GHSHE:2026:189
www.jongbloed-fiscaaljuristen.nl/databank/loonbelasting/lucratiefbelang_in_mkb_en_belastingdienst/
KG:059:2026:1 Reguliere werknemersparticipatie en beloningsoogmerk lucratief belang
Fiets van de zaak: fiscale spelregels en praktische aandachtspunten voor werkgevers
De fiets van de zaak is inmiddels een goed alternatief voor de auto. Werkgevers zetten fietsen in om werknemers duurzaam te laten reizen, de bereikbaarheid te verbeteren en aantrekkelijke arbeidsvoorwaarden te bieden. Tegelijkertijd roept de regeling regelmatig vragen op. Wanneer is sprake van een fiscale bijtelling? Wanneer juist niet? En wat moet u als werkgever vastleggen om discussie met de Belastingdienst te voorkomen?
In dit artikel lichten wij de regeling voor de fiets van de zaak stap voor stap toe, met aandacht voor de huidige regels, de recente wetswijzigingen en de praktische aandachtspunten. Een fiets van de zaak van € 3.000 kost netto € 10 per maand, en het is gezond !
Twee fietsen van de zaak
In 2026 is duidelijk geworden dat ook een tweede fiets van de zaak onder de gunstige 7% bijtellingsregeling valt. Voorheen zou bij een tweede fiets tot 100% bijtelling gelden, dit is nu dus opgelost.
De fiets van de zaak: het uitgangspunt
Sinds 1 januari 2020 geldt voor de fiets van de zaak een forfaitaire regeling. Stelt u als werkgever een fiets ter beschikking aan een werknemer, dan wordt in beginsel aangenomen dat de fiets ook privé wordt gebruikt. Hiervoor geldt een vaste bijtelling van 7% van de consumentenadviesprijs per jaar.
Deze regeling is vastgelegd in artikel 3.20a Wet IB 2001 en artikel 13ter Wet LB 1964. Het voordeel van deze systematiek is duidelijkheid: het maakt niet uit hoeveel kilometers privé worden gereden en tegenbewijs is niet mogelijk. De wetgever heeft bewust gekozen voor deze eenvoud, omdat privégebruik van een fiets lastig controleerbaar is.
Belangrijk om te benadrukken is dat de fietsregeling losstaat van de auto van de zaak. Een werknemer kan dus tegelijkertijd een auto én een fiets van de zaak hebben.
Wanneer speelt de bijtelling van 7% bij een fiets van de zaak?
In de praktijk geldt de bijtelling met name in situaties waarin de werknemer de fiets gewoon mee naar huis mag nemen en deze ook privé kan gebruiken. Denk bijvoorbeeld aan:
- een (elektrische) fiets die structureel thuis wordt gestald;
- een fiets die naast woon-werkverkeer ook voor privé wordt gebruikt.
In die gevallen wordt het privévoordeel forfaitair belast via de bijtelling van 7%. Als werkgever kunt u ervoor kiezen om deze bijtelling te verwerken in de loonheffingen, of om het voordeel onder te brengen in de werkkostenregeling.
Geen bijtelling bij beperkt of geen privégebruik fiets van de zaak
De wetgever heeft onderkend dat er ook situaties zijn waarin een fiets feitelijk niet privé wordt gebruikt, terwijl formeel wel sprake is van een terbeschikkingstelling. Om onbedoelde belastingheffing te voorkomen, is in het Belastingplan 2026 een belangrijke verduidelijking opgenomen, die met terugwerkende kracht tot 1 januari 2020 geldt.
Fiets niet of slechts incidenteel thuis gestald
Voor een fiets van de zaak geldt een bijtelling van nihil als de fiets:
- niet of slechts incidenteel (niet meer dan 10%) bij het woon- of verblijfadres van de werknemer wordt gestald; en
- gedurende die tijd niet privé ter beschikking staat aan de werknemer.
Daarbij is doorslaggevend of de werknemer beschikkingsmacht heeft over de fiets. Wordt de fiets bijvoorbeeld voor de woning geplaatst en neemt de werknemer de sleutel mee naar binnen, dan is sprake van stalling bij het woonadres. Wordt de fiets daarentegen via een app “ingeleverd” en is deze daarna niet langer exclusief beschikbaar, dan is dat juist géén stalling bij het woonadres.
Deze verduidelijking is vooral relevant voor:
- deelfietsen en hubfietsen;
- fietsen die uitsluitend worden gebruikt voor het laatste deel van het woon-werkverkeer, zoals een OV-fiets.
In deze gevallen wordt geen privégebruik verondersteld en blijft de bijtelling achterwege.
De rol van de werkkostenregeling bij een fiets van de zaak
Ook als de standaard bijtelling van toepassing is, biedt de werkkostenregeling (WKR) ruimte om de fiscale last anders vorm te geven. U kunt ervoor kiezen om het voordeel van de fiets aan te wijzen als eindheffingsloon.
Concreet betekent dit dat:
- de werknemer geen loonbelasting betaalt over de bijtelling;
- het voordeel ten laste komt van uw vrije ruimte.
Of dit aantrekkelijk is, hangt af van de beschikbare vrije ruimte binnen uw organisatie. Is deze (bijna) volledig benut, dan kan aanwijzing in de WKR alsnog leiden tot extra belastingheffing.
Vastleggen van afspraken bij fiets van de zaak: essentieel in de praktijk
In situaties waarin u géén bijtelling wilt toepassen, is het zorgvuldig vastleggen van afspraken van groot belang. De Belastingdienst zal bij een controle willen zien dat:
- duidelijk is afgesproken dat de fiets niet of slechts bijkomstig privé mag worden gebruikt;
- is vastgelegd waar en hoe de fiets wordt gestald;
- de regeling consequent wordt nageleefd.
Let op: bij een onjuiste toepassing van de regeling kan de Belastingdienst een naheffingsaanslag en eventueel een boete opleggen. Aangezien de werkgever inhoudingsplichtige is voor de loonheffingen, ligt de verantwoordelijkheid voor een correcte toepassing doorgaans bij de werkgever. Alleen bij aantoonbare opzet of misleiding door de werknemer kan de werkgever dit intern op de werknemer verhalen.
Wij adviseren daarom om deze afspraken op te nemen in een fietsregeling, een addendum bij de arbeidsovereenkomst of het personeelshandboek.
Kilometervergoedingen en alternatieve routes bij fiets van de zaak
Kilometervergoeding bij niet-gebruik van de fiets van de zaak
Op dagen dat de ter beschikking gestelde fiets niet wordt gebruikt, mag u als werkgever een onbelaste vergoeding van € 0,23 per kilometer verstrekken voor zakelijke ritten en woon-werkverkeer.
Privéfiets van de werknemer
Gebruikt een werknemer zijn eigen fiets, dan geldt dezelfde onbelaste kilometervergoeding van € 0,23 per kilometer, mits deze correct wordt aangewezen als gerichte vrijstelling binnen de WKR.
Sparen voor een fiets van de zaak
In de praktijk zien wij ook constructies waarbij werknemers via een cafetariasysteem of een renteloze personeelslening sparen voor een fiets. Mits goed ingericht, kan dit fiscaal neutraal plaatsvinden, zonder dat dit ten koste gaat van de vrije ruimte.
Wat controleert de belastingdienst bij een boekenonderzoek bij de fiets van de zaak?
De belangrijkste onderdelen die de belastingdienst controleert bij een fiets van de zaak zijn:
- Feitelijk gebruik met de fiets
- Stalling van de fiets bij de werknemer
- Contractuele afspraken tussen werkgever en werknemer inzake de fiets van de zaak
- Aanwezigheid van een zogenaamde fietsregeling
Aandachtspunten voor werkgevers bij een fiets van de zaak
De fiets van de zaak biedt veel mogelijkheden, maar vraagt ook om zorgvuldigheid. Enkele aandachtspunten op een rij:
- beoordeel vooraf of sprake is van (mogelijk) privégebruik;
- leg afspraken over misbruik en stalling schriftelijk vast;
- maak een bewuste keuze tussen bijtelling of toepassing van de WKR;
- houd rekening met de terugwerkende kracht tot 1 januari 2020.
Heeft u vragen over de toepassing van de fietsregeling binnen uw organisatie of wilt u sparren over de meest gunstige inrichting? Wij denken graag met u mee.
Voetbalkaarten en belastingen
Een skybox in een voetbalstadion of zakelijke stoelen worden door veel ondernemers gekocht. Is dit een gezellig avondje uit of doet u dit als ondernemer om (potentiële) klanten en relaties te ontmoeten? In een procedure bij de Rechtbank Gelderland d.d. 26 juni 2025 (publicatie 29 januari 2026) ECLI:NL:RBGEL:2025:4988 oordeelde de rechter dat er geen zakelijk karakter aannemelijk is gemaakt en wordt de waarde van de kaarten gezien als loon in natura. Wij zien deze discussie vaker voorbij komen en in dit artikel gaan we er eens goed voor zitten.
Mede gezien de zaak bij Oger verwachten wij de komende periode meer onderzoeken bij business clubs, dus laat u tijdig adviseren of breng uw documentatie op orde. Vragen? Mail mij gerust.
Boekenonderzoeken inzake golfclub en voetbalclub
De komende periode zal er door de Belastingdienst meer en meer worden gecontroleerd op zakelijke kosten en eventueel loon in natura. Er zijn over de kosten van skyboxen, vip kaarten bij voetbalclubs en golf abonnementen, relatief weinig uitspraken, wat voldoende voer is voor discussie. Het belangrijkste advies is om goed bij te houden wat de zakelijke insteek van deze kosten zijn, een goede agenda en onderbouwing kunnen hierbij helpen.
Kosten skybox bij voetbalclub en belastingen
De DGA (directeur groot aandeelhouder) beschikte over 2 skybox kaarten in de Arena (Ajax). Tevens zijn er 22 kaarten gekocht voor de wedstrijd Ajax - Juventus. Deze kwart finale van de EUFA champions league eindigde in een 1-1 en vervolgens won Ajax de wedstrijd met 1-2 in Italië. Na 22 jaar behaalde Ajax de halve finale binnen dit toernooi. Oh ja de doelpunten? Cristiano Ronaldo scoorde 0-1 en David Nerec zorgde voor de 1-1, maar dit enkel voor de voetbal liefhebber.
De DGA verstrekt geen informatie over relaties die zijn meegegaan naar de voetbalwedstrijden en ook weigert de DGA inzage te geven in whatsapp verkeer welke eventueel een zakelijk belang zou kunnen aantonen. Er kan dus op een enkele wijze worden vastgesteld of verklaringen of uitspraken juist zijn. Er wordt door de belastingdienst aangenomen dat 10% van de kosten zakelijk zijn en 90% privé (dus loon in natura). Het betrof ook nog een seizoen tijdens de corona periode (dus deels wedstrijden zonder publiek).
Standpunt van de DGA over voetbalwedstrijden
- Belanghebbende stelt dat kaarten voor de wedstrijden van Ajax acquisitiemiddelen waren om potentiële klanten mee te nemen naar voetbalwedstrijden dan wel in de gelegenheid te stellen een voetbalwedstrijd bij te wonen door kaarten ter beschikking te stellen. Verder stelt belanghebbende tijdens wedstrijden en evenementen in het stadion nieuwe contacten op te doen die zich ontwikkelen tot nieuwe omzet. Belanghebbende voert verder aan dat op basis van de bewijsregels de inspecteur aannemelijk moet maken dat er sprake is van een voordeel in nature voor de loonheffingen. De inspecteur is daar naar de mening van belanghebbende niet in geslaagd.
- Als er al sprake is van een voordeel, dan ontvangt de DGA dit als aandeelhouder en niet als werknemer.
Schema en checklist inzake fiscale gevolgen voetbalkaarten of skybox
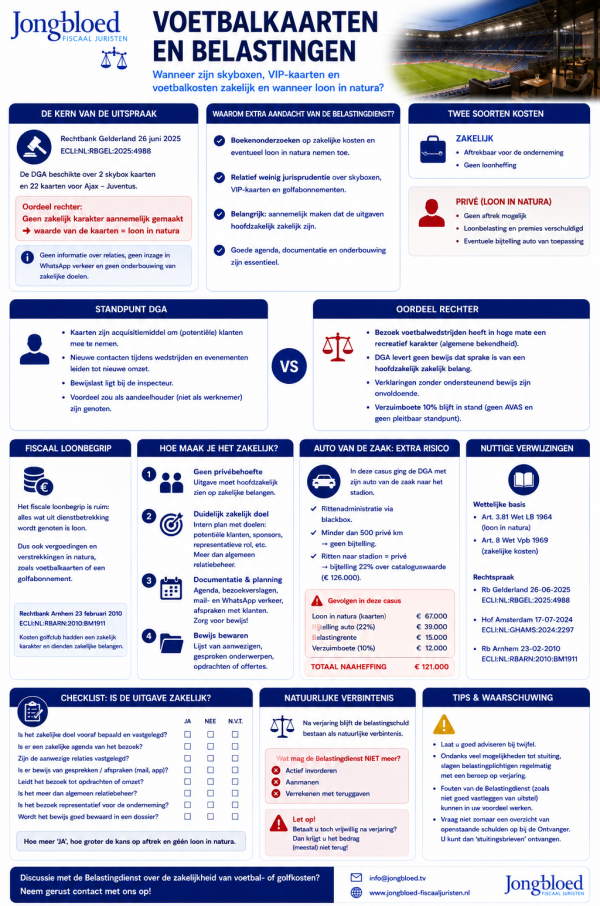
Noot fiscaal jurist inzake voetbalwedstrijden en belastingen
Het fiscale loonbegrip is in Nederland vrij ruim, als hetgeen uit dienstbetrekking wordt genoten is loon. Hieronder valt niet alleen het salaris, maar ook vergoedingen en verstrekkingen in natura (zoals voetbalkaarten of het abonnement bij een golfclub). Het verhaal - met bewijslast - maakt dan of er sprake is van loon of niet. In een uitspraak van de Rechtbank Arnhem d.d. 23 februari 2010 (ECLI:NL:RBARN:2010:BM1911) stelt de rechtbank vast dat de kosten van een golfclub een zakelijk karakter hadden en de zakelijk belangen dienden.
Een ondernemer vindt gemaakte kosten al snel zakelijk en dus aftrekbaar en geen loon. Helaas ligt dit fiscaal soms een stukje complexer. De belastingdienst heeft in 2025 al aangegeven dat er extra aandacht zal worden besteed aan de beoordeling van zakelijke kosten.
De DGA had een lijst bij moeten houden van degene met wie hij de wedstrijden heeft bezocht en tevens welke klanten hij heeft ontmoet resp. welke opdrachten samenhangen met het bezoeken van het stadion resp. de voetbalwedstrijden. De belastingdienst en de DGA verschillen dus van mening over de aard van de wedstrijdbezoeken. Het is volgens de rechtbank een feit van algemene bekendheid dat het bezoeken van voetbalwedstrijden in hoge mate een recreatief karakter heeft (persoonlijke behoeftenbevrediging). De DGA moet dan met spreekwoordelijke kaarten (bewijs) komen dat het bezoek een zakelijk karakter heeft, daarin slaagt de DGA niet. De DGA verstrekt wel verklaringen maar komt niet met ondersteunend bewijs. Ook de verzuimboete van 10% blijft in stand omdat geen sprake is van AVAS (afwezigheid van alle schuld) en ook niet van een pleitbaar standpunt. De boete wordt wel iets lager vastgesteld omdat er sprake is van een termijnoverschrijding, zie ook Gerechtshof Amsterdam d.d. 17 juli 2024 ECLI:NL:GHAMS:2024:2297 .
Ook het beroep op het gelijkheidsbeginsel kon in de prullenbak, dit omdat een onderbouwing ontbrak.
Voor ondernemers en DGA's met voetbalkaarten is van belang dat er een dossier wordt gevormd. De volgende onderdelen zijn van belang:
- Geen privé behoefte werknemer: uitgave moet hoofdzakelijk zien op zakelijke belangen, dus bijhouden wat deze zakelijke belangen zijn geweest.
- Duidelijk zakelijk doel: intern een plan opstellen wat de zakelijke doelen en targets zijn bij het bezoeken van een voetbalclub. Denk aan potentiële klanten, sponsorverplichtingen en/of representatieve rol voor de onderneming. Dit moet dan wel meer zijn dan algemeen relatiebeheer.
- Documentatie en planning: een zakelijke agenda met bezoekverslagen zou enorm helpen bij het aannemelijk maken van het zakelijk belang, bijvoorbeeld mailverkeer of whatsapp verkeer met een klant "zullen we samen naar de wedstrijd gaan en even doorpraten over...".
In deze casus was er nog extra pijn. De DGA ging met zijn auto van de zaak naar het stadion. Er wordt via een blackbox een ritten-administratie bijgehouden. Omdat er minder dan 500 privé kilometers met de auto wordt gereden, wordt geen bijtelling toegepast. Omdat de ritten naar het stadion als privé worden aangemerkt, volgt er ook nog een bijtelling van 22% over de auto (met een cataloguswaarde van € 126.000). De aanslag wordt ook nog eens verhoogd met belastingrente (€ 15.000) en een verzuimboete (€ 12.000), totale naheffingsaanslag was € 121.000.
Discussie met de belastingdienst over de zakelijkheid van golfkosten of voetbalwedstrijden? Neem gerust contact met ons op!
Dividenduitkering in 2026 voor de DGA niet altijd voordelig
Hoewel het lage box 2-tarief aantrekkelijk lijkt bij het uitkeren van dividend, kan de uiteindelijke belastingdruk aanzienlijk hoger uitvallen door de afbouw van de heffingskortingen. Vanaf 2025 telt een dividenduitkering vanuit de eigen bv namelijk mee voor de hoogte van deze heffingskortingen, waardoor de kans groot is dat de heffingskortingen aanzienlijk worden afgebouwd of zelfs geheel komen te vervallen. In dit artikel lichten wij nader toe hoe dit uitwerkt in de praktijk.
DGA en dividenduitkering in box 2
Wie meer dan 5 procent van de aandelen in een bv bezit, wordt voor de inkomstenbelasting aangemerkt als aanmerkelijkbelanghouder. De voordelen uit het aanmerkelijk belang (bijvoorbeeld een dividenduitkering) worden belast in box 2, waarbij twee tariefschijven gelden. Een voordeel tot € 68.843 (voor fiscaal partners geldt een bedrag van € 137.686) wordt belast tegen 24,5 procent, het meerdere wordt belast tegen 31 procent.
De daadwerkelijke belastingdruk op dividenduitkeringen kan echter vele malen hoger uitvallen. Dit heeft namelijk te maken met de afbouw van de heffingskortingen.
Heffingskortingen en gevolgen dividenduitkering DGA in box 2
Een heffingskorting is een vermindering op het te betalen bedrag aan inkomstenbelasting en premies volksverzekeringen. Welke heffingskortingen je krijgt, hangt af van de persoonlijke situatie. Zo heeft iedereen recht op de algemene heffingskorting. Als je daarnaast ook nog eens werkt in loondienst of als zzp’er, dan heb je tevens recht op de arbeidskorting.
Naast de algemene heffingskorting en arbeidskorting kun je onder voorwaarden recht hebben op één of meer van de volgende heffingskortingen:
- Inkomensafhankelijke combinatiekorting;
- Ouderenkorting;
- Jonggehandicaptenkorting; en
- Heffingskorting voor groene beleggingen.
De algemene heffingskorting en ouderenkorting zijn afhankelijk van de hoogte van het verzamelinkomen. Het verzamelinkomen is het totale inkomen uit box 1, box 2 en box 3. Naarmate het verzamelinkomen stijgt, dalen de heffingskortingen.
De algemene heffingskorting bedraagt € 3.115, of € 1.556 indien de AOW-leeftijd reeds is bereikt. Deze korting wordt verminderd met 6,398 procent van het inkomen boven de € 29.736. Voor AOW-gerechtigden is dit percentage 3,195 procent. Hierdoor is bij een inkomen van € 78.426 de algemene heffingskorting helemaal afgebouwd.
Voor AOW’ers komt daar nog de afbouw van de ouderenkorting van € 2.067 bij. Bij een inkomen vanaf € 46.002 wordt deze korting met 15 procent per euro afgebouwd. De ouderenkorting is bij een inkomen van € 59.782 volledig afgebouwd.
Indien het inkomen van de aanmerkelijkbelanghouder in box 1, 2 en 3 als gevolg van een dividenduitkering boven de grensbedragen voor de heffingskortingen uitkomt, kost een dividenduitkering hem niet alleen het box 2-tarief maar ook het afbouwpercentage van de algemene heffingskorting. Voor de aanmerkelijkbelanghouder die reeds de AOW-leeftijd heeft bereikt komt hier het afbouwpercentage van de ouderenkorting nog eens bij op. De belastingdruk over de dividenduitkering kan in die laatste situatie oplopen tot ruim 42 procent (= 24,5 procent + 3,19 procent + 15 procent).
Voorbeeld dividenduitkering DGA in 2026
X is 70 jaar en geniet zowel een AOW-uitkering als pensioeninkomsten. Zijn totale inkomen in box 1 bedraagt € 25.000. Als aanvulling op het inkomen keert X een bedrag van € 55.000 aan dividend uit vanuit zijn beleggings-bv. Het totale verzamelinkomen van X bedraagt hierdoor € 80.000.
Op basis van de tarieven voor 2026 wordt de dividenduitkering tegen het volgende tarief belast:
| Box 2 heffing | 24,5% | |
| Afbouw algemene heffingskorting | 3,19% | |
| Afbouw ouderenkorting | 15% | |
| Totale belastingdruk | 42,69% | |
Praktijktip voor DGA bij dividenduitkering
Het uitkeren van dividend kan in sommige situaties ook juist voordelig uitpakken, bijvoorbeeld in de situatie waarin de fiscaal partner géén inkomsten geniet. Door een deel van het dividend ter grootte van de maximale heffingskorting aan de partner toe te rekenen, kan de heffingskorting optimaal worden benut en wordt gedeeltelijk een ‘belastingvrij’ dividend genoten. Voor 2026 gaat het dan om een dividend van € 12.714. De box 2-heffing hierover bedraagt namelijk € 3.115, en dat is gelijk aan de maximale algemene heffingskorting.
Verdeling bij fiscaal partners bij dividenduitkering
Fiscaal partners hebben de mogelijkheid om onder meer het box 2-inkomen onderling vrij te verdelen. Zo kunnen zij tweemaal profiteren van de lage tariefschijf van 24,5 procent, indien aan beide partners een bedrag van € 68.843 wordt toegerekend. Beide partners krijgen in dat geval echter ook te maken met de afbouw van de heffingskortingen. Hierdoor kan het soms voordeliger zijn om een dividenduitkering niet te verdelen maar het volledige bedrag slechts aan één van beide partners toe te rekenen.
Naast het verdelen van de dividenduitkering is het ook mogelijk om de bijbehorende dividendbelasting tussen fiscaal partners onderling te verdelen. Dit hoeft niet in dezelfde verhouding te zijn. Door het optimaal verdelen van zowel de dividenduitkering als de dividendbelasting, kan de belastingheffing worden beperkt.
Noot fiscaal jurist inzake fiscaal advies voor de DGA
Het advies aan aanmerkelijkbelanghouders luidt al snel om jaarlijks dividend uit te keren tegen het lage tarief in box 2. Het jaarlijks uitkeren van dividend kan echter vervelend uitpakken indien dit de afbouw van heffingskortingen tot gevolg heeft. Hierdoor kan de belastingheffing flink oplopen, namelijk tot ruim 42 procent. Het optimaal verdelen van de dividenduitkering en betaalde dividendbelasting tussen fiscaal partners kan deze hoge belastingdruk deels beperken, maar desondanks dient voor elke situatie jaarlijks opnieuw beoordeeld te worden of het voordelig is om dividend uit te keren. Wij kijken hier graag met u in mee, stuur ons gerust een e-mail of neem contact met ons op.
Gebruikelijk loon DGA bij verlieslatende BV
De gebruikelijkloonregeling voor de DGA blijft een terugkerend strijdpunt met de Belastingdienst, met name bij verlieslatende of noodlijdende rechtspersonen, zoals een BV. De inspecteur grijpt al snel terug op het normbedrag of een theoretisch “gebruikelijk” loon, terwijl de DGA stelt dat uitbetaling daarvan de onderneming in gevaar brengt. In dit artikel gaan we nader in op een heldere uitspraak van het Gerechtshof Den Haag d.d. 1 oktober 2025 ECLI:NL:GHDHA:2025:2591 welke in lijn met een eerdere uitspraak van de Rechtbank Den Haag d.d. 11 december 2024 ECLI:NL:RBDHA:2024:21120 het DGA bij een verliesgevende BV heeft vastgesteld op 15% van het gebruikelijke DGA salaris. De uitspraak is relevant voor DGA’s die hun onderneming draaiende proberen te houden in economisch moeilijke omstandig-heden.
Procedure inzake gebruikelijk loon DGA en verliesgevende BV
Henk is DGA van een BV die zich bezighoudt met de in- en verkoop en bewerking van edelmetalen. De DGA is enig aandeelhouder, bestuurder én werknemer van de BV. Voor het betreffende jaar is in de loonadministratie aanvankelijk uitgegaan van een gebruikelijk loon van circa € 48.000, maar dit loon is feitelijk niet (volledig) uitbetaald omdat de BV het niet kon betalen. De BV verkeert al langere tijd in financieel zwaar weer en lijdt structurele verliezen. De Belastingdienst legt een naheffingsaanslag loonheffingen op, uitgaande van een hoger gebruikelijk loon dan feitelijk is genoten. In bezwaar verlaagt de inspecteur het loon tot € 25.000, maar handhaaft dat ook dit bedrag als gebruikelijk loon moet worden aangemerkt.
Standpunt DGA inzake gebruikelijk loon bij verlies in de BV
De DGA stelt dat zelfs een loon van € 25.000 niet zakelijk en niet haalbaar is gezien de financiële positie van de BV. Uitbetaling van een dergelijk loon zou direct leiden tot liquiditeitsproblemen en het voortbestaan van de onderneming bedreigen. Volgens Henk moet bij de toepassing van artikel 12a Wet LB 1964 rekening worden gehouden met de economische realiteit. Het gebruikelijk loon moet aansluiten bij wat de BV daadwerkelijk kan dragen. Gelet op de structurele verliezen en beperkte cashflow acht Henk (de DGA) een loon van € 7.500 passend.
Standpunt Belastingdienst inzake gebruikelijk loon DGA
De Belastingdienst stelt zich op het standpunt dat de gebruikelijkloonregeling een objectieve norm bevat, de wet is de wet! Dat de BV verlies lijdt, betekent volgens de inspecteur niet automatisch dat het loon fors kan worden verlaagd. Kennelijk mist de inspecteur hierbij de economische realiteit. Een DGA moet op grond van de wet een gebruikelijk loon uitkeren en als dit niet kan dan moet de DGA dit maar oplossen. De inspecteur erkent dat een verlaging mogelijk is, maar meent dat een loon van € 25.000 reeds een aanzienlijke tegemoetkoming vormt. Volgens de Belastingdienst blijft Henk werkzaamheden van betekenis verrichten en kan een (nagenoeg) symbolisch loon niet worden gerechtvaardigd. De inspecteur miskent hierbij het feit dat een DGA geen normale werknemer is, als er geen geld wordt verdiend kan er ook geen salaris worden betaald. Elke burger begrijpt dit maar soms is de wet dan een bijzonder fenomeen.
Uitspraak rechtbank inzake gebruikelijk loon en verlies in de BV
De rechtbank volgt het standpunt van de Belastingdienst niet volledig. Zij oordeelt dat onvoldoende rekening is gehouden met de structureel slechte financiële positie van de BV. De rechtbank acht aannemelijk dat een loon van € 25.000 de continuïteit van de onderneming in gevaar zou brengen. De rechtbank stelt het gebruikelijk loon lager vast en geeft daarmee expliciet gewicht aan de betalingscapaciteit van de BV.
Uitspraak gerechtshof inzake gebruikelijk loon DGA en verliesgevende BV
Het Gerechtshof Den Haag bevestigt het oordeel van de rechtbank. Het hof overweegt dat de gebruikelijkloonregeling weliswaar uitgaat van een normatief loon, maar dat zakelijke omstandigheden aanleiding kunnen geven tot een substantiële verlaging. Van doorslaggevend belang is dat:
- sprake is van structurele verliezen,
- de BV onvoldoende liquiditeiten heeft om een hoger loon uit te betalen, en
- uitbetaling van een gebruikelijk loon op normniveau de continuïteit van de onderneming zou bedreigen.
Het hof acht een gebruikelijk loon van € 7.500 in dit specifieke geval aannemelijk en passend. Daarbij weegt mee dat de onderneming enkele jaren later feitelijk is gestaakt, hetgeen de structurele problematiek bevestigt.
Noot fiscaal jurist inzake DGA salaris en verlies in de BV
Deze uitspraak laat opnieuw zien dat artikel 12a Wet LB 1964 geen absoluut minimumloon bevat. De norm kan worden doorbroken wanneer de DGA aannemelijk maakt dat toepassing van het gebruikelijk loon zakelijk onhaalbaar is. Tegelijkertijd volgt uit de uitspraak dat de DGA een zware bewijslast heeft en dat incidenteel verlies niet voldoende is voor een lager DGA salaris. Bijzonder in deze casus is dat achteraf bekende feiten worden meegewogen bij de beoordeling door het Gerechtshof. De lijn sluit aan bij eerdere jurisprudentie waarin structurele verliezen aanleiding vormden voor een lager loon, maar niet automatisch tot nihil leidden.
Praktische tips voor de praktijk
- Vooraf afstemmen van lager DGA salaris heeft de voorkeur.
- Probeer helder toe te lichten dat uitbetaling van het loon de continuïteit van de BV in gevaar brengt.
- Onderbouw continuïteitsrisico’s met concrete voorbeelden en indien mogelijk met een liquiditeitsprognose, cashflow-overzichten en accountantsverklaringen. Een incidenteel verlies is dus niet voldoende.
- Leg de tijdsbesteding van de DGA zorgvuldig vast. Een lager loon is
beter verdedigbaar als duidelijk is welke werkzaamheden daadwerkelijk worden
verricht en in welke omvang (en op welk niveau).
Fiscus controleert bouwbedrijven (sector) op schijnzelfstandigheid
De Belastingdienst is terug. Niet met brieven, maar met inspecteurs op de bouwplaats. Volgens Bouwend Nederland lopen momenteel bij tien tot twintig bouwbedrijven controles naar de inzet van zzp’ers. En dit is geen vrijblijvende exercitie: bij meerdere bedrijven is al aangezegd dat de situatie binnen enkele maanden moet worden aangepast. Zo niet, dan volgen in 2026 naheffingen én boetes. Er is recentelijk door de tweede kamer wel bevestigd dat verzuimboetes (bij kleinere issues) niet worden opgelegd, vergrijpboetes wel. Insteek is het bestrijden van de schijnzelfstandheid.
Wij begeleiden op dit moment diverse bedrijven bij onderzoeken van de belastingdienst. Het is verstandig dat een fiscaal jurist vanaf het eerste moment aan tafel zit, dit voorkomt dat onjuiste of onvolledige antwoorden worden gegeven.
Toetsingskader beoordeling arbeidsrelaties
Het ministerie van Sociale Zaken en Werkgelegenheid heeft in juli 2026 het toetsingskader beoordeling arbeidsrelaties gepubliceerd (toesingskader en toelichting beoordeling arbeidsrelaties en afwegingen). In deze stukken worden de wettelijke regels en de belangrijkste jurisprudentie samengebracht. Via deze route kan worden beoordeeld of sprake is van werken in loondienst of als ZZPer (tenminste zoals het ministerie en de belastingdienst dit zien). Het toetsingskader begint met het wettelijke uitgangspunt dat sprake is van een arbeidsovereenkomst als is voldaan aan de drie criteria uit artikel 7:610 BW: arbeid, loon en een gezagsverhouding. Belangrijk is dat er niet 1 invalshoek is. Bij de beoordeling van een mens (ZZPer of werknemer) moeten alle feiten en omstandigheden - in onderlinge samenhang - worden gewogen (aldus de Hoge Raad). De 9 invalshoeken van het Deliveroo arrest komen hierbij vaak voorbij. De gezichtspunten uit het Uber arrest komen minder voorbij. Heeft u vragen of heeft u een discussie met de belastingdienst, neem gerust contact op met onze fiscale experts op dit gebied.
Forse financiële gevolgen bij schijnzelfstandigheid in de bouw
Voor veel bouwbedrijven komt dit hard aan. Jarenlang werd nauwelijks gehandhaafd, behalve bij evidente kwaadwillendheid. Die tijd is voorbij. Sinds 1 januari 2025 controleert de Belastingdienst actief of iemand terecht als zelfstandige wordt ingezet of feitelijk werknemer is. De financiële gevolgen kunnen fors zijn – en in de praktijk zelfs bedrijfsbedreigend.
Vragen over schijnzelfstandigheid, de risico's of boekenonderzoek van de belastingdienst? Stuur ons gerust een e-mail voor een vrijblijvende offerte.
Waar kijkt de Belastingdienst écht naar?
In de praktijk zie ik dat veel ondernemers zich te veel vastklampen aan contracten en modelovereenkomsten. Die zijn belangrijk, maar niet doorslaggevend. De Belastingdienst – en uiteindelijk de rechter – kijkt primair naar de feitelijke uitvoering van het werk.
De kerncriteria zijn bekend, maar worden nu scherp toegepast:
- Is het werk structureel onderdeel van de organisatie?
- Wordt hetzelfde werk ook door werknemers verricht?
- Is er gezag of feitelijke aansturing op de bouwplaats?
- Loopt de zzp’er ondernemersrisico?
- Doet de zzp’er eigen investeringen?
- Bepaalt de zzp’er zelf hoe, wanneer en voor wie hij werkt?
Deze benadering sluit naadloos aan bij vaste jurisprudentie, waaronder het Deliveroo-arrest van de Hoge Raad, waarin is bevestigd dat geen enkel criterium doorslaggevend is, maar het totaalbeeld bepalend is. In het Uber arrest wordt dit nog eens dunnetjes over gedaan.
De naheffing: groter dan veel ondernemers denken
Bij schijnzelfstandigheid beschouwt de Belastingdienst de betaalde zzp-vergoeding als netto loon. Dat bedrag wordt vervolgens gebruteerd. In de bouw betekent dit in de praktijk vaak een naheffing van circa 35% van het bruto jaarbedrag.
Een rekenvoorbeeld uit de praktijk inzake naheffing bij schijnzelfstandigheid in de bouw:
- Stucadoor werkt 30 uur per week;
- Uurtarief stucadoor € 50 per uur (exclusief btw, soms laag tarief);
- Stucadoor werkt 40 weken per jaar voor de aannemer;
- Vergoeding van de factuur op jaarbasis € 60.000 (exclusief btw);
- Bruto jaarbedrag is dan ongeveer € 92.000;
- Naheffing loonheffingen ongeveer € 32.000.
En dat is nog zonder boetes. Vanaf 2026 kan bij grove schuld of opzet een vergrijpboete tot 100% van de naheffing worden opgelegd. Bovendien kan de Belastingdienst met terugwerkende kracht naheffen tot 1 januari 2025. Wie in 2030 wordt gecontroleerd, kan dus vijf jaar terug worden aangeslagen.
Waarom juist bouwbedrijven extra risico lopen?
De bouwsector staat nadrukkelijk in de aandacht. Dat is logisch: het aantal zzp’ers in de bouw is in tien jaar verdubbeld tot circa 230.000 zelfstandige ondernemers. Veel projecten draaien structureel op zelfstandigen die feitelijk niet of nauwelijks van werknemers te onderscheiden zijn.
De Belastingdienst richt zich daarbij expliciet op:
- langdurige inzet bij één opdrachtgever;
- lage of vaste uurtarieven;
- schijnconstructies met (arbeids)migranten;
- gedwongen zelfstandigheid.
Dit sluit aan bij het handhavingsbeleid zoals gepubliceerd door de Belastingdienst en de recente communicatie richting sectororganisaties.
Advies fiscaal jurist inzake schijnzelfstandigheid in de bouw
Wat ons opvalt in lopende controles, is dat veel schade voorkómen had kunnen worden. Niet door volledige en juiste contracten en natuurlijk door:
- tijdige risicoanalyse van de overeenkomst van opdracht of aanneming van werk (en de feiten);
- dossieropbouw;
- aanpassing van de feitelijke werkwijze;
- overeenkomsten met zzp'ers op orde brengen (modelovereenkomst bouwend Nederland);
- strategische herinrichting van de personeelsmix;
- en – cruciaal – professionele begeleiding tijdens het boekenonderzoek.
Voor zzp'ers in de bouw zijn een aantal overwegingen en vragen van belang, de belangrijkste:
- Maakt de zzp'er gebruik van zelfstandigenaftrek;
- Is er een overeenkomst met opdracht of aanneming van werk die aansluit bij de feiten?;
- Staat de ondernemer ingeschreven bij de KvK en presenteert hij/zij zich extern als ondernemer (bijvoorbeeld via website, eigen bus, eigen werkkleding, eigen risico en arbeidsongeschiktheidsverzekeringen, etc.);
- Facturatie op grond van gewerkte uren (of afgezonderd project)?;
- Doet de zzp'er hetzelfde werk als een werknemer van het bouwbedrijf?;
- Wordt eigen materiaal gebruikt of materieel van het bouwbedrijf?;
- Moet de zzp'er aanwijzingen van de bouwbegeleider (leidinggevende) van het bouwbedrijf opvolgen?;
- Wordt de zzp'er ook uitgenodigd voor personeelsfeestjes, bijeenkomsten, scholing etc.?
Boekenonderzoek zzp'er in de bouw
Een boekenonderzoek naar schijnzelfstandigheid is geen administratieve formaliteit, maar een fiscale strijd over kwalificatie van arbeid. Daarbij spelen bewijs, timing, communicatie en onderhandelingsstrategie een doorslaggevende rol. En in alle gevallen is het een grijs gebied, helemaal als het gaat om "vergrijpboete of niet".
Voor bouwbedrijven is dit hét moment om kritisch naar de inzet van zzp’ers te kijken. Niet morgen, maar vandaag. Wie nu proactief handelt, kan naheffingen, boetes en langdurige procedures beperken – of zelfs voorkomen.
Als fiscaal jurist begeleiden wij bouwbedrijven regelmatig bij:
- preventieve scans op schijnzelfstandigheid;
- herstructurering van zzp-inzet;
- lopende en aangekondigde boekenonderzoeken;
- overleg en discussie met de Belastingdienst;
- begeleiden van fiscale bezwaar- en beroepszaken inzake schijnzelfstandigheid.
Onze ervaring: wie goed voorbereid het gesprek ingaat, staat juridisch en fiscaal vele malen sterker. Stuur ons gerust een bericht voor een vrijblijvend gesprek.
Gebruikelijk loon DGA in 2026
Wij adviseren wekelijks DGA's over de hoogte van hun gebruikelijk loon. Het loon voor 2026 bedraagt € 58.000. Fiscaal is het aantrekkelijk dat het belastbare inkomen in box 1 (dus loon -/- aftrekposten) beneden de € 79.000 blijft. Het meerdere kan dan beter via een dividenduitkering (opstaptarief 24,5%) worden uitgekeerd.
De meest voorkomende vragen zijn
- Hoe fiscaal loon optimaliseren?
- Is dividend voordeliger dan salaris? Lees meer ...
- Wat te doen met DGA salaris in verliessituaties?
- Hoe kan ik het DGA salaris beperken?
- Hoe omgaan met bijtelling auto?
- Lijfrente in privé aantrekkelijk om pensioen op te bouwen?
- Wat is salaris van DGA die niet full time werkt? Lees meer...
In dit artikel een overzicht van de regelingen voor een DGA en zijn salaris. Vaak ontstaan er achteraf veel problemen en zijn deze vooraf eenvoudig te voorkomen. Voorkom problemen en zorg voor een optimale situatie! Wilt u een breder advies laat dan een fiscale scan van uw onderneming maken, of stuur ons een e-mail voor een vrijblijvende offerte.
Handhaving belastingdienst hoger gebruikelijk loon DGA
Er zijn over het onderzoeksrapport inzake het gebruikelijk loon van de DGA kamervragen gesteld. Ruim 40% van de DGA's in Nederland zouden een te laag salaris aangeven. Dit betreffen met name startende DGA's (ondernemers) en DGA's die in deeltijd werken, soms mag dan worden gerekend met een lager DGA loon (afspraken hierover maken met de Belastingdienst is wenselijk). Het totale DGA salaris op dit moment bedraagt 21 miljard en had 26 miljard moeten zijn, aldus het rapport. Dat 100% naleving niet realistisch is staat vast maar dat er nadere controle en toetsing nodig is ook. Er wordt voorgesteld om meer en vaker te gaan handhaven, dit zal in 2026 en 2027 ook gaan plaatsvinden.
Ondernemers geven massaal te laag DGA loon op aan Belastingdienst
Directeuren groot aandeelhouders geven vaak een loon onder de wettelijke drempel van € 58.000 op. De controle hierop is thans beperkt en zal de komende jaren toenemen. Onderzoek in opdracht van het Ministerie van Financiën heeft dit inzichtelijk gemaakt. De Belastingdienst mist hierdoor ongeveer 20% van de verwachte loonsom. Het rapport is op 15 mei 2025 bekend gemaakt. De evaluatie van het DGA loon is uitgevoerd door SEO. Ruim 50% van de DGA's geeft een salaris op van rond de ondergrens voor het gebruikelijke loon ad € 58.000. Van de circa 330.000 DGA's in Nederland gaf in 2023 zelfs 40% een lager loon op, meestal zonder vooroverleg met de Belastingdienst. De reden hiervoor - die geen hout snijdt - is dat de DGA in deeltijd werkt of net met zijn BV is begonnen. Voor sommige start ups gold een soepele regeling in het verleden, nu niet meer. Ook voor verliessituaties kan het DGA loon niet altijd lager worden vastgesteld. Controle door de belastingdienst op het DGA loon is lastig en arbeidsintensief, aldus het rapport. Door een lager DGA loon neemt de winst toe, dus de belastingdienst krijgt "rechtsom" nog wel een deel aan belastingen binnen. De komende jaren zal de controle op het DGA loon vast toenemen. Over dit onderwerp stond ook een artikel in het financieel dagblad (abonnement).
Vragen over DGA loon?
Een directeur-grootaandeelhouder (DGA) zal altijd bezig zijn met een optimale hoogte van het ondernemersloon. Maximaal 42% inkomstenbelasting betalen is optimaal. Dividend kan immers voordeliger zijn, opnamen in rekening-courant vullen de tekorten ook wel even op, of men wil het geld liever in de BV houden om te gebruiken voor het bedrijf. De vraag is en blijft: wat heeft men nodig en wat moet men van de fiscus uitkeren? Het blijft een kat en muisspelletje. Hieronder een uitleg en tips.
Het gebruikelijk loon van de DGA, wie is DGA?
Als eerste kijken we wat de wet (artikel 12a Wet loonbelasting) erover zegt, dat is immers de basis:
Wat is een aanmerkelijk belang?
- Recht heeft om meer dan 5% van de aandelen in een BV te kopen;
- In het bezit is van 5% van de aandelen in een vennootschap;
- Winstbewijzen heeft om 5% of meer van de jaarwinst (of uitkering bij liquidatie);
- Een stemrecht heeft voor meer dan 5% in de AvA.
Wie is fiscaal partner van een DGA of aanmerkelijk belang houder?
- de echtgenoot;
- de geregistreerd partner;
- degene met wie de DGA / AB houder op hetzelfde adres staat ingeschreven bij de gemeente (basisadministratie) en waarbij voldaan wordt aan één van de volgende voorwaarden : (a) beide meerderjarig zijn (b) er een notarieel samenlevingscontract is gesloten (c) ze samen een kind hebben (d) als partner geregistreerd bij pensioenfonds (e) beide eigenaar eigen woning (f) ze in vorige jaar fiscaal partner waren.
Hoe moet je het gebruikelijke loon van de DGA bepalen?
Een DGA / AB houder moet een loon ontvangen dat normaal/ gebruikelijk is voor de werkzaamheden die hij/zij verricht. Dit is het hoogste loon van onderstaande 3 opties:
- Minimaal € 58.000;
- Loon van meest vergelijkbare dienstbetrekking (100%);
- Loon van de meestverdienende werknemer van de rechtspersoon of een verbonden vennootschap.
Welke loonbestanddelen tellen mee voor DGA loon
Het gebruikelijke loon is het volledige loon, dus inclusief loon in natura (zoals de bijtelling voor privégebruik van een auto en eindheffingsloon van de WKR). Artikel
DGA loon lager vaststellen kan dit?
In bepaalde situaties mag het loon van de DGA lager worden vastgesteld, de belangrijkste voorbeelden zijn:
- Meest vergelijkbare dienstbetrekking geniet een lager loon dan € 58.000, dit met voorbeelden aannemelijk maken. De werknemer hoeft niet precies hetzelfde werk te doen maar moet er wel op lijken;
- Loon meest vergelijkbare dienstbetrekking is lager dan loon van meestverdienende werknemer binnen het concern;
- De DGA werkt deeltijd, dit is wel vaak discussie met de belastingdienst en moet aannemelijk worden gemaakt;
- De vennootschap draait structureel verlies (dus niet incidenteel) en de vennootschap kan de rekeningen niet of lastig betalen;
- Bij een startende onderneming met aanloopverliezen en/of beperkte cash flow kan de eerste drie jaar een lager salaris worden vastgesteld (als normale salaris niet kan worden betaald);
- Innovatieve start ups: hiervoor bestond een bijzondere regeling, deze is per 1 januari 2023 afgeschaft.
Bijzondere situaties bij DGA loon
Voorbeelden gebruikelijk loon, hoogste loon en vergelijkbaar loon
| Loon vergelijkbare dienstbetrekking | Hoogste loon binnen groep | Minimale DGA loon | Gebr. loon zonder tegenbewijs | Gebr. loon met tegenbewijs |
| 160.000 | 80.000 | 58.000 | 160.000 | 160.000 |
| 160.000 | 250.000 | 58.000 | 250.000 | 160.000 |
| 30.000 | 40.000 | 58.000 | 58.000 | 30.000 |
| 160.000 | 200.000 | 58.000 | 200.000 | 160.000 |
Werken voor meerdere BV's
Als er sprake is van werkzaamheden voor meerdere BV's behorend tot een concern, mag de doorbetaaldloonregeling worden toegepast. Het loon is dan gebaseerd op alle werkzaamheden, maar wordt verloond bij de BV waar de dienstbetrekking plaatsvindt.
Gebruikelijk DGA Loon € 5.000 of lager
Als het gebruikelijke loon niet hoger is dan € 5.000 dan hoeft er geen loonheffing te worden ingehouden. De grens toets je voor alle werkzaamheden van de DGA. Ook bij parttime werken gelden bijzondere regels (artikel)
Gevangenis of ziekte en DGA loon
Met de enkele (niet onderbouwde) stelling dat een DGA ruim zeven maanden in de gevangis heeft gezeten en geen arbeid kon verrichten bewijst een DGA (volgens de Rechtbank Zeeland West Brabant d.d. 20 juni 2024 ECLI:NL:RBZWB:2024:4237) niet dat de gebruikelijk loonregeling niet voor hem zou gelden. Ook in de gevangenis kan een DGA eventueel werk verrichten voor zijn BV. Deze procedure is wel slecht gevoerd, elke fiscalist (of ondernemer) behoort te weten dat een stelling met schriftelijk bewijs moet worden onderbouwd.
Of er loon wordt betaald (of ontvangen) is niet van belang, ook moet de DGA aantonen dat hij vrijwel geen werkzaamheden voor zijn BV heeft verricht, zie hiertoe de uitspraak van het Gerechtshof Den Haag op 1 mei 2024 (ECLI:NL:GHDHA:2024:715) . Een parttime karakter kan wel invloed hebben op de omvang van het fictieve loon. Bij langdurige ziekte kan het loon niet zomaar op nihil worden gezet, zie ook de uitspraak van het Gerechtshof Den Bosch d.d. 15 oktober 2010 ECLI:NL:GHSHE:2010:BP3536). Al met al... het is verstandig om bij ziekte, parttime werken of langdurige afwezigheid (bijvoorbeeld door detentie) het DGA loon af te stemmen met de belastingdienst. Wij kunnen dit eenvoudig voor u opnemen, stuur gerust een e-mail.
Lager gebruikelijk loon als BV verlies maakt
Als er sprake is van een structureel verliesgevende situatie, kan dit een lager loon rechtvaardigen. Hierover wordt vaak een discussie met de Belastingdienst gevoerd. In een procedure bij het Gerechtshof Amsterdam d.d. 22 oktober 2013 ging het om een DGA met een holding en twee werkmaatschappijen. De Belastingdienst was van mening dat de DGA drie keer het DGA-loon moest genieten, dit mede omdat hij de enige werknemer van de BV's was. Gezien de financieel slechte situatie bij de BV's was de DGA van mening dat een dergelijk salaris veel te hoog was. Beide partijen stappen naar de rechter. Het Gerechtshof stelt dat een DGA per dienstbetrekking een (fictief) loon moet ontvangen. De rechter stelde echter ook dat bij de beoordeling van het loon het eigen vermogen van de BV van belang is. Een slecht draaiende BV kan immers niet onbeperkt loon betalen omdat hiermee het voortbestaan in gevaar kan komen. Daarnaast kon de DGA onmogelijk drie voltijddienstbetrekkingen uitvoeren, dit kost hem immers 120 uur per week. De rechter stelt vast dat de DGA bij één BV geen loon hoeft te genieten, bij de andere BV een loon van € 15.000 en bij de derde BV een loon van € 38.000 (cijfers 2006). Artikel 12a van de Wet Loonbelasting blijft dus voor veel discussie zorgen.
Procedures voor DGA Loon
Bewijslast bij de Belastingdienst voor hoger loon
In een procedure voor de Rechtbank Den Haag d.d. 9 januari 2014 kwam een situatie aan de orde waarbij een communicatieadviseur via zijn eigen BV werkzaamheden verricht voor derden. De verhoudingen waren als volgt (genoemde bedragen in euro's):
- 2006: omzet € 59.000 en salaris € 46.000 (Belastingdienst akkoord);
- 2007: omzet € 137.000 en salaris € 55.000 (Belastingdienst € 85.000);
- 2008: omzet € 67.000 en salaris € 62.000 (Belastingdienst akkoord);
- 2009: omzet € 154.000 en salaris € 62.000 (Belastingdienst € 95.000);
- 2010: omzet € 166.000 en salaris € 58.000 (Belastingdienst € 95.000).
Voor de berekening van de salarissen wordt door belastingplichtige de afroommethode gebruikt. De salarissen worden door de inspecteur gecorrigeerd op grond van artikel 12a van de Wet op de Loonbelasting 1964 (wet LH). Centrale vraag is of het loon in belangrijke mate afwijkt van het gebruikelijke loon en/of de afroommethode mag worden toegepast.
Volgens de Rechtbank maakt de inspecteur niet aannemelijk dat het salaris op grond van artikel 12a LH in belangrijke mate afwijkt van hetgeen in het economische verkeer gebruikelijk is. Uit het enkele feit dat het door de inspecteur met toepassing van de afroommethode berekende loon hoger ligt dan het aan belanghebbende (de DGA) toegekende en uitbetaalde loon volgt, zonder nadere motivering, niet dat het toegekende loon lager is dan hetgeen voor een soortgelijke dienstbetrekking in het economische verkeer gebruikelijk is. De naheffingsaanslagen worden vernietigd, het gelijk is aan de DGA. Vorenstaande is ook te zien bij een procedure bij de Hoge Raad op 17 september 2004 ECLI:NL:HR:2004:AN8666
Afroommethode komt ook nog voor
Een inspecteur heeft het salaris van een fiscalist op grond van de afroommethode verhoogd (Hoge Raad 24 juni 2016 ECLI:NL:HR:2016:1269), deze methode wordt nog steeds in jurisprudentie meegenomen bij de beoordeling van het salaris van de DGA, zie ook het advocatenarrest (Hoge Raad 9 november 2012 ECLI:NL:HR:2012:BW4167) en het Gerechtshof Den Haag d.d. 15 oktober 2019 (ECLI:NL:GHDHA:2018:2748.
Tips en aandachtspunten
- Wellicht is het tijd om de BV te verlaten, bespreek dit eens met een fiscalist.
- Laat uw rekening-courantschuld niet te ver oplopen.
- Onderbouw de hoogte van uw salaris schriftelijk.
- Vraag een beschikking van de inspecteur om onzekerheid te voorkomen.
- Het gebruikelijk loon kunt u jaarlijks (mits gemotiveerd) aanpassen.
- Pensioenpremie telt mee voor het gebruikelijk loon.
- De bijtelling voor de auto van de zaak telt mee voor het gebruikelijk loon.
- Deeltijd verlaagt niet automatisch het gebruikelijk loon naar rato.
- Beoordeel of er al dan niet sprake is van het afroomcriterium (zie hieronder).
Fiscale APK van uw bedrijf !
Overweeg eens een fiscale scan van uw bedrijf. Wij toetsen uw bedrijf op meer dan 100 adviesonderdelen. Kort en goed bekijken wij het volgende;
- Maakt u optimaal gebruik van de fiscale wetgeving ?
- Is uw structuur en rechtsvorm op orde?
- Uw positie als ondernemer/DGA t.o.v. van uw privésituatie.
- Continuïteit, verkoop, bedrijfsopvolging op orde.
- Optimalisatie van uw fiscale positie.
- Check inzake mogelijk boekenonderzoek, wat zijn de risico's?
- Loonheffingen en onkostenvergoedingen optimaal?
Stuur een e-mail voor een vrijblijvende offerte.
Meer weten?
Maak gerust een afspraak voor een vrijblijvende afspraak, wij adviseren u graag en vlot. In voorkomende gevallen zullen wij vooroverleg met de belastingdienst opstarten om het DGA loon in overleg met de Belastingdienst vast te stellen. Voor het vooroverleg moet veel informatie worden verstrekt, de belangrijkste informatie is:
- een gedetailleerde omschrijving van de aard en omvang van de concrete werkzaamheden die de (partner van de) aanmerkelijkbelanghouder verricht;
- lonen van werknemers met een meest vergelijkbare dienstbetrekking waarbij een aanmerkelijk belang géén rol speelt (met onderbouwing). Onder meer de volgende aspecten spelen hierbij een rol: aard van de werkzaamheden, branche, omvang bedrijf, complexiteit, eindbeslissingsbevoegdheid, arbeidsduur, werkervaring en of er sprake is van een leidinggevende functie;
- het hoogste loon van de werknemers die in dienst zijn van de vennootschap waarvoor u gebruikelijk loon vraagt of van een andere vennootschap die verbonden is met deze vennootschap of coöperatie;
- argumenten waarom de (partner van de) aanmerkelijkbelanghouder geen, of een lager loon moet genieten
Sectoraansluiting; wanneer is sprake van ter beschikking stellen van personeel?
Met de introductie van de Wet Arbeidsmarkt in Balans per 1 januari 2020 zijn de regels voor de sectorindeling voor uitzendbedrijven veranderd. Voor werkgevers heeft de overheid ook een checklist bedacht. De aanleiding voor dit artikel is een opmerkelijke uitspraak van het Gerechtshof Arnhem Leeuwarden in november 2025 inzake de sectorindeling bij een bedrijf op het gebied van management en bedrijfsvoering. Welke sector is van toepassing (a) uitzendbedrijven of (b) zakelijke dienstverlening?
Wanneer sectorindeling uitzendbureau van toepassing?
Eén van de belangrijkste criteria om in de sectorindeling voor uitzendbedrijven te vallen is het bestaan van een zogenoemde uitzendovereenkomst (artikel 7:690 Burgerlijk Wetboek). Kenmerk van een uitzendovereenkomst is het feit dat deze overeenkomst zo is ingestoken dat de werknemer wordt ingezet bij een derde, om onder diens leiding en toezicht werkzaamheden te verrichten.
Een gewijzigde sectorindeling naar de sector uitzendbedrijven is op zich al vervelend omdat de premies in deze sector beduidend hoger zullen uitvallen. Nog vervelender is dat de indeling in deze sector (52) met terugwerkende kracht kan plaatsvinden indien:
- de onjuiste indeling een gevolg is van het feit dat aan de werkgever kan worden toegerekend of;
- hem redelijkerwijs kenbaar had kunnen zijn, en;
- waardoor de werkgever is bevoordeeld (een premievoordeel heeft gehad).
De financiële impact van een indeling in de sector uitzendbedrijven (met terugwerkende kracht) is daardoor aanzienlijk. In de praktijk wordt de toerekening van de onjuiste indeling c.q. de kenbaarheid veelal opgehangen aan het feit dat de Wet Arbeidsmarkt in Balans is gepubliceerd in de Staatscourant en dat de gewijzigde uitzendregels ook zijn gepubliceerd in andere publicaties (waaronder bijvoorbeeld de Nieuwsbrief loonheffingen 2020).
Punt is uiteraard dat ingeval een werkgever van mening is dat zijn medewerkers niet werken onder leiding en toezicht van een derde alle publicaties niet zullen hebben geleid tot een verzoek tot aanpassing van de sectorindeling. Een goede voedingsbodem dus voor geschillen met de Belastingdienst en beroepsprocedures.
Procedure sectorindeling bij IT bedrijf
In de procedure bij het Gerechtshof Den Haag d.d. 7 februari 2023 (ECLI:NL:GHDHA:2023:190) ging het om een IT-bedrijf waarvan de werknemers werkten bij opdrachtgevers van de werkgever. Het Gerechtshof beoordeelt in deze procedure of de gesloten arbeidsovereenkomst met de medewerkers kan worden aangemerkt als een uitzendovereenkomst. Het Gerechtshof oordeelt als volgt:
- “Of de desbetreffende werknemers een vast dienstverband met hun werkgever hebben en of die werknemers over capaciteiten beschikken die de derden, waar zij te werk worden gesteld, niet zelf in huis hebben is niet van belang. Uit de toelichting op bedoeld artikel blijkt dat de wetgever heeft beoogd dat ook andere driehoeksrelaties dan de – kort gezegd – ‘klassieke uitzendrelatie’ onder de reikwijdte van de bepaling zouden vallen, mits aan de begripsomschrijving wordt voldaan (Kamerstukken II 1996/97, nr. 25 263, nr. 3, p. 9-10). Vergelijk Hoge Raad 4 november 2016, ECLI:NL:HR:2016:2356, r.o. 3.3 en 3.4.2.
Uit de (inhoud van de) door belanghebbende onder 2.7, 2.10.2 en 2.12.1 genoemde overgelegde stukken, meer in het bijzonder de arbeidsovereenkomsten en de overgelegde opdrachtbevestigingen, volgt dat belanghebbende de [Professionals] in dienstverband neemt met de schriftelijk overeengekomen intentie deze ter beschikking te stellen van opdrachtgevers. Deze terbeschikkingstelling geschiedt tegen een door belanghebbende vastgesteld bedrag per uur, waarbij de werkzaamheden op locatie van de opdrachtgever worden verricht. De opdrachtgever geeft belanghebbende een opdracht en de best gekwalificeerde en bij de opdracht passende [Professional] wordt door belanghebbende geplaatst op die bepaalde opdracht. Verder blijkt uit de (diverse) opdrachtbevestigingen dat de opdrachtgever een urenstaat/maandstaat bij dient te houden van de door de [Professional] gewerkte uren en deze bij belanghebbende dient in te leveren ter bepaling van het totaalbedrag van de door belanghebbende aan opdrachtgever te verstrekken factuur. Belanghebbende verwerft dus geen opdracht die hij naar eigen inzicht kan uitvoeren, maar stelt een [Professional] ter beschikking aan de opdrachtgever tegen een vooraf overeengekomen bedrag per uur. Anders dan belanghebbende stelt, is wel degelijk sprake van het ter beschikking stellen van arbeidskrachten aan een derde als bedoeld in artikel 7:690 BW.
Voor de beantwoording van de vraag of sprake is van “toezicht en leiding” zijn dezelfde maatstaven van toepassing als gelden voor de beantwoording van de vraag of sprake is van een gezagsverhouding als bedoeld in artikel 7:610 BW (de arbeidsovereenkomst) (vgl. Hoge Raad 4 november 2016, ECLI:NL:HR:2016:2356). Hierbij geldt dat een gezagsverhouding (ook) kan worden aangenomen als de opdrachtgever met betrekking tot de werkzaamheden in principe opdrachten en aanwijzingen kan geven die de arbeidskracht dient op te volgen. In hoeverre daadwerkelijk opdrachten en aanwijzingen worden gegeven is op zichzelf niet doorslaggevend.”
- Samengevat geeft het Gerechtshof in deze uitspraak dus aan dat het kunnen geven van aanwijzingen voldoende is om te concluderen dat ‘leiding en toezicht’ bij een derde ligt. Een redelijk verstrekkende conclusie die in potentie veel arbeidsrelaties onder het bereik van een uitzendovereenkomst brengt.
Sectorindeling bij interim management en advies bedrijfsvoering
Het Gerechtshof Arnhem Leeuwarden d.d. 11 november 2025 ECLI:NL:NL:GHARL:2025:7177) nuanceert de eerdere uitspraak van het Gerechtshof Den Haag behoorlijk. Deze procedure ziet op een bedrijf dat zich bezig houdt met advisering op het gebied van management en bedrijfsvoering.
De Inspecteur stelt in deze procedure dat de consultant ter beschikking is gesteld aan de opdrachtgever om onder diens leiding en toezicht te werken. Hij stelt zich op het standpunt dat de opdrachtgever aanwijzingen en instructies kan geven en dat er om die reden sprake kan zijn van geven van leiding en het houden van toezicht.
Het Gerechtshof concludeert nu dat niet wordt gwerkt onder leiding en toezicht van een derde en overweegt daarbij:
- “Anders dan in het rapport van het indelingsonderzoek (..) staat, is noch in de arbeidsovereenkomsten, noch in de overeenkomsten met de opdrachtgever overeengekomen dat de instructiebevoegdheid ligt bij de opdrachtgever. Dat de arbeidsovereenkomsten de mogelijkheid open laten dat onder leiding en toezicht van een derde wordt gewerkt, betekent nog niet dat van die mogelijkheid in betekende mate gebruik is gemaakt. Uit het overzicht van belanghebbende (….) volgt dat daarvan ook inderdaad in enige mate sprake is. Naar het oordeel van het Hof is het logisch dat consultancywerkzaamheden als de onderhavige (mede) worden uitgevoerd bij de opdrachtgever en dat verhindering van de consultant aan de opdrachtgever wordtgemeld. De adviezen hebben immers betrekking op diens organisatie en daarvoor zal een onderzoek van die organisatie en de verbetermogelijkheden grotendeels ter plekke moeten worden uitgevoerd. De aard van de werkzaamheden brengt mee dat veelvuldig wordt overlegd met (medewerkers van) de opdrachtgever, zodat melden van verhindering vanzelfsprekend is. Daarom ligt ook voor de hand dat overleg plaatsvindt tussen opdrachtgever en consultant en dat werkzaamheden in samenwerking worden verricht. Ook is het logisch dat de overeenkomst betrekking heeft op (een) bepaalde met name genoemde consultant(s). Voor een goed resultaat is de specifieke kennis en ervaring van de consultant belangrijk en moet er een klik zijn tussen de consultant en de organisatie. Dat alles brengt niet mee dat de opdrachtgever leiding en toezicht kan uitoefenen op de werkzaamheden van de consultant.
Dat de werkzaamheden tevoren zijn omschreven en dat de consultant zich aan die omschrijving moet houden, is een kenmerk van de overeenkomst van opdracht. Daarin past ook dat de verlangde prestaties nader worden bepaald door het geven van opdrachten en instructies. Ook dit maakt niet dat de opdrachtgever leiding en toezicht kan uitoefenen. De Inspecteur maakt tegenover de betwisting door belanghebbende niet aannemelijk dat consultants worden ingezet op interne projecten van de opdrachtgever en dat de opdrachtgever de voortgang bewaakt en bijstuurt. Ook is niet aannemelijk geworden dat de consultants meer dan bijkomstig ondersteunende taken verrichten.
Noot fiscaal jurist inzake advisering sector indeling
De sectorpremie en uniforme AWf premie zijn met de uitvoering van de WAB komen te vervallen. Vanuit de praktijk bleek deze premievaststelling niet te werken zoals het zou moeten. Het idee achter de sectorindeling was dat sectoren de WW premie laag konden houden als de werkeloosheid binnen de sector laag zou blijven. Werkgevers worden ingedeeld in een sector op basis van de werkzaamheden.
Deze benadering maakt dat bij organisatieadviesbureau’s en IT-bedrijven en andere soortgelijke bedrijven veel minder snel een uitzendovereenkomst kan worden aangenomen. De laatste procedure maakt dat op zijn minst verdedigbaar wordt voor soortgelijke bedrijven dat zij zich niet hebben gemeld voor een gewijzigde sectorindeling. Dat betekent dat een indeling met terugwerkende kracht in ieder geval niet aan de orde is. Los daarvan kan op basis van deze procedure worden geconcludeerd dat er een echt verschil is tussen uitzenden/detacheren en het verlenen van diensten door professionals van onder meer organisatieadviesbureau’s, ook al werken zij op urenbasis bij de opdrachtgever. Heeft u vragen of een discussie met de belastingdienst? Laat het ons gerust via onderstaand formulier weten of neem contact op met één van onze specialisten.
Belastingvrij pensioenadvies voor werknemers?
De staatssecretaris van financiën heeft zijn mening gegeven over het fiscaal belasten van pensioenadvies voor werknemers (brief 31 oktober 2025) . Veel werknemers zien hun pensioenregeling de komende jaren veranderen, als nette werkgever is begeleiding en advisering van de werknemer hierbij van belang. Een keuzebegeleiding binnen de pensioenregeling behoort niet tot het loon. Het verstrekken van aanvullend financieel advies door de werkgever aan de werknemer behoort wel tot het belaste loon (leuker kunnen we het niet maken wel lastiger), tenminste volgens de mening van onze staatssecretaris. De reden is dat er anders een gerichte vrijstelling moet worden opgenomen in de loonbelasting, dit kost en geld en moet via een wetswijziging. Dus wordt besloten om pensioenadvies maar te belasten zodat het alleen maar lastiger en duurder gaat worden. Een werkgever kan wel de vrije ruimte benutten maar die wordt vaak al gebruikt voor geschenken, lunch en feestjes.
Wet toekomst pensioen en belastingen
Pensioenuitvoerders worden verplicht om werknemers te begeleiden bij het maken van een juiste en volledige keuze binnen hun pensioenregeling. De werkgever zou dit graag aanvullen met maatwerk, een persoonlijk individueel advies voor zijn werknemer. Hierbij wordt er dan ook gekeken naar zijn persoonlijke situatie (aangifte inkomstenbelasting, hypotheekrente, lijfrenten etc.).
Een werkgever heeft niet de verplichting om een werknemer persoonlijk te adviseren over zijn privésituatie. Maar onduidelijkheid bij de werknemer zorgt voor onrust en dat wil de werkgever dan weer niet. Ook zou goed werkgeverschap een werkgever moeten aanzetten tot het verstrekken van persoonlijk advies.
Het zal voor de praktijk lastig zijn om een scheiding te maken tussen algemeen advies en persoonlijk advies, de rode loper voor gezeur is dus al weer uitgerold. Helemaal onverwacht is het standpunt van de staatssecretaris niet, in een kennisgroep standpunt uit 2023 (KG:204:2023:18 persoonlijk pensioenadvies) wordt ook aangegeven dat kosten voor (aanvullend) persoonlijk pensioenadvies moeten worden gezien als belast loon. De insteek hierbij is:
- Er is sprake van genieten (voordeelseis);
- De werkgever verstrekt het voordeel en is zich daarvan bewust (verstrekkingseis);
- Er is voldoende causaal verband tussen het voordeel en de dienstbetrekking (causaliteitseis/leer van de redelijke toerekening).
Hoe belastingvrij pensioenadvies geven aan de werknemer?
Laat de pensioenuitvoerder een algemeen advies uitbrengen waarbij in de voetnoot wordt opgenomen "pas op dit is geen persoonlijk advies". De uitvoerder kan wel werken met diverse voorbeelden die lijken op de groep werknemers. Ook kan een werkgever de werknemer een kleine eigen bijdrage laten betalen en een deel van het algemene deel van het advies voor zijn rekening nemen.
Wanneer is sprake van persoonlijk advies en wanneer is advies nog algemeen? Dit is ter beoordeling van de inspecteur. De pensioenuitvoerder zal de wet- en regelgeving uitleggen en mag, bij toestemming van de deelnemer, wel gegevens van andere pensioenregelingen gebruiken. In de Memorie van Toelichting is hierover het volgende opgenomen:
- Met de introductie van een nieuwe open norm keuzebegeleiding, wordt gedeeltelijk invulling gegeven aan de leemte tussen informeren enerzijds en adviseren anderzijds. De huidige pensioenwetgeving bevat nagenoeg alleen verplichtingen tot informeren en in slechts een beperkt aantal gevallen bepalingen die tot adviseren verplichten. De nieuwe norm houdt geen verplichting in tot adviseren. De nieuwe norm verplicht echter wel tot meer «activiteit» van de pensioenuitvoerder dan enkel informeren en het geven van inzicht conform de huidige wet.
- Pensioenuitvoerders menen vaak nog niet te mogen adviseren. Dat is niet zonder meer juist en behoeft nuancering. Een pensioenuitvoerder is niet verplicht, maar mag een deelnemer adviseren over de keuzes die een deelnemer heeft. Een deelnemer heeft bijvoorbeeld de keuze om een partnerpensioen uit te ruilen voor een hoger ouderdomspensioen. Noch de pensioenwetgeving noch de financiële toezichtwetgeving verbiedt de pensioenuitvoerder de betreffende deelnemer, als deze vraagt om persoonlijk advies, deze te geven. Een pensioenuitvoerder mag adviseren over keuzes die voortvloeien uit de pensioenregeling zelf of de pensioen-regelgeving maar mag geen productgerelateerd advies (zogeheten Wft-advies) geven. Zo lang de pensioenuitvoerder geen financieel product aanbeveelt of daarover bemiddelt, overtreedt deze geen verbod indien deze de deelnemer adviseert over de keuze om wel of niet uit te ruilen.”
In artikel 51 van de Pensioenwet staat dat pensioenuitvoerders hun klant (deelnemer) en diens (gewezen) partner op een adequate wijze moeten adviseren en begeleiden.
Als een goede werkgever in overleg met zijn werknemer afspraken wil maken over zijn arbeidsvoorwaardenpakket vormen individueel door de werkgever in dit verband gemaakte kosten als zuivere werkgeverslasten, dus geen loon. Algemene voorlichting omtrent het pensioen van de werknemer mag hierbij worden meegenomen. De grens het grijze gebied blijft echter, da's jammer en een gemiste kans. Waak er wel voor dat een persoonlijk pensioenadvies al snel fiscaal gedoe gaat opleveren, hou het dus algemeen met een tikje maatwerk.
Terugbetaling kapitaal is belastingvrij voor DGA
Natuurlijk lezen wij dagelijks onze vaktechniek, jurisprudentie en diverse kranten. In het FD stond een artikel over een kapitaaluitkeringsconstructie bij het ijsmerk Magnum. Voor u als Directeur Groot Aandeelhouder (DGA)/ondernemer betekent dit meer dan beursnieuws. Hoe is het binnen het Nederlandse bestel mogelijk de scheidslijn tussen dividenduitkering (box 2), terugbetaling van kapitaal (fiscaal erkend) of agio te gebruiken zonder dat sprake is van mogelijke misbruikconstructies? Formeel is er niks mis met deze regeling en past deze binnen de fiscale regels.
De magnum kwestie en terugbetaling van kapitaal
Aandeelhouders van Magnum betalen de komende jaren geen dividendbelasting omdat gestort (fiscaal erkend) kapitaal aan de aandeelhouders wordt terugbetaald. Voor Nederlandse aandeelhouders maakt dit niet veel uit (meestal is de ingehouden dividendbelasting in Nederland gewoon verrekenbaar). Voor buitenlandse aandeelhouders (zoals britten) is dit fiscaal aantrekkelijk omdat zij niet altijd in Nederland ingehouden dividendbelasting kunnen verrekenen in de UK. Magnum maakt netjes gebruik van bestaande fiscale regelingen die niet altijd onomstreden blijken te zijn, het voordeel kan oplopen tot 15% van de ontvangen uitkering. Magnum (of Unilever) is niet het eerste bedrijf dat gebruik maakt van deze regelingen, ze zijn in goed gezelschap van Shell, AkzoNobel, TomTom, Van Lanschot en Heineken. Magnum heeft over vorenstaande een overeenkomst met de Nederlandse belastingdienst gesloten.
De terugbetaling van kapitaal, wat speelt er precies ?
De kern is dat de BV (of NV) in plaats van een winstuitkering (dividend) kiest voor de terugbetaling van fiscaal erkend kapitaal (zoals gestorte aandelen of een agioreserve). In beginsel is zo'n terugbetaling niet onderworpen aan de heffing van dividendbelasting (box 2). De Wet Dividendbelasting 1965 kent namelijk een uitzondering op de teruggave van hetgeen op aandelen is gestort voor zover er zuivere winst is gemaakt, soms is deze belast en soms niet.
Volgens de kennisgroep van de belastingdienst (KG:024:2022:5) is de terugbetaling van kapitaal onderworpen aan formele vereisten. Op grond van artikel 3, eerste lid, onderdeel d, Wet DB is de (gedeeltelijke) teruggaaf van hetgeen op aandelen is gestort, indien en voor zover er zuivere winst is, een opbrengst voor de dividendbelasting, tenzij tevoren de AvA tot deze teruggaaf heeft besloten en de nominale waarde van de desbetreffende geplaatste aandelen bij statutenwijziging met een gelijk bedrag is verminderd. Volgens de Hoge Raad d.d. 14 januari 1959 (ECLI:NL:HR:1959:AY0753) mag er geen sprake zijn van ongelijk gebruik. Op het moment van de teruggaaf moet er duidelijkheid zijn over de fiscale gevolgen verbonden aan de teruggave (Hoge Raad. 3 april 1991 ECLI:NL:HR:1991:ZC4545) .
Al met al, als u de koninklijke en fiscaal juiste route bewandeld gaat het goed (lees belastingvrij) en anders krijgt u te maken met de fiscaal en regide spelregels. Terugbetaling van kapitaal (fiscaal erkend) is onbelast als dit in lijn is met de geest en letter van de wet, aldus onze staatsscretaris (zie kamerstukken uit 2024).
Noot fiscaal jurist inzake terugbetaling van kapitaal
Uit de casus bij Magnum volgt dat hetgeen de aandeelhouder heeft gestort op de aandelen ook weer belastingvrij kan worden terugbetaald, dit zowel in binnenlandse als buitenlandse situaties. Bij de keuze van de DGA (of aandeelhouder/bestuur) voor terugbetaling van kapitaal in plaats van een (belaste) dividenduitkering, kunnen bedrijfseconomische redenen van belang zijn. Omdat fiscaal erkend kapitaal aanwezig moet zijn voor een onbelaste terugbetaling van kapitaal, blijft de dividendbelastingclaim (box 2 of dividendbelasting) rusten op de winstreserves. Dit is een heldere en bewuste keuze van de wetgever geweest. Het kabinet ziet daarom geen aanleiding voor de introductie van nieuwe maatregelen, aldus het vraag en antwoorden spel inzake Heineken. Omdat de terugbetaling van kapitaal als zodanig niet kan worden aangemerkt als belastingontwijking, houdt de Belastingdienst de terugbetalingen niet bij in een apart bestand.
Belastingontwijking wordt via diverse teams bij de belastingdienst bestreden (zoals coördinatiegroep taxhavens en concernfinancieringen (CTC) en de coördinatiegroep constructiebestrijding (CCB).
Wat is voor de praktijk van de DGA van belang?
- fiscaal erkend kapitaal: zorg ervoor dat u het geplaatste en gestorte fiscaal erkende kapitaal goed in beeld heeft, inclusief agio. Alleen op fiscaal erkend kapitaal (en Agio) kan onbelaste terugbetaling plaatsvinden;
- procedurevereisten: voor een onbelaste terugbetaling moet vooraf een aandeelhoudersbesluit zijn genomen en vaak ook een statutenwijziging via de notaris. De nominale waarde van de aandelen moet dan worden verminderd. Vaak is het kapitaal (tenminste) € 18.000, dit kan dus onder de regeling vallen;
- winstreserves: als er winstreserves zijn en ook fiscaal erkend kapitaal, is een juiste fiscale advisering van belang (zie kennisgroep standpunt hierboven);
- vastlegging: documenteer de economische motieven en bedrijfs-/kapitaalstructuur op zorgvuldige wijze. Misbruik (winstreserves omzetten in fiscaal erkend agio) wordt altijd aangepakt. Formeel kan de belastingdienst er vaak niets mee (zie beantwoording kamervragen inzake chemiebedrijf OCI d.d. 22 mei 2024) . In 2024 ontving mevrouw Carvalho Heineken belastingvrij € 130 miljoen, hierover zijn meer dan voldoende kamervragen gesteld, edoch vooralsnog zonder wetswijziging.
Vragen? Neem gerust contact met ons op!
Bijtelling auto bij verboden prive gebruik
Belanghebbende exploiteert een kinderdagverblijf. In 2015 en 2016 hadden werknemers de beschikking over vier auto’s (twee op de balans, twee geleased). De auto’s werden gebruikt voor vervoer van kinderen en boodschappen. Werknemers ondertekenden autoverklaringen en arbeidsovereenkomsten waarin privégebruik was verboden en waarbij de autosleutels in een sleutelkastje moesten worden teruggelegd. Eén van de bestuurders/werknemers (DGA, minderheidsaandeelhouder), we noemen haar Truus, had feitelijk toegang tot een van de auto’s. Tijdens een boekenonderzoek (2018/2019) bleek dat geen rittenregistraties waren bijgehouden. De inspecteur legde naheffingsaanslagen loonheffingen (2015: € 6.732, 2016: € 6.804) en vergrijpboeten (2015: € 1.683, 2016: € 1.701) op.
In dit artikel behandelen wij de uitspraak van het Gerechtshof Den Haag d.d. 12 augustus 2025 ECLU:NL:GHDHA:2025:1648.
De bijtelling wordt opgelegd voor 1 auto (voor Truus), over de andere 3 auto's wordt geen bijtelling toegepast (uit coulance)
Procedure inzake bijtelling auto die niet prive mag worden gebruikt
De BV heeft 4 auto's die worden gebruikt door diverse werknemers om kinderen weg te brengen (en te halen) en boodschappen te doen. Met de werknemers is het volgende afgesproken:
- Auto’s waren uitsluitend voor zakelijk gebruik (kinderen halen/boodschappen)
- Privé-gebruik was contractueel verboden en gecontroleerd via sleutelkastje en sanctieregels.
- In het personeelshandboek wordt deze regeling specifiek uitgewerkt
- Geen noodzaak tot rittenregistratie, want privégebruik was feitelijk onmogelijk voor de werknemers
De inspecteur is bereid om uit coulance alleen te kijken naar 1 auto die aan de DGA ter beschikking is gesteld. Deze auto stond feitelijk ter beschikking de DGA (Truus). Omdat zij bestuurder en locatiemanager was, kon zij zelf bepalen hoe en wanneer de auto werd gebruikt. Het ontbreken van een rittenregistratie betekent dat het wettelijk vermoeden geldt: meer dan 500 km privégebruik. De BV (belanghebbende) had grove schuld door geen sluitende controle te voeren, terwijl zij de fiscale regels kende. Daarom zijn naheffingsaanslagen loonheffingen én een vergrijpboete. De rechters zijn het deels met de inspecteur eens, bijtelling JA en vergrijpboete NEE
Voor een boete moet de inspecteur overtuigend aantonen dat er sprake is van grove schuld. Het hof oordeelt dat de inspecteur dit niet overtuigend heeft bewezen:
- Belanghebbende had regels en autoverklaringen opgesteld.
- Sleutels werden beheerd in een kastje.
- Truus had zelf ook een privéauto en gebruikte de auto van belanghebbende alleen bij uitval van collega’s.
- Geen bewijs dat belanghebbende bewust of grof nalatig privégebruik toe heeft gelaten
Noot fiscaal jurist inzake bijtelling bij verboden privé gebruik
Een overeenkomst met een werknemer inzake het verbieden van privé gebruik (en de controle hierop) kan soms werken maar geeft veelal een fiscale discussie. Voor de DGA (of bestuurder) is dit helemaal lastig, wie controleert immers de bestuurder? De bestuurder kan zelf bepalen wie er in welke auto gaat rijden. In dit geval had er ook een bijtelling kunnen worden toegepast op de andere auto's, dit is uit coulance achterwege gelaten. Het lijkt er wel op dat deze correctie via een eindheffing wordt opgelegd, de uitspraak is hier niet helemaal duidelijk over. Uiteindelijk wordt in de uitspraak gesteld dat er uit coulance voor 1 auto privé gebruikt wordt gecorrigeerd.
Zonder bewijs, rittenregistratie en andere info loopt de bestuurder terecht tegen een bijtelling aan. Van grove schuld bij de BV is geen sprake (tenminste dit wordt niet overtuigend aangetoond door de inspecteur). Tenslotte; belanghebbende heeft geen beroep aangetekend tegen de belastingrente, een gemiste kans.
Lening aan Directeur Groot Aandeelhouder kan uitdeling zijn
Een DGA mag op zakelijke voorwaarden geld uit zijn BV lenen, sinds enkele jaren is hieraan een maximum verbonden (€ 500.000 i.v.m. excessief lenen). Meer lenen is toegestaan maar dan moet over het meerdere worden afgerekend met de belastingdienst. Een lening wordt als uitdeling gezien als
- bij verstrekking vaststaat of zo goed als zeker is dat de DGA deze niet kan terugbetalen
- na verstrekking de BV haar rechten prijsgeeft of de terugbetaling door de DGA onzeker is geworden
Een BV kan geld lenen aan de DGA in de vorm van een lening of rekening courant. Zoals hiervoor aangegeven moet op verschillende momenten worden beoordeeld of sprake is van een uitdeling, aldus de Hoge Raad op 13 januari 2023 (ECLI:NL:HR:2023:26), dit wordt nog nader toegelicht in een kennisgroepstandpunt d.d. 13 juni 2023 (KG:003:2023:1)
De bewijslast voor bovenstaande rust bij de inspecteur. De inspecteur moet tenminste het volgende bewijzen:
- dat er een definitieve vermogensverschuiving heeft plaatsgevonden
- dat er sprake is van een dubbele bewustheid
Lening is geen uitdeling omdat dubbele bewustheid ontbreekt
In een procedure bij de Rechtbank Zeeland West Brabant d.d. 21 maart 2024 (ECLI:NL:RBZWB:2024:1913) kwam deze beoordeling aan de orde. Na het oordeel van de rechtbank heeft de inspecteur niet aannemelijk gemaakt dat sprake is van een uitdeling omdat de dubbele bewustheid ontbrak. In deze casus ging het om een DGA (gehuwd) die volledig eigenaar was van een woning en tevens DGA in een BV. De economische eigendom van de woning wordt overgedragen aan de BV, enkele jaren later wordt ook de juridische eigendom overgedragen. De woning wordt vervolgens verhuurd aan de werkmaatschappij. De taxatiewaarde van de woning bedroeg zo'n 800.000 euro. De woning wordt 4 jaar na aankoop verkocht aan de dochter (en schoonzoon) van de DGA, dit voor een bedrag van zo'n 700.000 euro. De inspecteur stelt dat er sprake is van een uitdeling van 100.000 euro. Volgens de rechter is dit verder netjes verlopen, met erkende taxatie, dus is er niks aan de hand.
Lening is uitdeling aan de DGA
In een procedure bij de rechtbank Gelderland d.d. 24 juli 2025 ECLI:NL:RBGEL:2025:6003 wordt geoordeeld dat gezien de inkomenspositie van de DGA sprake is van een uitdeling. In dit geval had de DGA ruim 1 miljoen uit zijn BV geleend voor een eigen woning en worden daarnaast nog extra leningen van ruim 500.000 euro verstrekt. Volgens de rechter en de inspecteur is voor een deel van deze extra leningen sprake van een uitdeling.
Zakelijke lening DGA met zijn BV
De belastingdienst eist zakelijke voorwaarden (rente, aflossing, zekerheid, schriftelijke overeenkomst, handhaving). Bij een aflossingsvrije lening spelen extra voorwaarden (hogere rente, zwaardere zekerheden). Van een onzakelijke lening is sprake als een onafhankelijke derde dit risico (dat de BV loopt) niet zo aanvaarden.
Bonus of aandelen voor werknemer
Het genietingsmoment bij uitruil van salaris voor deelname aan een bonusplan, hoe zit dit?
De kennisgroep loonheffingen van de Belastingdienst (KG:204:2025:15) heeft een standpunt gepubliceerd met betrekking tot het genietingsmoment in geval van uitruil van bruto loon voor deelname aan een bonusplan. In dit artikel behandelen wij dit standpunt met natuurlijk een fiscaal kritische noot over de toch wel wat te rechtlijnige uitleg die hieraan wordt gegeven.
De belastingdienst vergelijkt een bonusplan met een voorwaardelijk recht op een winstdeling of tantieme. Dergelijke rechten vormen geen loon in de vorm van recht (artikel 10a Wet LB). De beloning wordt belast op het moment dat deze wordt betaald, zie hiertoe ook een aantal arresten van de Hoge Raad (Hoge Raad 2 december 1964 ECLI:NL:HR:1964:AX7200, Hoge Raad d.d. 3 maart 1999 ECLI:NL:HR:1999:AA2694 of Hoge Raad d.d. 11 november 2005 ECLI:NL:HR:2005:AO7687)
Bonus voor werknemer in aandelen in plaats van salaris
Een werkgever heeft een regeling waarbij werknemers af kunnen zien van bepaalde bronnen (in dit geval de uitruil van regulier salaris) in ruil voor bepaalde doelen (hierna: de uitruilregeling).
Een van de doelen is deelname aan het bonusplan. De keuze om deel te nemen aan het bonusplan kan één keer per kalenderjaar uiterlijk aan het begin van de maand januari worden gemaakt.
Op dit keuzemoment zijn de bronnen die de werknemer uitruilt nog niet ‘genoten’. Kiest de werknemer niet voor de uitruilregeling dan geniet hij de bronnen (het loon) gedurende het kalenderjaar.
Kenmerken van het beoordeelde bonusplan:
- Het plan voorziet in een beloning die afhankelijk is van:
- het maandloon;
- de bonusopportunity (een percentage dat afhankelijk is van de functieschaal);
- de mate van realisatie van collectieve en individuele targets in een kalenderjaar uitgedrukt in een bonuspercentage.
- De bonus wordt na afloop van het kalenderjaar vastgesteld door het loon te vermenigvuldigen met de bonusopportunity en met de uitkomst van het bonuspercentage. De uitkering wordt uitbetaald in april van het jaar volgend op het kalenderjaar waarin de targets zijn gerealiseerd.
- De minimale inleg (het loon waarvan wordt afgezien) bedraagt 5%.
- Als de werknemer gedurende het kalenderjaar uit dienst gaat, dan wordt het brutoloon waarvan is afgezien om deel te nemen aan het bonusplan, alsnog als bedrag ineens (onder inhouding van loonheffing) uitbetaald. Overlijden van de werknemer wordt behandeld als uitdiensttreding.
Genietingsmoment van het loon
Om het standpunt van de Belastingdienst te begrijpen c.q. in perspectief te plaatsen is allereerst van belang om vast te stellen dat loon belast is, op het moment dat het ‘fiscaal’ wordt genoten. De wet op de loonbelasting kent daarvoor een apart artikel, dat bepaalt dat loon wordt genoten op het tijdstip waarop het:
- Betaald of verrekend wordt, ter beschikking van de werknemer wordt gesteld of rentedragend wordt, danwel
- Vorderbaar en tevens inbaar wordt.
Dan is er een aanvullende bepaling (anti-misbruik) die bepaalt dat als wordt overeengekomen dat het loon geheel of gedeeltelijk op een ongebruikelijk tijdstip zal worden genoten, hiermee geen rekening wordt gehouden (en dus wordt belast op het wel gebruikelijke tijdstip).
Kern is dat loon wordt genoten als je er al recht op hebt. Dus loon van december 2025 is nog niet vorderbaar in augustus en wordt dus ook nog niet genoten (en belast). Best wel logisch dus.
Uitruil arbeidsvoorwaarden
Om arbeidsvoorwaarden te kunnen uitruilen, mag geen sprake zijn van loon dat fiscaal al is genoten. Met andere woorden alleen toekomstig loon kan worden uitgeruild.
Beoordeling van de uitruil salaris wernemer
De kennisgroep van de Belastingdienst meent, dat in dit geval sprake is van loon dat op een ongebruikelijk tijdstip wordt genoten. Het loon dat wordt genoten is daarom het totaalbedrag aan loon waarvan de werknemer afziet in ruil voor deelname aan het bonusplan. Dit loon wordt belast op het moment van de uitruil.
Ook de uitkering die de werknemer uiteindelijk ontvangt (uit het bonusplan), vormt op dat moment loon. Een redelijke wetstoepassing brengt dan volgens de kennisgroep met zich mee dat bij de berekening van de verschuldigde loonheffingen over die uitkering het bedrag dat eerder is aangemerkt als loon hierop in mindering kan worden gebracht (tot maximaal nihil).
De kruks zit hem in de vraag of in dit geval loon op een ongebruikelijk tijdstip wordt genoten. De kennisgroep beantwoordt deze vraag, onder verwijzing naar de wetsgeschiedenis, bevestigend. Het ongebruikelijke tijdstip wordt als volgt gemotiveerd:
- Het samenstel van afzien van regulier salaris voor een toekomstige onzekere uitkering (die afhankelijk is van het behalen van targets) moet worden aangemerkt als een uitstelovereenkomst waardoor het genietingsmoment verschuift naar een ongebruikelijk tijdstip, namelijk naar april van het jaar dat volgt op het kalenderjaar waarin de werknemer recht heeft op zijn salaris. Onder normale omstandigheden is een dergelijk uitstel van regulier salaris, naar Nederlandse maatstaven gemeten, ongebruikelijk.
- Bovendien is het inzetten van regulier salaris voor een bonus die afhankelijk is van het behalen van targets ongebruikelijk. Normaal gesproken kent een werkgever een dergelijke bonus toe naast het reguliere loon.
Noot fiscaal jurist inzake genietingsmoment bonusplan
Voor het standpunt van de Belastingdienst met betrekking tot de ongebruikelijkheid is op zich wel wat te zeggen. Het inzetten van regulier salaris als bron voor het verkrijgen van een onzekere toekomstige bonusuitkering is inderdaad ongebruikelijk. Het is echter de vraag of deze ongebruikelijkheid moet worden beoordeeld. Immers er is sprake van een uitruil van arbeidsvoorwaarden. Voorafgaand aan het genietingsmoment van het loon wordt hiervan afgezien.
Op grond van vaste rechtspraak geldt dat als tijdig wordt afgezien van loon (en dat ook van tevoren goed schriftelijk is vastgelegd), dat loon niet wordt genoten. Voor wat betreft de ongebruikelijkheid van het uitwisselen van loon voor een onzekere bonusuitkering kan niet worden gesteld dat sprake is van het uitstellen van de uitbetaling van (een deel van het) loon. Immers de bonusuitkering is onzeker (zij is afhankelijk van het behalen van targets). Dit maakt dat mogelijk geen bonusuitkering plaatsvindt. In dat geval kan ook niet worden verdedigd dat sprake is van het uitstellen van loon naar een ongebruikelijk tijdstip. Er wordt alsdan (correct) afgezien van bruto loon in ruil voor een bonusuitkering die niet volgt. Welk loon wordt in dat geval dan uitgesteld? De stelling van de kennisgroep dat sprake is van een uitstelovereenkomst is daarmee niet correct.
Tijdens de parlementaire behandeling van het wetsvoorstel waarin de regeling is opgenomen over het ongebruikelijke genietingstijdstip zijn Kamervragen gesteld. Een van deze Kamervragen zag op de situatie met betrekking tot de regeling voor leerkrachten die een deel van hun salaris waarop ze recht hebben in een periode van vier jaar pas laten uitbetalen in het vijfde jaar waarin ze een ‘sabbatical’ nemen. De Staatssecretaris van Financiën gat indertijd aan hierin geen betaling op een ongebruik tijdstip te zien. Om die reden wordt er in het voorbeeld van de leraren dus pas loonbelasting geheven over het loon dat in het vijfde jaar wordt uitbetaald. Ik zie geen verschil tussen de afspraak die in het onderwijs kan worden gemaakt en de thans beoordeelde uitruil van loon in een onzekere bonusuitkering.
Ingeval de werknemer uit dienst gaat of overlijdt, bestaat er in de voorgelegde situatie (alsnog) recht op uitbetaling van het loon waarvan eerder is afgezien. Ook nu is er geen enkele aanleiding om op het moment van afzien van het bruto loon al een genietingsmoment (en dus heffingsmoment) aan te nemen. Zowel de uitdiensttreding als het overlijden zijn onzekere gebeurtenissen in de toekomst.
Naar ik aanneem zal een medewerker die weet dat hij uit dienst gaat of eerdaags zal gaan overlijden, niet deelnemen aan de uitruil van salaris naar een mogelijke bonusuitkering in de toekomst. In deze gevallen dient derhalve aansluiting te worden gezocht bij het realiteitsgehalte van de uitruil. Als deze correct is uitgevoerd, bestaat er geen enkele aanleiding om op het moment van afzien van het bruto loon al een genietingsmoment/heffingsmoment aan te nemen.
Hoewel kan worden afgevraagd of de beschreven casus niet eenvoudiger had kunnen worden vormgegeven, kan het standpunt van de kennisgroep op basis van wetsgeschiedenis en vaste rechtspraak inzake het uitruilen van arbeidsvoorwaarden in twijfel worden getrokken. De jurisprudentie inzake de blijfpremie (Hoge Raad d.d. 22 november 2013 ECLI:NL:HR:2013:1269) of een werknemer die af ziet van het genieten van salaris (Hoge Raad d.d. 14 november 2008 ECLI:NL:HR:2008:BG4256 zou ook een ander licht kunnen werpen op de uitleg aangaande het genietingsmoment.
Bronnen bonusplan werknemer
KG:204:2025:15 Genietingsmoment bonusplan
Kamerstukken I 1993/94, 21882, nr. 157b, p. 6
Handelingen EK, 1993/94, nr. 13, pagina 833.
Lucratief belang bij partiele buitenlandse belastingplicht
Het Gerechtshof Amsterdam heeft geoordeeld dat een expat-manager die onder de 30%-regeling kiest voor partiële buitenlandse belastingplicht (PBB) geen beroep kan doen op de doorstootoptie van art. 3.95b, lid 5 Wet IB 2001. Het voordeel uit zijn indirect gehouden management-belang kwalificeert daarom als resultaat uit overige werkzaamheden (ROW) in box 1 en niet als aanmerkelijk-belanginkomen in box 2. Het Gerechthof kwam tot een andere conclusie dan de rechtbank, in dit artikel geven wij een toelichting.
In het FD wordt deze uitspraak ook behandeld. Volgens het FD gaat het in deze procedure om de oud directeur van Action die alsnog ruim 13 miljoen belasting moet betalen over zijn bonus. Het NRC schreef in 2024 ook een artikel over deze kwestie. De belastingheffing van managers bij private equity bedrijven over hun bonussen of aandelen ligt al vrij lang onder een vergrootglas. De tweede kamer heeft in 2024 al een motie aangenomen waarbij dergelijke rendementen zwaarder moeten worden belast. Ook is recentelijk een motie voorbij gekomen die een nieuwe maatregel in 2026 mogelijk moet maken.
Wat is de lucratief-belangregeling?
De lucratief-belangregeling belast voordelen uit vermogensrechten met een disproportionele hefboom (> 1:10) in box 1. Indien het aandelenbelang indirect wordt gehouden via bijvoorbeeld de persoonlijke holding (middellijk gehouden), bestaat de mogelijkheid om te kiezen voor de doorstootverplichting van artikel 3.95b lid 5 wet IB 2001. Als gebruikt wordt gemaakt van deze doorstootverplichting is de aandeelhouder verplicht ten minste 95% van de verkregen voordelen door uit te keren via box 2. Een uitgebreide toelichting op definities, voorwaarden en praktijkvoorbeelden vindt u in dit artikel. Jongbloed Fiscaal Juristen
Nieuws: Aanpassing lucratief belang regeling pas per 1 januari 2028
De staatssecretaris van financiën wilde per 1 januari 2026 de lucratief belang regeling aanpassen, deze regeling bestaat sinds 2009 en is vaak onduidelijk (en complex), zie brief staatssecretaris d.d. 1 juli 2025. In het belastingplan 2026 is aangegeven dat de invoering wordt uitgesteld tot 1 januari 2028.
De belastingheffing op (carried interest) inkomen wordt dan belast in box 2 (en niet in box 1 zoals eerder is aangekondigd). Aanleiding voor de aanpassing was de motie van kamerlid Idsinga. insteek was om de winst van fondsmanagers van private equity te belasten als normaal inkomen (box 1).
Onder de huidige regeling worden lucratief belang inkomsten belast in box 1 (maximaal 49,5% heffing), edoch als de manager zijn aandelenbelang heeft ondergebracht in een BV (rechtspersoon) - en tenminste 95% van de opbrengst aan zichzelf uitkeert - geldt een heffing in box 2 (thans 31%), deze laatste variant wordt vaak gebruikt. Na een internetconsultatie kwamen 2 alternatieven bovendrijven.
- optie 1: alles belasten in box 1
- optie 2: heffing in box 2 met multiplier (heffing van 31% naar ongeveer 36%).
Wat is de 30-%-regeling en partiële buitenlandse belastingplicht?
De 30-%-regeling staat werkgevers toe om expats een belastingvrije vergoeding (30 % van het loon) te geven voor extraterritoriale kosten. Wie aan de voorwaarden voldoet, kan op grond van art. 2.6 Wet IB kiezen voor partiële buitenlandse belastingplicht: men blijft binnenlands belastingplichtig voor box 1, maar wordt in box 2 en box 3 behandeld als buitenlands belastingplichtige. Wilt u meer weten over de partiële buitenlandse belastingplicht of de 30% regeling, dan kunt u dit artikel raadplegen.
Uitspraak Gerechtshof Amsterdam inzake lucratief belang bij buitenlandse belastingplicht
De lijn in de lagere rechtspraak was aanvankelijk gunstig voor belastingplichtigen die de partiële buitenlandse belastingplicht (PBB) combineerden met de doorstootoptie van artikel 3.95b, vijfde lid, Wet IB 2001. Rechtbank Zeeland-West-Brabant oordeelde op 5 januari 2024 dat – waar in het betreffende jaar uitkeringen uit een middellijk gehouden lucratief belang voor ten minste 95% naar privé waren doorgestuurd – inkomenuit aanmerkelijk belang was “genoten” in de zin van artikel 3.95b, lid 5. De rechtbank verbond aan het woord “genieten” geen aanvullende eis dat dit inkomen óók tot de Nederlandse heffingsgrondslag moest behoren.
Rechtbank Noord-Holland kwam op 19 maart 2024 tot een vergelijkbaar resultaat: de belastingplichtige had – ondanks dat het PBB regime van toepassing was – rechtsgeldig gekozen voor toepassing van de doorstootregeling, en de inspecteur had het voordeel uit het lucratief belang ten onrechte in box 1 betrokken. De kern van die benadering is dat het keuzeregime van artikel 3.95b lid 5 wet IB 2001 autonoom werkt: als 95% van de voordelen daadwerkelijk wordt doorgestoten, is aan de wettelijke eis voldaan en resteert geen ROW-heffing.
Het Hof Amsterdam doorbrak deze lijn in zijn arrest van 3 juli 2025. Het Hof vertrekt weliswaar, net als de rechtbanken, vanuit de kwalificatie “lucratief belang”, maar legt daarbij het voorwaardelijke karakter van de doorstootregeling centraal: de tekst van artikel 3.95b, lid 5, veronderstelt dat het corresponderende voordeel óók als inkomen uit aanmerkelijk belang tot de Nederlandse belastinggrondslag kan behoren. Bij partiële buitenlandse belastingplicht is dat niet het geval wanneer het belang (in onderhavig geval) via een buiten Nederland gevestigde vennootschap wordt gehouden; box 2-inkomen uit zo’n buitenlandse bron is bij een partiële buitenlandse belastingplicht niet in Nederland belastbaar. Gevolg: de doorstootoptie is in deze constellatie niet mogelijk, zodat het voordeel uit het lucratief belang (weer) in box 1 als resultaat uit overige werkzaamheden wordt belast.
Gevolgen voor de praktijk bij 30% regeling en lucratief belang
Het hof redeneert breed: als het voordeel via een buitenlandse vennootschap niet tot de Nederlandse box-2-grondslag behoort, is doorstoot onmogelijk. Die redenering raakt niet alleen expats die opteren voor partiële buitenlandse belastingplicht, maar óók reguliere buitenlands belastingplichtigen met een vergelijkbare managementparticipatie. Voor bestaande 30% regelingen geldt de partiele buitenlandse belastingplicht nog (tot en met 2026) voor nieuwe gevallen geldt deze regeling niet meer.
Noot fiscaal jurist inzake lucratief belang en 30% regeling
Het Hof is duidelijk: de doorstootregeling van art. 3.95b, lid 5, is geen autonoom keuzerecht maar functioneert alleen als het voordeel ook daadwerkelijk tot de Nederlandse box-2-grondslag kan behoren. Bij partiële buitenlandse belastingplicht ontbreekt die grondslag en resteert box-1-heffing. Dat sluit aan bij de ratio van de lucratief-belangregeling en voorkomt een nihil situatie door samenloop van faciliteiten.
Voor de praktijk een belangrijk arrest waarbij in nieuwe participaties nagedacht moet worden hoe wordt omgegaan met mogelijke box 1 heffing in participatie en exit documentatie. Verder is belangrijk om bestaande situaties opnieuw te beoordelen. Hoewel een beperkt aantal partiële buitenlands belastingplichtigen met een lucratief belang opteren voor de doorstootverplichting zijn er aanzienlijk meer ‘gewone’ buitenlands belastingplichtigen waarop de uitspraak invloed kan hebben.
Mocht u vragen hebben over partiële buitenlandse belastingplicht, de 30% regeling, lucratief belangregeling of heeft u een ander fiscaal vraagstuk? Neem dan gerust contact op met één van onderstaande auteurs.
Bronnen
Rechtbank Zeeland West Brabant 5 januari 2024 ECLI:NL:RBZWB:2024:60
Rechtbank Noord-Holland 19 maart 2024 - ECLI:NL:RBNHO:2024:3177.
Gerechtshof Amsterdam 3 juli 2025 - ECLI:NL:GHAMS:2025:1746.
Wat is een zakelijke rit bij kilometeradministratie om een bijtelling te voorkomen?
Met een rittenregistratie waaruit volgt dat u op jaarbasis minder dan 500 kilomter (tijdsevenrdig) hebt gereden kunt u een bijtelling voor prive gebruik voorkomen. De rittenregistratie moet aan voorwaarden voldoen (datum rit, begin/eindstand, vertrek en aankomst adres, route, prive of zakelijke rit, omrij kilometers, toelichting zakelijke rit). Hier kunt u een model downloaden. Bij een bestelauto kan soms worden volstaan met een vereenvoudigde rittenregistratie (zie voorbeeld). Maar wat is een zakelijke rit? We zien steeds vaker dat rittenregistratie zorgvuldig gecontroleerd worden (artikel)
Wat is een zakelijke rit voor de kilometadministratie
Woon werk verkeer is altijd zakelijk. Maar het ommetje langs de supermarkt, fitness of kinderdagverblijf niet, dat zijn prive kilometers. Een zakelijke rit moet direct verband houden met uw werk. Voorbeelden van zakelijke ritten zijn:
- Bezoeken van een klant of relatie
- Bezoeken cursus of zakelijke opleiding
- Bedrijfsuitje
- Woon werk kilometers
Discussie over zakelijke, prive of gemengde rit
De rechter (en de belastingdienst) kijkt meestal naar het karakter van een rit, dus het doel van de reis. In het geval dat sprake is van autoritten met zowel een zakelijk doel als een privédoel (gemengd gebruik), kan soms niet worden gezegd wat het hoofddoel is. Deze gemengde ritten worden alleen als zakelijk aangemerkt als zij niet zouden zijn gemaakt door iemand die wat inkomen, vermogen en gezin betreft in dezelfde omstandigheden zou verkeren als de werknemer maar die niet een dienstbetrekking zoals die werknemer vervult. Een ingewikkelde zin die vaak problemen kan opleveren. De discussie kan bijvoorbeeld ontstaan als u gaat sporten tijdens werktijd, een voetbalwedstrijd bezoekt, met uw partner gaat eten (en zakelijke dingen bespreekt), etc.
Hoe controleert de belastingdienst de kilometeradministratie?
De belastingdienst heeft diverse controlemiddelen. Kenteken worden op diverse plaatsen gescand (bijvoorbeeld bij parkeerplaatsen, grensovergangen, pretparken, toegangswegen grotere steden en winkelcentra). Deze controles worden gekoppeld aan het bestand met werknemers die geen bijtelling toepassen of een verklaring hebben getekend. Bij een "hit" op zon- en feestdagen wordt er zeker een brief gestuurd.
Fitness zakelijk of niet voor de kilometeradministratie
Een werknemer wil gezond blijven voor zijn werk (en prive) en maakt autoritten naar een personal trainer, volgens het Gerechtshof 's Hertogenbosch d.d. 11 juni 2025 ECLI:NL:GHSHE:2025:1617) zijn dit geen zakelijke ritten. De werknemer stelt ook nog dat de personal trainer een klant is van kantoor en dat er ook zakelijke dingen worden besproken, ook deze verklaring kan hem niet helpen. De trainingen hebben een gemengd karakter, dus zowel prive als zakelijk. Iemand met dit inkomen en vermogen zou ook gewoon prive een personal trainer hebben.
Bezoeken voetbalclub of sportevenement .. zakelijk of niet ?
Een regelmatig voorkomende twijfel situatie is het bezoek van sportwedstrijden (zoals voetbal of hockey) met een relatie of collega. Is zo'n rit zakelijk (relatiebeheer) of prive (vermaak)? Uit de jurisprudentie volgt dat hierbij de situatie, context en feiten van groot belang zijn. Een (fiscaal) bekende casus betreft een DGA met business seats en seizoenkaarten van een eredivisie club die de DGA bezocht met klanten en relaties. De DGA (van een vastgoedbedrijf) was van mening dat dit zakelijke ritten waren. De belastingdienst betwistte dit standpunt en uiteindelijk kwamen partijen bij de rechter. De rechter is het met de ondernemer eens, hij heeft business seats (en seizoenkaarten) om contacten met klanten te onderhouden en potentiële klanten te ontmoeten.
Vakantiereis met zakelijk doel en bijtelling auto van de zaak
Het Gerechtshof Amsterdam deed op 18 september 2014 ECLI:NL:GHAMS:2014:3891 deed een leuke uitspraak over een gecombineerde vakantierit. Een DGA gaat op vakantie naar Italie en bezoekt ook een fabriek met een zakelijk doel. Volgens de DGA moet hij daar een nieuwe machine controleren. Is de rit naar Italie zakelijk, gemengd of prive? Het Hof is er snel klaar mee, de rit van huis naar het vakantieadres is prive en de rit van het vakantieadres naar de fabriek is zakelijk. Een (wintersport) vakantie is gemeengoed en heeft een prive karakter.
Bezoek race circuit en bijtelling auto van de zaak
De ritten van een DGA naar race circuits met een auto van de zaak worden als prive ritten aangemerkt, de DGA was ook sponsor van een racingteam, maar dit maakte volgens de rechter geen verschil. Zie Gerechtshof Den Haag d.d. 8 mei 2013 ECLI:NL:GHDHA:2013:1495. Deze procedure had ook anders kunnen lopen als de DGA aannemelijk had gemaakt welke klanten hij heeft ontmoet op het circuit en/of welke zakelijke belangen er speelden. Het enkel sluiten van een sponsorcontract is dus niet voldoende.
Bezoek golfclub zakelijk of niet voor kilometeradministratie
Hetzelfde gerechtshof ('s Hertogenbosch) deed op 21 juni 2018 (ECLI:NL:GHSHE:2018:2707) deed een uitspraak over een DGA die ging golfen. Het Gerechtshof Den Bosch acht het aannemelijk dat de bezoeken aan de golfclub zowel samenhangen met zijn rol als directeur als met zijn privéleven waarin het beoefenen van de golfsport een rol speelt; zowel een zakelijk als een privé-element derhalve. Vervolgens oordeelt het Hof dat autoritten die zowel met de dienstbetrekking als met het privéleven te maken hebben, slechts als zakelijk kunnen worden aangemerkt als iemand die niet een dergelijke dienstbetrekking vervult, doch wat inkomen, vermogen en gezin betreft in dezelfde omstandigheden verkeert, die autoritten niet zou hebben gemaakt. Vraag is dus hoe vaak iemand in privé zelf zou zijn gaan golfen.
Het antwoord op deze vraag wordt door de adviseur van belastingplichtige zelf aangedragen; in een rapport van de Golfbranche is berekend dat een golfer gemiddeld bijna 17 rondjes van 18-holes per jaar speelt. Conclusie van het Hof is daarom dat 17 rondjes als privé worden aangemerkt en de restende 62 rondjes als zakelijk. Gevolg "bijtelling en meer dan 500 kilometer gereden !"
Noot fiscaal jurist inzake bijtelling auto van de zaak
Steeds vaker is er een discussie met de belastingdienst inzake de toepassing van de bijtellingsregels. Een gemengde rit heeft al snel een prive karakter waardoor de bijtelling van toepassing is.
Wij adviseren wekelijks werknemers, bedrijven en DGA's bij een (mogelijke) discussie met de belastingdienst en/of over situaties om de bijtelling te beperken en/of te voorkomen, bijvoorbeeld bij het rijden van meerdere auto's van de zaak. Vaak helpt (voor) overleg met de belastingdienst. Neem gerust contact met ons.
Persoonsbeveiling van een werknemer, kan dit belastingvrij of is dit belast loon?
Het is helaas van deze tijd dat politici, journalisten maar ook anderen zodanig ernstige bedreigingen ontvangen dat persoonsbeveiliging noodzakelijk is. Dat is op zich al erg genoeg. Werkgevers kunnen er voor kiezen een externe beveiligingsorganisatie in te zetten om een werknemer persoonsbeveiliging te geven. Natuurlijk is dan de vraag of dit loon vormt of mogelijk valt onder een gerichte vrijstelling in de Wet op de loonbelasting.
Wat is loon volgens de wet loonbelasting ?
De inhoud van het loonbegrip heeft zich ontwikkeld in de jurisprudentie en kan worden samengevat in de volgende drie voorwaarden:
- er is sprake van genieten (voordeelseis);
- er is voldoende causaal verband tussen het voordeel en de dienstbetrekking (causaliteitseis);
- de werkgever verstrekt het voordeel en is zich daarvan bewust (verstrekkingseis).
Fiscaal niet-relevant is of de werkgever de intentie heeft de werknemer te belonen voor geleverde werkzaamheden.
Voordeeleis in de loonbelasting
De Hoge Raad heeft deze voordeelseis bevestigd in een aantal arresten. In deze arresten werden de volgende conclusies getrokken met betrekking tot de voordeeleis:
- Als een werkgever een niet voor verwezenlijking vatbare schuld van de werknemer kwijtscheldt, geniet de werknemer geen voordeel (Hoge Raad 7 maart 1990 ECLI:NL:HR:1990:BH7887)
- Loon uit dienstbetrekking zijn alle voordelen die de werkgever aan de werknemer als zodanig in welke vorm onder welke benaming ook verstrekt, ongeacht of de werknemer daarop recht heeft.
- Als een werkgever civielrechtelijk niet de mogelijkheid heeft een verkeersboete op de werknemer te verhalen, geniet de werknemer geen voordeel als de werkgever niet tot verhaal overgaat (Hoge Raad d.d. 3 januari 2001 ECLI:NL:HR:2001:AA9243)
- Als rechten geen reële waarde in het economische verkeer vertegenwoordigden, is geen sprake van een voordeel (Hoge Raad d.d. 26 november 2010 ECLI:NL:HR:2010:BN7207)
Uit de Parlementaire Geschiedenis blijkt, dat het loonbegrip niet zo ruim is, dat al hetgeen de werknemer van de werkgever krijgt loon vormt. Voorzieningen die geen privévoordeel meebrengen, vormen geen loon en blijven daarom onbelast (zie kamerstukken uit 2011)
De kennisgroep van de Belastingdienst neemt het standpunt in dat de verstrekking van persoonsbeveiliging gedurende werktijd een (privé)voordeel oplevert voor de werknemer. Een bijzonder standpunt dat is ingegeven door het feit dat bescherming van "het lijf" prive kosten zijn en de werknemer prive uitgaven kan besparen. De werknemer zal dit zeker niet zo ervaren, edoch volgens de Hoge Raad d.d. 12 juli 2019 (ECLI:NL:HR:2019:1050) speelt dit geen rol onder WKR.
Causaal verband met de dienstbetrekking
Als geen voldoende causaal verband bestaat tussen het voordeel en de dienstbetrekking, is geen sprake van loon uit dienstbetrekking. Het verband met de dienstbetrekking moet dus voldoende sterk zijn om het voordeel aan de dienstbetrekking te kunnen toerekenen. In die zin omvat loon alle voordelen die, rekening houdende met de maatschappelijke opvattingen, geacht kunnen worden zakelijk te worden toegerekend aan de dienstbetrekking, dus met uitsluiting van wat tot de persoonlijke sfeer van de werknemer behoort.
De werkgever in casu verstrekt de persoonsbeveiliging in zijn hoedanigheid van werkgever. Van een uitzonderingssituatie waarin de werkgever niet slechts als werkgever optreedt, is geen sprake. De verstrekking moet worden toegerekend aan de dienstbetrekking van de werknemer. Hiermee wordt ook aan de causaliteitseis voldaan.
Verstrekkingseis
De werkgever huurt via een externe beveiligingsorganisatie persoonsbeveiliging in voor de werknemer. Persoonsbeveiliging is een dienst die wordt aangeboden om een persoon veilig te houden en te ontzorgen. De externe organisatie verleent derhalve in opdracht en voor rekening van de werkgever een dienst aan de betreffende werknemer. Hiermee wordt ook aan de verstrekkingseis voldaan.
Op basis van de genoemde criteria concludeert de kennisgroep van de Belastingdienst dat de verstrekking van persoonsbeveiliging kwalificeert als loon voor de Wet op de loonbelasting.
Arbowetgeving en WKR
Werkgevers hebben op grond van artikel 7:658, eerste lid, BW een zorgplicht voor een fysiek en sociaal veilige werkomgeving van werknemers. De mate van bescherming die de werkgever minimaal moet bieden, is vastgelegd in de Arbowet, het Arbeidsomstandighedenbesluit en de Arbeidsomstandighedenregeling. De vraag is of op basis van deze regelingen de arbovrijstelling in de loonbelasting kan worden toegepast. Zo dat het geval is, zijn de arboverstrekkingen namelijk onbelast (gerichte vrijstelling).
Een werkgever kan aan een werknemer arbovoorzieningen onbelast vergoeden, verstrekken of ter beschikking stellen als hij aan de volgende voorwaarden voldoet:
- de voorziening hangt direct samen met verplichtingen van de werkgever “op grond van het bepaalde bij of krachtens” de Arbowet;
- de voorziening wordt (geheel of gedeeltelijk) ge- of verbruikt op de werkplek;
- de werkgever wijst de voorziening aan als eindheffingsloon en voldoet aan de gebruikelijkheidseis;
- de kosten van de voorziening, worden niet ten laste van de werknemers gebracht (artikel 44 Arbowet).
Verplichte arbovoorziening
Het moet gaan om voorzieningen:
- ter bestrijding of het voorkomen van veiligheids- of gezondheidsrisico’s die verbonden zijn met de arbeid;
- uitgaande van de stand van de wetenschap, professionele dienstverlening en arbeidshygiënische strategie; en,
- redelijkerwijs (in een specifieke situatie) gevergd kunnen worden van de werkgever.
Aan de eerste voorwaarde zal worden voldaan, als de bedreigingen concreet en ernstig zijn, gericht zijn tegen de werknemer, verband houden met de arbeid die de werknemer verricht, de maatregel onderdeel uitmaakt van een RI&E en is gericht op de voorkoming van psychosociale arbeidsbelasting en de bescherming van de veiligheid en gezondheid van de werknemer.
Als de persoonsbeveiliging eindigt op het moment dat de werknemer na de werkdag wordt thuisgebracht en de werkgever geen persoonsbeveiliging verstrekt tijdens privéafspraken van de werknemer wordt aan de tweede voorwaarde (verbruik op de werkplek) voldaan.
Voor wat betreft de gebruikelijkheidstoets concludeert de Kennisgroep dat de gerichte vrijstelling is alleen van toepassing als de werkgever de persoonsbeveiliging aanwijst als zogenoemd eindheffingsloon. Voorwaarde hierbij is dat de voorziening voldoet aan de gebruikelijkheidseis. De kennisgroep is van mening dat hieraan wordt voldaan, omdat sprake is van een verplichte arbovoorziening.
Kort maar goed de verstrekking van persoonsbeveiliging tijdens ‘werkuren’ kunnen gericht vrijgesteld zijn. Let wel op dat aan alle voorwaarden wordt voldaan!
Bronnen
HR 7 maart 1990, ECLI:NL:HR:1990:BH7887
HR 24 juni 1992, ECLI:NL:HR:1992:ZC5026 (niet gepubliceerd)
Werkgever geeft werknemer een airco thuis, wat zijn de fiscale gevolgen
Of het nu een paar dagen heel warm is in ons land of (weer) code rood wordt afgegeven voor een onweersbui, er valt altijd wat te klagen. Wat zou er nu mooier zijn dan dat de werkgever voor de paar erg warme dagen per jaar, een belastingvrije bijdrage kan leveren voor het monteren van een airco in de woning van de werknemer. Kan dat?
Voor het antwoord op deze vraag moet worden gekeken naar de zogenoemde Arbo-vrijstelling in de Wet op de loonbelasting.
De Arbovrijstelling is van toepassing voor zover een voorziening direct samenhangt met verplichtingen van de werkgever op grond van het bepaalde bij of krachtens de Arbeidsomstandighedenwet. De tekst van deze regeling is met ingang van 2022 gewijzigd. Met de wijziging is verduidelijkt dat alleen verplichte arbovoorzieningen gericht zijn vrijgesteld.
Als verplichte voorzieningen op basis van de Arbowet kwalificeren voorzieningen :
- ter bestrijding of het voorkomen van veiligheids- of gezondheidsrisico’s die verbonden zijn met de arbeid;
- uitgaande van de stand van de wetenschap, professionele dienstverlening en arbeidshygiënische strategie; en,
- die redelijkerwijs (in een specifieke situatie) gevergd kunnen worden van de werkgever.
Arboverplichtingen en werkkostenregeling
De arboverplichtingen strekken zich in zijn algemeenheid niet uit tot gezondheidsrisico’s waarvan de oorzaak niet direct gelegen is in de arbeid. Daarom is de arbovrijstelling niet aan de orde bij voorzieningen die evident gericht zijn op de bevordering van de algemene gezondheid van werknemers. Hierbij kan onder meer worden gedacht aan algemene gezondheidschecks, het verstrekken van gezonde maaltijden door een werkgever; het draagt mogelijk weliswaar bij aan de gezondheid van de werknemers, maar de verstrekkingen zijn niet vrijgesteld onder de toepassing van de Arbo-vrijstelling.
Om het ingewikkeld te maken, een voorziening die met name gericht is op de bevordering van de algemene gezondheid van de werknemer kan in een individueel geval toch als verplichte arbovoorziening kwalificeren. Hiervoor is echter een individuele beoordeling en belangenafweging van de werkgever vereist. Deze moet vaststellen dat de werknemer een gezondheidsrisico loopt vanwege de arbeid die de werknemer verricht.
De airco voor de werknemer en de werkkostenregeling
Als de werknemer (ook) thuis werkt voor de werkgever, is er volgens het Arbobesluit sprake van plaatsonafhankelijke arbeid. Specifieke richtlijnen geven aan wat bij plaatsonafhankelijke arbeid minimaal van de werkgever wordt gevergd. De werkplek in de eigen woning moet bijvoorbeeld minimaal voldoen aan ergonomische beginselen en aan de vereisten die worden gesteld aan beeldschermarbeid. De werkgever kan de Arbovrijstelling toepassen op voorzieningen die voldoen aan deze richtlijnen.
Het is echter mogelijk dat een werkgever nog andere risico’s ziet voor de veiligheid en gezondheid van zijn werknemers die samenhangen met de aard van het werken. Dit kan bij plaatsonafhankelijke arbeid bijvoorbeeld het te hoog oplopen van de temperatuur op de werkplek van de werknemer thuis zijn. Een dergelijk risico hangt samen met de aard van het werken namelijk beeldschermwerk thuis.
Een mobiele airco is een voorziening die meer gericht is op de bevordering van de algemene gezondheid en kwalificeert en derhalve in beginsel niet.
Maar als de werkgever in een specifieke situatie beoordeelt dat de voorziening gericht is op de vermindering van een werkgerelateerd risico op gezondheidsschade kan toch sprake zijn van een verplichte arbovoorziening. Bij de afweging moeten de persoonlijke eigenschappen van een werknemer een rol spelen en moet de werkgever aannemelijk maken dat wordt voldaan aan voorwaarde 2 en 3. Hoe deze beoordeling verder dient plaats te vinden wordt in het kennisgroepstandpunt van de Belastingdienst niet verder uitgewerkt. Desalniettemin is duidelijk dat het verstrekken van een mobiele airco in individuele gevallen op basis van de Arbovrijstelling onbelast kan plaatsvinden. Dan kunt u bij de extreem warme dagen bij het werken thuis toch nog van een lekker briesje genieten.
Bron
Standpunt kennisgroep Belastingdienst inzake arbovrijstelling
Negatief loon voor DGA of werknemer
Sinds 2001 kunnen DGA's en werknemers beroepkosten niet meer in aftrek brengen in box 1. Het enige vangnet dat er nog bestaat is het opvoeren van negatief loon in de aangifte inkomstenbelasting. Sinds dat moment is er veel jurisprudentie over de aftrekbaarheid van negatief loon, in dit artikel behandelen wij een aantal uitspraken en kennisgroep standpunten. Arbeidskosten kunnen veelal niet als negatief loon worden gezien (Hoge Raad d.d. 8 juli 2005 ECLI:NL:HR:2005:AQ7212)
Om te kunnen spreken over negatief loon moet voldaan zijn aan de volgende voorwaarden:
- Loon: het oorspronkelijke voordeel moet belast zijn
- Causaliteit: het nadeel vloeit rechtstreeks voort uit de dienstbetrekking (zie Gerechtshof Arnhem Leeuwarden d.d. 8 juli 2025 ECLI:NL:GHARL:2025:4295, waarbij er geen causaal verband was).
- Werkelijke verarming: belastingplichtige lijdt aantoonbaar schade in het jaar van aftrek
- Wettelijke verplichting: voor de DGA geldt als extra voorwaarde dat de terugbetaling moet berusten op een wettelijke en/of reele verplichting
Betaalde schadevergoeding is negatief loon
Een aan een oud werkgever betaalde schadevergoeding is veelal negatief loon. In een procedure bij de Rechtbank Den Haag d.d. 25 juli 2024 ECLKI:NL:RBDHA:2024:12644 kwam dit aan de orde.
Betaling inzake schadevergoeding wegens schending concurrentiebeding
Een door een werknemer betaalde schadevergoeding wegens het schenden van een concurrentiebeding is volgens de Hoge Raad d.d. 5 februari 2010 (ECLI:NL:HR:2010:BL1942 negatief loon. In het advies van de AG wordt een uitgebreid overzicht gegeven van de historie omtrent negatief loon en de te nemen stappen.
Onbehoorlijk bestuur DGA aftrekbaar als negatief loon
Een betaling van een DGA aan een curator kan soms ook worden aangemerkt als negatief loon, zie hiertoe de uitspraak van de Hoge Raad d.d. 27 september 2000 ECLI:NL:HR:2000:AA7257). In de noot bij deze uitspraak door de heer Wattel wordt een uitgebreid overzicht gegeven van het soort kosten dat aftrekbaar is en tevens de causaliteit. De conclusie van de AG d.d. 27 september 2000 ECLI:NL:PHR:2000:AA7257 kunt u hier raadplegen.
Verlies op certificaten ex werkgever is negatief loon
In een arrest van de hoge raad d.d. 15 april 2016 ECLI:NL:HR:2016:6356 was sprake van een werknemer (we noemen hem Henk) die via een participatieplan certificaten van aandelen had gekocht bij het bedrijf van zijn werkgever. Er geldt een speciale bepaling (lagere koers) als Henk binnen drie jaar zou vertrekken. Volgens de Hoge Raad is het verlies voor Henk aftrekbaar. In een andere uitspraak van de Hoge Raad d.d. 14 juli 2017 ECLI:NL:HR:2017:1325 kreeg een werknemer op kennelijk onredelijke gronden ontslag, ook deze werknemer had een management participatieplan. De werknemer had de certificaten voor € 300.000 gekocht en bij zijn vertrek waren deze waardeloos. De werknemer vecht zij ontslag aan en wordt gecompenseerd voor zijn verlies. Het verlies is aftrekbaar en de ontvangst is belast (causaal verband). Een door een werknemer uit hoofde van zijn dienstbetrekking ontvangen vergoeding die staat tegenover een nadeel dat als negatief loon is aan te merken, wordt naar algemene maatschappelijke opvattingen als een beloningsvoordeel ervaren. De vergoeding kan daarom niet worden aangemerkt als een vrij te stellen vergoeding als bedoeld in de genoemde bepaling.
In een latere uitspraak van de Hoge Raad d.d. 2 augustus 2024 ECLI:NL:HR:2024:1083 wordt een verlies op certificaten van aandelen niet aangemerkt als negatief loon. De reden hiervoor was dat de certicaten in box 3 vielen.
De kennisgroep van de belastingdienst heeft ook een standpunt ingenomen omtrent negatief loon en bad leaver bepalingen, deze kunt hier raadplegen. Volgens de kennisgroep is er dan sprake van negatief loon.
Terugbetalen uitkering is negatief loon
Henk moet op grond van een uitspraak van de rechter een uitkering terugbetalen aan de gemeente. Henk wil de terugbetaling in mindering brengen op zijn box 1 inkomen. De Rechtbank Zeeland West Brabant d.d. 14 juni 2024 ECLI:NL:RBZWB:2024:4022 is het met Henk eens. Vorenstaande wordt ook bevestigd in een standpunt van het UWV.
Noot fiscaal jurist inzake negatief loon
Het begrip negatief loon staat niet in de wettekst en is min of meer ontstaan in de (vele) jurisprudentie over dit onderwerp. Vaak levert dit wel een discussie op en kan het alle kanten op. Het eerste baanbrekende arrest komt van de Hoge Raad in 2016. Omdat het altijd ouder kan is er ook nog een arrest uit 1957 dat wordt behandeld in dit advies van de AG uit 2010 (ECLI:NL:PHR:2010:BL1942). In dit arrest ging het om een marine officier die zich had verplicht om 10 jaar in dienst te blijven na zijn opleiding. Hij vertrok na vier jaar en moest een deel van zijn opleidingskosten terugbetalen. Volgens de Hoge Raad was deze terugbetaling aftrekbaar. De grens moet echter niet te ver worden opgerekt. beroepskosten zoals vakliteratuur en een beroepsverening zijn volgens de Hoge Raad d.d. 8 maart 2013 (ECLI:NL:HR:2013:BZ3608) niet aftrekbaar. Ook zijn persoonlijke keuzes (zoals kiezen duurdere auto van de zaak) niet als negatief loon aftrekbaar aldus de Hoge Raad d.d. 15 oktober 1997 ECLI:NL:HR:1997:AA3298.
Al met al is het dus maatwerk. Heeft u twijfels of een discussie met de Belastingdienst over negatief loon of de aftrek in box 1? Neem gerust contact met ons op.
Bron negatief loon
Verhoging bijtelling niet toegestaan
De overheid ging in 2019 de fout in bij het verhogen van de bijtelling voor elektrische auto's van 4% naar 8%. Henk beslist - in overleg met zijn werkgever - dat hij een elektrische auto gaat rijden, goed voor het milieu en zijn portemonnee. De Hyundai Kona wordt in april 2019 besteld en in mei 2020 geleverd. De bijtelling in 2019 was 4% over de cataloguswaarde, in 2020 is deze verhoogd tot 8%. Henk is het hier niet mee eens omdat in 2019 is aangegeven dat de bijtelling in 2019 en 2020 maximaal 4% zou bedragen. Omdat de elektrische auto's iets teveel werden verkocht komt de regering terug op haar besluit, de bijtelling wordt verhoogd tot 8%. Tja... wat geldt er dan "Dura lex, Sed Lex" (de wet is hard, maar het is de wet) of is sprake van onbetrouwbaar gedrag dat in strijd het EU recht (eigendomsrecht in artikel ).
De rechtbank Groningen doet op 10 juli 2025 uitspraak (ECLI:NL:RBNNE:2025:2815) en is van mening dat het tarief niet zomaar mag worden verhoogd. Het Gerechtshof Arnhem Leeuwarden is het op 17 maart 2026 (ECLI:NL:GHARL:2026:1661) is het niet met de rechtbank eens. De verhoging is toegestaan en is geen onaanvaardbare inbreuk op artikel 1 EP.
Verhogen bijtelling elektrische auto in strijd met de wet
Het normale bijtellingspercentage bedraagt 22% (artikel 13bis, eerste en tweede lid van de Wet op de loonbelasting 1964), voor elektrische auto's wordt in 2019 een korting verstrekt van 18%. Bij Henk is echter - via de loonheffingen - een bijtelling toegepast van 8%. Omdat Henk het hier niet mee eens is heeft hij een negatief loon aangegeven van € 1.000 (verschil tussen 4% en 8% bijtelling). De stelling van Henk is vrij simpel, toen de auto is besteld bedroeg de bijtelling 4%. Daarna is de bijtelling verdubbeld en kon Henk de auto niet meer afbestellen.
Volgens Henk is de wetgever onvoldoende zorgvuldig geweest bij de invoering van deze wetwijziging en heeft hij onvoldoende rekening gehouden met de nadelige gevolgen in individuele (overgangs)gevallen zoals dat van eiser. Als eiser van tevoren (ten tijde van zijn bestelling) had geweten van de wetswijziging per 2020, had hij een andere keuze gemaakt. De inspecteur stelt dat de wet de wet is en dat er geen sprake is van schending van het eigendomsrecht (zoals opgenomen in het EVRM, Europees Verdrag voor de Rechten van de Mens), de inspecteur verwijst hierbij mede naar Hoge Raad 11 januari 2019 ECLI:NL:HR:2019:1, waarin deze discussie ook speelde. Daarnaast heeft de wetgever een ruime beoordelingsvrijheid om tarieven gewoon aan te passen.
- Er is echter een "maar". In een kamerstuk uit 2016 volgt het volgende: Het kabinet stelt voor de nulemissieauto’s tot 2021 onverminderd te blijven stimuleren. Dit houdt in dat voor nieuwe nulemissieauto’s op de bijtelling van 22% een korting van 18% van de waarde van de auto wordt toegepast, per saldo resulterend in een bijtelling van 4%. Gelet op de verminderde stimulering voor de (zeer) zuinige auto’s wordt de stimulering voor nulemissieauto’s dus relatief groter.
- Dit standpunt wordt op 28 juni 2019 herzien in het klimaat akkoord.
De rechter gaat er eens goed voor zitten.
- Het bepaalde in artikel 1 EP van het EVRM vereist dat het toepasselijke nationale recht voldoende toegankelijk, precies en voorzienbaar is in de uitoefening en aldus een waarborg biedt tegen willekeur (“arbitrariness”). De vereisten van precisie en voorzienbaarheid brengen mee dat een wet zodanig duidelijk is dat de burger redelijkerwijs in staat is om de daaruit voortvloeiende gevolgen van zijn handelen te voorzien, zodat hij zijn gedrag op de wet kan afstemmen.
- Bij de keuze van de middelen om het algemeen belang te dienen, komt aan de wetgever op fiscaal gebied een behoorlijk ruime beoordelingsmarge toe (“an exceptionally wide margin of appreciation”). De Hoge Raad heeft op 29 januari 2016 (ECLI:NL:HR:2016:121) heeft hiervoor een aftrap gegeven inzake een procedure over de crisishefffing in de loonbelasting. Invoering hiervan (hogere heffing) kan in strijd zijn met de gerechtvaardigde belangen van een belastingplichtige. Dit kan anders zijn als er een specifieke (en dwingende) reden is voor de aantasting van de verwachtingen. In die periode was het noodweer (financiële crisis), hierdoor was de wetgeving toegestaan.
Noot fiscaal jurist inzake aanpassing van wetgeving
De wet is de wet en soms wordt deze aangepast. Het kan echter ook zo zijn dat de aanpassing onredelijk is doordat er door de wetgever verwachtingen zijn gewekt, die dan in strijd zijn met een aanpassing van die wet. Voor de rechtbank weegt zwaar dat het de wetgever duidelijk had kunnen (en moeten) zijn dat er een redelijk grote groep mensen zou zijn die op het moment van de aankondiging van de verhoging van de bijtelling al verplichtingen waren aangegaan die niet zomaar teruggedraaid konden worden. Bij de wetswijziging is de wetgever vergeten dat Henk - op grond van toezeggingen door die wetgever - een beslissing heeft genomen. Als een wetgever plannen heeft aangekondigd kunnen ze hier niet zomaar op terugkomen, tenzij hiervoor een gerechtvaardigde reden is.
Het Gerechtshof denkt er anders over, uit de parlementaire geschiedenis volgt namelijk dat deze specifieke groep - die al een auto hadden besteld - is meegewogen. De wetgever wilde over subsidiëring voorkomen en de focus meer leggen op betaalbaar rijden in een elektrische auto. Kennelijk mogen belastingplichtigen er niet op vertrouwen dat belastingwetgeving ongewijzigd blijft.
De verhoogde bijtelling is voor gevallen zoals dat van Henk dus op regel niveau wellicht strijdig met artikel 1 EP van het EVRM. In dit geval is er legitiem doel en is de verhoging toegestaan (niet in strijd met fair balance en voorzienbaar). Volgens de telegraaf gaat het om ruim 2.000 belastingplichtigen die van deze uitspraak gebruik kunnen maken, dit gaat dus nu niet door.
De BV biedt geen bescherming tegen mogelijke schijnzelstandigheid
We merken dat de Belastingdienst steeds meer boekenonderzoeken uitvoert waarbij zelfstandigen worden onderzocht. Dit kan hele bedrijfsmodellen om zeep helpen en forse (naheffings) aanslagen opleveren. Steeds meer zelfstandigen denken dat het inbrengen van de eenmanszaak in een BV een bescherming kan bieden tegen de schijnzelfstandigheid. Dit is niet zo. Ook de Kamer van Koophandel waarschuwt voor deze omzetting naar een BV. Er zijn al diverse kamervragen gesteld en de nieuwe wetgeving is in de maak.
Vragen over schijnzelfstandigheid, de risico's of boekenonderzoek van de belastingdienst? Stuur ons gerust een e-mail voor vrijblijvende offerte.
Toetsingskader beoordeling arbeidsrelaties
Het ministerie van Sociale Zaken en Werkgelegenheid heeft in juli 2026 het toetsingskader beoordeling arbeidsrelaties gepubliceerd (toesingskader en toelichting beoordeling arbeidsrelaties en afwegingen). In deze stukken worden de wettelijke regels en de belangrijkste jurisprudentie samengebracht. Via deze route kan worden beoordeeld of sprake is van werken in loondienst of als ZZPer (tenminste zoals het ministerie en de belastingdienst dit zien). Het toetsingskader begint met het wettelijke uitgangspunt dat sprake is van een arbeidsovereenkomst als is voldaan aan de drie criteria uit artikel 7:610 BW: arbeid, loon en een gezagsverhouding. Belangrijk is dat er niet 1 invalshoek is. Bij de beoordeling van een mens (ZZPer of werknemer) moeten alle feiten en omstandigheden - in onderlinge samenhang - worden gewogen (aldus de Hoge Raad). De 9 invalshoeken van het Deliveroo arrest komen hierbij vaak voorbij. De gezichtspunten uit het Uber arrest komen minder voorbij. Heeft u vragen of een discussie met de belastingdienst, neem gerust contact op met onze fiscale experts op dit gebied.
Schijnzelfstandigheid Vbar en het uurtarief voor de ZZPer
In de tweede kamer is veel steun voor het rechtsvermoeden van werknemerschap bij een te laag uurtarief. De nieuwe regeling zal per 2027 worden ingevoerd (is de bedoeling). Centraal in dit voorstel staat dat een ondernemer die minder dan € 38 per uur zou verdienen eerder wordt aangemerkt als werknemer. De bewijslast voor ondernemerschap keert bij een lager tarief om naar de opdrachtgever. Fiscaal wordt er geen nieuw materieel criterium toegevoegd, is enkel een bewijsrechtelijk hulpmiddel. Dit onderdeel zal in de toekomst vast weer gedoe geven (bijvoorbeeld bij stuk prijzen, vaste prijzen en/of branches die soms genoegen nemen met scherpe tarieven). Er komt in de toekomst nog een zogenaamde zelfstandigenwet, hopelijk is deze wet duidelijker.
Geen boete in 2026 bij schijnzelfstandigheid
Het kabinet heeft in december 2025 toegezegd dat ook in 2026 geen (verzuim) boetes worden opgelegd bij constatering van schijnzelfstandigheid. Controles en naheffingen blijven wel mogelijk. De toezegging betekent een verlenging van de zogenoemde zachte landing in 2026. Wettelijke regelingen blijven maar toepassing door de Belastingdienst zal terughoudend worden toegepast, de Belastingdienst zal dus beginnen met een eenvoudig bedrijfsbezoek met een waarschuwing.
Verlenging zachte landing voor ondernemers en opdrachtgevers in 2026, wat gaat er veranderen in 2026?
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
- Naheffingen loonbelasting en premies blijven mogelijk in 2026.
- Belastingdienst begint met een eenvoudig bedrijfsbezoek.
- Bij zwaarde signalen en fouten volgt een boekenonderzoek en eventueel naheffingen.
- Bij aantoonbare kwaadwillendheid of ernstige nalatigheid blijven vergrijpboetes mogelijk.
- Civielrechtelijk risiço's voor werkgevers/ opdrachtgevers (claims pensioen, CAO rechten en minimumloon) blijven bestaan (gaat Belastingdienst niet over)
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
Onderzoek belastingdienst inzake schijnzelfstandigheid
Uit de kamerbrief d.d. 10 december 2025 inzake de voortgang werken met zelfstandigen volgt dat een speciaal team van 80 FTE's bezig is met onderzoeken inzake schijnzelfstandigheid, dit bij ruim 1.100 bedrijfsbezoeken en 300 boekenonderzoeken. Ongeveer 50% hiervan is nog niet afgerond. Voor 2025 geldt nog een zogenaamde zachte landing zonder boetes, deze vervalt in 2026, dan worden er dus weer boetes opgelegd. De Belastingdienst heeft besloten om voor 2026 een nieuw handhavingsplan arbeidsrelaties op te stellen en te publiceren. Fiscaal wordt zelfstandig ondernemerschap ook steeds minder aantrekkelijk gemaakt (afschaffing FOR, verlaging zelfstandigenaftrek,verlaging MKB winstvrijstelling en invoering verplichte AOV verzekering). In 2026 gaat dit gewoon door en wordt er verder gewerkt aan de Vbar (wet Verduidelijking beoordeling arbeidsrelatie en rechtsvermoeden). Via speciale websites worden werkgevers en ondernemers geïnformeerd (ZZP ja of Nee en hetjuistcontract). Er zijn ook speciale brochures over dit onderwerp. Wij adviseren dagelijks ondernemers en werkgevers over dit onderwerp. Wij voeren voor ook samen met Damste advocaten regelmatig quick scan's uit.
Boekenonderzoeken tegen schijnzelfstandigheid
Sinds 2025 is de Belastingdienst zeer actief met boekenonderzoeken bij bedrijven die zelfstandigen inhuren. Als blijkt dat geen sprake is van een echte zelfstandige / ZZPer dan kan dit bedrijfsmodellen om zeep helpen en ook grote financiele gevolgen hebben voor de opdrachtgever. In 2025 worden er nog geen boetes opgelegd maar naheffingen komen steeds vaker voor.
Het aantal ZZPers / eenmanszaken is in 2025 met ruim 15% gedaald. Het aantal BV's steeg met ruim 20%. Veel ondernemers en starters kiezen er kennelijk voor om met een BV te beginnen, wellicht omdat ze denken dat hiermee de schijnzelfstandigheid wordt voorkomen of het risico wordt beperkt. Deze stelling of gedachte is niet juist, de beoordeling voor zelfstandigheid is bij een eenmanszaak en een BV gelijk.
Noot fiscaal jurist inzake BV en schijnzelfstandigheid
Los van rechtsvorm zal de Belastingdienst kijken naar de feiten (zoals de gezagsverhouding) en kijken dus door de rechtsvorm heen. Ook bij een BV kan de DGA feitelijk onder leiding en toezicht staan van de opdrachtgever (Deliveroo logica). Daarnaast brengt de BV extra kosten met zich mee (ongeveer € 1.500 per jaar). Voor ondernemers is van belang dat ze hun bedrijf "body" geven via meerdere opdrachtgevers, internetsite, kantoor, eigen marketing (sociale media), redelijk uurtarief, eigen verzekeringen (AOV, aansprakelijkheid), etc. Ook moet er aandacht worden besteed aan praktische zaken zoals, ook werken buiten rooster, eigen email, eigen bedrijfsauto, etc.
Los van naheffingen van de belastingdienst kan een opdrachtgever ook te maken krijgen met toepassing van de CAO, naheffing van pensioenen en eventuele problemen door een arbeidsovereenkomst (transitievergoeding). Wij hebben in samenspraak met Damste advocaten een checklist ontwikkeld en daarnaast begeleiden wij vele ondernemers bij boekenonderzoeken. Vragen? Stuur ons gerust een e-mail.
Doelmatigheidsgrens van de werkkostenregeling
Onlangs is er een Kennisgroepstandpunt van de Belastingdienst gepubliceerd over de toepassing van de zogenoemde doelmatigheidsgrens in de werkkostenregeling. Hoe werkt het nu precies?
Eindheffingsregeling en werkkostenregeling
De eindheffingsregeling in de Wet op de loonbelasting is een uitzondering op de hoofdregel. De hoofdregel is immers dat de (loon)belasting van de werknemer wordt geheven. De afdracht vindt weliswaar via de werkgever plaats, maar de inhouding van het bruto naar het nettoloon. De werkgever kan er voor kiezen loonelementen geheel of gedeeltelijk aan te wijzen als eindheffingsloon. Indien over dit eindheffingsloon loonbelasting is verschuldigd, komt de loonbelasting voor rekening van de werkgever.
Werkkostenregeling 2026 - 2030
Plannen kabinet 2026 - 2030 en gevolgen voor bedrijfsleven ! Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De WKR regeling zal niet echt worden aangepast. De WKR regeling wordt wel onder de loep genomen (eenvoudiger maken). Vorenstaande staat in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden.
De werkkostenregeling fiscaal bekeken
Eindheffingsloon kan gericht zijn vrijgesteld (denk aan de kilometervergoeding voor de eigen auto van € 0,23 p/km) of er kan een nihilwaardering van toepassing zijn (denk aan koffie en thee op kantoor). Als geen sprake is van een gerichte vrijstelling of nihilwaardering, kan gebruik worden gemaakt van de zogenoemde vrije ruimte van de werkkostenregeling. Vergoedingen en verstrekkingen binnen de vrije ruimte kunnen onbelast plaatsvinden.
De vrije ruimte wordt ieder jaar opnieuw vastgesteld. In 2025 bedraagt de vrije ruimte over uw fiscale loon tot en met € 400.000 2,00%. Over het bedrag van de fiscale loonsom boven € 400.000 bedraagt de vrije ruimte in 2025 1,18%.
Komt het totaal aan vergoedingen en verstrekkingen in de vrije ruimte boven deze grens dan moet de werkgever over het gedeelte dat boven de grens komt, 80% belasting eindheffing (loonbelasting) betalen.
Een werkgever kan alleen vergoedingen (en verstrekkingen) in de zogenoemde vrije ruimte van de werkkostenregeling onderbrengen als het onderbrengen in de werkkostenregeling gebruikelijk is. Deze gebruikelijkheidstoets geldt niet indien de vergoedingen en verstrekkingen die worden aangewezen als eindheffingsloon onder de zogenoemde doelmatigheidstoets vallen. Het Kennisgroepstandpunt geeft nu over de doelmatigheidstoets meer duidelijkheid.
Doelmatigheidsgrens bij de werkkostenregeling
De toepassing van de doelmatigheidsgrens wordt in het kennisgroepstandpunt uitgewerkt aan de hand van een aantal voorbeelden:
Voorbeeld 1 reiskosten en eindejaarsuitkering
Een werkgever heeft de reiskostenvergoeding van een werknemer voor woon-werkverkeer ter hoogte van € 1.500 aangewezen als eindheffingsbestanddeel. De reiskostenvergoeding voldoet aan de voorwaarden van de gerichte vrijstelling voor reiskosten. De werkgever wenst daarnaast de eindejaarsuitkering van € 2.000 van de werknemer aan te wijzen als eindheffingsbestanddeel.
Bij vergoedingen die onder een gerichte vrijstelling vallen, is het
gebruikelijkheidscriterium niet aan de orde, aangezien het aanwijzen van
dergelijke vergoedingen altijd gebruikelijk is.
Toepassing van de doelmatigheidsgrens is niet aan de orde als de aanwijzing
van de vergoeding aan de gebruikelijkheidseis voldoet. Voor de eindejaarsuitkering
kan een beroep worden gedaan op de doelmatigheidsgrens. Omdat hiervan nog
geen gebruik is gemaakt, mag de eindejaarsuitkering in zijn geheel worden
aangewezen als eindheffingsbestanddeel.
Voorbeeld 2 gebruikelijkheidseis binnen werkkostenregeling
Een werkgever heeft meerdere vergoedingen en verstrekkingen aan een werknemer aangewezen als eindheffingsbestanddeel. Het totale bedrag aan vergoedingen en verstrekkingen is € 2.000. De aanwijzing van deze vergoedingen en verstrekkingen voldoet aan de gebruikelijkheidseis. Daarnaast wenst de werkgever de eindejaarsuitkering van € 2.100 aan te wijzen als eindheffingsbestanddeel.
Toepassing van de doelmatigheidsgrens is niet aan de orde wanneer de aanwijzing van een vergoeding of verstrekking aan de gebruikelijkheidseis voldoet. In casu is de doelmatigheidsgrens niet aan de orde voor het totale bedrag aan vergoedingen en verstrekkingen (€ 2.000). Voor de eindejaarsuitkering (€ 2.100) kan een beroep worden gedaan op de doelmatigheidsgrens. Omdat hiervan nog geen gebruik is gemaakt, mag de eindejaarsuitkering in zijn geheel worden aangewezen als eindheffingsbestanddeel.
Voorbeeld 3 bonus en personeelsfeest
Een werkgever heeft een bonus ten bedrage van € 2.000 aangewezen als eindheffingsbestanddeel. Daarnaast organiseert de werkgever extern een groot personeelsfeest ter waarde van € 500 per werknemer, ontvangt iedere werknemer een kerstpakket van € 100 per werknemer en krijgt iedere werknemer een extern preventief medisch onderzoek (hierna: PMO) aangeboden ter waarde van € 200. Het totale bedrag aan vergoedingen en verstrekkingen is € 2.800. Het is niet duidelijk of de aanwijzing van voornoemde vergoedingen en verstrekkingen voldoet aan de gebruikelijkheidseis.
Voor de toepassing van de doelmatigheidsgrens is niet van belang om welke soort kosten het gaat. Voor de bepaling of de doelmatigheidsgrens wordt overschreden, moeten de aangewezen loonbestanddelen (met uitzondering van de gericht vrijgestelde vergoedingen/verstrekkingen en de aanwijzingen die aan de gebruikelijkheidseis voldoen) tezamen in aanmerking worden genomen. De doelmatigheidsgrens is immers niet bedoeld om vele duizenden euro’s van loonbestanddelen in geld over te hevelen naar eindheffingsbestanddelen. Daarnaast strookt een benadering per kostenpost niet met het uitgangspunt van de werkkostenregeling dat irrelevant is wat de aard van het loonbestanddeel is. In casu mag in beginsel slechts € 2.400 worden aangewezen als eindheffingsbestanddeel. Het is hier niet uitgesloten dat de aanwijzing van een vergoeding en/of verstrekking voldoet aan de gebruikelijkheidseis (bijvoorbeeld het kerstpakket van € 100) of dat aan de voorwaarden van een gerichte vrijstelling (bijvoorbeeld het PMO van € 200) wordt voldaan. Als de aanwijzing voldoet aan de gebruikelijkheidseis of aan de voorwaarden van een gerichte vrijstelling wordt voldaan, wordt voor de beoordeling of de € 2.400 grens wordt overschreden de betreffende vergoeding en/of verstrekking buiten beschouwing gelaten (zie voorbeeld 1 en 2).
Voorbeeld 4 bonusuitkering en eindheffing
Een werkgever besluit de bonusuitkering van alle werknemers aan te wijzen als eindheffingsbestanddeel. De omvang van de uitkering varieert tussen de € 1.000 en € 8.000.
Toepassing van de doelmatigheidsgrens is begrensd. Hierop kan alleen een beroep worden gedaan, voor zover de loonbestanddelen tezamen niet meer bedragen dan € 2.400. In casu betekent dit dat bij een bonus van bijvoorbeeld € 3.000 slechts voor € 2.400 gebruik kan worden gemaakt van de doelmatigheidsgrens.
Bronnen doelmatigheid en werkkostenregeling
https://kennisgroepen.belastingdienst.nl/publicaties/kg204202511-doelmatigheidsgrens/
Fiscaal vriendelijke belonen werknemers
Werkgevers zijn steeds creatiever in het samenstellen van aantrekkelijke arbeidsvoorwaardenpakketten. Dat is ook nodig, want in de huidige krappe arbeidsmarkt maken slimme vergoedingen en faciliteiten vaak het verschil bij het aantrekken én behouden van personeel. Tegelijkertijd liggen er fiscale kansen voor zowel werkgever als werknemer. Denk aan onbelaste vergoedingen, gunstige bijtellingsregels en slimme inzet van het Individueel Keuzebudgetten (IKB). In dit artikel zetten we diverse populaire regelingen en mogelijkheden op een rij, inclusief fiscale aandachtspunten en praktische tips. Veel leesplezier en vergeet ons niet te mailen of bellen bij vragen.
Plannen Kabinet en werknemersparticipatie en aandelenopties
Het wordt eenvoudiger om werknemers deels te betalen via een werknemersparticipatieregeling of optieregeling, hiertoe wordt nieuwe wetgeving opgesteld zodat het fiscaal voordeliger gaat worden om aandelen in het bedrijf aan een werknemer te "verkopen". Wij verwachten deze plannen ergens in 2027. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Deze regeling gaat gelden voor startups en scaleups, vermoedelijk niet voor "reguliere" bedrijven.
Reizen door de werknemer, een fiscaal vriendelijke mobiliteitsbudget
Een leaseauto is fiscaal aantrekkelijk (vanaf 2027 wel elektrisch, anders boete voor werkgever). De werkgever kan ook een belastingvrije vergoeding per kilometer betalen of een OV abonnement voor de werknemer afsluiten (veelal belastingvrij). Mits goed is vastgelegd is het grootste deel van de kosten belastingvrij aan de werknemer te verstrekken.
Studie of opleiding is belastingvrij voor werknemer
Een vergoeding voor een zakelijke opleiding of cursus (die relevant is voor zijn of haar werk) kan belastingvrij plaatsvinden. Een leven lang leren wordt bij werknemers steeds populairder.
Gereedschap of werkkleding fiscaal aantrekkelijk
Kan - mits aan specifieke voorwaarden wordt voldaan - belastingvrij worden vergoed.
Thuiswerken fiscaal aantrekkelijk
Steeds meer werknemers werken een deel van de week thuis. De belastingvrije vergoeding hiervoor is beperkt en bedraagt maximaal € 2,35 per dag. Als een werknemer 80 dagen thuis werkt is de jaarlijkse vergoeding toch nog € 160 per jaar belastingvrij. Wel goed registreren wanneer de werknemer thuis werkt, eventueel de reiskostenvergoeding aanpassen. Meestal mag de werkgever er wel belastingvrij een computer en bureaustoel neerzetten.
Collectieve arbeidsongeschiktheidsverzekering
Een collectieve arbeidsongeschiktheidsverzekering is veelal belastingvrij (de premie betaling).
Bonusregeling voor werknemer fiscaal aantrekkelijk
Een bonus, optieregeling, stock appreciaton rights (SAR) of aandelen is een stukje complexer maar kan substantiele voordelen voor uw werknemer bieden. Wel goed opzetten (veelal in overleg met de Belastingdienst).
Lunch of eten bij overwerken
Eten (lunch of avondeten) bij overwerken is meestal belastingvrij.
Verhuiskostenvergoeding voor werknemer
Een verhuiskosten (wel voorwaarden) kan soms tot € 7.750 belastingvrij worden betaald.
Bedrijfsfitness op locatie belastingvrij
Bedrijfsfitness op uw kantoor (werkplek) kan belastingvrij worden geregeld.
Lening aan werknemer tegen lage rente
Steeds meer werkgevers verstrekken financieel aantrekkelijke leningen aan werknemers voor bijvoorbeeld een verbouwing of energie maatregelen. De rente moet redelijk marktconform zijn, hierbij lijkt 2,5% - 3% een redelijke rente. De marktrente kan - afhankelijk van de wijze van financieren - al snel 5 - 6% zijn. Bij een lening van € 50.000 is het voordeel voor de werknemer ongeveer € 1.500 netto per jaar. Schriftelijke vastlegging en heldere regeling bij ontslag of vertrek is wenselijk.
Caferatia regeling binnen uw kantoor fiscaal aantrekkelijk
Werknemers kunnen binnen een cafeteria regeling zelf kiezen voor vakantiedagen, extra pensioen, een lease motor of fiets of een andere netto uitkering. Een werknemer die weinig op vakantie gaat zou bijvoorbeeld 10 vakantiedagen kunnen inleveren voor een elektrische fiets.
Kinderopvangvergoeding voor werknemer fiscaal aantrekkelijk
Binnen ons klantenbestand zijn er steeds meer werkgever die op de werkplek (of in de buurt) de opvang voor kinderen van hun werknemers verzorgen. Dit kan - mits juist vormgegeven - grotendeels belastingvrij.
Mobiele telefoon van de zaak
Een mobiele telefoon voor zakelijke gesprekken kan belastingvrij worden verstrekt. De BTW op de aankoop is verrekenbaar.
Internet thuis belastingvrij vergoeden
Als de werknemer soms thuis werkt mag het internet thuis belastingvrij worden vergoed (besparing € 500 per jaar)
Met de fiets naar het werk is fiscaal voordelig
Als een werknemer met de fiets naar zijn werk komt mag de werkgever 0,23 cent per kilometer (heen en terug) belastingvrij vergoeden. Het belastingvrije voordeel is eenvoudig € 500 per jaar.
Fiets van de zaak
Een fiets van de zaak is nog steeds fiscaal voordelig. Bij een fiets van € 3.000 kost dit een werknemer ongeveer € 100 per jaar (netto).
Noot fiscaal jurist inzake fiscaal vriendelijk belonen werknemer
Leg afspraken met werknemers altijd schriftelijk vast. Wellicht is het zelf te overwegen om een handboek te schrijven voor alle werknemers, hierdoor heeft iedereen dezelfde regeling. Leg de vergoeding goed en juist vast binnen uw administratie op aparte grootboek rekeningen. Wilt u advies over dit onderwerp? Neem gerust contact met ons op!
Meer controles door de Belastingdienst op zakelijke kosten
De belastingdienst controleer in 2025 en jaren erna extra op de zakelijkheid van aftrekposten van ondernemers en DGA's (meestal van eenmans BV's).
Bent u zelfstandig ondernemer of DGA van uw BV? Dan is dit artikel iets voor u, wij merken namelijk dat sinds dit jaar er meer controles van de belatingdienst zijn op zakelijke kosten. Dit is in 2025 ook zo aangekondigd door de Belastingdienst en wij merken dat dit vlot wordt opgepakt. Deze intensievere controles - waarbij ook de auto van de zaak en onkostenvergoedingen worden meegenomen - worden vlot en via data analyse uitgevoerd.
Waarom de belastingdienst extra gaat controleren in 2025
De Belastingdienst heeft vastgesteld dat veel kleinere ondernemers, ZZPers en DGA's (met 1 persoons BV) bepaalde prive kosten of kosten met een prive en zakelijk karakter als zakelijke kosten ten laste van de winst brengen. De belastingdienst wil dit corrigeren zodat dit minder vaak voorkomt en om hiermee een eerlijker belastingklimaat in Nederland te creeren. Tevens moeten fiscale regels correct worden nageleefd en zijn het aantal boekenonderzoeken in het verleden te beperkt geweest. De nadruk van de onderzoeken ligt dus bij kleinere ondernemingen, holding BV's en DGA bedrijven.
Op deze uitgaven wordt extra scherp gelet door de belastingdienst
De Belastingdienst richt zich voornamelijk op kosten die in de grijze zone tussen zakelijk en privé vallen. Enkele voorbeelden hiervan zijn:
- Sport- en streamingabonnementen
- Kosten voor onderhoud van de privéwoning
- Vakantiereizen die als zakenreis worden opgevoerd
- Dure etentjes zonder duidelijke zakelijke relatie
Hoe gaat de belastingdienst de DGA en ondernemer controleren?
De meeste controles beginnen via een gerichte vragenbrief waarop een gesprek en verkort boekenonderzoek volgt. Tevens wordt voordien een digitaal bestand van de administratie opgevraagd. Voor de selectie wordt bij de Belastingdienst gebruik gemaakt van data analyse en/of afwijkende patronen in aangiftes. De zogenaamde "pakkans" wordt hiermee vergroot en tevens kan met minder inzet van controleurs worden gewerkt (dus meer boekenonderzoeken met minder mensen).
De gevolgen van onjuiste aftrekposten bij ondernemers en DGA
De belastingdienst zal op grond van de vragenbrief en het digitale bestand van uw administratie de mogelijke gemengde kosten in beeld brengen en vragen om een toelichting. De volgens hiervan zijn de volgende;
- Fiscale correcties (meer inkomstenbelasting / vennootschapsbelasting)
- Uitdeling aan de DGA (box 2 heffing)
- Correctie omzetbelasting
- Boetes (bij opzet / grove schuld tussen de 50% - 100%) van het belastingbedrag
- Bijkomend nadeel : belastingrente
Advies voor ondernemers en DGA's bij boekenonderzoek naar onzakelijke kosten
Het belangrijkste advies voor ondernemers omtrent de zakelijkheid van de kosten binnen een onderneming zijn de volgende:
- Zakelijke en prive uitgaven aan de voorkant scheiden, dus geen prive kosten via de onderneming of BV betalen
- Zakelijke creditcard / pinpas is de basis voor kosten, via deze rekening altijd zakelijke kosten
- Noteer korte toelichting op de factuur met reden zakelijk belang (en eventueel naam leverancier of klant)
- Bewaar bonnen en facturen altijd bij uw administratie (eventueel met email bevestigingen)
- Label kosten op juiste wijze binnen uw administratie op aparte grootboekkaarten (zoals reclame, representatie, relatiegeschenken, etc.)
- Let op het drempelbedrag van € 5.700 voor beperkt aftrekbare kosten
- Check - met uw boekhouder - eens per kwartaal de zakelijkheid van gemaakte kosten
- Laat een externe partij eens per 2 jaar een steekproef uitvoeren naar de fiscale mogelijkheden en risico's. De brengt kosten met zich mee maar kan ook voordelen opleveren (bijvoorbeeld via een fiscale APK)
Welke kosten zijn niet aftrekbaar?
Bepaalde kosten zijn nooit aftrekbaar, hierover is wel het een en ander onduidelijk. De belangrijkste voorbeelden uit de praktijk zijn:
- Sportschool;
- Energiekosten in privé woning ;
- Brandstof privé auto;
- Ziektekosten;
- Kleding (tenzij werkkleding die aan voorwaarden voldoet) ;
- Massage;
- Persoonlijke verzorging.
Wat zijn gemengde kosten?
‘Gemengde kosten’ is een fiscale benaming voor kosten die naast een zakelijk ook een privé-element bevatten. Vanwege dit privé-element zijn deze kosten deels niet aftrekbaar van de winst. Onder gemengde kosten vallen onder andere de kosten van voedsel, drank en genotsmiddelen, de kosten van representatie inclusief recepties, feestelijke bijeenkomsten en vermaak en de kosten van congressen, seminars, symposia, excursies, studiereizen en dergelijke.
In plaats van het vaste bedrag, kunt u als ondernemer ook kiezen om een wettelijk vastgesteld percentage niet in aftrek te brengen. De aftrek van deze kosten is in beginsel beperkt tot 80% voor ondernemers in de inkomstenbelasting (20% aftrekbeperking) en tot 73,5% voor ondernemingen in de vennootschapsbelasting (26,5% aftrekbeperking), zoals bv’s en nv's. Waarom dit verschil is aangebracht blijft een beetje onduidelijk.
Een ondernemer voor de inkomstenbelasting die in een belastingjaar meer aan gemengde kosten uitgeeft dan € 28.000 kan het beste kiezen voor het vaste bedrag, meestal is de 20% voordeliger. Bij de BV ligt deze grens op zo'n € 21.000. Let op dat ook bepaalde kosten die aan werknemers worden vergoed onder de gemengde kostenregeling kunnen vallen (tenzij deze worden aangemerkt als eindheffingsbestanddeel).
Noot fiscaal jurist over boekenonderzoek naar zakelijke kosten bij ondernemer of DGA
De basis voor zakelijke kosten of niet is te vinden bij het het zogenaamde cessna arrest uit 2002 (ECLI:NL:HR:2002:AB2852), dit ging over een tandartsenpraktijk met een vestiging in Italie waarbij de artsen via een vliegtuig hun woonwerk verkeer hebben ingevuld. De redelijke (reële) kosten waren aftrekbaar (de zeer hoge kosten niet).
Voor de aftrekbaarheid is bepalend dat kosten voor de onderneming zijn gemaakt (afgezet tegen privé belangen en interesses). Dat de kosten hoog zijn, maakt in beginsel niet uit, edoch dit kan wel een onzakelijkheid doen vermoeden. Dit speelde bij een uitspraak van de Hoge Raad d.d.14 juni 2002, ECLI:NL:HR:2002:AB2865 die ging het om een uitzendbureau wiens directeur liefhebber was van de paardensport zie ook Gerechtshof Amsterdam d.d. 1 april 2010 ECLI:NL:GHAMS:2010:BM1083. Deel van de kosten was aftrekbaar omdat de kosten ook betrekking hadden op bevrediging van persoonlijke behoeften van de DGA. Een kantoor luxe inrichten mag dan weer wel.
Een chiropractor met een zoon die graag deelnam aan de kartingsport mocht slechts 25% van de kosten aftrekken van de winst, aldus de rechtbank Arnhem d.d. 7 december 2007 ECLI:NL:RBARN:2005:AU9668. Bij deze uitspraak ging het wel mis en waren zeer beperkt kosten van de kartingsport aftrekbaar (Hoge Raad d.d. 11 mei 2012 ECLI:NL:HR:2012:BW5363). Een DGA met heel veel exclusief auto's ter belegging mocht niet alle kosten aftrekken van de winst (Hoge Raad d.d. 18 april 2008 ECLI:NL:HR:2008:BC9548).
De hoofdregel is dat de aftrekbeperking geldt voor een vast bedrag per jaar (2025 € 5.700), deze drempel mag niet tijdsevendig worden toegepast (zie besluit uit 2020) . De ondernemer mag ervoor kiezen om 20% van de totale gemengde kosten niet ten laste van de winst te brengen, dit is dus even rekenen.
De Hoge Raad schiet de ondernemer ook wel eens tegemoet. Een ondernemer heeft een eenmanszaak en woont met zijn gezin in Limburg. Hij werkt in 2014 en 2015 in Amsterdam en Tilburg en huurt hier ook tijdelijk woonruimte. Zijn kosten voor het ontbijt, lunch en diner trekt hij af van de winst, rekening houdende met de beperking (in dat jaar was 73,5% aftrekbaar). Het Gerechtshof is van mening dat de eigen verteerkosten geen ondernemingskosten zijn, dit omdat deze een overheersend prive karakter hebben. De Hoge Raad komt op 18 oktober 2024 tot een andere uitspraak (ECLI:NL:HR:2024:1472). De verteerkosten hangen samen met het zakelijke verblijf in andere plaatsen, deze zijn in beginsel gericht op de zakelijke belangen van de onderneming. Dit zou anders kunnen zijn als de kosten uitsluitend een privé karakter hebben of in de privé sfeer hun oorsprong vinden. De enkele omstandigheid dat kosten van maaltijden buiten de deur hoger zijn dan die van maaltijden die thuis worden bereid en genuttigd, brengt niet mee dat de aanleiding voor het belopen van die kosten uitsluitend in de privésfeer is gelegen, het zijn immers gemengde kosten. Er is ook geen sprake van bevrediging van persoonlijke behoeften van Henk. De kosten (ruim € 7.000) zijn gewoon aftrekbaar (voor 73,5%). Bij een wanverhouding tussen gemaakte kosten en het nut kan de inspecteur stellen dat een deel van de kosten niet aftrekbaar is (de redelijk denkende ondernemer). Van een dergelijke wanverhouding was in 2009 geen sprake toen een tandarts € 60.000 had uitgegeven aan een opleiding om zich persoonlijk en zakelijk beter te ontwikkelen als tandarts.
Wordt er bij u een boekenonderzoek aangekondigd of krijgt u een vragenbrief, schakel direct een deskundige in en ga niet zelf in overleg met de belastingdienst (ook als u denkt "ik doe niks fout".. want dit denken vele (of bijna alle) ondernemers en DGA's. Stuur gerust een e-mail voor vooroverleg of een checklist "wat moet ik doen bij een boekenonderzoek en wat niet".
Kosten aankoop en verkoop aandelen
Regelmatig zijn wij betrokken bij een overname, zowel aan de zijde van de verkoper als aan de zijde van de koper. Vaak is voor partijen niet helder dat een groot deel van de kosten van een dergelijke overname fiscaal niet aftrekbaar zijn. De basis:
- Aankoopkosten met betrekking tot een deelneming zijn niet aftrekbaar. Deze kosten moeten geactiveerd worden en zijn onderdeel van de kostprijs van de deelneming (onderdeel opgeofferd bedrag). Bij een liquidatie zijn deze kosten wel aftrekbaar.
- Verkoopkosten met betrekking tot een deelneming zijn ook niet aftrekbaar. Deze kosten worden afgetrokken van de vrijgestelde opbrengsten.
In dit artikel een kort overzicht van wat er nu wel of niet aftrekbaar is bij de aankoop of de verkoop van een werkmaatschappij. Tevens geven wij een overzicht van de relevante jurisprudentie. De belangrijkste uitspraken in dit kader zijn een arrest van de Hoge Raad uit 2018 en de nuancering hierop bij een arrest van de Hoge Raad uit 2023. Ook behandelen wij een uitspraak van de Rechtbank Zeeland West Brabant d.d. 19 mei 2025 ECLI:NL:RBZWB:2025:3007 over de kosten die verband houden met de uitreiking (toekenning) van eigen aandelen (emissie) aan werknemers van een vennootschap. Volgend de Rechtbank mogen deze kosten niet ten laste van de winst worden gebracht, het ging hier over een aandelenparticipatieplan voor werknemers.
In dit rapport over de verkenning van werknemersparticipaties wordt een beeld van de branche gegeven (in 2023). In een kamerbrief uit 2024 wordt nader ingegaan op de fiscale opstakels bij een werknemersparticipatie (waar de overheid niks aan gaat doen).
Werknemersparticipatie voor start up en scale up in 2027
Het kabinet wil werknemersparticipaties bij start ups en scale ups weer fiscaal aantrekkelijk maken, vermoedelijk per 2027 (zie nota 18 maart 2026). Door deze maatregel kunnen startende bedrijven eenvoudiger talent behouden en/of aantrekken. De werknemers worden onder de nieuwe wetgeving pas belast bij de verkoop van de aandelen (en niet bij de uitoefening van de optie), ook wordt slecht 65% van de opbrengst belast. Voordeel van deze regeling is dat er pas belasting wordt betaald als er ook daadwerkelijk liquide middelen zijn. Ook komt er een nieuwe en ruimere definitie van een startup of scale up. Deze definitie gaat zich richten op innovatie, schaalbaarheid en groei potentieel. Bedrijven kunnen zelfs ruim 20 jaar onder deze definitie vallen. Het RVO zal de beoordeling geven. Bij tussentijdse emigratie volgt een conserverende aanslag.
Plannen Kabinet en werknemersparticipatie en aandelenopties
Het wordt eenvoudiger om werknemers deels te betalen via een werknemersparticipatieregeling of optieregeling, hiertoe wordt nieuwe wetgeving opgesteld zodat het fiscaal voordeliger gaat worden om aandelen in het bedrijf aan een werknemer te "verkopen". Wij verwachten deze plannen ergens in 2027. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Deze regeling gaat gelden voor startups en scaleups, vermoedelijk niet voor "reguliere" bedrijven.
Aan en verkoopkosten deelneming
Met de aan- of verkoop van uw bedijrf kunnen aanzienlijke kosten zijn gemoeid. Het beleid van de belastingdienst is bekend gemaakt in een kennisdocument van belastingdienst (1 februari 2024).
Hoge raad en kosten aan en verkoop deelneming
In 2018 kwam er duidelijkheid over welke kosten wel en niet aftrekbaar zijn (voor de Vennootschapsbelasting).
- Als de kosten rechtstreeks samenhangen (oorzakelijk verband) met de transactie, dan zijn de kosten niet aftrekbaar. De kosten moeten dus worden opgeroepen door de transactie en zonder de transactie niet zijn gemaakt. Als de kosten gedurende een langere periode (meerdere jaren) worden gemaakt moeten deze worden geactiveerd, aldus de Hoge Raad. Als de deal niet doorgaat zijn de kosten gewoon aftrekbaar.
In 2023 is er verdere duidelijkheid gekomen over de invulling hiervan. In deze zaak ging het om de bonussen die aan werknemers zijn betaald i.v.m. de verkoop van een deelneming.
- De Hoge Raad voegt nu een extra overweging toe aan de beoordeling van de kosten. De kosten moeten ook objectief bezien nuttig of nodig zijn voor de transactie. Als de kosten niet bijdragen aan de totstandkoming van de aan- en verkoop zijn deze gewoon aftrekbaar.
Aftrek vennootschapsbelasting bij verkoop, aankoop of aandelenparticipatie
Kosten werknemersparticipatie en aandenelen optieplan
In de procedure bij de Rechtbank Zeeland Westbrant uit 2025 ging het om een Nederlandse deelneming van een Frans beursgenoteerd concern. Bepaalde werknemers konden meedoen in een aandelenparticipatieplan voor het Nederlandse deel. Werknemers (en directieleden) konden zich jaarlijks inschrijven om uit eigen middelen aandelen te kopen. Bij koop kregen de werknemers ook nog aandelen geschonken (extra aandelen). De aandelen worden onvoorwaardelijk als de werknemers 3 jaar in dienst zijn. Na deze periode kunnen aandelen worden uitbetaald of omgezet in (Franse) beursgenoteerde aandelen. Er wordt voor de extra aandelen een voorziening gevormd. Deze voorziening valt vrij als werknemers hun rechten uitoefenen. De Nederlandse deelneming ontvangt voor omgezette aandelen een factuur van de Franse moedermaatschappij. Deze kosten worden door de inspecteur niet geaccepteerd (Baksteen arrrest Hoge Raad d.d. 26 augustus 1998 ECLI:NL:HR:1998:AA2555), dit op grond van artikel 10 lid 1 letter j van de Wet op de Vennootschapsbelasting (VPB). De letterlijke tekst van dit artikel sluit niet aan op deze situatie. Artikel 10-1-j verbiedt kostenaftrek in verband met uitreiking of toekenning van eigen aandelen aan werknemers van de vennootschap. Dat geldt ook als het, zoals in het geval van de Nederlandse BV, gaat om aandelen in een met de uitreikende vennootschap verbonden lichaam (in Frankrijk). De Nederlandse BV verwees naar een uitspraak van de Rechtbank Noord Holland d.d. 12 februari 2021 (ECLI:NL:RBNHO:2021:2523) waarbij deze kosten wel geaccepteerd werden. De rechtbank verwijst ondermeer naar de werknemersoptie arresten van de Hoge Raad d.d. 21 februari 2001 (ECLI:NL:HR:2001:AB0155) .
Kosten bij koop / verkoop zijn niet aftrekbaar (de wet)
Artikel 13 lid 1 Wet Vennootschapsbelasting (de deelnemingsvrijstelling) zegt hierover het volgende:
- Bij het bepalen van de winst blijven buiten aanmerking de voordelen uit hoofde van een deelneming, alsmede de kosten ter zake van de verwerving of de vervreemding van die deelneming (deelnemingsvrijstelling).
Sinds 2002 zijn de kosten met betrekking tot de aankoop van een deelneming niet meer aftrekbaar; deze worden geacht onderdeel te vormen van de aankoopprijs van de deelneming. Sinds 2007 zijn ook de kosten verbonden aan de verkoop van een deelneming niet meer aftrekbaar.
Welke kosten van aankoop of verkoop zijn niet aftrekbaar van de winst?
De aankoopkosten van een deelneming dienen te worden geactiveerd en zijn niet aftrekbaar; onder het begrip aankoopkosten vallen naast de koopsom de volgende kosten:
- "Underwriting fees' en beursbelasting.
- Kosten eigen personeel dat bij de overname betrokken was.
- Kosten aftredende commissaris.
- Procedurekosten en schadevergoedingen.
- Bemiddelingskosten en provisie voor tussenpersoon (de finder fee).
- Kosten advocaten, notaris en accountants (onderzoekskosten / Due Diligence).
Vanaf welk moment zijn de aankoopkosten niet aftrekbaar?
In de praktijk wordt vaak het tijdstip van het ondertekening van de LOI / intentieovereenkomst c.q. als redelijkerwijs te verwachten is dat de aankoop doorgaat, als aanvangstijdstip voor de niet-aftrekbaarheid van aankoopkosten aangemerkt. Kosten gemaakt voor dit moment vallen niet onder de aftrekbeperking.
Arrest Hoge Raad 2 september 1998 (ECLI:NLPHR:1998:AA2362)
Arrest Hoge Raad 23 juni 1999 (ECLI:NL:HR:1999:AA2800)
Verkoopkosten niet aftrekbaar
Ook de verkoopkosten in verband met de verkoop van een deelneming zijn op gelijke wijze niet aftrekbaar; naast de hierbovengenoemde kosten gaat het eveneens over interne uitgaven in verband met de verkoop. Er moet een rechtstreeks oorzakelijk (causaal) verband zijn tussen de kosten en de verkoop van de deelneming.
Vanaf welk moment zijn de verkoopkosten niet aftrekbaar?
Vraag is welk moment als ijkpunt geldt vanaf wanneer sprake is van verkoopkosten; uit de jurisprudentie komt naar voren dat dit ijkpunt voor de verkopende partij eerder ligt dan voor de kopende partij; het gaat om het moment dat voorgenomen is om de deelneming te gaan verkopen; ook wel vanaf het moment dat potentieel geïnteresseerde partijen concreet worden benaderd.
Rechtbank Noord Nederland 21 januari 2016 (ECLI:NL:RBNNE:2016:1419)
Hoge Raad 7 december 2018 (ECLI:NL:HR:2018:2264)
Welke kosten zijn wel aftrekbaar?
Kosten die niet onder aankoopkosten vallen en dus wel aftrekbaar zijn, zijn :
- kosten gemaakt terzake een mislukte overnamepoging;
- financieringskosten bij het afsluiten van een lening voor de aankoop van de deelneming;
- de kosten van een op verzoek van de bank ten behoeve van het verkrijgen van deze financiering verricht DD-onderzoek.
- kosten die objectief bezien niet nuttig of nodig zijn voor de transactie (Hoge Raad 2023)
Kosten bonus personeel bij verkoop niet aftrekbaar
Een aandeelhouder verkoopt zijn deelnemingen. Na de verkoop wordt een bonus toegekend aan de werknemers (in dienst bij de deelneming). De rechtbank is van mening dat in de arbeidsovereenkomst niet is opgenomen dat de werknemers bij verkoop recht hebben op een bonus. De bonus vloeit dus niet voort uit de arbeidsovereenkomst. Daarnaast stond in de verklaring van de aandeelhouder van de verkochte BV dat hij in de hoedanigheid als aandeelhouder het voornemen had het personeel een afscheidsbonus te betalen. Omdat de afscheidsbonus wordt betaald als aandeelhouder is de vervolgvraag of dit kosten in verband met de verkoop van een deelneming betreffen. Volgens de rechtbank is dit zo, dit onder verwijziging naar een arrest van de Hoge Raad. Conclusie rechtbank; bonus is niet aftrekbaar !
De Hoge Raad is echter in december 2023 van mening dat dergelijke kosten gewoon aftrekbaar zijn, omdat deze kosten objectief gezien niet nodig of nuttig zijn voor de transactie zelf.
Noot fiscaal jurist inzake kosten deelneming
De kosten moeten in direct verband staan met de transactie. De Hoge Raad is hier vrij helder over:
- "(...) indien zij worden opgeroepen door de verwerving of de vervreemding van de desbetreffende deelneming, in die zin dat de kosten zonder die verwerving of die vervreemding niet zouden zijn gemaakt." Dit zouden ook interne kosten kunnen zijn. Vaste kosten vallen er in ieder geval niet onder.
Een aantal zaken zijn bij een overname en de hiermee samenhangende kosten van essentieel belang. De belangrijkste:
- Laat uw adviseur de kosten goed specificeren zodat er (ook achteraf) een verdeling van aftrekbare en niet-aftrekbare kosten kan worden gemaakt.
- Overleg met uw overname-adviseur of op kosten BTW door hem / haar moet worden gerekend.
- Bepaal vanaf welk moment kosten niet meer aftrekbaar zijn.
- Kosten bij een zogenaamde activa passiva transactie zijn wel aftrekbaar. Hoe aftrek verloopt als u op het laatste moment beslist om aandelen te kopen is nog niet vaak in de jurisprudentie bepaald, een uitspraak is te vinden in 2013.
Contact over kosten aankoop/verkoop deelneming
Als u vragen over dit onderwerp zou hebben, kunt u contact opnemen met de heer mr. Dennis J.B. Jongbloed.
Fooien en loon van derden en belastingen
Fooien (tips) zijn in de horeca en andere dienstensectoren een bekend fenomeen. Na goede service laten klanten graag wat extra’s achter, of dat nu contant op tafel is of via een QR-code op de rekening. Maar hoe kijkt de fiscus naar deze extraatjes? De kennisgroep van de Belastingdienst heeft op 1 mei 2025 een standpunt ingenomen (KG:204:2025:7). In de meeste gevallen zijn werkgever niet inhoudingsplichtig er is immers sprake van loon van derden. De werkgever mag geen zeggenschap hebben over de besteding van de fooi.
Gevolgen werknemer bij fooien
De werknemer moet de fooi wel opgeven in zijn aangifte inkomstenbelasting !
Wanneer is een fooi belastbaar loon voor de werknemer?
Volgens de Nederlandse wetgeving vallen ook voordelen van derden onder het brede loonbegrip. Artikel 10 van de Wet op de Loonbelasting 1964 omschrijft loon als “al hetgeen uit dienstbetrekking wordt genoten”. Een fooi die een werknemer ontvangt van een klant, wordt gezien als zo’n voordeel dat hij geniet wegens zijn dienstbetrekking. Met andere woorden: fiscaal gezien is ook een door een derde (de klant) betaalde fooi in principe loon voor de werknemer. Dit betekent echter niet automatisch dat elke fooi direct als belastbaar loon in de loonadministratie verschijnt. Er geldt een uitzonderingsregime voor deze zogenoemde “loon van derden”.
De hoofdregel bij geld ontvangen van werkgever en loon
Als de werkgever bij het vaststellen van het salaris geen rekening houdt met eventuele fooien, dan wordt de fooi niet beschouwd als loon voor de loonbelasting. In zo’n geval valt de fooi buiten de loonheffing, en hoeft er op dat moment geen belasting over ingehouden te worden. De fooi is dan wel voor de werknemer belastbaar inkomen voor de inkomstenbelasting. De werknemer is verplicht om de ontvangen fooien in de jaarlijkse aangifte inkomstenbelasting op te geven. In de praktijk gebeurt dit laatste helaas niet altijd – veel werknemers beschouwen contante fooien als een nettobedrag – maar fiscaal-juridisch gezien behoort het wel te gebeuren.
Wanneer zou een fooi wel loon kunnen zijn?
Wanneer wordt een fooi dan wél direct belast als loon? Zodra de werkgever bij de salarisafspraken uitgaat van te ontvangen fooien, wordt die fooi fiscaal gezien onderdeel van het loon. Dit kan expliciet (bijvoorbeeld: het contractueel afspreken van een lager loon met de aanname dat fooien het aanvullen) of impliciet het geval zijn. Een bekende vuistregel: als een horecamedewerker minder krijgt betaald dan waarop hij volgens wet of cao recht heeft, veronderstelt de fiscus dat het verschil wordt goedgemaakt door fooien. Dat gedeelte aan fooien geldt dan als belastbaar loon waarover loonheffingen moeten worden afgedragen. De werknemer krijgt in wezen een fictief loon toegekend ter hoogte van het verschil. In de uitvoeringsregels is dit ook vastgelegd: “De werknemer in de horeca die van zijn werkgever niet ten minste het rechtens geldende loon ontvangt, wordt geacht fooien van derden te genieten ter grootte van het verschil tussen dat rechtens loon en het uitbetaalde loon.”.
Samenvatting wanneer is fooi loon uit dienstbetrekking en wanneer niet
Fooien behoren voor de werknemer tot het loon uit dienstbetrekking, maar zolang de werkgever het loon volledig los van fooien bepaald heeft (en minstens het wettelijke of cao-loon uitbetaalt), hoeft de fooi niet via de loonstrook belast te worden. De belastingheffing vindt dan – in theorie – plaats bij de werknemer zelf via de inkomstenbelasting. Pas als de werkgever het loon (deels) laat afhangen van fooien, wordt de fooi direct aangemerkt als belastbaar loon en betrokken in de loonheffingen.
Rol en verantwoordelijkheid van de werkgever bij fooien
Voor werkgevers is het belangrijk te weten wanneer ze wel of niet inhoudingsplichtig zijn voor fooien. Uitgangspunt is dat een werkgever alleen loonheffingen moet inhouden over fooien als hij deze heeft verdisconteerd in het loon van de werknemer. In de praktijk betekent dit: zorg als werkgever dat je ten minste het volledige vaste (cao- of minimum)loon uitbetaalt en beschouw fooien als iets extra’s buiten de loonafspraken. Doe je dat, dan ben je voor die fooien niet inhoudingsplichtig. Dit standpunt is onlangs nog bevestigd door de Kennisgroep Loonheffingen van de Belastingdienst (mei 2025): “Voor loon van derden is de werkgever niet inhoudingsplichtig. De werknemer moet in zijn aangifte inkomstenbelasting het werkelijke bedrag aan fooien opgeven.”.
- Minimale beloning garanderen: Betaal altijd het wettelijk minimumloon (of cao-loon) uit als vast salaris, via de bank. Het is verboden om minder te betalen met het idee dat fooien het verschil wel goedmaken. Het minimumloon moet sowieso in ‘echte’ loon worden voldaan (contant of giraal), anders riskeert de werkgever niet alleen naheffingen over het verschil, maar ook boetes wegens overtreding van arbeidswetgeving.
- Geen loonheffing op fooien bij normaal loon: Indien aan bovenstaande eis voldaan is, hoeft de werkgever over ontvangen fooien geen loonbelasting/premies in te houden of af te dragen. De werkgever houdt bij het vaststellen van het loon immers geen rekening met fooien en volgt de normale loontabellen. De Belastingdienst beschouwt fooien in dat geval als loon van derden waarover de werkgever geen voorheffing hoeft te doen.
- Administratie van fooien (als service): Hoewel de werkgever niet inhoudingsplichtig is, kan hij wel faciliteren dat fooien netjes bij het personeel terechtkomen – bijvoorbeeld door een fooienpot of verdeelsysteem te organiseren. Zeker nu veel klanten via pin of QR-code fooi geven, komt het fooi-bedrag vaak in de kassa of op de bankrekening van het bedrijf binnen. Het advies is om dit transparant te houden: wijs bijvoorbeeld een betrouwbare werknemer aan om als fooienpotbeheerder op te treden, die de totalen bijhoudt en wekelijks of maandelijks de verdeling onder het team maakt. De werkgever kan de contant ontvangen fooien aan die beheerder overhandigen en de gepinde fooien uitkeren, zónder zelf een deel te houden. In het geschetste voorbeeld van de Kennisgroep verdeelde werknemer Y elke week de fooien naar rato van gewerkte uren, waarbij de werkgever alleen faciliteerde en erop toezag dat hij zelf geen deel inhield.
- Controle en toezicht: Hoewel de werkgever formeel geen belasting hoeft in te houden op spontane fooien, doet hij er verstandig aan om een vinger aan de pols te houden. De Belastingdienst kan bij een controle vragen hoe met fooien wordt omgegaan. Als de werkgever kan aantonen dat hij de lonen correct heeft betaald en fooien geheel aan personeel laat (bijvoorbeeld via een overzicht van de fooienpotuitkeringen), is duidelijk dat er geen loonheffing had hoeven plaatsvinden conform de regels. Ook richting werknemers mag de werkgever benadrukken dat fooien eigenlijk bij de IB-aangifte moeten worden opgegeven – al is dit lastig af te dwingen.
- Niet verrekenen of inhouden voor eigen gewin: Belangrijk om te vermelden is dat de werkgever arbeidsrechtelijk geen recht heeft op de fooien van werknemers. Jurisprudentie (onder meer Hoge Raad uitspraken) heeft bevestigd dat fooien die door gasten aan medewerkers worden gegeven, toekomen aan die medewerkers. Een werkgever mag dus nooit een fooi afpakken of inhouden van het personeel. Soms zien we in de praktijk dat een ondernemer voorstelt om alle fooien in een pot te doen voor een jaarlijks personeelsuitje. Dit kan alleen als het personeel daarmee instemt; afdwingen mag niet. Recent verschenen er op TikTok en andere sociale media filmpjes van horecamedewerkers die klagen dat hun baas een deel van de fooien “inpikt” voor bijvoorbeeld een feest – dat is in strijd met het uitgangspunt dat fooien van het personeel zijn. Als werkgever kun je beter transparante afspraken maken of je geheel niet met de fooien bemoeien (laat de verdeling aan het team over, zoals de Horecabond ook adviseert).
Advies werkgever bij fooien en loon van derden
Betaal het normale loon volledig uit, bemoei je verder zo min mogelijk met de fooienstroom behalve om het eerlijk te laten verlopen, en geniet ervan dat je personeel én klanten tevreden zijn. Fiscaal gezien heb je dan weinig omkijken naar fooien. Je hoeft geen ingewikkelde inhouding te doen, zolang je voldoet aan de voorwaarde dat de fooi niet verrekend is in het loon. Dit scheelt administratieve rompslomp en risico’s op naheffingen.
Wettelijk kader en jurisprudentie bij loon van derden en fooien
De fiscale behandeling van fooien in Nederland is gestoeld op een combinatie van wetgeving en beleidsregels, die in de loop der jaren door jurisprudentie zijn verfijnd. Hier volgt een kort overzicht van de belangrijkste bepalingen en uitspraken:
- Wet op de loonbelasting 1964 (Wet LB) – loonbegrip: Artikel 10 Wet LB definieert loon als “al hetgeen uit dienstbetrekking wordt genoten”. Hieronder vallen dus ook voordelen die niet van de werkgever zelf afkomstig zijn, zoals fooien van klanten. Er is in de wet geen uitzondering opgenomen die fooien uitsluit van het loonbegrip; in principe zijn het dus loonbestanddelen. Artikel 12 Wet LB geeft de bevoegdheid om bij ministeriële regeling berekeningsvoorschriften te geven voor loon van derden (dit was de basis voor het oude fooienbesluit).
- Uitvoeringsbesluit Loonbelasting 1965 & Uitvoeringsregeling 2011: In lagere regelgeving is uitgewerkt wanneer de werkgever voor loon van derden inhoudingsplichtig wordt geacht. Artikel 3.6 Uitvoeringsregeling loonbelasting 2011 (voorheen artikel 17 UR 2001) bepaalt dat fooien en soortgelijke voordelen van derden geen loon zijn voor de loonbelasting, voor zover bij het vaststellen van het loon van de werknemer geen rekening is gehouden met die voordelen. Dit is precies de situatie die we eerder beschreven: geen rekening gehouden = geen loon voor de loonheffing. Artikel 4 Uitvoeringsbesluit loonbelasting 1965 voegt daaraan toe dat de werkgever inhoudingsplichtig wordt voor loon van derden indien wel met dat voordeel rekening is gehouden of indien voor die voordelen een forfaitaire berekeningsregel geldt. Die forfaitaire regeling is historisch van belang in de horeca.
- Rechtspraak (Hoge Raad en lagere rechters): De hoogste rechter heeft in meerdere uitspraken het kader bevestigd. De Hoge Raad heeft bijvoorbeeld aangegeven dat inhoudingsplicht voor loon van derden bestaat als er een forfaitaire regeling van toepassing is óf als met het voordeel rekening is gehouden bij het bepalen van het loon. In een zaak (HR 11 december 2020, ECLI:NL:HR:2020:1988) over een Caribisch-Nederlandse fooienregeling oordeelde de Hoge Raad dat een ministeriële regeling die fooien op 10% van de omzet stelde, verbindend was (hier gold een specifieke landsverordening voor). In de reguliere Nederlandse situatie komt het er echter op neer dat zonder zo’n forfait of afspraak er geen inhoudingsplicht is. De Centrale Raad van Beroep (CRvB) – in een zaak over maaltijden als voordeel van derden – en andere rechters hebben eveneens geoordeeld dat voordelen van derden niet tot het loon behoren tenzij werkgever en werknemer dit impliciet of expliciet hebben verdisconteerd in de arbeidsvoorwaarden.
Samengevat is het wettelijke kader dus helder: fooien zijn loon in brede zin, maar de loonheffing wordt de werkgever bespaard zolang hij die fooien niet betrekt in de salarisafspraken. Beleidsmatig is dit al decennia zo geregeld uit pragmatische overwegingen – het is voor een werkgever ondoenlijk om over elke losse euro fooi belasting in te houden als hij niet eens weet hoeveel er ontvangen is. Jurisprudentie heeft deze benadering bevestigd en afgebakend. Het resultaat is een relatief “soepel en sportief” regime vanuit de Belastingdienst: de verantwoordelijkheid verschuift deels naar de werknemer (aangifte doen), en de werkgever wordt alleen belast als er sprake is van onderbetaling of expliciete fooiregelingen.
Fiscaal vriendelijke beloningen voor werknemers (alternatieven voor fooien)
Fooien zijn dus een bijzondere vorm van beloning: rechtstreeks van de klant, vaak onbelast voor de loonheffingen, waardoor de werknemer er (als hij het niet aangeeft) netto profijt van heeft. Maar een werkgever kan (en mag) niet sturen op hoge fooien als vervanging van loon. Werkgevers die hun personeel extra willen belonen of motiveren, kunnen kijken naar fiscaal vriendelijke alternatieven naast of in plaats van fooien. Enkele mogelijkheden:
- Benut de werkkostenregeling (WKR): Onder de WKR mag een werkgever tot een bepaalde grens onbelaste vergoedingen en verstrekkingen aan werknemers geven. Deze vrije ruimte is in 2025 bijvoorbeeld 2% van de loonsom tot €400.000 (en 1,18% over het meerdere). Binnen die ruimte kan een werkgever bijvoorbeeld een eindejaarsbonus, cadeaubon of uitje voor het team onbelast verstrekken. Voor de werknemer is zo’n bonus netto, en de werkgever hoeft pas iets te betalen als hij over de grens gaat (dan 80% eindheffing). In de praktijk is het mogelijk om enkele honderden euro’s per werknemer per jaar op deze manier netto te geven, afhankelijk van de loonsom en al benut vrije ruimte. Dit kan voelen als een “fooi van de baas”, maar dan fiscaal vriendelijk verwerkt.
- Vrijgestelde of gerichte vergoedingen: Bepaalde vergoedingen zijn onbelast buiten de WKR om, zogeheten gerichte vrijstellingen. Denk aan een reiskostenvergoeding (tot €0,21/km onbelast) voor woon-werkverkeer, of vergoeding van studiekosten, telefoon/laptop voor werk, etc. Hoewel dit geen directe bonus is, vergroten zulke vergoedingen het netto inkomen van de werknemer zonder loonheffing. Een creatieve werkgever kan bijvoorbeeld de fooi-inkomsten in de zaak (als klanten via pin fooi geven die op de bedrijfsrekening komt) gebruiken om extra reiskostenvergoeding of maaltijdbonnetjes voor personeel te financieren – uiteraard binnen redelijke grenzen en transparant.
- Resultaat- of winstuitkering: Als alternatief voor losse fooien van klanten kan een ondernemer denken aan een winstdelingsregeling of periodieke prestatiebonus voor personeel. Bijvoorbeeld: bij het halen van bepaalde omzet- of klanttevredenheidsdoelen een extra beloning uitkeren. Fiscaal worden zulke uitkeringen wel als loon belast, maar vaak kan dit tegen reguliere tarieven waarbij lagere inkomensschijven van toepassing zijn (zeker bij parttime horecasalarissen kan een kleine extra uitkering grotendeels in de laagste schijf vallen). Bovendien motiveert het personeel en voelt het als beloning voor gezamenlijke inzet. Een collectieve winstpremie is in België bijvoorbeeld fiscaal aantrekkelijker gemaakt (laag forfaitair tarief); in Nederland bestaat zo’n faciliteit niet apart, maar via de WKR of een vrijwillige netto-uitkering kan men iets vergelijkbaars doen.
- Fringe benefits en werksfeer: Niet alle beloning hoeft in geld te zijn. Fiscaal vriendelijk zijn ook dingen als een personeelsmaaltijd (onder bepaalde voorwaarden onbelast of tegen laag forfait), personeelskorting op producten/diensten van de zaak, of extra vrije dagen als beloning. Deze hebben misschien geen direct fiscaal voordeel zoals een netto fooi, maar verhogen wel de waardering van werknemers. Denk aan een “employee of the month” die een klein geschenk krijgt (onder de €50 is een attentie vaak onbelast als ze alleen bij bijzondere gelegenheid wordt gegeven), of een jaarlijks diner met het team betaald door de zaak (via de WKR onbelast mogelijk).
- Digitale fooien faciliteren (zonder administratieve rompslomp): Ten slotte kan een werkgever het ontvangen van fooien zelf makkelijker en aantrekkelijker maken voor zowel klanten als personeel, zonder dat hij daarmee inhoudingsplichtig wordt. Moderne oplossingen zoals fooien-apps en QR-codes zorgen ervoor dat klanten ook zonder cash een fooi kunnen geven, welke direct buiten de salarisadministratie om naar de medewerkers gaat. Dit vergroot het fooienpotje van personeel op een witte manier (transparant en traceerbaar) zonder dat de werkgever of zijn boekhouder extra werk heeft: “de fooienstroom gaat buiten de administratie om van het bedrijf, hier wordt de boekhouder én het team blij van”. Elke werknemer krijgt dan bijvoorbeeld een periodiek overzicht van ontvangen fooien (waarmee hij zijn IB-aangifte kan invullen). Hiermee stimuleert de werkgever fooi-inkomsten (een netto voordeel voor werknemers in de praktijk) zonder zelf fiscale regels te schenden of extra loonheffingen verschuldigd te zijn.
Al met al zijn er voldoende opties om werknemers iets extra’s toe te kennen op een fiscaal vriendelijke manier. Een combinatie van bovenstaande komt vaak voor: de werkgever zorgt voor goede arbeidsvoorwaarden en een prettige werksfeer (waardoor personeel gemotiveerd is), en eventuele fooien van klanten zijn dan echt een onbelaste bonus voor de werknemer. Belangrijk is in ieder geval dat een werkgever niet probeert fooi-gelden als verkapt loon te sturen; dat is zowel juridisch onwenselijk als fiscaal riskant. Beter is: zorg voor eerlijk loon, maak gebruik van de fiscale faciliteiten voor extra’s, en laat fooien gewoon een spontane aanvulling van de klant blijven.
Fooien in het buitenland: hoe doen Duitsland, België en Frankrijk het?
Elk land heeft zijn eigen fiscale benadering van fooien. Ter vergelijking kijken we kort naar een paar Europese buren:
- Duitsland: Duitsland kent een opmerkelijk vriendelijke regeling voor fooien. Vrijwillige fooien die rechtstreeks door de klant aan de werknemer worden gegeven (en niet op de rekening zijn vermeld) zijn volledig belastingvrij. Dit is expliciet in de Duitse wet vastgelegd (Trinkgeldvrijstelling). Een Duitse ober hoeft over contante fooien geen cent belasting af te dragen – ze worden gezien als een gift van de klant uit goodwill, zolang de werkgever die fooi niet verplicht stelt of onderdeel maakt van de prijs. Staat de fooi wel op de rekening (bijv. service charge), dan is het loon en belast. Deze Duitse benadering – fooien als onbelaste waardering – verschilt dus van de Nederlandse, waar fooien formeel tot het loon behoren (zij het vaak onbelast blijven doordat ze buiten de loonheffing vallen).
- België: In België zijn fooien in principe belastbaar als inkomen (net als in Nederland). Er bestaat (nog) geen algemene vrijstelling zoals in Duitsland. Fooien worden gezien als deel van het loon of als inkomsten die de werknemer moet aangeven. In de praktijk is het geven van fooien in de Belgische horeca iets minder ingeburgerd dan in sommige andere landen, maar het komt zeker voor. De Belgische horeca-organisaties hebben in het verleden gepleit voor het fiscaal en sociaal vrijstellen van fooien, om zo het nettovoordeel bij personeel te laten en de sector aantrekkelijker te maken. Zo vroeg Horeca Vlaanderen in 2019 de regering om fooien belastingvrij te maken, met als argument dat er nu “van €2 fooi misschien maar €1 overblijft” voor de werknemer. Vooralsnog is hier echter geen verandering in wetgeving gekomen. Belgische werkgevers moeten dus formeel gezien vergelijkbaar handelen als Nederlandse: fooien niet als deel van het loon rekenen tenzij men gebruikmaakt van een formele regeling. (Een bijzonderheid: in België was historisch een systeem van forfaitaire daglonen voor “met fooien bezoldigden”, maar dat is grotendeels achterhaald.) Het onderwerp blijft in beweging, gezien discussies om de horeca te steunen – mogelijk dat in de toekomst, naar Duits voorbeeld, een vrijstelling komt.
- Frankrijk: In Frankrijk is het gebruikelijk dat service (“service compris”) inbegrepen is in de prijs van de consumptie. Sinds 1985 staat op elke restaurantrekening doorgaans dat service inclusief is, waardoor fooien meer een extra’tje uit hoffelijkheid zijn dan een noodzaak voor het inkomen. Vanuit fiscaal oogpunt waren fooien in Frankrijk van oudsher belastbare inkomsten, maar net als elders lastig te handhaven als ze contant gegeven worden (en dus vaak niet opgegeven). Recente ontwikkeling: om de horeca te ondersteunen en het geven van fooien via pinpas te bevorderen, heeft Frankrijk in 2022 een nieuwe regeling ingevoerd. Fooien die via een bankkaart worden gegeven, zijn vanaf 2022 vrijgesteld van belasting voor het personeel (mits het personeelslid niet meer dan 1,6 keer het minimumloon verdient, een voorwaarde om de maatregel te richten op lagere inkomens). President Macron kondigde deze maatregel aan om in een steeds cashloze samenleving toch fooien aan te moedigen en ervoor te zorgen dat deze fooien een echt extraatje vormen voor werknemers. Contante fooien waren officieel wel belastbaar, maar werden “bijna nooit aangegeven”; door pinfooien belastingvrij te maken hoopt men dat meer mensen fooi geven via pin én dat personeel er netto van profiteert zonder ingewikkeld zwart te hoeven doen. In Frankrijk mag een werkgever fooien overigens niet meetellen voor het minimumloon – vergelijkbaar met Nederland en het VK – het moet erbovenop komen.
Kortom, we zien internationaal variatie: Duitsland stimuleert fooien door ze onbelast te laten als ze echt vrijwillig zijn, België hanteert een striktere lijn (maar met discussie over versoepeling), en Frankrijk heeft een mix waarbij service vaak al verrekend is maar extra fooien recent fiscaal aantrekkelijker zijn gemaakt. Net als in Nederland mogen in deze landen werkgevers fooien niet als excuus gebruiken om minder loon te betalen (wettelijke minimumlonen moeten overal gegarandeerd worden). Het verschil zit vooral in hoe de belastingdienst omgaat met die extra ontvangen bedragen. Nederland kiest voor een gulden middenweg: formeel belasten, maar praktisch vaak ongemoeid laten.
In de Verenigde Staten zijn fooien een essentieel onderdeel van het loon in horeca – daar mogen werkgevers een lager minimumloon betalen aan bedienend personeel, veronderstellend dat fooien het aanvullen. Die fooien zijn wel inkomen en dienen opgegeven te worden; werkgevers moeten een deel ervan zelfs rapporteren. Maar de Amerikaanse cultuur en fiscaliteit zijn een verhaal apart.
Praktijkvoorbeelden en tips bij loon van derden
In de praktijk leidt het bovenstaande regime tot herkenbare situaties. Enkele voorbeelden en tips om af te ronden:
- Voorbeeld 1: De fooienpot in een restaurant: Stel een restaurant waar alle fooi – contant en via pin – door het personeel in een gezamenlijke pot wordt gestopt. Aan het eind van de week verdeelt de leidinggevende of een gekozen werknemer het totaal op basis van gewerkte uren. De werkgever bemoeit zich niet met de verdeling anders dan het faciliteren (hij geeft bijv. de gepinde fooien contant aan de potbeheerder). Fiscaal gezien voldoet dit aan de regels: de werkgever heeft het loon normaal betaald en houdt geen fooi achter. Tip: Documenteer kort dat fooien eigendom zijn van het personeel en dat de verdeling onderling geregeld wordt. Zo is bij een controle aantoonbaar dat de werkgever geen enkel deel als loon heeft ingehouden. De werknemers zouden netjes hun ontvangen deel bij de IB-aangifte moeten optellen (hoewel dit vaak achterwege blijft).
- Voorbeeld 2: QR-code op tafel – digitale fooi: Een café plaatst QR-codes op de tafels waarmee klanten via iDeal een fooi kunnen geven die direct aan het personeel wordt toegekend. Dit loopt via een speciale app die de bedragen bijhoudt per medewerker. Aan het einde van de maand krijgt elke werknemer zijn opgespaarde fooien uitgekeerd, naast het normale salaris. Fiscaal punt: Omdat de werkgever het reguliere loon los van deze fooien bepaalt (en minstens minimumloon betaalt), zijn deze digitale fooien geen loon voor de loonbelasting. De werkgever hoeft ze dus niet op de loonstrook te zetten of te belasten – ze worden “buiten de administratie om” verdeeld. Voor de werknemers is het wel inkomen. Tip: Een digitale oplossing kan de transparantie verhogen; iedereen ziet wat er is gegeven. Het zorgt er ook voor dat er minder discussie of wantrouwen is of het geld wel bij het personeel komt. Uit onderzoek blijkt dat klanten eerder geneigd zijn een digitale fooi te geven als ze zeker weten dat het 100% naar de medewerkers gaat (in Frankrijk was dat een van de redenen om pin-fooien vrij te stellen van belasting).
- Voorbeeld 3: TikTok-invloed: Een barista filmt voor TikTok hoeveel fooi er in een drukke dienst is verdiend en toont trots een pot met €100 aan briefjes en muntjes, erbij zeggend: “Geen slechte aanvulling op mijn loon vandaag!”. Deze video gaat viral. Fiscalist-perspectief: Technisch gezien heeft de barista zojuist publiekelijk inkomen getoond waar de Belastingdienst recht op heeft. Het is geen groot geheim dat contante fooien vaak onbelast in de zak van werknemers belanden – zelfs de Franse overheid erkende dat “cash tips hardly ever [get] declared”. Onze barista moet die €100 eigenlijk bij zijn belastbaar inkomen tellen. In de praktijk zal de Belastingdienst niet op basis van een TikTokje navorderen, maar het illustreert de grijze zone. Tip: Als werkgever kun je hier twee dingen uit meenemen: (1) Zorg dat je zelf niet in de gevarenzone komt – betaal normale lonen zodat dit echt extra is; (2) communicatie richting personeel kan geen kwaad: wijs ze erop dat dit officieel belast is, zeker als het om grote bedragen gaat, om problemen achteraf (navorderingen of correcties) te voorkomen.
- Voorbeeld 4: Alternatief belonen in de praktijk: Een restaurant besluit geen fooi meer te vragen van gasten, maar in plaats daarvan 5% service charge op de rekening te zetten en dit volledig als extra loon uit te keren aan het personeel. Gasten weten dus dat bediening inbegrepen is. Gevolg: Die 5% wordt onderdeel van het loon (het is immers op de bon vermeld, geen vrijwillige fooi) en de werkgever houdt daar gewoon loonheffing op in. Per saldo krijgen werknemers wellicht iets minder nettobedrag dan bij contante fooien, maar hun inkomen is stabieler en inzichtelijk voor de fiscus. Tip: Deze aanpak is toegestaan (zij het dat de werkgever moet oppassen niet onder minimumloon te duiken als de service charge tegenvalt). Het kan sympathie wekken bij gasten die niet van verrassingen houden. Fiscaal is het transparant, al gaat het nettovoordeel deels verloren aan loonheffing. Deze aanpak wordt in bijvoorbeeld Italië vaak gezien (coperto of servizio op de rekening, extra fooi is dan niet verplicht en meestal ook niet belast).
Noot fiscaal jurist inzake fooien en loon van derden
Fooien vormen een interessant grensgebied tussen klantvriendelijkheid en fiscaliteit. In Nederland is er voor gekozen om de fiscale behandeling zo in te richten dat het uitvoerbaar is: de werkgever heeft alleen een inhoudingsplicht als hij zelf de fooi tot onderdeel van het loon maakt, en de werknemer heeft de verantwoordelijkheid om ontvangen fooien als inkomen op te geven. Voor beide partijen is helderheid en overleg belangrijk. Werknemers doen er goed aan te beseffen dat ook fooien officieel tot hun inkomen behoren – extreme gevallen (zeer hoge fooien) kunnen de aandacht trekken en moeten dan zeker aangegeven worden. Werkgevers moeten vooral zorgen voor naleving van loonwetgeving (niet onderbetalen met fooi als excuus) en transparantie richting personeel over de omgang met fooien.
Bij loon van derden is een uitgebreid jurisprudentie onderzoek wenselijk, soms is het geen loon van derden (Hoge Raad 24 juni 1992) maar vaak is de Hoge Raad van mening dat een voordeel is genoten en dat het voordeel een beloning is voor hetgeen de werknemer heeft gedaan of verwacht wordt te zullen doen (Hoge Raad 1 april 2005)
- Er is sprake van werkgeversloon als voldaan is aan de voordeels-, causaliteits- en verstrekkingseis. Aan de verstrekkingseis wordt ook voldaan als het voordeel in opdracht en voor rekening van de werkgever wordt verstrekt of hiermee op één lijn moet worden gesteld. Als sprake is van werkgeversloon is de werkgever inhoudingsplichtig.
- Er kan ook sprake zijn van loon, als een voordeel niet als werkgeversloon kan worden aangemerkt, namelijk in het geval van ‘fooien en dergelijke prestaties van derden’. Dit loon wordt loon van derden genoemd. Hiervan is sprake als wordt voldaan aan de voordeels- en finaliteitseis. Als sprake is van loon van derden is de werkgever alleen inhoudingsplichtig voor zover artikel 3.6 URLB 2011 van toepassing is.
Met de adviezen in dit artikel kunnen werkgevers bovendien op andere manieren iets extra’s doen voor hun personeel, zonder de fiscale regels te schenden. Uiteindelijk draagt een tevreden werknemer bij aan betere service, wat weer leidt tot tevreden klanten – en misschien wel meer fooien. Fiscaal vriendelijk beleid voeren en tegelijk de waardering uitspreken, is dus een win-win. Advies nodig inzake belonen van werknemers of een werknemersparticipatie? Stuur ons gerust een e-mail
Aanslag bij belastingplichtige in prive of bij de werkgever / uitvoeringsinstantie?
Geen navordering inkomstenbelasting bij belastingplichtige als fout inhoudingsplichtige verwijtbaar is
Ten onrechte geen loonheffing door het UWV
In deze zaak bij het Gerechtshof 's Hertogenbosch d.d. 18 september 2024 (ECLI:NL:GHSHE:2024:2945) stond de vraag centraal of de inspecteur terecht inkomstenbelasting en premie volksverzekeringen (IB/PVV) kon navorderen van een belastingplichtige, terwijl het UWV als inhoudingsplichtige verzuimd had om loonheffing in te houden op een WAO-uitkering. De belanghebbende had geen weet van deze fout, handelde te goeder trouw en mocht er op vertrouwen dat het UWV zijn verplichtingen correct zou uitvoeren. De inspecteur koos ervoor om de niet-ingehouden loonbelasting te verhalen via een navorderingsaanslag IB/PVV bij de belanghebbende zelf, in plaats van een naheffingsaanslag loonbelasting op te leggen aan het UWV, terwijl die mogelijkheid nog openstond.
Juridisch kader inzake naheffingsaanslag of navorderingsaanslag
Op grond van artikel 9.2, eerste lid, onderdeel a, Wet IB 2001 en artikel 15 AWR, geldt de geheven loonbelasting als voorheffing op de inkomstenbelasting. Indien loonbelasting is ingehouden, wordt deze verrekend met de verschuldigde IB. Indien geen inhouding heeft plaatsgevonden, maar de werknemer te goeder trouw mocht aannemen dat dit wél was gebeurd, dan kan deze situatie gelijkgesteld worden met daadwerkelijke inhouding. Dit volgt uit vaste jurisprudentie van de Hoge Raad (HR 22 juli 1981, ECLI:NL:HR:1981:AW9782; HR 24 december 2010, ECLI:NL:HR:2010:BM6686).
Het Hof stelt vast dat:
- de fout bij het UWV ligt (onjuiste mutatie in het systeem);
- belanghebbende geen verwijt treft en hij mocht aannemen dat loonheffing werd ingehouden;
- het niet op de weg van belanghebbende ligt om dit te controleren;
- belanghebbende handelde te goeder trouw en er geen sprake was van een nettoloonafspraak.
Daarom overweegt het Hof dat het redelijker is dat het risico van de fout bij de inhoudingsplichtige (UWV) ligt, en niet bij de uitkeringsgerechtigde. De inspecteur had dan ook gebruik moeten maken van de nog geldende bevoegdheid om op grond van artikel 20 AWR een naheffingsaanslag op te leggen aan het UWV. De termijn voor het naheffen was nog niet verstreken.
Toepassing van het evenredigheidsbeginsel
Voorts overweegt het Hof dat, ook indien zou worden aangenomen dat de wet de inspecteur bindt tot het opleggen van een aanslag aan de belanghebbende, dit in dit specifieke geval in strijd zou komen met het evenredigheidsbeginsel. Het Hof wijst daarbij op recente jurisprudentie van de hoogste bestuursrechters (o.a. CRvB 18 april 2024, ECLI:NL:CRVB:2024:748) waarin wordt erkend dat ook bij gebonden bevoegdheden toetsing aan fundamentele rechtsbeginselen mogelijk is in uitzonderlijke gevallen.
De belangenafweging in dit geval viel uit in het voordeel van belanghebbende:
- hij handelde te goeder trouw;
- de fout lag bij een andere overheidsinstantie;
- de Belastingdienst had nog een reële mogelijkheid om bij het UWV te naheffen;
- toepassing van de wettelijke regeling zou in dit concrete geval onevenredig uitpakken.
Het Hof vernietigde daarom de opgelegde aanslagen IB/PVV 2019 en 2020.
Relevantie voor de praktijk
Deze uitspraak onderstreept het belang van een zorgvuldige afweging door de inspecteur bij het kiezen van het juiste heffingsinstrument. Wanneer een fout bij een inhoudingsplichtige ligt, en de belastingplichtige te goeder trouw is, mag de inspecteur niet zonder meer overgaan tot navordering bij de belastingplichtige zelf.
Voor situaties waarin sprake is van niet-ingehouden loonheffing door bijvoorbeeld een uitkeringsinstantie of werkgever, verdient het aanbeveling om te beoordelen of een beroep op te goeder trouw en het evenredigheidsbeginsel mogelijk is.
Heeft u hiermee te maken in uw praktijk? Wij adviseren u graag over bezwaar- en beroepsmogelijkheden bij navorderingen door de Belastingdienst.
Handboek loonheffingen 2025
Het actuele handboek loonheffingen 2026 is hier te downloaden.
Het handboek loonheffingen 2025 is in maart 2025 gepubliceerd (563 pagina's). In oktober 2025 is de tweede versie van het handboek loonheffingen gepubliceerd. In het handboek loonheffingen vindt u als werkgever alles over loonheffingen, werkkostenregeling, bijtelling auto, etc. De belangrijkste wijzigingen in 2025 zijn:
- Uitbreiding gerichte vrijstelling OV abonnementen
- Afschaffing lage inkomensvoordeel
- Wijziging loonkostenvoordelen
- Eindheffing bestelauto
- 30% regeling
- Aanpassing maximale verzuimboete
- Einde modelovereenkomsten
- Werkkostenregeling en gebruikelijkheidseis
- Fooien en ander loon van derden
- Vaste kostenvergoedingen
- Personeelsleningen met rentevoordeel
- Gerichte vrijstellingen in de WKR
- Vergoeding voor laadpalen bij elektrische auto
Oudere handboeken loonheffingen
Handboek loonheffingen 2025 tweede versie oktober 2025
Misbruik van Uitzendconstructies bij langdurige inlening
Advocaat-generaal (AG) De Bock heeft op 21 maart 2025 (ECLI:NL:PHR:2025:356) geoordeeld dat langdurig gebruik van uitzendconstructies zonder objectieve rechtvaardiging kan duiden op misbruik van de uitzendovereenkomst. Dit advies heeft ingrijpende gevolgen voor bedrijven die langdurig uitzendkrachten inhuren of uithuren. Het geval dat De Bock besprak, dient als waarschuwingssignaal voor organisaties die er een praktijk van maken uitzendkrachten bijna permanent te gebruiken zonder hen in vaste dienst te nemen.
Dit betreft een redelijke unieke kwestie dit nog nooit eerder aan de Hoge Raad is voorgelegd. De Hoge Raad heeft wel uitspraken gedaan over de reikwijdte van het belemmeringsverbod (Waadi) (ECLI:NL:HR:2017:689), het uitzendbeding bij Ziekte (ECLI:NL:HR:2023:426) en recentelijk over de reikwijdte van het begrip loon (ECLI:NL:HR:2024:1303). Dit vraagstuk is wel eens dunnetjes aangesneden in rapporten (zoals SEO rapport 2020 inzake de positie van de uitzendkracht en een rapport over de driehoeksrelatie op de arbeidsmarkt (in 2020). De FNV ging er al een keer iets steviger in in haar rapport "vast in de draaideur" uit 2021.
Kernpunten van het advies van AG De Bock
Werknemer werkte gedurende bijna dertien jaar als uitzendkracht bij Upfield, de rechtsopvolger van Unilever. Ondanks herhaaldelijke verzoeken om een vast dienstverband weigerde Upfield voortdurend deze verzoeken, terwijl de werknemer continu fungeerde als productiemedewerker. Het Hof oordeelde dat er geen sprake was van misbruik omdat Upfield behoefte zou hebben aan een flexibele schil. AG De Bock stelt echter dat zo'n lange periode van inlenen niet langer als tijdelijk kan worden beschouwd onder de richtlijnen van de Uitzendrichtlijn.
Wettelijke Grondslagen inzake langdurig uitzendwerk
De kernvraag is of er sprake is van misbruik van recht op grond van nationale of internationale wetgeving. Daar lijkt het niet direct op, de AG heeft veel bochten nodig om dit toch aan de kaak te stellen.
- Wettelijke Tijdelijkheid van Uitzendwerk (Artikel 3 lid 1 Uitzendrichtlijn): De Uitzendrichtlijn (2008/104/EG) stelt dat uitzendarbeid naar zijn aard tijdelijk moet zijn. Dit betekent dat uitzendkrachten tijdelijk voor een inlener werken en niet vast verankerd raken in de structuur van een bedrijf.
- Antimisbruikbepaling (Artikel 5 lid 5 Uitzendrichtlijn): Artikel 5 lid 5 van de Uitzendrichtlijn vereist dat lidstaten passende maatregelen nemen om misbruik, zoals door middel van opeenvolgende opdrachten, te voorkomen. Uitzendarbeid bij dezelfde inlenende onderneming over een lange termijn kan wijzen op een schijnconstructie bedoeld om de wet te omzeilen. De uitzendrichtlijn bevat echter geen expliciet verbod op ongelimiteerde uitzending van een uitzendkracht bij dezelfde inlener. De richtlijn heeft het echter wel regelmatig over "tijdelijk". Dit lijkt er dan weer op dat ongelimiteerde uitzending niet is toegestaan. In deze scriptie wordt op dit onderdeel nader ingegaan.
Tips voor Uitzendbureaus en Inleners
- Vermijd langdurige inlening zonder vaste aanstelling: Dertien jaar dezelfde uitzendkracht inlenen zonder objectieve reden kan praktisch niet meer worden gezien als tijdelijk. Zorg ervoor dat uitzendkrachten bij langdurige inlening een reële kans hebben op een vast dienstverband, wijziging van functie of mogelijkheden om over te stappen naar een andere werkplek
- Regelmatige toetsing en evaluatie: Blijf de redenen voor inlening evalueren en zorg ervoor dat er een geloofwaardige en tijdelijke aard aan de uitzendarbeid is gekoppeld. Documenteer deze redenen om een objectieve rechtvaardiging te kunnen aantonen indien nodig.
- Juridische Naleving: Pas op voor schijnconstructies. Houd alles in lijn met de Uitzendrichtlijn en Nederlandse wetgeving. Zorg dat uw handelen niet de doelstellingen van de richtlijn omzeilt, zoals het bevorderen van toegang tot een vaste baan bij de inlenende onderneming.
Noot fiscaal jurist inzake uitzendwerk gedurende een lange periode
Bedrijven hebben behoefte aan een flexibele schil om piek momenten op te vangen. De schijnzelfstandigheid wordt nu stevig aangepakt en nu lijken de uitzendkrachten aan de beurt. Een langdurig contract met een ondernemer en/of (zoals hier) een uitzendkracht kan misbruik van de uitzendovereenkomst betekenen (aldus de AG). De AG adviseert om een ander Gerechtshof nog een kritisch te laten kijken of dit wel mag. De planning is dat de Hoge Raad eind september 2025 met haar oordeel komt. De conclusie van de AG is extreem uitgebreid en zorgvuldig omschreven.
Het oordeel van AG De Bock benadrukt dat bedrijven niet enkel mogen vertrouwen op de juridische constructie van een 'flexibele schil' om langdurig gebruik van uitzendkrachten te rechtvaardigen. Bij het vaststellen van mogelijke misbruik situaties dienen bedrijven transparant en objectief hun beweegredenen te documenteren en periodiek te herzien. Zorgvuldige naleving van de Uitzendrichtlijn en regelmatige juridische toetsing kunnen helpen om problemen te voorkomen. Kern hierbij is een juiste en volledige vastlegging van gesprekken tussen de inlener, de uitzendkracht en het uitzendbureau.
Het Gerechtshof Den Haag kwam op 4 juni 2024 (ECLI:NL:GHDHA:2024:1060) kwam wel tot de conclusie dat er wellicht misbruik van recht in beeld zou kunnen komen, maar hiervoor was een redelijke en objectieve rechtsvaardiging (de flexibele schil). De werknemer (geboren in 1960) werkt als sinds zijn 29e verjaardag bij Randstad. Op zijn 55e levensjaar is hij - op verzoek van de inlener - overgestapt naar Adecco en daarna (na verkoop van bedrijfsonderdeel) weer bij Randstad. Vele jaren werkte de uitzendkracht als productiemedewerker bij Unilever (en na verkoop bij Upfield). Sinds 2017 heeft de uitzendkracht aangegeven dat hij graag in dienstbetrekking zou komen bij Unilever, op dat moment was hij daar 14 jaar werkzaam. In 2022 wordt de fabriek gesloten met gedwongen ontslagen tot gevolg. Voor de werknemer in vaste dienst was er een sociaal plan, voor de uitzendkracht dus niet. De uitzendkracht stelt dat hij - door de lange duur - een arbeidsovereenkomst heeft met Upfield. Zowel Upfield, als de Rechtbank Rotterdam (ECLI:NL:RBROT:2022:11010) als het Gerechtshof, wijzen dit af. Werknemer is sinds 2022 ziek en eind 2022 wordt de fabriek gesloten.
De AG is nu een stuk kritischer en kiest - op grond van EU wetgeving - een andere route. Eind september 2025 komt de Hoge Raad met haar oordeel.
Het Uber-arrest
De praktijk zal al enige tijd te wachten op het arrest van de Hoge Raad inzake de Uber-chauffeurs. De AG heeft een uitgebreide conclusie geschreven en kwam tot een ander standpunt. Dit arrest is ook van belang met betrekking tot de uitleg van het Deliveroo-arrest c.q. de wijze waarop hiermee door de Belastingdienst bij controles wordt omgegaan.
Vragen over schijnzelfstandigheid, de risico's of boekenonderzoek van de belastingdienst? Stuur ons gerust een e-mail voor vrijblijvende offerte.
Toetsingskader beoordeling arbeidsrelaties
Het ministerie van Sociale Zaken en Werkgelegenheid heeft in juli 2026 het toetsingskader beoordeling arbeidsrelaties gepubliceerd (toesingskader en toelichting beoordeling arbeidsrelaties en afwegingen). In deze stukken worden de wettelijke regels en de belangrijkste jurisprudentie samengebracht. Via deze route kan worden beoordeeld of sprake is van werken in loondienst of als ZZPer (tenminste zoals het ministerie en de belastingdienst dit zien). Het toetsingskader begint met het wettelijke uitgangspunt dat sprake is van een arbeidsovereenkomst als is voldaan aan de drie criteria uit artikel 7:610 BW: arbeid, loon en een gezagsverhouding. Belangrijk is dat er niet 1 invalshoek is. Bij de beoordeling van een mens (ZZPer of werknemer) moeten alle feiten en omstandigheden - in onderlinge samenhang - worden gewogen (aldus de Hoge Raad). De 9 invalshoeken van het Deliveroo arrest komen hierbij vaak voorbij. De gezichtspunten uit het Uber arrest komen minder voorbij. Heeft u vragen of een discussie met de belastingdienst, neem gerust contact op met onze fiscale experts op dit gebied.
Gerechtshof Amsterdam over UBER chauffeur
Ook in een procedure bij het Gerechtshof Amsterdam 27 januari 2026 ECLI:NL:GHAMS:2026:163 is een vordering van de FNV afgewezen, chauffeurs waren ook hier geen werknemer. De UBER chauffeur is volgens het Gerechtshof gewoon een ondernemer. Het Gerechtshof heeft in deze procedure (prejudiciele) vragen gesteld aan de Hoge Raad (zie Hoge Raad d.d. 21 februari 2025 ECLI:NL:HR:2025:319). De Hoge Raad kwam met een verduidelijking op het zogenaamde Deliveroo arrest, hierin is geen rangorde aangebracht. Ook kunnen dezelfde werkzaamheden - afhankelijk van de feiten en omstandigheden - tot verschillende kwalificaties leiden, een algemeen oordeel over meerdere "ondernemers" is dus niet altijd mogelijk. Tegen deze achtergrond kom het Gerechtshof Amsterdam voor de onderhavige 6 UBER chauffeurs tot de volgende relevante vaststellingen :
- dragen ondernemersrisico is van belang (zoals aansprakelijkheid en risico ziekte/arbeidsongeschiktheid)
- vrijheid om zelf de werktijden te bepalen
- zelf beslissen over accepteren ritten
- zelf beslissen over vergoedingen die ze ontvangen
- eigen investeringen zoals aanschaf van een auto en de exploitatie kosten
De kern van het UBER arrest:
- De chauffeurs die voor UBER heeft gereden zijn niet per definitie werknemer of ondernemer, dit kan per persoon en situatie verschillen;
- Deze procedure is positief voor ondernemers en is een nadere uitwerking van het bekende Deliveroo arrest, daarnaast heeft het ook invloed op het wetsvoorstel VBAR.
- Het gedrag en de presentatie van de UBER chauffeur (buiten de werkrelatie) is van invloed op het ondernemerschap (of zijn van werknemer) . Dus als een UBER chauffeur zich als ondernemer gedraagt speelt dit wel degelijk een rol bij de beoordeling of zij/hij zelfstandige is of niet.
- Volgens de Hoge Raad kan een UBER chauffeur dus werknemer zijn maar ook ondernemer.
De Hoge Raad heeft dus bepaald dat een UBER chauffeur zowel als werknemer maar ook als ondernemer kan worden gezien, dit is afhankelijke van de omstandigheden per persoon. De uitspraak heeft gevolgen voor de ZZP wetgeving en het wetsvoorstel VBAR. De Hoge Raad kijkt bij de beoordeling van deze kwestie naar de Haviltex maatstaf, dus er moet niet altijd worden gekeken naar de letterlijke tekst maar ook naar de bedoeling van partijen. De onderstaande elementen moeten in het geheel worden gewogen en hierin zit geen rangorde.
Er zijn op 7 maart 2025 interne documenten openbaar gemaakt over de wet DBA, dit betreft ondermeer een samenvatting van reactie op het memo "uitvoering van de wet DBA" een normenkader Tax Control Framework, uitgangspunten fiscale strategie van de Belastingdienst en de controle aanpak van de belastingdienst. Dit geeft een mooi kijkje in de fiscale keuken.
Deliveroo-arrest
In het Deliveroo-arrest heeft de Hoge Raad aangegeven dat de beoordeling van een arbeidsrelatie moet plaatsvinden met inachtneming van alle feiten en omstandigheden (de zogenoemde holistische benadering). De Hoge Raad geeft daarbij aan dat bij die beoordeling de volgende feiten en omstandigheden moeten worden gewogen:
- De aard en de duur van de werkzaamheden;
- De manier waarop de werkzaamheden en werktijden zijn bepaald;
- De mate waarin de werkzaamheden en opdrachtnemer onderdeel zijn van de organisatie van de opdrachtgever;
- Is er wel of geen verplichting om het werk persoonlijk uit te voeren?
- Op welke manier zijn de afspraken tussen partijen tot stand gekomen?
- Hoe is de hoogte van de beloning bepaald en hoe wordt deze uitbetaald;
- De hoogte van de beloning;
- De mate waarin de opdrachtnemer bij de opdracht commercieel risico loopt;
- De mate waarin de opdrachtnemer zich als ondernemer gedraagt (waaronder het aantal opdrachtgevers).
De praktijk is echter weerbarstig. Bij DBA-controles lijkt de beoordeling van de arbeidsrelatie door de Belastingdienst eerder op cherry picking, dan dat sprake is van een holistische beoordeling. Met name de laatste twee punten worden in deze controles door de Belastingdienst niet of nauwelijks meegewogen.
Als het ondernemerschap niet wordt gewogen, maar veel meer wordt gekeken naar de duur van de arbeidsovereenkomst en de vraag of de activiteiten een wezenlijk onderdeel van de bedrijfsvoering vormen (inbedding), volgt al heel snel en makkelijk de conclusie dat de arbeidsrelatie fiscaal kwalificeert als een dienstbetrekking.
Met het Uber-arrest, krijgt de Belastingdienst voor wat betreft deze beoordeling een flinke tik op de vingers.
Arrest inzake de Uber-chauffeurs
Chauffeurs die op grond van een overeenkomst met Uber taxivervoer aanbieden
via de Uber-app, doen dit volgens de voorwaarden van Uber als zelfstandig
ondernemer. De vakbond FNV vindt dat tussen Uber en de chauffeurs arbeidsovereenkomsten
bestaan.
FNV vordert in deze procedure dat de rechter verklaart dat de CAO Taxivervoer
op de chauffeurs van toepassing is en dat Uber wordt veroordeeld deze CAO
integraal na te leven. De rechtbank heeft deze eisen toegewezen. In hoger
beroep heeft het hof zogeheten prejudiciële vragen gesteld aan de Hoge
Raad. De Hoge Raad heeft naar aanleiding van die vragen nu een handleiding
voor de beoordeling gegeven.
De Hoge Raad geeft samengevat de volgende richtsnoeren:
- Het ondernemerschap (punt 9 in het Deliveroo-arrest) is een gelijkwaardig onderdeel bij de holistische weging van de arbeidsrelatie; het ondernemerschap weegt derhalve even zwaar als de andere punten. Er is mitsdien geen sprake van een rangorde tussen de gezichtspunten;
- Hetzelfde type werk kan door zowel een werknemer als een zelfstandige naast elkaar worden gedaan. Het is derhalve niet mogelijk om enkel op basis van het type werk of de functie te bepalen of iemand werknemer danwel zelfstandige is;
- Ook omstandigheden die buiten de werkrelatie liggen, zijn relevant voor de weging of iemand al dan niet in zelfstandigheid werkzaam is.
Hoe je het ook went of keert, dit vraag een veel meet individuele benadering van de inzet van zelfstandigen dan de korte klap die de Belastingdienst nu bij DBA-controles maakt en waarbij alle arbeidsrelaties over een kam worden geschoren.
Los daarvan biedt het tweede punt een aanknopingspunt voor sectoren als de bouw en de zorg om minder snel een dienstbetrekking aan te nemen.
Geen boete in 2026 bij schijnzelfstandigheid
Het kabinet heeft in december 2025 toegezegd dat ook in 2026 geen (verzuim) boetes worden opgelegd bij constatering van schijnzelfstandigheid. Controles en naheffingen blijven wel mogelijk. De toezegging betekent een verlenging van de zogenoemde zachte landing in 2026. Wettelijke regelingen blijven maar toepassing door de Belastingdienst zal terughoudend worden toegepast, de Belastingdienst zal dus beginnen met een eenvoudig bedrijfsbezoek met een waarschuwing.
Verlenging zachte landing voor ondernemers en opdrachtgevers in 2026, wat gaat er veranderen in 2026?
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
- Naheffingen loonbelasting en premies blijven mogelijk in 2026.
- Belastingdienst begint met een eenvoudig bedrijfsbezoek.
- Bij zwaarde signalen en fouten volgt een boekenonderzoek en eventueel naheffingen.
- Bij aantoonbare kwaadwillendheid of ernstige nalatigheid blijven vergrijpboetes mogelijk.
- Civielrechtelijk risiço's voor werkgevers/ opdrachtgevers (claims pensioen, CAO rechten en minimumloon) blijven bestaan (gaat Belastingdienst niet over)
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
Temper en Helpling arrest en schijnzelfstandigheid
Ook het online platform Temper - waar mensen zich kunnen inschrijven voor werk in bijvoorbeeld de horeca - is volgens het Gerechtshof Amsterdam d.d. 16 juni 2026 ECLI:NL:GHAMS:2026:1612 een uitzendbureau. In deze procedure speelde ook de discussie over schijnzelfstandigheid. Evenzo als bij Helpling (Hoge Raad d.d. 11 april 2025 ECLI:NL:HR:2025:543) is volgens de rechter sprake van gedeeld gezag. Ook wordt de route van "kernactiviteiten" hier bewandeld. Daarnaast worden de kenmerken uit het Uber en Deliveroo arrest afgepeld. Dat mensen zich eenvoudig konden laten vervangen speelde een ondergeschikte rol, aldus het hof. De belangrijkste overwegingen:
- totstandkoming en sturing van de overeenkomst: Temper is nauw betrokken bij de contractuele drie verhouding
- inbedding in de organisatie van de opdrachtgever: klussen maken deel uit van de gewone bedrijfsvoering van de opdrachtgever (instructies gelijk aan normale werknemers)
- persoonlijke arbeidsverplichting (vervangingsmogelijkheden doen hier weinig aan af)
- beperkt commercieel risico
- uurtarief te laag voor ondernemerschap (ongeveer € 20 per uur)
De mensen (53% KvK nummer en 91% BTW nummer) presenteerden zich veelal ondernemer. Vermoedelijk zal - gezien het belang - nog wel cassatie volgen. In deze casus ging het om meer dan 1.000.000 klussen en 60.000 personen.
Bronnen
Hoge
Raad 21 februari 2025, ECLI:NL:HR:2025:319
Hoge Raad d.d. 24 maart 2023 ECLI:NL:HR:2023:443
Boekenonderzoek Schijnzelfstandigheid
De handhaving van schijnzelfstandigheid staat hoog op de agenda bij onderzoeken van de belastingdienst. De belastingdienst verstuurt het kader van de handhaving omtrent schijnzelfstandigheid verschillende brieven aan bedrijven en ondernemers. De eerste naheffingsaanslagen en correctieverplichtingen worden op dit moment al verzonden en wij begeleiden regelmatig klanten bij boekenonderzoeken van de Belastingdienst. Op dit moment worden de sectoren die als risico categorie worden gezien onderzocht.
Er zijn op 7 maart 2025 interne documenten openbaar gemaakt over de wet DBA, dit betreft ondermeer een samenvatting van reactie op het memo "uitvoering van de wet DBA" een normenkader Tax Control Framework, uitgangspunten fiscale strategie van de Belastingdienst en de controle aanpak van de belastingdienst. Dit geeft een mooi kijkje in de fiscale keuken.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Toetsingskader beoordeling arbeidsrelaties
Het ministerie van Sociale Zaken en Werkgelegenheid heeft in juli 2026 het toetsingskader beoordeling arbeidsrelaties gepubliceerd (toesingskader en toelichting beoordeling arbeidsrelaties en afwegingen). In deze stukken worden de wettelijke regels en de belangrijkste jurisprudentie samengebracht. Via deze route kan worden beoordeeld of sprake is van werken in loondienst of als ZZPer (tenminste zoals het ministerie en de belastingdienst dit zien). Het toetsingskader begint met het wettelijke uitgangspunt dat sprake is van een arbeidsovereenkomst als is voldaan aan de drie criteria uit artikel 7:610 BW: arbeid, loon en een gezagsverhouding. Belangrijk is dat er niet 1 invalshoek is. Bij de beoordeling van een mens (ZZPer of werknemer) moeten alle feiten en omstandigheden - in onderlinge samenhang - worden gewogen (aldus de Hoge Raad). De 9 invalshoeken van het Deliveroo arrest komen hierbij vaak voorbij. De gezichtspunten uit het Uber arrest komen minder voorbij. Heeft u vragen of een discussie met de belastingdienst, neem gerust contact op met onze fiscale experts op dit gebied.
Schijnzelfstandigheid Vbar en het uurtarief voor de ZZPer
In de tweede kamer is veel steun voor het rechtsvermoeden van werknemerschap bij een te laag uurtarief. De nieuwe regeling zal per 2027 worden ingevoerd (is de bedoeling). Centraal in dit voorstel staat dat een ondernemer die minder dan € 38 per uur zou verdienen eerder wordt aangemerkt als werknemer. De bewijslast voor ondernemerschap keert bij een lager tarief om naar de opdrachtgever. Fiscaal wordt er geen nieuw materieel criterium toegevoegd, is enkel een bewijsrechtelijk hulpmiddel. Dit onderdeel zal in de toekomst vast weer gedoe geven (bijvoorbeeld bij stuk prijzen, vaste prijzen en/of branches die soms genoegen nemen met scherpe tarieven). Er komt in de toekomst nog een zogenaamde zelfstandigenwet, hopelijk is deze wet duidelijker.
Vragen over schijnzelfstandigheid, de risico's of boekenonderzoek van de belastingdienst? Stuur ons gerust een e-mail voor vrijblijvende offerte.
Geen boete in 2026 bij schijnzelfstandigheid
Het kabinet heeft in december 2025 toegezegd dat ook in 2026 geen (verzuim) boetes worden opgelegd bij constatering van schijnzelfstandigheid. Controles en naheffingen blijven wel mogelijk, vergrijpboetes ook. De toezegging betekent een verlenging van de zogenoemde zachte landing in 2026. Wettelijke regelingen blijven maar toepassing door de Belastingdienst zal terughoudend worden toegepast, de Belastingdienst zal dus beginnen met een eenvoudig bedrijfsbezoek met een waarschuwing.
Verlenging zachte landing voor ondernemers en opdrachtgevers in 2026, wat gaat er veranderen in 2026?
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
- Naheffingen loonbelasting en premies blijven mogelijk in 2026.
- Belastingdienst begint met een eenvoudig bedrijfsbezoek.
- Bij zwaarde signalen en fouten volgt een boekenonderzoek en eventueel naheffingen.
- Bij aantoonbare kwaadwillendheid of ernstige nalatigheid blijven vergrijpboetes mogelijk.
- Civielrechtelijk risiço's voor werkgevers/ opdrachtgevers (claims pensioen, CAO rechten en minimumloon) blijven bestaan (gaat Belastingdienst niet over)
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
Geen boete in 2026 bij schijnzelfstandigheid
Het kabinet heeft in december 2025 toegezegd dat ook in 2026 geen (verzuim) boetes worden opgelegd bij constatering van schijnzelfstandigheid. Controles en naheffingen blijven wel mogelijk. De toezegging betekent een verlenging van de zogenoemde zachte landing in 2025 en ook in 2026. Wettelijke regelingen blijven maar toepassing door de Belastingdienst zal terughoudend worden toegepast, de Belastingdienst zal dus beginnen met een eenvoudig bedrijfsbezoek met een waarschuwing.
Verlenging zachte landing voor ondernemers en opdrachtgevers in 2026, wat gaat er veranderen in 2026?
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
- Naheffingen loonbelasting en premies blijven mogelijk in 2026.
- Belastingdienst begint met een eenvoudig bedrijfsbezoek.
- Bij zwaarde signalen en fouten volgt een boekenonderzoek en eventueel naheffingen.
- Bij aantoonbare kwaadwillendheid of ernstige nalatigheid blijven vergrijpboetes mogelijk.
- Civielrechtelijk risiço's voor werkgevers/ opdrachtgevers (claims pensioen, CAO rechten en minimumloon) blijven bestaan (gaat Belastingdienst niet over)
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
Onderzoek belastingdienst inzake schijnzelfstandigheid
Uit de kamerbrief d.d. 10 december 2025 inzake de voortgang werken met zelfstandigen volgt dat een speciaal team van 80 FTE's bezig is met onderzoeken inzake schijnzelfstandigheid, dit bij ruim 1.100 bedrijfsbezoeken en 300 boekenonderzoeken. Ongeveer 50% hiervan is nog niet afgerond. Voor 2025 geldt nog een zogenaamde zachte landing zonder boetes, deze vervalt in 2026, dan worden er dus weer boetes opgelegd. De Belastingdienst heeft besloten om voor 2026 een nieuw handhavingsplan arbeidsrelaties op te stellen en te publiceren. Fiscaal wordt zelfstandig ondernemerschap ook steeds minder aantrekkelijk gemaakt (afschaffing FOR, verlaging zelfstandigenaftrek,verlaging MKB winstvrijstelling en invoering verplichte AOV verzekering). In 2026 gaat dit gewoon door en wordt er verder gewerkt aan de Vbar (wet Verduidelijking beoordeling arbeidsrelatie en rechtsvermoeden). Via speciale websites worden werkgevers en ondernemers geïnformeerd (ZZP ja of Nee en hetjuistcontract). Er zijn ook speciale brochures over dit onderwerp. Wij adviseren dagelijks ondernemers en werkgevers over dit onderwerp. Wij voeren voor ook samen met Damste advocaten regelmatig quick scan's uit.
Werkwijze belastingdienst bij bezoek van de Belastingdienst
Vanuit juridisch en fiscaal perspectief is het belangrijk dat de handhaving rondom schijnzelfstandigheid zorgvuldig gebeurt. De zogeheten "zachte landing" houdt in dat opdrachtgevers en zelfstandigen eerst worden gewaarschuwd voordat een boekenonderzoek wordt opgestart. Dit is een strategie die niet alleen juridische basis biedt, maar ook de mogelijkheid om eventuele fouten te corrigeren zonder directe financiële sancties.
Bij aanvang van een bedrijfsbezoek wordt altijd een afspraak gemaakt, die schriftelijk wordt bevestigd. De inspecteur bespreekt dan het doel van het bezoek. Het primaire doel is niet om uitspraken te doen over de aanvaardbaarheid van de aangiften, maar om risico’s op schijnzelfstandigheid in kaart te brengen. Er wordt daarbij een feitelijk verslag gemaakt van het bezoek, wat later aan het bedrijf wordt verzonden.
Voorbeeld brief bedrijfsbezoek
De werkwijze bij een boekenonderzoek van de Belastingdienst
Een boekenonderzoek is het andere spectrum. Dit is gericht op de aanvaardbaarheid van de aangiften en kan potentieel leiden tot naheffingsaanslagen en correctieberichten. Deze onderzoeken starten vaak als er concrete risicosignalen zijn of als er bij controle op andere belastingmiddelen schijnzelfstandigheid wordt geconstateerd.
Per 1 januari 2025 verscherpt de Belastingdienst zijn handhaving, waarbij direct correctieverplichtingen en naheffingsaanslagen kunnen worden opgelegd indien er sprake is van schijnzelfstandigheid. Dit geldt niet met terugwerkende vóór 1 januari 2025, tenzij er sprake is van kwaadwillendheid of eerdere niet-opgevolgde aanwijzingen.
Aankondigingsbrief boekenonderzoek belastingdienst inzake schijnzelfstandigheid
Voorbereiding op Bedrijfsbezoeken en Boekenonderzoeken
Belangrijk bij een onderzoek van de Belastingdienst is dat u zich laat adviseren door een specialist en niet zelfstandig aan tafel gaat zitten. Een bedrijfsbezoek is minder spannend omdat deze niet is gericht op het doen van uitspraken over de aanvaardbaarheid van de aangiften van het bedrijf. U krijgt een keurig verslag van dit bezoek. Een boekenonderzoek is wel gericht is op het doen van uitspraken over de aanvaardbaarheid van de aangiften van uw bedrijf. Na afronding van het boekenonderzoek wordt een rapportage / verslag gemaakt dat vaak in concept aan de belastingplichtige wordt gestuurd en ook mondeling wordt doorgenomen. Daarna wordt het definitieve verslag opgesteld en eventueel worden er naheffingsaanslagen en/of correctieberichten opgelegd. Belangrijk bij een onderzoek is het volgende:
- Documentatie op orde: Zorg dat alle fiscale documentatie en contracten met zelfstandigen up-to-date en accuraat zijn. Naast de overeenkomst moet ook een KvK inschrijving en een kopie paspoort aanwezig zijn.
- Verstrekken van informatie: Bereid u voor op het verstrekken van informatie tijdens een bedrijfsbezoek en wees open en transparant in uw communicatie met inspecteurs, zorg ervoor dat bij elke bespreking een fiscaal jurist of belastingadviseurs (met voldoende ervaring over deze materie) aanwezig is.
- Risicoanalyse: Voer intern een risicoanalyse uit op mogelijke schijnzelfstandigheid en neem preventieve maatregelen waar nodig
- Voorlichten: Zorg dat uw ZZPer's geïnformeerd zijn over de regels en verwachtingen omtrent schijnzelfstandigheid.
- Waarschuwingen opvolgen: Mocht u een waarschuwing ontvangen, neem deze dan serieus. Een tweede bedrijfsbezoek of een boekenonderzoek kan volgen als de risico’s blijven bestaan.
Voorbeeld verslag bedrijfsbezoek schijnzelfstandigheid
Antwoorden op kamervragen over handhaving schijnzelfstandigheid
Noot fiscaal jurist inzake boekenonderzoek schijnzelfstandigheid
In 2024 heeft de Belastingdienst ruim 400 bedrijven bezocht en ruim 40 boekenonderzoeken uitgevoerd. Di aantal zal in 2025 ook zeker worden gehaald. Via steekproeven en branche risico's wordt door de belastingdienst bepaald of een bedrijf wordt bezocht of dat een boekenonderzoek wordt ingesteld. Dit gebeurt op grond van gegevens uit fiscale processen,
De handhaving van schijnzelfstandigheid blijft een complex en gevoelig onderwerp dat grote impact kan hebben op uw bedrijfsvoering. De "zachte landing"-strategie biedt een belangrijke buffer, maar het is van belang om uw administratie en naleving op orde te hebben. Door proactief te handelen en tijdig advies in te winnen, kunt u veel problemen en mogelijke sancties voorkomen.
Heeft u verdere vragen of behoefte aan professionele begeleiding bij boekenonderzoeken of bedrijfsbezoeken rondom schijnzelfstandigheid? Aarzel dan niet contact met ons op te nemen. Onze experts staan klaar om u met raad en daad bij te staan. Bel ons of stuur een e-mail voor een vrijblijvend adviesgesprek.
Bron
Voorbeeld verslag bedrijfsbezoek schijnzelfstandigheid
Antwoorden op kamervragen over handhaving schijnzelfstandigheid
Voorbeeld brief bedrijfsbezoek
Aankondigingsbrief boekenonderzoek belastingdienst inzake schijnzelfstandigheid
Kamervragen inzake schijnzelfstandigheid
Het opheffen van het zogenoemde handhavingsmoratorium met ingang van 1 januari 2025 en de al lopende DBA-controles houden de gemoederen bij opdrachtgevers, opdrachtnemers en ook in de politiek behoorlijk bezig.
Schijnzelfstandigheid Vbar en het uurtarief voor de ZZPer
In de tweede kamer is veel steun voor het rechtsvermoeden van werknemerschap bij een te laag uurtarief. De nieuwe regeling zal per 2027 worden ingevoerd (is de bedoeling). Centraal in dit voorstel staat dat een ondernemer die minder dan € 38 per uur zou verdienen eerder wordt aangemerkt als werknemer. De bewijslast voor ondernemerschap keert bij een lager tarief om naar de opdrachtgever. Fiscaal wordt er geen nieuw materieel criterium toegevoegd, is enkel een bewijsrechtelijk hulpmiddel. Dit onderdeel zal in de toekomst vast weer gedoe geven (bijvoorbeeld bij stuk prijzen, vaste prijzen en/of branches die soms genoegen nemen met scherpe tarieven). Er komt in de toekomst nog een zogenaamde zelfstandigenwet, hopelijk is deze wet duidelijker.
Vragen over schijnzelfstandigheid, de risico's of boekenonderzoek van de belastingdienst? Stuur ons gerust een e-mail voor vrijblijvende offerte.
Geen boete in 2026 bij schijnzelfstandigheid
Het kabinet heeft in december 2025 toegezegd dat ook in 2026 geen (verzuim) boetes worden opgelegd bij constatering van schijnzelfstandigheid. Controles en naheffingen blijven wel mogelijk. De toezegging betekent een verlenging van de zogenoemde zachte landing in 2025 en ook in 2026. Wettelijke regelingen blijven maar toepassing door de Belastingdienst zal terughoudend worden toegepast, de Belastingdienst zal dus beginnen met een eenvoudig bedrijfsbezoek met een waarschuwing.
Verlenging zachte landing voor ondernemers en opdrachtgevers in 2026, wat gaat er veranderen in 2026?
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
- Naheffingen loonbelasting en premies blijven mogelijk in 2026.
- Belastingdienst begint met een eenvoudig bedrijfsbezoek.
- Bij zwaarde signalen en fouten volgt een boekenonderzoek en eventueel naheffingen.
- Bij aantoonbare kwaadwillendheid of ernstige nalatigheid blijven vergrijpboetes mogelijk.
- Civielrechtelijk risiço's voor werkgevers/ opdrachtgevers (claims pensioen, CAO rechten en minimumloon) blijven bestaan (gaat Belastingdienst niet over)
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
Onderzoek belastingdienst inzake schijnzelfstandigheid
Uit de kamerbrief d.d. 10 december 2025 inzake de voortgang werken met zelfstandigen volgt dat een speciaal team van 80 FTE's bezig is met onderzoeken inzake schijnzelfstandigheid, dit bij ruim 1.100 bedrijfsbezoeken en 300 boekenonderzoeken. Ongeveer 50% hiervan is nog niet afgerond. Voor 2025 geldt nog een zogenaamde zachte landing zonder boetes, deze vervalt in 2026, dan worden er dus weer boetes opgelegd. De Belastingdienst heeft besloten om voor 2026 een nieuw handhavingsplan arbeidsrelaties op te stellen en te publiceren. Fiscaal wordt zelfstandig ondernemerschap ook steeds minder aantrekkelijk gemaakt (afschaffing FOR, verlaging zelfstandigenaftrek,verlaging MKB winstvrijstelling en invoering verplichte AOV verzekering). In 2026 gaat dit gewoon door en wordt er verder gewerkt aan de Vbar (wet Verduidelijking beoordeling arbeidsrelatie en rechtsvermoeden). Via speciale websites worden werkgevers en ondernemers geïnformeerd (ZZP ja of Nee en hetjuistcontract). Er zijn ook speciale brochures over dit onderwerp. Wij adviseren dagelijks ondernemers en werkgevers over dit onderwerp. Wij voeren voor ook samen met Damste advocaten regelmatig quick scan's uit.
Terugblik schijnzelfstandigheid
Op 7 juli 2025 heeft het kabinet via een wetsvoorstel meer duidelijkheid willen geven aan zelfstandigen. Iemand die minder zou verdienen dan € 36 per uur als ZZPer een sterkere rechtspositie krijgen, aldus de aanvulling op het wetsvoorstel. Zelfstandigen die minder verdienen dan € 36 zouden in de toekomst eenvoudiger kunnen stellen dat ze werknemer zijn (met de hierbij behorende rechten). Vorenstaande staat in het wetsvoorstel Verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden (Vbar). Hopelijk komt er binnenkort voor de 1.300.000 zelfstandigen duidelijkheid omtrent hun rechtspositie. Het aantal schijnzelfstandigen wordt thans geschat op 200.000. Er lijkt nu een ondergrens qua tarief te worden ingevoerd van € 36 (dit tarief zal jaarlijks worden geïndexeerd).
Op 3 februari 2025 gaf de staatssecretaris van Financien nog een extra toelichting, dit naar aanleiding van kamervragen. Over 2025 worden geen bestuurlijke boetes opgelegd, zelfs bij kwaadwillendheid of klip en klare schijnzelfstandigheid. Naheffingen of correctieberichten worden wel opgelegd bij schijnzelfstandigheid, dit met terugwerkende kracht tot 1 januari 2025. Bij kwaadwillendheid (of eerdere aanwijzingen) kan terugwerkende kracht (dus voor 1 januari 2025) wel in beeld komen. Vanaf 1 januari 2026 gelden de normale regels weer. Lopende afspraken (modelcontracten) blijven geldig tot eind 2029 (mits wel wordt voldaan aan bestaande wetten, regelgeving en jurisprudentie). Ook moet volgens afspraak worden gewerkt.
Er zijn op 7 maart 2025 interne documenten openbaar gemaakt over de wet DBA, dit betreft ondermeer een samenvatting van reactie op het memo "uitvoering van de wet DBA" een normenkader Tax Control Framework, uitgangspunten fiscale strategie van de Belastingdienst en de controle aanpak van de belastingdienst. Dit geeft een mooi kijkje in de fiscale keuken.
Op 13 januari 2025 heeft Staatssecretaris Palmen van Financiën antwoord gegeven op een aantal Kamervragen. De antwoorden zijn deels onthutsend. De Staatssecretaris geeft aan het te betreuren dat het noodzakelijk is om bij de hersteloperatie kinderopvangtoeslag ook na 1 januari 2025 nog te werken met (potentieel) schijnzelfstandigen. Hij sluit niet uit dat ook in 2026 nog potentieel schijnzelfstandigen worden ingezet voor de hersteloperatie.
Er kan uiteraard weinig worden afgedaan aan de noodzaak tot een snelle afwikkeling van de hersteloperatie kinderopvangtoeslag. In feite duurt dat al veel te lang. Dat is echter anders als het gaat om de inzet van potentieel schijnzelfstandigen.
- De aard en de duur van de werkzaamheden;
- De manier waarop de werkzaamheden en werktijden zijn bepaald;
- De mate waarin de werkzaamheden en opdrachtnemer onderdeel zijn van de organisatie van de opdrachtgever;
- Is er wel of geen verplichting om het werk persoonlijk uit te voeren?
- Op welke manier zijn de afspraken tussen partijen tot stand gekomen?
- Hoe is de hoogte van de beloning bepaald en hoe wordt deze uitbetaald;
- De hoogte van de beloning;
- De mate waarin de opdrachtnemer bij de opdracht commercieel risico loopt;
- De mate waarin de opdrachtnemer zich als ondernemer gedraagt (waaronder het aantal opdrachtgevers).
Laten we hier het kader van de Belastingdienst eens tegen aan houden.
Aard en duur van de werkzaamheden
Langdurige en inspanningsgerichte taken kunnen een indicatie zijn voor
een arbeidsovereenkomst. Een inspanningsverplichting wijst op een arbeidsovereenkomst,
een resultaatsverplichting wijst op een overeenkomst van opdracht.
Als een opdracht meer dan 3 maanden duurt en 20 uur per week beslaat,
kan dit een indicatie zijn van een arbeidsovereenkomst.
Bepalen werkwijze en werktijden
Van belang is in hoeverre de opdrachtnemer ook zelf de werkwijze en de locatie van de werkzaamheden kan bepalen.
Inbedding in de organisatie
Als sprake is van een kernactiviteit is dit een indicatie voor een arbeidsovereenkomst.
Andere elementen
Over de voorwaarde over het bestaan van de verplichting om het werk persoonlijk te verrichten en de vraag wie de overeenkomst heeft opgesteld en of hierover is onderhandeld, kan -zonder nadere informatie- uiteraard slechts worden gespeculeerd. De omstandigheid dat ook de Staatssecretaris aangeeft dat nog wordt gewerkt met schijnzelfstandigen maakt dat het er op zijn minst op lijkt dat aan al deze indicaties voor het bestaan van een arbeidsovereenkomst lijkt te zijn voldaan. Loonbelasting en premies inhouden ligt dan ook voor de hand.
Noot fiscaal jurist inzake kamervragen
De Staatssecretaris trekt nog wel het boetekleed aan: “ Het kabinet vindt het niet van voorbeeld gedrag getuigen dat overheidsinstanties in strijd met de wet handelen.” Dit komt voor als een understatement. Daarenboven, wie in een glazen huis woont, moet niet met stenen gooien. Met andere woorden, dit kabinet trekt wel een heel grote broek aan door bedrijven correctieverplichtingen op te leggen of een aanwijzing te geven.
Het antwoord op Kamervraag 5 is ronduit beschamend. De vraag luidt:
- “Beseft het kabinet dat de overheid onbeperkt haar door haarzelf opgelegde boetes en naheffingen kan blijven betalen met belastinggeld maar dat andere organisaties, bedrijven en ondernemers failliet gaan wanneer zij boetes krijgen en tegelijkertijd door blijven gaan met zich niet aan de wet houden? (…)”
Het antwoord van de staatssecretaris:
- “Het handhaven van het uitgangspunt dat per 1 januari 2025 geen enkelepotentieel schijnzelfstandige bij de hersteloperatie kinderopvangtoeslagwerkzaam zou mogen zijn, gaat ten koste van het bereiken van de kabinets-doelstellingen én ten koste van het feitelijk helpen van gedupeerde ouders. In die afweging is Dienst Toeslagen gekomen tot het genoemde aanbod aanbrokers die potentieel schijnzelfstandigen leveren voor de hersteloperatiekinderopvangtoeslag om de boetes en naheffingen premies werknemers-verzekeringen te betalen. Deze afspraak behelst dat indien handhaving doorde Belastingdienst bij deze brokers leidt tot boetes en naheffingen werk-nemersverzekeringen als gevolg van aantoonbare schijnzelfstandigheid bijdergelijke zzp’ers, dat Dienst Toeslagen bereid is deze kosten te vergoeden.Desondanks is voor 2025 geen raming in de begroting opgenomen voor hetbetalen van boetes en naheffingen. (…)”
Kortom, bij de overheid breekt nood wetten, hoeft men zich niet te conformeren aan wet- en regelgeving en betaalt men de fiscale correcties bij contractpartners uit de algemene middelen die wij allen bij elkaar brengen. Ongehoord!
Hoewel de Staatssecretaris aangeeft dat er mogelijk ook handhavende acties plaatsvinden bij het ministerie van Financien zelf, lijkt er sprake te zijn van kennelijk begunstigend beleid. Immers een eventuel aanwijzing wordt al gewoon niet opgevolgd.
Verder dringt zich de vraag op of bij het Ministerie van Financiën nu geen sprake is van kwaadwillendheid. Immers het ministerie persisteert erin in strijd met wet- en regelgeving te handelen. Maar ja, ook deze boete betaalt het Nederlandse volk dan.
Bronnen
https://www.tweedekamer.nl/kamerstukken/kamervragen/detail?id=2024Z20573&did=2025D00703
Overige informatie
Wilt u weten wat onze klanten over ons zeggen?
Vanaf welke locatie werken wij?
Vrijblijvende offerte, adviesgesprek of fiscale scan aanvragen?
Studieschuld fiscaal voordelig aflossen via werkgever?
Steeds meer werkgevers zetten de werkkostenregeling in om werknemers financieel tegemoet te komen bij de aflossing van hun studieschuld. Hoewel dit vaak als een nieuwe arbeidsvoorwaarde wordt gepresenteerd, gaat het fiscaal gezien doorgaans om een toepassing van bestaande mogelijkheden binnen de werkkostenregeling. Hoe werkt het nu?
Keuzebudget en cafetariamodel
De overheid kent een individueel keuzebudget, een chique naam voor wat vroeger het cafetariamodel werd genoemd. Bij een cafetariamodel wordt in de regel belast loon geruild tegen onbelast loon. Deze uitruil heeft wel consequenties.
De uitruil kan namelijk gevolgen hebben voor:
- inkomensafhankelijke toeslagen (huurtoeslag, zorgtoeslag, kinderopvangtoeslag of toeslagen voor studiefinanciering)
- voorzieningen of eventuele uitkeringen op grond van de sociale zekerheidswetten (bijvoorbeeld de werkloosheidsuitkering).
Werkkostenregeling en gerichte vrijstellingen
Voor het aflossen van een studielening kent de Wet loonbelasting geen gerichte vrijstelling. Om het belaste loon toch met fiscaal voordeel te kunnen aanwenden voor de aflossing van de studieschuld wordt gebruik gemaakt van de zogenoemde vrije ruimte.
Vrije ruimte in de werkkostenregeling
De vrije ruimte verschilt per werkgever. Deze ruimte is namelijk afhankelijk van de (totale) fiscale loonsom en bedraagt 2% tot een loonsom van € 400.000 en 1,18% voor het loon boven deze € 400.000. Wordt het bedrag van de vrije ruimte overschreden, dan is de werkgever 80% eindheffing verschuldigd. Voor kleine werkgevers biedt dit weinig soulaas. Immers de vrije ruimte bedraagt tot een fiscale loonsom van € 400.000 ‘slechts’ € 8.000. Uit deze ruimte moeten ook de kerstpakketten en andere zaken worden voldaan die niet gericht zijn vrijgesteld.
Doelmatigheidsgrens en gebruikelijkheidstoets
De werkkostenregeling in de Wet op de loonbelasting oogt bijzonder eenvoudig. Zolang per werknemer per jaar minder dan € 2.400 (doelmatigheidsgrens) in de zogenoemde vrije ruimte wordt vergoed of verstrekt, is dat inderdaad het geval.
Lastig wordt het als de grens van € 2.400 wordt overschreden en de gebruikelijkheidstoets moet worden toegepast. Er geldt een dubbele gebruikelijkheidstoets; niet alleen de omvang van de vergoedingen en verstrekkingen moet gebruikelijk zijn, ook moet de zogenoemde aanwijzing als eindheffingsbestanddeel (onderbrengen in de werkkostenregeling) gebruikelijk zijn.
Als de doelmatigheidsgrens wordt overschreden, is het maar de vraag of wordt voldaan aan de gebruikelijkheidstoets. Immers kennelijk biedt slechts een beperkt aantal grote werkgevers de mogelijkheid aan.
Verhalen eindheffing binnen de werkkostenregeling
De eindheffing die verschuldigd is bij overschrijding van de vrije ruimte is een werkgeverslast. Het verhalen van deze werkgeverslast op de werknemer is niet toegestaan. Via een omweg kan dit overigens wel. De kennisgroep van de Belastingdienst heeft een standpunt gepubliceerd waarin zij aangeeft dat bij de berekening van het brutobedrag van de in te zetten bron, rekening mag gehouden met de meerkosten van de werkgever in de vorm van verschuldigde eindheffing.
De kennisgroep noemt als voorbeeld een werknemer die een vergoeding wil ontvangen van € 600 voor zonnepanelen. De werkgever verrekent de eindheffing en premies werknemersverzekeringen. Hierdoor moet de werknemer afzien van een brutoloon van € 740 voor de uitruil. Deze uitruil verlaagt het brutoloon en de vergoeding wordt netto uitgekeerd.
Kort maar goed als de werkgever dit doet is belastingvrij niet helemaal belastingvrij, al wordt formeel de eindheffing dan langs deze route niet verhaald.
Het fiscale voordeel dat volgens de diverse media kan oplopen tot duizenden euro’s lijkt in de praktijk alles overziend wel mee te vallen. Geen echte oplossing voor de zogenoemde pechgeneratie dus, maar een wervingstaktiek voor nieuw personeel waar menig student toch flink wat jaren over zal doen om tot volledige aflossing van zijn of haar studieschuld te komen.
Noot fiscaal jurist inzake werkkostenregeling
Via ons WKR tool helpen wij u optimaal bij het invullen van uw werkkostenregeling. Via een stappenplan lopen we door alle mogelijkheden en onmogelijkheden. Naast de auto van de zaak, nihilwaarderingen, fiets van de zaak en onkostenvergoedingen kijken we ook naar de gerichte vrijstellingen. Stuur ons gerust een e-mail voor een vrijblijvend gesprek of een offerte.
Bronnen belastingvrij aflossen studieschuld
Hoge Raad 12 november 2021, ECLI:NL:HR:2021:1595
KG:204:2024:9 cafetariaregeling, (on)mogelijkheid verhaal eindheffing
Expatregeling buitenlandse werknemer
Een internationale uitzending zal vrijwel altijd extra kosten opleveren. De Nederlandse wetgeving kent hiervoor een speciale regeling, deze stond bekend als de Nedeco regeling, daarna de 30% regeling, toen de 27% regeling en nu de expatregeling. Aan de werknemer kan een belastingvrije vergoeding worden betaald ter dekking van extra (prive) kosten. De insteek is om Nederland aantrekkelijker te maken voor het internationale bedrijfsleven en kennis aan te trekken.
De expatregeling in de wet en rechtspraak
De expatregeling in opgenomen in de wet loonbelasting. De regeling stelt het volgende:
- Tot de vrije vergoedingen behoren vergoedingen, in redelijkheid,
ter zake van extra kosten van tijdelijk verblijf buiten het land van herkomst
(extraterritoriale kosten), met dien verstande dat voor bij of krachtens
algemene maatregel van bestuur aan te wijzen groepen werknemers die door
een inhoudingsplichtige van buiten Nederland worden uitgezonden, onder
daarbij te stellen voorwaarden, geldt dat vergoedingen van kosten van verblijf
buiten het land van herkomst voor van buiten Nederland in dienstbetrekking
genomen werknemers gedurende ten hoogste 96 maanden ten minste worden beschouwd
als vergoeding voor extraterritoriale kosten tot ten hoogste 30 percent
van het loon, alsmede tot het bedrag van de daarbij aan te wijzen schoolgelden.'
Art. 31a(2)(e) LB. Voor nadere regels zie hoofdstuk 4A Uitv.besl. LB.
Er zijn een aantal bijzonderheden of onduidelijkheden behandeld in procedures, beleid of kennisgroepstandpunten. Hierbij een aantal belangrijke onderdelen:
- Verlof: bij verlof door geboorte of adoptie kan het salaris lager zijn. Er mag dan worden gerekend met het loon zonder verlof (zie besluit ).
- Reiskosten: extra reiskosten mogen niet nog naast de expatregeling worden vergoed aldus de Hoge Raad d.d. 9 april 2010.
- Regeling moet via loonbelasting: als de regeling niet is opgenomen in de loonbelasting kun je deze niet alsnog realiseren via de inkomstenbelasting, aldus de Rechtbank Den Haag op 1 juli 2020 met bevestiging door het Gerechtshof Den Haag op 10 juni 2021.
- De aftrek ter voorkoming van dubbele belasting beperkt de grondslag voor de 30% regeling, aldus de kennisgroep van de belastingdienst op 8 augustus 2023.
- Aangeworven vanuit buitenland is een eis. Bij een eerder verblijf in Nederland kan dit een probleem zijn, zie hiertoe de uitspraak van het Gerechtshof Amsterdam op 19 oktober 2019 . Soms gaat dit wel goed, zie hiertoe Rechtbank Noord Nederland d.d. 17 juni 2024 voor een vluchteling uit Oekraine.
- Er moet rekening worden gehouden met een minimumlooneis, zie hiertoe een tandarts die hieraan niet voldaan (Rechtbank Zeeland Westbrabant d.d. 2 april 2024).
- Voor ontslaguitkeringen geldt de 30% regeling niet, aldus de Hoge Raad op 25 januari 2008, soms kan dit net iets anders liggen aldus het Gerechtshof Den Haag op 26 juli 2011.
Expatregeling en aanpassingen in 2024, 2025 en 2027
De expatregeling is de nieuwe term voor de 30% regeling. Deze geldt voor ingekomen en uitgezonden werknemers. Met ingang van 1 januari 2024 is de regeling voor ingekomen werknemers versoberd, namelijk 30% voor eerste 20 maanden, dan 20% voor volgende 20 maanden en 10% voor laatste 20 maanden (totaal dus 60 maanden). Deze wijziging wordt per 2025 weer teruggedraaid. Het maximale percentage wordt in 2027 wel verlaagd van 30% naar 27%, dit geldt voor ingekomen en uitgezonden werknemers. Het percentage van 27% geldt dan gedurende de gehele looptijd. Voor 2025 en 2026 blijft voor alle ingekomen en uitgezonden werknemers het percentage nog gewoon 30%. Verdere wijzigingen zijn:
- Salarisnorm wordt per 2027 verhoogd van € 46.107 naar € 50.43 (voor werknemers jonger dan 30 jaar en masterdiploma (zie WOB verzoek met lijst diploma's) van € 35.048 naar € 38.338). Dit wel met jaarlijkse index.
- Partiële buitenlandse belastingplicht: vanaf 2025 vervalt voor aantal werknemers de mogelijkheid om in de aangifte inkomstenbelasting te kiezen voor de toepassing van de partiële buitenlandse belastingplicht. Voor werknemers die al gebruik maken van de regeling in 2023 geldt een overgangsregeling (tot en met eind 2026). Voor werknemers die niet in Nederland wonen (en hier wel werken) kan soms de regeling nog wel gelden.
Voor welke kosten is de 30% regeling van toepassing?
Extraterritoriale kosten in het Handboek Loonheffingen
- de extra kosten voor levensonderhoud door een hoger prijspeil in het werkland dan in het land van herkomst, zoals extra uitgaven voor maaltijden, gas, water en licht (cost of living allowance).
- de kosten voor een kennismakingsreis naar het werkland, eventueel met het gezin, om bijvoorbeeld te zoeken naar een woning of een school.
- de kosten voor het aanvragen of omzetten van officiële persoonlijke papieren, zoals verblijfsvergunningen, visa en rijbewijzen.
- de kosten voor medische keuringen en vaccinaties voor het verblijf in het werkland.
- de dubbele huisvestingskosten, omdat de werknemer in het land van herkomst blijft wonen, bijvoorbeeld hotelkosten.
- de (1e) huisvestingskosten. Alleen de (1e) huisvestingskosten die uitkomen boven 18% van het loon uit tegenwoordige dienstbetrekking, zijn extraterritoriale kosten.
- de kosten voor opslag van het deel van de boedel dat niet wordt verhuisd naar het werkland.
- de reiskosten naar het land van herkomst, bijvoorbeeld voor familiebezoek of gezinshereniging.
- de extra kosten voor het laten invullen van de aangifte inkomstenbelasting als dat duurder is dan het laten invullen van de aangifte door een vergelijkbare belastingadviseur in het land van herkomst. Hierbij geldt een maximum van €1.000 per werknemer.
- de cursuskosten om de taal van het werkland te leren voor de werknemer en voor de gezinsleden die bij hem verblijven.
- de extra (niet-zakelijke) gesprekskosten voor telefoneren met het land van herkomst.
- de kosten van een aanvraag vrijstelling sociale zekerheid, zoals een zogenoemde E101-verklaring of een formulier A1/certificate of coverage.
- de extra kosten voor schoolgelden voor een internationale school of voor een internationale afdeling van een gewone school (hiervan is sprake als: - de opleiding op de betreffende (afdeling van de) school is gebaseerd op een buitenlands stelsel; -de school of de afdeling vooral bedoeld is voor kinderen van uitgezonden werknemers).
Noot fiscaal jurist inzake expatregeling
De expatregeling is de afgelopen jaren zowel qua periode (was vroeger 10 jaar nu 5 jaar) als qua omvang (was 30% wordt 27%) als qua samenstelling (geen partiele buitenlandse belastingplicht) minder gunstig geworden. Aantal centrale vragen over dit onderwerp:
Hoeveel mensen maken gebruik van de expatregeling?
De regeling is echter nog steeds door bijna 100.000 mensen gebruikt en werkt prima.
Wanneer heeft een werknemer recht op de expat regeling ?
Als een werknemer vanuit het buitenland wordt geworven en over specifieke deskundigheid beschikt (en dus schaars is) kan van de regeling gebruik worden gemaakt.
Wie moet de 30% regeling betalen?
De werkgever moet met de werknemer de regeling aanvragen. De werkgever moet de vergoeding betalen en regelt ook de belastingvrijstelling via een aanvraag bij de Belastingdienst.
Hebben andere landen ook een expatregeling
Jazeker, deze regeling komt steeds meer voor. Ook Belgie, Denemarken en het VK kennen een dergelijke regeling. Zie hierbij het EU rapport
Hoe lang duurt een aanvraag voor de 30% regeling
Als een aanvraag juist en volledig wordt ingediend is er binnen 6 weken duidelijkheid. Voor vragen over de 30% regeling (of expatregeling) kunt u onze collega's om advies vragen, stuur ons hiertoe een e-mail.
Misleidende informatie ZZPer
Op dit moment staat het internet vol met foute adviezen voor ZZPers. De adviezen worden gegeven door organisaties die een verdienmodel hebben gemaakt van het voorkomen van schijnzelfstandigheid. In de Telegraaf stond op 21 november 2024 een artikel met de toepasselijk koptekst "ZZP'ers gewaarschuwd voor misleidende informatoe over controle door fiscus, BV oprichten is zinloos". Vanaf 1 januari 2025 gaat de Belastingdienst ZZpers weer volledig controleren, de meeste controles zullen bij de opdrachtgevers (vooral in de bouw, zorg en interim managers/ adviseurs). Wij merken dat de eerste onderzoeken al worden gestart.
Quickscan: voor zelfstandigen hebben wij een met Damste Advocaten (vestigingen in Hengelo, Amsterdam en Enschede) een zogenaamde quickscan ontwikkeld. Via deze quickscan brengen wij - tegen beperkte kosten - in beeld wat de risico's zijn voor opdrachtgevers en zzpers.
BV oprichten om schijnzelfstandigheid te voorkomen
Het simpel oprichten van een BV of aangaan van een samenwerkingverband (vof of maatschap) (lees ook dit artikel). In het artikel van de Telegraaf lezen wij het volgende (citaten):
- In die zoektocht moeten zelfstandigen oppassen niet in misleidende informatie te trappen, zo waarschuwen ambtenaren tijdens een door het ministerie van SZW en de Belastingdienst georganiseerde webinar.
- Wij zien partijen die via websites en sociale media propageren dat het oprichten van een bv je beschermt tegen het risico om naheffingen te krijgen”, aldus het afdelingshoofd van het ministerie
- Volgens die adviezen zouden de zzp’ers controles op schijnzelfstandigheid ontlopen, omdat ze in loondienst gaan bij hun eigen bv. „Maar dat heeft weinig zin. Iemand die onder werkgeversgezag staat is ook een werknemer als hij via zijn eigen bv werkt. Wij kijken door dit soort constructies heen.”
- Daarvoor waarschuwt ook de Vereniging Zelfstandigen Nederland (VZN). „Er duiken momenteel allemaal zogenaamde experts op die zzp’ers garanderen dat ze niet in de problemen komen als ze hun formule of stappenplan volgen”,
- ...ziet meer schijnoplossingen voorbij komen. „Denk aan constructies als een maatschap, vennootschap of corporatie. Vaak zit daar een verdienmodel achter. De mensen die zo’n constructie graag voor jou optuigen kunnen daar namelijk aan verdienen.”
Noot fiscaal jurist inzake schijnzelfstandigheid
Het gedoe omtrent ZZPers loopt al jaren, in het zogenaamde Deliveroo arrest kwamen de eerste signalen. Ook kwam de discussie omtrent contracting of schijnzelfstandigheid voorbij. De schijnzelfstandigheid moet via de wet DBA worden voorkomen. Dat er wordt gehandhaafd per 1 januari 2025 wordt op dit moment wel duidelijk. In dit kader is het wel vreemd dat het ministerie van financien ook na 1 januari 2025 - op de afdeling herstel toeslagen - nog gewoon met schijnzelfstandigen blijft werken. Zal de belastingdienst hier ook op 2 januari 2025 op de stoep staan ?
Met de aankondiging van de Belastingdienst dat zij vanaf 1 januari 2025 weer streng gaat controleren op de inzet van ZZP’ers, is er in veel sectoren onrust ontstaan. De Belastingdienst heeft een beoordelingskader bekend gemaakt in november 2024. Ook het ministerie is met een toelichting gekomen "ZZPer ja of nee". Ook heeft de het ministerie van sociale zaken een keuze hulp opgesteld, deze kunt u hier raadplegen. De Raad van State is van mening dat de nieuwe regeling tekort schiet en niet voldoet (zie notitie 6 november 2024).
Als ondernemer is het belangrijk om te weten dat het ook na deze datum mogelijk blijft om met ZZP'ers te werken zonder het risico van een dienstverband. Echter, de spelregels veranderen en de risico’s worden groter. Om goed voorbereid te zijn is het essentieel dat u nu al inzicht krijgt in waar uw organisatie risico’s loopt bij de inzet van ZZP’ers. Is er sprake van werkinhoudelijke aansturing of organisatorische inbedding? Hoe staat het met het ondernemerschap van uw zelfstandigen? Volgens onderzoek van diverse accountantskantoren zijn in diverse sectoren veel ondernemers (soms meer dan de helft) schijnzelfstandig (zie artikel inzake landbouw).
Het is belangrijk om nu al stappen te ondernemen om risico’s te vermijden. Het werken met ZZP’ers kan na 1 januari 2025 nog steeds, maar u moet aantonen dat de samenwerking voldoet aan de regels. Dit betekent dat u de werkinhoudelijke aansturing, de organisatorische inbedding en het ondernemerschap van de zelfstandige helder moet hebben.
Daarnaast is het verstandig om uw bestaande samenwerkingsverbanden te laten toetsen. Zijn er contracten die moeten worden aangepast? Moet er iets veranderen in de dagelijkse praktijk? Het is van groot belang dat uw bedrijf tijdig de juiste maatregelen treft om toekomstige problemen te voorkomen
Vragen? Stuur ons gerust een e-mail, wij nemen dan contact met u op.
Verzekeringsplicht Directeur Groot Aandeelhouder bij minderheidsbelang
De verzekeringsplicht van directeuren/aandeelhouders is geregeld onderwerp van discussie en dus ook voer voor procedures. In september 2024 heeft de Rechtbank Gelderland uitspraak gedaan in een procedure met betrekking tot aandeelhouders van een medisch specialistisch bedrijf. In een eerdere procedure bij het Gerechtshof Den Bosch is nog anders besloten (verwijzingsuitspraak van Hoge Raad uit 2022). Deze uitspraak is in lijn met een eerdere uitspraak van het Gerechtshof Den Haag. Zowel wetgeving als rechters schaken nog op verschillende - vaak onduidelijke - borden. Alvorens in te gaan op de procedure schetsen we eerst het fiscale kader.
Een DGA is onder voorwaarden uitgezonderd van het normale werknemersbegrip in de Ziektewet, WW en WAO. In dergelijke gevallen zijn er geen premies verschuldigd. In de praktijk wordt dan gekeken naar een oude uitspraak van de CrvB en de regeling aanwijzing DGA uit 2016. Aan laatstgenoemde komen we echter pas toe als de DGA als werknemer van de BV (rechtspersoon) zou kwalificeren. Voorts geldt deze regeling enkel voor de DGA die al dan niet zijn BV statutair bestuurder is (met een aanmerkelijk belang).
Fiscale kader inzake verzekeringsplicht minderheidsaandeelhouder
Centrale Raad van Beroep inzake verzekeringsplicht DGA
De Centrale Raad van Beroep heeft in 1985 een uitspraak gedaan die in feite de kern vormt van het niet langer verzekerd zijn van de directeur-grootaandeelhouder voor de premies werknemersverzekeringen. De Centrale Raad besliste namelijk dat directeuren grootaandeelhouders niet in dienstbetrekking zijn bij hun eigen B.V. als zij de feitelijke macht in de vergadering van aandeelhouders hebben. In gewoon Nederlands; als een directeur-grootaandeelhouder zijn eigen ontslag op basis van zijn aandelenbezit/stemrecht kan tegenhouden, is hij niet in dienst bij zijn B.V. Een van de drie elementen voor het bestaan van een dienstbetrekking, de gezagsverhouding, ontbreekt dan.
Regeling aanwijzing directeur-grootaandeelhouder 2016
In de Regeling aanwijzing directeur-grootaandeelhouder 2016 geeft de minister van Sociale Zaken en Werkgelegenheid aan onder welke voorwaarden iemand als directeur-groot-aandeelhouder en niet als werknemer voor de werknemersverzekeringen moet worden aangemerkt. ls een directeur-grootaandeelhouder geen werknemer, dan is hij niet verplicht verzekerd voor de Ziektewet (ZW), de Wet werk en inkomen naar arbeidsvermogen (WIA) en de Werkeloosheidswet (WW).
Onder directeur-grootaandeelhouder in de zin van de regeling wordt verstaan:
- de bestuurder die, eventueel samen met zijn echtgenoot, houder is van een zodanig aantal aandelen, al dan niet van een bepaalde soort of aanduiding als bedoeld in artikel 242, eerste lid, van Boek 2 van het Burgerlijk Wetboek, dat hij, eventueel samen met zijn echtgenoot, ingevolge de statuten van de vennootschap over zijn ontslag kan besluiten; of
- de bestuurder die, samen met bloed- of aanverwanten tot en met de derde graad, eventueel samen met zijn echtgenoot, houder is van aandelen, al dan niet van een bepaalde soort of aanduiding als bedoeld in artikel 242, eerste lid, van Boek 2 van het Burgerlijk Wetboek, die ten minste twee derde van de stemmen vertegenwoordigen, zodat hij, samen met zijn bloed- of aanverwanten tot en met de derde graad, eventueel samen met zijn echtgenoot, over zijn ontslag kan besluiten.
- de bestuurder die een zodanige zeggenschap heeft binnen die vennootschap door tussenkomst van een of meer rechtspersonen, waarvan hij bestuurder is, al dan niet met elkaar in een groep verbonden, of door tussenkomst van vennootschappen waarvan hij aandelen houdt, dat hij hierdoor over zijn ontslag kan besluiten. Het eerste lid is ten aanzien van de relatie tot de echtgenoot en bloed- en aanverwanten van overeenkomstige toepassing.
- bestuurders die samen alle aandelen van de vennootschap bezitten en als aandeelhouders een gelijk of nagenoeg gelijk deel van het kapitaal van de vennootschap vertegenwoordigen. Als een bestuurder aandelen van de vennootschap bezit door tussenkomst van één of meerdere rechtspersonen waarvan hij bestuurder is of van vennootschappen waarvan hij aandelen houdt, is de eerste zin van overeenkomstige toepassing.
Procedure Rechtbank Gelderland inzake verzekeringsplicht
Feiten
- Belanghebbende oefent een medisch specialistisch bedrijf uit op het gebied van radiologie en nucleaire geneeskunde. Alle aandeelhouders van belanghebbende zijn ook bestuurder van haar. Zij zijn daarnaast als radioloog in dienstbetrekking werkzaam bij belanghebbende;
- In 2018 had belanghebbende 42 aandeelhouders, hun aandelenbelang varieert van 1,43 tot 2,6%;
- De inspecteur heeft een beschikking afgegeven. In die beschikking staat dat de aandeelhouders in dienstbetrekking werkzaam zijn bij belanghebbende waardoor zij kwalificeren als werknemers van belanghebbende en verzekerden voor de werknemersverzekeringen; dat de aandeelhouders niet kwalificeren als directeur-grootaandeelhouder, als bedoeld in de Regeling 2016.
De procedure handelt vervolgens over de vraag of aan de vierde bovengenoemde bullit wordt voldaan, namelijk dat de bestuurders een gelijk of nagenoeg gelijk deel in het kapitaal hebben.
Oordeel
De Rechtbank verwijst naar de toelichting op de Regeling Aanwijzing directeur-grootaandeelhouder:
- Dit onderdeel ziet op de bestuurders die samen aandeelhouder zijn van een vennootschap en nevengeschikt zijn ten opzichte van elkaar. In dat geval is geen sprake van ondergeschiktheid. Bepalend is dat de bestuurders alles bij elkaar genomen een gelijkwaardig economisch belang hebben in de vennootschap en een positie innemen die zich laat vergelijken met de verhouding tussen gelijkgerechtigde mede-eigenaren van een onderneming (…) Om dit economische belang te benadrukken gaat het niet om de stemmen, maar het aandeel in het kapitaal van de vennootschap, dat de bestuurder als aandeelhouders vertegenwoordigen. (…) Het is mogelijk dat het geplaatste deel van het maatschappelijke kapitaal niet in gelijke mate deelbaar is door het aantal aandeelhouders. Wanneer in dat geval de verdeling zo klein mogelijk is, bijvoorbeeld 33-33-34 bij 100 aandelen, kan toch nevengeschiktheid worden aangenomen. (…)”.
De Rechtbank concludeert vervolgens dat geen sprake is van een “gelijk of nagenoeg gelijk deel in het kapitaal”. De specialisten/bestuurders zijn dientengevolge verplicht verzekerd voor de werknemersverzekeringen.
Noot fiscaal Jurist inzake verzekeringsplicht DGA
In de procedures rond verzekeringsplicht van directeuren-aandeelhouders valt niet echt een eenduidige lijn te ontdekken. De uitspraken zijn sterk casuistisch. In een wat oudere uitspraak van de Centrale Raad van Beroep uit 1998 , komt deze tot een andersluidend oordeel. In die situatie is geen sprake van verzekeringsplicht van een bestuurder/aandeelhouder met een beduidend kleiner aandelenpakket op basis van materiele indicaties:
- Er was in die situatie sprake van onafhankelijk werkende advocaten;
- De aandeelhouder met een kleiner belang was statutair directeur en functioneerde als zodanig binnen de directievergadering; een ieder had daar een gelijke stem;
- Voor alle directeuren/aandeelhouders gold dat zij geschorst en ontslagen konden worden als 3 van de 5 directeuren/aandeelhouders voor zouden stemmen.
Op basis van de verscheidenheid in jurisprudentie kan worden aangenomen dat belanghebbende in hoger beroep zal gaan. We wachten het af.
Bronnen verzekeringsplicht DGA
Centrale Raad van Beroep 4 oktober 1985, ECLI:NL:CRVB:1985:AM8604
Regeling aanwijzing directeur-groot-aandeelhouder 2016
Rechtbank Gelderland 25 september 2024, ECLI:NL:RBGEL:2024:7860
Sinterklaasfeest en belastingen
De goedheiligman is weer in het land, dit samen met zijn roetveeg pieten. De fiscale regels voor een dergelijk feest zijn redelijk eenvoudig maar dan moet u wel de fiscale regels hanteren, in dit artikel een helder overzicht zodat u naheffingen en fiscale boetes kunt voorkomen.
Sinterklaas komt op kantoor.
Fiscaal kunt u het beste het sinterklaasfeestje op kantoor vieren. Strooigoed, (duurdere) chocoladeletters, drinken en speculaas zijn dan belastingvrij (nihil waardering). Voor andere kosten (zoals inhuren hulp sinterklaas) kunt u kijken naar de vrije ruimte en/of de eindheffingsregeling toepassen.
Sinterklaas op externe locatie
Als het feestje op een externe locatie zou plaatsvinden moeten deze consumpties (en de rest van de koten) als loon worden belast, het feestje wordt dan dubbel zo duur. De belastingheffing kan via de eindheffingsregeling plaatsvinden (of onderbrengen in de vrije ruimte). Alle kosten (inclusief consumpties en entertainment) worden dus als loon gezien.
Geschenken en versnaperingen voor thuis
Cadeautjes of versnaperingen die medewerkers of hun gezin mee naar huis krijgen, zijn altijd belast loon. Dit kan als regulier loon worden belast bij de werknemer of worden aangewezen als eindheffingsloon (ten laste van de vrije ruimte).
Regels voor niet-werknemers, zoals klanten, uitzendkrachten of ZZPers
Voor uitzendkrachten, klanten, ingehuurde ondernemers of freelancers
gelden afwijkende regels:
- Werkkostenregeling (WKR) is niet van toepassing.
- Voor verstrekkingen tot €136: 45% eindheffing.
- Voor verstrekkingen boven €136: 75% eindheffing over de totale waarde.
Concernregeling en sinterklaas feestje
Feesten georganiseerd op één werkplek zijn onbelast voor werknemers van andere vestigingen of kantoren binnen hetzelfde concern, mits de concernregeling wordt toegepast.
Noot fiscaal jurist inzake feestjes op kantoor
Een juiste splitsing van de factuur en een goede onderbouwing zijn voor personeelsfeestje belangrijk. Als een feestje niet als zakelijk wordt gezien kunnen soms alle kosten als loon worden aangemerkt en/of niet aftrekbaar zijn. Een voorbeeld is een uitspraak van de Rechtbank Zeeland-West-Brabant 5 november 2021 (ECLI:NL:RBZWB:2020:5446) waarin een reis naar Lanzarote niet als zakelijk werd aangemerkt. Dit onderstreept het belang van een goede onderbouwing voor zakelijke kosten. Ook in andere uitspraken komen de fiscale gevolgen van een personeelsfeest of personeelsreis aan de orde, een opstelling
- Gerechtshof Arnhem Leeuwarden in 2002 inzake een jubileumreist (ECLI:NL:GHARN:2002:AE0499)
- Gerechtshof Den Haag in 2003 inzake een vakantiereis in plaats van personeelsreis (ECLI:NL:GHSGR:2003:AF9119)
- Gerechtshof 's Hertogenbosch in 2004 inzake een directiereis (ECLI:NL:GHSHE:2004:A05657)
- Gerechtshof 's Hertogenbosch in 2000 inzake een personeelsfeest bij een jubileum van de zaak (ECLI:NL:GHSHE:2000:AA5998)
- Rechtbank Haarlem in 2011 inzake maaltijden tijdens een feestje (ECLI:NL:RBHAA:2011:BR3269)
- Gerechtshof 's Hertogenbosch in 2021 waarbij hotelbonnen worden verstrekt tijdens personeelsfeestje (ECLI:NL:GHSHE:2021:2435)
Belangrijke tips:
- Leg duidelijk vast welke kosten zijn gemaakt en welke als eindheffingsloon worden aangewezen.
- Informeer uw werknemers en eventuele niet-werknemers over de fiscale gevolgen van verstrekkingen.
- Bereken de resterende vrije ruimte in uw WKR voordat u het feest organiseert.
- Zorg voor een overzichtelijke factuur van externe partijen waarin kosten uitgesplitst zijn (zie besluit).
- Laat een fiscale professional (of uw accountant) meekijken om risico’s op naheffingen of boetes te minimaliseren.
Als u in 2024 de vrije ruimte heeft opgemaakt kunt u de werknemer ook een lening verstrekken en hiermee de vrije ruimte in 2025 benutten, er gelden wel spelregels (aldus de kennisgroep van de belastingdienst). Als het feestje direct na overwerken heeft plaatsgevonden kan een maaltijd veelal belastingvrij worden verstrekt (zie standpunt kennisgroep belastingdienst).
Fiscale eindejaarstips 2024
Het einde van het jaar nadert en dat betekent dat er verschillende (fiscale) maatregelen zijn die u als ondernemer kunt treffen om te profiteren van belastingvoordelen of om uzelf alvast voor te bereiden op wijzigingen die vanaf 2025 in werking treden. Hier zijn tien praktische tips die u dit jaar nog kunt overwegen. Sommige tips vloeien voort uit voorstellen van het Belastingpakket 2025 en moeten nog door de Tweede en Eerste Kamer worden goedgekeurd.
Eindejaarstips 2024 voor alle ondernemers
- Koop nog een bestelauto zonder bpm: Tot eind 2024 kunt u nog profiteren van de vrijstelling van bpm bij de aankoop van een nieuwe bestelauto voor zakelijk gebruik (minstens 10%). Deze vrijstelling vervalt per 2025. Dit kan u duizenden euro’s besparen. Koop een CO2-vrije bestelauto en u betaalt ook in 2025 geen bpm.
- Schenken bedrijf aan jonge ondernemers: Vanaf 2025 mag een bedrijf alleen nog worden geschonken aan verkrijgers (meestal uw kinderen) die tenminste 21 jaar of ouder zijn. Mits u voldoet aan de overige voorwaarden voor de bedrijfsopvolgingsregeling kan het dus verstandig zijn nog dit jaar (een deel van) uw bedrijf aan uw kinderen te schenken.
- Optimaliseer uw KIA (kleinschaligheidsinvesteringsaftrek): De KIA biedt een belastingvoordeel bij investeringen, maar het percentage neemt af naarmate u meer investeert. Door investeringen slim te spreiden over meerdere jaren kunt u optimaal gebruikmaken van de KIA. Bespreek met uw adviseur of u beter kunt investeren in 2024 of juist in 2025. Minimale investering € 2.801 ! Vanaf € 129.000 neemt de maximale KIA af.
- Desinvesteringsbijtelling: als u gebruik heeft gemaakt van de KIA dan moet u deze terugbetalen als u binnen 5 jaar deze investering zou verkopen. Een investering in 2020 derhalve pas in 2025 verkopen !
- WBSO: de loonkostensubsidie 2025 voor innovatieve bedrijven moet voor 20 december 2024 worden aangevraagd.
- Speel in op wijzigingen in de bedrijfsopvolgingsregeling (BOR): Vanaf 2025 wijzigen de BOR en DSR (doorschuifregeling). Bij overdracht van een onderneming in 2024 kan een groter belastingvoordeel worden behaald als de waarde van uw bedrijf hoger is dan € 1.870.000. Overweeg dit jaar nog over te dragen of wacht juist op 2025, afhankelijk van de waarde van uw onderneming.
- Benut de werkkostenregeling (WKR): Heeft u in 2024 nog vrije ruimte binnen de WKR, dan kunt u zonder extra belasting, vergoedingen of verstrekkingen aan uw personeel doen. Niet gebruikte vrije ruimte kunt u niet meenemen naar 2025. Is uw vrije ruimte op, maar wilt u personeel belonen, kijk dan of u dit kunt doorschuiven naar begin 2025.
- Controleer uw voorlopige aanslag 2024: Als uw voorlopige aanslag inkomstenbelasting 2024 te laag is, pas deze dan aan. Betaalt u de aanslag in 2024, dan verlaagt dit uw vermogen in box 3 per 1 januari 2025, wat belasting kan besparen. Vraag binnen acht weken voor het einde van het jaar een aangepaste aanslag aan om deze tijdig te kunnen betalen. Vanaf 1 juli 2025 rekent de Belastingdienst 10% rente, dus zorg ervoor dat de voorlopige aanslag juist is.
- Vraag voor het laatst SEBA aan: De Subsidieregeling Emissieloze Bedrijfsauto's (SEBA) is in 2024 voor het laatst beschikbaar. Overweeg daarom nu nog een emissieloze bedrijfsauto aan te schaffen en profiteer van maximaal € 5.000 subsidie.
- Check uw arbeidsrelaties met zzp’ers: Vanaf 1 januari 2025 kan de Belastingdienst weer handhaven op arbeidsrelaties met zzp’ers die mogelijk als dienstverband moeten worden aangemerkt. Zorg ervoor dat uw contracten in lijn zijn met de regelgeving om verrassingen te voorkomen.
- Herinvesteringsreserve: bij verkoop van een bedrijfsmiddel kunt u de gerealiseerde winst uitstellen via een HIR. Heeft u in 2021 een bedrijfsmiddel verkocht en hierbij fiscale boekwinst behaald en is deze boekwinst ondergebracht in een zogenaamde HIR, dan moet u - in principe - voor 1 januari 2025 herinvesteren. Soms kan in overleg met de Belastingdienst deze termijn worden verlengd. Leg ook uw herinvesteringsvoornemen elk jaar vast en verzamel bewijs voor uw herinvesteringsvoornemen.
- Laat HIR niet verlopen: de HIR die in 2021 is gevormd moet voor eind 2024 worden ingevuld. Soms kan deze termijn ook worden verlengd. Leg het vervangingsvoornemen goed en schriftelijk vast.
Eindejaarstips 2024 voor DGA en BV
- Plan uw dividenduitkering slim: In 2024 geldt een lager tarief van 24,5% voor dividend tot € 67.000 (of € 134.000 met fiscale partner). In 2025 stijgt dit bedrag iets (€ 135.608) en daalt het hogere tarief van 33% naar 31%. Bereken of u een groot dividend nu of juist in 2025 moet uitkeren om optimaal te profiteren. Houd rekening met de invloed van dividend op uw algemene heffingskorting en uw box 3 vermogen. Jaarlijks tegen het voordeligste tarief dividend uitkeren is voordelig !
- Excessief lenen: per eind 2024 mag u nog maximaal € 500.000 van uw BV lenen. Het meerdere wordt gezien als winstuitdeling. De eigen woning lening valt hier niet onder. Er lopen beroepsprocedures tegen deze regeling, maak zelf ook tijdig bezwaar.
- Tariefschijf voor de Vennootschapsbelasting: het VPB tarief tot een winst van €200.000 bedraagt 19% daarboven is het tarief 25,8%. Probeer de winst dus te splitsen over meerdere BV's en/of beneden de drempel te blijven, bijvoorbeeld via sneller afschrijven, kostenegalisatie reserve, onderhoudsvoorziening, herinvesteringsreserve, etc.
- DGA loon: verlaag het gebruikelijke loon (omdat dividend uitkeren voordeliger is). Dit kan niet onbeperkt. Kostenvergoedingen tellen - mits indvidualiseerbaar mee voor het gebruikelijke loon. Ook de bijtelling vanwege prive gebruik van de auto van de zaak telt mee voor het gebruikelijke loon. Het minimale DGA loon is € 56.000.
- Nog één keer giftenaftrek in de Vpb: De giftenaftrek in de vennootschapsbelasting vervalt vanaf 2025. Wilt u nog een gift doen aan een ANBI of steunstichting, doe dit dan in 2024 om nog te profiteren van de aftrek. Uw bv moet wel winst maken in 2024 om van deze aftrek gebruik te maken.
- Hypotheek van eigen BV voor eigen woning: deze spelregels zijn de laatste jaren redelijk veranderd. Laat uw accountant of fiscalist uw hypotheek eens bekijken. Het kan ook fiscaal gunstig zijn dat de hypotheek (van na 2013) wordt ondergebracht in box 3 (en dus niet in box 1), dit is een kwestie van rekenen (en is maatwerk). In box 3 levert de hypotheek een negatief rendement op van 2,5% (exact 2,47%).
- Dividenduitkering: maak altijd gebruik van het lage tarief in box 2 (24,5% tot € 67.000, bij fiscaal partner € 134.000). Regel derhalve wellicht nog een dividenduitkering in 2024. Voor hoge dividend uitkeringen kunt u het beste even wachten tot 2025, het tarief gaat in 2025 dalen van 33% naar 31%.
- KvK publicatie: de publicatie van uw (beknopte) jaarrekening over 2023 moet meestal voor 8 november 2024 of 31 december 2024 plaatsvinden. Bij niet tijdige publicatie en een faillissement riskeert u een prive aansprakelijkheid (hoofdelijk aansprakelijk bestuurder) voor alle schulden van de BV. De jaarrekening moet binnen 8 dagen na vaststelling worden gepubliceerd. Als alle aandeelhouders ook bestuurder (of commissaris) zijn moet de jaarrekening voor 8 november 2024 gedeponeerd worden. Soms wordt er in de statuten van de BV afgeweken van deze regeling.
- Open CV: sommige ondernemers hebben binnen hun structuur een open CV opgenomen. Vanaf 2025 zijn deze open CV's niet meer VPB plichtig. De bezittingen van de open CV worden dan geacht te zijn verkocht aan de participanten (tegen waarde economisch verkeer). Deze heffing kan worden voorkomen (uitgesteld) door toepassing van de aandelenfusiefaciliteit, dit wel voor eind 2024 regelen.
- Open fonds voor gemene rekening: een (open) fonds voor gemene rekening (FGR in de volksmond) moet per 2025 kwalificeren als een beleggingsfonds (of fonds voor collectieve beleggingen). Voldoet de FGR niet dan worden de bezittingen geacht te zijn verkocht aan de participanten (tegen waarde economisch verkeer). Zorg er dus voor dat de FGR aan de nieuwe voorwaarden voldoet, dit is veel formeel gedoe. Via een aandelenfusie (participatie door BV) kan heffing ook worden voorkomen. De BV geeft dan in ruil voor een participatie in de FGR eigen aandelen uit.
Eindejaarstips 2024 voor ondernemers
- Kwijtschelding schulden aanvragen in 2025: als een zakelijk schuld wordt kwijtgescholden ontstaat er winst binnen de onderneming, deze winst is veelal vrijgesteld voor de inkomstenbelasting. Voor toeslagen wordt deze kwijtschelding niet meegenomen, dit is onwenselijk en flauwekul. Vanaf 2025 wordt dit gecorrigeerd (op verzoek).
- Urencriterium: als "echte" ondernemer moet u minimaal 1.225 uur aan uw bedrijf besteden, dan heeft u recht op diverse ondernemersfaciliteiten. Er moet dan wel een urenadministratie aanwezig zijn, zorg ervoor dat deze is opgesteld en bewaar deze tenminste 7 jaar. Uren gedurende zwangerschap tellen gewoon (voor gemiddelde) mee. Tevens moet u meer dan 50% van uw totale arbeidstijd besteden aan uw onderneming.
Eindejaarstips 2024 voor particulieren
- Optimaliseer uw vermogen in box 3: Uw vermogen op 1 januari 2025 bepaalt uw box 3-heffing voor dat jaar. Overweeg beleggingen nog in 2024 te verkopen om de heffing te verlagen. Denk ook aan belastingvrijstellingen voor groene beleggingen. Groene beleggingen zijn in 2024 nog tot € 71.251 vrijgesteld (partners: € 142.502), maar dit bedrag daalt in 2025.
- Middeling: de middelingsregeling is afgeschaft per eind 2023, het jaar 2024 mag echter nog wel in de laatste berekening worden meegenomen.
- Jubelton: ook deze regeling is afgeschaft maar heeft nog een uitloop. Als uw kind in 2022 de jubelton heeft ontvangen moet deze binnen 2 jaar worden uitgegeven, derhalve voor eind 2024.
- Giften: voeg giften over 2 jaar zoveel mogelijk samen in 1 jaar, derhalve de giften over 2024 en 2025 volledig uitvoeren in 2024 (en dan dus geen gift in 2025). Hiermee voorkomt u dat de drempel dubbel wordt toegepast. Eventueel kunt u uw giften aan een ANBI ook omzetten in een periodieke gift dan geldt de drempel helemaal niet en is elke euro aftrekbaar. Voor deze vastlegging (tenminste 5 jaar) hoeft u niet naar de notaris, het moet wel schriftelijk worden vastgelegd.
- Fiscaal partner; woont u in 2024 samen zonder kinderen en een samenlevingscontract? Dan bent u fiscaal geen fiscaal partner, meestal biedt het zijn van fiscaal partner voordelen (schuiven met aftrekposten, extra vrijstelling in box 3, hogere dividenduitkering in box 2 tegen laag tarief, etc.). Een notarieel samenlevingscontract opstellen is dan verstandig, u bent dan (met terugwerkende kracht tot 1 januari 2024) fiscaal partner (mits u toen ook - volgens de gemeentelijke administratie - samenwoonde). Er zijn nog 5 andere situaties denkbaar bij samenwoners waardoor ze fiscaal partner zijn.
Bestelauto duurder vanaf 2025
In 2025 komen er 2 belangrijke wijzigingen voor bedrijfswagens. De BPM vrijstelling komt te vervallen (bestelauto 25% duurder) en daarnaast komen er in sommige plaatsen uitstootvrije zones. Nieuwe bestelauto's (vanaf 2025) mogen steden alleen nog in als ze geen uitstoot hebben. Voor € 5 bestelauto's geldt een overgangsregeling tot eind 2026 voor € 6 geldt dit zelfs tot eind 2027. Al met al kunt u veelal het beste een bestelauto in 2024 kopen. In dit artikel een weergave van veel voorkomende vragen.
Wetswijziging 2025 inzake bestelauto
Voor het doorlopend afwisselend gebruik van bestelauto's door meerdere werknemers geldt voor de waardering van het prive voordeel een simpele eindheffingsregeling. Als voldaan wordt aan de voorwaarden voldoet de werkgever hiervoor een vast bedrag per jaar per bestelauto. De belangrijkste voorwaarden zijn:
- geschikt voor uw bedrijf en vervoer van goederen
- gebruik door 2 of meer werknemers
- door aard van het werk doorlopend afwisselend gebruik
Het bedrag van de loonheffing (eindheffing, te betalen door de werkgever) was jaren € 300 per jaar, dit wordt nu verhoogd tot € 438 per jaar. Het bedrag moet evenredig over de maandaangiften worden verdeeld, derhalve € 36.50 per maand. Verdere toelichting staat in het handboekloonheffingen 2024 en de nieuwsbrief loonheffingen 2025. De eindheffing geeft u in uw aangiften loonheffingen aan met code 5 (doorlopend afwisselend gebruik bestelauto). Bij deze eindheffing hoeft uw werknemer geen rittenregistratie bij te houden. Het is wel verstandig om eens per jaar (bijvoorbeeld gedurende 2 maanden) het afwisselende gebruik te controleren (en registreren), dit om mogelijke vragen van de belastingdienst te kunnen beantwoorden.
BPM vrijstelling komt vanaf 2025 te vervallen
Vanaf 2025 zijn er belangrijke wijzigingen rond de BPM wetgeving van bestelauto's. De BPM vrijstelling voor nieuwe bestelauto's vervalt namelijk vanaf 1 januari 2025. Dit heeft grote gevolgen voor dealers, fabrikanten en gebruikers. In dit artikel behandelen wij diverse vragen uit de praktijk.
Wat is de datum voor eerste toelating van een bedrijfsauto?
Per 1 januari 2025 vervalt de bpm-vrijstelling voor ondernemers met bestelauto's waardoor bpm moet worden betaald voor nieuwe voertuigen. Een overgangsregeling geldt voor bestelauto’s met een Datum Eerste Toelating (DET) tot en met 31 december 2024 waarbij de huidige ondernemersvrijstelling van kracht blijft. De overgangsregeling betekent dat de DET, waar ook ter wereld, van de bestelauto bepalend is. Ligt deze voor 1 janauri 2025 dan is de overgangsregeling van toepassing. De regeling geldt alleen voor bestelauto's die aan de fiscale inrichtingseisen voldoen en niet voor personenauto's die later worden omgebouwd naar bestelauto's. Om van de overgangsregeling gebruik te maken moet het voertuig uiterlijk op 31 december 2024 op naam staan. Bij verkoop kan de bpm-vrijstelling via een doorschuifverklaring worden doorgegeven om betaling van rest-bpm te voorkomen.
De bestelauto moet dus voor 1 januari 2025 op naam zijn gesteld. Als een koper nog niet bekend is kan het voordelig zijn om het grijs kenteken op naam van een bedrijf te zetten en de auto dan bijvoorbeeld eerst via lease aan te bieden. Bij een latere verkoop aan een ondernemer kan dan gebruik worden gemaakt van de doorschuifverklaring, dit om betaling van rest BPM te voorkomen.
Voor bestelauto’s met een DET van uiterlijk 31 december 2024 blijft de ondernemersvrijstelling gelden. In het kader van deze overgangsregeling is ook geregeld dat de honderd procent-afschrijving bij vijf jaar blijft gelden voor bestelauto’s met een DET van uiterlijk 31 december 2024. Rest BPM speelt dan alleen als de ondernemer in deze 5 jaar niet meer aan de voorwaarden voldoet.
Kom ik in aanmerking voor de ondernemersregeling voor de BPM ?
Bent u ondernemer en wilt u een bestelauto kopen, soms komt u in aanmerking voor de gunstige ondernemersregeling. De voorwaarden zijn:
- U bent ondernemer volgens artikel 7 van de wet op de omzetbelasting;
- U gebruikt de bestelauto voor meer dan 10% van de totale kilometers per jaar voor uw onderneming;
- Uw bestelauto voldoet aan de inrichtingseisen voor de BPM (zie site Belastingdienst).
Er moet BPM aangifte worden gedaan als de ondernemer die bestelauto binnen 5 jaar zou verkopen, laat ombouwen tot personenauto, de onderneming stopt of als er minder dan 10% zakelijk wordt gereden. U moet dan via dit formulier de rest BPM betalen. Wordt de bestelauto aan een andere ondernemer verkocht dant kunt u gebruik maken van de doorschuifregeling (zie site Belastingdienst).
Hoe zit het met importeren van een bestelauto ?
Bij import van een bestelauto met DET voor 1 januari 2025 kunnen dus de gunstige oude regelingen worden toegepast. De overgangsregeling geldt voor bestelauto’s met een Datum Eerste Toelating (DET) tot en met 31 december 2024, waar ook ter wereld. De auto moet op dat moment als bestelauto geregistreerd zijn. Als een personenauto in het buitenland wordt gekocht en nog in 2024 wordt omgebouwd tot bestelauto met een DET in datzelfde jaar, geldt de bpm-vrijstelling. Wordt de ombouw pas in 2025 gedaan en krijgt de auto dan een DET, dan geldt de vrijstelling niet. Wel kan er een bpm-korting worden toegepast, afhankelijk van de leeftijd van het voertuig met gebruik van de afschrijvingstabel, koerslijst of een taxatierapport.
Hoe werkt de 3.000 kilometerregeling voor ondernemers die een bestelauto kopen ?
Bestelauto's met een DET voor 1 januari 2025 kunnen, mits aan de voorwaarden wordt vodaan, onder de gunstige ondernemersregeling vallen. De 3.000 kilometer regeling geldt bij de beoordeling van de vraag of sprake is van een nieuw of gebruikt voertuig als er BPM betaald zou moeten worden. Als de overgangsregeling geldt is de 3.000 kilometerregeling dus niet van belang.
Afschrijvingspercentage BPM vanaf 2025
Voor bestelauto's en personenauto's geldt vanaf 2025 dezelfde afschrijvingstabel. Dit is een aflopend maandelijks percentage. Vanaf 2025 vervalt het afschrijvingspercentage van 100% na vijf jaar voor bestelauto's. Tot nu toe kon een bestelauto na vijf jaar zonder resterende bpm aan een particulier worden verkocht. Maar vanaf 2025, omdat vanaf het begin bpm wordt geheven op elke bestelauto en de ondernemersvrijstelling niet meer geldt, wordt de bpm volgens een normale afschrijvingstabel afgeschreven tot nul na 17 jaar en 10 maanden. De nieuwe bpm-regeling geldt vanaf 1 januari 2025 voor bestelauto's met een Datum Eerste Toelating (DET) vanaf die datum. Er is een ruime overgangsregeling: bestelauto's met een DET tot en met 31 december 2024 behouden de ondernemersvrijstelling, zolang aan de voorwaarden wordt voldaan. Dit betekent dat ondernemers hun bestelauto zonder bpm-heffing kunnen blijven rijden. Ook na 1 januari 2025 kunnen gebruikte bestelauto's worden verkocht met bpm-doorschuifregeling en de bpm-vrijstelling blijft gelden bij de import van bestelauto's met een DET van uiterlijk 31 december 2024.
Moet de ondernemer zelf aangifte BPM doen voor een bestelauto?
Meestal doet de ondernemer zelf aangifte en vraagt dan om een vrijstelling voor de BPM. Dan hoeft er dus geen aangifte te worden gedaan en is er ook geen BPM verschuldigd. Degene die het kenteken registreert (meestal de importeur) geeft wel het bruto BPM bedrag van de auto door aan de Belastingdienst. Vanaf 2025 gaat de BPM aangifte meer lijken op de BPM aangifte voor normale personenauto's. Meestal doet de importeur dan de aangifte.
Welk BPM tarief gaat gelden voor bestelauto's ?
Vanaf 1 januari 2025 wordt de ondernemersvrijstelling voor bestelauto’s afgeschaft. Voor nieuwe bestelauto's moet dan bpm (aanschafbelasting) worden betaald gebaseerd op de CO2-uitstoot. Het tarief wordt vastgesteld per gram CO2/km, waarbij voor 2023 een indicatief tarief van € 66,91 per gram/km is genoemd dat in 2025 nog geïndexeerd wordt. Bestelauto’s met nul CO2-uitstoot, zoals elektrische voertuigen, blijven vrijgesteld van bpm. Deze maatregel is bedoeld om de verkoop van emissievrije voertuigen te stimuleren en de autobelastingen te vereenvoudigen.
De lucratief-belangregeling in het MKB? Help!
Als wij bij bedrijfsopvolging of werknemersparticipatie bij onze cliënten beginnen over de lucratief-belangregeling, leidt dit doorgaans tot glazige ogen bij onze gesprekspartners en de vraag waar wij het in vredesnaam over hebben. Toch is de lucratief belangregeling in de praktijk niet alleen aan de orde bij beloningen van managers van private equity-partijen. Ook bij bedrijfsopvolgingen, gedeeltelijke verkoop en werknemers-participaties komt het begrip c.q. de kwalificatie van een aandelenpakket als lucratief belang geregeld voorbij. Hoe zit het? Lees en huiver!
Wijziging lucratief belang regeling in 2028
- Werknemersparticipatie of managementparticipaties kunnen voor de houder een zogeheten lucratief belang vormen. Dit lucratieve belang wordt belast tegen een tarief van maximaal 49,5% (box 1).
- Probleem is dat dit loon voor de betaler niet aftrekbaar is. De effectieve belastingdruk bij een lucratief belang is dus feitelijk hoger.
- De wet voorziet in een mogelijkheid om lucratieve belangen te belasten tegen een tarief van 24,5% / 31%. Samen met de vennootschapsbelasting resulteert dit namelijk in een belastingdruk van maximaal 48,8%.
- De werknemer / manager houdt dan aandelen via zijn eigen houdster/ holding BV. Heffing in box 2 vindt plaats als het inkomen uit het lucratief belang dat in de houdster / holding terechtkomt voor minimaal 95% wordt uitgekeerd aan de aandeelhouder in prive, de zogenaamde doorstootverplichting. Als hieraan wordt voldaan wordt niet (ook) in box 1 geheven. De praktijk maakt vaak gebruik van deze regeling (soms wordt gekozen voor vooroverleg).
- Er is een motie aangenomen die ervoor moet zorgen dat het box 2 tarief wordt verhoogd tot 36%. Invoering zal vermoedelijk in 2028 plaatsvinden. Technisch moet dit in de wet kunnen aldus een kamerbrief.
Kennisgroep standpunt over lucratief belang en opgeofferd bedrag
Henk krijgt gratis aandelen (WEV €20.000) van werkgever Leukeleu BV. De loonbelasting wordt door werkgever betaald en gebruteerd. Henk heeft daardoor twee loonvoordelen: €20.000 (aandelen) + €20.000 (betaalde loonbelasting). Voor het lucratief belang (art. 3.92b Wet IB 2001) geldt dat het opgeofferd bedrag wordt verhoogd met €20.000 (WEV aandelen). De door de werkgever betaalde loonbelasting telt niet mee in het opgeofferd bedrag (art. 3.95b Wet IB 2001). Zie kennisgroep standpunt d.d. 21 april 2026 met kenmerk KG:059:2026:2
Aanpassing lucratief belang regeling pas per 1 januari 2028
De staatssecretaris van financiën wilde per 1 januari 2026 de lucratief belang regeling aanpassen, deze regeling bestaat sinds 2009 en is vaak onduidelijk (en complex), zie brief staatssecretaris d.d. 1 juli 2025. In het belastingplan 2026 is aangegeven dat de invoering wordt uitgesteld tot 1 januari 2028.
De belastingheffing op (carried interest) inkomen wordt dan belast in box 2 (en niet in box 1 zoals eerder is aangekondigd). Aanleiding voor de aanpassing was de motie van kamerlid Idsinga. insteek was om de winst van fondsmanagers van private equity te belasten als normaal inkomen (box 1).
Onder de huidige regeling worden lucratief belang inkomsten belast in box 1 (maximaal 49,5% heffing), edoch als de manager zijn aandelenbelang heeft ondergebracht in een BV (rechtspersoon) - en tenminste 95% van de opbrengst aan zichzelf uitkeert - geldt een heffing in box 2 (thans 31%), deze laatste variant wordt vaak gebruikt. Na een internetconsultatie kwamen 2 alternatieven bovendrijven.
- optie 1: alles belasten in box 1
- optie 2: heffing in box 2 met multiplier (heffing van 31% naar ongeveer 36%).
Lucratief belang met tussenholding standpunt kennisgroep
Werknemer W is in dienstbetrekking bij W B.V. De aandelen in W BV worden gehouden door A en B, beide via hun eigen holding. De waarde van de aandelen wordt in overleg met de belastingdienst geschat op € 4.000.000. Werknemer W kan 10% van de aandelen verwerven. Er wordt een nieuwe tussenholding opgericht waarbij de aandelen (via Agio) worden gestort. Vervolgens wordt 10% van de aandelen in de tussenholding (TH) verkocht aan de werknemer W (aan zijn eigen holding HC BV) voor € 400.000. 10% wordt betaald uit eigen middelen van W en 90% wordt gefinancierd A en B (hun holdings). De lening wordt verstrekt voor een periode van 5 jaar tegen een rente van 2% met als zekerheid een pandrecht op aandelen TH B.V. De lening wordt niet kwijtgescholden als er in de toekomst een restschuld overblijft (bijvoorbeeld bij verkoop). Dividenden uit TH worden gebruikt voor het betalen van rente en aflossing. Een inspecteur zou op grond van uitspraken van de rechtbank kunnen stellen dat sprake is van een beloningsinstrument (Rechtbank Den Haag dd 27 februari 2024 ECLI:NL:RBDHA:2024:2616 of Rechtbank Den Haag d.d. 3 november 2025 ECLI:NL:RBDHA:2025:12842), mede omdat er een hefboom ontstaat (rente 2% en 90% financiering), de lening lijkt namelijk onzakelijk.
Structuur lucratief belang of niet?
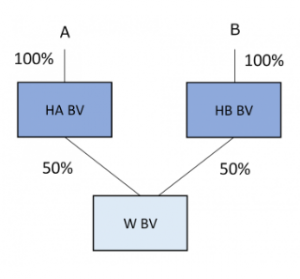
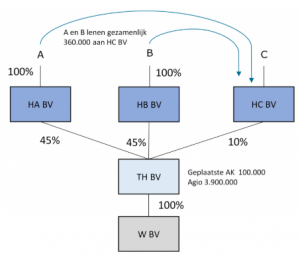
Vormen de aandelen van HV BV een lucratief belang of niet? Deze casus komt in een kennisgroep standpunt van de Belastingdienst aan de orde (KG:053:2026:1)
Volgens dit standpunt is geen sprake van een lucratief belang, er is sprake van een reguliere werknemersparticipatie. Het oogmerk van partijen is gericht op het verkrijgen en behouden van een substantieel aandelenbelang door de werknemer in de vennootschap en is niet gericht op een exit. Ook zijn de condities niet bijzonder en zakelijk, zo is er geen good of bad leaver bepaling of tag along of dragalong bepaling. Ook is het rendement niet afhankelijk van management- of aandeelhoudersdoelstellingen en ontbreekt een familieband. Volgens de kennisgroep is echter - bij deze casus - geen sprake van een beloningsoogmerk.
Woo verzoek lucratief belang
Er zijn in februari 2025 documenten openbaar gemaakt inzake de lucratief belang regeling. In dit Woo verzoek is specifiek verzocht om documenten en informatie die betrekking heeft op private equity en carried interest structuren, werknemersparticipaties en management participaties. Ook wordt gevraagd om documenten die zien op de communicatie tussen belastingadvieskantoren en de Belastingdienst. Vorenstaande mede in verband met de Hoge Raad uitspraak d.d. 13 april 2023 ECLI:NL:HR:2023:557. In deze uitspraak is door de Hoge Raad bepaald dat vermogensrechten economisch vergelijkbaar zijn met (achtergestelde) aandelen die een lucratief belang vormen indien een hefboomeffect ontstaat van meer dan 1 op 10. De uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 24 november 2020 (ECLI:NL:GHARL:2020:921) is naar de prullenbak verwezen . De volgende documenten zijn gepubliceerd:
- Brief d.d. 11 december 2024 inzake Woo verzoek (6 pagina's, downloaden)
- Bron document Woo verzoek lucratief belang (298 pagina's, downloaden)
- Excel bestand berekening 1 (downloaden)
- Excel bestand berekening 2 (downloaden)
- Excel bestand berekening 3 (downloaden)
In mei 2025 zijn er diverse vragen beantwoord inzake het lucratief belang en de heffing in box 2 of box 3, dit vraag en antwoord spel kunt u hier raadplegen. De beslisnota met onderliggende informatie is ook van belang. De rekenmodellen geven iets meer financieel inzicht.
Kamervragen over belastingheffing bij private equity
In oktober 2024 zijn er nog kamervragen gesteld over de belastingheffing bij private equity. Deze vragen zijn gesteld naar aanleiding van een belastingwijziging in het Verenigd Koninkrijk. Nederland kent sinds 2009 de lucratiefbelang regeling waarbij op grond van de "carried" als basis het inkomen wordt belast in box 1 (resultaat uit overige werkzaamheden), met als alternatief de zogenoemde aanmerkelijkbelang variant (heffing in box 2). De Tweede Kamer heeft in 2024 een motie aangenomen om voordelen uit een lucratief belang te allen tijde te belasten in box 1. Daarmee zou de huidige mogelijkheid vervallen om te kiezen voor een heffing in box 2 bij onmiddellijke dooruitdeling naar privé van ten minste 95% van de voordelen tegen een lager belastingtarief door middel van de aanmerkelijkbelangvariant.
Hoe werkt de lucratief belang regeling en wat zijn de risico's
Bedoeling van de wetgever bij lucratief belang
De lucratief belang regeling is onderdeel van de inkomstenbelasting. De regeling is destijds bedacht om te voorkomen dat werknemers een excessieve beloning via een fiscaal gunstige route zouden ontvangen. Focus ligt hierbij met name op situaties waarbij de investering van de persoon (meestal werknemer) in geen verhouding staat tot de investering.
De excessieve of ‘disproportionele’ beloning is met name verbonden aan het belonen van managers van private equity-partijen. De bedoeling van de beloning is dan dat de managers via het uitrollen van de strategie in de ‘targetcompany’ aandeelhouderswaarde te creëren, waarin zij dan meedelen. Doorgaans leidt een relatief lage investering van de managers tot ‘disproportionele’ winsten bij een exit van de private-equity-partij.
Kwalificatie aandelen in de inkomstenbelasting
Als aandelen kwalificeren als een lucratief belang, worden de ontvangen inkomsten (dividend en verkoopwinst) in box 1 belast tegen een tarief van maximaal 49,5%. Als de als lucratief te kwalificeren aandelen middellijk worden gehouden (dit wil zeggen via een holding), dan kunnen de inkomsten worden belast tegen het tarief in box 2 (24,5% over de eerste EUR 67.000, daarboven 33%, cijfers 2024). Voorwaarde is dan wel dat het genoten voordeel voor ten minste 95% (als dividend) wordt doorgestoten (naar prive).
Waarom is dit nu complex?
Nou, de aandelen kunnen ook kwalificeren als een zogenoemd aanmerkelijk belang (5% van de aandelen, zelfde tarief in box 2 maar geen doorstootverplichting van 95% van het voordeel) en kwalificeren als en bezitting in box 3 (minder dan 5%). Snapt u het nog of worden de ogen ook al glazig? We gaan het op hoofdlijnen uitleggen.
Lucratief belang en belastingdienst
Beloningsoogmerk voor managers
Allereerst is van belang dat aandelen moeten worden verkregen als beloning voor verrichtte of nog te verrichten werkzaamheden. Zonder dit zogenoemde beloningsoogmerk, kunnen aandelen nooit kwalificeren als een lucratief belang. Als er een dienstverband bestaat, wordt het beloningsoogmerk in de praktijk redelijk makkelijk aangenomen.
Criteria lucratief belang
Vervolgens moet worden beoordeeld of er sprake is van hefboom (‘disproportioneel
rendement’) in relatie tot investering/risico. Er moet dan worden voldaan
aan de volgende voorwaarden:
- De aandelensoort bedraagt minimaal 10% van het totale aandelenkapitaal van de rechtspersoon;
- De aandelensoort is achtergesteld bij andere soorten;
- Het aandelenkapitaal bestaat uit verschillende soorten aandelen.
Ook bij cumulatief preferente aandelen (soort ‘lening’) kan sprake zijn van een lucratief belang. Hiervan is sprake als er een preferentie is van tenminste 15% van het dividend.
Ook een vordering kan een lucratief belang vormen. Het moet dan gaan om vorderingen waarop het rendement afhankelijk is van de doelen / prestaties van de bestuurders, managers of aandeelhouders, en dat dan in belangrijke mate (om het ingewikkeld te maken.
Hiervan kan bijvoorbeeld sprake zijn als de managers (of bestuurders) bepaalde doelen moeten halen (EBITDA, omzet, waarde aandelen). De cumulatief preferente aandelen of de vordering moeten dan nog wel steeds een beloning vormen voor de verrichtte en te verrichten arbeid.
In sommige gevallen wordt een schuld kwijtgescholden (bad leaver of early leaver bepaling). De aandeelhouder krijgt dan bijvoorbeeld een minimale waarde voor zijn aandelen als hij tussentijds verstrekt., ook als de werkelijke waarde van de aandelen lager ligt. Ook in dergelijke gevallen kan sprake zijn van een lucratief belang.
Dynamische toetsing bij lucratief belang
Vervelend aspect van de regeling is dat het al dan niet aanwezig zijn van een lucratief belang dynamisch wordt getoetst. Dit wil zeggen dat toetsing aan de criteria doorlopend plaatsvindt; in beginsel kan een wijziging in de financieringsstructuur ertoe leiden dat aandelen die aanvankelijk in box 3 (belegging) werden gehouden, gaan kwalificeren als een lucratief belang (box 1).
Geen step-up bij sfeerovergang
Om het nog minder aantrekkelijk te maken, bij de overgang van box 3 naar box 1, is geen sprake van een zogenoemde step-up, waardoor de waarde-aangroei in feite met terugwerkende kracht onder het bereik van de lucratief-belangregeling wordt gebracht.
Toepassing Lucratief belang in het MKB
In de wetsgeschiedenis staat dat het niet de bedoeling is van de lucratief-belangregeling om ‘reguliere’ bedrijfsopvolgingen onder de regeling te laten vallen. De praktijk is echter weerbarstig en veelal leiden bedrijfsopvolgingen en managementparticipaties toch tot discussie met de Belastingdienst voor wat betreft de fiscale kwalificatie van de aandelen.
Het bereik van de regeling wordt daardoor in de praktijk veel groter dan waarvoor de regeling aanvankelijk was opgezet; ‘disproportionele’ beloningen van managers van private equity-partiijen.
Bedrijfsopvolging en lucratief belang
Bedrijfsopvolgingen vinden veelal gefaseerd plaats waarbij de overdragers via ofwel cumulatief preferente aandelen ofwel via een (aandeelhouders)lening verhoudingsgewijs veel kapitaal verstrekken. Door deze wijze van kapitalisatie van een vennootschap kan een hefboom ontstaan op de investering van de opvolgers, waardoor deze aandelen mogelijk kwalificeren als lucratief belang.
Vanuit de bedoeling van de wetgever absoluut nimmer bedoeld, maar in de praktijk wel degelijk aan de orde.
De dynamische beoordeling van de aanwezigheid van een lucratief belang kan daarbij opspelen. Wat van te voren als een zakelijke opzet kan worden bestempeld, kan -als je de koe in de kont kijkt- bij onverwacht goede resultaten immers leiden tot een disproportioneel rendement.
Managementparticpatie en lucratief belang
Overdracht van de aandelen, loon of schenking
Alvorens bij verkoop van (een deel van) de aandelen aan werknemers wordt toegekomen aan de kwalificatie van deze aandelen in de inkomstenbelasting, is de vraag of de verkoop op zakelijke gronden heeft plaatsgevonden.
Zo dit niet het geval is (te lage prijs) zal doorgaans sprake zijn van een loonvoordeel dat in de heffing van de loonbelasting wordt betrokken. In uitzonderlijke gevallen kan het voordeel dat de werknemers genieten (en dus niet op komt uit de dienstbetrekking c.q. de werkzaamheden) worden aangemerkt als een schenking.
De kwalificatie van een schenking kan aantrekkelijk zijn indien een beroep kan worden gedaan op de bedrijfsopvolgingsregeling.
Lucratief belang
Indien de aankoop is beoordeeld (en het voordeel zo nodig belast als loon of als schenking), speelt daarna de etikettering in de inkomstenbelasting. In het uitzonderlijke geval dat sprake is geweest van een schenking van aandelen aan personeel, kan het naar het ons voorkomt het lucratief belang niet aan de orde komen. Immers met de schenking is vastgesteld dat de aandelen geen beloningsvoordeel beogen te zijn. De toegangspoort tot het lucratief belang blijft daardoor gesloten.
Bij een loonvoordeel zal dit anders liggen. Daarna moet enerzijds worden gekeken naar de wijze van kapitalisatie van de vennootschap, maar ook naar de gemaakte afspraken in bijvoorbeeld een aandeelhoudersovereenkomst.
Als een werknemer zijn aandelen moet aanbieden bij vertrek bij zijn werkgever en hij ontvangt zijn aankoopbedrag terug terwijl de (werkelijke) waarde van de aandelen onder het aankoopbedrag ligt, zal op basis van de gemaakte afspraken sprake zijn van een lucratief belang.
Noot fiscaal jurist en advies lucratief belang
In 2009 is er een apart regime ingevoerd voor het toen mooi genoemde "lucratieve belang". Doel was een transparante en evenwichtige belastingheffing. De parlementaire stukken en hierop volgende wetgeving blinken niet uit in duidelijkheid over de reikwijdte van het begrip Lucratief belang. De regeling is opgenomen in artikel 3.92b Wet inkomstenbelasting, deze wetgeving kent een aparte regeling voor aandelen, vorderingen en dan komt "die" overige vermogensrechten. We zijn nu jaren verder en zien dat bijna elke werknemersparticipatie - hoe lucratief ook - onder deze wetgeving wordt ondergebracht. Bij de kennisgroep van de belastingdienst zijn er nu al vele standpunten over deze regeling. Ook is er een boekwerk van de belastingdienst over private equity en het lucratief belang (400 pagina's) Dit onderstreept de complexiteit en onzekerheid binnen deze wetgeving.
De Belastingdienst maakt het niet leuker en makkelijker, maar de wetgever heeft dat bij het opzetten van de lucratief-belangregeling bewust ook niet gedaan. Door te kiezen voor een open norm, in te vullen via rechtspraak, in combinatie met de dynamische toetsing, ligt er een wettelijke regeling die in de praktijk tot veel onduidelijkheid leidt.
Binnen de wereld van private equity komt de lucratief belang discussie dagelijks voorbij. Via carried interest ontstaan de meeste discussies (betekenis: aandelen belang van een manager waarop dankzij hefboomwerking een zeer hoog rendement mogelijk is, dit meestal met beperkte eigen investering). De regeling was bedoeld voor belastingheffing bij participatiemaatschappijen en venture capital bedrijven. Het MKB wordt met deze regeling geconfronteerd bij toetreding van managers en bedrijfsovernames waarbij sprake is van zeer aanzienlijke financieringen door de verkopende partij (vendor loan). De winsten worden in dergelijke gevallen belast met inkomstenbelasting.
U raadt de moraal van het verhaal. Een oneliner als bezint eer gij begint of nog beter, als u er aan begint, bel ons even voor advies. Wij hakken vaker met het bijltje! Vragen? Stuur ons gerust een e-mail.
Bronnen lucratief belang
Lucratief belang bij internationale situaties (besluit)
Gerechtshof d.d. 7 november 2017 ECLI:NL:GHDHA:2017:3256
Hoge Raad d.d. 30 november 2018 ECLI:NL:HR:2018:2198
Hoge Raad 14 april 2023, ECLI:NL:HR:2023:557
Parket bij de Hoge Raad 4 oktober 2021, ECLI:NL:PHR:2021:926
Gerechtshof Arnhem-Leeuwarden 24 november 2020, ECLI:NL:GHARL:2020:9921
Auto van de zaak tijdens de vakantie
Steeds meer mensen gaan met de auto op vakantie. Soms stelt de werkgever een auto ter beschikking of rijdt de werknemer met de auto van de zaak naar het buitenland. In dit artikel gaan we verder in op de mogelijkheden en onmogelijkheden. In de basis wordt het gebruik van een auto van de zaak tijdens de vakantie als prive gebruik gezien. Wilt u onder de bijtelling uitkomen (minder dan 500 kilometer op jaarbasisis) dan is gebruik tijdens de vakantie dus knap lastig. Het is dan het beste om een auto - voor de vakantieperiode - bij een derde te huren en tevens de auto van de zaak (achter slot en grendel) bij uw werkgever neer te zetten.
Kosten auto van de zaak tijdens de vakantie
Als u een auto van de zaak heeft dan mag de werkgever alle hieraan verbonden kosten belastingvrij vergoeden. Denk hierbij aan:
- Benzine in binnenland en buitenland
- Tolgelden
- Reparatie onderweg
- ANWB aansluiting
- Parkeerkosten in buitenland
Voorbeelden auto van de zaak tijdens de vakantie
Geen prive kilometers maar wel een andere auto tijdens de vakantie
U gebruikt een auto van de zaak waarbij de kilometers worden bijgehouden. Met Auto X wordt op jaarbasis minder dan 500 kilometers prive gereden. In de maand augustus krijgt u de beschikking over Auto Z, met deze auto wordt 2.000 kilometer prive gereden. Op jaarbasis rijdt u dus in totaal meer dan 500 kilometers prive, hierdoor heeft u een bijtelling (over het gehele jaar) over Auto X en Auto Z.
Twee auto's tijdens de vakantie
Een werknemer heeft tijdens de vakantieperiode een extra auto ter beschiiking. De bijtelling moet dan worden toegepast over beide auto''s (dit is de basis). Een redelijke toepassing van de wet betekent echter dat de bijtelling privégebruik auto bij meerdere ter beschikking gestelde auto’s beperkt kan blijven tot 1 auto als de werknemer alleenstaand is of als in zijn gezin 1 persoon een rijbewijs heeft. Je houdt alleen rekening met de bijtelling van de auto met de hoogste bijtelling. Als in het gezin van de werknemer 2 personen een rijbewijs hebben, bereken je de bijtelling over 2 auto’s. Je houdt alleen rekening met de bijtelling van de 2 auto’s met de hoogste bijtelling. Tot en met 2021 hield je rekening met de auto(‘s) met de hoogste cataloguswaarde. Deze regeling wel aanvragen bij de belastingdienst om gedoe te voorkomen. Artikel meerdere auto van de zaak
Geen auto van de zaak maar tijdens de vakantie wel
De werkgever stelt enkel over de vakantieperiode een auto aan u ter beschikking. Als er meer dan 500 kilometer prive wordt gereden met de auto van de zaak dan moet over deze periode (tijdsgelang) de bijtelling worden berekend. Een auto van € 40.000 voor de vakantieperiode kost dan ongeveer € 350 per maand (netto).
De werkgever verhuurt een auto aan de werknemer tijdens de vakantie
Als een werkgever - enkel voor de vakantieperiode - een auto verhuurt aan de werknemer dan wordt meestal de economische huurwaarde als inkomen gezien, ook kunnen de bijtellingsregels van toepassing zijn. Laat u adviseren door een fiscalist die dan in overleg zal treden met de belastingdienst (zodat er zekerheid ontstaat). Artikel auto verhuren aan partner.
Sleutels van de auto van de zaak inleveren tijdens de vakantie
Henk gebruikt de auto van zijn broer tijdens de vakantie. Gedurende het jaar rijdt Henk minder dan 500 kilometers prive met de auto van zijn werkgever. Tevens zet Henk de auto tijdens de vakantie bij zijn werkgever achter slot en grendel en worden de sleutels en papieren van de auto ingeleverd bij de werkgever. Deze situatie wordt op papier vastgelegd. Veelal is dan geen bijtelling verschuldigd. Afstemming met de belastingdienst is wenselijk. Artikel sleutel bij werkgever neerleggen.
Noot fiscaal jurist inzake bijtelling auto tijdens de vakantie
Meestal heeft een werknemer toestemming nodig van zijn werkgever als hij de auto van de zaak tijdens zijn vakantie wil gebruiken. Diverse kosten zijn belastingvrij door de werkgever te vergoeden (bonnen bewaren) edoch de werkgever is dit niet verplicht. Een toelichting van de belastingdienst over het gebruik van de auto van de zaak is opgenomen in deze handreiking en in het handboek loonheffingen 2024.
Geen doorstootverplichting bij doorbetaaldloonregeling
Het Gerechtshof in Den Bosch heeft op 26 juni 2024 beslist dat voor de toepassing van de doorbetaaldloonregeling niet is vereist dat de holding die het loon van de directeur/aandeelhouder ontvangt van de werkmaatschappij, dit doorbetaald aan de directeur/aandeelhouder.
Minderheidsaandeelhouder en doorbetaaldloonregeling
Drie bestuurders van een B.V. houden via persoonlijke houdstervennootschappen ieder 5% van de aandelen in die B.V. De overige 85% van de aandelen in de B.V. zijn in handen van investeerders. De B.V. heeft managementovereenkomsten gesloten met de drie personal holdings van de bestuurders. De drie holdingvennootschappen hebben met hun aandeelhouders afgesproken dat zij voor de B.V. bestuurswerkzaamheden verrichten. Volgens de B.V. is met betrekking tot de werkzaamheden van de bestuurders de doorbetaaldloonregeling van toepassing. De inspecteur weigert de toepassing van de doorbetaaldloonregeling.
DGA in dienstbetrekking holding en doorbetaaldloonregeling
De bestuurders verrichten hun werkzaamheden voor de B.V. in het kader
van hun dienstbetrekking met hun personal holdings.
Het belang van de bestuurders in de B.V. en hun werkzaamheden hiervoor
komen grotendeels overeen met de situatie van een Commanditaire Vennootschap.
Daarmee voldoen de B.V., de personal holdingvennootschappen en de bestuurders
aan de zakelijkheidstoets.
Doorstootverplichting of niet
De inspecteur heeft verder nog aangevoerd dat de doorbetaaldloonregeling bij een echte privaatrechtelijke dienstbetrekking slechts toepasbaar is als de personal holdingvennootschappen voldoen aan een doorstootverplichting. Deze verplichting houdt in dat de personal holdings de volledige managementvergoeding als loon uitbetalen aan de bestuurders.
Het Gerechtshof oordeelt dat deze voorwaarde niet blijkt uit de wettekst van de regeling en evenmin is terug te vinden in de parlementaire toelichting.
Kennisgroepstandpunt belastingdienst
Het oordeel van de belastingdienst staat haaks op het gepubliceerde kennisgroepstandpunt van de belastingdienst. Immers daar merkt de belastingdienst op:
- “Deze situatie moet worden onderscheiden van de situatie waarin sprake is van ‘echt’ loon bij de dochtervennootschap (dat wordt doorbetaald aan de holding) als onderdeel van de managementvergoeding. Bij een dergelijke doorstorting van loon kan het (gebruikelijk) loon bij de holding niet lager zijn dan het doorgestorte loon.”
Het lijkt erop dat de belastingdienst op dit punt nu bakzeil moet halen, dat wil zeggen, dat zal na het ongetwijfeld door haar ingestelde cassatieberoep moeten blijken.
Noot fiscaal jurist inzake doorbetaaldloonregeling
Het Gerechtshof oordeelt dat de bestuurders van X BV uit hoofde van hun dienstbetrekking bij de holdings werkzaamheden verrichten voor X BV (artikel 32d lid 1 onderdeel a Wet LB 1964). Het Gerechtshof maakt er een mooie overzicht over en kijkt hierbij naar:
- de wetsgeschiedenis;
- het samenstel van civielrechtelijke gesloten overeenkomsten;
- de bedoeling van partijen;
- de wijze waarop uitvoering is gegeven aan die overeenkomsten (de praktijk)
Het Gerechtshof is het dus niet eens met de inspecteur (en standpunt kennisgroep Belastingdienst) De holding hebben een reële betekenis en aan de (fictieve) dienstbetrekking bij X BV moet meer gewicht worden toegekend en die dienstbetrekking als echte hoofddienstbetrekking moet worden aangemerkt. Aan de zakelijkheidstoets wordt ook gewoon voldaan. De doorbetaaldloonregeling mag dus gewoon worden toegepast. De hier toegepaste structuur is normaal en gebruikelijk bij het opzetten van een nieuwe onderneming en heeft een zakelijk en fiscaal juist karakter. Hof en rechtbank zitten dus op 1 lijn.
Bronnen
Gerechtshof ’s Hertogenbosch 26 juni 2024, ECLI:NL:GHSHE:2024:2076
Werknemer of ondernemer ?
Vanaf 2025 zal de belastingdienst strikt gaan handhaven op het werken met (schijn) zelfstandigen. Voor 2024 is het dus van belang dat u de afspraken (contracten) en formaliteiten (paspoort etc.) van zelfstandigen waar u mee werkt op orde brengt. Zelfstandigen zijn eerder in dienstbetrekking dan u zou mogen denken (Hoge Raad 2023), de bedoeling van partijen speelt meestal niet de belangrijkste rol (Hoge Raad 2020).
Vragen over schijnzelfstandigheid, de risico's of boekenonderzoek van de belastingdienst? Stuur ons gerust een e-mail voor vrijblijvende offerte.
Toetsingskader beoordeling arbeidsrelaties
Het ministerie van Sociale Zaken en Werkgelegenheid heeft in juli 2026 het toetsingskader beoordeling arbeidsrelaties gepubliceerd (toesingskader en toelichting beoordeling arbeidsrelaties en afwegingen). In deze stukken worden de wettelijke regels en de belangrijkste jurisprudentie samengebracht. Via deze route kan worden beoordeeld of sprake is van werken in loondienst of als ZZPer (tenminste zoals het ministerie en de belastingdienst dit zien). Het toetsingskader begint met het wettelijke uitgangspunt dat sprake is van een arbeidsovereenkomst als is voldaan aan de drie criteria uit artikel 7:610 BW: arbeid, loon en een gezagsverhouding. Belangrijk is dat er niet 1 invalshoek is. Bij de beoordeling van een mens (ZZPer of werknemer) moeten alle feiten en omstandigheden - in onderlinge samenhang - worden gewogen (aldus de Hoge Raad). De 9 invalshoeken van het Deliveroo arrest komen hierbij vaak voorbij. De gezichtspunten uit het Uber arrest komen minder voorbij. Heeft u vragen of een discussie met de belastingdienst, neem gerust contact op met onze fiscale experts op dit gebied.
Schijnzelfstandigheid Vbar en het uurtarief voor de ZZPer
In de tweede kamer is veel steun voor het rechtsvermoeden van werknemerschap bij een te laag uurtarief. De nieuwe regeling zal per 2027 worden ingevoerd (is de bedoeling). Centraal in dit voorstel staat dat een ondernemer die minder dan € 38 per uur zou verdienen eerder wordt aangemerkt als werknemer. De bewijslast voor ondernemerschap keert bij een lager tarief om naar de opdrachtgever. Fiscaal wordt er geen nieuw materieel criterium toegevoegd, is enkel een bewijsrechtelijk hulpmiddel. Dit onderdeel zal in de toekomst vast weer gedoe geven (bijvoorbeeld bij stuk prijzen, vaste prijzen en/of branches die soms genoegen nemen met scherpe tarieven). Er komt in de toekomst nog een zogenaamde zelfstandigenwet, hopelijk is deze wet duidelijker.
Geen boete in 2026 bij schijnzelfstandigheid
Het kabinet heeft in december 2025 toegezegd dat ook in 2026 geen (verzuim) boetes worden opgelegd bij constatering van schijnzelfstandigheid. Controles en naheffingen blijven wel mogelijk. De toezegging betekent een verlenging van de zogenoemde zachte landing in 2026. Wettelijke regelingen blijven maar toepassing door de Belastingdienst zal terughoudend worden toegepast, de Belastingdienst zal dus beginnen met een eenvoudig bedrijfsbezoek met een waarschuwing.
Verlenging zachte landing voor ondernemers en opdrachtgevers in 2026, wat gaat er veranderen in 2026?
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
- Naheffingen loonbelasting en premies blijven mogelijk in 2026.
- Belastingdienst begint met een eenvoudig bedrijfsbezoek.
- Bij zwaarde signalen en fouten volgt een boekenonderzoek en eventueel naheffingen.
- Bij aantoonbare kwaadwillendheid of ernstige nalatigheid blijven vergrijpboetes mogelijk.
- Civielrechtelijk risiço's voor werkgevers/ opdrachtgevers (claims pensioen, CAO rechten en minimumloon) blijven bestaan (gaat Belastingdienst niet over)
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
Onderzoek belastingdienst inzake schijnzelfstandigheid
Uit de kamerbrief d.d. 10 december 2025 inzake de voortgang werken met zelfstandigen volgt dat een speciaal team van 80 FTE's bezig is met onderzoeken inzake schijnzelfstandigheid, dit bij ruim 1.100 bedrijfsbezoeken en 300 boekenonderzoeken. Ongeveer 50% hiervan is nog niet afgerond. Voor 2025 geldt nog een zogenaamde zachte landing zonder boetes, deze vervalt in 2026, dan worden er dus weer boetes opgelegd. De Belastingdienst heeft besloten om voor 2026 een nieuw handhavingsplan arbeidsrelaties op te stellen en te publiceren. Fiscaal wordt zelfstandig ondernemerschap ook steeds minder aantrekkelijk gemaakt (afschaffing FOR, verlaging zelfstandigenaftrek,verlaging MKB winstvrijstelling en invoering verplichte AOV verzekering). In 2026 gaat dit gewoon door en wordt er verder gewerkt aan de Vbar (wet Verduidelijking beoordeling arbeidsrelatie en rechtsvermoeden). Via speciale websites worden werkgevers en ondernemers geïnformeerd (ZZP ja of Nee en hetjuistcontract). Er zijn ook speciale brochures over dit onderwerp. Wij adviseren dagelijks ondernemers en werkgevers over dit onderwerp. Wij voeren voor ook samen met Damste advocaten regelmatig quick scan's uit.
Terugblik schijnzelfstandigheid en standpunten overheid
Op 7 juli 2025 heeft het kabinet via een wetsvoorstel meer duidelijkheid willen geven aan zelfstandigen. Iemand die minder zou verdienen dan € 36 per uur als ZZPer een sterkere rechtspositie krijgen, aldus de aanvulling op het wetsvoorstel. Zelfstandigen die minder verdienen dan € 36 zouden in de toekomst eenvoudiger kunnen stellen dat ze werknemer zijn (met de hierbij behorende rechten). Vorenstaande staat in het wetsvoorstel Verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden (Vbar). Hopelijk komt er binnenkort voor de 1.300.000 zelfstandigen duidelijkheid omtrent hun rechtspositie. Het aantal schijnzelfstandigen wordt thans geschat op 200.000. Er lijkt nu een ondergrens qua tarief te worden ingevoerd van € 36 (dit tarief zal jaarlijks worden geïndexeerd).
Op 3 februari 2025 gaf de staatssecretaris van Financien nog een extra toelichting, dit naar aanleiding van kamervragen. Over 2025 worden geen bestuurlijke boetes opgelegd, zelfs bij kwaadwillendheid of klip en klare schijnzelfstandigheid. Naheffingen of correctieberichten worden wel opgelegd bij schijnzelfstandigheid, dit met terugwerkende kracht tot 1 januari 2025. Bij kwaadwillendheid (of eerdere aanwijzingen) kan terugwerkende kracht (dus voor 1 januari 2025) wel in beeld komen. Vanaf 1 januari 2026 gelden de normale regels weer. Lopende afspraken (modelcontracten) blijven geldig tot eind 2029 (mits wel wordt voldaan aan bestaande wetten, regelgeving en jurisprudentie). Ook moet volgens afspraak worden gewerkt.
Er zijn op 7 maart 2025 interne documenten openbaar gemaakt over de wet DBA, dit betreft ondermeer een samenvatting van reactie op het memo "uitvoering van de wet DBA" een normenkader Tax Control Framework, uitgangspunten fiscale strategie van de Belastingdienst en de controle aanpak van de belastingdienst. Dit geeft een mooi kijkje in de fiscale keuken.
Opheffing handhavingsmoratorium per 2025
Het handhavingsmoratorium Wet Dergulering Beoordeling Arbeidsrelaties (DBA) komt per 1 januari 2025 te vervallen. De focus komt vanaf 2025 dus te liggen op de heffing van loonheffingen bij de opdrachtgevers. Dit wordt bevestigd in de brief van de staatssecretaris d.d. 6 september 2024, in de bijgevoegde nota wordt een nadere toelichting gegeven. Vergrijpboetes zullen zelden worden opgelegd, verzuimboetes wel.
Schijnzelfstandigheid geeft problemen voor bedrijven
In de periode rond 2020 werden diverse werkgevers onderzocht zodat kon worden vastgesteld of er wordt gewerkt met echt zelfstandigen. Ook zijn in die periode interne documenten van de belastingdienst openbaar gemaakt. Ook is in die periode aangekondigd dat er onderzoeken zouden komen. In 2023 kwam hierbij de baanbrekende zaak inzake de ondernemers die bij Deliveroo werkzaam waren. De belastingdienst heeft meermaals aangekondigd om de schijnzelfstandigheid aan te pakken.
Volgens het ministerie gaat het om ongeveer 200.000 (van de ruim 1,2 miljoen) zelfstandige ondernemers.
Vanaf 1 januari 2025 zullen werkgevers die gebruikmaken van schijnzelfstandigen geconfronteerd worden met een verhoogd risico op claims en financiële gevolgen. Na een pauze van acht jaar zal de Belastingdienst opnieuw beginnen met het handhaven (zie handhavingsplan januari 2024) van regels tegen oneigenlijke zzp-constructies (zie ook de brief van de belastingdienst september 2023 inzake handhaving). Deze handhaving kan aanzienlijke impact hebben op bedrijven die schijnzelfstandigen inzetten. Dit artikel bespreekt de implicaties en wat werkgevers kunnen doen om zich voor te bereiden. De belastingdienst heeft zelf ook een probleem, volgens een artikel op de site van RTL werken er ruim 1.000 schijnzelfstandigen bij het ministerie van financien. Het lijkt mij verstandig dat we eerdaags een Woo verzoek indien omtrent de informatie welke hierover voorhanden is.
Wat zijn schijnzelfstandigen?
Schijnzelfstandigen zijn zzp’ers die in feite in een dienstverband werken, maar door hun opdrachtgever als zelfstandigen worden behandeld. Dit kan aantrekkelijk lijken voor werkgevers vanwege lagere kosten en minder verplichtingen, maar het brengt aanzienlijke risico's met zich mee. Wanneer de Belastingdienst oordeelt dat een zzp’er feitelijk een werknemer is, kan dit leiden tot forse naheffingen, boetes en nabetalingen op pensioenen.
Handhaving door de Belastingdienst schijnzelfstandigen
Vanaf 1 januari 2025 zal de Belastingdienst weer controles uitvoeren bij werkgevers die zich niet aan de regels houden omtrent schijnzelfstandigheid. Dit betekent dat bedrijven die schijnzelfstandigen inzetten, kunnen worden geconfronteerd met naheffingen van loonbelasting en sociale premies. Daarnaast kunnen pensioenfondsen achterstallige pensioenpremies met terugwerkende kracht innen.
Financiële risico's bij werken met zelfstandigen
Het herkwalificeren van zzp’ers als werknemers brengt aanzienlijke financiële risico's met zich mee:
- Loonkosten: Werkgevers zullen hun voormalige zzp’ers in loondienst moeten nemen tegen een vergelijkbaar nettoloon, wat kan leiden tot hogere brutolonen.
- Pensioenpremies: Pensioenfondsen kunnen met terugwerkende kracht pensioenpremies innen, wat kan leiden tot aanzienlijke financiële lasten.
- Achterstallige rechten: Schijnzelfstandigen kunnen aanspraak maken op achterstallige werknemersrechten zoals vakantiedagen, overwerktoeslagen en transitievergoedingen.
- Naheffingsaanslagen: de belastingdienst kan naheffingsaanslagen met rente (en soms boetes) opleggen.
Voorbereidingen voor werkgevers die werken met (schijn) zelfstandigen
Om de risico's te minimaliseren, kunnen werkgevers de volgende stappen overwegen:
- Herzie de contracten: Analyseer de huidige zzp-contracten en bepaal of deze voldoen aan de criteria voor zelfstandigheid. Overweeg om schijnzelfstandigen in vaste dienst te nemen.
- Fiscaal advies: Raadpleeg een fiscalist (en eventueel een arbeidsrechtspecialist) om een beter inzicht te krijgen in de implicaties van de nieuwe handhaving en om passende maatregelen te treffen. Eventueel het aanpassen van de bestaande contracten en/of het op een andere manier inrichten van de werkzaamheden.
- Compliance check: Zorg ervoor dat alle zzp’ers daadwerkelijk als zelfstandigen opereren en voldoen aan de eisen van de Belastingdienst. Neem hiertoe gerust contact met ons op.
Noot fiscaal jurist inzake schijnzelfstandigheid
De hernieuwde handhaving van de regels rond schijnzelfstandigheid door de Belastingdienst vanaf 1 januari 2025 brengt risico's met zich mee voor werkgevers. Door proactief maatregelen te nemen en fiscaal advies in te winnen, kunnen werkgevers de impact van deze veranderingen beheersen en zich voorbereiden op mogelijke claims. Het is essentieel om de contractuele relaties met zzp’ers zorgvuldig te evalueren en waar nodig aan te passen om toekomstige problemen te voorkomen.
Schijnzelfstandigheid is een term die wordt gebruikt voor een persoon die als zelfstandige werkt maar in feite een werknemer is. Hierdoor worden er geen premies voldaan en is de belastingheffing vaak lager. Dit kan problemen geven met de Belastingdienst maar ook tot gevolg hebben dat er premies en/of boetes moeten worden betaald. Door het handhavingsmoratorium zullen er komende tijd in principe geen boetes worden opgelegd aan opdrachtgevers. In diverse stukken wordt aandacht besteed aan de schijnzelfstandigheid, bijvoorbeeld het rapport van de Algemene rekenkamer uit april 2022 inzake schijnzelfstandigheid en handhaving door de belastingdienst. In juni 2022 kwam hier nog een tweede rapport bij over het toezichtplan arbeidsrelaties. De belangrijkste conclusies zijn de volgende:
- Wetgeving is verouderd.
- Grote fiscale verschillen tussen werknemers en ondernemers.
- Onvoldoende handhaving door de belastingdienst.
- Er zijn weinig kwaadwillende ondernemers.
De Belastingdienst heeft op dit moment te weinig mensen en middelen om schijnzelfstandigheid aan te pakken, vanaf 2025 zou dit dus op orde moeten zijn. Op grond van wetgeving (het handhavingsmoratorium) worden er de komende jaren geen boetes of naheffingen opgelegd aan opdrachtgevers die zelfstandigen inhuren die feitelijk werknemer zouden zijn. Per 2025 zal dit wel weer gaan veranderen. Als een ondernemer langere tijd voor een opdrachtgever werkt en niet zelfstandig zijn of haar uren mag bepalen bestaat er een risico dat sprake is van werknemerschap. In dit memo wordt een toelichting gegeven op het begrip schijnzelfstandigheid en gezagsverhouding.
De belastingdienst zal de komende tijd haar boekenonderzoeken opvoeren en kritisch zijn op ingehuurde ondernemers. Dit zal mogelijk meer procedures tot gevolg hebben en wellicht ook naheffingsaanslagen.
Voorlopig blijft de onduidelijkheid nog hangen boven het fiscale landschap. Als u ondernemers zou inhuren zorg dan voor een ordentelijke administratie, heldere risicoverdeling en een juiste overeenkomst. Wilt u een vrijblijvend gesprek neem dan gerust contact op met één van onze specialisten.
Overige informatie
Wilt u weten wat onze klanten over ons zeggen?
Vanaf welke locatie werken wij?
Vrijblijvende offerte, adviesgesprek of fiscale scan aanvragen?
Deelauto en belastingen
Maak je gebruik van een auto via een deelautoplatform of omdat de auto van de werkgever door meerdere werknemers wordt gebruikt en worden de kosten door je werkgever betaald? De belastingdienst ziet de auto dan als "auto van de zaak". Er moet een bijtelling plaatsvinden over dagen dat de auto aan jou ter beschikking is gesteld.
Belastingdienst en deelauto
De belastingdienst verstaat onder een deelauto, een auto die door meerdere personen wordt of kan worden gebruikt. Dat kan een werkgever zijn die één auto aan meerdere werknemers ter beschikking stelt of een externe aanbieder die auto’s ter beschikking stelt aan een werknemer, al dan niet via diens werkgever. Voor deelauto's zijn nog geen bijzondere regels. De belastingdienst heeft in september 2024 een notitie geschreven over de deelauto en de fiscale gevolgen. De notitie kunt u hier raadplegen. De kennisgroep gaat in februari 2025 nog verder in op de deelauto en geeft ook een aantal voorbeelden, zie onder
Kennisgroep Belastingdienst inzake deelauto
Werkgever reserveert deelauto voor een zakelijke reis van de werknemer
- Aanleiding: Een werkgever heeft een abonnement bij een deelautobedrijf. Met dit abonnement kan hij bij beschikbaarheid een auto reserveren. Eén van diens werknemers heeft een auto nodig om naar een klant te rijden (bijvoorbeeld omdat die via het openbaar vervoer lastig bereikbaar is). De werkgever reserveert voor de werknemer in de buurt van het openbaar vervoer station een auto (of geeft via een portal/online omgeving toestemming aan de werknemer om een auto te reserveren). Privégebruik is niet toegestaan op straffe van een boete. De werkgever controleert of de kilometerstand van de auto (op de factuur) overeenkomt met de reis die de werknemer heeft gemaakt. De werknemer gaat op de fiets naar een openbaar vervoer station bij hem in de buurt. Vervolgens gaat de werknemer met de trein naar een openbaar vervoer station in de buurt van de klant. Vanaf dat station neemt de werknemer voor het laatste stuk de deelauto naar de klant en vica versa.
- Vraag : fiscale gevolgen
- Antwoord: Er is geen sprake van een ter beschikking gestelde auto om de volgende redenen: De werknemer kan alleen gebruik maken van de auto tijdens de reis naar de klant en terug. Tijdens deze reis blijft de feitelijke beschikkingsmacht bij de werkgever. De werknemer heeft weliswaar de mogelijkheid om de auto te besturen, maar hij mag niet bepalen voor welk doeleinde hij de auto gebruikt. Hij mag de auto alleen gebruiken voor een gerichte zakelijke opdracht van de werkgever (namelijk de betreffende reis naar de klant) en de werkgever controleert dit. De werkgever neemt de kosten van de auto rechtstreeks voor zijn rekening, waardoor sprake is van ‘vervoer vanwege de inhoudingsplichtige’. Aangezien de werknemer met de auto naar een klant gaat, is sprake van een zakelijke reis en dus zijn de werkelijke kosten van de auto onbelast. De werkgever kan de werknemer ook een onbelaste reiskostenvergoeding geven (0,23 cent per kilometer) bij reizen met OV of fiets.
Werkgever heeft een abonnement bij een autobedrijf voor gebruik van een deelauto door de werknemer
- Aanleiding: Een werkgever heeft een afspraak met een deelautobedrijf voor al zijn werknemers. Op basis hiervan kunnen de werknemers bij beschikbaarheid zelf een auto (in de buurt) reserveren. De werknemers mogen te allen tijde een auto reserveren voor zakelijke doeleinden. Vooraf is geen goedkeuring van de werkgever voor het gebruik van de auto nodig, maar privégebruik is niet toegestaan op straffe van een boete. De werkgever houdt achteraf daadwerkelijk toezicht op het privégebruik middels de facturen en bewaart de vastleggingen van dit toezicht in zijn administratie.
- Vraag: fiscale gevolgen voor de loonheffingen
- Antwoord Er is sprake van een ter beschikking gestelde auto om de volgende redenen. De werknemer heeft feitelijk de beschikkingsmacht over de auto tijdens het gebruik. Hij heeft de mogelijkheid om de auto te besturen en kan naar eigen inzicht bepalen voor welke doeleinden hij de auto gebruikt. De werkgever geeft geen gerichte zakelijke opdracht voor het gebruik van de auto. De werknemer mag de auto niet privé gebruiken, maar kan dit wel. Omdat de controle achteraf plaats vindt, kan de werkgever privégebruik niet verhinderen. De werkgever kan door het reëel verbod op privégebruik bewijzen dat de auto op kalenderjaarbasis voor niet meer dan 500 kilometer voor privédoeleinden wordt gebruikt (tegenbewijsregel). De forfaitaire bijtelling van nihil is van toepassing en de eventuele privékilometers (dus maximaal 500 kilometer op kalenderjaarbasis) zijn daarom onbelast.
Werknemer heeft abonnement bij deelauto bedrijf (gebruik enkele rit)
- Aanleiding Een werknemer sluit in privé een abonnement af bij een deelautobedrijf. Met dit abonnement kan hij bij beschikbaarheid een auto (in de buurt) reserveren. Het bedrijf brengt iedere maand bij de werknemer abonnementskosten in rekening en een bedrag per uur en per kilometer voor het daadwerkelijke gebruik van de auto. Alle oplaad-, brandstof- en verzekeringskosten zijn inbegrepen in het uur/kilometertarief. Op aangeven van de werkgever reserveert de werknemer voor een dag een auto in zijn buurt om daarmee naar een congres te gaan en terug. De werkgever vergoedt alle kosten die het deelautobedrijf in rekening brengt, bestaande uit de pro rata kosten van het abonnement, het gebruik van de auto voor de zakelijke rit en de hieraan gerelateerde oplaad-, dan wel brandstofkosten. Privégebruik tijdens de rit naar het congres is niet toegestaan. De werkgever controleert dit achteraf.
- Vraag: fiscale gevolgen voor de loonheffingen
- Antwoord : Er is geen sprake van een ter beschikking gestelde auto om de volgende redenen:De werknemer kan alleen gebruik maken van de auto tijdens de reis naar het congres en terug.De werkgever vergoedt alle kosten van de auto die zien op het congres bezoek. Een dergelijke vergoeding kan worden gelijkgesteld met een ter beschikking gestelde auto.[voetnoot 1] Dit is in dit geval echter niet aan de orde, omdat tijdens deze reis de werknemer niet mag bepalen voor welk doeleinde hij de auto gebruikt. De feitelijke beschikkingsmacht blijft bij de werkgever, omdat de werknemer de auto alleen mag gebruiken voor een gerichte zakelijke opdracht van de werkgever (namelijk naar het congres gaan) en de werkgever controleert dit.De werkgever kan een onbelaste vergoeding geven voor de kosten van de reis naar het congres van maximaal € 0,23 per kilometer. Als de werkelijke kosten meer zijn en de werkgever kiest ervoor de werkelijke kosten te vergoeden, is het meerdere belast. De werkgever kan de aanvullende vergoeding aanwijzen als eindheffingsbestanddeel.
Werknemer heeft abonnement bij deelautobedrijf en gebruik indien dit nodig is
- Aanleiding Een werknemer sluit in privé een abonnement af bij een deelautobedrijf. Met dit abonnement kan hij bij beschikbaarheid een auto (in de buurt) reserveren. Het bedrijf brengt iedere maand bij de werknemer abonnementskosten in rekening en een bedrag per uur en per kilometer voor het daadwerkelijke gebruik van de auto. Alle brandstof- en verzekeringskosten zijn inbegrepen in het uur/kilometertarief. De werknemer heeft toestemming van zijn werkgever om de auto te gebruiken als dat naar het oordeel van de werknemer voor het werk nodig is. Enige mate van privégebruik is toegestaan, de werkgever controleert daar verder niet op. De werknemer houdt geen rittenregistratie bij. De werkgever vergoedt maandelijks de factuur die de werknemer aan het deelautobedrijf moet betalen, dat betekent alle kosten, bestaande uit abonnementskosten, ritkosten en brandstofkosten ook als de werknemer de auto voor privédoeleinden gebruikt.
- Vraag: fiscale gevolgen voor de loonheffingen
- Antwoord : Er is sprake van een ter beschikking gestelde auto om de volgende redenen: De werkgever vergoedt alle kosten van de auto. Een dergelijke vergoeding kan worden gelijkgesteld met een ter beschikking gestelde auto (loon in natura). Dit is in dit geval aan de orde omdat de werknemer feitelijk de beschikkingsmacht heeft over de auto tijdens het gebruik. Hij heeft de mogelijkheid om de auto te besturen en kan naar eigen inzicht bepalen voor welke doeleinden hij de auto gebruikt. De werkgever geeft geen gerichte zakelijke opdracht voor het gebruik van de auto en controleert het (privé)gebruik van de auto niet. Als de werknemer niet te allen tijde kan beschikken over een auto (omdat de deelauto’s bijvoorbeeld in gebruik zijn bij anderen) is de regeling enkel van toepassing voor de perioden dat de werknemer de auto heeft gereserveerd. De werkgever moet een bijtelling in aanmerking nemen, omdat hij niet kan voldoen aan de tegenbewijsregeling. De werkgever kan niet aantonen dat de auto op kalenderjaarbasis voor niet meer dan 500 kilometer voor privédoeleinden wordt gebruikt. Hij kan immers geen sluitende kilometeradministratie overleggen of anderszins bewijzen dat de 500-kilometergrens niet is overschreden. Wanneer de werknemer verschillende auto’s gebruikt, is de grondslag voor de bijtelling (cataloguswaarde) niet altijd hetzelfde. De werkgever moet daar rekening mee houden bij het vaststellen van de hoogte van de bijtelling. De werkgever kan met behulp van het kenteken de cataloguswaarde van de auto achterhalen. De gegevens van de gebruikte auto staat vermeld op de factuur. Hierna wordt de berekening van de bijtelling met een cijfervoorbeeld toegelicht.
Werkgever biedt een deelauto aan via mobiliteitsbudget
- Aanleiding: Een werkgever verstrekt aan werknemers een mobiliteitsbudget van € 800 per maand. Dit budget kan de werknemer via een app inzetten voor zakelijke reizen. Met de app kan de werknemer o.a. een auto reserveren bij een autoverhuurbedrijf. Het autoverhuurbedrijf heeft altijd een auto voor de werknemer beschikbaar. De werknemer mag het budget en dus ook de auto alleen voor zakelijke reizen gebruiken. Als hij de auto toch voor privédoeleinden gebruikt, factureert het verhuurbedrijf de kosten hiervan rechtstreeks aan de werknemer. De werkgever controleert het (privé)gebruik van de auto niet. Een eventueel restant van het budget wordt niet uitbetaald aan de werknemer.
- Vraag: fiscale gevolgen voor de loonheffingen
- Antwoord : Er is sprake van een ter beschikking gestelde auto om de volgende redenen: Tijdens het gebruik van de auto ligt de feitelijke beschikkingsmacht bij de werknemer. De werknemer heeft immers de mogelijkheid om de auto te besturen, en kan naar eigen inzicht bepalen voor welke doeleinden hij de auto gebruikt. De werkgever geeft geen gerichte zakelijke opdracht voor het gebruik van de auto en controleert het (privé)gebruik van de auto niet. Het splitsen van de facturering van zakelijke ritten aan de werkgever en de privéritten aan de werknemer maken dat niet anders. De werknemer kan niet te allen tijde beschikken over een auto. De werknemer kan de app immers alleen inzetten tot een bepaald budget. De regeling is daarom enkel van toepassing op de dagen dat de werknemer een auto reserveert via de app. Er is een forfaitaire bijtelling van nihil aan de orde als blijkt dat de auto op kalenderjaarbasis voor niet meer dan 500 kilometer voor privédoeleinden wordt gebruikt (tegenbewijsregeling). De 500-kilometergrens voor privédoeleinden moet worden herrekend aan de hand van de mate van terbeschikkingstelling. Als een werknemer de app voor 10 dagen per jaar inzet voor een auto, geldt voor hem een grens van 13,6 kilometer (10/365) in dat kalenderjaar. Bij meer privékilometers in dat kalenderjaar dient de werkgever een (tijdsgelange) bijtelling in aanmerking te nemen. Dit betekent in beginsel (ervan uit gaande dat steeds dezelfde auto wordt gebruikt) een bijtelling van 10/365 * (bijtellingspercentage * cataloguswaarde). Stel de werknemer heeft een auto met een cataloguswaarde van € 50.000 met een bijtellingspercentage van 22%. De bijtelling over het betreffende kalenderjaar bedraagt dan afgerond € 301 (10/365 * (22% * € 50.000)). Als de cataloguswaarde van de deelauto’s verschilt, moet hier rekening mee gehouden worden. Stel de werknemer heeft 5 dagen de beschikking gehad over een auto met een cataloguswaarde van € 30.000, 2 dagen een auto met een cataloguswaarde van € 40.000 en 3 dagen een auto met een cataloguswaarde van € 50.000. De berekening van de bijtelling is in dat geval: 5/365 * (bijtellingspercentage * € 30.000) + 2/365 * (bijtellingspercentage * € 40.000) + 3/365 * (bijtellingspercentage * 30.000). ls geen bijtelling in aanmerking hoeft te worden genomen omdat voor niet meer dan 13,6 kilometer voor privédoeleinden in gereden, worden de privékilometers op nihil gewaardeerd (forfaitaire bijtelling van nihil).
Werkgver huurt een auto voor 3 werknemers
- Aanleiding: Een werkgever huurt een auto bij een autoverhuurbedrijf. De sleutel van de auto is in beheer bij de receptie en wordt afwisselend gebruikt door drie werknemers. De werkgever controleert het gebruik van de auto niet en privégebruik is toegestaan. Er wordt geen kilometeradministratie bijgehouden. Werknemer A gebruikt de auto 45 dagen in het kalenderjaar, werknemer B gebruikt de auto 60 dagen en werknemer C gebruikt de auto 100 dagen (in totaal: 205 dagen daadwerkelijke gebruik). De auto heeft een cataloguswaarde van € 45.000.
- Vraag: fiscale gevolgen voor de loonheffingen
- Antwoord : Er is sprake van een ter beschikking gestelde auto om de volgende redenen: De werknemers hebben de feitelijke beschikkingsmacht over de auto. Zij hebben de mogelijkheid om de auto te besturen, en kunnen bepalen voor welke doeleinden zij de auto gebruiken. De werkgever geeft geen gerichte zakelijke opdracht voor het gebruik van de auto en controleert het (privé)gebruik van de auto niet. De werknemers kunnen doorlopend beschikken over een auto met dien verstande dat ze deze met z’n drieën moeten delen. Daarom tellen ook de dagen mee dat de auto feitelijk niet wordt gebruikt. De regeling geldt immers voor de dagen dat de werknemer de auto kán gebruiken. De werkgever moet een bijtelling in aanmerking nemen, omdat de werkgever niet kan aantonen dat de auto op kalenderjaarbasis voor niet meer dan 500 kilometer voor privédoeleinden wordt gebruikt (tegenbewijsregeling). De werkgever moet de bijtelling in redelijkheid naar evenredigheid verdelen over de drie werknemers. Zie paragraaf 3.1.3. De totale bijtelling voor de auto bedraagt € 9.900 (22% * € 45.000). De bijtelling kan bijvoorbeeld als volgt worden verdeeld over de betreffende werknemers: Werknemer A: € 2.173 (45/205e * € 9.900), Werknemer B: € 2.897 (60/205e * € 9.900) en Werknemer C: € 4.829 (100/205e * € 9.900)
Werkgever heeft 1 bedrijfsauto voor 3 werknemers
- Aanleiding: Een werkgever heeft één auto op het bedrijfsterrein staan die drie werknemers kunnen meenemen voor zakelijk gebruik. De werkgever vindt het goed dat de werknemers de auto ook voor privédoeleinden gebruiken op momenten dat de auto niet gereserveerd is door de betreffende collega’s. De kosten voor de privéritten wil de werkgever echter niet zelf dragen. Hij spreekt met de werknemers af dat zij eventueel privégebruik zelf moeten betalen. In de auto is een geautomatiseerde rittenregistratie geplaatst, waarmee kan worden vastgesteld wie er wanneer, waar en waarvoor (zakelijk of privé) met de auto heeft gereden. Werknemer A maakt 60% gebruik van de auto en werknemer B 40%. Werknemer C maakt geen gebruik van de auto, omdat die continue in gebruik is bij de andere twee werknemers.
- Vraag: fiscale gevolgen voor de loonheffingen
- Antwoord : Er is sprake van een ter beschikking gestelde auto aan A en B om de volgende redenen: A en B hebben de feitelijke beschikkingsmacht over de auto. Zij hebben de mogelijkheid om de auto te besturen en kunnen bepalen voor welk doeleinde zij de auto gebruiken. De werkgever geeft geen gerichte zakelijke opdracht voor het gebruik van de auto en controleert het (privé)gebruik van de auto niet. C heeft niet de mogelijkheid de auto te gebruiken; deze is immers altijd in gebruik bij de andere werknemers. Hij heeft daardoor feitelijk niet de beschikkingsmacht over de auto. Er is een forfaitaire bijtelling van nihil aan de orde voor werknemer A en B als blijkt dat de auto op kalenderjaarbasis voor niet meer dan 500 kilometer voor privédoeleinden wordt gebruikt (tegenbewijsregeling). De 500-kilometergrens voor privédoeleinden moet worden herrekend aan de hand van de mate van terbeschikkingstelling. Aangezien werknemer A de auto 60% van de tijd gebruikt geldt voor hem een grens van 300 kilometer (60% * 500). Voor werknemer B geldt een grens van 200 kilometer (40% * 500). Bij meer privékilometers moet de werkgever een evenredige forfaitaire bijtelling in aanmerking te nemen. Stel A heeft de auto voor meer dan 300 kilometer voor privédoeleinden gebruikt, dan geldt voor hem een evenredige forfaitaire bijtelling van 60% * (bijtellingspercentage * de cataloguswaarde). Als B de auto voor 200 kilometer of minder voor privédoeleinden heeft gebruikt, geldt voor hem een forfaitaire bijtelling van nihil. De eventuele eigen bijdrage voor het privégebruik van de auto mag in mindering worden gebracht op de forfaitaire bijtelling. Zie ook hoofdstuk 23.3.7 van het Handboek.
Hoe werkt de deelauto fiscaal eigenlijk?
De deelauto is fiscaal niet gedefinieerd. In het kader van dit standpunt verstaan we onder een deelauto een auto die door meerdere personen wordt of kan worden gebruikt. Dat kan een werkgever zijn die één auto aan meerdere werknemers ter beschikking stelt of een externe aanbieder die auto’s ter beschikking stelt aan een werknemer, al dan niet via diens werkgever. Er bestaan fiscaal geen bijzondere regels voor deelauto’s; in de fiscaliteit wordt bij het gebruik van deelauto’s aangesloten bij bestaande regels die gelden voor loon in zijn algemeenheid en vervoer in het bijzonder. Het loonbegrip voor de loonheffingen is ruim. Zie artikel 10 Wet LB 1964. Het betreft kortweg al hetgeen uit een (vroegere) dienstbetrekking wordt genoten. Dit kan zowel loon in geld zijn als loon in natura. Als een werkgever een vergoeding geeft aan een werknemer voor reizen met de eigen auto is sprake van loon in geld. Als een werknemer een auto van de werkgever mag gebruiken om te reizen is sprake van loon in natura. Zowel loon in geld als loon in natura zijn onderworpen aan loonheffingen, waarbij loon in natura eerst moet worden gewaardeerd conform de wettelijke regels. Daarnaast kent de wetgeving diverse (gerichte) vrijstellingen waardoor minder of geen loonheffingen verschuldigd zijn over het loon. Een voorbeeld hiervan is de gericht vrijgestelde reiskostenvergoeding van € 0,23 per kilometer (2025). Hierna geven we een overzicht van de wet- en regelgeving binnen de loonheffingen waar een werkgever mee te maken kan krijgen bij het gebruik van een (deel)auto door een werknemer.
Hoe werkt de regeling voor prive gebruik auto van de zaak ?
Als een werkgever aan zijn werknemer een auto ter beschikking stelt, is sprake van loon in natura. In dat geval geldt een bijzondere waarderingsregeling; de regeling privégebruik auto. Deze regeling is opgenomen in artikel 13bis Wet LB 1964. Op grond van deze regeling moet de werkgever een forfaitaire bijtelling in aanmerking nemen bij de werknemer als de auto ook voor privédoeleinden ter beschikking is gesteld door of namens de werkgever. Voor de toets of de werkgever een forfaitaire bijtelling in aanmerking moet nemen op grond van de regeling privégebruik auto geldt het volgende: Als de auto ter beschikking is gesteld aan de werknemer, wordt de auto geacht ook voor privédoeleinden ter beschikking te zijn gesteld. In dat geval is een forfaitaire bijtelling aan de orde, tenzij blijkt dat de auto op kalenderjaarbasis voor niet meer dan 500 kilometer voor privédoeleinden wordt gebruikt (tegenbewijsregeling, zie paragraaf 3.1.2). De werkgever moet de feiten volledig bewijzen (‘overtuigend aantonen’) . Wordt voldaan aan de tegenbewijsregeling dan wordt op basis van deze regeling een forfaitaire bijtelling van nihil toegepast. De eventuele privékilometers die niet meer zijn dan de genoemde 500 kilometer zijn dan niet belast. Fiscaal gezegd, ze worden op nihil gewaardeerd. Als de auto niet ter beschikking is gesteld aan de werknemer is een forfaitaire bijtelling niet aan de orde, maar kunnen andere fiscale regelingen gelden, zoals de gerichte vrijstelling voor reiskosten en de algemene waarderingsregels voor loon in natura (zie paragraaf 3.2). De eventuele privékilometers zijn dan belast, ook als dit er minder zijn als de genoemde 500 kilometer, omdat de tegenbewijsregeling enkel van toepassing is als sprake is van een ter beschikking gestelde auto. De inspecteur moet aannemelijk maken dat de werkgever een auto ter beschikking heeft gesteld aan de werknemer. Zie HR 13 augustus 2010, ECLI:NL:HR:2010:BN3831. Hij hoeft niet aannemelijk te maken dat de auto ook voor privédoeleinden ter beschikking is gesteld. Zie Hof Amsterdam, ECLI:NL:GHAMS:2015:2283 (deze uitspraak is bekrachtigd door HR 22 januari 2016, ECLI:NL:HR:2016:81). Is sprake van een ter beschikking gestelde auto, dan moet de werkgever bewijzen dat de auto op kalenderjaarbasis voor niet meer dan 500 kilometer voor privédoeleinden wordt gebruikt (tegenbewijsregeling). Zie voor meer informatie over de regeling privégebruik auto hoofdstuk 23.3 en 23.4 van het Handboek Loonheffingen 2024 (hierna: het Handboek).
Wanneer is sprake van een ter beschikking gestelde auto?
Artikel 13bis Wet LB 1964 is alleen van toepassing als sprake is van een ter beschikking gestelde auto. De vraag of een werkgever aan zijn werknemer een deelauto ter beschikking stelt, is niet altijd eenvoudig te beantwoorden. Wanneer is dit het geval? Volgens de Hoge Raad houden de woorden ‘ter beschikking gesteld’ in dat de belastingplichtige de macht heeft om over de auto naar goedvinden te beschikken. Zie HR 19 oktober 1983, ECLI:NL:HR:1983:AW8780. Met andere woorden, dat de werknemer voor kortere of langere tijd de feitelijke macht over de auto uitoefent of kan uitoefenen. De werknemer moet niet alleen de mogelijkheid hebben om de auto te (laten) besturen, maar moet ook kunnen bepalen voor welke doeleinden hij de auto gebruikt. Een verbod op privégebruik van de werkgever hoeft niet altijd te betekenen dat de werknemer de auto niet kan gebruiken voor privédoeleinden. Zie ook de Handreiking privégebruik auto op www.Belastingdienst.nl. Blijft de feitelijke beschikkingsmacht over de auto bij de werkgever, dan is geen sprake van een aan de werknemer ter beschikking gestelde auto. De jurisprudentie bevat voorbeelden waaruit in voorkomende gevallen kan worden afgeleid bij wie de feitelijke beschikkingsmacht ligt:
De feitelijke beschikkingsmacht bleef volgens de Hoge Raad bij de werkgever als een of meer werknemers de auto slechts besturen ter uitvoering van bepaalde opdrachten om in het belang van de werkgever personen of goederen te vervoeren. In deze casus hadden de werknemers van een hotel op een Waddeneiland toegang tot de autosleutels van twee auto’s. De werknemers moesten de auto’s met name gebruiken voor het vervoer van hotelgasten van en naar de veerpont en het verzorgen van tochten met de hotelgasten. De inspecteur was er niet in geslaagd aannemelijk te maken dat sprake was van een ter beschikking gestelde auto. Zie HR 29 mei 2015, ECLI:NL:HR:2015:1360.
De feitelijke beschikkingsmacht lag bij een directeur die de auto van de bv gebruikte voor het vervoer van klanten naar bouwprojecten en naar wedstrijden van Ajax, omdat hij zelfstandig kon bepalen of en op welke wijze hij van de auto gebruik maakte. Zie HR 22 januari 2016, ECLI:NL:HR:2016:81.
De feitelijke beschikkingsmacht lag bij thuiszorgwerknemers die de auto’s gedurende de gehele dag tot hun beschikking hadden om cliënten te bezoeken. Zij konden de wijze van gebruik van de auto’s zelf bepalen. Privégebruik was verboden, maar wel mogelijk en kwam in de praktijk ook voor. Bovendien was de controle op het privégebruik door de werkgever zeer beperkt. Zie HR 2 juni 2017, ECLI:NL:HR:2017:964.
De feitelijke beschikkingsmacht over een bestelauto van een hoveniersbedrijf lag niet (alleen) bij de werkgever. De werknemer gebruikte de bestelauto ook buiten werktijd voor zijn woon-werkverkeer en de auto stond dagelijks geparkeerd voor zijn woning. Zie HR 15 maart 2019, ECLI:NL:HR:2019:361.
De vraag of sprake is van terbeschikkingstelling en voor welke periode is afhankelijk van de feiten en omstandigheden en moet materieel worden beoordeeld. Dat wil zeggen dat niet zozeer de formele aspecten van belang zijn, maar dat het gaat om de realiteitswaarde van wat partijen zijn overeengekomen en om de feitelijke uitvoering daarvan. Bij de beoordeling hiervan is nog het volgende van belang:
- Voor de vraag of sprake is van een ter beschikking gestelde (deel)auto is niet doorslaggevend wie de eigenaar van de auto is. Van een ter beschikking gestelde auto kan ook sprake zijn als de werkgever een auto huurt of leaset voor zijn werknemer. Ook kan sprake zijn van een ter beschikking gestelde auto als een werkgever één auto aan meerdere werknemers aanbiedt of als een externe aanbieder een auto aanbiedt, al dan niet via de werkgever.
- De situatie waarin
een werkgever met de werknemer afspreekt dat hij alle kosten van de eigen
auto van de werknemer of alle kosten van een door de werknemer geleasede
auto vergoedt, kan worden gelijkgesteld met een door de werkgever ter beschikking
gestelde auto. Zie HR 19 oktober 1983, ECLI:NL:HR:1983:AW8780.
De vergoeding van de kosten wordt in dat geval aangemerkt als loon in natura
(ondanks dat sprake is van loon in geld) waarop de regeling privégebruik
auto van toepassing is. Een eventuele eigen bijdrage voor privégebruik
maakt dit volgens de Hoge Raad niet anders. Voor een eventuele gelijkstelling
geldt nog het volgende:
- Gelijkstelling is alleen mogelijk als de werknemer de feitelijke beschikkingsmacht heeft over de auto. De gelijkstelling met een ter beschikking gestelde auto kan ook aan de orde zijn als de werkgever alle kosten vergoedt voor een beperkte periode. Onder de vergoeding van alle kosten vallen bijvoorbeeld ook de kosten van afschrijving en verzekeringen.
- Ook bij gelijkstelling kan met de tegenbewijsregeling voorkomen worden dat de werkgever een bijtelling in aanmerking moet nemen (bijtelling van nihil).
- Als sprake is van een ter beschikking gestelde auto, moet de werkgever de regeling privégebruik auto toepassen per kalenderjaar. Dit is anders als de werknemer slechts gedurende een beperkte periode kan beschikken over een auto (bijvoorbeeld een dag of een maand). Dan moet de werkgever de regeling naar evenredigheid toetsen. Dit is meestal het geval als een abonnement wordt afgesloten met een deelautobedrijf.
Een abonnee betaalt dan veelal abonnementsgeld en ontvangt daarna een pas of inlogcodes van een app/account om de auto te kunnen gebruiken. Als hij van een auto gebruik wil maken, reserveert hij een auto als deze beschikbaar is en kan hij daarna via een app of via een pas en code een auto gebruiken. Voor het gebruik betaalt hij afhankelijk van het abonnement bijvoorbeeld een bedrag per uur en per kilometer. Het verstrekken van een dergelijke app of pas van een deelautobedrijf staat in beginsel niet gelijk aan een auto waarover de werknemer te allen tijde kan beschikken. Doorgaans heeft de werknemer niet op ieder door hem gewenst moment de beschikking over een auto bijvoorbeeld omdat;
- de werknemer dergelijke auto’s alleen kan gebruiken als deze niet in gebruik zijn bij anderen;
- verlenging van de gereserveerde tijd alleen mogelijk is als de auto niet door een ander is gereserveerd; en
- de auto steeds moet worden teruggezet op de plaats of het deelgebied waar de auto is opgehaald.
Als de werknemer niet te allen tijde over een auto van een deelautobedrijf kan beschikken is de regeling privéauto alleen van toepassing op de dagen dat de werknemer de auto reserveert. Dit is anders als een werknemer op bijna ieder moment kan beschikken over een auto van een deelautobedrijf. Dit is bijvoorbeeld het geval als;
- de auto’s bijna niet worden gebruikt door anderen;
- verlenging van de gereserveerde tijd bijna altijd mogelijk is; en
- de auto niet steeds moet worden teruggezet op de plaats waar de auto is opgehaald. In dat geval is de regeling privégebruik auto van toepassing op het gehele kalenderjaar.
Hoe werkt de tegenbewijs regeling om geen bijtelling te krijgen?
Een ter beschikking gestelde (deel)auto wordt in ieder geval geacht ook voor privédoeleinden ter beschikking te zijn gesteld, tenzij blijkt dat de auto op kalenderjaarbasis voor niet meer dan 500 kilometer voor privédoeleinden wordt gebruikt (kilometers voor woon-werkverkeer zijn zakelijke kilometers). Dit kan bijvoorbeeld via een sluitende rittenregistratie (zie artikel 3.13 Uitvoeringsregeling loonbelasting 2011 en hoofdstuk 23.3.18 van het Handboek). Maar ook andere vormen van bewijs waarmee voldoende wordt aangetoond dat de 500-kilometergrens niet wordt overschreden zijn aanvaardbaar. Er is bijvoorbeeld sprake van aanvaardbaar bewijs in het geval van een reëel verbod op privégebruik; een situatie waaruit blijkt dat de werkgever toezicht uitoefent op het verbod en vastlegt en bij overtreding handhaaft. Zie hoofdstuk 23.3.19 van het Handboek.
Als blijkt dat de auto op kalenderjaarbasis voor niet meer dan 500 kilometer voor privédoeleinden wordt gebruikt, geldt een forfaitaire bijtelling van nihil; het voordeel van de ter beschikking gestelde auto wordt dan op nihil gewaardeerd (zie artikel 13bis, derde lid, Wet LB 1964). Dit heeft tot gevolg dat eventuele privékilometers (dus maximaal 500 kilometer) onbelast zijn.
De 500-kilometergrens voor privédoeleinden moet op kalenderjaarbasis worden bepaald en herrekend aan de hand van de mate van terbeschikkingstelling. Hiervoor heeft de werkgever inzicht nodig in de gebruikers en in het karakter van het gebruik van de deelauto (privé en zakelijk). Als een werkgever bijvoorbeeld een dag een auto ter beschikking stelt aan een werknemer leidt dat tot een maximum van 1,4 kilometer (1/365 * 500 kilometer) voor privédoeleinden. Als een werkgever bijvoorbeeld de maand augustus een auto ter beschikking stelt aan een werknemer leidt dat tot een maximum van 42,5 kilometer (31/365 * 500 kilometer) voor privédoeleinden.
De regeling bij wisselende auto's of gebruikers en belastingen
Als een werkgever dezelfde auto aan meerdere werknemers ter beschikking stelt en de werknemer dus waarschijnlijk niet doorlopend kan beschikken over een auto moet de forfaitaire bijtelling op grond van de wetssystematiek in redelijkheid worden verdeeld. Zie voor een voorbeeld het arrest van 1 maart 1978, ECLI:NL:HR:1978:AX3027 en de uitspraak van Hof Den Haag van 13 januari 2022, ECLI:NL:GHDHA:2022:9. Voor een redelijke verdeling van de bijtelling per werknemer heeft de werkgever ook inzicht nodig in de gebruikers en in het (privé)gebruik van de deelauto. Als bijvoorbeeld gedurende het kalenderjaar een auto ter beschikking staat aan werknemer A en B en de auto voor 40% wordt gebruikt door werknemer A en voor 40% door werknemer B, moet de werkgever de forfaitaire bijtelling voor 50% bij werknemer A in aanmerking te nemen en voor 50% bij werknemer B. Volledigheidshalve wordt opgemerkt dat de redelijke verdeling van de bijtelling niet aan de orde is bij een werknemer die niet te allen tijde over een auto van een deelautobedrijf kan beschikken. De regeling privéauto is in die situatie alleen van toepassing op de dagen dat de werknemer de auto reserveert (zie paragraaf 3.1.1).
Als de werknemer niet steeds dezelfde auto gebruikt, omdat hij uit verschillende auto’s kan kiezen, kan de grondslag (de cataloguswaarde) van de auto wisselend zijn. Hiermee moet de werkgever rekening houden bij het berekenen van de hoogte van de forfaitaire bijtelling. Als bijvoorbeeld de werkgever de deelauto met een cataloguswaarde van € 45.000 op 1 juli vervangt door een auto met een cataloguswaarde van € 60.000 wijzigt de grondslag voor de bijtelling per 1 juli. In voorbeeld 5 is het berekenen van de bijtelling met een cijfervoorbeeld toegelicht.
Gerichte vrijstelling binnen de WKR voor een deelauto
Een werkgever kan aan een werknemer vervoer in het kader van de dienstbetrekking gericht vrijgesteld (hierna: onbelast) vergoeden, verstrekken of ter beschikking stellen. Zie artikel 31a, tweede lid, onderdeel a, Wet LB 1964. Op grond hiervan kan hij een onbelaste vergoeding toekennen aan een werknemer van maximaal € 0,23 (dit bedrag is inclusief parkeer-, veer- en tolgelden) per kilometer voor zakelijke reizen (een dienstreis of woon-werkverkeer) met bijvoorbeeld zijn eigen auto of een (deel)auto die hij zelf heeft gehuurd of geleased. Het is niet mogelijk de werkelijke kosten van de (deel)auto in die gevallen te vergoeden.
Er is wel een gerichte vrijstelling voor de vergoeding van de werkelijke kosten van openbaar vervoer en het verstrekken en ter beschikking stellen van ‘vervoer vanwege de inhoudingsplichtige’ (loon in natura) als sprake is van een zakelijke reis (zie artikel 31a, tweede lid, onderdeel a, sub 1 en 2, Wet LB 1964). Een vergoeding van een deelauto (loon in geld) valt niet onder een gerichte vrijstelling. Een vergoeding voor privéreizen is volledig belast.
Als de werkgever de werknemer voorziet van een deelauto (een auto die niet ter beschikking wordt gesteld en dus niet valt onder de regeling privégebruik auto) is sprake van ‘vervoer vanwege de inhoudingsplichtige’ (zie artikel 13a, zesde lid, Wet LB 1964). In dat geval is het vervoer onbelast als sprake is van een zakelijke reis. Eventuele privékilometers die een werknemer maakt met de auto zijn belast op basis van de werkelijke kosten.
Let op: De werkgever moet altijd eerst toetsen aan de regeling privégebruik auto of de auto ter beschikking staat aan de werknemer. Als de auto ter beschikking staat aan de werknemer worden de privékilometers forfaitair gewaardeerd. Ten overvloede merken wij op dat in de situatie dat de werkgever de werknemer voorziet van een deelauto, het niet mogelijk is om de werknemer ook een onbelaste kilometervergoeding van € 0,23 toe te kennen.
Als de werknemer moet reizen om bij de auto te komen die hij gaat gebruiken voor een zakelijke reis, is de reis er naartoe ook zakelijk. De fiscale gevolgen van deze reis zijn afhankelijk van de vervoersvorm die gekozen wordt en of de werkgever dit vergoedt, verstrekt of ter beschikking stelt. Als de werknemer bijvoorbeeld reist met het openbaar vervoer kan de werkgever ervoor kiezen om de werkelijke kosten van het openbaar vervoer onbelast te vergoeden, te verstrekken of ter beschikking te stellen (zie artikel 31a, tweede lid, onderdeel a, sub 1, Wet LB 1964). Als de werknemer met de eigen fiets naar de deelauto reist kan de werkgever een onbelaste kilometervergoeding van maximaal € 0,23 toekennen (zie artikel 31a, tweede lid, onderdeel a, sub 2, Wet LB 1964). Zie voor meer algemene informatie over vervoer en reiskosten hoofdstuk 23 van het Handboek.
Auto aanwijzen als eindheffingsbestanddeel en gebruik vrije ruimte WKR
Een werkgever kan een onbelaste vergoeding, verstrekking of terbeschikkingstelling geven aan een werknemer als hij deze aanwijst als eindheffingsbestanddeel. Dit geldt niet voor een ter beschikking gestelde auto in de zin van artikel 13bis Wet LB 1964 (zie artikel 31, vierde lid, onderdeel a, Wet LB 1964). De werkgever kan bijvoorbeeld een vergoeding voor privégebruik, een stimulansbonus voor het gebruik van een deelauto of een aanvullende kilometervergoeding boven de onbelaste kilometervergoeding van € 0,23 per kilometer aan de werknemer aanwijzen. Voorwaarde voor aanwijzing is dat wordt voldaan aan de gebruikelijkheidseis van artikel 31, eerste lid, onderdeel f, Wet LB 1964. Vergoedingen, verstrekkingen en terbeschikkingstellingen van in totaal maximaal € 2.400 per persoon beschouwt de Belastingdienst als gebruikelijk. Een aangewezen eindheffingsbestanddeel komt ten laste van de vrije ruimte van de werkgever (tenzij een gerichte vrijstelling van toepassing is). Tot en met het fiscale loon van € 400.000 bedraagt de vrije ruimte 2% (2025). Over het meerdere van het fiscale loon bedraagt de vrije ruimte 1,18%. Over het bedrag dat binnen de vrije ruimte valt, betaalt de werkgever geen loonheffingen. Over het bedrag boven de vrije ruimte betaalt de werkgever 80% eindheffing. Zie voor meer informatie over de aanwijzing van eindheffingsbestanddelen en de toepassing van de vrije ruimte hoofdstuk 10 van het Handboek. Het gebruik van de vrije ruimte staat min of meer los van het gebruik van een (deel)auto en wordt daarom niet altijd besproken in de onderstaande antwoorden.
NIeuwe wetgeving over deelauto
Voor de zomervakantie komt er meer duidelijkheid over de verschillende vormen van een deelauto. Het doel is om meer duidelijkheid te geven over de fiscale merites en eventueel de deelauto fiscaal aantrekkelijker te maken. De staatssecretaris heeft dit via een tweetal brieven aangekondigd (brief 1) (brief 2)
In de brieven is thans het volgende te lezen
- Geen eenduidige fiscale definitie van deelauto's.
- Deelauto's vallen onder bestaande fiscale regels voor zakelijke reizen.
- Knelpunten in stimulering van deelauto's en deelautogebruik door werkgevers zijn bekend, over oplossingen wordt nagedacht, de huidige regeling is administratief complex.
- Privégebruik van een deelauto wordt belast via bijtelling als meer dan 500 kilometer per jaar privé wordt gereden. Bij minder dan een jaar ter beschikking, wordt de 500 kilometergrens pro-rata berekend.Bijtelling moet redelijk verdeeld worden als meerdere werknemers dezelfde deelauto privé gebruiken.
- Geen bijtelling als de auto niet ter beschikking wordt gesteld door de werkgever.
- Vergoeding van maximaal €0,23 per zakelijke kilometer is gericht vrijgesteld. Hogere kilometervergoeding mogelijk, maar extra vergoeding kan belast zijn of in vrije ruimte van WKR vallen.
- Kosten van deelauto-abonnementen zijn aftrekbaar van de winst. MIA/VAMIL en EIA kunnen onder voorwaarden van toepassing zijn.
- Deelauto's spelen een groeiende rol in de mobiliteitstransitie.
- Nationaal samenwerkingsprogramma deelmobiliteit voor standaardisatie en harmonisatie.
Noot fiscaal jurist inzake deelauto en belastingen
Een auto (of andere zaken) delen wordt steeds populairder. Je kunt een auto via meerdere manieren gezamenlijk gebruiken, dit kan via zogenaamde autodeel platformen maar ook via verhuurbedrijven en via uw werkgever. Ook zien we steeds vaker dan mensen hun eigen auto (of auto van de zaak) delen met anderen, dit zou u zelf kunnen regelen maar ook via een platform (zoals AIR BNB voor woningen). Als er zakelijke ritten worden gereden met een prive gehuurde deelauto dan kunnen de kilometers belastingvrij worden vergoed (0,23 cent per kilometer). Wordt de deelauto betaald door uw werkgever dan gelden de bijtellingsregels. Een bijtelling voor 4 dagen per maand opnemen in de loonadministratie zal veel administratieve complicaties opleveren, werkgevers zullen hier niet snel aan meewerken. Een eindheffingsregeling voor een deelauto zou hiervoor een praktische oplossing zijn.
Bron deelauto en belastingen
Lucratief belang en partiele buitenlandse belastingplicht
In een artikel in het NRC d.d. 14 april 2024 (alleen te lezen met inlog) wordt ingegaan op het belastinvrij ontvangen van inkomen door expat managers van de Action. De laatste tijd is er steeds meer commotie over complexe fiscale structuren die door bijvoorbeeld mevrouw Heineken (dividendstructuur ter voorkoming 15% bronheffing / terugbetaling kapitaal) en de familie Swinkels (belastingvrij bedrijf overdragen via de bedrijfsopvolgingsregeling) worden opgezet. De staatssecretaris reageerde vlot op de structuur van mevrouw Heineken en de structuur bij de managers van de Action. Er komt een wetswijziging aan per 1 januari 2025.
In dit artikel een inkijkje in complexe fiscale structuren.
Ook de kennisgroep van de belastingdienst komt de laatste tijd met diverse standpunten over het lucratief belang. Op 11 juli 2023 kwam het standpunt over een middelijk gehouden lucratief belang, het lucratief belang t.a.v. het overgangsrecht WFKR, het standpunt bij een remittance bepaling in een belastingverdrag en over internationale situaties.
In mei 2025 zijn er diverse vragen beantwoord inzake het lucratief belang en de heffing in box 2 of box 3, dit vraag en antwoord spel kunt u hier raadplegen. De beslisnota met onderliggende informatie is ook van belang. De rekenmodellen geven iets meer financieel inzicht.
Aanpassing lucratief belang regeling pas per 1 januari 2028
De staatssecretaris van financiën wilde per 1 januari 2026 de lucratief belang regeling aanpassen, deze regeling bestaat sinds 2009 en is vaak onduidelijk (en complex), zie brief staatssecretaris d.d. 1 juli 2025. In het belastingplan 2026 is aangegeven dat de invoering wordt uitgesteld tot 1 januari 2028.
De belastingheffing op (carried interest) inkomen wordt dan belast in box 2 (en niet in box 1 zoals eerder is aangekondigd). Aanleiding voor de aanpassing was de motie van kamerlid Idsinga. insteek was om de winst van fondsmanagers van private equity te belasten als normaal inkomen (box 1).
Onder de huidige regeling worden lucratief belang inkomsten belast in box 1 (maximaal 49,5% heffing), edoch als de manager zijn aandelenbelang heeft ondergebracht in een BV (rechtspersoon) - en tenminste 95% van de opbrengst aan zichzelf uitkeert - geldt een heffing in box 2 (thans 31%), deze laatste variant wordt vaak gebruikt. Na een internetconsultatie kwamen 2 alternatieven bovendrijven.
- optie 1: alles belasten in box 1
- optie 2: heffing in box 2 met multiplier (heffing van 31% naar ongeveer 36%).
Woo verzoek lucratief belang
Er zijn in februari 2025 documenten openbaar gemaakt inzake de lucratief belang regeling. In dit Woo verzoek is specifiek verzocht om documenten en informatie die betrekking heeft op private equity en carried interest structuren, werknemersparticipaties en management participaties. Ook wordt gevraagd om documenten die zien op de communicatie tussen belastingadvieskantoren en de Belastingdienst. Vorenstaande mede in verband met de Hoge Raad uitspraak d.d. 13 april 2023 ECLI:NL:HR:2023:557. In deze uitspraak is door de Hoge Raad bepaald dat vermogensrechten economisch vergelijkbaar zijn met (achtergestelde) aandelen die een lucratief belang vormen indien een hefboomeffect ontstaat van meer dan 1 op 10. De uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 24 november 2020 (ECLI:NL:GHARL:2020:921) is naar de prullenbak verwezen . De volgende documenten zijn gepubliceerd:
- Brief d.d. 11 december 2024 inzake Woo verzoek (6 pagina's, downloaden)
- Bron document Woo verzoek lucratief belang (298 pagina's, downloaden)
- Excel bestand berekening 1 (downloaden)
- Excel bestand berekening 2 (downloaden)
- Excel bestand berekening 3 (downloaden)
Belastingheffing voor vermogende mensen
Dat er een belastingheffing gaat komen voor zogenaamde "high net worth individuals" staat wel vast. Dit zal binnen de EU worden opgezet, de eerste verkenning is te lezen in het Global Tax Evasion Report 2024. Het zal gaan om een exit heffing op particulier vermogen bij een emigratie. In een brief van de staatssecretaris d.d. 28 maart 2024 wordt een eerste vooruitblik gegeven. Volgens een rapport van het CPB betalen de sterkte schouders relatief gezien de minste belasting (20% - 30%). In juni 2022 kwam het kabinet met een reactie op dit rapport. De onderzoeken worden verricht door niet fiscalisten. In de onderzoeken wordt gesteld dat er belasting wordt bespaard door geld in een holding te stalen (tarief 19% tot 25,8%), edoch als dit geldt wordt uitgekeerd is er box 1 (49,5%) of box 2 (nu 33%) verschuldigd. Dat een holdingstructuur schuurt met het doel van belastingheffing is dus niet juist. De oplossingsrichting die wordt genoemd is een vermogensbelasting voor rijke personen (een zogenaamde miljardairsheffing). Binnen het huidige kabinet lijkt er wel steun voor een hogere box 3 heffing en een exit heffing voor particulieren, hierbij worden particulieren nog 5 jaar na hun emigratie gezien als (fictief) binnenlands belastingplichtige. Als er een belastingverdrag met deze landen is gesloten kan de regeling niet eenzijdig worden ingevoerd, dit gaat dus nog wel even duren, dubbele belasting (in woonland en Nederland) moet immers worden voorkomen. We kunnen dus nog veel vuurwerk in Den Haag tegemoet zien, maar dit zal uiteindelijk nog jaren duren.
Buitenlandse managers met 30% regeling en aandelen belang
Het artikel in het NRC beschrijft hoe twee voormalige expat-managers van Action (opgericht in 1993, 2.500 vestigingen en een omzet van 11 miljard), een bedrijf dat eigendom is van het Britse private-equityfonds 3i, miljoenen euro’s aan aandeleninkomsten vrijwel belastingvrij konden innen. Dit werd mogelijk gemaakt door een zorgvuldig opgezette belasting structuur.
Twee oud-managers van Action, wisten hun miljoenenwinsten op aandelen belastingvrij te incasseren door gebruik te maken van de '30 procent-regeling' voor expats en het concept van ‘partieel buitenlandse belastingplicht’. Dit stelde hen in staat om inkomsten uit aandelen niet in Nederland te hoeven aangeven.
De Nederlandse Belastingdienst probeerde via navorderingen belasting te heffen over de ruim 50 miljoen euro aan inkomsten, maar de rechtbank Zeeland West Brabant (uitspraak 5 januari 2024) en de rechtbank Noord Holland (uitspraak 19 maart 2024) oordeelden grotendeels in het voordeel van de expat-managers. De rechters stelden dat de gebruikte constructie niet expliciet verboden is, waardoor de managers hun winsten mochten behouden. De belastingdienst zal hoger beroep aantekenen tegen deze uitspraken, dit met de insteek "fraus legis"
Beide heren zijn bij hun toetreden mede aandeelhouder geworden van het bedrijf. Bij hun vertrek moesten de aandelen worden ingeleverd en wordt een substantieel bedrag uitbetaald. De inkomsten kunnen worden aangegeven als inkomsten uit overige werkzaamheden (top tarief in box 1), ze kunnen echter ook kiezen voor het lagere tarief in box 2 (toen 25%). Omdat het hier ging om mensen die in het buitenland hebben gewoond en gebruik maakten van de 30% regeling (30% bruto inkomen mag netto worden uitbetaald) kan worden gekozen voor de zogenaamde partieel buitenlandse belastingplicht. Op grond van deze laatste regeling worden deze inkomsten niet in Nederland belast. Dat beide heren in Nederland werken voor een Nederlands bedrijf is hierbij niet relevant.
Politieke reactie op belasting structuur managers
Niemand zit te wachten op onrust, de private equity bedrijven ook niet. De Tweede Kamer debatteert momenteel over strengere belastingheffing voor private-equitymanagers (motie april 2024). Ondanks de juridische winst voor de expat-managers, staat de sector onder toenemende publieke en politieke druk om meer transparantie en eerlijkheid in belastingbetaling te realiseren.
Ook de staatssecretaris heeft op 30 mei 2024 gereageerd op bovenstaande situatie, hij komt met het volgende:
- Staatssecretaris Van Rij heeft in antwoord op Kamervragen verklaard dat de doorstootverplichting van artikel 3.95b, vijfde lid Wet IB 2001 niet verenigbaar is met de optionele partiële buitenlandse belastingplicht van artikel 2.6 Wet IB 2001.
- Optionele partiële buitenlandse belastingplicht: Dit houdt in dat het inkomen uit box 2 (aanmerkelijk belang) en box 3 (sparen en beleggen) alleen in de Nederlandse inkomstenbelasting wordt betrokken voor zover er Nederlands inkomen wordt genoten. Als een aanmerkelijk belang in een buitenlandse vennootschap wordt gehouden, worden de voordelen daaruit niet in Nederland belast.
- Conflict met doorstootverplichting: De doorstootverplichting vereist dat ten minste 95% van de lucratiefbelang voordelen als inkomen uit aanmerkelijk belang wordt genoten. Dit is alleen mogelijk als iemand volledig belastingplichtig is voor het aanmerkelijk belang, wat niet het geval is bij gebruik van de partiële buitenlandse belastingplicht.
- Standpunt staatssecretaris Van Rij: Van Rij stelt dat de toepassing van de doorstootregeling in combinatie met de partiële buitenlandse belastingplicht in strijd is met de bedoeling van de wetgever (fraus legis). De wetgever beoogde dat de heffing in box 1 zou terugtreden ten gunste van heffing in box 2, en niet dat er helemaal geen heffing zou plaatsvinden.
- Hoger beroep Belastingdienst: De Belastingdienst heeft terecht hoger beroep aangetekend tegen de uitspraken van rechtbanken in Noord-Holland en Zeeland-West-Brabant, die in het voordeel van de belastingplichtigen hadden geoordeeld.
- Afschaffing artikel 2.6 Wet IB 2001: Een aangenomen amendement bepaalt dat artikel 2.6 Wet IB 2001 per 1 januari 2025 komt te vervallen. Dit betekent de afschaffing van de keuzemogelijkheid voor partiële buitenlandse belastingplicht voor nieuwe werknemers die gebruikmaken van de 30%-regeling. Er geldt overgangsrecht voor twee jaar, waardoor er vanaf 2027 geen discussie meer zal zijn over deze constructie.
Kennisgroep standpunt over lucratief belang en opgeofferd bedrag
Henk krijgt gratis aandelen (WEV €20.000) van werkgever Leukeleu BV. De loonbelasting wordt door werkgever betaald en gebruteerd. Henk heeft daardoor twee loonvoordelen: €20.000 (aandelen) + €20.000 (betaalde loonbelasting). Voor het lucratief belang (art. 3.92b Wet IB 2001) geldt dat het opgeofferd bedrag wordt verhoogd met €20.000 (WEV aandelen). De door de werkgever betaalde loonbelasting telt niet mee in het opgeofferd bedrag (art. 3.95b Wet IB 2001). Zie kennisgroep standpunt d.d. 21 april 2026 met kenmerk KG:059:2026:2
Fiscale advisering over bonussen
Bedrijven maken steeds meer gebruik van het belonen van werknemers via bonussen of aandelen. De hiervoor ingevoerde wetgeving (lucratief belang) is complex en kent ook ingewikkelde (en onduidelijke) bepalingen. Soms wordt hierdoor onterecht belasting geheven en soms zitten er lekken in deze regeling (zoals in deze casus). Dat er komende jaren weer nood maatregelen komen die het nog complexer en onduidelijker zullen maken staat wel vast. Er worden vele "vingers in de fiscale dijk" gestoken die de wetgeving er niet duidelijker op gaat maken. Wij adviseren u graag bij complexe structuren, stuur gerust een e-mail met uw vraag of een gesprek of offerte.
Bron fiscale structuren
Reactie staatssecretaris van Rij op artikel NRC 4 april 2024
Global Tax Evasion Report 2024
Rechtbank Zeeland West Brabant d.d. 5 januari 2024 ECLI:NL:RBZWB:2024:60
Rechtbank Noord Holland d.d. 19 maart 2024 ECLI:NL:RBNHO:2024:3177
Motie Isdinga inzake lucratief belang regeling voor managers private equity sector
Gratis een gezonde lunch aanbieden is vrijgesteld van belastingheffing
Een leuke zaak zo net voor het weekend. Mag een werkgever een gezonde lunch op de zaak belastingvrij (gerichte vrijstelling) aan een werknemer verstrekken, dit als een soort arbo voorziening? Volgens de rechtbank en het gerechtshof niet, volgens de Hoge Raad wel. Het gerechtshof krijgt ook een gevoelig tikje over de vingers. Gezond eten is belangrijk, kan ziekte voorkomen en mag dus onderdeel zijn van het Arbobeleid van een werkgever. Of het gezonde lunchen nog steeds belastingvrij kan (na een wetswijziging in 2022) is nog niet helemaal duidelijk.
Huidige wetgeving inzake gezonde lunch
Een gezonde lunch is essentieel voor werknemers. Deze kan tot 2022 belastingvrij, volgens de Hoge Raad. Onder de wetgeving tot 2022 kon dit uiteindelijk belastingvrij. De wetgeving is in 2022 aangepast. Vanaf dat moment zijn enkel verplichtige arbo voorzieningen (uit de Arbowet) gericht vrijgesteld, denk hierbij aan een veiligheidshelm of ergonomische werkplek. Gezonde maaltijden vallen hier niet meer onder. De staatssecretaris geeft in zijn beantwoording op 14 juni 2024 aan dat elke werkgever naar eigen inzicht zijn vrije ruimte van de WKR mag invullen. Omdat vrijwel alle werkgevers vlot boven de WKR drempel uitkomen is de gezonde lunch dus belast met een eindheffing. Jammer... en een gemiste kans.
Belastingvrij lunchen of niet ? De feiten
Belanghebbende verstrekte in 2017 en 2018 dagelijks gezonde lunchmaaltijden aan haar werknemers, samengesteld volgens de richtlijnen van de Gezondheidsraad. Deze maaltijden werden verstrekt in het kader van het arbeidsomstandighedenbeleid van de werkgever, gericht op de gezondheid en vitaliteit van de werknemers. De kosten van deze maaltijden werden door de werkgever gedragen zonder een eigen bijdrage van de werknemers.
Het geschil
De discussie betreft een geschil tussen een werkgever (hierna: belanghebbende) en de Belastingdienst over de vraag of de gratis verstrekte gezonde lunchmaaltijden aan werknemers onder de gerichte vrijstelling van artikel 8.4a van de Uitvoeringsregeling Loonbelasting 2011 (URLB 2011) vallen. Deze zaak is behandeld door het Gerechtshof Den Haag, en uiteindelijk door de Hoge Raad op 24 mei 2024 (ECLI:NL:HR:2024:745). Het Gerechtshof was van mening dat de lunch niet belastingvrij kon worden verstrekt, de Hoge Raad dacht hier anders over.
Is de verstrekking van de gezonde lunchmaaltijden door belanghebbende aan te merken als een arbovoorziening die rechtstreeks voortvloeit uit het arbeidsomstandighedenbeleid en daarmee vrijgesteld van loonheffingen?
Uitspraak Gerechtshof Den Haag inzake gezonde lunch en werkkostenregeling
Het Hof oordeelde dat de verstrekking van de lunchmaaltijden niet onder de gerichte vrijstelling van artikel 8.4a, lid 1, van de URLB 2011 valt, omdat deze verstrekking slechts in algemene zin het welzijn en de gezondheid van werknemers bevordert, en niet specifiek verband houdt met de veiligheid en gezondheid van werknemers in verband met de arbeid. Deze uitspraak lag in lijn met de eerdere uitspraak van de Rechtbank in 2021. De conclusie van deze rechters is als volgt:
- Op de verstrekking van gezonde lunchmaaltijden is de gerichte vrijstelling voor Arbovoorzieningen niet van toepassing. De lunchmaaltijden kwalificeren niet als een voorziening die rechtstreeks voortvloeit uit het arbeidsomstandighedenbeleid dat de inhoudingsplichtige voert op grond van de Arbowet. Een verband tussen de veiligheid en de gezondheid van de werknemers enerzijds en de met de arbeid verbonden aspecten anderzijds ontbreekt.
Uitspraak Hoge Raad inzake gezonde lunch
De Hoge Raad vernietigt de uitspraak van het Gerechtshof Den Haag en bepaalt dat de verstrekking van gezonde lunchmaaltijden wel degelijk kan vallen onder de gerichte vrijstelling van artikel 8.4a, lid 1, van de URLB 2011. De Hoge Raad benadrukt dat arbeidsomstandighedenbeleid in de zin van de Arbowet ook beleid ter voorkoming van ziekteverzuim kan omvatten, en dat gezonde maaltijden bijdragen aan het verminderen van ziekten en bevorderen van herstel, en daarom als onderdeel van het arbeidsomstandighedenbeleid kunnen worden gezien. De extra eis van het Gerechtshof "de arbo voorziening moet direct samenhangen met verplichtingen op grond van de Arbowet" gold tot 1 januari 2011, deze eis is niet overgenomen in de daarna toepasselijke wetgeving, aldus de Hoge Raad.
Wetswijziging in 2022 en belastingvrij lunchen
En gaat de gezonde lunch nu altijd belastingvrij? Nee dat ook weer niet, deze procedure speelde onder oude wetgeving (tot 2022). Tot dat moment was er meer ruimte voor een vergoeding en verstrekking onder de arbo vrijstelling.
Per 1 januari 2022 is artikel 8.4a(1)(a) van de Uitvoeringsregeling Loonbelasting 2011 gewijzigd om de reikwijdte van de gerichte vrijstelling voor arbovoorzieningen te verduidelijken. Deze vrijstelling geldt uitsluitend voor voorzieningen die direct samenhangen met de verplichtingen van de werkgever op grond van de Arbeidsomstandighedenwet (Arbowet) en waarvoor geen eigen bijdrage van de werknemer mag worden verlangd.
De wijziging werd ingevoerd omdat er in de praktijk onduidelijkheid
bestond over welke arbovoorzieningen onder de gerichte vrijstelling vielen.
De wetgever heeft met deze wijziging duidelijk willen maken dat alleen
verplichte arbovoorzieningen, die direct samenhangen met de verplichtingen
van de werkgever, gericht zijn vrijgesteld. Voorbeelden hiervan zijn:
- Ergonomische bureaustoelen
- Voetenbankjes voor beeldschermwerk
- Beeldschermbrillen
- Laboratoriumjassen
- Veiligheidsschoenen
Voorzieningen die niet direct verband houden met de verplichtingen van de werkgever, zoals algemene gezondheidschecks, gezonde maaltijden, fietsen, en sportieve activiteiten, vallen niet onder de gerichte vrijstelling. De wetgever benadrukt dat dergelijke voorzieningen geen verplichte arbovoorzieningen zijn en daarom niet vrijgesteld kunnen worden.
Met de wijziging is expliciet gemaakt dat bepaalde voorzieningen, zoals de cursus stoppen met roken en stoelmassages, niet langer onder de vrijstelling vallen. Deze voorzieningen kunnen echter in individuele gevallen en indien op de werkplek verstrekt, nog steeds onbelast worden verstrekt via de zogenoemde nihilwaardering. Daarnaast wordt de cursus stoppen met roken sinds 2020 vergoed vanuit het basispakket van de zorgverzekering, waardoor er minder beroep op de werkgever wordt gedaan voor deze kosten.
De toelichting op de wijziging heeft enkele omissies en inconsistenties. Zo wordt er geen melding gemaakt van geneeskundige keuringen en inentingen in het kader van preventie- en verzuimbeleid, ondanks eerdere vermelding door de regelgever. Het had de inzichtelijkheid vergroot als de wetgever had uitgelegd hoe deze voorzieningen zich verhouden tot de verduidelijkte richtlijnen.
De wijziging per 1 januari 2022 verduidelijkt dat de gerichte vrijstelling voor arbovoorzieningen alleen geldt voor voorzieningen die direct samenhangen met de wettelijke verplichtingen van de werkgever volgens de Arbowet. Niet-verplichte voorzieningen vallen buiten de vrijstelling, wat tot enige beperkingen leidt ten opzichte van eerder beleid. Deze wijziging is bedoeld om duidelijkheid te scheppen en consistentie te waarborgen in de toepassing van de vrijstelling voor arbovoorzieningen.
Noot fiscaal jurist inzake belastingvrij lunchen op kantoor
Een werkgever mag zijn eigen beleidsruimte invullen waardoor het arbobeleid ook maatregelen mag omvatten die niet verplicht zijn op grond van de Arbowet. Volgens de Hoge Raad is dus van belang of de verstrekking van de lunch rechtstreeks voortvloeit uit het arbobeleid dat de werkgever vooerde op grond van de Arbowet. Het beperken of voorkomen van ziekteverzuim valt hieronder. Iedere persoon weet - mede uit overheidsbeleid en spotjes op tv - dat gezond eten ziekte kan voorkomen en dat het herstel na een ziekte een stuk sneller gaat door gezond te eten.
De Hoge Raad oordeelt - in navolging van de AG in een uitgebreide toelichting - dat de verstrekking van gezonde lunchmaaltijden kan worden gezien als een arbovoorziening die voortvloeit uit het arbeidsomstandighedenbeleid, ongeacht of deze verstrekking verder gaat dan wat de Arbowet verplicht stelt. Artikel 8.4a, lid 1, van de URLB 2011 maakt geen uitzondering voor maaltijden, en derhalve kunnen gezonde maaltijden onder deze vrijstelling vallen indien zij deel uitmaken van het arbeidsomstandighedenbeleid. Het bestaan van arbeidsomstandighedenbeleid hoeft niet schriftelijk te zijn vastgelegd om in aanmerking te komen voor de gerichte vrijstelling.
Ondernemers dienen rekening te houden met de mogelijkheid dat verstrekkingen die bijdragen aan de gezondheid en het welzijn van werknemers onder bepaalde voorwaarden kunnen vallen onder de gerichte vrijstelling voor arbovoorzieningen. Dit arrest benadrukt het belang van een gedegen arbeidsomstandighedenbeleid en biedt ruimte voor fiscale optimalisatie door dergelijke verstrekkingen correct te positioneren binnen dit beleid.
De Hoge Raad heeft de uitspraak van het Gerechtshof Den Haag vernietigd en geoordeeld dat de door belanghebbende verstrekte gezonde lunchmaaltijden onder de gerichte vrijstelling van de URLB 2011 vallen. De Hoge Raad doet de zaak dan ook zelf af. Gezond eten mag onderdeel zijn van het arbobeleid van een werkgever. Voor het bestaan van dergelijk beleid bij een werkgever is niet vereist dat dit schriftelijk is vastgelegd (beleid is materieel aanwezig).
Deze uitspraak kan bijdragen aan een breder begrip en toepassing van het arbeidsomstandighedenbeleid in relatie tot fiscale vrijstellingen, hetgeen van groot belang is voor ondernemers en belastingadviseurs. Jammer dat onze staatssecretaris - voor de periode na 2022 - geen gepaste regeling mogelijk maakt
Bron belastinvrij een gezonde lunch
Rechtbank Den Haag d.d. 23 juni 2021 ECLI:NL:RBDHA:2021:686
Gerechtshof Den Haag d.d. 23 juni 2022 ECLI:NL:GHDHA:2022:1457
Parket bij de Hoge Raad d.d. 21 april 2023 ECLI:NL:PHR:2023:449
Lucratief belang en belastingheffing
Steeds vaker zijn wij betrokken bij een discussie over een mogelijk lucratief belang welke vaak is ontstaan bij een werknemerparticipatie. Van een lucratief belang is sprake bij het houden van vermogensrechten die - veelal door werknemers - worden verkregen in de vorm van een winstdelende lening of aandelen in een bedrijf. Deze vermogensrechten (vaak aandelen) moeten dan tegen erg gunstige voorwaarden zijn verkregen zodat ze worden gezien als excessieve beloning. Een reguliere werknemersparticipatie valt hier dus niet onder. Het lucratief belang is geregeld in artikel 3.92b en 3.95b van de Wet op de inkomstenbelasting. Een toelichting omtrent de context kan worden gevonden in de memorie van toelichting uit 2007.
In mei 2025 zijn er diverse vragen beantwoord inzake het lucratief belang en de heffing in box 2 of box 3, dit vraag en antwoord spel kunt u hier raadplegen. De beslisnota met onderliggende informatie is ook van belang. De rekenmodellen geven iets meer financieel inzicht.
Ook de kennisgroep van de belastingdienst komt de laatste tijd met diverse standpunten over het lucratief belang. Op 11 juli 2023 kwam het standpunt over een middelijk gehouden lucratief belang, het lucratief belang t.a.v. het overgangsrecht WFKR, het standpunt bij een remittance bepaling in een belastingverdrag en over internationale situaties.
Wijziging lucratief belang regeling in 2028
- Werknemersparticipatie of managementparticipaties kunnen voor de houder een zogeheten lucratief belang vormen. Dit lucratieve belang wordt belast tegen een tarief van maximaal 49,5% (box 1).
- Probleem is dat dit loon voor de betaler niet aftrekbaar is. De effectieve belastingdruk bij een lucratief belang is dus feitelijk hoger.
- De wet voorziet in een mogelijkheid om lucratieve belangen te belasten tegen een tarief van 24,5% / 31%. Samen met de vennootschapsbelasting resulteert dit namelijk in een belastingdruk van maximaal 48,8%.
- De werknemer / manager houdt dan aandelen via zijn eigen houdster/ holding BV. Heffing in box 2 vindt plaats als het inkomen uit het lucratief belang dat in de houdster / holding terechtkomt voor minimaal 95% wordt uitgekeerd aan de aandeelhouder in prive, de zogenaamde doorstootverplichting. Als hieraan wordt voldaan wordt niet (ook) in box 1 geheven. De praktijk maakt vaak gebruik van deze regeling (soms wordt gekozen voor vooroverleg).
- Er is een motie aangenomen die ervoor moet zorgen dat het box 2 tarief wordt verhoogd tot 36%. Invoering zal vermoedelijk in 2028 plaatsvinden. Technisch moet dit in de wet kunnen aldus een kamerbrief.
Kennisgroep standpunt over lucratief belang en opgeofferd bedrag
Henk krijgt gratis aandelen (WEV €20.000) van werkgever Leukeleu BV. De loonbelasting wordt door werkgever betaald en gebruteerd. Henk heeft daardoor twee loonvoordelen: €20.000 (aandelen) + €20.000 (betaalde loonbelasting). Voor het lucratief belang (art. 3.92b Wet IB 2001) geldt dat het opgeofferd bedrag wordt verhoogd met €20.000 (WEV aandelen). De door de werkgever betaalde loonbelasting telt niet mee in het opgeofferd bedrag (art. 3.95b Wet IB 2001). Zie kennisgroep standpunt d.d. 21 april 2026 met kenmerk KG:059:2026:2
Lucratief belang met tussenholding standpunt kennisgroep
Werknemer W is in dienstbetrekking bij W B.V. De aandelen in W BV worden gehouden door A en B, beide via hun eigen holding. De waarde van de aandelen wordt in overleg met de belastingdienst geschat op € 4.000.000. Werknemer W kan 10% van de aandelen verwerven. Er wordt een nieuwe tussenholding opgericht waarbij de aandelen (via Agio) worden gestort. Vervolgens wordt 10% van de aandelen in de tussenholding (TH) verkocht aan de werknemer W (aan zijn eigen holding HC BV) voor € 400.000. 10% wordt betaald uit eigen middelen van W en 90% wordt gefinancierd A en B (hun holdings). De lening wordt verstrekt voor een periode van 5 jaar tegen een rente van 2% met als zekerheid een pandrecht op aandelen TH B.V. De lening wordt niet kwijtgescholden als er in de toekomst een restschuld overblijft (bijvoorbeeld bij verkoop). Dividenden uit TH worden gebruikt voor het betalen van rente en aflossing. Een inspecteur zou op grond van uitspraken van de rechtbank kunnen stellen dat sprake is van een beloningsinstrument (Rechtbank Den Haag dd 27 februari 2024 ECLI:NL:RBDHA:2024:2616 of Rechtbank Den Haag d.d. 3 november 2025 ECLI:NL:RBDHA:2025:12842), mede omdat er een hefboom ontstaat (rente 2% en 90% financiering), de lening lijkt namelijk onzakelijk.
Structuur lucratief belang of niet?
Vormen de aandelen van HV BV een lucratief belang of niet? Deze casus komt in een kennisgroep standpunt van de Belastingdienst aan de orde (KG:053:2026:1)
Volgens dit standpunt is geen sprake van een lucratief belang, er is sprake van een reguliere werknemersparticipatie. Het oogmerk van partijen is gericht op het verkrijgen en behouden van een substantieel aandelenbelang door de werknemer in de vennootschap en is niet gericht op een exit. Ook zijn de condities niet bijzonder en zakelijk, zo is er geen good of bad leaver bepaling of tag along of dragalong bepaling. Ook is het rendement niet afhankelijk van management- of aandeelhoudersdoelstellingen en ontbreekt een familieband. Volgens de kennisgroep is echter - bij deze casus - geen sprake van een beloningsoogmerk.
Aanpassing lucratief belang regeling pas per 1 januari 2028
De staatssecretaris van financiën wilde per 1 januari 2026 de lucratief belang regeling aanpassen, deze regeling bestaat sinds 2009 en is vaak onduidelijk (en complex), zie brief staatssecretaris d.d. 1 juli 2025. In het belastingplan 2026 is aangegeven dat de invoering wordt uitgesteld tot 1 januari 2028.
De belastingheffing op (carried interest) inkomen wordt dan belast in box 2 (en niet in box 1 zoals eerder is aangekondigd). Aanleiding voor de aanpassing was de motie van kamerlid Idsinga. insteek was om de winst van fondsmanagers van private equity te belasten als normaal inkomen (box 1).
Onder de huidige regeling worden lucratief belang inkomsten belast in box 1 (maximaal 49,5% heffing), edoch als de manager zijn aandelenbelang heeft ondergebracht in een BV (rechtspersoon) - en tenminste 95% van de opbrengst aan zichzelf uitkeert - geldt een heffing in box 2 (thans 31%), deze laatste variant wordt vaak gebruikt. Na een internetconsultatie kwamen 2 alternatieven bovendrijven.
- optie 1: alles belasten in box 1
- optie 2: heffing in box 2 met multiplier (heffing van 31% naar ongeveer 36%).
Woo verzoek lucratief belang
Er zijn in februari 2025 documenten openbaar gemaakt inzake de lucratief belang regeling. In dit Woo verzoek is specifiek verzocht om documenten en informatie die betrekking heeft op private equity en carried interest structuren, werknemersparticipaties en management participaties. Ook wordt gevraagd om documenten die zien op de communicatie tussen belastingadvieskantoren en de Belastingdienst. Vorenstaande mede in verband met de Hoge Raad uitspraak d.d. 13 april 2023 ECLI:NL:HR:2023:557. In deze uitspraak is door de Hoge Raad bepaald dat vermogensrechten economisch vergelijkbaar zijn met (achtergestelde) aandelen die een lucratief belang vormen indien een hefboomeffect ontstaat van meer dan 1 op 10. De uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 24 november 2020 (ECLI:NL:GHARL:2020:921) is naar de prullenbak verwezen . De volgende documenten zijn gepubliceerd:
- Brief d.d. 11 december 2024 inzake Woo verzoek (6 pagina's, downloaden)
- Bron document Woo verzoek lucratief belang (298 pagina's, downloaden)
- Excel bestand berekening 1 (downloaden)
- Excel bestand berekening 2 (downloaden)
- Excel bestand berekening 3 (downloaden)
Kamervragen over belastingheffing bij private equity
In oktober 2024 zijn er nog kamervragen gesteld over de belastingheffing bij private equity. Deze vragen zijn gesteld naar aanleiding van een belastingwijziging in het Verenigd Koninkrijk. Nederland kent sinds 2009 de lucratiefbelang regeling waarbij op grond van de "carried" als basis het inkomen wordt belast in box 1 (resultaat uit overige werkzaamheden), met als alternatief de zogenoemde aanmerkelijkbelang variant (heffing in box 2). De Tweede Kamer heeft in 2024 een motie aangenomen om voordelen uit een lucratief belang te allen tijde te belasten in box 1. Daarmee zou de huidige mogelijkheid vervallen om te kiezen voor een heffing in box 2 bij onmiddellijke dooruitdeling naar privé van ten minste 95% van de voordelen tegen een lager belastingtarief door middel van de aanmerkelijkbelangvariant.
Internationale situaties bij een lucratief belang
Voor internationale situaties is dit beleid uit 2021 van belang. Het heffingsrecht is internationale situatie is veelal beperkt (Rechtbank Zeeland West Brabant d.d. 7 maart 2024) . Voor een uitgebreide toelichting verwijzen wij u naar dit artikel op onze site.
Lucratief belang belast in box 1 of in box 2
De inkomsten uit een lucratief belang worden belast in box 1 (resultaat uit overige werkzaamheden), eventueel kan de werknemer opteren voor heffing in box 2. Dit is enkel mogelijk als er sprake is van een middelijk gehouden lucratief belang (dus als de aandelen worden gehouden via een eigen holding van de werknemer, een zogenaamde tussengeschoven BV). Het opteren voor box 2 is enkel toegestaan als de inkomsten uit het lucratief belang - die de BV van de werknemer heeft genoten - in datzelfde jaar voor minimaal 95% worden doorbetaald (doorgestoten) aan de aandeelhouder / werknemer.
Meerdere soorten aandelen en een lucratief belang
Als er sprake is van meerdere soorten aandelen is er vrijwel altijd sprake van een lucratief belang. Mits de aandelen die door de werknemer worden verkregen achtergesteld zijn bij andere soorten aandelen en deze achtergestelde aandelen minder dan 10% van het totale (geplaatste) aandelenkapitaal vormen.
Ook aandelen met een voordeel (preferentie) van minimaal 15% dividend per jaar kwalificeren als lucratief belang, dit geldt ook voor vorderingen met een dergelijk rendement of als het rendement voor minimaal 15% afhankelijk is van de doelstellingen van de directie, het management of de aandeelhouder.
Het grootste risico voor fiscale naheffingen zit in de restcategorie, deze wordt de laatste jaren - door de belastingdienst - wel erg ruim uitgelegd.
Lucratief belang in de inkomstenbelasting
De lucratiefbelangregeling speelt een belangrijke rol binnen de Nederlandse inkomstenbelasting, specifiek binnen Box 1 onder het resultaat uit overige werkzaamheden. Deze regeling zorgt ervoor dat bepaalde voordelen, die anders vrijwel onbelast zouden blijven in box 3, toch in de belastingheffing worden betrokken.
- Waardering van een lucratief belang: belastingplichtigen die een lucratief belang bezitten, moeten dit belang opnemen in hun aangifte inkomstenbelasting onder Box 1. De waardering van een lucratief belang op de resultaatbalans gebeurt tegen de historische verkrijgingsprijs, aangepast met de belastinggrondslag indien hierover bij verkrijging inkomstenbelasting is geheven. Dit kan lastig worden, vooral als het belang met vreemd vermogen is gefinancierd, wat kan leiden tot een negatief resultaat op de balans.
- Herwaardering bij overgangen: er zijn bijzondere situaties, zoals de overgang van een onmiddellijk naar een middellijk lucratief belang, en vice versa. Deze overgangen vereisen een herwaardering naar de waarde in het economisch verkeer, met de noodzaak om af te rekenen over eventuele stille reserves, zonder dat er een doorschuifregeling of uitstel van betaling geldt.
- Genietingstijdstip en risico op dubbele belastingheffing: een ander aandachtspunt is het genietingstijdstip van voordelen uit een middellijk gehouden lucratief belang, waarbij de wetgever door de houdstervennootschap heen kijkt om te voorkomen dat voordelen buiten de heffing blijven. Deze benadering kan leiden tot dubbele belastingheffing, waarbij zowel in Box 1 als in Box 2 belasting verschuldigd kan zijn. De wet biedt een doorstootregeling aan om dit risico te beperken, waarbij belastingplichtigen minimaal 95% van de netto-voordelen moeten doorstoten naar Box 2.
- Jurisprudentie en asymmetrische behandeling: de Hoge Raad heeft in 2019 bepaald dat de asymmetrische behandeling van winsten en verliezen op middellijk gehouden lucratieve belangen, waarbij verliezen niet aftrekbaar zijn, houdbaar is binnen de wetgeving. Dit is gebaseerd op de intentie van de wetgever om negatieve resultaten gelijk te behandelen als in de sfeer van vennootschapsbelasting en Box 2.
De waardering en belastingheffing van een lucratief belang blijven complexe en uitdagende aspecten binnen de Nederlandse inkomstenbelasting, door de onduidelijke en lastig te lezen restbepaling is er steeds vaker discussie met tussen belastingplichtigen en de belastingdienst. Belastingplichtigen moeten hun administratie bijhouden en ervoor zorgen dat zij voldoen aan de relevante fiscale eisen.
Procedures inzake lucratief belang
Er zijn de laatste jaren veel procedures gevoerd over een mogelijk lucratief belang. Hieronder een overzicht van de belangrijkste uitspraken:
- Gerechtshof Den Haag d.d. 27 maart 2024 ECLI:NL:GHDHA:2024:534, verwijzing Hoge Raad 14 april 2023.
- Hoge Raad d.d. 14 april 2023 ECLI:NL:HR:2023:557 economisch gelijk of vergelijkbaar, het 10% criterium
- Gerechtshof Arnhem Leeuwarden d.d. 24 november 2020 ECLI:NL:GHARL:2020:9921 (cassatie 2023:557) inzake verlies met waardedaling certificaten van aandelen bij lucratief belang.
- Hoge Raad d.d. 19 juli 2019 ECLI:NL:HR:2019:1228 inzake opgeofferd bedrag voor middelijk gehouden lucratief belang aandelen, verlies was hierbij niet aftrekbaar.
- Hoge Raad d.d. 30 november 2018 ECLI:NL:HR:2018:2198, lucratief belang en navordering
- Rechtbank Den Haag d.d. 3 november 2015 ECLI:NL:RBDHA:2015:12843, beperkte kring kopers aandelen bij aankoop tegen te lage prijs.
Advisering over lucratief belang door fiscalist
Managers bij IT bedrijven of venture capital clubs worden vaak beloond via een aandelenbelang, de belastingdienst heeft hierover een uitgebreid rapport gepubliceerd. Door een lage rente en een hoog dividend rendement (hefboomwerking) kan een hoog rendement worden behaald. Kenmerkend is vaak de relatief lage eigen investering en het hoge rendement. De belangen worden zo vormgegeven dat er geen sprake is van loon of management fee maar van aandelen in box 3 (of via een eigen holding). Het lucratief belang is in 2009 ingevoerd om dergelijke structuren te kunnen belasten in box 1. De MKB praktijk wordt de laatste jaren ook lastiggevallen door de belastingdienst als werknemers via een gedeeltelijke bedrijfsovername aandelen hebben verworven, dit speelt met name als de verkoper een aanzienlijke financiering aan de werknemer heeft verstrekt (schuldig gebleven koopsom). Feitelijk zijn er 4 opties:
- gewone aandelen (minder dan 10% van geplaatste kapitaal en preferente aandelen meer dan 90%)
- preferente aandelen met een dividend dat hoger is dan 15%
- winstdelende vorderingen
- (de gevaarlijke) restcategorie
Op het moment dat er een hefboomwerking speelt (en dat is al snel zo) is het verstandig een fiscalist te raadplegen over mogelijke risico's. De hefboom kan ontstaan door verkopersleningen en/of preferente aandelen. Sinds 2014 is aan artikel 3.92b Wet IB een extra lid 5 toegevoegd, dit met de volgende tekst:
- Voor de toepassing van dit artikel wordt tot het totale geplaatste aandelenkapitaal gerekend een lening die mede bijdraagt aan een beloning als bedoeld in het eerste lid, waarbij een dergelijke lening voor de toepassing van het tweede lid als afzonderlijke soort wordt aangemerkt.
Hebt u vragen over een werknemersparticipatie of het lucratieve belang? Neem gerust contact op met onze specialisten.
Loon of schenking aan werknemer
Al hetgeen uit dienstbetrekking wordt verkregen is loon. Het uitgebreide loonbegrip is vaak onderwerp van gesprek, of beter nog "discussie". In het verleden is al vaak geprocedeerd over een blijfpremie. Dit is een premie die aan werknemers wordt betaald om te blijven (dus niet om te werken). Deze uitkeringen worden steevast aangemerkt als loon uit dienstbetrekking. Maar hoe zit het als een aandeelhouder van een bedrijf geld geeft aan werknemers die het financieel zwaar hebben? In deze blog omschrijven we een procedure over deze casus.
Schenking aan werknemers
De rechtbank Gelderland doet op 28 maart 2024 (ECLI:NL:RBGEL:2023:1786) uitspraak inzake het beroep tegen de naheffingsaanslag loonheffingen 2014 van € 360.000 en € 78.972 aan belastingrente, opgelegd door de inspecteur na ongegrondverklaring van het bezwaar.
- Feitenoverzicht: In 2014 waren aan vier medewerkers van belanghebbende betalingen gedaan en verrekend via rekening-courant met [persoon A], destijds middellijk aandeelhouder. Notariële schenkingsakten bevestigen deze transacties.
- Geschil: Centraal staat of deze betalingen als loon onder de Wet op de loonbelasting 1964 kwalificeren, waarbij de inspecteur stelt dat dit het geval is vanwege het causaal verband met de dienstbetrekking.
- Analyse en oordeel van de rechtbank: De rechtbank acht de verklaringen van [persoon A] over de privémotieven van de schenkingen geloofwaardig. De inspecteur heeft niet aannemelijk gemaakt dat de betalingen zozeer uit de dienstbetrekking voortvloeien dat deze als loon beschouwd moeten worden.
- Conclusie en rechtsgevolgen: Het beroep is gegrond verklaard; de naheffingsaanslag en gerelateerde beschikkingen worden vernietigd. De rechtbank kent proceskosten toe aan belanghebbende en gelast de inspecteur het griffierecht te vergoeden.
Noot fiscaal jurist inzake belastingvrij schenking aan werknemers
De rechtbank is van mening dat de aan de werknemers van X BV betaalde bedragen geen loon uit dienstbetrekking vormden. Er was sprake van schenkingen. De betalingen vormenden geen bonus in verband met de overname van de aandelen in X BV door C. De werknemers hadden hiervoor immers al in 2013 een bonus ontvangen. De betalingen zijn wel via de bankrekening van X BV voldaan maar vervolgens in rekening courant met de heer A verrekend. De betalingen zijn dus (uiteindelijk) ten laste gekomen van het prive vermogen van de heer A (voormalig aandeelhouder van X BV). Tevens staat in deze procedure vast dat de heer A aan vele personen (ruim 20) schenkingen heeft verricht. De werknemers behoren tot de familie/vrienden groep van A. De inspecteur is er gemakkelijk voor gaan liggen met de stelling "al hetgeen uit dienstbetrekking wordt genoten is loon". Met verdere argumenten komt de inspecteur niet, dus wordt dit niet aannemelijk gemaakt. Roepen kan immers iedereen, maar dit is niet voldoende. De inspecteur verwijst nog naar een vergelijkbare uitspraak van de Rechtbank Den Haag uit 2018 (ECLI:NL:RBDHA:2018:9041), maar deze casus is niet vergelijkbaar.
In een oudere uitspraak van de Hoge Raad uit 2017 (ECLI:NL:HR:2017:536) is besloten dat een politieman die tijdens zijn werk een dwarslaesie heeft opgelopen belastingvrij een schadevergoeding mag ontvangen.
De discussie over loon, schadevergoeding of een belastingvrije vergoeding komt ook naar voren bij vergoedingen van letselschade. Heeft de vergoeding betrekking op het vervallen van de bron (belastingvrij) of haar het om een vergoeding van derving van inkomen (belast). De uiteindelijke feiten en omstandigheden zijn ook bij deze discussie van essentieel belang. Soms zijn uitkeringen belast (Hoge Raad d.d 11 maart 2022 ECL:NL:HR:2022:158). dit geldt ook bij psychisch leed (Gerechtshof 's Hertogenbosch d.d. 7 mei 2003). Meestal zijn dergelijke uitkeringen echter belastingvrij, zie als voorbeeld de uitspraak van de Hoge Raad op 30 januari 2015 (ECLI:NL:HR:2015:141)
Wij vermoeden dat de schenkingen in deze casus belastingvrij zijn overgemaakt omdat de ontvanger (begunstigde werknemer) niet in staat zijn geweest om hun schulden te betalen, in dergelijke gevallen zijn ontvangen schenkingen belastingvrij (ex artikel 33 lid 1 sub 8 SW).
Handboek loonheffingen 2024
De Belastingdienst heeft het Handboek loonheffingen 2024 gepubliceerd (raadplegen), hierin is ook de actuele informatie uit de nieuwsbrief loonheffingen januari 2024 en februari 2024 opgenomen. De actuele tarieven voor 2024 kunt u hier vinden.
Het actuele handboek loonheffingen 2026 is hier te downloaden.
Belangrijkste wijzigingen handboek loonheffingen 2024
- In paragraaf 1.1.1 is aan het onderdeel ‘inhouden en betalen van loonheffingen’ de eindheffing toegevoegd;
- In paragraaf 2.1 is verduidelijkt dat hoofdstuk 2 ook ziet op overname van een deel van een onderneming;
- In paragraaf 2.2 is verduidelijkt dat de werkgever niet alleen een kopie van een geldig identiteitsbewijs moet bewaren maar dit ook zelf moet maken;
- In paragraaf 2.5 is verduidelijkt dat naast fusie of overname het verplicht melden ook geldt voor gedeeltelijke overname van een onderneming en bij faillissement.
- In paragraaf 7.7 is verduidelijkt dat het loon voor de werknemersverzekeringen vaak gelijk is aan het loon voor de loonbelasting/premie volksverzekeringen;
- In paragraaf 7.8.2 is de tekst aangepast omdat per 2024 de zogenoemde ‘terugkeerpremie’ is verhoogd van de halve sectorale premie ZW naar de volledige sectorale premie;
- In paragraaf 9.3.1 is verduidelijkt dat vanaf 2024 elke werkgever of inhoudingsplichtige de alleenstaandeouderenkorting mag toepassen;
- In paragraaf 9.3.7 is verduidelijkt dat heel Cyprus onderdeel is van de EU;
- In paragraaf 10.1.4 is verduidelijkt dat de gage van een artiest of beroepssporter niet meetelt voor het bepalen van de vrije ruimte;
- In paragraaf 10.1.6 is verduidelijkt wat onder tweede aangifte moet worden verstaan;
- In paragraaf 18.1 is toegevoegd dat vanaf 2023 de doelmatigheidsmarge voor het gebruikelijk loon is vervallen, maar dat er in 2024 nog sprake kan zijn van een overgangsregeling;
- In paragraaf 18.1 is bij deeltijdsituaties ‘een evenredig deel van het loon uit de meest vergelijkbare dienstbetrekking of het loon van de meestverdienende werknemer’ verwijderd’, omdat dit niet in overeenstemming is met de wet;
- In 18.1 is verwijderd dat een starter in 2023 aan de voorwaarden moet voldoen, omdat de speciale regeling voor start-ups in 2024 niet meer geldt;
- In paragraaf 19.4.1 is verduidelijkt dat de 30%-regeling alleen van toepassing is op loon dat wordt genoten vóór of op de uiterlijke einddatum die in de beschikking staat;
- In paragraaf 19.4.3 is verduidelijkt dat jaarlijks een keuze voor toepassing van de 30%-regeling of aftrek van de werkelijke extraterritoriale kosten gemaakt moet worden en die keuze geldt voor een heel jaar;
- Verduidelijkt is dat bij betaling van extraterritoriale kosten naast toepassing van de 30%-regeling, de betaling van de extraterritoriale kosten loon is;
- Toegevoegd is een paragraaf 19.8 over de kwalificatie van thuiswerkdagen en wanneer dit tot een vaste inrichting kan leiden;
- In paragraaf 22.1.2 alinea ‘a Samenloop thuiswerken en reizen naar een vaste plaats van werkzaamheden’ is de tekst verduidelijkt naar aanleiding van een kennisgroepstandpunt. In deze paragraaf wordt uitgelegd wanneer het aantal reisdagen (214) en thuiswerkdagen (218) naar evenredigheid moet toepassen en wanneer de vergoeding naar tijdsgelang moet worden berekend;
- In paragraaf 22.1.9 is verduidelijkt dat de gerichte vrijstelling voor arbovoorzieningen alleen van toepassing is voor verplichte arbo-voorzieningen;
- In paragraaf 27.1.1 wordt verwezen naar een lopende procedure bij de Hoge Raad over toepassing van loonkostenvoordelen bij overname van een onderneming;
- In paragraaf 27.2.1 zijn de uurloongrenzen voor het bepalen van loonkostenvoordelen gewijzigd. Tot en met 2023 was een van de voorwaarden voor het recht op het LIV dat het gemiddeld uurloon van een werknemer over een kalenderjaar minimaal 100% en maximaal 125% van het wettelijk minimumloon (WML) bedroeg. De bovengrens van 125% van het WML is per 1 januari 2024 verlaagd naar 104% van het WML. Deze verlaging hangt onder meer samen met de wijziging van het WML per 2024.
Oudere handboeken loonheffingen
Opmerkelijke standpunten kennisgroep belastingdienst loonheffingen
Nieuwe Ontwikkelingen in de Publicatie van Kennisgroepstandpunten en Loonheffingen
Op 30 maart 2023 heeft de Belastingdienst een belangrijke stap gezet in de richting van grotere fiscale transparantie door de standpunten van verschillende kennisgroepen te publiceren. Deze beweging volgt na een wetswijziging en rechtspraak die de noodzaak van openbaarheid onderstrepen. In deze blog bespreken we de achtergrond, waarde en de meest opvallende standpunten van deze publicaties binnen de kennisgroep loonbelastingen (op dit moment 108 standpunten).
Achtergrond van de Kennisgroepstandpunten
- Rol van kennisgroepen: Binnen de Belastingdienst behandelen kennisgroepen complexe fiscale vraagstukken, zorgend voor consistentie en eenheid in beleid en uitvoering.
- Veranderingen door Wet open overheid (Woo): Per 1 mei 2022 vervangt de Woo de oudere Wet openbaarheid van bestuur, vereisend dat overheidsorganen proactief informatie publiceren.
- Juridische context: Rechtbank Rotterdam ECLI:NL:RBROT:2022:6695: Op 12 juli 2022 oordeelde de rechtbank dat kennisgroepstandpunten niet louter interne beleidsopvattingen omvatten en dus openbaar gemaakt moeten worden .
- Verplichte publicatie: Na aanvankelijke weerstand heeft de Staatssecretaris van Financiën besloten om de standpunten te publiceren, vermoedelijk om aan de Woo te voldoen en transparantie te bevorderen.
Belang en waarde van kennisgroepstandpunten
- Voorspelbaarheid en consistentie: De standpunten bieden richtlijnen voor de interpretatie en uitvoering van fiscale wetgeving in specifieke situaties.
- Rechtskracht: Hoewel de standpunten geen formele wetgevingskracht hebben, bieden ze een basis voor het vertrouwensbeginsel, waardoor belastingplichtigen kunnen verwachten dat inspecteurs conform deze standpunten handelen.
- Toepassing vertrouwensbeginsel: Belastingplichtigen zijn niet gebonden aan de standpunten indien zij de interpretatie betwisten of hun situatie afwijkt.
- Praktische impact: De publicatie van standpunten zal waarschijnlijk leiden tot een brede acceptatie van deze als 'de facto' realiteit, hoewel sommige punten vaktechnisch betwistbaar blijven.
Opvallende Standpunten in de Loonheffingenpraktijk
- Persoonlijk pensioenadvies: Kosten voor persoonlijk pensioenadvies worden beschouwd als loon indien deze de standaard keuzebegeleiding overschrijden.
- A1-Verklaringen: Kosten voor het aanvragen van A1-verklaringen in multistate situaties kunnen als loon worden aangemerkt, wat vragen oproept over de consistentie van deze interpretatie.
- Medische keuring chauffeurskaart: De kosten voor het verkrijgen van een Geneeskundige Verklaring Taxi worden als belast loon gezien, hoewel argumenten voor een arbovrijstelling sterk zijn.
- Behandeling van hybride werkplekvergoedingen: Kosten voor het inrichten van een thuiswerkplek mogen onder bepaalde voorwaarden onbelast vergoed worden. Echter, als de inrichting luxe of persoonlijke voorkeur overstijgt, kan dit als loon gezien worden.
- Vergoedingen voor duurzame reismiddelen: Vergoedingen voor de aanschaf van een fiets of elektrische scooter vallen binnen de vrije ruimte van de WKR, maar de grenzen moeten duidelijk worden afgebakend om te voorkomen dat het als excessief loon wordt gezien.
- Belastingbehandeling van jubileumuitkeringen: Jubileumuitkeringen zijn belastingvrij zolang ze plaatsvinden bij een dienstverband van ten minste 25 of 40 jaar en niet meer bedragen dan een maandsalaris.
- Belasting op digitale assets verstrekt aan werknemers: Digitale assets zoals cryptocurrency of NFT's die aan werknemers worden verstrekt, moeten worden behandeld als loon in natura en zijn daarom belastbaar.
- Werkkleding en uniformen: Werkkleding die ook buiten het werk gedragen kan worden, wordt beschouwd als een belastbaar voordeel tenzij specifiek en uitsluitend voor werkdoeleinden ontworpen.
Overige standpunten kunt u hier vinden.
Slotbeschouwing en noot fiscaal jurist inzake kennisgroep standpunten
De publicatie van kennisgroepstandpunten is een positieve ontwikkeling voor fiscale transparantie en praktijk. Het blijft essentieel voor zowel adviseurs als belastingplichtigen om kritisch te blijven en waar nodig juridische toetsing te zoeken.
Checklist 30% regeling
De 30% regeling is de afgelopen jaren versoberd. In dit artikel wordt een toelichting gegeven op de 30% regeling in 2024 en 2025. Het verzoek om toepassing van de 30% regeling kunt u hier downloaden.
Standpunt kennisgroep inzake 30% regeling
In een standpunt van de kennisgroep van de Belastingdienst d.d. 17 oktober 2025 (KG:202:2025:21) wordt ingegaan op de toerekening van gezamenlijke inkomensbestanddelen en box 3 vermogen aan een partiële buitenlandse belastingplichtige. Dit standpunt is gebaseerd op een voorbeeld casus inzake fiscale partners waarvan één partner de partiële buitenlandse belastingplicht heeft toegepast. Er geldt voor 2025 en 2026 overgangsrecht voor personen die al eerder gebruik hebben gemaakt van de 30% regeling. Volgens onze fiscale afdeling (en die van andere fiscaal juristen) is dit standpunt niet juist, zie ook een artikel in het FD d.d. 19 november 2025 (abonnement nodig). Vaanf 1 januari 2027 is het genoemde standpunt wel relevant. In andere standpunten van de kennisgroep van de belastingdienst wordt ook een toelichting gegeven, de belangrijkste zijn:
- Step up bij einde 30% regeling (KG:003:2022:17)
- Aftopping vergoeding en eindejaarsberekening 30% regeling (KG:041:2024:22)
- Correctie bij onjuiste toepassing 30% regeling (KG:204:2023:21)
- Expatregeling einde looptijd (KG:041:2023:6)
- Step up bij einde 30% regeling (KG:003:2022:17)
- Expatregeling en wisseling van werkgever (KG:041:2025:5)
- Expatregeling vergoeding schoolgelden bij school buiten Nederland (KG:041:2023:12)
- 30% regeling en beschikking loon (KG:204:2022:16)
Wetswijziging expatregeling (30% regeling) in 2025
De expatregeling is de nieuwe term voor de 30% regeling. Deze geldt voor ingekomen en uitgezonden werknemers. Met ingang van 1 januari 2024 is de regeling voor ingekomen werknemers versoberd, namelijk 30% voor eerste 20 maanden, dan 20% voor volgende 20 maanden en 10% voor laatste 20 maanden (totaal dus 60 maanden). Deze wijziging wordt per 2025 weer teruggedraaid. Het maximale percentage wordt in 2027 wel verlaagd van 30% naar 27%, dit geldt voor ingekomen en uitgezonden werknemers. Het percentage van 27% geldt dan gedurende de gehele looptijd. Voor 2025 en 2026 blijft voor alle ingekomen en uitgezonden werknemers het percentage nog gewoon 30%. Verdere wijzigingen zijn:
- Salarisnorm wordt per 2027 verhoogd van € 46.107 naar € 50.43 (voor werknemers jonger dan 30 jaar en masterdiploma van € 35.048 naar € 38.338). Dit wel met jaarlijkse index.
- Partiële buitenlandse belastingplicht: vanaf 2025 vervalt voor aantal werknemers de mogelijkheid om in de aangifte inkomstenbelasting te kiezen voor de toepassing van de partiële buitenlandse belastingplicht. Voor werknemers die al gebruik maken van de regeling in 2023 geldt een overgangsregeling (tot en met eind 2026). Voor werknemers die niet in Nederland wonen (en hier wel werken) kan soms de regeling nog wel gelden.
Voor vragen over de 30% regeling (of expatregeling) kunt u onze collega's om advies vragen, stuur ons hiertoe een e-mail.
Salariseisen kennismigranten
- Kennismigrant jonger dan 30 jaar (exclusief vakantiegeld) € 4.171 (2024 € 3.909)
- Kennismigrant ouder dan 30 jaar (exclusief vakantiegeld) € 5.688 (2024 € 5.331)
- Verlaagd salaris voor kennismigrant die nog studeren of promotie maken € 2.989 (2024: 2.801)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) € 46.660 (2024: € 46.107)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) tot 30 jaar met masterdiploma € 35.468 (2024: € 35.048)
- Bovengrens 30% regeling (WNT norm) € 246.000 (2024 € 233.000)
Stukken voor 30% regeling
- Arbeidsovereenkomst (met datum in dienstbetrekking)
- Salarissstrook (met BSN Nummer en sectorcode)
- CV
- Dag aankomst in Nederland
- Omschrijving beroep (let op schaarste)
- Kopie paspoort
- NAW gegevens werkgever en loonheffingsnummer
- Informatie huidige en vroegere woonplaatsen (laatste 2 jaar)
- Bewijs van inschrijving in bevolkingsregister (binnenland en buitenland)
- (Soms) machtiging accountant / fiscalist voor de aanvraag
Maximale vergoeding 30% regeling
Het maximale salaris conform de zogenaamde balkenende norm van € 233.000.
Verlaging 30% regeling
De 30% regeling is sinds 2024 aangepast, de eerste 20 maanden is het nog 30% en daarna voor de volgende 20 maanden 20% en dan na 40 maanden 10%.
Informatie over 30% regeling
Neem gerust contact op met ons kantoor zodat wij voor u de aanvraag kunnen verzorgen, stuur ons hiertoe een e-mail.
De versobering van de 30% regeling
Een internationale uitzending gaat met extra kosten gepaard gaan, ook wil Nederland graag extra kennis inschakelen vanuit het buitenland. De Nederlandse belastingwet kent hiervoor speciale fiscale regelingen, de belangrijkste is de 30% regeling. Deze regeling wordt in Nederland afgebouwd en in het buitenland opgebouwd. De regeling is bedoeld om extra kosten fiscaal vriendelijk te vergoeden. De kennisgroep van de belastingdienst heeft nog eens gekeken wanneer een vergoeding als loon moet worden gezien en wanneer niet. In dit artikel een overzicht van de 30% regeling in 2024 en daarna. U moet een beschikking aanvragen bij de belastingdienst, wij adviseren u hierbij graag. De checklist voor de benodigde informatie kunt u hier vinden.
Standpunt kennisgroep inzake 30% regeling
In een standpunt van de kennisgroep van de Belastingdienst d.d. 17 oktober 2025 (KG:202:2025:21) wordt ingegaan op de toerekening van gezamenlijke inkomensbestanddelen en box 3 vermogen aan een partiële buitenlandse belastingplichtige. Dit standpunt is gebaseerd op een voorbeeld casus inzake fiscale partners waarvan één partner de partiële buitenlandse belastingplicht heeft toegepast. Er geldt voor 2025 en 2026 overgangsrecht voor personen die al eerder gebruik hebben gemaakt van de 30% regeling. Volgens onze fiscale afdeling (en die van andere fiscaal juristen) is dit standpunt niet juist, zie ook een artikel in het FD d.d. 19 november 2025 (abonnement nodig). Vaanf 1 januari 2027 is het genoemde standpunt wel relevant. In andere standpunten van de kennisgroep van de belastingdienst wordt ook een toelichting gegeven, de belangrijkste zijn:
- Step up bij einde 30% regeling (KG:003:2022:17)
- Aftopping vergoeding en eindejaarsberekening 30% regeling (KG:041:2024:22)
- Correctie bij onjuiste toepassing 30% regeling (KG:204:2023:21)
- Expatregeling einde looptijd (KG:041:2023:6)
- Step up bij einde 30% regeling (KG:003:2022:17)
- Expatregeling en wisseling van werkgever (KG:041:2025:5)
- Expatregeling vergoeding schoolgelden bij school buiten Nederland (KG:041:2023:12)
- 30% regeling en beschikking loon (KG:204:2022:16)
Formulier 30% regeling 2025
Werkgevers kunnen een werknemer uit het buitenland een onbelaste vergoeding geven voor de extra kosten voor tijdelijk verblijf in Nederland. Werkgevers die de Expatregeling gebruiken mogen zonder nader bewijs maximaal 30% van het loon – inclusief vergoeding – aanwijzen als gericht vrijgestelde vergoeding voor extraterritoriale kosten. Om gebruik te maken van de regeling is toestemming nodig van de Belastingdienst. Werkgevers die vanaf de eerste werkdag gebruikmaken van de Expatregeling moeten het verzoek binnen vier maanden na die dag indienen bij de Belastingdienst. Anders mag de werkgever pas gebruikmaken van de regeling vanaf de eerste dag van de maand waarin het verzoek gedaan wordt. Met dit formulier kan de werkgever ook een aanvraag doen om de regeling voor een nieuwe werknemer toe te passen die bij zijn vorige werkgever de regeling al liet toepassen. Het formulier voor de 30% regeling over 2025 is beschikbaar op de site van de belastingdienst.
Wetswijziging expatregeling (30% regeling) in 2025
De expatregeling is de nieuwe term voor de 30% regeling. Deze geldt voor ingekomen en uitgezonden werknemers. Met ingang van 1 januari 2024 is de regeling voor ingekomen werknemers versoberd, namelijk 30% voor eerste 20 maanden, dan 20% voor volgende 20 maanden en 10% voor laatste 20 maanden (totaal dus 60 maanden). Deze wijziging wordt per 2025 weer teruggedraaid. Het maximale percentage wordt in 2027 wel verlaagd van 30% naar 27%, dit geldt voor ingekomen en uitgezonden werknemers. Het percentage van 27% geldt dan gedurende de gehele looptijd. Voor 2025 en 2026 blijft voor alle ingekomen en uitgezonden werknemers het percentage nog gewoon 30%. Verdere wijzigingen zijn:
- Salarisnorm wordt per 2027 verhoogd van € 46.107 naar € 50.43 (voor werknemers jonger dan 30 jaar en masterdiploma van € 35.048 naar € 38.338). Dit wel met jaarlijkse index.
- Partiële buitenlandse belastingplicht: vanaf 2025 vervalt voor aantal werknemers de mogelijkheid om in de aangifte inkomstenbelasting te kiezen voor de toepassing van de partiële buitenlandse belastingplicht. Voor werknemers die al gebruik maken van de regeling in 2023 geldt een overgangsregeling (tot en met eind 2026). Voor werknemers die niet in Nederland wonen (en hier wel werken) kan soms de regeling nog wel gelden.
Voor vragen over de 30% regeling (of expatregeling) kunt u onze collega's om advies vragen, stuur ons hiertoe een e-mail.
De 30% regeling of 27% regeling
Onder voorwaarden kunnen buitenlandse werknemers in aanmerking komen voor de expatregeling. Als de regeling kan worden toegepast kan maximaal 30% (dadelijk 27%) van het loon uit tegenwoordige dienstbetrekking onbelast (belastingvrij) worden vergoed. Deze vergoeding ziet op extra kosten die de werknemer moet maken voor huisvesting en levensonderhoud. De regeling zou vanaf 2024 worden afgebouwd. De eerste 20 maanden kan nog maximaal 30% van het WNT norm bedrag (233.000 euro) worden vergoed en de daarop volgende 20 maanden nog 20% en de laatste 20 maanden nog 10%. Na 60 maanden stopt de 30% regeling dan definitief. Deze versobering is teruggedraaid. Als een werkgever kan aantonen dat de kosten hoger zijn dan het forfait mogen ook de werkelijke extraterritoriale kosten (ET Kosten) worden vergoed.
30% Regeling wordt 27% regeling
Eind 2023 heeft de tweede kamer voorgesteld om de 30% regeling af te bouwen. Dit wordt in het belastingplan 2025 teruggedraaid (voor groot deel). In 2025 en 2026 blijft de 30% regeling nog gelijk en in 2027 gaat de 30% regeling naar een nieuwe 27% regeling.
De wetgeving aangaande de 30% regeling
Tot de vrije vergoedingen behoren vergoedingen, in redelijkheid, ter zake van extra kosten van tijdelijk verblijf buiten het land van herkomst (extraterritoriale kosten), met dien verstande dat voor bij of krachtens algemene maatregel van bestuur aan te wijzen groepen werknemers die door een inhoudingsplichtige van buiten Nederland worden uitgezonden, onder daarbij te stellen voorwaarden, geldt dat vergoedingen van kosten van verblijf buiten het land van herkomst voor van buiten Nederland in dienstbetrekking genomen werknemers gedurende ten hoogste 96 maanden ten minste worden beschouwd als vergoeding voor extraterritoriale kosten tot ten hoogste 30 percent van het loon, alsmede tot het bedrag van de daarbij aan te wijzen schoolgelden, Artikel 31a(2)(e) LB, nadere regels in hoofdstuk 4A Uitvoeringsbesluit loonbelasting.
Verlaging 30% regeling hottopic
De 30%-regeling is een hottopic op dit moment omdat veel weerstand is op de doorgevoerde versobering vanaf 1 januari 2024 maar ook ten aanzien van de vraag of Nederland wel een interessant genoeg vestigingsklimaat heeft voor internationaal opererende bedrijven. In het verleden kon een werknemer 12 jaar gebruik maken van deze regeling. Sinds 2024 is de regeling nog maar van toepassing voor 5 jaar en dan ook nog met een afbouw
- eerste 20 maanden: 30% van het loon
- volgende 20 maanden: 20% van het loon
- laatste 20 maanden: 10% van het loon.
Er geldt een uitzondering voor degenen die in 2023 al gebruik maakten van de 30% regeling. Daarnaast geldt er ook een maximum grondslag, deze bedraagt voor 2024 € 233.000 (geindexeerd).
30% regeling in 2025 weer gunstiger
In de kamerbrief d.d. 5 april 2024 wordt al beetje vooruit gekeken. De 30% regeling zal in 2025 waarschijnlijk iets gunstiger, in de huidige voorjaarsnota (15 april 2024) is hier nog weinig over te ontdekken. Wel wordt de regeling voor expats in Nederland t.a.v. box 2 en box 3 vermogen in het buitenland ongunstiger (met overgangsrecht).
Hopelijk is het zwalkende beleid op dit soort onderdelen een keer voorbij, hierdoor zullen ook internationale bedrijven eerder in Nederland blijven. De meest recente voorbeelden zijn ASML en Boskalis, zij hebben aangegeven te overwegen om te vertrekken uit Nederland. Een belangrijke overweging die zij hebben is dat het lastig is om geschikt personeel te komen. De 30% regeling is bij uitstek een goede regeling om juist deskundig personeel te werven en voordelig te belonen. De 30% regeling zorgt er namelijk voor dat deze werknemers een belastingvrije vergoeding krijgen over een gedeelte van hun loon, dit mede om dubbele huisvestingskosten en andere specifieke zaken te bekostingen.
Mocht de termijn voor de 30% regeling worden verkort tot 5 jaar ?
Henk maakt gebruik van de 30% regeling. In 2019 wordt de maximale looptijd voor de 30% regeling verkort naar 5 jaar. Het overgangsrecht is beperkt. De vraag die aan de Rechtbank Noord Holland wordt voorgelegd is "mag dit zomaar"? De rechtbank is op 8 maart 2024 (ECLI:NL:RBNHO:2024:2602) van oordeel is dat de beperkte werking van het overgangsrecht niet in strijd is met algemene beginselen van behoorlijke wetgeving, het non-discriminatiebeginsel (artikel 14 EVRM en artikel 26 IVBPR) en het eigendomsrecht van artikel 1 EP EVRM. Verder kan de (vroegtijdige) beëindiging van de 30%-regeling niet worden gezien als een individuele en buitensporige last voor eiseres. Beroep van Henk is ongegrond. Of er hoger beroep is aangetekend is op het moment van schrijven van dit artikel niet bekend.
De 30% regeling vanaf 1 januari 2024
Aan de 30% regeling zitten specifieke voorwaarden verbonden. Dit zijn:
- De werknemer komt in loondienst van de in Nederland gevestigde werkgever.
- De werknemer beschikt over specifieke deskundigheid.
Specifieke deskundigheid wordt verondersteld vanaf een inkomen van ten minste € 46.107 per jaar. Voor werknemers die in het wetenschappelijk onderwijs een Nederlandse mastertitel hebben behaald of een gelijkwaardige buitenlandse titel, en die jonger zijn dan 30 jaar, is deze inkomensnorm € 31.891 exclusief de gerichte vrijstelling. Voor werknemers die wetenschappelijk onderzoek doen bij bepaalde instellingen en artsen in opleiding tot specialist, geldt een uitzondering
Er is sprake van een ingekomen werknemer.
Van een ingekomen werknemer is sprake wanneer de werknemer in de 24 maanden voorafgaand aan hun 1e werkdag in Nederland voor meer dan 150 kilometer van de Nederlandse grens woonde. Werknemers die in het grensgebied wonen komen dus niet in aanmerking voor de 30%-regeling.
De 30% regeling mag alleen toegepast worden wanneer de belastingdienst hiervoor een beschikking afgeeft.
Voor zover niks nieuws ten opzichte van eerdere jaren. Wanneer je de 30% regeling kunt toepassen is sprake van de volgende belastingvrijstelling:
- De eerste 20 maanden 30% belastingvrij;
- De daaropvolgende 20 maanden 20% belastingvrij;
- De laatste 20 maanden 10% belastingvrij.
Verder is de grondslag voor dit belastingvrije inkomen gemaximeerd op € 233.000 (Balkenende-norm). Vergeet ook de deskundigheidsvereiste niet. Het moet duidelijk zijn dat de persoon deskundig en schaars is, hierbij spelen de volgende factoren:
- opleidingsniveau
- ervaring van de werknemer
- verhouding beloning in Nederland en buitenland
Vóór 2024 was het kreeg de ingekomen werknemer een belastingkorting van 30% voor een periode van maximaal 5 jaar. Zoals u mogelijk begrijpt is deze regeling een stuk minder interessant dan voorheen. Voor ingekomen werknemers die voor 2024 al gebruik maakte van de 30% regeling is overgangsrecht van toepassing, zij kunnen gebruik blijven maken van de oude regeling.
Alternatief, vergoeden van werkelijke extraterritoriale kosten
De 30% regeling is bedoeld als tegemoetkoming voor de extra kosten die worden gemaakt voor het (tijdelijke) verblijf in Nederland, zogeheten extraterritoriale kosten. Wanneer de werknemer voldoet aan de voorwaarden van de 30% regeling kan er ook voor worden gekozen om de werkelijk gemaakte exterritoriale kosten te vergoeden. In de werkkostenregeling is hiervoor een gerichte vrijstelling opgenomen. Voorwaarde is wel dat in de loonadministratie de vergoeding worden bijgehouden. Bij de forfaitaire percentages is dit niet nodig.
Komt de werknemer uit het buitenland?
In de praktijk zien wij dat ondanks dat de voorwaarden van de 30% regeling duidelijk lijken in de praktijk nog wel eens een verschil van inzicht bestaat of de regeling kan worden toegepast. Zo ook in onderhavige Rechtbank uitspraak, uit januari 2024, betrof het een persoon met de Indiase nationaliteit (hierna: belanghebbende). Belanghebbende had een verblijfsvergunning in België om te studeren en heeft daar ook een masteropleiding afgerond.
Na zijn opleiding is belanghebbende naar Nederland gegaan om daar een baan te vinden. In eerste instantie ging belanghebbende aan het werk via een uitzendbureau, dit waren geen werkzaamheden in lijn met de opleiding van belanghebbende. Deze werkzaamheden duurden 3 maanden, daarna vond belanghebbende een baan in Eindhoven waar belanghebbende als trainee aan de slag ging.
Ten aanzien van het nieuwe dienstverband werd een beroep gedaan op de 30% regeling. De 30% regeling werd door de inspecteur afgewezen en later ook door Rechtbank Den Haag ongegrond verklaard. Reden hiervoor is dat belanghebbende niet aan de voorwaarden van een ingekomen werknemer voldoet.
De belanghebbende kon niet aannemelijk maken dat hij in een ander land is aangeworven en hij meer dan twee derde van de periode van 24 maanden voorafgaand aan de start van zijn dienstverband op meer dan 150 km van de Nederlandse grens woonachtig was. Gezien het geschetste tijdpad in onderhavige procedure kan geconcludeerd worden dat belanghebbende in de periode dat hij woonachtig was in België binnen 150 km van de Nederlandse grens woonde en om die reden niet kwalificeerde als ingekomen werknemer.
Noot fiscaal jurist inzake 30% regeling en internationaal advies
Of de 30% regeling in de toekomst verder zal worden versoberd is afhankelijk van de route die het volgende kabinet zal ingaan. Wat duidelijk is dat het voor grote internationale bedrijven een probleem is om geschikt personeel te vinden, de versobering van de 30% regeling draagt daar zeker niet aan bij.
Verder is ook aangekondigd dat de evaluatie van de versoberde 30% regeling nog voor de zomer zal plaatsvinden. Als daaruit blijkt dat de versobering van de 30% regeling ongewenste negatieve effecten heeft is beoogd deze nog in het belastingplan 2025 aan te passen. Wij volgen de ontwikkelingen met belangstelling en informeren jullie via de artikel op onze website.
Wanneer u vragen heeft over de 30% regeling kunt u contact opnemen met één van onze fiscalisten.
Bron 30% regeling
Rechtbank Den Haag d.d. 23 januari 2024 ECLI:NL:RBDHA:2024:714
Verzoek loonheffingen 30% regeling 2024
Kennisgroep Belastingdienst Schoolgelden buitenlandse school vergoeden binnen 30% regeling
Kennisgroep Belastingdienst vraag inzake wisseling werkgever
Kennisgroep Belastingdienst, zijn advieskosten voor aanvraag 30% regeling loon of niet?
Verzekeringsplicht rijnvarende die in meerdere landen werkt
Werkt u voor een bedrijf dat personen (luchtvaart) of goederen (schip) vervoerd naar landen van de EU (of EER) dan blijft u in Nederland verzekerd als u in Nederland woont of binnen de EU woont en minder dan 25% van de werktijd in dat land werkt. Via een zogenaamde A1 verklaring kunt u bewijzen dat u in Nederland verzekerd bent. Werkt u als bemanning op een rijnvaartschip? Dan geldt meestal het land waar de exploitant van het schip gevestigd is. In dit artikel gaan we in op de situatie dat iemand in Nederland woont en werkt voor een buitenlandse werkgever waarbij hij minder dan 25% in Nederland werkt.
Rijnvarende of niet
Regelmatig is er discussie over de toepassing van de Rijnvarendenovereenkomst. Wat nu als een schip met name tussen Antwerpen, Rotterdam en Amsterdam vaart en dus minder op de rijn? Een Luxemburgse rederij beschikt over een geldige rijnvaartverklaring maar komt in over de route van de vaart in conflict met de SVB. Volgens de Rechtbank Amsterdam d.d. 22 mei 2025 is de rijnvarendenovereenkomst gewoon van toepassing omdat het schip (ook) is ingezete in de rijnvaart. De Rijn is volgens de rechtbank de rivier inclusief haar uitmondingen tot aan de zee (zie ook Centrale Raad van Beroep d.d. 28 februari 2019 ECLI:NL:CRVB:2019:852) . Luxemburg (vestigingsplaats werkgever,zie Hoge Raad d.d. 9 december 2011 ECLI:NL:HR:2011:BQ2938) is dan bepalend voor de sociale zekerheid, en dus niet Nederland. De basisverordening van de EU is dan dus niet van toepassing (zie toelichting op de site van de belastingdienst).
Wanneer werkt een rijnvarende substantieel in Nederland ?
Een rijnvarende woont in Nederland werkt voor een werkgever uit Liechtenstein. In 2016 is hij werkzaam in Nederland, België en Duitsland. Hij werkt 22% van zijn tijd in Nederland. De SVB beoordeeld dat hij voor een substantieel in Nederland werkt en dus in Nederland sociaal is verzekerd (A1 verklaring). De rijnvarende is van mening dat hij minder dan 25% in Nederland heeft gewerkt en dus niet in Nederland is verzekerd. De centrale raad van beroep (19 mei 2022 ECLI:NL:CRVB:2022::1240) stelt dat niet alleen moet worden gekeken naar de werkzaamheden in Nederland maar ook naar het feit dat dat de rijnvarende in Nederland woont en het schip in Nederland is geregistreerd. Bovendien was de eigenaar van het schip in Nederland gevestigd.
De AG (Parket Hoge Raad d.d. 17 februari 2023 ECLI:NL:PHR:2023L:197) geeft aan dat er met verkeerde uitgangspunten rekening is gehouden met de verkeerde omstandigheden. De woonplaats van de werknemer en de eigenaar van het schip zeggen niks over de plek waar de werkzaamheden zijn verricht. De Hoge Raad stelt prejudiciele vragen (Hoge Raad 15 maart 2024 ECLI:NL:HR:2024:390), we moeten dus nog even wachten op de uitslag.
Rijnvarende in Nederland verzekerd volgens Centrale Raad van Beroep
In een recente uitspraak van de Hoge Raad stond centraal of de Sociale Verzekeringsbank (SVB) terecht de Nederlandse socialezekerheidswetgeving had toegepast op een werknemer die in loondienst was bij een Liechtensteinse werkgever en gedurende een bepaalde periode werkzaamheden verrichtte in meerdere lidstaten van de Europese Unie, waaronder Nederland.
- Geschil inzake rijnvarende: De kern van het geschil betrof de vraag of de werknemer een substantieel deel van zijn werkzaamheden in Nederland had verricht, wat relevant is voor de toepassing van de Nederlandse socialezekerheidswetgeving op grond van artikel 13, lid 1, van de Basisverordening.
- Uitspraak Centrale Raad van Beroep: De Centrale Raad van Beroep bevestigde dat de werknemer inderdaad een substantieel deel van zijn werkzaamheden in Nederland had verricht, ondanks dat de werknemer zelf aangaf minder dan 22% van zijn tijd in Nederland te hebben gewerkt. De Raad oordeelde dat de door de werknemer aangeleverde gegevens, waaronder een Excel-bestand met zelf bijgehouden werkuren, niet objectief vaststelden dat hij substantieel in Nederland werkte. De SVB mocht daarom uitgaan van zijn eigen berekeningen, die aantoonden dat de werknemer 22% van zijn arbeidstijd in Nederland werkte.
- Overwegingen Hoge Raad: De Hoge Raad benadrukte dat zelfs wanneer een werknemer minder dan 25% in zijn woonstaat werkt, er toch sprake kan zijn van substantiële werkzaamheden in die staat, mits er voldoende andere omstandigheden zijn die dit ondersteunen. De SVB had in zijn besluitvorming terecht gewicht toegekend aan diverse factoren, waaronder de registratie van het schip in Nederland en de vestiging van de eigenaar en exploitant in Nederland. De AG was het hier niet mee eens.
- Vragen aan EU: Desondanks heeft de Hoge Raad besloten prejudiciële vragen te stellen aan het Hof van Justitie van de Europese Unie om verduidelijking te krijgen over welke omstandigheden relevant zijn voor de beoordeling of werkzaamheden als substantieel kunnen worden beschouwd, en over de mate van beoordelingsvrijheid die het bevoegde orgaan heeft bij deze beoordeling.
Noot fiscaal jurist inzake rijnvarende en verzekeringsplicht
De bewijslast omtrent de premieplicht van een rijnvarende berust bij de inspecteur, die moet met fieten en omstandigheden komen omtrent de omstandigheden (Hoge Raad d.d. 24 oktober 2014 ECLI:NL:HR:2014:3016). Veel rijnvarende stellen dat ze - hoewel ze in Nederland wonen - niet verzekerd (premieplichtig) zijn in Nederland. Hoofdregel is de EU verordening (883/04) en EU verordening 987/2009. Als er in meerdere landen wordt gewerkt (en ook in het woonland) prevaleert in meestal de socialewetgeving in het woonland, mits er een substantieel deel (25% of meer) van de werkzaamheden aldaar wordt gewerkt. De centrale vraag is hoe dit moet worden beoordeeld. De Centrale Raad van Beroep kijkt naast de werkdagen ook naar andere omstandigheden. Dit is volgens de AG niet juist. De Hoge Raad stelt nu vragen aan het Hof van Justitie.
Bij tijdelijke uitzending (detachering van 24 maanden) blijft in beginsel de wetgeving van het woonland van kracht. Bij een detachering kan een zogenaamde A1 verklaring worden aangevraagd bij de sociale verzekeringsbank. Dat is hier ook gebeurd, edoch deze is afgewezen, daarna begon de procedure.
Omdat er vaak onduidelijkheid is over sociale verzekeringen zijn er veel procedures over dit onderwerp en heeft Nederland met ruim 30 landen overeenkomsten gesloten, zie hier voor een toelichting op de Europese basisverordening voor sociale zekerheid. Diverse partijen zijn op zoek naar (sluip) routes (artikel BNR maart 2024) voor migranten van buiten de EU (zoals Pakistan of Bangladesh) die via een werkvergunning in Polen (en via een uitzendbureau aldaar) binnen de EU worden gedetacheerd. Technisch gezien blijft bij dergelijke tewerkstellingen de sociale wetgeving van het woonland (Polen?) van toepassing.
In 2020 heeft het ministerie al een notitie geschreven over de fiscale kwalificatie buitenlandse socialezekerheidsstelsels . De wetgeving is vrij oud en geeft binnen internationaal verband niet altijd duidelijkheid. Omdat het om wetgeving binnen de EU gaat zou verordening 883/2004 duidelijkheid moeten geven, maar dit is niet altijd het geval (zo ook in de casus voor de Centrale Raad van Beroep), het moet immers niet de bedoeling zijn dat werknemer in meerdere landen sociaal verzekerd zijn. De wetgeving van het land waar het schip wordt geëxploiteerd zou de basis moeten zijn, is de feitelijke leiding in Nederland gevestigd dan is dit de basis, brievenbus firma's werken hierbij niet (Centrale Raad van Beroep d.d. 16 januari 2020).
Omdat veel rijnvarende de premie heffing in Nederland willen voorkomen worden structureren met Luxemburg of andere landen opgezet. De Hoge Raad heeft hierover in 2020 diverse uitspraken op papier gezet (Hoge Raad 10 juli 2020 ECLI:NL:HR:2020:1150) . Omdat er veel dubbele premieheffing heeft plaatsgevonden zijn er kamervragen gesteld en is er overleg geweest met Luxemburg.
Meestal zal er een A1 verklaring zijn, als deze er niet is moet de inspecteur (of de rechter) vaststellen waar een persoon sociaal verzekerd is, aldus de Hoge Raad in 2020 . Een verstrekte A1 verklaring mag ook worden ingetrokken (HvJ 16 november 2023)
Fiscale vragen over premieheffing of belastingplicht rijnvarende of piloot?
Vragen over premieplicht van piloot, chauffeur of rijnvaarende? Stuur ons gerust een e-mail.
Bron rijnvarende en verzekeringsplicht
Toelichting belastingdienst op verordening EG 883/2004
ECLI:NL:HR:2024:390, Hoge Raad, 22/02795 (rechtspraak.nl)
ECLI:NL:PHR:2023:197, Parket bij de Hoge Raad, 22/02795 (rechtspraak.nl)
ECLI:NL:CRVB:2022:1240, Centrale Raad van Beroep, 21/1573 AOW (rechtspraak.nl)
Kamervragen over rijnvarende (Aanhangsel) 2018-2019, nr. 2659
Staatscourant 2011, 3397 inzake rijnvarende
Verdrag betreffende de sociale zekerheid van Rijnvarenden (herzien) - BWBV0004081
Belastingvrij verstrekkingen aan personeel
De aanleiding voor dit artikel is een wetswijziging per 1 januari 2024. Vanaf dat moment is er een verbod op wegwerpbekers. Een milieu bewuste werkgever koopt voor al zijn collega's een "koffie to go beker". Deze beker kan worden hergebruikt en mag ook mee naar huis worden genomen. Het gebruik op de werkvloer moet echter wel door de werkgever aannemelijk worden gemaakt. Vallen de kosten van de beker onder de nihilwaardering of niet? De kennisgroep van de belastingdienst heeft deze vraag beantwoord met "komt goed kan belastingvrij".
Waardering van Koffiebekers op de Werkplek - Een Fiscale Kijk
Aanleiding: Het Nieuwe Beleid rondom Koffiebekers
Vanaf 1 januari 2024 introduceert nieuwe wetgeving een belangrijke verandering voor werkgevers en werknemers: het verbod op wegwerpbekers op kantoor. In het kader van duurzaamheid en het verminderen van plastic afval, wordt verwacht dat werknemers hun eigen beker meenemen voor koffie en thee. Werkgevers spelen hierop in door eenmalig een 'koffiebeker to go' aan werknemers te verstrekken. Maar wat betekent dit fiscaal? Kan de verstrekking van deze bekers vallen onder de zogenaamde nihilwaardering van artikel 3.7, eerste lid, onderdeel a, van de Uitvoeringsregeling loonbelasting 2011 (URLB 2011)?
Voorwaarden Nihilwaardering
Volgens artikel 3.7 URLB 2011 kunnen bepaalde voorzieningen op de werkplek op nihil worden gewaardeerd, mits zij aan specifieke voorwaarden voldoen:
- De Voorziening moet Werkplekgerelateerd zijn: De voorziening moet voornamelijk op de werkplek worden gebruikt of verbruikt en niet gebruikelijk zijn om elders te gebruiken.
- Redelijkheid van het Aanbieden: Het aanbieden van de voorziening moet redelijk zijn binnen het kader van het bedrijfsproces.
- Gebruik op de Werkplek:** De voorziening moet geheel of gedeeltelijk op de werkplek worden gebruikt of verbruikt.
De Koffiebekers Analyse
- Voldoen de Koffiebekers aan de Voorwaarde van Werkplekgerelateerdheid? Ja, de verstrekking van koffiebekers valt binnen de praktische aanpak van de wetgever en draagt bij aan het arbeids- en bedrijfsproces. Deze voorziening, hoewel met een beperkt privévoordeel, is niet gebruikelijk om elders te gebruiken in deze context.
- Is het Aanbieden van de Koffiebekers Redelijk? Absoluut. Met het verbod op wegwerpbekers wordt van werkgevers verwacht dat zij alternatieven bieden, zoals herbruikbare bekers. Dit is een redelijke maatregel die direct bijdraagt aan de bedrijfsvoering en het mogelijk maakt om koffie en thee te blijven verstrekken.
- Worden de Koffiebekers Gebruikt op de Werkplek? Dit is afhankelijk van de situatie, maar in principe zijn deze bekers bedoeld voor gebruik op de werkplek. Werkgevers moeten dit aannemelijk kunnen maken.
Conclusie, koffiebeker mag belastingvrij worden verstrekt
De verstrekking van koffiebekers aan werknemers kan onder de nihilwaardering vallen, mits de werkgever voldoet aan de bovengenoemde voorwaarden. Dit biedt een duurzame en fiscaal voordelige oplossing voor zowel werkgevers als werknemers in het licht van nieuwe milieuwetgeving.
Tips voor Werkgevers
- Documenteer het Gebruik: Zorg voor een duidelijke administratie die het gebruik van de bekers op de werkplek ondersteunt, dit kan via een mededeling op intranet of via een mailing
- Communiceer Duidelijk: Informeer werknemers over het belang van het meenemen van de bekers naar de werkplek.
- Duurzaamheid als Prioriteit: Benadruk het belang van duurzaamheid en hoe deze maatregel bijdraagt aan milieuverantwoord ondernemen.
Conclusie fiscaal jurist inzake nihilwaarderingen
De analyse van de toepasselijkheid van nihilwaardering op de verstrekking van koffiebekers door werkgevers aan werknemers onderstreept het praktische doel van de wetgever met deze fiscale faciliteit. De achtergrond ligt in de vermijding van complexe waarderingsregels voor voorzieningen die zowel een zakelijk als een beperkt privévoordeel bieden. Dit beleid richt zich op voorzieningen die essentieel zijn voor het arbeids- en bedrijfsproces, zoals de verstrekking van koffie en thee, en die door nieuwe milieuwetgeving noodzakelijk zijn geworden. De koffiebekers, als vervanging van wegwerpbekers, worden gezien als een voorziening die voornamelijk in het belang van het arbeidsproces en ter voldoening aan wettelijke verplichtingen wordt verstrekt. Ze brengen een beperkt privévoordeel met zich mee en zijn in principe niet bedoeld voor gebruik buiten de werkplek. De conclusie is dat koffiebekers inderdaad vallen onder de voorzieningen waarvoor een nihilwaardering kan gelden, mits ze primair op de werkplek worden gebruikt en bijdragen aan het bedrijfsproces, in lijn met de bedoelingen van de wetgever en eerdere interpretaties van dergelijke voorzieningen.
Uit eerdere vragen die door de kennisgroep worden behandeld komt naar voren dat het een grijs gebied betreft waarbij de wetgever deze in redelijkheid wil toepassen. Kijk hiervoor ook maar eens naar het belastingvrij preventieve medische onderzoek (standpunt kennisgroep) en het opladen van een elektrische auto via een laadpaal van de werkgever (standpunt kennisgroep)
Zoekt u deskundig advies over hoe u fiscaal efficiënt kunt inspelen op nieuwe mogelijkheden om uw personeel belastingvrij te belonen? Ons team van ervaren belastingadviseurs staat klaar om u te ondersteunen, stuur ons gerust een e-mail of neem contact op met onderstaande specialisten.
Verhuur auto van de zaak om bijtelling te voorkomen
De bijtelling over het privé gebruik van de auto van de zaak is niet te voorkomen door als directeur groot aandeelhouder (DGA) de auto van uw eigen BV te huren voor privé gebruik. Het maakt hierbij niet uit of er een zakelijke vergoeding wordt betaald of niet. Dit volgt uit 2 uitspraken van het Gerechtshof Den Haag en het Gerechtshof Arnhem Leeuwarden (cassatie Hoge Raad). Ook de verhuur aan een partner van de ondernemer ging fiscaal niet goed (mits reële betekenis aldus de rechter).
Bijtelling voorkomen door auto voor vakantie van BV te huren
De DGA die in Arnhem bij het gerechtshof op bezoek mocht had een mooie Volvo van de zaak. Er wordt een rittenregistratie bijgehouden om de bijtelling te voorkomen. Voor de vakantie gaat de DGA met zijn Volvo naar Noorwegen en Oostenrijk. Er wordt ruim 5.000 kilometer met de auto gereden. Voor het gebruik tijdens de vakantieperiode wordt een huurovereenkomst met de BV gesloten. Er wordt een zakelijke vergoeding van ruim € 1.000 betaald aan de BV. De brandstofkosten (en tol) worden prive door de DGA betaald. De tijdens de vakantie gereden kilometers worden door het gerechtshof als prive ritten gezien en de verhuuropzet wordt opzij gezet. Conclusie "bijtelling". De procedure bij het Gerechtshof Den Haag is niet zoveel zeggen, is slordig gevoerd en de DGA is aan het rommelen (kan niet aantonen dat hij huur heeft betaald).
Verhuur aan partner en bijtelling
Als een werkgever een auto ter beschikking stelt aan een werknemer en de werknemer hiermee meer dan 500 kilometer privé heeft gereden, dan moet er een bijtelling worden toegepast. Ondernemers zijn altijd op zoek naar de grenzen van het mooie fiscale vak. In dit artikel een leuke poging welke kansloos is gebleken. Een ondernemer heeft een leuke constructie bedacht om onder de bijtelling uit te komen. De auto van de zaak wordt zowel privé als zakelijk gebruikt. Privé rijdt de ondernemer niet meer dan 500 kilometer met de auto van de zaak. De auto wordt voor een zakelijke prijs door de onderneming verhuurd aan de partner van de ondernemer. Tijdens deze ritten wordt er ruim 4.000 kilometer gereden, met name voor de vakantie van het gezin.
De inspecteur van de Belastingdienst is van mening dat de ondernemer iets te creatief heeft nagedacht. De inspecteur stelt dat het deel van de "verhuur kilometers" ook als privé kilometers van de ondernemer moeten worden gezien. Het gaat hierbij om ruim 4.000 kilometer en hiermee wordt er meer dan 500 kilometer privé met de auto gereden.
Partijen stappen in de auto en gaan naar de rechter. De Rechtbank in Leeuwarden doet op 22 november 2011 een heldere uitspraak waar best iets op is aan te merken. De ondernemer is mee geweest op vakantie, hiermee betreft dit een privé-rit. Door de verhuur-constructie kijkt de rechter heen. De conclusie: aanslag met boete ! In beroep is het Gerechtshof Arnhem Leeuwarden het eens met de rechtbank. De verhuur is mondeling overeengekomen en het was beter geweest om deze schriftelijk vast te leggen. Voor de zuiverheid was het nog beter geweest om extern een auto te huren en de auto van de zaak achter slot en grendel op de zaak te laten staan.
Noot fiscaal jurist inzake verhuur auto van de zaak
Eigenlijk zijn het bijzondere uitspraken van de rechters, tenminste als er economisch naar de situatie wordt gekeken. Als de DGA een auto bij Avis of zijn dealer had gehuurd had hij de bijtelling kunnen voorkomen. Waarom mag er dan niet (tegen een zakelijke vergoeding) een auto van de eigen BV worden gehuurd. Als wordt gekeken naar de afspraak tussen de belastingdienst en de VNA (Vereniging van Nederlandse Autoleasemaatschappijen) (hier te raadplegen) dan mag een werkgever tijdens een auto van de zaak verhuren aan zijn werknemer zonder dat hierbij de bijtellingsregeling van toepassing is. De regeling tijdelijk prive gebruik deelauto stelt hierover het volgende:
- De werkgever treedt met betrekking tot het privégebruik van de auto door de werknemer op als verhuurder van het voertuig. De werkgever is verhuurder als wordt voldaan aan de in deze afspraak gestelde voorwaarden. In dat geval is de auto voor de periode waarin de werkgever hem verhuurt niet ‘ter beschikking gesteld’ in de zin van artikel 13bis van de Wet LB. Bij zo’n verhuur betaalt de werknemer een marktconform huurtarief voor het privégebruik uit eigen middelen, zoals zijn nettoloon, al dan niet via de leasemaatschappij.
Bij bovenstaande mag echter niet een auto die de werkgever ook voor prive gebruik aan werknemers ter beschikking stelt worden verhuurd. Waarom dit zo complex is of wordt gemaakt is ons onduidelijk.
Als een werknemer derhalve - tegen een marktconforme huur - een auto van zijn werkgever huurt, is er geen sprake van een loonvoordeel. Betreft het een auto van de zaak? Dan kan er tijdens de huurperiode nog steeds sprake zijn van een ter beschikking gestelde auto en een bijtelling. Onder strikte voorwaarden keurt de Belastingdienst goed dat er geen sprake is van een ter beschikking gestelde auto. Lees hiertoe ook dit artikel
Bron verhuur en bijtelling
Rechtbank Leeuwarden d.d. 22 november 2011.
Gerechtshof Arnhem Leeuwarden 2 mei 2013 ECLI:NL:GHARL:2013:BZ9388
Gerechtshof Den Haag d.d. 9 april 2019 ECLI:NL:GHDHA:2019:810
Gerechtshof Arnhem Leeuwarden d.d. 9 april 2019 ECLI:NL:GHARL:2019:3102
Bijtelling over auto van de zaak
De Strikte Bewijslast bij Privégebruik Auto van de Zaak
In Nederland wordt bij privégebruik van een zakelijke auto een bijtelling toegepast op het inkomen. Deze bijtelling is een percentage van de cataloguswaarde van de auto, afhankelijk van de CO2-uitstoot. Als de auto voor minder dan 500 kilometer privé wordt gebruikt, vervalt de bijtelling. Het nauwkeurig bijhouden van een rittenregistratie is essentieel om dit te bewijzen. De bijtelling is een belangrijk fiscaal aspect voor zowel werkgevers als werknemers. Bij een correctie wordt vaak een boete van ongeveer 50% opgelegd.
Inleiding bijtelling auto van de zaak
De fiscale wereld wordt vaak geconfronteerd met complexe vraagstukken rondom het privégebruik van auto's van de zaak. Een recente uitspraak van het Gerechtshof ’s-Hertogenbosch werpt licht op de strenge bewijslast die rust op belastingplichtigen. Deze column analyseert de zaak van een accountant die zijn Porsche niet bijtelde voor privégebruik.
Kernpunten inzake bijtelling over Porsche van de zaak
De Casus: Een accountant met een Porsche (cataloguswaarde € 121.669) van de (eenmans)zaak. De accountant gaf geen bijtelling voor privégebruik voor de auto van de zaak aan in zijn aangifte inkomstenbelasting.
Belastingdienst Onderzoek: De Belastingdienst stelde vast dat de rittenregistratie van de accountant niet overeenkwam met de gegevens van de autodealer. Dit leidde tot een navorderingsaanslag en een vergrijpboete.
Rechtbank en Gerechtshof:De rechtbank verwierp het argument van de accountant over zijn beperkte tijd voor privégebruik. Het gerechtshof bevestigde later dat de bijtelling terecht was, gezien de onbetrouwbaarheid van de aangepaste rittenregistraties.
Bewijslast: Het hof benadrukte de noodzaak van een objectief verifieerbare en regelmatig bijgehouden rittenregistratie. De accountant kon niet overtuigend aantonen dat de auto voor minder dan 500 kilometer privé was gebruikt.
Conclusie bijtelling auto van de zaak
Deze zaak illustreert de strikte eisen die de Belastingdienst stelt aan het bewijs van beperkt privégebruik van een auto van de zaak. Het onderstreept het belang van een nauwkeurige en consistente rittenregistratie, dit elke dag wordt bijgehouden. Voor fiscaal juristen en belastingadviseurs is dit een cruciaal aandachtspunt bij het adviseren over en het beheren van de fiscale aspecten van bedrijfsauto's bij hun klanten.
Call-to-Action bijtelling auto van de zaak
Vrijwel dagelijks adviseren wij ondernemers en DGA's over de bijtelling bij een auto van de zaak. Hoe kan het goedkoper? Wat zijn de gevolgen bij meerdere auto's? Kun je achteraf nog een kilometeradministratie optellen? Is een youngtimer voordelig? Reglematig is er discussie met de Belastingdienst over het prive gebruik van de auto van de zaak. De bewijslast dat een auto maximaal (op jaarbasis) 500 kilometer prive is gebruikt ligt bij de belastingplichtige. Deze bewijslast is best pittig omdat er overtuigend moet worden aangetoond dat de auto minder dan 500 kilometer is gebruikt. In deze casus was sprake van een gebrekkige kilometeradministratie, gevolg is bijtelling en boete (en belastingrente).
Heeft u vragen over de fiscale behandeling van uw auto van de zaak of bent u betrokken bij een soortgelijk geschil? Neem contact op voor deskundig advies en begeleiding.
Bronnen bijtelling auto van de zaak
Rechtbank Zeeland-West-Brabant 14 december 2021, ECLI:NL:RBZWB:2021:6400
Gerechtshof ‘s-Hertogenbosch 12 juli 2023, ECLI:NL:GHSHE:2023:2302
Doorstootverplichting
Verworven aandelen kunnen vallen onder het regime van het aanmerkelijk belang (box 2 bij een belang van meer dan 5%), het regime van inkomen uit sparen en beleggen (box 3 bij een belang van minder dan 5%). Minder bekend is dat de aandelen ook kunnen worden belast als resultaat uit werkzaamheid (lucratief belang belast in box 1). Indien de netto voordelen uit een middelijk gehouden lucratief belang in het betreffende kalenderjaar voor tenminste 95% als inkomen uit aanmerkelijk belang (box 2) worden doorgestoten (dividend uitkering naar prive) wordt geen resultaat in aanmerking genomen.
Doorstootverplichting bij lucratief belang
Voordelen uit een lucratief belang zijn belast in box 1 als resultaat uit overige werkzaamheden. De belastingdienst moet dan wel bewijzen dat de aandelen (of vordering) mede zijn bedoeld voor de werkzaamheden van een persoon of rechtspersoon.
Van aandelen die onder de lucratief-belangregeling vallen is kortgezegd sprake als het gaat om aandelen die moeten worden geacht mede een vergoeding voor werkzaamheden te zijn en voorts is sprake van:
- (on)middellijk gehouden aandelen van een achtergestelde soort. Die achtergestelde soort moet minder dan 10% uitmaken van het totale geplaatste kapitaal of een dividendpreferentie van minstens 15% hebben;
- vorderingen waarvan het rendement mede afhankelijk is van het behalen van management- of aandeelhoudersdoeleinden; of
- vermogensrechten die overeenkomen of vergelijkbaar zijn met de eerdergenoemde aandelen en vorderingen en overige rechten waarvan de waarde mede afhankelijk is van management- of aandeelhoudersdoeleinden.
Het idee achter de lucratief-belangregeling is dat het niet gaat om reguliere managementparticipaties maar om aandelen waarmee een excessief rendement wordt behaald. Dit excessieve rendement kan worden behaald door hefbomen, zoals bijvoorbeeld de wijze waarop de vennootschap is gefinancierd.
Als de aandelen kwalificeren als een lucratief belang zijn de inkomsten belast in box 1 tegen een tarief van maximaal 49,5%. Er is echter een ‘escape’.
Toch belastingheffing in box 2: doorstoorverplichting
De werknemer kan de inkomsten uit zijn lucratieve belang onder het box 2-tarief laten vallen (2023: 26,9% en 2024: 33%) in plaats van onder de hogere tarief in box 1. De werknemer moet dan de in het kalenderjaar genoten voordelen uit het lucratief belang tot minimaal 95% van die voordelen vanuit zijn personal holding doorstoten naar prive. Het ‘voordeel’ is een netto-begrip; eventuele financieringslasten kunnen derhalve op de ontvangen verkoopwinsten en/of dividenden in mindering worden gebracht.
Als minder dan 95% van de voordelen uit lucratief belang in het kalenderjaar wordt doorgestoten blijft het tarief uit box 1 van toepassing.
De doorstootverplichting is een complexe regeling
De regeling van de doorstootverplichting heeft een onhebbelijkheid. Niet altijd is duidelijk of de aandelen al dan niet kwalificeren als een lucratief belang. Indien de werknemer meent dat hiervan geen sprake is, zal hij doorgaans de verkoopwinsten/dividenden, in ieder geval deels, in zijn holding laten en mitsdien niet aan de doorstootverplichting voldoen.
Indien de belastingdienst zich nadien op het standpunt stelt dat de aandelen wel als een lucratief belang kwalificeren, dan is doorgaans het moment dat kan worden doorgestoten (binnen hetzelfde kalenderjaar als de voordelen zijn opgekomen) al gepasseerd. Dat betekent dat de voordelen daarmee alsnog worden belast tegen maximaal 49,5%.
Daarbij is ook nog van belang dat de beoordeling of al dan niet sprake is van een lucratief belang dynamisch is; toetsing aan de criteria dient doorlopend plaats te vinden. Als bij de verwerving van de aandelen geen sprake is van een lucratief belang kan bijvoorbeeld een omvangrijke agiostorting door een van de aandeelhouders ertoe leiden dat het belang van de andere aandeelhouder(s) gaat kwalificeren als lucartief belang.
Advisering over werknemersparticipatie en doorstootverplichting
De ervaring is dat de belastingdienst bij werknemersparticipaties op het standpunt stelt dat de aandelen belast zijn in box 1. Zeker als het aandelenbelang gering is, doet dit standpunt opgeld. Bij de totstandkoming van de wettelijke regeling is nadrukkelijk aangegeven dat de regeling op reguliere werknemersparticipaties niet van toepassing is, maar de praktijk is weerbarstig. Bij vragen kunt u ons bellen of een e-mail sturen.
Eindejaarsuitkering belastingvrij uitkeren via WKR
De feestdagen staan weer voor de deur en binnenkort is het sinterklaasfeest en de kerstborrel. Bij ons kantoor in Enschede worden begin december ook weer gratis knuffels in het kerstbos gehangen. Los van de feestjes krijgen veel werknemers (ook bij ons) een gaaf kerstcadeau. Wat zijn de fiscale regels tijdens deze feestjes ?
Ho ho ho, de fiscus komt zo?
Vergoedingen en verstrekkingen die een werkgever doet aan zijn medewerkers vormen loon. Het is mogelijk vergoedingen en verstrekkingen aan te wijzen als eindheffingsloon (rekenvoorbeeld) in de vrije ruimte van de werkkostenregeling. De kosten van een sinterklaasfeest of kerstborrel, verschijnen dan niet als een soort plofsigaar uit de eigen doos op de salarisstrook van de werknemers. Aanwijzing als eindheffingsloon is niet nodig als het sinterklaasfeest en de kerstborrel op het kantoor van de werkgever plaatsvinden; hiervoor kent de wet een nihilwaardering.
Werkkostenregeling 2025
Per 1 januari 2025 wordt het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling verhoogd van 1,92% naar 2%. Daarnaast wordt per 1 januari 2027 het percentage van de eerste schijf van de vrije ruimte verhoogd van 2% naar 2,16%.
Fiscaal feestje met belastingdienst
Wordt het sinterklaasfeest of de kerstborrel op een externe locatie gehouden (dus niet zijnde de werkplek c.q. het kantoor van de werkgever), dan worden alle kosten voor de werknemer en diens partner aangemerkt als loon. Een gerichte vrijstelling of een nihilwaardering is dan niet aan de orde.
Alle kosten van het feest moeten dan als eindheffingsloon worden aangewezen en worden ondergebracht in de vrije ruimte van de werkkostenregeling om te voorkomen dat de werknemer de kosten terugziet op zijn salarisstrook. Is de vrije ruimte al vol? De belastingdienst dankt u vriendelijk en ontvangt graag in januari 80% loonheffing van het bedrag waarmee de vrije ruimte is overschreden.
Cadeau van de sint of de kerstman en belastingen
Voor cadeau’s van de sint en de kerstman kent de wet geen (aparte) vrijstelling. Wel kan de werkgever de kosten voor de cadeau’s aanwijzen als eindheffingsloon en onderbrengen in de vrije ruimte van de werkkostenregeling. Dit is niet anders als de cadeau’s van sinterklaas naar de kinderen van de werknemer gaan; ook deze cadeau’s worden in beginsel bij de werknemer belast.
Wat nu te doen als de vrije ruimte van de werkkostenregeling al vol is? In plaats van een kerstgeschenk kan op de nieuwjaarsbijeenkomst een cadeau worden verstrekt, waardoor de kosten in het nieuwe jaar vallen. Fiscaal niet relevant maar wel handig om dan geen producten in de doos te doen die beperkt houdbaar zijn. Anders ruikt de doos zo, al is het niet naar belastingheffing. Wellicht kunt u ook een fiets van de zaak overwegen?
Toch nog ruimte in de werkkostenregeling?
Als de werkkostenregeling nog niet volledig is gebruikt, zijn er nog leuke alternatieven in december. Zo kan ervoor worden gekozen om een kerstbonus (gedeeltelijk) onder te brengen in de werkkostenregeling. Zonder dat door de belastingdienst wordt (mee)gekeken naar de gebruikelijkheid van een vergoeding/verstrekking kan aan een werknemer per jaar namelijk maximaal € 2.400 worden vergoed. Bij deze € 2.400-grens gaat het om alle vergoedingen die voor een werknemer in dat jaar zijn ondergebracht in de vrije ruimte (bijvoorbeeld ook het kerstpakket of een fiets van de zaak).
Als deze grens niet wordt overschreden, kan de kerstbonus via de vrije ruimte onbelast worden vergoed. Wordt er meer dan € 2.400 per jaar verstrekt aan een werknemer? Dan kan de Belastingdienst het standpunt innemen dat dit niet gebruikelijk is de vergoeding onder te brengen in de werkkostenregeling. De Belastingdienst moet dat standpunt wel kunnen onderbouwen. Indien het niet gebruikelijk is de vergoeding aan te wijze als eindheffingsloon, is sprake van (regulier) loon.
Auteurs kerst en sinterklaas en belastingen
Sinterklaas
De kerstman
Pensioen advies werknemer is belast loon
Sinds 1 juli 2023 (de inwerkingtreding van de Wet Toekomst Pensioenen) is een pensioenuitvoerder verplicht om werknemers (deelnemers) te helpen / begeleiden bij hun keuze voor het juiste pensioen. Als de werkgever deze kosten zou betalen (voor zijn rekening neemt) is volgens de belastingdienst sprake van (belast) loon. Ook als de werkgever een vergoeding voor het gesprek zou geven is dit niet anders (ook belast loon). De werkgever kan dit voordeel eventueel aanwijzen als eindheffingsbestanddeel mits aan de gebruikelijkstoets is voldaan.
Belastingtip: als een werkgever met een externe adviseur afspraken maakt over alle arbeidsvoorwaarden voor een werknemer vormen eventueel hiermee te maken kosten onder de zuivere werkgeverslasten. Deze vormen geen (belast) loon. Algemene voorlichting over het pensioen van de werknemer kan hierdoor belastingvrij worden verstrekt.
Standpunt belastingdienst inzake kosten pensioenadvies voor werknemer
Met de inwerkingtreding van de Wet toekomst pensioen (hierna: Wtp) per 1 juli 2023 zijn pensioenuitvoerders op grond van artikel 48a van de Pensioenwet (hierna: PW) verplicht deelnemers te begeleiden bij hun pensioenkeuzes. Dit artikel luidt als volgt:
- Keuzebegeleiding: De pensioenuitvoerder begeleidt de deelnemer, gewezen deelnemer, gewezen partner of pensioengerechtigde op een adequate wijze bij het maken van een keuze binnen de pensioenovereenkomst, zorgt voor de inrichting van de keuzeomgeving en stelt de deelnemer, gewezen deelnemer, gewezen partner of pensioengerechtigde daarmee in staat om een passende keuze te maken.”
In de Memorie van Toelichting is opgenomen dat de verplichte begeleiding geldt voor de keuze die de werknemer moet maken binnen de pensioenregeling van de pensioenuitvoerder en niet voor meerdere regelingen van één of meerdere pensioenuitvoerders (Kamerstukken II 2021/22, 36067, nr.3, p. 154-156). Daarnaast verplicht de norm een pensioenuitvoerder niet tot inrichting van een keuzeomgeving die rekening houdt met het effect van onder meer belasting en toeslagen van de betreffende deelnemer.
Vormen de advieskosten voor pensioenadvies loon of niet?
- Is sprake van (belast) loon als de werkgever[Voetnoot 2] de kosten van (aanvullend) persoonlijk pensioenadvies voor zijn rekening neemt?
- Belastingdienst: Ja, er is voldaan aan de voordeels-, verstrekkings- en causaliteitseis.
Waarom is pensioenadvies belast loon ?
Het loonbegrip staat in artikel 10 van de Wet op de loonbelasting 1964 (hierna: Wet LB 1964). De inhoud van het loonbegrip heeft zich gevormd in de jurisprudentie en laat zich samenvatten in de volgende drie voorwaarden:
- Er is sprake van genieten (voordeelseis).
- De werkgever verstrekt het voordeel en is zich daarvan bewust (verstrekkingseis).
- Er is voldoende causaal verband tussen het voordeel en de dienstbetrekking
(causaliteitseis/leer van de redelijke toerekening).
Er is geen sprake van loon van de werkgever [Voetnoot 3](werkgeversloon) als aan één van de drie voorwaarden niet is voldaan.
De wettelijke definitie van het loonbegrip is bij de invoering van de werkkostenregeling (hierna: WKR) per 1 januari 2011 aangevuld met hetgeen wordt vergoed of verstrekt in het kader van de dienstbetrekking. Deze aanvulling verduidelijkt dat zowel vergoedingen of verstrekkingen ter zake van verwervingskosten (beroepskosten) als andere vergoedingen en verstrekkingen, die naar algemene maatschappelijke opvattingen niet als beloningsvoordeel worden ervaren tot het belast loon gaan behoren (Kamerstukken II 2009/10, 32130, nr. 7, p. 6).
Voldoet een persoonlijk pensioenadvies aan de voorwaarden van loon?
Als een werkgever in aanvulling op de keuzebegeleiding van de pensioenuitvoerder de kosten van een persoonlijk pensioenadvies voor zijn rekening neemt, vormt dit een voordeel voor de werknemer. Als de werknemer zelf een adviseur zou hebben ingehuurd, zouden de kosten ten laste van de werknemer komen. De werknemer bespaart zich daarmee particuliere uitgaven. De werkgever contracteert de adviseur en verstrekt hiermee een voordeel aan de werknemer in zijn hoedanigheid van werkgever. Aan de voordeels-, verstrekking- en causaliteitseis is in deze situatie voldaan.
Het verstrekte voordeel valt niet onder één van de wettelijke vrijstellingen. Het voordeel vormt daarmee belast loon (in natura) dat de werkgever op grond van artikel 13 Wet LB 1964 moet waarderen op de factuurwaarde. Als de werkgever een vergoeding geeft aan de werknemer voor het inwinnen van advies van een pensioenadviseur is sprake van loon in geld. De werkgever kan het loon aanwijzen als eindheffingsbestanddeel in de zin van artikel 31, eerste lid, onderdeel f, Wet LB 1964 als aan de gebruikelijkheidseis is voldaan.
De kennisgroep voegt hier ter nadere informatie nog de volgende punten aan toe.
- Als een werkgever in overleg met de werknemers (of vertegenwoordigers van de werknemers zoals een vakbond of adviseur) afspraken maakt over het arbeidsvoorwaardenpakket (omvang samenstelling beloning), vormen de eventueel door de werkgever in verband hiermee gemaakte kosten zuivere werkgeverskosten. Zuivere werkgeverskosten vormen geen loon voor de werknemer. Algemene voorlichting rondom de pensioenregeling is hiervan een goed voorbeeld.
- In deze casus is het uitgangspunt dat de werkgever een adviseur inschakelt die, naast de verplichte keuzebegeleiding van de pensioenuitvoerder, de werknemer aanvullend persoonlijk advies geeft. In dat geval zijn de kosten van het aanvullende persoonlijke advies geheel als loon aan te merken.
Mogelijk is het in de praktijk minder helder wanneer sprake is van keuzebegeleiding en wanneer sprake is van persoonlijk advies dat als belast loon kwalificeert. Dit is ter beoordeling van de inspecteur. De kennisgroep merkt hierover op dat de wettelijke verplichting van de keuzebegeleiding van de pensioenuitvoerder niet verder gaat dan de pensioenregeling zelf en de wet- en regelgeving omtrent pensioen. De pensioenuitvoerder mag, bij toestemming van de deelnemer, wel gegevens van andere pensioenregelingen gebruiken. In de Memorie van Toelichting is hierover het volgende opgenomen:
- Tussen informatie en advies: Met de introductie van een nieuwe open norm keuzebegeleiding, wordt gedeeltelijk invulling gegeven aan de leemte tussen informeren enerzijds en adviseren anderzijds. De huidige pensioenwetgeving bevat nagenoeg alleen verplichtingen tot informeren en in slechts een beperkt aantal gevallen bepalingen die tot adviseren verplichten. De nieuwe norm houdt geen verplichting in tot adviseren. De nieuwe norm verplicht echter wel tot meer «activiteit» van de pensioenuitvoerder dan enkel informeren en het geven van inzicht conform de huidige wet.
- Pensioenuitvoerders menen vaak nog niet te mogen adviseren. Dat is niet zonder meer juist en behoeft nuancering. Een pensioenuitvoerder is niet verplicht, maar mag een deelnemer adviseren over de keuzes die een deelnemer heeft. Een deelnemer heeft bijvoorbeeld de keuze om een partnerpensioen uit te ruilen voor een hoger ouderdomspensioen. Noch de pensioenwetgeving noch de financiële toezichtwetgeving verbiedt de pensioenuitvoerder de betreffende deelnemer, als deze vraagt om persoonlijk advies, deze te geven. Een pensioenuitvoerder mag adviseren over keuzes die voortvloeien uit de pensioenregeling zelf of de pensioen-regelgeving maar mag geen productgerelateerd advies (zogeheten Wft-advies) geven. Zo lang de pensioenuitvoerder geen financieel product aanbeveelt of daarover bemiddelt, overtreedt deze geen verbod indien deze de deelnemer adviseert over de keuze om wel of niet uit te ruilen.” Kamerstukken II 2021/22, 36067, nr. 3, p. 156.
Daarnaast is in de parlementaire toelichting op artikel 51, tweede lid, onderdeel b, PW het volgende opgenomen:
- In de Wet toekomst pensioenen wordt in artikel 48a een nieuwe verplichting geïntroduceerd, namelijk de verplichting voor pensioenuitvoerders om deelnemers, gewezen deelnemers, gewezen partners of pensioengerechtigden op een adequate wijze te begeleiden bij het maken van een keuze binnen pensioenovereenkomsten. Deze verplichting kan middels dit amendement, middels het toevoegen van sub b aan artikel 51 lid 2, eenvoudiger ingevuld worden door pensioenuitvoerders. Maar vooral zorgt dit amendement voor een vollediger beeld van alle pensioendata van deelnemers, voor een betere keuzebegeleiding en daarmee voor betere keuzes voor deelnemers. Dit amendement zorgt ervoor dat deelnemers, op uitdrukkelijk verzoek, gegevens uit het overzicht op mijnpensioenoverzicht.nl kunnen delen met pensioenuitvoerders. Alleen op verzoek van aanspraak- of pensioengerechtigde is gegevensdeling toegestaan. Zij hebben hiertoe geen verplichting. Ook de vormgeving van de gegevensdeling moet zorgvuldig gebeuren, met de noodzakelijk privacy- en gegevensdelingswaarborgen.” Kamerstukken II 2022/23, 36067, nr. 67, p. 2-3.
Noot fiscaal jurist inzake loon of niet
De belastingdienst is bij externe advieskosten - die door de werkgever worden betaald - en die ook op het bordje van de werknemer kunnen liggen al snel sprake is van (belast) loon. Dit is volgens de belastingdienst ook het geval bij advieskosten voor een werknemersparticipatie. Als er echter sprake is van advies over het arbeidsvoorwaardenpakket zou dit onbelast kunnen. De kennisgroep gaat er bij de pensioenadvisering vanuit dat er naast pensioenadvies ook persoonlijk advies aan de werknemer wordt gegeven, dan raakt dit de grens van (belast) loon. Als sprake is van een algemene uitleg over de pensioenregeling lijkt ons sprake van zuivere werkgeverskosten en derhalve geen (belast) loon. Deze uitspraak van het Gerechtshof in 2022 (ECLI:N:GHARL:2022:1962) geeft aan hoe complex een wijziging van pensioenen fiscaal kan verlopen.
Laadpaal thuis en belastingen
Steeds meer werkgevers besluiten om een laadpaal voor een elektrische auto bij kantoor of de werknemer thuis te (laten) installeren. De belastingdienst heeft ondanks aangegeven hoe hier fiscaal mee moet worden omgegaan. Hoe werkt dit fiscaal voor uw werknemers? Het standpunt van de belastingdienst is op 7 maart 2023 gepubliceerd. Zie hiertoe mede dit besluit uit 2015.
De werkgever mag de noodzakelijke voorzieningen voor een elektrische laadpaal voor de auto van de zaak belastingvrij vergoeden. Een aparte meter is verstandig om zuiver te kunnen bepalen wat de kosten (elektragebruik) zijn. De kosten kunnen ten laste van de winst van de onderneming of bv worden gebracht. Vorenstaande geldt voor ondernemers, DGA's en werknemers.
Vergoeding ERE certificaat en opladen elektrische auto van de zaak
Sinds 2026 kunnen particulieren met een elektrische auto - onder bepaalde voorwaarden - een vergoeding ontvangen voor de stroom die zij thuis via hun eigen laadpaal laden (via een zogenaamd emmissie reductie eenheid). Als wordt aangetoond dat CO2 wordt bespaard en een dergelijk certificaat aanwezig is mogen bepaalde bedrijven een vergoeding aan de particulier betalen. De hoogte van de vergoeding is afhankelijk van het aantal geladen kilowatt uren en de marktwaarde van het certificaat. Particulieren kunnen via deze route dus een vergoeding ontvangen. Is deze vergoeding loon of niet? Volgens de kennisgroep (KG:204:2026:16) vormt deze vergoeding geen loon. Reden is dat niet wordt voldaan aan de verstrekkingseis (zie ook het kennisgroepstandpunt inzake fooien KG:204:2025:7) en causaliteitseis.
Ook een vergoeding van de werkgever voor de werkelijke laadkosten van de auto van de zaak behoort niet tot het loon, dit omdat er sprake is van intermediaire kosten (zie kennisgroep standpunt KG:204:2024:13 en KG:204:2024:14) inzake het opladen van de auto van de zaak (zie ook hieronder.
Kennisgroep belastingdienst inzake vergoeding laadkosten auto van de zaak
Op 4 november 2024 heeft de kennisgroep van de Belastingdienst een standpunt ingenomen over de vergoeding van laadkosten bij een auto van de zaak. De maximale vergoeding van de werkgever voor dergelijke kosten is gelijk aan de werkelijk door de werknemer gedane uitgaven voor de elektriciteit voor de auto van de zaak, hierbij gaat het om de integrale kosten per kWh, dit mag niet de gemiddelde elektriciteitsprijs zijn.
Laadpaal van de werkgever bij de werknemer thuis
Een laadpaal die bij uw werknemer thuis wordt geinstalleerd is onbelast als de laadpaal zou dienen om de auto van de zaak op te laden. Het is hierbij niet van belang of er een bijtelling wordt toegepast of niet. Vervolgens zal de werknemer elektra moeten gebruiken. De kosten van het daadwerkelijke elektra gebruik bij de werknemer thuis, mag de werkgever belastingvrij vergoeden. Het gaat hierbij om integrale kosten per kWh (dus variabele en vaste kosten mogen per kWh worden meegenomen). De kosten voor de tussenmeter mag de werkgever ook belastingvrij vergoeden. Een vaste vergoeding is niet verstandig en dan ook af te raden.
Eigen laadpaal thuis en belastingen (privé auto)
Kosten mogen niet worden vergoed, maximale vergoeding is € 0,19 per kilometer. Deze vergoeding wordt geacht om alle kosten te dekken.
Fiscale mogelijkheden elektrische laadpaal
De aanschaf van een elektrische laadpaal bij een werknemer thuis (voor de auto van de zaak) kent ook nog een paar extra fiscale voordelen.
Investeringsaftrek over elektrische laadpaal
De aanschaf komt in aanmerking voor de Kleinschaligheidsinvesteringsaftrek (KIA), dit mits de investeringen binnen de onderneming (op jaarbasis) tenminste € 2.400 bedragen. De KIA wordt berekend over de investering exclusief btw (tenzij de onderneming de btw niet kan verrekenen).
Milieu-investeringsaftrek elektrische laadpaal
Een laadpaal bij uw bedrijf kan ook nog in aanmerking komen voor Milieu-investeringsaftrek (MIA). DE kosten moeten dan wel minimaal € 2.500 bedragen. De MIA bedraagt maximaal 36% van de investering. Als een ZZP'er of DGA vanuit huis werkt (en geen kantoor heeft), dan mag de MIA ook worden toegepast.
Personeelslening voor thuisaccu of laadbox
Een werkgever verstrekt aan een werknemer met een elektrische auto een personeelslening voor de aanschaf van een thuisaccu en/of een laadpaal. De werknemer betaalt minder rente aan de werkgever voor deze lening dan bij een kredietverlener. Een thuisaccu is een batterij waarin elektriciteit kan worden opgeslagen. Deze wordt bevestigd aan een muur aan de binnenkant van een woning of in een garage. Meestal wordt de thuisaccu gecombineerd met zonnepanelen om de zelf opgewekte energie te bewaren en niet terug te sturen naar het elektriciteitsnet. De thuisaccu is verbonden met het elektriciteitsnetwerk.
In dit onderdeel het standpunt van de belastingdienst (kennisgroep)
Bij een laadpaal zijn er twee varianten:
- een staande, veelal in beton gegoten paal (paalmodel), en
- een aan de muur bevestigd laadpunt (wandmodel, ook wel laadbox genoemd).
Beide zijn verbonden met het elektriciteitsnetwerk.
Vraag inzake rentevoordeel lening werknemer inzake accu of laadbox
Kan de werkgever het rentevoordeel dat de werknemer geniet als eindheffingsbestanddeel in de zin van artikel 31, eerste lid, onderdeel f, van de Wet op de loonbelasting 1964 (hierna: Wet LB 1964) aanwijzen als de werknemer de lening aanwendt voor een thuisaccu of een laadpaal?
Antwoord inzake rentevoordeel lening werknemer inzake accu of laadbox
De werkgever kan het rentevoordeel in beginsel aanwijzen als eindheffingsloon voor zover de werknemer de lening aanwendt voor een thuisaccu en/of een laadbox (wandmodel). Dit is niet mogelijk als (en voor zover) de werknemer de lening aanwendt voor een paalmodel, omdat dan het rentevoordeel als aftrekbare kosten in de zin van artikel 3.120 tot en met artikel 3.123 van de Wet inkomstenbelasting 2001 (hierna: Wet IB 2001) in aanmerking kan worden genomen.
Eindheffingsloon rentevoordeel lening werkgever aan werknemer
Een werkgever kan onder voorwaarden vergoedingen, verstrekkingen en terbeschikkingstellingen op grond van artikel 31, eerste lid, onderdeel f, Wet LB 1964 aanwijzen als eindheffingsloon. Dit geldt op grond van artikel 31, vierde lid, onderdeel h, Wet LB 1964 niet voor een belast rentevoordeel als dit als aftrekbare kosten in de zin van artikel 3.120 tot en met artikel 3.123 Wet IB 2001 in aanmerking kan worden genomen. Voorwaarde hierbij is dat de schuld is aangegaan in verband met een eigen woning.
Maken de thuisaccu en de laadpaal deel uit van de eigen woning?
Onder een eigen woning wordt verstaan het (gedeelte van het) gebouw met de daartoe behorende aanhorigheden[voetnoot 3], dat de belastingplichtige anders dan tijdelijk als hoofdverblijf ter beschikking staat op grond van onder andere (economische) eigendom (artikel 3.111 Wet IB 2001).
Voor de beoordeling van de vraag of sprake is van een aanhorigheid is van belang of het betreffende object naar objectieve maatstaven behoort bij de woning, daarbij in gebruik is en dienstbaar is aan de woning. Voorbeelden zijn de garage en de tuin bij de woning.
De vraag is of een thuisaccu en een laadpaal deel uitmaken van een onroerende zaak (en vervolgens of deze deel uitmaken van de eigen woning in fiscale zin).
Het Burgerlijk Wetboek (hierna: BW) is bepalend voor de vraag of de thuisaccu en de laadpaal als onroerend moeten worden aangemerkt. De kennisgroep neemt in afstemming met de Kennisgroep invordering en civiel recht de volgende standpunten in:
- Een laadpaal is ná installatie een onroerende zaak door natrekking door de grond.
- Een laadbox is ná installatie aan de wand een roerende zaak, omdat het geen bestanddeel van de woning wordt.
- Een thuisaccu is ná installatie in beginsel een roerende zaak. Als sprake is van een thuisaccu geïnstalleerd in een off-grid of zelfvoorzienende woning kan de thuisaccu een onroerende zaak zijn door bestanddeelvorming.
Wettelijk kader inzake onderdeel eigen woning of niet
Een roerende zaak kan ná installatie onroerend worden door:
- natrekking door de grond op basis van artikel 3:3, eerste lid, BW in samenhang met artikel 5:20, eerste lid, onderdeel e, BW:
- bestanddeelvorming met een onroerende (hoofd)zaak op basis van artikel 3:4 BW in samenhang met artikel 5:3 BW.
- Volgens artikel 3:3, eerste lid, BW zijn - kort gezegd - gebouwen of
werken die duurzaam met de grond zijn verenigd, onroerende zaken. De vraag
of sprake is van ‘duurzame vereniging’ wordt sinds het wijzen van het Amercentrale-arrest,
Hoge
Raad 13 juni 1975, ECLI:NL:HR:1975:AC3080, bepaald door de vraag of
het gebouw of werk naar zijn aard en inrichting bestemd is om duurzaam
ter plaatse te blijven. In latere jurisprudentie is hier nader invulling
aan gegeven: Bij twijfel over de bestemming moet op de bedoeling van de
bouwer/opdrachtgever worden gelet, voor zover die naar buiten kenbaar is
(af te leiden uit de objectieve uiterlijke kenbare feiten). Verkeersopvattingen
vormen geen zelfstandig criterium, maar kunnen in aanmerking worden genomen
in gevallen waarin onzekerheid blijkt te bestaan of een object kan worden
beschouwd als duurzaam met de grond verenigd (zie onder andere Hoge
Raad 31 oktober 1997, ECLI:NL:HR:1997:ZC2478).
Op grond van artikel 3:4, eerste of tweede lid, BW is het mogelijk dat zaken onroerend worden doordat zij bestanddeel worden van een onroerende zaak:
- Dit is op grond van het eerste lid het geval als een zaak volgens verkeersopvatting
onderdeel uitmaakt van een onroerende zaak. Er zijn in de rechtspraak enkele
criteria geformuleerd die hier invulling aan geven. Er is naar verkeersopvattingen
sprake van bestanddeelvorming, als een gebouw zonder de betreffende zaak
als onvoltooid of anderszins incompleet moet worden beschouwd;
een gebouw en de zaak qua constructie specifiek op elkaar zijn afgestemd (zie onder andere Hoge Raad 15 november 1991, ECLI:NL:HR:1991:AD1791 en Hoge Raad 7 december 2018, ECLI:NL:HR:2018:2256). Als een zaak ten opzichte van een andere onroerende zaak slechts een tijdelijke hulpfunctie vervult en bestemd is om daarna te worden verwijderd, vormt dat in het algemeen een aanwijzing dat de zaak naar verkeersopvatting niet als onderdeel van de andere zaak heeft te gelden (Hoge Raad 6 december 2012, ECLI:NL:HR:2012:BX7474). - Op grond van het tweede lid is er sprake van bestanddeelvorming als een zaak zodanig met een hoofdzaak verbonden wordt dat zij daarvan niet kan worden afgescheiden zonder dat beschadiging van betekenis wordt toegebracht aan een der zaken (‘aard- en nagelvast’). Fysieke verbondenheid is hiervoor vereist (zie onder andere Hoge Raad 13 november 2020, ECLI:NL:HR:2020:1785, r.o. 3.3.1 en 3.3.2).
Laadpaal thuis en lening werkgever aan werknemer
De laadpaal staat in de regel los van het huis en wordt ingegraven, gefixeerd in de grond en verbonden met het elektriciteitsnet. Om te bepalen of de laadpaal door installatie onroerend wordt, moet dus beoordeeld worden of sprake is van natrekking van een werk door de grond op basis van artikel 3:3, eerste lid, BW in samenhang met artikel 5:20, eerste lid, onderdeel e, BW. Van belang daarbij is of de laadpaal naar aard en inrichting bedoeld is om duurzaam ter plaatse te blijven. Daar is, gelet op de fixatie in de grond (vaak in beton gegoten) en de verbinding met het elektriciteitsnet, sprake van. Ook de minister van Economische Zaken noemde laadpalen al eens onroerende zaken (Aanhangsel der Handelingen II 2013/2014, nr. 233).
Een eigenaar zal de paal ook niet snel meeverhuizen naar een nieuwe woning of verwijderen als deze zijn elektrische auto van de hand doet. Het feit dat de laadpaal door gecertificeerde vaklui (met de nodige moeite) kan worden verwijderd, maakt dit niet anders. Als er sprake is van een duurzame bestemming, is namelijk niet van belang dat technisch de mogelijkheid bestaat om een gebouw of werk te verplaatsen. De laadpaal is na installatie dus een onroerende zaak.
Laadbox (wandmodel) en belastingen
De laadbox wordt in de regel gemonteerd aan een muur. Voor de beantwoording van de vraag of na installatie sprake is van een onroerende zaak, gaat de kennisgroep ervan uit dat het de muur van een onroerende zaak betreft, zodat getoetst wordt aan artikel 3:4, eerste en tweede lid, BW.
- Eerste lid: Onroerende zaak incompleet of onvoltooid. Een huis zonder dakpannen (of andere typische dakbedekking) is niet bestand tegen de weersinvloeden en is daarom niet geschikt als woning. Een huis zonder laadbox of laadpaal is echter nog steeds een huis. Zelfs als de bewoner wel een elektrische auto heeft, maar geen laadbox of laadpaal, dan doet dat in principe niet af aan de woning; de onroerende zaak is dan niet incompleet of onvoltooid.
- Eerste lid: Specifieke afstemming. Er kan niet worden gesteld dat de woning en de laadbox specifiek op elkaar zijn afgestemd. Een woning wordt niet specifiek ontworpen voor een laadbox of vice versa.
- Tweede lid: Zodanige verbondenheid. Is er een zodanige verbondenheid met de onroerende zaak dat de laadbox onroerend is op basis van artikel 3:4, tweede lid, BW? Hiervoor kijken we mede naar het arrest Zalco. Voor het afscheiden is geen beschadiging van betekenis vereist aan de woning of de laadbox, omdat deze simpelweg kan worden losgeschroefd van de muur en ontkoppeld van het stroomnet. Ook de kosten van het verwijderen zijn slechts beperkt ten opzichte van de waarde van de twee delen. De laadbox is om die redenen niet een bestanddeel op basis van de fysieke verbondenheid als bedoeld in artikel 3:4, tweede lid, BW.
Op basis van het voorgaande is een laadbox niet onroerend door bestanddeelvorming op grond van artikel 3:4, eerste lid, BW.
Thuisaccu’s en belastingen
Voor de beoordeling van thuisaccu’s geldt hetzelfde als voor de laadboxen, met dien verstande dat een accu andere kenmerken qua installatie en toepassing heeft. Installatie vindt plaats binnen het gelijkstroomsysteem van de zonnepanelen en vereist een speciale omvormer. Accu’s worden op dit moment vrijwel uitsluitend aangeboden in combinatie met zonnepanelen. Om die reden neemt de kennisgroep deze installatie als uitgangspunt bij de beoordeling. De accu is in dat geval in staat om pieken en dalen in opwekking en verbruik op dagelijkse basis op te vangen. Ze hebben niet genoeg capaciteit om in de zomer opgewekte hoeveelheden stroom op te slaan en in de winter af te geven. Wat dat betreft maakt een thuisaccu zonnepanelen slechts iets voordeliger en/of efficiënter.
Op basis van deze voorstelling van zaken is een reguliere woning zonder accu nog steeds bewoonbaar en dus niet incompleet. Daarnaast hoeft een woning niet specifiek ontworpen te zijn voor installatie van een thuisaccu of andersom. Verder is voor het verwijderen geen beschadiging van betekenis vereist aan de woning of de accu. In dergelijke gevallen is een thuisaccu dus niet onroerend door bestanddeelvorming op basis van artikel 3:4, eerste of tweede lid, BW.
Het voorgaande zou anders kunnen zijn in geval van een woning die niet is aangesloten op het elektriciteitsnet en zelf voorziet in haar energiebehoefte (off-grid of zelfvoorzienend). In zo’n geval kan een accu een essentieel onderdeel van de stroomvoorziening zijn. Als een dergelijke woning in Nederland zonder de accu naar moderne maatstaven niet geschikt zou zijn voor bewoning, dan is de accu een bestanddeel op basis van artikel 3:4, eerste lid, BW. De woning is anders incompleet en mogelijk is de woning ook specifiek afgestemd op het hebben van een accu. Of hiervan sprake is moet per individueel geval beoordeeld worden.
Noot fiscaal jurist inzake laadpaal elektrische auto
Zoals vele dingen in onze fiscale wereld zijn de feiten en vragen soms eenvoudig en is het antwoord complex en van vele onderdelen afhankelijk. Als u vragen heeft over beloningen aan werknemers of de werkkostenregeling kunt u contact met ons opnemen of per e-mail een vraag stellen aan de specialist. Bij een laadpaal thuis en de auto van de zaak spelen ook de mogelijkheden voor subsidies, woonwerk, de aftrek van BTW, de elektrische auto en de bijtelling, de mogelijkheden binnen de WKR, etc.
Maaltijden en de werkkostenregeling
Maaltijdkosten die onder de werkkostenregeling vallen beperkt aftrekbaar
In 2023 heeft het Gerechtshof Den Bosch geoordeeld dat voor zover een werkgever een vergoeding of verstrekking van maaltijden niet aanmerkt als loon in natura, de loonkosten beperkt aftrekbaar zijn. Hoe werkt dit uit voor u als werkgever?
Huidige wetgeving inzake gezonde lunch
Een gezonde lunch is essentieel voor werknemers. Deze kan tot 2022 belastingvrij, volgens de Hoge Raad. Onder de wetgeving tot 2022 kon dit uiteindelijk belastingvrij. De wetgeving is in 2022 aangepast. Vanaf dat moment zijn enkel verplichtige arbo voorzieningen (uit de Arbowet) gericht vrijgesteld, denk hierbij aan een veiligheidshelm of ergonomische werkplek. Gezonde maaltijden vallen hier niet meer onder. De staatssecretaris geeft in zijn beantwoording op 14 juni 2024 aan dat elke werkgever naar eigen inzicht zijn vrije ruimte van de WKR mag invullen. Omdat vrijwel alle werkgevers vlot boven de WKR drempel uitkomen is de gezonde lunch dus belast met een eindheffing. Jammer... en een gemiste kans.
Werkkostenregeling 2025
Per 1 januari 2025 wordt het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling verhoogd van 1,92% naar 2%. Daarnaast wordt per 1 januari 2027 het percentage van de eerste schijf van de vrije ruimte verhoogd van 2% naar 2,16%.
Werkkostenregeling 2024
In 2023 bedraagt de vrije ruimte voor de werkkostenregeling 3% van de fiscale loonsom tot € 400.000. Over het meerdere van de fiscale loonsom bedraagt de vrije ruimte 1,18%. In de wet is opgenomen dat het maximumbedrag van de vrije ruimte in de eerste schijf in 2023 € 6.800 bedraagt (in plaats van € 12.000), dit is fout. Dit wordt met terugwerkende kracht naar 1 januari 2023 hersteld, waardoor het maximumbedrag in de eerste schijf gelijk zal zijn aan 3% van € 400.000. Vanaf 2024 wordt het percentage van de vrije ruimte verlaagd van 3% naar 1,92% over een fiscale loonsom tot € 400.000.
Mogen maaltijden belastingvrij worden verstrekt aan werknemers?
Binnen de Nederlandse werkkostenregeling (WKR) kun je als werkgever onder voorwaarden maaltijden belastingvrij verstrekken aan werknemers. Er zijn echter wel enkele zaken waar je rekening mee moet houden.
- Maaltijd als werkplekkosten: Wanneer de maaltijd een meer dan bijkomstig zakelijk karakter heeft, mag je deze belastingvrij verstrekken. Denk bijvoorbeeld aan een overwerkmaaltijd. De waarde van deze maaltijd wordt dan op nihil gewaardeerd. Dit betekent dat de maaltijd in dit geval buiten de vrije ruimte van de WKR blijft.
- Vaste waarde voor maaltijden: Als een maaltijd niet onder de nihilwaardering valt, moet je de maaltijd waarderen. De Belastingdienst heeft vaste normbedragen vastgesteld voor maaltijden: een bedrag voor een ontbijt, een bedrag voor een lunch en een bedrag voor een diner.
- Vrije ruimte: Als de maaltijd niet voldoet aan de voorwaarden voor een nihilwaardering, moet je de waarde van de maaltijd tot het loon van de werknemer rekenen of deze ten laste van de vrije ruimte van de WKR brengen.De vrije ruimte is een percentage van de totale fiscale loonsom van een organisatie. Tot dit percentage mag je onbelast vergoedingen en verstrekkingen geven aan je werknemers.
- Eindheffing: Als je meer vergoedingen en verstrekkingen geeft dan de beschikbare vrije ruimte, dan moet je over het meerdere een eindheffing van 80% betalen.
Het is belangrijk dat je als werkgever goed administreert welke maaltijden je verstrekt en onder welke voorwaarden. Ook kan het handig zijn om advies in te winnen bij onze loonbelasting specialisten of een andere expert op het gebied van loonbelasting om te zorgen dat je aan alle regels voldoet.
Procedure inzake maaltijden onder de werkkkostenregeling
Een ondernemer die een supermarkt exploiteert, past voor zijn personeel
de werkkostenregeling toe. Tot de loonkosten die ten behoeve van zijn werknemers
zijn gemaakt behoort een bedrag van € 6.500, dat op grond van de werkkostenregeling
voor de loonbelasting onbelast is gebleven. Het gaat daarbij om vergoedingen
en verstrekkingen van (op de werkplek) genuttigde maaltijden, consumpties,
personeelsfeesten en werkkleding. De vergoedingen en verstrekkingen zijn
voor een deel cao-gerelateerd.
Zijn kosten voor op de werkplek genuttigde maaltijden volledig aftrekbaar?
Zijn de kosten die onder de werkkostenregeling vallen uitgesloten van de aftrekbeperking (artikel 3.15 Wet IB 2001; aftrekbeperking van gemengde kosten). De supermarktondernemer meent uiteraard van niet. De aftrekbeperking van artikel 3.15 Wet IB is volgende ondernemer niet van toepassing op loonkosten, of over deze kosten loonbelasting wordt betaald of niet, doet er volgens de ondernemer niet toe.
Kosten voor maaltijden (onder de WKR) zijn niet volledig aftrekbaar
De supermarktondernemer wees ter onderbouwing van zijn standpunt(en) naar een besluit van de staatssecretaris van Financiën waaruit volgt dat als loonkosten aan te merken uitgaven die verband houden met voedsel volledig aftrekbaar zijn bij het bepalen van de winst.
Het Hof is van mening dat het besluit van de Staatssecretaris van Financiën niet anders kan worden gelezen dan dat kosten voor het verstrekken van voedsel aan personeel volledig aftrekbaar zijn, voor zover bij de werknemer loon in natura in aanmerking wordt genomen.
Doordat de supermarktondernemer de werkkostenregeling heeft toegepast, zijn de maaltijden niet bij de werknemer belast als loon in natura. De aftrekbeperking is mitsdien van toepassing. Het Gerechtshof in Amsterdam had in 2021al in vergelijkbare zin geoordeeld met betrekking tot daggeldvergoedingen voor maaltijden van chauffeurs.
Dat maaltijden met een zakelijk karakter belastingvrij mogen worden vergoed staat wel vast (zie standpunt kennisgroep belastingdienst) . Wil u meer weten over de mogelijkheden van belastingvrij verstrekken van maaltijden op of buiten het werk, lees dan dit artikelof stuur een e-mailaan onze loonbelasting specialisten.
Bronnen inzake maaltijden en WKR
Gerechtshof Den Bosch 12 april 2023, ECLI:NL:GHSHE::2023/1202, 20/00511
Gerechtshof Amsterdam 16 februari 2021, ECLI:NL:GHAMS:2021:651
Loon of immateriele schadevergoeding
Loon is al hetgeen uit dienstbetrekking wordt genoten, daaronder mede begrepen hetgeen wordt vergoed of verstrekt in het kader van de dienstbetrekking (artikel 10 LB). Vergoedingen en verstrekkingen tot vergoeding van door de werknemer in verband met zijn dienstbetrekking geleden schade aan of verlies van persoonlijke zaken, behoren niet tot het loon (artikel 11, lid 1, onderdeel k, LB). Maar waar ligt de grens ? Wat te doen met een vergoeding voor ziektekosten? Welke vergoeding vinden hun grond in de dienstbetrekking en welke niet? In dit artikel uit 2016 wordt ingegaan op de fiscale behandeling van letselschade bij een ongeval.
Moet er belasting worden betaald over smartegeld?
Van smartengeld wordt meestal gesproken als er een vergoeding wordt verstrekt voor immateriële schade die ook aan de persoon betaald zou moeten worden indien deze niet in dienstbetrekking bij de werkgever zou zijn. In de basis behoren dergelijke vergoedingen niet tot het loon.
Moet er belasting worden betaald over vergoeding voor aantasting goede naam?
Een werkgever heeft Henk via een ontslagaanvraag bij het UWV ontslagen, dit vanwege langdurige arbeidsongeschiktheid. De kantonrechter is van mening dat het reintegratie proces niet goed is verlopen en dat de werkgever een ernstig verwijt kan worden gemaakt. De kantonrechter kent aan Henk een schadevergoeding toe van €25.000 (in verband met inkomensverlies) en tevens een vergoeding voor immateriele schade ad € 25.000. De vraag is of € 50.000 als loon uit dienstbetrekking moet worden gezien, aldus de inspecteur. De rechterbank Den Haag (d.d. 4 juni 2024 ECLI:NL:RBDHA:2024:8791) is het hier niet mee eens. Rechtbank Den Haag oordeelt dat slechts het deel van de billijke vergoeding dat ziet op inkomensverlies belastbaar loon vormt. Het deel dat ziet op vergoeding van immateriële schade is geen loon, omdat deze vergoeding niet zozeer haar grond in de dienstbetrekking vindt dat zij als daaruit genoten loon dient te worden aangemerkt. Beroep van Henk is gegrond.
Smartengeld voor psychisch leed dat de werknemer in zijn dienstbetrekking wordt vaker als loon uit dienstbetrekking gezien. Dit kan bijvoorbeeld gaan om psychisch leed bij ontslag of psychisch leed als iemand publiekelijk aan de schandpaal wordt genageld. We zien echter steeds vaker dat rechters de "redelijkheidsbril" opzetten en een deel van de vergoeding belastingvrij laten uitbetalen. In de zaak van Rechtbank Haarlem d.d. 10 november 2009 was er commotie over de hoogte van het salaris van de directeur van de Nederlandse hartstichting. Er wordt een schadevergoeding van ruim 200.000 toegekend waarvan 50.000 als immateriële schade kwalificeerde. De reden is dat de door de directeur ontvangen schadevergoeding zijn grond niet vindt in de arbeidsovereenkomst en strekt ter verbetering van eer en goede naam van de directeur. Schadevergoeding vormt derhalve geen loon uit dienstbetrekking, aldus de rechtbank.
Ook in een andere procedure wordt een deel van de vergoeding belastingvrij uitbetaald aan een directeur die is aangetast in zijn goede naam. Het Gerechtshof in 's Hertogenbosch is mede daarom van mening dat de ontvangen ontslagvergoeding deels belastingvrij is. De uitspraak van het Gerechtshof is gelijk aan de uitspraak van de Rechtbank.
Het is echter wel zo dat psychisch leed en ellende ook bij ontslag hoort. In een niet gepubliceerde uitspraak van de Hoge Raad d.d. 14 april 1993 is vastgesteld dat door de wijze waarop de werknemer in casu werd ontslagen, hem psychisch leed is aangedaan waarvoor hem een immateriële schadevergoeding werd toegekend. De Hoge Raad oordeelde hieromtrent dat psychisch leed inherent is aan de afwikkeling van een dienstbetrekking door onvrijwillig ontslag zodat de vergoeding ter zake ontvangen als loon uit dienstbetrekking is aan te merken. Soms is de grens dus onduidelijk en voor meerdere uitleg vatbaar.
Ook in een uitspraak van de Hoge Raad d.d. 27 januari 1999 (ECLI:NL:HR:1999:AA2652) komt de Hoge Raad niet tot een belastingvrij vergoeding. De overweging die de Hoge Raad gebruikt om te bepalen of al dan niet sprake is van een immateriële schadevergoeding luidt kort gezegd als volgt.
- Het enkele feit dat rekening is gehouden met de mogelijkheid van een aantasting van de eer en goede naam, waardoor een hogere ontbindingsvergoeding zal zijn toegekend, brengt niet mee dat in die ontbindingsvergoeding enig bedrag is begrepen dat geen of onvoldoende verband houdt met de dienstbetrekking.
- Fiscaal dient derhalve duidelijk gemaakt te kunnen worden waaruit de immateriële schadevergoeding bestaat en wat nu daadwerkelijk de immateriële schade is. Het leed dient derhalve niet zijn directe oorzaak te hebben in de relatie met de werkgever, maar bijvoorbeeld door uitingen naar derden of uitingen door derden die het leven van degene die de schadevergoeding ontvangt niet makkelijker maken.
Ontslagvergoeding door ziekte belastingvrij?
In een uitspraak van het Gerechtshof Arnhem d.d. 31 maart 2009 ging het om een ontslagvergoeding die is toegekend na periode van arbeidsongeschiktheid. De vergoeding is toegekend omdat de werkgever niet als een goed werkgever heeft gehandeld, waaruit blijkt dat zij deze vergoeding moest betalen in haar hoedanigheid van werkgever. De werknemer, op wie de bewijslast rust, heeft niet aannemelijk gemaakt dat de ontslagvergoeding niet of niet tot het volle bedrag zo zeer haar grond vindt in de dienstbetrekking dat zij als daaruit genoten moet worden beschouwd.
Ongeval en belastingvrije vergoeding
In een arrest bij de Hoge Raad (ECLI:NL:HR:1983:AW9439) d.d. 29 juni 1983 ging het om een werknemer die een vergoeding ontving wegens immateriële schade en verlies aan arbeidskracht als gevolg van een ongeval in diensttijd. Deze vergoeding vond volgens de Hoge Raad niet zozeer haar grond in de dienstbetrekking dat zij als daaruit genoten moest worden aangemerkt. De vergoeding hield onvoldoende verband met de in dienstbetrekking verrichte arbeid zodat deze niet tot het loon werd gerekend.
- In het arrest van 6 september 1978 werd overwogen dat het Hof terecht heeft geoordeeld dat een vergoeding voor immateriële schade wegens de onrechtmatige aantasting van de persoon van de werknemer en van diens geestelijke gezondheid, indien de oorzaak daarvan is gelegen in het niet naleven door de werkgever van diens op de wet of op de overeenkomst berustende verplichtingen uit hoofde van de dienstbetrekking, tot de inkomsten uit dienstbetrekking moet worden gerekend. Naar belanghebbendes mening heeft de Hoge Raad met deze omschrijving een afbakening willen maken voor vergoedingen die wel en die welke niet belastbaar zijn op grond van de bron dienstbetrekking door als criterium aan te leggen de omstandigheid dat de schade uitsluitend bij de uitoefening van de dienstbetrekking kan ontstaan. Daarvan is in het onderhavige geval geen sprake.
- Ook uit de jurisprudentie van de Hoven blijkt dat een zodanig criterium wordt gehanteerd bij de vraag naar de belastbaarheid van vergoedingen als de onderhavige. Belanghebbende moge verwijzen naar onder meer Hof Amsterdam, 2 december 1971, B.N.B. 1972/236, Hof Arnhem 6 oktober 1978, FED IB '64 art. 22:150 en Hof Leeuwarden 27 oktober 1978 BNB 1979/256.
- Nu in het onderhavige geval niet de dienstbetrekking de conditio sine qua non van de schade was, is er voor de vraag naar de belastbaarheid van de vergoedingen onvoldoende oorzakelijk verband met de dienstbetrekking.'';
- Zie ook een oude notitie van het verbond voor verzekeraars.
Ook in een later arrest over letselschade en een belastingvrije vergoeding komt de Hoge Raad tot een heldere conclusie. Geen loonheffing op letselschadevergoeding bij dienstongeval vrijwillige brandweer. Een vergoeding voor immateriële schade en verlies aan arbeidskracht als gevolg van een dienstongeval in beginsel niet als loon aan te merken, aldus de Hoge Raad op 25 maart 2022 ECLI:NL:HR:2022:444.
Ongevallen uitkering aan politieagent en belastingen
Is een ongevallenuitkering die aan een hoofdagent wordt betaald belastingvrij of niet? In een procedure bij het Gerechtshof Arnhem d.d. 10 juli 2002 kwam dit aan de orde. Belanghebbende was in het kader van de uitoefening van zijn dienstbetrekking ernstig gewond geraakt. Hij ontvangt van zijn werkgever twee uitkeringen, te weten een uitkering van € 39.711 uit een door zijn werkgever afgesloten collectieve dienstongevallenverzekering (Barp) en een uitkering van € 8.848.
- Het hof vond dat de Barp-uitkering rechtstreeks voortvloeit uit de dienstbetrekking en daarom tot het loon dient te worden gerekend. Het maakt hierbij volgens het hof geen verschil of sprake is van een vergoeding wegens immateriële schade dan wel wegens verlies van arbeidskracht, als de vergoeding — zoals hier — voortvloeit uit afspraken in de arbeidsovereenkomst of uit rechtspositionele regelingen, waaraan het recht op een vergoeding wordt ontleend.
- Op de uitkering van € 8.848 bestaat echter geen rechtstreeks uit de dienstbetrekking voortvloeiende aanspraak. De werkgever betaalde dit bedrag aan de werknemer door in verband met een (mogelijke) claim wegens werkgeversaansprakelijkheid. Pas na het oordeel van een verzekeringsdeskundige ging de werkgever akkoord met uitbetaling van dit bedrag. Het hof oordeelde dat deze uitkering daarom helemaal niet belastbaar is.
Vaststellingsovereenkomst en belastingvrije vergoeding
Het Gerechtshof Arnhem-Leeuwarden heeft op 20 augustus 2019 (ECLI:NL:GHARL:2019:6653) geoordeeld over een docent die bij een school vertrekt. De arbeidsovereenkomst van een docent wordt door middel van een vaststellingsovereenkomst ontbonden, waarbij een beëindigingsvergoeding wordt toegekend. De voormalig docent wil een gedeelte van deze vergoeding aanmerken als een immateriële schadevergoeding. Het hof oordeelt dat sprake is van loon uit dienstbetrekking ongeacht of sprake is van een (im)materiële schadevergoeding. Dit is alleen anders indien de vergoeding geen of onvoldoende verband houdt met de dienstbetrekking. Een vergoeding die is verstrekt wegens afwikkeling van de dienstbetrekking inherent aan psychisch leed van een belastingplichtige valt niet onder deze uitzondering. De bewijslast dat sprake is van een dergelijke uitzondering rust op de belanghebbende en hij heeft dat niet aannemelijk gemaakt, aldus het hof. De Hoge Raad komt een jaartje later niet tot een andere conclusie (ECLI:NL:HR:2020:53)
Advies fiscaal jurist inzake smartegeld of vergoeding van immateriele schade
Een aantal gevallen van letselschadevergoedingen zijn zonder enige discussie belastingvrij. Als er een uitkering wordt betaald voor psychisch leed en aantasting van de goede naam dan ligt de discussie vaak een stuk complexer. Lees hiertoe ook een eerder artikel van mijn hand. Smartegeld is een vergoeding voor immateriele schade die ontstaat door toedoen van een ander. Als een vergoeding wordt betaald uit een ongevallenverzekering van de werkgever is meestal box 1 heffing van toepassing (niet belastingvrij). Als de vergoeding wordt betaald via een verzekeraar dan is het verstandig om een belastinggarantie in de overeenkomst op te nemen, de mogelijke fiscale claim komt dan voor rekening van de verzekeraar. Schakel naast uw advocaat altijd tijdig een fiscalist is, deze kan de fiscale merites beoordelen, helpen bij de juiste tekst en verdelingen in de overeenkomst en indien nodig tijdig met de belastingdienst in overleg treden. Wilt u een vrijblijvende offerte stuur ons dan gerust een e-mail.
Vergoeding buitenlandse dienstreizen
Als uw werknemer naar het buitenland moet reizen voor zijn werk mag u als werkgever bepaalde kosten wel en bepaalde kosten niet (belastingvrij) vergoeden. Een werkgever mag voor de onkostenvergoedingen voor een werknemer die op dienstreis gaat in het binnen- of buitenland bij de vergoedingen aansluiten bij de CAO rijk. De vergoedingen worden meestal twee keer per jaar aangepast.
Verblijfskosten werknemer in het buitenland voor zijn werk
De verblijfskostenvergoeding voor werknemers (en ambtenaren) op dienstreizen in het buitenland zijn tot bepaalde bedragen vrijgesteld. Omdat de regeling voor ambtenaren fiscaal ook mogen gelden voor "normale werknemers" mag hierbij worden aangesloten. Het deel dat wordt vergoed boven de vastgestelde bedragen moet tot het loon van de werknemer worden gerekend (of eindheffingsloon of ten laste van de vrije ruimte).
Tijdelijk verblijf tijdens dienstreizen in het buitenland
Van tijdelijk verblijf is sprake als een werknemer heen en weer gaat reizen tussen een tijdelijke verblijfplaats in het buitenland en zijn werkplek, dit omdat er zakelijke redenenen zijn om (nog) niet in het buitenland te gaan wonen. Dit speelt met name bij tijdelijke projecten in het buitenland.
Kosten verblijf buitenlandse dienstreizen
De onderstaande vergoeding is voor maaltijden, logies en kleine uitgaven. De tarieflijst voor 2023treft u hier aan, de vergoeding is per land net weer anders. De basis voor de vergoeding is opgenomen in de CAO rijk. In het handboek loonheffingenwordt dit verder uitgewerkt. De lijst met vergoedingen wordt ieder jaar aangepast, voor de lijst over 2023 kunt u hier kijken. Let erop dat de werknemer de facturen (bonnen) moet bewaren, zonder bewijsstuk is slechts € 11,00 per nacht belastingvrij te vergoeden (maximaal 4 nachten). De regeling geldt voor dienstreizen die maximaal 60 dagen duren.
Voorbeeld vergoeding voor eten tijdens een dienstreis
Als er bonnen aanwezig zijn mogen de zakelijke kosten worden vergoed. Zijn er geen bonnen dan geldt er een ingewikkelde formule, deze werkt als volgt:
- Ontbijt 12%
- Lunch 20%
- Diner 32%
Voor Madrid is de vergoeding voor overige kosten maximaal € 105 euro (volgens deze lijst). Bij een verblijf gedurende 5 dagen is de maximale vergoeding alsdan 5 x 32% x 105 euro = € 168 voor dinerkosten. Met bonnen (zakelijk) mag het meerdere ook worden vergoed. De werkgever moet dergelijke kosten binnen zijn administratie wel aanwijzen voor een belastingvrije vergoeding.
Werkkostenregeling en aanwijzing als eindheffingsloon
In dit artikel behandelen wij een viertal conclusies van Advocaat-Generaal Ettema, waarin een leidraad wordt gegeven over het begrip “aanwijzen” van loonbestanddelen als eindheffingsloon in de werkkostenregeling. Het aanwijzen als eindheffingsloon is in beginsel vormvrij. Wel moet het gaan om een aanwijzing vooraf. Aanwijzing moet immers plaatsvinden voordat het loon in fiscale zin wordt ‘genoten’. Bij het gebruik van de vrije ruimte van de werkkostenregeling na aanwijzing zijn individuele vastleggingen in de werknemersadministratie niet meer nodig. Wel dient de werkgever vastleggen dat is voldaan aan de voorwaarden voor de gerichte vrijstelling(en).
Werkkostenregeling 2025
Per 1 januari 2025 wordt het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling verhoogd van 1,92% naar 2%. Daarnaast wordt per 1 januari 2027 het percentage van de eerste schijf van de vrije ruimte verhoogd van 2% naar 2,16%.
Werkkostenregeling 2024
In 2023 bedraagt de vrije ruimte voor de werkkostenregeling 3% van de fiscale loonsom tot € 400.000. Over het meerdere van de fiscale loonsom bedraagt de vrije ruimte 1,18%. In de wet is opgenomen dat het maximumbedrag van de vrije ruimte in de eerste schijf in 2023 € 6.800 bedraagt (in plaats van € 12.000), dit is fout. Dit wordt met terugwerkende kracht naar 1 januari 2023 hersteld, waardoor het maximumbedrag in de eerste schijf gelijk zal zijn aan 3% van € 400.000. Vanaf 2024 wordt het percentage van de vrije ruimte verlaagd van 3% naar 1,92% over een fiscale loonsom tot € 400.000.
Loon of eindheffingsloon van een werknemer
Loon is alles wat een werknemer krijgt op grond van zijn dienstbetrekking. Bij een aantal vormen van loon kun je niet kiezen voor eindheffingsloon of loon van de werknemer. Naast loon zijn er ook een aantal vergoedingen of verstrekkingen (of ter beschikkingstellingen) die geen loon of geen belast loon vormen. Een deel van het totale loon bij de werkgever mag belastingvrij door een werkgever worden betaald (de werkkostenregeling). Deze vergoedingen en verstrekkingen dienen dan als eindheffingsloon te worden aangewezen in de administratie. Dit eindheffingsloon komt dan ten laste van de vrije ruimte. Over het bedrag boven de vrije ruimte moet de werkgever loonbelasting betalen in de vorm van een eindheffing van 80%. Eindheffingsloon is loon waarbij de werkgever de loonbelasting en premie volksverzekeringen voor zijn eigen rekening neemt.
Geen inhoudingsplichtige werkgever en eindheffing
Het gaat om de situatie dat vergoedingen worden betaald door een werkgever die niet-inhoudingsplichtig is. Belanghebbende in een van de procedures werkte als gezagvoerder van passagiersvliegtuigen voor een Ierse luchtvaartmaatschappij. Hij is als directeur en medeaandeelhouder volgtijdig in dienst van twee Limiteds. Deze Limiteds stellen de gezagvoerder aan een uitzendbureau ter beschikking voor het verrichten van werkzaamheden.
De Ierse luchtvaartmaatschappij leent de gezagvoerder in vanuit dat uitzendbureau. De luchtvaartmaatschappij betaalt een vergoeding per gewerkt uur aan het uitzendbureau. Het uitzendbureau betaalt een vergoeding per gewerkt uur aan de Limiteds. De Limiteds betalen aan de gezagvoerder zijn salaris en een vergoeding van de door hem gedeclareerde kosten. In deze situatie zijn de Limiteds, noch het uitzendbureau, noch de luchtvaartmaatschappij inhoudingsplichtig voor de loonbelasting.
Concusies inzake eindheffing zonder inhoudingsplichtige
De Advocaat Generaal behandelt naar aanleiding van de uitspraak van het Gerechtshof een viertal punten, die in het navolgende worden toegelicht.
- De kostenvergoeding is niet aangewezen als eindheffingsbestanddeel;
- Als de kostenvergoedingen wel zijn aangewezen, of niet aangewezen hoeven te worden, dan heeft het Gerechtshof nagelaten te toetsen of aan de gebruikelijkheidstoets is voldaan.
- De kostenvergoedingen hebben niet het karakter van kostenvergoedingen.
- De kostenvergoedingen voldoen niet aan de voorwaarden en grensbedragen van de gerichte vrijstellingen.
Ad 1: De kostenvergoeding is niet aangewezen als eindheffingsbestanddeel
Op basis van de Wet op de inkomstenbelasting behoren bepaalde loonbestanddelen van een werknemer van een niet-inhoudingsplichtige werkgever niet tot zijn loon. Deze bepaling ziet op loonbestanddelen waarvoor gerichte vrijstellingen gelden als de inhoudingsplichtige werkgever deze als eindheffingsloon aanwijst.
De Advocaat-Generaal geeft aan dat dit wetsartikel in de wet is opgenomen omdat een niet-inhoudingsplichtige werkgever geen loonbestanddelen kan aanwijzen als eindheffingsloon.
Daarom hoeft een werknemer in deze situatie niet aannemelijk te maken dat zijn niet-inhoudingsplichtige werkgever de betaalde kostenvergoedingen heeft aangewezen als eindheffingsbestanddeel.
Ad 2: de gebruikelijkheidstoets
Ook aan de orde komt de vraag of de niet-inhoudingsplichtige werkgever de gebruikelijkheidstoets moet toepassen. Deze toets houdt kortgezegd in dat bij overschrijding van de doelmatigheidsgrens (vergoedingen en verstrekkingen tot in totaal EUR 2.400 per werknemer per jaar worden niet op gebruikelijkheid getoetst), de gebruikelijkheid van het aanwijzen en de hoogte van vergoedingen en verstrekkingen als eindheffingsloon dient te worden beoordeeld.
De Advocaat-Generaal concludeert, dat de gebruikelijkheidstoets achterwege kan blijven voor de aftrek ter grootte van de zogeheten ‘vrije ruimte’ van de werkkostenregeling.
Deze toets is een antimisbruikbepaling en is gekoppeld aan de aanwijzing van loonbestanddelen als eindheffingsbestanddeel. Systematisch bezien, aldus de Advocaat-Generaal ligt het voor de hand om voor de vrije ruimte en gerichte vrijstellingen eenzelfde uitgangspunt te hanteren.
Ad 3. Geen kostenvergoeding
Als de werknemer feitelijk in dienstbetrekking is bij een ander dan de niet-inhoudingsplichtige werkgever, hoeft dit de toepassing van gerichte vrijstellingen niet in de weg te staan als de niet-inhoudingsplichtige werkgever degene is die de kostenvergoedingen specificeert en uitbetaalt.
Ad 4. Voorwaarden gerichte vrijstelling
De Advocaat-Generaal is van mening dat de belastingdienst en de werknemer tijdens de zitting overeenstemming hebben bereikt; deze overeenstemming kan men alleen kwalificeren als een overeenkomst over het bedrag dat gericht valt vrij te stellen.
Om die reden kan de staatssecretaris in cassatie niet meer met succes betogen dat van dat bedrag niet vaststaat of aan de voorwaarden van één of meer gerichte vrijstellingen wordt voldaan.
Bronnen inzake eindheffing bij de werkkostenregeling
Parket bij de Hoge Raad 7 juli 2023 (gepubliceerd 28 juli 2023), ECLI:NL:PHR:2023:672, 22/03914
Waardering bij werknemersparticipatie
Als werkgever bent u waarschijnlijk op zoek naar manieren om uw werknemers te motiveren en betrokken te houden bij uw bedrijf. Een effectieve - en steeds meer voorkomende - methode hiervoor, is het aanbieden van werknemersparticipatie, waarbij werknemers de mogelijkheid hebben om aandelen in uw bedrijf te verwerven, veelal zullen dit stemrechtloze aandelen betreffen. Het waarderen van deze aandelen is een belangrijk aspect van werknemersparticipatie.
Werknemersparticipatie voor start up en scale up in 2027
Het kabinet wil werknemersparticipaties bij start ups en scale ups weer fiscaal aantrekkelijk maken, vermoedelijk per 2027 (zie nota 18 maart 2026). Door deze maatregel kunnen startende bedrijven eenvoudiger talent behouden en/of aantrekken. De werknemers worden onder de nieuwe wetgeving pas belast bij de verkoop van de aandelen (en niet bij de uitoefening van de optie), ook wordt slecht 65% van de opbrengst belast. Voordeel van deze regeling is dat er pas belasting wordt betaald als er ook daadwerkelijk liquide middelen zijn. Ook komt er een nieuwe en ruimere definitie van een startup of scale up. Deze definitie gaat zich richten op innovatie, schaalbaarheid en groei potentieel. Bedrijven kunnen zelfs ruim 20 jaar onder deze definitie vallen. Het RVO zal de beoordeling geven. Bij tussentijdse emigratie volgt een conserverende aanslag.
Plannen Kabinet en werknemersparticipatie en aandelenopties
Het wordt eenvoudiger om werknemers deels te betalen via een werknemersparticipatieregeling of optieregeling, hiertoe wordt nieuwe wetgeving opgesteld zodat het fiscaal voordeliger gaat worden om aandelen in het bedrijf aan een werknemer te "verkopen". Wij verwachten deze plannen ergens in 2027. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Deze regeling gaat gelden voor startups en scaleups, vermoedelijk niet voor "reguliere" bedrijven.
Onderzoeken en standpunten over werknemersparticipatie regelingen
In dit rapport over de verkenning van werknemersparticipaties wordt een beeld van de branche gegeven (in 2023). Uit onderzoek volgt dat ook internationaal steeds vaker werknemersparticipaties worden opgezet. In een onderzoek door archipel op verzoek van de overheid (in 2024) ging het om een internationaal vergelijkend onderzoek naar relaties tussen de fiscaliteit rondom medewerkersparticipatie, de prevalentie en aantrekkelijkheid daarvan, en het startupklimaat, het rapport kunt u hier raadplegen. In een kamerbrief uit 2024 wordt nader ingegaan op de fiscale opstakels bij een werknemersparticipatie (waar de overheid niks aan gaat doen). Uit een onderzoek van de de stichting Nederlands Participatie Instituut (uit 2024) volgt dat de behoefte er in Nederland wel is.
In dit artikel zullen we bespreken hoe de waardering van aandelen voor werknemersparticipatie werkt en enkele belangrijke overwegingen hierbij.
Tevens bespreken wij een standpunt van de belastingdienst welke in juni 2023 openbaar is gemaakt. In augustus 2023 is er nog extra informatie openbaar gemaakt inzake de fiscale kwalificatie, waardering en waarderingsafslagen bij een werknemers- management participatie. Op 3 maart 2025 zijn nog nadere documenten inzake een managementparticipatie gepubliceerd (brief / informatie)
De staatssecretaris is van mening dat ons fiscale landschap prima werkt voor werknemersparticipaties, dat hierbij de wereld om hem heen er heel anders over denkt is bijzonder (zie kamervragen 28 oktober 2024). Volgens de staatssecretaris zijn er geen fiscale belemmeringen voor het toekennen van werknemersparticipaties (zie vraag 6), uit onze praktijk volgt een geheel ander beeld. Dat er belasting moet worden betaald is prima, edoch de problemen inzake de waardering van de aandelen, lange doorlooptijd bij de belastingdienst en de niet aftrekbaarheid van diverse kosten blijven gewoon op tafel liggen.
Aanpassing lucratief belang regeling per 1 januari 2026
De staatssecretaris van financiën wil per 1 januari 2026 de lucratief belang regeling aanpassen, deze regeling bestaat sinds 2009 en is vaak onduidelijk (en complex), zie brief staatssecretaris d.d. 1 juli 2025. De belastingheffing op (carried interest) inkomen wordt dan belast in box 2 (en niet in box 1 zoals eerder is aangekondigd). Aanleiding voor de aanpassing was de motie van kamerlid Idsinga. insteek was om de winst van fondsmanagers van private equity te belasten als normaal inkomen (box 1).
Onder de huidige regeling worden lucratief belang inkomsten belast in box 1 (maximaal 49,5% heffing), edoch als de manager zijn aandelenbelang heeft ondergebracht in een BV (rechtspersoon) - en tenminste 95% van de opbrengst aan zichzelf uitkeert - geldt een heffing in box 2 (thans 31%), deze laatste variant wordt vaak gebruikt. Na een internetconsultatie kwamen 2 alternatieven bovendrijven.
- optie 1: alles belasten in box 1
- optie 2: heffing in box 2 met multiplier (heffing van 31% naar ongeveer 36%).
Werknemersparticipatie Start ups en scale ups per 2027
Er komt een nieuwe fiscale regeling om medewerkersparticipatie voor start-ups en scale-ups te stimuleren. De grondslag van het inkomen uit aandelenopties voor medewerkers van start-ups en scale-ups wordt beperkt tot 65%. Hierdoor wordt over minder belasting geheven. Heffing zal plaatsvinden bij verkoop in plaats van op het moment dat de aandelen verhandelbaar worden. Er komt nog een wetsvoorstel. De nieuwe wetgeving gaat in per 2027. Vorenstaande staat in de voorjaarsnota 2025.
Werknemersparticipatie complex door regelgeving en belastingdienst
Het opzetten van een werknemersparticipatie is door de regelgeving (zoals lucratief belang) en de vaak benodigde afstemming met de Belastingdienst (waardering en structuur) complex, langdurig en complex. In Belgie, Spanje, Frankrijk, Duitsland, Italie en het Verenigd Koninkrijk (en diverse Scandinavische landen) zijn er fiscaal gunstige regels om de participatie van werknemers bij hun werkgever te bevorderen. Nederland kent deze regels niet en maakt het opzetten ook onnodig complex. Dit zal de komende jaren ook niet beter worden, zie kamerbrief maart 2025 en eerdere vragen uit de motie Bontenbal/Marijnissen in 2024.
Woo verzoek lucratief belang
Er zijn in februari 2025 documenten openbaar gemaakt inzake de lucratief belang regeling. In dit Woo verzoek is specifiek verzocht om documenten en informatie die betrekking heeft op private equity en carried interest structuren, werknemersparticipaties en management participaties. Ook wordt gevraagd om documenten die zien op de communicatie tussen belastingadvieskantoren en de Belastingdienst. Vorenstaande mede in verband met de Hoge Raad uitspraak d.d. 13 april 2023 ECLI:NL:HR:2023:557. In deze uitspraak is door de Hoge Raad bepaald dat vermogensrechten economisch vergelijkbaar zijn met (achtergestelde) aandelen die een lucratief belang vormen indien een hefboomeffect ontstaat van meer dan 1 op 10. De uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 24 november 2020 (ECLI:NL:GHARL:2020:921) is naar de prullenbak verwezen . De volgende documenten zijn gepubliceerd:
- Brief d.d. 11 december 2024 inzake Woo verzoek (6 pagina's, downloaden)
- Bron document Woo verzoek lucratief belang (298 pagina's, downloaden)
- Excel bestand berekening 1 (downloaden)
- Excel bestand berekening 2 (downloaden)
- Excel bestand berekening 3 (downloaden)
Klanten ervaren praktische problemen bij werknemersparticipatie
Onze ervaring leert dat het opzetten van een werknemersparticipatie vaak gedoe gaat opleveren. De belangrijkste problemen zijn:
- Waardering van het bedrijf
- Lange doorlooptijd van verzoeken inzake vooroverleg over de waardering en de voorwaarden
- Nieuw box 3 stelsel (en toekomstige onzekerheid)
- Niet aftrekbaarheid van kosten inzake werknemersparticipaties
Deze problemen volgen ook uit een landelijk onderzoek. In een motie van enkele kamerleden (Bontenbal en Marijnissen) komen deze problemen ook naar voren. De staatssecretaris heeft hierop schriftelijk gereageerd en wil in overleg met de Belastingdienst bekijken of het allemaal iets praktischer en sneller zou kunnen. Verder hoeven we van de overheid en/of de belastingdienst niet veel te verwachten, een gemiste kans, het binden van mensen aan een organisatie zou een stuk eenvoudiger en vlotter moeten kunnen. De brieven hieromtrent kunt u hier raadplegen:
- Brief financiele werknemersparticipaties (23 september 2024)
- Beslisnota d.d. 16 september 2024
- Brief staatssecretaris d.d. 9 december 2022
- Position Paper Financiele werknemersparticipaties (9 december 2022)
- Kamervragen inzake verplichte winstdeling door bedrijven tegen inflatie (8 juni 2022)
Waarom is waardering van aandelen belangrijk?
De waardering van aandelen is essentieel omdat het bepaalt tegen welke prijs werknemers aandelen kunnen verwerven. Als werkgever met u ervoor zorgen dat deze prijs zakelijk is. Bij een te lage prijs / waarde zal de Belastingdienst zich op het standpunt kunnen stellen dat er sprake is van (verborgen) loon.
Memo over waardering en fiscale kwalificatie werknemers- en managementparticipaties
Voor onderliggende informatie bekijk ook deze info uit een Woo verzoek over werknemers - en managementparticipaties (augustus 2023). In het openbaar gemaakte memo van de belastingdienst wordt ingegaan op de fiscale kwalificatie, waardering en waarderingsafslagen met betrekking tot een werknemers- of managementparticipatie. In dit memo komen de volgende onderdelen aan de orde:
- zakelijke derdenprijs;
- sprake van een lucratief belang;
- verwachtingswaarde aandelen;
- korting op zakelijke vastgestelde prijs;
- beoordeling prognose;
- waarderingsrange / exit envy;
Dit besluit in combinatie met een eerder memo inzake de waardering van aandelen in bedrijven en start ups (juli 2020) geeft een mooi kijkje in de fiscale keuken van de belastingdienst. In een ander memo (juni 2022) wordt nader gekeken naar de waarderingsmethoden die de belastingdienst toepast. In het kennisgroep standpunt uit juni 2023 wordt inzicht gegeven in de waardering van aandelen met een vervreemdingsverbod.
Methode voor waardering
Er zijn verschillende methoden om de waarde van aandelen te bepalen. Een veelgebruikte methode is de discounted cashflow-methode (DCF), waarbij toekomstige kasstromen van het bedrijf worden geschat en teruggebracht naar de huidige waarde. Deze methode wordt ook vaak door de Belastingdienst gebruikt. Andere methoden zijn vergelijkbare transacties (comparable transactions) en vergelijkbare bedrijven (comparable companies), waarbij de waarde van het bedrijf wordt bepaald op basis van vergelijkbare bedrijven in de markt.
Standpunt belastingdienst inzake waardering aandelen
Een in Nederland gevestigde vennootschap (hierna: de werkgever) kent aan werknemers in het kader van hun dienstbetrekking ter beurze genoteerde aandelen om niet toe met een vervreemdingsverbod van 2 jaar. De werkgever is verplicht loonheffingen in te houden en af te dragen over de aandelen op het genietingsmoment.
Vraag inzake waardering van aandelen
Wat is de waarde van de aandelen voor toepassing van de Wet op de loonbelasting 1964 (hierna: Wet LB)?
Antwoord inzake waardering aandelen
Als de werknemer de aandelen gedurende een periode van 2 jaar rechtens en feitelijk niet kan vervreemden en het hem ook niet is toegestaan de gevolgen van het vervreemdingsverbod geheel of gedeeltelijk te ontlopen (bijvoorbeeld met behulp van optiecontracten), kan de werkgever op grond van een bewijsregel een afwaardering van 10% op de beurskoers hanteren.
Beschouwing inzake waardering aandelen voor werknemer
De werkgever moet de aandelen in aanmerking nemen naar de waarde die daaraan in het economische verkeer kan worden toegekend (artikel 13 wet loonbelasting) . Dit is de waarde van de aandelen op de beurs op het genietingsmoment. Een ter beurze genoteerd aandeel waarbij de werkgever met de werknemer een vervreemdingsverbod is overeengekomen is per saldo echter minder waard dan hetzelfde aandeel zonder vervreemdingsverbod. Het op overtuigende wijze aannemelijk maken van de precieze omvang van de waardering van het vervreemdingsverbod (c.q. de afwaardering) is erg ingewikkeld, zie hiertoe een uitspraak van het Gerechtshof Amsterdam op 29 maart 2012 (ECLI:NL:GHAMS:2012:BW1517). De werkgever kan in plaats daarvan gebruikmaken van onderstaande bewijsregel.
Bewijsregel inzake werknemersparticipatie
Een inhoudingsplichtige kan onder de hierna vermelde voorwaarden uitgaan van een afwaardering volgens het volgende schema (zie ook notitie staatssecretaris p 174 en uitspraak Gerechtshof Amsterdam (hierboven).
- 1 volledig jaar marginaal 5,5% cumulatief 5,5%
- 2 volledige jaren marginaal 4,5% cumulatief 10,0%
- 3 volledige jaren marginaal 3,5% cumulatief 13,5%
- 4 volledige jaren marginaal 2,5% cumulatief 16,0%
- 5 volledige jaren marginaal 2,5% cumulatief 18,5%
Voorwaarden voor bovenstaande kortingsregeling op aandelen werknemer
- In bepaalde gevallen geldt niet voor alle aandelen een vervreemdingsverbod. Dit is bijvoorbeeld het geval als een werknemer om niet aandelen verkrijgt, waarbij hij de mogelijkheid heeft een gedeelte van zijn aandelen direct na toekenning te vervreemden.
- Doel hiervan is om met de opbrengst daarvan de belasting en premies te betalen over alle verkregen aandelen (‘sell-to-cover’). Uiteraard is de hiervoor vermelde afwaardering niet van toepassing op die aandelen waarvoor geen vervreemdingsverbod geldt.
- Als sprake is van een vervreemdingsverbod van langer dan 5 jaren en tevens aan de hiervoor vermelde voorwaarden wordt voldaan, kan een inhoudingsplichtige kiezen tussen een cumulatieve afwaardering van 18,5% of een rekenkundige onderbouwing van een eventueel hoger percentage.
- De inhoudingsplichtige kan de bewijsregel ook toepassen bij de waardering van beursgenoteerde aandelen met een vervreemdingsverbod verkregen door uitoefening van een aandelenoptierecht als de werknemer kiest voor toepassing van artikel 10a, twaalfde lid, Wet LB.
- Als een inhoudingsplichtige en/of werknemer van mening is dat de bewijsregel niet voldoet, is het aan hem om een afwijkende afwaardering aannemelijk te maken.
Noot fiscaal jurist inzake waardering aandelen bij werknemersparticipatie
Bovenstaand standpunt van de Belastingdienst ziet op een participatie in een beursgenoteerde onderneming. Het voordeel van een dergelijke participatie is dat de waardering vaststaat. Het is glas helder dat aandelen waaraan een vervreemdingsverbod kleeft minder waard zijn dan dezelfde aandelen zonder vervreemdingsverbod. Het bovenstaande standpunt vindt haar oorsprong in een uitspraak van het Gerechtshof. De bewijslast voor een lagere waardering zal altijd bij de werkgever liggen. De inspecteur wilde in deze casus slecht een korting van 2,5% op de waarde toepassen, dit echter zonder een echte motivering.
Een dergelijke korting zou ook kunnen worden toepast bij niet beursgenoteerde bedrijven, de beperkingen zijn immers aan elkaar gelijk. Het opstellen van een juiste waardering is werk voor specialisten (register valuators / accountants). Afstemmen met de belastingdienst is - gezien de mogelijke risico's - te overwegen. Steeds vaker wordt op grond van een gedegen rapport (met fiscale glij clausules) een werknemersparticipatie vorm gegeven.
Dat de aandelen minder waard zijn komt doordat (a) de werknemer kan gedurende de lock up periode niet verkopen (b) de werknemer moet vermogen in de werkgever aanhouden (c) tussentijds winst nemen of verlies beperken is niet mogelijk.
Box 3 en werknemersparticipatie
Als een werknemer een belang heeft dat kleiner is dan 5% zullen deze veelal in box 3 worden opgenomen. Het lijkt ons logisch dat voor deze waardering ook wordt uitgegaan van de lagere waardering, de aandelen zijn immers niet vrij verhandelbaar.
Box 1 en werknemersparticipatie (en lucratief belang)
Als de aandelen mede dienen als beloning van werkzaamheden, kunnen de aandelen echter ook kwalificeren als een zogenoemd lucratief belang. Belastingheffing vindt dan niet plaats in box 3, maar in box 1 waardoor de dividenden en waardestijgingen van de aandelen worden belast tegen een tarief van maximaal 49,5%.
Met een lucratief belang wordt bedoeld een belang in een vennootschap dat de mogelijkheid biedt om met een beperkte investering een rendement te behalen dat in geen verhouding staat tot het geïnvesteerde kapitaal en het te lopen risico.
Wat aandelen betreft is zo’n belang volgens de Wet IB 2001 in de eerste plaats aanwezig als het gaat om achtergestelde soortaandelen die in totaal als soort minder dan 10 procent uitmaken van het totale geplaatste kapitaal van de vennootschap (het zogenoemde 10%-criterium).
In dat geval ontstaat voor die achtergestelde soortaandelen een hefboomeffect op dat kapitaal van meer dan 1 op 10.
Verder is een lucratief belang (onder meer) ook aanwezig als het gaat om vermogensrechten die economisch overeenkomen of vergelijkbaar zijn met de hiervoor bedoelde achtergestelde soortaandelen. Toetsing vindt plaats bij een direct of indirect belang.
In dat geval wordt niet getoetst aan het totale geplaatste kapitaal maar aan het totale gestorte kapitaal van de vennootschap, dat wil zeggen het kapitaal inclusief agio en informeel kapitaal.
Als sprake is van een indirect gehouden lucratief belang (dat wil zeggen
via een -personal- holding), kan ervoor worden geopteerd om 95% van de
voordelen uit lucratief belang door te stoten als dividend in box 2. Het
tarief in de inkomstenbelasting is in dat geval 26,9% (2023).
De aanwezigheid van een lucratief belang wordt dynamisch getoetst. Dus bij een wijziging van de kapitalisatie van de vennootschap kan een aandelenbelang dat eerder niet als een lucratief belang kwalificeerde wel als zodanig worden gekwalificeerd. Dit kan bijvoorbeeld aan de orde zijn bij een (grote) agiostorting of lening door een van de aandeelhouders.
Vragen over werknemersparticipatie
Wilt u een werknemersparticipatie opzetten dan zijn de civiele en fiscale kanten cruciaal, ook moet de gekozen structuur (CV, cooperatie, aandelen in BV) de juiste zijn. Wij adviseren vele werkgevers, accountants, advocaten en notarissen bij dergelijke trajecten. Zijn er vragen of wilt u een offerte ontvangen, mail ons gerust of bel met één van onze fiscaal juristen.
Cafetaria regeling
Een cafetariaregeling biedt werknemers de mogelijkheid om hun arbeidsvoorwaarden aan te passen aan hun persoonlijke behoeften. Het stelt hen in staat om bepaalde secundaire arbeidsvoorwaarden te ruilen voor andere voordelen die beter bij hun situatie passen. Hierbij kan gedacht worden aan het ruilen van vakantiedagen tegen een hoger salaris, het leasen van een auto in plaats van een reiskostenvergoeding of het ontvangen van een telefoon als onderdeel van het beloningspakket.
Cafetariabeloningen voordelig of toch niet?
Werknemers kunnen middels cafetariaregelingen hun arbeidsvoorwaarden afstemmen op hun persoonlijke behoeften. Daarnaast kan door de uitruil van de arbeidsvoorwaarden een verlaging van de belastingdruk worden gerealiseerd doordat belast loon wordt uitgeruild tegen onbelast loon.
Wat is een cafetaria regeling
Bij cafetaria regeling kunnen werknemers belaste bronnen (zoals loon) ruilen tegen onbelaste doelen. Dit kan tot belastingvoordeel leiden maar het kent ook soms ook nadelen (lagere pensioenopbouw).
Fiscale voordelen van een cafetariaregeling
Een van de belangrijkste redenen waarom werknemers en werkgevers geïnteresseerd zijn in cafetariaregelingen zijn de fiscale voordelen die ze kunnen bieden. Door bepaalde secundaire arbeidsvoorwaarden te ruilen voor andere voordelen, kunnen zowel werknemers als werkgevers profiteren van fiscale voordelen.
Bijvoorbeeld, wanneer een werknemer ervoor kiest om vakantiedagen om te ruilen voor een hoger salaris, wordt dit extra salaris vaak belast volgens de schijf waarin de werknemer zich bevindt. Dit kan voor de werknemer gunstig zijn als deze in een lagere belastingschijf valt. Bovendien kan het salaris naar eigen inzicht besteed worden aan zaken die voor de werknemer waardevoller zijn.
Wat zijn de mogelijke nadelen van een cafetariaregeling?
Een mogelijke nadeel van een cafetariaregeling is dat werknemers sommige secundaire arbeidsvoorwaarden, zoals pensioenregelingen of ziektekostenverzekeringen, niet kunnen ruilen. Daarnaast kan het beheer en de administratie van een cafetariaregeling ook complex en tijdrovend zijn.
Uitruil van arbeidsvoorwaarden bij cafetaria regeling
De belaste loonbestanddelen betreffen bijvoorbeeld (een gedeelte van) het brutoloon per maand, de eindejaarsuitkering, een tantième, een provisie of de vakantietoeslag, maar kan ook bestaan uit de waarde van bijvoorbeeld vakantiedagen. Onder het regime van de werkkostenregeling kunnen cafetariaregelingen voorzien in een keuze waarbij de werkgever de heffing bij de werknemer voorkomt.
De werkgever kan dit doen door een vergoeding of verstrekking aan te wijzen als eindheffingsbestanddeel, met inachtneming van het zogenoemde gebruikelijkheidscriterium. Het kan daarbij gaan om loon dat onder voorwaarden geheel of gedeeltelijk gericht is vrijgesteld. Voor zover er geen gerichte vrijstelling van toepassing is en geen vrije ruimte resteert, komt de heffing voor rekening van de werkgever (80% eindheffing).
Realiteitswaarde loonwijziging
Een wijziging van de arbeidsvoorwaarden kan incidentele of langdurige gevolgen hebben. Van een wijziging van de overeengekomen beloning is alleen sprake als de wijziging als zodanig realiteitswaarde heeft.
De wijziging heeft deze realiteitswaarde niet, als de betrokken werkgever en werknemer in wezen geen wijziging in hun onderlinge rechtsverhouding hebben aangebracht of iets anders zijn overeengekomen. In dit verband moet een wijziging van de overeengekomen beloning worden onderscheiden van een besteding van het loon (de besteding heeft immers geen gevolg op de af te dragen loonheffing).
De realiteitswaarde van een wijziging van de overeengekomen beloning behoeft geen nadere beoordeling als het een toekomstgerichte wijziging is, die berust op een structurele regeling (zoals een cao) en als, naast eventueel beoogde gevolgen voor de loonheffingen, sprake is van wezenlijke verschillen en gevolgen.
Van belang is wel, dat inkomensafhankelijke regelingen die gevolgen verbinden aan de keuzes in het kader van de cafetariaregeling consequent worden toegepast.
Gevolgen verlaging loon en cafetariaregeling
Een verlaging van bijvoorbeeld het loon in geld, heeft in het algemeen gevolgen voor:
- de grondslag voor de loonheffingen
- de grondslag voor de berekening van de diensttijdvrijstelling;
- de pensioengrondslag en de verschuldigde pensioenpremies;
- de grondslag voor de berekening van het vakantiegeld;
- het loon tijdens ziekte of zwangerschap;
- de grondslag voor inkomensafhankelijke uitkeringen;
- de grondslag voor inkomensafhankelijke voorzieningen, zoals de huurtoeslag.
Het past bij een reële wijziging van de overeengekomen beloning dat de betrokkenen dergelijke verschillen of gevolgen, voor zover aanwezig gelet op de daarvoor geldende regeling, bewust aanvaarden (schriftelijke overeenkomst waarbij de werknemer wordt geïnformeerd over de gevolgen van de uitruil van zijn arbeidsvoorwaarden).
Voorbeeld 1 cafetariaregeling
De werknemers van een werkgever hebben recht op een dertiende maand. Deze uitkering wordt in januari van elk jaar betaald over het voorafgaande jaar. Halverwege het jaar wordt er besloten dat elke werknemer ervoor kan kiezen zijn dertiende maand geheel of gedeeltelijk in te ruilen voor een aanvullende reiskostenvergoeding die past binnen de gerichte vrijstelling in de werkkostenregeling.
Als het bedrag van de dertiende maand onvoldoende is om de maximale gerichte vrijstelling voor een werknemer te benutten, kan de werknemer ook nog een deel van zijn in dat jaar resterende brutoloon inleveren. De werkgever legt dit alles vast in een cafetariaregeling. De werknemers kunnen zo hun dertiende maand en eventueel regulier brutoloon inruilen voor een onbelaste reiskostenvergoeding.
Hoogte van het loon
Een lager loon heeft gelet op het vorenstaande in beginsel gevolgen voor andere betalingen door de werkgever of uitkeringsinstanties waarvan de hoogte op basis van het fiscale loon wordt gebaseerd. Hierbij kan bijvoorbeeld worden gedacht aan de 13e maand en een aan te vragen WW-uitkering. De verlaging van het loon kan ook andere effecten hebben. Denk bijvoorbeeld aan een aan te vragen hypotheek; de hoogte van de te verkrijgen financiering op een woning is mede afhankelijk van de hoogte van het salaris.
Een lager loon kan ook leiden tot ‘bijvangst’. Immers de verlaging van het salaris kan ertoe leiden dat een werknemer aanspraak kan maken op bijvoorbeeld huurtoeslag of zorgtoeslag.
Beperken nadelen uitruil
Het staat werkgever en werknemer vrij om, met inachtneming van de daarvoor geldende regelgeving, regelingen zodanig aan te passen dat keuzes in het kader van een cafetariaregeling daarop geen invloed meer hebben.
Voorbeeld 2 Cafetariaregeling
In een cao is bepaald dat een verlaging van het brutoloon via de cafetariaregeling geen invloed heeft op de grondslag van overwerktoeslagen. Zo'n bepaling heeft geen nadelig gevolg voor de realiteitswaarde van de cafetariaregeling.
Op vergelijkbare wijze kan de doorwerking van de salarisverlaging op de pensioengrondslag worden uitgesloten; de pensioenopbouw wordt alsdan door de uitruil van de arbeidsvoorwaarden niet aangetast.
Administratieve en financiele lasten
Het cafetariseren van arbeidsvoorwaarden brengt (helaas) wel de nodige administratieve lasten met zich. Zou moet worden uitgerekend en bijgehouden welk deel van de arbeidsvoorwaarden wordt ingeleverd c.q. uitgeruild tegen de waarde van andere arbeidsvoorwaarden. Met andere woorden hoeveel vrije dagen moet een werknemer inleveren om een (gratis) fiets te verwerven?
Financieel is het voor de werkgever ook geen spel zonder nieten. Immers als voor de vergoeding of verstrekking van de arbeidsvoorwaarde geen gerichte vrijstelling bestaat, kan het loonbestanddeel worden aangewezen als eindheffingsloon en daarmee worden ondergebracht in de vrije ruimte van de werkkostenregeling.
Als de vrije ruimte van de werkkostenregeling echter wordt overschreden, is 80% eindheffing verschuldigd door de werkgever.
Hierbij dient nog de volgende kanttekening te worden gemaakt. Zoals hiervoor opgemerkt dient bij de aanwijzing van loonbestanddelen als eindheffingsloon in de vrije ruimte aan het zogenoemde gebruikelijkheidscriterium te worden voldaan.
Dit criterium komt niet aan de orde als het totaal aan vergoedingen en verstrekkingen voor een werknemer per jaar minder bedraagt dan EUR 2.400 (de zogenoemde doelmatigheidsmarge). Komt het totaal aan vergoedingen en verstrekkingen boven deze norm, dan dient de gebruikelijkheid van de vergoedingen en verstrekkingen te worden aangetoond.
De toets van gebruikelijkheid houdt kortgezegd in dat het aanwijzen van een loonbestanddeel als eindheffingsbestanddeel gebruikelijk moet zijn, of in ieder geval voor niet meer dan 30% mag afwijken van wat gebruikelijk is.
Noot fiscaal jurist inzake cafetariaregeling
Er zitten de nodige haken en ogen aan het correct inrichten van een cafetariaregeling.
Met name als de nadelige gevolgen van het uitruilen worden beperkt of als
rekening dient te worden gehouden met (i) de voorwaarden voor de toepassing
van gerichte vrijstellingen, (ii) de omvang van de vrije ruimte van de
werkkostenregeling en (iii) het gebruikelijkheidscriterium. Wilt u een
cafeteria regeling opzetten of uitleg hierover voor uw organisatie stuur
dan gerust een e-mail
en/of neem contact op met onderstaande adviseur (s).
Bronnen Cafetariaregeling
Besluit loonheffingen, wijziging beloningen, cafetariaregelingen van 23 december 2017,
Controle rittenregistratie
Het aantal controles en onderzoeken naar een rittenregistratie nemen weer toe sinds midden 2022. De belastingdienst stuurt steeds vaker aan werknemers (en ondernemers) - die geen bijtelling toepassen - een kort briefje met de tekst "wij willen graag over de laatste 2 jaar of 3 jaar uw rittenregistratie ontvangen en wil binnen 2-3 weken".
De belastingdienst kan achteraf tot 7 jaar terug uw rittenregistratie opvragen en controleren. Een naheffing met boetes kan dan redelijk oplopen. In dit artikel behandelen wij een aantal onderwerpen, vele uitspraken van rechters en de diverse grijze gebieden. Ga er maar eens rustig voor zitten.
Als u een "vragenbrief auto van de zaak" krijgt van de belastingdienst schakel dan altijd een specialist in, dit zowel voor de feiten (uw administratie) als voor de boete.
Hoe controleert de belastingdienst de kilometeradministratie?
De belastingdienst heeft diverse controlemiddelen. Kenteken worden op diverse plaatsen gescand (bijvoorbeeld bij parkeerplaatsen, grensovergangen, pretparken, toegangswegen grotere steden en winkelcentra). Deze controles worden gekoppeld aan het bestand met werknemers die geen bijtelling toepassen of een verklaring hebben getekend. Bij een "hit" op zon- en feestdagen wordt er zeker een brief gestuurd.
Wat moet je bijhouden voor een kilometerregistratie?
Volgens het model van de belastingdienst moet de volgende informatie worden bijgehouden. Allereerst is het merk en type auto (met kenteken) van belang en natuurlijk de periode van gebruik van de auto. Vervolgens moet u per rit het volgende noteren:
- datum
- begin en eindstand kilometerteller
- vertrekadres
- aankomstadres
- route (als het niet de meest gebruikelijke route was)
- privé of zakelijke rit
- Omrij kilometers (bij gecombineerde rit, dus zakelijk en prive). De omrij kilometers naar een prive bestemming (de school van uw kind) worden gezien als prive kilometers.
Als uw rittenregistratie niet voldoet aan deze eisen of als u geen rittenregistratie hebt bijgehouden, dan is er een probleem. Het is echter wel een vrije bewijsleer. Kunt u op een andere manier aantonen dat u op jaarbasis niet meer dan 500 kilometer privé hebt gereden, dan is de bijtelling ook niet van toepassing. In een procedure bij de Rechtbank Noord Nederland d.d. 12 oktober 2022 had een werknemer een gereconstrueerde rittenregistratie opgesteld, hierin zaten een paar foutjes. Dit is volgens de rechtbank geen probleem.
Wie is verantwoordelijk voor de kilometerreistratie
Een werkgever stelt een auto ter beschikking aan zijn werknenmer. De werkgever moet dan de bijtelling in de salarisadministratie verwerken en loonbelasting hierover berekenen en afdragen. Rijdt de werknemer minder dan 500 prive kilometer (aantoonbaar) in de auto van zijn werkgever dan kan de werkgever de bijtelling achterwege laten. Als de werknemer niet kan aantonen dat er minder dan 500 kilometer prive met de auto is gereden zal er een naheffingsaanslag worden opgelegd (veelal met verzuimboete). Meestal wordt de naheffing opgelegd bij de werkgever.
Als werkgever en werknemer afspreken dat niet de werkgever, maar de werknemer het bewijs gaat leveren dat per kalenderjaar niet meer dan 500 km privé wordt gereden met de auto van de zaak, dan dient de werknemer een ‘Verklaring geen privégebruik auto’ op te vragen bij de Belastingdienst. In dergelijke gevallen wordt een naheffing (veelal) bij de werknemer opgelegd.
Rittenregistratie systeem in de auto om bijtelling te voorkomen
Veel mensen werken met techniek om het gehele proces van registeren te vereenvoudigen. Er wordt dan een rittenregistratiestysteem in de auto geplaatst. Elke rit in de auto wordt dan geregistreerd.
- Er zijn door belastingdienst erkende en niet erkende systemen. De Belastingdienst heeft een normenkader vastgesteld (keurmerk RRS). Om als ritregistratiesysteemleverancier het keurmerk RRS te verkrijgen wordt deze software leverancier gekeurd door de Stichting Keurmerk Ritregistratiesystemen. Met een ritregistratiesysteem voorzien van dit keurmerk is iedere gebruiker verzekerd van een sluitende rittenregistratie. Binnen een dergelijke rittenregistratie kan geen enkele rit worden aangepast.
- De belastingdienst zal dan nog wel per rit willen weten (of onderzoeken) of een rit zakelijk of privé is geweest. De belastingdienst kan eventueel bij een dergelijke software leverancier de kilometeradministratie opvragen via een derdenonderzoek. Het is vaak wel zo dat de dagteller zal afwijken van de GPS registratie, dit kan soms wel vragen opleveren. Volgens het handboek loonheffingen moet u dit verschil - elke 2 maanden - in een correctierit verwerken (lees onderdeel 23.3.18 van het handboek)
- Om de administratie last toch nog een beetje hoog te houden met dus nog wel per rit worden aangetoond of deze zakelijk of prive is geweest, hiervoor zijn agenda's en/of mails of orderbrieven wenselijk (en dus 7 jaar bewaren).
Gevolgen van onjuiste (of onvolledige) kilometeradministratie
Stel dat u een onjuiste of onvolledige kilomeradministratie zou voeren en/of achteraf teveel prive kilometers heeft gereden. Wat zijn dan de gevolgen? Bij een onjuiste of onvolledeige rittenadministratie wordt altijd een verzuimboete opgelegd (maximaal € 5.500 (per jaar). Als er sprake is van opzet of grove schuld (bijvoorbeeld bij vervalsen van een rittenregistratie) kan er ook een vergrijpboete worden opgelegd (lees besluit uit 2021 en het besluit bestuurlijke boeten belastingdienst) (hierna BBBB)
Privé zit, zakelijke rit of gemengde rit?
Het is meestal lastig om naheffingsaanslag of navorderingsaanslag van tafel te krijgen, tenminste als er evident meer dan 500 kilometer met een auto van de zaak is gereden. Soms ontstaat er nog wel een levendige discussie over "privé ritten en zakelijke ritten of gemengde ritten". Wij merken dat een dergelijke discussie vaak te weinig wordt gevoerd en dat de belastingplichtige zich heeft neergelegd bij een bijtelling (soms over 7 jaar). Overleg eerst met uw fiscalist hoe een rit moet worden beoordeeld en welke afstanden (evident) privé of zakelijk zijn.
Wat zeggen rechters over een boete bij slechte kilomeradministratie ?
Een boete is ook maatwerk en het (succesvol) aanvechten van een boete vereist expertise van het formele belastingrecht (artikel). Als gevolg van jurisprudentie moet de inspecteur een (maatwerk) boete opleggen en deze voldoende en zorgvuldig onderbouwen. Een paar voorbeelden over boetes - bij onjuiste rittenregistraties - uit de praktijk.
- Boete 100% omdat adressen en omgereden kilometers ontbreken. Volgens de inspecteur is sprake van grove schuld, dus boete van 100%. Volgens de rechter heeft de deskundige accountant / adviseur de administratie gecontroleerd en hoefde de belastingplichtige hieraan niet te twijfelen. Oordeel: geen boete (Gerechtshof Leeuwarden d.d. 13 maart 2012 en Hoge Raad )
- Werkgever wist dat kilometeradministratie slordig was en maar greep niet in. Boete 25% (Gerechtshof Arnhem Leeuwarden d.d. 23 april 2014)
- Smartphone defect waardoor de kilometeradministratie weg is. Er volgt een achteraf opgestelde kilometeradministratie, deze is niet best (slordig). Hof acht boete van 25% passend (Gerechtshof Den Haag 6 juni 2014).
- Werknemer heeft aangegeven dat hij een sluitende rittenregistraties heeft (met verklaring geen prive gebruik). De inspecteur vraagt de rittenregistratie op. Er is geen rittenregistratie. De man maakt een reconstructie van de ritten. Inspecteur legt een verzuimboete op van € 4.900. Volgens de rechtbank mag deze maximaal 80% van € 4.900 bedragen, dit volgens het BBBB. Rechtbank Noord Nederland 18 december 2014
- Een rittenregistratie is er wel maar voldoet niet aan de wettelijke vereisten. Daarnaast staan een aantal flitsmomenten niet in de adminstratie, gevolg boete 40%. De rechter heeft de boete tot 10% verlaagd omdat de flitsmomenten zijn veroorzaakt door ritten van de vrouw van belastingplichtige. Gerechtshof 's Hertogenbosch d.d. 13 augustus 2015. De rechtbank was het wel eens met de 40% boete (dit oordeel was dus onjuist). Rechtbank Zeeland West Brabant d.d. 6 augustus 2014.
- Een restaurant eigenaar stelt diverse auto's aan werknemers ter beschikking (zonder bijtelling). Dit blijkt niet juist er volgen (kleine) vergrijpboetes van 20%. Volgens het Gerechtshof mocht de restaurant eigenaar vertrouwen op zijn adviseur. De inspecteur heeft niet goed bewezen dat er bij de restaurant eigenaar sprake was van grove schuld. Gerechtshof Amsterdam 11 februari 2016. De Hoge Raad doet er verder weinig mee.
- Wegens opzet wordt een boete opgelegd van 50%, deze boete is door de inspecteur gematigd wegen onevenredigheid tot de ernst van het vergrijp. Vraag is of de werknemer zich bewust was van de fout in de kilometeradministratie. Volgens de Rechtbank is sprake van grove schuld (onder grove schuld wordt verstaan een in laakbaarheid aan opzet grenzende mate van verwijtbaarheid die mede omvat grove onachtzaamheid). De rechtbank heeft de boetes verlaagd tot 10%, dit is volgens het Gerechtshof d.d. 21 september 2016 de enige juist conclusie.
- Slordig handelen is iets anders dan opzettelijk een foute administratie inleveren (lees hiertoe dit artikel met een tweetal uitspraken)
- Tijdens een boekenonderzoek wordt ook de rittenregistratie onderzocht. Deze is niet meer goed leesbaar door een softwarefout. De herstelde rittenregistratie is niet sluitend / controleerbaar. Er zitten diverse fouten in de rittenadministratie (lees rechtsoverweging 4.4 van het Gerechtshof). Gerechtshof Arnhem Leeuwarden d.d. 22 maart 2022 (hoger beroep tegen Rechtbank Noord Nederland d.d. 17 december 2020, de rechtbank is het eens met de rittenregistratie over 2014 en 2015, de overige jaren zijn te slordig) . In deze casus kwam de FIOD eraan te pas, mede daarom zal er door de Belastingdienst geen boete zijn opgelegd (vermoed ik).
- Een werknemer in de autobranche past onterecht geen bijtelling toe. De inspecteur stelt "dit had je kunnen weten als je binnen de autobranche werkzaam bent". De rechterbank is het hier niet mee eens. Betreft geen feit van algemene bekendheid. Rechtbank Zeeland West Brabant d.d. 28 april 2023.
Is een rit zakelijk, privé of is sprake van een gemengde rit?
Er kan met de belastingdienst veel discussie ontstaan over de aard van de rit. Dit kan ook grote gevolgen hebben omdat als u de rit als zakelijk zit en de belastingdienst als gemengde of privé rit kunt u eenvoudig de (tijdsevenredige) jaargrens van 500 kilometer overschrijden.
Het vertrekpunt is volgend de Hoge Raad de volgende:
- Een rit met zowel een zakelijk doel als een privédoel, waarbij niet kan worden gezegd dat een van beide het hoofddoel is, kan slechts als zakelijk worden aangemerkt als
- zij door iemand die niet een dienstbetrekking als die van de belastingplichtige vervult, doch wat inkomen, vermogen en gezin betreft in dezelfde omstandigheden verkeert, niet althans niet in dezelfde omvang zouden zijn gemaakt
Deze informatie volgt uit een niet gepubliceerd arrest van de Hoge Raad uit 1985. In deze zaak had een rij examinator ruim 5.000 kilometer "zomaar" gereden en riep toen "dit doe ik omdat ik goed mijn werk wil blijven doen". De examinator had geen prive auto en mede hierom ging dit dus niet goed, naar mijn mening terecht.
Voorbeelden privé of zakelijk rit
- Personeelsfeest: naar mijn mening is dit een zakelijk rit.
- Garagebezoek: zakelijke rit, let op dat als de garage met de auto gaat rijden (voor een proef of test rit) dat deze kilometers ook geregistreerd moeten worden.
- Ziekenbezoek werknemer: zakelijk
- Ziekenbezoek familie: privé
- Tijdens vakantie ook zakenrelatie bezoeken. De rit is lastig te splitsen en de centrale vraag is "wat was de hoofd reden van de rit". In een procedure bij het Gerechtshof Amsterdam d.d. 18 september 2014ging het niet goed bij een DGA die tijdens de wintersport ook nog even een fabriek bezocht.
- Serviceclub zoals Lions of Rotary: worden in z'n algemeenheid als privé ritten gezien. Discussie hierover is redelijk. In een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d 10 september 2013 (ECLI:NL:GHARL:2013:6630) werden deze kosten namelijk als zakelijk gezien, hiermee is de rit er naar toe ook zakelijk.
- Golfclub: idem als serviceclub, edoch in deze uitspraak van het Gerechtshof d.d 21 juni 2018 wordt een klein deel van de bezoeken als privé bezoeken aangemerkt. Dit zal dus afhangen van uw uitleg en de reden dat u de golfclub heeft bezocht. In mijn beleving is de uitspraak van het Gerechtshof niet juist, een werknemer (of directeur) die naar de golfclub is gereden dient hiermee veelal geen enkel privé doel. De directeur bezoekt de golfclub om zaken te doen (commercieel belang). Als dit anders zou zijn (dus hobby of met vrienden) dan is het wel een privé rit. Het is dus van de feiten afhankelijk of een rit privé is of niet. Dit volgt ook uit een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 21 juni 2017(bezoek voetbalclub is zakelijk). De uitspraak ligt er echter en de Hoge Raad heeft er niks mee gedaan. Dit kan vervelende gevolgen hebben bij een vragenbrief over de auto van de zaak.
- Bezoek voetbalclub: een vastgoed ondernemer bezoek regelmatig zijn voetbalclub en ziet deze ritten als zakelijk. De inspecteur is het hier niet mee eens en stelt dat de ritten privé zijn. De rechter is het met de ondernemer eens, hij heeft business seats (en seizoenkaarten) om contacten met klanten te onderhouden en potentiële klanten te ontmoeten. De inspecteur komt verder met niks (enkel met stelling "is privé"). Het Gerechtshof Arnhem Leeuwarden d.d. 21 juni 2017stelt uiteindelijk "zijn zakelijke ritten".
- Verkeerde afslag of omrijden i.v.m. file: wel registreren maar is zakelijk.
- Vakbond en besturen: zakelijk tenzij men er uit eigen belang (als privé persoon) naar toe zou gaan.
- Lunch: zakelijk (zie Hoge Raad 11 november 2011)
Noot fiscaal jurist inzake bijtelling en rittenregistratie
Het volledig en juist bijhouden van een rittenregistratie is bewerkelijk en lastig. Het risico bestaat dat men achteraf nog (iets) moet reconstrueren. Dat er dan fouten worden gemaakt lijkt logisch, volgens de rechters is dit - mits beperkt - ook niet erg. Ter voorkoming van fouten worden soms GPS kastjes in de auto geplaatst (elektronische rittenregistraties). Hierbij wordt alle data van de auto opgeslagen en hoeft de belastingplichtige alleen nog maar aan te geven of een rit zakelijk, gemengd of privé was.
Het achteraf opstellen van een kilometeradministratie hoeft geen probleem te zijn (uitspraak Gerechtshof), edoch heeft de belastingplichtige wel de schijn tegen, is het veel werk en is de kans op fouten groter. Soms is een rechter ook redelijk, bij een ondernemer waarbij de kilometeradministratie was gestolen wordt achteraf een kilometeradministratie gereconstrueerd. De rechterheeft geen twijfel bij deze rittenregistratie en/of de verklaringen van de ondernemer. Het gaat dan wel om de daadwerkelijk gereden kilometers en niet de standaard kilometers (uitspraak Gerechtshof).
De belastingdienst beschikt over best veel informatie aangaande auto's in Nederland. Los van de (eigen) flitspalen verkrijgt de belastingdienst ook (indirect) informatie van uw garage (via de nationale autopas). De Belastingdienst kan ook informatie opvragen bij andere overheidsinstanties, zoals de politie (artikel 55 AWR). Dit mag echter niet altijd, aldus de Hoge Raad. Op grond van artikel 8 van het EVRM (Europees verdrag voor de rechten van de mens) is er een precieze, voldoende gemotiveerde en wettelijke grondslag vereist.
De Hoge Raad heeft op 24 februari 2017 (ECLI:NL:HR:2017:286) bepaald dat niet alle flits informatie (zoals die van de KLPD) zomaar mag worden gebruikt. Voor de controle op motorrijtuigenbelasting mogen de camera's boven de snelweg ( ANPR camera "automatic numberplate recognition") wel worden gebruikt, voor het controleren van de kilometeradministratie dus niet.
Advies of hulp bij vragenbrief belastingdienst inzake rittenadministratie
Al met al .. komt de belastingdienst met een vragenbrief of een verzoek om uw kilometeradministratie? Maak goed uw huiswerk, controleer de kilometeradministratie zorgvuldig en schakel een gespecialiseerde fiscaal jurist is, zowel de materiële kant (kilometeradministratie, soort ritten, etc.) als de formele kant (tijdigheid, boete, etc.) zijn hierbij van belang.
Preventief medisch onderzoek kan belastingvrij !
Een werkgever organiseert om de zoveel jaar voor al haar werknemers een preventief medisch onderzoek (hierna: PMO). De werknemer ontvangt een individueel advies en de werkgever krijgt een breed advies over waar er misschien extra werk aan de winkel is. Het is de bedoeling dat het de werknemer helpt bewuster te worden van zijn gezondheid, vitaliteit en hoe hij of zij duurzaam inzetbaar kan zijn en blijven.
Vragen inzake medisch onderzoek bij werknemer
- Kan de werkgever de nihilwaardering voor werkplekvoorzieningen van artikel 3.7, eerste lid, onderdeel a, URLB 2011 toepassen als hij het PMO laat verrichten op de werkplek van de werknemer?
- Zo nee, kan de werkgever de gerichte vrijstelling voor arbovoorzieningen toepassen op het PMO?
Antwoorden inzake belastingvrij preventief onderzoek bij werknemer
- Ja. De Belastingdienst neemt steeds aan dat de nihilwaardering van toepassing is als een PMO in hoofdzaak (70% of meer van de kostprijs inclusief BTW) bestaat uit een periodiek arbeidsgezondheidskundig onderzoek (hierna:PAGO). In andere gevallen valt een PMO alleen onder de nihilwaardering als het aanbieden van het betreffende PMO op de werkplek redelijk is en de werkgever aannemelijk kan maken dat het onderzoek in het belang is van zijn arbeids- of bedrijfsproces. Dit is aan de inspecteur om te beoordelen. Als hij dit niet aannemelijk acht, is de nihilwaardering niet van toepassing op het PMO en komt de vraag aan de orde in hoeverre de werkgever de arbovrijstelling kan toepassen.
- Ja, maar alleen voor zover het onderzoek bestaat uit een PAGO.
Beschouwing inzake belastingvrij preventief onderzoek
Wat is een PAGO?
Een werkgever moet op grond van artikel 18 van de Arbowet werknemers periodiek in de gelegenheid stellen een onderzoek te ondergaan dat erop is gericht de risico's die de arbeid voor de gezondheid van de werknemers met zich brengt zoveel mogelijk te voorkomen of te beperken. Dit wordt een PAGO genoemd. Volgens de site van het ministerie van Sociale Zaken en Werkgelegenheid (hierna: SZW) leidt het PAGO
“tot advisering aan de werkgever en de werknemer over de beschermende maatregelen die moeten worden genomen. Ook maakt vroege preventie onderdeel uit van het advies. Daarmee kan ziekte en uitval voorkomen worden.”
Nihilwaardering voor werkplekvoorzieningen (ad 1)
Wet- en regelgeving nihilwaardering
Op grond van artikel 13 Wet LB in samenhang met artikel 3.7, eerste lid, onderdeel a, URLB 2011 worden werkplekvoorzieningen onder voorwaarden op nihil gewaardeerd. De tekst van artikel 3.7 URLB 2011 luidt als volgt:
“1. De waarde van de volgende voorzieningen, in redelijkheid, wordt gesteld op nihil, ingeval deze geheel of gedeeltelijk op de werkplek gebruikt of verbruikt worden:
a. voorzieningen waarvan het niet gebruikelijk is deze elders te gebruiken of verbruiken;” (…)
De nihilwaardering is bij de invoering in 2011 o.a. als volgt toegelicht:
“Het betreft een diversiteit aan voorzieningen, die op de werkplek worden getroffen en veelal de keuze zijn van de werkgever, die dergelijke voorzieningen in het belang van het arbeidsproces of het bedrijfsproces noodzakelijk vindt en daarom bepaalde kosten wil maken of vanwege wettelijke verplichtingen moet maken. Voor zover in het gebruik van voorzieningen op de werkplek al een element van een voordeel te onderkennen valt – zoals een paar kopieën van privéstukken, het (privé) gebruik van internet of de behandeling van privémail onder werktijd – is het gebruikelijk en gewenst een dergelijk voordeel buiten beschouwing te laten bij de bepaling van het loon.”
(…)
“Voor de meeste voorzieningen op de werkplek zal het overigens duidelijk zijn dat het niet gebruikelijk is deze elders te gebruiken. Het gaat in het eerste lid, aanhef en onderdeel a, om het genot van de inrichting van de werkplek in brede zin, waaronder het gebruik van de werkplek zelf, zoals van de vaste computer, van het kopieerapparaat en van de vaste telefoon. Als voorbeeld van voorzieningen op de werkplek kan gedacht worden aan de koffie- en frisdrankautomaat, de fietsenstalling of de parkeergarage in het bedrijfsgebouw van de werkgever. Een ander voorbeeld betreft een medewerker van een zwembad (zijn werkplek). Het genot van het gebruik van het zwembad wordt op nihil gewaardeerd. Tevens wordt het genot van het gebruik van een fitnessruimte op de werkplek op nihil gewaardeerd. Ook ter beschikking gestelde materialen, gereedschappen en hulpmiddelen die op de werkplek gebruikt worden zijn – voor zover het gebruikelijk is deze daar na afloop van de werktijd achter te laten – te rangschikken onder voorzieningen op de werkplek waarvan de waarde op nihil wordt gesteld. Te denken valt aan schrijfgerei, papier en dergelijke.”
Is er in dit geval sprake van een werkplekvoorziening?
Werkplekvoorzieningen worden dus op nihil gewaardeerd onder de volgende voorwaarden, in samenhang bezien:
- De voorziening moeten geheel of gedeeltelijk op de werkplek worden ge- of verbruikt;
- Het aanbieden van de voorziening moet redelijk zijn; en,
- Het betreft een voorziening waarvan het niet gebruikelijk is deze elders te ge- of verbruiken.
Een PMO voldoet aan de eerste voorwaarde. Immers, het PMO wordt uitgevoerd op de werkplek. Aangezien de keuze van de werknemers niet leidend is geweest bij het aanbieden van de PMO en de redelijkheidstoets niet kan dienen om te treden in het beleid van de werkgever, voldoet een PMO ook aan de tweede voorwaarde. Blijft over de vraag of het niet gebruikelijk is het PMO buiten de werkplek te verbruiken.
Ge- of verbruik elders gebruikelijk?
Hoe moet de derde voorwaarde worden uitgelegd? Moet de betreffende voorziening uitsluitend op de werkplek kunnen worden ge- of verbruikt? Of is het criterium dat de voorziening normaal gesproken op de werkplek wordt aangeboden? En kan het gebruikelijk worden als veel werkgevers de voorziening op de werkplek (gaan) aanbieden?
De achtergrond van de nihilwaardering van voorzieningen die (mede) op de werkplek worden gebruikt, is volgens de wetgever vooral praktisch van aard.
“De onwenselijkheid lastige waarderingsregels op te nemen voor voorzieningen met een (vaak beperkt) privévoordeel heeft geleid tot het ontstaan van de nihilwaarderingen voor voorzieningen die de werkgever in het kader van de bedrijfsvoering ter beschikking stelt.”
Hieruit leidt de kennisgroep af dat de nihilwaardering ook van toepassing kan zijn op een onderdeel van een voorziening met een niet evident zakelijk belang. Wel merkt de kennisgroep op dat de wetgever het oog had op voorzieningen die de werkgever “in het belang van het arbeidsproces of het bedrijfsproces noodzakelijk vindt en daarom bepaalde kosten wil maken of vanwege wettelijke verplichtingen moet maken.”
Bij het toetsen van de derde voorwaarde ziet de kennisgroep in de aangehaalde toelichting evenwel ruimte voor een soepele benadering als het gaat om voorzieningen in het belang van het arbeidsproces of het bedrijfsproces met een beperkt privévoordeel.
Voorbeelden voorzieningen
In de wetsgeschiedenis zijn verschillende voorbeelden gegeven van voorzieningen waarvan wordt geacht dat aan de derde voorwaarde is voldaan. Ook de staatssecretaris van Financiën heeft hiervan voorbeelden gegeven.
- Volgens de wetgever wordt het genot van het gebruik van een fitnessruimte op de werkplek op nihil gewaardeerd, terwijl het heel gebruikelijk is om te fitnessen in een sportschool. Uit de wetsgeschiedenis blijkt dat dit standpunt is gebaseerd op praktische overwegingen omdat het bijzonder lastig is om de waarde van het individuele privévoordeel van fitness op dewerkplek te bepalen. Bovendien was het de bedoeling dat vrijstellingen van vóór de invoering van de werkkostenregeling werden gecontinueerd.
- Ook kan een werkgever volgens de wetgever over het algemeen de nihilwaardering toepassen op een cursus stoppen met roken en een stoelmassage als deze op de werkplek wordt aangeboden. Blijkbaar kunnen dit voorzieningen zijn “waarvan het niet gebruikelijk is deze elders te gebruiken of verbruiken”, ook al zijn deze niet ongebruikelijk buiten de werkplek.
- Volgens de staatssecretaris van Financiënzijn personeelsfeesten, recepties en jubileumfeesten op de werkplek “voorzieningen waarvoor een nihilwaardering van toepassing is als die voorziening daar gebruikelijk is (…).” De staatssecretaris gaat niet in op de gebruikelijkheidsvraag.
Uitleg kennisgroep
Gelet op de wetsgeschiedenis kiest de kennisgroep voor de volgende uitleg. Het is niet gebruikelijk om voorzieningen met een beperkt privévoordeel die in het belang zijn van het arbeids- of het bedrijfsproces elders te ge- of verbruiken als de werknemer de betreffende voorziening niet kan of mag ge- of verbruiken buiten de werkplek. Dat iemand anders een vergelijkbare voorziening in zijn algemeenheid ook na werktijd en buiten de werkplek ge- of verbruikt is dan niet relevant. Het aanbieden van de betreffende voorziening op de werkplek moet wel redelijk zijn (voorwaarde 2).
Het aanbieden van bijvoorbeeld een cursus gewichtsbeheersing op de werkplek draagt wellicht bij aan de algemene gezondheid van de werknemers, maar houdt in onvoldoende mate verband met het arbeids- of bedrijfsproces. Dergelijke voorzieningen zijn meer gericht op (het welzijn en de gezondheid van) de werknemer.
Conclusie PMO
- Als het PMO hoofdzakelijk bestaat uit een PAGO vindt de kennisgroep, in de context van het beperkte privévoordeel, het bedrijfsbelang en gelet op het incidentele karakter, het voldoende om aan te nemen dat het niet gebruikelijk is de voorziening elders te ge- of verbruiken en hierom de nihilwaardering wel van toepassing te achten op het gehele onderzoek. De beoordeling van de arbovrijstelling komt in dat geval niet meer aan de orde.
- Als het PMO niet hoofdzakelijk bestaat uit een PAGO, neemt de kennisgroep niet (zonder meer) aan dat de nihilwaardering van toepassing is. Hiervoor moet het aanbieden van de voorziening op de werkplek redelijk zijn en moet de werkgever aannemelijk kunnen maken dat het in het belang is van zijn arbeids- of het bedrijfsproces. Dit is aan de inspecteur om te beoordelen. Als hij dit niet aannemelijk acht, is de nihilwaardering niet van toepassing op het onderzoek en komt de vraag aan de orde of de werkgever de arbovrijstelling kan toepassen.
Gerichte vrijstelling voor arbovoorzieningen (ad 2)
Wet- en regelgeving arbovrijstelling
Op grond van artikel 31a, tweede lid, onderdeel h, van de Wet op de loonbelasting 964 (hierna: Wet LB) in samenhang met artikel 8.4a eerste lid, onderdeel a, URLB 2011 zijn arbovoorzieningen onder voorwaarden gericht vrijgesteld. De tekst van artikel 8.4a URLB 2011 luidt sinds 1 januari 2022 als volgt:
“1. Tot de voorzieningen, bedoeld in artikel 31a, tweede lid, onderdeel h, van de wet, behoren, ingeval deze geheel of gedeeltelijk op de werkplek gebruikt of verbruikt worden:
a. voorzieningen voor zover die direct samenhangen met verplichtingen van de inhoudingsplichtige op grond van het bepaalde bij of krachtens de Arbeidsomstandighedenwet, met inachtneming van artikel 44 van die wet; (…)”
De wijziging ten opzichte van de tekst tot 2022 is o.a. als volgt toegelicht:
“2.7. Verduidelijking gerichte vrijstelling voor arbovoorzieningen
In de praktijk bestaat onduidelijkheid over de reikwijdte van de zogenoemde gerichte vrijstelling voor arbovoorzieningen in de loonbelasting. Deze ziet op voorzieningen ter bestrijding of het voorkomen van veiligheids- en gezondheidsrisico’s voor werknemers die verbonden zijn met de door de werknemer verrichte arbeid, die door de werkgever(1) op grond van de Arbeidsomstandighedenwet (Arbowet) moeten worden verstrekt en waarvoor op grond van die wet ook geen eigen bijdrage van de werknemer mag worden verlangd (verplichte arbovoorzieningen). Met voornoemde vrijstelling is nooit beoogd om ook voorzieningen vrij te stellen die niet direct samenhangen met de verplichtingen van de werkgever (niet-verplichte arbovoorzieningen).
Met onderhavige wijziging wordt duidelijk dat alleen verplichte arbovoorzieningen, dat wil zeggen voorzieningen die direct samenhangen met de verplichtingen van de werkgever, gericht zijn vrijgesteld. Dit geldt bijvoorbeeld voor een ergonomisch verantwoorde bureaustoel, een voetenbankje voor beeldschermwerk, een beeldschermbril, laboratoriumjassen en veiligheidsschoenen. Voorzieningen die de werkgever aan de werknemer verstrekt en die niet direct samenhangen met de verplichtingen van de werkgever, ter bestrijding of het voorkomen van veiligheids- of gezondheidsrisico’s die verbonden zijn met de arbeid, vallen niet onder de gerichte vrijstelling.(2) Denk hierbij aan het generiek vergoeden of verstrekken van algemene gezondheidschecks.(3) Ook kan worden gedacht aan het vergoeden, verstrekken of ter beschikking stellen van gezonde maaltijden, een fiets, sportieve activiteiten en dergelijke.”
(…)
“Artikel III, onderdeel C (artikel 8.4a van de Uitvoeringsregeling loonbelasting 2011)
In artikel 8.4a, eerste lid, onderdeel a, URLB 2011 is aangegeven wanneer sprake is van een gericht vrijgestelde verplichte arbovoorziening. De onduidelijkheid die bestaat bij de huidige bepaling wordt mede veroorzaakt door de verwijzing naar ‘het arbeidsomstandighedenbeleid dat de inhoudingsplichtige voert op grond van de Arbeidsomstandighedenwet’. Een arbeidsomstandighedenbeleid kan namelijk meer bevatten dan alleen voorzieningen die direct samenhangen met de verplichtingen van de werkgever (verplichte arbovoorzieningen). Met de wijziging wordt duidelijk dat alleen voorzieningen die direct samenhangen met de verplichtingen van de inhoudingsplichtige op grond van de Arbowet onder de gerichte vrijstelling vallen.”
(…)
“De gerichte vrijstelling sluit met de aanpassing – een rechtstreekse verwijzing naar de verplichtingen van de inhoudingsplichtige in de Arbowet – nog meer en zoveel mogelijk aan bij deze wet. Hieruit volgt dat voorzieningen die niet direct samenhangen met de verplichtingen van de werkgever en niet redelijkerwijs (in de specifieke situatie) van de werkgever gevergd kunnen worden (niet-verplichte arbovoorzieningen), niet onder de gerichte vrijstelling vallen. De gerichte vrijstelling geldt dus niet voor voorzieningen ter bevordering van de algemene gezondheid van de werknemer.”
(…)
Is een PMO een verplichte-arbovoorziening?
Een PAGO in de zin van artikel 18 van de Arbowet is evident een verplichte arbovoorziening. Maar geldt dat ook voor een PMO?
De site van het ministerie van SZW gaat in op het verschil tussen een PAGO en een PMO:
“Soms wordt met het PMO het PAGO bedoeld. Soms wordt een (aanvullend) leefstijlonderzoek of een in te vullen vragenlijst aangeduid met de term PAGO of PMO. Ten aanzien van het PAGO bestaat er echter een aantal regels (zie de tekst hierboven). De invulling van een PMO kan daaraan voldoen, maar dat is niet altijd het geval.”
Ook volgens Fiscaal up to Date worden de begrippen door elkaar gebruikt.
“Het PAGO is wettelijk beperkt tot risico's door en voor het werk. Het is alweer even geleden dat de beroepsvereniging van bedrijfsartsen het Preventief Medisch Onderzoek introduceerde. Dat gaat ook over gezondheidsrisico's door leefstijl van de werknemer en over zijn toekomst in het werk. Het PMO aanbieden is geen wettelijke verplichting voor de werkgever. Als een organisatie al een PAGO laat doen, is dit tegen bescheiden meerkosten uit te breiden naar een PMO. De twee begrippen worden helaas vaak door elkaar gebruikt. Zowel PMO als PAGO bestaan gewoonlijk uit:
- een vragenlijst;
- een medisch onderzoek, vaak door een assistent, naar werking van zintuigen, hart en longen, uithoudingsvermogen en zo nodig naar bloed en urine;
- eventueel een vervolgonderzoek;
- altijd een adviesgesprek van de bedrijfsarts met de werknemer.
De werkgever krijgt een totaalbeeld van de gezondheid van z'n mensen, uiteraard anoniem, met zorgpunten en aanbevelingen voor verbetering.”
Op de site van ArboNed valt over het verschil met een PMO het volgende te lezen:
“Is PMO (Preventief medisch onderzoek) hetzelfde als PAGO (Periodiek ArbeidsGezondheidskundig Onderzoek)?
Nee, een PMO is een verbeterde versie van het PAGO. Er zijn vier belangrijke punten van verschil tussen een PMO en een PAGO:
- U bent als werkgever, samen met de ondernemingsraad actief bij de voorbereiding en uitvoering van het PMO betrokken. Dat was bij een PAGO niet altijd het geval.
- Het gaat bij een PMO niet alleen om gezondheidsonderzoek, maar ook om acties naar aanleiding van dat onderzoek om de gezondheid van uw medewerkers te beschermen of verbeteren.
- In een PMO is aandacht voor de lichamelijke en geestelijke conditie en leefgewoonten van uw medewerkers. Deze zaken zijn immers erg belangrijk voor het goed kunnen functioneren in het werk. Een PMO kijkt ook naar chronische aandoeningen en riskante leefgewoonten.
- Eventuele verplichte keuringen (op grond van de wet of CAO) kunnen onderdeel uitmaken van het PMO.”
Ook andere organisaties wijzen op de verschillen tussen een PAGO en een PMO. Volgens bijvoorbeeld de site van niped is een PMO “breder dan een PAGO. Het PAGO is alleen onderzoek naar gezondheidsfactoren die op het werk gericht zijn, terwijl het PMO veel breder is dan dat”.
Een PMO kan dus meer omvatten dan een PAGO en is dan niet (geheel) verplicht volgens de Arbowet. Ervan uitgaande dat de nihilwaardering niet van toepassing is – zie hiervoor – geldt het volgende. Voor zover het PMO bestaat uit een meer algemene gezondheidscheck is sprake van belast werknemersloon. De werkgever kan dit loon aanwijzen als eindheffingsbestanddeel in de zin van artikel 31, eerste lid, onderdeel f, Wet LB als aan de gebruikelijkheidstoets is voldaan.
Schijnzelfstandigheid en belastingen
Wanneer is een ondernemer die wordt ingehuurd door een opdrachtgever eigenlijk een werknemer? Vroeger kenden we de zogenaamde VAR-verklaring en modelovereenkomsten maar tegenwoordig zwemt de ondernemer (opdrachtgever en opdrachtnemer) in een fiscaal moeras. In dit artikel geven wij enige duidelijkheid. In 2025 kwam er nieuwe wetgeving en vanaf 2026 wordt er echt gehandhaafd.
Vragen over schijnzelfstandigheid, de risico's of boekenonderzoek van de belastingdienst? Stuur ons gerust een e-mail voor vrijblijvende offerte.
Toetsingskader beoordeling arbeidsrelaties
Het ministerie van Sociale Zaken en Werkgelegenheid heeft in juli 2026 het toetsingskader beoordeling arbeidsrelaties gepubliceerd (toesingskader en toelichting beoordeling arbeidsrelaties en afwegingen). In deze stukken worden de wettelijke regels en de belangrijkste jurisprudentie samengebracht. Via deze route kan worden beoordeeld of sprake is van werken in loondienst of als ZZPer (tenminste zoals het ministerie en de belastingdienst dit zien). Het toetsingskader begint met het wettelijke uitgangspunt dat sprake is van een arbeidsovereenkomst als is voldaan aan de drie criteria uit artikel 7:610 BW: arbeid, loon en een gezagsverhouding. Belangrijk is dat er niet 1 invalshoek is. Bij de beoordeling van een mens (ZZPer of werknemer) moeten alle feiten en omstandigheden - in onderlinge samenhang - worden gewogen (aldus de Hoge Raad). De 9 invalshoeken van het Deliveroo arrest komen hierbij vaak voorbij. De gezichtspunten uit het Uber arrest komen minder voorbij. Heeft u vragen of een discussie met de belastingdienst, neem gerust contact op met onze fiscale experts op dit gebied.
Schijnzelfstandigheid Vbar en het uurtarief voor de ZZPer
In de tweede kamer is veel steun voor het rechtsvermoeden van werknemerschap bij een te laag uurtarief. De nieuwe regeling zal per 2027 worden ingevoerd (is de bedoeling). Centraal in dit voorstel staat dat een ondernemer die minder dan € 38 per uur zou verdienen eerder wordt aangemerkt als werknemer. De bewijslast voor ondernemerschap keert bij een lager tarief om naar de opdrachtgever. Fiscaal wordt er geen nieuw materieel criterium toegevoegd, is enkel een bewijsrechtelijk hulpmiddel. Dit onderdeel zal in de toekomst vast weer gedoe geven (bijvoorbeeld bij stuk prijzen, vaste prijzen en/of branches die soms genoegen nemen met scherpe tarieven). Er komt in de toekomst nog een zogenaamde zelfstandigenwet, hopelijk is deze wet duidelijker.
Geen boete in 2026 bij schijnzelfstandigheid
Het kabinet heeft in december 2025 toegezegd dat ook in 2026 geen (verzuim) boetes worden opgelegd bij constatering van schijnzelfstandigheid. Controles en naheffingen blijven wel mogelijk. De toezegging betekent een verlenging van de zogenoemde zachte landing in 2026. Wettelijke regelingen blijven maar toepassing door de Belastingdienst zal terughoudend worden toegepast, de Belastingdienst zal dus beginnen met een eenvoudig bedrijfsbezoek met een waarschuwing.
Verlenging zachte landing voor ondernemers en opdrachtgevers in 2026, wat gaat er veranderen in 2026?
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
- Naheffingen loonbelasting en premies blijven mogelijk in 2026.
- Belastingdienst begint met een eenvoudig bedrijfsbezoek.
- Bij zwaarde signalen en fouten volgt een boekenonderzoek en eventueel naheffingen.
- Bij aantoonbare kwaadwillendheid of ernstige nalatigheid blijven vergrijpboetes mogelijk.
- Civielrechtelijk risiço's voor werkgevers/ opdrachtgevers (claims pensioen, CAO rechten en minimumloon) blijven bestaan (gaat Belastingdienst niet over)
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
Onderzoek belastingdienst inzake schijnzelfstandigheid
Uit de kamerbrief d.d. 10 december 2025 inzake de voortgang werken met zelfstandigen volgt dat een speciaal team van 80 FTE's bezig is met onderzoeken inzake schijnzelfstandigheid, dit bij ruim 1.100 bedrijfsbezoeken en 300 boekenonderzoeken. Ongeveer 50% hiervan is nog niet afgerond. Voor 2025 geldt nog een zogenaamde zachte landing zonder boetes, deze vervalt in 2026, dan worden er dus weer boetes opgelegd. De Belastingdienst heeft besloten om voor 2026 een nieuw handhavingsplan arbeidsrelaties op te stellen en te publiceren. Fiscaal wordt zelfstandig ondernemerschap ook steeds minder aantrekkelijk gemaakt (afschaffing FOR, verlaging zelfstandigenaftrek,verlaging MKB winstvrijstelling en invoering verplichte AOV verzekering). In 2026 gaat dit gewoon door en wordt er verder gewerkt aan de Vbar (wet Verduidelijking beoordeling arbeidsrelatie en rechtsvermoeden). Via speciale websites worden werkgevers en ondernemers geïnformeerd (ZZP ja of Nee en hetjuistcontract). Er zijn ook speciale brochures over dit onderwerp. Wij adviseren dagelijks ondernemers en werkgevers over dit onderwerp. Wij voeren voor ook samen met Damste advocaten regelmatig quick scan's uit.
Terugblik schijnzelfstandigheid en belastingdienst
Op 7 juli 2025 heeft het kabinet via een wetsvoorstel meer duidelijkheid willen geven aan zelfstandigen. Iemand die minder zou verdienen dan € 36 per uur als ZZPer zou een sterkere rechtspositie krijgen, aldus de aanvulling op het wetsvoorstel. Zelfstandigen die minder verdienen dan € 36 zouden in de toekomst eenvoudiger kunnen stellen dat ze werknemer zijn (met de hierbij behorende rechten). Vorenstaande staat in het wetsvoorstel Verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden (Vbar). Hopelijk komt er binnenkort voor de 1.300.000 zelfstandigen duidelijkheid omtrent hun rechtspositie. Het aantal schijnzelfstandigen wordt thans geschat op 200.000. Er lijkt nu een ondergrens qua tarief te worden ingevoerd van € 36 (dit tarief zal jaarlijks worden geïndexeerd).
Op 3 februari 2025 gaf de staatssecretaris van Financiën nog een extra toelichting, dit naar aanleiding van kamervragen. Over 2025 worden geen bestuurlijke boetes opgelegd, zelfs bij kwaadwillendheid of klip en klare schijnzelfstandigheid. Naheffingen of correctieberichten worden wel opgelegd bij schijnzelfstandigheid, dit met terugwerkende kracht tot 1 januari 2025. Bij kwaadwillendheid (of eerdere aanwijzingen) kan terugwerkende kracht (dus voor 1 januari 2025) wel in beeld komen. Vanaf 1 januari 2026 gelden de normale regels weer. Lopende afspraken (modelcontracten) blijven geldig tot eind 2029 (mits wel wordt voldaan aan bestaande wetten, regelgeving en jurisprudentie). Ook moet volgens afspraak worden gewerkt.
Er zijn op 7 maart 2025 interne documenten openbaar gemaakt over de wet DBA, dit betreft ondermeer een samenvatting van een reactie op het memo "uitvoering van de wet DBA" een normenkader Tax Control Framework, uitgangspunten fiscale strategie van de Belastingdienst en de controle aanpak van de belastingdienst. Dit geeft een mooi kijkje in de fiscale keuken.
Belastingdienst werkt ook met schijnzelfstandigen
Volgens onderzoek van de algemene rekenkamer werkt de belastingdienst zelf ook met zelfstandigen die gezien de aard en omvang van hun werkzaamheden eigenlijk gewoon in loondienst moeten zijn. Diensten van het Ministerie van Financiën (waaronder de Belastingdienst) werken volop met schijnzelfstandigen. De vaststelling van de rekenkamer is bijzonder maar zeker ook pijnlijk. De Belastingdienst zou immers als taak moeten hebben om hierop te controleren. Het goede voorbeeld geven zou dan een mooi begin zijn. Bij de Belastingdienst en de uitvoeringsdienst toeslagen werken op dit moment 300 zelfstandigen die zouden kwalificeren als schijnzelfstandige. De mensen worden ingehuurd via een tussenpersoon. Door de fiscale voordelen (en het niet betalen van premies) ligt schijnzelfstandigheid onder een vergrootglas. Waarom het dan intern mis gaat kan maar aan één ding liggen "er zijn geen mensen te krijgen". Dit wordt ook bevestigd door minister Kaag. Als we geen zelfstandigen hebben worden taken niet uitgevoerd, aldus onze minister in het FD.
Ondernemer of werknemer
Nederland kent ruim 1.000.000 zelfstandige ondernemers die voor verschillende opdrachtgevers werken. In sommige gevallen is van echt ondernemerschap eigenlijk geen sprake en is sprake van een normale werkgever - werknemer verhouding. Omdat schijnzelfstandigeid voor fiscale voordelen en oneerlijke concurrentie zorgt wil de belastingdienst (of beter de overheid) graag "af" van ondernemers die feitelijk in dienstbetrekking zijn bij hun opdrachtgever.
Voor opdrachtgevers is het belangrijk om te weten of er zaken worden gedaan met een echte ondernemer. Dit voorkomt namelijk heffingen en boetes achteraf. Het grijze gebied tussen werknemer en ondernemer zorgt voor veel onduidelijkheid en evenzovele procedures bij rechters. Bij (laag betaalde) maaltijdbezorgers ging het recentelijk al mis maar ook bij (hoog betaalde) zorgmedewerkers of managers kan er een probleem ontstaan. Het is op dit moment de bedoeling dat in 2025 nieuwe wetgeving wordt geïntroduceerd, tot dat moment blijft het zwemmen in een schemerig moeras.
Pesten zelfstandig ondernemer
De komende jaren wordt het fiscale voordeel voor ondernemers in rap tempo afgebouwd. De belangrijkste maatregelen zijn:
- Afbouw zelfstandigenaftrek van nu nog € 5.030 tot € 1.200 in 2030;
- Verplichte pensioenopbouw voor zelfstandigen;
- Opbouw fiscale oudedagsreserve is in 2023 gestopt (geen aftrekpost meer);
- Minder voordeel van zelfstandigenaftrek (aftrek tegen lager tarief).
Noot fiscaal jurist inzake schijnzelfstandigheid
Schijnzelfstandigheid is een term die wordt gebruikt voor een persoon die als zelfstandige werkt maar in feite een werknemer is. Hierdoor worden er geen premies voldaan en is de belastingheffing vaak lager. Dit kan problemen geven met de Belastingdienst maar ook tot gevolg hebben dat er premies en/of boetes moeten worden betaald. Door het handhavingsmoratorium zullen er komende tijd in principe geen boetes worden opgelegd aan opdrachtgevers. In diverse stukken wordt aandacht besteed aan de schijnzelfstandigheid, bijvoorbeeld het rapport van de Algemene rekenkamer uit april 2022 inzake schijnzelfstandigheid en handhaving door de belastingdienst. In juni 2022 kwam hier nog een tweede rapport bij over het toezichtplan arbeidsrelaties. De belangrijkste conclusies zijn de volgende:
- Wetgeving is verouderd;
- Grote fiscale verschillen tussen werknemers en ondernemers;
- Onvoldoende handhaving door de belastingdienst;
- Er zijn weinig kwaadwillende ondernemers.
De Belastingdienst heeft op dit moment te weinig mensen en middelen om schijnzelfstandigheid aan te pakken. Op grond van wetgeving (het handhavingsmoratorium) worden er de komende jaren geen boetes of naheffingen opgelegd aan opdrachtgevers die zelfstandigen inhuren die feitelijk werknemer zouden zijn. Per 2025 zal dit wel weer gaan veranderen. Als een ondernemer langere tijd voor een opdrachtgever werkt en niet zelfstandig zijn of haar uren mag bepalen bestaat er een risico dat sprake is van werknemerschap. In dit memo wordt een toelichting gegeven op het begrip schijnzelfstandigheid en gezagsverhouding.
De belastingdienst zal de komende tijd haar boekenonderzoeken opvoeren en kritisch zijn op ingehuurde ondernemers. Dit zal mogelijk meer procedures tot gevolg hebben en wellicht ook naheffingsaanslagen.
Voorlopig blijft de onduidelijkheid nog hangen boven het fiscale landschap. Als u ondernemers zou inhuren zorg dan voor een ordentelijke administratie, heldere risicoverdeling en een juiste overeenkomst. Wilt u een vrijblijvend gesprek neem dan gerust contact op met één van onze specialisten.
Overige informatie
Wilt u weten wat onze klanten over ons zeggen?
Vanaf welke locatie werken wij?
Vrijblijvende offerte, adviesgesprek of fiscale scan aanvragen?
Opladen auto van de zaak
Aanleiding
Aan een werknemer is een elektrische auto ter beschikking gesteld. De werknemer laadt de auto bij zijn woning op.
Voor het jaar 2023 geldt een prijsplafond voor alle huishoudens en andere afnemers met een kleinverbruikersaansluiting op elektriciteits- en gasnet of een aansluiting op een warmtenet. Het prijsplafond voor elektriciteit bedraagt (inclusief belasting) € 0,40 per kWh tot een gebruik van 2900 kWh. Voor het energieverbruik boven het plafond betalen huishoudens en andere kleinverbruikers het tarief uit het energiecontract.
Vraag
Hoe hoog is de vergoeding die de werkgever onbelast mag geven aan de werknemer?
Antwoord
De werkgever kan een onbelaste vergoeding geven voor de werkelijke uitgaven van de werknemer (intermediaire kosten) of met hem een onbelaste zakelijke transactie sluiten.
Werkelijke kosten: De werkgever mag de integrale kostprijs van de elektriciteit onbelast vergoeden aan de werknemer. De integrale kostprijs wordt bepaald door de variabele en vaste kosten van de werknemer te delen door het aantal door de werknemer verbruikte kWh. Tot die kosten kan ook een evenredig deel van de afschrijving van zonnepanelen behoren. Het prijsplafond voor energie kan de integrale kostprijs verlagen.
Zakelijke transactie: Als een werkgever en een werknemer afspraken maken over de doorlevering van energie onder zakelijke voorwaarden dan vindt deze transactie ook plaats buiten de loonsfeer. Bij deze zakelijke transactie kan de werknemer ook de door zonnepanelen opgewekte energie meeleveren.
Beschouwing
Intermediaire kosten
Een vergoeding voor intermediaire kosten vormt geen loon, voor zover de vergoeding niet hoger is dan het bedrag van de werkelijke uitgaven die de werknemer heeft gemaakt. De wet geeft geen definitie van intermediaire kosten. Volgens de Staatssecretaris van Financiën[voetnoot1] zijn intermediaire kosten uitgaven die de werknemer niet voor zichzelf doet, maar (1) namens de werkgever en (2) voor diens rekening.
Elektriciteitskosten die de werknemer betaalt aan zijn energiemaatschappij voor het opladen van de auto van de zaak zijn een voorbeeld van intermediaire kosten. De kosten van de auto zijn in beginsel kosten van de werkgever.
In casu levert de werknemer als het ware elektriciteit door aan zijn werkgever. De vergoeding van deze kosten door de werkgever behoort niet tot het loon. De kosten bestaan uit de prijs die de werknemer verschuldigd is aan zijn energiemaatschappij voor de elektriciteit voor de auto van de zaak (kostprijs).
Voor zover de werknemer zelf - via eigen zonnepanelen - opgewekte energie meelevert zijn alleen de daarmee gepaard gaande kosten te beschouwen als intermediaire kosten.
Kostprijs elektriciteit
De vraag is of de kostprijs alleen bestaat uit de extra kosten die de werknemer verschuldigd is aan de energiemaatschappij of dat moet worden uitgaan van de integrale kosten per kWh. Naar de mening van de kennisgroep moet worden uitgegaan van het laatste. De uitgaven aan elektriciteit voor de auto van de zaak hangen voor de werknemer immers niet alleen af van de variabele kosten, maar ook van de vaste kosten. De prijs die de werknemer per kWh betaalt, wordt bepaald door zijn variabele en vaste kosten te delen door het aantal door hem verbruikte kWh. Tot die kosten kan ook een evenredig deel van de afschrijving van zonnepanelen behoren omdat afschrijvingen onderdeel uitmaken van de integrale kostprijs.
Bij de berekening van de integrale kostprijs moet ook rekening worden gehouden met het prijsplafond. Door toepassing van het prijsplafond kan de integrale kostprijs per kWh dalen en daardoor ook de vergoeding die de werkgever onbelast kan geven.
Als de werknemer voor het opladen van de auto van de zaak gebruik maakt van een openbare laadpaal bij zijn woning, kan de werkgever de kosten die de werknemer betaalt voor dat opladen, onbelast vergoeden.
Zakelijke transactie
Als een werkgever en een werknemer afspraken maken over de doorlevering van energie onder zakelijke voorwaarden dan vindt deze transactie ook plaats buiten de loonsfeer (zakelijke transactie). Bij deze zakelijke transactie kan de werknemer ook de door zonnepanelen opgewekte energie meeleveren. Ook in dat geval speelt de vergoeding zich af buiten de loonsfeer. Zie ook het besluit van de Staatssecretaris van Financiën van 6 september 2022[voetnoot2]:
“Bij gebruik van zonnepanelen kan een werkgever een vergoeding geven die overeenkomt met een bedrag dat de energiemaatschappij in rekening zou brengen. Een dergelijke overeenkomst heeft geen gevolgen voor de vaststelling van het loon en daarmee de loonheffingen.”
Er is geen sprake van een zakelijke transactie als de werkgever een vergoeding geeft op grond van een gemiddelde prijs vastgesteld door het CBS. In een volatiele markt is het niet aannemelijk dat een willekeurige derde zich zal vastleggen op een vaste prijs met een kans op een (groot) nadeel.
Hogere vergoeding dan zakelijke transactie of intermediaire kosten
In geval van twijfel ligt het op de weg van de inspecteur om aannemelijk te maken dat sprake is van een hogere vergoeding dan een vergoeding onder zakelijke voorwaarden of van een vergoeding van de intermediaire kosten zodat de vergoeding in beginsel tot het loon behoort. De vergoeding behoort dan niet tot het loon voor zover de werkgever het bedrag aannemelijk maakt van de integrale kostprijs van de door- en meegeleverde energie (intermediaire kosten) of van een vergoeding van die energie onder zakelijke voorwaarden.
Voetnoten
- Zie het besluit van de staatssecretaris van Financiën van 29 december 2014, Stcrt. 2014, 36871 (onderdeel 3.3.2).
- Zie het besluit van de staatssecretaris van Financiën van 6 september 2022, Stcrt. 2022, 24901 (onderdeel 5.3).
Auto als dividenduitkering
Bij de levering van een auto door een BV aan de DGA in prive tegen een te lage vergoedig is versprake van een (verkapte) dividenduitkering of uitdeling. De Rechtbank Zeeland West Brabant heeft in 2022 bevestigd dat die dividenduitkering niet behoort tot de vergoeding voor de omzetlbelasting. Volgens de rechtbank is onderstaande structuur geen misbruik van recht.
In een uitspraak bij het Gerechtshof 's Hertogenbosch d.d. 29 januari 2025 (ECLI:NL:GHSHE:2025:217) was de maatstaf van heffing voor de berekening van BTW over de verkoop van een auto van de zaak door de BV aan de DGA in het geding. Er is volgens het hof geen sprake van misbruik van recht (verkoop tegen te lage prijs). Ook het verkapte dividend behoort niet tot de maatstaf van heffing. De DGA wordt op alle onderdelen in het gelijk gesteld.
Advocaat generaal over dividenduitkering auto
BTW misbruik kan in beeld komen als een BV een auto verkoopt aan haar DGA (via een dividenduitkering) voor aan abnormaal lage prijs. In de praktijk wordt het verschil met de marktwaarde dan fiscaal verwerkt als (verkapt) dividend. Voor de BTW is echter de vraag welke maatstaf van heffing dan moet gelden "de lage verkoopprijs of de marktwaarde". Volgens onderstaande uitspraak van de AG is de marktwaarde de grondslag voor de BTW (en niet de lage verkoopprijs).
Het begint spannend te worden. Wij hebben onze klanten geadviseerd dit een auto alleen uit te dividenden als de auto daadwerkelijk enige tijd als bedrijfsmiddel in de onderneming is gebruikt. In de bekende rechtspraak leek dit een methode die door de beugel kon. Laatstelijk heeft gerechtshof Den Bosch nog een uitspraak gedaan waaruit dit bleek. Nu heeft echter de Advocaat Generaal (AG) van de Hoge Raad voor 3 casussen een conclusie geschreven (ECLI:NL:PHR:2025:1413, ECLI:NL:PHR:2025:1400 en ECLI:NL:PHR:2025:1401 ), waaronder die van Gerechtshof Den Bosch. Hieruit blijkt dat de AG vindt dat er sprake is van misbruik van recht wanneer de DGA een auto voor een lager dan normale waarde (abnormale waarde) naar privé haalt. Hij maakt daarbij geen onderscheid meer naar situaties waarbij de auto's meerdere jaren gebruikt zijn in de onderneming. Ook is volgens de AG niet relevant of u dit 1 keer of meerdere keren toepast, 1 keer is voldoende. Het is natuurlijk nog afwachten wat de Hoge Raad gaat beslissen maar voorlopig staat het licht op oranje.
Procedure auto tegen onzakelijke prijs verkocht door BV aan DGA
X BV koopt een auto voor ruim 80.000 euro. Ruim een maand later verkoopt de BV de auto aan de DGA voor slechts 15.000. Vorenstaande is ook al eerder gebeurt tussen de BV en de DGA. De omzetbelasting wordt geheven over de vergoeding, zijnde 15.000 euro. Volgens de Rechtbank Noord-Holland 12 juli 2023, ECLI:NL:RBNHO:2023:8689 moet de vergoeding worden vastgesteld op de werkelijke waarde van auto. De verkapte winstuitdeling van de BV aan de DGA moet (mede) als vergoeding worden aangemerkt. Omdat het een pleitbaar standpunt betreft van de belastingplichtige gaat de vergrijpboete in de prullenbak. Het Gerechtshof Amsterdam heeft op 19 december 2024 deze uitspraak grotendeels bevestigd (zie artikel)
Overwegingen om boetes te matigen zijn te vinden in een vrijftal arresten van de Hoge Raad.
- Voor het bestaan van voorwaardelijke opzet is niet alleen vereist dat eiseres ten tijde van het doen van de aangifte de wetenschap had van de aanmerkelijke kans dat daardoor te weinig belasting zou worden geheven, maar ook dat zij die kans toen bewust heeft aanvaard (op de koop toe heeft genomen) (Hoge Raad 8 april 2022, ECLI:NL:HR:2022:526).
- Voor de beantwoording van de vraag of (voorwaardelijk) opzet aanwezig is, is mede van belang dat bepaalde gedragingen naar hun uiterlijke verschijningsvorm kunnen worden aangemerkt als zozeer gericht op een bepaald gevolg dat het – behoudens contra-indicaties – niet anders kan zijn dan dat de betrokkene dat gevolg heeft gewild of althans de aanmerkelijke kans op het desbetreffende gevolg bewust heeft aanvaard (Hoge Raad 3 februari 2023, ECLI:NL:HR:2023:97).
- Van grove schuld kan alleen worden gesproken indien de handelwijze van een belastingplichtige als een in laakbaarheid aan opzet grenzende onachtzaamheid moet worden gekwalificeerd (Hoge Raad 19 december 1990, ECLI:NL:HR:1990:ZC4481).
- Van een pleitbaar standpunt kan uitsluitend worden gesproken indien het een standpunt over de interpretatie van het (fiscale) recht betreft, dus om een - geheel of gedeeltelijk - rechtskundig standpunt. Daaronder is mede te begrijpen de rechtskundige duiding van de feiten. De pleitbaarheid van een standpunt wordt naar objectieve maatstaven beoordeeld (Hoge Raad 21 april 2017, ECLI:NL:HR:2017:638 en Hoge Raad 29 mei 2020, ECLI:NL:HR:2020:970).
Verkoop personenauto vanuit bv aan DGA
Over dit onderwerp adviseren wij al meerdere jaren. Als een DGA vanuit de bv een auto overdraagt naar privé, is het factuurbedrag bepalend voor de verschuldigde btw. Ook als het factuurbedrag beduidend lager is dan de werkelijke waarde van de auto.
Bv verkoopt personenauto aan DGA
In een procedure bij de Rechtbank (in 2022) komt het volgende aan de orde:
- De auto, in deze zaak een Volvo, is aangeschaft in december 2019.
- Bij de aanschaf is de volledige btw teruggevraagd en daarna heeft jaarlijks een correctie voor privégebruik plaatsgevonden door 2,7% van de cataloguswaarde af te dragen op de btw-aangifte.
- Op 29 december 2020 verkoopt de bv de auto aan haar DGA voor € 2.624. De marktwaarde is op dat moment € 29.750.
- Er zat nog voor € 124 rest-bpm op de auto, hierover is geen btw verschuldigd. Er werd daarom over € 2.066 btw afgedragen, te weten € 434. Daarmee komt de factuur inclusief btw en bpm uit op € 2.624.
- De DGA wordt natuurlijk bevoordeeld in deze situatie daarom is het verschil tussen de marktwaarde en het verkoopbedrag als verkapt dividend in aanmerking genomen en is hierover sprake van uitdeling.
- De inspecteur in kwestie is van mening dat voor het vaststellen van de verschuldigde btw uitgegaan moet worden van de vastgestelde marktwaarde van de auto.
- De rechtbank haalt hier een streep doorheen en geeft aan dat het factuurbedrag bepalend is.
Misbruik van recht en verkoop tegen lagere waarde
De inspecteur gebruikte als subsidiair argument dat er sprake zou zijn van misbruik van recht, omdat er sprake is van een samenstel van transacties met een kunstmatig karakter. De rechtbank is het hier niet mee eens. Er is sprake van een koop- / verkoopovereenkomst waarbij de Volvo wordt overgedragen tegen de overeengekomen vergoeding. Dat deze vergoeding laag is maakt niet dat er sprake is van misbruik van recht.
Btw berekenen over het verkapte dividend?
Meer subsidiair stelt de inspecteur dat het verkapte dividend tot de overeengekomen vergoeding moet worden gerekend en dus belast is met btw. Hiervan zegt de rechtbank dat uit jurisprudentie van het Europese Hof van Justitie volgt dat dividend niet als tegenprestatie voor de omzetbelasting gezien kan worden. Het bedrag van het dividend hangt gedeeltelijk af van het toeval en het recht op dividend hangt enkel af van het houden van aandelen. Kortom, geen btw-heffing over de dividenduitkering.
Noot fiscalist inzake verkoop auto door bv aan DGA
In onze praktijk wordt voornoemde veelvuldig toegepast, omdat het tot een mooie btw-besparing leidt. De rechtbank bevestigt in deze uitspraak andermaal dat deze handelswijze rechtmatig is. Naast btw is natuurlijk wel 26,9% box 2 belasting verschuldigd over het verkapte dividend. Dit is logisch omdat er immers ook vermogen wordt overgedragen van de bv naar privé. Dat is bij een verkoop van de auto tegen de marktwaarde niet het geval.
Bron DGA verkoop personenauto
Rechtbank Zeeland - West Brabant d.d. 20 december 2022 ECLI:N::RBZWB:2022:7710
Rechtbank Den Haag, 22-08-2013, ECLI:NL:RBDHA:2013:11083, nr. AWB-13, 2376
Lucratief belang en werknemersparticipatie
De lucratief belang regeling is onderdeel van de inkomstenbelasting. De regeling is destijds bedacht om te voorkomen dat werknemers een excessieve beloning via een fiscaal gunstige route zouden ontvangen. Focus ligt hierbij met name op situaties waarbij de investering van de persoon (meestal werknemer) in geen verhouding staat tot de investering.
Wijziging lucratief belang regeling in 2028
- Werknemersparticipatie of managementparticipaties kunnen voor de houder een zogeheten lucratief belang vormen. Dit lucratieve belang wordt belast tegen een tarief van maximaal 49,5% (box 1).
- Probleem is dat dit loon voor de betaler niet aftrekbaar is. De effectieve belastingdruk bij een lucratief belang is dus feitelijk hoger.
- De wet voorziet in een mogelijkheid om lucratieve belangen te belasten tegen een tarief van 24,5% / 31%. Samen met de vennootschapsbelasting resulteert dit namelijk in een belastingdruk van maximaal 48,8%.
- De werknemer / manager houdt dan aandelen via zijn eigen houdster/ holding BV. Heffing in box 2 vindt plaats als het inkomen uit het lucratief belang dat in de houdster / holding terechtkomt voor minimaal 95% wordt uitgekeerd aan de aandeelhouder in prive, de zogenaamde doorstootverplichting. Als hieraan wordt voldaan wordt niet (ook) in box 1 geheven. De praktijk maakt vaak gebruik van deze regeling (soms wordt gekozen voor vooroverleg).
- Er is een motie aangenomen die ervoor moet zorgen dat het box 2 tarief wordt verhoogd tot 36%. Invoering zal vermoedelijk in 2028 plaatsvinden. Technisch moet dit in de wet kunnen aldus een kamerbrief.
Kennisgroep standpunt over lucratief belang en opgeofferd bedrag
Henk krijgt gratis aandelen (WEV €20.000) van werkgever Leukeleu BV. De loonbelasting wordt door werkgever betaald en gebruteerd. Henk heeft daardoor twee loonvoordelen: €20.000 (aandelen) + €20.000 (betaalde loonbelasting). Voor het lucratief belang (art. 3.92b Wet IB 2001) geldt dat het opgeofferd bedrag wordt verhoogd met €20.000 (WEV aandelen). De door de werkgever betaalde loonbelasting telt niet mee in het opgeofferd bedrag (art. 3.95b Wet IB 2001). Zie kennisgroep standpunt d.d. 21 april 2026 met kenmerk KG:059:2026:2
Werknemersparticipatie voor start up en scale up in 2027
Het kabinet wil werknemersparticipaties bij start ups en scale ups weer fiscaal aantrekkelijk maken, vermoedelijk per 2027 (zie nota 18 maart 2026). Door deze maatregel kunnen startende bedrijven eenvoudiger talent behouden en/of aantrekken. De werknemers worden onder de nieuwe wetgeving pas belast bij de verkoop van de aandelen (en niet bij de uitoefening van de optie), ook wordt slecht 65% van de opbrengst belast. Voordeel van deze regeling is dat er pas belasting wordt betaald als er ook daadwerkelijk liquide middelen zijn. Ook komt er een nieuwe en ruimere definitie van een startup of scale up. Deze definitie gaat zich richten op innovatie, schaalbaarheid en groei potentieel. Bedrijven kunnen zelfs ruim 20 jaar onder deze definitie vallen. Het RVO zal beoordeling of een bedrijf onder de definities valt voor toepassing van de regeling.
Aanpassing lucratief belang regeling pas per 1 januari 2028
De staatssecretaris van financiën wilde per 1 januari 2026 de lucratief belang regeling aanpassen, deze regeling bestaat sinds 2009 en is vaak onduidelijk (en onnodig complex), zie brief staatssecretaris d.d. 1 juli 2025. In het belastingplan 2026 is aangegeven dat de invoering wordt uitgesteld tot 1 januari 2028.
De belastingheffing op (carried interest) inkomen wordt dan belast in box 2 (en niet in box 1 zoals eerder is aangekondigd). Aanleiding voor de aanpassing was de motie van kamerlid Idsinga. insteek was om de winst van fondsmanagers van private equity te belasten als normaal inkomen (box 1).
Onder de huidige regeling worden lucratief belang inkomsten belast in box 1 (maximaal 49,5% heffing), maar als de manager zijn aandelenbelang heeft ondergebracht in een BV (rechtspersoon) - en tenminste 95% van de opbrengst aan zichzelf uitkeert - geldt een heffing in box 2 (thans 31%), deze laatste variant wordt vaak gebruikt. Na een internetconsultatie kwamen 2 alternatieven bovendrijven.
- optie 1: alles belasten in box 1
- optie 2: heffing in box 2 met multiplier (heffing verhogen van 31% naar ongeveer 36%).
Lucratief belang met tussenholding standpunt kennisgroep
Werknemer W is in dienstbetrekking bij W B.V. De aandelen in W BV worden gehouden door A en B, beide via hun eigen holding. De waarde van de aandelen wordt in overleg met de belastingdienst geschat op € 4.000.000. Werknemer W kan 10% van de aandelen verwerven. Er wordt een nieuwe tussenholding opgericht waarbij de aandelen (via agio) worden gestort. Vervolgens wordt 10% van de aandelen in de tussenholding (TH) verkocht aan de werknemer W (aan zijn eigen holding HC BV) voor € 400.000. 10% wordt betaald uit eigen middelen van W en 90% wordt gefinancierd A en B (hun holdings). De lening wordt verstrekt voor een periode van 5 jaar tegen een rente van 2% met als zekerheid een pandrecht op aandelen TH B.V. De lening wordt niet kwijtgescholden als er in de toekomst een restschuld overblijft (bijvoorbeeld bij verkoop). Dividenden uit TH worden gebruikt voor het betalen van rente en aflossing. Een inspecteur zou op grond van uitspraken van de rechtbank kunnen stellen dat sprake is van een beloningsinstrument (Rechtbank Den Haag dd 27 februari 2024 ECLI:NL:RBDHA:2024:2616 of Rechtbank Den Haag d.d. 3 november 2025 ECLI:NL:RBDHA:2025:12842), mede omdat er een hefboom ontstaat (rente 2% en 90% financiering), de lening lijkt namelijk onzakelijk.
Structuur lucratief belang of niet?
Vormen de aandelen van HV BV een lucratief belang of niet? Deze casus komt in een kennisgroep standpunt van de Belastingdienst aan de orde (KG:053:2026:1)
Volgens dit kennisgroepstandpunt is geen sprake van een lucratief belang, er is sprake van een reguliere werknemersparticipatie. Het oogmerk van partijen is gericht op het verkrijgen en behouden van een substantieel aandelenbelang door de werknemer in de vennootschap en is niet gericht op een exit. Ook zijn de condities niet bijzonder en zakelijk, zo is er geen good of bad leaver bepaling of tag along of dragalong bepaling. Ook is het rendement niet afhankelijk van management- of aandeelhoudersdoelstellingen en ontbreekt een familieband. Volgens de kennisgroep is - bij deze casus - geen sprake van een beloningsoogmerk.
Onderzoeken en standpunten over werknemersparticipatie regelingen
In dit rapport over de verkenning van werknemersparticipaties wordt een beeld van de branche gegeven (in 2023). Uit onderzoek volgt dat ook internationaal steeds vaker werknemersparticipaties worden opgezet. In een onderzoek door archipel op verzoek van de overheid (in 2024) ging het om een internationaal vergelijkend onderzoek naar relaties tussen de fiscaliteit rondom medewerkersparticipatie, de prevalentie en aantrekkelijkheid daarvan, en het startupklimaat, het rapport kunt u hier raadplegen. In een kamerbrief uit 2024 wordt nader ingegaan op de fiscale opstakels bij een werknemersparticipatie (waar de overheid niks aan gaat doen). Uit een onderzoek van de de stichting Nederlands Participatie Instituut (uit 2024) volgt dat de behoefte er in Nederland wel is.
De regeling is in principe geschreven voor beloningen binnen private equity partijen / fondsen. Directeuren en managers van dergelijke bedrijven krijgen regelmatig, naast een mooie auto, salaris en bonus, bepaalde rechten op aandelen, vorderingen of aandelen. Het rendement op deze vorderingen/aandelen wordt dan gekoppeld aan bepaalde doelen en door de financiering ontstaat er dan een hefboom waardoor het rendement hoog kan zijn (soms buiten proportie). Door deze regeling werden deze voordelen niet belast in box 2 of box 3 maar in box 1.
Ook de kennisgroep van de belastingdienst komt de laatste tijd met diverse standpunten over het lucratief belang. Op 11 juli 2023 kwam het standpunt over een middelijk gehouden lucratief belang, het lucratief belang t.a.v. het overgangsrecht WFKR, het standpunt bij een remittance bepaling in een belastingverdrag en over internationale situaties.
In mei 2025 zijn er diverse vragen beantwoord inzake het lucratief belang en de heffing in box 2 of box 3, dit vraag en antwoord spel kunt u hier raadplegen. De beslisnota met onderliggende informatie is ook van belang. De rekenmodellen geven iets meer financieel inzicht.
Werknemersparticipatie Start ups en scale ups per 2027
Er komt zoals aangegeven een nieuwe fiscale regeling om medewerkersparticipatie voor start-ups en scale-ups te stimuleren. De grondslag van het inkomen uit aandelenopties voor medewerkers van start-ups en scale-ups wordt beperkt tot 65%. Hierdoor wordt over minder belasting geheven. Heffing zal plaatsvinden bij verkoop in plaats van op het moment dat de aandelen verhandelbaar worden. Er komt nog een wetsvoorstel. De nieuwe wetgeving gaat in per 2027. Vorenstaande staat in de voorjaarsnota 2025.
Werknemersparticipatie complex door regelgeving en belastingdienst
Het opzetten van een werknemersparticipatie is door de regelgeving (zoals lucratief belang) en de vaak benodigde afstemming met de Belastingdienst (waardering en structuur) complex, langdurig en complex. In Belgie, Spanje, Frankrijk, Duitsland, Italie en het Verenigd Koninkrijk (en diverse Scandinavische landen) zijn er fiscaal gunstige regels om de participatie van werknemers bij hun werkgever te bevorderen. Nederland kent deze regels niet en maakt het opzetten ook onnodig complex. Dit zal de komende jaren ook niet beter worden, zie kamerbrief maart 2025 en eerdere vragen uit de motie Bontenbal/Marijnissen in 2024.
Woo verzoek lucratief belang
Er zijn in februari 2025 documenten openbaar gemaakt inzake de lucratief belang regeling. In dit Woo verzoek is specifiek verzocht om documenten en informatie die betrekking heeft op private equity en carried interest structuren, werknemersparticipaties en management participaties. Ook wordt gevraagd om documenten die zien op de communicatie tussen belastingadvieskantoren en de Belastingdienst. Vorenstaande mede in verband met de Hoge Raad uitspraak d.d. 13 april 2023 ECLI:NL:HR:2023:557. In deze uitspraak is door de Hoge Raad bepaald dat vermogensrechten economisch vergelijkbaar zijn met (achtergestelde) aandelen die een lucratief belang vormen indien een hefboomeffect ontstaat van meer dan 1 op 10. De uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 24 november 2020 (ECLI:NL:GHARL:2020:921) is naar de prullenbak verwezen . De volgende documenten zijn gepubliceerd:
- Brief d.d. 11 december 2024 inzake Woo verzoek (6 pagina's, downloaden)
- Bron document Woo verzoek lucratief belang (298 pagina's, downloaden)
- Excel bestand berekening 1 (downloaden)
- Excel bestand berekening 2 (downloaden)
- Excel bestand berekening 3 (downloaden)
Op 3 maart 2025 zijn nog nadere documenten inzake een managementparticipatie gepubliceerd (brief / informatie)
Kamervragen over belastingheffing bij private equity
In oktober 2024 zijn er nog kamervragen gesteld over de belastingheffing bij private equity. Deze vragen zijn gesteld naar aanleiding van een belastingwijziging in het Verenigd Koninkrijk. Nederland kent sinds 2009 de lucratiefbelang regeling waarbij op grond van de "carried" als basis het inkomen wordt belast in box 1 (resultaat uit overige werkzaamheden), met als alternatief de zogenoemde aanmerkelijkbelang variant (heffing in box 2). De Tweede Kamer heeft in 2024 een motie aangenomen om voordelen uit een lucratief belang te allen tijde te belasten in box 1. Daarmee zou de huidige mogelijkheid vervallen om te kiezen voor een heffing in box 2 bij onmiddellijke dooruitdeling naar privé van ten minste 95% van de voordelen tegen een lager belastingtarief door middel van de aanmerkelijkbelangvariant.
Klanten ervaren praktische problemen bij werknemersparticipatie
Onze ervaring leert dat het opzetten van een werknemersparticipatie vaak gedoe gaat opleveren. De belangrijkste problemen zijn:
- Waardering van het bedrijf
- Lange doorlooptijd van verzoeken inzake vooroverleg over de waardering en de voorwaarden
- Nieuw box 3 stelsel (en toekomstige onzekerheid)
- Niet aftrekbaarheid van kosten inzake werknemersparticipaties
Deze problemen volgen ook uit een landelijk onderzoek. In een motie van enkele kamerleden (Bontenbal en Marijnissen) komen deze problemen ook naar voren. De staatssecretaris heeft hierop schriftelijk gereageerd en wil in overleg met de Belastingdienst bekijken of het allemaal iets praktischer en sneller zou kunnen. Verder hoeven we van de overheid en/of de belastingdienst niet veel te verwachten, een gemiste kans, het binden van mensen aan een organisatie zou een stuk eenvoudiger en vlotter moeten kunnen. De brieven hieromtrent kunt u hier raadplegen:
- Brief financiele werknemersparticipaties (23 september 2024)
- Beslisnota d.d. 16 september 2024
- Brief staatssecretaris d.d. 9 december 2022
- Position Paper Financiele werknemersparticipaties (9 december 2022)
- Kamervragen inzake verplichte winstdeling door bedrijven tegen inflatie (8 juni 2022)
De staatssecretaris is van mening dat ons fiscale landschap prima werkt voor werknemersparticipaties, dat hierbij de wereld om hem heen er heel anders over denkt is bijzonder (zie kamervragen 28 oktober 2024). Volgens de staatssecretaris zijn er geen fiscale belemmeringen voor het toekennen van werknemersparticipaties (zie vraag 6), uit onze praktijk volgt een geheel ander beeld. Dat er belasting moet worden betaald is prima, edoch de problemen inzake de waardering van de aandelen, lange doorlooptijd bij de belastingdienst en de niet aftrekbaarheid van diverse kosten blijven gewoon op tafel liggen.
Memo over waardering en fiscale kwalificatie werknemers- en managementparticipaties
Voor onderliggende informatie bekijk ook deze info uit een Woo verzoek over werknemers - en managementparticipaties (augustus 2023). In het openbaar gemaakte memo van de belastingdienst wordt ingegaan op de fiscale kwalificatie, waardering en waarderingsafslagen met betrekking tot een werknemers- of managementparticipatie. In dit memo komen de volgende onderdelen aan de orde:
- zakelijke derdenprijs;
- sprake van een lucratief belang;
- verwachtingswaarde aandelen;
- korting op zakelijke vastgestelde prijs;
- beoordeling prognose;
- waarderingsrange / exit envy;
Dit besluit in combinatie met een eerder memo inzake de waardering van aandelen in bedrijven en start ups (juli 2020) geeft een mooi kijkje in de fiscale keuken van de belastingdienst. In een ander memo (juni 2022) wordt nader gekeken naar de waarderingsmethoden die de belastingdienst toepast. In het kennisgroep standpunt uit juni 2023 wordt inzicht gegeven in de waardering van aandelen met een vervreemdingsverbod.
Wat is eigenlijk een lucratief belang?
Om bij deze regeling te komen moeten de aandelen (of rechten) een beloning vormen voor werkzaamheden. Dit wordt beoordeeld op het moment dat de persoon (of BV) de rechten ontvangt / verkrijgt. Als een derde onder gelijke voorwaarden ook een dergelijk recht (of belang) zou verkrijgen is geen sprake van een lucratief belang. Wanneer wel wordt toegekomen aan een lucratief belang is vaak een dunne lijn en wordt soms pas jaren erna (in principe binnen 5 jaar) - door de belastingdienst - beoordeeld, bijvoorbeeld bij een latere (gedeeltelijke) verkoop.
Wanneer is sprake van een lucratief belang?
Van een lucratief belang kan sprake zijn als sprake is van een zogenaamde hefboomwerking (is meestal zo). Er moet dan worden voldaan aan de volgende voorwaarden:
- Er moet sprake zijn van een beloning;
- De aandelensoort bedraagt maximaal 10% van het totale aandelenkapitaal van de rechtspersoon;
- De aandelensoort is achtergesteld bij andere soorten;
- Het aandelenkapitaal bestaat uit verschillende soorten aandelen.
Ook bij cumulatief preferente aandelen (soort lening) kan sprake zijn van een lucratief belang. Hiervan is sprake als er een preferentie is van tenminste 15% van het dividend. Ook een vordering kan een lucratief belang vormen. Het moet dan gaan om vorderingen waarop het rendement afhankelijk is van de doelen / prestaties van de bestuurders, managers of aandeelhouders, en dan in belangrijke mate (om het ingewikkeld te maken). Hiervan kan sprake zijn als de managers (of bestuurders) bepaalde doelen moeten halen (EBITDA, omzet, waarde aandelen). De cumulatief preferente aandelen of de vordering moeten dan wel een beloning vormen voor arbeid.
In sommige gevallen wordt een schuld kwijtgescholden (bad leaver of early leaver bepaling). De aandeelhouder krijgt dan bijvoorbeeld een minimale waarde voor zijn aandelen als hij tussentijds verstrekt. Ook in dergelijke gevallen kan sprake zijn van een lucratief belang. De kwijtschelding kan ook worden gezien als loon (als de persoon binnen het bedrijf werkt).
Dan is er nog een vangnet bepaling waar elke fiscalist zijn tanden in zou moeten zetten. Een vangnet of restcategorie is vaak zo breed verwoord dat vele situaties er onder kunnen vallen, zo ook hier. De restcategorie ziet op feiten en situaties die economisch gezien vergelijkbaar of gelijkwaardig zijn, hierbij valt te denken aan alle rechten (of aandelen of vorderingen of anderszins) waarvan de waarde ontwikkeling in enigszins belangrijke mate afhankelijk is van het management of aandeelhoudersdoelen. Zie hiertoe ook een arrest van de Hoge Raad uit 2023.
Aanpassingen lucratief belang in belastingplan 2024
In het belastingplan 2024 zal de regeling inzake het lucratief belang hoogstwaarschijnlijk worden aangepast (aankondiging 26 juni 2023). Vorenstaande is het gevolg van een arrest van de Hoge Raad uit april 2023.
- De Hoge Raad heeft kort gezegd beslist dat voor de economische vergelijkbaarheid van vermogensrechten met achtergestelde soortaandelen, aangesloten moeten worden bij de kapitaalseis dat de achtergestelde soortaandelen minder zijn dan 10% van het geplaatst aandelenkapitaal.
- In de totstandkomingsgeschiedenis van deze wettelijke bepaling is opgemerkt dat ook leningen die in de kapitaalstructuur een vergelijkbare functie hebben meetellen bij de beoordeling of sprake is van een lucratief belang.
- De Hoge Raad onderschrijft deze lijn maar voegt hier een belangrijke beperkende overweging aan toe (r.o. 6.2.1): “In het licht hiervan moet bij de overeenkomstige toepassing van het 10%-criterium alleen rekening worden gehouden met leningen indien en voor zover deze voor de toepassing van de belastingwetgeving als informeel kapitaal zijn aan te merken.”
- Deze beperking leidt – als niet wordt overgegaan tot reparatie – tot ongewenste gevolgen voor de uitvoeringspraktijk en de overheidsfinanciën.
Gelet op vorenstaande is de staatsscretaris voornemens in het Belastingplan 2024 met een voorstel voor een wetswijziging te komen met terugwerkende kracht tot de datum van deze brief waarin wordt bepaald dat voor de beoordeling of sprake is van een lucratief belang mede wordt gerekend een lening die niet kwalificeert als informeel kapitaal.
De verwijzigingszaak kunt u hier raadplegen (Gerechtshof Den Haag d.d. 27 maart 2024), kort en goed komt het gerechtshof tot het volgende:
- Onderwerp van geschil: De fiscale kwalificatie van de door X gehouden certificaten van gewone aandelen in B bv als een lucratief belang, in het kader van de inkomstenbelasting.
- Definitie van lucratief belang: Volgens art. 3.92b Wet IB 2001 wordt een belang als lucratief aangemerkt indien het de mogelijkheid biedt om met een relatief geringe investering een rendement te behalen dat in geen verhouding staat tot het geïnvesteerde kapitaal en het gelopen risico.
- Eerste beoordeling door Hof Arnhem-Leeuwarden: Het hof oordeelt dat de certificaten een lucratief belang vormen, gelet op de potentie van significante rendementen ten opzichte van het geïnvesteerde kapitaal en het gelopen risico.
- Cassatie door de staatssecretaris en uitspraak van de Hoge Raad: De Hoge Raad verwerpt de criteria van het hof en benadrukt het belang van een hefboomeffect van minstens 1:10 voor de kwalificatie als lucratief belang, conform art. 3.92b lid 2 Wet IB 2001.
- Verwijzing en uitspraak Hof Den Haag: Na verwijzing door de Hoge Raad beoordeelt Hof Den Haag het hefboomeffect bij de certificaten en stelt vast dat dit minder dan 1 op 10 bedraagt, waardoor de certificaten niet als lucratief belang worden aangemerkt. Hiermee wordt de uitspraak van het eerdere hof verworpen.
- Overwegingen bij de waardering van agio: Het hof past de door de Hoge Raad gespecificeerde richtlijn toe, waarbij de waardering van agio in beginsel moet gebeuren op basis van het nominale bedrag van de daartegenover staande schuld, zelfs bij betalingsproblemen van de vennootschap.
- Conclusie Hof Den Haag: Het hof bevestigt dat bij de gehouden certificaten geen sprake is van een hefboomeffect dat voldoet aan de criteria voor een lucratief belang zoals vastgesteld in art. 3.92b lid 2 Wet IB 2001, en bekrachtigt derhalve de initiële uitspraak van de rechtbank.
Lucratief belang in de praktijk
Een werknemer die partner of aandeelhouder is geworden wordt in veel series en films op een romantische wijze weergeven. Denk hierbij maar aan Suits of allerlei advocaten series. In dergelijke films wordt nooit een serie opgenomen over de belastingheffing, hoewel dit spannend genoeg is. Bij een lucratief belang (artikel 3.92b jo 3.95b Wet IB 2001) gaat het veelal om situaties waarbij met een beperkte investering een (extreem) hoog rendement kan worden behaald (hefboom).
In het kort werknemersparticipatie en lucratief belang
Een slimme en effectieve manier om werknemers te motiveren is door middel van een werknemersparticipatie.
Een van de belangrijkste voordelen van een werknemersparticipatie is dat werknemers een rechtstreeks belang krijgen bij het succes van uw bedrijf. Dit zal de betrokkenheid bij het bedrijf op de langere termijn vergroten en daarnaast zal het enthousiasme, motivatie en prestaties toenemen.
Tevens kan een werknemersparticipatie bijdragen aan het behouden van talent en het aantrekken van nieuw talent.
Een specifiek aspect (en risico) van een werknemersparticipatie is het lucratief belang, daar gaan wij in dit artikel verder op in. Zijn er vragen neem dan gerust contact op met onze adviseurs.
Belonen werknemer en lucratief belang
Een werkgever kan op verschillende manieren zijn werknemer belonen. Als hetgeen uit dienstbetrekking wordt genoten is loon, aldus de wetgever in artikel 10 loonbelasting 1964. De meest voorkoemnde beloning in salaris, een auto, bonus of winstdeling. Maar belonen kan ook via een winstdelende lening, opties op aandelen of een aandelenbelang. Als aandelen tegen aantrekkelijke voorwaarden (prijs, hefboomeffect) aan werknemers worden verstrekt bestaat het risico van een lucratief belang. NOrmaal gesproken worden aandelen belast in box 2 of box 3. Als het een lucratief belang is wordt de heffing vormgegeven in box 1 (ongunstig).
Aandelen moeten dus aan een werknemer worden verkocht tegen de waarde in het economische verkeer. Dit is de prijs die markt voor dergelijke aandelen zou betalen. Veelal worden aandelen gewaardeerd via de discounted cashflow methode, volgens de Belastingdienst is dit veelal de juiste route . Vervolgens is het de vraag hoe de werknemer deze aandelen gaat betalen. Dit kan uit eigen middelen (1) een lening bij de bank (2) een lening bij de werkgever / verkoper (3) of een combinatie hiervan. Steeds vaker zien wij dat aandelen voor verkoop eerst intern worden verkocht waardoor deze aandelen "licht" worden gemaakt.
De heffing over de aandelen kan afhankelijk zijn van de feiten:
- Box 1 : loon uit dienstbetrekking of lucratief belang : 49,5%
- Box 2: aanmerkelijk belang 26,9% (2023 : 24,5% of 31%)
- Box 3: belangen kleiner dan 5% worden belast tegen een fictief rendement (ongeveer 6,1%) belast tegen 31%.
Het is dus voordelig om aandelen te laten belasten in box 2 of box 3, dit is gunstiger dan het reguliere loon dat belast wordt in box 1.
Lucratief belang komt dus vaak in beeld bij een voordeel dat een werknemer ontvangt van zijn werkgever, veelal met de dienstbetrekking als basis. Dit kan bijvoorbeeld spelen bij een werknemersparticipatie (aandelen) of opties op aandelen. Een lucratief belang wordt verondersteld als rendements- of inkoop afspraken voordelig zijn.
In dit artikel behandelen wij een arrest van de Hoge Raad in 2023.
Hefboom effect lucratief belang
Als we spreken over een hefboomeffect van meer dan 1 op 10 dat wordt bedoeld dat een werknemer de kans heeft op een hoog rendement (tenminste 15%) dat voortvloeit uit een investering die slechts een beperkt deel (minder dan 10%) uitmaakt van het eigen vermogen (artikel 92b lid 2). In dit geval kreeg de CFO geen aandelen maar certificaten, hierop is lid 2 niet van toepassing. Edoch in 3.92b lid 4 is een restbepaling opgenomen die geldig is voor overige vermogensrechten die in economische zin lijken op aandelen. De vraag in deze casus was of het 10% criterium ook van toepassing is op overige vermogensrechten uit lid 4. Volgens de Hoge Raad is dit zo, volgens het gerechtshof niet.
Lucratief belang of aanmerkelijk belang
Een lucratief belang moet u niet verwarren met een aanmerkelijk belang. Een aanmerkelijk belang is aanwezig als een persoon 5% of meer van de aandelen in een rechtspersoon bezit. Er kan worden gekeken of een lucratief belang kan worden belast in box 2 (inkomen uit aanmerkelijk belang). Dit is alleen mogelijk als een werknemer middelijk een lucratief belang bezit. De heffing mag plaatsvinden in box 2 als tenminste 95% van het voordeel wordt betaald (gestort) aan de aandeelhouder.
Het lucratieve belang in de loonbelasting
Een van de meest complexe regelingen in de fiscale wetgeving betreft wellicht de regeling van het lucratief belang. Het gaat kortgezegd om aandelen en vergelijkbare vermogensrechten die worden verkregen als een vergoeding voor werkzaamheden.
Laten we beginnen bij het begin. Als een werknemer aandelen krijgt/koopt wordt eerst beoordeeld of sprake is van een loonvoordeel. Hiervan is sprake als de prijs die de werknemer betaalt, lager ligt dan de waarde van die aandelen (in het economisch verkeer). Als de aandelen eenmaal door de ‘loonpoort’ zijn gegaan, komen ze terecht in het vermogen van de werknemer en moet beoordeeld worden of de inkomsten uit de aandelen moeten worden aangegeven in box 1 (lucratief belang), box 2 (aanmerkelijk belang) of box 3 (inkomen uit sparen en beleggen. Gelet op de tariefverschillen in de diverse boxen, is de fiscale kwalificatie van de aandelen c.q. voordelen (en nadelen) van groot belang.
Aandelen zitten in beginsel in box 3 als het belang minder bedraagt dan 5% van het totale aantal aandelen. In box 2 komen de aandelen terecht als het aandelenbelang ten minste 5% bedraagt. Dan kan er nog sprake zijn van een lucratief belang; de omvang van het pakket aandelen is in dat geval niet van belang.
Van een lucratief belang is sprake bij het houden van vermogensrechten (bijvoorbeeld aandelen) die mede zijn verkregen als beloning voor werkzaamheden. De vermogensrechten moeten dusdanig gunstige condities hebben dat sprake is van een excessieve beloning. De excessieve beloning komt tot uitdrukking doordat sprake is van een ‘hefboom’ op het geïnvesteerde vermogen.
Een dergelijke hefboomwerking kan optreden indien (1) aandelen bijzonder/ achtergesteld zijn en (2) minder dan 10% van het geplaatste kapitaal uitmaken (3) het soortaandelen zijn met een bijzondere / andere preferentie van tenminste 15% per jaar. De wet kent nog een restcategorie (vangnetbepaling) voor vermogensrechten die overeenkomen met de hiervoor geschetste situaties.
Vervelend feitje, bij de kwalificatie van het aandelenbezit, geldt de volgorde van de bronnen in de wet. Is sprake van een lucratief belang in box 1, dan worden de inkomsten daar belast (tegen 49,5%).
Jurisprudentie inzake lucratief belang
In een arrest van de Hoge Raad in 2018 ging het om een belastingplichtige die aandelen had verkocht en daarbij een substantieel bedrag had verdiend. De Hoge Raad was van mening dat er sprake was belastbaar inkomen voor de werknemer. In een procedure bij de Rechtbank Gelderland in 2020 oordeelde de rechtbank dat een winstuitkering als lucratief belang moest worden aangemerkt. In aansluit hierop wad de rechtbank Den Haag in 2021 dat een bonus niet kon worden gezien als lucratief belang, dit kwam omdat de bonus niet voortkwam uit de aandelen die de werknemer bezat.
Arrest Hoge Raad 2023 inzake verlies bij lucratief belang
Belanghebbende was werkzaam in een managementfunctie bij een groep van vennootschappen. Hij heeft voor een aanzienlijk bedrag certificaten van gewone aandelen in de houdstervennootschap van de groep verkregen. De waarde van die certificaten is in korte tijd gedaald naar € 1. Belanghebbende heeft het verlies op zijn certificaten aangemerkt als negatief resultaat uit een lucratief belang. De inspecteur heeft dit verlies niet geaccepteerd. Gerechtshof Arnhem-Leeuwarden heeft belanghebbende in het gelijk gesteld. Volgens het Gerechtshof is sprake van een lucratief belang. In de procedure gaat het erom of het 10%-criterium ook van toepassing is voor de vangnetbepaling.
Overwegingen Hoge Raad
De Hoge Raad is van mening dat uit de wetsgeschiedenis blijkt, dat het 10%-criterium is opgenomen om de aanwezigheid/kwalificatie van vermogensrechten als een lucratief belang te beperken tot situaties waarin een hefboomeffect van meer dan 1 op 10 is gecreëerd.
Zo’n effect is volgens de Hoge Raad aanwezig als (achtergestelde) soortaandelen een heel beperkt deel van het eigen vermogen van de vennootschap vertegenwoordigen en meer dan evenredig delen in de overwinst (dat is dus de hefboom).
Uit de wetsgeschiedenis blijkt aldus de Hoge Raad, dat de economische vergelijkbaarheid van vermogensrechten met zulke achtergestelde soortaandelen ziet op met elkaar samenhangende vermogensrechten die tezamen economisch gezien voor een vergelijkbaar hefboomeffect zorgen als het geval is bij dergelijke soortaandelen. Met andere woorden, de vangnetbepaling is van toepassing als de situaties economisch vergelijkbaar zijn met de wettelijke typeringen van het hefboomeffect; het gaat dus om het ontstaan van een hefboomeffect op het kapitaal van meer dan 1 op 10. De vangnetbepaling vormt in de ogen van de Hoge Raad een restcategorie en geen wezenlijke uitbreiding van de regeling ten opzichte van soortaandelen.
De Hoge Raad verwijst de zaak tot slot naar het Gerechtshof in Den Bosch. Het Gerechtshof moet beoordelen of bij de certificaten een hefboomeffect optreedt van meer dan 1 op 10.
Noot aftrekbaar verlies uit een lucratief belang
Als de CFO aandelen had verkregen (en geen certificaten) dan had hij op grond van lid 2 een lucratief belang gehad omdat het agio en het informeel kapitaal als eigen vermogen wordt gezien en het vreemde vermogen niet wordt meegenomen. Het verlies is alsdan aftrekbaar. Nu de CFO geen aandelen bezit maar certificaten is lid 4 van toepassing. Voor vermogensrechten uit lid 4 telt als eigen vermogen functionerend vreemd vermogen wel mee, dit zal het verwijzingshof nog moeten toetsen. Omdat dit vermogen vermoedelijk gaat meetellen en het belang van de CFO uitgaat boven de 10% zal het lucratieve belang vermoedelijk niet aftrekbaar zijn.
Maaltijden op de werkplek en belastingen
Alle maaltijden waarbij het zakelijke karakter van meer dan bijkomstige aard is, mogen belastingvrij worden vergoed. Maar zoals altijd zijn er uitzonderingen. Als een werkgever een maaltijd vergoedt (bijvoorbeeld in de kantine), ligt de standaardvergoeding hiervoor op € 3,35. Deze vergoeding is belastingvrij en kan gedeclareerd worden. De vergoeding is bedoeld om werknemers te compenseren voor maaltijden tijdens overwerk (minimaal 2 uur), dienstreizen of koopavonden. De regels zijn relatief gezien (onnodig) complex.
Huidige wetgeving inzake gezonde lunch
Een gezonde lunch is essentieel voor werknemers. Deze kan tot 2022 belastingvrij, volgens de Hoge Raad. Onder de wetgeving tot 2022 kon dit uiteindelijk belastingvrij. De wetgeving is in 2022 aangepast. Vanaf dat moment zijn enkel verplichtige arbo voorzieningen (uit de Arbowet) gericht vrijgesteld, denk hierbij aan een veiligheidshelm of ergonomische werkplek. Gezonde maaltijden vallen hier niet meer onder. De staatssecretaris geeft in zijn beantwoording op 14 juni 2024 aan dat elke werkgever naar eigen inzicht zijn vrije ruimte van de WKR mag invullen. Omdat vrijwel alle werkgevers vlot boven de WKR drempel uitkomen is de gezonde lunch dus belast met een eindheffing. Jammer... en een gemiste kans.
Standpunt kennisgroep inzake waardering maaltijd op de werkplek
Aanleiding
Een groothandel in levensmiddelen (werkgever) heeft een bedrijfskantine voor al haar personeel. De exploitatie van de kantine, met daarbij ook de inkoop van de levensmiddelen, wordt door de werkgever zelf gedaan. Er zijn diverse producten te verkrijgen, waaronder een belegd broodje of een uitsmijter, maar ook afzonderlijke onderdelen om zelf een boterham met beleg samen te stellen. De werknemers moeten de producten die in de kantine te verkrijgen zijn zelf betalen middels een personeelspas en een afzonderlijk kassasysteem. De maandelijkse kosten worden ingehouden op het netto salaris van de werknemer. Vanwege de goede inkoopcondities en het volumevoordeel wordt de inkoopprijs gedrukt. De werkgever verhoogt de inkoopprijs met een opslag voor de kosten voor de inrichting van de kantine en het personeel in de kantine. Desondanks zijn de prijzen die de werkgever in rekening brengt aanzienlijk lager dan de prijzen van een externe cateraar.
Vraag
Kan de werkgever de maaltijd die de werknemer verbruikt op de werkplek (kantinemaaltijd) op een lager bedrag waarderen dan het in artikel 3.8, onderdeel a, URLB 2011 opgenomen forfaitaire bedrag van € 3,35 (2022)?
Antwoord
Ja, als de werkgever aannemelijk kan maken dat de WEV van de maaltijd lager is dan het forfait.
Beschouwing
Wet- en regelgeving
Het startpunt is artikel 13 Wet op de loonbelasting 1964 (hierna: Wet LB) waar als hoofdregel voor de waardering van loon in natura wordt aangesloten bij de WEV, tenzij een bedrag aan de inhoudingsplichtige door een derde in rekening wordt gebracht. In dat laatste geval wordt aangesloten bij het bedrag dat door deze derde in rekening is gebracht (factuurwaarde).
Het derde lid van artikel 13 Wet LB bevat een delegatiemogelijkheid voor de genoemde vormen van niet in geld genoten loon. Dit zijn:
- Voorzieningen die geheel of gedeeltelijk gebruikt of verbruikt worden op de werkplek;
- Het genot van een in het kader van de dienstbetrekking ter beschikking gestelde openbaarvervoerkaart of voordeelurenkaart; en,
- Het genot van een in het kader van de dienstbetrekking ter beschikking gestelde woning.
De kantinemaaltijd valt onder de reikwijdte van onderdeel 1.
Het derde lid is volgens de letterlijke tekst alleen van toepassing als dit leidt tot een lager bedrag dan het bedrag ingevolge het eerste lid.
De delegatiemogelijkheid is voor maaltijden die op de werkplek worden verbruikt uitgewerkt in artikel 3.8, onderdeel a, URLB 2011. Het opschrift bij dit artikel luidt “Bepaling waarde voorzieningen op de werkplek (lager dan waarde in het economische verkeer of factuurwaarde)”. Dit geeft ook al aan dat toepassing van deze bepaling enkel kan leiden tot het in aanmerking nemen van een lagere waarde dan de WEV of factuurwaarde.
Rechtbank Noord-Nederland (voetnoot 1) bevestigt dit standpunt in zijn uitspraak van 19 maart 2019. De rechtbank oordeelt dat, gelet op de duidelijke aanhef van het derde lid van artikel 13 Wet LB, de uitzondering op de hoofdregel maar één kant op kan werken: naar beneden. De rechtbank oordeelt eveneens dat de vergelijking met de situatie dat de werknemers in een lunchroom of restaurant zouden gaan lunchen, niet opgaat. De lunch wordt in dit geval immers genuttigd in de bedrijfskantine op de werkplek en dat is nu eenmaal niet hetzelfde als lunchen in een lunchroom of restaurant.
Hoe werkt dit uit?
In beginsel moet de werkgever de kantinemaaltijd waarderen naar de WEV of, als er een bedrag in rekening is gebracht door een derde, naar de factuurwaarde. De facturen van de groothandel en de supermarkt gelden niet als factuurwaarde, omdat de verstrekking meer omvat dan de losse componenten en ingrediënten van de lunch zelf. (voetnoot 2) Denk aan indirecte kosten voor personeel die de lunch moeten bereiden, uitserveren, afruimen, afwassen, en toerekenbare kosten voor energie en huur van gebouw, etc.
Het begrip WEV stamt uit de (bedrijfs-)economie en is door de belastingrechter in de loop van de tijd ingevuld. Het is de prijs voor een object dat op de meest geschikte wijze na de beste voorbereiding door de meest biedende gegadigde zou zijn geboden en betaald. (voetnoot 3) In 2003 (voetnoot 4) heeft de staatssecretaris van Financiën aangegeven dat de WEV in veel gevallen de detailhandelsverkoopprijs is, inclusief omzetbelasting. Zie wijzing van enige fiscale uitvoeringsregelingen 31 maart 2003, nr. WDB 2003/141M, Stcrt. nr. 64. Het gaat daarbij volgens hem om de laagste prijs die voor het product in de markt kan worden gevonden.
Het onderhavige product is een kantinemaaltijd op het werk. De werkgever moet de WEV per maaltijd aannemelijk maken. De WEV is in dit geval gelijk aan de laagste verkoopprijs (incl. btw) van de betreffende maaltijd die door een externe cateraar in een kantine wordt gevraagd (zonder subsidie van de werkgever). De werkgever zou hiervoor onderzoek kunnen doen bij werkgevers die een externe cateraar hebben ingeschakeld.
Als de WEV lager is dan het forfait, is artikel 3.8, onderdeel a, URLB 2011 niet van toepassing. Als de WEV hoger is dan het forfait, kom je via het derde lid van artikel 13 Wet LB toe aan artikel 3.8 URLB 2011 die de waarde van de kantinemaaltijd bepaalt op € 3,35 (2022).
Voetnoten
- ECLI:NL:RBNNE:2019:1122. De inspecteur is in de bezwaarfase uitgegaan van de veronderstelling dat de regels uit de oude uitvoeringsregeling nog van toepassing zouden zijn. Door die veronderstelling had hij in de controle- en bezwaarfase niet gevraagd naar de onderbouwing van de kosten. Omdat hij niet kon voldoen aan zijn bewijslast (zie r.o. 10.5), heeft hij besloten om geen hoger beroep in te stellen. Belanghebbende heeft zijn bezwaren tegen de afdracht van eindheffing over de navolgende jaren ingetrokken omdat hij niet kon onderbouwen dat de WEV lager was dan het forfait. Hij had bijvoorbeeld nog geen rekening gehouden met bijv. gas / water / licht / verzekering, etc.
- Vergelijk Rechtbank Noord-Nederland 19 maart 2019, ECLI:NL:RBNNE:2019:1122 (r.o 6.3).
- Zie o.a. Loonheffingen (editie 21), Verploegh, Jentink, Taouil, p. 182.
- Wijzing van enige fiscale uitvoeringsregelingen 31 maart 2003, nr. WDB 2003/141M, Stcrt. nr. 64.
Gebruikelijk loon bij doorbetaaldloonregeling
De doorbetaaldloonregeling is een veel voorkomende en praktische regeling voor de situatie dat een werknemer vanuit zijn dienstbetrekking bij zijn werkgever ook nog een andere dienstbetrekking zou vervullen en dit onder de verplichting het hiervoor genoten loon af te staan aan zijn echte werkgever. Op grond van deze regeling wordt maar 1 keer loonheffing ingehouden. De regeling inzake gebruikelijk loon mag niet per vennootschap worden vastgesteld, aldus het gerechtshof in 2021.
Om zekerheid te krijgen over het gebruikelijke loon, is het veelal wenselijk om een interne en externe benchmarkt op te stellen. Het DGA salaris voor 2023 bedraagt € 51.000, voor 2024 en 2025 is dit vastgesteld op € 56.000
Procedure inzake doorbetaaldloon regeling
Het Gerechtshof Arnhem Leeuwarden d.d. 28 oktober 2025 ECLI:NL:GHARL:2025:6774 bekijkt een kwestie die in 2023 is voorgelegd aan de Rechtbank Gelderland d.d. 23 oktober 2023 ECLI:NL:RBGEL:2023:5751, de rechtbank was het nog met de DGA eens, het Gerechtshof niet. Een DGA heeft via zijn holding 30% van de aandelen in een werkmaatschappij. In de loop der jaren vinden herstructureringen plaats. Het Gerechshof is van mening dat de DGA in dienstbetrekking is bij de werkmaatschappij. In deze casus ontbreken managementovereenkomsten en arbeidsovereenkomsten, dit is slordig en geeft vaak onduidelijkheid (zo ook hier).
Ondernemers geven massaal te laag DGA loon op aan Belastingdienst
Directeuren groot aandeelhouders geven vaak een loon onder de wettelijke drempel van € 56.000 op. De controle hierop is thans beperkt en zal de komende jaren toenemen. Onderzoek in opdracht van het Ministerie van Financiën heeft dit inzichtelijk gemaakt. De Belastingdienst mist hierdoor ongeveer 20% van de verwachte loonsom. Het rapport is op 15 mei 2025 bekend gemaakt. De evaluatie van het DGA loon is uitgevoerd door SEO. Ruim 50% van de DGA's geeft een salaris op van rond de ondergrens voor het gebruikelijke loon ad € 56.000. Van de circa 330.000 DGA's in Nederland gaf in 2023 zelfs 40% een lager loon op, meestal zonder vooroverleg met de Belastingdienst. De reden hiervoor - die geen hout snijden - is dat de DGA in deeltijd werkt of net met zijn BV is begonnen. Voor sommige start ups gold een soepel regeling in het verleden, nu niet meer. Ook voor verliessituaties kan het DGA loon niet altijd lager worden vastgesteld. Controle door de belastingdienst op het DGA loon is lastig en arbeidsintensief, aldus het rapport. Door een lager DGA loon neemt de winst toe, dus de belastingdienst krijgt "rechtsom" nog wel een deel aan belastingen binnen. De komende jaren zal de controle op het DGA loon vast toenemen. Over dit onderwerp stond ook een artikel in het financieel dagblad (abonnement)
Standpunt kennisgroep inzake gebruikelijkloonregeling bij doorbetaaldloonregeling bij minderheidsaandeelhouder
Aanleiding
- X heeft alle aandelen in Holding-BV.
- Holding-BV heeft 6% van de aandelen in Werk-BV.
- Werk-BV sluit een overeenkomst van opdracht met Holding-BV.
- Holding-BV factureert op jaarbasis € 120.000 aan Werk-BV, conform de overeenkomst van opdracht. X is de enige die werkzaamheden verricht voor / namens Holding-BV.
- De aan de opbrengsten toe te rekenen kosten, lasten en afschrijvingen worden op € 20.000 gesteld.
- De arbeidsrelatie tussen X en Werk-BV kwalificeert als een fictieve dienstbetrekking in de zin van artikel 4, onderdeel d, Wet op de loonbelasting 1964 (hierna: Wet LB). Er is geen sprake van een ‘echte’ dienstbetrekking in de zin van artikel 2 Wet LB.
- Het loon uit de meest vergelijkbare dienstbetrekking voor X voor de werkzaamheden uitgevoerd voor Werk-BV bedraagt € 80.000.
- Het loon uit de meest vergelijkbare dienstbetrekking voor X voor de werkzaamheden uitgevoerd voor Holding-BV bedraagt € 10.000.
- Partijen besluiten dat zij de doorbetaaldloonregeling (artikel 32d Wet LB) wensen toe te passen, zodat X uitsluitend bij Holding-BV wordt verloond. (voetnoot 1)
Vraag
Welk (gebruikelijk) loon dient Holding-BV in aanmerking te nemen ten aanzien van de door X verrichte werkzaamheden?
Antwoord
Omdat de gebruikelijkloonregeling van toepassing is bij de genoemde vennootschappen, kan op holdingniveau (voor het gehele concern) de gebruikelijkloonregeling worden toegepast (in de zin van artikel 12a, vijfde lid, Wet LB). In dit geval leidt dat tot een in aanmerking te nemen gebruikelijk loon van € 90.000 (€ 10.000 + € 80.000).
Beschouwing
Artikel 12a, eerste lid, Wet LB schrijft voor dat de werknemer die arbeid verricht ten behoeve van een lichaam waarin hij of zijn partner een aanmerkelijk belang heeft, het in het kalenderjaar van dat lichaam genoten loon ten minste wordt gesteld op het hoogste van de volgende bedragen:
- het loon uit de meest vergelijkbare dienstbetrekking;
- het hoogste loon van de werknemers die in dienst zijn van het lichaam, bedoeld in de aanhef, of met het lichaam verbonden lichamen;
- € 51.000 (2023).
Met ingang van 2010 is in artikel 12a (thans vijfde lid) opgenomen dat, als artikel 32d Wet LB (doorbetaaldloonregeling) van toepassing is, de eerste tot en met de vierde leden van artikel 12a Wet LB worden toegepast alsof de ten behoeve van deze andere lichamen verrichte arbeid is verricht ten behoeve van de inhoudingsplichtige die ingevolge artikel 32d geacht wordt het loon te verstrekken.
In de nu voorliggende situatie is niet gebleken dat de betaalde managementvergoeding van € 120.000 van Werk-BV aan Holding-BV wordt aangemerkt als loon in de zin van artikel 10 Wet LB. (voetnoot 2) Deze situatie moet worden onderscheiden van de situatie waarin sprake is van ‘echt’ loon bij de dochtervennootschap (dat wordt doorbetaald aan de holding) als onderdeel van de managementvergoeding. Bij een dergelijke doorstorting van loon kan het (gebruikelijk) loon bij de holding niet lager zijn dan het doorgestorte loon.
Ondanks dat in onderhavige situatie geen sprake is van ‘echt’ loon (artikel 10 Wet LB) tussen Werk-BV en X (dat door Holding-BV dient te worden doorbetaald aan X), komt deze situatie toch binnen het toepassingsbereik van artikel 12a, vijfde lid, Wet LB. Ten aanzien van de toepassing van artikel 12a, vijfde lid, Wet LB heeft de kennisgroep eerder geconcludeerd dat het aannemelijk is dat bij de toepassing van de doorbetaaldloonregeling onder loon (en het doorstorten daarvan) mede wordt begrepen het gebruikelijk loon (in de zin van artikel 12a Wet LB). Dit betekent dat als de gebruikelijkloonregeling van toepassing is bij een dochtervennootschap en een holding, de doorbetaaldloonregeling van toepassing kan zijn omdat sprake is van loon in de zin van de Wet LB (artikel 12a).
Dit betekent dat de gebruikelijkloonregeling op concernniveau bij Holding-BV kan worden toegepast (waarbij in 2022 ook op holdingniveau (eventueel) de doelmatigheidsmarge kon worden toegepast). Op basis van de gegeven feiten dient in 2023 een gebruikelijk loon van € 90.000 in aanmerking te worden genomen (€ 10.000 ziet op werkzaamheden voor Holding-BV en € 80.000 op werkzaamheden voor Werk-BV).
Volledigheidshalve merkt de kennisgroep op dat de hierboven opgenomen conclusie anders was geweest als sprake is van een ‘echte’ dienstbetrekking tussen Werk-BV en X (en X daardoor ook verzekerd is voor de premies werknemersverzekeringen). (voetnoot 3) In dat geval is er sprake van loon in de zin van artikel 10 Wet LB (voetnoot 4) (zonder loon immers ook geen echte dienstbetrekking), maar kan de doorbetaaldloonregeling voor de premies werknemersverzekeringen niet worden toegepast omdat er geen sprake is van een verzekeringsplichtige arbeidsrelatie tussen Holding-BV en X (voetnoot 5). Dit heeft tot gevolg dat X in ieder geval voor de premies werknemersverzekeringen verloond moet worden bij Werk-BV. Het ligt in de rede om ten aanzien van het te verlonen bedrag bij Werk-BV in beginsel aan te sluiten bij de managementvergoeding (of, voor zover beschikbaar, bij de arbeidscomponent daarvan die toerekenbaar is aan de DGA), waarbij belanghebbende vervolgens tegenbewijs kan inbrengen dat een lager te verlonen bedrag bij Werk-BV in aanmerking moet worden genomen.
Voetnoten
- Er is in deze casus geen discussie over de mogelijkheid om de doorbetaaldloonregeling toe te passen. Dat was bij Rechtbank Zeeland - West-Brabant 6 april 2022 (ECLI:NL:RBZWB:2022:1573) wel het geval.
- Ondanks dat de werkzaamheden uitsluitend door X zijn verricht (en de managementvergoeding dus ziet op door X verrichte werkzaamheden), kan niet ‘zomaar’ worden gesteld dat Werk-BV de verplichting op zich heeft genomen om aan X loon te betalen. Zie in dat kader Hoge Raad 18 februari 2022 (ECLI:NL:HR:2022:282).
- De kennisgroep gaat er in dat kader vanuit dat X niet wordt aangemerkt als een directeur-grootaandeelhouder bij Werk-BV in de zin van de ‘Regeling aanwijzing directeur-grootaandeelhouder 2016.
- En artikel 16 Wet financiering sociale verzekeringen (hierna: Wfsv).
- Artikel 59, eerste lid, Wfsv.
Standpunt kennisgroep inzake gebruikelijkloonregeling bij doorbetaaldloonregeling bij meerderheidsaandeelhouder
Aanleiding
X (natuurlijk persoon) houdt een 100%-belang in A bv. Vervolgens heeft A bv een 100%-belang in vier dochtervennootschappen. X werkt voor al deze vennootschappen en heeft daarvoor geen beloning bedongen. De inspecteur constateert na afloop van het desbetreffende jaar dat de gebruikelijkloonregeling ten onrechte niet is toegepast.
Vraag
Kan de inspecteur bij het opleggen van een correctie rekening houden met de toepassing van de doorbetaaldloonregeling of dient per vennootschap het gebruikelijk loon te worden vastgesteld?
Antwoord
Als de gebruikelijkloonregeling van toepassing is bij de genoemde vennootschappen, kan op holdingniveau (voor het gehele concern) de gebruikelijkloonregeling worden toegepast (in de zin van artikel 12a, vijfde lid, Wet op de loonbelasting 1964 (hierna: Wet LB).
Beschouwing
Artikel 12a Wet LB
Artikel 12a, eerste lid, Wet LB schrijft voor dat de werknemer die arbeid verricht ten behoeve van een lichaam waarin hij of zijn partner een aanmerkelijk belang heeft, het in het kalenderjaar van dat lichaam genoten loon ten minste wordt gesteld op het hoogste van de volgende bedragen:
- 75% van het loon uit de meest vergelijkbare dienstbetrekking;
- het hoogste loon van de werknemers die in dienst zijn van het lichaam, bedoeld in de aanhef, of met het lichaam verbonden lichamen;
- € 48.000 (2022).
Artikel 12a, eerste lid, Wet LB duidt erop dat per lichaam het gebruikelijk loon dient te worden vastgesteld (er wordt immers gesproken van genoten loon in ‘dat lichaam’). Dit is ook door de staatssecretaris bevestigd bij de inwerkingtreding van de gebruikelijkloonregeling. (voetnoot 1) Ook de Hoge Raad heeft later bevestigd dat er vanuit moet worden gegaan dat de wetgever in ‘concernsituaties’ een toepassing van de in artikel 12a Wet LB opgenomen regeling ‘per dienstbetrekking’ voor ogen heeft gestaan. (voetnoot 2)
Met ingang van 2010 is in artikel 12a (thans vijfde lid) opgenomen dat, als artikel 32d Wet LB (doorbetaaldloonregeling) van toepassing is, het eerste tot en met het vierde lid van artikel 12a Wet LB worden toegepast alsof de ten behoeve van deze andere lichamen verrichte arbeid is verricht ten behoeve van de inhoudingsplichtige die ingevolge artikel 32d Wet LB geacht wordt het loon te verstrekken. (voetnoot 3) De staatssecretaris heeft hierover destijds het volgende opgemerkt:
“Het is echter niet de bedoeling dat een aanmerkelijkbelanghouder met concernvennootschappen bij iedere concernvennootschap een gebruikelijk loon dient op te nemen. In dergelijke situaties kan de zogenoemde doorbetaaldloonregeling toepassing vinden (artikel 32d van de Wet LB 1964). (…) Dan verantwoordt één vennootschap – in het algemeen de persoonlijke holding-bv – een loon dat gebruikelijk is ten opzichte van de totale arbeidsprestatie voor alle concernvennootschappen, met de bewijsregels die daarvoor in artikel 12a zijn gesteld.” (voetnoot 4)
In het kader van de mogelijke verandering in de fiscale kwalificatie van de arbeidsverhouding van een DGA (voetnoot 5) is door de wetgever tevens het volgende opgemerkt:
“De leden van de fractie van het CDA vragen nog om een toelichting op de opmerking dat in de wetgeving meer richting kan worden gegeven aan de toepassing van artikel 32d van de Wet op de loonbelasting 1964. Het gaat hierbij om de praktijk dat een DGA met een concern (een holding en meerdere werkmaatschappijen) bij één bv zijn loon opneemt waarbij het totaal van de werkzaamheden aan de gebruikelijkloonregeling wordt getoetst. Deze praktijk wordt bij Overige fiscale maatregelen 2010 in de wet vastgelegd. Het komt er dan op neer dat per vennootschap een gebruikelijk loon moet worden verantwoord, tenzij artikel 32d van de Wet op de loonbelasting 1964 van toepassing is waarvoor in de tekst van de gebruikelijkloonregeling wordt opgenomen dat de bewijsregel (met inbegrip van de marge van 30%) op het totaal van de werkzaamheden van de DGA wordt toegepast.” (voetnoot 6)
Artikel 32d Wet LB
Voor toepassing van de doorbetaaldloonregeling gelden de volgende voorwaarden:
- De werknemer moet uit hoofde van zijn dienstbetrekking (hoofdwerkgever) tevens werkzaam zijn als werknemer van een andere inhoudingsplichtige;
- De werknemer is verplicht om het hem toekomende loon af te staan aan zijn hoofdwerkgever;
- De andere inhoudingsplichtige moet het bedoelde loon rechtstreeks afdragen aan de hoofdwerkgever;
- De andere inhoudingsplichtige verstrekt aan de werknemer geen verstrekkingen die niet vooraf aan de hoofdwerkgever zijn medegedeeld; en,
- De hoofdwerkgever en werknemer zijn gevestigd dan wel wonen in Nederland. (voetnoot 7)
Wat betreft de eerste voorwaarde (mede om geschillen op dit punt te voorkomen) is in de slotzin van artikel 32d, eerste lid, Wet LB een aanvullend criterium geformuleerd voor de situatie waarin het loon wordt afgestaan aan een lichaam waarin de werknemer een aanmerkelijk belang heeft. (voetnoot 8) Daarnaast heeft de wetgever aangegeven dat ten aanzien van iemand die directeur en enig aandeelhouder is van een houdstermaatschappij die enig aandeelhouder is van één of meer werkmaatschappijen, kan worden gezegd dat hij uit hoofde van zijn dienstbetrekking bij de houdstermaatschappij tevens werknemer is bij de werkmaatschappij(en) waarvoor hij arbeid verricht. (voetnoot 9)
Voordat de doorbetaaldloonregeling kan worden toegepast, moet er – op verzoek van de andere inhoudingsplichtige, hoofdwerkgever én de werknemer – een beschikking zijn afgegeven door de inspecteur. (voetnoot10) De voorwaarde van een beschikking geldt niet voor de werknemer die een aanmerkelijk belang heeft in de betrokken inhoudingsplichtigen én de inhoudingsplichtige aan wie het loon wordt afgestaan (de hoofdwerkgever) aangifte doet overeenkomstig de doorbetaaldloonregeling. (voetnoot 11) Een dergelijke beschikking is volgens de staatssecretaris niet nodig omdat in die situatie het de inhoudingsplichtigen en de werknemer (DGA) duidelijk zal zijn of aan de voorwaarden voor toepassing van de doorbetaaldloonregeling is voldaan. Daarnaast weten de inhoudingsplichtigen en de werknemer in aanmerkelijkbelangverhoudingen of zij allen de doorbetaaldloonregeling willen toepassen. (voetnoot 12)
Toepassing van artikel 32d Wet LB (en daarmee ook artikel 12a, vijfde lid, Wet LB)
Artikel 12a, vijfde lid, Wet LB is van toepassing ‘indien artikel 32d van toepassing is’. In een situatie dat er geen betaalstroom is tussen de betreffende bv’s en ook geen loon dat vanuit de dochtervennootschap wordt doorgestort naar de holding, wordt er niet voldaan aan de letterlijke wettekst van de doorbetaaldloonregeling. Er is namelijk geen sprake van loon bij de dochtervennootschappen (en daardoor sowieso ook geen sprake van het afdragen van loon aan de holding).
De hierboven opgenomen letterlijke interpretatie van de wettekst van artikel 32d Wet LB (en artikel 12a, vijfde lid, Wet LB) verhindert derhalve in de nu voorliggende situatie om op concernniveau de gebruikelijkloonregeling toe te passen. Dit zou ook gelden in de situatie dat sprake is van een managementvergoeding van de dochtervennootschap aan de holding en het niet duidelijk is of (en zo ja, voor welk bedrag) in de managementvergoeding tevens een looncomponent voor de DGA is inbegrepen (er is geen sprake van ‘echt’ loon in de zin van artikel 10 Wet LB van de dochtervennootschap aan de DGA).
In de praktijk doen bovenstaande situaties zich veelvuldig voor en vaak wordt dan toch op concernniveau de gebruikelijkloonregeling toegepast. Dit lijkt in overeenstemming te zijn met de bedoeling van de wetgever ("het is echter niet de bedoeling dat een aanmerkelijkbelanghouder met concernvennootschappen bij iedere concernvennootschap een gebruikelijk loon dient op te nemen” (voetnoot 13). In de jurisprudentie is een rechter nooit expliciet op deze problematiek ingegaan, maar impliciet lijken de rechters soepel met de toepassing van artikel 12a, vijfde lid, Wet LB om te gaan. Toepassing van de doorbetaaldloonregeling wordt als vaststaand feit aangenomen, ondanks dat uit de feiten niet blijkt dat sprake is van een looncomponent bij een dochtervennootschap (er is in de regel slechts sprake van een managementvergoeding). (voetnoot 14)
Gelet op het bovenstaande acht de kennisgroep het aannemelijk dat bij de toepassing van de doorbetaaldloonregeling onder loon (en het afdragen daarvan) mede wordt begrepen het gebruikelijk loon (in de zin van artikel 12a Wet LB). Dit betekent dat, als de gebruikelijkloonregeling van toepassing is bij een dochtervennootschap en een holding, de doorbetaaldloonregeling van toepassing kan zijn omdat sprake is van loon in de zin van de Wet LB (artikel 12a). Dit heeft tot gevolg dat de gebruikelijkloonregeling op concernniveau kan worden toegepast (artikel 12a, vijfde lid, Wet LB).
Let op
Als sprake is van loon bij de dochtervennootschap (dat wordt doorbetaald aan de holding) als onderdeel van de managementvergoeding, dan kan bij de doorstorting hiervan het (gebruikelijk) loon bij de holding niet lager zijn dan het doorgestorte loon. In deze V&A is geen sprake van ‘echt’ loon bij de dochtervennootschap, maar van loon in de zin van artikel 12a Wet LB.
Voetnoten
- Kamerstukken I 1996/97, 24761, nr. 62b, p. 15.
- Hoge Raad 11 november 2005; ECLI:NL:HR:2005:AU6018.
- Naast artikel 12a, vijfde lid, Wet LB, biedt overigens ook artikel 64 Algemene wet inzake rijksbelastingen (Awr) de ruimte om de belastingheffing in het kader van de gebruikelijkloonregeling tot één vennootschap te beperken (zie Kamerstukken II 2005/06, 30322, nr. 3, p. 17).
- Zie Kamerstukken II 2009/10, 32129, nr. 3, p. 54.
- Deze voorgestelde wijziging is uiteindelijk niet tot stand gekomen.
- Kamerstukken II 2009/10, 31705, nr. 23, p. 23.
- Tenzij artikel 32d, tweede lid, Wet LB van toepassing is.
- Dit betreft de toepassing van de doorbetaaldloonregeling bij een bv waarin de werknemer een aanmerkelijk belang heeft, die mogelijk is in geval van zogenoemd gedeeld ondernemerschap met andere aanmerkelijkbelanghouders via een praktijk-bv. Er moet dan materieel getoetst worden of de samenwerking en de financiële verhoudingen in de praktijk-bv vergelijkbaar zijn met die van vennoten in een vennootschap onder firma. Zie in dat kader onder andere Kamerstukken II 2007/08, 31206, nr. 3, p. 26.
- Zie Kamerstukken II 2007/08, 31206, nr. 6, p. 23.
- Artikel 32d, derde lid, Wet LB.
- Artikel 32d, vierde lid, Wet LB.
- Zie Kamerstukken II 2008/09, 31705, nr. 3, p. 25.
- Kamerstukken II 2009/10, 32129, nr. 3, p. 54.
- Zie bijvoorbeeld Hof Amsterdam 20 april 2021 (ECLI:NL:GHAMS:2021:1305), Rechtbank Noord-Holland 15 oktober 2021 (ECLI:NL:RBNLHO:2021:9979) en Rechtbank Noord-Holland 24 september 2018 (ECLI:NLRBNHO:2018:8547).
Vergoeding studiekosten door DGA aan kinderen
Als een werkgever de studiekosten van een kind van de werknemer rechtstreeks aan het kind zou vergoeden, moet het kind hierover belasting betalen. De heffing zal veelal beperkt zijn. Dit is vaak voordeliger dan een vergoeding aan de werknemer betalen. De Belastingdienst maakt een voorbehoud voor de studiekosten van de DGA (geen wetgeving). Als een DGA (dubbele pet?) via zijn holding een studietoelage aan zijn kind(eren) zou betalen, zou dit kunnen worden aangemerkt als een uitdeling aan de DGA. De vraag is of dit zomaar kan. Als het gaat om de persoonlijke behoefte van de DGA, is hier wel iets voor te zeggen, edoch de vraag is of hiervan altijd sprake is. Betaling vanuit de werkmaatschappij waarbij ook een dergelijke vergoeding aan andere werknemers wordt betaald, heeft de (fiscale) voorkeur.
In onderstaande geeft de Belastingdienst haar standpunt over dit onderwerp.
Standpunt kennisgroep inzake studietoelage DGA
Aanleiding
De personal holding van een directeur-grootaandeelhouder (hierna: DGA) keert een studietoelage uit aan twee kinderen van de DGA. De kinderen hebben een zelfstandig recht op deze toelage. De uitbetaling is door de personal holding aangemerkt als loon bij de kinderen uit een bestaande dienstbetrekking van een ander.
Vraag
- Is het juist dat de uitbetaling van de studietoelage wordt aangemerkt als ‘loon uit een bestaande dienstbetrekking bij een ander’?
- Houdt paragraaf 4.16.3 van het Handboek Loonheffingen 2022 (versie februari) (hierna: het Handboek) rekening met de bijzondere positie van de DGA? Meer in het bijzonder, wordt rekening gehouden met de uitspraak van Hof Arnhem 16 maart 2007, ECLI:NL:GHARN:2007: BA0841.
Antwoord
- Dit is afhankelijk van de specifieke feiten en omstandigheden van het geval.
- Nee, hiermee wordt geen rekening gehouden. De kennisgroep geeft in overweging om de tekst van het Handboek te wijzigen.
Beschouwing
Wet- en regelgeving
Onder het begrip ‘werknemer’ in de zin van artikel 2, eerste lid, Wet op de loonbelasting 1964 (hierna: Wet LB) wordt mede verstaan:
“[…] de natuurlijke persoon die […] van een inhoudingsplichtige loon geniet uit een vroegere privaatrechtelijke of publiekrechtelijke dienstbetrekking […] van een ander, dan wel uit een bestaande privaatrechtelijke of publiekrechtelijke dienstbetrekking van een ander.”
Tijdens de parlementaire behandeling van de Wet op de loonbelasting 1960 heeft de wetgever aangegeven wat met het slot van artikel 2, eerste lid, is bedoeld:
“Ten antwoord op de vragen van zeer vele leden en verscheidene leden met betrekking tot de zinsnede „dan wel uit een bestaande privaatrechtelijke of publiekrechtelijke dienstbetrekking van een ander", merken de ondergetekenden op dat met deze algemene formule is beoogd ook het geval waarin een werkgever in verband met een bestaande dienstbetrekking een uitkering doet aan een derde — waarop slechts die derde en niet de werknemer aanspraak kan maken — onder de loonbelasting te brengen. Dit geval doet zich onder meer voor indien een kind een uitkering ontvangt van de werkgever van zijn vader. De voorgestelde zinsnede neemt de ongelijkheid weg die anders zou bestaan tussen dit kind dat niet, en bv. een wees die voor een uitkering van de vroegere werkgever van zijn vader wèl aan de loonbelasting zou zijn onderworpen. Hierbij zij aangetekend dat een en ander ten aanzien van uitkeringen ingevolge de sociale verzekeringswetten van weinig praktisch belang is, omdat deze vrijwel alle, ook zonder deze zinsnede, reeds onder het eerste lid vallen. Het is niet de bedoeling, zoals de hier aan het woord zijnde leden menen, om uitkeringen ten laste van de werknemer ingevolge op hem rustende persoonlijke verplichtingen, welke door de werkgever […] op het loon worden gekort en rechtstreeks aan derden worden uitbetaald, onder de loonbelasting te brengen. In deze gevallen is immers geen sprake van loon uit een bestaande dienstbetrekking van een ander, doch van een uitkering ingevolge een rechtsbetrekking tussen de begunstigde en de werknemer, waarbij de werkgever slechts een bemiddelende rol vervult. De vrees van deze leden dat de gekozen redactie van het eerste lid van dit artikel het gevaar oproept dat de werkingssfeer van de loonbelasting te ver buiten haar natuurlijke grenzen zal worden uitgebreid, achten de ondergetekenden ongegrond. Naar hun mening bestrijkt de voorgestelde tekst geen andere gevallen dan die, welke naar hun aard onder de loonbelasting thuishoren. Ter informatie van verscheidene leden zij nog opgemerkt dat de „ander" in de zinsnede „dienstbetrekking van een ander" niet als werkgever wordt aangemerkt.” (voetnoot 1)
Met het slot van artikel 2, eerste lid, Wet LB is bedoeld ook het geval waarin een werkgever in verband met een bestaande dienstbetrekking een uitkering doet aan een derde - waarop slechts die derde en niet de werknemer aanspraak kan maken - onder de loonbelasting te brengen. Dit geval doet zich onder meer voor als een kind een studietoelage ontvangt van de werkgever van zijn ouder. Voorwaarde is wel dat het kind een zelfstandig recht heeft op de studietoelage en dat de werkgever de studietoelage rechtstreeks betaalt aan het studerende kind. Van een zelfstandig recht van het kind kan alleen sprake zijn als het recht aan de macht van de partijen bij de arbeidsovereenkomst is onttrokken. (voetnoot 2)
Het is niet de bedoeling geweest om uitkeringen ten laste van de werknemer ingevolge op hem rustende persoonlijke verplichtingen, welke door de werkgever op zijn loon worden gekort en rechtstreeks aan derden worden uitbetaald, voor die derden als 'loon uit een bestaande dienstbetrekking van een ander' aan te merken. De aldus door de werkgever aan derden uitgekeerde bedragen, maken normaal deel uit van het door de werknemer uit zijn dienstbetrekking genoten loon. Zie in dit verband ook HR 3 april 1968, ECLI:NL:HR:1968:AX5999. (voetnoot 3)
Tussenconclusie
Als een kind van een werknemer een zelfstandig recht heeft op een studietoelage, geniet dat kind ‘loon uit een bestaande dienstbetrekking van een ander’ en wordt zelf ook ‘werknemer’ in de zin van de Wet LB.
De werknemer met meerdere petten
De werknemer (ouder van het studerende kind) kan meerdere petten hebben. Hierbij kan gedacht worden aan de DGA. Als de werkgever van zo’n werknemer een studiekostenregeling in het leven roept om bij te dragen in de kosten van studerende kinderen van het personeel, komt de zogenaamde causaliteitsvraag in beeld. Het draait dan om de vraag of de aandeelhoudersrelatie of de werkgever / werknemer-relatie prevaleert. Als vastgesteld kan worden dat de werkgever / werknemer-relatie prevaleert, dan geniet het kind ‘loon uit een bestaande dienstbetrekking van een ander’.
In de rechtspraak is een voorbeeld te vinden waar de belastingrechter meende dat de aandeelhoudersrelatie voorop stond. (voetnoot 4) Het betrof een specifieke casus waarbij de DGA, de heer X, bij de persoonlijke holding waar hij zelf in dienst was, een studiekostenregeling had ingevoerd. De personal holding nam voor 50% deel in een aantal werkmaatschappijen. De andere 50% werden gehouden door een andere DGA, de heer Y. De rechter vond dat de heer X en zijn personal holding de schijn tegen hadden, omdat de studiekostenregeling alleen maar bij de personal holding van de heer X was ingevoerd en niet tevens bij alle werkmaatschappijen. Voorts speelde mee dat de heer Y niet had ingestemd met een bredere toepassing van de studiekostenregeling in ‘de groep’, omdat de heer Y zelf geen kinderen had.
Als een studiekostenregeling in het leven is geroepen ter bevrediging van de persoonlijke behoeften van de DGA, kan dus geen sprake zijn van loon bij de kinderen uit een bestaande dienstbetrekking van een ander, omdat de aandeelhoudersrelatie dan prevaleert. Dit betekent niet dat het voor DGA’s onmogelijk is om een studiekostenregeling in te voeren bij de eigen bv. Dit dient per situatie beoordeeld te worden op basis van de specifieke feiten en omstandigheden van het geval. Uit de feiten zou bijvoorbeeld kunnen blijken dat de werkgever de studiekostenregeling toekent aan alle studerende kinderen van het personeel binnen het concern. (voetnoot 5) Volgens de kennisgroep staat in dat geval de werkgever / werknemer-relatie voorop. Ook zou uit de feiten bijvoorbeeld kunnen blijken dat selectie voor de studiekostenregeling geschiedt door een externe en onafhankelijke deskundige naar de maatstaf van de capaciteiten van de aanstaande studenten en dat aan het verlenen van de studiekostenregeling noch voor de student, noch voor de werkgever van de ouder van het studerende kind de verplichting tot het aangaan van een dienstverband na beëindiging van de studie is verbonden. Ook in dat geval prevaleert volgens de kennisgroep de werkgever / werknemer-relatie.
Conclusie
Als een studiekostenregeling in het leven is geroepen ter bevrediging van de persoonlijke behoeften van de DGA, kan geen sprake zijn van loon bij de kinderen uit een bestaande dienstbetrekking van een ander. Dit betekent niet dat het voor DGA’s onmogelijk is om een studiekostenregeling toe te passen bij de eigen bv. Dit dient per geval beoordeeld te worden op basis van de specifieke feiten en omstandigheden.
Als de werkgever een studietoelage aan het kind van de DGA toekent, waarbij vastgesteld kan worden dat de werkgever / werknemer-relatie voorop staat, dan geniet dat kind ‘loon uit een bestaande dienstbetrekking van een ander’. Voorwaarde is wel dat het kind een zelfstandig recht heeft op een studietoelage en dat de werkgever de studietoelage rechtstreeks betaalt aan het studerende kind.
Tekst Handboek correct?
Bij stemmingen over het pakket Belastingplan 2019 op 15 november 2018 nam de Tweede Kamer een motie aan van Kamerleden Omtzigt en Bruins. (voetnoot 6) Hierin is de regering verzocht om in het Handboek op te nemen welke mogelijkheden er zijn om een studietoelage te verstrekken aan studerende kinderen van werknemers (motie 35026, 49). Naar aanleiding van deze motie is het Handboek aangevuld met een paragraaf over het vergoeden van studiekosten aan studerende kinderen van werknemers. (voetnoot 7)
In paragraaf 4.16 van het Handboek zijn de mogelijkheden opgesomd om een studietoelage te verstrekken aan studerende kinderen van werknemers. De kennisgroep stelt vast dat paragraaf 4.16.3 van het Handboek geen rekening houdt met de bijzondere positie van de DGA. In deze paragraaf wordt ook geen rekening gehouden met de uitspraak van Hof Arnhem van 16 maart 2007 (ECLI:NL:GHARN:2007:BA0841).
De kennisgroep stelt voor om de volgende tekst toe te voegen aan paragraaf 4.16.3 van het Handboek:
Let op!
Het bovenstaande is niet van toepassing als de personal holding van een directeur-grootaandeelhouder (DGA) overwegend op grond van de aandeelhoudersrelatie een studietoelage uitkeert aan de kinderen van de DGA. Twijfelt u of er sprake is van loon uit een bestaande dienstbetrekking van een ander, dan kunt u uw belastingkantoor (via een verzoek tot vooroverleg) schriftelijk om een beslissing vragen.
Voetnoten
- Kamerstukken II 1964/65, 5380, nr. 23, p. 5-6.
- Zie HR 16 juli 1984, ECLI:NL:HR:1984:AW8575.
- In lijn met de bedoeling van de wetgever oordeelde de Hoge Raad in 1968 als volgt: “Uit de geschiedenis van de totstandkoming van art. 2tabblad Wet LB 1964 […] blijkt duidelijk, dat het niet de bedoeling is geweest om uitkeringen ten laste van de werknemer ingevolge op hem rustende persoonlijke verplichtingen, welke door de werkgever op zijn loon worden gekort en rechtstreeks aan derden worden uitbetaald, voor die derden als 'loon uit een bestaande dienstbetrekking van een ander' te doen gelden. De aldus door de werkgever aan derden uitgekeerde bedragen maken dan ook deel uit van het door de werknemer uit zijn dienstbetrekking genoten loon.”
- Hof Arnhem 16 maart 2007, ECLI:NL:GHARN:2007:BA0841.
- De kennisgroep gaat er hierbij vanuit dat de dga werknemer is in de zin van de Wet LB.
- Kamerstukken II, 2018/19, 35026, nr. 49 (motie Omtzigt en Bruins).
- Naar aanleiding van de motie van de Kamerleden Omtzigt en Bruins zijn in de Nieuwsbrief Loonheffingen 2019 – uitgave 4, 15 februari 2019, onderdeel 13 de mogelijkheden opgesomd voor het toekennen van een belastingvrije studietoelage aan kinderen van werknemers. Een (eerste) opsomming van de mogelijkheden voor het toekennen van een belastingvrije studietoelage aan kinderen van werknemers in het Handboek treft men aan in paragraaf 4.16 van het Handboek Loonheffingen 2021.
Personeelsfonds en belastingheffing
Uitkeringen uit een personeelsfonds zijn onder omstandigheden en strikte voorwaarden belastingvrij. De voorwaarden in een notendop:
- De belangrijkste voorwaarde is dat de werknemers de laatste 5 jaren tenminste evenveel aan het personeelsfonds hebben bijgedragen als de werkgever. Bij een overschrijding van het maximum (qua inleg) is de volledige uitkering belast.
- De uitkeringen uit het personeelsfonds mogen worden gebruikt voor kosten die verband houden met ziekte, invaliditeit, overlijden, adoptie, etc. In voorkomende gevallen mag soms zelfs een vakantie aan een zieke werknemer (belastingvrij) worden verstrekt. Het personeelsfonds komt in de praktijk nog maar weinig voor.
- De werknemer mag geen recht op een uitkering hebben.
- Het personeelsfonds heeft een eigen bankrekening en adminstratie.
- Werknemer moet zijn bijdrage uit eigen middelen betalen en mag geen 'recht' hebben op een vergoeding via de werkgever. In onderstaande mening van de Belastingdienst worden een aantal vragen beantwoord. De uitleg is naar onze mening niet geheel correct en / of volledig.
Standpunt kennisgroep inzake fondsenvrijstelling onder de werkkostenregeling
Aanleiding
Een werkgever en haar werknemers willen de handen ineenslaan en een personeelsfonds instellen dat op aanvraag discretionair uitkeringen / subsidies gaat verstrekken aan werknemers die in de privésfeer kampen met verduurzamingsvraagstukken. De middelen van het personeelsfonds zullen volledig worden beheerd door een gelijk aantal werknemers en vertegenwoordigers van de werkgever die volledige zeggenschap hebben over de uitgaven uit het personeelsfonds. De werkgever stort (met aantal werknemers als verdeelsleutel) een onvoorwaardelijk bedrag in het personeelsfonds. Daarnaast storten ook de werknemers eenzelfde bijdrage in het personeelsfonds, die in beginsel op hun nettoloon wordt ingehouden.
De volgende elementen zijn hierbij relevant:
- De bijdrage van de werknemers aan het personeelsfonds is steeds tenminste gelijk aan de bijdrage van de werkgever. De werkgever denkt aan € 15 per persoon per maand.
- De uitkeringen zien niet op ziekte, invaliditeit, bevalling, adoptie en / of overlijden.
- De werknemers hebben geen recht op een uitkering; de uitkeringen zijn niet afdwingbaar, maar discretionair. Er is geen sprake van een aanspraak in de zin van artikel 10, tweede lid, Wet op de loonbelasting 1964 (hierna: Wet LB).
- De bijdrage aan het personeelsfonds wordt afzonderlijk geadministreerd.
- Het personeelsfonds beschikt over een aparte bankrekening.
- De werkgever verstrekt de werknemers die participeren in het personeelsfonds een vergoeding die gelijk is aan hun netto bijdrage (waarschijnlijk € 15 per persoon). Werknemers die niet participeren krijgen deze vergoeding niet.
- Het recht op de vergoeding is vastgelegd in het personeelsreglement. Tevens is hierin opgenomen dat de vergoeding wordt aangewezen als eindheffingsbestanddeel in de zin van artikel 31, eerste lid, onderdeel f, Wet LB.
Vraag
Is de fondsenvrijstelling van artikel 11, eerste lid, onderdeel n, Wet LB in deze casus van toepassing?
Antwoord
Nee, in dit geval is de fondsenvrijstelling niet van toepassing, omdat er sprake is van strijd met doel en strekking van de wet.
Beschouwing
Wet-, regelgeving en jurisprudentie
De werkgever kan de fondsenvrijstelling toepassen als hij 'gedurende de laatstverlopen vijf kalenderjaren evenveel of minder heeft bijgedragen dan de bij het fonds betrokken werknemers.' Aan deze voorwaarde is voldaan als, bezien over de totale periode van de voorafgaande vijf kalenderjaren, de bijdrage van de inhoudingsplichtige even groot of kleiner was dan de totale bijdrage van de bij het fonds betrokken werknemers.
De wettelijke eis met betrekking tot de verhouding tussen werkgevers- en werknemersbijdragen geldt niet per kalenderjaar; dus in een gegeven jaar kan een werknemer meer of minder bijdragen dan de inhoudingsplichtige (voetnoot 1). De eis impliceert ook niet dat ieder jaar moet worden bijgedragen door de werknemer en de inhoudingsplichtige. Deze eis houdt echter wel in dat in de referteperiode van vijf jaar de bij het fonds betrokken werknemers iets moet hebben bijgedragen. (voetnoot 2) De Hoge Raad overweegt in zijn arrest (voetnoot 3) van 9 augustus 2013 dat de fondsenvrijstelling niet kan worden toegepast in gevallen waarin de bijdrage van de bij het fonds betrokken werknemers in de vijf voorafgaande kalenderjaren symbolisch is geweest.
Symbolische bijdrage?
Wanneer is sprake van een symbolische bijdrage? Hof Amsterdam (voetnoot 4) omschrijft dit als volgt:
“Niet valt in te zien dat een dergelijk geringe bijdrage, waaraan voor de fondsvorming geen enkele wezenlijke betekenis toekomt en die door de (ex-)werknemers feitelijk ook niet als last van enige materiële betekenis kan zijn gevoeld, tot een andere uitkomst zou moeten leiden dan in de situatie waarin werknemers in de laatstverlopen vijf kalenderjaren niet hebben bijgedragen.”
In de aangehaalde zaak bedroeg het fondsvermogen € 1.000.000 waaraan de werknemers € 500 hadden bijgedragen. De Hoge Raad (voetnoot 5) stelt dat de fondsenvrijstelling van toepassing is als 'de uitkeringen uitsluitend of voor een belangrijk deel worden gedaan uit door de werknemers zelf bijeengebrachte gelden'. Daarvan is geen sprake in gevallen waarin de bijdrage van de bij het fonds betrokken werknemers in de vijf voorafgaande kalenderjaren symbolisch is.
In onderhavige situatie is gegeven dat de werknemers vanuit hun nettoloon een zelfde bijdrage storten als de werkgever. De omvang van de bijdrage aan het fonds kan niet als symbolisch worden aangemerkt.
Strijd met doel en strekking van de wet
De vraag is wel of sprake is van 'door de werknemers zelf bijeengebrachte gelden'. (voetnoot 6) Naar de mening van de kennisgroep is dit niet het geval. De fondsenvrijstelling strekt ertoe uitkeringen die uitsluitend of voor een belangrijk deel worden gedaan uit bijdragen van werknemers vrij te stellen om dubbele heffing over werknemersloon te voorkomen. Hiermee is volgens de kennisgroep niet verenigbaar dat de vrijstelling wordt toegepast in gevallen waarin fondsuitkeringen in feite bijeen worden gebracht door de werkgever. De werknemers zien hun bijdrage immers volledig gecompenseerd door een vergoeding van de werkgever. Het vrijstellen van uitkeringen die gefinancierd zijn door de werkgever is in strijd met doel en strekking van de fondsenvrijstelling met als gevolg dat eventuele uitkeringen uit het fonds belast loon vormen.
Voetnoten
- Vergelijk HR 9 augustus 2013, ECLI:NL:HR:2013:476.
- Vergelijk HR 14 juli 2000, ECLI:NL:HR:2000:AA6522.
- HR 9 augustus 2013, ECLI:NL:HR:2013:475.
- Hof Amsterdam 1 maart 2012, ECLI:NL:GHAMS:2012:BV9203 (r.o. 4.13).
- HR 9 augustus 2013, ECLI:NL:HR:2013:475 (r.o. 3.3.3).
- Vergelijk o.a. ECLI:NL:HR:2013:475 (r.o. 3.3.3) en ECLI:NL:HR:2000:AA6522 (r.o. 3.3. en 3.5).
Advieskosten werknemersparticipatie
Wij adviseren vele bedrijven bij werknemersparticipaties. De fiscale advisering is veelal complex, omdat er vaak discussie is over de waarde van de onderneming. Als de koopsom te laag wordt ingeschat, kan dit loonheffing tot gevolg hebben. Ook de financiering van de aandelen kan soms een probleem zijn.
In dit artikel wordt ingegaan op de advieskosten bij een werknemerparticipatie. Volgens de Belastingdienst kunnen deze advieskosten in voorkomende gevallen worden gezien als loon uit dienstbetrekking. De Belastingdienst toetst dit aan 3 voorwaarden:
- Voordeelseis: er sprake van een voordeel genieten.
- Verstrekkingseis: de werkgever verstrekt het voordeel bewust.
- Causaliteitseis: er is een causaal verband tussen het voordeel en de dienstbetrekking van de werknemer.
Als de adviseur is ingehuurd door de werkgever ten behoeve van de werknemer, is al snel sprake van loon. Het moet dan wel klip en klaar zijn dat de werkgever de adviseur heeft ingeschakeld om de belangen van de werknemer(s) te dienen, dit is lang niet altijd het geval. Als de kosten worden gemaakt als onderdeel van een arbeidsvoorwaardenpakket, vormen de kosten ondernemingskosten en geen loon.
Werknemersparticipatie voor start up en scale up in 2027
Het kabinet wil werknemersparticipaties bij start ups en scale ups weer fiscaal aantrekkelijk maken, vermoedelijk per 2027 (zie nota 18 maart 2026). Door deze maatregel kunnen startende bedrijven eenvoudiger talent behouden en/of aantrekken. De werknemers worden onder de nieuwe wetgeving pas belast bij de verkoop van de aandelen (en niet bij de uitoefening van de optie), ook wordt slecht 65% van de opbrengst belast. Voordeel van deze regeling is dat er pas belasting wordt betaald als er ook daadwerkelijk liquide middelen zijn. Ook komt er een nieuwe en ruimere definitie van een startup of scale up. Deze definitie gaat zich richten op innovatie, schaalbaarheid en groei potentieel. Bedrijven kunnen zelfs ruim 20 jaar onder deze definitie vallen. Het RVO zal de beoordeling geven. Bij tussentijdse emigratie volgt een conserverende aanslag.
Werknemersparticipatie Start ups en scale ups per 2027
Er komt een nieuwe fiscale regeling om medewerkersparticipatie voor start-ups en scale-ups te stimuleren. De grondslag van het inkomen uit aandelenopties voor medewerkers van start-ups en scale-ups wordt beperkt tot 65%. Hierdoor wordt over minder belasting geheven. Heffing zal plaatsvinden bij verkoop in plaats van op het moment dat de aandelen verhandelbaar worden. Er komt nog een wetsvoorstel. De nieuwe wetgeving gaat in per 2027. Vorenstaande staat in de voorjaarsnota 2025.
Werknemersparticipatie complex door regelgeving en belastingdienst
Het opzetten van een werknemersparticipatie is door de regelgeving (zoals lucratief belang) en de vaak benodigde afstemming met de Belastingdienst (waardering en structuur) complex, langdurig en complex. In Belgie, Spanje, Frankrijk, Duitsland, Italie en het Verenigd Koninkrijk (en diverse Scandinavische landen) zijn er fiscaal gunstige regels om de participatie van werknemers bij hun werkgever te bevorderen. Nederland kent deze regels niet en maakt het opzetten ook onnodig complex. Dit zal de komende jaren ook niet beter worden, zie kamerbrief maart 2025 en eerdere vragen uit de motie Bontenbal/Marijnissen in 2024.
Klanten ervaren praktische problemen bij werknemersparticipatie
Onze ervaring leert dat het opzetten van een werknemersparticipatie vaak gedoe gaat opleveren. De belangrijkste problemen zijn:
- Waardering van het bedrijf
- Lange doorlooptijd van verzoeken inzake vooroverleg over de waardering en de voorwaarden
- Nieuw box 3 stelsel (en toekomstige onzekerheid)
- Niet aftrekbaarheid van kosten inzake werknemersparticipaties
Deze problemen volgen ook uit een landelijk onderzoek. In een motie van enkele kamerleden (Bontenbal en Marijnissen) komen deze problemen ook naar voren. De staatssecretaris heeft hierop schriftelijk gereageerd en wil in overleg met de Belastingdienst bekijken of het allemaal iets praktischer en sneller zou kunnen. Verder hoeven we van de overheid en/of de belastingdienst niet veel te verwachten, een gemiste kans, het binden van mensen aan een organisatie zou een stuk eenvoudiger en vlotter moeten kunnen. De brieven hieromtrent kunt u hier raadplegen:
- Brief financiele werknemersparticipaties (23 september 2024)
- Beslisnota d.d. 16 september 2024
- Brief staatssecretaris d.d. 9 december 2022
- Position Paper Financiele werknemersparticipaties (9 december 2022)
- Kamervragen inzake verplichte winstdeling door bedrijven tegen inflatie (8 juni 2022)
Lucratief belang bij een werknemersparticipatie
Tenslotte kan een werknemerparticipatie ook kwalificeren als een lucratief belang, dit kan in beeld komen bij de volgende situaties:
- De voordelen voor de werknemer staan niet in verhouding tot de omvang van de investering door de werknemer.
- Als er een onevenredig hoog rendement kan worden behaald zonder een (reëel) risico te lopen.
- Er een te lage rente op de aandeelhouderslening wordt betaald, dit veelal in combinatie met een beperkte eigen inbreng (qua eigen vermogen).
De heffing kan oplopen tot 49,5%. Als de werknemer de aandelen via een eigen bv (personal holding) gaat houden, kan de effectieve belastingdruk worden beperkt tot 26,9% (2023), dit percentage zal vermoedelijk in 2024 toenemen tot 31%.
Standpunt kennisgroep Belastingdienst inzake advieskosten werknemersparticipatie
Aanleiding
Een werkgever (BV X) contracteert een belastingadviseur (A). A vertegenwoordigt en adviseert het management van BV X bij het opzetten van een werknemersparticipatieplan (het Plan). BV X brengt de kosten van de werkzaamheden van A ten laste van de fiscale winst. De werknemers die mogen participeren in het Plan behoren allen tot het management van BV X.
Bij het opzetten van het Plan zijn naast A nog andere adviseurs betrokken. Deze hebben de aan het hoofd van het concern staande private equity (PE Y) van advies gediend. Dit advies betreft onder meer het laten participeren van het management in de nieuwe overnamestructuur en de civiele implementatie van het Plan. Deze adviezen zijn ten behoeve van de PE Y gedaan en zien niet op verplichtingen van de managers in de sfeer van de inkomstenbelasting of andere persoonlijke aangelegenheden.
De werkzaamheden van A zijn als volgt onder te verdelen:
- De advieswerkzaamheden om namens het in Nederland in dienst zijnde management te onderhandelen met de aan het hoofd van het concern staande PE Y over de omvang, de vorm en onder welke voorwaarden de werknemersparticipaties worden aangegaan.
- De advieswerkzaamheden voor het opstellen van het Plan, Questions & Answers voor de managers en het beantwoorden van individuele vragen van managers met betrekking tot het Plan.
- De advieswerkzaamheden inzake het overleg met de advocaat van PE Y en het reviewen van de betreffende juridische documenten van het Plan.
- De advieswerkzaamheden rondom het vooroverleg met de Belastingdienst inzake de fiscale behandeling van het Plan ten behoeve van de managers. Deze hebben geleid tot een vaststellingsovereenkomst over de gevolgen voor de inkomstenbelasting en de loonheffing (incl. waardering).
In de engagement letter is de opdracht aan A als volgt geformuleerd (voetnoot 1):
- “A is pleased to act as exclusive advisor to Management of BV X, including both existing Management and potential new Management shareholders (together "Management") on the envisaged sale of BV X by the controlling shareholder (the"Transaction").”
- “To safeguard the interest of Management, you have requested A to act as advisor to Management throughout the sales process of BV X. We will advise Management on the remuneration aspects of the Transaction, including but not limited to the tax and financial impact for Management. In this letter we define the terms under which we offer to render advisory services related to the proposed engagement.”
- “A is engaged as remuneration advisor to Management throughout the sales process of BV X. In addition we will be available for Management as sounding board during the execution of the Transaction to compare offers made by potential buyers and facilitate discussions in this respect.”
- “A is engaged as remuneration advisor to Management throughout the sales process of BV X. In addition we will be available for Management as sounding board during the execution of the Transaction to compare offers made by potential buyers and facilitate discussions in this respect.”
Vraag
Vormen de door A verleende advieswerkzaamheden en diensten (hierna: diensten) loon uit dienstbetrekking voor de managers?
Antwoord
Ja. Deze diensten vormen in dit geval loon in natura die BV X op grond van artikel 13 van de Wet op de loonbelasting 1964 (hierna: Wet LB) moet waarderen op de factuurwaarde.
Beschouwing
Het loonbegrip
Het loonbegrip laat zich samenvatten in de volgende drie voorwaarden:
- Er is sprake van genieten (voordeelseis).
- De werkgever verstrekt het voordeel en is zich daarvan bewust (verstrekkingseis).
- Er is voldoende causaal verband tussen het voordeel en de dienstbetrekking (causaliteitseis / leer van de redelijke toerekening).
Er is geen sprake van loon van de werkgever (voetnoot 2) als aan een van de drie voorwaarden niet is voldaan (voetnoot 3).
Artikel 10 Wet LB is met de inwerkingtreding van de werkkostenregeling (hierna: WKR) op 1 januari 2011 verduidelijkt (voetnoot 4) in verband met het vervallen van hoofdstuk II, Wet LB (voetnoot 5). De vrije vergoedingen, verstrekkingen en terbeschikkingstellingen waren onder het oude regime wettelijk vrijgesteld. Deze vrijstellingen vervielen met de invoering van de WKR. Om te verduidelijken dat de oude vrije vergoedingen, verstrekkingen en terbeschikkingstellingen door de invoering van de WKR tot het loon behoren, is aan het eerste lid van artikel 10 Wet LB toegevoegd dat mede onder loon wordt begrepen hetgeen wordt vergoed of verstrekt in het kader van de dienstbetrekking. (voetnoot 6) Alleen als voldaan wordt aan de voorwaarden van een wettelijke vrijstelling, is geen sprake van belastbaar loon.
Vormen de diensten van A loon?
Gegeven is dat de werkgever A heeft ingehuurd om de belangen van de betreffende managers te behartigen bij de opzet van het Plan. Dientengevolge gaat de kennisgroep er vanuit dat alle diensten van A worden verleend ten behoeve van de betreffende werknemers. Als de managers A zelf zouden hebben ingehuurd, zouden de kosten van de diensten van A door de managers ook zelf worden gedragen. Omdat de werkgever deze kosten voor zijn rekening neemt, vormen (de kosten voor) deze diensten een voordeel voor de managers. BV X doet dit in zijn hoedanigheid van werkgever.
In de onderhavige casus wijzen de feiten verder uit dat de werkgever zich bewust is van het verstrekken van de diensten van A aan de managers. Immers, de werkgever heeft A gecontracteerd als adviseur van haar management. Alsdan heeft de werkgever, gelet op wat inhoudelijk is overeengekomen, de diensten van de adviseur expliciet aan de werknemers verstrekt. Hiermee staat volgens de kennisgroep vast dat aan de drie hierboven genoemde voorwaarden is voldaan. Immers, de werkgever verstrekt hiermee in het kader van de dienstbetrekking een voordeel aan haar werknemers. Het verstrekte voordeel valt niet onder één van de wettelijke vrijstellingen. Het voordeel vormt dus belast loon (in natura).
De kennisgroep voegt hier ter nadere informatie nog de volgende punten aan toe.
- Als een werkgever in overleg met de werknemers (of vertegenwoordigers van de werknemers, zoals bijvoorbeeld een vakbond of adviseur) afspraken maakt over het arbeidsvoorwaardenpakket (omvang samenstelling beloning), vormen de eventueel door de werkgever in verband hiermee gemaakte kosten ondernemerskosten. Dergelijke ondernemerskosten vormen geen loon voor de werknemer als dat niet (mede) gaat om diensten die normaliter voor rekening van de werknemer komen.
Als de werkgever echter de kosten van de (contributie van de) vakbond of adviseur van de werknemers voor zijn rekening zou nemen, genieten de werknemers hiermee loon uit dienstbetrekking.
- In deze casus heeft de werkgever een adviseur ingeschakeld die uitsluitend de persoonlijke belangen behartigt van de betreffende werknemers; het is duidelijk dat A diensten levert ten behoeve van de managers en dat de kosten die A in rekening brengt aan hen zijn toe te rekenen. Dit zal niet altijd zo duidelijk zijn. In dat geval moet goed worden beoordeeld welke diensten er worden verleend en ten behoeve van wie. Immers, als niet expliciet is geregeld ten behoeve van wie de adviseur zijn werk doet, moet beoordeeld worden of de adviezen al dan niet een voordeel voor de werknemer vormen. Zo kwalificeren bijvoorbeeld de kosten van adviezen op het gebied van de aangifte inkomstenbelasting als persoonlijke aangelegenheden van de werknemer. Dit betekent dat deze kosten als loon uit dienstbetrekking worden aangemerkt als de werkgever deze kosten voor zijn rekening neemt. Hierbij is niet van belang dat de werkgever ook baat kan hebben bij deze adviezen. (voetnoot 7)
Wellicht nog ten overvloede
A stelt zich op het standpunt dat de adviezen vrijwel uitsluitend ten behoeve van BV X zijn gegeven. A stelt zich verder op het standpunt dat het management wordt bijgestaan in zijn hoedanigheid van (bestuurder van) BV X en niet in de hoedanigheid van de individuele werknemer met zijn / haar persoonlijke belangen. Gelet op de werkzaamheden van A en de wijze waarop de opdracht aan A is geformuleerd, ziet de kennisgroep echter geen reden om aan te nemen dat de door A verleende diensten niet ten behoeve van het management zijn verricht, maar ten behoeve van BV X.
Voetnoten
- Waarbij de namen van de adviseur en de werkgever door de kennisgroep zijn gewijzigd in A respectievelijk BV X.
- Een voordeel in opdracht en voor rekening van de werkgever vormt ook werkgeversloon incl. de voordelen die hiermee op een lijn zijn te stellen. Als er sprake is van werkgeversloon, is de werkgever inhoudingsplichtig. Hij is niet inhoudingsplichtig voor (echt) loon van derden, behoudens, onder voorwaarden, fooien en dergelijke prestaties van derden.
- Zoals bijvoorbeeld het geval is bij de vergoeding voor intermediaire kosten.
- Kamerstukken II 2009/10, 32130, nr. 7, p. 6 en 7.
- Het regime van de vrije vergoedingen en verstrekkingen (tekst 2010).
- Kamerstukken II 2009/10, 32130, nr. 3, p. 61 en HR 12 juli 2019, ECLI:NL:HR:2019:1050.
- HR 5 februari 2010, ECLI:NL:HR:2010:BI1929 (rechtsoverwegingen 3.3.1. en 3.3.2).
Vergoeding laadkosten thuis bij auto van de zaak
In dit onderdeel een uitwerking van de vergoedingsmogelijkheden voor een laadpaal bij de werknemer thuis. De kennisgroep stelt het volgende:
- Veel werkgevers plaatsen een laadpaal bij werknemers thuis om de elektrische auto van de zaak te kunnen opladen.
- De elektriciteit wordt door de werknemer betaald, deze wordt veelal door de werkgever vergoed (veelal heeft de laadpaal een keurige registratie van het verbruik).
- Omdat de energieprijs bestaat uit verschillende componenten (variabel tarief, energiebelasting en compensatie energiebelasting), kan er discussie ontstaan over de omvang van de belastingvrije vergoeding.
- De werkelijke kosten van de werknemer mogen worden vergoed (dit zijn variabele en vaste kosten).
- Een onbelaste vergoeding voor de gemiddelde energieprijs is volgens de Belastingdienst niet mogelijk.
- In sommige gevallen zijn er subsidiemogelijkheden voor de aankoop van een laadpaal.
Nieuws elektrische auto Prinsjesdag 2024 (belastingplan 2025)
Elektrische personenauto's krijgen tot en met 2029 nog 25% korting op de motorrijtuigenbelasting. Dit geldt voor nieuwe en tweedehandsauto's. Vorenstaande is bekend gemaakt in het belastingplan 2025. De bijtelling voor elektrische auto's stijgt in 2025 wel van 16% naar 17%, de bijtelling wordt in 2026 zelfs 22%. Per 2025 is er geen subsidie meer te krijgen bij de aankoop van een elektrische auto.
Het lagere tarief voor hybride auto's komt per 2025 wel te vervallen, deze wordt dus gelijk aan normale auto's. De BPM vrijstelling voor zakelijke bestelautó's komt per 2025 te vervallen. grondslag wordt de CO2 uitstoot (gelijk aan personenauto's). Op bestelauto's met een eerste toelating voor 1 januari 2025 is een overgangsregeling van toepassing. De lage bijtelling geldt tot en met € 30.000, daarboven is deze 22%. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Standpunt kennisgroep inzake vergoeding laadkosten auto van de zaak
Aanleiding
Werknemers van een werkgever hebben een elektrische auto van de zaak. Bij hun woning heeft de werkgever een laadpaal laten plaatsen. De werknemers betalen de elektriciteitskosten voor het laden van de auto van de zaak via hun eigen (privé-)meter aan hun energiemaatschappij. De werkgever vergoedt deze elektriciteitskosten aan de werknemer. Iedere verbruikte kilowattuur (hierna: kWh) voor het opladen van de auto wordt automatisch geregistreerd door de laadpaal en vervolgens door de partij die het opladen van auto’s voor de werkgever administreert, doorgegeven aan de werkgever. Dat vormt de basis voor de vergoeding van de (intermediaire) elektriciteitskosten van de auto van de zaak aan de werknemer.
De energieprijs voor iedere kWh bestaat, naast een vast leverings- en transporttarief, uit de volgende onderdelen:
- het variabel leveringstarief;
- de opslag voor duurzame energie (ODE);
- de energiebelasting; en,
- de vermindering van de energiebelasting.
Wat betreft de vermindering van de energiebelasting kan worden opgemerkt dat de overheid een deel van het energieverbruik ziet als basisbehoefte waarover geen belasting hoeft te worden betaald. De energiebelasting wordt daarom verminderd met een vast bedrag per elektriciteitsaansluiting per jaar, verrekend via de energierekening. Ook iemand die in een jaar minder energiebelasting betaalt dan het bedrag van de belastingvermindering, ontvangt de volledige vermindering. Deze vermindering is per 1 januari 2022 sterk verhoogd als compensatie voor de gestegen energieprijzen.
Omdat het bepalen van de hoogte van de vergoeding op declaratiebasis tot een grote uitvoeringslast leidt, mede gezien de grote variatie in energiecontracten en prijzen, verzoekt de werkgever de inspecteur akkoord te gaan met het toepassen van de gemiddelde elektriciteitsprijs voor consumenten die het CBS publiceert (hierna: consumentenprijs). Het CBS hanteert echter ook lagere tarieven, namelijk de gemiddelde prijzen van eindgebruikers (hierna: eindgebruikersprijs). Zie voor een nadere toelichting op deze prijzen de site van het CBS.
De werkgever stelt dat het verschil tussen beide CBS-tarieven gevormd wordt door de vaste prijscomponenten (onderdelen 2, 3 en 4); gemiddeld een negatief bedrag door de vermindering van energiebelasting. Hij wil de vaste prijscomponenten buiten beschouwing laten, omdat deze bedragen niet afhankelijk zijn van het daadwerkelijke verbruik van energie voor de laadpaal. De werkgever wil dus uitgaan van de consumentenprijs.
Vraag
Blijft een vergoeding van de werkgever op basis van de consumentenprijs of de eindverbruikersprijs buiten de loonsfeer?
Antwoord
Nee, omdat de werkgever niet aannemelijk maakt dat de vergoeding gelijk is aan de werkelijke uitgaven van de werknemer aan elektriciteit voor de auto van de zaak (intermediaire kosten). Ook kan de vergoeding niet worden aangemerkt als een zakelijke transactie.
Beschouwing
Intermediaire kosten
Een vergoeding voor intermediaire kosten vormt geen loon, voor zover de vergoeding niet hoger is dan het bedrag van de werkelijke uitgaven die de werknemer heeft gemaakt (voetnoot 1). De wet geeft geen definitie van intermediaire kosten. Volgens de staatssecretaris van Financiën (voetnoot 2) zijn intermediaire kosten uitgaven die de werknemer niet voor zichzelf doet, maar (1) namens de werkgever en (2) voor diens rekening.
Elektriciteitskosten die de werknemer betaalt aan zijn energiemaatschappij voor het opladen van de auto van de zaak zijn een voorbeeld van intermediaire kosten. De kosten van de auto zijn in beginsel kosten van de werkgever. Zie ook het besluit (voetnoot 3) van de staatssecretaris van Financiën waarin hij het denkbaar acht
“dat werkgever en werknemer overeenkomen dat de werknemer de feitelijk verbruikte elektriciteit voor een ter beschikking gestelde auto tegen kostprijs doorlevert aan de werkgever.(…) Een dergelijke overeenkomst heeft geen gevolgen voor de vaststelling van het loon en daarmee de loonheffingen.”
In casu levert de werknemer als het ware elektriciteit door aan zijn werkgever. De tegenprestatie van de werkgever behoort niet tot het loon. De werknemer moet wel daadwerkelijk kosten maken. De kosten bestaan uit de prijs die de werknemer verschuldigd is aan zijn energiemaatschappij voor de elektriciteit voor de auto van de zaak (kostprijs). (voetnoot 4)
Kostprijs elektriciteit
De vraag is of de kostprijs alleen bestaat uit de extra kosten die de werknemer verschuldigd is aan de energiemaatschappij of dat moet worden uitgaan van de integrale kosten per kWh. Naar de mening van de kennisgroep moet worden uitgegaan van het laatste. De uitgaven aan elektriciteit voor de auto van de zaak hangen voor de werknemer immers niet alleen af van de variabele kosten, maar ook van de vaste kosten. De prijs die de werknemer per kWh betaalt, wordt bepaald door zijn variabele en vaste kosten gedeeld door het aantal door hem verbruikte kWh.
Vaste vergoeding intermediaire kosten
Kan de werkgever een onbelaste vergoeding voor intermediaire kosten geven aan de hand van een gemiddelde elektriciteitsprijs? De kennisgroep meent van niet. De verschillende energiecontracten in de markt, de aanwezigheid en invloed van zonnepanelen of andere energiegerelateerde producten, laadpalen die in de praktijk energie kunnen terugleveren etc. maken dat de variatie te groot is om voor alle werknemers hetzelfde tarief te hanteren. Feitelijke situaties kunnen enorm afwijken van het gemiddelde.
Als de werkgever toch een vaste vergoeding per kWh wil geven, moet hij aannemelijk maken dat deze vergoeding lager is dan de werkelijke integrale kostprijs van alle werknemers. Hij zou hierbij gebruik kunnen maken van de goedkeuring van de staatssecretaris van Financiën (voetnoot 5) als hij voldoet aan de voorwaarden voor het geven van een vaste vergoeding voor intermediaire kosten. Onderdeel hiervan is dat er een onderzoek plaatsvindt naar de werkelijke kosten. Omdat er geen sprake is van een homogene groep wat betreft kosten, lijkt dit een onhaalbare kaart.
Zakelijke transactie?
Als een werkgever en een werknemer afspraken maken over de doorlevering van energie onder zakelijke voorwaarden, dan vindt deze transactie ook plaats buiten de loonsfeer (zakelijke transactie). Er is dan geen sprake van een vergoeding voor intermediaire kosten, maar ook in dat geval speelt de vergoeding zich af buiten de loonsfeer.
De kennisgroep meent dat in het geval de werkgever een vergoeding geeft op grond van een gemiddelde prijs vastgesteld door het CBS, er geen sprake is van een zakelijke transactie. In een volatiele markt is het niet aannemelijk dat een willekeurige derde zich zal vastleggen op een vaste prijs met een kans op een (groot) nadeel.
Ten slotte
Een hogere of een lagere vergoeding dan de werkelijke kostprijs kan een effect hebben op de hoogte van het loon. Dit is ter beoordeling aan de inspecteur.
Voetnoten
- Zie ook Kamerstukken I, 2009/10, 32128, E, p. 14-15.
- Het besluit van de staatssecretaris van Financiën van 29 december 2014, Stcrt. 2014, 36871 (onderdeel 3.3.2).
- Het besluit van de staatssecretaris van Financiën van 20 maart 2015, nr. BLKB2015-0188M (onderdeel 5.3).
- Zie ook het besluit van de staatssecretaris van Financiën van 20 maart 2015, nr. BLKB2015-0188M. (onderdeel 5.3).
- Besluit van 21 juni 2022, nr. 2022-159595.
Renteloze lening en vrije ruimte WKR
De Belastingdienst heeft binnen de kennisgroep loonheffingen een standpunt ingenomen omtrent het verstrekken van een renteloze lening binnen de WKR-regeling. De vrije ruimte in 2024 bedraagt 1,92% tot € 400.000 (2023: 4% van € 400.000) en over het meerdere 1,18% (2023 en 2024).
In dit artikel een toelichting:
- In sommige gevallen is een renteloze lening mogelijk.
- De niet in rekening gebrachte rente wordt aangemerkt als loon.
- De werkgever kan de tegemoetkoming aanwijzen als eindheffingsloon en ten laste brengen van zijn vrije ruimte als is voldaan aan de gebruikelijkheidseis.
- Als een lening wordt kwijtgescholden is veelal sprake van loon.
- In sommige gevallen (bijvoorbeeld bij een fiets voor woon-werkverkeer) is een fiscaal-gunstige regeling mogelijk.
- De WKR is in 2023 gunstiger, over de eerste € 400.000 aan fiscaal loon mag 3% belastingvrij worden vergoed.
- Boven deze grens is het percentage 1,18%. Het bedrag boven de vrije ruimte moet worden belast met 80%.
Standpunt kennisgroep inzake gebruik extra vrije ruimte via renteloze lening?
Aanleiding
Het Belastingplan 2023 voorziet in een verhoging van de vrije ruimte in 2023. Kan een werkgever vooruitlopend op deze extra vrije ruimte aan een werknemer een renteloze lening verstrekken die hij kan aflossen met een tegemoetkoming die hij in 2023 gaat ontvangen?
Het antwoord op deze vraag (voetnoot 1) kwam aan de orde in de Nota naar aanleiding van het verslag (voetnoot 2) en een brief van de staatssecretaris van Financiën (voetnoot 3). Omdat het antwoord vragen oproept, hierbij een nadere toelichting op het antwoord.
Antwoord
Ja, de werkgever kan een renteloze lening verstrekken aan een werknemer in 2022. De lening leidt niet tot belastingheffing. Op het moment dat duidelijk is dat de werkgever de schuld (deels) gaat kwijtschelden, is op dat moment geen sprake (meer) van een lening (voor het betreffende deel) en wordt op dat moment (voor dat deel) loon genoten.
Beschouwing
De werkgever kan in 2023 de (extra) vrije ruimte gebruiken om zijn werknemer een tegemoetkoming te geven. Deze is op grond van artikel 13a, van de Wet op de loonbelasting 1964 (hierna: Wet LB) onderworpen aan loonheffingen in 2023. De werkgever kan de tegemoetkoming aanwijzen als eindheffingsloon en ten laste brengen van zijn vrije ruimte over 2023 als is voldaan aan de gebruikelijkheidseis (voetnoot 4).
Een werkgever kan vooruitlopend op de tegemoetkoming in 2022 een renteloze lening verstrekken aan de werknemer. De werknemer kan de tegemoetkoming in 2023 aanwenden voor het aflossen van de lening. De lening zelf leidt niet tot belastingheffing, de niet in rekening gebrachte rente in 2022 vormt loon in 2022 (voetnoot 5).
Het voorgaande is alleen mogelijk als de werkgever en werknemer daadwerkelijk een lening overeenkomen. Als bij het overeenkomen van de lening (of op een later moment in 2022) duidelijk is dat de werkgever de schuld (deels) zal kwijtschelden, is er fiscaal gezien geen sprake (voor dat deel) van een lening en geniet de werknemer (voor het betreffende deel) al loon in 2022. Ook het verstrekken van een voorschot in 2022 op de tegemoetkoming in 2023 is op grond van artikel 13a Wet LB onderworpen aan loonheffingen in 2022.
Een belastingplichtige kan geen rechtstreeks vertrouwen ontlenen aan uitlatingen in het kader van de behandeling van een wetsvoorstel van de staatssecretaris van Financiën in zijn hoedanigheid van medewetgever (voetnoot 6). Zij kunnen wel helpen bij de duiding van een vraagstuk. Overigens is het bovenstaande antwoord gelijk aan het antwoord van de staatssecretaris, met dien verstande dat hij niet heeft aangegeven wanneer sprake is van een lening.
Voetnoten
- De vraag werd gesteld tijdens de Algemene Financiële Beschouwingen. Zie Kamerstukken II, 2022/23, 36202, nr. 8 (item 6), p. 13 en Kamerstukken II, 2022/23, 36202, nr. 8, p. 7.
- Kamerstukken II, 2022/23, 36202, nr. 21, p. 14/15.
- Kamerstukken II, 2022/23, 36202, nr. 27, p. 70.
- Artikel 31, eerste lid, onderdeel f, Wet LB juncto artikel 31a, tweede lid, Wet LB.
- De werkgever kan dit loon aanwijzen als eindheffingsloon en ten laste brengen van zijn vrije ruimte als is voldaan aan de gebruikelijkheidseis.
- Zie o.a. HR 7 juli 1993, ECLI:NL:HR:1993:ZC5400.
Dubbele huisvestingskosten buitenlandse werknemer
Een werknemer uit het buitenland werkt tijdelijk in Nederland. De Nederlandse werkgever vergoedt de (dubbele) huisvestingskosten. De kosten van dubbele huisvesting (dus werknemer heeft ook nog woning in het buitenland) kunnen op grond van de ET-regeling (extraterritoriale kosten) belastingvrij worden vergoed.
- Werkgevers kunnen de extraterritoriale kosten vergoeden aan werknemers.
- De werknemer mag niet emigreren naar Nederland en moet nog een huis in het buitenland bezitten (of huren).
- Er zijn wel grenzen en voorwaarden waaraan de vergoeding moet voldoen. Zo mag de vergoeding niet hoger zijn dan de werkelijke kosten die de werknemer maakt en moeten de kosten aantoonbaar zijn.
- Daarnaast moet in de vergoeding een bedrag zitten dat als compensatie dient voor de extra kosten die de werknemer maakt doordat hij tijdelijk in het buitenland werkt.
- Kosten moeten wel kunnen worden aangetoond.
Standpunt kennisgroep inzake Dubbele huisvestingskosten / ET-kosten
Aanleiding
Een in Nederland gevestigde werkgever stelt werknemers – die in Portugal door Portugese bemiddelaars zijn geworven – in het kader van hun dienstbetrekking ter beschikking aan zorginstellingen in Nederland. De werkgever verstrekt de werknemers gratis huisvesting in Nederland en wijst deze verstrekking aan als eindheffingsloon. De werkgever kan / wil de huisvestingskosten in het land van herkomst niet aannemelijk maken.
Vraag
Is de gerichte vrijstelling voor extraterritoriale kosten (hierna: ET-kosten) van artikel 31a, tweede lid, onderdeel e, van de Wet op de loonbelasting 1964 (hierna: Wet LB) van toepassing?
Antwoord
Ja, de gerichte vrijstelling is van toepassing als de werknemer in zijn land van herkomst huisvesting aanhoudt en er sprake is van extra kosten van tijdelijk verblijf buiten het land van herkomst in het kader van de dienstbetrekking. De werkgever hoeft het bedrag niet aannemelijk te maken dat de werknemer aan huisvestingskosten heeft in Portugal. Wel moet hij aannemelijk maken dat sprake is van dubbele huisvesting. Dat is aannemelijk als hij in Portugal fiscaal inwoner is gebleven en zijn woonadres aanhoudt in Portugal.
Beschouwing
In het algemeen vormen kosten van huisvesting privékosten waarvoor geen gericht vrijgestelde vergoeding kan worden gegeven. In artikel 31a, tweede lid, aanhef en onderdeel e, Wet LB is echter geregeld dat extra kosten van tijdelijk verblijf buiten het land van herkomst in het kader van de dienstbetrekking gericht vrijgesteld zijn (hierna: ET-kosten). De vraag is wat hieronder moet worden verstaan.
Wetsgeschiedenis
Uit de wetsgeschiedenis van de voorganger (voetnoot 1) van deze gerichte vrijstelling volgt dat onder ET-kosten worden begrepen “de extra uitgaven voor dubbele huisvesting”. Dit blijkt uit onderstaande passage: (voetnoot 2)
(…) “Het is een ervaringsfeit dat indien een werknemer tijdelijk vanuit het buitenland in Nederland wordt tewerkgesteld, of door zijn werkgever vanuit Nederland naar het buitenland wordt gezonden, tijdelijk in die zin dat hij na afloop van de werkzaamheden normaliter weer naar zijn land van herkomst zal terugkeren, hij kosten van verblijf maakt die niet worden gemaakt door een werknemer die zijn werkzaamheden in zijn land van herkomst heeft of die definitief naar een ander land emigreert. Als voorbeelden van dergelijke kosten, extraterritoriale kosten, zijn te noemen:
(…)
extra uitgaven voor het vinden van geschikte huisvesting;
(…)
extra uitgaven voor dubbele huisvesting;(…)” (voetnoot 3)
Wanneer is sprake van extra uitgaven voor dubbele huisvesting?
Volgens de wetsgeschiedenis moet het gaan om kosten van tijdelijk verblijf die de werknemer niet zou hebben gemaakt als hij in het land van herkomst zou zijn blijven werken of definitief naar een ander land zou zijn geëmigreerd. Hieruit trekt de kennisgroep de conclusie dat voor toepassing van de gerichte vrijstelling geen sprake hoeft te zijn van extra kosten ten opzichte van normaal te achten huisvestingskosten van vergelijkbare werknemers. Het gaat om extra kosten ten opzichte van de huisvestingskosten van de werknemer die blijft beschikken over huisvesting in het land van herkomst tijdens het verblijf in Nederland (anders is immers geen sprake van dubbele huisvesting). Als een werknemer in zijn land van herkomst bijvoorbeeld € 500 per maand aan huisvestingskosten uitgeeft, dan heeft hij extra uitgaven als hij in het kader van zijn dienstbetrekking huisvestingskosten moet maken buiten zijn land van herkomst. Dit geldt ook voor de werknemer die tijdens zijn verblijf in Nederland blijft beschikken over min of meer gratis huisvesting, zoals inwoning bij familie in zijn land van herkomst.
De kennisgroep ziet een parallel met de gerichte vrijstelling voor tijdelijk verblijf in het kader van de dienstbetrekking (artikel 31a, tweede lid, onderdeel b, Wet LB). Op grond van deze vrijstelling kan een werkgever de kosten van huisvesting in het kader van de dienstbetrekking onbelast vergoeden of huisvesting verstrekken of ter beschikking stellen. Daarbij zijn evenwel de normale kosten van huisvesting van de werknemer niet van belang.
Voorwaarden gericht vrijgestelde vergoeding of verstrekking
Op grond van wetsgeschiedenis gelden wel de voorwaarden dat sprake is van dubbele huisvesting en dat de werknemer niet emigreert naar Nederland. Uiteraard kunnen kosten van huisvesting in het land van herkomst wel dienen als bewijsmiddel dat sprake is van dubbele huisvesting en dat betrokkene fiscaal inwoner (voetnoot 4) is gebleven van het land van herkomst. Voor het aannemelijk maken van huisvesting en inwonerschap geldt de vrije bewijsleer.
Overigens kan de werknemer die fiscaal inwoner is geworden van Nederland nog wel in aanmerking komen voor de vergoeding of verstrekking van andere ET-kosten. Het ‘tijdelijk verblijf’ van artikel 31a, tweede lid, onderdeel e, Wet LB dient immers ingevuld te worden met de looptijd van de bewijsregel (voetnoot 5). Derhalve kan de werkgever voor de duur van in beginsel 5 jaar de werkelijke ET-kosten gericht vrijgesteld vergoeden of verstrekken aan een werknemer die besluit om zich permanent in Nederland te vestigen. Hij heeft alleen geen dubbele huisvestingskosten meer en komt daarom ook niet meer in aanmerking voor een gericht vrijgestelde vergoeding daarvan.
Staatssecretaris van Financiën
Volgens de staatssecretaris van Financiën (voetnoot 6) zijn ET-kosten extra kosten die een werknemer in redelijkheid maakt omdat hij tijdelijk buiten het land van herkomst verblijft voor het verrichten van zijn werkzaamheden. Kosten of uitgaven die de werknemer ook zou hebben gehad bij dezelfde werkzaamheden in eigen land, zijn geen ET-kosten.
Hij bevestigt in zijn besluit dat kosten van dubbele huisvesting ET-kosten zijn (voetnoot 7). Hieronder vallen volgens hem de ‘huisvestingskosten buiten het land van herkomst van een extraterritoriale werknemer, bijvoorbeeld in een hotel, die naar de omstandigheden beoordeeld, in het land van herkomst is blijven wonen’. De kennisgroep voelt zich hierdoor gesteund in zijn opvatting.
Extra kosten van eerste huisvesting
Als een werknemer fiscaal inwoner is geworden van Nederland is de huisvesting in Nederland eerste huisvesting. Kosten van eerste huisvesting zijn normaliter privé, maar de extra kosten van eerste huisvesting worden bij tijdelijk verblijf buiten het land van herkomst aangemerkt als ET-kosten en kunnen door de werkgever gericht vrijgesteld worden vergoed (voetnoot 8). De kennisgroep vraagt zich af of dit standpunt juist is in het geval van een eerste woning omdat deze op grond van artikel 3, vierde lid, onderdeel b, Wet LB niet kan worden aangewezen als eindheffingsloon. De kennisgroep adviseert om de betreffende besluiten te actualiseren (of de wetgeving aan te passen), ( voetnoot 9)
Voetnoten
- Artikel 15a, eerste lid, onderdeel j, Wet LB (zoals dat luidde op 31 december 2010).
- De onderstreping is aangebracht door de kennisgroep.
- Kamerstukken II, 2000/01, 27466, nr. 3 tabblad, p. 82.
- In de zin van artikel 4 tabblad van de Algemene wet inzake rijksbelastingen.
- Zie Kamerstukken II 2018/19, 35026, nr. 22 tabblad, p. 7. Dit is in lijn met de toelichting die de staatssecretaris van Financiën heeft gegeven in zijn besluit van 21 oktober 2005, Stcrt. 2005, 228 (vraag 10) en zijn besluit van 23 augustus 2013, Stcrt. 2013, 25663 tabblad (vraag 9).
- Besluit van 11 februari 2004 tabblad, nr. CPP2003/641M.
- Besluit van 11 februari 2004, nr. CPP2003/641M (onderdeel 8).
- Zie het besluit van de staatssecretaris van Financiën van 23 augustus 2013, Stcrt. 2013, 25663 (vraag 24) en het zijn besluit van 11 februari 2004, nr. CPP2003/641M (onderdeel 8).
- De besluiten zijn niet aangepast aan (de invoering van) artikel 31, vierde lid, onderdeel b, Wet LB en maken daarom ten onrechte geen onderscheid tussen het vergoeden, verstrekken of ter beschikking stellen van een woning en huisvesting buiten de woonplaats ter zake van de dienstbetrekking. Dit geldt ook voor het Handboek Loonheffingen (zie paragraaf 19.4.3 en 22.1.1 in de uitgave oktober 2022).
Opladen privé-auto aan laadpaal werkgever
Wat zijn de fiscale gevolgen als een werknemer zijn privé elektrische auto gaat opladen aan de laadpaal op de zaak (bij de werkgever)? In onderstaand artikel het standpunt van de Belastingdienst (kennisgroep). Volgens de Belastingdienst is het een voordeel uit dienstbetrekking en derhalve loon. Vorenstaande geldt niet voor het opladen van een fiets of mobiele telefoon.
Standpunt kennisgroep inzake opladen privé elektrische auto bij werkgever
Aanleiding
Een werkgever heeft twee laadpalen op de parkeerplaats staan. De parkeerplaats maakt onderdeel uit van de werkplek van de werknemers. Elke laadpaal heeft twee laadpunten. De werknemer kan de laadpunten alleen gebruiken met een laadpas van de werkgever, niet met een algemene laadpas. De kosten van het opladen komen voor rekening van de werkgever. De werkgever heeft één elektrische auto waardoor er drie laadpunten niet worden gebruikt. De werkgever wil het elektrisch rijden stimuleren. Daarvoor wil hij werknemers die in privé beschikken over een hybride of elektrische auto ook gebruik laten maken van de laadpalen. De werknemers kunnen hiervoor een laadpas ophalen bij de receptie, de auto opladen en vervolgens de laadpas weer inleveren. De werknemers hoeven niets te betalen en er wordt niet geregistreerd welke werknemer wanneer van de laadpaal gebruikmaakt.
Vragen
- Is er sprake van loon in de zin van artikel 10 eerste lid, Wet op de loonbelasting 1964 (hierna: Wet LB)?
- Valt het voordeel dat de werknemer geniet onder de nihilwaardering van artikel 3.7, eerste lid, onderdeel a, URLB 2011?
- Heeft het opladen van de privé-auto nog invloed op het reiskostenforfait van artikel 31a tweede lid, onderdeel a, ten derde, Wet LB?
- In hoeverre gelden de antwoorden ook voor andere privézaken die de werknemer mag opladen op de werkplek, zoals een elektrische fiets (incl. speed pedelec) en mobiele telefoon?
Antwoorden
- Ja, als de werknemer zijn privé-auto oplaadt op de werkplek is er sprake van een voordeel dat voortvloeit uit de dienstbetrekking.
- Nee, de nihilwaardering is niet van toepassing op het gebruik van de laadpaal voor privédoeleinden.
- Ja, de elektriciteit telt mee voor de onbelaste forfaitaire reiskostenvergoeding van maximaal € 0,19 per kilometer (2023: € 0,21 per kilometer).
- De werkgever kan de nihilwaardering toepassen als de werknemer een stopcontact gebruikt voor het opladen van een elektrische fiets en mobiele telefoon. De elektriciteit voor de fiets telt niet mee voor de onbelaste forfaitaire reiskostenvergoeding van maximaal € 0,19 per kilometer.
Beschouwing
Vraag 1: Is er sprake van loon?
Volgens artikel 10, eerste lid, Wet LB is loon al hetgeen uit een dienstbetrekking wordt genoten. De uitdrukking 'al hetgeen' geeft aan dat in beginsel elk voordeel dat een werknemer behaalt onder de loonheffing valt.
De inhoud van het loonbegrip heeft zich gevormd in de jurisprudentie en laat zich samenvatten in de volgende drie cumulatieve voorwaarden:
- Er is sprake van genieten (voordeelseis).
- De werkgever verstrekt het voordeel en is zich daarvan bewust (verstrekkingseis).
- Er is voldoende causaal verband tussen het voordeel en de dienstbetrekking (causaliteitseis).
Het gebruik van de laadpaal levert de werknemer een voordeel op omdat hij niet hoeft te betalen voor het opladen van zijn auto. De laadpunten kunnen alleen gebruikt worden met een laadpas van de werkgever en de kosten van het opladen komen voor rekening van de werkgever. Dit betekent dat de werkgever zich bewust is van de verstrekking van het voordeel en dat er een voldoende causaal verband is met de dienstbetrekking. Er is sprake van loon in natura.
Vraag 2: Is de nihilwaardering van toepassing?
Op grond van artikel 13 Wet LB in samenhang met artikel 3.7 eerste lid, onderdeel a, URLB 2011 wordt het ge- en verbruik van werkplekvoorzieningen onder voorwaarden op nihil gewaardeerd. De tekst van artikel 3.7 URLB 2011 luidt als volgt:
“1. De waarde van de volgende voorzieningen, in redelijkheid, wordt gesteld op nihil, ingeval deze geheel of gedeeltelijk op de werkplek gebruikt of verbruikt worden:
a. voorzieningen waarvan het niet gebruikelijk is deze elders te gebruiken of verbruiken;” (…)
Het begrip voorziening is wettelijk niet gedefinieerd. Volgens de toelichting moet het begrip ruim worden opgevat en ziet het op
“allerlei faciliteiten, in zeer uiteenlopende situaties, die de werkgever aan de werknemer ter beschikking stelt om de werkzaamheden te kunnen uitoefenen, maar waarvan de werknemer mogelijk ook voor zijn persoonlijke aangelegenheden gebruik kan maken”. voetnoot 1
Verder geeft de wetgever aan dat het gebruik ziet “op de situatie waarbij de werkgever het gebruik van een voorziening toestaat”. (voetnoot 2) En dat het artikel ziet op het “het genot van voorzieningen”. voetnoot 3
Het genot van een laadpaal bestaat uit de elektriciteit. Als de laadpaal voor privé wordt gebruikt vormt dit loon, tenzij het genot op nihil kan worden gewaardeerd. Hetzelfde geldt voor andere voorzieningen die iets ‘produceren’, zoals een koffieautomaat, een printer, een kraan en een stopcontact. Het genot van dergelijke voorzieningen bestaat uit de levering van producten; koffie, printjes, fotokopieën, water en stroom. Het kan volgens de kennisgroep niet de bedoeling zijn geweest van de wetgever dat bij toetsing van de nihilwaardering de voorziening wordt gesplitst in het gebruik van de voorziening en het product dat de voorziening levert. Het gebruik an sich levert de werknemer immers geen voordeel op; artikel 3.7, eerste lid, onderdeel a, URLB 2011 zou dan een dode letter zijn. Het artikel beoogt nou juist het genot van een voorziening (het product) onder voorwaarden buiten de heffing te laten.
Het gebruik van de laadpaal moet derhalve als een voorziening in de zin van artikel 3.7, eerste lid, onderdeel a, URLB 2011 worden gezien. De vraag is of de voorziening voldoet aan de voorwaarden van dit artikel.
Is er in dit geval sprake van een werkplekvoorziening?
Werkplekvoorzieningen worden op nihil gewaardeerd onder de volgende voorwaarden, in samenhang bezien:
- De voorziening moeten geheel of gedeeltelijk op de werkplek worden ge- of verbruikt;
- Het aanbieden van de voorziening moet redelijk zijn; en,
- Het betreft een voorziening waarvan het niet gebruikelijk is deze elders te ge- of verbruiken.
De laadpaal voldoet aan de eerste voorwaarde. Immers, de werknemer kan de laadpaal alleen gebruiken op de werkplek. Aangezien de keuze van de werknemers niet leidend is geweest bij het aanbieden van de laadpaal en de redelijkheidstoets niet kan dienen om te treden in het beleid van de werkgever, voldoet de laadpaal ook aan de tweede voorwaarde (voetnoot 4) Blijft over de vraag of het niet gebruikelijk is de laadpaal buiten de werkplek te gebruiken.
Ge- of verbruik elders gebruikelijk?
Hoe moet deze derde voorwaarde worden uitgelegd? Moet de betreffende voorziening uitsluitend op de werkplek kunnen worden ge- of verbruikt? Of moet de voorziening normaal gesproken op de werkplek worden aangeboden? En maakt het hierbij uit hoe groot het privévoordeel is voor de werknemer?
De achtergrond van de nihilwaardering van voorzieningen die (mede) op de werkplek worden gebruikt, is volgens de wetgever vooral praktisch van aard. (voetnoot 5)
“De onwenselijkheid lastige waarderingsregels op te nemen voor voorzieningen met een (vaak beperkt) privévoordeel heeft geleid tot het ontstaan van de nihilwaarderingen voor voorzieningen die de werkgever in het kader van de bedrijfsvoering ter beschikking stelt.” (voetnoot 6)
Hieruit leidt de kennisgroep af dat de nihilwaardering ook van toepassing kan zijn op een onderdeel van een voorziening met een niet evident zakelijk belang.
De wetgever had hierbij het oog op voorzieningen die de werkgever
“in het belang van het arbeidsproces of het bedrijfsproces noodzakelijk vindt en daarom bepaalde kosten wil maken of vanwege wettelijke verplichtingen moet maken.” (voetnoot 7)
Het gaat volgens de wetgever om voorzieningen, die in het algemeen verbonden zijn met de bedrijfsvoering van de werkgever, en die naar algemene maatschappelijke opvattingen niet als loon worden ervaren, ook al kan sprake zijn van enig privévoordeel (voetnoot 8)
De aangehaalde wetsgeschiedenis en toelichting op de URLB 2011 biedt ruimte voor een soepele benadering als het gaat om voorzieningen in het belang van het arbeidsproces of het bedrijfsproces met een beperkt privévoordeel. Maar in dit geval is sprake van een substantieel voordeel (voetnoot 9) dat bovendien naar maatschappelijke opvattingen als loon wordt ervaren. Verder stelt de werkgever de laadpaal niet ter beschikking aan de werknemer om zijn werkzaamheden te kunnen uitvoeren, maar om zijn privéauto op te laden. De werkgever geeft hiervoor expliciet toestemming. Het genot van de voorziening (elektriciteit) vindt vervolgens met name plaats buiten de werkplek.
De laadpaal voldoet daarom niet aan voorwaarde 3.
Vraag 3: Heeft het opladen invloed op het reiskostenforfait?
Nu de nihilwaardering niet van toepassing is, vormt de elektriciteit uit de laadpaal ten behoeve van de privéauto een voordeel dat gewaardeerd dient te worden op grond van artikel 13 Wet LB. De elektriciteit telt mee voor de onbelaste forfaitaire reiskostenvergoeding van maximaal € 0,19 per kilometer. Als de werkgever daarboven een extra vergoeding geeft, kan hij deze aanwijzen als eindheffingsloon, als hij voldoet aan de gebruikelijkheidseis.
Vraag 4: In hoeverre gelden de antwoorden ook voor andere privézaken die de werknemer mag opladen op de werkplek, zoals een elektrische fiets (incl. speed pedelec) en mobiele telefoon?
Het stopcontact op de werkplek is evident een voorziening op de werkplek die de werknemer nodig heeft om zijn werkzaamheden te kunnen uitoefenen en zijn in het belang van het bedrijfsproces. Als de werknemer het stopcontact gebruikt voor het opladen van zijn mobiele telefoon is er sprake van een privévoordeel voor de werknemer. Het voordeel is echter gering en wordt naar maatschappelijke opvattingen niet als loon ervaren. De kennisgroep vergelijkt dit voordeel met de door de wetgever genoemde voordelen zoals “kopieën van privéstukken, het (privé) gebruik van internet of de behandeling van privémail onder werktijd”. Het is volgens de wetgever “gebruikelijk en gewenst een dergelijk voordeel buiten beschouwing te laten bij de bepaling van het loon”. (voetnoot 10)
Bovenstaande geldt ook voor het opladen van een accu van een elektrisch fiets (incl. speed pedelec). Het voordeel hiervan is wellicht iets hoger (voetnoot 11), maar kan nog altijd worden aangemerkt als gering. Omdat de nihilwaardering van toepassing is, telt de elektriciteit niet mee voor de onbelaste forfaitaire reiskostenvergoeding van maximaal € 0,19 per kilometer.
Voetnoten
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 27.
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 28.
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 25.
- Kamerstukken II 1998/99, 26728, nr. 3, p. 28/29.
- Kamerstukken II 2014/15, 34002, nr. 29 p. 2-3.
- Kamerstukken II 2014/15, 34002, nr. 10, p. 58.
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 28.
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 25.
- Zie voor een vergelijking van de kosten de site van de anwb, auto / elektrisch rijden / wat kost het opladen van een elektrische auto.
- Ministeriële regeling van 8 september 2010, nr. DB 2010–178M, Stcrt. 2010, 14212, p. 28.
- € 0,10 per accu volgens Kieskeurig.nl.
Reiskosten en thuiswerkvergoeding bij ouderschapsverlof
De Belastingdienst heeft binnen de kennisgroep loonheffingen een standpunt ingenomen omtrent het ouderschapsverlof bij thuiswerken. Ouderschapsverlof is sinds 2022 een wettelijk recht (voor ruim 2 maanden). Onderstaand het standpunt van de Belastingdienst.
Hoe zit het ook al weer met de belastingvrije vergoedingen voor thuiswerken?
Welke gerichte vrijstellingen gelden voor de werkruimte thuis? Wat zijn de voorwaarden?
Belastingvrije vergoedingen bij thuiswerken?
- Vergoeding van € 2,40 per dag (cijfers 2025)
- Soms moet de reiskostenvergoeding (vast) worden aangepast (kennisgroep KG:204:2024:8)
- Vrijstelling voor verplichtige arbo voorzieningen, zoals bureaustoel, computerbril, hoofdtelefoon, etc.
- Gereedschappen, computers en mobiele communicatiemiddelen, mits noodzakelijk voor behoorlijke dienstvervulling en deze zaken bij einde dienstbetrekking worden terugggeven of de restwaarde wordt betaald door de werknemer.
- Internetkosten / aansluiting mits naar het oordeel van de werkgever noodzakelijk. Bij 3 in 1 pakketten bepalen welk deel van de factuur betrekking heeft op de kosten voor het internet.
Standpunt kennisgroep inzake thuiswerken en ouderschapsverlof
Aanleiding
Met ingang van 2 augustus 2022 wordt betaald ouderschapsverlof (voor een periode van 9 weken) een wettelijk recht. Een aantal werknemers van een werkgever wil gebruik maken van deze regeling. De werknemers ontvangen een vaste reiskostenvergoeding en een vaste thuiswerkvergoeding.
Het ouderschapsverlof kan worden opgenomen in:
- 9 aaneensluitende weken;
- Meerdere vaste delen, bijvoorbeeld in 3 x 3 weken;
- Deeltijd, bijvoorbeeld 1 dag per week gedurende een heel jaar;
- 6 aaneensluitende weken en vervolgens 1 dag per week gedurende 1 maand cursus.
Vraag
Wat zijn de gevolgen voor de vaste reiskosten- en / of thuiswerkvergoeding in de 4 bovenstaande situaties? Meer specifiek, wat wordt verstaan onder ‘in de regel’ in de zin van artikel 31a tabblad, zevende lid, van de Wet op de loonbelasting 1964 (hierna: Wet LB)?
Antwoord
Een werknemer reist niet meer 'in de regel' naar een vaste plaats van werkzaamheden als hij meer dan 2 maanden niet naar de vaste plaats van werkzaamheden reist. Deze beoordeling vindt per aanleiding plaats en op kalenderjaarbasis. Als de aanleiding het kalenderjaar overstijgt, is er sprake van een nieuwe aanleiding.
Beschouwing
Wet- en regelgeving
Een werkgever mag op grond van artikel 31a, tweede lid, onderdeel a, slotzinsnede, Wet LB een gericht vrijgestelde vaste reiskostenvergoeding geven aan een werknemer op basis van 214 dagen (per kalenderjaar) als die op ten minste 128 dagen (per kalenderjaar) naar een vaste plaats (voetnoot 1) van werkzaamheden reist.
Gericht vrijgesteld is (voetnoot 2)
“(…) vervoer in het kader van de dienstbetrekking, waaronder woon-werkverkeer:
(…)
met dien verstande dat ingeval voor het vervoer, niet zijnde vervoer per taxi, luchtvaartuig, schip of vervoer vanwege de inhoudingsplichtige, een vaste vergoeding wordt gegeven aan een werknemer die op ten minste 128 dagen per kalenderjaar naar een vaste plaats van werkzaamheden reist, deze vergoeding mag worden berekend alsof de werknemer op ten hoogste 214 dagen per kalenderjaar naar die vaste plaats van werkzaamheden reist;”
Met ingang van 2022 is artikel 31a, zevende lid, onderdeel a, Wet LB gewijzigd vanwege de nieuwe gerichte vrijstelling voor vergoedingen van thuiswerkkosten (voetnoot 3).
Vóór 2022
Artikel 31a, zevende lid, onderdeel a, Wet LB:
“Voor de berekening van de in het tweede lid, onderdeel a, bedoelde vaste vergoeding ter zake van vervoer worden de in dat onderdeel genoemde aantallen dagen:
a. vermenigvuldigd met vier vijfde, drie vijfde, twee vijfde of een vijfde ingeval de werknemer een vierdaagse, een driedaagse, een tweedaagse onderscheidenlijk een eendaagse werkweek heeft;
(…).”
M.i.v. 2022
Artikel 31a, zevende lid, onderdeel a, Wet LB:
“Voor de berekening van de in het tweede lid, onderdelen a en k, bedoelde vaste vergoeding ter zake van vervoer, onderscheidenlijk thuiswerken, worden de in die onderdelen genoemde aantallen dagen:
a. vermenigvuldigd met vier vijfde, drie vijfde, twee vijfde of een vijfde ingeval de werknemer in de regel vier dagen, drie dagen, twee dagen, onderscheidenlijk een dag, per week naar een vaste plaats van werkzaamheden reist, onderscheidenlijk thuiswerkt;
(…)”
Met ingang van 2022 sluit de wetgever in artikel 31a, zevende lid, onderdeel a, Wet LB dus niet meer aan bij het aantal werkdagen per week, maar bij het aantal dagen per week dat een werknemer in de regel naar een vaste plaats van werkzaamheden reist. Aangezien het een gerichte vrijstelling betreft, ligt de bewijslast hiervoor bij de werkgever.
Uitleg begrip ‘in de regel’
“In de regel” is geen helder gedefinieerd (juridisch) begrip. Over het begrip heeft de wetgever in de context van artikel 31a, zevende lid, Wet LB het volgende opgemerkt (voetnoot 4):
“(…) Hierdoor is het niet nodig een vaste thuiswerkkostenvergoeding aan te passen als incidenteel op een structurele thuiswerkdag niet wordt thuisgewerkt. Ditzelfde blijft gelden voor de vaste reiskostenvergoeding. Bij een al dan niet tijdelijke langdurige wijziging van het arbeidspatroon dient de vergoeding aangepast te worden. Dit geldt bijvoorbeeld als een werknemer, die normaliter altijd op kantoor werkt, een aantal maanden thuis gaat werken.” (voetnoot 5)
“(...) De vaste reiskostenvergoeding, uitgaande van 214 werkdagen, dient voortaan te worden herrekend als de werknemer in de regel vier dagen, drie dagen, twee dagen onderscheidenlijk een dag per week naar een vaste plaats van werkzaamheden reist. Als sprake is van incidenteel niet-reizen naar de vaste plaats van werkzaamheden, zoals vanwege een cursus, een vrije dag, een klantbezoek of een incidentele thuiswerkdag, heeft dit geen gevolgen voor de vaste reiskostenvergoeding. De aanpassing van de vaste reiskostenvergoeding op basis van de wettelijke methode heeft voor deze situaties en voor werknemers die niet thuis (kunnen) werken dus geen gevolgen.” (...) (voetnoot 6)
“(…) Het vorenstaande maakt het mogelijk dat deze vergoeding maandelijks kan worden betaald, zonder dat deze hoeft te worden aangepast als de werknemer op vakantie gaat, ziek wordt, een klant bezoekt, een meerdaagse cursus volgt of om een andere reden incidenteel afwijkt van het afgesproken werkschema. Als er twijfels zijn of nog steeds sprake is van een incidentele onderbreking kan dit nader worden beoordeeld aan de hand van de 128 dagenberekening of de in het Handboek Loonheffingen opgenomen praktische regeling. Bij een duidelijke structurele wijziging van het afgesproken werkpatroon kan de 128 dagenberekening of de praktische regeling niet langer worden toegepast en dient de vergoeding te worden aangepast. Ter verduidelijking worden hierna de 128 dagenregeling en de praktische regeling nader toegelicht.”(…) (voetnoot 7)
“(…) In de situatie dat het minimale aantal op basis van de 128 dagenregeling van in dit geval 51 dagen naar de werkplek is gereisd, is het de vraag wat er op de oorspronkelijk voorziene woon-werkreisdagen is gebeurd. Is het beperkte aantal woon-werkreisdagen het gevolg van cursussen, verlof, ziekte, klantbezoeken en eventueel een incidentele extra thuiswerkdag, dan is aanpassing van de vergoeding niet nodig. Indien echter in afwijking van de oorspronkelijke afspraken op de voorziene woon-werkreisdagen anders dan incidenteel thuis is gewerkt, dan is sprake van een meer dan incidentele afwijking van de oorspronkelijke afspraken en dient de vaste vergoeding te worden aangepast.” (…) (voetnoot 8)
De vraag is vervolgens hoe het begrip ‘incidenteel’ moet worden uitgelegd. Ook dit is geen helder gedefinieerd (juridisch) begrip. De betekenis van incidenteel is volgens Van Dale: bijkomstig, ondergeschikt.
De kennisgroep concludeert op grond van de wetsgeschiedenis dat een werknemer niet meer ‘in de regel’ naar een vaste plaats van werkzaamheden reist als bijvoorbeeld sprake is van:
- Een al dan niet tijdelijke langdurige wijziging van het arbeidspatroon. Dit geldt bijvoorbeeld als een werknemer, die normaliter altijd op kantoor werkt, een aantal maanden thuis gaat werken.
- Een duidelijke structurele wijziging van het (afgesproken) werkpatroon.
- Een meer dan incidentele afwijking (van de oorspronkelijke afspraken) op de voorziene woon-werkreisdagen.
Een werknemer reist ‘in de regel’ naar de vaste plaats van werkzaamheden als sprake is van incidenteel niet-reizen naar een vaste plaats van werkzaamheden, zoals vanwege een (meerdaagse) cursus, een vrije dag, een klantbezoek, vakantie, ziekte, een incidentele thuiswerkdag of om een andere reden een incidentele afwijking van het (afgesproken) werkschema.
Concrete invulling begrip ‘in de regel’
De kennisgroep begrijpt dat er vanuit de praktijk behoefte is aan een nog concretere invulling van het begrip ‘in de regel’. Het ligt niet op de weg van de kennisgroep om een eigen invulling te geven aan het begrip. Daarom sluit de kennisgroep aan bij de meest ruime uitleg van het begrip in de wetsgeschiedenis. Hierin spreekt de wetgever over een al dan niet tijdelijke langdurige wijziging van het arbeidspatroon. “Dit geldt bijvoorbeeld als een werknemer, die normaliter altijd op kantoor werkt, een aantal maanden thuis gaat werken.” De kennisgroep interpreteert dit als volgt:
Een werknemer reist niet meer ‘in de regel’ naar de vaste plaats van werkzaamheden als hij meer dan 2 maanden niet naar de vaste plaats van werkzaamheden gaat reizen.
De beoordeling of een werknemer reist naar een vaste plaats van werkzaamheden vindt plaats per aanleiding en op kalenderjaarbasis. Aanleidingen zoals verlof, cursus en ziekte worden niet bij elkaar opgeteld en zijn uiteraard afhankelijk van de feiten en omstandigheden. Als de aanleiding het kalenderjaar overstijgt, is er sprake van een nieuwe aanleiding. De kennisgroep kiest hiervoor omdat de werkgever de 128-dagenregeling ook per kalenderjaar moet toepassen.
Situatie 1: 9 aaneensluitende weken ouderschapsverlof
Voorbeeld:
Een werknemer werkt 5 dagen per week, 52 weken per jaar (260 werkdagen) en neemt 9 aaneengesloten weken (45 dagen) ouderschapsverlof op. De ingangsdatum van het verlof is 1 december 2022. De werknemer geeft dit van te voren door aan de werkgever.
Reist de werknemer bij 9 aaneensluitende weken ouderschapsverlof nog ‘in de regel’ naar zijn vaste plaats van werkzaamheden?
Voor het jaar 2022 reist de werknemer ‘in de regel’ naar de vaste plaats van werkzaamheden. De werknemer neemt 4 weken ouderschapsverlof op. Dit leidt niet tot een aanpassing van de vaste reis- dan wel thuiswerkkostenvergoeding voor het jaar 2022.
Voor het jaar 2023 reist de werknemer ook ‘in de regel’ naar de vaste plaats van werkzaamheden. De werknemer neemt 5 weken ouderschapsverlof op. Dit leidt niet tot een aanpassing van de vaste reis- dan wel thuiswerkkostenvergoeding voor het jaar 2023.
Als de ingangsdatum van het verlof bijvoorbeeld 1 juli zou zijn geweest, reist de werknemer niet meer ‘in de regel’ naar de vaste plaats van werkzaamheden. De werknemer neemt dan 9 weken ouderschapsverlof op in 2022. De werkgever moet het aantal reis- en thuiswerkdagen van de werknemer tijdens het verlof op 0/5 stellen.
Situatie 2: 3 keer 3 weken ouderschapsverlof
Voorbeeld:
Een werknemer werkt 52 weken per jaar (260 dagen) en neemt 9 weken (45 dagen) ouderschapsverlof op. De werknemer geeft van te voren door aan de werkgever dat hij het ouderschapsverlof verspreid over 3 keer 3 weken wil opnemen. De werknemer neemt 3 weken ouderschapsverlof op vanaf 1 december 2022, 3 weken vanaf 1 januari 2023 en 3 weken vanaf 1 juli 2023.
Reist de werknemer bij 3 keer 3 weken ouderschapsverlof nog ‘in de regel’ naar zijn vaste plaats van werkzaamheden?
Voor het jaar 2022 reist de werknemer ‘in de regel’ naar de vaste plaats van werkzaamheden. De werknemer neemt 3 weken ouderschapsverlof op. Dit leidt niet tot een aanpassing van de vaste reis- dan wel thuiswerkkostenvergoeding voor het jaar 2022.
Voor het jaar 2023 reist de werknemer ook ‘in de regel’ naar de vaste plaats van werkzaamheden. De werknemer neemt 6 weken ouderschapsverlof op. Dit leidt niet tot een aanpassing van de vaste reis- dan wel thuiswerkkostenvergoeding voor het jaar 2023. Ondanks dat het ouderschapsverlof verspreid wordt opgenomen ziet de kennisgroep dit als 1 aanleiding. Als de aanleiding het kalenderjaar overstijgt, is het een nieuwe aanleiding. Dit betekent dat als de werknemer (in een andere situatie) vanaf 1 januari 3 weken ouderschapsverlof en vanaf 1 juli 6 weken ouderschapsverlof zou opnemen (in totaal 9 weken in 2023), dit 1 aanleiding is. Dit leidt dan wel tot een aanpassing van de vaste reis- dan wel thuiswerkkostenvergoeding voor het jaar 2023.
Situatie 3: 1 dag per week gedurende 1 jaar ouderschapsverlof
Voorbeeld:
Een werknemer werkt 52 weken per jaar (260 dagen). Hij werkt 3 dagen per week op kantoor en 2 dagen per week thuis. De werknemer neemt 1 dag per week ouderschapsverlof op voor de periode van 1 jaar (52 dagen). De werknemer geeft dit van te voren door aan de werkgever. Hij werkt vervolgens vanaf december 2022 2 dagen per week op kantoor en 2 dagen per week thuis.
Reist de werknemer bij 1 dag per week (gedurende 1 jaar) ouderschapsverlof nog ‘in de regel’ naar zijn vaste plaats van werkzaamheden?
Voor het jaar 2022 reist de werknemer ‘in de regel’ naar de vaste plaats van werkzaamheden. De werknemer neemt 4 weken 1 dag per week ouderschapsverlof op. Dit leidt niet tot een aanpassing van de vaste reis- dan wel thuiswerkkostenvergoeding voor het jaar 2022.
Voor het jaar 2023 reist de werknemer niet meer ‘in de regel’ naar de vaste plaats van werkzaamheden. De werknemer neemt 48 weken 1 dag per week ouderschapsverlof op. Dit leidt tot een aanpassing van de vaste reis- dan wel thuiswerkkostenvergoeding voor het jaar 2023. De grondslag voor de vaste reiskostenvergoeding dient m.i.v. 2023 te worden aangepast naar 2/5 (was voorheen 3/5). De grondslag voor de vaste thuiswerkkostenvergoeding blijft 2/5.
Situatie 4: 6 aaneensluitende weken en vervolgens 1 dag per week gedurende 1 maand cursus
Voorbeeld:
Een werknemer werkt 52 weken per jaar (260 dagen) en neemt in 2022 6 weken (30 dagen) aaneengesloten ouderschapsverlof op. De werknemer geeft dit van te voren door aan de werkgever. Direct na het ouderschapverlof volgt de werknemer een cursus van 1 dag per week gedurende 1 maand (4 dagen). Dit is in het jaar 2022.
Reist de werknemer bij 6 weken aaneengesloten ouderschapsverlof en 1 dag per week gedurende 1 maand cursus nog ‘in de regel’ naar zijn vaste plaats van werkzaamheden?
Voor het jaar 2022 reist de werknemer ‘in de regel’ naar de vaste plaats van werkzaamheden. De werknemer neemt 6 weken ouderschapsverlof op. Dit leidt niet tot een aanpassing van de vaste reis- dan wel thuiswerkkostenvergoeding voor het jaar 2022.
De afwezigheid vanwege de cursus is een nieuwe aanleiding (beide aanleidingen telt de werkgever niet bij elkaar op). De werknemer is 4 weken 1 dag per week op cursus. Dit leidt niet tot een aanpassing van de vaste reis- dan wel thuiswerkkostenvergoeding voor het jaar 2022.
Voetnoten
- Voor de volledigheid merkt de kennisgroep op dat van een vaste plaats van werkzaamheden in ieder geval sprake is als een werknemer op kalenderjaarbasis meer dan 40 dagen naar de betreffende plek reist, ongeacht de datum van indiensttreding, het aantal contracturen en de lengte van het verblijf. Er kan sprake zijn van meerdere vaste werkplekken. Kamerstukken II 2020/21, 35927, nr. 3 tabblad, p. 44 (noot 67).
- Artikel 31a tabblad, tweede lid, onderdeel a, Wet LB.
- Artikel 31a, tweede lid, onderdeel k, Wet LB.
- De onderstreping is aangebracht door de kennisgroep.
- Kamerstukken II 2020/21, 35927, nr. 3, p. 44.
- Kamerstukken II 2020/21, 35927, nr. 3, p. 45.
- Kamerstukken II 2020/21, 35927, nr. 3, p. 46.
- Kamerstukken II 2020/21, 35927, nr. 3, p. 46.
Kennisgroep Belastingdienst Loonheffingen
Bron kennisgroep loonheffingen
Standpunten kennisgroepen belastingdienst niet altijd prettig
Sinds 2023 zijn er 1.000 kennisgroepstandpunten bekend gemaakt. Tijd voor een terugblik. De insteek van kennisgroep standpunten is goed, iedereen wordt gelijk behandeld door de inspecteur (mits vergelijkbare gevallen). Kennisgroepstandpunten hoeven echter niet altijd juist te zijn en soms zijn deze voer voor discussie. De inspecteur mag niet afwijken van een kennisgroepstandpunt en belastingadviseurs zijn het soms niet eens met deze standpunten. Dit kan spanning veroorzaken tussen belastingplichtigen (en/of hun adviseurs) en de belastingdienst.
Voor de helderheid, kennisgroep standpunten missen elke wettelijke status en kun je vergelijken met een mening. Dus eigenlijk is het standpunt evenveel waard als een intern memo bij ons op kantoor. Gelukkig heeft de rechter nog altijd het laatste woord, dit is echter vaak een grote en kostbare stap. Een alternatieve route kan zijn om de kennisgroep te benaderen bij een fout of onduidelijk standpunt, dit kan in overleg met de inspecteur. Al met al zijn wij blij met de eenheid van beleid maar maakt het er onze fiscale wereld niet altijd duidelijker op.
Innovatie en fiscale voordelen
Nederland wil - ook internationaal - voorop staan met haar kenniseconomie en innovatiekracht. Hiervoor zijn in de loonbelasting en vennootschapsbelasting fiscale voordelen te behalen. In dit artikel een overzicht van de mogelijkheden en onmogelijkheden.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Fiscale voordelen voor innovatie: voor wie?
U heeft een onderneming die innovatieve ontwikkelingen voortbrengt. Uw onderneming houdt zich bezig met ontwikkelen en onderzoek dat leidt tot slimme oplossingen die gebruikt worden in uw producten. Het innoveren draagt bij aan het product dat u verkoopt.
Fiscale voordelen in de loonbelasting
In ons fiscale landschap kennen we diverse stimuleringsmaatregelingen en faciliteiten voor ondernemers die zich bezighouden met Research en Development (R&D), ook wel speur- en ontwikkelingswerk (S&O) genoemd. Wij merken in de praktijk dat deze regelingen niet altijd even goed bekend zijn bij de ondernemer. Daarom gaan wij in dit artikel in op deze fiscale faciliteiten, te beginnen met de faciliteiten in de Loonbelasting.
Faciliteiten in de loonbelasting
Op het moment dat je personeel in dienst hebt, dit kun je overigens ook zelf zijn als DGA, zal er sprake zijn van een inhoudingsplicht ten aanzien van de loonbelasting. Als een inhoudingsplichtige vennootschap ook research en development-activiteiten ontplooit, kan er mogelijk gebruik worden gemaakt van de zogeheten S&O-afdrachtvermindering (WBSO). Om gebruik te kunnen maken van deze afdrachtvermindering, heeft de inhoudingsplichtige een S&O-verklaring nodig. Deze verklaring kan worden afgegeven als er gekwalificeerd speur- en ontwikkelingswerk wordt verricht.
Wat is speur- en ontwikkelingswerk?
Onder speur- en ontwikkelingswerk wordt verstaan het verrichten van systematisch georganiseerde werkzaamheden, direct en uitsluitend gericht op:
- Technisch wetenschappelijk onderzoek;
- De ontwikkeling van voor de S&O-inhoudingsplichtige technische nieuwe (onderdelen van): fysieke producten, fysieke productieprocessen of programmatuur (software).
Onder programmatuur wordt verstaan, het niet-fysieke, logische deelsysteem van een informatiesysteem dat de structuur van de gegevens en van de verwerkingsprocessen bepaalt voor zover dat deelsysteem is vastgelegd in een formele programmeertaal.
Let op! Niet als S&O-activiteiten kunnen worden aangemerkt:
- Het bij het verrichten van andere activiteiten toevallig iets nieuws ontdekken;
- Werkzaamheden zoals marktonderzoek, het verrichten van beleidsstudies, het analyseren van productieprocessen die niet binnen de onderneming zijn ontwikkeld en productvergelijkend onderzoek e.d.;
- Organisatorische en administratieve werkzaamheden.
Hoe hoog is het voordeel in de loonbelasting bij de WBSO?
Ten aanzien van de hoogte van de afdrachtvermindering in de loonheffing geldt het volgende. De grondslag van de afdrachtsvermindering wordt gesteld op de som van:
- Het aantal uren dat de werknemers naar verwachting aan het speur- en ontwikkelingswerk zullen besteden, vermenigvuldigd met het gemiddelde uurloon; en
- Het bedrag aan kosten en uitgaven of het forfaitaire bedrag aan kosten en uitgaven.
Het forfaitaire bedrag aan kosten en uitgaven wordt berekend door de eerste 1.800 S&O-uren in het kalenderjaar te vermenigvuldigen met € 10 en de overige S&O-uren met € 4 te vermenigvuldigen, en de uitkomsten bij elkaar op te tellen.
Voor het bedrag van de afdrachtvermindering wordt uitgegaan van 16% van de grondslag. Over de eerste € 350.000 binnen het kalenderjaar is de afdrachtvermindering echter 32% (voor starters zelfs 40%). De S&O-afdrachtvermindering kan echter nooit meer bedragen dan de af te dragen loonheffing in een tijdvak.
Let op! Als een keuze wordt gemaakt voor de forfaitaire benadering, dan hoeft geen administratie te worden bijgehouden van de gerealiseerde kosten en uitgaven en hoeft na afloop geen melding te worden gedaan van de gemaakte kosten en uitgaven. Dit kan een lastenverlichting opleveren. In de praktijk is het echter zo dat deze administratieve last veelal opweegt tegen het voordeel dat behaald wordt bij het uitgaan van de werkelijke kosten gelet op de huidige uurtarieven.
Faciliteiten in de inkomstenbelasting
Op het moment dat je als ondernemer voor de inkomstenbelasting zonder personeel opereert, ben je logischerwijs niet inhoudingsplichtig voor wat betreft de loonbelasting en kun je om die reden ook geen gebruik maken van de hiervoor beschreven afdrachtvermindering. Wanneer je dan wel activiteiten op het gebied van research en development verricht, kun je gebruik maken van een specifieke ondernemersaftrek, te weten de aftrek voor speur- en ontwikkelingswerk (S&O-aftrek).
Kom ik in aanmerking voor een innovatievoordeel in de inkomstenbelasting?
Indien je als ondernemer voldoende onderzoekuren maakt, kun je voor een extra aftrek op de winst in aanmerking komen. Om deze S&O-aftrek toe te kunnen passen, moet aan diverse voorwaarden worden voldaan. Er moet namelijk sprake zijn van:
- Een ondernemer;
- Die voldoet aan het urencriterium;
- En in het kalenderjaar ten minste 500 uur besteedt aan werk dat middels een S&O-verklaring is aangemerkt als (eerder in dit artikel beschreven) speur- en ontwikkelingswerk.
Hoe hoog is het voordeel bij innovatie in de inkomstenbelasting?
De hoogte van de aftrek voor speur- en ontwikkelingswerk is een wettelijk vastgelegd vast bedrag. In de wetgeving voor 2023 bedraagt dit bedrag € 14.202. Daarbovenop geldt nog een extra aftrek voor de startende zzp’ers van € 7.106.
Let op! Op het moment dat je als ondernemer voor de inkomstenbelasting met een S&O-verklaring op het punt staat de onderneming om te zetten naar een bv-structuur, ben je aangewezen op de geruisloze omzetting, wil je niet het mogelijke recht op toepassing van de innovatiebox verliezen. Laat je hierbij altijd adviseren door een deskundige partij.
Faciliteiten in de vennootschapsbelasting
Indien je ondernemer bent middels een besloten vennootschap met beperkte aansprakelijkheid, dan is dat lichaam belastingplichtig voor de vennootschapsbelasting. Allereerst kan er dan mogelijk gebruik worden gemaakt van de hiervoor beschreven faciliteit in de loonbelasting, voorts kan er in de vennootschapsbelasting mogelijk nog beroep worden gedaan op de zogeheten innovatiebox.
Wat is de innovatiebox?
De innovatiebox houdt in, dat netto-voordelen uit zelf voortgebrachte kwalificerende immateriële activa belast zijn naar een effectief tarief van (maximaal) 9%. De faciliteit is niet vormgegeven als een direct toe te passen verlaagd tarief, maar in plaats daarvan is bepaald dat de voordelen die voor de innovatiebox in aanmerking komen slechts voor 9/25e deel in aanmerking worden genomen, het overige deel van de behaalde resultaten is dan vrijgesteld.
Het is echter zo, dat de voordelen pas tegen het gunstige innovatiebox-tarief in aanmerking worden genomen als de drempel is overstegen. Deze drempel bestaat (in het algemeen) uit het bedrag van de nog in te lopen voortbrengingskosten. Deze kosten zijn immers al voor aftrek in aanmerking gekomen. Er is dus pas sprake van winst die in aanmerking komt voor de innovatiebox als de kosten zijn goedgemaakt.
Wanneer kan ik de faciliteit toepassen?
De faciliteit kan worden toegepast als er sprake is van het zelf voortbrengen van een kwalificerend immaterieel actief, met andere woorden het activum waarmee voordeel behaald wordt moet voor eigen rekening en risico van de vennootschap zijn voortgebracht. Voorts wordt met kwalificerend immaterieel activum bedoeld: een immaterieel activum dat is voortgevloeid uit speur- en ontwikkelingswerk waarvoor aan de belastingplichtige een S&O-verklaring is afgegeven. Kortom: zonder S&O-verklaring (WBSO) geen toepassing van de innovatiebox.
Fiscale advisering inzake innovatie en belastingen
Gezien de grote belangen, valt het aan te bevelen om zaken over de toepassing van de innovatiebox zoveel mogelijk vooraf af te stemmen met de Belastingdienst. Bij voorkeur worden deze afspraken dan vastgelegd in een vaststellingsovereenkomst, welke veelal zal gelden voor vijf jaar.
Voorts is het van belang dat de S&O-verklaring tijdig vooraf wordt aangevraagd, de faciliteiten gelden namelijk enkel en alleen ten aanzien van toekomstige werkzaamheden.
Advies of offerte inzake innovatie?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie te ontvangen? Neem dan gerust eens – geheel vrijblijvend – contact op met één van onze onderstaande adviseurs.
Belonen werknemers via werknemersparticipatie
Het is een vraagstuk waar op dit moment praktisch iedere ondernemer c.q. werkgever mee worstelt: “hoe kan ik mijn medewerkers binden en boeien?” Eén van de mogelijke antwoorden op deze vraag is door de betreffende werknemer(s) te laten participeren in de onderneming waarvoor zij werkzaam zijn. Met nadruk op ‘één van de mogelijke antwoorden’, want er zijn natuurlijk meerdere wegen die naar Rome leiden.
De staatssecretaris is van mening dat ons fiscale landschap prima werkt voor werknemersparticipaties, dat hierbij de wereld om hem heen er heel anders over denkt is bijzonder (zie kamervragen 28 oktober 2024). Volgens de staatssecretaris zijn er geen fiscale belemmeringen voor het toekennen van werknemersparticipaties (zie vraag 6), uit onze praktijk volgt een geheel ander beeld. Dat er belasting moet worden betaald is prima, edoch de problemen inzake de waardering van de aandelen, lange doorlooptijd bij de belastingdienst en de niet aftrekbaarheid van diverse kosten blijven gewoon op tafel liggen.
Werknemersparticipatie voor start up en scale up in 2027
Het kabinet wil werknemersparticipaties bij start ups en scale ups weer fiscaal aantrekkelijk maken, vermoedelijk per 2027 (zie nota 18 maart 2026). Door deze maatregel kunnen startende bedrijven eenvoudiger talent behouden en/of aantrekken. De werknemers worden onder de nieuwe wetgeving pas belast bij de verkoop van de aandelen (en niet bij de uitoefening van de optie), ook wordt slecht 65% van de opbrengst belast. Voordeel van deze regeling is dat er pas belasting wordt betaald als er ook daadwerkelijk liquide middelen zijn. Ook komt er een nieuwe en ruimere definitie van een startup of scale up. Deze definitie gaat zich richten op innovatie, schaalbaarheid en groei potentieel. Bedrijven kunnen zelfs ruim 20 jaar onder deze definitie vallen. Het RVO zal de beoordeling geven. Bij tussentijdse emigratie volgt een conserverende aanslag.
Plannen Kabinet en werknemersparticipatie en aandelenopties
Het wordt eenvoudiger om werknemers deels te betalen via een werknemersparticipatieregeling of optieregeling, hiertoe wordt nieuwe wetgeving opgesteld zodat het fiscaal voordeliger gaat worden om aandelen in het bedrijf aan een werknemer te "verkopen". Wij verwachten deze plannen ergens in 2027. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Deze regeling gaat gelden voor startups en scaleups, vermoedelijk niet voor "reguliere" bedrijven.
Aanpassing lucratief belang regeling per 1 januari 2026
De staatssecretaris van financiën wil per 1 januari 2026 de lucratief belang regeling aanpassen, deze regeling bestaat sinds 2009 en is vaak onduidelijk (en complex), zie brief staatssecretaris d.d. 1 juli 2025. De belastingheffing op (carried interest) inkomen wordt dan belast in box 2 (en niet in box 1 zoals eerder is aangekondigd). Aanleiding voor de aanpassing was de motie van kamerlid Idsinga. insteek was om de winst van fondsmanagers van private equity te belasten als normaal inkomen (box 1).
Onder de huidige regeling worden lucratief belang inkomsten belast in box 1 (maximaal 49,5% heffing), edoch als de manager zijn aandelenbelang heeft ondergebracht in een BV (rechtspersoon) - en tenminste 95% van de opbrengst aan zichzelf uitkeert - geldt een heffing in box 2 (thans 31%), deze laatste variant wordt vaak gebruikt. Na een internetconsultatie kwamen 2 alternatieven bovendrijven.
- optie 1: alles belasten in box 1
- optie 2: heffing in box 2 met multiplier (heffing van 31% naar ongeveer 36%).
Werknemersparticipatie Start ups en scale ups per 2027
Er komt een nieuwe fiscale regeling om medewerkersparticipatie voor start-ups en scale-ups te stimuleren. De grondslag van het inkomen uit aandelenopties voor medewerkers van start-ups en scale-ups wordt beperkt tot 65%. Hierdoor wordt over minder belasting geheven. Heffing zal plaatsvinden bij verkoop in plaats van op het moment dat de aandelen verhandelbaar worden. Er komt nog een wetsvoorstel. De nieuwe wetgeving gaat in per 2027. Vorenstaande staat in de voorjaarsnota 2025.
Werknemersparticipatie complex door regelgeving en belastingdienst
Het opzetten van een werknemersparticipatie is door de regelgeving (zoals lucratief belang) en de vaak benodigde afstemming met de Belastingdienst (waardering en structuur) complex, langdurig en complex. In Belgie, Spanje, Frankrijk, Duitsland, Italie en het Verenigd Koninkrijk (en diverse Scandinavische landen) zijn er fiscaal gunstige regels om de participatie van werknemers bij hun werkgever te bevorderen. Nederland kent deze regels niet en maakt het opzetten ook onnodig complex. Dit zal de komende jaren ook niet beter worden, zie kamerbrief maart 2025 en eerdere vragen uit de motie Bontenbal/Marijnissen in 2024.
Het binden en boeien van medewerkers: werknemersparticipatie?
In dit artikel zullen wij met u de (fiscale) aspecten van een zogeheten werknemersparticipatie bespreken. Vorenstaande doen wij vanuit het oogpunt van de werknemer. In een separaat artikel gaan wij in op de (fiscale) aspecten van een werknemersparticipatie vanuit het perspectief van de werkgever.
Voor een werknemer is in de praktijk vaak de voornaamste vraag hoeveel belasting hij of zij verschuldigd is over (de voordelen uit) een dergelijke participatie en hoe dit het beste gestructureerd zou kunnen worden. In Nederland kennen we ten aanzien van belastingheffing voor een particulier (zoals een werknemer) het boxenstelsel, met daarin de volgende drie belastingboxen:
- Box 1: inkomen uit werk en woning;
- Box 2: inkomen uit aanmerkelijk belang;
- Box 3: inkomen uit sparen en beleggen.
Hierna zullen wij de verschillende belonings- en participatievormen per box classificeren, daarbij vangen wij telkens aan met een algemene inleiding over de betreffende Box.
Klanten ervaren praktische problemen bij werknemersparticipatie
Onze ervaring leert dat het opzetten van een werknemersparticipatie vaak gedoe gaat opleveren. De belangrijkste problemen zijn:
- Waardering van het bedrijf
- Lange doorlooptijd van verzoeken inzake vooroverleg over de waardering en de voorwaarden
- Nieuw box 3 stelsel (en toekomstige onzekerheid)
- Niet aftrekbaarheid van kosten inzake werknemersparticipaties
Deze problemen volgen ook uit een landelijk onderzoek. In een motie van enkele kamerleden (Bontenbal en Marijnissen) komen deze problemen ook naar voren. De staatssecretaris heeft hierop schriftelijk gereageerd en wil in overleg met de Belastingdienst bekijken of het allemaal iets praktischer en sneller zou kunnen. Verder hoeven we van de overheid en/of de belastingdienst niet veel te verwachten, een gemiste kans, het binden van mensen aan een organisatie zou een stuk eenvoudiger en vlotter moeten kunnen. De brieven hieromtrent kunt u hier raadplegen:
- Brief financiele werknemersparticipaties (23 september 2024)
- Beslisnota d.d. 16 september 2024
- Brief staatssecretaris d.d. 9 december 2022
- Position Paper Financiele werknemersparticipaties (9 december 2022)
- Kamervragen inzake verplichte winstdeling door bedrijven tegen inflatie (8 juni 2022)
Box 1: inkomen uit werk en woning en belonen werknemer
In de eerste box wordt het inkomen uit werk en woning belast, hier zien we bijvoorbeeld de belastingheffing over ons salaris en het huis waarin we wonen terug. De belastingheffing in deze box is progressief en het tarief loopt uiteen van circa 37% tot 49,50%. In verband met mogelijke aanspraak op heffingskortingen, kan het effectieve belastingtarief echter nog verder afwijken.
Opties belonen werknemers
De winst op bepaalde aandelen, vorderingen of rechten, waarvan de voordelen mede een beloning voor de werkzaamheden beogen te zijn, worden belast met inkomstenbelasting in box 1. Als we concreet gaan kijken naar de belonings- en participatievormen die wij in de praktijk tegenkomen en welke daarvan in box 1 belast worden, dan hebben we het over de volgende:
- Uitkeren van een bonus;
- Toekennen van opties op aandelen;
- Stock Appreciation Rights (SAR), oftewel aandelenwaarderingsrechten;
- Restricted Stock Units (RSU), oftewel prestatieaandelen;
- (Certificaten van) aandelen behorend tot een lucratief belang.
Bedenk dat de met de toekenning van aandelen aan het personeel gepaard gaande last niet aftrekbaar is. In vergelijking met regulier loon mist de werkgever dus een aftrekpost ter waarde van 19% of 25,8%. Gelet hierop wordt soms gekozen voor zogenoemde stock appreciation rights. Hierbij ontvangt de werknemer op een toekomstig moment de waardestijging van de aandelen in geld. Deze ontvangst is dan regulier belast, net als tantième. Alleen bij werknemers met een loon van meer dan € 636.000 geldt hiervoor een aftrekbeperking. Naast de aftrekbaarheid voor de vennootschapsbelasting is het voordeel van stock appreciation rights dat de belastingheffing voor de werknemer wordt uitgesteld. Dankzij de aftrekbaarheid kan de werkgever de werknemer budgettair neutraal een hoger voordeel toekennen. Bij 25,8% aan vennootschapsbelasting is dat 25,8%/(100% - 25,8%) hoger. Dus bijvoorbeeld € 134.771 in plaats van € 100.000.
Wat is een Stock Appreciaton Rights (SAR)
Dit is komen overwaaien uit de VS (Silicon Valley). Het is een goede manier om personeel te binden aan je bedrijf en evenredig te belonen. De SAR werkt prima voor werknemers die zich niet willen (of kunnen) inkopen in aandelen in een bedrijf maar die wel een beloning verwachten bij het behalen van financiele doelstellingen. Een SAR is erg flexibel en wordt via een overeenkomst vormgegeven. In de overeenkomst wordt bepaald wanneer een werknemer een uitkering gaat ontvangen, bijvoorbeeld bij een bepaalde winst en/of bij een (gedeeltelijke) verkoop of waardeontwikkeling van het bedrijf (onderneming). Aantal aandachtspunten bij een SAR:
- Waardering: er kan een bonus bij de verkoop van de onderneming worden uitbetaald. De waardebepaling op het moment van het verstrekken van de SAR wordt in de overeenkomst bepaald. De DCF methode wordt hierbij het meest toegepast, dit kan echter per branche anders zijn.
- Lock up periode: de werknemer kan pas gebruik maken van de verdiensten uit de SAR als hij/zij een bepaalde periode bij de onderneming betrokken blijft. Dit om werknemer langer te binden aan de onderneming.
- Betaling: de betaling wordt in de overeenkomst vastgelegd zodat werknemer en werkgever zekerheid hierover hebben.
- Change of control: er kunnen afspraken worden gemaakt over eerdere betaling van de SAR bij een wijziging van de directie of verkoop aan een strategische partij, alsdan moeten de SAR rechten komen te vervallen (tag along / drag along). Een exit strategie moet namelijk altijd mogelijk blijven.
- Dividendbeleid: werknemers kunnen ook tussentijds profiteren van de gemaakte winsten, dus zowel bij verkoop als bij een dividend uitkering.
- Fiscaal: een SAR wordt behandeld als regulier loon en/of een bonus. Derhalve aftrekbaar van de winst en belast met loonheffingen.
Lucratief belang en werknemersparticipatie
Lucratief belang is een veelgehoorde term in de praktijk die vaak vraagt om een nadere toelichting. Er zijn in principe vier categorieën vermogensrechten als potentieel lucratief belang te onderscheiden:
- Gewone aandelen (indien deze minder dan 10% vormen van het geplaatste kapitaal en preferente aandelen meer dan 90% van het geplaatste kapitaal vertegenwoordigen);
- Preferente aandelen met een dividend van 15% of meer;
- Winstdelende vorderingen;
- Overige vermogensrechten.
De voor de gewone aandelen in de wettekst gehanteerde omschrijving ’aandelen in een soort die is achtergesteld bij de andere soorten en het geplaatste kapitaal van die soort minder is dan 10% van het totale geplaatste kapitaal’ is wellicht niet onmiddellijk duidelijk. Hiermee wordt bedoeld dat er naast gewone aandelen preferente aandelen zijn. De gewone aandelen zijn achtergesteld bij preferente aandelen.
Voorbeeld lucratief belang bij werknemersparticipatie
De aandelen van X B.V. hebben een waarde van € 4,5 miljoen. De bv behaalt jaarlijks een winst na belasting van € 750.000. De waardering bedraagt dus 6 maal de winst. Omdat men een belangrijke medewerker wil binden aan het bedrijf, wordt besloten om 95% van de aandelen om te zetten in cumulatief preferente aandelen met een vaste dividendvergoeding van € 712.500. De werknemer wordt thans in de gelegenheid gesteld om 20% van de gewone aandelen te verwerven voor € 45.000. Stel dat de winstgevendheid van het bedrijf stijgt naar € 1 miljoen. De verdeling van de winst over de preferente en de gewone aandelen is dan als volgt:
Preferente aandelen: € 712.500
Gewone aandelen: € 287.500
De gewone aandelen hadden na de statutenwijziging een waarde van € 225.000 (5% van € 4.500.000). Uitgaande van de ongewijzigde veronderstelde kapitalisatiefactor van 6, stijgt de waarde tot € 1.725.000 (6 x € 287.500). De waarde van het aandelenpakket van de medewerker stijgt van € 45.000 tot € 345.000. Dit superrendement is te danken aan de hefboomwerking. De aandelen van de werknemer behoren tot een lucratief belang.
Toelichting: in ons voorbeeld hebben wij bewust gekozen voor 95% preferente aandelen. In de rangorde van de Wet inkomstenbelasting (IB) komt lucratief belang voor het aanmerkelijk belang. Had men gekozen voor een percentage preferente aandelen van 90% of minder, dan was in beginsel geen sprake geweest van lucratief belang, doch aanmerkelijk belang.
Box 2: inkomen uit een aanmerkelijk belang en belonen werknemer
In de tweede box van ons belastingstelsel ten aanzien van de inkomstenbelasting gaat het om de belastingheffing over inkomen uit een aanmerkelijk belang. Allereerst is het hierbij van belang om het begrip ‘aanmerkelijk belang’ te definiëren.
Wat is een aanmerkelijk belang?
Er is grofweg sprake van een aanmerkelijk belang als u, eventueel tezamen met uw fiscale partner, direct of indirect minimaal 5% hebt van de (soort) aandelen, winstbewijzen of genotsrechten in een binnen- of buitenlandse vennootschap. Ook is er sprake van een aanmerkelijk belang als u, eventueel tezamen met uw fiscale partner, opties heeft om 5% van de aandelen (ook per soort) te verwerven in een binnen- of buitenlandse vennootschap.
De belastingheffing vindt plaats over reguliere voordelen, zoals dividend en over vervreemdingsvoordelen, zoals verkoopwinst op aandelen. Er geldt hiervoor nu nog (2023) een vast tarief van 26,9%. Met ingang van 2024 komt er een getrapt tarief. Voor bedragen tot € 67.000 zal dit tarief 24,5% zijn en voor bedragen daarboven 31%.
Adviestips inzake aanmerkelijk belang
- Voor fiscale partners kan de schijf tot € 67.000 dubbel worden benut door het dividend (deels) aan de partner toe te rekenen.
- Bij een holdingstructuur kan de holding de aandelen in een werkmaatschappij belastingvrij verkopen. De aanmerkelijkbelangheffing is dan nog niet aan de orde.
Soort aandelen bij een aanmerkelijk belang
In denkbare situaties waarin er geen belang van 5% wordt gegenereerd, maar het wel wenselijk is dat er een aanmerkelijk belang ontstaat, kan er ook voor worden gekozen om een pakket aandelen te verletteren in bijvoorbeeld aandelen A en aandelen B. Er ontstaan dan zogeheten soort aandelen. In een situatie waarin je als werknemer dan geen 5% van het totale aandelenkapitaal hebt, maar wel 5% van een soort aandeel, ontstaat er nog steeds een aanmerkelijk belang. Een bijkomend voordeel is dat er dan eigen dividendpolitiek gevoerd kan worden.
Let op! Wel dient er rekening gehouden te worden met het feit dat er weliswaar met ten minste 5% van een soort aandeel een aanmerkelijk belang ontstaat, doch dat voor toepassing van de deelnemingsvrijstelling ten minste 5% van het nominaal gestorte aandelenkapitaal vereist blijft.
Middellijk gehouden lucratief belang
Verder worden ook middellijk gehouden aandelen behorend tot een lucratief belang in box 2 in de heffing betrokken. Op het moment dat een (reeds hiervoor beschreven) lucratief belang via een bv wordt gehouden, dan worden de voordelen uit dit belang in beginsel alsnog in box 1 belast. Een voor de praktijk belangrijke adviestip kan echter zijn om gebruik te maken van de uitzondering door ten minste 95% van de uit het betreffende lucratief belang genoten voordelen als dividend door te stoten. In dat geval kan er voor worden gekozen om de voordelen niet meer in box 1 te laten belasten, doch in box 2. Omdat het gecombineerde vennootschapsbelasting en box 2 tarief lager is dan het toptarief in box 1, zal het bij belangen van enige omvang voordelig zijn deze via een bv te houden. Het fiscale voordeel van deze constructie wordt groter indien de deelnemingsvrijstelling toegepast kan worden.
Box 3: inkomen uit sparen en beleggen en belonen werknemer
Tot slot: box 3. Hier kunnen we kort en bondig over zijn, want daar zien we de belastingheffing terug ten aanzien van (certificaten van) aandelen waarvan je als werknemer minder dan 5% van het kapitaal van een (soort) aandeel in je bezit hebt. In deze box betaal je jaarlijks vermogensrendementsheffing over de waarde van het pakket. Box 3 is momenteel aan sterke veranderingen onderhevig, het is de bedoeling dat met ingang van 2026 over het daadwerkelijke rendement belasting zal worden geheven. Hoe dat er precies uit zal komen te zien, is nog niet bekend. Daarnaast kan het in theorie zo zijn dat er jaarlijks in box 3 belasting is verschuldigd over de waarde van de aandelen, terwijl er uiteindelijk geen rendement wordt uitgekeerd of verkoopwinst op de aandelen wordt gerealiseerd.
Fiscaal advies inzake belonen werknemer
Op het moment dat de werknemer een aandelenbelang in de werkgever krijgt, is in de adviespraktijk de volgende vraag van belang: hoeveel verschil maakt het of hij juist wel of juist geen aanmerkelijkbelangpositie krijgt? Oftewel belastbaarheid in de hiervoor beschreven box 2 of box 3. De werknemer zonder aanmerkelijk belang (bijvoorbeeld met een belang van 4,99%), betaalt jaarlijks vermogensrendementsheffing over de vermogenswaarde van het pakket, terwijl de werknemer met een aandelenbelang van 5% of meer deze jaarlijkse heffing niet verschuldigd is, doch 26,9% over het dividend en de vermogenswinst betaalt in box 2. Daarbij komt kijken dat de heffing over vermogenswinsten een uitgestelde heffing betreft en dat, voor zover de dividenden achterwege blijven, het rendement volledig de vorm van vermogenswinst heeft. Door het uitstel van heffing kan box 2 derhalve nog gunstiger uitvallen dan box 3, de liquiditeiten blijven dan namelijk beschikbaar.
Vrijblijvende offerte of fiscaal advies inzake belonen werknemer
Ligt er voor jou een participatietraject in het verschiet, of wens je eens met één van onze specialisten om tafel te gaan om de mogelijkheden verder te bespreken? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Werknemersparticipatie en belastingen
In tijden van krapte op de arbeidsmarkt is het prettig om (belangrijke) medewerkers aan de onderneming te binden. Zo kunnen ze meeliften op de groei van de onderneming en vanuit het perspectief van de onderneming kan men verder bouwen en doorgroeien. Het fundament wordt daarmee verstevigd, maar dit fundament moet wel zorgvuldig vormgegeven worden. Wat nu als er een werknemer vertrekt, overlijdt of u voornemens bent de onderneming te verkopen? Vragen waar voor die tijd een antwoord op gegeven moet zijn om niet bij de gebeurtenis het fundament af te zien brokkelen.
De staatssecretaris is van mening dat ons fiscale landschap prima werkt voor werknemersparticipaties, dat hierbij de wereld om hem heen er heel anders over denkt is bijzonder (zie kamervragen 28 oktober 2024). Volgens de staatssecretaris zijn er geen fiscale belemmeringen voor het toekennen van werknemersparticipaties (zie vraag 6), uit onze praktijk volgt een geheel ander beeld. Dat er belasting moet worden betaald is prima, edoch de problemen inzake de waardering van de aandelen, lange doorlooptijd bij de belastingdienst en de niet aftrekbaarheid van diverse kosten blijven gewoon op tafel liggen.
Werknemersparticipatie voor start up en scale up in 2027
Het kabinet wil werknemersparticipaties bij start ups en scale ups weer fiscaal aantrekkelijk maken, vermoedelijk per 2027 (zie nota 18 maart 2026). Door deze maatregel kunnen startende bedrijven eenvoudiger talent behouden en/of aantrekken. De werknemers worden onder de nieuwe wetgeving pas belast bij de verkoop van de aandelen (en niet bij de uitoefening van de optie), ook wordt slecht 65% van de opbrengst belast. Voordeel van deze regeling is dat er pas belasting wordt betaald als er ook daadwerkelijk liquide middelen zijn. Ook komt er een nieuwe en ruimere definitie van een startup of scale up. Deze definitie gaat zich richten op innovatie, schaalbaarheid en groei potentieel. Bedrijven kunnen zelfs ruim 20 jaar onder deze definitie vallen. Het RVO zal de beoordeling geven. Bij tussentijdse emigratie volgt een conserverende aanslag.
Plannen Kabinet en werknemersparticipatie en aandelenopties
Het wordt eenvoudiger om werknemers deels te betalen via een werknemersparticipatieregeling of optieregeling, hiertoe wordt nieuwe wetgeving opgesteld zodat het fiscaal voordeliger gaat worden om aandelen in het bedrijf aan een werknemer te "verkopen". Wij verwachten deze plannen ergens in 2027. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Deze regeling gaat gelden voor startups en scaleups, vermoedelijk niet voor "reguliere" bedrijven.
Lucratief belang met tussenholding standpunt kennisgroep
Werknemer W is in dienstbetrekking bij W B.V. De aandelen in W BV worden gehouden door A en B, beide via hun eigen holding. De waarde van de aandelen wordt in overleg met de belastingdienst geschat op € 4.000.000. Werknemer W kan 10% van de aandelen verwerven. Er wordt een nieuwe tussenholding opgericht waarbij de aandelen (via Agio) worden gestort. Vervolgens wordt 10% van de aandelen in de tussenholding (TH) verkocht aan de werknemer W (aan zijn eigen holding HC BV) voor € 400.000. 10% wordt betaald uit eigen middelen van W en 90% wordt gefinancierd A en B (hun holdings). De lening wordt verstrekt voor een periode van 5 jaar tegen een rente van 2% met als zekerheid een pandrecht op aandelen TH B.V. De lening wordt niet kwijtgescholden als er in de toekomst een restschuld overblijft (bijvoorbeeld bij verkoop). Dividenden uit TH worden gebruikt voor het betalen van rente en aflossing. Een inspecteur zou op grond van uitspraken van de rechtbank kunnen stellen dat sprake is van een beloningsinstrument (Rechtbank Den Haag dd 27 februari 2024 ECLI:NL:RBDHA:2024:2616 of Rechtbank Den Haag d.d. 3 november 2025 ECLI:NL:RBDHA:2025:12842), mede omdat er een hefboom ontstaat (rente 2% en 90% financiering), de lening lijkt namelijk onzakelijk.
Structuur lucratief belang of niet?
Vormen de aandelen van HV BV een lucratief belang of niet? Deze casus komt in een kennisgroep standpunt van de Belastingdienst aan de orde (KG:053:2026:1)
Volgens dit standpunt is geen sprake van een lucratief belang, er is sprake van een reguliere werknemersparticipatie. Het oogmerk van partijen is gericht op het verkrijgen en behouden van een substantieel aandelenbelang door de werknemer in de vennootschap en is niet gericht op een exit. Ook zijn de condities niet bijzonder en zakelijk, zo is er geen good of bad leaver bepaling of tag along of dragalong bepaling. Ook is het rendement niet afhankelijk van management- of aandeelhoudersdoelstellingen en ontbreekt een familieband. Volgens de kennisgroep is echter - bij deze casus - geen sprake van een beloningsoogmerk.
Onderzoeken en standpunten over werknemersparticipatie regelingen
In dit rapport over de verkenning van werknemersparticipaties wordt een beeld van de branche gegeven (in 2023). Uit onderzoek volgt dat ook internationaal steeds vaker werknemersparticipaties worden opgezet. In een onderzoek door archipel op verzoek van de overheid (in 2024) ging het om een internationaal vergelijkend onderzoek naar relaties tussen de fiscaliteit rondom medewerkersparticipatie, de prevalentie en aantrekkelijkheid daarvan, en het startupklimaat, het rapport kunt u hier raadplegen. In een kamerbrief uit 2024 wordt nader ingegaan op de fiscale opstakels bij een werknemersparticipatie (waar de overheid niks aan gaat doen). Uit een onderzoek van de de stichting Nederlands Participatie Instituut (uit 2024) volgt dat de behoefte er in Nederland wel is.
Aanpassing lucratief belang regeling per 1 januari 2026
De staatssecretaris van financiën wil per 1 januari 2026 de lucratief belang regeling aanpassen, deze regeling bestaat sinds 2009 en is vaak onduidelijk (en complex), zie brief staatssecretaris d.d. 1 juli 2025. De belastingheffing op (carried interest) inkomen wordt dan belast in box 2 (en niet in box 1 zoals eerder is aangekondigd). Aanleiding voor de aanpassing was de motie van kamerlid Idsinga. insteek was om de winst van fondsmanagers van private equity te belasten als normaal inkomen (box 1).
Onder de huidige regeling worden lucratief belang inkomsten belast in box 1 (maximaal 49,5% heffing), edoch als de manager zijn aandelenbelang heeft ondergebracht in een BV (rechtspersoon) - en tenminste 95% van de opbrengst aan zichzelf uitkeert - geldt een heffing in box 2 (thans 31%), deze laatste variant wordt vaak gebruikt. Na een internetconsultatie kwamen 2 alternatieven bovendrijven.
- optie 1: alles belasten in box 1
- optie 2: heffing in box 2 met multiplier (heffing van 31% naar ongeveer 36%).
Werknemersparticipatie Start ups en scale ups per 2027
Er komt een nieuwe fiscale regeling om medewerkersparticipatie voor start-ups en scale-ups te stimuleren. De grondslag van het inkomen uit aandelenopties voor medewerkers van start-ups en scale-ups wordt beperkt tot 65%. Hierdoor wordt over minder belasting geheven. Heffing zal plaatsvinden bij verkoop in plaats van op het moment dat de aandelen verhandelbaar worden. Er komt nog een wetsvoorstel. De nieuwe wetgeving gaat in per 2027. Vorenstaande staat in de voorjaarsnota 2025.
Werknemersparticipatie complex door regelgeving en belastingdienst
Het opzetten van een werknemersparticipatie is door de regelgeving (zoals lucratief belang) en de vaak benodigde afstemming met de Belastingdienst (waardering en structuur) complex, langdurig en complex. In Belgie, Spanje, Frankrijk, Duitsland, Italie en het Verenigd Koninkrijk (en diverse Scandinavische landen) zijn er fiscaal gunstige regels om de participatie van werknemers bij hun werkgever te bevorderen. Nederland kent deze regels niet en maakt het opzetten ook onnodig complex. Dit zal de komende jaren ook niet beter worden, zie kamerbrief maart 2025 en eerdere vragen uit de motie Bontenbal/Marijnissen in 2024.
Woo verzoek lucratief belang
Er zijn in februari 2025 documenten openbaar gemaakt inzake de lucratief belang regeling. In dit Woo verzoek is specifiek verzocht om documenten en informatie die betrekking heeft op private equity en carried interest structuren, werknemersparticipaties en management participaties. Ook wordt gevraagd om documenten die zien op de communicatie tussen belastingadvieskantoren en de Belastingdienst. Vorenstaande mede in verband met de Hoge Raad uitspraak d.d. 13 april 2023 ECLI:NL:HR:2023:557. In deze uitspraak is door de Hoge Raad bepaald dat vermogensrechten economisch vergelijkbaar zijn met (achtergestelde) aandelen die een lucratief belang vormen indien een hefboomeffect ontstaat van meer dan 1 op 10. De uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 24 november 2020 (ECLI:NL:GHARL:2020:921) is naar de prullenbak verwezen . De volgende documenten zijn gepubliceerd:
- Brief d.d. 11 december 2024 inzake Woo verzoek (6 pagina's, downloaden)
- Bron document Woo verzoek lucratief belang (298 pagina's, downloaden)
- Excel bestand berekening 1 (downloaden)
- Excel bestand berekening 2 (downloaden)
- Excel bestand berekening 3 (downloaden)
Op 3 maart 2025 zijn nog nadere documenten inzake een managementparticipatie gepubliceerd (brief / informatie)
Management of werknemers laten participeren in uw bedrijf
In dit artikel zal er eerst aandacht worden besteed aan een aantal fiscale aspecten vanuit het perspectief van de werkgever. Dit onder andere aan de hand van voorbeelden. Vervolgens zullen we een aantal juridische aspecten aanstippen, om inzichtelijk te maken met welke factoren en omstandigheden rekening gehouden dient te worden. Over dit onderwerp hebben we overigens ook een artikel geschreven vanuit het perspectief van de werknemer, dit leest u hier: Het binden en boeien van medewerkers: werknemersparticipatie?
Voor de werkgever is het van belang dat de participatie van een werknemer niet leidt tot ongewenste fiscale gevolgen. Wellicht nóg belangrijker is dat werknemers gemotiveerder worden door de participatie. Voorkomen moet echter worden dat, als gevolg van een werknemersparticipatie, de onderneming lam wordt gelegd of dat belangrijke gebeurtenissen gedwarsboomd kunnen worden door een individu.
Klanten ervaren praktische problemen bij werknemersparticipatie
Onze ervaring leert dat het opzetten van een werknemersparticipatie vaak gedoe gaat opleveren. De belangrijkste problemen zijn:
- Waardering van het bedrijf
- Lange doorlooptijd van verzoeken inzake vooroverleg over de waardering en de voorwaarden
- Nieuw box 3 stelsel (en toekomstige onzekerheid)
- Niet aftrekbaarheid van kosten inzake werknemersparticipaties
Deze problemen volgen ook uit een landelijk onderzoek. In een motie van enkele kamerleden (Bontenbal en Marijnissen) komen deze problemen ook naar voren. De staatssecretaris heeft hierop schriftelijk gereageerd en wil in overleg met de Belastingdienst bekijken of het allemaal iets praktischer en sneller zou kunnen. Verder hoeven we van de overheid en/of de belastingdienst niet veel te verwachten, een gemiste kans, het binden van mensen aan een organisatie zou een stuk eenvoudiger en vlotter moeten kunnen. De brieven hieromtrent kunt u hier raadplegen:
- Brief financiele werknemersparticipaties (23 september 2024)
- Beslisnota d.d. 16 september 2024
- Brief staatssecretaris d.d. 9 december 2022
- Position Paper Financiele werknemersparticipaties (9 december 2022)
- Kamervragen inzake verplichte winstdeling door bedrijven tegen inflatie (8 juni 2022)
Memo over waardering en fiscale kwalificatie werknemers- en managementparticipaties
Voor onderliggende informatie bekijk ook deze info uit een Woo verzoek over werknemers - en managementparticipaties (augustus 2023). In het openbaar gemaakte memo van de belastingdienst wordt ingegaan op de fiscale kwalificatie, waardering en waarderingsafslagen met betrekking tot een werknemers- of managementparticipatie. In dit memo komen de volgende onderdelen aan de orde:
- zakelijke derdenprijs;
- sprake van een lucratief belang;
- verwachtingswaarde aandelen;
- korting op zakelijke vastgestelde prijs;
- beoordeling prognose;
- waarderingsrange / exit envy;
Dit besluit in combinatie met een eerder memo inzake de waardering van aandelen in bedrijven en start ups (juli 2020) geeft een mooi kijkje in de fiscale keuken van de belastingdienst. In een ander memo (juni 2022) wordt nader gekeken naar de waarderingsmethoden die de belastingdienst toepast. In het kennisgroep standpunt uit juni 2023 wordt inzicht gegeven in de waardering van aandelen met een vervreemdingsverbod.
Vennootschapsbelasting en werknemersparticipatie
De wet op de vennootschapsbelasting 1969 kent een specifieke bepaling over de aftrekbaarheid van kosten die zien op beloningen voor personeel.
Aftrekbeperking hoge salarissen
In geval een werknemer van wie het loon op jaarbasis meer bedraagt dan € 636.000 (2023) aandelen krijgt toegekend of uitgereikt ofwel winstbewijzen verkrijgt, dan zullen de hieraan toe te rekenen kosten niet in aftrek worden toegestaan van de fiscale winst. Gezien de bedragen die gemoeid gaan in dergelijke regelingen, is het van belang vooraf duidelijkheid te hebben over de fiscale gevolgen van een optieregeling, toekenning van aandelen of een bonusregeling.
Dividend versus bonus
Indien de werknemer met een hoger inkomen dan € 636.000 een bonus ontvangt (niet zijnde een SAR), dan kan voorkomen worden dat de aftrekbeperking van toepassing is. Aangezien de reikwijdte sinds 2009 is uitgebreid, verdient het aanbeveling dergelijke aandelen, (optie-)regelingen en bonusregelingen fiscaal te laten beoordelen.
Niet afgesproken afscheidsbonus
In een procedure bij de Rechtbank Gelderland (ECLI:NL:RBGEL:2022:2387) is de vraag aan de orde gekomen of een afscheidsbonus, die de werknemers van een verkochte deelneming ontvingen van de verkopende vennootschap, in aftrek gebracht kon worden bij de verkoper. In het kader van de verkoop van de deelnemingen heeft de verkoper de werknemers een bonus toegekend van in totaal € 1.500.000. In geschil was of deze kosten aftrekbaar waren voor de verkoper, of dat deze kosten onder de deelnemingsvrijstelling behoren te vallen en daarmee van aftrek worden uitgezonderd. De Rechtbank Gelderland heeft hierin geoordeeld dat de bonussen een rechtstreeks oorzakelijk verband hebben met de verkoop van de aandelen, waardoor de deelnemingsvrijstelling van toepassing is.
Dividendbelasting en werknemersparticipatie
Bij het toekennen van aandelen aan een werknemer zullen er voor de dividendbelasting ook andere bepalingen gaan gelden. Indien een vennootschap dividend uitkeert aan aandeelhouders die een deelneming houden in de zin van de deelnemingsvrijstelling, dan kan er een beroep worden gedaan op een vrijstelling van dividendbelasting. Worden de aandelen echter gehouden door bijvoorbeeld werknemers of door vennootschappen die een belang houden van minder dan 5%, dan zal bij elke dividenduitkering een aangifte dividendbelasting gedaan moeten worden met een juiste inhouding van dividendbelasting.
Loonbelasting en werknemersparticipatie
Als inhoudingsplichtige zal de werkgever de loonbelasting aan moeten geven en namens de werknemer af moeten dragen aan de Belastingdienst. Indien dat niet op de juiste wijze geschiedt, kan dat leiden tot naheffingen en boetes. Bij het toekennen van bijvoorbeeld opties of aandelen aan werknemers zal er wat meer aandacht besteed moeten worden aan de berekening van de verschuldigde loonbelasting.
Opties en werknemersparticiaptie
Ten aanzien van het toekennen van opties is met ingang van 2023 de wet gewijzigd. Vanaf dat moment zijn er drie mogelijkheden:
- Op het moment dat de aandelenopties worden uitgeoefend, wordt er een belastbaar voordeel vastgesteld van het verschil tussen de marktwaarde en de betaalde uitoefenprijs;
- Op het moment dat de aandelen verhandelbaar worden; in dat geval zal per het moment van het verhandelbaar worden het verschil tussen de marktwaarde en de betaalde uitoefenprijs als belastbaar voordeel worden aangemerkt;
- Bij uitoefening van de aandelenoptie die nog niet verhandelbaar zijn, kan gekozen worden voor afrekening (keuzeregeling). Er wordt dan op het moment van uitoefening een belastbaar voordeel vastgesteld (in plaats van het moment waarop de aandelen verhandelbaar worden.
Zakelijke prijs bij een werknemersparticipatie
Bij het toekennen van opties of aandelen is het van belang dat de marktwaarde van de aandelen op een juiste manier wordt vastgesteld. Mocht namelijk blijken dat de gehanteerde marktwaarde te laag is, dan kan de Belastingdienst stellen dat het verschil in de gehanteerde marktwaarde en de werkelijke marktwaarde als belastbaar voordeel (loon) aangemerkt dient te worden. Daarbij zal er worden nageheven bij de werkgever en zal vervolgens een discussie volgen over of de verschuldigde loonbelasting wel verhaald kan worden op de werknemer.
Aandachtspunten bij een werknemersparticipatie
Hoewel het laten participeren van medewerkers in de onderneming fiscale gevolgen heeft, is het voor de continuïteit van de onderneming veelal belangrijker dat er juridisch afdwingbare afspraken worden gemaakt en vastgelegd teneinde qua bedrijfsvoering of besluitvorming niet in een impasse te komen.
Aandeelhoudersovereenkomst, participatiereglement of certificaathoudersovereenkomst
De belangrijkste afspraken kunnen vastgelegd worden in bijvoorbeeld een aandeelhoudersovereenkomst, participatiereglement of certificaathoudersovereenkomst. Tevens kunnen er meerdere overeenkomsten van toepassing zijn als er meerdere soorten aandeelhouders zijn. Zo kan het zijn dat een private equity partij een belang heeft in een bv, waarbij tevens managers een aandelenbelang hebben in diezelfde bv en dat de oprichter van de onderneming ook nog een belang heeft.
Aanbiedingsverplichting bij een werknemersparticipatie
Van belang is een aanbiedingsverplichting op te nemen ten aanzien van werknemers. Deze aanbiedingsverplichting leidt ertoe, dat een medewerker zijn of haar aandelen aan moet bieden aan bijvoorbeeld haar mede-aandeelhouder in geval van:
- Pensionering;
- Arbeidsongeschiktheid;
- Einde dienstverband;
- Overlijden.
Daarbij wordt bij pensionering, arbeidsongeschiktheid en overlijden vaak gesproken van een good leaver en wordt bij de beëindiging van het dienstverband veelal gesproken van een bad leaver. In geval van een good leaver zullen de aandelen aangeboden worden tegen een prijs die aansluit bij de marktwaarde. Als de partij aan wie de aandelen aangeboden worden ingaat op het aanbod, is zij gehouden deze waarde te voldoen. Indien het gaat om een bad leaver, dan zullen de aandelen aangeboden moeten worden tegen een lagere waarde dan de marktwaarde. Dat kan zijn tegen de prijs waarvoor ze zijn verkregen of bijvoorbeeld 25% van de marktwaarde die wordt gehanteerd in de situatie van een good leaver.
Tag-along en drag-along bij werknemersparticipatie
Het komt voor dat een onderneming wordt verkocht aan een derde partij. In dat geval moet voorkomen worden dat bijvoorbeeld de medewerkers die aandelen houden kunnen weigeren om hun aandelen te verkopen. In dat kader is het raadzaam om een bepaling in de documentatie op te nemen, die ervoor zorgt dat de medewerkers verplicht zijn om hun aandelen mee te verkopen. In de meeste gevallen zal een overnamekandidaat namelijk 100% van de aandelen willen kopen. Mocht een medewerker zijn aandelen niet willen verkopen, dan zou dit aan een verkoop in de weg kunnen staan. Dit zou voorkomen kunnen worden door een drag-along bepaling in de documentatie op te nemen. Andersom zou er ook voor gekozen kunnen worden om een tag-along bepaling op te nemen. Deze bepaling houdt in dat, wanneer bijvoorbeeld een grootaandeelhouder besluit om zijn of haar belang te verkopen, de medewerkers de aandelen onder dezelfde condities mee moeten kunnen verkopen. Deze laatste bepaling beschermt de medewerker bij een verkoop van aandelen en zorgt ervoor dat zij de boot niet missen.
Stichting administratiekantoor bij een werknemersparticipatie
Bij het participeren van medewerkers kan ervoor gekozen worden om de aandelen van de medewerkers te certificeren in een stichting administratiekantoor (STAK). Dit betekent dat de economische voordelen (zoals dividend of verkoopwinst) toekomen aan de medewerkers, doch dat de zeggenschap wordt gecentraliseerd in een STAK. Het bestuur van deze STAK kan in dat geval de stemrechten op de aandelen uitoefenen.
Zeggenschap bij een werknemersparticipatie
Ten aanzien van de zeggenschap op aandelen kan het soms lastig zijn om alle medewerkers op te moeten roepen voor een aandeelhoudersvergadering. Waar de zeggenschap van medewerkers beperkt kan worden door een STAK, kan dit ook beperkt worden door een statutenwijziging. Er kunnen aandelen worden gecreëerd zonder stemrecht en / of vergaderrecht. In dit geval maken de medewerkers wel aanspraak op de voordelen die meekomen met de aandelen, maar verkrijgen ze geen zeggenschap. Ook zou dit gecreëerd kunnen worden door het belang van de medewerkers bijvoorbeeld te centraliseren in een aparte vennootschap, waarbij de vennootschap het belang in de onderneming gaat houden.
Fiscaal advies inzake werknemersparticipatie
In dit artikel is een medewerkersparticipatie vanuit het perspectief van de werkgever weergegeven. Gegeven is daarbij dat de documentatie en het werk dat komt kijken bij een medewerkersparticipatie doorgaans omvangrijk zijn. Ook zal er stilgestaan moeten worden bij verschillende scenario’s die zich voor kunnen doen die de continuïteit van de onderneming kunnen raken. Laat u zich dan ook vooraf goed adviseren alvorens een medewerkersparticipatie vorm te geven. Met andere woorden: bezint eer gij begint.
Neem voor meer informatie of een kennismakingsgesprek vrijblijvend contact op met één van onderstaande adviseurs. Zij helpen u graag verder.
Maximale lening DGA
DGA's zien de bv nog te vaak als hun eigen portemonnee. De bankrekening van de bv wordt als pinautomaat gebruikt voor de bestedingen van de DGA. Er ontstaat dan een lening en er wordt dus geen belastingheffing voldaan. Dit wil het kabinet beperken. De nieuwe wetgeving zal worden ingevoerd in 2023. Vanaf 2023 mag een DGA - samen met zijn partner - nog maximaal € 700.000 lenen van de eigen vennootschap(pen). Vorenstaande is geregeld in de Wet excessief lenen die eind 2022 is goedgekeurd.
Excessief lenen door de DGA
Een directeur-grootaandeelhouder (DGA) die veel van zijn bv heeft geleend wordt in 2023 stevig aangepakt. De nieuwe wetgeving zal vermoedelijk gevolgen hebben voor ruim 10.000 DGA's. De wetgever wil de opnamen van de DGA uit zijn eigen holding / bv aan banden gaan leggen. De Belastingdienst ziet het excessief lenen van de eigen bv als belastingontduiking en krijgt hier nu ook een wettelijke regeling voor.
Als er meer dan € 700.000 is geleend van de bv door de DGA, is sprake van een excessieve lening, aldus het nieuwe voorstel. In het kort de voorwaarden en regels:
- Het moet gaan om een lening aan de DGA.
- De lening moet hoger zijn dan € 700.000.
- De DGA moet direct of indirect een aanmerkelijk belang in de bv bezitten.
- De leningen van de verschillende rechtspersonen worden bij elkaar geteld.
- Waar de lening voor is gebruikt is grotendeels niet relevant (box 3 / consumptief).
- Leningen voor de eigen woning worden buiten beschouwing gelaten.
- Voor leningen voor de eigen woning die na 1 januari 2022 worden verstrekt moet een hypothecaire zekerheid worden gesloten.
- Leningen aan kinderen en (schoon-)ouders tellen mee indien deze hoger zijn dan € 700.000, het meerdere wordt dan bij de € 700.000 van de DGA opgeteld.
- Het bedrag van € 700.000 wordt vermoedelijk niet geïndexeerd.
- Het bedrag van € 700.000 wordt niet verdubbeld als de DGA een fiscale partner heeft.
Garantstellingen en excessief lenen DGA
In de memorie van toelichting is opgenomen dat garantstellingen onder omstandigheden meetellen voor de grens van € 700.000. Als voorbeeld wordt genoemd de situatie dat een bv zich garant heeft gesteld voor een lening van de DGA in privé. Als de garantstelling enkel tot gevolg heeft dat een lagere rente kan worden overeengekomen, telt deze garantstelling niet mee.
Oplossingen voor geen excessieve lening
De Belastingdienst zal vanaf 2023 strenger optreden tegen DGA's met een rekening-courantschuld. Vanaf 2023 moet de DGA leningen gaan aflossen of dividend gaan uitkeren. Doet de DGA niets, dan geldt vanaf 2023 een fictie (en dus heffing van dividendbelasting). Het betreft thans nog een wetsvoorstel, maar er komt zeker een regeling aan. Oplossingen voor de nieuwe regeling zijn:
- Dividend uitkeren, zodat schuld niet bovenmatig is.
- Overdragen activa waar de bovenmatige schulden mee samenhangen aan de bv (bij voorkeur op hoogtepunt van de markt, met waardering deskundige).
- Vermijden fiscaal partnerschap, zodat de drempel 2x € 700.000 gaat bedragen.
- Aangaan van een personenvennootschap, waarbij de DGA de schuld inbrengt en tevens de activa welke hiermee direct samenhangen (bijvoorbeeld pand en lening). Hierbij moet de bv dan ook activiteiten inbrengen, het geheel moet een onderneming vormen. Vervolgens kan het aandeel van de DGA geruisloos worden ingebracht in de bv (geen overdrachtsbelasting etc.).
- Overdragen bezittingen, beleggingen of spaargeld aan de bv (ter aflossing van de schuld).
- Oversluiten van leningen bij externe partijen (vrienden of bancaire instellingen). Opletten dat deze persoon geen verbonden persoon is.
- Overdragen van bezittingen (met de bijbehorende schuld) door de DGA aan zijn kind(eren), mits de kinderen geen aandelen in de bv hebben. Bijvoorbeeld een beleggingspand van de DGA wordt (met schuld aan de bv) overgedragen aan de zoon of dochter, eventueel via een stichting die de activa gaat certificeren. Hiermee kan de DGA het stemrecht behouden (waardeontwikkeling bij de kinderen).
- Op dit moment wordt ook nagedacht over structuren waarbij een cv wordt gevormd in combinatie met overdracht van een beleggingspand.
- Cederen van toekomstige huurtermijnen (rekening houden met contante waarde en huurstijging). Juridisch kan dit (3:97 lid 1 BW) en fiscaal lijkt geen sprake van een risico dat overdrachtsbelasting moet worden geheven. Wel nette akte opstellen (laten registeren bij de Belastingdienst) en juist, volledig en tijdig advies inwinnen.
Fiscaal optimaal belonen DGA
De werkkostenregeling (WKR) geldt voor alle werknemers, dus ook voor de directeur-grootaandeelhouder (DGA). Een DGA kan - binnen fiscale marges - gebruik maken van de vrije ruimte en / of zijn DGA-salaris verlagen om te zoeken naar een optimum. Daarnaast zijn er voor de DGA nog meer opties om fiscaal zo optimaal mogelijk inkomen in privé te krijgen. Denk hierbij eens aan een onkostenvergoeding, vergoeding studiekosten kinderen, vergoeding van uw partner, auto van de zaak, vergoeding kosten internet thuis, etc.
In dit artikel een eerste aanzet over de mogelijkheden en onmogelijkheden.
Werkkostenregeling voor de DGA
Binnen de WKR mag een DGA (in 2023) maximaal 3% van de eerste € 400.000 van het fiscale loon besteden aan onbelaste vergoedingen en verstrekkingen, dit noemen we de vrije ruimte. Bij een salaris van € 70.000 is dit derhalve € 2.100 per jaar. Een vergoeding tot € 2.400 mag überhaupt worden gezien als gebruikelijke vergoeding, deze hoeft u dus verder niet te onderbouwen. U zou dus in een jaar dit bedrag als belastingvrije bonus kunnen uitkeren. Overschrijdt de DGA de vrije ruimte, dan moet over het meerdere een eindheffing van 80% worden toegepast. Dit lijkt nadelig, maar de 80% eindheffing zal vaak voordeliger zijn dan regulier loon. Laat dit eens berekenen door uw accountant (of nog beter uw fiscaal jurist).
Andere beloningsvormen voor de DGA
Naast deze vrije ruimte kan de DGA bepaalde zaken ook nog belastingvrij vergoeden en / of gebruik maken van fiscaal gunstige regelingen. De belangrijkste:
- Optimaal DGA-loon
- Belastingvrije vergoedingen
- Vergoeding studiekosten kinderen
- Dividend naast salaris
- (Meerdere) auto's van de zaak
1. Optimaal DGA-loon
In 2023 is de gebruikelijkloonregeling aangepast en moet de DGA minimaal het salaris van de meest vergelijkbare dienstbetrekking genieten (dit was 75% van dit salaris). Tevens moet de DGA het hoogste salaris van de werknemers in dienstbetrekking binnen het concern genieten, dit met een minimum van € 51.000. Een rekenvoorbeeld:
| DGA-salaris | 70.000 | |
| Bijtelling auto van de zaak | 10.000 | |
| WKR eindheffingsbestanddelen | 5.000 | |
| DGA-salaris nieuw | 55.000 | |
Via deze route zou u uw DGA-salaris in box 1 - afhankelijk van uw overige aftrekposten - optimaal kunnen indelen. Vanaf een belastbaar inkomen van zo'n € 70.000 (cijfers 2023) is het tarief 49,5%.
2. Belastingvrije vergoedingen DGA
Bij belastingvrije vergoedingen kunt u denken aan:
- Zakelijke taxiritten
- Consumpties onderweg (beperkt)
- Zakelijke telefoongesprekken (geen abonnementen)
- Koffie en thee bij thuiswerken
- Kleine zakelijke aanschaffingen
- Consumpties ontvangen relaties thuis (beperkt)
- Representatie en geschenken (beperkt)
- Privé wassen werkkleding
- Woon-werkverkeer (€ 0,21 per kilometer)
Bij een auto van de zaak kunt u ook denken aan:
- Parkeergelden
- Veerpont
- Tolwegen
- Wassen van de auto
Let erop dat er een specificatie van de onkostenvergoeding aanwezig is en dat de onkostenvergoeding jaarlijks met onderliggende bonnen wordt onderbouwd. Lees onde rmeer deze uitspraak waar het mis ging.
3. Vergoeding studiekosten kinderen
De studie voor kinderen wordt steeds duurder en over vrijwel elke vergoeding aan een werknemer moet belasting worden betaald. Studiekosten zijn niet meer aftrekbaar en vrijwel elke vergoeding aan een werknemer is belast. In dit onderdeel een oplossing om belastingvrij het kind van uw werknemer te helpen. Kijk ook even naar deze uitspraak en laat u goed adviseren.
Let op ... Sinds 2022 staat in het Handboek Loonheffingen van de Belastingdienst het volgende: Het bovenstaande is niet van toepassing als de personal holding van een directeur-grootaandeelhouder (DGA) overwegend op grond van de aandeelhoudersrelatie een studietoelage uitkeert aan de kinderen van de dga. Twijfelt u of er sprake is van loon uit een bestaande dienstbetrekking van een ander, dan kunt u uw belastingkantoor (via een verzoek tot vooroverleg) schriftelijk om een standpunt vragen.
Een werkgever kan de studiekosten van het kind van zijn werknemer vergoeden. Er zijn drie opties:
- Via de werkkostenregeling kan de werkgever onbelast vergoedingen aan de werknemer verstrekken. De werkgever kan dit belastingvrij betalen, mits dit binnen de vrije ruimte voor de werkkostenregeling heeft plaatsgevonden. Als de vrije ruimte is gebruikt (wat vaak het geval is), dan moet de belasting worden betaald via de eindheffingsregeling. Eventueel kan worden gekeken of belast loon kan worden uitgeruild tegen onbelaste vergoedingen (cafetariamodel). Pas wel op met de gebruikelijkheidstoets. Het is van belang om u tijdig en juist door een fiscaal jurist / belastingadviseur te laten begeleiden.
- Als een werkgever een studietoelage aan het kind van de werknemer heeft toegekend, dan geniet het kind loon uit dienstbetrekking. Dit staat keurig omschreven op de site van de Belastingdienst en komt ook aan de orde in deze procedure bij het Gerechtshof (rechtsoverweging 4.1). Er moeten wel een studiereglement en overeenkomst worden opgesteld. Het kind wordt - in fiscale zin - ook werknemer van de werkgever, hierdoor ontstaan administratieve verplichtingen (loonstrook, studiereglement, etc.). Tot een vergoeding van € 7.500 is het kind zelf geen belasting verschuldigd (door toepassing algemene heffingskorting), hierbij gaan wij er vanuit dat het kind van uw werknemer geen ander inkomen geniet. Het kind heeft geen recht op arbeidskorting. Als het kind een periodieke studietoelage ontvangt van de werkgever (van de werknemer), moet er ook werkgeversheffing Zorgverzekeringswet (Zvw) worden betaald. Bij een eenmalige studietoelage hoeft dit niet. Het kind is niet verzekerd voor de werknemersverzekeringen. U kunt dit loon niet aanwijzen als eindheffingsloon. Er is geen gerichte vrijstelling mogelijk.
- Het kind van de werknemer kan de vergoeding ook ontvangen via een studiefonds bij de werkgever. Het fonds moet dan wel aan drie voorwaarden voldoen: het mag niet gaan om uitkeringen voor adoptie, overlijden, ziekte, invaliditeit of bevalling. Werknemers die aan het fonds bijdragen hebben de laatste 5 jaar gezamenlijk tenminste evenveel aan het fonds bijgedragen als de werkgever. Als het fonds nog geen 5 jaar bestaat, kijkt u naar de stortingen sinds oprichting. De werknemer heeft geen aanspraak (recht) op uitkeringen of verstrekkingen uit het fonds.
4. Dividend naast salaris
Een directeur moet zich een bepaald salaris (gebruikelijk loon) uitkeren. Stel, u geniet een salaris van € 80.000 en uw bv maakt nog een winst van € 80.000. Wanneer u behoefte heeft aan aanvullend inkomen, dan is het aantrekkelijker om dit als dividend uit te keren in plaats van als salaris. In vrijwel alle gevallen is dividend veel voordeliger dan salaris. Het DGA-salaris voor 2023 is vastgesteld op € 51.000.
Het maximale tarief bij dividend bedraagt 38%. Het maximale tarief (DGA niet verzekerd) voor de inkomstenbelasting (en premie Zvw) bedraagt 55,5%. Vanaf een inkomen van € 25.000 is dividend feitelijk al voordeliger dan salaris, vanaf 2024 wordt het nog voordeliger door het tariefsopstapje. Lees dit artikel voor een uitgebreide toelichting en rekenvoorbeelden.
5. (Meerdere) auto's van de zaak
Een werkgever stelt meerdere auto's gelijktijdig ter beschikking aan zijn werknemer. Het is niet direct denkbaar dat de werknemer in alle auto's ook meer dan 500 privékilometers zou rijden. De Belastingdienst en de rechter denken hier anders over. De werknemer moet bewijzen dat met alle auto's minder dan 500 privékilometers op jaarbasis zijn afgelegd. Conclusie: 3 keer de bijtelling. U kunt met de Belastingdienst - in sommige gevallen - afstemmen dat er slecht een bijtelling wordt toegepast op 1 auto. Dit kan via eenvoudig vooroverleg met de Belastingdienst, u krijgt dan dus vooraf zekerheid. Lees dit artikel voor een uitgebreide toelichting.
Noot fiscaal jurist inzake optimaal DGA-salaris
We betalen allemaal belasting in Nederland. Veel ondernemers en directeuren-grootaandeelhouders (DGA's) vinden of hebben het gevoel dat ze teveel belasting betalen. Ook bestaat er vaak onzekerheid over de vraag of de fiscale mogelijkheden wel optimaal benut worden. Of dat met het verstrijken van de tijd alles nog wel optimaal georganiseerd is. Met enige regelmaat voeren wij fiscale scans uit voor ondernemers om te beoordelen of zij belasting kunnen besparen. De fiscale scan geeft u een simpel, snel en efficiënt overzicht van de mogelijkheden binnen uw bedrijf. De scan heeft meestal betrekking op het midden- en kleinbedrijf, zelfstandige beroepen (zoals advocaten, chirurgen, huisartsen, etc.).
Wij maken een beoordeling van het bedrijf en van de positie van de ondernemer en daarbij wordt er op diverse fiscale mogelijkheden getoetst. Op basis hiervan maken wij een risico-inventarisatie en een opstelling van de mogelijkheden. Of wij geven een bevestiging dat alles prima op orde is.
Enkele veel voorkomende aandachtspunten zijn:
- Bedrijfsstructuur op orde (aansprakelijkheid, toekomstige bedrijfsopvolging, flexibiliteit)?
- Rechtsvorm goed?
- Arbeidsrelaties en arbeidsbeloning DGA.
- Btw-situatie beoordelen.
- Diverse overeenkomsten op orde?
- Vastgoed, positie binnen het bedrijf.
- Voorzieningen mogelijk?
- Oudedagsvoorzieningen goed geregeld?
- Testament - huwelijkse voorwaarden.
- Positie kinderen?
De kosten van een eenvoudige scan bedragen circa € 1.995 en van een uitgebreide scan € 3.000 (alles exclusief omzetbelasting). Wij bespreken dit graag met u en geven u een offerte. Vaak is van kosten overigens geen sprake. Veelal vinden wij verbeterpunten die leiden tot een belastingbesparing, zodat onze inspanningen per saldo geld opleveren.
Second opinion
Uw huidige accountant, administrateur of adviseur is vaak waardevol voor uw bedrijf. Hij loopt vaak al lang mee en kent u en uw bedrijf door en door. Na een paar jaar zou u een fiscaal jurist of Register Belastingadviseur moeten vragen of u fiscaal en juridisch nog wel 'bij de tijd' bent. Accountancy en belastingadvies zijn twee volledig andere werelden. Ons kantoor heeft diverse accountantskantoren als cliënt en wij verwijzen ook regelmatig cliënten door naar accountantskantoren. Ieder z'n vak. Omdat wij geen jaarrekeningen opstellen, zijn wij geen concurrent voor accountants, wij kunnen volledig onafhankelijk ons werk doen. We zitten elkaar niet in het vaarwater, maar vullen elkaar prima aan. En u heeft daarna altijd het geruststellende gevoel niet teveel belasting te betalen.
Neemt u eens vrijblijvend contact met ons op. Aan een oriënterend gesprek zijn geen kosten verbonden.
Gemengde kosten en aftrek
Gemengde kosten zijn in 2026 tot een vast bedrag van € 5.700 niet aftrekbaar van de winst (2025: € 5.700, 2024 : € 5.600, 2023: € 5.100 / 2022 € 4.800). U kunt er ook voor kiezen om 20% van de kosten niet in aftrek te brengen en dus niet te kiezen voor het vaste bedrag (dit percentage is voor bv's 26,5%).
Belastingadvies of vrijblijvende offerte
Belastingen is voor particulieren of ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Wat zijn gemengde kosten fiscaal bezien?
Gemengde kosten is een fiscale titel of benaming voor kosten die een zakelijk, maar ook een privé element bevatten. Door dit privé element zijn deze kosten niet volledig aftrekbaar. U kunt hierbij denken aan:
- Uit eten (voedsel, drank)
- Representatie en recepties
- Relatiegeschenken
- Feestjes, congressen, excursies en studiereizen (tenzij noodzakelijk voor uw werk, zoals een vakopleiding of cursus)
Aftrek beperkt tot vast bedrag of percentage
Bent u ondernemer voor de inkomstenbelasting en geeft u gedurende een fiscaal jaar meer uit aan gemengde kosten dan € 28.500, kies dan voor het vaste bedrag van € 5.700.
Voor BV's geldt als hoofdregel een niet-aftrekbaar bedrag van € 5.700 of voor een wettelijk percentage (73,5%). Indien 0,4% van het gezamenlijke belastbare loon van de werknemers hoger is, geldt dat hogere bedrag. Sinds 2026 wordt voor deze berekening uitgegaan van loon waarover daadwerkelijk loonbelasting wordt geheven.
- Dit laatste klinkt complex, een voorbeeld: loonsom € 1.425.000 x 0,4% = € 5.700. Is de loonsom hoger, dan is het bedrag van € 5.700 ook hoger.
Daggeld vergoeding vallen onder gemengde kosten
Rechtbank Noord-Holland en het Gerechtshof Amsterdam oordelen dat daggeldvergoedingen die chauffeurs ontvangen ter vergoeding van kosten van maaltijden, consumpties en sanitaire voorzieningen onder de aftrekbeperking vallen van art. 3.15 Wet IB 2001.
Belanghebbende X drijft een transportonderneming. Over 2015 wordt de winst van de onderneming verhoogd met beperkt aftrekbare kosten. Volgens X behoren de daggeldvergoedingen die aan chauffeurs worden verstrekt niet tot deze kostensoort omdat deze in beginsel tot het loon behoren. De inspecteur wijst dit af.
Beide rechters oordelen dat dergelijke daggeldvergoedingen wel onder de aftrekbeperking van art. 3.15 Wet IB 2001 vallen. Deze vergoedingen komen voort uit CAO-afspraken en vallen sinds de invoering van de werkkostenregeling in beginsel onder het loon uit dienstbetrekking. Op grond van de parlementaire geschiedenis zou hierdoor de aftrekbeperking hierop niet van toepassing zijn. Echter, nu dergelijke vergoedingen onder de werkkostenregeling gericht zijn vrijgesteld gaat dit niet op. Uitzondering van kosten van de aftrekbeperking omdat deze onderdeel uitmaken van het loon, is volgens de rechtbank alleen van toepassing indien deze kosten hetzij bij de werkgever (in de vorm van eindheffing) hetzij bij de werknemer feitelijk in de loonheffing worden betrokken.
Noot fiscaal jurist inzake gemengde kosten
De aftrekbeperking is altijd nog gunstiger dan het privé betalen van dergelijke kosten. Het is wel zaak om de gemengde kosten goed te beoordelen. Soms hebben bepaalde kosten een dubbel karakter, denk hierbij aan kaarten voor de business club. Enerzijds zijn dit toegangskaarten (beperkt aftrekbaar als representatiekosten, mits zakelijk) en reclamekosten (volledig aftrekbaar).
Overwerk en WW-premies
Als een werkgever aan een werknemer 30% of meer heeft betaald dan de contracturen, kan de werkgever aanlopen tegen een 'bijbetaling WW-premies'. Dit kan gelden in de volgende gevallen:
- Is sprake van een gemiddeld aantal contracturen van minimaal 35 per week?
- Overschrijdt het aantal verloonde uren met meer dan 30% het aantal contracturen?
Veel overwerk kan leiden tot hogere WW-premie
Sinds 2020 geldt er een gedifferentieerde WW- / Awf-premie. In 2022 bedraagt de lage Awf-premie 2,70% en de hoge premie 7,70%. Welke premie de werkgever moet betalen, is afhankelijk van het soort arbeidsovereenkomst welke met de werknemer(s) is gesloten. De lage Awf-premie is van toepassing als sprake is:
- van een arbeidsovereenkomst voor onbepaalde tijd;
- dit contract schriftelijk is vastgelegd; en
- geen sprake is van een zogenoemd oproepcontract.
In beginsel is in alle andere gevallen de hoge Awf-premie verschuldigd. Uiteraard geldt hier weer een (beperkt) aantal uitzonderingen:
- De werknemer is jonger dan 21 jaar en er worden per aangiftetijdvak van 4 weken maximaal 48 uur verloond (of 52 bij aan aangiftetijdvak van een maand);
- De werkgever sluit een praktijkovereenkomst met een leerling die de beroepsbegeleidende leerweg (BBL) volgt.;
- De werkgever betaalt namens het Uwv de WW-, ZW-, WIA-, WAO- of WAZO-uitkering door aan de werknemer of de werkgever betaalt de uitkering zelf op basis van eigenrisicodragerschap.
Herziening WW-premie achteraf
Soms zal de werkgever de lage WW-premie toepassen omdat aan de voorwaarden voor de lage premie wordt voldaan. De regeling voor de gedifferentieerde WW- / Awf-premie kent echter een tweetal anti-misbruikbepalingen. Hierdoor is (achteraf en met terugwerkende kracht) toch de hoge Awf-premie verschuldigd. Hiervan is sprake als:
- Een dienstverband van onbepaalde tijd binnen twee maanden na aanvang door de werkgever of werknemer wordt opgezegd;
- Een werknemer met een arbeidscontract voor gemiddeld minder dan 35 uur per week krijgt in een kalenderjaar meer dan 30% uren meer verloond dan het aantal uren dat in het arbeidscontract staat.
In verband met de coronamaatregelen van de Belastingdienst leidde de overschrijding van de contracturen in 2020 en 2021 niet tot een herziening van de Awf- / WW-premie. Deze bepaling leidt dus voor het eerst in 2022 tot correcties van de lage Awf- / WW-premie.
Alle dienstverbanden van de werknemer over het hele (kalender-)jaar tellen mee om te bepalen of sprake is van een overschrijding van de contracturen met meer dan 30%. Om die reden kan de werkgever de berekening inzake de overschrijding van de contracturen veelal pas na afloop van het kalenderjaar maken. Herziening van de Awf- / WW-premie is dan pas mogelijk na afloop van de aangifte over de maand december of periode 13.
Herzien door eerdere loonaangiften over 2022 te corrigeren
Als de werkgever de herzieningsberekening pas na de laatste aangifte van het kalenderjaar kan maken, kan hij in januari of februari 2023 zijn eerdere aangiften loonheffingen over 2022 corrigeren.
Gebruikelijk loon DGA in 2023
Het gebruikelijk loon voor de DGA stijgt in 2023 tot € 51.000 (in 2024 en 2025 zelfs €56.000). Het gebruikelijk loon voor een DGA was in 2019, 2020 en 2021 nog € 46.000 en in 2022 € 48.000. Het DGA salaris is in 2026 verhoogd tot € 58.000.
Een DGA is directeur van zijn eigen bv en werknemer van zijn eigen bv. Om te voorkomen dat een DGA zichzelf maar een schijntje als salaris zou uitkeren, is er een regeling voor gebruikelijk loon opgenomen in de wet. Hierdoor moet de DGA in de loonaangifte een salaris opgeven dat gebruikelijk is voor zijn functie en werkzaamheden.
Handhaving belastingdienst hoger gebruikelijk loon DGA
Er zijn over onderzoeksrapport inzake het gebruikelijk loon van de DGA kamervragen gesteld. Ruim 40% van de DGA's in Nederland zouden een te laag salaris aangegeven. Dit betreffen met name startende DGA's (ondernemers) en DGA's die in deeltijd werken, soms mag dan worden gerekend met een lager DGA loon (afspraken hierover maken met de Belastingdienst is wenselijk). Het totale DGA salaris op dit moment bedraagt 21 miljard en had 26 miljard moeten zijn, aldus het rapport. Dat 100% naleving niet realistisch is staat vast maar dat er nadere controle en toetsing nodig is ook. Er wordt voorgesteld om meer en vaker te gaan handhaven, dit zal in 2025 en 2026 ook gaan plaatsvinden.
Ondernemers geven massaal te laag DGA loon op aan Belastingdienst
Directeuren groot aandeelhouders geven vaak een loon onder de wettelijke drempel van € 58.000 op. De controle hierop is thans beperkt en zal de komende jaren toenemen. Onderzoek in opdracht van het Ministerie van Financiën heeft dit inzichtelijk gemaakt. De Belastingdienst mist hierdoor ongeveer 20% van de verwachte loonsom. Het rapport is op 15 mei 2025 bekend gemaakt. De evaluatie van het DGA loon is uitgevoerd door SEO. Ruim 50% van de DGA's geeft een salaris op van rond de ondergrens voor het gebruikelijke loon ad € 58.000. Van de circa 330.000 DGA's in Nederland gaf in 2023 zelfs 40% een lager loon op, meestal zonder vooroverleg met de Belastingdienst. De reden hiervoor - die geen hout snijden - is dat de DGA in deeltijd werkt of net met zijn BV is begonnen. Voor sommige start ups gold een soepel regeling in het verleden, nu niet meer. Ook voor verliessituaties kan het DGA loon niet altijd lager worden vastgesteld. Controle door de belastingdienst op het DGA loon is lastig en arbeidsintensief, aldus het rapport. Door een lager DGA loon neemt de winst toe, dus de belastingdienst krijgt "rechtsom" nog wel een deel aan belastingen binnen. De komende jaren zal de controle op het DGA loon vast toenemen. Over dit onderwerp stond ook een artikel in het financieel dagblad (abonnement)
Advisering dividend of salaris
Veel DGA's betalen in hun BV of in prive teveel belastingen. Wilt u een vrijblijvende offerte voor een fiscale scan van uw bedrijf en prive situatie? Of wilt u een advies inzake uw optimale salaris? Stuur ons gerust een e-mail voor een vrijblijvende offerte.
Hoe DGA-loon 2026 berekenen?
Wij adviseren wekelijks DGA's over de hoogte van hun gebruikelijk loon. De meest voorkomende vragen zijn:
- Hoe fiscaal loon optimaliseren?
- Is dividend voordeliger dan salaris? Lees meer ...
- Wat te doen met DGA-salaris in verliessituaties?
- Hoe kan ik het DGA-salaris beperken?
- Wat is het salaris van DGA die niet fulltime werkt? Lees meer ...
In dit artikel een overzicht van de regelingen voor een DGA en zijn salaris. Vaak ontstaan er achteraf veel problemen en zijn deze vooraf eenvoudig te voorkomen. Voorkom problemen en zorg voor een optimale situatie! Wilt u een breder advies, laat dan een fiscale scan van uw onderneming maken, of stuur ons een e-mail voor een vrijblijvende offerte.
Vragen over DGA-loon?
Een directeur-grootaandeelhouder (DGA) zal altijd bezig zijn met een optimale hoogte van het ondernemersloon. Maximaal 42% inkomstenbelasting betalen is optimaal. Dividend kan immers voordeliger zijn, opnamen in rekening-courant vullen de tekorten ook wel even op, of men wil het geld liever in de bv houden om te gebruiken voor het bedrijf. De vraag is en blijft: wat heeft men nodig en wat moet men van de fiscus uitkeren? Het blijft een kat-en-muisspelletje. Hieronder een uitleg en tips. Ook de handleiding van de Belastingdienst inzake gebruikelijk loon kan u verder helpen, deze kunt u hier raadplegen.
De wet over gebruikelijk loon van een DGA
Als eerste kijken we wat de wet (artikel 12a Wet loonbelasting) erover zegt, dat is immers de basis:
Iemand die werkzaamheden verricht voor een vennootschap waarin hij of zijn partner een aanmerkelijk belang heeft (dus meer dan 5% van de aandelen houdt), wordt geacht in 2023 tenminste € 51.000 salaris te verdienen. Het loon mag niet minder zijn dan dat van de best betaalde werknemer in de bv of daarmee verbonden lichamen.
Tevens mag het loon niet meer dan in belangrijke mate (25%) naar beneden afwijken van hetgeen gebruikelijk is in niet DGA-verhoudingen (doelmatigheidsmarge). Dat betekent dus dat het loon vaak (veel) hoger zal zijn dan de genoemde € 51.000. Anders gezegd: de DGA moet - tot en met 2022 - 70% verdienen van hetgeen gebruikelijk is. Deze doelmatigheidsmarge zal in 2023 volledig verdwijnen. De DGA zal dus vanaf 2023 vaker een hoger loon moeten hanteren.
Als er sprake is van werkzaamheden voor meerdere bv's behorend tot een concern, mag de doorbetaaldloonregeling worden toegepast. Het loon is dan gebaseerd op alle werkzaamheden, maar wordt verloond bij de bv waar de dienstbetrekking plaatsvindt.
De gebruikelijkloonregeling geldt vanaf 2010 niet als het loon van de vennootschap en de vennootschappen die tot het concern behoren minder dan € 5.000 bedraagt. Als iemand dus weinig werkzaamheden verricht, hoeft er ook geen loonadministratie gevoerd te worden.
De praktijk over het gebruikelijke loon van de DGA
De theorie lijkt helder, in de praktijk zijn er diverse procedures gevoerd die hebben geleid tot vaste jurisprudentie. Er zijn eigenlijk twee methoden voor het vaststellen van een DGA-salaris:
- Het beoordelen van het salaris aan de hand van de hierboven genoemde wettelijke regeling, waarbij met name wordt gekeken naar de salarissen in vergelijkbare situaties, die niet aanmerkelijkbelang-gerelateerd zijn. Bij meerdere dienstbetrekkingen wordt dat per dienstbetrekking bekeken, bijvoorbeeld de bestuurswerkzaamheden bij de holding en de gewone werkzaamheden bij de dochtermaatschappij.
- De zogenaamde afroommethode. Hierbij is het DGA-salaris direct afgeleid van de door de werkzaamheden van de DGA persoonlijk gerealiseerde omzet. Deze methode wordt vaak toegepast bij vrije beroepsbeoefenaren als artsen, advocaten en notarissen. Dit zal veelal leiden tot een relatief hoog DGA-salaris. Na aftrek van kosten zal dit veelal 70% van de winst of de management fee bedragen. Uit de uitspraak van Hof Leeuwarden van 28 juni 2011 (nr. 10/10061) blijkt dat het gebruikelijk loon van een advocaat / DGA moet worden gesteld op 70% van het winstaandeel (minus de pensioenpremie en minus de goodwillafschrijving) van de maatschap waarin hij werkt. Met kosten en lasten van de bv wordt geen rekening gehouden.
Inspecteur moet hoger loon aannemelijk maken
In een procedure voor de Rechtbank Den Haag d.d. 9 januari 2014 kwam een situatie aan de orde waarbij een communicatieadviseur via zijn eigen bv werkzaamheden verricht voor derden. De verhoudingen waren als volgt:
- 2006: omzet € 59.000 en salaris € 46.000 (Belastingdienst akkoord);
- 2007: omzet € 137.000 en salaris € 55.000 (Belastingdienst € 85.000);
- 2008: omzet € 67.000 en salaris € 62.000 (Belastingdienst akkoord);
- 2009: omzet € 154.000 en salaris € 62.000 (Belastingdienst € 95.000);
- 2010: omzet € 166.000 en salaris € 58.000 (Belastingdienst € 95.000).
Voor de berekening van de salarissen wordt door belastingplichtige de afroommethode gebruikt. De salarissen worden door de inspecteur gecorrigeerd op grond van artikel 12a van de Wet op de Loonbelasting 1964 (wet LH). Centrale vraag is of het loon in belangrijke mate afwijkt van het gebruikelijke loon en of de afroommethode mag worden toegepast.
Volgens de Rechtbank maakt de inspecteur niet aannemelijk dat het salaris op grond van artikel 12a LH in belangrijke mate afwijkt van hetgeen in het economische verkeer gebruikelijk is. Uit het enkele feit dat het door de inspecteur met toepassing van de afroommethode berekende loon hoger ligt dan het aan belanghebbende (de DGA) toegekende en uitbetaalde loon volgt, zonder nadere motivering, niet dat het toegekende loon lager is dan hetgeen voor een soortgelijke dienstbetrekking in het economische verkeer gebruikelijk is. De naheffingsaanslagen worden vernietigd, het gelijk is aan de DGA.
Lager gebruikelijk loon als bv verlies maakt
Als er sprake is van een structureel verliesgevende situatie, kan dit een lager loon rechtvaardigen. Hierover wordt vaak een discussie met de Belastingdienst gevoerd. In een procedure bij het Gerechtshof Amsterdam d.d. 22 oktober 2013 ging het om een DGA met een holding en 2 werkmaatschappijen. De Belastingdienst was van mening dat de DGA drie keer het DGA-loon moest genieten, dit mede omdat hij de enige werknemer van de bv's was. Gezien de financieel slechte situatie bij de bv's, was de DGA van mening dat een dergelijk salaris veel te hoog was. Beide partijen stappen naar de rechter. Het Gerechtshof stelt dat een DGA per dienstbetrekking een (fictief) loon moet ontvangen. De rechter stelde echter ook dat bij de beoordeling van het loon het eigen vermogen van de bv van belang is. Een slecht draaiende bv kan immers niet onbeperkt loon betalen, omdat hiermee het voortbestaan in gevaar kan komen. Daarnaast kon de DGA onmogelijk 3 voltijdsdienstbetrekkingen uitvoeren, dit kost hem immers 120 uur per week. De rechter stelt vast dat de DGA bij één bv geen loon hoeft te genieten, bij de andere bv een loon van € 15.000 en bij de derde bv een loon van € 38.000 (cijfers 2006). Artikel 12a van de Wet Loonbelasting blijft dus voor veel discussie zorgen.
Tips en aandachtspunten
- Wellicht is het tijd om de bv te verlaten, bespreek dit eens met een fiscalist.
- Laat uw rekening-courantschuld niet te ver oplopen.
- Onderbouw de hoogte van uw salaris schriftelijk.
- Vraag een beschikking van de inspecteur om onzekerheid te voorkomen.
- Het gebruikelijk loon kunt u jaarlijks (mits gemotiveerd) aanpassen.
- Pensioenpremie telt mee voor het gebruikelijk loon.
- De bijtelling voor de auto van de zaak telt mee voor het gebruikelijk loon.
- Deeltijd verlaagt niet automatisch het gebruikelijk loon naar rato.
- Beoordeel of er al dan niet sprake is van het afroomcriterium (zie hieronder).
Meer weten?
Maak gerust een vrijblijvende afspraak, wij adviseren u graag en vlot. U kunt ook een e-mail sturen.
Fiscaal advies woonplaats van een piloot
Piloten en zeevarenden met een werkgever in Nederland of in het buitenland worden in het internationale fiscale verkeer anders belast dan 'normale' werknemers. Dit kan resulteren in fiscale voordelen, maar ook nadelen, dit afhankelijk van de feiten.
Woonplaatsonderzoeken door de belastingdienst
Bij de belastingdienst zijn er interne instructies voor een woonplaatsonderzoek, deze kunt u hier raadplegen. Deze instructie gaat over de woonplaats van een natuurlijk persoon. Uit deze interne instructie van de belastingdienst valt op te maken dat er met name wordt gekeken naar
- informatie op het internet en sociale media (ook via AI) via speciale afdeling (OSINT), deze werkt volgens de leidraad juridisch kader internetonderzoek.
- medische gegevens
- informatie van derden en
- informatie van buitenlandse autoriteiten.
Vragenbrief belastingdienst over woonplaats ontvangen. Wat moet ik doen?
De start van het onderzoek is veelal een vragenbrief aan de belastingplichtige zelf. Vooraf is het fiscale belang (meestal schenkbelasting, erfbelasting of inkomstenbelasting) al in beeld gebracht. Er wordt informatie in beeld gebracht over:
- het feitelijk verblijf in Nederland
- de economische binding met Nederland
- de sociale binding met Nederland
- de aanwezigheid van duurzame woongelegenheid in Nederland
Bovenstaande volgt uit het rapport. Bijzonder hierbij is dat er kennelijk geen informatie over het buitenland in beeld wordt gebracht. Als er enkel naar de situatie in Nederland wordt gekeken krijgt de belastingdienst nooit een volledig beeld van alle feiten. Kennelijk wordt er enkel een onderzoek gedaan met als doen "wonen in Nederland". Dit lijkt ons niet de juiste invalshoek. Ontvangt u een vragenbrief laat u dan vanaf het eerste moment begeleiden door een specialist.
Luchtvaartpersoneel en woonplaats
Luchtvaartpersoneel (en zeevarenden) worden in het internationale belastingrecht anders behandeld dan de werknemer die met de beide benen op de grond staat. Anders dan bij gewone werknemers, wordt in internationale belastingverdragen bepaald dat de piloot wordt belast óf in het land waar de onderneming waarvoor hij werkt is gevestigd, óf in het land waar de piloot woont. Goed advies is hierbij belangrijk, omdat de situatie per land kan verschillen. Over de woonplaats van een piloot is vaak discussie, vooraf goed oriënteren en laten adviseren is van cruciaal belang. Een advies inzake 'waar woon ik fiscaal' is van cruciaal belang. Wij adviseren maandelijks piloten, ondernemers, maar ook (voormalig) Tweede Kamerleden over hun fiscale woonplaats. Neem hiertoe gerust contact met ons op.
Piloot woont in Verenigd Koninkrijk en niet in Nederland
In een procedure voor het Gerechtshof Amsterdam d.d 21 april 2026 (ECLI:NL:GHAMS:2026:1285) ging het om de Tiebreaker rule bij een piloot. Henk werkt als piloot voor een Maltese luchtvaartmaatschappij en is gestationeerd in het Verenigd Koninkrijk maar staat nog ingeschreven bij zijn ouders in Nederland. Henk krijgt geen aftrek ter voorkoming van dubbele belasting (wonen Nederland). De vraag is waar Henk woont (duurzame band). Het Gerechtshof is het met Henk eens, Henk woont in het VK. Zijn persoonlijke en economische belangen met het VK zijn het grootst. Het zwaarst hierbij weegt dat zijn vriendin in het VK woonde en hier ook zijn vriendenkring het grootst is. Dat Henk ook vrienden in Nederland had en zijn ouders hier wonen weegt minder zwaar. Het Hof verwijst terecht naar een oude uitspraak van de Hoge Raad d.d. 16 januari 2009 ECLI:NL:HR:2009:BP1466 inzake de dubbele woonplaats. Op basis van het belastingrecht van het Verenigd Konink rijk, waarbij het hof in rechtsoverweging 4.10 aandacht besteedt aan de statutory residence test, automatic residence test, sufficient ties test en automatic overseas tests, komt het hof tot het oordeel dat de belanghebbende in het Verenigd Koninkrijk als binnenlandse belastingplichtige heeft te gelden.
Daarna komt het Hof via de tie breaker rule (in het verdrag) tot een woonplaats in het VK. Vrienden en de vriendin geven hierbij de doorslag, een mooie menselijke maat! Er is afgezien van beroep in cassatie, de inspecteur legt zich er dus bij neer.
Piloot woont in Zwitserland en moet in Nederland belasting betalen
Het Gerechtshof 's Hertogenbosch d.d. 28 mei 2025 ECLI:NL:GHSHE:2025:1492 deed uitspraak over een in Zwitserland wonende piloot die sinds 1991 voor de KLM werkte. Hij werkte als (intercontinentale) piloot en verbleef zelden op Nederlands grondgebied. De piloot is af en toe bij zijn werkgever (KLM) voor trainingen. Kern is dat het belastingverdrag tussen Nederland en Zwitserland in 2012 is gewijzigd. De piloot deed over 2012 - 2015 geen aangifte en daarom heeft de inspecteur navorderingsaanslagen opgelegd. Volgens het Hof is sprake van een nieuw feit, hierdoor gaat de deur voor het opleggen van aanslagen open. Ook is het Hof van mening dat de werkelijke leiding van KLM in Nederland is gelegen (en niet in Frankrijk). Waarom de belastingdienst zich niet heeft gemeld bij de werkgever (voor inhouding) loonbelasting wordt niet beantwoord. Een beroep op het evenredigheidsbeginsel (belangenafweging) gaat volgens de rechter niet op, de inspecteur mag volgens het hof kiezen waar de "fiscale rekening" wordt neergelegd. Ook de verwijziging naar een uitspraak van de Rechtbank Zeeland West Brabant d.d. 31 maart 2023 ECLI:NL:RBZWB:2023:2215 helpt hierbij niet. Dat in dit geval helemaal geen belangen zijn afgewogen maakt volgens het hof niet uit. Dat de piloot (vlak voor zijn pensioen) de aanslagen wellicht niet kan betalen is een andere discussie, aldus het hof. Er wordt wel een immateriele schadevergoeding van € 4.000 toegekend (redelijke termijn ex Hoge Raad d.d. 31 januari 2020 ECLI:NL:HR:2020:154) , deze pleister op de grote wond helpt niet echt. De uitspraak is redelijk in lijn met de uitspraak in eerste aanleg bij de Rechtbank Zeeland West Brabant d.d. 22 februari 2023 ECLI:NL:RBZWB:2023:1018.
Dat het heffingsrecht op grond van het nieuwe belastingverdrag aan Zwitserland gaat toekomen valt nog te billijken. Dat de inspecteur de claim niet heeft neergelegd bij de KLM is lastig te begrijpen. Volgens het Gerechtshof Den Haag d.d. 11 februari 2025 ECLI:NL:GHDHA:2025:126 is de KLM niet aansprakelijk voor de fiscale schade. Een werknemer is volgens het Hof zelf verantwoordelijk voor de correcte nakoming van zijn fiscale verplichtingen, de werkgever heeft daarbij enkel een adviserende taak. De Hoge Raad d.d. 22 september 2023 ECLI:NL:HR:2023:1276 heeft het hof gevraagd dit nader te onderzoeken "wat is goed werkgeverschap en wat niet en had de KLM een waarschuwings- en informatieplicht t.a.v. haar werknemers?".
Fiscale woonplaats voetballer
Oke een voetballer is geen piloot, maar deze uitspraak geeft wel heldere aanwijzingen.
De Rechtbank Den Haag doet op 20 maart 2025 (ECLI:NL:RBDHA:2025:6307) uitspraak over de woonplaats van een voetballer. De Rechtbank is van mening dat een voetballer (met familie in Nederland) in Duitsland woont en niet (zoals de inspecteur stelt) in Nederland. De voetballer heeft een woning in Nederland en in Duitsland, Henk (fictieve naam) stond nog ingeschreven bij de gemeente in Nederland. Henk is profvoetballer (salaris € 1,5 mln per jaar) en speelt na de zomer (vanaf augustus 2018) voor een Duitse voetbalclub. In 2022 maakt hij een transfer naar een andere Duitse voetbalclub. De vraag is waar Henk in 2018 tot en met 2020 woont. Volgens de inspecteur woont Henk in Nederland. Henk maakt volgens de rechtbank voor 2018 aannemelijk dat hij in Duitsland woont en voor de jaren erna is sprake van "doet blijken". Henk verbleef namelijk vanaf dat moment met zijn vriendin in een huurwoning in Duitsland en de afstand tot de huurwoning in Nederland was veel te groot. Duitsland ziet Henk ook als inwoner van Duitsland. De huurovereenkomst voor de woning in Nederland is afgesloten voordat Henk het contract in Duitsland sloot. Henk moet wel over zijn box 3 vermogen in Nederland belasting betalen (maar dat is gebruikelijk).
Wat waren de aanwijzigingen voor een woonplaats in Nederland?
- Nog ingeschreven in de basisadministratie
- Woning in Nederland (eerst een huurwoning en vanaf 2022 een koopwoning)
- Familie van Henk woont in Nederland
- Nederlandse bankrekening
- Abonnementen in Nederland (Ziggo, Netflix, mobiele telefoon, sportschool, huur woning, diverse verzekeringen, etc.
Wat waren de aanwijzingen voor een woonplaats in Duitsland?
- Dienstbetrekking in Duitsland
- Ziektekostenverzekering in Duitsland
- Auto op Duits kenteken
- Verklaringen van derden dat Henk meestal in Duitsland was voor zijn werk
- Inschrijving Duits woonadres
- Certificate of residence van de Duitse belastingdienst
De Rechtbank weegt alle omstandigheden en kijkt hierbij met name naar:
- Hoge Raad d.d. 4 maart 2011 ECLI:NL:HR:2011:BP6285 : Bij de uitleg van het woonplaatsbegrip uit artikel 4 van de AWR moet acht worden geslagen op alle in aanmerking komende omstandigheden van het geval. Het komt er volgens vaste rechtspraak op aan of deze omstandigheden van dien aard zijn, dat een duurzame band van persoonlijke aard bestaat tussen de betrokkene en het desbetreffende land. Hierbij dient geen bijzondere betekenis te worden toegekend aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land.
- Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824: Verder geldt dat de duurzame band met één land niet sterker hoeft te zijn dan de band met een ander land, zodat voor een woonplaats hier te lande niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven, ofwel het middelpunt van iemands persoonlijke levensbelangen, zich in Nederland bevindt. Daardoor bestaat (in uitzonderlijke gevallen) de mogelijkheid dat iemand zowel in Nederland als in een ander land woont.
De feiten afwegende komt de Rechtbank (RO 36) tot de volgende conclusie:
De rechtbank is op grond van de onderhavige feiten en omstandigheden, mede in onderlinge samenhang beschouwd, van oordeel dat - zoals verweerder heeft gesteld - eiser in de onderhavige periode een (bepaalde) duurzame band van persoonlijke aard met Nederland heeft gehad. Eiser heeft de Nederlandse nationaliteit en beschikte in Nederland onder meer over (huur)woning 2 en over de (te bouwen) woning 3. Verder woont familie van eiser in Nederland. Naar het oordeel van de rechtbank kan evenwel niet worden gezegd dat eiser daarmee in de onderhavige periode, alle omstandigheden in aanmerking nemend, (alleen) in Nederland woonde. Eiser woonde, zoals ook hierna zal worden geoordeeld, in die periode namelijk in Duitsland. Hij werkte daar fulltime en heeft het overgrote deel van zijn tijd (met de vriendin) in Duitsland doorgebracht. Naar het oordeel van de rechtbank kan daarmee geen sprake zijn van de zich alleen in uitzonderlijke gevallen voordoende situatie van een dubbele woonplaats. Echter, ook als ervan wordt uitgegaan dat eiser in de onderhavige periode (ook) in Nederland woonde, is eiser voor de toepassing van het Verdrag in de onderhavige periode inwoner van Duitsland. Kijkende naar de Tie Breaker regel (artikel 4 derde lid verdrag) zijn de persoonlijke en economische banden met Duitsland het grootst.
Piloot en voorkoming dubbele belasting
Henk woont in Nederland en werkt als piloot in Turkije. Voor het turkse inkomen claimt Henk volgens de vrijstellingsmethode de aftrek ter voorkoming van dubbele belasting. Volgens het belastingverdrag tussen Nederland en Turkije moet echter de verrekeningsmethode worden toegepast. Het Gerechtshof Arnhem Leeuwarden komt op 9 augustus 2024 (ECLI:NL:GHARL:2024:4739) komt tot een opmerkelijke uitspraak. Het hof oordeelt dat het Nederlandse verdragsbeleid is gericht op het principe van kapitaalimportneutraliteit en dat mede daarom voor actieve inkomsten een vermindering van dubbele belasting moet worden verleend volgens de vrijstellingsmethode. De staatssecretaris heeft dit in het golfstatenbesluit ook goedgekeurd, hierin staat dat voor piloten de vrijstellingsmethode moet worden toegepast. De reden is dat ondermeer Bahrein en Oman geen inkomstenbelasting heffen en dan valt er niks te verrekenen voor in Nederland wonende werknemers die in die staten werken. Hierdoor zouden inkomsten uit die staten effectief in Nederland worden belast, dit is volgens het besluit onwenselijk. De regeling geldt voor werknemers die offshore werken of voor personeel van internationale lucht en scheepvaarttuigen. Er is geen objectieve en/of redelijke rechtvaardiging voor een ongelijke behandeling in de situatie met Turkije. Op het golfstatenbesluit valt wel wat af te dingen, veel belastingverdragen kennen geen kapitaalimportneutraliteit, denk hierbij aan bestuurders, piloten, sporters en artiesten, waarbij vaak de belastingverrekening wordt toegepast. Tegen de uitspraak van het Gerechtshof loopt nog cassatie.
Waar belasting betalen als piloot?
Indien een piloot bereid is om zich buiten Nederland te vestigen, kan dit gunstig uitpakken, afhankelijk van de inhoud van de belastingverdragen. Wanneer een piloot zichzelf verhuurt als zelfstandige of via een eigen Ltd. (dit gebeurt o.a. bij een Ierse prijsvechter), dan kan hij / zij op een slimme manier belasting besparen. De Ltd. kan zich bijvoorbeeld op Cyprus vestigen en gebruik maken van de aldaar geldende lage belastingtarieven. De piloot kiest domicilie in een land waar Cyprus een gunstig verdrag mee heeft gesloten. Het is wel belangrijk je te realiseren dat een woonplaats niet willekeurig te kiezen is. Indien je bijvoorbeeld een gezin hebt dat in Nederland blijft wonen, dan zal de conclusie al snel zijn dat de piloot zelf ook in Nederland woont.
Ook voor piloten in loondienst kan het voordelig uitpakken om buiten Nederland te gaan wonen. Spanje heeft een mooie regeling voor werknemers die niet in Spanje werken, maar er wel wonen. Daarnaast kan emigratie naar bijvoorbeeld Italië, Frankrijk of Malta ook gunstig uitpakken.
Rechters zijn kritisch over woonplaats van een piloot
Waar iemand woont wordt beoordeeld aan de hand van feitelijke omstandigheden. Een duurzame betrekking van persoonlijke aard met een Nederlandse woonplaats hoeft daarbij niet sterker te zijn dan de band met enig ander land.
Op 29 juni 2022 heeft het Hof Den Bosch een uitspraak gedaan inzake de belastingplicht van een piloot die werkzaam was voor een Turkse maatschappij. De conclusie is dat hij, gegeven de feiten en omstandigheden, als inwoner van Nederland gezien moet worden en dat hij daardoor belastingplichtig is in Nederland.
In een andere procedure bij de Rechtbank (november 2022) ging het om (startende) piloot die in 2017 in dienst is getreden bij een Spaanse luchtvaartmaatschappij. Daarna is hij overgestapt naar een Italiaanse maatschappij. Tijdens zijn verblijf in Spanje en Italië heeft hij in deze landen ook woonruimte gehuurd. De piloot doet zelf aangifte als binnnenlands belastingplichtige. Daarna komt hij tot de ontdekking dat het fiscaal voordeliger is dat hij metterwoon Nederland heeft verlaten. De Belastingdienst start een woonplaatsonderzoek. De Belastingdienst en de rechtbank zijn van mening dat de piloot gewoon in Nederland woont, hij heeft namelijk zijn duurzame betrekkingen (van persoonlijke aard) met Nederland gewoon onderhouden. De belangrijkste redenen zijn begrijpelijk:
- Ingeschreven bij de gemeente gedurende geheel 2017;
- Veel pinbetalingen in horeca en winkels in Nederland gedurende 2017;
- Voor zorgverzekering in Nederland woonachtig;
- Zorgtoeslag in Nederland ontvangen;
- Uit bank- en creditcardbetalingen volgt dat de piloot vaak in Nederland is.
Woo verzoek belastingdienst inzake woonplaats piloten
In een besluit (27 oktober 2025) worden interne documenten van de belastingdienst bekend gemaakt inzake woonplaats onderzoeken van de belastingdienst bij piloten. Er zijn diverse documenten, beleidsstukken en correspondentie bekend gemaakt. Uit de stukken (zie onder) volgt het volgende
- De belastingdienst is een breed onderzoek gestart naar de buitenlandse woonadressen van piloten.
- Aanleiding voor het onderzoek is politieke aandacht voor dit onderwerp en signalen dat piloten ogenschijnlijk zijn geëmigreerd met als oogpunt belastingbesparen. 4 landen worden in beeld gebracht omdat deze een gunstig fiscaal regime kennen en voor piloten. Er wordt getoetst met als insteek "duurzaam tehuis".
- Piloten kunnen relatief eenvoudig fysiek buiten Nederland wonen maar blijven tegelijkertijd in Nederland sociaal verzekerd en werknemer van in Nederland gevestigde luchtvaartmaatschappijen. Sommige piloten hebben ook nog een woning (huur of koop) in Nederland.
- Belastingheffing is toegewezen aan a) woonland b) land waar feitelijke leiding van de luchtvaartmaatschappij is gelegen
- Onderzoek heeft betrekking op de fiscale woonplaats, gezinssituatie, duurzame banden met Nederland en woonplaatsonderzoeken in het algemeen.
- Conclusie belastingdienst "duurzame band met Nederland is in veel gevallen niet verbroken", dus woonland is dan Nederland. De vraag is of dit juist is, soms is de woning in Nederland slechts een pied-a-terre vanwege vlieg rooster. De sociale verzekeringsplicht doet er verder veel minder toe. In sommige verdragen is "de woning" maar 1 onderdeel en niet doorslaggevend.
- Het golfstatenbesluit wordt in de documentatie ook beoordeeld. Ook wordt er gekeken naar het remittance base regime (VK en Ierland). Onder oude verdragen kan Nederland dan niet heffen.
- Document 1 woonplaats piloten en onderzoek belastingdienst
- Document 2 woonplaats piloten en onderzoek belastingdienst
- Document 3 woonplaats piloten en onderzoek belastingdienst
- Document 4 woonplaats piloten en onderzoek belastingdienst
- Document 5 woonplaats piloten en onderzoek belastingdienst
- Document 6 woonplaats piloten en onderzoek belastingdienst
- Document 7 woonplaats piloten en onderzoek belastingdienst
Wij adviseren veel piloten (en ondernemers) met een discussie over hun fiscale woonplaats. Vragen? Stuur ons gerust een e-mail of vul onderstaand formulier in. U kunt ook bellen met één van onze adviseurs.
Noot fiscaal jurist inzake fiscaal advies piloot of zeevarende
De discussie omtrent de woonplaats van een zeevarende en / of piloot wordt veel door ons gevoerd. Vooraf juist het leven inrichten en je aan de fiscale spelregels houden is van essentieel belang. Vooroverleg omtrent de woonplaats met de Belastingdienst is lastig, omdat de woonplaats sterk afhankelijk is van de daadwerkelijke feiten. In deze procedure is na een zorgvuldig opgezet woonplaatsonderzoek (door de Belastingdienst) bepaald dat de piloot in Nederland woont. De Belastingdienst kijkt hierbij enkel naar de Nederlandse feiten en omstandigheden, dit is niet (geheel) terecht. De inspecteur heeft in deze procedure ook de zogenaamde blockuren of blockhours tot het inkomen gerekend, dit is niet terecht. De blockhours zijn niet genoten inkomen, omdat deze niet afhankelijk zijn van de daadwerkelijk gewerkte uren.
Wij adviseren vele zeevarenden en piloten, neem gerust contact met ons op voor advisering of een juist stappenplan.
Bron fiscale woonplaats piloot
Rechtbank Den Haag 21 november 2022 ECLI:NL:RBDHA:2022:123985
Vaste kostenvergoeding is loon
Wanneer kan een vaste kostenvergoeding belastingvrij worden betaald en wanneer niet? In dit artikel behandelen wij een procedure die slecht is gevoerd en slecht is voorbereid. De vergoeding is terecht tot het loon gerekend. Wat ging er mis?
- Geen specificatie van de onkostenvergoeding aanwezig.
- Kleine kosten worden buiten de vaste vergoeding om separaat gedeclareerd.
- Privé kosten worden als zakelijke kosten vergoed.
- Geen steekproef.
- Vergoedingen niet aangewezen als eindheffingsbestanddeel.
Onderbouwing vaste kostenvergoeding kan niet achteraf
Als een werkgever een vaste kostenvergoeidng wil invoeren moet hij of zij ervoor zorgen moet vooraf een onderbouwing en specificatie worden opgesteld, tenminste als het aan de belastingdienst ligt. In een kennisgroepstandpunt uit 2026 volgt dit standpunt (KG:024:2026:17). In het hier gestelde voorbeeld besluit een werkgever eind 2025 om per begin 2025 een vaste kostenvergoeding toe te gaan kennen, over de terugwerkende kracht periode kan - volgens de belastingdienst - geen gerichte vrijstelling worden toegepast. Belangrijk bij een vaste kostenvergoeding is dus:
- Stel een specificatie op (dus welke kosten worden vergoed);
- Maak aannemelijk dat de werknemer deze kosten ook maakt;
- Doe eens (of 2x) per jaar een onderzoek (bonnetjes door werknemer laten verzamelen).
De werkgever kan wel achteraf de gemaakte kosten op declaratiebasis vergoeden, dit mag eens per jaar (of eens per kwartaal).
De vaste kostenvergoeding, vrijgesteld of loon?
De vaste kostenvergoeding is regelmatig onderwerp van discussie met de Belastingdienst en dus ook onderwerp van fiscale procedures. Hoe zit het ook al weer?
De Wet op de loonbelasting is een redelijk eenvoudige wet: belast is al hetgeen uit dienstbetrekking wordt genoten als loon. Uiteraard kent de wet uitzonderingen. Eén van die uitzonderingen is het zogenoemde eindheffingsloon. Hieronder vallen gericht vrijgestelde bedragen en verstrekkingen alsmede de bedragen die door een werkgever worden ondergebracht in de vrije ruimte van de werkkostenregeling.
Een vaste kostenvergoeding kan gericht vrijgesteld zijn, mits:
- de kostenvergoeding naar aard en veronderstelde omvang is gespecificeerd; en
- aan de kostenvergoeding een steekproef naar de kosten ten grondslag ligt.
Dat lijkt op zich allemaal betrekkelijk eenvoudig. Nu naar de praktijk en een recente uitspraak van de Rechtbank Zeeland - West Brabant.
Procedure inzake vaste onkostenvergoeding
De procedure heeft betrekking op een onderneming die op interim-basis financiële en juridische adviezen gaf aan haar klanten. In de jaren 2013 tot en met 2016 werden door de onderneming onder andere vaste kostenvergoedingen en representatiekosten ten laste van haar resultaat gebracht. De Belastingdienst stelt een onderzoek in naar de aanvaardbaarheid van de door de onderneming ingediende aangiften vennootschapsbelasting en loonheffing over de jaren 2013 tot en met 2016.
In het controlerapport wordt door de controleambtenaar vastgesteld dat de onkostenvergoeding maandelijks in vaste bedragen wordt uitgekeerd en dat daaraan geen specificatie ten grondslag ligt. Ook worden kleine kosten al op declaratiebasis vergoed. De controlemedewerker concludeert dat sprake is van belast loon, omdat geen onderbouwing van de vaste kostenvergoeding aanwezig is.
De onderneming komt met een veelheid aan (niet allemaal) relevante verweren, waaronder strijdigheid met de AVG, het niet mogen instellen van een controle naar aanleiding van een krantenartikel, opgewekt vertrouwen, etc. Deze verweren snijden (uiteraard) geen hout. Derhalve een door een ondeskundige fiscalist gevoerde procedure.
De onderneming had de kosten niet als eindheffingsbestanddeel aangewezen en alleen al om die reden behoren de kostenvergoedingen tot het (werknemers-)loon. Mocht dit impliciet toch zijn gebeurd, zo overweegt de Rechtbank ten overvloede, dan leidt dat niet tot een ander oordeel, omdat niet is aangetoond tot welke bedragen overigens aan de voorwaarden is voldaan.
Noot fiscaal jurist inzake vaste kostenvergoeding en loon
De aanwijzing van gericht vrijgestelde bedragen als eindheffingsloon is op zich niet langer noodzakelijk. In het Handboek loonheffingen 2019 heeft de Belastingdienst opgenomen dat deze aanwijzing niet noodzakelijk is, mits aan de voorwaarden voor de gerichte vrijstelling is voldaan. Daar zit hem uiteraard de crux, want als blijkt dat niet aan de voorwaarden wordt voldaan, kan het loon niet meer worden aangewezen. Als het loon al is genoten, wordt het daarmee altijd werknemersloon en kan nimmer meer in de vrije ruimte van de werkkostenregeling worden gebracht. Om die reden is aanwijzing toch verstandig.
Bronnen kostenvergoeding
Rechtbank Zeeland - West Brabant 12 oktober 2022, ECLI:NL:RBZWB:2022:5626
Piloot en voorkoming dubbele belasting
De fiscale regels voor piloten zijn veelal complex, dit komt omdat er soms sprake is van een drielandensituatie. De piloot woont in land X, de werkgever is gevestigd in Y en de piloot is gestationeerd in land Z. De uitwerking is vrijwel nooit standaard en maatwerk is altijd aan de orde. Bij een piloot kunt u ook denken aan een co-piloot, steward of purser.
Geen belastingverdrag dan ook geen voorkoming dubbele belasting
In een procedure bij het Gerechtshof Amsterdam d.d. 22 april 2025 (ECLI:NL:GHAMS:2025:1190) ging het om Henk die in Nederland woont en werkzaamheden verricht voor een werkgever in Guernsey. In 2019 werkt hij (drie maanden) voor deze werkgever in Brunei, met dit land heeft Nederland geen belastingverdrag gesloten. In Brunei wordt er geen belasting geheven. De werkgever van Henk is gevestigd in Guernsey (buiten de EU). Er wordt geen aftrek ter voorkoming van dubbele belasting verstrekt door de inspecteur, Henk is het hier niet mee eens. In artikel 38 lid 2 AWR staat wellicht nog een uitweg maar dan moet de werkgever binnen de EU of EER gevestigd zijn. Volgens Henk werkte hij voor een Deense werkgever, edoch dit wordt niet aannemelijk gemaakt. De rechtbank heeft verder terecht aan haar oordeel toegevoegd dat ook uit de parlementaire geschiedenis en het daarop gebaseerde arrest van de Hoge Raad van 15 juli 1996 (ECLI:NL:HR:1996:AA1908) niet valt af te leiden dat in gevallen als het onderhavige een aftrek ter voorkoming van dubbele belasting verleend dient te worden. Van de aldaar besproken uitzondering voor gevallen waarin een werknemer door een EU of EER werkgever wordt uitgezonden naar een ander land, is in het onderhavige geval evident geen sprake. Conclusie "geen recht op aftrek ter voorkoming van dubbele belasting".
Piloot woont in Verenigd Koninkrijk en niet in Nederland
In een procedure voor het Gerechtshof Amsterdam d.d 21 april 2026 (ECLI:NL:GHAMS:2026:1285) ging het om de Tiebreaker rule bij een piloot. Henk werkt als piloot voor een Maltese luchtvaartmaatschappij en is gestationeerd in het Verenigd Koninkrijk maar staat nog ingeschreven bij zijn ouders in Nederland. Henk krijgt geen aftrek ter voorkoming van dubbele belasting (wonen Nederland). De vraag is waar Henk woont (duurzame band). Het Gerechtshof is het met Henk eens, Henk woont in het VK. Zijn persoonlijke en economische belangen met het VK zijn het grootst. Het zwaarst hierbij weegt dat zijn vriendin in het VK woonde en hier ook zijn vriendenkring het grootst is. Dat Henk ook vrienden in Nederland had en zijn ouders hier wonen weegt minder zwaar. Het Hof verwijst terecht naar een oude uitspraak van de Hoge Raad d.d. 16 januari 2009 ECLI:NL:HR:2009:BP1466 inzake de dubbele woonplaats. Op basis van het belastingrecht van het Verenigd Konink rijk, waarbij het hof in rechtsoverweging 4.10 aandacht besteedt aan de statutory residence test, automatic residence test, sufficient ties test en automatic overseas tests, komt het hof tot het oordeel dat de belanghebbende in het Verenigd Koninkrijk als binnenlandse belastingplichtige heeft te gelden.
Daarna komt het Hof via de tie breaker rule (in het verdrag) tot een woonplaats in het VK. Vrienden en de vriendin geven hierbij de doorslag, een mooie menselijke maat! Er is afgezien van beroep in cassatie, de inspecteur legt zich er dus bij neer.
Nieuws 2025
In 2025 is een nieuw besluit inzake de aftrek ter voorkoming van dubbele belasting ingevoerd. In dit besluit zijn beleidswijzigingen aangebracht en nieuwe beleidswijzigingen opgenomen.
Voorkoming dubbele belasting ook voor opgebouwde verlofdagen
De aftrek ter voorkoming van dubbele belasting betreft niet alleen het loon over de fysiek aan boord (bijvoorbeeld van schip of vliegtuig) gewerkte dagen maar ook over de verlofdagen die de werknemer met zijn werk opbouwt en op een later moment opneemt, dit aldus een uitspraak van de Rechtbank Noord Nederland d.d. 20 mei 2025 ECLI:NL:RBNNE:2025:1923. In dit voorbeeld ging het om iemand die op een schip werkte en aftrek ter voorkoming van dubbele belasting claimde. In de kern gaat het om de uitleg van belastingverdragen, meestal staat hierin opgenomen "de ter zake daarvan verkregen beloning". De inspecteur was van mening dat dit enkel om "geld" ging en dus niet om verlofuren. De rechtbank keek bij deze uitspraak mede naar een arrest van de Hoge Raad d.d. 23 september 2005 ECLI:NL:HR:2005:AP1424, omdat de belastingplichtige 12 uur per dag werkte.
Procedure voorkoming dubbele belasting piloot
De rechtbank Den Haag boog zich op 13 september 2024 (ECLI:NL:RBDHA:2024:18432) over een kwestie waarbij een piloot woonde in Nederland en werkte voor een luchtvaartmaatschappij die is gevestigd in het verenigd koningrijk waarbij de piloot gestationeerd was in Italië en hier meer dan 183 dagen verbleef. De vraag was hoe de voorkoming van dubbele belasting moest worden berekend. De vrijstelling moet worden berekend door de tijd dat wordt gewerkt boven het Italiaanse grondgebied te delen door de totale vluchttijd. De piloot doet nog een beroep op het vertrouwensbeginsel, dat slaagt, waardoor de piloot een hogere aftrek ter voorkoming van dubbele belasting verkijgt.
Voor de dagenbreuk verwijst de rechtbank naar een eerdere uitspraak van de Hoge Raad op 23 september 2005 (ECLI:NL:HR:2005:AP1424) tevens wordt gekeken welke weekenddagen in mindering moeten worden gebracht, dit op grond van de uitspraak van het Gerechtshof Amsterdam d.d. 11 februari 2020 (ECLI:NL:GHAMS:2020:537) , waarbij gedeeltelijke dagen mogen worden meegeteld (Hoge Raad d.d. 22 november 2013 ECLI:NL:HR:2013:1261), zie ook een heldere toelichting van de AG in 2024 (ECLI:NL:PHR:2024:851) Tot zover lijkt het niet helemaal vlekkeloos voor de piloot te verlopen.
De piloot doet echter (terecht) een beroep op het vertrouwensbeginsel. De rechtbank oordeelt dat de piloot terecht een beroep doet op het vertrouwensbeginsel. De belastingdienst had in het verleden een niet-gepubliceerd beleid gevoerd waarbij piloten, die meer dan 183 dagen in hun werkstaat verbleven, volledige vrijstelling van dubbele belasting kregen voor hun inkomen uit die werkstaat. Volgens dit beleid werden dagen van aankomst en vertrek in de werkstaat als volledige verblijfsdagen gerekend. De piloot ging ervan uit dat deze gedragslijn van toepassing was op zijn situatie. De inspecteur stelt dat het beleid niet op eiser van toepassing is, omdat geen individuele afspraken zijn gemaakt. De rechtbank verwerpt dit en oordeelt dat eiser in redelijkheid mocht aannemen dat het beleid ook voor hem gold, gezien het feit dat zijn vertegenwoordigers op de hoogte waren van het beleid en dit in de procedure toepasten. De Belastingdienst heeft dit beleid per 18 januari 2019 ingetrokken. Aangezien het beroep betrekking heeft op het belastingjaar 2018, kan de intrekking voor eiser niet gelden met terugwerkende kracht. De piloot heeft dus via een omweg (voor 2018) recht op een vrijstelling ter voorkoming van dubbele belasting voor een inkomen van € 150.000 (afgerond), bestaande uit zijn Italiaanse en Duitse inkomsten. De reden dat het beleid in 2019 is gewijzigd hangt samen met de uitspraak van het Gerechtshof 's hertogenbosch d.d. 18 januari 2019 ECLI:NL:GHSHE:2019:170.
Piloot en voorkoming dubbele belasting
Henk woont in Nederland en werkt als piloot in Turkije. Voor het Turkse inkomen claimt Henk volgens de vrijstellingsmethode de aftrek ter voorkoming van dubbele belasting. Volgens het belastingverdrag tussen Nederland en Turkije moet echter de verrekeningsmethode worden toegepast. Het Gerechtshof Arnhem Leeuwarden komt op 9 augustus 2024 (ECLI:NL:GHARL:2024:4739) komt tot een opmerkelijke uitspraak. Het hof oordeelt dat het Nederlandse verdragsbeleid is gericht op het principe van kapitaalimportneutraliteit en dat mede daarom voor actieve inkomsten een vermindering van dubbele belasting moet worden verleend volgens de vrijstellingsmethode. De staatssecretaris heeft dit in het golfstatenbesluit ook goedgekeurd, hierin staat dat voor piloten de vrijstellingsmethode moet worden toegepast. De reden is dat ondermeer Bahrein en Oman geen inkomstenbelasting heffen en dan valt er niks te verrekenen voor in Nederland wonende werknemers die in die staten werken. Hierdoor zouden inkomsten uit die staten effectief in Nederland worden belast, dit is volgens het besluit onwenselijk. De regeling geldt voor werknemers die offshore werken of voor personeel van internationale lucht- en scheepvaarttuigen. Er is geen objectieve en/of redelijke rechtvaardiging voor een ongelijke behandeling in de situatie met Turkije. Op het golfstatenbesluit valt wel wat af te dingen, veel belastingverdragen kennen geen kapitaalimportneutraliteit, denk hierbij aan bestuurders, piloten, sporters en artiesten, waarbij vaak de belastingverrekening wordt toegepast.
De Hoge Raad heeft op 12 juni 2026 - in lijn met de mening van de advocaat-Generaal Pauwels (ECLI:NL:PHR:2025:1043) - geconcludeerd dat een in Nederland woonachtige piloot die werkt voor een Turkse luchtvaartmaatschappij geen beroep kan doen op de vrijstellingsmethode uit het zogenoemde Golfstatenbesluit.
De Hoge Raad heeft (ECLI:NL:HR:2026:917) geoordeeld dat het Gerechtshof ten onrechte het beroep van X op het gelijkheidsbeginsel - in het kader van het golfstatenbesluit - heeft gehonoreerd. De staatssecretaris heeft volgens ons hoogste rechtscollege een grote mate van vrijheid bij het vaststellen van begunstigend beleid met betrekking tot toepassing van belastingverdragen.
Nieuws mei 2023 nieuw besluit voorkoming dubbele belasting
Als u in Nederland woont wordt u voor uw wereldinkomen in Nederland belast. Voor het in het wereldinkomen begrepen buitenlandse inkomen wordt het heffingsrecht (op grond van belastingverdragen of andere regelingen) vaak toegewezen aan het andere land. Nederland verleent hierover een vermindering tot het voorkomen of vermijden van dubbele belasting. In het verdrag staat meestal opgenomen voor welke inkomsten - op welke wijze - een voorkoming wordt gegeven. Dit kan volgens de vrijstellingsmethode of de verrekeningsmethode. Dit kan worden aangevuld met een verrekening van buitenlandse bronbelasting. Er is sinds 2023 een nieuw besluit dat het oude besluit uit 2008 vervangt. Het nieuwe besluit kunt u hier raadplegen.
Premieheffing en piloten
Voor de sociale verzekeringen is de piloot (bij werkzaamheden binnen de EU) vaak sociaal verzekerd in de lidstaat waar de werkgever zijn thuishaven heeft. Dit is de plaats waar de piloot normaal gesproken begint (en eindigt) met zijn werk.
Belastingheffing en piloten
Voor de belastingheffing is het belastingverdrag van toepassing (mits er een verdrag is gesloten). Veelal is de belastingheffing toegewezen aan het land waar de werkgever is gevestigd. In sommige verdragen (zoals Frankrijk, UK, Spanje en Italië) is de heffing toegewezen aan het woonland. Als een piloot in Nederland woont is, hij of zij voor zijn/haar wereldinkomen in Nederland belastingplichtig. Als de belastingheffing is toegewezen aan het werkland, zal Nederland een voorkoming voor dubbele heffing moeten verlenen, meestal op grond van de vrijstellingsmethode. Dit kan een voordeel opleveren als de heffing in het buitenland lager is dan in Nederland. Soms is echter ook de verrekeningsmethode van toepassing, in dat geval zal de piloot altijd het hoogste tarief betalen (óf in het buitenland óf in Nederland). Als het werkland mag heffen, kunnen er ook problemen ontstaan met de aftrekbare kosten in Nederland (zoals hypotheekrente).
Piloot die werkt vanuit Turkije past onjuiste verrekening toe
Bij de Rechtbank Gelderland speelde in 2022 een procedure inzake de toepassing van het belastingverdrag tussen Nederland en Turkije. De piloot was werkzaam in Turkije en is aan te merken als binnenlands belastingplichtige. De piloot claimt over 2015 - 2017 een vrijstelling voor zijn Turkse inkomen. Het verdrag tussen Nederland en Turkije kent echter voor piloten geen vrijstellingstellingsmethode, maar de (ongunstige) verrekeningsmethode. De aangifte loopt via de computers van de Belastingdienst en deze merkt niet op dat de onjuiste methode voor buitenlands inkomen is toegepast. Als de inspecteur dit ziet, besluit hij om navorderingsaanslagen op te leggen. De piloot stelt: "Geen nieuw feit en te laat." De rechtbank is het met de Belastingdienst eens, er mogen navorderingsaanslagen worden opgelegd. De inspecteur hoefde in redelijkheid niet te twijfelen aan de toepassing van de vrijstellingsmethode in de aangifte.
Noot fiscaal jurist inzake piloten en belastingen
Wij adviseren wekelijks piloten bij hun aangifte en/of advies inzake opstapplaats of woonplaats. Wat kunnen wij - in fiscale zin - voor piloten betekenen?
- Advisering inzake welke landen fiscaal gunstig zijn voor een emigratie;
- Belastingadvies inzake eigen woning/vermogen;
- Verzorgen aangifte inkomstenbelasting (M-biljet);
- Afstemming en overleg met de Belastingdienst;
- Indienen vrijstelling loonheffing;
- Afstemming buitenlandse fiscaal jurist inzake emigratie.
Bron piloot en verrekeningsmethode
Rechtbank Gelderland d.d. 9 september 2022 ECLI:NL:RBGEL:2022:5267
Fiscale eindejaarstips 2022
Hieronder diverse eindejaarstips voor 2022. Onderaan dit artikel staan de belangrijkste wijzigingen in 2023.
Eindejaarstips 2022 voor particulieren
- Box hopping: een vermogensbestanddeel dat 3 maanden onderdeel uitmaakt van box 1 of box 2 (en ook in box 3 gestald is) wordt in box 3 in aanmerking genomen als in die periode een peildatum ligt voor box 3.
- Aftrekposten: de aftrekposten (los van hypotheekrente) zijn beperkt, kijk of u aftrekposten in 1 jaar kunt onderbrengen (voorbeeld wel giften en / ziektekosten in 2022 en niet in 2023 betalen). De belangrijkste aftrekposten zijn: hypotheekrente, giften, ziektekosten, en alimentatie.
- Giften: vervang gewone giften door periodieke giften, de drempel van 1% van uw inkomen is dan niet van toepassing. De gift moet een looptijd hebben van 5 jaar, mits de gift wordt betaald aan een ANBI.
- Lijfrente: bij een pensioentekort kunt u de jaarruimte benutten, deze is maximaal ruim € 12.000 (afgerond) per jaar. Soms is dit bedrag zelfs hoger. U moet de lijfrente wel in 2022 betalen.
- Vrijstelling box 3: voor groenfondsen is in box 3 een extra vrijstelling opgenomen van ruim € 60.000, bij fiscale partners het dubbele. Ook krijgt u een extra heffingskorting van ruim € 846.
- Verlagen box 3: u kunt uw box 3-vermogen verlagen door de aankoop van bijvoorbeeld een boot of auto of het betalen van belastingschulden.
- Betaal hypotheekrente vooruit: heeft u eenmalig een hoger inkomen in 2022, dan kunt u overwegen om de hypotheekrente over de eerste 6 maanden van 2023 in 2022 vooruit te betalen. Het aftrekbare tarief is in 2022 (tarief 40%) ook hoger dan in 2023 (tarief 37%).
- Afkoop alimentatie: omdat het aftrektarief voor de inkomstenbelasting daalt (nu nog 40% en in 2023 37,1%), is het voordelig om partneralimentatie nu af te kopen.
- Schenking: in 2022 kunt u ruim € 5.600 belastingvrij aan uw kinderen schenken, soms (bijvoorbeeld voor de eigen woning) is de vrijstelling zelfs € 106.000 (voor studie € 56.000). Als u het geld niet heeft of nog niet wilt overmaken, kunt u ook onder schulderkenning (papieren schenking) het geld schenken. Over de schuld moet (wettelijk) 6% rente worden betaald en u moet de schuld via een notaris (notariële akte) vastleggen. Doet u dit niet, dan wordt de schuld bij uw overlijden niet erkend en is alsnog erfbelasting verschuldigd.
- Huwelijk: sinds 2018 is het huwelijksvermogensrecht aangepast. Laat uw huwelijkse voorwaarden eens beoordelen door een deskundige en vergeet niet de jaarlijkse verrekening (indien dit in uw huwelijkse voorwaarden staat) te berekenen.
- Huwelijkse voorwaarden met verrekenbeding: is in uw huwelijkse voorwaarden een verrekenbeding opgenomen, dan moet u hieraan jaarlijks gevolg geven. Doet u dit niet, dan kan het zijn dat u (bijvoorbeeld bij een echtscheiding) voor onplezierige verrassingen komt te staan.
- Middeling: het is onder bepaalde voorwaarden mogelijk uw belastbare inkomen over 2020 - 2022 te middelen. Hierdoor krijgt u wellicht belasting terug. De te middelen inkomsten mogen slecht 1x in een berekening worden betrokken. Beoordeel dus welke jaren het meest gunstig zijn. Mogelijk kunt u ook nog vorengaande jaren middelen (hangt af van datum definitieve aanslag Inkomstenbelasting). De middelingsregeling wordt in 2023 afgeschaft.
Eindejaarstips 2022 voor alle bedrijven
- Investeringsaftrek: beoordeel of het wenselijk is om in 2022 of in 2023 te investeren. Veelal is investeren in 2022 voordeliger.
- Herinvesteringsreserve: bij de vervreemding van bedrijfsmiddelen moet u normaal gesproken afrekenen over de boekwinst. Als u opnieuw wilt investeren, kunt u de winst tijdelijk reserveren (herinvesteringsreserve). Leg uw investeringsvoornemen wel schriftelijk vast (stuur mail aan uw makelaar en stel een bestuursbesluit op). De herinvestering moet binnen 3 jaar plaatsvinden.
- Voorzieningen: een voorziening vormen in 2022 is veelal voordelig. Denk hierbij aan coronavoorziening, voorraden, reorganisatie, saneringskosten, onderhoud, garanties, vakantiedagen, vakantiegeld of jubileum.
- Pensioenen: bekijk de pensioenen van uw werknemers eens. Soms is een backservicelast in 2022 mogelijk.
- Fiscaal voordelig belonen van werknemers: u mag een onbelaste vergoeding aan uw werknemers geven voor maaltijden (onderweg of tijdens overwerk), cursussen of zakenreizen. Ook kan een personeelsfeest op de werkplek vrijwel belastingvrij plaatsvinden en mag u zakelijke reizen belastingvrij vergoeden. Ook de fiets van de zaak is voordelig (7% bijtelling). Tenslotte mag u schade of verlies van persoonlijke zaken belastingvrij vergoeden, mits tijdens de dienstbetrekking ontstaan. De ruimte binnen de Werkkostenregeling is in 2023 iets hoger dan in 2022.
- Producten uit eigen bedrijf: deze kunt u voordelig aan uw werknemers verkopen of geven. De korting bedraagt maximaal 20% van de waarde van het product met een maximum van € 500 per werknemer.
- Innovatie: bent u binnen uw bedrijf bezig met de ontwikkeling van innovatieve / vernieuwende activiteiten (productie, software / IT), dan komt u wellicht in aanmerking voor een lagere winstbelasting (9% in 2022) of een verlaging van uw loonheffing (WBSO). Vraag de WBSO voor 2023 aan voor 20 december 2022.
- Laatste btw-aangifte 2022: neem hierin de correctie privégebruik auto, correctie personeelsverstrekkingen, btw-belaste verhuur en gebruik pro rata op.
- Desinvesteringen: desinvesteringen even een jaartje uitstellen is soms voordelig i.v.m. de desinvesteringsregeling.
- Belastingvrije vergoedingen voor werknemers: bepaalde zaken kunnen belastingvrij worden vergoed. Uw collega-ondernemers maken gebruik van de volgende regelingen: (1) personeelsfeest op de werkplek, (2) fitness op de werkplek, (3) onbelaste vergoeding voor openbaar vervoer, (4) onbelaste opleidingen, (5) onbelaste vergoedingen voor schade of verlies van persoonlijke zaken van de werknemer (mits dit tijdens werk heeft plaatsgevonden), (6) belastingvrije vergoeding maaltijden (met meer dan bijkomstig zakelijk karakter) tijdens overwerken of koopavonden (of tijdens opleidingen of zakenreizen).
- Bijtelling auto: voor werknemers met een (bestel-)auto geldt een fiscale bijtelling in de loonbelasting van veelal 22%. Soms kan een bijtelling worden voorkomen en voor bestelauto's gelden speciale regelingen. Zorg ervoor dat u op elke auto een regeling toepast. Laat een adviseur dit eens beoordelen.
- Buitenlandse btw: vergeet niet in het buitenland betaalde btw terug te vragen.
- Thuiswerken: voorzieningen om thuis te werken mag de werkgever (mits zakelijk) belastingvrij vergoeden. De btw is verrekenbaar, edoch soms beperkt (nazien). Als een werknemer de thuiswerkplek ook privé gebruikt, is sprake van een bevoordeling. Hierdoor is niet alle btw op de aankoop verrekenbaar (maximale investering € 227 excl. btw per werknemer). Corona is wellicht een bijzondere situatie waardoor - met beroep hierop - alle btw verrekenbaar is. Sinds 2022 mag er ook een thuiswerkvergoeding worden betaald van € 2,00 per dag.
- Debiteur heeft niet betaald: vraag de btw terug. Als een debiteurenbetaling wordt omgezet in een lening, is soms de btw niet verrekenbaar. Verzoek om teruggave tijdig indienen (binnen 1 maand nadat duidelijk is dat er niet wordt betaald). Alle debiteuren ouder dan 12 maanden doornemen en hierop is veelal de btw terug te vragen.
- Voorlopige aanslag inkomstenbelasting of vennootschapsbelasting 2022: nazien of deze nog juist is, soms verhogen of verlagen. Reden: rente is hoog! Aanpassen aanslag 2022 vóór 1 mei 2023 (anders wordt er belastingrente in rekening gebracht door de Belastingdienst).
- Ontslaguitkering: onder omstandigheden kan een ontslaguitkering aan een werknemer worden gezien als een regeling voor vervroegde uittreding of als excessieve beloning. De werkgever kan dan worden geconfronteerd met een strafheffing in de loonbelasting van 52% en soms zelfs 75%. Overleg met uw adviseur!
- Verkoop nieuw bedrijfsmiddel in 2023 als deze in 2018 of hiervoor is gekocht, dit voorkomt een mogelijke terugbetaling van investeringsaftrek.
Eindejaarstips 2022 voor bv / nv
- Loon of dividend: laat eens een berekening maken wat voordelig is, dividend uitkeren of salaris verlagen / verhogen. Heeft u gebruik gemaakt van de NOW-regeling, dan mag u soms geen dividend uitkeren in 2022.
- Giften: bv's kunnen profiteren van de giftenaftrek. De aftrek in de bv bedraagt maximaal 50% van de belastbare winst. Maximum is € 100.000 per jaar. Voor giften aan culturele instellingen geldt een extra gunstige regeling, deze mogen met 50% worden verhoogd (maximum € 2.500).
- Verbreken fiscale eenheid: soms is het voordelig om de fiscale eenheid voor de VPB te verbreken i.v.m. het opstaptarief. Tot € 395.000 wordt de winst belast met een tarief van 15%, over het meerdere moet u 25,8% vennootschapsbelasting betalen. Vanaf 2023 wordt het opstaptarief beperkter (€ 200.000) en het tarief wordt verhoogd van 15% tot 19%, over het meerdere is het tarief dan 25,8%. Het verbreken van een fiscale eenheid kan dus soms een behoorlijk voordeel opleveren (in 2022 10% van € 395.000 = € 39.500). Laat u wel adviseren!
- Aangaan fiscale eenheid voor 1 maand: soms kan het voordelig zijn om voor 1 of 2 maanden een bv te voegen in de fiscale eenheid, dit om winsten binnen concern beter te verdelen.
- Niet werkende partner: als de partner van de DGA niet werkt, dan kunt u dividend uitkeren uit uw bv en deze aan uw partner toerekenen (bijvoorbeeld € 10.000). Hiermee maakt uw partner gebruik van de heffingskortingen. De uitkering is vrijwel belastingvrij.
- Vennootschapsbelasting: het opstaptarief voor de winstbelasting / vennootschapsbelasting is sinds enkele jaren 15% (vanaf 2023 19%). In 2022 moet u over een winst tot € 395.000 maximaal 15% betalen, in 2023 wordt dit verlaagd tot € 200.000 (tarief gaat omhoog van 15% naar 19%). Het is nog steeds aantrekkelijker om winsten over meerdere bv's te verdelen en / of de fiscale eenheid voor de VPB op te heffen. Ook is het verstandig om winsten pas in 2022 te nemen / realiseren / door te schuiven. Laat u wel adviseren!
- Lenen van uw bv: er moet een zakelijke overeenkomst met zekerheid en een zakelijke rente worden overeengekomen (met notulen). In 2024 mag er nog maximaal € 700.000 van uw bv worden geleend (met uitzondering van leningen voor een eigen woning). De Belastingdienst controleert hier sinds 2022 steeds vaker op.
- Vordering op uw bv: als een DGA een vordering op zijn bv heeft, dan moet hierover rente worden berekend. Deze rente is belast in box 1 en voor de bv aftrekbaar, fiscaal is dit ongunstig. Er geldt een uitzondering voor vorderingen tot € 17.500.
- Borgstellingsprovisie: als de DGA zich in privé heeft borggesteld voor financieringen aan de bv, dan moet hierover een borgstellingsvergoeding door de bv aan de DGA worden betaald (belast in box 1, dus meestal niet gunstig). Doet u dit niet, dan kan de Belastingdienst dit (voor 5 jaar) corrigeren. Als de DGA in privé wordt aangesproken voor de lening van de bv, dan is deze normaal gesproken aftrekbaar in box 1. Is er geen zakelijke borgstellingsvergoeding voldaan, dan is de lening (veelal) niet aftrekbaar.
- Dividenduitkering: doe een uitkeringstoets als uw bv dividend gaat uitkeren. Risico is dat een dividenduitkering anders wellicht moet worden terugbetaald en / of de DGA in privé aansprakelijk wordt gesteld.
- Bedrijfsopvolging: denk met uw familie eens na over een bedrijfsopvolging. U kunt uw bedrijf (materiële onderneming) vrijwel belastingvrij overdragen aan uw kinderen. Als u uw bedrijf heeft verkocht, dan bent u zomaar 30 - 45% aan belastingen verschuldigd (box 2 en schenkbelasting). Via de bedrijfsopvolgingsregeling is het tarief slecht 5%.
- Door het verhogen van de doelmatigheidsmarge is het mogelijk dat uw DGA loon in 2023 moet worden verhoogd, bekijk dit in overleg met uw accountant of fiscalist.
- Laat winsten zoveel mogelijk in lage tarief voor de VPB vallen in 2022 (nu nog 15% wordt 19%).
Eindejaarstips 2022 voor ondernemers (eenmanszaak, VOF)
- Startende ondernemer: u kunt willekeurig op gekochte activa afschrijven, sluit een overlijdensrisico verzekering, uren bijhouden (zie ad 4) en reserveer geld voor uw belastingschuld.
- Aanpassen voorlopige aanslag: bekijk of uw voorlopige aanslag inkomstenbelasting 2022 te hoog of te laag is. Pas deze aan indien nodig. Als de aanslag te laag is, loopt u een risico dat u belastingrente (4%) moet gaan betalen.
- Dotatie fiscale oudedagsreserve: om te kunnen doneren aan de fiscale oudedagsreserve (FOR), moet uw ondernemingsvermogen hoog genoeg zijn. Uw vermogen per eind 2022 moet gelijk zijn aan de FOR per eind 2021 + toevoeging 2022. De FOR is een bedrag dat u in mindering kunt brengen op uw inkomen, dit hoeft niet aan een derde te worden betaald. U moet dit bedrag wel opzij zetten voor later. De maximale donatie bedraagt € 9.632. De FOR wordt in 2023 afgeschaft!
- IB-onderneming onderbrengen in bv: een bv wordt steeds aantrekkelijker en hiermee voorkomt u ook risico's voor een aansprakelijkheidstelling van uw privé-vermogen (scheiding ondernemingsvermogen / privé-vermogen). De zelfstandigenaftrek bedraagt nu nog € 6.310, deze wordt de komende jaren afgebouwd tot € 3.240. Het tarief in de bv wordt in 2023 iets verhoogd (van 15% naar 19% voor winsten tot en met € 200.000). Steeds meer ondernemers brengen hun bedrijf (belastingvrij) in in de bv.
- Belonen van meewerkende partner: hiervoor zijn er meerdere opties, onder meer (a) de meewerkaftrek (als uw partner geen beloning heeft ontvangen) of de (b) meewerkbeloning (minimaal € 5.000). De beloning is aftrekbaar van de winst en veelal bij uw partner belastingvrij. Is de vergoeding lager dan € 5.000, dan is de vergoeding niet aftrekbaar en bij uw partner onbelast. Tenslotte kunt u overwegen om (c) een VOF met uw partner aan te gaan. Dit kan progressievoordelen opleveren.
- De zelfstandigenaftrek bedraagt € 6.310. Hiervoor moet u wel voldoen aan het zogenaamde urencriterium van 1.225 uur per jaar. Voldoet u hieraan niet, dan heeft u geen recht op de zelfstandigenaftrek, meewerkaftrek en de FOR.
Eenvoudige en praktische eindejaarstips voor bedrijven
Administratie: uw administratie moet u 7 jaar bewaren (soms moet u deze termijn verlengen met uitsteltermijnen). De administratie over 2015 kunt u vernietigen per 31 december 2022.
Belangrijkste wijzigingen in 2023
- Winstbelasting: de winstbelasting voor rechtspersonen (zoals een bv) stijgt van 15% tot 19% (over eerste € 200.000), over het meerdere is de winstbelasting 25,8%.
- Zelfstandigenaftrek: de zelfstandigenaftrek daalt en wordt afgebouwd de komende jaren, in 2022 daalt de zelfstandigenaftrek van € 6.310 tot € 5.030.
- Reiskostenvergoeding wordt verhoogd tot € 0,21 per zakelijke kilometer.
- Jubelton (schenking aan kinderen) wordt verlaagd tot € 28.947.
- Fiscale oudedagsreserve wordt afgeschaft in 2023.
- Middelingsregeling wordt afgeschaft in 2023.
- Kosten voor ondernemers zijn nog maar aftrekbaar tegen tarief van 37%.
- Overdrachtsbelasting voor vakantiewoningen en bedrijfspanden wordt verhoogd van 8% tot 10,4%.
Belastingvrije kostenvergoeding voor een piloot
Een kostenvergoeding kan ook belastingvrij worden verstrekt als de (buitenlandse) werkgever deze niet vooraf heeft gespecificeerd en / of heeft aangewezen binnen de werkkostenregeling. De piloot had in deze procedure recht op een vaste vergoeding (voor een blokuur) en € 19.000 voor onkosten. Bij de rechtbank ging dit nog niet helemaal goed, het gerechtshof heeft de uitspraak - in het voordeel van de piloot - herzien.
Belastingvrije vergoedingen
2023 | 2024 | |
| Zakelijke kilometervergoeding | 0,21 | 0,23 |
| Thuiswerkvergoeding | 2,15 | 2,35 |
| Belaste waarde maaltijden kantine | 3,55 | 3,90 |
| Belaste dagwaarde inwoning en huisvesting | 6,10 | 6,70 |
| Vrijgestelde vergoeding verhuiskosten | 7.750,00 | 7.750,00 |
| Vrijgestelde vrijwilligersvergoeding per maand | 190,00 | 210,00 |
| Vrijgestelde vrijwilligersvergoeding per jaar | 1.900,00 | 2.100,00 |
| Vrijgestelde vergoeding ziektekostenregeling | 27,00 | 27,00 |
| Gebruikelijk loon DGA | 51.000 | 56.000 |
In het kort de onkostenvergoeding
- Ook onder de werkkostenregeling kunt u een (maandelijkse) belastingvrije onkostenvergoeding verstrekken aan uw werknemer. Hieraan zijn wel voorwaarden verboden, deze zijn:
- De werkgever moet deze vergoeding regelmatig (zeg eens per jaar gedurende 2 maanden) controleren middels bonnen (en betaalbewijzen)
- Stel een specificatie van de onkosten op en bezwaar deze bij de loonadministratie.
- Vergeet niet de onkostenvergoeding jaarlijks te verhogen (index)
- Maak indien gewenst een afspraak met de belastingdienst via uw fiscalist
Fiscale procedure piloot werkzaam in Ierland
Henk is piloot en woont in Nederland. Hij is gezagvoerder van een mooie Boeing 737-800. Henk wordt ingehuurd via een Ierse rechtspersoon waarvan hij (minderheids-)aandeelhouder is. Henk is ook directeur van deze Ierse rechtspersoon. Henk ontvangt per blokuur een vergoeding van € 145. Tevens ontvangt hij voor onkosten (expenses) een bedrag van zo'n € 19.000. In geschil is of de onkostenvergoeding belastingvrij kan worden uitbetaald en er sprake is van een gerichte vrijstelling. De inspecteur denkt van niet. De rechtbank heeft de inspecteur in het gelijk gesteld, het Gerechtshof denkt er anders over.
Moet gerichte vrijstelling in WKR vooraf gespecificeerd worden?
Het Gerechtshof is van mening dat een gerichte vrijstelling niet vooraf gespecificeerd hoeft te worden. Het maakt - volgens het Gerechtshof - ook niet uit dat de werkgever deze vergoeding als zodanig niet heeft aangewezen. Het staat vast dat Henk € 17.000 aan onkosten heeft gemaakt (staat ook niet meer ter discussie in de procedure), in dat geval is aannemelijk dat de werkgever deze zakelijke uitgaven zouden kwalificeren als gerichte vrijstelling. Het is in deze casus niet van belang bij wie Henk in dienstbetrekking was.
Het is volgens het Gerechtshof niet redelijk dat een gerichte vrijstelling vooraf moet worden gespecificeerd. Deze regel geldt volgens de inspecteur, maar is volgens het hof te streng. Dat de vergoeding als zodanig niet schriftelijk is aangewezen staat niet aan het bestaan van de gerichte vrijstelling in de weg.
Noot fiscaal jurist inzake onkostenvergoeding piloot
Henk (geboren in 1986) is al jaren piloot. Hij werkt via een buitenlands uitzendbureau. Door het uitzendbureau wordt € 121.000 gefactureerd voor de werkzaamheden van Henk. Op de salarisstrook van Henk wordt melding gemaakt van een onkostenvergoeding voor zogenaamde blokuren en tevens wordt € 19.000 vergoed inzake gemaakte onkosten. De inspecteur is wel akkoord met de onkostenvergoeding, maar is van mening dat de strikte regeltjes niet zijn uitgevoerd (vooraf vastleggen en opschrijven). Het vertrekpunt is dat alles wat Henk ontvangt moet worden gezien als loon (artikel 10 lid 1 Wet looonbelasting 1964), echter op grond van artikel 31 lid 1 letter f van deze wet kan de werkgever bepaalde loonbestanddelen aanwijzen als eindheffingsbestanddeel (als deze vergoedingen vallen onder de WKR). Tussen partijen is niet in geschil dat verreweg het grootste deel van de ‘expenses’ zakelijke uitgaven / kosten zijn, dat wil zeggen kosten die noodzakelijkerwijs zijn gemaakt met het oog op een behoorlijke vervulling van de dienstbetrekking. Van de verstrekte kostenvergoeding van € 19.000 wordt € 17.000 niet betwist. De inspecteur stelt echter dat de kosten vooraf (1) moeten worden gespecificeerd (2) en er moeten ook kosten worden gemaakt (3). Volgens het hof is het aanwijzen van vergoedingen vormvrij. Het hof verwijst hiervoor ook nog even naar een arrest van de Hoge Raad van 27 mei 2022 (ECLI:NL:HR:2022:697), hierin wordt het standpunt van het hof (onder RO 3.4.3) bevestigd.
Bron onkostenvergoeding piloot
Gerechtshof Arnhem - Leeuwarden d.d. 26 juli 2022 ECLI:NL:GHARL:2022:3100
Belastingvrij internet thuis vergoeden
Onder de werkkostenregeling kunnen de kosten voor het internet thuis - op voorwaarde van noodzakelijkheid - fiscaal belastingvrij aan de werknemer worden vergoed. Hiervoor moet de werknemer wel regelmatig thuiswerken. De vergoeding van deze kosten blijft hiermee buiten de vrije ruimte van de werkkostenregeling. De vergoeding voor de tv thuis of de telefoon valt niet onder de vrijstelling. Het is dus wel zaak om na te gaan hoeveel de kosten voor het internet thuis precies zijn (vaak is sprake van combinatie-abonnementen). De kosten voor internet thuis bedragen gemiddeld zo'n € 25 euro per maand.
Hoe zit het ook al weer met de belastingvrije vergoedingen voor thuiswerken?
Welke gerichte vrijstellingen gelden voor de werkruimte thuis? Wat zijn de voorwaarden?
Belastingvrije vergoedingen bij thuiswerken?
- Vergoeding van € 2,40 per dag (cijfers 2025)
- Soms moet de reiskostenvergoeding (vast) worden aangepast (kennisgroep KG:204:2024:8)
- Vrijstelling voor verplichtige arbo voorzieningen, zoals bureaustoel, computerbril, hoofdtelefoon, etc.
- Gereedschappen, computers en mobiele communicatiemiddelen, mits noodzakelijk voor behoorlijke dienstvervulling en deze zaken bij einde dienstbetrekking worden terugggeven of de restwaarde wordt betaald door de werknemer.
- Internetkosten / aansluiting mits naar het oordeel van de werkgever noodzakelijk. Bij 3 in 1 pakketten bepalen welk deel van de factuur betrekking heeft op de kosten voor het internet.
Belastingvrije vergoedingen
| 2023 | 2024 | |
| Zakelijke kilometervergoeding | 0,21 | 0,23 |
| Thuiswerkvergoeding | 2,15 | 2,35 |
| Belaste waarde maaltijden kantine | 3,55 | 3,90 |
| Belaste dagwaarde inwoning en huisvesting | 6,10 | 6,70 |
| Vrijgestelde vergoeding verhuiskosten | 7.750,00 | 7.750,00 |
| Vrijgestelde vrijwilligersvergoeding per maand | 190,00 | 210,00 |
| Vrijgestelde vrijwilligersvergoeding per jaar | 1.900,00 | 2.100,00 |
| Vrijgestelde vergoeding ziektekostenregeling | 27,00 | 27,00 |
| Gebruikelijk loon DGA | 51.000 | 56.000 |
Vergoeding internet bij werknemer thuis
Wij zien vaak dat de werknemer een combinatie-abonnement thuis heeft afgesloten. Dit is dan een abonnement voor tv, telefoon, internet en wellicht nog extra abonnementen voor voetbal of Formule 1. Indien hiervoor één bedrag aan de werknemer in rekening wordt gebracht, mag de werkgever niet dit gehele bedrag belastingvrij vergoeden. De vergoeding moet dus specifiek zien op de kosten van de internetaansluiting. Vergoedt de werkgever ook de overige kosten, dan is dit deel regulier loon (eventueel vergoeden via de vrije ruimte of via de eindheffing).
Noot fiscaal jurist inzake thuiswerken en internet
De werkgever mag het internetabonnement van zijn werknemer meestal wel belastingvrij vergoeden. De werknemer moet dan wel regelmatig thuiswerken en hiervoor de internetaansluiting gebruiken. De aansluiting moet dus noodzakelijk zijn om thuis te kunnen werken. De werknemer mag voor de vergoeding ook een eigen bijdrage betalen (als de werkgever niet alle kosten wil vergoeden).
Een internetvergoeding naar rato van het aantal thuiswerkdagen is niet in strijd met het noodzakelijkheidscriterium, dit mag dus ook (aldus het het Handboek loonheffingen 2022 van de Belastingdienst).
Ook een laptop of telefoon voor de werknemer mag in veel gevallen (mits gebruikelijk en noodzakelijk) worden vergoed aan de werknemer. Een noodzakelijke voorziening moet bij het einde van de dienstbetrekking worden teruggegeven aan de werkgever of mag tegen de werkelijke waarde (op dat moment) door de werknemer worden gekocht (te vermeerderen met btw).
Voor een DGA geldt een iets zwaardere bewijslast, het is verstandig om de zakelijkheid (en noodzaak) in een schriftelijke brief vast te leggen.
Belastingvrije studievergoeding voor kinderen van werknemers
De studie voor kinderen wordt steeds duurder en over vrijwel elke vergoeding aan een werknemer moet belasting worden betaald. Studiekosten zijn niet meer aftrekbaar en vrijwel elke vergoeding aan een werknemer is belast. In dit artikel een leuke oplossing om belastingvrij het kind van uw werknemer te helpen.
Belastingvrije vergoedingen
| 2023 | 2024 | |
| Zakelijke kilometervergoeding | 0,21 | 0,23 |
| Thuiswerkvergoeding | 2,15 | 2,35 |
| Belaste waarde maaltijden kantine | 3,55 | 3,90 |
| Belaste dagwaarde inwoning en huisvesting | 6,10 | 6,70 |
| Vrijgestelde vergoeding verhuiskosten | 7.750,00 | 7.750,00 |
| Vrijgestelde vrijwilligersvergoeding per maand | 190,00 | 210,00 |
| Vrijgestelde vrijwilligersvergoeding per jaar | 1.900,00 | 2.100,00 |
| Vrijgestelde vergoeding ziektekostenregeling | 27,00 | 27,00 |
| Gebruikelijk loon DGA | 51.000 | 56.000 |
Vergoeding studiekosten kind werknemer
Een werkgever kan de studiekosten van het kind van zijn werknemer vergoeden. Er zijn drie opties:
- Werkkostenregeling: de werkgever verstrekt de vergoeding voor de studie van het kind aan de werknemer. Hiervoor mag de vrije ruimte van de WKR worden gebruikt.
- Studievergoeding: de werkgever kent direct aan de werknemer een toelage toe. Tot zo'n € 7.500 is dit eigen inkomen van het kind belastingvrij.
- Studiefonds: de werkgever richt een studiefonds op. De uitkeringen uit dit fonds zijn belastingvrij, mits dit fonds onder de juiste voorwaarden is ingericht (werkgever en werknemers dezelfde bijdrage).
Vergoeding studiekosten kind direct aan werknemer (ad 1)
Via de werkkostenregeling kan de werkgever onbelast vergoedingen aan de werknemer verstrekken. De werkgever kan dit belastingvrij betalen mits dit binnen de vrije ruimte voor de werkkostenregeling heeft plaatsgevonden. Als de vrije ruimte is gebruikt (wat vaak het geval is), dan moet de belasting worden betaald via de eindheffingsregeling. Eventueel kan worden gekeken of belast loon kan worden uitgeruild tegen onbelaste vergoedingen (cafetariamodel). Pas wel op met de gebruikelijkheidstoets. Het is van belang om u tijdig en juist door een fiscaal jurist / belastingadviseur te laten begeleiden.
Vergoeding studie direct aan kind werknemer betalen (ad 2)
Als een werkgever een studietoelage aan het kind van de werknemer heeft toegekend, dan geniet het kind loon uit dienstbetrekking. Dit staat keurig omschreven op de site van de Belastingdienst en komt ook aan de orde in deze procedure bij het Gerechtshof (rechtsoverweging 4.1). Er moet wel een studiereglement en overeenkomst worden opgesteld. Het kind wordt - in fiscale zin - ook werknemer van de werkgever, hierdoor ontstaan administratieve verplichtingen (loonstrook, studiereglement, etc.). Tot een vergoeding van € 7.500 is het kind zelf geen belasting verschuldigd (door toepassing algemene heffingskorting), hierbij gaan wij er vanuit dat het kind van uw werknemer geen ander inkomen geniet. Het kind heeft geen recht op arbeidskorting.
Als het kind een periodieke studietoelage ontvangt van de werkgever (van de werknemer), moet er ook werkgeversheffing Zorgverzekeringswet (Zvw) worden betaald. Bij een eenmalige studietoelage hoeft dit niet. Het kind is niet verzekerd voor de werknemersverzekeringen. U kunt dit loon niet aanwijzen als eindheffingsloon. Er is geen gerichte vrijstelling mogelijk.
Vergoeding studiekosten kind via studiefonds
Het kind van de werknemer kan de vergoeding ook ontvangen via een studiefonds bij de werkgever. Het fonds moet dan wel aan drie voorwaarden voldoen:
- Het mag niet gaan om uitkeringen voor adoptie, overlijden, ziekte, invaliditeit of bevalling.
- Werknemers die aan het fonds bijdragen hebben de laatste 5 jaar gezamenlijk tenminste evenveel aan het fonds bijgedragen als de werkgever. Als het fonds nog geen 5 jaar bestaat, kijkt u naar de stortingen sinds oprichting.
- De werknemer heeft geen aanspraak (recht) op uitkeringen of verstrekkingen uit het fonds.
Noot fiscaal jurist inzake studiekostenvergoeding voor kinderen werknemer
Dit kan een mooie oplossing zijn om de maandelijkse lasten binnen het gezin van uw werknemers te verlichten. Het is wel van belang dat de administratieve en juridische invulling op de juiste wijze gaat plaatsvinden. Heeft u vragen over de WKR, belastingvrije vergoedingen of andere fiscale smaken? Neem gerust contact op met één van onze adviseurs.
Let op ... Sinds 2022 staat in het handboek loonheffingen van de Belastingdienst het volgende: Het bovenstaande is niet van toepassing als de personal holding van een directeur-grootaandeelhouder (dga) overwegend op grond van de aandeelhoudersrelatie een studietoelage uitkeert aan de kinderen van de dga. Twijfelt u of er sprake is van loon uit een bestaande dienstbetrekking van een ander, dan kunt u uw belastingkantoor (via een verzoek tot vooroverleg) schriftelijk om een standpunt vragen.
Bron belastingvrij studie vergoeden
Gerechtshof 's Hertogenbosch d.d. 14 september 2000 ECLI:NL:GHSHE:2000:AA7291
Lief-en-leedfonds fiscaal aantrekkelijk
Steeds meer bedrijven vormen een personeelsfonds of sociaal lief-en-leed-potje. Via een dergelijk fonds kunnen fiscaal voordelig leuke dingen voor het personeel worden geregeld. Hierbij kunt u denken aan extra uitkeringen of sociale projecten. De bijdrage van de werknemer is niet aftrekbaar (uit netto loon), de bijdrage van de werkgever is aftrekbaar van de winst en de uitkeringen zijn belastingvrij en hebben geen invloed op de werkkkostenregeling.
Voorwaarden voor een personeelsfonds
Een personeelsfonds kan belastingvrij uitkeringen overmaken of zaken weggeven als aan een aantal voorwaarden wordt voldaan:
- De meeest eenvoudige juridische vorm is een vereniging.
- Het fonds heeft een eigen (en onafhankelijk) bestuur. Vetorecht van de werkgever is niet toegestaan.
- Werknemers hebben geen recht op een uitkering of verstrekking (dus geen aanspraak, het moet een verrassing zijn).
- De werkgever moet in de afgelopen 5 jaar minder of maximaal evenveel aan het fonds bijdragen als de werknemer (via contributie).
- Minimaal 75% van de werknemers (met zelfde arbeidsplaats) mag aan het personeelsfonds deelnemen, dus het fonds moet openstaan voor 75%. Hoeveel werknemers er dan meedoen is minder van belang.
- Het fonds richt zich op incidentele geschenken of activiteiten met een gezamenlijk karakter (lastige bepaling).
- Bepaalde uitkeringen (en verstrekkingen) zijn niet toegestaan, zoals uitkeringen bij ziekte, invaliditeit, bevalling, adoptie of overlijden.
Uitkeringen uit het fonds
Het fonds mag in het eerste jaar van haar bestaan al uitkeringen of verstrekkingen verrichten, mits natuurlijk de werkgever in dat jaar (of de vijf voorgaande jaren) maximaal 50% heeft bijgedragen, en de werknemers dus ook 50%. De geschenken zijn dus belastingvrij en hoeven niet te worden ondergebracht in de vrije ruimte van de werkkostenregeling. De bijdrage van de werkgever komt wel ten laste van de winst en niet ten laste van de vrije ruimte, omdat er geen sprake is van loon.
Bijdrage werknemer en werkgever
De werknemers die deelnemen aan het fonds moeten de laatste 5 jaar gezamenlijk dus tenminste evenveel hebben bijgedragen als de werkgever. Als het fonds nog geen 5 jaar bestaat, kunt u uitgaan van de periode vanaf de oprichting van het fonds tot het moment van de uitkering. Bijdragen van de werknemers moeten worden voldaan uit hun netto loon (niet aftrekbaar).
Truc met lief-en-leedpotje
In 1996 wordt een lief-en-leedfonds opgericht. Door de werkgever wordt € 1.000.000 gestort. In de jaren erna is er verder niks gebeurd. In 2008 wordt besloten om het fonds op te heffen. Conform de statuten wordt het bedrag uitgekeerd aan werknemers en gepensioneerden. De fiscalist bedenkt vervolgens een truc. Als de werknemers de laatste vijf jaar meer hebben bijgedragen dan de werkgever, is de uitkering uit het fonds belastingvrij. De werknemers storten daarom in 2008 € 1 per persoon (totaal € 500). Hierdoor kon volgens de fiscalist in 2009 een belastingvrije uitkering plaatsvinden aan de 495 werknemers / gepensioneerden. Deze truc werkt niet !
- De Hoge Raad heeft in 2000 het volgende vastgesteld (bij fonds waar 5 jaar niks is gestort):dDe Hoge Raad heeft in zijn arrest van 14 juli 2000, nr. 35 225, LJN: AA6522 voor de situatie waarin in de werkgever en werknemers gedurende de laatstverlopen vijf kalenderjaren niet hebben bijgedragen aan een fonds als volgt beslist: in het licht van deze wetsgeschiedenis dient de wettelijke voorwaarde dat de betrokken uitkeringen of verstrekkingen moeten zijn ontvangen uit een fonds tot welks middelen de inhoudingsplichtige gedurende de laatstverlopen vijf kalenderjaren evenveel of minder heeft bijgedragen dan de bij het fonds betrokken werknemers, aldus te worden gelezen dat daarin besloten ligt dat het moet gaan om een fonds tot de middelen waarvan werknemers in ieder geval gedurende de laatstverlopen vijf kalenderjaren hebben bijgedragen. Hiermede strookt het niet aan te nemen dat - zoals het middel wil - de vrijstelling van toepassing is indien gedurende de laatstverlopen vijf kalenderjaren noch de werkgever noch de werknemers hebben bijgedragen aan de middelen van het fonds. Het middel kan derhalve niet tot cassatie leiden.
- Het Gerechtshof heeft in 2012 het volgende bepaald (in lijn met de Hoge Raad uitspraak): naar het oordeel van het Hof is in een situatie als de onderhavige, waarin de (ex-)werknemers (per persoon) een bedrag van (ongeveer) € 1 hebben bijdragen aan de middelen van belanghebbende gedurende de laatstverlopen vijf kalenderjaren, op één lijn te stellen met de situatie als aan de orde in voornoemd arrest. Niet valt in te zien dat een dergelijk geringe bijdrage, waaraan voor de fondsvorming geen enkele wezenlijke betekenis toekomt en die door de (ex-)werknemers feitelijk ook niet als last van enige materiële betekenis kan zijn gevoeld, tot een andere uitkomst zou moeten leiden dan in de situatie waarin werknemers in de laatstverlopen vijf kalenderjaren niet hebben bijgedragen. Aldus bestaat geen recht op de fondsenvrijstelling. Dit is door de Hoge Raad in 2013 bevestigd.
Noot fiscaal jurist inzake lief-en-leedpotje
Volgens de letter van de wet zou bovenstaande constructie (€ 1 miljoen werkgever, paar jaar wachten en dan 5 jaar werkgever en werknemer gelijke bedragen) moeten werken. De ratio legis (doel en strekking) komt echter tot een andere conclusie, de rechter ook. Volgens de letter hebben de werknemers door de € 1 storting de laatste jaren meer bijgedragen dan de werkgever, volgens de letterlijke tekst is de uitkering dan belastingvrij. Blijkens de wetshistorie is de vrijstelling echter bedoeld voor uitkeringen uit een fonds waarbij de werkgever en de werknemer evenveel hebben bijgedragen. Normaal gesproken kijkt de Hoge Raad (voor onze rechtszekerheid) echter eerst naar de grammaticale uitleg, in deze situatie echter niet, omdat de laatste 5 jaren geen geld is voldaan (slechts 1 jaar).
Mits dit zorgvuldig gebeurd, kan fiscaal voordelig een lief-en-leedpotje of personeelsfonds worden opgezet. Ik het kader van de dreigende economische problemen kunnen zo werknemers belastingvrij worden geholpen of kunnen feestjes worden georganiseerd. Ook is het mogelijk om bijvoorbeeld bijdragen te verstrekken inzake zonnepanelen of andere vergroeningsmaatregelen. Wilt u advies hierover, laat het dan gerust weten.
Bron lief-en-leedpotje
Gerechtshof Amsterdam d.d. 1 maart 2012 ECLI:NL:GHAMS:2012:BV9203
Zomerborrel en belastingen
Een barbecue op het werk en de Belastingdienst
Advocatenkantoor De Vries organiseert een barbecue op kantoor voor haar werknemers en hun partners. Een gezellig feestje voor 50 personen. De kosten voor de barbecue bedragen €2.000 en de artiest ontvangt €1.000. Wat zijn de fiscale gevolgen?
Personeelsfeest en fiscus
Als een barbecue of een zomerborrel op de werkplek wordt gehouden, is dit fiscaal voordeliger dan een feestje op een andere locatie. Het advocatenkantoor moet over een in de wet vastgelegd bedrag belasting betalen (maaltijden € 3,35 per werknemer). Men moet dus over € 3,35 x 50 = € 167,50 belasting betalen, het kantoor kan dit aanwijzen als eindheffingsloon (heffing 80%) binnen de werkkostenregeling. Als er nog ruimte is binnen de WKR vrije ruimte, kan dit natuurlijk ook.
Als de barbecue of zomerborrel zou plaatsvinden bij een horecagelegenheid (of andere externe locatie), moet over de totale € 3.000 belasting worden betaald (tenzij er in de WKR vrije ruimte nog mogelijkheden zijn). De eindheffing bedraagt 80%.
Fiscaal advies inzake belonen werknemers
Personeelsfeesten op de werkplek zijn vrijwel altijd belastingvrij, soms zijn er forfaitaire regels die een beperkte heffing opleveren. De BTW op personeelsfeesten is veelal ook gewoon verrekenbaar.
Het begrip werkplek wordt beoordeeld vanuit de werknemer. Een werkplek van een werknemer is een plaats die deze gebruikt in verband met het verrichten van arbeid waarbij voor de werkgever de arbeidsomstandighedenwet van toepassing is (artikel 1.2 eerste lid onderdeel f URLB 2011). Er zijn wel een paar uitzonderingen in artikel 3.7 en 8.4a (maar deze zijn niet relevant).
Over maaltijden moet een forfait worden betaald, maar de kosten voor consumpties, tenten, bediening en artiesten zijn volledig vrijgesteld voor de loonheffing, mits het feestje op de werkplek heeft plaatsgevonden.
Er zijn diverse mogelijkheden om werknemers belastingvrij of voordelig te belonen. Het is echter wel van belang dat regelgeving strikt en nauwgezet wordt opgevolgd. Neem gerust eens contact op met één van onze specialisten.
DJ
Mobiele telefoon en fiscale heffingen
Mobiele telefoon voor werknemer belast of toch niet?
Het verstrekken van een mobiele telefoon aan werknemers zou - sinds de invoering van de werkkostenregeling - een stuk eenvoudiger worden. De praktijk is echter anders. Als een werknemer een mobiele telefoon nodig heeft voor zijn werkzaamheden (noodzakelijkheidscriterium), gaat het meestal wel goed. Maar er is meer...
Werkkostenregeling niet altijd eenvoudig
De werkkostenregeling is indertijd bedoeld geweest om te komen tot een behoorlijke vereenvoudiging van de loonbelasting. Mede door open normeringen is dit niet echt gelukt. Binnen de werkkostenregeling is sprake van enerzijds gerichte vrijstellingen en anderzijds de vrije ruimte. Eén van deze vrijstellingen ziet op vergoedingen en verstrekkingen van werkgevers van gereedschappen, computers en mobiele communicatie-apparatuur die 'noodzakelijk is voor de behoorlijke vervulling van de dienstbetrekking'.
Noodzakelijkheidscriterium voor mobiele telefoons binnen de WKR
De vraag is dan wanneer sprake is van 'noodzakelijk voor de behoorlijke vervulling van de dienstbetrekking'. Niet van belang is daarbij de mate van zakelijk gebruik, maar het antwoord op de vraag of de dienstbetrekking zonder de voorziening niet goed kan worden uitgeoefend. En daar wordt het uiteraard wat arbitrair. In een digitale omgeving waarbij ook nog hybride wordt gewerkt zal het vergoeden of verstrekken van een mobiele telefoon al snel voldoen aan het noodzakelijkheidscriterium. De omstandigheid dat een mobiele telefoon van de werkgever ook privé kan / mag worden gebruikt doet hieraan niet af en leidt evenmin tot een te belasten loonvoordeel vanwege dit privégebruik.
Bewijslast gebruik mobiele telefoon
Qua bewijslast wordt als uitgangspunt voor het noodzakelijkheidscriterium het (redelijke) oordeel van de werkgever gevolgd. Als de Belastingdienst van mening is dat het vergoeden of verstrekken van een mobiele telefoon niet voldoet aan het noodzakelijkheidscriterium, zal zij dit moeten bewijzen. Dit laatste is alleen anders bij bestuurders en commissarissen; bij hen moet de werkgever bewijzen dat aan het noodzakelijkheidscriterium wordt voldaan.
Cafetariaregeling en mobiele telefoon
De noodzakelijkheid van de mobiele telefoon wordt onder andere bepaald aan de hand van wie de voorziening heeft betaald. De vrijstelling is namelijk niet van toepassing als de mobiele telefoon geheel of gedeeltelijk wordt uitgeruild (keuzeloon / cafetariaregeling). Eigen aan dergelijke keuzeregelingen is immers dat de werknemer zelf kan bepalen of hij een voorziening c.q. mobiele telefoon krijgt. Van belang voor het noodzakelijkheidscriterium is dat de werkgever dit heeft bepaald.
Als de werknemer voor een duurdere uitvoering van een noodzakelijke voorziening kiest en alleen de meerprijs wordt uitgeruild met het brutoloon, dan is dit wel mogelijk. De werkgever moet in dat geval dat gedeelte (de meerprijs) aanwijzen als eindheffingsloon. Omdat de gerichte vrijstelling voor noodzakelijke voorzieningen niet van toepassing is op de meerprijs, moet mogelijk wel rekening worden gehouden met de gebruikelijkheidstoets (als vergoedingen en verstrekkingen per werknemer per jaar in totaal meer dan € 2.400 belopen).
Eigen bijdrage mobiele telefoon
Een eigen bijdrage van de werknemer die kiest voor een duurdere telefoon dan het exemplaar aangeboden door zijn werkgever of een duurder abonnement is wel toegestaan. De eigen bijdragen moet de werknemer uit zijn netto loon aan de werkgever voldoen.
Einde noodzakelijkheid mobiele telefoon
Als de werknemer de voorziening niet teruggeeft of de restwaarde van de voorziening niet aan de werkgever betaalt, moet vanaf het moment dat de voorziening niet meer noodzakelijk is, de restwaarde van de voorziening tot het loon worden gerekend.
Bronnen fiscaliteit en mobiele telefoon
Artikel 31a lid 2 onderdeel g Wet op de loonbelasting
Inflatie-dilemma voor Twentse ondernemers:
‘Waarom pikt overheid een graantje mee als je een bonus geeft?’
ENSCHEDE 17 augustus 2022 - De inflatie lag vorige maand voor het eerst in bijna vijftig jaar boven de 10 procent. Dat merken consumenten in de portemonnee en het zorgt voor dilemma’s bij ondernemers. De eigenaar van het Twentse Jongbloed Fiscaal Juristen pleit voor belastingvrije bonussen. „Nu gaat een groot deel van zo’n bedrag naar de staat, waarom moet die een graantje meepikken?”
Fiscaal jurist Dennis Jongbloed en zijn
collega’s zitten iedere dag bij kleine en
grote bedrijven aan tafel, en in de gesprekken die ze voeren komt het inflatievraagstuk
telkens terug. Ondernemers willen weten hoe ze hun werknemers op een goede
manier kunnen belonen - personeel is immers schaars - zonder dat ze daar
zelf op termijn aan onderdoor gaan.
Jongbloed sprak een ondernemer bij wie het verhogen van de salarissen met
10 procent een stijging van de loonkosten met 500.000 euro per jaar zou
betekenen. En dat is dan niet alleen voor dit jaar, maar ook in de jaren
erop. Een verhoging van 5 procent in combinatie met een eenmalige bonus
is dan aantrekkelijker. Maar over zo’n bonus moet nu belasting worden betaald.
En dat heeft een averechts effect.
Vorige maand riep Jacco
Vonhof, voorzitter MKB Nederland, het kabinet al op om personeel belastingvrij
te compenseren voor de hoge energienota. Jongbloed sluit zich daarbij aan.
„Het is heel raar dat de overheid een graantje meepikt van zo’n bonus”,
vindt hij. „Als werkgevers bijvoorbeeld een bonus van 2500 euro belastingvrij
mogen uitbetalen, zijn ze daartoe veel eerder bereid. Zo kan je mensen
die het zwaar hebben ook echt helpen.”
Incidentele bonussen
Volgens Jongbloed kunnen werkgevers hun ogen niet sluiten voor de hoge inflatie, en doen ze dat ook niet. Dat zegt ook Regina Nieuwmeijer, voorzitter van netwerkorganisatie Industriële Kring Twente (IKT). In zowel de logistieke sector als in de ICT- en bouwwereld worden vooral de cao’s gevolgd. Wel worden incidenteel bonussen uitgekeerd, om de ergste pijn van met name de hoge energieprijzen te verzachten. „Maar als je hoort dat sommige werknemers dit jaar 4000 euro meer voor elektra en gas gaan betalen, weet je dat het druppel op een gloeiende plaat is.”
Artikel Arjan te Bogt Tubantia
Belastingconstructies in Nederland
De Baby B.V., de Rollator-route, een landgoed of gewoon een ANBI oprichten. Hoe betalen de rijken in Nederland minder belasting?
Vermogende particulieren ontwijken belasting ... hoe?
Hoe ontlopen de allerrijksten in Nederland hun belastingen? Bijvoorbeeld door het oprichten van een eigen goede doelen stichting (ANBI) of door een landgoed (NSW-landgoed) te kopen en dit belastingvrij te schenken. In dit artikel nemen wij enkele fiscale constructies in Nederland door. Naast de mogelijkheden in de privésituatie zijn er ook fiscale mogelijkheden binnen uw onderneming, deze onderzoeken wij via de speciaal door ons ontwikkelde fiscale APK.
Eigen stichting voor goede doelen
De rijksten in Nederland richten zelf een goede doelen stichting op (erkende Algemeen Nut Beogende Instelling of ANBI). Vervolgens wordt er voldoende geld geschonken (5 jaar via notariële akte), zodat ze geen Inkomstenbelasting in Nederland hoeven te betalen. Er gelden drempels voor de aftrek van giften, maar deze komen te vervallen bij een zogenaamde periodieke gift. Cijfers van de Belastingdienst geven aan dat ruim 80 gulle gevers uiteindelijk geen belasting in Nederland betalen. Het gaat dan om een groep mensen met een vermogen van meer dan € 25.000.000.
De ANBI kan ook aandelen in een eigen bv houden. Vervolgens wordt een schilderij of andere bezitting overgedragen aan deze bv. Het gaat dan meestal om de juridische eigendom (bloot eigendom) die wordt verkocht of geschonken. Het vruchtgebruik blijft dan bij de miljonair. Het schilderij blijft dus gewoon in de woning hangen. De verkoopsom wordt vervolgens in termijnen aan de ANBI of bv geschonken, deze periodieke schenking is dan aftrekbaar.
Landgoed met fiscale vrijstellingen
NSW-landgoederen zijn landgoederen die voldoen aan bepaalde voorwaarden (zoals tenminste 5 hectare groot). De wet stamt uit 1928 en is bedoeld om landgoederen in stand te houden, een goede zaak. Landgoederen zijn vrijgesteld voor de inkomstenbelasting, box 3 heffing, erfbelasting, schenkbelasting, vennootschapsbelasting en natuurlijk is er bij een verkrijging ook geen overdrachtsbelasting verschuldigd. Een landgoed kan binnen de familie ook in een stichting of vereniging worden ondergebracht (vrijstelling vennootschapsbelasting). Sinds 2021 gelden er wel nieuwe regels, maar de fiscale voorwaarden blijven redelijk in stand.
DGA leent van zijn eigen bv
Een aanmerkelijkbelanghouder (AB-houder of DGA) hoeft de winst in zijn bv niet jaarlijks uit te keren, hij mag het belastingvrij stallen in zijn eigen holding. Als de DGA geld nodig zou hebben, kan hij dit (belastingvrij) uit zijn bv lenen, over enkele jaren is dit gemaximaliseerd op € 700.000. De lening geldt als schuld in box 3, waardoor het box 3 vermogen wordt verlaagd. Ook kan de DGA ervoor kiezen om zijn eigen bv een vakantiewoning te laten kopen als belegging. De DGA kan hier - tegen een zakelijke vergoeding - in privé gebruik van maken. De kosten van de vakantiewoning zijn aftrekbaar in de bv.
Vermogen van box 3 naar box 2
Mensen met een substantieel spaarsaldo brachten dit vermogen uit box 3 onder in een eigen bv. Het vermogen wordt hiermee verhuisd van box 3 naar box 2. Het forfaitaire rendement in box 3 hoeft dan niet te worden betaald. Als het vermogen een hoog rendement zou opleveren, is dit niet aantrekkelijk. Dit zogenaamde box-hoppen of box-shoppen wordt in de praktijk vaak toegepast. Er is wel wetgeving die dit wil beperken, maar deze werkt niet afdoende. Het onderbrengen van box 3 vermogen in een Spaar B.V. is relatief eenvoudig (bv oprichten voor € 500 bij de notaris en geld op de bankrekening van de bv storten). De jaarlijkse kosten zijn beperkt tot € 1.000. Het onderbrengen van vermogen in de bv kan ook een voordeel opleveren voor toeslagen en de eigen bijdrage voor zorg (in verpleeg- of verzorgingstehuis). Via deze route wordt dus de inkomens- en vermogenstoets voor de inkomstenbelasting om zeep geholpen. Toeslagen en de berekening van de eigen bijdrage in de zorg (WLZ) zijn namelijk afhankelijk van inkomen en vermogen van de belastingplichtige. Box 1 en box 3 vermogen is hiervoor van belang en vermogen in de bv (box 2) telt niet mee. Ook wordt via deze route de drempel voor ziektekosten en giften verlaagd. Bij € 300.000 aan spaargeld kan al een voordeel van € 2.000 worden behaald. Door de aanstaande nieuwe box 3 heffing kan het voordeel in de toekomst lager zijn, edoch deze wetgeving is nog niet bekend.
Bedrijf belastingvrij aan kinderen schenken
Normaal gesproken betalen ouders 10-20% over schenkingen aan hun kinderen. Als dit geld uit hun bedrijf komt, moet er eerst nog 26,9% box 2 heffing worden betaald. Beide heffingen kunnen grotendeels worden beperkt door de zogenaamde bedrijfsopvolgingsregeling of BOR. De vrijstelling tot € 1,1 miljoen is 100% en over het meerdere is de vrijstelling 83%. De ondernemer moet de onderneming wel al 5 jaar zelf drijven en de kinderen moeten het bedrijf minimaal 5 jaar voortzetten.
Ouders kunnen hun bedrijf (ondernemingsvermogen) zonder schenk- / erfbelasting en box 2 heffing schenken aan hun kinderen. Dit kan zelfs bij minderjarige kinderen. Het is ook mogelijk om nieuwe activiteiten te starten op naam van de kinderen, de toekomstige waardestijging komt dan belastingvrij bij de kinderen terecht. De beroemdste variant is de zogenaamde Baby B.V., aandelen in een bv worden dan op naam gezet van een baby. Als de aandelen in het bedrijf dan meer waard zouden worden, kan de Baby B.V. hiervan belastingvrij profiteren. De ouders zijn wel in dienstbetrekking bij de bv, zodat ze wel een salaris ontvangen. Het voordeel is met name gelegen in de zogenaamde schenk- en erfbelasting.
Rollator-investering door tante
Een tante heeft € 50.000.000 vermogen en wil dit nalaten aan haar neef. De schenk- of erfbelasting bedraagt in dit geval ongeveer 40%. Tante stort haar vermogen (als agio) in het bedrijf van de neef. Hiervoor verkrijgt ze 0,9% van de aandelen B in de holding. Onder de holding van de neef hangen diverse bedrijven. De aandelen van de tante zijn beperkt maar, omdat zij een specifiek soort aandelen bezit (aandelen B), heeft tante wel een aanmerkelijk belang. Het geld van tante wordt gebruikt om bedrijfsleningen en hypotheken af te lossen en tevens wordt met dit geld een bedrijf gekocht. Hiermee wordt het vermogen gebruikt voor een materiële onderneming en kwalificeert het voor de bedrijfsopvolgingsregeling. Tante kan haar aandeel in dit geval schenken aan haar neef (effectieve heffing ongeveer 6% in plaats van 40%).
30%-regeling bij mensen uit buitenland
Via de 30%-regeling kan een werkgever 30% van het bruto loon belastingvrij vergoeden aan een Nederlandse werknemer die uit een ander land naar Nederland komt (minimaal 150 kilometer van de grens hebben gewoond is wel een vereiste, dus Belgische en Duitse werknemers hebben soms een probleem). De regeling is van toepassing vanaf een salaris van € 40.000. Tevens kan de werknemer ervoor kiezen om in Nederland geen box 2 en box 3 heffing te betalen (partiële buitenlandse belastingplicht). Aandelen in een bv en / of buitenlandse spaar- of beleggingstegoeden vallen dus volledig buiten de Nederlandse heffing. Als een deskundige werknemer dus vanuit Italië naar Nederland zou emigreren en bij een Nederlandse werkgever zou werken, kan - in specifieke situaties - de 30%-regeling bij de Nederlandse Belastingdienst worden aangevraagd. Deze regeling geldt soms ook voor sporters, zoals voetballers. De Italiaan verkoopt zijn huis in Italië en zet dit geld op een Italiaanse bankrekening. De Italiaan hoeft dan in Italië en in Nederland geen belasting te betalen over zijn spaartegoeden. Vorenstaande kan gedurende maximaal 5 jaar.
Beleggen in vastgoed
Steeds meer mensen beleggen in vastgoed. Dit beleggen kan in box 1 (bij intensief beleggen) of in box 3. Bij een belegging in box 3 in een pand met een waarde van € 500.000 kan de huur belastingvrij worden genoten en is er jaarlijkse maximaal € 6.500 aan belasting verschuldigd. Als het pand wordt gefinancierd, kan de heffing in voorkomende gevallen nog lager zijn.
Familiestichting of familiebank
Ouders kunnen in 2022 nog ruim € 100.000 belastingvrij schenken (jubelton) aan hun kinderen of kleinkinderen, mits dit geld wordt gebruikt voor een eigen woning of de aflossing van de hypotheek bij de kinderen of kleinkinderen. Ook kunnen ouders gewoon geld lenen aan hun kinderen of kleinkinderen. De lening wordt zonder zekerheden tegen een hogere rente verstrekt, de rentevergoeding is bij de kinderen aftrekbaar en valt bij de ouders in box 3 (relatief lage heffing). Vervolgens schenken de ouders jaarlijks belastingvrij een bedrag aan hun kinderen (€ 5.000) of kleinkinderen (€ 2.500).
Fiscaal advies voor vermogende particulieren of ondernemers
Wij adviseren dagelijks vermogende particulieren of ondernemers (DGA's) over de fiscale mogelijkheden in Nederland of in het buitenland. Wilt u eens weten wat de mogelijkheden zijn? Maak gerust een vrijblijvende koffie-afspraak met één van onze fiscaal juristen. Naast de mogelijkheden in de privésituatie zijn er ook fiscale mogelijkheden binnen uw onderneming, deze onderzoeken wij via de speciaal door ons ontwikkelde fiscale APK.
Bron belastingconstructies in Nederland
Rijden met buitenlands (bijvoorbeeld Duits) kenteken in Nederland
Steeds vaker ziet men - met name in de grensstreek - Nederlanders rijden met een buitenlands kenteken. Mag dit? Het antwoord is relatief eenvoudig, dit mag meestal niet, tenzij ... In dit artikel een uiteenzetting van de mogelijkheden en onmogelijkheden. En bedenk, de Belastingdienst is niet 'van gisteren' en zal naheffingen opleggen als dit mogelijk is. Er zijn feitelijk 4 vrijstellingen:
- Werknemersvrijstelling: u woont in Nederland en werkt voor een buitenlandse werkgever > gebruik hoofdzakelijk buiten Nederland (formulier)
- Vrijstelling internationaal recht: u woont in het buitenland en bent maar een paar maanden in Nederland.
- Kort gebruik vrijstelling: u woont in Nederland en huurt een auto voor kort gebruik (14 dagen) in Nederland.
- Werkgeversvrijstelling: u woont in Nederland en heeft een bedrijf in het buitenland (formulier).
Advisering ondernemers Duitsland / Nederland
Wij adviseren vele Duitse ondernemers die in Nederland ondernemen maar ook Nederlandse ondernemers die in Duitsland willen starten. Ons team van specialisten helpt u graag bij de eerste stappen en/of doorontwikkeling. Neem gerust contact met ons op voor een vrijblijvende afspraak.
In Nederland rijden met buitenlands kenteken
U mag niet in Nederland rijden met een auto met buitenlands kenteken als u staat ingeschreven in de basisregistratie personen (BRP) in Nederland. U bent verplicht zich in de BRP in te schrijven als u langer dan 4 maanden in Nederland woont. Dit heeft te maken met de Wegenverkeerswet. Deze wet regelt onder andere de veiligheid op de weg. Als u toch een auto met een buitenlands kenteken in Nederland wil gebruiken dan kunt u overwegen om een auto te importeren.
Downloads bij auto op buitenlands kenteken
- Formulier vrijstelling werknemer (aanvraag belastingdienst)
- Formuier vrijstelling werkgever (aanvraag belastingdienst)
- Formulier vrijstelling MRB en BPM bij kort gebruik in Nederland
Schema en checklist rijden met buitenlands kenteken
Wonen in buitenland en rijden met buitenlands kenteken in Nederland
Bent u niet ingeschreven in de BRP in Nederland, dan mag u maximaal 6 maanden per jaar in Nederland rijden met een buitenlands kenteken. Dit is gebaseerd op een vrijstelling op basis van internationaal recht en hoeft u verder niet aan te vragen. Als u uw auto echter gebruikt om tegen betaling spullen of personen te vervoeren dan mag u uw auto maximaal 3 maanden gebruiken in Nederland. Dit hoeft niet aaneengesloten periode te zijn.
Als u uw auto niet gebruikt zoals hiervoor genoemd dan komt u in aanmerking voor de vrijstelling:
- voor een periode van 6 maanden per jaar (niet aaneengesloten). Dit geldt vanaf de dag dat u de auto op de weg in Nederland gebruikt.
- voor de duur van uw arbeidsrelatie als u de auto gebruikt voor woon-werkverkeer. Als u dus voor een buitenlandse werkgever tijdelijk in Nederland werkt met een auto op buitenlands kenteken dan mag u gewoon in deze auto rijden.
- voor de duur van uw studie als u uitsluitend in Nederland verblijft voor uw studie
Let op! Als u uw auto langer dan 6 maanden in Nederland wil gebruiken dan moet u aangifte bpm doen. En als u buiten de EU woont dan moet u daarnaast ook invoeraangifte doen bij de Douane.
Het doen van een aangifte bpm kan via deze link
Huurauto met buitenlands kenteken in Nederland rijden
Als u in Nederland met een auto met buitenlands kenteken zou rijden en in Nederland woont, dan kan er een probleem ontstaan. Voor auto's op Nederlands kentekenen wordt motorrijtuigenbelasting en BPM betaald, bij een buitenlands kenteken is dit niet zo. Bij een kort tijdelijk gebruik (bijvoorbeeld huur) in Nederland mag u rijden met een buitenlands kenteken. Voor dit tijdelijke gebruik is dan wel een veertiendagenvrijstelling nodig. Dit wil zeggen dat u 1x per jaar voor hetzelfde kenteken een vrijstelling kunt aanvragen. Deze vrijstelling kunt u hier digitaal aanvragen.
Werken in buitenland en wonen in Nederland, rijden met buitenlands kenteken
Voor mensen die in Nederland wonen en in het buitenland werken bestaan er specifieke vrijstellingen, dit zijn de werknemersvrijstelling en de werkgeversvrijstelling.
- Werknemersvrijstelling: de auto wordt door u of uw familieleden gebruikt en uw werkgever is feitelijk gevestigd in Duitsland. Uw werkgever verklaart dat u een auto ter beschikking wordt gesteld en dat u de auto hoofdzakelijk gebruikt voor uw werk buiten Nederland. De vrijstelling moet u schriftelijk met diverse bijlagen aanvragen, de aanvraag kunt u hier indienen.
- Werkgeversvrijstelling: als u een bedrijf in het buitenland zou hebben, kunt u ook met buitenlands kenteken in Nederland rijden, er zijn dan echter wel beperkingen. De auto mag door u of uw (inwonende) familieleden worden gebruikt. U moet de auto voornamelijk (50% of meer) zakelijk buiten Nederland gebruiken. U moet dit aantonen via een kilometeradministratie. De woon-werkkilometers worden niet meegeteld bij het bepalen van de 50%. Deze vrijstelling is dus een stuk minder gunstig dan de werknemersvrijstelling. De vrijstelling kunt u hier aanvragen.
Voorbeelden uit de jurisprudentie inzake rijden met buitenlands kenteken
- In een procedure bij de Rechtbank Noord Holland in 2022 wordt een Nederlandse inwoner door de politie aangehouden in een auto met Bulgaars kenteken. De persoon stelt: "de auto is van mijn vader." Over een periode van 3 jaar wordt een naheffingsaanslag motorrijtuigenbelasting opgelegd met een verzuimboete van bijna 100%, totaal ruim € 11.000. De boete wordt door de rechter verminderd. In dergelijke procedures is altijd een discussie over de periode dat de auto in Nederland is gebruikt. Bij onduidelijkheid of een slecht pleidooi van belastingplichtige blijven de naheffing en de boete vaak in stand. De BPM wordt niet altijd direct nageheven, soms krijgt de belastingplichtige eerst een waarschuwing via een zogenaamde BPM-brief. Bij een volgende aanhouding moet er dan wel worden betaald en wordt de boete vrijwel standaard 100%.
- In een uitspraak van de rechtbank Zeeland in 2021 werden forse naheffingsaanslagen en boetes opgelegd aan een belastingplichtige die jaren met een huurauto op buitenlands kenteken in Nederland heeft rondgereden en deze auto na de huurperiode (van 5 jaar) gaat importeren. In de procedure werden de boetes wel verminderd.
- In een ander uitspraak werd een cassatie ingesteld (ECLI:NL:GHAMS:2023:1425& HR, 10-01-2025, nr. 23/02626) waarin een persoon in het BRP in Nederland stond ingeschreven en reed met een buitenlands kenteken zonder motorrijtuigenbelasting te betalen. Ook hier werden er naheffingsaanslagen en boetes opgelegd. De boetes zijn daarna gematigd.
- In een recent arrest van 12 februari 2025 (ECLI:NL:GHSHE:2025:340) van het Gerechtshof ’s‑Hertogenbosch ging het over de heffing van motorrijtuigenbelasting op een auto met een buitenlands kenteken die werd gebruikt door een in Nederland wonende persoon. De belangrijkste overwegingen van het hof over de motorrijtuigenbelasting waren: a) Het feitelijk gebruik van een buitenlands gekentekend voertuig in Nederland leidt tot belastingplicht voor de motorrijtuigenbelasting, ook als het voertuig niet op naam van de Nederlandse ingezetene staat. b) De heffing is niet in strijd met EU-recht, ook niet met het eigendomsrecht uit artikel 17 van het EU-Handvest. c) De motorrijtuigenbelasting vormt geen onevenredige of individuele buitensporige last. d) De inspecteur heeft terecht de motorrijtuigenbelasting nageheven, maar de vergrijpboeten zijn met 50% verminderd vanwege onder meer verzachtende omstandigheden.
Noot fiscaal jurist inzake rijden op buitenlands kenteken
Het in Nederland rijden met een buitenlands kenteken kan erg risicovol zijn. Als u wordt aangehouden, loopt u een risico dat er een naheffingsaanslag BPM en motorrijtuigenbelasting (over lange periode) wordt opgelegd. De aanslagen worden in de regel verhoogd met een boete van 100%. Kijk dus goed naar de bovengenoemde vrijstellingen bij het gebruik van een auto met een buitenlands kenteken in Nederland. Ontbreekt er een vergunning (lees: bijvoorbeeld een vrijstelling voor kortstondig gebruik), dan geeft u de Belastingdienst alle kaarten voor naheffingen.
Er zijn regelmatig problemen bij het rijden in een auto met buitenlands kenteken. Als u zonder verklaring of vrijstelling in Nederland zou rijden in een auto met buitenlands kenteken, loopt u het risico dat de BPM wordt nageheven en dat er tevens een boete wordt opgelegd (kan oplopen tot 100%). Het maakt dan niet uit of de auto van u is of niet. Ook uit jurisprudentie blijkt dat procederen over boetes meestal zinvol is (mits u een redelijk standpunt heeft tenminste).
Bijtelling auto van de zaak 2011 tot heden
De bijtelling voor de auto van de zaak die ook privé wordt gebruikt is in de loop van de jaren vaak aangepast, in dit artikel een historisch overzicht. Na de 1e periode van 60 maanden waarin recht bestaat op een verlaagde bijtelling moet u jaarlijks bekijken welk percentage u moet toepassen. U mag dus de regels maximaal 60 maanden toepassen, moment is eerste tenaamstelling.
Bijtelling auto van de zaak 2011
- Algemeen bijtellingspercentage : 25%
- Diesel : max. 95 gram uitstoot : 14%
- Diesel : 84 - 116 gram uitstoot : 20%
- Benzine : max. 110 gram uitstoot : 14%
- Benzine : 110 - 140 gram uitstoot : 20%
Bijtelling auto van de zaak 2012
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 0%
- Diesel / benzine : max. 50 gram uitstoot : 0%
- Diesel : 50 - 95 gram uitstoot : 14%
- Diesel : 95 - 116 gram uitstoot : 20%
- Benzine : 50 - 110 gram uitstoot : 14%
- Benzine : 110 - 140 gram uitstoot : 20%
Bijtelling auto van de zaak 2013
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 0%
- Diesel / benzine : max. 50 gram uitstoot : 0%
- Diesel : 50 - 88 gram uitstoot : 14%
- Diesel : 88 - 112 gram uitstoot : 20%
- Benzine : 50 - 95 gram uitstoot : 14%
- Benzine : 95 - 124 gram uitstoot : 20%
Bijtelling auto van de zaak 2014
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 4%
- Diesel / benzine : max. 50 gram uitstoot : 7%
- Diesel : 50 - 85 gram uitstoot : 14%
- Diesel : 85 - 111 gram uitstoot : 20%
- Benzine : 50 - 88 gram uitstoot : 14%
- Benzine : 88 - 117 gram uitstoot : 20%
Bijtelling auto van de zaak 2015
- Geen onderscheid meer tussen benzine en diesel
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 4%
- Diesel / benzine : 0 - 50 gram uitstoot : 7%
- Diesel / benzine : 50 - 82 gram uitstoot : 14%
- Diesel / benzine : 82 - 110 gram : 20 %
Bijtelling auto van de zaak 2016
- Algemeen bijtellingspercentage : 25%
- Geen uitstoot : 4%
- Diesel / benzine : 0 - 50 gram uitstoot : 15%
- Diesel / benzine : 50 - 106 gram uitstoot : 21%
Bijtelling auto van de zaak 2017
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 4%
- Zonder uitstoot waterstof : 4%
Bijtelling auto van de zaak 2018
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 4%
- Zonder uitstoot waterstof : 4%
Bijtelling auto van de zaak 2019
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 18% (maximale korting € 9.000)
- Zonder uitstoot waterstof : 4%
Bijtelling auto van de zaak 2020
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 14% (maximale korting € 6.300)
- Zonder uitstoot waterstof : 8%
Bijtelling auto van de zaak 2021
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 10% (maximale korting € 4.000)
- Zonder uitstoot waterstof / zonnecel auto: 12%
Bijtelling auto van de zaak 2022
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 16% (maximale korting € 2.100)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2023
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 16% (maximale korting € 1.800)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2024
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 16% (maximale korting € 1.800)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2025
- Algemeen bijtellingspercentage : 22%
- Geen uitstoot : 17% (maximale korting € 1.500)
- Zonder uitstoot waterstof / zonnecel auto: 16%
Bijtelling auto van de zaak 2026
- Algemeen bijtellingspercentage : 22%
- Geen korting meer voor milieuvriendelijke auto's
Vaste onkostenvergoeding en werkkostenregeling
Vaste (onbelaste) kostenvergoedingen
De werkkostenregeling is ooit geïntroduceerd als een belangrijke vereenvoudiging van de loonbelasting. Het tegendeel lijkt in de praktijk het geval te zijn. In dit artikel behandelen wij een casus die voor de rechter kwam. Een accountantskantoor betaalde onbelaste vaste kostenvergoedingen aan werknemers. De vraag was ... mag dit belastingvrij?
De procedure handelt over de vaste onkostenvergoedingen en over vergoedingen aan werknemers voor netwerkverenigingen en businessclubs, de werkgever had geen (of een slechte) onderbouwing en er was geen steekproef genomen. Al met al ... dit kon alleen maar fout gaan.
Onderbouwing vaste kostenvergoeding kan niet achteraf
Als een werkgever een vaste kostenvergoeidng wil invoeren moet hij of zij ervoor zorgen moet vooraf een onderbouwing en specificatie worden opgesteld, tenminste als het aan de belastingdienst ligt. In een kennisgroepstandpunt uit 2026 volgt dit standpunt (KG:024:2026:17). In het hier gestelde voorbeeld besluit een werkgever eind 2025 om per begin 2025 een vaste kostenvergoeding toe te gaan kennen, over de terugwerkende kracht periode kan - volgens de belastingdienst - geen gerichte vrijstelling worden toegepast. Belangrijk bij een vaste kostenvergoeding is dus:
- Stel een specificatie op (dus welke kosten worden vergoed);
- Maak aannemelijk dat de werknemer deze kosten ook maakt;
- Doe eens (of 2x) per jaar een onderzoek (bonnetjes door werknemer laten verzamelen).
De werkgever kan wel achteraf de gemaakte kosten op declaratiebasis vergoeden, dit mag eens per jaar (of eens per kwartaal).
Werkkostenregeling 2025
Per 1 januari 2025 wordt het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling verhoogd van 1,92% naar 2%. Daarnaast wordt per 1 januari 2027 het percentage van de eerste schijf van de vrije ruimte verhoogd van 2% naar 2,16%.
Werkkostenregeling 2024
In 2023 bedraagt de vrije ruimte voor de werkkostenregeling 3% van de fiscale loonsom tot € 400.000. Over het meerdere van de fiscale loonsom bedraagt de vrije ruimte 1,18%. In de wet is opgenomen dat het maximumbedrag van de vrije ruimte in de eerste schijf in 2023 € 6.800 bedraagt (in plaats van € 12.000), dit is fout. Dit wordt met terugwerkende kracht naar 1 januari 2023 hersteld, waardoor het maximumbedrag in de eerste schijf gelijk zal zijn aan 3% van € 400.000. Vanaf 2024 wordt het percentage van de vrije ruimte verlaagd van 3% naar 1,92% over een fiscale loonsom tot € 400.000.
In het kort de onkostenvergoeding
- Ook onder de werkkostenregeling kunt u een (maandelijkse) belastingvrije onkostenvergoeding verstrekken aan uw werknemer. Hieraan zijn wel voorwaarden verboden, deze zijn:
- De werkgever moet deze vergoeding regelmatig (zeg eens per jaar gedurende 2 maanden) controleren middels bonnen (en betaalbewijzen)
- Stel een specificatie van de onkosten op en bezwaar deze bij de loonadministratie.
- Vergeet niet de onkostenvergoeding jaarlijks te verhogen (index)
- Maak indien gewenst een afspraak met de belastingdienst via uw fiscalist
Fiscale risico's beperken via fiscale scan?
Wij merken in de praktijk dat veel werkgevers deze fout maken en dus een groot risico lopen. Laat eens een WKR-scan of fiscale scan door ons uitvoeren, hiermee maakt u optimaal gebruik van de fiscale mogelijkheden en beperkt u uw fiscale risico's. Stuur ons gerust een e-mail voor een vrijblijvende offerte.
Werkkostenregeling en onbelaste vergoedingen
Het uitgangspunt van de Wet op de loonbelasting is dat loon 'werknemersloon' is. Dit wil zeggen dat het loon moet worden verloond en dat de op het loon ingehouden loonbelasting door de werkgever wordt afgedragen. De wet kent hierop een belangrijke uitzondering. Loonbestanddelen kunnen worden aangewezen als eindheffingsloon. Dit wil zeggen dat, als belasting verschuldigd is, de heffing voor rekening van de werkgever komt. Het loon is voor de werknemer dan een netto component.
Binnen dit eindheffingsloon kent de wet de zogenoemde gerichte vrijstellingen en de vrije ruimte van de werkkostenregeling. Een gerichte vrijstelling is bijvoorbeeld de € 0,19 per kilometer voor zakelijke kilometers met de eigen auto van de werknemer.
Is het loon niet gericht vrijgesteld, dan kan de werkgever dit toch aanwijzen als eindheffingsloon en onderbrengen in de vrije ruimte van de werkkostenregeling. Deze vrije ruimte bedraagt in 2021 maximaal 1,7% van de loonsom tot € 400.000 en voor de loonsom boven deze grens 1,18% (normen 2022). De werkgever betaalt over eindheffingsloon buiten de vrije ruimte 80% eindheffing.
Onbelaste vaste kostenvergoeding en WKR
Ook onbelaste vaste kostenvergoedingen kunnen gericht vrijgesteld zijn. De wet eist in dat geval dat aan de kostenvergoeding een onderbouwing naar aard en veronderstelde omvang ten grondslag ligt op basis van een steekproef (naar de aard en omvang van die kosten). Het ontbreken van een dergelijke steekproef, en dus het niet voldoen aan de voorwaarden voor de gerichte vrijstelling, leidt niet direct tot belastingheffing ten laste van de werknemer. De werkgever kan immers de vergoeding aanwijzen als eindheffingsloon en onderbrengen in de vrije ruimte.
Toch gaat dit nog wel eens mis, zoals onlangs bleek uit een procedure over een accountant en belastingadvieskantoor (uiteraard niet Jongbloed Fiscaal Juristen). De procedure handelt over de vaste onkostenvergoedingen en over vergoedingen aan werknemers voor netwerkverenigingen en businessclubs.
Fiscale procedure over vaste onkostenvergoeding
De Belastingdienst had een boekenonderzoek ingesteld bij het accountantskantoor naar de aanvaardbaarheid van de aangiften Loonheffing. Tijdens het boekenonderzoek werd vastgesteld dat het kantoor een maandelijkse vaste kostenvergoeding aan haar werknemers had uitbetaald. De belastinginspecteur was van mening dat de vaste kostenvergoeding onvoldoende onderbouwd was. Als gevolg van deze onvoldoende onderbouwing van de vaste kostenvergoeding is de gehele uitbetaalde kostenvergoeding over de gecontroleerde periode tot het eindheffingsloon voor de werkkostenregeling (WKR) gerekend.
Voor het oudste jaar van de controle (2014) stelde het accountantskantoor dat de vaste kostenvergoeding in een eerdere belastingcontrole was goedgekeurd. Deze stelling werd door de Inspecteur betwist. Omdat het accountantskantoor geen bewijs van de goedkeuring kon overleggen, kon de vaste kostenvergoeding niet onbelast worden verstrekt.
Voor de latere jaren (2015 - 2018) verwees het accountantskantoor naar het Handboek loonheffingen van de Belastingdienst. Hierin stond vermeld:
- U onderbouwt de vaste kostenvergoeding met een onderzoek vooraf naar de werkelijk gemaakte kosten en u herhaalt dit als wij daarom vragen of als de omstandigheden wijzigen. Deze voorwaarde geldt alleen voor nieuwe vaste kostenvergoedingen. Voor vaste kostenvergoedingen die al bestonden voordat u de werkkostenregeling ging toepassen, hoeft u niet opnieuw onderzoek te doen als de omstandigheden waarop u de vergoeding hebt gebaseerd, gelijk zijn gebleven.
Nu er geen sprake was van een eerder onderzoek, kon het accountantskantoor zich uiteraard niet op deze passage van het Handboek loonheffingen beroepen.
Saillant detail: de fiscus heeft het accountantskantoor de kans gegeven om achteraf de vaste vergoeding te onderbouwen, terwijl hij hier op grond van wet en jurisprudentie helemaal niet toe verplicht was. Deze onderbouwing werd door de inspecteur als onvoldoende beoordeeld.
Vergoedingen voor netwerkverenigingen en businessclubs
Het uitgangspunt van de Wet op de loonbelasting is, dat alles wat aan
een werknemer wordt verstrekt of vergoed in het kader van zijn dienstbetrekking
loon is. Aangezien de lidmaatschappen, waarvan de Belastingdienst de kosten
heeft gecorrigeerd, persoonsgebonden zijn, acht de rechtbank het niet aannemelijk
dat deze kosten een puur zakelijk karakter hebben.
Het had dan op de weg van het accountantskantoor gelegen haar standpunt
dat geen sprake was van een belastbare looncomponent verder te onderbouwen.
Nu zij dit heeft nagelaten, heeft het accountantskantoor naar het oordeel
van de rechtbank niet aannemelijk gemaakt dat de vergoedingen van kosten
van lidmaatschappen buiten het loonbegrip vallen.
Daarbij merkt de rechtbank op dat de wet niet voorziet in een gerichte vrijstelling voor (persoonlijke) lidmaatschappen van netwerkverenigingen en businessclubs, hetgeen een bewuste keuze van de wetgever impliceert. De correcties blijven derhalve in stand.
Werkkostenregeling 2023
De vrije ruimte bedraagt per werkgever 1,7% van de fiscale loonsom van
alle werknemers gezamenlijk, voor zover die loonsom niet hoger is dan €
400.000 plus 1,18% van het restant van die loonsom. Om het midden- en kleinbedrijf
tegemoet te komen wordt voorgesteld de
vrije ruimte over de eerste € 400.000 (fiscale loonsom) te verhogen met
0,22%-punt (derhalve 1,92%), het mag duidelijk zijn dat dit veel te laag
is, een percentage van 5-8% was eens stuk redelijker geweest. Werkgever
die werknemers willen compenseren voor bijvoorbeeld de inflatie / hogere
energielasten krijgen als bonus nog eens extra loonheffing (aan de overheid).
Het is de vraag of de verruiming tot een echte verbetering leidt. Het ligt immers veel meer voor de hand vergoedingen voor bijvoorbeeld extra energiekosten gericht vrij te stellen (eventueel onder een te formuleren maximum). In het MKB leidt de verruiming van de vrije ruimte niet tot een geweldige mogelijkheid om werknemers langs deze weg te compenseren. Ook het tarief (80%) bij overschrijding van de vrije ruimte is, gelet op de tariefstructuur van de wet, weinig aantrekkelijk.
Werkkostenregeling 2022
Via de werkkostenregeling kunt u als werkgever onbelaste vergoedingen aan uw werknemers verstrekken. U mag zelfs zaken belastingvrij vergoeden waar een werknemer een privé voordeel van kan hebben. Denk hierbij aan gereedschappen, telefoons, bureaus, computers, kerstpakketten en sportabonnementen. In 2020 en 2021 mocht 3% van de eerste € 400.000 aan salariskosten belastingvrij worden gebruikt binnen de onderneming. In 2022 is dit verlaagd naar het oude niveau, namelijk 1,7% van € 400.000. De belangrijkste vrijstellingen die u buiten de WKR kunt gebruiken zijn:
- verhuiskosten vanwege werk
- abonnementen openbaar vervoer
- reiskostenvergoeding € 0,19 cent per kilometer
- thuiswerkvergoeding € 2 per dag
- maaltijden tijdens overwerken
Noot fiscaal jurist inzake onkostenvergoedingen
Deze procedure is onder het mom 'leuker kunnen we het niet maken, ook niet makkelijker' , waarbij moet worden aangetekend dat het accountantskantoor kennelijk wel heel makkelijk concludeert tot het niet belastbaar zijn van de vaste kostenvergoeding en ook de vergoeding van lidmaatschappen. Deze procedure lijkt ook te zijn gevoerd door een minder deskundige fiscalist. Los van de naheffing wordt ook nog een vergrijpboete van 25% opgelegd !
Dit neemt niet weg dat de werkkostenregeling best complex kan zijn vanwege de vele voorwaarden voor de diverse gerichte vrijstellingen.
Voor vaste kostenvergoedingen geldt dat daaraan op basis van een steekproef een onderbouwing naar aard en veronderstelde omvang aanwezig moet zijn, wil deze gericht zijn vrijgesteld. In haar arrest uit 2009 heeft de Hoge Raad beslist dat voor de toepassing van de zojuist genoemde bepalingen de vaste kostenvergoedingen per kostencategorie vooraf of uiterlijk op het moment van betaling ervan naar aard en veronderstelde omvang dienen te zijn gespecificeerd.
Dat kan best arbeidsintensief zijn, maar veelal is de vrije ruimte van werkgevers onvoldoende om - samen met andere vergoedingen en verstrekkingen in deze ruimte - niet tot eindheffing bij de werkgever te leiden. En bij de huidige tariefstructuur is 80% eindheffing best een pittig tarief.
De werkgever doet zichzelf daarom een groot plezier door te toetsen of vergoedingen en verstrekkingen voldoen aan de voorwaarden voor de gerichte vrijstellingen. Immers, hiermee wordt de vrije ruimte van de werkkostenregeling niet verbruikt. Maak dus een specificatie van de onkostenvergoeding en laat al uw werknemers eens per jaar de onkostenvergoeding met bonnetjes onderbouwen. Bij grotere organisaties is het sterk te overwegen om de onkostenvergoeding vooraf af te stemmen.
Fiscale risico's beperken via fiscale scan?
Wij merken in de praktijk dat veel werkgevers deze fout maken en dus een groot risico lopen. Laat eens een WKR-scan of fiscale scan door ons uitvoeren, hiermee maakt u optimaal gebruik van de fiscale mogelijkheden en beperkt u uw fiscale risico's. Stuur ons gerust een e-mail voor een vrijblijvende offerte.
Workshop werkkostenregeling
Wil u wat uitgebreider geïnformeerd worden over werkkostenregeling, vraag dan vrijblijvend bij ons een offerte aan voor een inhouse workshop werkkostenregeling. Wij kunnen deze in overleg helemaal op maat maken voor uw bedrijf.
Loonbelastingscan
Wil u weten of uw bedrijf voldoet aan wet- en regelgeving op het gebied van de loonbelasting / WKR? Bel ons voor een loonbelasting- of WKR-scan. We houden de fiscale verwerking van uw arbeidsvoorwaarden aan tegen het wettelijk kader. Via een beknopt verslag ziet u snel waar de verbeterpunten voor uw organisatie liggen.
Bron Onkostenvergoeding en WKR
Rechtbank Gelderland 10 juni 2022, ECLI:NL:RBGEL:2022:2926
Hoge Raad 23 januari 2009 ECLI:NL:HR:2009:BH0612
ECLI:NL:HR:2009:BH0612, voorheen LJN BH0612, Hoge Raad, 07/13576 (rechtspraak.nl)
Restaurantkosten niet aftrekbaar
Verteerkosten ondernemer zijn niet aftrekbaar
Voor de kosten van voedsel, drank, representatie en congressen (inclusief reis- en verblijfkosten) geldt een aftrekbeperking, dus niet alle kosten zijn aftrekbaar (artikel 3.15 IB). De aftrekbeperking (20% is niet aftrekbaar) geldt niet indien de kosten samenhangen met het doel van de onderneming, bijvoorbeeld een restaurant. De aftrekbeperking kan op jaarbasis worden afgekocht als € 5.700 (cijfers 2025) niet ten laste van de winst wordt gebracht (dit is niet tijdsevenredig, aldus een besluit uit 2020). Meestal is het voordelig om 20% van de kosten niet ten laste van de winst te brengen.
Verblijf in een hotel voor een zakelijke bespreking is voor 100% aftrekbaar van de winst, het diner valt meestal onder de aftrekbeperking. De Belastingdienst kijkt hier scherp naar, temeer omdat ook btw niet (volledig) verrekenbaar is.
Procedure inzake hotelkosten en eten
Henk is eigenaar van een eenmanszaak. In verband met diverse opdrachten verblijft Henk regelmatig in hotels, kamers of appartementen buiten zijn woonplaats, dit in binnen- en buitenland. Naast de verblijfkosten moest Henk natuurlijk ook eten en drinken (verteerkosten, zoals ontbijt, lunch en diner). De verteerkosten werden voor 80% ten laste van de winst gebracht. De Belastingdienst en de rechter vonden deze kosten niet aftrekbaar, omdat het privékosten zijn. Volgens het Gerechtshof moet iedereen eten en zijn het hiermee privékosten (overheersend privékarakter). De maaltijden zijn alleen genuttigd en dit kan thuis of in een hotel, dus privékosten, aldus de rechter. De Hoge Raad dacht hier in 2024 anders over, de kosten zijn gewoon (met beperking) aftrekbaar.
Noot fiscaal jurist inzake restaurantkosten
Eigen verteerkosten van een ondernemer zijn volgens de rechter niet aftrekbaar van de winst, omdat het privékarakter overheerst. Ondernemers en werknemers zijn volgens het Gerechtshof niet gelijk aan elkaar (beroep gelijkheidsbeginsel faalt). Kosten zijn bij een ondernemer aftrekbaar (artikel 3.8 Wet IB) indien deze zakelijk zijn. De rechter gaat - min of meer - op de stoel van de ondernemer zitten om te beoordelen of kosten zakelijk zijn of niet. Zowel de Rechtbank als het Gerechtshof vonden de kosten niet aftrekbaar. De Hoge Raad gaat gelukkig gewoon weer terug naar de bedoeling van de wetgever en de wettekst, de kosten zijn aftrekbaar... tenzij...
Dat de kosten voor buiten de deur eten hoger zijn dan thuis eten doet verder niet terzake. Het is een persoonlijke keuze van de ondernemer om niet zelf zijn eten klaar te maken, aldus de rechter.
De fiscale behandeling van de kosten van verteer wijkt dus af van de kosten voor een zakenlunch of zakendiner. Hiervan staat het zakelijk belang vast en deze kosten zijn dus (beperkt tot 80%) aftrekbaar. Maak in de boekhouding dus duidelijk of u alleen heeft gegeten of met een zakenrelatie. Noteer dit - indien mogelijk en niet in strijd met de AVG - op de bon (of in uw agenda).
Als een werkgever aan zijn werknemer maaltijden verstrekt (loon in natura), dan is de aftrekbeperking niet van toepassing, voor zover de kosten van de maaltijd zijn aangemerkt als loon in natura. Een bijzondere uitspraak die volgens de fiscale wettekst te begrijpen is.
Bron verteerkosten niet aftrekbaar
Gerechtshof d.d. 22 maart 2022 ECLI:NL:GHDHA:2022:513
Rechtbank Zeeland - West Brabant d.d. 3 juni 2021 ECLI:NL:RBZWB:2021:2724
Letselschadevergoeding belastingvrij
Werknemers die een letselschadevergoeding krijgen na een arbeidsongeval, krijgen deze sneller belastingvrij. De Hoge Raad heeft in maart 2022 een uitspraak gepubliceerd voor mensen die - op grond van een arbeidsovereenkomst of CAO - een letselschadevergoeding hebben ontvangen. Tot op heden moet er belasting worden betaald op grond van dergelijke schadevergoedingen, volgens de Hoge Raad. Over dit arrest zijn ook kamervragen gesteld.
Letselschadevergoeding ook over zwart inkomen
Bij de begroting van de schade wegens verlies van arbeidsvermogen mak ook rekening worden gehouden met de inkomsten uit zwart werk van de benadeelde, dit aldus de Hoge Raad op 12 april 2024 (ECLI:NL:HR:2024:568). Deze uitspraak was in lijn met eerdere uitspraken van de rechtbank en het Gerechtshof op 15 november 2022 (ECLI:NL:GHDHSA:2022:2673), het Gerechtshof verwees hierbij ook naar een eerdere uitspraak van ons hoogste rechtscollege (Hoge Raad 24 november 2000 ECLI:NL:HR:2000:AA8453). De belastingdienst zal nu - via de verzekeraars en de uitspraken - op zoek gaan anaar zwart geld (artikel FD 14 oktober 2024). Of deze informatie rechtsgeldig kan worden verkregen is nog maar de vraag. De belastingdienst mag op basis van eerdere gerechterlijke uitspraken geen grote hoeveelheden data zonder specifieke aanleiding opvragen (derdenonderzoek). In 2017 is de belastingdienst al een teruggevloten bij het opvragen van camerabeelden boven snelwegen (artikel). Ook het verschoningsrecht van advocaten kan en zal problemen opleveren.
Letselschade uitkering is box 3 vermogen
Er zijn diverse uitspraken die bevestigen dat een letselschade uitkering moet worden opgenomen in het box 3 vermogen (ondermeer Gerechtshof 's Hertogenbosch d.d. 5 juli 2023 ECLI:NL:GHSHE:2023:2197, Hoge Raad 80a RO ECLI:NL:HR:2024:246). In deze casus heeft Henk een letselschade uitkering ontvangen met als gevolg dat zijn box 3 vermogen substantieel is gestegen. Henk is van mening dat deze uitkering ten onrechte tot zijn box 3 vermogen wordt gerekend. Henk is van mening dat hij ongelijk wordt behandeld t.o.v. andere slachtoffers van dergelijke uitkeringen (zoals slachtoffers van rampen, waar het is vrijgesteld). Volgens het Gerechtshof moeten ook slachtoffers van rampen de uitkering in box 3 opnemen en is er dus geen sprake van "fiscale" discriminatie. De immateriele schadevergoeding (redelijke termijn) wordt toegekend en de aanslag wordt verminderd i.v.m. het geboden rechtsherstel (kerstarrrest Hoge Raad)
Letselschadevergoeding politieagent of brandweerman
In dit arrest stelt onze hoogste rechter dat de Belastingdienst onterecht loonbelasting heeft geheven over een letselschadevergoeding die is uitbetaald aan een (vrijwillige) brandweerman. De brandweerman ontving deze vergoeding omdat dit was geregeld in zijn (collectieve) arbeidsvoorwaarden (via een ongevallenverzekering). De Hoge Raad heeft de ingehouden loonbelasting teruggedraaid, omdat er geen sprake is van loon. De Belastingdienst heft tot en met heden altijd belastingen over vergoedingen die op grond van letselschade worden voldaan als hierover iets is opgenomen in de arbeidsovereenkomst of CAO. Als er tussen de werkgever en werknemer geen afspraak is gemaakt, is de vergoeding veelal belastingvrij. De basis hiervoor is gelegen in een arrest uit 1983 (van de Hoge Raad), het zogenaamde smeerkuilarrest.
Letselschade belastingvrij bij ondernemer
Een (sport) ondernemer krijgt gedurende zijn werk een ongeval. Naar aanleiding van dit ongeval wordt hem € 480.000 uitgekeerd door een verzekeraar. In geschil is of dit bedrag tot de winst uit onderneming behoort, volgens de inspecteur wel. De Rechtbank denkt hier anders over. Een groot deel van het ontvangen bedrag ad € 480.000 is belastinvrij (€ 388.000). Dit komt omdat dit bedrag ziet op het verlies van arbeidsvermogen. De ondernemer kan fysiek de tot zijn onderneming behorende diensten niet meer uitvoeren door het ongeval. De vergoeding is dan onbelast, omdat sprake is van blijvende (gedeeltelijke) arbeidsongeschiktheid. Een bedrag van € 42.000 wordt wel belast. Rechtbank Zeeland West Braban 1 september 2022 ECLI:NL:RBZWB:2022:5081
Letselschade belastingvrij of loon uit dienstbetrekking
Het is vaak lastig om te bepalen of iets nu loon is of toch niet. In het belastingrecht is het makkelijker gemaakt (echt waar). Artikel 10 van de Wet op de loonbelasting merkt als loon aan: “Loon is al hetgeen uit een dienstbetrekking of een vroegere dienstbetrekking wordt genoten, daaronder mede begrepen hetgeen wordt vergoed of verstrekt in het kader van de dienstbetrekking.” Kortweg: alles wat van de baas komt is loon en dus belast.
Natuurlijk zijn daarop uitzonderingen. Zo kan het voorkomen dat een werknemer in dienst een ongeval overkomt, waardoor deze niet meer in staat is (volledig) te werken. De schadevergoeding die daarop wordt toegekend is onbelast (onder voorwaarden). Fiscalisten noemen dat heel plat: aantasting van de bron. Je lijf is stuk, waardoor je niet meer (voldoende) kunt verdienen.
Militair met letselschade en belastingen
Zo komt het bij bijvoorbeeld politieagenten en militairen regelmatig voor dat ze tijdens hun werk lichamelijk letsel oplopen of geestelijk letsel lijden aan een posttraumatische stressstoornis (PTSS). Inmiddels is wel duidelijk dat dergelijke vergoedingen onbelast zijn, aldus de Hoge Raad in 2015. Bruto = netto dus.
Politieagent met letselschade en belastingen
Loonbelasting wordt loon en is dus toch onbelast. In een casus bij de Hoge Raad in 2022 was sprake van een politieagent die door incidenten op het werk een posttraumatische stressstoornis (hierna: PTSS) heeft opgelopen. De werkgever heeft een schadevergoeding wegens verlies van arbeidsvermogen toegekend van ruim € 300.000. Kennelijk omdat (nog) niet helemaal duidelijk was of die vergoeding echt onbelast was, heeft de werkgever die vergoeding gebruteerd tot ruim € 700.000, waarop € 400.000 aan belasting is ingehouden, zodat de agent netto toch € 300.000 heeft ontvangen. De politieagent meent – terecht – dat de schadevergoeding onbelast is. Achteraf bezien is dus ten onrechte gebruteerd. De werkgever heeft dus ten onrechte € 400.000 aan belasting namens de politieagent aan de Belastingdienst afgedragen. Omdat het bedrag namens de politieagent is afgedragen, kan dat bedrag in principe op de politieagent worden verhaald. Dat bedrag wordt echter niet verhaald. Omdat de politieagent het bedrag wel kan verrekenen met zijn inkomstenbelasting, heeft deze dus een voordeel van € 400.000. Per saldo gaat de politieagent er dus fors op vooruit. Hij krijgt de € 300.000 netto en kan ook nog de € 400.000 aan loonbelasting op zijn aangifte inkomstenbelasting terugkrijgen. Dat vindt de Belastingdienst en uiteindelijk ook de Hoge Raad wat al te gortig. Daarbij vallen ze terug op de hoofdregel: alles wat van de werkgever komt, is belast. Ook als dat loonbelasting is die via de Belastingdienst en de aangifte inkomstenbelasting bij de politieagent belandt. Zoals de Hoge Raad het formuleert:
- “Uit de (…) feiten kan niet anders worden afgeleid dan dat de werkgever vanwege de tussen hem en belanghebbende bestaande dienstbetrekking het bedrag (van 4 ton) heeft betaald als vergoeding van belastingschade, omdat hij ten onrechte aannam dat over de door hem betaalde vergoeding van immateriële schade loonbelasting verschuldigd was. Daaruit volgt dat de betaling van dit bedrag, ofschoon onverschuldigd, haar grond vindt in de dienstbetrekking.”
Noot fiscaal jurist inzake letselschadevergoeding
Opmerkelijk van de uitspraak, uit maart 2022, is dat het niet gaat om nieuwe jurisprudentie, maar om uitleg van de jurisprudentie uit 1983. Bij nieuwe jurisprudentie kan de belastingplichtige vaak geen bezwaarschrift meer indienen (termijn 6 weken na de aanslag). Als het gaat op uitleg van bestaande jurisprudentie kan op grond van een verzoek ambtshalve vermindering alsnog belasting worden teruggevraagd, de maximale termijn is dan 5 jaar. Dus als u een schadevergoeding heeft ontvangen in 2017 (of daarna), kunt u zich melden bij de Belastingdienst. In de gestelde kamervragen in juni 2022 wordt een andere mening gegeven, formeel lijkt het standpunt van de staatssecretaris niet te begrijpen. Volgens het kabinet is er kennelijk sprake van nieuwe jurisprudentie en is het arrest niet gebasseerd op eerdere jurisprudentie uit 1983.
Bron smartegeld en belastingheffing
Hoge Raad d.d. 29 juni 1983 ECLI:NL:HR:1983:AW9439
Hoge Raad, 11 maart 2022, ECLI:NL:HR:2022:348
Hoge Raad, 30 januari 2015, ECLI:NL:HR:2015:141
Hoge Raad d.d. 31 maart 2017 ECLI:NL:HR:2017:529
Gerechtshof Den Haag d.d. 17 maart 2021 ECLI:GHDHA:2021:576
Hoge Raad d.d. 25 maart 2022 ECLI:NLHR:2022:444
Kamervragen over Letschadevergoeding 2 juni 2022
DJ
Aandeelhouder in dienstbetrekking of niet?
Partner van een belastingadvieskantoor niet in dienstbetrekking
De vraag of een arbeidsrelatie kwalificeert als dienstbetrekking is wel vaker onderwerp van procedures. In 2022 heeft het Gerechtshof Den Haag uitspraak gedaan in een op zich best opmerkelijke zaak; een ondernemer wilde graag worden aangemerkt als werknemer.
Is partner advocaten of accountantskantoor in dienstbetrekking?
Voor wat betreft het al dan niet bestaan van een gezagsverhouding, kijkt de rechter meestal eerst naar de formele afspraken. Het belangrijkste onderdeel is hierbij veelal 'het gezag'. Het Gerechtshof ging in deze zaak vervolgens nog in op de instructiebevoegdheid. Uit eerdere jurisprudentie (zogenoemde fotomodellenuitspraak) blijkt al dat de mogelijkheid tot het geven van instructies als zodanig nog niet leidt tot de conclusie dat sprake is van een gezagsverhouding in de zin van een dienstbetrekking. Het geven van instructies past ook binnen de kaders van een overeenkomst van opdracht.
Equity partner belastingadviseur niet in dienstbetrekking
Een belastingadviseur trad in 2006 in dienst bij één van de big-4-kantoren. Op 1 juni 2014 werd de arbeidsovereenkomst tussen de belastingadviseur en het kantoor beëindigd; hij werd partner. De personal holding van de belastingadviseur sloot daartoe een zogenoemde aansluitingsovereenkomst met het big-4-kantoor (overeenkomst van opdracht). Met ingang van 31 december 2020 werd door het big-4-kantoor de aansluitingsovereenkomst met (de personal holding van) de belastingadviseur opgezegd. De belastingadviseur vorderde vernietiging van de opzegging van de aansluitingsovereenkomst en ook doorbetaling van zijn 'loon'. De adviseur stelde daarbij dat hij werkzaam was op basis van een arbeidsovereenkomst.
De Rechtbank had de belastingadviseur al eerder in het ongelijk gesteld. Het Gerechtshof Den Haag heeft deze uitspraak recent bevestigd. Het Gerechtshof oordeelt dat geen sprake is van loon, maar van een ondernemersbeloning. Het Gerechtshof leidt dit af uit het feit dat de beloning niet afhankelijk is van de prestaties van de belastingadviseur, maar van de winst van het big-4-kantoor.
Voor wat betreft het al dan niet bestaan van een gezagsverhouding, oordeelt het Gerechtshof dat daarvan geen sprake is. Dat de partners van het big-4-kantoor moeten opereren binnen de (internationale) strategie van de organisatie en zich bij de uitvoering moesten houden aan de interne en externe standaarden en beroepsregels, betekent volgens het Gerechtshof niet dat sprake was van een gezagsverhouding. De partners van het kantoor stellen jaarlijks een partnerplan op en behaalde omzetresultaten worden door hen op basis van gelijkwaardigheid besproken. Van gezag is mitsdien geen sprake.
Het Gerechtshof ging vervolgens nog in op de instructiebevoegdheid van het big-4-kantoor. Ook dit leverde geen formele problemen op, geen dienstbetrekking derhalve.
Fiscaal advies bij fiscale structuren bij accountants- en advocatenkantoren
De Belastingdienst kijkt kritisch naar de mogelijkheden om management fee te belasten als loon en / of de mogelijkheid om premies na te heffen. Voor de kwalificatie van een arbeidsrelatie als een dienstbetrekking wordt aansluiting gezocht bij de definitie in het Burgerlijk Wetboek. Van een dienstbetrekking in deze zin is sprake indien:
- De werknemer verplicht is gedurende een zekere tijd persoonlijk arbeid te verrichten;
- De werkgever verplicht is om loon te betalen;
- Sprake is van een gezagsverhouding.
Dat lijkt duidelijk, maar dat is het (helaas) niet. Zo oordeelde de Hoge Raad in het verleden met betrekking tot de aanwezigheid van een gezagsverhouding van fotomodellen, dat het enkel kunnen geven van opdrachten en instructies onvoldoende is voor de conclusie dat sprake is van een gezagsverhouding. Het geven van instructies en opdrachten past ook binnen een overeenkomst van opdracht.
In een procedure bij de Rechtbank (in 2022) was sprake van een enig aandeelhouder bij een bv. De aandeelhouder had een arbeidsovereenkomst gesloten met deze bv (salaris € 106.000) De bv had op haar beurt een overeenkomst van opdracht (zeg een managementovereenkomst) gesloten met een nv (management fee € 250.000). Op grond van deze overeenkomst wordt de aandeelhouder gedetacheerd bij de nv. De procedure gaat vervolgens over de vraag of de arbeidsrelatie bij de nv (op basis van de overeenkomst van opdracht) fiscaal kwalificeert als een dienstbetrekking. De rechtbank oordeelt in dit geval dat geen sprake is van een dienstbetrekking, ex artikel 7:610 BW.
Doordat sprake is van een overeenkomst van opdracht, is geen sprake van een verplichting van de bestuurder om persoonlijk arbeid te verrichten.
In een arrest uit 2022 ging het om een tweetal directeuren die elk via hun eigen holdingvennootschap 24% van de aandelen hadden in een werkmaatschappij. De holdingvennootschappen hadden een overeenkomst van opdracht gesloten met de werkmaatschappij. De discussie ging over de verzekeringsplicht van de directeuren bij de werkmaatschappij. Om tot verzekeringsplicht te kunnen concluderen, moet sprake zijn van een arbeidsovereenkomst van de beide directeuren bij de werkmaatschappij. Het Gerechtshof had eerder geoordeeld dat sprake was van een dienstbetrekking van beide directeuren bij de werkmaatschappij. De Hoge Raad vernietigt de uitspraak van het Gerechtshof. De Hoge Raad oordeelt dat zonder nadere motivering niet valt in te zien waaraan de Algemene Vergadering van Aandeelhouders van de werkmaatschappij de bevoegdheid zou ontlenen om rechtstreeks gezag uit te oefenen ten aanzien van beide directeuren uitsluitend op basis van de omstandigheid dat de werkmaatschappij een overeenkomst heeft gesloten met de personal holdingvennootschappen van de beide directeuren.
Al met al, bij het opzetten van een structuur bij een advocatenkantoor of accountantskantoor moet kritisch worden gekeken naar de structuur en de gesloten overeenkomsten. Wij adviseren regelmatig bij dit soort situaties, zijn er vragen of opmerkingen? Neem gerust contact op met één van onderstaande adviseurs.
Bron dienstbetrekking of overeenkomst van opdracht
Gerechtshof Den Haag d.d. 29 maart 2022 ECLI:NL:GHDHA:2022:449
Rechtbank Gelderland 31 januari 2022, ECLI:NL:RBGEL:2022:116
Hoge Raad 18 december 1991, ECLI:NL:HR:1991:ZC4848 inzake fotomodellen
Gerechtshof Arnhem 10 juli 2003, ECLI:NL:GHARN:2003:AV3826 inzake pizzakoeriers
Rechtbank Amsterdam 13 september 2021, ECLI:NL:RBAMS:2021:5029 inzake chauffeurs van Uber
Hoge Raad 18 februari 2022, ECLI:NL:HR:202:282
MB/DJ
Letselschade belastingvrij of loon uit dienstbetrekking
Het is vaak lastig om te bepalen of iets nu loon is of toch niet. In het belastingrecht is het makkelijker gemaakt (echt waar). Artikel 10 van de Wet op de loonbelasting merkt als loon aan: “Loon is al hetgeen uit een dienstbetrekking of een vroegere dienstbetrekking wordt genoten, daaronder mede begrepen hetgeen wordt vergoed of verstrekt in het kader van de dienstbetrekking.” Kortweg: alles wat van de baas komt is loon en dus belast.
Letselschadevergoeding ook over zwart inkomen
Bij de begroting van de schade wegens verlies van arbeidsvermogen mak ook rekening worden gehouden met de inkomsten uit zwart werk van de benadeelde, dit aldus de Hoge Raad op 12 april 2024 (ECLI:NL:HR:2024:568). Deze uitspraak was in lijn met eerdere uitspraken van de rechtbank en het Gerechtshof op 15 november 2022 (ECLI:NL:GHDHSA:2022:2673), het Gerechtshof verwees hierbij ook naar een eerdere uitspraak van ons hoogste rechtscollege (Hoge Raad 24 november 2000 ECLI:NL:HR:2000:AA8453). De belastingdienst zal nu - via de verzekeraars en de uitspraken - op zoek gaan anaar zwart geld (artikel FD 14 oktober 2024). Of deze informatie rechtsgeldig kan worden verkregen is nog maar de vraag. De belastingdienst mag op basis van eerdere gerechterlijke uitspraken geen grote hoeveelheden data zonder specifieke aanleiding opvragen (derdenonderzoek). In 2017 is de belastingdienst al een teruggevloten bij het opvragen van camerabeelden boven snelwegen (artikel). Ook het verschoningsrecht van advocaten kan en zal problemen opleveren.
Letselschade / immateriële schadevergoeding toch onbelast
Natuurlijk zijn daarop uitzonderingen. Zo kan het voorkomen dat een werknemer in dienst een ongeval overkomt waardoor deze niet meer in staat is (volledig) te werken. De schadevergoeding die daarop wordt toegekend is onbelast (onder voorwaarden). Fiscalisten noemen dat heel plat: aantasting van de bron. Je lijf is stuk waardoor je niet meer (voldoende) kunt verdienen.
Zo komt het bij bijvoorbeeld politieagenten en militairen regelmatig voor dat ze tijdens hun werk lichamelijk letsel oplopen of geestelijk letsel lijden aan een posttraumatische stressstoornis (PTSS). Inmiddels is wel duidelijk dat dergelijke vergoedingen onbelast zijn, aldus de Hoge Raad in 2015. Bruto = netto dus.
Loonbelasting wordt loon en is dus toch onbelast. In een casus bij de Hoge Raad in 2022 was sprake van een politieagent die door incidenten op het werk een posttraumatische stressstoornis (hierna: PTSS) heeft opgelopen. De werkgever heeft een schadevergoeding wegens verlies van arbeidsvermogen toegekend van ruim € 300.000. Kennelijk omdat (nog) niet helemaal duidelijk was of die vergoeding echt onbelast was, heeft de werkgever die vergoeding gebruteerd tot ruim € 700.000, waarop € 400.000 aan belasting is ingehouden, zodat de agent netto toch € 300.000 heeft ontvangen.
De politieagent meent – terecht – dat de schadevergoeding onbelast is. Achteraf bezien is dus ten onrechte gebruteerd. De werkgever heeft dus ten onrechte € 400.000 aan belasting namens de politieagent aan de Belastingdienst afgedragen. Omdat het bedrag namens de politieagent is afgedragen, kan dat bedrag in principe op de politieagent worden verhaald. Dat bedrag wordt echter niet verhaald. Omdat de politieagent het bedrag wel kan verrekenen met zijn inkomstenbelasting, heeft deze dus een voordeel van € 400.000.
Loonbelasting wordt belast
Per saldo gaat de politieagent er dus fors op vooruit. Hij krijgt de € 300.000 netto en kan ook nog de € 400.000 aan loonbelasting op zijn aangifte inkomstenbelasting terugkrijgen. Dat vinden de Belastingdienst en uiteindelijk ook de Hoge Raad wat al te gortig. Daarbij vallen ze terug op de hoofdregel: alles wat van de werkgever komt, is belast. Ook als dat loonbelasting is die via de Belastingdienst en de aangifte inkomstenbelasting bij de politieagent belandt. Zoals de Hoge Raad het formuleert:
- “Uit de (…) feiten kan niet anders worden afgeleid dan dat de werkgever vanwege de tussen hem en belanghebbende bestaande dienstbetrekking het bedrag van (4 ton) heeft betaald als vergoeding van belastingschade, omdat hij ten onrechte aannam dat over de door hem betaalde vergoeding van immateriële schade loonbelasting verschuldigd was. Daaruit volgt dat de betaling van dit bedrag, ofschoon onverschuldigd, haar grond vindt in de dienstbetrekking.”
Letselschade belastingvrij bij ondernemer
Een (sport) ondernemer krijgt gedurende zijn werk een ongeval. Naar aanleiding van dit ongeval wordt hem € 480.000 uitgekeerd door een verzekeraar. In geschil is of dit bedrag tot de winst uit onderneming behoort, volgens de inspecteur wel. De Rechtbank denkt hier anders over. Een groot deel van het ontvangen bedrag ad € 480.000 is belastinvrij (€ 388.000). Dit komt omdat dit bedrag ziet op het verlies van arbeidsvermogen. De ondernemer kan fysiek de tot zijn onderneming behorende diensten niet meer uitvoeren door het ongeval. De vergoeding is dan onbelast, omdat sprake is van blijvende (gedeeltelijke) arbeidsongeschiktheid. Een bedrag van € 42.000 wordt wel belast. Rechtbank Zeeland West Braban 1 september 2022 ECLI:NL:RBZWB:2022:5081
Opmerking fiscaal jurist inzake smartegeld en loon
Als een schadevergoeding ten onrechte wordt gebruteerd, betekent dat nog niet dat daarmee het totale gebruteerde bedrag onbelast is. De belasting zelf is geen (onbelaste) schadevergoeding. De belasting is dus belast en leidt tot een heffing van bijna € 200.000.
Moeten we nu medelijden hebben met de politieagent? Jazeker, PTSS is een zeer ernstige aandoening. Dat verdient niemand, zeker een politieagent niet ten gevolge van zijn werk. Dat is kennelijk ook de reden dat de werkgever de loonbelasting niet op de politieagent heeft verhaald. Fiscaal wat minder medelijden. Door de fiscale ‘tournure’ heeft de politieagent uiteindelijk ruim € 200.000 meer ontvangen.
Heeft u nu ook letsel opgelopen bij uw werk en komt u in aanmerking voor een schadevergoeding, neem dan contact op. Fiscale begeleiding daarbij is echt noodzakelijk. Bij een advies inzake smartegeld kijken wij naar de heffing in box 1 (of loonheffing bij uw werkgever) maar natuurlijk ook naar de mogelijke heffing in box 3 en de mogelijke problemen bij het vaststellen van toeslagen.
Bron smartegeld en belastingheffing
Hoge Raad, 11 maart 2022, ECLI:NL:HR:2022:348
Hoge Raad, 30 januari 2015, ECLI:NL:HR:2015:141
Hoge Raad d.d. 31 maart 2017 ECLI:NL:HR:2017:529
Gerechtshof Den Haag d.d. 17 maart 2021 ECLI:GHDHA:2021:576
RA
Bestuurder niet in dienstbetrekking
Management bv en dienstbetrekking
Een ondernemer / DGA werkt via zijn eigen bv voor een bedrijf. Is de DGA in dienstbetrekking bij het bedrijf of bij zijn eigen bv? De Belastingdienst is vaak van mening dat de DGA geen management fee mag ontvangen, maar dat hij gewoon in dienstbetrekking is bij het bedrijf waardoor de DGA wordt ingehuurd. De rechters denken hier soms anders over.
Arbeidsovereenkomst, dienstbetrekking ja of nee?
De open normering van de definitie van een arbeidsovereenkomst, maar ook het het volledig mislukken van de wet Deregulering Beoordeling Arbeidsrelaties hebben er de achterliggende jaren voor gezorgd dat bij de beoordeling van de fiscale status van een arbeidsrelatie erg veel onduidelijkheid is ontstaan c.q. blijven bestaan.
Deze onduidelijkheid leidt tot een veelheid aan procedures. Ook de lijn in deze jurisprudentie is niet altijd even duidelijk. Deze onduidelijkheid wordt gevoed doordat de uitspraken altijd een waardering van feiten en omstandigheden opleveren van het concrete geval.
Recent is er een tweetal procedures gepubliceerd, voor bestuurders van een werkmaatschappij die via hun holding werken.
Dienstbetrekking of managentovereenkomst
Voor de kwalificatie van een arbeidsrelatie als een dienstbetrekking wordt aansluiting gezocht bij de definitie in het Burgerlijk Wetboek. Van een dienstbetrekking in deze zin is sprake indien:
- De werknemer verplicht is gedurende een zekere tijd persoonlijk arbeid te verrichten;
- De werkgever verplicht is om loon te betalen;
- Sprake is van een gezagsverhouding.
Dat lijkt duidelijk, maar dat is het (helaas) niet. Zo oordeelde de Hoge Raad in het verleden met betrekking tot de aanwezigheid van een gezagsverhouding van fotomodellen dat het enkel kunnen geven van opdrachten en instructies onvoldoende is voor de conclusie dat sprake is van een gezagsverhouding. Het geven van instructies en opdrachten past ook binnen een overeenkomst van opdracht.
Om het iets complexer te maken, kan ook nog worden verwezen naar de uitspraak inzake pizzakoeriers. Het Gerechtshof oordeelde hier dat het bezorgen van warme pizza’s een wezenlijk onderdeel vormde van de bedrijfsvoering van het pizzarestaurant. Op basis van dit wezenlijk onderdeel van de bedrijfsvoering concludeerde het Gerechtshof tot het bestaan van een gezagsverhouding.
Management bv of dienstbetrekking
In deze procedure bij de Rechtbank (in 2022) was sprake van een enig aandeelhouder bij een bv. De aandeelhouder had een arbeidsovereenkomst gesloten met deze bv (salaris € 106.000) De bv had op haar beurt een overeenkomst van opdracht (zeg een managementovereenkomst) gesloten met een nv (management fee € 250.000). Op grond van deze overeenkomst wordt de aandeelhouder gedetacheerd bij de nv. De procedure gaat vervolgens over de vraag of de arbeidsrelatie bij de nv (op basis van de overeenkomst van opdracht) fiscaal kwalificeert als een dienstbetrekking.
De rechtbank oordeelt in dit geval dat geen sprake is van een dienstbetrekking, ex artikel 7:610 BW. De overwegingen zijn (RO 22):
- Bij de beoordeling of sprake is van een arbeidsovereenkomst moeten alle omstandigheden van het geval, in onderling verband bezien, in aanmerking worden genomen. Niet alleen de rechten en verplichtingen die partijen bij het sluiten van de overeenkomst voor ogen stonden, maar ook de wijze waarop partijen feitelijk uitvoering hebben gegeven aan hun overeenkomst en daaraan op die manier inhoud hebben gegeven. Voor deze beoordeling is niet één enkel kenmerk beslissend, maar moeten de verschillende rechtsgevolgen die partijen aan hun verhouding hebben verbonden in hun onderling verband worden bezien (dit volgens diverse arresten van de Hoge Raad uit 2007,2011 en 2020).
- De inspecteur stelt dat sprake is van een dienstbetrekking, derhalve rust op de inspecteur de bewijslast dat dit zo is.
- Vervolgens onderzoekt de rechtbank de feiten en komt tot de conclusie dat geen sprake is van een dienstbetrekking. Er is geen verplichting om de werkzaamheden persoonlijk te verrichten. Ook in de uitvoering ervan is geen element van een arbeidsovereenkomst te ontdekken, de wil hiertoe ontbrak ook. Dat X persoonlijk al bestuurder (en eerst als commissaris) is benoemd, maakt dit niet anders.
Doordat sprake is van een overeenkomst van opdracht, is geen sprake van een verplichting van de bestuurder om persoonlijk arbeid te verrichten. De rechtbank hecht er in dit geval betekenis aan dat de management fee die de bv ontvangt niet één op één wordt doorbetaald aan haar bestuurder / aandeelhouder.
Via holding werken voor werkmaatschappij
In dit arrest uit 2022 ging het om een tweetal directeuren die elk via hun eigen holdingvennootschap 24% van de aandelen hadden in een werkmaatschappij. De holdingvennootschappen hadden een overeenkomst van opdracht gesloten met de werkmaatschappij. De discussie ging over de verzekeringsplicht van de directeuren bij de werkmaatschappij. Om tot verzekeringsplicht te kunnen concluderen, moet sprake zijn van een arbeidsovereenkomst van de beide directeuren bij de werkmaatschappij.
Het Gerechtshof had eerder geoordeeld dat sprake was van een dienstbetrekking van beide directeuren bij de werkmaatschappij. De Hoge Raad vernietigt de uitspraak van het Gerechtshof. De Hoge Raad oordeelt dat zonder nadere motivering niet valt in te zien waaraan de Algemene Vergadering van Aandeelhouders van de werkmaatschappij de bevoegdheid zou ontlenen om rechtstreeks gezag uit te oefenen ten aanzien van beide directeuren uitsluitend op basis van de omstandigheid dat de werkmaatschappij een overeenkomst heeft gesloten met de personal holdingvennootschappen van de beide directeuren.
De Hoge Raad verwijst de zaak vervolgens naar een ander Hof voor nader feitelijk onderzoek.
Bronnen dienstbetrekking of managementovereenkomst
Rechtbank Gelderland 31 januari 2022, ECLI:NL:RBGEL:2022:116
Hoge Raad 18 december 1991, ECLI:NL:HR:1991:ZC4848 inzake fotomodellen
Gerechtshof Arnhem 10 juli 2003, ECLI:NL:GHARN:2003:AV3826 inzake pizzakoeriers
Rechtbank Amsterdam 13 september 2021, ECLI:NL:RBAMS:2021:5029 inzake chauffeurs van Uber
Hoge Raad 18 februari 2022, ECLI:NL:HR:202:282
MD/DJ
30% Regeling en de Belastingdienst
De 30% regeling is bedoeld om Nederland aantrekkelijk te maken voor (veel speciale of hoogopgeleide) buitenlandse collega's (werknemers). De oorspronkelijke regeling komt uit 1970 en was toen nog onderbracht in de Inkomstenbelasting. In 2001 is de regeling vervangen en vervolgens in de jaren erna (2012 en 2019 en 2023) minder gunstig geworden. Verdere versobering zal ook nog wel plaatsvinden.
Wettelijke inkorting 30% regeling is rechtmatig
De Hoge Raad oordeelt dat het Gerechtshof terecht heeft geoordeeld dat de wijziging van de 30% per 1 januari 2019 binnen de beoordelingsmarge van de wetgever valt. De termijn voor de 30% regeling is in 2019 verkort van 8 jaar tot 5 jaar. Deze aanpassing gold direct voor nieuwe aanvragen en er is een overgangsregeling getroffen voor bestaande gevallen, waardoor de maximale looptijd ook voor lopende gevallen vervroegd afliep per 31 december 2020. De Hoge Raad kwam in diverse uitspraken tot deze conclusie (evenzo als de AG), dit betroffen:
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:123: 30% regeling voor 10 jaar tot 30 november 2021, door wetswijziging vervalt de regeling eerder namelijk per 31 december 2020. Niet in strijd met EU wetgeving.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:244: eerste stoppen 30% regeling is akkoord.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:245: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:124: idem ad 1
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:246: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:247: idem ad 3
Standpunt kennisgroep inzake 30% regeling
In een standpunt van de kennisgroep van de Belastingdienst d.d. 17 oktober 2025 (KG:202:2025:21) wordt ingegaan op de toerekening van gezamenlijke inkomensbestanddelen en box 3 vermogen aan een partiële buitenlandse belastingplichtige. Dit standpunt is gebaseerd op een voorbeeld casus inzake fiscale partners waarvan één partner de partiële buitenlandse belastingplicht heeft toegepast. Er geldt voor 2025 en 2026 overgangsrecht voor personen die al eerder gebruik hebben gemaakt van de 30% regeling. Volgens onze fiscale afdeling (en die van andere fiscaal juristen) is dit standpunt niet juist, zie ook een artikel in het FD d.d. 19 november 2025 (abonnement nodig). Vaanf 1 januari 2027 is het genoemde standpunt wel relevant. In andere standpunten van de kennisgroep van de belastingdienst wordt ook een toelichting gegeven, de belangrijkste zijn:
- Step up bij einde 30% regeling (KG:003:2022:17)
- Aftopping vergoeding en eindejaarsberekening 30% regeling (KG:041:2024:22)
- Correctie bij onjuiste toepassing 30% regeling (KG:204:2023:21)
- Expatregeling einde looptijd (KG:041:2023:6)
- Step up bij einde 30% regeling (KG:003:2022:17)
- Expatregeling en wisseling van werkgever (KG:041:2025:5)
- Expatregeling vergoeding schoolgelden bij school buiten Nederland (KG:041:2023:12)
- 30% regeling en beschikking loon (KG:204:2022:16)
Salariseisen kennismigranten
- Kennismigrant jonger dan 30 jaar (exclusief vakantiegeld) € 4.171 (2024 € 3.909)
- Kennismigrant ouder dan 30 jaar (exclusief vakantiegeld) € 5.688 (2024 € 5.331)
- Verlaagd salaris voor kennismigrant die nog studeren of promotie maken € 2.989 (2024: 2.801)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) € 46.660 (2024: € 46.107)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) tot 30 jaar met masterdiploma € 35.468 (2024: € 35.048)
- Bovengrens 30% regeling (WNT norm) € 246.000 (2024 € 233.000)
Formulier 30% regeling 2025
Werkgevers kunnen een werknemer uit het buitenland een onbelaste vergoeding geven voor de extra kosten voor tijdelijk verblijf in Nederland. Werkgevers die de Expatregeling gebruiken mogen zonder nader bewijs maximaal 30% van het loon – inclusief vergoeding – aanwijzen als gericht vrijgestelde vergoeding voor extraterritoriale kosten. Om gebruik te maken van de regeling is toestemming nodig van de Belastingdienst. Werkgevers die vanaf de eerste werkdag gebruikmaken van de Expatregeling moeten het verzoek binnen vier maanden na die dag indienen bij de Belastingdienst. Anders mag de werkgever pas gebruikmaken van de regeling vanaf de eerste dag van de maand waarin het verzoek gedaan wordt. Met dit formulier kan de werkgever ook een aanvraag doen om de regeling voor een nieuwe werknemer toe te passen die bij zijn vorige werkgever de regeling al liet toepassen. Het formulier voor de 30% regeling over 2025 is beschikbaar op de site van de belastingdienst.
Wetswijziging expatregeling (30% regeling) in 2025
De expatregeling is de nieuwe term voor de 30% regeling. Deze geldt voor ingekomen en uitgezonden werknemers. Met ingang van 1 januari 2024 is de regeling voor ingekomen werknemers versoberd, namelijk 30% voor eerste 20 maanden, dan 20% voor volgende 20 maanden en 10% voor laatste 20 maanden (totaal dus 60 maanden). Deze wijziging wordt per 2025 weer teruggedraaid. Het maximale percentage wordt in 2027 wel verlaagd van 30% naar 27%, dit geldt voor ingekomen en uitgezonden werknemers. Het percentage van 27% geldt dan gedurende de gehele looptijd. Voor 2025 en 2026 blijft voor alle ingekomen en uitgezonden werknemers het percentage nog gewoon 30%. Verdere wijzigingen zijn:
- Salarisnorm wordt per 2027 verhoogd van € 46.107 naar € 50.43 (voor werknemers jonger dan 30 jaar en masterdiploma van € 35.048 naar € 38.338). Dit wel met jaarlijkse index.
- Partiële buitenlandse belastingplicht: vanaf 2025 vervalt voor aantal werknemers de mogelijkheid om in de aangifte inkomstenbelasting te kiezen voor de toepassing van de partiële buitenlandse belastingplicht. Voor werknemers die al gebruik maken van de regeling in 2023 geldt een overgangsregeling (tot en met eind 2026). Voor werknemers die niet in Nederland wonen (en hier wel werken) kan soms de regeling nog wel gelden.
Voor vragen over de 30% regeling (of expatregeling) kunt u onze collega's om advies vragen, stuur ons hiertoe een e-mail.
De 30% regeling of 27% regeling
Onder voorwaarden kunnen buitenlandse werknemers in aanmerking komen voor de expatregeling. Als de regeling kan worden toegepast kan maximaal 30% (dadelijk 27%) van het loon uit tegenwoordige dienstbetrekking onbelast (belastingvrij) worden vergoed. Deze vergoeding ziet op extra kosten die de werknemer moet maken voor huisvesting en levensonderhoud. De regeling zou vanaf 2024 worden afgebouwd. De eerste 20 maanden kan nog maximaal 30% van het WNT norm bedrag (233.000 euro) worden vergoed en de daarop volgende 20 maanden nog 20% en de laatste 20 maanden nog 10%. Na 60 maanden stopt de 30% regeling dan definitief. Deze versobering is teruggedraaid. Als een werkgever kan aantonen dat de kosten hoger zijn dan het forfait mogen ook de werkelijke extraterritoriale kosten (ET Kosten) worden vergoed.
Kennisgroep belastingdienst inzake 30% regeling
De kennisgroep van de belastingdienst heeft op diverse vragen over de 30% regeling haar visie opgenomen. Dit betreft de volgende vraagstukken:
- Rechtsvormwijziging en 30% regeling (KG:041:2023:1) Hoe wordt de herziening van de premie Algemeen Werkloosheidsfonds (premie AWf) op grond van artikel 2.3, eerste lid, onderdeel b, Besluit Wfsv, ook wel de 30%-herziening genoemd, vastgesteld als de rechtsvorm van een werkgever in de loop van een kalenderjaar wijzigt?
- Step ip bij einde 30% regeling (KG:003:2022:17) Moet bij het einde van de looptijd van de 30%-regeling de verkrijgingsprijs voor belastingplichtige van de aandelen op basis van artikel 4.25 Wet IB 2001 juncto artikel 16 Uitvoeringsbesluit inkomstenbelasting 2001 (hierna: UBIB 2001) worden gesteld op de waarde in het economisch verkeer?
- 30% regeling en elders belast loon (KG:041:2023:5) Doet de inhoudingsplichtige een juiste aangifte loonheffingen als bij de vaststelling van de 30%-vergoeding geen rekening wordt gehouden met het recht op voorkoming van dubbele belasting en de 30%-vergoeding wordt vastgesteld op € 60.000?
- Overgangsregeling, vergoeding genoten (KG:041:2024:11) : wat wordt verstaan onder vergoeding waarop artikel 31a van toepassing is? In welke periode dienst de vergoeding te zijn genoten?
- Overgangsregeling en onderbreking 30% regeling (KG:041:2024:6) toelichting op begrip onderbreking bij de 30% regeling
- versobering wisseling van inhoudingsplichtige (KG:041:2024:4). Hoe wordt de 30% regeling toegepast bij een nieuwe werkgever/ inhoudingsplichtige? Lees ook KG:041:2024:2
- Jaarlijkse keuze en keuzemoment (KG:041:2024:12): in welk loontijdvak de keuze uit artikel 31a 17e lid nemen? Kan je een keuze herzien?
- kortingsregelingen 30% regeling (KG:041:2024:23) Indien gebruik wordt gemaakt van de uitzondering van de éénmalige, aaneengesloten periode van verblijf van drie maanden, kan in datzelfde kalenderjaar dan daarnaast ook nog gebruik worden gemaakt van de uitzondering van de jaarlijkse periode van verblijf van zes weken?
- Aftopping 30% regeling (KG:041:2024:22) mag de vergoeding op jaarbasis evenredig worden verdeeld over de loontijdvakken? Mag je de 30% regeling optimaliseren via een eindjaarberekening?
30% Regeling wordt 27% regeling
Eind 2023 heeft de tweede kamer voorgesteld om de 30% regeling af te bouwen. Dit wordt in het belastingplan 2025 teruggedraaid (voor groot deel). In 2025 en 2026 blijft de 30% regeling nog gelijk en in 2027 gaat de 30% regeling naar een nieuwe 27% regeling.
30% regeling in 2024 en 2025
Per 1 januari 2024 wordt de 30% regeling aangepast (amendement 30% regeling). Voor ingekomen werknemers die voldoen aan de voorwaarden blijft de 30% regeling voor de eerste 20 maanden zoals deze was. Voor de volgende 20 maanden wordt het percentage gesteld op 20% van het loon en voor de daaropvolgende 20 maanden op ten hoogste 10%. Na 60 maanden is de maximale periode met betrekking tot de 30% regeling verstreken. Bij een beschikking voor een kortere periode dan 60 maanden gelden dezelfde percentages en perioden. Er geldt een overgangsregeling (zie standpunt kennisgroep belastingdienst d.d. 17 april 2024) voor werknemers die in het laatste tijdvak van 2023 een vergoeding genoten en beschikking hiervoor hadden. De 30% regeling moet voor toepassing van het overgangsregime wel in 2022 of 2023 zijn toegepast, zie standpunt kennisgroep belastingdienst d.d. 23 april 2023.
De regeling wordt in 2025 wellicht weer teruggedraaid (brief belastingplan 2024), dit zwalkende beleid zal niet helpen bij het behouden van internationaal opererende bedrijven.
30% regeling in 2023
Per 1 januari 2024 wordt de 30% wederom ingeperkt, nu tot de zogenoemde Balkenende-norm. Hiermee wordt verwezen naar de bezoldigingsnorm voor topfunctionarissen in de Wet normering topinkomens (WNT-norm). In 2022 bedraagt deze WNT-norm € 216.000 op jaarbasis. Aftopping binnen de 30%-regeling komt dus aan de orde als de grondslag voor de 30%-regeling hoger is dan € 216.000. Er wordt wel een overgangsregeling voorgesteld op basis waarvan voor ingekomen werknemers bij wie de 30%-regeling over het laatste loontijdvak van 2022 is toegepast, geldt dat de aftopping van de 30%-regeling pas toepassing vindt vanaf 1 januari 2026. Voor deze groep ingekomen werknemers geldt dat bij aanvang van toepassing van de 30%-regeling nog niet definitief vaststond dat het binnen de regeling maximaal in aanmerking te nemen bedrag vanaf 1 januari 2024 zou worden afgetopt.
Wat zijn de fiscale voordelen van de 30% regeling?
Werkgevers (inhoudingsplichtigen) kunnen extra kosten voor het tijdelijk verblijven buiten het woonland belastingvrij aan de werknemer vergoeden, dit zijn de zogenaamde extraterritoriale kosten (ET-kosten) De werkgever mag hierbij de werkelijke kosten van de werknemer vergoeden. De werkgever mag er ook voor kiezen om 30% van het bruto loon aan de werknemer te vergoeden. Voordeel van de 30% regeling is dan ook dat de administratieve rompslomp minder groot is. Vooraf even uitrekenen wat gunstiger is, is wel aan te bevelen. Er gelden een paar regels:
- Als een werkgever aannemelijk maakt dat de ET-kosten meer bedragen dan 30%, kunnen de werkelijk gemaakte kosten vrij worden vergoed.
- Het is niet mogelijk om naast de 30% regeling ook de werkelijke ET-kosten te vergoeden.
- Als een werkgever de 30% te fors zou vinden, mag de werkgever ook minder vergoeden.
- Er geldt een salarisnorm van € 38.961. Op grond van dit minimum kom je op bruto loon + vergoeding van € 55.659. Is de werknemer jonger dan 30 jaar, dan bedraagt de salarisnorm € 29.616 (cijfers 2021).
- De vergoeding moet in de arbeidsovereenkomst (of een bijlage) worden opgenomen.
- Reiskosten mogen niet naast de 30% vergoeding worden betaald (zie arrest Hoge Raad).
- De 30% regeling moet juist in de loonadministratie worden opgenomen.
- Het geniet de voorkeur om de arbeidsovereenkomst te sluiten als de werknemer nog in het buitenland woont of verblijft. Er moet namelijk sprake zijn van een werknemer die in het buitenland wordt aangeworven. Soms is de lijn een dunne, lees hiertoe deze uitspraak van het Gerechtshof uit 2019. Een studente kwam naar Nederland en ging daarna in Nederland werken, edoch ze had wel een aflopende verblijfsvergunning. Hiermee ontbrak de duurzame band met Nederland.
- De werknemer moet gedurende 16 van de laatste 24 maanden voor de start van zijn werk in Nederland op een afstand van meer dan 150 kilometer van de Nederlandse grens hebben gewoond. Voor werknemers uit Duitsland, België, Frankrijk en het VK is de regeling dus veelal niet van toepassing. In dergelijke gevallen kan de 30% regeling niet worden toegepast, de vrije vergoeding van de werkelijke ET-kosten is dan wel mogelijk.
- De werknemer moet over specifieke deskundigheid beschikken. Dit kan bijvoorbeeld betrekking hebben op bepaalde deskundigheid welke volgt uit een diploma, zie hiertoe deze lijst uit een WOB-verzoek. De deskundigheid en schaarste worden beoordeeld op grond van de opleiding, de werkervaring en het salarisniveau van de functie in Nederland (in vergelijking met salaris in land van herkomst).
- De 30% regeling wordt toegepast voor een periode van maximaal 60 maanden.
Welke kosten behoren tot de extraterritoriale kosten?
De volgende kosten vallen onder de zogenaamde ET-kosten:
- Extra privé gesprekskosten voor bellen met land van herkomst.
- Reiskosten naar land van herkomst, bijvoorbeeld om gezin te bezoeken.
- Extra kosten voor invullen van de aangifte inkomstenbelasting (alleen de extra kosten).
- Taalcursus Nederlands.
- Dubbele huisvestingskosten (hotel).
- Huisvestingskosten mits meer dan 18% van het loon uit dienstbetrekking.
- Kosten voor opslag van meubels en huisraad.
- Medische keuring en vaccinaties.
- Kosten voor aanvragen vrijstelling sociale zekerheid.
- Kosten voor aanvragen verblijfsvergunning etc.
- Kosten kennismakingsreis naar Nederland (met gezin).
- Extra kosten levensonderhoud (eten, energie, etc.) als deze in Nederland duurder zijn.
- Reguliere vrije vergoedingen binnen de werkkostenregeling (zoals verhuiskosten, woon-werkvergoeding, telefoonabonnementen, zakelijke maaltijden, etc.).
Voorbeeld 30% regeling
Een werknemer ontvangt een bruto salaris van € 150.000, hiervan mag € 45.000 onbelast worden verstrekt. Over de resterende € 105.000 moet regulier loonheffing worden berekend.
Extra voordelen en nadelen van de 30% regeling
Naast de belastingvrije vergoeding van 30% van zijn of haar loon heeft de deskundige werknemer nog een voordeel. Gedurende de looptijd van maximaal 60 maanden is de werknemer partieel buitenlands belastingplichtig voor de inkomstenbelasting. Dit wil zeggen dat de werknemer alleen over zijn box 1 inkomen als binnenlands belastingplichtige wordt belast. Over het box 2 en box 3 inkomen wordt de werknemer als buitenlands belastingplichtige belast. Dit betekent dat er geen belasting hoeft te worden betaald over beleggingen of spaarrekeningen.
Een nadeel van de 30% regeling kan zijn dat de hypotheekrenteaftrek minder gunstig werkt (lager tarief), maar ook is de grondslag voor uitkeringen lager.
Geen recht op de 30% regeling, en dan?
Als een werknemer niet in aanmerking komt voor de 30% regeling, dan mag de werkgever wel de werkelijk gemaakte ET-kosten vergoeden. Daarnaast kan de werkgever gewoon gebruik maken van de reguliere regelingen binnen de werkkostenregeling.
De werkgever mag ook de schoolgelden (internationale school) van de kinderen van de werknemer belastingvrij vergoeden. De schoolgelden (en vervoerskosten) van het basisonderwijs, voortgezet onderwijs of een internationale school mogen belastingvrij door de werkgever worden vergoed (niet de kosten voor kost en inwoning). De kosten voor de school vallen niet onder de 30% regeling en kunnen dus ook separaat worden vergoed.
Aanvragen 30% regeling bij de Belastingdienst
De 30% regeling kan door de werkgever en de werknemer (samen verzoeken) bij de Belastingdienst worden aangevraagd (aanvraag formulier 30% regeling). Externe hulp van een deskundige voorkomt vaak problemen en zorgt voor een juiste aanvraag, wij kunnen u hier prima mee van dienst zijn. Het verzoek moet binnen 4 maanden na aanvang van de tewerkstelling worden aangevraagd. Later aanvragen kan ook, maar maakt de 60-maandsperiode korter. Eventueel kunt u de aanvraag ook pro forma indienen.
Fiscaal advies over 30% regeling
Wilt u meer weten over de 30% regeling of andere mogelijkheden, zoals de WBSO verminderingen? Neem gerust contact op met één van onze adviseurs of stuur een e-mail aan info@jongbloed.tv.
Bron 30% regeling
Online borrel en belastingheffing
Online borrel werkgever en werkkostenregeling
Vrije ruimte en online borrel
- De ruimte is een zelfstandig gedeelte van de woning: de woning heeft bijvoorbeeld een eigen opgang en eigen sanitair; en
- De werkgever heeft met de werknemer een zakelijke huurovereenkomst, waardoor alleen de werkgever over de ruimte beschikt; en
- De werknemer werkt in die ruimte.
Verzendkosten borrelpakket
Werkkostenregeling
Stappenplan werkkostenregeling
Binnen de WKR mogen werkgevers een deel van het loon van de werknemers vrij (belastingvrij) besteden aan onbelaste vergoedingen en ter beschikkingstellingen voor werknemers die bij de werkgever in dienstbetrekking zijn. De keuze om een vergoeding in de vrije ruimte onder te brengen mag de werkgever zelf maken op het moment dat de vergoeding of verstrekking wordt voldaan (het genietingsmoment). De volgende stappen moeten worden doorlopen:
- Bepalen of de vergoeding loon zou kunnen vormen. De WKR geldt immers alleen voor loon uit tegenwoordige dienstbetrekking en dus niet voor ontslagvergoedingen of pensioenen. Verplicht loon voor de werknemer zijn ondernemeer: auto van de zaak, dienstwoning, boetes, etc.
- Is er sprake van loon dan moet de werkgever beoordelen of de vergoeding onder een gerichte vrijstelling valt of een nilhil waardering . Tevens bepalen of er wordt voldaan aan het noodzakelijkheidscriterium.
- Valt de uitkering of verstrekking niet onder de gerichte vrijstelling of nihil waardering dan heeft de werkgever de keuze om de verogeding onder te brengen in de vrije ruimte of als loon aan te merken.
- Voor het bedrag dat de vrije ruimte zou overstijgen geldt de eindheffingsregeling van 80%.
Advies WKR regeling
Wij adviseren regelmatig ondernemers bij de WKR regeling. Wilt u een keer weten of u de juiste regelingen hanteert ? Of een WKR scan binnen uw bedrijf? Neem gerust contact met ons op.
Veel werkgevers organiseren een online borrel. Wat zijn de fiscale gevolgen?
Handreiking fiets van de zaak
Twee fietsen van de zaak
In 2026 is duidelijk geworden dat ook een tweede fiets van de zaak onder de gunstige 7% bijtellingsregeling valt. Voorheen zou bij een tweede fiets tot 100% bijtelling gelden, dit is nu dus opgelost.
Fiets van de zaak in 2026
In de belastingplannen 2026 wordt een verduidelijking voorgesteld over de bijtelling van een ter beschikking gestelde fiets van de zaak wanneer het gaat om bijvoorbeeld deelfietsen, hubfietsen, dienstfietsen of de ov-fiets.
Huidige wetsartikel bijtelling fiets van de zaak
- In artikel 13ter lid 1 Wet LB wordt op dit moment vermeld dat: “De fiets wordt in ieder geval geacht ook voor privédoeleinden ter beschikking te zijn gesteld indien de fiets voor woon/werkverkeer ter beschikking is gesteld”. Zie hiervoor ook het eerder door ons gepubliceerde artikel: Handreiking fiets van de zaak - Jongbloed Fiscaal Juristen
- Voor fietsen die niet standaard mee naar huis worden genomen of bijvoorbeeld het gebruik van de ov-fiets pakt deze regeling onredelijk uit. Het is namelijk niet mogelijk om, zoals bij de auto van de zaak, bij gering privégebruik tegenbewijs te leveren.
Om de onredelijkheid en onduidelijkheid van de huidige regeling weg te nemen zal er in de wettekst worden opgenomen dat voor de fiets die niet meer dan bijkomstig bij het woon- of verblijfadres gestald wordt (minder dan 10%) een bijtelling van nihil geldt. Dit geldt bijvoorbeeld voor de fietsen waarmee tussen station en werkadres wordt gereden. Deze voorgestelde wijziging gaat in met terugwerkende kracht tot en met 1 januari 2020.
Fiets van de zaak 2023
Om de regeling (en bewijslast) bij een vaste reiskostenvergoeding voor situaties met een fiets van de zaak en een privévervoermiddel eenvoudiger te maken is het mogelijk dat werkgever en werknemer hierover schriftelijke afspraken maken. De afspraken moeten worden afgestemd op de feiten en de persoonlijke omstandigheden van de werknemer. De regeling is in deze kamerbrief uitgewerkt.
Regeling fiets van de zaak en bijtelling
Waarde privégebruik fiets
Accessoires en fietsverzekering
Let op!
Loon in natura en fiets van de zaak
Aanwijzen als eindheffingsloon
Eigen bijdrage fiets van de zaak
Geen tegenbewijs mogelijk
Kilometervergoeding en fiets van de zaak
Meer informatie
Wetsartikel
Meer informatie leest u op rijksoverheid.nl
Bijtelling zonder kosten in de bv
Bijtelling privégebruik auto ook als bv de kosten niet in aftrek brengt
De vormgeving van leasecontracten, verhuurconstructies en dergelijke leidt nog wel eens tot (voor ondernemers) onverwachte uitkomsten. En laten we eerlijk zijn, in sommige gevallen worden de grenzen ook echt opgezocht. Wat nu als de reden waarom de leasecontracten op naam van de werkgever worden gesteld omdat de leasemaatschappij niet met een privépersoon een leasecontract wenst aan te gaan? De DGA voldoet de kosten in privé (verrekening in rekening-courant). Zijn de bijtellingsregelingen van toepassing?
Procedure inzake bijtelling zonder kosten in onderneming
De bv exploiteert een reclame- en mediabureau. De werkzaamheden worden grotendeels uitgevoerd door de directeur-aandeelhouder. Ook diens vrouw verricht werkzaamheden voor de onderneming. De bv leasede twee auto’s, een Mini Cooper voor de vrouw en een Porche Panamera voor de directeur-aandeelhouder. De (lease-)kosten van de auto’s worden in rekening-courant met de directeur-aandeelhouder verrekend.
Voor de beide auto’s wordt geen bijtelling op het loon toegepast. Een verklaring geen privégebruik is niet aangevraagd.
De Belastingdienst stelt een looncontrole in en legt vervolgens naheffingsaanslagen op voor het privégebruik van de twee auto’s. Daarnaast wordt een vergrijpboete opgelegd van 40%.
Geschil inzake bijtelling auto van de zaak zonder ondernemingskosten
In geschil is of sprake is van een ter beschikking stelling van een auto als geen kosten in aftrek zijn gebracht bij de bv.
Subsidiair stelt de bv dat, als sprake is van een terbeschikkingstelling van beide auto’s, de verrekening van de kosten in rekening-courant moet worden aangemerkt als een eigen bijdrage. Deze eigen bijdrage - zo betoogt de bv - strekt in mindering op de bijtelling.
De rechtbank concludeert dat de auto’s niet door de directeur-aandeelhouder worden geleased, maar door de bv. De auto’s zijn ter beschikking gesteld aan de directeur-aandeelhouder en diens vrouw. Hierbij is volgens de rechtbank niet van belang of kosten ten laste van de winst van de bv worden gebracht.
De verrekening in rekening-courant leidt niet tot een vermindering van de bijtelling; niet vaststaat dat een eigen bijdrage voor privégebruik verschuldigd was.
Op het punt van de boete oordeelt de Hoge Raad dat een boete van 40% passend en geboden is. Volgens de rechtbank is algemeen bekend dat, ingeval een werknemer een ter beschikking gestelde auto mede voor privédoeleinden gebruikt, dit fiscale consequenties heeft. Vanwege de overschrijding van een redelijke termijn wordt de (vergrijp-)boete overigens verminderd.
Noot fiscaal jurist inzake bijtelling zonder kosten
De regels voor de ter beschikking gestelde auto van de zaak worden doorgaans strikt uitgelegd. In deze zaak blijkt dat onder meer uit het feit dat weliswaar een verrekening in rekening-courant plaatsvindt, maar dat niet is vastgelegd dat deze bijdrage verschuldigd is voor het privégebruik van de auto. Omdat betalingen door de werknemer slechts in mindering strekken op de bijtelling als zij verschuldigd zijn voor het privégebruik van de auto, is de uitkomst niet verrassend te noemen.
Bronnen bijtelling via structuur voorkomen
Rechtbank Noord Nederland 21 mei 2021, ECLI:NL:RBNNE:2021:2057
Rechtbank Breda 24 september 2010, ECLI:NL:RBBRE:2010:BN8653
Rechtbank Leeuwarden 22 november 2011, ECLI:NL:RBLEE:2011:BV1158
EK voetbal en voetbalpool
We doen eindelijk weer mee aan het EK voetbal. Ook de voetbalpool zal op het werk worden ingevuld. In dit artikel de fiscale merites en natuurlijk ook de mening van onze EK voetbal-deskundige over "wie gaat er winnen".
Wie gaat het EK 2021 winnen?
Natuurlijk hoop ik dat Nederland het EK gaat winnen. Op grond van emotie moet je echter geen voetbalpool invullen. Laten we eens kijken naar de cijfers en feiten, zo kunnen we eenvoudig bepalen wie er gaat winnen.
- Duurste team (transferwaarde): het duurste team is het VK (€ 1,3 mrd) en daarna Frankrijk en Duitsland (€ 1 mrd). Nederland staat op plek 10 met zo'n € 600 miljoen. Conclusie: VK of Frankrijk wordt de winnaar.
- FIFA-standen: België staat op 1 en Frankrijk op 2, Nederland op plek 16. Derhalve wordt België of Frankrijk de winnaar.
- Gokken: alle gokkantoren denken dat het VK het EK gaat winnen, Frankrijk op 2 en België op 3. Derhalve wordt het VK of Frankrijk de winnaar.
Lang verhaal kort: het VK wordt kampioen en België maakt een goede kans. Als je de pool gaat invullen, bedenk dan dat de meeste wedstrijden eindigen in 1-0 of 2-0.
EK voetbal 2021: belasting en pooltje
Tijdens het EK voetbal 2021 worden binnen bedrijven voetbalpooltjes opgezet. Hoe zit dit fiscaal? Tot € 449 is er geen probleem, anders wel. En let erop dat de voetbalpool niet wordt opgezet door de werkgever, maar door een collega.
Kanspelbelasting en voetbalpool
Meestal wordt er een inleg besproken en ontvangt de winnaar (of de top 3) een prijs uit het verzamelde geld. Een inleg is veelal niet verplicht en de werkgever kan er ook nog voor kiezen een (extra) prijs ter beschikking te stellen. Als de geldprijs - of de waarde van het cadeau - niet meer bedraagt dan € 449, is er niet veel aan de hand. Maar is een voetbalpool een kansspel? Volgens de rechter zou het best eens een behendigheidsspel kunnen zijn, dat dacht men namelijk ook van pokeren. We hebben in Nederland echter altijd nog de scheidsrechter (de Hoge Raad), dit hoogste rechtscollege is van mening dat de meeste sport-kansspelen niet kunnen worden gezien als kansspel. Dit arrest ging echter niet over voetbal, dus een risico is en blijft er altijd.
Loonbelasting en voetbalpool
Al hetgeen uit dienstbetrekking wordt genoten is loon, dit is een vrij ruim begrip. Om te voorkomen dat de werkgever met loonbelasting te maken krijgt, moet er geen verband bestaan tussen de voetbalpool, de dienstbetrekking, de deelnemers en de prijzen.
Hoe kunt u een voetbalpool belastingvrij houden?
Er zijn binnen de fiscale wereld diverse mogelijkheden om een voetbalpool belastingvrij te houden. De belangrijkste voorwaarden om kansbelasting te voorkomen zijn:
- Er is sprake van een groep collega's;
- Laat een collega de pool organiseren (niet de eigenaar of partner van het kantoor);
- Mensen buiten de groep mogen niet meedoen;
- De totale prijs is maximaal € 449 (of minder);
- Het bedrag van € 449 geldt voor het totaal aan prijzen.
Als de totale prijzen meer bedragen dan de genoemde € 449, dan wordt de (totale) prijs belast met kansspelbelasting. De belasting wordt normaal gesproken ingehouden op de prijs en afgedragen aan de Belastingdienst.
Noot fiscale voetbalkenner
Tijdens de WK voetbal in Brazilië heeft onze toenmalige staatssecretaris verklaard dat hij of de Belastingdienst echt niet de jacht gaat openen op de voetbalpool bij bedrijven of vriendenclubs.
Keuzerecht bedrag ineens
De manier waarop mensen werken is de afgelopen 50 jaar sterk veranderd. Flexibiliteit lijkt de norm te zijn geworden. Dat zien we terug in arbeidsrelaties, maar ook op persoonlijk niveau. Een soort ‘one size fits all’ benadering voldoet voor de meeste mensen niet meer. De wetgever spant zich daarom steeds meer in om met maatregelen te komen die zorgen dat mensen flexibiliteit hebben. Deze flexibiliteit moet ertoe leiden dat mensen gezond de eindstreep van hun carrière halen. Eén van de maatregelen is het keuzerecht bedrag ineens.
Vanaf 2023 heeft u de mogelijkheid om onder voorwaarden een deel van uw opgebouwde pensioen ineens op te nemen. De Eerste Kamer heeft het wetsvoorstel Wet bedrag ineens, RVU en Verlofsparen aangenomen. In dit artikel gaan wij nader in op de Wet bedrag ineens. Meer informatie over de RVU (RVU 2021) en het verlofsparen (Verlofsparen 2021) vindt u in afzonderlijke artikelen.
Wij merken hier op dat het ‘bedrag ineens’ nog steeds onderwerp van discussie is. Die discussie richt zich bijvoorbeeld op de vraag welke informatieverplichtingen pensioenverzekeraars krijgen en hoe kan worden gewaarborgd dat mensen beslissingen maken aan de hand van alle relevante en belangrijke informatie. Wij richten ons in dit artikel op de beoogde werking van de regeling.
Doelstelling bedrag ineens
De keuzemogelijkheid om een bedrag ineens uitgekeerd te krijgen is bedoeld om deelnemers bij de start van de pensioenuitkeringsfase meer flexibiliteit te geven. Hiermee kan een pensioen beter worden afgestemd op de persoonlijke leefsituatie en bestedingsbehoefte. U kunt bijvoorbeeld denken aan de situatie waarin een deelnemer zijn hypotheek nog niet volledig heeft afgelost. Met een bedrag ineens kan hij zijn pensioenvermogen aanwenden om gedurende de periode dat hij nog aflost iets meer inkomen beschikbaar te hebben.
Hoe werkt het bedrag ineens?
Op het moment dat zich de keuze voordoet, dan heeft de deelnemer pensioen opgebouwd. Dat heeft geleid tot een bepaald pensioenvermogen. Het kiezen voor een uitkering van een deel van het bedrag ineens is in feite een afkoop. De wet kent echter strikte regels over afkoop en afkoop buiten deze regels om kan tot forse belastingheffing leiden. Anders gezegd: afkoop is niet vaak aantrekkelijk.
De nieuwe mogelijkheid om een bedrag ineens op te nemen wordt in de wet geregeld, maar alleen voor ouderdomspensioenen. De mogelijkheid wordt opgenomen om 10% van de waarde van de pensioenaanspraak op de pensioeningangsdatum ineens op te nemen. Aangezien het een recht wordt, ligt de keuze volledig bij degene van wie het pensioen is. Pensioenverzekeraars mogen dus niet besluiten niet mee te werken. Aangezien het uw vermogen is, bent u volledig vrij om te bepalen waar u het bedrag ineens aan besteedt.
Voorwaarden bij het bedrag ineens
Aan het keuzerecht zullen voorwaarden worden verbonden. Hiermee wordt met name beoogd de genieter van het geld te beschermen. Er moet immers voldoende vermogen intact blijven om ook later pensioenuitkeringen te krijgen. Daarnaast moet de last voor pensioenverzekeraars dragelijk zijn. In het huidige voorstel zijn vijf voorwaarden opgenomen:
- Maximumpercentage;
- Datum van afkoop;
- Stapelingsverbod;
- Afkoopgrens;
- Toestemming partner.
Hierna beschrijven wij de voorwaarden nader.
Maximumpercentage
De afkoop mag maximaal 10% bedragen van de aanspraak op ouderdomspensioen. Indien u meerdere ouderdomspensioenaanspraken heeft, wordt de 10% bepaald per pensioenuitvoerder. De 10%-norm is onder meer gebaseerd op een SER-voorstel en een berekening over de mogelijke latere inkomensachteruitgang. Afkoop van een lager percentage is uiteraard ook toegestaan.
Datum van afkoop
De afkoop moet plaatsvinden op de ingangsdatum van het ouderdomspensioen. U hebt dus maar één moment om van de regeling gebruik te maken. Deze regel is onder meer opgenomen om te voorkomen dat om redenen zoals een gezondheidsachteruitgang nog snel tot afkoop wordt overgegaan. Dit zou de druk op pensioenverzekeraars onredelijk kunnen verhogen.
Stapelingsverbod
De wet kent de mogelijkheid om een variërende pensioenuitkering mogelijk te maken. Dat wordt een hoog-laagpensioen genoemd. Daarmee wordt bereikt dat een pensioenuitkering in de eerste jaren hoger is dan in latere jaren. Daarbij is sprake van een normbedrag. De uiteindelijk laagste uitkering moet ten minste 75% van de hoogste uitkering bedragen. Uiterlijk op de pensioeningangsdatum moet het hoog-laagpensioen zijn geregeld.
Als voorwaarde voor het bedrag ineens zal worden gesteld dat de afkoop niet mag worden ‘gestapeld’ met een hoog-laagpensioen. Tussen beide varianten zal dus altijd gekozen moeten worden. Let op! Een AOW-overbrugging wordt ook aangemerkt als een hoog-laagpensioen.
Afkoopgrens
Ter bescherming van het latere inkomen van de deelnemer wordt een afkoopgrens opgenomen. Na de afkoop moet de levenslange uitkering in ieder geval boven de afkoopgrens klein pensioen blijven. Deze grens is eveneens in de wet opgenomen.
Toestemming partner
Alleen met toestemming van de partner kan worden gekozen voor een bedrag ineens. De partner is degene die als begunstigde is aangemerkt voor het partnerpensioen. Toestemming is alleen nodig indien de afkoop leidt tot een verlaging van het partnerpensioen.
Deeltijdpensioen
Er zijn deelnemers die eerst met deeltijdpensioen gaan en later met volledig pensioen. Deze personen mogen steeds als zij met (gedeeltelijk) pensioen gaan voor dat deel van het pensioenvermogen een beslissing nemen. Daarbij geldt dat steeds maximaal 10% van dat deel mag worden afgekocht als bedrag ineens. Aan alle andere voorwaarden die hiervoor zijn behandeld moet uiteraard ook worden voldaan.
Bedrag ineens en fiscus, belastingvrij?
Zonder nadere regelgeving zou de afkoop – net als andere niet-geoorloofde afkopen – fors worden belast. De afkoop via een bedrag ineens zoals wij die in dit artikel behandelen, wordt in de wet opgenomen als een toegestane vorm van afkoop. Het gevolg is dat enkel het afgekochte bedrag in de belastingheffing wordt betrokken. Zaken als revisierente blijven dan achterwege. Dat maakt de afkoop aantrekkelijker. Let dus goed op; het betreft weliswaar een fiscale regeling, maar geen regeling die leidt tot geheel belastingvrije afkoop.
Informatieverstrekking
Pensioenverzekeraars hebben een zorgplicht. Daarom bestaat er nog veel discussie over de reikwijdte van de informatieverplichting. Daar komt nog bij dat u voor het ingaan van het ouderdomspensioen een keuze moet hebben gemaakt. U zult dus op de mogelijkheden én risico’s gewezen moeten worden. De verwachting is dat de pensioenverzekeraar u over alle mogelijkheden zal informeren en ruimte zal bieden om nadere informatie op te vragen.
Inwerkingtreding
De datum waarop het keuzerecht bedrag ineens in werking treedt is opgeschoven naar 1 januari 2023. Dit is besloten om pensioenuitvoerders meer tijd te geven om zich voor te bereiden. Door de introductie van het keuzerecht bedrag ineens moeten namelijk onder meer de administratiesystemen aangepast worden en informatiedocumenten worden ontwikkeld.
Advisering en keuzerecht bedrag ineens
Het opnemen van een bedrag ineens kan gevolgen hebben voor de belastingaangifte en voor de eventuele toeslagen die u ontvangt. Wat de gevolgen zijn hangt onder meer af van de hoogte van het opgenomen bedrag en uw verdere inkomens- en vermogenspositie.
Wilt u meer weten over het keuzerecht of over de mogelijke gevolgen in uw situatie? Neem dan gerust vrijblijvend contact op met één van onderstaande auteurs.
RVU 2021) en het verlofsparen (Verlofsparen 2021) vindt u in afzonderlijke artikelen.
De manier waarop mensen werken is de afgelopen 50 jaar sterk veranderd. Flexibiliteit is de norm. De wetgever spant zich steeds meer in om met maatregelen te komen die zorgen dat mensen flexibiliteit hebben. Dit moet ertoe leiden dat mensen gezond de eindstreep van hun carrière halen. Eén van de maatregelen is het keuzerecht bedrag ineens.
Maaltijdbezorgers en belastingen
Dienstbetrekking maaltijdbezorgers; platformeconomie en fiscaliteit
Er zijn al een aantal procedures gevoerd met betrekking tot de vraag of de maaltijdbezorgers van Deliveroo hun werkzaamheden als zelfstandige of in loondienst verrichten. De uitkomsten in de procedures zijn tot op heden niet eenduidig, maar lijken steeds meer in de richting van een dienstverband op te gaan. Het Gerechtshof Amsterdam heeft in 2021 (evenzo als de Rechtbank in 2019) bepaald dat maaltijdbezorgers van Deliveroo recht hebben op een arbeidsovereenkomst. Volgens de rechter zijn de maaltijdkoeriers geen zzp'ers, maar werknemers. De kernoverweging hierbij is dat Deliveroo de tarieven bepaalt en ook de klanten aandraagt (via algoritme).
De platformwerkers worden al jaren gezien als zzp'ers, de mate van (schijn-)zelfstandigheid staat al jaren ter discussie. In 2020 stelde een commissie al voor dat iedere platformwerker in dienstbetrekking is, tenzij ze zelf hun tarief kunnen bepalen, eigen klanten werven en kapitaal inbrengen. Minister Koolmees onderschreef deze stelling.
Kamervragen inzake maaltijdbezorgers
Minister Koolmees heeft onlangs Kamervragen beantwoord over het bericht dat de rechtspraak opnieuw bevestigt dat Deliveroo-bezorgers ‘gewoon’ werknemers zijn. Omdat een arbeidsovereenkomst onder het civiele recht valt, moeten bezorgers die onder deze uitspraak vallen zelf de rechten op een arbeidsovereenkomst opeisen. De bezorgers hebben (onder meer) recht op betaling van uren, inclusief wachttijden bij restaurants en bescherming bij ziekte op basis van de cao voor beroepsgoederenvervoer.
Dienstbetrekking of zelfstandige
Er is veel jurisprudentie over de vraag of een arbeidsrelatie al dan
niet kwalificeert als een dienstbetrekking. Dit is het gevolg van een wettelijke
definitie met een open norm. Er is sprake van een dienstbetrekking als:
- iemand gehouden is gedurende een zekere tijd persoonlijk arbeid te verrichten;
- de werkgever gehouden is loon te betalen;
- sprake is van een gezagsverhouding.
Met name over de vraag of al dan geen sprake is van een gezagsverhouding is veel jurisprudentie. Het enkel kunnen geven van instructies wil namelijk niet direct zeggen dat sprake is van een dienstbetrekking. Het geven van aanwijzingen past evenzeer binnen het kader van een overeenkomst van opdracht. Om vast te stellen of een arbeidsrelatie kwalificeert als een dienstbetrekking, vergt een individuele toetsing van alle feiten en omstandigheden van het geval in onderlinge samenhang bezien.
Kamerbrief over platformwerkers en dienstbetrekking
De minister van Sociale Zaken en Werkgelegenheid geeft in de Kamerbrief aan dat rechterlijke uitspraken uiteraard van belang zijn voor het ontwikkelen van beleid, de uitleg van bestaande regelgeving en het toezicht op de naleving van wetgeving door publieke toezichthouders. Van overheidswege is er toezicht op de naleving van fiscale, socialezekerheids- en arbeidswetgeving.
De Belastingdienst voert in dit soort gevallen een individuele toetsing
van alle feiten en omstandigheden van het geval uit om een eigen standpunt
in te kunnen nemen en te onderbouwen door middel van een onderzoek. De
Belastingdienst kan niet automatisch afgaan op een gerechtelijke uitspraak
waarbij de Staat der Nederlanden geen procespartij is.
Door het onderzoek worden de feiten en omstandigheden vastgesteld en volgt
er een conclusie met betrekking tot de kwalificatie van de arbeidsrelatie.
Die wordt voor reactie aan de betreffende opdrachtgever voorgelegd.
Wanneer de Belastingdienst tot het standpunt komt dat sprake is van
een dienstbetrekking en ten onrechte buiten dienstbetrekking wordt gewerkt,
wordt ‘een aanwijzing’ gegeven (dit wil zeggen dat de werkgever de arbeidsrelatie
moet gaan behandelen als dienstbetrekking). Bij de aanwijzing wordt een
redelijke termijn gegeven waarbinnen deze moet zijn opgevolgd. Wanneer
de aanwijzing niet of niet in voldoende mate is opgevolgd binnen de gegeven
redelijke termijn, zal worden gehandhaafd.
De handhaving kan plaatsvinden door middel van correctieverplichtingen,
naheffingen en boetes, terugwerkend tot het moment dat de aanwijzing is
aangegeven.
Fiscale noot inzake zzp'ers en schijnzelfstandigheid
Veel "werkgevers" en "werknemers" ervaren bovenstaande helemaal niet als een probleem. De verpleegkundige, maaltijdbezorger of IT-specialist heeft een hoger netto inkomen en kan zelf zijn rooster bepalen. Dat hier door de regering, Belastingdienst, UWV en vakbonden anders over wordt gedacht, is logisch, er worden immers geen pensioenpremies, sociale premies en belastingen afgedragen.
Lang verhaal kort: "het kat-en-muis-spel is begonnen."
De markt van de platformbedrijven in de maaltijdbezorging bestaat hoofdzakelijk
uit enkele grote spelers waarop de Belastingdienst (individueel) toezicht
houdt. De Inspectie SZW houdt risicogericht toezicht op de naleving van
de arbeidswetgeving zoals de Wet minimumloon en minimumvakantiebijslag
(Wml), de Arbeidstijdenwet (Atw) en de Wet arbeid vreemdelingen (Wav).
Het kabinet is gestart met de uitwerking van een rechtsvermoeden van het
bestaan van een arbeidsovereenkomst voor platformwerkers ten behoeve van
een komend kabinet. Hierbij staat de vraag centraal of en hoe een dergelijk
rechtsvermoeden geoperationaliseerd kan worden, zodat het in de praktijk
ondersteuning biedt aan platformwerkers.
Advies inzake zelfstandigheid of dienstbetrekking
Onze afdeling loonbelasting / HR adviseert dagelijks ondernemers over schijnzelfstandigheid, minimumlonen, loonheffingen, etc. Wij zijn betrokken bij diverse bezwaar- en beroepsprocedures maar proberen veelal via vooroverleg met de Belastingdienst het probleem te voorkomen. Heeft u vragen? Mail gerust met één van onze specialisten.
Bronnen dienstbetrekking of niet
Beantwoording Kamervragen over Deliveroo-bezorgers | Kamerstuk | Rijksoverheid.nl
Gerechtshof Amsterdam 16 februari 2021, ECLI:NL:GHAMS:2021:392
Rechtbank Amsterdam 27 augustus 2019, ECLI:NL:RBAMS:2019:6292
Rechtbank Amsterdam 15 januari 2019, ECLI:NL:RBAMS:2019:210
Digitaal thuiswerken en belastingen
Drama voor velen
We zitten midden in de tweede corona-golf en onze minister-president spreekt er al over dat een derde golf onvermijdelijk is. De Britten staan nu meer bekend om hun corona-variant dan om de Brexit. Ons leven staat op de kop. Voor ondernemers die afhankelijk zijn van fysieke aanwezigheid is de momentele situatie een regelrecht drama.
Digitaal zakendoen in Nederland
Waar mogelijk schakelen ondernemers over naar digitale concepten. Wie een goede internetpagina met webshop had, is hier blij mee. Wie deze niet heeft, moet heel snel aansluiten. Als consument bestel ik veel online. Ondergetekende heeft inmiddels een jaar lang de Albert Heijn thuis laten bezorgen en ik heb nu een vaste tijd voor het komende jaar. Andere pakjes worden per mail en sms steeds beter qua tijdstip aangekondigd, zodat een wandeling tussendoor (met hond) ook te plannen is. Dit is binnen Nederland, maar deze digitale economie is er inmiddels uiteraard ook wereldwijd.
Digitaal zakendoen wereldwijd
Veel landen hebben belastingverdragen met elkaar afgesloten. De bedoeling daarvan is dat elk land belasting mag heffen over de winst die in dat land wordt gemaakt. Daarvoor – was de gedachte – moet er wel iets in dat land zijn. Een fabriek, winkel of kantoor.
En toen kwamen Amazon, Google, Apple en Co. Vanuit de hele wereld maken wij gebruik van hun producten. We kopen zaken. Voor zover in dozen verkocht wordt, hebben deze partijen vaak Ierland – fiscaal goedkoop – er tussen geschakeld, maar Nederland als brievenbus- / doorstroomparadijs deed ook vrolijk mee. Maar Google heeft geen winkel in Enschede. Dus dan maar niet heffen?
Dat was uiteindelijk voor (o.a.) Frankrijk te gortig. Men gaat voor een belasting op digitale diensten. Dat wil de EU niet laten gebeuren en de EU heeft ook initiatief genomen, vaak tegen de wens van de VS in. De invoering van deze heffing gaat niet snel, maar de oude economie en belastingheffing gaan veranderen.
Digitaal werken voor werknemers, thuiswerken
Bij ons op kantoor is in principe vrijwel altijd ruimte voor eenieder die dat wil om apart in een kamer te gaan zitten. Echter, ook bij ons is thuiswerken de norm, ook na sterke aanmoedigingen van overheidswege. Dat vraagt aanpassingen aan techniek.
Digitaal werken voor werknemers over de grens, sociale verzekeringen
Doordat we steeds meer digitaal kunnen werken, doen we dat ook steeds vaker vanuit een andere werkplek. Vaak vanuit huis, echter dat hoeft niet, maar een landsgrens hoeft geen belemmering meer te zijn. Dat op afstand werken zal na de zoveelste golf ook niet snel minder worden. Als Bill Gates al een veel ergere pandemie voorspelt – via 6G ? – dan blijft dit op afstand werken ook zo. En ook dit heeft consequenties, bijvoorbeeld voor de sociale verzekeringen. Binnen de EU hebben we afgesproken dat je maar in één land sociaal verzekerd bent. Dat is als hoofdregel je woonland. Ga je in het buitenland werken, dan verschuift dat naar het buitenland. Er is uiteraard een tenzij. Namelijk tenzij je substantieel in het woonland blijft werken. En substantieel wordt vaak als 25% of meer uitgelegd. Dus een dag in de week zou kunnen, twee dagen of vaker ’s avonds inloggen gaat over deze drempel heen. Dit is in normale tijden al lastig uit te voeren, maar nu in deze uitzonderlijke tijden helemaal.
De werknemer die normaal in Duitsland werkt blijft nu helemaal thuis. Dat houdt in principe in dat hij of zij weer in Nederland verzekerd wordt. Nederland, Duitsland en België hebben afgesproken dat men daar even niets op uit doet – tot 1 juli – maar daarna? Als thuiswerken blijft, dan verschuiven er vele werknemers met hun verzekeringsplicht. Voor de buitenlandse werkgever houdt dat in dat deze zich in Nederland moet registreren om de Nederlandse premies af te dragen.
Digitaal werken voor werknemers over de grens, belastingen
Soortgelijke regels zijn er fiscaal, maar dan zonder drempel. De werknemer
in dienst van een Duits bedrijf die in Nederland werkt, moet in Nederland
over dat stuk salaris belasting betalen. Als de buitenlandse werkgever
in Nederland geen vestiging heeft, dan moet de werknemer deze belasting
betalen.
Hier schuurt de theorie uiteraard met de praktijk. De werknemer die ziek
thuis blijft en toch met de laptop in bed duikt en de mail beantwoordt?
Niemand die hier in de praktijk gevolgen aan verbindt.
Digitaal werken voor werknemers over de grens, verdere gevolgen
In Duitsland zijn de sociale verzekeringen hoger. Werknemer en werkgever
betalen beiden ongeveer de helft. Een overgang van Nederland naar Duitsland
qua verzekeringsplicht heeft dus echte gevolgen voor de portemonnee van
werknemer en werkgever.
Het maximale tarief in Nederland is hoger dan in Duitsland. Duitsland kent
nog aftrekposten. En zo zijn er vele verschillen.
De ter beschikking gestelde auto kent een zogenaamde bijtelling. Deze moet
ook over beide landen verdeeld worden. Maar deze bijtelling is verschillend.
En zo zijn er nog wel meer verschillen te noemen.
Conclusie?
Is nu het advies: “ga niet zomaar thuiswerken als je in het buitenland werkt?” Eigenlijk wel. Zodra de bevriezing van de huidige situatie is afgelopen, heeft dit echte gevolgen. Volgens de berichten wel voor 100.000 werknemers. Dus zowel werknemer als ook werkgever moeten hierbij stilstaan. En – uiteraard – zich laten adviseren.
Bedrijfseinde en transitievergoeding
Werkgevers krijgen vanaf 2027 geen compensatie meer voor de transitievergoeding die zij betalen bij ontslag wegens langdurig arbeidsongeschiktheid. Ook de compensatie bij bedrijfsbeeindiging door pensioenering of overlijden van de werkgever komt te vervallen.
Transitievergoeding bij einde dienstverband
Indien het dienstverband van een werknemer eindigt op initiatief van de werkgever, dient de werkgever in beginsel de werknemer een transitievergoeding te betalen. Dit geldt zowel bij vaste als bij tijdelijke werknemers. De wet benoemt tevens situaties waarin geen recht op een transitievergoeding bestaat, zoals bij faillissement van de werkgever. Zoals zal blijken in de volgende paragraaf, kan de verplichting om de transitievergoeding te betalen bij pensionering of overlijden van de werkgever vergaande gevolgen hebben. Daarom kunnen kleine werkgevers deze transitievergoeding(en) onder voorwaarden gecompenseerd krijgen. Die voorwaarden beschrijven wij in het verdere deel van dit artikel. De regeling vervalt per 2027.
Compensatie transitievergoeding
Werkgevers kunnen soms een compensatie krijgen voor de transitievergoeding die zij betalen als een werknemer wordt ontslagen die langer dan 2 jaar ziek is. Per 1 juli 2026 geldt dit alleen nog voor zogenaamde kleine werkgevers. In de brief van de Belastingdienst (inzake Whk premie) staat of u een kleine werkgever bent. Middelgrote en grote werkgevers krijgen dan dus geen compensatie meer. De compensatie bij bedrijfsbeeindiging geldt ook alleen nog voor kleine werkgevers, mits voor 1 juli 2026. Deze regeling wordt per 2027 afgeschaft.
Werkgevers krijgen vanaf 2027 geen compensatie meer voor de transitievergoeding die zij betalen bij ontslag wegens langdurig arbeidsongeschiktheid. Ook de compensatie bij bedrijfsbeeindiging door pensioenering of overlijden van de werkgever komt te vervallen.
Nieuws bedrijfsopvolging 2021 of 2022
De Bedrijfsopvolgingsregeling staat al jaren onder druk. De regeling wordt vermoedelijk per 2022 (of wellicht eerder) versobert. De inkomstenbelasting bij een bedrijfsopvolging bedraagt 26,9% (cijfers 2021) en de erf of schenkbelasting 20% (over eerste € 100.000 slechts 10%). De totale belastingdruk is normaal dus ongeveer 40%.
Door de bedrijfsopvolgingsregeling is de effectieve druk slecht 4%. De eerste € 1.100.000 (afgerond) vrijgesteld en over het meerder zelfs 83%. Dit wordt onder de nieuwe regeling een stuk minder gunstig. Waarschijnlijk gaat de heffing van de genoemde 4% naar 25 - 30%.
DIT ARTIKEL IN 10 REGELS
Werkgevers die hun bedrijf beëindigen bij pensionering of door overlijden zijn wettelijk verplicht al hun werknemers transitievergoedingen te betalen. In de praktijk leidt dit regelmatig tot het aanwenden van privévermogen en / of faillissement. Per 1 januari 2021 treedt een compensatieregeling in werking. Kleine werkgevers kunnen dan de transitievergoedingen bij bedrijfseinde door pensionering of overlijden gecompenseerd krijgen. Hiervoor gelden strikte voorwaarden en termijnen. Uiteraard dienen ook andere, fiscale aspecten niet uit het oog verloren te worden. Het tijdig inschakelen van een specialist kan ongunstige situaties voorkomen.
Transitievergoeding en bedrijfseinde
Werkgevers die hun bedrijf beëindigen, doen dat meestal als ze er in een eerder stadium niet in zijn geslaagd om een opvolger te vinden. Bij het overlijden van de ondernemer geldt dit vaak ook, doch dan hebben de erfgenamen / mede-eigenaren deze zoektocht verricht. Bij een bedrijfseinde dienen alle werknemers te worden ontslagen. Dat betekent ook dat de werkgever alle werknemers een transitievergoeding dient te betalen. Dit kan behoorlijk in de papieren lopen.
Kleine werkgevers lopen daarbij vaak tegen problemen aan. Indien zij met pensioen gaan of indien de onderneming eindigt door overlijden, is het geld voor al die transitievergoedingen er vaak niet. In de praktijk zien wij vaak dat werkgevers dan hun pensioenpot aanwenden, failliet gaan of hun privévermogen inzetten. De wetgever heeft deze onwenselijke situatie waargenomen en daarom is deze compensatieregeling er gekomen.
Compensatieregeling transitievergoeding bij bedrijfseinde
De kleine werkgever kan worden gecompenseerd voor verstrekte transitievergoedingen. Het doel is om de werkgevers (of erfgenamen) tegemoet te komen in de situatie dat een bedrijfsbeëindiging plaatsvindt door pensionering of overlijden. De werknemers moeten dan worden ontslagen en de transitievergoedingen dienen te worden betaald. Dit leidt regelmatig tot aanwending van het privévermogen, terwijl vanwege de beëindiging van de activiteiten naar verwachting al een inkomensachteruitgang plaatsvindt.
Wanneer is compensatie transitievergoeding bij bedrijfseinde mogelijk?
Wij benoemen hieronder de voorwaarden in de vorm van een opsomming. Daarna behandelen wij iedere voorwaarde afzonderlijk. De voorwaarden luiden als volgt:
- De arbeidsplaatsen vervallen wegens het beëindigen van de werkzaamheden van de onderneming;
- De werkgever voldoet aan het criterium om te worden aangemerkt als kleine werkgever;
- De werkgever heeft de pensioengerechtigde leeftijd bereikt, dan wel is overleden;
- De vergoeding voldoet aan de gestelde voorwaarden.
Compensatie transitievergoeding en verval van arbeidsplaatsen
Het verval van arbeidsplaatsen moet het gevolg zijn van het beëindigen van de werkzaamheden van de onderneming. Hiervoor wordt aangesloten bij de huidige UWV-toetsing. Dit betekent dat, indien UWV voor ten minste één werknemer toestemming verleent om over te gaan tot het opzeggen van de arbeidsovereenkomst wegens bedrijfseinde, aan dit vereiste is voldaan. UWV zal u onder meer vragen naar de reden voor de beëindiging en vragen om toe te lichten wat u met bijvoorbeeld de activa van de onderneming van plan bent. Een goede voorbereiding en advisering zijn daarbij van groot belang.
Dat toestemming voor één werknemer voldoende is, betekent dat de onderneming niet al daadwerkelijk geheel hoeft te zijn beëindigd. Fiscale redenen kunnen bijvoorbeeld aanleiding geven om de onderneming pas (geruime) tijd later te liquideren. Dat is onder deze regeling toegestaan.
Veel werkgevers werken in de praktijk met vaststellingsovereenkomsten en komen aan een UWV-procedure niet toe. Deze werkgevers dienen er rekening mee te houden dat formeel voor één werknemer toestemming nodig is van UWV. Een UWV-procedure kan tijdrovend zijn, maar u kunt tijd winnen door tijdig en volledig alle informatie aan te leveren en in vooroverleg met uw werknemer al een en ander af te stemmen.
Compensatie transitievergoeding en de kleine werkgever
De regeling is gericht op kleine werkgevers. De grens ligt bij 24 werknemers. Zijn er gemiddeld 25 of meer werknemers in dienst, dan is compensatie niet mogelijk. Het toetsmoment van het aantal werknemers is niet het moment van het indienen van de UWV-aanvraag. U moet kijken naar het aantal werknemers dat de onderneming gemiddeld in dienst had in de tweede helft van het kalenderjaar voorafgaand aan het kalenderjaar waarin u het verzoek voor de eerste werknemer(s) indient. Uitzendkrachten en payrollmedewerkers hoeft u niet mee te tellen. Zit de onderneming in een groep (concern), dan gelden aanvullende regels.
Het gemiddelde wordt als volgt berekend. Het aantal werknemers op 1 juli en het aantal werknemers op 31 december wordt bij elkaar opgeteld. Dit deel je door twee en daarmee wordt het gemiddeld aantal werknemers verkregen. Een voorbeeld:
Henk wil zijn onderneming beëindigen wegens pensionering per 1 augustus 2025. Hij moet kijken naar het aantal werknemers in de tweede helft van het kalenderjaar voorafgaand aan het jaar waarin hij het verzoek voor de eerste werknemer indient. Dit zal in 2025 zijn, waardoor Henk moet kijken naar 2024. Op 1 juli 2024 heeft Henk 28 werknemers in dienst. In december zijn dit er 20. Het gemiddelde bedraagt 24 werknemers. Henk voldoet aan de eis van de kleine werkgever.
Bij de B.V. of de N.V. geldt dat onder voorwaarden de compensatie ook kan plaatsvinden als de DGA aan de vereisten voldoet. Bij eenmanszaken, vennootschappen onder firma en maatschappen ligt toepassing voor de hand. Andere rechtspersonen, zoals stichtingen en verenigingen, mogen de regeling niet toepassen. De reden is dat de continuïteit van de vereniging / stichting veelal niet afhankelijk is van (pensionering of overlijden van) één individueel bestuurslid. Ook is hier het zakelijk en privévermogen minder met elkaar verbonden.
Compensatie transitievergoeding bij pensionering
Om van de compensatie bij pensionering gebruik te kunnen maken, moet de eigenaar van een eenmanszaak, vennoot, maat of DGA de AOW-gerechtigde leeftijd bereiken binnen zes maanden nadat het verzoek voor het opzeggen van de arbeidsovereenkomst van de eerste werknemer is ingediend. Een juiste planning is hier dus cruciaal. De werkgever die vervolgens actief blijft (niet met pensioen gaat), bijvoorbeeld door het bedrijf niet te beëindigen of in een andere onderneming door te gaan, kan niet nogmaals worden gecompenseerd in de toekomst.
Compensatie is mogelijk voor vergoedingen die de werkgever verstrekt:
- In de zes maanden voorafgaand aan het eerste verzoek tot opzegging van de arbeidsovereenkomst wegens bedrijfsbeëindiging;
- In de negen maanden nadat de toestemming tot opzegging van de arbeidsovereenkomst is verleend.
Bij bijvoorbeeld een VOF zijn er meerdere vennoten. De pensioendatums van de diverse werkgevers lopen daarbij vaak niet gelijk. Voldoende is als één van de vennoten voldoet aan de vereisten.
Compensatie transitievergoeding bij overlijden
Deze regeling staat open voor erfgenamen en mede-werkgevers. Zij worden soms geconfronteerd met een onderneming die zij niet wensen voort te zetten. Compensatie is dan mogelijk indien uiterlijk twaalf maanden na het overlijden van de werkgever een verzoek om toestemming tot het opzeggen van de arbeidsovereenkomst wegens het beëindigen van de werkzaamheden van de onderneming, is ingediend.
De aanvraag om van deze regeling gebruik te maken moet binnen één jaar na het overlijden ingediend zijn. Daarmee wordt het verzoek tot opzegging van de arbeidsovereenkomst voor ten minste één werknemer bedoeld.
Voorwaarden aan de vergoeding en compensatie
Om een vergoeding gecompenseerd te krijgen, dient deze daadwerkelijk te zijn verstrekt aan de werknemer. U dient in de praktijk de transitievergoedingen dus voor te schieten. Door de perioden van zes maanden en negen maanden meent de wetgever een regeling te hebben getroffen die de voorschietperiode voldoende beperkt houdt. De wetgever ziet niets in het voorschieten van de transitievergoeding door UWV, onder meer omdat het vereiste van verstrekking voordat vergoeding plaatsvindt waarborgt dat de gelden ten goede van de transitievergoeding van de werknemer komen. Wij raden girale betaling aan, zodat u altijd een (schriftelijk) betaalbewijs hebt.
Misbruiksituaties en compensatie transitievergoeding
De werkgever moet ten minste in de twee jaar voor de datum van het verzoek tot toestemming om de arbeidsovereenkomst op te zeggen, als eigenaar / DGA aan de onderneming verbonden zijn. Dit werkt dus door naar ondernemingen die nog maar kort bestaan. Bestaat uw onderneming minder dan twee jaar, dan kan er geen recht op compensatie zijn, ongeacht of sprake is van een misbruiksituatie. Dit kan, naar ons oordeel, in geval van overlijden buitengewoon vervelend uitwerken.
Ook bestaat de angst dat werkgevers calculerend omgaan met het aannemen van meer personeel. Daarom is compensatie alleen mogelijk voor werknemers die in dienst waren op 31 december van het kalenderjaar voor het verzoek om toestemming om de arbeidsovereenkomst op te zeggen. Wij menen dat ook deze bepaling buiten situaties van misbruik om, een forse, onwenselijke impact kan hebben.
Hoe vraag ik de compensatie aan?
De werkgever (of andere aanvragende partij, zoals de erfgenaam) heeft tot zes maanden na betaling van de volledige transitievergoeding om een aanvraag in te dienen bij UWV. Als moment van betaling is bepalend het moment waarop de vergoeding is afgeschreven van de rekening van de werkgever. UWV stelt een formulier beschikbaar met de informatie die u moet (laten) aanleveren. Wat exact op het formulier komt is nog onduidelijk, doch het zal in ieder geval gaan om de arbeidsovereenkomst, de duur van de arbeidsovereenkomst en berekeningen van de individuele transitievergoedingen. Een incomplete aanvraag dient meestal binnen 14 dagen te worden aangevuld.
Fiscaal en transitievergoeding
Een transitievergoeding is loon uit vroegere dienstbetrekking. In beginsel kan deze niet worden aangewezen als eindheffingsloon en derhalve niet onder de WKR worden gebracht. Betaalt u echter de transitievergoeding uit samen met loon waarop de arbeidskorting van toepassing is, bijvoorbeeld met het laatste reguliere loon, dan mag de transitievergoeding wel worden aangewezen als eindheffingsloon. Er moet dan wel zijn voldaan aan de gebruikelijkheidstoets. De transitievergoeding komt dan (deels) in de vrije ruimte.
Hoelang mag UWV over mijn aanvraag doen?
In beginsel heeft UWV een termijn van 8 weken. Indien UWV er niet in slaagt om binnen deze periode te beslissen, zal zij u op de hoogte stellen van de termijn die zij nodig meent te hebben. Deze termijn dient redelijk te zijn.
Fiscaal en bedrijfsbeëindiging
Uiteraard zijn transitievergoedingen niet het enige dat komt kijken bij een bedrijfseinde. Er zijn vele fiscale aspecten die van groot belang zijn om op orde te hebben. Zo dient u rekening te houden met de bepalingen over bijvoorbeeld de stakingswinst of de eindafrekening. Onze specialisten helpen u graag bij het woud aan regels dat hierbij komt kijken. Zo komt u niet voor verrassingen te staan.
Reiskostenvergoeding bij thuiswerken
Werknemers die thuiswerken krijgen vanaf 1 januari 2021 geen reiskostenvergoeding meer voor de dagen die zij thuiswerken. Werkgevers die de reiskostenregeling te laat aanpassen kunnen worden geconfronteerd met naheffingsaanslagen en boetes. Maar hoe werkt de (vaste) reiskostenvergoeding nu precies? Voor thuiswerken mag per dag € 2,40 worden vergoed.
Reiskostenvergoeding 2026
De reiskostenvergoeding is door de hoge benzine en dieselprijzen in mei 2026 aangepast van € 0,23 per kilometer naar € 0,25 per kilometer, dit met terugwerkende kracht tot 1 januari 2026. In de situatie dat € 0,23 of minder per kilometer is vergoed sinds 1 januari 2026, dan mag de verhoging van € 0,02 per kilometer alsnog onbelast worden vergoed (gericht vrijgesteld) bij een volgende loonbetaling. Dat geldt ook als minder dan € 0,23 per kilometer is vergoed.
Naheffingen en boetes bij te hoge kilometervergoeding
Werkgevers moeten aan hun werknemers een belastingvrije reiskostenvergoeding betalen. Een hogere vergoeding moet worden gezien als loon, tenzij de werkgever deze aanwijst als eindheffingsloon. De Rechtbank Den Haag heeft op 29 februari 2024 (ECLI:NL:RBDGA:2024:1107) een uitspraak gedaan over een situatie waarbij er een bovenmatige reiskostenvergoeding is betaald (zonder dit als loon te zien). In deze procedure is er een naheffingsaanslag loonheffingen en een vergrijpboete opgelegd. De belangrijkste reden is dat de werkgever veel kilometers niet kon aantonen, de formulieren waren - in normaal Nederlands - vals. Het deelonderzoek is uiteindelijk geëxtrapoleerd, soms is dit toegestaan.
Andere woonplek en reiskostenvergoeding
Een werknemer verblijft tijdelijk op de camping en reist van deze plek naar zijn werk. De werkgever wil graag een onbelaste vergoeding geven voor deze woonwerk kilometers. Woonwerkverkeer is het binnen een tijdsbestek van 24 uur zowel heen als terug reizen tussen de woning of verblijfplaats en de arbeidsplaats. Deze kilometers zijn zakelijke kilometers (belastingvrije vergoeding 0,23 per kilometer). Dit betreft een zogenaamde gerichte vrijstelling. Of een camping wordt gezien als een verblijfplaats is afhankelijk van de feiten en omstandigheden, bij een tijdelijk verblijf is dit niet zo (niet voldoende duurzaam). De kennisgroep van de belastingdienst heeft in 2024 een aantal zaken bekeken, hierbij hun visie;
- Elk weekend op de camping gedurende 2 maanden: camping is geen verblijfplaats, vergoeding reiskosten woon-werk niet mogelijk
- In de zomer 3 maanden op de camping: vergoeding reiskosten woon-werk is mogelijk, mits aan de redelijkheidstoets wordt voldaan (dus mag niet veel verder zijn dan de normale woonplaats).
Het is niet altijd nodig dat een werknemer op dezelfde dag heen en weer reist (Hoge Raad 22 november 2002). De reis moet echter wel een zakelijk karakter hebben (Rechtbank Zeeland West Brabant 5 november 2020) . Om het ingewikkeld te maken kan de woonplaats en de verblijfplaats verschillen (Hoge Raad d.d. 4 mei 2018). Ook lunchritten (tussen de middag) kunnen als woonwerk kilometers worden gezien, aldus de Hoge Raad op 11 november 2011.
Nieuws reiskostenvergoeding 2024
De reiskostenvergoeding wordt per 1 januari 2024 aangepast. De belastingvrije kilometervergoeding zal per die datum worden verhoogd. De vergoeding gaat in 2023 van € 0,19 naar € 0,21 en in 2024 naar € 0,23 per kilometer.
Nieuws reiskostenvergoeding september 2022
Het besluit over de fiscale behandeling in de loonbelasting en de inkomstenbelasting van reiskostenvergoedingen, terbeschikkingstelling van een auto of fiets en privégebruik auto is vernieuwd. Belangrijkste wijzigingen:
- Vaste reiskostenvergoeding met terugwerkende kracht
- Afschrijving fiets van de zaak
Nieuws reiskostenvergoeding 2024
De reiskostenvergoeding wordt per 1 janauri 2024 aangepast. De belastingvrije kilometervergoeding zal per die datum worden verhoogd. Vorenstaande staat opgenomen in het regeerakkoord Rutte IV (bekend geworden in december 2021). De vergoeding gaat in 2023 van € 0,19 naar € 0,21 en in 2024 naar € 0,24 per kilometer.
Hoe werkt de reiskostenvergoeding?
Onder de gerichte vrijstellingen in de werkkostenregeling is de vergoeding voor vervoer in het kader van de dienstbetrekking opgenomen. Hieronder valt ook woon-werkverkeer. OV-kosten mogen tot de werkelijke kosten worden vergoed. Reiskosten gemaakt met andere vervoersmiddelen dan het OV mogen worden vergoed tot € 0,19 per kilometer. Een hogere vergoeding betalen is wel mogelijk, maar niet onder de gerichte vrijstelling. Dat betekent dat de werkgever het deel van de vergoeding dat € 0,19 te boven gaat, actief moet aanwijzen voor de vrije ruimte of als bruto loon aan de werknemer dient toe te kennen.
Vaste reiskostenvergoeding
De hoofdregel is dat de vergoeding wordt toegekend naar werkelijk afgelegde kilometers. Dat is ook goed verklaarbaar. De reiskostenvergoeding is bedoeld als vergoeding voor gemaakte kosten. Echter, van iedere werknemer consequent bijhouden of deze al dan niet op bepaalde dagen aanwezig is, kan een behoorlijke administratieve last vormen. Daarom kent de wet een tegemoetkoming in de zin van de vaste reiskostenvergoeding.
Hoe werkt de vaste reiskostenvergoeding?
Indien de werknemer op ten minste 128 dagen per jaar naar een vaste plaats van werkzaamheden reist, mag de reiskostenvergoeding worden berekend alsof de werknemer dit 214 dagen per jaar doet. Het idee hierachter is dat 214 dagen ongeveer strookt met het aantal dagen dat een voltijd werknemer in een jaar werkt. De veronderstelling daarbij is dat de voltijd werknemer op vijf dagen woon-werkkilometers maakt. Kortdurend ziekteverzuim en vakantieperioden zijn in de 214 dagenperiode reeds verdisconteerd. De vergoeding op basis van 214 dagen wordt naar evenredigheid verminderd indien de werknemer op minder dan vijf dagen per week de reiskosten heeft. Let hier goed bij op! Het gaat niet om het aantal arbeidsuren, maar om het aantal werkdagen.
Nacalculeren van reiskosten
Indien de werknemer meer dan 75 kilometer enkele reis woon-werkverkeer heeft, moet u de vaste vergoeding jaarlijks nacalculeren. Dit houdt in dat u controleert of de uitbetaalde vergoeding niet hoger is dan de maximaal toegestane vergoeding op basis van de werkelijke woon-werkkilometers. De nacalculatie dient u te verwerken in de laatste loonaangifte van het jaar (periode 12 of 13).
Zieke werknemers hebben in beginsel geen reiskosten. Indien zij een vaste vergoeding krijgen, zijn er daarom grenzen gesteld aan de doorbetaling van de vaste reiskostenvergoeding. De doorbetaling mag hooguit doorlopen tot het eind van de maand volgend op de maand die loopt op het moment van ziekte. Indien de werknemer dus op 13 maart ziek wordt, kan de vergoeding uiterlijk voor april nog worden uitbetaald. Na een betermelding bij langdurige ziekte mag de vergoeding pas weer in de maand volgend op de betermelding worden betaald. In de praktijk gaat dit nog te vaak niet (helemaal) goed.
Corona en reiskostenvergoeding
Sinds de corona-uitbraak werken veel werknemers verplicht thuis. Het aantal reisbewegingen is daarmee sterk afgenomen. In de systematiek van de reiskostenvergoedingen krijgen werknemers die de vergoeding doorbetaald krijgen dus kosten vergoed die zij niet maken. Het fiscale gevolg zonder een uitzondering te maken is dat de werkgever de vergoeding (deels) moet aanpassen of tot het bruto loon moet gaan rekenen. Bij Besluit is voor de corona-periode een goedkeuring afgegeven. De goedkeuring houdt in dat voor het jaar 2020 de werkgever voor het uitbetalen van de reiskostenvergoeding geen gevolgen hoeft te verbinden aan de wijzigingen in het reispatroon van de werknemer. Dit geldt ook voor een vergoeding op basis van nacalculatie. De goedkeuring is alleen van toepassing op vergoedingen die op 12 maart 2020 reeds bestonden.
Na de uitzondering: reiskostenvergoeding 2021
Per 1 januari 2021 is de goedkeuring uit het Besluit niet meer van toepassing. Dat betekent dat de vaste reiskostenvergoedingen bij onveranderd reisgedrag door bijvoorbeeld thuiswerken (deels) tot het bruto loon gerekend moet worden. Indien wordt gekozen voor instandhouding van de vaste reiskostenvergoeding via het bruto loon, dienen de loonheffingen hierop te worden ingehouden en afgedragen. Dit kan de bedrijfskosten behoorlijk verhogen. Bij instandhouding door het brengen van de vergoeding in de vrije ruimte dient acht te worden geslagen op het gebruikelijkheidscriterium en de omvang van de vrije ruimte. Hier moet vooraf naar gekeken worden.
Aangezien de (vaste) reiskostenvergoeding ziet op de kosten die deze werknemers niet meer maken, is het stopzetten van de vergoeding onzes inziens verdedigbaar uit werkgeversoogpunt.
UPDATE 21-12-2020: Bovenstaande uitzondering wordt verlengd. Dit is bij Kamerbrief medio december 2020 aangekondigd. De uitzondering loopt in ieder geval tot 1 februari 2021. De voorwaarde is (nog altijd) dat de vergoeding al voor 13 maart 2020 is toegekend. In januari komt de regering hierop terug. Let op! Deze verlenging met één maand geldt alleen(!) voor de vaste reiskostenvergoeding en niet voor andere vaste kostenvergoedingen.
UPDATE 25-03-2021: Bovenstaande uitzondering wordt verlengd. Dit is bij Kamerbrief media maart 2021 aangekondigd. De uitzondering loopt in ieder geval tot 1 juli 2021. De voorwaarde is (nog altijd) dat de vergoeding al voor 13 maart 2020 is toegekend. De regering zal hier ongetwijfeld enkele weken voor 1 juli 2021 nader over communiceren.
En andere vaste kostenvergoedingen dan?
Bovenstaande is geschreven voor de reiskosten, maar geldt ook voor andere vaste kostenvergoedingen van werknemers die meer dan voorheen thuiswerken. Kostenvergoedingen (en de WKR in het algemeen) zijn bij een belastingcontrole veel gecontroleerde punten. Laat u daarom tijdig adviseren en krijg grip op uw kostenvergoedingen.
Noot van de adviseur
Sommige media brengen het wegvallen van (een deel van) de reiskostenvergoeding als financiële achteruitgang voor de werknemer. Echter, een reiskostenvergoeding ziet op kosten die de werknemer daadwerkelijk maakt. De werknemer die in 2021 deze kosten nog maakt, kan deze op dezelfde wijze als nu vergoed krijgen. Het wegvallen van een vergoeding speelt alleen bij werknemers die geen kosten/kilometers maken. Dat de vergoeding bij de afwezigheid van reiskosten kon worden doorbetaald zonder verdere fiscale consequenties, is een extraatje geweest van de overheid.
Daarnaast is het zo dat de werknemer die zijn kilometers vergoed krijgt tegen de maximale gerichte vrijstelling van € 0,19 per kilometer niet geheel gecompenseerd wordt. De werkelijke kosten per kilometer zijn vrijwel altijd hoger dan € 0,19. Woon-werkkilometers kosten de werknemer normaliter dus geld, waarvoor zij slechts deels worden gecompenseerd. Deze kosten is de werknemer bij thuiswerken goeddeels kwijt. Er valt derhalve zelfs een standpunt in te nemen dat de werknemer er op vooruitgaat, als gevolg van het wegvallen van een deel van de kosten.
Werkkostenregeling en thuiswerken
Vanaf 1 januari 2022 mag de werknemer een belastingvrije vergoeding ontvangen voor de kosten verbonden aan thuiswerken. Deze vergoeding bedraagt maximaal € 2 per thuisgewerkte dag.
Werkkostenregeling 2027
Per 1 januari 2027 wordt het het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling verhoogd van 2% naar 2,16% tot € 400.000 en voor het meerdere 1,18%.
Werkkostenregeling 2026
Per 1 januari 2026 blijft het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling gelijk, namelijk 2% tot € 400.000 en voor het meerdere 1,18%. Daarnaast wordt per 1 januari 2027 het percentage van de eerste schijf van de vrije ruimte verhoogd van 2% naar 2,16%.
Werkkostenregeling 2025
Per 1 januari 2025 wordt het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling verhoogd van 1,92% naar 2%. Daarnaast wordt per 1 januari 2027 het percentage van de eerste schijf van de vrije ruimte verhoogd van 2% naar 2,16%.
Werkkostenregeling 2024
In 2023 bedraagt de vrije ruimte voor de werkkostenregeling 3% van de fiscale loonsom tot € 400.000. Over het meerdere van de fiscale loonsom bedraagt de vrije ruimte 1,18%. In de wet is opgenomen dat het maximumbedrag van de vrije ruimte in de eerste schijf in 2023 € 6.800 bedraagt (in plaats van € 12.000), dit is fout. Dit wordt met terugwerkende kracht naar 1 januari 2023 hersteld, waardoor het maximumbedrag in de eerste schijf gelijk zal zijn aan 3% van € 400.000. Vanaf 2024 wordt het percentage van de vrije ruimte verlaagd van 3% naar 1,92% over een fiscale loonsom tot € 400.000.
Werkkostenregeling 2023
De vrije ruimte bedraagt per werkgever 1,7% van de fiscale loonsom van
alle werknemers gezamenlijk, voor zover die loonsom niet hoger is dan €
400.000 plus 1,18% van het restant van die loonsom. Om het midden- en kleinbedrijf
tegemoet te komen wordt voorgesteld de
vrije ruimte over de eerste € 400.000 (fiscale loonsom) te verhogen met
0,22%-punt (derhalve 1,92%), het mag duidelijk zijn dat dit veel te laag
is, een percentage van 5-8% was eens stuk redelijker geweest. Werkgever
die werknemers willen compenseren voor bijvoorbeeld de inflatie / hogere
energielasten krijgen als bonus nog eens extra loonheffing (aan de overheid).
Het is de vraag of de verruiming tot een echte verbetering leidt. Het ligt immers veel meer voor de hand vergoedingen voor bijvoorbeeld extra energiekosten gericht vrij te stellen (eventueel onder een te formuleren maximum). In het MKB leidt de verruiming van de vrije ruimte niet tot een geweldige mogelijkheid om werknemers langs deze weg te compenseren. Ook het tarief (80%) bij overschrijding van de vrije ruimte is, gelet op de tariefstructuur van de wet, weinig aantrekkelijk.
Werkkostenregeling 2022
Via de werkkostenregeling kunt u als werkgever onbelaste vergoedingen aan uw werknemers verstrekken. U mag zelfs zaken belastingvrij vergoeden waar een werknemer een privé voordeel van kan hebben. Denk hierbij aan gereedschappen, telefoons, bureaus, computers, kerstpakketten en sportabonnementen. In 2020 en 2021 mocht 3% van de eerste € 400.000 aan salariskosten belastingvrij worden gebruikt binnen de onderneming. In 2022 is dit verlaagd naar het oude niveau, namelijk 1,7% van € 400.000. De belangrijkste vrijstellingen die u buiten de WKR kunt gebruiken zijn:
- verhuiskosten vanwege werk
- abonnementen openbaar vervoer
- reiskostenvergoeding € 0,19 cent per kilometer
- thuiswerkvergoeding € 2 per dag
- maaltijden tijdens overwerken
Thuiswerken en WKR-regeling
Bij thuiswerkende werknemers moet u aan 4 dingen denken:
- Noodzakelijkheidscriterium: vergoedingen en verstrekkingen (en terbeschikkingstellingen) van computers, gereedschappen, internetverbinding thuis, printer, toner, etc. zijn vrijgesteld als deze noodzakelijk zijn om de dienstbetrekking behoorlijk te vervullen. De werkgever betaalt de apparatuur zonder bijdrage van de werknemer. Als de apparatuur niet meer wordt gebruikt, dan krijgt de werkgever deze weer terug (of de werknemer vergoedt de restwaarde uit zijn netto loon). Zie ook paragraaf 20.1.7. van het handboek loonheffingen.
- Arbo: als verplichtingen volgen uit de ARBO-wetgeving, zijn deze ook vrijgesteld. De werkgever betaalt de investering en er moet intern een arboplan zijn bij de werkgever. Hierbij moet u denken aan een bureau of bureaustoel. Zie ook paragraaf 20.1.9 van het handboek loonheffingen.
- Hulpmiddelen: hierbij kunt u denken aan een compter, laptop, mobiele telefoon, i-Pad, etc. die voor tenminste 90% zakelijk wordt gebruikt. Ook deze zijn vrijgesteld en mogen ook buiten de werkplek worden gebruikt. Voor de liefhebber: paragraaf 20.1.10 van het handboek.
- Overige vergoedingen: overige vergoedingen die samenhangen met thuiswerken zoals elektra, koffie, water, etc. zijn niet vrijgesteld of nihil gewaardeerd. Deze vergoeding wordt gezien als loon voor de werknemer. Dit loon kunt u echter wel onder de WKR brengen en komt dus ten laste van de vrije ruimte (zie boven 3% van € 400.000 en 1,2% over meerdere). Deze kunnen ook als eindheffing worden aangewezen. Voor de echte lezer, paragraaf 8.1.3.
Bron WKR en thuiswerken
Belastingvrije onkostenvergoeding
U mag onder redelijk strikte voorwaarden een belastingvrije vergoeding toekennen aan uw werknemers. Deze vergoeding mag u - mede gezien de toegenomen inflatie - jaarlijks indexeren.
Belastingvrije vergoedingen
| 2023 | 2024 | |
| Zakelijke kilometervergoeding | 0,21 | 0,23 |
| Thuiswerkvergoeding | 2,15 | 2,35 |
| Belaste waarde maaltijden kantine | 3,55 | 3,90 |
| Belaste dagwaarde inwoning en huisvesting | 6,10 | 6,70 |
| Vrijgestelde vergoeding verhuiskosten | 7.750,00 | 7.750,00 |
| Vrijgestelde vrijwilligersvergoeding per maand | 190,00 | 210,00 |
| Vrijgestelde vrijwilligersvergoeding per jaar | 1.900,00 | 2.100,00 |
| Vrijgestelde vergoeding ziektekostenregeling | 27,00 | 27,00 |
| Gebruikelijk loon DGA | 51.000 | 56.000 |
In het kort de onkostenvergoeding
- Ook onder de werkkostenregeling kunt u een (maandelijkse) belastingvrije onkostenvergoeding verstrekken aan uw werknemer. Hieraan zijn wel voorwaarden verboden, deze zijn:
- De werkgever moet deze vergoeding regelmatig (zeg eens per jaar gedurende 2 maanden) controleren middels bonnen (en betaalbewijzen)
- Stel een specificatie van de onkosten op en bezwaar deze bij de loonadministratie.
- Vergeet niet de onkostenvergoeding jaarlijks te verhogen (index)
- Maak indien gewenst een afspraak met de belastingdienst via uw fiscalist
Boekenonderzoek belastingvrije vergoedingen
De administratieve rompslomp is behoorlijk en de Belastingdienst zal bij een boekenonderzoek vrijwel altijd dit onderdeel controleren. Onder de werkkostenregeling wordt het eenvoudiger en minder gunstig, de werkgever mag 1,2% van het fiscale loon onbelast aan zijn werknemer betalen. Er geldt nog wel een gebruikelijkheidstoets, de vergoeding mag dus niet erg ongebruikelijk zijn. Vanaf 2020 is de regeling iets gunstiger; de vrije ruimte wordt berekend als 1,7% van de loonsom tot € 400.000 plus 1,2% van de resterende loonsom. Vooral midden- en kleinbedrijven (MKB) hebben hier voordeel van.
Dit betekent bij een loonsom van € 400.000 dat werkgevers in de nieuwe situatie € 6.800 onbelast beschikbaar kunnen stellen in plaats van € 4.800 nu. Voor het bedrag boven € 400.000 blijft het percentage van 1,2% gelden.
Welke kosten kunnen belastingvrij worden vergoed?
Bij belastingvrije vergoedingen kunt u denken aan:
- zakelijke taxiritten;
- consumpties onderweg (beperkt);
- zakelijke telefoongesprekken (geen abonnementen);
- koffie en thee bij thuis werken;
- kleine zakelijke aanschaffingen;
- consumpties ontvangen relaties thuis (beperkt);
- representatie en geschenken (beperkt);
- privé wassen werkkleding;
- woon-werkverkeer (€ 0,19 per kilometer).
Bij een auto van de zaak kunt u ook denken aan:
- parkeergelden;
- veerpont;
- tolwegen;
- wassen van de auto.
Belastingtip boekenonderzoek onkostenvergoeding
De meeste boekenonderzoeken in 2019 en 2020 hebben betrekking op de loonbelasting. De reden hiervoor is dat dergelijke onderzoeken eenvoudig en snel kunnen plaatsvinden en relatief hoge correcties opleveren. Bij een boekenonderzoek vormt de kostenvergoeding een vast onderdeel. Zorg ervoor dat u een specificatie van de onkostenvergoeding in uw dossier aanwezig hebt. Daarnaast moet u uw werknemers regelmatig (zeg eens per 6 maanden) vragen om de bonnen te bewaren, zo kunt u de omvang van de onkostenvergoeding controleren.
Procedure over specificatie onkostenvergoeding
In een uitspraak van het Gerechtshof 's Hertogenbosch d.d. 9 januari 2020 (ECLI:NL:GHSHE:2020:66) kwam de specificatie van de onkostenvergoeding aan de orde. Naar aanleiding van een boekenonderzoek legt de Inspecteur naheffingsaanslagen en boetes op aan belastingplichtige. Onder meer de vaste kostenvergoeding is niet onderbouwd en bij sommige werknemers was een gedeeltelijke onderbouwing aanwezig, de kosten zijn echter naar hun aard en omvang niet gespecificeerd. De naheffingsaanslag is volgens de rechter terecht opgelegd. Conclusie:
- Specificeer de onkostenvergoeding via een schriftelijk document.
- Controleer de onkostenvergoeding met enige regelmaat.
- Controleer de onkostenvergoeding naar hun aard en omvang (met onderliggende bonnen).
Verder merkt het Gerechtshof nog op dat aan eenmaal verstrekte vaste kostenvergoedingen achteraf niet andere kosten ten grondslag mogen worden gelegd dan die welke vooraf of uiterlijk bij de betaling ervan naar aard en veronderstelde omvang zijn gespecificeerd.
Bron onkostenvergoeding en belastingen
Youngtimer en bijtelling
Een youngtimer (auto ouder dan 15 jaar) is voor veel ondernemers fiscaal voordelig. Er geldt een hoger bijtellingspercentage (35%), edoch dan over de dagwaarde / werkelijke waarde en niet over de oorspronkelijke cataloguswaarde. Een youngtimer is hiermee (fiscaal) vaak nog aantrekkelijker dan een elektrische auto. De regeling wordt de komende jaren aangepast (als volgt)
- Voor 2026: leeftijdsgrens 16 jaar
- Voor 2027: leeftijdsgrens 25 jaar, dus regeling alleen van toepassing op auto van voor 2002 (anders 22% over cataloguswaarde)
Advies inzake beperken van uw bijtelling? Bijvoorbeeld bijtelling over 1 auto bij meerdere auto's? Stuur ons gerust een email voor een vrijblijvende offerte.
Belastingplannen 2026 en yountimer regeling
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 16 jaar en dan naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vanaf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken. Er komt dus een versobering van de youngtimer regeling aan. Er zijn diverse stukken gepubliceerd
- Kamerstukken II 2025/2026 36812 nr 102
- Kamerstukken II 2025/2026 36812 nr 115
- Brief overgangsregeling youngtimer regeling 16 december 2025
- Besluit 12 februari 2026 inzake versoberen youngtimer regeling
- Motie inzake youngtimer regeling 26 maart 2026
- Kamerbrief transitiepad versobering youngtimer regeling
Maar waar gaat het concreet naar toe met de youngtimer regeling in de toekomst?
- Auto's die op 31 december 2010 in gebruik zijn genomen blijven onder de youngtimer regeling vallen, in ieder geval tot 31 december 2031. Daarna komt de regeling te vervallen
- Overwogen wordt om de leeftijdsgrens in de komende jaren in stapjes te verhogen (2027: 17 jaar, 2028: 20 jaar en 2032 25 jaar).
Eindheffing benzine en dieselauto (fossiele brandstof) vanaf 2027
In het klimaatpakket (25 april 2025) (kamerbrief 1 en kamerbrief 2) is een voorstel op tafel gekomen (goedkeuring ministerraad) dat niet elektrische auto's veel duurder worden. Het voorstel is dat met ingang van 2027 voor nieuwe auto's van de zaak (met verbrandingsmotor) door de werkgever een extra eindheffing moet worden betaald naast de reguliere loonheffing die de werknemer moet betalen (bij privé gebruik). Deze regeling geldt niet voor auto's die op waterstof of op een batterij rijden of voor brandstof auto's die voor minder dan 500 kilometer privé worden gebruikt. Bestelauto's vallen ook vaak buiten deze nieuwe regeling. De regeling geldt alleen voor werkgevers, dus niet voor eigenaren van een eenmanszaak of VOF. Het tarief is 52% van de bijtelling, bij een auto van € 50.000 derhalve 22% x 52% x 52.000 = € 5.720 eindheffing per jaar (die niet op de werknemer mag worden verhaald). De regeling zal in het belastingplan 2026 worden uitgewerkt.
Aanpassing youngtimer regeling 2027
Vermoedelijk zal in één adem met bovenstaande maatregel ook de youngtimer regeling worden aangepast.
Wat is een youngtimer?
Een auto die ouder is dan 15 jaar en jonger dan 25 jaar. Dit geldt zowel voor Nederlandse auto's als voor auto's die zijn geïmporteerd uit het buitenland.
Fiscale voordelen youngtimer
Over een nieuwe auto is de bijtelling 4% (volledig elektrisch) of 22% van de cataloguswaarde. Voor youngtimers geldt een speciale regeling, hiervoor is de bijtelling 35% van de dagwaarde (waarde economisch verkeer). De waarde wordt door de fiscus veelal bepaald via een koerslijst of taxatie. De waarde kan per jaar verschillen, aanpassing is toegestaan en soms verplicht (bijvoorbeeld bij restauratie). Alle kosten (onderhoud, brandstof, MRB, parkeren, etc.) zijn aftrekbaar.
Voorbeeld berekening youngtimer
Een Bentley kost nieuw ruim € 120.000. De Bentley is 16 jaar met een dagwaarde van € 20.000. De normale bijtelling over de auto bedraagt 22% (maximaal) van € 120.000 x 52%, zeg netto ruim € 13.000 per jaar. Omdat de youngtimer-regeling van toepassing is kostte de auto 35% (maximaal) van € 20.000 euro x 52%, zeg ruim € 3.500 per jaar. Als er een gesloten rittenadministratie wordt bijgehouden, is er geen bijtelling van toepassing mits er minder dan 500 kilometer met de auto wordt gereden.
Wetswijziging youngtimer
In een motie uit 2018 wordt de regeling voor de youngtimers aan de orde gesteld. In enkele Kamervragen over de youngtimer in juni 2019 geeft de Staatssecretaris aan de regeling nader te onderzoeken in 2019.
Youngtimer en bijtelling
Een youngtimer (auto ouder dan 15 jaar) is voor veel ondernemers fiscaal voordelig. Er geldt een hoger bijtellingspercentage (35%), edoch dan over de dagwaarde / werkelijke waarde en niet over de oorspronkelijke cataloguswaarde. Een youngtimer is hiermee (fiscaal) vaak nog aantrekkelijker dan een elektrische auto. De regeling wordt de komende jaren aangepast (als volgt)
- Voor 2026: leeftijdsgrens 16 jaar
- Voor 2027: leeftijdsgrens 25 jaar, dus regeling alleen van toepassing op auto van voor 2002 (anders 22% over cataloguswaarde)
Advies inzake beperken van uw bijtelling? Bijvoorbeeld bijtelling over 1 auto bij meerdere auto's? Stuur ons gerust een email voor een vrijblijvende offerte.
Belastingplannen 2026 en yountimer regeling
De regeling blijft de komende jaren nog wel instand. De leeftijdsgrens wordt in 2 stappen van 15 naar 16 jaar en dan naar 25 jaar verhoogd. De bijtelling bij youngtimers van 15 jaar oud bedraagt thans 35% van de waarde in het economische verkeer. Vanaf 2026 moet de auto 16 jaar oud zijn en vanaf 2027 geldt de regeling alleen voor auto's die ouder zijn dan 25 jaar. Voor youngtimers die niet meer in de regeling vallen bedraagt de bijtelling 22% van de oorspronkelijke cataloguswaarde, dit kan ongunstig uitwerken.
Eindheffing benzine en dieselauto (fossiele brandstof) vanaf 2027
In het klimaatpakket (25 april 2025) (kamerbrief 1 en kamerbrief 2) is een voorstel op tafel gekomen (goedkeuring ministerraad) dat niet elektrische auto's veel duurder worden. Het voorstel is dat met ingang van 2027 voor nieuwe auto's van de zaak (met verbrandingsmotor) door de werkgever een extra eindheffing moet worden betaald naast de reguliere loonheffing die de werknemer moet betalen (bij privé gebruik). Deze regeling geldt niet voor auto's die op waterstof of op een batterij rijden of voor brandstof auto's die voor minder dan 500 kilometer privé worden gebruikt. Bestelauto's vallen ook vaak buiten deze nieuwe regeling. De regeling geldt alleen voor werkgevers, dus niet voor eigenaren van een eenmanszaak of VOF. Het tarief is 52% van de bijtelling, bij een auto van € 50.000 derhalve 22% x 52% x 52.000 = € 5.720 eindheffing per jaar (die niet op de werknemer mag worden verhaald). De regeling zal in het belastingplan 2026 worden uitgewerkt.
Aanpassing youngtimer regeling 2027
Vermoedelijk zal in één adem met bovenstaande maatregel ook de youngtimer regeling worden aangepast.
Wat is een youngtimer?
Een auto die ouder is dan 15 jaar en jonger dan 25 jaar. Dit geldt zowel voor Nederlandse auto's als voor auto's die zijn geïmporteerd uit het buitenland.
Fiscale voordelen youngtimer
Over een nieuwe auto is de bijtelling 4% (volledig elektrisch) of 22% van de cataloguswaarde. Voor youngtimers geldt een speciale regeling, hiervoor is de bijtelling 35% van de dagwaarde (waarde economisch verkeer). De waarde wordt door de fiscus veelal bepaald via een koerslijst of taxatie. De waarde kan per jaar verschillen, aanpassing is toegestaan en soms verplicht (bijvoorbeeld bij restauratie). Alle kosten (onderhoud, brandstof, MRB, parkeren, etc.) zijn aftrekbaar.
Voorbeeld berekening youngtimer
Een Bentley kost nieuw ruim € 120.000. De Bentley is 16 jaar met een dagwaarde van € 20.000. De normale bijtelling over de auto bedraagt 22% (maximaal) van € 120.000 x 52%, zeg netto ruim € 13.000 per jaar. Omdat de youngtimer-regeling van toepassing is kostte de auto 35% (maximaal) van € 20.000 euro x 52%, zeg ruim € 3.500 per jaar. Als er een gesloten rittenadministratie wordt bijgehouden, is er geen bijtelling van toepassing mits er minder dan 500 kilometer met de auto wordt gereden.
Wetswijziging youngtimer
In een motie uit 2018 wordt de regeling voor de youngtimers aan de orde gesteld. In enkele Kamervragen over de youngtimer in juni 2019 geeft de Staatssecretaris aan de regeling nader te onderzoeken in 2019.
30%-Regeling (niet voor terugkerende Nederlanders)
Regelmatig worden wij benaderd om mensen bij te staan die gebruik willen maken van de 30%-regeling en hulp nodig hebben bij het aanvragen van deze regeling bij de Belastingdienst. Indien dit Nederlanders betreft die na jarenlang verblijf in het buitenland terugkeren, moeten wij ze teleurstellen, omdat zij weliswaar meestal wel voldoen aan de voorwaarden van de regeling, maar dat de termijn waarvoor deze geldt volledig wordt gekort en er per saldo geen gebruik gemaakt kan worden.
Onderstaand kort een beschrijving van de regeling en wie er voor in aanmerking komt en een uitleg over de kortingsregeling.
Wettelijke inkorting 30% regeling is rechtmatig
De Hoge Raad oordeelt dat het Gerechtshof terecht heeft geoordeeld dat de wijziging van de 30% per 1 januari 2019 binnen de beoordelingsmarge van de wetgever valt. De termijn voor de 30% regeling is in 2019 verkort van 8 jaar tot 5 jaar. Deze aanpassing gold direct voor nieuwe aanvragen en er is een overgangsregeling getroffen voor bestaande gevallen, waardoor de maximale looptijd ook voor lopende gevallen vervroegd afliep per 31 december 2020. De Hoge Raad kwam in diverse uitspraken tot deze conclusie (evenzo als de AG), dit betroffen:
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:123: 30% regeling voor 10 jaar tot 30 november 2021, door wetswijziging vervalt de regeling eerder namelijk per 31 december 2020. Niet in strijd met EU wetgeving.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:244: eerste stoppen 30% regeling is akkoord.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:245: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:124: idem ad 1
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:246: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:247: idem ad 3
Standpunt kennisgroep inzake 30% regeling
In een standpunt van de kennisgroep van de Belastingdienst d.d. 17 oktober 2025 (KG:202:2025:21) wordt ingegaan op de toerekening van gezamenlijke inkomensbestanddelen en box 3 vermogen aan een partiële buitenlandse belastingplichtige. Dit standpunt is gebaseerd op een voorbeeld casus inzake fiscale partners waarvan één partner de partiële buitenlandse belastingplicht heeft toegepast. Er geldt voor 2025 en 2026 overgangsrecht voor personen die al eerder gebruik hebben gemaakt van de 30% regeling. Volgens onze fiscale afdeling (en die van andere fiscaal juristen) is dit standpunt niet juist, zie ook een artikel in het FD d.d. 19 november 2025 (abonnement nodig). Vaanf 1 januari 2027 is het genoemde standpunt wel relevant. In andere standpunten van de kennisgroep van de belastingdienst wordt ook een toelichting gegeven, de belangrijkste zijn:
- Step up bij einde 30% regeling (KG:003:2022:17)
- Aftopping vergoeding en eindejaarsberekening 30% regeling (KG:041:2024:22)
- Correctie bij onjuiste toepassing 30% regeling (KG:204:2023:21)
- Expatregeling einde looptijd (KG:041:2023:6)
- Step up bij einde 30% regeling (KG:003:2022:17)
- Expatregeling en wisseling van werkgever (KG:041:2025:5)
- Expatregeling vergoeding schoolgelden bij school buiten Nederland (KG:041:2023:12)
- 30% regeling en beschikking loon (KG:204:2022:16)
Wetswijziging expatregeling (30% regeling) in 2025
De expatregeling is de nieuwe term voor de 30% regeling. Deze geldt voor ingekomen en uitgezonden werknemers. Met ingang van 1 januari 2024 is de regeling voor ingekomen werknemers versoberd, namelijk 30% voor eerste 20 maanden, dan 20% voor volgende 20 maanden en 10% voor laatste 20 maanden (totaal dus 60 maanden). Deze wijziging wordt per 2025 weer teruggedraaid. Het maximale percentage wordt in 2027 wel verlaagd van 30% naar 27%, dit geldt voor ingekomen en uitgezonden werknemers. Het percentage van 27% geldt dan gedurende de gehele looptijd. Voor 2025 en 2026 blijft voor alle ingekomen en uitgezonden werknemers het percentage nog gewoon 30%. Verdere wijzigingen zijn:
- Salarisnorm wordt per 2027 verhoogd van € 46.107 naar € 50.43 (voor werknemers jonger dan 30 jaar en masterdiploma van € 35.048 naar € 38.338). Dit wel met jaarlijkse index.
- Partiële buitenlandse belastingplicht: vanaf 2025 vervalt voor aantal werknemers de mogelijkheid om in de aangifte inkomstenbelasting te kiezen voor de toepassing van de partiële buitenlandse belastingplicht. Voor werknemers die al gebruik maken van de regeling in 2023 geldt een overgangsregeling (tot en met eind 2026). Voor werknemers die niet in Nederland wonen (en hier wel werken) kan soms de regeling nog wel gelden.
Voor vragen over de 30% regeling (of expatregeling) kunt u onze collega's om advies vragen, stuur ons hiertoe een e-mail.
De 30% regeling of 27% regeling
Onder voorwaarden kunnen buitenlandse werknemers in aanmerking komen voor de expatregeling. Als de regeling kan worden toegepast kan maximaal 30% (dadelijk 27%) van het loon uit tegenwoordige dienstbetrekking onbelast (belastingvrij) worden vergoed. Deze vergoeding ziet op extra kosten die de werknemer moet maken voor huisvesting en levensonderhoud. De regeling zou vanaf 2024 worden afgebouwd. De eerste 20 maanden kan nog maximaal 30% van het WNT norm bedrag (233.000 euro) worden vergoed en de daarop volgende 20 maanden nog 20% en de laatste 20 maanden nog 10%. Na 60 maanden stopt de 30% regeling dan definitief. Deze versobering is teruggedraaid. Als een werkgever kan aantonen dat de kosten hoger zijn dan het forfait mogen ook de werkelijke extraterritoriale kosten (ET Kosten) worden vergoed.
Kennisgroep belastingdienst inzake 30% regeling
De kennisgroep van de belastingdienst heeft op diverse vragen over de 30% regeling haar visie opgenomen. Dit betreft de volgende vraagstukken:
- Rechtsvormwijziging en 30% regeling (KG:041:2023:1) Hoe wordt de herziening van de premie Algemeen Werkloosheidsfonds (premie AWf) op grond van artikel 2.3, eerste lid, onderdeel b, Besluit Wfsv, ook wel de 30%-herziening genoemd, vastgesteld als de rechtsvorm van een werkgever in de loop van een kalenderjaar wijzigt?
- Step ip bij einde 30% regeling (KG:003:2022:17) Moet bij het einde van de looptijd van de 30%-regeling de verkrijgingsprijs voor belastingplichtige van de aandelen op basis van artikel 4.25 Wet IB 2001 juncto artikel 16 Uitvoeringsbesluit inkomstenbelasting 2001 (hierna: UBIB 2001) worden gesteld op de waarde in het economisch verkeer?
- 30% regeling en elders belast loon (KG:041:2023:5) Doet de inhoudingsplichtige een juiste aangifte loonheffingen als bij de vaststelling van de 30%-vergoeding geen rekening wordt gehouden met het recht op voorkoming van dubbele belasting en de 30%-vergoeding wordt vastgesteld op € 60.000?
- Overgangsregeling, vergoeding genoten (KG:041:2024:11) : wat wordt verstaan onder vergoeding waarop artikel 31a van toepassing is? In welke periode dienst de vergoeding te zijn genoten?
- Overgangsregeling en onderbreking 30% regeling (KG:041:2024:6) toelichting op begrip onderbreking bij de 30% regeling
- versobering wisseling van inhoudingsplichtige (KG:041:2024:4). Hoe wordt de 30% regeling toegepast bij een nieuwe werkgever/ inhoudingsplichtige? Lees ook KG:041:2024:2
- Jaarlijkse keuze en keuzemoment (KG:041:2024:12): in welk loontijdvak de keuze uit artikel 31a 17e lid nemen? Kan je een keuze herzien?
- kortingsregelingen 30% regeling (KG:041:2024:23) Indien gebruik wordt gemaakt van de uitzondering van de éénmalige, aaneengesloten periode van verblijf van drie maanden, kan in datzelfde kalenderjaar dan daarnaast ook nog gebruik worden gemaakt van de uitzondering van de jaarlijkse periode van verblijf van zes weken?
- Aftopping 30% regeling (KG:041:2024:22) mag de vergoeding op jaarbasis evenredig worden verdeeld over de loontijdvakken? Mag je de 30% regeling optimaliseren via een eindjaarberekening?
30% Regeling wordt 27% regeling
Eind 2023 heeft de tweede kamer voorgesteld om de 30% regeling af te bouwen. Dit wordt in het belastingplan 2025 teruggedraaid (voor groot deel). In 2025 en 2026 blijft de 30% regeling nog gelijk en in 2027 gaat de 30% regeling naar een nieuwe 27% regeling.
30% regeling in 2024 en 2025
Per 1 januari 2024 wordt de 30% regeling aangepast (amendement 30% regeling). Voor ingekomen werknemers die voldoen aan de voorwaarden blijft de 30% regeling voor de eerste 20 maanden zoals deze was. Voor de volgende 20 maanden wordt het percentage gesteld op 20% van het loon en voor de daaropvolgende 20 maanden op ten hoogste 10%. Na 60 maanden is de maximale periode met betrekking tot de 30% regeling verstreken. Bij een beschikking voor een kortere periode dan 60 maanden gelden dezelfde percentages en perioden. Er geldt een overgangsregeling (zie standpunt kennisgroep belastingdienst d.d. 17 april 2024) voor werknemers die in het laatste tijdvak van 2023 een vergoeding genoten en beschikking hiervoor hadden. De 30% regeling moet voor toepassing van het overgangsregime wel in 2022 of 2023 zijn toegepast, zie standpunt kennisgroep belastingdienst d.d. 23 april 2023.
De regeling wordt in 2025 wellicht weer teruggedraaid (brief belastingplan 2024), dit zwalkende beleid zal niet helpen bij het behouden van internationaal opererende bedrijven.
Voordeel 30%-regeling voor ingekomen werknemers
Als u in Nederland komt wonen en werken, maakt u mogelijk extra kosten, de zogenaamde extraterritoriale kosten. Uw werkgever mag u een onbelaste vergoeding geven voor deze kosten. Daarbij worden niet de werkelijk gemaakte kosten in aanmerking genomen, maar mag de werkgever u 30% van uw loon, inclusief de vergoeding, belastingvrij vergoeden. De regeling is daarom bekend onder de naam: de 30%-regeling. U hoeft niet te bewijzen dat u daadwerkelijk kosten heeft gemaakt.
Al met al een mooie regeling voor ingekomen werknemers.
30% regeling in 2023
Per 1 januari 2024 wordt de 30% wederom ingeperkt, nu tot de zogenoemde Balkenende-norm. Hiermee wordt verwezen naar de bezoldigingsnorm voor topfunctionarissen in de Wet normering topinkomens (WNT-norm). In 2022 bedraagt deze WNT-norm € 216.000 op jaarbasis. Aftopping binnen de 30%-regeling komt dus aan de orde als de grondslag voor de 30%-regeling hoger is dan € 216.000. Er wordt wel een overgangsregeling voorgesteld op basis waarvan voor ingekomen werknemers bij wie de 30%-regeling over het laatste loontijdvak van 2022 is toegepast, geldt dat de aftopping van de 30%-regeling pas toepassing vindt vanaf 1 januari 2026. Voor deze groep ingekomen werknemers geldt dat bij aanvang van toepassing van de 30%-regeling nog niet definitief vaststond dat het binnen de regeling maximaal in aanmerking te nemen bedrag vanaf 1 januari 2024 zou worden afgetopt.
Wie komt in aanmerking voor de 30%-regeling?
Om in aanmerking te komen voor de 30%-regeling dient u aan de volgende voorwaarden te voldoen:
- U heeft een dienstbetrekking.
- Uw werkgever heeft u aangeworven uit een ander land of u bent uit een ander land naar uw werkgever gezonden.
- U heeft in de laatste 2 jaar voor uw 1e werkdag, meer dan 16 maanden buiten Nederland gewoond.
- U woonde meer dan 150 km van de Nederlandse grens.
- U heeft specifieke deskundigheid die niet of nauwelijks te vinden is
op de Nederlandse arbeidsmarkt.
- U wordt geacht deskundigheid te hebben als uw salaris exclusief vergoeding minimaal € 37.296 (2018) bedraagt,
- of als u jonger dan 30 jaar bent en een mastertitel heeft, minimaal € 28.350,
- of als u wetenschappelijk onderzoek doet bij een aangewezen onderzoeksinstelling.
- U dient tijdig een beschikking aan te vragen bij de Belastingdienst.
Looptijd en kortingsregeling
De maximale looptijd voor de 30%-regeling bedraagt 8 jaar. In het Belastingplan 2019 wordt aangekondigd dat de maximale looptijd wordt verkort van 8 naar 5 jaar. Wel gaat er een overgangsregeling komen van maximaal 2 jaar voor bestaande gevallen.
De maximale looptijd wordt gekort met periodes van eerder verblijf in Nederland en wel onder de volgende voorwaarden:
- Verbleef of werkte u voor aanvang van uw tewerkstelling eerder in Nederland,
dan wordt u gekort voor periodes van eerder verblijf of werk in Nederland:
- die minder dan 25 jaar voor aanvang van uw tewerkstelling in Nederland liggen;
- meer dan 25 jaar voor aanvang begonnen en minder dan 25 jaar voor aankomst eindigde.
- Niet gekort worden periodes in de voorgaande 25 jaar van:
- maximaal 20 dagen per jaar in Nederland werken;
- maximaal 6 weken per jaar, of eenmalig 1 aaneengesloten periode van maximaal 3 maanden verblijf in Nederland voor vakantie, familiebezoek of andere privéredenen (niet werkgerelateerd).
Deze kortingsregeling zorgt ervoor dat terugkerende Nederlanders eigenlijk niet meer in aanmerking komen voor toepassing van de 30%-regeling en voor de volledige periode gekort worden. Uitzondering zijn Nederlanders die al meer dan 25 jaar niet meer in Nederland hebben gewoond en / of gewerkt.
Een extreem voorbeeld is het volgende:
Henk is geboren (1970) en getogen in Nederland en is na zijn studie in Nederland naar Australië vertrokken (1994) om daar te reizen en is daar blijven wonen. Na 24 jaar keert Henk in 2018 terug naar Nederland en vind daar een baan bij de Universiteit Twente. Hij voldoet aan alle voorwaarden voor de 30%-regeling. Toch kan hij er geen gebruik van maken; hij wordt namelijk volledig gekort. Hij heeft nooit in Nederland gewerkt en is de afgelopen 25 jaar slechts 1 jaar in Nederland geweest. Hij wordt echter gekort voor de aaneengesloten periode die begon in 1970 en in 1994 nog net binnen de 25 jaarstermijn eindigde.
Had Henk een jaar gewacht met zijn terugkeer naar Nederland, dan had Henk volledig gebruik kunnen maken van de regeling en zou hij in het geheel niet gekort zijn.
Let dus goed op en laat je bij voorkeur adviseren voordat je definitief terugkeert.
Transitievergoeding en toeslagen
Als u in overleg met uw werkgever uw dienstbetrekking beëindigt, dan zult u veelal een transitievergoeding ontvangen. Dit inkomen telt mee voor uw toetsingsinkomen voor onder meer de huurtoeslag. Dit kan erg onredelijk uitpakken. Soms is de terugbetaling van toeslagen hoger dan de transitievergoeding.
Compensatie transitievergoeding
Werkgevers kunnen soms een compensatie krijgen voor de transitievergoeding die zij betalen als een werknemer wordt ontslagen die langer dan 2 jaar ziek is. Per 1 juli 2026 geldt dit alleen nog voor zogenaamde kleine werkgevers. In de brief van de Belastingdienst (inzake Whk premie) staat of u een kleine werkgever bent. Middelgrote en grote werkgevers krijgen dan dus geen compensatie meer. De compensatie bij bedrijfsbeeindiging geldt ook alleen nog voor kleine werkgevers, mits voor 1 juli 2026. De regeling komt in 2027 te vervallen.
Procedure over gevolgen toeslagen bij ontslag
Als u een transitievergoeding in een jaar ontvangt kan dit niet als bijzonder inkomen voor de toeslagen worden beschouwd. De Algemene Wet Inkomensafhankelijke regelingen (Awir) is helder en moet eigenlijk door de wetgever worden aangepast. Henk ontving in 2016 een transitievergoeding i.v.m. het beeindigen van zijn dienstverband. Het inkomen was hierdoor in dat jaar even een stuk hoger. De belastingdienst wil vervolgens de zorgtoeslag en huurtoeslag van Henk terugontvangen. Henk is van mening dat het om bijzonder inkomen gaat dat buiten beschouwing moet worden gelaten. De belastingdienst en de rechter denken hier anders over. Henk moet ruim € 700 meer terugbetalen dan dat hij aan transitievergoeding heeft ontvangen. Volgens Rechtbank Overijssel blijkt uit jurisprudentie van de Afdeling Rechtspraak van de Raad van State dat het verzamelinkomen zoals door de belastinginspecteur in de aanslag inkomstenbelasting is vastgesteld als uitgangspunt moet worden genomen.
Noot fiscaal jurist over transitievergoeding en toeslagen
Het besluit huurtoeslag kent een mogelijkheid om bepaalde inkomsten buiten beschouwing te laten bij het vaststellen van het toetsingsinkomen, dit staat keurig in artikel 2b eerste lid. Nabetalingen van inkomsten vallen onder deze regeling (letter b). Blijkbaar zijn de belastingdienst en de rechter van mening dat een transitievergoeding niet is aan te merken als nabetaling van inkomsten. De vergoeding is ontstaan en voldaan in 2016 en moet dan ook aan dat jaar worden toegerekend. De rechter vindt nog wel dat het onrechtvaardig is maar daar kan hij niks aan doen, Lex est Lex (de wet is de wet). De bedoeling van de transitievergoeding gaat compleet teniet en sommige mensen kunnen dan nog beter niks ontvangen bij ontslag of einde dienstbetrekking.
Al met al een schrijnende uitspraak waarbij iedereen begrijpt, dat dit niet de bedoeling is geweest van de wetgever. Simpel gezegd moet de wetgever de wet aanpassen via een eenvoudig besluit. Kan de rechter dan niks doen? Zeker wel, deze rechtbank heeft een beetje liggen slapen. Als een wet onredelijk uitwerkt en niet zo is bedoeld dan mag een rechter deze opzij zetten (Hoge Raad d.d. 16 oktober 2015 ECLI:NL:HR:2015:3081). De rechter heeft echter niet als taak om een luie wetgever op te voeden. Deze rechter doet dit dan wel weer goed, hij legt de wet uit zoals hij deze leest. Als de tekst en de bedoeling niet gelijk zijn dan kan de rechter echter ook een andere afslag kiezen, dat was in deze casus wenselijk en noodzakelijk geweest. De uitkomst is niet passend en niet geboden. De Hoge Raad kiest deze route als de uitkomst van een wet in strijd is met rechtszekerheid, de tekst niet gerechtvaardigd is, onredelijke uitkomsten kent en/of de parlementaire geschiedenis iets anders heeft bedoeld. De transitievergoeding is niet bedoeld om toeslagen te moeten terugbetalen.
Natuurlijk begrijp ik dat de wetgever veel aan zijn hoofd heeft maar dit soort uitkomsten moeten we niet willen. Ondeugdelijke teksten of uitkomsten moeten worden aangepast. Nu maar eens wachten op Kamervragen of een scherpe rechter. Henk zal wel niet in Hoge Beroep gaan, dit wordt te duur.
Bron toeslagen en transitievergoeding
Rechtbank Overijssel d.d. 27 augustus 2018 (ECLI:NL:RBOVE:2018:3093)
Auto van de zaak huren tijdens vakantie
Henk is in dienstbetrekking bij X B.V. Henk heeft de beschikking over een auto van de zaak die hij zowel privé als zakelijk gebruikt. Er is een zogenaamde verklaring geen privégebruik auto van de zaak aangevraagd. Er wordt geen loonheffing ingehouden omdat er per jaar minder dan 500 kilometer privé met de auto van de zaak wordt gereden. Voor de vakantie maakt Henk ook gebruik van dezelfde auto, deze wordt privé door hem gehuurd. De vraag is of deze opzet werkt. De rechter en Belastingdienst vinden van niet.
Voordeel auto van de zaak tijdens de vakantie
Werknemers gaan in juli en augustus lekker op vakantie, soms met de auto van de zaak. Als de bijtelling wordt toegepast kan er ook een voordeel worden behaald. De werkgever mag de volgende kosten vergoeden:
- Tanken in buitenland (voorkeur met tankpas, in ieder geval bonnen bewaren i.v.m. buitenlandse BTW)
- Parkeren
- Tolkosten
- Pont
- Reparatie auto
Procedure over huren auto van de zaak
Henk houdt zich keurig aan de regels. Alleen voor de vakantieperiode kiest hij een creatieve oplossing. Hij rijdt met de auto van de zaak die hij privé heeft gehuurd van zijn werkgever, hiermee zou het een privé auto zijn waarmee Henk op vakantie gaat. Er worden huurovereenkomsten opgesteld, de vergoeding bedraagt € 1.150 voor 2011, € 700 voor 2012 en € 450 voor 2013. De overeenkomsten worden door beide partijen ondertekend (over 2013 enkel door Henk). Volgens het Gerechtshof moeten de kilometers tijdens de vakantieperiode worden gezien als privékilometers en kan de vergoeding die wordt betaald (met als titel huur) in mindering worden gebracht op de bijtelling. De belasting (loonheffing) kan worden nageheven bij de werkgever en bij Henk.
Noot fiscaal jurist
Henk had er beter voor kunnen kiezen om via de dealer een auto te huren, hiermee had hij het probleem eenvoudig kunnen voorkomen. Waarom het Gerechtshof de huurovereenkomsten opzij legt volgt onvoldoende uit de uitspraak. Cassatie is in deze zitting aan te bevelen en zal wellicht meer duidelijkheid opleveren.
Bron auto van de zaak en huur
Gerechtshof Arnhem - Leeuwarden 20 september 2016 (ECLI NL GHARL 2016 7593).
30% regeling en wisseling van werkgever
Ingekomen werknemers die gebruik maken van de 30% regeling dienen bij het verbreken van een dienstbetrekking tijdig een nieuwe werkgever te vinden willen ze gebruik blijven maken van de 30%-regeling. Het is mogelijk om de 30% regeling te verlengen indien een ingekomen werknemer van werkgever wisselt. Eén van de belangrijkste voorwaarden is dat de nieuwe dienstbetrekking wordt aangegaan binnen drie maanden na het einde van de oude dienstbetrekking.
Wettelijke inkorting 30% regeling is rechtmatig
De Hoge Raad oordeelt dat het Gerechtshof terecht heeft geoordeeld dat de wijziging van de 30% per 1 januari 2019 binnen de beoordelingsmarge van de wetgever valt. De termijn voor de 30% regeling is in 2019 verkort van 8 jaar tot 5 jaar. Deze aanpassing gold direct voor nieuwe aanvragen en er is een overgangsregeling getroffen voor bestaande gevallen, waardoor de maximale looptijd ook voor lopende gevallen vervroegd afliep per 31 december 2020. De Hoge Raad kwam in diverse uitspraken tot deze conclusie (evenzo als de AG), dit betroffen:
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:123: 30% regeling voor 10 jaar tot 30 november 2021, door wetswijziging vervalt de regeling eerder namelijk per 31 december 2020. Niet in strijd met EU wetgeving.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:244: eerste stoppen 30% regeling is akkoord.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:245: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:124: idem ad 1
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:246: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:247: idem ad 3
Standpunt kennisgroep inzake 30% regeling
In een standpunt van de kennisgroep van de Belastingdienst d.d. 17 oktober 2025 (KG:202:2025:21) wordt ingegaan op de toerekening van gezamenlijke inkomensbestanddelen en box 3 vermogen aan een partiële buitenlandse belastingplichtige. Dit standpunt is gebaseerd op een voorbeeld casus inzake fiscale partners waarvan één partner de partiële buitenlandse belastingplicht heeft toegepast. Er geldt voor 2025 en 2026 overgangsrecht voor personen die al eerder gebruik hebben gemaakt van de 30% regeling. Volgens onze fiscale afdeling (en die van andere fiscaal juristen) is dit standpunt niet juist, zie ook een artikel in het FD d.d. 19 november 2025 (abonnement nodig). Vaanf 1 januari 2027 is het genoemde standpunt wel relevant. In andere standpunten van de kennisgroep van de belastingdienst wordt ook een toelichting gegeven, de belangrijkste zijn:
- Step up bij einde 30% regeling (KG:003:2022:17)
- Aftopping vergoeding en eindejaarsberekening 30% regeling (KG:041:2024:22)
- Correctie bij onjuiste toepassing 30% regeling (KG:204:2023:21)
- Expatregeling einde looptijd (KG:041:2023:6)
- Step up bij einde 30% regeling (KG:003:2022:17)
- Expatregeling en wisseling van werkgever (KG:041:2025:5)
- Expatregeling vergoeding schoolgelden bij school buiten Nederland (KG:041:2023:12)
- 30% regeling en beschikking loon (KG:204:2022:16)
Formulier 30% regeling 2025
Werkgevers kunnen een werknemer uit het buitenland een onbelaste vergoeding geven voor de extra kosten voor tijdelijk verblijf in Nederland. Werkgevers die de Expatregeling gebruiken mogen zonder nader bewijs maximaal 30% van het loon – inclusief vergoeding – aanwijzen als gericht vrijgestelde vergoeding voor extraterritoriale kosten. Om gebruik te maken van de regeling is toestemming nodig van de Belastingdienst. Werkgevers die vanaf de eerste werkdag gebruikmaken van de Expatregeling moeten het verzoek binnen vier maanden na die dag indienen bij de Belastingdienst. Anders mag de werkgever pas gebruikmaken van de regeling vanaf de eerste dag van de maand waarin het verzoek gedaan wordt. Met dit formulier kan de werkgever ook een aanvraag doen om de regeling voor een nieuwe werknemer toe te passen die bij zijn vorige werkgever de regeling al liet toepassen. Het formulier voor de 30% regeling over 2025 is beschikbaar op de site van de belastingdienst.
Wetswijziging expatregeling (30% regeling) in 2025
De expatregeling is de nieuwe term voor de 30% regeling. Deze geldt voor ingekomen en uitgezonden werknemers. Met ingang van 1 januari 2024 is de regeling voor ingekomen werknemers versoberd, namelijk 30% voor eerste 20 maanden, dan 20% voor volgende 20 maanden en 10% voor laatste 20 maanden (totaal dus 60 maanden). Deze wijziging wordt per 2025 weer teruggedraaid. Het maximale percentage wordt in 2027 wel verlaagd van 30% naar 27%, dit geldt voor ingekomen en uitgezonden werknemers. Het percentage van 27% geldt dan gedurende de gehele looptijd. Voor 2025 en 2026 blijft voor alle ingekomen en uitgezonden werknemers het percentage nog gewoon 30%. Verdere wijzigingen zijn:
- Salarisnorm wordt per 2027 verhoogd van € 46.107 naar € 50.43 (voor werknemers jonger dan 30 jaar en masterdiploma van € 35.048 naar € 38.338). Dit wel met jaarlijkse index.
- Partiële buitenlandse belastingplicht: vanaf 2025 vervalt voor aantal werknemers de mogelijkheid om in de aangifte inkomstenbelasting te kiezen voor de toepassing van de partiële buitenlandse belastingplicht. Voor werknemers die al gebruik maken van de regeling in 2023 geldt een overgangsregeling (tot en met eind 2026). Voor werknemers die niet in Nederland wonen (en hier wel werken) kan soms de regeling nog wel gelden.
Voor vragen over de 30% regeling (of expatregeling) kunt u onze collega's om advies vragen, stuur ons hiertoe een e-mail.
Kennisgroep belastingdienst inzake 30% regeling
De kennisgroep van de belastingdienst heeft op diverse vragen over de 30% regeling haar visie opgenomen. Dit betreft de volgende vraagstukken:
- Rechtsvormwijziging en 30% regeling (KG:041:2023:1) Hoe wordt de herziening van de premie Algemeen Werkloosheidsfonds (premie AWf) op grond van artikel 2.3, eerste lid, onderdeel b, Besluit Wfsv, ook wel de 30%-herziening genoemd, vastgesteld als de rechtsvorm van een werkgever in de loop van een kalenderjaar wijzigt?
- Step ip bij einde 30% regeling (KG:003:2022:17) Moet bij het einde van de looptijd van de 30%-regeling de verkrijgingsprijs voor belastingplichtige van de aandelen op basis van artikel 4.25 Wet IB 2001 juncto artikel 16 Uitvoeringsbesluit inkomstenbelasting 2001 (hierna: UBIB 2001) worden gesteld op de waarde in het economisch verkeer?
- 30% regeling en elders belast loon (KG:041:2023:5) Doet de inhoudingsplichtige een juiste aangifte loonheffingen als bij de vaststelling van de 30%-vergoeding geen rekening wordt gehouden met het recht op voorkoming van dubbele belasting en de 30%-vergoeding wordt vastgesteld op € 60.000?
- Overgangsregeling, vergoeding genoten (KG:041:2024:11) : wat wordt verstaan onder vergoeding waarop artikel 31a van toepassing is? In welke periode dienst de vergoeding te zijn genoten?
- Overgangsregeling en onderbreking 30% regeling (KG:041:2024:6) toelichting op begrip onderbreking bij de 30% regeling
- versobering wisseling van inhoudingsplichtige (KG:041:2024:4). Hoe wordt de 30% regeling toegepast bij een nieuwe werkgever/ inhoudingsplichtige? Lees ook KG:041:2024:2
- Jaarlijkse keuze en keuzemoment (KG:041:2024:12): in welk loontijdvak de keuze uit artikel 31a 17e lid nemen? Kan je een keuze herzien?
- kortingsregelingen 30% regeling (KG:041:2024:23) Indien gebruik wordt gemaakt van de uitzondering van de éénmalige, aaneengesloten periode van verblijf van drie maanden, kan in datzelfde kalenderjaar dan daarnaast ook nog gebruik worden gemaakt van de uitzondering van de jaarlijkse periode van verblijf van zes weken?
- Aftopping 30% regeling (KG:041:2024:22) mag de vergoeding op jaarbasis evenredig worden verdeeld over de loontijdvakken? Mag je de 30% regeling optimaliseren via een eindjaarberekening?
De 30% regeling of 27% regeling
Onder voorwaarden kunnen buitenlandse werknemers in aanmerking komen voor de expatregeling. Als de regeling kan worden toegepast kan maximaal 30% (dadelijk 27%) van het loon uit tegenwoordige dienstbetrekking onbelast (belastingvrij) worden vergoed. Deze vergoeding ziet op extra kosten die de werknemer moet maken voor huisvesting en levensonderhoud. De regeling zou vanaf 2024 worden afgebouwd. De eerste 20 maanden kan nog maximaal 30% van het WNT norm bedrag (233.000 euro) worden vergoed en de daarop volgende 20 maanden nog 20% en de laatste 20 maanden nog 10%. Na 60 maanden stopt de 30% regeling dan definitief. Deze versobering is teruggedraaid. Als een werkgever kan aantonen dat de kosten hoger zijn dan het forfait mogen ook de werkelijke extraterritoriale kosten (ET Kosten) worden vergoed.
30% Regeling wordt 27% regeling
Eind 2023 heeft de tweede kamer voorgesteld om de 30% regeling af te bouwen. Dit wordt in het belastingplan 2025 teruggedraaid (voor groot deel). In 2025 en 2026 blijft de 30% regeling nog gelijk en in 2027 gaat de 30% regeling naar een nieuwe 27% regeling.
Hoge Raad inzake 30% regeling
Op 29 januari 2016 heeft de Hoge Raad bevestigd dat deze driemaandstermijn een harde en niet oprekbare termijn is. In deze procedure heeft belastingplichtige, wegens persoonlijke omstandigheden, pas een nieuwe dienstbetrekking aanvaard na de driemaandstermijn. Als motivering gaf de belastingplichtige aan dat hij enige tijd nodig heeft gehad om woonruimte te regelen, en dat hij gedurende die tijd niet op zoek is geweest naar een andere dienstbetrekking.
Zowel het Hof als de Hoge Raad komen tot de conclusie dat de driemaandstermijn een harde termijn is en dat de wet geen andere mogelijkheid biedt in geval van wisseling van werkgever om aannemelijk te maken dat er sprake is van schaarse specifieke deskundigheid. In de genoemde procedure dat de expat dus geen recht meer op toepassing van de 30% regeling.
30% regeling in 2024 en 2025
Per 1 januari 2024 wordt de 30% regeling aangepast (amendement 30% regeling). Voor ingekomen werknemers die voldoen aan de voorwaarden blijft de 30% regeling voor de eerste 20 maanden zoals deze was. Voor de volgende 20 maanden wordt het percentage gesteld op 20% van het loon en voor de daaropvolgende 20 maanden op ten hoogste 10%. Na 60 maanden is de maximale periode met betrekking tot de 30% regeling verstreken. Bij een beschikking voor een kortere periode dan 60 maanden gelden dezelfde percentages en perioden. Er geldt een overgangsregeling (zie standpunt kennisgroep belastingdienst d.d. 17 april 2024) voor werknemers die in het laatste tijdvak van 2023 een vergoeding genoten en beschikking hiervoor hadden. De 30% regeling moet voor toepassing van het overgangsregime wel in 2022 of 2023 zijn toegepast, zie standpunt kennisgroep belastingdienst d.d. 23 april 2023.
De regeling wordt in 2025 wellicht weer teruggedraaid (brief belastingplan 2024), dit zwalkende beleid zal niet helpen bij het behouden van internationaal opererende bedrijven.
30% regeling in 2023
Per 1 januari 2024 wordt de 30% wederom ingeperkt, nu tot de zogenoemde Balkenende-norm. Hiermee wordt verwezen naar de bezoldigingsnorm voor topfunctionarissen in de Wet normering topinkomens (WNT-norm). In 2022 bedraagt deze WNT-norm € 216.000 op jaarbasis. Aftopping binnen de 30%-regeling komt dus aan de orde als de grondslag voor de 30%-regeling hoger is dan € 216.000. Er wordt wel een overgangsregeling voorgesteld op basis waarvan voor ingekomen werknemers bij wie de 30%-regeling over het laatste loontijdvak van 2022 is toegepast, geldt dat de aftopping van de 30%-regeling pas toepassing vindt vanaf 1 januari 2026. Voor deze groep ingekomen werknemers geldt dat bij aanvang van toepassing van de 30%-regeling nog niet definitief vaststond dat het binnen de regeling maximaal in aanmerking te nemen bedrag vanaf 1 januari 2024 zou worden afgetopt.
30% regeling van 2019
De regering wil de 30% regeling inkorten van 8 jaar naar 5 jaar. De wijziging zou in moeten gaan op 1 januari 2019. Een aanvraag nog in 2018 indienen is dus verstandig.
Tip expats
Voor werknemers die gebruik maken van de 30% regeling is het dus essentieel om bij beëindiging van de oude dienstbetrekking binnen drie maanden een nieuwe werkgever te vinden. Hierbij geldt dat het aangaan van de dienstbetrekking binnen de driemaandstermijn voor behoud van de 30% regeling doorslaggevend is, en niet de aanvang van de tewerkstelling.
Voor expats met een tijdelijk arbeidscontract is dus aan te raden om vroegtijdig met de werkgever te overleggen wat de intentie is bij het einde van het tijdelijke contract. Zo kan de expat zich mogelijk eerder voorbereiden op het zoeken naar een nieuwe werkgever.
Indien een expat zelf ontslag neemt zal dat meestal gepaard gaan met het reeds gevonden hebben van een nieuwe werkgever en er in principe geen probleem zijn om de 30% regeling te verlengen. Als dat niet het geval is, dan zal de expat zich moeten realiseren dat hij eerst op zoek moet gaan naar een nieuwe werkgever wil hij de 30% regeling in de toekomst blijven genieten. Gaat de expat eerst "vakantie" vieren, het land verder leren kennen, dan kan dat tot gevolg hebben dat hij de 30% regeling definitief niet meer kan toepassen.
Gebruikelijkheidstoets werkkostenregeling
Er zijn werkgevers die bonussen en tantièmes van werknemers onderbrengen in de werkkostenregeling (de vrije ruimte). De Belastingdienst is hiermee akkoord tot zo'n € 2.000, maar bij hogere bonussen is men minder enthousiast. De werkkostenregeling is op dit onderdeel niet echt duidelijk.
Werkkostenregeling 2025
Per 1 januari 2025 wordt het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling verhoogd van 1,92% naar 2%. Daarnaast wordt per 1 januari 2027 het percentage van de eerste schijf van de vrije ruimte verhoogd van 2% naar 2,16%.
Werkkostenregeling 2024
In 2023 bedraagt de vrije ruimte voor de werkkostenregeling 3% van de fiscale loonsom tot € 400.000. Over het meerdere van de fiscale loonsom bedraagt de vrije ruimte 1,18%. In de wet is opgenomen dat het maximumbedrag van de vrije ruimte in de eerste schijf in 2023 € 6.800 bedraagt (in plaats van € 12.000), dit is fout. Dit wordt met terugwerkende kracht naar 1 januari 2023 hersteld, waardoor het maximumbedrag in de eerste schijf gelijk zal zijn aan 3% van € 400.000. Vanaf 2024 wordt het percentage van de vrije ruimte verlaagd van 3% naar 1,92% over een fiscale loonsom tot € 400.000.
Werkkostenregeling 2023
De vrije ruimte bedraagt per werkgever 1,7% van de fiscale loonsom van
alle werknemers gezamenlijk, voor zover die loonsom niet hoger is dan €
400.000 plus 1,18% van het restant van die loonsom. Om het midden- en kleinbedrijf
tegemoet te komen wordt voorgesteld de
vrije ruimte over de eerste € 400.000 (fiscale loonsom) te verhogen met
0,22%-punt (derhalve 1,92%), het mag duidelijk zijn dat dit veel te laag
is, een percentage van 5-8% was eens stuk redelijker geweest. Werkgever
die werknemers willen compenseren voor bijvoorbeeld de inflatie / hogere
energielasten krijgen als bonus nog eens extra loonheffing (aan de overheid).
Het is de vraag of de verruiming tot een echte verbetering leidt. Het ligt immers veel meer voor de hand vergoedingen voor bijvoorbeeld extra energiekosten gericht vrij te stellen (eventueel onder een te formuleren maximum). In het MKB leidt de verruiming van de vrije ruimte niet tot een geweldige mogelijkheid om werknemers langs deze weg te compenseren. Ook het tarief (80%) bij overschrijding van de vrije ruimte is, gelet op de tariefstructuur van de wet, weinig aantrekkelijk.
Werkkostenregeling 2022
Via de werkkostenregeling kunt u als werkgever onbelaste vergoedingen aan uw werknemers verstrekken. U mag zelfs zaken belastingvrij vergoeden waar een werknemer een privé voordeel van kan hebben. Denk hierbij aan gereedschappen, telefoons, bureaus, computers, kerstpakketten en sportabonnementen. In 2020 en 2021 mocht 3% van de eerste € 400.000 aan salariskosten belastingvrij worden gebruikt binnen de onderneming. In 2022 is dit verlaagd naar het oude niveau, namelijk 1,7% van € 400.000. De belangrijkste vrijstellingen die u buiten de WKR kunt gebruiken zijn:
- verhuiskosten vanwege werk
- abonnementen openbaar vervoer
- reiskostenvergoeding € 0,19 cent per kilometer
- thuiswerkvergoeding € 2 per dag
- maaltijden tijdens overwerken
Nieuws werkkostenregeling 2020
De werkkostenregeling is op 24 april 2020 verruimd met ruim € 5.000. Het percentage gaat in 2020 voor de eerste € 400.000 van 1,7% naar 3%. De verruiming is bedoeld om werknemers (maar natuurlijk ook de DGA) extra tegemoet te komen. De verruiming kan ook worden gebruikt voor thuiswerkende werknemers.
- WKR was 1,7% van € 400.000 = € 6.800
- WKR 2020 wordt 3,0% van € 400.000 = € 12.000 (over meerdere 1,2%)
De verruiming is niet bedoeld voor computers en laptops, deze zijn - mits noodzakelijk - al vrijgesteld. De verruiming is voor een bloemetje, vergoeden van koffie en thee of een maaltijd thuis.
Wijziging gebruikelijkheidstoets WKR in 2016
Er komt een slimme en subtiele wijziging in de werkkostenregeling. De nieuwe bepaling stelt dat een werkgever alleen vergoedingen (en verstrekkingen) in de vrije ruimte mag onderbrengen (als eindheffingsbestanddeel mag aanwijzen) als het onderbrengen in de werkkostenregeling gebruikelijk is. Op dit moment is de bepaling net een stukje onduidelijker, nu mag een vergoeding worden aangewezen als eindheffingsbestanddeel mits deze vergoeding / verstrekking niet teveel afwijkt van hetgeen gebruikelijk is in vergelijkbare gevallen.
Wanneer is het onderbrengen in de vrije ruimte / WKR gebruikelijk?
Een lastige vraag die de wet niet echt veel duidelijker maakt, edoch de Belastingdienst wel meer "munitie" geeft om hier tegen te ageren. Nu moet de vergoeding gebruikelijk zijn. In de nieuwe situatie moet de vergoeding gebruikelijk zijn en moet het ook nog gebruikelijk zijn om de vergoeding in de WKR onder te brengen. Waar moet u dan op letten?
- Wat is de omvang van de vergoeding (of verstrekking)?
- Krijgen werknemers binnen het concern ook een dergelijke vergoeding (of verstrekking)?
- Hoe ging u voordat de WKR binnen uw bedrijf werd toegepast om met dergelijke vergoedingen (verstrekkingen)?
- Hoe gaat de markt (collegabedrijven) om met dergelijke vergoedingen / verstrekkingen?
Uitspraak gebruikelijkheidstoest
Rechtbank Noord Holland d.d. 14 september 2016 ECLI NL RBNHO 2016 7588.
Fiscale voorziening transitievergoeding
Sinds juli 2015 is er een nieuwe (wettelijke) regeling voor ondernemers / werkgevers die een werknemer ontslaan. De vergoeding wordt volgens nieuwe regels vastgesteld, de zogenaamde transitievergoeding. Dit is de vervanger van de bekende kantornrechtersformule. In 2019 is er een uitspraak geweest van de rechtbank, hierin wordt een voorziening voor een transititievergoeding afgewezen omdat er geen zekerheid was dat de kosten zouden worden gemaakt (niet verrassend omdat er geen concreet voornemen was om dienstbetrekkingen te beëindigen). De wet is echter in 2020 aangepast (er is vanaf de eerste dag recht op een transitievergoeding). Een voorziening voor een transitievergoeding zou naar onze mening mogelijk moeten zijn indien er plannen zijn om dienstverbanden te beëindigen. Overige voorzieningen inzake personeel zijn:
- Voorziening inzake vakantiegeld (en vakantiedagen)
- Voorziening inzake loondoorbetaling bij ziekte
- Jubileum regelingen
- Niet opgenomen verlofuren
- Reorganisatie
Einde compensatie transitievergoeding bij bedrijfsbeeindiging of ziekte
Bij langdurig ziekte of bedrijfsbeeindiging wordt de transitievergoeding vergoed. Deze regeling komt per 2027 te vervallen. Wellicht dat de voorziening hiermee hoger kan worden vastgesteld.
De transitievergoeding
Een werkgever is een transitievergoeding verschuldigd bij de beëindiging van een dienstverband van een werknemer die 2 jaar of langer in dienstbetrekking is. De vraag is of u als werkgever ooit een dergelijke vergoeding zou moeten betalen. Het lijkt een redelijke zekerheid, hoewel we de omvang niet kennen. Er zou binnen de fiscale wereld gesteld kunnen worden dat de last voorzienbaar is (de omvang is lastig te bepalen).
Voorziening wel voldoende onderbouwen
Een gevormde voorziening moet wel voldoende worden onderbouwd. Bijvoorbeeld een voorziening voor groot onderhoud, garantie maar ook voor vakantiedagen moet worden voorzien van een specificatie, notulen, offerte, etc. Zie hiertoe ondermeer een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 30 november 2021 (ECLI:NL:GHARL:2021:11109) en procedure bij het Gerechtshof Amsterdam d.d. 10 maart 2021 (ECLI:NL:GHAMS:2021:BQ0143). Goed koopmansgebruik eist dat een aftrekpost of voorziening met feiten wordt onderbouwd, dit moet de belastingplichtige aannemelijk maken. Er geldt een vrije bewijsleer edoch dit wil niet zeggen dat een korte notitie voldoende is.
Transitievergoeding bij vast dienstverband
Bij een vast dienstverband is het ontslag eigenlijk niet voorzienbaar. Een voorziening voor dergelijke werknemers is niet direct voorzienbaar, tenzij u (als werkgever) voornemende bent om een reorganisatie uit te voeren. In dergelijke gevallen is een reorganisatievoorziening te overwegen. Als er bij een werkgever regelmatig mensen worden ontslagen, zou een voorziening wellicht verdedigbaar zijn, edoch ... lastig ..
Fiscale procedure over transitievergoeding
Er kan voor een transitievergoeding een voorziening worden gevormd, hiervoor gelden voorwaarden (het zogenaamde baksteen arrest). Als het echter een vage lijn betreft is een voorzieniing voor een transitie vergoeding niet mogelijk. Een werkgever stelt dat er altijd wel werknemers weggaan, dit gebeurd namelijk altijd. Volgens de werkgever was er op balansdatum geen redelijke mate van zekerheid dat werknemers onvrijwillig zouden vertrekken, derhalve een kansloze procedure (zie voorwaarde 3 hieronder). Ik hoop dat in deze procedure door de belastingplichtige zelf is gevoerd, een adviseur/ belastingadviseur zou zich moeten schamen.
In dergelijke gevallen is een voorziening niet mogelijk. De voorwaarden voor een voorziening zijn:
- De toekomstige uitgaven moeten hun oorsprong vinden in feiten en omstandigheden, die zich in de periode voorafgaande aan de balansdatum hebben voorgedaan.
- Die uitgaven moeten ook toerekenbaar zijn aan die periode, en
- Er moet een redelijke mate van zekerheid bestaan dat die uitgaven zich ook zullen voordoen.
Transitievergoeding bij tijdelijk dienstverband
Als een werknemer 2 jaar of langer een tijdelijk dienstverband heeft, dan is de transitievergoeding verschuldigd. De vergoeding bedraagt 1/3 maandsalaris per dienstjaar. De vraag is of er een voorziening kan worden gevormd voor de werknemers. De vergoeding lijkt redelijk voorzienbaar en kan bedrijfseconomisch aan het jaar worden toegerekend (mits in dat jaar de werknemer in dienstbetrekking was). De Belastingdienst kan tegen de voorziening een aantal argumenten inbrengen:
- Redelijke kans vereiste: de dienstverbanden kunnen worden verlengd: dit lijkt niet redelijk, immers de werkgever mag op grond van goed koopmansgebruik haar eigen inschatting maken (de Belastingdienst moet niet op de stoel van de ondernemer gaan zitten). De ondernemer mag wel een kansberekening maken (welke contracten worden verlengd en welke niet?).
- Oorsprongsvereiste: de oorsprong van het niet verlengen van de arbeidsovereenkomst is gelegen in het feit dat men afscheid neemt van elkaar. Dit standpunt lijkt niet redelijk en is aardig te vergelijken met de voorziening voor een jubileum. Daarnaast is een werknemer met een tijdelijk contract feitelijk duurder, de werkgever weet immers dat hij de vergoeding zou moeten betalen bij een dienstverband van tijdelijke aard. Economisch zijn de kosten dus hoger.
- Toerekeningsvereiste: het betreft een vergoeding voor te derven loon in de toekomst en / of het zoeken naar nieuw werk.
Omvang transitievoorziening
Stel, u heeft 10 mensen in dienstbetrekking (met tijdelijke contracten voor 2 jaar). Het maandloon bedraagt € 3.000. De transitievergoeding bedraagt 1/3 x € 3.000 x 2 = € 2.000 per werknemer, bij 10 werknemers derhalve € 20.000. Over 2015 is de last dan € 10.000 (mits werknemers 1 jaar in dienst, anders tijdsevenredig).
Compensatie transitievergoeding
Werkgevers kunnen soms een compensatie krijgen voor de transitievergoeding die zij betalen als een werknemer wordt ontslagen die langer dan 2 jaar ziek is. Per 1 juli 2026 geldt dit alleen nog voor zogenaamde kleine werkgevers. In de brief van de Belastingdienst (inzake Whk premie) staat of u een kleine werkgever bent. Middelgrote en grote werkgevers krijgen dan dus geen compensatie meer. De compensatie bij bedrijfsbeeindiging geldt ook alleen nog voor kleine werkgevers, mits voor 1 juli 2026.
Tenslotte
Er is op dit moment nog geen jurisprudentie over dit onderwerp. De Belastingdienst is ook nog zoekende. Het standpunt om een voorziening om te nemen voor een transitievergoeding bij tijdelijke contracten lijkt redelijk (tenzij u de kosten kunt afwentelen op uw opdrachtgever, zoals bij uitzendbureau's). In de Staatscourant van 12 maart 2020 is een besluit van 26 februari 2020 gepubliceerd waarin richtlijnen (op het terrein van goed koopmansgebruik) zijn opgenomen voor zover het betreft de vorming van een voorziening voor toekomstige uitgaven.
Bron voorziening transitievergoeding
Hoge Raad 26 augustus 1998 Baksteenarrest (ECLI:NL:HR:1998:AA2555)
Rechtbank Noord Nederland 2 april 2019 (ECLI:NL:RBNNE:2019:1300)
Innovatiekrediet voor starters
Veel startende ondernemers zien vele kansen in de markt voor een nieuw product, maar hebben te weinig financiële armslag. Banken staan doorgaans niet meer te springen! Zowel starters als gevestigde bedrijven kunnen profiteren van het Innovatiekrediet. In 2014 bedraagt het budget voor het Innovatiekrediet € 60 miljoen. U kunt een krediet aanvragen bij de Rijksdienst voor Ondernemend Nederland.
Zie: http://www.rvo.nl/subsidies-regelingen/aanvragen-innovatiekrediet.
Het krediet is bestemd voor de financiering van veelbelovende innovatieve
projecten. Deze projecten moeten binnen enkele jaren leiden tot nieuwe
producten. Bijvoorbeeld de technische ontwikkeling van een nieuw product.
Of de ontwikkeling van een medicijn waarbij nog een klinische studie is
vereist.
Kleine bedrijven kunnen met het innovatiekrediet 45% van de ontwikkelingskosten
van een project financieren, middelgrote bedrijven 35% en grote bedrijven
25% Het krediet bedraagt maximaal € 5 miljoen. Onder de ontwikkelingskosten
vallen onder andere: eigen loonkosten, materialen, afschrijvingen, uitbestedingkosten,
reiskosten en kosten van octrooiaanvragen. In het geval van samenwerkingsverbanden
kan het maximale kredietpercentage verhoogd worden tot 40% of 50%, zie
tabel.
Als het project in technische zin mislukt, kan het ontvangen geld kwijtgescholden worden. Slaagt het project, dan moet u de lening inclusief opgebouwde rente binnen 10 jaar terugbetalen volgens het afgesproken schema.
WBSO (Wet Bevordering Speur- en Ontwikkelingswerk)
Er zijn meerdere faciliteiten voor speur en ontwikkelingswerk, de belangrijkste zijn
- tegemoetkoming in de loonkosten
- extra aftrek voor zelfstandige ondernemers
- extra tegemoetkoming voor startende ondernemers (techno starters)
- tegemoetkoming in kosten (RDA)
In dit artikel wordt ingegaan op de tegemoetkoming in de loonkosten. Bedrijven kunnen de financiële lasten van R&D-projecten verlagen via de WBSO (Wet Bevordering Speur- en Ontwikkelingswerk) en de RDA (Research en Development Aftrek).
Aanvragen WBSO
De WBSO moet u aanvragen bij de Rijksdienst voor Ondernemend Nederland. Het tarief bedraagt 32% (starters 40%, tweede schijf 16%). Maximaal kan er €350.000 aan subsidie worden verkregen.
Voor wie is de WBSO ?
De WBSO is bestemd voor Nederlandse bedrijven die onderzoeks- of ontwikkelingsprojecten uitvoeren. Het kan gaan om doorgewinterde bedrijven die een nieuwe weg inslaan of start ups. Publieke bedrijven kunnen geen WBSO verkrijgen. Een aanvraag kunt u hier indienen.
De belangrijkste voorwaarden voor de WBSO subsidie zijn :
- De S&O werkzaamheden hebben nog niet plaatsgevonden (dus aanvraag alleen voor de toekomst)
- U ontwikkelt zelf nieuwe programmatuur, een product, productieproces of u verricht een technisch wetenschappelijk onderzoek
- Werkzaamheden vinden plaats binnen de EU
- Er is sprake van een planmatige aanpak
- U voldoet loonbelasting of inkomstenbelasting
WBSO in 2026 tot en met 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Vragen over de WBSO
Neem geheel vrijlblijvend contact op met onderstaande fiscaal jurist.
30% Regeling voor buitenlandse tandarts
Als u in Nederland komt werken, dan hebt u wellicht recht op de gunstige 30% regeling. Uw werkgever mag u onder deze regeling 30% van uw loon belastingvrij verstrekken. Deze regeling kan ook gelden voor tandartsen. Om voor de regeling in aanmerking te komen moet u een verzoek indienen bij de Belastingdienst. De belangrijkste voorwaarden zijn:
- u hebt een dienstbetrekking in Nederland;
- u hebt specifieke deskundigheid die niet of nauwelijks in Nederland voorhanden is;
- u bent in het bezit van een beschikking van de Belastingdienst;
- u woont in de 24 maanden voor de eerste werkdag in Nederland op meer dan 150 kilometer van de Nederlandse grens (soms uitzonderingen).
Wettelijke inkorting 30% regeling is rechtmatig
De Hoge Raad oordeelt dat het Gerechtshof terecht heeft geoordeeld dat de wijziging van de 30% per 1 januari 2019 binnen de beoordelingsmarge van de wetgever valt. De termijn voor de 30% regeling is in 2019 verkort van 8 jaar tot 5 jaar. Deze aanpassing gold direct voor nieuwe aanvragen en er is een overgangsregeling getroffen voor bestaande gevallen, waardoor de maximale looptijd ook voor lopende gevallen vervroegd afliep per 31 december 2020. De Hoge Raad kwam in diverse uitspraken tot deze conclusie (evenzo als de AG), dit betroffen:
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:123: 30% regeling voor 10 jaar tot 30 november 2021, door wetswijziging vervalt de regeling eerder namelijk per 31 december 2020. Niet in strijd met EU wetgeving.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:244: eerste stoppen 30% regeling is akkoord.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:245: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:124: idem ad 1
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:246: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:247: idem ad 3
Standpunt kennisgroep inzake 30% regeling
In een standpunt van de kennisgroep van de Belastingdienst d.d. 17 oktober 2025 (KG:202:2025:21) wordt ingegaan op de toerekening van gezamenlijke inkomensbestanddelen en box 3 vermogen aan een partiële buitenlandse belastingplichtige. Dit standpunt is gebaseerd op een voorbeeld casus inzake fiscale partners waarvan één partner de partiële buitenlandse belastingplicht heeft toegepast. Er geldt voor 2025 en 2026 overgangsrecht voor personen die al eerder gebruik hebben gemaakt van de 30% regeling. Volgens onze fiscale afdeling (en die van andere fiscaal juristen) is dit standpunt niet juist, zie ook een artikel in het FD d.d. 19 november 2025 (abonnement nodig). Vaanf 1 januari 2027 is het genoemde standpunt wel relevant. In andere standpunten van de kennisgroep van de belastingdienst wordt ook een toelichting gegeven, de belangrijkste zijn:
- Step up bij einde 30% regeling (KG:003:2022:17)
- Aftopping vergoeding en eindejaarsberekening 30% regeling (KG:041:2024:22)
- Correctie bij onjuiste toepassing 30% regeling (KG:204:2023:21)
- Expatregeling einde looptijd (KG:041:2023:6)
- Step up bij einde 30% regeling (KG:003:2022:17)
- Expatregeling en wisseling van werkgever (KG:041:2025:5)
- Expatregeling vergoeding schoolgelden bij school buiten Nederland (KG:041:2023:12)
- 30% regeling en beschikking loon (KG:204:2022:16)
Salariseisen kennismigranten
- Kennismigrant jonger dan 30 jaar (exclusief vakantiegeld) € 4.171 (2024 € 3.909)
- Kennismigrant ouder dan 30 jaar (exclusief vakantiegeld) € 5.688 (2024 € 5.331)
- Verlaagd salaris voor kennismigrant die nog studeren of promotie maken € 2.989 (2024: 2.801)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) € 46.660 (2024: € 46.107)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) tot 30 jaar met masterdiploma € 35.468 (2024: € 35.048)
- Bovengrens 30% regeling (WNT norm) € 246.000 (2024 € 233.000)
Wetswijziging expatregeling (30% regeling) in 2025
De expatregeling is de nieuwe term voor de 30% regeling. Deze geldt voor ingekomen en uitgezonden werknemers. Met ingang van 1 januari 2024 is de regeling voor ingekomen werknemers versoberd, namelijk 30% voor eerste 20 maanden, dan 20% voor volgende 20 maanden en 10% voor laatste 20 maanden (totaal dus 60 maanden). Deze wijziging wordt per 2025 weer teruggedraaid. Het maximale percentage wordt in 2027 wel verlaagd van 30% naar 27%, dit geldt voor ingekomen en uitgezonden werknemers. Het percentage van 27% geldt dan gedurende de gehele looptijd. Voor 2025 en 2026 blijft voor alle ingekomen en uitgezonden werknemers het percentage nog gewoon 30%. Verdere wijzigingen zijn:
- Salarisnorm wordt per 2027 verhoogd van € 46.107 naar € 50.43 (voor werknemers jonger dan 30 jaar en masterdiploma van € 35.048 naar € 38.338). Dit wel met jaarlijkse index.
- Partiële buitenlandse belastingplicht: vanaf 2025 vervalt voor aantal werknemers de mogelijkheid om in de aangifte inkomstenbelasting te kiezen voor de toepassing van de partiële buitenlandse belastingplicht. Voor werknemers die al gebruik maken van de regeling in 2023 geldt een overgangsregeling (tot en met eind 2026). Voor werknemers die niet in Nederland wonen (en hier wel werken) kan soms de regeling nog wel gelden.
Voor vragen over de 30% regeling (of expatregeling) kunt u onze collega's om advies vragen, stuur ons hiertoe een e-mail.
Kennisgroep belastingdienst inzake 30% regeling
De kennisgroep van de belastingdienst heeft op diverse vragen over de 30% regeling haar visie opgenomen. Dit betreft de volgende vraagstukken:
- Rechtsvormwijziging en 30% regeling (KG:041:2023:1) Hoe wordt de herziening van de premie Algemeen Werkloosheidsfonds (premie AWf) op grond van artikel 2.3, eerste lid, onderdeel b, Besluit Wfsv, ook wel de 30%-herziening genoemd, vastgesteld als de rechtsvorm van een werkgever in de loop van een kalenderjaar wijzigt?
- Step ip bij einde 30% regeling (KG:003:2022:17) Moet bij het einde van de looptijd van de 30%-regeling de verkrijgingsprijs voor belastingplichtige van de aandelen op basis van artikel 4.25 Wet IB 2001 juncto artikel 16 Uitvoeringsbesluit inkomstenbelasting 2001 (hierna: UBIB 2001) worden gesteld op de waarde in het economisch verkeer?
- 30% regeling en elders belast loon (KG:041:2023:5) Doet de inhoudingsplichtige een juiste aangifte loonheffingen als bij de vaststelling van de 30%-vergoeding geen rekening wordt gehouden met het recht op voorkoming van dubbele belasting en de 30%-vergoeding wordt vastgesteld op € 60.000?
- Overgangsregeling, vergoeding genoten (KG:041:2024:11) : wat wordt verstaan onder vergoeding waarop artikel 31a van toepassing is? In welke periode dienst de vergoeding te zijn genoten?
- Overgangsregeling en onderbreking 30% regeling (KG:041:2024:6) toelichting op begrip onderbreking bij de 30% regeling
- versobering wisseling van inhoudingsplichtige (KG:041:2024:4). Hoe wordt de 30% regeling toegepast bij een nieuwe werkgever/ inhoudingsplichtige? Lees ook KG:041:2024:2
- Jaarlijkse keuze en keuzemoment (KG:041:2024:12): in welk loontijdvak de keuze uit artikel 31a 17e lid nemen? Kan je een keuze herzien?
- kortingsregelingen 30% regeling (KG:041:2024:23) Indien gebruik wordt gemaakt van de uitzondering van de éénmalige, aaneengesloten periode van verblijf van drie maanden, kan in datzelfde kalenderjaar dan daarnaast ook nog gebruik worden gemaakt van de uitzondering van de jaarlijkse periode van verblijf van zes weken?
- Aftopping 30% regeling (KG:041:2024:22) mag de vergoeding op jaarbasis evenredig worden verdeeld over de loontijdvakken? Mag je de 30% regeling optimaliseren via een eindjaarberekening?
30% regeling in 2024 en 2025
Per 1 januari 2024 wordt de 30% regeling aangepast (amendement 30% regeling). Voor ingekomen werknemers die voldoen aan de voorwaarden blijft de 30% regeling voor de eerste 20 maanden zoals deze was. Voor de volgende 20 maanden wordt het percentage gesteld op 20% van het loon en voor de daaropvolgende 20 maanden op ten hoogste 10%. Na 60 maanden is de maximale periode met betrekking tot de 30% regeling verstreken. Bij een beschikking voor een kortere periode dan 60 maanden gelden dezelfde percentages en perioden. Er geldt een overgangsregeling (zie standpunt kennisgroep belastingdienst d.d. 17 april 2024) voor werknemers die in het laatste tijdvak van 2023 een vergoeding genoten en beschikking hiervoor hadden. De 30% regeling moet voor toepassing van het overgangsregime wel in 2022 of 2023 zijn toegepast, zie standpunt kennisgroep belastingdienst d.d. 23 april 2023.
De regeling wordt in 2025 wellicht weer teruggedraaid (brief belastingplan 2024), dit zwalkende beleid zal niet helpen bij het behouden van internationaal opererende bedrijven.
30% regeling in 2023
Per 1 januari 2024 wordt de 30% wederom ingeperkt, nu tot de zogenoemde
Balkenende-norm. Hiermee wordt verwezen naar de bezoldigingsnorm voor topfunctionarissen
in de Wet normering topinkomens (WNT-norm). In 2022 bedraagt deze WNT-norm
€ 216.000 op jaarbasis. Aftopping binnen de 30%-regeling komt dus aan de
orde als de grondslag voor de 30%-regeling hoger is dan € 216.000. Er wordt
wel een overgangsregeling voorgesteld op basis waarvan voor ingekomen werknemers
bij wie de 30%-regeling over het laatste loontijdvak van 2022 is toegepast,
geldt dat de aftopping van de 30%-regeling pas toepassing vindt vanaf 1
januari 2026. Voor deze groep ingekomen werknemers geldt dat bij aanvang
van toepassing van de 30%-regeling nog niet definitief vaststond dat het
binnen de regeling maximaal in aanmerking te nemen bedrag vanaf 1 januari
2024 zou worden afgetopt.
30% regeling van 2019
De regering wil de 30% regeling inkorten van 8 jaar naar 5 jaar. De wijziging zou in moeten gaan op 1 januari 2019. Een aanvraag nog in 2018 indienen is dus verstandig.
De speciale fiscale regeling voor tandartsen
De 30% regeling kan ook van toepassing zijn op in het buitenland aangetrokken tandartsen. Sinds 2012 is de regeling aangescherpt met een minimum inkomentoets en een minimale woonafstand tot de grens. Het Gerechtshof heeft bepaald dat tandartsen in aanmerking komen voor toepassing van de 30% regeling, mits ze voldoen aan het deskundigheidscriterium en de overige voorwaarden van de 30% regeling. In casu kwam de tandarts uit Duitsland, in Nederland is een tekort aan tandartsen (hiermee is een tandarts schaars).
In navolging van het Gerechtshof heeft de Hoge Raad bevestigd dat een Duitse tandarts over de specifieke deskundigheid beschikt die bovendien op de Nederlandse arbeidsmarkt schaars genoeg is, om de 30% regeling toe te passen. Dat een tandarts deskundig is, wordt niet in twijfel getrokken. De Hoge Raad baseert zich voor de schaarste op een rapport van de Stichting Capaciteitsorgaan voor medische en tandheelkundige (uit 2010).
Bron tandarts en 30% regeling
Gerechtshof Den Bosch d.d. 20 september 2013.
Hoge Raad 15 november 2013 (rolnummer 13/01406).
Mercedes Sprinter is bestelbus, geen bijtelling
De heer X is tapijtlegger en heeft voor zijn werk een hoge Mercedes Benz Sprinter (voor de liefhebber: type 906). De heer X heeft geen kilometeradministratie bijgehouden omdat hij van mening is dat dit een echte bestelbus is (en geen personenauto). De Rechtbank denkt hier anders over, gevolg bijtellen en belasting betalen. Het Gerechtshof is het met de heer X eens, geen bijtelling omdat de bus enkel geschikt is voor vervoer van goederen.
Wetswijziging 2025 inzake bestelauto
Voor het doorlopend afwisselend gebruik van bestelauto's door meerdere werknemers geldt voor de waardering van het prive voordeel een simpele eindheffingsregeling. Als voldaan wordt aan de voorwaarden voldoet de werkgever hiervoor een vast bedrag per jaar per bestelauto. De belangrijkste voorwaarden zijn:
- geschikt voor uw bedrijf en vervoer van goederen
- gebruik door 2 of meer werknemers
- door aard van het werk doorlopend afwisselend gebruik
Het bedrag van de loonheffing (eindheffing, te betalen door de werkgever) was jaren € 300 per jaar, dit wordt nu verhoogd tot € 438 per jaar. Het bedrag moet evenredig over de maandaangiften worden verdeeld, derhalve € 36.50 per maand. Verdere toelichting staat in het handboekloonheffingen 2024 en de nieuwsbrief loonheffingen 2025. De eindheffing geeft u in uw aangiften loonheffingen aan met code 5 (doorlopend afwisselend gebruik bestelauto). Bij deze eindheffing hoeft uw werknemer geen rittenregistratie bij te houden. Het is wel verstandig om eens per jaar (bijvoorbeeld gedurende 2 maanden) het afwisselende gebruik te controleren (en registreren), dit om mogelijke vragen van de belastingdienst te kunnen beantwoorden.
Uitspraak bestelauto voor goederen vervoer
De Rechtbank en het Gerechtshof (met 80a RO bevestiging Hoge Raad) zijn van mening dat de Land Cruiser (cataloguswaarde € 94.000) waar de directeur groot aandeelhouder (DGA) van een tuinbouwbedrijf in rond heeft gereden niet uitsluitend geschikt is voor vervoer van goederen. Uit foto's volgt dat de Land Cruiser niet beschikt over een bijzondere inrichting met het oog op het vervoer van goederen en daarnaast 5 volwaardige zitplaatsen heeft. Fiscaal moet over een bestelauto gewoon worden bijgeteld, tenzij de auto door haar aard en inrichting uitsluiten (of nagenoeg uitsluitend) geschikt is voor vervoer van goederen (de wet) :
- Uit artikel 13bis, eerste lid, van de Wet LB volgt dat indien aan een werknemer een auto ter beschikking wordt gesteld, deze auto ook wordt geacht voor privédoeleinden ter beschikking te staan. In dat geval wordt een percentage van de catalogusprijs van de auto tot het loon van de werknemer gerekend. Dit is slechts anders indien blijkt dat de auto voor niet meer dan 500 kilometer per jaar voor privédoeleinden wordt gebruikt. Op grond van artikel artikel 13bis, vijfde lid, van de Wet LB wordt onder auto onder meer niet verstaan een bestelauto die door aard of inrichting uitsluitend of nagenoeg uitsluitend geschikt blijkt te zijn voor vervoer van goederen.
In een bestelauto voor vervoer van goederen mag ook een bijrijderstoel zitten (Hoge Raad 2009). Deze Land Cruiser beschikte echter niet over een dusdanig bijzondere inrichting waardoor deze nagenoeg uitsluitend geschikt zou zijn voor vervoer van goederen, sterker nog er zitten 5 zitplaatsen in en vrijwel geen bijzondere inrichtingszaken. Wellicht had de DGA een beroep kunnen doen op de wisselend gebruik regeling, maar hiervoor ontbreken de feiten in de uitspraak. Al met al, pas op bij het gebruik van een bestelauto (vroeger: grijskenteken auto), deze worden redelijk gelijk behandeld met een gewone auto. Tenzij....
Naheffing DGA met bestelauto
Volgens de rechtbank (december 2023) kon de DGA vrij beschikken over een bestelauto (met bijrijdersstoel). Er is geen kilometeradministratie en er is niet gekozen voor de zogenaamde 300 euro regeling. Er is een overeenkomst met een verbodsbepaling (om prive te rijden) maar hierop heeft vrijwel geen controle plaatsgevonden en er zijn ook geen sancties opgelegd bij overtredingen. Ook is de bestelauto niet uitsluitend geschikt voor zakelijk gebruik, tenminste dit wordt niet aangetoond door de DGA. De bestelauto (een Ssangyong Koranda) staat ter beschikking, er is geen kilometeradministratie, geen GPS installatie en dus moet er worden bijgeteld over 2016 tot en met 2019.
Wat brengt de DGA nog in?
- De stelling van de DGA dat de bestelauto alleen voor zakelijke doeleinden (zoals storingsdiensten) wordt gebruikt (en kan worden gebruikt) mag hem niet baten.
- Ook stelt de DGA nog dat er een overeenkomst is gesloten tussen hem en de BV waaruit volgt dat het verboden is om prive in de bestelauto te rijden. Deze stelling gaat niet goed omdat de DGA bij de rechter erkent dat hij altijd de sleutels van de bus bij zich had en de bus vaak bij zijn woonadres stond. En dat er geen controle wordt gehouden op de gesloten overeenkomst. In samenhang gezien heeft de DGA dan de beschikkingsmacht over de bestelauto (zie Hoge Raad 22 januari 2016 ECLI:NL:HR:2016:81).
- De uitzondering "de bestelauto is door haar aard of inrichting uitsluitend of nagenoeg uitsluitend geschikt voor vervoer van goederen (artikel 13 bis 5e lid (wettekst 2019) is niet van toepassing. De DGA stelt nog dat het 20 minuten duurt om alle materialen eruit te halen en dat hierdoor prive gebruik niet logisch en praktisch is, dit is flauwekul aldus de rechter. Ook doorlopend afwisselend gebruik wordt niet aangetoond.
- De bijrijdersstoel wordt nooit gebruikt omdat hier materialen op liggen, stelt de DGA nog. Ook dit is geen argument, de stoel is er en kan eenvoudig worden gebruikt, aldus de rechter. Een bijrijdersstoel hoeft volgens de Hoge Raad niet altijd een probleem te zijn (lees meer)
De 50% boete gaat wel in de prullenbak omdat de voorwaardelijke opzet niet overtuigend door de inspecteur wordt aangetoond (Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526, overtuigend aantonen is de norm . Dat de regels inzake een bijtelling voor iedereen helder zijn vorm - volgens de rechtbank - nog geen bewijs. Ook wordt niet aangetoond dat de werkgever (de holding) bewust de aanmerkelijke kans heeft aanvaard dat er te weinig belasting zou worden gegeven. Rechtbank Zeeland West Brabant 14 december 2023 ECLI:NL:RBZWB:2023:8754
Nieuws bestelauto 2024
Sinds enkele jaren is er een subsidieregeling voor uitstootvrije bestelauto's of bestelbussen, zoals elektrische bestelbussen. De subsidie is 10% van de nieuwprijs met een maximum van € 5.000. Vergeet ook de milieuinvesteringsaftrek niet.
Er gelden wel voorwaarden:
- De minimale actieradius moet dan wel 100 kilometer zijn.
- Er komt wel een maximum van 300 bestelbussen per bedrijf.
- U moet zijn inschreven bij de kamer van koophandel in Nederland
- Regeling geldt voor ZZPers, eenmanszaken, VOF, BV's etc.
- Bij doorverkoop binnen 3 jaar moet een evenredig deel van de subsidie worden terugbetaald.
Er komt ook nog een regeling voor schone vrachtwagens. Er is maximaal € 22 miljoen beschikbaar, de verwachting is dat de pot geld snel leeg is. Meer informatie treft u hier aan.
De fiscale procedure over de bestelbus
Het Gerechtshof Arnhem Leeuwarden deed in februari 2014 een heldere uitspraak over een bestelauto.
- De heer X heeft een eenmanszaak.
- De heer X verkoopt vloerbedekking en legt deze netjes bij zijn klanten en klanten van opdrachtgevers.
- Er wordt bij de heer X een boekenonderzoek ingesteld (steekproef).
- De heer X gebruikt voor zijn werkzaamheden 3 bestelauto's.
- Er wordt geen kilometeradministratie bijgehouden voor de bestelauto's.
- In geschil is de navorderingsaanslag inkomstenbelasting over 2010 ad ongeveer € 12.000.
- De Rechtbank is het met de inspecteur eens: "bijtellen".
- De heer X rijdt met name in een Mercedes Sprinter van het type 906, een bijzonder hoge bus met schappen (op maat gemaakt). De laadruimte is speciaal geschikt voor het vervoer van rollen tapijt.
- Het Gerechtshof is het met de heer X eens en niet met de inspecteur (en Rechtbank). De verlengde en extra hoge Mercedes is, gelet op de uiterlijke verschijning, de inrichting (schappen), uitsluitend geschikt voor vervoer van goederen. Het maakt hierbij niet uit dat er ook nog extra mensen in de bus kunnen plaatsnemen, dit is immers voor het werk soms noodzakelijk.
De inspecteur beroept zich nog op interne compensatie (meerdere bussen, waarvan 1 bus niet aan de voorwaarden voldeed), hierover wordt hij deels in het gelijk gesteld. Er wordt uiteindelijk over ruim € 3.000 bijgeteld.
Noot fiscaal jurist (fiscaliteit en bestelbus)
De procedure is zorgvuldig gevoerd. De heer X en zijn fiscaal jurist waren bij de zitting aanwezig en de heer X heeft diverse foto's van de auto aan het Gerechtshof verstrekt. Daarnaast heeft de heer X tijdens de zitting duidelijk en stellig de auto en zijn werkzaamheden omschreven. De auto is - in verband met het tapijt - ruim 7 meter lang en 3 meter hoog. Er zitten speciale schappen in de bus en privégebruik is niet praktisch of logisch. De omstandigheid dat de bestelauto ook kan worden gebruikt voor privévervoer van goederen of personen sluit niet uit dat sprake is van een bestelauto in de hier bedoelde zin (vergelijk o.a. Hoge Raad 29 mei 2009, nr. 43 602, ECLI:NL:HR:2009:BB3475, BNB 2009/217 en Hoge Raad 13 juli 2012, nr. 11/05016, ECLI:NL:HR:2012:BX0920, BNB 2012/269). Voor de Mercedes Sprinter en de Mercedes Vito moet wel een (gedeeltelijke) bijtelling worden toepgepast, dit is jammer. De belastingplichtige krijgt ook nog een proceskostenvergoeding van ongeveer € 2.000.
Bron bestelauto en belastingen
Gerechtshof Arnhem - Leeuwarden d.d. 18 februari 2014 (ECLI NL RBGEL 2013 6).
30% Regeling voor ontslaguitkering
De 30% regeling – die speelt bij internationale uitzendingen – mag worden toegepast op een ontslaguitkering, als sprake is van loon uit tegenwoordige dienstbetrekking. De regeling kan een substantieel voordeel opleveren !
Wettelijke inkorting 30% regeling is rechtmatig
De Hoge Raad oordeelt dat het Gerechtshof terecht heeft geoordeeld dat de wijziging van de 30% per 1 januari 2019 binnen de beoordelingsmarge van de wetgever valt. De termijn voor de 30% regeling is in 2019 verkort van 8 jaar tot 5 jaar. Deze aanpassing gold direct voor nieuwe aanvragen en er is een overgangsregeling getroffen voor bestaande gevallen, waardoor de maximale looptijd ook voor lopende gevallen vervroegd afliep per 31 december 2020. De Hoge Raad kwam in diverse uitspraken tot deze conclusie (evenzo als de AG), dit betroffen:
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:123: 30% regeling voor 10 jaar tot 30 november 2021, door wetswijziging vervalt de regeling eerder namelijk per 31 december 2020. Niet in strijd met EU wetgeving.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:244: eerste stoppen 30% regeling is akkoord.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:245: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:124: idem ad 1
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:246: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:247: idem ad 3
Standpunt kennisgroep inzake 30% regeling
In een standpunt van de kennisgroep van de Belastingdienst d.d. 17 oktober 2025 (KG:202:2025:21) wordt ingegaan op de toerekening van gezamenlijke inkomensbestanddelen en box 3 vermogen aan een partiële buitenlandse belastingplichtige. Dit standpunt is gebaseerd op een voorbeeld casus inzake fiscale partners waarvan één partner de partiële buitenlandse belastingplicht heeft toegepast. Er geldt voor 2025 en 2026 overgangsrecht voor personen die al eerder gebruik hebben gemaakt van de 30% regeling. Volgens onze fiscale afdeling (en die van andere fiscaal juristen) is dit standpunt niet juist, zie ook een artikel in het FD d.d. 19 november 2025 (abonnement nodig). Vaanf 1 januari 2027 is het genoemde standpunt wel relevant. In andere standpunten van de kennisgroep van de belastingdienst wordt ook een toelichting gegeven, de belangrijkste zijn:
- Step up bij einde 30% regeling (KG:003:2022:17)
- Aftopping vergoeding en eindejaarsberekening 30% regeling (KG:041:2024:22)
- Correctie bij onjuiste toepassing 30% regeling (KG:204:2023:21)
- Expatregeling einde looptijd (KG:041:2023:6)
- Step up bij einde 30% regeling (KG:003:2022:17)
- Expatregeling en wisseling van werkgever (KG:041:2025:5)
- Expatregeling vergoeding schoolgelden bij school buiten Nederland (KG:041:2023:12)
- 30% regeling en beschikking loon (KG:204:2022:16)
Wetswijziging expatregeling (30% regeling) in 2025
De expatregeling is de nieuwe term voor de 30% regeling. Deze geldt voor ingekomen en uitgezonden werknemers. Met ingang van 1 januari 2024 is de regeling voor ingekomen werknemers versoberd, namelijk 30% voor eerste 20 maanden, dan 20% voor volgende 20 maanden en 10% voor laatste 20 maanden (totaal dus 60 maanden). Deze wijziging wordt per 2025 weer teruggedraaid. Het maximale percentage wordt in 2027 wel verlaagd van 30% naar 27%, dit geldt voor ingekomen en uitgezonden werknemers. Het percentage van 27% geldt dan gedurende de gehele looptijd. Voor 2025 en 2026 blijft voor alle ingekomen en uitgezonden werknemers het percentage nog gewoon 30%. Verdere wijzigingen zijn:
- Salarisnorm wordt per 2027 verhoogd van € 46.107 naar € 50.43 (voor werknemers jonger dan 30 jaar en masterdiploma van € 35.048 naar € 38.338). Dit wel met jaarlijkse index.
- Partiële buitenlandse belastingplicht: vanaf 2025 vervalt voor aantal werknemers de mogelijkheid om in de aangifte inkomstenbelasting te kiezen voor de toepassing van de partiële buitenlandse belastingplicht. Voor werknemers die al gebruik maken van de regeling in 2023 geldt een overgangsregeling (tot en met eind 2026). Voor werknemers die niet in Nederland wonen (en hier wel werken) kan soms de regeling nog wel gelden.
Voor vragen over de 30% regeling (of expatregeling) kunt u onze collega's om advies vragen, stuur ons hiertoe een e-mail.
Salariseisen kennismigranten
- Kennismigrant jonger dan 30 jaar (exclusief vakantiegeld) € 4.171 (2024 € 3.909)
- Kennismigrant ouder dan 30 jaar (exclusief vakantiegeld) € 5.688 (2024 € 5.331)
- Verlaagd salaris voor kennismigrant die nog studeren of promotie maken € 2.989 (2024: 2.801)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) € 46.660 (2024: € 46.107)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) tot 30 jaar met masterdiploma € 35.468 (2024: € 35.048)
- Bovengrens 30% regeling (WNT norm) € 246.000 (2024 € 233.000)
30% regeling in 2024 en 2025
Per 1 januari 2024 wordt de 30% regeling aangepast (amendement 30% regeling). Voor ingekomen werknemers die voldoen aan de voorwaarden blijft de 30% regeling voor de eerste 20 maanden zoals deze was. Voor de volgende 20 maanden wordt het percentage gesteld op 20% van het loon en voor de daaropvolgende 20 maanden op ten hoogste 10%. Na 60 maanden is de maximale periode met betrekking tot de 30% regeling verstreken. Bij een beschikking voor een kortere periode dan 60 maanden gelden dezelfde percentages en perioden. Er geldt een overgangsregeling (zie standpunt kennisgroep belastingdienst d.d. 17 april 2024) voor werknemers die in het laatste tijdvak van 2023 een vergoeding genoten en beschikking hiervoor hadden. De 30% regeling moet voor toepassing van het overgangsregime wel in 2022 of 2023 zijn toegepast, zie standpunt kennisgroep belastingdienst d.d. 23 april 2023.
De regeling wordt in 2025 wellicht weer teruggedraaid (brief belastingplan 2024), dit zwalkende beleid zal niet helpen bij het behouden van internationaal opererende bedrijven.
Kennisgroep belastingdienst inzake 30% regeling
De kennisgroep van de belastingdienst heeft op diverse vragen over de 30% regeling haar visie opgenomen. Dit betreft de volgende vraagstukken:
- Rechtsvormwijziging en 30% regeling (KG:041:2023:1) Hoe wordt de herziening van de premie Algemeen Werkloosheidsfonds (premie AWf) op grond van artikel 2.3, eerste lid, onderdeel b, Besluit Wfsv, ook wel de 30%-herziening genoemd, vastgesteld als de rechtsvorm van een werkgever in de loop van een kalenderjaar wijzigt?
- Step ip bij einde 30% regeling (KG:003:2022:17) Moet bij het einde van de looptijd van de 30%-regeling de verkrijgingsprijs voor belastingplichtige van de aandelen op basis van artikel 4.25 Wet IB 2001 juncto artikel 16 Uitvoeringsbesluit inkomstenbelasting 2001 (hierna: UBIB 2001) worden gesteld op de waarde in het economisch verkeer?
- 30% regeling en elders belast loon (KG:041:2023:5) Doet de inhoudingsplichtige een juiste aangifte loonheffingen als bij de vaststelling van de 30%-vergoeding geen rekening wordt gehouden met het recht op voorkoming van dubbele belasting en de 30%-vergoeding wordt vastgesteld op € 60.000?
- Overgangsregeling, vergoeding genoten (KG:041:2024:11) : wat wordt verstaan onder vergoeding waarop artikel 31a van toepassing is? In welke periode dienst de vergoeding te zijn genoten?
- Overgangsregeling en onderbreking 30% regeling (KG:041:2024:6) toelichting op begrip onderbreking bij de 30% regeling
- versobering wisseling van inhoudingsplichtige (KG:041:2024:4). Hoe wordt de 30% regeling toegepast bij een nieuwe werkgever/ inhoudingsplichtige? Lees ook KG:041:2024:2
- Jaarlijkse keuze en keuzemoment (KG:041:2024:12): in welk loontijdvak de keuze uit artikel 31a 17e lid nemen? Kan je een keuze herzien?
- kortingsregelingen 30% regeling (KG:041:2024:23) Indien gebruik wordt gemaakt van de uitzondering van de éénmalige, aaneengesloten periode van verblijf van drie maanden, kan in datzelfde kalenderjaar dan daarnaast ook nog gebruik worden gemaakt van de uitzondering van de jaarlijkse periode van verblijf van zes weken?
- Aftopping 30% regeling (KG:041:2024:22) mag de vergoeding op jaarbasis evenredig worden verdeeld over de loontijdvakken? Mag je de 30% regeling optimaliseren via een eindjaarberekening?
30% regeling in 2023
Per 1 januari 2024 wordt de 30% wederom ingeperkt, nu tot de zogenoemde Balkenende-norm. Hiermee wordt verwezen naar de bezoldigingsnorm voor topfunctionarissen in de Wet normering topinkomens (WNT-norm). In 2022 bedraagt deze WNT-norm € 216.000 op jaarbasis. Aftopping binnen de 30%-regeling komt dus aan de orde als de grondslag voor de 30%-regeling hoger is dan € 216.000. Er wordt wel een overgangsregeling voorgesteld op basis waarvan voor ingekomen werknemers bij wie de 30%-regeling over het laatste loontijdvak van 2022 is toegepast, geldt dat de aftopping van de 30%-regeling pas toepassing vindt vanaf 1 januari 2026. Voor deze groep ingekomen werknemers geldt dat bij aanvang van toepassing van de 30%-regeling nog niet definitief vaststond dat het binnen de regeling maximaal in aanmerking te nemen bedrag vanaf 1 januari 2024 zou worden afgetopt.
30% regeling van 2019
De regering wil de 30% regeling inkorten van 8 jaar naar 5 jaar. De wijziging zou in moeten gaan op 1 januari 2019. Een aanvraag nog in 2018 indienen is dus verstandig.
Wijzigingen in 2013
Ook in 2013 zijn een aantal zaken binnen de 30% aangepast of nader toegelicht:
- De werkgever mag in bepaalde buitenlandsituaties een deel van het salaris belastingvrij uitkeren omdat de werknemer extra kosten maakt door zijn verblijf in het buitenland.
- Als een werknemer uit het buitenland in Nederland komt werken, moet
de werknemer iets bijzonders kunnen (specifieke deskundigheid). Er geldt
ook een inkomensnorm waaruit die deskundigheid zou blijken.
Inkomensnorm voor specifieke deskundigheid. De inkomensnorm bedraagt in 2013 € 35.770 (exclusief de onbelaste vergoeding). Voor werknemers die jonger zijn dan 30 jaar (met mastertitel) is de norm lager, namelijk € 27.190 (exclusief de onbelaste vergoeding). - De einddatum voor de 30% regeling staat in de beschikking die de werkgever van de Belastingdienst ontvangt. Stopt de werknemer bij de werkgever, dan stopt ook de 30% regeling, tot 2012 was dit de laatste werkdag. Vanaf 2013 is de maximale einddatum aangepast; de 30% regeling eindigt in ieder geval op de laatste dag van het loontijdvak na het loontijdvak waarin de laatste werkdag valt. Dat klinkt niet helder, een voorbeeld: de laatste werkdag is 10 augustus 2013, de werkgever kent een loontijdvak van 1 maand. De 30% regeling kan worden toegepast tot 31 augustus 2013.
De regeling
Een internationale uitzending brengt extra kosten met zich mee. De Nederlandse fiscale wetgeving kent een aantrekkelijke regeling, hierbij mag 30% van het bruto loon onbelast worden vergoed aan de werknemer. De regeling geldt ook voor bestuurders van een B.V., zelfs voor DGA’s (directeur-grootaandeelhouders). Naast de 30% vergoeding mogen ook de normale onbelaste vergoedingen worden betaald en de schoolgelden voor een internationale school. Loon in natura behoort ook tot de grondslag voor de 30% regeling. Een vergoeding voor dubbele huisvestingslasten mag niet naast de 30% regeling onbelast worden betaald. De berekening van de vergoeding is eenvoudig, 30/70 van de normale beloning.
Ontslag uitkering of gouden handdruk
De vergoeding mag worden toegepast op loon uit een huidige dienstbetrekking. Een ontslagvergoeding (loon uit vroegere dienstbetrekking) zou dus niet als grondslag voor de 30% regeling mogen gelden.
Volgens een Hof-uitspraak (31 mei 2006, nummer 04/04425) geldt de 30% regeling wel voor een ontslaguitkering. De Hoge Raad (LJN: BB3438, Hoge Raad, 43396) heeft deze uitspraak verworpen en aangegeven dat de regeling alleen betrekking heeft op loon uit tegenwoordige arbeid.
Naar onze mening valt daarmee een ontslagvergoeding die ziet op loon uit tegenwoordige dienstbetrekking wel onder de regeling; de vergoeding moet dan in heel nauw verband staan met bepaalde verrichte arbeid en daar een rechtstreekse beloning voor vormen.
In Hof Den Haag 26 juli 2011 nr. 10/00180 (door de Hoge Raad bevestigd op 20 april 2012) is bepaald dat de ontslagvergoeding niet onder de regeling viel, omdat sprake was van inkomsten uit vroegere arbeid; in deze casus was de ontslagvergoeding contractueel vastgelegd en automatisch verschuldigd bij ontslag en niet afhankelijk van de duur en omvang van de verrichte arbeid. Het lijkt dat, indien en voor zover de vergoeding kan worden gekwalificeerd als loon uit tegenwoordige dienstbetrekking, deze wel onder de regeling valt. Het is wachten op jurisprudentie terzake. Is sprake van loon uit vroegere arbeid, dan valt deze, zo staat nu definitief vast, niet onder de regeling.
Bonussen, opties, etc., mogen in de grondslag voor de 30% regeling worden meegenomen.
Wie krijgen de 30% regeling?
De werknemer moet hooggekwalificeerd zijn en in Nederland schaars. Bij
de toetsing wordt ook gekeken naar het salaris. Bij concernuitzending gelden
speciale (veelal gunstige) regelingen. Soms stelt de fiscus dat het salaris
een bepaalde omvang moet hebben of dat minimaal sprake moet zijn van een
HBO-opleiding, deze uitgangspunten zijn als flauwekul te bestempelen. Er
zijn uitspraken voldoende die aangeven dat dit niet als zodanig in de regeling
staat.
De regeling wordt voor 10 jaar toegekend op grond van een beschikking.
Het aanvraagformulier kunt u opvragen bij de Belastingdienst te Heerlen.
Voorbeeld
Een Scandinavische linksbenige voetballer met een niet bijzonder hoog
salaris werd geacht niet over specifieke deskundigheid te beschikken.
Een werknemer die een informatica-opleiding heeft gevolgd, 2,5 jaar ervaring
heeft en werkzaamheden heeft verricht als programmeur, is niet schaars
genoeg.
Voor de periode waarin de 30% regeling van toepassing is, wordt de werknemer geacht tijdelijk in Nederland te verblijven.
Nieuws
De Rechtbank in Breda was in november 2012 van mening dat de 150 kilometergrens in de nieuwe 30% regeling (zie onder) is toegestaan. Deze regel is niet in strijd met het Europese kantoor. De Rechtbank in Haarlem is echter in december 2012 van mening dat deze nieuwe regel niet is toegestaan. Volgens deze Rechtbank is het kilometercriterium dat in 2012 is ingevoerd in strijd met het Europese beginsel van vrij personenverkeer.
Voordelige elektrischeauto van de zaak
Ontzettend veel fiscaal voordeel op hybride auto of volledig elektrische auto. Geen BPM, MRB en ook geen of een beperkte bijtelling. Tevens krijgt u allerlei fiscale aftrekposten welke u van de winst mag aftrekken. Als u voor € 50.000 een auto zou kopen, dan kost u deze auto uiteindelijk bijna niks. De regels zijn de laatste jaren wel aangepast. In de toekomst wordt het elektrisch rijden een stuk minder gunstig, tenminste fiscaal gezien.
Het nieuwe kabinet (Jetten 1) heeft diverse plannen voor onze auto. Zo wordt de komende jaen nagedacht over een nieuwe voordelige regeling voor de elektrische auto en het introduceren van rekening rijden, vorenstaande valt te lezen in het coalitieakkoord 2026 - 2030.
Wetswijziging elektrische auto en bijtelling in 2026
De bijtelling voor elektrische auto's wordt in 2026 iets minder gunstig. De bijtelling in 2026 bedraagt 18% van de cataloguswaarde tot 30.000 euro. Vanaf 2027 wordt dit 20% en pas vanaf 2028 zijn elektrische en normale auto's gelijk qua bijtelling (dus 22%). De regeling geldt voor 60 maanden na aanschaf. Vorenstaande is aangepast in het belastingplan voor 2026.
Procedure over bijtelling elektrische auto
De laatste jaren wordt het bijtellingspercentage voor elektrische auto's elk jaar verder verhoogd. De tariefsverhoging voor de bijtelling voor 2020 is bekend gemaakt in juni 2019. Stel nu dat Henk in mei 2019 een elektrische auto heeft besteld die in 2020 wordt geleverd. Henk dacht gebruik te kunnen maken van het lage bijtellingstarief en wordt er na het bestellen van de auto mee bekend dat het bijtellingspercentage hoger zal worden. Henk had de auto dan niet in bestelling gegeven. Henk voelt zich onrechtmatig behandeld. De Rechtbank Noord Nederland deed op 10 juli 2025 uitspraak over een dergelijke casus (ECLI:NL:RBNNE:2025:2815). Volgens de Rechtbank mag de verhoging niet nadelig uitwerken voor Henk mits hij een onomkeerbare financiele verplichting is aangegaan. Er is volgens de Rechtbank sprake van strijdigheid met de fair balance en schending van het eigendomsrecht van het EVRM.
De bijtelling voor de elektrische auto zag er de afgelopen jaren als volgt uit
| Jaar | Bijtelling | tot welke cataloguswaarde | daarboven | Wanneer percentage jaar erop bekend |
| 2018 | 4% | volledig | 19 juni 2015 Autobrief 2 | |
| 2019 | 4% | tot € 50.000 | 22% | onbekend |
| 2020 | 8% | tot € 45.000 | 22% | 28 juni 2019 |
| 2021 | 12% | tot € 40.000 | 22% | 28 juni 2019 |
| 2022 | 16% | tot € 35.000 | 22% | 21 september 2021 |
| 2023 | 16% | tot € 30.000 | 22% | 21 september 2021 |
| 2024 | 16% | tot € 30.000 | 22% | |
| 2025 | 17% | tot € 30.000 | 22% | |
| 2026 | 18% | tot € 30.000 |
Elektrische auto in 2026
In 2026 wordt er opnieuw een versobering verwacht voor de elektrische auto van de zaak. Er is vanaf dat moment meer motorrijtuigenbelasting verschuldigd (in 2025 : 25% en in 2026 70% van reguliere tarief) en de bijtelling wordt gelijk geschakeld met de benzine of hybride auto. Hoe mooi was het nog in 2019 (bijtelling elektrische auto 4%).
In 2025 was er nog een klein voordeel (tot € 30.000 was de bijtelling 17% en over meedere 22%). Vanaf 2026 vallen elektrische auto's dus onder het reguliere tarief van 22%. Een elektrische auto kopen in 2025 is dus nog voordelig, u kunt dan nog 5 jaar genieten van een bijtelling van 17% over de eerste € 30.000 cataloguswaarde. Ook de BPM voor elektrische auto's zal de komende periode stijgen.
Kan het nog erger? Jazeker. Er zijn plannen om de werkgever een strafheffing op te leggen als de werkgever vanaf 2027 een benzine of hybride auto zou kopen, deze extra strafheffing bedraagt bij een auto van € 50.000 ruim € 5.000 (netto) per jaar. En wie krijgt deze factuur? De werkgever via een pseudo eindheffing. Ondernemers met een eenmanszaak of VOF hebben (nog) geen last van deze nieuwe regeling. En de regeling geldt alleen voor auto's die na 1 januari 2027 op kenteken worden gezet, tenminste dat zou redelijk zijn. De aangekondigde maatregel is hier nog niet helemaal duidelijk over (met spreekt over "auto's die ter beschikking worden gesteld"). Tijdens prinsjesdag 2025 zal deze maatregel vast wel nader worden toegelicht.
Elektrische auto de komende jaren
Elektrische personenauto's krijgen tot en met 2029 nog 25% korting op de motorrijtuigenbelasting. Dit geldt voor nieuwe en tweedehandsauto's. Vorenstaande is bekend gemaakt in het belastingplan 2025. De bijtelling voor elektrische auto's stijgt in 2025 wel van 16% naar 17%, de bijtelling wordt in 2026 zelfs 22%. Per 2025 is er geen subsidie meer te krijgen bij de aankoop van een elektrische auto.
Het lagere tarief voor hybride auto's komt per 2025 wel te vervallen, deze wordt dus gelijk aan normale auto's. De BPM vrijstelling voor zakelijke bestelautó's komt per 2025 te vervallen. grondslag wordt de CO2 uitstoot (gelijk aan personenauto's). Op bestelauto's met een eerste toelating voor 1 januari 2025 is een overgangsregeling van toepassing. De lage bijtelling geldt tot en met € 30.000, daarboven is deze 22%. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Waarom was de elektrische auto van de zaak fiscaal aantrekkelijk?
De elektrische auto van de zaak is (en was) jarenlang erg aantrekkelijk, dit is de laatste jaren minder geworden. De belangrijkste redenen:
- Geen BPM
- (Gedeeltelijke) vrijstelling MRB
- Sterk verlaagde bijtelling
- Volledige aftrek kosten
Is het nog zinvol om in 2026 een electrische auto van de zaak te kopen?
Ja dit is nog wel aantrekkelijk, waarom:
- Geen pseudo heffing in de toekomst (nieuwe regeling in 2027)
- Nog 5 jaar een lage bijtelling van 18% tot 30.000 euro
- Lagere MRB voor de komende jaren
- Geen BPM bij aanschaf
- Voordeliger in gebruik dan benzine (meestal)
Hoe zit het met de motorrijtuigenbelasting (MRB) voor elektrische auto's
- 2025: 25% van het reguliere tarief
- 2026: 70% van het reguliere tarief
- 2030: geen korting meer
Wanneer is maatwerk voor de ondernemer of DGA wenselijk?
- DGA met meerdere auto's
- Internationale situaties en mogelijkheid buitenlands kenteken
- Wisselende cataloguswaarde
- Bedrijfsauto met wisselend gebruik
- Herstructurering holding / werkmij
- Registratie kilometers ter voorkoming bijtelling
Bijtelling elektrische en hybride auto (historisch overzicht)
De bijtellingspercentage voor elektrische auto's is de laatste jaren redelijk aangepast, een overzicht:
- 2014: bijtelling 0%
- 2015: bijtelling 4% / 7% / 14% / 20% of 25% (ouder dan 15 jaar 35%)
- 2016: bijtelling 4% /15%/ 21% of 25% (ouder dan 15 jaar 35%)
- 2017: bijtelling 4% of 22%
- 2018: bijtelling 7% of 22%
- 2019: tot 50.000 4% anders 22%
- 2020: 8% (begrenzing 45.000 euro)
- 2021: 12% (begrenzing 40.000 euro)
- 2022: 16% (begrenzing 40.000 euro)
- 2023: 16% (begrenzing 30.000 euro)
- 2024: 16% (begrenzing 340.000 euro)
- 2025: 17% (begrenzing 30.000 euro)
- 2026: 18% (begrenzing 30.000 euro)
Vragen elektrische auto
Als u vragen of opmerkingen heeft over bovenstaande, stuur mij dan gerust een e-mail. Eventueel kunnen wij voor u een berekening maken van de elektrische auto in de B.V.
Loon in natura en werkkostenregeling
Er komt weer iets nieuws voor het waarderen van loon dat niet in geld maar in natura aan de werknemer wordt gegeven. Bepaalde zaken hoeft u voor de werkkostenregeling niet te waarderen, de zogenaamde nihilwaarderingen.
De goederen (loon in natura) die u aan uw werknemers geeft moet u waarderen op de werkelijke waarde, derhalve de waarde volgens de inkoopfactuur (inclusief BTW). U mag dus niet meer rekenen met de zogenaamde besparingswaarde. Als er geen inkoopfactuur is, moet u een redelijke schatting maken van de waarde.
Er zijn nog uitzonderingen, voor deze producten geldt de waarde in het economische verkeer, deze zijn:
- er is geen factuur;
- er is een factuur van een verbonden lichaam / gelieerde vennootschap;
- producten uit eigen bedrijf.
Werkkostenregeling 2025
Per 1 januari 2025 wordt het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling verhoogd van 1,92% naar 2%. Daarnaast wordt per 1 januari 2027 het percentage van de eerste schijf van de vrije ruimte verhoogd van 2% naar 2,16%.
Werkkostenregeling 2024
In 2023 bedraagt de vrije ruimte voor de werkkostenregeling 3% van de fiscale loonsom tot € 400.000. Over het meerdere van de fiscale loonsom bedraagt de vrije ruimte 1,18%. In de wet is opgenomen dat het maximumbedrag van de vrije ruimte in de eerste schijf in 2023 € 6.800 bedraagt (in plaats van € 12.000), dit is fout. Dit wordt met terugwerkende kracht naar 1 januari 2023 hersteld, waardoor het maximumbedrag in de eerste schijf gelijk zal zijn aan 3% van € 400.000. Vanaf 2024 wordt het percentage van de vrije ruimte verlaagd van 3% naar 1,92% over een fiscale loonsom tot € 400.000.
Werkkostenregeling 2023
De vrije ruimte bedraagt per werkgever 1,7% van de fiscale loonsom van
alle werknemers gezamenlijk, voor zover die loonsom niet hoger is dan €
400.000 plus 1,18% van het restant van die loonsom. Om het midden- en kleinbedrijf
tegemoet te komen wordt voorgesteld de
vrije ruimte over de eerste € 400.000 (fiscale loonsom) te verhogen met
0,22%-punt (derhalve 1,92%), het mag duidelijk zijn dat dit veel te laag
is, een percentage van 5-8% was eens stuk redelijker geweest. Werkgever
die werknemers willen compenseren voor bijvoorbeeld de inflatie / hogere
energielasten krijgen als bonus nog eens extra loonheffing (aan de overheid).
Het is de vraag of de verruiming tot een echte verbetering leidt. Het ligt immers veel meer voor de hand vergoedingen voor bijvoorbeeld extra energiekosten gericht vrij te stellen (eventueel onder een te formuleren maximum). In het MKB leidt de verruiming van de vrije ruimte niet tot een geweldige mogelijkheid om werknemers langs deze weg te compenseren. Ook het tarief (80%) bij overschrijding van de vrije ruimte is, gelet op de tariefstructuur van de wet, weinig aantrekkelijk.
Werkkostenregeling 2022
Via de werkkostenregeling kunt u als werkgever onbelaste vergoedingen aan uw werknemers verstrekken. U mag zelfs zaken belastingvrij vergoeden waar een werknemer een privé voordeel van kan hebben. Denk hierbij aan gereedschappen, telefoons, bureaus, computers, kerstpakketten en sportabonnementen. In 2020 en 2021 mocht 3% van de eerste € 400.000 aan salariskosten belastingvrij worden gebruikt binnen de onderneming. In 2022 is dit verlaagd naar het oude niveau, namelijk 1,7% van € 400.000. De belangrijkste vrijstellingen die u buiten de WKR kunt gebruiken zijn:
- verhuiskosten vanwege werk
- abonnementen openbaar vervoer
- reiskostenvergoeding € 0,19 cent per kilometer
- thuiswerkvergoeding € 2 per dag
- maaltijden tijdens overwerken
Nieuws werkkostenregeling 2020
De werkkostenregeling is op 24 april 2020 verruimd met ruim € 5.000. Het percentage gaat in 2020 voor de eerste € 400.000 van 1,7% naar 3%. De verruiming is bedoeld om werknemers (maar natuurlijk ook de DGA) extra tegemoet te komen. De verruiming kan ook worden gebruikt voor thuiswerkende werknemers.
- WKR was 1,7% van € 400.000 = € 6.800
- WKR 2020 wordt 3,0% van € 400.000 = € 12.000 (over meerdere 1,2%)
De verruiming is niet bedoeld voor computers en laptops, deze zijn - mits noodzakelijk - al vrijgesteld. De verruiming is voor een bloemetje, vergoeden van koffie en thee of een maaltijd thuis.
Werknemer krijgt korting of krijgt cadeau voor niks
Als een werknemer korting krijgt op bijvoorbeeld producten uit uw eigen bedrijf, dan mag u het verschil tussen de normale prijs en de prijs die de werknemer heeft betaald onderbrengen in de vrije ruimte. U mag als werkgever zelf de hoogte van de korting bepalen.
Normbedragen bij loon in natura en werkkostenregeling
Om het ingewikkeld te maken blijven sommige normbedragen die nu in de wet op de Loonbelasting staan gewoon gelden. De regels zijn wel iets eenvoudiger geworden. De regels zijn:
- Maaltijden op het werk: de waarde wordt als loon gezien. De werkgever mag dit onderbrengen in de vrije ruimte. Administreren van een bepaalde soort maaltijd is niet meer nodig (warm / koud / middag / avond). De eigen bijdrage van de werknemers mag u in mindering brengen.
- Wonen op de werkplek of inwoning: normbedrag is € 5,10 per dag. Vorenstaande komt veel voor bij wonen op een boorplatform, boot, kermis, etc.
- Energie, water en schoonmaken: tabel volgen.
- Kinderopvang op kantoor / werkplek: tabel volgen.
- Dienstwoning: normbedrag 18% van het jaarloon (op basis van 36 uur).
Nihilwaarderingen loon in natura
Sommige zaken die u verstrekt mogen op € 0,00 gewaardeerd worden, kijk hier.
Stappenplan werkkostenregeling
De werkkostenregeling is eigenlijk redelijk eenvoudig. Om een begin te maken met de invoer van de werkkostenregeling zou u kunnen overwegen een scan uit te voeren van uw huidige situatie. In het kort werkt het invoeren van de werkkostenregeling als volgt:
- Inventariseer al uw vergoedingen en verstrekkingen binnen uw bedrijf. Veel werk, maar dit moet gebeuren.
- Bepaal of de vergoedingen of verstrekkingen loon zijn (voor loon geldt immers de werkkostenregeling).
- Bekijk of de vergoeding onder de gerichte vrijstellingen valt.
- Bekijk vervolgens of de verstrekking onder de nihilwaardering valt.
- Valt de vergoeding niet onder ad 3 of 4, bepaal dan of u de vergoeding in de vrije ruimte onderbrengt / eindheffingsregeling toepast of de vergoeding als normaal loon aanmerkt.
- Over de bedragen boven de vrije ruimte moet u 80% eindheffing betalen.
Werkkostenregeling 2026 - 2030
Plannen kabinet 2026 - 2030 en gevolgen voor bedrijfsleven ! Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De WKR regeling zal niet echt worden aangepast. De WKR regeling wordt wel onder de loep genomen (eenvoudiger maken). Vorenstaande staat in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden.
Werkkostenregeling 2025
Per 1 januari 2025 wordt het percentage van de eerste schijf van de vrije ruimte in de werkkostenregeling verhoogd van 1,92% naar 2%. Daarnaast wordt per 1 januari 2027 het percentage van de eerste schijf van de vrije ruimte verhoogd van 2% naar 2,16%
Werkkostenregeling 2023 en 2024
In 2023 bedraagt de vrije ruimte voor de werkkostenregeling 3% van de fiscale loonsom tot € 400.000. Over het meerdere van de fiscale loonsom bedraagt de vrije ruimte 1,18%. Sinds 2024 wordt het percentage van de vrije ruimte verlaagd van 3% naar 1,92% over een fiscale loonsom tot € 400.000. Over het meerdere van de fiscale loonsom bedraagt de vrije ruimte 1,18%. De door de werkgever verschuldigde eindheffing bij overschrijding van de vrije ruimte bedraagt 80% (in 2023 en 2024).
Werkkostenregeling 2023
De vrije ruimte bedraagt per werkgever 1,7% van de fiscale loonsom van
alle werknemers gezamenlijk, voor zover die loonsom niet hoger is dan €
400.000 plus 1,18% van het restant van die loonsom. Om het midden- en kleinbedrijf
tegemoet te komen wordt voorgesteld de
vrije ruimte over de eerste € 400.000 (fiscale loonsom) te verhogen met
0,22%-punt (derhalve 1,92%), het mag duidelijk zijn dat dit veel te laag
is, een percentage van 5-8% was eens stuk redelijker geweest. Werkgever
die werknemers willen compenseren voor bijvoorbeeld de inflatie / hogere
energielasten krijgen als bonus nog eens extra loonheffing (aan de overheid).
Het is de vraag of de verruiming tot een echte verbetering leidt. Het ligt immers veel meer voor de hand vergoedingen voor bijvoorbeeld extra energiekosten gericht vrij te stellen (eventueel onder een te formuleren maximum). In het MKB leidt de verruiming van de vrije ruimte niet tot een geweldige mogelijkheid om werknemers langs deze weg te compenseren. Ook het tarief (80%) bij overschrijding van de vrije ruimte is, gelet op de tariefstructuur van de wet, weinig aantrekkelijk.
Werkkostenregeling 2022
Via de werkkostenregeling kunt u als werkgever onbelaste vergoedingen aan uw werknemers verstrekken. U mag zelfs zaken belastingvrij vergoeden waar een werknemer een privé voordeel van kan hebben. Denk hierbij aan gereedschappen, telefoons, bureaus, computers, kerstpakketten en sportabonnementen. In 2020 en 2021 mocht 3% van de eerste € 400.000 aan salariskosten belastingvrij worden gebruikt binnen de onderneming. In 2022 is dit verlaagd naar het oude niveau, namelijk 1,7% van € 400.000. De belangrijkste vrijstellingen die u buiten de WKR kunt gebruiken zijn:
- verhuiskosten vanwege werk
- abonnementen openbaar vervoer
- reiskostenvergoeding € 0,19 cent per kilometer
- thuiswerkvergoeding € 2 per dag
- maaltijden tijdens overwerken
30% Regeling en voordeel in de inkomstenbelasting
Wettelijke inkorting 30% regeling is rechtmatig
De Hoge Raad oordeelt dat het Gerechtshof terecht heeft geoordeeld dat de wijziging van de 30% per 1 januari 2019 binnen de beoordelingsmarge van de wetgever valt. De termijn voor de 30% regeling is in 2019 verkort van 8 jaar tot 5 jaar. Deze aanpassing gold direct voor nieuwe aanvragen en er is een overgangsregeling getroffen voor bestaande gevallen, waardoor de maximale looptijd ook voor lopende gevallen vervroegd afliep per 31 december 2020. De Hoge Raad kwam in diverse uitspraken tot deze conclusie (evenzo als de AG), dit betroffen:
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:123: 30% regeling voor 10 jaar tot 30 november 2021, door wetswijziging vervalt de regeling eerder namelijk per 31 december 2020. Niet in strijd met EU wetgeving.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:244: eerste stoppen 30% regeling is akkoord.
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:245: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:124: idem ad 1
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:246: idem ad 3
- Arrest Hoge Raad d.d. 13 februari 2026: ECLI:NL:HR:2026:247: idem ad 3
Standpunt kennisgroep inzake 30% regeling
In een standpunt van de kennisgroep van de Belastingdienst d.d. 17 oktober 2025 (KG:202:2025:21) wordt ingegaan op de toerekening van gezamenlijke inkomensbestanddelen en box 3 vermogen aan een partiële buitenlandse belastingplichtige. Dit standpunt is gebaseerd op een voorbeeld casus inzake fiscale partners waarvan één partner de partiële buitenlandse belastingplicht heeft toegepast. Er geldt voor 2025 en 2026 overgangsrecht voor personen die al eerder gebruik hebben gemaakt van de 30% regeling. Volgens onze fiscale afdeling (en die van andere fiscaal juristen) is dit standpunt niet juist, zie ook een artikel in het FD d.d. 19 november 2025 (abonnement nodig). Vaanf 1 januari 2027 is het genoemde standpunt wel relevant. In andere standpunten van de kennisgroep van de belastingdienst wordt ook een toelichting gegeven, de belangrijkste zijn:
- Step up bij einde 30% regeling (KG:003:2022:17)
- Aftopping vergoeding en eindejaarsberekening 30% regeling (KG:041:2024:22)
- Correctie bij onjuiste toepassing 30% regeling (KG:204:2023:21)
- Expatregeling einde looptijd (KG:041:2023:6)
- Step up bij einde 30% regeling (KG:003:2022:17)
- Expatregeling en wisseling van werkgever (KG:041:2025:5)
- Expatregeling vergoeding schoolgelden bij school buiten Nederland (KG:041:2023:12)
- 30% regeling en beschikking loon (KG:204:2022:16)
Wetswijziging expatregeling (30% regeling) in 2025
De expatregeling is de nieuwe term voor de 30% regeling. Deze geldt voor ingekomen en uitgezonden werknemers. Met ingang van 1 januari 2024 is de regeling voor ingekomen werknemers versoberd, namelijk 30% voor eerste 20 maanden, dan 20% voor volgende 20 maanden en 10% voor laatste 20 maanden (totaal dus 60 maanden). Deze wijziging wordt per 2025 weer teruggedraaid. Het maximale percentage wordt in 2027 wel verlaagd van 30% naar 27%, dit geldt voor ingekomen en uitgezonden werknemers. Het percentage van 27% geldt dan gedurende de gehele looptijd. Voor 2025 en 2026 blijft voor alle ingekomen en uitgezonden werknemers het percentage nog gewoon 30%. Verdere wijzigingen zijn:
- Salarisnorm wordt per 2027 verhoogd van € 46.107 naar € 50.43 (voor werknemers jonger dan 30 jaar en masterdiploma van € 35.048 naar € 38.338). Dit wel met jaarlijkse index.
- Partiële buitenlandse belastingplicht: vanaf 2025 vervalt voor aantal werknemers de mogelijkheid om in de aangifte inkomstenbelasting te kiezen voor de toepassing van de partiële buitenlandse belastingplicht. Voor werknemers die al gebruik maken van de regeling in 2023 geldt een overgangsregeling (tot en met eind 2026). Voor werknemers die niet in Nederland wonen (en hier wel werken) kan soms de regeling nog wel gelden.
Voor vragen over de 30% regeling (of expatregeling) kunt u onze collega's om advies vragen, stuur ons hiertoe een e-mail.
Formulier 30% regeling 2025
Werkgevers kunnen een werknemer uit het buitenland een onbelaste vergoeding geven voor de extra kosten voor tijdelijk verblijf in Nederland. Werkgevers die de Expatregeling gebruiken mogen zonder nader bewijs maximaal 30% van het loon – inclusief vergoeding – aanwijzen als gericht vrijgestelde vergoeding voor extraterritoriale kosten. Om gebruik te maken van de regeling is toestemming nodig van de Belastingdienst. Werkgevers die vanaf de eerste werkdag gebruikmaken van de Expatregeling moeten het verzoek binnen vier maanden na die dag indienen bij de Belastingdienst. Anders mag de werkgever pas gebruikmaken van de regeling vanaf de eerste dag van de maand waarin het verzoek gedaan wordt. Met dit formulier kan de werkgever ook een aanvraag doen om de regeling voor een nieuwe werknemer toe te passen die bij zijn vorige werkgever de regeling al liet toepassen. Het formulier voor de 30% regeling over 2025 is beschikbaar op de site van de belastingdienst.
Salariseisen kennismigranten
- Kennismigrant jonger dan 30 jaar (exclusief vakantiegeld) € 4.171 (2024 € 3.909)
- Kennismigrant ouder dan 30 jaar (exclusief vakantiegeld) € 5.688 (2024 € 5.331)
- Verlaagd salaris voor kennismigrant die nog studeren of promotie maken € 2.989 (2024: 2.801)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) € 46.660 (2024: € 46.107)
- Minimaal belastbaar jaarloon (exclusief vrijstelling) tot 30 jaar met masterdiploma € 35.468 (2024: € 35.048)
- Bovengrens 30% regeling (WNT norm) € 246.000 (2024 € 233.000)
Nieuws
De Rechtbank in Breda was in november 2012 van mening dat de 150 kilometergrens in de nieuwe 30% regeling (zie onder) is toegestaan. Deze regel is niet in strijd met het Europese kantoor. De Rechtbank in Haarlem is echter in december 2012 van mening dat deze nieuwe regel niet is toegestaan. Volgens deze Rechtbank is het kilometercriterium dat in 2012 is ingevoerd in strijd met het Europese beginsel van vrij personenverkeer. Op 18 december 2012 deed de Rechtbank in Haarlem een gelijkende uitspraak. Volgens de Rechtbank is sprake van discriminatie. In deze procedure ging het om de heer X die in Duitsland woonde binnen een grens van 150 kilometer van de Nederlandse grens. De Rechtbank stelt dat X objectief bezien vergelijkbaar is met een EU-onderdaan die – voorafgaand aan de tewerkstelling in Nederland – op 151 km van de Nederlandse grens woont. Volgens de Rechtbank zijn er ook geen rechtvaardigingsgronden voor de discriminerende behandeling. De Hoge Raad heeft op 9 augustus 2013 aangegeven dat er vragen moeten worden gesteld aan de Europese rechter, dit is ook gebeurd.
De Europese Commissie liet ook weten dat de 150 kilometergrens een grove maatregel is om buitenlandse werknemers uit te sluiten van de 30% regeling (fiscaal: strijdigheid met vrije werknemersverkeer). De EC stelt echter wel dat, als een werknemer gemakkelijk tussen zijn huis en werk kan rijden (minder extraterritoriale kosten), een beperking wel is toegestaan, deze maatregel is echter te grof. Als voorbeeld wordt genoemd een werknemer die in België woont en in Groningen werkt. De woon-werkafstand is ruim 400 kilometer edoch de woonplaats in België ligt op minder dan 150 kilometer van de grens.
De 30% regeling of 27% regeling
Onder voorwaarden kunnen buitenlandse werknemers in aanmerking komen voor de expatregeling. Als de regeling kan worden toegepast kan maximaal 30% (dadelijk 27%) van het loon uit tegenwoordige dienstbetrekking onbelast (belastingvrij) worden vergoed. Deze vergoeding ziet op extra kosten die de werknemer moet maken voor huisvesting en levensonderhoud. De regeling zou vanaf 2024 worden afgebouwd. De eerste 20 maanden kan nog maximaal 30% van het WNT norm bedrag (233.000 euro) worden vergoed en de daarop volgende 20 maanden nog 20% en de laatste 20 maanden nog 10%. Na 60 maanden stopt de 30% regeling dan definitief. Deze versobering is teruggedraaid. Als een werkgever kan aantonen dat de kosten hoger zijn dan het forfait mogen ook de werkelijke extraterritoriale kosten (ET Kosten) worden vergoed.
Kennisgroep belastingdienst inzake 30% regeling
De kennisgroep van de belastingdienst heeft op diverse vragen over de 30% regeling haar visie opgenomen. Dit betreft de volgende vraagstukken:
- Rechtsvormwijziging en 30% regeling (KG:041:2023:1) Hoe wordt de herziening van de premie Algemeen Werkloosheidsfonds (premie AWf) op grond van artikel 2.3, eerste lid, onderdeel b, Besluit Wfsv, ook wel de 30%-herziening genoemd, vastgesteld als de rechtsvorm van een werkgever in de loop van een kalenderjaar wijzigt?
- Step ip bij einde 30% regeling (KG:003:2022:17) Moet bij het einde van de looptijd van de 30%-regeling de verkrijgingsprijs voor belastingplichtige van de aandelen op basis van artikel 4.25 Wet IB 2001 juncto artikel 16 Uitvoeringsbesluit inkomstenbelasting 2001 (hierna: UBIB 2001) worden gesteld op de waarde in het economisch verkeer?
- 30% regeling en elders belast loon (KG:041:2023:5) Doet de inhoudingsplichtige een juiste aangifte loonheffingen als bij de vaststelling van de 30%-vergoeding geen rekening wordt gehouden met het recht op voorkoming van dubbele belasting en de 30%-vergoeding wordt vastgesteld op € 60.000?
- Overgangsregeling, vergoeding genoten (KG:041:2024:11) : wat wordt verstaan onder vergoeding waarop artikel 31a van toepassing is? In welke periode dienst de vergoeding te zijn genoten?
- Overgangsregeling en onderbreking 30% regeling (KG:041:2024:6) toelichting op begrip onderbreking bij de 30% regeling
- versobering wisseling van inhoudingsplichtige (KG:041:2024:4). Hoe wordt de 30% regeling toegepast bij een nieuwe werkgever/ inhoudingsplichtige? Lees ook KG:041:2024:2
- Jaarlijkse keuze en keuzemoment (KG:041:2024:12): in welk loontijdvak de keuze uit artikel 31a 17e lid nemen? Kan je een keuze herzien?
- kortingsregelingen 30% regeling (KG:041:2024:23) Indien gebruik wordt gemaakt van de uitzondering van de éénmalige, aaneengesloten periode van verblijf van drie maanden, kan in datzelfde kalenderjaar dan daarnaast ook nog gebruik worden gemaakt van de uitzondering van de jaarlijkse periode van verblijf van zes weken?
- Aftopping 30% regeling (KG:041:2024:22) mag de vergoeding op jaarbasis evenredig worden verdeeld over de loontijdvakken? Mag je de 30% regeling optimaliseren via een eindjaarberekening?
30% Regeling wordt 27% regeling
Eind 2023 heeft de tweede kamer voorgesteld om de 30% regeling af te bouwen. Dit wordt in het belastingplan 2025 teruggedraaid (voor groot deel). In 2025 en 2026 blijft de 30% regeling nog gelijk en in 2027 gaat de 30% regeling naar een nieuwe 27% regeling.
30% regeling in 2024 en 2025
Per 1 januari 2024 wordt de 30% regeling aangepast (amendement 30% regeling). Voor ingekomen werknemers die voldoen aan de voorwaarden blijft de 30% regeling voor de eerste 20 maanden zoals deze was. Voor de volgende 20 maanden wordt het percentage gesteld op 20% van het loon en voor de daaropvolgende 20 maanden op ten hoogste 10%. Na 60 maanden is de maximale periode met betrekking tot de 30% regeling verstreken. Bij een beschikking voor een kortere periode dan 60 maanden gelden dezelfde percentages en perioden. Er geldt een overgangsregeling (zie standpunt kennisgroep belastingdienst d.d. 17 april 2024) voor werknemers die in het laatste tijdvak van 2023 een vergoeding genoten en beschikking hiervoor hadden. De 30% regeling moet voor toepassing van het overgangsregime wel in 2022 of 2023 zijn toegepast, zie standpunt kennisgroep belastingdienst d.d. 23 april 2023.
De regeling wordt in 2025 wellicht weer teruggedraaid (brief belastingplan 2024), dit zwalkende beleid zal niet helpen bij het behouden van internationaal opererende bedrijven.
30% regeling in 2023
Per 1 januari 2024 wordt de 30% wederom ingeperkt, nu tot de zogenoemde Balkenende-norm. Hiermee wordt verwezen naar de bezoldigingsnorm voor topfunctionarissen in de Wet normering topinkomens (WNT-norm). In 2022 bedraagt deze WNT-norm € 216.000 op jaarbasis. Aftopping binnen de 30%-regeling komt dus aan de orde als de grondslag voor de 30%-regeling hoger is dan € 216.000. Er wordt wel een overgangsregeling voorgesteld op basis waarvan voor ingekomen werknemers bij wie de 30%-regeling over het laatste loontijdvak van 2022 is toegepast, geldt dat de aftopping van de 30%-regeling pas toepassing vindt vanaf 1 januari 2026. Voor deze groep ingekomen werknemers geldt dat bij aanvang van toepassing van de 30%-regeling nog niet definitief vaststond dat het binnen de regeling maximaal in aanmerking te nemen bedrag vanaf 1 januari 2024 zou worden afgetopt.
30% regeling van 2019
De regering wil de 30% regeling inkorten van 8 jaar naar 5 jaar. De wijziging zou in moeten gaan op 1 januari 2019. Een aanvraag nog in 2018 indienen is dus verstandig.
Nieuw besluit 30% regeling 2013
Er is een nieuw besluit voor de 30% regeling, dit kunt u hier raadplegen.
Nieuws 30% regeling in 2013
Ook in 2013 zijn een aantal zaken binnen de 30% regeling aangepast of nader toegelicht:
- De werkgever mag in bepaalde buitenlandsituaties een deel van het salaris belastingvrij uitkeren omdat de werknemer extra kosten maakt door zijn verblijf in het buitenland.
- Als een werknemer uit het buitenland in Nederland komt werken, moet
de werknemer iets bijzonders kunnen (specifieke deskundigheid). Er geldt
ook een inkomensnorm waaruit die deskundigheid zou blijken.
Inkomensnorm voor specifieke deskundigheid. De inkomensnorm bedraagt in 2013 € 35.770 (exclusief de onbelaste vergoeding). Voor werknemers die jonger zijn dan 30 jaar (met mastertitel) is de norm lager, namelijk € 27.190 (exclusief de onbelaste vergoeding). - De einddatum voor de 30% regeling staat in de beschikking die de werkgever van de Belastingdienst ontvangt. Stopt de werknemer bij de werkgever, dan stopt ook de 30% regeling, tot 2012 was dit de laatste werkdag. Vanaf 2013 is de maximale einddatum aangepast; de 30% regeling eindigt in ieder geval op de laatste dag van het loontijdvak na het loontijdvak waarin de laatste werkdag valt. Dat klinkt niet helder, een voorbeeld: de laatste werkdag is 10 augustus 2013, de werkgever kent een loontijdvak van 1 maand. De 30% regeling kan worden toegepast tot 31 augustus 2013.
Procedures 30% regeling
Student en 30% regeling: De heer X (uit Duitsland) heeft in 2013 zijn studie in Duitsland afgerond. In 2007 pakt de heer X in Nederland een rechtenstudie op, gelijktijdig gaat hij stage lopen. In 2011 is X in dienstbetrekking getreden bij A B.V. Er wordt verzocht om toepassing van de 30% regeling. De Rechtbank is van mening dat X niet in het buitenland is aangeworven. Het Gerechtshof is het met de Rechtbank eens (Bron: Gerechtshof Amsterdam 21 augustus 2014).
De 30% regeling vanaf 2012
Werknemers die naar Nederland komen kunnen onder bepaalde voorwaarden een belastingvrije vergoeding voor de extraterritoriale kosten krijgen van 30% van het loon inclusief de vergoeding. Per 1 januari 2012 zijn de voorwaarden op een aantal punten aangescherpt:
- schaarse specifieke deskundigheid;
- periode dat van de 30% regeling gebruik gemaakt kan worden;
- definitie van het begrip ‘ingekomen werknemer’;
- promovendi.
Als een werknemer niet (meer) onder de 30% regeling valt, dan kunnen wel de werkelijke extraterritoriale kosten vrij worden vergoed.
Schaarse specifieke deskundigheid
Per 1 januari 2012 wordt de term "schaarse specifieke deskundigheid" ingevuld met een salarisnorm: er wordt automatisch vanuit gegaan dat er sprake is van een schaarse specifieke deskundigheid als de werknemer een fiscaal loon heeft van € 35.000 (exclusief de vergoeding) of meer.
Voor wetenschappers geldt geen salarisnorm. Voor werknemers met een afgeronde masteropleiding die 29 jaar of jonger zijn, geldt een verlaagd inkomenscriterium van € 26.605.
In de meeste gevallen zal niet specifiek meer op schaarste worden getoetst. Dit gebeurt alleen nog wanneer (bijna) een gehele beroepsgroep boven de salarisnorm uitkomt.
30% Regeling geldt voor maximaal 8 jaar
Met ingang van 1 januari 2012 kan de 30% regeling voor maximaal 8 jaar gelden. Voor werknemers die vóór 1 januari 2012 al gebruik maakten van de 30% regeling geldt een periode van 10 jaar. De looptijd van maximaal 8 jaar geldt dus alleen voor werknemers die na 1 januari 2012 gebruik maken van de 30% regeling.
Definitie ‘ingekomen werknemer’
De 30% regeling voor werknemers die naar Nederland komen geldt vanaf 1 januari 2012 alleen voor werknemers die minstens 150 kilometer van de Nederlandse grens woonden voordat zij in Nederland gingen werken.
Toetsperiode ingekomen werknemer
Er geldt een toetsingsperiode van 25 jaar. Elke eerdere periode van verblijf of tewerkstelling in Nederland die eindigt binnen die 25 jaar (waaronder ook een eerdere periode van verblijf of tewerkstelling in Nederland die langer dan 25 jaar geleden is begonnen, maar minder dan 25 jaar geleden is geëindigd), zal in mindering komen op de looptijd van maximaal 8 jaar.
Promovendi
Buitenlanders die na hun promotie aan een Nederlandse universiteit in Nederland gaan werken, konden geen gebruik maken van de 30% regeling doordat de periode van promoveren werd gezien als periode van verblijf in Nederland, waardoor geen sprake was van een vanuit het buitenland ingekomen werknemer. Per 1 januari 2012 wordt de periode van promoveren voor de 30% regeling niet gezien als periode van verblijf in Nederland, zodat deze groep wel in aanmerking kan komen voor de 30% regeling bij de eerste baan na promoveren.
Overgangsrecht
Voor ingekomen werknemers die vóór 1 januari 2012 onder de 30% regeling vallen, geldt overgangsrecht. Er zijn 2 situaties mogelijk:
- De werknemer heeft op 1 januari 2012 nog geen 5 jaar gebruik gemaakt van de 30% regeling. Na afloop van het 5e jaar dat deze werknemer gebruik maakt van de 30% regeling wordt getoetst of deze werknemer voldoet aan het nieuwe inkomenscriterium en aan de aangescherpte definitie van ingekomen werknemer (150 kilometercriterium). Voldoet de werknemer niet, dan valt deze werknemer vanaf dat moment niet meer onder de 30% regeling.
- De werknemer heeft op 1 januari 2012 al 5 jaar gebruik gemaakt van de 30% regeling. In dit geval wordt niet opnieuw getoetst aan de nieuwe criteria en blijft de looptijd van de 30% regeling maximaal 10 jaar.
Tip: mogelijk voordeel inkomstenbelasting
Een ander voordeel voor werknemers die gebruik maken van de 30% regeling is dat zij kunnen kiezen om als buitenlands belastingplichtige aangemerkt te worden. Deze keuze kan jaarlijks gemaakt worden. Voordeel hiervan is dat alleen Nederlands inkomen in box 1, Nederlands box 2 inkomen en alleen Nederlands onroerend goed in box 3 in Nederland belast wordt.
Eventueel aanmerkelijkbelanginkomen uit een buitenlandse vennootschap zal niet in Nederland belast worden. Tevens eventueel vermogen (bankrekeningen / effecten), ook als dat in Nederland wordt aangehouden, zal niet belast worden.
Studiekosten van de werknemer
De staatssecretaris van Financiën heeft een besluit op papier gezet over de behandeling van studiekosten van een werknemer die door de werkgever zijn voldaan.
Studie in het buitenland
X gaat studeren in de Verenigde Staten. X stelt dat de reiskosten en verzekeringskosten die hiervoor zijn gemaakt aftrekbaar zijn. De inspecteur en het Gerechtshof zijn het niet met de belastingplichtige eens. In artikel 6.27 Wet IB wordt erg strikt bepaald welke kosten wel en niet aftrekbaar zijn, deze lijst is limitatief. Ook is er geen strijdigheid met het gelijkheidsbeginsel en/of evenredigheidsbeginsel.
Nieuwe werkgever vergoedt de door de werknemer te betalen studiekosten
Hierbij is het tijdstip van betaling van essentieel belang. Als de werknemer de studiekosten aan de ex-werkgever betaalt en de nieuwe werkgever vergoedt dit in hetzelfde jaar, dan is de vergoeding belastingvrij. Een aftrekpost in de aangifte inkomstenbelasting van de werknemer is dan niet mogelijk.
Vergoeding studiekosten door werkgever
De werknemer heeft zelf studiekosten betaald en de werkgever vergoedt deze kosten. Mits het echte studiekosten zijn voor zijn werk, dan is de vergoeding belastingvrij. Een aftrekpost in de aangifte inkomstenbelasting is niet mogelijk.
Terugbetaling studiekosten door werknemer
In veel arbeidsovereenkomsten staat dat de werknemer bij vertrek de gemaakte studiekosten moet terugbetalen, veelal van de laatste 1 of 2 jaar. De werknemer mag deze kosten in het jaar van betaling aanmerken als scholingsuitgaven (drempel € 500) en in aftrek brengen op zijn inkomen. Het is ook mogelijk dat de nieuwe werkgever de studiekosten vergoedt aan de oude werkgever. Ook dit kan zonder heffing van loonbelasting plaatsvinden.
Jaarlijkse kosten behoud vliegbrevet aftrekbaar
In een procedure bij het Gerechtshof in Den Haag d.d. 4 april 2017 kwam de vraag aan de orde of de jaarlijkse kosten voor het behoud van een vliegbrevet aftrekbaar zijn als studiekosten. Henk is in 2011 afgestudeerd en is in het bezit van een vliegbrevet. In 2013 claimt Henk een aftrek van ruim € 2.000 als studiekosten. Dit zijn de kosten voor een medische keuring t.b.v. het vliegbrevet., instructies en een theorieles. De kosten voor de medische keuring waren niet aftrekbaar, de rest van de kosten wel (artikel 6.27 Wet Inkomstenbelasting)
Pas op
Als de betalingen niet in hetzelfde jaar plaatsvinden, is er een probleem, er zal dan belastingheffing plaatsvinden.
Producten uit het eigen bedrijf
Een eenvoudige beloning voor uw werknemer is door hem of haar producten uit uw eigen bedrijf te geven, dit mag en kan fiscaal vriendelijk. Deze maatregel wordt in 2027 afgeschaft.
De fiscaal juridische kant
Werkgevers mogen producten uit hun eigen bedrijf met korting aan hun werknemers verstrekken. De werkgever mag 20% van de waarde in het economische verkeer (= laagste consumentenprijs met maximum van € 500 per jaar) belastingvrij geven.
Voorbeeld nieuwe regeling
Een TV kost dus € 500, korting € 100 en werknemer moet dan € 400 uit zijn netto loon betalen voor een TV van € 500, laten we zeggen bij de Media Markt.
Tips inzake producten uit eigen bedrijf
- Gaat het om een duur product dat niet jaarlijks wordt aangeschaft, dan mag de werkgever de niet-benutte ruimte uit de twee voorafgaande jaren gebruiken. Hetzelfde geldt wanneer in een bepaald jaar veel meer producten worden gekocht dan in de voorafgaande jaren. U mag dus de vrijstelling van € 500 per jaar sparen en ineens een duur product geven.
- Geeft de werkgever meer dan 20% korting, dan moet voor het gedeelte daarboven loonbelasting worden ingehouden, ongeacht of de korting meer dan € 450 bedraagt. Er moet een dubbele toetsing plaatsvinden: de korting mag niet meer dan 20% van de waarde in het economische verkeer bedragen, en in totaal niet meer dan € 500 per jaar (cijfers 2010). Bovendien geldt dit per product. De werkgever mag geen gemiddelde korting van 20% geven.
De verzekeringsplicht van de DGA met een minderheidsbelang
De verzekeringsplicht van de DGA houdt de fiscale gemoederen al jaren bezig en is al onderwerp van veel procedures geweest. De basis voor de vraag of sprake is van verzekeringsplicht ligt bij een uitspraak van de Centrale Raad van Beroep uit 1985. Dit artikel is geschreven door de heer Marco Bik van Jongbloed Fiscaal Juristen en de heer Dennis Van der Veen, werkzaam bij Civra.
DGA met meerderheidsbelang is niet verzekerd
In deze procedure oordeelde de Centrale Raad van Beroep dat er geen sprake is van een arbeidsovereenkomst tussen de BV en zijn aandeelhouder, omdat of zolang de DGA de feitelijke macht bezit in de Algemene Vergadering van Aandeelhouders van de vennootschap (het hoogste orgaan van de rechtspersoon.
Op basis van deze uitspraak is bij directeuren/aandeelhouders die op basis van hun aandelenbezit hun ontslag kunnen tegenhouden, aangenomen dat zij niet verplicht verzekerd zijn voor de werknemersverzekeringen. Dat hoeft overigens niet te betekenen dat de directeur/aandeelhouder in het bezit moet zijn van meer dan 50% van de aandelen (en het daaraan verbonden stemrecht).
Op basis van de wet, kan voor de benoeming en het ontslag van bestuurders in de statuten een versterkte meerderheid (2/3) van het stemrecht worden overeengekomen c.q. vastgelegd. Op deze manier kunnen ook DGA’s met een aandelenbelang van minder dan 50% onder omstandigheden hun ontslag tegenhouden en zijn zij dientengevolge niet verplicht verzekerd voor de werknemersverzekeringen. De regeling Aanwijzing directeur-grootaandeelhouder 2016 sluit hierbij aan.
Opnemen van een grotere meerderheid voor benoeming en ontslag werkt niet. In de uitspraak van Kekk Delfino besliste het gerechtshof dat de wettelijke bepaling van de maximale meerderheid van 2/3 van de stemmen tot doel heeft dat ontslag van een bestuurder niet al te zeer wordt bemoeilijkt dan wel onmogelijk wordt gemaakt.
Zijn er uitzonderingen? Uiteraard! Sinds 2018 geldt bij echtgenoten niet langer als uitgangspunt dat van een gezagsverhouding en daarmee dienstbetrekking tussen echtgenoten geen sprake kan zijn. Of al dan niet sprake is van een gezagsverhouding wordt materieel getoetst: (i) is sprake van een ongebruikelijke beloning, (ii) ongebruikelijke werktijden of (iii) inspraak in de bedrijfsvoering dan zal geen sprake zijn van een dienstbetrekking en daarmee dus evenmin van verzekeringsplicht.
DGA met een minderheidsbelang en verzekeringsplicht
De laatste jaren wordt in toenemende mate geprocedeerd over de verzekeringsplicht van de aandeelhouder die op basis van zijn aandelenbezit/stemrecht zijn eigen ontslag niet kan tegenhouden.
In deze procedures werkt de DGA via zijn personal holding op basis van een managementovereenkomst bij de werkmaatschappij, waarin hij een minderheidsbelang heeft. Op het moment dat wordt gewerkt op basis van een managementovereenkomst die reële betekenis toekomt, kan niet door de structuur heen worden geprikt, zoals de belastingdienst vaak verdedigt; de (achterliggende) natuurlijke personen staan niet in dienstbetrekking tot de werkmaatschappij als de afspraken tussen rechtspersonen zijn gemaakt (holding en werkmaatschappij).
In de procedure bij de Hoge Raad in 2022 ging het om een tweetal aandeelhouders die via hun personal holdings elk in het bezit waren van 24% van de aandelen in de werkmaatschappij. De personal holdingvennootschappen hadden een managementovereenkomst gesloten met de werkmaatschappij.
Voor het aannemen van een arbeidsovereenkomst dient aan drie cvumulatieve criteria te worden voldaan:
- De werknemer heeft de verplichting om gedurende enige tijd persoonlijk arbeid te verrichten;
- De werkgever heeft de verplichting om loon te betalen;
- Er is sprake van een gezagsverhouding.
Beide personen hebben een arbeidsovereenkomst gesloten met hun persoonlijke houdstervennootschap, dienovereenkomstig is er in 2010 tot en met 2014 een managementvergoeding betaald en hebben beide personen salaris uit hun holding ontvangen. Volgens de inspecteur moeten er ook werknemersverzekeringen worden betaald. Na verwijzing door de Hoge Raad oordeelt het verwijzingshof Den Bosch dat niet aannemelijk is gemaakt dat beide personen in (fictieve) dienstbetrekking hebben gestaan. De bepalingen in de gesloten managementovereenkomsten duiden er niet op dat beide personen feitelijk (of in wezen) een arbeidsovereenkomsten hebben gesloten. Het gelijk is aan belanghebbende. De naheffingsaanslagen worden vernietigd.
Persoonlijke arbeid door de DGA en verzekeringsplicht
Het Gerechtshof had geoordeeld dat de inzet van de beide achterliggende aandeelhouders onmisbaar was voor de werkmaatschappij. Op basis daarvan concludeerde het Gerechtshof dat sprake was van een verplichting tot het verrichten van persoonlijke arbeid.
De Hoge Raad deelde deze onderbouwing niet: volgens de Raad draait het om de vraag jegens wie de aandeelhouders zich hebben verplicht tot het verrichten van arbeid. Is dat de personal holding of de werkmaatschappij.
Loon DGA
Voor wat betreft het loon geeft de Hoge Raad aan dat de omstandigheid dat de aandeelhouders hebben ingestemd met de betaling van de managementvergoeding aan hun personal holdings nog niet maakt dat de werkmaatschappij zich jegens hen heeft verplicht loon te betalen.
Gezagsverhouding DGA
Het Gerechtshof concludeerde dat sprake was van een gezagsverhouding. Deze conclusie vindt de Hoge Raad zonder nadere motivering onbegrijpelijk. Als wordt gewerkt op basis van een reële managementovereenkomst tussen twee rechtspersonen, op basis waarvan is dan sprake van gezag van de Algemene Vergadering van Aandeelhouders van de werkmaatschappij? De procedure wordt vervolgens verwezen naar het Gerechtshof in Den Bosch.
Verwijzingsuitspraak inzake minderheidsbelang DGA
Deze verwijzingsuitspraak is inmiddels ook gepubliceerd. Ook het Gerechtshof 's Hertogenbosch laat op 13 december 2023 weten dat de minderheidsaandeelhouders niet verplicht verzekerd zijn. Het Gerechtshof overweegt daarbij:
Persoonlijke arbeid
“Aan de uitvoering van managementwerkzaamheden liggen de managementovereenkomsten en de arbeidsovereenkomsten met de persoonlijke houdstervennootschappen ten grondslag. De bepalingen in de managementovereenkomsten duiden er niet op dat er in wezen sprake is van arbeidsovereenkomsten. Het hof acht in dat verband van belang dat geen nadere bepalingen zijn opgenomen over de voorwaarden waaronder de opdracht moet worden uitgevoerd, zoals bijvoorbeeld werktijden, vakantiedagen en afspraken over ziekte. Ook kan de enkele omstandigheid dat [persoon 1] en [persoon 2] feitelijk de managementwerkzaamheden voor belanghebbende hebben verricht en zij daarvoor de expertise hebben, niet tot de conclusie leiden dat zij zich jegens belanghebbende persoonlijk hebben verplicht arbeid te verrichten. Het feit dat [persoon 1] en [persoon 2] elkaar over en weer vervangen, zoals door [persoon 1] ter zitting geloofwaardig is verklaard, ondersteunt dit oordeel.”
Loon
“De enkele omstandigheid dat de persoonlijke houdstervennootschappen de managementvergoedingen hebben ontvangen kan niet het oordeel dragen dat belanghebbende jegens [persoon 1] en [persoon 2] de verplichting op zich heeft genomen om hen loon te betalen. De managementvergoedingen waren immers verschuldigd op grond van de managementovereenkomsten.”
Gezagsverhouding
“De inspecteur wijst er voorts op dat [persoon 1] en [persoon 2] hun werkzaamheden onder gezag van de algemene vergadering van aandeelhouders verrichtten. Uit hetgeen de inspecteur heeft aangedragen kan niets meer worden vastgesteld dan dat belanghebbende een contractuele relatie heeft met de persoonlijke houdstervennootschappen, zodat niet valt in te zien waaraan de algemene vergadering van aandeelhouders de bevoegdheid zou ontlenen om rechtstreeks gezag uit te oefenen ten aanzien van de door [persoon 2] en [persoon 1] te verrichten werkzaamheden. Anders dan de inspecteur leidt het hof uit artikel 4 van de managementovereenkomsten, waarin is opgenomen dat elke aansprakelijkheid voor de opdrachtnemer is uitgesloten, niet af dat de algemene vergadering van aandeelhouders van belanghebbende enige mate van toezicht zal uitoefenen. Voor de periode [datum 1] 2008 tot en met [datum 2] 2012 stond [persoon 1] in het handelsregister van de Kamer van Koophandel als statutair bestuurder van belanghebbende geregistreerd (zie 2.6). Deze enkele omstandigheid maakt echter het eindoordeel van het hof niet anders aangezien uit het voorgaande volgt dat het hof van oordeel is dat aan de overige voorwaarden voor het bestaan van een arbeidsovereenkomst in de zin van artikel 7:610 BW te weten een verplichting tot het persoonlijk verrichten van arbeid en loon niet voldaan is.”
Noot fiscaal jurist inzake verzekeringsplicht DGA
Als wordt gewerkt op basis van een reële managementovereenkomst tussen twee rechtspersonen, is voor de werkzaamheden van voor de werkmaatschappij geen sprake van verzekeringsplicht, ook niet voor de minderheidsaandeelhouder.
Daarbij is, in aansluiting in zoverre ook op het standpunt van de kennisgroep loonheffingen van de belastingdienst, van belang dat de aandeelhouder niet in persoon bestuurder is bij de werkmaatschappij; dat dient zijn personal holding te zijn.
Indien de achterliggende aandeelhouder wel in persoon bestuurder is bij de werkmaatschappij, zal (i) sprake zijn van een echte of fictieve dienstbetrekking bij de werkmaatschappij (ii) moet 2 maal het gebruikelijk loon worden toegekend en (iii) kan een beroep worden gedaan op de doorbetaald-loonregeling voor de loonheffingen. De doorbetaald-loonregeling geldt voor de werknemersverzekeringen niet. Indien de arbeidsrelatie van de bestuurder kwalificeert als een echte dienstbetrekking, zal dat leiden tot verzekeringsplicht. Voor de fictieve dienstbetrekking geldt deze verzekeringsplicht niet.
De contractuele bepalingen zijn voor een ‘goede’ managementovereenkomst van belang. Om Mertens te citeren onder het arrest: “een rechtspersoon kan niet ziek worden, een rechtspersoon gaat nooit met vakantie en kan overigens niet overlijden.”
Bronnen verzekeringsplicht DGA
Centrale Raad van Beroep 4 oktober 1985, ECLI:NL:CRVB:1985:AM8604
Centrale Raad van Beroep 24 januari 2018, ECLI:NL:CRVB:2018:259
Centrale Raad van Beroep 2 maart 2016, ECLI:NL:CRVB:2016:707
Centrale Raad van Beroep 14 oktober 2015, ECLI:NL:CRVB:2015:3634
Gerechtshof Amsterdam 13 januari 2015, ECLI:NL:GHAMS:2015:55 (Kekk Delfino)
Gerechtshof Arnhem-Leeuwarden 15 september 2020, ECLI:NL:GHARL:2020:7357
Hoge Raad 18 februari 2022, ECLI:NL:HR:2022:282 met noot van A.L. Martens
KG:204:2022:21 Gebruikelijkloonregeling bij doorbetaaldloonregeling
