

 4,5 van 5 Google reviews
Formeel belastingrecht
Het formele belastingrecht en het fiscale procesrecht zijn grote en tamelijk abstracte begrippen. Ze laten zich het best omschrijven door wat ze niet zijn. Het formele belastingrecht en het fiscale procesrecht gaan niet over de belasting zelf. Het gaat om de (algemene) regels eromheen. Deze kunnen substantiële voordelen opleveren. Het gaat hier over een vrij ruim vakgebied, centraal staan de AWB en de AWR
- Termijnen
- Bestuurdersaansprakelijheid
- Bewijslastverdeling
- Dwangsommen, beslag, boetes, etc.
Beslag Belastingdienst op loon of uitkering
De Belastingdienst kan vrij eenvoudig beslag leggen op uw salaris bij uw werkgever of uw uitkering bij een uitkeringsinstantie of verzekeraar. Er kan ook beslag worden gelegd op partneralimentatie. Het beslag wordt gelegd om uw belastingaanslag / schuld, kosten en rente af te lossen. Een deel van uw salaris, alimentatie, pensioen of uitkering wordt hiervoor dan gebruikt. De Belastingdienst heeft voor de beslaglegging geen vonnis van de rechter nodig, ze mogen dit dus zelf beslissen.
Beslagvrije voet bij beslag Belastingdienst
De Belastingdienst mag niet op het gehele salaris of de uitkering beslag leggen. Het deel waarop geen beslag mag worden gelegd noemt men de beslagvrije voet. De hoogte van de beslagvrije voet moet per persoon worden berekend en dit is afhankelijk van:
- uw salaris / uitkering / alimentatie / lijfrente / pensioen;
- uw woonkosten / woonlasten;
- de premie voor uw zorgverzekering;
- het inkomen van uw partner of echtgenoot;
- de bijstandsnorm op dat moment.
Voorbeelden beslagvrije voet
De exacte bedragen verschillen per jaar, in het kort komt het ongeveer hierop neer:
- u heeft een partner en bent beide ouder dan 21 jaar: € 1.200;
- u heeft een partner en bent beide ouder dan 65 jaar: € 1.270;
- u heeft een partner en bent beide jonger dan 21 jaar: € 660;
- u bent een alleenstaande ouder, dan geldt er een minimum van € 840 en een maximum van € 1.080.
Wat kunt u doen om een beslaglegging te voorkomen?
De beslaglegging kan de Belastingdienst snel en eenvoudig regelen. U kunt een aantal dingen doen om een beslaglegging te voorkomen. De belangrijkste zijn:
- Blijf communiceren met de Belastingdienst.
- Maak bezwaar tegen de aanslag en vraag uitstel van betaling.
- Doe een beroep op een speciale crisismaatregel met het verzoek om een redelijke betalingsregeling gedurende een periode van 12 maanden.
- Bekijk of u nog tegoeden heeft bij de Belastingdienst, bijvoorbeeld een teruggave inkomstenbelasting of een teruggave van toeslagen.
- Verzoek de Belastingdienst om een mediationtraject om uw problemen op te lossen, u moet dan wel een complexer probleem hebben waarbij verschillende inzichten spelen en daarnaast ook fouten door de Belastingdienst zijn gemaakt.
- U krijgt eerst een aanslag (of naheffingsaanslag), een herinnering en daarna aanmaning. Vervolgens volgt er een dwangbevel. Na het dwangbevel komt de belastingdeurwaarder bij u langs met een hernieuwd bevel tot betaling. Dit moet hij aan iemand afgeven en als er niemand thuis is, mag hij het ook in de brievenbus gooien. U heeft dan nog 2 dagen om te betalen. Als er dan nog niet wordt betaald, mag de Belastingdienst beslag leggen op uw salaris, uitkering of uw bezittingen (verkoop veelal binnen 4 weken). Kijk goed of de Belastingdienst zich aan deze spelregels heeft gehouden, zo niet, maak dan direct bezwaar, ga in beroep of neem contact op met de Belastingdienst. U kunt op dit moment soms nog een betalingsregeling afspreken.
- In sommige gevallen heeft u recht op kwijtschelding van belastingen, dit is een speciale regeling.
Bestuurdersaansprakelijkheid en faillissement
Een B.V. kan haar belastingschulden niet betalen. De B.V. maakt (rechtsgeldig) melding van deze onmacht om te kunnen betalen (de melding betalingsonmacht). Uiteindelijk gaat de B.V. failliet. Is er sprake van onbehoorlijk bestuur of niet? Volgens het Gerechtshof is er sprake van onbehoorlijk bestuur - ondanks de melding - omdat concurrent schuldeisers wel worden betaald en de Belastingdienst niet.
Bestuurdersaansprakelijkheid en meldingsplicht, mag maar moet niet!
Op 2 mei 2025 (ECLI:NL:PHR:2025:435) kwam AG Koopman met een bijzondere conclusies over de bestuurdersaaansprakelijkheid en meldingsregeling betalingsonmacht. In de tussenbeslissing van de Hoge Raad op 6 oktober 2023 (ECLI:NL:HR:2023:1371) kwam ons hoogste college nog tot de conclusie dat de ontvangen geen ruimte heeft om af te zien van een bestuurdersaansprakelijkheid. Koopman (de AG) komt nu met een geitenspoor. De ontvanger beschikt over een (discretionare) bevoegheid en kan afzien van het aasprakelijk stellen van de bestuurder. Aansprakelijk stellen is dus een keuze. In de genoemde procedure bij de Hoge Raad worden prjejudiciele vragen gesteld aan het Hof van Justitie van de EU. De centrale vraag was of de meldingsregeling wel is toegestaan (strijdigheid met evenredigheidsbeginsel). Deze vragen zijn op 14 november 2024 beantwoord, er is geen sprake van een strijdigheid met het evenredigheidsbeginsel.
De Hoge Raad is van mening dat artikel 36 Invorderingswet geen discretionare bevoegdheid kent en dwingend is. De ontvanger mag verder geen belang tegen elkaar afwegen, aldus de Hoge Raad. Deze conclusie is volgens Koopman niet juist. In deze uitgebreide toelichting gaat Koopman in op de materiele kant (artikel 36 IW) en de formele uitvoering (artikel 49 IW). Dat een bestuurder aansprakelijk is kan wel vaststaan maar dat wil nog niet zeggen dat hij of zij ook aansprakelijk gesteld moet worden. Bij een kwestie waarbij geen sprake is van kennelijk onbehoorlijk bestuur is er dus nog een alternatieve route. Een kleine vergissing (niet melden) hoeft dus niet per definitie desastreuze gevolgen voor de bestuurder te hebben, aldus Koopman.
De procedure over betalingsonmacht en bestuurdersaansprakelijkheid
Holding X B.V. is aandeelhouder van 2 dochter B.V.'s. De activiteiten hebben betrekking op het verzorgen van opleidingen. De dochter B.V.'s gaan in 2011 failliet en maken een doorstart. Deze doorstart is van korte duur. In 2012 kan de dochter B.V. haar belastingschulden niet betalen en doet hierom een rechtsgeldige melding betalingsonmacht. In 2013 gaat de dochter B.V. alsnog failliet. De Belastingdienst krijgt ongeveer € 180.000 aan loonheffingen en BTW niet betaald. Het Gerechtshof is van mening dat er sprake is van onbehoorlijk bestuur, de reden is:
- RO 4.3: handelscrediteuren zijn wel betaald.
Betalingsonmacht belastingschulden bij faillissement
De belastingdienst heeft een sterke positie bij een faillissement en kan vrij eenvoudig de bestuurder aansprakelijk stellen via artikel 36 invorderingswet, de bestuurdersaansprakelijkheid. Op basis van dit artikel is de bestuurder hoofdelijk (in privé) aansprakelijk voor (onder meer) de omzetbelasting en loonbelastingschulden van de rechtspersoon. Als er niet tijdig betalingsonmacht is gemeld bestaat er (op grond van artikel 36 lid 4 invorderingswet). Dus als er niet tijdig en op de juiste wijze is gemeld is de bestuurder in principe in privé aansprakelijk voro diverse belastingschulden van de rechtspersoon, dit is slechts anders als de bestuurder aannemelijk maakt dat het niet of niet juist melden niet aan hem of haar te wijten is. Dit is in de praktijk een redelijk onmogelijke opgave. Dit heeft tot gevolg dat de boef en de bonafide bestuurder beide in prive kunnen worden aangesproken voor (diverse) belastingschulden van de rechtpersoon. Maar er is hoop voor de bonafide bestuurder !
Bonafide bestuurder en bestuurdersaansprakelijkheid
In de basis is de bestuurder niet aansprakelijk voor schulden van de BV (rechtspersoon). Voor de belastingschulden staat er een belangrijke uitzondering in artikel 36 invorderingswet. Al met al, niet melden of niet juist melden en de bestuurder is aansprakelijk in privé. In 2009 heeft de adviseur van de Hoge Raad dat dit (het niet tijdig melden) tot oneerlijke (onevenredige) situaties zou kunnen leiden bij bonafide bestuurders. De Hoge Raad ging hier in 2011 nog aan voorbij (de wet is de wet). De melding betalingsonmacht dient te worden gedaan binnen 2 weken nadat de verschuldigde belasting behoorde te zijn afgedragen of te zijn voldaan. Bij een naheffingsaanslag kan er geen tijdige melding betalingsonmacht meer plaatsvinden. Dit onweerlegbare bewijsvermoeden is in de volksmond oneerlijk, in het recht is sprake van strijdigheid met het communautaire evenredigheidsbeginsel. In het arrest van de Hoge Raad op 6 oktober 2023 komt de Hoge Raad terug op haar eigen arrest uit 2011. In sommige gevallen (bijvoorbeeld een naheffingsaanslag) is het onmogelijk dat de bestuurder het vereiste bewijs zal kunnen leveren dat het niet aan hem of haar te wijten is dat geen of niet op de juiste wijze een melding betalingsonmacht is gedaan. De bestuurderaansprakelijkheid in prive is dan dus niet te voorkomen, zelfs als sprake is van een eerlijke / bonafide bestuurder. Er worden nu door de Hoge Raad (prejudiciële) vragen gesteld of het (unierechtelijke) evenredigheidsbeginsel zich hiertegen verzet. Deze zaak richt zich op de omzetbelasting, de toekomstige vervolg vraag zal zijn of de loonheffing hiermee in lijn mag worden gezet.
Noot fiscaal jurist over onbehoorlijk bestuur
Bij ondernemen hoort risico nemen. Een bestuurder heeft dus een grote mate van vrijheid om dit in te vullen. Als achteraf blijkt dat een beslissing niet juist bleek te zijn, wil dit nog niet zeggen dat de beslissing slecht was. Artikel 36 van de invorderingswet bepaalt dat bestuurders persoonlijk aansprakelijk kunnen worden gesteld voor de door de B.V. / rechtspersoon te betalen belastingen. Meestal kan de bestuurder deze aansprakelijkheid voorkomen door tijdig de betalingsonmacht te melden.
Soms is een bestuurder - zelfs bij een tijdige melding - aansprakelijk voor de niet betaalde belastingen van zijn B.V. Bij een probleemsituatie is het in ieder geval van belang om tijdig een advocaat en fiscaal jurist op te lijnen. Tevens moet er tijdig melding worden gemaakt van het feit dat belastingen niet tijdig kunnen worden betaald. Daarnaast spelen een aantal zaken:
- Zorg voor tijdige publicatie van uw cijfers.
- Informeer de bancaire instellingen op een nette en correcte wijze.
- Blijf met de Belastingdienst in gesprek.
- Betaal niet selectief uw schuldeisers.
- Zorg ervoor dat uw administratie op orde is.
Om onbehoorlijk bestuur te voorkomen is het volgende van belang:
- Van onbehoorlijk bestuur in de zin van artikel 36, lid 3, van de Wet kan pas worden gesproken als geen redelijk denkend bestuurder - onder dezelfde omstandigheden - gehandeld zou hebben als de aansprakelijk gestelde bestuurder heeft gedaan, hiervan kan bijvoorbeeld sprake zijn als hij handelingen (van structurele aard) heeft verricht waardoor belastingschulden niet worden betaald, dit aldus de Hoge Raad in onderstaande uitspraak
- Naar het oordeel van het Hof treft belanghebbende het verwijt dat de belastingschulden van [A] onbetaald zijn gebleven. Gelet op genoemde structurele, slechte financiële omstandigheden en het (oplopende) bedrag aan belastingschulden van [A] had geen redelijk denkend bestuurder zo gehandeld als belanghebbende heeft gedaan.
Bron bestuurder aansprakelijk
Gerechtshof 's Hertogenbosch d.d. 2 juni 2017 (ECLI:NL:GHSHE:2017:2498).
Rechtbank Zeeland West Brabant d.d. 27 januari 2016 (ECLI:NL:RBZWB:2016:658).
Bewijs inspecteur ongeldig
Een uitspraak van het Gerechtshof in Arnhem / Leeuwarden d.d. 9 april 2013 is redelijk opmerkelijk. Een inspecteur komt tijdens de zitting met informatie inzake een bewijsaanbod welke bij hem is neergelegd. De rechter vindt dit niet te laat en geldig (als het niet geldig zou zijn noemt men dit "tardief", in het juridische taalgebruik). Vervolgens loopt de zaak jaren voor verschillende rechters. Het aanslagbiljet is niet op de voorgeschreven wijze aan belastingplichtige bekendgemaakt en het bezwaarschrift van belastingplichtige is onterecht niet ontvankelijk verklaard.
Procedure Gerechtshof inzake ongeldig bewijs
Henk (fictieve naam) heeft een schildersbedrijf. In 2009 ontvangt bij een aanmaning voor een BTW naheffingsaanslag uit 2006. Henk maakt hiertegen bezwaar en dit bezwaarschrift is volgens de Belastingdienst te laat (termijnoverschrijding). De Rechtbank verwijst de zaak terug naar de inspecteur. De inspecteur gaat in Hoger Beroep. Tijdens de zitting stelt de inspecteur dat hij bewijs kan leveren voor het verzenden van de naheffingsaanslag in 2009. Henk baalt hiervan omdat hij zich hiertegen niet kan verweren. Het Gerechtshof in 's-Hertogenbosch oordeelt dat het algemene belang van een doelmatige procesgang met zich meebrengt dat het bewijsaanbod als zijnde tardief wordt gepasseerd. Henk krijgt gelijk. We zijn nog niet klaar, de Staatssecretaris van Financiën komt in cassatie. De Hoge Raad verklaart het beroep in cassatie gegrond, de zaak wordt verwezen. Het verwijzingshof Arnhem / Leeuwarden dient in de eerste plaats een oordeel te geven over de vraag of het bewijsaanbod van de inspecteur met betrekking tot generatienummers en een duplicaat aanslagbiljet tardief was. De rechter vindt het bewijsaanbod niet tardief, edoch is wel van mening dat het bezwaarschrift tijdig is omdat het aanslagbiljet Henk niet heeft bereikt, het gelijk is aan Henk. De rechter verwijst de zaak wederom terug naar de inspecteur, zo zijn we jaren procederen verder en geen stap vooruit.
Het Hof verwijst de zaak terug naar de inspecteur voor een inhoudelijke behandeling daarvan. Het hoger beroep van de inspecteur is ongegrond.
Wie moet wat bewijzen in fiscale zaken?
Wie stelt bewijst ... dat is de basis bij een fiscale procedure. Als een belastingplichtige stelt dat een bepaalde post aftrekbaar is, dan moet hij / zij dit ook bewijzen. Omgekeerd moet de Belastingdienst bewijzen dat bepaalde inkomsten niet kloppen. De Belastingdienst moet haar werk in openheid, grondig en zorgvuldig verrichten. De belastingplichtige kan met een lichtere vorm van bewijs toe, de belastingplichtige moet een aftrekpost meestal aannemelijk maken. Soms is een zwaarder bewijs in de wet verankerd, denk hierbij aan een sluitende kilometeradministratie bij een auto van de zaak. Als u geen aangifte doet en / of de Belastingdienst uw administratie of aangifte niet kan vertrouwen, dan kan de Belastingdienst de bewijslast omkeren. De belastingplichtige moet dan overtuigend aantonen dat uw inkomen of vermogen lager is.
In procedures bij de rechter bepaalt de belastingrechter wie wat moet bewijzen. De rechter moet hierbij de redelijkheid betrachten, dus wie kan het eenvoudigst het bewijs leveren en / of wie zou dit moeten doen omdat hij / zij er belang bij heeft?
Bron
Gerechtshof Arnhem / Leeuwarden (Hoger Beroep) d.d. 9 april 2013
Bitcoins en vrijwillige verbetering aangifte inkomstenbelasting
De heer Jansen heeft bitcoins niet in zijn aangifte inkomstenbelasting opgenomen. Zijn adviseur heeft in 2017 een verzoek tot vrijwillige verbetering van de aangifte inkomstenbelasting 2013 ingediend. De inspecteur stelt vragen over de herkomst. Hoe pakt dit uit?
Boetebeleid Belastingdienst aangepast in verband met DAC 8
Onder de nieuwe DAC8 wetgeving gelden nieuwe beleidsregels voor de vergrijpboete bij binnenlandse informatie verplichtingen in het kader van deze wetgeving. Als het aan opzet of grove schuld van de belanghebbende is te wijten dat deze verplichtingen (het melden) niet, te laat, onjuist of onvolledig worden (of zijn) nagekomen legt de inspecteur een vergrijpboete op. De hoogte wordt afgestemd met de vaktechnische coördinator formeel recht. De boete voor de grensoverschrijdende informatieverplichting is fors verhoogd (van 4e categorie € 27.500 tot de 6e categorie € 1.100.000). Het besluit is in werking getreden (per 8 augustus 2026).
Vrijwillige verbetering aangifte i.v.m. crypto
Veel mensen vergeten crypto in hun aangifte inkomstenbelasting op te nemen. Dit kan bewust ("komen ze toch niet achter") of onbewust ("gewoon vergeten"). In deze procedure worden bitcoins alsnog in de aangifte inkomstenbelasting opgenomen via de zogenaamde inkeerregeling (vrijwilige verbetering). Nadat de opgave is gedaan, stelt de inspecteur van de Belastingdienst vragen over de herkomst van de bitcoins. Deze vraag wordt gesteld omdat de inspecteur denkt dat de bitcoins zijn verkregen als tegenprestatie voor werkzaamheden, hierover moet dan ook nog in box 1 belasting worden betaald. Omdat de verklaring niet geloofwaardig is, wordt een zogenaamde navorderingsaanslag opgelegd (met een vergrijpboete).
De heer Jansen gaat in bezwaar bij de Belastingdienst, dit zonder succes. Vervolgens gaat hij in beroep bij de rechtbank. De rechter stelt vast dat de heer Jansen ongeveer 165 bitcoins in bezit heeft sinds 2013. Tevens stelt de rechter vast dat deels onjuiste informatie in de aangifte inkomstenbelasting 2013 is opgenomen en dat dit opzettelijk heeft plaatsgevonden. De rechtbank is daarom van mening dat er sprake is van omkering van de bewijslast (en verzwaring van de bewijslast).
De rechter vindt de stelling (box 1 inkomen) redelijk. De vervolgvraag is of het inkomen in redelijkheid (qua omvang) is vastgesteld. De rechter is van mening dat dit niet op redelijk feiten is gestoeld. De rechter is van mening dat de inspecteur er niet in is geslaagd om alle bitcoinadressen aan de heer Jansen te verbinden / koppelen. Als dit niet zeker is, kun je deze niet direct toerekenen aan de heer Jansen (willekeur). De rechter stelt het inkomen vast op € 20.000. De vergrijpboete moet worden vernietigd omdat de inspecteur niet heeft bewezen dat sprake is van opzet. Dat de heer Jansen onjuiste informatie heeft verstrekt over de wijze waarop hij de bitcoins heeft verkregen, wil nog niet zeggen dat hij ook opzettelijk niet de juiste aangifte heeft gedaan.
Noot inzake bitcoins in aangifte inkomstenbelasting
Wij begeleiden vele belastingplichtigen bij de vrijwillige verbetering van hun aangifte inkomstenbelasting. In deze casus ging het voor belastingplichtige niet helemaal fout. Het probleem is dat er bij een inkomen van € 15.000 in 2013 voor € 8.000 aan bitcoins is gekocht. Het is onduidelijk hoe belastingplichtige aan dit geld komt. Dus er moet wel sprake zijn van arbeid, aldus de inspecteur. Dit lijkt een redelijk standpunt. Als belastingplichtige met een goed verhaal zou zijn gekomen (conform de feiten), had het anders kunnen lopen. Het verhaal dat belastingplichtige vertelt: "ik heb de inboedel van mijn moeder verkocht", wordt onvoldoende onderbouwd.
Volgens de rechter is er sprake van een informatiebeschikking (artikel 52a lid 1 AWR). De gestelde vragen hoeven hierin niet te worden herhaald, mits hieruit voldoende duidelijk is wat de vragen zijn en welke informatie moet worden verstrekt (vgl. Hoge Raad 21 mei 2021, ECLI:NL:HR:2021:751). De informatie is niet verstrekt, dus dan is de heer Jansen aan de beurt. Hij moet met een geloofwaardig verhaal komen. Dat verhaal komt er niet. De rechter en de inspecteur gaan er dan vanuit dat de bitcoins zijn gekocht via niet betaalde arbeid. De schatting was niet redelijk, dus deze wordt wel verlaagd, ook de boete gaat terecht in de prullenbak.
De huidige waarde van de bitcoins is ruim € 7.000.000. Wij hopen voor belanghebbende dat hij ze nog in zijn bezit heeft.
Wij begeleiden vele belastingplichtigen bij vrijwillige verbeteringen van hun aangifte inkomstenbelasting. Vragen? Mail ons gerust.
Bron inzake foute aangifte inkomstenbelasting
Rechtbank Noord-Nederland d.d. 7 oktober 2021 ECLI:NL:RBNHO:2021:9913
Fiscale procedure
Vrijwel wekelijks voeren wij voor clienten fiscale procedures tegen de Belastingdienst. In dit onderdeel treft u enkele artikelen aan over het voeren van een dergelijke procedure en de hieraan verbonden formele eisen. Ook geven wij u tips over het voeren van een procedure in de fiscale wereld.
Second opinon fiscale procedure
Een second opinion is een belangrijk onderdeel van een fiscale procedure tegen de Belastingdienst. Het kan u helpen om een objectief advies te krijgen over de haalbaarheid van uw zaak en de beste strategie om uw belangen te beschermen.
Het is belangrijk om te werken met een ervaren fiscaal jurist of belastingadviseur die bekend is met de complexe regels en voorschriften die van toepassing zijn op fiscale procedures. Een goede adviseur kan u helpen om uw zaak op een duidelijke en overtuigende manier te presenteren, en kan u helpen om de beste strategie te bepalen om uw zaak te winnen.
Bij het zoeken naar een adviseur is het belangrijk om te zoeken naar iemand die ervaring heeft met het behandelen van fiscale procedures tegen de Belastingdienst. U kunt ook overwegen om te zoeken naar iemand die gespecialiseerd is in uw specifieke fiscale kwestie, zoals BTW, vennootschapsbelasting of inkomstenbelasting.
Als u besluit om een second opinion te vragen, is het belangrijk om alle relevante documentatie en informatie over uw zaak te verstrekken. Dit kan onder meer uw belastingaangiften, correspondentie met de Belastingdienst en eventuele reeds gedane betalingen omvatten. Met deze informatie kan uw adviseur een goed beeld krijgen van uw situatie en u voorzien van een objectieve beoordeling van uw zaak.
In het algemeen kan een second opinion u helpen om uw zaak op een duidelijke en overtuigende manier te presenteren, en om de beste strategie te bepalen om uw belangen te beschermen. Met de juiste adviseur aan uw zijde kunt u uw kansen op succes in een fiscale procedure tegen de Belastingdienst maximaliseren. Wij helpen u graag, vraag gerust een vrijblijvende offerte
Update 29 april 2015: Parkeergegevens blijven voortaan geheim
De algmeen directeur van de Belastingdienst, de heer Blokpoel, is tot het inzicht gekomen dat het gebruik van parkeergegevens te ver gaat wat betreft de privacy van belastingplichtigen. Ook al mag het volgens de rechter dus wel, de Belastingdienst zal parkeergegevens niet langer opvragen voor het controleren van rittenadministraties. Reeds verzamelde informatie is intussen door de Belastingdienst vernietigd.
- See more at: http://www.jongbloed-fiscaaljuristen.nl/databank/formeel_belastingrecht/rechten_belastingdienst_boekenonderzoek/#sthash.DRMBWkuT.dpufUpdate 29 april 2015: Parkeergegevens blijven voortaan geheim
De algmeen directeur van de Belastingdienst, de heer Blokpoel, is tot het inzicht gekomen dat het gebruik van parkeergegevens te ver gaat wat betreft de privacy van belastingplichtigen. Ook al mag het volgens de rechter dus wel, de Belastingdienst zal parkeergegevens niet langer opvragen voor het controleren van rittenadministraties. Reeds verzamelde informatie is intussen door de Belastingdienst vernietigd.
- See more at: http://www.jongbloed-fiscaaljuristen.nl/databank/formeel_belastingrecht/rechten_belastingdienst_boekenonderzoek/#sthash.DRMBWkuT.dpufParkeergegevens blijven toch geheim
Een korte update inzake het door de Belastingdienst opvragen en gebruiken van parkeergegevens voor de controle van rittenadministraties van leaserijders.
Onlangs heeft het Gerechtshof bepaald dat de Belastingdienst geen onrechtmatig gebruik maakt van haar bevoegheden en daarbij geen buitenproportionele schending van de privacy van de betreffende leaserijders plaatsvindt. Kort gezegd: volgens de rechter is de Belastingdienst bevoegd de parkeergegevens op te vragen en te gebruiken.
Gelukkig komt nu de ommekeer. De algemeen directeur van de Belastingdienst verklaart dat het beleid van de Belastingdienst terzake is aangepast. Het gebruik van de gegevens gaat te ver wat betreft de privacy van belastingplichtigen en zal niet langer worden gedaan. Reeds op deze wijze verkregen informatie is ondertussen vernietigd en zal derhalve niet worden gebruikt.
Mooi dat de Belastingdienst tot inzicht is gekomen!
Gerechtelijke uitspraken over bitcoins en crypto
De komende tijd zullen er steeds meer uitspraken en arresten volgen over de fiscale gevolgen van het bezit en maken van crypto. In dit onderdeel zullen wij de belangrijkste uitspraken en arresten opnemen en voorzien van een fiscale noot.
- Bitcoin en vrijwillige verbetering aangifte Rechtbank Noord-Nederland d.d. 7 oktober 2021 ECLI:NL:RBNHO:2021:9913
- Mining en omzetbelasting Rechtbank Den Haag 1 oktober 2021 ECLI:NL:RBDHA:2021:10751
- Crypto laag waarderen in box 3 Rechtbank Noord Holland d.d. 14 september 2023 (ECLI:NL:RBNHO:2023:10669)
- Bitcoin in aangifte inkomstenbelasting Gerechtshof d.d. 14 november 2023 ECLI:NL:GHAMS:2023:3400
- Navorderingsaanslag ivm crypto handel Rechtbank Noord Nederland d.d. 4 april 2024 ECLI:NL:RBNNE:2024:1216
- Trading bot is winst uit onderneming Gerechtshof Arnhem Leeuwarden d.d. 9 juli 2024 ECLI:NL:GHARL:2024:4613
Boetebeleid Belastingdienst aangepast in verband met DAC 8
Onder de nieuwe DAC8 wetgeving geldennieuwe beleidsregels voor de vergrijpboete bij binnenlandse informatie verplichtingen in het kader van deze wetgeving. Als het aan opzet of grove schuld van de belanghebbende is te wijten dat deze verplichtingen (het melden) niet, te laat, onjuist of onvolledig worden (of zijn) nagekomen legt de inspecteur een vergrijpboete op. De hoogte wordt afgestemd met de vaktechnische coördinator formeel recht. De boete voor de grensoverschrijdende informatieverplichting is fors verhoogd (van 4e categorie € 27.500 tot de 6e categorie € 1.100.000). Het besluit is in werking getreden (per 8 augustus 2026).
Bestuurdersaansprakelijkheid en beëindiging van de onderneming
Als uw B.V. niet meer lekker draait, kunt u besluiten de stekker eruit te trekken. Daarbij zal het idee kunnen ontstaan om uw trouwe leveranciers en overige schuldeisers te betalen voordat u de Belastingdienst de laatste centen overmaakt. Op zich is dat toegestaan maar het is wel oppassen geblazen. De Belastingdienst zal proberen u in privé aansprakelijk te stellen voor de door de B.V. niet betaalde belastingschulden.
Bestuurdersaansprakelijkheid bij faillietverklaring
Onze inmiddels welbekende Henk zit in het transport. De laatste jaren gaat het niet echt lekker en tot overmaat van ramp levert een belangrijke afnemer zijn vervoerscontract in. De aandeelhouders en directie – waaronder Henk – komen bij elkaar en trekken de conclusie: einde oefening, contracten uitdienen en saneren de handel.
In de daaropvolgende periode haalt de bank zijn geld terug, worden activa verkocht en worden de noodzakelijke crediteuren (brandstofleveranciers, werknemers, ingehuurde transporteurs, etc.) voldaan. Verder worden betalingen verricht aan al of niet gelieerde zakelijke partners voor door hen in het kader van de voortgezette bedrijfsuitoefening verleende diensten. Aan het einde van het jaar wordt de B.V. – op eigen verzoek – failliet verklaard.
Bestuurder aansprakelijk voor niet betalen Belastingdienst
Bij de Belastingdienst wordt tijdig gemeld dat de B.V. niet meer aan haar betalingsverplichtingen kan voldoen. Aan het einde van het jaar wordt de B.V. – op eigen verzoek – failliet verklaard. Een groot aantal belastingschulden blijft onbetaald. De Belastingdienst houdt Henk daarvoor aansprakelijk op grond van kennelijk onbehoorlijk bestuur. Henk had er ernstig rekening mee moeten houden dat zijn handelwijze tot gevolg zou hebben dat belastingschulden van de B.V. onbetaald zouden blijven.
Henk legt de zaak voor aan de rechter. De rechtbank houdt hem aansprakelijk voor een kleine 3 ton. In hoger beroep gaat er een tonnetje af omdat een deel in het faillissement viel. De Hoge Raad komt tot het oordeel dat het Hof niet helemaal de juiste maatstaf hanteerde om tot kennelijk onbehoorlijk bestuur (en dus aansprakelijkheid) te komen. Van de andere kant is het niet persé zo dat de faillietverklaring en de bevoegdheid van de curator tot betaling van (belasting-)schulden uitsluit dat het aan Henk is te wijten dat niet is betaald. Een ander Hof (het verwijzingshof) moet de zaak overdoen.
Ook het Verwijzingshof stelt Henk goeddeels in het ongelijk. Weer maakt Henk de gang naar de Hoge Raad. Deze keer trekt de Hoge Raad de zaak wat breder en formuleert de volgende algemene uitgangspunten:
- Er is geen algemene regel die meebrengt dat iemand die niet al zijn schulden kan betalen steeds onrechtmatig handelt wanneer hij een schuldeiser voldoet vóór andere schuldeisers.
- Dat geldt ook als hij geen rekening houdt met eventuele preferenties.
- De (bestuurder van de) vennootschap is dan ook in beginsel vrij eigen afwegingen te maken welke schuldeisers worden betaald.
- Die afweging is alleen kennelijk onbehoorlijk bestuur als geen redelijk denkend bestuurder dezelfde afweging had gemaakt.
- Van een geval waarin geen redelijk denkend bestuurder dezelfde afweging had gemaakt is sprake als de bestuurder van een vennootschap heeft bewerkstelligd dat belastingschulden van die vennootschap onbetaald zijn gebleven, terwijl hij wist of redelijkerwijze had moeten begrijpen dat zijn handelwijze tot gevolg zou hebben dat die belastingschulden onbetaald zouden blijven en hem persoonlijk een ernstig verwijt treft.
Maar ...!! Die vrijheid is beperkter als:
- De vennootschap heeft besloten haar activiteiten te beëindigen en niet over voldoende middelen beschikt om al haar schuldeisers te voldoen.
- In die situatie staat het (de bestuurder van) de vennootschap in beginsel niet vrij schuldeisers die aan de vennootschap zijn gelieerd met voorrang boven andere schuldeisers – onder wie de ontvanger – te voldoen.
- Tenzij die betaling door bijzondere omstandigheden wordt gerechtvaardigd.
- Dit geldt ook bij de voldoening van niet-gelieerde schuldeisers van de vennootschap als de bestuurder van de vennootschap bij die betaling een persoonlijk belang heeft.
- Doet een bestuurder in deze gevallen toch een betaling, dan kan dat al worden aangemerkt als kennelijk onbehoorlijk bestuur als hij ernstig rekening ermee had moeten houden dat zijn handelwijze tot gevolg zou hebben dat belastingschulden van de vennootschap onbetaald zouden blijven.
Met deze uitgangspunten in de hand komt de Hoge Raad tot het oordeel dat het Verwijzingshof heeft miskend dat het in beginsel aan Henk is een afweging te maken welke schuldeisers van de B.V. in de gegeven omstandigheden zouden worden betaald. Het volgende Verwijzingshof mag nu beoordelen of Henk alsnog toch de juiste afweging heeft gemaakt.
Opmerking fiscaal jurist
Ook bij het (niet) betalen van uw schulden moet u zakelijk handelen. Daarbij kunt u prima de zakelijke belangen laten prevaleren. Het mag echter niet zo zijn dat u de Belastingdienst (bewust) in de wind zet. Bij het afbouwen van de onderneming zijn de normen wat strenger en moet u (extra) oppassen bij betalingen aan gelieerde partijen en betalingen waarbij u een persoonlijk belang heeft.
Voor het overige: lekker vrij ondernemen. Betaal wie u wilt, maar denk aan uw adviseur.
En Henk?
Tja, het gaat om schulden vanaf 2008 waarvoor Henk in september 2011 aansprakelijk is gesteld en nog weet hij niet waar hij aan toe is. Dat kan ook nog wel twee jaar duren ook. En maar hopen dat hij niet teveel aan gelieerde partijen heeft betaald ...
Als u onze site een beetje volgt, weet u dat een fiscale planning bijna noodzakelijk is bij de opbouw, groei en bloei van uw bedrijf. Daarvoor kunt u altijd bij ons terecht. Ook wist u al dat bij de overdracht van uw onderneming fiscale begeleiding is vereist.
Nu weet u ook dat het beëindigen van uw onderneming fiscaal niet vanzelf gaat en de nodige deskundigheid kan gebruiken. U weet vast welk nummer u daarvoor moet bellen.
Jurisprudentie bij ‘Bestuurdersaansprakelijkheid en beëindiging van de onderneming’:
Hoge Raad Aansprakelijkstelling 2
Verwijzingshof Aansprakelijkstelling
Belastingrente in strijd met evenredigheidsbeginsel
De belastingrente van 8% voor de vennootschapsbelasting is in strijd met het evenredigheidsbeginsel, aldus de rechtbank Noord Nederland. Een mooie uitspraak waar ondernemers hun voordeel mee kunnen doen.
Uitspraak belastingdienst inzake massaal bezwaar tegen belastingrente
De inspecteur heeft (namens de belastingdienst) in februari 2026 collectief uitspraak gedaan op een groot aantal bezwaren tegen de in rekening gebrachte belastingrente sinds oktober 2020 (aanwijzing massaal bezwaar). Voor de inkomstenbelasting zijn de bezwaren ongegrond verklaard (zie hier) en voor de vennootschapsbelasting gegrond (zie hier). Vorenstaande onder verwijzing naar een uitspraak van de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59). Volgens de Hoge Raad is de belastingrente voor de inkomstenbelasting niet in strijd met de algemene beginselen van behoorlijk bestuur. Beroep tegen de uitspraak is niet mogelijk. Voor de vennootschapsbelasting ligt dit anders, de verhoging van de belastingrente is niet verenigbaar met de fundamentele beginselen van evenredigheid. Vorenstaande wordt binnen 6 maanden afgerond via een beschikking.
Volgens de Hoge Raad d.d. 10 april 2026 (ECLI:NL:HR:2026:591) is de belastingrente van minimaal 4% voor andere belastingen dan de Vennootschapsbelasting niet onevenredig. Bij het in rekening brengen van belastingrente over een toekomstig tijdvak mag niet worden vooruitgelopen op een nog niet in werking getreden renteverhoging.
Hoge Raad "belastingrente voor vennootschapsbelasting is onverbindend"
In lijn met het advies van de advocaat generaal (ECLI:NL:PHR:2025:1044) op 1 oktober 2025 is het percentage van 8% voor de vennootschapsbelasting onverbindend verklaard door de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59), dit omdat het Bbi in strijd is met het evenredigheidsbeginsel en het gelijkheidsbeginsel. Bijzonder bij deze procedure was dat ook externe meedenkers via een speciale route (Amicus Curiae) konden meedenken met deze beslissing, dit is massaal gedaan (zie deze 149 reacties) . In dit artikel geeft de Hoge Raad een heldere uiteenzetting. Volgens de Hoge Raad is 4% (voor 2022 en 2023) een redelijk percentage. Vanaf 2024 zou dit 4,5% moeten zijn.
Rechters over belastingrente
Er is al een uitspraak van de Rechtbank (zie onder) die de rente te hoog vinden, echter er zijn ook rechters die dit vinden maar de bal bij de wetgever leggen. Voor de komende periode doen belastingplichtigen er goed aan om bezwaar te maken tegen aanslagen met hoge belastingrentes. De onderstaande uitspraak van de AG is voor belastingplichtigen hoopgevend.
De advocaat generaal (ECLI:NL:PHR:2025:1393) (adviseur van de Hoge Raad) heeft op 19 december 2025 een percentage van 4% (inkomstenbelasting) goedgekeurd. Er was geen sprake van schending van mensenrechten, hiervoor moet een last disproportioneel zijn maar ook buitensporig zwaar. Een rente van 4% is niet buitensporig zwaar, tenminste niet voor iedereen. De last moet wel individueel worden bekeken. In deze procedure ging het om relatief kleine bedragen.
In een ander advies van de advocaat generaal (ECLI:NL:PHR:2025:1044) op 1 oktober 2025 is het percentage van 8% voor de vennootschapsbelasting onverbindend verklaard. In lijn met dit advies heeft de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59) het besluit onverbindend verklaard.
Advocaat Generaal over hoge belastingrente
De adviseur van de Hoge Raad (Advocaat Generaal) heeft op 26 september 2025 (ECLI:NL:PHR:2025:1044) ook bepaald dat de hoge rente de prullenbak in zou moeten, of formeel (in fiscale taal) "Het bij Besluit belasting- en invorderingsrente (Bbi) per 1 januari 2022 naar 8% verhoogde percentage vennootschapsbelastingrente is onverbindend omdat de Besluitgever buiten een aan hem gedelegeerde regelbevoegdheid is gegaan".
De advocaat generaal (ECLI:N::PHR:2025:1393) (adviseur van de Hoge Raad) heeft op 19 december 2025 een percentage van 4% (inkomstenbelasting) goedgekeurd. Er was geen sprake van schending van mensenrechten, hiervoor moet een last disproportioneel zijn maar ook buitensporig zwaar. Een rente van 4% is niet buitensporig zwaar, tenminste niet voor iedereen. De last moet wel individueel worden bekeken. In deze procedure ging het om relatief kleine bedragen.
Kamervragen over belastingrente en invorderingsrente
Op 20 oktober 2025 zijn er ook kamervragen gesteld over de belastingrente en invorderingsrente. Uit de antwoorden op de gestelde kamervragen volgt dat er nog geen actie wordt ondernomen (wel voor de belastingrente bij toeslagen). Uit de nota van toelichting volgt dat er een aantal kernpunten worden geformuleerd, in deze brief wordt teven een toelichting gegeven.
Aanwijzing massaal bezwaar belastingrente Vennootschapsbelasting
De staatsscretaris kreeg een belletje van de Belastingdienst. Er komen zoveel bezwaarschriften binnen dat we de brievenbus moeten dichthouden, we hebben niet de capaciteit om deze bezwaarschriften tijdig te behandelen (paniek). De rechtbank (zie onder) heeft het besluit belasting - en invorderingsrente onverbindend verklaard (strijdigheid met evenredigheidsbeginsel). Er is sprongcassatie ingesteld op 18 december 2024. Het gaat om de belastingrente over de periode 1 juli 2022 tot en met 26 augustus 2023. Omdat de bezwaarschriften dezelfde rechtsvraag bevatten is besloten tot aanwijzing massaal bezwaar (zie brief d.d. 17 februari 2025 en besluit). Er loopt een proefprocedure die waarschijnlijk dit jaar bij de Hoge Raad wordt behandeld. Belastingplichtigen profiteren van een massaalbezwaarprocedure omdat zij eenvoudig kunnen meeliften op een gunstige uitkomst. Als de Hoge Raad in hun voordeel zou beslissen worden alle beschikkingen belastingrente verminderd. Advies maak wel bezwaar tegen de wellicht te hoge belastingrente.
De belastingrente
De belastingrente is verschuldigd als niet tijdig een aanslag is aangevraagd of de aangifte is ingediend en er een bedrag aan belastingen moet worden betaald. Dit tarief was gekoppeld aan de rente voor handelstransacties, voor de inkomstenbelasting is deze rente 7,5% en voor de vennootschapsbelasting is deze zelfs 10%. Er is veel kritiek op deze rente, dit is immers niet marktconform. Er wordt geen belastingrente berekend als er een voorlopige aanslag wordt aangevraagd voor 1 mei van het lopende boekjaar op het niveau van het kalenderjaar wordt gebracht (binnen 4 maanden) en de aanslag conform wordt opgelegd.
De uitspraak
Op 7 november 2024 is uitspraak gedaan door de Rechtbank Noord-Nederland over de belastingrente voor de Vennootschapsbelasting (hierna: vpb). De casus zag op een voorlopige aanslag vpb waarover de inspecteur 8% belastingrente heeft gerekend. In geschil heeft de inspecteur het juiste bedrag aan belastingrente gerekend.
Voor COVID-19 werd het percentage van de belastingrente opgenomen in de wettekst. Wanneer iets is opgenomen in de wettekst mag de rechter het bepaalde niet toetsen aan de algemene rechtsbeginselen. Toen de COVID-19 uitbrak is ervoor gekozen om het percentage niet in de wet op te nemen, maar in een besluit. Op die manier kon de wetgever de belastingrente in verband met COVID-19 sneller aanpassen. Omdat de rente (sinds corona) niet meer is ondergebracht in de wet maar in het besluit Belasting- en invorderingsrente kan deze worden getoetst aan de algemene rechtsbeginselen (zoals het evenredigheidsbeginsel). De rechtbank besluit dat de het besluit onverbindend moet worden verklaard omdat er geen rechtsvaardigingsgrond is voor deze belachelijk hoge rente. De rechtbank concludeert dat een belastingrente van 8% onevenredige nadelige gevolgen heeft voor de vpb-plichtigen. Tussen partijen was overeengekomen dat wanneer de belanghebbende in het gelijk zou worden gesteld, het percentage zou worden verlaagd naar 4%. Conclusie: de rechtbank verklaard het beroep gegrond en verminderd de belastingrente naar 4%. Dat er hoger beroep (of sprongcassatie) gaat volgen ligt voor de hand. Deze uitspraak geldt voor alle aanslagen die zijn opgelegd vanaf (1 januari) 2022.
Mogelijk geldt voorgenoemde ook voor de per 1 januari 2024 geldende belastingrente van 10%. Belangrijk daarbij is wel om te beseffen dat de rente over de jaren 2022 en 2023 werd vastgesteld aan de hand van de wettelijke rente voor handelstransacties. Sinds 2024 is de belastingrente gekoppeld aan de voor de Europese Centrale Bank geldende rente. Dit zorgt ervoor dat de feiten en omstandigheden wijzigen en mogelijk kunnen leiden tot een andere uitkomst.
In een eerdere uitspraak van de Rechtbank Gelderland d.d. 3 februari 2021 (ECLI:NL:RBGEL:2021:497) is de strijdigheid met het evenredigheidsbeginsel ook al eens aan de orde gesteld. In hoger beroep bij het Gerechtshof Arnhem Leeuwarden d.d. 29 maart 2022 (ECLI:NL:GHARL:2022:2520) weer redelijk teniet gedaan, edoch destijds stond de belastingrente nog in de wet.
Evenredigheidsbeginsel in de fiscale wetgeving
De Belastingdienst en de belastingplichtige moeten zich aan besluiten (en de wet) houden dit is de basis. Echter moet de Belastingdienst nadelige gevolgen van een besluit afwegen tegen de belangen van de belastingplichtige (en de maatschappij). Wettelijke bepalingen worden zelden door rechters opzij gezet, voor besluiten ligt dit anders. De rechter mag in beginsel geen (dwingende) wetten buiten beschouwing laten ook niet als deze onredelijk zijn (zie RvS 1 maart 2023). Een rechter gaat niet over onredelijke wetgeving en mag deze in principe niet toetsen (artikel 120 Grondwet). Er komt wellicht nog aangepaste wetgeving waardoor dit in de toekomst wellicht wel kan. Op dit moment kan dit alleen via een u bocht als bepaalde omstandigheden bij het opstellen en invoeren van wetgeving niet is meegenomen (zie AG 18 mei 2022 ECLI:NL:RVS:2022:1441) . Een mooi voorbeeld inzake de belastingrente is een uitspraak van de Hoge Raad d.d. 18 november 2022 (ECLI:NL:HR:2022:1673), de belastingrente wordt in rekening gebracht zodat een belastingplichtige tijdig zijn belastingen gaat betalen. In dit geval stond het geld al bij de Belastingdienst en ging de rentetikker wel lopen (dus geen rentenadeel).
Bij lagere wetgeving (zoals besluiten en ministeriele regelingen) is er meer speelruimte voor rechters en de Belastingdienst. In een casus bij de Raad van State d.d. 2 februari 2022 (ECLI:NL:RVS:2022:285).
Belastingrente over oudere jaren niet strijdig met EVRM of EU Recht
In een zaak die liep bij het Gerechtshof Den Haag d.d. 17 september 2024 (ECLI:NL:GHDHA:2024:1800) kwam de vraag aan de orde of de belastingrente - die toen nog in de wet stond - in strijd is met het EU recht, het EVRM en/of de algemene beginselen van behoorlijk bestuur. Belanghebbende kreeg een naheffingsaanslag en belastingrente opgelegd over een periode van vijf jaar. In geschil is de vraag of de belastingrente in strijd is met Europese verdragen en beginselen van behoorlijk bestuur. Het belastingrentepercentage is gelijk aan de wettelijke rente voor niet-handelstransacties, met een minimum van 4%. Het doel van de regeling is niet budgettaire opbrengst, maar eerder het realiseren van geschatte inkomsten. Door COVID-19 is dit percentage tijdelijk verlaagd, maar in 2020 weer vastgesteld op minimaal 4%. Het hof acht het minimumpercentage van 4% voldoende toegankelijk, precies en voorzienbaar. Dit betekent dat belastingplichtigen voldoende geïnformeerd zijn over de regeling. Verder komt het Hof tot het volgende:
- Legitiem doel en ‘fair balance’-toets: Het heffen van belastingrente dient een legitiem doel. Hoewel de belastingrente deels budgettair is gemotiveerd, blijft het percentage binnen de ruime beoordelingsmarge van de wetgever en kan niet worden beschouwd als een buitensporige last voor individuele belastingplichtigen.
- Geen strafmaatregel: Het hof stelt dat belastingrente geen "boete" is, maar een gevolg van tijdsverloop en hoogte van de te betalen belasting zonder strafcomponent. Hiermee is er geen sprake van een 'criminal charge' volgens art. 6 EVRM.
- EU Handvest en evenredigheidsbeginsel: Belanghebbende heeft onvoldoende aannemelijk gemaakt dat de belastingrenteberekening binnen de werkingssfeer van het EU Handvest valt. Zelfs als dit het geval was, leidt dit niet tot een ander oordeel.
- Geen schending van behoorlijk bestuur: Het hof oordeelt dat het belastingrentepercentage, vastgesteld bij algemene maatregel van bestuur, binnen de beleidsruimte valt van de staatssecretaris. Er is geen sprake van een willekeurige of onredelijke heffing die in strijd is met de intentie van de wetgever.
Noot fiscaal jurist inzake belastingrente en beginselen behoorlijk bestuur
Als de Belastingdienst aangiften of belastingzaken in behandeling heeft moet er rekening worden gehouden met een aantal algemene richtlijnen, dit noemen we binnen ons vak de algemeen beginselen van behoorlijk bestuur. Als belastingplichtige kunt u hierop een beroep doen, de belangrijkste algemene beginselen zijn:
- Gelijkheidsbeginsel: gelijke gevallen moet gelijk worden behandeld.
- Vertrouwensbeginsel: u mag vertrouwen op informatie en mededelingen van de Belastingdienst, echter niet altijd.
- Fair play beginsel: breed begrip, ondermeer bij redelijke verdeling bewijslast, niet vooringenomen en zonder partijdig standpunt.
- Proportionaliteitsbeginsel: onderzoek en vragen in verhouding tot het doel dat er wordt gediend.
- Verbod willekeur: spreekt voor zich.
- Verbod misbruik van bevoegdheden: bevoegdheden alleen gebruiken voor doel waarvoor deze is gegeven.
- Zorgvuldigheidsbeginsel: bij besluiten alle belangen zorgvuldig afwegen en onderzoeken.
- Motiveringsbeginsel: deugdelijke en heldere motiviering voor genomen besluiten.
- Rechtszekerheidsbeginsel: belasting kan alleen worden geheven op grond van de wet en beleidsregels. Zonder motivering mag hiervan niet worden afgeweken.
Het besluit inzake de hoge belastingrente is om belastingplichtigen snel en correct hun belastingschulden te laten betalen. Om hiervoor een extreem hoge rente te rekenen is hiermee niet in lijn, de hoge rente lijkt dan meer op een straf. Ook standpunten van kennisgroepen worden als beleid aangemerkt (zie hier). In de zaak die speelde bij het Gerechtshof Den Haag is gekeken naar strijdigheid met het EU recht / EVRM tijdens de periode dat de belastingrente is opgenomen in wetgeving, het oordeel van het hof was "dit is prima". Onder het besluit komt de rechtbank tot oordeel dat de belastingrente wel strijdig is met de algemene rechtsbeginselen. Het lijkt logisch dat er tegen de uitspraak van de Rechtbank nog hoger beroep gaat volgen, de Belastingdienst zal hierbij kijken naar de argumenten van het Gerechtshof. Het Hof stelt voorop dat het relevante belastingrentepercentage op grond van artikel 30hb AWR, zoals dat met ingang van 1 oktober 2020 luidt, bij algemene maatregel van bestuur wordt vastgesteld. Het uitgangspunt is dat aan de staatsecretaris hierbij beleidsruimte toekomt en dat de rechter zich terughoudend opstelt bij de beoordeling van de vraag of de staatssecretaris in redelijkheid tot vaststelling van het besluit heeft kunnen komen (HR 24 september 2021, ECLI:NL:HR:2021:1360).
We wachten maar eens af, maar voorlopig adviseren wij belastingplichtigen wel bezwaar te maken en/of met de uitspraak van de rechtbank rekening te houden met beroepszaken.
Tip voor de vpb-plichtigen
Ontvangt u een aanslag vpb waarbij 8 of 10% aan belastingrente in rekening is gebracht over de jaren 2021, 2022 of 2023? Maak bezwaar tegen de aanslag vpb binnen 6 weken en doe een beroep op de uitspraak ter behoud van rechten. Let wel, dit betreft een uitspraak van een rechtbank en daarom is de verwachting dat er nog in hoger beroep zal worden gegaan. De conclusie in hoger beroep kan anders zijn. Advies is daarom om wel de aanslag inclusief belastingrente te betalen. Als u namelijk uitstel van betaling vraagt en in Hoger beroep wordt geconcludeerd dat de rente van 8 of 10% wel mag, dan moet u over het gehele bedrag invorderingsrente betalen!
Beslag Belastingdienst
De Belastingdienst kan vrij eenvoudig beslag leggen op uw bankrekeningen, salaris bij uw werkgever of uw uitkering bij een uitkeringsinstantie of verzekeraar. Er kan ook beslag worden gelegd op partneralimentatie. Het beslag wordt gelegd om uw belastingaanslag / schuld, kosten en rente af te lossen. Een deel van uw salaris, alimentatie, pensioen of uitkering wordt hiervoor dan gebruikt. De Belastingdienst heeft voor de beslaglegging geen vonnis van de rechter nodig, ze mogen dit dus zelf beslissen.
Beslagvrije voet bij beslag Belastingdienst
De Belastingdienst mag niet op het gehele salaris of de uitkering beslag leggen. Het deel waarop geen beslag mag worden gelegd noemt men de beslagvrije voet. De hoogte van de beslagvrije voet moet per persoon worden berekend en dit is afhankelijk van:
- uw salaris / uitkering / alimentatie / lijfrente / pensioen;
- uw woonkosten / woonlasten;
- de premie voor uw zorgverzekering;
- het inkomen van uw partner of echtgenoot;
- de bijstandsnorm op dat moment.
Voorbeelden beslagvrije voet
De exacte bedragen verschillen per jaar, in het kort komt het ongeveer hierop neer:
- u heeft een partner en bent beide ouder dan 21 jaar: € 1.200;
- u heeft een partner en bent beide ouder dan 65 jaar: € 1.270;
- u heeft een partner en bent beide jonger dan 21 jaar: € 660;
- u bent een alleenstaande ouder, dan geldt er een minimum van € 840 en een maximum van € 1.080.
Wat kunt u doen om een beslaglegging te voorkomen?
De beslaglegging kan de Belastingdienst snel en eenvoudig regelen. U kunt een aantal dingen doen om een beslaglegging te voorkomen. De belangrijkste zijn:
- Blijf communiceren met de Belastingdienst.
- Maak bezwaar tegen de aanslag en vraag uitstel van betaling.
- Doe een beroep op een speciale crisismaatregel met het verzoek om een redelijke betalingsregeling gedurende een periode van 12 maanden.
- Bekijk of u nog tegoeden heeft bij de Belastingdienst, bijvoorbeeld een teruggave inkomstenbelasting of een teruggave van toeslagen.
- Verzoek de Belastingdienst om een mediationtraject om uw problemen op te lossen, u moet dan wel een complexer probleem hebben waarbij verschillende inzichten spelen en daarnaast ook fouten door de Belastingdienst zijn gemaakt.
- U krijgt eerst een aanslag (of naheffingsaanslag), een herinnering en daarna aanmaning. Vervolgens volgt er een dwangbevel. Na het dwangbevel komt de belastingdeurwaarder bij u langs met een hernieuwd bevel tot betaling. Dit moet hij aan iemand afgeven en als er niemand thuis is, mag hij het ook in de brievenbus gooien. U heeft dan nog 2 dagen om te betalen. Als er dan nog niet wordt betaald, mag de Belastingdienst beslag leggen op uw salaris, uitkering of uw bezittingen (verkoop veelal binnen 4 weken). Kijk goed of de Belastingdienst zich aan deze spelregels heeft gehouden, zo niet, maak dan direct bezwaar, ga in beroep of neem contact op met de Belastingdienst. U kunt op dit moment soms nog een betalingsregeling afspreken.
- In sommige gevallen heeft u recht op kwijtschelding van belastingen, dit is een speciale regeling.
Beslag Belastingdienst op eigendommen
De Belastingdienst kan beslag leggen op uw eigendommen als u uw belastingschulden niet tijdig heeft betaald en er een dwangbevel hierover aan u is gestuurd. Dit kan gaan om privé eigendommen of eigendommen van uw bedrijf of onderneming. Wordt er niet tijdig betaald, dan kan de belastingdeurwaarder de zaken verkopen die hij in beslag heeft genomen. Met de opbrengst worden uw aanslagen verminderd.
Wat kunt u doen tegen een beslag op goederen?
Het belangrijkste is om in gesprek te blijven met de Belastingdienst. De meest praktische oplossingen zijn een betalingsregeling / verzoek tot uitstel van betaling en / of verzoek om kwijtschelding van belastingschulden. Lukt deze route niet, dan kunt u via de rechter proberen het beslag eraf te krijgen en / of een procedure tegen de beslaglegging op te starten (verzetsprocedure).
Verzoek uitstel van betaling of kwijtschelding
Met het formulier betalingsregeling voor particulieren kunt u een betalingsregeling aanvragen. Een kwijtscheldingsformulier staat ook op de site van de Belastingdienst, dit kunt u hier downloaden. Het formulier moet u sturen aan:
- Belastingdienst / landelijke incasso / Postbus 100 in 6400 AC Heerlen.
Vragen beslag Belastingdienst
Als u als ondernemer problemen heeft met de Belastingdienst, belt u dan gerust eens met één van onze fiscaal juristen. We kunnen niet alle situaties oplossen maar veelal wel met u de mogelijkheden bekijken en zoeken welke route eventueel succesvol is.
Boekenonderzoek en opvragen (back-up) server
Er wordt bij een belastingplichtige een boekenonderzoek ingesteld. De inspecteur / controleur van de Belastingdienst vraagt een kopie op van de volledige back-up van de boekhouding. Op deze back-up staan ook persoonlijke gegevens en e-mails van enkele werknemers. De belastingplichtige weigert deze informatie te verstrekken. De rechter is het met de Belastingdienst eens, de informatie moet worden verstrekt.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Beoordeling uitspraak door fiscaal jurist
Let erop dat u adviezen en administratieve zaken gescheiden van elkaar opslaat. Als de informatie gescheiden was geweest, had de ondernemer de informatie niet behoeven te verstrekken.
Om een boekenonderzoek goed te kunnen uitvoeren, moet de Belastingdienst de boekhouding kunnen raadplegen. De belastingplichtige moet de gegevens verstrekken welke hiervoor van belang zijn. Deze procedure speelde voor de Europese Rechter en kwam uit Noorwegen overwaaien. In Nederland is de regeling echter niet anders.
Bron
Uitspraak Europees Hof voor de Rechten van de mens (EVRM) d.d. 14 maart 2013.
Meest gebruikte fiscale formulieren
Wij adviseren veel ondernemers en particulieren over fiscale zaken. Steeds meer (potentiele) klanten gebruiken voor hun fiscale advisering AI en/of de internetsite van de Belastingdienst. Daarnaast kan via de site van de Belastingdient veel nuttige informatie worden gevonden en zijn er diverse voorbeeld formulieren. In dit artikel wordt een weergave gegeven van de formulieren welke het meest worden gebruikt.
Fiscale advisering of hulp bij invullen formulieren belastingdienst
Het is meestal verstandig een specialist (fiscaal jurist of belastingadviseur) te laten meekijken bij bepaalde verzoeken richting de Belastingdienst, juistheid, volledigheid en fiscale merites moeten namelijk zorgvuldig worden overwogen. Hulp nodig bij onderstaande formulieren? Stuur gerust een e-mail aan onze fiscalisten.
Voorbeeld formulieren belastingdienst
Formulieren loonheffing
Melding loonheffing inzake aanmelding werkgever
Melding loonheffing bij overdracht van activiteiten
Melding loonheffingen / premies werknemersverzekeringen betalen
Model opgaaf gegevens voor de loonheffing bij normale werknemers
Model opgaaf gegevens voor de loonheffingen bij studenten en scholieren
Formulieren inzake auto van de zaak
Aanvraag verklaring geen prive gebruik auto van de zaak DIGID nodig
Intrekken verklaring geen prive gebruik auto van de zaak DIGID nodig
Formulieren belastingdienst voor ondernemers
Standaard formulier voor overleg (vooroverleg) met de Belastingdienst
Verzoek fiscale eenheid vennootschapsbelasting
Formulieren internationaal belastingdienst
Aanmelding onderneming buitenland
Formulieren belastingdienst voor particulieren
Aanvraag uitstel aangifte inkomstenbelasting
Aanvraag uitstel aangifte erfbelasting
Verschoningsrecht advocaat en belastingen
De Belastingdienst mag de informatie (correspondentie) tussen advocaten en hun cliënten niet inzien. Dit is niet anders als deze correspondentie informatie bevat die van belang zou kunnen zijn voor de belastingheffing. Per 1 juni 2025 wordt de aanwijzing waarborgen professioneel verschoningsrecht ingevoerd. In de aanwijzing is beschreven welke regels er voor het Openbaar Ministerie en bijvoorbeeld de FIOD gelden als zij tijdens een onderzoek in aanraking komen met informatie van een geheimhouder. Aanleiding voor deze toelichting was de uitspraak van de Hoge Raad d.d. 12 maart 2024 ECLI:NL:HR:2024:375 (toelichting OM).
Informeel verschoningsrecht belastingadviseur
In een toelichting van de AG op 20 december 2024 komt de adviseur van de Hoge Raad (ECLI:NL:PHR:2024:1402 dd 20 december 2024) tot de conclusie dat het informele verschoningsrecht (Belastingdienst mag fiscale en juridische adviezen van belastingadviseur niet inzien) in stand moet blijven en de inspecteur deze stukken niet mag inzien (ook niet als deze via de FIOD of het OM worden verkregen). De inspecteur zou anders alle argumenten van belastingplichtige op een presenteerblaadje op zijn bureau krijgen, dit is niet de bedoeling. Omdat de inspecteur deze stukken via de FIOD heeft ontvangen (inval bij de belastingadviseur) moet hiervoor een bewijsuitsluiting worden toegepast.
Procedure inzake verschoningsrecht
In een procedure bij het Gerechtshof Den Bosch (in 2019) kwam het volgende aan de orde:
- De heer X heeft een vliegtuigongeluk gehad nabij Schiphol.
- Vanwege dit ongeluk heeft de heer X een schadevergoeding van ruim € 2.000.000 ontvangen van de luchtvaarmaatschappij.
- De schadevergoeding hangt mede samen met buitenlands inkomen van de heer X.
- Het "afpakteam" van de Belastingdienst (deurwaarder met politie en Belastingdienst inspecteur) bezoekt de woning van de heer X, zijn vrouw is thuis en geeft een ordner af met informatie over het ongeluk. In de ordner zit ook correspondentie tussen de advocaat en de heer X.
- De nieuwsgierigheid van de Belastingdienst is door de inhoud van de ordner toegenomen. Er wordt nadere informatie opgevraagd bij de heer X.
- De heer X weigert de informatie te verstrekken.
- De Belastingdienst legt een informatiebeschikking op.
- De heer X weigert de vragen te beantwooorden resp. de informatie te verstrekken.
- De Belastingdienst stelt: "verschoningsrecht van advocaten mag niet gelden voor stukken die nodig zijn voor de belastingheffing van een belastingplichtige."
- De rechter is er vlot klaar mee: "dat is niet zo, ook dan geldt het verschoningsrecht."
Noot fiscaal jurist inzake verschoningsrecht en belastingen
Artikel 47 AWR geeft aan de Inspecteur ruime bevoegdheden om informatie op te vragen. Iedereen is gehouden om informatie aan de Belastingdienst te verstrekken als deze fiscaal relevant is. Het gaat hierbij niet alleen om informatie welke fiscaal relevant is, maar ook om informatie welke fiscaal relevant zou kunnen zijn. Het verschoningsrecht doorkruist dit. Dit is echter gewoon toegestaan.
De Belastingdienst mag de stukken uit de ordner niet gebruiken voor de belastingheffing van de heer X en de stukken uit de informatiebeschikking hoeven niet te worden verstrekt. Dit geldt ook als deze stukken fiscaal relevant zijn voor de belastingheffing. Inzage in vragen in de overeenkomst (settlement demand) tussen de heer X en de luchtvaartmaatschappij is wel toegestaan. De Hoge Raad heeft zich ook al eens gebogen over het verschoningsrecht en komt tot het volgende:
- Zoals de Hoge Raad heeft beslist in zijn arrest van 1 maart 1985, nr. 6667, ECLI:NL:HR:1985:AC9066, moet de grondslag van het verschoningsrecht zoals neergelegd in artikel 53 van de Algemene wet inzake rijksbelastingen (hierna: de AWR) worden gezocht in een in Nederland geldend algemeen rechtsbeginsel dat meebrengt dat bij vertrouwenspersonen zoals advocaten het maatschappelijk belang dat de waarheid in rechte aan het licht komt, moet wijken voor het maatschappelijk belang dat een ieder zich vrij en zonder vrees voor openbaarmaking van wat wordt besproken om bijstand en advies tot zijn advocaat moet kunnen wenden. Het verschoningsrecht strekt zich daarbij alleen uit tot datgene waarvan de wetenschap de advocaat van belanghebbende als zodanig, dat wil zeggen als advocaat, is toevertrouwd. Alles waarvan de wetenschap hem als zodanig is medegedeeld, heeft ook als hem toevertrouwd te gelden.
Welke informatie dan wel moet worden verstrekt is aan de advocaat (zie onder meer Hoge Raad 25 september 1992 14.652, ECLI:NL:HR:1992:ZC0690 en HR 4 juni 2013, 12/02012B, ECLI:NL:HR:2013:BZ0004).
De informatie die in de ordner is aangetroffen mag niet door de Belastingdienst worden gebruikt omdat deze onrechtmatig is verkregen (Hoge Raad 12 maart 1997, nr. 30.478, BNB 1997/146).
Bron verschoningsrecht
Gerechtshof 's Hertogenbosch d.d. 25 april 2019 (ECLI:NL:GHSHE:2019:1566)
Bestuurdersaansprakelijkheid en Belastingdienst
Wij adviseren regelmatig ondernemers die in zwaar weer zitten. In dit artikel een toelichting omtrent de fiscale bestuurdersaansprakelijkheid. Wilt u een vrijblijvende afspraak? Bel of mail gerust !
- Als een ondernemer / B.V. in financieel moeilijke tijden terecht komt moeten er lastige keuzes worden gemaakt, vaak ook onder tijdsdruk.
- Achteraf zal dan blijken of dit de juiste keuzes waren. Hierbij komt de ondernemer ook nog in een juridisch mijnenveld terecht. Wie mag hij betalen? Is er sprake van bestuurdersaansprakelijkheid? Is er sprake van een Pauliana?
- Wat is de positie van de Belastingdient? Etc.
Een bestuurder van een B.V. (vaak de DGA) loopt een groot risico dat hij / zij bij de gemaakte keuzes aanloopt tegen een bestuurdersaansprakelijkheid welke bij een faillissement door de Belastingdienst wordt ingezet. De bestuurder / DGA kan dan in privé aansprakelijk worden gesteld voor omzetbelasting- en loonbelastingschulden.
Bestuurdersaansprakelijkheid en meldingsplicht, mag maar moet niet!
Op 2 mei 2025 (ECLI:NL:PHR:2025:435) kwam AG Koopman met een bijzondere conclusies over de bestuurdersaaansprakelijkheid en meldingsregeling betalingsonmacht. In de tussenbeslissing van de Hoge Raad op 6 oktober 2023 (ECLI:NL:HR:2023:1371) kwam ons hoogste college nog tot de conclusie dat de ontvangen geen ruimte heeft om af te zien van een bestuurdersaansprakelijkheid. Koopman (de AG) komt nu met een geitenspoor. De ontvanger beschikt over een (discretionare) bevoegheid en kan afzien van het aasprakelijk stellen van de bestuurder. Aansprakelijk stellen is dus een keuze. In de genoemde procedure bij de Hoge Raad worden prjejudiciele vragen gesteld aan het Hof van Justitie van de EU. De centrale vraag was of de meldingsregeling wel is toegestaan (strijdigheid met evenredigheidsbeginsel). Deze vragen zijn op 14 november 2024 beantwoord, er is geen sprake van een strijdigheid met het evenredigheidsbeginsel.
De Hoge Raad is van mening dat artikel 36 Invorderingswet geen discretionare bevoegdheid kent en dwingend is. De ontvanger mag verder geen belang tegen elkaar afwegen, aldus de Hoge Raad. Deze conclusie is volgens Koopman niet juist. In deze uitgebreide toelichting gaat Koopman in op de materiele kant (artikel 36 IW) en de formele uitvoering (artikel 49 IW). Dat een bestuurder aansprakelijk is kan wel vaststaan maar dat wil nog niet zeggen dat hij of zij ook aansprakelijk gesteld moet worden. Bij een kwestie waarbij geen sprake is van kennelijk onbehoorlijk bestuur is er dus nog een alternatieve route. Een kleine vergissing (niet melden) hoeft dus niet per definitie desastreuze gevolgen voor de bestuurder te hebben, aldus Koopman.
Betalingsonmacht belastingschulden bij faillissement
De belastingdienst heeft een sterke positie bij een faillissement en kan vrij eenvoudig de bestuurder aansprakelijk stellen via artikel 36 invorderingswet, de bestuurdersaansprakelijkheid. Op basis van dit artikel is de bestuurder hoofdelijk (in privé) aansprakelijk voor (onder meer) de omzetbelasting en loonbelastingschulden van de rechtspersoon. Als er niet tijdig betalingsonmacht is gemeld bestaat er (op grond van artikel 36 lid 4 invorderingswet). Dus als er niet tijdig en op de juiste wijze is gemeld is de bestuurder in principe in privé aansprakelijk voro diverse belastingschulden van de rechtspersoon, dit is slechts anders als de bestuurder aannemelijk maakt dat het niet of niet juist melden niet aan hem of haar te wijten is. Dit is in de praktijk een redelijk onmogelijke opgave. Dit heeft tot gevolg dat de boef en de bonafide bestuurder beide in prive kunnen worden aangesproken voor (diverse) belastingschulden van de rechtpersoon. Maar er is hoop voor de bonafide bestuurder !
Bonafide bestuurder en bestuurdersaansprakelijkheid
In de basis is de bestuurder niet aansprakelijk voor schulden van de BV (rechtspersoon). Voor de belastingschulden staat er een belangrijke uitzondering in artikel 36 invorderingswet. Al met al, niet melden of niet juist melden en de bestuurder is aansprakelijk in privé. In 2009 heeft de adviseur van de Hoge Raad dat dit (het niet tijdig melden) tot oneerlijke (onevenredige) situaties zou kunnen leiden bij bonafide bestuurders. De Hoge Raad ging hier in 2011 nog aan voorbij (de wet is de wet). De melding betalingsonmacht dient te worden gedaan binnen 2 weken nadat de verschuldigde belasting behoorde te zijn afgedragen of te zijn voldaan. Bij een naheffingsaanslag kan er geen tijdige melding betalingsonmacht meer plaatsvinden. Dit onweerlegbare bewijsvermoeden is in de volksmond oneerlijk, in het recht is sprake van strijdigheid met het communautaire evenredigheidsbeginsel. In het arrest van de Hoge Raad op 6 oktober 2023 komt de Hoge Raad terug op haar eigen arrest uit 2011. In sommige gevallen (bijvoorbeeld een naheffingsaanslag) is het onmogelijk dat de bestuurder het vereiste bewijs zal kunnen leveren dat het niet aan hem of haar te wijten is dat geen of niet op de juiste wijze een melding betalingsonmacht is gedaan. De bestuurderaansprakelijkheid in prive is dan dus niet te voorkomen, zelfs als sprake is van een eerlijke / bonafide bestuurder. Er worden nu door de Hoge Raad (prejudiciële) vragen gesteld of het (unierechtelijke) evenredigheidsbeginsel zich hiertegen verzet. Deze zaak richt zich op de omzetbelasting, de toekomstige vervolg vraag zal zijn of de loonheffing hiermee in lijn mag worden gezet.
Positie Belastingdienst bij faillissement
Als een bestuurder / DGA beslist om andere schuldeisers wel te betalen en de Belastingdienst niet, dan is de Belastingdienst al snel van mening dat er sprake is van kennelijk onbehoorlijk bestuur. De Belastingdienst is hierbij van mening dat haar vorderingen voorgaan op de overige schuldeisers. Dit is echter niet altijd zo, zie hiertoe een arrest van de Hoge Raad dat in april 2019 is verschenen.
De fiscus is een ‘preferente schuldeiser’. Ontvangers merken het onbetaald laten van belastingschulden ten gunste van andere schuldeisers al snel aan als kennelijk onbehoorlijk bestuur en zullen in een dergelijk geval de bestuurder daarvoor aansprakelijk stellen. Dat is zeker niet altijd terecht, zo bevestigde de Hoge Raad in zijn arrest van 12 april 2019.
Hoe werkt de bestuurdersaansprakelijk voor belastingschulden?
Melding betalingsonmacht
Bestuurders van rechtspersonen (VPB-plichtige lichamen) kunnen persoonlijk (hoofdelijk) aansprakelijk worden gesteld voor niet betaalde loonbelasting en omzetbelasting van de rechtspersoon (artikel 36 invorderingswet). De bestuurder kan dit in eerste aanleg voorkomen door tijdig (binnen 2 weken nadat de belasting moest worden betaald) en schriftelijk haar betalingsonmacht te melden. Als dan uiteindelijk de belastingen niet worden betaald, dan moet de Belastingdienst aannemelijk maken dat het niet betalen van de schulden aan de (feitelijk) bestuurder / DGA van de rechtspersoon heeft gelegen (kennelijk onbehoorlijk bestuur).
Geen melding betalingsonmacht
Wij zien steeds vaker dan bestuurders / DGA's vergeten om op de juiste wijze en tijdig de betalingsonmacht te melden. Dit maakt de bewijslast voor de bestuurder / DGA lastiger. Er bestaat dan namelijk een (wettelijk) vermoeden dat er sprake is van onzorgvuldig gedrag (kennelijk onbehoorlijk bestuur).
Belastingdienst, schuldeiser of werknemers betalen?
De bestuurder moet dagelijks bekijken wie hij kan betalen. Worden werknemers niet betaald, dan lopen ze wellicht weg en als leveranciers niet worden betaald, wordt er niet meer geleverd. Als de Belastingdienst niet wordt betaald, kan er wellicht een aansprakelijkheid in privé ontstaan en / of wordt er beslag gelegd. Elke keuze kent dus zijn voor- en nadelen.
Maar als nu een werknemer (of leverancier) wel wordt betaald en de Belastingdienst niet, is dit dan onbehoorlijk of fout? In 2010 heeft de Hoge Raad al bepaald dat een bestuurder zelf mag bepalen wie hij wel en niet gaat betalen. Een aantal jaren later heeft de Hoge Raad een nuance aangebracht, in 2017: de bestuurder moet bij de genomen beslissing wel logisch (weldenkende ondernemer) blijven nadenken. Belangrijk hierbij is dat de bestuurder in het belang van de rechtspersoon moet blijven denken als hij schulden gaat betalen. Doet hij dit niet, dan moet de Belastingdienst (bij een tijdige melding) aannemelijk maken dat de bestuurder een ernstig (en persoonlijk) verwijt kan worden gemaakt.
Dit is vaak het grijze gebied waar veel over wordt geschreven en nagedacht. Aan de ene kant heeft de bestuurder een redelijk vrije keuze, maar aan de andere kant is er een grijs gebied binnen deze keuze. Als een bestuurder leveranciers en werknemers wel heeft betaald maar wist dat het bedrijf "kapot" zou gaan, dan heeft hij de Belastingdienst een spreekwoordelijke "loer" gedraaid. Dan is de bestuurder dus aansprakelijk (in privé). Hierbij komen de volgende problemen:
- De rechter en de Belastingdienst oordelen achteraf wat "weldenkend was" in een erg dynamische tijd.
- Achteraf blijkt dat de rechtspersoon failliet gaat, maar op dat moment kan dit nog onduidelijk zijn.
- Wat zou een andere ondernemer doen? Wat is dan een weldenkende ondernemer?
Als een bestuurder heeft besloten om de rechtspersoon failliet te laten gaan en hierbij de schuldeisers wel te betalen en de Belastingdienst niet, dan zal de Belastingdienst de bestuurder met succes privé aansprakelijk kunnen stellen.
Noot fiscaal jurist inzake bestuurdersaansprakelijkheid
Een bestuurder in zwaar weer moet zich laten adviseren door een advocaat en fiscaal jurist. Dat er moeilijke keuzes moeten worden gemaakt staat vast. Gelukkig heeft de bestuurder (ook op fiscaal gebied) de vrijheid om leveranciers / overige schuldeisers wel te betalen en de Belastingdienst niet. Wel moet op dat moment goed en schriftelijk worden vastgelegd hoe de keuze is gemaakt. Als een bestuurder aansprakelijk wordt gesteld (en tijdig een schriftelijke melding heeft gedaan), dan moet de Belastingdienst van goede huize komen en haar besluit uitgebreid en zorgvuldig motiveren.
Vragen ? Stuur een email.
Bron bestuurdersaansprakelijkheid en belastingen
Hoge Raad 12 april 2019 (ECLI:NL:HR:2019:576)
Hoge Raad 26 maart 2010 (ECLI:NL:HR:2010:BK9654)
Hoge Raad 31 maart 2017 (ECLI:NL:HR:2017:530)
Hoge Raad d.d. 21 januari 2021 ECLI:NL:HR:2011:BL0202
Conclusie AG Ballegooijen 30 november 2009 ECLI:NL:PHR:2009:BL0202
Boetes Belastingdienst
Dagelijks adviseren wij ondernemers en particulieren over opgelegde boetes. Wij merken dat de laatste jaren veel sneller en zonder enige echte aanleiding verzuimboetes worden opgelegd. Ook vergrijpboetes (opzet / grove schuld) komen steeds vaker voorbij. Bij opzet is de boete al vlot 50% en bij grove schuld blijft het meestal bij 25%.
Er is forse kritiek op de torenhoge boetes die Nederlanders krijgen als ze te laat hun belastingaangifte indienen. De maximale boete die de Belastingdienst mag opleggen is de laatste jaren gestegen tot ruim € 5.000.
Regelmatig adviseren wij bedrijven en particulieren over boetes van de Belastingdienst. Bel gerust voor een vrijblijvende afspraak bij ons op kantoor. U bent zeker van een prettige ontvangst, heldere taal, deskundige fiscaal juristen en geen onduidelijke facturen of verrassingen.
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Wanneer worden er boetes opgelegd?
In de volgende situaties kan de Belastingdienst u een boete opleggen:
- U vraagt niet (of niet op tijd) om toezending van een aangifte.
- U stuurt uw aangifte niet (of niet op tijd) in.
- U vult uw aangifte onjuist of onvolledig in.
Vereisten belastingdienst bij opleggen boete
Als de inspecteur een belastingplichtige een boete oplegt moet de inspecteur uiterlijk op het moment van bekendmaken van de de boete de reden noemen. Bij onduidelijkheid komt alleen betekenis toe aan wat er op het aangiftebiljet is vermeld. In een procedure bij het Gerechtshof Den Bosch komt een boete aan de orde i.v.m. het niet tijdig betalen van aangiftebelasting, in deze de BTW (artikel 67f AWR). Er wordt niet aan de vereisten van artikel 67f AWR voldaan, de boete wordt vernietigd. De Hoge Raad (ECLI:NL:HR:2021:704) heeft in 2021 het oordeel van het Gerechtshof (ECLI:NL:GHSHE:2019:2155) bevestigd.
Verzuimboete
Een verzuimboete wordt opgelegd als u niet of niet op tijd uw aangifte heeft ingediend. Ook als u niet of niet op tijd om een aangiftebiljet verzoekt, kan een dergelijke boete worden opgelegd. Niet op tijd wil zeggen: na de aanmaning uw aangifte indienen.
Als het niet de schuld van de belastingplichtige is dat de aangifte niet of niet juist wordt gedaan, dan wordt er geen boete opgelegd, in de praktijk is hier zelden sprake van.
Vergrijpboete
Doet u opzettelijk geen, een onjuiste of onvolledige aangifte, dan kan de Belastingdienst ook een vergrijpboete opleggen.
Hoe hoog is een verzuimboete?
De hoogte van de verzuimboete is € 2.460 als u niet (op tijd) verzoekt om toezending van een aangifte en € 226 als u de aangifte niet (of niet op tijd) instuurt. De boete kan oplopen tot € 984 als u tweemaal achter elkaar verzuimt en tot € 4.920 als u nog vaker verzuimt.
Hoe hoog is een vergrijpboete ?
Als er sprake is van opzet, dan bedraagt de boete 50% van de belasting die opzettelijk is verzwegen. Bij grove schuld is dit 25%. Als dit betrekking heeft op box 3 vermogen, dan kan dit oplopen tot een boete van 150%, bij grove schuld 75%. Er wordt dan ook nog gekeken of er een reden is om de boete te verlagen of te verhogen.
Boete, en toen?
De Belastingdienst moet u apart informeren over het feit of een boete wordt opgelegd en waarom. U mag alle gegevens inzien op grond waarvan een boete is opgelegd (dossierinzage), doe dit omdat dit soms niet geheel helder wordt vastgelegd. U hoeft geen antwoord te geven op vragen over de boete en de mate waarin u opzet of grove schuld kan worden verweten. U kunt apart bezwaar maken tegen de opgelegde boete.
Lagere boete door rechter
Het Gerechtshof in 's Hertogenbosch deed op 21 februari 2013 een bijzondere uitspraak. Een boete is fors verminderd. Een B.V. deed haar aangifte niet op tijd en kreeg een verzuimboete van € 2.460. Op zowel de herinnering als de aanmaning werd niet tijdig gereageerd. De B.V. stelt dat zij na ontvangst van de brieven van de Belastingdienst steeds haar belastingadviseur heeft gebeld en dat het belastingadvieskantoor heeft bevestigd dat de aangifte was ingediend. De Rechtbank oordeelt dat de boete niet proportioneel is, aangezien aan een natuurlijk persoon in de IB-sfeer voor hetzelfde feit een boete wordt opgelegd van € 226. De boete wordt daarom gematigd tot € 452. De B.V. gaat in Hoger Beroep en de boete wordt nu door het Gerechtshof aangepast tot € 50.
Bij een procedure voor de Rechtbank Breda op 21 december 2012 is een boete verminderd omdat volgens de rechter het verschil tussen een boete voor een te late aangifte vennootschapsbelasting en een aangifte inkomstenbelasting te groot is. Het is volgens de rechter niet objectief te rechtvaardigen dat een boete voor de vennnootschapsbelasting ruim € 2.000 hoger is. Deze uitspraak kent mogelijkheden, edoch op 10 mei 2012 deed het Gerechtshof in Den Bosch een andere uitspraak. Hierin wordt gesteld dat een dergelijk verschil wel is toegestaan, in deze zaak was echter sprake van recidive.
Het besluit bestuurlijke boeten is derhalve geen wet maar een besluit. Laat uw fiscaal jurist altijd met u meekijken bij het opleggen van een boete.
Vragen
Heeft u vragen of opmerkingen over een boete, neem gerust contact op.
Executieverkoop Belastingdienst voorkomen
Als een ondernemer de belastingschulden niet kan betalen, kan de Belastingdienst beslag leggen op bankrekeningen, salarissen en (on)roerende zaken. Regelmatig adviseren wij dan ook ondernemers en DGA's bij een mogelijke executieverkoop door de Belastingdienst. Het slechtste advies is om niets te doen, u moet zelf aan de spreekwoordelijke bal blijven en met de Belastingdienst in gesprek komen of blijven. Wat soms steekt is dat een executie ook wordt doorgezet als er nog discussie bestaat over de (omvang van) de opgelegde aanslagen.
Procedure tegen de Belastingdienst bij executie
Als een betalingsregeling, verzoek om kwijtschelding en alle overige opties zijn uitgewerkt, dan rest vaak nog maar één route. Een laatste redmiddel om een verkoop / executie te voorkomen is de zogenaamde verzetsprocedure op grond van artikel 17 van de Invorderingswet. U procedeert dan bij de civiele rechter tegen de opgelegde dwangbevelen. De Belastingdienst kan onrechtmatig jegens een ondernemer handelen door een executie ook uit te voeren.
Een dergelijke procedure heeft een vertragend effect op de verkoop (schorsende werking). De wet is hier duidelijk over (artikel 17 lid 2 invorderingswet). De Hoge Raad heeft in 1994 (HR 7 oktober 1994) een nuancering aangebracht, de schorsende werking kan alleen door een rechter worden opgeheven als er sprake is van misbruik van procesrecht. Dus als u echt kansloos bent zal er geen schorsende werking zijn, zie hiertoe een procedure bij de Rechtbank Rotterdam d.d. 24 mei 2017 (ECLI:NL:RBROT:2017:4167). De rechter zal dan de belangen van de ondernemer (geen of latere executie) afwegen tegen de belangen van de Belastingdienst (spullen bij executie verkopen).
Wetswijziging verzetsprocedure 2018
Per 1 januari 2018 is de invorderingswet aangepast, een verzetsprocedure heeft hierdoor geen schorsende werking meer !
Beleid van de Belastingdienst bij executie
De Belastingdienst stelt vaak dat ze gewoon mogen executeren als ze hiervoor toestemming hebben van het Ministerie van Financiën. Dit zal dan gebeuren op grond van een "notitie" van de Staatssecretaris, deze is echter in strijd met de genoemde wetsbepaling in de Invorderingswet. Ook de nationale ombudsman is dit met de ondernemer eens, een wet gaat voor een notitie / beleid van de Staatssecretaris. De rechtspraak is gelukkig helder: "schorsende werking volgt uit de wet en het is aan de rechter om hier iets van te vinden. Niet aan de Belastingdienst of het Ministerie". Zie hiertoe onder meer een uitspraak van de Rechtbank Utrecht d.d. 14 september 2011 en een arrest van de Hoge Raad d.d. 8 juni 2007. Ook in een meer recente arrest kwam dit aan de orde, Hoge Raad d.d. 1 mei 2015.
Advisering over executie
Als u een nader advies wenst over betalingsproblemen met de Belastingdienst helpen wij u graag. Neem gerust contact op voor een afspraak.
Bron executieverkoop Belastingdienst
Hoge Raad d.d. 1 mei 2015 (ECLI:NL:2015:1188).
Hoge Raad d.d. 8 juni 2007 (ECL:NL:HR:2007:BA1525).
Hoge Raad d.d. 7 oktober 1994 (ECLI:NL:HR:1994:ZC1475).
Gerechtshof 's Hertogenbosch d.d. 5 december 2017 (ECLI:NL:GHSHE:2017:5464)
Terechte informatiebeschikking?
De informatiebeschikking is sinds 2011 opgenomen in de wet. Met zo’n informatiebeschikking maakt de inspecteur kenbaar dat hij vindt dat de belastingplichtige (of administratieplichtige) bepaalde verplichtingen niet of onvoldoende is nagekomen. Wat het meeste voorkomt is dat de inspecteur vindt dat u de inlichtingenverplichtingen en / of de administratie- en bewaarverplichtingen onvoldoende nakomt. Deze stelling maakt de inspecteur kenbaar in de informatiebeschikking. De belastingplichtige kan vervolgens de informatiebeschikking aanvechten in bezwaar en beroep. Het belang hiervan is gelegen in de bewijslastverdeling. Indien de informatiebeschikking onherroepelijk wordt, dan is de kans groot dat u bij het bestrijden van de aanslag en de correcties van de inspecteur wordt geconfronteerd met omkering en verzwaring van de bewijslast. Dit komt er kortgezegd op neer dat u niet langer kunt volstaan met het aannemelijk maken van uw standpunten, maar u zult deze overtuigend moeten aantonen. Het is alleen al daarom zeer belangrijk om de informatiebeschikking te bestrijden of in ieder geval uit te laten zoeken of het bestrijden ervan zinvol kan zijn. De inspecteur is overigens niet verplicht een informatiebeschikking af te geven. Hij heeft op grond van de wet ook andere mogelijkheden om tot omkering en verzwaring van de bewijslast te komen. Op die andere mogelijkheden gaan wij in dit artikel niet nader in.
Aangezien de informatiebeschikking de gemoederen nog altijd flink bezighoudt, geven wij hierna een weergave van een recent gepubliceerde uitspraak van de rechtbank Noord-Holland.
Informatiebeschikking en inspanningsverplichting
In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 28 april 2026 (ECLI:NL:GHARL:2026:2718) gaat het in de kern om de vraag hoe ver de inspanningsverplichting van een belastingplichtige reikt bij een informatieverzoek (of informatiebeschikking) van de belastingdienst op grond van artikel 47 AWR (in combi met artikel 52a AWR). Centraal staat een buitenlandse SPF structuur (stichting particulier fonds) waarin online kansspelen waren ondergebracht. Belanghebbende stelt dat hij niet over de administratie kan beschikken. Volgens hem bevonden de stukken zich bij de buitenlandse bestuurders, vereffenaars en bewaarders van de administratie. De belastingdienst en het Gerechtshof zijn het hier niet mee eens. De inspecteur heeft bewezen dat de informatie relevant is voor de belastingheffing. Het Gerechtshof stelt dat belanghebbende alleen aan een informatiebeschikking kan ontkomen als hij aannemelijk maakt dat hij niet over de stukken kon beschikken en dat hij alle redelijkerwijs van hem te verlangen inspanningen heeft verricht om de stukken alsnog te verkrijgen (zie Hoge Raad 22 september 2023 ECLI:NL:HR:2023:1270. Omdat belanghebbende de SPF heeft opgericht en ook begunstigde en houder van de oprichtersrechten is had hij over de administratie kunnen beschikken, aldus het Gerechtshof.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Feiten en omstandigheden bij deze informatiebeschikking
In het kader van een geschil over de fiscale eenheid in de vennootschapsbelasting, verzoekt de inspecteur de belastingplichtige om nadere informatie. Het gaat om documenten en correspondentie. Deze verzoeken worden gedaan voor diverse belastingjaren. Er worden door de belastingplichtige ook documenten aangeleverd, maar in de ogen van de inspecteur is het aangeleverde onvoldoende. Dat leidt er uiteindelijk toe dat de inspecteur diverse informatiebeschikkingen oplegt. Hij doet dit wegens vermeende schending van artikel 47 AWR. Wij lichten hierna eerst kort artikel 47 AWR toe en gaan daarna in op de uitspraak van de rechtbank.
Inlichtingverplichting van artikel 47 AWR?
Artikel 47 AWR bevat de inlichtingenverplichting ten behoeve van de eigen belastingheffing. Het gebruikmaken van dit artikel door de Belastingdienst vereist altijd een belangenafweging. De Belastingdienst moet enerzijds de juiste aanslag kunnen vaststellen, maar anderzijds moet de belastingplichtige niet teveel worden geconfronteerd met een inbreuk op zijn persoonlijke levenssfeer.
De kern is dat de belastingplichtige desgevraagd gegevens moet verstrekken en inzage moet verlenen in informatie die voor de heffing van belang kanzijn. De staatssecretaris van Financiën merkte in 1988 op dat het artikel beoogt om de belastingplichtige niet met meer verplichtingen te confronteren dan die voor een verantwoorde controle door de Belastingdienst nodig zijn. Ondanks de nadruk in de toelichtingen op de belangenafweging, komt deze in de wettekst niet terug. De enige begrenzing is dat de informatie voor de heffing van belang moet kunnen zijn. In de praktijk ontstaat regelmatig discussie over de precieze reikwijdte van deze verplichting. Die reikwijdte kan onder meer na het afgeven van een informatiebeschikking door de inspecteur voor de rechter worden betwist. Dat gebeurt in deze zaak ook.
Informatiebeschikking: standpunten in deze casus
De belastingplichtige is van mening dat de informatiebeschikkingen niet opgelegd mochten worden. De Belastingdienst heeft volgens de belastingplichtige namelijk bij de informatiebeschikkingen geen enkel belang. De bewijslast met betrekking tot het geschil over de fiscale eenheid in de vennootschapsbelasting ligt immers al bij de belastingplichtige. Ook meent de belastingplichtige dat aan het informatieverzoek is voldaan en dat - voor zover dat niet is gebeurd - sprake is van informatie die onder het verschoningsrecht valt. Tot slot merkt de belastingplichtige op dat, zelfs als de informatiebeschikking terecht is, de bewijslast niet verzwaard moet worden.
De inspecteur is uiteraard het tegenovergestelde oordeel toegedaan.
Overwegingen van de rechtbank betreffende de informatiebeschikking
Het gaat hier om een zeer uitgebreid dossier. Voor de leesbaarheid van dit artikel behandelen wij daarom de diverse overwegingen zoveel als mogelijk in afzonderlijke kopjes.
De relevante rechtsregels
De rechtbank brengt eerst de rechtsregels in kaart. Daarbij wordt ook aandacht besteed aan de reikwijdte van artikel 47 AWR. De Hoge Raad oordeelde hierover dat slechts vereist is dat de gevraagde informatie relevant kan zijn voor de belastingheffing van de betrokken belastingplichtige. De vraag is of de gevraagde informatie als zodanig kwalificeert. Dat is niet voor alle gevraagde informatie het geval. De rechtbank komt op basis van het dossier tot het oordeel dat een deel van de vragen zien op het nogmaalsverkrijgen van al bekende informatie. Die vragen zijn niet van belang voor de belastingheffing van de belastingplichtige.
Heeft de Belastingdienst belang bij de informatiebeschikking?
De belastingplichtige geeft aan dat er geen belang is bij de informatiebeschikking, omdat het verzwaren van de bewijslast geen gevolg kan hebben. De bewijslast ligt bij hetgeen in geschil is namelijk al volledig bij de belastingplichtige. De rechtbank stapt over dit argument min of meer heen, door tot de conclusie te komen dat de gevraagde informatie relevant is voor de inspecteur om het geschil te kunnen beoordelen.
Is er niet al voldoende informatie verstrekt aan de Belastingdienst?
Kern van deze informatiebeschikking is dat de inspecteur vindt dat er onvoldoende inlichtingen zijn verstrekt. De belastingplichtige vindt dat er voldoende vragen zijn beantwoord en dat de gestelde vragen verder in strijd zijn met het evenredigheidsbeginsel. Het evenredigheidsbeginsel houdt kort gezegd in dat het gebruiken van een bevoegdheid niet mag leiden tot een onevenredige uitkomst voor de belastingplichtige. De rechtbank merkt daarbij direct op dat het feit dat gelijksoortige belastingplichtigen bepaalde documenten in hun bezit hadden, niet maakt dat deze belastingplichtige die dan ook moet hebben. Daarvoor moet de inspecteur toch op zijn minst aanwijzingen hebben dat die documenten ook bij deze belastingplichtige ook bestaan.
De rechtbank gaat vervolgens per vraag na of deze strijdigheid zich voordoet. Illustratief is het feit dat de inspecteur heeft gevraagd naar informatie waarvan hij niet weet of die informatie überhaupt bestaat. In zoverre is het informatieverzoek dan ook onrechtmatig. Daar komt nog bij dat de inspecteur ook onnodig heeft doorgevraagd op andere onderdelen. De belastingplichtige heeft met betrekking tot bepaalde posten, zoals kapitaalstortingen, in de ogen van de rechtbank voldoende informatie aangeleverd waaruit de situatie kan worden afgeleid. Gezien het geschilpunt van de fiscale eenheid, was verdere informatie voor de inspecteur niet nodig.
Ook heeft de inspecteur van bepaalde documenten gevraagd naar de definitieve versies. De belastingplichtige heeft opgemerkt dat die er niet (altijd) zijn. Illustratief is dat de inspecteur vraagt naar een definitieve leningsovereenkomst, inclusief ondertekening.
De informatiebeschikking en het (informele) verschoningsrecht
Wij gaan hier niet nader in op het verschoningsrecht. Een link met nadere informatie hierover treft u onderaan deze pagina. De rechtbank komt met betrekking tot de informatie tot het volgende oordeel. Het is van belang een onderscheid te maken naar de aard van de informatie. E-mails met bijvoorbeeld de advocaat en adviesrapporten van externe adviseurs hoeven niet overlegd te worden. Het gaat dan om stukken die de fiscale positie van de belastingplichtige belichten en / of daarover adviseren. Andere correspondentie doet zich in dit dossier ook voor. Het gaat dan om adviezen van de eigen belastingadviseur (intern). De rechtbank stelt dat, nu geen sprake is van een externe adviseur, die informatie gewoon aan de inspecteur gegeven dient te worden. Dit is alleen anders indien de informatie een weergave bevat van met (bijvoorbeeld) de advocaat uitgewisselde informatie.
De inspecteur moet wel in staat worden gesteld om te toetsen of niet-verstrekking terecht is. Daarom moet de belastingplichtige met betrekking tot die informatie aangeven:
- De datum en tijdsaanduiding;
- De afzender;
- De geadresseerde;
- Het onderwerp;
- Een globale duiding van de inhoud.
Voor een deel van de informatie beroept de belastingplichtige zich terecht op het (informele) verschoningsrecht. Wij merken hier nog op dat wij deze paragraaf zeer beknopt hebben behandeld en dat oordelen over verschoningsrecht zeer nauw komen.
Het omkeren en verzwaren van de bewijslast
Indien een informatiebeschikking onherroepelijk vaststaat, dan leidt dat vrijwel altijd tot het omkeren en verzwaren van de bewijslast. De vraag of dit wel proportioneel is, kan zowel in de informatiebeschikkingsprocedure als in de procedure over de belastingaanslag aan de orde komen.
De belastingplichtige vindt de maatregel niet terecht. De rechtbank is het hiermee oneens. De vragen die terecht bleken te zijn, zijn van belang voor de belastingheffing. De rechtbank gaat niet expliciet in op de vraag of toepassing van de maatregel in dit geval disproportioneel is.
Informatiebeschikking: conclusie van de rechtbank
De informatiebeschikkingen zijn deels onterecht. Voor dat deel worden ze vernietigd. Er blijven echter vragen over die de inspecteur onder artikel 47 AWR mocht stellen en die de belastingplichtige niet heeft beantwoord. De belastingplichtige krijgt een termijn van zes weken om deze vragen alsnog te beantwoorden. Daarmee kan toepassing van de maatregel van omkering en verzwaring van de bewijslast nog worden voorkomen.
Informatiebeschikking van de Belastingdienst en advies
Indien u een informatiebeschikking ontvangt van de Belastingdienst, dan is er daarvoor vaak al van alles voorgevallen. Het is dan zaak om snel te handelen en een specialist in te schakelen. Vragen? Neem dan gerust contact op met een van de auteurs.
Verschoningsrecht advocaat en accountant
Staat heeft onrechtmatig gehandeld door e-mails tussen de advocaat en klant in te zien. In deze zaak heeft de FIOD en het OM het verschoningsrecht geschonden door onterecht duizenden e-mails in te zien.
In de aanwijzing is beschreven welke regels er voor het Openbaar Ministerie en bijvoorbeeld de FIOD gelden als zij tijdens een onderzoek in aanraking komen met informatie van een geheimhouder. Aanleiding voor deze toelichting was de uitspraak van de Hoge Raad d.d. 12 maart 2024 ECLI:NL:HR:2024:375 (toelichting OM)
Informeel verschoningsrecht belastingadviseur
In een toelichting van de AG op 20 december 2024 komt de adviseur van de Hoge Raad (ECLI:NL:PHR:2024:1402 dd 20 december 2024) tot de conclusie dat het informele verschoningsrecht (Belastingdienst mag fiscale en juridische adviezen van belastingadviseur niet inzien) in stand moet blijven en de inspecteur deze stukken niet mag inzien (ook niet als deze via de FIOD of het OM worden verkregen). De inspecteur zou anders alle argumenten van belastingplichtige op een presenteerblaadje op zijn bureau krijgen, dit is niet de bedoeling. Omdat de inspecteur deze stukken via de FIOD heeft ontvangen (inval bij de belastingadviseur) moet hiervoor een bewijsuitsluiting worden toegepast.
FIOD en OM schenden verschoningsrecht in strafzaak
Een advocaat (maar ook een fiscalist en accountant) is wettelijk (en op grond van zijn vak) verplicht tot geheimhouding van alle communicatie met zijn klant. Het verschoningsrecht van advocaten (en notarissen, artsen etc) wordt door rechters erkend, edoch niet voor accountants en belastingadviseurs, zij hebben wel een informeel verschoningsrecht (artikel 53a AWR). Ook opsproringsambtenaren (FIOD/ Belastingdienst / OM) moeten dit verschoningsrecht respecteren. Dit verschoningsrecht wordt in een bekende zaak die hier wordt omschreven geschonden. Een dergelijke schending is feitelijk niet te herstellen, omdat deze informatie altijd (onbewust) zal meewegen. De gevolgen kunnen dus groot zijn.
Fraudezaak Box Consultants en Stibbe / BDO
De advocaten van de van fraude verdachte vermogensbeheerder Box Consultants zijn erachter gekomen dat duizenden mails van de advocaat bij het OM en de FIOD zijn terechtgekomen. In 2020 heeft het Gerechtshof bepaald dat een onafhankelijke onderzoeker moet bekijken wat het OM de FIOD met deze informatie heeft gedaan. Ook een accountant is bij dit onderzoek betrokken. De accountant is ingeschakeld door de advocaat en heeft hiermee onder het afgeleid beroepsgeheim van de advocaat. Op 22 februari 2022 was er een zitting (kort geding) waarbij de advocaten en het OM weer over elkaar heen rolden.
Het OM heeft ruim 3.000 e-mails bij het hostingbedrijf van Box opgevraagd, hiertussen zaten ook e-mails van de advocaat en de accountant. De vraag is wat er met de hierin opgenomen informatie is gebeurd, dergelijke mails tussen de advocaat en haar cliënt vallen namelijk onder het verschoningsrecht. De handleiding van het OM geeft al enige duidelijkheid. Het OM stelt dat de mails inhoudelijk worden bekeken - door een andere OvJ, die niet bij het onderzoek betrokken is - zodat deze persoon kan bepalen of de informatie onder het verschoningsrecht valt.
Noot fiscaal jurist inzake verschoningsrecht en strafzaak
De FIOD en het OM hebben een tik op de vingers gekregen doordat er onterecht duizenden e-mails tussen de advocaat en zijn cliënt in te zien. De informatie welke is ingezien zal altijd - in het hoofd - meespelen in een toekomstige procedure. Advocaten kantoor Stibbe trekt terecht vel van leer tegen een niet correct handelende overheid. Via beslag op e-mails van de klant kreeg de FIOD ook zicht op e-mailverkeer tussen de klant en de advocaat.
Als dergelijke informatie tussen alle data zit moet normaal gesproken direct contact worden gezocht met de officier van justitie. Dit gebeurde in deze zaak pas na 6 maanden. In de tussentijd kon de FIOD prettig rondneuzen in de e-mails en de ontvangen informatie. Ruim 150 mails werden nader onderzocht op relevante informatie. De eenvoudige vraag is waarom de FIOD (of OM) niet bij de beslaglegging heeft aangegeven dat mailverkeer tussen de klant en de advocaat niet hoeft te worden verstrekt. Bewust?
De OvJ besloot dat de stukken moesten worden vernietigd, maar het onderzoeksteam deed dit niet en onderzocht de informatie nog maar eens tot in detail. De rechter is er snel klaar mee (uitspraak) . Schending van het verschoningsrecht door de Nederlandse staat is een grove ondermijning van de rechtsbeginselen in Nederland. Dit lijkt eerder een hardnekkig probleem dan een incident.
Uit de e-mails valt nog wel iets op te nemen; het onderzoek van de accountant is verricht via de advocaat, hiermee vallen de onderzoeksresultaten mede onder het verschoningsrecht. De accountant zelf heeft geen verschoningsrecht, maar via deze route dus wel. Het geknoei van het OM en de FIOD ging in deze zaak veel te ver.
De uitspraak van de rechter in deze zaak is zwak te noemen "vingertje omhoog met de melding "niet meer doen hé". Het verschoningsrecht van advocaten is in deze zaak onherstelbaar kapot gemaakt. Dit gebeurde achter de schermen en niet via de geldende regels, dit terwijl dan elke controle ontbreekt. Door de inbreuk is er informatie bekend geworden die altijd zal meespelen bij een feiten beoordeling. Een wettelijke verankering van het verschoningsrecht is noodzakelijk. Een eenvoudige oplossing zou zijn dat bij dergelijk handelen de straf zo hoog is dat de FIOD en het OM het wel uit zijn hoofd laat om dergelijke informatie in te zien.
Een procedure tegen de staat (onrechtmatige daad) met een vergoeding van schade en een "stop" van dit soort gedrag, zie hiertoe mede het arrest van de Hoge Raad uit 2021.
Specialistische hulp bij een FIOD onderzoek of boekenonderzoek is essentieel. Vragen? Neem gerust contact op met onze specialisten !
Bron verschoningsrecht advocaat
Rechtbank Oost Brabant d.d. 22 maart 2022 ECLI:NL:RBOBR:2022:1035
Zwarte lijsten Belastingdienst
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
De Belastingdienst heeft een bestand bijgehouden waarin ruim 250.000 belastingplichtigen stonden opgenomen. Deze zogenaamde zwarte lijst (Fraude Signalering Voorziening FSV) omvat namen van vermoedelijke fraudeurs, aldus het systeem. Hoe mensen op deze lijst komen is onduidelijk en of men terecht op de lijst stond ook. Er zullen mensen terecht op deze lijst staan, maar kennelijk ook vele duizenden mensen onterecht. Zo konden mensen aan de zwarte lijst worden toegevoegd doordat een rancuneuze buurman of ex-partner deze persoon (onterecht) als "boef" aanmerkt. De lijst is in 2020 "uitgezet". Duizenden mensen kregen door de vermelding op de lijst problemen met aanvragen van toeslagen, boekenonderzoeken, belastingaangiften, etc.
Vraag inzage in de zwarte lijst van de Belastingdienst
Als u problemen heeft gehad met de Belastingdienst en / of gewoon wilt weten of u op de lijst staat, kunnen wij voor u een brief sturen naar de Belastingdienst. Via een dergelijke brief kunt u afdwingen dat u inzage krijgt in uw "dossier" bij de Belastingdienst. Tevens kunt u verzoeken dat uw naam van deze lijst wordt verwijderd. Het kan gaan om namen van privé personen en bedrijven.
Voorbeeldbrief zwarte lijst Belastingdienst
Bij complexe zaken kunt u het beste contact opnemen met één van onze specialisten. U kunt ook zelf een brief sturen naar de Belastingdienst, deze brief ziet er dan als volgt uit:
AANGETEKEND
Belastingdienst / kantoor Heerlen
Postbus 2508
6401 DA Heerlen
Plaats, datum
Onderwerp: AVG verzoek zwarte lijst (naam / BSN-nummer)
Geachte heer, mevrouw,
Hierbij verzoek ik u (naam / BSN-nummer /adresgegevens) op grond van artikel 12 en 15 van de Algemene Verordening Gegevensbescherming en onder verwijzing naar artikel 8 van het EVRM om mij inzage te verstrekken in de gegevens die over mij zijn geregistreerd en verwerkt in de systemen van de Belastingdienst, dit betreft zowel de gegevens van de inspecteur als de ontvanger als de medewerkers van de afdeling toeslagen.
Het gaat mij om alle gegevens, maar in ieder geval om de gegevens welke geregistreerd en verwerkt zijn in de FSV (Fraude Signalering Voorziening), maar ook hiermee vergelijkbare systemen binnen uw dienst. Vorenstaande zoals bedoeld in de brief van de staatssecretaris van Financien d.d. 28 april 2020 (kenmerk 2020 - 0000082569), vorenstaande wordt nog eens uitgewerkt in de brief van de staatssecretaris op 29 oktober 2021 (kenmerk 2021 - 0000217195).
Meer in het bijzonder wil ik graag weten welke risico's of risicoprofielen en / of kwalificaties aan mijn persoon zijn gekoppeld en op welke plekken deze informatie binnen de Belastingdienst is opgeslagen. De reden voor deze brief is dat ik (gegronde) redenen heb om aan te nemen dat mijn persoon - volledig onterecht - op deze lijst(en) staat opgenomen.
Kunt u mij de ontvangst van deze brief binnen 2 weken schriftelijk (en per e-mail .....@........nl) bevestigen.
Met hoogachting,
________________________
Alternatief is dat u via het formulier van de Belastingdienst een verzoek gaat indienen. Dit kan met uw Digid via dit portaal.
Vragen over zwarte lijst
Als u vragen of opmerkingen heeft over de zwarte lijste en / of advisering hieromtrent wenst, kunt u contact opnemen met onderstaande specialisten. Er zal een compensatieregeling komen voor de benadeelden, de vraag is echter hoe een nadeel wordt vastgesteld, dat zal wel weer een onduidelijke en slopende procedure gaan worden. Laat u adviseren door een deskundige en mail gerust met onze specialisten.
Bron zwarte lijst Belastingdienst
Rapport PWC inzake FSV toeslagen
Beantwoording vragen KAB rapportage en zwarte lijst
Bestuurlijke reactie zwarte lijst 3 december 2021
Brief staatsecretaris 29 oktober 2021
Brief Staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Werkinstructies tips en kliks toezicht particulieren
Bekijk ook deze film van de staatssecretaris
Rapport PWC 17 maart 2022 (Effecten FSV MKB)
Bodembeslag Belastingdienst en reële eigendom
Bodembeslag Belastingdienst
De Belastingdienst heeft veel rechten en zelfs een voorrecht op alle goederen van de belastingplichtige (artikel 21 Invorderingswet). De Belastingdienst kan zich hierbij ook verhalen op zaken die niet van de belastingplichtige zijn maar van iemand anders (een derde), dit is het zogenaamde bodemrecht. Tot 2013 kon men via een bodemverhuurconstructie het bodemrecht van de Belastingdienst eenvoudig omzeilen, dit is nu anders. Derden kunnen zich lastig verzetten tegen de beslaglegging op roerende zaken voor de inrichting van een onroerende zaak. De Belastingdienst (ontvanger) heeft een pandrecht dat voorgaat op andere pandrechten.
Wat zijn bodemzaken?
Bodemzaken zijn roerende zaken die zich op de bodem van de belastingschuldige bevinden en die ook dienstbaar zijn aan die bodem. Hierbij kunt u denken aan computers, bureau's en overige inventaris. Onder bodemzaken vallen niet de voorraad en de bedrijfsauto's. Het kan zijn dat er bodembeslag wordt gelegd op roerende zaken van derden (niet de belastingplichtige).
Mededeling doen aan de Belastingdienst
Als een pandhouder zijn pandrecht gaat uitoefenen moet hij dit melden aan de Belastingdienst. Sinds 2018 geldt dit ook voor de belastingplichtige zelf (dus voor pandhouder en pandgever). Een voorbeeld kan dit verduidelijken:
De zaak speelde bij de Rechtbank Zeeland - West Brabant. Holding B.V. verstrekt een lening van € 500.000 aan de werk B.V. Er wordt als zekerheid voor de lening een pandrecht gevestigd op alle activa van de werk B.V. De werk B.V. gaat failliet en Holding B.V. oefent het pandrecht uit. De Belastingdienst is het hier niet mee eens en stapt met succes naar de rechter.
Reële eigendom derde en beslag
De Belastingdienst (ontvanger) mag zaken niet in beslag nemen als er sprake is van reële eigendom van een derde. Dit geldt bijvoorbeeld bij een verhuur- / huursituaties of operationele lease, op dergelijke situaties wordt bodembeslag niet toegepast.
Bij andere situaties (geen economische eigendom bij derde), zoals eigendomsvoorbehoud, financial lease of (bezitloos) pandrecht, treft het bodembeslag meestal wel de zaken van de derde.
Ook bij een afnameverplichting bij de leverancier, in combinatie met roerende zaken van een derde, blijft het recht van de Belastingdienst bestaan. Denk hierbij bijvoorbeeld aan een tapinstallatie (met afnameverplichting bij een brouwerij). Ook bij vermengeling van bedrijven wordt de eigendom van een derde niet gerespecteerd, hierbij kunt u denken aan een situatie waarbij een franchisegever inventaris ter beschikking stelt aan bedrijf en dit bedrijf failliet gaat met achterlaten van BTW- of loonbelastingschulden. Soms is de rechter echter scherp en wijst ze de Belastingdienst terecht, zie hiertoe een uitspraak van de Rechtbank Zutphen d.d. 16 februari 2011.
Bij reële eigendom van een derde moet de Belastingdienst dit eigendom respecteren. Deze goederen mogen dus niet worden verkocht en / of uitgewonnen. Reële eigendom wil zeggen dat de verkoper / verhuurder juridisch eigenaar is en blijft, maar ook dat het economisch risico bij de verkoper/ verhuurder blijft liggen. Waardeveranderingen komen dus voor zijn rekening en niet voor rekening van de belastingschuldige. Bij verhuur of operational lease gaat het meestal goed voor de derde, dit mag zelfs nog worden aangevuld met een koopoptie voor de huurder.
Anders gezegd: eventuele waardedalingen of -stijgingen komen voor risico van de verkoper. Er is geen sprake van reële eigendom ingeval van verkoop onder eigendomsvoorbehoud of financial lease. Reële eigendom kan wel worden bereikt door bijvoorbeeld huur of operational lease overeen te komen. Eventueel met een koopoptie of verlengingsmogelijkheden.
Voor een nadere toelichting omtrent de voorwaarden kunt u kijken in het besluit leaseregelingen. Hierin staat keurig opgenomen wanneer het wel en niet goed gaat voor de derde.
Een bijkomend probleem is dat de derde soms niet weet dat er bodembeslag bij zijn relatie of klant is of wordt gelegd. Als de Belastingdienst bekend is met het feit dat een derde eigenaar is, dan zal de Belastingdienst zich bij de derde melden, dit moet binnen 8 dagen na het beslag. Dreigt er een bodembeslagsituatie, dan is het aan te raden de zaken via een afvoerconstructie van de bodem te halen.
Als er beslag wordt gelegd op zaken van derden, dan moet die derde binnen 7 dagen na de beslaglegging een beroepschrift indienen bij de Belastingdienst. De verkoopwerkzaamheden van de Belastingdienst moeten dan worden gestaakt in afwachting op de beslissing op het beroepschrift.
Conclusie beslag en eigendom
Zorg ervoor dat u vlot en tijdig reageert op handelingen van de Belastingdienst. Als u vragen of opmerkingen heeft, kunt u altijd een gesprek aangaan met één van onze fiscaal juristen.
Fiscaliteit bij sanering of faillissement
Wij adviseren regelmatig ondernemingen in zwaar weer, dit veelal in combinatie met een advocaat. Hierbij wordt gekeken naar de mogelijkheden en onmogelijkheden. Bij een eerste beoordeling wordt gekeken naar de mogelijkheden van een verkoop, doorstart, sanering of een akkoord. Heeft u vragen, neem gerust contact op met één van onderstaande specialisten.
Als uw bedrijf in zwaar weer zit of continuiteïtsproblemen heeft, gaat u vaak in overleg met uw advocaat. Naast juridische aandachtspunten zijn er ook fiscale aandachtspunten bij (rechts-)personen in zwaar weer. In dit artikel gaan we - op grond van diverse adviseringen - dieper in op de fiscale aandachtspunten.
Woo verzoek kwijtscheldingsverzoeken Belastingdienst
In maart 2025 is meer inzicht verkregen over de interne behandeling van sanerings- en kwijtscheldingsverzoeken bij de Belastingdienst. Via een Woo verzoek is de volgende informatie bekend geworden:
- Overzicht saneringen in 2023 en 2024
- Verzoek kwijtschelding van belastingen en premies voor ondernemingen
- Handelingsperspectieven voor ondernemers met en zonder coronal uitstel na 1 april 2022
- Tijdelijke instructie saneringen
Uitbreiding saneringsregeling belastingdienst tot 1 april 2024
In deze onzekere tijden biedt de Belastingdienst een helpende hand aan ondernemers die worstelen met belastingschulden en andere financiële verplichtingen. Een belangrijke versoepeling van de voorwaarden voor het sluiten van een saneringsakkoord is verlengd tot 1 april 2024. Dit artikel licht toe wat deze versoepeling inhoudt en hoe u als ondernemer hier gebruik van kunt maken.
- Wat is een saneringsakkoord?Een saneringsakkoord stelt ondernemers in staat om met hun schuldeisers overeen te komen dat slechts een deel van de schulden betaald hoeft te worden. Dit biedt een uitweg voor ondernemers die hun belastingschuld en andere schulden niet kunnen voldoen.
- Versoepeling voorwaarden tot 1 April 2024: - Normaal gesproken vereist de Belastingdienst een dubbel uitkeringspercentage van wat andere schuldeisers ontvangen. Echter, tot 1 april 2024 is een gelijk uitkeringspercentage voldoende. Deze versoepeling vergroot de kans dat ook andere schuldeisers akkoord gaan met het saneringsvoorstel.
- Hoe dien je een verzoek om schuldsanering in? Voor ZZP'ers en eenmanszaken: Neem contact op met uw gemeente voor het opstarten van een minnelijk schuldsaneringstraject. Voor rechtspersonen: Regel zelf een saneringsakkoord met uw schuldeisers en dien een verzoek tot kwijtschelding van belasting in bij de Belastingdienst.
- Wat als niet alle sSchuldeisers akkoord gaan? - Mocht niet iedere schuldeiser instemmen met uw betalingsvoorstel, dan biedt de Wet Homologatie Onderhands Akkoord (WHOA) een mogelijkheid om alsnog een schuldregeling te treffen.
- Actie vereist vóór 1 April 2024: Zorg ervoor dat uw verzoek om deelname aan een saneringsakkoord vóór deze datum is ingediend. U heeft daarna nog 90 dagen de tijd om uw verzoek volledig in te vullen.
- Conclusie: De Belastingdienst erkent de voortdurende impact van de coronacrisis op ondernemers en biedt daarom deze versoepeling aan. Het is een cruciale kans voor ondernemers om hun financiële situatie te stabiliseren en een weg naar herstel in te slaan. Maak gebruik van deze mogelijkheid en neem de nodige stappen om uw schuldenlast te verlichten.
- Nuttige links: Ik kan mijn schulden niet betalen? Hoe werkt een minnelijke regeling? Kwijtschelding belastingen voor ondernemers Hoe werkt de WHOA?
Juridische aandachtspunten bij sanering of faillissement
De belangrijkste juridische en praktische aandachtspunten zijn de volgende:
- Ga geen verplichtingen aan waarvan men weet of behoort te weten dat de bv die verplichtingen niet kan nakomen (juridisch wordt dit de Beklamel-norm genoemd);
- Zorg voor een actueel liquiditeitsoverzicht en een bijgewerkte administratie;
- Zorg dat de boekhouding altijd netjes is bijgewerkt en dat daaruit te allen tijde de rechten en plichten van alle bv's afzonderlijk zijn op te maken (artikel 2:9 BW);
- Deponeer jaarlijks tijdig uiterlijk 10 maanden en 8 dagen na einde boekjaar de vennootschappelijke publicatiejaarrekeningen van alle bv’s bij de KvK (artikel 2:248 BW);
- Meld in voorkomende gevallen tijdig en op de goede wijze betalingsonmacht aan bij Belastingdienst, UWV en / of pensioenfonds, hierover later meer;
- Maak geen gebruik van 2:403 BW-verklaringen;
- Zorg ervoor dat er geen (grote) intercompany-vorderingen ontstaan door maandelijks interne facturen toch gewoon te betalen en / of door maandelijks rekening-courantoverzichten tussen bv’s al dan niet met cessie te ondertekenen. Mail of fax deze getekende rekening-courantoverzichten (bewijslast inzake data);
- Let op rekening-couranten tussen de bv en de DGA in privé (meeslepen eigenaar);
- Vermijd borgstellingen;
- Vermijd compte-jointes bij banken. Regel financieringen per bv.
Betaal tijdig en als eerste de Belastingdienst, zodat in geval van een faillissement van één bv de andere bv’s daar zo min mogelijk hinder van ondervinden via de fiscale eenheid, tenzij er regelingen zijn getroffen (bijvoorbeeld coronamaatregelen inzake uitstel van betaling).
Fiscale aandachtspunten bij sanering of faillissement
Naast de hierboven genoemde juridische en algemene aandachtspunten zijn er ook nog een aantal fiscale aandachtspunten welke u in acht moet nemen, de belangrijkste zijn:
- Melding betalingsonmacht. Bestuurders van een rechtspersoon zijn in privé aansprakelijk als de rechtspersoon onbetaald gelaten belastingschulden achterlaat (artikel 36 invorderingswet). Dit geldt met name voor de loonheffingen, omzetbelasting en accijnzen. Dit geldt niet indien er tijdig betalingsonmacht wordt gemeld. Deze melding kan digitaal plaatsvinden en moet binnen twee weken na de vervaldag van de belastingaanslag plaatsvinden. Is de melding tijdig, dan ligt de bewijslast voor onbehoorlijk bestuur bij de Belastingdienst (veelal geen aansprakelijkheid). Binnen de coronamaatregelen is een soepel beleid opgenomen voor betalingsproblemen tijdens de coronatijd (2020 - 2021). Voor deze schulden wordt automatisch aangenomen dat er een melding betalingsonmacht heeft plaatsgevonden.
- Crediteurenakkoord / sanering: een akkoord kan onderhands of via een faillissement (of surseance) plaatsvinden. Een onderhands akkoord zal meestal voor een bepaalde groep crediteuren plaatsvinden. De Belastingdienst werkt niet vlot mee aan een schuldeisersakkoord, de voorwaarden voor een akkoord met de Belastingdienst (artikel 26 Leidraad invordering) zijn: (a) alle crediteuren gaan akkoord; (b) Belastingdienst krijgt dubbele van crediteur; (c) substantieel deel belastingschulden wordt voldaan; (d) Belastingdienst ontvangt meer dan bij een executie; (e) onderneming heeft perspectief voor de toekomst. Deze voorwaarden zijn iets soepeler geworden onder de nieuwe WHOA-wetgeving (artikel 73 (3a) Leidraad invordering).
- Kwijtscheldingswinst: bij een kwijtschelding door een crediteur ontstaat er winst. Deze winst is veelal vrijgesteld (kwijtscheldingswinstvrijstelling ex artikel 8 Wet VPB). De bestaande verliezen binnen de bv komen wel voor dit deel te vervallen.
- Fiscale eenheid en kwijtschelding: als de rechtspersoon deel uitmaakt van een fiscale eenheid voor de Vennootschapsbelasting (of als er de laatste 6 jaar met stille reserves is geschoven), is de kwijtscheldingswinstvrijstelling niet altijd van toepassing (artikel 15ac Wet Vennootschapsbelasting).
- Verliescompensatie: de verliescompensatie wordt verminderd met de winst op de vrijval van crediteuren. Als er een aandeelhouderswisseling (toetreding) gaat plaatsvinden van 30% of meer, kan de verliescompensatie komen te vervallen, temeer als de ondernemingsactiviteiten in de slechte periode sterk teruglopen. Hou dus - indien mogelijk - de ondernemingsactiviteiten in stand.
- Correctie vooraftrek btw: als een crediteur een deel van de vordering zou kwijtschelden, moet de hiermee samenhangende btw aan de Belastingdienst worden terugbetaald (artikel 29 lid 7 Wet Omzetbelasting).
- Fiscale eenheid omzetbelasting: bij een fiscale eenheid voor de omzetbelasting zijn de verbonden bv's (rechtspersonen) mede aansprakelijk voor een btw-schuld. De Belastingdienst kan dus btw-vorderingen van de slecht draaiende bv ophalen bij verbonden bv's. Denk hierbij mede aan de correctie vooraftrek btw (dus de btw die moet worden betaald door een kwijtschelding door crediteuren).
- Fiscale eenheid vennootschapsbelasting: bij een fiscale eenheid voor de vennootschapsbelasting kunnen er grote problemen ontstaan. Een failliete bv blijft onderdeel van de fiscale eenheid. Doordat crediteuren niet worden betaald, ontstaat er winst die bij de moeder in aanmerking moet worden genomen, zie hiertoe ondermeer Hoge Raad d.d. 10 september 2010. Dit wordt niet opgelost via de hiervoor onder ad 3 genoemde kwijtscheldingswinstvrijstelling.
- Liquidatieverlies: een verlies bij de moeder (aandeelhouder) kan pas worden genomen als het faillissement is geëindigd, op dat moment kan de liquidatie worden voltooid. Via een turboliquidatie kan dit worden opgelost, dit is echter maatwerk. Het verlies is gelijk aan de aankoopprijs van de aandelen of het gestorte kapitaal (soms ook de leningen aan de bv, deze worden door de Belastingdienst vaak niet geaccepteerd omdat deze als onzakelijke leningen worden gezien).
- Bodembeslag van de Belastingdienst: de Belastingdienst kan eenvoudig beslag leggen op alle zaken die zich op de bodem van de ondernemer bevinden, ook als iemand anders eigenaar hiervan is. Dit recht gaat zelfs boven het (bezitloos) pandrecht van de bank. Operational lease valt hier niet onder. Heeft u bodemzaken aan de onderneming geleverd, maak hiervan dan melding bij de Belastingdienst (artikel 22bis Invorderingswet). Voorbeeld van bodemzaken zijn: machines, inventaris en computers. Auto's, vrachtwagens en voorraden zijn veelal geen bodemzaken. Het moet altijd gaan om roerende zaken. Bepaalde machines zullen wellicht onroerend zijn geworden, deze vallen niet onder bodemzaken. Geen enkel Europees land kent een dergelijk bodemvoorrecht, we zouden dit eigenlijk moeten afschaffen, zodat ondernemingen meer kans van slagen hebben als ze in financiële problemen zouden komen.
Coronamaatregelen en positie Belastingdienst
Bij een faillissement zijn er 4 soorten vorderingen, dit zijn:
- Boedelvorderingen (eerste in rang): dit zijn ondermeer de kosten van de curator, dus na faillissement. Maar bijvoorbeeld ook huurschulden of schulden van adviseurs die na faillissement worden ingeschakeld.
- Preferente vorderingen (tweede in rang): dit zijn bijvoorbeeld pensioenfondsen, UWV en de Belastingdienst.
- Concurrente vorderingen (vierde in rang): de restgroep.
Naast bovenstaande schuldeisers zijn er ook nog zogenaamde separatisten, denk hierbij aan bancaire instellingen en overige schuldeisers met een pandrecht of hypotheekrecht. Een vordering van een separatist blijft bij faillissement altijd in stand, los van het faillissement. De tussenkomst van een curator is voor de separatist niet van belang.
De Belastingdienst heeft aangegeven om bij bedrijven met financiële moeilijkheden soepel te kijken naar de schulden en een eventueel schuldeisersakkoord. Normaal gesproken staat de Belastingdienst vooraan (preferente schuldeiser, 2x zoveel als concurrente schuldeiser) in de spreekwoordelijke rij. In de nieuwe situatie zal de Belastingdienst (tijdelijk) genoegen nemen met hetzelfde percentage als een concurrente schuldeiser. Dit beleid zal gelden tot en met 31 december 2023. Bij een faillissement zal de Belastingdienst haar preferente positie wel behouden.
Oplossingen in de praktijk bij een onderneming in zwaar weer
- Overweeg om activiteiten te splitsen en eventueel nieuwe opdrachten buiten de structuur onder te brengen, doe dit in overleg met een advocaat op een pauliana te voorkomen.
- Bekijk eens of het mogelijk is of schulden kunnen worden omgezet in aandelenkapitaal. Alternatief is dat de crediteur de kwijtgescholden vordering omzet in een achtergestelde lening. Bij een aandeelhouderswisseling van meer dan 30% komt soms het compensabele verlies te vervallen, let hierop.
- Bekijk of het mogelijk is dat een mogelijke koper de schulden (en zekerheden) van de bancaire instelling overneemt en vervolgens de onderneming langzaam saneert.
- Overweeg om een slecht draaiende bv uit de fiscale eenheid voor de omzetbelasting te ontvoegen. Dit in verband met mogelijke interne aansprakelijkheden voor de correctie vooraftrek btw. Dit moet ruim voor de insolventie plaatsvinden en moet ook schriftelijk aan de inspecteur worden gemeld (artikel 43 invorderingswet). Ontvoeging kan tot complicaties aanleiding geven, laat u hierover adviseren.
- Ontvoeg de slecht draaiende bv uit de fiscale eenheid voor de vennootschapsbelasting, dit om te voorkomen dat er winst ontstaat bij de moedermaatschappij als crediteuren niet worden betaald (vermogenswinst). Probleem is dat er snel sprake is van een ontvoeging in het zicht van ellende (liquidatie). Schulden van de te ontvoegen bv moeten gewaardeerd worden op de lagere waarde (artikel 15aj Wet Vennootschapsbelasting).
- Crediteuren die de vordering niet geheel voldaan krijgen kunnen een deel van de btw terugvragen. Bij een omzetting in aandelen kan de omzetbelasting niet worden teruggevraagd.
Waar kunnen wij ondernemers met continuïteitsproblemen mee helpen?
Ons team helpt regelmatig ondernemers in zwaar weer. In overleg met een advocaat wordt dan gekeken naar de mogelijkheden en onmogelijkheden van een sanering, doorstart of verkoop. Wij zullen hierbij diverse gesprekken met schuldeisers, banken en de Belastingdienst overnemen en volgens een stappenplan proberen rust in de onderneming te krijgen zodat er tijd is voor de juiste en passende beslissingen.
DJ
FSV zwarte lijst van de Belastingdienst
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
Gediscrimineerd: belasting terug en schadevergoeding toe!
Er stonden ruim 270.000 mensen (en ook minderjarigen) op de zwarte lijst. De privacywet AVG en grondrechten zijn hierbij ernstig geschonden, aldus de autoriteit persoonsgegevens. Waarschijnlijk hebben 8.000 mensen op de zwarte lijst van de Belastingdienst onterecht geen hulp gekregen bij het aflossen van hun schulden.
Maar ook bedrijven, ondernemers en overige belastingplichtigen kunnen onterecht betrokken zijn geweest bij een boekenonderzoek of vragenvuur van de Belastingdienst. De Belastingdienst mag u controleren en u bij herhaaldelijke fiscaal slecht gedrag beter controleren. Maar er zijn grenzen. De Hoge Raad heeft hier in 2021 voor het eerst iets over geschreven, in dit artikel een uiteenzetting. Heeft u te maken met opname op de zwarte lijst? Neem gerust contact met ons op !
Toeslagenaffaire en zwarte lijst Belastingdienst
De toeslagenaffaire blijft de gemoederen flink bezig houden. Daarbij is een groot aantal mensen, die het toch al niet breed hadden, door de fiscale mangel gehaald. Binnen de Belastingdienst bestond (bestaat?) een project gebaseerd op een risicoselectie (Project 1043). Daarbij kan bij het beoordelen van een belastingaangifte een code (AKI 1043) worden toegevoegd; je krijgt dus een vinkje achter je naam. Dat vinkje zorgt ervoor dat de belastingaangiften van de betreffende persoon de komende vijf jaar worden uitgeworpen voor controle. De normale controlefrequentie is vele malen lager en zeker niet jaarlijks. De resultaten van die controles worden vastgelegd in een databank genaamd ‘Fraude Signalering Voorziening’ (de fraudedatabank FSV).
Fraude Signalering Voorziening en code 1043
Wanneer kreeg je nou het vinkje ‘fraudeur’? De Belastingdienst zelf geeft 4 hoofdredenen:
- Ze twijfelden of een belastingaangifte of een aanvraag van een toeslag klopte.
- Na een signaal uit een toezichtproject (vb. vermoeden van identiteitsfraude).
- Na een tip of een klik van een andere organisatie.
- Na een verzoek van een overheidsorganisatie om belasting- of inkomensgegevens te delen.
In de praktijk kon ook een klikbrief van een boze ex of lastige buurman voldoende zijn. Inmiddels is wel duidelijk dat die aanpak in strijd is met de Algemene verordening gegevensbescherming (hierna: AVG) en beginselen van behoorlijk bestuur.
De fiscale aspecten bij zwarte lijst
Recent heeft de Hoge Raad voor de fiscale aspecten wak piketpaaltjes geslagen. De Hoge Raad vond dat zo belangrijk, dat ze toch een oordeel gaven in een zaak waar het eigenlijk niet aan de orde kon komen en er ook een persbericht bij hebben gegeven.
Controle door de Belastingdienst is toegestaan. Als een belastingplichtige een aftrekpost opvoert en er wordt geconstateerd dat hij op die aftrek geen recht heeft, is het niet onrechtmatig als de Belastingdienst vervolgens onderzoek gaat doen naar aangiften van eerdere of latere jaren. Dat geldt in beginsel ook als dat ertoe leidt dat gegevens van de belastingplichtige worden opgeslagen in een bestand, en zelfs indien die gegevensverwerking op zichzelf beschouwd onrechtmatig is. Het recht om te controleren wordt in beginsel niet aangetast door de manier waarop informatie over de belastingplichtige wordt verwerkt.
Spelregels bij zwarte lijst en controle
De controle door de Belastingdienst is toegestaan, maar niet op oneigenlijke gronden. De controle is niet rechtmatig als de controle voortvloeit uit een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van die databank op basis van een criterium dat jegens de belastingplichtige leidt tot een schending van een grondrecht zoals een schending van het verbod op discriminatie naar afkomst, geaardheid of geloofsovertuiging.
Als de rechter van oordeel is dat een correctie is opgelegd op basis van discriminatie (de Hoge Raad lijkt er vanuit te gaan dat dat uitzonderingssituaties zijn), is het niet uitgesloten dat deze tot de conclusie komt dat de controle van de aangifte zozeer indruist tegen hetgeen van een behoorlijk handelende overheid mag worden verwacht, dat het gebruik van de resultaten van de controle onder alle omstandigheden ontoelaatbaar moet worden geacht. Als dat het geval is, mag de Belastingdienst de aangifte niet corrigeren (en moet dus de aftrek accepteren). Het enkele feit dat je in de databank zit is niet voldoende om het bewijs uit te sluiten.
Gevolgen zwarte lijst en correctie bij aangifte
Controleren mag, maar niet op basis van discriminatie. Maar dan zijn we er nog niet, want ook als sprake is van discriminatie, moet de controleaanpak nog zodanig zijn, dat het gebruik van de gegevens onder alle omstandigheden ontoelaatbaar moet worden geacht. Kennelijk is een beetje discriminatie mogelijk en niet zo erg dat je de vruchten ervan toch mag gebruiken. Daar vinden wij wat van!
Bewijslast bij correctie door zwarte lijst
Een aftrekpost moet je in beginsel kunnen bewijzen. Slechts in het hiervoor beschreven uitzonderingsgeval is dat anders. Dan moet je wel bewijzen dat sprake is van discriminatie. Hoe bewijs je nou dat sprake is van discriminatie?
- Daarvoor geeft de Hoge Raad een voorzetje. Als je gemotiveerd stelt dat sprake is van discriminatie, moet de Belastingdienst de gegevens verstrekken die voor de beoordeling hiervan van belang kunnen zijn.
- Daar doemt meteen het probleem op. De Belastingdienst heeft aangegeven dat het onderzoek naar de fraudedatabanken nog wel drie jaar kan duren. Dat is wel informatie die je nodig hebt om te beoordelen of sprake is van discriminatie.
- Bij honderdduizenden heeft de Belastingdienst een excuusbrief gestuurd wegens opname in de fraudedatabank. Meer informatie is er echter niet los te krijgen.
Naar onze mening zou het uitgangspunt moeten zijn, dat de Belastingdienst erkent (en de rechter dat volgt) dat de mensen die een excuusbrief hebben gehad zijn gediscrimineerd en daardoor de belasting niet verschuldigd is. Het is dan aan de Belastingdienst te bewijzen dat geen sprake is van discriminatie.
Voor mensen die geen excuusbrief hebben gehad, moet de bewijslat wat hoger komen liggen. Maar als zij een gemotiveerd vermoeden van discriminatie aanvoeren, dienen zij het voordeel van de twijfel te krijgen. Dan moet de Belastingdienst de gegevens te verstrekken die voor de beoordeling hiervan van belang kunnen zijn.
Schadevergoeding bij opname op zwarte lijst en correctie
Als sprake is van discriminatie, de aanslag wordt verminderd en het beroep dus gegrond is, kan de belastingrechter ook een schadevergoeding toekennen. Ook daar geldt weer de eis dat de belastingplichtige de schade moet bewijzen en het verband met de onrechtmatigheid moet aantonen. Van immateriële schade kan ook sprake zijn. Daarvoor zijn nog geen normen en het bewijs is ook lastig. De Belastingdienst worstelt daar ook nog mee.
Een suggestie onzerzijds: sluit aan bij de immateriële schadevergoeding die is verschuldigd als de Belastingdienst niet op tijd is met zijn beslissingen in procedures. Kortweg wordt daar ‘stress’ verondersteld bij termijnoverschrijding. Het 'forfait' is € 500 per zes maanden. Mensen die ten onrechte in de fraudedatabank zaten, kunnen wat ons betreft aanspraak maken op € 500 per zes maanden dat ze in die databank zaten. Als dat bedrag niet toereikend is, kunnen ze bewijzen dat het meer is.
Geen schadevergoeding langs fiscale weg?
Het schenden van de persoonlijke levenssfeer (onjuist verwerken gegevens) alleen kan niet leiden tot een verlaging van een aanslag. Ook kan de belastingrechter in zo’n geval aan een belastingplichtige geen schadevergoeding toekennen. Dat kan namelijk alleen als de aanslag onrechtmatig is en het beroep tegen de aanslag gegrond. Dat betekent dat voor een schadevergoeding een afzonderlijk verzoek moet worden ingediend bij de Belastingdienst en dat een eventuele procedure daarover moet worden gevoerd voor de algemene bestuursrechter of de civiele rechter. Dus niet bij de belastingrechter.
Noot fiscaal jurist inzake zwarte lijst Belastingdienst
Er wordt steeds meer bekend over de zwarte lijst (risicoselectie) die de Belastingdienst heeft toegepast. Project 1043 - zoals dit intern wordt genoemd - zal de komende jaren nog wel eens de krant halen. Door de code 1043 worden aangiften standaard uit de computer geslingerd, u bent immers volgens uw buurman of boze ex een fraudeur. De Belastingdienst moet echter echte fraudeurs wel beter kunnen controleren dan reguliere belastingplichtigen. Waar ligt de grens?
Als er sprake is van schending van een grondrecht (bijvoorbeeld discriminatie) en de controle indruist tegen hetgeen we van een behoorlijk handelende overheid mogen verwachten, is er sprake van een probleem. Mag de informatie uit project 1043 dan zomaar worden gebruikt? Wie moet dan wat gaan bewijzen? De Hoge Raad is van mening dat de belastingplichtige moet motiveren dat sprake is van een risicoselectie. De inspecteur moet hiervoor wel informatie aan de belastingplichtige verstrekken. Via een dossierinzage kan deze informatie worden verkregen, hier dus altijd om vragen!
In dit geval is een aftrekpost opgevoerd. Volgens vaste jurisprudentie moet de belastingplichtige die een beroep doet op een aftrekpost ook bewijzen dat de aftrekpost terecht is opgevoerd. Als echter een belastingplichtige op de zwarte lijst staat, kan de inspecteur een boekenonderzoek of controle instellen. Als een inspecteur bij een boekenonderzoek diverse correcties heeft opgelegd, is het aan de inspecteur om te bewijzen dat de correcties terecht en juist zijn. Als de belastingplichtige op de zwarte lijst staat kan hij / zij het standpunt innemen dat de correcties onterecht zijn opgelegd. De informatie omtrent de correcties is immers zonder een juiste wettelijke basis verwerkt en in strijd met de privacy / grondrechten van de belastingplichtige. Of de rechter dit ook gaat vinden is nog maar de vraag.
Het is dus van belang dat u altijd alle fiscaal relevante informatie bij de Belastingdienst gaat opvragen (dossierinzage) en tevens het dossier van de Belastingdienst met een stofkam doorneemt. Zitten er verwijzingen in naar de Zwarte Lijst? Als aanslagen al definitief zijn, dan is het verstandig om een herziening aan te vragen.
Wellicht komt er nog hulp uit onverwachte hoek. Er wordt op dit moment gewerkt aan een tegemoetkoming voor mensen die op de zwarte lijst van Belastingdienst stonden en daar financieel nadeel van hebben gehad. Dit staat in een brief van onze staatssecretaris aan de Tweede Kamer. Dat er door mensen schade is geleden staat wel vast, tussen de 5.000 - 15.000 mensen die in de schuldsanering wilden zijn hier niet voor in aanmerking gekomen, omdat ze op de zwarte lijst stonden.
Er is veel misgegaan en dat moet snel en ruimhartig worden rechtgezet. De door de Hoge Raad geboden mogelijkheid is wel een nauw pad. Laten we hopen op een soepele toepassing en het (nu wel) gunnen van het voordeel van de twijfel. Als u vragen heeft en om bijstand verlegen zit, schroom dan niet om contact met ons op te nemen.
Vragen over zwarte lijst
Als u vragen of opmerkingen heeft over de zwarte lijste en / of advisering hieromtrent wenst, kunt u contact opnemen met onderstaande specialisten. Er zal een compensatieregeling komen voor de benadeelden, de vraag is echter hoe een nadeel wordt vastgesteld, dat zal wel weer een onduidelijke en slopende procedure gaan worden. Laat u adviseren door een deskundige en mail gerust met onze specialisten.
Bron zwarte lijst Belastingdienst
Rapport PWC inzake FSV toeslagen
Beantwoording vragen KAB rapportage en zwarte lijst
Bestuurlijke reactie zwarte lijst 3 december 2021
Brief staatsecretaris 29 oktober 2021
Brief Staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Informatiebeschikking en belastingadviseur
De Belastingdienst stelt een boekenonderzoek in bij een accountancy- en belastingadvieskantoor. Het onderzoek komt eigenlijk niet eens echt van de grond wegens problemen in de informatievoorziening. De inspecteur is van mening dat de belastingplichtige onvoldoende medewerking verleent en legt een zogenaamde informatiebeschikking op. De belastingplichtige is het hiermee oneens.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Waarom een informatiebeschikking voor het accountancy- en belastingadvieskantoor?
De inspecteur start een boekenonderzoek bij een accountancy- en belastingadviespraktijk. De inspecteur verzoekt voor aanvang van het daadwerkelijke onderzoek om nog wat aangiften in te dienen en vragen te beantwoorden. Daarna zal de reikwijdte van het onderzoek worden bepaald.
De inspecteur bepaalt uiteindelijk de reikwijdte en doet een voorstel voor een startdatum. Hier is de belastingplichtige het niet mee eens. Hij vindt dat de reikwijdte ineens breder is en ruimte laat voor veel meer onderzoek. Dat zou niet op die manier zijn afgesproken. De belastingplichtige wil meer tijd om informatie te verzamelen. De inspecteur verleent dit uitstel niet, want de administratie moet binnen een redelijke termijn controleerbaar zijn.
Uiteindelijk komt het zover dat de belastingplichtige niet meewerkt. De informatiebeschikking volgt en de belastingplichtige bestrijdt deze. Tijdens de informatiebeschikkingsprocedure verstrekt de belastingplichtige niet de gevraagde inlichtingen.
De informatiebeschikking en de administratie
De inspecteur meent dat de belastingplichtige de administratie niet zodanig heeft ingericht, dat hij deze op redelijke termijn kan controleren. Dat is in strijd met de Algemene wet inzake rijksbelastingen. Om zijn stellingname formeel te bevestigen, geeft de inspecteur een informatiebeschikking af. Hij vindt dat de belastingplichtige onvoldoende meewerkt.
De belastingplichtige kan de informatiebeschikking aanvechten. Doet de belastingplichtige dat niet, dan staat in rechte vast dat hij onvoldoende heeft meegewerkt. Dit kan leiden tot toepassing van de bewijssanctie. De inspecteur mag dan een aanslag opleggen naar (redelijke) schatting en de belastingplichtige moet doen blijken (aantonen) dat de schattingen onjuist zijn en in hoeverre. Dit staat bekend als een bijna onneembare bewijshorde. Het aanvechten van een informatiebeschikking is daarom voor de praktijk van groot belang. Indien na de informatiebeschikkingsprocedure de rechter het mogelijk acht om alsnog aan de verplichtingen te voldoen, dan verleent hij een hersteltermijn. Deze hersteltermijn blijkt achtwege indien de belastingplichtige misbruik van procesrecht heeft gemaakt.
De hersteltermijn waar ik net op wees, ligt gecompliceerder bij de administratieverplichtingen. Dit zit als volgt. De rechter hoeft geen hersteltermijn te geven als de verplichting eigenlijk niet kan worden nagekomen. Dit is vaak zo bij administratieve gebreken, omdat een gebrekkige administratie achteraf eigenlijk niet hersteld kan worden.
De rechtbank oordeelt in dit geval dat de administratie niet binnen een redelijke termijn gecontroleerd kon worden. Daarom is aan het wettelijke vereiste niet voldaan en is de informatiebeschikking terecht afgegeven.
Hoe kijkt het accountancy- en belastingadvieskantoor hier tegenaan?
Er is een goede reden voor de te late verstrekking. Dat komt namelijk omdat:
- Het computerprogramma met oudere delen van de administratie niet meer beschikbaar is;
- Een deel van de bankstukken niet digitaal aanwezig is en dus opgevraagd moest worden;
- Het kantoor had een andere reikwijdte verwacht, dus moet daardoor andere stukken en dergelijke alsnog opvragen.
Hoe kijkt de inspecteur hier tegenaan?
De inspecteur beroept zich op de wet. De belastingplichtige moet meewerken en de administratie moet binnen redelijke termijn controleerbaar zijn. De inspecteur meent dat hij al coulant is geweest met diverse uitstelmogelijkheden.
Wat doet het gerechtshof met de informatiebeschikking?
De belastingplichtige heeft onvoldoende laten zien dat de onmogelijkheden zich echt hebben voorgedaan. Daarnaast had de belastingplichtige dit richting de inspecteur eerder moeten motiveren. De informatiebeschikking is terecht afgegeven. Het gerechtshof bevestigt de informatiebeschikking en buigt zich vervolgens over de hersteltermijn.
Het gerechtshof benoemt eerst de hoofdregel: er volgt een hersteltermijn indien het mogelijk is om aan de verplichtingen alsnog te voldoen. Hierop is één uitzondering. Indien de belastingplichtige misbruik van procesrecht maakt, dan wordt geen termijn verleend. Misbruik van procesrecht wordt niet snel aangenomen, maar in dit geval wel.
Het gerechtshof oordeelt eerst dat de belastingplichtige alsnog aan het verzoek kan voldoen. Er volgt dan een hersteltermijn, behalve bij misbruik van procesrecht. Het gerechtshof meent dat sprake is van misbruik van procesrecht. Dit is vrij uniek.
Het hof stelt dat de belastingplichtige alleen heeft gegriefd tegen de termijnen waarbinnen de informatie moest worden aangeleverd. De gevraagde informatie als zodanig is nimmer in geschil geweest. Het had dan op de weg van een meer constructieve belastingplichtige gelegen om bijvoorbeeld lopende de procedures wel informatie te blijven overleggen. Het gerechtshof ziet hierin een trainerende belastingplichtige: slechts procederen om te vertragen.
Gevolgen informatiebeschikking voor het accountancy- en belastingadvieskantoor
Na de uitspraak van het gerechtshof staat nog slechts cassatieberoep open. Indien de belastingplichtige het hierbij laat, dan wordt hij geconfronteerd met een onherroepelijke informatiebeschikking. Dat betekent dat in rechte vaststaat, dat niet aan de wettelijke verplichtingen is voldaan.
In een eventuele vervolgprocedure over de op te leggen aanslagen leidt dit in beginsel tot toepassing van de bewijssanctie. De belastingplichtige moet dan doen blijken (aantonen) dat de aanslagen onjuist zijn. Deze maatregel blijft alleen achterwege als de toepassing disproportioneel is. Dat komt in de praktijk weinig voor. Deze belastingplichtige gaat bewijstechnisch een lastige periode tegemoet.
Informatiebeschikking en advies
De informatiebeschikking heeft voor belastingplichtigen grote gevolgen en het is van cruciaal belang om bij een informatiebeschikking snel en adequaat te handelen. De eerste stap is vaak om te bespreken wat de mogelijkheden zijn en of er ruimte is om aan bepaalde verplichtingen nog te voldoen. Het kan uiteraard ook zo zijn dat de informatiebeschikking onterecht is gegeven. Dat is bijvoorbeeld zo indien de Belastingdienst onnodige of onnodig veel vragen stelt, maar ook zo als aan de informatiebeschikking formele gebreken.
Hebt u een informatiebeschikking afgegeven gekregen of bevindt u zich in een boekenonderzoek? Neem dan gerust eens contact op met de auteur van dit artikel.
Link naar uitspraak: ECLI:NL:GHDHA:2020:182, Gerechtshof Den Haag, BK-19/00404 (rechtspraak.nl)
Invorderingsrente door de belastingdienst
De invorderingsrente bedraagt 4% (verhoging naar 4,3% vanaf 2026). Invorderingsrente is verschuldigd bij overschrijding van de door een belastingplichtige geldende uiterste betalingstermijn van een belastingaanslag. De invorderingsrente wordt enkelvoudig berekend over het tijdvak dat aanvangt op de dag waarop de belastingaanslag uiterlijk had moeten worden betaald en eindigt op de dag voorafgaand aan de dag van de laatste betaling.
Wat is invorderingsrente en wanneer moet u deze betalen aan de belastingdienst?
Invorderingsrente (2026: 4,3%) is rente die de belastingdienst in rekening brengt als u uw belastingaanslag niet op tijd (binnen de wettelijke termijn) zou betalen. De rente moet ook worden betaald als u uitstel van betaling hebt gekregen. Het is verstandig om het niet betwiste deel van de aanslag dus gewoon te betalen. De belastingdienst is geen bank en als het een bank is dan geen goedkope bank.
Voorbeeld invorderingsrente over belastingaanslag
U krijgt een belastingaanslag met een te betalen bedrag van € 10.000. De uiterste betaaldatum van deze aanslag is 1 januari 2026. Het bedrag dat u betaalt staat op 1 april 2026 op de rekening van de belastingdienst. U moet dan 4,3% invorderingsrente betalen over de periode 2 januari 2026 tot en met 31 maart 2026.
Percentage invorderingsrente
De invorderingsrente is gelijk aan de wettelijke rente (aldus artikel 29 invorderingswet), de invorderingsrente wordt per 2026 verhoogd tot 4,3%. Het percentage is de laatste jaren opgelopen van 1% tot 4% (en vanaf 2026 zelfs 4,3%).
Waar is de wettelijke regeling inzake invorderingsrente geregeld?
De invorderingsrente is geregeld in een apart besluit inzake belastingrente en invorderingsrente (besluit)
Wordt er ook invorderingsrente vergoed door de belastingdienst?
In sommige gevallen wordt er ook invorderingsrente vergoed, denk hierbij aan:
- Terugbetaling belastingdienst te laat: u heeft recht op een terugbetaling van teveel betaalde belastingen per 1 januari 2026. Als het bedrag op 14 januari 2026 nog niet is betaald vergoed de belastingdienst invorderingsrente;
- Bezwaar maken tegen belastingaanslag: De belastingaanslag is tijdig betaald. Er wordt bezwaar ingesteld tegen de aanslag en het bezwaar wordt toegekend. Over de terugbetaling wordt invorderingsrente vergoed;
- Strijd met Europees recht: een btw-aanslag is tijdig betaald. Op grond van unierecht wordt de aanslag verminderd. Over de verlaging wordt invorderingsrente vergoed.
Invorderingsrente wordt dus vergoed als een belastingteruggaaf te laat wordt uitbetaald of te laat wordt verrekend. U krijgt de invorderingsrente vergoed vanaf de dag na de datum van de belastingaanslag of teruggaafbrief tot de dag dat de uitbetaling of verrekening heeft plaatsgevonden. Dit kan ook spelen als uw bezwaarschrift wordt toegekend en de aanslag al is betaald. U krijgt dan invorderingsrente vergoed over de periode vanaf de dag na afloop van de betalingstermijn die bij de aanslag hoort tot 6 weken na de datum van de verlaging.
Tips omtrent invorderingsrente
Een procedure over een belastingaanslag komt elke dag voor (binnen onze fiscale adviespraktijk). Betalen van de aanslag voorkomt dat er achteraf nog rente moet worden betaald, deze rente is vaak hoger dan de rente op een spaarrekening. Het is verstandig om in ieder geval het niet betwiste deel van de belastingaanslag te betalen. Invorderingsrente is geen boete en dus ook geen straf, aldus het fiscale recht.
Lagere boete Belastingdienst door financiële problemen
De Belastingdienst kan een boete opleggen als u een onjuiste of niet volledige aangifte heeft ingediend. De boete kan worden verlaagd omdat u de boete niet kunt betalen, bijvoorbeeld door betalingsproblemen of een lastige financiële situatie binnen uw bedrijf.
De procedure bij de Hoge Raad
Er is een (strafrechtelijk) onderzoek ingesteld bij een bedrijf. Er worden naheffingsaanslagen loonbelasting en premies volksverzekeringen opgelegd. Er wordt ook een geldboete opgelegd van € 145.000 (opzettelijk onjuist of onvolledig doen van aangifte). De boete wordt door de Belastingdienst (inspecteur) verminderd met 20% tot € 116.000 (wegens termijnoverschrijding).
De rechtbank heeft de boete nog verder verminderd (tot € 110.000), dit ook vanwege de lange termijn (van onzekerheid). In Hoger Beroep bij het Gerechtshof (uitspraak d.d. 4 december 2012), de boete blijft in stand. De belanghebbende gaat in cassatie bij de Hoge Raad.
In de B.V. zat een negatief eigen vermogen en in 2007 worden de bedrijfsactiviteiten beëindigd. Er zijn geen financiële middelen meer om de boete te betalen, mede hierom wordt om verlaging van de boete gevraagd. De rechtbank en het Gerechtshof gingen hierin niet mee (reden was mede een slechte toelichting op de cijfers / balans). De Hoge Raad was het met belanghebbende eens. De financiële omstandigheden binnen een bedrijf kunnen een reden zijn om een boete te verlagen.
De zaak wordt door de Hoge Raad verwezen naar een nieuw Gerechtshof (in 's Hertogenbosch). De Hoge Raad stelt als aanwijzing nog even het volgende:
- Met het oog op de verdere behandeling na verwijzing merkt de Hoge Raad nog het volgende op. Eerder in dit geding heeft de Inspecteur het standpunt ingenomen dat het zakelijke karakter van loonbelastingschulden er als regel aan in de weg staat om een boete wegens het niet (tijdig) afdragen van deze belasting te matigen op grond van de financiële positie van de inhoudingsplichtige. Dit standpunt moet worden verworpen. De financiële positie van een inhoudingsplichtige wordt mede bepaald door diens verplichting loonbelastingschulden te betalen. Het karakter van deze schulden vormt geen goede grond om dit element van zijn draagkracht buiten beschouwing te laten bij de bepaling van de proportionaliteit van een boete.
De Staatssecretaris wordt veroordeeld in de kosten en het beroep wordt dus gegrond verklaard.
Bron boete verlaging bij financiële noodzaak
Navordering en belastingkorting
De Belastingdienst mag overgaan tot navordering indien aanvankelijk te weinig belasting is geheven. Dit geldt bij zogenaamde aanslagbelastingen, zoals de inkomstenbelasting. Indien u achteraf nog wordt geconfronteerd met te betalen belasting, dan doet dat afbreuk aan uw rechtszekerheid. U hebt immers al een aanslag van de Belastingdienst ontvangen. Daarom mag de Belastingdienst niet zonder meer overgaan tot navordering. De Belastingdienst mag in principe alleen navorderen bij een zogenaamd nieuw feit. Indien wordt nagevorderd op basis van een feit dat de inspecteur kende of redelijkerwijs had moeten kennen, dan mag niet worden nagevorderd. Op dit beginsel zijn enkele uitzonderingen:
- Indien sprake is van een onjuiste verrekening van voorlopige aanslagen en / of voorheffingen mag worden nagevorderd;
- Indien sprake is van een onjuiste toerekening van bestanddelen van het inkomsten tussen partners mag worden nagevorderd;
- Indien sprake is van kwade trouw aan de zijde van de belastingplichtige mag worden nagevorderd;
- Indien sprake is van een zogenaamde kenbare fout mag worden nagevorderd.
In alle andere gevallen mag echter slechts worden nagevorderd bij aanwezigheid van een nieuw feit. Daarenboven dient navordering uiteraard binnen de gestelde termijnen plaats te vinden.
Het gerechtshof ’s-Hertogenbosch heeft in juni 2021 uitspraak gedaan in een zaak die draaide om de vraag of een inspecteur redelijkerwijs bekend had moeten zijn met een feit. Wij behandelen in dit artikel deze – lezenswaardige – uitspraak.
Waarom wil de inspecteur navorderen?
De partner van belanghebbende heeft in 2011 een verlies uit aanmerkelijk belang om laten zetten in een belastingkorting. Die mogelijkheid biedt de wet en de belastingkorting is toegekend. De korting bedraagt € 644.085. In 2014 is nog niet de gehele korting benut.
De belanghebbende doet in 2017 de aangifte IB over 2014. De belasting bedraagt nihil. De belanghebbende geeft aan recht te hebben op uitbetaling van heffingskorting(en). Dit komt doordat het drempelinkomen van de partner en de verschuldigde inkomstenbelasting / premie volksverzekeringen van de partner. De inspecteur stelt de heffingskortingen vast.
De partner heeft over 2014 zelf geen aangifte gedaan. Naar aanleiding van de aangifte van belanghebbende wordt aan de partner in 2018 een navorderingsaanslag opgelegd. De te betalen belasting ligt in de buurt van wat belanghebbende al had aangegeven. Echter, als gevolg van de belastingkorting bedraagt de te betalen belasting voor de partner uiteindelijk nihil.
Het gevolg is dat de aangifte van belanghebbende onjuist was. De belasting die is aangegeven bij de partner is namelijk niet verschuldigd als gevolg van de belastingkorting. De inspecteur wil daarom de uitbetaalde gecombineerde heffingskorting navorderen, vermeerderd met belastingrente. Belanghebbende meent dat dit niet mogelijk is.
Waarom vindt belanghebbende dat navordering niet mag?
Belanghebbende meent dat geen sprake is van een nieuw feit. De belastingkorting is in 2011 toegekend, dus de inspecteur die naar de aangifte over 2014 keek, had moeten weten dat de partner recht had op een belastingkorting. Als gevolg hiervan is sprake van een ambtelijk verzuim en niet van een nieuw feit. Navorderen is dan niet mogelijk. De inspecteur is (uiteraard) van mening dat navorderen wel mogelijk is.
Mag de inspecteur van het hof navorderen?
Interessant is eerst dat de inspecteur zich beroept op de regel dat mag worden nagevorderd bij een vermindering van de aanslag van de partner, die relevant is voor de aan belanghebbende verleende heffingskorting. Daarmee lijkt de inspecteur de nieuw-feit-discussie te willen vermijden. Met dit argument maakt het hof korte metten. De regel waar de inspecteur op wijst betreft een verruiming van de navorderingstermijn. De ‘normale’ termijn bedraagt vijf jaar en die termijn is nog niet afgelopen. De regel waar de inspecteur zich op beroept is dus niet van toepassing. Het zal er dus om gaan of sprake is van een nieuw feit.
Het hof over het nieuwe feit en de belastingkorting
Het hof geeft eerst de hoofdregel aan. De inspecteur die zich heeft bezig gehouden met de aangifte van belanghebbende over 2014 mag uitgaan van de juistheid van de aangeleverde gegevens. Hij hoeft dus niet altijd een nader onderzoek te verrichten. Een nader onderzoek is wel nodig indien de inspecteur, na met normale zorgvuldigheid de inhoud van de aangifte te hebben bestudeerd, aan de juistheid van enig gegeven in redelijkheid behoort te twijfelen. Daarbij geldt de ingewikkeld geformuleerde regel die wij op deze site al vaker noemden: voor twijfel is geen aanleiding indien de niet onwaarschijnlijke mogelijkheid bestaat dat de in de aangifte opgenomen gegevens juist zijn.
Het hof moet nu echter dieper kijken, omdat er informatie aanwezig was bij de Belastingdienst over de belastingkorting. Daarover merkt het hof op dat de inspecteur in het algemeen kan volstaan met het raadplegen van het dossier van belanghebbende. Hij hoeft niet over te gaan tot het raadplegen van al dan niet aanwezige dossiers die horen bij andere belastingplichtigen of andere belastingmiddelen. Dat hoeft ook niet als daarin mogelijk relevante gegevens zitten. Dit onderzoek is slechts nodig indien de inspecteur gegevens aantreft in de aangifte van belanghebbende die daartoe redelijkerwijs aanleiding geven.
Zoals aangegeven, meent belanghebbende dat de inspecteur wist dat er sprake was van een belastingkorting. Die beschikking is immers van 2011 en het betreft de aanslag over 2014. Het hof gaat hier niet in mee. Daarbij is volgens het hof van belang dat niet gesteld of gebleken is dat de persoon van de inspecteur die de korting heeft toegekend, dezelfde persoon is die nu de aanslag behandelt. Belanghebbende heeft niet aannemelijk kunnen maken dat de betrokken aanslagregelaar bekend was met de beschikking heffingskorting van de partner. Aan de juistheid van de aangifte van belanghebbende hoefde ook niet getwijfeld te worden. Er was dus ook geen aanleiding voor nader onderzoek in het dossier van de partner van belanghebbende.
De inspecteur mag dus navorderen
Het hof komt daarmee tot het oordeel dat de inspecteur een nieuw feit heeft. Van een ambtelijk verzuim is dus geen sprake. De navorderingsaanslag blijft daarmee intact. Het startpunt lijkt te zijn dat het niet gaat om de handelwijze binnen de eenheid, maar om de handelwijze ten aanzien van de specifieke belastingplichtige, in dit geval belanghebbende.
Advies bij navordering en nieuw feit
Navordering doet afbreuk aan uw rechtszekerheid. Een eerder opgelegde aanslag pakt immers alsnog anders uit dan verwacht. Laat daarom altijd toetsen of de inspecteur wel over mag gaan tot navordering. Neem daarvoor gerust contact met één van onderstaande auteurs op. Het eerste contact is altijd vrijblijvend.
Een privéagenda is geen administratie
Wie een onderneming drijft moet een administratie voeren, die bewaren en ter beschikking stellen als de belastinginspecteur daarom vraagt. In de Algemene wet inzake rijksbelastingen (AWR) is dat tamelijk ruim ingevuld. Begeleiding tijdens een boekenonderzoek door een fiscaal jurist is essentieel, hiermee weet u precies wat uw rechten en plichten zijn en wat u wel en vooral niet moet doen bij vragen van de belastingdienst. In dit artikel gaan we dieper in op de administratieplicht en de grenzen van de bevoegdheden van de belastingdienst. In een eerder artikel schreven we al over een uitspraak van de Hoge Raad over "de agenda", in dit artikel doen we dit nog eens dunnetjes over.
Administratieplicht bij boekenonderzoek van de belastingdienst
In artikel 52 AWR is de administratieplicht opgenomen. De administratie moet zodanig zijn ingericht: ”dat te allen tijde hun rechten en verplichtingen alsmede de voor de heffing van belasting overigens van belang zijnde gegevens hieruit duidelijk blijken”. Een praktisch onhaalbare norm. In de praktijk wordt die soep niet zo heet gegeten, maar wel heel warm, waaraan menig ondernemer de tong brandt, zie bijvoorbeeld de uitspraak van de Hoge Raad inzake detailgegevens van een bestelling bij een chinees restaurant (Hoge Raad 21 maart 2008). De bewaarplicht van deze gegevens is in artikel 52, vierde lid, AWR bepaald op in principe 7 jaar.
In artikel 47 AWR is de informatieplicht aan de belastinginspecteur opgenomen, zie hiertoe de uitspraak van de Hoge Raad waarbij wordt gesproken over een zeer ingrijpend dwangmiddel als een inspecteur onderzoeksbevoegdheden zou instellen nadat er beroep bij een belastingrechter is ingesteld (Hoge Raad 10 februari 1988), in de fase van een fiscale procedure zijn partijen gelijken van elkaar en moet er rekening worden gehouden met de algemene beginselen van behoorlijk bestuur. Verstrekt moeten worden “de gegevens en inlichtingen … welke voor de belastingheffing te zijnen aanzien van belang kunnen zijn”. Wederom een ruime norm. Het moet niet van belang zijn, het zou van belang kunnen zijn. De vraag of gegevens en inlichtingen van belang kunnen zijn moet worden beantwoord naar objectieve redelijkheidsnormen, zie hiertoe Hoge Raad 8 januari 1986.
De privéagenda bij een boekenonderzoek van de belastingdienst
De casus inzake de prive agenda
In een recente casus (Hoge Raad d.d. 5 april 2024) voerde meneer Boek-Houder uit Emmen (hierna B) een organisatie-, accountants- en (belasting)adviesbureau waarin hij onder meer voor een vast bedrag ook de belangaangiften verzorgde voor mensen in zijn vriendenkring. Op een gegeven moment krijgt meneer B een boekenonderzoek van de belastingdienst. Tijdens een bespreking geeft hij aan dat hij afspraken met die particulieren in zijn privéagenda noteerde, en in die agenda ook het aantal per week ingediende aangiften noteerde.
U voelt hem aankomen: de belastinginspecteur wil die agenda inzien. De heer B weigert dat en stelt dat het om privéafspraken gaat. Overigens heeft hij de agenda’s ook niet bewaard. Het spel komt op de wagen. Zoals gebruikelijk in dit soort zaken neem de belastinginspecteur een beschikking waarin deze vaststelt dat meneer B niet aan zijn informatieverplichting voldoet (artikel 52a AWR). Als dat vast komt te staan vindt de zogenoemde verzwaring en omkering van de bewijslast plaats. Dan moet meneer Br bewijzen dat de aanstaande belastingaanslag te hoog is (artikel 25 AWR). Een schier onmogelijke taak.
Wat zegt de rechter over de prive agenda bij een boekenonderzoek van de belastingdienst?
Uiteindelijk is het aan de Hoge Raad om te oordelen of de privéagenda moet worden verstrekt en wat daarvan de consequenties zijn. Het begint hoopvol:
- “Op zichzelf beschouwd leidt het niet-verstrekken van gegevens … waarover de belastingplichtige niet of niet meer beschikt en ook niet kan beschikken, niet tot schending van de … informatieverplichting. Dit is niet anders indien de belastingplichtige niet meer over de gevraagde gegevensdragers beschikt omdat hij deze niet heeft bewaard.”
Wat ik niet heb, hoeft ik niet te geven. Maar dan
- “Op grond van artikel 54 AWR wordt de administratieplichtige die niet … voldoet aan …47… AWR neergelegde verplichting gegevensdragers…voor raadpleging beschikbaar te stellen, … geacht niet volledig te hebben voldaan aan een bij of krachtens artikel 52 AWR opgelegde verplichting, tenzij aannemelijk is dat … het gevolg is van overmacht.”
Een rechtsvermoeden dus, dat je niet aan je verplichtingen hebt voldaan. Tenzij dat het gevolg is van overmacht.
Het Hof had al vastgesteld dat:
- (i) de privéagenda van belang zouden kunnen zijn, aangezien afspraken voor het verzorgen van belastingaangiften voor mensen in de vriendenkring in de privéagenda stonden;
- (ii) vergoedingen voor het verzorgen van belastingaangiften zijn ontvangen en dus niet kan worden gezegd dat het doen van die aangiften uitsluitend in de privésfeer plaatsvindt;
- (iii) zelfs als er geen vergoeding wordt ontvangen, kan de privéagenda nog steeds van belang zijn voor de belastingheffing, juist in verband met een eventuele controle of al dan niet vergoedingen worden ontvangen; en
- (iv) de privéagenda niet is bewaard, komt voor rekening en risico van meneer B. Houder.
Daarmee behoorde de privéagenda tot de administratie en moest die aan de belastinginspecteur worden verstrekt. Dat de privéagenda er niet (meer) is, is niet het gevolg van overmacht. De rechtbank had hier eerder ook al naar gekeken.
De facto loopt meneer B daarmee hoogstwaarschijnlijk tegen de omkering en verzwaring van de bewijslast aan. Dat hangt af van een technisch dingetje. Het Hof heeft in het midden gelaten of meneer B niet meer over de agenda beschikt. In zijn uitspraak heeft het Hof meneer B nog vier weken gegeven om aan het verzoek van de belastinginspecteur te voldoen. Die termijn eindigt vier weken na het arrest van de Hoge Raad. Meneer B heeft dus nog die tijd om de privéagenda alsnog ergens op te duikelen.
Advisering fiscaal jurist inzake boekenonderzoek en fiscale procedure
Buiten kijf is dat ook een adviseur zich aan de regels moet houden. Vanzelfsprekend is er wat voor te zeggen, dat een privéagenda privé is en moet blijven. Eenieder heeft recht op privacy en het respecteren van diens persoonlijk levenssfeer. Die aspecten, het recht op een redelijke afweging van ieders belangen en het proportionaliteitsvereiste (hoe groot kan het belang zijn bij een paar vrienden tegen € 95 tot € 100) kunnen op zich meebrengen dat niet iedere aantekening in een privéagenda leidt tot de verplichting die agenda tot de administratie te rekenen en te delen met de belastinginspecteur.
Kennisname van de uitspraken van de rechtbank, het Hof en de Hoge Raad geven ons het gevoel dat er iets meer aan de hand is. Meneer B lijkt eerder principieel dan pragmatisch. Niet alleen weigert hij inzage, maar doet ook een AVG-verzoek en een WOO-verzoek. Daarnaast wraakt hij zowel de raadsheren van het Hof als die van de Hoge Raad (vruchteloos, overigens).
Als je scherp aan de wind zeilt, loop je het risico dat de rechter weinig ruimte laat de feiten soepel in jouw voordeel te waarderen en de eerder de streep in het zand wat duidelijker trekt qua administratieve verplichtingen. Zeker bij professionals. Een element dat een rol kan spelen, is dat de wet de mogelijkheid biedt bepaalde delen die privé zijn (dat zal het overgrote deel zijn) onleesbaar te maken (artikel 8:29 Awb).
Weliswaar is er met dit arrest weer wat meer duidelijkheid over de administratieplicht maar meneer B. Houder heeft zijn collega-adviseurs (en alle ander belastingplichtigen) een slechte dient bewezen. Bij elke vastlegging van zakelijke gegevens in privéstukken, zal de Pavlov-reactie van de belastinginspecteur zijn: laat alles maar zien dan. En de rechter zal hem daarin sneller volgen. Hoever mag de belastingdienst gaan bij een verzoek om informatie?
Fiscaal advies inzake uw administratie, agenda en e-mail
Zorg voor een goede en afgescheiden administratie! Voor u het weet zit uw privéagenda of prive e-mail erbij. Heeft u strikt gescheiden agenda’s, e-mail en de zakelijke stukken apart van de privézaken? Ook digitaal, of heeft u zowel uw privéagenda als zakelijke agenda op de telefoon staan (en staan de afspraken ook weleens in de andere agenda)…? Krijgt u vragen over uw administratie, hoe eenvoudig die ook lijken, neem contact met ons op.
Bron inzake administratieplicht en prive agenda
- Hoge Raad 8 januari 1986, ECLI:NL:HR:1986:AW8125, zijn gevraagde inlichtingen - op zichzelf beschouwd - van belang voor de belastingheffing van een belastingplichtige of niet?
- Hoge Raad 10 februari 1988, ECLI:NL:HR:1988:ZC3761, spreekt van ‘zeer ingrijpende dwangmiddelen’
- Hoge Raad 21 maart 2008, ECLI:NL:HR:2008:BC7256, waarin de Chinees de detailgegevens van de bestellingen in zijn administratie moest opnemen en bewaren.
- Hoge Raad 5 april 2024, ECLI:NL:HR:2024:528 inzake het niet verstrekken van een (niet bewaarde) prive agenda met zakelijke afspraken.
Procedure ketenaansprakelijkheid en inlenersaansprakelijkheid
In de wereld van fiscale geschillen belanden veel zaken in langdurige juridische trajecten waarin de aansprakelijkheid van bestuurders van vennootschappen ter discussie staat. Echter, een vaak onderschat aspect is de verjaring van de aansprakelijkheidsschuld of belastingschuld. Soms duurt de procedure in bezwaar en beroep zo lang dat de vordering verjaart, wat betekent dat de belastingdienst de schuld niet langer met dwang kan invorderen. Dit maakt het essentieel om regelmatig te beoordelen of de belastingdienst de juiste stuitingsmaatregelen heeft genomen om verjaring te voorkomen. Bij het voeren van een procedure moet de belastingplichtige dit wel aan de orde stellen, anders is het een gemiste kans.
Procedure inzake aansprakelijkheidstelling bestuurder in prive
In dit artikelen behandelen wij een procedure die een lang traject heeft doorlopen. De procedure begon bij de Rechtbank Den Haag d.d. 5 november 2019 (ECLI:NL:RBDHA:2019:12474). De casus was niet heel complex, een bestuurder maakt met een curator afspraken over de afwikkeling van een faillissement en aan hem wordt finale kwijting verleend (door de curator). De belastingdienst komt echter ook nog om de hoek kijken en stelt de bestuurder aansprakelijk voor nog niet (door de BV) betaalde (naheffingsaanslagen) loonheffingen. De bestuurderr is naar het oordeel van de rechtbank terecht aansprakelijk gesteld door de belastingdienst. De Belastingdienst heeft aannemelijk gemaakt dat er sprake was van kennelijk onbehoorlijk bestuur. Er is geen sprake geweest van samenloop van de aansprakelijkstellingen tussen de Belastingdienst en de curator, aangezien de curator de aansprakelijkstellingsprocedure niet heeft doorgezet. De belastingplichtige gaat in beroep bij het Gerechtshof in Den Haag d.d. 19 juni 2020 ECLI:NL:GHDHA:2020:1208, hierin stond uitdrukkelijk (nogmaals) de samenloopt tussen de aansprakelijkheidsstellingen centraal. Het Gerechtshof is het grotendeels met belastingplichtige eens.
- Het Hof komt tot een andere afweging dan de Rechtbank en concludeert dat, gelet op de duidelijke tekst van artikel 36.1 van de Leidraad, de Ontvanger, die van de faillissementen op de hoogte is gebracht en ook de in geding zijnde naheffingsaanslagen als vorderingen heeft ingebracht, niet nog het recht heeft belanghebbende aansprakelijk te stellen....
De zaak gaat via het parket d.d. 28 mei 2021 ECLI:NL:PHR:2021:527 naar de Hoge Raad op 14 april 2023 (ECLI:NL:HR:2023:563). De Hoge Raad verwijst de zaak naar het Gerechtshof Amsterdam d.d. 28 november 2023 ECLI:NL:GHAMS:2023:2936. Hierbij speelt de verjaring van de vordering de belangrijkste rol, de inhoud doet er al minder toe. Die komt tot de conclusie dat de vordering is verjaard. Omdat het allemaal nog niet lang genoeg heeft geduurd komt de Hoge Raad op 24 januari 2025 ECLI:NL:HR:2025:111 tot haar slot oordeeld. De Hoge Raad concludeert klip en klaar " vordering is verjaard".
De valkuilen van verjaring in aansprakelijkheidszaken
De verjaring van een aansprakelijkstellingsschuld is accessoir aan de belastingschuld zelf. Dit houdt in dat de aansprakelijkstellingsschuld niet zelfstandig verjaart; als de oorspronkelijke belastingschuld verjaart, gebeurt dit ook voor de aansprakelijkstellingsschuld. Een belangrijk aspect hierbij is uitstel van betaling. Gedurende de periode waarin uitstel van betaling wordt verleend, loopt de verjaringstermijn namelijk niet. Daarnaast kan verjaring gestuit worden door een schriftelijke mededeling te sturen, conform artikel 27 IW 1990.
Een specifieke complicatie treedt op bij ontbonden en lege BV's. In zulke gevallen biedt stuiting van de belastingschuld zelf weinig nut, aangezien de BV toch geen verhaal biedt. Maar omdat de aansprakelijkheidsstelling van de belastingschuld afhankelijk is, moet de belastingschuld gestuit worden om verjaring van de aansprakelijkheidsschuld te voorkomen. Artikel 27 lid 2 IW 1990 biedt hier een oplossing: indien de belastingschuldige niet meer bestaat, treedt de aansprakelijkgestelde 'in de plaats' van de belastingschuldige voor wat betreft de verjaring. Dit betekent dat de ontvanger zijn stuitingsacties mag richten tot de aansprakelijkgestelde. Echter, dit moet nog steeds betrekking hebben op de stuiting van de belastingschuld.
Een recente uitspraak van de Hoge Raad (24 januari 2025, ECLI:NL:HR:2025:111) illustreert hoe dit in de praktijk kan misgaan. In deze zaak ging het om een bestuurder van een BV die aansprakelijk was gesteld voor bepaalde belastingschulden van de BV. De bestuurder ging in bezwaar en beroep, en kreeg tijdens deze procedure uitstel van betaling voor de aansprakelijkheidsschuld. Bovendien stuurde de Belastingdienst een stuitingsbrief, maar deze werd ruim vijf jaar na de laatste gestuurde stuitingsbrief verstuurd. Dit zou te laat zijn, tenzij de verjaringstermijn verlengd zou zijn door het verleende uitstel. De Hoge Raad oordeelde echter dat alleen uitstel van betaling voor de belastingschuld zelf de verjaringstermijn kon verlengen, niet het uitstel voor de aansprakelijkheidsschuld. Zodoende was de stuitingsbrief te laat en de aansprakelijkheidsschuld verjaard.
Noot fiscaal jurist inzake verjaring
Wat kunnen we hiervan leren? Voor belastingplichtigen en professionals in het fiscale recht is het belangrijk om scherp te blijven op de details van uitstel van betaling en stuitingsmaatregelen. Alleen door nauwgezet toezicht kunnen verjaringen correct worden voorkomen, waardoor onnodige risico's en kosten worden vermeden. Het blijft een fijnmazig spel van regels en uitzonderingen, waarin zorgvuldig handelen het verschil kan maken tussen een succesvolle vordering en een verjaring die de ontvanger met lege handen achterlaat. Zijn er vragen of opmerkingen over dit onderdeel stuur ons dan gerust een e-mail of uw vraag via onderstaand formulier.
Rechtspraak formeel belastingrecht
In dit onderdeel worden diverse uitspraken van de Rechtbank, het Gerechtshof of de Hoge Raad behandeld en voorzien van adviezen door fiscaal juristen of belastingadviseurs.
Aansprakelijk gesteld als inlener door de Belastingdienst?
De inlenersaansprakelijkheid van artikel 34 Invorderingswet 1990 (IW) voelt voor veel ondernemers als een onrechtvaardige, dubbele heffing. U betaalt eerst de facturen van het uitzendbureau — inclusief de daarin verwerkte loon- en omzetbelasting — en vervolgens klopt de Belastingdienst nog een keer bij u aan omdat de uitlener diezelfde belasting niet heeft afgedragen. Dat de wet die tweede gang toestaat, betekent echter niet dat de ontvanger daarbij vrij spel heeft. Het Gerechtshof 's-Hertogenbosch d.d. 22 april 2026 (ECLI:NL:GHSHE:2026:1076) haalt in een recente uitspraak een streep door de aansprakelijkstelling van een belastingplichtige, omdat de ontvanger zijn eigen zorgplicht heeft veronachtzaamd.
Al met al is fiscale advisering bij een inlenersaansprakelijkheid essentieel! Zorg er ook voor dat u het volledige dossier van de belastingdienst ter inzage verkrijgt (tijdens de bezwaarfase) en maak optimaal gebruik van uw rechten om te worden gehoord. Tijdens deze gesprekken met de belastingdienst kunt u "uw ei" kwijt en kijken wat de belastingdienst tijdens het onderzoek heeft gedaan (en wat niet).
Wat is inleneraansprakelijkheid?
De inlenersaansprakelijkheid kan spelen in alle situaties waarin sprake is van een zogenaamde driehoeksrelatie, derhalve de inlener (degene die de mens nodig heeft), de werknemer (degene die werkt) en de uitlener (meestal een uitzendbureau). Hierbij zal de werknemer - onder leiding en toezicht van de inlener werk verrichten. De inlener kan aansprakelijk worden gesteld voor de loonheffingen en omzetbelasting die het uitzendbureau (de uitlener) nite of nite volledig heeft betaald.
Inlenersaansprakelijkheid door de belastingdienst
Een internationaal transportbedrijf zonder eigen personeel — leende in 2018 arbeidskrachten in van een uitzendbureau. Dat uitzendbureau kampte al sinds zijn oprichting in 2015 met betalingsproblemen. De laatste negen maanden vóór het faillissement ging het snel bergafwaarts.
De ontvanger was daarbij geen buitenstaander. De Belastingdienst was al in een vroeg stadium op de hoogte van en betrokken bij de problemen: er liep een invorderingsonderzoek, er waren betaalafspraken gemaakt en er lag beslag op de (nagenoeg waardeloze) inventaris. Het uitzendbureau probeerde een externe financiering rond te krijgen, maar dat lukte uiteindelijk niet. In de tussentijd kreeg de ontvanger een pandrecht op de debiteurenportefeuille — op papier ruim € 4,5 miljoen, meer dan voldoende dekking voor de openstaande schuld. Andere zekerheden zijn niet gevraagd en niet verstrekt.
Na het faillissement bleek de bodem onder dat pandrecht weg te vallen: een aanzienlijk deel van de vorderingen was al in 2017 gecedeerd aan een buitenlandse (Luxemburgse) factoringmaatschappij. Voor dat deel stond de ontvanger met lege handen — en verhaalde hij het tekort via artikel 34 IW bij het transportbedrijf, voor ruim € 100.000 aan loon- en omzetbelasting.
De bijzondere zorgplicht van de ontvanger bij inlenersaansprakelijkheid
De inlenersaansprakelijkheid is een risicoaansprakelijkheid: de inlener is op grond van artikel 34, lid 1, IW hoofdelijk aansprakelijk voor de loon- en omzetbelasting die de uitlener verschuldigd is, óók zonder eigen verwijt. Maar tegenover die vergaande aansprakelijkheid staat een even wezenlijke verplichting van de ontvanger. Het simpelweg achteruit leunen met oogkleppen op en daarna de inlener aansprakelijk stellen is niet de juiste route.
De Hoge Raad d.d. 19 december 2008 (ECLI:NL:HR:2008:BC2496) heeft die verplichting scherp geformuleerd.
- Een zorgvuldig gebruik van de beleidsvrijheid om de belastingschuldige uitstel van betaling te verlenen en daarbij zekerheid te verlangen, brengt mee dat de ontvanger rekening houdt met de belangen van derden die de wet aansprakelijk stelt.
- De ontvanger mag bij het verlenen van uitstel niet met minder zekerheid genoegen nemen dan hij bij een behoorlijke taakuitoefening zou hebben verlangd als de wet hem géén verhaal op derden had geboden
- Op de ontvanger rust, kort gezegd, een bijzondere zorgplicht jegens de potentieel aansprakelijke inlener.
Neemt de ontvanger toch genoegen met te weinig zekerheid, dan verliest hij zijn bevoegdheid de derde (in dit geval de transportondernemer) aan te spreken — voor zover de belastingschuldige ten tijde van het uitstel wél zekerheid had kunnen verschaffen.
- Wat is van belang? De bewijslastverdeling: het is aan de ontvanger om aannemelijk te maken dat, en in hoeverre, de belastingschuldige géén (verdere) zekerheid kon bieden (Hoge Raad 11 mei 2012, ECLI:NL:HR:2012:BW5398). Slaagt de Belastingdienst daar niet in, dan valt de aansprakelijkstelling.
Fouten belastingdienst bij inlenersaansprakelijkheid
In deze uitspraak worden er door het Gerechtshof 3 fouten in beeld gebracht:
- Onvoldoende onderzoek naar de verpande portefeuille. De ontvanger wist al in september 2018 dat het uitzendbureau (een deel van) zijn vorderingen had gecedeerd. Van een zorgvuldig handelend ontvanger mag dan worden verwacht dat hij nagaat óf het uitzendbureau nog wel bevoegd was die vorderingen te verpanden. Enkel afgaan op de verklaring van de uitlener dat de vorderingen "vrij" waren, is onvoldoende — temeer omdat de ontvanger zelf had afgesproken de factoringovereenkomst op te vragen, maar die nooit heeft ontvangen én niet heeft opgeëist.
- Feitelijk uitstel zonder de rechten veilig te stellen. Het hof kwalificeert de periode tussen 13 september en 1 november 2018 als feitelijk (materieel) verleend uitstel van betaling. In die weken had de ontvanger onverwijld zijn rechten moeten veiligstellen en opnieuw om de relevante boeken en bescheiden — waaronder de factoringovereenkomst — moeten vragen. Had hij dat gedaan, dan was meteen duidelijk geweest dat het pandrecht volstrekt onvoldoende dekking bood, en had hij andere zekerheden kunnen verlangen of tot invordering kunnen overgaan.
- Geen antwoord op de kernvraag. De ontvanger heeft niet gesteld — laat staan aannemelijk gemaakt — dat er géén andere zekerheden te bedingen waren. Daarmee faalt hij in de op hém rustende bewijslast uit HR 11 mei 2012.
De slotsom: de ontvanger heeft onzorgvuldig gehandeld en daarmee zijn bevoegdheid verloren om de transport ondernemer als inlener aansprakelijk te stellen. De beschikking wordt vernietigd. Omdat de aansprakelijkstelling al op dit punt sneuvelt, komt het hof aan de overige verweren (disculpatie, EVRM, hoogte van de aanslagen) niet meer toe.
Noot fiscaal jurist inzake inlenersaansprakelijkheid
De uitspraak past in een vaste, maar in de praktijk vaak onderbelichte lijn. De ontvanger presenteert de inlenersaansprakelijkheid graag als een min of meer automatisch verhaalsrecht, maar dat is het niet. Toetsing van zijn eigen handelen loont — zeker in dossiers waarin:
- de ontvanger al vroeg bij de problemen van de uitlener betrokken was;
- (te) lang is gewacht met invorderingsmaatregelen of feitelijk uitstel is verleend;
- genoegen is genomen met zekerheid waarvan de waarde niet of nauwelijks is onderzocht (denk aan een debiteurenportefeuille die al is verpand, gecedeerd of gefactored);
- de ontvanger derden aanspreekt terwijl hij zijn verhaalspositie jegens de uitlener zélf heeft laten verwateren.
Vergelijkbaar oordeelde eerder rechtspraak in het verlengde de hierboven genoemde arresten van de Hoge Raad uit 2008 en 2012.
Deze uitkomst was ondenkbaar geweest zonder inzage in het dossier van de uitlener. Het onzorgvuldig handelen zit immers verstopt in de invorderingscorrespondentie, de gespreksverslagen en de gemaakte betaalafspraken tussen ontvanger en uitzendbureau — stukken die de inlener niet uit eigen wetenschap kent. De sleutel is die stukken tijdig aan het eigen dossier te laten toevoegen. Daar bestaat een stevige juridische basis voor:
- Artikel 49, lid 6, IW verplicht de ontvanger de aansprakelijkgestelde desgevraagd te informeren over de gegevens met betrekking tot de belasting waarvoor hij aansprakelijk wordt gesteld.
- Artikel 7:4 Awb geeft in de bezwaarfase recht op inzage in alle op de zaak betrekking hebbende stukken.
- Artikel 8:42 Awb verplicht de ontvanger in (hoger) beroep álle op de zaak betrekking hebbende stukken over te leggen; doet hij dat niet, dan kan de rechter daaraan op grond van artikel 8:31 Awb de gevolgen verbinden die hem geraden voorkomen — tot vernietiging aan toe.
De Hoge Raad rekent stukken over de hoogte van de aanslag én het invorderingsdossier tot deze categorie wanneer de aansprakelijkgestelde ook de omvang van de schuld of het handelen van de ontvanger betwist (Hoge Raad 26 juni 2020, ECLI:NL:HR:2020:1107). Dat het invorderingsdossier van de uitlener bij een betwisting van de zorgplicht "op de zaak betrekking heeft", staat daarmee buiten kijf.
Stappenplan bij een (dreigende) inlenersaansprakelijkheid
- Controleer de formele geldigheid van de beschikking. Is de aansprakelijkgestelde de juiste (inlener/doorlener)? Ziet de aansprakelijkheid alleen op loon- en omzetbelasting (niet op boeten, rente en kosten voor zover niet aan de inlener te wijten, art. 34, lid 1, IW)? Is de beschikking gemotiveerd en tijdig?
- Vraag onmiddellijk het volledige dossier op — zowel de gegevens over de aanslagen (art. 49, lid 6, IW) als het invorderingsdossier van de uitlener (art. 7:4 / 8:42 Awb). Vraag expliciet om de correspondentie, gespreksverslagen, uitstel- en zekerheidsbeschikkingen en beslag-/pandstukken.
- Reconstrueer de tijdlijn van de ontvanger. Wanneer wist de ontvanger van de betalingsproblemen? Welke zekerheden zijn wanneer bedongen? Is er (formeel of feitelijk) uitstel verleend? Zijn invorderingsmaatregelen achterwege gebleven? Het volledige dossier kan hiertoe in ons AI programma worden opgenomen waardoor automatisch een keurige opstelling en analyse wordt gemaakt.
- Toets de zorgplicht. Heeft de ontvanger genoegen genomen met te weinig zekerheid? Is de waarde van de zekerheid (bijv. debiteuren) daadwerkelijk onderzocht? Leg de bewijslast expliciet bij de ontvanger: hij moet aantonen dat méér zekerheid niet te krijgen was.
- Beoordeel de disculpatiemogelijkheden: wettelijke vrijwaring via G-rekening/SNA, disculpatie op grond van art. 34, lid 5, IW ("schone keten"), en vermindering met reeds gestorte of betaalde bedragen (art. 34, lid 3, IW).
- Controleer de hoogte. Klopt de toerekening aan de inleenperiode? Zijn nagekomen baten uit het faillissement in mindering gebracht? Is de aansprakelijkheid beperkt tot de daadwerkelijk door úw personeel gegenereerde schuld?
- Overweeg de formele verweren. Verdedigingsbeginsel, evenredigheidsbeginsel, artikel 1 EP EVRM, en — bij ernstig onzorgvuldig handelen — een verzoek om vergoeding van de werkelijke proceskosten (art. 2, lid 3, Bpb). Let op: de lat voor een integrale kostenvergoeding ligt hoog.
- Maak bezwaar en zeker het inzagerecht. Dien tijdig een gemotiveerd bezwaarschrift in en maak in de bezwaarfase gebruik van het inzagerecht van art. 7:4 Awb — die mogelijkheid heeft u in de beroepsfase niet meer op dezelfde wijze.
- Bekijk of de uitvraag van de verklaring betalingsgedrag een ander licht op de zaak kan werpen
- Beoordeel altijd of sprake is van inlening waarbij leiding en toezicht bij u heeft gelegen (en dus niet bij het uitzendbureau). Hierbij kan wel de ketenaansprakelijkheid een rol spelen!
Hoe kun je inlenersaansprakelijkheid beperken of voorkomen ?
Dit kan het eenvoudigst door
- De uitlener periodiek vragen om recente en originele verklaringen betalingsgedrag van de belastingdienst (zie onderstaand kennisgroep standpunt)
- Een juiste en volledige administratie voeren > matiging aansprakelijkheid (niet voorkomen). Hiertoe indentificatie werknemers vaststellen, het indentiteitsbewijs controleren en persoonsgegevens werknemer vastleggen.
- Een deel van de factuur van de uitlener storten op een zogenaamde G rekening
Checklist vrijwaring en disculpatie inlenersaansprakelijkheid
A. Preventief — vóór en tijdens de inlening (volledige vrijwaring)
- Het uitzendbureau voldoet aan de NEN normen en is opgenomen in het register van de Stichting Normering Arbeid (SNA).
- U stort 25% van het factuurbedrag (inclusief btw) op de G-rekening van het uitzendbureau — of 20% indien de btw naar u is verlegd.
- De factuur voldoet aan de eisen van de Wet OB en vermeldt het nummer/kenmerk van de overeenkomst, het tijdvak en de manuren.
- U voert een sluitende manurenadministratie en kunt de identiteit (en zo nodig verblijfs-/tewerkstellingsvergunning) van elke ingeleende kracht aantonen.
B. Curatief — ná de aansprakelijkstelling (disculpatie / vermindering)
- Vermindering (art. 34, lid 3, IW): breng aan dat via de G-rekening gestorte of anderszins ten behoeve van de belasting betaalde bedragen in mindering zijn gebracht.
- Disculpatie (art. 34, lid 5, IW): onderbouw dat het niet-betalen niet aan u én niet aan (een) andere schakel(s) in de keten te wijten is — de keten moet "schoon" zijn.
- Zorgplicht ontvanger (HR 2008/2012/2015): toets of de ontvanger met te weinig zekerheid genoegen heeft genomen en leg de bewijslast bij hem.
- Op de zaak betrekking hebbende stukken: eis het invorderings- en zekerheidsdossier van de uitlener op (art. 49, lid 6, IW; art. 7:4 / 8:42 Awb).
- Hoogte en toerekening: controleer inleenperiode, nagekomen baten en de aan úw inlening toerekenbare schuld.
- Formele beginselen: verdedigingsbeginsel, evenredigheid, art. 1 EP EVRM, en zo nodig werkelijke proceskosten.
Slotconclusie inzake inlenersaansprakelijkheid door de belastingdienst
De boodschap van deze uitspraak is duidelijk: een inlenersaansprakelijkheid is geen voldongen feit. De ontvanger draagt een bijzondere zorgplicht en de bewijslast dat de uitlener geen (verdere) zekerheid kon bieden. Wie die zorgplicht kritisch toetst — en dáárvoor het dossier van de uitlener tijdig opeist — kan een aansprakelijkstelling van tafel krijgen, ook als de wettelijke vrijwaring of disculpatie op zichzelf niet volledig sluitend is.
Voor de praktijk geldt: handel snel en langs twee sporen tegelijk. Zeker preventief uw vrijwaringspositie (SNA + G-rekening) én toets, zodra een beschikking op de mat valt, onverwijld zowel de formele juistheid als het handelen van de ontvanger. De inzet — vaak tienduizenden tot honderdduizenden euro's — rechtvaardigt die dubbele controle vrijwel altijd.
Zoals uit een uitspraak van het Gerechtshof 's Hertogenbosch d.d. 31 december 2020 ECLI:NL:GHSHE:2020:4126) volgt dat de belastingdienst een inlener niet aansprakelijk kan stellen voor de belastingschuld die na de datum van de verklaring betalingsgedrag is ontstaan. De kennisgroep van de belastingdienst heeft deze uitspraak nog eens onder de loep genomen (KG:207:2023:1)
Belastingadviseurs op zwarte lijst
De Belastingdienst heeft een zwarte lijst die nooit had mogen worden opgesteld. Omtrent deze lijst en de gevolgen wordt veel geschreven. Steeds vaker krijgen wij verzoeken om particulieren en ondernemers te helpen bij problemen die hierdoor ontstaan. Dat de Belastingdienst nooit persoonsgegevens had mogen verwerken in de Fraude Signalering Voorziening (FSV / zwarte lijst) staat wel vast. Ook worden de regels van de AVG door de Belastingdienst met voeten getreden. Naar nu blijkt staan er ook ruim 200 belastingadviseurs op de lijst (artikel 1 vandaag oktober 2021).
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
CAF-onderzoek naar 200 belastingadviseurs
Binnen de Belastingdienst is een speciaal team bezig om boefjes in kaart te brengen, het zogenaamde Combinatieteam Aanpak Facilitators (CAF). Binnen dit team worden ondermeer accountants en belastingadviseurs die verdacht worden van fraude (terecht) stevig aangepakt. Dit ging veelal om belastingadviseurs die aangiften inkomstenbelasting verzorgden. Als er meer aftrekposten werden opgevoerd dan het gemiddelde, kon dit een aanleiding zijn om een belastingadviseur op deze lijst te plaatsen. Het CAF-team ging vervolgens in overleg met het Openbaar Ministerie en / of de FIOD. Een enkel 'vermoeden' was genoeg voor een nader onderzoek of een inval. Voor belastingadviseurs is er geen aparte regeling (voor gedupeerden in de toeslagen affaire wel).
Kamervragen over belastingadviseurs op zwarte lijst
Staatssecretaris Van Rij heeft antwoorden gegeven op Kamervragen over belastingadviseurs op deze zwarte lijst. Het gaat blijkbaar om 218 belastingadviseurs waarbij mogelijke fraude voor de inkomstenbelasting is onderzocht. Het hoofddoel van het CAF team, 'detecteren, analyseren, onderzoeken en stoppen van fraude', is een goede zaak. Hoe het CAF-team een belastingadviseur op de lijst heeft gezet is niet helemaal duidelijk. Om meer duidelijkheid te krijgen, heeft de staatssecretaris aangekondigd een extern onderzoek te laten instellen (lees Kamervragen 21 februari 2022).
Noot fiscaal jurist inzake zwarte lijst met belastingadviseurs
Dat er controle moet zijn op malafide belastingadviseurs is helder. Dat dit onderzoek zorgvuldig moet plaatsvinden ook. Kennelijk is er door het CAF-team gekeken naar aangiften waarop evenredig veel aftrekposten stonden. Vervolgens wordt gekeken naar de belastingadviseur die deze aangifte heeft ingediend. Als deze belastingadviseur meer aangiften met evenredig veel aftrekposten zou hebben ingediend, werd er een onderzoek opgestart. De Belastingdienst ging dan in overleg met het Openbaar Ministerie. Als er na een onderzoek werd geconcludeerd dat er sprake is van strafbare feiten (of een redelijk vermoeden tot een strafbaar feit), wordt besloten tot het aanpakken van de belastingadviseur. Vorenstaande - kennelijk - conform het protocol aanmelding en afdoening van fiscale delicten (AAFD). De centrale vraag is nu of dergelijke onderzoeken zorgvuldig zijn verricht en belastingadviseurs terecht zijn aangepakt. In diverse weekverslagen van het CAF wordt duidelijk dat de onderzoeken soms met een tunnelvisie worden uitgevoerd. Ook de FIOD zat strak op frauderende belastingadviseurs (bericht 2017). Dit werkte vrij eenvoudig, aangiften met bijvoorbeeld veel ziektekosten worden op grond van een algoritme uit het systeem gegooid en onderzocht. Vervolgens wordt gekeken naar een beconnummer (exclusief nummer van een belastingadviseur die de aangifte had ingediend) of het IP-adres van waaruit de aangifte inkomstenbelasting is verstuurd. Deze informatie wordt vervolgens uitgewisseld tussen verschillende overheidsorganen. Het probleem is dat een algoritme nog niks zegt over de juistheid van een ingediende aangifte, edoch door deze handelswijze werden belastingplichtigen en hun adviseurs wel in een verdachtenbankje gezet. De procedure bij de rechter wordt dan in gang gezet op grond van gemiddelden, schattingen, extrapolatie, vooroordelen en vage verklaringen, dit in combinatie met algoritmen en statistieken. Zo mag het fiscale recht niet werken, dit moet op grond van een grondig onderzoek, feiten en bewijzen. Wil vorenstaande zeggen dat alle belastingadviseurs deugen? Zeker niet, het is goed dat malafide belastingadviseurs worden aangepakt, maar dan wel op grond van degelijke onderzoeken en feiten. Bij de Belastingdienst moeten fiscalisten naar dossiers kijken en geen wiskundigen spelen.
Bewaarplicht Belastingdienst
Voor particulieren geldt geen wettelijke bewaarplicht. Maar voor naheffingen door de Belastingdienst is het slim om uw administratie 5 jaar te bewaren, soms kunnen ook vragen worden gesteld bij verhoging van uw hypotheek of verbouwing van uw eigen woning. Voor bedrijven en zelfstandigen geldt wel een wettelijke bewaarplicht van 7 tot 10 jaar. In de kern
- Basisgegevens 7 jaar
- Gegevens onroerende zaken 10 jaar
Geen bewaarplicht voor particulieren
Particulieren hebben feitelijk geen bewaarplicht voor hun administratie. Omdat de belastingdienst maximaal over de laatste 5 jaren kan navorderen is het wel verstandig om uw administratie (bankafschriften en onderliggende informatie belastingaangifte) te bewaren.
Bewaarplicht financiële gegevens van bedrijven
Bedrijven en zelfstandigen moeten hun administratie 7 jaar bewaren. Er zijn ook gegevens die een bedrijf 10 jaar moet bewaren. De gegevens die u moet bewaren zijn in ieder geval de volgende:
- kasadministratie (ook kladaantekeningen) en kassabonnen
- financiële aantekeningen, zoals het inkoop- en verkoopboek
- tussentijds gemaakte controleberekeningen
- ontvangen facturen en kopieën van verzonden facturen
- bankafschriften
- contracten, overeenkomsten en andere afspraken
- agenda's en afsprakenboeken
- correspondentie
- software en databestanden
- grootboekkaarten
- debiteuren en crediteuren administratie
- in en verkoop administratie
- loonadministratie
- gegevens die van belang zijn voor belastingheffing van derden
- voorraad administratie en voorraad waardering
Waarom is het belangrijk om gegevens voor de belastingdienst te bewaren?
Als uw administratie niet juist of volledig is kan dit extreem vervelende gevolgen hebben. De belastingdienst kan zelf een schatting maken van uw omzet en winst en op grond hiervan een aanslag opleggen (redelijke schatting). Als u het hiermee niet eens bent dan moet u bewijzen dat de berekening onjuist is (omkering van de bewijslast)
Toelichting op bezwaarplicht bedrijven
Digitale bankafschriften van de zakelijke rekening
Bij de meeste banken kunt u maximaal 2 jaar uw digitale bankafschriften downloaden. Doe dit dus elk jaar (en wellicht nog beter elk kwartaal). U moet immers de bankafschriften van de laatste 7 jaar opslaan.
Bankafschriften van de privérekening
Soms maken niet alleen je zakelijke bankafschriften, maar ook je bankafschriften van je privérekening(en) deel uit van de administratie. Deze kun je dus het beste ook downloaden en bewaren. Als de belastingdienst vraagt om uw privé administratie is het verstandig om een belastingadviseur te raadplegen, de informatie moet namelijk fiscaal wel relevant zijn.
Agenda op je telefoon of op papier en bewaarplicht belastingdienst
De zakelijke agenda op je telefoon of op papier moet worden bewaard omdat deze (soms) tot uw administratie behoort. Het is verstandig om een privé en zakelijke agenda bij te houden op uw telefoon. Hiermee kunt u voorkomen dat de belastingdienst ook zicht krijgt op uw privé agenda (wat weer vragen kan oproepen).
Zakelijke e-mails en bewaarplicht belastingdienst
Zakelijke e-mails maken deel uit van de administratie van uw bedrijf, deze moet u dus bewaren. Maak ook regelmatig een backup en zorg ervoor dat privé mails apart worden bewaard en/of op een ander mailadres binnenkomen.
Kassabonnen en facturen en bewaarplicht belastingdienst
Sommige kassabonnen en facturen worden geprint op thermisch papier, deze vervagen na verloop van tijd. Maak dus tijdig een scan.
Digitaal bewaren van gegevens
Gegevens die je digitaal ontvangt of opmaakt (bijvoorbeeld facturen) moet je ook digitaal bewaren. Zorg ervoor dat er altijd een backup is.
Contante omzet, alle bescheiden bewaren
Ontvang je omzet in contanten, dan moet je een kasadministratie bijhouden. Ook alle basisgegevens waarmee je deze kasadministratie opmaakt moet je bewaren. Denk hierbij aan detailgegevens van de kassa, kascontroles, kladbriefjes en dergelijke. Maak dus niet teveel stukken, stukken die worden opgesteld moeten worden bewaard. Werk zoveel mogelijk met digitale systemen.
Digitale (inkoop)facturen uit cloudomgeving
Sommige facturen, zoals facturen van je telefoon- of internetprovider, staan in een cloud-omgeving bij de provider. Je kunt deze achteraf nog wel downloaden, maar soms is deze mogelijkheid beperkt. Als je net overgestapt bent naar een andere provider, dan kun je vaak niet meer bij je gegevens komen. Download daarom ook deze facturen regelmatig en sla ze digitaal op.
Bodemrecht Belastingdienst
Het bodemrecht van de Belastingdienst (artikel 22 lid 3 invorderingswet) is vastgelegd in de wet en gaat vrij ver. Op grond van het bodemrecht heeft de Belastingdienst (ontvanger) de mogelijkheid om (bodem-)beslag te leggen op zaken die zich op de bodem van de belastingplichtige / belastingschuldigde bevinden. Dit geldt ook als deze zaken toebehoren aan derden. Derden kunnen een brief (beroepschrift) indienen om hun eigendom terug te vorderen (termijn 7 dagen). Bij reële eigendom van de Belastingdienst (leidraad artikel 22.8.10) wordt ontzien, hiervan is sprake als zowel de juridische als de economische eigendom (in overwegen mate) aan de derde toebehoren. Hiervan is geen sprake bij financial lease of een gewoon eigendomsvoorbehoud, dit komt omdat de economische eigendom (risico op waardeverandering) bij de gebruiker ligt.
Wat zijn bodemzaken?
Bodemzaken zijn roerende zaken die zich op de bodem van de belastingschuldige bevinden en die ook dienstbaar zijn aan die bodem. Onder bodem wordt verstaan het perceel (of deel perceel) dat de belastingschuldige gebruikt. Hierbij kunt u denken aan computers, bureau's en overige inventaris. Onder bodemzaken vallen - volgens redelijk vaste rechtspraak - niet de voorraad, showroom modellen en de bedrijfsauto's. In een uitspraak van de Hoge Raad uit 2014 wordt nadere toelichting gegeven op de bodem van de belastingschuldige bij een franchise-organisatie. De rechthebbende (franchisegever) krijgt hierin gelijk.
Operational lease en bodembeslag
Deze procedure uit 2022 is leuk om te lezen. In deze casus heeft Piet B.V. een lease-overeenkomst gesloten met een gelieerde rechtspersoon (Henk B.V.), beide zijn fictieve namen. De Belastingdienst (ontvanger) luistert slecht naar de bestuurder van Piet B.V. en blijft maar vragen stellen en gaat aan stellingen van Piet B.V. voorbij. De ontvanger stelt dat dat Henk B.V. de economische eigenaar is (dus is bodembeslag mogelijk). De rechter stelt dat sprake is van operational lease en dat bodembeslag niet mogelijk is. Er is sprake van reële eigendom van Piet B.V., omdat de overeenkomsten en de economische eigendom (risico waardeverandering) bij Piet B.V. liggen. Het restwaarderisico kan beperkt zijn, maar dan toch. De lease-overeenkomsten zijn ook voldoende bepaalbaar en het is helder om welke machines het gaat. Piet B.V. mocht dus voor het faillissement van Henk B.V. de machines weghalen. Piet B.V. krijgt een proceskostenvergoeding van € 10.000 (niet alle kosten, dus geen integrale proceskostenvergoeding), omdat er sprake is van een onwelwillende houding van de ontvanger. De onwelwillendheid volgt uit het feit dat alle stellingen van de bestuurder van Piet B.V. worden betwist en er belachelijk veel bewijs moet worden verstrekt. Ook bij een aannemelijk standpunt wordt om extra bewijs of getuigen gevraagd. Lees eens rechtsoverweging 6.4 voor een keurige toelichting.
Noot fiscaal jurist inzake bodembeslag
Bij bodembeslag of bodemrecht is het zaak dat er snel wordt gereageerd. Vaak is er discussie met de Belastingdienst over rechten van een derde, dit speelt met name bij lease. Voor een nadere toelichting omtrent de voorwaarden kunt u kijken in het besluit leaseregelingen. Hierin staat keurig opgenomen wanneer het wel en niet goed gaat voor de derde.
Een bijkomend probleem is dat de derde soms niet weet dat er bodembeslag bij zijn relatie of klant is of wordt gelegd. Als de Belastingdienst bekend is met het feit dat een derde eigenaar is, dan zal de Belastingdienst zich bij de derde melden, dit moet binnen 8 dagen na het beslag. Dreigt er een bodembeslagsituatie, dan is het aan te raden de zaken via een afvoerconstructie van de bodem te halen.
Cruciaal is dat binnen een concern de juiste en volledige overeenkomsten worden vastgelegd. Als u vragen of opmerkingen heeft, kunt u altijd een gesprek aangaan met één van onze fiscaal juristen.
Bron bodembeslag fiscus
Geen bestuurdersaansprakelijkheid
Een bv gaat failliet en de bestuurders worden aansprakelijk gesteld voor naheffingsaanslagen loonheffingen. Volgende de Hoge Raad (in 2023) heeft het gerechtshof niet goed onderzocht of betalingen in zicht van het faillissement onbehoorlijk waren of niet.
Bestuurdersaansprakelijkheid en meldingsplicht, mag maar moet niet!
Op 2 mei 2025 (ECLI:NL:PHR:2025:435) kwam AG Koopman met een bijzondere conclusies over de bestuurdersaaansprakelijkheid en meldingsregeling betalingsonmacht. In de tussenbeslissing van de Hoge Raad op 6 oktober 2023 (ECLI:NL:HR:2023:1371) kwam ons hoogste college nog tot de conclusie dat de ontvangen geen ruimte heeft om af te zien van een bestuurdersaansprakelijkheid. Koopman (de AG) komt nu met een geitenspoor. De ontvanger beschikt over een (discretionare) bevoegheid en kan afzien van het aasprakelijk stellen van de bestuurder. Aansprakelijk stellen is dus een keuze. In de genoemde procedure bij de Hoge Raad worden prjejudiciele vragen gesteld aan het Hof van Justitie van de EU. De centrale vraag was of de meldingsregeling wel is toegestaan (strijdigheid met evenredigheidsbeginsel). Deze vragen zijn op 14 november 2024 beantwoord, er is geen sprake van een strijdigheid met het evenredigheidsbeginsel.
De Hoge Raad is van mening dat artikel 36 Invorderingswet geen discretionare bevoegdheid kent en dwingend is. De ontvanger mag verder geen belang tegen elkaar afwegen, aldus de Hoge Raad. Deze conclusie is volgens Koopman niet juist. In deze uitgebreide toelichting gaat Koopman in op de materiele kant (artikel 36 IW) en de formele uitvoering (artikel 49 IW). Dat een bestuurder aansprakelijk is kan wel vaststaan maar dat wil nog niet zeggen dat hij of zij ook aansprakelijk gesteld moet worden. Bij een kwestie waarbij geen sprake is van kennelijk onbehoorlijk bestuur is er dus nog een alternatieve route. Een kleine vergissing (niet melden) hoeft dus niet per definitie desastreuze gevolgen voor de bestuurder te hebben, aldus Koopman.
Bestuurdersaansprakelijkheid bij faillissement
Artikel 36 van de Invorderingswet bepaalt dat bestuurders persoonlijk aansprakelijk kunnen worden gesteld voor de door de bv / rechtspersoon te betalen belastingen. Meestal kan de bestuurder deze aansprakelijkheid voorkomen door tijdig de betalingsonmacht te melden. Soms is een bestuurder - zelfs bij een tijdige melding - aansprakelijk voor de niet betaalde belastingen van zijn bv. Bij een probleemsituatie is het in ieder geval van belang om tijdig een advocaat en fiscaal jurist op te lijnen. Tevens moet er tijdig melding worden gemaakt van het feit dat belastingen niet tijdig kunnen worden betaald. Daarnaast spelen een aantal zaken:
- Zorg voor tijdige publicatie van uw cijfers.
- Informeer de bancaire instellingen op een nette en correcte wijze.
- Blijf met de Belastingdienst in gesprek.
- Betaal niet selectief uw schuldeisers.
- Zorg ervoor dat uw administratie op orde is.
Betalingsonmacht belastingschulden bij faillissement
De belastingdienst heeft een sterke positie bij een faillissement en kan vrij eenvoudig de bestuurder aansprakelijk stellen via artikel 36 invorderingswet, de bestuurdersaansprakelijkheid. Op basis van dit artikel is de bestuurder hoofdelijk (in privé) aansprakelijk voor (onder meer) de omzetbelasting en loonbelastingschulden van de rechtspersoon. Als er niet tijdig betalingsonmacht is gemeld bestaat er (op grond van artikel 36 lid 4 invorderingswet). Dus als er niet tijdig en op de juiste wijze is gemeld is de bestuurder in principe in privé aansprakelijk voro diverse belastingschulden van de rechtspersoon, dit is slechts anders als de bestuurder aannemelijk maakt dat het niet of niet juist melden niet aan hem of haar te wijten is. Dit is in de praktijk een redelijk onmogelijke opgave. Dit heeft tot gevolg dat de boef en de bonafide bestuurder beide in prive kunnen worden aangesproken voor (diverse) belastingschulden van de rechtpersoon. Maar er is hoop voor de bonafide bestuurder !
Bonafide bestuurder en bestuurdersaansprakelijkheid
In de basis is de bestuurder niet aansprakelijk voor schulden van de BV (rechtspersoon). Voor de belastingschulden staat er een belangrijke uitzondering in artikel 36 invorderingswet. Al met al, niet melden of niet juist melden en de bestuurder is aansprakelijk in privé. In 2009 heeft de adviseur van de Hoge Raad dat dit (het niet tijdig melden) tot oneerlijke (onevenredige) situaties zou kunnen leiden bij bonafide bestuurders. De Hoge Raad ging hier in 2011 nog aan voorbij (de wet is de wet). De melding betalingsonmacht dient te worden gedaan binnen 2 weken nadat de verschuldigde belasting behoorde te zijn afgedragen of te zijn voldaan. Bij een naheffingsaanslag kan er geen tijdige melding betalingsonmacht meer plaatsvinden. Dit onweerlegbare bewijsvermoeden is in de volksmond oneerlijk, in het recht is sprake van strijdigheid met het communautaire evenredigheidsbeginsel. In het arrest van de Hoge Raad op 6 oktober 2023 komt de Hoge Raad terug op haar eigen arrest uit 2011. In sommige gevallen (bijvoorbeeld een naheffingsaanslag) is het onmogelijk dat de bestuurder het vereiste bewijs zal kunnen leveren dat het niet aan hem of haar te wijten is dat geen of niet op de juiste wijze een melding betalingsonmacht is gedaan. De bestuurderaansprakelijkheid in prive is dan dus niet te voorkomen, zelfs als sprake is van een eerlijke / bonafide bestuurder. Er worden nu door de Hoge Raad (prejudiciële) vragen gesteld of het (unierechtelijke) evenredigheidsbeginsel zich hiertegen verzet. Deze zaak richt zich op de omzetbelasting, de toekomstige vervolg vraag zal zijn of de loonheffing hiermee in lijn mag worden gezet.
Voorkomen onbehoorlijk bestuur
Om onbehoorlijk bestuur te voorkomen, is het volgende van belang:
- Van onbehoorlijk bestuur in de zin van artikel 36, lid 3 van de wet kan pas worden gesproken als geen redelijk denkend bestuurder - onder dezelfde omstandigheden - gehandeld zou hebben als de aansprakelijk gestelde bestuurder heeft gedaan. Hiervan kan bijvoorbeeld sprake zijn als hij handelingen (van structurele aard) heeft verricht waardoor belastingschulden niet worden betaald, dit aldus de Hoge Raad in 2023.
- Naar het oordeel van het Hof treft belanghebbende het verwijt dat de belastingschulden van [A] onbetaald zijn gebleven. Gelet op genoemde structurele slechte financiële omstandigheden en het (oplopende) bedrag aan belastingschulden van [A], had geen redelijk denkend bestuurder zo gehandeld als belanghebbende heeft gedaan.
De casus inzake bestuurdersaansprakelijkheid
- Henk was samen met zijn broer bestuurder van Uitzendbureau X B.V.
- In 2015 gaat het uitzendbureau failliet. De activiteiten zijn overgedragen aan Uitzendbureau Y B.V.
- Henk en zijn broer worden in privé aansprakelijk gesteld voor naheffingsaanslagen die zijn opgelegd aan X B.V. Ook zijn er vergrijpboetes opgelegd.
- Het gerechtshof is van mening dat er sprake is van kennelijk onbehoorlijk bestuur, omdat X B.V. voorafgaande aan haar faillissement betalingen heeft verricht aan Y B.V., aan Henk, zijn broer en hun moeder en tevens aan een gelieerde rechtspersoon in België. De belastingschulden zijn echter niet voldaan.
- De Hoge Raad is het niet met het gerechtshof eens, omdat het hof onvoldoende heeft onderzocht of sprake is van een gelieerde rechtspersoon en Henk en zijn broer een persoonljk belang hadden. De motivering is ontoereikend.
- De zaak wordt verwezen naar een ander gerechtshof.
Fiscaal advies inzake onbehoorlijk bestuur
Bij ondernemen hoort risico nemen en soms gaat dit mis. Een bestuurder heeft een redelijke mate van vrijheid om zelf te bepalen wie er wel en niet wordt betaald. Als achteraf is gebleken dat dit niet de juiste (juridische) keuze is geweest, wil dit nog niet zeggen dat het een foute beslissing is geweest (op dat moment).
Een rechter moet de feiten en uitgangspunten soms beter onderzoeken. In eerste instantie is het echter aan belanghebbende om gestelde feiten door de inspecteur - indien onjuist - met onderliggende stukken te weerspreken. In een eerder arrest van de Hoge Raad uit 2019 is al uitgemaakt dat een bestuurder niet onrechtmatig heeft gehandeld als de ene schuldeiser voor de andere schuldeiser wordt betaald, zelfs als de bestuurder daarbij geen rekening heeft gehouden met eventuele preferenties. Een bestuurder heeft - binnen kaders - de vrijheid om te bepalen welke schuldeisers van de bv wel en niet worden betaald. Als bekend is dat de bv het 'niet gaat halen', moet voorzichtig worden omgegaan met de volgorde van betaling. Een gelieerde bv wel betalen en de Belastingdienst niet, is dan een risicovolle actie (soms kan het te rechtvaardigen zijn door bijzondere omstandigheden). Het is cruciaal om in een dergelijk traject een gespecialiseerde advocaat in te schakelen.
Bron bestuurder aansprakelijk
Hoge Raad 10 februari 2023 ECLI:NL:HR:2023:184
Gerechtshof 's Hertogenbosch d.d. 2 juni 2017 (ECLI:NL:GHSHE:2017:2498).
Rechtbank Zeeland West Brabant d.d. 27 januari 2016 (ECLI:NL:RBZWB:2016:658).
Hoge Raad d.d. 31 maart 2017 (ECLI:NL:HR:2017:530).
Informatiebeschikking en administratieplichtige (een taxibedrijf)
Een belastingplichtige is enig aandeelhouder van een taxibedrijf. De echtgenoot van de belastingplichtige is de bestuurder, maar heeft ook een eigen bedrijf. Het eigen bedrijf van de echtgenoot is een uitzendbureau. Het bedrijf van de belastingplichtige houdt zich bezig met het exploiteren van een taxibedrijf, het verrichten van installatiewerkzaamheden en de handel in- / verkoop van auto’s. Dit bedrijf leent ook personeel in van het uitzendbureau. Per 1 oktober 2012 is het taxibedrijf min of meer gestopt. De Belastingdienst besluit in 2013 een onderzoek te starten en geeft in 2013 ook een informatiebeschikking af. Deze informatiebeschikking is in geschil. Wij lichten hierna eerst kort de informatiebeschikking toe en gaan daarna verder in op deze casus.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking en taxibedrijf: de informatiebeschikking
De inspecteur heeft informatie van de belastingplichtige / administratieplichtige nodig om tot een juiste vaststelling van de belastingaanslag te kunnen komen. Daarom zijn in de wet verplichtingen voor belastingplichtigen en administratieplichtigen opgenomen. Eén van deze verplichtingen is de administratie- en bewaarplicht voor administratieplichtigen. Indien de inspecteur vindt dat de administratieplichtige onvoldoende aan deze verplichting voldoet, kan hij een informatiebeschikking afgeven. De informatiebeschikking geeft de stelling van de inspecteur weer dat de administratieplichtige niet heeft voldaan aan de eisen van de administratie- en bewaarplicht. De administratieplichtige kan deze informatiebeschikking aanvechten in bezwaar en beroep. Een onherroepelijke informatiebeschikking leidt ertoe dat vaststaat dat de administratieplichtige niet aan zijn verplichtingen heeft voldaan. De inspecteur zal in de meeste gevallen dan een aanslag opleggen. Daarbij dient de inspecteur vaak posten te schatten, hetgeen hem is toegestaan. De schatting dient uiteraard wel redelijk te zijn. Over deze redelijkheid bestaat vaak discussie. In de procedure over de hoogte van de belastingaanslag staat dan vast dat de administratieplichtige onvoldoende heeft meegewerkt. Dit kan leiden tot toepassing van de maatregel van omkering en verzwaring van de bewijslast. De administratieplichtige moet dan niet aannemelijk maken dat de inspecteur de aanslag onjuist vaststelt, maar dit doen blijken. Dat betekent zoveel als overtuigend aantonen. Deze bewijslast wordt in de praktijk wel omschreven als ondoenlijk en een processueel Zwaard van Damocles.
Hoe liep het af met deze administratieplichtige? Dat leggen wij hierna uit.
Informatiebeschikking en taxibedrijf: wat is er gebeurd?
De inspecteur heeft een boekenonderzoek ingesteld in 2013. Hij geeft een eerste informatiebeschikking af voor het onvoldoende meewerken aan het boekenonderzoek. Daarmee bedoelt de inspecteur in dit geval dat de gevraagde informatie niet is verstrekt. Op last van de rechter verstrekt de belastingplichtige deze informatie alsnog, waardoor deze informatiebeschikking wordt vernietigd. Maar dat is nog niet eind goed, al goed.
In het rapport boekenonderzoek, dat wordt opgemaakt in 2015, komt terug dat de administratie gebrekkig is. Zo zijn kostenfacturen niet geordend en zijn bedragen van ingehuurd personeel niet ingeboekt. Ook neemt de inspecteur waar dat de omzet niet juist en volledig is verantwoord. De lijst loopt overigens nog even door met gebreken die de inspecteur constateert. De administratieplichtige weerlegt deze bevindingen van de inspecteur, doch partijen komen niet tot overeenstemming.
De inspecteur neemt daarom in 2015 een tweede informatiebeschikking. Deze informatiebeschikking gaat niet over het aanleveren van informatie, maar het voldoen aan de administratie- en bewaarplicht. Hiertegen gaat de administratieplichtige in bezwaar en beroep.
Informatiebeschikking en taxibedrijf: standpunten van partijen
De administratieplichtige vindt dat de inspecteur deze informatiebeschikking niet mocht nemen, omdat zij reeds heeft voldaan aan de verplichtingen die uit de eerste informatiebeschikking bleken. Het opnieuw opleggen van een informatiebeschikking is misbruik van bevoegdheid.
De inspecteur is het hier uiteraard niet mee eens. Hij stelt dat de administratie- en bewaarplicht is geschonden. Dat dit nu geschiedt in de vorm van een tweede informatiebeschikking, staat daaraan niet in de weg.
Informatiebeschikking en taxibedrijf: oordeel van het hof
Het hof buigt zich eerst over misbruik van bevoegdheid. Daarvan is geen sprake volgens het hof. De tweede informatiebeschikking ziet namelijk op een andere (vermeende) schending dan de eerste informatiebeschikking. Er is geen regel in de wet die het verbiedt om in deze situatie een tweede informatiebeschikking te nemen. De algemene beginselen van behoorlijk bestuur staan hier volgens het hof ook niet aan in de weg.
Het hof komt vervolgens toe aan de stelling dat de administratie- en bewaarplicht helemaal niet is geschonden. De administratieplichtige wordt in deze gedachtegang echter niet gevolgd door het hof. Eerst volgt het oordeel dat aan de administratie- en bewaarplicht niet is voldaan, daarna wordt geoordeeld dat de inspecteur de informatie terecht relevant acht. Daarmee valt het oordeel ten nadele van de belastingplichtige uit.
Informatiebeschikking en belastingadvies
Een onherroepelijke informatiebeschikking kan leiden tot omkering en verzwaring van de bewijslast. Toepassing van deze maatregel maakt de bewijslast voor belastingplichtige(n) nagenoeg ondoenlijk. Daarom is het belangrijk om een afgegeven informatiebeschikking goed te laten beoordelen door een specialist. In de eerste plaats omdat het zo kan zijn dat de informatiebeschikking wellicht onterecht is afgegeven / herstel nog mogelijk is. In de tweede plaats omdat de informatie niet altijd hoeft te leiden tot toepassing van deze zware maatregel. Indien toepassing van de maatregel van omkering en verzwaring van de bewijslast disproportioneel is in uw situatie, blijft toepassing achterwege. Dit is uiteraard sterk afhankelijk van de situatie.
Hebt u een informatiebeschikking ontvangen? Dan gaan er direct belangrijke termijnen voor de bezwaar- en beroepsprocedure lopen. Neem dan contact op met één van onderstaande auteurs voor nadere hulp.
Persbericht Jongbloed Fiscaal Juristen zet in op eigen AI pakket voor belastingadviseurs
Jongbloed Fiscaal Juristen en Prudai ontwikkelen AI-pakket Leo Fiscaal
Enschede, 20 oktober 2026 – Jongbloed Fiscaal Juristen en het Enschedese AI-bedrijf Prudai ontwikkelen samen Leo Fiscaal: een AI-pakket dat speciaal is ontworpen voor fiscaal juristen en belastingadviseurs. De komende maanden wordt Leo Fiscaal uitgerold bij alle 25 medewerkers van Jongbloed Fiscaal Juristen. Hun ervaringen sturen de verdere doorontwikkeling.
Leergeld in de AI wereld is betaald
Jongbloed Fiscaal Juristen is al jaren bezig met haar eigen AI pakket. Er is de laatste jaren voldoende leergeld betaald, aldus Dennis Jongbloed (managing partner Jongbloed Fiscaal Juristen). Sinds midden 2025 zitten we op het goed spoor en na een verkenning van vele pakketten en AI partijen hebben we in 2026 de keuze gemaakt om met Prudai een fiscaal AI pakket voor fiscaal juristen en belastingadviseurs te gaan ontwikkelen. Dit pakket zal breed in de markt worden uitgezet en komt ook beschikbaar voor collega fiscalisten en belastingadviseurs, dit zal in Q4 2026 handen en voeten krijgen. We wilden het echter eerst uitgebreid testen en met het beste pakket op de markt komen, aldus Dennis Jongbloed.
Doorontwikkeling via uitrol bij alle 25 medewerkers: ‘We bouwen niet alleen vóór de praktijk, maar ín de praktijk’
Leo Fiscaal is geen generieke AI-assistent. Het pakket is ingericht op het werk van de fiscalist en ondersteunt onder meer bij het doorgronden van wetgeving, jurisprudentie en beleid, het ordenen van feitencomplexen en het voorbereiden van adviezen. Uitgangspunt is niet wat technisch mogelijk is, maar welke vragen fiscalisten dagelijks op hun bureau krijgen.
In de samenwerking brengt Jongbloed de fiscale vakinhoud en praktijkervaring in, Prudai de technologische kennis om die vakinhoud te vertalen naar betrouwbare software. Fiscalisten en ontwikkelaars werken daarbij in één team.
AI pakket voor fiscalisten dat is ontwikkeld in de praktijk
De uitrol binnen Jongbloed Fiscaal Juristen is nadrukkelijk onderdeel van de ontwikkeling. Medewerkers op alle vestigingen – Enschede, Almelo, Den Haag en Amsterdam – gebruiken Leo Fiscaal in hun eigen werk en hebben een directe lijn met het ontwikkelteam. Wat werkt, wordt uitgebouwd; wat beter kan, wordt aangepast. We werken er dagelijks mee en koppelingen met sharepoint - in combinatie met fiscale bronnen - werkt praktisch, betrouwbaar en geeft ons vertrouwen.
“Er zijn inmiddels talloze AI-tools, maar die zijn zelden gebouwd voor ons vak,” zegt Dennis Jongbloed, “Wij wilden een pakket dat begint bij de manier waarop een fiscalist denkt en werkt: van feiten naar fiscaal kader, en van risicoanalyse naar advies. Met Prudai hebben we een partner gevonden die deze vertaalslag kan maken. Door Leo Fiscaal meteen bij ons hele team in te zetten, bouwen we niet alleen vóór de praktijk, maar ín de praktijk. Elke terugkoppeling van een collega maakt het pakket beter.”
Wat kan het pakket op dit moment?
Het pakket werkt op dit moment 6 maanden in onze praktijk. Er zijn een aantal specifieke agents ontwikkeld:
- Werkkostenregeling scan
- Boekenonderzoeken onderzoeken
- Woonplaatsonderzoeken analyseren
- Bezwaar en beroepschriften opstellen
- Klant informatie (zoals aangiften en jaarrekeningen) analyseren en advies uitbrengen
- Fiscale vragen beantwoorden (met onderbouwing kennisgroepstandpunten, jurisprudentie en actuele wetgeving en besluiten)
- Tijdlijnen maken inzake fiscale procedures en advisering
De fiscalist blijft aan zet
Leo Fiscaal ondersteunt, maar beslist niet: de verantwoordelijkheid voor het advies blijft volledig bij de fiscalisten van Jongbloed. AI versnelt het zoek- en analysewerk. Zo blijft meer tijd over voor waar het in fiscaal advies om draait – feiten wegen, risico’s inschatten en keuzes maken in het belang van de cliënt – en dat blijft mensenwerk.
Informatie van clienten blijft in vertrouwde handen
Vertrouwelijkheid is daarbij een harde randvoorwaarde, want fiscalisten werken voortdurend met gevoelige informatie van cliënten. Prudai is gecertificeerd volgens ISO/IEC 27001, slaat klantgegevens op in Europese datacenters en gebruikt die gegevens niet om AI-modellen te trainen. Er wordt gewerkt via de meest recente AVG/GDPR verordening en volgens NEN 7510 standaarden.
Hoe werkt Leo Fiscaal voor fiscaal juristen en belastingadviseurs
“Goede AI begint bij een scherp begrip van het vakgebied,” zegt Geert Haisma, medeoprichter van Prudai. “De fiscale praktijk vraagt om precisie, actualiteit en een zorgvuldige omgang met vertrouwelijke informatie. Doordat we zij aan zij werken met de fiscalisten van Jongbloed, sluit Leo Fiscaal steeds beter aan op wat zij echt nodig hebben. Een uitrol binnen een compleet kantoor levert feedback op die je in een testomgeving nooit krijgt.”
Het team achter Leo Fiscaal
Vanuit Jongbloed Fiscaal Juristen werken managing partner Dennis Jongbloed en Yassin Geerdink, student fiscaal recht in Groningen, aan het project. Bij Prudai zijn medeoprichters Geert Haisma en Beau Jonkhout betrokken.
Met Geerdink zit ook de volgende generatie fiscalisten aan tafel. “Tijdens mijn studie zie ik hoe snel AI het vak verandert,” zegt hij. “Bij Leo Fiscaal kan ik mijn fiscale kennis direct inzetten voor een pakket dat collega’s straks dagelijks gebruiken. Voor mijn generatie wordt werken met AI vanzelfsprekend; het is bijzonder om daar nu al vorm aan te mogen geven.”
Noot voor de redactie (niet voor publicatie)
Over Jongbloed Fiscaal Juristen N.V.
Jongbloed Fiscaal Juristen is een fiscaal advieskantoor met vestigingen in Enschede, Almelo, Den Haag en Amsterdam. Het kantoor werd in 2005 opgericht en telt 25 medewerkers, onder wie fiscaal juristen en belastingadviseurs. Zij adviseren ondernemers, familiebedrijven, vermogende particulieren en mkb-bedrijven over complexe nationale en internationale fiscale vraagstukken, met een praktische en ondernemende aanpak. www.jongbloed-fiscaaljuristen.nl
Over Prudai
Prudai is een Nederlands softwarebedrijf uit Enschede dat AI-collega’s bouwt voor professioneel werk, onder meer in de juridische praktijk, de bouw, de zorg en de publieke sector. Leo Fiscaal is de eerste Prudai-toepassing voor de fiscale praktijk. www.prudai.com
Rechten Belastingdienst boekenonderzoek
Door een uitspraak van de rechter worden de rechten van de Belastingdienst bij een boekenonderzoek wellicht beperkt. In dit artikel een nadere toelichting. In dit artikel behandelen wij de procedure bij de Rechtbank (gunstig voor belastingplichtige) en het Gerechtshof (gunstig voor de Belastingdienst) inzake informatie van een parkeer-app. Zoals uit onderstaande uitspraak volgt, heeft de Belastingdienst verregaande bevoegdheden om informatie op te vragen.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Rechten belastingdienst bij boekenonderzoek
Het boekenonderzoek is een controle van uw aangiften en administratie. Het kan gaan om een onderzoek over een periode of om controle van bepaalde onderdelen van uw aangiften en administratie. Een boekenonderzoek wordt altijd van tevoren aangekondigd, aldus de internetsite van de Belastingdienst. Omdat wij de komende jaren meer boekenonderzoeken verwachten (waaronder deelonderzoeken over de werkkostenregeling, subsidies, afdrachtverminderingen (zoals WVA) en loonheffingen), maken wij hier inzichtelijk wat u mogelijk staat te wachten.
De bevoegheden van de Belastingdienst bij een onderzoek gaan redelijk ver. Het is echter wel van belang dat de Belastingdienst zich aan spelregels heeft gehouden.
Rechtbank uitspraak omtrent verstrekken informatie aan Belastingdienst
De Rechtbank Oost-Brabant in Den Bosch heeft een redelijk opmerkelijke uitspraak gedaan. Het bedrijf SMS Parking hoeft geen parkeergegevens van klanten aan de Belastingdienst te verstrekken. De Belastingdienst wilde deze informatie ontvangen om te kunnen kijken waar een automobilist zijn auto heeft geparkeerd (reden waarschijnlijk: controleren kilometeradministratie). Volgens de rechter vormt dit een te grote inbreuk op de privacy van de burger.
De rechter is vlot en helder. De Belastingdienst schendt de privacy van burgers door klakkeloos extreem grote hoeveelheden op te eisen om te kijken of er toevallig ook bruikbare informatie tussen zou kunnen zitten. In dit kader ging het om ruim 2 miljoen parkeertransacties welke in 2012 zijn verwerkt. De Belastingdienst wilde op basis van deze kentekengegevens kijken of belastingplichtigen wellicht het privégebruik met de auto van de zaak hebben verzwegen. De informatie van SMS Parking wordt dan dus vergeleken met de kilometeradministratie van de belastingplichtige.
Deze uitspraak is volgens ons de eerste heldere uitspraak over een zogenaamde phishing expedition. Het verzoek van de Belastingdienst is zo omvangrijk, dat dit niet valt te combineren met een regulier boekenonderzoek en / of verzoek bij derden om informatie te verstrekken. In 1974 deed de Hoge Raad een uitspraak in cassatie waarbij is aangegeven dat de Belastingdienst vrijwel alles mag vragen, deze tijd is echter anders dan de situatie in 2013. We hebben nu privacywetgeving en Europees recht.
De Belastingdienst moet bij het opvragen van informatie rekening houden met de algemene beginselen van behoorlijk bestuur. Een onderdeel hiervan is het beginsel van proportionaliteit. De grens welke hierbij kan gelden heeft de rechter nog niet strak omschreven, maar dit zal de Hoge Raad waarschijnlijk wel gaan doen in 2014. De Belastingdienst heeft al aangekondigd om in hoger beroep te gaan, gezien het belang is dit logisch.
Gerechtshof inzake rechten belastingplichtige
De Belastingdienst is in hoger beroep gegaan inzake hiervoor genoemde uitspraak. Het bedrijf SMS Parking wordt door het Gerechtshof in het ongelijk gesteld en moet de informatie aan de Belastingdienst verstrekken. De belangrijkste reden is dat de kentekeninformatie niet direct naar een persoon herleidt.
Rechten Belastingdienst bij informatieverzoek
De rechten van de Belastingdienst op grond van de wet (met name artikel 47 en 53 AWR) zijn ruim geformuleerd. Meestal zal een informatieverzoek ook onder een dergelijke bepaling ressorteren. Vaak zal de informatie ook voor de belastingheffing van belang kunnen zijn. Als u veel informatie heeft verzameld, zit er altijd wel iets bij waar u iets mee kunt, is dan de stelling. Het kan echter wel zo zijn dat de Belastingdienst door het verzoek het subsidiariteitsbeginsel en het proportionaliteitsbeginsel schendt. In dit kader kan worden verwezen naar artikel 8 EVRM (recht op bescherming voor zijn privéleven) en de relevante privacywetgeving.
Bij het opvragen van informatie behoeft het niet vooraf vast te staan dat deze informatie relevant is (Hoge Raad, 22 september 2006). Het gaat immers om inlichtingen, boeken en andere gegevensdragers of de inhoud daarvan waarvan de raadpleging van belang kan zijn voor de vaststelling van de feiten welke invloed kunnen uitoefenen op de belastingheffing ten aanzien van een belastingplichtige / derde.
Het kan echter wel zijn dat sprake is van zekere mate van overkill (proportioneel) of dat sprake is van een strijdigheid met een ander algemeen beginsel van behoorlijk bestuur of Europese Wetgeving. Dit komt thans eindelijk eens aan de orde. Iedereen moet gewoon zijn of haar auto kunnen parkeren zonder dat de overheid deze informatie zomaar krijgt.
De Belastingdienst vraagt een grote bak informatie op en kijkt vervolgens of er nog "hits" zijn. Als dit zonder beperking ongeclausuleerd mogelijk zou zijn, worden de rechten van de Belastingdienst wel erg ver opgerekt. De Belastingdienst kan dit redelijk eenvoudig oplossen door informatie gericht op te vragen met een bepaald doel (Rechtbank Amsterdam d.d. 8 november 2011), dus niet vissen in open zee maar op een gerichte en goede visplek !
In de onderhavige casus mocht de Belastingdienst ook nog ruim € 1.300 aan kosten voor de parkeerorganisatie vergoeden. We wachten het Hoge Beroep maar eens af !
Gevolgen voor de parkeerpraktijk
Een aantal organisaties heeft hun informatie al aan de Belastingdienst verstrekt, door de uitspraak in Hoger Beroep zal de Belastingdienst bij alle organisaties die informatie van auto's vastleggen informatie gaan opvragen. Dergelijke organisaties zullen de informatie korter gaan bewaren, dit om toekomstige problemen te voorkomen.
Update 29 april 2015: parkeergegevens blijven voortaan geheim
De algemeen directeur van de Belastingdienst, de heer Blokpoel, is tot het inzicht gekomen dat het gebruik van parkeergegevens te ver gaat wat betreft de privacy van belastingplichtigen. Ook al mag het volgens de rechter dus wel, de Belastingdienst zal parkeergegevens niet langer opvragen voor het controleren van rittenadministraties. Reeds verzamelde informatie is intussen door de Belastingdienst vernietigd.
Bron informatie boekenonderzoek
Toelichting Rechtbank Oost-Brabant (Den Bosch) d.d. 26 november 2013.
Terechte navordering hypotheekrente
Indien na het opleggen van een belastingaanslag bij de inspecteur het vermoeden rijst dat deze te laag is vastgesteld, dan kan dit uiteindelijk leiden tot navordering. De inspecteur kan overgaan tot navordering indien sprake is van een zogenaamd nieuw feit, tenzij sprake is van een situatie waarin de belastingplichtige te kwader trouw is geweest. Een nieuw feit is dan niet nodig. Voor de volledigheid merken wij op dat navordering onder voorwaarden ook mogelijk is indien sprake is van een duidelijke fout bij de aanslagoplegging. Wij gaan daar in het kader van dit artikel niet nader op in.
Dit artikel bevat een weergave van een recent vonnis van de rechtbank Noord-Nederland. Aan de orde was het navorderen door de inspecteur wegens een onjuistheid in de hypotheekrenteaftrek. Wij bespreken in het vervolg van dit artikel het vonnis.
Terechte navordering hypotheekrente: wat was er aan de hand?
Het betreft een navorderingsaanslag in de sfeer van de inkomstenbelasting. De belastingplichtige en zijn partner hebben een eigen woning. Dat betekent dat voor leningen die als eigenwoningschuld kwalificeren hypotheekrenteaftrek mogelijk is. Daarnaast had de belastingplichtige een B.V. Deze B.V. is in 2001 failliet verklaard. Hierna beschrijven wij wat voor invloed dit feitencomplex op de aangifte en de aanslag heeft gehad.
De B.V. is in 2001 failliet verklaard. De belastingplichtige is als gevolg hiervan door de bank aangesproken voor een openstaande schuld. Deze schuld is vervolgens door hem afgelost. Daarvoor moest hij echter een lening afsluiten bij de bank. Bij de aangifte inkomstenbelasting 2013, maar ook in de jaren daarvoor, geeft de belastingplichtige die lening aan als eigenwoningschuld. Ook is door de belastingplichtige een zogenaamde BBZ-lening aangevoerd als eigenwoningschuld. Voor beide leningen claimt de belastingplichtige hypotheekrenteaftrek. De Belastingdienst stelt naar aanleiding van de aangifte inkomstenbelasting 2013 geen vragen. Hij gaat over tot het opleggen van de aanslag overeenkomstig de ingediende aangifte.
Vragen van de Belastingdienst over hypotheekrenteaftrek
In 2018 stelt de inspecteur vragen over de aangifte inkomstenbelasting 2013. Hij komt tot de conclusie dat ten onrechte hypotheekrenteaftrek is geclaimd, omdat geen sprake is van eigenwoningschulden. Duidelijk is immers dat de leningen niet zijn aangegaan ten behoeve van de eigen woning, maar om een borgstelling in te lossen. De lening die als BBZ-lening kwalificeert is eveneens niet bedoeld voor de eigen woning. Vervolgens ontstaat een discussie over het kwalificeren van deze lening(en) als box 1 of box 3 schuld, doch dat laten wij hier verder onbesproken. De inspecteur accepteert de beide leningen niet als eigenwoningschuld en corrigeert de hypotheekrenteaftrek.
Terechte navordering hypotheekrente: wat is het geschilpunt?
De belastingplichtige meent dat navordering niet mogelijk is wegens een ambtelijk verzuim van de inspecteur. Het had, zo stelt de belastingplichtige, op de weg van de inspecteur gelegen om nader onderzoek te doen naar de ingediende aangifte inkomstenbelasting 2013. Dit zou voor de hand liggen omdat de rentelasten en kosten sterk zijn gestegen tussen 2009 en 2014, de Belastingdienst bekend is met de rekeninggegevens en de BBZ-leningen, de eigenwoningschuld op een apart moment toenam en de ondernemingsbalans sterk is gewijzigd. De Belastingdienst is ook partij geweest bij de afwikkeling van de B.V. en was dus bekend met de slechte financiële positie van de belastingplichtige. De belastingplichtige meent daarom dat de inspecteur alle reden had om de gegevens in de aangifte te controleren voordat de aanslag werd opgelegd.
De inspecteur is het hiermee oneens. Hij vindt dat er sprake is van een nieuw feit. Bij het opleggen van de eerste aanslag mocht hij uitgaan van de juistheid van de gegevens in de aangifte. Van een ambtelijk verzuim is dus geen sprake. Zoals gebruikelijk in deze procedures, meent de inspecteur ook dat sprake is van kwade trouw.
Wat overweegt de rechtbank bij deze navordering?
De rechtbank merkt op dat er in deze situatie sprake moet zijn van een nieuw feit of kwade trouw. Is dat niet het geval, dan is navordering niet aan de orde. Daarbij is de bewijslast zo verdeeld, dat de inspecteur aannemelijk moet maken dat aan de vereisten voor navordering is voldaan. Dat er hier sprake is van een feit dat grond oplevert voor het vermoeden dat de aanslag te laag was, staat naar het oordeel van de rechtbank buiten kijf. De vraag is of het een nieuw feit is. De kernvraag daarbij is of de inspecteur met dit feit – bij het opleggen van de aanslag – reeds bekend was of redelijkerwijs had kunnen zijn.
Bij het beantwoorden van de kernvraag geldt als uitgangspunt dat een inspecteur kan uitgaan van de juistheid van de informatie die de belastingplichtige via de aangifte verstrekt. De inspecteur is tot nader onderzoek gehouden als hij, na met normale zorgvuldigheid kennis te hebben genomen van de aangifte, aan de juistheid ervan in redelijkheid behoort te twijfelen. De Hoge Raad oordeelde in het verleden al dat in ieder geval niet getwijfeld hoeft te worden aan de juistheid van de gegevens, als de niet onwaarschijnlijke mogelijkheid bestaat dat de in de aangifte opgenomen gegevens juist zijn. De rechtbank zal in deze zaak de vraag moeten beantwoorden of de niet onwaarschijnlijke kans bestaat dat de in de aangifte opgenomen gegevens juist zijn.
Het oordeel van de rechtbank inzake de navordering van hypotheekrente:
De inspecteur is op basis van de huidige regels niet gehouden om de juistheid van de gegevens te toetsen door verbanden te leggen met voorgaande jaren en die aangiften. Het gaat dus om een zelfstandige toetsing van de aangifte die in geding is. Het standpunt van de belastingplichtige over de omliggende belastingjaren en de ontwikkeling daarin doen dus niet ter zake.
De rechtbank oordeelt dat de inspecteur aan de juistheid van de gegevens in de aangifte niet hoefde te twijfelen. Er is derhalve geen ambtelijk verzuim begaan. Dit oordeel motiveert de rechtbank als volgt.
De totale eigenwoningschuld die is aangegeven maakt dat het bedrag aan hypotheekrente niet onwaarschijnlijk is. Dat de belastingplichtige expliciet heeft vermeld dat sprake is van een BBZ-lening, doet daar niet aan af. Het begeleidende invulveld in de aangifte is namelijk – zo oordeelt de rechtbank – geen relevant gegeven om de hoogte van de aanslag te bepalen. Het zou te veel van de inspecteur vergen om deze invulvelden te interpreteren en er telkens kennis van te nemen. De navorderingsaanslag is terecht opgelegd.
Navordering door de Belastingdienst en onze advisering
Zoals uit bovenstaande naar voren komt, is het beoordelen of navordering door de Belastingdienst mogelijk is een nauwkeurige aangelegenheid. Dat komt onder meer door de complexe, open norm naar de waarschijnlijkheid van de juistheid van gegevens. Naar onze mening had bovenstaande zaak op basis van die norm ook anders uit kunnen vallen. Wij voeren regelmatig discussies met de Belastingdienst over de mogelijkheid om na te vorderen. Wordt u geconfronteerd met een navorderingsaanslag? Laat de termijnen dan niet verlopen en neem contact op met een specialist. De eerste kennismaking is altijd vrijblijvend.
Vergrijpboete notaris als medepleger
Een (voormalig) notaris - die in zwaar weer zat - krijgt een vergrijpboete (€ 72.000) opgelegd als medepleger omdat hij opzettelijk (ten onrechte) overdrachtsbelasting voor een klant heeft teruggevraagd bij de teruglevering van een bedrijfspand. Door schijnconstructies is onrechtmatig overdrachtsbelasting teruggevraagd, aldus de Belastingdienst (en Rechtbank).
Procedure notaris inzake overdrachtsbelasting
De eerste vraag die aan de orde wordt gesteld bij de Rechtbank is: is de notaris een medepleger? Er staat vast dat de notaris de teruggave heeft aangevraagd en dat de Inspecteur deze in 2010 heeft uitbetaald. In artikel 5:1 AWB (Algemene Wet Bestuursrecht) staat in lid 1 wat een overtreding is, in lid 2 staat vervolgens dat voor deze overtreding zowel de pleger als de medepleger als overtreder wordt gezien. De Inspecteur toont aan dat er tussen de notaris en de directie van de B.V. veel contact is geweest over het opzetten van een schijnconstructie om zo de heffing van twee keer overdrachtsbelasting te voorkomen. Hiermee is de inspecteur geslaagd in zijn bewijs.
De hoogte van de boete (100%) is passend en geboden, aldus de Belastingdienst. Er is immers sprake van samenspanning en een notaris welke kan worden verweten dat hij als notaris heeft meegewerkt aan het ten onrechte (bewust) terugvragen van overdrachtsbelasting. De notaris heeft zijn maatschappelijke verantwoordelijkheid niet genomen. Juist van een notaris mag worden verwacht dat hij een netjes functionerend rechtsverkeer gaat waarborgen, aldus de Rechtbank. De boete wordt verminderd tot zo'n € 30.000, de reden hiervoor is:
- Notaris heeft de teruggave niet zelf ontvangen;
- De redelijke termijn is overschreden (ruim 18 maanden).
Streep door vergrijpboete ex bestuurder voetbalclub
Als bestuurder een vergrijpboete aan je broek krijgen? Dan staat niet alleen je portemonnee onder druk, maar ook je reputatie. De fiscus legt ze soms voortvarend op, maar gelukkig kijkt de rechter kritischer. In een procedure bij de Rechtbank Gelderland d.d. 5 juni 2025 (ECLI:NL:RBGEL:2025:4322) oordeelde de rechter dat een ex-bestuurder van een voetbalclub ten onrechte als feitelijk leidinggever werd aangemerkt. Hoewel hij ooit betrokken was bij een spelerstransfer, was zijn rol bij de latere afwikkeling onvoldoende concreet. De rechtbank herhaalt: bestuurder zijn is niet hetzelfde als leiding geven aan een strafbaar feit. En voor een boete moet de Belastingdienst het bewijs keihard rond hebben. Omdat die bewijslast zwaarder is dan bij de belastingheffing zelf, sneuvelde de boete. De uitspraak is een reminder: wie als adviseur scherp blijft op bewijs en betrokkenheid, kan veel ellende besparen.
Voor een helder overzicht van de stappen die de belastingdienst moet doorlopen verwijzen wij u naar een uitspraak van de Hoge Raad d.d. 26 april 2016 ECLI:NL:HR:2016:733.
Geduld is vereist, maar rechtvaardigheid duurt soms gewoon even. Belangrijk is dat de belastingdienst met overtuigend aangetoond bewijs komt met concrete gedragingen door de feitelijk leidinggevende.
Hierbij spelen voor een vergriipboete een aantal zaken:
- Feitelijk leiding geven: dit moet concreet worden onderbouwd (zie Hoge Raad d.d. 16 december 1986 ECLI:NL:HR:1986:AC9607) , dit speelde bij de Slavenburg bank, de zogenoemde slavenburg jurisprudentie.
- Is de verboden gedraging door de BV (of rechtspersoon) verricht, zie Drijfmest arrest van de Hoge Raad d.d. 21 oktober 2003 ECLI:NL:HR:2003:AF7938
- Wordt het geheel (opzet of grove schuld) voldoende overtuigend aangetoond (zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Al met al moet het volgende worden beoordeeld:
- Kan de (strafbare) gedraging worden toegerekend aan belastingplichtige ( de rechtspersoon)
- Is er hierbij sprake van opzet bij deze strafbare gedraging
- Heeft de persoon (bestuurder) zich gedragen als actief (of passief) feitelijk leidinggevende van dit (strafbare) feit
- Is dit gedrag opzettelijk uitgevoerd door de feitelijk bestuurder/ leidinggevende.
- Heeft de belastingdienst voldoende overtuigend aangetoond dat sprake
is van opzet of grove schuld (zie
Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Vergrijpboete ter discussie stellen
De vergrijpboete wordt soms iets te vlot door een inspecteur opgelegd. Deze kan om verschillende redenen worden verminderd of tot nihil worden bijgesteld (door de rechter). De belangrijkste oorzaken uit de rechtspraak zijn:
- Procedure loopt te lang (overschrijding van de redelijke termijn), zie Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1132 of Gerechtshof Arnhem Leeuwarden d.d. 23 juli 2024 ECLI:NL:GHARL:2024:4871
- Vergrijpboete voor hetzelfde feit bij verschillende belastingtypen
- Vergrijpboete wordt niet overtuigend via feitelijk bewijs aannemelijk gemaakt, derhalve geen (of beperkt) sprake van opzet of grove schuld (uitgebreide toelichting in mening AG op 4 april 2025 (ECLI:NL:PHR:2025:410)
- Ontbreken van voldoende bewijs voor opzet of grove schuld, Gerechtshof Amsterdam d.d. 15 november 2022 ECLI:NL:GHAMS:2022:3728
- De grondslagen en/of omstandigheden zijn anders of niet juist voorgesteld, zie Gerechtshof Arnhem Leeuwarden d.d. 14 mei 2024 ECLI:NL:GHARL:2024:3357
- De boete moet wel in balans zijn, de noodzaak van een juiste kwalificatie van het vergrijp en de evenredigheid van de opgelegde boete, zie hiertoe mening AG op 5 juli 2024 ECLI:NL:PHR:2024:736
- Beboeting wordt niet tijdig medegedeeld, schending verdedigingsbeginsel (kennisgeving boete (met motivering) is later gedagtekend dan de boetebeschikking. Zie hiertoe bijvoorbeeld Rechtbank Zeeland West Brabant d.d. 7 mei 2025 ECLI:NL:RBZWB:2025:2724.
Hoge Raad inzake vergrijpboete
In 2022 heeft de Hoge Raad een arrest gewezen over de term "bewust". Een autohandelaar heeft een naheffingsaanslag BTW met een vergrijpboete ontvangen. De reden is dat de handelaar door de gebrekkige administratie had moeten inzien dat hij geen recht had op de levering van auto's tegen het nultarief. Hij had moeten weten dat hij niet aannemelijk zou kunnen maken dat de auto's naar een andere EU lidstaat zijn vervoerd. Ook had de handelaar zijn adviseur niet zomaar mogen vertrouwen. De Hoge Raad denkt hier anders over. Voorwaardelijke opzet is niet aan de orde. Aan de handelaar kan niet de voor opzet vereiste "bewustheid" met betrekking tot de onjuiste aangifte worden verweten, aldus ons hoogste rechtscollege. Verder kunnen de omstandigheden dat belanghebbende geen openheid van zaken heeft gegeven en dat hij het laakbare van zijn gedragingen niet heeft ingezien, niet bijdragen aan het oordeel dat hij bewust fouten heeft gemaakt. De Hoge Raad vernietigd de vergrijpboete en verwijst de zaak naar een ander Gerechtshof.
Bestuurder geen pleger bij niet doen van een aangifte vennootschapsbelasting
Bij het Gerechtshof Arnhem Leeuwarden d.d. 24 februari 2023 ECLI:NL:GHARL:2023:1967 kwam een procedure voorbij waarbij een bestuurder over meerdere jaren geen aangiften vennootschapsbelasting van de BV had ingediend. Het Hof oordeelde dat de bestuurder (verdachte) als pleger kan worden aangemerkt (artikel 69 lid 1 AWR), dit in kader van "het opzettelijk niet doen van een bij de belastingwet voorziene aangifte". Deze procedure komt uiteindelijk bij de Hoge Raad op 24 maart 2026 ECLI:NL:HR:2026:424. Die denkt er anders over. De bestuurder is niet de persoon die de aangifteplicht droeg. De aangifteplicht berust immers bij de rechtspersoon aan wie het aangiftebiljet is gericht. Dit is de BV zelf en niet de natuurlijke persoon die als bestuurder optreedt of feitelijk de correspondentie ontvangt en de aangifte verzorgt. Verantwoordelijk zijn voor iets wil nog niet zeggen dat die persoon ook "pleger" is voor het niet doen van de aangifte. Dit wil nog niet zeggen dat de bestuurder lekker achteruit kan gaan zitten. Op grond van het strafrecht (artikel 47-51 WvS) is er voldoende ruimte om de bestuurder als medepleger of feitelijk leidinggevende aan te pakken. Hier speelde echter de toets van "pleger". De zaak wordt teruggewezen naar hetzelfde gerechtshof.
Noot fiscaal jurist over boete notaris
Sinds midden 2009 is het mogelijk dat een boete aan de belastingplichtige en aan de adviseur / medepleger wordt opgelegd (vierde tranche AWB). Een medepleger is niet de belastingplichtige en een boete kan aan hem / haar ook nadien (dus na de aanslag) worden opgelegd. Sinds 2014 is deze wetgeving iets aangepast. Sinds 2014 is de wet nog ruimer, een vergrijpboete kan ook worden opgelegd aan een medepleger, een uitlokker en iemand die het vergrijp heeft doen plegen. De Belastingdienst maakt de laatste jaren steeds vaker gebruik van deze mogelijkheid. Begin 2017 heeft de Belastingdienst aangekondigd om een openbare lijst te willen maken met adviseurs die hebben meegewerkt aan belastingontduiking. De adviseur achter de klant wordt dus steeds vaker bestraft en de scheiding tussen "scherp adviseren" en "belastingontduiking" wordt steeds dunner. Maatschappelijk is dit een goede ontwikkeling, mits de overheid maar voldoende kennis heeft om de verschillen uit elkaar te houden. In deze procedure was niet evident dat sprake was van bewust belastingontduiken, sterker nog, de casus is aan de Belastingdienst voorgelegd.
In een arrest van de Hoge Raad d.d. 15 september 2020 is gebleken dat een adviseur niet altijd als medepleger kan worden gezien als er opzettelijk onjuist of onvolledig aangifte is gedaan (artikel 69.2 AWR), dit in tegenstelling tot de uitspraak van het Gerechtshof. De Hoge Raad verwijst naar een eerder arrest (ECLI:NL:HR:2020:121), inhoudende dat als aangifte ingediende gegevensdrager uitsluitend kan worden aangemerkt als ‘bij belastingwet voorziene aangifte’ indien die aangifte is gedaan door degene op wiens belasting- of betalingsplicht die aangifte betrekking heeft of door degene die uit hoofde van art. 42 tot en met 44 AWR als vertegenwoordiger van belasting- of betalingsplichtige kan optreden en dat art. 47 tot en met 51 Sr diverse mogelijkheden bieden om degene die anders dan als pleger betrokken is bij onjuist of onvolledig doen van bij belastingwet voorziene aangifte, onder specifieke voorwaarden strafrechtelijk aansprakelijk te stellen voor die betrokkenheid.
Waarmee kunnen wij u helpen?
De kans op een onjuiste aangifte is door de ingewikkeldheid / complexiteit van het belastingrecht snel aanwezig. Dat wil echter nog niet zeggen dat u als belastingplichtige zich er steeds van bewust moet zijn geweest dat uw aangifte onjuist of mogelijk onjuist is. Schakel daarom voor het doen van aangifte een deskundige in. Is eenmaal een boete opgelegd of wordt dat aangekondigd, neem dan direct contact met ons op. Wij beschikken over de deskundigheid om een boete eventueel te voorkomen dan wel te beoordelen of die volgens de regelen der kunst is opgelegd. Mail ons voor een vrijblijvend gesprek.
Bron notaris als medepleger
Rechtbank Gelderland d.d. 24 april 2017 (ECLI:NL:RBGEL:2017:2297).
Faillissement B.V. en belastingen
De laatste tijd adviseren wij regelmatig DGA's waarvan een B.V. of de gehele structuur dreigt "om te vallen". Een faillissement van een B.V. vraagt aandacht, tijdig voorsorteren en deskundige begeleiding. De fiscale gevolgen worden vaak niet voldoende in de gaten gehouden.
Regelmatig adviseren wij DGA's en bedrijven over nieuwe mogelijkheden en structuren en bij mogelijkheden om een faillissement te voorkomen en / of de schade voor de bestuurder en / of het bedrijf te beperken. Bel gerust voor een vrijblijvende afspraak bij ons op kantoor. U bent zeker van een prettige ontvangst, heldere taal, deskundige fiscaal juristen en geen onduidelijke facturen of verrassingen.
Een faillissement van de B.V.
Een DGA heeft een holdingstructuur en de werkmaatschappij gaat failliet. De schulden kunnen niet meer worden betaald en een schuldeiser vraag het faillissement van de werkmaatschappij aan bij de Rechtbank. Soms vraagt de DGA zelf het faillissement aan, voor de gevolgen maakt dit niet uit. Eventueel kan de DGA een doorstart overwegen, edoch dit is altijd onzeker (curator en rechter-commissaris moeten hier immers mee instemmen).
Bij een faillissement van een B.V. gaat de DGA (in privé) niet failliet. In een aantal situaties loopt de DGA echter wel een risico. De belangrijkste risico's zijn:
- Aansprakelijkheidsstelling door de curator (of schuldeisers) (bijvoorbeeld door niet voldaan aan stortingsplicht of onbehoorlijk bestuur).
- Aansprakelijkheid voor belastingschulden.
- Rekening-courantvorderingen van de werkmaatschappij / holding op de DGA.
- Borgstelling bij de bancaire instelling.
Als de werkmaatschappij failliet gaat, zal de Rechtbank een curator in de buurt aanwijzen. Deze curator zal zich meestal nog dezelfde dag melden bij de DGA. De DGA krijgt een lijst met vragen en moet deze binnen een paar dagen beantwoorden. De curator zit er primair voor de schuldeisers. Zorg ervoor dat u de administratie (voor het faillissement) op orde heeft.
Aansprakelijkheid DGA bij faillissement
Een DGA / bestuurder kan aansprakelijk worden gesteld door de curator. Er moet dan sprake zijn van een (kennelijk) gebrekkige of onbehoorlijke taakvervulling. Voorbeelden hiervan zijn:
- Administratie is niet op orde.
- Verwijtbaar gedrag bij de bestuurder (slecht ondernemen / beslissingen nemen).
- Betalingsonmacht is niet tijdig gemeld bij de Belastingdienst.
- Er zijn - in het zicht van het faillissement - transacties verricht die schuldeisers hebben benadeeld (pauliana).
- De publicatiestukken zijn te laat ingediend bij het handelsregister.
Faillissement en vennootschapsbelasting
- Liquidatieverlies: Bij de liquidatie van een deelneming (minimaal 5% belang) kunt u een liquidatieverlies nemen in de holding. Als de liquidatie-uitkering lager is dan hetgeen u voor de deelneming heeft opgeofferd (betaald), dan is dit verlies aftrekbaar in de holding (als liquidatieverlies). Het verlies is aftrekbaar als de vereffening van de liquidatie is voltooid. Als een faillissementsafwikkeling lang duurt, dan kan ook pas later het liquidatieverlies worden genomen. Het feit dat de curator zou stellen dat alle betrokken schuldeisers niets zullen ontvangen bij liquidatie maakt dit niet anders, derhalve eerst vereffenen en dan liquidatieverlies nemen.
- Fiscale eenheid vennootschapbelasting: Als de holding en de werkmaatschappij zijn ondergebracht in een fiscale eenheid voor de vennootschapsbelasting (holding heeft minimaal 95% van de aandelen in de werkmaatschappij en er is een verzoek tot fiscale eenheid voor de vennootschapsbelasting ingediend bij de Belastingdienst, waarbij er een beschikking is afgegeven), kan er een probleem ontstaan. Voor de Belastingdienst is er sprake van één belastingplichtige. Voordeel van een fiscale eenheid voor de vennootschapsbelasting is dat er 1 aangifte vennootschapsbelasting wordt ingediend en dat onderlinge resultaten (holding en werkmaatschappij) met elkaar mogen worden verrekend. Als de werkmaatschappij failliet gaat (en uiteindelijk wordt ontbonden), kan er fiscale winst ontstaan omdat bepaalde schulden niet hoeven te worden betaald resp. kunnen worden betaald (of worden kwijtgescholden). De bate / winst wordt belast bij de holding. Een ontvoeging in het zicht van liquidatie of een faillissement zal in de praktijk zelden werken (anti-misbruikbepaling in de Wet op de Vennootschapsbelasting).
Faillissement en omzetbelasting
Veel structuren met een holding en werkmaatschappij vormen een fiscale eenheid voor de omzetbelasting. Hiervan is sprake als de holding en de werkmaatschappij een financiële, organisatorische en economische eenheid vormen. Voordeel is dat over onderlinge diensten (zoals management fee) geen omzetbelasting (hierna BTW) in rekening hoeft te worden gebracht. Tevens doen beide B.V.'s maar 1 keer aangifte voor de omzetbelasting. Eenvoud is derhalve het grootste voordeel.
Het belangrijkste nadeel is dat de B.V.'s die zijn opgenomen in de fiscale eenheid voor de omzetbelasting ook onderling aansprakelijk zijn voor BTW-schulden. Als een B.V. binnen de fiscale eenheid failliet gaat, ontstaat er vaak een BTW-claim. Bij een faillissement van de werkmaatschappij wordt de fiscale eenheid tussen de holding en de werkmaatschappij verbroken. De holding blijft echter wel aansprakelijk voor BTW schulden (naheffingen, rente en boetes) van de werkmaatschappij. Dit geldt enkel voor BTW-schulden die betrekking hebben op de periode voorafgaande aan het faillissement. De curator is na het faillissement verantwoordelijk voor het indienen van de aangiften (en het afdragen van de BTW).
Het grootste risico is dat u voorafgaande aan het faillissement BTW heeft teruggevraagd maar de facturen niet heeft betaald. De BTW is dan ten onrechte teruggevraagd.
Werknemer en faillissement
Een werknemer leent geld aan zijn werkgever omdat de bank weigert geld aan de B.V. te lenen. De B.V. gaat vervolgens failliet en de werknemer is zijn geld kwijt. De werknemer wil de lening (niet ontvangen bedrag) in zijn aangifte Inkomstenbelasting aftrekken (als negatief loon). Volgens de Hoge Raad d.d. 10 januari 2014 is een dergelijk verlies voor de werknemer niet aftrekbaar. Voor de liefhebber, het Gerechtshof in Arnhem heeft op 28 augustus 2012 anders beslist, maar deze uitspraak is dus ingehaald door de genoemde uitspraak in cassatie van de Hoge Raad.
Bodembeslag / bodemvoorrecht Belastingdienst en faillissement
De Belastingdienst heeft een supervoorrecht bij faillissementen. Op grond van artikel 21 invorderingswet heeft de Belastingdienst een voorrecht op alle goederen van de belastingplichtige. De Belastingdienst zou zichzelf hiermee bij voorrang op het gehele vermogen van de belastingplichtige kunnen richten. In de praktijk gaan zekerheidsrechten (hypotheek en pandrecht) voor dergelijke rechten, maar artikel 21 (lid 2) invorderingswet maakt hierop een belangrijke uitzondering. Voor omzetbelasting en loonbelasting gaat het recht van de Belastingdienst boven het zogenaamde stil pandrecht (op roerende zaken die op de bodem van belastingplichtige staan). Op zaken die zich op de bodem van belastingplichtige bevinden heeft de Belastingdienst dus vaak een sterker / beter recht dan de bancaire instelling (met pandrecht) / schuldeisers. Ook schuldeisers die onder eigendomsvoorbehoud hebben geleverd staan door het recht van de Belastingdienst aan de zijlijn te kijken.
In een uitspraak van de Hoge Raad d.d. 11 april 2014 ging het voor de schuldeiser de goede kant op. B.V. X is eigenaar van een bedrijfspand en de inventaris. B.V. Y huurt het bedrijfspand en de inventaris van B.V. X. B.V. Y gaat failliet. De curator heeft de onderneming van B.V. Y voortgezet en de Belastingdienst legt bodembeslag op onder meer de inventaris. Volgens B.V. X is er geen sprake van "bodemzaken" en moet het bodembeslag worden opgeheven. De Hoge Raad is het met B.V. X eens, de Belastingdienst had geen bodembeslag mogen leggen. Een belangrijke reden was dat B.V. Y haar administratie op het perceel (bij B.V. X) had liggen. Deze procedure is gevoerd onder oude wetgeving !
Bestuurder dubbel aansprakelijk voor schulden failliete BV
Eén van de voordelen van het drijven van een onderneming in een BV is een beperkte aansprakelijkheid. Doordat de BV rechtspersoonlijkheid bezit, is zij zelf verantwoordelijk voor nakoming van haar (fiscale) verplichtingen en aansprakelijk voor eventuele schade. Als bestuurder bent u hier in principe niet aansprakelijk voor. Als het flink tegenzit moet u er juist voor zorgen dat u die aansprakelijkheid niet alsnog over zichzelf afroept. Onder omstandigheden kunt u namelijk wel aansprakelijk zijn voor de schulden van uw BV.
Essentie bestuurdersaansprakelijkheid bij faillissement
De fiscale bestuurdersaansprakelijkheid is de wettelijke verplichting van bestuurders om de belastingverplichtingen van hun bedrijf (rechtspersoon) te voldoen.
Als een rechtspersoon failliet gaat en er sprake is van onbetaalde belastingschulden kan de curator namens de schuldeisers (de belastingdienst) de bestuurder (s) in prive aansprakelijk stellen. Dit zal meestal door de curator in overleg met de Belastingdienst plaatsvinden. De belastingdienst kan ook haar vorderingen indienen bij de curator. Het is echter ook mogelijk dat beide partijen (de curator en de belastingdienst) apart de bestuurder (s) "aanvallen". Maak dus gelijktijdig met beide partijen afspraken.
De aansprakelijkheid geldt voor de formele/ statutaire bestuurders maar ook voor de feitelijke bestuurders. De naheffingsaanslag wordt dan opgelegd aan de bestuurders in prive. De bestuurder kan als tegen bewijs stellen dat betalingsonmacht is gemeld, dat de bestuurder niet verantwoordelijk is of dat hij/zij tijdig heeft ingegrepen.
Het is belangrijk om zicht te realiseren dat de bestuurdersaansprakelijkheid vanuit de curator en vanuit de belastingdienst bij u in prive terecht kan komen.
De aansprakelijkheid van bestuurders in ondergebracht in artikel 36 invorderingswet, de leidraad (onder 36.1) en 2:248 BW
In dit artikel behandelen wij een arrest van de Hoge Raad uit 2023
Checklist en valkuilen bij bestuurdersaansprakelijkheid
De twee belangrijkste valkuilen zijn
- de bestuurdersaansprakelijkheid op grond van de Wet Bestuurdersaansprakelijkheid bij Faillissement (de WBF) en
- de bestuurdersaansprakelijkheid op grond van de Wet bestuurdersaansprakelijkheid (hierna: de WBA).
Volgens de WBF kan de curator u bij faillissement van de BV aansprakelijk stellen bij kennelijk onbehoorlijk bestuur (u heeft er als bestuurder een potje van gemaakt). Dat moet de curator bewijzen. Soms moet u bewijzen dat het niet aan u ligt (vb. ondeugdelijke administratie, cijfers niet gepubliceerd, boeken niet bewaard).
Voor de fiscale schulden is de WBA meer van belang. De bestuurder is aansprakelijk voor de zakelijke belastingschulden (o.a. omzetbelasting en loonbelasting) van de BV als de betalingsonmacht (de BV kan die schulden niet betalen) niet (tijdig) bij de belastingdienst is gemeld. Dan wordt uitgegaan van onbehoorlijk bestuur.
WBA en WBF bij faillissement
Beide aansprakelijkheidsstellingen kunnen naast elkaar bestaan. Dat ondervond een ondernemer recent. Zijn BV raakte failliet en de curator stelde een onderzoek in en meende dat sprake was van onbehoorlijk bestuur. Ter afwending van de aansprakelijkheid sloot de ondernemer een deal met de ontvanger: Enkel en alleen om van de gehele zaak af te zijn en onder voorwaarde dat uitdrukkelijk wordt afgezien van verdere aansprakelijkstellingen van iemand van de familie en/of een gelieerde vennootschap hierbij het voorstel om in totaal een bedrag te voldoen van € 31.000. De curator ging akkoord en daarmee was de kous af.
Voor de belastingdienst echter niet. Na de opheffing van het faillissement kwam de belastingdienst op de koffie voor de door de BV onbetaald gelaten aanslagen loonbelasting van voor faillissement. Op grond van artikel 36 van de Invorderingswet 1990 werd de ondernemer aansprakelijk gesteld.
Voorkoming van dubbele aansprakelijkstelling
In de Leidraad invordering is bepaald dat er bij dubbele aansprakelijkheid naar moet ‘worden gestreefd om slechts één van de regelingen toe te passen. Als een rechtspersoon waarop dit artikel van toepassing is, failleert en de ontvanger is voornemens de bestuurder(s) van de gefailleerde rechtspersoon aansprakelijk te stellen, neemt hij contact op met de curator om te overleggen over de vraag wie tot aansprakelijkstelling zal overgaan. Aansprakelijkstelling door de curator geniet de voorkeur, tenzij blijkt dat de bewijspositie van de ontvanger sterker is.’
Dubbele aansprakelijkheid kan onbehoorlijk bestuur door de belastingdienst opleveren
Die tamelijk vage tekst (streven, contact zoeken, voorkeur) sluit niet uit dat er toch dubbele aansprakelijkheidstelling plaatsvindt. Wel verordonneert de Hoge Raad dat er een fatsoenlijke belangenafweging moet zijn:
“Indien de ontvanger [van de belastingdienst] op grond van artikel 36.1, derde alinea, van de Leidraad gehouden is contact op te nemen met de curator, maar de ontvanger dit nalaat, kunnen de omstandigheden van het geval meebrengen dat zijn daarop volgende beschikking tot aansprakelijkstelling in strijd is met algemene beginselen van behoorlijk bestuur. In dit verband zal moeten worden beoordeeld of deze aansprakelijkstelling de (gewezen) bestuurder een nadeel toebrengt dat de ontvanger in overeenstemming met de strekking van artikel 36.1 van de Leidraad had behoren te vermijden.”
Het is nu aan een ander hof om te onderzoeken welke omstandigheden er waren om de curator niet te raadplegen en welke omstandigheden mogelijk kunnen leiden tot de conclusie dat de belastingdienst heeft gehandeld in strijd met een of meer algemene beginselen van behoorlijk bestuur.
Wordt vervolgd….
Opmerking fiscaal jurist inzake bestuurdersaansprakelijkheid
Het is nog maar de vraag of onze ondernemer wegkomt met de deal die hij met de curator heeft gesloten. Hij is in elk geval niet per definitie van de belastingdienst af, wat hij waarschijnlijk wel had gedacht.
Zwaar weer en een faillissement zijn niet altijd af te wenden. Wat u wel kan doen, is zorgen voor een deugdelijke administratie, tijdige publicatie van de cijfer en melding bij de belastingdienst als de aanslagen niet kunnen worden betaald (en wacht niet in de hoop dat het volgende maand wel goedkomt).
Raadpleeg altijd een van onze deskundigen. Die kunnen veel ellende voorkomen!
Jurisprudentie bij ‘Bestuurder dubbel aansprakelijk voor schulden failliete BV
Hoge Raad 14 april 2023, ECLI:NL:HR:2023:563
Gerechtshof Den Haag 19 juni 2020, ECLI:NL:GHDHA:2020:1208
Rechtbank Den Haag 5 november 2019, ECLI:NL:RBDHA:2019:12474
Het Fiscale Bodemrecht
Het fiscale bodemrecht geeft de Belastingdienst de mogelijkheid om zich te verhalen op bepaalde roerende zaken die bij de belastingschuldige in gebruik zijn en zich op diens bodem bevinden, zelfs als deze zaken toebehoren aan een derde partij. In dit artikel zullen de kernvragen rondom dit thema worden beantwoord:
- Wat wil het fiscale bodemrecht precies zeggen?
- Wat is een bodemzaak en wat is "de fiscale bodem"?
- Waarop kan het fiscale bodemrecht worden toegepast?
- Worden uw rechten of de rechten van derden nog beschermd bij het fiscale bodemrecht?
- Jurisprudentie over het fiscale bodemrecht.
Wat wil het fiscale bodemrecht precies zeggen?
Op grond van het fiscale bodemrecht kan de Belastingdienst zich bij vorderingen op de belastingplichtige verhalen op roerende zaken die bij de belastingplichtige in gebruik zijn (ook als die roerende zaken van iemand anders (een derde) zijn. De roerende zaken moeten zich dan wel op de bodem van de belastingplichtige bevinden. Dit recht heeft de belastingdienst op grond van artikel 22 van de invorderingswet. Bodembeslag kan voor en na het faillissement worden gelegd en geeft de Belastingdienst een bijzondere voorkeurspositie. Na het faillissement gaat het bodembeslag van de Belastingdienst op in het algemene faillissementsbeslag. Bodembeslag op goederen van derden vallen niet onder het faillissementsbeslag en hierop blijft dus (eventueel) het bodembeslag rusten.
Wat is een bodemzaak en wat is "de fiscale bodem"?
Onder de bodem wordt het terrein (perceel) van de belastingplichtige verstaan (of het deel dat de belastingplichtige huurt of in gebruik heeft). Dit kan ook spelen als meerdere personen of bedrijven over hetzelfde perceel kunnen beschikken. Wie eigenaar is maakt niet veel uit, het gaat om de grond/ het terrein dat de belastingplichtige (of belastingschuldige) in gebruik heeft en waarop de roerende zaken staan.
- Bodemzaken zijn inventaris (zoals lampen, bureau's, computers, kassa's, etc.)
- Geen bodemzaken: niet alle roerende zaken die zich op de bodem van de belastingschuldige bevinden, kwalificeren als bodemzaak'. Voorraad, showmodellen, grondstoffen, halffabricaten, en voertuigen bestemd worden niet als bodemzaken aangemerkt.
- Reëel eigendom: de reële eigendom van een ander - waarbij deze roerende zaak zowel juridisch als economisch aan een derde toebehoort - zoals bij huurkoop of financial lease - wordt ontzien door de Belastingdienst. Dit moet wel juist en tijdig worden aangetoond.
Waarop kan het fiscale bodemrecht worden toegepast?
De ontvanger van de Belastingdienst kan het bodemrecht toepassen bij beslaglegging voor naheffingsaanslagen in specifieke belastingscategorieën, waaronder: loonbelasting, omzetbelasting, premies werknemersverzekeringen, accijns, verbruiksbelastingen, dividendbelasting en assurantiebelasting. Het bodemrecht geldt niet voor de boetes, aldus de Hoge Raad in 2003. Ook is het bodemrecht (nog) niet in strijd met het EU recht (Gasus Zaak)
Het bodemrecht kan niet worden toegepast voor belastingschulden die betrekking hebben op, vennootschapsbelasting en inkomstenbelasting.
Worden uw rechten of de rechten van derden nog beschermd bij het fiscale bodemrecht?
De ontvanger komt langs bij belastingplichtige zal vervolgens op vrijwel alles (wat kan binnen de wet) beslag leggen. Wat van belastingplichtige is en wat van een derde is op dat moment niet relevant. Binnen enkele dagen (formeel 8 dagen) na de beslaglegging moet de belastingdeurwaarder de zaak dan betekenen aan de derde (als die bekend is). De derde kan vervolgens binnen 7 dagen beroep instellen (bij de belastingdienst) tegen de beslaglegging. De executie wordt hiermee uitgesteld. Als de derde het niet eens is met de uitspraak kan er een civiele procedure worden gestart.
Jurisprudentie over bodembeslag
- Gerechtshof Amsterdam d.d. 8 oktober 2013 ECLI:NL:GHAMS:2013:3258: verzet bij horecazaak tegen beslag op inventaris (en met succes).
- Hoge Raad 14 november 2014, ECLI:NL:HR:2014:3171: De Hoge Raad oordeelde over de reikwijdte van het bodemrecht, met name in situaties waarin derden eigenaar zijn van de bodemzaken.
- Hoge Raad 19 december 2014, ECLI:NL:HR:2014:3674: Deze uitspraak verduidelijkt de positie van de Belastingdienst ten opzichte van pandhouders bij de toepassing van het bodemrecht.
- Hoge Raad 10 juli 2015, ECLI:NL:HR:2015:1866: De Hoge Raad ging in op de vraag of bepaalde leaseconstructies onder het bodemrecht vallen.
- Gerechtshof Den Haag d.d. 29 juni 2022 ECLI:GHDHA:2022:1167: bodemrecht bij financial lease en andere leaseregelingen.
- Gerechtshof Amsterdam 8 oktober 2024 ECLI:NLGHAMS:2024:2812: terughoudendheid van de ontvanger t.a.v. reele eigendom van een derde.
Noot fiscaal jurist inzake bodembeslag
De Belastingdienst heeft in de basis het voorrecht op alle goederen van de belastingplichtige of belastingschuldige (artikel 21 invorderingswet). Dit geldt echter niet voor alle goederen en voor alle belastingvorderingen. Derden hebben soms nog enige rechten maar zeker niet altijd. Derden kunnen zich niet verzetten tegen beslaglegging op zaken (roerende) die voor de inrichting van het pand zijn gebruikt (artikel 22 lid 2 invorderingswet). Tot 2013 konden partijen (een derde en belastingschuldige) eenvoudig het bodemrecht omzeilen. Als nu een zekerheidsgerechtigde handelingen zou verrichten die ervoor zorgen dat bodembeslag niet meer mogelijk is, moet dit worden gemeld bij de bij de Belastingdienst (bijvoorbeeld via bodemverhuur of ophalen van goederen) (formulier), mits waarde boven de 10.000 euro. Het pandrecht van de belastingdienst (mits juist is gelegd) gaat boven andere pandrechten. Een uitleg over het bodemrecht staat in de invorderingswet.
Reële eigendom van een derde wordt gerespecteerd. Indien de goederen of roerende zaken in eigendom toebehoren aan een derde maar de belastingplichtige had een zogenaamde afnameverplichting gaat het voor de derde alsnog mis. Het eigendom wordt dan niet gerespecteerd. Bij bedrijfsinmenging geldt hetzelfde. Vragen over bodembeslag? Stuur ons gerust een e-mail
Informatiebeschikking en BPM
De inspecteur van de Belastingdienst kan een zogenaamde informatiebeschikking afgeven indien u in zijn ogen onvoldoende meewerkt aan een inlichtingenverzoek. Indien u niet opkomt tegen de informatiebeschikking, dan wordt deze onherroepelijk. U wordt dan in de meeste gevallen geconfronteerd met omkering en verzwaring van de bewijslast. De aanslag die de inspecteur heeft opgelegd kunt u dan slechts aangepast krijgen, indien u uw stellingen doet blijken. Zonder omkering en verzwaring van de bewijslast kunt u in de meeste gevallen volstaan met aannemelijk maken. Een flink verschil dus. In het kader van de BPM is recent een uitspraak gedaan door het gerechtshof ’s-Hertogenbosch. Wij behandelen die uitspraak hierna.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Belastingdienst stelt een boekenonderzoek in
De belastingplichtige in deze zaak heeft een bedrijf dat handelt in personen- en bedrijfsauto’s en repareert deze ook. Hij kwalificeert voor de BPM als zogenaamde vergunninghouder. De inspecteur van de Belastingdienst stelt een boekenonderzoek in. Onderwerp van dit boekenonderzoek zijn de BPM-aangiften. De inspecteur vraagt meermaals om inkoopfacturen, verkoopovereenkomsten, verkoopnota’s en reparatienota’s. De belastingplichtige weigert steeds afgifte, maar motiveert deze weigering wel. Partijen komen niet nader tot elkaar. De inspecteur is van mening dat de belastingplichtige onvoldoende meewerkt aan het boekenonderzoek en geeft wegens vermeende schending van de inlichtingenverplichting een informatiebeschikking af. Deze wordt door de belastingplichtige bestreden.
Bezwaar tegen informatiebeschikking ongegrond verklaard
De belastingplichtige heeft eerst bezwaar aangetekend. Dit bezwaar is door de inspecteur van de Belastingdienst ongegrond verklaard. Daarop is de belastingplichtige in beroep gegaan. Ook het beroep leidt niet tot het gewenste resultaat. Het woord is daarom aan het gerechtshof.
Wat overweegt het gerechtshof?
Het gerechtshof geeft eerst de ondergrens aan van de informatie die de inspecteur mag vragen. Het moet gaan om informatie die op zichzelf beschouwd van belang kan zijn voor de belastingheffing van de betrokken belastingplichtige. De informatie die hier wordt opgevraagd heeft te maken met posten die de belastingplichtige heeft opgevoerd. Deze posten leiden tot een verlaging van de belasting. Met betrekking tot zulke posten rust de bewijslast altijd op de belastingplichtige. Het omkeren en verzwaren van de bewijslast heeft dan geen meerwaarde. Indien de belastingplichtige, zoals hier het geval is, niet voldoet aan het verzoek, dan is een informatiebeschikking niet de juiste weg. Immers, omkering en verzwaring van de bewijslast komen niet aan de orde.
Het gerechtshof gaat in op wat er nu precies aan de hand is. Voor de BPM-heffing geldt dat de inspecteur de bewijslast draagt dat er niet meer belasting wordt geheven dan de rest-BPM die op vergelijkbare auto’s drukt op de binnenlandse markt. Het is daarbij aan de belastingplichtige om bewijs te leveren voor verminderende elementen, zoals schade. Vanuit die bewijslastverdeling zal het gerechtshof de informatiebeschikking dan ook toetsen.
De belastingplichtige geeft aan dat de vragen met betrekking tot verkoopovereenkomsten en -nota’s niet relevant zijn. Die documenten dateren namelijk van na de melding. De reparatienota zegt niets over de staat van het voertuig bij de melding en is dus ook niet relevant. Het vragen naar niet-relevante informatie rechtvaardigt geen informatiebeschikking en dus moet die vernietigd worden, aldus de belastingplichtige. De inspecteur van de Belastingdienst vindt deze documenten echter wel relevant. Hij meent hieruit onder meer af te kunnen leiden of bij de inkoop sprake is geweest van schade of juist niet.
Het oordeel van het gerechtshof inzake informatiebeschikking
Het gerechtshof geeft aan dat de bewijslast bij de vraag of er sprake is op het moment van melden rust op de belastingplichtige. De inspecteur geeft weliswaar allemaal redenen waarom de informatie betrekking kan hebben op de belastingheffing, maar dat zijn allemaal redenen die zien op elementen waarvan de bewijslast al bij de belastingplichtige ligt. De inspecteur had hier geen belang als bedoeld bij de inlichtingenverplichting en de informatiebeschikking kan daarom niet in stand blijven.
De gevolgen van informatiebeschikking en BPM
De belastingplichtige zal de procedure over de informatiebeschikking met een goed gevoel afsluiten. Echter, de informatiebeschikking is niet een belastingaanslag. De inspecteur zal, bij gebrek aan voldoende bewijslevering door de belastingplichtige, een aanslag met schattingen opleggen. Die aanslag kan de belastingplichtige vervolgens bestrijden. Dat zal dus leiden tot een tweede bezwaar- en beroepsprocedure over hetzelfde dossier. Het is dan aan de belastingplichtige om toch te voldoen aan de bewijslast die op hem rust met betrekking tot de belastingverminderende posten. In deze zaak is het laatste woord dus ongetwijfeld nog niet gesproken.
Advisering en procedures
Informatiebeschikkingen hebben tot doel het verbeteren van de rechtsbescherming van belastingplichtigen. Vanuit een formeelrechtelijk oogpunt bezien is dat in de meeste gevallen ook zeker het geval. Het is echter wel van belang dat u in actie komt zodra u zo’n informatiebeschikking ontvangt. Bij het onherroepelijk worden kan het middel immers leiden tot omkering en verzwaring van de bewijslast. Hebt u een informatiebeschikking ontvangen? Neem dan contact op met één van de onderstaande adviseurs. Wij staan u graag te woord.
Kennisgroepstandpunt belastingdienst is geen wetgeving
Het kennisgroepstandpunt als onbedoelde wet
Steeds vaker merken wij in de praktijk dat de belastingdienst bij vooroverleg of bij een boekenonderzoek verwijst naar hun eigen bibliotheek, de standpunten van een kennisgroep (op dit moment meer dan 1.000). Deze standpunten lijken steeds meer een verlengde te worden van wetgeving. Dit maakt het voor de inspecteur en ook de belastingadviseur en belastingplichtige soms nodeloos ingewikkeld. Gelukkig is er nu een motie aangenomen die vraagt om meer ruimte bij de inspecteur.
Rechters doen formeel niks met kennisgroep standpunten
De rechtbank Zeeland West Brabant oordeelde in 2025 (ECLI:NL:RBZWB:2025:4081) al dat er niet wordt geoordeeld op grond van kennisgroepstandpunten maar op grond van de wet. Nadeel is dat de inspecteur wel intern is gebonden aan dergelijke standpunten (vaste gedragslijn). Dit is in de praktijk het grootste probleem. Hierdoor ontstaat de merkwaardige situatie dat een mening van een groep deskundigen bij de belastingdienst geen formele wetgeving (en zelf geen beleidsregel) is maar voor de individuele inspecteur in de praktijk toch vrijwel dezelfde bindende werking heeft. De Belastingdienst erkent deze spagaat ook zelf.
Inspecteurs van de belastingdienst moeten - binnen de kaders van de wet en jurisprudentie - de ruimte houden om rekening te houden met de omstandigheden van een individueel geval, dit om altijd tot een redelijke oplossing te komen.
Inleiding: 'sorry, dat staat in een kennisgroepstandpunt'
Kennisgroepen spelen binnen de Belastingdienst een steeds belangrijker rol bij de toepassing en uitleg van belastingwetgeving en jurisprudentie. In deze kennisgroepen wordt kennis over specifieke fiscale onderwerpen gebundeld en besproken en worden standpunten ingenomen over de wijze waarop wetgeving, besluiten of jurisprudentie in een bepaalde situatie moet worden uitgelegd.
In een motie die is aangenomen (motie-Van Eijk/Inge van Dijk (Kamerstukken II 31066, nr. 1568) wordt erop gewezen dat deze kennisgroepen geen wet of formeel beleid zijn (dat weet elke fiscaal jurist al lang). De kamer vraagt de regering daarom om te waarborgen dat kennisgroep standpunten niet onnodig beperkend werken op de beoordelingsruimte van inspecteurs.
Kennisgroepen werken soms tegenstrijdig en geven geen duidelijkheid
De mening bij ons op kantoor is belangrijk maar het is geen wet. De mening van inspecteurs bij de belastingdienst zijn ook geen wetgeving, ook niet als deze worden vastgelegd in een kennisgroepstandpunt en/of op een internetsite worden geplaatst.
Wie regelmatig met de inspecteur aan tafel zit, kent het gesprek. De feiten zijn helder, de uitkomst van het standpunt is in dit geval onredelijk, de inspecteur ziet dat ook. En dan komt het: 'Ik snap uw punt, maar sorry, dat staat in een kennisgroepstandpunt.' Einde gesprek.
Roma locuta, causa finita – Rome heeft gesproken, de zaak is gesloten. Alleen zit Rome in dit geval ergens in Utrecht of Apeldoorn, heeft het de belastingplichtige nooit gehoord en staat zijn woord nergens in het Staatsblad. Een oudere fiscaal jurist, zoals ik zelf, kan hier niet mee leven, we hebben de trias politica (scheiding der machten) niet voor niks in ons DNA opgenomen. Wetgeving loopt langs de tweede kamer, de eerste kamer en komt dan in de staatscourant. Dat is een wet, de rest (zoals besluiten of kennisgroepstandpunten) zijn meningen.
In Twente zeggen we dan: 't is nig anders (het is niet anders). Die berusting is in het dagelijks leven een deugd, maar in de fiscale verhouding tussen burger en overheid is ze een probleem. Dit artikel onderzoekt waarom, wat de motie wel en niet verandert, en hoe u als adviseur met kennisgroepstandpunten omgaat.
Kennisgroepen: van vraagbaak naar gezaghebbende stem
Kennisgroepen zijn interne expertteams van de Belastingdienst, per wet
of onderwerp georganiseerd. Een inspecteur die met een lastige uitlegvraag
zit, legt die aan de kennisgroep voor; het antwoord is een standpunt dat
voor alle vergelijkbare gevallen geldt. Het doel is legitiem: eenheid van
uitvoering, zodat de ene DGA in Enschede niet anders wordt behandeld dan
de andere in Maastricht.
Sinds 2023 worden vastgestelde standpunten gepubliceerd op kennisgroepen.belastingdienst.nl. Dat is winst voor de transparantie, maar het heeft ook het gewicht van de standpunten vergroot. De Belastingdienst schrijft er zelf over, met verwijzing naar de staatssecretaris, dat kennisgroepstandpunten 'dezelfde betekenis hebben als formeel vastgesteld beleid' en dat 'de inspecteur is gehouden dit kennisgroepstandpunt toe te passen' (KG:206:2024:2), tja gekker moet het niet worden!
Een intern advies is een interne instructie geworden, en een interne instructie laat de inspecteur geen ruimte meer. De inspecteur die het standpunt onredelijk vindt, heeft formeel één route: terug naar de kennisgroep. De belastingplichtige heeft er geen: hij is geen partij bij die procedure, wordt niet gehoord en ziet de motivering vaak pas achteraf. Audi alteram partem (hoor ook de andere partij) is hier geen onderdeel van het proces.
Juridische status kennisgroep standpunten : geen wet, wel een vaste gedragslijn
Een kennisgroepstandpunt is geen wet, geen beleidsbesluit en geen beleidsregel in de zin van artikel 1:3 lid 4 Awb. Het is een interne uitleg die, zodra hij consequent wordt toegepast, feitelijk werkt als een vaste gedragslijn. Dat onderscheid klinkt academisch, maar het bepaalt wie zich erop kan beroepen en wie eraan gebonden is.
- De wet gaat voor. Belastingen worden geheven uit kracht van een wet (art. 104 Gw). Een kennisgroepstandpunt kan de wet niet aanvullen of beperken. De rechter toetst aan de wet en geeft het standpunt geen bijzonder gewicht: het is één gezaghebbende uitleg naast literatuur en lagere jurisprudentie. Lex dura, sed lex (de wet is hard, maar het is de wet)? Nee: hier geldt eerder lex, non opinio – de wet, niet een mening. Feitelijk zou een kennisgroepstandpunt dezelfde waarde moeten hebben als een boek of notitie van een gezaghebbende hoogleraar of erg slimme fiscaal jurist.
- Een gunstig standpunt bindt de Belastingdienst. Rechtbank Rotterdam oordeelde dat kennisgroepstandpunten 'materieel dezelfde waarde hebben als formeel vastgesteld beleid': een in beginsel vaste gedragslijn (ECLI:NL:RBROT:2022:6695). De belastingplichtige kan zich dus via het gelijkheids- en vertrouwensbeginsel op een voor hem gunstig standpunt beroepen, ook als de rechter de wet strenger zou uitleggen.
- Een ongunstig standpunt bindt de belastingplichtige niet. Hij kan het bij de rechter gewoon bestrijden. De rechter is er niet aan gebonden.
- De inspecteur zit er klem tussen. Intern moet hij het standpunt toepassen; extern mag hij de wet niet ongunstiger toepassen dan die luidt. Als het standpunt materieel beleid is, dan hoort daar logischerwijs ook de gedachte van artikel 4:84 Awb bij: een bestuursorgaan handelt volgens zijn beleid, tenzij dat voor een belanghebbende wegens bijzondere omstandigheden onevenredige gevolgen heeft. Wie de lusten van beleid claimt, moet ook de lasten dragen. Of 4:84 Awb op een kennisgroepstandpunt rechtstreeks van toepassing is, is niet uitgekristalliseerd; het principe is in ieder geval sterk.
Kritiek: uniformiteit als eenrichtingsverkeer dat niet verder helpt
Het probleem is niet dát er kennisgroepen zijn, maar hóe hun standpunten in de praktijk doorwerken. Vier punten springen eruit.
- Asymmetrie. Een gunstig standpunt kan de burger inroepen, een ongunstig standpunt moet hij bestrijden tot aan de rechter. Voor een mkb'er of DGA met een belang van enkele duizenden euro's is procederen economisch onhaalbaar. Het standpunt wordt dan feitelijk de eindbeslissing, zonder dat een onafhankelijke rechter er ooit naar heeft gekeken en het standpunt is gebaseerd op de mening van een ambtenaar (en niet van de wetgever).
- Geen hoor en wederhoor. De kennisgroep beslist op basis van de casus zoals de inspecteur die voorlegt. De belastingplichtige kan zijn feiten en argumenten niet zelf inbrengen. Wat binnenkomt als een genuanceerde zaak, komt terug als een algemene regel.
- Verlies van maatwerk. Een standpunt is per definitie abstract. Juist bij DGA's, familiebedrijven en internationale structuren zijn de feiten zelden standaard. Summum ius, summa iniuria: het strengste recht is het grootste onrecht. Een regel die in 95% van de gevallen redelijk uitpakt, kan in de overige 5% onevenredig hard zijn, en daar moet de inspecteur kunnen bijsturen.
- Professionele verschraling. Een inspecteur die geleerd heeft dat zijn oordeel er niet toe doet, stopt met oordelen. Dat is slecht voor de kwaliteit van de uitvoering en voor het vertrouwen van burgers. Het is ook precies het beeld dat na de toeslagenaffaire niet meer zou terugkeren: een systeem dat de regel boven de mens stelt.
In Twente kennen we het begrip noaberschap: burenplicht, naar elkaar
omkijken en samen tot een redelijke oplossing komen. Tussen inspecteur
en belastingplichtige is dat geen romantiek maar een rechtsstatelijke opdracht.
De algemene beginselen van behoorlijk bestuur, met name het zorgvuldigheids-
en evenredigheidsbeginsel (art. 3:2 en 3:4 Awb), vragen om een beoordeling
van het concrete geval.
De tweede motie: eerder schikken, minder doorprocederen
In dezelfde stemmingen is de motie-Oosterhuis/Inge van Dijk aangenomen
(Kamerstukken II 31066, nr. 1572). Die vraagt het kabinet de laagdrempelige
fiscale rechtsbescherming te verbeteren: geschillen vroegtijdig oplossen,
bijvoorbeeld via mediation, en terughoudend zijn met hoger beroep (Taxence).
Motie om eerder te schikken, minder te procederen en via mediaton fiscale conflicten op te lossen
De andere motie gaat nog een stapje verder (motie 29 september 2026). Mediation en een informeel overleg na bezwaar werken alleen als de inspecteur aan tafel iets te bieden heeft. Een inspecteur die gebonden is aan een standpunt, kan niet schikken over precies het punt waar het geschil om draait. Dan is mediation een lege handeling. Wie echt wil dat geschillen niet uitgroeien tot jarenlange procedures, moet de inspecteur dus ook de bevoegdheid en de menselijke ruimte geven om een compromis te sluiten.
De oproep tot terughoudendheid met hoger beroep raakt aan hetzelfde punt. Een Belastingdienst die elke verloren zaak doorprocedeert om een standpunt overeind te houden, maakt van de individuele belastingplichtige een proefkonijn voor rechtsvorming. Voor principiële vragen bestaat inmiddels de prejudiciële procedure (art. 27ga AWR) en het procederen op kosten van de Staat; die instrumenten verdienen de voorkeur boven het uitputten van een individuele burger.
Tegenargumenten: de verdediging van de kennisgroep
Eerlijk is eerlijk: er zijn goede redenen om kennisgroepen niet af te schaffen. De belangrijkste argumenten die wij in ons mooie Enschede kunnen bedenken zijn de volgende:
- Rechtsgelijkheid. Zonder centrale sturing hangt de uitkomst af van de inspecteur die je treft. Dat is willekeur, en willekeur is erger dan een strenge regel.
- Kwaliteit. Een inspecteur heeft niet op elk terrein diepgaande kennis. De kennisgroep bundelt die expertise en voorkomt fouten, ook in het voordeel van belastingplichtigen.
- Voorspelbaarheid. Gepubliceerde standpunten geven adviseurs zekerheid vooraf. Ze zijn bruikbaar bij structurering en bij het onderbouwen van aangifteposities.
- Risico op ongelijke deals. Meer vrijheid voor de inspecteur kan leiden tot maatwerk voor wie de beste adviseur heeft. Dat is ook geen rechtvaardige uitkomst.
Deze argumenten zijn terecht, maar ze pleiten voor kennisgroepen als vraagbaak en richtsnoer, niet als eindstation. De motie vraagt ook niet om afschaffing. Ze vraagt dat standpunten niet onnodig beperkend werken. De oplossing ligt in een afwijkingsbevoegdheid met motivering en registratie, zodat uniformiteit het uitgangspunt blijft en maatwerk de uitzondering, maar wel een echte uitzondering.
Praktische handvatten voor de adviespraktijk en noot fiscaal jurist
Totdat het kabinet de motie uitwerkt, verandert er formeel niets. De inspecteur blijft intern gebonden. Wat kunt u als adviseur nu al doen?
- Onderscheid de feiten. Een standpunt geldt voor 'vergelijkbare gevallen'. Laat met concrete feiten zien waarom uw casus afwijkt. Dat is de snelste route, want dan hoeft de inspecteur niet van het standpunt af te wijken.
- Vraag om voorlegging. Verzoek de inspecteur uw casus met uw argumenten opnieuw aan de kennisgroep voor te leggen. Lever zelf een schriftelijke onderbouwing aan, zodat uw standpunt ongefilterd bij de kennisgroep terechtkomt.
- Beroep op evenredigheid. Stel expliciet dat toepassing in uw geval onevenredig uitpakt (art. 3:4 lid 2 Awb, en naar analogie art. 4:84 Awb). Verwijs naar de motie als uitdrukking van de wens van de Kamer dat maatwerk mogelijk blijft (een motie bindt de rechter niet, maar weegt in het gesprek met de inspecteur).
- Toets het standpunt aan de wet of (nieuwe) jurisprudentie. Een standpunt heeft voor de rechter geen bijzonder gezag. Analyseer of het de wet juist uitlegt. Zo niet, dan is bezwaar en beroep een reële optie.
- Gebruik gunstige standpunten actief. Andersom kunt u uw cliënt beroepen op een gunstig standpunt via het gelijkheids- en vertrouwensbeginsel, ook als de wettekst minder ruim is.
- Zoek de weg van overleg. Vraag naar mediation of een informeel gesprek in de bezwaarfase. Na de tweede motie is weigeren daarvan lastiger uit te leggen.
- Denk aan proceskosten en prejudiciële vragen. Voor principiële kwesties kan procederen op kosten van de Staat of een prejudiciële vraag (art. 27ga AWR) de kosten voor uw cliënt beperken.
Doe maor gewoon, dan doej al gek genog, zeggen ze in Twente (doe maar gewoon, dan doe je al gek genoeg). Dat geldt ook hier: geen principiële strijd tegen de kennisgroep, wel een goed gedocumenteerd verhaal waarom uw cliënt een ander antwoord verdient.
Een kennisgroepstandpunt is geen wet, maar werkt in de praktijk als een interne wet voor de inspecteur, zonder de waarborgen die bij echte wetgeving horen. De Belastingdienst behandelt het als beleid als dat uitkomt, maar ontneemt de inspecteur de afwijkingsruimte die bij beleid hoort. De motie-Van Eijk/Inge van Dijk legt de vinger op die zere plek. De echte toets komt nu: hoe werkt het kabinet de motie uit? Een geloofwaardige uitwerking bevat ten minste:
- een expliciete afwijkingsbevoegdheid voor de inspecteur bij bijzondere omstandigheden, met motivering;
- de mogelijkheid voor belastingplichtigen om hun argumenten zelf in te brengen bij de kennisgroep;
- een koppeling met de tweede motie, zodat mediation en schikkingen ook
over standpunt-kwesties mogelijk zijn.
Tot die tijd geldt voor de adviseur: neem het standpunt serieus, maar niet heilig. Het laatste woord is aan de wet en de rechter en niet aan iemand die erg slim is en bij de kennisgroep werkt.
Prejudiciële vragen fiscale zaken bij de Hoge Raad
Sinds 2016 is het in fiscale zaken mogelijk dat de feitenrechter (Rechtbank en / of Gerechtshof) een rechtsvraag aan de belastingkamer van de Hoge Raad gaat voorleggen. Voor civiele zaken bestaat deze mogelijkheid al enkele jaren. Het stellen van prejudiciële vragen aan de Hoge Raad is een optie die nog weinig wordt gebruikt.
Moet de Hoge Raad bij afwijzing verplicht prejudiciele vragen stellen?
De Europese rechter (EHRM) heeft in de zaak Gondert versus Germany C-34701/21 in december 2025 geoordeeld dat op grond van artikel 6 EVRM en gelet op het europese vereiste van een eerlijk proces de Hoge Raad (de hoogste rechter) helder moet motiveren waarom er geen prejudiciele vragen zijn gesteld. Er moet dan wel (door belastingplichtige) een concreet, helder en onderbouwd verzoek hierom worden gedaan. Als dergelijke vragen door de belastingplichtige zijn gesteld mag de Hoge Raad de zaak niet zonder verdere toelichting via artikel 81 RO afdoen. De toekomstige praktijk zal leren hoe dit gaat uitwerken.
Voor welke zaken prejudiciële vragen stellen?
In veel zaken kunnen er prejudiciële vragen worden gesteld. Er gelden echter wel spelregels, de belangrijkste zijn:
- Het moet (ex artikel 27ga AWR) gaan om een rechtsvraag.
- De rechtsvraag moet van belang zijn voor de zaak die bij de feitenrechter wordt neergelegd en moet relevant zijn om over deze zaak te kunnen beslissen in de juiste zin.
- De rechtsvraag moet voor de zaak relevant zijn en tevens voor vele zaken / geschillen. Voor adviseurs is het dus van belang om te melden bij welke situaties / zaken deze rechtsvraag ook aan de orde is.
Het stellen van (prejudiciële) rechtsvragen kan op verzoek van de inspecteur, adviseur van partijen of door de feitenrechter zelf (ambtshalve). Als de rechter het zelfstandig bepaalt, dan moet hij partijen in de gelegenheid stellen daarop te reageren. Als een rechtsvraag wordt voorgelegd, dan moet hierin het volgende zorgvuldig worden opgenomen:
- Het geschil;
- De feiten;
- Standpunten van partijen;
- De rechtsvraag;
- Denkrichting van de feitenrechter (eventueel).
De zaak wordt na het stellen van de vragen tijdelijk stopgezet (geschorst).
Procedure bij de Hoge Raad bij prejudiciële vragen
De informatie (zie hierboven) komt bij de Hoge Raad binnen in de postbus. Een procedure bij de Hoge Raad is meestal schriftelijk. Partijen krijgen de mogelijkheid om schriftelijk op de prejudiciële fiscale vragen te reageren. Of er nog een mondelinge behandeling moet volgen zal de Hoge Raad zelf beoordelen, partijen hebben hier geen invloed op. Als adviseur kunt u hierom wel verzoeken, eventueel kunt u aangeven dat u wilt reageren op de reactie van de inspecteur van de Belastingdienst. U kunt de Hoge Raad echter niet dwingen. Meestal zal de procureur generaal een eerste advies (conclusie) uitbrengen. Hierop kunnen partijen reageren.
Eventueel kunnen ook andere dan partijen in de gelegenheid worden gesteld om schriftelijk te reageren op het geschil en / of de rechtsvraag. Dit zal de Hoge Raad zelf bepalen.
Uiteindelijk doet de Hoge Raad schriftelijk uitspraak en stuurt dit naar partijen en de feitenrechter, beide op hetzelfde moment. De Hoge Raad hoeft de vraag niet te beantwoorden, dit zal de Hoge Raad doen als de vraag ziet niet leent voor prejudiciële vragen en / of het gewicht onvoldoende is (lijkt een beetje op 81 RO uitspraken).
Wat kan de adviseur met prejudiciële fiscale vragen?
In de praktijk zien we deze optie nog zelden. Te weinig wijzen de adviseurs - eventueel in samenspraak met de inspecteur - de rechtbanken op deze mogelijkheid, terwijl de geschikte zaken er wel zijn.
Niet elke zaak leent zich echter voor dergelijke rechtsvragen die in een groot aantal vergelijkbare gevallen kunnen spelen. Het is echter de moeite waard om binnen de klantenkring of branche te bekijken of een bepaald probleem breder speelt. Vaak zijn kleinere geschillen niet de moeite waard om aan de rechter voor te leggen, maar bij een brede impact kan het wel lonen.
Deze optie is ook prettiger (en sneller) dan bijvoorbeeld sprongcassatie, hierbij moet namelijk de uitspraak van de Rechtbank worden afgewacht alvorens de adviseur in actie kan komen. Bij prejudiciële vragen aan de Hoge Raad kan het antwoord worden gegeven voordat de uitspraak van de Rechtbank er is. Bij sprongcassatie moeten ook beide partijen hiermee instemmen, dit hoeft bij prejudiciële vragen niet, daar is het aan de rechter.
Bij prejudiciële vragen maakt de Rechtbank (op verzoek van de adviseur) eigenlijk een kleine wandeling langs de Hoge Raad om zo duidelijkheid te krijgen, de lopende zaak wordt geschorst en wellicht komt er snel meer duidelijkheid.
Procedure zwarte lijst Belastingdienst
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
Wij krijgen de laatste weken veel verzoeken inzake hulp aan mensen die op de zwarte lijst staan opgenomen. De centrale vraag is: wat kun je ermee? Het blijkt dat ook bedrijven en zelfs (verdachte) belastingadviseurs op de lijst zijn gezet. Na de toeslagenaffaire is dit het zoveelste incident binnen de fiscale wereld. Advies nodig? Mail of bel gerust met onderstaande adviseurs.
Uit onderstaande procedure volgt dat de Belastingdienst alle systemen moet doorspitten om te kijken of er informatie over een belastingplichtige is opgeslagen, een simpel "nee, u staat niet op de zwarte lijst", is niet voldoende.
De zwarte lijst van de Belastingdienst, een never ending story
De door de Belastingdienst in het verleden gehanteerde zwarte lijst (FSV-applicatie) is zeker na de kinderopvangtoeslag-affaire een hot topic. Een groot aantal getroffenen is actief door de Belastingdienst middels een brief benaderd over het feit dat zij op deze lijst hebben gestaan. Niet iedereen heeft zo’n brief ontvangen. Degenen die betrokken zijn in een strafrechtelijk onderzoek of worden genoemd in een tip- of klikbrief ontvangen geen bericht van de Belastingdienst. Dit blijft verwonderlijk. Immers, in Nederland hoor je onschuldig te zijn tot het tegendeel is bewezen. Het is dan ook bijzonder dat degene van wie vaststaat dat deze de wet heeft overtreden (de Belastingdienst), zichzelf mandateert om regels op te stellen over de informatiestroom. Dit is niet alleen onbegrijpelijk en onbehoorlijk, het is absoluut onwenselijk.
Procedures inzake zwarte lijst / FSV / Project 1043
In december 2021 deed de Hoge Raad haar eerste uitspraak inzake belastingplichtigen die staan opgenomen op de zwarte lijst. Ook al was een belastingplichtige opgenomen op de zogenaamde zwarte lijst kon dit nog niet (automatisch) tot gevolg hebben dat de aanslag wordt verlaagd. De strijdigheid met het handelen in strijd met de AVG wordt dus terzijde geschoven. Begin 2022 keek de Hoge Raad opnieuw naar een casus. Ook hierin is vastgesteld dat - ondanks opname op de zwarte lijst - het belastingonderzoek niet onrechtmatig is geweest. Vervolgens is het woord aan lagere rechters. Het Gerechtshof Den Haag doet in maart 2022 uitspraak. Ook hierin wordt een navorderingsaanslag in stand gelaten (niet onrechtmatig). Bij aanhoudende negatieve resultaten zou er altijd een onderzoek worden ingesteld, aldus de inspecteur. Ook het Gerechtshof Arnhem doet in maart 2022 een gelijkluidende uitspraak. Belastingplichtige heeft niet gemotiveerd gesteld dat in haar geval sprake zou kunnen zijn van een uitzonderlijke situatie die in strijd zou zijn met grondrechten. Enkel verwijzen naar de zwarte lijst of project 1043 is derhalve onvoldoende.
Procedure zwarte lijst bij Rechtbank Den Haag
Inmiddels lopen er ook procedures tegen de Belastingdienst voor wat betreft de inzage in de zwarte lijst. Recent heeft de Rechtbank Den Haag uitspraak gedaan. Waar ging het om?
De eiser in deze procedure is in december 2001 geëmigreerd. Op 26 september 2019 heeft hij van de Belastingdienst een vragenbrief ontvangen in het kader van een woonplaatsonderzoek.
De eiser denkt dat de aanleiding hiervoor een telefoongesprek is geweest dat hij heeft gevoerd met twee medewerkers van de Belastingdienst over het faillissement van een bedrijf. De eiser heeft op basis van dit vermoeden verzocht om inzage in de van hem verwerkte persoonsgegevens. De Belastingdienst heeft meegedeeld welke gegevens zijn verwerkt in het kader van het woonplaatsonderzoek en dat eiser niet voorkomt in de Fraude Signalering Voorziening (FSV).
Verder is er volgens de Belastingdienst ten aanzien van het faillissement van het bedrijf alleen een memo teruggevonden, waarin alleen de naam van de eiser is verwerkt. Volgens de eiser heeft de Belastingdienst onvoldoende aannemelijk gemaakt dat hij niet voorkomt op de FSV en dat er niet meer gegevens zijn verwerkt in de andere systemen van de Belastingdienst.
De Rechtbank oordeelt dat het gegeven dat iemand op een lijst of in een systeem voorkomt onder omstandigheden is aan te merken als een persoonsgegeven. Gelet op wat bekend is over het gebruik van de lijsten en systemen door de Belastingdienst, kan het opnemen van eiser op een lijst een waardering van zijn eigenschappen of gedragingen betekenen.
De Belastingdienst kan dan ook niet volstaan met de verwijzing naar de persoonsgegevens zoals weergegeven in “Mijn Belastingdienst” / “Mijn Toeslagen”, maar moet ook onderzoeken of eiser in de door de Belastingdienst gebruikte systemen of applicaties is opgenomen.
Dat de Belastingdienst in een groot aantal applicaties en systemen gegevens verwerkt, betekent niet dat van de Belastingdienst niet mag worden verwacht dat hij in ieder geval probeert te achterhalen in welke applicaties en systemen gegevens van eiser zijn verwerkt.
De Belastingdienst dient (alsnog) een zoekslag te verrichten naar de aanwezigheid van persoonsgegevens van eiser in de applicaties en systemen die de Belastingdienst gebruikt of alsnog voldoende te motiveren waarom dit een onevenredige inspanning vraagt. Daarbij merkt de rechtbank op dat de omstandigheid dat er een onderzoek gaande is naar een aantal van de door de Belastingdienst gebruikte systemen zonder nadere motivering onvoldoende is om deze systemen uit te sluiten van de zoekslag.
Noot fiscaal jurist inzake zwarte lijst en dossierinzage
Al met al buigen rechters nog niet snel voor procedures inzake opname van belastingplichtigen op een zwarte lijst. De uitsprake van de Hoge Raad en de Gerechtshoven zijn ook wel te volgen, edoch leveren wel een tegenstrijdig en onbevredigende gevoel op. Zo merken wij ook bij diverse vragen die aan ons worden gesteld. Het is immers een feit dat iemand (zonder het te weten) jaren op een lijst kan staan, strenger worden aangepakt en dus vooringenomen met een tunnelvisie aanslagen krijgt opgelegd. Het vertrouwen in onze overheid (lees: belastingdienst) heeft een schrammetje opgelopen en dit wordt dan lastig hersteld. Dat een beroep op de zwarte lijst dan snel in het putje gaat verdwijnen is wel begrijpelijk maar doet het gevoel geen goed.
Dit muisje zal nog wel een staartje hebben (of krijgen). Het is niet meer dan billijk dat de overtreder (de Belastingdienst) alles in het werk moet stellen om te kijken welke gegevens in de systemen van de Belastingdienst zijn opgeslagen. Met een “quick and dirty” onderzoek in de FSV-applicatie is de Belastingdienst er dan ook niet. Het zal wel de nodige brieven en procedures veroorzaken want pro-actief herstel van vertrouwen lijkt nog ver te zoeken.
Alleen in uitzonderlijke situaties is bij een opname op de zwarte lijst sprake van schending van een grondrecht (bijvoorbeeld discriminatie op grond van nationaliteit, geloof, etc.). Gevolg hiervan is dat de inspecteur niet de bevoegdheid had of heeft om een aangifte te corrigeren. De bal ligt dan bij belastingplichtige, hij/zij moet aanmelijk maken (gemotiveerd stellen) dat hiervan sprake is. Goed motiveren en het volledige inzicht krijgen in alle systemen van de Belastingdienst is dan de eerste logische stap. Het speurwerk moet dus door de belastingplichtige zelf plaatsvinden.
Als een belastingplichtige over de onrechtmatige selectie wil klagen moet de selectie en de informatie worden beoordeeld. Indien de selectie onrechtmatig is geweest mag deze informatie niet worden gebruikt bij het opleggen van de aanslag. Ook moet worden beoordeeld waarom een aangifte (of persoon) onder de loep wordt genomen. Als iemand op een zwarte lijst moet door de belastingplichtige (en daarna door de rechter) worden onderzocht of de (hoogte van) de belastingaanslag het gevolg is van plaatsing op de lijst. Ook het gebruik van informatie van flitspalen voor het gebruik van de auto (bijtelling) is in het verleden niet toegestaan wegens gebrek aan een wettelijke grondslag. Opname op de zwarte lijst is hiermee eenvoudig te vergelijken. Onderzoek naar schending van algemene beginselen van behoorlijk bestuur en internationale verdragen zal in een procedure ook aan de orde moeten komen, dit is nog onvoldoende gebeurd.
Een pittig onderzoek ! Lees ook eens de conclusie van de Advocaat Generaal in juni 2021.
Bronnen inzake zwarte lijst
Rechtbank Den Haag 22 maart 2022, ECLI:NL:RBDHA:2022:2434
Hoge Raad d.d. 10 december 2021 ECLI:NL:HR:2021:1748
Hoge Raad d.d 14 januari 2022 ECLI:NL:HR:2022:14
Gerechtshof Den Haag d.d. 1 maart 2022 ECLI:NLGHDHA:2022:308
Gerechtshof Arnhem Leeuwarden d.d. 8 maart 2022 ECLI:NLGHARL:2022:1748
MB
Vertrouwensbeginsel en belastingen
Op de overheid moet je kunnen vertrouwen. Maar in hoeverre mag u de Belastingdienst vertrouwen? In dit artikel een eenvoudig overzicht.
Vertrouwensbeginsel bij een navorderingsaanslag
In deze zaak speelde X een belangrijke rol in een project in Oman namens zijn werkgever, Y BV. Naar aanleiding van zijn IB-aangifte 2016 kreeg X een teruggaaf van loonheffing op basis van het Golfstatenbesluit. Dit verzoek werd gehonoreerd door de inspecteur, wat leidde tot een terugbetaling van € 121.955. Echter, later bleek dat Y BV al correcties had doorgevoerd in de loonadministratie, waardoor X niet daadwerkelijk recht had op die teruggaaf. De inspecteur legde in 2021 een navorderingsaanslag IB 2016 op, gebaseerd op de herziene loongegevens van Y BV.
X stelde beroep in tegen deze navorderingsaanslag, met als argument dat hij in vertrouwen had gehandeld op basis van de eerdere beslissing van de inspecteur. Hoewel de Rechtbank Den Haag op 22 augustus 2023 (ECLI:NL:RBDHA:2023:12568) in eerste instantie oordeelde dat de navorderingsaanslag terecht was, vernietigde Hof Den Haag d.d. 10 april 2024 (ECLI:NL:GHDHA:2024:804) deze beslissing op basis van het vertrouwensbeginsel. Het Hof oordeelde dat de inspecteur door het inwilligen van X’s verzoek het vertrouwen had gewekt dat de teruggaaf terecht was. X had geen kennis van de eerdere correcties door Y BV en had alle relevante informatie correct verstrekt. Het hoger beroep van X was succesvol en de navorderingsaanslag werd vernietigd.
Vertrouwensbeginsel bij juist invullen formulieren belastingdienst
Vertrouwen is goed en controleren is beter. De basis van het vertrouwensbeginsel is dat een belastingplichtige de belastingdienst moet kunnen vertrouwen en hij of zij ervan mag gaan dat er zorgvuldig wordt gehandeld. Tevens kan de belastingdienst (de inspecteur) niet terugkomen op eerdere handelingen. In een casus bij het Gerechtshof 's Hertogenbosch d.d. 31 januari 2024 (ECLI:NL:GHSHE:2024:269) ging het om een in België wonende pensionado met pensioen uit Nederland en België (buitenlands belastingplichtig). De heer X vroeg keurig elk jaar een vrijstellingsverklaring in Nederland aan zodat er geen loonbelasting en premies volksverzekeringen worden ingehouden over zijn pensioenuitkering. In deze verklaring is geen ruimte om aan te geven dat er ook pensioen in het woonland (België) wordt betaald. De inspecteur trekt de verklaring per 2018 in en legt over 2014 tot en met 2017 navorderingaanslagen op. Partijen zijn het er over eens dat bij een juiste opgave Nederland inderdaad had mogen heffen, edoch de heer X heeft alles keurig opgegeven en ingevuld en mocht er dan ook op vertrouwen dat er niks aan de hand was. Volgens de inspecteur had de heer X (of zijn fiscalist) moeten weten dat de Nederlandse vrijstellingsbeschikking fout zou moeten zijn, dus de heer X mag er op vertrouwen maar dit vertrouwen is niet gerechtvaardigd (aldus de inspecteur). Volgens het Gerechtshof ligt dit anders, de heer X mag op de vrijstellingsverklaring vertrouwen, dit vertrouwen is ook gerechtvaardigd omdat:
- de toezegging is niet in strijd met een juiste wetstoepassing welke de belastingplichtige had moeten weten of beseffen
- de belastingplichtige mocht in redelijk vertrouwen op de uitlatingen van de belastingdienst
- de belastingdienst moet de toezegging hebben gedaan op grond van alle relevante feiten en omstandigheden.
Het Gerechtshof was het dus met de heer X eens. De Hoge Raad d.d. 24 oktober 2025 ECLI:NL:HR:2025:1618 vraagt eerst de AG om advies (d.d. 22 november 2024 ECLI:NL:PHR:2024:1255). Volgens de AG ligt de zaak vrij simpel, de heer X heeft het aanvraagformulier juist en volledig ingevuld en hij mag er dan op vertrouwen dat alle relevante informatie is verstrekt. Volgens de AG was er voor de heer X geen aanleiding om te denken (of veronderstellen) dat hij informatie over de feitelijke heffing in België moest verstrekken, hierover werden immers geen vragen gesteld. Van de heer X hoeft niet worden verwacht dat hij de Nederlandse Belastingdienst onderwijs gaat geven over het Belgische belastingrecht. Dat de belastingdienst een vraag over de belastingheffing in België niet opneemt in het formulier komt voor rekening van de Nederlandse belastingdienst.
Algemene beginselen van behoorlijk bestuur en vertrouwen
Je mag op je ouders vertrouwen en op de Belastingdienst dus ook. Een belastingplichtige mag in beginsel vetrouwen op uitlatingen van de Belastingdienst (inspecteur). Dit geldt ook als deze uitlatingen in strijd zijn met de wet (contra legem). Dit gaat echter niet zover dat je op alle inlichtingen mag vertrouwen. Een eis is dat dat belastingplichtige, door de onjuiste inlichtingen, een handeling heeft verricht of nagelaten ten gevolge waarvan hij of zij niet alleen de belastingen moet betalen maar ook nog schade heeft geleden. De Hoge Raad heeft hierover in 1979 (ECLI:NL:HR:1979:AM4918) maar ook in 2021 (ECLI:NL:HR:2021:1654) een uitspraak (arrest) gewezen. In de laatste casus ging de belastingplichtige uit van inlichtingen op de internetsite van de Belastingdienst (inzake revisierente bij afkoop van een lijfrente). In het laatste arrest komt de Hoge Raad dus terug op haar eigen arrest uit 1979. Het zogenaamde dispositievereiste wordt dus afgeschaft.
- In gevallen waarin de belastingplichtige, afgaande op – achteraf bezien onjuiste – informatie, een handeling heeft verricht of nagelaten ten gevolge waarvan een hoger bedrag van hem wordt geheven dan hij op basis van die informatie meende als gevolg van die handeling of dat nalaten te moeten betalen, zal doeltreffende rechtsbescherming tegen inbreuken op het vertrouwensbeginsel in de regel het oordeel rechtvaardigen dat het meerdere niet van de belastingplichtige mag worden geheven.
Vertrouwen op de Belastingdienst
De Belastingdienst doet in allerlei vormen mededelingen richting u. Wanneer kunt u op een mededeling, toezegging, afspraak, beleid, etc. met succes een beroep doen?
- Inlichtingen: aan inlichtingen is de Belastingdienst zelden gebonden, denk aan een mededeling of inlichting via de Belastingtelefoon. Reden: voorlichtende taak van de Belastingdienst. Conclusie: bel of mail altijd een fiscalist.
- Toezegging: een specifieke toezegging is voor de Belastingdienst meestal wel bindend, mits alle feiten bekend zijn tenminste. Schriftelijk vastleggen is verstandig, dit voorkomt onduidelijkheden.
- Bewust standpunt: als de Belastingdienst op grond van feiten bewust een standpunt heeft ingenomen, dan kunt u hierop een beroep doen.
- Beleid: u mag van de Belastingdienst verwachten dat ze beleid van de Minister van Financiën uitvoeren. Pas echter op bij beleid dat niet openbaar is gemaakt.
- Vaststellingsovereenkomst: hierin worden gemaakte afspraken helder vastgelegd. U mag hierop niet vertrouwen als relevante informatie niet is verstrekt.
Van belang is ook:
- Handelen: dat u naar aanleiding van de informatie / toezegging / inlichting als u "iets hebt gedaan of niet gedaan" en dat u naast de te betalen belastingen ook schade heeft (zoals gemaakte kosten voor een adviseur).
- Wetgeving: is de inlichting achterhaald door nieuwe jurisprudentie of wetgeving, dan kunt u hierop zelden een beroep doen.
- Strijdig met de wet: als een toezegging echt in strijd is met de wet, dan geldt deze toezegging (hoe mooi ook) niet !
- Foutje bedankt: als de Belastingdienst een echte fout maakt, dan geldt een toezegging ook niet. Bijvoorbeeld: "ik deel uw standpunt", terwijl dit had moeten zijn: "ik deel uw standpunt niet." Dit moet dan wel duidelijk uit de brief volgen.
Vertrouwen op overeenkomsten met anderen
In 2003 sluit een partner van een advocaten- en belastingadvieskantoor met vestigingen over de hele wereld (en ook in Nederland) een overeenkomst met de Belastingdienst. De partner werkt niet met een B.V. maar met een Florida Professional Association (PA) als een persoonlijke houdstervennootschap. Hij was tot 2011 eigenaar van de PA. De Belastingdienst (in Limburg en Amsterdam) sloot een overeenkomst met de PA. De partner stelt dat met de Belastingdienst is afgesproken dat 20% van de winst niet belast is in Nederland en dat hiervoor dus aftrek elders belast kan worden geclaimd. Of er in de VS belasting zou worden betaald over dit deel zou dan niet van belang zijn. In 2012 sluiten andere partners een compromis met de Belastingdienst, de partner/ belastingplichtige doet een beroep op het gelijkheidsbeginsel omdat hij gebruik wil maken van deze afspraken.
Het beroep op het vertrouwensbeginsel gaat in de prullenbak. De afspraak in compromis is in 2012 gemaakt, toen had belastingplichtige al geen aandelen meer in het advieskantoor. Het beroep op het gelijkheidsbeginsel snijdt wel hout. Belanghebbende moet op dezelfde manier worden behandeld als zijn medepartners, ook al heeft hij het compromis niet getekend.
Noot fiscaal jurist over vertrouwensbeginsel
Vaak is er discussie met de Belastingdienst over gevoerde gesprekken, notities en overeenkomsten. Soms lijken zaken duidelijk maar zijn ze het bij nader inzien toch niet. De Belastingdienst heeft evenzo als de belastingplichtige belang bij duidelijkheid. Hierbij hoort een open communicatie, verstand van het wettelijk systeem en de bereidheid om tot afspraken te komen. Het goed vastleggen is een kunst. Laat u hierbij adviseren! Vragen? Bel of mail gerust.
Bron vertrouwens- en gelijkheidsbeginsel
Rechtbank Noord Nederland d.d. 19 juli 2017 (ECLI:NL:RBNHO:2017:5794).
Belastingdienst moet zoeken in alle zwarte lijsten
Zwarte lijsten Belastingdienst worden openbaar
De Raad van State dwingt de belastingdienst om in alle zogeheten fraudelijsten (ook verborgen lijsten) te zoeken naar informatie over een belastingplichtige, dit is duidelijk geworden in een uitspraak van de Raad van State op 30 september 2026 (ECLI:NL:RVS:2026:5793). In deze zaak lieten 2 inwoners uit het zonnige Bonaire het er niet bij zitten. Volgens de zonnige burgers uit Bonaire heeft de Belastingdienst onvoldoende onderzocht of zij voorkomen in het (verborgen) fraude registratie systeem.
Deze uitspraak kan tot een golf van informatie verzoeken leiden!
Zwarte lijsten bij de Belastingdienst over personen en bedrijven
De hoogste bestuursrechter was klip en klaar. De rechter zet vraagtekend bij eerdere mededelingen van het ministerie en de Belastingdienst. Dit komt ondermeer doordat er een aantal maanden geleden een digitale datakluis met 25.000.000 bestanden is gevonden, deze bestanden zijn buiten de zoekacties gebleven.
In deze zaak ging het om 2 inwoners uit Bonaire die na eerdere onthullingen over de FSV (Fraude Signalering Voorziening) wilden weten of ze bij de Belastingdienst op een zwarte lijst stonden. Aanleiding hiervoor was dat ze niet in aanmerking kwamen voor een betalingsregeling met de Belastingdienst en niet begrepen hoe dit kon.
Ruim 6 jaar geleden is gebleken dat de Belastingdienst - op grote schaal - burgers en bedrijven als mogelijk fraude risico personen heeft geregistreerd, soms gegrond en soms op ondeugdelijke gronden. Door een dergelijke registratie gingen er soms alarmbellen af, soms terecht en soms onterecht. Meestal kwam bij een verzoek de melding "u staat niet op de lijst". De Belastingdienst heeft echter - volgens de Raad van State - niet voldoende gezocht en moet haar huiswerk opnieuw maken.
Gevolgen voor de Belastingdienst
De uitspraak verschuift de last van ‘wat hebben we gevonden’ naar ‘waar hebben we gezocht’. Dat raakt de fiscus op vier fronten.
- Uitvoering. Elk inzageverzoek naar risicosignalen vergt voortaan een zoekslag in de datakluis en andere afgeschermde omgevingen. Bij circa 25 miljoen bestanden — grotendeels ongestructureerd — is dat geen druk op de knop. De termijn van art. 12 lid 3 AVG (maximaal drie maanden) wordt voor veel verzoeken onhaalbaar; termijnoverschrijding en dwangsommen liggen op de loer.
- Herbeoordeling van oude besluiten. Eerdere afwijzingen of ‘niets gevonden’-mededelingen zijn kwetsbaar. Formele rechtskracht staat niet in de weg aan een nieuw verzoek: het inzagerecht kan herhaald worden uitgeoefend (art. 12 lid 5 AVG begrenst alleen kennelijk ongegronde of buitensporige verzoeken). Een tweede verzoek na deze uitspraak is niet buitensporig, maar evident gemotiveerd.
- Inhoudelijke blootstelling. Inzage in de redenen van registratie kan nieuwe discriminatie- en onrechtmatigheidsvragen blootleggen — met als mogelijke vervolgstappen schadeclaims (art. 82 AVG), handhaving door de Autoriteit Persoonsgegevens (die de fiscus in 2022 al € 3,7 miljoen boete gaf voor de FSV) en politieke verantwoording (en Jetten heeft het al zo druk).
- Bewaren versus vernietigen. Gegevens die onrechtmatig zijn verwerkt, moeten op grond van art. 17 AVG worden gewist. Zolang inzageverzoeken en procedures lopen, mag niets verdwijnen dat de burger nodig heeft. Die spanning moet de fiscus expliciet en controleerbaar beheersen.
Onze verwachting is dat de Belastingdienst gaat werken met gestandaardiseerde zoekprotocollen, verlengde termijnen, etc. Dat laatste is in deze context lastig: wie een systeem onrechtmatig gebruikte, maakt moeilijk aannemelijk dat inzage een zwaarwegend fiscaal belang schaadt. Doo normaal, zou men in Twente zeggen: geef de burger gewoon wat van hem is.
Mogelijkheden voor belastingplichtigen
Voor wie vermoedt dat de fiscus hem als risico heeft gemarkeerd — een geweigerde betalingsregeling, boekenonderzoek, bijzondere vragen over de aangifte inkomstenbelasting of toeslagen, onverklaarbaar intensieve controles, een afgewezen teruggaaf — is de route nu scherper dan ooit. Een nieuw, breed geformuleerd art. 15 AVG-verzoek is het vertrekpunt. Maar wat zijn de mogelijkheden?
- Nieuw AVG-verzoek: met expliciete verwijzing naar de datakluis en deze uitspraak.
- Bezwaar en beroep tegen een onvolledig besluit:
- Ingebrekestelling en dwangsom (art. 4:17 Awb), bij overschrijding van de termijn
- Klacht bij de Autoriteit Persoonsgegevens, bij structureel onvolledige inzage
- Schadevergoeding (verzoek aan bestuursorgaan of bij de rechter)
Strategisch advies voor de DGA en de vermogende particulier: vraag ook inzage namens de vennootschap en verbonden entiteiten. Rechtspersonen hebben geen AVG-rechten, maar het verzoek van de DGA ziet wel op zijn persoonsgegevens in het dossier van de BV, zoals bestuurdersnamen in risicosignalen. Voor de BV zelf is de Woo geen begaanbare weg (artikel 67 AWR). Dossierinzage in een lopende bezwaar- of beroepsprocedure (art. 7:4 en 8:42 Awb) is dan de aangewezen route.
Let wel op het volgende;
- Het is een procedurele, geen inhoudelijke winst. De Afdeling zegt niet dát de burgers op een lijst staan, alleen dat beter moet worden gezocht. De uitkomst kan alsnog ‘niets gevonden’ zijn.
- De minister kan onderdelen weigeren ter bescherming van toezichts- of opsporingsbelangen. Wel moet dat per gegeven en gemotiveerd; de rechter kan via art. 8:29 Awb meekijken zonder dat de burger de stukken ziet.
- Kennelijk ongegronde of buitensporige verzoeken (art. 12 lid 5 AVG). Massale, sjabloonmatige verzoeken zonder enige aanleiding kunnen dat verweer uitlokken. Houd het verzoek dus concreet en persoonlijk.
- Bij een kluis van deze omvang is het realistisch dat beslissingen maanden of jaren op zich laten wachten. Een termijnvergoeding compenseert dat maar beperkt.
- Contra-argument van de fiscus. De minister kan stellen dat de datakluis een archief is waarin niet actief wordt verwerkt. Dat verweer is zwak: opslag ís verwerking (art. 4 sub 2 AVG), en wie gegevens bewaart, moet er inzage in kunnen geven.
- Inzage kan ook stukken opleveren die de belastingplichtige niet welgevallig zijn. Wie inzage vraagt terwijl een fiscaal geschil loopt, moet dat strategisch afstemmen.
Voorbeeld brief inzake informatie verzoek achterhouden informatie belastingdienst
AANGETEKEND
Belastingdienst
Postbus 2508
6401 DA Heerlen
Betreft: verzoek om inzage in persoonsgegevens ex artikel 15 AVG — risicosignalen voor fraude, inclusief datakluis en afgeschermde digitale omgevingen ten name van ............wonende te ......... aan de ................ (BSN Nummer)
Geachte heer, mevrouw,
Ondergetekende, [naam], geboren op [datum], hierna: verzoeker, verzoekt u hierbij op grond van artikel 15 van de Algemene Verordening Gegevensbescherming (AVG) om bevestiging of de Belastingdienst persoonsgegevens van verzoeker verwerkt of heeft verwerkt, en zo ja, om inzage daarin. Dit verzoek ziet uitdrukkelijk op alle gegevensbestanden, applicaties en systemen waarin risicosignalen voor fraude met betrekking tot personen worden of zijn verwerkt, waaronder maar niet beperkt tot de Fraude Signalering Voorziening (FSV), daarmee vergelijkbare of daaraan voorafgaande systemen, risicomodellen, signaallijsten, lokale bestanden en spreadsheets.
Onder verwijzing naar de uitspraak van de Afdeling bestuursrechtspraak van de Raad van State van 30 september 2026, ECLI:NL:RVS:2026:5793, verzoekt verzoeker u uitdrukkelijk de zoekslag eveneens uit te strekken tot de in 2019 in gebruik genomen datakluis en tot alle overige afgeschermde digitale omgevingen binnen de Belastingdienst. De Afdeling heeft geoordeeld dat een mededeling dat geen gegevens zijn aangetroffen, zonder doorzoeking van deze omgevingen niet zonder meer geloofwaardig is.
Verzoeker verzoekt u, conform artikel 15, eerste lid, AVG, mede te verstrekken:
- de verwerkingsdoeleinden;
- de betrokken categorieën van persoonsgegevens, waaronder de aard van eventuele registraties of signaleringen en de daaraan ten grondslag liggende redenen of criteria
- de ontvangers of categorieën van ontvangers aan wie de gegevens zijn verstrekt;
- de bewaartermijn of de criteria daarvoor;
- de herkomst van de gegevens, voor zover niet bij verzoeker verzameld;
- het bestaan van geautomatiseerde besluitvorming, waaronder profilering, en nuttige informatie over de onderliggende logica en de gevolgen daarvan voor verzoeker, waaronder de gevolgen voor betalingsregelingen, uitstel van betaling, teruggaven en controles.
Verzoeker verzoekt voorts op grond van artikel 15, derde lid, AVG om een volledige kopie van de persoonsgegevens, met inbegrip van uittreksels uit documenten en databanken voor zover dat noodzakelijk is om de gegevens in hun context te kunnen begrijpen (HvJ EU 4 mei 2023, C-487/21).
Verzoeker verzoekt u in uw besluit inzichtelijk te maken welke systemen en omgevingen zijn doorzocht, op welke wijze en met welke zoektermen, en welke systemen of omgevingen niet zijn doorzocht en waarom niet.
Indien u meent dat een beperking als bedoeld in artikel 23 AVG juncto artikel 41 Uitvoeringswet AVG van toepassing is, verzoekt verzoeker u dit per gegeven concreet te motiveren, met inachtneming van de eisen van noodzakelijkheid en evenredigheid, en de overige gegevens onverkort te verstrekken.
Verzoeker verzoekt u uitdrukkelijk geen gegevens die onder dit verzoek vallen te vernietigen of te wijzigen zolang dit verzoek en eventuele daaropvolgende procedures niet onherroepelijk zijn afgerond.
Verzoeker wijst u op de beslistermijn van artikel 12, derde lid, AVG. Een beslissing op dit verzoek geldt ingevolge artikel 34 Uitvoeringswet AVG als besluit in de zin van de Algemene wet bestuursrecht. Verzoeker behoudt zich alle rechten voor, waaronder het recht op schadevergoeding op grond van artikel 82 AVG.
Ter identificatie treft u bijgaand een kopie van een geldig identiteitsbewijs aan, waarop de pasfoto en het BSN zijn afgeschermd.
Ik verzoek u de ontvangst van dit verzoek schriftelijk te bevestigen, dit zowel per post als per e-mail op adres .............@...........
Hoogachtend,
Naam / Handtekening
Bijlagen: kopie identiteitsbewijs (afgeschermd)
Noot fiscaal jurist inzake zwarte lijsten belastingdienst
Het is eigenlijk best pijnlijk of schrijnend dat de Raad van State na 6 jaar nog steeds de Belastingdienst moet dwingen om zich aan de wet te houden. Het is voor een belastingplichtige belangrijk om te kunnen weten waarom bepaalde besluiten door de Belastingdienst zijn genomen. Als er zand in de raderen zit kan op grond van onjuist informatie een onjuist besluit worden genomen. Het gebrek aan openheid aan de kant van de Belastingdienst is dan niet prettig. In deze procedure kregen de belastingplichtigen gelijk en tevens een kostenvergoeding van € 6.500 en € 2.000 schadevergoeding omdat het allemaal zo lang heeft geduurd (termijnoverschrijding).
Drie lessen worden helder in deze uitspraak
- Reikwijdte: Een verzoek naar een zwarte lijst is geen verzoek naar de FSV alleen maar naar elk systeem bij de Belastingdienst met fraude signalen
- Geloofwaardigheid: de gebruikelijke bewijslast bij "er zijn geen stukken gevonden" kantelt zodra vaststaat dat relevante bronnen niet zijn doorzocht.
- Procesorde: beroep tegen het nieuwe besluit gaat rechtstreeks naar de afdeling zonder tussenkomst van de rechtbank.
Betalingregeling of kwijtschelding belastingen bij de Belastingdienst
Als een belastingplichtige uitstel van betaling of kwijtschelding van belastingen wil aanvragen moet hij/ zij hiervoor een verzoek aan de Belastingdienst sturen. Formeel is dit geregeld in de invorderingswet (artikel 25 en 26). De leidraad invordering geeft dan nog extra handvatten en uitleg. Voor een toelichting over het beleid inzake vermindering van boetes kunt u dit bestand raadplegen.
Flexibeler invorderingsbeleid per 1 juli 2025
Het kabinet wil per 1 juli 2025 het invorderingsbeleid aanpassen om zo een ruimere betalingsregeling mogelijk te maken bij saneringsakkoorden. Levensvatbare ondernemingen krijgen hierdoor meer kans (lees hier de kamervragen). Soms kan een ondernemer niet binnen de huidige regeling zijn of haar coronaschulden aflossen, een saneringsakkoord is dan een betere route. De ondernemer moet aannemelijk maken dat betaling binnen 12 maanden niet tot de mogelijkheden behoort.
Verzoek om kwijtschelding of betalingsregeling is geen bezwaarschrift
De Rechtbank Zeeland West Brabant heeft op 12 oktober 2023 (ECLI:NL:RBZWB:2023:7164) uitgesproken dat een verzoek om kwijtschelding of een betalingsregeling niet kan worden aangemerkt als een bezwaarschrift. Ook in beroep bij het Gerechtshof 's Hertogenbosch op 6 november 2024 (ECLI:NL:GHSHE:2024:3486) kwam dezelfde conclusie op tafel. De Hoge Raad was er nog sneller klaar mee op 4 april 2025 (ECLI:NL:HR:2025:521) en verklaarde de zaak niet ontvankelijk omdat het griffierecht niet tijdig is voldaan. De bezwaarschriften tegen diverse (gemeentelijke) aanslagen waren te laat (en geen verschoonbare termijnoverschreiding). De verzoeken om kwijtschelding en uitstel van betaling kwalificeren ook niet als bezwaarschrift, deze gaan immers niet over de grondslagen van de aanslagen.
Woo verzoek kwijtscheldingsverzoeken Belastingdienst
In maart 2025 is meer inzicht verkregen over de interne behandeling van sanerings- en kwijtscheldingsverzoeken bij de Belastingdienst. Via een Woo verzoek is de volgende informatie bekend geworden:
- Overzicht saneringen in 2023 en 2024
- Verzoek kwijtschelding van belastingen en premies voor ondernemingen
- Handelingsperspectieven voor ondernemers met en zonder coronal uitstel na 1 april 2022
- Tijdelijke instructie saneringen
Verbeterde rechtsbescherming voor belastingplichtigen bij discussies over uitstel van betaling en kwijtschelding
Op 23 januari 2025 heeft de staatssecretaris van Financiën een besluit genomen dat tot doel heeft de rechtsbescherming voor belastingplichtigen bij discussies over uitstel van betaling en kwijtschelding van belastingschulden te verbeteren. Deze maatregel, onderdeel van de Fiscale Vereenvoudigingswet, treedt in werking op 1 januari 2027. Dit besluit is een nadere uitwerking van de brief van de staatssecretaris uit juni 2023.
Betalingsregeling bij de Belastingdienst
Onder het huidige systeem dient een belastingplichtige een verzoek in bij de ontvanger voor uitstel van betaling of kwijtschelding van belastingschulden. Dit is geregeld volgens artikel 25 Invorderingswet 1990 (uitstel van betaling) en artikel 26 Invorderingswet 1990 (kwijtschelding). De Leidraad Invordering 2008 en de Instructie Invordering en Belastingdeurwaarders bevatten nadere beleidsregels en richtlijnen voor de ontvangers. Indien een verzoek wordt afgewezen, kan de belastingplichtige administratief beroep instellen bij de directeur van de belastingdienst. De procedure is echter weinig effectief gebleken. Het administratief beroep wordt vaak afgehandeld door dezelfde afdeling die het oorspronkelijke verzoek beoordeelde – een geval van de bekende "slager die zijn eigen vlees keurt".
Kwijtschelding belastingschulden
De ontvanger is bevoegd om onder bepaalde voorwaarden en omstandigheden belastingschulden deels of volledig kwijt te schelden (artikel 26 invorderingswet / artikel 7 - 28 uitvoeringsregeling invorderingswet). U moet hiertoe (als ondernemer) een verzoek indienen bij de ontvanger. Advisering bij dit verzoek is wenselijk omdat een verzoek tot kwijtschelding enkel wordt verleend als sprake is van betalingsonmacht. In sommige gevallen worden belastingen gedeeltelijk kwijtgescholden. Kwijtschelding wordt enkel verleend als er ook een akkoord is bereikt met alle overige schuldeisers, eventueel tegen gedeeltelijke betaling van de schuld.
Wijzigingen betalingsregeling belastingdienst of kwijtschelding belastingschulden
Per 1 januari 2027 worden beslissingen van de ontvanger rondom uitstel van betaling en kwijtschelding voor bezwaar vatbare beschikkingen. Dit houdt in dat belastingplichtigen bezwaar kunnen maken tegen de beschikking en vervolgens in beroep kunnen gaan bij de fiscale rechter. De belangrijkste verandering is de overgang van een administratief beroepsprocedure naar een reguliere bezwaar- en beroepsprocedure. De wijzigingen zullen eerst gelden voor rijksbelastingen, later ook voor lokale heffingen.
Voordelen van de wijziging
- onafhankelijke beoordeling: De fiscale rechter kan de beslissingen van de ontvanger beoordelen met een frisse en objectieve blik. Dit verhoogt de kans op een eerlijke behandeling.
- betere rechtsbescherming: Echte onafhankelijke toetsing kan burgers die in een financieel moeilijke positie verkeren meer bescherming bieden.
Kanttekeningen
- Financiële barrières: Procederen met een kundige gemachtigde kan de winstkansen vergroten, maar financiële middelen vormen vaak een barrière voor belastingplichtigen die kwijtschelding of uitstel van betaling nodig hebben.
- Capaciteitsproblemen: De rechterlijke macht kampt al met capaciteitsproblemen, waardoor doorlooptijden van zaken kunnen oplopen en extra onzekerheid kan ontstaan.
Praktische tips voor ondernemers met betalingsproblemen
- Documentatie en voorbereiding: Zorg altijd dat uw verzoeken voor uitstel of kwijtschelding goed gedocumenteerd en onderbouwd zijn.
- Herziening en beroep: Maak actief gebruik van de mogelijkheid om bezwaar te maken en zo nodig in beroep te gaan. Deze nieuwe rechtsbescherming kan in uw voordeel werken. U zou elementen uit dit nieuwe besluit kunnen meenemen bij uw huidige verzoek voor een betalingsregeling of kwijtschelding.,
- Advies: Overweeg om juridisch advies in te winnen bij het indienen van bezwaar en beroep. Een ervaren fiscaal jurist kan uw kansen op een gunstige uitkomst vergroten. Vraag gerust een vrijblijvende offerte via e-mail of onderstaand antwoord formulier.
Noot fiscaal jurist inzake betalingsregeling en/of kwijtschelding belastingen
In de huidige praktijk zien wij steeds vaker dat een administratieve beroepsprocedure weinig heeft toegevoegd. De slager die zijn eigen vlees gaat keuren levert simpelweg minder kans op succes en/of een redelijke belangenafweging. Nog te vaak wordt het advies van de ontvanger en diens toelichting met advies gewoon opgevolgd. In het kader van de rechtsbescherming is dit dus een mooie stap vooruit. De belastingplichtige krijgt in de nieuwe situatie een beschikking waarmee hij/zij de gang naar de rechter kan maken.
Met de invoering van deze nieuwe regeling wordt een belangrijke stap gezet in de richting van verbeterde rechtsbescherming voor belastingplichtigen in Nederland. Dit is een noodzakelijke ontwikkeling die belastingplichtigen in financiële nood een eerlijkere kans biedt op uitstel van betaling of kwijtschelding van belastingschulden. Het is echter belangrijk om goed voorbereid te zijn en alle mogelijke juridische middelen effectief te benutten. Hiervoor is kennis van de wetgeving, leidraad en de genoemde instructie invordering van essentieel belang.
Meer informatie over dit onderwerp en hoe wij u kunnen helpen, vindt u op onze website. Neem gerust contact met ons op voor een vrijblijvend gesprek.
Bron betalingsregeling en rechtsbescherming
Formeel belastingrecht
Wat is formeel belastingrecht en wat is fiscaal procesrecht?
Het formele belastingrecht en het fiscale procesrecht zijn grote en tamelijk abstracte begrippen. Ze laten zich het best omschrijven door wat ze niet zijn. Het formele belastingrecht en het fiscale procesrecht gaan niet over de belasting zelf. Het gaat om de (algemene) regels eromheen. Deze kunnen substantiële voordelen opleveren.
Aan de ene kant gaan vragen zoals: zijn bepaalde kosten aftrekbaar van de (inkomsten)belasting, zijn bepaalde diensten vrijgesteld van (omzet)belasting en is op een dividenduitkering de deelnemingsvrijstelling van de vennootschapsbelasting van toepassing, over de belasting zelf.
Anderzijds zijn vragen zoals: is de aanslag in de (inkomsten)belasting tijdig opgelegd, is de boete terecht, vraagt de Belastingdienst terecht bepaalde informatie op, hoe ga ik in beroep en kan ik vertrouwen ontlenen aan de handelwijze van de Belastingdienst in andere jaren, vragen van formeel belastingrecht en fiscaal procesrecht.
Formeel belastingrecht
Formeel belastingrecht is kort gezegd alle regelgeving waaraan de Belastingdienst en de belastingplichtige zich moeten houden bij het heffen van belasting. De belangrijkste regels van het formele belastingrecht zijn vastgelegd in de Algemene wet bestuursrecht (Awb) en de Algemene Wet inzake rijksbelastingen (AWR). Dus in de kern: hoe wordt belasting geheven.
Steeds vaker krijgen wij op kantoor te maken met formeel belastingrecht, mediation, bezwaar- en beroepsprocedures, etc. Specialisten bij ons op kantoor zijn:
De informatiebeschikking en de Belastingdienst
Een belastingplichtige heeft extreem veel verplichtingen. De belangrijkste daarvan is vaak het verstrekken van informatie aan de inspecteur van de belastingdienst, het zogenaamde verstrekken van gegevens en inlichtingen. Meestal wordt de informatie opgevraagd via een brief maar soms ook telefonisch. Welke informatie verstrekt moet worden is vaak onderwerp van discussie. Als u niet voldoet aan uw informatieplicht (artikel 47 AWR) kan de inspecteur een zogenaamde informatiebeschikking opleggen. Wij adviseren vele belastingplichtigen bij dit soort trajecten, heeft u vragen? Maak gerust een vrijblijvende afspraak.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
De informatiebeschikking van de fiscus
De informatiebeschikking is sinds vele jaren in de wet opgenomen. Het middel houdt verband met een aantal van de verplichtingen die u als belastingplichtige of administratieplichtige op grond van de wet heeft, zoals de inlichtingenverplichting en de administratie- en bewaarverplichting. Wij gaan in dit uitgebreide artikel in op:
- Het waarom van de informatiebeschikking;
- De werking van de informatiebeschikking;
- De gevolgen van de informatiebeschikking;
- Aanvullende spelregels bij de informatiebeschikking;
- De informatiebeschikking en behoorlijk bestuur;
- De informatiebeschikking en onze advisering.
De informatiebeschikking: waarom?
Zonder juridisch en historisch alle details te beschrijven, is de informatiebeschikking om de volgende reden ingevoerd. Belastingplichtigen en administratieplichtigen hebben op grond van de Algemene wet inzake rijksbelastingen (AWR) verplichtingen. Die verplichtingen dienen ertoe de Belastingdienst van al die informatie te voorzien die hij nodig heeft om een juiste belastingaanslag op te kunnen leggen. De Belastingdienst kan u bijvoorbeeld vragen stellen en verzoeken inzage te verlenen in de administratie. Dit kan voor belastingplichtigen uiteraard een ferme inbreuk op de persoonlijke levenssfeer zijn. Daarom dient de Belastingdienst alleen die informatie op te vragen die voor de heffing van de belasting relevant kan zijn en is hij onder meer gebonden aan de regel dat een informatieverzoek proportioneel moet zijn.
Het komt voor dat de belastingplichtige het niet eens is met het verzoek van de Belastingdienst. Het komt regelmatig voor dat de Belastingdienst bijzonder veel informatie opvraagt en vaak kan betwist worden of die informatie nu echt relevant is en een inbreuk op de persoonlijke levenssfeer rechtvaardigt. In de periode voordat de informatiebeschikking bestond gebeurde dan het volgende.
De Belastingdienst stelt enorm veel vragen en wil alles in bezit hebben. De belastingplichtige is het hiermee oneens. Hij kan ervoor kiezen niet mee te werken. De Belastingdienst zal dan een aanslag opleggen en (bijvoorbeeld) het inkomen schatten. De belastingplichtige zal dan in bezwaar en beroep gaan tegen die aanslag. En dan komt het probleem opzetten. De rechter zal eerst onderzoeken of het verzoek van de Belastingdienst rechtmatig was. Indien dat het geval is, dan is de belastingplichtige het bokje. Er vindt dan direct omkering en verzwaring van de bewijslast plaats. De belastingplichtige mag dan niet volstaan met het aannemelijk maken van zijn standpunten, maar moet deze overtuigend aantonen. In de literatuur is dit wel beschreven als een ondoenlijke bewijslast. Daar komt nog bij dat de constatering dat onvoldoende is meegewerkt kan leiden tot strafrechtelijke vervolging. Gezien de mogelijke vergaande gevolgen van niet-medewerking, kozen veel belastingplichtigen en administratieplichtigen voor de makkelijkste weg: toch maar gewoon meewerken, ondanks dat men de rechtmatigheid van de verzoeken van de Belastingdienst betwijfelt.
Bovenstaande is aanleiding geweest voor twee Kamerleden om een initiatiefwetsvoorstel in te dienen. Dat voorstel zou uiteindelijk leiden tot de informatiebeschikking. De informatiebeschikking is bedoeld om precies dat gebrek in de rechtsbescherming te herstellen, dat hiervoor werd weergegeven.
De informatiebeschikking: hoe werkt het en wat moet de Belastingdienst doen?
De informatiebeschikking laat zich het meest eenvoudig uitleggen als we het voorbeeld van de vorige paragraaf er weer bijnemen. Het gaat dan om de belastingplichtige of de administratieplichtige die verzoeken krijgt van de Belastingdienst waar hij het mee oneens is.
De Belastingdienst ziet zich dan wederom geconfronteerd met een belastingplichtige die niet wil meewerken. Het is nu echter niet meer zo dat de Belastingdienst een aanslag oplegt en zich dan kan beroepen op de omkering en verzwaring van de bewijslast. Indien de Belastingdienst dit wil bereiken en daarmee de belastingplichtige in een moeilijkere bewijspositie wil brengen, dan moet hij de onvoldoende medewerking vastleggen in een beschikking: de informatiebeschikking. Doet de Belastingdienst dat niet, dan zal in de procedure over de aanslag de belastingplichtige niet worden geconfronteerd met een verzwaarde bewijslast, tenzij sprake is van het niet hebben gedaan van de vereiste aangifte. Daarop gaan wij in een ander artikel nader in. Het gaat hier uitsluitend om de informatiebeschikking.
De Belastingdienst legt de onvoldoende medewerking vast in de informatiebeschikking. Hierbij gelden een aantal formele regels, die in de praktijk niet altijd volledig worden nageleefd. De belastingplichtige ontvangt deze informatiebeschikking. De informatiebeschikking is in feite een weergave van de verplichtingen waarvan de Belastingdienst meent dat de belastingplichtige ze onvoldoende is nagekomen. Tegen deze beschikking kan de belastingplichtige in bezwaar en beroep gaan. Hij kan de verzoeken van de Belastingdienst dan laten toetsen, voordat hij in de aanslagprocedure wordt geconfronteerd met een verzwaarde bewijspositie. Maar hoe leidt dit uiteindelijk nu tot werkelijke verbetering van de rechtsbescherming?
Dat komt door de zogenaamde hersteltermijn. Indien de rechter tot het oordeel komt dat het verzoek van de Belastingdienst rechtmatig was en de belastingplichtige dus ten onrechte niet heeft meegewerkt, dan vindt niet direct toepassing van de zwaardere bewijslast plaats. De rechter zal de belastingplichtige dan eerst een hersteltermijn bieden om alsnog aan zijn verplichtingen te voldoen. Die hersteltermijn blijft alleen achterwege indien een hersteltermijn niet opportuun is of als de belastingplichtige kennelijk misbruik heeft gemaakt van zijn procesrecht. Dit laatste komt in de praktijk zelden voor. De hersteltermijn leidt er dus toe dat, in tegenstelling tot onder het oude systeem, de belastingplichtige verzoeken van de Belastingdienst kan laten toetsen, zonder direct al omkering en verzwaring van de bewijslast als een zwaard van Damocles boven zich te hebben hangen.
De informatiebeschikking: gevolgen in de praktijk
Op het moment dat de informatiebeschikking door de Belastingdienst wordt afgegeven, gebeuren er een aantal dingen. Het belangrijkste is dat de termijnen voor het opleggen van de aanslagen waar het om gaat worden opgeschort. Die opschorting is gelijk aan de duur van de informatiebeschikkingsprocedure. Indien het daadwerkelijk komt tot bezwaar, beroep, hoger beroep en cassatieberoep, kan dit vele jaren duren.
Tijdens de informatiebeschikkingsprocedure mag de Belastingdienst niet alsnog de aanslagen opleggen. Gebeurt dit wel, dan vervalt de informatiebeschikking. De Belastingdienst mag weer handelen zodra de informatiebeschikking onherroepelijk is geworden of is vernietigd. Een vernietiging spreekt voor zich. Het onherroepelijk worden van de informatiebeschikking doet zich voor indien de rechtsmiddelen zijn uitgeput en / of de belastingplichtige geen gebruik maakt van zijn rechtsmiddelen.
Een onherroepelijke informatiebeschikking leidt – bij afwezigheid van een hersteltermijn of het gebruik daarvan – tot de slotsom dat de belastingplichtige of de administratieplichtige niet aan zijn verplichtingen heeft voldaan. Het gevolg komt terug bij de uitspraak op bezwaar, beroep en / of hoger beroep. Met een onherroepelijke informatiebeschikking is namelijk sprake van het toepassen van de omkering en verzwaring van de bewijslast. Hierop wordt een uitzondering gemaakt als het toepassen van deze sanctie disproportioneel is. Dit wordt in de praktijk niet snel aangenomen.
De informatiebeschikking: aanvullende spelregels voor u en de Belastingdienst
De informatiebeschikking is nog altijd aanleiding voor veel procedures. Het belang is uiteraard groot door de mogelijke omkering en verzwaring van de bewijslast. Echter, de regels met betrekking tot de informatiebeschikking kennen een aantal open normen en onduidelijkheden. De Hoge Raad heeft onder meer de volgende elementen verduidelijkt:
- De wetgeving bij de informatiebeschikking kent geen overgangsrecht en dus zijn de bepalingen met onmiddellijke werking van toepassing op alle vanaf 1 juli 2011 gedane uitspraken op bezwaar;
- Eén informatiebeschikking kan zien op meerdere belastingjaren en belastingmiddelen. Indien dan toch een aanslag te vroeg wordt opgelegd, dus voordat de informatiebeschikking onherroepelijk is, dan vervalt de informatiebeschikking voor zover die betrekking heeft op dat belastingjaar en dat belastingmiddel. Hieruit volgt dus ook dat een informatiebeschikking deels vernietigd kan worden;
- De informatiebeschikking is geen schending van het recht op een eerlijk proces;
- Het is de Belastingdienst toegestaan om pas in de bezwaarfase een informatiebeschikking af te geven. Dat doet zich voor indien eerst een belastingaanslag wordt opgelegd, de belastingplichtige daar iets van vindt en dan, alsnog, een informatiebeschikking volgt. Deze uitspraak is gedaan in het kader van een procedure over een vermeende schending van de inlichtingenverplichting. Bij schending van andere verplichtingen zou dit anders uit kunnen vallen.
Via een WOB-verzoek is de interne Handreiking Informatiebeschikking & Kostenvergoedingsbeschikking gepubliceerd. Dit zijn de regels die de Belastingdienst intern toepast bij het afgeven van een informatiebeschikking. Onze ervaring is dat deze regels niet altijd allemaal even goed worden nageleefd. In beginsel is de Belastingdienst aan deze regels echter wel gebonden.
De informatiebeschikking en behoorlijk bestuur door de Belastingdienst
Bij alle hiervoor beschreven handelingen geldt dat de Belastingdienst ook gebonden is aan het overige recht. Belangrijk daarbij zijn de zogenaamde algemene beginselen van behoorlijk bestuur. Dit houdt onder meer in dat de Belastingdienst u met een open vizier tegemoet moet treden, opgewekt vertrouwen moet rechtvaardigen en geen besluiten mag nemen die u onevenredig raken. Verder omvatten de algemene beginselen allerlei elementen die in de praktijk weleens over het hoofd worden gezien. Zo moeten besluiten ook afdoende gemotiveerd en onderbouwd worden.
De informatiebeschikking, boekenonderzoeken en onze advisering
De informatiebeschikking heeft voor een belastingplichtige potentieel verstrekkende gevolgen. Het middel is echter primair in het leven geroepen om u te helpen. Het dient om de rechtsbescherming van de belastingplichtige te verbeteren en voor een deel is dat ook zeker het geval. Een onherroepelijke informatiebeschikking brengt u echter vrijwel altijd in een nagenoeg ondoenbare bewijspositie. Het is daarom belangrijk om een informatiebeschikking scherp en goed onderbouwd aan te vliegen. Soms gebeurt dat door middel van bezwaar en beroep, maar in andere dossiers gebeurt het ook dat tijdens de informatiebeschikkingsprocedure alsnog overeenstemming wordt bereikt.
Hebt u een informatiebeschikking ontvangen of zit u in een boekenonderzoek? Twijfel dan niet en bel gerust eens met één van de auteurs. Een eerste kennismaking is vrijblijvend, kan op korte termijn en wij helpen graag.
Prejudiciële vragen Hoge Raad
Bij het voeren van een procedure is de inhoud en de fiscaal-juridische kennis essentieel. Ook ervaring met het voeren van procedures is van essentieel belang. Denk hierbij aan het claimen van immateriële schadevergoeding, het weerspreken van alle standpunten, verminderen van boetes, bezwaren tegen heffingsrente / belastingrente etc. Sinds 2016 is hier iets nieuws bijgekomen, het stellen van vragen aan de de Hoge Raad.
Moet de Hoge Raad bij afwijzing verplicht prejudiciele vragen stellen?
De Europese rechter (EHRM) heeft in de zaak Gondert versus Germany C-34701/21 in december 2025 geoordeeld dat op grond van artikel 6 EVRM en gelet op het europese vereiste van een eerlijk proces de Hoge Raad (de hoogste rechter) helder moet motiveren waarom er geen prejudiciele vragen zijn gesteld. Er moet dan wel (door belastingplichtige) een concreet, helder en onderbouwd verzoek hierom worden gedaan. Als dergelijke vragen door de belastingplichtige zijn gesteld mag de Hoge Raad de zaak niet zonder verdere toelichting via artikel 81 RO afdoen. De toekomstige praktijk zal leren hoe dit gaat uitwerken.
Stellen prejudiciële vragen in fiscale procedures
De feitenrechter (Rechtbank en Gerechtshof) kunnen sinds 2016 een rechtsvraag voorleggen aan de Hoge Raad. In civiele zaken kan dit al sinds 2012. Het juridische kader is opgenomen in artikel 27ga - artikel 27ge van de AWR. De voorwaarden en spelregels:
- Het moet gaan om een rechtsvraag.
- Het is niet vereist dat deze rechtsvraag in meerdere procedures aan de orde is.
- Het moet gaan om rechtsvragen die potentieel ook in vergelijkbare gevallen aan de orde kunnen komen.
- De rechter kan dit ambtshalve doen of op verzoek van een partij.
- Een rechter zal de vraag, het geschil, de feiten en de standpunten van partijen opnemen in zijn brief aan de Hoge Raad. De feitenrechter mag ook al een antwoord geven (richting geven aan de beantwoording).
- Als de vraag is gesteld aan de Hoge Raad, dan wordt de zaak geschorst (in afwachting van het antwoord van de Hoge Raad op de prejudiciële vragen).
- De procedure bij de Hoge Raad is grotendeels schriftelijk. Partijen mogen ook schriftelijk hun standpunten kenbaar maken. Of u ook mondeling of schriftelijk verder mag reageren is aan de Hoge Raad (niet aan de feitenrechter of partijen). Dit is dus anders als bij een normale cassatieprocedure.
- In sommige gevallen wordt de procureur-generaal om een mening gevraagd. Als een mening wordt gevraagd, wordt door de PG een conclusie geschreven, hierop mogen partijen reageren.
- In sommige gevallen mogen ook derden (niet partijen) schriftelijk hun mening geven. Dit wordt meestal via de site van de Hoge Raad kenbaar gemaakt. Dit onderdeel is nieuw binnen onze rechtspraak.
- De uitspraak van de Hoge Raad wordt aan de feitenrechter en aan partijen gestuurd.
Noot fiscaal jurist over prejudiciële vragen
In de praktijk wordt er zelden gebruik gemaakt van deze optie (stellen prejudiciële vragen). In de eerste 2 jaar zijn er slecht een paar vragen door feitenrechters voorgelegd. Onbekend maakt nog onbemind.
Relatie met de belastingdienst
De vakbonden voor fiscalisten (de NOB en het Register voor Belastingadviseurs) hebben een rapport uitgebracht over de relatie tussen de fiscale praktijk en de Belastingdienst. De staatssecretaris heeft op 3 juni 2025 op dit rapport gereageerd. Wat zijn de kernpunten?
Contact en Bereikbaarheid Belastingdienst
- Gebruik van communicatiekanalen: E-mail is het meest gebruikte kanaal (84%), gevolgd door schriftelijke communicatie (75%) en telefonisch contact. Persoonlijk contact is zeldzaam.
- Voorkeuren: E-mail heeft de voorkeur vanwege snelheid en schriftelijke vastlegging. De Belastingdienst wordt echter als lastig bereikbaar ervaren; veel respondenten hebben geen directe contactpersoon.
- Verbeterpunten: Er is grote behoefte aan vaste aanspreekpunten, snellere responstijden en digitale alternatieven voor fysieke post (zoals een beveiligd klantportaal).
Kwaliteit van de Dienstverlening van de Belastingdienst
- Gemiddelde waardering: Een krappe voldoende (6,0); hoogste scores voor vriendelijkheid (7,1), laagste voor doorlooptijd dossiers (4,7).
- Groot verschil tussen groepen: Bedrijfsfiscalisten waarderen de dienst aanzienlijk hoger dan belastingadviseurs (6,7 vs 5,9).
- Knelpunten: Langzame procedures, slechte coördinatie tussen afdelingen, bureaucratische houding, onvoldoende kennis bij jonge inspecteurs, en onbetrouwbaarheid bij schriftelijke post.
Rechtszekerheid en Rechtsbescherming Belastingplichtigen
- Zorgen over boetes: Veel respondenten ervaren boetes als onevenredig zwaar. De menselijke maat ontbreekt volgens velen.
- Bezwaarprocedures: Worden als ondoorzichtig en weinig onafhankelijk ervaren. Bezwaarbehandelaren zijn vaak dezelfde als de behandelend inspecteurs.
- Rechtsbescherming: Beoordeeld met een 6,2; er is veel kritiek op lange doorlooptijden en onduidelijke dossiervorming.
Horizontaal Toezicht (HT) Belastingdienst
- Beperkt vertrouwen: Slechts 30% vindt dat HT het doel van efficiëntere fiscale handhaving grotendeels of volledig heeft bereikt.
- Positieve punten: Vaste contactpersoon, kortere lijnen, soms minder controles.
- Kritiekpunten: HT leidt vaak tot meer verplichtingen zonder tastbare voordelen.
- Er is weinig wederkerigheid; verplichtingen liggen grotendeels bij de belastingplichtige. HT beperkt volgens 25–34% de mogelijkheden voor tax planning.
- Klachten over gebrek aan duidelijke standpunten vanuit kennisgroepen.
Relatie met de Belastingdienst
- Algemene score: 5,7 (onveranderd sinds 2021).
- Grootste frustraties: Inefficiëntie, inflexibiliteit, onpersoonlijk contact en gebrek aan transparantie.
- Verschil in perceptie: Bedrijfsfiscalisten zijn aanzienlijk positiever (6,5) dan belastingadviseurs (5,6), wat samenhangt met het hebben van vaste contactpersonen en HT.
Conclusies relatie fiscale praktijk met de Belastingdienst
Gebrekkige automatisering, onbetrouwbare postverwerking en slechte interne coördinatie blijven grote knelpunten. Een meer persoonlijke benadering met vaste contactpersonen zou een mooie oplossing zijn. De digitale infrastructuur blijft een aandachtspunt en zou via meer portalen en een chatfunctie kunnen worden verbeterd. Tevens ziet het NOB/RB (en wij) de volgende verbeteringspunten:
- Herziening van boetebeleid en bezwaarprocedures.
- Minder formele houding en meer oplossingsgericht denken.
- Boetes beter toelichten, deze worden als onevenredig hoog ervaren, met name bij kleine missers.
- Vooroverleg zou praktischer moeten, vooroverleg wordt vaak vermeden omdat dit voelt als "voorveroordeling"
- Horizontaal toezicht zou als fiscale brugfunctie moeten werken, het wordt ervaren als wankele hangbrug die extra verplichtingen met zich meebrengt.
- Verbetering postsysteem omdat veel postzendingen niet (of heel traag) op de juiste plek terecht komen.
- Fiscale dossier iz vaak een zwart gat, documenten ontbreken, standen zweven en niemand weet waarom een (digitaal) dossier niet volledig op orde is
Een relatie vraagt altijd energie en aandacht. Als beide partijen hierin investeren kan het beter worden. Investeren in de digitale wereld, AI, vertrouwen en helderheid zou hierbij een mooie stap zijn. Het beeld van de NOB / RB in dit rapport strookt niet helemaal met de fiscale monitor 2024 van de Belastingdienst.
Saneringsakkoord voor 1 oktober 2023
Bent u prive ondernemer of heeft u een rechtspersoon (BV/NV) met belastingschulden en overige schulden? Staat het water u aan de lippen of ziet de toekomst er door de (corona) schulden niet gunstig uit? Dan zou u moeten overwegen om voor 1 oktober 2023 een afspraak te maken met al uw schuldeisers. De belastingdienst gaat namelijk tot dat moment soepeler om met een saneringsakkoord.
Flexibeler invorderingsbeleid per 1 juli 2025
Het kabinet wil per 1 juli 2025 het invorderingsbeleid aanpassen om zo een ruimere betalingsregeling mogelijk te maken bij saneringsakkoorden. Levensvatbare ondernemingen krijgen hierdoor meer kans (lees hier de kamervragen). Soms kan een ondernemer niet binnen de huidige regeling zijn of haar coronaschulden aflossen, een saneringsakkoord is dan een betere route. De ondernemer moet aannemelijk maken dat betaling binnen 12 maanden niet tot de mogelijkheden behoort.
Woo verzoek kwijtscheldingsverzoeken Belastingdienst
In maart 2025 is meer inzicht verkregen over de interne behandeling van sanerings- en kwijtscheldingsverzoeken bij de Belastingdienst. Via een Woo verzoek is de volgende informatie bekend geworden:
- Overzicht saneringen in 2023 en 2024
- Verzoek kwijtschelding van belastingen en premies voor ondernemingen
- Handelingsperspectieven voor ondernemers met en zonder coronal uitstel na 1 april 2022
- Tijdelijke instructie saneringen
Uitbreiding saneringsregeling belastingdienst tot 1 april 2024
In deze onzekere tijden biedt de Belastingdienst een helpende hand aan ondernemers die worstelen met belastingschulden en andere financiële verplichtingen. Een belangrijke versoepeling van de voorwaarden voor het sluiten van een saneringsakkoord is verlengd tot 1 april 2024. Dit artikel licht toe wat deze versoepeling inhoudt en hoe u als ondernemer hier gebruik van kunt maken.
- Wat is een saneringsakkoord?Een saneringsakkoord stelt ondernemers in staat om met hun schuldeisers overeen te komen dat slechts een deel van de schulden betaald hoeft te worden. Dit biedt een uitweg voor ondernemers die hun belastingschuld en andere schulden niet kunnen voldoen.
- Versoepeling voorwaarden tot 1 April 2024: - Normaal gesproken vereist de Belastingdienst een dubbel uitkeringspercentage van wat andere schuldeisers ontvangen. Echter, tot 1 april 2024 is een gelijk uitkeringspercentage voldoende. Deze versoepeling vergroot de kans dat ook andere schuldeisers akkoord gaan met het saneringsvoorstel.
- Hoe dien je een verzoek om schuldsanering in? Voor ZZP'ers en eenmanszaken: Neem contact op met uw gemeente voor het opstarten van een minnelijk schuldsaneringstraject. Voor rechtspersonen: Regel zelf een saneringsakkoord met uw schuldeisers en dien een verzoek tot kwijtschelding van belasting in bij de Belastingdienst.
- Wat als niet alle sSchuldeisers akkoord gaan? - Mocht niet iedere schuldeiser instemmen met uw betalingsvoorstel, dan biedt de Wet Homologatie Onderhands Akkoord (WHOA) een mogelijkheid om alsnog een schuldregeling te treffen.
- Actie vereist vóór 1 April 2024: Zorg ervoor dat uw verzoek om deelname aan een saneringsakkoord vóór deze datum is ingediend. U heeft daarna nog 90 dagen de tijd om uw verzoek volledig in te vullen.
- Conclusie: De Belastingdienst erkent de voortdurende impact van de coronacrisis op ondernemers en biedt daarom deze versoepeling aan. Het is een cruciale kans voor ondernemers om hun financiële situatie te stabiliseren en een weg naar herstel in te slaan. Maak gebruik van deze mogelijkheid en neem de nodige stappen om uw schuldenlast te verlichten.
- Nuttige links: Ik kan mijn schulden niet betalen? Hoe werkt een minnelijke regeling? Kwijtschelding belastingen voor ondernemers Hoe werkt de WHOA?
Saneringsakkoord aanbieden
Met een minnelijk saneringsakkoord maakt u buiten de rechter om afspraken met alle schuldeisers om zoveel mogelijk schulden af te lossen binnen een periode van 36 maanden. Na deze periode wordt een eventueel restbedrag kwijtgescholden. Voorwaarden voor zo'n regeling wel dat alle overige schuldeisers akkoord gaan met het saneringsvoorstel.
Normaal gesproken geldt de voorwaarde dat de belastingdienst ten minste het dubbele uitkeringspercentage eist (dan al uw andere schuldeisers). Door de coronacrisis gaat de belastingdienst (tot 1 oktober 2023) akkoord met hetzelfde percentage als de overige schuldeisers.
Eenmanszaak of ZZPer en saneringsakkoord
Neem contact op met uw gemeente die kan voor u een minnelijk schuldsaneringsproject opstarten. Lees meer bij Ik kan mijn schulden niet betalen en Hoe werkt minnelijke schuldsanering?. Kijk hier voor een actieplan voor dit traject.
Rechtspersoon en saneringsakkoord
Een rechtspersoon moet zelf het saneringsakkoord regelen met zijn schuldeisers, dit kunt u zelf regelen of via uw accountant of advocaat. Gaan al uw schuldeisers akkoord met het betalingsvoorstel dan kunt u ook de belastingdienst verzoeken om (gedeeltelijke) kwijtschelding van belastingschulden. Dit doet u met het formulier Verzoek kwijtschelding van belasting en/of premie voor ondernemingen. In het formulier staat aan welke voorwaarden uw verzoek moet voldoen.
Wet homologatie onderhands akkoord (WHOA)
Naast een minnelijk traject kunt u ook een eigen traject opstarten. Dat kan sinds 2021 met de Wet homologatie onderhands akkoord (WHOA). Het voordeel van zo’n traject is dat niet elke schuldeiser akkoord hoeft te gaan, waardoor een faillissement afgewend kan worden en een doorstart meer kans van slagen heeft. Nadeel van een WHOA traject zijn de kosten, deze lopen al vlot op tot € 5.000 - €10.000. Deze kosten zien met name op accountantskosten en advocaatkosten. Een WHOA-traject wordt uiteindelijk bekrachtigd door de rechtbank (homologatie). Niet de schuldeisers maar de rechter is degene die bepaalt of het akkoord dat met een deel van de schuldeisers is bereikt, rechtsgeldig wordt. Dus bij lastige schuldeisers is dit een goed alternatief.
Lees meer bij Kwijtschelding van belasting voor ondernemers.
Vergrijpboete voor adviseur
De Belastingadviseur of accountant is niet altijd aansprakelijk !
U bent accountant of belastingadviseur en u verzorgt de aangiften omzetbelasting van uw klant. Omdat uw klant dit vraagt, doet u een nihil-aangifte terwijl uit de boekhouding een te betalen bedrag volgt. U maakt zich dan als medepleger schuldig aan het opzettelijk onjuist doen van aangifte. In deze casus ging het om een administratiekantoor dat de jaarrekeningen van haar klant had opgesteld. Uit de jaarrekeningen volgt dat er nog BTW moet worden nabetaald (suppletie-aangiften). Ook doet het administratiekantoor bewust fout aangifte voor de BTW gedurende het jaar. Er wordt door de Belastingdienst een vergrijpboete opgelegd aan het administratiekantoor. Strafrechtelijke vervolging had ook gekund.
Administratiekantoor of accountant als medepleger
Accountants en administratiekantoren kunnen een boete krijgen van de Belastingdienst als zij door hun werkzaamheden voor de klant bewust fouten maken. Als een accountant enkel aanwezig is geweest bij een (strafbaar) feit, wordt hij niet gezien als medepleger. In een arrest van de Hoge Raad (uit 2012) volgen redelijk duidelijk de kaders. Deze zaak ging over een voetbaltrainer die voor de aangifte inkomstenbelasting volledig vertrouwde op zijn belastingadviseur. Bij de trainer was geen sprake van opzet, dus geen ruimte voor een boete. Voor het medeplegen moet de adviseur actief zijn geweest (hebben deelgenomen), er moet dus sprake zijn van "nauw en bewust" samenwerken. Kunnen in dit voorbeeld de trainer en de belastingadviseur hebben samengewerkt als de trainer er niet vanaf wist (geen pleger)? Dus is er een medepleger als er geen pleger is? Volgens de Hoge Raad hoeft er geen pleger te zijn en kan de belastingadviseur zelfstandig als medepleger worden gezien. In dit geval was de veroordeelde belastingadviseur niet eens de persoon die de aangifte had ingevuld, ondertekend of verzonden. Toch wordt hij gezien als medepleger.
Streep door vergrijpboete ex bestuurder voetbalclub
Als bestuurder een vergrijpboete aan je broek krijgen? Dan staat niet alleen je portemonnee onder druk, maar ook je reputatie. De fiscus legt ze soms voortvarend op, maar gelukkig kijkt de rechter kritischer. In een procedure bij de Rechtbank Gelderland d.d. 5 juni 2025 (ECLI:NL:RBGEL:2025:4322) oordeelde de rechter dat een ex-bestuurder van een voetbalclub ten onrechte als feitelijk leidinggever werd aangemerkt. Hoewel hij ooit betrokken was bij een spelerstransfer, was zijn rol bij de latere afwikkeling onvoldoende concreet. De rechtbank herhaalt: bestuurder zijn is niet hetzelfde als leiding geven aan een strafbaar feit. En voor een boete moet de Belastingdienst het bewijs keihard rond hebben. Omdat die bewijslast zwaarder is dan bij de belastingheffing zelf, sneuvelde de boete. De uitspraak is een reminder: wie als adviseur scherp blijft op bewijs en betrokkenheid, kan veel ellende besparen.
Voor een helder overzicht van de stappen die de belastingdienst moet doorlopen verwijzen wij u naar een uitspraak van de Hoge Raad d.d. 26 april 2016 ECLI:NL:HR:2016:733.
Geduld is vereist, maar rechtvaardigheid duurt soms gewoon even. Belangrijk is dat de belastingdienst met overtuigend aangetoond bewijs komt met concrete gedragingen door de feitelijk leidinggevende.
Hierbij spelen voor een vergriipboete een aantal zaken:
- Feitelijk leiding geven: dit moet concreet worden onderbouwd (zie Hoge Raad d.d. 16 december 1986 ECLI:NL:HR:1986:AC9607) , dit speelde bij de Slavenburg bank, de zogenoemde slavenburg jurisprudentie.
- Is de verboden gedraging door de BV (of rechtspersoon) verricht, zie Drijfmest arrest van de Hoge Raad d.d. 21 oktober 2003 ECLI:NL:HR:2003:AF7938
- Wordt het geheel (opzet of grove schuld) voldoende overtuigend aangetoond (zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Al met al moet het volgende worden beoordeeld:
- Kan de (strafbare) gedraging worden toegerekend aan belastingplichtige ( de rechtspersoon)
- Is er hierbij sprake van opzet bij deze strafbare gedraging
- Heeft de persoon (bestuurder) zich gedragen als actief (of passief) feitelijk leidinggevende van dit (strafbare) feit
- Is dit gedrag opzettelijk uitgevoerd door de feitelijk bestuurder/ leidinggevende.
- Heeft de belastingdienst voldoende overtuigend aangetoond dat sprake
is van opzet of grove schuld (zie
Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Vergrijpboete ter discussie stellen
De vergrijpboete wordt soms iets te vlot door een inspecteur opgelegd. Deze kan om verschillende redenen worden verminderd of tot nihil worden bijgesteld (door de rechter). De belangrijkste oorzaken uit de rechtspraak zijn:
- Procedure loopt te lang (overschrijding van de redelijke termijn), zie Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1132 of Gerechtshof Arnhem Leeuwarden d.d. 23 juli 2024 ECLI:NL:GHARL:2024:4871
- Vergrijpboete voor hetzelfde feit bij verschillende belastingtypen
- Vergrijpboete wordt niet overtuigend via feitelijk bewijs aannemelijk gemaakt, derhalve geen (of beperkt) sprake van opzet of grove schuld (uitgebreide toelichting in mening AG op 4 april 2025 (ECLI:NL:PHR:2025:410)
- Ontbreken van voldoende bewijs voor opzet of grove schuld, Gerechtshof Amsterdam d.d. 15 november 2022 ECLI:NL:GHAMS:2022:3728
- De grondslagen en/of omstandigheden zijn anders of niet juist voorgesteld, zie Gerechtshof Arnhem Leeuwarden d.d. 14 mei 2024 ECLI:NL:GHARL:2024:3357
- De boete moet wel in balans zijn, de noodzaak van een juiste kwalificatie van het vergrijp en de evenredigheid van de opgelegde boete, zie hiertoe mening AG op 5 juli 2024 ECLI:NL:PHR:2024:736
- Beboeting wordt niet tijdig medegedeeld, schending verdedigingsbeginsel (kennisgeving boete (met motivering) is later gedagtekend dan de boetebeschikking. Zie hiertoe bijvoorbeeld Rechtbank Zeeland West Brabant d.d. 7 mei 2025 ECLI:NL:RBZWB:2025:2724.
Vragen over medepleger of vergrijpboete
Steeds vaker worden adviseurs, accountants of administratiekantoren aansprakelijk gesteld en worden vergrijpboetes opgelegd. Wij adviseren ook steeds vaker adviseurs over dit onderwerp. Maak gerust een vrijblijvende afspraak.
In een arrest van de Hoge Raad d.d. 15 september 2020 is gebleken dat een adviseur niet altijd als medepleger kan worden gezien als er opzettelijk onjuist of onvolledig aangifte is gedaan (artikel 69.2 AWR), dit in tegenstelling tot de uitspraak van het Gerechtshof. De Hoge Raad verwijst naar een eerder arrest (ECLI:NL:HR:2020:121), inhoudende dat als aangifte ingediende gegevensdrager uitsluitend kan worden aangemerkt als ‘bij belastingwet voorziene aangifte’ indien die aangifte is gedaan door degene op wiens belasting- of betalingsplicht die aangifte betrekking heeft of door degene die uit hoofde van art. 42 tot en met 44 AWR als vertegenwoordiger van belasting- of betalingsplichtige kan optreden en dat art. 47 tot en met 51 Sr diverse mogelijkheden bieden om degene die anders dan als pleger betrokken is bij onjuist of onvolledig doen van bij belastingwet voorziene aangifte, onder specifieke voorwaarden strafrechtelijk aansprakelijk te stellen voor die betrokkenheid.
Hoge Raad inzake vergrijpboete
In 2022 heeft de Hoge Raad een arrest gewezen over de term "bewust". Een autohandelaar heeft een naheffingsaanslag BTW met een vergrijpboete ontvangen. De reden is dat de handelaar door de gebrekkige administratie had moeten inzien dat hij geen recht had op de levering van auto's tegen het nultarief. Hij had moeten weten dat hij niet aannemelijk zou kunnen maken dat de auto's naar een andere EU lidstaat zijn vervoerd. Ook had de handelaar zijn adviseur niet zomaar mogen vertrouwen. De Hoge Raad denkt hier anders over. Voorwaardelijke opzet is niet aan de orde. Aan de handelaar kan niet de voor opzet vereiste "bewustheid" met betrekking tot de onjuiste aangifte worden verweten, aldus ons hoogste rechtscollege. Verder kunnen de omstandigheden dat belanghebbende geen openheid van zaken heeft gegeven en dat hij het laakbare van zijn gedragingen niet heeft ingezien, niet bijdragen aan het oordeel dat hij bewust fouten heeft gemaakt. De Hoge Raad vernietigd de vergrijpboete en verwijst de zaak naar een ander Gerechtshof.
Waarmee kunnen wij u helpen?
De kans op een onjuiste aangifte is door de ingewikkeldheid / complexiteit van het belastingrecht snel aanwezig. Dat wil echter nog niet zeggen dat u als belastingplichtige zich er steeds van bewust moet zijn geweest dat uw aangifte onjuist of mogelijk onjuist is. Schakel daarom voor het doen van aangifte een deskundige in. Is eenmaal een boete opgelegd of wordt dat aangekondigd, neem dan direct contact met ons op. Wij beschikken over de deskundigheid om een boete eventueel te voorkomen dan wel te beoordelen of die volgens de regelen der kunst is opgelegd. Mail ons voor een vrijblijvend gesprek.
Bron inzake medepleger en boete
Rechtbank Noord Nederland 30 november 2017 (ECLI:NL:RBNHO:2017:9859).
Volgen aangifte inkomstenbelasting en navordering
Een advieskantoor dient een aangifte inkomstenbelasting in. Er wordt een aftrekpost (hypotheekrente) opgevoerd die niet juist is. Het advieskantoor staat als 'boefje' bekend. De Belastingdienst volgt de aangifte inkomstenbelasting al jaren, maar komt er op enig moment achter dat de hypotheekrente niet aftrekbaar is. Er wordt een navorderingsaanslag opgelegd. Mag dit?
Aangifte inkomstenbelasting wordt gevolgd, kun je dan navorderen?
Henk en Truus zijn eigenaar van twee eigen woningen. In 2012 verlaten ze de woning in Amsterdam en schrijven zich in in Den Haag (fictieve namen en plaatsen). De woning in Amsterdam wordt door een vriend bewoond, deze vriend staat hier ook ingeschreven. In de aangifte inkomstenbelasting over 2014 wordt de hypotheekrente van beide woningen in aftrek genomen. De aangifte wordt gevolgd en er wordt een definitieve aanslag opgelegd. In geschil is of de Belastingdienst over 2014 een navorderingsaanslag mag opleggen (in 2017).
- Rechtbank: het volgen van de aangifte inkomstenbelasting door de Belastingdienst is een ambtelijk verzuim. Het advieskantoor stond slecht bekend en was onder verscherpt toezicht gezet. Dan had de Belastingdienst maar beter moeten opletten, aldus de Rechtbank.
- Gerechtshof: het advieskantoor voerde met name (onterecht) zorgkosten op. De inspecteur had mede hierdoor een getrapte werkwijze. Niet elke aangifte van het kantoor was onjuist. Bovendien stonden er in de aangifte van Henk en Truus geen zorgkosten, dus geen ambtelijk verzuim. Navordering is terecht, aldus het Gerechtshof.
- Hoge Raad: beroep in cassatie van Henk en Truus is ongegrond (artikel 81 lid 1 Wet RO), aldus de Hoge Raad in 2022.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Contant geld in huis en aanslag belastingdienst via navorderingsaanslag
In deze procedure speelde de redelijke schatting bij het opleggen van navorderingsaanslagen. Een man is ondernemer (in een VOF met zijn broer en vader). Bij een politie inval bij zijn vader wordt ruim € 250.000 contant geld gevonden. De belastingdienst is scherp en stelt direct een boekenonderzoek bij de onderneming in. De kasadministratie is niet op orde (negatieve kas) en er worden contante stortingen zonder heldere herkomst vastgesteld. Er worden navorderingsaanslagen aan de man opgelegd. Het inkomen wordt vastgesteld op € 580.000 en de aanslagen en rente (€ 44.000) en vergrijpboetes (€ 130.000) zijn fors. De belastingplichtige neemt de zaak niet echt serieus en roept alleen "geen nieuw feit en slechte schatting en niet alle stukken ontvangën", hij komt niet met eigen bewijs. De Rechtbank Zeeland West Brabant is het op 3 november 2023 ECLI:NLRBZWB:2023:7345 met de belastingdienst eens, de boete wordt wel iets lager vastgesteld. Ook het Gerechtshof 's Hertogenbosch laat op 22 oktober 2025 ECLI:NL:GHSHE:2025:2909 weinig heel van de standpunten van belastingplichtige.
Noot fiscaal jurist inzake navorderingsaanslag bij volgen aangifte inkomstenbelasting
Of er sprake is van een ambtelijk verzuim of niet is vaker discussie bij de rechter. Navordering is mogelijk (artikel 16 lid 1 AWR) als er te weinig belasting is geheven. Er kan niet worden nagevorderd als de inspecteur redelijkerwijs bekend had moeten zijn met de fout de in de aangifte (en er geen sprake is van kwade trouw). De Belastingdienst mag hierbij altijd uitgaan van de juistheid van de ingediende aangifte inkomstenbelasting.
Van een ambtelijk verzuim is sprake indien de inspecteur, na met een normale zorgvuldigheid kennis te hebben genomen van de inhoud van de aangifte en, mede gelet op de overige in aanmerking komende omstandigheden van het geval, aan de juistheid van enig daarin opgenomen gegeven in redelijkheid behoorde te twijfelen (vgl. HR 31 mei 2013,ECLI:NL:HR:2013:BX7184, HR 22 maart 2010, ECLI:NL:HR:2010:BL7165 en HR 16 april 2010, ECLI:NL:HR:2010:BJ9082).
Het advieskantoor stond onder verscherpt toezicht, dus moest de Belastingdienst scherper zijn op deze aangiften. Het kantoor sjoemelde echter met zorgkosten (en soms giften) en niet met hypotheekrenteaftrek. Deze aangifte was niet zodanig ongebruikelijk dat de inspecteur een nader onderzoek zou moeten instellen, aldus de rechter. Dit is natuurlijk een subjectieve waarneming.
Het lijkt logisch dat de inspecteur de fout had moeten zien, waarom?
- Er stond iemand ingeschreven op dit adres.
- De Belastingdienst heeft aan 170 klanten van het kantoor een brief gestuurd met verzoek om nadere informatie, hierdoor zijn vele navorderingsaanslagen opgelegd.
- Henk en Truus hadden projectcode 1043 gekregen (gegevens in fiscale fraudesignalering systeem FSV).
- Het betrof een aangifte inkomstenbelasting van een als onbetrouwbaar bekend staand kantoor.
- Er staan 2 woningen in de aangifte inkomstenbelasting, één kan er maar worden bewoond.
- De Belastingdienst krijgt een renseignement van de hypotheekverstrekkers.
Al met al had de Belastingdienst ook deze aangifte scherper moeten controleren.
In deze zaak speelde ook nog dat de belastingplichtige de stukken van het onderzoek naar het advieskantoor wilde inzien. Volgens de rechter zijn dit geen 'op de zaak betrekking hebbende stukken ex artikel 8:42 AWB'. Deze stukken zijn namelijk niet gebruikt bij het opleggen van de navorderingsaanslag, aldus de Rechtbank. Ik kan me goed voorstellen dat deze stukken wel meer zicht geven op het onderzoek van de Belastingdienst (en waarop wordt gezocht), dit kan wel degelijk relevant zijn voor belastingplichtige. Heeft de Belastingdienst voldoende opgelet of niet? Aan de andere kant ... liegen mag niet en hiermee is de navorderingsaanslag wel te billijken (maar dit is een menselijke mening en geen fiscale).
Bron navordering bij volgen aangifte inkomstenbelasting
Rechtbank Noord Nederland d.d. 10 september 2020 ECLI:NL:RBNHO:2020:9046
Gerechtshof Amsterdam d.d. 1 februari 2022 ECLI:NL:GHAMS:2022:406
Aansprakelijkheid notaris voor overdrachtsbelasting
Er wordt overdrachtsbelasting geheven bij de verkrijging van onroerende zaken binnen Nederland (of rechten hierop). De invorderingswet (artikel 42) regelt wie er aansprakelijk kan worden gesteld voor deze overdrachtsbelasting (als de verkrijger deze niet zou betalen of te weinig heeft betaald). De ontvanger kan een notaris - die de akte heeft opgesteld - aansprakelijk stellen. In de praktijk gebeurt dit steeds vaker en ook steeds vaker onterecht. Wij adviseren regelmatig notarissen bij conflicten met de Belastingdienst.
Uitspraken rechters inzake aansprakelijkheid notaris
In een procedure bij de Rechtbank Gelderland (2017) oordeelt de Inspecteur dat de notaris aansprakelijk is voor de niet betaalde overdrachtsbelasting. Volgens de rechter onterecht. De hoofdelijke aansprakelijkheid van de notaris heeft enkel betrekking op de overdrachtsbelasting die ingevolge de inhoud van de akte verschuldigd zou zijn. In deze situatie is de notaris betrokken bij de levering van een woning in 2003, deze woning wordt in 2008 terug geleverd. In 2008 wordt een beroep gedaan op een vrijstelling (artikel 15 lid 1 letter r van de Wet Belastingen Rechtsverkeer, de WBR, juncto artikel 19 WBR). Er wordt een naheffingsaanslag opgelegd, deze is volgens de Hoge Raad (arrest 2014) terecht. De aanslag wordt niet betaald en dus wordt de notaris aansprakelijk gesteld. Volgens de Rechtbank is de notaris niet aansprakelijk omdat in de akte een beroep wordt gedaan op een vrijstelling. Dat de notaris zijn onderzoeksplicht niet strak heeft verzorgd doet niet ter zake.
In een andere procedure bij het Gerechtshof Arnhem - Leeuwarden (2018) liep het via een andere route. De rechter stelt hierbij dat de notaris - op grond van artikel 42 invorderingswet - niet verplicht is de verschuldigde overdrachtsbelasting vast te stellen. Een CV koopt de (economische) eigendom van een bedrijfspand. Een paar jaar later wil de CV de eigendom weer verkopen. Er wordt bij de verkoop een beroep gedaan op een reorganisatievrijstelling (artikel 18 WBR). De notaris stelt een stappenplan op o.g.v. een advies van een derde. De Inspecteur stelt dat het beroep op de vrijstelling niet terecht is, er volgt een naheffingsaanslag overdrachtsbelasting van ruim € 2 miljoen. De koper gaat failliet en de notaris krijgt de naheffingsaanslag op de deurmat. Volgens de rechter hoeft de notaris niet vast te stellen of de gestelde feiten juist zijn. De notaris moet kijken of op grond van de gestelde feiten in de akte overdrachtsbelasting moet worden betaald, niet meer dan dat !
Fiscaal advies voor notaris
Wij adviseren regelmatig notarissen of notariskantoren bij naheffingsaanslagen van de Belastingdienst. Heeft u vragen of opmerkingen, stuur dan gerust geheel vrijblijvend een e-mail of neem contact op met één van onze adviseurs.
Bron aansprakelijkheid notaris
Rechtbank Gelderland d.d. 13 juni 2017 (ECLI:NL:RBGEL:2017:3112).
Gerechtshof Arnhem Leeuwarden d.d. 6 februari 2018 (ECLI:NL:GHARL:2018:1128).
Vertrouwen ontlenen aan de Handreiking informatiebeschikking
Binnen het bestuursrecht, waar het belastingrecht onderdeel van uitmaakt, is het een regelmatig terugkerend thema: gerechtvaardigd vertrouwen. Bij gerechtvaardigd vertrouwen gaat het meestal om de vraag of een belanghebbende (belastingplichtige) in een procedure vertrouwen mag ontlenen aan bepaalde ‘informatie’. Dat kan een document zijn, maar ook een uitlating van bijvoorbeeld de belastinginspecteur. Voor wat betreft de informatiebeschikking, die aan u kan worden afgegeven indien u in de ogen van de Belastingdienst onvoldoende meewerkt aan de verplichtingen die ten dienste van de belastingheffing op u rusten, is hier recent een conclusie over geschreven door de Advocaat-Generaal. Het gaat daarbij om de vraag of belanghebbenden vertrouwen kunnen ontlenen aan de inhoud van de Handreiking informatiebeschikking en kostenvergoedingsbeschikking. Wij behandelen in dit artikel deze conclusie. Wij vullen dit artikel aan zodra de Hoge Raad uitspraak heeft gedaan.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Wat is de Handreiking informatiebeschikking en kostenvergoedingsbeschikking?
De Handreiking informatiebeschikking en kostenvergoedingsbeschikking bevat de interne richtlijnen waar belastingambtenaren zich aan dienen te houden bij het afgeven van een informatiebeschikking. Zo is onder meer opgenomen in welke vorm overleg gevoerd kan worden en bevat de Handreiking een stroomschema om te bepalen of het afgeven van een informatiebeschikking in een dossier noodzakelijk is. Belanghebbenden verwijzen in procedures regelmatig naar de Handreiking en stellen zich dan veelal op het standpunt dat de Belastingdienst in strijd met haar eigen regels handelt. Zij menen aan de Handreiking het vertrouwen te mogen ontlenen dat de Belastingdienst bepaalde handelingen niet zou verrichten of anders zou verrichten. Zo komt het regelmatig voor dat belanghebbenden wijzen op het gebrek aan intern overleg voordat een informatiebeschikking wordt afgegeven. Ook komt het regelmatig voor dat belanghebbenden uit het stroomschema afleiden dat een informatiebeschikking in hun dossier niet nodig is. De vraag is echter of het mogelijk is om aan deze Handreiking gerechtvaardigd vertrouwen te ontlenen. Het vermoeden was al enige tijd dat dit niet mogelijk zou zijn. Dit heeft de Advocaat-Generaal nu bevestigd.
Wanneer kan vertrouwen worden ontleend aan een Handreiking?
Gerechtvaardigd vertrouwen kan in deze context worden ontleend aan beleid. Dat betekent dat eerst moet worden vastgesteld of sprake is van beleid. De Advocaat-Generaal verwijst naar het leidraadarrest beleidsregelsen merkt op dat aan drie voorwaarden moet zijn voldaan om te kunnen spreken van beleid:
- Het betreft een algemene regel omtrent de afweging van belangen, het vaststellen van feiten of het uitleggen van wettelijke voorschriften bij het uitoefenen van bestuursbevoegdheden;
- De regel is behoorlijk bekendgemaakt;
- De regel leent zich er naar inhoud en strekking voor om jegens de bij de regeling betrokkenen als rechtsregel te worden toegepast.
De Advocaat-Generaal loopt alle drie de voorwaarden langs.
Algemene regel omtrent het afwegen van belangen, vaststellen van feiten en uitoefenen van bestuursbevoegdheden
De Advocaat-Generaal leidt uit de Handreiking af dat deze bedoeld is als richtlijn voor belastingambtenaren. De inhoud ziet op het proces tot het afgeven – of juist niet – van een informatiebeschikking. Dit is een zogenaamde discretionaire bevoegdheid. Dat wil zeggen: de inspecteur heeft hier enige bewegingsvrijheid. Hij is uiteraard wel gebonden aan de algemene beginselen van behoorlijk bestuur, hetgeen onder meer inhoudt dat zijn uiteindelijke besluit zorgvuldig tot stand moet komen en er geen sprake mag zijn van willekeur. De richtlijnen in de Handreiking geven de inspecteur – zo stelt de Advocaat-Generaal – handvatten bij de uitoefening van zijn bevoegdheden inzake de informatiebeschikking. Daarmee is aan deze voorwaarde voldaan.
De regel is behoorlijk bekendgemaakt
De Handreiking is in 2016 gepubliceerd naar aanleiding van een WOB-verzoek. Dit is in 2020 nogmaals gebeurd. Van een voldoende bekendmaking is sprake indien de regels voor de betrokkenen voldoende kenbaar en toegankelijk zijn. Daaraan is bijvoorbeeld voldaan als regels zijn gepubliceerd in de Staatscourant. Dat gebeurt echter niet bij publicatie als gevolg van een WOB-verzoek. De Advocaat-Generaal komt tot het oordeel dat publicatie naar aanleiding van een WOB-verzoek voldoende is om van een juiste bekendmaking te kunnen spreken. De Handreiking is, na publicatie, in ieder geval bestemd om ook buiten de Belastingdienst bekendheid te krijgen. Ook aan deze voorwaarde is dus voldaan.
Inhoud en strekking van de regel
De derde voorwaarde is dat de inhoud en strekking van de bekendgemaakte regel zich ervoor lenen om jegens de betrokkenen als rechtsregel te worden toegepast. De Advocaat-Generaal merkt hierover onder meer op dat het kenmerk van een beleidsregel is, dat deze betrekking heeft op het verkeer tussen het bestuursorgaan (de Belastingdienst) en de burger (de belastingplichtige / belanghebbende). Indien deze maatstaf op de Handreiking wordt toegepast, dan wordt aan deze voorwaarde niet voldaan. De informatie in de Handreiking is immers gericht op de interne orde bij de Belastingdienst. Nu de regels in de Handreiking zijn gericht op de gang van zaken bij de Belastingdienst intern, bijvoorbeeld door voor te schrijven welk overleg de belastinginspecteur met zijn collega’s dient te voeren, is geen sprake van een regel die – in voldoende mate – ziet op het verkeer tussen bestuursorgaan en burger. Dat maakt dat aan de derde voorwaarde niet is voldaan. Dat leidt ook tot de conclusie dat geen sprake is van beleid en derhalve kan aan de Handreiking geen gerechtvaardigd vertrouwen worden ontleend door de belanghebbende.
Geen vertrouwen ontlenen aan de Handreiking informatiebeschikking
Argumenten die (mede) steunen op informatie uit de Handreiking worden in procedures vaak aangevoerd in samenhang met andere omstandigheden. Zo komt het regelmatig voor dat de Belastingdienst in een eerder stadium reeds stelt dat de belastingplichtige de vereiste aangifte niet heeft gedaan. Het gevolg van het niet doen van de vereiste aangifte is hetzelfde als het gevolg van een onherroepelijke informatiebeschikking. Mede daarom schrijft de Handreiking voor dat, indien de vereiste aangifte niet is gedaan, een informatiebeschikking achterwege kan blijven. Aan de inhoud van de Handreiking kan dus echter geen gerechtvaardigd vertrouwen worden ontleend. Een argument zoals hiervoor beschreven zal daarom nader onderbouwd moeten worden, doch meestal gebeurt dit al.
Dat maakt in onze ogen dan ook niet dat de Handreiking geen waarde meer heeft voor de praktijk. Het bestuursorgaan dient haar besluiten immers zorgvuldig voor te bereiden en deugdelijk te motiveren. Het kan voor belanghebbenden die een informatiebeschikking hebben ontvangen daarom zeker geen kwaad om, in samenspraak met hun adviseur, kritisch de werkwijze van de Belastingdienst te beoordelen.
Informatiebeschikking en advisering
De informatiebeschikking heeft voor u vervelende gevolgen. Een onherroepelijke informatiebeschikking leidt namelijk vrijwel altijd tot omkering en verzwaring van de bewijslast. Het is daarom belangrijk dat u zo spoedig als mogelijk na ontvangst van een informatiebeschikking contact opneemt met een specialist. Zo voorkomt u dat uw bezwaartermijn van zes weken ongebruikt verloopt. Aangezien de gevolgen van omkering en verzwaring van de bewijslast groot zijn, is het vrijwel altijd raadzaam om tegen de informatiebeschikking op te komen. Neem gerust eens vrijblijvend contact met onderstaande auteur(s) op voor nadere informatie.
Uitspraak: ECLI:NL:PHR:2021:262, Parket bij de Hoge Raad, 20/00889, 20/00892 (rechtspraak.nl)
Kwijtschelding belastingschulden
Kwijtschelding belastingschulden kan spelen bij particulieren en ondernemers. In dit artikel kijken wij naar de mogelijkheden en onmogelijkheden. Het vertrekpunt voor de kwijtschelding is gelegen in de invorderingswet. De aanleiding voor dit artikel is dat kennisgroep van de Belastingdienst een toelichting heeft gegeven en steeds meer particulieren en ondernemers aanlopen tegen financiele verplichtingen die niet kunnen worden nagekomen. Ook is er een uitspraak van de Rechtbank uit 2023 welke wij nader bespreken in dit artikel. Tenslotte wordt de invorderingswet in 2024 uitgebreid met een hardheidsclausule.
Woo verzoek kwijtscheldingsverzoeken Belastingdienst
In maart 2025 is meer inzicht verkregen over de interne behandeling van sanerings- en kwijtscheldingsverzoeken bij de Belastingdienst. Via een Woo verzoek is de volgende informatie bekend geworden:
- Overzicht saneringen in 2023 en 2024
- Verzoek kwijtschelding van belastingen en premies voor ondernemingen
- Handelingsperspectieven voor ondernemers met en zonder coronal uitstel na 1 april 2022
- Tijdelijke instructie saneringen
Verzoek om kwijtschelding of betalingsregeling is geen bezwaarschrift
De Rechtbank Zeeland West Brabant heeft op 12 oktober 2023 (ECLI:NL:RBZWB:2023:7164) uitgesproken dat een verzoek om kwijtschelding of een betalingsregeling niet kan worden aangemerkt als een bezwaarschrift. Ook in beroep bij het Gerechtshof 's Hertogenbosch op 6 november 2024 (ECLI:NL:GHSHE:2024:3486) kwam dezelfde conclusie op tafel. De Hoge Raad was er nog sneller klaar mee op 4 april 2025 (ECLI:NL:HR:2025:521) en verklaarde de zaak niet ontvankelijk omdat het griffierecht niet tijdig is voldaan. De bezwaarschriften tegen diverse (gemeentelijke) aanslagen waren te laat (en geen verschoonbare termijnoverschreiding). De verzoeken om kwijtschelding en uitstel van betaling kwalificeren ook niet als bezwaarschrift, deze gaan immers niet over de grondslagen van de aanslagen.
Kwijtschelding belastingschulden bij ondernemers
De ontvanger / belastingdienst kan onder voorwaarden belastingschulden kwijtschelden (basis artikel 26 uitvoeringsregeling IW). Het verzoek om kwijtschelding moet bij de ontvanger worden ingediend (dus niet bij de inspecteur) via een speciaal formulier.
- Kwijtschelding wordt (deels) verleend als belastingplichtige (eventueel met zijn of haar partner) niet kan betalen en er ook geen uitzicht is "op beter". We spreken dan over evidente betalingsonmacht.
- Voor ondernemers is het lastiger om kwijtschelding te verkrijgen als men zich niet aan fiscale regels heeft gehouden, zoals het niet of niet tijdig indienen van aangiften en/of situaties waarbij en boeten zijn opgelegd.
- Bij kwijtschelding aan ondernemers moet er ook een akkoord zijn bereikt met de overige schuldeisers.
- Door de corona periode (besluit) zijn er soms speciale (gunstige) regelingen en/of kunnen ondernemers een adempauze/ betaalpauze van 6 maanden aanvragen.
Kwijtschelding belastingschulden bij particulieren
Kwijtschelding vindt alleen plaats als de persoonlijk de schulden echt niet meer kan betalen en het uitzicht hierop ook niet aanwezig is, men spreekt dan over "evidente betalingsonmacht" . Op de site van de Belastingdienst staat informatie en een formulier om een kwijtscheldingsverzoek in te dienen.
- Vanaf 2024 worden de mogelijkheden iets beter, er komt dan namelijk een hardheidsclausule in de invorderingswet.
- Algemene bepalingen inzake kwijtschelding staan opgenomen in de invorderingswet (artikel 7 tot en met 9). De voorwaarden voor kwijtschelding van prive belastingschulden zijn neergelegd in artikel 10 tot en met 19 uitvoeringsregeling invorderingswet.
- De belastingdienst zal op grond van het vermogen en inkomen van een belastingplichtige bekijken of er nog mogelijkheden zijn.
- Bij een betalingsregeling wordt er altijd invorderingsrente in rekening gebracht.
- In bepaalde gevallen wordt de belastingschuld deels kwijtgescholden.
- Als een belastingschuldige geen vermogen heeft en ook geen betalingscapaciteit wordt de openstaande belastingschuld (veelal) kwijtgescholden.
- In artikel 12 en 13 uitvoeringsregeling invorderingswet wordt helder toegelicht wat onder vermogen van een belastingschuldige moet worden gezien.
- Onder betalingscapaciteit wordt gezien het verschil tussen het netto besteedbare inkomen en de kosten om te leven. Niet alle uitgaven worden hierbij meegenomen, kijk even in artikel 15 uitvoeringsregeling invorderingswet). Leningen worden niet altijd meegenomen.
- Het inkomen van uw partner (gehuwd of samenwonend) wordt meegenomen.
Standpunt belastingdienst inzake problematische schulden
De Kennisgroep invordering & civiel recht heeft vragen beantwoord over het begrip problematische schuldensituatie. De Kennisgroep beantwoordt ook welke ruimte er is om uitstel van betaling te verlenen, als de belastingschuldige geen kwijtschelding krijgt omdat er geen sprake is van een problematische schuldensituatie. In haar uitspraak van 31 juli 2023, ECLI:NL:RBOVE:2023:3232, wees de Rechtbank Overijssel een verzoek om een dwangakkoord af.
- De rechtbank is van oordeel dat er geen sprake is van een problematische schuldensituatie.
- De schuldenaar kan zijn totale schuldenlast in circa 38 maanden aflossen.
- Volgens de rechtbank heeft de schuldenaar daarbij perspectief om zijn schulden binnen een afzienbare periode af te lossen.
Aan de Kennisgroep invordering & civiel recht zijn naar aanleiding van deze uitspraak vragen gesteld.
Vragen kennisgroep belastingdienst inzake problematische belastingschulden
- Wanneer is er sprake van een problematische schuldensituatie?
- Beoordeelt de ontvanger bij het behandelen van een kwijtscheldingsverzoek of er sprake is van een problematische schuldensituatie?
- Welke ruimte om uitstel van betaling te verlenen heeft de ontvanger als hij een kwijtscheldingsverzoek afwijst omdat er geen sprake is van een problematische schuldensituatie, maar het ook duidelijk is dat de belastingschuld niet binnen twaalf maanden betaald kan worden?
Antwoorden kennisgroep belastingdienst inzake problematische belastingschulden
Van problematische schulden is sprake als redelijkerwijs is te voorzien dat de belastingschuldige zijn schulden niet kan blijven betalen of daar al mee opgehouden is. Of er sprake is van een problematische schuldensituatie moet per geval beoordeeld worden.
Er moet onderscheid gemaakt worden tussen verschillende situaties.
- Regulier kwijtscheldingsverzoek van een particulier:
De ontvanger beoordeelt of een particuliere belastingschuldige in aanmerking komt voor kwijtschelding op basis van de betalingscapaciteit en het aanwezige vermogen van de belastingschuldige. Of er sprake is van een problematische schuldensituatie wordt hierbij niet losstaand getoetst. - Minnelijk voorstel van een schuldverlener die NVVK-lid is voor een
particulier:
De Belastingdienst heeft een convenant gesloten met de NVVK. De ontvanger beoordeelt een minnelijk voorstel voor een particulier niet inhoudelijk, als het voorstel is gedaan door een NVVK-lid en de ontvanger bij opgave van de schuld geen bijzonderheid heeft aangegeven. De ontvanger beoordeelt in deze situatie niet zelfstandig of er sprake is van een problematische schuldensituatie. De ontvanger vertrouwt op het oordeel van het NVVK-lid. - Overige situaties (er is een bijzonderheid aangegeven bij de schuldopgave,
de schuldhulpverlener is geen NVVK-lid of de belastingschuldige is ondernemer):
De ontvanger beoordeelt het voorstel in deze situaties inhoudelijk. Onderdeel van de beoordeling is of de belastingschuldige redelijkerwijs in aanmerking zou komen voor een dwangakkoord. De ontvanger maakt hierbij een belangenafweging waarbij de schuldensituatie een rol kan spelen. De ontvanger kan op grond van de belangenafweging een minnelijk voorstel afwijzen als hij beoordeelt dat er geen sprake is van een problematische schuldensituatie. - De ontvanger kan maximaal twaalf maanden uitstel van betaling verlenen. Als er bijzondere omstandigheden zijn, kan hij de belastingschuldige een langere termijn gunnen. Als de belastingschuldige zijn belastingschuld niet in twaalf maanden kan aflossen en hij ook niet in aanmerking komt voor kwijtschelding, omdat de ontvanger en/of de rechtbank beoordeelt dat er geen sprake is van een problematische schuldensituatie, dan kan dat een bijzondere omstandigheid zijn als bedoeld in artikel 25.5.1 van de Leidraad Invordering 2008 (hierna: LI 2008). De ontvanger kan de belastingschuldige dan langer dan twaalf maanden uitstel van betaling verlenen (zie ook artikel 25.5.11 LI 2008).
Daarnaast is in het convenant met de NVVK afgesproken dat een minnelijk voorstel ook een voorstel voor een betalingsregeling kan zijn, waarbij de belastingschuld volledig wordt voldaan. Als de ontvanger van een NVVK-lid een minnelijk voorstel krijgt om de (niet-problematische) belastingschuld binnen een bepaalde termijn te betalen, dan wordt dit conform het convenant in beginsel geaccepteerd.
Beschouwing belastingdienst inzake kwijtschelding belastingschulden
De regels over kwijtschelding van rijksbelastingen zijn, op basis van artikel 26, eerste lid, van de Invorderingswet 1990, neergelegd in Hoofdstuk II van de Uitvoeringsregeling Invorderingswet 1990 (hierna: URIW). Daarnaast zijn er beleidsregels neergelegd in de LI 2008. Er zijn aparte kwijtscheldingsregels voor particulieren (daaronder vallen ook ex-ondernemers, zie artikel 26.1.10 LI 2008) en ondernemers.
Voor particulieren geldt, kort samengevat, dat kwijtschelding mogelijk is als er geen vermogen noch (voldoende) betalingscapaciteit aanwezig is (en ook niet binnen afzienbare tijd wordt verwacht) om de belastingschuld te voldoen. Er mag bovendien geen sprake zijn van een van de afwijzingsgronden (zie artikel 26.1.9 LI 2008, artikel 8 URIW en artikel 18 URIW). Voor ondernemers geldt, kort samengevat, dat er alleen kwijtschelding wordt verleend in het kader van een akkoord met alle schuldeisers en als aan de voorwaarden voor medewerking aan een akkoord is voldaan (zie artikelen 21 en 22 URIW en artikel 26.3.1 LI 2008, met een aantal specifieke bepalingen voor Whoa-akkoorden in artikel 73.3a.2 LI 2008).
Voor natuurlijke personen (particulieren dan wel ondernemers) geldt dat een kwijtscheldingsverzoek de vorm kan hebben van een buitengerechtelijk akkoord (ook wel ‘minnelijke schuldregeling’ of ‘minnelijk voorstel’) dat aan alle schuldeisers wordt aangeboden. Artikel 19a en artikel 22a URIW bepalen dat de ontvanger medewerking verleent aan een akkoord onder de voorwaarden daar genoemd:
- “in gevallen waarin, naar redelijkerwijs mag worden aangenomen, de belastingschuldige (…) in aanmerking zou komen voor de toepassing van een schuldregeling als bedoeld in artikel 287a van de Faillissementswet” (het dwangakkoord).
Voor de ontvanger is aanvullend beleid geformuleerd voor minnelijke schuldregelingen (Msnp) in artikelen 73.5 en 73.5a LI 2008. Zo kan de ontvanger maximaal 18 maanden uitstel van betaling verlenen, zodat de schuldhulpverlener een poging kan doen een schuldregeling met de schuldeisers tot stand te brengen (artikel 73.5.1 LI 2008). Voor het verlenen van dit uitstel geldt onder meer dezelfde voorwaarde als die van artikel 19a, tweede lid, URIW:
- "redelijkerwijs mag worden aangenomen dat de belastingschuldige (…) in aanmerking zou komen voor een schuldregeling als bedoeld in artikel 287a Fw."
In de Instructie Invordering en Belastingdeurwaarders zijn in dat kader een aantal toetsingspunten genoemd in artikel 52.6.
NVVK-convenant belastingdienst inzake minnelijke regeling
De Belastingdienst heeft in 2020, samen met vijf andere overheidsschuldeisers, een convenant gesloten met de NVVK. De afspraken in het convenant komen erop neer dat de overheidsschuldeisers een minnelijk voorstel van een schuldhulpverlener die is aangesloten bij de NVVK zonder inhoudelijke beoordeling aanvaarden. Dit is alleen anders als de overheidsschuldeiser al bij de opgave van de schuld een bijzonderheid opgeeft.
- Voor ondernemers met schulden geldt tussen de NVVK en de Belastingdienst de aanvullende afspraak dat voor de ontvanger het ondernemerschap standaard geldt als een bijzonderheid bij de schuldopgave. Voor ondernemers beoordeelt de ontvanger het minnelijke voorstel dus wél inhoudelijk.
- Als er sprake is van schuldhulpverlening door een NVVK-lid dan gelden de afspraken uit het convenant. De basis daarvan is onderling vertrouwen. Op het moment dat het NVVK-lid een schuldenoverzicht opvraagt, controleert de ontvanger het dossier op bijzonderheden. Uit het dossier kan bijvoorbeeld blijken dat er sprake is van fraude, ontbrekende aangiften of het ontbreken van goede trouw. Zijn er geen bijzonderheden, dan verleent de ontvanger uitstel van betaling. Als er vervolgens een schuldregeling wordt aangeboden, dan accepteert de ontvanger die.
- In andere situaties (er is een bijzonderheid aangegeven bij het opgeven van de schuld, of de schulphulpverlener is geen NVVK-lid, of de belastingschuldige is ondernemer) beoordeelt de ontvanger het aangeboden voorstel inhoudelijk. Uitgangspunt daarbij is artikel 19a URIW. De ontvanger stemt in met het voorstel als het voldoet aan de voorwaarden daar genoemd én als de belastingschuldige in aanmerking zou komen voor een dwangakkoord.
Problematische schuldensituatie belastingdienst
Bij de beoordeling van een verzoek om een dwangakkoord gaat het volgens artikel 287a, vijfde lid, Fw om de vraag of de niet-instemmende schuldeiser:
- “in redelijkheid niet tot weigering van instemming met de schuldregeling heeft kunnen komen, in aanmerking genomen de onevenredigheid tussen het belang dat hij heeft bij uitoefening van de bevoegdheid tot weigering en de belangen van de schuldenaar of van de overige schuldeisers die door die weigering worden geschaad.”
De schuldensituatie is onderdeel van deze belangenafweging. De ontvanger kan een akkoord dus afwijzen als er geen sprake is van een problematische schuldensituatie. Volgens de NVVK Gedragscode Schuldhulpverlening is een problematische schuldensituatie:
- De situatie waarin te voorzien is dat een natuurlijk persoon schulden niet zal kunnen blijven afbetalen of is gestopt met afbetalen. In ieder geval een situatie waarin niet binnen 36 maanden alle openstaande vorderingen betaald kunnen worden (met een betalingsregeling).
- De NVVK meent dat een persoon die niet binnen 36 maanden al zijn schulden kan betalen problematische schulden heeft.
- De Rechtbank Overijssel oordeelt in de uitspraak van 31 juli 2023 dat het kunnen aflossen van de schulden binnen 38 maanden ook betekent dat er geen problematische schuldensituatie is. In hoger beroep heeft het Gerechtshof Arnhem-Leeuwarden op 23 oktober 2023, ECLI:NL:GHARL:2023:8970, nogmaals het verzoek afgewezen. In hoger beroep bleek de betalingscapaciteit minder, maar oordeelt het hof toch dat de schuldeiser uitzicht heeft op volledige betaling.
- In de toelichting op de Regeling beloning curatoren, bewindvoerders en mentoren (Stcrt. 2014, 32149) staat het volgende: Van problematische schulden is sprake indien redelijkerwijs is te voorzien dat een rechthebbende niet zal kunnen voortgaan met het betalen van zijn schulden, of hij heeft opgehouden te betalen. De rechthebbende is niet in staat om bestaande schulden te betalen en voortzetting van zijn gedrag leidt mogelijk tot nieuwe schulden. De hoogte van de schuldenlast zegt in dit kader op zichzelf niet zoveel, maar moet worden afgezet tegen de inkomsten, het vermogen, de huishoudsituatie en de leeftijd, gezondheid en opleiding en verdiencapaciteit van de schuldenaar. Door de Hoge Raad is uitgemaakt dat, in weerwil van de meervoudsvorm ‘schulden’ in het eerste lid van artikel 284 van de Faillissementswet, ook een enkele schuld reeds tot de situatie kan leiden dat een schuld te problematisch is geworden om nog te kunnen aflossen. Het probleemgehalte van een schuldenlast vraagt een weging die sterk afhankelijk is van de bijzondere omstandigheden van het geval. Een hoge schuldenlast kan goed draaglijk zijn voor een verdienend stel zonder kinderen, terwijl een relatief kleine schuldenlast algauw problematisch kan zijn voor een alleenstaande ouder met kinderen. Voor beide gevallen geldt echter dat schulden die nog wel kunnen worden afgelost, ook moeten worden afgelost.”
- Of er sprake is van een problematische schuldensituatie, is dus casuïstisch. In het overgrote deel van de minnelijke voorstellen zal hier geen twijfel over mogelijk zijn. Het zal direct duidelijk zijn dat er sprake is van een problematische schuldensituatie. Twijfelt de ontvanger er wel over én is er sprake van een overige situatie (er is een bijzonderheid aangegeven bij het opgeven van de schuld, de schulphulpverlener is geen NVVK-lid of de belastingschuldige is ondernemer) dan beoordeelt de ontvanger aan de hand van alle omstandigheden van het geval of er sprake is van een problematische schuldensituatie.
Wijziging duur Wsnp en Msnp naar 18 maanden
Dat het traject van de Wsnp en Msnp per 1 juli 2023 is verkort naar 18 maanden, betekent niet dat eerder wordt aangenomen dat er sprake is van een problematische schuldensituatie. Er is sindsdien niet standaard sprake van een problematische schuldensituatie als de schuldenlast niet binnen circa 18 maanden kan worden afgelost. De uitspraak van de Rechtbank Overijssel van 31 juli 2023 maakt daarbij duidelijk dat er volledige aflossing van de schulden mag worden verwacht, als er perspectief is dit binnen een afzienbare periode te doen. Wat daarbij ‘een afzienbare periode is’, moet per geval worden beoordeeld.
Uitstel van betaling na afwijzing kwijtscheldingsverzoek
- De ontvanger kan uitstel van betaling verlenen voor een periode van maximaal twaalf maanden. Als er volgens de ontvanger bijzondere omstandigheden zijn, kan een langere termijn gegund worden (artikel 25.5.1 LI 2008).
- Als de ontvanger kwijtschelding van de belastingschuld afwijst omdat er volgens de ontvanger (en/of de rechtbank) geen problematische schuldensituatie is, dan moet de belastingschuldige de kans krijgen de belastingschuld naar capaciteit af te lossen. Als de belastingschuldige de schuld niet binnen twaalf maanden kan aflossen, maar ook niet in aanmerking komt voor kwijtschelding, kan dat beschouwd worden als bijzondere omstandigheid zoals bedoeld in artikel 25.5.1 LI 2008. De ontvanger kan de belastingschuldige dan een langere termijn dan twaalf maanden gunnen. De belastingschuldige moet zich daarbij inspannen de schuld zo snel mogelijk af te lossen (zie artikel 25.5.11 LI 2008).
- Tot slot is in het convenant met de NVVK afgesproken dat een minnelijk voorstel ook een voorstel voor een betalingsregeling kan zijn, waarbij de belastingschuld volledig wordt voldaan. Als de ontvanger van een NVVK-lid een minnelijk voorstel krijgt om de (niet-problematische) belastingschuld binnen een bepaalde termijn te betalen, dan wordt dit conform het convenant in beginsel geaccepteerd.
- In hoger beroep heeft het Gerechtshof Arnhem-Leeuwarden op 23 oktober 2023, ECLI:NL:GHARL:2023:8970, nogmaals het verzoek afgewezen. In hoger beroep bleek de betalingscapaciteit minder, maar oordeelt het hof toch dat de schuldeiser uitzicht heeft op volledige betaling.
Bron kwijtschelding belastingschulden
Rechtbank Overijssel d.d. 31 juli 2023 ECLI:NL:RBOVE:2023:3232
Gerechtshof Arnhem-Leeuwarden op 23 oktober 2023, ECLI:NL:GHARL:2023:8970
Standpunt
kennisgroep belastingdienst inzake belastingschulden d.d. 30 november 2023
Navordering 2021
Navordering is een onderwerp dat vrijwel dagelijks speelt. Het komt aan de orde indien op grond van enig feit het vermoeden bestaat dat ten onrechte geen of te weinig belasting is geheven. Ondanks dat navordering zeer veel voorkomt, is het een ingrijpend middel. Immers, met het opleggen van een definitieve aanslag moet voor de belastingplichtige rechtszekerheid ontstaan. Daarom mogen belastingplichtigen in beginsel vertrouwen op definitieve aanslagen die de Belastingdienst oplegt. Navordering, waarmee definitieve aanslagen alsnog worden opengebroken, is in dat verband gebonden aan strikte voorwaarden.
In dit artikel komen vijf uitspraken aan bod uit 2021, die gaan over navordering. Voordat ik deze uitspraken behandel, ga ik eerst op de termijnen voor navordering en de situaties waarin de Belastingdienst tot navordering mag overgaan.
Termijnen bij navordering
Het zou de rechtszekerheid niet ten goede komen als navordering onbeperkt in de tijd mogelijk is. Daarom bevat de wet strikte termijnen die gelden indien de Belastingdienst wil navorderen. De hoofdregel is dat de mogelijkheid tot navordering na vijf jaar vervalt. Deze vijfjaarstermijn gaat in op het moment waarop de belastingschuld ontstaat. De belastingschuld ontstaat op het moment waarop het tijdvak waarover de belastingschuld wordt bepaald, eindigt. De vijfjaarstermijn voor de inkomstenbelasting 2021 gaat dus in per 1 januari 2022. Op dat moment is immers het tijdvak voor de inkomstenbelasting 2021 in principe geëindigd. Een voor de praktijk belangrijke inbreuk op deze hoofdregel geldt indien voor het doen van aangifte uitstel wordt verleend. De navorderingstermijn wordt dan verlengd met de duur van het verleende uitstel. Hierna nog vijf afwijkende termijnen in het kader van navordering.
Navordering en herziening toerekening inkomens- en vermogensbestanddelen
Op grond van artikel 2.17 Wet inkomstenbelasting 2001 kunnen fiscaal partners onderling bepaalde inkomens- en vermogensbestanddelen aan elkaar toerekenen. Indien sprake is van een herziening van deze toerekening, geldt een navorderingstermijn van onbepaalde duur. Dit speelt bijvoorbeeld als de aanslag van de ene partner al is opgelegd, terwijl de andere partner nog in een bezwaar- en / of beroepsprocedure is verwikkeld. Volgt uit deze laatste procedure een herziening van de toerekening, dan doet het verlopen van de vijfjaarstermijn aan de zijde van de partner niet ter zake.
Navordering en foutenherstel
Eén van de gronden waarop navordering kan plaatsvinden is de kenbare fout. Hiervan is sprake als de belastingplichtige redelijkerwijs kan weten dat ten onrechte geen aanslag of een te lage aanslag is opgelegd. Een inbreuk op de rechtszekerheid is dan minder bezwaarlijk, omdat de belastingplichtige had kunnen weten dat er een fout is gemaakt. De wetgever acht in deze situatie een kortere navorderingstermijn echter wel gepast, om de rechtszekerheid te bevorderen. De tweejaarstermijn die geldt bij kenbare fouten, gaat in op het moment dat het besluit wordt genomen om geen aanslag op te leggen of een te lage aanslag is opgelegd.
Toch kan zich in deze situatie iets bijzonders voordoen. Stel dat na vier en een half jaar de reguliere navorderingstermijn wordt benut, maar dat de navorderingsaanslag een kenbare fout bevat. Op het moment dat de navorderingsaanslag wordt opgelegd (na vier en een half jaar) gaat de tweejaarstermijn lopen met netrekking tot de heffingskorting. Daarmee komt de totale navorderingstermijn uit op zes en een half jaar.
Navordering en buitenlands vermogen
Indien de navordering ziet op vermogensbestanddelen die zich in het buitenland bevinden of daar opkomen, geldt een verlengde navorderingstermijn. De termijn bedraagt dan twaalf jaar, te rekenen vanaf het moment waarop de belastingschuld ontstaat. Wanneer de belastingschuld ontstaat, is hiervoor al beschreven. Het is niet zo dat de Belastingdienst altijd twaalf jaar mag wachten. Van de Belastingdienst wordt wel verwacht dat met gepaste voortvarendheid actie wordt ondernomen. Wat gepaste voortvarendheid is, is steeds afhankelijk van de omstandigheden in een specifiek dossier.
Navordering en verliescompensatie
Bij achterwaartse verliesverrekening geldt een verlengde navorderingstermijn. Dit doet zich bijvoorbeeld voor als de belastingplichtige in 2020 een verlies heeft dat hij achterwaarts verrekent met een verlies over 2019. Met betrekking tot deze verliesverrekening in het tijdvak 2019, kan worden nagevorderd zolang de navorderingstermijn voor 2020 niet is verlopen.
Navordering en heffingskorting
In de Wet inkomstenbelasting 2001 is een maximumbedrag aan heffingskorting opgenomen. Navorderen is langer dan vijf jaar mogelijk, indien een hogere heffingskorting is verleend dan in de wet is opgenomen. Dat kan zich bijvoorbeeld voordoen bij fiscaal partners. Indien bij partner 1 een wijziging plaatsvindt die mede invloed heeft op de heffingskorting voor partner 2, dan kan bij partner 2 worden nagevorderd tot acht weken nadat de aanslag van partner 1 (uiteindelijk) onherroepelijk is geworden.
Wanneer mag de Belastingdienst navorderen?
Uit het voorgaande blijkt dat er diverse navorderingstermijnen gelden. Het is daarom van belang om goed te weten op welke grond de Belastingdienst tot navordering wenst over te gaan. Alleen dan kan immers worden getoetst of hij tijdig handelt. Tijdig handelen is echter niet het enige vereiste. Zoals aangegeven maakt navordering inbreuk op de rechtszekerheid die een definitieve aanslag hoort te bieden. Daarom is navordering slechts in een aantal situaties toegestaan, te weten indien sprake is van:
- een zogenaamd ‘nieuw feit’ (zie hierna voor meer informatie over het nieuw feit);
- een feit dat niet nieuw is, maar ten opzichte waarvan de belastingplichtige te kwader trouw is;
- een onjuiste verrekening van voorheffingen of voorlopige aanslagen;
- een onjuiste verrekening van een voorlopige teruggaaf of voorlopige verliesverrekening;
- een onjuiste toerekening van inkomensbestanddelen tussen partners in de inkomstenbelasting;
- een kenbare fout, waarvan in elk geval sprake is als de te weinig geheven belasting ten minste 30% van de verschuldigde belasting bedraagt.
Het vereiste van een nieuw feit leidt tot veel rechtspraak. De Belastingdienst mag niet navorderen op grond van feiten die hem bekend waren of die hem redelijkerwijs bekend hadden kunnen zijn. Hierbij is vaak van belang of de Belastingdienst voldoende zorgvuldig te werk is gegaan bij het opleggen van de aanslag. Als uitgangspunt heeft te gelden dat de Belastingdienst mag vertrouwen op de gegevens die de belastingplichtige aanvoert en aan de juistheid van die gegevens, tenzij daarvoor aanleiding is, niet hoeft te twijfelen. Navordering is dus geen middel waarmee de Belastingdienst eigen fouten kan herstellen. Dergelijke ‘eigen fouten’ worden vaak aangeduid als ambtelijke verzuimen.
Hierna gaan wij in op vijf uitspraken over navordering uit 2021.
Gerechtshof Arnhem - Leeuwarden over een kenbare fout
De belastingplichtige in deze zaak heeft een eenmanszaak. Er worden navorderingsaanslagen opgelegd. Met betrekking tot één van deze aanslagen brengt de belastingplichtige twee stellingen in:
- Er is sprake van een ambtelijk verzuim, want de Belastingdienst heeft een navorderingsaanslag vastgesteld zonder de uitkomsten van het onderzoek naar belastingplichtige over dat tijdvak af te wachten;
- Er is geen sprake van een voor de belastingplichtige kenbare fout.
Onder het begrip 'fout' valt ook de situatie waarin de Belastingdienst verzuimt om aangiften te blokkeren waarvan de onjuistheid uit een (boeken-)onderzoek is gebleken. Een juiste gang van zaken is dan dat de Belastingdienst de geautomatiseerde afdoening blokkeert en zorgt voor een juiste navorderingsaanslag. In deze zaak geeft de Belastingdienst uit eigen beweging toe dat is verzuimd om het lopende boekenonderzoek in de systemen zodanig te verwerken, dat de geautomatiseerde afdoening is geblokkeerd. Een dergelijke fout komt voor rekening en risico van de Belastingdienst en kan niet leiden tot de aanwezigheid van een nieuw feit.
Echter, het gerechtshof is van oordeel dat sprake is van een kenbare fout. Er zijn resultaten van de onderneming niet verantwoord en daarvoor is geen pleitbaar standpunt aanwezig. Voorts bedraagt de niet geheven belasting ten minste 30% van de eigenlijk verschuldigde belasting. Deze kenbare fout maakt dat het ambtelijk verzuim er niet zozeer toe doet en dat navordering mogelijk is, mits de Belastingdienst dit binnen de juiste termijn heeft gedaan. Bij een kenbare fout bedraagt de termijn twee jaar en deze termijn is nagekomen. De navorderingsaanslag is daarmee formeel correct opgelegd.
Rechtbank Noord-Nederland over nieuw feit
De belastingplichtige in deze zaak migreert in 2014 naar Nederland. Hij doet dan aangifte inkomstenbelasting en geeft onder meer aan een aanmerkelijk belang in een vennootschap te houden. De Belastingdienst stelt vragen over de aangifte, maar niet over het aanmerkelijk belang. De navorderingsaanslag ziet op het jaar 2015. Het inkomen uit aanmerkelijk belang wordt verhoogd door de Belastingdienst, omdat sprake zou zijn van rentebetalingen die de vorm van een winstuitdeling aannemen in de ogen van de Belastingdienst.
De belastingplichtige meent dat navordering niet mogelijk is. Hij is in 2014 naar Nederland gekomen en dat had voor de Belastingdienst aanleiding moeten zijn om zijn aangifte over 2014 ook voor het aanmerkelijk belang nader te beoordelen. Dat is niet gedaan en daarmee heeft de Belastingdienst niet voldaan aan zijn verplichting om zorgvuldig naar de aangifte te kijken. Een beroep op een ambtelijk verzuim dus.
De rechtbank is het hiermee oneens. Zij oordeelt dat de Belastingdienst niet hoefde te twijfelen aan de juistheid van de gegevens in de aangifte over 2014. De remigratie maakt op zichzelf nog niet dat de Belastingdienst af moet zien van het oordeel dat de niet onwaarschijnlijke mogelijkheid bestaat dat de gegevens juist zijn. Daar komt nog bij dat in deze aangifte weliswaar het aanmerkelijk belang is opgenomen, maar niet de onderlinge schuldverhouding(en) tussen de belastingplichtige en de vennootschap. De rentebetalingen waren dus niet eens direct zichtbaar. De Belastingdienst hoeft bij de aangifte inkomstenbelasting niet ook de gegevens van de vennootschap te bekijken / beoordelen, dus van een ambtelijk verzuim is geen sprake geweest. De navorderingsaanslag is formeel correct opgelegd. Een voldoende nieuw feit is aanwezig.
Rechtbank Gelderland over kwade trouw
De belastingplichtige in deze zaak heeft een onderneming die zich vooral bezighoudt met de verhuur van auto’s. Uit een boekenonderzoek volgt dat verkopen niet of onjuist zijn verantwoord. Dit is echter niet het eerste onderzoek dat plaatsvindt naar deze belastingplichtige. Uit een eerder boekenonderzoek is naar voren gekomen dat de autoverkopen zakelijk geëtiketteerd moeten worden en dat de voertuigen op de balans moeten worden opgenomen. Ondanks deze eerdere onderzoeksresultaten, is deze belastingplichtige wederom betrapt op het onjuist financieel en fiscaal verwerken van de auto’s.
De belastingplichtige meent een uitweg te zien in het ontbreken van een nieuw feit. Volgens hem is de definitieve aanslag tijdens het boekenonderzoek opgelegd. Op dat moment waren de onderzoeksresultaten bekend, dus had de Belastingdienst op dat moment al rekening moeten houden met deze informatie. Dat is niet gedaan en dus ontbreekt een nieuw feit. De Belastingdienst pareert deze stelling door zich te beroepen op een kenbare fout en kwade trouw aan de zijde van de belastingplichtige.
De rechtbank gaat mee in de stelling van de Belastingdienst. Naar aanleiding van het eerdere onderzoek was belastingplichtige bekend met hoe hij moet omgaan met auto’s. Toch heeft hij verzuimd om bijvoorbeeld autoverkopen op te nemen in de financiële administratie. Aangezien de belastingplichtige op de hoogte was van zijn verplichtingen en deze alsnog niet is nagekomen, is sprake van kwade trouw. De rechtbank oordeelt dat bewust stukken buiten de administratie zijn gehouden en dat daardoor bewust foutieve aangiften inkomstenbelasting zijn ingediend. Navordering is toegestaan.
Gerechtshof ’s-Hertogenbosch over kwade trouw en kenbare fout
In deze zaak gaat het om een belastingplichtige die remigreert (terugkeert naar Nederland). Hij is eigenaar van een onroerend goed dat hij overdraagt aan een van zijn bv’s. Deze transactie leidt tot een onderzoek door de Belastingdienst. Het onroerend goed zou voor een te hoge prijs aan de bv zijn verkocht, zodat eigenlijk sprake is van een verkapte winstuitdeling aan de belastingplichtige.
De Belastingdienst heeft deze belastingplichtige uiteraard ook uitgenodigd om ter gelegenheid van de remigratie een M-biljet in te vullen. Dat is een aangifte inkomstenbelasting die specifieke vragen bevat over de remigratie-omstandigheden. De belastingplichtige vraagt enkele malen uitstel voor het invullen van het M-biljet, waarbij hij als reden het lopende onderzoek opgeeft. Na enkele malen uitstel te verlenen, weigert de Belastingdienst verder uitstel. Het M-biljet wordt ingediend en in een begeleidende brief is door de belastingplichtige opgemerkt dat het lopende onderzoek kan leiden tot afwijkende uitkomsten dan uit de huidige aangifte blijkt. De Belastingdienst volgt de aangifte en legt een definitieve aanslag op. Uit de zaakstukken blijkt dat de ambtenaar die bezig was met het onderzoek, heeft gecorrespondeerd met de ambtenaar die de aangifte behandelde. Duidelijk is dat intern iets niet goed is gegaan en dat de aangifte eigenlijk niet op deze wijze tot een aanslag had mogen leiden.
Het onderzoek van de Belastingdienst leidt tot een rapport en dit rapport leidt tot een navorderingsaanslag. De belastingplichtige meent dat deze navorderingsaanslag onrechtmatig is, omdat geen sprake is van een nieuw feit. De rechtbank is hierin meegegaan. De Belastingdienst voert bij het gerechtshof aan dat wel degelijk sprake is van een nieuw feit, kwade trouw en, als dat niet het geval is, van een kenbare fout.
Uit de uitspraak van het gerechtshof volgt dat de belastingplichtige en de Belastingdienst samen tot het inzicht zijn gekomen dat van een nieuw feit geen sprake is. Het beroep op kwade trouw is met name gestoeld op de afwijking tussen de werkelijke waarde van het onroerend goed en de gehanteerde waarde. Het gerechtshof oordeelt echter dat de Belastingdienst onvoldoende aannemelijk maakt dat kwade trouw aanwezig is. De begeleidende brief is daarin een belangrijke factor. Deze gedraging spreekt in het voordeel van de belastingplichtige, omdat hij hiermee de Belastingdienst actief attendeert op relevante feiten en omstandigheden in het aangiftetraject.
De vraag of navordering in deze situatie rechtmatig is, hangt dan nog af van de vraag of sprake is van een kenbare fout. Uit de wetsgeschiedenis volgt dat de kenbare fout niet is bedoeld om beoordelingsfouten te kunnen herstellen. Dat zijn fouten die het gevolg zijn van een verwijtbaar onjuist inzicht aan de zijde van de Belastingdienst. Daarbij is niet relevant of de belastingplichtige bekend is met de onjuistheid. Het gerechtshof oordeelt dat de Belastingdienst niet aannemelijk heeft gemaakt dat hier geen sprake is van een beoordelingsfout. Er is onvoldoende opgelet bij het opleggen van de definitieve aanslag / het verwerken van de aangifte. Dit heeft geleid tot het onjuiste inzicht en dat is aan de Belastingdienst verwijtbaar. Er is sprake van een inschattings- of beoordelingsfout. De navorderingsaanslag dient daarom vernietigd te worden. In deze situatie mag de Belastingdienst niet tot navordering overgaan.
Gerechtshof Arnhem - Leeuwarden over heffingskorting
In deze zaak is aan de zijde van de partner van de belastingplichtige een compromis bereikt met de Belastingdienst over wijziging van de aanslagen inkomstenbelasting over een aantal jaren. Deze wijziging leidt ertoe dat geen recht meer bestaat op uitbetaling van de heffingskorting aan de zijde van de belastingplichtige. Daarom wordt de eerder uitbetaalde heffingskorting nagevorderd. De belastingplichtige meent in hoger beroep dat het vertrouwensbeginsel is geschonden en dat de Belastingdienst niet bevoegd was om over te gaan tot navordering.
Het gerechtshof beoordeelt eerst de navorderingsaanslag. Zoals eerder beschreven, geldt bij heffingskortingen een afwijkende navorderingstermijn. De Belastingdienst heeft dan, indien de vijfjaarstermijn van de hoofdregel is verstreken, tot acht weken na het tijdstip waarop de belastingaanslag aan de partner is opgelegd, om tot navordering over te gaan. Deze termijn is door de Belastingdienst ruimschoots gehaald. De navorderingsaanslag past daarmee binnen de kaders van wet- en regelgeving en is in zoverre rechtmatig.
Het beroep op het vertrouwensbeginsel ziet op het compromis en het gesprek dat daarover is gevoerd. Daarin zou zijn aangegeven dat het compromis niet tot verdere verrassingen zou leiden en de belastingplichtige meent dat deze navordering wel als een verrassing is aan te merken. Uit de zaakstukken blijkt echter niet dat de Belastingdienst uitspraken heeft gedaan die samenhangen met het wel / niet navorderen van de uitbetaalde heffingskorting bij de belastingplichtige. Het is niet aannemelijk dat de indruk is gewekt dat navordering voor de partner (belastingplichtige) achterwege zou blijven en dus faalt het beroep op het vertrouwensbeginsel. De navorderingsaanslag blijft intact.
Navordering in de praktijk
Navordering is aan de orde van de dag en daardoor ziet men soms over het hoofd hoe ingrijpend het middel eigenlijk is. De rechtszekerheid die een definitieve aanslag beoogt te bieden, wordt immers ruw doorbroken. Het is daarom goed dat de wet strikte bepalingen bevat over de mogelijkheden voor de Belastingdienst om tot navordering over te gaan.
Uit de zaken die in dit artikel zijn besproken komt duidelijk naar voren dat ook de belastingplichtige een behoorlijke verantwoordelijkheid heeft. De Belastingdienst wordt geacht met normale kennis en zorgvuldigheid van de aangifte kennis te nemen, maar mag in beginsel vertrouwen op de goedheid van de belastingplichtige. Indien de niet onwaarschijnlijke kans bestaat dat de gegevens in de aangifte juist zijn, is hij tot een nader onderzoek in principe niet gehouden. De vraag bij een toekomstige nieuw-feit-discussie is dan steeds of de Belastingdienst redelijkerwijs bekend had kunnen zijn met het feit waar het om gaat.
Kwade trouw is over het algemeen een voor de Belastingdienst lastiger te bewijzen omstandigheid. Hij moet dan aannemelijk maken dat de belastingplichtige opzettelijk onjuiste gegevens of inlichtingen heeft verstrekt. Met name het element opzettelijk biedt daarbij ruimte voor discussie en leidt vaak tot een verschil van inzicht. Kwade trouw mag mijns inziens niet te snel worden aangenomen, aangezien het belastingstelsel hoogst complex is en een degelijk handelend bestuursorgaan in beginsel hoort uit te gaan van de goede wil van de belanghebbende (belastingplichtige).
Hebt u een navorderingsaanslag ontvangen en wenst u nader inzicht in de rechtmatigheid hiervan? Of wilt u in bezwaar / beroep tegen een navorderingsaanslag en hebt u daarbij bijstand nodig? Neem dan gerust rechtstreeks contact op met onderstaande adviseur om de mogelijkheden te bespreken.
Bronnen en vindplaatsen
Gerechtshof Arnhem - Leeuwarden over kenbare fout: ECLI:NL:GHARL:2021:1678
Rechtbank Noord-Nederland over nieuw feit: ECLI:NL:RBNNE:2021:737
Rechtbank Gelderland over kwade trouw: ECLI:NL:RBGEL:2021:3254
Gerechtshof 's-Hertogenbosch over kwade trouw en kenbare fout: ECLI:NL:GHSHE:2021:2006
Gerechtshof Arnhem - Leeuwarden over heffingskorting: ECLI:NL:GHARL:2021:9529
Betaling wegens bestuurdersaansprakelijkheid aftrekbaar
Fiscaal voordeel (nagatief loon) bij betaling in verband met bestuurdersaansprakelijkheid
Een DGA die uit privévermogen betaalt om een curator af te kopen, wil dat bedrag begrijpelijkerwijs terugzien op zijn belastingaanslag. Dat kán — betalingen wegens bestuurdersaansprakelijkheid zijn onder omstandigheden aftrekbaar als negatief loon. Maar een recente uitspraak van Rechtbank Gelderland d.d. 29 juli 2026 ECLI:NL:RBGEL:2026:6133 laat zien dat de aftrek staat of valt met het jáár waarin u hem claimt. Tempus fugit — de tijd vervliegt — en een vergeten aftrek in het juiste jaar laat zich zelden repareren in een later jaar.
DGA wordt door curator aansprakelijk gesteld, is betaling aftrekbaar?
Henk is enig aandeelhouder en bestuurder van Henk Holding BV, die op haar beurt aandelen houdt in onder meer Henk 1 BV en Henk 2 BV. Na het faillissement van Henk 1 BV spreekt de curator Henk en zijn overige BV's aan wegens bestuurdersaansprakelijkheid. Partijen schikken voor € 150.000. Op 8 mei 2018 betaalt Henk in dat kader een kleine € 30.000 aan de curator.
Henk Holding BV gaat vervolgens op 1 december 2020 zélf failliet. In zijn aangifte IB/PVV 2020 brengt Henk de betaling van € 30.000 in aftrek — aanvankelijk als kosten van terbeschikkingstelling, in de procedure subsidiair als negatief loon dan wel als afwaardering van een regresvordering. De inspecteur corrigeert en stelt het belastbaar inkomen uit werk en woning vast op € 50.000.
Geld voor aftrekpost het kasstelsel of niet?
Kernvraag: kan X een in 2018 verrichte betaling in 2020 in aftrek brengen?
- Kwalificeert de betaling aan de curator als negatief loon (art. 3.81 Wet IB 2001 jo. art. 10 Wet LB 1964)?
- Zo ja — in welk jaar komt dat negatief loon in aftrek? (ratione temporis: het kasstelsel van art. 3.146 Wet IB 2001.)
- Is er een alternatieve route via een regresvordering in de terbeschikkingstellingssfeer (art. 3.92 Wet IB 2001), die in 2020 tot nihil kan worden afgewaardeerd?
Negatief loon, in welk jaar is dit aftrekbaar?
Loon is al hetgeen uit een dienstbetrekking wordt genoten (art. 10 Wet LB 1964). De keerzijde daarvan — negatief loon — omvat nadelen die hun grond vinden in de dienstbetrekking en waarvan de werknemer daadwerkelijk verarmt. De Hoge Raad aanvaardde in het standaardarrest van 27 september 2000 (ECLI:NL:HR:2000:AA7257) dat een betaling door een bestuurder aan de curator wegens bestuurdersaansprakelijkheid als negatief loon kan gelden, mits het nadeel toerekenbaar is aan de dienstbetrekking. De conclusie van A-G en de noot-Wattel geven daarbij een bruikbaar overzicht van de causaliteitseis.
Conditio sine qua non — de noodzakelijke voorwaarde — is echte verarming. Het recente arrest Hof Arnhem-Leeuwarden 8 juli 2025 (ECLI:NL:GHARL:2025:4295) onderstreept dit: voor aftrek als negatief loon is een belangrijke voorwaarde dat er sprake is van een daadwerkelijke verarming van de werknemer. Daar betaalde een DGA € 226.000 schadevergoeding, maar omdat dit bedrag precies de waarde van de ten onrechte verkochte kleding compenseerde, oordeelde het hof dat geen sprake was van verarming — en dus geen negatief loon. Quod non voor de belastingplichtige.
Jaar van aftrek bij betaling van een aftrekpost voor de inkomstenbelasting
Voor loon (en negatief loon) geldt het genietingsmoment van art. 3.146 Wet IB 2001: het kasstelsel. Negatief loon wordt in aftrek gebracht in het jaar waarin het is betaald — niet naar keuze in een later jaar. Hier ging het dus voor Henk mis, betaling in 2018 en aftrek in 2020. Dit is lex dura, sed lex: hard, maar wel de wet.
Terbeschikkingstellingsregresvordering hoe wordt deze fiscaal behandeld?
Een DGA die als borg of hoofdelijk medeschuldenaar méér betaalt dan waarvoor hij draagplichtig is, verkrijgt een regresvordering op de vennootschap (art. 6:10/6:12 BW). Valt die vordering onder de tbs-regeling (art. 3.92 Wet IB 2001), dan kan afwaardering naar lagere bedrijfswaarde tot resultaat leiden in het jaar waarin de oninbaarheid zich manifesteert — bijvoorbeeld bij faillissement van de debiteur. Dat is een wézenlijk andere route, met een eigen — later — genietingsmoment.
De rechtbank knipt de zaak langs deze twee routes uiteen.
- negatief loon. Voor zover de betaling negatief loon vormt, is 2018 het jaar van aftrek: dat is het jaar van betaling aan de curator. X kan diezelfde betaling niet nogmaals, of alsnog, in 2020 opvoeren. Bis in idem is fiscaal uitgesloten. Dat X mogelijk in 2018 verzuimd heeft de aftrek te claimen, verplaatst het genietingsmoment niet: het vergeten van een aftrek in het juiste jaar vormt geen zelfstandige juridische grondslag voor aftrek in een later jaar.
- regresvordering. Dit zou anders liggen wanneer de betaling in 2018 X een regresvordering op A BV had opgeleverd, die door het faillissement van A BV in 2020 tot nihil kon worden afgewaardeerd. Maar hier strandt X op de bewijslast (art. 8:69 Awb; actori incumbit probatio — de bewijslast rust op wie stelt). X maakt niet aannemelijk dát een regresvordering is ontstaan: uit niets blijkt dat hij méér heeft betaald dan waarvoor hij in privé draagplichtig was, en het bestaan van de vordering blijkt evenmin uit de VPB-aangiften van A BV of uit X' eigen IB-aangiften.
De slotsom is dat het beroep ongegrond is, Dura lex, sed lex.
Risico's, kansen en tegenargumenten
- Timing is fataal. De aftrek valt onherroepelijk in het betaaljaar. Wordt dat jaar gemist en is het onherroepelijk vast, dan is reparatie via een later jaar juridisch kansloos — óók bij ambtelijk verzuim of een adviseursfout.
- Verarmingseis. Staat tegenover de betaling een tegenprestatie of compensatie (zoals in GHARL:2025:4295), dan ontbreekt de verarming en is er niets af te trekken.
- Documentatie van draagplicht. De regresroute vereist dat u aantoont méér te hebben betaald dan uw eigen aandeel — en dat de vordering ook administratief zichtbaar is.
De kansen en alternatieve routes
- Ambtshalve vermindering (art. 9.6 Wet IB 2001 jo. art. 45aa Uitv.reg. IB). Is de aanslag over het betaaljaar nog binnen de vijfjaarstermijn, dan kan een verzuimde aftrek mogelijk alsnog ambtshalve worden hersteld — mits geen nieuwe jurisprudentie in de weg staat (art. 45aa onderdeel b). Dit is vaak de énige reddingslijn.
- Navigeren op de regresroute. Structureer de betaling en de onderlinge draagplicht zó dat een reële, onderbouwde regresvordering ontstaat. Die verschuift het aftrekmoment naar het jaar van oninbaarheid — en biedt daarmee flexibiliteit die negatief loon mist.
- Kennisgroepstandpunt. De Kennisgroep loonheffing heeft zich over de reikwijdte van negatief loon uitgelaten (KG:204:2025:6) (artikel). Betrek dit standpunt bij de onderbouwing, in dit standpunt ging het niet om een betaling i.v.m. bestuurdersaansprakelijkheid maar om een betaling door een werknemer i.v.m. een bad leaver, de systematiek is echter gelijk.
- Tegenargument van de fiscus dat u vóór moet zijn: de inspecteur zal de verarming en de causaliteit met de dienstbetrekking betwisten, en bij de regresroute het bestaan én de waarde van de vordering. Zorg dat uw dossier op beide fronten sluit.
Stappenplan bij een betaling wegens bestuurdersaansprakelijkheid
- Bepaal de kwalificatie. Betaalt de DGA in zijn hoedanigheid van bestuurder (negatief loon), als borg/medeschuldenaar (regresvordering, mogelijk tbs), of uit een andere titel? Deze keuze bepaalt genietingsmoment én route.
- Fixeer het betaalmoment. Leg de datum van feitelijke betaling vast — dát is voor negatief loon het aftrekjaar.
- Toets de verarming. Staat er een tegenprestatie of compensatie tegenover? Zo ja: aftrek als negatief loon vervalt (GHARL:2025:4295).
- Toets de causaliteit met de dienstbetrekking (HR AA7257).
- Bij regres: bewijs de bovenmatige betaling. Documenteer dat er méér is betaald dan de eigen draagplicht, en boek de vordering zichtbaar in de aangiften.
- Claim in het juiste jaar — direct in de aangifte over het betaaljaar. Niet uitstellen.
- Missed the year? Onderzoek art. 9.6 (ambtshalve vermindering) binnen de vijfjaarstermijn.
- Bewaar het volledige dossier: schikkingsovereenkomst, betaalbewijs,
draagplichtberekening, aangiften.
Noot fiscaal jurist inzake negatief loon en bestuurdersaansprakelijkheid
De boodschap van Rechtbank Gelderland is streng maar helder: negatief loon uit bestuurdersaansprakelijkheid komt in aftrek in het jaar van betaling — niet één of twee jaar later, hoe begrijpelijk de wens ook is om de aftrek te koppelen aan het latere faillissement van de eigen holding. De regresroute biedt een alternatief met een later aftrekmoment, maar vergt een sluitend bewijs van bovenmatige betaling. Verba volant, scripta manent — gesproken woorden vervliegen, geschreven blijven: het is uw administratie die de aftrek maakt of breekt.
Betaalt u — of uw cliënt — uit privévermogen om een aansprakelijkstelling af te wikkelen? Wij beoordelen vóór betaling welke route (negatief loon of regresvordering) de aftrek maximaal en tijdig veiligstelt, en zorgen dat het dossier de toets van de inspecteur doorstaat. Eén verkeerd gekozen jaar kan de hele aftrek kosten. Neem contact met ons op voordat u betaalt — dan staat de fiscale route al vast wanneer het erop aankomt. Wij helpen u graag en vlot!
Betaling wegens bestuurdersaansprakelijkheid aftrekbaar
Fiscaal voordeel (nagatief loon) bij betaling in verband met bestuurdersaansprakelijkheid
Een DGA die uit privévermogen betaalt om een curator af te kopen, wil dat bedrag begrijpelijkerwijs terugzien op zijn belastingaanslag. Dat kán — betalingen wegens bestuurdersaansprakelijkheid zijn onder omstandigheden aftrekbaar als negatief loon. Maar een recente uitspraak van Rechtbank Gelderland d.d. 29 juli 2026 ECLI:NL:RBGEL:2026:6133 laat zien dat de aftrek staat of valt met het jáár waarin u hem claimt. Tempus fugit — de tijd vervliegt — en een vergeten aftrek in het juiste jaar laat zich zelden repareren in een later jaar.
DGA wordt door curator aansprakelijk gesteld, is betaling aftrekbaar?
Henk is enig aandeelhouder en bestuurder van Henk Holding BV, die op haar beurt aandelen houdt in onder meer Henk 1 BV en Henk 2 BV. Na het faillissement van Henk 1 BV spreekt de curator Henk en zijn overige BV's aan wegens bestuurdersaansprakelijkheid. Partijen schikken voor € 150.000. Op 8 mei 2018 betaalt Henk in dat kader een kleine € 30.000 aan de curator.
Henk Holding BV gaat vervolgens op 1 december 2020 zélf failliet. In zijn aangifte IB/PVV 2020 brengt Henk de betaling van € 30.000 in aftrek — aanvankelijk als kosten van terbeschikkingstelling, in de procedure subsidiair als negatief loon dan wel als afwaardering van een regresvordering. De inspecteur corrigeert en stelt het belastbaar inkomen uit werk en woning vast op € 50.000.
Geld voor aftrekpost het kasstelsel of niet?
Kernvraag: kan X een in 2018 verrichte betaling in 2020 in aftrek brengen?
- Kwalificeert de betaling aan de curator als negatief loon (art. 3.81 Wet IB 2001 jo. art. 10 Wet LB 1964)?
- Zo ja — in welk jaar komt dat negatief loon in aftrek? (ratione temporis: het kasstelsel van art. 3.146 Wet IB 2001.)
- Is er een alternatieve route via een regresvordering in de terbeschikkingstellingssfeer (art. 3.92 Wet IB 2001), die in 2020 tot nihil kan worden afgewaardeerd?
Negatief loon, in welk jaar is dit aftrekbaar?
Loon is al hetgeen uit een dienstbetrekking wordt genoten (art. 10 Wet LB 1964). De keerzijde daarvan — negatief loon — omvat nadelen die hun grond vinden in de dienstbetrekking en waarvan de werknemer daadwerkelijk verarmt. De Hoge Raad aanvaardde in het standaardarrest van 27 september 2000 (ECLI:NL:HR:2000:AA7257) dat een betaling door een bestuurder aan de curator wegens bestuurdersaansprakelijkheid als negatief loon kan gelden, mits het nadeel toerekenbaar is aan de dienstbetrekking. De conclusie van A-G en de noot-Wattelgeven daarbij een bruikbaar overzicht van de causaliteitseis.
Conditio sine qua non — de noodzakelijke voorwaarde — is echte verarming. Het recente arrest Hof Arnhem-Leeuwarden 8 juli 2025 (ECLI:NL:GHARL:2025:4295) onderstreept dit: voor aftrek als negatief loon is een belangrijke voorwaarde dat er sprake is van een daadwerkelijke verarming van de werknemer. Daar betaalde een DGA € 226.000 schadevergoeding, maar omdat dit bedrag precies de waarde van de ten onrechte verkochte kleding compenseerde, oordeelde het hof dat geen sprake was van verarming — en dus geen negatief loon. Quod non voor de belastingplichtige.
Jaar van aftrek bij betaling van een aftrekpost voor de inkomstenbelasting
Voor loon (en negatief loon) geldt het genietingsmoment van art. 3.146 Wet IB 2001: het kasstelsel. Negatief loon wordt in aftrek gebracht in het jaar waarin het is betaald — niet naar keuze in een later jaar. Hier ging het dus voor Henk mis, betaling in 2018 en aftrek in 2020. Dit is lex dura, sed lex: hard, maar wel de wet.
Terbeschikkingstellingsregresvordering hoe wordt deze fiscaal behandeld?
Een DGA die als borg of hoofdelijk medeschuldenaar méér betaalt dan waarvoor hij draagplichtig is, verkrijgt een regresvordering op de vennootschap (art. 6:10/6:12 BW). Valt die vordering onder de tbs-regeling (art. 3.92 Wet IB 2001), dan kan afwaardering naar lagere bedrijfswaarde tot resultaat leiden in het jaar waarin de oninbaarheid zich manifesteert — bijvoorbeeld bij faillissement van de debiteur. Dat is een wézenlijk andere route, met een eigen — later — genietingsmoment.
De rechtbankknipt de zaak langs deze twee routes uiteen.
- negatief loon. Voor zover de betaling negatief loon vormt, is 2018 het jaar van aftrek: dat is het jaar van betaling aan de curator. X kan diezelfde betaling niet nogmaals, of alsnog, in 2020 opvoeren. Bis in idem is fiscaal uitgesloten. Dat X mogelijk in 2018 verzuimd heeft de aftrek te claimen, verplaatst het genietingsmoment niet: het vergeten van een aftrek in het juiste jaar vormt geen zelfstandige juridische grondslag voor aftrek in een later jaar.
- regresvordering. Dit zou anders liggen wanneer de betaling in 2018 X een regresvordering op A BV had opgeleverd, die door het faillissement van A BV in 2020 tot nihil kon worden afgewaardeerd. Maar hier strandt X op de bewijslast (art. 8:69 Awb; actori incumbit probatio — de bewijslast rust op wie stelt). X maakt niet aannemelijk dát een regresvordering is ontstaan: uit niets blijkt dat hij méér heeft betaald dan waarvoor hij in privé draagplichtig was, en het bestaan van de vordering blijkt evenmin uit de VPB-aangiften van A BV of uit X' eigen IB-aangiften.
De slotsom is dat het beroep ongegrond is, Dura lex, sed lex.
Risico's, kansen en tegenargumenten
- Timing is fataal. De aftrek valt onherroepelijk in het betaaljaar. Wordt dat jaar gemist en is het onherroepelijk vast, dan is reparatie via een later jaar juridisch kansloos — óók bij ambtelijk verzuim of een adviseursfout.
- Verarmingseis. Staat tegenover de betaling een tegenprestatie of compensatie (zoals in GHARL:2025:4295), dan ontbreekt de verarming en is er niets af te trekken.
- Documentatie van draagplicht. De regresroute vereist dat u aantoont méér te hebben betaald dan uw eigen aandeel — en dat de vordering ook administratief zichtbaar is.
De kansen en alternatieve routes
- Ambtshalve vermindering (art. 9.6 Wet IB 2001 jo. art. 45aa Uitv.reg. IB). Is de aanslag over het betaaljaar nog binnen de vijfjaarstermijn, dan kan een verzuimde aftrek mogelijk alsnog ambtshalve worden hersteld — mits geen nieuwe jurisprudentie in de weg staat (art. 45aa onderdeel b). Dit is vaak de énige reddingslijn.
- Navigeren op de regresroute. Structureer de betaling en de onderlinge draagplicht zó dat een reële, onderbouwde regresvordering ontstaat. Die verschuift het aftrekmoment naar het jaar van oninbaarheid — en biedt daarmee flexibiliteit die negatief loon mist.
- Kennisgroepstandpunt. De Kennisgroep loonheffing heeft zich over de reikwijdte van negatief loon uitgelaten (KG:204:2025:6). Betrek dit standpunt bij de onderbouwing, in dit standpunt ging het niet om een betaling i.v.m. bestuurdersaansprakelijkheid maar om een betaling door een werknemer i.v.m. een bad leaver, de systematiek is echter gelijk.
- Tegenargument van de fiscus dat u vóór moet zijn: de inspecteur zal de verarming en de causaliteit met de dienstbetrekking betwisten, en bij de regresroute het bestaan én de waarde van de vordering. Zorg dat uw dossier op beide fronten sluit.
Stappenplan bij een betaling wegens bestuurdersaansprakelijkheid
- Bepaal de kwalificatie. Betaalt de DGA in zijn hoedanigheid van bestuurder (negatief loon), als borg/medeschuldenaar (regresvordering, mogelijk tbs), of uit een andere titel? Deze keuze bepaalt genietingsmoment én route.
- Fixeer het betaalmoment. Leg de datum van feitelijke betaling vast — dát is voor negatief loon het aftrekjaar.
- Toets de verarming. Staat er een tegenprestatie of compensatie tegenover? Zo ja: aftrek als negatief loon vervalt (GHARL:2025:4295).
- Toets de causaliteit met de dienstbetrekking (HR AA7257).
- Bij regres: bewijs de bovenmatige betaling. Documenteer dat er méér is betaald dan de eigen draagplicht, en boek de vordering zichtbaar in de aangiften.
- Claim in het juiste jaar — direct in de aangifte over het betaaljaar. Niet uitstellen.
- Missed the year? Onderzoek art. 9.6 (ambtshalve vermindering) binnen de vijfjaarstermijn.
- Bewaar het volledige dossier: schikkingsovereenkomst, betaalbewijs,
draagplichtberekening, aangiften.
Noot fiscaal jurist inzake negatief loon en bestuurdersaansprakelijkheid
De boodschap van Rechtbank Gelderland is streng maar helder: negatief loon uit bestuurdersaansprakelijkheid komt in aftrek in het jaar van betaling — niet één of twee jaar later, hoe begrijpelijk de wens ook is om de aftrek te koppelen aan het latere faillissement van de eigen holding. De regresroute biedt een alternatief met een later aftrekmoment, maar vergt een sluitend bewijs van bovenmatige betaling. Verba volant, scripta manent — gesproken woorden vervliegen, geschreven blijven: het is uw administratie die de aftrek maakt of breekt.
Betaalt u — of uw cliënt — uit privévermogen om een aansprakelijkstelling af te wikkelen? Wij beoordelen vóór betaling welke route (negatief loon of regresvordering) de aftrek maximaal en tijdig veiligstelt, en zorgen dat het dossier de toets van de inspecteur doorstaat. Eén verkeerd gekozen jaar kan de hele aftrek kosten. Neem contact met ons op voordat u betaalt — dan staat de fiscale route al vast wanneer het erop aankomt. Wij helpen u graag en vlot!
Douanerechten in fiscale procedure
De rechter krijgt tikje over de vingers
Een leuke casus waarbij het Gerechtshof - tot tweemaal toe - een tikje over de vingers krijgt. Een onderzoek moet zorgvuldig en moet voldoende met reden omkleed worden uitgevoerd. Daarnaast is een heldere toelichting essentieel. Zo niet, "dan moet je je huiswerk opnieuw doen". In een fiscale zaak over de beoordeling van het land van herkomst van geïmporteerde knoflookbollen trekt de Hoge Raad een scherpe lijn. Na twee maal een onjuiste beoordeling moet de rechter in de hoek.
Welke rechter voor douanerechten?
Douanerecht is bijzonder en gecompliceerd. Dat is de reden dat de behandeling van douanezaken landelijk is toegewezen aan slechts één rechtbank: die van Noord-Holland. Bijgevolg vindt het hoger beroep steeds plaats bij het Gerechtshof in Amsterdam en uiteindelijk cassatie bij de Hoge Raad. Die concentratie leidt tot specialisatie en specifieke deskundigheid. Daardoor is het aantal rechters dat echt verstand van zaken heeft beperkt.
Dat kan wel eens een conflictje opleveren, zoals ook in onderstaande zaak.
Douanerechten en land van herkomst
Een bedrijf importeert een partij knoflookbollen en beweert dat die uit Pakistan komt. De douane twijfelt daaraan en laat onderzoeken of de bollen in werkelijkheid niet uit China komen, waardoor hogere douanerechten verschuldigd zijn. De test vindt plaats in een Amerikaans laboratorium en de conclusie is: 98-99% zeker dat de bollen uit China komen.
Het bedrijf heeft aanmerkingen op het onderzoek en stapt naar de rechter. Bij de rechtbank nul op rekest en bij het Hof evenmin succes. Het Hof acht het onderzoek deugdelijk. Bij de Hoge Raad heeft het bedrijf meer succes. De Hoge Raad stelt vast dat het oordeel van het Hof niet deugt omdat de onderzoeksbevindingen zelf niet inzichtelijk of controleerbaar waren gemaakt en het Hof niet zomaar de resultaten van het door het bedrijf ingeschakelde Schotse laboratorium opzij mocht schuiven.
Het Hof moest dus opnieuw naar het onderzoek kijken. Door de concentratie van douanezaken moet dat door hetzelfde Hof. Het Hof neemt de tweede beoordeling serieus en schakelt zelfs een deskundige in. Wederom is de conclusie: Amerikaans rapport betrouwbaar; bollen uit China.
Weer gaat het bedrijf naar de Hoge Raad en weer klaagt het over de (beoordeling van de) onderzoeksmethode. De Hoge Raad oordeelt dat de beoordeling van het onderzoek weer onvoldoende is. Het vergelijkingsmateriaal (bollen uit Pakistan) dat het Amerikaanse laboratorium heeft is klein en er kan niet worden afgeleid of er overlap is tussen Chinese en Pakistaanse knoflookbollen-populaties (dat het bedrijf wel gesteld had). Bij onvoldoende inzicht in de representativiteit van dat vergelijkingsmateriaal valt niet te beoordelen in hoeverre de onderzoeksbevindingen van het Amerikaanse laboratorium juist of onjuist zijn. Het Hof heeft het huiswerk dus (weer) niet goed gedaan.
Op zich niets bijzonders. Het komt vaker voor dat de Hoge Raad de zaken scherp stelt en een Hof corrigeert. Het bijzondere is de volgende uitbrander van de Hoge Raad.
- “Het Hof heeft de eerste uitspraak gedaan in gedeeltelijk dezelfde samenstelling als de bestreden uitspraak. De bestreden uitspraak wordt vernietigd op eenzelfde grond als die waarop de eerste uitspraak is vernietigd. Uit het oogpunt van een behoorlijke rechtspleging dient het Hof deze zaak na verwijzing te behandelen en te beslissen in volledig andere samenstelling, dat wil zeggen zonder raadsheren die bij de eerste of de bestreden uitspraak betrokken zijn geweest.”
Conclusie: het Hof moet het nog een keer overdoen, maar nu met rechters die zich er nog niet eerder tegenaan hebben bemoeid. Allemaal in de hoek dus.
Noot fiscaal jurist over douanerechten en rechters !
Vanzelfsprekend moet de rechter toetsen of de gehanteerde onderzoeksmethodes de toets der kritiek kunnen doorstaan. Dat geldt temeer als het al de tweede keer is.
Opmerkelijk is wel dat slechts één van de drie rechters van het Hof zowel bij de eerste beoordeling als de tweede beoordeling zat. Hij kon zijn visie dus niet ‘doordrukken’, want geen meerderheid. Kennelijk heeft de Hoge Raad er geen vertrouwen in dat de andere twee in de derde ronde wel tot een goede beoordeling kunnen komen.
Nu zijn rechters wel gewend dat de Hoge Raad een beoordelingskader geeft en kunnen omgaan met het feit dat zij het dus in een eerdere instantie – met de kennis van nu - niet helemaal goed hebben gedaan. Maar om nu in een arrest met zijn drieën in de hoek te worden gezet, voert wel wat ver.
Voor degenen die procedures en de ambtelijke molen leuk vinden, "komt ie":
- import knoflook in 2007;
- uitspraak Rechtbank 2011;
- uitspraak Gerechtshof 2012;
- arrest Hoge Raad 2013 (met vragen aan Hof van Justitie);
- beantwoording vragen HvJ 2014;
- eind arrest Hoge Raad 2015;
- uitspraak Gerechtshof 2018;
- arrest Hoge Raad 2019.
Het belang van deze zaak was € 98.000. Dit is vast en zeker opgegaan aan juridische bijstand. De belangrijkste conclusie van de Hoge Raad tot nu toe is: "heren rechters, kunt u uw werk zorgvuldig uitvoeren?" Dit moet voor belastingplichtige uiterst onrechtvaardig voelen. Gelukkig zijn dit incidenten.
Vragen en opmerkingen over fiscale procedures
Procederen is een vak. Als u vragen of opmerkingen heeft, laat ons dan eens vrijblijvend meedenken over uw kansen en risico's. Soms heeft u materieel ongelijk en krijgt u via de formele route alsnog uw gelijk.
Bron over douanerechten en onafhankelijke rechter
FIOD-onderzoek
Bij de opstart van ons kantoor waren wij wekelijks betrokken bij de begeleiding van een FIOD-inval. Op dit moment begeleiden wij diverse ondernemers bij FIOD onderzoeken en de hiermee samenhangende boekenonderzoeken. Het komt in de praktijk zelden voor dat de FIOD een bezoek brengt aan uw bedrijf. Het is echter wel verstandig dat u weet hoe u moet handelen. De FIOD komt vaak zonder vooraankondiging.
Wanneer geen vervolging bij FIOD zaken?
In het jaarverslag van de FIOD over 2024 (publicatie 21 mei 2025) wordt nader ingegaan op de voortdurende internationalisering en digitalisering van de maatschappij. Digitale criminele geldstromen en internationale samenwerking spelen een steeds grotere rol in financiële en fiscale criminaliteit en daarmee in de opsporing van de FIOD. Cybercrime en het gebruik van crypto komt steeds vaker voor en kennis hieromtrent binnen het Financial Adveanced Cyber Team (FACT) wordt opgeschaald.
Volgens de FIOD wordt in 89% van de afgeronde FIOD zaken een straf opgelegd, derhalve een vonnis, transactie, strafbeschikking van het OM of een boete of andere afdoening. Dus slechts 11% is geëindigd zonder straf. Het credo "waar rook is is vuur" lijkt dan wel redelijk te kloppen. Gelukkig riep mijn vader altijd "Je ziet het pas als je het echt doorhebt.. en wat helder lijkt kan troebel zijn als je er kritisch naar kijkt". Wie alleen kijkt ziet niet altijd, wie onderzoekt en kritisch leest gaat het ontdekken. Zo ook hier. Het Functioneel parket komt met een sepot percentage van ruim 30%. De verklaring tussen het verschil (11% of 30%) zit in de gehanteerde definitie. De FIOD kijkt per proces verbaal en hiermee meerdere verdachten gemeenschappelijk. Het Functioneel Parket kijkt per (parket) nummer (dus per verdachte). Grote zaken (zoals BTW fraude bij autobedrijf, internationale BTW fraude en Bouw hoofdkantoor KPMG)
Vooraf FIOD op bezoek
De zwijger is sterker dan de spreker, dit is het uitgangspunt. De meeste mensen denken bij een FIOD-inval: “Ik heb niks fout gedaan.” Deze veronderstelling is prima, maar veelal is er meer aan de hand dan u overziet of kunt overzien. Zodra de FIOD bij u invalt, bel dan met uw accountant of nog beter, met uw fiscaal jurist. Zeg verder niks en geef aan dat de FIOD moet wachten op uw adviseur. Laat u geen woorden in de mond leggen en praat enkel over zaken die u uit eigen ervaring zeker weet.
Wanneer komt de FIOD?
Bij verdenking van een strafbaar feit of de medeplichtigheid hieraan komt de FIOD in beeld. Als u bezoek krijgt, dan bent u getuige of verdachte van een fiscaal delict / strafbaar feit. Het onderzoek start vaak vanuit een boekenonderzoek. Als de belastingambtenaar constateert dat u de schatkist heeft getild voor meer dan € 15.000, kan hij de FIOD informeren (particulieren € 10.000). Als u de drempel zou overschrijden, maar de schade van de schatkist is lager dan € 125.000, dan zal de FIOD meestal niet in beeld komen (tenzij bijzondere omstandigheden of onderdeel van een groter geheel, of als u een voorbeeldfunctie zou vervullen). De FIOD, Belastingdienst en officier van Justitie beslissen gezamenlijk of er een onderzoek wordt opgestart. De belangrijkste bevoegdheden van de FIOD zijn:
- betreden bedrijfspand;
- verhoren verdachte of getuige;
- administratie in beslag nemen.
Vragen over FIOD Onderzoek
Het begeleiden van een FIOD onderzoek is voor ons dagelijkse praktijk. Heeft u vragen of opmerkingen neem dan gerust contact op.
Informatiebeschikkingen loonheffingen en btw
De informatiebeschikking is in 2011 in de wet opgenomen ter verbetering van de rechtsbescherming van belastingplichtigen. De belastingplichtige heeft op grond van de belastingwet diverse verplichtingen ten behoeve van de belastingheffing. Voorbeelden zijn het desgevraagd verstrekken van inlichtingen en het voeren van een binnen een redelijke termijn controleerbare administratie. De wet spreekt in dit verband over te allen tijde. Dit impliceert dat de administratie steeds beschikbaar moet zijn voor controle. De Belastingdienst heeft die inlichtingen en administratie nodig om zijn werk te kunnen doen; het vaststellen van de juiste belastingschuld en het innen hiervan.
Het komt voor dat belastingplichtigen en de Belastingdienst van mening verschillen over de manier waarop de belastingplichtige aan zijn verplichtingen heeft voldaan. De informatiebeschikking komt er – kortgezegd – op neer dat de inspecteur bij beschikking vastlegt hoe hij meent dat de belastingplichtige niet aan de verplichtingen heeft voldaan. De belastingplichtige kan deze beschikking bestrijden in bezwaar, beroep, hoger beroep en tot slot cassatieberoep. Een onherroepelijke informatiebeschikking leidt, tenzij dit disproportioneel zou zijn, tot omkering en verzwaring van de bewijslast. Na de informatiebeschikkingsprocedure kan (en wordt vaak ook) nog geprocedeerd worden over de opgelegde belastingaanslagen. Bij totstandkoming van de wet die de informatiebeschikking regelt, is onder meer aangegeven dat de informatiebeschikking moet werken tegen de inspecteur die zich als een “rupsje-nooit-genoeg” kan gedragen.
De Hoge Raad heeft recent twee uitspraken gedaan in hetzelfde dossier van een groep belastingplichtigen. Het betreft informatiebeschikkingen in de sfeer van de loonheffingen en in de btw-sfeer. Wij behandelen in dit uitgebreide artikel deze uitspraken en de overwegingen van de Hoge Raad. Wij geven eerst het feitencomplex weer, gaan daarna in op de loonheffingen, vervolgens op de btw en tot slot op de gevolgen van deze uitspraak voor de praktijk.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Feitencomplex bij de informatiebeschikkingen
De belastingplichtige in kwestie heeft een horecaonderneming. Tot het personeel behoort ook een aantal muzikanten. De Belastingdienst heeft in 2010 een boekenonderzoek uitgevoerd. Naar aanleiding van de bevindingen tijdens dit onderzoek is een waarschuwing afgegeven, omdat de administratie- en bewaarplicht niet (geheel) is nagekomen. Voorts zijn bij vaststellingsovereenkomst afspraken gemaakt over het bewaren van planning, roosters en urenverantwoordingen.
In 2013 wordt wederom een boekenonderzoek ingesteld. De inspecteur kijkt naar het tijdvak 2012, in het bijzonder december, voor de loonheffingen. De conclusie is dat de situatie is verbeterd, maar dat de afspraken niet geheel zijn nagekomen. Zo zijn de oorspronkelijke roosters niet aanwezig. Ook lijkt het erop dat de urenverantwoording niet volledig is. De inspecteur breidt het onderzoek uit naar 2011. Een week later volgt een brief met een verzoek om informatie. Hieraan wordt geen gehoor gegeven.
Dit is voor de inspecteur aanleiding om een informatiebeschikking af te geven voor de loonheffingen 2011 en 2012. Hierin zijn de vermeende gebreken opgenomen. De informatiebeschikking ziet op de administratie- en bewaarverplichting van artikel 52 AWR en de inlichtingenverplichting van artikel 47 AWR.
Voor de omzetbelasting (btw) is sprake van een fiscale eenheid. Deze fiscale eenheid is een zelfstandige belastingplichtige. In de onderneming wordt gebruikgemaakt van een kassasysteem. Het systeem voegt gegevens samen, zorgt voor gedetailleerde rapporten en bewaart deze maximaal 14 dagen. Het is dus aan de ondernemer om steeds de juiste informatie tijdig op te slaan in de vorm van back-ups. Die back-ups zijn echter nooit gemaakt. Dat is bijzonder, omdat onderdeel van de in 2010 gemaakte afspraken is dat detailgegevens uit het kassasysteem worden opgeslagen.
De inspecteur kwam langs om december 2012 te controleren, maar breidt het onderzoek uit naar 2011. Dit doet hij als gevolg van geconstateerde gebreken. Ook voor de btw geeft de inspecteur een informatiebeschikking voor tijdvak 2011 en tijdvak 2012 af. Hij geeft aan dat in zijn ogen niet is voldaan aan de administratie- en bewaarverplichtingen van artikel 52 AWR. Dit oordeel baseert hij op drie vaststellingen: detailgegevens zijn niet bewaard, de omzetrapportages zijn onbetrouwbaar en de administratie bevat verder onvoldoende gegevens om de omzet binnen redelijke termijn te kunnen controleren. In de informatiebeschikking werkt de inspecteur nog verder uit wat hij precies heeft geconstateerd. Uit de stukken komt naar voren dat de administratie niet (lijkt) aan te sluiten bij de ingediende aangiften.
De inspecteur tot slot nog iets bijzonders. Hij heeft 2012 uitgebreid onderzocht. Vervolgens merkt hij op dat in 2011:
- De onderneming op hetzelfde adres is gevestigd;
- De bedrijfsvoering hetzelfde was;
- De bedrijfsinrichting hetzelfde was;
- De wijze van het voeren van de administratie hetzelfde was.
Op grond hiervan meent de inspecteur te mogen concluderen dat er voldoende grond is om aan te nemen dat in 2011 dezelfde gebreken voorkomen als in 2012. Dit doet de inspecteur zowel in de loonheffingen als in de btw.
Wij gaan hierna afzonderlijk in de op informatiebeschikkingen voor de loonheffingen en de informatiebeschikkingen in de omzetbelasting.
Informatiebeschikkingen voor de loonheffingen
Het gerechtshof kwam tot het oordeel dat de informatiebeschikkingen terecht zijn afgegeven en dat omkering en verzwaring van de bewijslast plaatsvindt. De inspecteur heeft eerst voldoende aannemelijk gemaakt dat in december 2012 de administratie niet deugde. Ditzelfde heeft de inspecteur voor 2011 gedaan, doch daarbij telt ook mee dat de belastingplichtige niet de gevraagde inlichtingen – zoals roosters – heeft verstrekt. Zoals hiervoor aangegeven heeft de inspecteur echter zijn bevindingen doorgetrokken; dat wordt wel een bewijsvermoeden genoemd. Wij gaan verderop in dit artikel nader in op het bewijsvermoeden. Volgens het hof kan het gebruikmaken ervan door de beugel. Voldoende aannemelijk is dat de administratie ook in de niet gecontroleerde tijdvakken dezelfde gebreken vertoont. Tot slot hecht het hof er waarde aan dat de belastingplichtige de bevindingen over december 2012 niet heeft bestreden.
De belastingplichtige komt op drie aspecten op tegen dit oordeel van het hof:
- Het oordeel dat de bevindingen over december 2012 niet zijn bestreden;
- Het oordeel dat de administratie over 2011 niet voldoet aan de gestelde eisen;
- Het oordeel dat het bewijsvermoeden gehanteerd mag worden.
Het bestrijden van de bevindingen over december 2012
De Hoge Raad geeft de belastingplichtige hierin gelijk. Uit de zaakstukken in hoger beroep blijkt duidelijk dat de bevindingen wel degelijk zijn bestreden. Het hof heeft daarom zijn oordeel onvoldoende gemotiveerd. De argumenten die zijn aangevoerd, dienen te worden onderzocht. Dat moet dus alsnog gebeuren. De Hoge Raad is echter geen feitenrechter, dus het onderzoek moet door een ander gerechtshof worden verricht. Op basis van dat onderzoek kan overigens blijken dat de administratie inderdaad niet deugt; de belastingplichtige zou dan alsnog aan het kortste eind trekken. De Hoge Raad wijst ook nog op het volgende. Indien uit het onderzoek volgt dat de aangifte niet overeenstemt met de administratie, dan betekent dat niet direct dat de administratieplicht is geschonden. Daarvoor is meer nodig. De administratieplicht is pas dan geschonden, als de aard en omvang van de gebreken zodanig zijn, dat de administratie niet kan dienen als grondslag voor de verplichtingen inzake de loonheffingen. Dat afspraken die eerder zijn gemaakt wel of niet zijn nagekomen, doet daaraan niet af.
Het gaat er bij schending van de administratieplicht dus steeds om of die schending zodanig is dat de administratie niet als deugdelijke grondslag voor het bepalen van de fiscale verplichtingen kan dienen. Wij merken op dat dit ook in de praktijk een heet hangijzer is. Het standpunt dat de administratieplicht is geschonden wordt al snel ingenomen; en niet altijd terecht.
Voldoet de administratie over 2011 aan de gestelde eisen?
De Hoge Raad sluit aan bij wat hij besloot over de bevindingen over december 2012. Het niet aanleveren van de roosters doet voor de kwaliteit van de administratie weliswaar ter zake, maar maakt niet dat de administratie direct ondeugdelijk is. Het niet verstrekken van stukken werpt immers op zichzelf bezien geen licht op de kwaliteit van de administratie.
Wij merken op dat het belangrijk is de administratieplicht van de inlichtingenplicht te onderscheiden. Het niet verstrekken van gevraagde stukken valt niet onder de administratieplicht van artikel 52 AWR, maar onder de inlichtingenplicht van artikel 47 AWR. Laatstgenoemde plicht kan ook reden zijn voor het afgeven van een informatiebeschikking. De inspecteur dient uiteraard naar het juiste middel te grijpen en doet – zo leert de praktijk ons – dat niet altijd.
Het hanteren van het bewijsvermoeden
Hier gaat het erom dat de inspecteur zonder de administratie te onderzoeken, heeft geoordeeld dat dezelfde gebreken aanwezig zijn als in andere tijdvakken. De Hoge Raad maakt hier korte metten mee, omdat – zoals eerder bleek – in die eerdere tijdvakken ook nog onvoldoende duidelijk is of de administratie voldoende ondeugdelijk is.
De Hoge Raad gaat hier vervolgens nader op in. De inspecteur dient bij een gebrekkige administratie een informatiebeschikking af te geven. Die is gebaseerd op een onderzoek naar de administratie. Uit het wettelijk systeem vloeit voort dat de administratie (de grondslag voor de heffing) per tijdvak moet worden beoordeeld. Dat dezelfde wet het mogelijk maakt om in een naheffingsaanslag of informatiebeschikking meerdere tijdvakken te betrekken, doet daaraan niet af.
Bewijsvermoedens zijn echter niet verboden. Zo’n vermoeden komt vooral aan de orde indien hetgeen moet worden bewezen niet of uiterst lastig waarneembaar is voor de rechter of de partij die de bewijslast draagt. Dat doet zich niet voor bij het beoordelen van een administratie. Immers: mits gevoerd is de administratie voorhanden en kan de inspecteur aangeven wat wel en niet klopt. Voorts is het zo dat het niet voldoen aan de administratieplicht tot omkering en verzwaring van de bewijslast kan leiden, waardoor de belastingplichtige in een bijna ondoenlijke positie komt. Daarom moet terughoudend worden omgegaan met het doortrekken van bevindingen.
Bij een bewijsvermoeden wordt een bepaald gegeven zozeer aannemelijk geacht (vermoed) dat de inspecteur of de belastingplichtige moet zorgen dat aan het gegeven getwijfeld dient te worden. Anders gezegd: het gaat dan om het ontzenuwen van een vermoeden. Een bewijsvermoeden moet worden onderscheiden van omkering en verzwaring van de bewijslast. Immers: bij omkering en verzwaring moet de belastingplichtige het tegendeel doen blijken (overtuigend aantonen). Bij een vermoeden kan hij volstaan met ontzenuwen. Vanzelfsprekend dient met bewijsvermoedens terughoudend te worden omgegaan.
Conclusie informatiebeschikkingen voor de loonheffingen
Op grond van bovenstaande vernietigt de Hoge Raad de uitspraak van het gerechtshof. De informatiebeschikking over 2011 wordt in overeenstemming met de uitspraak van de rechtbank vernietigt. De in die beschikking gestelde feiten die op dat specifieke jaar zien – voor zover al aanwezig – zijn volstrekt onvoldoende om tot schending van de fiscale verplichtingen te kunnen concluderen. De informatiebeschikking over 2012 moet opnieuw worden beoordeeld en hiervoor wordt de zaak verwezen naar het gerechtshof Amsterdam.
Informatiebeschikkingen voor de omzetbelasting (btw)
Het hof heeft geoordeeld dat de informatiebeschikking zowel voor 2011 als voor 2012 terecht is afgegeven. Dat de administratie over 2011 nog niet tot in detail was gecontroleerd, doet daaraan volgens het hof niet af. De belastingplichtige komt op tegen het doortrekken van de bevindingen over 2012 naar 2011.
De Hoge Raad merkt eerst op dat de detailgegevens over de omzet uit het kassasysteem, tot de administratie behoren. De wet schrijft voor dat de administratie wordt bewaard, dus dit had belastingplichtige moeten doen. De gegevens kunnen namelijk van belang zijn voor de belastingheffing, bijvoorbeeld om de volledigheid van de omzet te controleren. De gegevens zouden niet onder deze wettelijke bepaling vallen, als een fiscaal belang ontbreekt. Dat doet zich bijvoorbeeld voor als de administratie voldoende andere gegevens bevat om de controle mogelijk te maken. Voorts is van een schending geen sprake als de gebreken zo beperkt zijn, dat omkering en verzwaring van de bewijslast disproportioneel is. In uiterste gevallen kan ook sprake zijn van overmacht.
De belastingplichtige merkt op dat de inspecteur 2012 heeft gecontroleerd, maar met betrekking tot 2011 geen inhoudelijke controle heeft uitgevoerd. De enkele conclusie dat twee documenten niet aansluiten is onvoldoende om schending van de administratieplicht aan te nemen. De Hoge Raad is het hiermee oneens. Het feit dat detailgegevens die behoren bij de administratie niet zijn bewaard, maakt dat niet is voldaan aan de administratieverplichting. Een uitzonderingssituatie lijkt zich hier niet voor te doen, doch de Hoge Raad laat zich (uiteraard) niet te veel in met de feiten en omstandigheden. De Hoge Raad is immers geen feitenrechter.
Conclusie informatiebeschikkingen voor de omzetbelasting
De Hoge Raad laat de informatiebeschikkingen voor de omzetbelasting intact. In tegenstelling tot de zaak die ziet op de loonheffingen, is voor de omzetbelasting wel vastgesteld dat de administratie over 2011 onvoldoende is. Dit is onder andere het gevolg van het ontbreken van de detailgegevens.
Informatiebeschikkingen in de praktijk
De informatiebeschikking is ingevoerd ter verbetering van de rechtsbescherming van belastingplichtigen. Wij merken dat belastingplichtigen de informatiebeschikking vaak complex vinden. Het middel werkt enorm vertragend op de ‘totale procedure’ en zeker bij schending van de administratieverplichting voelt de beschikking overbodig. Een gebrekkige administratie kan immers niet achteraf nog worden hersteld. Bijna de hele fiscale wereld deelt die opvatting en een voorstel voor een wetsvoorstel (inderdaad), ligt al enige tijd klaar om dit manco te verhelpen.
Informatiebeschikkingen wegens het niet voldoen aan de inlichtingenverplichting hebben een duidelijke meerwaarde en verbeteren uw rechtspositie. U kunt voorafgaand aan de procedure over de belastingaanslag, immers laten toetsen door de rechter of u aan bepaalde verplichtingen moet voldoen of al hebt voldaan. Indien de rechter u in het ongelijk stelt, krijgt u een hersteltermijn om alsnog aan de verplichting te voldoen, mits verstrekking van de informatie nog mogelijk is en u geen misbruik van procesrecht hebt gemaakt. Een onherroepelijke informatiebeschikking heeft uiteindelijk omkering en verzwaring van de bewijslast tot gevolg. Het is daarom van belang om in bezwaar en beroep te komen tegen de informatiebeschikking. Op die manier kunt u omkering en verzwaring van de bewijslast voorkomen. Diezelfde vraag – naar omkering en verzwaring van de bewijslast – kan ook in de procedure over de belastingaanslag aan de orde komen. Echter, voorkomen is beter dan genezen.
Wordt u geconfronteerd met een informatiebeschikking? Neem dan contact op met een van onderstaande auteurs. Wij helpen u graag en het eerste contact is altijd vrijblijvend.
Rechtspraak
Gebrekkige administratie niet herstelbaar: ECLI:NL:GHARL:2015:3200
Hoge Raad loonheffingen: ECLI:NL:HR:2021:986
Hoge Raad omzetbelasting: ECLI:NL:HR:2021:987
Bewijsvermoeden: ECLI:NL:HR:1995:AA3124
Wetsartikelen
Artikel 47 AWR: inlichtingenverplichting
Artikel 52 AWR: administratie- en bewaarverplichting
Artikel 52a AWR: informatiebeschikking
Artikel 27e AWR: omkering en verzwaring van de bewijslast
Kwijtschelding en sanering belastingschulden anno 2027
De rechtsbescherming bij kwijtschelding van belastingschulden (of sanering) wordt vanaf 2027 een stuk beter. Geschillen over uitstel van betaling en kwijtschelding kunnen vanaf 2027 - na bezwaar - worden voorgelegd aan de belastingrechter. Het administratieve beroep bij de directeur van de belastingdienst wordt dus eindelijk vervangen. Tot en met 2026 kunnen geschillen omtrent kwijtschelding of uitstel van betaling alleen intern worden voorgelegd bij de belastingdienst, vanaf 2027 is dus de stap naar de belastingrechter mogelijk.
Waarom kwijtschelding en uitstel van betaling vanaf 2027 beter?
- Betere rechtsbescherming: geschillen omtrent uitstel van betaling en kwijtschelding kunnen voortaan - na de bezwaarfase - worden voorgelegd aan de belastingrechter
- Omgaan met speciale crediteuren, waaronder dwangcrediteuren, kunnen buiten een sanneringsakkoord worden gehouden.
- Meer ruimte voor het kiezen van de peildatum
- Het wordt vanaf 2027 mogelijk om alleen de fiscale schuld te saneren
- De afwijzingsgrond voor een verzoek om kwijtschelding wordt aangepast (en uitgebreid)
In een nieuw besluit (27 mei 2026) wordt bovenstaande verder toegelicht. Ook een aantal beleidsregels inzake de leidraad invordering worden gecodificeerd.
Rechtsgang bij kwijtschelding of uitstel van betaling via de belastingrechter
Het administratieve beroep bij de directeur wordt vervangen door een beroep bij de belastingrechter. Dat geldt zowel bij uitstel van betaling als bij kwijtschelding. Voorheen stond na administratief beroep alleen nog de stap naar de civiele rechter (als soort van rest rechter) open, dit bleek in de praktijk weinig effectief. De nieuwe rechtsgang wordt opgenomen in artikel 26 van de invorderingswet.
Sanering speciale crediteuren en de belastingdienst als enige schuldeiser, hoe werkt dit?
Kwijtschelding in de zakelijke sfeer vindt meestal plaats in het kader van een akkoord met alle schuldeisers. De ontvanger kan echter aangeven dat speciale schuldeisers (zoals een pandhouder of leverancier met eigendomsvoorbehoud) niet hoeven toe te treden tot een dergelijk akkoord. Vanaf 2027 is vastgesteld dat kwijtschelding ook mogelijk is als de ontvanger de enige overgebleven schuldeiser is. In dat geval kan alleen deze belastingschuld gesaneerd worden.
Peildatum bij kwijtschelding of akkoord met schuldeisers in fiscale procedures
Voor het bereiken van een akkoord is een peildatum nodig. Een moment waarop de schulden positie / crediteurenpositie wordt beoordeeld. Een bedrijf staat echter nooit stil en dus zal dit vaak discussie kunnen geven. Tot 2027 hanteert de belastingdienst het uitgangspunt dat de peildatum gelijk is aan de datum van het indienen van het verzoek. Vanaf 2027 kunnen belastingplichtigen kiezen voor een afwijkende peildatum (die dus ook voor de datum van het verzoek kan liggen).
Wanneer geen kwijtschelding van belastingschulden
De gronden om geen kwijtschelding te verlenen worden uitgebreid. Er wordt geen kwijtschelding verleend indien:
- een derde of mede schuldenaar verhaal kan bieden
- gestelde zekerheden nog niet zijn uitgewonnnen
- er nog een bezwaar of beroepsprocedure loopt
- bij verwijtbaar (of bewust) onjuiste informatie verstrekken aan de belastingdienst
Schema en stappenplan kwijtschelding belastingschulden
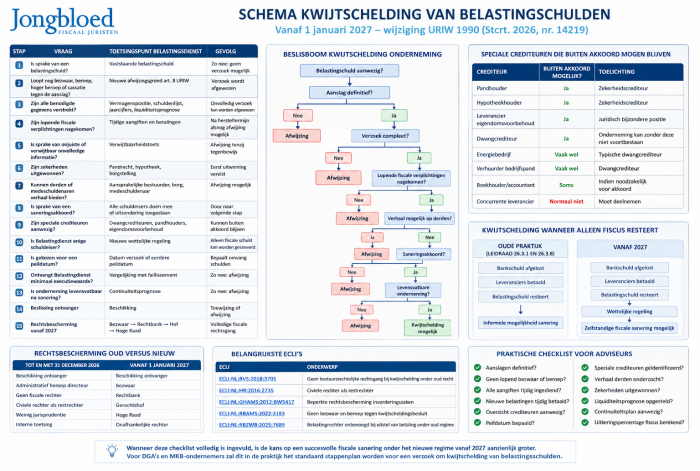
Noot fiscaal jurist inzake kwijtschelding of uitstel van betaling
De kern van deze wijziging is dat het huidige administratieve beroep bij de directeur (interne procedure bij de belastingdienst) verdwijnt en wordt vervangen door een reguliere bezwaar en beroepsprocedure. Er zal dus altijd een voor bezwaar vatbare beschikking worden verstrekt door de belastingdienst. In 2023 kwam dit voor het eerst aan de orde en vanaf 2027 wordt dit dan werkelijkheid.
Gelijktijdig worden een paar dingen scherper vastgelegd. Het bestaande criterium dat geen kwijtschelding wordt verleend wanneer de belastingschuldige de vereiste aangifte nite heeft gedaan wordt vervangen door een uitgebreidere norm, geen kwijtschelding als de belastingschuldige of belastingplichtige bewust of verwijtbaar geen of onjuiste informatie heeft verstrekt. Deze fout moet dan wel van invloed zijn geweest op het ontstaan of voortbestaan van de belastingschuld, tenzij de belastingplichtige aannemelijk maakt dat hem persoonlijk daarvan geen verwijt kan worden gemaakt of dat die gedraging geen invloed heeft gehad op de betalingsonmacht.
Zolang de materiele belastingschuld nog niet vaststaan (er loopt nog bezwaar of beroep) kan nog niet worden beoordeeld of een kwijtschelding nodig of passend is. Gedurende deze periode is kwijtschelding dus niet mogelijk.
Voor ons verandert vooral de proces architectuur, voorheen keurde "de slager" zijn eigen vlees (interne procedure) en nu is een gang naar de rechter mogelijk. Dat vraagt om een meer formele opbouw van feiten, verwijtbaarheid, fiscal-compliancehistorie, liquiditeitsprognoses, continuïteitsverwachting en crediteurenclassificatie. Ook kunnen meer formele zaken worden ingebracht tijdens een beroepsprocedure.
Per saldo is dit voor fiscaal juristen gunstig. Niet omdat de fiscus noodzakelijkerwijs soepeler wordt, maar omdat het speelveld minder afhankelijk wordt van intern beleid en meer van toetsbare normen. Dat geeft betere voorspelbaarheid, betere processturing en – waar nodig – een reële route naar onafhankelijke rechterlijke correctie. Voor ondernemers en particulieren in echte invorderingsnood is dat waarschijnlijk de belangrijkste winst van deze wijziging.
Navorderingsaanslag door ontvangen steekpenningen
In dit artikel bespreken we een boefjes casus. Een commissaris bij een vastgoedgroep is betrokken bij een vastgoedtransactie van € 20.000.000. In 2008 en 2009 ontvangt de commissaris ruim € 350.000 op zijn privé bankrekening, insteek was € 500.000. De reden hiervoor is de verkoop van een schilderij uit zijn privé collectie, de waarde van dit schilderij blijkt € 15.000 te zijn (inschatting tussen de € 9.000 en € 20.000). De commissaris wordt veroordeeld wegen ambtelijke omkoping (taakstraf 240 uur tuinieren en 4 maanden voorwaardelijk). De commissaris is schadeplichtig richting de betalende partij, in 2023 wordt hiertoe een overeenkomst gesloten (terugbetalen € 520.000). Maar moet de commissaris belasting betalen over de ontvangen gelden ad € 350.000?
Steekpenningen, ambtelijke omkoping en belastingen
De inspecteur stelt dat er belasting moet worden betaald over € 150.000 in 2008 en € 195.000 in 2009 (kasstelsel). De Rechtbank Noord Holland doet op 30 september 2025 (ECLI:NL:RBNHO:2025:15824) uitspraak. De ontvangen bedragen hebben geen betrekking op het schilderij maar zijn in werkelijkheid provisies. De commissaris maakt niet aannemelijk dat het schilderij meer waard is dan € 15.000. Taxaties van andere schilderwerken overtuigen niet. De navorderingsaanslag over de ontvangen gelden (resultaat uit overige werkzaamheden) is dus terecht. Afrekening moet plaatsvinden op grond van kasbasis (dus moment ontvangen). Er mag geen voorziening worden gevormd voor de advocaatkosten (zijn ook van aftrek uitgesloten op grond van 3.14 Wet IB).
Noot fiscaal jurist inzake strafrecht en belastingheffing
Integriteitsincidenten (zoals omkoping en steekpenningen) zijn zelden alleen een strafrechtelijk probleem. Deze uitspraak laat klip en klaar zien dat de fiscale afwikkeling vaak evenzo hard kan aankomen. De toepassing van het kasstelsel bij resultaat uit werkzaamheden is in dit geval logisch (zie besluit uit 2001) . De commissaris wilde nog een voorziening vormen voor de latere advocaatkosten. De rechtbank wijst dit resoluut af, dergelijke kosten zijn niet aftrekbaar en in 2008 en 2009 was hierover nog geen zekerheid. Volgens een kennisgroep standpunt (KG:213:2024:5) zijn kosten van juridische bijstand zelden onder de aftrekbare kosten. Binnen de vastgoed wereld is wel vaker sprake van omkoping of andere strafbare feiten, zoals de Vestia zaak in 2021 . In deze casus zijn de financiële wonden stevig, de commissaris moet belasting betalen, zijn advocaatkosten bedroegen € 920.000 en tevens moet de commissaris € 520.000 terugbetalen aan de betalende partij. Misdaad loont gelukkig niet altijd. Een voorziening voor de advocaatkosten wordt vrijwel altijd afgewezen, zie hiertoe bijvoorbeeld de Hoge Raad d.d. 23 september 2011 ECLI:NL:HR:2011:BT2299. Omdat het geheel uiteindelijk verliesgevend is geweest zet de commissaris ook nog in op de buitensporige last, ook via deze route wordt hij niet in het gelijk gesteld, zie hiertoe ondermeer de Hoge Raad d.d. 6 april 2018 ECLI:NL:HR:2018:511. De Hoge Raad heeft op 18 december 2020 ECLI:NL:HR:2020:2048 een heldere visie gegeven op de aftrekbare kosten bij een misdrijf. De commissaris heeft de procedure ook niet echt sterk gevoerd, in de latere betalingen inzake de vaststellingsovereenkomst, de route naar verliesverrekening ging hierdoor dicht.
Turboliquidatie van een BV (of rechtspersoon)
Ditmaal een artikel dat niet primair een fiscaal onderwerp behandelt, maar een thema dat in de fiscale praktijk regelmatig aan de orde komt: de ontbinding van een besloten vennootschap. Daarbij spelen met name civielrechtelijke aspecten een centrale rol. In dit artikel wordt specifiek ingegaan op de zogenoemde turboliquidatie, via deze route verdwijnen er jaarlijks 40.000 rechtspersonen in Nederland.
Door een zogenaamde turboliquidatie kunt u op een snelle manier een BV, NV, stichting of andere rechtspersoon ontbinden. U mag de turboliquidatie alleen uitvoeren als er geen bater meer in de onderneming zit (geen activiteiten meer en geen bezittingen). Dit onderdeel kreeg de laatste tijd meer aandacht, ondermeer door een artikel in het Financiele dagblad op 20 december 2025, Misbruik via de Plof BV, kinderlijk eenvoudig en niemand krijgt er vat op.
Turboliquidatie en navorderingsaanslag
Een turboliquidatie maakt de fiscale claim niet ongedaan. De inspecteur kan ook na ontbinding (navorderings) aanslagen opleggen en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is.
Een DGA liquideerde zijn BV's aan de lopende band. De BV's handelende in emballage goederen en auto's. Als de bank of belastingdienst lastige vragen gingen stellen volgt een liquidatie (of beter turboliquidatie). Na een boekenonderzoek van de Belastingdienst en een strafrechtelijk onderzoek van de FIOD wordt het nadeel voor de belastingdienst ingeschat op ruim 4.000.000. Er worden navorderingsaanslagen vennootschapsbelasting opgelegd. De Rechtbank Noord Nederland is het op 24 augustus 2026 ECLI:NL:RBNHO:2026:10995 met de belastingdienst eens.
Eindrapportage turboliquidatie door Belastingdienst
De staatssecretaris van Financiën heeft de eindrapportage van de onderzoekspilot naar turboliquidaties afgerond. Uit het rapport volgt het volgende:
- Turboliquidaties worden gebruikt om fiscaal misbruik te verhullen, grootschalig misbruik is niet vastgesteld.
- Merendeels van de turboliquidaties lijken normaal.
- Misbruik is lastig te detecteren.
- Data analyse en samenwerkingen tussen de Belastingdienst en de FIOD blijven nodig om misbruik in beeld te houden.
- De positie van schuldeisers is door de nieuwe wet beter geworden.
Hoe wordt een B.V. opgeheven of geliquideerd?
Voor het opheffen van een besloten vennootschap is een ontbindingsbesluit vereist. Dit besluit wordt genomen door de Algemene Vergadering van Aandeelhouders (AVA). Bij een ‘eenmans-B.V.’ zal de directeur-grootaandeelhouder het besluit nemen. De statuten van de vennootschap zijn hierbij leidend.
Indien sprake is van meerdere aandeelhouders, bepalen de statuten op welke wijze en met welke meerderheid de B.V. kan worden ontbonden. De vennootschap houdt in beginsel op te bestaan op het moment dat het ontbindingsbesluit wordt genomen.
Let op: een ontbinding met terugwerkende kracht is niet mogelijk. Wel kan in het ontbindingsbesluit een toekomstig tijdstip worden aangewezen waarop de ontbinding ingaat. Dit besluit dient vervolgens te worden geregistreerd bij de Kamer van Koophandel middels het daarvoor bestemde formulier 17a
Vereffening van een BV hoe werkt dit?
Indien de B.V. op het moment van ontbinding nog baten heeft, blijft de vennootschap voortbestaan totdat het vermogen volledig is vereffend. Vanaf het moment van ontbinding dient de vennootschap in al haar uitingen de toevoeging “in liquidatie” te voeren.
Daarnaast dient een vereffenaar te worden aangewezen, die belast is met de afwikkeling van het vermogen. In veel gevallen is in de statuten vastgelegd wie als vereffenaar optreedt. Tevens moet een bewaarder van de boeken en bescheiden worden aangewezen, waarbij een bewaartermijn van zeven jaar geldt.
Inwerkingtreding tijdelijke wet transparantie turboliquidatie
Vanaf 15 november 2023 is de Wet transparantie turboliquidatie in werking getreden. Voorheen kon een B.V. met relatief eenvoudige handelingen (het ontbindingsbesluit en formulier 17a) worden ontbonden. Dit leidde in de praktijk tot misbruiksituaties waardoor de Wet transparantie turboliquidatie is ingevoerd.
De wet werd aanvankelijk aangenomen voor een periode van twee jaar. Op 12 augustus 2025 is besloten deze termijn met nog eens twee jaar te verlengen. Inmiddels is aangekondigd dat voorbereidingen worden getroffen om de wet permanent te maken, omdat het leidt tot meer transparantie voor de schuldeisers.
Met de inwerkingtreding van deze wet gelden aanvullende verplichtingen voor een rechtsgeldige turboliquidatie. De voorwaarden om tot een rechtsgeldige turboliquidatie te komen zijn:
- het opstellen van een rekening en verantwoording;
- het opstellen van een plan van verdeling;
- terinzagelegging van stukken;
- publicatie in een landelijk dagblad;
- het verkrijgen van een akte van non-verzet;
- het invullen en indienen van formulier 17b bij de Kamer van Koophandel.
Hierna worden enkele van deze verplichtingen nader toegelicht.
Rekening en verantwoording en plan van verdeling
Nadat het besluit tot ontbinding van een B.V. is genomen dient het bestuur binnen 14 dagen een aantal documenten te deponeren bij de Kamer van Koophandel waaronder de rekening en verantwoording. De rekening en verantwoording bestaat uit:
- een balans en een staat van baten en lasten van het lopende boekjaar, en – indien over het voorafgaande boekjaar nog geen jaarrekening is gedeponeerd – tevens een staat van baten en lasten over dat boekjaar;
- een toelichting op de rekening en verantwoording, waarin (voor zover van toepassing) wordt opgenomen:
- waarom de rechtspersoon op het moment van ontbinding geen bezittingen meer heeft en wat er met de baten is gebeurd in het boekjaar voorafgaand aan de ontbinding;
- welke baten aanwezig waren, welke opbrengsten deze hebben gegenereerd en hoe deze opbrengsten zijn verdeeld;
- waarom één of meer schuldeisers geheel of gedeeltelijk onbetaald zijn gebleven.
De Kamer van Koophandel stelt een voorbeeldformulier beschikbaar dat hiervoor kan worden gebruikt.
Daarnaast dient, voor zover van toepassing, schriftelijk aan schuldeisers te worden medegedeeld dat de stukken met betrekking tot de turboliquidatie bij de Kamer van Koophandel zijn gedeponeerd.
Een plan van verdeling hoeft uitsluitend te worden gedeponeerd indien sprake is van meerdere aandeelhouders.
Aanvullende toelichting bij een turboliquidatie hoe werkt dit?
De rekening en verantwoording dient gedurende een periode van twee maanden ter inzage te liggen bij de Kamer van Koophandel. Tevens dient de vereffenaar via een advertentie in een landelijk dagblad bekend te maken dat de vennootschap in liquidatie verkeert en waar de stukken ter inzage liggen.
Gedurende de termijn van twee maanden kunnen schuldeisers verzet aantekenen bij de rechtbank. Indien geen verzet wordt ingesteld, houdt de B.V. definitief op te bestaan. Vervolgens dient bij de rechtbank een akte van non-verzet te worden opgevraagd en dient de beëindiging van de B.V. te worden doorgegeven middels formulier 17b. Het betreffende formulier treft u hier aan.
Meer schulden dan baten bij een liquidatie en nu?
Indien de B.V. meer schulden dan baten heeft en om die reden haar activiteiten moet staken, zijn verschillende opties mogelijk. Nadere informatie hierover is te vinden op de website van de Kamer van Koophandel. Kijk hiervoor naar het onderdeel op de site van de kamer van koophandel.
Indien tevens sprake is van betalingsproblemen richting de Belastingdienst, kan het noodzakelijk zijn een melding van betalingsonmacht te doen. Dit is met name van belang ter voorkoming van bestuurdersaansprakelijkheid. Lees hiervoor ons artikel.
Gevolgen niet voldoen aan de voorwaarden bij een liquidatie
Indien bij de ontbinding van een B.V. niet wordt voldaan aan alle wettelijke vereisten, kan dit leiden tot bestuurdersaansprakelijkheid. Zorgvuldige naleving van de wettelijke voorschriften is derhalve essentieel.
Noot fiscaal jurist inzake een turboliquidatie
In dit artikel is uiteengezet hoe een besloten vennootschap op rechtsgeldige wijze kan worden ontbonden. Hoewel de nadruk ligt op civielrechtelijke aspecten, komt dit onderwerp in de fiscale praktijk regelmatig voor. Daarnaast kunnen ook fiscale gevolgen aan de orde zijn. Zo kan bij ontbinding tussen vennootschappen sprake zijn van een aftrekbaar liquidatieverlies bij de moedermaatschappij. Indien een natuurlijk persoon zijn of haar B.V. ontbindt, kan mogelijk een verlies in box 2 ontstaan. Dit verlies is verrekenbaar met toekomstige box 2-inkomsten, dan wel – na een wachttijd van twee jaar – om te zetten in een belastingkorting (box 1). Voordat wordt overgegaan tot ontbinding van een B.V. dienen derhalve ook de fiscale gevolgen zorgvuldig in kaart te worden gebracht. Indien u voornemens bent een B.V. te ont-binden, kunt u contact met ons opnemen om te kijken wat wij voor u kunnen betekenen.
Informatie FIOD aan Belastingdienst
Belastingadvies belandt via een omweg toch bij de Belastingdienst
Belastingen zijn nuttig, vervelend en vaak ingewikkeld. Om aan de belastingverplichtingen te voldoen, maar ook te zorgen dat niet teveel wordt betaald, maakt menigeen gebruik van een belastingadviseur. Omdat iedereen in vrijheid moet kunnen bepalen wat zijn fiscale positie is en hoe aan de fiscale verplichtingen te voldoen, is op belastingadviseurs een soort verschoningsrecht van toepassing.
Eén van de elementen daarbij is, dat de Belastingdienst geen adviezen mag opvragen van belastingplichtigen bij hun belastingadviseur. In sommige gevallen moet de belastingadviseur internationale adviezen in kopie naar de Belastingdienst sturen (Dac6), maar voor reguliere adviezen geldt dit niet. Als de Belastingdienst adviezen van fiscalisten zomaar zou kunnen inzien, dan zou het voor de Belastingdienst wel een erg gemakkelijk spelletje worden. De Belastingdienst mag dus geen vals spel spelen. Fair play noemen we dat.
Communicatie met de Belastingdienst wordt gebruikt door de FIOD
Het kan ook andersom..... Er is vaak discussie over communicatie tussen de advocaat en de Belastingdienst die vervolgens door de FIOD of het OM wordt gebruikt. Als een fiscaal geschil tot een strafzaak leidt wordt deze informatie soms door de Belastingdienst aan de FIOD verstrekt. Nadat de Belastingdienst naheffingsaanslagen had opgelegd heeft de FIOD in deze zaak de belastingdienst verzocht om het volledige dossier aan de FIOD te verstrekken. De Rechtbank Amsterdam d.d. 19 augustus 2025 (ECLI:NL:RBAMS:2025:7308) heeft besloten dat dergelijke informatie mag worden verstrekt. Ter onderbouwing wordt verwezen naar een eerdere uitspraak van deze Rechtbank uit 2022.
Jaarverslag FIOD 2024
In het jaarverslag van de FIOD over 2024 (publicatie 21 mei 2025) wordt nader ingegaan op de voortdurende internationalisering en digitalisering van de maatschappij. Digitale criminele geldstromen en internationale samenwerking spelen een steeds grotere rol in financiële en fiscale criminaliteit en daarmee in de opsporing van de FIOD. Cybercrime en het gebruik van crypto komt steeds vaker voor en kennis hieromtrent binnen het Financial Adveanced Cyber Team (FACT) wordt opgeschaald.
Belastingdienst krijgt via FIOD inzage in adviezen belastingadviseur
In de tijd dat fair share nog niet echt in zwang was (2011), meende een ondernemer dat het aantrekkelijker was als zijn onderneming niet langer in Nederland gevestigd zou zijn, maar in Luxemburg. Met behulp van een adviseur wordt een structuur opgetuigd met als resultaat de vestiging van de bv in Luxemburg. In 2015 ruikt de Belastingdienst wat onraad en stelt vragen over de vestigingsplaats van de bv, maar pakt niet echt door.
Jaren later duikt de adviseur op in een aantal strafzaken. Een aantal stukken in die strafzaak worden aan de Belastingdienst verstrekt voor de belastingheffing van de adviseur. Bij die stukken zitten echter ook stukken die betrekking hebben op onze ondernemer. De vraag is nu of die stukken wel gebruikt mogen worden in de belastingzaak van deze ondernemer (en waarin mogelijk aanwijzingen staan dat de bv helemaal niet in Luxemburg zit).
Belastingdienst mag info FIOD niet gebruiken, echter soms wel!
Duidelijk is dat de stukken niet tegen de ondernemer mogen worden gebruikt als het gebruik door de Belastingdienst van informatie uit een strafrechtelijk onderzoek zozeer indruist tegen hetgeen van een behoorlijk handelende overheid mag worden verwacht.
De rechtbank meent dat de stukken wel gebruikt mogen worden, omdat de stukken zijn verstrekt met toestemming van de rechter-commissaris en de officier van justitie en niet zijn verstrekt voor de belastingheffing van de ondernemer, maar die van de adviseur. Dat belastingambtenaren hebben meegeholpen aan het selecteren van de stukken, doet daaraan niet af. De stukken heeft de Belastingdienst niet verkregen op grond van artikel 47 van de AWR (de algemene informatieverplichting; gedekt door het verschoningsrecht). Er is dan ook niet gehandeld in strijd met het fair play-beginsel, oordeelt de rechtbank.
Opmerking fiscalist inzake informatieverstrekking FIOD aan Belastingdienst
Los van de ethische vraag, is t.a.v. de ondernemer het fair play-beginsel omzeild. Stukken tussen hem en zijn adviseur, die geheim moeten blijven, belanden als ‘bijvangst’ toch bij de Belastingdienst. Enkel en alleen omdat het niet de bedoeling was informatie te vergaren voor de belastingplicht van de ondernemer. De vraag komt dan op waarom bij de verstrekking van de gegevens (nota bene met hulp van belastingambtenaren) niet is bepaald dat die alleen mogen worden gebruikt voor de heffing van de adviseur.
Het zou goed zijn als de standaard wordt gehanteerd dat verstrekking van stukken door andere instanties slechts mogelijk is onder het geclausuleerde gebruik voor enkel en alleen de belastingheffing van de persoon zelf en niet die van derden. Zou de rechter-commissaris ook met ongeclausuleerde verstrekking hebben ingestemd als hij wist dat de informatie ook gebruikt wordt voor de belastingheffing van derden en daar onder het verschoningsrecht valt …? De fiscale zaak van de adviseur is al bijvangst, voor onze ondernemer is het een bijvangst bij een bijvangst. Zover reiken de netten van de Belastingdienst kennelijk.
Of dat werkelijk zo is, zal uiteindelijk de Hoge Raad moeten bepalen. Voor de ondernemer loont het dus de moeite om in hoger beroep te gaan. Hopelijk slaat de Hoge Raad de piketpaaltjes iets scherper dan de rechtbank.
Raadpleeg daarom altijd uw adviseur als het om verstrekken en uitwisselen van gegevens gaat, ook al lijken ze in eerste instantie voor u niet echt van belang of weinig kwaad te kunnen.
Bron informatie FIOD aan fiscus
Informatiebeschikking vernietigd wegens te algemene vragen
De informatiebeschikking is in de wet opgenomen ter verbetering van de rechtsbescherming van belastingplichtigen. Deze verbetering van de rechtsbescherming is erin gelegen dat u zich kunt verweren tegen de door de Belastingdienst gestelde vragen. Indien blijkt dat u ten onrechte niet hebt meegewerkt aan een informatieverzoek, zal de rechter u een hersteltermijn bieden. Dat doet hij tenzij het niet mogelijk is aan de verplichting te voldoen ofwel indien u misbruik van procesrecht maakt.
In de informatiebeschikking neemt de inspecteur op aan welke verplichting u niet hebt voldaan en waarop hij deze mening baseert. Omdat de informatiebeschikking tevens als moment van heroverweging geldt, moet voor u voldoende duidelijk zijn wat de inspecteur precies van u verwacht en wat u in zijn ogen hebt nagelaten. Maar wat als de inspecteur slechts algemeenheden opneemt in de informatiebeschikking? De rechtbank oordeelde recent dat de inhoud van de vragen zo algemeen was, dat de informatiebeschikking vernietigd dient te worden.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Aanleiding voor deze informatiebeschikking
Belanghebbende is binnenlands belastingplichtig. Hij wordt dus voor zijn wereldinkomen in de heffing van inkomstenbelasting betrokken. Van een buitenlandse rekening heeft hij in de bestreden jaren nimmer melding gemaakt. De Belastingdienst ontvangt echter informatie waaruit naar voren komt dat belanghebbende een buitenlandse rekening heeft. Deze informatie is afkomstig uit een strafrechtelijk onderzoek, uitgevoerd bij een derde.
De inspecteur besluit in 2017 om aan belanghebbende een aantal vragenbrieven te sturen. Belanghebbende besluit een adviseur in te schakelen die op de vragen reageert. De reactie is ontkennend van aard. De inspecteur verzoekt vervolgens de fiscale autoriteiten van Liechtenstein om informatie te verstrekken over belanghebbende en zijn – vermeende – ondernemingen. Belanghebbende bestrijdt de rechtmatigheid van het informatieverzoek, omdat de Nederlandse autoriteiten niet alle nationale mogelijkheden tot het verkrijgen van informatie hebben uitgeput. Daartoe is de Nederlandse Belastingdienst echter wel gehouden.
De inspecteur geeft uiteindelijk een informatiebeschikking af. Hij neemt hierin een aantal vragen op. Een voorbeeld van zo’n vraag is het verzoek om een kopie van de oprichtingsakte en alle overige bescheiden. Een andere vraag is het verzoek om alle correspondentie met een bancaire instelling. Het aantal vragen loopt hoog op. De slotvraag is de vraag naar de complete administratie over een fors aantal boekjaren.
Belanghebbende geeft geen gehoor aan de informatiebeschikking, maar gaat hiertegen in bezwaar.
Onderbouwing van het bezwaar tegen de informatiebeschikking
Belanghebbende meent dat de informatiebeschikking niet aan de eisen voor een informatiebeschikking voldoet. De vragen die de inspecteur stelt zijn onvoldoende specifiek, hetgeen maakt dat sprake is van een fishing expedition. Voorts wordt niet verwezen naar de gevolgen van de informatiebeschikking, waaronder omkering en verzwaring van de bewijslast. De inspecteur is het hier uiteraard mee oneens.
De rechtbank over de informatiebeschikking
De rechtbank gaat eerst in op de verplichting die op belanghebbende rustte. De verplichting in kwestie is de inlichtingenverplichting van artikel 47 AWR. Het gaat er dan om dat de belanghebbende desgevraagd gegevens en inlichtingen moet verstrekken die voor de belastingheffing te zijnen aanzien relevant kunnen zijn. Onze ervaring is dat deze bevoegdheid van de inspecteur in de praktijk ver reikt en afgezet dient te worden tegen de persoonlijke levenssfeer en het privacy-recht.
De rechtbank leidt uit de wetsgeschiedenis af dat de vragen die worden gesteld, individuele vragen moeten zijn. Dat betekent dat de vragen zodanig specifiek verwoord moeten worden, dat het belanghebbende duidelijk is welke informatie en stukken de inspecteur wil ontvangen. Dit geldt ook bij de informatiebeschikking, aangezien die ziet op het niet nakomen van de verplichting om aan een inlichtingenverzoek te voldoen. Op grond van de wetsgeschiedenis bij de informatiebeschikking dient de inspecteur nauwkeurig te omschrijven wat hij verwacht en dient hij goed te motiveren wat het belang is.
De rechtbank oordeelt dat de inspecteur in deze informatiebeschikking slechts algemeen en zeer ruim zijn vragen heeft verwoord. Dat is onder meer het geval bij het vragen naar werkzaamheden van een niet nader aangeduide constructie met een afgezonderd particulier vermogen. Een motivering inzake het belang van deze inlichtingen voor de belastingheffing is zelfs in het geheel niet aanwezig. Sterker nog: de rechtbank oordeelt op basis van het dossier dat er geen enkele aanwijzing is dat belanghebbende is betrokken bij het afgezonderd particulier vermogen. De informatiebeschikking voldoet in de ogen van de rechtbank niet aan de eisen.
Dan is er ook nog een vragenset over een Antilliaanse rechtspersoon. Ook die vragen kunnen niet door de beugel. De inspecteur is gebonden aan de algemene beginselen van behoorlijk bestuur. Onderdeel daarvan is dat een middel altijd evenredig moet worden ingezet. Oftewel: rechtvaardigt het doel het middel? De rechtbank is van oordeel dat dat hier niet het geval is, omdat slechts bekend is dat belanghebbende gerechtigd is geweest tot een rechtspersoon op de Antillen, die allang is opgeheven. Enkel handelen op basis van een mededeling van de adviseur is onvoldoende om een informatiebeschikking te rechtvaardigen.
De rechtbank geeft de inspecteur gelijk in het feit dat hij kan volstaan met verwijzingen naar eerdere vragenbrieven. Echter, uit het geheel moet belanghebbende dan wel weten welke inlichtingen de inspecteur nog wenst te ontvangen en in welke vorm. Ook hier geldt echter dat de vragen onvoldoende specifiek zijn.
De rechtbank vernietigt de informatiebeschikking. Belanghebbende hoeft de betreffende vragen niet te beantwoorden en hij wordt niet geconfronteerd met omkering en verzwaring van de bewijslast.
Bezwaar en beroep bij de informatiebeschikking
Een onherroepelijke informatiebeschikking leidt tot omkering en verzwaring van de bewijslast, tenzij dit disproportioneel is. Dat moet u zien te voorkomen. Het aantekenen van bezwaar en eventueel beroep tegen de informatiebeschikking is vaak noodzaak om deze bewijssanctie te voorkomen. Hebt u een informatiebeschikking ontvangen? Neem dan contact op met één van onderstaande adviseurs. Wij helpen u graag en de eerste kennismaking is vrijblijvend.
Uitspraak rechtbank: ECLI:NL:RBNHO:2021:5127
Administratie- en bewaarverplichting: artikel 52 AWR.
Omkering en verzwaring bewijslast: artikel 27e AWR.
Klikbrief Belastingdienst
Een boze ex-echtgenoot of ex-werknemer stuurt een klikbrief naar de Belastingdienst. Deze klikbrief heeft tot gevolg dat diverse controleurs de onderneming gaan bestoken met vragen en een boekenonderzoek instellen. Vele navorderingsaanslagen en boetes volgen. En nu? In dit artikel een leuke uitspraak van het Gerechtshof Den Haag.
Dossierinzage en informatieverstrekking Belastingdienst
De Belastingdienst ontvangt een (gedetailleerde) klikbrief per mail over een reinigingsbedrijf. In de mail wordt tot in detail aangegeven hoe het bedrijf belastingen heeft ontdoken. De Inspecteur begint met een glimlach op zijn gezicht een boekenonderzoek, hij weet namelijk precies waar hij moet zoeken. Elk schot is raak! Tijdens het onderzoek wordt geen melding gemaakt van de klikbrief en / of de aanleiding voor het onderzoek.
Algemene beginselen behoorlijk bestuur en nemo tenetur-beginsel
De ondernemer neemt een fiscalist in de hand die stevig ten strijde trekt. De ondernemer is niet gewezen op zijn rechten en aan hem is geen cautie gegeven. Partijen komen er niet uit en stappen naar de rechter. De rechtbank doet er niet veel mee, er is geen sprake van een schending van de algemene beginselen van behoorlijk bestuur of het beginsel dat niemand gehouden is om tegen zichzelf bewijs te leveren (nemo tenetur-beginsel, EVRM). De ondernemer heeft echter wel degelijk meegewerkt aan zijn eigen veroordeling omdat hij niet op zijn rechten is gewezen.
De Inspecteur is zich van geen kwaad bewust. Hij heeft de klikbrief als handleiding genomen en zelfstandig een onderzoek ingesteld en hierbij gekeken of de informatie uit de (gedetailleerde) mail juist bleek te zijn.
Noot fiscaal jurist inzake "op de zaak betrekking hebbende stukken"
De ondernemer gaat in hoger beroep. Insteek is dat de aanslagen naar de prullenbak worden verwezen en de boetes van tafel gaan. Het gedrag van de Inspecteur was een overheidsdienaar onwaardig en dan moet dit ook gevolgen hebben, aldus de ondernemer.
Het gerechtshof wijst de Belastingdienst op pittige toon op de beginselen van behoorlijk bestuur en de wijze waarom het onderzoek heeft plaatsgevonden. De Inspecteur had de ondernemer moeten informeren over de aanleiding van het onderzoek (de klikbrief), immers de Inspecteur kwam bij de ondernemer op bezoek om te kijken of de informatie uit de klikbrief juist was. Het ging dus niet om een normaal boekenonderzoek en eerder om een opsporingsonderzoek. De ondernemer heeft zich hiertegen nooit kunnen wapenen of verdedigen.
Tijdens de zitting gaan partijen even de "gang" op en sluiten een vaststellingsovereenkomst / compromis. De aanslagen blijven normaal in stand, maar de boetes worden verminderd van 50% tot 10%. De Inspecteur wordt veroordeeld in de vergoeding van de proceskosten van de ondernemer, deze worden vastgesteld op € 2.100, hier komen de griffierechten dan nog bij.
Het is soms begrijpelijk dat de overheid niet direct alle kaarten op tafel legt. Wij vragen ons echter wel af waarom er niet gewoon openheid van zaken van wordt gegeven. De formele kant wordt in procedures steeds belangrijker, steeds vaker zien wij dat stukken worden achtergehouden, "er niet meer zijn", niet van belang zouden zijn, etc. Het is echter al lang duidelijk dat alle op de zaak betrekking hebbende stukken ter inzage moeten worden verstrekt. De kaarten tegen de post houden of verstoppertje spelen hoort hier niet bij.
Er komt meer toezicht op het handelen van de Belastingdienst, dit stond helder en duidelijk in het advies enkele deskundigen (1 oktober 2020). Wij zouden adviseren om ook een ombudsman voor fiscale zaken en klachten in te stellen.
Hulp bij boekenonderzoek
Bent u ondernemer en is bij u een boekenonderzoek ingesteld en / of bent u betrokken bij een fiscale procedure? Laat u eens adviseren door een fiscaal jurist, soms valt er op formele gronden nog veel te doen! Neem gerust contact op voor een vrijblijvend gesprek.
Bron klikbrief Belastingdienst
Gerechtshof Den Haag d.d. 12 juni 2020 ECLI:NL:GHDHA: 2020:1201
Navordering
In dit onderdeel diverse artikelen en rechtspraak over een nieuw feit binnen de belastingheffing. Er kan een navorderingsaanslag worden opgelegd als sprake is van een nieuw feit dat bij de Belastingdienst bij het vaststellen van de aanslag niet bekend was. Er zijn echter meer smaken, navordering is ook mogelijk indien:
- U geen aangifte heeft gedaan, terwij u dit wel moest doen;
- U bewust inkomsten of vermogen niet hebt opgegeven (nieuw feit is dan niet nodig);
- Er een fout is gemaakt door de Belastingdienst, welke voor u kenbaar was. Is de te weinig geheven belasting 30% of meer, dan kan altijd worden nagevorderd
Nieuw feit en kwade trouw
Als de Inspecteur wil navorderen, moet er wel sprake zijn van een nieuw feit. Wist de Inspecteur al eerder van het feit dat er wellicht te weinig belasting wordt geheven (of kon hij dit weten), dan kan er niet worden nageheven, tenzij er sprake is van kwade trouw. Dit moet de Inspecteur dan wel aannemelijk maken.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
Noot fiscaal jurist over nieuw feit
In de praktijk is er vaak discussie over "nieuw feit of niet". Dit is zeer afhankelijk van de feiten en omstandigheden, dus uw verhaal. De Inspecteur mag niet achterover leunen, maar hij mag er wel vanuit gaan dat u juist en volledig aangifte doet. Als u een boef bent, dan is navordering vaak wel mogelijk. Als u een eerlijke boef bent (u maakt wel melding van feiten over het belastbare feit), is navordering niet altijd mogelijk. De Inspecteur moet namelijk de aangifte zorgvuldig nalopen en verder onderzoek instellen als aan de juistheid van de aangifte kan worden getwijfeld. Hierbij moet hij gebruik maken van alle binnen de Belastingdienst (en soms daarbuiten) beschikbare informatie en kennis. Procederen over dit onderwerp is ons vak. Heeft u vragen, maak dan gerust een afspraak met één van onze specialisten.
Navordering en ambtelijk verzuim
Het Gerechtshof Den Haag oordeelde op 9 april 2026 dan het negeren van een uitgeworpen aangifte geen ambtelijk verzuim is, hierdoor was navordering gewoon mogelijk. Ook de rechtbank concludeerde voordien in ongeveer dezelfde lijn. Maar wanneer is wel sprake van een ambtelijk verzuim waardoor navordering niet mogelijk is? De normale route is dat de inspecteur had moeten twijfelen aan de juistheid van de aangifte en hierop niet zou hebben gehandeld, een grijs gebied derhalve. In de basis mag de inspectur ervan uitgaan van de juistheid van de ingediende aangifte en slechts tot nader onderzoek is gehouden als hij (of zij) - met normale zorgvuldigheid - aan de juistheid behoort te twijfelen. Het negeren van een uitworpverzoek is kennelijk niet voldoende voor een ambtelijk verzuim. Enkele jaren eerder (Hoge Raad 2022) was ook het uitwerpen van een aangifte niet voldoende, dus is de uitspraak redelijk in lijn met eerdere jurisprudentie.
Ambtelijk verzuim bij navorderingsaanslag
Artikel 16 lid 1 AWR vereist bij een navorderingsaanslag een nieuw feit dat de inspecteur nite bekend was of redelijkerwijs niet bekend had kunnen zijn bij het vaststellen van de eerste (primitieve) aanslag. Als de inspecteur loopt te slapen (onvoldoende zorgvuldig gehandeld) kan sprake zijn van een ambtelijk verzuim, van een nieuw feit kan dan geen sprake zijn. Navordering is dan niet mogelijk tenzij:
- Belastingplichtige te kwade trouw is
- Sprake is van een kennelijke schrijf of tikfout
- Sprake is van onjuiste verrekeningen van voorheffingen of voorlopige aanslagen
We nemen eens een paar uitspraken door en bekijken waar het omslagpunt ligt
De niet onwaarschijnlijke mogelijkheid toets bij een ambtelijk verzuim
De Hoge Raad komt op 22 maart 2010 (lijfrente zaak) tot de conclusie dat de inspecteur soms informatie beschikt die kan duiden op een onjuiste aangifte. Van een ambtelijk verzuim hoeft dan geen sprake te zijn, tenminste als die informatie ook niet de onwaarschijnljke mogelijkheid openlaat dat de aangifte wel juist is. Een ontbrekend renseignement van een verzekeraar noopte niet direct tot nader onderzoek. Ook bij een andere uitspraak van de Hoge Raad d.d. 16 april 2010 mocht de inspecteur - ondanks signalen - vertrouwen op de ingediende aangifte. Ook bij een uitspraak van de Hoge Raad op 18 maart 2022 mocht de inspecteur vertrouwen op de ingediende aangifte die is uitgeworpen. In dit artikel behandelen wij nog enkele uitspraken over situaties dat geen sprake is van een ambtelijk verzuim. Het tijdens een lopend boekenonderzoek niet opleggen van een aanslag is wel slordig, deze is bij de Hoge Raad d.d. 22 april 2022 wordt verwezen voor nader onderzoek. Als de inspecteur tijdens een boekenonderzoek niet voorvarend heeft gehandeld kan wel sprake zijn van een ambtelijk verzuim, zie deze uitspraak van de Rechtbank Zeeland West Brabant op 9 februari 2026.
Kenbare fout en navordering terecht
De Hoge Raad heeft op 17 juli 2026 (ECLI:NL:HR:2026:1296) een uitspraak gedaan die niet in lijn lag met de eerdere uitspraak van het Gerechtshof Den Haag op 11 juli 2023 (ECLI:NL:GHDHA:2023:1405). Het arrest verruimt niet het begrip kenbare fout maar verduidelijkt vooral hoe de oorzaak van de te lage aanslag moet worden vastgesteld. Het Hof keek naar de aanslagregelend ambtenaar die onvoldoende kennis had genomen van het dossier en zag daarin een niet navorderbare beoordelingsfout. De Hoge Raad gaat een stap terug in het proces, doordat geen behandelvoornemen in de software is opgenomen rammelden de computers door en wordt een aanslag opgelegd. Dat was een administratieve fout (ex artikel 16 lid 2 onderdeel c AWR). Een belastingplichtige kan doorgaan niet profiteren van een evident te lage aanslag als hij of zij wist dat een aanzienlijk inkomensbestanddeel ten onrechte buiten de heffing is gebleven. Wat bijzonder is bij deze uitspraak is het volgende:
- Het Hof stelde vast dat bij het opleggen van de primitieve aanslag een fout was gemaakt. Het kwalificeerde deze fout echter als een verwijtbaar onjuist inzicht in de feiten. Volgens het Hof had de aanslagregelend ambtenaar nagelaten kennis te nemen van de informatie die al bij de Belastingdienst aanwezig was. Bij een zorgvuldige dossiervorming en dossierbeoordeling zou de ambtenaar hebben onderkend dat in 2016 een aandelenverkoop had plaatsgevonden. Dus kwam de rekening bij de Belastingdienst te liggen.
- De Hoge Raad is sympathieker naar de belastingdienst en stelt dat er sprake is van een kenbare fout (meer dan 30% te weinig geheven belasting). Deze fout was ook voor belastingplichtige duidelijk (kenbaar). De Hoge Raad volgt hierbij niet het standpunt van de AG.
Wanneer is wel sprake van een ambtelijk verzuim?
Bij de Rechtbank Zeeland Westbrant kwam in 2024 een zaak aan de orde waarbij de belastingdienst - op grond van interne werkafspraken - geen nader onderzoek heeft ingesteld terwijl een signalering beschikbaar was. In dergelijke gevallen is sprake van een ambtelijk verzuim, alsdus de rechtbank. Bij de Rechtbank Noord Nederland speelt in 2024 een andere casus. Hierbij wordt het IB dossier van een belastingplichtige niet geraadpleegd, ook dat levert een amtelijk verzuim op, in deze casus ging het om vastgoed in box 3.
Ook als er informatie bij een andere belastingplichtige (de moeder) informatie bevat over een belastingplichtige ( de dochter) kan sprake zijn van een ambtelijk verzuim, aldus de Hoge Raad op 27 oktober 2023. De belastingdienst had de informatie van de moeder in het dossier van de dochter moeten opnemen. Deze integratie geldt dan weer niet tussen erfbelasting dossiers en aangifte dossiers, aldus de Hoge Raad op 3 november 2023.
Ook als er geen definitieve aanslag binnen de termijn van 3 jaar wordt opgelegd kan sprake zijn van een ambtelijk verzuim, dit aldus de Rechtbank Noord Nederland op 25 juli 2024.
Overzicht ambtelijk verzuim of niet een schematisch overzicht
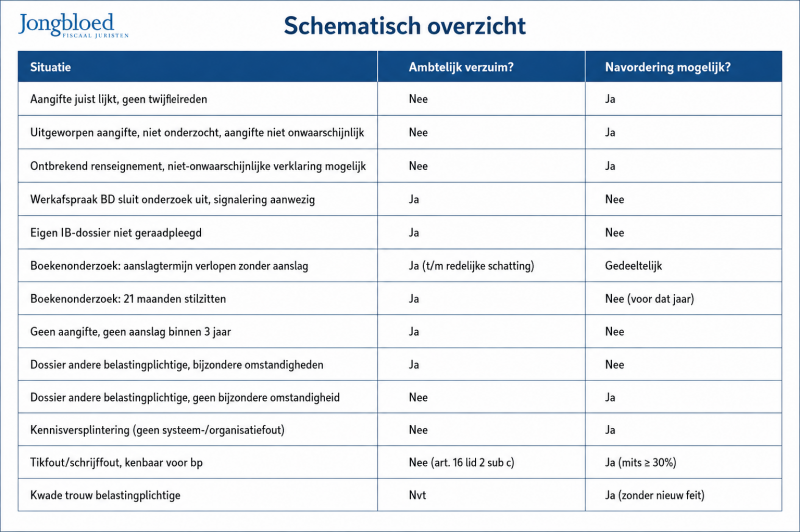
Noot fiscaal jurist inzake ambtelijk verzuim
Een volledig dossieronderzoek en inzicht in alle relevante feiten kan een navorderingsaanslag om zeep helpen. De kern van het leerstuk lijkt redelijk helder maar de toepassing is casuistisch. Beslissend is vaak de dubbele ontkenning, derhalve geen ambtelijk verzuim zolang de juistheid van de aangifte niet onwaarschijnlijk is, soms mag slapen wel en soms mag slapen niet. Met de huidige AI mogelijkheden en algoritmen zou de grens sneller in het voordeel van een belastingplichtige moeten werken. Bij boekenonderzoeken loopt de inspecteur het grootste risico (tenzij kwade trouw). Kansen voor belastingplichtige (geen navordering) liggen met name bij interne werkafspraken, stilzitten en een slechte dossieranalyse. Hulp nodig bij procedure, boekenonderzoek of navorderingsaanslag? Neem gerust contact met ons op.
Bron ambtelijk verzuim en navordering
Gerechtshof Den Haag d.d. 9 april 2026 ECLI:NL:GHDHA:2026:1583
Hoge Raad 22 maart 2010 ECLI:NL:HR:2010:BL7165
Voorbeeld brief zwarte lijst Belastingdienst
Zowel particulieren als bedrijven kunnen op deze zwarte lijst staan. Dit kan vele problemen veroorzaken, zoals onterecht een boekenonderzoek, vragen van de Belastingdienst, aanslagen, etc. Bij complexe zaken kunt u het beste contact opnemen met één van onze specialisten. U kunt ook zelf een brief sturen aan de Belastingdienst, deze brief treft u hieronder aan.
Voorbeeld brief FSV zwarte lijst
AANGETEKEND
Belastingdienst / kantoor Heerlen
Postbus 2508
6401 DA Heerlen
Plaats, datum
Onderwerp: AVG verzoek zwarte lijst (naam / BSN-nummer)
Geachte heer, mevrouw,
Hierbij verzoek ik u (naam / BSN-nummer / adresgegevens) op grond van artikel 12 en 15 van de Algemene Verordening Gegevensbescherming en onder verwijzing naar artikel 8 van het EVRM om mij inzage te verstrekken in de gegevens die over mij zijn geregistreerd en verwerkt in de systemen van de Belastingdienst, dit betreft zowel de gegevens van de inspecteur als de ontvanger als de medewerkers van de afdeling toeslagen.
Het gaat mij om alle gegevens, maar in ieder geval om de gegevens welke geregistreerd en verwerkt zijn in de FSV (Fraude Signalering Voorziening), maar ook hiermee vergelijkbare systemen binnen uw dienst. Vorenstaande zoals bedoeld in de brief van de staatssecretaris van Financiën d.d. 28 april 2020 (kenmerk 2020 - 0000082569).
Meer in het bijzonder wil ik graag weten welke risico's of risicoprofielen en / of kwalificaties aan mijn persoon zijn gekoppeld en op welke plekken deze informatie binnen de Belastingdienst is opgeslagen. De reden voor deze brief is dat ik (gegronde) redenen heb om aan te nemen dat mijn persoon - volledig onterecht - op deze lijst(en) staat opgenomen.
Kunt u mij de ontvangst van deze brief binnen 2 weken schriftelijk (en per e-mail .....@........nl) bevestigen.
Met hoogachting,
_______________________
Vragen over zwarte lijst
Als u vragen of opmerkingen heeft over de zwarte lijste en / of advisering hieromtrent wenst, kunt u contact opnemen met onderstaande specialisten.
Bron zwarte lijst Belastingdienst
Vragen over zwarte lijst
Als u vragen of opmerkingen heeft over de zwarte lijste en / of advisering hieromtrent wenst, kunt u contact opnemen met onderstaande specialisten. Er zal een compensatieregeling komen voor de benadeelden, de vraag is echter hoe een nadeel wordt vastgesteld, dat zal wel weer een onduidelijke en slopende procedure gaan worden. Laat u adviseren door een deskundige en mail gerust met onze specialisten.
Bron zwarte lijst Belastingdienst
Rapport PWV inzake FSV toeslagen
Beantwoording vragen KAB rapportage en zwarte lijst
Bestuurlijke reactie zwarte lijst 3 december 2021
Brief staatsecretaris 29 oktober 2021
Brief Staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Werkinstructies tips en kliks toezicht particulieren
Bekijk ook deze film van de staatssecretaris
Brief staatssecretaris 29 oktober 2021
Brief staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Bezwaarfase belastingdienst?
Tegen een beslissing (bijvoorbeeld een aanslag) van de belastingdienst kunt u bezwaar maken. De termijn voor het instellen van dit bezwaarschrift is 6 weken. In principe moet de belastingdienst ook binnen 6 weken een beslissing nemen op uw bezwaarschrift. De belastingdienst heeft echter de mogelijkheid om deze termijn extreem te verlengen (zonder rechtsgevolgen). Duurt het te lang dan kunt u de Belastingdienst via een fiscale procedure bij de rechter of via een dwangsom dwingen om uitspraak te doen.
Digitaal bezwaar maken tegen aanslagen
Vanaf 2025 kunnen wij als fiscale dienstverlener (via onze software) digitaal bezwaar aantekenen tegen belastingaanslagen inkomstenbelasting, vennootschapsbelasting of omzetbelasting. Dit gaat meestal via de post en vanaf 2025 dus via de digitale route. Dit kan met exact, AFAS en Nextens software. Een bezwaarschrift per post versturen kan natuurlijk ook. Voordeel van de digitale route is dat de snelheid omhoog gaat en dat er geen onduidelijkheid is over ontvangst door de belastingdienst en de plek binnen de belastingdienst waar het bezwaarschrift wordt behandeld.
Bezwaarprocedure is een vak
Bij de bezwaarfase spelen als eerste de materiële zaken (waar gaat het inhoudelijk om). Wij merken dat de formele zaken (termijnen, beginselen behoorlijk bestuur, gelijkheid, etc.) een steeds prominentere rol gaan spelen. Denk er tijdens de bezwaarfase ook aan dat u een dossierinzage vraagt. Is er een boete opgelegd dan nemen uw rechten toe. Wij helpen u graag en vlot. Omdat wij veel ervaring hebben met bezwaar en beroepsprocedures zullen de kosten u meevallen. Vraag gerust een vrijblijvende offerte.
Wat moet er in een bezwaarschrift staan?
U kunt tegen een aanslag of een voor bezwaar vatbare beschikking bezwaar aantekenen binnen 6 weken. In dit bezwaarschrift moet u de volgende zaken opnemen:
- Naam, adres, woonplaats.
- Dagtekening bezwaarschrift.
- Nummer van de aanslag waartegen u bezwaar maakt.
- Omschrijving van de beslissing waartegen u bezwaar maakt.
- Motivering van uw bezwaar.
In het bezwaarschrift kunt u ook de volgende zaken opnemen:
- Uitstel van betaling (moet bij de invorderaar).
- Verzoek om dossierinzage (uw dossier bij de Belastingdienst).
- Verzoek om mediation.
- Verzoek om vergoeding van kosten (als u een deskundige zou inschakelen).
- Verzoek om rechtstreeks in beroep te gaan.
- Verzoek om gehoord te worden om uw bezwaren toe te lichten.
Een voorbeeld bezwaarschrift uit mijn fiscale praktijk kunt u hier raadplegen.
Cursussen fiscaal en formeel belastingrecht
Ons kantoor verzorgt - veelal op maat - diverse cursussen voor advocaten, notarissen, business clubs of accountantskantoren. Een cursus kan bijvoorbeeld betrekking hebben op één van onderstaande onderwerpen, maar ook een combinatie van verschillende onderwerpen. Het spreekt voor zich dat wij ook graag in overleg met u een cursus of lezing op maat verzorgen, in deze cursus komen dan de onderwerpen aan de orde die voor uw organisatie van belang zijn. De cursussen worden interactief gemaakt en uw collega's worden via opdrachten en voorbeelden op de hoogte gebracht van de wetgeving en de laatste ontwikkelingen.
Fiscale cursussen
- De werkkostenregeling
- Besparingen voor de DGA
- Bedrijfsopvolging, hoe werkt dit fiscaal?
- Herstructurering en belastingenheffing
- Omzetbelasting
- Loonbelasting voor HR-afdeling
Formeel belastingrecht
- Hoe werkt de een belastingcontrole en waar moet ik op letten?
- Invordering en aansprakelijkheid
- Procederen in bezwaar en beroep
Meer informatie?
U kunt voor meer informatie contact opnemen met onderstaande adviseurs.
Getuigenverhoor in fiscale procedure
Horen van (belastende) getuigen
Belastingrechters mogen getuigen horen, maar hebben hier niet altijd zin in. Is het wel noodzakelijk? Is voldoende gemotiveerd waarom dit moet gebeuren? Etc. Gelukkig wordt het steeds gebruikelijker om getuigen bij een procedure te betrekken.
Bij strafzaken gaat het nog verder, het weigeren van het horen van (belastende) getuigen is - na een EU-procedure - eigenlijk niet meer mogelijk. Het was in Nederland altijd "niet horen, tenzij", dit wordt langzaam "horen, tenzij". Procedures gaan langer duren, maar de uitslag komt wel zorgvuldiger tot stand. De FIOD mag iedereen horen en soms gaat dit om tientallen getuigen. Als deze getuigen verklaringen ten nadele van de verdachte afleggen (à charge), kan de verdachte hier flink "last" van hebben. Sinds 2021 wordt het een stuk eenvoudiger om deze (belastende) getuigen ook eens zelf aan de spreekwoordelijke tand te voelen en mogelijke rammelende verklaringen nader te bekijken.
Bewijs leveren in fiscale procedures
In fiscale procedures is niet altijd even helder wie waarvan en hoe bewijs moet leveren. Tijdens een zitting is meestal ook niet duidelijk wat de mening van de rechter is (dus wat is aannemelijk en helder en wat niet?). Het aanbieden van bewijs is meestal niet verstandig. Veel fiscalisten stellen in procedures: "ik neem aan dat belastingplichtige "dit en dat" niet hoeft te bewijzen" of: " ik neem aandat "dit en dat" aannemelijk is en niet meer bewezen hoeft te worden" ... en als ik mij vergis, dan wordt belastingplichtige graag in de gelegenheid gesteld om dit alsnog te bewijzen. Dit bewijsaanbod wordt vaak gepasseerd, dan ben je dus te laat en kun je zomaar een relatief sterke zaak verliezen. Soms is het verstandig om getuigen naar een zitting mee te nemen, zodat bewijs alsnog kan worden geleverd.
Getuigen in belastingzaken
Het oproepen en horen van getuigen in fiscale of bestuursrechtzaken is niet zo eenvoudig als het lijkt. In 2019 heeft de Hoge Raad hierover gelukkig een helder arrest geschreven. In het kort komt het op het volgende neer:
- De rechter, de inspecteur of de belastingplichtige mogen getuigen oproepen als zij dit zinvol achten (artikel 8:60 lid 1 AWB).
- Roept de rechter een getuige op, dan moet deze komen opdraven.
- Uiterlijk 10 dagen voor de zitting mededeling doen aan rechter en inspecteur (en / of overige partijen).
- Getuigen kunt u oproepen (deurwaardersexploot) of meenemen naar de zitting.
- De getuige wordt door de rechter gehoord (in beginsel), tenzij de rechter van mening is dat het horen redelijkerwijs niet kan bijdragen aan de beoordeling van de zaak (artikel 8:63 lid 2AWB) , het zogenaamde redelijkheidscriterium. Dit criterium gaat een stuk minder ver dan het "zinvol-criterium". Wordt afgezien van het horen van getuigen, dan moet de rechter dit (in de uitspraak / beslissing) motiveren.
Anonieme getuigen in belastingzaken
Soms willen getuigen enkel anoniem worden gehoord (bijvoorbeeld bang voor gezeur met de Belastingdienst). Dit is al een keer bij de rechter in behandeling geweest. Zowel het Gerechtshof als de Hoge Raad zijn van mening dat anoniem getuigen niet kan. De wetgever zou hier iets over moeten gaan vinden, bijvoorbeeld dat een anonieme getuige door de rechter in het geheim kan worden gehoord, dit voorstel doet de Hoge Raad zelf in 2017. En is er iets veranderd? Nee ...
Belastinginspecteur of FIOD-medewerker horen
Soms heb je als belastingplichtige het gevoel dat de Belastingdienst over meer informatie beschikt dan deze prijsgeeft. Daarbij zou ook wel eens informatie kunnen zitten die voor u als belastingplichtige nuttig is. Dan zou je graag voor de rechter de inspecteur onder ede willen horen. Sinds het zogenoemde Tipgeversarrest weten we dat, als de inspecteur de informatie niet wil geven, deze ook niet kan worden afgedwongen door zijn collega van de FIOD daarover te verhoren. De Hoge Raad zegt: “De in artikel 8:29 Awb opgenomen regeling zou van deze werking worden ontdaan indien zou worden aanvaard dat ambtenaren die tot dezelfde dienst behoren als de inspecteur, zoals de FIOD-ambtenaren, als getuigen ter zitting verschenen, kunnen worden gedwongen de gegevens prijs te geven die de inspecteur in diezelfde procedure niet wil verstrekken. Tot het verstrekken van die informatie kunnen deze getuigen dan ook niet worden gedwongen.”
Bij een doordachte proceshouding van de Belastingdienst en de FIOD is het dus lastig om informatie uit ze te persen. Dat neemt niet weg dat verhoren van ambtenaren zeer nuttig kan zijn. In het Tipgeversarrest kwam de naam van de tipgever niet boven water, maar gingen wel alle belastingaanslagen van tafel. In de cassatiezaak ging het alsnog mis voor belastingplichtige.
In het belastingrecht lukt het dus niet eenvoudig om informatie van de Belastingdienst af te dwingen. In het burgerlijk recht is er een mogelijkheid om feiten boven water te krijgen: het voorlopig getuigenverhoor. Een belangrijke beperking is dat een voorlopig getuigenverhoor niet kan worden gebruikt tot het boven water krijgen van feiten en informatie ten behoeve van een procedure bij een andere (dan de burgerlijke) rechter. Dit middel kan dus niet worden gebruikt enkel en alleen ten behoeve van de belastingprocedure. Dat die feiten ook van belang zijn voor de belastingprocedure is geen bezwaar, ze mogen die procedure echter niet ‘verstoren', aldus de Hoge Raad in 2018. Met een beetje puzzelen (en tegen hogere kosten door meerdere procedures) kom je soms bij het uiteindelijke eindpunt.
Getuigen in FIOD-zaak / strafzaak (Keskin zaak)
Op 19 januari 2021 heeft het Europese Hof voor de Rechten van de Mens (EHRM) een belangrijke (men roept soms zelfs "baanbrekende") uitspraak gedaan in een zaak die in Nederland speelde. Het Gerechtshof en de Hoge Raad hadden in een strafzaak bepaald dat het horen van belastende getuigen moet worden gemotiveerd. Dit soort beperkingen of voorwaarden mogen niet worden gesteld en levert een schending van artikel 6 EVRM op, omdat de verdachte nimmer de (belastende) getuigen in zijn zaak heeft kunnen ondervragen.
In april 2021 heeft de Hoge Raad de uitspraak van het EHRM bevestigd. De Hoge Raad heeft hierin beslist dat ze terugkomt op haar eigen arresten uit 2014 en 2017. De in deze arresten opgenomen motiveringsplicht is na de uitspraak van het EHRM minder (of niet) meer relevant. De uitspraak het van EHRM in de zaak Keskin heeft tot gevolg dat in bepaalde gevallen het belang bij het oproepen en horen van getuigen moet worden voorondersteld, zodat van de verdediging geen nadere onderbouwing van dit belang mag worden verlangd.
Dit is aan de orde als het verzoek betrekking heeft op een getuige ten aanzien van wie de verdediging het ondervragingsrecht nog niet heeft kunnen uitoefenen, terwijl deze getuige al - in het vooronderzoek of anderszins - een verklaring heeft afgelegd met een belastende strekking. De verdediging heeft voldoende tijd om deze getuigen te horen, het signaal hiertoe kan in de voorfase worden gedaan (via de OvJ / rechter commissaris) maar ook tijdens een zitting in eerste aanleg of in hoger beroep. Eventueel kunnen getuigen dan ook nogmaals worden gehoord.
Noot fiscaal jurist inzake getuigen
Het is in fiscale procedures niet altijd duidelijk wat een rechter vindt van het dossier. Het kan dus soms pas tijdens de zitting duidelijk worden dat een rechter bewijs mist. Het aanbieden van bewijs - "roep maar als ik iets moet bewijzen" - is niet verstandig, hieraan mag de rechter voorbij gaan. Soms kan het dus van belang zijn dat een getuige (deskundigen) iets gaan zeggen tijdens een zitting (onder ede).
In de Nederlandse belastingkamers bij de rechter worden nauwelijks getuigen gehoord. Het is in de meeste procedures verstandig om in de schriftelijke ronde al aan te geven hoe volgens belastingplichtige de bewijslast moet worden verdeeld. Tevens geef je aan bij welk deel van het bewijs van de inspecteur vraagtekens kunnen worden gezet en welk bewijs de belastingplichtige hierover heeft geleverd. Ook in de schriftelijke fase al getuigenbewijs aanbieden is verstandig. Als fiscalist moet je dus actief optreden met het verstrekken van bewijs en de hierbij onderliggende stukken (of personen die dit kunnen leveren).
Rechtspraak van het EHRM is niet rechtstreeks van toepassing op fiscale zaken, tenzij er boetes in het spel zijn. Onze ervaring leert dat rechters in fiscale zaken geen zin hebben om getuigen te horen, teveel gezeur, tijdsverlies en gedoe. Door de uitspraak van het EHRM liggen er nu wel mogelijkheden
Procederen is een vak, wilt u eens met ons gesprek over uw kansen bij een fiscale procedure? Bel of mail gerust met één van onze specialisten
Bron getuigenverhoor FIOD en Belastingdienst
Informatiebeschikking wegens weigeren inlichtingen
Indien een belanghebbende in de ogen van de heffingsambtenaar niet voldoet aan bepaalde verplichtingen, zoals het verstrekken van inlichtingen op verzoek, dan kan hij dit bij formele beschikking kenbaar maken. Dit wordt de informatiebeschikking genoemd. De belanghebbende kan vervolgens deze beschikking bestrijden en daarmee, nog voordat een aanslag daadwerkelijk is opgelegd, de vermeende schending van verplichtingen aanvechten. Recent is voor de rechtbank Midden-Nederland een zaak behandeld over een niet teruggestuurd koopinlichtingenformulier. Is deze informatiebeschikking terecht afgegeven?
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking en inspanningsverplichting
In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 28 april 2026 (ECLI:NL:GHARL:2026:2718) gaat het in de kern om de vraag hoe ver de inspanningsverplichting van een belastingplichtige reikt bij een informatieverzoek (of informatiebeschikking) van de belastingdienst op grond van artikel 47 AWR (in combi met artikel 52a AWR). Centraal staat een buitenlandse SPF structuur (stichting particulier fonds) waarin online kansspelen waren ondergebracht. Belanghebbende stelt dat hij niet over de administratie kan beschikken. Volgens hem bevonden de stukken zich bij de buitenlandse bestuurders, vereffenaars en bewaarders van de administratie. De belastingdienst en het Gerechtshof zijn het hier niet mee eens. De inspecteur heeft bewezen dat de informatie relevant is voor de belastingheffing. Het Gerechtshof stelt dat belanghebbende alleen aan een informatiebeschikking kan ontkomen als hij aannemelijk maakt dat hij niet over de stukken kon beschikken en dat hij alle redelijkerwijs van hem te verlangen inspanningen heeft verricht om de stukken alsnog te verkrijgen (zie Hoge Raad 22 september 2023 ECLI:NL:HR:2023:1270. Omdat belanghebbende de SPF heeft opgericht en ook begunstigde en houder van de oprichtersrechten is had hij over de administratie kunnen beschikken, aldus het Gerechtshof.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Waarvoor werd de informatiebeschikking afgegeven?
De heffingsambtenaar heeft aan de belanghebbende in deze zaak een koopinlichtingenformulier toegestuurd. Dat is een formulier waarmee inlichtingen worden opgevraagd met betrekking tot de koop van onroerend goed. Daarbij wordt gevraagd naar de koopprijs, maar ook naar kenmerken van de woning, zoals de onderhoudstoestand. Ook komt het voor dat bijvoorbeeld wordt gevraagd naar de relatie tussen de koper en de verkoper. In deze zaak heeft de belanghebbende het formulier niet teruggestuurd aan de heffingsambtenaar.
Vervolgens wordt een informatiebeschikking afgegeven. De onderbouwing wordt door de ambtenaar gevonden in artikel 47 AWR, waarin is opgenomen dat eenieder inlichtingen moet verstrekken, op verzoek, die voor de eigen belastingheffing relevant kunnen zijn. De belanghebbende gaat in bezwaar, maar trekt daar aan het kortste eind. Het is dan aan de rechter zich over de zaak uit te spreken.
Bezwaren tegen de informatiebeschikking
Belanghebbende vindt dat door de ambtenaar onduidelijk is gecommuniceerd. Voorts is zij van mening dat de wetsartikelen waarnaar wordt verwezen, op haar niet van toepassing zijn. De informatiebeschikking is dus opgelegd, terwijl dit niet mogelijk was. De heffingsambtenaar is uiteraard een andere mening toegedaan.
Rechtbank over deze informatiebeschikking
De rechtbank stelt vast dat belanghebbende verplicht is om inlichtingen te verstrekken die voor de eigen WOZ-beschikking en daarop gebaseerde aanslagen van belang kunnen zijn. Dat is de verplichting van artikel 47 AWR. In tegenstelling tot wat belanghebbende meent, is dit artikel ook van toepassing bij de bepaling van de WOZ-waarde en de heffing van onroerendezaakbelasting. Daar komt nog bij dat belanghebbende ook verplicht is gegevens te verschaffen ten behoeve van de waardebepaling (het koopinlichtingenformulier). Dat is opgenomen in de Wet WOZ en daaronder liggende regelgeving. De heffingsambtenaar heeft dus de mogelijkheid een informatiebeschikking op te leggen. De gevraagde informatie, zoals de totstandkoming van de overeenkomst, voorgenomen investeringen en marktconformiteit, vallen volgens de rechtbank allen binnen het bereik van de verplichtingen van artikel 47 AWR. De vraag is dan uiteraard nog wel of hij deze bevoegdheid op correcte wijze heeft toegepast.
Is deze informatiebeschikking terecht opgelegd?
Belanghebbende meent dat in ieder geval de uitspraak op bezwaar onvoldoende is gemotiveerd. Hier is de rechtbank het niet mee eens. Ondanks de wat onduidelijke communicatie voorafgaand aan de uitspraak, is voldoende gemotiveerd dat de beslissing is gebaseerd op artikel 47 AWR. Voorts is het niet bezwaarlijk dat alle informatie aan belanghebbende wordt gevraagd, ondanks dat er meerdere eigenaren van de onroerende zaak zijn. De wet WOZ maakt dit mogelijk. De heffingsambtenaar kan ermee volstaan om zich slechts tot de eigenaar te richten aan wie hij de beschikking bekend wil maken.
Een ander argument dat belanghebbende niet verder helpt, is dat belanghebbende aanvoert dat de heffingsambtenaar gratis documenten wenst, waar zij en de mede-eigenaar geld voor hebben betaald. De rechtbank verwijst naar de wet waarin duidelijk is opgenomen dat documenten ter beschikking moeten worden gesteld en dat de heffingsambtenaar deze mag kopiëren.
Informatiebeschikking en privacy
Tot slot is er nog het argument dat belanghebbende de inlichtingen niet kan verstrekken zonder daarbij de privacy van de mede-eigenaar te schenden. Onder verwijzing naar de wet kan de rechtbank dit argument redelijk eenvoudig afdoen. De wet bevat namelijk een bepaling waaruit volgt dat met betrekking tot artikel 47 AWR, niemand zich kan beroepen op geheimhouding, zelfs niet als die geheimhouding uit de wet volgt. Interessant is daarbij dat artikel 47 AWR expliciet ziet op de eigen belastingheffing en belanghebbende zich op de privacy van de partner beroept. De gevraagde gegevens zijn echter ook allemaal relevant voor de eigen belastingheffing, zodat hier verder weinig aandacht aan wordt besteed.
Oordeel rechtbank over informatiebeschikking
De rechtbank oordeelt dat artikel 47 AWR met betrekking tot het koopinlichtingenformulier mag worden toegepast. Dat betekent dat belanghebbende de inlichtingen dient te verstrekken. De informatiebeschikking wegens weigering tot het voldoen aan deze verplichting is daarmee terecht opgelegd. Aangezien het niet onmogelijk is om alsnog aan de verplichting te voldoen, gunt de rechtbank belanghebbende een aanvullende termijn om de inlichtingen te verstrekken. Deze termijn bedraagt vier weken na de datum van de uitspraak.
Fiscaal-jurist over informatiebeschikking
De informatiebeschikking is ingevoerd ter verbetering van de rechtsbescherming van de belastingplichtige. In de jaren na de invoering is veel rechtspraak gewezen, die zich niet altijd in het licht van deze doelstelling laat uitleggen. Zo is het voor de inspecteur mogelijk om nog in de bezwaarfase een informatiebeschikking af te geven, tenzij hij daarbij in strijd handelt met de algemene beginselen van behoorlijk bestuur. Een onherroepelijke informatiebeschikking leidt tot omkering en verzwaring van de bewijslast, hetgeen maakt dat u in een vrijwel ondoenlijke bewijspositie terechtkomt. Deze sanctie blijft alleen achterwege, indien dit leidt tot disproportionaliteit. Daarvan is niet vaak sprake.
De meeste gerechtelijke procedures over de informatiebeschikking worden door de Belastingdienst gewonnen. Toch is het belangrijk om u tegen de beschikking te verzetten, dit in het licht van de verregaande gevolgen van een onherroepelijke informatiebeschikking. Van belang is daarbij dat u zich laat bijstaan door een specialist. Hebt u een informatiebeschikking ontvangen? Neem dan gerust eens vrijblijvend contact op met één van onderstaande auteurs. Houd daarbij wel rekening met de geldende termijnen voor bezwaar en beroep.
Menselijke maat bij de Belastingdienst
Een ondernemer (73 jaar) had Omzetbelasting (BTW) moeten afdragen over zijn diensten aan een ANBI. Het gaat om een bedrag van ruim € 55.000. De aanslag is terecht, maar de rechter komt met een opmerkelijke aanbeveling. Hoewel de aanslag juist is, adviseert de rechter de Belastingdienst (met klem) de aanslag niet op te leggen.
De menselijke maat bij de rechtbank
Henk is 73 jaar jong en verricht via een eenmanszaak ICT-diensten die belast zijn met btw. In 2014 en 2015 ontwikkelde Henk voor een ANBI-instelling (goede doelen-stichting) een softwarepakket. De werkzaamheden worden uitgevoerd door studenten met een vluchtelingenachtergrond. De studenten ontvingen een normaal salaris en de uren worden bij de ANBI in rekening gebracht (tarief € 30). Op de facturen wordt - ten onrechtte - geen BTW in rekening gebracht. Er volgt een naheffingsaanslag, zonder boete, met belastingrente van ruim € 55.000. De Rechtbank Noord Nederland beslist als volgt:
- Naheffingsaanslag is terecht, diensten zijn niet vrijgesteld van btw.
- Inspecteur hoeft bij een naheffingsaanslag btw niet over nieuw feit te beschikken.
- Beroep op vertrouwensbeginsel faalt.
- Beroep van Henk is ongegrond.
De rechtbank komt echter ook nog tot een opmerkelijke conclusie:
- Henk helpt mensen met een achterstand op de arbeidsmarkt naar een vaste baan.
- Henk voldoet aan alle fiscale verplichtingen t.a.v. het loon (nagelaten btw in rekening te brengen).
- Henk kan de BTW niet alsnog in rekening brengen bij de ANBI-instelling (stichting).
- Henk kan de € 55.000 niet betalen (gezien zijn inkomens- en vermogenpositie).
- Henk heeft veel stress door deze situatie en een klein pensioentje.
De menselijke maat bij de Belastingdienst ontbreekt
De rechtbank geeft de inspecteur, mede in het kader van de huidige maatschappelijke discussie over de "menselijke maat", met klem in overweging om na te gaan of eventueel alsnog in de heffings- dan wel in de invorderingssfeer een tegemoetkoming kon worden getroffen, die in de situatie van Henk passend zou zijn (rechtsoverweging 19).
Conclusie fiscaal jurist over de menselijke maat bij de Belastingdienst
Allereerst was het voor Henk verstandig geweest om voordien te overleggen met een fiscaal jurist. Via de kosten voor gemene rekening (artikel 11 lid 1 letter f Wet op de Omzetbelasting 1968) was het probleem niet ontstaan.
Cultuur Belastingdienst en menselijke maat
De Belastingdienst is belangrijk voor Nederland, maar de Belastingdienst moet nadrukkelijk ook de menselijke maat nastreven en haar eigen interne organisatie op orde brengen. In 2019 en 2020 heeft een cultuuronderzoek binnen de Belastingdienst plaatsgevonden. Medewerkers hebben behoefte aan een duidelijk beleid omtrent de menselijke maat en voelen zich niet "veilig" op hun werkplek. Men durft dus niet alles te zeggen wat men vindt of voelt. Een angstcultuur noemen we dit in normaal Nederlands.
Er wordt veel geschreven over de menselijke maat bij de Belastingdienst. Dit kwam duidelijk naar voren bij de toeslagenaffaire. De Belastingdienst begint binnenkort een eigen onderzoek: "hoe ziet Nederland de Belastingdienst?". Dit onderdeel, "de menselijke maat", zal hierin zeker naar voren komen, mede omdat de Belastingdienst er slecht "op staat" en dit ook de belastingmoraal zal beïnvloeden.
Rechtspraak en kabinet over de menselijke maat
De rechter geeft nu voor het eerst advies aan de Belastingdienst. Ook in het jaarplan 2021 van de Raad voor de Rechtspraak wordt geadviseerd de menselijk maat in ogenschouw te nemen. Nu hopen dat de regering dit ook eens serieus oppakt en de medewerkers van de Belastingdienst de mogelijkheid geeft hiermee rekening te houden. Een werknemer bij de dienst moet zich aan de wet houden, dus zijn opties zijn beperkt. Een inspecteur kan enkel de wet toepassen, dus bij de heffing kan de inspecteur niet anders omdat er willekeur zou ontstaan. De invorderaar (degene die de belastingen daadwerkelijk gaat innen) zou de menselijke maat wel kunnen toepassen, dit via een coulante regeling, kwijtschelding of afboeken in verband met oninbaarheid (het niet verder bemoeilijken).
Hulp vanuit Den Haag is dus van essentieel belang en in de huidige tijd noodzakelijk. De wettelijke kaders moeten dan beter worden ingevuld. Het beeld dat de maatschappij heeft van de Belastingdienst is niet fraai en dit is soms terecht maar zeker niet altijd. De belastingdienst bestaat immers niet, hier werken (verschillende) mensen die zich aan de wet moeten houden, da's niet anders.
Strafzaken en menselijke maat
De menselijke maat speelt bij vele organisaties, zeker de Belastingdienst (toeslagen affaire) maar ook het openbaar ministerie zou haar lessen moeten trekken uit deze discussie. Ook in fraude onderzoeken moet voorop staan dat fraude wordt bestreden (en niet een zaak wordt rondgemaakt). In sommige zaken zien wij dat belastende informatie wordt meegenomen terwijl ontlastende informatie niet is gebruikt. Zowel rechtens als vanuit de menselijke maat mag een objectief onderzoek worden verwacht, doel redeneren hoort hier niet bij. Dit kan door de onderzoekers worden opgepakt maar in een later stadium ook door de Officier van Justitie. Een open gesprek tussen advocaat/ klant en de OvJ zou hierbij een mooie eerste stap zijn. Dit voorkomt een jarenlange procedure en bijbehorende onzekerheid.
De menselijke maat in de praktijk
Als mijn ouders zouden zijn betrokken bij de toeslagenaffaire, zou ik als fiscalist op dezelfde wijze handelen als de Belastingdienst, dus via diverse bezwaar- en beroepsprocedures, beslagleggingen op bankrekeningen van de Belastingdienst en computers van de inspecteur. Daarnaast zou ik slecht bereikbaar zijn en alleen veel brieven en e-mails sturen, met duidelijke (en korte) termijnen en financiële gevolgen. Dit werkt natuurlijk niet en mag ook niet de bedoeling zijn.
En als ik nog een wens mag uitspreken: "de wetgeving is complex en niet alle burgers begrijpen dit even goed." Er is dus een belangrijke plek weggelegd voor belastingadviseurs, sociale raadslieden en belastingwinkels. Laat de Belastingdienst hiervoor een apart telefoonnummer, mailadres en separate afdeling in het leven roepen. Via eenvoudige communicatie los je problemen op.
De regering (het kabinet) moet de Belastingdienst meer ruimte geven om niet alleen de letter van de wet te volgen, maar ook in de geest van de wet te handelen. Dit zal vele problemen voorkomen en de belastingmoraal positief beïnvloeden. De hardheidsclausule geeft hiervoor al een opening, hierdoor zouden inspecteurs meer vrijheid kunnen krijgen bij het beoordelen van een situatie. Bij onbillijkheden van overwegende aard zou een inspecteur dan ruimte krijgen om af te wijken van een dwingende wetgeving.
Als mijn zoon Max met een schoolrapport binnenkomt, kijk ik naar de cijfers en naar zijn ontwikkeling. Dit beoordeel ik niet als een jaarverslag of onderzoeksrapport. Ik kijk naar zijn ontwikkeling en wat hij wel of niet kan, waar liggen zijn positieve kansen en waar is hij goed in? Behandel een belastingplichtige zoals ik mijn zoon behandel en niet als geldzak of tegenpartij!
Bron menselijke maat bij Rechtbank
Rechtbank Noord-Nederland d.d. 22 april 2021 ECLI:NL:RBNNE:2021:1604
Gemeentelijke rioolbelasting onverbindend
Belastingheffing door gemeenten, soms niet geldig
Naast de rijksoverheid mogen ook andere overheden bepaalde belastingen heffen. Voor de gemeenten is dat geregeld in Hoofdstuk 15 van de Gemeentewet. Die belastingen worden vastgesteld door de gemeenteraad en vastgelegd in een gemeentelijke Verordening.
Niet publiceren of gepubliceerd houden geeft problemen
Net als wetten moeten ook verordeningen worden gepubliceerd alvorens zij werking kunnen hebben. Die publicatie mag ook digitaal. Meestal gebeurt dat in het Elektronisch gemeenteblad van de betreffende gemeente. De tekst van de verordening moet dan wel digitaal beschikbaar blijven.
In dat digitaal beschikbaar blijven van de Verordening schortte het bij de rioolheffingen van de gemeente Horst aan de Maas. Het Elektronisch gemeenteblad waarin de Verordening was gepubliceerd, is niet (langer) elektronisch beschikbaar. Daarmee is de Verordening onverbindend (en kan dus geen rioolheffing worden geheven).
De Hoge Raad (juni 2021) is streng in de leer, want het feit dat de tekst van de Verordening nog wel elders op internet te vinden is, doet er niet aan af dat omdat die niet in de plaats komt van de officiële publicatie.
Commentaar fiscaal jurist
Door de overheveling van taken van de rijksoverheid naar de gemeenten zonder daarbij de nodig middelen te verstrekken, zijn de gemeenten meer en meer aangewezen op de eigen middelen en belastingheffing. Het belang daarvan neemt dus ook voor burgers en bedrijven toe. En dat gaat niet altijd goed.
Het Gerechtshof (januari 2020) was het nog wel met de gemeente eens. Volgens het Gerechtshof was er voldaan aan de bekendmakingsvoorschriften. Gelukkig trekt de Hoge Raad deze fout keurig recht in haar arrest.
Wellicht loont het de moeite om voor uw gemeente eens te googelen of u de plaatselijke Verordeningen kunt vinden (op de juiste plaats).
Juich niet te vroeg, want u moet wel steeds tijdig (binnen 6 weken) bezwaar maken tegen een belastingaanslag die is opgelegd o.b.v. een ongeldige Verordening. Voor de overige inwoners van Horst aan de Maas is het dus te laat (maar misschien is de Verordening 2021 ook in het digitale archief verdwenen …).
Als u toch aan het zoeken gaat, het is ook mogelijk dat een wel tijdig gepubliceerde verordening in de prullenbak kan, als deze namelijk onnodig in de privésfeer ingrijpt of treedt in de rechtsruimte van hogere regelingen, gaat het ook fout.
Bron gemeentelijke heffing onverbindend
Informatiebeschikking en buitenlandse banktegoeden
Belastingplichtigen zijn verplicht om aan de inspecteur – desgevraagd – alle inlichtingen te verstrekken die voor de heffing van hun belasting van belang kan zijn. Dat staat in de wet. Met betrekking tot deze eigen belastingplicht is het niet mogelijk om een beroep op enige geheimhouding te doen. De vragen die de inspecteur stelt moeten voldoende duidelijk en concreet zijn; de belastingplichtige moet immers weten wat van hem of haar wordt verwacht.
Indien de inspecteur meent dat de gevraagde inlichtingen niet of niet tijdig worden verstrekt, kan hij een informatiebeschikking afgeven. Hiermee geeft de inspecteur aan dat hij van mening is dat de belastingplichtige niet of niet volledig heeft voldaan aan de inlichtingenverplichting. Tegen deze beschikking is bezwaar en beroep mogelijk. Het gaat dan nog niet om de op te leggen (of opgelegde) aanslagen, maar om de vraag of wel of niet aan de inlichtingenverplichting is voldaan. Indien de informatiebeschikking onherroepelijk komt vast te staan, betekent dit dat in de procedure over de aanslagen de bewijslast wordt omgekeerd en verzwaard. Omkering en verzwaring van de bewijslast blijven achterwege indien deze disproportioneel zouden zijn. Aangezien omkering en verzwaring van de bewijslast ingrijpend zijn, is het meestal noodzakelijk om in bezwaar en beroep te gaan tegen de informatiebeschikking. In dit artikel gaan wij in op een zaak die recent bij het gerechtshof Arnhem - Leeuwarden diende.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Achtergrond informatiebeschikking bij buitenlands banktegoed
In 2015 doet de Belastingdienst een groepsverzoek bij de Zwitserse belastingdienst. Het groepsverzoek ziet op de gegevens van rekeninghouders bij een bank. De Zwitserse belastingdienst publiceert een aankondiging van dit verzoek. Nog in 2015 delen de Zwitsers 490 dossiers met de Nederlandse Belastingdienst. Deze gegevens zijn bij de bank zelf verkregen. Tot deze dossiers behoort ook het dossier van de belastingplichtige in deze zaak.
Het dossier vormt de aanleiding voor een inlichtingenverzoek aan belastingplichtige. Dit doet de Belastingdienst in 2016. De adviseur van de belastingplichtige wil de gevraagde inlichtingen echter niet direct verstrekken. Hij wenst een garantie dat de inlichtingen niet voor bestraffingsdoeleinden gebruikt worden. De inspecteur weigert deze garantie af te geven. Dit leidt er uiteindelijk toe dat aan het inlichtingenverzoek niet wordt voldaan. Eind 2016 besluit de inspecteur daarom een informatiebeschikking af te geven wegens het niet voldoen aan de inlichtingenverplichting. De belastingplichtige gaat tegen de informatiebeschikking in bezwaar, maar het bezwaar wordt ongegrond verklaard. Daarna stapt hij naar de rechter.
Bezwaren tegen de informatiebeschikking
De belastingplichtige heeft een aantal bezwaren tegen de informatiebeschikking. Eén van deze bezwaren is dat de inspecteur niet alle zaakstukken heeft verstrekt. Op dat argument gaan wij in dit artikel niet nader in. Verder is de belastingplichtige van mening dat:
- De informatiebeschikking in strijd is met het verbod op zelfincriminatie;
- De informatiebeschikking over het tijdvak 2003 niet in stand kan blijven, omdat geen aanslag meer kan worden opgelegd;
- De informatiebeschikking over de tijdvakken 2004 tot en met 2011 onrechtmatig is, omdat het verkregen dossier slechts ziet op 2013 en 2014.
Rechtbank over informatiebeschikking bij buitenlands banktegoed
De rechtbank buigt zich eerst over de informatiebeschikking voor het jaar 2003. De inspecteur meent dat deze informatiebeschikking afgegeven mag worden, omdat er nog een aanslag opgelegd kan worden. Er is namelijk uitstel verleend voor het indienen van de aangifte en dit uitstel heeft vijftien maanden voortgeduurd. Deze vijftien maanden hebben de termijn verlengd. De rechtbank oordeelt dat de inspecteur dit voldoende aannemelijk heeft gemaakt en dus kan een informatiebeschikking voor het jaar 2003 worden afgegeven.
Vervolgens moet de rechtbank zich over de vraag buigen of het mogelijk is om voor de tijdvakken 2003 tot en met 2011 een informatiebeschikking af te geven, op basis van de informatie over 2013 en 2014. Het is inderdaad zo dat de gegevens over 2013 en 2014 gaan. De hoofdregel is dat de bevoegdheid tot het vragen van informatie reeds bij aanwezigheid van een redelijk vermoeden bestaat. Dit redelijk vermoeden moet zien op het van belang zijn van de informatie voor de belastingheffing. De inspecteur mag daarom ook inlichtingen vragen die zien op de periode 2003 tot en met 2011.
Het laatste standpunt van de belastingplichtige ziet op het verbod van zelfincriminatie. Voor zover het gaat om zogenaamd wilsonafhankelijk materiaal, geldt dat het verkrijgen van de inlichtingen geen schending van het verbod op zelfincriminatie oplevert. Er bestaat echter ook bewijsmateriaal waarvan het bestaan afhankelijk is van de wil van de belastingplichtige. Daarvoor geldt dat de verkrijging mag worden afgedwongen voor zogenaamde heffingsdoeleinden. Echter, indien de kans bestaat dat het materiaal ook wordt gebruikt voor een zogenaamde ‘criminal charge’, moet worden gewaarborgd dat het verbod op zelfincriminatie effectief kan worden uitgeoefend. Nederland kent hiervoor geen rechtsregels, dus deze taak ligt bij de rechter.
De Hoge Raad oordeelde in 2014 dat een informatiebeschikking niet een middel is waarmee verstrekking van inlichtingen wordt afgedwongen. De informatiebeschikking is – volgens de Hoge Raad – niet meer dan een constatering dat niet is voldaan aan de inlichtingenverplichting. Er is daarom geen restrictie nodig – in deze fase – voor het gebruik van wilsafhankelijk materiaal voor sanctiedoeleinden (criminal charges). Indien het materiaal ook gebruikt gaat worden voor fiscale beboeting of strafvervolging, dan doet zich de vraag voor welke gevolgen aan de verkrijging moeten worden verbonden.
De rechtbank komt daarmee tot de conclusie dat de bezwaren ongegrond zijn en de informatiebeschikking in stand blijft. Dat is voor de belastingplichtige aanleiding om in hoger beroep te gaan.
Gerechtshof over informatiebeschikking en buitenlands banktegoed
Bij het gerechtshof ligt wederom de vraag op tafel of de informatiebeschikking terecht is afgegeven. De volgende punten – naast de zaakstukken – liggen bij het gerechtshof ter beoordeling voor:
- De informatiebeschikking voor het tijdvak 2003;
- Het verbod op zelfincriminatie;
- Schending van het evenredigheidsbeginsel.
De belastingplichtige voert wederom aan dat de informatiebeschikking voor het tijdvak 2003 niet kan worden opgelegd, omdat aanslagoplegging niet meer mogelijk is. Het gerechtshof is echter, net als de rechtbank, van oordeel dat de inspecteur voldoende aannemelijk maakt dat uitstel is verleend. Het uitstel maakt het mogelijk om nog tot aanslagoplegging over te gaan, als gevolg waarvan de informatiebeschikking opgelegd kan worden. De adviseur die de aangifte 2003 indiende, maakte gebruik van de uitstelregeling en uit de systemen van de Belastingdienst komt naar voren dat de indiening van de aangifte van deze belastingplichtige in de uitstelperiode heeft plaatsgevonden. Dat is voldoende bewijslevering naar het oordeel van het gerechtshof.
Met betrekking tot het verbod op zelfincriminatie oordeelt het gerechtshof als volgt. Net als de rechtbank geeft het hof aan dat de informatiebeschikking geen maatregel is waarmee de verstrekking van informatie wordt afgedwongen. Dat een onherroepelijke informatiebeschikking leidt tot omkering en verzwaring van de bewijslast, maakt dit niet anders. De vraag naar de gevolgen van de wijze van verkrijging van het wilsafhankelijk materiaal zal in een procedure over fiscale beboeting / strafvervolging aan de orde kunnen komen. De door belastingplichtige gewenste garanties hoefde de inspecteur dus niet te geven.
Het beroep op schending van het evenredigheidsbeginsel houdt in dat de belastingplichtige van mening is dat de inspecteur de bankstukken over 2011 tot en met 2014 via een andere route dan de belastingplichtige moet bemachtigen. Dit argument wordt ingebracht, omdat de inspecteur bij het verzoeken om inlichtingen altijd is gebonden aan de beginselen van behoorlijk bestuur. Het evenredigheidsbeginsel is daarvan onderdeel. Het beginsel houdt in dat de inspecteur bij het gebruikmaken van zijn bevoegdheden, steeds moet zorgen dat de aangewende middelen in een redelijke verhouding staan tot het doel.
Het evenredigheidsbeginsel is in deze zaak niet geschonden, zo oordeelt het gerechtshof. De belastingplichtige heeft, ondanks concrete aanwijzingen dat er buitenlandse banktegoeden zijn, de inlichtingen niet verstrekt. De informatiebeschikking behelst de vaststelling dat de inspecteur van mening is dat de medewerking onvoldoende is geweest. Het staat de inspecteur voorts vrij om de stukken bij de belastingplichtige zelf op te vragen. Dat er uiteindelijk informatie is verkregen via een internationaal rechtshulpverzoek, maakt dit ook niet anders.
Het gerechtshof komt – net als de rechtbank – tot de slotsom dat de informatiebeschikking terecht is afgegeven en in stand blijft.
Fiscaal jurist over informatiebeschikking en buitenlands banktegoed
Het ‘voordeel’ voor deze belastingplichtige is dat hij alsnog een redelijke termijn krijgt om aan de inlichtingenverplichting te voldoen. De rechtbank oordeelde eerder dat een termijn van zes weken passend is in deze situatie. Door alsnog de gevraagde informatie te verstrekken, kunnen omkering en verzwaring van de bewijslast worden afgewend. Daar is ook de kracht van de informatiebeschikking als middel ter bevordering van de rechtsbescherming van de belastingplichtige in gelegen. Hij heeft nu de kans gehad om tot in hoger beroep (en mogelijk cassatie) een oordeel te krijgen over de rechtmatigheid van de inlichtingenverzoeken van de inspecteur. Nu blijkt dat de verzoeken rechtmatig waren, kan hij omkering en verzwaring van de bewijslast nog afwenden door tijdig te voldoen aan de verplichtingen.
De vraag of een inspecteur zijn boekje te buiten gaat bij het verzoeken om inlichtingen komt in de praktijk vaak voor. In de wetsgeschiedenis bij de informatiebeschikking is de inspecteur zelfs omschreven als een ‘rupsje-nooitgenoeg’. Het is daarmee volstrekt logisch dat belastingplichtigen soms op de rem trappen. Wij zien in de praktijk zelfs voorkomen dat belastingplichtigen om een informatiebeschikking vragen, zodat aan de rechter kan worden voorgelegd of bepaalde inlichtingen wel of niet verstrekt moeten worden. Dat komt overigens niet alleen voor bij buitenlandse banktegoeden.
Een onherroepelijke informatiebeschikking kan verstrekkende gevolgen hebben. Ontvangt u een informatiebeschikking of denkt u dat de inspecteur wel erg ver gaat met zijn verzoeken? Neem dan eens vrijblijvend contact op met één van onderstaande auteurs.
Mediation en Belastingdienst
Mediation komt voor in de bezwaarfase maar soms ook in de beroepsfase. In dit artikel een overzicht.
Mediation en bezwaar
U kunt mediation onder andere toepassen:
- bij een geschil dat is ontstaan tijdens een controle;
- bij een geschil over een beroepschrift;
- in de bezwaarfase;
- bij klachten over de Belastingdienst;
- in situaties waarbij een geschil escaleert.
Checklist mediation met de Belastingdienst
Mediation is zinvol als de volgende vragen aan de orde zijn:
- Het geschil duurt al lang.
- Het geschil escaleert en overleg is niet meer mogelijk, de partijen zitten met de hakken in het zand.
- Ik heb geen behoefte aan een principiële uitspraak van de rechter.
- Ik wil een snelle oplossing voor het geschil.
- Ik zie best wel redelijke oplossingen die binnen de wet- en regelgeving passen.
- Ik heb het gevoel dat ik niet wordt begrepen.
- Mediation bespaart kosten en de kosten van een procedure wegen niet op tegen het belang.
- Ik kan niet meer praten met de inspecteur of medewerker van de Belastingdienst.
- Ik denk door de mediation ook andere geschillen te kunnen oplossen.
- Een goede relatie is van belang en via mediation kan ik hiervoor een basis leggen.
- Een bemiddelingspoging is nog niet ondernomen.
Mediation en beroep
De rechter kan ook besluiten om mediation toe te passen. De rechter komt er dan niet aan te pas, hij zal een bemiddelaar (mediator) aanwijzen. De uitkomst zal worden vastgelegd in een vaststellingsovereenkomst. Mediation gaat meestal sneller en soms krijgt u een beetje gelijk, dit kan ook voldoende zijn.
Vermindering van fiscale boete door belastingschuld
Bij het vaststellen van een boete moet de Belastingdienst rekening houden met alle omstandigheden van de zaak. Ook het inkomen en vermogen van de belastingplichtige is daarbij van belang.
Lagere fiscale boete door schulden
Een B.V. verkeerde in zwaar weer en beschikte niet over voldoende liquiditeiten. Dat heeft geleid tot het niet betalen van de loonheffing over het salaris van haar directeur. Dat liep op tot een tonnetje. Daarnaast was er wat geschoven met de afdracht van BTW (te laat in het jaar afgedragen). Voor dat schuiven met de BTW kreeg de B.V. een aantal boetes opgelegd.
Met wat gewee en geklaag ging er wat van de boete af. Een boetevermindering vanwege de loonbelastingschuld ging er bij de belastingrechter in hoger beroep niet in. Het Hof [1] oordeelde als volgt:
- “Het niet betalen van belastingschulden kan natuurlijk niet leiden tot vermindering van boeten, die zijn opgelegd omdat andere belastingschulden te laat zijn betaald. Anders zou de vreemde situatie ontstaan dat een belanghebbende door het niet betalen van belastingschulden een vermindering van boeten, die zijn opgelegd voor het te laat betalen van andere belastingschulden, zou kunnen bewerkstelligen.”
Daar zit geen woord Spaans bij. Toch stapt de B.V. naar de hoogste rechter. De Hoge Raad [2] geeft meer grond onder de voeten:
- “De financiële positie van een belastingplichtige wordt mede bepaald door diens verplichting belastingschulden te betalen. Het karakter van deze schulden vormt geen grond om dit element van zijn draagkracht buiten beschouwing te laten bij de bepaling van de proportionaliteit van een boete.”
Om in boetetermen te blijven: schuld is schuld; het doet er niet toe waar die vandaan komt. Een ander Hof moet nu beoordelen of de belastingschuld leidt tot een (nog) lagere boete.
Handreiking fiscaal beleid bij opleggen boetes
Voor de formele kant en het standpunt van de belastingdienst is er informatie beschikbaar over de wijze waarop de belastingdienst fiscale boetes kan opleggen (lees hier de handreiking uit een WOO onderzoek), vertrekpunt in deze discussie is artikel 5:49 AWB en artikel 67 AWR, dit in combinatie met het besluit bestuurlijke boeten (pagraaf 13).
Standpunt kennisgroep belastingdienst
Het beleid van de belastingdienst inzake het instellen van een schuldonderzoek bij een boete is openbaar gemaakt in augustus 2023. Er is verzocht om openbaarmakeing van alle interne stukken waarin vastlegging heeft plaatsgevonden over het beleid met betrekking tot het (zuivere) schuldonderzoek (ad titel 5.2 AWB). In dit stuk vindt u werkinstructies, interne memo's, standpunten, notulen van vergaderingen etc. Het stukken kunt u hier raadplegen. Een aantal zaken vallen op:
- Voor de matiging van een boete wordt ook naar het huidige gedrag gekeken
- Voor verzuimboetes is minder ruimte voor responsief handhaven
- Vragen stellen over de boete toegestaan maar belastingplichtige kan zich beroepen op zijn zwijgrecht (artikel 5:10a AWB)
- Hoe moet een onderzoek inzake DGA salaris plaatsvinden
- Stappenplan inzake opleggen van een boete
- Hoe werkt het schuldonderzoek
- Wanneer melding mogelijke fraudezaak
Fiscale boete en advisering
Het opleggen van boeten is maatwerk. Met alle relevante feiten en omstandigheden moet rekening worden gehouden.
Als de Belastingdienst u een boete oplegt, neem dan contact met ons op. Wij kunnen beoordelen of de boete naar de regelen der kunst is opgelegd en of alle omstandigheden voldoende in de boetehoogte zijn verwerkt.
Neem vrijblijvend contact op als u een boete heeft gekregen.
Vereisten belastingdienst bij opleggen boete
Als de inspecteur een belastingplichtige een boete oplegt moet de inspecteur uiterlijk op het moment van bekendmaken van de de boete de reden noemen. Bij onduidelijkheid komt alleen betekenis toe aan wat er op het aangiftebiljet is vermeld. In een procedure bij het Gerechtshof Den Bosch komt een boete aan de orde i.v.m. het niet tijdig betalen van aangiftebelasting, in deze de BTW (artikel 67f AWR). Er wordt niet aan de vereisten van artikel 67f AWR voldaan, de boete wordt vernietigd. De Hoge Raad (ECLI:NL:HR:2021:704) heeft in 2021 het oordeel van het Gerechtshof (ECLI:NL:GHSHE:2019:2155) bevestigd.
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Bron fiscale boete door schulden
Vrijspraak van Belastingfraude door vertrouwen op advies belastingadviseur
De Rechtbank oordeelt tot vrijspraak van een belastingplichtige omdat hij mocht vertrouwen op het advies van zijn adviseur. Het verwijt betreft het doen van onjuiste en onvolledige aangifte inkomstenbelasting en witwassen.
Belastingfraude of onjuist advies ?
De zaak bij de strafrechtelijke procedure bij de Rechtbank gaat over het feit of een belastingplichtige op zijn adviseur mag vertrouwen en dat hierdoor geen sprake is van een strafbaarfeit dat is gepleegd door belastingplichtige. De feiten zijn de volgende:
- Een DGA is eigenaar van een tweetal onroerende zaken die worden verhuurd aan een BV waarin hij een aanmerkelijk belang heeft;
- Op grond van Nederlandse wetgeving is dan de zogenaamde ter beschikkingstellingsregeling van toepassing (heffing over huurinkomsten -/- kosten in box 1) (artikel 3:92 wet IB);
- Tot het belastingjaar 2005 wordt dit inkomen ook in box 1 aangegeven;
- Door de adviseur van de belastingplichtige (of verdachte) wordt een zogenaamde Antillenroute opgezet, waarbij een bedrijf op Curacao is opgericht. Volgens de adviseurs is de structuur niet transparant;
- Door de structuur heeft - volgens de adviseurs - de belangplichtige geen AB meer in zijn bedrijf. De verhuur zou dan plaatsvinden via Box 3 (en niet meer via Box 1). De adviseurs hebben conform de nieuwe structuur de aangiften inkomstenbelasting opgesteld en ingediend (na akkoor van belastingplichtige);
In geschil is of de belastingplichtige opzettelijk onjuist aangifte heeft gedaan door aan te geven dat de TBS regeling niet meer toepassing is. Omdat de belastingplichtige niet hoeft te twijfelen aan de deskundigheid van zijn adviseurs te twijfelen. Dat nadien blijkt dat de structuur wel transparant is en dat dus onjuiste aangifte is gedaan, is niet relevant. De belastingplichtige mag vertrouwen op de adviezen van zijn adviseur.
Noot belastingfraude en vertrouwen op adviseur
Witwassen is in veel zaken een hip en hot item. Bijna dagelijks wordt dit 'grote woord" gebruikt voor van alles en nog wat. Witwassen ziet onder meer of het verrichten van handelingen ter verhulling van de illegale herkomt van geld (of goederen). Het geld wordt als het ware teruggebracht in het maatschappelijk verkeer. Er moet dus sprake zijn van een onderliggende criminele activiteit (zoals drugshandel of illegale activiteiten). Een dergelijke criminele activiteit kan ook zijn het opzettelijk onjuist doen van aangifte. In deze casus is door de belastingplichtige niet opzettelijk onjuist aangifte gedaan, maar heeft hij het advies van zijn adviseur opgevolgd.
Bij fiscale fraude denk je niet direct aan witwassen. De Hoge Raad heeft echter in 2008 geoordeeld dat belastingfraude in beginsel ook witwassen oplevert. De belastingplichtige die opzettelijk onjuist aangifte doet en hiermee belastingen niet zou betalen, heeft de beschikking gehad over een geldbedrag (de niet afgedragen belastingen) dat afkomstig is uit een misdrijf. Het OM volgt deze route ook vrijwel altijd. Bij een verdenking (of vermoeden) van witwassen is soms niet vereist dat het onderliggende grond delict wordt bewezen. Als er voldoende feiten zijn die duiden op witwassen mag van de verdachte worden geëist dat hij met een (controleerbare / verifieerbaar) verklaring komt. Voor de liefhebber is de zogenaamde zestappen uitspraak van het Gerechtshof in Amsterdam hierbij van belang (lees ook dit artikel hierover).
Ten tijde van het indienen van de aangifte was sprake van een pleitbaar standpunt, dit moet mede worden bezien op grond van de maatstaven op dat moment en het handelen conform een advies van deskundigen. Het opzetten van een structuur - met deskundige adviseurs - is daarom niet strafbaar. De opgestelde documenten zijn ook civielrechtelijk niet vals, het betreft immers overeenkomsten waaraan gewoon uitvoering is gegeven. Dat de situatie fiscaal wordt geherkwalificeerd doet hieraan niet af. Volgens de Hoge Raad kan er ook - voorafgaand aan een misdrijf - geen sprake zijn van witwassen. De vraag is ook of er sprake kan zijn van witwassen.
De vraag is dus of een belastingplichtige altijd mag vertrouwen op zijn adviseur. Volgens de Hoge Raad (in 2009) is dit niet altijd zo. Het moet wel gaan om een deskundige adviseur. Uit diverse jurisprudentie valt het herleiden dat een belastingplichtige rechtvaardig op zijn adviseur mag vertrouwen indien:
- hij een deskundige adviseur heeft gekozen
- hij alle feiten aan de adviseur heeft verstrekt en controleert of de adviseur deze heeft meegenomen
- bij twijfel vragen stellen aan je adviseur (of vraag een second opinion)
- voor het advies van de advisrur exact uit
In de procedure wordt nog aan de orde gesteld dat de zaak wel heel lang heeft geduurd (8,5 jaar) en dat dit in strijd is met artikel 6 van het Europees Verdrag tot bescherming van de rechten van de Mens en de fundamentele vrijheden (EVRM). Dit is volgens de rechtbank niet zo. Slechts in zeer uitzonderlijke omstandigheden is er plaats voor een niet-ontvankelijkverklaring van de officier van justitie op de grond dat het instellen of voortzetten van die vervolging in strijd is met artikel 6 EVRM. Er moet dan sprake zijn van een onherstelbare inbreuk op het recht op een eerlijk proces die niet op een aan de eisen van een behoorlijke en effectieve verdediging beantwoordende wijze is of kan worden gecompenseerd. Daarbij moet die inbreuk het verstrekkende oordeel kunnen dragen dat – in de bewoordingen van het Europees Hof voor de Rechten van de Mens (ECLI:NL:HR:2020:1890). Van een onherstelbare inbreuk is volgens de rechtbank geen sprake. De rechtbank komt als volgt tot deze conclusie:
- De omvang en ingewikkeldheid van de zaak en de nog nader verrichte onderzoekshandelingen rechtvaardigden een enigszins langere procesduur, terwijl de rechtbank - in het stadium waarin de procedure zich thans bevindt - nog niet tot de conclusie kan komen dat er (mede door dat tijdsverloop) geen sprake meer kan zijn van een effectieve verdediging waardoor er sprake is van een onherstelbare schending van het recht op een eerlijk proces.
Al met al, je mag op een deskundige vertrouwen bij het doen van aangifte. In dergelijke gevallen kan van het opzettelijk onjuist doen van aangifte geen sprake zijn. De belastingplichtige moet zich dan wel houden aan de adviezen van de adviseur (lees de uitspraak van de Rechtbank inzake de emigrerende DJ) en moet er niet sprake zijn van een structuur zonder enig zakelijk karakter met als doel om enkel belasting in Nederland te ontgaan (Gerechtshof 2022).
Bron vertrouwen op adviseur is niet strafbaar
Hoge Raad d.d. 7 oktober 2008 ECLI:NLHR:2008:BD2774
Rechtbank Oost Brabant d.d. 27 december 2021 ECLI:NL:RBOBR:2021:6903
Hoge Raad d.d. 1 december 2020 ECLI:NL:HR:2020:1890
Hoge Raad d.d. 21 april 2020 ECLI:NL:HR:2020:572
Gerechtshof Amsterdam d.d. 11 januari 2013 ECLI:NL:GHAMS:2013:BY8481
Hoge Raad d.d. 13 februari 2009 ECLI:NL:HR:2009:BH2586
Gerechtshof d.d. 25 januari 2022 ECLI:NLGHSHE:2021:157
DJ
Dwangsom Belastingdienst
Als de Belastingdienst niet binnen de wettelijke termijn een beslissing neemt, kunt u schadevergoeding (via de rechter) claimen of aan de Belastingdienst een dwangsom opleggen. U moet hiertoe de Belastingdienst in gebreke stellen en nog eenmaal een termijn van 14 dagen geven om te reageren. Als u verder niks hoort, heeft u recht op een dwangsom, deze kan oplopen tot ruim € 1.200.
Dwangsom
De dwangsom bedraagt € 20 per dag voor de eerste 14 dagen, € 30 per dag voor de volgende 2 weken en € 40 per dag voor de daaropvolgende 2 weken. De maximale dwangsom bedraagt € 1.260.
Wanneer recht op dwangsom?
De Belastingdienst moet binnen 6 weken beslissen op een bezwaarschrift (tenzij tijdige mededeling dat sprake is van uitstel). Bij aanvraag van een beschikking (bijvoorbeeld voor een fusie of geruisloze inbreng) is de termijn 8 weken. De termijn gaat lopen zodra de Belastingdienst uw brief heeft ontvangen. De beslistermijn kan door de Belastingdienst worden uitgesteld of verlengd.
Hoe werkt het?
U heeft een bezwaar- of verzoekschrift verstuurd en u hoort - na 6 of 8 weken - niets.
- Download onderstaand formulier als de termijn zonder mededeling is verstreken.
- Vul het formulier in.
- Stuur het formulier op (per fax en post).
Het effect
De Belastingdienst is een professionele organisatie. Het kan en mag dus niet zo zijn dat het aanvragen van een dwangsom invloed heeft op de inhoudelijke kwestie. Door het indienen van de dwangsom wilt u de afhandeling bespoedigen. Daarnaast krijgt u wellicht een extra bedrag als er geen reactie volgt.
Formulieren en downloads dwangsom
Voordat u de dwangsom kunt vragen, moet u eerst een formulier invullen waarin u de Belastingdienst in gebreke stelt. Dit formulier kunt u hier downloaden. Het formulier om een dwangsom aan te vragen, kunt u hier downloaden.
FIOD legt beslag op crypto
De FIOD (en het Openbaar Ministerie) heeft beslag gelegd op een zogenaamde cryptowallet. Er is (bij tientallen verdachte criminelen) beslag gelegd op zo'n € 25.000.000 aan cryptovaluta. Diverse crypto exchanges (zeg cryptobanken) hebben medewerking verleend aan de FIOD om bij de digitale munten te kunnen komen. De exchanges zijn (volgens Nederlandse wetgeving) verplicht om medewerking te verlenen en doen dit dus ook. De verdachten komen uit Nederland, maar ook uit het buitenland.
Nieuws: Crypto vanaf 1 janauri 2026 automatisch in uw aangifte inkomstenbelasting. Crypto aanbieders zijn vanaf dat moment verplicht om gegevens uit te wisselen met de belastingdienst. Het wetsvoorstel (link) hierover is in juli 2025 naar de tweede kamer gestuurd. Eerste rapportage is dan op 31 januari 2027 (over 2026).
Jaarverslag FIOD 2024
In het jaarverslag van de FIOD over 2024 (publicatie 21 mei 2025) wordt nader ingegaan op de voortdurende internationalisering en digitalisering van de maatschappij. Digitale criminele geldstromen en internationale samenwerking spelen een steeds grotere rol in financiële en fiscale criminaliteit en daarmee in de opsporing van de FIOD. Cybercrime en het gebruik van crypto komt steeds vaker voor en kennis hieromtrent binnen het Financial Adveanced Cyber Team (FACT) wordt opgeschaald.
Cryptovaluta, FIOD en witwassen
Criminelen bezitten en gebruiken cryptovaluta om anoniem te betalen en te sparen. Onder meer gijzelsoftware, drugs, belastingontduiking en mensenhandel worden vaak afgehandeld via de betaling van crypto. Tijdens het recente onderzoek is gebleken dat criminelen ongewenste koerswisselingen tegengaan door de cryptovaluta om te zetten in zogenoemde ‘stable coins’ zoals USDT. Dit zijn cryptovaluta waarvan de waarde is gekoppeld aan de Amerikaanse dollar. Hiermee elimineren de criminelen de elementen van onzekerheid qua koersschommelingen.
Noot fiscaal jurist inzake crypto
Het is voor de Nederlandse overheid mogelijk om inzicht te krijgen in cryptowallets van belastingplichtigen. De Europese wetgeving hiertoe wordt de komende jaren aangepast, waardoor dit inzicht spontaan bekend moet worden (dus zonder dat het wordt opgevraagd). Steeds meer belastingplichtigen en criminelen gaan begrijpen dat crypto niet meer als geheim spaarpotje kan worden gebruikt. Wij krijgen dagelijks vragen van belastingplichtigen over het gebruik van crypto. Sinds een jaar zijn een tweetal fiscaal juristen op ons kantoor dagelijks bezig met de fiscale merites hieromtrent. Heeft u vragen of opmerkingen, stuur dan gerust een e-mail.
Bron FIOD en crypto
Fiscale boete of gevangenisstraf
FIOD invallen, boekenonderzoeken en fraudebestrijding staan hoog op de agenda de laatste jaren. In 2014 is er een nieuwe Wet aanpak fraude toeslagen en fiscaliteit ingevoerd (artikel 69a AWR). Normaal krijgt u een boete als u niet of niet tijdig uw belasting heeft betaald, de Belastingdienst kan echter ook kiezen voor een strafrechtelijke route met maximaal 6 jaar.
Boete bij te laat betalen
Normaal krijgt u een verzuimboete (artikel 67c AWR) als u uw belasting te laat heeft betaald. De boete bedraagt maximaal zo'n € 5.200. Als u niet zo'n keurige belastingbetaler bent en als er dus sprake is van opzet of grove schuld, dan kan de boete (artikel 67f AWR) worden verhoogd tot 100% van de te weinig betaalde of afgedragen belastingen.
Door allerlei fraudes bij toeslagen kwam er een nog strengere maatregel. Echte fraudeurs (kwaadwillenden) moeten via strafvervolging uiteindelijk de gevangenis in (artikel 69a AWR). Naast de gevangenisstraf kunt u ook nog een boete (in geld) krijgen. Door deze nieuwe wetgeving kunnen fraudeurs en oplichters nog beter worden aangepakt. De bepaling is zeker niet bedoeld voor mensen die simpelweg hun belasting niet kunnen betalen omdat er geen geld is, de goedwillende ondernemer of particulier hoeft zich dus normaal gesproken geen zorgen te maken. Als u om uitstel van betaling vraagt of betalingsonmacht heeft gemeld, dan hoeft u zich geen zorgen te maken (artikel 69c lid 3).
Fiscale boete of verbeurdverklaring
Een (fiscale of geld) boete is niet aftrekbaar (artikel 3.14 lid 1 onder c Wet IB). Het kan namelijk niet zo zijn dat een straf minder pijn doet doordat de boete aftrekbaar is. Ook boetes, kosten en lasten die hiermee (of met een misdrijf) samenhangen zijn niet aftrekbaar (mits belastingplichtige onherroepelijk is veroordeeld). Uit de wet, de wetsgeschiedenis en enkele uitspraken van rechters volgt echter wel dat verbeurdverklaringen gewoon aftrekbaar zijn. De verbeurdverklaring is een straf (sanctie) in het strafrecht waarbij de rechter bepaalt dat de belastingplichtige de (veroordeelde) eigendom over een voorwerp (of geld) verliest en waarbij de staat die eigendom verkrijgt. Als het voordeel wordt belast en dit voordeel wordt afgenomen dan is het (financieel) logisch dat dit aftrekbaar is (artikel 3.14 lid 3 wet IB). Aftrek zal plaatsvinden in het jaar waarin de ontneming feitelijk heeft plaatsgevonden. Tot zover is het helder.
In een uitspraak van het Gerechtshof Amsterdam d.d. 15 mei 2014 (ECLI:NL:GHAMS:2014:3208) oordeelde deze belastingkamer echter anders. Het Gerechtshof stelde dat de verbeurdverklaring - onder omstandigheden - niet aftrekbaar was omdat deze samenhangt met criminele kosten (artikel 3.14 lid 1 onderdeel d wet IB). Dit is echter "onder omstandigheden". Omdat de Hoge Raad er verder niks mee deed is het nog gissen hoe dit moet worden gezien. Het lijkt erop dat een verbeurdverklaring niet aftrekbaar is deze moet worden gezien als een (punitieve) straf of sanctie. Een normale verbeurdverklaring (ontnemingsactie) is dus gewoon aftrekbaar omdat deze moet worden gezien als de voldoening van straf (geldbedrag).
Verzuimboete en strafververvolging
De Hoge Raad oordeelt in 2022 dat de strafrechtelijke vervolging van een natuurlijk persoon wegens een belastingverzuim wel mogelijk is, ook al is aan de BV een fiscale sanctie opgelegd. De DGA wordt namelijk als prive persoon (natuurlijk persoon) vervolgd in de hoedanigheid van de persoon die de opdracht heeft gegeven aan het door BV begane feit (feitelijke leiding). Daarnaast is er een verschil tussen de aard en ernst van het strafbare feit en de oplegging van de verzuimboete. De zaak wordt deels afgerond en wel verwezen.
Noot fiscaal jurist over boete of gevangenisstraf
De Belastingdienst kan soms stevig ten strijde trekken. In een procedure bij het Gerechtshof was duidelijk dat er niet tijdig was betaald. De ondernemer (B.V.) had ook geen uitstel van betaling aangevraagd en / of betalingsonmacht gemeld. De rechter was echter zorgvuldig in haar afweging. Er was geen sprake van een fraudeur of boef (kwaadwillende), er kon simpelweg niet worden betaald. Als niet is aangetoond dat er sprake is van een "boef", dan heeft de wetgever niet voor ogen gehad dat hiervoor artikel 69a AWR moet worden toegepast. De Belastingdienst heeft voldoende middelen (beslag, etc.) om belastingplichtigen die niet betalen aan te pakken, iemand hoeft dan niet direct de gevangenis in. Als iemand niet kan betalen, dan hoeft hij nog niet zomaar de gevangenis in, aldus het Gerechtshof. De wetgeving is geschreven om fraudeurs aan te pakken.
De Belastingdienst moet via de reguliere kanalen proberen belastingaanslagen te innen. Hierbij moet de Belastingdienst correct, netjes en voortvarend te werk gaan. Als de Belastingdienst dit niet doet (of als dit niet lukt), dan noemen we dit "pech". Het moet dan niet mogelijk zijn om iemand de gevangenis in te jagen.
Vragen over fiscale boetes? Bel gerust voor een vrijblijvende afspraak.
Bron geldboete of gevangenisstraf
Gerechtshof Arnhem - Leeuwarden d.d. 13 februari 2019 (ECLI:NL:GHARL:2019:1244)
Geschillen met de Belastingdienst & formeel belastingrecht
Feitelijk kennen we binnen het belastingrecht 2 soorten regels:
- De feitelijke regels (het materiële belastingrecht): deze bestaan uit de regels en wetten die bepalen hoeveel belasting u moet betalen of terugkrijgt. Hierbij kunt u denken aan inkomstenbelasting, vennootschapsbelasting, etc.
- De formele regels (het formele belastingrecht): deze regels gaan over het vaststellen van de belastingschuld en de betaling / inning.
Het formele belastingrecht
Het formele belastingrecht ziet met name op bezwaarzaken, beroepszaken (procedures) en het verminderen of voorkomen van sancties.
Het formele belastingrecht een vak
Er zijn enkele kantoren in Nederland die zich specifiek richten op het formele belastingrecht. Sinds 2012 richt ons kantoor zich specifiek op procedures welke betrekking hebben op het formele belastingrecht. Bij het formele belastingrecht moet u denken aan:
- bevoegdheden van de Belastingdienst bij een boekenonderzoek of FIOD-inval;
- fiscale bezwaarprocedures;
- fiscaal invorderingsrecht;
- beslagleggingen;
- betalingsregelingen;
- fiscale beroepsprocedures.
Binnen het formele belastingrecht spelen veelal de volgende vraagstukken:
- rechtszekerheid belastingplichtige voldoende in acht genomen;
- werkwijze Belastingdienst correct;
- wetgeving op de juiste wijze tot stand gekomen;
- regels algemene wet bestuursrecht en algemene wet inzake rijksbelastingen in acht genomen (motivering, termijnen, tijdigheid, uitoefening bevoegdheden, etc.).
Als u vragen opmerkingen heeft, belt u gerust met één van onze specialisten. Dit kan geheel vrijblijvend.
Informatiebeschikking en dwangsom
Als de inspecteur van mening is dat niet aan de informatieverplichtingen wordt voldaan, dan kan de inspecteur een informatiebeschikking nemen. Een dergelijk informatieverplichting kan ook aan de belastingadviseur , accountant of administratieplichtige worden opgelegd. De inspecteur heeft nog meer mogelijkheden. Zo is het niet voldoen aan de informatieverplichtingen ook een strafbaar feit (artikel 68 en 69 AWR).
De inspecteur kan het nakomen van de informatieverplichtingen ook in een civiele (kort geding) procedure afdwingen, dit wordt in onderstaande procedure bij de rechtbank Noord Holland d.d. 5 februari 2025 behandeld (ECLI:NL:RBNHO:2025:875). In deze procedure wordt een dwangsom van € 750.000 gevorderd, deze wordt afgewezen. De opgelegde dwangsom van € 100.000 per dag is echter ook stevig.
Op laste van een dwangsom wordt dan nakoming van de informatieverplichtingen gevorderd. Doordat de inspecteur dit dwangmiddel steeds vaker aan de orde stelt schrijven wij dit artikel. Wij voeren regelmatig procedures over de informatiebeschikking. Zijn er dus vragen neem gerust contact met ons op.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
De informatiebeschikking is een dwangmiddel
De informatiebeschikking is eigenlijk in de wet opgenomen ter verbetering van de rechtsbescherming van belastingplichtigen, de praktijk werkt vaak anders. Deze verbetering van de rechtsbescherming is erin gelegen dat u zich kunt verweren tegen de door de Belastingdienst gestelde vragen. Indien blijkt dat u ten onrechte niet hebt meegewerkt aan een informatieverzoek, zal de rechter u een hersteltermijn bieden. Dat doet hij tenzij het niet mogelijk is aan de verplichting te voldoen ofwel indien u misbruik van procesrecht maakt. In de informatiebeschikking neemt de inspecteur op aan welke verplichting u niet hebt voldaan en waarop hij deze mening baseert. Omdat de informatiebeschikking tevens als moment van heroverweging geldt, moet voor u voldoende duidelijk zijn wat de inspecteur precies van u verwacht en wat u in zijn ogen hebt nagelaten. Maar wat als de inspecteur slechts algemeenheden opneemt in de informatiebeschikking? De rechtbank oordeelde dat de inhoud van de vragen zo algemeen was, dat de informatiebeschikking vernietigd dient te worden. Er zijn meerdere gronden waarom een informatiebeschikking soms niet juist of op de juiste gronden wordt verzonden. Soms kan een informatiebeschikking ook de omkering van de bewijslast tot gevolg hebben.
Belastingrecht en Informatieverstrekking
De uitspraak van de Rechtbank Noord-Holland in de zaak tussen de Belastingdienst en een eigenwijze belastingplichtigen. Dit vonnis benadrukt dat belastingplichtigen gehouden zijn om gevraagde informatie volledig en tijdig te verstrekken en dat het niet naleven van deze verplichting aanzienlijke juridische en financiële gevolgen kan hebben.
Feiten van de zaak, de dwangsom bij een informatiebeschikking
De Belastingdienst heeft sinds 2017 herhaaldelijk verzocht om informatie over buitenlandse bankrekeningen en vermogensbestanddelen van de belastingplichtige. Dit verzoek bleef onbeantwoord, ondanks een eerdere veroordeling door de voorzieningenrechter van de Rechtbank Gelderland op 1 december 2022. In dat vonnis werd een dwangsom van €15.000 per dag opgelegd met een maximum van €350.000.
Omdat de gedaagden niet volledig aan dit vonnis hebben voldaan, heeft de Belastingdienst verdere juridische stappen ondernomen, waaronder executoriaal beslaglegging op onroerende zaken en een hernieuwde eis om volledige medewerking.
Uitspraak van de Rechtbank inzake dwangsom 100.000 euro per dag
De rechtbank oordeelde dat de belastingplichtige hun wettelijke verplichting niet is nagekomen. De rechter heeft:
- De gevorderde dwangsom van € 750.000 wordt afgewezen.
- Belastingplichtige veroordeeld tot het verstrekken van de gevraagde informatie binnen 14 dagen.
- Een dwangsom opgelegd van € 100.000 per dag zonder maximum totdat aan de informatieverplichting is voldaan.
- De proceskosten van € 2.134,97 ten laste van belastingplichtige gelegd.
- Uitvoerbaarheid bij voorraad bepaald.
De rechtbank verwierp het argument dat het fysiek onmogelijk zou zijn om bepaalde documenten te verkrijgen. Dit dient eventueel in een executiegeschil aan de orde te komen, maar vormt geen grond voor vrijstelling van de informatieverplichting.
Advies belastingplichtigen inzake informatiebeschikking
- Wees proactief – Kom belastinginformatie-verzoeken tijdig en volledig na en beoordeel altijd of het verzoek redelijk is, overleg dit met een fiscaal jurist.
- Bezwaar: overweeg om in bezwaar te gaan tegen de informatiebeschikking
- Aanslag is al opgelegd: als de aanslag al definitief is opgelegd vervalt de grond onder de informatiebeschikking, aldus de Hoge Raad op 2 oktober 2015 ECLI:NL:HR:2015:2895
- Termijnverlenging: het opleggen van een informatiebeschikking zorgt ervoor dat de navorderingstermijn wordt verlengd (artikel 52a lid 2 AWR).
- Vragen herhalen: als de inspecteur vragen zou herhalen in de informatiebeschikking kan de rechter deze soms vernietigen, zie Gerechtshof Arnhem Leeuwarden d.d. 11 juli 2017 ECLI:NL:GHARL:2017:5864
- Geliquideerde BV: aan een geliquideerde rechtspersoon kan geen informatiebeschikking worden opgelegd, aldus Gerechthof Arnhem Leeuwarden d.d. 17 november 2020 ECLI:NL:GHARL:2020:9537
- Documenteer alles – Bewaar bewijsstukken van verstrekte informatie en correspondentie met de Belastingdienst.
- Wacht niet te lang – Het negeren van brieven kan leiden tot hoge dwangsommen en beslagleggingen.
Noot van een Fiscaal Jurist inzake dwangsom en informatiebeschikking
Deze zaak onderstreept het belang van een tijdige en volledige informatieverstrekking aan de Belastingdienst. Niet voldoen aan deze verplichting kan resulteren in aanzienlijke financiële schade en juridische complicaties. In deze procedure is de Belastingdienst al sinds 2017 (ruim 7 jaar) met belastingplichtige aan het "stoeien". Of er sprake is van een spoedeisend belang wordt in de uitspraak niet duidelijk, in R.O 4.2. staat echter dat dit niet door belastingplichtige is betwist, dit zou een blunder van belastingplichtige en/of diens adviseurs kunnen zijn.
. Op grond van een Woo verzoek is er meer informatie vanuit de Belastingdienst bekend over een informatiebeschikking, dit document kunt u hier raadplegen. De Belastingdienst hoeft een belastingplichtige niet te vertellen waarom een informatiebeschikking wordt gestuurd en/of op grond waarvan de gevraagde inlichtingen moeten worden verstrekt (Hoge Raad d.d. 4 juni 2010 ECLI:NL:HR:2010:BM0137).
De Belastingdienst heeft soms iets te snel de neiging om de bewijslast om te keren richting de belastingplichtige, dit wordt ook steeds vaker als dreigement gebruikt. Sinds enkele jaren kan de Belastingdienst een briefje sturen aan de Belastingplichtige, dit met het verzoek om bepaalde informatie aan te leveren, de zogenaamde informatiebeschikking. Dit doet de Belastingdienst als ze denken (of vermoeden) dat er sprake is van fraude of achterwege laten van inkomen (zeg zwart geld). Tegen een informatiebeschikking kan de belastingplichtige in bezwaar en beroep, dit maakt de rechtszekerheid iets groter. Het is echter moeilijk te bewijzen als u geen misdrijf heeft gepleegd en / of zwart geld heeft, immers wat niet is gebeurd is niet gebeurd.
Bent u als ondernemer of particulier in een vergelijkbare situatie verwikkeld of vreest u voor een belastingcontrole? Neem dan contact met ons op. Wij kunnen u juridisch bijstaan en helpen om problemen met de Belastingdienst te voorkomen of op te lossen.
Liquidatie vennootschap binnen fiscale eenheid
Toepassing van de hardheidsclausule met betrekking tot artikel 15ai Wet Vpb 1969 en liquidatie binnen fiscale eenheid
Op 5 februari 2025 is een belangrijke mededeling gepubliceerd over het toepassen van de hardheidsclausule in geval van een liquidatie binnen een fiscale eenheid in relatie tot de antimisbruikbepaling van artikel 15ai Wet VPB 1969. In dit artikel wordt ingegaan op deze goedkeuring.
Hardheidsclausule binnen fiscale wetgeving
De hardheidsclausule is opgenomen in artikel 63 van de Algemene Wet Rijksbelastingen (AWR). De hardheidsclausule is een bepaling in de Algemene wet inzake rijksbelastingen (Awr), die het mogelijk maakt om af te wijken van de strikte toepassing van de belastingwetgeving in gevallen waarin het resultaat van die wetgeving onredelijk of onevenredig zwaar zou zijn voor de belastingplichtige.
Het doel van de hardheidsclausule is om, zoals de wettekst zelf beschrijft, onbillijke gevolgen van wetgeving te voorkomen. Wanneer de wet in een bepaald geval niet past bij de werkelijke situatie of de bedoeling van de wetgever dan heeft de Staatsecretaris door toepassing van de hardheidsclausule de mogelijkheid om de gevolgen van deze wetgeving buiten toepassing te laten. Dit zorgt voor een zekere flexibiliteit in de belastingwetgeving en voorkomt dat belastingplichtigen onterecht benadeeld worden door vaak onbedoelde gevolgen.
Artikel 15ai wet VPB
Artikel 15ai legt een sanctie op bij de beëindiging van de fiscale eenheid of bij de ontvoeging van een vennootschap. De sanctie houdt in dat vermogensbestanddelendie binnen de fiscale eenheid zijn overgedragen, op het moment van de ontvoeging van de vennootschap tegen de werkelijke waarde worden gewaardeerd. Dit kan leiden tot een fiscale herwaardering waarbij belasting wordt geheven over het verschil tussen de oorspronkelijke waarde en de hogere werkelijke waarde op het moment dat de vermogensbestanddelen zijn overgedragen. =
De sanctie is bedoeld om belastingontwijking of besparing te voorkomen door ervoor te zorgen dat er geen belastingvoordeel ontstaat bij de overdracht van vermogensbestanddelen binnen de fiscale eenheid.
Toepassing hardheidsclausule in relatie tot artikel 15ai
De toepassing van de hardheidsclausule is voor de volgende situatie
goedgekeurd:
- A B.V. – B.V. en C. B.V. een fiscale eenheid voor de vennootschapsbelasting. C. B.V. wordt geliquideerd binnen de fiscale eenheid, in dat kader ontvangt B B.V. vermogensbestanddelen van C B.V. Door de liquidatie is C B.V. geen onderdeel meer van de fiscale eenheid. De sanctie van artikel 15ai blijft buiten toepassing omdat artikel 15ai een ontvoegingstijdstip vereist. Omdat C B.V. wordt geliquideerd is sprake van een beëindiging van een fiscale eenheid door ontbinding en vereffening (artikel 15aa, eerste lid, onderdeel c, Wet Vpb 1969) hierdoor is geen sprake van een ontvoeging in de zin van artikel 15ai.
Voor zover niets nieuws.
Op een later moment eindigt de (resterende) fiscale eenheid tussen A. B.V. en B. B.V. omdat A. B.V. niet meer voldoet aan de bezitseis (ten minste 95% van de aandelen in B.V.). Door het beëindigen van de fiscale eenheid zou artikel 15ai Wet Vpb 1969 in werking treden voor de vermogensbestanddelen die eerder in het kader van de liquidatie van C. B.V. binnen de fiscale eenheid zijn overgedragen aan B B.V. Deze situatie wordt onwenselijk geacht waardoor is goedgekeurd dat door toepassing van de hardheidsclausule de gevolgen van artikel 15ai buiten toepassing worden gelaten ten aanzien van de vermogensbestanddelen die bij de liquidatie van C. B.V. zijn overgedragen aan B B.V.
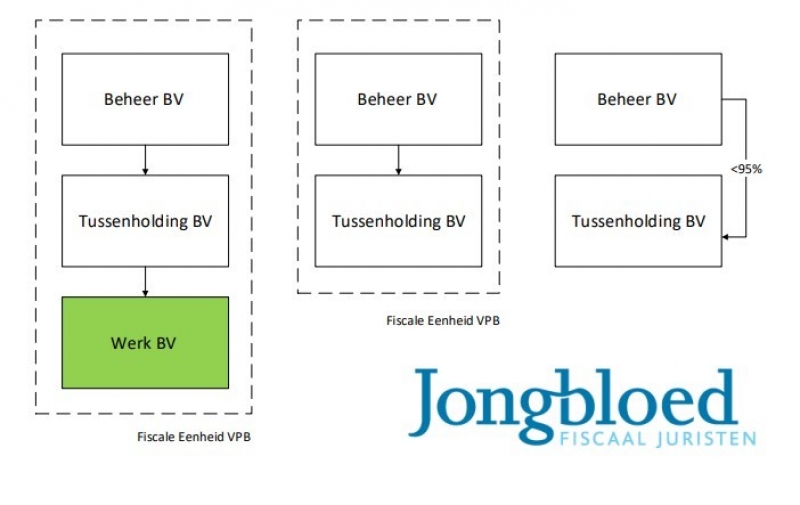
Noot fiscaal jurist inzake hardheidsclausule bij liquidatie
De fiscale wet- en regelgeving ten aanzien van fiscale eenheid problematiek en herstructureringen is complex. Overweegt u een herstructurering of het aangaan of verbreken van een fiscale eenheid dan is het verstandig dit in overleg met uw fiscalist te doen.
Neem gerust contact op voor een persoonlijk gesprek of een vrijblijvende consultatie. Samen zorgen we ervoor dat uw fiscale vraagstukken op een efficiënte en juridisch verantwoorde manier worden opgelost.
Liquidatieverlies regeling kost overheid 1 miljard
De uitspraak van de Hoge Raad in 2025 (inzake liquidatieverlies van buitenlandse deelneming) kan de overheid flink in de papieren lopen. Wij schreven hierover op deze site een artikel. Volgens de Hoge Raad mocht AEGON ruim € 100 miljoen aan liquidatieverliezen van 2 buitenlandse (Ierse) dochterondernemingen ten laste van de Nederlandse winst brengen. De belastingdienst weigerde de aftrek omdat er in Ierland al een tegemoetkoming is verstrekt (group relief regeling). Volgens de Hoge Raad is deze regeling geen "tegemoetkoming voor de belastingheffing voorzover deze voor de liquidatie heeft plaatsgevonden" en dus echt iets anders. De beoordeling moet plaatsvinden op het moment van liquidatie, en toen waren de verliezen niet meer verrekenbaar. De Hoge Raad oordeelde dat Aegon het volledige liquidatieverlies in aftrek mag brengen, en passeerde daarmee het advies van de procureur-generaal (ECLI:NL:PHR:2022:361). Dit "geintje" kost de belastingdienst jaarlijks 65 miljoen en over verleden ongeveer 1 miljard euro, aldus een brief van de staatssecretaris op 20 juni 2025. Vermoedelijk zal de liquidatieverliesregeling voor de toekomst worden aangepast, dit zal tijdens prinsjesdag 2025 duidelijk worden.
Bron liquidatie rechtspersoon binnen fiscale eenheid
Mededeling over toepassen hardheidsclausule binnen fiscale eenheid en artikel 15ai wet VPB
Op de zaak betrekking hebbende stukken
De belastingplichtige heeft in bezwaar recht op inzage in zijn dossier (controle en boete). In de praktijk zien wij dat deze dossierinzage frequent lastig verloopt. Er lijkt een diepgeworteld idee te bestaan bij medewerkers van de Belastingdienst dat het aan hen is te bepalen welke stukken wel en welke stukken niet tot de zaak behoren. Een misconceptie. In de jurisprudentie heeft de Belastingdienst al herhaaldelijk lik op stuk gehad. Vooralsnog leidt dit lik-op-stuk-beleid van de Hoge Raad nog niet tot aangepast gedrag bij de Belastingdienst. Wij zijn veel betrokken bij bezwaar- en beroepsprocedures, onze ervaringen hieruit worden opgenomen in dit artikel.
Dossierinzage tijdens bezwaar en ontbreken stukken
Het (evident) achterhouden van stukken ontneemt een belastingplichtige de mogelijkheid zijn zaak optimaal te bepleiten en te voorzien van tegenbewijs. Bovendien sluit het de mogelijkheid uit dat de belastingplichtige uit die niet-verstrekte stukken informatie put, die aanleiding kan vormen de aanslagen op andere gronden aan te vechten.
Hoe zit het nu met die 'op de zaak betrekking hebbende stukken' ?
Geheimhouding klikbrieven niet toegestaan
In een procedure bij de Rechtbank Zeeland West Brabant d.d. 22 januari 2025 (ECLI:NL:RBZWB:2025:300) was de inspecteur niet bereid om de inhoud van zogenaamde klikbrieven te verstrekken. De belangrijkste reden was de privacy en veiligheid van de tipgever/ klikspaan. De rechtbank is dit niet met de inspecteur eens. De inspecteur heeft onvoldoende concrete en verificeerbare redenen aangevoerd voor de geheimhouding. Het enkel stellen dat een tipgever risico loopt en hier geestelijke last van zou kunnen krijgen is onvoldoende. Er is namelijk geen onderzoek gedaan naar de feitelijke risico's voor de tipgevers. Het belang van de belastingplichtige bij de inhoud van de ongeschoonde inhoud van de klikbrieven weegt zwaarder dan de reden voor geheimhouding. De brireven moeten binnen 2 weken aan belastingplichtige worden verstrekt.
Stukken strafdossier niet verstrekt door inspecteur
De FIOD heeft een strafrechtelijk onderzoek ingesteld bij de heer X (handel in sigaretten). De inspecteur legt naheffingsaanslagen op van ruim 100.000 euro. In geschil is of de naheffingsaanslagen terecht zijn opgelegd en/of de inspecteur in dat kader alle op de zaak betrekking hebbende stukken heeft ingebracht. De inspecteur stelt dat hieraan keurig is voldaan doordat hij een bewerkte versie van het overzichtsproces verbaal en een aantal bijlagen heeft verstrekt, dit terwijl het volledige FIOD dossier hem ter beschikking stond (aldus de bevestiging tijdens de zitting). De rechtbank Noord Holland d.d. 2 april 2024 (ECLI:NL:RBNHO:2024:3170) is het hier niet mee eens. De inspecteur is echter volgens de rechtbank verplicht om alle op de zaak betrekking hebbende stukken te overleggen. Dit zijn alle zaken die hem ter raadpleging ter beschikking staan of hebben gestaan en die voor de beslechting van het geschil relevant kunnen zijn. Het staat de inspecteur dan niet vrij om zelf een selectie te maken. Beroep op artikel 8:29 AWB slaag niet. Volgens de rechtbank heeft de inspecteur door zijn eigen selectie te maken artikel 8:42 eerste lid AWB geschonden. Hierdoor blijft onduidelijk of de heer X de sigaretten voorhanden heeft gehad. Voor een verdieping over dit onderwerp kunt u ook onderstaande arresten raadplegen:
- Hoge Raad d.d. 3 april 2009 ECLI:NL:HR:2009:BH9184 (anonimisering op de zaak betrekking hebbende stukken)
- Hoge Raad d.d. 23 mei 2014 ECLI:NL:HR:2014:1182 (selectie maken stukken door inspecteur)
- Hoge Raad d.d 4 mei 2018 ECLI:NL:HR:2018:672 (uitleg op de zaak betrekking hebbende stukken)
- Hoge Raad d.d. 25 juni 2021 ECLI:NL:HR:2021:995 (op de zaak betrekking hebbende stukken en strafdossier)
Wettelijk kader bij op de zaak betrekking hebbende stukken
Vertrekpunt voor een discussie is de wet. Laten we hier eens doorheen wandelen.
Artikel 7:4 Algemene Wet Bestuursrecht luidt als volgt:
- Tot tien dagen voor het horen kunnen belanghebbenden nadere stukken indienen.
- Het bestuursorgaan legt het bezwaarschrift en alle verder op de zaak betrekking hebbende stukken voorafgaand aan het horen gedurende tenminste een week voor belanghebbende ter inzage. (…)
De Belastingdienst moet de op de zaak betrekking hebbende stukken bij een gerechtelijke procedure ook toezenden aan de rechtbank (8:42 Algemene Wet Bestuursrecht). Voldoet de belastinginspecteur niet aan deze inlichtingenplicht, dan kan de rechtbank daaraan de gevolgen verbinden die haar geraden voorkomen (8:31 Algemene Wet Bestuursrecht).
Rechtspraak inzake op de zaak betrekking hebbende stukken
Er zijn diverse uitspraken en arresten met betrekking tot (de gevolgen van het niet) verstrekken van de op de zaak betrekking hebbende stukken.
- Gerechtshof 's Hertogenbosch (ECLI:NL:GHSHE:2022:4703) d.d. 29 december 2022. Een belastingplichtige wordt via een beschikking aansprakelijk gesteld voor een belastingschuld van een derde. Naar het oordeel van het Gerechtshof heeft de Belastingdienst (formeel ontvanger) onrechtmatig gehandeld door de beschikking af te geven zonder een goed onderzoek naar bewijs te verrichten (naar de verzending van de naheffingsaanslagen). Ook zijn de op de zaak betrekking hebbende stukken niet verstrekt. Volgens het gerechtshof is hierdoor onrechtmatig gehandeld. De ontvanger beroept zich ook ten onrechte op haar geheimhoudingsplicht. Gerechtshof kent een schadevergoeding toe en tevens moeten de proceskosten integraal worden vergoed.
- Gerechtshof Amsterdam (ECLI:NL:GHAMS:2018:2591) oordeelde bijvoorbeeld al: “Indien een belanghebbende zich - voldoende gemotiveerd - op het standpunt stelt dat een bepaald aan de inspecteur ter beschikking staand stuk dient te worden overgelegd omdat het op de zaak betrekking heeft, kan geen doorslaggevende betekenis toekomen aan de betwisting van dat laatste door de inspecteur. Die betwisting - evenals haar eventuele onderbouwing - berust immers mede op feitelijke gegevens (de inhoud van dat stuk) die aan de belanghebbende en de rechter niet bekend zijn, zodat zij door de belanghebbende niet kunnen worden weerlegd, en door de rechter niet op juistheid kunnen worden getoetst. Daarbij komt dat, indien de inspecteur meent dat gewichtige redenen zich tegen overlegging van het stuk verzetten, hij zich kan beroepen op artikel 8:29 van de Awb. In het licht van dit een en ander dient artikel 8:42 van de Awb aldus te worden uitgelegd dat, behoudens gevallen van gerechtvaardigde weigering op grond van artikel 8:29 van de Awb en uitzonderingsgevallen als misbruik van procesrecht, tegemoet dient te worden gekomen aan een verzoek van de belanghebbende tot overlegging van een bepaald stuk indien deze voldoende gemotiveerd heeft gesteld dat het stuk van enig belang kan zijn (geweest) voor de besluitvorming in zijn zaak (zie HR 25 april 2008, nr. 43448, ECLI:NL:HR:2008:BA3823, BNB 2008/161).”
- De Hoge Raad geeft voor de te overleggen stukken het volgende kader: i) Tot de op grond van artikel 8:42, lid 1, Awb over te leggen stukken behoren alle stukken die de inspecteur ter raadpleging ter beschikking staan of hebben gestaan en die van belang kunnen zijn voor de beslechting van de (nog) bestaande geschilpunten. Tot de door de inspecteur over te leggen stukken behoren niet stukken die zich bevinden onder derden (bijvoorbeeld het Openbaar Ministerie) en die niet aan hem zijn verstrekt, ook al is hij bekend met het bestaan daarvan (vgl. HR 12 juli 2013, nr. 11/04625, ECLI:NL:HR:2013:29, BNB 2013/226, rechtsoverweging 3.3.1.3). ii) Een redelijke strekking van artikel 8:42, lid 1, Awb strokende, uitleg van die bepaling brengt mee dat de daarin opgenomen verplichting tot overlegging van stukken zich ook uitstrekt tot stukken die pas in de loop van het beroep of hoger beroep ter beschikking van de inspecteur zijn gekomen. Indien dergelijke stukken ter beschikking van de inspecteur komen na afloop van de in artikel 8:42 Awb bedoelde termijn, dient hij deze alsnog onverwijld aan de rechter toe te zenden. iii) Tot de op de zaak betrekking hebbende stukken behoren niet slechts de stukken die de inspecteur heeft gebruikt ter onderbouwing van zijn besluit. Daartoe behoren in beginsel ook stukken als hiervoor onder i) en ii) bedoeld die de inspecteur wel ter beschikking staan of hebben gestaan maar die hij niet heeft gebruikt ter onderbouwing van zijn besluit. Stukken die de inspecteur wel heeft gebruikt ter onderbouwing van zijn besluit, maar die voor de beoordeling van de zaak door de rechter niet (langer) van belang zijn, behoren niet tot de op de zaak betrekking hebbende stukken. Dit is bijvoorbeeld het geval ten aanzien van stukken die betrekking hebben op een element van de aanslag dat in beroep niet (meer) ter discussie staat. iv) Als een stuk passages bevat die op de zaak betrekking hebben, is dit stuk als geheel een op de zaak betrekking hebbend stuk. De verplichting om dit stuk over te leggen, ziet daardoor niet slechts op de voor de beoordeling van de zaak relevante passages. v) Ook ten aanzien van hetgeen hiervoor onder i tot en met iv is overwogen geldt hetgeen is neergelegd in overweging 2.3.2 van het arrest van de Hoge Raad van 10 april 2015, nr. 14/01189, ECLI:NL:HR:2015:874, BNB 2015/129: indien de inspecteur verzuimt te voldoen aan de verplichting om op de zaak betrekking hebbende stukken over te leggen is het op grond van artikel 8:31 Awb aan de rechter om daaruit de gevolgtrekkingen te maken die hem geraden voorkomen. Dit voorschrift staat toe dat de rechter onder omstandigheden de gevolgtrekking maakt dat voorbijgegaan moet worden aan dit verzuim. Beslist de rechter niet aanstonds aan het verzuim voorbij te gaan, dan mag hij over de toepassing van artikel 8:31 Awb niet beslissen alvorens partijen in de gelegenheid te hebben gesteld zich daarover uit te laten.”
Noot inzake op de zaak betrekking hebbende stukken
Recent heeft de Hoge Raad geoordeeld dat de rechter moet onderzoeken of alle op de zaak betrekking hebbende stukken ook zijn overlegd. Het Gerechtshof had in deze procedure overwogen dat belanghebbende de door haar gestelde inkomensprognoses niet had onderbouwd met stukken. Op de zitting bij het Gerechtshof stelt belanghebbende deze stukken al in de bezwaarfase aan de Inspecteur te hebben verstrekt. De Hoge Raad concludeert dat het Gerechtshof had moeten onderzoeken of de stukken de belastinginspecteur ter beschikking hadden gestaan. Zo dat het geval was, hadden deze stukken als stukken van de zaak door de belastinginspecteur aan de rechter moeten worden verstrekt. De inspecteur moet alle stukken die hij / zij tot de beschikking heeft gehad aan de belastingplichtige verstrekken. Of deze stukken ook zijn gebruikt doet niet terzake.
Ook kan de inspecteur stukken via een URL link aan de rechter of belastingplichtige sturen (artikel 8:42 awb), dit is volgens de Hoge Raad (binnen redelijke grenzen) toegestaan (Hoge Raad d.d. 31 mei 2024 ECLI:NL:HR:2024:567).
Als de inspecteur niet alle op de zaak betrekking hebbende stukken aan belastingplichtige verstrekt, is het aan de rechter om daar consequenties aan te verbinden (artikel 8:31 AWB). Een mogelijke consequentie van het niet verstrekken van stukken kan zijn dat de aanslag wordt vernietigd. Ook kan de zaak worden terugverwezen en / of kan er een schadevergoeding worden toegekend.
In bezwaar- en beroepszaken kan de belastingplichtige zijn / haar dossier inzien. Wij zien dat, los van de echte discussie (materiële belastingschuld), ook de formele aspecten steeds vaker voor een gelijk bij belastingplichtige kunnen zorgen. Jongbloed Fiscaal Juristen is gespecialiseerd in fiscale bezwaar- en beroepszaken en heeft ruime ervaring met voeren van procedures tegen de Belastingdienst.
Laat u eens bijstaan door een fiscaal jurist in bezwaar- of beroepszaken (of bij een boekenonderzoek). Vrijblijvende afspraak of second opinion? Mail of bel ons gerust.
Bronnen op de zaak betrekking hebbende stukken
https://uitspraken.rechtspraak.nl/inziendocument?id=ECLI:NL:GHAMS:2018:2591
https://uitspraken.rechtspraak.nl/inziendocument?id=ECLI:NL:HR:2015:874
https://uitspraken.rechtspraak.nl/inziendocument?id=ECLI:NL:HR:2018:672
https://uitspraken.rechtspraak.nl/inziendocument?id=ECLI:NL:HR:2022:278
Pro forma bezwaarschrift belastingdienst
Als u het niet eens bent met een aanslag dan kunt u bezwaar maken bij de Belastingdienst. U kunt dit via een brief vormgeven maar ook via deinternetsite van de belastingdienst (dus online). Voor deze digitale route heeft u een digid nodig. U kunt bij uw bezwaarschrift ook bijlagen toevoegen in de portal. U kunt dit ook uitbesteden aan een gemachtigde. U moet dan digitaal (met digid) een machtiging verstrekken (lees meer). De basis ingredienten voor een bezwaarschrift staan in onderstaand voorbeeld opgenomen, de belangrijkste zijn:
- datum bezwaarschrift
- uw naam en adres
- aanslagnummer waartegen u bezwaar wilt maken
- standpunt van u
- standpunt van de belastingdienst
- reden van uw bezwaar
U bent niet verplicht om uw emailadres of telefoonnummer op te nemen.
Pro forma bezwaar wel "iets" motiveren
Henk maakt pro forma bezwaar tegen zijn aanslag inkomstenbelasting. Het is niet duidelijk welke informatie hij nog nodig heeft om zijn bezwaarschrift te motiveren. De termijn voor het indienen van de motivering is meermaals verlengd. Uiteindelijk wordt na 6 maanden het bezwaarschrift van Henk niet ontvankelijke verklaard. De Rechtbank Den Haag en het Gerechtshof in deze plaats (Gerechtshof Den Haag d.d. 25 mei 2023 ECLI:NL:GHDHA:2023:1057) stellen de inspecteur in het gelijk. De Hoge Raad beslist ook in deze lijn resp. doet er verder niks mee (artikel 81 lid 1 RO) (Hoge Raad d.d. 11 oktober 2024 ECLI:NL:HR:2024:1438). Iemand die bezwaar maakt, moet in het bezwaarschrift de gronden van het bezwaar vermelden. Dit staat in artikel 6:5, eerste lid, aanhef en onder d, van de Awb. Dat houdt in: toelichten op welke specifieke punten hij of zij het niet eens is met het bestreden besluit. Als dat niet gebeurt, kan verweerder - na een herstelmogelijkheid - het bezwaar op grond van artikel 6:6 van de Awb niet-ontvankelijk verklaren.
Nader motiveren pro forma bezwaarschrift
Motiveren pro forma bezwaarschrift en/of aangeven dat de nadere toelichting / motivering nog volgt is noodzakelijk. In een uitspraak van het Gerechtshof Amsterdam (inzake parkeerbelasting, Gerechtshof Amsterdam d.d. 2 april 2024 ECLI:NL:GHAMS:2024:1208) had een belastingplichtige (de heer X) een vrij summier bezwaarschrift ingediend, dit met de enkele mededeling dat hij het niet eens was met de aanslag. De heer X maakt geen voorbehoud inzake aanvulling van gronden van zijn bezwaarschrift. De heffingsambtenaar verklaart het bezwaar ontvankelijk maar ongegrond. De heer X had de bezwaargronden graag nog willen aanvullen maar heeft dit verder niet gemeld. X komt tevergeefs in beroep bij de Rechtbank, ook in Hoger beroep gaat het mis. Een summier gemotiveerd bezwaarschrift is geen gebrekkig bezwaarschrift waarvoor een verzuimherstel hoeft te worden geboden. Conclusie, wees niet te makkelijk bij het indienen van een bezwaarschrift en geef altijd aan dat u uw bezwaren nog nader wilt motiveren. Een bezwaarschrift moet altijd de gronden bevatten, dit zou anders zijn gelopen als de heffingsambtenaar het bezwaar niet ontvankelijk zou willen verklaren (Gerechtshof Amsterdam d.d. 5 juli 2022 ECLI:NL:GHAMS:2022:2286, onderdeel 6)
Wat als er een boete door de belastingdienst is opgelegd
Maakt apart bezwaar tegen de boete in uw aanslag of neem dit op in uw bezwaarschrift. Vraag tevens direct inzage in uw dossier bij de belastingdienst. Voorbeeld bezwaarschrift kunt u hier vinden.
Bezwaarschrift tegen heffing box 3
Als u box 3 heffing moet betalen is het verstandig om een bezwaarschrift in te dienen. Een voorbeeld bezwaarschrift kunt u hier vinden. Ook het huidige box 3 stelsel (periode 2017-2022) zal vermoedelijk niet rechtsgeldig zijn (artikel)
Wat gebeurt er nadat u bezwaar hebt gemaakt?
U krijgt meestal binnen 2 - 3 weken een ontvangstbevestiging. Vervolgens zal de belastingdienst binnen enkele maanden (meestal 3 maanden) een beslissing nemen. Als de belastingdienst meer tijd nodig zou hebben krijgt u hierover een bericht. U kunt online bekijken of het bezwaarschrift is binnengekomen en wat de status is.
Wanneer heb ik recht op dossierinzage
U kunt uw fiscale dossier bij de belastingdienst inzien. Dit is verstandig omdat u hierdoor uw standpunten beter kunt motiveren. Als u verzoekt om een hoorzitting krijgt u voordien ook het recht om uw dossier in te zien (artikel). Als u dossier niet volledig is kan dit verstrekkende gevolgen hebben (artikel)
Voorbeeld pro forma bezwaarschrift belastingdienst
AANGETEKEND
Belastingdienst Regio _______________
Kantoor _______________
Postbus ___
Plaats _______________ Datum __ - __ - ___
Onderwerp: pro forma bezwaarschrift tegen aanslag .......... ten
name van de heer / mevrouw _______________, wonende aan de _______________
__ te _______________(aanslagnummer _______________)
Weledelgestrenge heer, vrouwe,
Hierbij maak ik pro forma bezwaar tegen in hoofde genoemde aanslag.........Ik verzoek u mij een nadere termijn te stellen waarbinnen ik het bezwaar kan motiveren.
- Te naamstelling aanslag:
- Aanslag voor belastingsoort :.......
- Tijdvak: ...................
- Datum aanslag: ..............
- Bedrag inclusief rente, kosten en boete:.............
- Boeten:............
Feiten
De aanslag, kenmerk _______________ (dagtekening __ - __ - ___) is opgelegd naar aanleiding van ................ Ik ben het hier niet mee eens maar moet hiervoor nog feiten en omstandigheden verzamelen.
Ontvankelijk
De aanslag is gedagtekend __ - __ - ___ en dit prof forma bezwaarschrift is ingediend op __ - __ - ___. Het bezwaarschrift is hiermee tijdig en ontvankelijk, hoewel deze nog gemotiveerd moet worden.
Mediation
Als u het niet met mijn bezwaren eens bent, doe ik hierbij alvast een beroep op de mogelijkheden van mediation. Omdat dit op basis van vrijwilligheid plaatsvindt, kan ik u niet verplichten. Volgens de staatssecretaris (brief 8 april 2005, DBG 2005 - 01109) heeft in 80% van de gevallen mediation een positief effect. Dit instrument is dan ook - bij afwijzing van mijn bezwaren - een goede oplossing. Het heeft mijn voorkeur om te werken met een externe mediator.
Uitstel van betaling
In dit kader verzoek ik u om uitstel van betaling tot het moment dat u op dit verzoek heeft beslist. In dit kader verzoek ik om uitstel van betaling voor een bedrag van € _________, zijnde het belastingbedrag samenhangende met mijn bezwaren. Het door mij verschuldigde bedrag van € _________ wordt voor __ - __ - ___ (reguliere betaaldatum) voldaan. Ik verzoek u het uitstelverzoek - indien nodig - door te geleiden naar de invorderaar.
Noot: Er bestaat een mogelijkheid dat de Belastingdienst rente gaat rekenen over het niet betaalde bedrag.
Horen
Tenslotte verzoek ik u mij te horen als u voornemende bent van dit bezwaarschrift af te wijken. Ik verneem dan graag vóór het horen schriftelijk uw argumenten en motivatie waarom u niet voornemende bent om (volledig) aan mijn bezwaren tegemoet te komen.
Dossierinzage
Ik verzoek u om inzage in mijn dossier, wanneer kan dit plaatsvinden? Als uit deze dossierinzage informatie volgt die mijn bezwaren kunnen complementeren, dan verzoek ik u mij toe te staan deze alsnog aan te vullen. Voor de formele gang kunt u dit bezwaarschrift dan aanmerken als pro forma bezwaarschrift. In het dossier moeten de volgende zaken aanwezig zijn:
- Alle op de zaak betrekking hebbende stukken.
- De stukken welke door u of uw collega zijn geraadpleegd om tot een juist besluit te komen.
- Stukken die de belastingdienst gedurende deze fase heeft ontvangen.
- Stukken die deels zijn geraadpleegd moeten in haar geheel aanwezig zijn. Hierbij kan het gaan om memo's, informatie uit databanken, etc.
- Stukken van andere organisaties, zoals het Openbaar Ministerie, derdenonderzoeken, de FIOD of andere onderdelen van de Belastingdienst, moeten ook aanwezig zijn, tenzij bijzondere omstandigheden (die ik dan graag vooraf verneem).
Voor de dossierinzage verzoek ik u om het volgende:
- Kunt u een inhoudsopgave maken van het dossier, voorkeur in chronologisch volgorde (met melding welke stukken eruit zijn gehaald)
- Is het dossier ook digitaal beschikbaar en/of worden stukken die niet in het dossier aanwezig zijn digitaal opslagen?
- Is het dossier volledig of zijn stukken uit het dossier gehaald?
- Zitten alle e-mails, notities, standpunten van kennisgroepen en vastleggingen van telefooongesprekken in het dossier (mits fiscaal relevant voor deze kwestie)?
- Kunt u vragen of de behandelaar bij de dossierinzage aanwezig kan zijn? Zo kan ik hem / haar eventueel vragen stellen.
- Kunt u mij voor de dossierinzage uw voorgenomen uitspraak op bezwaar (of standpunt) doen toekomen?
Ontvangstbevestiging
Deze brief wordt u per reguliere en aangetekende post toegestuurd. Ik verzoek u mij de ontvangst van deze brief schriftelijk te bevestigen binnen een periode van 14 dagen. Als u nog vragen of opmerkingen heeft, hoor ik deze graag. Tevens zal ik dit bezwaarschrift per e-mail sturen aan .... (dit met digitale ontvangstbevestiging).
Hoogachtend,
Noot
Wij kunnen geen verantwoordelijkheid of aansprakelijkheid dragen voor mogelijke fiscale consequenties van dit antwoord omdat u (nog) geen klant bent. De aard van de vraagstelling via onze infomail brengt bovendien met zich mee dat niet het gehele feitencomplex bij ons bekend is.
Bodembeslag en Belastingdienst
Bodemrecht Belastingdienst is enkele jaren geleden aangepast. Bodemverhuurconstructies zijn hierdoor lastiger geworden. Regelmatig adviseren wij DGA's en bedrijven over nieuwe mogelijkheden en structuren. Regelmatig wordt er hierbij geadviseerd over bodemverhuurstructuren en de rechten van de Belastingdienst om beslag te kunnen leggen en / of het voorkomen van beslagleggingen. Bel gerust voor een vrijblijvende afspraak bij ons op kantoor. U bent zeker van een prettige ontvangst, heldere taal, deskundige fiscaal juristen en geen onduidelijke facturen of verrassingen.
Rechten van de Belastingdienst
De Belastingdienst int belastingen, zo eenvoudig is de wereld. Om belastingen te kunnen innen, heeft de Belastingdienst bevoegdheden die verder gaan dan een normale schuldeiser, de belangrijkste zijn:
- Dwangbevel: hierdoor kan de Belastingdienst executoriale maatregelen nemen om een belastingbedrag te incasseren zonder dat ze langs de rechter moeten. Ze kunnen hierdoor uw roerende zaken verkopen of beslag leggen op uw bankrekening.
- Loonbeslag: door een dwangbevel kan de Belastingdienst (zonder tussenkomst van de rechter) loonbeslag leggen bij uw werkgever of uitkeringsinstantie.
- Bodemrecht: de Belastingdienst heeft het recht om beslag te leggen op zaken die in eigendom toebehoren aan X, terwijl het belastingschulden betreffen van Y, mits deze zaken zich op de bodem van Y bevinden (in bedrijf of woning).
- Voorrecht: de Belastingdienst hoeft eigenlijk enkel de hypotheekhouder en de pandhouder voor te laten gaan bij bijvoorbeeld een executieverkoop. Bij bodembeslag gaat de Belastingdienst soms zelfs voor de pandhouder.
Het bodemrecht of bodembeslag in de volksmond geeft de Belastingdienst het recht om beslag te leggen op alle goederen die zich op de bodem van de belastingschuldige bevinden. Het is hierbij niet van belang van wie deze goederen zijn. De ontvanger mag dus beslag legggen op inventaris, auto's, etc. als de belastingschuldige zijn BTW of loonheffing niet heeft betaald.
Veel juristen hebben zich gebogen over dit bodemrecht en diverse structuren bedacht om dit recht van de Belastingdienst te ontgaan. Het gevecht gaat meestal tussen de Belastingdienst, de bank en de leasemaatschappij. In de praktijk kozen dergelijke partijen ervoor om het bedrijfspand van de ondernemer aan de huisbank te verhuren. Hierdoor staat de inventaris in het bedrijfspand niet meer op de grond van de belastingschuldige, maar op de grond van de bank. Gevolg: inventaris is geen bodemzaak van de ondernemer / belastingschuldige. Deze bodemverhuurconstructie wordt vaak toegepast, de Belastingdienst baalt hier al lang van. Dus ... kwam er nieuwe wetgeving.
Hoe werkt het bodemrecht?
Het bodemrecht geeft de Belastingdienst het recht om zakelijke belastingen te verhalen op roerende zaken van een derde. Zakelijke belastingen zijn BTW, loonheffing, accijns, etc. Het gaat hierbij om zaken die zich op de bodem van de belastingschuldige bevinden, maar niet van hem of haar zijn. Als de belastingschuldige een auto niet op tijd heeft betaald, dan kan de leverancier de auto ophalen, de Belastingdienst kan echter ook bodembeslag leggen. Als de Belastingdienst sneller is, dan heeft de leverancier meestal het nakijken. In de praktijk wordt de bodem verhuurd aan de kredietverlener en is hiermee bodembeslag niet meer mogelijk (bodemverhuurconstructie). Voordeel van deze constructie is dat de onderneming na een faillissement of executie kan worden voortgezet omdat de machines en inventaris blijven staan. De bodemverhuurconstructie wordt - mits juist uitgevoerd - door de rechter (Hoge Raad) en de Belastingdienst goedgekeurd resp. gedoogd. Vanaf 2013 wordt dit anders, de Staatssecretaris is van mening dat de bodemverhuurconstructie moet worden bestreden. De kredietverlener wordt verplicht om bij de Belastingdienst te melden dat hij van zijn rechten gebruik gaat maken. De Belastingdienst heeft vervolgens 4 weken de tijd om te beslissen of ze gebruik maken van het bodemrecht. De kredietverlener kan zich dan dus op veel minder roerende zaken verhalen. Gevolg zal zijn dat minder bedrijven kunnen worden doorverkocht bij een faillissement en dat kredietverleners (banken / investeerders, etc.) minder snel bereid zijn om financieringen te verstrekken.
Bodemrecht, en toen?
Wat van jou is, is van jou en wat van mij is, is van mij. Dit geldt voor iedereen behalve voor de Belastingdienst. Een schuldeiser van A kan zich niet verhalen op bezittingen van B. Voor zakelijke schulden mag de Belastingdienst bodembeslag leggen (artikel 22 invorderingswet). Dit bodembeslag of bodemrecht heeft verstrekkende gevolgen. Voor de Belastingdienst is dit vooral interessant bij een executieverkoop of een faillissement. Onder bodembeslag vallen roerende zaken die zich op de bodem van de belastingschuldige / belastingplichtige bevinden. Hierbij kunt u denken aan:
- inventaris;
- auto's;
- computers;
- voorraden, etc.
Bodembeslag kan zowel voor als na faillissement worden gelegd. Bodembeslag kan ook komen te rusten op roerende zaken die van iemand anders (een derde) zijn als deze zaken zich duurzaam op de bodem van de failliet (belastingschuldige) bevinden. Het bodembeslag gaat bij een faillissement op in het faillissementsbeslag, de Belastingdienst kan zich op deze goederen niet meer verhalen. Bodembeslag op goederen van een derde wordt niet getroffen door het faillissementsbeslag, de derde is immers niet failliet. De Belastingdienst kan dus de goederen / roerende zaken van derden gewoon uitwinnen en verkopen.
Reële eigendom
De Belastingdienst hanteert (gelukkig) wel een beleid dat reële eigendom van een derde wordt ontzien, dit staat in de Leidraad invordering. Als de derde kan aantonen dat de bodemzaak zijn eigendom is, zal de Belastingdienst dit meestal respecteren. U moet hiervoor wel moeite doen en er vlot bij zijn. De Belastingdienst zal uw recht niet erkennen als de roerende zaken zich op de bodem van de failliet / belastingschuldige bevinden waarbij de belastingschuldige een zogenaamde afnameverplichting had. Ook bij zogenaamde bedrijfsinmenging wordt de eigendom van derde niet gerespecteerd.
Nieuws over bodembeslag sinds 2013
Sinds 2013 is er een nieuw fiscaal bodemrecht. De positie van de Belastingdienst / de ontvanger is een stuk beter geworden. En als het voor de Belastingdienst beter wordt, dan wordt het voor anderen slechter. De huidige / nieuwe regeling gaat veel te ver en is mede daarom omstreden. De gevolgen voor financieringen van bedrijven kunnen erg groot zijn. Zodra banken de gevolgen van deze regeling overzien, zal dit ook zijn weerslag kennen binnen MKB financieringen.
Als een pandhouder (of andere gerechtigde) voornemens is om zijn rechten uit te oefenen dan wel iets te doen waardoor de zaak geen bodemzaak meer is, dan moet hij dit melden aan de Belastingdienst. De Belastingdienst heeft dan 4 weken de tijd om actie te ondernemen, de pandhouder mag dan dus niets doen. Als de pandhouder zich niet aan deze regel zou houden, dan moet de pandhouder op verzoek van de Belastingdienst een verklaring verstrekken omtrent de (executie)waarde van de betreffende bodemzaak. Dit bedrag moet dan door de pandhouder worden overgemaakt aan de Belastingdienst. De pandhouder krijgt voor dit bedrag een (vaak waardeloze) vordering op de belastingschuldige.
Voorbeeld bodemrecht in 2013
Machinefabriek X B.V. levert in 2013 een machine aan Jansen B.V. De machine wordt onder eigendomsvoorbehoud geleverd. De factuur wordt niet betaald. U wilt als eigenaar de machine ophalen. Sinds 2013 moet u dit eerst melden aan de Belastingdienst, waarschijnlijk bent u de machine kwijt. De Belastingdienst zal namelijk na uw melding bodembeslag leggen.
Tenslotte
De nieuwe regeling geldt sinds 2013 en derhalve voor aanslagen welke zijn opgekomen na 1 januari 2013.
Standpunt van de kennisgroep Belastingdienst is beleid
Het is goed om specialistische kennis te bundelen. Bij de Belastingdienst zijn hierom kennisgroepen in het leven geroepen. Deze kennisgroepen ondersteunen inspecteurs en medewerkers van de Belastingdienst bij specifieke vragen op vaktechnisch gebied. Het standpunt van de kennisgroep is hiermee ook vaak het standpunt van de inspecteur. De vraag is hoe dit standpunt formeel-rechtelijk moet worden gezien en welke waarde hieraan moet worden toegekend.
Standpunt kennisgroep moet openbaar
De inspecteur geeft in onze praktijk vaak aan: "is standpunt kennisgroep". Daar moet je het dan als fiscalist of belastingplichtige maar mee doen. De onderliggende informatie, vraagstelling, feitenbeoordeling, etc. worden meestal niet ter inzage verstrekt. De overheid is op dit onderdeel zeker niet transparant genoeg. Meestal wordt het standpunt van de kennisgroep afgedaan als persoonlijke opvatting van beleid of wetgeving welke niet hoeft te worden verstrekt aan de belastingplichtige, soms krijg je enkel een klein briefje met het standpunt.
Via een beroep op de Wet Open Overheid (Woo, vroeger WOB) heeft een belastingplichtige dit eens bij de rechter neergelegd. De Rechtbank Rotterdam heeft onlangs bepaald dat een standpunt van de kennisgroep van de Belastingdienst (waaraan een inspecteur zich moet houden) openbaar moet worden gemaakt. Het is volgens de rechtbank geen persoonlijke beleidsopvatting (intern).
Ook andere belastingplichtigen moeten zich namelijk kunnen beroepen op dergelijke standpunten (gelijkheid / voorkomen willekeur).
Noot fiscaal jurist inzake fiscale procedure
Voor een fiscale bezwaar- of beroepsprocedure moet nog te vaak heel veel tijd en energie worden gestoken in de afstemming met de Belastingdienst. Vaak wordt er beperkt informatie uit het fiscale dossier van de Belastingdienst verstrekt en worden de spreekwoordelijke kaarten tegen de borst gehouden via slopende en lange procedures. Feitelijk kennen we binnen het belastingrecht 2 soorten regels:
- De feitelijke regels (het materiële belastingrecht): deze bestaan uit de regels en wetten die bepalen hoeveel belasting u moet betalen of terugkrijgt. Hierbij kunt u denken aan inkomstenbelasting, vennootschapsbelasting, etc.
- De formele regels (het formele belastingrecht): deze regels gaan over het vaststellen van de belastingschuld en de betaling / inning.
Het formele belastingrecht ziet met name op bezwaarzaken, beroepszaken (procedures) en het verminderen of voorkomen van sancties. De formele kant wordt de laatste jaren steeds belangrijker, soms krijgt een belastingplichtige via de formele route alsnog gelijk, terwijl er materieel ongelijk is ontstaan.
Bent u betrokken in een bezwaar- of beroepsprocedure? Neem gerust eens vrijblijvend contact op met één van onze specialisten voor bijvoorbeeld een second opinion.
Bron kennisgroep en beleid
Rechtbank Rotterdam d.d. 12 juli 2022 ECLI:NL:RBROT:2022:6695
Wanneer krijgt u een vergrijpboete van de Belastingdienst?
Doet u opzettelijk geen aangifte of een onjuiste of onvolledige aangifte, dan krijgt u van de Belastingdienst een vergrijpboete opgelegd, tenminste dit kan de Belastingdienst doen. Er kan ook een vergrijpboete worden opgelegd bij een navorderingsaanslag. De Belastingdienst mag alleen ene vergirjpboete opleggen als aantoonbaar sprake is van opzet (willens en wetens handelen) of grove schuld (voorwaardelijke opzet, willen staat centraal, lichtvaardig of slordig handelen). Bij bepaalde boetes is zelfs grove schuld niet voldoende, opzet lijkt de ondergrens (bij een vergrijpboete). Boete is bij grove schuld meestal lager dan bij voorwaardelijke opzet.
De belastingdienst moet dus overtuigend aantonen (doen blijken) dat sprake is van grove schuld of opzet omdat de waarborgen van het EVRM (Europees verdrag voor de rechten van de mens) ook meespelen. De belastingplichtige moet dus weten dat hij iets fout deed (en bewust).
Vergrijpboete ter discussie stellen
De vergrijpboete wordt soms iets te vlot door een inspecteur opgelegd. Deze kan om verschillende redenen worden verminderd of tot nihil worden bijgesteld (door de rechter). De belangrijkste oorzaken uit de rechtspraak zijn:
- Procedure loopt te lang (overschrijding van de redelijke termijn), zie Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1132 of Gerechtshof Arnhem Leeuwarden d.d. 23 juli 2024 ECLI:NL:GHARL:2024:4871
- Vergrijpboete voor hetzelfde feit bij verschillende belastingtypen
- Vergrijpboete wordt niet overtuigend via feitelijk bewijs aannemelijk gemaakt, derhalve geen (of beperkt) sprake van opzet of grove schuld (uitgebreide toelichting in mening AG op 4 april 2025 (ECLI:NL:PHR:2025:410)
- Ontbreken van voldoende bewijs voor opzet of grove schuld, Gerechtshof Amsterdam d.d. 15 november 2022 ECLI:NL:GHAMS:2022:3728
- De grondslagen en/of omstandigheden zijn anders of niet juist voorgesteld, zie Gerechtshof Arnhem Leeuwarden d.d. 14 mei 2024 ECLI:NL:GHARL:2024:3357
- De boete moet wel in balans zijn, de noodzaak van een juiste kwalificatie van het vergrijp en de evenredigheid van de opgelegde boete, zie hiertoe mening AG op 5 juli 2024 ECLI:NL:PHR:2024:736
- Beboeting wordt niet tijdig medegedeeld, schending verdedigingsbeginsel (kennisgeving boete (met motivering) is later gedagtekend dan de boetebeschikking. Zie hiertoe bijvoorbeeld Rechtbank Zeeland West Brabant d.d. 7 mei 2025 ECLI:NL:RBZWB:2025:2724.
Streep door vergrijpboete ex bestuurder voetbalclub
Als bestuurder een vergrijpboete aan je broek krijgen? Dan staat niet alleen je portemonnee onder druk, maar ook je reputatie. De fiscus legt ze soms voortvarend op, maar gelukkig kijkt de rechter kritischer. In een procedure bij de Rechtbank Gelderland d.d. 5 juni 2025 (ECLI:NL:RBGEL:2025:4322) oordeelde de rechter dat een ex-bestuurder van een voetbalclub ten onrechte als feitelijk leidinggever werd aangemerkt. Hoewel hij ooit betrokken was bij een spelerstransfer, was zijn rol bij de latere afwikkeling onvoldoende concreet. De rechtbank herhaalt: bestuurder zijn is niet hetzelfde als leiding geven aan een strafbaar feit. En voor een boete moet de Belastingdienst het bewijs keihard rond hebben. Omdat die bewijslast zwaarder is dan bij de belastingheffing zelf, sneuvelde de boete. De uitspraak is een reminder: wie als adviseur scherp blijft op bewijs en betrokkenheid, kan veel ellende besparen.
Voor een helder overzicht van de stappen die de belastingdienst moet doorlopen verwijzen wij u naar een uitspraak van de Hoge Raad d.d. 26 april 2016 ECLI:NL:HR:2016:733.
Geduld is vereist, maar rechtvaardigheid duurt soms gewoon even. Belangrijk is dat de belastingdienst met overtuigend aangetoond bewijs komt met concrete gedragingen door de feitelijk leidinggevende.
Hierbij spelen voor een vergriipboete een aantal zaken:
- Feitelijk leiding geven: dit moet concreet worden onderbouwd (zie Hoge Raad d.d. 16 december 1986 ECLI:NL:HR:1986:AC9607) , dit speelde bij de Slavenburg bank, de zogenoemde slavenburg jurisprudentie.
- Is de verboden gedraging door de BV (of rechtspersoon) verricht, zie Drijfmest arrest van de Hoge Raad d.d. 21 oktober 2003 ECLI:NL:HR:2003:AF7938
- Wordt het geheel (opzet of grove schuld) voldoende overtuigend aangetoond (zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Al met al moet het volgende worden beoordeeld:
- Kan de (strafbare) gedraging worden toegerekend aan belastingplichtige ( de rechtspersoon)
- Is er hierbij sprake van opzet bij deze strafbare gedraging
- Heeft de persoon (bestuurder) zich gedragen als actief (of passief) feitelijk leidinggevende van dit (strafbare) feit
- Is dit gedrag opzettelijk uitgevoerd door de feitelijk bestuurder/ leidinggevende.
- Heeft de belastingdienst voldoende overtuigend aangetoond dat sprake
is van opzet of grove schuld (zie
Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Belastingdienst moet vergrijpboete overtuigend aantonen
Sinds de uitspraak van de Hoge Raad van 8 april 2022 (ECLI:NL:HR:2022:526) geldt dat de inspecteur een fiscale overtreding overtuigend moet aantonen bij het opleggen van een boete; aannemelijkheid is onvoldoende. Deze zwaardere bewijsmaatstaf heeft geleid tot toenemende aandacht voor de wijze waarop bewijs in fiscale boetezaken wordt beoordeeld. Omdat fiscale boetes een punitief karakter hebben (boete is bedoeld om te straffen), ligt aansluiting bij strafrechtelijke waarborgen voor de hand, waaronder het hanteren van bewijsminima. In het strafrecht gelden immers bewijsminima om lichtvaardige veroordelingen te voorkomen; dat zou ook in het fiscale boeterecht wenselijk zijn. De huidige vrije bewijsleer in het fiscale recht kan leiden tot subjectieve beoordelingen en ongelijke uitkomsten, zoals bleek bij de Luxemburgse bankrekeningzaken. Bewijsminima zouden bijdragen aan rechtszekerheid, bescherming tegen willekeur en betere aansluiting bij artikel 6 EVRM, dat strikte eisen stelt aan bewijs in punitieve procedures. Hoewel tegenstanders wijzen op het belang van flexibiliteit, sluiten bewijsminima een zorgvuldige en flexibele beoordeling van complex bewijs niet uit. De auteur pleit daarom voor invoering van bewijsminima in het fiscale boeterecht, in lijn met de oproep van A-G Koopman op 5 juli 2024 (ECLI:NL:PHR:2024:774) , ter versterking van de rechtspositie van de belastingplichtige.
Krijgt u een boete? Schakel een specialist in die u bijstaat in uw communicatie met de Belastingdienst.
Soorten vergrijpboete
Er zijn meerdere soorten vergrijpboetes, de belangrijkste:
- Belasting is opzettelijk (of grove schuld) niet betaald (of niet volledig betaald), artikel 67f ZWR
- Opzettelijk niet of onjuist aangifte doen (voor aanslagbelasting), artikel 67d AWR
- Bij navordering mits sprake van opzet (of grove schuld) en er te weinig belasting is betaald, artikel 67e AWR
- Informatieverplichting niet nakomen (uit eigen beweging), artikel 10a AWR
- Opzettelijk onjuiste informatie of inlichtingen verstrekken bij verzoek
voorlopige aanslag, artikel 67cc AWR
De vergrijpboete van de Belastingdienst
Als u in de ogen van de Belastingdienst niet de juiste aangifte doet, heeft de Inspecteur de mogelijkheid een vergrijpboete op te leggen als:
- de aangifte opzettelijk niet dan wel onjuist of onvolledig is gedaan (artikel 67d van de Algemene wet inzake Rijksbelastingen, AWR); of
- het aan opzet of grove schuld van de belastingplichtige is te wijten dat een aanslag te laag is vastgesteld of te weinig belasting is betaald (artikel 67e AWR).
De eerste optie is aan de orde als de Inspecteur voor het opleggen van de aanslag constateert dat de aangifte niet deugt. De tweede optie geldt als de Inspecteur vaststelt dat de aangifte niet deugt nadat de aanslag al is opgelegd.
Handreiking fiscaal beleid bij opleggen boetes
Voor de formele kant en het standpunt van de belastingdienst is er informatie beschikbaar over de wijze waarop de belastingdienst fiscale boetes kan opleggen (lees hier de handreiking uit een WOO onderzoek), vertrekpunt in deze discussie is artikel 5:49 AWB en artikel 67 AWR, dit in combinatie met het besluit bestuurlijke boeten (pagraaf 13).
Standpunt kennisgroep belastingdienst
Het beleid van de belastingdienst inzake het instellen van een schuldonderzoek bij een boete is openbaar gemaakt in augustus 2023. Er is verzocht om openbaarmakeing van alle interne stukken waarin vastlegging heeft plaatsgevonden over het beleid met betrekking tot het (zuivere) schuldonderzoek (ad titel 5.2 AWB). In dit stuk vindt u werkinstructies, interne memo's, standpunten, notulen van vergaderingen etc. Het stukken kunt u hier raadplegen. Een aantal zaken vallen op:
- Voor de matiging van een boete wordt ook naar het huidige gedrag gekeken
- Voor verzuimboetes is minder ruimte voor responsief handhaven
- Vragen stellen over de boete toegestaan maar belastingplichtige kan zich beroepen op zijn zwijgrecht (artikel 5:10a AWB)
- Hoe moet een onderzoek inzake DGA salaris plaatsvinden
- Stappenplan inzake opleggen van een boete
- Hoe werkt het schuldonderzoek
- Wanneer melding mogelijke fraudezaak
Hoe hoog is een vergrijpboete van de Belastingdienst?
Standaard wordt bij opzet een boete opgelegd van 50% van de te weinig geheven belasting. Bij grove schuld is dat 25%. Terecht constateert u dat direct bij de aanslag alleen een boete kan worden opgelegd als sprake is van opzet. Als de Inspecteur dus kan bewijzen dat sprake is van opzet, verdubbelt dat dus de boete. Dit artikel gaat alleen over de opzet (en dus niet over het minder ernstige ‘grove schuld’).
Vereisten belastingdienst bij opleggen boete
Als de inspecteur een belastingplichtige een boete oplegt moet de inspecteur uiterlijk op het moment van bekendmaken van de de boete de reden noemen. Bij onduidelijkheid komt alleen betekenis toe aan wat er op het aangiftebiljet is vermeld. In een procedure bij het Gerechtshof Den Bosch komt een boete aan de orde i.v.m. het niet tijdig betalen van aangiftebelasting, in deze de BTW (artikel 67f AWR). Er wordt niet aan de vereisten van artikel 67f AWR voldaan, de boete wordt vernietigd. De Hoge Raad (ECLI:NL:HR:2021:704) heeft in 2021 het oordeel van het Gerechtshof (ECLI:NL:GHSHE:2019:2155) bevestigd.
Wanneer is er sprake van opzet?
Het daadwerkelijk weten dat de aangifte onjuist is, is een vereiste voor opzet. Als de Inspecteur die wetenschap kan bewijzen, is sprake van opzet. Doorgaans ligt de kennis / wetenschap van de belastingplichtige niet vast in documenten.
Reeds in 1954 is door de Hoge Raad [1] bepaalt dat ook “zich willens en wetens blootstelt aan de geenszins als denkbeeldig te verwaarlozen kans (dat de aangifte onjuist / de aanslag te laag is)” voldoende is voor opzet. Later wordt dat voorwaardelijk opzet genoemd.
Later heeft de Hoge Raad [2] geëist dat voor voorwaardelijk opzet sprake moet zijn van de volgende twee voorwaarden:
- de belastingplichtige moet zich van de aanmerkelijke kans dat het gevolg zal intreden, bewust te zijn geweest; en
- de aanmerkelijke kans ten tijde van zijn gedraging bewust (willens en wetens) te hebben aanvaard.
Waar maakt de Belastingdienst of de rechter soms een denkfout bij vergrijpboetes?
Veel Inspecteurs (en helaas ook sommige rechters) leggen de jurisprudentie verkeerd uit, waardoor ze te snel tot de conclusie komen dat sprake is van voorwaardelijk opzet. Regelmatig komen we tegen dat wordt gesteld dat de belastingplichtige ‘had moeten weten dat zijn aangifte onjuist of onvolledig is’ voldoende is voor voorwaardelijk opzet. Dat is uitdrukkelijk niet voldoende. Of zoals de Hoe Raad[3] het zegt:
- De omstandigheid dat een belastingplichtige had moeten weten dat zijn aangifte onjuist of onvolledig is, brengt niet mee dat hem de voor opzet vereiste bewustheid met betrekking tot die onjuistheid of onvolledigheid kan worden verweten.
De Inspecteur kan de belastingplichtige niet dwingen een standpunt in de aangifte in te nemen dat de Belastingdienst aanhangt. De Hoge Raad [4] besliste recentelijk nog:
- Voor het bestaan van voorwaardelijk opzet bij toepassing van de artikelen 67d en 67e AWR is (…) niet alleen vereist dat de belastingplichtige ten tijde van het doen van de aangifte wetenschap had van de aanmerkelijke kans dat daardoor te weinig belasting zou worden geheven, maar ook dat hij die kans toen bewust heeft aanvaard (op de koop toe heeft genomen). (…) De omstandigheid dat de belastingplichtige zich bewust is van de (…) kans dat de inspecteur zijn standpunt niet zal delen, en die kans bewust aanvaardt, brengt op zichzelf niet mee dat hij welbewust de aanmerkelijke kans aanvaardt dat te weinig belasting wordt geheven.”
Conclusie ten aanzien van de vergrijpboete
De conclusie is dat de vaststelling van (voorwaardelijk) opzet steeds voldoende moet worden gemotiveerd door de Inspecteur. Ook als de wetenschap dat de aangifte (mogelijk) onjuist is op grond van feiten en omstandigheden voor de hand ligt. Dat is vaak geen sinecure en de bewijslast ligt bij de Inspecteur.
Aan het vergaren van dat bewijs hoeft u niet mee te werken. Het is immers strafvervolging. Daarop dient de Inspecteur u te wijzen als hij vragen stelt of onderzoek doet. Dat wordt nogal eens vergeten.
Hoge Raad inzake vergrijpboete "had moeten weten is geen opzet"
In 2022 heeft de Hoge Raad een arrest gewezen over de term "bewust". Had moeten weten is nog niet gelijk (voorwaardelijke) opzet. Als de inspecteur aan een belastingplichtige een verwijt maakt moet de inspecteur dit goed kunnen motiveren. Lichtzinnig een vergrijpboete opleggen is niet aan de orde. Tevens moet de inspecteur bewijzen dat sprake is van (voorwaardelijke) opzet of grove schuld. De bewijslast voor de schuldgradatie opzet (50%) of grove schuld (25%) ligt bij de inspecteur (paragraaf 25 BBB).
Had moeten weten is nog steed (en gelukkig) geen opzet. Van opzet is pas sprake als iemand willens en weten de aanmerkelijke kans heeft aanvaard dat een bepaald gevolg zal intreden (Hoge Raad 25 maart 2003 ECLI:NL:HR:2003:AE9049).
Een autohandelaar heeft een naheffingsaanslag BTW met een vergrijpboete ontvangen. De reden is dat de handelaar door de gebrekkige administratie had moeten inzien dat hij geen recht had op de levering van auto's tegen het nultarief. Hij had moeten weten dat hij niet aannemelijk zou kunnen maken dat de auto's naar een andere EU lidstaat zijn vervoerd. Ook had de handelaar zijn adviseur niet zomaar mogen vertrouwen. De Hoge Raad denkt hier anders over. Voorwaardelijke opzet is niet aan de orde. Aan de handelaar kan niet de voor opzet vereiste "bewustheid" met betrekking tot de onjuiste aangifte worden verweten, aldus ons hoogste rechtscollege. Verder kunnen de omstandigheden dat belanghebbende geen openheid van zaken heeft gegeven en dat hij het laakbare van zijn gedragingen niet heeft ingezien, niet bijdragen aan het oordeel dat hij bewust fouten heeft gemaakt. De Hoge Raad vernietigd de vergrijpboete en verwijst de zaak naar een ander Gerechtshof.
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Noot fiscaal jurist inzake de vergrijpboete door de Belastingdienst
Bij het opleggen van boetes slaat de inspecteur met enige regelmaat de plank volledig mis. Soms is er geen (of niet volledig) boete dossier maar steeds vaker ontbreekt simpelweg het bewijs. Een inspecteur stelt al vlot in correspondentie dat "de heer X bewust de aanmerkelijke kans heeft aanvaard dat er te weinig belasting zou worden geheven en dit opzettelijk heeft gedaan". Zo'n zinnetje lijkt inderdaad op opzet maar er wordt geen bewijs geleverd waarom dit zo is. De simpele stelling wordt dus niet van bewijs voorzien. Dit bewijs moet betrekking hebben op:
- de aanmerkelijke kans dat een bepaald gevolg zal intreden
- belastingplichtige de wetenschap hiervan had
- belastingplichtige bewust heeft aanvaard dat hierdoor te wenig belasting wordt geheven (wil)
Als deze elementen moet de inspecteur nalopen en niet alleen voorzien van zinnen of stellingen maar ook bewijzen. Dit moet uit het boetedossier volgen. Deze kritische blik op het boetedossier is dus van essentieel belang, zo volgt nogmaals uit de hierboven genoemde Hoge Raad uitspraak uit 2022. Zodra een boete is aankondigd kunt u in het boetedossier kijken, dit is verstandig. Vervolgens moet de boetebeschikking worden vergeleken met de vaak een stuk eerder aangekondigde boete. Dit is specialisten werk, wij helpen u graag en doeltreffend in dergelijke situaties.
De kans op een onjuiste aangifte is door de ingewikkeldheid / complexiteit van het belastingrecht snel aanwezig. Dat wil echter nog niet zeggen dat u als belastingplichtige zich er steeds van bewust moet zijn geweest dat uw aangifte onjuist of mogelijk onjuist is. Schakel daarom voor het doen van aangifte een deskundige in. Is eenmaal een boete opgelegd of wordt dat aangekondigd, neem dan direct contact met ons op. Wij beschikken over de deskundigheid om een boete eventueel te voorkomen dan wel te beoordelen of die volgens de regelen der kunst is opgelegd. Mail ons voor een vrijblijvend gesprek.
Bron fiscale vergrijpboete
Wat doet de FIOD?
Het jaarverslag van de FIOD 2025 is bekend gemaakt in mei 2026. In dit artikelen kijken we naar de werkwijze en aandachtspunten van de FIOD en tevens geven we enkele tips voor DGA's, ondernemers en adviseurs.
Boodschap FIOD in jaarverslag 2025
De opsporingsdienst wil slimmer, sneller en datagedreven gaan werken. Vroger werd er vooral via interne koppelingen of meldingen (signalen van fraude) een onderzoek gestart. Tegenwoordig wordt gewerkt met intelligence, data-analyses, internationale informatie-uitwisseling en thematische fraudebestrijding. Voor ondernemers, DGA's, vermogende particulieren en hun adviseurs betekent dit dat de pakkans voor fiscale constructies, internationale structuren, BPM-constructies, dividendstripping, witwasverdenkingen zal toenemen. Even in getallen, da's altijd leuk om te lezen:
- Er wordt op dit moment bijna 1 miljoen uur besteed aan opsporing
- Er wordt ruim 150 miljoen in beslag is genomen (gemiddeld uurtarief € 150 is niet erg veel) .
- Meeste onderzoeken (50%) zien op witwassen en fiscale delicten
- Het berechtingsresultaat is 91%
- Er wordt met ruim 1.700 mensen bij de FIOD gewerkt
Waar richt de FIOD zich op?
Uit het jaarverslag 2025 volgt dat de FIOD de meeste aandacht geeft aan:
- fiscale fraude;
- witwassen;
- BPM-fraude;
- dividendstripping;
- verhuld vermogen;
- opsporing buitenland
- terrorismefinanciering
- faillissementsfraude.
Nieuw in bovenstaande is dat er meer aandacht is voor BPM fraude en dividendstripping. Dit lijkt in de basis een taak voor de belastingdienst maar kennelijk verschuift dit langzaam richting de FIOD.
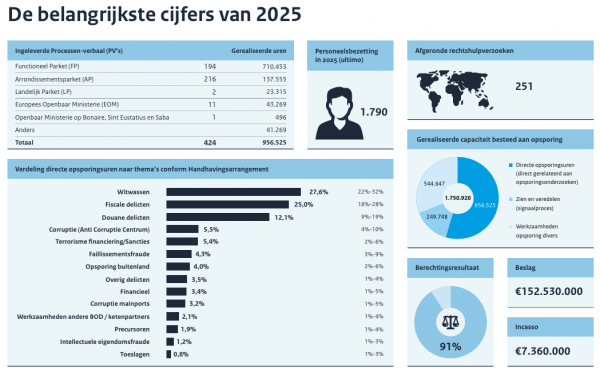
Verhuld vermogen blijft speerpunt
Binnen de belastingdienst bestaat er een speciaal team voor verhuld vermogen. Dit team werkt steeds beter samen met de FIOD, FIU Nederland, Buitenlandse belastingdiensten, toezichthouders en de komende jaren ook met cryptodienstverleners. De Internationale informatie-uitwisseling en automatische meldingen nemen de komende jaren alleen maar toe. Waar in het verleden echt nog gezocht moest worden naar buitenlands vermogen komt deze informatie tegenwoordig via de digitale snelweg bij de belastingdienst binnen. De belastingdienst en de FIOD krijgen steeds beter zicht op buitenlandse bankrekeningen, cryptovermogen, truststructuren, buitenlandse vennootschappen en vastgoed in het buitenland.
De rol van kunstmatige intelligentie bij de FIOD
In alle werelden wordt AI (Artificial Intelligence) ingezet om sneller en slimmer te werken, zo ook bij de FIOD. De FIOD heeft in 2025 een AI-expertgroep opgericht, zij onderzoeken grote hoeveelheden data en brengen koppelingen aan. De datasets kunnen sneller worden doorzocht op:
- ongebruikelijke transacties;
- verbanden tussen ondernemingen;
- netwerken van betrokken personen;
- afwijkende fiscale patronen;
- witwasindicatoren.
Wanneer komt een zaak bij de FIOD terecht?
Veel ondernemers denken dat een boekenonderzoek automatisch leidt tot een FIOD-onderzoek, dit is niet zo. De belastingdienst beoordeelt eerst een zaak of meestal wordt dit via de reguliere routes afgerond met naheffings- of navorderingsaanslagen (met boetes en belastingrente). Als er sprake is van boefjes gedrag (opzet, valsheid in geschrifte, fraude, recidive, etc) en het bedrag is hoog genoeg wordt een zaak aangemeld bij de FIOD. De FIOD kan ook in beeld komen via een verzoek van banken, curatoren, politie of andere opsporingsdiensten. Een zaak wordt dan aangemeld voor een zogenaamde strafrechtelijke behandeling onder het AAFD-protocol.
FIOD aan de deur: hoe moet ik dan handelen?
Wij zijn regelmatig betrokken bij FIOD onderzoeken, vrijwel altijd in combinatie met een advocaat of op verzoek van een advocaat. Een inval is een stevige en ingrijpende gebeurtenis. Belangrijk bij een inval is dat u ervaring gaat inroepen en met name weet wat u niet moet doen. De belangrijkste tips bij een FIOD inval:
- leg geen spontane verklaringen af, beste advies "zeg niks"
- geef geen data of computers vrijwillig af zonder overleg met uw fiscaal jurist of advocaat;
- maak foto's en video's van de inval
- maak foto's en video's van de meegenomen spullen en stel een lijst op.
- zorg ervoor dat vertrouwelijke informatie niet wordt meegenomen, sla deze op aparte harde schijf of aparte map op.
Verschoningsrecht bij een FIOD inval
Het verschoningsrecht komt op pagina 31 van het rapport aan de orde. Het verschoningsrecht beschermt vertrouwelijke communicatie tussen ondermeer de advocaat en zijn klant. Deze informatie mag de FIOD niet inzien.
De FIOD besteedt in haar jaarverslag zelf veel aandacht aan het verschoningsrecht en erkent dat dit een steeds grotere uitdaging vormt binnen digitale onderzoeken. De jurisprudentie rondom verschoningsrecht ontwikkelde zich de afgelopen jaren sterk. Een belangrijke verandering is dat de verantwoordelijkheid bij de rechter-commissaris is komen te liggen, die voor uitvoering en technische ondersteuning een beroep doet op de FIOD. Daarmee blijven de eisen die het verschoningsrecht stelt in de praktijk grotendeels bij de opsporing liggen. De FIOD verwerkt dagelijks enorme hoeveelheden digitale informatie, wat steeds meer vraagt van systemen, tijd en menskracht.
Het verschoningsrecht vereist dat vertrouwelijke communicatie met beroepsgroepen zoals advocaten, notarissen en artsen vooraf wordt verwijderd. In de grote hoeveelheden data is deze informatie echter niet altijd herkenbaar voor de FIOD. Dit leidde meerdere malen tot procedures met lange doorlooptijden, waardoor onderzoeken stil kwamen te liggen en verdachten lang in onzekerheid bleven.
Heldere en passende verantwoordelijkheden voor elke partij zijn noodzakelijk om te kunnen voldoen aan de eisen van het verschoningsrecht in een steeds meer digitaliserende wereld. Dit vraagt om grote en permanente inzet in de hele strafrechtketen. Zodat opsporings diensten, waaronder de FIOD, beter in staat gesteld worden om te voldoen aan de eisen die het verschoningsrecht stelt.
In de stuurgroep verschoningsrecht, onder leiding van het Ministerie van Justitie en Veiligheid, werkt de FIOD met alle partners in de strafrechtketen intensief samen met onder andere de Rechtspraak, het OM, de politie en de Nederlandse Orde van Advocaten aan oplossingen binnen de huidige en toekomstige juridische kaders. De FIOD blijft daarnaast investeren in betere technologie én in duidelijke afspraken en werkprocessen, samen met het OM, de rechtspraak en de advocatuur
Vroegtijdige FIOD-begeleiding voorkomt schade
In onze praktijk zien wij regelmatig dat ondernemers pas juridische hulp inschakelen nadat verhoren hebben plaatsgevonden of nadat gegevensdragers al zijn gekopieerd. Dat is vaak te laat of aan de late kant. Neem direct bij een inval contact met ons of uw advocaat op, dit voorkomt veel gedoe en onnodige problemen.
Betalingsregeling Belastingdienst
Mede door de economische omstandigheden in Nederland zitten veel bedrijven in de problemen. Vrijwel wekelijks zijn wij betrokken bij het treffen van een betalingsregeling met de Belastingdienst. Het verzoeken om uitstel van betaling of een betalingsregeling is de meest gekozen route. Regelmatig adviseren wij bedrijven en DGA's over dit onderwerp, bel gerust voor een vrijblijvende afspraak bij ons op kantoor. U bent zeker van een prettige ontvangst, heldere taal, deskundige fiscaal juristen en geen onduidelijke facturen of verrassingen.
Flexibeler invorderingsbeleid per 1 juli 2025
Het kabinet wil per 1 juli 2025 het invorderingsbeleid aanpassen om zo een ruimere betalingsregeling mogelijk te maken bij saneringsakkoorden. Levensvatbare ondernemingen krijgen hierdoor meer kans (lees hier de kamervragen). Soms kan een ondernemer niet binnen de huidige regeling zijn of haar coronaschulden aflossen, een saneringsakkoord is dan een betere route. De ondernemer moet aannemelijk maken dat betaling binnen 12 maanden niet tot de mogelijkheden behoort.
Verzoek om kwijtschelding of betalingsregeling is geen bezwaarschrift
De Rechtbank Zeeland West Brabant heeft op 12 oktober 2023 (ECLI:NL:RBZWB:2023:7164) uitgesproken dat een verzoek om kwijtschelding of een betalingsregeling niet kan worden aangemerkt als een bezwaarschrift. Ook in beroep bij het Gerechtshof 's Hertogenbosch op 6 november 2024 (ECLI:NL:GHSHE:2024:3486) kwam dezelfde conclusie op tafel. De Hoge Raad was er nog sneller klaar mee op 4 april 2025 (ECLI:NL:HR:2025:521) en verklaarde de zaak niet ontvankelijk omdat het griffierecht niet tijdig is voldaan. De bezwaarschriften tegen diverse (gemeentelijke) aanslagen waren te laat (en geen verschoonbare termijnoverschreiding). De verzoeken om kwijtschelding en uitstel van betaling kwalificeren ook niet als bezwaarschrift, deze gaan immers niet over de grondslagen van de aanslagen.
Uitbreiding saneringsregeling belastingdienst tot 1 april 2024
In deze onzekere tijden biedt de Belastingdienst een helpende hand aan ondernemers die worstelen met belastingschulden en andere financiële verplichtingen. Een belangrijke versoepeling van de voorwaarden voor het sluiten van een saneringsakkoord is verlengd tot 1 april 2024. Dit artikel licht toe wat deze versoepeling inhoudt en hoe u als ondernemer hier gebruik van kunt maken.
- Wat is een saneringsakkoord?Een saneringsakkoord stelt ondernemers in staat om met hun schuldeisers overeen te komen dat slechts een deel van de schulden betaald hoeft te worden. Dit biedt een uitweg voor ondernemers die hun belastingschuld en andere schulden niet kunnen voldoen.
- Versoepeling voorwaarden tot 1 April 2024: - Normaal gesproken vereist de Belastingdienst een dubbel uitkeringspercentage van wat andere schuldeisers ontvangen. Echter, tot 1 april 2024 is een gelijk uitkeringspercentage voldoende. Deze versoepeling vergroot de kans dat ook andere schuldeisers akkoord gaan met het saneringsvoorstel.
- Hoe dien je een verzoek om schuldsanering in? Voor ZZP'ers en eenmanszaken: Neem contact op met uw gemeente voor het opstarten van een minnelijk schuldsaneringstraject. Voor rechtspersonen: Regel zelf een saneringsakkoord met uw schuldeisers en dien een verzoek tot kwijtschelding van belasting in bij de Belastingdienst.
- Wat als niet alle sSchuldeisers akkoord gaan? - Mocht niet iedere schuldeiser instemmen met uw betalingsvoorstel, dan biedt de Wet Homologatie Onderhands Akkoord (WHOA) een mogelijkheid om alsnog een schuldregeling te treffen.
- Actie vereist vóór 1 April 2024: Zorg ervoor dat uw verzoek om deelname aan een saneringsakkoord vóór deze datum is ingediend. U heeft daarna nog 90 dagen de tijd om uw verzoek volledig in te vullen.
- Conclusie: De Belastingdienst erkent de voortdurende impact van de coronacrisis op ondernemers en biedt daarom deze versoepeling aan. Het is een cruciale kans voor ondernemers om hun financiële situatie te stabiliseren en een weg naar herstel in te slaan. Maak gebruik van deze mogelijkheid en neem de nodige stappen om uw schuldenlast te verlichten.
- Nuttige links: Ik kan mijn schulden niet betalen? Hoe werkt een minnelijke regeling? Kwijtschelding belastingen voor ondernemers Hoe werkt de WHOA?
Nieuws betalingsregeling na 1 oktober 2021
Ondernemers die als gevolg van de coronapandemie een belastingschuld bij de Belastingdienst hebben opgebouwd krijgen ook na 30 september 2021 meer ruimte om die uitgestelde belastingen te betalen (bron belastingdienst). Het gaat om ruim 250.000 ondernemers met een totale schuld van 19 miljard euro. Als een ondernemer uitstel van betaling heeft aangevraagd moeten ze normaal gesproken vanaf 1 oktober 2021 weer aangifte doen en op tijd betalen. Tevens moet worden gestart met de aflossing van de oude schulden (in 5 jaar tijd). Als u bedrijf levensvatbaar is kan de Belastingdienst ook soepel omgaan met nieuwe schulden die na 1 oktober 2021 ontstaan. Er zullen wel strengere voorwaarden gaan gelden. Bent u het niet eens met de Belastingdienst dan kunnen wij u altijd helpen, stuur hiertoe gerust een e-mailaan ons.
Uitstel van betaling voor ondernemers bij de Belastingdienst
Meestal wordt bezwaar gemaakt tegen een aanslag, eventueel dan weer gevolgd door beroep bij de rechter. Bij een bezwaar of beroep wordt tevens om uitstel van betaling verzocht. De Belastingdienst / de ontvanger kan voorwaarden verbinden aan het geven van uitstel van betaling, soms wordt er om zekerheid gevraagd. In de praktijk wordt deze route niet vaak overwogen en wordt het vragen om uitstel van betaling of mediation vergeten. Tijdens een bezwaarfase met uitstel van betaling moet de ontvanger al handelen alsof er uitstel van betaling is verleend, rust in het bedrijf derhalve. De ontvanger moet de ingezette invorderingsmaatregelen staken en eerst inhoudelijk reageren. Ook dit traject kan enkele maanden - binnen de wettelijke termijnen - worden opgerekt, als hieraan behoefte bestaat tenminste. Een eenvoudig briefje kan dus al direct uitstel opleveren, hierdoor is er ook ruimte om met de Belastingdienst / invorderaar in gesprek te komen.
Als u een teruggave verwacht (verliesverrekening, omzetbelasting, etc.), kan uitstel van betaling er ook voor zorgen dat u enige ruimte krijgt om de teruggave te regelen (bijvoorbeeld indienen aangifte inkomstenbelasting, vennootschapsbelasting of omzetbelasting). De beschikbare liquiditeit binnen het bedrijf kan dan voor andere dingen worden gebruikt en de toekomstige teruggave kan worden gebruikt voor de aflossing van de schuld aan de Belastingdienst.
Betalingsregeling voor ondernemers bij de Belastingdienst
De Belastingdienst vraagt veel informatie voordat er een betalingsregeling wordt verstrekt. Een betalingsregeling wordt zeker niet altijd zomaar verstrekt. U moet een goed verhaal hebben en de betalingsproblemen moeten niet het gevolg zijn van een slecht bedrijf, structurele problemen of een bedrijf zonder perspectief. De betalingsproblemen moeten het gevolg zijn van een incident of de crisis, waarbij een oplossing in de nabije toekomst te verwachten is. Maak dit de Belastingdienst duidelijk en wij kiezen er dan ook vrijwel altijd voor om met de Belastingdienst in gesprek te komen. Daarnaast is het verstandig om deze gesprekken te combineren met bezwaarschriften, verzoeken om mediation, etc.
Als men nalatig is geweest bij het doen van aangifte of bewust fout aangifte heeft gedaan, ontbreekt het vertrouwen bij de Belastingdienst en de invorderaar. Dit vertrouwen kunt u soms herstellen, maar u staat wel 1-0 achter.
Een betalingsregeling moet dus worden voorzien van:
- waar nodig bezwaarschriften;
- actuele administratie;
- toelichting over ontstaan belastingschulden;
- weergave van de toekomst van uw bedrijf;
- verzoek om uitstel van betaling;
- verzoek om mediation.
De gemiddelde betalingsregeling moet binnen 12 maanden worden terugbetaald, soms is een langere periode mogelijk, maar dit zijn incidenten. De toekomstige betalingsverplichtingen moeten tijdig worden nagekomen, de schuld mag derhalve niet oplopen. Tussentijdse teruggaven zullen worden verrekend met de openstaande belastingschuld.
De Belastingdienst / invorderaar of ontvanger zal bij een betalingsregeling zekerheid vragen, dit is meestal een probleem of simpelweg niet mogelijk. Banken hebben vaak alles al in zekerheid en voor de Belastingdienst blijft er dan weinig over. Gezamenlijk met uw bank en de Belastingdienst praten kan dan ook verstandig zijn.
Crisismaatregel bij betalingsregeling
Doe bij uw verzoek om een betalingsregeling uitdrukkelijk een verzoek om de tijdelijke crisismaatregel. Deze maatregel is op u van toepassing als u kunt aantonen dat de betalingsproblemen direct samenhangen met de huidige crisis. De betalingsregeling wordt veelal eenvoudiger verstrekt. Het is wel van belang dat u hiervoor een deskundige heeft ingeschakeld, deze moet namelijk bepalen dat er een samenhang is tussen de belastingschuld en de crisis. Ook deze regeling moet binnen 12 maanden aflopen, maar veelal hoeft er geen zekerheid te worden verstrekt. U moet de Belastingdienst uitdrukkelijk wijzen op de crisismaatregel.
Beroep tegen afwijzen betalingsregeling
Als de Belastingdienst / ontvanger het verzoek om uitstel van betaling of een betalingsregeling afwijst of weigert, kunt u via mediation proberen om alsnog tot elkaar te komen. Dit is een lastige route die de Belastingdienst niet altijd voorstaat. Als de mediation niet doorgaat, kunt u nog in beroep komen tegen het weigeren of afwijzen van de betalingsregeling. Het beroep wordt ingesteld bij de directeur invordering. Er zal een zorgvuldige toetsing plaatsvinden.
Vragen over betalingsregeling Belastingdienst
U kunt voor vragen of opmerkingen contact met mij opnemen, bel of mail gerust.
Compagnonsverzekering in bv of privé
Een compagnonsverzekering is belangrijk voor de continuïteit binnen de onderneming
Bij het overlijden van een ondernemer, maat, vennoot of DGA moet veelal op grond van de VOF-akte of de aandeelhoudersovereenkomst zijn of haar aandeel worden overgenomen. Dit kan een financieringsprobleem in privé of binnen de onderneming opleveren. Dit (potentiële) probleem kan eenvoudig worden opgelost via een zogenaamde compagnonsverzekering. Dit betreft een kruislingse verzekering op het leven van de andere DGA /ondernemer.
Premie compagnonsverzekering in privé of in de onderneming / bv betalen
Als de verzekering in de bv of onderneming wordt afgesloten, is de premie aftrekbaar en de uitkering belast. Als de ontvangen uitkering uit de bv wordt gehaald, is tevens nog box 2 heffing verschuldigd, al met al blijft er dan 50% van de uitkering over.
Wordt de verzekering in privé afgesloten, dan zijn de premies niet aftrekbaar en is de uitkering belastingvrij. Gezien de veelal lage verzekering voor een (dalende) overlijdensrisicoverzekering, is het veelal verstandig om de premie privé te betalen. Als de premie door vennoot A (of aandeelhouder A) wordt betaald op het leven van vennoot B (of aandeelhouder B), is de uitkering volledig belastingvrij (dus geen erfbelasting en geen inkomstenbelasting). Er mag dan geen vermogen zijn onttrokken ten laste van het privévermogen van de andere vennoot.
Een verzekering voor € 500.000 bij overlijden voor de 67-jarige leeftijd kost bij een 50-jarige medevennoot (of aandeelhouder) ongeveer € 80 per maand. Offertes kunnen erg van elkaar verschillen, vraag dus meerdere offertes op.
Advies fiscaal jurist inzake compagnonsverzekering
In een VOF- of maatschapakte of een aandeelhoudersovereenkomst komt vaak een bepaling voor dat bij overlijden van een medevennoot of aandeelhouder het belang moet worden overgenomen. De koopsom hiervoor is niet altijd aanwezig en vaak is er discussie over de bepaling van de waarde van het aandeel in de onderneming. Een compagnonsverzekering is dus meestal erg verstandig en zorgt ervoor dat het voortbestaan van de onderneming niet in gevaar komt. Let erop dat A de premie moet betalen op het leven van compagnon B (dus kruislings). Tevens is het van belang dat er afspraken zijn gemaakt over de wijze waarop de onderneming (of bv) wordt gewaardeerd, is dit op een vast bedrag, een formule of zal een deskundige moeten worden gevraagd? Tevens is het van belang dat er wordt nagedacht over praktische gevolgen van het overlijden van de compagnon.
Tegenwoordig zien we naast de compagnonsverzekering ook de zogenaamde keyman verzekering. Als een belangrijk persoon binnen een onderneming komt te overlijden, kan dit verlies grote gevolgen hebben. Om de problemen op te lossen en direct een nieuwe arbeidskracht te kunnen inkopen, sluiten steeds meer bedrijven een zogenaamde keyman (of keyvrouw) verzekering. In een dergelijke verzekering kan het overlijden worden geregeld, maar ook een mogelijke arbeidsongeschiktheid.
De invulling van de verzekering (privé of binnen onderneming) en de bepalingen hieromtrent in de aandeelhoudersovereenkomst zijn maatwerk. Tevens is het van belang dat de VOF-akte of de aandeelhoudersovereenkomst helder en duidelijk is. Een overnamebepaling lijkt soms helder, maar hierbij wordt nog te vaak geen rekening gehouden met de redelijkheid op het moment van overlijden. Wij hebben veel ervaring met dit onderwerp. Vragen? Mail of bel ons gerust voor een vrijblijvende afspraak.
Crypto melden bij de Belastingdienst
De gegevensuitwisseling binnen Europa (en daarbuiten) gaat snel en werkt steeds beter. Naast inkomen, levensverzekeringen, pensioenen, spaarrekeningen, onroerend goed en beleggingen wordt op korte termijn ook crypto- / bitcoin-informatie dadelijk automatisch aan de Nederlandse Belastingdienst verstrekt (vanaf 2026).
Vragen over crypto in uw aangifte of hulp bij inkeren bij de belastingdienst? Onze specialisten helpen u graag en hebben meer dan voldoende ervaring. Mail ons gerust voor een vrijblijvende offerte.
De EU-richtlijnen inzake administratieve samenwerking (de zogenaamde DAC wetgeving) wordt steeds uitgebreider. Sinds 2014, toen DAC 1 is ingevoerd, is ervoor gezorgd dat gegevens tussen vele landen automatisch wordt uitgewisseld tussen de verschillende overheden / belastingdiensten. We zijn nu al aanbeland bij DAC 6 en dit is zeker niet de laatste richtlijn. De wereld wordt steeds transparanter.
Nieuws: Crypto vanaf 1 janauri 2026 automatisch in uw aangifte inkomstenbelasting. Crypto aanbieders zijn vanaf dat moment verplicht om gegevens uit te wisselen met de belastingdienst. Het wetsvoorstel (link) hierover is in juli 2025 naar de tweede kamer gestuurd. Eerste rapportage is dan op 31 januari 2027 (over 2026).
Fiscaal advies voor crypto of bitcoin bezitters
Actief met crypto, trading, blockchain of cold storage? Voorkom fiscale risico's en betaal niet onnodig belasting over uw bezit. Onze fiscalisten combineren diepgaande kennis van crypto met jarenlange ervaring in complexe fiscale structuren voor vermogende particulieren en crypto bezitters. De meest voorkomende advies onderdelen bij crypto of bitcoin bezitters:
- Crypto vergeten in uw aangifte inkomstenbelasting en vrijwillig melden
- Crypto inbreng in BV
- Crypto in familiefonds
- Emigratie naar fiscaal vriendelijk crypto land, zoals Portugal en Duitsland
- Hulp bij beantwoording vragenbrief of boekenonderzoek belastindienst.
- Inlog kwijt, waarde crypto dan 0 euro?
Onze specialisten helpen u graag en hebben meer dan voldoende ervaring. Mail ons gerust.
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa
- Beleidskompas formulier crypto
DAC 8 en crypto of bitcoins
Eerst komt nog DAC 7, waarbij internationaal informatie over inkomsten van verkopers op online platforms wordt uitgewisseld. Direct daarna komt DAC 8, waarbij er een rapportageverplichting gaat gelden voor cryptovaluta. DAC 2 voorziet al in een rapportageverplichting voor banken etc., maar deze richtlijn gold nog niet voor crypto en e-money. Ook het financiële toezicht op de markt zal worden verbeterd, dit via de zogenaamde MiCa Verordening. De combinatie van MiCa en DAC 8 zal een nieuwe wereld creëren voor aanbieders, handelaren en houders van crypto, de regulering zal dus toenemen.
Heeft de belastingdienst informatie over mijn crypto of bitcoin?
Sinds 2020 moeten aanbieders in Nederland zich registeren bij de Nederlandse bank. Vanaf 2026 moet op grond van Europese wetgeving ook informatie door platformen en aanbieders worden doorgegeven aan de fiscale autoriteiten in hun vestigingsland. Deze informatie wordt dan ook doorgegeven aan de belastingautoriteiten als een belastingplichtige in het buitenland woont (dus ook de Belastingdienst krijgt dan automatisch informatie over uw crypto). Deze wetgeving geldt voor binnen de EU gevestigde platformen.
In de huidige tijd melden zich steeds meer belastingplichtigen vrijwillig bij de belastingdienst of nemen "opeens" de in het verleden opgebouwde crypto in hun aangifte inkomstenbelasting.
Bureau financieel toezicht en crypto
Het Bureau Financieel Toezicht (BFT) heeft een notitie geschreven over hoe accountants en fiscalisten moeten omgaan met klanten die crypto valuta bezitten en/of hoe hiermee moet worden omgegaan in de aangifte inkomstenbelasting en/of jaarrekening. De notitie kunt u hier raadplegen.
Inkeerregeling crypto
De Nederlandse Belastingdienst kijkt nu al uit naar deze nieuwe wetgeving. Dadelijk wordt de informatie van de cryptohouder automatisch aan de Nederlandse Belastingdienst verstrekt. Dit maakt controle op aangiften en vermogen een stuk eenvoudiger. De nieuwe wetgeving is er nog niet, dus het is thans verstandig om met uw fiscalist of adviseur te overleggen omtrent het melden van uw crypto of e-money bij de Belastingdienst.
Indien u uw cryptovaluta, of in de volksmond bitcoin, niet opgeeft bij de Belastingdienst, dan wordt het als zwart vermogen gezien. Omdat u opzettelijk onjuist aangifte doet, wordt dit als een strafbaar feit gezien. U kunt dit vermogen dat is verzwegen - of wellicht gewoon vergeten op te nemen - alsnog bij de Belastingdienst melden, dit noemen ze de zogenaamde vrijwillige verbetering van uw aangifte of inkeerregeling. U voldoet dan alsnog de verschuldigde belasting (veelal box 3, maar bij arbeid kan het ook box 1 zijn). Daarnaast krijgt u een boete welke kan oplopen tot 300%.
Voordeel inkeren bij crypto of bitcoin
Het voordeel van inkeren is dat u niet strafrechtelijk wordt vervolgd voor het opzettelijk doen van een onjuiste aangifte. Daarnaast kunt u na het inkeren vrijelijk beschikken over uw vermogen en zal de boete veelal lager zijn. Bij € 200.000 aan crypto zou u normaal in box 3 ongeveer € 2.400 betalen, dit wordt dan vermeerderd met een boete van stel 100%, hiermee zou u dus (per verzwegen jaar) ongeveer € 5.000 moeten betalen. De boete kan echter ook hoger uitvallen, dit zal afhangen van de beoordeling door de Belastingdienst.
Inkeerregeling afgeschaft
De (formele) inkeerregeling is in 2018 afgeschaft voor de verbetering van aangiften met buitenlands vermogen (box 3). Dit wil zeggen dat er geen garantie meer werd gegeven dat na een inkeerverzoek geen strafrechtelijke vervolging zou volgen. In 2020 is de tweede wijziging van de inkeerregeling doorgevoerd. Vanaf dat moment geldt de regeling ook niet meer voor binnenlands vermogen en ook niet meer voor zogenaamde box 2 aandelen. Het vrij van strafrecht inkeren geldt dus nog alleen voor box 1 inkomen. Vrijwillig verbeteren of zelf melden zal er wel voor zorgen dat er sprake is van strafverminderende omstandigheden (bij de boete of de strafrechtelijke sanctie).
Advies over inkeren of cryptovaluta
Binnen ons fiscale recht kennen we twee smaken bij het (opzettelijk) onjuist aangifte doen. Dit kan via de Belastingdienst of via de officier van justitie. Meestal zal de Belastingdienst een zaak behandelen en hierbij de niet betaalde belastingen naheffen en een boete opleggen. Veelal wordt er een vaststellingsovereenkomst gesloten tussen u en de Belastingdienst. Komt u er niet uit, dan wordt de route richting de Belastingrechter bewandeld.
Als de route van strafrechtelijke vervolging wordt gekozen, krijgt u te maken met een officier van justitie. De OvJ zal het fiscale nadeel berekenen en het bedrag aan niet betaalde belastingen van u afpakken (ontnemen). Bij een beperkt fiscaal nadeel (zo'n € 50.000 - € 100.000) wordt veelal een gevangenisstraf geëist van 3 - 5 maanden (of voorwaardelijke gevangenisstraf met een taakstraf en geldboete). De (straf-)rechter zal uiteindelijk bepalen welke straf wordt opgelegd.
Onderstaande fiscaal juristen houden zich dagelijks bezig met de advisering omtrent e-money of cryptovaluta. Ook hebben wij meer dan ruime ervaring met de inkeerregeling. Wij berekenen vooraf wat u moet betalen en verzorgen vervolgens ook het gehele traject inclusief het overleg met de Belastingdienst.
U kunt hen bereiken door ons kantoor te bellen of via onderstaand formulier een vraag te stellen. Wij zullen u niet adviseren inzake alternatieve oplossingen, dit simpelweg omdat wij niet willen en kunnen meewerken aan het adviseren omtrent een strafrechtelijk vergrijp.
Fiscale eindejaarstips 2025
Hieronder kort en bondig fiscale eindejaartips voor ondernemers, BV's en particulieren.
Fiscale eindejaarstips 2025 voor alle ondernemers
Benut de vrije ruimte WKR vóór 31 december
Niet gebruikte vrije ruimte vervalt volledig; haal desnoods vergoedingen van 2026 naar voren. Voor 2025 geldt 2% over de eerste €400.000 loonsom; daarboven 1,18%. Pas eventueel de concernregeling toe. Denk ook aan de gerichte vrijstellingen, bijvoorbeeld voor thuiswerken (2,40 per dag).
Anticipeer op ongunstige regeling voor normale auto's
Vanaf 2027 komt er wellicht een fiscaal ongunstige regeling (12% over de cataloguswaarde als extra heffing voor werkgever) voor niet elektrische auto's. Koopt u in 2025 nog een auto bekijk dan deze regeling en overweeg een elektrische auto. De regeling geldt niet voor bestelauto's. Tevens geldt voor 2025 nog een verlaagd tarief (17% tot cataloguswaarde € 30.000, meerdere 22%). voor de bijtelling (die vervalt in 2026).
Vraag WBSO uiterlijk 20 december 2025 aan voor S&O-werkzaamheden vanaf 1 januari 2026
Die te laat indienen betekent verlies van aftrek. Meld de realisatie 2025 uiterlijk 31 maart 2026. De WBSO is een fiscale tegemoetkoming voor innovatiekosten (loon). Aanvragen kan online via de internetsite van RVO.
Voorkom desinvesteringsbijtelling door verkoop van bedrijfsmiddelen uit te stellen tot 2026
Dit geldt wanneer je binnen vijf jaar verkoopt na EIA/MIA/KIA-toepassing. Investeringen uit 2021 dus in 2026 desinvesteren om terugbetaling van investeringsaftrek te voorkomen.
Afwaarderen van vorderingen, bedrijfsmiddelen en voorraad
De bezittingen van uw onderneming staan op de fiscale balans voor de aankoopprijs te verminderen met afschrijvingen (de boekwaarde). Als de werkelijke waarde lager is dan de boekwaarde kunt u mogelijk nog iets extra's ten laste van de winst brengen. Bekijk ook kritisch de incourante voorraad of vorderingen die wellicht niet binnen komen.
Gebruik KIA, EIA of MIA door investeringen strategisch te plannen (voor of juist na 1 januari 2026)
Let op KIA-grens van €392.230 (2025). Aanbetaling vóór 31 december kan voldoende zijn.
Vorm een herinvesteringsreserve (HIR) bij boekwinst en leg herinvesteringsvoornemen schriftelijk vast
Bij in 2022 gevormde HIR moet uiterlijk 31 december 2025 opnieuw worden geïnvesteerd. Voor verkopen in 2025 kunt u een herinvesteringsreserve vormen in uw aangifte vennootschapsbelasting. Leg dit voornemen met onderliggende documentatie schriftelijk vast. Bekijk ook de mogelijkheden om voorzieningen inzake groot onderhoud te vormen.
Aftrekbeperking gemengde kosten
Gemengde kosten zijn kosten die zowel een zakelijk als privékarakter hebben. Tot een bedrag van € 5.700 zijn deze kosten niet aftrekbaar. U kunt er echter voor kiezen om 80% in aftrek te brengen, dit is voordelig als de beperkt aftrekbare kosten over 2025 minder dan € 28.500 bedragen.
Optimaliseer btw-correcties in de laatste btw-aangifte
Denk aan privégebruik auto, BUA-correctie en pro-rata herzieningen. De suppletie btw moet binnen 8 weken nadat de ondernemer heeft geconstateerd dat de ingediende btw-aangifte niet klopt worden ingediend.
Vraag btw terug bij oninbare debiteuren
Lijkt betaling definitief uit te blijven, vraag dan in de aangifte van dat tijdvak teruggaaf aan.
Controleer of toepassing van de KOR vanaf 2026 zinvol is
Aanmelden vóór 3 december 2025; omzetgrens €20.000.
Check administratieve bewaartermijnen
Veel gegevens moeten zeven jaar worden bewaard; onroerende zaken tien jaar.
Voorkom boetes bij schijnzelfstandigheid
Vanaf 2026 vervalt de zachte landing; onjuiste kwalificatie zzp’ers leidt tot naheffingen + boetes.
Anticipeer op het nieuwe btw-tarief voor logies per 1 januari 2026
Vooruitbetalingen in 2025 voor 2026 moeten nu al met 21% worden belast.
Crypto dienstverlener en melding belastingdienst
Per 1 januari 2026 treedt DAC 8 in werking. Dit is een europese richtlijn die cryptodienstverleners verplicht om klantgegevens en transacties vast te leggen, te controleren en te rapporteren aan de belastingdienst. Als u of uw onderneming of BV onder deze regeling zou vallen dan moet u uiterlijk 31 januari 2027 de informatie van uw klant doorgeven.
Fiscale eindjaarstips 2025 voor IB-ondernemers
Houd een sluitende urenadministratie om zelfstandigenaftrek en S&O-aftrek veilig te stellen
Minimaal 1.225 uur en >50% van totale werktijd. De zelfstandigenaftrek wordt steeds lager, in 2023 was deze nog € 5.030 en in 2025 nog maar € 2.470 en in 2026 € 1.200.
Overweeg afstorten van oudedagsreserve of stakingswinst vóór 1 januari 2026
Verlaagt box 3-vermogen en dus belastingdruk.
Afstorten van de oudedagsreserve in een laag winstjaar kan extra voordelig uitpakken
Vrijval wordt belast tegen lager effectief tarief door de mkb-winstvrijstelling.
Kies bewust tussen meewerkaftrek, man-vrouwfirma of zakelijke beloning partner
Afhankelijk van uren, winst en arbeidsverhouding kunnen forse progressievoordelen ontstaan. De vergoeding bij een meewerkbeloning is minmaal € 5.000 (en schriftelijk vastleggen en uitbetalen).
Overweeg startende ondernemersfaciliteiten optimaal te benutten
Zoals willekeurige afschrijving, startersaftrek en liquiditeitsreserves.
Etiketteer investeringsgoederen tijdig als privé of zakelijk voor btw
Etiketteren moet bij de eerste investering of ingebruikname plaatsvinden.
Check HIR-termijnen uit eerdere jaren
HIR uit 2022 verplicht herinvesteren vóór 31-12-2025.
Beoordeel of omzetting naar een BV in 2025 of 2026 gunstiger is
Speelt met name door box-3-peildatum 1 januari 2026 en tariefverschillen.
Plan grote uitgaven waarvoor een voorziening mogelijk is
Uitgaven moeten hun oorsprong hebben vóór 31-12-2025.
Denk aan bedrijfsopvolging: schenken van (deel van) onderneming kan fiscaal zeer voordelig zijn
BOR en DSR bieden vrijstellingen en uitstelregeling.
Fiscale eindejaarstips 2025 voor Ondernemers met BV
Maak gebruik van het opstaptarief box 2 (24,5% tot €67.804 / €135.608 bij partners)
Bij dividenduitkering vóór 31 december betaal je mogelijk minder dan in latere jaren.
Check gebruikelijk loon 2025 en pas dit tijdig aan
Minimaal €56.000 tenzij zakelijke onderbouwing voor lager loon aanwezig is.
Beperk risico’s rondom excessief lenen (> €500.000 per 31-12-2025)
Los af of converteer vóór einde jaar; anders box 2-heffing over het meerdere.
Optimaliseer rekening-courantpositie DGA voor eind 2025
Houd de schuld <€17.500 om TBS-regeling te vermijden.
Beding een zakelijke borgstellingsprovisie als je privé borg staat voor BV-leningen
Zonder vergoeding kan de fiscus corrigeren.
Vraag een fiscale eenheid Vpb per 1 januari 2026 tijdig aan
Per 1 januari moeten condities zijn vervuld; verzoek uiterlijk 1 april 2026.
Verbreek fiscale eenheid vóór 31 december 2025 indien voordelig
Bij separate BV’s kun je tweemaal het lage tarief Vpb benutten.
Controleer afspraken, leningen en huurrelaties tussen DGA en BV
Zakelijkheid en schriftelijke vastlegging zijn essentieel.
Beoordeel dividenduitkering ook op uitkeringstoets (balans + liquiditeit)
Zonder toets is bestuurdersaansprakelijkheid mogelijk.
Profiteer van innovatiebox / WBSO / VAMIL / MIA waar relevant
Voor veel structuurwijzigingen is tijdige aanvraag of actie vereist.
Heroverweeg rechtsvorm: terugkeer naar IB-ondernemer kan fiscaal en loon-technisch gunstig zijn
Geruisloze terugkeer is onder voorwaarden mogelijk.
Fiscale eindejaarstips 2025 voor Particulieren
Combineer aftrekposten in één jaar voor een groter belastingvoordeel
Denk aan zorgkosten, giften en scholingsuitgaven.
Plan giften (ANBI/Cultureel) vóór 31 december
Culturele giften kennen een extra multiplier.
Betaal lijfrentepremies vóór 1 januari 2026
Vergroot aftrek en verlaag box-3-vermogen.
Vraag middeling aan voor de jaren t/m 2024 (laatste kans)
Regeling is beëindigd.
Optimaliseer box-3-positie: los kleine schulden af vóór peildatum
Daalt vermogen en voorkomt ongunstig forfait.
Overweeg groene beleggingen (extra vrijstelling + heffingskorting)
2026 wordt mogelijk gunstiger; plannen vóór de peildatum loont.
Koop of verkoop onroerend goed strategisch vóór of ná 31-12-2025
Peildatum box 3 bepaalt belastingdruk.
Maak gebruik van jaarlijkse schenkvrijstelling
Ook voor dure studie (€67.064) is nog een bijzondere vrijstelling mogelijk.
Controleer voorlopige aanslag IB 2025
Lagere winst of aftrekposten? Verlaag aanslag en voorkom rente.
Let op leegwaarderatio bij verhuurde woningen
Vanaf 2026 gelden mogelijk strengere regels.
Pas fiscale partnerschapstoerekening optimaal toe
Verdeling rente, vermogen en aftrekposten kan tariefvoordeel opleveren.
Fiscale geschillen
Ondernemingen en particulieren krijgen steeds vaker te maken met fiscale geschillen. In onze praktijk begeleiden wij steeds vaker ondernemingen bij bezwaar- en beroepsprocedures tegen de Belastingdienst / fiscale autoriteiten. Meestal gaat het hierbij om:
- interpretatieverschillen van complexe fiscale wetgeving;
- inkeerregelingen en procedures omtrent de inkeerregeling;
- procedures inzake auto's;
- betalingsregelingen;
- mediationzaken omtrent procedures en betalingsregelingen;
- tekortkomingen in de administratie- en boekenonderzoeken.
Jongbloed Fiscaal Juristen helpt u bij fiscale procedures
Wij staan vrijwel dagelijks ondernemers en particulieren bij inzake problemen en discussies met de Belastingdienst en / of fiscale autoriteiten zoals het Ministerie van Financiën of de FIOD. Wij kunnen u bijstaan in alle fasen van dit proces, derhalve bij een bezwaarprocedure, boekenonderzoek, FIOD-onderzoek of een fiscale procedure bij de Rechtbank of het Gerechtshof. Steeds vaker worden wij hierbij door intermediairs (zoals een bancaire instelling, advocaat of accountant) ingeschakeld.
Onze fiscaal juristen en fiscaal economen hebben een ruime ervaring met dit soort procedures.
Waarom Jongbloed Fiscaal Juristen?
Jongbloed Fiscaal Juristen N.V. is qua ervaring vergelijkbaar met de grotere kantoren in Nederland. Het onderscheidende vermogen is gelegen in het feit dat wij praktisch adviseren en procederen. Daarnaast zijn wij één met onze klant en maken wij vooraf een inschatting van de win- en verlieskansen en de kosten. U kunt hierdoor een redelijke inschatting maken van de mogelijkheden en de risico's.
Geen vergrijpboete door fout boekhouder
Een ondernemer (projectontwikkelaar) brengt omzetbelasting in aftrek, dit was fout. De fout wordt (bewust?) gemaakt door het administratiekantoor van de ondernemer. Een fout van het administratiekantoor, bewust of onbewust, mag niet op het bordje van de belastingplichtige / ondernemer worden gelegd, stelt de rechter!
Doet u opzettelijk geen aangifte of een onjuiste of onvolledige aangifte, dan krijgt u van de Belastingdienst een vergrijpboete opgelegd, tenminste dit kan de Belastingdienst doen. Er kan ook een vergrijpboete worden opgelegd bij een navorderingsaanslag. De Belastingdienst mag alleen ene vergirjpboete opleggen als aantoonbaar sprake is van opzet (willens en wetens handelen) of grove schuld (voorwaardelijke opzet, willen staat centraal, lichtvaardig of slordig handelen). Bij bepaalde boetes is zelfs grove schuld niet voldoende, opzet lijkt de ondergrens (bij een vergrijpboete). Boete is bij grove schuld meestal lager dan bij voorwaardelijke opzet.
De belastingdienst moet dus overtuigend aantonen (doen blijken) dat sprake is van grove schuld of opzet omdat de waarborgen van het EVRM (Europees verdrag voor de rechten van de mens) ook meespelen. De belastingplichtige moet dus weten dat hij iets fout deed (en bewust).
Belastingdienst moet vergrijpboete overtuigend aantonen
Sinds de uitspraak van de Hoge Raad van 8 april 2022 (ECLI:NL:HR:2022:526) geldt dat de inspecteur een fiscale overtreding overtuigend moet aantonen bij het opleggen van een boete; aannemelijkheid is onvoldoende. Deze zwaardere bewijsmaatstaf heeft geleid tot toenemende aandacht voor de wijze waarop bewijs in fiscale boetezaken wordt beoordeeld. Omdat fiscale boetes een punitief karakter hebben (boete is bedoeld om te straffen), ligt aansluiting bij strafrechtelijke waarborgen voor de hand, waaronder het hanteren van bewijsminima. In het strafrecht gelden immers bewijsminima om lichtvaardige veroordelingen te voorkomen; dat zou ook in het fiscale boeterecht wenselijk zijn. De huidige vrije bewijsleer in het fiscale recht kan leiden tot subjectieve beoordelingen en ongelijke uitkomsten, zoals bleek bij de Luxemburgse bankrekeningzaken. Bewijsminima zouden bijdragen aan rechtszekerheid, bescherming tegen willekeur en betere aansluiting bij artikel 6 EVRM, dat strikte eisen stelt aan bewijs in punitieve procedures. Hoewel tegenstanders wijzen op het belang van flexibiliteit, sluiten bewijsminima een zorgvuldige en flexibele beoordeling van complex bewijs niet uit. De auteur pleit daarom voor invoering van bewijsminima in het fiscale boeterecht, in lijn met de oproep van A-G Koopman op 5 juli 2024 (ECLI:NL:PHR:2024:774) , ter versterking van de rechtspositie van de belastingplichtige.
Krijgt u een boete? Schakel een specialist in die u bijstaat in uw communicatie met de Belastingdienst.
Vergrijpboete ter discussie stellen
De vergrijpboete wordt soms iets te vlot door een inspecteur opgelegd. Deze kan om verschillende redenen worden verminderd of tot nihil worden bijgesteld (door de rechter). De belangrijkste oorzaken uit de rechtspraak zijn:
- Procedure loopt te lang (overschrijding van de redelijke termijn), zie Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1132 of Gerechtshof Arnhem Leeuwarden d.d. 23 juli 2024 ECLI:NL:GHARL:2024:4871
- Vergrijpboete voor hetzelfde feit bij verschillende belastingtypen
- Vergrijpboete wordt niet overtuigend via feitelijk bewijs aannemelijk gemaakt, derhalve geen (of beperkt) sprake van opzet of grove schuld (uitgebreide toelichting in mening AG op 4 april 2025 (ECLI:NL:PHR:2025:410)
- Ontbreken van voldoende bewijs voor opzet of grove schuld, Gerechtshof Amsterdam d.d. 15 november 2022 ECLI:NL:GHAMS:2022:3728
- De grondslagen en/of omstandigheden zijn anders of niet juist voorgesteld, zie Gerechtshof Arnhem Leeuwarden d.d. 14 mei 2024 ECLI:NL:GHARL:2024:3357
- De boete moet wel in balans zijn, de noodzaak van een juiste kwalificatie van het vergrijp en de evenredigheid van de opgelegde boete, zie hiertoe mening AG op 5 juli 2024 ECLI:NL:PHR:2024:736
- Beboeting wordt niet tijdig medegedeeld, schending verdedigingsbeginsel (kennisgeving boete (met motivering) is later gedagtekend dan de boetebeschikking. Zie hiertoe bijvoorbeeld Rechtbank Zeeland West Brabant d.d. 7 mei 2025 ECLI:NL:RBZWB:2025:2724.
Streep door vergrijpboete ex bestuurder voetbalclub
Als bestuurder een vergrijpboete aan je broek krijgen? Dan staat niet alleen je portemonnee onder druk, maar ook je reputatie. De fiscus legt ze soms voortvarend op, maar gelukkig kijkt de rechter kritischer. In een procedure bij de Rechtbank Gelderland d.d. 5 juni 2025 (ECLI:NL:RBGEL:2025:4322) oordeelde de rechter dat een ex-bestuurder van een voetbalclub ten onrechte als feitelijk leidinggever werd aangemerkt. Hoewel hij ooit betrokken was bij een spelerstransfer, was zijn rol bij de latere afwikkeling onvoldoende concreet. De rechtbank herhaalt: bestuurder zijn is niet hetzelfde als leiding geven aan een strafbaar feit. En voor een boete moet de Belastingdienst het bewijs keihard rond hebben. Omdat die bewijslast zwaarder is dan bij de belastingheffing zelf, sneuvelde de boete. De uitspraak is een reminder: wie als adviseur scherp blijft op bewijs en betrokkenheid, kan veel ellende besparen.
Voor een helder overzicht van de stappen die de belastingdienst moet doorlopen verwijzen wij u naar een uitspraak van de Hoge Raad d.d. 26 april 2016 ECLI:NL:HR:2016:733.
Geduld is vereist, maar rechtvaardigheid duurt soms gewoon even. Belangrijk is dat de belastingdienst met overtuigend aangetoond bewijs komt met concrete gedragingen door de feitelijk leidinggevende.
Hierbij spelen voor een vergriipboete een aantal zaken:
- Feitelijk leiding geven: dit moet concreet worden onderbouwd (zie Hoge Raad d.d. 16 december 1986 ECLI:NL:HR:1986:AC9607) , dit speelde bij de Slavenburg bank, de zogenoemde slavenburg jurisprudentie.
- Is de verboden gedraging door de BV (of rechtspersoon) verricht, zie Drijfmest arrest van de Hoge Raad d.d. 21 oktober 2003 ECLI:NL:HR:2003:AF7938
- Wordt het geheel (opzet of grove schuld) voldoende overtuigend aangetoond (zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Al met al moet het volgende worden beoordeeld:
- Kan de (strafbare) gedraging worden toegerekend aan belastingplichtige ( de rechtspersoon)
- Is er hierbij sprake van opzet bij deze strafbare gedraging
- Heeft de persoon (bestuurder) zich gedragen als actief (of passief) feitelijk leidinggevende van dit (strafbare) feit
- Is dit gedrag opzettelijk uitgevoerd door de feitelijk bestuurder/ leidinggevende.
- Heeft de belastingdienst voldoende overtuigend aangetoond dat sprake
is van opzet of grove schuld (zie
Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Soorten vergrijpboete
Er zijn meerdere soorten vergrijpboetes, de belangrijkste:
- Belasting is opzettelijk (of grove schuld) niet betaald (of niet volledig betaald), artikel 67f ZWR
- Opzettelijk niet of onjuist aangifte doen (voor aanslagbelasting), artikel 67d AWR
- Bij navordering mits sprake van opzet (of grove schuld) en er te weinig belasting is betaald, artikel 67e AWR
- Informatieverplichting niet nakomen (uit eigen beweging), artikel 10a AWR
- Opzettelijk onjuiste informatie of inlichtingen verstrekken bij verzoek
voorlopige aanslag, artikel 67cc AWR
Door fout boekhouder een boete krijgen
De projectontwikkelaar heeft BTW over een verbouwing van een bedrijfspand in aftrek gebracht. Het gebouw wordt vervolgens verhuurd aan een niet-BTW-plichtige ondernemer, een zorginstelling. De Belastingdienst eist de verrekende BTW terecht terug en legt een vergrijpboete op van 25%, ruim € 33.000. Volgens de Belastingdienst is sprake van grove schuld bij de projectontwikkelaar. De Belastingdienst stelt hieromtrent het volgende:
- De projectontwikkelaar had moeten weten dat de BTW niet verrekenbaar was.
- Advies van de boekhouder is slecht onderbouwd, dat had de projectontwikkelaar moeten doorzien.
- Fiscaliteit is binnen de projectontwikkeling belangrijk, enige kennis mag dan worden verondersteld.
De ondernemer stelt vrij eenvoudig: "aan mijn kant is geen sprake van grove schuld, ik heb mij laten adviseren door een adviseur waarvan ik mocht denken dat die deskundig was." Het advies is door de boekhouder gegeven en de aangifte is ook door de boekhouder ingediend.
Rechter over vergrijpboete bij boekhouder / accountant
De rechter stelt dat opzet / grove schuld bij de adviseur nog niet uitsluit dat er ook geen opzet / grove schuld bij de ondernemer aanwezig is. In dit verband is het volgende van belang:
- Heeft de ondernemer de zorg betracht die redelijkerwijs van hem mag worden gevraagd bij de keuze van de adviseur?
Als aan de deskundigheid van de adviseur niet hoeft te worden getwijfeld, is er geen reden om van de ondernemer veel te verwachten, de ondernemer mag hier dan op vertrouwen. De bal (stelplicht en bewijsplicht) ligt dan bij de Belastingdienst. De ondernemer heeft voldoende weersproken en bewezen dat hij niet aan de adviseur hoefde te twijfelen, dit is onvoldoende door de Belastingdienst weersproken. Ook wordt de fiscale kennis bij de ondernemer onvoldoende onderbouwd.
Hoge Raad inzake vergrijpboete
In 2022 heeft de Hoge Raad een arrest gewezen over de term "bewust". Een autohandelaar heeft een naheffingsaanslag BTW met een vergrijpboete ontvangen. De reden is dat de handelaar door de gebrekkige administratie had moeten inzien dat hij geen recht had op de levering van auto's tegen het nultarief. Hij had moeten weten dat hij niet aannemelijk zou kunnen maken dat de auto's naar een andere EU lidstaat zijn vervoerd. Ook had de handelaar zijn adviseur niet zomaar mogen vertrouwen. De Hoge Raad denkt hier anders over. Voorwaardelijke opzet is niet aan de orde. Aan de handelaar kan niet de voor opzet vereiste "bewustheid" met betrekking tot de onjuiste aangifte worden verweten, aldus ons hoogste rechtscollege. Verder kunnen de omstandigheden dat belanghebbende geen openheid van zaken heeft gegeven en dat hij het laakbare van zijn gedragingen niet heeft ingezien, niet bijdragen aan het oordeel dat hij bewust fouten heeft gemaakt. De Hoge Raad vernietigd de vergrijpboete en verwijst de zaak naar een ander Gerechtshof.
Waarmee kunnen wij u helpen?
De kans op een onjuiste aangifte is door de ingewikkeldheid / complexiteit van het belastingrecht snel aanwezig. Dat wil echter nog niet zeggen dat u als belastingplichtige zich er steeds van bewust moet zijn geweest dat uw aangifte onjuist of mogelijk onjuist is. Schakel daarom voor het doen van aangifte een deskundige in. Is eenmaal een boete opgelegd of wordt dat aangekondigd, neem dan direct contact met ons op. Wij beschikken over de deskundigheid om een boete eventueel te voorkomen dan wel te beoordelen of die volgens de regelen der kunst is opgelegd. Mail ons voor een vrijblijvend gesprek.
Bron vergrijpboete door fout boekhouder
Rechtbank Gelderland d.d. 11 augustus 2020 (EVCLI:NL:RBGEL:2020:4012)
Illegaal vuurwerk, legale aftrek? De grenzen van kosten in box 1
Soms laat het fiscale recht zich van zijn meest ongemakkelijke kant zien. Wie denkt dat het belastingrecht netjes stopt waar strafrecht begint, komt bedrogen uit. Dat blijkt opnieuw uit de uitspraak van Rechtbank Zeeland-West-Brabant van 18 december 2025 (ECLI:NL:RBZWB:2025:9021), waarin de rechter zich moest buigen over de aftrekbaarheid van schadevergoedingen na een ernstig vuurwerkincident.
Is schadevergoeding bij illegale activiteit aftrekbaar?
De feiten liegen er niet om. Belanghebbende was begin jaren 2000 structureel betrokken bij de handel in zwaar professioneel vuurwerk. In 2003 ging het mis: verkoop aan een particulier leidde tot een ernstig ongeval. Strafrechtelijk volgde een veroordeling. Civielrechtelijk werd belanghebbende jaren later veroordeeld tot betaling van bijna € 400.000 schadevergoeding. Een deel daarvan werd in 2018 betaald en in aftrek gebracht als resultaat uit overige werkzaamheden.
De Belastingdienst zette drie stevige verdedigingslinies op:
- er zou in 2003 überhaupt geen bron van inkomen zijn geweest;
- de kosten zouden privékosten zijn, omdat het om illegale activiteiten ging;
- kosten die samenhangen met strafbare feiten zouden nooit aftrekbaar zijn.
De rechtbank veegt die redenering slechts gedeeltelijk van tafel — en juist dat maakt deze uitspraak zo interessant.
Ook illegale activiteiten kunnen bron van inkomen vormen
De rechtbank grijpt terug op het klassieke broncriterium:
- deelname aan het economische verkeer;
- oogmerk om voordeel te behalen; en
- een objectieve voordeelverwachting.
Op basis van de feiten is de conclusie helder: belanghebbende verrichtte structureel activiteiten in de vuurwerkhandel, ontving provisies en opereerde niet incidenteel of hobbymatig, hij was dus gewoon een echte (wellicht soms illegale) ondernemer. Dat die activiteiten risicovol — en deels illegaal — waren, doet daar fiscaal niet aan af. Ook verboden activiteiten kunnen een bron van inkomen vormen. De verkoop van het vuurwerk stond volgens de rechtbank niet los van die werkzaamheid, maar vond daarin plaats. Dat is geen nieuw recht, maar wel een ongemakkelijke waarheid: de fiscus belast inkomsten uit illegale activiteiten, en erkent daarmee impliciet dat ook daar kosten tegenover kunnen staan.
Strafrecht versus fiscaal en civielrecht
Die erkenning kent echter duidelijke grenzen. Artikel 3.14 Wet IB 2001 sluit kosten uit die verband houden met misdrijven waarvoor de belastingplichtige onherroepelijk strafrechtelijk is veroordeeld. Kosten van de strafprocedure zelf? Niet aftrekbaar. Geen discussie.
Maar de schadevergoeding die voortvloeit uit een civielrechtelijke aansprakelijkheid ligt anders. Die vergoeding is geen straf, maar herstel van schade. De rechtbank oordeelt dat deze betalingen wél aftrekbaar zijn, omdat zij rechtstreeks samenhangen met de bron van inkomen. De causaliteit is doorslaggevend, niet het morele oordeel over de gedraging.
Voor belanghebbende loopt het alsnog deels verkeerd af. De rechtbank is streng op het punt van tijdstip van aftrek. Kosten zijn alleen aftrekbaar in het jaar waarin zij daadwerkelijk zijn betaald. Betalingen uit 2014–2017 hadden dus ook in die jaren in aanmerking moeten worden genomen. Belastingplichtige is in 2015 veroordeeld door de civiele rechter. Betalingen zijn voordien (2014) en nadien verricht. Naar het oordeel van de Rechtbank had belastingplichtige deze kosten en overige gemaakte kosten in het jaar van betaling in aanmerking moeten nemen. In het jaar 2018 kunnen daarom slechts de kosten in de aftrek worden gebracht die belastingplichtige in 2018 heeft betaald (derhalve € 86.000). De betalingen in 2014 tot en met 2017 had belastingplichtige in dat jaar in aftrek moeten brengen, tja timing is alles in het fiscale recht.
Noot fiscaal jurist inzake aftrek van schadevergoeding bij illegale activiteiten
De les: fiscaal recht is moreel blind, maar niet grenzeloos. Deze vuurwerkzaak bevestigt drie belangrijke lijnen in het fiscale recht:
- Ook risicovolle of illegale activiteiten kunnen een bron van inkomen vormen;
- Civielrechtelijke schadevergoedingen kunnen aftrekbaar zijn als zij voldoende samenhangen met die bron;
- Strafrechtelijke sancties blijven buiten de aftrek — en timing is cruciaal.
Met deze uitspraak sluiten we het jaar knallend af. Maar de onderliggende boodschap is allesbehalve feestelijk: wie risico’s neemt in zijn werkzaamheden, neemt die ook fiscaal. Zorgvuldigheid, risicobeheersing en een scherp oog voor timing zijn geen luxe, maar noodzaak.
Wij wensen iedereen veilige feestdagen en een voorspoedig — en vooral beheerst, gezond en vrolijk — 2026.
Informatie derdenonderzoek verzwegen
Via een derdenonderzoek komt de Belastingdienst informatie op het spoor op grond waarvan een navorderingsaanslag Vennootschapsbelasting wordt opgelegd. Tijdens de procedure weigert de inspecteur deze informatie te verstrekken. De rechter is er klaar mee, hiermee ontbreekt een nieuw feit en de aanslag gaat in de prullenbak. Als de Belastingdienst de kaarten (het dossier) tegen de borst heeft gehouden tijdens een procedure, kan de rechter beslissen wat redelijk is, in dit geval wordt de aanslag vernietigd.
Geheimhouding dossier belastingplichtige
Aan X B.V. worden veel navorderingsaanslagen Vennootschapsbelasting opgelegd. In de bezwaarfase begint de bv - zonder succes - een kort geding om informatie te verkrijgen. Wegens het ontbreken van een spoedeisend belang wordt de zaak verloren. Dan maar in beroep. Volgens de geheimhoudingskamer moet de inspecteur in beroep alle stukken overleggen, waaronder memo's over het geschil (willekeurige afschrijving schip). De inspecteur stuurt vele verhuisdozen met informatie. De rechter beslist dat een aantal verhuisdozen niet tot het fiscale dossier behoren (artikel 8:32a AWB).
De rechtbank (procedure in 2022) kijkt nog eens opnieuw naar het dossier en het derdenonderzoek. De stukken inzake dit onderzoek zitten niet in het fiscale procesdossier (en zijn niet tijdig overlegd). Hierdoor staat vast dat over 2013 een nieuw feit niet helder is (niet vaststaat), de navorderingsaanslag wordt vernietigd. De overige aanslagen zijn wel terecht. Wegens het overschrijden van de redelijke termijn ontvangt X B.V. ook nog € 2.500 aan immateriële schadevergoeding.
Woo verzoek derdenonderzoek Belastingdienst
Hierbij kunt u het rapport vaktechnische instructies controle derdenonderzoek d.d. 18 januari 2024 raadplegen. In dit interne document kunt u richtlijnen raadplegen inzake een derdenonderzoek door de Belastingdienst. Tevens is een document inzake de informatie verstrekking door de FIOD aan de Belastingdienst openbaar gemaakt.
Noot fiscaal jurist inzake dossierinzage
Veel stukken die de Belastingdienst in haar dossier heeft behoren 'tot op de zaak betrekking hebbende stukken' (ad 8:42 AWB). Dit geldt ook voor stukken inzake een derdenonderzoek, als dit onderzoek de basis is voor opgelegde aanslagen. In deze procedure worden deze stukken niet verstrekt en is de rechter er wel klaar mee. Dan gaat de aanslag in de prullenbak, zonder herkansing door de inspecteur. De kern hierbij was dat deze stukken de basis vormden voor de vraag of sprake was van een nieuw feit (dan mag worden nagevorderd).
De rechtbank kan de inspecteur vragen om de stukken alsnog in het geding te brengen. In dit geval is dit een paar keer gevraagd door belastingplichtige, edoch zonder succes. De belastingplichtige kreeg wel veel onjuiste en onnodige informatie, maar niet de informatie waarom is gevraagd. Uit diverse stukken volgt ook dat de inspecteur stelt stukken niet in zijn bezit te hebben, terwijl uit andere stukken (interne notitie) blijkt dat hij deze stukken wel in bezit had. De rechtbank is het 'zat' en maakt er korte metten mee, de navorderingsaanslag wordt in zijn geheel vernietigd. Het maakte in deze casus ook niet uit dat de inspecteur - op het laatst - de stukken alsnog aan de rechtbank heeft verstrekt.
Het niet verstrekken van stukken die al lang bekend zijn (en ontkennen dat de inspecteur deze heeft) is niet netjes, liegen mag niet, weet ook mijn zoon. En bij liegen krijg je straf, zo ook in deze casus. De stukken uit het derdenonderzoek zijn van belang voor belastingplichtige, omdat hij / zij zo kan beoordelen of deze informatie wel juist is. Het is dus van belang dat de Belastingdienst alle informatie verstrekt die relevant is voor de aanslag. Als de inspecteur dozen vol informatie heeft verstuurd en niet aangeeft welke informatie van belang is, kan de rechter hier via 8:32a AWB omheen, immers de informatie moet panklaar worden aangeleverd. De rechter gaat aan deze informatie (in vele verhuisdozen), voorbij omdat niet duidelijk is waar hij / zij moet zoeken. Een praktische en creatieve oplossing.
Het tegen de borst houden van informatie door de Belastingdienst komt steeds vaker voor. Dit gebeurt meestal met een beroep op 'geheimhouding'. Rechters zijn hier - gelukkig - steeds vaker wel klaar mee. Geef een rechter de informatie en de rechter kan recht spreken.
Procederen tegen de Belastingdienst? Neem gerust contact op met onderstaande specialisten!
Bron derdenonderzoek en dossierinformatie
Rechtbank Noord Nederland d.d. 3 mei 2022 ECLI:NL:RBNNE:2022:1426
Artikel RTL Nieuws inzake gebruik nepbewijs om fraude aan te tonen
Samenwerking FIOD en belastingdienst
Met het Besluit inzake de Woo van 10 juli 2026, nr. 2026-02 (Ministerie van Financiën) is de interne procesbeschrijving openbaar geworden waarin Belastingdienst, FIOD en Openbaar Ministerie afspreken hoe zij elkaar tijdens een opsporingsonderzoek en de vervolgingsfase op de hoogte houden. Het uitgangspunt is "need to know", en de kerngedachte is dat handelingen binnen het strafrechtelijke traject een "communicerend vat" vormen met de fiscale besluitvorming.
De belastingplichtige (en zijn fiscaal jurist) krijgt inzicht in de interne coördinatiestructuur — Weegploeg, Stuurploeg, Contactambtenaar (CA), Projectleider opsporing (PL), Zaaks-OvJ — en dus in de momenten waarop informatie tussen bestuurs- en strafrechtelijk spoor heen en weer gaat. Precies daar liggen de aangrijpingspunten voor verweer.
Welke soorten zaken kent de FIOD en de belastingdienst?
- Fiscale strafzaken. Contact CA–accountmanager tot en met de Weegploeg; daarna is de PL opsporing primair verantwoordelijk voor het informeren van de CA. De CA wordt geïnformeerd bij doorzoeking/aanhouding en altijd bij afronding/inlevering van het dossier. Afwijkingen buiten de door de Weegploeg meegegeven kaders én een voorgenomen stopzetting gaan terug naar de Weegploeg, met voorafgaande deling van de afwijkings-/stopzettingsrapportage aan de CA.
- Niet-fiscale strafzaken mét fiscale delicten. Loopt via niet-fiscale landelijke weegploegen (Faillissementsfraude, Witwassen kennen een coördinerend CA). Vóórdat een fiscaal delict in het onderzoek wordt opgenomen, moet de Weegploeg de CA om instemming vragen. De FIOD dient hier "in service" de belangen van de toezichthouder.
- Niet-fiscale strafzaken zónder fiscale delicten. Toezichthouder niet direct betrokken, maar bij GO-klanten (Grote Ondernemingen) wordt de CA — en via hem klantcoördinator en management — geïnformeerd over het lopende strafrechtelijke onderzoek en strafvorderlijke maatregelen. Bij doorzoeking/inbeslagneming/aanhouding: uiterlijk op de actiedag.
Overleg tussen de FIOD en de belastingdienst, hoe werkt dit?
De procesbeschrijving is een intern werkdocument, goed om hier als fiscaal advocaat of fiscaal jurist inzicht in te hebben. Wat zijn relevante aandachtspunten voor dergelijke onderzoeken?
Una via en ne bis in idem (art. 5:44 Awb) bij FIOD onderzoek
Het "communicerend vat" tussen fiscaal en strafrechtelijk spoor is precies het domein van het una via-beginsel. Artikel 5:44 Awb dwingen de autoriteiten een keuze te maken tussen strafrechtelijke en bestuursrechtelijke bestraffing van dezelfde overtreding. Zodra een bestuurlijke boete is opgelegd of een strafrechtelijke vervolging is aangevangen, is het "point of no return" bereikt: slaat men de bestuursrechtelijke weg in, dan wordt de strafrechtelijke afgesloten en vice versa. Aandachtspunt en gedoe is er als het niet om exact dezelfde feiten of heffingen gaat.
De Weegploeg is juist het orgaan dat die keuze maakt. Daar ligt de eerste kans: als in de praktijk tóch beide sporen worden bewandeld, is dat een ontvankelijkheids- of vernietigingsverweer. Soms wordt het OM niet-ontvankelijk verklaard bij vervolging en boete.
De Hoge Raad oordeelde in Hoge Raad 15 maart 2022, ECLI:NL:HR:2022:364, dat oplegging van verzuimboetes aan de BV niet in de weg staat aan strafvervolging van de DGA als natuurlijk persoon/feitelijk leidinggever — "in beginsel" is dan geen sprake van hetzelfde feit. Dat "in beginsel" laat, zoals in de literatuur is opgemerkt, de deur op een kier voor een vereenzelvigingsverweer bij onlosmakelijk verbonden feitencomplexen.
Nemo tenetur en de sfeerovergang (art. 47 AWR) bij FIOD onderzoek
De fiscale meewerkverplichting (art. 47, 52a AWR) botst met het zwijgrecht zodra er een criminal charge ligt. De procesbeschrijving toont dat CA en PL informatie uitwisselen; de vraag is of onder dwang in de controlesfeer vergaard materiaal in het strafspoor terechtkomt. Het onderscheid Saunders inzake wilsafhankelijk vs. wilsonafhankelijk materiaal is hier leidend (zie scriptie uit 2015 en Hoge Raad d.d. 24 april 2015 ECLI:NL:HR:2015:1141.
- Praktisch advies aan de cliënt bij een bezoek: zwijgen is het uitgangspunt, laat de FIOD wachten op de fiscaal advocaat of fiscaal jurist, en beantwoord alleen vragen die men uit eigen wetenschap zeker weet. Zie ook de folder over de FIOD.
Op de zaak betrekking hebbende stukken (art. 8:42 Awb) bij FIOD onderzoek
Dit is misschien wel de scherpste kans die de openbaarmaking biedt. De coördinatiestukken — weegdocumenten, pré-weegdocumenten, afwijkingsrapportages, plan van aanpak, verslagen van het tripartiete overleg — zijn potentieel "op de zaak betrekking hebbende stukken". Een rechtbank oordeelde dat pré-weegdocumenten, stukken over het tripartiete overleg en correspondentie tussen inspecteur en OM op de zaak betrekking hebbende stukken kunnen zijn, en dat het te laat overleggen van het FIOD-dossier in strijd is met artikel 8:42 Awb, met als gevolg dat alleen met de tijdig overgelegde passages rekening werd gehouden. De relevante lijn: Hoge Raad 23 mei 2014 (ECLI:NL:HR:2014:1182), Hoge Raad 4 mei 2018 (ECLI:NL:HR:2018:672) en Hoge Raad 25 juni 2021 (ECLI:NL:HR:2021:995).
Fair play en de volledigheid van het FIOD dossier
De coördinatie kan ook ontlastend materiaal betreffen dat níet wordt doorgegeven. De Nationale ombudsman oordeelde dat FIOD en OM het fair play-vereiste schonden door bij een vordering doorzoeking de rechter-commissaris niet te informeren over een relevante, ontlastende belastingaangifte — de FIOD verzaakte zijn wettelijke taak om alle relevante stukken aan de RC te verstrekken. Waar de procesbeschrijving voorschrijft dat de CA de "actuele stand van de fiscale zaken" met de OvJ deelt, is de spiegelvraag: is óók het ontlastende fiscale beeld gedeeld? Dit onderdeel moet altijd zorgvuldig worden onderzocht.
Wanneer schakelt de belastingdienst de FIOD in?
Sinds 1 juli 2023 geldt een nieuw weegploeg-protocol: nadeel ten minste € 100.000, ook bij onvoldoende bepaalbaar nadeel, mits een vermoeden van opzet. De selectiebeslissing zelf is toetsbaar; ligt het nadeel onder de drempel of ontbreekt een opzetvermoeden, dan is de strafrechtelijke route zelf ter discussie te stellen. Bij een redelijk vermoeden kan de belastingdienst de FIOD inschakelen (zie blog)
Checklist voor de adviseur bij FIOD onderzoek
- Cliënt instrueren: zwijgrecht (art. 5:10a Awb / cautie), adviseur laten komen, alleen eigen wetenschap.
- Legitimatie en machtigingen (OvJ/RC) laten tonen en vastleggen; scheiding getuige/verdachte bewaken.
- Verschoningsrecht adviseur bewaken; geen speculatie of derdeninformatie.
- Inventariseer álle reeds opgelegde verzuim-/vergrijpboetes (BV én natuurlijk persoon).
- Bepaal het "point of no return": is een boete opgelegd óf is het onderzoek ter terechtzitting aangevangen? Toets of sprake van hetzelfde feit.
- Verzoek expliciet om: plan van aanpak, (pré-)weegdocument, afwijkings- en stopzettingsrapportages, verslagen tripartiete/Weegploeg-overleg, CA-PL-correspondentie.
- Is ontlastend fiscaal materiaal (aangiften, correcties, standpunten) aan RC/OvJ verstrekt?
- Toets de doorzoekingsvordering op volledigheid en juistheid
- Markeer het moment van criminal charge; scheid controlesfeer (art. 47/52a AWR) van opsporingssfeer.
- Toets of onder dwang of onrechtmatig materiaal is verkregen of gebruikt.
Het verhoren van een belastinginspecteur of FIOD-ambtenaar
Soms heb je als belastingplichtige het gevoel dat de Belastingdienst over meer informatie beschikt dan deze prijsgeeft. Daarbij zou ook wel eens informatie kunnen zitten die voor jou als belastingplichtige nuttig is. Dan zou je graag voor de rechter de inspecteur onder ede willen horen.
Kan ik als belastingplichtige de belastinginspecteur voor de rechter verhoren?
Sinds het zogenoemde Tipgeversarrest [1] weten we dat, als de inspecteur de informatie niet wil geven, deze ook niet kan worden afgedwongen door zijn collega van de FIOD daarover te verhoren. De Hoge Raad zegt:
- “De in artikel 8:29 Awb opgenomen regeling zou van deze werking worden ontdaan indien zou worden aanvaard dat ambtenaren die tot dezelfde dienst behoren als de inspecteur, zoals de FIOD-ambtenaren, als getuigen ter zitting verschenen, kunnen worden gedwongen de gegevens prijs te geven die de inspecteur in diezelfde procedure niet wil verstrekken. Tot het verstrekken van die informatie kunnen deze getuigen dan ook niet worden gedwongen.”
Bij een doordachte proceshouding van de Belastingdienst en de FIOD is het dus lastig om informatie uit ze te persen. Dat neemt niet weg dat verhoren van ambtenaren zeer nuttig kan zijn.
Er is een zekere parallel met de dossierinzage in de bezwaarfase:
- Enerzijds kan de Belastingdienst meer loslaten / laten zien dan ze van plan zijn; en
- Anderzijds kan hun starre proceshouding ook positief uitpakken voor de belastingplichtige.
In het Tipgeversarrest kwam de naam van de tipgever niet boven water, maar
gingen wel alle belastingaanslagen van tafel [2].
Een mooi resultaat dus.
Voorlopig getuigenverhoor in fiscale procedure
In het belastingrecht lukt het dus niet om informatie van de Belastingdienst af te dwingen. In het burgerlijk recht is er een mogelijkheid om feiten boven water te krijgen: het voorlopig getuigenverhoor. Een belangrijke beperking is dat een voorlopig getuigenverhoor niet kan worden gebruikt tot het boven water krijgen van feiten en informatie ten behoeve van een procedure bij een andere (dan de burgerlijke) rechter. Dit middel kan dus niet worden gebruikt enkel en alleen ten behoeve van de belastingprocedure.
Dat die feiten ook van belang zijn voor de belastingprocedure is geen bezwaar, ze mogen die procedure echter niet ‘verstoren’[3].
We moeten dus op zoek naar andere dan fiscale redenen om een voorlopig getuigenverhoor erdoor te krijgen. Een zoektocht naar die redenen kunt u het beste overlaten aan één van onze deskundigen. Hoe zij het voor elkaar hebben gekregen toch te profiteren van gegevens die de Belastingdienst niet wenst te verstrekken, vertellen wij u graag in een vrijblijvend gesprek bij ons op kantoor.
Vragen over fiscale procedure en uw kansen
In een vrijblijvend gesprek analyseren wij graag uw kansen en risico's. Bel gerust voor een afspraak !
Bronnen horen belastinginspecteur in fiscale procedures
Belasting besparen via fiscale procedure
Een belastingprocedure winnen omdat je inhoudelijk gelijk hebt, is het mooiste wat er is. Soms moet je voor verschillende ankers gaan liggen en soms helpt het fiscale procesrecht een handje. Hieronder het verhaal van een producent van theelichtjes die op formele gronden een substantiële belastingbesparing bereikte. Materieel krijg je soms ongelijk, via de formele route kun je dan toch nog winnen.
Fiscale procedure winnen op formele gronden
In Nederland zijn er twee grote producenten van theelichtjes. Die dingen zitten in een aluminium cupje. Nu was de vraag of (het aluminium in) die cupjes verpakking zijn voor de – al lang afgeschafte – verpakkingenbelasting. Het maken van die cupjes en het op de markt brengen ervan (import) is dan belast. De Belastingdienst stelde dat sprake was van verpakking en legde aanslagen op. De twee producenten stelden uitgebreid dat geen sprake was van verpakking en dat dus de aanslagen van tafel moesten.
Jongbloed Fiscaal Juristen stond de kleinste van de twee grote producenten bij en een gerenommeerd advocatenkantoor de andere. De grote producent verloor de procedure, wij wonnen. Niet helemaal, maar voor een belangrijk deel.
In gescheiden procedures voor verschillende rechtbanken en (in hoger beroep) gerechtshoven [1][2], kregen beide producenten gelijk. Geen verpakking, dus geen belasting. Tegen alle verwachtingen in, oordeelde de Hoge Raad [3] dat WEL sprake was van verpakking en dus WEL belasting verschuldigd was.
Meerderheidsregel in fiscale procedures
Jongbloed Fiscaal Juristen had echter nog wat extra – formele – pijlen op de boog. Een ander gerechtshof moest van de Hoge Raad [4] uitzoeken hoeveel belasting dan verschuldigd was en alsnog antwoord geven op de formele bezwaren. Het eerste gerechtshof was daaraan niet toegekomen omdat dat meende dat er geen belasting kon worden geheven.
In de procedure heeft Jongbloed Fiscaal Juristen een beroep gedaan op de meerderheidsregel. Dat betekent dat, als je kunt bewijzen dat in een meerderheid van gelijke gevallen geen belasting is betaald, jij die belasting ook niet hoeft te betalen.
Jongbloed Fiscaal Juristen heeft daarbij uitvoerig betoogd dat het grootwinkelbedrijf (IKEA, AH, Blokker, HEMA, etc.) over de theelichtjes geen belasting heeft betaald en een aantal kleinere producenten en importeurs ook niet.
De argumenten van Jongbloed Fiscaal Juristen waren kennelijk zo sterk dat het gerechtshof aan de Belastingdienst de opdracht gaf te bewijzen dat de genoemde bedrijven WEL belasting hadden betaald over de theelichtjes. De Belastingdienst bestreed dat sprake was van gelijke gevallen (veel ruimer assortiment en importeur i.t.t. producent) en dat de belasting was geheven als lumpsum over een veelheid van producten met aluminium. De Belastingdienst kon echter geen belastingaanslagen of afspraken tonen waaruit bleek dat die zagen op de theelichtjes.
Omdat er twijfel bleef bestaan over de vraag of sprake was van gelijke gevallen en of aannemelijk was dat van anderen belasting was geheven, hebben partijen, op verzoek van het gerechtshof, een compromis gesloten. Het resultaat daarvan is dat de producent van Jongbloed Fiscaal Juristen een substantieel bedrag van de verpakkingsbelasting niet hoeft te betalen.
Fiscaal procederen is een vak. Het zoet van deze ‘deal’?
De ‘kleinere’ producent betaalt aanzienlijk minder dan de grote broer. En de glimlach van Jongbloed Fiscaal Juristen: het grote advocatenkantoor had wel de meerderheidsregel ingeroepen, maar niet zo grondig onderbouwd als wij en verliest dat beroep integraal.
Moraal van het verhaal
Fiscaal procederen is specialistenwerk en wij zetten voor onze clienten dat extra stapje WEL. Discussie met de Belastingdienst? Bel ons gerust voor een vrijblijvende afspraak. Ook het eerste gesprek - bij ons op kantoor - met een specialist procesvoering is gratis.
Second opinon fiscale procedure
Een second opinion is een belangrijk onderdeel van een fiscale procedure tegen de Belastingdienst. Het kan u helpen om een objectief advies te krijgen over de haalbaarheid van uw zaak en de beste strategie om uw belangen te beschermen.
Het is belangrijk om te werken met een ervaren fiscaal jurist of belastingadviseur die bekend is met de complexe regels en voorschriften die van toepassing zijn op fiscale procedures. Een goede adviseur kan u helpen om uw zaak op een duidelijke en overtuigende manier te presenteren, en kan u helpen om de beste strategie te bepalen om uw zaak te winnen.
Bij het zoeken naar een adviseur is het belangrijk om te zoeken naar iemand die ervaring heeft met het behandelen van fiscale procedures tegen de Belastingdienst. U kunt ook overwegen om te zoeken naar iemand die gespecialiseerd is in uw specifieke fiscale kwestie, zoals BTW, vennootschapsbelasting of inkomstenbelasting.
Als u besluit om een second opinion te vragen, is het belangrijk om alle relevante documentatie en informatie over uw zaak te verstrekken. Dit kan onder meer uw belastingaangiften, correspondentie met de Belastingdienst en eventuele reeds gedane betalingen omvatten. Met deze informatie kan uw adviseur een goed beeld krijgen van uw situatie en u voorzien van een objectieve beoordeling van uw zaak.
In het algemeen kan een second opinion u helpen om uw zaak op een duidelijke en overtuigende manier te presenteren, en om de beste strategie te bepalen om uw belangen te beschermen. Met de juiste adviseur aan uw zijde kunt u uw kansen op succes in een fiscale procedure tegen de Belastingdienst maximaliseren. Wij helpen u graag, vraag gerust een vrijblijvende offerte
Bron fiscale procedures
Fiscale boete en strafvervolging
Gebeten worden door de hond (Officier van Justitie) of kat (Belastingdienst) maar niet beide. Of "ne bis in idem" en "una via beginsel"Nieuws 2023 inzake protocol AAFD
Het Protocol AAFD staat voor Protocol aanmelding en afdoening van fiscale delicten en delicten op het gebied van douane en toeslagen. Omdat fiscale delicten vaak zowel bestuursrechtelijk als strafrechtelijk kunnen worden afgehandeld, volgt uit artikel 5:44 lid 1 Awb en artikel 243 lid 2 Sv dat het één het ander uitsluit, tot zover de wet (una via beginsel en in verlengde hiervan het ne bis in idem beginsel, dus geen dubbele straf van dezelfde persoon voor hetzelfde feit). Er moet dus een keuze worden gemaakt, of fiscaal "aanpakken" of strafrechtelijk, dit volgt meestal uit het overleg tussen FIOD, OM en de belastingdienst. Voor dit overleg van de "weegploeg" is er sinds 1 juli 2023 een nieuw protocol. In de kern de wijzigingen
- Nadeel tenminste € 100.000. Vanaf 1 juli 2023 geldt het ook voor zaken waarin het nadeel onvoldoende bepaalbaar is. Er moet wel sprake zijn van een vermoeden van opzet.
- Er is binnen Europa een nieuwe entiteit, het Europees Openbaar Ministerie. Het EOM is een onafhankelijk orgaan van de Europese Unie en onderzoekt en vervolgt strafbare feiten die de financiële belangen van de EU kunnen schaden. Soms zullen zaken dus aan het EOM moeten worden voorgelegd, het AAFD is dan buiten beeld.
- AAFD is ook van toepassing voor strafbare feit en uit de Wet op de internationale bijstandsverlening (WIB)
- Daarnaast wordt de evolutie van het boete systeem nog benoemd (zoals de deelnemersboete (artikel 67 letter o AWR / artikel 5:1 AWB) en de mogelijkheid om namen van overtreders openbaar te maken (artikel 67 letter r AWR)
Handreiking fiscaal beleid bij opleggen boetes
Voor de formele kant en het standpunt van de belastingdienst is er informatie beschikbaar over de wijze waarop de belastingdienst fiscale boetes kan opleggen (lees hier de handreiking uit een WOO onderzoek), vertrekpunt in deze discussie is artikel 5:49 AWB en artikel 67 AWR, dit in combinatie met het besluit bestuurlijke boeten (pagraaf 13).
Fiscale boete of verbeurdverklaring
Een (fiscale of geld) boete is niet aftrekbaar (artikel 3.14 lid 1 onder c Wet IB). Het kan namelijk niet zo zijn dat een straf minder pijn doet doordat de boete aftrekbaar is. Ook boetes, kosten en lasten die hiermee (of met een misdrijf) samenhangen zijn niet aftrekbaar (mits belastingplichtige onherroepelijk is veroordeeld). Uit de wet, de wetsgeschiedenis en enkele uitspraken van rechters volgt echter wel dat verbeurdverklaringen gewoon aftrekbaar zijn. De verbeurdverklaring is een straf (sanctie) in het strafrecht waarbij de rechter bepaalt dat de belastingplichtige de (veroordeelde) eigendom over een voorwerp (of geld) verliest en waarbij de staat die eigendom verkrijgt. Als het voordeel wordt belast en dit voordeel wordt afgenomen dan is het (financieel) logisch dat dit aftrekbaar is (artikel 3.14 lid 3 wet IB). Aftrek zal plaatsvinden in het jaar waarin de ontneming feitelijk heeft plaatsgevonden. Tot zover is het helder.
In een uitspraak van het Gerechtshof Amsterdam d.d. 15 mei 2014 (ECLI:NL:GHAMS:2014:3208) oordeelde deze belastingkamer echter anders. Het Gerechtshof stelde dat de verbeurdverklaring - onder omstandigheden - niet aftrekbaar was omdat deze samenhangt met criminele kosten (artikel 3.14 lid 1 onderdeel d wet IB). Dit is echter "onder omstandigheden". Omdat de Hoge Raad er verder niks mee deed is het nog gissen hoe dit moet worden gezien. Het lijkt erop dat een verbeurdverklaring niet aftrekbaar is deze moet worden gezien als een (punitieve) straf of sanctie. Een normale verbeurdverklaring (ontnemingsactie) is dus gewoon aftrekbaar omdat deze moet worden gezien als de voldoening van straf (geldbedrag).
Standpunt kennisgroep belastingdienst
Het beleid van de belastingdienst inzake het instellen van een schuldonderzoek bij een boete is openbaar gemaakt in augustus 2023. Er is verzocht om openbaarmakeing van alle interne stukken waarin vastlegging heeft plaatsgevonden over het beleid met betrekking tot het (zuivere) schuldonderzoek (ad titel 5.2 AWB). In dit stuk vindt u werkinstructies, interne memo's, standpunten, notulen van vergaderingen etc. Het stukken kunt u hier raadplegen. Een aantal zaken vallen op:
- Voor de matiging van een boete wordt ook naar het huidige gedrag gekeken
- Voor verzuimboetes is minder ruimte voor responsief handhaven
- Vragen stellen over de boete toegestaan maar belastingplichtige kan zich beroepen op zijn zwijgrecht (artikel 5:10a AWB)
- Hoe moet een onderzoek inzake DGA salaris plaatsvinden
- Stappenplan inzake opleggen van een boete
- Hoe werkt het schuldonderzoek
- Wanneer melding mogelijke fraudezaak
Boete op boete
Het doen van belastingaangifte wordt steeds ingewikkelder en velen stellen het tot het laatste moment uit. Vooral de BTW is voor velen een maandelijks uitstelprobleem.
Dan kan het wel eens gebeuren dat u te laat bent met de aangifte of dat de belasting niet op tijd op de rekening van de Belastingdienst staat.
Om u toch wat beter bij de les te houden en de normen wat aan te scherpen – zoals dat heet – zijn er diverse boetebepalingen in de wet opgenomen. Dat begint bij verzuimboetes en vergrijpboetes in het administratieve recht en kan eindigen met taakstraffen en zelfs gevangenisstraf in het strafrecht.
Verzuimboete en strafververvolging
De Hoge Raad oordeelt in 2022 dat de strafrechtelijke vervolging van een natuurlijk persoon wegens een belastingverzuim wel mogelijk is, ook al is aan de BV een fiscale sanctie opgelegd. De DGA wordt namelijk als prive persoon (natuurlijk persoon) vervolgd in de hoedanigheid van de persoon die de opdracht heeft gegeven aan het door BV begane feit (feitelijke leiding). Daarnaast is er een verschil tussen de aard en ernst van het strafbare feit en de oplegging van de verzuimboete. De zaak wordt deels afgerond en wel verwezen.
Slechts één keer straf (ne bis in idem)
Ook een verzuimboete is een straf. Zelden komt daar een rechter aan te pas, maar straf is straf. De wettelijke bepalingen bevatten een overlap en zijn of lijken soms identiek.
U kunt echter maar één keer voor hetzelfde feit bestraft worden (ne bis in idem beginsel). Daarnaast wordt u óf door de hond (de Officier van Justitie bij strafvervolging) óf door de kat (de Belastingdienst bij een geldboete) gebeten (una via beginsel).
De overheid moet dus keuzes maken: geven we een verzuimboete of vergrijpboete; doet de Belastingdienst het of sturen we het naar de Officier van Justitie?
- In beginsel is de keuze beslissend;
- Een verzuimboete kan geen vergrijpboete meer worden; en
- Na boetoplegging door de Belastingdienst kan niet meer strafrechtelijk worden vervolgd.
Het grijze gebied bij een dubbele fiscale straf
Aangezien het strafbare feit in de diverse wettelijke bepalingen (iets) anders is omschreven, kan het voorkomen dat de Belastingdienst een verzuimboete oplegt en dat later ook de Officier van Justitie gaat vervolgen. Dat mag niet voor hetzelfde feit.
Hetzelfde feit bij boete en strafoplegging in fiscale landschap
Nu lijkt er wat licht te zitten tussen het beoordelingskader van het EHRM (de hoogste Europese rechter) en onze nationale hoogste rechter (de Hoge Raad) over de vraag of sprake is van ‘hetzelfde feit’.
- Het EHRM kijkt vooral naar de inhoudelijke feiten: de feitelijke omstandigheden die onlosmakelijk met elkaar verbonden zijn qua tijd en plaats.
- De Hoge Raad heeft daarnaast (nog steeds?) aandacht voor de juridische aard van de gedraging: vallen de feiten onder dezelfde delictsomschrijving, het doel van de strafbaarstelling van feit, wie tegen dat feit beschermd moet worden en de maximale straf van de verschillende feiten.
Spijkers op laag water zoeken? Niet echt. In een recente zaak heeft een verdachte van de Rechtbank een taakstraf gekregen van liefst 72 uur wegens het opzettelijkniet (tijdig) doen van aangifte inkomstenbelasting. Pas in hoger beroep wordt kennelijk beter naar de zaak gekeken en wordt vastgesteld dat al een verzuimboete is opgelegd wegens het niet (tijdig) doen van aangifte inkomstenbelasting. Het Hof is er snel klaar mee. Het OM vervolgt hetzelfde feit als waarvoor reeds een verzuimboete is opgelegd. Dat kan niet. Daarop volgt niet-ontvankelijk verklaring van het OM met een streep door de taakstraf.
Eerder had Hof Den Bosch al in een BTW-zaak geoordeeld dat een verzuimboete wegens het niet (tijdig) doen van aangifte omzetbelasting zonder enige twijfel hetzelfde feit is als het opzettelijkniet (tijdig) doen van aangifte (dat wordt bestraft met een vergrijpboete).
Daarmee lijken de gerechtshoven (reeds?) iets meer op de lijn van het EHRM te zitten. Het juridische element van opzet dat is vereist voor een vergrijpboete maakt dus niet dat sprake is van een ander feit.
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Opmerking fiscaal jurist inzake fiscale boete en strafoplegging
Boeteoplegging is maatwerk. Niet alleen alle feiten en omstandigheden moeten leiden tot een passende boete, ook de juridische duiding van het feit dat strafbaar wordt gesteld of beboet dient smetteloos te zijn.
Op een fout moet een passende straf volgen die goed gemotiveerd is. Dat dwingt de Belastingdienst om al bij het opleggen van de boete goed na te denken. Het mag niet zo zijn dat door juridische haarkloverij de fout nogmaals wordt bestraft op grond van een net iets andere wettelijke bepaling.
Als er bewust voor wordt gekozen voor het werken met grotendeels geautomatiseerde systeemboetes (wat bij verzuimboeten het geval is), dient de Belastingdienst de consequenties daarvan te aanvaarden. Het niet voldoende onderzoeken en motiveren van een verzuimboete moet per definitie leiden tot het uitsluiten van verdere strafvervolging.
In de praktijk zien we dat door de Belastingdienst niet goed wordt aangegeven op basis van welke wettelijke bepalingen een boete wordt opgelegd en dat veelal onvoldoende wordt gemotiveerd op grond van welke concrete feiten en omstandigheden tot de conclusie is gekomen dat de boete passend is. Het boetedossier (dat u altijd mag inzien) zou duidelijkheid moeten geven, meestal is dit dossier "gevuld" met een paar krabbels en 2 A4-tjes. Bij verzuimboetes is het doorgaans een kille mathematische exercitie.
De moraal van het verhaal: krijgt u een boete of wordt u fiscaal strafrechtelijk vervolgd, meld het ons. Er is meer mogelijk dan u denkt.
Jurisprudentie fiscale boete en strafoplegging
Hoge Raad kraakt box 3 per 2017
De Hoge Raad heeft in december 2021 geoordeeld dat het box 3-systeem zoals dat geldt per 2017, niet door de beugel kan. Het gebruikmaken van forfaits en ficties leidt er in de huidige vorm toe, dat ongelijke belastingplichtigen in te hoge mate gelijk worden behandeld. Belastingplichtigen die worden geconfronteerd met een belastingdruk die hoger is dan het rendement dat zij hebben behaald, hebben daarom recht op compensatie. De Hoge Raad heeft in deze compensatie zelf voorzien door de belastingheffing om te buigen naar het werkelijk rendement. In dit artikel een uitgebreide toelichting op deze zaak; van A-tot-Z.
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
Ook nieuwe box 3 wetgeving kan in de prullenbak
De Rechtbank Noord Nederland heeft op 16 juni 2023 (ECLI:NL:RBNHO:2023:5507) bepaald dat ook de nieuwe box 3 wetgeving nog steeds buiten proportioneel is. De wet rechtsherstel box 3 kan ook in de prullenbak omdat er een significante afwijking bestaat tussen het werkelijk genoten rendement en het forfaitaire rendement. Het geboden rechtsherstel in de nieuwe wetgeving in onvoldoende. Deze procedure ging over de box 3 heffing in 2018 en 2019, deze is echter nu nog steeds actueel. In het kerstarrest kraakte de Hoge Raad de oude wetgeving al en nu kan de nieuwe wetgeving ook naar de "stort" worden gebracht. Ook het Gerechtshof in 's Hertogenbosch schoot in 2022 de herziene wetgeving (uit 2017) al af. Duidelijkheid is er nog niet omdat het Gerechtshof Den Haag in 2021 nog stelde dat het wel mee kan vallen als er voldoende eigen vermogen of inkomen is. Al met al.. de komende tijd zullen er nog wel meer uitspraken volgen. Maak dus tijdig bezwaar tegen uw aanslag inkomstenbelasting (box 3) (voorbeeld bezwaarschrift tegen heffing box 3)
Stand van zaken box 3 in 2023
Er is een nieuw rechtsherstel besluit voor de nabije toekomst. Dit besluit wordt in de eerste uitspraken door rechters al afgeschoten, zie als voorbeeld een uitspraak van het Gerechtshof Den Bosch op 2 november 2022 (ECLI:NL:GHSHE:2022:3806). Bezwaar maken tegen de box 3 aanslag blijft dus noodzakelijk.
Stand van zaken per 21 oktober 2022
Het Gerechtshof Den Haag heeft op 28 september 2021 geoordeeld dat geen sprake is van een buitensporige last als er voldoende financiele middelen zijn (inkomen en vermogen) en de belastingplichtige niet inteert op zijn eigen vermogen. In dit geval was er voldoende inkomen (€ 56.000) en was de box 3 heffing niet hoger dan het werkelijke rendement over het vermogen. Deze casus zag op de situatie in 2016 maar ook in 2017. De Hoge Raad heeft de zaak (via artikel 81 lid 1 RO) ongegrond verklaard (voor belastingplichtige). Dit is een opmerkelijke uitspraak !
Stand van zaken per 10 juli 2022
In een brief van de staatssecretaris van Financien wordt ingegaan op de mogelijke vormgeving en overwegingen bij de volgende scenario’s:
- Geen rechtsherstel voor niet-bezwaarmakers;
- Volledig rechtsherstel voor niet-bezwaarmakers; of
- Gedeeltelijk rechtsherstel voor niet-bezwaarmakers, waarbij verschillende mogelijkheden zijn uitgewerkt.
Als iedereen tegemoet wordt gekomen zou dit 7 miljard euro kosten. Omdat het juridisch niet verplicht is om niet bezwaarmakers te compenseren (aldus de Hoge Raad, zie hieronder) lijkt dit een illusie. Het kabinet zal kiezen tussen optie 1 en 3, aldus de doctrine (er is simpelweg door de hoge inflatie, koopkracht herstel maatregelen, corona compensatie, etc. geen geld). Ook zal er worden gekeken naar de uitvoerbaarheid van een maatregel binnen de belastingdienst. Tijdens prinsjesdag zal er meer bekend worden en wellicht al iets eerder. Dien in ieder geval tijdens een verzoek ambtshalve vermindering in.
Status box 3 per 30 juni 2022
Op 30 juni heeft de staatssecretaris van financien het besluit rechtsherstel box 3 bekend gemaakt. In dit besluit worden de gevolgen van het kerstarrest berekend volgens de forfaitaire spaarvariant. Dit besluit geldt voor alle mensen die tijdig bezwaar hebben gemaakt of waarvan op 24 december 2021 de aanslag nog niet onherroepelijk vaststond. De nieuwe berekening voor box 3 zal in 4 stappen plaatsvinden:
- Verdelen bezittingen en schulden in 3 categorien (a) bank (b) overige zoals beleggingen (c) schulden
- Berekenen van het rendement per categorie (onderstaande tabel). Nadat dit is berekend wordt het gezamenlijke rendement vastgesteld (dus per categorie x percentage). Categorie 1 en 2 dan verminderen met 3.
- Berekenen rendementspercentage
- Berekenen nieuwe box 3 inkomen
| categorie 1 | categorie 2 | categorie 3 | |
| 2017 | 0,25% | 5,39% | 3,43% |
| 2018 | 0,12% | 5,38% | 3,2% |
| 2019 | 0,08% | 5,59% | 3,0% |
| 2020 | 0,04% | 5,28% | 2,74% |
| 2021 | 0,01% | 5,69% | 2,46% |
| 2022 | onbekend | onbekend | onbekend |
Status box 3 per 20 mei 2022
Te laat is te laat. Als er een verzoek wordt gedaan om een ambtshalve vermindering (dus bezwaar buiten de wettelijke termijn van 6 weken) van het box 3 vermogen zal dit worden afgewezen. De Hoge Raad heeft op 20 mei 2022 in een arrest aangegeven dat dit rechtsgeldig is omdat de onjuistheid van de aanslagen volgt uit nieuwe jurisprudentie. Hierbij is van belang dat de minister na het bekende "kerst arrest box 3" niet bekend heeft gemaakt dat mag worden afgeweken van artikel 45aaa uitvoeringsregeling inkomstenbelasting 2001. In dit wetsartikel staat als voorwaarde voor een ambtshalve vermindering dat deze niet mag berusten op nieuwe jurisprudentie.
Status box 3 per 1 mei 2022
Uit de kamerbrief van 28 april 2022 valt het volgende op te maken:
- De 60.000 spaarders die bezwaar hebben gemaakt tegen de te hoge belastingheffing over hun vermogen (sinds 2017) krijgen voor 4 augustus 2022 automatisch uitbetaald.
- De mensen die te laat of geen bezwaar hebben gemaakt moeten wachten op een arrest van de Hoge Raad, dit wordt in de tweede helft van 2022 verwacht.
- Aanslagen over 2017 tot en met 2021 (en 2022) die nog niet zijn opgelegd of wel zijn opgelegd maar nog niet onherroepelijk vaststonden worden afgewikkeld volgens de forfaitaire spaarvariant.
Adviezen aan kabinet over box 3
Uit diverse stukken - welke zijn opgevraagd door Pieter Omtzigt over de heffing in box 3 - volgt dat er nimmer is gekeken naar een strijdigheid van Box 3 met het EVRM. Dit is bijzonder !
Nieuws box 3 heffing voor 2017
De uitspraak van de Hoge Raad ziet op de box 3 heffing vanaf 2017. In een rechtbank in april 2022 (ECLI:NL:RBDHA:2022:3300) blijft de aanslag over box 3 in 2016 gewoon in stand.
Nieuws april 2022 beleggen in box 3
In een uitspraak van het Gerechtshof Arnhem Leeuwarden in april 2022 ging het over beleggingen in box 3. Wat is dan het werkelijke rendement? Volgens het Gerechtshof is nog niet gerealiseerde koerswinst geen rendement. Dit geldt dus voor winsten en verliezen. Het gaat dus om het nominaal gerealiseerde rendement.
De bestreden box 3-aanslagen over 2017 en 2018
Het betreft een zaak over de belastingjaren 2017 en 2018. Over deze jaren is het zo dat de belastingheffing in box 3 gebaseerd is op een groot aantal ficties en forfaits. De box 3-belasting van deze belastingplichtige is berekend over een grondslag van € 977.077 (2017) en € 998.081 (2018). Wij laten de verdeling van het box 3-vermogen onder partners verder buiten behandeling in dit artikel.
De totale belastingheffing in box 3 bedroeg in 2017 € 12.705 en in 2018 € 11.969. Het werkelijke rendement bedroeg echter slechts € 6.612 (2017) en € 3.528 (2018). Oftewel: er is meer belasting betaald dan er rendement is gemaakt. De belastingplichtige gaat tegen deze aanslagen in bezwaar en vervolgens in beroep. Hierna bespreken wij eerst de box 3-systematiek per 2017 en daarna het standpunt van de belastingplichtige. Daarna gaan wij in op de uitspraak van de rechtbank, de conclusie van de advocaat-generaal en de uitspraak van de Hoge Raad.
Het box 3-systeem per 2017
Sinds 2017 is de box 3-systematiek ingrijpend gewijzigd. Het vermogen van belastingplichtigen wordt verdeeld over schijven. Per schijf geldt vervolgens een gemiddelde vermogensmix. Deze vermogensmix geeft de verdeling tussen het deel van het vermogen dat wordt aangehouden als spaarmiddel en het deel dat wordt aangehouden om mee te beleggen. Dit is voor iedere belastingplichtige gelijk, ongeacht de werkelijke situatie. De vermogensmix is steeds gebaseerd op informatie uit eerdere aangiftejaren.
De volgende stap is dat aan het verdeelde vermogen een fictief rendement wordt toegekend. Dit fictieve rendement is gebaseerd op in het verleden gerealiseerde rendementen. Of deze rendementen ook echt zijn behaald door een belastingplichtige, doet voor de heffing dus niet ter zake. De rechtbank geeft het volgende driestappenplan voor het berekenen van de box 3-belasting:
- De gemiddelde verdeling van het vermogen per schijf over de categorieën spaargeld en beleggingen;
- Een voortschrijdend, langetermijnrendement voor spaargeld en beleggingen;
- Het toepassen van een vlak tarief van 30%.
Ten opzichte van het box 3 systeem van voor 2017, waarin gerekend werd met één vast rendement, wordt per 2017 gewerkt met drie pijlers:
- Niet alle vermogensvormen leidden tot eenzelfde niveau van rendement. Vandaar dat nu wordt gewerkt met spaargeld en beleggingen;
- Forfaitaire rendementen worden jaarlijks aangepast naar gegevens uit voorgaande jaren;
- Belastingplichtigen verdelen hun vermogen (dus niet alles wordt gespaard of belegd). De verdeling is afhankelijk van de omvang van het vermogen (de vermogensmix).
Bij het vormgeven van deze drie uitgangspunten is bewust gekozen om af te zien van een tegenbewijsregeling. Dat betekent dat belastingplichtigen die met een in hun ogen onredelijke heffing worden geconfronteerd, niet de mogelijkheid hebben om zelf te bewijzen dat zij minder rendement hebben gehad.
Standpunt belastingplichtige over box 3
De belastingplichtige is van mening dat de vermogensrendementsheffing (box 3) in 2017 en 2018 in strijd is met artikel 14 EVRM en artikel 1 van het Eerste Protocol bij het EVRM. Het geheel aan forfaitaire elementen, heffingsvrij vermogen en het belastingtarief (30%), maakt dat box 3 op regelniveau in strijd is met genoemde artikelen. Hierna volgt een toelichting op deze artikelen en een verdere uitwerking van het standpunt van belastingplichtige.
Artikel 14 EVRM (discriminatieverbod)
Artikel 14 EVRM bevat het discriminatieverbod. Het discriminatieverbod behelst dat gelijke gevallen gelijk behandeld moeten worden. Voor een ongelijke behandeling is alleen ruimte indien dit objectief gerechtvaardigd is. Het is daarom van belang om bij een toets aan het gelijkheidsbeginsel eerst te beoordelen of er sprake is van vergelijkbare gevallen en daarna te beoordelen of de ongelijke behandeling gerechtvaardigd is. Met betrekking tot box 3 oordeelde de advocaat-generaal reeds dat de systematiek per 2017 discriminerend van aard is. Niet gelijke gevallen worden, zonder dat hiervoor een voldoende rechtvaardiging bestaat, als gelijke gevallen behandeld. Over deze conclusie schreven wij reeds een artikel (hier).
Artikel 1 Eerste Protocol bij het EVRM (eigendom)
Dit artikel behelst het waarborgen van een ongestoord genot van eigendom. Belastingheffing is een vorm van regulering van eigendom. Inbreuk op het ongestoord genot van eigendom is slechts toegestaan, indien er een redelijke mate van evenredigheid bestaat tussen de gebruikte middelen en het doel dat wordt nagestreefd. Er moet daarom een fair balance (redelijke verhouding) zijn tussen het algemeen belang en de bescherming van individuele rechten. Van een redelijke verhouding is bij belastingheffing in box 3 geen sprake indien een belastingplichtige wordt getroffen door een individuele en buitensporige last. In hoeverre een last nog in het algemeen belang is, is in ruime mate aan de wetgever. Dit is de afgelopen jaren veelvuldig onderwerp van rechtspraak geweest.
De rechter kan beoordelen of sprake is van een individuele en buitensporige last. Gekeken moet dan worden of - bezien over de gehele financiële situatie van de belastingplichtige - de heffing als individueel en buitensporig kwalificeert. Daarbij telt ook mee of de belastingplichtige een zodanig inkomen heeft, dat hij wel (of juist niet) inteert op zijn vermogen. Interen op het vermogen om belasting te kunnen betalen kan niet de bedoeling zijn van enig stelsel en staat in de weg aan de vereiste, redelijke verhouding tussen het algemeen belang en het belang van belastingplichtigen.
Nadere toelichting standpunt belastingplichtige
De belastingplichtige meent dat de vermogensrendementheffing (box 3) onvoldoende verband houdt met de werkelijkheid. Dat is het gevolg van de vele ficties en forfaits waarop het systeem is gebouwd. Als gevolg van dit ver verwijderde verband met de werkelijkheid vindt een belastingheffing plaats, die in zijn situatie het werkelijke inkomen uit vermogen ruimschoots overschrijdt. Dat moet volgens de belastingplichtige tot de conclusie leiden dat op regelniveau sprake is van een een schending van het recht op ongestoord genot van eigendom.
Verder meent de belastingplichtige - zoals aangegeven - dat box 3 in zijn huidige vorm het discriminatieverbod schendt. Dat komt omdat de wetgever geen onderscheid maakt tussen verschillende soorten belastingplichtigen. Het gevolg is dat een risicomijdende spaarder en een zeer offensieve belegger op dezelfde wijze in de belastingheffing getrokken worden. Dit leidt tot een vermogensrendementheffing die op geen enkele wijze rekening houdt met de ongelijkheid tussen belastingplichtigen. Een objectieve rechtvaardiging voor deze gelijke behandeling van ongelijke gevallen is volgens de belastingplichtige niet aanwezig.
De staatssecretaris van Financiën verdedigt box 3. Hij voert aan dat sinds 2017 de vermogensmix is ingevoerd. Hierdoor wordt gekeken naar de omvang van het vermogen en worden, via de vermogensmix, forfaitaire rendementen berekend, die ook nog eens jaarlijks worden geactualiseerd. Verder meent de staatssecretaris dat het inherent is aan een stelsel van forfaitaire belastingheffing, dat ongelijke gevallen toch gelijk worden behandeld. De vermogensmix als zodanig is een gerechtvaardigde wijze van forfaitaire belastingheffing en kan overeind blijven.
Oordeel rechtbank over box 3 per 2017
De rechtbank Gelderland heeft zich over deze kwestie gebogen. Zij geeft eerst aan wat precies getoetst moet worden met betrekking tot het ongestoord genot van eigendom. Dan is de vraag of er een redelijke, proportionele verhouding is tussen het gehanteerde middel en het (met belastingheffing) beoogde doel. De wetgever heeft daarbij een ruime beoordelingsvrijheid, dus rechterlijk ingrijpen is slechts mogelijk als de keuzes van de wetgever iedere redelijke grond ontberen.
De keuze voor een forfaitair stelsel is op zichzelf niet onredelijk. Het is wel zo dat van de wetgever verwacht mag worden dat, als hij een forfaitair stelsel opzet, het stelsel de werkelijkheid benadert. De Hoge Raad oordeelde eerder voor het box 3-systeem zoals dat voor 2017 gold, dat dit onvoldoende het geval was voor belastingplichtigen die werden geconfronteerd met een buitensporige last.
De rechtbank geeft aan dat de vermogensmix is gebaseerd op de werkelijkheid, hetzij een verouderde werkelijkheid. Echter, omdat recentere gegevens onvoldoende voorhanden zijn, is het niet onredelijk om van deze oudere gegevens gebruik te maken. Ook de keuze om gebruik te maken van meerdere ficties en forfaits is niet ongebruikelijk of onredelijk. Dat al die ficties ertoe leiden dat rendementen in aanmerking worden genomen die sommigen belastingplichtigen niet behalen, is eveneens niet onredelijk. Sterker nog: de rechtbank oordeelt dat dit inherent is aan een stelsel dat op forfaits en ficties is gebouwd.
De rechtbank zet vervolgens de deur op een kier voor wat betreft het beroep op het discriminatieverbod. Indien de belastingplichtige aannemelijk maakt dat hij onderdeel is van een bepaalde groep die op basis van objectieve kenmerken de vermogensmix niet kan kiezen, dan kan het zijn dat ten aanzien van die groep geen sprake is van een redelijke verhouding. In dat geval heeft de wetgever verzuimd een te onderscheiden groep niet als zodanig te behandelen.
De belastingplichtige meent dat dit het geval is, maar de rechtbank acht onvoldoende bewezen dat het veronderstelde rendement niet haalbaar is als gevolg van objectieve kenmerken. De mogelijkheid bestaat ook, zo oordeelt de rechtbank, dat het veronderstelde rendement niet wordt gehaald als gevolg van individuele keuzes van deze belastingplichtigen. In dat geval zou de vermogensmix wel haalbaar / uitvoerbaar zijn voor de belastingplichtige, maar is daarvoor eenvoudigweg niet gekozen.
De rechtbank komt tot het oordeel dat voor de tijdvakken 2017 en 2018 de box 3-heffing niet in strijd is met artikel 1 Eerste Protocol bij het EVRM en / of artikel 14 EVRM. De belastingplichtige laat het er niet bij zitten en besluit in sprongcassatie te gaan. Dat betekent dat de fase van hoger beroep bij het gerechtshof wordt overgeslagen. Op 1 november 2021 neemt de Advocaat-Generaal vervolgens zijn conclusie in deze zaak.
Conclusie A-G over box 3-systeem per 2017
In cassatie gaat het om het volgende. De belastingplichtige voert nogmaals aan dat artikel 1 Eerste Protocol bij het EVRM en artikel 14 EVRM is geschonden. Hij voert aan dat per 2017 de minder vermogenden meer belasting zijn verschuldigd dan het voor hen haalbare rendement. Dit is een direct gevolg van de veronderstelde vermogensmix. Het stelselmatig aantasten van het vermogen van belastingplichtigen staat in geen redelijke verhouding tot het beoogde doel van eenvoud en schendt het recht op ongestoord genot van eigendom. Artikel 13 EVRM maakt vervolgens dat de rechter hier herstel voor moet bieden, omdat dit mogelijk is zonder zich als rechter te veel met de politiek te bemoeien. De rechter kan dit, volgens belastingplichtige, vrij eenvoudig doen door de heffing te beperken tot het werkelijke rendement. Tot slot voert belastingplichtige wederom schending van het discriminatieverbod aan.
De A-G verwijst eerst naar een uitspraak van de Hoge Raad uit 2016 over box 3. Het betreft in die uitspraak dus het systeem van vóór 2017. Hier oordeelde de Hoge Raad, dat van de wetgever mag worden verwacht dat hij, bij een forfaitair stelsel, ernaar streeft dit zo op te zetten, dat de werkelijkheid wordt benaderd. Een dergelijk stelsel komt in strijd met het Eerste Protocol EVRM indien het door de wetgever veronderstelde rendement voor particuliere beleggers niet haalbaar is en belastingplichtigen, mede gelet op het gehanteerde tarief, met een buitensporig zware last worden geconfronteerd. Wil de wetgever dan toch gebruik blijven maken van een forfaitair stelsel, dan dient hij het stelsel aan te passen en de werkelijkheid weer (meer) te benaderen. De wetgever heeft dit met het systeem zoals dat geldt per 2017, beoogd.
De Advocaat-Generaal acht het stelsel per 2017 niet in overeenstemming met de daaraan te stellen eisen. Hij benoemt drie aspecten die tot dat oordeel leiden:
- De werkelijk gerealiseerde rendementen door een belastingplichtige kunnen sterk verschillen van de rendementen die andere belastingplichtigen behalen. Daarover is meer geschreven in een conclusie van een andere Advocaat-Generaal, waarover ik eerder reeds schreef (hier). De slotsom aldaar is dat sterk uiteenlopende gevallen (ongelijke gevallen) ten onrechte als gelijk worden behandeld. Er is voor deze ongelijke behandeling, geen voldoende objectieve rechtvaardiging.
- De wet veronderstelt dat mensen met een bepaald vermogen een gemiddeld rendement behalen. De omvang van iemands vermogen houdt dan ook, volgens de wetgever, nauw verband met de verdeling in rendementsklassen. Deze stellingen zijn echter beide niet of nauwelijks bewezen door de wetgever. Dat maakt dat niet voldoende is gewaarborgd dat belastingaanslagen volgen die de werkelijkheid van het verkregen inkomen benaderen. De regeling voor box 3 per 2017 berust daarmee op onrealistische grondslagen en behandelt ongelijke gevallen ten onrechte als gelijk.
- Door te werken met de fictieve vermogensmix, lijkt het erop dat de wetgever de keuze van de belastingplichtige om te doen met zijn vermogen wat hij wil niet respecteert. Een belastingplichtige die meer spaart dan de vermogensmix van de wetgever veronderstelt, moet in de regel meer belasting betalen dan hij rendement geniet. De A-G ziet dit zelfs als een inbreuk op het ongestoord genot van eigendom, omdat belastingplichtigen bijna worden gedwongen hun vermogen op een bepaalde manier aan te wenden.
De wetgever voert steeds aan dat uitvoeringsproblemen een belangrijke reden zijn dat de werkelijkheid niet verder benaderd kan worden, zulks ten onrechte volgens de A-G. Er is geen redelijke verhouding tussen het algemeen belang (de heffing) en het individuele belang. Een systeem waarvan niet is aangetoond dat het de reële baten benadert, is niet de oplossing voor de veronderstelde problemen. Zowel uit de literatuur als uit andere landen kan voldoende inspiratie worden gehaald om tot verbetering te komen.
De A-G vat zijn oordeel als volgt samen. Hij meent dat geen rekening wordt gehouden met eigen keuzes van de belastingplichtige. De vaststelling van de grondslag waarover belasting wordt berekend, heeft daardoor geen verband met het inkomen van een individuele belastingplichtige. Dat maakt dat de regeling voorzienbaar en onvermijdelijk discriminerend van aard is. Hier is niet langer sprake van een redelijke verhouding tussen de belangen van de staat en die van de belastingplichtige. De voordelen van de overheid (doelmatigheid) wegen niet op tegen de nadelen voor de burger in de vorm van de schending van de rechten van belastingplichtigen.
Conclusie A-G over rechtsherstel door de Hoge Raad
De A-G gaat vervolgens een stap verder en buigt zich over de vraag hoe rechtsherstel kan worden geboden. Hij ziet in de maatschappelijke ontwikkelingen en de al jarenlang voortdurende discussie voldoende aanleiding om een rechterlijk ingrijpen te rechtvaardigen. Dat kan in de vorm van een opheffing of beperking van het rechtstekort.
De vermogensmix is het rechtstekort, want door de vermogensmix ontstaat de onrechtmatige heffing. Het rechtstekort doet zich voor, indien een hoger bedrag aan belasting wordt geheven dan zonder toepassing van de vermogensmix het geval zou zijn. Een passende oplossing is daarom dat de vermogensmix niet meer wordt toegepast, maar de rest van de box 3-regeling vooralsnog wel.
De Hoge Raad over het box 3-systeem per 2017
Op 24 december 2021 heeft de Hoge Raad uitspraak gedaan in deze zaak. Hij geeft eerst aan dat de vraag over het box 3-systeem per 2017 erop neer komt of het stelsel sindsdien zodanig is vormgegeven, dat wordt getracht de werkelijkheid te benaderen en of er een redelijke verhouding is tussen het doel van de regeling en de ongelijkheid die een forfait / fictie met zich brengt.
De belangen die de wetgever aandraagt zien op uitvoerbaarheid, realiteit en opbrengst. De uitvoerbaarheid door te werken met ficties en forfaits, de realiteit door periodiek de percentages te herzien en de opbrengst door af te zien van aansluiting bij een zonder veel risico haalbaar rendement. Dit systeem maakt volgens de Hoge Raad echter een onrechtmatige inbreuk op het recht op ongestoord genot van eigendom. Er is een te groot verschil in de behandeling van belastingplichtigen die een positief voordeel uit risicovolle beleggingen halen en zij die dat fortuin niet delen en die een relatief zware belastingschuld krijgen toebedeeld. Voor deze werkwijze is geen voldoende objectieve rechtvaardiging aanwezig. Van een daadwerkelijke schending is sprake indien de heffing in box 3 hoger is dan het werkelijk behaalde rendement.
Hoge Raad over rechtsherstel voor box 3
De Hoge Raad ziet zich genoodzaakt te voorzien in rechtsbescherming. Daarmee voorziet hij in het ontstane - en door de Advocaat-Generaal gesignaleerde - rechtstekort. De rechter kan deze compensatie slechts in redelijkheid vaststellen. In deze zaak gaat het om een belastingplichtige die een rendement behaalt van € 6.612 en € 3.528. De Hoge Raad voorziet in rechtsbescherming door de belastingheffing te beperken tot het werkelijke rendement.
Box 3 en de voorzienbare toekomst
Het volgende hoofdpijndossier voor de wetgever lijkt met deze uitspraak geboren. Meer belastingplichtigen zullen in bezwaar gaan tegen de box 3-heffing en het is nu duidelijk dat rechters niet langer terugdeinzen om belastingplichtigen te compenseren. De wetgever heeft reeds een aantal keren uitgesproken dat een nieuw systeem wordt ontworpen. Invoering voor 2025 ligt echter niet in de lijn der verwachtingen en de contouren zijn - meest optimistisch gesteld - wazig. Het kan bijna niet anders dan dat dit systeem, in ieder geval in hoge mate, zal aansluiten bij werkelijk genoten rendementen. Daarmee worden ongelijke gevallen, want iedere belastingplichtige is uniek, in ieder geval weer, en hopelijk op redelijke grondslagen, ongelijk behandeld.
Belastingplichtigen die vrijwel alleen spaargeld hebben en / of die vrijwel niet beleggen, worden in het huidige systeem bijzonder hard geraakt. Voor deze groep kan het interessant zijn om goed te (blijven) kijken of het werkelijk genoten rendement niet lager is dan de verschuldigde belasting in box 3. Die groep kan, met deze uitspraak in de hand, immers om compensatie gaan verzoeken. Het is te hopen dat de wetgever het niet steeds op rechtszaken aan laat komen, maar zelf en proactief hiervoor beleid uitvaardigt. Wij raden iedereen in ieder geval aan om documentatie omtrent het werkelijk genoten rendement goed te bewaren.
De Hoge Raad geeft aan dat het werkelijke rendement belast moet worden. Jammer genoeg licht hij niet toe hoe dit werkelijke rendement moet worden berekend. Mogen bijvoorbeeld vermogenswinsten meetellen bij het bepalen van het rendement? Is er ruimte om rekening te houden met kosten en wat als rendementen nog niet daadwerkelijk zijn gerealiseerd? De staatssecretaris zal naar verwachting met een toelichting op deze uitspraak (moeten) komen, want dit leidt ongetwijfeld tot Kamervragen. Hopelijk biedt dat meer duidelijkheid dan slechts nieuwe vergezichten naar 2025 (en verder).
Tot slot is de vraag of iedereen van deze uitspraak zal profiteren. Formeel gezien heeft het er alle schijn van dat slechts de belastingplichtigen profiteren van wie de aanslag niet onherroepelijk vaststaat. Dat zijn voornamelijk belastingplichtigen die meelopen in de massaalbezwaarprocedure tegen de box 3-heffing over 2017 en 2018. De vraag is nu of de wetgever - hopelijk onder druk van de Tweede Kamer - de stap neemt om een breder compensatieprogramma op te zetten voor belastingplichtigen die met een buitensporige last zijn geconfronteerd. Het is daartoe wachten op de - onvermijdelijke - Kamervragen naar aanleiding van dit arrest van de Hoge Raad. Wordt vervolgd.
Alleen compensatie voor spaargeld box 3
Het arrest van de Hoge Raad gaat veel werk en onrust opleveren. In dit arrest heeft de Hoge Raad voor de jaren 2017 en 2018 een heldere visie, het forfairtaire rendement moet worden vervangen door het werkelijke rendement. Onduidelijk is hoe moet worden omgegaan met gemaakte en betaalde kosten. In deze casus bestond 80% van het vermogen van de Belastingplichtige uit spaargeld en vorderingen. Risicomijdende beleggers zouden nimmer het veronderstelde forfaitaire rendement kunnen behalen. Hieruit zou men kunnen concluderen dat bij beleggen in aandelen en vastgoed geen beroep op dit arrest kan worden gedaan. Bij dergelijke beleggingen is - zeker op langere termijn - het rendement wel te behalen. Omdat de informatie eenvoudig uit de vooraf ingevulde aangifte kan worden gehaald, is het schrijven van beleid en uitvoeren van de verminderingen eenvoudiger voor de Belastingdienst. De vermindering zou kunnen bestaan uit het verschil tussen de spaarrente en het forfaitaire rendement.
Voorbeeld bezwaarschrift box 3-heffing
Op onze website kunt u een model bezwaarschrift downloaden met betrekking tot de box 3-heffing. U kunt dit format kosteloos hier downloaden. De onderbouwing dat de box 3-heffing voor u een buitensporige last is, moet nog wel worden onderbouwd. Daarbij zult u aannemelijk moeten maken dat uw gerealiseerde rendement lager is dan de belastingheffing waarmee u wordt geconfronteerd. Hebt u hulp nodig bij de bezwaarprocedure? Neem dan gerust contact met ons op.
Bronnen Hoge Raad kraakt box 3-heffing per 2017
Uitspraak rechtbank: ECLI:NL:RBGEL:2021:639
Conclusie A-G: ECLI:NL:PHR:2021:1019
Uitspraak Hoge Raad: ECLI:NL:HR:2021:1963
Gerechtshof
Arnhem Leeuwarden ECLI:NLGHARL:2022:2509
Gerechtshof d.d. 28 september 2021 ECLI:NL:GHDHA:2021:1932
Hoge Raad d.d. 21 oktober 2022 ECLI:NL:HR:2022:1496
Bronnen overheidsinformatie na uitspraak Hoge Raad
Kamerbrief over contourennota box 3
Kamerbrief technische briefing box 3
Vormfout door de Belastingdienst
Fouten maken is menselijk. Vanuit dat oogpunt is de Belastingdienst menselijk. Vooral bij massale processen (maar niet alleen daar!) laat de Belastingdienst nogal eens een steekje vallen. De lijst met schrijf- en tikfouten, overnamefouten, systeemfouten, instructiefouten, automatiseringsfouten, etc. is onuitputtelijk. Duidelijke fouten moeten kunnen worden rechtgezet. Daar staat tegenover dat de belastingplichtige moet kunnen vertrouwen op de Belastingdienst. Als er een aanslag komt, moet er zekerheid zijn dat het daarmee klaar is (rechtszekerheid). In dit artikel bespreken wij een procedure bij de rechtbank (augustus 2022) waarin een complexe discussie over een waardering eenvoudig door de rechter wordt opgelost, "de aanslag is te laat, dus kan in de prullenbak".
Herstel van fouten
Herstel van fouten gaat door middel van navordering (of naheffing). Hoofdregel is en blijft dat voor navordering een nieuw feit vereist is. Dat is een omstandigheid die de Inspecteur bij het opleggen van de aanslag nog niet kende (of behoefde te kennen). Sinds 2010 kan - ook zonder dat nieuwe feit - worden nagevorderd als een aanslag door een fout een te laag bedrag is. Het maakt niet uit wie de fout maakt. Vereist is wel dat het de belastingplichtige kenbaar is dat de aanslag te laag is. Een aanslag die 30% of meer te laag is, wordt geacht kenbaar te laag te zijn. Voorheen kon meestal niet worden nagevorderd als aanslagen te laag waren door een door de Belastingdienst gekozen werkwijze of fouten in de automatisering. Recent heeft de Hoge Raad (zie onder) meer duidelijkheid gegeven wat nu een fout is.
Beoordelingsfout Belastingdienst is geen fout maar slordig
Eerst wat geen fout is. Beoordelingsfouten van de Inspecteur zijn geen fouten als hier bedoeld. Als de Inspecteur dus op basis van de juiste feiten tot een onjuiste conclusie komt of de wet niet goed toepast, kan hij niet navorderen. Zelfs niet als die fout voor de belastingplichtige kenbaar is. Dat is alleen anders als de belastingplichtige te kwader trouw is (dus bijvoorbeeld moedwillig onjuiste aangifte doet of zaken verzwijgt / verstopt).
Schrijf- en tikfout van de Belastingdienst kan soms worden hersteld
Het begrip 'fout' is bewust neutraal en ruim uitgelegd: “elke misslag die bij de Belastingdienst optreedt in verband met de aanslagregeling, zoals schrijf-, reken-, overname- en intoetsfouten, maar ook andere fouten zoals 'fouten ten gevolge van de geautomatiseerde verwerking van aangiften', indien het gevolg daarvan is dat de belastingschuld op een te laag bedrag is vastgesteld.” Dat is dus erg ruim. Een uitdaging om een misslag te bedenken die hier niet onder valt. De vraag komt op of de rechtszekerheid van de belastingplichtige niet teveel in het gedrang komt om de fouten bij de Belastingdienst te kunnen repareren. Het verschil tussen € 2.079 en € 2.970 is in elk geval voor de wetgever kenbaar. In een zaak waarin gedurende een boekenonderzoek toch een te lage aanslag werd opgelegd over het onderzochte jaar ondanks een ambtelijke instructie dat niet te doen, terwijl aan de belastingplichtige al kenbaar was gemaakt dat van de aangifte zou worden afgeweken, werd navordering toegestaan.
Aanslag te laat opgelegd is fout van de Belastingdienst
Als uitgangspunt voor het tijdig opleggen van aanslagen geldt het volgende:
- Een aanslag moet binnen 3 jaar na het tijdstip waarop de belastingschuld is ontstaan worden opgelegd (artikel 11, lid 3, AWR);
- Indien voor het doen van aangifte uitstel is verleend, wordt deze termijn met de duur van dit uitstel verleend;
- Op grond van artikel 11, lid 4, AWR, wordt de belastingschuld geacht te zijn ontstaan op het tijdstip waarop het tijdvak waarover de belasting wordt geheven eindigt.
In de casus bij de rechtbank is de belastingschuld ontstaan per 31 december 2015. De aanslag moet dan worden opgelegd vóór 31 december 2018, tenzij uitstel is verleend. De aanslag wordt in oktober 2019 opgelegd. Volgens de Inspecteur is er uitstel verleend (en dus is de aanslag - volgens hem - tijdig). De belastingplichtige stelt dat er geen uitstel is verleend.
- In het geval een belastingplichtige betwist dat door of namens hem om uitstel voor het indienen van de aangifte is verzocht, dient de Inspecteur ter voldoening aan de op hem rustende bewijslast meer bewijs in te brengen dan het enkele noemen van het beconnummer waarmee om het uitstel zou zijn verzocht.
- Van de Inspecteur mag dan worden verwacht dat hij (een kopie van) het uitstelverzoek en van de beslissing waarmee het uitstel is verleend in het geding brengt, dan wel op een andere wijze aannemelijk maakt dat door of namens de belastingplichtige om uitstel is verzocht en dat dit uitstel vervolgens is verleend.
- Indien dergelijke stukken binnen de Belastingdienst niet (meer) beschikbaar zijn en de Inspecteur ook niet op een andere wijze bewijs kan leveren, behoren de gevolgen daarvan voor rekening van de Inspecteur te komen.
Conclusie inzake vormfouten Belastingdienst
De mogelijkheid voor de Belastingdienst om na te vorderen is uitgebreid ten koste van de rechtszekerheid. Niettemin blijft het specialistenwerk en afhankelijk van de feiten van uw zaak. Neem dus bij een navorderingsaanslag altijd contact op. Dat geldt zeker als daarbij ook een boete is opgelegd. Als een aanslag te laat is opgelegd, kan een aanslag ook in de prullenbak verdwijnen. Het fiscale recht kan dus zowel materieel als formeel worden ingevuld. Verweer voeren op formele gronden loont vrijwel altijd. Denk hierbij ook aan andere formele verweren zoals discriminatie, willekeur, etc.
Laat u tijdens een bezwaar- of beroepsprocedure dus altijd bijstaan door een deskundige. Wilt u een second opinion of een vrijblijvend gesprek met een specialist? Neem gerust contact met ons op.
Bron fouten door de Belastingdienst
Hoge
Raad d.d. 27 juni 2014, 13/02845, ECLI:NL:HR:2014:1527.
Hoge
Raad d.d. 27 juni 2014, 14/00350, ECLI:NL:HR:2014:1528.
Hoge
Raad d.d. 27 juni 2014, 13/02194, ECLI:NL:HR:2014:1529.
Rechtbank Zeeland - West Brabant d.d. 24 augustus 2022 ECLI:NL:RBZWB:2022:4622
Belastingdienst is geen bank
Geen rente als het geld al op de rekening van de fiscus staat, de Hoge Raad past wel de belastingrente aan !
Belastingdienst en rente
Belasting betalen is een noodzakelijk kwaad. En net als eenieder vindt de Belastingdienst het vervelend om lang op haar geld te moeten wachten. Daarom wordt er rente – belastingrente – in rekening gebracht. Dat is uitvoerig in de wet geregeld. De basis ligt in de Algemene wet bestuursrecht (Awb) en is voor de belastingheffing uitgewerkt in de Algemene wet inzake Rijksbelastingen (AWR). Daarbij is vooral aan het belang van de Belastingdienst gedacht. In dit artikel een arrest van de Hoge Raad.
Belastingrente soms onredelijk
Mallorca B.V. krijgt over 2016 een voorlopige aanslag over de in dat jaar te verwachten winst van zo’n € 13 miljoen. Zij betaalt die aanslag keurig. Begin 2018 doet Mallorca B.V. aangifte over 2016 en daaruit blijkt een winst van krap € 11,4 miljoen. Daarop stort de Belastingdienst een deel van de betaalde voorlopige aanslag terug (voorlopige aanslag 2). Zonder vergoeding van belastingrente.
Later is er gedoe over 2014 en geeft Mallorca B.V. aan dat de aangifte 2016 toch hoger moet zijn. De winst over 2016 moet € 11,5 miljoen zijn, een tonnetje meer dus. Eind 2018 leg de Belastingdienst voor dat verschil de derde voorlopige aanslag op. Er is immers per saldo over een tonnetje te weinig belasting betaald. Daarbij rekent de Belastingdienst wel belastingrente, en wel vanaf medio 2017 tot eind 2018. Mallorca B.V. vindt dat niet eerlijk. Over het bedrag dat van 2016 tot begin 2018 teveel bij de Belastingdienst stond krijgt zij geen rente, maar ze moet alsnog rente betalen over de derde voorlopige aanslag, terwijl dat geld in elk geval tot begin 2018 op de rekening van de Belastingdienst stond. De Belastingdienst is duidelijk. Dat is de wet en daar houden we ons (en u) aan.
Belastingrente mag niet worden gerekend
De Hoge Raad vermindert de rente. De Hoge Raad is van oordeel dat de belastingrente niet door de beugel kan.
- Letterlijk: “Gevolgen als hiervoor (…) bedoeld kunnen niet worden aanvaard. Dat zou immers leiden tot een onverklaarbare afwijking van de regeling over verzuimrente in de Awb,”
- De belastingrente wordt verminderd tot rente over de periode begin 2018 tot eind 2018, dus toen het geld niet meer op de rekening van de Belastingdienst stond.
Opmerking fiscaal jurist inzake belastingrente
De Hoge Raad sluit dus aan bij de (eerlijkere) regeling van de Awb en zet daarmee de AWR opzij. Beide wetten zijn van het gelijke niveau (allebei wetten in formele zin), waarbij de vuistregel is dat dan een bijzondere wet voorgaat op de algemene. Daarvan is hier – terecht – afgeweken.
Opgemerkt zij dat door wetswijziging de berekening van belastingrente vanaf 1 januari 2023 veelal (maar niet altijd) aansluit bij de redenering van de Hoge Raad. In die zin is de Hoge Raad zijn tijd vooruit. Ondanks dat het vaak niet zal lonen, is het bij hogere belastingaanslagen (of aanslagen over jaren in het verre verleden) wel nuttig om te beoordelen of de belastingrente terecht is. Daarvoor kunt u altijd bij ons terecht.
Bron belastingrente
Belastingfraude en gevangenisstraf
Op belastingfraude staat een maximale gevangenisstraf van 6 jaar. De laatste jaren worden steeds meer bestuurders, DGA's en belastingadviseurs veroordeeld tot een "echte" gevangenisstraf. Heeft u gefraudeerd met uw belastingaangifte of had u de FIOD bij uw bureau staan? Wat zijn de gevolgen?
Nieuws 2023 inzake protocol AAFD
Het Protocol AAFD staat voor Protocol aanmelding en afdoening van fiscale delicten en delicten op het gebied van douane en toeslagen. Omdat fiscale delicten vaak zowel bestuursrechtelijk als strafrechtelijk kunnen worden afgehandeld, volgt uit artikel 5:44 lid 1 Awb en artikel 243 lid 2 Sv dat het één het ander uitsluit, tot zover de wet (una via beginsel en in verlengde hiervan het ne bis in idem beginsel, dus geen dubbele straf van dezelfde persoon voor hetzelfde feit). Er moet dus een keuze worden gemaakt, of fiscaal "aanpakken" of strafrechtelijk, dit volgt meestal uit het overleg tussen FIOD, OM en de belastingdienst. Voor dit overleg van de "weegploeg" is er sinds 1 juli 2023 een nieuw protocol. In de kern de wijzigingen
- Nadeel tenminste € 100.000. Vanaf 1 juli 2023 geldt het ook voor zaken waarin het nadeel onvoldoende bepaalbaar is. Er moet wel sprake zijn van een vermoeden van opzet.
- Er is binnen Europa een nieuwe entiteit, het Europees Openbaar Ministerie. Het EOM is een onafhankelijk orgaan van de Europese Unie en onderzoekt en vervolgt strafbare feiten die de financiële belangen van de EU kunnen schaden. Soms zullen zaken dus aan het EOM moeten worden voorgelegd, het AAFD is dan buiten beeld.
- AAFD is ook van toepassing voor strafbare feit en uit de Wet op de internationale bijstandsverlening (WIB)
- Daarnaast wordt de evolutie van het boete systeem nog benoemd (zoals de deelnemersboete (artikel 67 letter o AWR / artikel 5:1 AWB) en de mogelijkheid om namen van overtreders openbaar te maken (artikel 67 letter r AWR)
Fiscale boete of verbeurdverklaring
Een (fiscale of geld) boete is niet aftrekbaar (artikel 3.14 lid 1 onder c Wet IB). Het kan namelijk niet zo zijn dat een straf minder pijn doet doordat de boete aftrekbaar is. Ook boetes, kosten en lasten die hiermee (of met een misdrijf) samenhangen zijn niet aftrekbaar (mits belastingplichtige onherroepelijk is veroordeeld). Uit de wet, de wetsgeschiedenis en enkele uitspraken van rechters volgt echter wel dat verbeurdverklaringen gewoon aftrekbaar zijn. De verbeurdverklaring is een straf (sanctie) in het strafrecht waarbij de rechter bepaalt dat de belastingplichtige de (veroordeelde) eigendom over een voorwerp (of geld) verliest en waarbij de staat die eigendom verkrijgt. Als het voordeel wordt belast en dit voordeel wordt afgenomen dan is het (financieel) logisch dat dit aftrekbaar is (artikel 3.14 lid 3 wet IB). Aftrek zal plaatsvinden in het jaar waarin de ontneming feitelijk heeft plaatsgevonden. Tot zover is het helder.
In een uitspraak van het Gerechtshof Amsterdam d.d. 15 mei 2014 (ECLI:NL:GHAMS:2014:3208) oordeelde deze belastingkamer echter anders. Het Gerechtshof stelde dat de verbeurdverklaring - onder omstandigheden - niet aftrekbaar was omdat deze samenhangt met criminele kosten (artikel 3.14 lid 1 onderdeel d wet IB). Dit is echter "onder omstandigheden". Omdat de Hoge Raad er verder niks mee deed is het nog gissen hoe dit moet worden gezien. Het lijkt erop dat een verbeurdverklaring niet aftrekbaar is deze moet worden gezien als een (punitieve) straf of sanctie. Een normale verbeurdverklaring (ontnemingsactie) is dus gewoon aftrekbaar omdat deze moet worden gezien als de voldoening van straf (geldbedrag).
Foutieve aangifte en fraude
Bedrijven moeten vaak maandelijks aangiften indienen (omzetbelasting en loonbelasting). Tevens moet eens per jaar een aangifte vennootschapsbelasting (bij rechtspersonen) worden ingediend. Een foutieve aangifte (bijvoorbeeld schuiven of slepen met btw) kan al snel worden gezien als fraude.
Sancties bij belastingfraude
Verzuimboete als sanctie
Indien u beneden de onderstaande drempels blijft of als er geen opzet speelt, wordt er een boete opgelegd. Dit kan een verzuimboete of vergrijpboete zijn, dit hangt van de feiten af en wordt door een speciale "boete-inspecteur" bepaald. Een verzuimboete krijgt u meestal als u niet tijdig een aangifte heeft ingediend en / of als opzet ontbreekt.
In de meeste gevallen krijgt u of uw bedrijf dus gewoon een (verzuim-)boete. Als er meer aan de hand is, wordt een vergrijpboete opgelegd, deze kan oplopen tot 100% van het belastingbedrag. Het kan ook zijn dat er een zogenaamde strafbeschikking volgt. De strafrechter zal dan oordelen over het fiscale handelen van u of uw bedrijf. De vervolging is vervelend, maar de straf die volgt heeft menselijke en financiële gevolgen (boete, celstraf of taakstraf).
Vergrijpboete als sanctie
Een vergrijpboete krijgt u of uw bedrijf indien u opzettelijk geen aangifte of een onjuiste of onvolledige aangifte heeft ingediend. Het drempelbedrag wordt hierbij ook bekeken, maar meestal wordt de stap naar vervolging niet gemaakt. De hoogte van de vergrijpboete zal afhangen van:
- Uw opzet, bewust handelen, grove schuld;
- Recidive (begaat u vaker overtredingen);
- Uw kennis van het vak;
- Omvang van de belastingvordering.
Tegen verzuim- en vergrijpboetes kunt u bezwaar maken en ook in beroep gaan bij de rechter.
Strafsanctie
Op belastingfraude staat een maximale gevangenisstraf van 6 jaren. Ook kan een navorderings- of naheffingsaanslag worden opgelegd en kan u het voordeel worden ontnomen.
Wanneer kan strafvervolging in beeld komen? Dit zal afhangen van het nadeel voor de Belastingdienst (de schatkist):
- Strafvervolging particulieren: nadeel hoger dan € 10.000;
- Strafvervolging ondernemers: nadeel hoger dan € 15.000.
Vaak ziet de Belastingdienst de fraude of het belastingnadeel als eerste. In voorkomende gevallen wordt dit dan intern besproken. Vervolgens kan de inspecteur of controleur beslissen om uw situatie aan te melden binnen het tripartiete overleg (overleg Belastingdienst, Openbaar Ministerie en de FIOD). Uw situatie wordt dan besproken en formeel getoetst aan de AAFD Richtlijn. Mensen met een voorbeeldfunctie (bekende mensen, accountants, advocaten en belastingadviseurs) komen sneller in aanmerking voor strafvervolging.
Bij een strafbeschikking verlaten we feitelijk het fiscale materiële recht. Er is dan geen sanctie meer (zoals een verzuim- of vergrijpboete), maar we stappen vanuit allerlei boetewetgeving over naar het strafrecht. Het gevolg hiervan is dat u hoge boetes kunt krijgen en ook een gevangenisstraf (en dus strafblad). In de praktijk merken wij dat de impact hiervan enorm kan zijn, naast een strafblad kan dit grote gevolgen voor uw bedrijf hebben. De belangrijkste zijn:
- Reputatieverlies door artikelen in de pers;
- Klanten en relaties verliezen het vertrouwen in u of uw bedrijf;
- Banken zeggen het vertrouwen (en de financiering) op;
- Meer controles door de Belastingdienst, AFM, etc.
Advies inzake belastingfraude of onderzoek
De Belastingdienst zal niet snel de stap naar het strafrecht maken, veelal worden er "gewoon" bestuurlijke boetes (verzuim- of vergrijpboetes) opgelegd. Bij ernstige onregelmatigheden, recidive (u bent hardleers) of zware fraude kunt u met het (fiscale) strafrecht in aanraking komen.
Het begint dan meestal met een brief, boekenonderzoek of vraaggesprek. Vervolgens kan het zijn dat de Belastingdienst op grond van haar bevindingen contact opneemt met het OM of de FIOD. In dergelijke gevallen kan dan ook ineens de FIOD op de stoep staan.
Voorkomen van strafvervolging en tijdig een specialist inschakelen is vaak het beste advies. DGA's doen jaarlijks aangifte voor de inkomstenbelasting en vennootschapsbelasting en nog vaker wordt er een aangifte omzetbelasting en / of loonbelasting ingediend. Een fout is zo gemaakt en voordat u het weet is sprake van grove schuld, opzet of een fraudegeval. Een fout kan dus soms desastreuze gevolgen hebben.
Bij een boekenonderzoek kan de controleur tot de conclusie komen dat hij uw handelen intern moet aanmelden. Het is in dergelijke gevallen verstandig dat u met de Belastingdienst in gesprek blijft. Hierbij is het wel van belang dat u zich goed heeft voorbereid op de gesprekken en geen informatie geeft welke zich later tegen u kan keren. Soms is er iets verkeerd gegaan zonder dat u het wist of kon weten. In dergelijke gevallen is van fraude meestal geen sprake.
Bij strafvervolging (maar ook bij sommige boetes) gelden er ook striktere regels en waarborgen voor u. De belangrijkste is uw zwijgrecht op het moment dat men u als verdachte ziet. Ook mag uw woning niet zomaar worden onderzocht (tenzij toestemming van rechter commissaris).
Soms komt het OM niet in beeld en wordt er door de Belastingdienst een Fiscale Strafbeschikking (een FSB) opgelegd. Via deze route worden de rechtelijke macht en het OM een beetje ontlast. Ook voor dergelijke trajacten (bij boete boven € 2.000) gelden specifieke spelregels. De belangrijkste is dat u wordt gehoord en in dit gesprek uw zienswijze kunt geven. De Belastingdienst-medewerker zal u wijzen op de cautie (niet verplicht om te antwoorden / alles wat u zegt kan gebruikt worden bij het onderzoek).
Heeft u vragen of opmerkingen? Neem gerust contact op met één van onze (onderstaande) specialisten.
Hoger beroep in belastingzaken
De belastingplichtige die na bezwaar bij de Belastingdienst en beroep bij de rechtbank naar zijn mening nog steeds geen of onvoldoende gelijk heeft gekregen, kan tegen de uitspraak van de rechtbank in hoger beroep komen bij het gerechtshof. Ook de Belastingdienst heeft het recht van hoger beroep.
Waartegen en bij welke rechter kan hoger beroep worden ingesteld?
Hoger beroep in een belastingzaak kan worden ingesteld tegen de uitspraak van de rechtbank.
In afwijking op het algemene bestuursrecht moet het hoger beroep moet worden ingediend bij het gerechtshof. Dus niet bij de Raad van State of de Centrale Raad van Beroep. Bij welk gerechtshof u moet zijn, volgt uit de wet. Dat is het gerechtshof van het gebied (ressort) waarin de rechtbank is gelegen dat de bestreden uitspraak heeft gedaan.
In Nederland zijn er vier gerechtshoven. De zaken van de rechtbanken Noord-Nederland (Leeuwarden) en Oost-Nederland (Arnhem) gaan naar gerechtshof Arnhem / Leeuwarden, de zaken van rechtbank Noord-Holland (Haarlem) naar gerechtshof Amsterdam, de zaken van rechtbank Den Haag naar gerechtshof Den Haag.
Voor het indienen van een hoger beroepschrift is griffierecht verschuldigd. Voor natuurlijke personen bedraagt het griffierecht bij het gerechtshof (uitzonderingen daargelaten) € 118 en voor rechtspersonen € 478.
Waaraan moet het hoger beroepschrift voldoen en wat is de termijn?
Het beroepschrift moet de volgende onderdelen bevatten:
- naam en adres indiener;
- dagtekening;
- omschrijving van het besluit (uitspraak op bezwaar) waartegen beroep is ingesteld;
- de gronden (redenen) van het beroep.
Als niet aan die voorwaarden is voldaan, moet de rechter daarop wijzen en de mogelijkheid bieden het ontbrekende alsnog in te dienen. Als dat niet gebeurt, kan het beroep niet-ontvankelijk worden verklaard.
Bij het beroep moet een kopie van het besluit (uitspraak van de rechtbank) waartegen hoger beroep is ingesteld worden gevoegd.
De termijn voor het indienen van een hoger beroep is zes weken, te rekenen vanaf de dag na die van bekendmaking van de uitspraak van de rechtbank.
Procedureverloop
Nadat het hoger beroep is ingediend en compleet is, wordt griffierecht geheven en worden de stukken doorgezonden aan de Belastingdienst voor het indienen van een verweerschrift. Op dat verweerschrift kan (na eventuele toestemming van de rechter) schriftelijk worden gereageerd. Dat is de repliek. Daarop wordt weer gereageerd door de Belastingdienst. Dat is de dupliek.
Daarna bestaat de mogelijkheid dat de rechter nader vooronderzoek verricht. Deze kan dan inlichtingen inwinnen bij partijen, getuigen en deskundigen horen, onderzoek ter plaatse verrichten, etc. Van deze mogelijkheid wordt zeer sporadisch gebruik gemaakt.
Nadat het vooronderzoek is afgerond wordt de zaak geagendeerd op zitting voor de mondelinge behandeling (het onderzoek ter zitting). Als hoofdregel worden de zaken behandeld in meervoudige kamer (drie rechters). Als de zaak zich daarvoor leent, vindt behandeling plaats in enkelvoudige kamer (één rechter). De namen van de rechters worden doorgaans in de uitnodiging voor de zitting vermeld. Tot tien dagen voor de zitting kunnen nadere stukken worden ingediend.
Procestactiek
Anders dan in het algemene bestuursprocesrecht kent het fiscale procesrecht geen zogenoemde fuiken of trechters. Dat betekent dat in elk stadium van de procedure nieuwe feiten en omstandigheden, maar ook nieuwe argumenten kunnen worden ingebracht. Dat is alleen anders in cassatie. De Hoge Raad oordeelt niet over feiten, zodat in cassatie in beginsel alleen nieuwe argumenten kunnen worden ingebracht.
De Belastingdienst of de rechter kan u dus niet tegenwerpen dat u bepaalde feiten, omstandigheden, argumenten of grieven niet in een eerder stadium (bij bezwaar of in beroep) heeft ingebracht. De enige beperking hierbij is de goede procesorde. Alleen als de wederpartij in zijn belangen wordt geschaad omdat sprake is van een inbreng waarop hij niet bedacht hoefde zijn, die zodanig laat is dat hij zich daartegen onvoldoende kan verweren, wordt de inbreng buiten behandeling gelaten. Uit procestechnische overwegingen kan het van belang zijn om zolang mogelijk ‘het kruit droog te houden’.
Een tweede belangrijk element van het hoger beroep is de herkansingsfunctie. Het is de laatste mogelijkheid om misslagen of onjuistheden in een eerdere fase recht te zetten. Nog meer dan bij de rechtbank moet het hoger beroepschrift volgens een strakke structuur te worden opgebouwd. Daarbij kunnen ook feitelijk onjuiste vaststellingen door de rechtbank worden bestreden en rechtgezet.
In de praktijk komt het veelvuldig voor dat een zaak wordt beslist op de (verdeling van de) bewijslast. Vaak oordeelt een rechtbank dat een belastingplichtige bepaalde feiten niet of onvoldoende heeft gesteld / bewezen / aannemelijk gemaakt. Het hoger beroep is de laatste mogelijkheid omdat bewijs alsnog te leveren. Ook kan in hoger beroep aan de orde komen of de bewijslast juist is verdeeld.
Omdat het gerechtshof de laatste feitelijke instantie is, is het belangrijk strak en doelgericht te procederen. Het is een kwestie van tactiek en het aanvoelen van de zaak op welk moment de feiten naar voren worden gebracht, maar vooral het moment van het inbrengen van argumenten kan belangrijk zijn. Een ervaren adviseur kan daar goede diensten bewijzen.
De zitting / mondelinge behandeling
Evenals bij de rechtbank kan ook bij het gerechtshof de zaak mondeling ter zitting worden toegelicht. Ook kunnen getuigen en deskundigen worden gehoord en vindt het debat met en onder leiding van de rechter plaats. De rechter kan actief vragen stellen maar ook passief het debat volgen. Bij de teams belastingrecht van de gerechtshoven bestaat een lange traditie die erop is gericht partijen ter zitting nader tot elkaar te brengen. In veel feitelijke geschillen (vooral waarderingskwesties) wordt dan een compromis gesloten. Bij het gerechtshof moet u dan ook bedacht zijn op een actief participerende rechter die ook nog aanstuurt op een compromis. Het vergt de nodige ervaring om dan zo ver te gaan als nodig voor het beste resultaat.
Van de zitting wordt door de griffier proces-verbaal opgemaakt. Doorgaans bevat dat een kernachtige beschrijving van het verhandelde ter zitting. Omdat het proces-verbaal van de zitting de enige bron is voor de Hoge Raad van wat op de zitting is gebeurd, is het van belang te verifiëren dat bepaalde opmerkingen correct in dat verslag worden opgenomen. Nog verstandiger is het om belangrijke punten (die nog niet uit de stukken blijken) op te nemen in een pleitnota. Een afschrift daarvan wordt aan het proces-verbaal van de zitting gehecht (en gaat mee naar de Hoge Raad).
Als de rechter zich voldoende acht voorgelicht, sluit hij het onderzoek. Doorgaans zal hij meedelen dat schriftelijk uitspraak wordt gedaan op een termijn van zes weken.
Beslistermijn en uitspraak
Het gerechtshof beslist op het beroep binnen zes weken nadat het onderzoek is gesloten (de zitting is geweest). Die termijn kan eenmaal met zes weken worden verlengd. Aan overschrijding van de termijn zijn in beginsel geen consequenties verbonden.
Hoofdregel is dat schriftelijk uitspraak wordt gedaan.
Kostenvergoeding, schadevergoeding en griffierecht
Als het beroep wordt gehonoreerd, kan aanspraak worden gemaakt op vergoeding van de (proces)kosten van het beroep. De vergoeding is forfaitair (lees: laag) vastgesteld. Het standaardtarief voor het indienen van een hoger beroepschrift door een adviseur is € 472.
Ook is de rechter bevoegd om, als de belastingplichtige (gedeeltelijk) in het gelijk wordt gesteld, een schadevergoeding toe te kennen. Daarom dient wel te worden verzocht. De immateriële schade vanwege de lange duur van de procedure valt hieronder. De kosten van de procedure vallen er niet onder. Die worden forfaitair vergoed.
Als het beroep (gedeeltelijk) wordt gehonoreerd, wordt ook het betaalde griffierecht vergoed.
Oriënterend gesprek
Als u overweegt om een hoger beroepsprocedure op te starten, is het verstandig om te kijken wat uw kansen zijn. In een oriënterend gesprek (geen kosten) kunnen wij met u de mogelijkheden en onmogelijkheden doorlopen, tevens kan dan op basis van wetgeving en jurisprudentie (uitspraken van rechters) worden bekeken wat uw kansen zijn. De uitspraak van de rechtbank zal daarbij een belangrijk uitgangspunt zijn. Bel gerust met één van onze adviseurs. Als het dan tot een procedure in hoger beroep komt, werken we nauw samen met u en uw adviseur.
Klein leed - deel 1
Fiscalisten zijn juristen en houden dus van regeltjes. Want zonder regeltjes is het chaos.
Ook geschillen over kleine regeltjes kunnen we uitvechten tot en met de Hoge Raad.
Misschien wel omdat het grote leed van de Brexit op 29 maart niet doorging, heeft de Hoge Raad de kans gegrepen te oordelen over klein leed.
Fiscale procedure inzake parkeerbelasting Delft
In Delft moet je betalen om je auto te parkeren. Dat noemen ze belasting. Ondanks dat er in Delft steen en been wordt geklaagd dat lang niet altijd duidelijk is waar, wanneer en hoeveel belasting moet worden betaald, gaat de belastingrechter er steevast vanuit dat het wel duidelijk is en u anders maar beter had moeten kijken.
’s Avonds na tienen parkeert mevrouw X de auto in Delft en koopt geen kaartje (voldoet geen belasting). Omdat het kenteken op naam van meneer Y staat, die op hetzelfde adres woont, komt de bekeuring (naheffingsaanslag) op zijn naam binnen.
Bezwaar maken tegen aanslag
Een bureau maakt, namens mevrouw X, bezwaar tegen de aanslag. In eerdere jurisprudentie is al uitgemaakt dat degene die feitelijk parkeert ook bezwaar kan maken tegen de aanslag, ook al staat die niet op haar naam.
De ambtenaar die het bezwaar behandelt en ook van regeltjes houdt, ziet dat de aanslag op naam van meneer staat en vraagt om een volmacht van meneer Y (de kentekenhouder). Ook na twee keer vragen komt er geen volmacht. Dus wordt het bezwaar niet-ontvankelijk verklaard.
Mevrouw X is niet akkoord en stapt naar de rechtbank. De rechtbank meent echter dat de aanslag op naam van meneer Y staat en in bezwaar nergens door mevrouw X wordt opgemerkt dat zij – als feitelijk parkeerder – zelf in bezwaar komt. Ook niet als reactie op het verzoek om een volmacht. Dat had ze wel kunnen en moeten doen. Mevrouw X stapt in hoger beroep naar het Gerechtshof. Dat gaat er met zijn drieën voor zitten, maar is er ook snel klaar mee. In bezwaar bleek niet dat mevrouw voor zichzelf opkwam. Dat zulks in beroep en hoger beroep duidelijk wordt, is te laat.
In cassatie
Dus mevrouw X gaat in cassatie bij de Hoge Raad. Die vindt de zaak kennelijk zo moeilijk of principieel dat er een advocaat-generaal wordt ingeschakeld voor een conclusie (advies). Ook die A-G meent dat mevrouw X ongelijk heeft.
Uitspraak Hoge Raad
De Hoge Raad kijkt er met vijf personen naar. Ook daar vangt mevrouw X bot. Er was voor de ambtenaar geen reden te veronderstellen dat mevrouw X voor zichzelf in bezwaar kwam. Dan hoeft de ambtenaar ook niet te onderzoeken of mevrouw X misschien zelf in bezwaar kwam, dat moet zij zelf maar stellen.
Opmerking fiscaal jurist
Het formele belastingrecht slaat overal toe. In deze parkeerbelastingzaak zijn er tien (!) magistraten aan te pas gekomen om te beoordelen of iemand op de juiste manier in bezwaar is gekomen. Dat heeft niet tot een praktische oplossing geleid.
Het hele probleem was opgelost geweest als mevrouw X in haar bezwaar had gezet: als parkeerder kom ik in bezwaar…… Of als de ambtenaar had gevraagd: bent u de parkeerder?
Moraal van het verhaal: maak duidelijk wat u wilt en waarom. Maar schakel altijd een deskundige in.
Jurisprudentie bij ‘klein leed’:
Arrest Hoge Raad machtiging parkeerbelasting
Beroep
De belastingplichtige die het niet eens is met een door de Belastingdienst opgelegde aanslag of beschikking kan zich daartegen verweren bij de (belasting)rechter. Voordat de belastingplichtige bij die rechter terecht kan, moet hij eerst bij de Belastingdienst bezwaar maken tegen die aanslag of beschikking. De Belastingdienst beslist dan op dat bezwaar. Als de belastingplichtige niet of niet volledig in het gelijk wordt gesteld, kan hij in beroep komen bij de rechtbank.
Waartegen kan beroep worden ingesteld?
Beroep kan worden ingesteld tegen de uitspraak op bezwaar van de Belastingdienst. Daarnaast is beroep mogelijk tegen de (schriftelijke) weigering van de Belastingdienst om uitspraak te doen en het niet tijdig doen van uitspraak.
Bij welke rechter moet het beroep worden ingesteld?
De beslechting van geschillen in rijksbelastingen is geconcentreerd bij vijf rechtbanken. Dat zijn de rechtbanken Noord-Nederland (Leeuwarden), Oost-Nederland (Arnhem), Noord-Holland (Haarlem), Den Haag (Den Haag) en Zeeland-West-Brabant (Breda).
De bevoegde rechtbank is die van het gebied waarvan de indiener van het beroepschrift woont / is gevestigd. Als de indiener geen woonplaats in Nederland heeft, moet het beroep worden ingesteld bij de rechtbank binnen het rechtsgebied waarvan de Belastingdienst gevestigd is. Alle douanezaken gaan naar Noord-Holland (Haarlem).
Voor het indienen van een beroepschrift is griffierecht verschuldigd. Voor natuurlijke personen bedraagt het griffierecht bij de rechtbank (uitzonderingen daargelaten) € 44 en voor rechtspersonen € 318.
Waaraan moet het beroepschrift voldoen?
Het beroepschrift moet de volgende onderdelen bevatten:
- naam en adres indiener;
- dagtekening;
- omschrijving van het besluit (uitspraak op bezwaar) waartegen beroep is ingesteld;
- de gronden (redenen) van het beroep.
Als niet aan die voorwaarden is voldaan, moet de rechter daarop wijzen en de mogelijkheid bieden het ontbrekende alsnog in te dienen. Als dat niet gebeurt, kan het beroep niet-ontvankelijk worden verklaard.
Bij het beroep moet een kopie van het besluit (uitspraak op bezwaar) waartegen beroep is ingesteld worden gevoegd.
Wanneer moet beroep worden ingesteld?
De termijn voor het indienen van een beroep is zes weken, te rekenen vanaf de dagtekening van de beslissing van de Belastingdienst. Doorgaans is de dagtekening van belastingaanslagen gelegen na de verzending. Dat geeft dus wat extra ruimte.
Als de dagtekening ligt voor die van bekendmaking, beginnen de zes weken te lopen vanaf de dag na die bekendmaking.
Procedureverloop
Nadat het beroep is ingediend en compleet is, wordt griffierecht geheven en worden de stukken doorgezonden aan de Belastingdienst voor het indienen van een verweerschrift. Op dat verweerschrift kan (na eventuele toestemming van de rechter) schriftelijk worden gereageerd. Dat is de repliek. Daarop wordt weer gereageerd door de Belastingdienst. Dat is de dupliek.
Daarna bestaat de mogelijkheid dat de rechter nader vooronderzoek verricht. Deze kan dan inlichtingen inwinnen bij partijen, getuigen en deskundigen horen, onderzoek ter plaatse verrichten, etc. Van deze mogelijkheid wordt zeer sporadisch gebruik gemaakt.
Nadat het vooronderzoek is afgerond, wordt de zaak geagendeerd op zitting voor de mondelinge behandeling (het onderzoek ter zitting). Als hoofdregel worden de zaken behandeld in enkelvoudige kamer (één rechter). Als de zaak zich daarvoor leent, vindt behandeling plaats in meervoudige kamer (drie rechters). De namen van de rechters worden doorgaans in de uitnodiging voor de zitting vermeld. Tot tien dagen voor de zitting kunnen nadere stukken worden ingediend.
Procestactiek
In een belastingprocedure is het voor de belastingplichtige belangrijk
de rechter in kennis te stellen van alle feiten en omstandigheden en die
zodanig te duiden dat ze kunnen leiden tot een positief oordeel van de
rechter.
Het beroepschrift moet dus volgens een bepaalde structuur zijn opgebouwd
waarbij de standpunten logisch moeten worden beargumenteerd. Daardoor zal
de rechter bij zijn beoordeling uitgaan van het beroepschrift als basisdocument.
Als het beroepschrift warrig, onvolledig of ongestructureerd is, zal de
rechter eerder de reactie van de Belastingdienst (het verweerschrift) als
uitgangspunt hanteren.
De Belastingdienst is verplicht tot het verstrekken van alle gegevens die
bij het opleggen van de aanslag of de beschikking van belang kunnen zijn
geweest. Dus niet alleen de gegevens die hij heeft gebruikt, maar vooral
ook de gegevens die hij niet heeft gebruikt maar wel van belang kunnen
zijn. Controleer of u echt beschikt over alle gegevens. Zo niet, attendeer
de rechter daarop en vraag ze op.
Nu kan het zo zijn dat u denkt dat bepaalde zaken niet zijn opgenomen of onderbelicht zijn gebleven, bijvoorbeeld naar aanleiding van het verweerschrift van de Belastingdienst. Die nieuwe feiten en omstandigheden kunnen nog worden ingebracht bij repliek. Tot slot kan, als laatste mogelijkheid, nog iets ingebracht worden tot uiterlijk tien dagen voor de zitting. Op de zitting is het in beginsel niet mogelijk om met nieuwe feiten te komen. Nieuwe argumenten zijn wel toegestaan.
Het is een kwestie van tactiek en het aanvoelen van de zaak op welk moment de feiten naar voren worden gebracht, maar vooral het moment van het inbrengen van argumenten kan belangrijk zijn. Een ervaren adviseur kan daar goede diensten bewijzen.
De zitting / mondelinge behandeling
Bij de behandeling ter zitting bestaat ook de mogelijkheid de grieven mondeling toe te lichten. Aldaar kunnen ook getuigen en deskundigen worden gehoord (mits aangekondigd) en vindt het debat met en onder leiding van de rechter plaats. De rechter kan actief vragen stellen maar ook passief het debat volgen.
Van de zitting wordt door de griffier proces-verbaal opgemaakt. Doorgaans bevat dat een kernachtige beschrijving van het verhandelde ter zitting. Als de rechter zich voldoende acht voorgelicht, sluit hij het onderzoek en deelt mee in welke vorm (mondeling of schriftelijk) en wanneer (na twee of na zes weken) hij uitspraak zal doen.
Beslistermijn en uitspraak
De belastingrechter beslist op het beroep binnen zes weken nadat de het onderzoek is gesloten (de zitting is geweest). Die termijn kan eenmaal met zes weken worden verlengd. Aan overschrijding van de termijn zijn in beginsel geen consequenties verbonden.
Hoofdregel is dat schriftelijk uitspraak wordt gedaan. In het belastingrecht wordt echter veelvuldig gebruik gemaakt van de mogelijkheid om mondeling uitspraak te doen. Die uitspraak kan dan direct na de sluiting van het onderzoek (ter zitting) worden gedaan, maar kan ook maximaal twee weken worden verdaagd. Van die verdagingsmogelijkheid wordt in de praktijk standaard gebruik gemaakt. De mondelinge uitspraak wordt neergelegd in een proces-verbaal dat aan partijen wordt verstrekt.
Kostenvergoeding, schadevergoeding en griffierecht
Als het beroep wordt gehonoreerd, kan aanspraak worden gemaakt op vergoeding van de (proces)kosten van het beroep. De vergoeding is forfaitair (lees: laag) vastgesteld. Het standaardtarief voor het indienen van een beroepschrift door een adviseur is € 472.
Ook is de rechter bevoegd om, als de belastingplichtige (gedeeltelijk) in het gelijk wordt gesteld, een schadevergoeding toe te kennen. Daarom dient wel te worden verzocht. De immateriële schade vanwege de lange duur van de procedure valt hieronder. De kosten van de procedure vallen er niet onder. Die worden forfaitair vergoed.
Als het beroep (gedeeltelijk) wordt gehonoreerd, wordt ook het betaalde griffierecht vergoed.
Uitzonderingen
Niet in alle gevallen dient een beroep te worden voorafgegaan door een (afgeronde) bezwaarprocedure. Rechtstreeks beroep. Als in de fase voorafgaande aan het bezwaar, doorgaans bij de aanslagregeling, het geschil al uitvoerig is besproken en uitgekristalliseerd, kan – met toestemming van de Belastingdienst – direct in beroep worden gekomen bij de (belasting)rechter.
(Niet) tijdig beslissen. Als de Belastingdienst niet tijdig op het bezwaar beslist of weigert te beslissen, kan ook in beroep worden gekomen.
Oriënterend gesprek
Als u overweegt om een beroepsprocedure jegens de Belastingdienst op te starten, is het verstandig om te kijken wat uw kansen zijn. In een oriënterend gesprek (geen kosten) kunnen wij met u de mogelijkheden en onmogelijkheden doorlopen, tevens kan dan op basis van wetgeving en jurisprudentie (uitspraken van rechters) worden bekeken wat uw kansen zijn. Bel gerust met één van onze adviseurs.
Als het dan tot een procedure komt, werken we nauw samen met u en uw adviseur.
Bestuurder niet direct aansprakelijk voor boete
Als een rechtspersoon (zoals een BV) een aanslag omzetbelasting of loonbelasting niet tijdig zou betalen en niet tijdig betalingsonmacht heeft gemeld dan kan de bestuurder in prive aansprakelijk worden gesteld voor deze aanslag. Maar hoe zit het met de boete?
Boete en bestuurdersaansprakelijkheid
Een bestuurder (in dit geval een DGA) runt zijn bedrijf (BV). Als een belastingaanslag niet tijdig wordt betaald kan er sprake zijn van bestuurdersaansprakelijkheid (kennelijk onbehoorlijk bestuur). Hiervan is sprake als de betalingsonmacht voor de aanslagen niet tijdig (en juist) wordt gemeld. De bestuurder (DGA) is dan aansprakelijk voor de niet betaalde belastingaanslagen. Meestal wordt de aanslag nog verhoogd met een verzuim of vergrijpboete (en kosten).
Volgens de Rechtbank Noord Nederland gold voor een boete een zwaardere bewijslast. De Belastingdienst moet bewijzen dat de bestuurder een (zelfstandig) verwijt kan worden gemaakt voor het niet betalen van de boete. De bal ligt dan dus bij de Belastingdienst. In deze casus was de bestuurder (DGA) wel aansprakelijk voor de onbetaalde aanslagen maar niet voor de boetes.
Noot fiscaal jurist inzake bestuurdersaansprakelijkheid en boete
Wij zijn regelmatig betrokken bij procedures waarbij de DGA/ bestuurder in prive wordt aangesproken voor belastingaanslagen van zijn BV. De formele regels en exacte feiten zijn hierbij van essentieel belang. In de onderstaande procedure geeft de rechtbank Noord Nederland al enige richting. Een melding betalingsonmacht moet binnen 2 weken na de dag waarop de betreffende belastingbedragen moeten worden afgedragen schriftelijk worden ingediend.
Als de nageheven belasting niet tijdig is afgedragen of is voldaan en als dit niet te wijten is aan opzet of grove schuld van de BV, dan kan tijdige melding bij naheffingsaanslagen nog plaatsvinden binnen twee weken na de vervaldag van de aanslag. In een procedure bij de Rechtbank Den Haag was er sprake van grove schuld van de BV en een rechtsgeldige melding is dan niet meer mogelijk. Een melding betalingsonmacht kan dan niet helpen. Excape is dat de bestuurder het vermoeden dat er niet rechtsgeldig is gemeld kan weerleggen door aannemelijk te maken dat dit niet aan hem te wijten is.
In de procedure bij de Rechtbank Den Haag worden de bestuurders niet aansprakelijk gesteld voor de boetes, deze zijn al verminderd. De bestuurders worden wel aansprakelijk gesteld voor de (belasting en invorderings) rente, de vraag is of dit juist is.
Als u binnen uw bedrijf zou twijfelen aan de fiscale behandeling van bepaalde betalingen of kosten is het verstandig een fiscaal jurist te raadplegen. U loopt als bestuurder / DGA zomaar een extreem risico (prive aansprakelijkheid voor de aanslagen van de BV). Soms is vooroverleg met de Belastingdienst wenselijk of kan een suppletie aangifte worden ingediend. Voorkomen is soms beter dan genezen. Wij adviseren wekelijks ondernemers bij fiscale procedures, second opinion over fiscale adviezen en/of bij invorderingsproblemen. Stuur gerust een e-mail of bel !
Bron bestuurdersaansprakelijkheid en boete
Rechtbank Noord Nederland 15 april 2021 (ECLI:NL:RBNHO:2021:3062)
Box 3 ambtshalve verminderen of niet
Voor de snelle lezer ... dit is niet mogelijk op grond van een arrest van de Hoge Raad d.d. 20 mei 2022. De staatsecretaris heeft op prinsjesdag laten weten dat er geen regeling komt voor mensen die geen bezwaar hebben gemaakt. Deze mensen hadden dit geld wel terug gekregen als de massaal bezwaar procedure niet was afgeschaft. Erg opmerkelijk (en eigen ongehoord) is het dat deze massaal procedure vermoedelijk weer wordt ingevoerd omdat men dit onredelijk vond (staat in belastingplannen 2023). Lees ondermeer dit artikel over dit onderwerp.
Advies aan Hoge Raad: geen teruggave box 3 heffing voor niet bezwaarmakers
Op 8 mei 2026 heeft de adviseur van de Hoge Raad (de AG) aangegeven dat niet bezwaarmakers geen recht hebben op teruggave van box 3 heffing voor de jaren 2017 - 2020 (ECLI:NL:PHR:2026:463 / ECLI:NL:PHR:2026:456 en ECLI:NL:PHR:2026:457), zie deze samenvatting over de mening van de advocaat generaal. De Hoge Raad heeft op 25 juni 2026 (ECLI:NL:HR:2026:907) laten weten dat ze het met de AG eens zijn, de deur is dus definitief dicht. De staatssecretaris heeft op 17 juli 2026 een besluit genomen waaruit volgt dat alle als massaal bezwaar aangewezen verzoeken om ambtshalve vermindering ongegrond worden verklaard (staatscourant 17 juli 2026 nr 25867).
Tarieven Box 3
| Soort belegging | 2022 | 2023 | 2024 |
| Banktegoeden | 0,00% | 0,36% | 1,03% |
| Beleggingen | 5,53% | 6,17% | 6,04% |
| Schulden | 2,28% | 2,57% | 2,47% |
Box 3 wijziging 2023 en 2024
Het tarief in box 3 wordt verhoogd van 32% naar 36% in 2024. Het tarief blijft dan in 2025 ook 36%. Het heffingsvrije vermogen van € 57.000 per belastingplichtige blijft in 2023 en 2024 gelijk. Het nieuwe box 3 stelsel is uitgesteld tot 2027. Tevens zijn er nog een paar kleinere wijzigingen per 2023 / 2024, de belangrijkste:
- Vermogen binnen een VvE (vereniging van eigenaren) wordt gezien als spaarsaldo (en niet als overige bezitting). Bezittingen in box 3 worden gezien als banktegoeden (fictief rendement 0,36%) of overige bezittingen (fictief rendement 6,17% in 2023). Dit geldt per 2023.
- Vermogen op de derdenrekening bij de notaris wordt gezien als spaarsaldo (per 2023)
- Onderlingen vorderingen en schulden tussen ouders en kinderen kunnen een probleem opleveren. Het forfaitaire rendement op vorderingen bedraagt 6,17% en voor schulden 2,46% (cijfers 2023). Bij onderlinge vorderingen en schulden (ouders / kinderen en fiscale partners) zou dit oneerlijk zijn. De vorderingen en schulden worden per 2023 gedefiscaliseerd. Dit kan ook plaatsvinden door verrekenbeding bij huwelijkse voorwaarden.
- Tip: als het werkelijke rendement lager is dan het forfaitarie rendement maak dan bezwaar tegen uw aanslag inkomstenbelasting.
Indienen verzoek voor 31 december 2022 wel nodig
Belastingbetalers (in box 3) die voor 31 december 2022 een verzoek indienen om ambtshalve vermindering voor box 3 te verkrijgen hebben waarschijnlijk toch een betere positie dan mensen die dit verzoek niet indienen. In de kamerbrief van 4 november 2022 staat dat mensen die niet tijdig bezwaar hebben gemaakt tegen hun box 3 heffing (de niet bezwaarmakers) over 2017 - 2020 geen verzoek hoeven in te dienen voor een amtshalve vermindering. De kamerbrief is echter niet geheel duidelijk over de rechtspositie over 2017. Er zijn hierover vragen gesteld door koepelorganisaties (NOB, SRA, NBA, etc.). Dit verzoek kunt u via deze modelbrief eenvoudig indienen. Vorenstaande komt doordat de massaalbezwaarprocedure via een wetswijziging pas na 31 december 2020 van kracht wordt, dan is de 5 jaarstermijn voor 2017 verstreken. Lang verhaal kort, dien alsnog een ambtshalve verzoek in voor 2017 (modelbrief)
Nieuws 7 november 2022 toch massaalbezwaar procedure
Het kabinet stelt voor om een procedure "massaal bezwaar" in te richten voor de personen die geen bezwaar hebben gemaakt tegen de box 3 heffing en nu achter het spreekwoordelijke net vissen. Als de Hoge Raad een positieve uitspraak zou doen in een nieuwe zaak dan zouden deze mensen hiervan gebruik kunnen maken. De kern van de procedure is of niet bezwaarmakers net zoals bezwaarmakers in aanmerking komen voor rechtsherstel. Het indienen van een ambtshalve verzoek hiertoe zou dan niet meer nodig zijn. Duidelijkhied komt begin 2023. Het kabinet benadrukt dat de Hoge Raad in zijn arrest van 20 mei jl. duidelijk heeft aangegeven dat voor niet-bezwaarmakers geen recht bestaat op een op rechtsherstel gerichte box 3-compensatie. Het kabinet verwacht daarom niet dat nieuwe procedures voor niet-bezwaarmakers een grote kans op rechtsherstel opleveren.
Omdat de duidelijkheid er pas in 2023 zal zijn is het verstandig om voor 2017 een verzoek in te dienen.
Nieuws verzoek ambtshalve vermindering box 3
Er zijn veel belastingplichtigen die een verzoek ambtshalve vermindering (voorbeeld) hebben ingediend. De Belastingdienst vermindert een aanslag als wordt geconstateerd dat die te hoog is vastgesteld, tenzij sprake is van nieuwe jurisprudentie (artikel 45aa Uitvoeringsregeling Inkomstenbelasting). De uitspraak van de Hoge Raad is later dan de aanslag, dus is een ambtshalve verzoek niet mogelijk, aldus de Hoge Raad. Bij RTL laat de staatssecretaris weten dat de Belastingdienst wordt bedolven onder meer dan 100.000 verzoeken. De belastingdienst zal vermoedelijk alle verzoeken afwijzen. Vervolgens zullen vele mensen de stap naar de rechter gaan overwegen, waardoor dit systeem gaat vastlopen.
Hoge Raad inzake ambtshalve verminderingen
De Hoge Raad heeft op 24 december 2021 geoordeeld dat sinds 2017 de box 3 heffing in strijd is met het EVRM (Europees Verdrag voor de Rechten van de Mens). Op dit moment is de box 3 heffing dus feitelijk een loze letter. Als er bezwaar is aangetekend tegen de aanslag inkomstenbelasting, zal de Belastingdienst een bedrag terugbetalen (beetje afhankelijk van hoe uw box 3 vermogen is samengesteld, bij spaarrekening kan dit anders zijn dan bij verhuurde panden of beleggingen).
Als u geen bezwaar heeft gemaakt, zijn er - volgens de rechtbank - ook mogelijkheden. De Hoge Raad heeft echter op 20 mei 2022 aangegeven dat deze mogelijkheden er niet zijn, dit in cassatie op een uitspraak van het Gerechtshof in oktober 2021
Stand van zaken per 10 juli 2022
In een brief van de staatssecretaris van Financien wordt ingegaan op de mogelijke vormgeving en overwegingen bij de volgende scenario’s:
- Geen rechtsherstel voor niet-bezwaarmakers;
- Volledig rechtsherstel voor niet-bezwaarmakers; of
- Gedeeltelijk rechtsherstel voor niet-bezwaarmakers, waarbij verschillende mogelijkheden zijn uitgewerkt.
Als iedereen tegemoet wordt gekomen zou dit 7 miljard euro kosten. Omdat het juridisch niet verplicht is om niet bezwaarmakers te compenseren (aldus de Hoge Raad, zie hieronder) lijkt dit een illusie. Het kabinet zal kiezen tussen optie 1 en 3, aldus de doctrine (er is simpelweg door de hoge inflatie, koopkracht herstel maatregelen, corona compensatie, etc. geen geld). Ook zal er worden gekeken naar de uitvoerbaarheid van een maatregel binnen de belastingdienst. Tijdens prinsjesdag zal er meer bekend worden en wellicht al iets eerder. Dien in ieder geval tijdens een verzoek ambtshalve vermindering in.
Status box 3 per 20 mei 2022
Te laat is te laat. Als er een verzoek wordt gedaan om een ambtshalve vermindering (dus bezwaar buiten de wettelijke termijn van 6 weken) van het box 3 vermogen zal dit worden afgewezen. De Hoge Raad heeft op 20 mei 2022 in een arrest aangegeven dat dit rechtsgeldig is omdat de onjuistheid van de aanslagen volgt uit nieuwe jurisprudentie. Hierbij is van belang dat de minister na het bekende "kerst arrest box 3" niet bekend heeft gemaakt dat mag worden afgeweken van artikel 45aaa uitvoeringsregeling inkomstenbelasting 2001. In dit wetsartikel staat als voorwaarde voor een ambtshalve vermindering dat deze niet mag berusten op nieuwe jurisprudentie.
Status box 3 per 1 mei 2022
Uit de kamerbrief van 28 april 2022 valt het volgende op te maken:
- De 60.000 spaarders die bezwaar hebben gemaakt tegen de te hoge belastingheffing over hun vermogen (sinds 2017) krijgen voor 4 augustus 2022 automatisch uitbetaald.
- De mensen die te laat of geen bezwaar hebben gemaakt moeten wachten op een arrest van de Hoge Raad.
- Aanslagen over 2017 tot en met 2021 (en 2022) die nog niet zijn opgelegd of wel zijn opgelegd maar nog niet onherroepelijk vaststonden worden afgewikkeld volgens de forfaitaire spaarvariant.
Adviezen aan kabinet over box 3
Uit diverse stukken - welke zijn opgevraagd door Pieter Omtzigt over de heffing in box 3 - volgt dat er nimmer is gekeken naar een strijdigheid van box 3 met het EVRM. Dit is bijzonder! Het kabinet is van plan om vanaf 2025 een geheel nieuw stelsel te introduceren. Voor 2023 en 2024 moet nog noodwetgeving worden gemaakt. Tevens wordt er nu nagedacht over de box 3 heffing sinds 2017. Wie worden er gecompenseerd en wie niet? Rechtsherstel van iedereen zou redelijk zijn, de vraag is of de redelijkheid het gaat winnen van de beschikbare middelen. Er is een spaarvariant en een forfaitaire variant bedacht, zie onder voor de onderliggende stukken.
Nieuws box 3 heffing voor 2017
De uitspraak van de Hoge Raad ziet op de box 3 heffing vanaf 2017. In een rechtbank-uitspraak in april 2022 (ECLI:NL:RBDHA:2022:3300) blijft de aanslag over box 3 in 2016 gewoon in stand.
Massaal bezwaar inzake box 3
In reactie op het genoemde arrest van de Hoge Raad heeft de Belastingdienst op 4 februari 2022 uitspraak gedaan in de massaalbezwaarprocedure box 3 over 2017 - 2020. De uitspraak kunt u hier raadplegen.
Geen bezwaar gemaakt tegen box 3 heffing, en dan?
Maar wat als u geen bezwaar heeft gemaakt? Op de site van de Belastingdienst staat dat de Belastingdienst nog niet weet hoe hiermee om te gaan. Het kabinet besluit of en hoe dit hersteld wordt en wie daarvoor in aanmerking komt. Dit besluit is thans nog niet bekend. Veel mensen hebben geen bezwaar gemaakt tegen de box 3 heffing. Via een verzoek ambtshalve vermindering zou u alsnog - ook buiten de bezwaartermijn van 6 weken - box 3 heffing terug kunnen krijgen, aldus de rechtbank op 7 april 2022. De Belastingdienst denkt hier normaal gesproken anders over, op grond van het besluit fiscaal bestuursrecht van 15 oktober 2021 (nr 2021 - 9585). De Belastingdienst vermindert een aanslag als wordt geconstateerd dat die te hoog is vastgesteld, tenzij sprake is van nieuwe jurisprudentie (artikel 45aa Uitvoeringsregeling Inkomstenbelasting). De uitspraak van de Hoge Raad is later dan de aanslag, dus is een ambtshalve verzoek niet mogelijk.
De enige optie lijkt dus dat het kabinet (de minister) gaat vaststellen dat nieuwe jurisprudentie wel een aanleiding kan zijn om eerdere aanslagen ambtshalve te verminderen. Het kabinet zal vermoedelijk wachten op een nieuw arrest van de Hoge Raad over ambtshalve verzoeken tot vermindering. De reden hiervoor is dat, als ook deze mensen (die geen bezwaar hebben gemaakt) worden gecompenseerd, dit € 10 miljard gaat kosten.
Noot ambtshalve vermindering box 3 aanvragen
Op de site van de Belastingdienst staat: "we weten het niet en wachten op het kabinet." Wat de Belastingdienst niet heeft gemeld is dat volgens de Rechtbank Zeeland - West Brabant op 7 april 2022 - onder verwijzing naar het genoemde arrest - een ambtshalve vermindering moet kunnen.
Een belangrijke spelregel voor een ambtshalve vermindering is dat het verzoek tot vermindering binnen 5 jaar na afloop van het jaar waarop de aanslag betrekking heeft moet worden ingediend. Een verzoek voor de vermindering van de aanslag 2017 moet dus vóór 31 december 2022 worden ingediend.
Voorbeeldbrief verzoek ambtshalve vermindering box 3
Wilt u hier niet op wachten,dan kunt u via deze link een voorbeeldbrief downloaden n deze opsturen naar de Belastingdienst.
Bron box 3 en ambtshalve verzoek
Uitspraak Hoge Raad 20 mei 2022
Uitspraak Hoge Raad 24 december 2021
Kamerbrief staatssecretaris van Rij op 24 januari 2022
Standpunt Belastingdienst inzake box 3
Rechtbank Zeeland - West Brabant d.d. 7 april 2022 ECLI:NL:RBZWB:2022:1814
Bronnen overheidsinformatie na uitspraak Hoge Raad
Kamerbrief over contourennota box 3
Kamerbrief technische briefing box 3
Antwoorden Kamervragen over compensatie box 3
Bijlage 1 budgettaire gevolgen
DJ
Klein leed - deel 2
Fiscalisten zijn juristen en houden dus van regeltjes. Want zonder regeltjes is het chaos.
Ook geschillen over kleine regeltjes kunnen we uitvechten tot en met de Hoge Raad.
Misschien wel omdat het grote leed van de Brexit op 29 maart niet doorging, heeft de Hoge Raad de kans gegrepen te oordelen over klein leed.
Griffierecht
Een vennootschap heeft een geschilletje met de Belastingdienst over een verzoek tot teruggaaf van BTW. Het bezwaar wordt afgewezen en de vennootschap komt in beroep bij de belastingrechter.
Voor de behandeling van het beroep is griffierecht verschuldigd. Omdat iedereen toegang moet hebben tot de rechter is er een regeling die het griffierecht kwijtscheldt of verlaagt als deze echt niet kan worden betaald (betalingsonmacht). De vennootschap krijgt de nota griffierecht en doet een beroep op die regeling, maar betaalt het griffierecht wel. Voordat op het verzoek om kwijtschelding is beslist, stort de rechtbank het geld terug.
Daarna wordt het verzoek tot kwijtschelding echter door de rechtbank afgewezen. Bijna vier maanden later wordt het beroep van de vennootschap door de rechtbank niet-ontvankelijk verklaard omdat het griffierecht niet is betaald. Tegen zo’n beslissing staat verzet open bij de rechtbank zelf.
Dat verzet wordt echter afgewezen. In dat geval kun je rechtstreeks beroep in cassatie bij de Hoge Raad instellen. Dat doet de vennootschap. Met succes.
De Hoge Raad gaat er met vijf man sterk voor zitten (excuus: drie vrouwen en twee mannen) en oordeelt kort en duidelijk: betaald is betaald. Daaraan doet niet af dat is teruggestort. Het beroep is ontvankelijk en moet inhoudelijk worden behandeld.
Wel moet het griffierecht opnieuw aan de rechtbank worden betaald, maar de ontvankelijkheid hangt daar niet (meer) vanaf.
Opmerking fiscaal jurist
Mooi en terecht dat de vennootschap hier wordt ‘gered’. Als het griffierecht een belemmering is, maar je zekerheidshalve toch maar betaalt, zou het wel heel zuur zijn als je door de terugstorting uiteindelijk je punt inhoudelijk niet kunt maken.
Tip: betaal het griffierecht op tijd en / of doe een verzoek, maar laat het niet ‘hangen’!
Wel benieuwd of de vennootschap het griffierecht inmiddels (weer) heeft betaald. Het griffierecht voor cassatie krijgt hij vergoed door de staat.
Jurisprudentie bij ‘klein leed-2’:
Goed van vertrouwen en kwade trouw in vestigingsplaatsdiscussie
Mag een belastinginspecteur twee keer dezelfde feiten onderzoeken?
Om belasting te kunnen heffen, heeft de Belastingdienst informatie nodig. Die levert u in principe aan door een aangifte in te dienen. Als die aangifte vragen oproept, kan de belastinginspecteur daarover vragen stellen en soms is dat zelfs verplicht (om te voorkomen dat de Belastingdienst haar rechten verspeelt). Nadat een belastingaanslag is opgelegd, is het daarmee voor dat jaar klaar.
De Belastingdienst kan echter meer belasting heffen (navorderen) als blijkt dat de aanslag te laag is. Daarvoor is dan wel nieuwe informatie nodig. Fiscalisten noemen dat een nieuw feit. Dan gaat het om feiten die de inspecteur bij het opleggen van de belasting niet kende of behoorde te kennen. Dat was in de volgende casus aan de orde in het kader van de feitelijke vestigingsplaats van de belastingplichtige.
Vestigingsplaats discussie en nieuw feit
In internationaal verband is erg belangrijk waar een onderneming is gevestigd. Dat land mag in beginsel belasting heffen over de winsten. In het belastingrecht gaat het dan om de zogenoemde feitelijke vestigingsplaats. De bepaling van de vraag wat nu de feitelijke vestigingsplaats van een onderneming is, is in wezen vernauwd tot de vraag waar de kernbeslissingen van de onderneming worden genomen. In onze casus gaat het om een Cypriotische Limited. De aandelen worden gehouden door een Nederlandse nv, waarvan de aandelen weer in handen zijn van de in Nederland woonachtige heer Asbak.
In 2013 heeft de belastinginspecteur vragen gesteld over de feitelijke vestigingsplaats van de Limited. De adviseur antwoordt daarop dat die op Cyprus ligt op grond van de volgende punten:
- Het bestuur van de Limited wordt door een trustkantoor gevoerd.
- Dat bestuur is zelfstandig bevoegd om de vennootschap te vertegenwoordigen en verricht zelfstandig voor en namens de vennootschap betalingen vanaf een lokale bankrekening.
- De boekhouding en de aangiften worden ook verzorgd door het trustkantoor.
- Alle aandeelhoudersvergaderingen worden gehouden op Cyprus in aanwezigheid van de heer Asbak (als bestuurder van de nv). Tijdens die vergaderingen vindt een inhoudelijke beoordeling plaats van de financiële situatie van de Limited. Ook worden tijdens deze vergaderingen aandeelhoudersbesluiten genomen in overleg met de directie.
Kennelijk is de belastinginspecteur tevreden met dit antwoord en komt er niet meer op terug. Kennelijk aanvaardt hij dus de vestigingsplaats op Cyprus. Tot 2015.
Dan wordt er nader onderzoek ingesteld naar de vestigingsplaats van de Limited. Daarbij komen o.a. de volgende stukken boven water:
- Special Resolution (statutenwijziging);
- De managementovereenkomst;
- De notulen van de bestuurs- en aandeelhoudersvergaderingen;
- Het e-mailverkeer tussen o.a. het trustkantoor, de heer Asbak en de belastingadviseurs;
- De urenverantwoording van de Limited.
Daarop stelt de Inspecteur vast dat de Limited niet - zoals voorgespiegeld - op Cyprus, maar in Nederland is gevestigd.
Wel of geen nieuw feit bij fiscaal vestigingsplaatsonderzoek?
Buiten discussie is dat de Limited in Nederland gevestigd is, maar de vraag is of de belastinginspecteur dat kon / moest weten in 2013 toen hij de aanslag oplegde. Als dat het geval is, kan hij niet navorderen. De rechtbank meent dat er geen nieuw feit is:
- “Door (na het antwoord van de adviseur in 2013) stil te zitten en vervolgens in 2014 wederom vragen te stellen over de vestigingsplaats van eiseres en pas in 2015 over te gaan tot het instellen van een vestigingsplaatsonderzoek, heeft verweerder naar het oordeel van de rechtbank een ambtelijk verzuim begaan. Hij beschikte binnen de aanslagtermijn (…) over zodanige informatie dat een behoorlijke taakvervulling hem er redelijkerwijs toe had moeten brengen een nader onderzoek naar de vestigingsplaats van eiseres in te stellen (…) Voor die jaren is er daarom geen nieuw feit dat navordering rechtvaardigt.”
In hoger beroep komt het Hof tot een tegengesteld oordeel:
- “De (…) informatie (uit 2013) laat onverlet dat hij (de belastinginspecteur) in redelijkheid mocht uitgaan van de juistheid van (…) door een gerenommeerd belastingadvieskantoor gepresenteerde gegeven dat (de Limited) was gevestigd op Cyprus. De Inspecteur was niet tot een nader onderzoek gehouden omdat vorenbedoelde informatie de niet-onwaarschijnlijke mogelijkheid openliet dat de vestigingsplaats van belanghebbende zich op Cyprus bevond (…)
- Naar het oordeel van het Hof vormt de tijdens het vestigingsplaatsonderzoek (in 2015) aan het licht gekomen informatie (…) het nieuwe feit (…). Die informatie was de Inspecteur niet eerder bekend.”
In wezen komt het dus aan op het antwoord op de vraag of de belastinginspecteur al in 2013 had moeten ‘doorpakken’.
Vertrouwensbeginsel bij juist invullen formulieren belastingdienst
Vertrouwen is goed en controleren is beter. De basis van het vertrouwensbeginsel is dat een belastingplichtige de belastingdienst moet kunnen vertrouwen en hij of zij ervan mag gaan dat er zorgvuldig wordt gehandeld. Tevens kan de belastingdienst (de inspecteur) niet terugkomen op eerdere handelingen. In een casus bij het Gerechtshof 's Hertogenbosch d.d. 31 januari 2024 (ECLI:NL:GHSHE:2024:269) ging het om een in België wonende pensionado met pensioen uit Nederland en België (buitenlands belastingplichtig). De heer X vroeg keurig elk jaar een vrijstellingsverklaring in Nederland aan zodat er geen loonbelasting en premies volksverzekeringen worden ingehouden over zijn pensioenuitkering. In deze verklaring is geen ruimte om aan te geven dat er ook pensioen in het woonland (België) wordt betaald. De inspecteur trekt de verklaring per 2018 in en legt over 2014 tot en met 2017 navorderingaanslagen op. Partijen zijn het er over eens dat bij een juiste opgave Nederland inderdaad had mogen heffen, edoch de heer X heeft alles keurig opgegeven en ingevuld en mocht er dan ook op vertrouwen dat er niks aan de hand was. Volgens de inspecteur had de heer X (of zijn fiscalist) moeten weten dat de Nederlandse vrijstellingsbeschikking fout zou moeten zijn, dus de heer X mag er op vertrouwen maar dit vertrouwen is niet gerechtvaardigd (aldus de inspecteur). Volgens het Gerechtshof ligt dit anders, de heer X mag op de vrijstellingsverklaring vertrouwen, dit vertrouwen is ook gerechtvaardigd omdat:
- de toezegging is niet in strijd met een juiste wetstoepassing welke de belastingplichtige had moeten weten of beseffen
- de belastingplichtige mocht in redelijk vertrouwen op de uitlatingen van de belastingdienst
- de belastingdienst moet de toezegging hebben gedaan op grond van alle relevante feiten en omstandigheden.
Het Gerechtshof was het dus met de heer X eens. De Hoge Raad d.d. 24 oktober 2025 ECLI:NL:HR:2025:1618 vraagt eerst de AG om advies (d.d. 22 november 2024 ECLI:NL:PHR:2024:1255). Volgens de AG ligt de zaak vrij simpel, de heer X heeft het aanvraagformulier juist en volledig ingevuld en hij mag er dan op vertrouwen dat alle relevante informatie is verstrekt. Volgens de AG was er voor de heer X geen aanleiding om te denken (of veronderstellen) dat hij informatie over de feitelijke heffing in België moest verstrekken, hierover werden immers geen vragen gesteld. Van de heer X hoeft niet worden verwacht dat hij de Nederlandse Belastingdienst onderwijs gaat geven over het Belgische belastingrecht. Dat de belastingdienst een vraag over de belastingheffing in België niet opneemt in het formulier komt voor rekening van de Nederlandse belastingdienst.
Fiscale noot inzake vestigingsplaats en nieuw fiscaal feit
De structuur inzake de Ltd. is op diverse momenten aan de orde geweest tussen belastingplichtige (of diens adviseur) en de Belastingdienst. Er zijn zelfs schriftelijke vragen gesteld (en beantwoord) in 2013, er kwamen geen nadere vragen. De Belastingdienst besluit 2 jaar later (in 2015) om maar eens een nader onderzoek in te stellen.
Het beoordelingskader waarbinnen de rechter moet blijven bij zijn oordeel of sprake is van een nieuw feit moet door de Hoge Raad – als hoogste belastingrechter – worden gegeven. Het uiteindelijke feitelijke oordeel is aan de feitenrechter (het Hof).
Er is veel te zeggen voor het standpunt dat een belastinginspecteur moet doorpakken als hij een onderwerp onderzoekt en zich niet moet laten afschepen met een (minimaal) antwoord van de adviseur. Van de andere kant mag worden verwacht dat informatie volledig, onverbloemd en duidelijk wordt verstrekt. Liegen is soms iets anders dan niet alles vertellen, dat zal iedereen wel meemaken, edoch binnen de fiscale wereld (en bij afstemming en overleg met de Belastingdienst) moet hiervoor ten zeerste worden gewaakt. Gelukkig hebben we hiervoor de goede trouw en kwade trouw.
De vraag komt op in hoeverre de onderbuik ook meespeelt. Het is geen sympathieke casus: er gebeurt weinig in de Limited en door de trust wordt de vestigingsplaats gecreëerd. Van de andere kant zijn dit soort structuren binnen de Belastingdienst bekend en mag worden verwacht dat daarop doorgepakt wordt, ook bij gerenommeerde advieskantoren. Had de inspecteur de feiten die bij het onderzoek bekend zijn geworden reeds in 2013 moeten of kunnen weten? Een lastige vraag, waarbij feiten en omstandigheden door rechters worden gewogen.
In dat verband is de kwade trouw nog van belang. De belastinginspecteur mag erop vertrouwen dat de aangifte en informatieverstrekking juist en volledig zijn (goede trouw). Als dat opzettelijk niet zo is, is sprake van kwade trouw en heeft de belastinginspecteur geen nieuw feit nodig.
Dat standpunt (kwade trouw) nam de belastinginspecteur dan ook in. De rechtbank vond dat geen sprake was van kwade trouw. De rechtbank achtte aannemelijk dat de constructie erop was gericht daadwerkelijk op Cyprus te zijn gevestigd en aldaar belastingplichtig te zijn. De Limited heeft als zodanig gehandeld en er is ook op Cyprus belasting betaald. Een beetje kwade trouw bestaat niet, maar de handelwijze bij de informatieverstrekking lijkt wel gewicht in de schaal te kunnen leggen bij de vraag of de belastinginspecteur moet doorpakken of niet. Hopelijk gaat de Hoge Raad klare wijn schenken zonder kwade afdronk.
Heeft u een procedure bij de Belastingdienst of een vragenbrief ontvangen, neem dan contact met ons op. Wij zullen u volledig te goeder trouw bijstaan.
Bron vestigingsplaats en kwade trouw
Gerechtshof Den Haag 3 november 2022, ECLI:NL:GHDHA:2022:2269
Rechtbank Den Haag 28 mei 2019, ECLI:NL:RBDHA:2019:6296
Hoge Raad 16 april 2010, ECLI:NL:HR:2010:BJ9082
Fiscaal strafrecht
In het Nederlandse belastingrecht leidt gelukkig niet elke fiscale fout tot strafrechtelijke vervolging. Slechts de overtreding van bepaalde regels levert een strafbaar feit op. Daarnaast heeft de overheid als beleid (behalve als het gaat om douanedelicten) om slechts bij de ernstigste gevallen over te gaan tot strafrechtelijke vervolging. Doorgaans wordt vereist dat de betrokkene opzettelijk (dat wil zeggen willens en wetens) heeft gehandeld en daarnaast dat de Belastingdienst een aanzienlijk bedrag is of zou zijn misgelopen dan wel dat er bijkomende factoren aanwezig zijn (zoals dat er ook andere strafbare feiten zijn gepleegd of dat de betrokkene een voorbeeldfunctie in de samenleving heeft).
Samenloop strafrecht en belastingrecht
Het strafrecht en het belastingrecht lopen soms samen op. Als iemand in een strafzaak verdacht wordt van belastingfraude, dan moet u er rekening mee houden dat u gelijktijdig (of volgtijdig) te maken krijgt met strafrecht en belastingrecht. Lees hierover dit uitgebreide artikel.
De strafrechtelijke procedure in de praktijk
Indien er echter gekozen wordt voor strafrechtelijke vervolging, dan kunnen de gevolgen voor de betrokkene ernstig zijn. Alleen al het onderzoek dat wordt verricht als iemand verdacht wordt van het plegen van een fiscaal strafbaar feit, wordt vaak als zeer belastend ervaren. Het komt veelvuldig voor dat tijdens dat onderzoek verdachten worden vastgezet om langdurig te worden verhoord, hun huis en werkplek overhoop worden gehaald op zoek naar bewijzen en allerlei mensen uit hun zakelijke en privéomgeving worden gehoord. Indien het tot een veroordeling komt, kunnen voorts serieuze straffen worden opgelegd. Ging het tot een aantal jaren geleden meestal om straffen als het opleggen van voorwaardelijke gevangenisstraffen, taakstraffen en boetes, tegenwoordig komt het steeds vaker voor dat de strafrechter overgaat tot het opleggen van een onvoorwaardelijke gevangenisstraf, die men moet doorbrengen in een gevangenis. Bestraffing wegens het plegen van een fiscaal strafbaar feit kan daarnaast ook iemands toekomstperspectieven schaden (bijvoorbeeld omdat het dan lange tijd onmogelijk is om bepaalde functies uit te oefenen).
De opsporingsambtenaren van de FIOD-ECD, de dienst die bij fiscale delicten het opsporingsonderzoek verricht, zijn in de regel goed opgeleid en zeer bedreven in verhoortechnieken. In de praktijk komt het dikwijls voor dat verdachten bij FIOD-verhoren door bijvoorbeeld overrompeling, uitgeoefende druk of handige toepassing van psychologische inzichten verklaringen afleggen waarvan zij later spijt krijgen. Het is dan ook zeer verstandig om direct de hulp van een gespecialiseerde advocaat in te roepen zodra men wordt verdacht van het plegen van een fiscaal strafbaar feit. Hetzelfde geldt in het geval men vreest mogelijk in de toekomst als verdachte te zullen worden aangemerkt. Zo’n gespecialiseerde advocaat kan mensen behoeden voor het maken van onnodige misstappen en helpen de best mogelijke verdediging te voeren.
Fiscale boete of strafvervolging
Een boete van de Belastingdienst én een strafvervolging door de officier van justitie, kan dat?
Fiscale boete en strafvervolging
Als belastingplichtige kunt u talloze fouten maken die aanleiding kunnen zijn voor een boete. Dat u niet aan uw fiscale verplichtingen voldoet kan vele oorzaken hebben. Onwetendheid, laksheid, vergeten, uitbesteed aan adviseur of accountant, nalatigheid, opzet en alles wat daartussen zit.
Nieuws 2023 inzake protocol AAFD
Het Protocol AAFD staat voor Protocol aanmelding en afdoening van fiscale delicten en delicten op het gebied van douane en toeslagen. Omdat fiscale delicten vaak zowel bestuursrechtelijk als strafrechtelijk kunnen worden afgehandeld, volgt uit artikel 5:44 lid 1 Awb en artikel 243 lid 2 Sv dat het één het ander uitsluit, tot zover de wet (una via beginsel en in verlengde hiervan het ne bis in idem beginsel, dus geen dubbele straf van dezelfde persoon voor hetzelfde feit). Er moet dus een keuze worden gemaakt, of fiscaal "aanpakken" of strafrechtelijk, dit volgt meestal uit het overleg tussen FIOD, OM en de belastingdienst. Voor dit overleg van de "weegploeg" is er sinds 1 juli 2023 een nieuw protocol. In de kern de wijzigingen
- Nadeel tenminste € 100.000. Vanaf 1 juli 2023 geldt het ook voor zaken waarin het nadeel onvoldoende bepaalbaar is. Er moet wel sprake zijn van een vermoeden van opzet.
- Er is binnen Europa een nieuwe entiteit, het Europees Openbaar Ministerie. Het EOM is een onafhankelijk orgaan van de Europese Unie en onderzoekt en vervolgt strafbare feiten die de financiële belangen van de EU kunnen schaden. Soms zullen zaken dus aan het EOM moeten worden voorgelegd, het AAFD is dan buiten beeld.
- AAFD is ook van toepassing voor strafbare feit en uit de Wet op de internationale bijstandsverlening (WIB)
- Daarnaast wordt de evolutie van het boete systeem nog benoemd (zoals de deelnemersboete (artikel 67 letter o AWR / artikel 5:1 AWB) en de mogelijkheid om namen van overtreders openbaar te maken (artikel 67 letter r AWR)
Afwezigheid van alle schuld
Bij afwezigheid van alle schuld (AVAS) krijgt u geen boete. De lat daarvoor ligt hoog. U mag geen enkel foutje hebben gemaakt. Grof weergegeven worden de kleinere zaken afgedaan door een boete van de Belastingdienst en worden de zwaardere zaken strafrechtelijk vervolgd. Tussen Belastingdienst, FIOD en het Openbaar Ministerie zijn daarover afspraken gemaakt die zijn neergelegd in het AAFD Protocol.
Verzuimboete en strafververvolging
De Hoge Raad oordeelt in 2022 dat de strafrechtelijke vervolging van een natuurlijk persoon wegens een belastingverzuim wel mogelijk is, ook al is aan de BV een fiscale sanctie opgelegd. De DGA wordt namelijk als prive persoon (natuurlijk persoon) vervolgd in de hoedanigheid van de persoon die de opdracht heeft gegeven aan het door BV begane feit (feitelijke leiding). Daarnaast is er een verschil tussen de aard en ernst van het strafbare feit en de oplegging van de verzuimboete. De zaak wordt deels afgerond en wel verwezen.
Fiscale boete of verbeurdverklaring
Een (fiscale of geld) boete is niet aftrekbaar (artikel 3.14 lid 1 onder c Wet IB). Het kan namelijk niet zo zijn dat een straf minder pijn doet doordat de boete aftrekbaar is. Ook boetes, kosten en lasten die hiermee (of met een misdrijf) samenhangen zijn niet aftrekbaar (mits belastingplichtige onherroepelijk is veroordeeld). Uit de wet, de wetsgeschiedenis en enkele uitspraken van rechters volgt echter wel dat verbeurdverklaringen gewoon aftrekbaar zijn. De verbeurdverklaring is een straf (sanctie) in het strafrecht waarbij de rechter bepaalt dat de belastingplichtige de (veroordeelde) eigendom over een voorwerp (of geld) verliest en waarbij de staat die eigendom verkrijgt. Als het voordeel wordt belast en dit voordeel wordt afgenomen dan is het (financieel) logisch dat dit aftrekbaar is (artikel 3.14 lid 3 wet IB). Aftrek zal plaatsvinden in het jaar waarin de ontneming feitelijk heeft plaatsgevonden. Tot zover is het helder.
In een uitspraak van het Gerechtshof Amsterdam d.d. 15 mei 2014 (ECLI:NL:GHAMS:2014:3208) oordeelde deze belastingkamer echter anders. Het Gerechtshof stelde dat de verbeurdverklaring - onder omstandigheden - niet aftrekbaar was omdat deze samenhangt met criminele kosten (artikel 3.14 lid 1 onderdeel d wet IB). Dit is echter "onder omstandigheden". Omdat de Hoge Raad er verder niks mee deed is het nog gissen hoe dit moet worden gezien. Het lijkt erop dat een verbeurdverklaring niet aftrekbaar is deze moet worden gezien als een (punitieve) straf of sanctie. Een normale verbeurdverklaring (ontnemingsactie) is dus gewoon aftrekbaar omdat deze moet worden gezien als de voldoening van straf (geldbedrag).
Ne bis in idem en una via beginsel
Het opleggen van een boete is strafvervolging. De Oude Grieken hadden al een wet die ‘verbiedt dat dezelfde persoon tweemaal wordt berecht voor hetzelfde feit’[1]. Dat zogenoemde ne bis in idem-beginsel geldt nog steeds.
Daarnaast geldt dat u maar op één manier aangepakt kunt worden: het una via-beginsel. Dat beginsel beoogt een vroegtijdige keuze tussen een boete van de Belastingdienst of strafvervolging. Nu staat dat in de artikelen 5:43 en 5:44 van de Awb. Die afstemming is geregeld in het AAFD Protocol. Het belang kwam ook aan de orde in een uitspraak van het Gerechtshof in 2021. In deze zogenaamde "paperclip procedure" wordt een belastingplichtige een verzuimboete opgelegd en tevens wordt hij strafrechtelijk vervolgd. Dit kan en mag niet, aldus het Gerechtshof. Het OM wordt in deze procedure niet ontvankelijk verklaard. In deze procedure ging het om een verzuimboete (van slechts 3%). De vraag die in de praktijk voorbij komt is of het ne bis in idem-beginsel alleen in beeld komt bij vergrijpboetes of ook bij verzuimboetes. Het Gerechtshof is hierover duidelijk (bij alle boetes), nu de Hoge Raad nog.
De overheid moet dus kiezen, óf via een boete (bestuursrecht) een belastingplichtige straffen, óf via het strafrecht. De Belastingdienst overlegt een relevante casus met de FIOD in een Tripartiete overleg, hiervoor bestaan regels. Deze regels zijn vastgelegd in het AAFD Protocol, het protocol voor aanmelding en afdoening van fiscale delicten en delicten op het gebied van douane en toeslagen. In dit protocol staat wanneer een fiscaal delict in aanmerking komt voor strafrechtelijke vervolging. Feitelijk speelt dit al bij een drempel van € 20.000 of meer, in de praktijk is deze drempel € 100.000.
Waar gaat het fout bij boete of strafvervolging?
In de praktijk blijkt nogal eens dat de Belastingdienst een grote ‘boetemachine’ is waarin tamelijk geautomatiseerd met boetes wordt gestrooid wegens het niet, te laat of te weinig doen van belastingaangifte en / of de betaling daarvan. Vooral in situaties waarin de officier van justitie op basis van de aanvullende toetsingscriteria van het AAFD Protocol ook gaat vervolgen, wordt uit het oog verloren dat al een boete is opgelegd. Er wordt bijvoorbeeld strenger strafrechtelijk gehandhaafd omdat bepaalde zaken vaak voorkomen (vb. het schuiven met btw naar een andere maand, toeslagenfraude of airbnb-verhuur) of er een combinatie is met andere strafbare feiten.
Ook komt het voor dat informatie wel bij de Belastingdienst bekend is, maar dat de officier van justitie strengere normen heeft. Voor de belastingheffing is een verzoek om uitstel van betaling of de opgave dat je niet kunt betalen (melding betalingsonmacht) tamelijk vormvrij, terwijl de officier van justitie (ten onrechte) eist dat een specifiek formulier is gebruikt.
Let er bij een boete dus op dat, ook als die terecht is, wel regels gelden.
Commentaar fiscaal jurist
Een boete is vervelend, maar soms terecht. Niettemin loont het altijd de moeite om te checken of de Belastingdienst en officier van justitie zich aan de regels houden. Als het dan toch zover komt, zijn er natuurlijk ook talloze redenen om een boete te matigen. Het is daarom raadzaam een boete altijd met uw adviseur te bespreken om even beter te kijken of er echt niets aan is te doen. Wilt u een afspraak? Bel ons gerust voor een vrijblijvende bespreking.
Bron fiscale boete of strafvervolging
Gerechtshof 's Hertogenbosch d.d. 13 april 2021 ECLI:NL:GHSHE:2021:1168
Folder belastingdienst inzake preventie en opsporing
[1]Demosthenes, Speech against Leptines, vert. J.H. Vince, Harvard: Harvard University Press 1962.
Fiscale eenheid BTW bij overnames (M&A)
Wij zijn regelmatig betrokken bij overnames van bedrijven. Over dit onderwerp hebben wij ook een uitgebreide whitepaper geschreven, deze kunt u hier aanvragen, maak even in het vrije veld de melding "Whitepaper Overnames". Bij elke overname spelen fiscale merites die niet altijd voldoende worden onderzocht. In dit artikel kijken wij kritisch naar de fiscale eenheid voor de omzetbelasting.
De te verkopen BV zit in de fiscale eenheid voor de omzetbelasting
De target vennootschap of vennootschappen zitten in een bestaande fiscale eenheid en wordt verkocht aan een Newco. Als door de verkoop de fiscale eenheid voor de omzetbelasting wordt verbroken kan dit fiscale gevolgen hebben. De Target vennootschap blijft immers - na de verkoop - aansprakelijk voor BTW schulden die zijn ontstaan in de periode voor de overname. Deze aansprakelijkheid stopt zodra de Belastingdienst schriftelijk op de hoogte is gebracht.
Tip 1: stuur na de overname een brief aan de belastingdienst inzake de verbreking van de fiscale eenheid omzetbelasting.
Tip 2: bekijk of er een nieuwe fiscale eenheid voor de omzetbelasting moet worden aangevraagd, ontstaat dus niet van rechtswege (artikel 7 lid 4 wet omzetbelasting.
Positie Newco (tussenholding) bij de fiscale eenheid btw
Per 1 juli 2025 is er nieuw besluitFiscale eenheid omzetbelasting, deze heeft gevolgen voor de Newco, Bidco of tussenholding. In het oude besluit (de Holdingsresolutie) was een goedkeuring opgenomen dat onder bepaalde voorwaarden de Newco of tussenholding onderdeel kon uitmaken van de fiscale eenheid omzetbelasting, ook als de tussenholding geen BTW belaste prestaties zou verrichten. In het nieuwe besluit is deze mogelijkheid (goedkeuring) ook nog van toepassing en zelfs uitgebreid. In het oude besluit moest het gaan om een topholding, dit hoeft onder het nieuwe besluit niet meer (tussenholding mag ook). Een niet BTW plichtige tussenholding die binnen een concern een sturende en beleidsbepalende rol heeft kan dus gewoon worden opgenomen in de fiscale eenheid voor de omzetbelasting. De basis vereisten (financiële, organisatorische en economische verwevenheid) moeten dan wel van toepassing zijn. Belangrijk is dat er een schriftelijk verzoek inzake een fiscale eenheid voor de omzetbelasting moet worden ingediend bij de Belastingdienst.
Tip 3: na overname een schriftelijk verzoek indienen als de fiscale eenheid omzetbelasting moet worden gevormd
Noot fiscaal jurist inzake fiscale eenheid omzetbelasting binnen M&A wereld
Het nieuwe besluit is gunstiger dan het oude besluit. Vaak wordt er voor een overname een tussenholding opgericht (werknaam is dan meestal Newco of Bitco). Deze BV wordt gefinancierd door investeerders en de bank. De kosten komen ook in deze BV terecht. De BV verricht dan eigenlijk geen BTW belaste prestaties waardoor de BTW op de kosten nimmer verrekenbaar zou zijn. Los van de discussie of op bepaalde kosten BTW moet worden gerekend lijkt het binnen het nieuwe besluit mogelijk dat de BTW op deze kosten gewoon wordt verrekend als de tussenholding wordt opgenomen in de fiscale eenheid voor de omzetbelasting. De tussenholding moet dan wel een sturende en beleidsbepalende rol vervullen en tevens moet er sprake zijn van een financiële, organisatorische en economische verwevenheid. Bij een overname zijn de volgende onderdelen dus van belang
- Aansprakelijkheid target voor oude BTW schulden
- Nieuwe fiscale eenheid voor de BTW schriftelijk aanvragen (is niet van rechtswege)
- Als er wordt gewerkt met een Newco of Bitco moet deze een actieve rol vervullen
- Neem in de letter of intent een BTW fiscale eenheid rep & warranty clausule op
- Splits de target vennootschap buiten de fiscale eenheid voor de omzetbelasting voor de daadwerkelijke overname (voor closing)
- Neem uitgebreide garanties / vrijwaringen op voor oude BTW schulden binnen het concern (en niet alleen bij de target vennootschap)
Horizontaal toezicht is geen garantie
Het enkele feit dat u of uw adviseur deelneemt aan horizontaal toezicht en daartoe een convenant heeft gesloten, betekent niet dat je er daarmee vanuit kunt gaan dat je aangifte wordt gevolgd en er niet zal worden nagevorderd. De Hoge Raad tikt de fiscaal dienstverlener even over de spreekwoordelijke vingers en maakt duidelijk dat een convenant de fiscale spelregels niet zal veranderen.
Convenant niet zaligmakend
In 2005 is de Belastingdienst begonnen met een nieuwe vorm van toezicht, het horizontaal toezicht. Het begon met een 20-tal zeer grote ondernemingen. Daarna volgden de andere zeer grote ondernemingen en middelgrote ondernemingen. Begin 2011 is een variant van horizontaal toezicht ingevoerd in het segment van het midden- en kleinbedrijf (verder: mkb). Ook een aantal fiscaal dienstverleners heeft een convenant. Niet primair voor zichzelf, maar ten behoeve van hun klanten. Er is zelfs een leidraad horizontaal toezicht mkb fiscaal dienstverleners.
Kort door de bocht: de dienstverlener kleurt binnen de lijntjes en houdt zich aan de afspraken en krijgt daarvoor sneller de aanslagen, sneller antwoord op vragen en minder gedoe (en hoop op minder onderzoeken, vragenbrieven en soepeler aanslagregeling).
Aangifte via fiscaal dienstverlener levert geen garanties op
Een plastisch chirurg uit een recente zaak liet zijn aangiften verzorgen door een fiscaal dienstverlener met zo’n convenant. Voor de inkomstenbelasting ging dat aanvankelijk goed. De aangiften werden keurig ‘gevolgd’ en de aanslagen werden overeenkomstig de aangiften opgelegd. Iedereen blij.
Totdat de Belastingdienst er op basis van de aangifte vennootschapsbelasting over 2011 achter kwam dat de plastisch chirurg fors leende van zijn holding. Lang verhaal kort: in 2010 zijn de schulden van de plastisch chirurg naar de mening van de Belastingdienst aan de bv dermate hoog, dat die nooit kunnen worden terugbetaald. De Belastingdienst stelt zich op het standpunt dat daarmee sprake is van een winstuitdeling van de bv aan de plastisch chirurg en vordert na van de plastisch chirurg. Aldus is een belastingaanslag van zo’n € 200.000 zijn deel, te verhogen met een boete van € 100.000.
Toch navorderen ondanks een convenant
De navordering loopt uit op een procedure. Daarin doet de plastisch chirurg een beroep op het vertrouwensbeginsel dat in de weg zou staan aan de navordering. Hij stelt dat hij erop mag vertrouwen dat navordering achterwege zal blijven indien de aanslag is vastgesteld in overeenstemming met een onder horizontaal toezicht ingediende aangifte.
Dat standpunt wordt door de Hoge Raad naar het rijk der fabelen verwezen.
- Voor het in rechte te beschermen vertrouwen dat de inspecteur een bepaalde toepassing zal geven aan wettelijke of andere door hem in acht te nemen algemene regels en op grond daarvan navordering achterwege zal laten, is méér vereist dan de enkele omstandigheid dat de aanslag met betrekking tot een bepaald punt is vastgesteld in overeenstemming met de aangifte. Daarvoor zijn een of meer andere omstandigheden vereist die bij de belastingplichtige de indruk hebben kunnen wekken dat de vaststelling van de aanslag met betrekking tot dit punt berust op een bewuste standpuntbepaling van de inspecteur. Dit is niet anders in gevallen waarin de aanslag is vastgesteld in overeenstemming met een aangifte die namens de belastingplichtige is ingediend door een fiscaal dienstverlener die deelneemt aan horizontaal toezicht. Hetzelfde geldt voor een aangifte die is ingediend door of namens de belastingplichtige die deelneemt aan horizontaal toezicht.
Kort en goed: het enkele feit dat u of uw adviseur deelneemt aan horizontaal toezicht en daartoe een convenant heeft gesloten, betekent niet dat je er daarmee vanuit kunt gaan dat je aangifte wordt gevolgd en er niet zal worden nagevorderd.
Opmerking fiscaal jurist inzake horizontaal toezicht Belastingdienst
Een terechte beslissing van de Hoge Raad. Ook het Hof en de A-G hadden er weinig woorden voor nodig. Bij de rechtbank was het zelfs (nog) geen issue. Zoals in de inleiding beschreven, geeft een convenant soms voordelen. Alle belastingplichtigen zijn echter gelijk voor de wet. Een convenant kan en mag dus niet ingrijpen in de (toepassing van de) wet zelf. Als aan de wettelijke voorwaarden wordt voldaan, kan van eenieder worden nagevorderd. Een convenant heeft daarop geen invloed omdat het een convenant is (en geen wet).
Eerder zou het tegendeel kunnen worden bepleit. Als de aangiften door ‘de oogharen’ worden geregeld, zal een controle achteraf (navordering) strenger kunnen zijn en dus eerder worden toegepast, nu ingecalculeerde aangifterisico’s moeten worden bestreden. Ook dat is onwenselijk want: gelijke monniken, gelijke kappen.
U begrijpt, wij hebben geen convenant. Dat houdt ons scherp (en de fiscus ook) en daarnaast blijft het speelveld eerlijk, overzichtelijk en kunnen we op grond van vertrouwen altijd 'zaken' met elkaar doen. Wel zo eerlijk en prettig. Heeft u ook een geschil? Bel ons. Een convenant zal ons zeker niet beperken.
Bron horizontaal toezicht Belastingdienst
Hoge Raad 13 januari 2023, ECLI:NL:HR:2023:26
Gerechtshof Arnhem - Leeuwarden 7 april 2020, ECLI:NL:GHARL:2020:2879
Rechtbank Gelderland 31 januari 2019, ECLI:NL:RBGEL:2019:361
Inspecteur moet belastingplichtige helpen
Een DGA heeft last van de crisis. Zijn pensioen staat bij een verzekeraar en hij wil dit geld gebruiken om zijn bedrijf te redden. De DGA laat zijn pensioenreserve overboeken naar zijn eigen B.V. en gebruikt dit geld om schulden van zijn bedrijf te betalen. De Belastingdienst stelt: "pensioen is weg dus pensioen is afgekocht." Gevolg: een forse aanslag !
- Moet de Belastingdienst of overheid de belastingplichtige helpen?
- Heeft de Belastingdienst een zorgplicht?
Onze premier de heer Rutte riep al eens: "doe eens normaal man." Dit zou soms ook voor de Belastingdienst moeten gelden, aldus de Advocaat-Generaal!
Zorgplicht belastingdienst of Inspecteur
Soms maken belastingplichtigen fouten en heeft dit tot gevolg dat er forse belastingaanslagen (moeten) worden opgelegd. De wet is soms hard, maar het is de wet. In deze casus gebruikte de DGA zijn pensioengeld om zijn bedrijf te redden. De Inspecteur stelt (terecht) dat het pensioen is prijsgegeven. De Rechtbank en het Gerechtshof gaven de Inspecteur gelijk. Ook de Hoge Raad kan niet veel anders dan de wet toepassen, de wet is de wet !
De Advocaat-Generaal (de heer Niessen) komt nu met het volgende:
- Hij meent dat een zorgplicht tot de algemene beginselen van behoorlijk bestuur moet worden gerekend en dat het ‘reële burgerperspectief’ erkenning verdient.
- Van de medewerkers van de Belastingdienst kan worden verwacht dat zij ernaar streven om waar mogelijk belastingplichtigen die onnodig en kennelijk onbewust handelingen verrichten die voor hen onbedoelde en onverwachte substantiële financiële nadelen brengen, daarop te attenderen, informatie te verstrekken en te bespreken of en hoe zij deze nadelen kunnen vermijden.
- De belastingrechter kan hierop toezicht houden door in dergelijke gevallen marginaal te toetsen of de Inspecteur aan zijn zorgplicht heeft voldaan, en zo niet, de bestuurlijke lus toe te passen.
Noot fiscaal jurist inzake hulp door de Belastingdienst
De insteek van de algemene wet bestuursrecht (AWB) is dat er eerlijke spelregels zijn tussen burgers en de overheid. Bij de totstandkoming van de AWB (Kamerstukken, publicaties) is duidelijk geworden dat de overheid in de basis er is voor de burger en dat de overheid in voorkomende gevallen de burger moet helpen of de helpende hand moet bieden.
De Inspecteur kan niet voordien of tijdig een belastingplichtige informeren bij een mogelijke fout. Als het probleem er is, kan de Inspecteur wel meedenken over een oplossing, deze mogelijkheden heeft de Inspecteur namelijk wel.
De houding binnen de Belastingdienst zou dus moeten veranderen. De toeslagenaffaire heeft duidelijk gemaakt dat de houding van de Belastingdienst eerder de andere kant op gaat, dit met als gevolg dat er aangifte is gedaan door het OM tegen de Belastingdienst (beroepsmatige discriminatie en knevelarij). Deze fout door een kleine groep mensen zorgt binnen de Belastingdienst voor frustratie, boosheid, verbazing, maar ook schaamte. Dit probleem is veroorzaakt door de druk van de overheid op de Belastingdienst en het ontstaan van een onjuiste cultuur binnen de Belastingdienst. Dit kan nu positief worden opgelost als de Belastingdient (met de belastingadviseur en de belastingplichtige) een probleem wil oplossen. Gezien allerlei onderzoeken en de druk van de Minister is de speelruimte voor de goedwillende belastinginspecteur echter beperkt.
De rechter zou kunnen helpen door naast de formele kant van het verhaal (de wet) ook te kijken naar de materiële kant (het rechtsgevoel en de feiten) van de zaak. De Inspecteur heeft namelijk op dit moment weinig wettelijke mogelijkheden, wellicht uitstel van betaling. De Inspecteur zal zich in deze tijd van interne onderzoeken altijd aan de wet willen houden. Samen met belastingplichtige en eventueel een adviseur zoeken naar kansen en mogelijkheden kan wel helpen !
Bron zorgplicht Belastingdienst
Advocaat-Generaal d.d. 15 mei 2020 ECLI:NL:PHR:2020:486
Controledossier Belastingdienst opvragen
Henk is verwikkeld in een fiscale procedure tegen de Belastingdienst. Henk ging in beroep tegen een informatiebeschikking en wil hiertoe ook meer informatie ontvangen van de Belastingdienst. De inspecteur piept enkel over artikel 47 AWR waarin staat dat Henk alle informatie moet verstrekken, Henk verstrekt ook alle (fiscaal relevante) informatie. Echter de inspecteur moet ook alle informatie van belastingplichtige aan Henk verstrekken, dit gaat moeizaam. Henk heeft het verslag boekenonderzoek ontvangen, maar wil ook graag het volledige controledossier (met interne correspondentie en notities) ontvangen. De rechter is het met Henk eens! Deze uitspraak biedt mogelijkheden voor toekomstige bezwaarzaken en onderzoeken van de Belastingdienst. Of er hoger beroep is aangetekend, is niet bekend.
Informatieplicht bij dossier inzage geschonden
De belastingdienst verstrekt niet altijd alle dossierinformatie aan een belastingplichtige en/of de rechter. Er zijn 138 zaken onderzocht en in 10% van deze zaken is de verplichting geschonden. Bij ongeveer 50% van de onderzochte zaken bestond er een geschil over de dossierinzage en/of informatieverstrekking door de Belastingdienst. Bij één zaak was het zo ernstig dat de aanslag in de prullenbak verdween, in andere zaken werden proceskosten en/of griffierechten vergoed. Er kan sprake zijn van drie situaties:
- Computers niet op orde (tekortkoming in de informatie huishouding bij de Belastingdienst)
- Interpretatie artikel 8:42 AWB
- Onterecht verzoek op geheimhouding stukken (onwil)
De staatssecretaris heeft toegezegd dat interne processen worden verbeterd en tevens intern sneller met procesdeskundigen wordt overlegd welke informatie op grond van artikel 8:42 AWB wel of niet moet worden verstrekt. Het is slordig of kwalijk dat informatie niet wordt verstrekt, edoch bij 2.000 procedures en 60 kritische zaken valt dit ook wel weer mee. Dit blijkt uit een jurisprudentieonderzoek dat de staatssecretaris heeft laten uitvoeren.
Informatie opvragen bij de belastingdienst of inspecteur
De inspecteur vraag vaak alle informatie (ook fiscaal niet relevant) op bij een belastingplichtige. Soms is deze informatie door omstandigheden niet of niet meer beschikbaar. De inspecteur is veelal niet bereid om zelf een onderzoek in te stellen, bijvoorbeeld bij derden (zoals banken en klanten). Op dat moment ontstaat er een patstelling tussen belastingplichtige en de inspecteur. Zijn hiervoor oplossingen? Jazeker, zowel in via het strafrecht als via een recente uitspraak van de Rechtbank Noord Holland (oktober 2021) zijn er mogelijkheden. In de genoemde procedure (over crypto valuta) deed belastingplichtige zijn best om alle relevante informatie op te vragen en te verstrekken, volgens de inspecteur is er opzettelijk onjuiste informatie verstrekt. De rechter denkt hier anders over (rechtsoverweging 24), namelijk : Naar het oordeel van de rechtbank heeft verweerder voldoende aannemelijk gemaakt dat eiser in ieder geval ten dele opzettelijk onjuiste inlichtingen heeft verstrekt betreffende de wijze waarop eiser de bitcoins heeft verkregen.Daarbij heeft de rechtbank het volgende in aanmerking genomen. Alhoewel eiser in het beroepschrift, in de aanvullingen daarop en ter zitting uitgebreid en gedetailleerd heeft verklaard over de gang van zaken bij de gestelde aankoop van de bitcoins, heeft hij geen concrete of verifieerbare informatie verstrekt over de gestelde verkoper van de 164,999 bitcoins.
Interne dossierinformatie, oordeelsvorming en controlestrategie geheimhouden?
De vraag is altijd welke informatie de Belastingdienst wel en niet moet verstrekken. De geheimhoudingskamer van de Rechtbank Zeeland-West-Brabant d.d. 14 april 2025 ECLI:NL:RBZWB:2025:2166, oordeelt dat de inspecteur grotendeels recht heeft op geheimhouding van de volgende stukken:
- controlestrategie,
- persoonlijke werkaantekeningen en
- interne oordeelsvorming
De rechtbank wijst het verzoek om geheimhouding af voor enkele delen van de stukken, maar keurt het verzoek voor het merendeel van de documenten goed. Het gaat hierbij met name om stukken met persoonsgegevens van medewerkers van de belastingdienst en stukken die zien op de persoonlijke levenssfeer van belastingambtenaren. Geheimhouding is alleen toegestaan bij gewichtige reden, er moet altijd een terughoudendheidstoets worden toegepast (geheimhouding is de uitzondering). In deze uitspraak mogen stukken met strategische overwegingen (zie ook Hoge Raad d.d. 4 mei 2018 ECLI:NL:HR:2018:672) , intern beraad en persoonlijke werkaantekeningen deels geheim worden gehouden. Diverse mails (zonder melding mailadres) moeten wel worden verstrekt.
Geheimhouding klikbrieven niet toegestaan
In een procedure bij de Rechtbank Zeeland West Brabant d.d. 22 januari 2025 (ECLI:NL:RBZWB:2025:300) was de inspecteur niet bereid om de inhoud van zogenaamde klikbrieven te verstrekken. De belangrijkste reden was de privacy en veiligheid van de tipgever/ klikspaan. De rechtbank is dit niet met de inspecteur eens. De inspecteur heeft onvoldoende concrete en verificeerbare redenen aangevoerd voor de geheimhouding. Het enkel stellen dat een tipgever risico loopt en hier geestelijke last van zou kunnen krijgen is onvoldoende. Er is namelijk geen onderzoek gedaan naar de feitelijke risico's voor de tipgevers. Het belang van de belastingplichtige bij de inhoud van de ongeschoonde inhoud van de klikbrieven weegt zwaarder dan de reden voor geheimhouding. De brireven moeten binnen 2 weken aan belastingplichtige worden verstrekt.
Procedure inzake dossierinzage bij de Belastingdienst
De inspecteur mag zelf bepalen welke informatie hij / zij in het dossier van de Belastingdienst neerlegt. Het moet gaan om zogenaamde "op de zaak betrekking hebbende stukken". Volgens de inspecteur is het verslag boekenonderzoek voldoende, omdat het controledossier (en de correspondentie en notities) geen enkele rol hebben gespeeld bij het stellen van vragen aan Henk en bij het verstrekken van de informatiebeschikking. Ook in de bezwaarfase (waarbij u om inzage in uw dossier kunt vragen) is deze informatie niet meegewogen. Conclusie: de informatie wordt niet aan Henk verstrekt.
De rechtbank is het niet met de inspecteur eens en stelt in haar uitspraak (RO 2.7) het volgende:
- Naar het oordeel van de rechtbank zijn in dit geval de op de zaken betrekking hebbende stukken: alle stukken die de inspecteur ter raadpleging ter beschikking staan of hebben gestaan in relatie tot het nemen van de informatiebeschikking.
- Daartoe behoort in ieder geval het controledossier, voor zover dat niet reeds, al dan niet met een beroep op artikel 8:29 van de Awb, is overgelegd.
- De inspecteur heeft immers zelf gesteld dat het controlerapport dat is opgemaakt naar aanleiding van het boekenonderzoek bij [X] tot door de inspecteur verzamelde stukken behoort.
- Nu het controlerapport tot de op de zaak betrekking hebbende stukken behoort, behoren daartoe ook de achterliggende stukken zoals het volledige controledossier en de (interne) correspondentie en interne notities.
- Dit brengt met zich dat ook het controledossier en de (interne) correspondentie en interne notities voorafgaande aan de overlegging van het controlerapport van belang kunnen zijn voor de beantwoording van de vraag of de informatiebeschikking terecht is genomen.
- Zonder kennisneming van die stukken kan niet worden uitgesloten dat de stukken van enig belang voor de besluitvorming in de onderhavige zaak zijn geweest.
Tips bij dossierinzage belastingdienst
Neem uw paspoort of rijbewijs mee naar elke bezoek bij de belastingdienst. Onderstaand enkele tips welke u voor de dossierinzage aan de inspecteur kunt sturen.
- Vragen om inhoudsopgave van het dossier (met melding welke stukken eruit zijn gehaald).
- Vragen of er ook een digitaal dossier aanwezig is.
- Vraag expliciet of het dossier dat u mag inzien volledig is en/of er stukken zijn uitgehaald. Als er stukken zijn uitgehaald vraag dan waarom.
- Leg de stukken op chronologische volgorde en maak na het gesprek een tijdlijn. Dit geeft een beter inzicht in de feiten.
- Vragen om e-mails, notities, standpunten kennisgroep en vastleggingen van telefoongesprekken.
- Vragen of behandelaar erbij kan zijn.
- Kijk kritisch of er stukken ontbreken (bijvoorbeeld door verwijzingen in de stukken naar andere stukken, mails of telefoongesprekken).
- Vraag vooraf om de voorgenomen uitspraak op bezwaar en/of het standpunt van de inspecteur.
- Vraag aan einde van gesprek dat toekomstige stukken aan u worden toegestuurd.
- Aangeven dat je eventueel afschriften en/of foto's, wilt nemen.
Tips voor hoorgesprek belastingdienst
De Algemene wet bestuursrecht (Awb) bepaalt (artikel 7:2) dat u in de gelegenheid moet worden gesteld te worden gehoord voordat er een beslissing wordt genomen. Als de belastingdienst aan al uw bezwaren tegemoet komt is dit niet echt nodig. In Artikel 25 van de Algemene wet inzake rijksbelastingen (AWR) is bepaald dat u slechts wordt gehoord op zijn verzoek. In het hoorgesprek kan de belastingdienst extra informatie inwinnen en kunt u uw zienswijze nader toelichten. Hierbij een aantal tips voor het hoorgesprek:
- Stel een agenda op voor de onderwerpen welke u wilt bespreken.
- Begin het gesprek met een korte inleiding waarin u het volgende aangeeft (a) de feiten (b) standpunt inspecteur (c) uw standpunt (d) de geschilpunten.
- Vraag om een toelichting van het standpunt van de inspecteur met indien nodig een verduidelijking van zijn mening of standpunt. Vraag dus om het standpunt van de belastingdienst en hoe ze bij dit standpunt komen.
- Let op de non verbale communicatie van de inspecteur en overige aanwezigen.
- Neem alle relevante informatie mee naar het hoorgesprek.
- Wees helder en duidelijk en geef de inspecteur wellicht nieuwe inzichten, vermijd juridisch of fiscaal jargon, maar noem indien nodig wel jurisprudentie en wetsartikelen.
- Als u nog stukken of informatie wilt toevoegen neem deze dan mee naar de hoorzitting en laat afschriften achter voor de belastingdienst.
- Maak een (pleit) notitie met een samenvatting van alle feiten en laat dit aan gespreksverslag hechten.
- Maak zelf tijdens bespreking verslag en stuur dit direct na de hoorzitting aan de inspecteur. Leg hierin de belangrijkste punten en eventuele afspraken vast. Dit verslag zal dienen als gespreksverslag in de latere fase.
- Vraag of er stukken uit dossier zijn gehaald en waarom.
- Indien gewenst probeer in het hoorgesprek een compromis te bereiken of onderzoek of er op onderdelen nog oplossingen zijn te vinden.
- Vraag of er derdenonderzoeken zijn verricht en/of externe informatie over u is ingewonnen.
- Maak indien nodig en gewenst duidelijk afspraken aan het einde van het gesprek (dus moet er nog informatie worden aangeleverd en/of standpunten worden toegelicht).
- Sluit het gesprek correct en professioneel af en bedank de belastingdienst medewerker voor het gesprek.
- Vraag eventueel een fiscaal jurist (second opion) om de situatie te beoordelen. U kunt ons hiertoe een mail sturen voor een vrijblijvende offerte.
Noot inzake op zaak betrekking hebbende stukken
De inspecteur heeft niet alle op de zaak betrekking hebbende stukken verstrekt. In dit kader was voor Henk van belang waarom er een woonplaatsonderzoek is ingesteld, welke informatie er intern bij de Belastingdienst is opgevraagd en welke mening de teams binnen de Belastingdienst op interne memo's hebben geschreven. Het mag duidelijk zijn dat dit uiterst relevante informatie betreft. De rechtbank heeft de inspecteur verzocht de informatie alsnog te verstrekken en hiermee wordt het onderzoek heropend. Deze procedure lijkt in grote lijnen ook op een procedure bij het Gerechtshof Arnhem - Leeuwarden. In deze laatste procedure ging het om 2.200 stukken en 1.500 berichten die alsnog moesten worden verstrekt.
Wij hebben steeds vaker discussie met de inspecteur over het dossier van een belastingplichtige welke ter inzage wordt verstrekt. Veel documenten, interne notities, telefoongesprekken, mails worden niet opgenomen in het dossier van de Belastingplichtige of worden (deels) zwart gelakt. De belangrijkste reden welke wordt aangevoerd is dan: "doet niet terzake of is niet gebruikt bij opleggen van de aanslag" of dat deze onder de "geheimhouding" vallen.
De rechter is de laatste jaren meer op de hand van de belastingplichtige en eist veel meer informatie. Bij een boekenonderzoek moeten veelal ook de interne notities, concept-verslagen en correspondentie worden verstrekt. Bij een FIOD-inval moet ook het zogenaamde weegdocument worden opgenomen. Als het gaat om persoonlijke meningen van inspecteurs, mogen deze veelal wel uit een fiscaal dossier worden verwijderd, dit moet dan wel door de inspecteur worden gemotiveerd (dus waarom).
De Hoge Raad (ons hoogste rechtscollege) stelt dat de Inspecteur verplicht is dat alle stukken die een rol spelen bij de besluitvorming tot de op de zaak betrekking hebbende stukken behoren. Het moet dus om een volledig en logisch dossier gaan. Soms is geheimhouding (wegens een gewichtige reden) noodzakelijk, de stukken hoeven dan niet te worden verstrekt (artikel 8:29 AWB). Soms mag de rechter deze stukken wel zien en de belastingplichtige niet, dit loopt dan via de geheimhoudingskamer.
Laat u adviseren door een fiscalist, zodat deze - in overleg met de Belastingdienst - alle relevante informatie in bezit krijgt. De informatie kan ervoor zorgen dat u een procedure eenvoudiger kunt motiveren en / of simpelweg wint omdat informatie niet mocht worden gebruikt of op verkeerde gronden bij u in overweging is genomen. Voor de waarheidsvinding en een juiste aanslag of aansprakelijkheidsstelling is het van belang dat de inspecteur ook kritisch kijkt naar zijn / haar eigen werk en mogelijke hobbels in het dossier of gaten in de bewijsvoering.
Bron op de zaak betrekking hebbende stukken
Rechtbank Zeeland - West Brabant d.d. 2 september 2021 ECLI:NL:RBZWB:2021:4447
Gerechtshof 10 november 2017 (ECLI:NL:GHSHE:2017:4838)
Hoge Raad 15 januari 2016 nr. 14/02925, ECLI:NL:HR:2016:39
Hoge Raad d.d. 4 mei 2018 (ECLI:NL:HR:2018:672)
Gerechtshof Leeuwarden (ECLI:NL:GHARL: 2019: 7933)
Hoge Raad 25 april 2008, nrs. 43448 en 43791, ECLI:NL:HR:2008:BA3823 en ECLI:NL:HR:2008:BB5868
Hoge Raad 15 november 2013, nr. 12/0606, ECLI:NL:HR:2013:1129
Gerechtshof ’s-Hertogenbosch 9 oktober 2014, 13/00842-GHK, ECLI:NL:GHSHE:2014:4205
Ne bis in idem beginsel in belastingzaken
Het Hof van Justitie in Luxemburg gaat zich buigen over het verbod van dubbele strafoplegging (ne bis in idem-beginsel), dit in een belgische procedure die aan de EU rechter wordt voorgelegd. In Nederland is het toegestaan dat een belastingplichtige in het ene jaar bestuursrechtelijk wordt beboet en in andere jaar strafrechtelijk wordt vervolgd (aldus de Hoge Raad). Dat een administratieve (fiscale) boete en daarna strafrechtelijke vervolging of afdoening als dubbele straf voelt mag helder zijn. Het woord is nu aan het Hof van Justitie, beetje hoop dus nog.
Samenloop strafrecht en fiscale boete
Als iemand in een strafzaak of het daaraan voorafgaande strafrechtelijk onderzoek verdacht wordt van belastingfraude, dan moet hij er goed op bedacht zijn dat hij niet alleen te maken heeft met het strafrecht, maar ook met het belastingrecht. In dit soort zaken kunnen strafrecht en belastingrecht op diverse manieren verband met elkaar houden. Uit het oogpunt van een goede verdediging is het cruciaal om acht te slaan op de diverse verbanden tussen beide rechtsgebieden.
Als een belastingplichtige voor hetzelfde feitencomplex wordt beboet door de Belastingdienst en ook strafrechtelijk wordt vervolgd door het Openbaar Ministerie (OM), schuurt er iets. U wordt dan twee keer bestraft, dit is binnen het Nederlandse rechtssysteem niet toegestaan. Het ne bis in idem beginsel en het una via beginsel (5:44 AWB / artikel 243 wetboek van Strafvordering) willen namelijk het dubbel straffen van dezelfde persoon voor hetzelfde feit voorkomen.
Aanpak fiscale fraude in Nederland
De Belastingdienst, de FIOD en het Openbaar Ministerie zitten regelmatig om de tafel om fiscale zaken te bespreken. Er moet bij een vervolging een keuze worden gemaakt. Wordt de belastingplichtige aangepakt door de Belastingdienst, door het OM of door beide? In dit artikel een zaak waarbij een relatief kleine zaak via het OM wordt aangepakt, maar waarbij de computers van de Belastingdienst ervoor zorgen dat het strafrecht niet in beeld mag komen.
Verzuimboete en strafvervolging
Henk is eigenaar van een eenmanszaak, maar voldoet al jaren de btw niet tijdig. Er worden naheffingsaanslagen met verzuimboeten opgelegd, deze worden ook niet tijdig voldaan. Henk wordt vervolgens strafrechtelijk vervolgd door het OM. Henk is onderdeel van het zogenaamde paperclip project, waarbij ook kleinere ondernemers worden aangepakt via de strafrechtelijke route. Er wordt door de rechtbank een taakstraf van 120 uur opgelegd (met proeftijd van 2 jaar). Henk gaat succesvol in beroep bij het Gerechtshof. Het Gerechtshof (ECLI:NL:GHSHE:2021:1168) stelt vast dat er eerst een verzuimboete is opgelegd door de Belastingdienst. Deze verzuimboetes (artikel 67c AWR) zijn voor exact hetzelfde feit opgelegd (dat is vaak het kern-issue). Door de verzuimboete is een strafrechtelijke route niet meer mogelijk. Het Gerechtshof vernietigde het vonnis van de Rechtbank en verklaart het OM niet ontvankelijk in de strafvervolging.
Noot fiscaal jurist inzake samenloop boete en strafvervolging
Het ne bis in idem beginsel is al erg oud, maar zeker nog niet stoffig. De rechter moet zorgvuldig beoordelen of het om dezelfde feiten gaat, vaak wordt hierin een beetje geschoven door het OM / de Belastingdienst. De rechter pakt dan zijn stofkam en kijkt naar het volgende:
- Alle feiten moeten helder zijn;
- De gedragingen van de verdachte worden beoordeeld;
- De schuldgraad wordt onder de loep genomen;
- De rechtsnormen en strafmaxima worden bekeken.
In dit geval wordt Henk vervolgd voor het niet tijdig betalen van de btw, hiervoor heeft Henk ook al een verzuimboete gekregen (artikel 69a AWR). De Hoge Raad heeft hier ook al eens naar gekeken (Hoge Raad 6 oktober 2015 ECLI:NL:HR:2015:2978).
Het Gerechtshof geeft het OM ook nog even een tik over de vingers. Henk kon de btw niet betalen en heeft dit ook laten weten aan de Belastingdienst. De Belastingdienst stelt: "Dat zal wel, maar u moet dit melden via speciale formulieren, dat is niet gebeurd, pech." De rechter is hierover heerlijk helder :
- Uit
het procesdossier kan worden afgeleid dat aan de strafvervolging de gedachte
ten grondslag ligt dat een verzoek om uitstel van betaling alleen schriftelijk
kon worden gedaan en alleen via de website van Belastingdienst te vinden
formulieren en dat de betalingsonmacht had moeten worden gemeld. Alleen
voor lichamen kan een melding van betalingsonmacht worden gedaan en dit
moet sinds 4 juli 2010 schriftelijk. Zelfs voor deze schriftelijke melding
van betalingsonmacht voor lichamen geldt, dat deze niet alleen kan geschieden
door gebruik te maken van de door Belastingdienst op de website geplaatste
formulieren, maar dat het begrip ‘schriftelijk’ overigens ruim kan worden
uitgelegd. Het veronderstelt iedere weergave van schrifttekens ongeacht
wat de drager van die tekens is.
Een verzoek om uitstel van betaling voor een éénmanszaak, zoals die van de verdachte, is vormvrij.
Dus ook al was de strafvervolging rechtens, dan nog zou deze in de prullenbak kunnen. De verdachte "vangen" op een formaliteit terwijl de menselijke maat ook moet meespelen is niet gewenst. Henk heeft tijdig aangegeven niet te kunnen betalen, dan moet je als overheid niet roepen: "Verkeerde formulier, dus pech."
Vooringenomenheid van de Belastingdienst een doodzonde
De Belastingdienst heeft behoorlijk ongenadig op zijn donder gekregen van de Rechtbank Noord-Holland. Triest om te constateren, maar dit ongenadig pak slaag was wel volledig terecht. De Belastingdienst geeft meestal de meeste informatie maar steeds vaker duiken er uitspraken op waarbij de Belastingdienst de spreekwoordelijke kaarten tegen de borst heeft gehouden. De wet is duidelijk, alle relevante stukken die op een zaak betrekking hebben moeten worden verstrekt. De inspectie belastingen noemt het zorgelijk en de staatssecretaris omschrijft het als een incident dat we niet te groot moeten maken. Wat is er aan de hand?
Procedure inzake vooringenomenheid Belastingdienst
Het gaat om een internationaal opererende groothandel die zich voornamelijk richt op de internationale in- en verkoop van producten. Daarbij heeft het bedrijf zich gespecialiseerd in de handel met landen die voor grote bedrijven lastig te bedienen zijn.
In 1997 en ook 2003 heeft er een bedrijfsgesprek tussen het bedrijf en de Belastingdienst plaatsgevonden. Aanleiding van het gesprek was het wetsvoorstel “Uitbreiding van de niet-aftrekbaarheid van kosten en lasten die verband houden met omkoping”.
Over- en underpricing
Dit wetsvoorstel was van belang omdat de onderneming aan over- en underpricing doet. Na een verzoek om offerte en acceptatie daarvan door de afnemer wordt een mark-up op de geoffreerde koopprijs vastgesteld door de afnemer. De reden van deze mark-up is gelegen in het gevoerde prijsbeleid van landelijke overheden in het land van de afnemers.
Om de prijzen van het produkt te kunnen sturen en controleren bestaat er veelal een verband tussen inkoopprijs met de grondstof (uit het buitenland) en de verkoopprijs van het gereed product op de thuismarkt. Daar het werken in de "niche-markt" door de groothandel veel ruimte biedt om ver onder de gevestigde merknamen aan te bieden, ontstaan mogelijkheden om de winstmarges hoger te stellen dan gebruikelijk. Echter, daar de verkoopprijs van de medicijnen op de afzetmarkt gereguleerd is, wordt de inkoopprijs van de grondstoffen gecorrigeerd opdat door de verkoper op de afzetmarkt er hogere marges gerealiseerd kunnen worden. De hele routing is duidelijk via een audit-trail te volgen.
Hetzelfde geldt voor de "underpricing" dat plaatsvindt bij sommige inkoopsituaties van grondstoffen. Indien een lagere inkoopprijs wordt betaald, wordt het verschil met de reële prijs op vergelijkbare wijze overgemaakt aan de producent als hierboven beschreven.
Op grond van de beschreven gang van zaken stelde de onderneming in overleg met de Belastingdienst vast dat de wijze van “over- and underpricing”, zoals dat door deze onderneming wordt uitgevoerd, niet in het wetsvoorstel wordt bedoeld. De groothandel kon op basis van deze afstemming haar werkwijze continueren zonder dat zij werd geraakt door het wetsvoorstel (over- en underpricing werden niet aangemerkt als omkoping).
In 2017 volgt een boekenonderzoek. De FIOD wordt ingeschakeld, maar die stelt geen strafrechtelijke vervolging in op basis van de in 1997 en 2003 gemaakte afspraken met betrekking tot de over- en underpricing. De Belastingdienst legt uiteindelijk een miljoenencorrectie op en zegt de eerder gemaakte afspraak met ingang van 2021 op.
Stukken van de zaak bij een fiscale procedure
Het (meer dan incidenteel) achterhouden van stukken door de Belastingdienst kwam recent nog in het nieuws, maar werd door staatssecretaris Van Rij nog gemitigeerd. Toch blijkt ook in deze uitspraak weer dat het geen incident was. Immers ook nu heeft de Belastingdienst niet uit eigener beweging alle op de zaak betrekking hebbende stukken overlegd. Dat is curieus want dat is zij toch echt wettelijk verplicht. Vervolgens blijkt de Belastingdienst hardleers. Er worden namelijk alsnog stukken overlegd, maar niet alles!
Dit is zeer kwalijk omdat het overleggen van de stukken van de zaak is bedoeld om gelijkwaardigheid van procespartijen te bewerkstelligen. Elke partij beschikt over dezelfde relevante stukken die aan een aanslag ten grondslag liggen. De inspecteur erkent ter zitting in deze procedure dat hij niet alle relevante stukken heeft kunnen achterhalen.
Vertrouwen in standpunt belastingdienst
De groothandel mocht vertrouwen ontlenen aan de in 2003 vastgelegde afspraak met de Belastingdienst. De betalingen samenhangend met over- en underpricing waren dus aftrekbaar van de winst.
De Fiod had ook geen strafrechtelijke vervolging ingesteld op basis van die vastgelegde afspraak. De rechtbank vraag zich dan ook af waarom de Belastingdienst in deze procedure het standpunt van de Fiod (er kan vertrouwen aan worden ontleend) naast zich heeft neergelegd.
Vooringenomenheid belastingdienst
Hoe heeft het nu allemaal zo ver kunnen komen? Dat heeft te maken met de vooringenomenheid van de belastingdienst tijdens het onderzoek. Tunnelvisie dus. Ook hier is de Rechtbank niet mals in haar oordeel. Dit valt terug te lezen in de toekenning van een integrale proceskostenvergoeding. Vanwege het belang van de overweging en de hardhandige berisping van de Belastingdienst wordt deze hierna bijna integraal overgenomen:
Wel is de rechtbank van oordeel dat de handelwijze van verweerder tijdens de aanslagfase, de bezwaarfase en de beroepsfase, dusdanig ernstig en uitermate onzorgvuldig is te noemen dat een integrale proceskostenvergoeding gerechtvaardigd is. Daarbij acht de rechtbank van belang dat uit de overgelegde e-mails van verweerder volgt dat hij met vooringenomenheid heeft gehandeld, doordat verweerder bewust informatie die door eiseres op zijn verzoek was toegezonden buiten de beoordeling heeft gelaten bij het opleggen van de navorderingsaanslag, omdat op voorhand al tot navordering besloten was.
Ook heeft verweerder tot aan het onderzoek ter zitting volgehouden dat de routing via een audit trail niet te volgen was, en heeft hij zonder dat sprake was van enige wijziging van de feiten en omstandigheden ter zitting bevestigd dat de routing via een audit trail wel te volgen is, maar dat de uitkomst daarvan onwenselijk wordt bevonden door verweerder.
Daar komt bij dat verweerder ter zitting eiseres twee keer heeft beticht van valsheid in geschrifte, terwijl verweerder waarschijnlijk al vanaf 1997, maar in ieder geval vanaf 2003 bekend was met de activiteiten en wijze van administreren van eiseres en verweerder nota bene zelf de afsprakenbrief heeft ondertekend.
De rechtbank acht het dan ook zeer afkeuringswaardig om op deze wijze te procederen en het kan verweerder dan ook met recht worden verweten dat hij deze standpunten tegen beter weten in heeft ingenomen. Daarnaast zijn door verweerder niet alle op de zaak betrekking hebbende stukken overgelegd, ondanks dat zowel eiseres als de rechtbank hier meermaals om heeft verzocht. Daarbij overweegt de rechtbank dat in het bijzonder de ingewonnen inlichtingen uit Duitsland van belang zijn voor de waarheidsvinding, en dat deze ontlastend zijn voor eiseres. Door deze inlichtingen niet in het geding te brengen, heeft verweerder eiseres niet in staat gesteld zich over deze inlichtingen uit te laten, bewijs ten gunste van eiseres achtergehouden, en heeft de rechtbank deze stukken niet in volle omvang bij haar oordeel kunnen betrekken.
De rechtbank acht dan ook een integrale proceskostenvergoeding op zijn plaats.
Noot fiscaal jurist inzake fiscale procedure en vooringenomenheid
Wij merken dat wij in bezwaar en beroepsprocedures steeds vaker moeten drukken en trekken om alle relevante informatie boven tafel te krijgen. In dit eerdere artikel uit 2022 omschreven wij reeds, dat soms onduidelijk is welke zaken wel en niet moeten worden verstrekt. De Hoge Raad heeft dit nog eens duidelijk gemaakt (artikel). Het knokken en stoeien voor de juiste informatie is een slechte zaak. Meestal worden interne stukken, ontlastende informatie van derden en/of FIOD stukken niet verstrekt. Wij weten dat de stukken er zijn maar krijgen ze simpelweg niet. Het lijkt er soms op dat de Belastingdienst van mening is, dat ze zelf mogen bepalen welke stukken van de zaak ze wel of niet hoeven te verstrekken. Het is echter niet aan hen, aldus Mr. Marco Bik. Steeds vaker worden rechtszaken gevoerd over de vraag "zijn alle stukken verstrekt of niet". In 2022 werden door een rechter naheffingsaanslagen vernietigd omdat door het achterhouden van informatie "de goede rechtsorde ernstig is geschonden". Iedere uitspraak is er één teveel, en zeker gaat niet alles mis en kunnen wij nog steeds goed overleggen met de Belastingdienst, aldus mr Dennis Jongbloed. Het is echter wel zo dat elke uitspraak of zaak er één teveel is.
Een fiscale leek zou wellicht nog denken dat dit een zaak is met een ontluisterend oordeel over de handelwijze van de Belastingdienst. Het oordeel is in dit geval hard en op zijn plaats, de handelwijze inzake het niet verstrekken van alle stukken van de zaak is helaas iets wat nog te vaak voorbij komt. Ook tunnelvisie is bij de grotere boekenonderzoeken geen zeldzaamheid. De belastingdienst komt er nog genadig vanaf doordat ‘slechts’ een integrale proceskostenvergoeding wordt toegekend. De rechtbank had ook weinig andere mogelijkheden omdat de miljoenenclaim al van tafel was.
Op de internetsite van de belastingdienst wordt het fair play beginsel als volgt omschreven:
- Het 'fair play'-beginsel heeft betrekking op de manier waarop bestuursorganen in brede zin moeten handelen. Dat varieert van het (op de juiste manier) in behandeling nemen van verzoeken, tot het voorkomen van een niet-redelijke verdeling van de bewijslast bij bezwaarprocedures. Concreet betekent dat voor ons dat wij een beslissing moeten nemen zonder partijdig of vooringenomen te zijn.
Bij de toeslagenaffaire ging dit mis en ook daarna zijn er meerdere zaken aan het licht gekomen die niet binnen de context van fair play vallen. De belangrijkste vraag is hoe dit kan ontstaan en welke cultuursverandering er binnen de belastingdienst nodig is om dit veranderen. De menselijke maat verbeteren en als basis "altijd open en eerlijk jegens elkaar handelen" zou een mooie opstap zijn. Zolang de staatssecretaris als eerste roept "incident" en de "angstcultuur" (artikel NOS) blijft, zal dit een uitdaging worden. In de overleggen die wij voeren met medewerkers van de belastingdienst merken wij steeds vaker dat de medewerkers worstelen met hun imago en met al het gezeur omtrent conflicten, affaires, nieuwe wetgeving, etc.
Bronnen inzake vooringenomenheid
Rechtbank Noord-Holland 26 juni 2023, ECLI:NL:RBNHO:2023:6712
Fiscale boete belastingadviseur
De boete van de belastingadviseurs
Belastingen zijn leuk, zo leuk dat we ons beroep ervan hebben gemaakt. Belasting betalen is minder, maar wel noodzakelijk. Wij staan u dan ook graag bij de staatsruif te vullen met uw bijdrage. Niet minder dan vereist, maar zeker niet meer dan nodig. Wij faciliteren u dus bij uw belastingverplichtingen, dit op deskundige wijze en met de wettekst en jurisprudentie als onze fiscale bijbel. Nu zijn er natuurlijk altijd mensen met een lagere belastingmoraal of mensen met minder kennis of simpelweg fiscalisten die slordig werken. Ook zij zoeken de fiscaal meest gunstige weg.
In dit artikel behandelen wij een casus waarbij een accountants- en belastingadvieskantoor (PWC voor de liefhebber) een boete van € 300.000 kreeg omdat er bewust of onbewust een foute aangifte Vennootschapsbelasting is ingediend.
Standpunt kennisgroep belastingdienst
Het beleid van de belastingdienst inzake het instellen van een schuldonderzoek bij een boete is openbaar gemaakt in augustus 2023. Er is verzocht om openbaarmakeing van alle interne stukken waarin vastlegging heeft plaatsgevonden over het beleid met betrekking tot het (zuivere) schuldonderzoek (ad titel 5.2 AWB). In dit stuk vindt u werkinstructies, interne memo's, standpunten, notulen van vergaderingen etc. Het stukken kunt u hier raadplegen. Een aantal zaken vallen op:
- Voor de matiging van een boete wordt ook naar het huidige gedrag gekeken
- Voor verzuimboetes is minder ruimte voor responsief handhaven
- Vragen stellen over de boete toegestaan maar belastingplichtige kan zich beroepen op zijn zwijgrecht (artikel 5:10a AWB)
- Hoe moet een onderzoek inzake DGA salaris plaatsvinden
- Stappenplan inzake opleggen van een boete
- Hoe werkt het schuldonderzoek
- Wanneer melding mogelijke fraudezaak
Boete aan belastingadviseur
Er komt een aangifte Vennootschapsbelasting binnen bij de Belastingdienst. Er is sprake van een vermogenssprong in de aangifte van bijna € 3.000.000. De Belastingdienst stelt eerst telefonisch enkele vragen en wegens uitblijven van een reactie wordt een brief gestuurd. De fiscalist beantwoordt de vragenbrief, maar het vermoeden van belastingontduiking bleef. Vervolgens belt de Belastingdienst maar eens met de FIOD, het gaat immers om een nadeel voor de schatkist van ongeveer € 700.000. De FIOD laat een medewerker een bezoek brengen aan het accountantskantoor en de belastingplichtige, de administratie wordt in beslag genomen. Uit het onderzoek volgt dat het fiscale kantoor haar werk niet goed heeft gedaan, de externe adviseur heeft een fout gemaakt die niet door het fiscale kantoor is opgemerkt (ook niet na vragen van de Belastingdienst). Het Openbaar Ministerie stelt vast dat er een verkeerde voorstelling van zaken wordt gegeven in de beantwoording van de vragenbrief van de Belastingdienst. Omdat de feiten onjuist zijn weergegeven, is er geen sprake van een "fiscaal andere duiding van interpretatieverschil". Het accountantskantoor had dit moeten weten en zien en dat is volgens het OM "zeer ernstig". Belastingplichtige voldoet alsnog de verschuldigde vennootschapsbelasting en de adviseur krijgt een boete van € 300.000. Er worden interne maatregelen genomen bij het accountantskantoor en strafvervolging gaat in het "putje" omdat dit niet nodig wordt gevonden. Het kantoor heeft het vertrouwen van de Belastingdienst op ernstige wijze geschonden, dat is slecht voor adviserend Nederland en doet de samenwerking met de Belastingdienst geen goed.
Noot boete voor belastingadviseur
De belastingadviseur heeft een informatieplicht jegens de belastingdienst. Als de belastingdienst vragen stelt over de aangifte Vennootschapsbelasting wordt opzettelijk een onjuiste voorstelling van zaken gegeven, liegen noemen we dit op zijn "Nederlands", omdat het opzettelijk is gebeurd. Het vertrouwen van de Belastingdienst is hiermee beschaamd, temeer omdat de klant onder horizontaal toezicht viel en het een gerespecteerd kantoor betrof.
De belastingadviseur wordt meer en meer de duimschroeven aangedraaid en zoals uit bovenstaande volgt, is dit soms terecht. Fiscalisten konden al bestuursrechtelijk geweigerd worden als vertegenwoordiger (artikel 2:2 Awb) en strafrechtelijk is ook het nodige mogelijk, zoals hier blijkt. Ook kan een adviseur bestuursrechtelijk worden beboet als hij (met de belastingplichtige) medepleger of medeplichtig is aan een fiscaal vergrijp. Sinds vele jaren moeten adviseurs hun klanten checken (Wwft) en sinds 2020 moeten belastingadviseurs internationale structuren spontaan melden bij de Belastingdienst
Het is standaard praktijk dat de adviseur (via de geautomatiseerde systemen) aangifte doet voor de klant. Indien die aangifte onjuist blijkt te zijn, kan de adviseur geen fiscale boete krijgen. Recent oordeelde de Hoge Raad (noot 2) dat het een kwaliteitsdelict is, dat alleen gepleegd kan worden door degene die op basis van de wet aangifte moet doen (en dat is de klant zelf, c.q. de bestuurder van de bv). Strafrechtelijke vervolging is echter wel mogelijk (art. 225 Sr: ‘valsheid in geschrift’). Deze route heeft de Belastingdienst in deze casus dus gekozen. Een medepleger (artikel 5:1 AWB) kan echter wel een fiscale boete krijgen, het moet dan wel gaan om een bewuste samenwerking, daarvan was in deze casus geen sprake.
De volgende stap die nog kan worden gezet is de zogenaamde wall of shame. Als aan de adviseur een fiscale boete is opgelegd, kan diens naam worden gepubliceerd (Artikel 67r Algemene wet inzake rijksbelastingen), met naam en toenaam. De hoogte van de boete en de aard van de boete staan dan voor vijf jaar op de site van de Belastingdienst. Voor een boete is niet vereist dat de adviseur er zelf beter van geworden is. Bovendien hangt hem een ‘beroepsverbod’ boven het hoofd. De schuldige van de benoemde strafbare feiten, in zijn beroepsuitoefening begaan, kan namelijk van de uitoefening van dat beroep worden ontzet (Artikel 69, zesde lid AWR).
Hoe graag wij als fiscaal juristen ook verlost willen zijn van concurrerende ‘rotte appels’, is dit niet de methode. Er zijn al meer dan genoeg (illegale) zwarte lijsten binnen de Belastingdienst. Wij willen geen malafide klanten en via een beetje 'googelen' kan deze klant wel een malafide adviseur vinden.
Wij doen niet mee aan de grote bangmaak-show en gaan vrolijk door met ons werk, naar eer en geweten en hopen dat fiscalisten altijd op grond van vertrouwen met de Belastingdienst overleggen, dat dit soms fout gaat is teleurstellend.
Ik kan mij voorstellen dat een kritische lezer denkt: als er een wall of shame komt met fiscalisten, dan zou er ook een site moeten komen met belastingambtenaren die de wettelijke route niet keurig bewandelen. De Belastingdienst heeft vorig jaar al mensen ontslagen wegens fraude, wellicht dat de Belastingdienst zelf ook een voorzet kan geven voor een dergelijke lijst. Wij zouden namelijk bij sollicitanten graag weten of ze verdacht worden van fraude.
Loopt u ook tegen bovenstaande problemen aan, of heeft u een - gewoon - fiscaal probleem, aarzel dan niet en neem contact met ons op.
Herziening in belastingprocedures
Het Gerechtshof Arnhem - Leeuwarden heeft in 2019 een bijzondere casus behandeld en kwam ook met een baanbrekende uitspraak. In deze procedure kwam de rechter terug op een eerdere uitspraak waarin een informatiebeschikking van de Belastingdienst was vernietigd. De Belastingdienst kreeg nieuwe informatie (na de uitspraak) en vroeg de rechter om nogmaals naar de casus te kijken. De rechter ging hierin mee. Via deze uitspraak kunnen wellicht oude (en verlopen) zaken weer worden geopend. Voor zover wij weten, is dit voor het eerst in onze rechtspraak dat een rechter een zaak volledig herziet.
Herziening van fiscale zaken
In 2017 deed het gerechtshof uitspraak over een informatiebeschikking inzake buitenlandse banktegoeden. De informatiebeschikking wordt door het gerechtshof vernietigd. Na deze uitspraak kwam er nieuwe informatie boven tafel. Wat speelde er? Henk en zijn echtgenote waren in 1994 rekeninghouder bij een bank in Luxemburg (KB Lux). Aan de bankrekening waren zogenaamde sub-rekeningen gekoppeld. De inspecteur stelde in 2013 vragen aan Henk die niet worden beantwoord. Vervolgens wordt er door de inspecteur een zogenaamde informatiebeschikking opgesteld (met vele vragen). In 2014 stuurt de bank een brief waaruit volgt dat de rekeningen al meer dan 10 jaar geleden zijn opgedoekt (gesloten). Het gerechtshof vernietigt de informatiebeschikking, omdat de inspecteur niet aannemelijk maakt dat de gestelde vragen niet zouden zijn beantwoord. Eén vraag is niet beantwoord (op welke bankrekening is het saldo uit Luxemburg gestort?). Omdat Henk deze informatie niet meer had of kon verkrijgen, was dit volgens het gerechtshof niet meer interessant. De Hoge Raad keek ook nog naar deze zaak, maar deed het af met een 81 RO-verklaring. Na de uitspraak kwam er nog nieuwe informatie - via de Luxemburgse bank - binnen bij de Belastingdienst. De inspecteur heeft vervolgens de rechter gevraagd om nog eens naar deze nieuwe gegevens te kijken en de uitspraak uit 2017 te herzien. Henk was het hier niet mee eens, omdat dit verzoek onredelijk laat zou zijn ingediend en zijn rechtszekerheid zou zijn geschaad. Nu er binnen 1 jaar om herziening is verzocht, was het verzoek - aldus het gerechtshof - tijdig.
Het gerechtshof stelde vast dat de informatie in 2017 niet bekend was bij de inspecteur. Ook kon deze informatie hem niet eerder bekend zijn. Nu het gerechtshof bij de uitspraak in 2017 van onvolledige informatie uitging, kon de uitspraak worden herzien omdat de rechter op grond van deze informatie tot een andere uitspraak was gekomen. Het verzoek om herziening wordt dan ook toegewezen. Henk kreeg een termijn van 6 weken om alsnog de gevraagde inlichtingen te vertrekken.
Noot fiscaal jurist inzake herzieningsverzoek in fiscale zaken
Het is onduidelijk waarom de inspecteur in 2017 niet om aanhouding of schorsing heeft gevraagd, dit om de informatie uit Luxemburg af te wachten. Henk had ook kunnen stellen dat de inspecteur via een aanhouding de nieuwe informatie wel had kunnen inbrengen. Dit is echter historie en niet meer aan de orde.
Henk was in het verleden klant bij een Luxemburgse bank, zijn dossier is echter vernietigd waardoor het saldo en de mutaties niet meer te vinden zijn. Henk doet alle moeite om de vragen te beantwoorden en volgens de rechter heeft Henk voldoende zijn best gedaan. In april 2017 duikt de inspecteur nog eens goed in het dossier en wordt er een brief gestuurd aan de Luxemburgse bank. In juli 2017 komt de uitspraak van het gerechtshof waarin de Belastingdienst in het ongelijk wordt gesteld. Het antwoord van de bancaire instelling komt in november 2017. Hieruit volgt dat er in de periode 1994 - 2002 ruim € 400.000 op de rekening is gestort. Dat heeft Henk verzwegen.
In het strafrecht zien we vaker herzieningsverzoeken in het fiscale recht eigenlijk niet of zelden. Dit komt mede door de strenge voorwaarden / eisen. Een uitspraak kan op grond van artikel 8:119 van de Algemene Wet Bestuursrecht (AWB) een onherroepelijk geworden uitspraak herzien op grond van feiten en omstandigheden die:
- hebben plaatsgevonden voor de uitspraak;
- bij de indiener van het verzoekschrift vóór de uitspraak niet bekend waren en redelijkerwijs niet bekend konden zijn; en
- waren zij bij de bestuursrechter eerder bekend geweest, tot een andere uitspraak zouden hebben kunnen leiden.
Op grond van 29 Algemene Wet inzake Rijksbelastingen (AWR) geldt hetzelfde voor uitspraken van de Hoge Raad. De moeilijkheidsgraad in dit soort zaken is gelegen in het feit dat aan de drie genoemde voorwaarden moet zijn voldaan. De feiten moeten hebben plaatsgevonden voor de uitspraak en de belanghebbende (of inspecteur) moet strak en duidelijk aannemelijk maken dat hij / zij deze niet voordien kon inbrengen. Dit is dus een stevige bewijslast die vraagt om goed inzicht in fiscale beroepsprocedures. Onze onderstaande specialisten adviseren u vlot en deskundig in dergelijke procedures.
Bron herziening fiscale zaken
Gerechtshof Arnhem - Leeuwarden d.d. 16 juli 2019 ECLI:NL:GHARL:2019:5829
Gerechtshof Arnhem - Leeuwarden d.d. 11 juli 2017 ECLI:NL:GHARL:2017:5864
Hoge Raad d.d. 1 juni 2018 ECLI:NL:HR:2018:801
Hoge Raad 20 februari 2015, nr. 14/05686, ECLI:NL:HR:2015:357
Informatieverzoek Belastingdienst over crypto of bitcoin
De Zoektocht van de Belastingdienst naar Crypto-Informatie: Uitdagingen en Gevolgen
In het afgelopen decennium is de wereld van cryptovaluta explosief gegroeid. Terwijl investeerders profiteren van de voordelen van deze digitale activa staat de Belastingdienst voor een enorme uitdaging: het traceren en belasten van cryptovermogen en -inkomen. Hier duiken we dieper in op de aanpak van de Belastingdienst, de moeilijkheden bij het voldoen aan informatieverzoeken en de mogelijke consequenties van niet-naleving.
Nieuws: Crypto vanaf 1 janauri 2026 automatisch in uw aangifte inkomstenbelasting. Crypto aanbieders zijn vanaf dat moment verplicht om gegevens uit te wisselen met de belastingdienst. Het wetsvoorstel (link) hierover is in juli 2025 naar de tweede kamer gestuurd. Eerste rapportage is dan op 31 januari 2027 (over 2026).
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, te controleren en te delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten:
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa;
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa;
- Beleidskompas formulier crypto.
Informatiehuishouding van de Belastingdienst
In vrijwel alle cryptodossiers wil de Belastingdienst de herkomst en de omvang van het cryptovermogen of -inkomen van belastingplichtigen weten. Deze informatie was vooral in de beginjaren van cryptovaluta vaak niet volledig beschikbaar. Crypto-exchanges waren in die tijd minder bezig met compliance waardoor essentiële gegevens vaak niet werden verstrekt of bewaard. Zelfs als deze informatie wel bewaard is, blijkt deze vaak onvoldoende voor de Belastingdienst.
De Aard van informatieverzoeken van de Belastingdienst bij crypto bezit
De Belastingdienst verlangt uitgebreide details over het cryptovermogen
van belastingplichtigen:
- Herkomst van het vermogen;
- Startjaar van investeringen in cryptovaluta;
- Betrokken bankrekeningen;
- Gebruikte exchanges en wallets;
- Jaarlijkse omvang van inkomen en vermogen;
- Aantal en soorten cryptocoins aangehouden per jaar.
Belastingplichtigen moeten gedetailleerde transactiegegevens aanleveren in de vorm van een csv-bestand. Deze gegevens worden ingevoerd in het programma Chainanalysis waarmee de Belastingdienst en de FIOD de herkomst van cryptotransacties kan herleiden en mogelijke aanvullende wallets van de belastingplichtige kan identificeren.
Chainanalysis en de risico's voor Belastingplichtigen
Vanaf 2024 gebruikt de Belastingdienst Chainanalysis voor diepgaande analyse van cryptotransacties. Dit programma kan adressen clusteren om specifieke personen of entiteiten te identificeren. De resultaten van Chainanalysis kunnen echter moeilijk te weerleggen zijn doordat belastingplichtigen beperkt inzicht hebben in de exacte werking en de gebruikte gegevens voor de analysetool. Bij een dossierinzage is het van essentieel belang om deze informatie in te zien.
Wettelijke verplichtingen belastingplichtige inzake verstrekken informatie
Op basis van artikel 47 AWR zijn belastingplichtigen verplicht om relevante informatie te verstrekken voor de belastingheffing. Het niet voldoen aan deze verplichting kan ernstige gevolgen hebben zoals:
- Informatiebeschikkingen: Als niet aan een verzoek om informatie wordt voldaan kan de Belastingdienst een informatiebeschikking afgeven. Hiertegen staat bezwaar en beroep open. Bij een onherroepelijke informatiebeschikking wordt de bewijslast omgekeerd en verzwaard wat een grote uitdaging vormt voor de belastingplichtige.
- Dwangsom: De Belastingdienst kan via de rechter een dwangsom eisen als de belastingplichtige niet meewerkt aan informatieverzoeken.
- Strafrechtelijke vervolging: In extreme gevallen kan niet-naleving leiden tot strafrechtelijke vervolging vooral in gevallen van structurele weigering.
Wat te doen bij een informatieaanvraag inzake crypto door de Belastingdienst?
Als de Belastingdienst om informatie vraagt is het cruciaal om vast te stellen of de gevraagde gegevens relevant zijn voor de belastingheffing en of deze beschikbaar zijn (algemene beginselsen behoorlijk bestuur). Als de informatie niet beschikbaar is moeten belastingplichtigen aantonen dat zij redelijke inspanningen hebben geleverd om de gevraagde gegevens te verkrijgen. Bij gebrek aan bewijsstukken kunnen belastingplichtigen proberen informatie te verkrijgen via de betrokken exchanges. Probleem is dat een particulier geen administratieplicht heeft zoals ondernemers deze wel hebben. Particulieren hoeven dus geen informatie te bewaren, dit heeft vaak tot gevolg dat niet alle bewijs nog aanwezig is. De informatie die dan wel wordt verstrekt wordt vervolgens door de Belastingdienst door Chainanalysis gehaald waarna er conclusies worden getrokken over de herkomst en omvang van het (onbekende) crypto vermogen. De herkomst van de middelen blijft dan soms nog onduidelijk. Ook is het niet altijd duidelijk of een wallet of accountant toebehoort aan een belastingplichtige, in dergelijke gevallen kan de conclusie van de Belastingdienst lastig juist zijn.
De Belastingdienst heeft een onstilbare honger naar informatie vooral met betrekking tot cryptovaluta. Het is essentieel voor belastingplichtigen om serieus en zorgvuldig met informatieverzoeken om te gaan. Bij correcte naleving kan men niet alleen juridische complicaties vermijden maar ook voorkomen dat de bewijslast problematisch wordt omgekeerd en verzwaard. Het jaarlijkse rapporteren van cryptovermogen aan de Belastingdienst zal de komende jaren alleen maar stricter worden geanalyseerd met behulp van geavanceerde tools zoals Chainanalysis.
Het is aan iedere belastingplichtige om transparant te zijn, consistente administratie te houden en waar mogelijk, professionele begeleiding te zoeken om fiscale uitdagingen in verband met cryptovaluta soepel te navigeren.
Voor vragen kunt u ons een e-mail sturen.
Omkering bewijslast en redelijke schatting
Als u geen of een onjuiste aangifte zou indienen en/of als u uw administratie niet op orde heeft, dan kan de belastingdienst de bewijslast omkeren. Dit is een zware maatregel welke niet zomaar mag worden toegepast. De rechter zal kritisch kijken of de Belastingdienst zorgvuldig met de maatregel is omgegaan.
Wanneer mag de bewijslast worden omgekeerd door de belastingdienst
Degene die aangifte doet, is gehouden de in de aangifte gevraagde gegevens duidelijk, stellig en zonder voorbehoud in te vullen. Dat stelt de belastingdienst in staat een juiste belastingaanslag op te leggen. Als in een aangifte niet het gehele inkomen wordt aangegeven, heeft de belastingdienst niet de benodigde informatie om een juiste aanslag op te leggen.
Om de bewijs- en informatiepositie van de belastingdienst te verbeteren bij onvolledige aangifte, bepaalt de wet dat belastingdienst de inkomsten mag schatten. Daarvoor moet aangifte wel absoluut als relatief aanzienlijk te laag zijn. De beruchte ‘omkering van de bewijslast’. Ook moet de belastingdienst een redelijke schatting maken van het inkomen.
Contant geld in huis en aanslag belastingdienst via navorderingsaanslag
In deze procedure speelde de redelijke schatting bij het opleggen van navorderingsaanslagen. Een man is ondernemer (in een VOF met zijn broer en vader). Bij een politie inval bij zijn vader wordt ruim € 250.000 contant geld gevonden. De belastingdienst is scherp en stelt direct een boekenonderzoek bij de onderneming in. De kasadministratie is niet op orde (negatieve kas) en er worden contante stortingen zonder heldere herkomst vastgesteld. Er worden navorderingsaanslagen aan de man opgelegd. Het inkomen wordt vastgesteld op € 580.000 en de aanslagen en rente (€ 44.000) en vergrijpboetes (€ 130.000) zijn fors. De belastingplichtige neemt de zaak niet echt serieus en roept alleen "geen nieuw feit en slechte schatting en niet alle stukken ontvangën", hij komt niet met eigen bewijs. De Rechtbank Zeeland West Brabant is het op 3 november 2023 ECLI:NLRBZWB:2023:7345 met de belastingdienst eens, de boete wordt wel iets lager vastgesteld. Ook het Gerechtshof 's Hertogenbosch laat op 22 oktober 2025 ECLI:NL:GHSHE:2025:2909 weinig heel van de standpunten van belastingplichtige.
De belastingdienst moet bewijzen dat de aangifte te laag is!
De bal ligt in eerste instantie altijd bij de belastingdienst. Die moet bewijzen dat de aangifte te laag is. In een recente zaak werd in een strafrechtelijk onderzoek bij een doorzoeking op het adres van Henk een riante garderobe aangetroffen met een waarde van zo’n € 30.000 en in de schuur een horloge van zo’n € 68.000. Die laatste waarde was makkelijk te bepalen, want er zat een taxatierapport bij.
De belastingdienst denkt daar het hare van en stelt dat Henk geen (aangegeven) inkomen heeft om dat moois te betalen en daarvoor ook geen andere plausibele verklaring is. Van het horloge kan de belastingdienst niet bewijzen dat het van Henk is (het was van een vriend van een vriend van een vriend). Bij de kleding ging de belastingdienst ervan uit dat die de vijf voorafgaande jaren bij elkaar was gekocht van niet aangegeven inkomsten van € 5.000 per jaar.
Alleen al het benodigde inkomen om de kleding aan te schaffen vormt een aanzienlijk verzwegen bedrag aan inkomen dat de omkering van de bewijslast te rechtvaardigen.
Belastingdienst moet redelijke schatting bewijzen
De belastingdienst vordert vijf jaar na. De eerste vier jaar over € 5.000 wegens de kleding en het vijfde jaar naast de kleding ook over het horloge (€ 68.000). Bij het gerechtshof gaat de correctie voor de kleding terug naar € 1500 per jaar. Die voor het horloge blijft echter € 68.000. Daartegen komt Henk in cassatie en volgens de Hoge Raad heeft hij daar een punt.
De Hoge Raad stelt droogjes vast dat het gerechtshof heeft geoordeeld dat er onvoldoende bewijs is dat het horloge van Henk is. Dan kan dat horloge evenmin een aanknopingspunt zijn voor de bepaling van het inkomen (dat Henk verdiend zou hebben om het horloge te kopen). De belastingdienst moet onderbouwen dat de schatting redelijk is. Dat kan niet op basis van een horloge dat niet van de belastingplichtige is. Daaraan doet niet af dat de bewijsdrempel van de schatting lager is dan voor de onjuiste aangifte.
Kennisgroep belastingdienst inzake omkering van de bewijslast
Op 27 mei 2022 heeft de hoge raad een arrest gewezen inzake de omkering van de bewijslast. De Hoge Raad heeft in zijn arrest kort gezegd geoordeeld dat het niet beantwoorden van vraag 37 van het aangiftebiljet enkel voor de elementen in de aangifte waar de niet beantwoording van deze vraag voor van belang kan zijn, tot omkering en verzwaring van de bewijslast wegens het niet doen van de vereiste aangifte leidt. Door de kennisgroep wordt een standpunt ingenomenomtrent de genoemde procedure. De vragen die worden beantwoord zijn de volgende:
- Heeft de Hoge Raad met het arrest van 27 mei 2022, afstand genomen van het vereiste dat absoluut en relatief aanzienlijk te weinig belasting moet zijn geheven zoals de Hoge Raad voor inhoudelijke gebreken heeft geformuleerd in zijn arrest HR 24 april 2015 ECLI:NL:HR:2015:1083. De belastingdienst komt tot de volgende beantwoording : De kennisgroep onderkent een verschil in het niet beantwoorden van een vraag zoals in het arrest van 27 mei 2022 het geval was en inhoudelijke gebreken in de aangifte zoals aan de orde in het arrest van 24 april 2015. Voor het niet beantwoorden van een dergelijke vraag geldt het toetsingskader zoals de Hoge Raad heeft uiteengezet in het arrest van 27 mei 2022. Ten aanzien van inhoudelijke gebreken ziet de kennisgroep voldoende aanleiding om aan te nemen dat de Hoge Raad niet is teruggekomen van het arrest van 24 april 2015.
- Heeft het arrest van de Hoge Raad van 27 mei 2022 tot gevolg dat uitsluitend nog partiële omkering en verzwaring van de bewijslast kan plaatsvinden? Nee. Ervan uitgaande dat de Hoge Raad niet is teruggekomen van het arrest van 24 april 2015 blijft voor inhoudelijke gebreken in de aangifte gelden dat de omkering en verzwaring van de bewijslast van toepassing is op de gehele belastingaanslag.
Het niet doen van de vereiste aangifte kan leiden tot het intreden van de bewijsrechtelijke sanctie van omkering en verzwaring van de bewijslast. Dit is geregeld in artikel 25, derde lid, en artikel 27e, eerste lid, van de Algemene wet inzake rijksbelastingen (AWR).
- Artikel 25, derde lid, AWR luidt als volgt: “Indien het bezwaar is gericht tegen een aanslag, een navorderingsaanslag, een naheffingsaanslag of een beschikking, met betrekking tot welke de vereiste aangifte niet is gedaan of sprake is van een onherroepelijk geworden informatiebeschikking als bedoeld in artikel 52a, eerste lid, wordt bij de uitspraak op het bezwaarschrift de belastingaanslag of beschikking gehandhaafd, tenzij is gebleken dat en in hoeverre die belastingaanslag of beschikking onjuist is. De eerste volzin vindt geen toepassing voor zover het bezwaar is gericht tegen een vergrijpboete.”
- Artikel 27e, eerste lid, AWR luidt als volgt: “Indien de vereiste aangifte niet is gedaan of sprake is van een onherroepelijk geworden informatiebeschikking als bedoeld in artikel 52a, eerste lid, verklaart de rechtbank het beroep ongegrond, tenzij is gebleken dat en in hoeverre de uitspraak op het bezwaar onjuist is.”
De centrale vraag is of de Hoge Raad in zijn arrest uit 2022 is teruggekomen op haar arrest uit 2015. In dit laatste arrest oordeelde de Hoge Raad dat bij inhoudelijke gebreken in een aangifte niet de vereiste aangifte is gedaan als volgens de aangifte verschuldigde belastingen (relatief en absoluut) aanzienlijk lager is dan de werkelijk verschuldigde belastingen. Omdat de Hoge Raad in zijn laatste arrest niet uitdrukkelijk afstand neemt van het eerdere arrest gaat de belastingdienst ervan uit dat de Hoge Raad niet is teruggekomen van zijn eerdere oordeel, dit is logisch omdat dit de belastingdienst ook niet goed zou uitkomen.
Als het arrest uit 2022 goed wordt gelezen dan komen wij tot de conclusie dat omkering van de bewijslast niet langer geldt voor de hele aangifte, maar alleen voor de onderdelen in de aangifte inkomstenbelasting waarvan aan belastingplichtige een verwijt kan worden gemaakt.
Advisering fiscaal jurist inzake omkering bewijslast en bewijsvoering
Doe altijd aangifte, anders loop je per definitie tegen de omkering van de bewijslast aan.
Als de aangifte te laag is, moet de belastingdienst dat bewijzen. Daarvoor komt de belastingdienst doorgaans met een wirwar een stellingen, feiten en aannames en (voorbarige) conclusies. Als op basis daarvan de conclusie volgt dat niet de vereiste aangifte is gedaan, volgt daarop de bulldozer van de omkering van de bewijslast. Alle stellingen, feiten, aannames en conclusies worden voor waar aangenomen en het inkomen wordt ‘aan de bovenkant’ geschat.
Dat is een zeer penibele situatie voor de belastingplichtige, want bewijs maar eens dat je iets niet genoten hebt. Terecht stelt de Hoge Raad dan ook de eis van een redelijke schatting. Daar komt nu dus de beperking bij dat elementen van het inkomen die niet bewezen zijn niet via de achterdeur van de ‘omkering van de bewijslast’ alsnog belast worden.
Samenvattende kan de bewijslast soms worden omgekeerd en soms ook niet. In alle gevallen moet de Belastingdienst zorgvuldig omgaan met de stevige rechtsmiddel. De bewijslast kan worden omgekeerd indien:
- informatiebeschikking is opgelegd (en onherroepelijk geworden)
- u heeft niet de vereiste aangifte gedaan (vragen zijn onjuist beantwoord of niet beantwoord)
- de inspecteur heeft u uitnodigt (of aangemaand) om aangifte te doen en u doet dit niet
Heeft u de belastingdienst op bezoek of vindt onderzoek plaats, neem dan contact op met uw deskundige en voorkom de omkering van de bewijslast of beperk de schade.
Bronnen ‘Omkering bewijslast en redelijke schatting’
Hoge Raad 18 augustus 2023, ECLI:NL:HR:2023:1093
Hoge Raad 27 mei 2022 ECLI:NL:HR:2022:767
Hoge Raad 8 april 2022 ECLI:NL:HR:2022:526
Gerechtshof 's-Hertogenbosch 22 april 2021, ECLI:NL:GHSHE:2021:1269
Dubbel boeten voor hetzelfde feit
Dubbele bestraffing niet toegestaan
U staat niet te applaudisseren als u een boete krijgt. Het lijkt zo simpel: voor één daad kun je niet twee keer worden bestraft. In het belastingrecht is dat echter niet altijd erg duidelijk. Het moet namelijk wel gaan om hetzelfde feitencomplex. Een ondernemer heeft over 2014 tot en met 2018 elk jaar teveel btw teruggevraagd. Daarvoor wordt hij zowel door de belastingrechter als door de strafrechter 'geknipt en geschoren'.
Strafrecht én belastingrecht
Bij de ondernemer vindt een boekenonderzoek plaats. Hij voelt al nattigheid en meldt aan de vooravond van dat onderzoek dat er fiscaal wat is misgegaan. Aanvankelijk gaat het boekenonderzoek over 2014 tot en met 2017, maar dat wordt uitgebreid met 2018. De jaren 2014 - 2017 worden overgedragen aan justitie voor strafrechtelijke vervolging. Dat levert de ondernemer 240 uur werkstraf op en 6 maanden voorwaardelijke celstraf.
Voor 2018 gaat de zaak niet naar justitie, maar legt de Belastingdienst een boete op van 50% van de te weinig geheven belasting. De ondernemer voelt zich dubbel gepakt en stelt bij de belastingrechter (2018) dat hij al strafrechtelijk is veroordeeld voor hetzelfde feit. Hij ziet de te hoge terugvragen als één – doorlopende - gedraging. De rechtbank is daar snel klaar mee.
- Fiscaal staat ieder jaar op zich en de ondernemer heeft steeds de keuze gemaakt om (weer) teveel terug te vragen. Geen eenzelfde gedraging dus. Dus niet twee keer gestraft voor hetzelfde.
Fiscale boete of verbeurdverklaring
Een (fiscale of geld) boete is niet aftrekbaar (artikel 3.14 lid 1 onder c Wet IB). Het kan namelijk niet zo zijn dat een straf minder pijn doet doordat de boete aftrekbaar is. Ook boetes, kosten en lasten die hiermee (of met een misdrijf) samenhangen zijn niet aftrekbaar (mits belastingplichtige onherroepelijk is veroordeeld). Uit de wet, de wetsgeschiedenis en enkele uitspraken van rechters volgt echter wel dat verbeurdverklaringen gewoon aftrekbaar zijn. De verbeurdverklaring is een straf (sanctie) in het strafrecht waarbij de rechter bepaalt dat de belastingplichtige de (veroordeelde) eigendom over een voorwerp (of geld) verliest en waarbij de staat die eigendom verkrijgt. Als het voordeel wordt belast en dit voordeel wordt afgenomen dan is het (financieel) logisch dat dit aftrekbaar is (artikel 3.14 lid 3 wet IB). Aftrek zal plaatsvinden in het jaar waarin de ontneming feitelijk heeft plaatsgevonden. Tot zover is het helder.
In een uitspraak van het Gerechtshof Amsterdam d.d. 15 mei 2014 (ECLI:NL:GHAMS:2014:3208) oordeelde deze belastingkamer echter anders. Het Gerechtshof stelde dat de verbeurdverklaring - onder omstandigheden - niet aftrekbaar was omdat deze samenhangt met criminele kosten (artikel 3.14 lid 1 onderdeel d wet IB). Dit is echter "onder omstandigheden". Omdat de Hoge Raad er verder niks mee deed is het nog gissen hoe dit moet worden gezien. Het lijkt erop dat een verbeurdverklaring niet aftrekbaar is deze moet worden gezien als een (punitieve) straf of sanctie. Een normale verbeurdverklaring (ontnemingsactie) is dus gewoon aftrekbaar omdat deze moet worden gezien als de voldoening van straf (geldbedrag).
Geen dubbele boete over hetzelfde tijdvak
Een boekenonderzoek gaat doorgaans over meer jaren. Dat brengt mee dat de Belastingdienst in wezen vrij is om dubbel te vervolgen. Het ene jaar door een fiscale boete en het andere jaar strafrechtelijk. Had de Belastingdienst ook voor 2014 - 2017 een boete opgelegd, dan zou die van tafel zijn gegaan. De fiscale boete 2018 zou ook van tafel zijn gegaan als dat jaar ook strafrechtelijk zou zijn meegenomen.
Belastingboete steeds dubbelop?
Zoals gezegd gaan boekenonderzoeken vaak over meer jaren. Dan wordt elk jaar apart een boete opgelegd (meestal 50% van de te lage belasting). Ondanks het feit dat het steeds om dezelfde fout kan gaan (u meent bijvoorbeeld dat bepaalde omzet in het lage btw-tarief valt), is dat geen aanleiding reeds daarom een boete op te leggen (voor één of meer jaren).
Ook de belastingrechter voelt wel aan dat de ondernemer in wezen wel dubbel wordt gepakt. Hij weegt de elementen:
- Twee keer bestraft, zonder goede reden waarom het uit elkaar is gehaald; en
- Hetzelfde feitencomplex weegt mee bij de beoordeling van de hoogte van de boete en of die in verhouding staan tot het met de vergrijpboete te dienen doel.
Conclusie van de rechter, een lagere boete (vermindering met 10%) is passend en geboden.
Waarmee kunnen wij u helpen?
Boetes blijken lastig te aanvaarden, zeker als het gevoel heerst dubbel te worden gestraft. Deze uitspraak van de belastingrechter valt binnen de bestaande kaders. Toch wringt er iets. Kennelijk heeft de Belastingdienst de (ongemotiveerde) keuze dat óf het ene traject (belastingboete) wordt ingezet, óf het andere (strafrecht) te volgen, óf allebei.
Van de Belastingdienst mag meer worden verwacht. Zeker bij ingrijpende keuzes als het al dan niet strafrechtelijk vervolgen. Nog steeds mag de Belastingdienst kiezen, maar als deze kiest voor beide trajecten, moet dat grondig worden gemotiveerd. Zeker als het om hetzelfde feitencomplex gaat. Daartoe is in deze zaak des te meer aanleiding, omdat het lastig voorstelbaar is dat de strafrechter een (nog) zwaardere straf had opgelegd als ook 2018 was meegenomen. Dat zou de ondernemer € 13.000 hebben gescheeld.
Loopt er bij u een boekenonderzoek of zijn er al boetes opgelegd of strafrechtelijke vervolging ingesteld, neem dan direct contact met ons op. Dat kan de schade aanzienlijk beperken.
Jurisprudentie bij ‘Dubbel boeten voor dezelfde fout’
Rechtbank Zeeland - West-Brabant, 8 december 2021, ECLI:NL:RBZWB:2021:6302
Hoge Raad, 22 januari 2010, ECLI:NL:HR:2010:BL0087
Gerechtshof Amsterdam, 26 maart 2002, ECLI:NL:GHAMS:2002:AE7504
RA
Informatieverzoek door Belastingdienst in bezwaarfase
Stel u voert een aftrekpost op in uw aangifte inkomstenbelasting, zoals giften of hypotheekrente. Of de Belastingdienst is van mening dat u meer inkomen hebt genoten dan u hebt aangegeven. Wie moet dan wat bewijzen en wie moet er aan de slag? In de fiscale wereld geldt "wie stelt moet bewijzen". Belastingverlagende of waardeverlagende zaken moeten door de belastingplichtige worden bewezen. Maar soms gebruikt of misbruikt een bestuursorgaan haar bevoegdheden een beetje. De belastingdienst heeft ook haar standpunt openbaar gemaakt inzake de vragen die over een boete mogen worden gesteld, deze kunt u hier raadplegen.
No Cure No Pay kantoren bij WOZ procedure aangepakt
In het begin van elk jaar jaar krijgen alle huizenbezitters de WOZ-beschikking. Altijd spannend wat je huis nu weer waard is. Maar ook belangrijk, want de hoogtes van onder andere het eigenwoningforfait en de gemeentelijke- en waterschapsbelasting hangen ervan af.
Wie het niet eens is met de waarde kan bezwaar maken. Op zich is dat geen hogere wiskunde en kunt u dat zelf doen. Gemakkelijker is het om dat uit te besteden. In toenemende mate wordt daarbij gebruik gemaakt van zogenoemde no cure no pay kantoren. Als het lukt om de waarde omlaag te krijgen, komt de bezwaarmaker in aanmerking voor een proceskostenvergoeding en een aanvullende vergoeding als het allemaal te lang duurt. Die vergoedingen gaan naar het no cure no pay kantoor en de huiseigenaar profiteert van de lagere waarde (en daardoor lagere belastingen). Op zich niets mis mee en een mooi verdienmodel.
Wat is het probleem met no cure no pay kantoren?
Volgens de gemeenten zijn er (teveel) no cure no pay kantoren die misbruik maken van de wettelijke regeling en massaal bezwaren indienen op identieke gronden en niet kijken naar de individuele woning. Die kantoren zouden er volgens VNG baat bij hebben om het bezwaarproces zo formeel mogelijk te laten verlopen, bijvoorbeeld door standaard om een hoorzitting te vragen, omdat dit een hogere vergoeding oplevert. Het is vooral de bulkmatige, geautomatiseerde en daardoor winstgevende aanpak is die hen stoort, lees hiertoe dit artikel. Ook levert het voor de gemeenten (veel) meer werk op. Het aantal bezwaren is aanzienlijk toegenomen.
De gemeenten doen er alles aan om het door hen gevoelde misbruik in te perken (lees artikel VNG). De vraag is overigens of dat misbruik inderdaad zo groot is (rapport Pro Facto inzake beroep in bezwaar bij no cure no pay bedrijven), ook in dit artikel uit 2021 volgt dat het probleem wellicht wordt overschat.
Fiscale grensverkenning bij bestuursorgaan
De gemeente Huizen was het zat en gaf de (massale) bezwaarmakers een koekje van eigen deeg.
- Direct na de ontvangst van een bezwaarschrift werd bij de ontvangstbevestiging een vragenformulier gedaan met (algemene) vragen die van toepassing zijn op o.a. de (onderhouds-)toestand van de specifieke woning.
- Vragen dus die alleen de woningeigenaar zelf kan beantwoorden.
- Daarbij werd alvast opgemerkt dat als het formulier niet ingevuld werd geretourneerd, de gemeente een informatiebeschikking zou nemen waarbij wordt vastgesteld dat de bezwaarmaker niet aan zijn/haar informatieverplichting heeft voldaan.
- In dat geval moet de belastingplichtige aantonen (zware vorm van bewijs) dat de waarde te hoog is (normaal gesproken moet de gemeente bewijzen dat de waarde niet te hoog is).
De gemeente Huizen had deze aanpak goed dichtgetimmerd en wist aannemelijk te maken dat iedere bezwaarmaker eenzelfde formulier kreeg (of een telefoontje) en dat de gevraagde informatie van belang was voor een goede afweging in bezwaar. De aanpak van de gemeente wordt door gerechtshof Arnhem-Leeuwarden getoetst en akkoord bevonden. Ook de Hoge Raad zag geen redenen om een streep te zetten door de aanpak. Een knap staaltje juridisch werk van de gemeente!
Opmerking fiscaal jurist inzake informatieverzoek in bezwaarfase
De wet geeft de belastinginspecteur (in dit geval de heffingsambtenaar van de gemeente) de bevoegdheid om informatie op te vragen die van belang kan zijn voor de belastingheffing, aldus artikel 47 AWR, ook in de bezwaarfase. Normaal gesproken wordt informatie pas opgevraagd wanneer is onderkend wat het probleem of bezwaar precies behelst. Om dat helemaal in het begin van het traject te doen (met algemene vragen voor elke belastingplichtige) is niet verboden, maar wel op het randje. Bovendien
ziet die informatie weliswaar op ene specifiek huis, maar is ook wel erg algemeen en bergt het risico in zicht dat je informatie ontvangt die helemaal niet nodig is of onbruikbaar. Dat zit wel tegen de grens aan. Kennelijk net niet eroverheen, aangezien het de zegen van de hoogste rechter heeft.
In wezen wordt het fiscale procesrecht door de gemeente gebruikt om een ongewenst effect van het systeem te bestrijden. Als een belastingplichtige het systeem gebruikt, oneigenlijk gebruikt of zelfs misbruikt, moet dat binnen het systeem aangepakt worden. Ook dan dient een bestuursorgaan zich magistratelijk te gedragen en niet aan grensverkenning te doen. Het ware beter geweest als het systeem werd verbeterd. Kennelijk was de nood zo hoog dat deze kunstgreep nodig was.
Artikel 47 AWR schrijft voor dat een ieder (dus het no cure no pay, kantoor maar ook de belastingplichtige) verplicht is aan de ambtenaar (bijvoorbeeld inspecteur) de informatie te verstrekken die van belang kan zijn voor de belastingheffing (of WOZ beschikking). De informatieverplichting ontstaat echter pas als de inspecteur of gemeente om de informatie heeft gevraagd en de gevraagde informatie ook van belang is voor de WOZ beschikking (of belastingheffing). Voldoende hierbij is dat de inspecteur/ambtenaar op basis van zijn eigen informatie in redelijkheid zou kunnen menen dat de gevraagde informatie van belang zou kunnen zijn, aldus de Hoge Raad in 2015 .De informatie kan bij belastingplichtigen en/of derden worden opgevraagd. De bevoegdheden zijn echter niet onbegrensd, zowel de wet als de algemene beginselen van behoorlijk bestuur geven een marsroute.
Uit jurisprudentie van de Hoge Raad volgt dat de verplichtingen uit artikel 47 AWR in ieder geval beperkt worden tot de informatie waarover de belastingplichtige kan beschikken.
Als er om informatie wordt gevraagd moet dit klip en klaar en duidelijk worden verstrekt (artikel 49 AWR). Het is niet zo dat een belastingplichtige verplicht is om deze informatie mondeling te beantwoorden (rechtbank Noord Nederland d.d. 23 april 2015), dit is in strijd met het proportionaliteitsbeginsel en evenredigheidsbeginsel, aldus de rechter. De informatie waarom wordt gevraagd moet wel van belang zijn en deze vraag geldt voor elke individuele vraag die de ambtenaar/inspecteur aan belastingplichtige heeft gesteld, aldus het gerechtshof Den Bosch d.d. 24 mei 2019. Ook mag niet teveel (het onmogelijke) van belastingplichtige worden gevraagd, de belastingplichtige moet wel over de informatie beschikken of kunnen beschikken, aldus de Hoge Raad in 2002. Hiervoor moet de belastingplichtige wel zijn best doen (Hoge Raad 2015). Het vissen naar informatie door belachelijk veel en willekeurig informatie op te vragen is niet toegestaan, aldus het gerechtshof Arnhem Leeuwarden in 2019, de vragen moeten dus concreet zijn en het moet helder zijn waarom deze worden opgevraagd.
Naast de wet hebben we ook nog algemene omgangsvormen, binnen ons vak noemen we dit de algemene beginselen van behoorlijk bestuur. Bij informatieverzoeken speelt hierbij
- fair play beginsel
- evenredigheidsbeginsel
- zorgvuldigheidsbeginsel
De Hoge Raad heeft deze beginselen strikt en netjes in 1986 langs de meetlat gelegd (Hoge Raad 8 januari 1986). Het lijkt erop dat deze uitgangspunten niet zijn meegenomen in het onderhavige arrest d.d. 25 augustus 2023, hoewel deze wel aan de orde zijn gesteld. De inspecteur of ambtenaar kan in de bezwaarfase ook een informatiebeschikking nemen, maar ook dit is met regels omgeven, aldus de Hoge Raad in 2021.
Het is verstandig om bij een bezwaar en/of beroepsprocedure goed te controleren of de vragen die worden gesteld door de inspecteur of ambtenaar op de juiste wijze zijn te toetsen. De bevoegdheden zijn ruim maar niet onbeperkt. De gevraagde informatie moet relevant zijn en de belastingplichtige moet hierover kunnen beschikken. In de handreiking informatiebeschikking en kostenvergoedingsbeschikking wordt het geheel nog eens kritisch tegen het licht gehouden.
Bronnen informatieplicht in bezwaarfase
Handreiking informatiebeschikking
Van beroep in bezwaar Werkwijze en verdienmodel ‘no cure no pay’ bedrijven WOZ en BPM
No cure no-pay in WOZ en- BPM serieus probleem?
No cure no pay bij uitvoering woz wordt aangepakt
No cure no pay bij woz easy money
Hoge Raad d.d. 8 januari 1986 ECLI:NL:HR:1986:AW8125
Hoge Raad d.d. 25 januari 2002 ECLI:NL:HR:2002:AD8475
Hoge Raad d.d. 18 december 2015 ECLI:NL:HR:2015:3603
Hoge Raad d.d. 24 april 2015 ECLI:NL:HR:2015:1137 (mooie en overzichtelijke conclusie AG)
Gerechtshof Arnhem Leeuwarden 10 september 2019 ECLI:NL:GHARL:2019:7321
Gerechtshof Arnhem-Leeuwarden 22 november 2022, ECLI:NL:GHARL:2022:10087
Vertrouwen in de Belastingdienst
Vertrouwen op en verdedigen tegen de Belastingdienst
De laatste jaren wordt steeds duidelijker hoe machtig de Belastingdienst is en hoe die macht kan ingrijpen in het dagelijks leven. Het is dan ook goed dat er een minister voor rechtsbescherming is. Nu de vorige minister vooral de overheid tegen de (mondige) burger leek te beschermen, is het aan de huidige minister (Franc Weerwind) pal te staan voor de rechten van de burger (hij heeft zijn naam in elk geval mee). De (bescherming tegen de) Belastingdienst zal hoog op zijn lijstje staan.
Rechtsbescherming in Nederland
Op papier lijkt het in Nederland goed geregeld met de mogelijkheid tot bezwaar, inzage in het dossier en het recht te worden gehoord en over alle stukken te mogen beschikken. De praktijk blijkt vaak weerbarstiger. Eén van de belangrijke elementen van rechtsbescherming is, dat je de overheid (Belastingdienst) moet kunnen vertrouwen, het vertrouwensbeginsel. Dat beginsel vindt de Belastingdienst zelf ook belangrijk en staat uitvoerig op de website.
De Nederlandse rechtsbescherming moet verder gaan dan de Europese
In welke omstandigheden op de Belastingdienst mag worden vertrouwd en wanneer dat vertrouwen kan worden opgezegd is aardig ontwikkeld in de uitspraken van de Hoge Raad.
Voor de belastingen die worden geregeerd door Europees recht (denk vooral aan omzetbelasting) geldt echter niet het Nederlandse vertrouwensbeginsel, maar het Europeesrechtelijke vertrouwensbeginsel. Dat laatste kan aanzienlijk beperkter zijn. Het gaat immers om geld dat (deels) direct in de Europese kas vloeit, en daar zijn ze dol op.
Een beroep op het Europeesrechtelijke vertrouwensbeginsel wordt dan ook minder snel gehonoreerd dan een beroep op het Nederlandse vertrouwensbeginsel. Dat heeft te maken met een aantal factoren.
- Zo wordt onder andere uitgegaan van een professionele en behoedzame belastingplichtige en geldt een zware onderzoeksplicht (in Nederland wordt minder streng en individueel getoetst).
- Maar het belangrijkste verschilpunt is, dat het vertrouwensbeginsel in het Europese recht niet de wet opzij kan zetten. Dat kan onder Nederlands recht wel (de zogenoemde contra legem werking). Dat betekent in wezen dus dat, als uit de wet (lees: Europese Verordening) volgt dat er belasting verschuldigd is, die ook betaald moet worden, ongeacht wat de Belastingdienst heeft toegezegd, beloofd, gedaan of nagelaten.
Dat was voor de Belastingdienst aanleiding om te stellen dat het vertrouwensbeginsel helemaal niet meer werkt in de omzetbelasting. Daar waar de andere bestuursrechters juist neigen naar meer rechtsbescherming van de burger, wil de Belastingdienst juist minder. Die gedachte heeft de Hoge Raad echter afgeserveerd.
Het recht om je te verdedigen tegen de Belastingdienst moet niet worden beperkt
Een ander belangrijk aspect ter rechtsbescherming van de belastingplichtige is het recht om jezelf te verdedigen tegen de Belastingdienst. Een belangrijk aspect is het recht te worden gehoord. Uit de Europese jurisprudentie volgt dat dit recht heilig is (maar wel met een belangrijke beperking).
In de kern is er een stappenplan. Als de Belastingdienst een (van de aangifte afwijkende, hogere) aanslag wil opleggen, moet je vóór het vaststellen daarvan de gelegenheid krijgen om te reageren op de door de Belastingdienst gebruikte feiten en redenen om die aanslag op te leggen. Heb je dat niet gehad, dan is het Europese verdedigingsbeginsel beperkt. Maar – hier volgt de beperking – je hebt er pas iets aan als vaststaat dat, als je wel gehoord zou zijn, dit dan had kunnen leiden tot een andere afloop (lees: een lagere aanslag).
Ook heeft de Belastingdienst nog de mogelijkheid aan te voeren dat er een rechtvaardiging is voor het niet vooraf horen (bijvoorbeeld het risico van verduistering).
Als u (in een zaak die geregeerd wordt door Europees recht; vb. omzetbelasting) niet bent gehoord, dat horen tot een lagere aanslag zou kunnen leiden en er geen rechtvaardiging is, gaat de aanslag van tafel.
Boete en cautie
Boekenonderzoeken en andere controles leiden vaak tot fiscale boetes. Indien daarvan sprake is of dreigt te worden, dient de Belastingdienst u te wijzen op uw zwijgrecht (de cautie te geven). De Hoge Raad oordeelt dat de cautie moet worden gedaan in alle gevallen waarin - anders dan schriftelijk - vragen worden gesteld die betrekking hebben op een boete.
Soms wordt de cautie tussen neus en lippen door gegeven. Wees daar alert op. Het niet geven van de cautie is echter niet per definitie fataal voor de opgelegde boete. Het blijft zonder gevolg als u niet in uw belangen bent geschaad. Bijvoorbeeld: uw antwoord is niet van belang voor de beslissing. Ook kunnen er ook nog andere bewijzen tegen u zijn dan alleen uw verklaring.
Vertrouwensbeginsel bij juist invullen formulieren belastingdienst
Vertrouwen is goed en controleren is beter. De basis van het vertrouwensbeginsel is dat een belastingplichtige de belastingdienst moet kunnen vertrouwen en hij of zij ervan mag gaan dat er zorgvuldig wordt gehandeld. Tevens kan de belastingdienst (de inspecteur) niet terugkomen op eerdere handelingen. In een casus bij het Gerechtshof 's Hertogenbosch d.d. 31 januari 2024 (ECLI:NL:GHSHE:2024:269) ging het om een in België wonende pensionado met pensioen uit Nederland en België (buitenlands belastingplichtig). De heer X vroeg keurig elk jaar een vrijstellingsverklaring in Nederland aan zodat er geen loonbelasting en premies volksverzekeringen worden ingehouden over zijn pensioenuitkering. In deze verklaring is geen ruimte om aan te geven dat er ook pensioen in het woonland (België) wordt betaald. De inspecteur trekt de verklaring per 2018 in en legt over 2014 tot en met 2017 navorderingaanslagen op. Partijen zijn het er over eens dat bij een juiste opgave Nederland inderdaad had mogen heffen, edoch de heer X heeft alles keurig opgegeven en ingevuld en mocht er dan ook op vertrouwen dat er niks aan de hand was. Volgens de inspecteur had de heer X (of zijn fiscalist) moeten weten dat de Nederlandse vrijstellingsbeschikking fout zou moeten zijn, dus de heer X mag er op vertrouwen maar dit vertrouwen is niet gerechtvaardigd (aldus de inspecteur). Volgens het Gerechtshof ligt dit anders, de heer X mag op de vrijstellingsverklaring vertrouwen, dit vertrouwen is ook gerechtvaardigd omdat:
- de toezegging is niet in strijd met een juiste wetstoepassing welke de belastingplichtige had moeten weten of beseffen
- de belastingplichtige mocht in redelijk vertrouwen op de uitlatingen van de belastingdienst
- de belastingdienst moet de toezegging hebben gedaan op grond van alle relevante feiten en omstandigheden.
Het Gerechtshof was het dus met de heer X eens. De Hoge Raad d.d. 24 oktober 2025 ECLI:NL:HR:2025:1618 vraagt eerst de AG om advies (d.d. 22 november 2024 ECLI:NL:PHR:2024:1255). Volgens de AG ligt de zaak vrij simpel, de heer X heeft het aanvraagformulier juist en volledig ingevuld en hij mag er dan op vertrouwen dat alle relevante informatie is verstrekt. Volgens de AG was er voor de heer X geen aanleiding om te denken (of veronderstellen) dat hij informatie over de feitelijke heffing in België moest verstrekken, hierover werden immers geen vragen gesteld. Van de heer X hoeft niet worden verwacht dat hij de Nederlandse Belastingdienst onderwijs gaat geven over het Belgische belastingrecht. Dat de belastingdienst een vraag over de belastingheffing in België niet opneemt in het formulier komt voor rekening van de Nederlandse belastingdienst.
Waar kunnen wij u mee helpen?
Op de Belastingdienst moet je kunnen vertrouwen. Als dat vertrouwen is beschaamd, dient dat als uitgangspunt te leiden tot een lagere aanslag, tenzij er een rechtvaardiging of Europese belemmering is. Ook moet je steeds in staat worden gesteld om jezelf adequaat te verdedigen. Helaas vergt de rechtsbescherming tegen de Belastingdienst steeds meer specialisatie in een tijd waarin de rechtsbescherming juist moet worden opgeschroefd. Wij overleggen en procederen dagelijks tegen de Belastingdienst, kennen de regels, de mogelijkheden en de onmogelijkheden. Heeft u problemen met de Belastingdienst, neem dan vrijblijvend contact met ons op.
Bron bij ‘Vertrouwen op en verdedigen tegen de Belastingdienst’
Belastingdienst, vertrouwensbeginsel
Achterhouden informatie door de Belastingdienst
In bezwaar- en beroepszaken kan de belastingplichtige zijn / haar dossier inzien. Wij zien dat, los van de echte discussie (materiële belastingschuld), ook de formele aspecten steeds vaker voor een gelijk bij belastingplichtige kunnen zorgen. Steeds vaker worden niet alle stukken door de Belastingdienst verstrekt. De rechter kan de aanslag dan verwijzen naar de prullenbak (artikel 8:31 AWB).
Vernietiging aanslag doordat informatie wordt achtergehouden
Een belastingplichtige heeft een heleboel verplichtingen: het doen van de vereiste aangifte, het verstrekken van inlichtingen en het bewaren van de administratie, enzovoort. Ook de Belastingdienst heeft verplichtingen en dient zich aan wet- en regelgeving te houden. Doet zij dat niet, dan loopt de Belastingdienst het risico dat aanslagen worden verminderd of vernietigd. Onlangs is er een uitspraak gedaan waarin de Belastingdienst niet aan haar verplichting had voldaan de 'op de zaak betrekking hebbende stukken' te overleggen. Deze stukken dienen binnen vier weken na verzending van het beroepschrift door de Belastingdienst aan de rechter te worden toegezonden. Dit is niet gebeurd. De rechter is er wel klaar mee en vernietigt de navorderingsaanslag.
Op de zaak betrekking hebbende stukken
Achtergrond van de verplichting om alle op de zaak betrekking hebbende stukken aan een belastingplichtige te verstrekken is, dat de Belastingdienst niet in haar verdediging mag worden geschaad. Als hij / zij niet over alle relevante stukken beschikt, is hiervan sprake. Indien blijkt dat de Belastingdienst niet alle op de zaak betrekking hebbende stukken heeft ingediend bij de rechter, kan de rechter hierop een sanctie toepassen die haar geboden lijkt. In een aantal procedures heeft dit al geleid tot vernietiging van de aanslag.
Stukken strafdossier niet verstrekt door inspecteur
De FIOD heeft een strafrechtelijk onderzoek ingesteld bij de heer X (handel in sigaretten). De inspecteur legt naheffingsaanslagen op van ruim 100.000 euro. In geschil is of de naheffingsaanslagen terecht zijn opgelegd en/of de inspecteur in dat kader alle op de zaak betrekking hebbende stukken heeft ingebracht. De inspecteur stelt dat hieraan keurig is voldaan doordat hij een bewerkte versie van het overzichtsproces verbaal en een aantal bijlagen heeft verstrekt, dit terwijl het volledige FIOD dossier hem ter beschikking stond (aldus de bevestiging tijdens de zitting). De rechtbank Noord Holland d.d. 2 april 2024 (ECLI:NL:RBNHO:2024:3170) is het hier niet mee eens. De inspecteur is echter volgens de rechtbank verplicht om alle op de zaak betrekking hebbende stukken te overleggen. Dit zijn alle zaken die hem ter raadpleging ter beschikking staan of hebben gestaan en die voor de beslechting van het geschil relevant kunnen zijn. Het staat de inspecteur dan niet vrij om zelf een selectie te maken. Beroep op artikel 8:29 AWB slaag niet. Volgens de rechtbank heeft de inspecteur door zijn eigen selectie te maken artikel 8:42 eerste lid AWB geschonden. Hierdoor blijft onduidelijk of de heer X de sigaretten voorhanden heeft gehad. Voor een verdieping over dit onderwerp kunt u ook onderstaande arresten raadplegen:
- Hoge Raad d.d. 3 april 2009 ECLI:NL:HR:2009:BH9184 (anonimisering op de zaak betrekking hebbende stukken)
- Hoge Raad d.d. 23 mei 2014 ECLI:NL:HR:2014:1182 (selectie maken stukken door inspecteur)
- Hoge Raad d.d 4 mei 2018 ECLI:NL:HR:2018:672 (uitleg op de zaak betrekking hebbende stukken)
- Hoge Raad d.d. 25 juni 2021 ECLI:NL:HR:2021:995 (op de zaak betrekking hebbende stukken en strafdossier)
Vernietiging aanslag door niet verstrekken belastingdossier
BV X was de moedermaatschappij van een fiscale eenheid voor de vennootschapsbelasting met (onder andere) BV Y. BV Y en BV Z richtten BV B op, waarbij BV Y 17.999 van de 18.000 aandelen verkreeg. BV B investeerde via deelname in een CV in een scheepvaartproject en wilde in dat kader gebruik maken van willekeurige afschrijving. De inspecteur verklaarde zich met deze handelwijze akkoord.
In datzelfde jaar ging de inspecteur akkoord met een verzoek tot voeging van BV B in de fiscale eenheid vennootschapsbelasting met BV X. BV X nam vervolgens in haar aangiften vennootschapsbelasting over de jaren 2011 tot en met 2014 de willekeurige afschrijving in aanmerking.
Bij een boekenonderzoek constateerde de inspecteur dat een fiscale eenheid vennootschapsbelasting van BV B met BV X niet mogelijk was. Er volgden (navorderings-)aanslagen, waarbij de willekeurige afschrijving en de aftrek van de exploitatieverliezen van BV B werd teruggenomen. BV X was het daar niet mee eens en ging in beroep. Zij stelde dat de inspecteur niet alle op de zaak betrekking hebbende stukken had overgelegd.
Rechtbank Noord-Nederland was het met BV X eens dat de inspecteur artikel 8:42 Awb had geschonden, omdat hij niet alle stukken van het derdenonderzoek bij BV Z had overgelegd. Deze stukken betroffen onder meer stukken over de scheepsinvestering, die van belang waren voor de vraag of de inspecteur beschikte over een navordering rechtvaardigend nieuw feit. Gevolg van deze constatering was dat de aanslag voor 2013 werd vernietigd, voor de overige jaren bleven de aanslagen wel in stand.
Noot fiscaal jurist inzake verstrekken informatie
Alle op de zaak betrekking hebbende stukken moeten aan belastingplichtige en de rechter worden verstrekt. In een arrest van de Hoge Raad wordt duidelijk ingegaan op welke informatie wel en niet moet worden verstrekt.
De achterliggende jaren worden de formele aspecten bij bezwaar- en beroepsprocedures steeds belangrijker. Of het nu bedoeld of onbedoeld is, de Belastingdienst lijkt soms winnen belangrijker te vinden dan een goede toepassing van het recht. Het achterhouden van stukken is dan ook een doodzonde. Het tijdig vragen om inzage in het dossier in de bezwaarfase kan al een goed beeld geven van welke documenten de Belastingdienst aan een aanslag ten grondslag ligt. Maak dan ook gebruik van deze dossierinzage (op basis van 5:49 Awb voor vergrijpboetes en 7:4 van het dossier in het kader van het bezwaar).
In welke omstandigheden op de Belastingdienst mag worden vertrouwd en wanneer dat vertrouwen kan worden opgezegd is aardig ontwikkeld in de uitspraken van de Hoge Raad. De rechter moet vervolgens zorgvuldig onderzoeken of alle op de zaak betrekking hebbende stukken aan belastingplichtige zijn verstrekt. Als de inspecteur niet alle op de zaak betrekking hebbende stukken aan belastingplichtige verstrekt, is het aan de rechter om daar consequenties aan te verbinden (artikel 8:31 AWB). Een mogelijke consequentie van het niet verstrekken van stukken kan zijn dat de aanslag wordt vernietigd. Ook kan de zaak worden terugverwezen en / of kan er een schadevergoeding worden toegekend.
In bezwaar- en beroepszaken kan de belastingplichtige zijn / haar dossier inzien. Wij zien dat, los van de echte discussie (materiële belastingschuld), ook de formele aspecten steeds vaker voor een gelijk bij belastingplichtige kunnen zorgen. Jongbloed Fiscaal Juristen is gespecialiseerd in fiscale bezwaar- en beroepszaken en heeft ruime ervaring met voeren van procedures tegen de Belastingdienst.
Laat u eens bijstaan door een fiscaal jurist in bezwaar- of beroepszaken (of bij een boekenonderzoek). Vrijblijvende afspraak of second opinion? Mail of bel ons gerust.
Bronnen inzake op de zaak betrekking hebbende stukken
Rechtbank Noord Nederland 3 mei 2022, ECLI:NL:RBNNE:2022:1426
Hoge Raad 4 mei 2018, ECLI:NL:HR:2018:672
Hof van Justitie van de EG 4 juni 2020, ECLI:EU:C:2020:429 (Control Fiscal)
Informatiebeschikking en niet verstrekken stukken
In deze blog gaan wij nader in op een uitspraak van de Rechtbank waarbij de inspecteur weigerde om op de zaak betrekking hebbende stukken te verstrekken. De rechter (Rechtbank Zeeland West Brabant d.d. 7 februari 2024 ECLI:NL:RBZWB:2024:647) kan de gehele aanslag in de prullenbak gooien , de bewijslast gunstiger verdelen, maar ook een proceskostenvergoeding toekennen. In deze zaak is besloten om een proceskostenvergoeding van € 10.000 toe te kennen (schending artikel 8:42 AWB).
Informatieplicht bij dossier inzage geschonden
De belastingdienst verstrekt niet altijd alle dossierinformatie aan een belastingplichtige en/of de rechter. Er zijn 138 zaken onderzocht en in 10% van deze zaken is de verplichting geschonden. Bij ongeveer 50% van de onderzochte zaken bestond er een geschil over de dossierinzage en/of informatieverstrekking door de Belastingdienst. Bij één zaak was het zo ernstig dat de aanslag in de prullenbak verdween, in andere zaken werden proceskosten en/of griffierechten vergoed. Er kan sprake zijn van drie situaties:
- Computers niet op orde (tekortkoming in de informatie huishouding bij de Belastingdienst)
- Interpretatie artikel 8:42 AWB
- Onterecht verzoek op geheimhouding stukken (onwil)
De staatssecretaris heeft toegezegd dat interne processen worden verbeterd en tevens intern sneller met procesdeskundigen wordt overlegd welke informatie op grond van artikel 8:42 AWB wel of niet moet worden verstrekt. Het is slordig of kwalijk dat informatie niet wordt verstrekt, edoch bij 2.000 procedures en 60 kritische zaken valt dit ook wel weer mee. Dit blijkt uit een jurisprudentieonderzoek dat de staatssecretaris heeft laten uitvoeren.
Informatiebeschikking en inspanningsverplichting
In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 28 april 2026 (ECLI:NL:GHARL:2026:2718) gaat het in de kern om de vraag hoe ver de inspanningsverplichting van een belastingplichtige reikt bij een informatieverzoek (of informatiebeschikking) van de belastingdienst op grond van artikel 47 AWR (in combi met artikel 52a AWR). Centraal staat een buitenlandse SPF structuur (stichting particulier fonds) waarin online kansspelen waren ondergebracht. Belanghebbende stelt dat hij niet over de administratie kan beschikken. Volgens hem bevonden de stukken zich bij de buitenlandse bestuurders, vereffenaars en bewaarders van de administratie. De belastingdienst en het Gerechtshof zijn het hier niet mee eens. De inspecteur heeft bewezen dat de informatie relevant is voor de belastingheffing. Het Gerechtshof stelt dat belanghebbende alleen aan een informatiebeschikking kan ontkomen als hij aannemelijk maakt dat hij niet over de stukken kon beschikken en dat hij alle redelijkerwijs van hem te verlangen inspanningen heeft verricht om de stukken alsnog te verkrijgen (zie Hoge Raad 22 september 2023 ECLI:NL:HR:2023:1270. Omdat belanghebbende de SPF heeft opgericht en ook begunstigde en houder van de oprichtersrechten is had hij over de administratie kunnen beschikken, aldus het Gerechtshof.
Kabinet wil informatiebeschikking versnellen
De langdurige procedure rondom de informatiebeschikking moet korter worden (aldus kamerbrief d.d. 20 januari 2026). De regeling is 15 jaar geleden ingevoerd om de rechtsbescherming van een belastingplichtige bij een informatieverzoek van de belastingdienst (inspecteur) te verbeteren, dit door de sanctie (omkering bewijslast) niet direct te laten intreden. Hoewel bezwaar en beroep tegen een informatiebeschikking mogelijk is werkt deze nog zeker niet conform haar oorspronkelijke doel. De prioriteit zal liggen bij het versnellen van de doorlooptijd (minder rechtsonzekerheid). Het zou mooi zijn als ook aandacht wordt besteed aan de zware consequenties (omkering bewijslast), met name als de informatie er simpelweg niet is of als de tekortkomingen zeer beperkt zijn.
Informatiebeschikking staat ter discussie
Sinds 2011 kennen we de informatiebeschikking in de AWR. Dat de rechtsbescherming voor belastingplichtige niet is bereikt is wel helder. Nog te vaak zorgt een informatiebeschikking voor scheve verhoudingen en langdurige bezwaar en beroepsprocedures. Met de informatiebeschikking heeft de belastingdienst (inspecteur) de mogelijkheid gekregen om een voor bezwaar (en beroep) vatbare informatiebeschikking vast te stellen wanneer niet (volledig) wordt voldaan aan zijn informatieverzoek of de administratieplicht van een belastingplichtige. De vraag is of dit beter kan, er wordt immers geen aanslag opgelegd, trajecten duren lang en geven onzekerheid. Er is een pre consultatie (tot 1 juni 2025) die dit in beeld moet brengen.
Weigeren om alle stukken aan belastingplichtige te verstrekken
In bezwaar en beroepsprocedures moet de inspecteur in beginsel alle op de zaak betrekking hebbende stukken aan u overleggen. Wij merken dat regelmatig niet alle stukken in uw dossier aanwezig zijn en/of in procedures niet alle relevante stukken worden verstrekt. Er volgt dan een discussie over het feit of bepaalde stukken of gegevens wel op niet op uw zaak (aanslag) betrekking hebben. Maar welke informatie moet er nu wel en niet worden verstrekt? In dit artikel een overzicht van uw rechten en de gevolgen bij de rechter als niet alle stukken worden verstrekt. Dit gaat derhalve om:
- adviezen
- derdenonderzoeken
- informatie uit boekenonderzoek
- standpunten kennisgroep
- correspondentie
- verslagen van telefooongesprekken
- e-mails
De inspecteur mag geen selectie maken zodat hij naar eigen inzicht gaat beoordelen welke stukken wel en niet worden verstrekt. De Hoge Raad heeft in haar arrest duidelijk gemaakt welke stukken wel en niet moeten worden verstrekt. Dit is in 2022 door de Hoge Raad nog eens herhaald en verder duidelijk gemaakt.
Verzoeken om inzage stukken tijdens hoorzitting
Het is volgens het Gerechtshof 's Hertogenbosch heeft op 9 augustus 2023 (ECLI:NL:GHSHE:2023:2595) van belang dat u bij een schending van het inzagerecht (artikel 7:4 lid 3 AWB) hierover een opmerking maakt tijdens de hoorzitting. Als een belanghebbende - die door een proffesionele gemachtigde wordt bijgestaan - tijdens een hoorzitting niet opnieuw aanvoert dat hij door het achterwege laten van de inzage in zijn stukken (dossier bij de belastingdienst of de overheidsinstelling) informatie mist, de belanghebbende deze informatie kennelijk niet nodig heeft, niet meer nodig heeft of niet heeft gemist. Tijdens een (telefonische) hoorzitting is het ontbreken van het inzagerecht niet aan de orde gesteld. Het Hof gaat met de wettekst in de hand (artikel 6:22 AWB) aan het inzagerecht / de inzageplicht (artikel 7:4 lid 2 AWB), voorbij. Het Gerechtshof komt tot het volgende:
- RO 4.6: Indien, zoals in het onderhavige geval, geen ter inzagelegging heeft plaatsgevonden voorafgaand aan de hoorzitting, dan mag van belanghebbende worden verwacht dat hij voorafgaande of tijdens die hoorzitting nogmaals daarom verzoekt. Als een belanghebbende, zeker in het geval hij wordt vertegenwoordigd door een professionele gemachtigde, tijdens die hoorzitting niet opnieuw aanvoert dat hij door het achterwege laten van de ter inzagelegging informatie mist, dan mag in beginsel worden aangenomen dat hij die stukken kennelijk niet (meer) nodig heeft. Het laten passeren van de mogelijkheid in de bezwaarfase om informatie te vergaren, die nodig is om de bezwaarfase optimaal te laten verlopen, moet dan voor rekening van belanghebbende blijven. Uit het verslag van de (telefonische) hoorzitting volgt niet dat belanghebbende zijn klacht over schending van het inzagerecht naar voren heeft gebracht. Weliswaar golden ten tijde van het horen van coronamaatregelen maar ook dan geldt dat de gemachtigde had kunnen informeren naar de gang van zaken met betrekking tot de inzage.
De Hoge Raad laat het verder bij op 12 april 2024 (ECLI:NL:HR:2024:578). Dit hoeft geen algemene lijn te zijn, het inzagerecht speelde tijdens de corona periode, de ambtenaar heeft dit recht niet gemeld, de hoorzitting was telefonisch en tevens waren alle stukken online beschikbaar. Ook heeft de ambtenaar een paar keer gevraagd of belanghebbende alle stukken in bezit had.
De Essentie van Informatiebeschikking en Artikel 8:42 Awb
In een recente uitspraak heeft de Rechtbank Zeeland-West-Brabant een belangrijke beslissing genomen die de aandacht verdient van elke fiscaal jurist en belastingadviseur. De zaak betrof een naar Maltees recht opgerichte Ltd. die, samen met enkele gelieerde vennootschappen, twee internetcasino's exploiteerde. De inspecteur vermoedde dat deze vennootschappen in Nederland belastingplichtig waren en vroeg daarom om de volledige administratie. Toen niet aan deze verzoeken werd voldaan, volgden informatiebeschikkingen. Echter, de inspecteur had niet alle relevante stukken overlegd, wat resulteerde in een veroordeling tot het betalen van €10.000 aan proceskosten, naast de reguliere kosten.
Belangrijke aandachtspunten "op de zaak betrekking hebbende stukken"
- Artikel 8:42 Awb schending: De rechtbank vond dat de inspecteur niet alle op de zaak betrekking hebbende stukken had overgelegd. Dit wordt gezien als een schending van artikel 8:42 van de Algemene wet bestuursrecht (Awb), wat leidde tot een extra proceskostenveroordeling.
- Informatiebeschikking deels vernietigd: De informatiebeschikking werd vernietigd voor zover deze betrekking had op de administratieplicht van artikel 52 AWR, omdat niet vaststond dat de Ltd. in Nederland belastingplichtig was. Dit toont het belang van het vaststellen van belastingplicht alvorens administratieve verplichtingen op te leggen.
- Handhaving van informatieverplichting: De verplichting op basis van artikel 47 AWR (informatieverplichting) bleef echter in stand, hoewel zonder de sanctie van omkering en verzwaring van de bewijslast. Dit benadrukt de breedte van de informatieverplichting, zelfs zonder directe belastingplicht vastgesteld te hebben.
- Proceskostenveroordeling: De zaak benadrukt de potentiële financiële consequenties voor de belastingdienst bij het niet naleven van de vereisten van het bestuursrecht, met name de overlegging van alle relevante stukken.
- Belang van tijdige en volledige informatievoorziening: Het belang van het verstrekken van gevraagde informatie wordt onderstreept, evenals de mogelijkheid van een informatiebeschikking als middel voor de inspecteur om deze informatie te verkrijgen.
Deze uitspraak illustreert de complexe interactie tussen de administratieve verplichtingen van belastingplichtigen en de informatieverzoeken van de belastingdienst. Het onderstreept tevens de kritieke rol van de rechterlijke toetsing in het handhaven van de balans tussen deze verplichtingen en rechten. De nuances van deze zaak dienen als een belangrijke herinnering voor zowel fiscale professionals als hun cliënten om zorgvuldig te navigeren door de vereisten van de belastingwetgeving en de procedurele verdediging tegen informatiebeschikkingen.
Dossierinzage en stukken uit dossier
Deze uitspraak toont nog eens aan dat het belangrijk is dat er in de bezwaarfase een dossierinzage heeft plaatsgevonden. Als de Belastingdienst stukken niet verstrekt of uit uw dossier heeft gehaald, dan kan er discussie ontstaan. Soms mogen stukken geheim worden gehouden, maar dit kan niet zonder toelichting. Het is ook de vraag of u dit te weten komt of kunt zien. Een ervaren fiscaal jurist die zorgvuldig uw dossier gaat raadplegen is dan ook wenselijk. Op grond van de algemene wet bestuursrecht (artikel 8:31) moet de inspecteur de stukken aan de rechter verstrekken, als hierom wordt verzocht. Als dit niet is gebeurd (en er dus stukken ontbreken), dan kan een rechter de aanslagen welke zijn opgelegd hierom vernietigen.
Niet overleggen van stukken en de gevolgen hiervan
Als de inspecteur informatie niet gaat verstrekken in een procedure kan dit verstrekkende gevolgen hebben. Als u informatie niet zou verkrijgen kunt u de inspecteur of de rechter hierom vragen. Dit moet gemotiveerd en dat is niet altijd eenvoudig. Allereerst moet u weten of er stukken niet in in uw dossier zitten en vervolgens moet u aannemelijk maken dat deze stukken relevant zijn of zijn geweest. De rechter zal vervolgens bekijken of uw verzoek redelijk is. Meestal zal de informatie aan u ter beschikking worden gesteld. Doet de rechter dit niet dan zal er gemotiveerd een beslissing hierover worden genomen (uitspraak). Als de inspecteur moet verstrekken en dit niet doet dan kan de rechter hieraan gevolgen verbinden, die haar als passend voorkomen. Dit kan het volgende tot gevolg hebben:
- gunstiger bewijslastverdeling voor u (uitspraak);
- toekennen schadevergoeding (uitspraak)
- veroordeling inspecteur in kosten of griffierechten;
- verlagen of verminderen van de boete;
- vernietigen van de aanslag (uitspraak).
Fiscale advisering bij procedure in bezwaar of beroep
Vragen over informatiebeschikking
Wij adviseren regelmatig belastingplichtigen die er even niet uitkomen met de Belastingdienst. Heeft u vragen of opmerkingen, stuur dan gerust een e-mail aan onze specialist of neem telefonisch contact op.
Vergrijpboete terecht of niet?
Belastingdienst moet boete overtuigend aantonen
Het opleggen van boetes door de Belastingdienst is een veel voorkomende gebeurtenis. Er kan sprake zijn van verzuimboetes (te laat aangifte gedaan of te laat betaald) of van vergrijpboetes (opzettelijk foutief aangifte gedaan). Dat laatste komt sneller voor dan menigeen denkt; onder het motto “iedere Nederlander behoort de wet te kennen" wordt opzet of grove schuld door de Belastingdienst helaas al snel aangenomen. In april 2022 heeft de Hoge Raad arrest gewezen over de onderbouwing van de boete door de Belastingdienst. De Belastingdienst moet overtuigend aantonen dat "deze belastingplichtige" echt dat vergrijp heeft begaan. Er kan weer iets meer (opgelucht) adem worden gehaald.
Doet u opzettelijk geen aangifte of een onjuiste of onvolledige aangifte, dan krijgt u van de Belastingdienst een vergrijpboete opgelegd, tenminste dit kan de Belastingdienst doen. Er kan ook een vergrijpboete worden opgelegd bij een navorderingsaanslag. De Belastingdienst mag alleen ene vergirjpboete opleggen als aantoonbaar sprake is van opzet (willens en wetens handelen) of grove schuld (voorwaardelijke opzet, willen staat centraal, lichtvaardig of slordig handelen). Bij bepaalde boetes is zelfs grove schuld niet voldoende, opzet lijkt de ondergrens (bij een vergrijpboete). Boete is bij grove schuld meestal lager dan bij voorwaardelijke opzet.
De belastingdienst moet dus overtuigend aantonen (doen blijken) dat sprake is van grove schuld of opzet omdat de waarborgen van het EVRM (Europees verdrag voor de rechten van de mens) ook meespelen. De belastingplichtige moet dus weten dat hij iets fout deed (en bewust).
Streep door vergrijpboete ex bestuurder voetbalclub
Als bestuurder een vergrijpboete aan je broek krijgen? Dan staat niet alleen je portemonnee onder druk, maar ook je reputatie. De fiscus legt ze soms voortvarend op, maar gelukkig kijkt de rechter kritischer. In een procedure bij de Rechtbank Gelderland d.d. 5 juni 2025 (ECLI:NL:RBGEL:2025:4322) oordeelde de rechter dat een ex-bestuurder van een voetbalclub ten onrechte als feitelijk leidinggever werd aangemerkt. Hoewel hij ooit betrokken was bij een spelerstransfer, was zijn rol bij de latere afwikkeling onvoldoende concreet. De rechtbank herhaalt: bestuurder zijn is niet hetzelfde als leiding geven aan een strafbaar feit. En voor een boete moet de Belastingdienst het bewijs keihard rond hebben. Omdat die bewijslast zwaarder is dan bij de belastingheffing zelf, sneuvelde de boete. De uitspraak is een reminder: wie als adviseur scherp blijft op bewijs en betrokkenheid, kan veel ellende besparen.
Voor een helder overzicht van de stappen die de belastingdienst moet doorlopen verwijzen wij u naar een uitspraak van de Hoge Raad d.d. 26 april 2016 ECLI:NL:HR:2016:733.
Geduld is vereist, maar rechtvaardigheid duurt soms gewoon even. Belangrijk is dat de belastingdienst met overtuigend aangetoond bewijs komt met concrete gedragingen door de feitelijk leidinggevende.
Hierbij spelen voor een vergriipboete een aantal zaken:
- Feitelijk leiding geven: dit moet concreet worden onderbouwd (zie Hoge Raad d.d. 16 december 1986 ECLI:NL:HR:1986:AC9607) , dit speelde bij de Slavenburg bank, de zogenoemde slavenburg jurisprudentie.
- Is de verboden gedraging door de BV (of rechtspersoon) verricht, zie Drijfmest arrest van de Hoge Raad d.d. 21 oktober 2003 ECLI:NL:HR:2003:AF7938
- Wordt het geheel (opzet of grove schuld) voldoende overtuigend aangetoond (zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Al met al moet het volgende worden beoordeeld:
- Kan de (strafbare) gedraging worden toegerekend aan belastingplichtige ( de rechtspersoon)
- Is er hierbij sprake van opzet bij deze strafbare gedraging
- Heeft de persoon (bestuurder) zich gedragen als actief (of passief) feitelijk leidinggevende van dit (strafbare) feit
- Is dit gedrag opzettelijk uitgevoerd door de feitelijk bestuurder/ leidinggevende.
- Heeft de belastingdienst voldoende overtuigend aangetoond dat sprake
is van opzet of grove schuld (zie
Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Vergrijpboete ter discussie stellen
De vergrijpboete wordt soms iets te vlot door een inspecteur opgelegd. Deze kan om verschillende redenen worden verminderd of tot nihil worden bijgesteld (door de rechter). De belangrijkste oorzaken uit de rechtspraak zijn:
- Procedure loopt te lang (overschrijding van de redelijke termijn), zie Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1132 of Gerechtshof Arnhem Leeuwarden d.d. 23 juli 2024 ECLI:NL:GHARL:2024:4871
- Vergrijpboete voor hetzelfde feit bij verschillende belastingtypen
- Vergrijpboete wordt niet overtuigend via feitelijk bewijs aannemelijk gemaakt, derhalve geen (of beperkt) sprake van opzet of grove schuld (uitgebreide toelichting in mening AG op 4 april 2025 (ECLI:NL:PHR:2025:410)
- Ontbreken van voldoende bewijs voor opzet of grove schuld, Gerechtshof Amsterdam d.d. 15 november 2022 ECLI:NL:GHAMS:2022:3728
- De grondslagen en/of omstandigheden zijn anders of niet juist voorgesteld, zie Gerechtshof Arnhem Leeuwarden d.d. 14 mei 2024 ECLI:NL:GHARL:2024:3357
- De boete moet wel in balans zijn, de noodzaak van een juiste kwalificatie van het vergrijp en de evenredigheid van de opgelegde boete, zie hiertoe mening AG op 5 juli 2024 ECLI:NL:PHR:2024:736
- Beboeting wordt niet tijdig medegedeeld, schending verdedigingsbeginsel (kennisgeving boete (met motivering) is later gedagtekend dan de boetebeschikking. Zie hiertoe bijvoorbeeld Rechtbank Zeeland West Brabant d.d. 7 mei 2025 ECLI:NL:RBZWB:2025:2724.
Belastingdienst moet vergrijpboete overtuigend aantonen
Sinds de uitspraak van de Hoge Raad van 8 april 2022 (ECLI:NL:HR:2022:526) geldt dat de inspecteur een fiscale overtreding overtuigend moet aantonen bij het opleggen van een boete; aannemelijkheid is onvoldoende. Deze zwaardere bewijsmaatstaf heeft geleid tot toenemende aandacht voor de wijze waarop bewijs in fiscale boetezaken wordt beoordeeld. Omdat fiscale boetes een punitief karakter hebben (boete is bedoeld om te straffen), ligt aansluiting bij strafrechtelijke waarborgen voor de hand, waaronder het hanteren van bewijsminima. In het strafrecht gelden immers bewijsminima om lichtvaardige veroordelingen te voorkomen; dat zou ook in het fiscale boeterecht wenselijk zijn. De huidige vrije bewijsleer in het fiscale recht kan leiden tot subjectieve beoordelingen en ongelijke uitkomsten, zoals bleek bij de Luxemburgse bankrekeningzaken. Bewijsminima zouden bijdragen aan rechtszekerheid, bescherming tegen willekeur en betere aansluiting bij artikel 6 EVRM, dat strikte eisen stelt aan bewijs in punitieve procedures. Hoewel tegenstanders wijzen op het belang van flexibiliteit, sluiten bewijsminima een zorgvuldige en flexibele beoordeling van complex bewijs niet uit. De auteur pleit daarom voor invoering van bewijsminima in het fiscale boeterecht, in lijn met de oproep van A-G Koopman op 5 juli 2024 (ECLI:NL:PHR:2024:774) , ter versterking van de rechtspositie van de belastingplichtige.
Krijgt u een boete? Schakel een specialist in die u bijstaat in uw communicatie met de Belastingdienst.
Soorten vergrijpboete
Er zijn meerdere soorten vergrijpboetes, de belangrijkste:
- Belasting is opzettelijk (of grove schuld) niet betaald (of niet volledig betaald), artikel 67f ZWR
- Opzettelijk niet of onjuist aangifte doen (voor aanslagbelasting), artikel 67d AWR
- Bij navordering mits sprake van opzet (of grove schuld) en er te weinig belasting is betaald, artikel 67e AWR
- Informatieverplichting niet nakomen (uit eigen beweging), artikel 10a AWR
- Opzettelijk onjuiste informatie of inlichtingen verstrekken bij verzoek
voorlopige aanslag, artikel 67cc AWR
Handreiking fiscaal beleid bij opleggen boetes
Voor de formele kant en het standpunt van de belastingdienst is er informatie beschikbaar over de wijze waarop de belastingdienst fiscale boetes kan opleggen (lees hier de handreiking uit een WOO onderzoek), vertrekpunt in deze discussie is artikel 5:49 AWB en artikel 67 AWR, dit in combinatie met het besluit bestuurlijke boeten (pagraaf 13).
Standpunt kennisgroep belastingdienst
Het beleid van de belastingdienst inzake het instellen van een schuldonderzoek bij een boete is openbaar gemaakt in augustus 2023. Er is verzocht om openbaarmakeing van alle interne stukken waarin vastlegging heeft plaatsgevonden over het beleid met betrekking tot het (zuivere) schuldonderzoek (ad titel 5.2 AWB). In dit stuk vindt u werkinstructies, interne memo's, standpunten, notulen van vergaderingen etc. Het stukken kunt u hier raadplegen. Een aantal zaken vallen op:
- Voor de matiging van een boete wordt ook naar het huidige gedrag gekeken
- Voor verzuimboetes is minder ruimte voor responsief handhaven
- Vragen stellen over de boete toegestaan maar belastingplichtige kan zich beroepen op zijn zwijgrecht (artikel 5:10a AWB)
- Hoe moet een onderzoek inzake DGA salaris plaatsvinden
- Stappenplan inzake opleggen van een boete
- Hoe werkt het schuldonderzoek
- Wanneer melding mogelijke fraudezaak
Navorderingsaanslag vennootschapsbelasting met boete
Belanghebbende heeft aangifte gedaan met een belastbaar bedrag van € 27.000. Er worden aanslagen opgelegd en hiermee is de zaak voorlopig afgerond. In 2012 wordt een boekenonderzoek aangekondigd. Er volgt discussie over aftrekbare kosten ad € 1.200.000. Er zou 2x gefactureerd zijn voor dezelfde kosten. Tevens wordt een vergrijpboete van 75% aangekondigd in verband met opzet en listigheid. Aan belanghebbende is vervolgens een navorderingsaanslag opgelegd met een boete van ruim € 210.000. De boete is in de bezwaarprocedure verminderd tot € 85.000. Tijdens de procedure bij de Rechtbank is de boete verminderd tot € 50.000.
Het Hof stelt voorop dat de boetebeschikking, waarbij het aan (voorwaardelijk) opzet van belanghebbende wordt geweten dat de aanslag vennootschapsbelasting 2010 / 2011 tot een te laag bedrag is opgelegd, terecht is. Naar het oordeel van het Hof heeft de Inspecteur aannemelijk gemaakt dat op het moment van het doen van de aangifte sprake was van voorwaardelijke opzet gericht op het doen van onjuiste aangifte. Deze voorwaardelijke opzet was gebaseerd op het feit dat sprake was van dubbele facturering en dubbele aftrek van kosten. In dergelijke gevallen wordt, aldus het Gerechtshof, in beginsel een boetebeschikking van 50% van het nagevorderde bedrag opgelegd. De boete wordt - in verband met overschrijding van de redelijke termijn - nog wel iets verminderd tot € 40.000.
Vergrijpboete bij onjuiste verzending aanmaning
De Hoge Raad heeft in 2022 (ECLI:NL:HR:2022:1341) bepaald dat er geen vergrijpboete kan worden opgelegd wegens het opzettelijk niet doen van aangifte als belastingplichtige niet eerst op de voorgeschreven wijze is aangemaand. Als de inspecteur weet dat (of kon weten) dat een aanslag naar een onjuist adres wordt gestuurd komt dit voor rekening van de inspecteur. In deze casus ging het om een vergrijpboete die is opgelegd tijdens een boekenonderzoek. De boete had betrekking op het opzetting niet doen van aangifte. Er is een aanmaning aan het huisadres van X gestuurd, terwijl de inspecteur wist dat X in voorlopige hechtenis zat. De boete moet dan worden vernietigd !
Vergrijpboete moet worden gemotiveerd
De Hoge Raad is het niet eens met de conclusie van het Gerechtshof. Hij grijpt daarbij terug op het Europese Verdrag van de Rechten van de Mens (EVRM). De waarborgen van dit Europese verdrag maken, dat de bewijslast op de belastinginspecteur rust dat de belanghebbende in geval van twijfel het voordeel van de twijfel moet worden gegund. Dit betekent dat de aanwezigheid van een bestanddeel van een beboetbaar feit alleen kan worden aangenomen als de feiten en omstandigheden buiten een redelijke twijfel komen vast te staan. In wat normaler Nederlands: u bent onschuldig tenzij het tegendeel wordt bewezen.
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Noot fiscaal jurist inzake vergrijpboete bij boekenonderzoek
Het komt er dus op aan of de belanghebbende op het moment van het doen van de aangifte wist of zich ervan bewust moest zijn, dat door inhoudelijke gebreken in de aangifte een aanzienlijk bedrag aan verschuldigde belasting niet zou worden geheven. Met andere woorden, fouten maken is menselijk en leidt niet direct tot vergrijpboetes. Dat wordt pas anders als u de fout op het moment van het doen van aangifte moest weten. De vaststelling dat belastingplichtige iets had behoren te weten is niet voldoende om te beoordelen dat er sprake is van voorwaardelijke opzet. Daarvoor moet vaststaan (1) dat hij de wetenschap had van de aanmerkelijke kans dat te weinig belasting zou worden geheven (2) en dat hij deze kans bovendien bewust heeft aangevraagd (3), zie hiertoe ook de Hoge Raad in februari 2022 (onder 2.4.1). De Hoge Raad verwijst de zaak vervolgens naar een ander Gerechtshof.
Bronnen vergrijpboete
Gerechtshof Den Bosch 23 juli 2020, ECLI:NL:GHSHE:2020:2352
Hoge Raad 8 april 2022, ECLI:NL:HR:2022:526
Hoge Raad 15 april 2011, ECLI:NL:HR:2011:BN6324
MB/DJ
Betalingsregeling Belastingdienst
Flexibeler invorderingsbeleid per 1 juli 2025
Het kabinet wil per 1 juli 2025 het invorderingsbeleid aanpassen om zo een ruimere betalingsregeling mogelijk te maken bij saneringsakkoorden. Levensvatbare ondernemingen krijgen hierdoor meer kans (lees hier de kamervragen). Soms kan een ondernemer niet binnen de huidige regeling zijn of haar coronaschulden aflossen, een saneringsakkoord is dan een betere route. De ondernemer moet aannemelijk maken dat betaling binnen 12 maanden niet tot de mogelijkheden behoort.
Uitbreiding saneringsregeling belastingdienst tot 1 april 2024
In deze onzekere tijden biedt de Belastingdienst een helpende hand aan ondernemers die worstelen met belastingschulden en andere financiële verplichtingen. Een belangrijke versoepeling van de voorwaarden voor het sluiten van een saneringsakkoord is verlengd tot 1 april 2024. Dit artikel licht toe wat deze versoepeling inhoudt en hoe u als ondernemer hier gebruik van kunt maken.
- Wat is een saneringsakkoord?Een saneringsakkoord stelt ondernemers in staat om met hun schuldeisers overeen te komen dat slechts een deel van de schulden betaald hoeft te worden. Dit biedt een uitweg voor ondernemers die hun belastingschuld en andere schulden niet kunnen voldoen.
- Versoepeling voorwaarden tot 1 April 2024: - Normaal gesproken vereist de Belastingdienst een dubbel uitkeringspercentage van wat andere schuldeisers ontvangen. Echter, tot 1 april 2024 is een gelijk uitkeringspercentage voldoende. Deze versoepeling vergroot de kans dat ook andere schuldeisers akkoord gaan met het saneringsvoorstel.
- Hoe dien je een verzoek om schuldsanering in? Voor ZZP'ers en eenmanszaken: Neem contact op met uw gemeente voor het opstarten van een minnelijk schuldsaneringstraject. Voor rechtspersonen: Regel zelf een saneringsakkoord met uw schuldeisers en dien een verzoek tot kwijtschelding van belasting in bij de Belastingdienst.
- Wat als niet alle sSchuldeisers akkoord gaan? - Mocht niet iedere schuldeiser instemmen met uw betalingsvoorstel, dan biedt de Wet Homologatie Onderhands Akkoord (WHOA) een mogelijkheid om alsnog een schuldregeling te treffen.
- Actie vereist vóór 1 April 2024: Zorg ervoor dat uw verzoek om deelname aan een saneringsakkoord vóór deze datum is ingediend. U heeft daarna nog 90 dagen de tijd om uw verzoek volledig in te vullen.
- Conclusie: De Belastingdienst erkent de voortdurende impact van de coronacrisis op ondernemers en biedt daarom deze versoepeling aan. Het is een cruciale kans voor ondernemers om hun financiële situatie te stabiliseren en een weg naar herstel in te slaan. Maak gebruik van deze mogelijkheid en neem de nodige stappen om uw schuldenlast te verlichten.
- Nuttige links: Ik kan mijn schulden niet betalen? Hoe werkt een minnelijke regeling? Kwijtschelding belastingen voor ondernemers Hoe werkt de WHOA?
Verzoek om kwijtschelding of betalingsregeling is geen bezwaarschrift
De Rechtbank Zeeland West Brabant heeft op 12 oktober 2023 (ECLI:NL:RBZWB:2023:7164) uitgesproken dat een verzoek om kwijtschelding of een betalingsregeling niet kan worden aangemerkt als een bezwaarschrift. Ook in beroep bij het Gerechtshof 's Hertogenbosch op 6 november 2024 (ECLI:NL:GHSHE:2024:3486) kwam dezelfde conclusie op tafel. De Hoge Raad was er nog sneller klaar mee op 4 april 2025 (ECLI:NL:HR:2025:521) en verklaarde de zaak niet ontvankelijk omdat het griffierecht niet tijdig is voldaan. De bezwaarschriften tegen diverse (gemeentelijke) aanslagen waren te laat (en geen verschoonbare termijnoverschreiding). De verzoeken om kwijtschelding en uitstel van betaling kwalificeren ook niet als bezwaarschrift, deze gaan immers niet over de grondslagen van de aanslagen.
Nieuws april 2022
Om duidelijkheid te geven over de opgebouwde schulden van ondernemers tijdens de coronacrisis ontvangen ondernemers deze week of volgende week een brief van de Belastingdienst met alle schulden die tot 31 januari 2022 zijn opgebouwd. Aflossing (renteloos) moet vanaf 1 oktober 2022 in 60 gelijke termijnen. Het gaat om ruim 270.000 ondernemers. Via een rekentool kunt u bekijken wat u moet aflossen. In de reken hulp zat in eerste instantie een fout omdat deze geen rekening hield met de termijn van 60 maanden.
Nieuws januari 2022 (uitstel tot 1 april 2022)
Om ondernemers en bedrijven te helpen heeft het kabinet besloten om het uitstel van betaling bij de Belastingdienst te verlengen tot 31 maart 2022. Het uitstel liep officieel af op 31 januari 2022. Op dit moment staat er ruim € 18 miljard aan belastingschulden open bij ongeveer 400.000 ondernemers. Ondernemers die al gebruik maken van de uitstel regeling hoeven verder geen actie te ondernemen. Als u nog geen gebruik maakt van de regeling moet u dit voor 31 maart 2022 melden bij de Belastingdienst. Voor meer informatie lees dit artikel op de site van de Belastingdienst.
Versoepeling betalingsregeling Belastingdienst
Ondernemers die door corona uitstel van betaling van belastingen hebben verkregen krijgen geen 24 maanden uitstel, maar zelfs 36 maanden. Zonder zekerheid en met een beperkte rente (0,01%). De eerste betaling hoeft niet per 1 januari 2021 plaats te vinden, maar per 1 juli 2021. Deze regeling geldt van 1 oktober 2021 tot en met 31 januari 2022. Aanvragen kan tot en met 31 januari 2022.
Nieuws betalingsregeling na 1 oktober 2021
Ondernemers die als gevolg van de coronapandemie een belastingschuld bij de Belastingdienst hebben opgebouwd krijgen ook na 30 september 2021 meer ruimte om die uitgestelde belastingen te betalen (bron Belastingdienst). Het gaat om ruim 250.000 ondernemers met een totale schuld van € 19 miljard. Als een ondernemer uitstel van betaling heeft aangevraagd, moet hij normaal gesproken vanaf 1 oktober 2021 weer aangifte doen en op tijd betalen. Tevens moet worden gestart met de aflossing van de oude schulden (in 5 jaar tijd). Als uw bedrijf levensvatbaar is, kan de Belastingdienst ook soepel omgaan met nieuwe schulden die na 1 oktober 2021 ontstaan. Er zullen wel strengere voorwaarden gaan gelden.
Wat zijn de voorwaarden voor de tijdelijke aanvullende tegemoetkoming?
- U hebt bijzonder uitstel van betaling aangevraagd en gekregen.
- Er is sprake van werkelijk bestaande betalingsproblemen die hoofdzakelijk zijn veroorzaakt door de coronacrisis.
- De betalingsproblemen zijn van tijdelijke aard.
- De betalingsproblemen zijn voor een bepaald tijdstip opgelost.
- Uw onderneming moet levensvatbaar zijn.
- U moet aannemelijk maken dat aan de vorige 4 voorwaarden is voldaan.
- Is uw totale belastingschuld (de schuld die u hebt opgebouwd tijdens het bijzonder uitstel plus de schuld die u hebt opgebouwd vanaf 1 oktober 2021) € 20.000 of hoger? U moet dan een verklaring van een derde deskundige met een beoordeling van de aard van de betalingsproblemen bijsluiten.
- Is uw totale belastingschuld lager dan € 20.000? Stuur dan een eigen verklaring met dezelfde inhoud.
- U blijft op tijd aangifte doen voor uw belastingen.
Stuur dit verzoek aan de Belastingdienst, Postbus 100 te 6400 AC Heerlen.
Vragen over betalingsregeling Belastingdienst?
Bent u het niet eens met de Belastingdienst, dan kunnen wij u altijd helpen. Stuur hiertoe gerust een e-mail naar ons.
Boekenonderzoek en cautie
Boekenonderzoek aangekondigd? Hangt er een boete in de lucht?
Beste advies? Mondje dicht, alles schriftelijk en bel een fiscalist.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Miranda-waarschuwing
Onderstaande Miranda-waarschuwing
- You have the right to remain silent. Should you waive that right, anything you say can be held against you in the court of law. You have the right to speak to an attorney. If you cannot afford an attorney, one will be appointed for you. Do you understand these rights as they have been read to you?
komt niet alleen voor in Amerikaanse politieseries, maar moet ook goede diensten bewijzen in het belastingrecht. Via het Europese recht heeft het zwijgrecht ook zijn weg gevonden in het bestuurs- en belastingrecht. Sinds 1 juli 2009 bepaalt artikel 5:10a van de Awb:
- Degene die wordt verhoord met het oog op het aan hem opleggen van een bestraffende sanctie, is niet verplicht ten behoeve daarvan verklaringen omtrent de overtreding af te leggen. Voor het verhoor wordt aan de betrokkene medegedeeld dat hij niet verplicht is tot antwoorden.
Uw rechten tijdens een boekenonderzoek
De strekking van bovenstaande bepaling is duidelijk, zou je denken.
In de eerste plaats geldt de verplichting te wijzen op het zwijgrecht (het geven van de cautie) niet voor schriftelijke vragen. Bij schriftelijke vragen is als regel geen sprake van een verhoor. Dit is slechts anders indien in bijzondere omstandigheden van een schriftelijke vraag een zodanige druk om te antwoorden zou uitgaan, dat materieel sprake is van een verhoor.
Wanneer is sprake van een verhoor?
De wetgever omschrijft het zo: “Een verhoor is een mondelinge ondervraging met het oog op het opleggen van een bestraffende sanctie.” De Hoge Raad formuleert het als: “alle gevallen waarin anders dan schriftelijk vragen aan de betrokkene worden gesteld met het oog op het opleggen van een bestuurlijke boete."
Als een controlerende ambtenaar, zoals een inspecteur van de Belastingdienst, vragen stelt, is de belastingplichtige over het algemeen verplicht om te antwoorden. Als deze ambtenaar (hierdoor) de belastingplichtige gaat verdenken, moet hij een cautie geven. Er is dan sprake van een sfeerovergang (van de controlesfeer naar de opsporingssfeer).
Een typische cautie in Nederland is:
- "U hoeft niet te antwoorden, maar..."; of
- "U bent niet tot antwoorden verplicht, maar..." (steeds gevolgd door de eerste vraag van de opsporingsambtenaar). Zoals altijd bij het woordje 'maar' moet u op uw qui-vive zijn.
De praktijk bij een boekenonderzoek
In de praktijk komt het herhaaldelijk voor dat tijdens een gezellig praatje met de ambtenaren tijdens een boekenonderzoek of bij de bespreking van de resultaten dergelijke zinnetjes worden ingevlochten. Ook het moment waarop pleegt door de ambtenaren te worden uitgesteld. In die zin is een verhoor niet altijd als zodanig kenbaar en kan dus onderdeel zijn van een (voortgangs-)gesprek en zelfs van een telefoongesprek.
Het zwijgrecht (en dus de cautieplicht) geldt in ieder geval vanaf het tijdstip waarop kan worden gesproken van een 'criminal charge'. Veelal wordt aangenomen dat sprake is van een criminal charge vanaf het tijdstip waarop de belastingplichtige uit handelingen van het bestuursorgaan redelijkerwijs kan afleiden dat hem een boete zal worden opgelegd. Dat kan dus midden in een gesprek zijn.
Advies inzake boekenonderzoek
Omdat u wel verplicht bent om vragen te beantwoorden als het gaat om de belastingheffing zelf, is het vaak lastig om tijdens een boekenonderzoek te onderkennen wanneer het nu gaat om de belastingheffing en wanneer om de boete. Het is niet noodzakelijkerwijs zo dat de vragen t.b.v. de boete altijd aan het einde van een gesprek zitten. Draag uw werknemers daarom op om geen vragen te beantwoorden en wijs een verantwoordelijke aan die de ambtenaren te woord staat. Betrek bij twijfel altijd een adviseur bij het gesprek. En natuurlijk, het is verstandiger om vragen schriftelijk te beantwoorden, niet mondeling. Dwing de inspecteur hiertoe zodat u controle kunt houden op de feiten, gevolgen en heffingen.
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Bron inzake cautie Boekenonderzoek
Immateriële schadevergoeding bij fiscale procedure
Te lang op een uitspraak wachten: immateriële schadevergoeding!
Vraag om immateriële schadevergoeding, anders verspeelt u uw rechten!
De immateriële schadevergoeding bij fiscale procedures
Als u het niet eens bent met een belastingaanslag, kunt u daartegen in bezwaar en daarna in beroep. Op basis van Europees recht moet u binnen een redelijke termijn duidelijkheid hebben over uw zaak in de vorm van een uitspraak van een rechter. Als u die duidelijkheid niet tijdig heeft, wordt er vanuit gegaan dat dit stress oplevert (of, zoals de Hoge Raad het zo fraai zegt: ‘gelegen is in de spanning en frustratie die een belastingplichtige ondervindt ten gevolge van het geschil’) en kunt u aanspraak maken op een immateriële schadevergoeding. Inmiddels heeft de Hoge Raad wat meer kader gegeven en wat concrete zaken opgelost.
Wij voeren wekelijks voor cliënten fiscale procedures en merken hierbij dat sommige belastingadviseurs of accountants de looproutes binnen de fiscale rechtspraak niet altijd volledig of juist onderkennen. Onbekendheid met het recht kan schade veroorzaken, leerden we vroeger al (Iuris ignorantia nocet).
Invloed corona op de immateriële schadevergoeding
Soms zijn er bijzondere omstandigheden waardoor een zaak wat langer loopt, waardoor er niet tijdig wordt beslist en het ook niet redelijk is dat door die oorzaak een schadevergoeding moet worden betaald. De Belastingdienst meende dat de coronapandemie zo’n geval was waarin geen schadevergoeding behoefde te worden betaald. De Hoge Raad steekt daar een stokje voor. Corona 'mag niet in algemene zin worden aangemerkt als een bijzondere omstandigheid'. Dat is alleen anders als u al was uitgenodigd voor een zitting in de periode waarin de gerechtsgebouwen waren gesloten (de periode 17 maart 2020 tot en met 10 mei 2020) en daarom opnieuw een zitting moest worden gepland. In veruit de meeste gevallen heeft corona dus geen invloed op uw recht tot schadevergoeding.
Onduidelijkheid weg, dan geen immateriële schadevergoeding
Het komt voor dat een zaak inhoudelijk al is beslist (u krijgt bijvoorbeeld alsnog gelijk van de belastinginspecteur) maar de zaak loopt nog door voor bijzaken, bijvoorbeeld de hoogte van de proceskostenvergoeding of de schadevergoeding. Die extra wachttijd telt niet mee voor de schadevergoeding, aldus de Hoge Raad. De termijn stopt dus als er duidelijkheid is in het eigenlijke geschil (de hoofdzaak). Dit geldt ook indien het geschil inzake de belasting niet is beëindigd door een uitspraak van de rechter, maar door de kennisgeving van een beslissing van de inspecteur. Dat hoeft dus geen formele uitspraak te zijn.
Vragen om immateriële schadevergoeding
Het recht op schadevergoeding moet u wel (tijdig) claimen. U krijgt niet automatisch een vergoeding bij termijnoverschrijding. Dat geldt ook voor zaken die op Europeesrechtelijke leest zijn geschoeid (bijvoorbeeld omzetbelasting, milieuheffingen en BPM), aldus de Hoge Raad.
Rechter keurt zijn 'eigen vlees' bij schadevergoeding
Het is wellicht wat vreemd dat een rechter die te lang over een zaak doet ook een beslissing moet nemen over de (hoogte van de) schadevergoeding. Haar / zijn eigen verzuim dus. Het EHRM (Europees Hof voor de Rechten van de Mens) heeft echter aanvaard dat in strafzaken door dezelfde rechters wordt beslist of de op te leggen straf wordt gematigd door de eigen termijnoverschrijding. De Hoge Raad meent dat het voor niet-strafzaken niet anders is. 'Daarom moet worden aangenomen dat het EVRM zich evenmin ertegen verzet dat in belastinggeschillen over de (hoogte van de) compensatie wordt geoordeeld door dezelfde rechters die de beslissing over het belastinggeschil moeten nemen in een proces dat onredelijk lang heeft geduurd.’
Opmerking fiscaal jurist inzake immateriële schadevergoeding
Wees altijd op uw qui-vive als het over uw procedure gaat en vraag tijdig
om een vergoeding bij een (aankomende) termijnoverschrijding. Of beter
nog, schakel één van onze specialisten in. De rechter zal niet uit zichzelf
een immateriële schadevergoeding toekennen, immers de internis non iudicat
praetor (over gedachten oordeelt de rechter niet).
Bron immateriële schadevergoeding
Opsporen inkomen bij digitale platformen
Digitale platforms zoals Marktplaats, Uber en Airbnb moeten met ingang van 2024 aan de Belastingdienst doorgeven hoeveel proffesionele aanbieders met de verkoop van spullen of diensten verdienen via hun site. Of de platforms en/of belastingdienst voldoende capaciteit hebben om dit uit te voeren en/of te controleren is nog maar de vraag. Voor een toelichting zie ook dit besluit (MvF 21 december 2022)
Marktplaats deelt info met Belastingdienst
In januari 2025 (of begin februari) versturen platformen een overzicht aan verkopers die in 2024 actief waren op hun platform. Dit zijn ze verplicht op grond van DAC 7 wetgeving. De platformen zullen deze informatie ook moeten verstrekken aan de Belastingdienst. De gebruikers van het platform moeten deze gegevens controleren en eventuele fouten of misstanden melden bij het platform. Voor de verkoop van (tweedehands) roerende zaken geldt gelukkig wel een drempel (minimaal 30 transacties of meer dan € 2.000 omzet). Bij verhuur van transportmiddelen of onroerende zaken en bij persoonlijke dienstverlening moet er altijd een opgave aan de Belastingdienst worden verstrekt.
Inkomen Airbnb, Uber en Marktplaats en belastingen
Digitale platformen (zoals Airbnb, Ebay, Bol.com, Amazon, Marktplaats en Uber) zullen vanaf 2024 informatie over hun klanten / verkopers automatisch moeten doorgeven aan de Belastingdienst. Sinds maart 2022 ligt er een wetsvoorstel gereed, waardoor digitale platformen vanaf 1 januari 2024 verplicht jaarlijks informatie van klanten / verkopers op hun platformen moeten verstrekken aan de Belastingdienst. Het wetsvoorstel is op 23 maart 2022 aan de tweede kamer verstuurd.
De informatie gaat automatisch naar de Belastingdienst. Dat er in 2024 onderzoeken over oudere jaren worden uitgevoerd, lijkt logisch. Er zal dus een waterval aan naheffingsaanslagen en navorderingsaanslagen (met boetes en rente) worden opgelegd. De discussie over "hobby" of "inkomen" zal ook wel weer regelmatig aan de rechter worden voorgelegd.
Laat u tijdig en juist adviseren over uw kansen en risico's.
Vrijwilliger inkeren of is de belastingdienst je op het spoor?
De Belastingdienst krijgt steeds meer (automatisch) informatie uit het buitenland. Gevolg hiervan is dat steeds meer mensen onvrijwillig genoodzaakt zijn om verzwegen vermogen (zoals crypto en bankrekeningen) op te biechten bij de belastingdienst. In zowel de vrijwillige als de onvrijwillige optie is het risico van een strafzaak altijd aanwezig. Slim opereren is hierbij van belang, lees ondermeer het interne memo van de belastingdienst uit 2020.
U kunt in beginsel op elk moment vrijwillig kiezen om in te keren (dus melding bij de belastingdienst), maar als u inkeert als de Belastingdienst u (vermoedelijk) al op het spoor is, bent u te laat. In 2020 oordeelde de Hoge Raad (onder verwijzing naar arrest uit 2001) dat als de serieuze mogelijkheid bestaat dat een bankrekening niet zou worden ontdekt dit nog niet wil zeggen dat niet objectief gezien een vermoeden kan ontstaan dat de belastingdienst een belastingplichtige nog niet op het spoor is. Of de belastingplichtige dit (subjectief) vreesde maakt dus niks uit. In een lange procedure die eindigde bij het Gerechtshof Den Haag (ECLI:NL:GHDHA:2023:2032) kwam aan de orde dat bij een gerechtvaardigd vermoeden dat de belastingdienst iemand op het spoor is een vrijwillige verbetering niet mogelijk is. Dit was een verwijzingszaak die eerder speelde bij de Hoge Raad op 24 maart 2023 (ECLI:NL:HR:2023:358) en al eerder is beoordeeld door het Gerechtshof Arnhem op 28 juli 2022 (ECLI:NL:GHAM:2022:2764)
Verhuur inkomsten in vooraf ingevulde aangifte inkomstenbelasting
Vanaf 2024 wordt inkomen dat via digitale platformen is verdiend doorgegeven aan de Belastingdienst. Vanaf 2024 volgt dan ook de cryptomunt, zoals bitcoin. Ook deze informatie verschijnt dus over enkele jaren automatisch in uw vooraf ingevulde aangifte inkomstenbelasting. Was deze nog niet bekend bij de Belastingdienst, dan kunt u hoogstwaarschijnlijk een boete en vragenbrief tegemoet zien. Via de nieuwe wetgeving wil het kabinet meer inzicht krijgen in de inkomsten / het vermogen van inwoners van de EU bij digitale platformen.
Als u uw woning of chalet verhuurt via een digitaal platform, dan zal deze informatie dus vanaf 2024 automatisch worden doorgegeven aan de Nederlandse Belastingdienst. Dit geldt ook voor inkomen genoten door een taxichauffeur via een platform. De informatie wordt aan één EU-lidstaat doorgegeven en vervolgens wordt deze informatie via een EU-platform doorgegeven aan andere EU-lidstaten.
Noot fiscaal jurist over digitale platformen en belastingen
Grote en kleine ondernemers die nog onder de digitale rader bleven, worden door deze nieuwe wetgeving aangepakt. De impact kan redelijk fors zijn, omdat dit naheffingen voor inkomstenbelasting en omzetbelasting tot gevolg zal hebben. Deze worden dan gegarandeerd verhoogd met boetes en onderzoeken naar oudere jaren. De inkomsten op Marktplaats, Amazon, Ebay, Airbnb, Uber, Thuisbezorgd-organisaties, etc. zullen dus vanaf 2024 bekend zijn bij de Belastingdienst. Of er altijd sprake is van belast inkomen moet natuurlijk altijd worden beoordeeld, er kan immers sprake zijn van onbelaste verhuur en / of inkomen uit een hobby.
De digitale economie staat steeds hoger op de fiscale agenda. Hoewel de informatie vanaf 2024 moet worden doorgegeven, lijkt het logisch dat de Belastingdienst ook over het verleden informatie wil ontvangen. De Belastingdienst ontvangt geen informatie over alles. Als er minder dan 30 transacties zijn geweest en de totale tegenprestatie lager is dan € 2.000, hoeft er geen informatie te worden verstrekt. Ook beursgenoteerde bedrijven vallen buiten het spectrum, of hotels die hun kamers via hotelplatforms zoals Booking.com of Hotels.com aanbieden. Als het platform de tegenprestatie niet kan zien, hoeft er ook geen melding te worden doorgegeven.
Maar dat er vanaf 2024 een bak met informatie bij de Belastingdienst zal binnenkomen, is wel duidelijk. Zowel ondernemingen, rechtspersonen als natuurlijke personen kunnen hun spreekwoordelijke borst dus natmaken. De Belastingdienst ontvangt de volgende info:
- Naam verkoper / aanbieder
- Aantal transacties
- Inkomsten
- Overige informatie (zoals adressen)
Maar welke platformondernemers vallen onder deze nieuwe wetgeving? Dit is nog niet helemaal duidelijk, maar onderstaande wetgeving is wel erg ruim. Als een platform achteraf had moeten rapporteren, volgen forse boetes. Het is wenselijk dat er nog meer duidelijkheid komt over welk platform wel en niet moet rapporteren.
De verkoper / aanbieder krijgt ook zelf informatie van het platform. Zo kan de belastingplichtige deze informatie opnemen in zijn aangifte inkomstenbelasting. Is dit voldoende? Ja en nee, de Belastingdienst zal bij de grotere jongens zeker een nader onderzoek over het verleden instellen. Bij buitenlandse platformen is de termijn 12 jaar, dus dit kan redelijk in de papieren lopen, temeer als er boetes en belastingrente in rekening worden gebracht.
Veel belastingplichtigen zullen aanslagen tegemoet kunnen zien. De belastingontduikers aanpakken is wenselijk en noodzakelijk. Edoch, er zullen ook verkopers / aanbieders zijn die niet wisten dat ze over de inkomsten belasting moesten betalen. Deze laatste groep zou in ieder geval geen boete mogen ontvangen, temeer als er een pleitbaar standpunt is. Laat u derhalve goed en tijdig adviseren!
Heeft u vragen over dit onderwerp of krijgt u een vragenbrief? Is er een bron van inkomen of niet? Neem gerust contact op met één van onze adviseurs.
Bron Belastingdienst inzake digitaal platform
Immateriele Schadevergoeding bij fiscale procedures
Belastingprocedures zijn nooit leuk (behalve voor vakidioten). Zeker als het lang duurt gaat dat knagen en levert spanning en frustratie op. Sinds jaar en dag erkent de Hoge Raad (in aansluiting op Europese jurisprudentie) dat bij overschrijding van de redelijke termijn spanning en frustratie op kan treden. Stel u krijgt een aanslag van € 500.000 en u spreekt met uw adviseur af dat hij of zij de vergoeding inzake immateriele schadevergoeding zou ontvangen. Zou u dan stress hebben over de uitslag van de procedure? Ik denk het wel !!
In deze blog beschrijven wij de procedure bij het Gerechtshof Den Haag d.d. 13 juli 2023 waarbij de Hoge Raad haar arrest heeft gewezen op 31 mei 2024. De Hoge Raad is van mening dat X BV spanning en frustratie moet hebben ervaren door het lange duur van de procedure. Het simpele feit dat X BV bij voorbaat de beslissing heeft genomen over de besteding van de vergoeding staat hier los van. Ook bij No Cure no Pay situaties kan er recht bestaan op een vergoeding van immateriele schade (aldus Hoge Raad .d. 2 juni 2017)
De procedure over immateriele schadevergoeding in het kort
- Belanghebbende kreeg een naheffingsaanslag BPM
- De Rechtbank kende € 500 aan immateriele schadevergoeding toe wegens termijnoverschrijding
- Het Gerechtshof zag een langere termijnoverschrijding maar liet het bedrag gelijk
- Belanghebbende klaagt erover dat aan hem geen (of een beperkte) vergoeding voor spanning en frustratie wordt toegekend
- In belastingzaken wordt hiervoor een vergoeding verstrekt (tenzij bijzondere omstandigheden). Volgens het Hof was sprake van een bijzondere omstandigheid omdat de vergoeding (op grond van een overeenkomst tussen gemachtigde en belanghebbende) aan de gemachtige moest worden betaald.
- De Hoge Raad is het hier niet mee eens. De vergoeding wordt vastgesteld op € 1.000, daarnaast moet griffierecht worden vergoed en krijgt belanghebbende een vergoeding voor de beroepsmatige rechtsbijstand.
Spanning en frustratie blijkt een fiscaal juridische diagnose
Sinds de jaren dertig wordt het begrip “stress” ook gebruikt in de psychologie en de geneeskunde. Met stress wordt dan de spanning bedoeld die optreedt bij een verstoring van het evenwicht tussen de draaglast en de draagkracht van een persoon. Frustratie ontstaat wanneer iemand niet in staat is om een doel te bereiken of een probleem op te lossen. Dit kan leiden tot gevoelens van woede en irritatie, wat op zijn beurt kan leiden tot agressief gedrag.
Tja, daar kunnen fiscaal juristen nog een puntje aanzuigen. Dat lossen we pragmatisch op door als grond voor vergoeding van immateriële schade de spanning en frustratie te veronderstellen (zie Hoge Raad 10 juni 2011). Een soort van juridische diagnose derhalve. ‘Gij zult spanning en frustratie ervaren’.
Dus als het te lang duurt heeft u recht op een schadevergoeding. Dat is nadien verder uitgewerkt en komt neer op een vergoeding van € 500 voor elk halfjaar dat het te lang (langer dan 2 jaar) duurt.
Wanneer immateriele schadevergoeding in fiscale procedure
Zowel onze Minister van Justitie en Veiligheid als onze Staatssecretaris van Financiën vonden dat automatisme wat al te gortig in een eenvoudige BPM-zaak, waarin de belastingplichtige zijn immateriële schadevergoeding op voorhand afstond aan zijn gemachtigde. Hoezo spanning en frustratie en waarom zouden we betalen als het geld toch niet bij het ‘slachtoffer’ belandt?
De Hoge Raad is er als hoofdarts snel klaar mee:
- “Dat (…) bij voorbaat een beslissing heeft genomen over de besteding van de vergoeding (…) brengt niet mee dat die spanning en frustratie hem bespaard zullen blijven, en hij dus niet zulke immateriële schade zal lijden.” en
- “dat aan toekenning van een vergoeding van immateriële schade (…) niet in de weg staat dat de (…) schade aan de rechtsbijstandverlener wordt uitbetaald. (…) Een (…) prijsgeven volgt niet t (…) bij voorbaat (…) immateriële schade, door middel van verrekening ‘met gesloten beurzen’, in mindering wordt gebracht op de vergoeding die de gemachtigde aan hem in rekening zal brengen.”
Noot fiscaal jurist over fiscale procedures
Het feit dat vooraf vaststaat dat er in wezen geen geldelijke genoegdoening zal zijn omdat de ‘opbrengst’ naar de adviseur gaat, betekent niet dat de schadevergoeding niet geclaimd kan worden.
- O ja, ook uw BV, vof, stichting, vereniging of wat ook kan (juridisch) spanning en frustratie voelen (Hoge Raad d.d 19 februari 2016).
Gelukkig zijn wij geen psycholoog, arts of anderszins deskundig om de diagnose spanning en frustratie vast te stellen. Wat ons als specialisten wel frustreert (dit is geen diagnose) is dat er kantoortjes zijn die procedures aangaan waarbij niet de klant voorop staat maar het verdienmodel dat erop is gericht zoveel mogelijk proceskosten en immateriële schadevergoedingen binnen te slepen. Met dat oogmerk worden procedures gefrustreerd en onnodig lang gerekt.
Dat leidt ertoe dat de fiscale rechtspraak meer en meer verstopt raakt en tot (te) lange doorlooptijden leidt. Daardoor hebben echte zaken (ja, dat is arbitrair) wel spanning en frustratie, die alleen maar verder oploopt.
Er was altijd een een ondergrens van € 15 (Hoge Raad 24 februari 2017). Dit is sinds 14 juni 2024 anders. Er geldt een ondergrens van € 1.000 (zie Hoge Raad 14 juni 2024, ECLI:NL:HR:2024:853). Als het minder dan een jaar te lang heeft geduurd en het belang blijft onder die € 1.000, krijg je geen schadevergoeding. In zo’n geval mag zonder meer worden verondersteld dat de lange duur van de procedure niet of nauwelijks tot spanning en frustratie bij de belanghebbende heeft geleid. Als het langer dan een jaar te lang duurt en het bedrag blijft onder de € 1.000, handelt de rechter naar bevind van zaken. De grens van € 1.000 wordt bepaald op de hoogte van het bestreden deel van de aanslag (met rente). Krijg je een aanslag van € 5.000 en je meent dat het € 3.000 moet zijn, is het belang € 2.0000. Meen je dat de aanslag € 4.500 moet zijn, kom je niet aan de € 1.000. Belachelijke standpunten worden niet meegenomen. Als het belang niet direct duidelijk is (bijvoorbeeld bij de WOZ), moet je als belastingplichtige wel aannemelijk maken dat je de € 1.000 haalt.
Als het van belang is voor meer jaren, mag dat belang voor die jaren ook worden meegeteld. Allerlei nevenzaken worden niet meegewogen (vb. proceskosten, griffierechten, wettelijke rente, (im)materiële schade en dwangsommen). Daaronder heb je geen spanning en frustratie. Die grens kan wel wat hoger (zet er maar en 1 voor of achter). De adviseur van de Hoge Raad heeft daarvoor een uitgebreid pleidooi gehouden (AG 17 november 2023). De uitspraak daarop door de Hoge Raad is aanstaande. Hopelijk pakken ze de handschoen op (en anders moet de wetgever er eens over gaan nadenken).
Een vergoeding voor immateriele schade bedraagt normaal gesproken € 500 per half jaar.
Bron vermelding immateriele schadevergoeding
Hoge Raad 14 juni 2024, ECLI:NL:HR:2024:853
Gerechtshof 's Hertogenbosch d.d. 26 oktober 2022 ECLI:NL:GHSHE:2022:3789
Parket bij de Hoge Raad 17 november 2023, ECLI:NL:PHR:2023:1042
Hoge Raad 10 juni 2011, ECLI:NL:HR:2011:BO5046
Hoge Raad 19 februari 2016, ECLI:NL:HR:2016:252
Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:292
Hoge Raad d.d. 2 juni 2017 ECLI":NL:HR:2017:965
Parket bij de Hoge Raad 17 november 2023, ECLI:NL:PHR:2023:1042
Hoge Raad 31 mei 2024, ECLI:NL:HR:2024:775
Hoge Raad 10 juni 2011, ECLI:NL:HR:2011:BO5046
Second opinion fiscale procedure
Een geschil met de Belastingdienst kan leiden tot een bezwaar- of beroepsprocedure. Een bezwaar- of beroepsprocedure kent een aantal formele voorschriften en gaat vaak diep op de materie in. Waar dit voor ons dagelijks werk is, zal dat voor een boekhouder of accountant minder vaak het geval zijn. Een fiscaal jurist zal een bezwaarschrift of beroepschrift toetsen aan het formele en materiële (inhoud) belastingrecht, daar waar uw boekhouder of accountant vaak op de hoogte is van de feitelijkheden. Een combinatie van beide leidt doorgaans tot het beste resultaat.
Hulp bij bezwaar- of beroepsprocedure tegen de Belastingdienst
Fiscale wet- en regelgeving is complex en niet altijd duidelijk. Een fout is zomaar gemaakt. In de huidige tijd is de formele kant bij een procedure steeds belangrijker. Soms heeft u materieel ongelijk, maar zijn er door de Belastingdienst formele fouten gemaakt. Het gelijk kan dan alsnog uw kant opvallen.
Voor een fiscale second opinion is het belangrijk dat de fiscaal jurist ervaring heeft met bezwaar- en / of beroepsprocedures. Onderstaande fiscaal juristen procederen regelmatig en hebben al tientallen jaren ervaring met schriftelijke en mondelinge procedures (en / of hoorzittingen). Wij adviseren hierbij regelmatig klanten en hun accountant bij het opstellen van processtukken en / of begeleiding bij een bezwaar- of beroepsprocedure.
Hoe werkt een second opinion in een fiscale procedure?
Wij lezen wekelijks processtukken of stellen deze op. Wij voeren een second opinion discreet (alleen en anoniem voor de accountant) of juist open (in overleg met de klant en accountant) uit. Gezamenlijk met de accountant of belastingadviseur komen wij dan tot het beste resultaat.
Voorbeelden van second opinion adviezen in de fiscale praktijk
- Bijstaan bij hoorzittingen of boekenonderzoeken
- Deskundigenoordeel tijdens fiscale procedure of civiele procedures met fiscale discussie
- Beroepsaansprakelijkheidsprocedures
- Second opinion fiscale advisering
- Nalezen en controleren (en eventueel aanvullen) bezwaarschrift
- Nalezen en controleren (en eventueel aanvullen) beroepschrift
Kosten review en / of second opinion
Mits de bescheiden volledig en juist worden aangeleverd, kan een second opinion of review al plaatsvinden vanaf € 1.500 (exclusief omzetbelasting). Het is logisch dat vorenstaande afhankelijk is van de omvang en complexiteit. Wij verstrekken vooraf een heldere offerte met een strakke omschrijving van de opdracht (dus wat doen we wel en wat niet). Een vrijblijvende offerte kunt u telefonisch of per e-mail opvragen).
Second opinon fiscale procedure
Een second opinion is een belangrijk onderdeel van een fiscale procedure tegen de Belastingdienst. Het kan u helpen om een objectief advies te krijgen over de haalbaarheid van uw zaak en de beste strategie om uw belangen te beschermen.
Het is belangrijk om te werken met een ervaren fiscaal jurist of belastingadviseur die bekend is met de complexe regels en voorschriften die van toepassing zijn op fiscale procedures. Een goede adviseur kan u helpen om uw zaak op een duidelijke en overtuigende manier te presenteren, en kan u helpen om de beste strategie te bepalen om uw zaak te winnen.
Bij het zoeken naar een adviseur is het belangrijk om te zoeken naar iemand die ervaring heeft met het behandelen van fiscale procedures tegen de Belastingdienst. U kunt ook overwegen om te zoeken naar iemand die gespecialiseerd is in uw specifieke fiscale kwestie, zoals BTW, vennootschapsbelasting of inkomstenbelasting.
Als u besluit om een second opinion te vragen, is het belangrijk om alle relevante documentatie en informatie over uw zaak te verstrekken. Dit kan onder meer uw belastingaangiften, correspondentie met de Belastingdienst en eventuele reeds gedane betalingen omvatten. Met deze informatie kan uw adviseur een goed beeld krijgen van uw situatie en u voorzien van een objectieve beoordeling van uw zaak.
In het algemeen kan een second opinion u helpen om uw zaak op een duidelijke en overtuigende manier te presenteren, en om de beste strategie te bepalen om uw belangen te beschermen. Met de juiste adviseur aan uw zijde kunt u uw kansen op succes in een fiscale procedure tegen de Belastingdienst maximaliseren. Wij helpen u graag, vraag gerust een vrijblijvende offerte
Woo-verzoek verzuimboetes
Interne richtlijn Belastingdienst over opleggen en verminderen van verzuimboetes inkomstenbelasting
Via een Woo-verzoek zijn in september 2022 interne stukken van de Belastingdienst over de verzuimboete openbaar gemaakt. Weinig nieuws maar toch een paar leuke dingen, vandaar dit artikel. In juli is op grond van de oude regeling (WOB) ook al informatie openbaar gemaakt over de vergrijpboete.
Woo-verzoek geeft kijkje in de keuken van de Belastingdienst
Middels een Woo-verzoek (voorheen ook wel bekend als WOB-verzoek) kan men verzoeken tot openbaarmaking van informatie over bestuurlijke aangelegenheden bij het hiervoor in de wet aangewezen bestuursorgaan. De staatssecretaris van Financiën heeft op 1 september 2022 gedeeltelijk ingestemd met het openbaar maken van alle interne richtlijnen, beleidsaanwijzingen, beleidsstukken en andere soortgelijke documenten ten aanzien van het opleggen en verminderen van verzuimboetes. In totaal betreffen het 119 openbaar gemaakte pagina’s, waarin in dit artikel de meest opvallende zaken worden toegelicht.
Wanneer krijgt u een verzuimboete?
De naam 'verzuimboete' zegt het eigenlijk al: wanneer u verzuimt aan uw (wettelijke) verplichting te voldoen, kan de Belastingdienst dit beboeten middels een verzuimboete. De verzuimboete is opgenomen in de Algemene Wet Rijksbelastingen (hierna: AWR), meer specifiek in artikel 67a en verder.
U kunt een verzuimboete krijgen in de navolgende situaties:
- Niet (tijdig) doen van aangifte (67a en 67b AWR);
- Niet (tijdig) de verschuldigde belasting betalen (67c AWR);
- Het onjuist of onvolledig verstrekken van gegevens ten aanzien van een voorlopige aanslag of verzoek tot herziening (67cc AWR).
De maximale verzuimboete voor het te laat indienen of te laat betalen van de verschuldigde belasting bedraagt € 5.514, echter het is de richtlijn van de Belastingdienst een gematigde boete op te leggen in de meeste gevallen. Zo is het bijvoorbeeld beleid dat bij het te laat indienen van een aangifte vennootschapsbelasting een boete van 50% van het maximum wordt opgelegd.
Wanneer u in bezwaar gaat tegen uw belastingaanslag en deze derhalve wordt verminderd, is in artikel 67h AWR opgenomen dat een bestuurlijke boete evenredig met de belastingaanslag dient te worden verminderd.
Mocht het verzuim niet aan uw handelen te wijten vallen en is derhalve sprake van afwezigheid van alle schuld, vrijwaart dit u van een bestuurlijke boete.
Woo-verzoek inzake boetes
In het Woo-verzoek zijn zoals benoemd interne beleidsstukken opgenomen van de Belastingdienst ten aanzien van verzuimboeten in de Inkomstenbelasting. Het geldende beleid is normaliter opgenomen in Besluit Bestuurlijke Boeten Belastingdienst (hierna: BBBB). Zo is onder andere in het BBBB bepaald, dat bij het niet tijdig indienen van een aangifte inkomstenbelasting de verzuimboete 7% van de maximale verzuimboete bedraagt. Enkel in uitzonderlijke gevallen kan men de maximale verzuimboete opleggen.
Uit de werkinstructie blijkt onder andere dat sprake is van een uitzonderlijke situatie wanneer stelselmatig sprake is van verzuim. Uit de interne beleidstukken van de Belastingdienst blijkt dat hiervan sprake is bij een 4e opeenvolgend verzuim en men dan spreekt van stelselmatig verzuim en de maximale wettelijke verzuimboete oplegt.
Ten aanzien van het matigen van verzuimboeten is geen nadere informatie verstrekt anders dat men beoordeelt of sprake is van afwezigheid van alle schuld. Enige houvast zijn jurisprudentie en de beleidslijnen hierover uit het BBBB. Een matiging van de verzuimboete is enkel mogelijk wanneer sprake is van:
- Een wanverhouding tussen de ernst van het feit en de op te leggen of opgelegde boete; of
- Verzachtende omstandigheden die hebben geleid tot het beboetbare feit.
Het beoordelen of een boete passend en geboden is blijft maatwerk!
Noot fiscaal jurist inzake veruimboete
De interne beleidsstukken, het BBBB en de geldende jurisprudentie zijn voor u van belang in de afweging of u wellicht bezwaar wenst te maken tegen de aan u opgelegde verzuimboete. Bij het beoordelen van de vraag of een verzuimboete aan u terecht is opgelegd dan wel of de hoogte van de verzuimboete gerechtvaardigd is, dient op basis van alle feiten en omstandigheden te worden beoordeeld.
Verzuimboetes kunnen spelen in verschillende situaties, bijvoorbeeld bij een te laat ingediende aangifte, maar ook in navolging van een boekenonderzoek. Is aan u een verzuimboete opgelegd of heeft de belastinginspecteur kenbaar gemaakt voornemens te zijn aan u een verzuimboete op te leggen, neem dan eens vrijblijvend contact op met één van onze fiscalisten om een afweging te maken of in bezwaar gaan tegen deze verzuimboete gewenst is!
Bron Woo-verzuimboete
Belastingdienst houdt informatie achter
Regelmatig zijn wij betrokken bij zaken waarbij de Belastingdienst informatie heeft achtergehouden, dit is van alle dag. Vaak is het een zaak van de lange adem en soms zijn diverse procedures nodig om de informatie alsnog te krijgen. Het is niet aan de Belastingdienst om te bepalen wat er wel en niet in een dossier van de belastingplichtige moet worden ondergebracht, de wet en de rechter bepalen wat 'op de zaak betrekking hebbende stukken' zijn. Rechters zijn er steeds vaker wel klaar mee. Jammer dat het vaak zo moeizaam verloopt. Uit een artikel op RTL nieuws volgt zelfs dat de Belastingdienst kennelijk nepbewijs gebruikt om fraude aan te tonen. Het lijkt nu wel langzaam tijd dat het wederzijdse vertrouwen tussen belastingplichtige en de belastingdienst wordt hersteld.
In het kort
- De inspecteur moet alle op de zaak betrekking hebbende stukken aan belastingplichtige verstrekken tijdens een bezwaar of beroepsprocedure;
- Met enige regelmaat worden stukken door de inspecteur niet of niet volledig verstrekt;
- De rechter kan - als reactie hierop - een aanslag volledig verminderen (of een andere beslissing nemen);
- Zijn het incidenten of is een mentaliteitsverandering bij de belastingdienst wenselijk?
- De kamer stelt vragen en eist meer informatie en openheid.
- Volgens de staatssecretaris is er niet zoveel aan de hand.
Wat zijn op de zaak betrekking hebbende stukken?
De Belastingdienst (inspecteur) moet alle stukken die op de zaak betrekking hebben aan de rechter sturen (artikel 842 AWB). Maar wat is "alle"? De Hoge Raad heeft in 2018 bepaald wat hieronder moet worden verstaan. Het zijn alle stukken die de inspecteur ter raadpleging van zijn beschikking (veelal aanslag) ter beschikking staan of hebben gestaan EN die van belang zijn voor de beslechtiging van de geschilllen tussen partijen. Dat zijn dus belastende en ontlastende stukken. De vraag is steeds vaker of ook alle stukken (ook de ontlastende) zijn verstrekt. Ook is niet altijd duidelijk welke stukken er wel of niet in het dossier van de inspecteur zijn opgenomen. Dit levert steeds vaker discussies op die veel tijd (en dus geld) kosten.
Als vaststaat welke informatie (en stukken) er moeten worden verstrekt is de vervolg vraag of deze stukken moeten worden verstrekt. Artikel 8:29 AWB stelt namelijk dat bepaalde stukken door de inspecteur niet hoeven te worden verstrekt (of alleen aan de rechter). Dit is mogelijk mits er gewichtige redenen zijn om de stukken niet te verstrekken. Hierover zijn partijen (belastingplichtige en de inspecteur) het steeds vaker oneens.
Procedures over achterhouden informatie door de Belastingdienst
De Belastingdienst moet alle op de zaak betrekking hebbende stukken aan de belastingplichtige (of diens adviseur) verstrekken (artikel 8:42 Algemene Wet Bestuursrecht). De Belastingdienst kent echter nog te vaak een ander artikel beter, namelijk artikel 8:29 AWB, hierin staat dat bepaalde informatie om gewichtige redenen niet hoeft te worden verstrekt. Dit moet dan wel zorgvuldig worden toegelicht, dus welke redenen en waarom. Als de Belastingdienst informatie niet verstrekt, kan de rechter hier een straf (sanctie) aan verbinden (8:31 AWB).
De basis voor dergelijke zaken is door diverse rechters duidelijk gemaakt. Volgens de staatssecretaris zijn het incidenten, wij zullen een aantal incidenten uit 2022 behandelen (en kunnen er uit het verleden nog wel tientallen noemen). De basis voor deze uitspraken is gelegen in een arrest van de Hoge Raad uit 2018. Hoge Raad 4 mei 2018 (ECLI:NL:HR:2018:672) geeft een redelijk helder overzicht wat er onder 'op de zaak betrekking hebbende stukken' moet worden verstaan. Bij het bewust achterhouden zijn de sancties vaak stevig, bij een deels oncompleet dossier valt de sanctie mee. Dit is dus een grijs gebied.
De uitspraken over achterhouden van informatie door de Belastingdienst:
- Hoge Raad 18 februari 2022 (ECLI:NL:HR:2022:281): vernietiging eerdere uitspraak van het Gerechtshof op 24 januari 2020. De inspecteur moet alsnog stukken verstrekken, de zaak wordt verwezen naar een ander hof.
- Rechtbank Noord Nederland 3 mei 2022 (ECL:NL:RBNNE:2022:1426): de aanslag verdwijnt in de prullenbak omdat stukken niet tijdig zijn verstrekt. Leuke uitspraak om te lezen en erg juist en volledig gemotiveerd. Ook als stukken ter beschikking hebben gestaan aan de Belastingdienst maar niet direct zijn gebruikt, moeten deze worden verstrekt. Als belastingplichtige goed heeft gemotiveerd waarom hij een bepaald stuk van enig belang zou vinden, moet aan dit verzoek tegemoet worden gekomen (tenzij 8:29 AWB).
- Gerechtshof Amsterdam 6 mei 2022 ECLI:NL:GHAMS:2022:1436: belang strategische afweging weegt minder zwaar dan belang van belastingplichtige. Persoonsgegevens mogen zwart worden gemaakt.
- Rechtbank Noord Nederland 2 juni 2022 ECLI:NL:RBNNE:2022:4719: procesorde wordt geschonden omdat ten onrechte een dossier van de FIOD wordt achtergehouden. Er wordt juist en volledig gevraagd om dit stuk en er is geen reden om dit stuk niet te verstrekken.
- Rechtbank Gelderland 8 juni 2022 ECLI:NL:RBGEL:2022:2871: relevante informatie wordt niet verstrekt en evenzo als eerdere uitspraken worden de aanslagen vernietigd.
- Gerechtshof 29 juni 2022 ECLI:NL:GHDHA:2022:1167: de aanslagen blijven in stand, maar in verband met de houding van de Belastingdienst wordt een proceskostenvergoeding toegekend van € 10.000. Dit had anders kunnen aflopen als de belastingplichtige beter zijn best had gedaan om stellingen beter te concretiseren.
- Gerechtshof 16 november 2022 ECLI:NLGHSHE:2022:4499: aanslag wordt vernietigd omdat stukken niet worden verstrekt.
- Rechtbank 20 december 2022 ECLI:NLRBGEL:2022:7071: deel informatie moet alsnog worden verstrekt.
- Rechtbank Noord Nederland ECLI:NLRBNNE:2023:124: overleg met de FIOD in intern beraad (of strategisch overleg). Hierop zou artikel 8:29 AWB kunnen zien. Geheimhouding moet echter terughoudend worden toegepast. Omdat er veel stukken niet worden verstrekt, moet de inspecteur per onderdeel aangeven waarom dit niet wordt verstrekt.
- Rechtbank Noord Holland d.d. 2 april 2024: inspecteur verstrekt niet alle relevante informatie, waaronder FIOD dossier. Ook worden er spullen gelakt zonder verzoek om geheimhouding, schending 8:42 AWB. Naheffingsaanslagen worden vernietigd.
Noot fiscaal jurist inzake niet verstrekken van stukken
De hoofdregel is dat alle stukken voor alle partijen en de rechter bekend en beschikbaar moeten zijn. Artikel 8:29 AWB staat dan op gespannen voet met een eerlijk proces (fair trial). Volgens de Hoge Raad (2018) moeten alle stukken die van belang kunnen zijn voor het geschil door de Belastingdienst worden verstrekt. Vorenstaande geldt ook voor elektronische stukken. De raad van state heeft zich hierover in 2020 ook gebogen. Er mogen hoge eisen worden gesteld aan het achterhouden van informatie. Persoonsgegevens hoeven soms niet te worden verstrekt.
De slager keurt zijn eigen vlees niet altijd op de juist manier. De Belastingdienst mag zelf bepalen welke informatie er beter niet kan worden verstrekt. Het kapstok-artikel (8:29 AWB) geeft hiervoor de basis. Het College van Beroep voor het bedrijfsleven heeft aangegeven wanneer op dit artikel een beroep kan worden gedaan. Er zijn gewichtige redenen om informatie niet te verstrekken. Als de belastingplichtige goed gemotiveerd aangeeft waarom hij / zij bepaalde informatie wel wil ontvangen, is er een basis voor een procedure. Maar vaak weet de belastingplichtige niet wat er is achtergehouden en waarom. Stukken voor intern beraad kunnen soms worden achtergehouden, maar het moet wel duidelijk zijn waarom dit heeft plaatsgevonden.
De vraag is of sprake is van incidenten, zoals staatssecretaris van Rij aangeeft. Als dit het voorgevoel is van onze staatssecretaris hoeven we van het onderzoek niet veel te verwachten. Dit volgt ook wel uit de voorlopige conclusie van de staatssecretaris op februari 2023, er is niet zoveel aan de hand, aldus de heer van Rij.
Gezien het aantal procedures is al lang geen sprake meer van incidenten, daarnaast is niet bekend in hoeveel zaken dit speelt. Dan is de vervolg vraag of sprake is van een mentaliteitskwestie. Volgen hoogleraar belastingrecht, Jan van Streek, lijkt het hier wel op. Het onvoldoende naleven van de rechtsbescherming van belastingplichtigen levert een oneerlijk proces en een mentaliteitsverandering bij belastingplichtigen op. Als de overheid niet eerlijk is, waarom "wij" dan wel ! De belastingmoraal moet van twee kanten komen, dus hopelijk wordt deze de komende jaren beter.
Naast de mogelijkheid voor mediaton bij de belastingdienst zou het verstandig zijn dat er binnen de belastingdienst een onafhankelijk orgaan wordt aangesteld (soort fiscale ombudsman) die bij dergelijke geschillen snel en eenvoudig een uitspraak kan doen. Dit voorkomt veel (onnodige) procedures en irritaties.
Wij helpen u graag en deskundig bij fiscale procedures tegen de Belastingdienst, dit kan in bezwaar- of beroepszaken. Neem gerust contact op met onderstaande adviseurs.
Bron belastingdienst houdt kaarten tegen de borst
RTL Nieuws 26 januari 2023 met medewerking van mr M Bik
Maximale immateriële schadevergoeding fiscale procedure
In onze blog Immateriele Schadevergoeding bij fiscale procedures schreven we over de immateriële schadevergoeding als een fiscale procedure wel erg lang duurt. Daarin liepen we beetje te klagen over kantoren die procedures voerden over (bijna) niets en slechts met het oogmerk te verdienen aan de proceskostenvergoeding en de immateriële schadevergoeding.
Onze klaagzang is gehoord en beantwoord door de Hoge Raad (althans, dat willen we graag geloven).
De Hoge Raad constateert het volgende:
- Zoals blijkt uit de conclusie van de Advocaat-Generaal, worden in sterk toenemende mate belastingprocedures over een belang van meer dan € 15 gevoerd in de hoop en verwachting een vergoeding van immateriële schade en een daaraan gekoppelde vergoeding van proceskosten te verkrijgen vanwege een overschrijding van de redelijke termijn.”
Forse verhoging bagatelgrens door Hoge Raad bij fiscale procedures
De heer X procedeert om het principe en 0,80 cent aan invorderingsrente. Het Gerechtshof was van mening dat X, ondanks de termijnoverschrijding, geen recht heeft op immateriele schadevergoeding omdat het financiele belang minder is dan dan de bagatelgrens van € 15. Deze breng is genoemd in een eerder arrest van de Hoge Raad .
- De Hoge Raad is er nu ook wel klaar mee en besluit de ondergrens - bij een termijn overschrijding van korter dan 12 maanden - te verhogen tot € 1.000.
- Bij een langere termijnoverschrijding mag de rechter naar eigen inzicht de zaak invullen !
Eindelijk !
Dat is reden om er eens flink het mes in te zetten. Daarbij wordt inspiratie opgedaan in strafzaken en fiscale boetezaken, alwaar belangen onder de € 1.000 in de regel geen reden zijn tot matiging van de straf wegens termijnoverschrijding. De ondergrens van € 15 wordt aanzienlijk opgehoogd. (betrappen we hier onze hoogste rechter op een foutje? ‘van meer dan € 15’ moet toch zijn minder…)
Schade vergoeding in fiscale procedures
Niet meer zeuren onder de € 1.000.
De Hoge Raad schrijft het iets vriendelijker:
- In zo’n geval mag zonder meer worden verondersteld dat de lange duur van de procedure niet of nauwelijks tot spanning en frustratie bij de belanghebbende heeft geleid.
Schade vergoeding bij korter dan 1 jaar wachten
Als het minder dan een jaar te lang heeft geduurd en het belang blijft onder die € 1.000, krijg je geen schadevergoeding. In zo’n geval mag zonder meer worden verondersteld dat de lange duur van de procedure niet of nauwelijks tot spanning en frustratie bij de belanghebbende heeft geleid.
Schade vergoeding bij langer dan 1 jaar wachten
Als het langer dan een jaar te lang duurt en het bedrag blijft onder de € 1.000, handelt de rechter naar bevind van zaken. De grens van € 1.000 wordt bepaald op de hoogte van het bestreden deel van de aanslag (met rente).
Krijg je een aanslag van € 5.000 en je meent dat het € 3.000 moet zijn, is het belang € 2.0000. Meen je dat de aanslag € 4.500 moet zijn, kom je niet aan de € 1.000. Belachelijke standpunten worden niet meegenomen.
Nadere voorwaarde immateriele schadevergoeding
- Als het belang niet direct duidelijk is (bijvoorbeeld bij de WOZ), moet je als belastingplichtige wel aannemelijk maken dat je de € 1.000 haalt.
- Als het van belang is voor meer jaren, mag dat belang voor die jaren ook worden meegeteld.
- Allerlei nevenzaken worden niet meegewogen (vb. proceskosten, griffierechten, wettelijke rente, (im)materiële schade en dwangsommen).
Noot fiscaal jurist inzake immateriele schadevergoeding in fiscale procedures
Zijn we nu blij? Ja, want we hebben een ontzettend leuk vak. Genuanceerder. € 1.000 blijft toch echt geld en het is zuur al je lang op gerechtigheid moet wachten. Financiële genoegdoening krijg je niet meer voor al dat wachten. Aan de andere kant kun je nog steeds elk fiscaal geschil bij de rechter brengen (in de hier besproken zaak ging het om € 0,80).
Als je wint, krijg je de belasting terug (en een schamele proceskostenvergoeding). Dat is altijd nog beter dan een soort verlofstelsel waarin je bepaalde zaken (onder bijvoorbeeld € 1.000) niet meer bij de rechter kunt leggen. Dat is een spookbeeld dat opdoemt als de rechtspraak volledig verstopt raakt. Laten we dus onze zegeningen tellen en deze aflaat slikken. Heeft u nu ook een geschilletje, leg het even bij een van onze adviseurs neer. Ook onder de € 1.000, want vooraf geven wij veelal een offerte.
Jurisprudentie bij Immateriële schadevergoeding fiscale procedure
Hoge Raad 14 juni 2024, ECLI:NL:HR:2024:853
Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:292
Gerechtshof 's Hertogenbosch d.d. 26 oktober 2022 ECLI:NL:GHSHE:2022:3789
Parket bij de Hoge Raad 17 november 2023, ECLI:NL:PHR:2023:1042
Voorwaardelijke opzet of onjuist fiscaal advies?
Geen voorwaardelijke opzet bij onjuist fiscaal standpunt
Als een belastingplichtige op een aangifte te weinig belasting betaalt, kan de Belastingdienst bij de correctie van de aanslag (navordering) een boete opleggen. Voor de omvang van de boete is de schuldgradatie van belang en bij opzet kan deze oplopen tot 100% van de nagevorderde belasting. In dit verband kan ook sprake zijn van voorwaardelijke opzet.
Voorwaardelijke opzet en boete
Als de inspecteur een boete wil opleggen, dan moet hij het (beboetbare) feit kwalificeren en het verwijt dat hij de belastingplichtige heeft toegedicht duiden. Er moet worden gekozen tussen opzet of grove schuld. In het BBBB (Besluit Bestuurlijke Boeten Belastingdienst) staan de spelregels opgenomen die moeten worden nageleefd bij het opleggen van boetes. Meestal is een speciale (deskundige) afdeling van de Belastingdienst betrokken bij dit proces (boete-inspecteur). Bij opzet moet sprake zijn van 'willens en wetens handelen of nalaten door de belastingplichtige'. Iets 'moeten weten' is echter nog geen opzet.
Voorwaardelijke opzet (lichtste vorm van opzet) wil zeggen dat een belastingplichtige willens en wetens de aanmerkelijke kans aanvaardt dat hij een onjuist fiscaal standpunt inneemt. Hierin schuilt dat de belastingplichtige zich ervan bewust moet zijn. In het Cicero arrest (Hoge Raad in 1954) komt het begrip 'voorwaardelijke opzet' voor het eerst aan de orde. Dit wordt als volgt omschreven:
- Het zich willens en wetens blootstellen aan de geenszins als denkbeeldig te verwaarlozen kans (in latere jurisprudentie 'de aanmerkelijke kans' genoemd) dat de aan de inspecteur verstrekte informatie onjuist is dan wel dat de juiste informatie aan de inspecteur is onthouden.
Onlangs heeft het Gerechtshof Den Haag een aantal uitspraken gedaan, waarin een onjuist fiscaal standpunt niet leidt tot voorwaardelijke opzet. Hoe zit dat nu?
Onjuist fiscaal advies of voorwaardelijke opzet
Belanghebbende in deze zaak is een naar het recht van Cyprus opgerichte Limited. Haar statutaire bestuur bevindt zich op Cyprus en de Limited heeft op Cyprus aangiften gedaan. De indirect (enig) aandeelhouder van de Limited woont in Nederland. De activiteiten van de Limited bestaan uit het houden van twee vorderingen op respectievelijk de in Nederland woonachtige indirect aandeelhouder en een zustervennootschap.
Naar aanleiding van een in 2015 ingesteld vestigingsplaatsonderzoek heeft de Inspecteur geconcludeerd dat de Limited in Nederland is gevestigd. Hij heeft over de jaren 2006 tot en met 2012 navorderingsaanslagen vennootschapsbelasting en vergrijpboeten opgelegd. Ook merkt de Inspecteur de kwijtschelding van de vordering op de (indirect) aandeelhouder door de Limited aan als winstuitdeling en legt aanslagen inkomstenbelasting op bij de aandeelhouder (ook met een vergrijpboete).
De procedure bij het Gerechtshof handelde over een drietal vragen:
- Is sprake van een ambtelijk verzuim waardoor geen navordering kan plaatsvinden?
- Is sprake van een verlengde navorderingstermijn van 12 jaar?
- Is sprake van voorwaardelijke opzet?
1. Ambtelijk verzuim en hierdoor geen navordering
Het Gerechtshof is van oordeel dat de Inspecteur geen ambtelijk verzuim heeft begaan. Er is sprake van een ambtelijk verzuim als sprake is van omstandigheden die reden voor twijfel aan de juistheid van de aangifte en / of boekhouding kunnen opleveren. In dat geval moet de inspecteur een onderzoek instellen. Laat de inspecteur dit na, dan is er sprake van een ambtelijk verzuim.
De bij de inspecteur bekende dan wel redelijkerwijs bekend te veronderstellen informatie was in dit geval van dien aard, dat deze de niet-onwaarschijnlijke mogelijkheid openliet dat de werkelijke leiding van belanghebbende inderdaad op Cyprus plaatsvond en het niet doen van aangifte over de onderhavige jaren dus juist was.
2. Verlengde navorderingstermijn tot 12 jaar in buitenland-situaties
Volgens het Gerechtshof was de inspecteur gerechtigd om over de jaren 2006 tot en met 2010 na te vorderen met toepassing van de verlengde navorderingstermijn (artikel 16, lid 4, Algemene Wet inzake Rijksbelastingen). Er is voldaan aan de vereiste buitenlandse component in het geheel van oorsprong en ontvangst van de onderhavige inkomensbestanddelen.
3. Voorwaardelijke opzet of onjuist fiscaal advies
Volgens het Gerechtshof heeft de inspecteur voldoende feiten en omstandigheden aannemelijk gemaakt om de conclusie te rechtvaardigen dat de kernbeslissingen met betrekking tot de vorderingen van belanghebbende niet zijn genomen door het formele bestuur op Cyprus, maar door de indirect aandeelhouder in Nederland, zodat de Inspecteur terecht navorderingsaanslagen heeft opgelegd.
De Inspecteur heeft echter niet aangetoond dat belanghebbende wist dat zij fiscaal niet op Cyprus, maar in Nederland was gevestigd. Hij heeft met name niet aangetoond dat belanghebbende via haar formele bestuur dan wel via haar feitelijke bestuurder na afweging van de feiten tot de conclusie is gekomen dat de ‘substance’ op Cyprus onvoldoende was.
Evenmin is aangetoond dat zij bewust de aanmerkelijke kans heeft aanvaard dat te weinig Nederlandse vennootschapsbelasting zou worden geheven en die kans op de koop toe heeft genomen (voorwaardelijk opzet). De vergrijpboeten worden vernietigd.
Noot fiscaal jurist inzake boete Belastingdienst
De vestigingsplaats van een vennootschap is niet altijd even makkelijk vast te stellen. Zeker in situaties als deze waar in de formele vestigingsplaats ook bestuurders zijn benoemd. Uiteindelijk komt het aan op een rechterlijke weging van de bewijsmaterialen om vast te stellen waar de vennootschap feitelijk is gevestigd. Dat de uitkomst in dit geval Nederland is valt te billijken, omdat de kernbeslissingen in Nederland werden genomen. Dat geen sprake is van voorwaardelijke opzet valt in dit geval ook terug te voeren op een door de belastingadviseur van belanghebbende afgelegde verklaring. Deze verklaarde namelijk dat de gehele structuur is opgezet op grond van de gedachte dat de structuur en de invulling daarvan aan alle vereisten voldoen, waaronder het vereiste dat de Limited op grond van de feiten geacht moet worden niet in Nederland te zijn gevestigd. Kortom, een geval van goed bedacht, maar in de uitvoering toch misgegaan. Dan is er geen sprake van kwade wil, dus geen voorwaardelijke opzet.
Dat er dan wellicht lichtvaardig is gehandeld en / of fiscale standpunten niet juist bleken te zijn, is niet voldoende om een vergrijpboete op te leggen. Lichtvaardig is immers volgens de dikke Van Dale nog geen opzet. De vergrijpboetes aan de rechtspersoon en de privépersoon verdwijnen terecht in de prullenbak. Een klant mag gelukkig nog steeds vertrouwen op het advies van zijn adviseur. Dat de uitvoering rommelig is geweest of anders had gemoeten, is dan minder relevant.
Bronnen inzake fiscale opzet of onjuist fiscaal advies
Hoge Raad 9 november 1954, NJ 1955, 55 (Cicero arrest)
Hoge Raad 2 juli 2021, ECLI:NL:HR:2021:1044
Gerechtshof Den Haag 3 november 2022, ECLI:NL:GHDHA:2022:2269
Gerechtshof Den Haag 3 november 2022, ECLI:NL:GHDHA:2022:2270
Gerechtshof Den Haag 3 november 2022, ECLI:NL:GHDHA:2022:2271
Tax Control Framework
Hoe kunt u uw tax control vorm geven?
De belastingdienst werkt steeds vaker met een steekproef om een onderzoek rustig op te starten met beperkte arbeidsinzet. Door het nieuwe controlebeleid (en toezicht) van de belastingdienst is het noodzakelijk om over een goed en werkend tax controle framework binnen uw organisatie te beschikken. De belastingdienst heeft hier in een rapport uit 2021 al signalen voor afgegeven.
Steekproef belastingdienst
De steekproef van de Belastingdienst keek in de laatste jaren met name naar algemene kosten en loonheffingen. De laatste jaren zien wij dat de steekproef over meerdere rijksbelastingen gaat plaatsvinden. De uitkomsten van de steekproef worden dan als representatief voor uw organisatie en deze periode gezien. Door de steekproef kan de Belastingdienst per gevonden fout extreme correcties opleggen (via extrapolatie). De rechter gaat hierin steeds vaker mee en een kentering is nog niet echt te zien. De huidige controle aanpak van de belastingdienst heeft dit beeld ook bevestigd. Zelfs extrapolatie van onderzoeken wordt soms geaccepteerd.
Opzet tax control framework
De belastingdienst vereist van grotere ondernemingen (maar ook binnen het MKB) dat een belastingplichtige een eigen TCF (Tax Control Framework) opzet en implementeert. Binnen een dergelijk advies wordt vastgelegd hoe een belastingplichtige haar fiscale verplichtingen controleert en heeft vastgelegd. De basis principes bestaan uit:
- Rapportage: verstrekken van zekerheid, opstellen interne en externe rapportages en het opstellen van een leer curve.
- Monitoring: volledigheidscontrole, uitvoering en testen, controleerbare en betrouwbare info en testen en controle op juistheid en volledigheid.
- Fiscale risico analyse: uitvoeren risico analyse inclusief geven van prioriteiten.
- Fiscale beheersing inrichting: irinchting fiscale processen, beschrijven van deze processen en opstellen van werkinstructies.
- Instellen fiscale functie: benoemen verantwoordelijke collega's, onderhoud kennis, ethiek en inrichting systemen.
- De fiscale strategie: benoemen fiscale doelstellingen en een fiscale strategie.
Voor grote bedrijven heeft de belastingdienst een aantal voorbeelden gepubliceerd, dit memo kunt u hier raadplegen. Dit memo geeft heldere voorbeelden uit de praktijk zodat u intern een juist en volledig TCF kunt opstellen. De beheersing van fiscale risico's binnen uw organisatie moet op de juiste en verschillende plekken worden belegd. De interne (vier ogen) controle moet kloppen en u moet voorkomen dat het een "papieren tijger" gaat worden die onderin de lade kan belanden. Het jaarlijks monitoren is hierbij van essentieel belang, eigenlijk zou het maandelijks op de agenda van het management moeten staan. Via een TCF krijgt u een beter en vollediger beeld van de financien binnen uw organisatie.
Fiscale risico's en tax control
In belastingheffingen gaan vele fiscale risico's schuil. De exacte risico's zijn afhankelijk van de complexiteit en omvang van uw organisatie. Ook de aard van de werkzaamheden binnen uw organisatie (bijvoorbeeld export / internetverkoop) kan de complexiteit doen toenemen. De interne beheersing van de fiscale risico's worden voor de gehele organisatie geregeld in een TCF. De fiscale processen worden hiermee minder risicovol en beheersbaar. Elke TCF is dus weer anders.
Doel van een tax control framework
De organisatie moet voor haar fiscale verplichtingen en risico's in control zijn. Als hieraan voldoende prioriteit wordt gegeven zal dit bij een steekproef van de belastingdienst of een boekenonderzoek een veel betere indruk geven aan de belastingdienst. Door het TCF zorgt u ervoor dat op alle afdelingen een omgeving wordt gecreëerd waardoor fouten zo veel als mogelijk is worden voorkomen. Het TCF stelt u gehele organisatie in staat om processen beter en zorgvuldiger in te richten. Mogelijke risico's worden beheersbaar en u krijgt meer grip op uw fiscale en praktische processen. Hoe u het TCF inricht kunt u zelf bepalen en het is altijd maatwerk (open norm aldus artikel 52 lid 1 AWR). Als u wilt deelnemen aan het horizontale toezicht is een TCF eigenlijk de eerste stap.
Noot fiscaal jurist inzake tax control framework
Bij het introduceren van het horizontale toezicht lag de nadruk op wederzijds vertrouwen, transparantie en begrip. Het is dus van belang om inzicht te hebben in de fiscale standpunten en mogelijke discussiepunten of tegenstellingen. Als de belastingdienst begrip heeft voor uw fiscale merites is het eenvoudiger om elkaar te begrijpen, maar dit geldt ook voor omgekeerd. Gezamenlijk zoeken naar een oplossing die voor beide partijen aanvaardbaar is, is voor een ieder het juiste vertrekpunt.
Wij zijn regelmatig betrokken bij besprekingen met de belastingdienst en steeds vaker adviseren wij de klant om beter fiscaal in control te zijn. Een TCF kan u hierbij ontzettend helpen. Wilt u een vrijblijvend offerte of een kennismakingsgesprek? Neem gerust contact op met onderstaande adviseurs.
Bewijslastverdeling fiscale procedures
In het fiscale recht geldt als basis de vrije bewijsleer. De belastingplichtige kan en mag dus met alle mogelijke middelen het bewijs leveren om zijn of haar stelling, standpunt, aangifte of administratie te onderbouwen. Dit geldt ook voor de Belastingdienst. De vraag die hieraan vooraf gaat is "wie moet wat bewijzen", derhalve de verdeling van de bewijslast.
Aannemelijk maken of doen blijken
Als vertrekpunt geldt dat het voldoende is dat een partij een te bewijzen factuur, gebeurtenis of feit "aannemelijk moet maken". In sommige gevallen is er een zwaardere bewijs nodig. In dergelijke gevallen is sprake van "aantonen" of "doen blijken". Het kan ook zijn dat de bewijslast volledig bij een belastingplichtige komt te liggen en ook nog in verzwaarde vorm, dit speelt bij de omkering van de bewijslast. In dergelijke gevallen moet een feit of gebeurtenis "overtuigend worden aangetoond".
In de meeste gevallen kan een partij eenvoudig voldoen aan zijn bewijslast door een feit aannemelijk te maken. Denk hier echter niet te makkelijk over, de rechter moet wel overtuigd zijn (en worden) dat de feiten zich hebben voorgedaan. Dat wil zeggen dat niet elke twijfel hierover uitgesloten moet zijn. Het is dus geen volledig bewijs, maar de lichtste vorm van bewijs.
In de fiscale wetgeving wordt soms het woord "aantonen" genoemd. Dit is een zwaardere vorm dan "aannemelijk maken". Dit geldt enkel als het ook zo in de wet staat opgenomen. Dit komt voor als in de belastingwet het woord "aantonen" of "doen blijken" is opgenomen. In dergelijke gevallen moeten de (betwiste) feiten volledig en zorgvuldig worden bewezen, derhalve overtuigend worden aangetoond (Hoge Raad d.d. 26 mei 1999 ECLI:NL:HR:1999:AA2766). Soms halen rechters de woorden "doen blijken" en "aantonen" door elkaar, veel Europese rechters hebben het over "aantonen".
Staan feiten in een procedure voldoende vast
Als basis geldt dat feiten die niet door de inspecteur of u worden betwist vaststaan. Dus als de inspecteur stelt dat een bepaald feit zich heeft voorgedaan en dit wordt niet door u betwist, dan staat dit feit vast. De rechter zal ervan uitgaan dat een feit dat is gesteld door de inspecteur (en dat niet wordt weersproken) vaststaat tussen partijen. Feiten van algemene bekendheid (of ervaringen) hebben meestal ook geen verder bewijs nodig. Een rechter moet op enig moment van onbetwiste feiten kunnen uitgaan. Let er dus goed dat de feiten die worden gesteld juist en volledig zijn. Als dit niet zo zou zijn moet u deze aanvullen of betwisten, dit bij voorkeur met ondersteunend bewijs. Als u hierbij verwijst naar een bijlage dan moet u ook duidelijk aangeven in welke zin of alinea dit bewijs dan te vinden is. De rechter zal niet de bijlagen onderzoeken of ergens iets te vinden is. De rechter is dit ook niet verplicht. Het is dus aan u om duidelijk (klip en klaar) met stukken en/of bewijs te komen die mogelijke stellingen of feiten van de inspecteur weerspreken.
Fiscale bewijsvoering is anders dan civiele bewijsvoering
Wie stelt moet bewijzen... komt uit het civiele recht (artikel 150 Wetboek van Burgerlijke rechtsvordering). In het fiscale recht zijn er basisregels (zie onder). Bij een fiscale procedure kan de rechter echter ook de bewijslast tussen partijen regelen en nader invullen. Dit zal de rechter doen op grond van het redelijkheidsconcept. Als een partij - waarop de bewijslast rust - lastig bewijs kan leveren en de andere partij dit eenvoudig kan vormgeven, dan kan de rechter bepalen dat de andere partij (meestal de inspecteur), dit bewijs moet leveren.
De basisregels voor bewijsvoering in een fiscale procedure
In het fiscale recht werkt het dus net iets anders, de belangrijkste uitgangspunten zijn de volgende:
- Als u minder belasting wilt betalen, bijvoorbeeld door aftrekposten, dan moet u dit bewijzen (voorbeeld giften of hypotheekrente)
- Als u meer belasting moet betalen, bijvoorbeeld door het ontbreken van inkomsten in uw aangifte, dan moet de inspecteur dit bewijzen.
- Beroept een partij zich op feiten die afwijken van hetgeen normaal of gebruikelijk is, dan rust op deze partij de bewijslast voor de afwijking op de hoofdregel.
- Beroept een partij zich op een wettelijke bepaling die een uitzondering zou betekenen op de hoofdregel, dan moet de partij die zich wil beroepen op de uitzondering daarvoor het bewijs leveren.
- Beroept een partij zich op een gewijzigde of veranderende situatie dan rust op deze partij de bewijslast.
Omkering bewijst bij fiscale procedure
Als u geen of een onjuiste aangifte zou indienen en/of als u uw administratie niet op orde heeft, dan kan de belastingdienst de bewijslast omkeren. Dit is een zware maatregel welke niet zomaar mag worden toegepast. De rechter zal kritisch kijken of de Belastingdienst zorgvuldig met de maatregel is omgegaan. De Hoge Raad heeft in 2022 laten weten dat de omkering van de bewijslast niet geldt voor de gehele aangifte maar enkel voor het geschilpunt in de aangifte. De kennisgroep van de Belastingdienst (zie onder) heeft haar visie gegeven op dit arrest.
Wanneer mag de bewijslast worden omgekeerd door de belastingdienst
Degene die aangifte doet, is gehouden de in de aangifte gevraagde gegevens duidelijk, stellig en zonder voorbehoud in te vullen. Dat stelt de belastingdienst in staat een juiste belastingaanslag op te leggen. Als in een aangifte niet het gehele inkomen wordt aangegeven, heeft de belastingdienst niet de benodigde informatie om een juiste aanslag op te leggen.
Om de bewijs- en informatiepositie van de belastingdienst te verbeteren bij onvolledige aangifte, bepaalt de wet dat belastingdienst de inkomsten mag schatten. Daarvoor moet aangifte wel absoluut als relatief aanzienlijk te laag zijn. De beruchte ‘omkering van de bewijslast’. Ook moet de belastingdienst een redelijke schatting maken van het inkomen.
De belastingdienst moet bewijzen dat de aangifte te laag is!
De bal ligt in eerste instantie altijd bij de belastingdienst. Die moet bewijzen dat de aangifte te laag is. In een recente zaak werd in een strafrechtelijk onderzoek bij een doorzoeking op het adres van Henk een riante garderobe aangetroffen met een waarde van zo’n € 30.000 en in de schuur een horloge van zo’n € 68.000. Die laatste waarde was makkelijk te bepalen, want er zat een taxatierapport bij.
De belastingdienst denkt daar het hare van en stelt dat Henk geen (aangegeven) inkomen heeft om dat moois te betalen en daarvoor ook geen andere plausibele verklaring is. Van het horloge kan de belastingdienst niet bewijzen dat het van Henk is (het was van een vriend van een vriend van een vriend). Bij de kleding ging de belastingdienst ervan uit dat die de vijf voorafgaande jaren bij elkaar was gekocht van niet aangegeven inkomsten van € 5.000 per jaar.
Alleen al het benodigde inkomen om de kleding aan te schaffen vormt een aanzienlijk verzwegen bedrag aan inkomen dat de omkering van de bewijslast te rechtvaardigen.
Belastingdienst moet redelijke schatting bewijzen
De belastingdienst vordert vijf jaar na. De eerste vier jaar over € 5.000 wegens de kleding en het vijfde jaar naast de kleding ook over het horloge (€ 68.000). Bij het gerechtshof gaat de correctie voor de kleding terug naar € 1500 per jaar. Die voor het horloge blijft echter € 68.000. Daartegen komt Henk in cassatie en volgens de Hoge Raad heeft hij daar een punt.
De Hoge Raad stelt droogjes vast dat het gerechtshof heeft geoordeeld dat er onvoldoende bewijs is dat het horloge van Henk is. Dan kan dat horloge evenmin een aanknopingspunt zijn voor de bepaling van het inkomen (dat Henk verdiend zou hebben om het horloge te kopen). De belastingdienst moet onderbouwen dat de schatting redelijk is. Dat kan niet op basis van een horloge dat niet van de belastingplichtige is. Daaraan doet niet af dat de bewijsdrempel van de schatting lager is dan voor de onjuiste aangifte.
Kennisgroep belastingdienst inzake omkering van de bewijslast
Op 27 mei 2022 heeft de hoge raad een arrest gewezen inzake de omkering van de bewijslast. De Hoge Raad heeft in zijn arrest kort gezegd geoordeeld dat het niet beantwoorden van vraag 37 van het aangiftebiljet enkel voor de elementen in de aangifte waar de niet beantwoording van deze vraag voor van belang kan zijn, tot omkering en verzwaring van de bewijslast wegens het niet doen van de vereiste aangifte leidt. Door de kennisgroep wordt een standpunt ingenomen omtrent de genoemde procedure. De vragen die worden beantwoord zijn de volgende:
- Heeft de Hoge Raad met het arrest van 27 mei 2022, afstand genomen van het vereiste dat absoluut en relatief aanzienlijk te weinig belasting moet zijn geheven zoals de Hoge Raad voor inhoudelijke gebreken heeft geformuleerd in zijn arrest HR 24 april 2015 ECLI:NL:HR:2015:1083. De belastingdienst komt tot de volgende beantwoording : De kennisgroep onderkent een verschil in het niet beantwoorden van een vraag zoals in het arrest van 27 mei 2022 het geval was en inhoudelijke gebreken in de aangifte zoals aan de orde in het arrest van 24 april 2015. Voor het niet beantwoorden van een dergelijke vraag geldt het toetsingskader zoals de Hoge Raad heeft uiteengezet in het arrest van 27 mei 2022. Ten aanzien van inhoudelijke gebreken ziet de kennisgroep voldoende aanleiding om aan te nemen dat de Hoge Raad niet is teruggekomen van het arrest van 24 april 2015.
- Heeft het arrest van de Hoge Raad van 27 mei 2022 tot gevolg dat uitsluitend nog partiële omkering en verzwaring van de bewijslast kan plaatsvinden? Nee. Ervan uitgaande dat de Hoge Raad niet is teruggekomen van het arrest van 24 april 2015 blijft voor inhoudelijke gebreken in de aangifte gelden dat de omkering en verzwaring van de bewijslast van toepassing is op de gehele belastingaanslag.
Het niet doen van de vereiste aangifte kan leiden tot het intreden van de bewijsrechtelijke sanctie van omkering en verzwaring van de bewijslast. Dit is geregeld in artikel 25, derde lid, en artikel 27e, eerste lid, van de Algemene wet inzake rijksbelastingen (AWR).
- Artikel 25, derde lid, AWR luidt als volgt: “Indien het bezwaar is gericht tegen een aanslag, een navorderingsaanslag, een naheffingsaanslag of een beschikking, met betrekking tot welke de vereiste aangifte niet is gedaan of sprake is van een onherroepelijk geworden informatiebeschikking als bedoeld in artikel 52a, eerste lid, wordt bij de uitspraak op het bezwaarschrift de belastingaanslag of beschikking gehandhaafd, tenzij is gebleken dat en in hoeverre die belastingaanslag of beschikking onjuist is. De eerste volzin vindt geen toepassing voor zover het bezwaar is gericht tegen een vergrijpboete.”
- Artikel 27e, eerste lid, AWR luidt als volgt: “Indien de vereiste aangifte niet is gedaan of sprake is van een onherroepelijk geworden informatiebeschikking als bedoeld in artikel 52a, eerste lid, verklaart de rechtbank het beroep ongegrond, tenzij is gebleken dat en in hoeverre de uitspraak op het bezwaar onjuist is.”
De centrale vraag is of de Hoge Raad in zijn arrest uit 2022 is teruggekomen op haar arrest uit 2015. In dit laatste arrest oordeelde de Hoge Raad dat bij inhoudelijke gebreken in een aangifte niet de vereiste aangifte is gedaan als volgens de aangifte verschuldigde belastingen (relatief en absoluut) aanzienlijk lager is dan de werkelijk verschuldigde belastingen. Omdat de Hoge Raad in zijn laatste arrest niet uitdrukkelijk afstand neemt van het eerdere arrest gaat de belastingdienst ervan uit dat de Hoge Raad niet is teruggekomen van zijn eerdere oordeel, dit is logisch omdat dit de belastingdienst ook niet goed zou uitkomen.
Als het arrest uit 2022 goed wordt gelezen dan komen wij tot de conclusie dat omkering van de bewijslast niet langer geldt voor de hele aangifte, maar alleen voor de onderdelen in de aangifte inkomstenbelasting waarvan aan belastingplichtige een verwijt kan worden gemaakt.
Advisering fiscaal jurist inzake bewijsvoering fiscale procedures
Binnen het fiscale recht zijn er geen wettelijke regels die bepalen welke partij wat zou moeten bewijzen. Uit de rechtspraak kunnen wel stromingen worden opgemaakt. De inspecteur moet belasting verhogende feiten aannemelijk maken en u de belasting verlagende feiten. Aannemelijk maken (of aantonen) is de fundering of basis. U moet hierbij de rechter ervan overtuigen dat het zeer waarschijnljk is dat de feiten juist zijn, dit wil niet zeggen dat er geen twijfel mag zijn. Dit is anders als in de wet staat "doen blijken", in dat geval moeten de feiten beter / volledig worden bewezen.
Als u niet heeft voldaan aan uw verplichtingen om de belastingdienst juist en volledig te informeren, of is uw aangifte niet of te laag ingediend, dan kan de bewijslast op uw bordje komen. Via de omkering van de bewijslast wordt de bewijslast ook nog zwaarder. U moet in dergelijke situaties doen blijken dat u gelijk heeft of had. Bij de omkering van de bewijslast komt de belastingdienst (doorgaans) met een wirwar een stellingen, feiten en aannames en (voorbarige) conclusies. Als op basis daarvan de conclusie volgt dat niet de vereiste aangifte is gedaan, volgt daarop de bulldozer van de omkering van de bewijslast. Alle stellingen, feiten, aannames en conclusies worden voor waar aangenomen en het inkomen wordt ‘aan de bovenkant’ geschat. Dat is een zeer penibele situatie voor de belastingplichtige, want bewijs maar eens dat je iets niet genoten hebt. Terecht stelt de Hoge Raad dan ook de eis van een redelijke schatting. Daar komt nu dus de beperking bij dat elementen van het inkomen die niet bewezen zijn niet via de achterdeur van de ‘omkering van de bewijslast’ alsnog belast worden.
Samenvattende kan de bewijslast soms worden omgekeerd en soms ook niet. In alle gevallen moet de Belastingdienst zorgvuldig omgaan met de stevige rechtsmiddel. De bewijslast kan worden omgekeerd indien:
- informatiebeschikking is opgelegd (en onherroepelijk geworden)
- u heeft niet de vereiste aangifte gedaan (vragen zijn onjuist beantwoord of niet beantwoord)
- de inspecteur heeft u uitnodigt (of aangemaand) om aangifte te doen en u doet dit niet
Heeft u de belastingdienst op bezoek of vindt onderzoek plaats, neem dan contact op met uw deskundige en voorkom de omkering van de bewijslast of beperk de schade.
Wij hebben ruime ervaring bij het voeren van fiscale procedures en adviseren belastingplichtigen en intermediairs over de fiscale kansen bij een procedure (second opinion) . Bij fiscale procedures speelt de bewijslastverdeling een erg belangrijke rol die u niet moet onderschatten. Val de rechter niet lastig met veel informatie die er niet te doet en maakt uw verhaal met heldere teksten en bijlagen klip en klaar duidelijk. Wij adviseren klanten zowel in de bezwaarfase als de beroepsfase en zullen altijd helder en duidelijk zijn over de proceskansen. Het feit dat wij vaak de voorfase niet kennen zorgt ervoor dat wij een frisse blik op het gehele feitencomplex kunnen werpen.
Naast de materiële kant zien wij steeds vaker dat de formele kant en diens spelregels van cruciaal belang zijn. Bij een procedure spelen naast het nationale fiscale recht ook de algemene beginselen van behoorlijk bestuur, het EU recht, de informatieverplichtingen, de reikwijdte van het inzagerecht en het verdedigingsbeginsel een belangrijke rol.
Wilt u een vrijblijvend gesprek of een offerte neem dan gerust contact op (email) .
Bronnen bewijslast bij fiscale procedures
Hoge Raad 18 augustus 2023, ECLI:NL:HR:2023:1093
Hoge Raad 27 mei 2022 ECLI:NL:HR:2022:767
Hoge Raad 8 april 2022 ECLI:NL:HR:2022:526
Gerechtshof 's-Hertogenbosch 22 april 2021, ECLI:NL:GHSHE:2021:1269
Gerechtshof 's Hertogenbosch 21 december 2017 (ECLI:NL:GHSHE:2017:5850).
Hoge Raad 10 februari 2017 (ECLI:NL:HR:2017:192).
Scriptie over bewijslast uit 2006
Scriptie omkering bewijslast in douane recht
Handreiking informatiebeschikking en kostenvergoedingsbeschikking
Boete bij navordering crypto
Om een juiste belastingaanslag vast te stellen, moet de Belastingdienst over voldoende en juiste informatie beschikken. Een belangrijke informatiebron voor de inkomstenbelasting is de aangifte. Als inkomen niet wordt aangegeven kan een boete worden opgelegd.
Als de Belastingdienst constateert dat bepaald inkomen niet is aangegeven kan direct bij de aanslag een boete (en soms gevangenisstraf) worden opgelegd. De Belastingdienst moet dan wel bewijzen dat het aan opzet van de belastingplichtige is te wijten dat de aangifte niet, dan wel onjuist of onvolledig is gedaan.
Als de Belastingdienst constateert dat bepaald inkomen niet is aangegeven, nadat de aanslag is vastgesteld, kan worden nagevorderd en daarbij een boete worden opgelegd. De Belastingdienst moet dan wel bewijzen dat het aan opzet of grove schuld van de belastingplichtige is te wijten dat de (eerste) aanslag tot een te laag bedrag is vastgesteld.
De Belastingdienst moet de feiten en omstandigheden aantonen waardoor buiten redelijke twijfel het beboetbare feit komt vast te staan. Bij twijfel moet de belastingplichtige het voordeel van die twijfel worden gegund. Dat noemen we ook wel “doen blijken”.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Bewust afgezien van loon en boete
Voor een directeur-grootaandeelhouder (DGA) geldt de gebruikelijk-loonregeling van artikel 12a Wet op de Loonbelasting. Op grond daarvan moet ten minste € 56.000 (2024) als loon worden genomen als voor de eigen BV wordt gewerkt. Die bepaling geldt ook voor de partner van de DGA (als die voor de BV werkt).
In een recente casus had meneer een marketing adviesbureau waarvoor hij en zijn partner werken. Op zich lopen meneer en mevrouw dan allebei tegen de gebruikelijk-loonregeling aan. Beiden hebben die regeling niet toegepast en geen inkomen in hun aangifte inkomstenbelasting verantwoord.
De Belastingdienst meende dat sprake was van opzet en legde vergrijpboetes op.
Bewust onjuiste aangifte en vergrijpboete
Het gerechtshof stelde vast dat er sprake was van een aanmerkelijk belang in de BV en dat voldoende middelen in de BV aanwezig waren en dat ter onrechte geen loon is aangegeven. Het Hof oordeelt dat uit een boekenonderzoek van de Belastingdienst blijkt dat – aanzienlijke – bedragen aan het vermogen van de BV zijn onttrokken (en er dus voldoende solvabel was om loon te betalen) en dat de Belastingdienst overtuigend heeft aangetoond dat meneer en mevrouw bewust hebben afgezien van loon van de BV en dat zij daardoor wisten dat te weinig belasting zou worden geheven. Door geen loon van de BV in aanmerking te nemen hebben zij volgens het Hof willens en wetens onjuiste aangiften gedaan om dit inkomensbestanddeel uit het zicht van de fiscus te houden, waardoor te weinig belasting is geheven. De boete is daarmee terecht.
Wist of behoorde te weten van onjuiste aangifte
Ten aanzien van meneer volgt de Hoge Raad het oordeel van het gerechtshof. Die moet dus op de blaren zitten. Voor mevrouw pakt het (voorlopig) gunstiger uit. De Hoge Raad bepaalt dat voor het opzettelijk doen van een onjuiste aangifte, door daarin niet een gebruikelijk loon aan te geven, nodig is dat mevrouw wist dat zij een aanmerkelijk belang houdt in de BV voor welke zij, zonder beloning, arbeid verricht. Dat is niet door het gerechtshof vastgesteld. Het feit dat mevrouw op grond van artikel 4.6, aanhef en letter a, Wet IB 2001(een wetsfictie) een aanmerkelijk belang in de BV had, impliceert niet dat zij dat ook wist.
Een ander gerechtshof moet nu bepalen of mevrouw wist dat zijn aanmerkelijkbelanghouder was. Kennelijk kan de Hoge Raad wel leven met het (impliciete) oordeel van het gerechtshof dat mevrouw wel wist dat de BV voldoende solvabel was. Mevrouw is nog niet definitief van de boete verlost maar de vraag is hoe kan worden vastgesteld dat zij van haar aanmerkelijkbelanghouder-schap wist.
Opmerking fiscaal jurist inzake verzwegen of vergeten inkomen of vermogen
De laatste jaren trekt de Hoge Raad steeds scherpere lijnen als het gaat om het opleggen van een vergrijpboete. Het bewijs ligt duidelijk bij de Belastingdienst en is zwaar. Dat is meer dan terecht. Is er sprake van opzet of een onjuist advies?
Laten we het genderneutraal formuleren. Bij het bestrijden van een boete kan de partner voor het karretje worden gespannen. Anderzijds: laat u als partner niet voor het karretje spannen; dat kan tot een boete leiden. Heeft u nu ook een (boete)geschil met de Belastingdienst, neem dat vrijblijvend contact met ons op.
Jurisprudentie inzake verzwijgen of vergeten inkomen
Hoge Raad 4 oktober 2024, ECLI:NL:HR:2024:1394(vrouw)
Gerechtshof Den Haag 8 november 2022, ECLI:NL:GHDHA:2022:2329(vrouw)
Hoge Raad 4 oktober 2024, ECLI:NL:HR:2024:1385(man)
Gerechtshof Den Haag 8 november 2022, ECLI:NL:GHDHA:2022:2330(man)
Fiscaal strafrecht
In het Nederlandse belastingrecht leidt gelukkig niet elke fiscale fout tot strafrechtelijke vervolging. De laatste tijd zien we echter wel steeds vaker dat belastingplichtigen en adviseurs via de strafrechtelijke route worden vervolgd. In dit onderdeel diverse artikelen over dit onderwerp.
Nieuws 2023 inzake protocol AAFD
Het Protocol AAFD staat voor Protocol Aanmelding en Afdoening van Fiscale Delicten en delicten op het gebied van douane en toeslagen. Omdat fiscale delicten vaak zowel bestuursrechtelijk als strafrechtelijk kunnen worden afgehandeld, volgt uit artikel 5:44 lid 1 Awb en artikel 243 lid 2 Sv dat het één het ander uitsluit, tot zover de wet (una via beginsel en in verlengde hiervan het ne bis in idem beginsel, dus geen dubbele straf van dezelfde persoon voor hetzelfde feit). Er moet dus een keuze worden gemaakt: of fiscaal "aanpakken" of strafrechtelijk, dit volgt meestal uit het overleg tussen FIOD, OM en de belastingdienst. Voor dit overleg van de "weegploeg" is er sinds 1 juli 2023 een nieuw protocol. In de kern de wijzigingen:
- Nadeel tenminste € 100.000. Vanaf 1 juli 2023 geldt dit ook voor zaken waarin het nadeel onvoldoende bepaalbaar is. Er moet wel sprake zijn van een vermoeden van opzet.
- Er is binnen Europa een nieuwe entiteit, het Europees Openbaar Ministerie. Het EOM is een onafhankelijk orgaan van de Europese Unie en onderzoekt en vervolgt strafbare feiten die de financiële belangen van de EU kunnen schaden. Soms zullen zaken dus aan het EOM moeten worden voorgelegd, het AAFD is dan buiten beeld.
- AAFD is ook van toepassing op strafbare feiten uit de Wet op de internationale bijstandsverlening (WIB).
- Daarnaast wordt de evolutie van het boetesysteem nog benoemd (zoals de deelnemersboete (artikel 67 letter o AWR / artikel 5:1 AWB) en de mogelijkheid om namen van overtreders openbaar te maken (artikel 67 letter r AWR).
Samenloop strafrecht en belastingrecht
Het strafrecht en het belastingrecht lopen soms samen op. Als iemand in een strafzaak verdacht wordt van belastingfraude, dan moet u er rekening mee houden dat u gelijktijdig (of volgtijdig) te maken krijgt met strafrecht en belastingrecht. Lees hierover dit uitgebreide artikel.
De strafrechtelijke procedure in de praktijk
Indien er gekozen wordt voor strafrechtelijke vervolging, dan kunnen de gevolgen voor de betrokkene ernstig zijn. Alleen al het onderzoek dat wordt verricht wanneer iemand verdacht wordt van het plegen van een fiscaal strafbaar feit, wordt vaak als zeer belastend ervaren. Het komt veelvuldig voor dat tijdens dat onderzoek verdachten worden vastgezet om langdurig te worden verhoord, hun huis en werkplek overhoop worden gehaald op zoek naar bewijzen en allerlei mensen uit hun zakelijke en privéomgeving worden gehoord. Indien het tot een veroordeling komt, kunnen voorts serieuze straffen worden opgelegd. Ging het tot een aantal jaren geleden meestal om straffen als het opleggen van voorwaardelijke gevangenisstraffen, taakstraffen en boetes, tegenwoordig komt het steeds vaker voor dat de strafrechter overgaat tot het opleggen van een onvoorwaardelijke gevangenisstraf, die men moet doorbrengen in een gevangenis. Bestraffing wegens het plegen van een fiscaal strafbaar feit kan daarnaast ook iemands toekomstperspectieven schaden (bijvoorbeeld omdat het dan lange tijd onmogelijk is om bepaalde functies uit te oefenen).
De opsporingsambtenaren van de FIOD-ECD, de dienst die bij fiscale delicten het opsporingsonderzoek verricht, zijn in de regel goed opgeleid en zeer bedreven in verhoortechnieken. In de praktijk komt het dikwijls voor dat verdachten bij FIOD-verhoren door bijvoorbeeld overrompeling, uitgeoefende druk of handige toepassing van psychologische inzichten verklaringen afleggen waarvan zij later spijt krijgen. Het is dan ook zeer verstandig om direct de hulp van een gespecialiseerde advocaat in te roepen zodra men wordt verdacht van het plegen van een fiscaal strafbaar feit. Hetzelfde geldt in het geval men vreest mogelijk in de toekomst als verdachte te zullen worden aangemerkt. Zo’n gespecialiseerde advocaat kan mensen behoeden voor het maken van onnodige misstappen en helpen de best mogelijke verdediging te voeren.
Fiscale boete is strafrecht
Wie een overtreding of misdrijf begaat, kan strafrechtelijk worden vervolgd. Ook in het belastingrecht kun je van alles fout doen dat kan worden bestraft. Het overgrote deel van die belastingzaken wordt buiten het strafrecht gehouden. Alleen de zware gevallen komen nog bij de strafrechter. Dat is vooral gedaan omdat anders het strafrechtelijke apparaat vastloopt.
Fiscale boete of verbeurdverklaring
Een (fiscale of geld) boete is niet aftrekbaar (artikel 3.14 lid 1 onder c Wet IB). Het kan namelijk niet zo zijn dat een straf minder pijn doet doordat de boete aftrekbaar is. Ook boetes, kosten en lasten die hiermee (of met een misdrijf) samenhangen zijn niet aftrekbaar (mits belastingplichtige onherroepelijk is veroordeeld). Uit de wet, de wetsgeschiedenis en enkele uitspraken van rechters volgt echter wel dat verbeurdverklaringen gewoon aftrekbaar zijn. De verbeurdverklaring is een straf (sanctie) in het strafrecht waarbij de rechter bepaalt dat de belastingplichtige de (veroordeelde) eigendom over een voorwerp (of geld) verliest en waarbij de staat die eigendom verkrijgt. Als het voordeel wordt belast en dit voordeel wordt afgenomen dan is het (financieel) logisch dat dit aftrekbaar is (artikel 3.14 lid 3 wet IB). Aftrek zal plaatsvinden in het jaar waarin de ontneming feitelijk heeft plaatsgevonden. Tot zover is het helder.
In een uitspraak van het Gerechtshof Amsterdam d.d. 15 mei 2014 (ECLI:NL:GHAMS:2014:3208) oordeelde deze belastingkamer echter anders. Het Gerechtshof stelde dat de verbeurdverklaring - onder omstandigheden - niet aftrekbaar was omdat deze samenhangt met criminele kosten (artikel 3.14 lid 1 onderdeel d wet IB). Dit is echter "onder omstandigheden". Omdat de Hoge Raad er verder niks mee deed is het nog gissen hoe dit moet worden gezien. Het lijkt erop dat een verbeurdverklaring niet aftrekbaar is deze moet worden gezien als een (punitieve) straf of sanctie. Een normale verbeurdverklaring (ontnemingsactie) is dus gewoon aftrekbaar omdat deze moet worden gezien als de voldoening van straf (geldbedrag).
Fiscale boete is een straf, dus waarborgen EVRM
Tot 1998 noemden we een fiscale sanctie een verhoging van de belasting en daarna wat het echt is: een boete. Al sinds 1985 oordeelt onze Hoge Raad dat het opleggen van een boete wordt aangemerkt als het instellen van een strafvervolging in de zin van artikel 6 EVRM (het recht op een eerlijk proces met allerlei waarborgen). Eén van die waarborgen ligt in het bewijs dat geleverd moet worden om een boete te mogen opleggen.
Standpunt kennisgroep belastingdienst
Het beleid van de belastingdienst inzake het instellen van een schuldonderzoek bij een boete is openbaar gemaakt in augustus 2023. Er is verzocht om openbaarmakeing van alle interne stukken waarin vastlegging heeft plaatsgevonden over het beleid met betrekking tot het (zuivere) schuldonderzoek (ad titel 5.2 AWB). In dit stuk vindt u werkinstructies, interne memo's, standpunten, notulen van vergaderingen etc. Het stukken kunt u hier raadplegen. Een aantal zaken vallen op:
- Voor de matiging van een boete wordt ook naar het huidige gedrag gekeken
- Voor verzuimboetes is minder ruimte voor responsief handhaven
- Vragen stellen over de boete toegestaan maar belastingplichtige kan zich beroepen op zijn zwijgrecht (artikel 5:10a AWB)
- Hoe moet een onderzoek inzake DGA salaris plaatsvinden
- Stappenplan inzake opleggen van een boete
- Hoe werkt het schuldonderzoek
- Wanneer melding mogelijke fraudezaak
Nieuws 2023 inzake protocol AAFD
Het Protocol AAFD staat voor Protocol aanmelding en afdoening van fiscale delicten en delicten op het gebied van douane en toeslagen. Omdat fiscale delicten vaak zowel bestuursrechtelijk als strafrechtelijk kunnen worden afgehandeld, volgt uit artikel 5:44 lid 1 Awb en artikel 243 lid 2 Sv dat het één het ander uitsluit, tot zover de wet (una via beginsel en in verlengde hiervan het ne bis in idem beginsel, dus geen dubbele straf van dezelfde persoon voor hetzelfde feit). Er moet dus een keuze worden gemaakt, of fiscaal "aanpakken" of strafrechtelijk, dit volgt meestal uit het overleg tussen FIOD, OM en de belastingdienst. Voor dit overleg van de "weegploeg" is er sinds 1 juli 2023 een nieuw protocol. In de kern de wijzigingen
- Nadeel tenminste € 100.000. Vanaf 1 juli 2023 geldt het ook voor zaken waarin het nadeel onvoldoende bepaalbaar is. Er moet wel sprake zijn van een vermoeden van opzet.
- Er is binnen Europa een nieuwe entiteit, het Europees Openbaar Ministerie. Het EOM is een onafhankelijk orgaan van de Europese Unie en onderzoekt en vervolgt strafbare feiten die de financiële belangen van de EU kunnen schaden. Soms zullen zaken dus aan het EOM moeten worden voorgelegd, het AAFD is dan buiten beeld.
- AAFD is ook van toepassing voor strafbare feit en uit de Wet op de internationale bijstandsverlening (WIB)
- Daarnaast wordt de evolutie van het boete systeem nog benoemd (zoals de deelnemersboete (artikel 67 letter o AWR / artikel 5:1 AWB) en de mogelijkheid om namen van overtreders openbaar te maken (artikel 67 letter r AWR)
Bewijs: aannemelijk maken of overtuigend aantonen
Het is aan de Belastingdienst om met bewijs te komen van feiten en omstandigheden die de conclusie rechtvaardigen dat een boete aan de orde is. Bewijs kent verschillende gradaties, van aannemelijk tot overtuigend aantonen. Deze woorden klinken vrij simpel, maar de achtergrond wordt minutieus opgebouwd. Het lijkt zelfs soms op een woordspelletje, zoals scrabble.
In 2022 sluit de Hoge Raad voor de gradatie van het bewijs opnieuw aan bij artikel 6 EVRM en bij de rechtsregels van de Strafkamer van de Hoge Raad. Bij het bewijs dienen de waarborgen van artikel 6 EVRM in acht te worden genomen. Deze even op een rijtje:
- De bewijslast ligt bij de Belastingdienst en de belastingplichtige moet bij twijfel het voordeel van die twijfel worden gegund (lees meer in dit arrest).
- Dit betekent dat elk element van een beboetbaar feit alleen kan worden aangenomen als de daarvoor vereiste feiten en omstandigheden buiten redelijke twijfel zijn komen vast te staan. In het belastingrecht noemen wen dat 'doen blijken'.
- De desbetreffende feiten en omstandigheden moeten dus overtuigend worden aangetoond (lees meer in dit arrest).
Fiscaal advies en noot fiscaal jurist
De lat voor de bewijslast bij een boete ligt daarmee hoog (en dat is logisch). De Belastingdienst kan de boete niet enkel baseren op andere jaren, aannames, ervaringscijfers, extrapolatie van oudere jaren of branchegegevens.
De rechtspraak van het EHRM laat echter wel toe dat voor het bewijs gebruik wordt gemaakt van vermoedens. Dat gebruik mag er echter niet toe leiden dat de bewijslast wordt verschoven naar de belastingplichtige. Het vermoeden moet redelijkerwijs voortvloeien uit de aanwezige bewijsmiddelen en moet voor elke aanslag op zich worden beoordeeld.
In het arrest uit 2023 volgt de Hoge Raad (jammer genoeg) niet het advies van de Advocaat-Generaal Niessen om een vergrijpboete op een ambtshalve bijgebrachte grond te vernietigen. Volgens de Hoge Raad heeft het gerechtshof hiermee al voldoende rekening gehouden.
Het zwijgen van de belastingplichtige kan alleen bijdragen tot het bewijs voor zover uit de aanwezige bewijsmiddelen reeds een zodanige verdenking voortvloeit, dat die vraagt om uitleg van de belastingplichtige (schreeuwt om een toelichting). Dat zwijgen kan alleen meewegen bij het waarderen van de overtuigingskracht van de andere bewijsstukken. Het is zelf dus geen bewijs. Het kan er wel voor zorgen dat drempel van buiten redelijke twijfel wel wordt gehaald.
Heeft u een boete gekregen of staat er in een (concept-)rapport van een boekenonderzoek een voornemen tot het opleggen van een boete, loont het de moeite om dit voor te leggen aan één van onze deskundigen. In de praktijk zien we dat de Belastingdienst nog niet altijd binnen de strenge normen werkt en te vaak een boete oplegt. Daarnaast kunt u - uitgebreid en op elk moment - inzage vragen in uw boetedossier. Het is veelal verstandig om bij aankondiging van een boete uw medewerking te beperken en eerst een fiscaal deskundige in te schakelen.
Bron Strafrecht en fiscale boete
Hoge Raad d.d. 19 juni 1985 ECLI:NL:HR:1985:AC8934
Hoge Raad 3 februari 2023, ECLI:NL:HR:2023:97
Hoge Raad 8 april 2022, ECLI:NL:HR:2022:526
Hoge Raad 15 april 2011, ECLI:NL:HR:2011:BN6324 (4.8.3 en 4.8.4)
Raad van State 12 mei 2021, ECLI:NL:RVS:2021:999 (2.1 en 2.8)
Ingebrekestelling van de Belastingdienst "de dwangsom regeling"
De dwangsomregeling, zoals vastgelegd in de Algemene wet bestuursrecht (Awb), is een belangrijk instrument om bestuursorganen te stimuleren tijdig te reageren op verzoeken en bezwaarschriften. Binnenkort kun je ook een dwangsom vragen als een dossierinzage wordt geweigerd. Het niet naleven van beslistermijnen kan leiden tot de verplichting voor het bestuursorgaan om een dwangsom te betalen. Hoewel dit mechanisme bedoeld is om de efficiëntie te verhogen, wordt het soms misbruikt door burgers die verzoeken indienen met de intentie om dwangsommen te incasseren. Dit artikel bespreekt de werking van de dwangsomregeling, relevante jurisprudentie en recente wetswijzigingen.
Dwangsom bij belastingdienst indienen (download)
De dwangsom kan via een speciaal formulier worden ingediend. Het formulier kunt u via de site van de belastingdienst downloaden. Hierbij stelt u de Belastingdienst in gebreke en verzoekt om een beslissing binnen 2 weken.
Werking van de Dwangsomregeling
- Ingebrekestelling: Een belastingplichtige kan rechtstreeks in beroep komen bij de rechtbank als de Belastingdienst na indiening van een bezwaarschrift niet binnen de in artikel 7:10 Awb gestelde termijn uitspraak doet en twee weken zijn verstreken na een ingebrekestelling (artikel 6:12 Awb).
- Dwangsom: Wordt ondanks de ingebrekestelling binnen twee weken geen uitspraak op bezwaar gedaan, dan is de inspecteur een dwangsom verschuldigd (artikel 4:17 Awb). De maximale dwangsom bedraagt €1.442.
- Rechtsgang: In afdeling 8.2.4A van de Awb (artikel 8:55b e.v.) is aangegeven hoe de rechtbank moet omgaan met een beroep dat gericht is tegen het niet tijdig nemen van een besluit.
Relevante Jurisprudentie inzake een ingebrekestelling en dwangsom
- Ontvangstdatum beslistermijn: Voor een ingebrekestelling mag de beslistermijn van het bestuursorgaan nog niet zijn verstreken. Bepalend is de datum van ontvangst door het bestuursorgaan (HR 26 mei 2023, ECLI:NL:HR:2023:785).
- Ingebrekestelling per E-mail: Ingebrekestelling kan ook per e-mail worden gedaan (Hof Arnhem 11 september 2012, ECLI:NL:GHARN:2012:BX7754).
- Samenhangende beschikkingen: Voor de toepassing van de dwangsomregeling kan slechts één dwangsom worden verbeurd met betrekking tot samenhangende beschikkingen op hetzelfde biljet (HR 25 maart 2016, ECLI:NL:HR:2016:485).
- Beslissende datum: De formele datum van de beschikking is beslissend voor de dwangsom, ongeacht eerdere communicatie (Rechtbank Zeeland-West-Brabant 04 maart 2016, ECLI:NL:RBZWB:2016:1439).
- Niet tijdig betalen dan rente vergoeden: als een dwangsom niet tijdig wordt betaald moet de belastingdienst - na 4 weken - ook rente vergoeden (HR 26 februari 2016 ECLI:NL:HR:2016:315)
- Eisen ingebrekestelling: Een ingebrekestelling moet duidelijk maken op welke aanvraag het betrekking heeft, dat het bestuursorgaan niet tijdig heeft beslist, en aandringen op een besluit (HR 14 oktober 2016, ECLI:NL:HR:2016:2300).
- Schriftelijke kennisgeving vermindering: een schriftelijke kennisgeving van de vermindering van een aanslag is geen uitspraak op bezwaar, ook niet als volledig aan het bezwaar tegemoet wordt gekomen (HR 11 oktober 2019 ECLI:NL:HR:2019:1574)
- Ambtshalve vermindering is ook beschikking: een beslissing op verzoek om een ambtshalve vermindering van een belastingaanslag moet ook worden aangemerkt als een beschikking waarop de dwangsomregeling kan worden toegepast (HR 3 februari 2023 ECLI:NL:HR:2023:134)
- Weigeren dossierinzage: als de belastingdienst weigert om dossiers te verstrekken kan ook een dwangsom worden opgelegd die fors hoger is (Rechtbank Gelderland 6 oktober 2021 ECLI:NL:RBGEL:2021:5341)
- Een ingebrekestelling inzake het uitblijven van een dwangsombesluit levert geen recht op een extra dwangsom op (HR 21 juni 2024 ECLI:NL:HR:2024:906)
Noot fiscaaljurist inzake ingebrekestelling en dwangsom
De dwangsomregeling is een krachtig middel om de overheid aan te sporen tijdig te reageren op verzoeken en bezwaarschriften. De wetgeving is in 2009 ingevoerd om de overheid te kunnen dwingen om een beslissing te nemen. De regeling is tussendoor ook aangepast (lees hier). Als een dossierinzage wordt geweigerd kan op dit moment alleen nog de civiele route worden bewandeld (voorlopige voorziening of normale rechtbank procedure) Er is een wetsvoorstel van Pieter Omtzigt in de maak dat ook meer druk moet zetten op dit soort trajecten.
Echter, de mogelijkheid tot misbruik door speculatieve indieners vraagt om een zorgvuldige afweging en mogelijk verdere aanscherping van de regels. Door het volgen van de relevante jurisprudentie en wetswijzigingen kunnen zowel bestuursorganen als belastingplichtigen zich beter voorbereiden op de implicaties van deze regeling.
Voor meer informatie en juridische ondersteuning, kunt u ons een e-mail sturen.
Turbo liquidatie en niet ontbonden stichting
In politiek Den Haag en door de belastingdienst wordt kritisch gekeken naar de turbo liquidatie (kamervragen en rapport belastingdienst), ook rechters gaan er regelmatig goed voor zitten.
Veel bestuurders denken dat een BV of stichting definitief is verdwenen zodra de kamer van koophandel een turbo liquidatie heeft geregistreerd. Een uitspraak van het Gerechtshof 's Hertogenbosch d.d. 25 maart 2026 (ECLI:NL:GHSHE:2026:812) maakt duidelijk dat de belastingdienst soms ook bij een ontbonden stichting zijn geld kan ophalen.
Advies nodig inzake een turboliquidatie en de fiscale gevolgen? Neem gerust contact op.
Turbo liquidatie en navorderingsaanslag
Een turbo liquidatie maakt de fiscale claim niet ongedaan. De inspecteur kan ook na ontbinding (navorderings) aanslagen opleggen en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is.
Een DGA liquideerde zijn BV's aan de lopende band. De BV's handelende in emballage goederen en auto's. Als de bank of belastingdienst lastige vragen gingen stellen volgt een liquidatie (of beter turbo liquidatie). Na een boekenonderzoek van de Belastingdienst en een strafrechtelijk onderzoek van de FIOD wordt het nadeel voor de belastingdienst ingeschat op ruim 4.000.000. Er worden navorderingsaanslagen vennootschapsbelasting opgelegd. De Rechtbank Noord Nederland is het op 24 augustus 2026 ECLI:NL:RBNHO:2026:10995met de belastingdienst eens.
Navorderingsaanslagen bij stichting na turboliquidatie
In 2018 zijn 2 stichtingen ontbonden, de stichtingen zijn in 2012 opgericht. De stichting diende na de ontbinding nog aangiften vennootschapsbelasting in te dienen. In de aangifte vennootschapsbelasting over 2017 staat nog € 20.000 aan activa vermeld, dit geldt ook voor de aangiften over 2018 en 2019. De stichting stelt zelf dat er geen baten meer zijn en dat rechtsgeldig een turbo liquidatie is toegepast.
De FIOD gaat er eens voor zitten en verstrekt informatie aan de Belastingdienst, die vervolgens een onderzoek instellen. Na dit boekenonderzoek (2020) zijn aan deze stichtingen navorderingsaanslagen vennootschapsbelasting opgelegd, betekening op het voormalige adres van de stichting (is adres vereffenaar). De vereffenaar stelt dat de aanslagen niet op de voorgeschreven wijze bekend zijn gemaakt. De rechtbank is het met de vereffenaar eens. De navorderingsaanslagen zijn alleen betekend aan belanghebbende en niet aan de andere personen binnen de stichting. Ook is de termijn voor het opleggen verstreken.
Noot fiscaal jurist inzake turbo liquidatie stichting
In deze zaak staat centraal of een stichting na ontbinding daadwerkelijk was opgehouden te bestaan, nu er na de ontbinding nog baten aanwezig waren (volgens de aangifte vennootschapsbelasting). Als het vermogen nog niet is vereffend en de stichting wel is ontbonden is deze nog niet opgehouden te bestaan, aldus het Gerechtshof. Het hof is er vlot klaar mee, de melding bij de kamer van koophandel "geen baten dus geëindigd" is niet doorslaggevend. Er waren nog baten dus geen geldige turboliquidatie. De KvK registratie is dus niet leidend en een turbo liquidatie kan gewoon feitelijk worden getoetst. De intentie van het bestuur doet er dan dus minder toe. Zelf beperkte banktegoeden kunnen betekenen dat er nog vereffend moet worden en de rechtspersoon dus blijft bestaan. In deze periode kan de belastingdienst gewoon (navorderings) aanslagen opleggen.
Een turbo liquidatie is een snelle manier om een BV, NV of stichting (of andere rechtspersoon) te ontbinden. Een turbo liquidatie mag alleen worden uitgevoerd als er geen baten meer in de rechtspersoon zitten. Dit wil zeggen dat er geen activiteiten meer worden uitgevoerd en er ook geen bezittingen meer aanwezig zijn. De rechters zijn regelmatig van mening dat bestuurders - ook bij een turboliquidatie - bij enig verwijt aansprakelijk zijn, zie Rechtbank Rotterdam d.d. 11 maart 2026.
De belastingdienst en overheid is kritisch op turbo liquidatie waarbij schulden of verplichtingen achterblijven (zie brief d.d. 12 augustus 2025 inzake tijdelijk wet transparantie turboliquidatie). Naast de aansprakelijkheid van de bestuurders (bij verwijtbaar gedrag) kijkt de belastingdienst ook of er is afgerekend over de aanwezige stille reserves en goodwill. Ook mag de rechtspersoon pas worden opgeheven nadat de laatste aangiften zijn gedaan en eventuele aanslagen zijn voldaan. Dit is ook wel terecht, uit onderzoek volgt dat in de periode 2016-2019 sprake was van bijna 2 miljard aan openstaande belastingschulden (hiervan had 500 miljoen betrekking op ontbindingen door een turboliquidatie). De belastingdienst zit er dan ook bovenop en zal vlot gaan procederen tegen stichtingen of BV's die nog schulden achterlaten (rapport belastingdienst, 29 pagina's), deze stukken zijn ook meegenomen bij de beantwoording van kamervragen op 20 februari 2026. Even een streepje door een stichting of BV en uitschrijven bij de KvK kan dus uiterst risicovol zijn. Advies nodig inzake een turboliquidatie en de fiscale gevolgen? Neem gerust contact op.
Bron turboliquidatie
Rechtbank Rotterdam d.d. 11 maart 2026 ECLI:NL:RBROT:2026:2669
Gerechtshof 's Hertogenbosch d.d. 25 maart 2026 (ECLI:NL:GHSHE:2026:812
Rechtbank Zeeland West Brabant d.d. 7 maart 2024 ECIL:NL:RBZWB:2924:1487
Belastingdienst mag meer dan andere schuldeisers
Een concern van een aantal B.V.'s (of N.V.'s) kiest al snel voor een fiscale
eenheid. Dit is gemakkelijk, én aangifte vennootschapsbelasting én intern
eenvoudig activa verplaatsen naar andere B.V.'s zonder belastingheffing.
Wat mijn klanten zich veelal niet realiseren is dat de eenheid (van een
aantal B.V.'s) voor de Belastingdienst aansprakelijk is voor belastingschulden.
De Belastingdienst mag vorderingen van de ene B.V. verrekenen met schulden
van de andere.
Een teruggave van vennootschapsbelasting of omzetbelasting van B.V. X mag
dus worden verrekend met een loonbelastingschuld van B.V. Y. Gezien de
golf van faillissementen zie je steeds meer problemen die ontstaan door
de fiscale eenheid. De rechter heeft in december 2004 bepaald dat het verrekenen
ook zijn beperkingen kent. Belastingvorderingen en schulden mogen worden
verrekend, maar niet een onverschuldigde betaling, rente, procesvergoedingen
en schadevergoedingen.
De Belastingdienst (of ontvanger) is hebberig en heeft veel rechten, deze rechten zijn nu iets ingeperkt.
Geen navordering na boekenonderzoek
Bij een ondernemer wordt een boekenonderzoek ingesteld. Er worden diverse correcties aangekondigd op grond van schattingen door de inspecteur. Een aanslag over 2016 is lager dan hetgeen in het boekenonderzoek is aangekondigd. Er volgt een navorderingsaanslag, mag dit? Volgens de rechter niet!
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Boekenonderzoek, nieuw feit en navorderingsaanslag
Henk is eigenaar van een restaurant, zijn administratie is niet op orde (fiscaal noemen we dit gebrekkig). Ook voldoet Henk niet aan de bewaarplicht en heeft Henk geen aangifte inkomstenbelasting over 2015 en 2016 ingediend. Er volgt een boekenonderzoek waarbij diverse correctie door de inspecteur worden aangekondigd, een deel hiervan op grond van schattingen (omdat de administratie deels ontbreekt). De aanslag inkomstenbelasting 2015 wordt conform de voorgestelde correctie uit het boekenonderzoek opgelegd. De aanslag inkomstenbelasting 2016 is lager dan de aangekondigde correctie. De inspecteur wil deze abusievelijk fout herstellen via een zogenaamde navorderingsaanslag. De rechtbank is het met de inspecteur eens, het Gerechtshof pakt de wettekst en kijkt er nog eens kritisch naar. De navorderingsaanslag over 2016 gaat in de prullenbak.
Aangifte wordt uitgeworpen maar geen nieuw feit
De Hoge Raad oordeelt in 2022 over een situatie dat een aangifte inkomstenbelasting (over 2012) wordt uitgeworpen in het systeem van de belastingdienst. De vraag is of de inspecteur zich kan beroepen op een nieuw feit als een aangifte door haar eigen systeem wordt uitgeworpen ter controle en de inspecteur er verder niet naar kijkt. Opmerkelijk is dat de Hoge Raad concludeert dat de inspecteur zich gewoon kan beroepen op een nieuw feit dat navordering kan opleveren. Dit arrest is eigenlijk een bevestiging van de "niet onwaarschijnlijke mogelijkheid" zoals opgenomen in artikel 16 AWR (lid 2 letter c). De criteria die bepalen dat een aangifte moet worden uitgeworpen zijn kennelijk niet direct relevant voor een onderzoeksplicht voor de inspecteur. De belastingplichtige had wellicht een brief aan de Belastingdienst moeten sturen waarin hij of zij het negatieve resultaat uit overige werkzaamheden zou toelichten, als dit zou zijn gebeurd dan is er geen sprake van een nieuw feit. De onderzoeksplicht van de inspecteur is altijd een feitelijke aangelegenheid. Het is dus cruciaal dat belanghebbende alle feiten juist en volledig in beeld heeft. De Hoge Raad deed op 15 juni 2018 ook een uitspraak, in deze uitspraak (arrest) moest de inspecteur wel een onderzoek instellen als een aangifte wordt uitgeworpen. In deze casus werden er door de inspecteur wel vragen gesteld, in de casus uit 2022 niet.
Boekenonderzoek en formaliteiten, noot fiscaal jurist
Het gerechtshof bekijkt nog eens goed wat er is gebeurd. Er worden handmatig (ambtshalve) aanslagen inkomstenbelasting opgelegd nadat het boekenonderzoek is afgerond. De inspecteur kijkt niet goed in het dossier (beoordelingsfout) en kan deze fout niet eenvoudig herstellen door een navorderingsaanslag. Er ontbreekt een nieuw feit en conform vaste jurisprudentie (van de Hoge Raad) komt het Gerechtshof tot de conclusie dat dan niet kan worden nagevorderd.
Er was eventueel nog een andere route, de kenbare fout. Op grond van artikel 16, tweede lid, onderdeel c, van de Algemene wet inzake rijksbelastingen (AWR) is navordering in alle gevallen - dus ook bij afwezigheid van een nieuw feit - mogelijk indien aanvankelijk te weinig belasting is geheven ten gevolge van een fout en dit de belastingplichtige redelijkerwijs kenbaar is. Die kenbaarheid wordt wettelijk verondersteld indien de te weinig geheven belasting tenminste 30% van de ingevolge de belastingwet verschuldigde belasting bedraagt. Naar het oordeel van de rechtbank is in het onderhavige geval sprake van een dergelijke fout die kenbaar was voor eiser (volgens Hoge Raad 27 juni 2014, ECLI:NL:HR:2014:1529). Henk had kunnen en moeten begrijpen of weten dat de aanslag van € 35.000 te laag was, uit het onderzoek volgt immers een geschat inkomen van ruim € 130.000.
Het herstel via de kenbare fout is echter niet mogelijk als een aanslag is vastgesteld als gevolg van een verwijtbaar onjuist inzicht van de inspecteur in de feiten die bepalend zijn voor de omvang van de belastingplicht (of het recht), aldus de Hoge Raad in 2003 ECLI:NL:2003:AI0921. Dergelijke fouten kunnen niet via de route van de kenbare fout worden hersteld. Het begrip 'fout' moet je hierbij neutraal en ruim uitleggen.
Hier gaat het om een slapende inspecteur die een beoordelingsfout maakt (of de vereiste zorgvuldigheid ontbreekt). Ook andere fouten (zoals een schrijf- of intoetsfout of een fout door de software) kunnen niet meer worden hersteld, zie hiertoe de Hoge Raad in 2014 ECLI:NL:HR:2014:1528.
Termijnoverschrijding en immateriële schadevergoeding
Het verzoek van Henk om een immateriële schadevergoeding gaat in de prullenbak, van een onredelijke termijnoverschrijding is geen sprake. Hoe zit dit eigenlijk? In dit geval verzoekt Henk in hoger beroep om immateriële schadevergoeding wegens overschrijding van de redelijke termijn.
- De termijn begint in de regel te lopen op het moment waarop de inspecteur het bezwaarschrift heeft ontvangen (in dit geval oktober 2018).
- De rechtbank moet dan binnen 2 jaar uitspraak doen, hieraan wordt precies op tijd voldaan. Edoch in deze zitting wordt geen beroep gedaan op de immateriële schadevergoeding.
- Het Gerechtshof heeft vervolgens ook weer 2 jaar de tijd om binnen 2 jaar nadat het hoger beroep is ingesteld uitspraak te doen (Hoge Raad 12 december 2014 ECLI:NL:HR:2014:3562).
Gelukkig worden de proceskosten - volgens een forfait - nog wel vergoed, deze vergoeding bedraagt € 3.100.
Bron navorderingsaanslag na boekenonderzoek
Gerechtshof Den Haag d.d. 7 december 2021 ECLI:NL:GHDHA:2021:2434
Rechtbank Den Haag d.d., 7 oktober 2020 ECLI:NL:RBDHA:2020:10885
Hoorgesprek in de bezwaarfase
Wij worden regelmatig door accountants, administratiekantoren en/of belastingplichtigen gevraagd om fiscale bijstand in de bezwaarfase bij de belastingdienst. In de bezwaarfase gelden bijzondere spelregels die voor deze fase (en de beroepsfase) van essentieel belang zijn. Zo heeft een belastingplichtige in deze fase recht op inzage in zijn dossier en recht op een hoorgesprek met de Belastingdienst. De belastingdienst moet hierom ook vragen en zal dan de datum en de locatie - in overleg met u - vaststellen. Veelal wordt de dossierinzage aan dit hoorgesprek gekoppeld, dus geen hoorgesprek is ook veelal geen inzage in uw dossier bij de Belastingdienst.
Horen in bezwaarfase is een recht
De rechtbank Zeeland West Brabant heeft op 2 februari 2026 (ECLI:NL:RBZWB:2026:570) geoordeeld dat het hoorrecht is geschonden omdat de inspecteur niet actief heeft geverifieerd of belanghebbende wilde worden gehoord, terwijl daarover onduidelijkheid bestond, zodat niet kon worden volstaan met een enkele uitnodiging tot een hoorgesprek (art. 7:2 Awb), zie ook Hoge Raad d.d. 15 mei 2009 ECLI:NLHR:2009:BI3751). Deze schending kan niet met art. 6:22 Awb worden gepasseerd, nu in de bezwaarfase nog feitelijke onduidelijkheden bestonden over onder meer de zorgkosten, waardoor het horen van wezenlijke betekenis was. Inhoudelijk blijven de correcties inzake specifieke zorgkosten, giftenaftrek en belastingrente in stand, omdat belanghebbende zijn stellingen onvoldoende aannemelijk maakt en de aanslag binnen de wettelijke termijn is opgelegd. Het beroep op art. 6 EVRM en het evenredigheidsbeginsel slaagt niet, mede gelet op de bevestiging door de Hoge Raad dat het volledig benutten van de wettelijke beslistermijn voor belastingrente niet onrechtmatig is. Hoewel de materiële geschilpunten falen, is het beroep toch gegrond wegens de procedurele schending, waarbij de rechtbank uit pragmatische overwegingen afziet van terugwijzing naar de inspecteur, dit ook na overleg en goedkeuring van partijen.
Digitaal bezwaar maken tegen aanslagen
Vanaf 2025 kunnen wij als fiscale dienstverlener (via onze software) digitaal bezwaar aantekenen tegen belastingaanslagen inkomstenbelasting, vennootschapsbelasting of omzetbelasting. Dit gaat meestal via de post en vanaf 2025 dus via de digitale route. Dit kan met exact, AFAS en Nextens software. Een bezwaarschrift per post versturen kan natuurlijk ook. Voordeel van de digitale route is dat de snelheid omhoog gaat en dat er geen onduidelijkheid is over ontvangst door de belastingdienst en de plek binnen de belastingdienst waar het bezwaarschrift wordt behandeld.
Dossierinzage bij de belastingdienst
U mag uw eigen dossier, dat de Belastingdienst heeft, inzien. Dit mag tijdens de hoorfase, dus nadat u uw bezwaarschrift heeft ingediend. Voor en tijdens de bezwaarfase heeft u dus - op grond van de Nederlandse wetgeving - geen recht op inzage in uw belastingdossier. Volgens het Europese Recht heeft u eerder recht op inzage van uw dossier (artikel 41 handvest). Als er een boete is opgelegd gelden andere spelregels, u mag dan uw dossier inzien vanaf het moment dat de boete is aangekondigd. Veelal is er een apart boetedossier met minder informatie dan het gehele dossier. Lees voor een uitgebreid artikel dit bericht. Als er te weinig informatie wordt verstrekt kan de rechter ingrijpen (Gerechtshof d.d. 10 november 2017). Het volgende is bij een dossierinzage belangrijk:
- Zit volgens u alles in het dossier.
- Ziet u verwijzigingen in het dossier (naar telefoongesprekken, mails, interne overleggen, etc.) .
- Is er een digitaal dossier (mag u ook inzien).
- Zijn er derdenonderzoeken geweest.
Hoorgesprek en standpunt Hoge Raad
De belastingdienst mag bij het plannen van het hoorgesprek vrij bot opereren, of beter omschreven " heeft de inspecteur een ruime vrijheid". Strikt formeel mag de belastingdienst het tijdstip en de locatie bepalen. Dat er normale omgangsvormen (algemene beginselen behoorlijk bestuur) zijn spreekt daarbij voorzich. De inspecteur moet dus wel rekening houden met uw (redelijke) belangen. In een procedure bij de Hoge Raad op 25 november 2022 kwam dit uitgangspunt aan de orde. In deze casus had de inspecteur de algemene beginselen van behoorlijk bestuur niet geschonden, mede omdat er geen uitstelverzoek door de gemachtigde was ingediend. Het is niet nodig dat een belastingplichtige uitdrukkelijk van "horen" hoeft af te zien.
Moet u het gesprek zelf voeren?
Nee, dat is niet verplicht. U kunt het gesprek zelf voeren maar u kunt ook uw belastingadviseur of accountant naar het gesprek sturen (met machtiging). U mag ook samengaan of een famielid meenemen. Het gesprek wordt gevoerd met een medewerker van de Belastingdienst die over uw bezwaren gaat beslissen. Deze inspecteur mag niet betrokken zijn bij de totstankoming van de aanslag (of beschikking).
Hoe verloopt een hoorgesprek bij de Belastingdienst?
Meestal is het een open gesprek en is de inspecteur voornemende om van uw bezwaren af te wijken (waarom zou u anders met elkaar om tafel gaan). Let er goed op dat het geen borrelpraat en zeg dus geen dingen die u in een lastige positie kunnen brengen. Maak een agenda en tijdlijn zodat de feiten helder zijn. Van het gesprek wordt een verslag gemaakt door de Belastingdienst. Het is verstandig om zelf ook een dergelijk verslag te maken, stuur dit eventueel direct na het gesprek aan de Belastingdienst. In de uitspraak op het bezwaarschrift staat dan dat u bent gehoord en wat hierin in besproken. Eventueel kan een hoorgesprek ook via teams of telefonisch plaatsvinden.
Wordt u altijd gehoord?
U wordt niet altijd gehoord. De meest voorkomende situaties zijn:
- Als de belastingdienst het eens is met met uw bezwaren.
- Als u zelf afziet van een hoorgesprek.
- Als uw bezwaarschrift om formele gronden wordt afgewezen.
- Als u niet reageert op oproepen van de belastingdienst.
Tips bij dossierinzage belastingdienst
Neem uw paspoort of rijbewijs mee naar elke bezoek bij de belastingdienst. Onderstaand enkele tips welke u voor de dossierinzage aan de inspecteur kunt sturen.
- Vragen om inhoudsopgave van het dossier (met melding welke stukken eruit zijn gehaald).
- Vragen of er ook een digitaal dossier aanwezig is.
- Vraag expliciet of het dossier dat u mag inzien volledig is en/of er stukken zijn uitgehaald. Als er stukken zijn uitgehaald vraag dan waarom.
- Leg de stukken op chronologische volgorde en maak na het gesprek een tijdlijn. Dit geeft een beter inzicht in de feiten.
- Vragen om e-mails, notities, standpunten kennisgroep en vastleggingen van telefoongesprekken.
- Vragen of behandelaar erbij kan zijn.
- Kijk kritisch of er stukken ontbreken (bijvoorbeeld door verwijzingen in de stukken naar andere stukken, mails of telefoongesprekken).
- Vraag vooraf om de voorgenomen uitspraak op bezwaar en/of het standpunt van de inspecteur.
- Vraag aan einde van gesprek dat toekomstige stukken aan u worden toegestuurd.
- Aangeven dat je eventueel afschriften en/of foto's, wilt nemen.
Tips voor hoorgesprek belastingdienst
De Algemene wet bestuursrecht (Awb) bepaalt (artikel 7:2) dat u in de gelegenheid moet worden gesteld te worden gehoord voordat er een beslissing wordt genomen. Als de belastingdienst aan al uw bezwaren tegemoet komt is dit niet echt nodig. In Artikel 25 van de Algemene wet inzake rijksbelastingen (AWR) is bepaald dat u slechts wordt gehoord op zijn verzoek. In het hoorgesprek kan de belastingdienst extra informatie inwinnen en kunt u uw zienswijze nader toelichten. Hierbij een aantal tips voor het hoorgesprek:
- Stel een agenda op voor de onderwerpen welke u wilt bespreken.
- Begin het gesprek met een korte inleiding waarin u het volgende aangeeft (a) de feiten (b) standpunt inspecteur (c) uw standpunt (d) de geschilpunten.
- Vraag om een toelichting van het standpunt van de inspecteur met indien nodig een verduidelijking van zijn mening of standpunt. Vraag dus om het standpunt van de belastingdienst en hoe ze bij dit standpunt komen.
- Let op de non verbale communicatie van de inspecteur en overige aanwezigen.
- Neem alle relevante informatie mee naar het hoorgesprek.
- Wees helder en duidelijk en geef de inspecteur wellicht nieuwe inzichten, vermijd juridisch of fiscaal jargon, maar noem indien nodig wel jurisprudentie en wetsartikelen.
- Als u nog stukken of informatie wilt toevoegen neem deze dan mee naar de hoorzitting en laat afschriften achter voor de belastingdienst.
- Maak een (pleit) notitie met een samenvatting van alle feiten en laat dit aan gespreksverslag hechten.
- Maak zelf tijdens bespreking verslag en stuur dit direct na de hoorzitting aan de inspecteur. Leg hierin de belangrijkste punten en eventuele afspraken vast. Dit verslag zal dienen als gespreksverslag in de latere fase.
- Vraag of er stukken uit dossier zijn gehaald en waarom.
- Indien gewenst probeer in het hoorgesprek een compromis te bereiken of onderzoek of er op onderdelen nog oplossingen zijn te vinden.
- Vraag of er derdenonderzoeken zijn verricht en/of externe informatie over u is ingewonnen.
- Maak indien nodig en gewenst duidelijk afspraken aan het einde van het gesprek (dus moet er nog informatie worden aangeleverd en/of standpunten worden toegelicht).
- Sluit het gesprek correct en professioneel af en bedank de belastingdienst medewerker voor het gesprek.
- Vraag eventueel een fiscaal jurist (second opion) om de situatie te beoordelen. U kunt ons hiertoe een mail sturen voor een vrijblijvende offerte.
Noot inzake hoorgesprek belastingdienst
In de bezwaarfase zal er een nieuwe medewerker van de belastingdienst naar uw dossier en casus kijken. Er zal derhalve een volledige heroverweging van uw bezwaren plaatsvinden. Het bezwaarschrift moet klip en klaar en schriftelijk worden ingediend binnen 6 weken na de aanslag. Soms is een mondelinge toelichting nodig en wordt dit als prettig ervaren. In principe wordt een belastingplichtige altijd gehoord (artikel 7:2 AWB), tenzij dit niet nodig is (zie hierboven). Het is echter ook zo dat een belastingplichtige op zijn eigen verzoek moet worden gehoord door de belastingdienst (artikel 25 AWR). Het besluit fiscaal bestuursrecht geeft in paragraaf 9 hierover nog een nadere uitleg. Waarom de Hoge Raad in hiervoor genoemde arrest hier geen aandacht aan geeft is ons volstrekt onduidelijk. De lijn uit dit arrest "inspecteur zal datum en locatie bepalen en anders heb je pech" gaat in deze veel te ver.
Als u vragen of opmerkingen heeft over dit artikel en/of als wij u mogen begeleiden in een bezwaarprocedure neem dan gerust contact met ons op.
Klikbrief belastingdienst openbaar maken
Regelmatig worden wij door belastingplichtigen ingeschakeld bij bezwaar en/of beroepsprocedures waarbij de belastingdienst gebruik heeft gemaakt van zogenaamde klikbrieven. De belastingdienst geeft op haar internetsite de mogelijkheid om belastingfraude of financiële fraude te melden. Dit kan ook anoniem. De praktijk leert dat dergelijke brieven worden verstuurd door rancuneuze ex partners, werknemers, familieleden of buren. Niet altijd is bekend dat de Belastingdienst gebruik heeft gemaakt van een klikbrief of anonieme melding. Er volgt dan gewoon een vragenbrief of boekenonderzoek waarbij er gericht wordt gezocht. Wat vinden rechters?
Procedure Gerechtshof in 2020
Een ondernemer krijgt in 2017 bezoek van de Belastingdienst. De aanleiding voor dit onderzoek was een uitgebreide klikbrief waarbij gedetailleerd wordt omschreven hoe de ondernemer fiscaal probeert minder belasting te betalen. Bij het boekenonderzoek wordt geen melding gemaakt van de klikbrief. Tijdens het boekenonderzoek worden er ook zogenaamde derdenonderzoeken verricht. Gevolg is een stevig verslag boekenonderzoek en diverse naheffingsaanslagen omzetbelasting met vergrijpboeten. De belastingplichtige stelt dat hij niet tijdig op zijn rechten is gewezen (zoals de cautie). De rechtbank is nog soepel, er is geen sprake van schending van enig beginsel van behoorlijk bestuur of strijdigheid met het nemo tenetur beginsel (recht van iemand om geen bewijs tegen zichzelf te leveren of meewerken aan eigen veroordeling). Bij het hof kwamen partijen beter met elkaar in gesprek (geholpen door het hof). De vergrijpboetes worden verminderd van 50% tot 10%. Volgens het hof had de inspecteur belastingplichtige bij het bedrijfsbezoek en hierop volgende boekenonderzoek op de hoogte moeten brengen van de voorinformatie (de klikbrief). Er was immers geen sprake van een standaardonderzoek maar eerder om een straf op opsporingsonderzoek. Belastingplichtige kon zich hierdoor niet wapenen tegen de verdenkingen die er al waren. Dit is in strijd met interne ambtelijke instructies en is dit onzorgvuldig. Partijen zijn tot een compromis gekomen (verminderen boete) maar wellicht had het hof bij een beslissing verder kunnen gaan (aanslagen integraal vernietigen).
Procedure rechtbank in 2025
De Rechtbank Zeeland west brabant komt met 2 beslissingen over klikbrieven. Beide met een andere uitslag. De basis is dat alle fiscaal relevante informatie (op de zaak betrekking hebbende stukken) moet worden verstrekt (8:42 AWB) en dat dit soms anders is omdat geheimhouding noodzakelijk is (8:29 AWB). Het kan zijn dat dat een tipgever gevaar loopt bij het openbaar maken, maar dan moet de inspecteur dit wel voldoende en helder motiveren. Belastingplichtige moet helder toelichten welk belang zwaarder zou moeten wegen, zijn belang of het belang van het geheimhouden van de informatie.
Noot fiscaal jurist inzake klikbrief
Het is essentieel dat de belastingplichtige het geheel van een onderzoek kan overzien. De belastingdienst moet ook – op grond van artikel 8:42 AWB – de relevante informatie aan belastingplichtige verstrekken (zie procedure Hoge Raad inzake op de zaak betrekking hebbende stukken). Hier wordt soms krampachtig mee omgegaan, waardoor niet alle op de zaak betrekking hebbende stukken direct worden verstrekt, met 8:29 AWB als insteek. Belastingplichtige moet dan via een extra procedure (geheimhoudingskamer) alsnog proberen deze stukken inzichtelijk te krijgen.
Bron klikbrief
Rechtbank Den Haag d.d. 22 juli 2019 ECLI:NL:RBDHA:2019:7392
Gerechthof Den Haad d.d. 12 juni 2020 ECLI:NL:GHDHA:2020:1201
Rechtbank zeeland west brabant d.d. 22 januari 2025 ECLI:NL:RBZWB:2025:300
Rechtbank zeeland west brabant d.d. 17 februari 2025 ECLI:NL:RBZWB:2025:872
Hoge Raad d.d. 23 oktober 2020 ECLI:NL:HR:2020:1670
Advocaat is nog geen fiscaal jurist
Er wordt een boekenonderzoek ingesteld bij een advocaat. De administratie (in word) is niet op orde, kosten worden niet juist bijgehouden en de stukken worden niet lang genoeg bewaard. Er volgens navorderingsaanslagen (nadere info) met vergrijpboetes. De advocaat wil - tijdens de corona periode - worden gehoord. Dit horen moet - volgens de inspecteur - daarom telefonisch plaatsvinden. Volgens de advocaat is dit niet zorgvuldig. De advocaat gaat er eens goed voor zitten en komt met het volgende:
- onzorgvuldig handelen door de belastingdienst
- verwijtbaar gedrag door de belastingdienst
- onrechtmatig handelen door de belastingdienst (of diens medewerkers)
- achterhouden van stukken en leugenachtige verklaringen
- ruim 10 belastingambtenaren moeten als getuige worden gehoord
Alle stellingen van de advocaat berusten op losse flodders en worden verder niet onderbouwd (aannemelijk gemaakt). De enige concrete aanwijzing van de advocaat berust op het ontbreken van fiscale kennis en een onjuiste lezing van het controlerapport. Zowel de rechtbank als het gerechtshof laten alle aanslagen en boetes in stand.
Verschil tussen advocaat en fiscaal jurist
De administratie is niet juist, de stellingen in de procedure zijn zwak en worden niet via de juiste bewijslastverdeling ingestoken. Een op dit gebied onkundige zou dergelijke procedures niet moeten voeren. Wat zou ChatGPT hierover zeggen?
- Beide professionals hebben een juridische opleiding genoten, maar de specialisatie en aanvullende training kunnen variëren afhankelijk van hun gekozen vakgebied.
- Beide hebben een academische studie afgerond, edoch met hun eigen specialisatie.
- Een advocaat is een juridisch professional die is opgeleid om cliënten te vertegenwoordigen en te adviseren in juridische zaken. Advocaten kunnen zich specialiseren in verschillende rechtsgebieden, zoals strafrecht, familierecht, arbeidsrecht, enz.
- Fiscaal jurist: Een fiscaal jurist is gespecialiseerd in belastingrecht. Dit betekent dat hij of zij zich voornamelijk bezighoudt met zaken die betrekking hebben op belastingen, zoals inkomstenbelasting, vennootschapsbelasting, btw, en andere belastinggerelateerde kwesties.
Kijk daar wringt zich de schoen. Heb je weinig verstand van een bepaald onderwerp, maar belet dat je niet om commentaar te leveren of te procederen? Dan loop je kans dat iemand het volgende tegen je zegt: “Schoenmaker, hou je bij je leest!”. Deze zegswijze wordt gebruikt om aan te geven dat iemand zich beter bij zijn eigen vakgebied kan houden.
Bewijsvoering in fiscale procedure
Deze procedure is grappig om te lezen. De advocaat trekt vel van leer maar vergeet zijn standpunten ook aannemelijk te maken. Roeptoeteren heeft dan niet veel zin bij de fiscale rechter. In het fiscale recht geldt als basis de vrije bewijsleer. De belastingplichtige kan en mag dus met alle mogelijke middelen het bewijs leveren om zijn of haar stelling, standpunt, aangifte of administratie te onderbouwen. Dit geldt ook voor de Belastingdienst. De vraag die hieraan vooraf gaat is "wie moet wat bewijzen", derhalve de verdeling van de bewijslast. Als vertrekpunt geldt dat het voldoende is dat een partij een te bewijzen factuur, gebeurtenis of feit "aannemelijk moet maken". In sommige gevallen is er een zwaardere bewijs nodig. In dergelijke gevallen is sprake van "aantonen" of "doen blijken". Het kan ook zijn dat de bewijslast volledig bij een belastingplichtige komt te liggen en ook nog in verzwaarde vorm, dit speelt bij de omkering van de bewijslast. In dergelijke gevallen moet een feit of gebeurtenis "overtuigend worden aangetoond".
In de meeste gevallen kan een partij eenvoudig voldoen aan zijn bewijslast door een feit aannemelijk te maken. Denk hier echter niet te makkelijk over, de rechter moet wel overtuigd zijn (en worden) dat de feiten zich hebben voorgedaan. Dat wil zeggen dat niet elke twijfel hierover uitgesloten moet zijn. Het is dus geen volledig bewijs, maar de lichtste vorm van bewijs.
In de fiscale wetgeving wordt soms het woord "aantonen" genoemd. Dit is een zwaardere vorm dan "aannemelijk maken". Dit geldt enkel als het ook zo in de wet staat opgenomen. Dit komt voor als in de belastingwet het woord "aantonen" of "doen blijken" is opgenomen. In dergelijke gevallen moeten de (betwiste) feiten volledig en zorgvuldig worden bewezen, derhalve overtuigend worden aangetoond (Hoge Raad d.d. 26 mei 1999 ECLI:NL:HR:1999:AA2766). Soms halen rechters de woorden "doen blijken" en "aantonen" door elkaar, veel Europese rechters hebben het over "aantonen".
Wat gaat er allemaal mis in deze procedure ?
De advocaat maakt er een rommeltje van, de fiscale spelregels worden met voeten getreden. Een aantal voorbeelden:
- Administratieplicht (artikel 52 AWR): de administratie wordt opgemaakt in word. Dit bestand wordt geprint en daarna van de harde schijf gehaald. In dit document worden de gemaakte kosten genoemd. De datum, factuur, naam leverancier, etc. ontbreken. De nota's zijn ook niet genummerd. Er zitten prive facturen tussen de zakelijke kosten.
- Informatiebeschikking: er wordt een informatiebeschikking aan belastingplichtige toegezonden. Hierover wordt geprocedeerd (rechtbank). In de procedure wordt om een schadevergoeding gevraagd. De rechter stelt dat de advocaat waarschijnlijk heeft bedoeld dat er een onkostenvergoeding moet worden verstrekt (artikel 52 lid 7 AWR). Vervolgens gaat de advocaat nog naar hetGerechtshof en de Hoge Raad, beide zonder succes.
- Horen: door Covid-19 ging dit even niet fysiek en moest het telefonisch. Daar was "belastingplichtige" het niet mee eens. Uiteindelijk heeft er geen hoorzitting plaatsgevonden. Hierdoor is het de aanslag volgens de advocaat nietig. De rechter gaat hier niet in mee.
- Getuigen: Belanghebbende heeft bij brief van 18 mei 2023 de inspecteur verzocht om (minimaal) twaalf medewerkers van de belastingdienst mee te brengen naar de mondelinge behandeling, om ter zitting te worden gehoord. Belanghebbende heeft een kopie van deze brief aan het Hof doen toekomen. De inspecteur heeft aan deze uitnodiging geen gevolg gegeven. Ter zitting heeft belanghebbende het Hof verzocht genoemde getuigen op te roepen om, op een nadere zitting, alsnog te worden gehoord. Belanghebbende heeft hetzelfde getuigenverzoek ook gedaan bij de rechtbank, edoch daar is het afgewezen. Het Hof neemt deze overwegingen alsmede het besluit om bedoelde getuigen niet op te roepen, mutatis mutandis, over en maakt ze tot de zijne. Belanghebbende heeft niet onderbouwd dat bedoelde getuigen (zoals ook de rechtbank al heeft vastgesteld) voor de beslissing in deze fiscale procedure relevante informatie kunnen verstrekken, tja dan ben je vrijwel kansloos in fiscale zaken.
Noot fiscaal jurist inzake fiscale procedure
Procederen is een vak. Zowel in civiele als fiscale zaken. Bij grotere belangen is het verstandig een specialist in te schakelen. Onze afdeling procesrecht doet dit op een praktische manier. Wij beoordelen met u (meestal binnen 1 uur) of een procedure opstarten (of in Hoger Beroep gaan) zinvol. Vragen? Neem gerust contact op met onderstaande fiscaal juristen, waar nodig schakelen zij nog een specialist bij.
Moet een belastingplichtige zijn agenda verstrekken aan de Belastingdienst?
De administratie moet 7 jaar worden bewaard. Maar wat behoort er tot de administratie van een belastingplichtige? Volgens de Belastingdienst behoort een (privé-)agenda tot de administratie van een belastingplichtige. Moet u dan de papieren of digitale agenda (Outlook / Google) volledig verstrekken aan de Belastingdienst? In deze procedure bij de Hoge Raad in april 2024 is bepaald dat in bepaalde situaties de prive agenda moet worden verstrekt.
Agenda onderdeel van de administratie
Een agenda bevat privé- en soms zakelijke afspraken van een belastingplichtige. De Belastingdienst kan veel informatie uit een dergelijke agenda halen. Voor een kapster, belastingadviseur, consultant, etc. kan een agenda ook fiscaal relevante informatie bevatten, zoals het aantal afspraken, de locatie, etc. Ook als er kladaantekeningen in de agenda staan opgenomen, is de agenda relevant voor de Belastingdienst. De agenda kan ook relevant zijn bij een derdenonderzoek (dus een onderzoek bij iemand anders), dit om te controleren of een afspraak daadwerkelijk heeft plaatsgevonden.
Moet een agenda zomaar aan de Belastingdienst worden verstrekt?
Het belangrijkste is dat de agenda fiscaal relevant is, immers enkel fiscaal relevante informatie moet door de belastingplichtige worden verstrekt. Geheimhouders (advocaten, notarissen) hoeven een agenda niet te verstrekken. Hier blijft het overigens niet bij. Alle boeken en bescheiden (en andere gegevensdragers) moeten - ter keuze en beoordeling van de inspecteur - geraadpleegd kunnen worden door de Belastingdienst. Een zakelijke agenda moet dus worden verstrekt (ook digitaal), de strijdigheid met de Wet Bescherming Persoonsgegevens wordt opgeheven in de Algemene Wet inzake Rijksbelastingen. De fiscale relevantie moet echter wel vaststaan, dit zou u kunnen opvragen bij de Belastingdienst (waarom wilt u de agenda ontvangen en wat is de fiscale relevantie?). Als u de agenda niet zou verstrekken, is het mogelijk dat de Belastingdienst een informatiebeschikking verstrekt en / of de administratie verwerpt. In beide gevallen wordt de bewijslast omgekeerd.
Belastingadviseur weigert agenda te verstrekken
In een procedure bij het Gerechtshof (in 2022) weigerde een belastingadviseur zijn agenda te verstrekken aan de Belastingdienst. De inspecteur wil deze agenda ontvangen om te kijken naar de afspraken inzake het verzorgen van aangiften inkomstenbelasting. In de agenda stonden zakelijke en privé-afspraken. De inspecteur stuurt een informatiebeschikking aan de belastingadviseur (omkering bewijslast). Zowel de rechtbank als het gerechtshof zijn het met de inspecteur eens. Het standpunt van de inspecteur is redelijk en de informatie uit de (privé- en zakelijke) agenda is fiscaal relevant. Dit komt mede omdat de belastingadviseur ook privé-afspraken inzake aangiften voor vrienden in zijn agenda noteert. Dat deze afspraken geen geld opleveren en dus geen bron van inkomen vormen, wordt als "flauwekul" verworpen door het gerechtshof. De rechter komt tot het volgende:
- RO 4.16: Naar het oordeel van de rechtbank mocht de inspecteur zich in redelijkheid op het standpunt stellen dat de door hem gevraagde gegevens en bescheiden van belang zouden kunnen zijn voor de belastingheffing. Aangezien belanghebbende afspraken voor het invullen van belastingformulieren voor mensen in de vriendenkring in zijn privé-agenda noteert (…), zou die agenda van belang kunnen zijn voor de heffing van IB/PVV en omzetbelasting in de betrokken jaren. De stelling van belanghebbende dat de Belastingdienst al over de gegevens zou beschikken, verandert dit niet.
Dat de privé-agenda niet is bewaard, komt voor rekening en risico van de belastingadviseur. De algemene beginselen en artikel 8 EVRM worden niet geschonden. De Hoge Raad heeft op 5 april 2024 de uitspraak van het Gerechtshof bevestigd (ECLI:NL:HR:2024:528)
Noot belastingadviseur inzake verstrekken agenda aan Belastingdienst
Aan de inspecteur moet (op grond van artikel 47 en 49 AWR) alle fiscaal relevante informatie worden verstrekt.
Bij een boekenonderzoek of een controle wordt veel informatie door de Belastingdienst opgevraagd. Belangrijk is dat een belastingplichtige zijn rechten bij een boekenonderzoek kent en ook de regie gaat houden over de stukken die worden verstrekt en de antwoorden die worden gegeven. Het inschakelen van een ervaren fiscalist is dus bittere noodzaak. Vertrouwelijke informatie of adviezen hoeven niet te worden verstrekt, ook informatie van een advocaat hoeft niet te worden verstrekt aan de Belastingdienst (geheimhouding / fair play). Een inspecteur moet tijdens een onderzoek ook de algemene beginselen van behoorlijk bestuur in acht nemen en moet dus zorgvuldig de belangen van een belastingplichtige afwegen. Een inspecteur wijzen op deze beginselen en / of fairplay of de fiscale relevantie is dus niet gek. Ook mag een inspecteur niet - zonder toestemming van belastingplichtige - in kasten of een computer kijken. Als de inspecteur voornemende is om een boete op leggen (vraag hierom), moet hij / zij u op de cautie wijzen (zwijgrecht). Tenslotte moet de inspecteur u altijd een redelijke termijn geven en moet u erop letten dat u niet zomaar alle vragen gaat beantwoorden.
Op grond van de inlichtingenverplichting moet iedere ondernemer (belastingplichtige) op verzoek van de Belastingdienst de informatie verstrekken die voor zijn belastingheffing (of die van anderen) relevant is of kan zijn. Dit geldt ook voor het verstrekken van uw agenda. Als een belastingplichtige de informatie niet meer heeft is geen sprake van schending van de inlichtingenverplichting, tenzij de belastingplichtige (zoals in deze casus) een administratieplichtige is.
Tenslotte, het is verstandig om een privé- en zakelijke agenda te bezitten !
Bron verstrekken agenda aan belastingdienst
Gerechtshof Den Bosch d.d. 12 januari 2022 ECLI:NL:GHSHE:2022:38
Rechtbank Zeeland - West Brabant d.d. 25 juni 2020 ECLI:NLRBZWB:2020:2670
Bitcoin verzwijgen voor fiscus is gevaarlijk
Bron 7 maart 2024 Nu.nl (met medewerking mr M. Bik)
Belastingaangifte 2023 en bitcon
Boetebeleid Belastingdienst aangepast in verband met DAC 8
Onder de nieuwe DAC8 wetgeving gelden nieuwe beleidsregels voor de vergrijpboete bij binnenlandse informatie verplichtingen in het kader van deze wetgeving. Als het aan opzet of grove schuld van de belanghebbende is te wijten dat deze verplichtingen (het melden) niet, te laat, onjuist of onvolledig worden (of zijn) nagekomen legt de inspecteur een vergrijpboete op. De hoogte wordt afgestemd met de vaktechnische coördinator formeel recht. De boete voor de grensoverschrijdende informatieverplichting is fors verhoogd (van 4e categorie € 27.500 tot de 6e categorie € 1.100.000). Het besluit is in werking getreden (per 8 augustus 2026).
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
Bewust of onbewust crypto of bitcoin vergeten?
Vergeten om aangifte te doen?
Meevaller: je mag kijken naar de waarde van begin 2023
Boete belastingdienst verminderen
Als er te laat aangifte wordt gedaan of te laat belasting wordt betaald kan er een verzuimboete worden opgelegd (eerder artikel). De boete is afhankelijk van het soort belastingen.
- De boete voor prive personen (aangifte inkomstenbelasting, schenkbelasting) bedraagt zo'n € 400 (cijfers 2023 € 385) en
- Voor bedrijven (aangifte Vennootschapsbelasting) zo'n € 3.000 (cijfers 2023 € 2.757).
- Meestal wordt bij een eerste verzuim een boete opgelegd van € 68.
- Voor aangiftebelastingen (zoals loonheffingen en omzetbelasting) is de boete maximaal € 1.377.
- Bij te laat betalen kan de boete hoger zijn en oplopen tot € 5.514.
De belastingdienst geeft ook een kijkje in de fiscale boete keuken, lees hiertoe dit artikel.
Handreiking fiscaal beleid bij opleggen boetes
Voor de formele kant en het standpunt van de belastingdienst is er informatie beschikbaar over de wijze waarop de belastingdienst fiscale boetes kan opleggen (lees hier de handreiking uit een WOO onderzoek), vertrekpunt in deze discussie is artikel 5:49 AWB en artikel 67 AWR, dit in combinatie met het besluit bestuurlijke boeten (pagraaf 13).
Standpunt kennisgroep belastingdienst
Het beleid van de belastingdienst inzake het instellen van een schuldonderzoek bij een boete is openbaar gemaakt in augustus 2023. Er is verzocht om openbaarmakeing van alle interne stukken waarin vastlegging heeft plaatsgevonden over het beleid met betrekking tot het (zuivere) schuldonderzoek (ad titel 5.2 AWB). In dit stuk vindt u werkinstructies, interne memo's, standpunten, notulen van vergaderingen etc. Het stukken kunt u hier raadplegen. Een aantal zaken vallen op:
- Voor de matiging van een boete wordt ook naar het huidige gedrag gekeken
- Voor verzuimboetes is minder ruimte voor responsief handhaven
- Vragen stellen over de boete toegestaan maar belastingplichtige kan zich beroepen op zijn zwijgrecht (artikel 5:10a AWB)
- Hoe moet een onderzoek inzake DGA salaris plaatsvinden
- Stappenplan inzake opleggen van een boete
- Hoe werkt het schuldonderzoek
- Wanneer melding mogelijke fraudezaak
Wat is een verzuimboete?
De Belastingdienst legt verzuimboeten op als een belastingplichtige (prive of via BV) zijn fiscale verplichtingen niet (of niet tijdig) is nagekomen, zonder dat dit aan opzet of grove schuld te wijten is. Basis voor het opleggen van een verzuimboete bij een aangiftebelasting zijn de artikelen 67b en 67c (lees artikel) van de AWR. De uitwerking is opgenomen in de leidraad invordering).
Is een boete van de belastingdienst aftrekbaar?
Een boete is voor prive personen en bedrijven niet aftrekbaar. De kosten die worden gemaakt om een boete te verminderen zijn voor bedrijven wel aftrekbaar.
Wanneer wordt een verzuimboete opgelegd?
Een verzuimboete wegen het niet tijdig doen van aangifte wordt alleen opgelegd als de belastingplichtige niet tijdig de aangifte heeft ingediend en dit ook na het ontvangen van een aanmaning als (binnen 10 dagen) niet oppakt.
Hoe groot is de boete bij te laat betalen van belastingen ?
De boete voor het niet, niet volledig of te laat betalen van inkomstenbelasting of vennootschapsbelasting bedraagt 5% van de niet (tijdig) betaalde belastingen met een minimum van € 50 en een maximum van € 5.514 (zie leidraad invordering) .
Kan een verzuimboete worden verminderd?
Een verzuimboete wordt meestal - na overleg met de belastingdienst - verminderd bij bijzondere omstandigheden, hierbij kunt u denken aan:
- eerste verzuim
- slechte financiele positie
- beperkte draagkracht
- kleine onderneming / weinig winst
- geringe termijnoverschrijding
- wanverhouding tussen boete en ernst van het feit (zie besluit uit 2021)
Afwezigheid van alle schuld (AVAS) en verzuimboete
Ontbreekt alle schuld bij een belastingplichtige (voor te laat aangifte doen) dan moet de verzuimboete volledig worden verminderd.
Wat zeggen rechters over een verzuimboete ?
Het mag duidelijk zijn dat er veel jurisprudentie is over een verzuimboete, AVAS, niet tijdige betaling van aanslagen, etc. In dit onderdeel een aantal richtinggevende uitspraken van rechters.
- Aanmaning niet ontvangen dus geen boete: Hoge Raad d.d. 15 december 2006 ECLI:NL:HR:2006:AZ4416 of Gerechtshof Arnhem d.d. 24 april 2012 ECLI:NL:GHARN:2012:BW5522. Als de inspecteur kan bewijzen dat alle correspondentie (en ook de aanmaning) naar juiste adres is verzonden, blijft de boete in stand, aldus Gerechthof Den Haag in 2017.
- Aanslag niet ontvangen per post: als onduidelijk is welke postvervoerder de aanslag heeft bezorgd kan er geen boete worden opgelegd, aldus de Hoge Raad in 2023. De rechtbank en het gerechtshof dachten hier anders over.
- Vermindering boete door ziekte ondernemer en slechte financiele positie bedrijf: Gerechthof Den Haag in 2013.
- Belastingadviseur doet te laat aangifte blijft schuld van belastingplichtige (geen AVAS): Gerechtshof Amsterdam in 2012.
- Drukke tijd en wisselen accountant of belastingadviseur is geen reden voor matiging boete: Gerechtshof Amsterdam in 2012
- Bij indienen aangifte binnen redelijk termijn (na verstrijken termijn aanmaning) en nihilaanslag matiging boete: Gerechtshof Arnhem in 2012.
- Verzuimboete kan in geen verhouding staan tot verschuldigde belasting. Een matigingsgrond is wel "boete/ ernst verwijt": Rechtbank Den Haag in 2019
- Geen boete als ondernemer alles doet om tijdig aangifte in te dienen, dit volgt uit emails en correspondentie: Gerechtshof Den Haag in 2013.
- Stelselmatig te laat aangifte doen en niet onderbouwen van financieel slechte positie laat boete in stand: Gerechtshof Arnhem Leeuwarden in 2023(Hoge Raad : 81 RO)
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Noot fiscaal jurist inzake verzuimboete
Als belastingplichtige moet je altijd op tijd aangifte doen en/of de belastingen hiertoe tijdig betalen. Omdat mensen soms fouten maken kunnen er boetes worden opgelegd. De belastingrijkste gronden om een boete te verminderen is het ontbreken van alle schuld (AVAS) of een wanverhouding tussen de boete en de ernst van het verwijt. Ook kan de financiele situatie een grond zijn om boetes te matigen. Het is verstandig om een fiscaal jurist in te schakelen bij het verminderen van een boete. Zijn er vragen of opmerkingen, stuur gerust een e-mail of neem contact op met één van onderstaande adviseurs. Wij geven vooraf een offerte zodat er geen onduidelijkheid is over de kosten.
Ontbreken adminstratie en omkering bewijslast
Als u uw administratie niet op orde heeft, dan kan de belastingdienst de bewijslast omkeren. Dit is een zware maatregel welke niet zomaar mag worden toegepast. De rechter zal kritisch kijken of de Belastingdienst zorgvuldig met de maatregel is omgegaan. Een correcte en controleerbare administratie (artikel 52 AWR) vormt de basis voor de fiscale verhouding tussen de ondernemer en de belastingdienst. Als deze administratie ontbreekt kan dit leiden tot een omkering en verzwaring van de bewijslast (artikel 27e AWR) van de ondernemer. De inspecteur krijgt dan de ruimte om de winst (en andere grondslagen) te schatten. Het is vervolgens aan de ondernemer om te schatting te weerleggen. In dit artikel behandelen wij een uitspraak van het Gerechtshof Amsterdam d.d. 18 maart 2025 (ECLI:NL:GHAMS:2025:1145) waarbij de administratie ontbrak en de ondernemer conform een schatting van de inspecteur navorderingsaanslagen in de brievenbus ontving. De vergrijpboetes waren door de Rechtbank Noord Nederland d.d. 24 augustus 2022 (ECLI:NL:RBNHO:2022:12534) vernietigd, het gerechtshof was het hier niet mee eens, de boetes zijn terecht door de inspecteur opgelegd.
 | De inspecteur mag schatten | |
| De ondernemer moet aantonen dat die schatting onjuist is | |
| Onderbouw altijd de omzet en bewaar administratie 7 jaar | |
 | Bewijslast rust volledig bij de ondernemer | |
| Marginale toetsing vervalt : rechter toetst "redelijk verdedigbaar" | |
| Boete speciale aandacht, kan er regelmatig af. |
Naheffingsaanslag wegens gebrekige administratie
Een ondernemer met een kermisattractie en oliebollenkraam heeft zijn administratie niet helemaal op orde. De belastingdienst stelt een boekenonderzoek in bij de ondernemer. Tijdens dit boekenonderzoek wordt duidelijk dat de administratie verre van volledig is, zo ontbreekt een kasadministratie, agenda, vastlegging van kosten en inkoopfacturen, ontbreken enkele bankafschriften en verkoopfacturen en sluit de administratie niet aan. De inspecteur legt een naheffingsaanslag omzetbelasting en een vergrijpboete op.
De ondernemer vraag tijdens de zitting bij de Rechtbank Zeeland West Brabant is op 17 februari 2022 (ECIL:NL:RBZWB:2022:819 om een correctie en dient veel stukken in, dit is onvoldoende, de aanslag blijft grotendeels in stand. Ook de vergrijpboete van 25% blijft in stand. Bij het Gerechtshof 's Hertogenbosch op 21 februari 2024 ECLI:NL:GHSHE:2024:514 vraagt de ondernemer wederom om enig begrip en terugverwijzing naar de rechtbank. Het Hof geeft de ondernemer geen tweede kans. Voor de geconstateerde gebreken in de administratie geeft het hof belanghebbende geen herstelmogelijkheid. Een administratie moet regelmatig worden bijgehouden om een goede vastlegging van de werkelijkheid te garanderen. Een achteraf na afloop van enig jaar opgestelde administratie brengt het risico met zich dat de werkelijkheid niet goed wordt weergegeven. De ondernemer komt ook niet met nieuwe feiten. Al met al een slecht gevoerde procedure bij een rommelige ondernemer. Ook de Hoge Raad doet er op 24 april 2026 niks mee (ECLI:NL:HR:2026:728), artikel 81 RO zaak.
Correctie winst restaurant zonder administratie
Henk is met zijn vrouw eigenaar van een grill restaurant. Naar aanleiding van een melding (en gedeeltelijke verstrekking van een deel van de administratie) door een werknemer wordt een boekenonderzoek ingesteld. De administratie is niet op orde (deels weggegooid) en de bewijslast wordt omgekeerd. De inspecteur stelt een schatting van de winst op en op grond hiervan worden diverse navorderingsaanslagen met boetes opgelegd. Henk stelt dat de omzetten niet redelijk zijn geschat. De rechtbank en het Gerechtshof zijn het met de belastingdienst eens. Dit komt met name omdat Henk over grote sommen contant geld beschikt (waarvoor geen logische verklaring is).
Wanneer mag de bewijslast worden omgekeerd door de belastingdienst
Degene die aangifte doet, is gehouden de in de aangifte gevraagde gegevens duidelijk, stellig en zonder voorbehoud in te vullen. Dat stelt de belastingdienst in staat een juiste belastingaanslag op te leggen. Als in een aangifte niet de gehele winst wordt aangegeven, heeft de belastingdienst niet de benodigde informatie om een juiste aanslag op te leggen. Om de bewijs- en informatiepositie van de belastingdienst te verbeteren bij onvolledige aangifte, bepaalt de wet dat belastingdienst de inkomsten, marges en kosten mag schatten. De beruchte ‘omkering van de bewijslast’. Ook moet de belastingdienst een redelijke schatting maken van het inkomen.
Belastingdienst moet redelijke schatting bewijzen
De belastingdienst vordert vijf jaar na. De eerste vier jaar over € 5.000 wegens de kleding en het vijfde jaar naast de kleding ook over het horloge (€ 68.000). Bij het gerechtshof gaat de correctie voor de kleding terug naar € 1500 per jaar. Die voor het horloge blijft echter € 68.000. Daartegen komt Henk in cassatie en volgens de Hoge Raad heeft hij daar een punt.
De Hoge Raad stelt droogjes vast dat het gerechtshof heeft geoordeeld dat er onvoldoende bewijs is dat het horloge van Henk is. Dan kan dat horloge evenmin een aanknopingspunt zijn voor de bepaling van het inkomen (dat Henk verdiend zou hebben om het horloge te kopen). De belastingdienst moet onderbouwen dat de schatting redelijk is. Dat kan niet op basis van een horloge dat niet van de belastingplichtige is. Daaraan doet niet af dat de bewijsdrempel van de schatting lager is dan voor de onjuiste aangifte.
Contant geld in huis en aanslag belastingdienst via navorderingsaanslag
In deze procedure speelde de redelijke schatting bij het opleggen van navorderingsaanslagen. Een man is ondernemer (in een VOF met zijn broer en vader). Bij een politie inval bij zijn vader wordt ruim € 250.000 contant geld gevonden. De belastingdienst is scherp en stelt direct een boekenonderzoek bij de onderneming in. De kasadministratie is niet op orde (negatieve kas) en er worden contante stortingen zonder heldere herkomst vastgesteld. Er worden navorderingsaanslagen aan de man opgelegd. Het inkomen wordt vastgesteld op € 580.000 en de aanslagen en rente (€ 44.000) en vergrijpboetes (€ 130.000) zijn fors. De belastingplichtige neemt de zaak niet echt serieus en roept alleen "geen nieuw feit en slechte schatting en niet alle stukken ontvangën", hij komt niet met eigen bewijs. De Rechtbank Zeeland West Brabant is het op 3 november 2023 ECLI:NLRBZWB:2023:7345 met de belastingdienst eens, de boete wordt wel iets lager vastgesteld. Ook het Gerechtshof 's Hertogenbosch laat op 22 oktober 2025 ECLI:NL:GHSHE:2025:2909 weinig heel van de standpunten van belastingplichtige.
Kennisgroep belastingdienst inzake omkering van de bewijslast
Op 27 mei 2022 heeft de hoge raad een arrest gewezen inzake de omkering van de bewijslast. De Hoge Raad heeft in zijn arrest kort gezegd geoordeeld dat het niet beantwoorden van vraag 37 van het aangiftebiljet enkel voor de elementen in de aangifte waar de niet beantwoording van deze vraag voor van belang kan zijn, tot omkering en verzwaring van de bewijslast wegens het niet doen van de vereiste aangifte leidt. Door de kennisgroep wordt een standpunt ingenomenomtrent de genoemde procedure. De vragen die worden beantwoord zijn de volgende:
- Heeft de Hoge Raad met het arrest van 27 mei 2022, afstand genomen van het vereiste dat absoluut en relatief aanzienlijk te weinig belasting moet zijn geheven zoals de Hoge Raad voor inhoudelijke gebreken heeft geformuleerd in zijn arrest HR 24 april 2015 ECLI:NL:HR:2015:1083. De belastingdienst komt tot de volgende beantwoording : De kennisgroep onderkent een verschil in het niet beantwoorden van een vraag zoals in het arrest van 27 mei 2022 het geval was en inhoudelijke gebreken in de aangifte zoals aan de orde in het arrest van 24 april 2015. Voor het niet beantwoorden van een dergelijke vraag geldt het toetsingskader zoals de Hoge Raad heeft uiteengezet in het arrest van 27 mei 2022. Ten aanzien van inhoudelijke gebreken ziet de kennisgroep voldoende aanleiding om aan te nemen dat de Hoge Raad niet is teruggekomen van het arrest van 24 april 2015.
- Heeft het arrest van de Hoge Raad van 27 mei 2022 tot gevolg dat uitsluitend nog partiële omkering en verzwaring van de bewijslast kan plaatsvinden? Nee. Ervan uitgaande dat de Hoge Raad niet is teruggekomen van het arrest van 24 april 2015 blijft voor inhoudelijke gebreken in de aangifte gelden dat de omkering en verzwaring van de bewijslast van toepassing is op de gehele belastingaanslag.
Het niet doen van de vereiste aangifte kan leiden tot het intreden van de bewijsrechtelijke sanctie van omkering en verzwaring van de bewijslast. Dit is geregeld in artikel 25, derde lid, en artikel 27e, eerste lid, van de Algemene wet inzake rijksbelastingen (AWR).
- Artikel 25, derde lid, AWR luidt als volgt: “Indien het bezwaar is gericht tegen een aanslag, een navorderingsaanslag, een naheffingsaanslag of een beschikking, met betrekking tot welke de vereiste aangifte niet is gedaan of sprake is van een onherroepelijk geworden informatiebeschikking als bedoeld in artikel 52a, eerste lid, wordt bij de uitspraak op het bezwaarschrift de belastingaanslag of beschikking gehandhaafd, tenzij is gebleken dat en in hoeverre die belastingaanslag of beschikking onjuist is. De eerste volzin vindt geen toepassing voor zover het bezwaar is gericht tegen een vergrijpboete.”
- Artikel 27e, eerste lid, AWR luidt als volgt: “Indien de vereiste aangifte niet is gedaan of sprake is van een onherroepelijk geworden informatiebeschikking als bedoeld in artikel 52a, eerste lid, verklaart de rechtbank het beroep ongegrond, tenzij is gebleken dat en in hoeverre de uitspraak op het bezwaar onjuist is.”
De centrale vraag is of de Hoge Raad in zijn arrest uit 2022 is teruggekomen op haar arrest uit 2015. In dit laatste arrest oordeelde de Hoge Raad dat bij inhoudelijke gebreken in een aangifte niet de vereiste aangifte is gedaan als volgens de aangifte verschuldigde belastingen (relatief en absoluut) aanzienlijk lager is dan de werkelijk verschuldigde belastingen. Omdat de Hoge Raad in zijn laatste arrest niet uitdrukkelijk afstand neemt van het eerdere arrest gaat de belastingdienst ervan uit dat de Hoge Raad niet is teruggekomen van zijn eerdere oordeel, dit is logisch omdat dit de belastingdienst ook niet goed zou uitkomen.
Als het arrest uit 2022 goed wordt gelezen dan komen wij tot de conclusie dat omkering van de bewijslast niet langer geldt voor de hele aangifte, maar alleen voor de onderdelen in de aangifte inkomstenbelasting waarvan aan belastingplichtige een verwijt kan worden gemaakt.
Advisering fiscaal jurist inzake omkering bewijslast en bewijsvoering
Doe altijd aangifte, anders loop je per definitie tegen de omkering van de bewijslast aan. Dat is een zeer penibele situatie voor de belastingplichtige, want bewijs maar eens dat je iets niet genoten hebt en/of dat de inspecteur de omzet te hoog heeft ingeschat. Terecht stelt de Hoge Raad dan ook de eis van een redelijke schatting. Maar als er bijvoorbeeld via aanwezige bezittingen of contanten vreemde verschillen ontstaan staat de belastingplichtige 3-0 achter.
Heeft u de belastingdienst op bezoek of vindt onderzoek plaats, neem dan contact op met uw deskundige en voorkom de omkering van de bewijslast of beperk de schade.
Bronnen ‘Omkering bewijslast en redelijke schatting’
Hoge Raad 18 augustus 2023, ECLI:NL:HR:2023:1093
Hoge Raad 27 mei 2022 ECLI:NL:HR:2022:767
Hoge Raad 8 april 2022 ECLI:NL:HR:2022:526
Gerechtshof 's-Hertogenbosch 22 april 2021, ECLI:NL:GHSHE:2021:1269
Boete aan belastingadviseur
Een belastingadviseur die over de schreef gaat kan zijn lidmaatschap van een beroepsvereniging verliezen (NOB/RB) en strafrechtelijk worden vervolgd. Ook kan de Belastingdienst hem op een openbare zwarte lijst zetten en/of een boete opleggen. Via een zogenaamde deelnemersboete (4e tranche AWB) wordt de belastingadviseur dan gezien als medepleger. Een boete kan worden opgelegd indien sprake is van:
- opdracht geven tot fiscale overtreding
- leiding geven aan fiscale overtreding/activiteiten
- het doen plegen of uitlokken van een overtreding (artikel 67o AWR)
- het medeplegen van een overtreding door advies (zie uitleg Hoge Raad d.d. 14 maart 2023)
Voor een dergelijke boete moet de Inspecteur wel eerst zijn of haar baas om toestemming vragen (paragraaf 2 lid 6 BBBB). Naast een boete kan er aan de belastingadviseur ook een gevangenisstraf worden opgelegd (zie rechtbank Rotterdam, Rechtbank Noord Nederland en Gerechtshof 's Hertogenbosch).
Deelnemersboete aan belastingadviseur
De deelnemersboete wordt steeds vaker opgelegd door de nieuwe wetgeving. In veel gevallen zal de boete niet worden opgelegd en is een goed gesprek met de Belastingdienst nog wel mogelijk. In een aantal twijfelachtige adviezen inzake Malta (Rechtbank Noord Nederland d.d. 10 juni 2021en Gerechtshof Amsterdam d.d. 14 juni 2022) is de boete afgewezen. Bij een slordige interne procedure bij de Belastingdienst (advies inzake Guernsey Ltd's) ging het ook mis (Gerechtshof Den Haag d.d. 2 maart 2022). Ook ging de boete aan een notaris in de prullenbak (Gerechtshof Arnhem Leeuwarden d.d. 23 mei 2018)
Fiscale advisering is een mooi vak
Belastingen zijn leuk en worden steeds leuker. Het is zelfs zo leuk dat wij er ons beroep van hebben gemaakt. Belasting betalen is belangrijk voor de Nederlandse economie, dus noodzakelijk, maar wordt niet altijd als leuk ervaren. Ons werk is dat u "geen cent teveel" gaat betalen. Wij faciliteren u dus bij uw belastingverplichtingen, dit op deskundige wijze en met de wettekst en jurisprudentie als onze fiscale bijbel. Nu zijn er natuurlijk altijd mensen met een lagere belastingmoraal of mensen met minder kennis of simpelweg belastingadviseurs die slordig werken. Ook zij zoeken de fiscaal meest gunstige weg.
Fiscale boete bij belastingadviseur in brievenbus
In dit artikel behandelen wij een tweetal casussen waarbij er een boete wordt opgelegd aan de belastingadviseur. Naast de boete kan de Belastingdienst ook de naam van de adviseur bekend maken (openbare zwarte lijst ex artikel 67r AWR). In dit artikel behandelen wij een casus waarbij een accountants- en belastingadvieskantoor (PWC voor de liefhebber) een boete van € 300.000 kreeg omdat er bewust of onbewust een foute aangifte vennootschapsbelasting is ingediend en tevens een boete van € 1.000.000 aan een adviseur die een buitenlandstructuur heeft opgezet.
Standpunt kennisgroep belastingdienst
Het beleid van de Belastingdienst inzake het instellen van een schuldonderzoek bij een boete is openbaar gemaakt in augustus 2023. Er is verzocht om openbaarmaking van alle interne stukken waarin vastlegging heeft plaatsgevonden over het beleid met betrekking tot het (zuivere) schuldonderzoek (ad titel 5.2 AWB). In dit stuk vindt u werkinstructies, interne memo's, standpunten, notulen van vergaderingen etc. De stukken kunt u hier raadplegen. Een aantal zaken vallen op:
- voor de matiging van een boete wordt ook naar het huidige gedrag gekeken;
- voor verzuimboetes is minder ruimte voor responsief handhaven;
- vragen stellen over de boete is toegestaan maar belastingplichtige kan zich beroepen op zijn zwijgrecht (artikel 5:10a AWB);
- hoe moet een onderzoek inzake DGA salaris plaatsvinden;
- stappenplan inzake opleggen van een boete;
- hoe werkt het schuldonderzoek;
- wanneer melding mogelijke fraudezaak.
Boete aan belastingadviseur casus 1
Een belastingadviseur is betrokken bij een structuur waarbij een klant twee rechtspersonen heeft opgericht op Guernsey. Dit is zo bedacht om de discussie over een lucratief belang te voorkomen. Aan de rechtspersonen op Guernsey zijn navorderingsaanslagen vennootschapsbelasting opgelegd, deze rechtspersonen zijn volgens de Belastingdienst namelijk in Nederland gevestigd. Zowel de rechtbank als het Gerechtshof hebben de boete vernietigd omdat de Belastingdienst zich niet heeft gehouden aan haar eigen interne spelregels. De inspecteur moet namelijk - voor een dergelijke boete - toestemming vragen aan zijn directeur. De directeur is door de inspecteur niet juist/volledig geïnformeerd. Uit het besluit van de directeur moet namelijk het volgende volgen:
- Welke daderschapsvorm;
- Welke schuldkwalificatie;
- Welk boetebedrag;
- De directeur moet juist en volledig over alle feiten en gronden worden geïnformeerd.
In deze casus wordt de directeur niet juist en onvolledig geïnformeerd over de feiten en gronden. Daarnaast wordt voorwaardelijke opzet niet aannemelijk gemaakt en is van grove schuld geen sprake (wordt niet voldoende onderbouwd). Onder de huidige jurisprudentie zou de inspecteur nog meer moeten bewijzen, volgens de Hoge Raad in 2022 moet voor de aanwezigheid van opzet namelijk overtuigend worden aangetoond (doen blijken) dat hiervan sprake is.
Boete aan belastingadviseur casus 2
Er komt een aangifte vennootschapsbelasting binnen bij de Belastingdienst. Er is sprake van een vermogenssprong in de aangifte van bijna € 3.000.000. De Belastingdienst stelt eerst telefonisch enkele vragen en wegens uitblijven van een reactie wordt een brief gestuurd. De fiscalist beantwoordt de vragenbrief, maar het vermoeden van belastingontduiking bleef. Vervolgens belt de Belastingdienst maar eens met de FIOD, het gaat immers om een nadeel voor de schatkist van ongeveer € 700.000. De FIOD laat een medewerker een bezoek brengen aan het accountantskantoor en de belastingplichtige, de administratie wordt in beslag genomen. Uit het onderzoek volgt dat het fiscale kantoor haar werk niet goed heeft gedaan, de externe adviseur heeft een fout gemaakt die niet door het fiscale kantoor is opgemerkt (ook niet na vragen van de Belastingdienst). Het Openbaar Ministerie stelt vast dat er een verkeerde voorstelling van zaken wordt gegeven in de beantwoording van de vragenbrief van de Belastingdienst. Omdat de feiten onjuist zijn weergegeven, is er geen sprake van een "fiscaal andere duiding van interpretatieverschil". Het accountantskantoor had dit moeten weten en zien en dat is volgens het OM "zeer ernstig". Belastingplichtige voldoet alsnog de verschuldigde vennootschapsbelasting en de adviseur krijgt een boete van € 300.000. Er worden interne maatregelen genomen bij het accountantskantoor en strafvervolging gaat in het "putje" omdat dit niet nodig wordt gevonden. Het kantoor heeft het vertrouwen van de Belastingdienst op ernstige wijze geschonden, dat is slecht voor adviserend Nederland en doet de samenwerking met de Belastingdienst geen goed.
Noot boete voor belastingadviseur
De belastingadviseur heeft een informatieplicht jegens de Belastingdienst. Wanneer de Belastingdienst vragen stelt over de aangifte vennootschapsbelasting wordt opzettelijk een onjuiste voorstelling van zaken gegeven. Op z'n Nederlands noemen we dit "liegen", omdat het opzettelijk is gebeurd. Het vertrouwen van de Belastingdienst is hiermee beschaamd, temeer omdat de klant onder horizontaal toezicht viel en het een gerespecteerd kantoor betrof.
De belastingadviseur wordt meer en meer de duimschroeven aangedraaid en zoals uit bovenstaande volgt, is dit soms terecht. Fiscalisten konden al bestuursrechtelijk geweigerd worden als vertegenwoordiger (artikel 2:2 Awb) en strafrechtelijk is ook het nodige mogelijk, zoals hier blijkt. Ook kan een adviseur bestuursrechtelijk worden beboet als hij (met de belastingplichtige) medepleger of medeplichtig is aan een fiscaal vergrijp. Sinds vele jaren moeten adviseurs hun klanten checken (Wwft) en sinds 2020 moeten belastingadviseurs internationale structuren spontaan melden bij de Belastingdienst.
Het is standaard praktijk dat de adviseur (via de geautomatiseerde systemen) aangifte doet voor de klant. Indien die aangifte onjuist blijkt te zijn, kan de adviseur geen fiscale boete krijgen. Recent oordeelde de Hoge Raad (noot 2) dat het een kwaliteitsdelict is, dat alleen gepleegd kan worden door degene die op basis van de wet aangifte moet doen (en dat is de klant zelf, c.q. de bestuurder van de bv). Strafrechtelijke vervolging is echter wel mogelijk (art. 225 Sr: ‘valsheid in geschrift’). Deze route heeft de Belastingdienst in deze casus dus gekozen. Een medepleger (artikel 5:1 AWB) kan echter wel een fiscale boete krijgen, het moet dan wel gaan om een bewuste samenwerking, daarvan was in deze casus geen sprake.
De volgende stap die nog kan worden gezet is de zogenaamde wall of shame. Als aan de adviseur een fiscale boete is opgelegd, kan diens naam worden gepubliceerd (Artikel 67r Algemene wet inzake rijksbelastingen), met naam en toenaam. De hoogte van de boete en de aard van de boete staan dan voor vijf jaar op de site van de Belastingdienst. Voor een boete is niet vereist dat de adviseur er zelf beter van geworden is. Bovendien hangt hem een ‘beroepsverbod’ boven het hoofd. De schuldige van de benoemde strafbare feiten, in zijn beroepsuitoefening begaan, kan namelijk van de uitoefening van dat beroep worden ontzet (Artikel 69, zesde lid AWR).
Hoe graag wij als fiscaal juristen ook verlost willen zijn van concurrerende ‘rotte appels’, is dit niet de methode. Er zijn al meer dan genoeg (illegale) zwarte lijsten binnen de Belastingdienst. Wij willen geen malafide klanten en via een beetje 'googelen' kan deze klant wel een malafide adviseur vinden.
Wij doen niet mee aan de grote bangmaak-show en gaan vrolijk door met ons werk, naar eer en geweten en hopen dat fiscalisten altijd op grond van vertrouwen met de Belastingdienst overleggen, dat dit soms fout gaat is teleurstellend.
Ik kan mij voorstellen dat een kritische lezer denkt: als er een wall of shame komt met fiscalisten, dan zou er ook een site moeten komen met belastingambtenaren die de wettelijke route niet keurig bewandelen. De Belastingdienst heeft vorig jaar al mensen ontslagen wegens fraude, wellicht dat de Belastingdienst zelf ook een voorzet kan geven voor een dergelijke lijst. Wij zouden namelijk bij sollicitanten graag weten of ze verdacht worden van fraude.
Sinds een aantal jaren is het mogelijk dat vergrijpboetes niet aan belastingplichtige maar aan de medepleger worden opgelegd (artikel 5:1 AWB). Ook kunnen dergelijke boetes worden opgelegd aan doen plegers, uitlokkers of medeplichtigen (artikel 67o AWR). Dit is overgenomen in het strafrecht zodat ook een gevangenisstraf mogelijk is. Tevens kan de medepleger of belastingadviseur - sinds 2020 - aan de schandpaal worden genageld (kamerstuk 35303). Rechters zijn hier gelukkig erg kritisch op (Gerechtshof Den Haag 2 maart 2022). De belastingadviseur wordt hiervan via een voor bezwaar vatbare beschikking op de hoogte gebracht, zodat er nog wel rechtsgangen openstaan. Het is goed dat de belastingadviespraktijk zich bewust is van haar rol in het proces van advisering, zie hiertoe ook de panama papers, iedereen moet immers een fair share betalen.
Loopt u ook tegen bovenstaande problemen aan, of heeft u een - gewoon - fiscaal probleem, aarzel dan niet en neem contact met ons op.
Buitenlandse spaarrekening in beeld
Belastingvrij geld parkeren in een fiscaal paradijs wordt duurder, maar is nog wel "fiscaal veilig". De EU-landen gaan elkaar vanaf 1 juli 2005 informatie geven over spaartegoeden van buitenlanders. Hierdoor kan de Nederlandse fiscus belasting gaan heffen over de rente op spaargeld dat uitstaat in het buitenland. Daarnaast gaan sommige landen bronbelasting heffen over de rente-inkomsten. Dit zal Nederland gemiddeld € 100 miljoen per jaar opleveren, verwacht de regering.
Wat gaat er veranderen?
Eigenlijk zijn er twee groepen landen:
- EU-landen: gaan informatie geven over spaarrekeningen van niet-inwoners.
- Belastingparadijzen: gaan bronbelasting heffen maar geen informatie geven.
Belastingparadijzen
Ook belastingparadijzen met een bankgeheim (zoals Zwitserland, Britse Kanaaleilanden, Monaco, Andorra, Liechtenstein, San Marino, Aruba en de Nederlandse Antillen) doen mee aan de regeling. Ze gaan echter geen informatie geven, enkel bronbelasting heffen.
Bankgeheim
In Zwitserland, Luxemburg, Oostenrijk en België wordt wel belasting geheven, maar er wordt geen informatie verstrekt over de houder van bankrekening. Deze landen worden minder voordelig maar ze zijn nog wel veilig. Bij fraude geeft Zwitserland wel informatie aan het buitenland. De bronbelasting in deze landen loopt op van 10% tot 35% in 2007. Via een verdeelsleutel komt de bronbelasting uiteindelijk terecht bij de belastingdienst van het woonland.
Oplossing
Als u uw spaartegoeden omzet in beleggingen of beleggingsfondsen (geen obligaties), valt u niet onder de informatie uitwisseling en / of belastingheffing in de genoemde landen. Een andere optie – die ook wordt gebruikt – is het rondpompen van het geld naar andere oorden. U moet wel even zoeken. Georgië is zo'n land, het is goedkoop, goed weer en de inkomstenbelasting is met 12% laag te noemen. Er wonen 5 miljoen mensen en aan de Zwarte Zee is het goed vertoeven.
Melding betalingsonmacht niet nodig .. of toch wel?
Op 2 mei 2025 (ECLI:NL:PHR:2025:435) kwam AG Koopman met een bijzondere conclusies over de bestuurdersaaansprakelijkheid en meldingsregeling betalingsonmacht. In de tussenbeslissing van de Hoge Raad op 6 oktober 2023 (ECLI:NL:HR:2023:1371) kwam ons hoogste college nog tot de conclusie dat de ontvangen geen ruimte heeft om af te zien van een bestuurdersaansprakelijkheid. Koopman (de AG) komt nu met een "geitenspoor".
De ontvanger beschikt over een (discretionare) bevoegheid en kan afzien van het aasprakelijk stellen van de bestuurder. Aansprakelijk stellen is dus een keuze. In de genoemde procedure bij de Hoge Raad worden prjejudiciele vragen gesteld aan het Hof van Justitie van de EU. De centrale vraag was of de meldingsregeling wel is toegestaan (strijdigheid met evenredigheidsbeginsel). Deze vragen zijn op 14 november 2024 beantwoord, er is geen sprake van een strijdigheid met het evenredigheidsbeginsel.
De Hoge Raad is van mening dat artikel 36 Invorderingswet geen discretionare bevoegdheid kent en dwingend is. De ontvanger mag verder geen belang tegen elkaar afwegen, aldus de Hoge Raad. Deze conclusie is volgens Koopman niet juist. In deze uitgebreide toelichting gaat Koopman in op de materiële kant (artikel 36 IW) en de formele uitvoering (artikel 49 IW). Dat een bestuurder aansprakelijk is kan wel vaststaan maar dat wil nog niet zeggen dat hij of zij ook aansprakelijk gesteld moet worden. Bij een kwestie waarbij geen sprake is van kennelijk onbehoorlijk bestuur is er dus nog een alternatieve route. Een kleine vergissing (niet melden) hoeft dus niet per definitie desastreuze gevolgen voor de bestuurder te hebben, aldus Koopman.
De procedure inzake vergeten melding betalingsonmacht
De Advocaat-Generaal (AG) behandelt in deze conclusie de meldingsregeling bij betalingsonmacht en de daarmee samenhangende bestuurdersaansprakelijkheid uit art. 36(4) Invorderingswet 1990 (IW 1990). De aanleiding is een prejudiciële vraag van de Hoge Raad aan het Hof van Justitie van de EU (HvJ EU) over de verenigbaarheid van deze regeling met het Europese evenredigheidsbeginsel. Het HvJ EU oordeelde dat de regeling niet in strijd is met het Unierecht.
Hoewel dit een tegenslag is voor belanghebbende, onderzoekt de AG mogelijke "lichtpuntjes" ter verzachting van de strikte toepassing van de regeling:
- Discretionaire bevoegdheid ontvanger: De AG stelt dat de Hoge Raad onterecht oordeelt dat de ontvanger géén beleidsvrijheid heeft bij het al dan niet aansprakelijk stellen van bestuurders. Uit wetssystematiek, parlementaire geschiedenis, beleidsregels (Leidraad Invordering), en jurisprudentie volgt dat art. 49 IW 1990 géén gebonden maar een discretionaire bevoegdheid bevat. De ontvanger moet ruimte hebben om belangen af te wegen en niet automatisch tot aansprakelijkstelling over te gaan.
- Lichtpuntjes bij toepassing meldingsregeling: Andere disculperende omstandigheden dan overmacht of deskundigenadvies zijn juridisch toegestaan, maar in de praktijk zeldzaam.
- Geen lichtere bewijslast: De maatstaf blijft ‘aannemelijk maken’.
- Correct bestuur ≠ disculpatie: Ook bij goed bestuur kan verwijtbaarheid van niet-melden bestaan.
- Geringe verwijtbaarheid: De AG bepleit een soepeler toepassing van de verwijtbaarheidstoets (vergelijkbaar met art. 6:11 Awb) — ook bij licht verwijtbaar gedrag kan disculpatie mogelijk zijn.
- Evenredigheidstoets bij besluitvorming ontvanger: Op basis van de Harderwijk-uitspraak (ABRvS 2022) kan een te harde toepassing alsnog door de rechter worden getoetst en gecorrigeerd.
Noot fiscaal jurist inzake bestuurdersaansprakelijkheid en meldingsplicht
De AG adviseert de Hoge Raad om het cassatieberoep ongegrond te verklaren,
omdat er onvoldoende aanknopingspunten zijn dat belanghebbende terecht
een beroep doet op het evenredigheidsbeginsel of op disculpatie. Tegelijkertijd
doet de AG een krachtige oproep aan de Hoge Raad om terug te komen van
het oordeel dat art. 49 IW 1990 een gebonden bevoegdheid bevat. Volgens
de AG moet de ontvanger een discretionaire bevoegdheid hebben bij het nemen
van een aansprakelijkstellingsbesluit, inclusief ruimte voor belangenafweging
en toetsing aan het evenredigheidsbeginsel. Deze visie zou in de praktijk
grote impact hebben voor de bescherming van bestuurders, vooral wanneer
zij in goede trouw hebben gehandeld maar formeel tekortschoten
in hun meldingsplicht. De AG creëert daarmee ruimte voor een
menselijker en meer proportionele toepassing van bestuurdersaansprakelijkheid
binnen het invorderingsrecht. Vragen over dit onderwerp? Stuur
ons gerust een e-mail.
Op de zaak betrekking hebbende stukken
In bezwaar en beroepsprocedures moet de inspecteur in beginsel alle op de zaak betrekking hebbende stukken aan u overleggen. Wij merken dat regelmatig niet alle stukken in uw dossier aanwezig zijn en/of in procedures niet alle relevante stukken worden verstrekt. Er volgt dan een discussie over het feit of bepaalde stukken of gegevens wel op niet op uw zaak (aanslag) betrekking hebben. Maar welke informatie moet er nu wel en niet worden verstrekt? In dit artikel een overzicht van uw rechten en de gevolgen bij de rechter als niet alle stukken worden verstrekt. Dit gaat derhalve om
- adviezen
- derdenonderzoeken
- informatie uit boekenonderzoek
- standpunten kennisgroep
- correspondentie
- verslagen van telefooongesprekken
- e-mails
De inspecteur mag geen selectie maken zodat hij naar eigen inzicht gaat beoordelen welke stukken wel en niet worden verstrekt. De Hoge Raad heeft in haar arrest duidelijk gemaakt welke stukken wel en niet moeten worden verstrekt. Dit is in 2022 door de Hoge Raad nog eens herhaald en verder duidelijk gemaakt. Zie voor een toelichting ook deze notitie uit mei 2024 van de staatssecretaris.
Geheimhouding klikbrieven niet toegestaan
In een procedure bij de Rechtbank Zeeland West Brabant d.d. 22 januari 2025 (ECLI:NL:RBZWB:2025:300) was de inspecteur niet bereid om de inhoud van zogenaamde klikbrieven te verstrekken. De belangrijkste reden was de privacy en veiligheid van de tipgever/ klikspaan. De rechtbank is dit niet met de inspecteur eens. De inspecteur heeft onvoldoende concrete en verificeerbare redenen aangevoerd voor de geheimhouding. Het enkel stellen dat een tipgever risico loopt en hier geestelijke last van zou kunnen krijgen is onvoldoende. Er is namelijk geen onderzoek gedaan naar de feitelijke risico's voor de tipgevers. Het belang van de belastingplichtige bij de inhoud van de ongeschoonde inhoud van de klikbrieven weegt zwaarder dan de reden voor geheimhouding. De brireven moeten binnen 2 weken aan belastingplichtige worden verstrekt.
Stukken strafdossier niet verstrekt door inspecteur
De FIOD heeft een strafrechtelijk onderzoek ingesteld bij de heer X (handel in sigaretten). De inspecteur legt naheffingsaanslagen op van ruim 100.000 euro. In geschil is of de naheffingsaanslagen terecht zijn opgelegd en/of de inspecteur in dat kader alle op de zaak betrekking hebbende stukken heeft ingebracht. De inspecteur stelt dat hieraan keurig is voldaan doordat hij een bewerkte versie van het overzichtsproces verbaal en een aantal bijlagen heeft verstrekt, dit terwijl het volledige FIOD dossier hem ter beschikking stond (aldus de bevestiging tijdens de zitting). De rechtbank Noord Holland d.d. 2 april 2024 (ECLI:NL:RBNHO:2024:3170) is het hier niet mee eens. De inspecteur is echter volgens de rechtbank verplicht om alle op de zaak betrekking hebbende stukken te overleggen. Dit zijn alle zaken die hem ter raadpleging ter beschikking staan of hebben gestaan en die voor de beslechting van het geschil relevant kunnen zijn. Het staat de inspecteur dan niet vrij om zelf een selectie te maken. Beroep op artikel 8:29 AWB slaag niet. Volgens de rechtbank heeft de inspecteur door zijn eigen selectie te maken artikel 8:42 eerste lid AWB geschonden. Hierdoor blijft onduidelijk of de heer X de sigaretten voorhanden heeft gehad. Voor een verdieping over dit onderwerp kunt u ook onderstaande arresten raadplegen:
- Hoge Raad d.d. 3 april 2009 ECLI:NL:HR:2009:BH9184 (anonimisering op de zaak betrekking hebbende stukken)
- Hoge Raad d.d. 23 mei 2014 ECLI:NL:HR:2014:1182 (selectie maken stukken door inspecteur)
- Hoge Raad d.d 4 mei 2018 ECLI:NL:HR:2018:672 (uitleg op de zaak betrekking hebbende stukken)
- Hoge Raad d.d. 25 juni 2021 ECLI:NL:HR:2021:995 (op de zaak betrekking hebbende stukken en strafdossier)
Wat zijn op de zaak betrekking hebbende stukken?
Bij een beroepschrift moet de inspecteur (of ontvanger) op grond van de wet (artikel 8:42 AWB) naast een verweerschrift ook alle op de zaak betrekking hebbende stukken aan de rechtbank sturen. In de rechtspraak is dit vaak aan de orde gesteld. Uit de rechtspraak blijkt dat de volgende stukken in ieder geval moeten worden verstrekt:
- een stuk waarvan de belanghebbende voldoende gemotiveerd stelt dat het van enig belang kan zijn geweest moet door de inspecteur worden overlegd;
- het is niet relevant of een stuk in het voordeel of nadeel werkt van een belanghebbende;
- een stuk moet de inspecteur ook moet overleggen zijn stukken die belanghebbende zelf heeft;
- stukken die de inspecteur of andere collega's die betrokken zijn geweest bij de besluitvorming ter beschikking staan of hebben gestaan (Hoge Raad d.d. 4 mei 2018 ECLI:NL:HR:2018:672), maar die niet zijn gebruikt ter onderbouwing van het bestreden besluit, moeten ook worden verstrekt;
- stukken welke zijn gebruikt voor intern beraad;
- interne stukken die in het kader van de behandeling van een zaak zijn opgesteld, moet de inspecteur ook overleggen, indien uit andere stukken of stellingen blijkt dat deze interne stukken ten grondslag hebben gelegen aan de besluitvorming; dit geldt ook indien in redelijkheid gesteld kan worden dat deze stukken van belang kunnen zijn voor de besluitvorming door de rechter.
- stukken die pas in de loop van het beroep of het hoger beroep tot de beschikking van de inspecteur zijn gekomen moet je overleggen;
- een stuk moet je ook overleggen indien de rechter al op basis van ander bewijsmateriaal een beslissing over het geschilpunt kan nemen;
- digitale gegevens uit de systemen moet de inspecteur overleggen, voor zover zij van belang en raadpleegbaar zijn met het oog op de betreffende zaak. Dit moet gebeuren in de vorm van een afdruk of op een andere geschikte wijze. Een brief of ander document dat in een systeem is opgeslagen, moet de inspecteur in zijn geheel overleggen;
- als een besluit geheel of deels het resultaat is van een geautomatiseerd proces en belanghebbende wil de juistheid van de in dat proces gemaakte keuzes, gegevens en aannames controleren en eventueel betwisten, dan moet de inspecteur deze keuzes, gegevens en aannames inzichtelijk en controleerbaar maken.
Geen op de zaak betrekking hebbende stukken
Er zijn ook stukken die niet overlegd hoeven te worden, hierover is vaak discussie. De belangrijkste stukken zijn:
- stukken die niet ter beschikking hebben gestaan aan de inspecteur of andere collega’s die betrokken zijn geweest bij de besluitvorming (ook al is de inspecteur van het bestaan van stukken op de hoogte, zoals een procesverbaal van de FIOD)
- softwareprogramma's en andere elektronische systemen voor gegevensopslag, -bewerking, -verwerking of beheer
- indien onvoldoende duidelijk is welk stuk volgens belanghebbende ontbreekt, een minimale toelichting of verwijzing naar dit stuk is echter voldoende om dit stuk wel te verkrijgen
Stukken die de inspecteur / belastingdienst ter beschikking hebben gestaan
Het gaat om alle stukken en gegevens die de inspecteur ter beschikking hebben gestaan op het moment dat hij zijn beslissing heeft genomen. Dit kunnen ook interne stukken zijn en/of stukken die zich bij derden bevinden en die (nog) niet aan de inspecteur zijn verstrekt. Bij stukken uit een FIOD rapport moet dit per onderdeel worden beoordeeld. Het kan hierbij gaan om stukken die bij het opleggen van de aanslag zijn geraadpleegd maar ook om stukken die pas in de bezwaarfase op tafel zijn gekomen. Het stuk moet de inspecteur wel ter beschikking hebben gestaan. Stukken die pas in de loop van een procedure aan de inspecteur ter beschikking komen moeten direct aan u (en de rechter) ter beschikking worden gesteld.
Stukken of gegevens die de inspecteur niet heeft gebruikt
Het is niet van belang of de inspecteur de stukken heeft gebruikt of niet. Ook deze stukken moeten aan u worden verstrekt. Als de inspecteur het stuk of de informatie in zijn bezit heeft of heeft gehad en het eventueel van belang kan zijn voor het geschilpunt dan moet het ook aan u worden vertrekt. Ook stukken die een alinea of passage bevatten die voor u relevant kan zijn moeten worden verstrekt.
Elektronische stukken die de inspecteur ter beschikking staan
Het kan zijn dat de inspecteur, bijvoorbeeld voor een derdenonderzoek, mails heeft verzonden of telefoongesprekken heeft gevoerd. Ook deze digitale informatie moet aan u worden verstrekt. Bij een boekenonderzoek wordt vaak een digitaal dossier aangelegd op het systeem van de belastingdienst, ook deze informatie behoort tot uw dossier en moet (in principe) ter beschikking worden gesteld. Hij een dossierinzage moet u hierom vragen (tips dossierinzage). Ook kan de inspecteur stukken via een URL link aan de rechter of belastingplichtige sturen (artikel 8:42 awb), dit is volgens de Hoge Raad (binnen redelijke grenzen) toegestaan (Hoge Raad d.d. 31 mei 2024 ECLI:NL:HR:2024:567).
Geheimhouding van stukken door de inspecteur
Soms kan de inspecteur zich beroepen op zijn geheimhouding. Dit kan als er een gewichtige reden is om de stukken niet te verstrekken. Dit speelt in twee situaties:
- volledige geheimhouding voor iedereen
- geheimhouding voor u maar niet voor de rechter, de rechter zal dan bepalen of u de stukken krijgt of niet.
Van gewichtige redenen om informatie niet te verstrekken kan sprake zijn indien:
- het gaat om stukken voor intern beraad of intern advies (rapporten, e-mails etc.);
- stukken met persoonsgegevens van derden of ambtenaren (in verband met hun privacy);
- strategische informatie van de belastingdienst;
- bedrijfsgevoelige informatie;
- stukken die voor uw zaak niet relevant zijn.
In voorkomende gevallen zal de geheimhoudingskamer (de rechter) bepalen of stukken onder de geheimhouding vallen of niet. Hierbij weegt de rechter de belangen van de belastingdienst en uw belangen. De belangafweging wordt op grond van de volgende argumenten gewogen:
- internationale belangen;
- het recht op een eerlijk proces;
- privacy van derden of ambtenaren;
- het verdedigingsbeginsel;
- publieke belang.
Niet overleggen van stukken en de gevolgen hiervan
Als de inspecteur informatie niet gaat verstrekken in een procedure kan dit verstrekkende gevolgen hebben. Als u informatie niet zou verkrijgen kunt u de inspecteur of de rechter hierom vragen. Dit moet gemotiveerd en dat is niet altijd eenvoudig. Allereerst moet u weten of er stukken niet in in uw dossier zitten en vervolgens moet u aannemelijk maken dat deze stukken relevant zijn of zijn geweest. De rechter zal vervolgens bekijken of uw verzoek redelijk is. Meestal zal de informatie aan u ter beschikking worden gesteld. Doet de rechter dit niet dan zal er gemotiveerd een beslissing hierover worden genomen (uitspraak). Als de inspecteur moet verstrekken en dit niet doet dan kan de rechter hieraan gevolgen verbinden, die haar als passend voorkomen. Dit kan het volgende tot gevolg hebben:
- gunstiger bewijslastverdeling voor u (uitspraak);
- toekennen schadevergoeding (uitspraak)
- veroordeling inspecteur in kosten of griffierechten;
- verlagen of verminderen van de boete;
- vernietigen van de aanslag (uitspraak).
Noot fiscaal jurist inzake op de zaak betrekking hebbende stukken
Alle op de zaak betrekking hebbende stukken moeten aan belastingplichtige en de rechter worden verstrekt. In een arrest van de Hoge Raad wordt duidelijk ingegaan op welke informatie wel en niet moet worden verstrekt.
De achterliggende jaren worden de formele aspecten bij bezwaar- en beroepsprocedures steeds belangrijker. Of het nu bedoeld of onbedoeld is, de Belastingdienst lijkt soms winnen belangrijker te vinden dan een goede toepassing van het recht. Het achterhouden van stukken is dan ook een doodzonde. Het tijdig vragen om inzage in het dossier in de bezwaarfase kan al een goed beeld geven van welke documenten de Belastingdienst aan een aanslag ten grondslag ligt. Maak dan ook gebruik van deze dossierinzage (op basis van 5:49 Awb voor vergrijpboetes en 7:4 van het dossier in het kader van het bezwaar).
In welke omstandigheden op de Belastingdienst mag worden vertrouwd en wanneer dat vertrouwen kan worden opgezegd is aardig ontwikkeld in de uitspraken van de Hoge Raad. De rechter moet vervolgens zorgvuldig onderzoeken of alle op de zaak betrekking hebbende stukken aan belastingplichtige zijn verstrekt. Als de inspecteur niet alle op de zaak betrekking hebbende stukken aan belastingplichtige verstrekt, is het aan de rechter om daar consequenties aan te verbinden (artikel 8:31 AWB). Een mogelijke consequentie van het niet verstrekken van stukken kan zijn dat de aanslag wordt vernietigd. Ook kan de zaak worden terugverwezen en / of kan er een schadevergoeding worden toegekend.
In bezwaar- en beroepszaken kan de belastingplichtige zijn / haar dossier inzien. Wij zien dat, los van de echte discussie (materiële belastingschuld), ook de formele aspecten steeds vaker voor een gelijk bij belastingplichtige kunnen zorgen. Jongbloed Fiscaal Juristen is gespecialiseerd in fiscale bezwaar- en beroepszaken en heeft ruime ervaring met voeren van procedures tegen de Belastingdienst.
Laat u eens bijstaan door een fiscaal jurist in bezwaar- of beroepszaken (of bij een boekenonderzoek). Vrijblijvende afspraak of second opinion? Mail of bel ons gerust.
Bronnen inzake op de zaak betrekking hebbende stukken
Rechtbank Noord Nederland 3 mei 2022, ECLI:NL:RBNNE:2022:1426
Hoge Raad 4 mei 2018, ECLI:NL:HR:2018:672
Hof van Justitie van de EG 4 juni 2020, ECLI:EU:C:2020:429 (Control Fiscal)
https://uitspraken.rechtspraak.nl/inziendocument?id=ECLI:NL:GHAMS:2018:2591
https://uitspraken.rechtspraak.nl/inziendocument?id=ECLI:NL:HR:2015:874
https://uitspraken.rechtspraak.nl/inziendocument?id=ECLI:NL:HR:2018:672
https://uitspraken.rechtspraak.nl/inziendocument?id=ECLI:NL:HR:2022:278
Steekproef Belastingdienst en extrapolatie
Bij belastingcontroles maakt de Belastingdienst steeds vaker gebruik van een (statische) steekproef (of eurosteekproef of guldensteekproef genoemd). Het gebruik van een dergelijke steekproef wordt door rechters toegestaan, mits deze juist is uitgevoerd. Er is vaak discussie met de Belastingdienst over:
- Gekozen facturen
- Statistiek wordt niet juist toegepast (kan per eenheid / inspecteur verschillen)
- Opzet van de steekproef
- Er wordt teveel informatie opgevraagd (soms fiscaal niet relevant)
- Melding van de steekproef bij aanvang boekenonderzoek
- Extrapolatie van de steekproef
Voordeel van de steekproef is dat met een vlotte en beperkte waarneming snel een onderzoek bij een bedrijf kan worden verricht. Voor een dergelijke steekproef en de beoordeling hiervan zijn fiscale kennis en kennis van de statistieken een vereiste. Bij een dergelijke steekproef wordt de administratie onderverdeeld in intervallen. Uit zo’n interval wordt € 1 getrokken. Deze euro (in feite 1 post of 1 factuur) kan worden goedgekeurd of geheel of gedeeltelijk worden afgekeurd.
Reductie aantal steekproeven belastingdienst
De belastingdienst heeft inmiddels vele nieuwe controlemedewerkers aangenomen en opgeleid. Het aantal controles MKB bedrijven zal de komende jaren dus toenemen. Bij een boekenonderzoek van de belastingdienst is de uitkomst altijd ongewis. Vooral als via een steekproef een onderzoek wordt ingestoken kunnen de financiele lasten (mede door extrapolatie) toenemen. Dit wordt nog eens versterkt door belastingrente en (verzuim) boetes. De belastingdienst heeft beleid gepubliceerd inzake het beperken van de steekproef bij belastingcontroles. Volgens het handboekcontrole 2026 van de belastingdienst (paragraaf 11.3.3) wordt het aantal steekproeven gereduceerd. Voor MKB bedrijven (maar ook binnen de publieke sector) kan het verstandig zijn om eens per 2-3 jaar zelf een steekproef te trekken (die aan de vereisten van de belastingdienst voldoet). Vragen? Neem gerust contact met ons op.
Voorbeeld statistische steekproef
Bij een controle van de loonbelasting verdeelt de Inspecteur de loonsom van € 800.000 in veertig intervallen van € 20.000. Uit ieder interval wordt € 1 getrokken. De post die hoort bij deze euro wordt gecontroleerd op juistheid. Aan de hand van de bevindingen wordt het gehele interval van € 20.000 geheel of gedeeltelijk goedgekeurd of afgekeurd. Stel dat binnen het interval een post van € 200 geheel onjuist is, dan kan het gehele interval afgekeurd worden. Dit levert een correctie van € 20.000 voor een enkele fout van € 200. Als dit de enige fout is en de feitelijke situatie is in de andere jaren ongewijzigd, dan kan dit leiden tot een correctie van 5 * € 20.000, te vermeerderen met boetes en rente. Een klein foutje met grote gevolgen dus.
Problemen bij boekenonderzoek met steekproef
In de Controleaanpak Belastingdienst (CAB) staat precies beschreven hoe de Belastingdienst de steekproef inzet en uitvoert. Veelal wordt deze ingezet bij loonbelasting en btw-onderzoeken. In onze praktijk zien we dat hierbij niet altijd op dezelfde wijze wordt gehandeld en dat er fouten worden gemaakt en / of vooringenomen op een slimme wijze facturen worden uitgezocht. Dit kan bijvoorbeeld door via een auditfile de inkoopfacturen met een bepaalde naam of via een memoriaalboeking eruit te vissen. Hierdoor is de populatie niet homogeen en krijg je een onjuiste foutenvaststelling. Het gevolg hiervan is dat op grond van een paar ontbrekende of foute facturen substantiële naheffingen en correcties volgen. Voor een fiscalist is het belangrijk om te zoeken hoe de Belastingdienst met een onderzoek is begonnen. Als de focus in het begin ligt bij "het ontdekken van fouten in de boekhouding", kan de uitkomst nooit klopppen.
Extrapolatie steekproef bij boekenonderzoek
De inspecteur stelt bij een boekenonderzoek vaak "in één adem" dat de fout in 2019 ook van toepassing is over 3 of 5 jaren, de zogenaamde extrapolatie over andere jaren. Dit kan dus bij enkele fouten hele grote gevolgen hebben voor de btw, VPB, box 2 heffing en eventuele boetes en belastingrente. Of extrapolatie ook is toegestaan, is in de jurisprudentie nog niet echt duidelijk geworden. Bij een onjuist getrokken steekproef of een niet representatief onderzoek lijkt extrapolatie niet mogelijk.
Rechters brengen gelukkig de nuance aan, extrapolatie is toegestaan indien op grond van empirisch bewijs kan worden aangenomen dat die jaren een constant beeld vertonen wat betreft de van belang zijnde feitelijke situatie of op voorhand vaststaat dat de data in die jaren in dezelfde mate juist of onjuist zijn als die van het onderzochte jaar. In onderstaande uitspraak van de Rechtbank in 2016 wordt dit nog een onderstreept. Ook in een uitspraak van het Gerechtshof (civiele zaak) worden voorwaarden gesteld aan extrapolatie bij een steekproef. De belangrijkste zijn:
- Steekproef moet in absolute en relatieve zin van voldoende omvang zijn om een betrouwbaar beeld te geven
- Steekproef moet a-select zijn
- Steekproef en werkwijze moeten inzichtelijk zijn
- In tijd representatief
Steekproef belastingdienst en nu?
De laatste tijd zien we steeds vaker dat de belastingdienst gebruik maakt van de steekproef. Het is voor de belastingdienst namelijk een stuk minder werk om controles uit te voeren en om correcties op te leggen (rechtbank Zeeland West Brabant d.d. 5 december 2019 ECLI:NL:RBZWB:2019:5440).
- Toegestaan: de Hoge Raad heeft al in 2008 toestemming gegeven voor een rechtsgeldige steekproef (Hoge Raad d.d. 14 maart 2008 ECLI:NL:HR:2008:AU0837), deze procedure ging over de BPM, thans wordt de steekproef voor vele belastingen gebruikt. Het Gerechtshof was het ook eens met de steekproef.
- Regels: de formele regels en voorwaarden om van een steekproef gebruik te mogen maken is niet echt duidelijk. In deze noot van de adviseur van de Hoge Raad (De AG) worden wel diverse aanwijzingen gegeven, hier is nog weinig mee gedaan. In 2020 gaf het Gerechtshof 's Hertogenbosch op 31 december 2020 (ECLI:NL:GHSHE:2020:4116) een nuttige toelichting. De steekproef moet statistisch verantwoord zijn en voor belastingplichtige controleerbaar. Dit is in de praktijk knap lastig, edoch er zijn binnen ons netwerk specialisten die de statische steekproef kunnen beoordelen. Belangrijk is dat de populatie homogeen is en op objectieve maatstaven moet worden bepaald.
- Praktijk: het is belangrijk om de steekproef door een deskundige te laten controleren (dus wat is waarom onderzocht en hoe is geselecteerd)
- Bewijslast belastingplichtige: de steekproef geeft een bewijsvermoeden. De belastingplichtige mag proberen om dit bewijs te ontzenuwen. Hiertoe moeten de resultaten - goed gemotiveerd - worden tegengesproken (in twijfel getrokken). Dit kan door een contra onderzoek of een volledig eigen boekenonderzoek van de gehele administratie. Lees voor een toelichting deze uitspraak.
- Extrapolatie: het onderzoek zal vaak over 1 jaar plaatsvinden en wordt dan ook toegepast over de andere jaren. Strikt formeel mag dit - aldus de Hoge Raad (en deze uitspraak). Beide periodes moeten dan wel op elkaar lijken qua feiten en omstandigheden (volgens de Hoge Raad en het Gerechtshof in 2016). De inspecteur moet dus met een toelichting komen over het uitsmeren van de resultaten uit jaar X over jaar X+1 of X-1. Rechters zijn erg kritisch over extrapolatie, hier valt dus nog wel iets te winnen, zie hiertoe diverse uitspraken van rechters (Rechtbank Leeuwarden d.d. 25 maart 2010, Gerechtshof 's Hertogenbosch d.d. 28 januari 2011 en de Rechtbank Den Haag d.d. 25 oktober 2016)
- Boete: een boete bij een steekproef vereist nogal wat, deze moeten overtuigend worden aangetoond door de inspecteur, dit met een uitgebreide toelichting (en een boeterapport), zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Noot fiscaal jurist inzake statistische steekproef
De wet staat een statistische steekproef toe, aldus de Hoge Raad in 2008. De zorgvuldigheid is hierbij wel van belang en niet in alle situaties mag van de steekproef bij boekenonderzoeken worden uitgegaan, aldus het Gerechtshof in 2011. Het extrapoleren verdient extra aandacht, omdat dit enkel is toegestaan op grond van empirisch bewijs omtrent het feit dat de jaren waarna wordt geëxtrapoleerd constant zijn, aldus de Rechtbank Den Haag in 2016, maar ook het Gerechtshof Den Haag in dat jaar.
In een vrij recente procedure bij het Gerechtshof 's Hertogenbosch ging het om een correctie voor de vennootschapsbelasting. Een factuur inzake een hotelovernachting en een sponsorbijdrage worden gecorrigeerd. Het Gerechtshof stelt dat een steekproef is toegestaan mits:
- De steekproef moet worden uitgevoerd volgens statistische wetenschappelijk verantwoorde en controleerbare wijze;
- De onderzochte groep moet homogeen zijn (samenhang tussen de elementen van de groep);
- De keuze van de onderzochte groep moet objectief plaatsvinden;
- De resultaten van een steekproef geven een bewijsvermoeden dat voor ontzenuwing vatbaar is;
- De belastingplichtige moet altijd de mogelijkheid hebben om het bewijsvermoeden (resultaat steekproef) te ontzenuwen.
Bij het gebruik van de steekproef wordt een bandbreedte gehanteerd. Als u deze wilt aanvechten, is een uitgebreid dossieronderzoek bij de Belastingdienst noodzakelijk. Ook is kennis van de statistische wetenschap een vereiste. Hierbij moet ook naar de extrapolatie worden gekeken, maar ook naar de homogeniteit binnen de groep. Het opleggen van vergrijpboeten moet zeker nader worden onderzocht.
Als u vragen of opmerkingen heeft, neem dan gerust contact op. Wij hebben uitgebreide ervaring met boekenonderzoeken en statistische steekproeven.
Bronnen steekproef bij boekenonderzoek
Gerechtshof 's Hertogenbosch d.d. 31 december 2020 ECLI:NL:GHSHE:2020:4116
Rechtbank Zeeland - West-Brabant 5 december 2019, ECLI:NL:RBZWB:2019:5440
Gerechtshof Den Haag 23 november 2016, ECLI:NL:GHDHA:2016:3835
Gerechtshof 's Hertogenbosch 28 januari 2011 ECLI:NL:GHSHE:2011:BQ2837
Hoge Raad 14 maart 2008 ECLI:NL:HR:2008:AU0840
NBA tool inzake statische steekproef bij boekenonderzoeken
https://www.nba.nl/tools/hra-2019/?folder=132640#par132659%20(2019)
Controleaanpak Belastingdienst (CAB), uitgangspunten en modellen
Handboek controle Belastingdienst
DJ
UBD melding BTW verlegd
Zijn er door uw bedrijf bedragen betaald aan derden voor werkzaamheden of diensten? Krijgt iemand een beloning in de vorm van goederen (in natura)? Dan moet u wellicht een aantal gegevens over deze uitbetaalde bedragen of de beloning in natura doorgeven aan de Belastingdienst. Dit noemen we het UBD "uitbetaalde bedragen aan derden". Meestal geldt dit voor ondernemers, BV''s, verenigingen of stichtingen. Maar de regeling geldt ook voor particulieren. Doet u dit niet dan kunnen forse boetes en/of een gevangenisstraf volgen.
Bedragen uitbetaald aan derden? Denk aan de UBD-melding
Met ingang van 1 januari 2022 vervangt de UBD-melding (Uitbetaalde bedragen aan derden) de zogenaamde IB47 verklaring. Bij de Belastingdienst moet jaarlijks melding worden gedaan van bedragen die zijn uitbetaald aan natuurlijke personen, niet zijnde werknemers, die geen factuur hebben uitgereikt of een factuur zonder BTW. Dit geldt ook als op de factuur ‘BTW verlegd’ staat vermeld.
Meldingen moeten steeds uiterlijk voor 1 februari worden gedaan van het jaar volgend op het jaar van de uitbetaling.
Wie moet de UBD-melding doen?
De UBD-melding moet worden gedaan door administratieplichtigen; administratieplichtigen zijn organisaties die die een aangifte loonheffingen indienen. Ook niet-inhoudingsplichtigen kunnen met de UBD-melding te maken krijgen, maar zij zijn slechts verplicht de melding te doen na een daartoe strekkende uitnodiging van de Belastingdienst.
De meldingsplicht geldt niet voor:
- personen die bij de inhoudingsplichtige in loondienst zijn (die worden al opgegeven via de aangifte loonheffingen);
- personen van wie een factuur met btw wordt ontvangen. Bij een factuur zonder btw of met € 0 aan btw moet u de gegevens wel aan ons opgeven. Dit geldt ook als op de factuur ‘btw verlegd’ is opgenomen. Tevens moeten bedragen worden gemeld voor ondernemers die de kleine ondernemingsregeling toepassen; ook zij vermelden op hun factuur geen BTW.
- artiesten of beroepssporters die onder de artiesten- en beroepssportersregeling vallen.
- vrijwilligers
- erfgerechtigden tot de inkomsten uit een auteursrecht
Wat moet worden gemeld?
Bij de UBD-melding moeten per persoon de volgende gegevens worden aangeleverd:
- het bedrag dat is uitbetaald (per uitbetaling of het totaalbedrag), hieronder vallen ook kostenvergoedingen die zijn uitbetaald. Ook beloningen in natura tellen mee en worden gesteld op waarde economisch verkeer;
- de datum waarop de uitbetaling is verricht;
- naam, adres, geboortedatum en BSN van de natuurlijke persoon aan wie de uitbetaling is verricht.
Wanneer moet de UBD-melding worden gedaan?
Voor 2024 geldt dat bedragen die betrekking hebben op het kalenderjaar 2024 (dus betaald in 2024) ook gedurende het jaar aangeleverd kunnen worden. Voor eerdere jaren (2022 en 2023) gold dat de UBD-melding uiterlijk 31 januari volgend op het jaar van uitbetaling moest plaatsvinden.
Hoe moet de UBD-melding worden gedaan?
De gegevens moeten digitaal worden aangeleverd via het gegevensportaal van de Belastingdienst (hiervoor is een account nodig) of via Digipoort (hiervoor is specifieke software nodig).
Ik doe UBD melding het toch niet!
Het niet voldoen aan de meldingsplicht kan leiden tot een boete van de derde categorie (2024: max EUR 10.300) of een gevangenisstraf van 6 maanden (artikel 68 AWR). Als sprake is van opzet, kunnen de straffen nog hoger uitvallen.
Noot fiscaal jurist inzake UBD melding
Sinds 2022 is deze nieuwe regeling geintroduceerd, naast de oude en bekende IB47 regeling. De nieuwe regeling geldt voor inhoudingsplichtigen en collectieve organisaties. De gegevens over de uitbetaling moeten voor 1 februari na het kalenderjaar worden verstrekt aan de Belastingdienst. De verplichtiging geldt al vanaf 1 euro ! De informatie (bedrag, datum betaling en NAW gegevens ontvanger (met BSN nummer) moet digitaal worden verstrekt aan de belastingdienst.
Zijn er vragen of krijgt u te maken met een onderzoek? Neem gerust contact met ons op.
Bronnen UBD Melding
Stevige dwangsom voor weigerachtige crypto bezitter
Wij adviseren wekelijks belastingplichtigen met bitcoins (of beter cryptomunten). De informatieverstrekking uit het verleden is vaak een probleem, omdat er veelal in verschillen soorten en maten wordt belegd en ook nog op verschillende platformen. De wet is gelukkig duidelijk: " u bent op grond van artikel 47 Algemene Wet inzake Rijksbelasting verplicht alle informatie inzake uw belastingheffing te verstrekken."
In dit artikel behandelen wij een procedure bij de voorzieningenrechter in Den Haag d.d. 3 januari 2025 (ECLI:NL:RBDHA:2025:22) . Hierin wordt aan een weigerachtige crypto bezitter een dwangsom opgelegd die kan oplopen tot 1.000.000 euro.
Procedure inzake dwangsom bij niet verstrekken informatie
In een recent vonnis van de voorzieningenrechter (3 januari 2025) is een belastingplichtige veroordeeld tot volledige informatieverstrekking over zijn cryptovermogen. Deze zaak onderstreept de strikte eisen die de Belastingdienst stelt aan transparantie bij belastingplichtigen met complexe vermogens, zoals cryptovaluta.
De belastingplichtige in kwestie had jarenlang onvolledig en gefragmenteerd informatie verstrekt over zijn buitenlandse bankrekeningen en cryptobezittingen. Ondanks herhaalde verzoeken van de Belastingdienst bleef onduidelijk hoeveel cryptovaluta hij exact bezat en hoe zijn vermogen zich door de jaren heen ontwikkelde. Dit leidde tot informatiebeschikkingen en uiteindelijk een gerechtelijke procedure.
De rechter stelde vast dat de belastingplichtige onvoldoende meewerkte en herhaaldelijk incomplete of tegenstrijdige informatie gaf. Dit resulteerde in een veroordeling tot volledige en onvoorwaardelijke informatieverstrekking, met oplegging van een dwangsom van € 2.500 per dag tot een maximum van € 1.000.000. Bovendien werd bepaald dat de Belastingdienst recht heeft op aanvullende mondelinge en schriftelijke toelichtingen, inclusief relevante bewijsmiddelen.
Belangrijke lessen voor belastingplichtigen met crypto
Deze zaak benadrukt enkele cruciale punten voor belastingplichtigen die cryptovaluta of andere complexe vermogensbestanddelen bezitten:
Volledige informatieplicht Artikel 47 en 49 van de Algemene Wet inzake Rijksbelastingen (AWR) verplicht belastingplichtigen tot volledige openheid over relevante vermogensbestanddelen. Dit geldt in het bijzonder voor cryptovaluta, waarvan het bezit en de transacties vaak complex en gedetailleerd zijn.
Voorkom fragmentarische antwoorden Incompleet of inconsistent reageren op informatieverzoeken wekt argwaan bij de Belastingdienst en kan leiden tot strengere maatregelen, zoals informatiebeschikkingen of rechtszaken.
Bewijslast ligt bij de belastingplichtige Het is aan de belastingplichtige om bewijs te leveren van transacties en bezittingen. Technische complicaties of gebrekkige administratie worden niet geaccepteerd als excuus.
Proactieve samenwerking voorkomt problemen Langdurige conflicten met de Belastingdienst kosten tijd, geld en energie. Een open en proactieve houding kan juridische procedures voorkomen.
Advies voor belastingplichtigen met cryptovaluta
- Houd een nauwkeurige administratie bij: Documenteer transacties, wallets en accounts bij exchanges zorgvuldig. Denk hierbij ook aan oudere transacties en platformen die niet meer actief zijn. Bewaar bewijsstukken dus altijd juist en volledig, dit voorkomt gedoe en/of een informatiebeschikking van de Belastingdienst.
- Schakel deskundige hulp in: Bij complexe vermogens zoals cryptovaluta kan een fiscaal jurist of accountant helpen om aan de wettelijke eisen te voldoen.
- Wees transparant: Bij fouten of omissies in eerdere aangiften, meld dit vrijwillig en tijdig via de inkeerregeling. Hoewel sancties niet altijd vermijdbaar zijn, toont het bereidheid tot samenwerking.
- Controleer regelmatig uw aangiften: Controleer jaarlijks of al uw vermogen correct is opgenomen in uw belastingaangifte, inclusief nieuwe en minder bekende activa zoals cryptovaluta.
Deze uitspraak toont aan dat de Belastingdienst steeds meer aandacht besteedt aan cryptovaluta. De informatieplicht is breed en laat weinig ruimte voor interpretatie. Voor belastingplichtigen is het belangrijk om op tijd en volledig inzicht te geven in hun financiële situatie om langdurige en kostbare conflicten met de belastingdienst te voorkomen.
Uw best doen om crypto-informatie te verstrekken
De Belastingdienst mag bij u alle (voor de belastingheffing) relevante informatie opvragen, veelal via een informatiebeschikking. Als u hieraan niet voldoet, dan kan de inspecteur een zogenaamde informatiebeschikking aan u sturen. In deze brief staan allerlei vragen welke u - met onderliggende bescheiden - moet beantwoorden. Maar stel nu dat u niet meer over de crypto-informatie kunt beschikken omdat het platform failliet is en / of u de wachtwoorden (master key) kwijt bent. U kunt dan niet gewoon stellen: "lukt me niet, sorry ..."
Volgens de Hoge Raad moet een belastingplichtige zijn uiterste best doen (inspanning verrichten die redelijkerwijs van hem kan worden verlangd), om de informatie te verkrijgen, zie hiertoe ondermeer Hoge Raad 24 april 2015. U moet dus het platform (of de curator) benaderen om de informatie te verkrijgen. Neem deze inspanningsverplichting dus niet te lichtzinnig op, doe uw uiterste best.
Het is uw schuld dat u de crypto-informatie niet meer kunt bekijken
Als de informatie niet meer beschikbaar is, is de vervolgvraag of dit uw schuld is of niet. In een arrest van de Hoge Raad uit 2017 kwam een dergelijke situatie aan de orde. Dit is een grensvlak, kan het u worden toegerekend dat de master key of het wachtwoord zoek is geraakt? Dit behoeft specialistische fiscale kennis en een goede en zorgvuldige weergave van de feiten.
Inspanningsverplichting om informatie over crypyo te verkrijgen
Hoeveel inspanning mag er van een belastingplichtige worden verwacht? U kunt uw platform benaderen, maar bijvoorbeeld ook proberen via overige documentatie (zoals overboekingen of aantekeningen) de informatie boven tafel te krijgen of te reconstrueren. Uit redelijk vaste jurisprudentie volgt dat het moet gaan om "redelijkerwijs te verwachten en verrichte inspanningen". Een simpel mailtje aan het platform is veelal niet voldoende, zo volgt ondermeer uit deze uitspraak. Het is ook de vraag wat u op enig moment nog meer kunt doen, u moet dus aantonen / aannemelijk maken dat u alles heeft gedaan wat redelijkerwijs van u kan worden verwacht en tevens dat extra inspanningen niet een beter resultaat hadden opgeleverd (zie deze uitspraak). De volgende informatie is bij onbekende crypto derhalve (tenminste) van belang:
- mailverkeer en correspondentie met het platform;
- faxberichten;
- telefoonnotities;
- eigen notities en excel-overzichten;
- app's / foto's etc.
Of u ook de curator of het platform via een rechter moet dwingen om de informatie te verstrekken lijkt niet nodig (uitspraak), u zou voor het gevoel wel hiermee kunnen dreigen (eventueel van uw advocaat). Een dergelijke brief kan u helpen in uw gesprekken met de Belastingdienst.
Noot inzake informatievoorziening inzake cryptovaluta
Het vertrekpunt bij fiscale discussies met de Belastingdienst (of inspecteur) begint in de wet, in dit kader artikel 47 AWR. Gelukkig zijn er ook nog begrenzingen vastgelegd in de algemene beginselen van behoorlijk bestuur. In deze procedure wordt de belastingplichtige stevig tegen de spreekwoordelijke fiscale muur gezet. De Belastingdienst kan de administratieve route kiezen (informatie opvragen) maar ook boetes opleggen of kiezen voor een dwangsom (bij weigering) of via het strafrecht haar gelijk halen.
De Belastingdienst krijgt steeds meer (automatisch) informatie uit het buitenland. Gevolg hiervan is dat steeds meer mensen onvrijwillig genoodzaakt zijn om verzwegen vermogen (zoals crypto en bankrekeningen) op te biechten bij de Belastingdienst. In zowel de vrijwillige als de onvrijwillige optie is het risico van een strafzaak altijd aanwezig. Slim opereren is hierbij van belang, lees ondermeer het interne memo van de Belastingdienst uit 2020.
De Belastingdienst zal bij het opleggen van een boete altijd kijken naar de omstandigheden van het geval. Bij een vrijwillige verbetering (u gaat zelf melden) staat u eenmaal beter "op de film" dan in de situatie dat de Belastingdienst u op het spoor komt. Uit een intern memo van de Belastingdienst wordt hierover nog eens een toelichting gegeven.
Jongbloed Fiscaal Juristen adviseert vele cryptobeleggers inzake het doen van aangifte, melden van crypto, beantwoorden van vragenbrieven en / of een mogelijke discussie omtrent box 3 of box 1 beleggen. Tevens nemen wij de gehele afhandeling met de Belastingdienst van u over en treden wij soms in vooroverleg met de Belastingdienst inzake de fiscale behandeling van crypto, zo heeft u zekerheid omtrent de fiscale merites. Heeft u vragen, neem dan gerust contact op met één van onderstaande specialisten.
Bron verstrekken informatie inzake bitcoin
Hoge Raad d.d. 24 april 2015 ECLI:NL:HR:2015:1137
Hoge Raad d.d. 10 februari 2017 ECLI:NL:HR:2017:130
Rechtbank Den Haag d.d. 3 januari 2025 ECLI:NL:RBDHA:2025:22
Procesafspraken tussen OM en verdediging
Wij adviseren regelmatig - in overleg met gespecialiseerde advocaten - clienten bij fiscale fraude zaken. Ons deel van de advisering ziet dan op de fiscaal inhoudelijke kant van het (boeken) onderzoek en de berekening van het "echte" fiscale nadeel. Clienten zitten vaak te lang in een trein tijdens een fraudezaak, dit duurt vaak jaren. Gevolg hiervan is, onzekerheid, kranten die in de nek hijgen, banken en accountants die vragen blijven stellen, etc. Clienten willen dan graag duidelijkheid en hun blik weer op de toekomst richten en het verleden afsluiten. Procesafspraken met het Openbaar Ministerie kunnen hierbij soms helpen, hiervoor zijn echter wel twee welwillende partijen nodig. Als partijen (verdachte en OM) het eens zijn, kan de rechter soms nog roet in het eten gooien. De Hoge Raad heeft in 2022 gelukkig wel aangegeven dat het maken van procesafspraken is toegestaan. Ook heeft het OM in 2023 een stuk opgesteld waarin deze route wordt beschreven. In deze aanwijzing is vastgelegd waar de procesafspraken aan moeten voldoen. De belangen van beide partijen moeten voldoende worden afgewogen en er mag geen sprake zijn van willekeur. Dit stuk geeft dus redelijk heldere handvatten voor een verdachte en diens advocaat (en fiscaal jurist).
Afspraken maken met het OM
Afspraken met elkaar maken is van alle tijden. De laatste tijd worden er steeds meer afspraken gemaakt tussen het Openbaar Ministerie (OM) en de verdediging om - via de rechter - tot afspraken te komen over een bepaalde situatie. Zowel de verdediging als het OM doen water bij de spreekwoordelijke wijn zodat veel sneller tot een einduitspraak kan worden gekomen. Recentelijk waren er diverse uitspraken waardoor we maar eens een overzicht artikel gaan schrijven.
Het initiatief voor een afspraak tussen de verdachte en het OM kan van beide partijen komen. Dit begin meestal bij een eerste kennismaking of een verkennend gesprek met de advocaat en de officer van justitie. In dit gesprek komen de eerste indicaties naar voren die vervolgens intern bij het OM worden besproken. De recherche officier van justitie zal (soms in overleg met de officier van jusititie) bekijken of de casus zich leent voor het maken van procesafspraken. De proceshouding, de strafbare feiten en het fiscale nadeel zijn belangrijke onderdelen. Uiteindelijk kan dan worden gekomen tot een overeenkomst. De rechter wordt hierover voordien geinformeerd. In de gesprekken moeten partijen vertrouwelijk met elkaar kunnen spreken en de handen aan beide kanten vrij hebben om heldere afspraken te maken. Vaak is het fiscale nadeel (en of dit is betaald) een belangrijk onderdeel, dit is voer voor fiscaal juristen (belastingkundigen) en minder voor de advocaat. Goed en zorgvuldig overleg tussen beide juristen is dus van belang.
Procesafspraken in fiscale fraude zaken
De laatste jaren zien we steeds meer procesafspraken binnen het strafrecht. De jurisprudentie gaat nog wel een beetje "van links naar rechts" maar de lijn wordt na een uitspraak van de Hoge Raad in 2022 wel duidelijker. Binnen een procesafspraak worden vooraf afspraken gemaakt over ondermeer:
- de hoogte van de straf
- de onderzoekswensen
- de ontnemingsvordering
- de straffen
Om dit fenomeen wat meer handen en voeten te geven heeft het OM ook een aanwijziging procesafspraken in strafzaken opgesteld.
Het ontstaan van het fenomeen procesafspraken in het strafrecht is al enige tijd in ontwikkeling. Het Openbaar Ministerie en de verdediging kunnen in zo'n procesafspraak afspraken maken over bijv. de hoogte van de straf, onderzoekswensen en de ontnemingsvordering. De Hoge Raad oordeelde in 2022 dat procesafspraken onder voorwaarden zijn toegestaan (ECLI:NL:HR:2022:1252) en het Openbaar Ministerie stelde een Aanwijzing procesafspraken in strafzaken (2023A002) op.
Procesafspraken binnen het strafrecht
In het kader van (formele) strafrecht hebben recente ontwikkelingen rondom procesafspraken in strafzaken aanzienlijke aandacht gekregen. Deze trend werd ingezet door de rechtbank Rotterdam in oktober 2021 (ECLI:NL:RBROT:2021:9953) met het doel om het strafproces te versnellen door middel van wederzijdse concessies van het OM en de verdediging. Dergelijke afspraken omvatten onder meer het laten vallen van onderzoekswensen door de verdediging en de toezegging van het OM om lagere straffen te eisen in ruil.
De jurisprudentie ontwikkelde zich langs twee lijnen: zaken waarin de gemaakte afspraken werden gevolgd en zaken waarin de rechtbank ervan afweek. Vooral de afwijkingen zijn opmerkelijk, zoals in de uitspraken van het gerechtshof Arnhem-Leeuwarden (ECLI:NL:GHARL:2022:2524) en de rechtbank Amsterdam (ECLI:NL:RBAMS:2022:3512), waarbij de rechtbanken de procesafspraken niet volgden vanwege diverse redenen, waaronder onvoldoende tijdwinst en de noodzaak voor een grondige rechterlijke toetsing. Soms wil de rechter de verdediging iets meer aan de tand voelen en/of aan het woord laten. Soms mist de rechter ook de context voor gemaakte afspraken, de rechter wil dan inzicht in het vooroverleg, de beweegredenen en de gesprekken die hebben geleid tot het uiteindelijke voorstel en/of de gemaakte afspraken. De rechter kan dan het onderzoek heropenen om een duidelijke rechterlijke toetsing te kunnen toepassen. Als het spannend gaat worden (zoals bij wapenbezit) kan de rechter de gemaakte afspraken te karig vinden (Rechtbank Noord Holland d.d. 21 juni 2022 ECLI:NL:RBNHO:2022:5329), de rechter was in deze casus niet akkoord met de strafmaat. Deze kwestie draaide om wapenbezit (en handel) waarbij 30 maanden gevangenisstraf is voorgesteld. De rechtbank veroordeelde de verdachte uiteindelijk tot 42 maanden, mede door de ernst van de feiten maar ook omdat geen tijdwinst zou worden behaald met de voorgestelde afspraken.
Hoge Raad is akkoord met maken bindende procesafspraken tussen partijen
De Hoge Raad heeft zich in september 2022 (ECLI:NL:HR:2022:1252) uitgesproken over de toelaatbaarheid van procesafspraken, waarbij benadrukt werd dat dergelijke afspraken in beginsel toelaatbaar zijn ondanks het ontbreken van een wettelijk kader. De zelfstandige positie van de rechter moet echter gewaarborgd blijven, met voldoende aandacht voor onder meer rechtsbijstand voor de verdachte en de belangen van het slachtoffer.
Recente zaken tonen aan dat de praktijk weerbarstig is en dat veel procesafspraken uiteindelijk niet het beoogde effect sorteren. Het gerechtshof Arnhem-Leeuwarden (ECLI:NL:GHARL:2022:10371) heeft echter laten zien dat er ruimte is voor succesvolle toepassing van procesafspraken, mits deze zorgvuldig worden voorbereid en gepresenteerd.
Conclusie inzake procesafspraken tussen verdachte en het OM
Deze ontwikkelingen in de jurisprudentie maken de noodzaak duidelijk voor een gedegen voorbereiding en presentatie van procesafspraken en de cruciale rol van de rechterlijke toetsing in het waarborgen van de rechtvaardigheid en efficiëntie van het strafproces. Recentelijk verschenen er weer uitspraken over dit onderwerp. De Rechtbank Overijssel boog zich op 12 februari 2024 (ECLI:NL:RBOVE:2024:698) boog zich over een casus waarbij een verdachte meerdere malen opzettelijk onjuiste aangifte omzetbelasting had ingediend en hierbij feitelijk leiding had gegeven aan een rechtspersoon (valsheid in geschrifte). Partijen gingen voordat ze naar de rechter gingen met elkaar aan tafel en maakten heldere afspraken over:
- de openstaande onderzoekswensen zouden komen te vervallen
- het fiscale nadeel is voordien duidelijk vastgesteld
- de taakstraf (eis) wordt helder op papier gezet (evenzo de geldboete)
- partijen doen vooraf afstand van een hoger beroep
- de verdediging gaat rustig achteruit zitten en zal geen verweren voeren tegen de tenlaste gelegende feiten (en straffen)
Of een rechter - met het arrest van de Hoge Raad in de hand - meegaat in dit soort zaken is altijd de vraag. De rechter zal altijd zelf toetsen wat zijn mening is en/of ook artikel 6 EVRM voldoende is gewaarborgd, derhalve een eigen belangenafweging van de op te leggen straffen en gemaakte afspraken. Vaak wordt bij fiscale belastingnadelen ook gekeken over de naheffingsaanslagen of navorderingsaanslagen ook daadwerkelijk (volledig) zijn voldaan, hierdoor is in ieder geval het belastingnadeel voor de staat teniet gegaan.
Procesafspraken tussen het OM en de verdediging zijn derhalve toelaatbaar als de wettelijke regeling en de eisen van een eerlijk proces voldoende in acht zijn genomen. Procesafspraken in strafzaken doen geen afbreuk aan de eigen verantwoordelijkheid van de (straf) rechter voor de uitkomst van een zaak. De rechter kan - op grond van eigen bevindingen - tot een uitspraak komen die aansluit bij de tussen partijen gemaakte procesafspraken, een garantie is dit echter nooit (rechter is niet verplicht om partijen te volgen). De uitkomst van het proces moet in verhouding staan tot de ernst van de zaak, de uiteindelijk "hamer van de rechter" is hierbij beslissend. Een goede voorbereiding kan wel veel onduidelijkheid en gedoe voorkomen. De belangrijkste overwegingen bij een gemaakte afspraak zijn:
- bij de totstandkoming van de gemaakte afspraken moet de verdachte rechtsbijstand hebben gehad;
- de officier van justitie moet bij het maken van procesafspraken voldoende rekening houden met de belangen van de verdachte;
- als de verdachte afziet van verdedigingsrechten met voldoende gewaarborgd worden dat er sprake is van een eerlijk proces;
- de rechter moet eenvoudig kunnen vaststellen dat de verdachte vrijwillig - op basis van heldere informatie - bewust de rechtsgevolgn heeft aanvaard en afstand heeft gedaan van zijn of haar (verdegings) rechten;
- de rechter zal het afdoeningsvoorstel altijd zelfstandig beoordelen;
- als de rechter - op grond van bewezenverklaringen en/of strafoplegging - tot een ander oordeel komt is het van belang dat partijen zich nog even kunnen uitlaten over het hoe en waarom van de gemaakte afspraken. Soms moet een zaak dan wellicht worden heropend;
- het afdoeningsvoorstel moet bij een openbare zitting worden voorgelezen (en helder samengevat);
Een gecombineerde aanpak van (fiscale) strafzaken met een fiscaal jurist en een (gespecialiseerde) advocaat kan veel gedoe en gezeur voorkomen. Temeer omdat helder en duidelijk het fiscale nadeel moet worden vastgesteld. Dit is een belangrijke overweging voor de rechter. Als er vragen of opmerkingen zijn horen wij graag van u, dit kan eenvoudig via het versturen van een e-mail via onderstaand formulier.
Vaststellingsovereenkomst belastingdienst en crypto
Heeft u als belastingplichtige een vaststellingsovereenkomst (VSO) gesloten met de Belastingdienst over de omvang van uw box 3-vermogen? Dan betekent dat nog niet automatisch dat u ook akkoord bent gegaan met de wijze van belastingheffing over dat vermogen. Dat blijkt uit een uitspraak van de Rechtbank Gelderland d.d. 8 mei 2025 (ECLI:NL:RBGEL:20253521), zaaknummer ARN 23/4065.
In deze zaak werd het beroep van een belastingplichtige alsnog gegrond verklaard, omdat hij in de VSO geen afstand had gedaan van bezwaar en beroep over de belastingheffing. De inspecteur had zijn bezwaar dan ook inhoudelijk moeten beoordelen.
De feiten in deze zaak: crypto, VSO en bezwaar
Henk (fictieve naam) belegt sinds 2015 in bitcoins. Voor 2018 werd pas
laat aangifte gedaan; uiteindelijk volgde een ambtshalve aanslag zonder
box 3-vermogen. Na correspondentie en overleg werd in november 2022 een
vaststellingsovereenkomst met de belastingdienst gesloten over de omvang
van het box 3-vermogen: ruim € 6 miljoen aan crypto. In de VSO stond: “Deze
bedragen worden nagevorderd in de inkomstenbelasting 2018. In januari 2023
werd de navorderingsaanslag opgelegd; belanghebbende maakte bezwaar tegen
de belastingheffing (het forfaitaire rendement). De inspecteur verklaarde
het bezwaar ongegrond: volgens hem was via de VSO afstand gedaan van rechtsmiddelen. Belanghebbende
beriep zich o.a. op het Kerstarrest en de
diefstal van zijn cryptovaluta (buitensporige
last).
De rechtbank gaf belanghebbende gelijk.
Wat regelt een vaststellingsovereenkomst?
Volgens artikel 7:900 BW is een VSO bedoeld om een bestaand geschil of onzekerheid te beëindigen. De onderwerpen die worden geregeld, moeten duidelijk en klip en klaar omschreven zijn. En een belastingplichtige moet vaak in een VSO ook uitdrukkelijk afstand doen van bezwaar en beroepsmogelijkheden. Bij Crypto valuta sluiten wij regelmatig een VSO met de belastingdienst, het neemt onduidelijkheid weg, kost een stuk minder dan een procedure en voorkomt een lang traject. In sommige gevallen gaat de VSO nog vooraf aan (uitgebreide) gesprekken en/of mediaton.
Wat stond er in deze VSO?
- De VSO ging enkel over de omvang van het box 3-vermogen.
- De zin “Deze bedragen worden nagevorderd…” betekent niet dat er ook overeenstemming was over de wijze van heffing.
- Volgens de rechtbank had belanghebbende dus géén afstand gedaan van rechtsmiddelen met betrekking tot de heffing.
Noot fiscaal jurist inzake Vaststellingsovereenkomst en crypto
Sluit u een VSO over box 3-vermogen? Zorg dat duidelijk is welke onderdelen geregeld zijn. U behoudt in beginsel het recht om bezwaar te maken tegen de wijze van belastingheffing, tenzij uitdrukkelijk anders overeengekomen. De inspecteur dient terughoudend te zijn met het aannemen van afstand van rechtsmiddelen, zeker wanneer de tekst van de VSO daarover onduidelijk is.
Laat een VSO altijd fiscaal en juridisch toetsen door een jurist met fiscale kennis. Bewaar ook altijd alle correspondentie, teksten en het e-mailverkeer. Zijn er vragen of heeft u hulp nodig bij inkeren (vrijwillige melding), neem dan gerust contact met ons op.
Vergrijpboete bij onjuiste aangifte inkomstenbelasting
Henk woont in Polen en werkt als zorgverlener in Nederland. De inspecteur verzoekt de bank van Henk om informatie over de afgelopen vijf jaren. Uit deze bankinformatie blijkt dat Henk niet alle inkomsten heeft opgegeven in zijn aangifte inkomstenbelasting. Er volgt een navorderingsaanslag met 50% vergrijpboete. Henk stelt dat hij geen uitnodiging tot het doen van aangifte heeft ontvangen zodat de bewijslast niet kan worden omgekeerd. Het Gerechtshof Arnhem Leeuwarden (d.d. 16 april 2024) ECLI:NL:GHARL:2024:2592 vernietigd de vergrijpboete, hierbij maakt het volgens het Gerechtshof niet uit dat Henk de voorafingevulde aangifte inkomstenbelasting digitaal heeft geopend. De Hoge Raad is het op 10 oktober 2025 ECLI:NL:HR:2025:1500 is het hier niet mee eens en verwijst de zaak naar een ander gerechtshof.
Vergrijpboete als belastingplichtige niet of niet correct is uitgenodigd om aangife te doen
Volgens de Hoge Raad kan er ook een vergrijpboete worden opgelegd als een belastingplichtige niet of niet correct is uitgenodigd tot het doen van aangifte inkomstenbelasting (artikel 67e lid 1 AWR). Henk heeft een onjuiste aangifte ingediend en hierbij inkomen niet opgegeven. Dit heeft Henk ook gezien bij het raadplegen van de vooraf ingevulde aangifte inkomstenbelasting. Het Gerechtshof heeft de navorderingaanslag in stand gehouden maar de 50% vergrijpboete is niet akkoord omdat Henk niet correct is uitgenodigd voor het doen van aangifte. Het Gerechtshof verwijst voor een toelichting naar een uitspraak van de Hoge Raad d.d. 30 september 2022 ECLI:NL:HR:2022:1341. Henk stelt principaal cassatieberoep in maar hij is te laat met het indienen van de gronden (artikel 6:6 AWB, niet ontvankelijk).
De Hoge Raad maakt nu onderscheid tussen artikel 67D AWR (boete wegen niet doen van aangifte), deze vereist een correcte uitnodiging en aanmaning en artikel 67E AWR (boete bij navordering wegens opzet/ grove schuld), hierbij is geen uitnodiging vereist. De Hoge Raad verruimt de mogelijkheid tot het opleggen van een vergrijpboete bij navordering, ook al is het uitnodigingsproces gebrekkig verlopen.
Vergrijpboete ter discussie stellen
De vergrijpboete wordt soms iets te vlot door een inspecteur opgelegd. Deze kan om verschillende redenen worden verminderd of tot nihil worden bijgesteld (door de rechter). De belangrijkste oorzaken uit de rechtspraak zijn:
- Procedure loopt te lang (overschrijding van de redelijke termijn), zie Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1132 of Gerechtshof Arnhem Leeuwarden d.d. 23 juli 2024 ECLI:NL:GHARL:2024:4871
- Vergrijpboete voor hetzelfde feit bij verschillende belastingtypen
- Vergrijpboete wordt niet overtuigend via feitelijk bewijs aannemelijk gemaakt, derhalve geen (of beperkt) sprake van opzet of grove schuld (uitgebreide toelichting in mening AG op 4 april 2025 (ECLI:NL:PHR:2025:410)
- Ontbreken van voldoende bewijs voor opzet of grove schuld, Gerechtshof Amsterdam d.d. 15 november 2022 ECLI:NL:GHAMS:2022:3728
- De grondslagen en/of omstandigheden zijn anders of niet juist voorgesteld, zie Gerechtshof Arnhem Leeuwarden d.d. 14 mei 2024 ECLI:NL:GHARL:2024:3357
- De boete moet wel in balans zijn, de noodzaak van een juiste kwalificatie van het vergrijp en de evenredigheid van de opgelegde boete, zie hiertoe mening AG op 5 juli 2024 ECLI:NL:PHR:2024:736
- Beboeting wordt niet tijdig medegedeeld, schending verdedigingsbeginsel (kennisgeving boete (met motivering) is later gedagtekend dan de boetebeschikking. Zie hiertoe bijvoorbeeld Rechtbank Zeeland West Brabant d.d. 7 mei 2025 ECLI:NL:RBZWB:2025:2724.
Soorten vergrijpboete
Er zijn meerdere soorten vergrijpboetes, de belangrijkste:
- Belasting is opzettelijk (of grove schuld) niet betaald (of niet volledig betaald), artikel 67f ZWR
- Opzettelijk niet of onjuist aangifte doen (voor aanslagbelasting), artikel 67d AWR
- Bij navordering mits sprake van opzet (of grove schuld) en er te weinig belasting is betaald, artikel 67e AWR
- Informatieverplichting niet nakomen (uit eigen beweging), artikel 10a AWR
- Opzettelijk onjuiste informatie of inlichtingen verstrekken bij verzoek voorlopige aanslag, artikel 67cc AWR
Vergrijpboete moet worden gemotiveerd
De Hoge Raad is het niet eens met de conclusie van het Gerechtshof. Hij grijpt daarbij terug op het Europese Verdrag van de Rechten van de Mens (EVRM). De waarborgen van dit Europese verdrag maken, dat de bewijslast op de belastinginspecteur rust dat de belanghebbende in geval van twijfel het voordeel van de twijfel moet worden gegund. Dit betekent dat de aanwezigheid van een bestanddeel van een beboetbaar feit alleen kan worden aangenomen als de feiten en omstandigheden buiten een redelijke twijfel komen vast te staan. In wat normaler Nederlands: u bent onschuldig tenzij het tegendeel wordt bewezen.
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Noot fiscaal jurist inzake vergrijpboete
Het komt steeds vaker voor dat er (forse) vergrijpboetes worden opgelegd. Het komt er op aan of de belanghebbende op het moment van het doen van de aangifte wist of zich ervan bewust moest zijn, dat door inhoudelijke gebreken in de aangifte een aanzienlijk bedrag aan verschuldigde belasting niet zou worden geheven, soms maakt het dan niet uit of het voortraject goed is verlopen.
Met andere woorden, fouten maken is menselijk en leidt niet direct tot vergrijpboetes, maar soms ook weer wel. Dat wordt pas anders als u de fout op het moment van het doen van aangifte moest weten. De vaststelling dat belastingplichtige iets had behoren te weten is niet voldoende om te beoordelen dat er sprake is van voorwaardelijke opzet. Daarvoor moet vaststaan (1) dat hij de wetenschap had van de aanmerkelijke kans dat te weinig belasting zou worden geheven (2) en dat hij deze kans bovendien bewust heeft aangevraagd (3), zie hiertoe ook de Hoge Raad in februari 2022 (onder 2.4.1). De Hoge Raad verwijst de zaak vervolgens naar een ander Gerechtshof.
Vergrijpboetes en de bewijslast van de inspecteur: wanneer is het echt opzet of grove schuld?
Het Nederlandse belastingrecht kent een krachtig handhavingsinstrument: de vergrijpboete. Deze boete kan bijvoorbeeld worden opgelegd wanneer een belastingplichtige opzettelijk of grofschuldig een onjuiste of onvolledige aangifte heeft gedaan. Maar hoever moet de Belastingdienst gaan om deze opzet of grove schuld aan te tonen? En volstaat een kasopstelling als bewijsgrond? In dit artikelen behandelen wij de vergrijpboete en enkele uitspraken van rechters, ondermeer de uitspraak van het Gerechtshof 's Hertogenbosch d.d. 26 februari 2025 ECLI:NL:GHSHE:2025:523 waarin opzet/ grove schuld door de inspecteur niet overtuigend is aangetoond/
Wat is een vergrijpboete?
Een vergrijpboete t.a.v. van een onjuiste aangifte is geregeld de Algemene wet inzake rijksbelastingen (AWR). Artikel 67e AWR bepaalt dat een inspecteur een vergrijpboete kan opleggen indien het aan opzet of grove schuld van de belastingplichtige te wijten is dat te weinig belasting is geheven.
De basis voor het opleggen van de vergrijpboete is de wettelijke bepaling. Daarnaast is er beleid geformuleerd in het Besluit Bestuurlijke Boeten Belastingdienst (BBBB). In dit besluit is bepaald dat de hoogte van de boete varieert afhankelijk van de ernst van het vergrijp. Voor inkomsten in box 1 is het volgende daarover opgenomen:
- Bij grove schuld kan een boete van maximaal 25% worden opgelegd;
- Bij (voorwaardelijke) opzet loopt dit op tot maximaal 50%;
- Bij recidive kan dit zelfs oplopen tot 100%.
Streep door vergrijpboete ex bestuurder voetbalclub
Als bestuurder een vergrijpboete aan je broek krijgen? Dan staat niet alleen je portemonnee onder druk, maar ook je reputatie. De fiscus legt ze soms voortvarend op, maar gelukkig kijkt de rechter kritischer. In een procedure bij de Rechtbank Gelderland d.d. 5 juni 2025 (ECLI:NL:RBGEL:2025:4322) oordeelde de rechter dat een ex-bestuurder van een voetbalclub ten onrechte als feitelijk leidinggever werd aangemerkt. Hoewel hij ooit betrokken was bij een spelerstransfer, was zijn rol bij de latere afwikkeling onvoldoende concreet. De rechtbank herhaalt: bestuurder zijn is niet hetzelfde als leiding geven aan een strafbaar feit. En voor een boete moet de Belastingdienst het bewijs keihard rond hebben. Omdat die bewijslast zwaarder is dan bij de belastingheffing zelf, sneuvelde de boete. De uitspraak is een reminder: wie als adviseur scherp blijft op bewijs en betrokkenheid, kan veel ellende besparen.
Voor een helder overzicht van de stappen die de belastingdienst moet doorlopen verwijzen wij u naar een uitspraak van de Hoge Raad d.d. 26 april 2016 ECLI:NL:HR:2016:733.
Geduld is vereist, maar rechtvaardigheid duurt soms gewoon even. Belangrijk is dat de belastingdienst met overtuigend aangetoond bewijs komt met concrete gedragingen door de feitelijk leidinggevende.
Hierbij spelen voor een vergriipboete een aantal zaken:
- Feitelijk leiding geven: dit moet concreet worden onderbouwd (zie Hoge Raad d.d. 16 december 1986 ECLI:NL:HR:1986:AC9607) , dit speelde bij de Slavenburg bank, de zogenoemde slavenburg jurisprudentie.
- Is de verboden gedraging door de BV (of rechtspersoon) verricht, zie Drijfmest arrest van de Hoge Raad d.d. 21 oktober 2003 ECLI:NL:HR:2003:AF7938
- Wordt het geheel (opzet of grove schuld) voldoende overtuigend aangetoond (zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Al met al moet het volgende worden beoordeeld:
- Kan de (strafbare) gedraging worden toegerekend aan belastingplichtige ( de rechtspersoon)
- Is er hierbij sprake van opzet bij deze strafbare gedraging
- Heeft de persoon (bestuurder) zich gedragen als actief (of passief) feitelijk leidinggevende van dit (strafbare) feit
- Is dit gedrag opzettelijk uitgevoerd door de feitelijk bestuurder/ leidinggevende.
- Heeft de belastingdienst voldoende overtuigend aangetoond dat sprake
is van opzet of grove schuld (zie
Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Vergrijpboete ter discussie stellen
De vergrijpboete wordt soms iets te vlot door een inspecteur opgelegd. Deze kan om verschillende redenen worden verminderd of tot nihil worden bijgesteld (door de rechter). De belangrijkste oorzaken uit de rechtspraak zijn:
- Procedure loopt te lang (overschrijding van de redelijke termijn), zie Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1132 of Gerechtshof Arnhem Leeuwarden d.d. 23 juli 2024 ECLI:NL:GHARL:2024:4871
- Vergrijpboete voor hetzelfde feit bij verschillende belastingtypen
- Vergrijpboete wordt niet overtuigend via feitelijk bewijs aannemelijk gemaakt, derhalve geen (of beperkt) sprake van opzet of grove schuld (uitgebreide toelichting in mening AG op 4 april 2025 (ECLI:NL:PHR:2025:410)
- Ontbreken van voldoende bewijs voor opzet of grove schuld, Gerechtshof Amsterdam d.d. 15 november 2022 ECLI:NL:GHAMS:2022:3728
- De grondslagen en/of omstandigheden zijn anders of niet juist voorgesteld, zie Gerechtshof Arnhem Leeuwarden d.d. 14 mei 2024 ECLI:NL:GHARL:2024:3357
- De boete moet wel in balans zijn, de noodzaak van een juiste kwalificatie van het vergrijp en de evenredigheid van de opgelegde boete, zie hiertoe mening AG op 5 juli 2024 ECLI:NL:PHR:2024:736
- Beboeting wordt niet tijdig medegedeeld, schending verdedigingsbeginsel (kennisgeving boete (met motivering) is later gedagtekend dan de boetebeschikking. Zie hiertoe bijvoorbeeld Rechtbank Zeeland West Brabant d.d. 7 mei 2025 ECLI:NL:RBZWB:2025:2724.
De verzwaarde bewijslast voor de Belastingdienst bij een vergrijpboete
Voor het opleggen van een vergrijpboete rust een verzwaarde bewijslast op de inspecteur. De Belastingdienst moet concreet en overtuigend bewijzen dat er sprake is van opzet of grove schuld. De enkele aanwezigheid van een onjuiste aangifte is onvoldoende.
De Hoge Raad heeft dit nogmaals bevestigd in het arrest van 8 april 2022 (ECLI:NL:HR:2022:526). Hierin oordeelde de Hoge Raad dat een vergrijpboete slechts kan worden opgelegd indien overtuigend is bewezen dat de belastingplichtige zelf opzettelijk of grof schuldig heeft gehandeld. Als dit niet met voldoende precisie kan worden vastgesteld – bijvoorbeeld wanneer sprake is van een gezamenlijke huishouding of onderneming - mag geen boete worden opgelegd, ook niet aan slechts één van hen zonder duidelijk aanwijsbare individuele verantwoordelijkheid. Een vergelijkbare situatie komt ook aan de orde bij de Hoge Raad d.d. 3 februari 2023 ECLI:NL:HR:2023:97
De kasopstelling: hulpmiddel of bewijs?
Een veelgebruikt instrument in fiscale onderzoeken is de zogeheten kasopstelling. Hiermee probeert de Belastingdienst door middel van een administratieve reconstructie inzicht te krijgen in de geldstromen van een belastingplichtige, waarbij een negatief kassaldo een indicatie zou kunnen zijn voor niet-aangegeven inkomsten.
Hoewel kasopstellingen vaak leiden tot correcties in de belastingaanslag, is hun bewijswaarde voor het opleggen van een boete beperkt. Een kasopstelling wijst op een financieel tekort, maar zegt weinig over de herkomst van gelden, de betrokkenheid van de belastingplichtige, of diens intentie.
In meerdere uitspraken is geoordeeld dat de kasopstelling geen voldoende zelfstandig bewijs vormt voor het opleggen van een vergrijpboete. Zeker wanneer de inspecteur niet kan aanwijzen wie precies verantwoordelijk is voor de contante uitgaven of onverklaarde inkomsten binnen een huishouden of onderneming, faalt de bewijslast.
Individuele toerekening: wie heeft 'het gedaan'?
Een belangrijk aspect bij het vaststellen van opzet of grove schuld is dat deze moet worden toegerekend aan een specifieke persoon. Dit is vooral van belang in situaties waarin meerdere personen (bijv. vennootschap onder firma of huwelijk) betrokken zijn bij de financiële huishouding.
Het Hof Den Bosch benadrukte in zijn uitspraak dat de Belastingdienst in zulke gevallen meer moet doen dan aannemen dat alle betrokkenen even verantwoordelijk zijn. De inspecteur moet concreet aantonen welke belastingplichtige verantwoordelijk is geweest voor het vergrijp.
Dit principe sluit aan bij de uitgangspunten van het strafrecht: je kunt iemand alleen beboeten als er voldoende bewijs is dat die persoon het delict heeft gepleegd. In fiscale zin betekent dit dat niet de hele administratie als 'vergrijpelijk' kan worden aangemerkt, maar dat de inspecteur moet bewijzen dat de belastingplichtige bewust heeft nagelaten correct aangifte te doen.
Het belang van motivering en onderbouwing
Een goed gemotiveerde boetebeschikking is essentieel. De belastingplichtige moet precies kunnen begrijpen waarop de Belastingdienst zich baseert. Het gaat dan niet alleen om de feitelijke correcties in de aanslag, maar vooral om de gedragingen waarop de boete steunt.
Een motivering die uitsluitend verwijst naar een kasopstelling, zonder verdere onderbouwing van opzet of grove schuld, voldoet niet aan de wettelijke eisen. Daarnaast moet de inspecteur ook eventuele verklaringen of alternatieve hypotheses van de belastingplichtige serieus onderzoeken en meewegen.
De rol van de adviseur: vroegtijdig schakelen en documenteren
Voor fiscale adviseurs ligt hier een belangrijke taak. In gevallen waarin de Belastingdienst correcties aankondigt of overgaat tot boekenonderzoek, is het essentieel om direct te beginnen met het vastleggen van verklaringen, reconstructies en bewijsstukken. Ook is inzage in het boete dossier een belangrijk aandachtspunt.
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Noot fiscaal jurist inzake vergrijpboete
De kernboodschap van recente jurisprudentie is helder: een kasopstelling kan een belangrijk signaal zijn, maar is op zichzelf onvoldoende om een vergrijpboete op te leggen. De inspecteur moet concreet, specifiek en overtuigend bewijs aanleveren.
De lat ligt dus hoog – en terecht. Want de gevolgen van een vergrijpboete zijn niet alleen financieel, maar kunnen ook reputatieschade, beroepsmatige gevolgen en zelfs strafrechtelijke implicaties met zich meebrengen.
Heeft u een aankondiging van een boekenonderzoek of vergrijpboete ontvangen? Neem dan contact op met één van onze adviseurs.
Bronnen vergrijpboete
https://uitspraken.rechtspraak.nl/details?id=ECLI:NL:HR:2022:526
https://uitspraken.rechtspraak.nl/details?id=ECLI:NL:GHSHE:2025:523
https://uitspraken.rechtspraak.nl/details?id=ECLI:NL:GHSHE:2025:524
De vragenbrief van de Belastingdienst
De blauwe enveloppen van de Belastingdienst leveren vaak de nodige stress op. Als na opening blijkt dat het geen aanslag is, daalt de hartslag. Om meteen weer te stijgen, omdat het een vragenbrief blijkt te zijn.
Wat te doen bij vragenbrief Belastingdienst
De Belastingdienst krijgt bergen gegevens binnen. De belangrijkste stromen zijn de aangiften, de automatische verstrekking van gegevens door banken en de opgaven van de werkgever. Maar er is veel meer. Soms zijn die gegevens voor de Belastingdienst niet helemaal duidelijk, op het eerste gezicht tegenstrijdig of niet direct te plaatsen of te verifiëren.
Alle informatie in uw vooraf ingevulde aangifte komt binnen vanuit diverse instanties, maar er zijn natuurlijk ook allerlei systemen aan elkaar gekoppeld en de Belastingdienst kan ook klikbrieven, informatie uit het buitenland of informatie van derden ontvangen. In de nabije toekomst krijgt de Belastingdienst ook automatisch informatie van digitale platformen (vanaf 2023 / DAC 7 wetgeving) en over cryptomunten (2024 / DAC 8).
Om alles helder te krijgen, heeft de Belastingdienst vergaande bevoegdheden. De belangrijkste wettelijke bepalingen zijn opgenomen in een eigen afdeling van de Algemene wet inzake rijksbelastingen (Awr). Die heeft dan ook een duidelijke naam: ‘ Verplichtingen ten dienste van de belastingheffing’.
Alles wat van belang kan zijn voor uw eigen belastingheffing moet je aanleveren als de Belastingdienst daarnaar vraagt (artikel 47 Awr). Dat geldt ook voor derden (als ze administratieplichtig zijn) als aan hen gegevens over u worden gevraagd.
Het niet aanleveren van de gevraagde gegevens kan ernstige gevolgen hebben. Uiteindelijk kan dat leiden tot de verplichting dat u moet bewijzen dat uw aanslag te hoog is. Bijna onmogelijk. Dit nog los van de mogelijke sancties (boetes of zelf strafvervolging).
Neem de brief dus serieus!
Wat wil de Belastingdienst nu eigenlijk weten in de vragenbrief?
De vragenbrief kan zien op een specifiek element van uw aangifte, maar doorgaans is die zeer uitgebreid en betreft meerdere jaren en belastingsoorten. Bij ondernemers vaak een combinatie van inkomstenbelasting en vennootschapsbelasting, aangevuld met loonbelasting en omzetbelasting.
Die brij aan gegevens levert vaak nog niet de informatie op die direct bruikbaar is. Die gegevens moeten worden uitgezocht. Om het (ook uzelf) makkelijker te maken, kunt u contact zoeken met de Belastingdienst en doorvragen wat ze nu werkelijk willen weten of onderzoeken. Dat levert gerichtere vragen en meer duidelijkheid op. Gegevens waar ze toch niets mee doen kunnen achterwege blijven. Effectiever en efficiënter. En eerder van het gedoe af.
Hulp belastingadviseur bij vragenbrief Belastingdienst
De adviseur ‘verstaat’ de taal van de Belastingdienst en kan dus doelgerichter mee de vragen beantwoorden en het kaf van het koren scheiden. De vragenbrieven lopen daarom vaak via de adviseur.
De adviseur moet er wel scherp op zijn. Deze moet toetsen wat de Belastingdienst vraagt en mag vragen. Belangrijk hierbij is of de informatie wel fiscaal relevant is.
Maar belangrijk is ook dat de adviseur naar zijn eigen rol kijkt. De adviseur heeft een vertrouwensrelatie met de klant en voelt een vertrouwensrelatie met de Belastingdienst. Dit laatste hoeft niet altijd in het belang te zijn van de klant, maar dit terzijde.
De adviseur heeft doorgaans meerdere klanten uit dezelfde branche. Dat brengt mee dat hij ook over meer informatie kan beschikken van de klant zelf. Bijvoorbeeld informatie van concurrenten, branchegegevens, gegevens van afnemers of leveranciers of boze ex-echtgenoten. Het is zeer de vraag of de Belastingdienst die gegevens mag opvragen. Het zijn immers geen gegevens van de belastingplichtige zelf (47 Awr) en de adviseur kan - juist door de vertrouwensrelatie - ook niet worden aangemerkt als een ‘echte’ derde (53 Awr).
Die vertrouwensrelatie werd in het verleden altijd gerespecteerd. De via de adviseur lopende vragenbrieven moeten dan ook heel precies worden beoordeeld of ze geen vragen bevatten inzake de gegevens en wetenschap van de adviseur. Deze moet dan op de rem trappen. Ook moet hij er alert op zijn dat hij geen eigen gegevens verstrekt uit serviceoogpunt of dat het nu eenmaal in het dossier zit.
Adviezen hoeven nooit verstrekt te worden, maar ga als adviseur ook zeer prudent om met ‘overige gegevens’. Sleep die naar de folder ‘advies’ of ‘vertrouwelijk’.
Over wie worden vragen gesteld in de vragenbrief van de Belastingdienst?
Bij ondernemers met een eigen bv komt het vaak voor dat de vragen betrekking hebben op zowel het inkomen van de ondernemer als directeur van zijn bv, als op de bv zelf. Sommige belastingambtenaren maken er dan een gewoonte van om identieke brieven te sturen aan de directeur en aan de bv. Dan wordt informatie over de bv en de directeur gevraagd onder verwijzing naar de verplichtingen van artikel 47 Awr en artikel 53 Awr, onder de toevoeging ‘voor zover van toepassing’. Bovendien wordt dan gedreigd met informatiebeschikkingen (met omkering van de bewijslast).
Daarbij wordt ten onrechte de suggestie gewekt dat de directeur als privé persoon ook verplicht is informatie te verstrekken over de bv. Dat is onjuist. De directeur is geen administratieplichtige, dus hij hoeft geen gegevens over derden (zijn eigen bv) te verstrekken (artikel 53 Awr mist toepassing).
Mogen wij u adviseren of helpen bij een vragenbrief?
Ga nooit alleen een gesprek aan en / of geef antwoorden op vragen welke volgens u onschuldig zijn. Fiscaliteit is een vak en vragen worden veelal niet zomaar gesteld. Daarnaast moet de gevraagde informatie fiscaal relevant zijn voor uw belastingheffing. Is dat niet het geval, dan rust op u niet de verplichting de gevraagde informatie te verstrekken. U zult niet de eerste zijn die veel te veel vragen heeft beantwoord en hierdoor een groot probleem veroorzaakt. Het is van essentieel belang dat de vragen goed worden beoordeeld en dat deze niet suggestief zijn en / of duiden om veel meer wetenschap (of een ander doel) bij de Belastingdienst. Vragen die berusten op het verkrijgen van fiscaal relevante feiten mogen altijd worden gesteld, maar vaak gaat het veel verder.
Als u onjuist of niet relevante vragen zou beantwoorden, levert u de inspecteur 'gratis' extra informatie, welke weer nieuwe vragen tot gevolg kan hebben. De niet relevante antwoorden welke door u zijn gegeven worden altijd gebruikt in een nader onderzoek en dit is op dat moment ook rechtens. We zien nog te vaak dat belastingplichtigen - door onwetendheid of de gedachte "ik heb niets te verbergen" - meewerken aan hun eigen 'veroordeling . Vragen staat immers vrij en antwoorden hoeft niet altijd.
Krijgt u een vragenbrief, neem dan contact op met één van onze specialisten. Die kunnen een hoop stress wegnemen, duiding geven en de beantwoording efficiënt in goede banen leiden. Ook weten onze fiscaal juristen precies welke informatie wel en niet mag worden gevraagd en kunnen zij - indien gewenst - eerst een overleg met de Belastingdienst voeren.
Algoritme, signalering en risico classificatie modellen en de Belastingdienst
De Belastingdienst gebruikt al jaren algoritmes om risico’s te signaleren, met de huidige AI mogelijkheden zal dit de komende jaren alleen maar toenemen. Maar waar ligt de grens tussen efficiënt toezicht en onrechtmatige profilering? De recente uitspraak van Rechtbank Den Haag (22 april 2026) ECLI:NL:RBDHA:2026:5199 keek de rechtbank kritisch naar het OB Negatief-algoritme. Het mag allemaal maar er moet wel voldoend transparantie zijn en het algoritme moet controleerbaar zijn.
Voor ondernemers en adviseurs is dit geen theoretische discussie. Het raakt direct aan de vraag hoe aangiften worden geselecteerd, hoe groot de kans op controle is en of de Belastingdienst zich houdt aan de beginselen van behoorlijk bestuur. Doen ze dit niet dan zullen de uitkomsten niet als basis voor de aanslagen mogen worden genomen. In dit artikel wordt dus gekeken naar onderzoekssystemen die wellicht in strijd zijn met de AVG wetgeving, privacy of archiefwet.
Algoritme, europese wetgeving, AVG en de belastingdienst
In dit artikel analyseren we de uitspraak maar kijken ook naar het bredere kader, zoals andere signaleringslijsten en gebruik van AI door de Belastingdienst. Blind vertrouwen op algoritmes en signaleringslijsten werken niet altijd, kijk maar naar alle gedoe over de toeslagenaffaire.
De kern van de uitspraak van de Rechtbank Den Haag is niet dat “de Belastingdienst vrij spel” krijgt met algoritmen. De kern is smaller:
- een geautomatiseerd risicoselectiemodel kan in het fiscale toezicht standhouden wanneer het model slechts een voorselectie maakt,
- de verdere beoordeling door een mens gaat plaatsvindt,
- het model is ingebed in een wettelijke toezichtstaak, en
- concrete aanwijzingen voor discriminatie of andere onoorbare selectiecriteria ontbreken
Algoritme en fraude signalering systeem van de belastingdienst
Een model dat negatieve btw-aangiften sorteert voor handmatige behandeling staat juridisch wezenlijk anders dan een systeem als FSV (Fraude Signalering Systeem), dit is niet toegestaan. Binnen dit systeem werden ruim 200.000 mensen onderzocht, pijnlijker dan deze signalering hebben we ook zelden gezien (artikel belastingdienst). De Autoriteit Persoonsgegevens heeft over FSV vastgesteld dat de verwerking onrechtmatig was, dat er geen toereikende grondslag bestond, dat de toegang te ruim was, dat gegevens te lang werden bewaard. Daarnaast was dit systeem onrechtmatig en discriminerend.
Het toepassen van een algoritme is dus prima maar moet wel voldoen aan een pakket van eisen, wettelijke basis en logische kenmerken en transparantie. Binnen deze waarborgen heeft de Belastingdienst meer dan voldoende ruimte.
Risico moddelen, AI en signaleringen bij de Belastingdienst
Elke organisatie wil processen versnellen en vereenvoudigen, met name als het standaard processen zijn. Bij overheidsorganisaties, zoals de Belastingdienst, zijn er veel standaard processen. Door alle commotie rondom de toeslagen affaire zijn in 2021 diverse risico modellen zoals OBCF, ABN en OB Negatief uitgezet. De belangrijkste redden is de strijdigheid mt de AVG. Een aantal modellen zijn daarna weer "aan"gezet omdat de vastlegging, transparantie of gegevensbescherming niet op orde waren.
Het aanvechten van modellen is best lastig. Het algemeen roepen dat een signalering of algoritme discriminerend of onduidelijk black box is zal niet helpen. De ondernemer of zijn fiscalist moet met concrete feiten aannemelijk maken dat er strijdigheid is met de AVG of Europese wetgeving. Hierbij moet er aandacht zijn voor het gehele proces, dus;
- welke gegevens worden bewaard en hoe lang
- welke selectieregels zijn opgesteld (wetenschappelijk en statisch voldoende onderbouwing?)
- is er sprake van een menselijke toetsing
- worden wettelijke regels netjes opgevolgd (zoals geen discriminatie)
Het Hof van Justitie kijkt niet alleen naar de formele labeltjes (zoals hierboven omschreven) maar ook naar de daadwerkelijke invloed van de geautomatiseerde uitkomst. Het Schufa arest was hiervan een mooi voorbeeld. Bij de FSV lijsten ging het om diverse redenen mis (strijdigheid AVG), de belangrijkste waren:
- toegang teveel werknemers van de belastingdienst
- bepaalde gegevens mochten er niet instaan
- gegevens te lang worden bewaard
- gegevens niet worden aangepast
- informatie niet altijd juist wordt toegepast of beoordeeld
- verboden selectie kenmerken (zoals dubbele nationaliteit)
Het BTW controle systeem is een stuk eenvoudiger, het controleert op fiscale inconsistenties of aangiftepatronen. Vorenstaande geldt in mindere mate ook voor het Risico Analyse Model (RAM), aldus onze staatssecretaris in 2025.
Noot fiscaal jurist inzake geautomatiseerde gegevensverwerking
Het Europese uitgangspunt is dat een belastingplichtige niet mag worden onderworpen aan een besluit dat uitsluitend op geautomatiseerde verwerking berust en de belastingplichtige dan treft. Naast de archiefwet, de AVG, de privacy rechten en het klassieke bestuursrecht (de AWB en bij fiscale zaken de AWR) is het dus ook belangrijk dat van een zorgvuldige voorbereiding sprake is en het besluit berust op een deugdelijke motivering. Vraag dus altijd om een inhoudelijke weergave van de software en de selectieregels. Op deze manier kunnen controle bevindingen en feiten beter worden vastgesteld.
Als we de AWB en AWR combineren komt er nog iets extra's bij. Op grond van de AWR moeten gegevens en inlichtingen duidelijk, stellig en zonder voorbehoud door de inspecteur worden verstrekt. Bij een boete gaat dit recht soms nog een stapje verder.
Het verleden heeft laten zien dat de Belastingdienst de grenzen aan het verkennen is en daarbij soms de grenzen in eigen voordeel verder legt. De algemene rekenkamer heeft hierop forse kritiek gegeven. In 2026 kreeg de belastingdienst dan ook de big brother award, dit in verband met veelvuldig onrechtmatig gebruik van algoritmes. Ook Europa kijkt kritisch naar Nederland en zal binnenkort met nieuwe AI wetgeving komen. De Europese AI verordening zal in 2027 ingaan en ook beperkingen gaan opleggen aan de overheid.
Geautomatiseerde systemen zijn voor de belastingdienst noodzakelijk. Het onrechtmatig gebruik, schending van privacy en verkeerde selectie criteria ligt wel op de loer.
Krijgt u te maken met een boekenonderzoek of naheffings- navorderingsaanslag is het verstandig om altijd te vragen hoe de belastingdienst u in beeld heeft gekregen en/of er geautomatiseerde systemen zijn gebruikt.
Belastingadviseur als medepleger voor boete
Langzaam maar zeker zien we steeds vaker een boetes voor notarissen, belastingadviseurs en accountants, dit als medepleger. In dit artikel kijken we naar de boete voor een medepleger en naar de uitspraak van de Rechtbank Noord Nederland d.d. 2 mei 2025 ECLI:NL:RBNHO:2025:5600). en Gerechtshof Amsterdam d.d. 10 juni 2025 ECLI:NL:GHAMS:2025:1548. In beide procedures wordt een belastingadviseur als "boefje" gezien.
Binnen dit vakgebied kennen we verschillende begrippen, zoals de overtreder of medepleger (artikel 5:1 AWB), maar ook medepleger, uitlokker of medeplichtige. In de procedure bij de Rechtbank wordt een boete opgelegd aan een belastingadvieskantoor (medeplichtige, artikel 67o en 67f AWR). De belastingplichtige moest naheffingsaanslagen omzetbelasting betalen met een vergrijpboete van 50%. Daarnaast kreeg het belastingadvieskantoor een boete van € 90.000, deze wordt door de rechtbank iets verlaagd i.v.m. termijnoverschrijding.
Natuurlijk zijn we op zoek gegaan naar het aantal boetes dat aan dienstverleners en collega kantoren wordt opgelegd, hierover zijn geen getallen bekend. Ook is er geen informatie over kantoren die het betreffen (zie artikel)
Bestuurder geen pleger bij niet doen van een aangifte vennootschapsbelasting
Bij het Gerechtshof Arnhem Leeuwarden d.d. 24 februari 2023 ECLI:NL:GHARL:2023:1967 kwam een procedure voorbij waarbij een bestuurder over meerdere jaren geen aangiften vennootschapsbelasting van de BV had ingediend. Het Hof oordeelde dat de bestuurder (verdachte) als pleger kan worden aangemerkt (artikel 69 lid 1 AWR), dit in kader van "het opzettelijk niet doen van een bij de belastingwet voorziene aangifte". Deze procedure komt uiteindelijk bij de Hoge Raad op 24 maart 2026 ECLI:NL:HR:2026:424. Die denkt er anders over. De bestuurder is niet de persoon die de aangifteplicht droeg. De aangifteplicht berust immers bij de rechtspersoon aan wie het aangiftebiljet is gericht. Dit is de BV zelf en niet de natuurlijke persoon die als bestuurder optreedt of feitelijk de correspondentie ontvangt en de aangifte verzorgt. Verantwoordelijk zijn voor iets wil nog niet zeggen dat die persoon ook "pleger" is voor het niet doen van de aangifte. Dit wil nog niet zeggen dat de bestuurder lekker achteruit kan gaan zitten. Op grond van het strafrecht (artikel 47-51 WvS) is er voldoende ruimte om de bestuurder als medepleger of feitelijk leidinggevende aan te pakken. Hier speelde echter de toets van "pleger". De zaak wordt teruggewezen naar hetzelfde gerechtshof.
Toetsing van toestemmingsvereiste medepleger
Uit het arrest van de Hoge Raad van 6 september 2024 ECLI:NL:HR:2024:1132 volgt dat het toestemmingsvereiste is bedoeld als waarborg voor de betrokkene en dat dit inhoudt dat op een hoger niveau in de organisatie wordt (her)beoordeeld of het opleggen van een boete in het voorliggende geval rechtens juist en opportuun is. Daarbij is van belang of degene die de toestemming heeft verleend over voldoende en juiste informatie heeft beschikt om de rechtmatigheid en de opportuniteit van de voorgenomen beboeting te kunnen beoordelen. Er is toestemming verleend door de (plaatsvervangende) directeur MKB van de belastingdienst en door de directeur bij het ministerie van financien.
Bestuurlijke boete aan medepleger of belastingadviseur
Bij het opleggen van een bestuursrechtelijke (medeplegers) boete moet zorgvuldig en terughoudend worden gehandeld, aldus de 4e tranche van de AWB. Met name bij samenspanning met de klant en echte fraudegevallen kan de adviseur ook in beeld komen. Soms wordt de bestuurslijke route verlaten en wordt in overleg met het OM de strafrechtelijke route gevolgd.
Noot fiscaal jurist inzake medepleger
Sinds 1 juli 2009 kennen we de vierde tranche van de AWB. Niet alleen de boef (pleger) maar ook zijn maatje (medepleger) en een feitelijk leidinggevende kan een bestuurlijke boete krijgen. Dit geldt ook voor de vergrijpboete. Voor een dergelijke boete moet eerst de onjuiste aangifte bij belastingplichtige vaststaan. Vervolgens moet helder zijn dat de accountant of belastingadviseur aan deze overtreding heeft deelgenomen. De boete via het strafrecht bestaat al langer en wordt soms ook gekozen. Voor het begrip medepleger wordt vaak gekeken naar het strafrecht. Een helder arrest over de overwegingen is al ruim 10 jaar oud (Hoge Raad d.d. 2 december 2014 ECLI:NL:HR:2014:3474). Er moet dus een samenwerking zijn geweest tussen de belastingplichtige en de belastingadviseur. Daarnaast moet deze samenwerking gericht zijn op het "delict". De medepleger moet dus een (actieve) bijdrage hebben geleverd, hij of zij hoeft echter geen uitvoerder te zijn geweest van de delict (of alle handelingen zelf te hebben verricht).
Soms volgt een bestuurlijke boete en soms loopt de route via het strafrecht. Het OM heeft vaak een lastige casus als het gaat om het vervolgen van een adviseur. Uit onderstaande jurisprudentie volgt dat (feiten) rechters terughoudend zijn bij het daadwerkelijk vervolgen van adviseurs. De route via het bestuursrecht lijkt dan ook een meer logische route. Bij echte boefjes (fraudegevallen) zou het strafrecht in beeld kunnen komen maar dan moet het meer zijn dan een eenvoudige medepleger.
Bron bestanden medepleger
Hoge Raad d.d. 8 juli 2025 ECLI:NL:HR:2025:1116
Rechtbank Overijssel d.d. 17 juni 2025 ECLI:NL:RBOVE:2025:3852
Hoge Raad d.d. 20 mei 2025 ECLI:NL:HR:2025:779
Rechtbank Noord Nederland d.d. 2 mei 2025 ECLI:NL:RBNHO:2025:5600
Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1132
Fraus legis in de fiscale wereld
In februari 2024 heeft advocaat-generaal mr. Wattel een belangrijke conclusie gepubliceerd die licht werpt op de complexe materie rondom artikel 10a van de Wet op de vennootschapsbelasting (Vpb) en het leerstuk van fraus legis. Deze kwestie is van groot belang voor fiscaal juristen en belastingadviseurs, gezien de implicaties voor de fiscale praktijk en de interpretatie van belastingwetgeving. In deze blogbijdrage zullen we de kernpunten van Wattels conclusie verkennen, met speciale aandacht voor de onderscheiding tussen fraus legis en fraude, en de betekenis van de geest van de wet in de hedendaagse fiscale jurisprudentie.
Samenvatting Wattel inzake fraus legis en belastingheffing
In de conclusie wordt een uitgebreid overzicht gegeven van alle relevante jurisprudentie over dit onderwerp (fraus legis)
De Staatssecretaris betoogt bij verweer dat de door de belanghebbende gestelde verschillen met de Hunkemöller-casus niet van wezenlijk belang zijn. Het gaat er volgens de Staatssecretaris om dat [A] de overnameconstructie heeft georkestreerd, net zoals in Hunkemöller, en dat de financieringsstructuur in essentie dezelfde kenmerken vertoont:
- Via de kaaimaneilanden wordt eigen vermogen gestort in fondsen. Dit geldt wordt gebruikt als leningen voor de aankoop van deelnemingen (aftrekbare rente)
- De verschillen die belanghebbende noemt, zijn niet van dien aard dat daarmee de financieringsstructuur wezenlijk verschilt van de financieringsstructuur die in de zaak Hunkemöller aan de orde was. Ook in de onderhavige zaak is sprake van een door [A] georkestreerde financieringsstructuur waarbij eigen vermogen van investeerders via een omweg als vreemd vermogen in de Nederlandse vennootschap is ingebracht, met als doel het creëren van renteaftrek in Nederland zonder dat daar een compenserende heffing tegenover staat. Dat de coördinatie van de investering en financiering door de overige investeerders ook door [A] moest worden georganiseerd, doet daar niet aan af. Het essentiële punt is dat [A] de structuur heeft opgezet en geleid, net zoals in Hunkemöller het geval was.
- De vraag of de door de belanghebbende aangevoerde verschillen met de Hunkemöller-casus van wezenlijk belang zijn voor de toepassing van fraus legis, is in essentie een feitelijke vraag die door het Hof is beoordeeld. Het Hof heeft geoordeeld dat de verschillen niet van dien aard zijn dat de financieringsstructuur wezenlijk verschilt van die in Hunkemöller. Dit oordeel is feitelijk en kan in cassatie slechts op begrijpelijkheid worden getoetst.
- Het Hof heeft zijn oordeel gebaseerd op een vergelijking van de kenmerken van de financieringsstructuur in de onderhavige zaak met die in Hunkemöller. Het Hof heeft daarbij onder meer overwogen dat ook in de onderhavige zaak sprake is van een door [A] georkestreerde financieringsstructuur waarbij eigen vermogen van investeerders via een omweg als vreemd vermogen in de Nederlandse vennootschap is ingebracht, met als doel het creëren van renteaftrek in Nederland zonder dat daar een compenserende heffing tegenover staat. Het Hof heeft verder overwogen dat de verschillen die de belanghebbende noemt, niet van dien aard zijn dat daarmee de financieringsstructuur wezenlijk verschilt van de financieringsstructuur die in de zaak Hunkemöller aan de orde was.
- Gezien deze overwegingen van het Hof, lijkt het oordeel van het Hof dat de financieringsstructuur in essentie dezelfde kenmerken vertoont als die in Hunkemöller, niet onbegrijpelijk. Het Hof heeft kennelijk geoordeeld dat de essentie van de financieringsstructuur – het via een omweg inbrengen van eigen vermogen als vreemd vermogen met als doel het creëren van renteaftrek zonder compenserende heffing – in beide zaken gelijk is, ondanks de door de belanghebbende aangevoerde verschillen. Dit oordeel is feitelijk en verweven met waarderingen van feitelijke aard, waardoor het in cassatie slechts beperkt toetsbaar is.
- Mijn conclusie strekt ertoe dat zowel het cassatieberoep van de belanghebbende als dat van de Staatssecretaris ongegrond verklaard wordt.
Kernpunten over fraus legis in het fiscale landschap
- Aanleiding: De discussie rondom artikel 10a Vpb brengt niet alleen de technische uitdagingen aan het licht maar benadrukt ook het belang van het leerstuk fraus legis, waarbij misbruik van recht centraal staat. Dit leerstuk stelt de inspecteur in staat fiscale correcties toe te passen wanneer handelingen weliswaar binnen de letter van de wet vallen, maar indruisen tegen de geest van de wet.
- Ultimum Remedium: Wattel beschouwt fraus legis als een laatste redmiddel ("ultimum remedium") dat pas wordt ingezet als andere correctiemogelijkheden zijn uitgeput. Dit is met name relevant bij rentekosten, waar de inspecteur geen mogelijkheid heeft de lening te herkwalificeren of een beroep te doen op wettelijke renteaftrekbepalingen zoals artikel 10a Vpb.
- Fraus Legis is niet gelijk aan Fraude: Er wordt een duidelijk onderscheid gemaakt tussen fraus legis en fraude. Fraus legis sluit beboeting of bestraffing uit, omdat het handelen binnen de letter van de wet, maar tegen de geest ervan, niet gelijkstaat aan fraude. Dit standpunt wordt ondersteund door het 'lex certa'-beginsel van artikel 7 EVRM, dat vereist dat wetten duidelijk, voorzienbaar en kenbaar moeten zijn.
- Pleitbaar Standpunt: De notie van een pleitbaar standpunt speelt een cruciale rol. Dit concept houdt in dat een belastingplichtige redelijkerwijs kon menen dat zijn aangifte correct was, gebaseerd op objectieve maatstaven. Dit sluit (voorwaardelijk) opzet uit en biedt een bescherming tegen beboeting of bestraffing in gevallen van fraus legis, aldus de Hoge Raad op 3 oktober 2017. Ook de zogenaamde credit Suisse arresten hebben vastgesteld dat als sprake is van een pleitbaar standpunt en lastig sprake kan zijn van een onjuiste aangifte (Hoge Raad d.d. 21 april 2017)
- De Geest van de Wet: De toenemende focus op tax planning en belastingontwijking benadrukt het belang van de geest van de wet. Terwijl de praktijk en jurisprudentie zich ontwikkelen, wordt duidelijk dat handelen in strijd met de geest van de wet niet per se fraude oplevert. Dit onderscheid is cruciaal in een tijd waarin de aanpak van belastingontwijking intensiever wordt. De recente conclusie van advocaat-generaal mr. Emiliou, die stelt dat beboeting bij het niet voldoen aan meldplichten uit DAC6 niet in strijd is met het Europese legaliteitsbeginsel, illustreert de delicate balans tussen het naleven van de wet en het voorkomen van misbruik.
Renteaftrek beperking bij overnames en fraus legis
Er zijn de laatste jaren diverse uitspraken van de rechters geweest over de renteaftrek bij overnames. De belangrijkste arresten zijn het Hunkemoller arrest (ECLI:NL:HR:2021:1152) , Auto Bar arrest, Hans Anders (ECLI:NL:HR:2022:1085) arrest en Italiaanse beursvennootschap arrest. Er is veel over geschreven en het lijkt erop dat de Hoge Raad nog niet 1 lijn heeft ontdekt. Het zakelijkheidsbeginsel wordt in veel doctrine aan de orde gesteld. De vraag die aan de orde komt heeft betrekking op de aftrek van rente bij overnames. Bij de overname van Hans Anders en de koffieautomatenexploitant Autobar was de Hoge Raad in eerste aanleg van mening dat bij de buitenlandse investeerders geen sprake van belastingtontwijking (door rente in aftrek te brengen over leningen waarmee de overnames zijn betaald). Vanaf de invoering van het beroemde artikel 10a VPB is de vraag of de aldaar beschreven situaties uitputtend waren of niet. Ook is toen de route van "fraus legis" aan de orde gesteld. Het enkel lezen van artikel 10a is dan niet voldoende. In een recent arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad bevestigd dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen. Ook al zijn er zakelijke motieven dan nog kan fraus legis in beeld komen, aldus ons hoogste rechtscollege. Bij gekunstelde structuren wordt alsnog de rentaftrek om zeep geholpen (strijd met doel en strekking). In de meeste zaken speelt hierbij de winstdrainage problematiek waarbij de holding geen echte rol heeft vervuld en enkel is opgezet om om de renteaftrek te regelen, de financiele spilfunctie ontbreekt en de holding is enkel doorgeefluik van geld.
Noot fiscaal jurist inzake fraus legis in fiscale wereld
Als fiscaal juristen staan we op een glijdende schaal waarbij we moeten waken voor een te ruime interpretatie van de wet die de duidelijkheid en voorzienbaarheid ondermijnt. Het lex certa-beginsel dient als een baken van rechtszekerheid, waarbij de overheid alleen mag ingrijpen als de regels vooraf duidelijk en kenbaar zijn gemaakt. Deze ontwikkelingen vragen om een zorgvuldige afweging en een diepgaand begrip van zowel de letter als de geest van de wet.
Bij Fraus Legis gaat het om constructies die tegen de geest of doel en strekking van de wet ingaan. Dit moet worden bestreden maar wel zorgvuldig door de belastingdienst worden ingezet (als laatste middel). Tax planning is een essentieel onderdeel van financiële planning, waarbij economisch en juridisch handelen wordt afgestemd op fiscale gevolgen om het resultaat na belastingen te optimaliseren. Dit kan leiden tot het gebruik van alternatieve, soms gekunstelde, rechtswegen om een gunstiger fiscale behandeling te verkrijgen. Hieronder volgt een korte uiteenzetting van de belangrijkste aspecten van tax planning, inclusief de grenzen van wat toelaatbaar is volgens de Nederlandse wetgeving.
Toelaatbare route binnen fiscale wetgeving
- Zakelijke doelstelling speelt belangrijke rol: als zakelijke overwegingen een bepaalde route rechtvaardigen hoeft nog geen sprake te zijn van fraus legis (zie ook het Bovag arrest)
- Gebruik van zakelijke beloningen: Het in de onderneming mee laten werken van de echtgenoot en hem/haar daarvoor een zakelijke beloning toekennen, wat leidt tot progressievoordeel.
- Omzetting van ondernemingsvorm: Bijvoorbeeld de omzetting van een persoonlijke onderneming in een bv. (Hoge Raad inzake toelaatbare constructie)
- Uitstellen van dividenduitkeringen: Door grootaandeelhouders om uitstel van ab-heffing te bewerkstelligen.
- Emigratie: Waardoor pensioen- en lijfrentetermijnen niet onderworpen zullen zijn aan inkomstenbelasting in Nederland.
- Periodieke schenkingen: Om toekomstige erfbelasting te verlagen.
Grenzen van tax planning:
- Strijd met doel en strekking van de fiscale wetgeving: De Hoge Raad heeft bepaald dat de vrijheid van de belastingplichtige om de gunstigste fiscale weg te kiezen haar grens vindt daar waar de gevolgde weg leidt tot wetsontduiking.
- Fraus legis: Als belastingverijdeling het hoofddoel is en de constructie in strijd is met het doel en de strekking van de fiscale wetgeving, kan de rechter concluderen tot fraus legis. De beoogde fiscale behandeling wordt dan onthouden.
Conclusie inzake fraus legis
Hoewel tax planning een legitieme strategie is om fiscale efficiëntie te bereiken, is het cruciaal om de grenzen van de wet te respecteren. De praktijk leert dat niet elke fiscaal gemotiveerde rechtshandeling ontoelaatbaar is, maar de toetssteen blijft of de gekozen rechtsweg leidt tot een resultaat dat de bedoeling van de wet geweld aandoet. Fiscaal juristen en belastingadviseurs spelen een sleutelrol in het navigeren binnen deze grenzen, waarbij zij niet alleen de letter, maar ook de geest van de wet in acht moeten nemen. Het is onze professionele plicht om binnen de kaders van de wet te blijven en tegelijkertijd de belangen van onze cliënten optimaal te dienen.
Uitspraken rechters over crypto en bitcoin
De laatste jaren is er ook fiscaal veel aandacht voor crypto valuta, NFT's en andere virtuele bezittingen. Ook de Belastingdienst heft hier intern onderzoek naar gedaan (zie rapport bezitters virtual assets) . Ook het ministerie heeft over bitcoin een besluit bekend gemaakt. Wij adviseren dagelijks belastingplichtigen over dit onderwerp en overleggen - indien nodig en gewenst - ook met de Belastingdienst. Er wordt een onderscheid gemaakt tussen:
- Crypto hobbyist
- Crypto rationalist
- Crypto specialist
Omdat fiscale verplichtingen (nog) niet altijd correct worden nageleefd en de wereld nog redelijk nieuw is zullen veel crypto bezitters google en AI gebruiken voor advisering, boete systemen, adviezen en mogelijkheden. Naast de heffing speelt natuurlijk ook het formele belastingrecht. In dit artikel geven wij een overzicht van de relevante jurisprudentie over dit onderwerp. Dit artikel wordt regelmatig aangevuld.
De komende jaren zullen er veel procedures volgens inzake bitcoin of crypto welke niet in de aangifte inkomstenbelasting is opgenomen. Uit onderzoek blijkt dat ruim 2.000.000 mensen in Nederland in het bezit zijn van crypto. Het is op dit moment lastig om de eigenaar achter een zogenaamde wallat te achterhalen. Los van het feit dat de FIOD steeds sprake op zoek gaat naar crypto zal op grond van europese wetgeving (DAC 8) steeds vaker melding worden gemaakt van bitcoin in het buitenland. Ook als er actief in bitcoin is gehandeld kan sprake zijn van box 1 heffing. Steeds meer bitcoin bezitters zullen dus inkeren en/of vrijwillig hun eigen aangifte gaan verbeteren. Het vrijwillig verbeteren van uw aangifte inkomstenbelasting kan via dit formulier, de praktijk leert dat hulp en advisering bij een dergelijke verbetering wenselijk is.
Jurisprudentie inzake crypto, NTF en bitcoin
In dit onderdeel diverse uitspraken van rechters in Nederland over bitcoin en cryto
Crypto en bitcoin in box 1
- Gerechtshof Arnhem Leeuwarden d.d. 9 juli 2024 (ECLI:NL:GHARL:2024:4613). Handel in crypto via trading bot is inkomen in box 1 (deelname economisch verkeer, subjectief voordeelsvoornemen, objectief voordeel te verwachten).
- Rechtbank Gelderland d.d. 7 maart 2024 ECLI:NL:RBGEL:2024:1640. Investering in mining computer (die nooit zijn geleverd) is aftrekbaar als negatief resultaat uit overige werkzaamheden.
- Rechtbank Noord Nederland d.d. 4 april 2024 (ECLI:NL:RBNNE:2024:1216): handel in verschillende crypto valuta wordt gezien als box 1 inkomen (arbitrage), dit mede gelet op omvang transacties (ruim 14.000) en de gebruikte platformen en de structurele winst. Betreft resultaat uit overige werkzaamheden in box 1. Boete wordt wel vernietigd (pleitbaar standpunt). Tevens discussie over verlengde navorderingstermijn, deze is grotendeels niet van toepassing.
- Rechtbank Noord Holland d.d. 20 december 2023 (ECLI:NL:RNNHO:2023:13675) Henk handelt in crypto en gebruikt hiervoor specifieke software die automatisch transacties kan verrichten. Belastingdienst stelt "box 1". Volgens Henk is het geluk en speculatief. Volgens de rechtbank zijn de handelsactiviteiten voorzienbaar voordelig en daarom belast in box 1 (winst uit onderneming). Bij handel via een trading bot kan sprake zijn van een bron van inkomen (en meer dan normaal vermogensbeheer).
- Gerechtshof Amsterdam d.d. 14 november 2023 (ECLI:NL:GHAMS:2023:3400): uitgebreide uitspraak over inkomen in box 1, omkering bewijslast en vergrijpboete. Tevens redelijke schatting inzake niet opgegeven bitcoinadressen.
Crypto en bitcoin in box 3
- Hoge Raad 25 april 2025 ECLI:NL:HR:2025:683: behoren crypto valuta tot de rendementsgrondslag in box 3? Ja behoren tot "overige vermogensrechten" in box 3. Uitspraak in lijn met uitspraak Gerechtshof Amsterdam d.d. 5 november 2024 ECLI:NL:GHAMS:2024:3254
- Gerechtshof Amsterdam d.d. 5 november 2024 ECLI:NL:GHAMS:2024:3254: de rendementsgrondslag voor crypto in box 3. Zie Hoge Raad hierboven, de IB 2001 is breder dan het burgerlijk wetboek.
- Rechtbank Noord Holland d.d. 14 september 2023 ECLI:NL:RBNHO:2023:10669 . Door koersverlies ligt het forfaitaire rendement een stuk hoger dan het werkelijke (negatieve) rendement. Dit ondermijnt de proportionaliteit en hierdoor is de belastingheffing te hoog. Box 3 heffing door forse koersdaling is nihil. Verwijzing naar kerstarrest van de Hoge Raad
Crypto en bitcoin internationaal
- Rechtbank Noord Nederland d.d. 4 april 2024 (ECLI:NL:RBNNE:2024:1216): handel in verschillende crypto valuta wordt gezien als box 1 inkomen (arbitrage) Discussie over verlengde navorderingstermijn, deze is grotendeels niet van toepassing omdat vermogensbestanddelen niet in het buitenland zijn gehouden.
Crypo en bitcoin formeel belastingrecht
- Rechtbank Noord Nederland d.d. 10 december 2024 ECLI:NL:RBNHO:2024:14016: procedure inzake informatiebeschikking bij geheim houden van bitcoin. Deze uitspraak geeft een mooi zicht op de vragen die door de Belastingdienst worden gesteld bij het verzwijgen van bitcoin of crypto.
Welke landen kennen beperkte heffing over crypto (of vermogen)
Als aardige toevoeging hierbij nog een overzicht van landen die beperkt belasting heffen over verkoopwinsten op vermogen (zoals crypto)
- Portugal: geen belasting bij verkoop van crypto (wel bij verkoop binnen 1 jaar)
- Duitsland: geen heffing over crypto (mits 1 jaar in bezit houden)
- Slovenie: geen belasting over crypto
- Malta: onbelast
- Zwitserland: onbelast, wel soms vermogensbelasting (afhankelijk van het kantonale recht)
- Estland: geen vermogensbelasting wel 20% over verkoopwinst
- Tsjechie: geen vermogensbelasting wel beperkte heffing bij verkoop
Landen zonder vermogensbelasting of hoge vrijstellingen
- Frankrijk: tot 1.300.000 vrijstelling
- Belgie: geen vermogensbelasting (soms bij speculatie)
- Duitsland: geen vermogensbelasting
- Oostenrijk: geen vermogensbelasting (wel winstbelasting op crypto)
Fiscale vragen over crypto
Zijn er vragen of de fiscale merites omtrent crypto stuur dan gerust een e-mail of neem contact op met onderstaande specialisten.
Belastingaanslag tijdens boekenonderzoek, mag dat?
Binnen welke termijn moet de inspecteur een aanslag opleggen?
Belasting betalen is vaak niet leuk. Omdat het toch moet, zijn we er graag zo snel mogelijk af, zodat we weten waar we aan toe zijn. De wetgever wil ook snel duidelijkheid. Daarom is in de wet opgenomen dat een belastingaanslag moet worden opgelegd binnen drie jaar na afloop van het belastingjaar. Zoals uit onderstaande arrest van de Hoge Raad volgt, moeten aanslagen ter behoud van rechten zorgvuldig worden gemotiveerd !
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Moet of mag de inspecteur wachten met het opleggen van een belastingaanslag?
Als hoofdregel geldt dat de inspecteur moet wachten met het opleggen van een aanslag totdat het onderzoek is afgerond. Doet hij dat niet, dan is hij te laat en kan in de regel ook niet navorderen (een ambtelijk verzuim heet dat).
Maar, dat is anders als er een goede reden voor is. Zo’n goede reden is dat de aanslagtermijn dreigt te verlopen. Bij boekenonderzoeken komt het regelmatig voor dat zo’n onderzoek nog loopt tegen het einde van de aanslagtermijn. Een aanslag over het jaar 2019 moet worden opgelegd vóór 1 januari 2023. Als het boekenonderzoek dan nog loopt, kan het zijn dat de inspecteur nog niet over alle gegevens beschikt om een juist aanslag op te leggen.
In zo’n zaak heeft de Hoge Raad recent duidelijkheid geschapen. Tegen het einde van de aanslagtermijn had de inspecteur al voldoende informatie waaruit volgde dat een aanslag moet worden opgelegd, maar hij had nog niet voldoende informatie om te bepalen hoe hoog die belasting dan moest zijn. De Hoge Raad verplicht dan tot het opleggen van een aanslag naar een redelijke schatting op basis van de dan bekende informatie. Als er dan in het onderzoek nieuwe informatie boven water komt die reden geeft tot een hoger belastingbedrag, mag dat meerdere wel worden nagevorderd. Als de eerste schatting te laag is (o.g.v. de eerste informatie) kan dat deel NIET meer worden geheven (tenzij sprake is van kwade trouw). Het meerdere wel, want daarvoor is immers nieuwe informatie ontvangen.
Opmerking fiscaal jurist
De inspecteur heeft vele onderzoeksbevoegdheden. Hij moet die echter wel tijdig benutten. Als hij in tijdnood komt, moet hij een aanslag opleggen naar een redelijke schatting op basis van gegevens die bekend (kunnen) zijn. Op twee gronden is dat een positieve ontwikkeling voor de belastingplichtige.
- Er wordt minimaal een ‘tussenbalans’ opgemaakt van wat de inspecteur aan het einde van de aanslagtermijn weet en wat dat voor consequenties heeft. Tegen die (geschatte) aanslag kan in bezwaar en beroep worden gekomen.
- Eindeloze boekenonderzoeken kunnen een zetje richting afronding krijgen nu de inspecteur zijn kaarten op tafel moet leggen.
Tot op heden komt het bij langlopende onderzoeken veelvuldig voor dat zaken jarenlang lopen en daarbij maandenlang stil liggen. Dan wordt tegen het einde van de aanslagtermijn een aanslag ‘ter behoud van rechten’ opgelegd. Dergelijke aanslagen plegen niet mals te zijn. Met het arrest van de Hoge Raad dienen dergelijke aanslagen een grondiger motivering te bevatten.
Dus een oproep aan de Belastingdienst: rond die onderzoeken voorspoedig af. Duidelijk, stellig en zonder voorbehoud. Daar heeft iedereen baat bij. En als het echt fout zit, kunt u altijd nog navorderen.
Bron tijdig aanslag opleggen tijdens boekenonderzoek
Hoge Raad 22 april 2022, ECLI:NL:HR:2022:638
Hoge Raad 4 oktober 2002, ECLI:NL:HR:2002:AE8368 (punt 3.2.2)
Hoge Raad 18 november 1925, ECLI:NL:HR:1925:373
Hoge Raad 17 december 2004, ECLI:NL:HR:2004:AP5230(punt 3.2.2)
Crypto en bitcoin melden bij de Belastingdienst
De laatste tijd wordt er regelmatig gebeld door cryptobezitters die (nog) geen aangifte hebben gedaan over hun cryptobezit in de achterliggende jaren. Inkeren zonder boete is niet meer mogelijk voor inkomsten uit sparen en beleggen. Dat neemt niet weg dat de hoogte van de boete nog wel flink uiteen kan lopen. Dit is afhankelijk van de vraag of men zichzelf meldt (melding vrijwillige verbetering) of dat de Belastingdienst het verhulde vermogen zelf op het spoor is gekomen.
Nieuws: Crypto vanaf 1 janauri 2026 automatisch in uw aangifte inkomstenbelasting. Crypto aanbieders zijn vanaf dat moment verplicht om gegevens uit te wisselen met de belastingdienst. Het wetsvoorstel (link) hierover is in juli 2025 naar de tweede kamer gestuurd. Eerste rapportage is dan op 31 januari 2027 (over 2026).
Melding vrijwillige verbetering de inkeerregeling
Via de melding vrijwillige verbetering kan aan de Belastingdienst worden aangegeven dat men alsnog (vrijwillig) aangifte wil doen over het (nog) verhulde vermogen. Na ontvangst van uw formulier krijgt u van de Belastingdienst een ontvangstbevestiging. Vervolgens stuurt de Belastingdienst een brief met het verzoek om een overzicht op te sturen met alle inkomsten- en vermogensgegevens. Als de Belastingdienst alle gegevens heeft gekregen, beoordelen zij hoeveel belasting had moeten worden betaald en krijgt u van een aanslag.
Alsnog aangifte doen of de aangifte verbeteren
Als er wel aangifte is gedaan, maar er is geen definitieve aanslag opgelegd, bestaat de mogelijkheid de aangifte te verbeteren. In dat geval wordt ook de te weinig geheven belasting, alsnog via een aanslag geformaliseerd, maar kan geen boete worden opgelegd voor het verzwijgen van vermogen. Nu over het box 3 inkomen van 2021, 2022 en 2023 meestal nog geen definitieve aanslag is opgelegd, is het verbeteren van de ingediende aangifte nog mogelijk en leidt het verbeteren tot een veel lagere aanslag. De verbeterde aangifte kunt u via het portaal van de Belastingdienst (laten) indienen.
Overige aandachtspunten inzake melden crypto bij de belastingdienst
De heffing in box 3 kan plaatsvinden volgens het wettelijke, forfaitaire, systeem maar ook op basis van het (lagere) werkelijke rendement. Vanwege de volatiliteit van cryptocurrency, zal in de jaren waarin de waarde sterk is gedaald vaak geen belasting verschuldigd zijn over het verhulde vermogen. Het werkelijk rendement is dan namelijk vaak nihil, waardoor heffing niet aan de orde komt. Dit neemt overigens niet weg dat de jaren bij inkeer van het verhulde vermogen, wel inzichtelijk worden gemaakt. Er kan ook nog discussie met de Belastingdienst ontstaan of het vermogen in box 1 moet worden aangegeven en/of over de herkomst van het vermogen. Vaak is het knap lastig om de volledige historie uit uw wallet inzichtelijk te krijgen.
Wij hebben veel ervaring met de meldingen van onbekend of verhuld vermogen, neem gerust contact op.
Bron inkeerregeling crypto
Formulier vrijwillige verbetering
Fiscaal advies voor crypto of bitcoin bezitters
Actief met crypto, trading, blockchain of cold storage? Voorkom fiscale risico's en betaal niet onnodig belasting over uw bezit. Onze fiscalisten combineren diepgaande kennis van crypto met jarenlange ervaring in complexe fiscale structuren voor vermogende particulieren en crypto bezitters. De meest voorkomende advies onderdelen bij crypto of bitcoin bezitters:
- Crypto vergeten in uw aangifte inkomstenbelasting en vrijwillig melden
- Crypto inbreng in BV
- Crypto in familiefonds
- Emigratie naar fiscaal vriendelijk crypto land, zoals Portugal en Duitsland
- Hulp bij beantwoording vragenbrief of boekenonderzoek belastindienst.
- Inlog kwijt, waarde crypto dan 0 euro?
Onze specialisten helpen u graag en hebben meer dan voldoende ervaring. Mail ons gerust.
Grove schuld en boete bij vastgoed ontwikkelaar
Doet u opzettelijk geen aangifte of een onjuiste of onvolledige aangifte, dan krijgt u van de Belastingdienst een vergrijpboete opgelegd, tenminste hiertoe kan de inspecteur besluiten. De Belastingdienst mag alleen ene vergrijpboete opleggen als aantoonbaar sprake is van opzet (willens en wetens handelen) of grove schuld (voorwaardelijke opzet, willen staat centraal, lichtvaardig of slordig handelen). Bij bepaalde boetes is zelfs grove schuld niet voldoende, opzet lijkt de ondergrens (bij een vergrijpboete). Boete is bij grove schuld meestal lager dan bij voorwaardelijke opzet. De belastingdienst moet dus overtuigend aantonen (doen blijken) dat sprake is van grove schuld of opzet omdat de waarborgen van het EVRM (Europees verdrag voor de rechten van de mens) ook meespelen. De belastingplichtige moet dus weten dat hij iets fout deed (en bewust). In dit artikel behandelen we een uitspraak van de Hoge Raad d.d. 18 juli 2025 (ECLI:NL:HR:2025:1169)
Hoge Raad verduidelijkt wanneer belastingboetes terecht zijn
Een vastgoedbedrijf, X N.V., dat gebouwen beheert en verhuurt, kreeg in 2018 een controle van de Belastingdienst over de btw-aangiften van 2015 en 2016. Daarbij bleek dat het bedrijf ten onrechte btw had teruggevraagd over kosten die eigenlijk alleen met btw-vrije verhuur te maken hadden. In zulke gevallen mag je de btw niet aftrekken. De Belastingdienst legde daarom een naheffingsaanslag en twee boetes op.
- De eerste boete (artikel 67f AWR) was omdat te weinig btw was betaald.
- De tweede boete (artikel 10a AWR, in combinatie met artikel 15a van het Uitvoeringsbesluit omzetbelasting 1968), omdat het bedrijf dit niet zelf had gemeld via een zogenaamde suppletie.
Volgens de Belastingdienst kwam dit door grove schuld van het bedrijf; Ze hadden moeten weten dat de btw aftrek niet is toegestaan en hadden actie moeten ondernemen om dit te corrigeren.
De vraag voor Gerechtshof Den Haag was of de twee vergrijpboeten terecht waren opgelegd, en dan met name of er sprake was van grove schuld bij X. Het Hof stelde voorop dat grove schuld betekent dat de belastingplichtige een “in laakbaarheid aan opzet grenzende onachtzaamheid” kan worden verweten. De belastingplichtige had redelijkerwijs moeten of kunnen begrijpen dat zijn handelen tot gevolg kon hebben dat te weinig btw zou worden geheven of betaald.
Het Hof stelt wel dat de Belastingdienst een zware bewijslast heeft en op basis van feiten en omstandigheden buiten redelijke twijfel moet aantonen dat aan de vereisten voor grove schuld is voldaan, zie ook de uitspraak van de Hoge Raad van 8 april 2022, ECLI:NL:HR:2022:526.
Het Gerechtshof in Den Haag gaf de Belastingdienst gelijk. Het Hof vond dat van een professioneel vastgoedbedrijf mag worden verwacht dat het zijn administratie goed op orde heeft t.a.v. de 67f AWR boete. Omdat dat niet het geval was, vond het Hof dat het bedrijf "grof nalatig" was geweest, bijna alsof het expres was gedaan. Ook voor de artikel 10a AWR boete concludeerde het Hof tot grove schuld. De ervaren vastgoedexploitant had moeten beseffen dat de voorbelasting niet in aftrek mocht worden gebracht en dat zij ruim de tijd had gehad om suppleties in te dienen.
Het bedrijf ging in cassatie bij de Hoge Raad. X stelde dat de Belastingdienst alleen maar aannames deed en geen harde bewijzen had. De Hoge Raad verwierp deze klacht. Volgens de Hoge Raad ECLI:NL:HR:2025:1169:
- Is het wél toegestaan om bepaalde aannames te gebruiken, zolang die logisch zijn en gebaseerd op de feiten.
- Was het terecht dat het Hof stelde dat een ervaren vastgoedbedrijf als X N.V. had moeten weten dat de btw niet aftrekbaar was bij vrijgestelde verhuur.
- Was de redenering van het Hof juridisch juist en goed onderbouwd.
Noot fiscaal jurist inzake vergrijpboete
De boetes blijven staan, en de Hoge Raad heeft duidelijk gemaakt wanneer sprake is van grove schuld bij belastingzaken, vooral bij ervaren bedrijven. In een eerdere uitspraak van de Hoge Raad van 8 april 2022, ECLI:NL:HR:2022:526 is duidelijk aangegeven dat de aanwezigheid van een bestanddeel van een beboetbaar feit alleen kan worden aangenomen als daarvoor vereiste feiten en omstandigheden buiten elke redelijke twijfel zijn komen vast te staan (doen blijken / overtuigend aantonen).
Het bewijsrecht regelt door middel van de bewijslastverdeling wie het bewijs moet leveren, of beter gezegd: wie het bewijsrisico draagt. Het bewijsrecht regelt verder welke bewijsmiddelen zijn toegelaten en de mate van zekerheid die is vereist voordat een feit als vaststaand kan worden aangemerkt (de bewijsmaatstaf).
Vaak is er discussie over een vergrijpboete en steeds vaker ontbreekt het bewijs en/of is het dossier niet op orde en/of wordt een vergrijpboete al tijdens het boekenonderzoek aangekondigd (zonder te wijzen op cautie). Dit is een aandachtspunt binnen de formeel fiscale rechtsorde.
Bron vergrijpboete bij vastgoedbedrijf
Gerechtshof Den Haag 30 november 2023: ECLI:NL:GHDHA:2023:2354
Verschoonbare termijnoverschrijdingen in bezwaar en beroep bij fiscale zaken
In de praktijk van het bestuursrecht moeten bezwaren en beroepen tegen besluiten van bestuursorganen binnen strikte termijnen worden ingediend. Het missen van deze termijnen leidt vaak tot niet-ontvankelijkheid van de zaak, tenzij de termijnoverschrijding verschoonbaar is. Recente jurisprudentie van het College van Beroep voor het bedrijfsleven (CBb) wijst op een minder strenge benadering bij de beoordeling van dergelijke overschrijdingen (notitie rechtspraak 30 januari 2024)
Termijnoverschrijding niet verschoonbaar na woningbrand
Het Gerechtshof Amsterdam heeft op 26 juni 2025 ECLI:NL:GHAMS:2025:3602 een uitspraak gedaan in het kader van een termijnoverschrijding bij het indienen van een bezwaarschrift (artikel 6:11 AWB). In deze situatie is de woning van belastingplichtige in 2020 getroffen door een brand en is belastingplichtige opgenomen in het ziekenhuis. Daarna is belastingplichtige tijdelijk bij zijn dochter gaan wonen. De post (waaronder een navorderingsaanslag) is op het oude adres bezorgd en hierdoor was belastingplichtige niet tijdig op de hoogte en was hij niet op tijd met een bezwaarschrift indienen. Conclusie rechtbank en gerechtshof? Pech, geen verschoonbare reden. Dit is wel een erg strikte uitleg, in een procedure bij het college van beroep voor het bedrijfsleven (ECLI:NL:CBB:2024:31) wordt er meer naar bijzondere omstandigheden (zoals psychisch onvermogen, ernstige ziekte of ongeval van de indiener of ziekte of overlijden van diens naasten, of om externe omstandigheden, zoals een natuurramp, een besmettelijke dierziekte op het bedrijf of een brand in de woning of in een bedrijfspand) gekeken. De Hoge Raad heeft op 5 april 2024 (ECLI:NL:HR:2024:515) een algemeen kader geschetst. Cassatie lijkt ons - gezien deze jurisprudentie - niet geheel kansloos. Kern is volgens de Hoge Raad dat er bezwaar moet worden ingediend zo spoedig mogelijk als redelijkerwijs kan worden verlangd. Het Gerechtshof was in deze casus wel erg streng en legt het zwaartepunt op de eigen verantwoordelijkheid en op het feit dat belastingplichtige geen maatregelen heeft getroffen. Het was slimmer geweest dat belastingplichtige een heldere toelichting had gegeven op a) tijdig handelen niet gevergd kon worden b) snel is gehandeld (en wat dan precies) nadat dit ook in redelijkheid kon. Deze onderbouwing was onvoldoende in deze procedure.
Accountant of boekhouder ziek .. is dit verschoonbare termijn overschrijding?
De boekhouder of accountant (kleine zelfstandige zonder personeel) lag in het ziekenhuis (6 maanden) in verband met een zware operatie. Hierdoor heeft de klant de aanslag / beschikking gemist (inzake TVL subsidie). Is dit een verschoonbare termijnoverschrijding? Volgens het college van beroep voor het bedrijfsleven wel (ECLI:NL:CBB:2025:313). Aan de andere kant is detentie dan weer geen reden om later een aangifte inkomstenbelasting in te dienen ( aldus Rechtbank Zeeland-West-Brabant 19 mei 2025, ECLI:NL:RBZWB:2025:3003)
Een soepelere benadering van verschoonbare termijnoverschrijding
Volgens bestaande wetgeving is een overschrijding van de termijn voor het indienen van bezwaar of beroep slechts verschoonbaar als niet kan worden gesteld dat de indiener in verzuim is geweest. Dit zou het geval kunnen zijn bij bijzondere omstandigheden die het indienen binnen de gestelde termijn onmogelijk maakten. Volgens de Hoge Raad d.d. 19 april 2024 (ECLI:NL:HR:2024:625) moet er meer maatwerk worden geleverd en geeft de wetgeving hiervoor ook ruimte. Een goed luisterend oor (naar belastingplichtige) is hierbij van belang.
Een belangrijke uitspraak van het CBb (ECLI:NL:CBB:2024:31) stelt dat bestuursorganen en rechters flexibeler moeten omgaan met de beoordeling van wat een 'verschoonbare termijnoverschrijding' is. Hierbij wordt nadrukkelijk gekeken naar de individuele omstandigheden van de zaak.
Bijzondere omstandigheden bij verschoonbare termijnoverschrijding in bezwaar en beroep
- Ernstige persoonlijke of externe situaties, zoals ziekte of een natuurramp, kunnen gronden vormen voor een verschoonbare overschrijding.
- Maatwerk in de beoordeling: Elke zaak verdient een unieke benadering op basis van de specifieke context en omstandigheden.
Het CBb heeft aangegeven dat de huidige wetgeving slechts beperkte ruimte biedt voor een minder strikte beoordeling van termijnoverschrijdingen. Indien een ruimere benadering gewenst is, dan behoort dit door de wetgever te worden vastgesteld.
Belang van Uniformiteit en Rechtsontwikkeling
De beslissing om deze benadering te wijzigen komt van een grote kamer binnen het CBb, samengesteld uit leden van verschillende rechtsprekende instanties. Deze aanpak dient om eenheid in de rechtspraak te bevorderen en recht te doen aan de behoeften van burgers om hun zaak inhoudelijk beoordeeld te zien. Er zijn aanvullende uitspraken gedaan (ECLI:NL:CBB:2024:32, ECLI:NL:CBB:2024:33, ECLI:NL:CBB:2024:34) die deze benadering ondersteunen.
Noot fiscaal jurist inzake verschoonbare termijnoverschrijding
Deze recente ontwikkelingen zijn een welkome verandering voor belastingplichtigen en burgers die door buitengewone omstandigheden mogelijk hun recht op een inhoudelijke beoordeling mislopen. Dit vereist echter een zorgvuldige afweging van de omstandigheden van elke individuele zaak door bestuursorganen en rechters. Volgens de Hoge Raad moet er maatwerk worden geleverd, ondersteuning wordt gevonden in dit arrest van de Hoge Raad op 5 april 2024 (ECLI:NL:HR:2024:515). Kort en goed
- Naheffingsaanslag omzetbelasting; bezwaar ongegrond verklaard; belanghebbende ontvangt uitspraak te laat door verhuizing;
- beroep niet tijdig ingediend; Rechtbank verklaart beroep niet-ontvankelijk
- Belanghebbende was verhuisd, gaf dit te laat door aan de belastingdienst waardoor hij de uitspraak op bezwaar niet tijdig ontving.
- Belanghebbende stelde dat hij niet op de hoogte was van de afwijzing omdat deze niet op mijnoverheid.nl stond.
- Rechtbank oordeelde aanvankelijk dat belanghebbende zelf verantwoordelijk is voor het tijdig doorgeven van adreswijzigingen en verklaarde het beroep niet-ontvankelijk.
- Cassatie: Belanghebbende stelt dat hij niet tijdig op de hoogte was van de afwijzing en dat het beroep toch ontvankelijk moet worden verklaard vanwege zijn pogingen om de uitspraken te verkrijgen.
- Juridische kwestie: Is de termijnoverschrijding verschoonbaar gelet op de omstandigheden, waaronder de geringe verwijtbaarheid
- Uitspraak Hoge Raad: Beoordeeld moet worden of het redelijk is om te verwachten dat belanghebbende tijdig beroep kon instellen. Geringe verwijtbaarheid kan een reden zijn om termijnoverschrijding niet aan de indiener toe te rekenen. Hoge Raad verklaart het verzet van belanghebbende gegrond en vernietigt de uitspraak van de Rechtbank; zaak moet opnieuw beoordeeld worden met inachtneming van dit arrest. Geen veroordeling in de proceskosten; griffierecht moet worden vergoed aan belanghebbende.
De Hoge Raad oordeelt dat de Rechtbank onvoldoende heeft gemotiveerd waarom de geringe verwijtbaarheid van de belanghebbende niet zou leiden tot het aanmerken van de termijnoverschrijding als niet-toerekenbaar. Al met al hangt het dus sterk van de feiten af of er sprake is van een verschoonbare termijnoverschrijding in bezwaar en beroep. De inspecteur en/of rechter moet hierbij een zorgvuldige belangenafweging maken.
Ambtshalve vermindering bij nieuwe jurisprudentie
Als een aanslag definitief vaststaat heeft een belastingplichtige nog 6 weken de tijd om tegen de aanslag in bezwaar te komen. Als daarna een uitspraak wordt gedaan die gunstig is voor een belastingplichtige zou de belastingplichtige een ambtshalve verzoek kunnen indienen. Dit zal echter zelden een gunstige uitspraak opleveren. Hoe zit dit eigenlijk ?
Procedure hoge raad inzake ambtshalve vermindering bij nieuwe jurisprudentie
Belanghebbende heeft gedurende de periode 1977-2007 pensioen opgebouwd
bij het V-N pensioenfonds. Dit pensioen wordt naar Nederlandse fiscale
maatstaven beschouwd als een onzuiver pensioen. Sinds 2008 ontvangt Belanghebbende
pensioenuitkeringen van het pensioenfonds. Voor de jaren 2014 tot en met
2017 werden pensioenuitkeringen die vóór 1995 zijn opgebouwd, tot het box
1-inkomen gerekend. Naar aanleiding van het arrest HR 18 oktober 2019,
verzocht Belanghebbende de inspecteur om de aanslagen IB 2014-2017 ambtshalve
te verminderen. Het verzoek was gebaseerd op de vrijstelling van pensioenuitkeringen
die vóór 1995 zijn opgebouwd, zoals bepaald in het genoemde arrest. De
inspecteur wees het verzoek af, onder verwijzing naar artikel 45aa Uitv
reg IB 2001, stellende dat nieuwe jurisprudentie niet kan leiden tot ambtshalve
vermindering van aanslagen. Zowel de rechtbank als de Hoge Raad hebben
de inspecteur in het gelijk gesteld.
De Hoge Raad heeft op 26 april 2024 geoordeeld dat de inspecteur niet kan weigeren een belastingaanslag ambtshalve te verminderen, indien hij bij het opleggen van die aanslag is uitgegaan van een rechtsopvatting waarvan hij redelijkerwijs niet mocht menen dat die juist was. De uitzondering op deze regel doet zich niet voor in dit geval, omdat de inspecteur redelijkerwijs mocht menen dat de pensioenuitkering belastbaar was bij het opleggen van de aanslagen.
De jurisprudentie met betrekking tot de fiscale behandeling van pensioenuitkeringen is complex en onderhevig aan verandering. Hoewel nieuwe jurisprudentie belanghebbenden kan helpen bij het verkrijgen van ambtshalve vermindering van aanslagen, gelden er specifieke criteria die moeten worden overwogen, zoals de redelijkheid van het standpunt van de inspecteur ten tijde van het opleggen van de aanslag.
Belanghebbenden dienen zich bewust te zijn van recente jurisprudentie en de mogelijke implicaties daarvan voor hun fiscale situatie.
Noot fiscaal jurist inzake ambtshalve verminderingen
Als u jaren belasting heeft betaald waarbij uiteindelijk ons hoogste rechtscollege stelt "dit was onterecht" dan voelt u zich.. laten we zeggen "teleurgesteld". Immers de wet is door de belastingdienst niet goed uitgelegd en hierdoor is er sprake van een onterechte aanslag en/of betaling van belastingen. Feitelijk een onverschuldigde betaling. In de uitgebreide "notitie" van de AG wordt hierop uitgebreid ingegaan. De regelgeving hierover (artikel 45aa uitvoeringsregeling inkomstenbelasting) stelt het volgende
De inspecteur vermindert ambtshalve een belastingaanslag die op een te hoog bedrag is vastgesteld zodra hem dat is gebleken, tenzij:
vijf jaren zijn verlopen na het einde van het kalenderjaar waarop de belastingaanslag betrekking heeft;
de onjuistheid van de belastingaanslag voortvloeit uit jurisprudentie die eerst is gewezen nadat die belastingaanslag onherroepelijk vast is komen te staan, tenzij de Minister van Financiën anders heeft bepaald;
de onjuistheid van de belastingaanslag voortvloeit uit beleidsregels van de Minister van Financiën die eerst zijn uitgevaardigd nadat die belastingaanslag onherroepelijk vast is komen te staan, tenzij de Minister van Financiën anders heeft bepaald;
de onjuistheid van de belastingaanslag voortvloeit uit de omstandigheid dat eerst nadat die belastingaanslag onherroepelijk vast is komen te staan een beroep wordt gedaan op een fiscale faciliteit, waarop een beroep moet worden gedaan bij de aangifte of op een ander wettelijk voorgeschreven moment; of
sprake is van enig feit waardoor ten onrechte inkomstenbelasting is geheven en als gevolg van die heffing een andere belasting, al dan niet van dezelfde belastingplichtige, ter zake van datzelfde feit niet is geheven en ook niet meer kan worden geheven, met dien verstande dat in dat geval wel ambtshalve vermindering plaatsvindt voor zover het bedrag van de eerstgenoemde belasting het bedrag van de andere belasting te boven gaat.
De hier behandelde casus gaat over ad b "de nieuwe jurisprudentie". De kennisgroep van de belastingdienst heeft over dit begrip een uitgebreide notitie geschreven. Dit onderwerp is ook van belang bij de box 3 discussie (zie Hoge Raad d.d. 20 mei 2022) Voorbeeld brief
Bron ambtshalve vermindering en nieuwe jurisprudentie
Hoge Raad d.d. 26 april 2024 ECLI:NL:HR:2024:667
Mening AG d.d. 26 januari 2024 ECLI:NL:PHR:2024:102
Bewijsvermoeden en vergrijpboete
Gebruik bewijsvermoedens voor boeteoplegging nog steeds mogelijk (art. 11, 27e en 67d AWR)
Op 8 april 2022 heeft de Hoge Raad bepaald (ECLI:NL:HR:2022:526) dat bij het opleggen van een fiscale boete een verzwaarde bewijslast voor de Belastingdienst geldt. De inspecteur moet niet slechts aannemelijk maken dat sprake is van een beboetbaar feit, maar dit overtuigend aantonen.
In een uitgebreid advies aan de Hoge Raad d.d. 31 augustus 2022 (ECLI:NL:PHR:2022:783) stelt de heer Niessen het volgende;
- het bewijs van ‘aannemelijkheid’ houdt in dat een bepaald scenario weliswaar niet zonder meer met ‘harde’ feiten kan worden aangetoond maar daarvoor wel voldoende ‘verankerde’ aanwijzingen bestaan om het voor ‘waar’ te houden, indien er niet een ander scenario aanwezig is waarvoor dat eveneens geldt. Dit betekent dat in dergelijke gevallen het onderscheid tussen aannemelijkheid en overtuigend bewijs niet steeds volstrekt objectief kan worden vastgesteld.
De Hoge Raad was het uiteindelijk (Hoge Raad d.d. 3 februari 2025 ECLI:NL:HR:2023:97) niet met de AG eens, maar dit terzijde.
Op 18 juli 2025 (HR 18 juli 2025, 24/00735, ECLI:NL:HR:2025:1063) heeft de Hoge Raad over bewijsvermoedens en het opleggen van boetes duidelijkheid verschaft: bewijsvermoedens mogen worden toegepast bij het opleggen van vergrijpboeten! In dit artikel geven wij een nadere toelichting.
Bewijsvermoeden voldoende voor vergrijpboete
In dit arrest exploiteert X samen met een andere natuurlijk persoon in VOF-verband een coffeeshop. Hof Amsterdam oordeelt na het verwijzingsarrest (HR 13 oktober 2023, ECLI:NL:HR:2023:1438) dat het hanteren van de zo gebrekkige, oncontroleerbare inkoop- en kasadministratie geen enkele andere plausibele verklaring toelaat dan dat dit is gebeurd met het doel om stelselmatig omzet en winst buiten het zicht van de Belastingdienst te houden. X heeft dus opzettelijk onjuiste aangiften gedaan. Een vergrijpboete van € 10.000 per jaar is passend en geboden. X gaat wederom in cassatie en stelt dat het hof ten onrechte gebruikmaakt van bewijsvermoedens.
De Hoge Raad oordeelt dat de in het arrest HR 8 april 2022, ECLI:NL:HR:2022:526,
BNB 2022/68, V-N 2022/17.10, geformuleerde strenge bewijsmaatstaf van ‘doen
blijken’ niet uitsluit dat voor het bewijzen van een bestanddeel van een
beboetbaar feit gebruik wordt gemaakt van niet-ontzenuwde bewijsvermoedens.
Naar het oordeel van de Hoge Raad staan de feiten en omstandigheden die
ten grondslag liggen aan het door het hof aangenomen niet-ontzenuwde bewijsvermoeden
van opzet buiten redelijke twijfel vast. Het beroep van X is ongegrond
verklaard.
Wat zijn nu bewijsvermoedens?
Bewijsvermoedens zijn feitelijke omstandigheden die het vermoeden rechtvaardigen dat een bepaald juridisch relevant feit zich heeft voorgedaan. Ze zijn vooral van belang wanneer direct bewijs ontbreekt, bijvoorbeeld bij feiten die zich moeilijk objectief laten vaststellen. Het bewijsvermoeden vormt dan een logisch brugstuk tussen wat feitelijk vaststaat en wat juridisch vereist is voor de sanctie.
Voorwaarden bewijsvermoedens
In dit arrest van 18 juli 2025 bevestigt de Hoge Raad dat de inspecteur de elementen van het beboetbare feit overtuigend moet doen blijken (lees: aantonen) – dat wil zeggen: buiten redelijke twijfel. Dit is een zwaardere bewijsmaatstaf dan de bewijsmaatstaf in reguliere belastingzaken, waar in beginsel volstaan kan worden met het aannemelijk maken van feiten en omstandigheden.
Deze zware eis sluit het gebruik van bewijsvermoedens echter niet uit, mits aan enkele voorwaarden is voldaan:
- Het vermoeden moet voortvloeien uit vaststaande feiten en omstandigheden die zelf ook buiten redelijke twijfel staan. Hierin wordt verwezen naar het arrest van 8 april 2022 (ECLI:NL:HR:2022:526) waarin de Hoge Raad geoordeeld heeft dat de waarborgen van art. 6 lid 2 EVRM meebrengen dat de aanwezigheid van een bestanddeel van een beboetbaar feit alleen kan worden aangenomen als de daarvoor vereiste feiten en omstandigheden buiten redelijke twijfel zijn komen vast te staan.
- Het moet zó sterk zijn dat er in redelijkheid geen andere conclusie mogelijk is dan dat het vermoeden klopt;
- Tenzij de belastingplichtige het vermoeden weet te weerleggen (contra-indicatie).
Vooral bij opzet of grove schuld kunnen gedragingen van de belastingplichtige die sterk wijzen op doelbewust handelen, als grond dienen voor een bewijsvermoeden.
Voorbeeldarrest van het gebruik van bewijsvermoedens
In dit arrest ging het om een vof waarbij alle financiële transacties via de kas liepen. De administratie was volgens de inspecteur zodanig gebrekkig dat controle feitelijk onmogelijk was. Het hof vond dat:
- De kas- en inkoopadministratie niet controleerbaar was;
- Er sprake was van onduidelijke bijstortingen en onttrekkingen;
- Niet alle omzet werd verantwoord.
Op basis van deze vaststellingen concludeerde het hof opzet, mede op basis van bewijsvermoedens. De feiten en omstandigheden stonden buiten redelijke twijfel vast en rechtvaardigden daarmee een vermoeden van opzet. De Hoge Raad ging hierin mee.
Noot fiscaal jurist inzake vergrijpboete
Wat je je afvraagt is hoe het dan zit met het zwijgrecht? De belastingplichtige
is namelijk niet verplicht mee te werken aan zijn eigen veroordeling. Toch
kan het weigeren gevolgen hebben wanneer sprake is van een sterk vermoeden.
Volgens
de Advocaat-Generaal is het toegestaan dat het uitblijven van een verklaring
meeweegt in het bewijsoordeel – zolang zwijgen op zichzelf niet als bewijs
wordt gezien. Als van de belastingplichtige in redelijkheid mag worden
verwacht dat hij het vermoeden ontzenuwt, kan het niet meewerken nadelig
uitpakken. De Hoge Raad buigt zich in deze kwestie niet hierover. Wat we
wel weten is dat de Hoge Raad duidelijk heeft aangegeven dat bewijsvermoedens
ook bij vergrijpboeten mogen worden gebruikt – ondanks de zwaardere bewijslast.
Cruciaal is dat de onderliggende feiten buiten redelijke twijfel vaststaan
en het vermoeden logisch en overtuigend uit die feiten voortvloeit. In
elke zaak zal opnieuw beoordeeld moeten worden of aan die eisen is voldaan.
Binnen ons team van specialisten staan wij wekelijks belastingplichtigen
bij in fiscale bezwaar- en beroepszaken. Wilt u advies of een second opinion?
Neem gerust contact met ons op.
Vermogensvergelijking en aangifte inkomstenbelasting
Heeft u de vereiste belastingaangifte gedaan? Vergelijk hem met andere jaren!
Een van de meest gebruikte controletechnieken tijdens een belastingcontrole en/of controle van uw aangifte inkomstenbelasting is de vermogensvergelijking. Hierbij kijkt de inspecteur of controleur van de belastingdienst naar alle bezittingen, schulden, inkomsten en bestedingen van een persoon (of ondernemer/DGA). Deze cijfers kan de inspecteur vervolgens gebruiken om de netto prive bestedingen te berekenen. Als een persoon aan het begin van het jaar € 500.000 bezit en aan het einde van het jaar € 750.000 en hij zou € 250.000 verdienen, zonder rendement op zijn vermogen (of schenkingen of andere vermogensmutaties), zal de inspecteur vragen gaan stellen. Immers waar heeft de persoon dan van geleefd?
Niet de vereiste aangifte inkomstenbelasting ingediend
Meneer Van Gaha [1] beschikt over verhuurde panden met een waarde van zo’n € 1, 3 miljoen, waarop schulden zitten van zo’n € 850.000. De huur van circa € 160.000 komt binnen in box 3. In zijn aangifte over 2014 geeft hij de panden aan in box 3 en een bescheiden inkomen in box 1. De Inspecteur legt een aanslag op overeenkomstig de aangifte. Achteraf blijkt dat er vermogensbestanddelen niet in de aangifte staan. Er volgt een navorderingsaanslag met een (box 1) inkomen van ruim € 550.000 (en € 50.000 belastingrente).
Boekenonderzoek n.a.v. aangifte inkomstenbelasting
Jaren later stelt de Inspecteur een boekenonderzoek in naar de aangifte van 2013 t/m 2017. Daarin legt hij de aangiften 2014 en 2015 naast elkaar en ziet een vermogenssprong die hij niet uit de aangiften kan verklaren. Na een vragenbrief blijkt o.a. dat meneer in 2014 een aannemer ruim € 700.000 heeft betaald voor de ontwikkeling van een appartementencomplex, dat de schulden zijn toegenomen en er een bouwdepot staat bij de bank.
Na wat plussen en minnen komt de rechtbank tot de conclusie dat, op basis van de aangiften en de wel bekende uitgaven, meneer in 2014 rond heeft moeten komen van aan karige € 7.898, dit nog afgezien van de betaling aan de aannemer.
Onverklaarde inkomsten in aangifte inkomstenbelasting
Ook voor de rechter kan meneer Van Gaha niet uitleggen hoe hij aan de € 700.000 komt die aan de aannemer is betaald. De rechtbank meent, dat hij inkomen heeft verworven dat hij niet heeft aangegeven (letterlijk: 'ogenschijnlijk uit het ‘niets’ heeft verkregen en betaald”).
Omkering bewijslast bij onjuiste aangifte inkomstenbelasting
Vervolgens slaat het systeem van de wet genadeloos toe. Omdat een aanzienlijk bedrag niet is verantwoord, is niet de vereiste aangifte gedaan. Als niet de vereiste aangifte is gedaan, moet de belastingplichtige, meneer Van Gaha, bewijzen dat de door de Inspecteur opgelegde (navorderings-)aanslag niet juist is. Dat is een onmogelijke taak. De enige grens daarbij is, dat de Inspecteur wel een redelijke schatting moet maken van het inkomen.
In dit geval acht de rechter de schatting redelijk. Na wat plussen en minnen komt de vermogenstoename door de investeringen (lees: de betalingen aan de aannemer). De verder niet toegelichte of onderbouwde stellingen van meneer Van Gaha ter verklaring van de vermogenstoename worden terzijde geschoven.
Opmerking fiscaal jurist inzake onjuiste aangifte
Hoewel ieder jaar op zich staat, kan er wel een lijn ontdekt worden als je meer jaren met elkaar vergelijkt. Grote verschillen kunnen voor de Inspecteur aanleiding zijn om nader onderzoek te doen en vragen te stellen. De rechtbank oordeelt in dit geval dat Van Gaha ruim € 700.000 'uit het niets' heeft verkregen, zonder dat hier een verhaal bij is (of verklaring). Voor 2014 is de vereiste aangifte niet gedaan en wordt de bewijslast omgekeerd en verzwaard. De schatting van de Inspecteur komt de rechter niet onredelijk over.
De Inspecteur komt vrij laat (vlak voor de zitting) met een controlerapport en een brief met uitleg. Deze stukken worden (terecht) tardief verklaard omdat deze veel eerder hadden moeten worden verstrekt.
Voordat u de aangifte indient, kan het lonen te kijken naar het beeld over de afgelopen jaren en kunt u de mogelijke verschillen verklaren. Een beetje fiscalist maakt een vermogensvergelijking van complexere aangiften inkomstenbelasting. Veel adviseurs maken bij een aangifte als extra informatie (voor alleen de klant) een overzicht van zogenoemd ‘netto privé’, dit doen fiscalisten via een vermogensvergelijking. Via een vermogensvergelijking kun je zien hoeveel er is besteed in een belastingjaar. Als dat vraagtekens oproept, kunnen die voor het indienen van de aangifte worden beantwoord. Hiermee worden mogelijke problemen voorkomen.
Meneer Van Gaha was daartoe niet in staat, ook niet toen het al te laat was.
Wij zullen altijd uw positie integraal beoordelen. Dat betekent ook kritische vragen. Dreigt u tegen dergelijke problemen op te lopen, neem dan contact met ons op. Berouw komt na de zonde, maar wellicht is inkeer nog mogelijk en kan de ‘dodelijke’ omkering van de bewijslast worden vermeden.
Dus: bel gerust als we uw probleem moeten oplossen. Of nog beter: voorkomen.
Bron inzake onjuiste aangifte inkomstenbelasting
Rechtbank Zeeland - West-Brabant 31 augustus 2022, ECLI:NL:RBZWB:2022:5048
[1]Waarschijnlijk niet de echte naam
Crypto of bitcoin in bezit? Melden bij de Belastingdienst? Inkeren kan nog.
Met de implementatie van de DAC8-wetgeving worden aanbieders van crypto-activadiensten wettelijk verplicht om informatie over cryptobezitters en hun transactiegegevens te verstrekken aan de Belastingdienst. Het gaat daarbij ook om gegevens die relevant zijn voor de identificatie van de cryptobezitter.
Boetebeleid Belastingdienst aangepast in verband met DAC 8
Onder de nieuwe DAC8 wetgeving gelden nieuwe beleidsregels voor de vergrijpboete bij binnenlandse informatie verplichtingen in het kader van deze wetgeving. Als het aan opzet of grove schuld van de belanghebbende is te wijten dat deze verplichtingen (het melden) niet, te laat, onjuist of onvolledig worden (of zijn) nagekomen legt de inspecteur een vergrijpboete op. De hoogte wordt afgestemd met de vaktechnische coördinator formeel recht. De boete voor de grensoverschrijdende informatieverplichting is fors verhoogd (van 4e categorie € 27.500 tot de 6e categorie € 1.100.000). Het besluit is in werking getreden (per 8 augustus 2026).
Crypto wordt vanaf 2026 automatisch gemeld bij de Belastingdienst
Op basis van de regelgeving zijn aanbieders van crypto-diensten jaarlijks, uiterlijk op 31 januari, verplicht gegevens aan de Belastingdienst te verstrekken zoals de naam, fiscale woonplaats en het fiscaal nummer, maar ook per soort cryptovaluta de transacties, ontvangsten en marktwaarden in een jaar. Met deze wetgeving ontstaat er een nadrukkelijke wijziging rond het cryptobezit. Nu heeft de Belastingdienst veelal geen zicht op de persoon van de cryptobezitter en de omvang van diens bezit. De Belastingdienst is op dit moment dus vooral afhankelijk van de belastingplichtige die zijn cryptobezit zelf aangeeft in de aangifte inkomstenbelasting.
DAC8 is een Europese regeling; de Europese Unie breidt de mogelijkheid tot automatische gegevensuitwisseling uit naar cryptobezittingen. In Nederland wordt DAC8 geimplementeerd in de Wet op de Internationale bijstandsverlening. Dit wetsvoorstel is op dit moment in behandeling bij de Tweede Kamer, maar het aannemen van deze wet lijkt een formaliteit. In de memorie van toelichting wordt een nadere uiteenzetting gegeven omtrent het opsporen van crypto.
Crypto-Asset Reporting Framework (CARF) en Nederlandse belastingdienst
De uitwisseling van gegevens met betrekking tot cryptobezit(ters) blijft overigens niet beperkt tot Europa. Nederland gaat namelijk met de aanpassing van de Wet op de Internationale bijstandsverlening ook het Crypto-Asset Reporting Framework (CARF) implementeren.
Nederland heeft in 2023 samen met 50 andere landen een verklaring ondertekend, om met een breed internationaal raamwerk belastingdiensten gegevens uit te laten wisselen over crypto-informatie. Ook niet EU-landen die zijn aangesloten bij de CARF gaan dus gegevens van crypto-bezit(ters) uitwisselen.
De Nederlandse Belastingdienst wil met de gegevensuitwisseling (uiteraard) belastingontduiking tegengaan. Door de gegevens over crypto automatisch tussen lidstaten uit te wisselen, komt er namelijk meer transparantie en wordt een bijdrage geleverd aan het tegengaan van belastingontduiking met crypto. De bedoeling is dat de internationale gegevensuitwisseling met ingang van 2026 haar beslag krijgt.
Crypto of bitcoin nog niet opgenomen in aangifte inkomstenbelasting
Veel cryptobezitters nemen hun bezit keurig op als belegging in box 3 in hun aangifte inkomstenbelasting. De enige vraag die bij de aangifte dan van belang is, is of het bezit in box 3 thuishoort (belegging) of dat de inkomsten kwalificeren als bron van inkomen in box 1. Wij gaan daar in dit artikel niet verder op in, maar verwijzen naar onze uitgebreide whitepaper die u kunt vinden in onze webshop.
Regelmatig maken wij echter mee dat de cryptobezittingen niet (volledig) in de aangifte inkomstenbelasting zijn opgenomen. De oorzaak van het niet opnemen is divers.
- Sommige mensen komen er ineens achter dat ze in 2012 Bitcoins hebben gekocht en zijn dit ronduit vergeten. Inmiddels vertegenwoordigd die Bitcoin natuurlijk een aanzienlijke waarde, waardoor hij al snel had moeten worden opgenomen in de aangifte inkomstenbelasting.
- Andere mensen hebben geen toegang meer tot oude wallets, hetgeen uiteraard de vraag oproept of de cryptovaluta nog wel tot het vermogen behoren.
- Een derde groep cryptobezitters meent dat wat de Belastingdienst niet ziet, ook niet (volledig) moet worden opgegeven. Met name deze laatste groep komt met de wijziging van de regelgeving nu in de wind te staan.
Belastingdienst komt crypto bezitter op het spoor
De verwachting van deze laatste groep, dat cryptotransacties onopgemerkt blijven voor de Nederlandse Belastingdienst zolang er geen bankopnames mee gepaard gaan, is met de invoering van de nieuwe regelgeving een illusie. Dat betekent dat het raadzaam kan zijn het verzwegen vermogen voor 2027 (als wordt gerenseigneerd over 2026) alsnog aan te geven. Immers als de Belastingdienst het vermogen zelf ontdekt bedraagt de 'boete' maximaal 300% van de verschuldigde belasting. Als het verzwegen vermogen uit eigen beweging wordt gemeld is de 'boete' doorgaans veel lager (100-150% van de verschuldigde belasting).
Belangrijk om te weten is dat cryptobezittingen veelal als buitenlands vermogen worden aangemerkt. Deze kwalificatie is van belang omdat bij buitenlands (verhuld) vermogen, de navorderingstermijn twaalf jaar (!) bedraagt. Dat betekent dat de correcties soms fors zullen zijn. Tegelijkertijd moet worden bedacht dat belastingplichtigen over de laatste jaren een keus kunnen maken voor het wettelijk systeem in box 3 maar ook kunnen kiezen voor heffing op basis van het werkelijk rendement. Gelet op de volatiliteit van de waarde van veel cryptovaluta zal in de praktijk op basis van het werkelijk rendement niet in alle jaren belasting verschuldigd zijn over de cryptovaluta.
Ook belangrijk om in het achterhoofd te houden is dat de definitieve aanslag inkomstenbelasting over de jaren 2023 en 2024 vaak niet is opgelegd. Dit biedt ruimte voor het indienen van een verbeterde aangifte. Dat betekent dat een vrijwillige verbetering/inkeer aan de orde is en dus ook dat boetes niet van toepassing zijn. Ook voor een uitgebreidere beschouwing van de vrijwillige verbetering verwijzen wij verder naar onze whitepaper.
Noot fiscaal jurist inzake melden crypto
Wekelijks adviseren wij crypto bezitters bij het melden van hun digitale munt bij de Belastingdienst, dit in allerlei vormen. Vanaf 2027 moeten aanbieders van cryptodiensten over 2026 veel informatie automatisch aan de Belastingdienst doorgeven. Voor crypto bezitters heeft dit tot gevolg dat alle transacties voor de Belastingdienst zichtbaar zijn. Een paar jaar later (of wellicht al direct) zal de informatie in uw vooraf ingevulde aangifte inkomstenbelasting worden opgenomen. De informatie die wordt uitgewisseld vergt nog wel onderzoek door de inspecteur, de melding levert geen saldostanden of waarderingen per peildatum op.
Tot 2010 kon iedere belastingplichtige nog boetevrij inkeren. Voor box 2 en box 3 is de inkeerregeling volledig in de prullenbak verdwenen. Als de belastingdienst u nog niet op het spoor is kunt u echter nog wel vrijwillig uw crypto melden, dit kan ervoor zorgen dat de boete lager is. Gezien de ontwikkelingen binnen cryptoland is dit een mooi moment om de inkeerregeling weer in oude trots te introduceren.
Bronnen
- Richtlijn 2023/2226/EU;
- Nederland ondertekent Crypto Asset Reporting Framework | Publicatie | Rijksoverheid.nl;
- Hof Arnhem-Leeuwarden 9 juli 2024, nr. 22/1644 t/m 22/1646 (inzake het gebruik van een trading bot)
- Rechtbank Gelderland 23 mei 2022, ECLI:NL:RBGEL:2022:2836;
- Rechtbank Gelderland 7 maart 2024, ECLI:NL:2024:1640;
- Whitepaper cryptovaluta en fiscaliteit - Jongbloed Fiscaal Juristen;
Schending verdedigingsbeginsel, vernietiging aanslag
Bij BTW-naheffingsaanslagen kan de aanslag vernietigd worden als geen hoor- en wederhoor heeft plaatsgevonden voordat de aanslag is opgelegd. De omstandigheid dat geen hoor en wederhoor plaatsvindt, is in strijd met het verdedigingsbeginsel. De aanslag moet worden vernietigd indien hoor- en wederhoor tot een andere uitkomst had kunnen leiden. Over deze vraag ging de volgende procedure.
Op grond van het EI verdedigingsbeginsel moet de belastingdienst een belastingplichtige vooraf de gelegenheid geven (of bieden) om te reageren op een voornemen tot het opleggen van een naheffingsaanslag. Als een inspecteur zich niet aan deze spelregel zou houden, terwijl de belastingplichtige wel een (relevante) inbreng had kunnen geven, vernietigd de rechter de desbetreffende aanslag. In de procedure die wij hier behandelen ging de aanslag inderdaad in de spreekwoordelijke prullenbak. In een eerdere kwestie bij de Hoge Raad (in 2022) wordt er enige nuance door de Hoge Raad besproken.
Het verdedigingsbeginsel in de fiscale wereld
Belanghebbende is ondernemer voor de omzetbelasting. Zijn ondernemingsactiviteiten bestaan uit het geven van hockeylessen. Belanghebbende is in het bezit van het diploma trainer en coach niveau 4 van de KNHB.
Belanghebbende sluit met een bedrijf een “Overeenkomst van opdracht Trainer Topsportklas Hockey” voor het verzorgen van hockeytrainingen en theorielessen voor leerlingen van de Topsportklas Hockey van school. De hockeytrainingen worden twee keer per week gegeven. De theorielessen worden een keer per week gegeven op school.
Voor de hockeylessen heeft belanghebbende facturen uitgereikt aan het bedrijf. Belanghebbende heeft op die facturen geen omzetbelasting in rekening gebracht. Belanghebbende heeft in verband met de hockeylessen ook geen omzetbelasting aangegeven en voldaan.
De inspecteur concludeerde na een boekenonderzoek dat de hockeylessen niet waren vrijgesteld van BTW en legde een naheffingsaanslag BTW op.
Schending verdedigingsbeginsel, de procedure
Belanghebbende betoogt dat het verdedigingsbeginsel is geschonden omdat hij niet expliciet is uitgenodigd om te worden gehoord voordat de naheffingsaanslag is opgelegd. Belanghebbende bestrijdt dat hij bij de slotbespreking van het boekenonderzoek aanwezig was. Hij kan zich niet anders herinneren dan dat hij een telefoongesprek met de controlerend ambtenaar en zijn voormalige adviseur heeft gevoerd. Of tijdens dit gesprek alle correcties zijn besproken is volgens belanghebbende dan ook de vraag. De inspecteur brengt daartegen in dat de controleambtenaar op 14 augustus 2019 de correcties met de toenmalige adviseur heeft besproken en naar aanleiding daarvan nog stukken zijn ingediend. Het boekenonderzoek is afgesloten met een slotgesprek op 10 september 2019 met belanghebbende en zijn toenmalige adviseur en tijdens dit gesprek zijn de correcties besproken. Daarmee meent de inspecteur dat hij belanghebbende voldoende gelegenheid heeft geboden om zijn standpunt naar voren te brengen. De rechtbank is het nog met de inspecteur eens, het Gerechtshof gaat er eens goed voor zitten.
Het Gerechtshof maakt uit de gang van zaken rond het afsluiten van het boekenonderzoek bij belanghebbende op dat de correcties zijn besproken met in ieder geval de toenmalige adviseur van belanghebbende en dat een (mogelijk telefonisch) slotgesprek is gevolgd. Het Gerechtshof kan echter niet uit de beschikbare informatie afleiden dat de controleambtenaar belanghebbende of zijn toenmalige adviseur tijdig en expliciet van de voorgenomen naheffingsaanslag op de hoogte heeft gesteld. Ook maakt het Gerechtshof uit het dossier niet op dat de controleambtenaar daarbij voldoende nauwkeurig de elementen die hij aan die naheffingsaanslag ten grondslag wil leggen heeft vermeld. Dit betekent dat de inspecteur het verdedigingsbeginsel heeft geschonden.
Het Gerechtshof moet vervolgens beoordelen of het besluitvormingsproces van de inspecteur zonder die schending een andere afloop zou kunnen hebben gehad. Belanghebbende, op wie de bewijslast rust, betoogt dat de feiten met betrekking tot de toepassing van de onderwijsvrijstelling niet duidelijk waren tijdens het boekenonderzoek en dat belanghebbende in de bezwaarfase daarover desgevraagd nog feitelijke informatie heeft verzameld en verstrekt, waaronder de overeenkomst op grond waarvan hij de hockeylessen gaf.
Naar het oordeel van het Gerechtshof heeft belanghebbende aannemelijk gemaakt dat hij een inbreng had kunnen leveren die voor het opleggen van de naheffingsaanslag van belang was en waarvan op voorhand niet valt uit te sluiten dat deze inbreng tot een ander besluitvormingsproces zou hebben geleid. Dit betekent dat de inspecteur het verdedigingsbeginsel heeft geschonden en dat de naheffingsaanslag niet in stand kan blijven voor zover die ziet op de correctie met betrekking tot de facturen die zien op de hockeylessen.
Noot fiscaal Jurist inzake verdedigingsbeginsel en formeel belastingrecht
Hoor- en wederhoor is bij het opleggen van aanslagen een belangrijk punt. Op grond van het Europees verdedigingsbeginsel moet de Belastingdienst een belastingplichtige vooraf de gelegenheid bieden te reageren op een voornemen tot het opleggen van een naheffingsaanslag. Soms hoeft een belastingplichtige niet te worden gehoord (Hoge Raad 10 juli 2015)
Als de inspecteur dit recht schendt, terwijl de belastingplichtige een relevante inbreng had kunnen geven, leidt dit doorgaans tot het vernietigen van de desbetreffende aanslag doorgaans (Hoge Raad 30 oktober 2015).
Van belang is vast te stellen dat het een Europees beginsel is en dus met name de omzetbelasting (beheerst door de EU-richtlijn) zal regarderen. Los daarvan is van belang dat wordt voldaan aan het andere afloop-criterium; hoor en wederhoor had moeten kunnen leiden tot een andere afloop. Zo dit niet het geval is, leidt de schending van het verdedigingsbeginsel niet tot vernietiging van de aanslag.
Aandachtspunten bij het verdedigingsbeginsel zijn
- Is de belastingplichtige zelf gehoord of anderen (zoals zijn adviseur)
- Had de belastingplichtige relevante info kunnen toevoegen en/of een inbreng kunnen hebben wat tot gevolg zou hebben dat de conclusie anders zou zijn?
- Is per tijdvak / aanslag sprake geweest van horen van de belastingplichtige?
- Is de belastingplichtige tijdig op de hoogte gebracht van de voorgenomen maatregelen van de belastingdienst?
- Heeft de inspecteur expliciet gecommuniceerd over alle relevante elementen van de naheffingsaanslag?
- Heeft de belastingplichtige voldoende tijd gehad om te reageren en/of bewijs te verzamelen?
Het niet naleven van de richtlijnen kan tot gevolg hebben dat de aanslag wordt vernietigd.
Bronnen verdedigingsbeginsel
Gerechtshof Den Bosch 3 juli 2024, ECLI:NL:GHSHE:2024:2150
Hoge Raad d.d. 24 juni 2022 ECLI:NL:HR:2022:934
Hoge Raad d.d. 30 oktober 2015 ECLI:NL:HR:2015:3174
Vergrijpboete en "Doen plegen"
Op 3 juni heeft de Rechtbank Amsterdam uitspraak gedaan in een zaak waarbij de ex-vrouw met de DigiD code van haar ex-man onjuiste aangiften heeft ingediend voor haar ex-man. De rechtbank komt tot de conclusie dat geen sprake is van doen-plegen. Maar wat is eigenlijk doen plegen?
Kwaliteitsdelicten bij vergrijpboetes
Doen plegen betekent dat iemand opzetten een ander aanzet om een strafbaar feit te plegen. Die ander (de uitvoerder) weet vaak niet dat hij iets strafbaars doet en kan daarom niet gestraft worden. Hij is als het ware een ‘willoos werktuig’. In belastingzaken speelt ‘doen plegen’ vooral bij zogeheten kwaliteitsdelicten. Dat zijn strafbare feiten die alleen gepleegd kunnen worden door mensen met een bepaalde rol, zoals iemand die verplicht is belastingaangifte te doen.
Rechtspraak in zake doen plegen
Iemand kan alleen vervolgd worden voor doen plegen als de uitvoerder helemaal geen schuld heeft. De HR heeft al in 1913 (HR 21 april 1913, NJ 1913, W. 950) bepaald dat de uitvoerder de juist ‘kwaliteit’ moet hebben, bijvoorbeeld dat hij degene is die belasting moet aangeven. In de casus waarin Rechtbank Amsterdam op 3 juni 2025 (ECLI:NL:RBAMS:2025:5921) uitspraak heeft gedaan kwam de rechtbank tot de conclusie dat de vrouw niet de juiste persoon was om aangifte te doen en dus niet strafbaar was voor dat specifieke belastingfeit. Deze uitspraak is in lijn met de uitspraak van de HR in 1990 (HR 11 september 1990, NJ 1991/276) en de rechtbank Den Haag in 2012 (Rechtbank Den Haag 2 april 2012, LJN BW0994). In het eerste geval oordeelt de Hoge Raad dat doen plegen alleen mogelijk is als de uitvoerder niet strafbaar is. Bij de dader moet hierbij sprake zijn van opzet, voor de uitvoerder geldt dit niet. In de tweede casus oordeelt de rechtbank dat de verdachte niet de aangifteplichtige is en daarom dient te worden vrijgesproken van doen plegen.
Ook in een procedure waarbij door de belastingadviseur opzettelijk onjuist een aangifte inkomstenbelasting ten name van een ander is ingediend ging de AG er eens goed voor zitten (ECLI:NL:PHR:2020:631) . De Hoge Raad d.d. 15 september 2020 ECLI:NL:HR:2020:1372 gaf een uitgebreide toelichting en verwees de zaak door naar het Gerechtshof Amsterdam (ECLI:NL:GHAMS:2022:2926), hierbij is besloten dat het bewezenverklaarde niet kwalificeerbaar was.
Bestuurder geen pleger bij niet doen van een aangifte vennootschapsbelasting
Bij het Gerechtshof Arnhem Leeuwarden d.d. 24 februari 2023 ECLI:NL:GHARL:2023:1967 kwam een procedure voorbij waarbij een bestuurder over meerdere jaren geen aangiften vennootschapsbelasting van de BV had ingediend. Het Hof oordeelde dat de bestuurder (verdachte) als pleger kan worden aangemerkt (artikel 69 lid 1 AWR), dit in kader van "het opzettelijk niet doen van een bij de belastingwet voorziene aangifte". Deze procedure komt uiteindelijk bij de Hoge Raad op 24 maart 2026 ECLI:NL:HR:2026:424. Die denkt er anders over. De bestuurder is niet de persoon die de aangifteplicht droeg. De aangifteplicht berust immers bij de rechtspersoon aan wie het aangiftebiljet is gericht. Dit is de BV zelf en niet de natuurlijke persoon die als bestuurder optreedt of feitelijk de correspondentie ontvangt en de aangifte verzorgt. Verantwoordelijk zijn voor iets wil nog niet zeggen dat die persoon ook "pleger" is voor het niet doen van de aangifte. Dit wil nog niet zeggen dat de bestuurder lekker achteruit kan gaan zitten. Op grond van het strafrecht (artikel 47-51 WvS) is er voldoende ruimte om de bestuurder als medepleger of feitelijk leidinggevende aan te pakken. Hier speelde echter de toets van "pleger". De zaak wordt teruggewezen naar hetzelfde gerechtshof.
Noot fiscaal jurist inzake doen plegen
Op basis van de historische en recente jurisprudentie kan de belastingadviseur niet worden aangewezen als doen pleger. Wat niet betekent dat de belastingadviseur helemaal niet strafrechtelijk vervolgd kan worden voor het doen van een aangifte voor een ander. Op basis van medeplichtigheid of medeplegen is dit namelijk wel mogelijk. Al moet hier wel worden aangetoond dat er sprake is van opzet vanuit de zijde van de belastingadviseur.
Bronnen doen plegen medepleger
Rechtbank Amsterdam 3 juni 2025, 81.321555.24, ECLI:NL:RBAMS:2025:5921, V-N 2025/41.15.
HR 21 april 1913, NJ 1913, W. 950.
HR 11 september 1990, NJ 1991/276
Rechtbank Den Haag 2 april 2012, LJN BW0994
De Belastingdienst en steekproeven bij boekenonderzoeken: Wat u moet weten?
Wanneer de Belastingdienst aankondigt dat ze uw administratie willen onderzoeken, kan dat een zorgwekkend moment zijn. Vaak streven ze naar efficiëntie en maken ze gebruik van steekproeven, ook wel bekend als de "eurosteekproef," om hun doel te bereiken. Maar wat moet u weten over deze steekproeven en waarom zou u ze niet zomaar moeten accepteren? Welke steekproeven zijn er?
Reductie aantal steekproeven belastingdienst
De belastingdienst heeft inmiddels vele nieuwe controlemedewerkers aangenomen en opgeleid. Het aantal controles MKB bedrijven zal de komende jaren dus toenemen. Bij een boekenonderzoek van de belastingdienst is de uitkomst altijd ongewis. Vooral als via een steekproef een onderzoek wordt ingestoken kunnen de financiele lasten (mede door extrapolatie) toenemen. Dit wordt nog eens versterkt door belastingrente en (verzuim) boetes. De belastingdienst heeft beleid gepubliceerd inzake het beperken van de steekproef bij belastingcontroles. Volgens het handboekcontrole 2026 van de belastingdienst (paragraaf 11.3.3) wordt het aantal steekproeven gereduceerd. Voor MKB bedrijven (maar ook binnen de publieke sector) kan het verstandig zijn om eens per 2-3 jaar zelf een steekproef te trekken (die aan de vereisten van de belastingdienst voldoet). Vragen? Neem gerust contact met ons op.
De Steekproef bij een boekenonderzoek
Bij een boekenonderzoek wordt uw administratie nauwkeurig beoordeeld. Steeds vaker gebruikt de Belastingdienst steekproeven om het beoordelingsproces te versnellen. Hoewel steekproeven oorspronkelijk uit de accountancy komen, worden ze nu veelvuldig toegepast in fiscale controles. Echter, er zijn problemen en tekortkomingen geassocieerd met deze aanpak, waardoor u voorzichtig moet zijn voordat u een steekproef zonder meer accepteert.
Problemen met steekproeven
- Ruim gebruik van extrapolatieregels: Een van de problemen is dat extrapolatieregels vaak royaal worden toegepast, waardoor de resultaten verre van accuraat kunnen zijn. Steeds vaker zijn rechters hier niet mee eens, zie bijvoorbeeld Gerechtshof 's Hertogenbosch d.d. 28 januari 2011 (ECLI:NL:GHSHE:2011:BQ2837) maar ok de Rechtbank Den Haag d.d. 25 oktober 2016, emperisch bewijs voor een constant beeld is van essentieel belang, aldus de rechters. Ook het Gerechtshof Den Haag d.d. 23 november 2016 denkt er zo over.
- Ruim ingevulde informatie: De informatie die wordt opgevraagd, kan overmatig zijn, wat tot onnodige complexiteit kan leiden.
- Onjuiste toepassing van statistische steekproefmethoden: De statistische steekproef wordt niet altijd correct ingevuld of toegepast, en er zijn verschillende benaderingen. Voor de loonbelasting wordt door de Rechtbank Leeuwarden d.d. 25 maart 2010 een steekproef afgewezen, voor de BPM was de Hoge Raad op 14 maart 2008 niet akkoord met een steekproef.
Gevolgen van gebruik van steekproeven door de Belastingdienst
De Belastingdienst past steekproeven bijvoorbeeld toe op inkoop- en verkoopfacturen. Echter, als er memoriaalboekingen in uw auditfile zitten, kunnen de resultaten vertekend worden. Memoriaalboekingen dienen om foutieve boekingen te corrigeren, wat kan leiden tot een verkeerde interpretatie van fouten in facturen. Dit kan leiden tot onterechte aanslagen en onvolledige beelden van uw financiën.
Juridische aspecten
De jurisprudentie rondom steekproeven bij boekenonderzoek is nog beperkt. Rechters zijn echter kritisch, en de uitkomsten van een steekproef kunnen niet zonder meer als basis voor aanslagen dienen. Soms is de steekproef te beperkt of worden alleen bepaalde perioden onderzocht.
Het niet-accepteren van de steekproef
Hoewel de Belastingdienst steekproeven als tijdbesparend beschouwt, zijn er voorwaarden voor acceptatie:
- Aankondiging: De steekproef moet voorafgaand aan het onderzoek schriftelijk worden aangekondigd, niet tijdens.
- Complete gegevens: Er moet voldoende informatie in uw administratie beschikbaar zijn.
- Homogene populatie: De steekproef moet betrekking hebben op een homogene groep.
- Beschikbaarheid: Uw gegevens moeten beschikbaar zijn voor controle.
- Inzicht in administratieve organisatie: Er moet voldoende inzicht zijn in uw administratieve organisatie en interne beheersing.
Uitspraken van rechters over steekproeven
Rechters hebben in het verleden verschillende uitspraken gedaan met betrekking tot steekproeven. Extrapolatie moet zorgvuldig worden onderbouwd, en niet altijd kan worden uitgegaan van resultaten uit één jaar als maatstaf voor andere jaren.
Steekproef belastingdienst en nu?
De laatste tijd zien we steeds vaker dat de belastingdienst gebruik maakt van de steekproef. Het is voor de belastingdienst namelijk een stuk minder werk om controles uit te voeren en om correcties op te leggen (rechtbank Zeeland West Brabant d.d. 5 december 2019 ECLI:NL:RBZWB:2019:5440).
- Toegestaan: de Hoge Raad heeft al in 2008 toestemming gegeven voor een rechtsgeldige steekproef (Hoge Raad d.d. 14 maart 2008 ECLI:NL:HR:2008:AU0837), deze procedure ging over de BPM, thans wordt de steekproef voor vele belastingen gebruikt. Het Gerechtshof was het ook eens met de steekproef.
- Regels: de formele regels en voorwaarden om van een steekproef gebruik te mogen maken is niet echt duidelijk. In deze noot van de adviseur van de Hoge Raad (De AG) worden wel diverse aanwijzingen gegeven, hier is nog weinig mee gedaan. In 2020 gaf het Gerechtshof 's Hertogenbosch op 31 december 2020 (ECLI:NL:GHSHE:2020:4116) een nuttige toelichting. De steekproef moet statistisch verantwoord zijn en voor belastingplichtige controleerbaar. Dit is in de praktijk knap lastig, edoch er zijn binnen ons netwerk specialisten die de statische steekproef kunnen beoordelen. Belangrijk is dat de populatie homogeen is en op objectieve maatstaven moet worden bepaald.
- Praktijk: het is belangrijk om de steekproef door een deskundige te laten controleren (dus wat is waarom onderzocht en hoe is geselecteerd)
- Bewijslast belastingplichtige: de steekproef geeft een bewijsvermoeden. De belastingplichtige mag proberen om dit bewijs te ontzenuwen. Hiertoe moeten de resultaten - goed gemotiveerd - worden tegengesproken (in twijfel getrokken). Dit kan door een contra onderzoek of een volledig eigen boekenonderzoek van de gehele administratie. Lees voor een toelichting deze uitspraak.
- Extrapolatie: het onderzoek zal vaak over 1 jaar plaatsvinden en wordt dan ook toegepast over de andere jaren. Strikt formeel mag dit - aldus de Hoge Raad (en deze uitspraak). Beide periodes moeten dan wel op elkaar lijken qua feiten en omstandigheden (volgens de Hoge Raad en het Gerechtshof in 2016). De inspecteur moet dus met een toelichting komen over het uitsmeren van de resultaten uit jaar X over jaar X+1 of X-1. Rechters zijn erg kritisch over extrapolatie, hier valt dus nog wel iets te winnen, zie hiertoe diverse uitspraken van rechters (Rechtbank Leeuwarden d.d. 25 maart 2010, Gerechtshof 's Hertogenbosch d.d. 28 januari 2011 en de Rechtbank Den Haag d.d. 25 oktober 2016)
- Boete: een boete bij een steekproef vereist nogal wat, deze moeten overtuigend worden aangetoond door de inspecteur, dit met een uitgebreide toelichting (en een boeterapport), zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Conclusie inzake steekproef belastingdienst
Steekproeven bij boekenonderzoek door de Belastingdienst zijn een realiteit die u als belastingplichtige kunt tegenkomen. Het is van vitaal belang om te begrijpen wat deze steekproeven inhouden, de potentiële problemen te herkennen en te weten dat u niet verplicht bent om ze zonder meer te accepteren. Het raadplegen van deskundigen en het zorgvuldig overwegen van uw opties is essentieel om ervoor te zorgen dat uw financiële situatie eerlijk en correct wordt beoordeeld.
Bron bestanden en jurisprudentie
Centrale Raad van Beroep 14 juli 2005 inzake steekproef bij kostenvergoedingen (akkoord)
Hoge Raad d.d. 14 maart 2008 inzake guldensteekproef en bewijs bij BPM (steekproef niet akkoord) (met heldere noot)
NBA Document inzake het gebruik van steekproeven bij een boekenonderzoek
Navordering, Vertrouwensbeginsel en Toerekening
In de basis moeten mensen elkaar kunnen vertrouwen, binnen de fiscale wereld is dit niet anders. Als een belastingplichtige op grond van een toezegging of afspraak met de inspecteur (of andere gedragingen of uitlatingen van de Belastingdienst) redelijkerwijs op een bepaalde behandeling of afspraak mag vertrouwen moet de Belastingdienst deze ook nakomen en honoreren. Het is wel van belang dat de toezegging is gedaan op heldere en volledige feiten en openheid van zaken. Daarnaast mag de toezegging of afspraak niet klip en klaar in strijd zijn met de wet (en had de belastingplichtige dit ook moeten weten of beseffen).
Tip: op algemene inlichtingen of informatie van de belastingtelefoon mag een belastingplichtige niet altijd vertrouwen, vastleggen van dergelijke telefoongesprekken of afspraken is dus van belang.
In de praktijk zien wij niet vaak dat de belastingdienst (en ook rechters) meegaan in het stellen "vertrouwensbeginsel geschonden". Het is van belang om dit goed en zorgvuldig te onderbouwen met voldoende jurisprudentie en inhoudelijke onderbouwingen.
Vertrouwen op de Belastingdienst
Als belastingplichtige mag u erop vertrouwen dat een eenmaal opgelegde belastingaanslag zekerheid biedt. Toch heeft de Belastingdienst onder bepaalde omstandigheden de mogelijkheid om een te lage aanslag te corrigeren door middel van navordering. Dit kan ingrijpende financiële gevolgen hebben, vooral wanneer u dacht dat uw zaak definitief was afgerond. De wet stelt echter strenge voorwaarden aan navordering en de Belastingdienst moet zich daarbij houden aan de algemene beginselen van behoorlijk bestuur (abbb), waaronder het vertrouwensbeginsel in belastingzaken. Dit beginsel beschermt u als u redelijkerwijs mocht vertrouwen op de juistheid van de aanslag. In dit artikel behandelen we hoe het vertrouwensbeginsel werkt bij navordering en wat dit voor u betekent. Ook bespreken we hoe de kennis van een inspecteur kan worden toegerekend aan een andere inspecteur en wat dit in de praktijk betekent voor belastingprocedures.
Vertrouwensbeginsel bij juist invullen formulieren belastingdienst
Vertrouwen is goed en controleren is beter. De basis van het vertrouwensbeginsel is dat een belastingplichtige de belastingdienst moet kunnen vertrouwen en hij of zij ervan mag gaan dat er zorgvuldig wordt gehandeld. Tevens kan de belastingdienst (de inspecteur) niet terugkomen op eerdere handelingen. In een casus bij het Gerechtshof 's Hertogenbosch d.d. 31 januari 2024 (ECLI:NL:GHSHE:2024:269) ging het om een in België wonende pensionado met pensioen uit Nederland en België (buitenlands belastingplichtig). De heer X vroeg keurig elk jaar een vrijstellingsverklaring in Nederland aan zodat er geen loonbelasting en premies volksverzekeringen worden ingehouden over zijn pensioenuitkering. In deze verklaring is geen ruimte om aan te geven dat er ook pensioen in het woonland (België) wordt betaald. De inspecteur trekt de verklaring per 2018 in en legt over 2014 tot en met 2017 navorderingaanslagen op. Partijen zijn het er over eens dat bij een juiste opgave Nederland inderdaad had mogen heffen, edoch de heer X heeft alles keurig opgegeven en ingevuld en mocht er dan ook op vertrouwen dat er niks aan de hand was. Volgens de inspecteur had de heer X (of zijn fiscalist) moeten weten dat de Nederlandse vrijstellingsbeschikking fout zou moeten zijn, dus de heer X mag er op vertrouwen maar dit vertrouwen is niet gerechtvaardigd (aldus de inspecteur). Volgens het Gerechtshof ligt dit anders, de heer X mag op de vrijstellingsverklaring vertrouwen, dit vertrouwen is ook gerechtvaardigd omdat:
- de toezegging is niet in strijd met een juiste wetstoepassing welke de belastingplichtige had moeten weten of beseffen
- de belastingplichtige mocht in redelijk vertrouwen op de uitlatingen van de belastingdienst
- de belastingdienst moet de toezegging hebben gedaan op grond van alle relevante feiten en omstandigheden.
Het Gerechtshof was het dus met de heer X eens. De Hoge Raad d.d. 24 oktober 2025 ECLI:NL:HR:2025:1618 vraagt eerst de AG om advies (d.d. 22 november 2024 ECLI:NL:PHR:2024:1255). Volgens de AG ligt de zaak vrij simpel, de heer X heeft het aanvraagformulier juist en volledig ingevuld en hij mag er dan op vertrouwen dat alle relevante informatie is verstrekt. Volgens de AG was er voor de heer X geen aanleiding om te denken (of veronderstellen) dat hij informatie over de feitelijke heffing in België moest verstrekken, hierover werden immers geen vragen gesteld. Van de heer X hoeft niet worden verwacht dat hij de Nederlandse Belastingdienst onderwijs gaat geven over het Belgische belastingrecht. Dat de belastingdienst een vraag over de belastingheffing in België niet opneemt in het formulier komt voor rekening van de Nederlandse belastingdienst.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
De Regels rondom navorderingsaanslagen
De mogelijkheid tot navordering is geregeld in artikel 16 van de Algemene Wet inzake Rijksbelastingen (AWR). Deze regels zijn van toepassing op zogenoemde aanslagbelastingen, zoals de inkomstenbelasting. Navordering kan plaatsvinden als de Belastingdienst een nieuw feit ontdekt, zoals fouten in de aangifte of nieuwe informatie waarover zij op het moment van de aanslag niet beschikte. Er zijn echter situaties waarin de inspecteur geen nieuw feit nodig heeft, bijvoorbeeld bij fouten in de verrekening van voorheffingen zoals de loonheffing.
Tip: Heeft u een navorderingsaanslag ontvangen en twijfelt u of deze terecht is? Schakel een fiscaal jurist in om uw rechten te onderzoeken. Wij kunnen beoordelen of de Belastingdienst zich aan de voorwaarden voor navordering heeft gehouden.
Foutieve Verrekening van Loonheffing
In de besproken casus gaat het om een belastingplichtige (hierna: "belanghebbende") die door zijn werkgever naar Oman was uitgezonden. In zijn aangifte over 2016 had hij een groot bedrag aan ingehouden loonheffing opgegeven, waarmee de inspecteur akkoord ging. Later bleek dat de werkgever deze loonheffing foutief had berekend en een aanzienlijke teruggaaf had ontvangen, zonder dit door te geven aan de werknemer. De werknemer was hiervan niet op de hoogte, maar vroeg zelf om een herziening van zijn belastingaanslag. De inspecteur keurde dit verzoek goed en verleende een teruggaaf. Vervolgens legde de inspecteur echter een navorderingsaanslag op, omdat de werknemer geen recht zou hebben op de teruggaaf.
Vertrouwensbeginsel en Belastingdienst
Het vertrouwensbeginsel houdt in dat u als belastingplichtige mag vertrouwen op een bewuste beslissing van de Belastingdienst. Als de inspecteur bijvoorbeeld bewust een standpunt heeft ingenomen op basis van alle beschikbare informatie (Hoge Raad 10 december 2021), dan mag u er in beginsel op rekenen dat dit standpunt in rechte wordt beschermd. Dit geldt met name als u volledig en open bent geweest in uw communicatie met de Belastingdienst. Een inspecteur kan een gemaakte afspraak wel voor de toekomst opzeggen (Rechtbank Noord Holland d.d. 26 juli 2022)
In de casus oordeelde het Hof dat de werknemer een beroep op het vertrouwensbeginsel kon doen, omdat de inspecteur handmatig het verzoek om teruggaaf had beoordeeld en dit bewust had toegewezen. De werknemer mocht erop vertrouwen dat de inspecteur op de hoogte was van alle relevante informatie en een weloverwogen beslissing had genomen.
Tip: Heeft de Belastingdienst een standpunt ingenomen dat in uw voordeel werkt? Zorg ervoor dat u alle relevante informatie verstrekt en documenteer uw communicatie zorgvuldig. Dit kan helpen om een beroep op het vertrouwensbeginsel succesvol te laten zijn.
Vertrouwen op website, beleid en algemene informatie Belastingdienst
Voor toepassing van het vertrouwensbeginsel moet wel een duidelijk onderscheid worden gemaakt tussen uitlatingen van de Belastingdienst en een bewuste standpuntsbepaling (zoals ruling, vaststellingsovereenkomst etc.).
- Algemene voorlichting via de internetsite, handboeken, belastingtelefoon, etc. zijn in de basis geen grondslag voor het vertrouwensbeginsel (zie Hoge Raad d.d. 16 mei 2008 ECLI:NL:HR:2008:BB7839) .
- Soms kan een belastingplichtige wel vertrouwen ontlenen aan algemene informatie van de Belastingdienst, kijk hiertoe naar de uitspraak van de Hoge Raad d.d. 5 november 2021 ECLI:NL:HR:2021:1654.
- Als het om beleid gaat mag de belastingplichtige hier wel op vertrouwen, zie hiertoe een uitspraak van de Hoge Raad d.d. 9 april 2021 ECLI:NL:HR:2021:439
- Een telefonische toezegging van de inspecteur kan soms vertrouwen opwekken (Hof Den Haag d.d. 18 april 2003) of Hof 's Hertogenbosch d.d. 13 februari 2020 en ditzelfde Hof op 14 oktober 2021.
- Een fout in het aangifteprogramma van de Belastingdient levert dan weer geen vertrouwen op (Hoge Raad d.d. 7 december 2001).
- Als de aangifte door de Belastingdienst is gemaakt (hulp bij aangifte) dan mag je hierop dan wel weer vertrouwen (Hof Arnhem 29 augustus 2002).
- Als een inspecteur of controleur tijdens een boekenonderzoek een uitspraak doet over een fiscale heffing mag je hierop vertrouwen, ook als hij/ zij deze toezegging binnen 2 dagen zou herroepen, aldus de Hoge Raad op 14 juni 2000.
Als er met de Belastingdienst overleg is geweest inzake een aftrekpost, bijvoorbeeld via een briefwisseling, is al snel sprake van "vertrouwen". In een situatie omtrent studiekosten (ruim € 100.000) voor een verkeersvlieger speelde dit. Het Gerechtshof was op 25 februari 2014 van mening dat de belastingplichtige zich mocht beroepen op het vertrouwensbeginsel.
Toerekening van Kennis tussen Inspecteurs en vertrouwensbeginsel
Een ander interessant aspect van deze zaak was de vraag of de kennis van de ene inspecteur kan worden toegerekend aan de andere. In deze casus was de inspecteur loonheffing op de hoogte van de teruggaaf aan de werkgever, maar de inspecteur inkomstenbelasting blijkbaar niet. Het Hof oordeelde dat de kennis van de inspecteur loonheffing toegerekend moest worden aan de inspecteur inkomstenbelasting, omdat beide informatie deelden binnen het systeem van de Belastingdienst.
Dit is belangrijk, omdat het betekent dat u als belastingplichtige niet de dupe mag worden van interne miscommunicatie of gebrekkige coördinatie binnen de Belastingdienst. Als de ene inspecteur over cruciale informatie beschikt, mag de andere inspecteur daar niet zomaar aan voorbijgaan.
Tip: Bij geschillen met de Belastingdienst is het verstandig om na te gaan of de relevante inspecteurs op de hoogte zijn van alle feiten. In complexe zaken kan het nuttig zijn om dit expliciet te vermelden in uw correspondentie. Vraag hiertoe om een dossierinzage, zowel van het papieren als digitale dossier!
Jurisprudentie: vertrouwensbeginsel in de Rechtspraak
De jurisprudentie rondom het vertrouwensbeginsel laat zien dat dit beginsel een krachtige bescherming biedt aan belastingplichtigen, maar dat het zorgvuldig moet worden toegepast. De belastingplichtige moet voldoen aan zijn **informatiezorgplicht**, wat betekent dat hij de Belastingdienst correct en volledig moet informeren. Daarnaast mag de beslissing van de Belastingdienst niet in strijd zijn met de wet, anders kan het beroep op het vertrouwensbeginsel alsnog worden afgewezen.
In de praktijk zien we echter dat de Hoge Raad steeds vaker oog heeft voor de zogenoemde "menselijke maat" in belastingzaken. Dit houdt in dat de belastingplichtige in redelijkheid mag vertrouwen op toezeggingen of handelingen van de Belastingdienst, ook als deze niet altijd perfect verlopen. Een recente uitspraak van de Staatsraad Advocaat-Generaal heeft dit verder verduidelijkt, waarbij hij pleit voor meer aandacht voor het burgerperspectief.
Tip: Heeft de inspecteur in uw zaak een standpunt ingenomen waar u op vertrouwt? Houd er rekening mee dat dit niet zomaar kan worden teruggedraaid, tenzij er sprake is van bijzondere omstandigheden, zoals een wetswijziging. Wij kunnen u helpen om uw rechten te beschermen en bezwaar of beroep aan te tekenen als de Belastingdienst haar standpunt herziet.
Noot fiscaal jurist inzake vertrouwensbeginsel
Het vertrouwensbeginsel en de regels rond navordering bieden belastingplichtigen belangrijke bescherming tegen willekeurige of onjuiste handelingen van de Belastingdienst. Toch blijft de toepassing ervan vaak complex en is het verstandig om juridische ondersteuning in te schakelen. Of het nu gaat om een beroep op het vertrouwensbeginsel of om de vraag of een inspecteur een navorderingsaanslag mag opleggen: een goed onderbouwd bezwaar kan het verschil maken.
Let erop dat een rechter niet ambtshalve de beginselen van behoorlijk bestuur gaat toetsen, u moet hierop dus wel een beroep doen,
Heeft u te maken met een navorderingsaanslag of twijfelt u of de Belastingdienst haar afspraken nakomt? Ons team van ervaren fiscale juristen staan klaar om u te ondersteunen. Neem gerust contact met ons op voor een vrijblijvend adviesgesprek. Wij helpen u graag om uw rechten te verdedigen en eventuele fiscale risico's te minimaliseren.
Wanneer krijg ik een verzuimboete van de belastingdienst?
Als u niet of niet op tijd uw aangifte zou indienen kan de belastingdienst een verzuimboete opleggen. Dat kan voor twee soorten belastingen: aanslagbelastingen en aangiftebelastingen. Een verzuimboete kan oplopen tot ruim € 6.700. De boete valt in de meeste gevallen wel mee, bij een te late aangifte is de boete veelal een paar honderd euro. Maar wanneer wordt de boete verminderd?
Verzuimboetes wordt via de computer opgelegd
Verzuimboetes zijn geen vergrijpboetes, hiervoor is dus opzet of groeve schuld geen issue. De verzuimboete wordt opgelegd als een aangifte of betaling niet op tijd is. Een dergelijk verzuim is doorgaans eenvoudig via een computer vast te stellen. Verzuimboeteoplegging leent zich daarom (aldus een brief van onze staatssecretaris in februari 2026) prima voor een geautomatiseerd proces en is hiermee doelmatig. Bezwaar maken tegen dergelijke boetes kan altijd en bij de beoordeling wordt rekening gehouden met specifieke (persoonlijke of verzachtende) omstandigheden. Het maken van bezwaar bij bijzondere omstandigheden is dus verstandig. Hulp nodig, stuur een bericht aan ons en wij nemen contact met u op.
Wanneer wordt een verzuimboete van de belastingdienst verminderd ?
Volgens onderstaande procedures wordt een verzuimboete lager vastgesteld indien er sprake is van:
- Ziekte;
- Financiële omstandigheden ;
- Kleine onderneming (BV) die te vergelijken is met een eenmanszaak;
- Ernst van de overtreding is beperkt;
- Eerste of tweede verzuim;
- Netjes handelen en keurig vragen beantwoorden;
- Beperkte termijn overschrijding;
- Afwezigheid van schuld;
- Samenloop met andere verzuimen.
Veelal wordt de boete dan gematigd tot € 500. Zie hiertoe ondermeer deze interne notitie van de belastingdienst.
Procedures over verzuimboetes en mogelijkheden om deze te verminderen
Aangifte te laat bij slechte financiële omstandigheden en verzuimboete
Gerechtshof Arnhem Leeuwarden d.d. 29 september 2015 ECLI:NL:GHARL:2015:7347 : een BV heeft een aangifte vennootschapsbelasting te laat ingediend. Er wordt een aanslag opgelegd met een winst van € 1.000 en een boete van € 2.460. De winst gaat naar € 0 maar de boete blijft in stand. De rechtbank heeft de boete verlaagd tot € 1.230, dit in verband met slechte financiële omstandigheden. Het hof doet hier verder niks mee en laat de boete in stand. De reden hiervoor is:
- belastingplichtige is meermaals gewezen op zijn aangifteplicht;
- belastingplichtige weigert vragen te beantwoorden;
- ook voor andere jaren is belastingplichtige te laat met het indienen van de aangifte.
Aangifte te laat maar verder keurige belastingplichtige en verzuimboete
Gerechtshof 's Hertogenbosch d.d. 21 november 2014 ECLI:NLGHSHE:2014:4900 : een BV heeft de aangifte Vennootschapsbelasting te laat ingediend. De BV exploiteert een belastingadvieskantoor, da's wel bijzonder (voorbeeldfunctie en verzwarende omstandigheid). Het is de eerste keer dat de aangifte te laat wordt ingediend (verzachtende omstandigheden) en daarnaast zijn de financiële omstandigheden niet best. De boete was € 2.460 en wordt door de rechter verminderd tot € 500.
Aangifte te laat door ziekte en slechte financiële omstandigheden en verzuimboete
Gerechtshof Den Haag d.d. 20 december 2013 ECLI:NL:GHDHA:2013:5341 : een BV heeft de aangifte Vennootschapsbelasting te laat ingediend. De DGA was ziek (nieuwe heup en infectie). De aangifte wordt verzorgd door een belastingadviseur, die niet scherp was en de aangifte te laat heeft ingediend, gevolg een boete van € 2.460 (max € 4.920). Het hof heeft de boete verlaagd tot € 500, dit in verband met de ziekte, verbetergedrag en de financiële positie. Het kan altijd beter, bij een procedure bij het Gerechtshof 's Hertogenbosch d.d. 13 juni 2014 ECLI:NL:GHSHE:2014:1770 ging de boete naar € 250 omdat het een eerste verzuim was bij een beperkte termijnoverschrijding.
Waarom een verzuimboete opleggen?
De 67a AWR boete is een zogenaamde verzuimboete. De Staatssecretaris van Financiën heeft in 2009 in herinnering gebracht wat het doel is van de verzuimboete. Het gaat niet, zoals belastingplichtigen het soms ervaren, om leedtoevoeging. Verzuimboeten hebben als primaire doel het onderhouden en versterken van de bereidheid om fiscale verplichtingen na te komen. Dit is anders dan bij de vergrijpboete. Daar is duidelijk sprake van een bestraffend karakter en het wegnemen van een onterecht voordeel.
Wat in de praktijk ook wel voorkomt, is dat de Belastingdienst de boete gebruikt als een instrument om u tot handelen aan te zetten. De inspecteur kan dan een boete opleggen voordat de aanslag wordt opgelegd. Dat doet hij dan onder de voorwaarde dat u alsnog binnen een gestelde termijn de aangifte doet. De matiging van de boete wordt daarmee een soort extra motiveringsmiddel. Deze mogelijkheid is sinds 2013 in de wet opgenomen.
Wie kan de verzuimboete van 67a AWR opgelegd krijgen?
In de eerste plaats en het meest voorkomend is uiteraard de belastingplichtige zelf. De wet is echter regelmatig uitgebreid. Thans is het mogelijk de boete ook op te leggen aan een medepleger, opdrachtgeveren/of feitelijk leidinggever, de doen pleger en de uitlokker. Op deze mogelijkheden, die in de praktijk zeer weinig voorkomen, gaan wij in dit artikel niet nader in.
De verzuimboete van 67a AWR en onze deskundigheid
De verzuimboete wegens het niet of niet tijdig doen van aangifte voor een aanslagbelasting, ook wel de 67a AWR boete genoemd, wordt automatisch opgelegd. Alle bezwaren die u tegen deze boete heeft komen vrijwel altijd pas in de bezwaarfase aan de orde. Wij voeren voor belastingplichtigen vaak procedures tegen de verzuimboete en – indien nodig – ook tegen de aanslag zelf. Vraag gerust een vrijblijvende offerte via onderstaand formulier.
Matiging boete door Hoge Raad
De Hoge Raad (cassatie) bekijkt een zaak niet meer inhoudelijk en veel zaken worden dan ook afgedaan met zogenaamde artikel 81 RO beslissingen. Het cassatieberoep wordt dan afgewezen zonder uitgebreide inhoudelijke motivering. In de uitspraak van de Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1727 faalde het inhoudelijke beroep (klachten nopen niet tot beantwoording van rechtsvragen in het belang van de rechtseenheid of de rechtsontwikkeling). Maar hiermee was nog niet alles gezegd.
De Hoge Raad komt ambtshalve toe aan vraag of de redelijke termijn in cassatie wordt overschreden, ook bij het instellen van cassatie beroep (of tweede cassatieprocedure) begint de redelijke termijn dus weer te lopen (1 jaar). De boete wordt ambtshalve verlaagd (gematigd). Belastingplichtige is vergeten immateriele schadevergoeding te vragen, dat is jammer. Dit is een interessante uitspraak, materieel gebeurt er niks maar de redelijke termijn kan de boete wel verlagen (in dit geval met 15%). Cassatie kan dus van belang zijn voor de boete (en termijnbewaking). Bij boeten moet de tijdlijn dus scherp in de gaten worden gehouden, ook als de materiële / inhoudelijke kansen bij cassatie beperkt zijn. Gelukkig bewaakt de Hoge Raad nog steeds de fundamentele proces belangen en waarborgt deze op de juiste wijze.
Boekenonderzoek bij belastingadviseur of accountant
Belastingadviseurs en accountants staan voor unieke uitdagingen wanneer zij zelf onderwerp worden van belastingcontrole, met name in het kader van hun informatieverplichtingen. Deze blog verkent de recente jurisprudentie en biedt inzicht in de grenzen en mogelijkheden binnen het wettelijke kader.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Juridische Context bij boekenonderzoek bij accountant of belastingadviseur
Belastingadviseurs (en accountants) zijn doorgaans gewend aan het adviseren van klanten tijdens belastingcontroles, maar het ervaren van een controle gericht op hun eigen fiscale verplichtingen brengt unieke uitdagingen met zich mee. De focus ligt hierbij op de informatieverplichting onder artikel 47 van de Algemene wet inzake rijksbelastingen (AWR), die de grenzen van deze verplichtingen en de bescherming van de privacy van cliënten raakt.
Belangrijke Jurisprudentie inzake boekenonderzoek bij belastingadviseur
- Zaakbeschrijving: Een belastingadvieskantoor verricht werkzaamheden via een gelieerde entiteit in Curaçao. De inspecteur vraagt om inzage in e-mailverkeer voor de eigen belastingheffing van de adviseur.
- Uitspraak: Het hof (ECLI:NL:GHARL:2022:715) bevestigt dat de volledige inzage in de gevraagde e-mails proportioneel is en benadrukt dat e-mails van belang kunnen zijn voor de belastingheffing. De Hoge Raad (ECLI:NL:HR:2024:256)deed deze uitspraak in cassatie eenvoudig af via een artikel 81 RO uitspraak.
- Proportionaliteit en Redelijkheid: De inspecteur wordt ruimte geboden om e-mails uit klantdossiers op te vragen, afhankelijk van de bevindingen van het controleonderzoek en de informatie die reeds uit de financiële administratie blijkt.
- Het evenredigheids- en proportionaliteitsbeginsel speelt een cruciale rol in het bepalen of de volledige inzage in e-mails gerechtvaardigd is. Kijk voor een heldere toelichting ook even in deze - uit 2019 afkomstige - toelichting van de Advocaat Generaal. Dit advies van de AG werpt een nader licht op de zaak die speelde bij het Gerechtshof Den Bosch in 2019.
- Toezeggingen van de Inspecteur : Specifieke toezeggingen, zoals het scheiden van fiscale adviezen en een marginale toetsing van privé e-mails, kunnen bijdragen aan het vermijden van een schending van de algemene beginselen van behoorlijk bestuur.
- Fair Play Beginsel: Het hof wijst een beroep op het fair play-beginsel af, omdat dit beginsel alleen relevant is voor e-mails die direct betrekking hebben op de fiscale positie van de belastingadviseur zelf. Zie hiertoe ook de oudere uitspraak van de Hoge Raad uit 2005 die ook een toelichting geeft op de omkering van de bewijslast. Lees ook dit artikel
Praktische Overwegingen voor Belastingadviseurs
- E-mailbeheer: Het scheiden en anonimiseren van e-mails en bestanden relevant voor eigen belastingheffing is cruciaal. Maak dus verschillende mappen op uw harde schijf en binnen uw e-mail voor zaken (a) die voor de belastingheffing relevant zijn, zoals facturen en urenadministratie (b) informatie van klanten (c) overige informatie en adviezen die niet relevant zijn voor uw belastingheffing (d) informatie van advocaten (e) prive mails. Wellicht is de beste optie om mails te scheiden via 2 of meer mailadressen.
- Risicobeheersing: Het niet duidelijk scheiden van zakelijke en privé e-mails kan ertoe leiden dat de inspecteur privé e-mails moet beoordelen. Het geniet de voorkeur om gebruik te maken van 2 mailadressen, prive en zakelijk.
- Transparantie naar Klanten: Hoewel toezeggingen van de inspecteur enig vertrouwen bieden, blijft de vraag of klanten zich hierop kunnen beroepen. Lees ook dit artikel over de bewijslastverdeling.
Conclusie inzake advisering accountant of fiscalist bij boekenonderzoek
De casus van Hof Arnhem-Leeuwarden onderstreept het belang voor belastingadviseurs en/of accountants om nauwgezet om te gaan met hun administratie en communicatie, zowel voor hun eigen belastingheffing als die van hun klanten. Het naleven van het evenredigheids- en proportionaliteitsbeginsel, samen met een duidelijke scheiding tussen zakelijke en privécommunicatie, vormt de sleutel tot het succesvol navigeren door de uitdagingen van belastingcontroles. Laat u adviseren door een specialist en neem tijdig (voorkeur bij start boekenonderzoek) contact op met een specialist. Stuur ons gerust een e-mail voor een kennismakingsgesprek.
Bron bestanden boekenonderzoek bij accountant
Hoge Raad d.d. 16 februari 2024 ECLI:NL:HR:2024:256
Gerechtshof Arnhem Leeuwarden d.d. 1 februari 2022 ECLI:NL:GHARL:2022:715
Verzenden bezwaar en beroepschrift
Henk heeft tijdig digitaal beroep ingesteld tegen een uitspraak op bezwaar. De Rechtbank heeft het beroep niet ontvankelijk verklaard (8:54 AWB). Henk stelt dat het beroepschrift tijdig is ingediend, de rechtbank achtte die niet voldoende bewezen. De Hoge Raad is op 11 oktober 2024 (ECLI:NL:HR:2024:1423) van mening dat Henk slechts aannemelijk hoefte te maken dat het beroepschrift tijdig is verzonden. Kennelijk is het stuk niet door de Belastingdienst ontvangen.
Accountant of boekhouder ziek .. is dit verschoonbare termijn overschrijding?
De boekhouder of accountant (kleine zelfstandige zonder personeel) lag in het ziekenhuis (6 maanden) in verband met een zware operatie. Hierdoor heeft de klant de aanslag / beschikking gemist (inzake TVL subsidie). Is dit een verschoonbare termijnoverschrijding? Volgens het college van beroep voor het bedrijfsleven wel (ECLI:NL:CBB:2025:313)
Digitaal bezwaar maken tegen aanslagen
Vanaf 2025 kunnen wij als fiscale dienstverlener (via onze software) digitaal bezwaar aantekenen tegen belastingaanslagen inkomstenbelasting, vennootschapsbelasting of omzetbelasting. Dit gaat meestal via de post en vanaf 2025 dus via de digitale route. Dit kan met exact, AFAS en Nextens software. Een bezwaarschrift per post versturen kan natuurlijk ook. Voordeel van de digitale route is dat de snelheid omhoog gaat en dat er geen onduidelijkheid is over ontvangst door de belastingdienst en de plek binnen de belastingdienst waar het bezwaarschrift wordt behandeld.
Ontvangst of verzendtheorie bij fiscale procedures
Bij verzending per post is een bezwaar- of beroepschrift tijdig ingediend indien het voor het einde van de termijn ter post is bezorgd (soms gaat dit nu digitaal), mits het niet later dan een week na afloop van de termijn is ontvangen, aldus 6.9 lid 2 AWB. Als de Belastingdienst een stuk te laat heeft ontvangen is er vaak sprake van gedoe. Een beroep op de verschoonbare termijnoverschrijding is mogelijk als u aannemelijk maakt dat uw bezwaar of beroepschrift is verzonden. Het geniet daarom altijd de voorkeur om belangrijke documenten, zoals bezwaarschriften en beroepschriften aangetekend te versturen. Dat beroepschriften nu digitaal kunnen worden ingediend is hiertoe een mooie stap vooruit.
Noot fiscaal jurist inzake ontvangst en verzendtheorie
De Centrale Raad van Beroep heeft ook al eens gekeken naar de ontvangst en verzendtheorie bij bezwaar en beroepschriften (ECLI:NL:CRVB:2020:1207), hierbij speelt de AWB een belangrijke rol (ondermeer artikel 6:9 lid 2 AWB). Als het bezwaarschrift of (hoger)beroepschrift binnen de wettelijke termijn bij een bestuursorgaan ter post of digitaal is bezorgd én het niet later dan een week na afloop van de termijn is ontvangen, dan is het stuk toch tijdig ingediend, dit kan dus via verschillende postbedrijven en ook digitaal. In het verleden mochten poststukken enkel door PostNL worden verzonden, dit is op grond van een poolse procedure bij het Hof van Justitie (zaak C545/17) niet toegestaan. Kort en goed komen we tot het volgende;
Hier is een samenvatting van het artikel met bullets en enkele praktische tips:
- Problemen bij bezwaar en beroep: Termijnen voor bezwaar en beroep zorgen vaak voor problemen, vooral als burgers niet tijdig op de hoogte worden gebracht van een beschikking.
- Risico’s bij verzending: De overheid hanteert de "verzendtheorie" (iets is tijdig als het is verzonden), terwijl burgers de "ontvangsttheorie" moeten volgen (iets is tijdig als het is ontvangen), wat risico's voor burgers met zich meebrengt.
- Bewijslast bij verzending: De bewijslast van de verzending ligt bij de verzender. Voor burgers betekent dit dat zij vaak in een onmogelijke bewijspositie zitten als zij moeten bewijzen dat iets niet is ontvangen.
- Betrouwbaarheid van post en elektronische verzending: Aangetekende verzending biedt geen garantie van de inhoud en de betrouwbaarheid van reguliere post blijft een punt van zorg. Fax wordt nog steeds als een veilige optie gezien, ondanks pogingen van de Belastingdienst om het gebruik te ontmoedigen. Gelukkig kunnen beroepschriften digitaal worden ingediend en wordt ook de e-mail steeds vaker gebruikt.
- Bekendmaking van beschikkingen: De verzend- en ontvangstregels bij beschikkingen zijn voor burgers nadelig, aangezien de overheid vaak vertrouwt op de dagtekening van verzending in plaats van ontvangst.
- Jurisprudentie over ontvangst: Rechters zijn terughoudend in het accepteren van claims over niet-ontvangen stukken, tenzij er overtuigend bewijs is dat de stukken daadwerkelijk niet zijn ontvangen en/of zijn verzonden, zie ook de uitspraak van de Hoge Raad die hier is behandeld.
Tips bij ontvangen en verzenden van stukken
- Gebruik aangetekende post: Overweeg altijd om belangrijke stukken aangetekend te versturen, hoewel dit geen garantie biedt over de inhoud van de verzending. Verstuur beroepschriften zoveel mogelijk digitaal en bezwaarschriften ook per e-mail met ontvangst en leesbevestiging.
- Bewaar verzendbewijzen: Houd verzendbewijzen zorgvuldig bij, bijvoorbeeld een verzendjournaal bij faxverzending, om bewijs te kunnen leveren in geval van een geschil.
- Elektronische opties: Maak, indien toegestaan, gebruik van elektronische communicatie (zoals fax, mail of uploaden) die een verzendbewijs levert.
- Let op ontvangstbevestigingen: Vraag om ontvangstbevestigingen als
je elektronische stukken verstuurt. Dit kan helpen om aan te tonen dat
een document correct is afgeleverd.
Verzuimboete bij afwezigheid van alle schuld bij belastingplichtige
De Belastingdienst legt jaarlijks duizenden verzuimboetes op wegens het te laat indienen van de aangifte inkomstenbelasting. In veel gevallen blijft de boete in stand, omdat de lat voor het aannemen van afwezigheid van alle schuld (avas) uitzonderlijk hoog ligt. Recent heeft de Rechtbank Noord-Nederland d.d. 28 oktober 2025 echter geoordeeld dat X aannemelijk maakt dat haar géén verwijt kan worden gemaakt (ECLI:NL:RBNNE:2025:4836). De verzuimboete van € 385 wordt daarom vernietigd.
Verzuimboetes wordt via de computer opgelegd
Verzuimboetes zijn geen vergrijpboetes, hiervoor is dus opzet of groeve schuld geen issue. De verzuimboete wordt opgelegd als een aangifte of betaling niet op tijd is. Een dergelijk verzuim is doorgaans eenvoudig via een computer vast te stellen. Verzuimboeteoplegging leent zich daarom (aldus een brief van onze staatssecretaris in februari 2026) prima voor een geautomatiseerd proces en is hiermee doelmatig. Bezwaar maken tegen dergelijke boetes kan altijd en bij de beoordeling wordt rekening gehouden met specifieke (persoonlijke of verzachtende) omstandigheden. Het maken van bezwaar bij bijzondere omstandigheden is dus verstandig. Hulp nodig, stuur een bericht aan ons en wij nemen contact met u op.
Procedure bij Rechtbank over verzuimboete bij Avas
X ontvangt een aanslag IB/PVV 2022 naar een belastbaar inkomen van € 11.871, met gelijktijdige oplegging van een verzuimboete wegens het niet tijdig indienen van de aangifte (art. 67a AWR). Zij krijgt een uitnodiging, herinnering en uiteindelijk een aanmaning d.d. 22 augustus 2023. Toch komt de aangifte pas binnen op 3 juni 2024. X voert aan dat zij in deze periode langdurig was opgenomen in behandel- en zorginstellingen en kampte met ernstige psychische problematiek. Zij heeft meerdere ziekenhuisopnames ondergaan, kreeg intensieve jeugdhulp en voerde gelijktijdig een juridische procedure tegen haar tandarts. Hoewel hulpverleners haar ondersteunen, kunnen zij de aangifte niet voor haar indienen.
De inspecteur betwist (deels) deze omstandigheden en stelt dat X, net zoals zij een advocaat kon inschakelen in haar tandartsenprocedure, externe hulp had kunnen regelen voor het doen van de aangifte. Kernvraag is of X alle in redelijkheid te vergen zorg heeft betracht om te voorkomen dat de aangifte te laat werd gedaan.
Avas: een strenge maatstaf in het boeterecht
De rechtspraak hanteert bij avas een strikte toets: alleen wanneer de belastingplichtige alles heeft gedaan wat redelijkerwijs van hem of haar kan worden verwacht, vervalt de boete. In de praktijk wordt avas vooral aangenomen bij zeer uitzonderlijke omstandigheden, zoals acute medische noodsituaties of situaties waarin de belastingplichtige objectief niet in staat was om te handelen.
De vraag in hoeverre psychische problematiek kan leiden tot het ontbreken van verwijtbaarheid houdt de uitvoeringspraktijk al geruime tijd bezig. In veel zaken oordelen rechters dat een belastingplichtige, zelfs wanneer sprake is van aanzienlijke gezondheidsproblemen, toch in staat had moeten zijn om hulp van derden in te schakelen en dat het ontbreken van dergelijke stappen aan hem of haar kan worden toegerekend. Tegen die achtergrond krijgt deze uitspraak bijzondere betekenis. De rechtbank erkent dat de psychische belastbaarheid van X zó beperkt was dat zelfs het organiseren of zoeken van aanvullende ondersteuning feitelijk buiten haar mogelijkheden viel.
Waarom de rechtbank tot avas komt
De rechtbank beoordeelt de situatie van X in de periode februari tot en met september 2023 zorgvuldig. Uit brieven van behandelaars blijkt dat de psychische en medische situatie van X ernstig en langdurig was. De rechtbank acht aannemelijk dat X in deze periode niet in staat was om de aangifte te doen, noch om initiatief te nemen voor het vinden van professionele hulp buiten haar directe netwerk.
Belangrijk is dat X wél hulp heeft gevraagd binnen haar bestaande zorgstructuur. Dat deze hulpverleners de aangifte niet voor haar mochten of konden indienen, kan haar niet worden verweten. De rechtbank acht het, gezien de beperkingen, niet redelijk om van X te verlangen dat zij verder zou zoeken naar een fiscalist of administratiekantoor. De rechter benadrukt dat het niet gaat om abstracte mogelijkheden, maar om wat X in haar concrete psychische toestand feitelijk kon realiseren.
Daarmee concludeert de rechtbank dat X binnen haar vermogens alles heeft gedaan wat redelijkerwijs van haar kon worden verwacht. De verzuimboete wordt vernietigd.
Noot fiscaal jurist: belangrijke nuancering in het avas-kader
Deze uitspraak brengt belangrijke duidelijkheid in het boeterecht. De rechtbank maakt duidelijk dat de beoordeling van avas geen theoretische redenering is, maar een concrete afweging waarbij wordt gekeken naar wat de belastingplichtige in zijn of haar werkelijke situatie nog kon doen. In situaties waarin sprake is van ernstige psychische problematiek kan het inschakelen van externe deskundigen feitelijk onmogelijk zijn, ook al is dat theoretisch denkbaar.
Voor de praktijk bij een verzuimboete betekent dit:
- Documentatie van hulpverleners is cruciaal voor het aannemelijk maken van avas;
- Het tijdig vragen van hulp binnen het bestaande zorgnetwerk kan voldoende zijn wanneer de belastingplichtige redelijkerwijs niet tot meer in staat is;
- De inspecteur kan niet volstaan met de stelling dat ’externe hulp beschikbaar is’; de rechter kijkt naar de feitelijke toegankelijkheid daarvan voor de betrokkene.
Wij verwachten dat deze uitspraak met name relevant is voor belastingplichtigen met langdurige zorgtrajecten of ernstige psychische beperkingen. Het blijft echter maatwerk: avas wordt niet snel aangenomen, maar deze zaak laat zien dat de rechter ruimte ziet wanneer de persoonlijke omstandigheden daadwerkelijk elke verwijtbaarheid uitsluiten. Heeft u een boete ontvangen maar was tijdige aangifte feitelijk onmogelijk? Wij helpen graag bij de beoordeling en onderbouwing van uw positie, stuur ons gerust een e-mail.
Bezwaar maken bij de belastingdienst: hoe moeilijk kunnen ze het maken?
Een blauwe envelop op de deurmat, zelden met een inhoud waar je blij van wordt. Meestal betalen. Als u het met de hoogte van het bedrag niet eens bent, kunt u bezwaar maken. Kan nu tegen alles bezwaar worden gemaakt en is er een geëffend pand?
Nee dat kan niet !
Gesloten stelsel binnen fiscale wetgeving bij bezwaarprocedure
Het begint al met een chicane in de wet. Bezwaar is alleen mogelijk als tegen het besluit beroep kan worden ingesteld. Waartegen beroep kan worden ingesteld is geregeld in Hoofdstuk 8 van de Algemene wet bestuursrecht (Awb): tegen besluiten van een bestuursorgaan. Een hele reeks besluiten is van beroep uitgesloten. Maar tegen alles wat resteert staat dan wel beroep open.
Om beroep in te kunnen stellen moet je wel eerst bezwaar maken (artikel 7:1 Awb). Je moet dus eerst kijken of je de volgende stap mag zetten (in beroep gaan bij de rechter) voordat je de eerste stap kunt zetten (bezwaar maken).
Dat is het algemene verhaal. In belastingzaken was dat niet moeilijk genoeg. Daar kun je alleen in bezwaar (en beroep) tegen belastingaanslagen en bepaalde in de wet aangewezen beschikkingen (bepaalde besluiten). Dat heet het gesloten stelsel van rechtsbescherming. Als we deze dubbel toegangspoort al gepasseerd zijn, zijn we nog niet in het walhalla. Zie voorbeeld bezwaarschriften.
Termijnen bezwaarprocedure
Zes weken heb je de tijd om tegen een aanslag (of beschikking) in bezwaar te komen (artikel 6:7 Awb). Daarna is het einde oefening. Weliswaar kijkt de belastingdienst er zelf nog wel naar, maar kan de beslissing niet meer worden voorgelegd aan de rechter. Deze zogenoemde ambtshalve beoordeling vindt alleen plaats als het bezwaar binnen vijf jaar na het belastingjaar wordt ingediend.
Heb je bijvoorbeeld een aftrekpost in 2025 en de belastingdienst kent die toe na bezwaar, betekent dat niet dat die ook alsnog wordt toegekend voor de eerdere jaren, ook niet als de situatie toen exact hetzelfde was. Doorgaans komt dat nog wel goed in de ambtshalve beoordeling, maar zonder rechtsbescherming en maximaal 5 jaar.
Op zich wordt de termijn van zes weken streng gehandhaafd behalve als u er echt niets aan kunt doen (6:11 Awb). In de praktijk wordt dit haakje in de rechtspraak steeds meer gebruikt (maar beperkt tot echt wel schrijnende situaties). Wees dus op tijd en doet het aangetekend want we zien steeds vaker dat de post niet of niet tijdig wordt bezorgd (en de rechter houdt nog te vaak de PostNL de hand boven het hoofd).
Als je eenmaal door de poort bent en nog op tijd ook, is het nog niet helemaal feest. Ook dan moet je tijdig motiveren waarom je het niet met een aanslag eens bent. Doe je dat niet binnen de gegeven tijd (en aanmaning), ga je nog door de zijdeur af. Dan volgt een zogenoemde niet-ontvankelijkverklaring.
Accountant of boekhouder ziek .. is dit verschoonbare termijn overschrijding?
De boekhouder of accountant (kleine zelfstandige zonder personeel) lag in het ziekenhuis (6 maanden) in verband met een zware operatie. Hierdoor heeft de klant de aanslag / beschikking gemist (inzake TVL subsidie). Is dit een verschoonbare termijnoverschrijding? Volgens het college van beroep voor het bedrijfsleven wel (ECLI:NL:CBB:2025:313)
Geen lagere aanslag mogelijk: geen rechtsbescherming
In bezwaar tegen een concrete aanslag moet je wel een financieel belang hebben. Het bezwaar moet kunnen leiden tot een lagere aanslag. Bijvoorbeeld een bedrag is weliswaar aftrekbaar, maar blijft onder een wettelijke drempel (vb. bij giften) waardoor de aanslag niet lager kan worden. Ook dan heb je geen poot om op te staan. Ook niet als in andere jaren de drempel wel wordt gehaald (ieder jaar staat op zich en steeds moet bezwaar worden gemaakt).
Daarnaast moet er wel een positief bedrag op een aanslag zijn. Een sprekend voorbeeld is de motorrijtuigenbelasting. Als u niet automatisch betaalt, krijgt u elke drie maanden een rekening. Dat is echter geen aanslag, zodat er geen bezwaar mogelijk is. Pas als u hem betaalt kunt u bezwaar maken tegen die betaling (afdracht). Maakt u bezwaar tegen de rekening en doet u verder niets, dan krijgt u een naheffingsaanslag (met boete). Daartegen is wel bezwaar mogelijk.
Eenmaal in de bezwaarprocedure
Zoals opgemerkt, moet je aangeven waarom de aanslag te hoog is (motiveren). Daar ligt de lat in principe raak, want u mag van alles roepen en het hoeft niet eens ‘raak’ te zijn. So far so good.
Om goed te kunnen motiveren waarom de aanslag te hoog is, wil je weten wat er aan de hand is, waarom de belastingdienst een standpunt inneemt en waarop dat is gebaseerd. Je wilt dus het dossier inzien. Dat inzagerecht heb je echter pas nadat je een motivering hebt ingediend. Bovendien is dat inzagerecht gekoppeld aan het hoorrecht (artikel 7:4 Awb).
Voordat de belastingdienst op het bezwaar beslist, krijg je de gelegenheid te worden gehoord (artikel 7:2 Awb). 10 dagen vooraf liggen de stukken (eenmalig) ter inzage bij de belastingdienst.
Er is dus in bezwaar geen recht op (inzage in) de stukken die de belastingdienst heeft als u niet wordt gehoord. Dus ook als u geen behoefte heeft te worden gehoord, dient u wel daarom te verzoeken om de stukken in te mogen zien.
Bij een verstandige belastinginspecteur lost zich dit probleem in de praktijk wel op, want die zal alle stukken uit zichzelf of op verzoek verstrekken. Als dat niet lukt volgt een rondje: summier motiveren, hoorrecht inroep en inzage vragen en daarop inhoudelijker motiveren. Omslachtig en ook dan kan het verstrekken van stukken niet of nauwelijks worden afgedwongen.
De heroverweging binnen de bezwaarprocedure
Bij een bezwaar moet de belastingdienst het besluit (de aanslag) heroverwegen (7:11 Awb). Dat mag niet door dezelfde persoon als degene die de aanslag heeft opgelegd. Vaak is lastig tot niet te achterhalen welke persoon de aanslag heeft opgelegd (of daarbij betrokken is geweest). Wel is het zo dat bij het horen, die persoon daarbij aanwezig mag zijn, maar moet dan wel in de minderheid zijn. Op zich kan dat een voordeel zijn omdat die persoon van de hoed en de rand weet. Aan de andere kant, komt het in de praktijk voor dat die persoon erg dominant in het dossier aanwezig is en het de vraag is in hoeverre echt sprake is van een heroverweging (door een ander.
Opmerking fiscaal jurist inzake bezwaar bij belastingdienst
De belastingdienst beschikt over een groot aantal rechten en bevoegdheden om tot een belastingheffing te komen. Die zijn bij lange na niet allemaal te toetsen in bezwaar en bij de rechter. Hoe daar tegen effectief in het geweer te komen is een specialisatie op zich.
Een bezwaarschrift lijkt op zich een eenvoudige procedure maar er moet door nogal wat ‘hoepeltjes te worden gesprongen’.
Het gesloten systeem mag best wat meer worden geopend en de termijnen kunnen echt wat ruimer. Misschien nog belangrijker is de – nu toch echt moderne – openheid: geef een belastingplichtige (digitaal) toegang tot zijn eigen dossier en zorg dat het actueel compleet is. Als er geprocedeerd wordt, moet uiteindelijk toch alles op tafel. Belastingplichtigen hebben recht om te weten wat er over hen bekend is en waarop de belastingdienst de beslissingen baseert.
Vragenbrieven van de belastingdienst gehad? Boekenonderzoek aangekondigd of aanslag opgelegd? Raadpleeg een van onze deskundigen.
Bron bezwaar maken bij de belastingdienst
Een boete van de belastingdienst - verschuilen achter de adviseur?
Als belastingplichtige kunt u talloze fouten maken die aanleiding kunnen zijn voor een boete. In de Algemene wet inzake rijksbelastingen (AWR) zijn daaraan liefst twee hoofdstukken gewijd. In hoofdstuk VIIIA gaat het om verzuimboeten en (al wat ernstiger) vergrijpboeten. Hoewel verzuimboetes ook al aardig in de papieren kunnen lopen, doen vergrijpboetes meestal echt pijn. Beide leveren echter geen ‘strafblad’ op’. U heeft een serieus probleem als u in aanraking komt met Hoofdstuk IX van de AWR. Dat heet ‘Strafrechtelijke bepalingen’ en is precies wat er staat: strafrecht.
Wie is strafbaar bij opzettelijk onjuist aangifte doen?
De meeste belastingplichtigen kunnen niet meer zonder een belastingadviseur. De meeste adviseurs doen hun werk naar eer en geweten en de goeie besparen meer belasting dan dat ze kosten. Er zijn ook slechte en een aantal hele slechte.
In een recente casus werd zo’n (hele) slechte adviseur strafrechtelijk vervolgd. Deze adviseur bleek er een gewoonte van te maken om voor klanten de aftrekposten naar hoge bedragen op te voeren en de inkomsten naar te lage bedragen te verantwoorden. Volgens de belastingdienst (en later de officier van justitie) was dat opzettelijk met als doel te weinig belasting te betalen (belastingfraude).
Daarop wordt de adviseur strafrechtelijk vervolgd op grond van artikel 69 AWR (opzettelijk onjuiste belastingaangifte met als doel te weinig te betalen) en op grond van artikel 420ter Wetboek van strafrecht (witwassen). Bij de rechtbank wordt de adviseur voor alle (bewezen) feiten gezamenlijk) veroordeeld tot 25 maanden gevangenisstraf; in hoger beroep wordt dat bij het Hof (ECLI:NL:GHAMS:2023:1031) (18 maanden en omdat de procedure te lang duurde verminderd tot) 14 maanden gevangenis en worden een half miljoen aan banktegoeden en een kwart miljoen aan contanten die in beslag zijn genomen verbeurd verklaard.
Alleen de belastingplichtige zelf kan (onjuist) aangifte doen
In cassatie trekt de Hoge Raad de zaken (terecht) uit elkaar. De Hoge Raad stelt vast dat artikel 69 AWR een zogenoemd kwaliteitsdelict is. Alleen die een specifieke hoedanigheid (kwaliteit) heeft kan daarvoor veroordeeld worden. In dit geval is de ‘kwaliteit’ die van belasting- c.q. aangifteplichtige. Dat is (in principe) alleen de belastingplichtige zelf en niet diens adviseur.
De adviseur is dus veroordeeld voor een feit waarvoor hij niet strafbaar kan zijn. Dat mag niet. Omdat het Hof alles op een hoop heeft gegooid en één straf heeft opgelegd (onder toepassing van artikel 57 Wetboek van strafrecht; samenloop van meer strafbare feiten) moet een ander Hof bepalen wat wel een passende straf is (zonder - samenloop met -69 AWR). Daarbij komt dat ook bij de Hoge Raad de zaak te lang is blijven liggen, dat ook reden is voor strafvermindering. Het zal niet verbazen als de straf uiteindelijk slecht 1/3 is van de straf bij de rechtbank. Wel is de adviseur de inbeslaggenomen gelden kwijt.
Als lesje voor de toekomst voor officier van justitie, de rechtbank, de advocaat-generaal en het Hof geeft de Hoge Raad als uitbrander aan dat er ook ander vervolgingsopties zijn (medeplegen, uitlokking of medeplichtigheid (art. 47–51 Sr) of – in bepaalde gevallen – valsheid in geschrifte (art. 225 lid 2 Sr). Dat wekt ten minste de indruk dat (ook?) de Hoge Raad meent dat de adviseur te goed weg gaat komen. Procederen is een vak; gelukkig voor de adviseur laten de officier en de rechter ook weleens een steekje vallen….
Commentaar fiscaal jurist inzake boete bij medepleger
De rotte appel onder de adviseurs komt er uiteindelijk nog genadig af. De vervolging is terecht, alleen jammer dat ze er een potje van hebben gemaakt. Mocht u nu denken: dan kom ik er als bestuurder van een vennootschap ook wel mee weg, kunt u die gedachte begraven. Artikel 42 AWR geeft u ook de kwaliteit van belastingplichtige en is artikel 69 AWR wel op u van toepassing.
De belastingplichtigen zelf zijn in dit geval kennelijk niet vervolgd. Dat lijkt ook lastig nu bijna niet te bewijzen valt dat (ook) zij opzettelijk frauduleus hebben gehandeld (de hoeveelheid boter op iemands hoofd is nog geen bewijs van opzet).
Fraude: niet aan beginnen dus.
Als het dan toch zover komt, zijn er natuurlijk ook talloze redenen om een straf c.q. boete te matigen. Het is daarom raadzaam een boete altijd met uw adviseur te bespreken om even beter te kijken of er echt niets aan is te doen. Wij oordelen hard, maar duidelijk en eerlijk.
Jurisprudentie inzake boete bij medepleger
Hoge Raad 18 november 2025, ECLI:NL:HR:2025:1699
Parket bij de Hoge Raad 2 september 2025, ECLI:NL:PHR:2025:868
Gerechtshof Amsterdam 2 mei 2023, ECLI:NL:GHAMS:2023:1031
Meer over fiscale straffen:
Fiscale boete en strafvervolging
Fiscale boete of gevangenisstraf
Checklist boekenonderzoek
Navigeren door een Boekenonderzoek van de Belastingdienst
Voor veel ondernemers is een boekenonderzoek door de Belastingdienst een moment van spanning. Deze grondige controle van aangiften en administratie kan zich richten op specifieke onderdelen of een bredere scope hebben. Als ervaren fiscaal jurist bied ik in dit artikel een diepgaand inzicht in het proces van een boekenonderzoek, inclusief een uitgebreide checklist voor de belastingplichtige.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Het doel van boekenonderzoeken
De Belastingdienst heeft de verantwoordelijkheid om de naleving van fiscale wet- en regelgeving te handhaven. Dit omvat het heffen, controleren en innen van rijksbelastingen. Boekenonderzoeken zijn cruciaal voor deze taak en kunnen variëren van algemene controles tot specifieke onderzoeken gericht op fraudevermoedens.
Het verloop van een boekenonderzoek
Een boekenonderzoek doorloopt verschillende fasen, van de initiële aankondiging tot de uiteindelijke afronding en rapportage. Het proces begint met een aankondigingsbrief die de scope van het onderzoek uiteenzet. Vervolgens vindt een bedrijfsverkenning plaats, gevolgd door een gedetailleerde analyse van de administratie, volledigheids- en juistheidscontroles, en ten slotte de afronding en rapportage.
Rechten en plichten bij boekenonderzoek van de belastingdienst
Tijdens een boekenonderzoek is de ondernemer verplicht om mee te werken en relevante gegevens te verstrekken. Echter, informatie die niet direct relevant is voor de belastingheffing, zoals correspondentie met advocaten of notarissen, hoeft niet gedeeld te worden. Bij meningsverschillen over de relevantie van gegevens kan de inspecteur een informatiebeschikking afgeven.
Voorbereiding boekenonderzoek
Het is verstandig om een boekenonderzoek met uw accountant en uw belastingadviseur goed voor te bereiden. Wat kunt u verwachten? Wat zijn mogelijke risico's? Ook is het volgende van belang:
- Leg andere administratie en informatie in de kast achter slot en grendel
- Schakel een specialist in, voor de controlerend ambtenaar is het dagelijks werk
- Geen adviezen van uw accountant, advocaat, notaris of belastingadviseur ter inzage leggen
- Eigen notities bij uw administratie niet verstrekken, bent u wel verplicht als hierom wordt gevraagd
- Verstrek alleen informatie welke fiscaal relevant is en tot uw administratie behoort, laat dit vooraf goed beoordelen door een deskundige accountant of fiscaal jurist.
- Zorg ervoor dat één persoon binnen uw bedrijf contactpersoon is, andere personen niet met de Belastingdienst laten praten.
- Geef geen originelen aan de controlerend ambtenaar.
- Maak afschriften van hetgeen door de inspecteur wordt meegenomen, zo weet u wat er wel niet is verstrekt
- Geeft kort en bondig antwoord op vragen. En enkel op de gestelde vragen en maak naar elk gesprek een kort gespreksverslag
- Geluidsopnamen, steeds meer bedrijven hebben camera’s die ook opnemen. Juridisch en qua privacy en bewijsvoering lastig maar zeker te overwegen. Ombudsman (2015/038) opname zonder toestemming bij boekenonderzoek (medische reden “kan niet goed onthouden”) . Ombudsman “opnemen is toegestaan”. Algemeen verbod opnemen bij Belastingdienst is onbehoorlijk.
Rechten en plichten bij een boekenonderzoek
- Belastingplichtige heeft een inlichtingen verplichting. De informatie moet echter wel voor de belastingheffing relevant zijn.
- Geef alleen feiten weer en geen meningen,
- Als vragen betrekking hebben op een mogelijke boete kunt u zich op uw zwijgrecht beroepen
- U moet uw administratie verstrekken, de wet zegt echter niets over "hoe dit zou moeten".
- Administratie 7 jaar bewaren (bij onroerende zaken 9 jaar)
- Fiscale adviezen hoeft u niet te verstrekken
- Alles wat u zegt moet waar zijn, maar niet alles zeggen !!!
- Wees kort en bondig bij een antwoord, zinnen max 10 woorden !
- Inspecteur mag niet snuffelen (fishing expedition).. laden/ kasten openen/ niet achter PC of in archief snuffelen
- Adviezen notaris/ advocaat : verschoningsrecht .. ook adviezen accountant/ fiscalist (geen wettelijk verschoningsrecht)
Praktische tips voor het Boekenonderzoek door de belastingdienst
- Voorbereiding: Verzamel de gevraagde informatie vooraf en leg deze klaar voor de inspecteur. Zorg er ook voor dat u een aparte map aanmaakt op uw harde schijf met alle informatie die aan de belastingdienst is en wordt verstrekt.
- Communicatie: Houd de communicatie met de inspecteur duidelijk en bondig. Een vast contactpersoon kan veel ruis op de lijn voorkomen.
- Laat u voordien door een ervaren fiscaal jurist adviseren.
- Wijs binnen uw organisatie één persoon aan als contactpersoon, geef dit ook aan richting de Belastingdienst en instrueer andere personen dat ze geen antwoorden geven.
- Een goede sfeer en open communicatie kunnen het proces aanzienlijk versoepelen. Het is echter een zakelijk gesprek waarbij u enkel antwoorden hoeft te geven op fiscaal relevante vragen, dus weer niet te uitgebreid met uw beantwoording.
- Noteer de scope, periode en specifieke belastingen die onderzocht zullen worden, deze staan in de aankondigingsbrief. Meer informatie dan ook niet verstrekken (ook niet mondeling) .
- Bereid je voor op vragen over de onderneming, de markt en eventuele veranderingen door de jaren heen.
- Zorg dat je administratie voldoet aan de eisen en wees klaar om de inrichting ervan te verdedigen.
- Wees klaar om aanvullende informatie te verstrekken en inconsistenties te verklaren. Beantwoord vragen zoveel mogelijk schriftelijk zodat het vraag en antwoord "spel" duidelijk is vastgelegd.
- Bespreek de bevindingen en eventuele correcties met je adviseur voordat je reageert op het conceptrapport.
- Formuleer een weloverwogen reactie op het conceptrapport, eventueel met tegenbewijs.
- Verstrek niet klakkeloos alle gevraagde informatie. Kort antwoorden en enkel indien fiscaal relevant.
- Scheid adviezen en eigen notities van uw administratie, maakt geen notities in uw eigen administratie
- Maak zelf aantekeningen bij een onderzoek, elke dag (wat is er gebeurd, besproken, etc)
- Verstrek geen originelen aan de Belastingdienst en maar een scan van de informatie welke door de Belastingdienst wordt meegenomen.
- Vooraf en bij einde onderzoek (voor definitieve rapport) adviseur inschakelen en bij bezwaar/ beroep formele zaken (naast materieel) meenemen . Indien gewenst, moment om te “dealen” is bij slotgesprek
Als het boekenonderzoek minder gezellig wordt
Hoewel de meeste boekenonderzoeken in goede harmonie verlopen, kunnen er situaties ontstaan waarin fraudevermoedens een rol spelen. Wees alert op signalen en schakel bij twijfel direct een adviseur of fiscaal advocaat in.
Conclusie en advies boekenonderzoek belastingdienst
Een boekenonderzoek kan ingrijpend zijn, maar met de juiste voorbereiding en deskundige begeleiding kan het proces soepel verlopen. Door proactief te handelen en open te communiceren met de Belastingdienst, kun je veel ongemak voorkomen. Onthoud: een gewaarschuwd ondernemer telt voor twee.
Voor meer informatie of ondersteuning bij een boekenonderzoek, neem gerust contact op met onderstaande fiscalisten. Zij kunnen je bijstaan met expertise en ervaring, zodat je goed voorbereid bent op wat komen gaat.
Bron boekenonderzoek belastingdienst
Rapport analyse boekenonderzoek
Handboek controle belastingdienst
Aanslag niet ontvangen en bezwaar maken
De ontvangsttheorie en de verzendtheorie. U heeft een aanslag niet ontvangen en daardoor in de termijn om bezwaar te maken verlopen. De inspecteur moet altijd (meestal via een verzendadministratie) aannemelijk maken dat een aanslag of uitspraak op bezwaar tijdig is verzonden (zie ondermeer Gerechtshof 's Hertogenbosch d.d. 7 december 2023 ECLI:NL:GHSHE:2023:3796)
Wie moet wat bewijzen? Volgens artikel 6:9 Algemene Wet Bestuursrecht (AWB) moet een bezwaar- of beroepschrift tijdig worden ingediend, soms is er - aldus lid 6:9 lid 2 nog een extra week ruimte. Belangrijke jurisprudentie over dit onderwerp:
- Hoge Raad d.d. 11 oktober 2024 ECLI:NL:HR:2024:1423: In deze uitspraak wordt door de Hoge Raad bevestigd dat bij betwisting van de ontvangst van een stuk door de rechtbank de bewijslast bij de verzender ligt (aannemelijk maken dat stuk is verzonden).
- Hoge Raad d.d. 14 oktober 2011 ECLI:NL:HR:2011:BT7470: Bij ontbreken van een leesbare poststempel wordt aangenomen dat het bezwaar- en beroepschrift tijdig ter post is bezorgd als het is ontvangen op de eerste of tweede werkdag na het einde van de termijn. De datumstempel is vrijwel altijd bepalend voor de terpostbezorging (Hoge Raad 28 januari 2011 ECLI:NL:HR:2011:BP2138)
Belastingaanslag niet ontvangen; toch bezwaar mogelijk!
Belasting betalen moeten we allemaal. Doorgaans doen we aangifte en enige tijd later volgt er een belastingaanslag. Dat proces moet wel helder en transparant zijn, zodat iedereen weet waaraan hij/zij toe is. De aanslag moet op de juiste manier worden bekend gemaakt en bezwaren tegen die aanslag moeten tijdig en correct worden ingediend.
Aan beide zijden van de lijn gaat het in de praktijk nogal eens fout. Soms kunnen die foutjes hersteld worden en soms niet. Daarbij zou u verwachten: gelijke monniken, gelijke kappen.
Helaas! Welkom in de wondere wereld van het formele belastingrecht alwaar de belastingdienst toch vaker meer gelijk is dan de burger.
Ontvangsttheorie versus verzendtheorie
Wanneer is nu een aanslag opgelegd en een bezwaar ingediend? U zou voor het verzenden van een aanslag hetzelfde criterium verwachten als voor het maken van bezwaar; wie de brief verstuurt zou niet moeten uitmaken. Het enkel stellen dat een aanslag niet is ontvangen is - gek genoeg- niet voldoende, er moeten aanvullende omtstandigheden worden aangevoerd, aldus de Rechtbank Amsterdam d.d. 22 februari 2024 ECLI:NL:RBAMS:2024:836, in deze zaak is de naheffingsaanslag via "mijn overheid" verzonden, tja dan is het lastig bewijzen. In een andere procedure bij deze rechtbank (Rechtbank Amsterdam d.d. 4 juli 2024 ECLI:NL:RBAMS:2024:8588) wordt terecht de vraag opgeworpen of de (fictie) van de verzendtheorie niet achterhaald is, mede gezien EU jurisprudentie.
De voorwaarden voor het maken van bezwaar zijn redelijk bekend (binnen zes weken aan het juiste anders onder vermelding van naam, adres en reden van het bezwaar.
Wanneer is het bezwaar nu tijdig?
In het belastingrecht moet een bezwaarschrift als hoofdregel vóór het einde van de termijn door de inspecteur ontvangen zijn (de Ontvangsttheorie). Daarbij is er één belangrijke versoepeling: de gemitigeerde verzendtheorie. Als een bezwaar per post is verstuurd, is het tijdig ingediend als het vóór het einde van de termijn ter post is bezorgd én niet later dan een week na afloop van de termijn door de inspecteur is ontvangen.
Wordt een bezwaarschrift na die termijn ontvangen of kunt u niet bewijzen dat het voor het einde van de zes weken ter post is bezorgd (door vb. een poststempel), dan kan het bezwaar niet-ontvankelijk worden verklaard wegens termijnoverschrijding.
Wel moet u de kans krijgen om met (bewijs van) een goede reden te komen waarom het te laat is ingediend. De rechter was daarin streng, maar wordt soepeler. Als de reden goed genoeg is, kunt u alsnog door voor de inhoud.
Dan de inspecteur. Die moet ook aanslagen opleggen binnen wettelijke termijnen. Die zijn veel langer dan zes weken, maar termijn is termijn. De wet bepaalt dat een aanslag bekend wordt gemaakt door toezending of uitreiking aan e belastingplichtige Bij de beoordeling van de tijdigheid geldt voor de belastingdienst echter de verzendtheorie. De belastingdienst hoeft in beginsel slechts aan te tonen dat een stuk tijdig verzonden is. In de praktijk betekent dit dat de Belastingdienst een aanslagbiljet per post verzendt. Sinds 1983 niet meer aangetekend (dat vond toenmalig minister van economische zaken, Lubbers, te duur).
Nu gebeurt het met enige regelmaat dat de belastingplichtige een aanslag niet ontvangt (de postbezorging blijkt bepaald niet stipter te worden). Hoe kan deze dan nog (tijdig) bezwaar maken?
Op hoofdlijn zijn er dan twee (te combineren) mogelijkheden. Enerzijds is de redenering dat de termijnoverschrijding verontschuldigbaar is (een goede reden waarom het bezwaar te laat is) omdat de aanslag niet ontvangen of verkeerd bekendgemaakt (onjuist adres) is; anderzijds kan worden geredeneerd dat bij een onjuiste bekendmaking de termijn überhaupt niet is gaan lopen. Een termijn die niet is gaan lopen kan ook niet worden overschreden.
De belastingdienst moet bewijzen dat de aanslag tijdig en naar het juiste adres is gestuurd. Als de belastingplichtige stelt dat de aanslag niet is ontvangen, moet de belastingdienst bewijzen dat het wel is verzonden (in de zin dat het kenbaar moet zijn aangeboden aan de externe postdienst). De administratieve vastlegging van verzending van aanslagen wordt steeds complexer, maar ook beter. Als er een boete in het spel is, moet het bewijs nog sterker zijn, namelijk ‘overtuigend’.
Als de belastingdienst voldoende bewijs van verzending heeft geleverd, wordt daarmee vermoed dat de belastingplichtige de aanslag ook heeft ontvangen. De belastingplichtige kan dat vermoeden van ontvangst ontzenuwen door feiten of omstandigheden aan te voeren die twijfel zaaien over de daadwerkelijke bezorging. Algemene cijfers dat het bij de postbezorging nogal eens fout gaat, zijn daarbij tot op heden op zichzelf onvoldoende om de bezorging te ontkrachten.
Aanslag is verzonden volgens belastingdienst, bezwaartermijn verlopen, een ongelijk speelveld
Voor zichzelf heeft de belastindienst het heel goed geregeld, maar de belastingplichtige zit ten onrechte opgezadeld met risico’s die niet de zijne/hare zouden moeten zijn. De belastingdienst kan volstaan met aantonen van verzending, terwijl de belastingplichtige zelf hard moet bewijzen dat zijn stukken tijdig zijn aangekomen. Dit lukt niet altijd, zo maakt een heffingsambtenaar in een procedure bij het Gerechtshof Den Haag d.d. 27 mei 2025 (ECLI:NL:GHDHA:2025:966) niet aannemelijk dat een uitspraak op bezwaar tijdig per mail aan het juiste mailadres is verzonden.
Van adviseurs wordt verlangd dat zij bij belangrijke stukken kiezen voor een betrouwbare verzendwijze en bewijs van verzending regelen (wat Lubbers voor de overheid te duur vond).
Gelukkig heeft de digitale wereld ook steeds meer vat op de belastingdienst en worden aanslagen ook al digitaal bekend gemaakt. Bij de rechtspraak is digitaal procederen al de norm, terwijl het bij de belastingdienst nog niet mogelijk is digitaal bezwaar te maken (ze zijn er wel mee bezig. Overigens blijkt het in de praktijk ook mogelijk via de mail bezwaar te maken. De inspecteur stuurt dan in voorkomende gevallen een reactie met het verzoek het bezwaar per post in te dienen, maar neemt de datum van de indiening per mail als datum van ontvangst. Two steps forward and one step back is nog beter dan het omgekeerde.
Accountant of boekhouder ziek .. is dit verschoonbare termijn overschrijding?
De boekhouder of accountant (kleine zelfstandige zonder personeel) lag in het ziekenhuis (6 maanden) in verband met een zware operatie. Hierdoor heeft de klant de aanslag / beschikking gemist (inzake TVL subsidie). Is dit een verschoonbare termijnoverschrijding? Volgens het college van beroep voor het bedrijfsleven wel (ECLI:NL:CBB:2025:313)
Opmerking fiscaal jurist inzake verzendtheorie en belastingen
Termijnen worden minder scherp en zouden niet ‘dodelijk’ moeten zijn; misbruik daargelaten. Zeker bij termijnen van zes weken, waarbij de wederpartij geen, nauwelijks of zeer lange termijnen kent. Aanslag gehad, termijntje vergeten of blijft de aanslag maar uit? Samen met onze adviseurs vindt u vast een goede reden. Hulp nodig? Stuur ons gerust via onderstaand formulier een bericht of kom langs voor een afspraak.
BTW Boete bij fraude
Hoe creatief mag een inspecteur zijn bij opleggen van een boete?
Wie niet aan zijn belastingverplichtingen voldoet kan met diverse gevolgen worden geconfronteerd. Vragenbrieven, boekenonderzoeken, naheffingen en navorderingen en natuurlijk ook boetes. Voor al dat moois (of lelijks) moet er wel een wettelijke grondslag staan, zodat een belastingplichtige zich kan verweren. In dit artikelen behandelen wij een uitspraak van de Hoge Raad d.d. 20 februari 2026 ECLI:NL:HR:2026:279.
Nu is de hele wereld niet in een eenduidige wettekst te pakken en heeft ook het belastingrecht ruime en niet al te duidelijke definities, omschrijvingen en open normen. Over het algemeen wordt dat in de praktijk wel redelijk vormgegeven en ingevuld, met als noodgrepen fraus legis (gekunstelde constructies worden genegeerd) en misbruik van recht (bepaalde aanspraken worden ontnomen).
Daar waar voor de belastingheffing een lenigheid van geest nog wel tot de gewenste heffing kan leiden, dienen de grondlagen voor een boete wel voldoende duidelijk uit de wet te blijken.
Internationale belastingfraude en boetes in Nederland
Een Nederlandse autodealer doet ook zaken in het buitenland en verkoopt auto’s aan ondernemers in Roemenië, Hongarije, Slowakije en Kroatië. Die auto’s worden in Nederland afgehaald. Op de facturen en vrachtbrieven staan de adressen van de buitenlandse ondernemers als afleveradres. In dergelijke situaties is geen omzetbelasting verschuldigd (0%-tarief) en dienen de omzetbelastingaspecten in het land van aflevering te worden geregeld.
De belastingdienst komt er echter achter dat de auto’s helemaal niet in bedoelde landen worden afgeleverd maar in Berlijn (Duitsland) en beschouwt een en ander als belastingfraude. Dan geldt het 0%-tarief niet en dient 21% belasting in rekening te worden gebracht en afgedragen aan de belastingdienst. De naheffingsaanslagen worden weliswaar aangevochten mij bij de Hoge Raad blijven die uiteindelijk in stand.
Welke boete bij internationale BTW fraude?
Naast de naheffingen legt de belastinginspecteur ook forse boetes op wegens het niet betalen van omzetbelasting (op grond van artikel 67f, lid 1, AWR). Naar het oordeel van het gerechtshof terecht. Onze dealer documenten frauduleus opgemaakt door daarop opzettelijk onjuiste bestemmingsgegevens te vermelden. Daarmee is actief meegewerkt aan (kort door de bocht, gelegenheid geven tot) belastingfraude.
Maar wat is nu de wettelijke grondslag voor de boete?
De Hoge Raad begint de zoektocht helemaal in het eerste artikel van de basiswet voor belastingheffing, de Algemene wet inzake rijksbelastingen (AWR). De AWR geldt voor het heffing in Nederland van rijksbelastingen en boetes. De omzetbelasting is zo’n rijksbelasting. Bijgevolg ziet de boete van artikel 67f AWR ook op de Nederlandse belasting en strekt zich niet uit tot belastingen in ander lidstaten van de EU.
Aan de eis van opzettelijk niet betalen is voldaan als het handelen van de belastingplichtige moet zijn gericht geweest op het niet (volledig) betalen van omzetbelasting. Dat de opzet van onze autodealer was gericht op het niet-betalen van btw in een andere hoeft nog niet te betekenen dat diens opzet ook was gericht op het niet-betalen van omzetbelasting in Nederland (de belastinginspecteur heeft meermaals erkend dat het niet te doen was om de Nederlandse omzetbelasting). Daarmee is de boete van tafel.
De belastingdienst probeert de boete op creatieve wijze in stand te houden
In de kern stelt de Belastingdienst dat door de belastingfraude aan onze dealer (alsnog) het toepassen van het 0%-tarief moet worden geweigerd en dat in die zin het alsdan toch gaat om Nederlandse belasting en (impliciet) ook een boete kan worden opgelegd. Volgens de Hoge Raad is er met een ruime wetsuitleg (binnen de Europese regelgeving) wel een wettelijke grondslag te vinden voor de naheffing (20 AWR) in Nederland, maar geldt dat niet voor de boete: “Een zodanige ruime uitleg van het beboetbare feit van artikel 67f AWR zou meebrengen dat het legaliteitsbeginsel inzake delicten en straffen wordt geschonden.”
Commentaar fiscaal jurist inzake fraude en fiscale boete
Volgens het Gerechtshof is de boete terecht opgelegd. Volgens de Hoge Raad ontbreekt het opzetbestanddeel. De Hoge Raad verwijst ook nog even naar een eerdere uitspraak Hoge Raad d.d. 6 september 2024 ECLI:NL:HR:2024:1135.
De belastinginspecteur koos voor een boete wegens het niet betalen van omzetbelasting, terwijl er ook andere (strafrechtelijke) opties waren. Dat in de wet niet is opgenomen dat de boete ook betrekking kan hebben op heffingen in het buitenland is een verzuim van de wetgever. Laat die dat dan ook repareren (als dat gewenst is). Dat bij de belastingheffing zelf de heffingsgrondslag hinein wird interpretiert is nog tot daartoe, maar laten we het strafrecht wel goed opschrijven en niet later erbij fantaseren.
Een terechte tik op de vingers van de Belastingdienst dus.
Onze autodealer kreeg aanvankelijk aanslagen van ruim € 1,5 miljoen en een boete van € 500.000. Die boete is in bezwaar al naar € 300.000 gegaan, bij de rechtbank bleef er € 285.000 over en bij het gerechtshof nog € 270.000. Door goed procederen maakt de gemachtigde van onze dealer er 0 van. Ben je dan spekkoper?
Fraude: niet aan beginnen dus.
Als het dan toch zover komt, zijn er natuurlijk ook talloze redenen om een straf c.q. boete te matigen. Het is daarom raadzaam een boete altijd met uw adviseur te bespreken om even beter te kijken of er echt niets aan is te doen. Wij oordelen hard, maar duidelijk en eerlijk.
Bron fiscale fraude en boete
Hoge Raad 20 februari 2026, ECLI:NL:HR:2026:279
Gerechtshof Arnhem-Leeuwarden 29 november 2022, ECLI:NL:GHARL:2022:10306
Fiscaal juridische grens tussen boekenonderzoek (belastingcontrole) en fiscale opsporing
Tijdens een boekenonderzoek geldt de informatieplicht, iedere belastingplichtige is verplicht om informatie aan de belastingdienst te verstrekken. Belangrijk hierbij is dat de informatie voor uw belastingheffing van belang kan of moet zijn. De informatieverplichting ziet op het verstrekken van gevens en inlichtingen en voor het raadplegen van boeken, bescheiden, inzage in software en mogelijke andere gegevensdragers. Als niet juist of volledig aan deze verplichting wordt voldaan kan de inspecteur een informatiebeschikking vaststellen. Maar wat als tijdens het boekenonderzoek blijkt dat het fiscale strafrecht in beeld komt, aldan geldt het zwijgrecht en dus geen informatieplicht. In deze blog beschrijven wij het lastige moment waarop de informatieplicht overgaat naar zwijgrecht. Helemaal duidelijk zal dit zelden zijn. Soms is "mondje dicht" het beste advies bij een boekenonderzoek.
Grenzen van de informatieplicht en het zwijgrecht: Fiscale controle versus strafrechtelijke opsporing
In Nederland is de interactie tussen de fiscale controlebevoegdheden en strafrechtelijke opsporingsbevoegdheden een belangrijk aspect. De Belastingdienst bezit uitgebreide controlebevoegdheden om de naleving van belastingwetten te waarborgen. Volgens artikel 47 van de Algemene wet inzake rijksbelastingen (AWR) is eenieder verplicht om op verzoek gegevens en inlichtingen te verstrekken die van belang kunnen zijn voor de belastingheffing. Dit dient echter binnen de grenzen van de fiscale wetgeving te blijven. Een belangrijke uitspraak hiervoor is van de Hoge Raad d.d. 21 februari 2023 (ECLI:NL:HR:2023:237)
Overgang naar opsporing en het zwijgrecht
De belastingdienst moet volledig en juist een onderzoek bij een belastingplichtige kunnen instellen, hiervoor is informatie nodig. De wettekst is hiermee redelijk aan de kant van de belastingdienst. Voor het uitvoeren van haar taken heeft de belastingdienst omvangrijke controle bevoegdheden, zowel bij u als bij derden. Er mag echter geen informatie worden opgevraagd die fiscaal niet relevant is, deze grens wordt tijdens het boekenonderzoek soms opgezocht of geraakt. Artikel 47 AWR is het vertrekpunt, iedere belastingplichtige is gehouden om desgevraagd gegevens en inlichtingen te verstrekken omtrent haar administratie, dit begint meestal bij een papieren administratie en een audit file. Hierna worden er verdere vragen gesteld waarbij soms agenda's, adviezen en mails worden opgevraagd.
Dwangmiddelen belastingdienst om informatie te verkrijgen van belastingplichtige
Bij de belastingplichtige rust een inspanningsverplichting om de informatie ook daadwerkelijk te verstrekken. Nakoming hiervan kan eventueel door de inspecteur worden afgedwongen via een informatiebeschikking of een dwangsom (via de civiele rechter). Ook kan een belastingplichtige wegens een weigering om informatie volledig te verstrekken strafrechtelijk worden vervolgd. Er kunnen dus stevige dwangmiddelen worden ingezet.
Wanneer vervalt de informatieverplichting?
De informatieplicht van een belastingplichtige kent wel grenzen. Vanaf het moment dat redelijkerwijs een bestraffende sanctie valt te verwachten of wordt aangekondigd (in de vorm van een vergrijpboete of overdracht van het dossier aan de FIOD) is sprake van een zogenaamde criminal charge (artikel 6 EVRM). Een vergrijpboete valt namelijk aan te merken als een sanctie met een straf karakter. De belastingplichtige (of diens adviseur of accountant) mag zich vanaf dat moment beroepen op zijn zwijgrecht. Het zwijgrecht moet ervoor zorgen dat een belastingplichtige geen belastende verklaringen gaat afleggen. Ook moet er een waarborg zijn dat verklaringen en informatie uit vrije wil worden afgelegd of verstrekt.
De vraag waarbij - binnen dit grijze gebied - de overgang heeft plaatsgevonden tussen de informatieplicht en het strafrecht (zwijgrecht) is niet altijd even duidelijk. Voor de praktijk en bij procedures is dit echter een essentiele vraag. De informatieplicht vervalt op het moment dat een belastingplichtige via de inspecteur heeft vernomen dat er een (voornemen) voor een vergrijpboete is, eigenlijk ligt dit moment al eerder, namelijk op het moment dat de belastingplichtige kan vermoeden dat de inspecteur een boete gaat opleggen en/of de inspecteur de overweging heeft om een vergrijpboete op te gaan leggen.
Wanneer een fiscale controle overgaat in een strafrechtelijk onderzoek, treedt artikel 6 van het Europees Verdrag voor de Rechten van de Mens (EVRM) in werking, waarbij de belastingplichtige niet meer verplicht kan worden om mee te werken aan zijn eigen veroordeling. Dit is het fundamentele zwijgrecht dat in werking treedt zodra de controlebevoegdheden worden gebruikt voor opsporingsdoeleinden. Gerechtshof Amsterdam (Gerechtshof Amsterdam 3 mei 2021, ECLI:NL:GHAMS:2021:1338) heeft in deze context geoordeeld dat zodra er sprake is van een vermoeden van een strafbaar feit, de belastingplichtige zijn zwijgrecht mag inroepen en elke verdere informatieplicht vervalt. Ook een latere uitspraak van het Gerechtshof 's Hertogenbosch d.d. 1 februari 2023 (ECLI:NL:GHSHE:2023:393) is lezenswaardig.
Dossierinzage bij boekenonderzoek en vergrijpboete
Een dossierinzage kan hierbij van essentieel belang zijn omdat hieruit duidelijk kan worden of belastingplichtige nog informatie heeft verstrekt terwijl een beroep op zijn zwijgrecht al mogelijk was geweest. De overgang van fiscaal naar strafrecht is in een procedure een cruciaal moment. Als er een boekenonderzoek heeft plaatsgevonden en de bestuurders of administratieplichtigen zijn aangemerkt als verdachte (n) dan is het van groot belang om volledig inzicht te krijgen in het controle dossier en alle stukken, mails en gesprekken die hieraan ten grondslag hebben gelegen. Als er bij aanvang van een boekenonderzoek als strafrechtelijk verdenkingen waren dan kan deze informatie wellicht onrechtmatig zijn verkregen, omdat de controle ambtenaar de belastingplichtige hierop had moeten wijzen (zwijgrecht /niet tot antwoorden verplicht). De rechter kan hieraan verregaande consequenties verbinden.
Inzet van Controlebevoegdheden voor Opsporingsdoeleinden
Indien controlebevoegdheden onterecht worden ingezet voor opsporingsdoeleinden, kan dit leiden tot schendingen van de beginselen van een behoorlijke procesorde. Dit kan onder meer leiden tot niet-ontvankelijkheid van het Openbaar Ministerie in de vervolging, zoals bepaald in artikel 359a van het Wetboek van Strafvordering en bekrachtigd door de Hoge Raad (Hoge Raad 21 februari 2023, ECLI:NL:HR:2023:237).
Conclusie vergrijpboete en boekenonderzoek
De fijnmazige balans tussen fiscale controle en strafrechtelijke opsporing vereist juridische kennis en nauwgezette aandacht voor de rechten van de belastingplichtige. Een zorgvuldig opgezette tijdlijn van het onderzoek (met de onderliggende informatie) is hiervoor van belang. Een begeleiding van een boekenonderzoek door uw accountant in overleg met gespecialiseerde fiscaal jurist is van essentieel belang voor een juiste uitkomst.
In de praktijk komt het herhaaldelijk voor dat tijdens een gezellig praatje met de ambtenaren tijdens een boekenonderzoek of bij de bespreking van de resultaten bepaalde zinnetjes onder water worden ingevlochten, denk hierbij aan "u hoeft niet te antwoorden" of " u bent niet tot antwoorden verplicht", dit kan duiden op het voornemen om een vergrijpboete op te leggen en/of dat er al contact is geweest met de FIOD of het Openbaar Ministerie.
Het zwijgrecht (en dus de cautieplicht) geldt in ieder geval vanaf het tijdstip waarop kan worden gesproken van een 'criminal charge'. Veelal wordt aangenomen dat sprake is van een criminal charge vanaf het tijdstip waarop de belastingplichtige uit handelingen van het bestuursorgaan redelijkerwijs kan afleiden dat hem een boete zal worden opgelegd. Dat kan dus midden in een gesprek zijn.
Omdat u wel verplicht bent om vragen te beantwoorden als het gaat om de belastingheffing zelf, is het vaak lastig om tijdens een boekenonderzoek te onderkennen wanneer het nu gaat om de belastingheffing en wanneer om de boete. Het is niet noodzakelijkerwijs zo dat de vragen t.b.v. de boete altijd aan het einde van een gesprek zitten. Draag uw werknemers daarom op om geen vragen te beantwoorden en wijs een verantwoordelijke aan die de ambtenaren te woord staat. Betrek bij twijfel altijd een adviseur bij het gesprek. En natuurlijk, het is verstandiger om vragen schriftelijk te beantwoorden, niet mondeling. Dwing de inspecteur hiertoe zodat u controle kunt houden op de feiten, gevolgen en heffingen.
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Vragen of hulp nodig bij boekenonderzoek
Neem gerust contact op met onderstaande adviseurs of stuur ons een verzoek om een offerte.
Bron inzake cautie Boekenonderzoek
Fiscale procedure en dan geen proceskostenvergoeding?
Wie een geschil heeft met de Belastingdienst, kan een lange juridische weg afleggen: van bezwaar tot beroep, hoger beroep en uiteindelijk cassatie bij de Hoge Raad. Voor wie (gedeeltelijk) gelijk krijgt, bestaat de mogelijkheid tot een proceskostenvergoeding – mits een specialist is ingeschakeld. Deze vergoeding is echter bescheiden en vaak niet kostendekkend, vandaar de bijnaam: het fooienbesluit.
Maar wat als u uiteindelijk gelijk krijgt, wél kosten hebt gemaakt, maar tóch met lege handen achterblijft? In dit artikel bespreken we een schrijnend voorbeeld: een belastingplichtige die na jaren procederen zijn gelijk krijgt, maar géén vergoeding ontvangt voor zijn juridische kosten in cassatie. Een technisch-juridisch verhaal met grote praktische relevantie – en een zure nasmaak. In dit artikel bespreken wij de uitspraak van de Hoge Raad 13 juni 2025, ECLI:NL:HR:2025:900
Geen kostenvergoeding ondanks gewonnen zaak. Een gebrek in de wet?
Als u het niet eens bent met een belastingaanslag kunt u daartegen in bezwaar. En daarna nog in beroep, hoger beroep en aan het einde kunt u dan beroep in cassatie indienen bij de Hoge Raad.
Als u de zaak wint, of anderszins (gedeeltelijk) gelijk krijgt, kunt u aanspraak maken op een proceskostenvergoeding als u een specialist heeft ingeschakeld. Zeer bijzondere omstandigheden daargelaten is de vergoeding bijna lange na niet kostendekkend (daarom wordt het ook wel het fooienbesluit genoemd).
Gelijk krijgen en toch geen proceskostenvergoeding?!
In een recente zaak deed een belastingplichtige, Frank, een beroep op een bijzondere regeling (30%-regeling). Dat werd afgewezen. Ook bezwaar en beroep mocht niet baten. Uiteindelijk krijgt Frank in hoger beroep gelijk van de Gerechtshof.
Daar kon de belastinginspecteur niet mee leven dus zijn baas, de staatssecretaris van financiën, stelde beroep in cassatie in bij de Hoge Raad. En dan wordt het opletten geblazen. Frank had de zaak gewonnen, dus voor hem was er geen reden om in cassatie te gaan. Hij kan er immers toch niet beter van worden. Wat wel mogelijk is, is dat de belastingdienst in cassatie gelijk krijgt op een bepaald punt. Dan is er voor Frank de mogelijkheid om aan te voeren dat hij ook op een ander punt gelijk heeft, dat ook leidt tot het winnen van de zaak. Die mogelijkheid heet incidenteel beroep.
Incidenteel beroep in cassatie inzake proceskosten
Dat incidentele beroep in cassatie kan alleen in het begin van de procedure worden ingediend. Frank kan dus niet wachten op de uitspraak van de Hoge Raad en dan alsnog roepen: o ja, ik had ook nog een ander punt.
Aangezien beroep in cassatie niet mogelijk is als je volledig gelijk hebt gekregen van het Gerechtshof (je kunt er niet beter van worden, dus is het beroep niet-ontvankelijk), had Frank zogenoemd voorwaardelijk incidenteel beroep in cassatie ingesteld (onder de voorwaarde dat de belastingdienst gelijk zou krijgen). Op dat moment moet hij dat beroep ook volledig motiveren.
Geen proceskosten voor een incidenteel beroep in cassatie
Als het Incidenteel beroep in cassatie gegrond is krijgt Frank daarvoor (conform het fooienbesluit) een proceskostenvergoeding (hij heeft daarvoor immers een specialist ingeschakeld. In deze zaak loopt het echter anders. De belastingdienst (staatssecretaris van financiën) komt lopende de cassatie tot inkeer of een nieuw inzicht en komt tot de conclusie dat Frank eigenlijk wel gelijk heeft. Daarop trekt hij zijn beroep in cassatie in. Dan heeft Frank reeds al zijn stukken laten verzorgen door een specialist.
De intrekking van het beroep in cassatie heeft tot gevolg dat op basis van de wet (voor de fijnproevers: artikel 8:112, tweede lid Awb jo. artikel 29 AWR)het voorwaardelijk incidentele beroep in cassatie vervalt (immers, vanaf dat moment is er voor Frank geen beter resultaat mogelijk). Het zure voor Frank is, dat de Hoge Raad droogjes vaststelt dat het incidentele beroep is vervallen en er (dus) geen reden meer is voor een proceskostenvergoeding.
Opmerking fiscaal jurist inzake proceskostenvergoeding
Weliswaar zou Frank ook geen proceskostenvergoeding hebben gekregen als zijn incidentele beroep wel was behandeld en hij daarin ongelijk zou hebben gekregen, maar dat neemt niet weg dat de belastingdienst hem in wezen gedwongen heeft dat incidentele beroep in te stellen. Zo de belastingdienst (staatssecretaris van financiën) geen beroep in cassatie hebben ingesteld, zou Frank nimmer de kosten van het incidentele beroep hebben gemaakt.
In dit geval heeft de belastingdienst (staatssecretaris van financiën) eerst op het incidentele beroep afwijzend gereageerd en pas na repliek in cassatie (hetgeen op zich al zelden voorkomt) de zaak ingetrokken.
Strikt genomen voorziet de wet niet in een proceskostenvergoeding bij een vervallen incidenteel beroep (terecht) doch hier zou je hopen dat er ergens toch een potje is om enige genoegdoening aan Frank te schenken. Hij heeft een lange weg moeten afleggen waarin de belastingdienst meteen bij bezwaar al dezelfde afweging had kunnen maken als nu is gebeurd. De eerste afwijzing van het bezwaar is van november 2019. Ruim vijf jaar en wat een (gemeenschaps)geld…….
Loopt u ook tegen een fiscaal probleem aan? Bel ons en wij lossen het op. Dat hoeft zeker geen vijf jaar te duren; laat u niet afschrikken!
Bron proceskostenvergoeding
Gerechtshof Arnhem-Leeuwarden 20 december 2022, ECLI:NL:GHARL:2022:10937
Geen vergrijpboete door advies gerenommeerd belastingadvieskantoor
De DGA heeft vertrouwen in zijn belastingadviseur. De belastingadviseur heeft ruim 1.000 advies uren in deze zaak gestoken (facturen ruim € 300.000). Na een uitgebreid FIOD onderzoek (ondermeer inzake vestigingsplaats) neemt de belastingdienst het dossier over en komt met stevige aanslagen en een vergrijpboete van € 200.000, dit wordt verminderd tot € 167.500. De vergrijpboete gaat uiteindelijk in de prullenbak. De inspecteur stuurt alle data (27.000 pagina's en ruim 1.200 bijlagen) inzake het vestingsplaatsonderzoek naar de rechtbank, al deze stukken mogen volgens de rechtbank worden gebruikt.
De belastingdienst legt steeds vaker een boete op aan een accountant, belastingadviseur of notaris. We zien de laatste jaren ook dat er boetes worden opgelegd aan een deelnemer, zoals in dit geval de DGA van een groep rechtspersonen. De zogenaamde deelnemersboete vereist wel meer onderzoek en expertise bij de belastingdienst. In onderstaande uitspraak draait het om een Curaçao / Nederland structuur waarbij de vestigingsplaats ter discussie staat. De DGA dacht dat de rechtspersonen waren gevestigd op Curaçao en dat er niet verzocht hoeft te worden op een aangifte vennootschapsbelasting (uitreiking aangiftebiljet). Volgens de rechtbank mocht de DGA (als fiscale leek) vertrouwen op zijn belastingadvieskantoor. Er is voor een deelnemersboete tenminste opzet (dubbele opzet) nodig, dit heeft de inspecteur niet aangetoond.
Deelnemersboete en bewijslast, wat is van belang?
In dit artikel behandelen wij de uitspraak van de Rechtbank Gelderland d.d 12 december 2025 (ECLI:NL:RBGEL:2025:10887) over een vergrijpboete van € 167.500 die is opgelegd aan directeur groot aandeelhouder (DGA) die als feitelijk leidinggever als medepleger of medeplichtige wordt aangemerkt bij het onjuist (niet) doen van aangifte Vennootschapsbelasting van een rechtspersoon. De rechtbank gooit uiteindelijk de vergrijpboete in de prullenbak. De rechtbank overweegt hierbij het volgende:
- heeft de rechtspersoon het beboetbare feit begaan; (of)
- is de gedraging aan de DGA als feitelijk leidinggevende toe te rekenen; (of)
- heeft de DGA opzettelijk de verboden gedraging verricht.
Er moet voor medeplegen sprake zijn van een nauwe en bewuste samenwerking door de DGA met een ander of anderen. Dit vereist dan ook dubbele opzet bij de medepleger.
Wannneer kan de belastingdienst de DGA in privé een vergrijpboete opleggen?
De belastingdienst (boete inspecteur) kan aan de DGA in privé een boete opleggen. In de eerste plaats moet er sprake zijn van een beboetbare gedraging van de vennootschap zelf. De inspecteur stelt hierover het volgende:
- de vennootschap heeft niet om uitreiking van aangiftebiljetten vennootschapsbelasting gevraagd;
- er is geen aangifte vennootschapsbelasting over 2014 ingediend;
- er is onjuiste informatie verstrekt omtrent de vestigingsplaats.
De rechtbank gaat er eens goed voor zitten. Dat er onjuiste inlichtingen zijn verstrekt wordt onvoldoende onderbouwd (wie, wat, waar en wanneer vragen worden niet geconcretiseerd). Om vervolgens de stap te maken naar een deelnemersboete voor de feitelijk leidinggevende moeten diverse vragen worden beantwoord (zie ook Hoge Raad d.d. 26 april 2016 ECLI:NL:HR:2016:733).
- Er moet sprake zijn van een beboetbaar feit door de vennootschap.
- Er moet sprake zijn van leidinggevende gedragingen over dit feit.
- Aan de DGA moet opzet kunnen worden verweten over de verboden gedraging.
- Tevens moet er sprake zijn van medeplegen, hiervoor is een nauwe en bewuste samenwerking vereist en de zogenaamde dubbele opzet (op samenwerking en op beboetbare feit), zie hiertoe Gerechtshof Den Haag d.d. 2 maart 2022 ECLI:NL:GHDHA:2022:314.
- Alternatieve route is dat sprake is van medeplichtigheid, ook hiervoor is de dubbele opzet vereist. Zie hiertoe de Hoge Raad op 14 september 2021 ECLI:NL:HR:2021:1237.
Waarom kan aan de DGA in privé als feitelijk leidinggevende geen vergrijpboete worden opgelegd?
De rechtbank is het niet eens met de bewijsvoering van de inspecteur, stelt ook vast dat de DGA een fiscale leek is en dat de DGA heeft vertrouwd op de adviezen van het (gerenommeerde) belastingadvieskantoor. Tevens is de DGA niet actief betrokken geweest en is geen sprake van een actieve samenwerking tussen de vennootschap en de DGA.
Noot fiscaal jurist inzake boete aan feitelijk leidinggevende.
Als het beboetbare feit van de vennootschap al wankel is, kan eigenlijk het hele dossier wel in de prullenbak. In deze uitgebreide uitspraak vormen de correspondentie met de belastingadviseur ook nog voldoende bewijs voor de DGA. In dit geval wordt de bijdrage van de DGA en zijn opzet niet overtuigend bewezen. Het enkele feit dat er discussie is over de vestigingsplaats en het niet doen van de aangifte vennootschapsbelasting is veel te matig voor een boete, ook niet bij de vennootschap. In deze zaak vond de rechtbank het verwijt onbegrijpelijk omdat de inspecteur later instemde met het achterwege laten van de aangifte. Daarnaast moet de inspecteur de bestanddelen van het beboetbare feit overtuigend aantonen en moeten deze buiten iedere redelijke twijfel ook vaststaan. Een beetje een verhaal ophangen is hierbij niet voldoende, het moet gaan om harde feiten en correspondentie (vastleggingen).
In beginsel kan de opzet of grove schuld van de belastingadviseur of accountant niet worden toegerekend aan de DGA. Als de DGA geen reden had om te twijfelen aan de zorgvuldige taakvervulling en alle relevante informatie aan zijn adviseur heeft verstrekt, gaat de DGA al snel vrijuit. De deelnemersboete is in de praktijk altijd sterk feiten- en dossiergedreven. Fiscale procedures over dit onderwerp zullen de komende jaren vaker voorbij komen. Als u te maken krijgt met een fiscale procedure en/of vergrijpboete, is het inschakelen van een specialist wenselijk. Neem hiertoe gerust contact met ons op (via onderstaand formulier).
Inzagerecht bij een boekenonderzoek
De afgelopen maanden zijn wij vaker betrokken bij boekenonderzoeken. De meeste boekenonderzoeken van de belastingdienst hebben betrekking op de omzetbelasting en loonbelasting. Soms wordt een algemeen onderzoek (steeds vaker een steekproef) opgestart, maar dit zien we minder vaak. Maar wat zijn precies de rechten van belastingplichtige? Welke informatie moet je wel en niet verstrekken? En voor dit artikel "hoe te handelen na het onderzoek en informatie krijgen over de inhoud, aanleiding en strekking van het onderzoek.. de dossierinzage". De belastingdienst neemt het handboek controle als uitgangspunt bij vrijwel elk onderzoek.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Informatieplicht bij dossier inzage geschonden
De belastingdienst verstrekt niet altijd alle dossierinformatie aan een belastingplichtige en/of de rechter. Er zijn 138 zaken onderzocht en in 10% van deze zaken is de verplichting geschonden. Bij ongeveer 50% van de onderzochte zaken bestond er een geschil over de dossierinzage en/of informatieverstrekking door de Belastingdienst. Bij één zaak was het zo ernstig dat de aanslag in de prullenbak verdween, in andere zaken werden proceskosten en/of griffierechten vergoed. Er kan sprake zijn van drie situaties:
- Computers niet op orde (tekortkoming in de informatie huishouding bij de Belastingdienst)
- Interpretatie artikel 8:42 AWB
- Onterecht verzoek op geheimhouding stukken (onwil)
De staatssecretaris heeft toegezegd dat interne processen worden verbeterd en tevens intern sneller met procesdeskundigen wordt overlegd welke informatie op grond van artikel 8:42 AWB wel of niet moet worden verstrekt. Het is slordig of kwalijk dat informatie niet wordt verstrekt, edoch bij 2.000 procedures en 60 kritische zaken valt dit ook wel weer mee. Dit blijkt uit een jurisprudentieonderzoek dat de staatssecretaris heeft laten uitvoeren.
Wettelijk recht op dosserinzage vanaf 2026
Vanaf 2026 wordt de dossierinzage in de wet opgenomen (amendement), dit zou per 2024 of 2025 worden ingevoerd maar kan technisch niet worden uitgevoerd (zie correspondentie hieromtrent brief 1, brief 2, brief 3, brief 4).
Welke informatie moet u verstrekken bij een boekenonderzoek?
Bij een boekenonderzoek vraagt de Belastingdienst erg veel informatie op. Als u het met de opgevraagde informatie niet eens bent, dan kunt u de inspecteur vragen waarom hij de informatie wil ontvangen en waarom deze informatie van belang voor uw belastingheffing, hierbij kunt u denken aan:
- kijken of u de juiste aangifte heeft gedaan;
- voldoende belasting is betaald;
- een aftrekpost juist is opgevoerd;
- teveel afdrachtverminderingen zijn geclaimd, etc.
De inspecteur moet motiveren waarom hij de gevraagde informatie wil inzien of ontvangen. Er moet dan dus een directe samenhang zijn tussen de verzochte informatie en de hiermee samenhangende belastingheffing. Deze informatieverstrekking gaat in de praktijk wel ver, echter niet onbeperkt en wel met als grens "beginselen behoorlijk bestuur", "fair play" en "redelijkheid en billijkheid". Tenslotte moet er niet zoveel informatie worden opgevraagd waardoor het gaat lijken op een fishing expedition. De informatie moet duidelijk, helder en zonder enig voorbehoud worden verstrekt, aldus artikel 49 AWR.
Inzagerecht in uw BTW dossier van de belastingdienst
Transparantie is een belangrijke pijler van rechtsbescherming. Zonder toegang tot de relevante documenten is het voor een belastingplichtige onmogelijk om zich effectief te verweren tegen de stellingen van de inspecteur, die vaak de basis vormen voor naheffingsaanslagen. Dit kan leiden tot een kafkaiaanse situatie situatie waarin de belastingplichtige zich machteloos voelt of gaat voelen. Voor BTW-procedures is daarom een recht op inzage van de op de zaak betrekking hebbende stukken voorafgaand aan het hoorgesprek vastgelegd. Dit artikel belicht de rechten en mogelijkheden van belastingplichtigen om inzage te verkrijgen in relevante documenten, en bespreekt recente ontwikkelingen in de wetgeving die deze rechten verder kunnen uitbreiden.
Het inzagerecht bij fiscale onderzoeken of procedures
Het inzagerecht is verankerd in diverse wettelijke bepalingen en jurisprudentie:
- Artikel 7:4 lid 2 Awb: Deze bepaling stelt dat alle op de zaak betrekking hebbende stukken voorafgaand aan het horen van de belastingplichtige ter inzage moeten worden gelegd.
- Artikel 7:4 lid 4 Awb voegt daaraan toe dat de belastingplichtige tegen kostprijs afschriften van deze stukken kan ontvangen .
- Artikel 5:49 Awb: Bij boetedossiers bestaat er altijd recht op inzage in de op de boete betrekking hebbende stukken, afgeleid van het recht op een eerlijk proces zoals verankerd in artikel 6 EVRM .
- Hoge Raad 4 mei 2018, ECLI:NL:HR:2018:672: Dit arrest verduidelijkt dat het gaat om stukken die de inspecteur ter beschikking staan of stonden en die relevant zijn voor het geschil .
Handreiking fiscaal beleid bij opleggen boetes
Voor de formele kant en het standpunt van de belastingdienst is er informatie beschikbaar over de wijze waarop de belastingdienst fiscale boetes kan opleggen (lees hier de handreiking uit een WOO onderzoek), vertrekpunt in deze discussie is artikel 5:49 AWB en artikel 67 AWR, dit in combinatie met het besluit bestuurlijke boeten (pagraaf 13).
Op de zaak betrekking hebbende stukken
Uit jurisprudentie blijkt dat het begrip ‘op de zaak betrekking hebbende stukken’ breed moet worden geïnterpreteerd. Het omvat onder andere:
- Controle-rapporten
- Interne correspondentie zoals memo's en e-mails
- Kladaantekeningen
- Digitale gegevens uit de systemen van de Belastingdienst
De crux is of deze stukken een rol hebben gespeeld in de besluitvorming van de inspecteur. In deze procedure in 2021 wordt nog eens duidelijk wat er wel en niet moet worden verstrekt. Ook informatie verkregen uit een derdenonderzoek moet aan de belastingplichtige worden verstrekt. De rechter stelt in deze procedure dat binnen 4 weken alle informatie moet worden verstrekt. Het valt ons op dat de rechter ook een beetje klaar is met "verstoppertje spelen". Als de informatie niet binnen 4 weken wordt verstrekt wordt er een dwangsom van € 10.000 per week opgelegd. Ook moet de Belastingdienst de werkelijke proceskosten vergoeden, dit zien we zelden.
Het Belang van Inzagerecht bij de belastingdienst
Het inzagerecht is van belang voor de rechtsbescherming van de belastingplichtige. Het stelt de belastingplichtige in staat om zich goed voor te bereiden op het hoorgesprek en voorkomt dat de inspecteur beslissingen neemt op basis van informatie die voor de belastingplichtige onbekend is. Ook kan deze informatie worden meegenomen bij een slotpleidooi (hoorzitting) inzake uw bezwaarschrift.
Daarnaast draagt het inzagerecht bij aan de efficiëntie van het bestuursrechtelijke proces. Door tijdig inzicht te krijgen in de relevante stukken, kunnen geschilpunten al in de bezwaarfase worden opgelost, wat onnodige procedures bij de administratieve rechter voorkomt .
Uitbreiding van het Inzagerecht per 2025
Een belangrijke recente ontwikkeling is de invoering van een nieuw artikel 66a AWR, geïntroduceerd door een amendement van het lid Omtzigt, dat belastingplichtigen het recht geeft om hun volledige fiscale dossier in te zien. Dit amendement, aangenomen in het kader van het Belastingplan 2024, treedt in werking op 31 december 2025 of op een eerder bij koninklijk besluit te bepalen tijdstip . De achtergrond van dit amendement ligt in de toeslagenaffaire, waarbij stelselmatig bleek dat het inzagerecht tekortschiet. Belanghebbenden konden niet weten waartegen ze zich moesten verweren, wat leidde tot een oneerlijk proces .
Het nieuwe artikel 66a AWR regelt het recht op inzage in het fiscale dossier, waaronder belastingaanslagen, gespreksverslagen, boekenonderzoeken, uitwisselingen van fiscale gegevens met andere landen of instanties, en gegevens opgeslagen in IT-systemen voor fraudeopsporing en risicosignalering . De praktische uitwerking van deze wet zal door de staatssecretaris van Financiën in de zomer van 2024 nader worden toegelicht.
Tips bij dossierinzage belastingdienst
Neem uw paspoort of rijbewijs mee naar elke bezoek bij de belastingdienst. Onderstaand enkele tips welke u voor de dossierinzage aan de inspecteur kunt sturen.
- Vragen om inhoudsopgave van het dossier (met melding welke stukken eruit zijn gehaald).
- Vragen of er ook een digitaal dossier aanwezig is.
- Vraag expliciet of het dossier dat u mag inzien volledig is en/of er stukken zijn uitgehaald. Als er stukken zijn uitgehaald vraag dan waarom.
- Leg de stukken op chronologische volgorde en maak na het gesprek een tijdlijn. Dit geeft een beter inzicht in de feiten.
- Vragen om e-mails, notities, standpunten kennisgroep en vastleggingen van telefoongesprekken.
- Vragen of behandelaar erbij kan zijn.
- Kijk kritisch of er stukken ontbreken (bijvoorbeeld door verwijzingen in de stukken naar andere stukken, mails of telefoongesprekken).
- Vraag vooraf om de voorgenomen uitspraak op bezwaar en/of het standpunt van de inspecteur.
- Vraag aan einde van gesprek dat toekomstige stukken aan u worden toegestuurd.
- Aangeven dat je eventueel afschriften en/of foto's, wilt nemen.
Tips voor hoorgesprek belastingdienst
De Algemene wet bestuursrecht (Awb) bepaalt (artikel 7:2) dat u in de gelegenheid moet worden gesteld te worden gehoord voordat er een beslissing wordt genomen. Als de belastingdienst aan al uw bezwaren tegemoet komt is dit niet echt nodig. In Artikel 25 van de Algemene wet inzake rijksbelastingen (AWR) is bepaald dat u slechts wordt gehoord op zijn verzoek. In het hoorgesprek kan de belastingdienst extra informatie inwinnen en kunt u uw zienswijze nader toelichten. Hierbij een aantal tips voor het hoorgesprek:
- Stel een agenda op voor de onderwerpen welke u wilt bespreken.
- Begin het gesprek met een korte inleiding waarin u het volgende aangeeft (a) de feiten (b) standpunt inspecteur (c) uw standpunt (d) de geschilpunten.
- Vraag om een toelichting van het standpunt van de inspecteur met indien nodig een verduidelijking van zijn mening of standpunt. Vraag dus om het standpunt van de belastingdienst en hoe ze bij dit standpunt komen.
- Let op de non verbale communicatie van de inspecteur en overige aanwezigen.
- Neem alle relevante informatie mee naar het hoorgesprek.
- Wees helder en duidelijk en geef de inspecteur wellicht nieuwe inzichten, vermijd juridisch of fiscaal jargon, maar noem indien nodig wel jurisprudentie en wetsartikelen.
- Als u nog stukken of informatie wilt toevoegen neem deze dan mee naar de hoorzitting en laat afschriften achter voor de belastingdienst.
- Maak een (pleit) notitie met een samenvatting van alle feiten en laat dit aan gespreksverslag hechten.
- Maak zelf tijdens bespreking verslag en stuur dit direct na de hoorzitting aan de inspecteur. Leg hierin de belangrijkste punten en eventuele afspraken vast. Dit verslag zal dienen als gespreksverslag in de latere fase.
- Vraag of er stukken uit dossier zijn gehaald en waarom.
- Indien gewenst probeer in het hoorgesprek een compromis te bereiken of onderzoek of er op onderdelen nog oplossingen zijn te vinden.
- Vraag of er derdenonderzoeken zijn verricht en/of externe informatie over u is ingewonnen.
- Maak indien nodig en gewenst duidelijk afspraken aan het einde van het gesprek (dus moet er nog informatie worden aangeleverd en/of standpunten worden toegelicht).
- Sluit het gesprek correct en professioneel af en bedank de belastingdienst medewerker voor het gesprek.
- Vraag eventueel een fiscaal jurist (second opion) om de situatie te beoordelen. U kunt ons hiertoe een mail sturen voor een vrijblijvende offerte.
Aanbevelingen voor de praktijk
Het is voor belastingplichtigen belanrijk om na indiening van een bezwaarschrift altijd een hoorgesprek aan te vragen. Gezien de koppeling tussen het hoorgesprek en het inzagerecht, is dit van belang om volledige toegang tot de relevante stukken te verkrijgen. De Hoge Raad heeft aangegeven dat het initiatief bij de belastingplichtige ligt om gehoord te worden. In de praktijk is het raadzaam om, na een besluit van de inspecteur, een licht gemotiveerd bezwaarschrift in te dienen waarin wordt verzocht om een hoorgesprek en inzage in de op de zaak betrekking hebbende stukken. Dit voorkomt inefficiënties en zorgt ervoor dat de belastingplichtige alle benodigde informatie heeft om zijn bezwaar nader te motiveren. Het is volgens het Gerechtshof 's Hertogenbosch heeft op 9 augustus 2023 (ECLI:NL:GHSHE:2023:2595) van belang dat u bij een schending van het inzagerecht (artikel 7:4 lid 3 AWB) hierover een opmerking maakt tijdens de hoorzitting.
Het inzagerecht is een fundamentele waarborg in fiscale procedures. Het stelt belastingplichtigen in staat om te weten waartegen zij zich moeten verweren, wat zowel de rechtsbescherming als de efficiëntie van het proces bevordert. De recente wetswijzigingen, zoals het nieuwe artikel 66a AWR, versterken dit recht door belastingplichtigen toegang te geven tot hun volledige fiscale dossier. Om deze rechten effectief te benutten, is het cruciaal dat belastingplichtigen en hun adviseurs de juiste stappen volgen en tijdig om een hoorgesprek en inzage verzoeken.
Geen belasting betalen door trage inspecteur
De navorderingsaanslag van een belastingplichtige gaat in de prullenbak omdat de inspecteur niet voortvarend heeft gehandeld, aldus de Rechtbank Zeeland West Brabant op 9 februari 2026 ECLI:NL:RBZWB:2026:764.
Stilzitten inspecteur bij boekenonderzoek en navordering vervalt
Henk heeft een eenmanszaak. Henk dient op 30 april 2018 zijn aangifte inkomstenbelasting 2017 in. In september 2018 wordt een boekenonderzoek aangekondigd (naar deze aangifte IB 2017). Henk stuurt begin 2019 de stukken aan de inspecteur. En dan gebeurt het volgende (of beter "er is niks gebeurd"):
- In augustus 2019 wordt de aangifte inkomstenbelasting 2018 ingediend
- In november 2019 is er een interne mail binnen de belastingdienst over herbeleggen onderzoek door organisatorische problemen
- In november 2020 krijgt Henk een berichtje van de belastingdienst (door Covid wordt onderzoek opgeschort)
- In 2019 en 2020 gebeurt er eigenlijk niks.
- In januari 2021 volgt bericht over opleggen aanslag 2017 i.v.m. dreigende verjaring (met ambtshalve correctie), deze aanslag wordt in februari 2021 opgelegd. Deze aanslag (ter behoud van rechten) sluit niet aan bij de informatie die de inspecteur heeft ontvangen
- Het onderzoek wordt in mei 2021 opnieuw opgepakt
De inspecteur heeft na ontvangst van de relevante stukken over 2017 bijna 2 jaar niks gedaan. Na afronding van het onderzoek volgt een navorderingsaanslag. In de procedure staat het onvoldoende voortvarend handelen tijdens het boekenonderzoek aan de orde. De rechtbank besluit tot vernietiging van de navorderingsaanslag i.v.m. een ambtelijk verzuim.
De inspecteur heeft bij het opleggen van de aanslag ter behoud van rechten geen rekening gehouden met de informatie die hij in januari 2019 heeft ontvangen. De Hoge Raad (ECLI:NL:HR:2022:638) heeft bepaald dat dit niet correct is. Bij het opleggen van een dergelijke aanslag moet de inspecteur rekening houden met de gegevens waarover hij bij een behoorlijke en voortvarende taakuitoefening had kunnen beschikken. Of in normaal Nederlands "je mag niet met oogkleppen op een aanslag opleggen".
Inkeerregeling en niet voortvarend handelen
Het niet voortvarend handelen zien we ook vaak bij inkeerregelingen en/of vermogen in het buitenland. In een procedure bij de Hoge Raad d.d. 1 november 2024 ECLI:NL:HR:2024:1557 kwam dit aan de orde. De inspecteur heeft in deze casus - na het ontvangen van informatie uit het buitenland - niet voortvarend gehandeld. In dit geval was sprake van een niet te verklaren vertraging van 6 maanden.
Noot fiscaal jurist inzake boekenonderzoek en navorderingsaanslagen
Een boekenonderzoek kan soms jaren duren. Ondernemers denken dat de belastingdienst rustig de tijd kan nemen om alles uit te zoeken of intern bij iemand anders neer te leggen. Dit is niet juist. Als de inspecteur te lang niks doet of stil zit of onvoldoende voortvarend heeft gehandeld kan dat fiscaal grote gevolgen hebben. In bepaalde situaties (zoals hier) is sprake van een ambtelijk verzuim waardoor de navorderingsaanslag in de prullenbak zal verdwijnen. In de basis is ook navordering niet altijd toegestaan. Er moet dan wel sprake zijn van een nieuw feit dat de inspecteur niet had kunnen weten bij zijn onderzoek (of kwade trouw of kenbare fout).
Het komt vaak voor dat onderzoeken lang lopen en/of stilliggen. Als de aanslag termijn dan dreigt te verlopen volgt - vaak in overleg met de adviseur of belastingplichtige - een aanslag ter behoud van rechten. Dit is geen probleem maar de inspecteur moet zich wel aan de regels houden. Wij adviseren wekelijks belastingplichtigen over deze formele regels en de gevolgen. Soms moet de aanslag in de prullenbak omdat die te laat is opgelegd en/of een nieuw feit ontbreekt.
Bron vernietigen navorderingsaanslag
Rechtbank Zeeland West Brabant op 9 februari 2026 ECLI:NL:RBZWB:2026:764.
Mag de Belastingdienst e-mails opvragen?
Wij zijn wekelijks betrokken bij boekenonderzoeken en/of fiscale procedures. Hierbij wordt door de Belastingdienst informatie opgevraagd die voor het fiscale onderzoek van belang kan zijn. De Belastingdienst heeft hierbij ruime bevoegdheden maar dit wil nog niet zeggen dat alles zomaar mag.
Als informatie vrijwillig wordt gegeven mag deze worden gebruikt, schakel dus altijd vroegtijdig een fiscaal jurist in bij een onderzoek
Mag de Belastingdienst de hoogte van uw kerstboom vragen? Jazeker mag dit, maar dit is fiscaal niet relevant dus hoeft u geen antwoord te geven. Maar waar liggen dan de grenzen? In dit artikel een overzicht.
Belastingdienst wil inzage in mijn e-mailbox en agenda, mag dit?
De basis voor de vragen van de Belastingdienst liggen vaak in een gewone brief of een informatieverzoek. In artikel 47 van de Algemene Wet Inzake Rijksbelasting (AWR) - kort gezegd - dat u alle gegevens, inlichtingen, boeken, bescheiden en gegevensdragers moet verschaffen die voor de belastingheffing relevant kunnen zijn. Een paar woorden vallen op "belastingheffing" en "kunnen". Ook een derde moet deze informatie over u aan de Belastingdienst verstrekken (artikel 48 en 53 AWR). Of de informatie dan ook wordt verstrekt is aan belastingplichtige of de derde. Een eventueel bezoek (doorzoeking of beslaglegging) om de informatie op te halen is niet mogelijk. Dit kan de FIOD dan weer wel.
Tip: het is van belang om helder te krijgen waarom welke informatie door de Belastingdienst wordt opgevraagd. De Belastingdienst moet dit klip en klaar duidelijk maken. Schakel voor het onderzoek een fiscaal jurist of advocaat in zodat er niet teveel informatie wordt verstrekt.
Bij een inzage in uw emailbox zijn er 2 routes. De Belastingdienst vraagt naar alle e-mails inzake een onderwerp of persoon of de Belastingdienst maakt bij een bezoek een kopie van uw e-mailbox. Alternatief is dat u samen met de inspecteur achter uw PC schuift en dat de inspecteur een paar zoekwoorden roept en dan deze mails wil meenemen. Het kan dan ook zijn dat er adviezen van notarissen, advocaten of andere geheimhouders in beeld komen. Op dergelijke informatie is het verschoningsrecht van toepassing, zie Gerechtshof 's Hertogenbosch d.d. 2 mei 2023 ECLI:N::GHSHE:2023:1329), hierin wordt helder omschreven dat het Openbaar Ministerie niet juist met verkregen e-mails is omgegaan. Ook adviezen van uw fiscaal jurist hoeft u niet te verstrekken. Maar als de inspecteur deze informatie heeft of meekrijgt is het maar de vraag hoe hiermee wordt omgegaan.
Ook in een andere procedure bij de Rechtbank Gelderland d.d. 9 december 2020 ECLI:NL:RBGEL:2020:6488 wordt bij een boekenonderzoek het e-mailverkeer opgevraagd en wordt hiervoor toestemming gegeven.
Mag de Belastingdienst uw agenda, mailbox, whatsapp of archiefkasten zomaar inkijken? Maak altijd een heldere mappen structuur met klanten. Zorg er ook voor dat u een prive en zakelijke mailbox heeft hiermee wordt er al een heldere scheiding aangebracht.
Bij dergelijke verzoeken worden vragen erg uitgebreid geformuleerd. Dit zien we regelmatig terug bij een woonplaatsonderzoek, vestigingsplaatsonderzoek of derdenonderzoek. Het is dus van belang dat u de inspecteur vraagt welke concrete informatie hij wil ontvangen en waarom. Dit verzoek moet dan op papier worden gezet zodat u precies deze informatie gaat verstrekken en ook niet meer dan dat. Informatie die ziet op advisering, interne communicatie, privé mails, verschoningsgerechtigden en eventueel privacy gevoelige informatie wordt dan dus niet verstrekt.
De inspecteur van de Belastingdienst zal stellen dat uw emailbox tot uw administratie behoort en dat enkel hierdoor hij/zij het recht heeft om hierin te kijken en/of deze mee te nemen. Immers de informatie "kan" relevant zijn. De vervolg vraag is dan wel "is het fiscaal ook relevant?".
Jurisprudentie over inzage in mailbox door Belastingdienst
Over inzage in mailboxen is nog niet veel jurisprudentie voorhanden. In een uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 1 februari 2022 (ECLI:NL:GHARL:2022:715) oordeelt het Gerechtshof dat een belastingadviseur zijn gehele emailbox moet verstrekken. In eerste aanleg had de rechtbank hetzelfde beoordeeld. Volgens Rechtbank Gelderland is het verzoek om de e-mails te overleggen geen fishing expedition maar een rechtmatig verzoek dat verband houdt met de controle op de aangegeven omzet en de opgegeven kosten. Ook worden volgens het Gerechtshof de grenzen van de redelijkheid hierbij niet overschreden. De gevraagde informatie kan namelijk van belang zijn voor de vraag of de belastingadviseur haar eigen omzet juist en volledig heeft verantwoord. De belastingadviseur heeft geen afgeleid of informeel verschoningsrecht.
Snuffelen en vissen is echter niet toegestaan, dit hoort thuis in het strafrecht, dit geldt voor snuffelen op kantoor in de kast, de lade of in de kelder maar ook voor snuffelen in een mailbox zonder heldere reden. Dit wordt ook helder in de folder van de Belastingdienst (derdenonderzoek). Hierbij staat in onderdeel 4 ondermeer dat "de informatie van belang moet zijn voor de heffing van belastingen". De Belastingdienst moet zich naast het bepaalde in de AWR ook houden aan haar eigen beleidslijnen en Europese wetgeving zoals het recht op privacy (artikel 8 EVRM). Hierbij is een balans tussen "inbreuk op privacy en doel van het onderzoek" een continue spanningsproces. Voor een inbreuk op de privacy van een belastingplichtige is altijd een (exacte) wettelijke grondslag vereist en deze grondslag moet voldoende met waarborgen worden omkleed, zie hiertoe de uitspraak van het EHRM in 2013 (ECLI:CE:ECHR:2013:0314) waarbij de Noorse Belastingdienst een server wilde ontvangen.
Ook de artikelen 48, 49 en 52 van de AWR lezen helpt bij een discussie. Informatie moet:
- nodig zijn voor de fiscale vraag die aan de orde is;
- fiscaal relevant zijn;
- niet onder het verschoningsrecht vallen;
- geen betrekking heeft op fiscale advisering (Hoge Raad d.d. 23 september 2005 ECLI:NL:HR:2005:AU3140, met heldere mening van de AG op 23 september 2005;
- met een administratie wordt (op grond van artikel 52 AWR) bedoeld de gegevens betreffende de vermogenstoestand van de administratieplichtige, voor zover daaruit de rechten en verplichtingen van de administratieplichtige ,alsmede de voor de belastingheffing overigens van belang zijnde feiten, kunnen blijken.
Het mag duidelijk zijn dat niet alle e-mails onder bovenstaande begrip vallen. Dit nog los van de privacy discussie.
Noot fiscaal jurist inzake verstrekken van informatie
We hebben de Nederlandse wet (AWR) en het Europese kader. Daarnaast gelden natuurlijk ook de normale omgangsvormen, de algemene beginselen van behoorlijk bestuur. Er moet een redelijke verhouding zitten tussen de tijd en inspanning van een belastingplichtige en het doel van het onderzoek (evenredigheidsbeginsel). Lees hierbij ook eens deze uitspraak . Ook is het zeer uitgebreid opvragen van willekeurige informatie (fishing expedition) niet toegestaan.
Belangrijke tips voor de praktijk
- Schakel tijdig een specialist in (fiscaal jurist of advocaat).
- Gebruik altijd een zakelijk en privé mailadres (scheiding privé en werk).
- Maak duidelijke mappen binnen uw e-mail omgeving, splitsing per klant, onderneming of onderwerp.
- Sla adviezen van uw fiscalist, accountant of advocaat op in een aparte map.
- Intern overleg binnen uw bedrijf hoeft u niet te bewaren.
- Mail niet alles in cc aan iedereen.
Waar ligt de grens bij een informatie verzoek
- De informatie moet voor de belastingheffing van de betreffende belastingplichtige van belang kunnen zijn.
- Verzoek om informatie moet via de belastingplichtige lopen.
- Geef exact antwoord op gestelde vragen en verstrek ook exact deze informatie (en niet meer).
- Vragen over de rol van externen (zoals boekhouder en fiscalist) hoeven niet te worden beantwoord.
- Een phishing expedition is verboden, dus laat de inspecteur niet op uw computer rond snuffelen.
- De algemene beginselen van behoorlijk bestuur moeten altijd in acht worden genomen.
- Recht op privacy moet worden gewaarborgd, geef dus niet zomaar info van werknemers, derden, etc. Maar ook geen medische info, telefoonnummers of mailadressen.
- Bekijk goed of de informatie die wordt opgevraagd ook ziet op de periode van het onderzoek.
- Informatie van notarissen, artsen en advocaten (verschoningsgerechtigden) mogen niet worden opgevraagd. Dit geldt ook voor mensen die door de verschoningsgerechtigden zijn ingeschakeld.
- Adviezen van uw accountant en/of fiscalist die de fiscale positie bekijken mogen niet worden opgevraagd.
Una via beginsel bij vergrijpboete en aansprakelijkheid bestuurder
Bestuurders van een BV of NV worden steeds vaker geconfronteerd met een combinatie van fiscale en strafrechtelijke sancties. Denk hierbij aan een vergrijpboete en een strafrechtelijke veroordeling wegens het feitelijk leidinggeven. Maar wanneer is dit toegestaan en wanneer niet. In dit artikel bespreken wij een uitspraak van de Hoge Raad d.d. 10 april 2026 ECLI:NL:HR:2026:586. Op grond van het ne bis in idem beginsel mag een persoon niet twee keer worden veroordeeld of vervolgt voor hetzelfde feit. Het una via beginsel bepaalt helder en duidelijk dat er 1 route moet worden gekozen.
Vergrijpboete en strafvervolging, waarvoor is de bestuurder aansprakelijk?
In deze casus wordt een naheffingsaanslag loonheffingen met een vergrijpboete opgelegd aan een BV. De aanslag wordt niet betaald en de ontvanger stelt de bestuurder van de BV aansprakelijk. De aanslag ziet op het jaar 2013. Daarnaast is de bestuurder - als feitelijk leidinggevende - strafrechtelijk veroordeeld voor het onjuist of onvolledig doen van belastingaangiften loonheffingen, dit echter over de tijdvakken 2011 en 2012.
Het Gerechtshof Arnhem Leeuwarden heeft op 18 maart 2025 ECLI:NL:GHARL:2025:1602 geoordeeld dat de bestuurder wegens de aansprakelijkheidsstelling voor de boete (artikel 67f AWR) en de strafvervolging dubbel wordt gestraft. Materieel gaat het namelijk over hetzelfde. Het hof heeft deze mening omdat de inspecteur (ontvanger) het verwijt van opzet en grove schuld van de feitelijk bestuurder heeft onderbouwd met het strafvonnis. Hierbij staat - alsdus het hof - de schending ex artikel 5:44 AWB wel vast. De aansprakelijkheidsstelling voor de vergrijpboete gaat in de prullenbak.
De Hoge Raad kijkt hier anders naar en is er vlot klaar mee. De vergrijpboete ziet op 2023 en de strafrechtelijke veroordeling op 2011 en 2012. De Hoge Raad komt tot het volgende:
- Het middel keert zich tegen het hiervoor in 4.2 bedoelde oordeel van het Hof dat met de aansprakelijkstelling van belanghebbende voor de vergrijpboete 2013 het una-viabeginsel is geschonden. Volgens het middel is van zo’n schending geen sprake omdat de strafrechtelijke veroordeling ziet op de heffing over aangiftetijdvakken in 2011 en 2012, terwijl de vergrijpboete waarvoor belanghebbende aansprakelijk is gesteld ziet op de heffing over aangiftetijdvakken in 2013.
- Het middel slaagt. Aangezien de strafrechtelijke veroordeling van belanghebbende ziet op andere aangiftetijdvakken dan waarop de vergrijpboete ziet waarvoor belanghebbende aansprakelijk is gesteld, gaat het om sancties voor verschillende gedragingen. Van schending van het una-viabeginsel kan daarom geen sprake zijn.
De Hoge Raad kijkt vaker op deze wijze naar het una via beginsel, zie hiertoe ondermeer Hoge Raad d.d. 22 januari 2010 ECLI:NL:HR:2010:BL0087.
Noot fiscaal jurist inzake vergrijpboete en strafrechtelijke veroordeling
Het una via-beginsel is verwant aan het strafrechtelijke ne bis in idem-beginsel. Volgens dit beginsel is een tweede vervolging en bestraffing van eenzelfde persoon voor eenzelfde feit niet toegestaan. Voor de bestuurlijke boetes is het ne bis in idem-beginsel neergelegd art. 5:43 Awb. In aanvulling daarop regelt art. 5:44 Awb dat ook een bestuurlijke boeteprocedure en een strafrechtelijke procedure niet kunnen cumuleren. De strafrechtelijke tegenhanger van art. 5:44 Awb is art. 243(2) Wetboek van Strafvordering. Vaak gaat de discussie daarna om het volgende;
- Zelfde persoon
- Zelfde vergrijp of delict (of overtreding)
- Zelfde periode
Het Una via beginsel wordt in het fiscale sanctierecht beperkt uitgelegd. De bescherming tegen dubbel straffen moet erg zorgvuldig worden beoordeeld, het moet gaan om dezelfde periode en ook om dezelfde overtreding. In deze casus ging het voor belastingplichtige fout door de tijdvak afbakening. De bestuurder moet dus steeds vaker rekening houden met cumulatie van sancties.
Vertrouwen na boekenonderzoek
De wet is de wet en daaraan moet iedereen zich houden. Ook de belastingdienst. Ook daar worden fouten gemaakt en zit de belastingdienst er weleens naast. Toch moet er dan (alsnog) belasting worden geheven. Wanneer mag je de belastingdienst vertrouwen? In dit artikel behandelen wij een uitspraak van de Rechtbank Den Haag d.d. 10 december 2024, ECLI:NL:RBDHA:2024:22321
Sinds de zogenoemde doorbraakarresten uit 1978 kan er echter -ten gunste van de belastingplichtige – van de wet worden afgeweken als de belastingdienst het te bont maakt. Of, zoals de Hoge Raad het stelt, strikte toepassing van de wet kan zodanig in strijd komen met een of meer beginselen van behoorlijk bestuur, dat die toepassing achterwege dient te blijven. Het vertrouwensbeginsel geldt wanneer een belastingplichtige zich in redelijkheid mag beroepen op een (vermeende) toezegging of uitlating van de belastingdienst.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Boekenonderzoek zonder correctie en daarna wel correctie
Bob is aannemer en huurt voor het feitelijke werk onderaannemers in. De BTW op die facturen brengt Bob in aftrek op de door hem af te dragen BTW. Bij een boekenonderzoek constateert de belastingdienst dat dat niet klopt. Door de zogenoemde verleggingsregeling mogen de onderaannemers helemaal geen BTW in rekening brengen. Bijgevolg heeft Bob die BTW dus te onrechte afgetrokken. De belastingdienst legt in eerste instantie geen naheffing op
In het rapport van het boekenonderzoek (in 2014) stelt de belastingdienst dat de ten onrechte afgetrokken BTW niet wordt nageheven onder de voorwaarde dat de onderaannemers de (ten onrechte) in rekening gebrachte BTW wel hebben afgedragen aan de belastingdienst (in de kennelijke gedachte: het geld komt toch wel binnen; vestzak-broekzak. De achtergrond van de verleggingsregeling is nota bene het feit dat de onderaannemers de BTW niet afdragen).
Nadien is er een tweede boekenonderzoek van de belastingdienst (2018) geweest dat is uitgebreid naar de jaren tot 2014. Op basis van dat rapport wordt ook (alsnog) nageheven over de jaren die bij het eerste rapport (2014) al waren verstreken.
Geen naheffing door opgewekt vertrouwen door Belastingdienst
Volgens de rechtbank heeft het rapport 2014 bij Bob het rechtens te beschermen vertrouwen gewekt dat de verleggingsregeling buiten toepassing wordt gelaten ter zake van de tot de datum van het rapport door onderaannemers aan hem in rekening gebrachte bedragen. Daarmee heeft Bob de BTW terecht – hoewel in strijd met de wet – in aftrek gebracht. Ook dan gelden dus de algemene beginselen van behoorlijk bestuur.
De belastingdienst tracht de meubelen nog te redden door de opmerking dat de BTW een Europese belasting is en het vertrouwensbeginsel in Europees verband de wet niet ‘doorbreekt’. Dat argument pareert de rechtbank met de opmerking dat Nederland Europeesrechtelijk niet verplicht is de verleggingsregeling toe te passen. “Omdat niet met het Unierecht in strijd is af te zien van enige verleggingsregeling ter zake van bouwwerkzaamheden, is ook niet met Unierecht in strijd toepassing van zodanige regeling op grond van het vertrouwensbeginsel achterwege te laten.” Daarmee is de naheffing van tafel.
Noot fiscaal jurist inzake boekenonderzoek en vertrouwensbeginsel
De algemene beginselen van behoorlijk bestuur winnen aan kracht maar blijven zeer complex in de uitvoering. Heeft u ook een belastingaanslag die waarschijnlijk wel klopt met de wettelijke bepalingen, maar waarbij u denkt: wat de belastingdienst hier doet is niet helemaal koosjer en kan niet door de beugel, neem dan contact met ons op. Winnen op formele beginselen is net zo heerlijk als op de inhoud.
Bron inzake boekenonderzoek en algemene beginselen behoorlijk bestuur
Hoge Raad 12 april 1978, ECLI:NL:HR:1978:AX3264
Hoge Raad 12 april 1978, ECLI:NL:HR:1978:AM4447
Rechtbank Den Haag 10 december 2024, ECLI:NL:RBDHA:2024:22321
Boekenonderzoek Schijnzelfstandigheid
De handhaving van schijnzelfstandigheid staat hoog op de agenda bij onderzoeken van de belastingdienst. De belastingdienst verstuurt het kader van de handhaving omtrent schijnzelfstandigheid verschillende brieven aan bedrijven en ondernemers. De eerste naheffingsaanslagen en correctieverplichtingen worden op dit moment al verzonden en wij begeleiden regelmatig klanten bij boekenonderzoeken van de Belastingdienst. Op dit moment worden de sectoren die als risico categorie worden gezien onderzocht.
Er zijn op 7 maart 2025 interne documenten openbaar gemaakt over de wet DBA, dit betreft ondermeer een samenvatting van reactie op het memo "uitvoering van de wet DBA" een normenkader Tax Control Framework, uitgangspunten fiscale strategie van de Belastingdienst en de controle aanpak van de belastingdienst. Dit geeft een mooi kijkje in de fiscale keuken.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Toetsingskader beoordeling arbeidsrelaties
Het ministerie van Sociale Zaken en Werkgelegenheid heeft in juli 2026 het toetsingskader beoordeling arbeidsrelaties gepubliceerd (toesingskader en toelichting beoordeling arbeidsrelaties en afwegingen). In deze stukken worden de wettelijke regels en de belangrijkste jurisprudentie samengebracht. Via deze route kan worden beoordeeld of sprake is van werken in loondienst of als ZZPer (tenminste zoals het ministerie en de belastingdienst dit zien). Het toetsingskader begint met het wettelijke uitgangspunt dat sprake is van een arbeidsovereenkomst als is voldaan aan de drie criteria uit artikel 7:610 BW: arbeid, loon en een gezagsverhouding. Belangrijk is dat er niet 1 invalshoek is. Bij de beoordeling van een mens (ZZPer of werknemer) moeten alle feiten en omstandigheden - in onderlinge samenhang - worden gewogen (aldus de Hoge Raad). De 9 invalshoeken van het Deliveroo arrest komen hierbij vaak voorbij. De gezichtspunten uit het Uber arrest komen minder voorbij. Heeft u vragen of een discussie met de belastingdienst, neem gerust contact op met onze fiscale experts op dit gebied.
Schijnzelfstandigheid Vbar en het uurtarief voor de ZZPer
In de tweede kamer is veel steun voor het rechtsvermoeden van werknemerschap bij een te laag uurtarief. De nieuwe regeling zal per 2027 worden ingevoerd (is de bedoeling). Centraal in dit voorstel staat dat een ondernemer die minder dan € 38 per uur zou verdienen eerder wordt aangemerkt als werknemer. De bewijslast voor ondernemerschap keert bij een lager tarief om naar de opdrachtgever. Fiscaal wordt er geen nieuw materieel criterium toegevoegd, is enkel een bewijsrechtelijk hulpmiddel. Dit onderdeel zal in de toekomst vast weer gedoe geven (bijvoorbeeld bij stuk prijzen, vaste prijzen en/of branches die soms genoegen nemen met scherpe tarieven). Er komt in de toekomst nog een zogenaamde zelfstandigenwet, hopelijk is deze wet duidelijker.
Vragen over schijnzelfstandigheid, de risico's of boekenonderzoek van de belastingdienst? Stuur ons gerust een e-mail voor vrijblijvende offerte.
Geen boete in 2026 bij schijnzelfstandigheid
Het kabinet heeft in december 2025 toegezegd dat ook in 2026 geen (verzuim) boetes worden opgelegd bij constatering van schijnzelfstandigheid. Controles en naheffingen blijven wel mogelijk, vergrijpboetes ook. De toezegging betekent een verlenging van de zogenoemde zachte landing in 2026. Wettelijke regelingen blijven maar toepassing door de Belastingdienst zal terughoudend worden toegepast, de Belastingdienst zal dus beginnen met een eenvoudig bedrijfsbezoek met een waarschuwing.
Verlenging zachte landing voor ondernemers en opdrachtgevers in 2026, wat gaat er veranderen in 2026?
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
- Naheffingen loonbelasting en premies blijven mogelijk in 2026.
- Belastingdienst begint met een eenvoudig bedrijfsbezoek.
- Bij zwaarde signalen en fouten volgt een boekenonderzoek en eventueel naheffingen.
- Bij aantoonbare kwaadwillendheid of ernstige nalatigheid blijven vergrijpboetes mogelijk.
- Civielrechtelijk risiço's voor werkgevers/ opdrachtgevers (claims pensioen, CAO rechten en minimumloon) blijven bestaan (gaat Belastingdienst niet over)
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
Geen boete in 2026 bij schijnzelfstandigheid
Het kabinet heeft in december 2025 toegezegd dat ook in 2026 geen (verzuim) boetes worden opgelegd bij constatering van schijnzelfstandigheid. Controles en naheffingen blijven wel mogelijk. De toezegging betekent een verlenging van de zogenoemde zachte landing in 2025 en ook in 2026. Wettelijke regelingen blijven maar toepassing door de Belastingdienst zal terughoudend worden toegepast, de Belastingdienst zal dus beginnen met een eenvoudig bedrijfsbezoek met een waarschuwing.
Verlenging zachte landing voor ondernemers en opdrachtgevers in 2026, wat gaat er veranderen in 2026?
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
- Naheffingen loonbelasting en premies blijven mogelijk in 2026.
- Belastingdienst begint met een eenvoudig bedrijfsbezoek.
- Bij zwaarde signalen en fouten volgt een boekenonderzoek en eventueel naheffingen.
- Bij aantoonbare kwaadwillendheid of ernstige nalatigheid blijven vergrijpboetes mogelijk.
- Civielrechtelijk risiço's voor werkgevers/ opdrachtgevers (claims pensioen, CAO rechten en minimumloon) blijven bestaan (gaat Belastingdienst niet over)
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
Onderzoek belastingdienst inzake schijnzelfstandigheid
Uit de kamerbrief d.d. 10 december 2025 inzake de voortgang werken met zelfstandigen volgt dat een speciaal team van 80 FTE's bezig is met onderzoeken inzake schijnzelfstandigheid, dit bij ruim 1.100 bedrijfsbezoeken en 300 boekenonderzoeken. Ongeveer 50% hiervan is nog niet afgerond. Voor 2025 geldt nog een zogenaamde zachte landing zonder boetes, deze vervalt in 2026, dan worden er dus weer boetes opgelegd. De Belastingdienst heeft besloten om voor 2026 een nieuw handhavingsplan arbeidsrelaties op te stellen en te publiceren. Fiscaal wordt zelfstandig ondernemerschap ook steeds minder aantrekkelijk gemaakt (afschaffing FOR, verlaging zelfstandigenaftrek,verlaging MKB winstvrijstelling en invoering verplichte AOV verzekering). In 2026 gaat dit gewoon door en wordt er verder gewerkt aan de Vbar (wet Verduidelijking beoordeling arbeidsrelatie en rechtsvermoeden). Via speciale websites worden werkgevers en ondernemers geïnformeerd (ZZP ja of Nee en hetjuistcontract). Er zijn ook speciale brochures over dit onderwerp. Wij adviseren dagelijks ondernemers en werkgevers over dit onderwerp. Wij voeren voor ook samen met Damste advocaten regelmatig quick scan's uit.
Werkwijze belastingdienst bij bezoek van de Belastingdienst
Vanuit juridisch en fiscaal perspectief is het belangrijk dat de handhaving rondom schijnzelfstandigheid zorgvuldig gebeurt. De zogeheten "zachte landing" houdt in dat opdrachtgevers en zelfstandigen eerst worden gewaarschuwd voordat een boekenonderzoek wordt opgestart. Dit is een strategie die niet alleen juridische basis biedt, maar ook de mogelijkheid om eventuele fouten te corrigeren zonder directe financiële sancties.
Bij aanvang van een bedrijfsbezoek wordt altijd een afspraak gemaakt, die schriftelijk wordt bevestigd. De inspecteur bespreekt dan het doel van het bezoek. Het primaire doel is niet om uitspraken te doen over de aanvaardbaarheid van de aangiften, maar om risico’s op schijnzelfstandigheid in kaart te brengen. Er wordt daarbij een feitelijk verslag gemaakt van het bezoek, wat later aan het bedrijf wordt verzonden.
Voorbeeld brief bedrijfsbezoek
De werkwijze bij een boekenonderzoek van de Belastingdienst
Een boekenonderzoek is het andere spectrum. Dit is gericht op de aanvaardbaarheid van de aangiften en kan potentieel leiden tot naheffingsaanslagen en correctieberichten. Deze onderzoeken starten vaak als er concrete risicosignalen zijn of als er bij controle op andere belastingmiddelen schijnzelfstandigheid wordt geconstateerd.
Per 1 januari 2025 verscherpt de Belastingdienst zijn handhaving, waarbij direct correctieverplichtingen en naheffingsaanslagen kunnen worden opgelegd indien er sprake is van schijnzelfstandigheid. Dit geldt niet met terugwerkende vóór 1 januari 2025, tenzij er sprake is van kwaadwillendheid of eerdere niet-opgevolgde aanwijzingen.
Aankondigingsbrief boekenonderzoek belastingdienst inzake schijnzelfstandigheid
Voorbereiding op Bedrijfsbezoeken en Boekenonderzoeken
Belangrijk bij een onderzoek van de Belastingdienst is dat u zich laat adviseren door een specialist en niet zelfstandig aan tafel gaat zitten. Een bedrijfsbezoek is minder spannend omdat deze niet is gericht op het doen van uitspraken over de aanvaardbaarheid van de aangiften van het bedrijf. U krijgt een keurig verslag van dit bezoek. Een boekenonderzoek is wel gericht is op het doen van uitspraken over de aanvaardbaarheid van de aangiften van uw bedrijf. Na afronding van het boekenonderzoek wordt een rapportage / verslag gemaakt dat vaak in concept aan de belastingplichtige wordt gestuurd en ook mondeling wordt doorgenomen. Daarna wordt het definitieve verslag opgesteld en eventueel worden er naheffingsaanslagen en/of correctieberichten opgelegd. Belangrijk bij een onderzoek is het volgende:
- Documentatie op orde: Zorg dat alle fiscale documentatie en contracten met zelfstandigen up-to-date en accuraat zijn. Naast de overeenkomst moet ook een KvK inschrijving en een kopie paspoort aanwezig zijn.
- Verstrekken van informatie: Bereid u voor op het verstrekken van informatie tijdens een bedrijfsbezoek en wees open en transparant in uw communicatie met inspecteurs, zorg ervoor dat bij elke bespreking een fiscaal jurist of belastingadviseurs (met voldoende ervaring over deze materie) aanwezig is.
- Risicoanalyse: Voer intern een risicoanalyse uit op mogelijke schijnzelfstandigheid en neem preventieve maatregelen waar nodig
- Voorlichten: Zorg dat uw ZZPer's geïnformeerd zijn over de regels en verwachtingen omtrent schijnzelfstandigheid.
- Waarschuwingen opvolgen: Mocht u een waarschuwing ontvangen, neem deze dan serieus. Een tweede bedrijfsbezoek of een boekenonderzoek kan volgen als de risico’s blijven bestaan.
Voorbeeld verslag bedrijfsbezoek schijnzelfstandigheid
Antwoorden op kamervragen over handhaving schijnzelfstandigheid
Noot fiscaal jurist inzake boekenonderzoek schijnzelfstandigheid
In 2024 heeft de Belastingdienst ruim 400 bedrijven bezocht en ruim 40 boekenonderzoeken uitgevoerd. Di aantal zal in 2025 ook zeker worden gehaald. Via steekproeven en branche risico's wordt door de belastingdienst bepaald of een bedrijf wordt bezocht of dat een boekenonderzoek wordt ingesteld. Dit gebeurt op grond van gegevens uit fiscale processen,
De handhaving van schijnzelfstandigheid blijft een complex en gevoelig onderwerp dat grote impact kan hebben op uw bedrijfsvoering. De "zachte landing"-strategie biedt een belangrijke buffer, maar het is van belang om uw administratie en naleving op orde te hebben. Door proactief te handelen en tijdig advies in te winnen, kunt u veel problemen en mogelijke sancties voorkomen.
Heeft u verdere vragen of behoefte aan professionele begeleiding bij boekenonderzoeken of bedrijfsbezoeken rondom schijnzelfstandigheid? Aarzel dan niet contact met ons op te nemen. Onze experts staan klaar om u met raad en daad bij te staan. Bel ons of stuur een e-mail voor een vrijblijvend adviesgesprek.
Bron
Voorbeeld verslag bedrijfsbezoek schijnzelfstandigheid
Antwoorden op kamervragen over handhaving schijnzelfstandigheid
Voorbeeld brief bedrijfsbezoek
Aankondigingsbrief boekenonderzoek belastingdienst inzake schijnzelfstandigheid
Jongbloed Belastingconsulent of fiscaal jurist
Wat is het verschil tussen een belastingadviseur, belastingconsultent of fiscaal jurist? Hoewel de rollen enigszins kunnen overlappen, ligt het onderscheid in het soort dienstverlening en de diepte van expertise. Een belastingadviseur en belastingconsulent zijn vooral gericht op belastingaangifte en fiscale optimalisatie van fiscale vraagstukken, terwijl de fiscaal jurist (of fiscaal econoom) dieper ingaat op de juridische analyse en complexe fiscale vraagstukken, vaker ook gericht op procedures, internationale vraagstukken en/of complexere vragen.
Belastingadviseur en fiscaal jurist, het verschil?
Het vak belastingadviseur is net na 1900 ontstaan. Een oud-medewerker van de Belastingdienst heeft zich toen als adviseur zelfstandig gevestigd. De groei in de markt begon pas rond 1950, dit met name omdat de wet steeds ingewikkelder werd. Iedereen mag zich belastingadviseur of belastingconsulent noemen, dit vak is niet in de wet geregeld. Ik zelf ben ook belastingadviseur, maar noem mezelf liever fiscaal jurist. Iedereen mag zich belastingadviseur noemen maar geen fiscaal jurist. Een jurist heeft namelijk een afgeronde academische studie en is "meester in het recht", of "mr." zoals men dit kent.
Fiscale advisering door belastingconsulent of fiscaal jurist?
Het vak van fiscaal jurist is een leuk vak. Een belastingconsulent of belastingadviseur heeft vaak een afgeronde HBO opleiding. Een fiscaal jurist ging in zijn opleiding nog een stapje verder en heeft nog een aantal jaren Universiteit gevolgd (meestal 4 jaar). Een fiscaal jurist kan dus op het hoogste niveau meepraten over alle fiscale merites van het vak. Je opereert meestal naast de accountant en voor de klant, zo houd je beiden scherp en mag je partij kiezen. De wetgeving past zich in hoog tempo aan en steeds meer bedrijven zien de belastingen als kosten. De Nederlandse wetgeving past zich door de EU sneller aan dan men denkt. Dit betekent meer fiscale adviezen en steeds meer bedrijven die zich fiscaal laten adviseren, buitenlandse structuren opzetten of een fiscale scan van hun bedrijf of privésituatie laten maken.
Belastingadviseur, belastingconsulent of fiscalist in historisch perspectief
Het beroep van belastingadviseur heeft een rijke geschiedenis die nauw verweven is met de ontwikkeling van fiscale systemen wereldwijd. Het vak is ontstaan uit de noodzaak om individuen en bedrijven te helpen navigeren door steeds complexere belastingwetten en -regelingen. Hieronder volgt een historisch overzicht van het ontstaan van het vak belastingadviseur.
Hoewel het moderne beroep van belastingadviseur zoals we dat nu kennen pas veel later is ontstaan, kunnen de wortels van fiscale advisering worden herleid naar de oude beschavingen in Egypte en Italie (Rome). In deze samenlevingen waren er personen die functies bekleedden vergelijkbaar met die van een belastingadviseur, waarbij ze hielpen bij het verzamelen van belastingen en adviseerden over fiscale verplichtingen.
Tijdens de middeleeuwen en de renaissance in Europa begon de rol van de belastingadviseur duidelijker vorm te krijgen. Handelaren en welgestelde families begonnen financieel adviseurs in dienst te nemen om hen te helpen bij het beheren van hun rijkdom, inclusief het minimaliseren van hun fiscale lasten door gebruik te maken van de diverse stedelijke en feodale belastingstelsels.
Met de industrialisatie in de 18e en 19e eeuw en de groei van nationale economieën ontstond er een grotere behoefte aan gestructureerde fiscale advisering. Overheden begonnen complexere belastingsystemen te ontwikkelen, waaronder inkomstenbelasting die tijdens de Amerikaanse Burgeroorlog en de Eerste Wereldoorlog werd geïntroduceerd.
In de 20e eeuw werd het beroep van belastingadviseur steeds meer geprofessionaliseerd. In veel landen werden beroepsorganisaties opgericht om de kwaliteit en de ethische standaarden van de advisering te waarborgen. De complexiteit van de belastingwetgeving nam toe, vooral na de Tweede Wereldoorlog, toen veel landen hun fiscale systemen herzagen om de wederopbouw te financieren.
Vandaag de dag is de rol van de belastingadviseur of belastingconsulent essentieel in zowel zakelijke als particuliere financiële planning. De globalisering van de economie en de ontwikkeling van internationaal belastingrecht hebben geleid tot nieuwe uitdagingen en kansen in het vakgebied. Belastingadviseurs moeten niet alleen op de hoogte zijn van de wetgeving in hun eigen land, maar ook van internationale fiscale vraagstukken en verdragen.
Verschil tussen belastingadviseur, belastingconsulent en fiscaal jurist
Wat is een belastingadviseur?
Een belastingadviseur biedt breed advies op het gebied van aangiften en fiscale planning. Deze professional helpt zowel particulieren als bedrijven met het optimaliseren van hun belastingaangiftes en het plannen van hun fiscale verplichtingen. Belastingadviseurs kunnen werken binnen diverse aspecten van belastingen zoals inkomstenbelasting, vennootschapsbelasting, btw of successierechten. Zij zijn vaak ook bekend met boekhouding en bedrijfsfinanciën.
Wat is een belastingconsulent
De term 'belastingconsulent' wordt soms gebruikt als synoniem voor belastingadviseur, maar kan ook duiden op iemand die meer gespecialiseerd is in het uitvoeren van belastingaangiftes en minder in het bredere advies dat belastingadviseurs bieden. Belastingconsulenten richten zich vaak op het correct toepassen van belastingwetten en het berekenen van verschuldigde belasting voor particulieren en bedrijven.
Wat is een Fiscaal Jurist?
Een fiscaal jurist is gespecialiseerd in het belastingrecht en focust zich op de juridische aspecten van fiscale kwesties. Deze professionals hebben een academische (universitaire) opleiding afgerond en zijn expert in het interpreteren en toepassen van belastingwetgeving en hiermee samenhangende regelgeving en jurisprudentie. Fiscaal juristen worden ingeschakeld voor complexe fiscale disputen, fiscale procedures, het structureren van fiscaal efficiënte bedrijfsconstructies en het adviseren over de juridische implicaties van fiscale beslissingen.
Vragen of opmerkingen over fiscale merites?
Als u vragen heeft over het fiscale stelsel en/of de mogelijkheden om niet onnodig teveel bij te dragen aan onze schatkist kunt u via onderstaand formulier contact met ons opnemen
U krijgt niet alle stukken van de belastingdienst
In bezwaar en beroepsprocedures moet de inspecteur in beginsel alle op de zaak betrekking hebbende stukken aan u overleggen, aldus artikel 8;42 Algemene Wet Bestuursrecht. Het is nooit helemaal duidelijk of stukken bewust of onbewust worden achterhouden, het kan immers ook een strategische zet van de inspecteur zijn om niet alle informatie te verstrekken. Probleem is dat dit lang niet altijd aan het licht komt en als de inspecteur ontkent gelooft dit rechter dit doorgaans, dat schiet dus niet op. Meestal is een uitgebreid onderzoek, een hoorgesprek, een dossierinzage of Woo verzoek de enige echte route. Belastingplichtige moet dus een lange adem hebben.
Wij merken dat regelmatig niet alle stukken in uw dossier aanwezig zijn en/of in procedures niet alle relevante stukken worden verstrekt. Er volgt dan een discussie over het feit of bepaalde stukken of gegevens wel op niet op uw zaak (aanslag) betrekking hebben. In dit artikel behandelen wij ondermeer de uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 16 april 2024 ECLI:NL:GHARL:2024:2464 en de uitspraak van de Hoge Raad d.d. 10 april 2026 (ECLI:NL:HR:2026:571).
Het achterhouden van stukken begint een steeds groter probleem te worden, ook Follow the money schreef hierover een uitgebreid artikel.
Onzorgvuldig handelen inspecteur bij achterhouden stukken
Een lang lopende procedure - bij de Hoge Raad - waarbij de inspecteur tijdens de cassatie procedure heeft gemeld dat uit een Woo procedure is gebleken dat een groot aantal stukken in het bezit waren van de inspecteur maar niet als gedingstukken zijn overlegd. Dit wordt tijdens eerdere zittingen nog ontkend, liegen noemen we dit. Deze stukken hadden aan belastingplichtige verstrekt moeten worden. De rechter mag dan kiezen, wat is de straf? De aanslag in de prullenbak ging te ver, dus krijgt belastingplichtige een proceskostenvergoeding van € 15.000.
Wat zijn op de zaak betrekking hebbende stukken?
Bij een beroepschrift moet de inspecteur op grond van de wet (artikel 8:42 AWB) naast een verweerschrift ook alle op de zaak betrekking hebbende stukken aan de rechter sturen. Het eenvoudige doel is dat bij een procedure op grond van alle relevante gegevens recht moet worden gesproken. In de basis moet de inspecteur alle stukken die hem / haar te beschikking stonden (of hebben gestaan) bij het nemen van zijn beslissing verstrekken. Uit de rechtspraak blijkt dat de volgende stukken in ieder geval moeten worden verstrekt:
- een stuk waarvan de belanghebbende voldoende gemotiveerd stelt dat het van enig belang kan zijn geweest moet door de inspecteur worden overlegd;
- het is niet relevant of een stuk in het voordeel of nadeel werkt van een belanghebbende;
- een stuk moet de inspecteur ook moet overleggen zijn stukken die belanghebbende zelf heeft;
- stukken die de inspecteur of andere collega's die betrokken zijn geweest bij de besluitvorming ter beschikking staan of hebben gestaan (Hoge Raad d.d. 4 mei 2018 ECLI:NL:HR:2018:672), maar die niet zijn gebruikt ter onderbouwing van het bestreden besluit, moeten ook worden verstrekt;
- stukken welke zijn gebruikt voor intern beraad;
- interne stukken die in het kader van de behandeling van een zaak zijn opgesteld, moet de inspecteur ook overleggen, indien uit andere stukken of stellingen blijkt dat deze interne stukken ten grondslag hebben gelegen aan de besluitvorming; dit geldt ook indien in redelijkheid gesteld kan worden dat deze stukken van belang kunnen zijn voor de besluitvorming door de rechter.
- stukken die pas in de loop van het beroep of het hoger beroep tot de beschikking van de inspecteur zijn gekomen moet je overleggen, het kan ook zijn dat dit pas later duidelijk is geworden (zoals in de casus die we in dit artikel behandelen);
- een stuk moet je ook overleggen indien de rechter al op basis van ander bewijsmateriaal een beslissing over het geschilpunt kan nemen;
- digitale gegevens uit de systemen moet de inspecteur overleggen, voor zover zij van belang en raadpleegbaar zijn met het oog op de betreffende zaak. Dit moet gebeuren in de vorm van een afdruk of op een andere geschikte wijze. Een brief of ander document dat in een systeem is opgeslagen, moet de inspecteur in zijn geheel overleggen;
- als een besluit geheel of deels het resultaat is van een geautomatiseerd proces en belanghebbende wil de juistheid van de in dat proces gemaakte keuzes, gegevens en aannames controleren en eventueel betwisten, dan moet de inspecteur deze keuzes, gegevens en aannames inzichtelijk en controleerbaar maken.
Wat zijn de gevolgen als de belastingdienst (of inspecteur) niet alle stukken verstrekt?
Als de inspecteur informatie niet gaat verstrekken in een procedure kan dit verstrekkende gevolgen hebben. Als u informatie niet zou verkrijgen kunt u de inspecteur of de rechter hierom vragen. Dit moet gemotiveerd en dat is niet altijd eenvoudig. Allereerst moet u weten of er stukken niet in in uw dossier zitten en vervolgens moet u aannemelijk maken dat deze stukken relevant zijn of zijn geweest. De rechter zal vervolgens bekijken of uw verzoek redelijk is. Meestal zal de informatie aan u ter beschikking worden gesteld. Doet de rechter dit niet dan zal er gemotiveerd een beslissing hierover worden genomen (uitspraak). Als de inspecteur moet verstrekken en dit niet doet dan kan de rechter hieraan gevolgen verbinden, die haar als passend voorkomen. Dit kan het volgende tot gevolg hebben:
- gunstiger bewijslastverdeling voor u (uitspraak);
- toekennen schadevergoeding (uitspraak)
- veroordeling inspecteur in kosten of griffierechten;
- verlagen of verminderen van de boete;
- vernietigen van de aanslag (uitspraak).
Welke stukken moet de belastingdienst verstrekken?
- adviezen
- derdenonderzoeken
- informatie uit boekenonderzoek
- standpunten kennisgroep
- correspondentie
- verslagen van telefooongesprekken
- e-mails
- klikbrieven soms ook (zie procedure rechtbank)
Noot fiscaal jurist inzake dossierinzage en op de zaak betrekking hebbende stukken
In deze langlopende zaak ging het om een belastingplichtige (ondernemer die pups fokt en bemiddelt bij de verkoop). Door een onderzoek van het RIEC (regionaal informatie- en expertise centrum) wordt uiteindelijk een strafrechtelijk onderzoek ingesteld. Ook de Nederlandse Voedsel en Warenautoriteit (NVWA) stellen een onderzoek in. Al deze rapporten komen bij de belastingdienst terecht (worden door hen opgevraagd). De conclusie - van de Rechtbank - is dat er 2.000 pubs zijn verkocht zonder dat hierover belasting is betaald. Het Gerechtshof kijkt meer naar de formele kant en komt tot lagere belastingaanslagen. Wat wel bijzonder is in deze casus is het feit dat het Gerechtshof ook heeft gezien dat niet alle stukken zijn overlegd, via de route van 8:31 AWB besluit het Hof hier niks aan te doen. Het Hof is van mening dat het gedrag van de inspecteur niet onzorgvuldig is, een echte motivering ontbreekt. Dit is slordig en ongebruikelijk. Een eenvoudige verwijziging naar artikel 8:31 AWB is niet voldoende (zie ook eerdere uitspraak van de Hoge Raad uit 2015)
Belastingplichtige stapt naar de Hoge Raad en die gaat er eens rustig voor zitten.
Het oordeel van het Hof is onbegrijpelijk. Belastingplichtige heeft duidelijk gemotiveerd waarom de stukken van belang kunnen zijn (voor de geschilpunten). Het Hof had hier beter naar moeten kijken, zodat alle omstandigheden van deze casus worden meegenomen en/of de stukken voor de waarheidsvinding van belang kunnen zijn. Er is sprake van een verregaande mate van onzorgvuldig handelen van de inspecteur, aldus ons hoogste rechtscollege. De aanslagen blijven op tafel maar belastingplichtige krijgt een proceskostenvergoeding van € 15.000 en als bonus nog € 1.500 aan immateriële schadevergoeding, omdat het allemaal zo lang heeft geduurd (voor punten telling zie deze uitspraak van de Hoge Raad uit 2024.
Bron achterhouden van dossier informatie van belastingplichtige
Rechtbank Zeeland West Brabant d.d. 25 mei 2021 (ECLI:NL:RBZWB:2021:3005)
Gerechtshof 's Hertogenbosch d.d. 29 december 2022 (ECLI:NL:GHSHE:2022:4706)
Hoge Raad d.d. 18 december 2015 ECLI:NL:HR:2015:3600
Derde belanghebbende bij boete besluit
In dit artikel behandelen wij een bijzondere procedure bij de Raad van State. Volgens de RvS kunnen derden (in dit geval de FNV) de boete van een ondernemer - mede - bepalen. Zou dit in het fiscale wereldje ook kunnen?
De invloed van buitenstaander op jouw boete
In een uitspraak van de Raad van State op 22 april 2026 (ECLI:NL:RVS:2026:2294) is bepaald dat derden belanghebbende kunnen zijn bij boetebesluiten. De uitspraak volgt op een uitgebreide conclusie van de AG, de heer Widdershoven (ECLI:NL:RVS:2025:5985). Volgens de Raad van State (en de AG) kunnen derden kennelijk belanghebbenden zijn bij een besluit waarbij een bestuurlijke boete wordt opgelegd en/of een bestuurlijke boete wordt geweigerd (onder voorwaarden). De derde moet dan wel een belanghebbende zijn (artikel 1:2 lid 1 AWB). Maar kan een derde de hoogte van de boete bepalen? Of is dit iets wat een bestuursorgaan moet beslissen?
Boete aan transportondernemer
In deze zaak ging het om een boete die door de inspectie Leefomgeving en Transport was opgelegd aan een transportonderneming, dit naar aanleiding van een zogenaamd handhavingsverzoek van de FNV. De minister en de rechtbank waren van mening dat de FNV niet betrokken kon zijn bij de totstandkoming van het boetebesluit en ook geen bezwaar kon maken. De AG en de RvS zijn van mening dat de FNV belanghebbende kan zijn bij een dergelijk boetebesluit. De FNV behartigt immers (volgens haar statuten) de collectieve belangen van vrachtwagenchauffeurs, dit belang is voldoende specifiek en feitelijk worden deze werkzaamheden ook uitgevoerd. De FNV heeft ook belang bij de vraag of door de boete de overtreding wordt beëindigd (en/of de hoogte van de boete effectief werkt).
Gaat een derde nu ineens de boete bepalen en het bestuursorgaan niet?
Zowel de AG als de rechtbank en ook de minister zijn van mening dat de deelname van een derde als belanghebbende bij een boete procedure gevolgen kan hebben die haaks staan op de belangen van de transportondernemer (de overtreder), bijvoorbeeld het recht op een eerlijk proces en eerlijke vaststelling van de boete. Een boete wordt immers opgelegd door de minister en niet door de FNV, in deze zaak wordt dit ruim uitgelegd. Deze zaak is behandeld in de grote kamer van de RvS, dit gebeurt meestal bij kwesties die een iets gaan zeggen over de rechtseenheid en rechtsontwikkeling. Dit zal dus geen incident zijn, maar een richtinggevende keuze van de hoogste bestuursrechter. De kern van de overweging staat in het slot van de uitspraak (onder 12.1)
- Het beëindigen van de situatie dat chauffeurs langer dan toegestaan in hun vrachtwagencabines verblijven, valt voor zowel de betrokken chauffeurs als de chauffeurs van de benadeelde concurrenten binnen de omvang van het collectieve belang waarvoor FNV opkomt. Dit belang ziet op het effect dat met de boete wordt beoogd. De boete aan de transportonderneming kan namelijk als feitelijk gevolg hebben dat aan de overtredingen van het verbod om onder meer de weekeinden in de cabine van de vrachtwagen door te brengen een einde komt. FNV heeft daarom in dit geval een rechtstreeks belang bij de vraag of met de boete aan de transportonderneming de overtreding wordt beëindigd of niet. Als FNV aantoont dat het boetebedrag hoger moet zijn omdat anders de boete niet effectief is, zou dat ertoe kunnen leiden dat aan de transportonderneming een hogere boete moet worden opgelegd. Daarbij geldt dat de hoogte van de boete wordt bepaald aan de hand van artikel 5:46 van de Awb en het eventueel van toepassing beleid dat van toepassing is. Daarbij geldt dat de boete evenredig moet zijn.
Noot fiscaal jurist inzake boete opleggen
De gedachte dat een bestuurlijke rechter uiteindelijk een hogere boete kan opleggen dan het bestuursorgaan is niet helemaal nieuw, zie hiertoe ondermeer Rechtbank Oost Brabant d.d. 18 december 2024 ECLI:NL:RBOBR:2024:6353, ook hier kwam de FNV in beeld als belanghebbende. De rechtbank achtte de verhoging van de boete niet in strijd met het verbod van reformatio in peius.
Voor fiscale procedures speelt bovenstaande eigenlijk niet. Dat een belastingplichtige er in een fiscale procedure ineens slechter voor kan staan kan zeker voorkomen, ook binnen het fiscale recht zou dus reformatio in peius kunnen spelen. In oudere kamerstukken wordt dit leerstuk zelfs genoemd.
De huidige fiscale wetgeving geeft belastingplichtigen gelukkig voldoende bescherming. Een mooi voorbeeld hiervan was een procedure bij het Gerechtshof Arhem Leeuwarden d.d. 28 januari 2020 ECLI:NL:GHARL:2020:681 . Aan belanghebbende wordt een boete opgelegd van € 6.300, deze wordt door de rechtbank verminderd tot € 4.000. Het gerechtshof was van mening dat de boete te laag was maar heeft deze wel in stand gelaten, een belastingplichtige mag door een hoger beroep - op dit onderdeel - niet in een slechtere positie worden gebracht, zie rechtsoverweging 4.12.
Soms kan het ook anders uitkomen, zie hiertoe een uitspraak van de Hoge Raad op 28 oktober 2016 (ECLI:NL:HR:2016:2424). Als de inspecteur in hoger beroep de strafmaat van een bestuurlijke boete ter discussie stelt, is de hoger beroepsrechter gehouden te beoordelen welk boetebedrag in de omstandigheden van het geval passend en geboden is, en kan de boete lager uitvallen ook als de belastingplichtige geen (incidenteel) hoger beroep heeft ingesteld.
Volgens de parlementaire geschieden (met name bij artikel 8:69 AWB) is de rechtsbescherming de belangrijkste en primaire functie van het bestuursrecht, eigenlijk een verbod op reformatio in peius. Dit hoeft niet altijd een absolute waarheid te zijn, soms kan het anders uitpakken, bijvoorbeeld als de openbare orde in het geding is.
Bij fiscale procedures staat een belastingplichtige dus nog wel redelijk sterk en hoeft niet bang te zijn voor hogere boetes. Dit kan soms anders lopen als een inspecteur in beroep gaat en hierbij de boetediscussie opnieuw zou openen. Dit geeft de belastingrechter soms de ruimte voor een eigen (zelfstandige) beoordeling van de hoogte van de boete. De bescherming komt ook doordat de Algemene Wet inzake Rijksbelastingen (de AWR) niet een letterlijke kopie is van de AWB, de AWR kent ook een eigen fiscale bescherming voor belastingplichtige.
De AWR boven de AWB
Als de AWR afwijkt van de AWB gaat de AWR als bijzondere wet voor. De belangrijkste afwijking van de AWR zit hem zoals opgemerkt in de rechtsbescherming. De AWR kent een zogenoemd gesloten stelsel waarbij alleen kan worden geprocedeerd tegen belastingaanslagen en bepaalde aangewezen beschikkingen. In afwijking van de AWB kan slechts worden geprocedeerd door degene aan wie de aanslag of beschikking is opgelegd (artikel 26a AWR). Daar vallen derden (zoals de FNV) niet onder. Ook niet na de hiervoor besproken uitspraak van de Raad van State.
De fiscale geheimhouding binnen het fiscale speelveld
Vorenstaande wordt ook nog een aangevuld met de fiscale geheimhouding. Artikel 67 AWR heeft voorrang boven de Woo en fiscale gegevens over de persoon of zaken van een ander mogen niet verder bekend worden gemaakt. Dit regime verdraagt zich gelukkig slecht met een model waarin een brancheorganisatie of vakbond toegang krijgt tot het fiscale boete dossier van een belastingplichtige.
In de derde plaats wijst ook het fiscale boetebeleid zelf op een gesloten daderkring. In het Besluit Bestuurlijke Boeten Belastingdienst wordt “belanghebbende” voor de boetetoepassing omschreven in termen van degene aan wie een boete kán worden opgelegd: pleger, medepleger, doen-pleger, uitlokker, medeplichtige, feitelijk leidinggever en opdrachtgever. Daarin figureren geen vakbonden, consumentenorganisaties of concurrenten die opkomen voor een extern collectief belang.
De FNV mag bij I&W nog proberen de boete op te schroeven, maar in het fiscale domein blijft het simpel: daar is de boete geen collectieve hobby—wat de Belastingdienst oplegt, is en blijft een exclusief onderonsje met de belastingplichtige.
In het fiscale boeterecht geldt nog altijd het adagium "res inter alios
acta", wat zich afspeelt tussen fiscus en belastingplichtige blijft keurig
binnen die twee-partijenverhouding. Anders dan in het bestuursrechtelijke
handhavingsdomein ontbreekt hier elk "ius tertii" voor vakbonden of andere
derden om de sanctie op te schroeven of mee te beslissen bij een verhoging
zoals bij de RvS. De fiscale boete is en blijft een punitieve "duplex"
tussen inspecteur en belastingplichtige—"ne bis in idem" en vooral: geen
ruimte voor een derde die nog even simpel een boete wil bijplussen.
Foutenleer binnen de fiscale wereld
Elke fiscalist en ondernemer kent het wel; de aangifte vennootschapsbelasting van een paar jaar geleden blijkt niet helemaal juist te zin. Kun je dit dan nog corrigeren? Het antwoord is - zoals vaak binnen het fiscale landschap - "dat hangt ervan af". De foutenleer kan soms uitkomst bieden en kan een mooi adviesmiddel zijn binnen de fiscale advisering. In dit artikel behandelen we de fouten leer en specifiek een uitspraak van de Hoge Raad d.d. 6 juni 2025 (ECLI:NL:HR:2025:850) inzake de foutenleer bij een vaste inrichting. In deze procedure maakt de Belastingdienst gebruik van de foutenleer. Een correctie werkt dus 2 kanten op en kent niet alleen voordelen.
De foutenleer binnen de fiscale wereld
De foutenleer is een leerstuk dat door de rechtspraak is ontwikkeld en stelt dat een fout in een eerder jaar – indien deze invloed heeft op een ander jaar – onder omstandigheden mag of moet worden hersteld, ook als het jaar van de fout zelf al onherroepelijk vaststaat en de bezwaar - en beroepstermijn dus al ruimschoots is verstreken. Veelal ziet dit op balansposten (de jaarrekening), voorbeelden zijn:
- Er sprake is van een onjuiste verwerking van een balanspost;
- De fout zich doorwerkt naar een later jaar;
- De Belastingdienst deze fout ambtshalve mag corrigeren, óf de belastingplichtige dat mag doen in zijn aangifte.
Mogelijkheden voor fiscaal advies bij fouten leer
De foutenleer is een zwaard dat aan beide kanten kan snijden. Voor de fiscale adviseur biedt het kansen om een fout uit het verleden (zoals te weinig afschrijvingen, een vergeten voorziening, of onterecht niet-activeren van kosten) alsnog te herstellen. Tegelijkertijd kan het ook tot correcties leiden die nadelig uitpakken.
Procedure inzake foutenleer en vaste inrichting
Een Nederlandse BV had een vaste inrichting in België. Bij de winstberekening van die vaste inrichting zijn afschrijvingen niet goed berekend (teveel afschrijvingen), er wordt getoverd met binnenlandse winsten en buitenlandse winsten (binnen het wereldwinst / generale winst begrip). Er wordt in Nederland een huurrecht verkocht en de boekwinst wordt opgenomen in een herinvesteringsreserve (totaal 470.000 euro). Deze herinvesteringsreserve wordt afgeboekt op een activum dat daarna in België wordt gekocht. De belastingdienst corrigeerde de afschrijvingen met toepassing van de foutenleer, immers een balansfout kan hersteld worden via de foutenleer, ook als die fout materiële impact heeft op de wereldwinst of de balans van de moedermaatschappij.
De foutenleer kan worden worden toegepast als een onjuiste waardering binnen de fiscale balans wordt ontdekt nadat de balans over het vorige boekjaar fiscaal vaststaat. De foutenleer is (meestal) niet van toepassing bij incidentele fouten (of indien navordering nog mogelijk is). Het herstel van de fout moet plaatsvinden in het oudste nog openstaande jaar. De adviseur of inspecteur kan niet simpel de foutenleer ter hand nemen om correcties aan te brengen. Eerst moet er overleg tussen partijen plaatsvinden (ambtshalve verzoek) of moet worden bekeken of er nog wettelijke mogelijkheden zijn (bezwaar/ beroep/ navordering).
De Hoge Raad gaat er in deze casus eens goed voor zitten. Bij het bepalen van de winst in België (vaste inrichtingswinst). De correctie op de winst in België heeft betrekking op de onderneming in Nederland. De afboeking van de herinvesteringsreserve komt dus enkel tot uitdrukking in de wereld winst (generale winst). De vaste inrichtingswinst is derhalve niet juist berekend. Belastingplichtige stelt dat de eindbalans van de BV (volledige onderneming in Nederland en België) juist is weergegeven en dat de foutenleer dan niet van toepassing is. De inspecteur en de Hoge Raad kijken hier anders naar. De vaste inrichting moet als aparte / onafhankelijke onderneming worden gezien. Vorenstaande wordt ook uitgebreid omschreven in de conclusie van de adviseur van de Hoge Raad (de AG). De heer Wattel had er in 2022 al naar gekeken (ECLI:NL:PHR:2022:753). De Rechtbank Zeeland West Brabant d.d. 28 januari 2022 (ECLI:NL:RBZWB:2022:393) was het eerder nog met belastingplichtige eens.
Procedure inzake afboeken vordering en foutenleer
X BV koopt in 2002 de aandelen in 2 deelnemingen via een overname holding. De koopsom wordt door X BV geleend aan de overname holding (1 miljoen euro). De 2 gekochte deelnemingen gaan in 2003 failliet. Een deel van de vordering wordt afgeboekt. In 2015 wordt de volledige vordering kwijtgescholden, de afboeking wordt in 2016 genomen. Het Gerechtshof Arnhem Leeuwarden d.d. 26 september 2023 ECLI:NL:GHARL:2023:8228 is van mening dat de vordering mag worden afgeboekt, een deel van de vordering blijft echter staan en wordt later afgeboekt (op grond van de foutenleer). Volgens het gerechtshof was niet sprake van een onzakelijke lening. Of sprake is van een onzakelijke lening dient te worden beoordeeld naar het moment van het aangaan van de lening, met dien verstande dat een zakelijke lening gedurende haar looptijd als gevolg van onzakelijk handelen van de crediteur alsnog een onzakelijke lening kan worden. De bewijslast dat bij het moment van aangaan of gedurende de looptijd sprake is (geworden) van een onzakelijke lening rust op de Inspecteur (Hoge Raad 20 maart 2015, ECLI:NL:HR:2015:645). Over deze restant vordering gaat de procedure bij de Rechtbank.
X BV wil een vordering op haar dochteronderneming van ruim € 850.000 in 2016 afboeken. De inspecteur stelt dat dit te laat is en dat dit in 2015 had moeten plaatsvinden, subsidiair stelt de inspecteur dat de afboeking te hoog is omdat in de vordering ook rente is opgenomen. De Rechtbank Gelderland doet op 21 november 2024 (ECLI:NL:RBGEL:2024:8157) uitspraak. X BV heeft de vordering in 2015 kwijtgescholden en mag op grond van de foutenleer alsnog in 2016 de afboeking ten laste van de winst brengen, de rente is ook aftrekbaar (zie hiertoe ook Hoge Raad 15 juli 2022 ECLI:NL:HR:2022:1086).
Noot fiscaal jurist inzake foutenleer binnen fiscale wereld
Waar mensen werken worden fouten gemaakt. Sommige fouten blijven jaren onzichtbaar en kunnen - op het moment dat deze worden ontdekt - nog worden hersteld. De Hoge Raad heeft hiervoor de zogenaamde foutenleer ontwikkeld (Hoge Raad d.d. 22 oktober 1952 ECLI:NL:HR:1952:60). De fouten leer zouden we als volgt kunnen weergeven:
- Arrest HR 22 oktober 1952 (ECLI:NL:HR:1952:60) vormt de geboorte van de foutenleer: bij fouten in de eindbalans van een boekjaar moet het beginvermogen van het daaropvolgende jaar worden gecorrigeerd om dubbele of onbelaste winst te voorkomen, dus zogenaamde Balanscontinuïteit.
- Balanscontinuïteit betekent dat het beginvermogen van een boekjaar gelijk is aan het eindvermogen van het voorgaande jaar, tenzij dit laatste ondeugdelijk is vastgesteld (fout volgens wet of goedkoopmansgebruik).
- Doel foutenleer volgens HR is het belasten van de totale winst gedurende het bestaan van de onderneming
De Foutenleer is wellicht in strijd met EU-recht: HvJ-arrest Commissie/Spanje (C-788/19, ECLI:EU:C:2022:55) oordeelde dat onbeperkte navorderingstermijnen strijdig zijn met het evenredigheidsbeginsel; dit kan ook voor de foutenleer gelden. De foutenleer omzeilt immers de navorderingstermijnen (belastingdienst) en de bezwaartermijnen (belastingplichtige). Wellicht had belastingplichtige vorenstaande (strijdigheid met evenredigheidsbeginsel) kunnen stellen in de procedure, dit is niet gebeurd.
De foutenleer heeft betrekking op fouten op de fiscale balans die doorwerken in het eindvermogen van het laatst vastgestelde fiscale jaar. Dit gaat meestal om waarderingsfouten en etiketteringsfouten. Het mag dus niet gaan om incidentele fiscale fouten bij het bepalen van de fiscale winst. Het is een complex leerstuk en kan soms grote voordelen (en nadelen) opleveren.
Door onze ervaring met dit leerstuk kunnen wij u goed adviseren bij de mogelijkheden en onmogelijkheden. Stuur ons gerust een e-mail met uw vraag.
Hoe ervaren MKB ondernemers een boekenonderzoek van de Belastingdienst?
De directie MKB (afdeling Klantbehandeling) heeft de Radboud Universiteit (RU) gevraagd om te onderzoeken hoe mkb’ers ons controleproces ervaren. Zo heeft de RU in samenwerking met een mkb-kantoor 22 ondernemers geïnterviewd bij wie onlangs een boekenonderzoek was afgerond. Daaruit bleek dat de meeste ondernemers tevreden zijn over de controlemedewerker, al willen ze meer duidelijkheid over de procedures en de aanleidingen.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Downloads inzake ervaringen MKB ondernemers bij boekenonderzoek
Samenvatting onderzoek Radboud Universiteit inzake boekenonderzoek ((8 pagina's)
Managementreactie op onderzoek Radboud Universiteit (1 pagina)
Wat vinden MKB ondernemers van de Belastingdienst bij boekenonderzoek
Er zijn diverse MKB ondernemers benaderd om hun reactie te geven op boekenonderzoeken die door de Belastingdienst zijn uitgevoerd. Uit het rapport volgt het volgende:
- De doorlooptijd van een boekenonderzoek vinden veel ondernemers te lang.
- De tijd die een onderzoek van de ondernemers vraagt vinden veel ondernemers te veel, dit speelt met name bij een boekenonderzoek dat wordt ingestoken via een steekproef.
- Extra kosten door inschakelen deskundigheid fiscalist of accountant (die min of meer gedwongen moeten worden gemaakt) wordt als onaangenaam ervaren.
- Procedurele onzekerheid is voor veel ondernemers bezwaarlijk. Dit hangt samen met a) doorlooptijd b) stappen tijdens proces onduidelijk c) gevolgen van de controle onduidelijk (met name t.a.v. boetes) d) taakverdeling binnen belastingdienst is onduidelijk.
- Opstelling belastingdienst richting ondernemer is meestal redelijk.
- Controle ervaring is qua menselijke maat, openheid, opstelling en inlevingsvermogen positief.
- Controle medewerkers van de belastingdienst worden als objectief en niet vooringenomen gezien.
- Er is weinig twijfel over de deskundigheid van de controle medewerker.
- De toeslagen affaire werkt voor in de beeldvorming van de belastingdienst.
Noot fiscaal jurist inzake boekenonderzoek belastingdienst
Het beeld dat ondernemers schetsen over hun ervaring bij een boekenonderzoek is in z'n algemeenheid redelijk positief. De doorlooptijd en onzekerheden verdienen wel aandacht. Ook kan het taalgebruik bij schriftelijke communicatie beter. De vooringenomenheid blijft een aandachtspunt, dit is met name ontstaan door de toeslagen affaire.
De mondelinge communicatie kan verbeteren wanneer controlemedewerkers meer uitleg geven over het hoe en waarom van een controle, bijvoorbeeld over de controle-aanleiding, en zij meer aan verwachtingsmanagement doen over wat ondernemers (inhoudelijk) van de schriftelijke communicatie kunnen verwachten.
Controlemedewerkers van de belastingdienst wordt geadviseerd om alert te zijn op de informatiebehoeften van ondernemers, die onder meer door spanning voor een controle beïnvloed kunnen worden. Het is belangrijk dat de doorlooptijd van een boekenonderzoek wordt verkort, bijvoorbeeld doordat de Belastingdienst een maximale termijn hanteert voor de doorlooptijd.
De geïnterviewde ondernemers waren niet anoniem en hebben ook een reactie van de Belastingdienst ontvangen. De vraag is in hoeverre deze ondernemers volledig "het achterste van hun tong lieten zien" bij de beantwoording van de vragen. Het algemene beeld uit het onderzoek is redelijk positief. Het is goed om te lezen dat er vertrouwen is in de deskundigheid van de controle medewerker en dat de opstelling van deze medewerkers als positief wordt ervaren.
Marco Bik over Boekenonderzoeken: ''Niet iets om bang voor te zijn''
REDACTIE NEXTENS d.d. 23.05.2025, Dit interview verscheen in Belasting Magazine #4, 2025.
Marco Bik, partner en belastingadviseur bij
Jongbloed Fiscaal Juristen, wil met zijn whitepaper over boekenonderzoeken
vooral één boodschap overbrengen: ondernemers hoeven niet bang te zijn
voor een controle van de Belastingdienst.
In het interview licht hij toe waarom, en hoe ondernemers zich het beste kunnen voorbereiden op een bezoek van de fiscus.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Boekenonderzoek: zeldzaam, maar impactvol
Hoewel slechts 0,4 procent van de mkb-ondernemers jaarlijks een boekenonderzoek krijgt, kan zo’n controle toch als intimiderend worden ervaren. Bik: ''We leggen in het whitepaper uit dat je er niet van wakker hoeft te liggen als je een aantal spelregels in acht neemt.'' De kans op controle is klein, maar neemt wel iets toe nu de Belastingdienst meer controlemedewerkers aanneemt en projectmatig werkt, bijvoorbeeld bij de DBA-controles in 2024.
Bedrijfsbezoek is geen controle
Een bedrijfsbezoek is iets anders dan een boekenonderzoek. ''Bij een bedrijfsbezoek komen twee medewerkers van de Belastingdienst langs om kennis te maken met het bedrijf. Ze willen weten hoe de onderneming in elkaar zit, welke marges worden gemaakt, of er veel met zzp’ers wordt gewerkt,'' legt Bik uit. Hij raadt ondernemers aan om dit soort bezoeken zelf af te handelen, zonder adviseur. ''Een fiscalist voegt bij een kennismakingsgesprek weinig toe.''
De controleur is geen vijand
Volgens Bik is het beeld van de controleur als tegenstander achterhaald, maar nog niet helemaal verdwenen. ''In het ‘fraudetijdperk’ werd een controle geacht iets op te brengen. Dat maakte de verhoudingen stroef. Ondernemers zijn vaak openhartig, maar zien die openheid soms terug in het controlerapport.'' Hij pleit voor een houding waarbij de Belastingdienst toetst of de wet correct is toegepast, niet of er opbrengst uit de controle komt.
Ruimte voor pragmatiek
Hoewel de houding van controleurs volgens Bik niet wezenlijk is veranderd sinds de toeslagenaffaire, ziet hij wel ruimte voor pragmatische oplossingen. ''Niet alles is zwart-wit. Over sommige posten, zoals voorzieningen, kun je afspraken maken. Maar als de controleur vindt dat hij geen ruimte heeft voor een compromis, dan houdt het op.'' Procederen is dan een optie, maar kost geld en moet goed worden afgewogen.
Geldsteekproeven: kleine fout, grote gevolgen
Een belangrijk aandachtspunt in het whitepaper is de geldsteekproef. Hierbij worden steekproefsgewijs bonnen gecontroleerd, en fouten worden geëxtrapoleerd naar het geheel. ''Bij grote ondernemingen kan één afgekeurde euro leiden tot een correctie van tienduizenden euro’s over meerdere jaren,'' waarschuwt Bik. Tegenbewijs is mogelijk, maar vereist dat de ondernemer zelf een steekproef uitvoert. Iets wat in de praktijk zelden gebeurt.
Derdenonderzoeken en geheimhouding
Bij derdenonderzoeken, waarbij bijvoorbeeld leveranciers worden bevraagd, geldt een geheimhoudingsplicht. In theorie mag de derde partij de onderneming niet informeren, maar in de praktijk gebeurt dat soms toch. Bik: ''Ik adviseer niemand om te bellen, maar ik begrijp dat het gebeurt. Zeker bij FIOD-onderzoeken is het verstandig om voorzichtig te zijn.''
Informatievoorziening en bewijslast
De informatiebeschikking, bedoeld om duidelijkheid te scheppen over welke gegevens moeten worden verstrekt, pakt in de praktijk niet altijd gunstig uit voor de belastingplichtige. ''Als je blijft weigeren, krijg je te maken met omkering van de bewijslast. Dan mag de Belastingdienst schatten wat je bezit, en moet jij bewijzen dat dat niet klopt. Die wedstrijd verlies je bijna altijd.''
Geen reden tot paniek
Bik sluit af met een geruststellende boodschap: ''De Belastingdienst komt kijken of de administratie klopt en of de wet goed is toegepast. Vaak wordt er wel iets gevonden, maar dat is meestal geen reden tot paniek. Over een boekenonderzoek hoeft niet ingewikkeld gedaan te worden.''
Wanneer recht op integrale proceskostenvergoeding bij fiscale procedures
Een integrale proceskostenvergoeding in fiscale procedures wordt toegekend als er sprake is van bijzondere omstandigheden. De belangrijkste worden in dit artikel behandeld. U moet hier wel een beroep op doen. In dit artikel gaan we er eens goed voor zitten en geven u een helder inzicht in de mogelijkheden en onmogelijkheden. Hulp nodig bij een fiscale procedure? Neem gerust contact op met onderstaande specialisten.
Wanneer recht op een integrale proceskostenvergoeding
Een belastingplichtige heeft wellicht recht op een integrale proceskostenvergoeding als sprake is van de volgende situaties:
- Onzorgvuldigheid: de inspecteur heeft onzorgvuldig of onrechtmatig gehandeld (of is gewoon slordig of er is sprake van tunnelvisie).
- Vooringenomenheid: de inspecteur heeft het onderzoek vooringenomen opgestart en hierdoor fouten gemaakt.
- Verzuim: de inspecteur heeft fouten gemaakt en besluit deze in het traject te corrigeren of te herroepen, hierbij moet ook sprake zijn van onzorgvuldig of onrechtmatig handelen.
- Tegen beter weten in: de inspecteur handhaaft een standpunt zonder te luisteren naar de informatie van een belastingplichtige waarbij het standpunt - waarvan duidelijk had moeten zijn dat deze fout is - in de procedure geen stand kan houden of stand heeft gehouden.
Het verzoek om een immateriele schadevergoeding en/of integrale proceskostenvergoeding moet wel uitdrukkelijk door een belastingplichtige worden ingenomen en voldoende met stukken worden onderbouwd. Als dit wordt vergeten wordt soms geen proceskostenvergoeding verstrekt.
Proceskostenvergoeding in de bezwaarfase
Ook in de bezwaarfase kan een belastingplichtige recht hebben op een proceskostenvergoeding. Simpel gelijk krijgen wil echter nog niet zeggen dat automatisch recht bestaat op een proceskostenvergoeding in de bezwaarfase. Er bestaat een recht op proceskostenvergoeding in de bezwaarfase indien:
- De kosten door de belastingplichtige in redelijkheid zijn gemaakt; en
- De belastingdienst wijzigt haar beslissing (bijvoorbeeld de naheffings- of navorderingsaanslag) omdat de niet juist is; en
- De fout in de beslissing is te wijten aan de belastingdienst (de inspecteur); en
- De belastingplichtige heeft schriftelijk verzocht om een proceskostenvergoeding. Dit verzoek kan ook nog in het hoorgesprek worden gedaan, dit is vormvrij maar schriftelijk heeft de voorkeur.
De omvang van de proceskostenvergoeding staat in het besluit proceskosten bestuursrecht.
Integrale proceskostenvergoeding door onredelijk gedrag van de inspecteur
In een aantal procedures wordt duidelijk dat de rechter niet kijkt naar het puntensysteem van het besluit maar een integrale proceskostenvergoeding gaat toekennen. Als een belastingplichtige een procedure wint heeft hij of zij veelal recht op een vergoeding van de proceskosten volgens het forfaitaire besluit inzake proceskosten. Deze vergoeding dekt echter zelden de daadwerkelijke kosten van de belastingplichtige. Bij bijzondere omstandigheden mag de rechter van het besluit afwijken (artikel 1, letter a en artikel 2 lid 3 Bpb).
Wanneer recht op volledige proceskosten in een fiscale procedure
- In een procedure bij de Rechtbank Noord Nederland d.d. 8 maart 2021 (ECLI:NL:RBNHO:2021:1809) kwam dit aan de orde. Naar het oordeel van de rechtbank heeft de inspecteur zeer onzorgvuldig gehandeld door bezwaren van de belastingplichtige volledig buiten beschouwing te laten. Hierdoor werd ht materiele geschilpunt onttrokken aan de toetsing van de rechtbank.
- Ook in een procedure bij het Gerechtshof Den Haag d.d. 10 maart 2026 ECLI:NL:GHDHA:2026:432 was sprake van een schending van het verdedigingsbeginsel. Als gevolg hiervan heeft de rechter besloten om de volledige proceskosten van belastingplichtige te vergoeden. Van schending van het verdedigingsbeginsel is sprake als een belastingplichtige bijvoorbeeld niet in de gelegenheid is gesteld op te reageren of hiervoor onvoldoende tijd heeft gehad of niet alle op de zaak betrekking hebbende stukken heeft ontvangen. Een dergelijk besluit zou dan moeten worden vernietigd (Hoge Raad d.d. 24 juni 2022 ECLI:NL:HR:2022:934). In deze procedure had de inspecteur een naheffingsaanslag omzetbelasting met belastingrente opgelegd, zonder vooraf een kennisgeving van dit voornemen aan belastingplichtige te sturen.
Schema vergoeding proceskosten
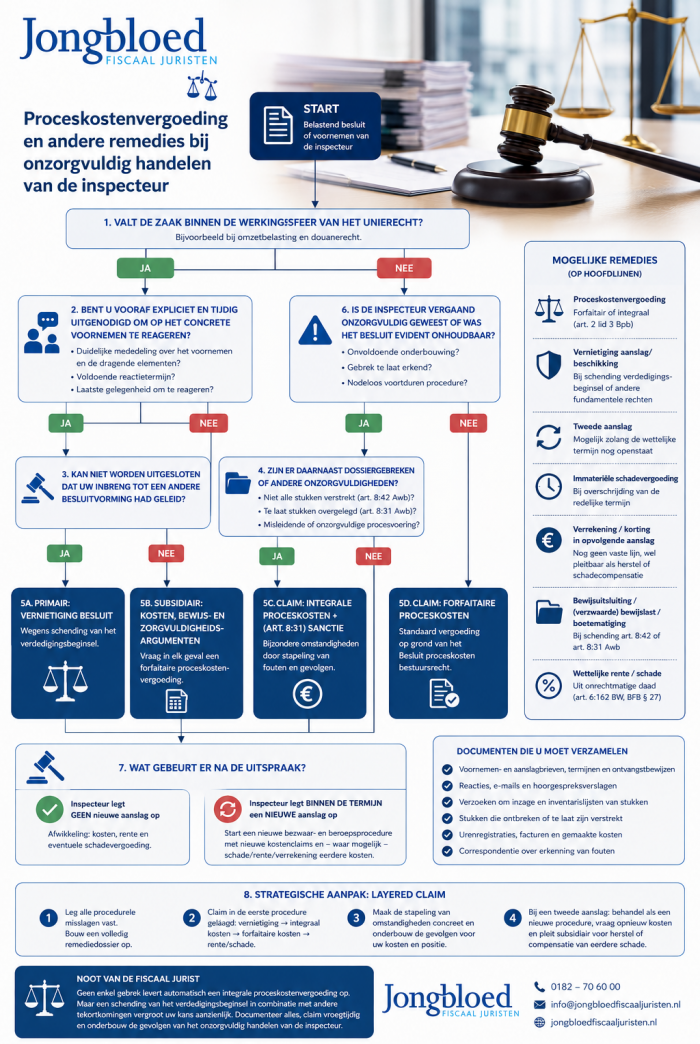
Noot fiscaal jurist inzake integrale proceskostenvergoeding
Bij een eigenwijze of onwillige inspecteur ontstaat een soort fundering voor een mogelijke integrale proceskostenvergoeding. Hierbij is het wel van belang dat hierop een beroep wordt gedaan en dat dit standpunt uitgebreid en kundig wordt onderbouwd. Volgens de vaste lijn van de Hoge Raad in 2007 en Hoge Raad in 2011 speelt dit als er sprake is van bijzondere omstandigheden, zoals onzorgvuldig handelen of vasthouden aan een evident onhoudbaar standpunt. In een procedure is het beste advies om te kiezen voor een dubbele strategie, het eerste standpunt is het vernietigen van het besluit en tweede standpunt (subsidiar) een integrale proceskostenvergoeding en wellicht immateriele schadevergoeding.
Voor het verdedigingsbeginsel loopt de route via het unierecht. Het Hof van Justitie heeft in een paar procedures (zoals Soprope en Kamino/ Datema) duidelijk gemaakt dat een belastingplichtige zijn visie en argumenten kenbaar moet kunnen maken. De Hoge Raad heeft dit in 2015 en 2020 en in 2025 ook opgepakt. Uit deze arresten volgt klip en klaar dat de inspecteur een belastingplichtige helder moet informeren over een concreet voornemen voor een besluit (en hiertoe argumenten, onderbouwing en info moet verstrekken) waarbij de belastingplichtige tijd heeft om hierop te reageren.
De gewone route (via de AWB) loopt via horen en bezwaar maken. De unierechtelijke route werkt ook sneller (eerder in de tijd), voor het nemen van een besluit moet de informatie worden verstrekt. In een reguliere procedure moeten hierbij ook alle op de zaak betrekking hebbende stukken aan belastingplichtige worden verstrekt, zie hiertoe de Hoge Raad in 2018. Ook de belastingdienst heeft hierover een nette handreiking opgesteld.
In diverse procedures wordt kritisch gekeken naar de mogelijkheid voor een integrale proceskostenvergoeding, een opsomming:
- Hoge Raad 13 april 2007: afwijking forfait als besluit evident geen stand kan houden
- Hoge Raad 4 februari 2011: een vergissing is menselijk, geen sprake van verwijtbaarheid
- Hoge Raad 26 juni 2015: Nederlandse invulling van Kamino procedure
- Gerechtshof Den Haag d.d. 10 maart 2026 integrale proceskostenvergoeding in bezwaar wegens cumulatie van formele schendingen en onzorgvuldigheden
Bron proceskostenvergoeding
Hoge Raad d.d. 13 april 2007 (ECLI:NL:HR:2007:BA2802)
Hoge Raad d.d. 4 februari 2011 (ECLI:NL:HR:2011:BP2975)
Hoge Raad d.d. 26 juni 2015 ECLI:NL:HR:2015:1666
Hoge Raad d.d. 19 juni 2020 ECLI:NK:HR:202:1044
Rechtbank Noord Nederland d.d. 8 maart 2021 (ECLI:NL:RBNHO:2021:1809
Hoge Raad d.d. 13 juni 2025 ECLI:NL:HR:2025:903
Gerechtshof Den Haag d.d. 10 maart 2026 ECLI:NL:GHDHA:2026:432
Checklist fiscale procedure
Met enige regelmaat voeren wij voor belastingplichtigen en/of als ondersteuning van klanten van administratie- en accountantskantoren fiscale procedures bij de rechtbank en/of gerechtshoven. Ook worden er in voorkomende gevallen second opinions afgegeven over lopende procedures. Met ondersteuning van AI kunnen analyses en processtukken op dit moment vlot worden geanalyseerd. De betrouwbaarheid en creativiteit blijft altijd een issue, een ervaren fiscaal jurist met proces ervaring blijft dus noodzakelijk. AI maakt ons werk leuker, uitdagender en kan nieuwe inzichten geven. In dit artikel een overzicht van de do's en don'ts bij een fiscale procedure.
Hulp nodig bij een fiscale procedure in bezwaar of beroep? Vraag gerust een vrijblijvende offerte
De fiscale procedure, Do's & Don'ts
Procederen tegen de Belastingdienst is een fiscaal juridisch "spel" met eigen regels. Als u de spelregels kent vergroot u de kansen op succes. Het missen van termijnen, vergeten van termijnen of ruim opzetten van beroepschriften (materieel en formeel) zijn veel gemaakte fouten. In het kort de aftrap
- Aanslag wordt ontvangen
- Bezwaar binnen 6 weken (vergeet nieuwe feiten niet en vraag om een hoorzitting en dossierinzage)
- Beroep (rechtbank) binnen 6 weken (griffierecht particulieren € 50 en zakelijk € 365)
- Hoger beroep (gerechtshof) binnen 6 weken (griiffierecht particulieren € 136 en zakeljk € 548)
- Cassatie (Hoge Raad) binnen 6 weken (griffierecht gelijk aan Gerechtshof) > alleen rechtsvragen toelaatbaar
Aandachtspunten termijnoverschrijding bezwaarfase
Dien altijd een pro forma bezwaarschrift in als u termijnen dreigt te missen. Een ongemotiveerd bezwaarschrift (pro forma) is beter dan een te laat gemotiveerd bezwaarschrift. De belastingdienst zal u na ontvangst een termijn geven om te reageren.
- Vraag de inspecteur om uitstel voor motivering van uw pro forma bezwaarschrift, u heeft tenminste recht op 4 weken.
- Bij aangifte belasting (BTW, BPM) gaat de 6 weken termijn lopen op de betaaldatum en niet op de aangifte datum
- Mist u de termijn bekijk dan of sprake is van een verschoonbare termijnoverschrijding (Hoge Raad d.d. 5 april 2024 ECLI:NL:HR:2024:515)
Aandachtspunten bezwaarfase belastingdienst
- Vraag altijd om een hoorgesprek met de belastingdienst. U kunt dan kijken of een oplossing voorhanden ligt en krijgt meer inzicht in de standpunten en bewijzen van de belastingdienst. Vraag om een gespreksverslag / notulen.
- Maak ook bezwaar tegen een eventuele boete (voorbeeld)
- Uitspraken van u - tijdens gesprekken voor de aanslag - mogen bij het opleggen van een boete soms niet worden gebruikt, zie criminal charge (kennisgroep KG:206:2023:6)
- Controleer bij een boete of de redelijke termijn is overschreden, zie kennisgroep standpunt KG:206:2025:2)
- Beroep u bij een boete eventueel op fouten van uw adviseur. Zie Rechtbank Gelderland d.d. 12 december 2025 ECLI:NL:RBGEL:2025:10887
- Maak bij het aankondigen van een vergrijpboete gebruik van uw zwijgrecht. Vraag tijdens onderzoek of er voornemende is tot het opleggen van een vergrijpboete.
- Voorafgaande aan het hoorgesprek is er een recht op dossierinzage. Stuur de inspecteur voordien een lijst met vragen en aandachtspunten en/of stukken die u wilt zien. Laat de inspecteur ook een inhoudsopgave maken van uw dossier. In dit artikel nemen wij u mee tijdens een hoorgesprek en hier kunt u alle aandachtspunten nog eens nalezen.
- Uw belastingadviseur kan eventueel ook digitaal bezwaar aantekenen (sinds 2025)
- Breng nieuwe standpunten, feiten en argumenten in tijdens de bezwaarfase
- Beroep u op het vertrouwensbeginsel, gaat vaak mis maar soms - met goede onderbouwing - zeker kansrijk.
Aandachtspunten bij de beroepsfase in fiscale zaken
- Argumenten: in elke fase (bezwaar, beroep en hoger beroep) kunt u nieuwe feiten, standpunten en argumenten naar voren brengen
- Primaire en subsidiaire standpunten: geef de rechter een alternatief als u hoofdstandpunt vaalt. U kunt meerdere alternatieve uitkomsten en routes aan de orde stellen.
- Verzoek explicitiet om een mondelinge behandeling (zitting).
- Bekijk of de redelijk termijn van 2 jaar is overschreden, dit kan een immateriele schadevergoeding meebrengen.
- Overzicht: zorg voor een heldere tijdlijn en overzicht van de feiten, draagt niet zoveel standpunten aan dat u de essentie uit het oog verliest.
- Bekijk of er algemene beginselen van behoorlijk bestuur bij u zijn geschonden. Dit is een onderdeel dat best kan van slagen kan hebben maar ook veel onderzoekstijd kan kosten.
- Betaal de griffierechten tijdig, bij niet tijdige betaling kan niet ontvankelijkheid van beroep volgen.
- Bij schending van uw verdedigingsbeginsel is er sneller recht op integrale proceskostenvergoeding, let hierop. Zie Hoge Raad d.d. 24 juni 2022 ECLI:NL:HR:2022:934
- Als de inspecteur alsnog (gedeeltelijk) aan uw bezwaren tegemoet komt bij de gang naar de rechter is er wellicht nog ruimte voor een hogere proceskostenvergoeding, zie Gerechtshof Arnhem Leeuwarden d.d. 20 december 2022 ECLI:NL:GHARL:2022:10937
- Vraag om een proceskostenvergoeding en/of om vergoeding van alle (integrale) proceskosten
- Bekijk hoe de belastingdienst u op het spoor is gekomen, soms is dit via een klikbrief die u informatie voor uw zitting kan geven (zie Rechtbank Zeeland West Brabant d.d. 22 januari 2025 ECLI:NL:RBZWB:2025:300)
- Bekijk of alle bewijs van de inspecteur rechtmatig is verkregen.
- Verzoek om terugbetaling van het griffierecht.
- Immateriele schadevergoeding: vraag in voorkomende gevallen om een immateriele schadevergoeding. Zie Hoge Raad d.d. 14 juni 2024 ECLI:NL:HR:2024:853
- In voorkomende gevallen kan het verstandig zijn om adviseurs of betrokkenen op te roepen als getuige, let hierop.
- Wie stelt moet ook bewijzen: in fiscale zaken geldt als hoofdregel, wie stelt moet ook bewijzen. Als de inspecteur een correctie wil aanbrengen op uw aangifte dan moet de inspecteur daarvoor het bewijs leveren. Voor aftrekposten geldt het omgekeerde, die moet u aannemelijk maken (aannemelijk maken is de lichtst norm. De volgende stap is aantonen/ doen blijken, dit speelt enkel als de wet dit uitdrukkelijk heeft bepaald. De zwaarste sanctie die u kunt krijgen is de omkering van de bewijslast, dit treedt op als u niet voldoet aan informatieverzoeken of als u niet de vereiste aangifte heeft gedaan (zie Hoge Raad d.d. 24 april 2015 ECLI:NL:HR:2015:1083).
- De rechter kan u soms helpen maar veelal moet u argumenten zelf aanvoeren. Als bijvooorbeeld het vertrouwensbeginsel niet in uw stukken wordt benoemd mag de rechter die niet ambtshalve zomaar behandelen.
Op de zaak betrekking hebbende stukken in fiscale procedures
Dit is steeds vaker een belangrijk wapen in een fiscale procedure. Het volledige dossier moet u ter inzage worden verstrekt. Dit gaat om alle op de zaak betrekking hebbende stukken, deze moeten door de inspecteur worden verstrekt. Vaak is er discussie over welke stukken wel en niet moeten worden verstrekt.
- Bekijk of u alle op de zaak betrekking hebben stukken tijdens de bezwaarfase en dossierinzage heeft ontvangen.
- De inspecteur mag geen selectie maken van welke stukken wel en niet worden verstrekt (Hoge Raad d.d. 4 mei 2018 ECLI:NL:HR:2018:672)
- Ook stukken uit een strafrechtelijk onderzoek - die aan de inspecteur zijn verstrekt - moeten soms worden ingebracht (maar niet altijd), zie Hoge Raad d.d. 5 oktober 2018 ECLI:NL:HR:2018:1863.
- Betwist schriftelijk als u niet alle op de zaak betrekking hebbende stukken heeft ontvangen.
Aandachtspunten bij hoger beroep in fiscale procedures
- Overweeg in hoger beroep een standpunt dat in beroep niet aan de orde geweest te bepleiten
- Breng nieuwe standpunten in als die voor u goed kunnen uitpakken
- Laat de procedure bij de rechtbank beoordelen door een andere / nieuwe fiscaal jurist
- Beoordeel alle stukken, inclusief de uitspraak, via AI (vraag eventueel een AI specialist)
Aandachtspunten tijdens de hoorzitting of zitten bij de rechter
- Controleer de uitnodiging voor datum, tijdstip en adres.
- Bekijk of de griffierechten tijdig zijn betaald.
- Zorg ervoor dat u een volmacht bij u heeft (als u adviseur bent van belastingplichtige), bekijk goed wie bestuurder van een BV is (zodat volmacht op de juiste naam staat). Bekijk ook of de volmacht voldoende ruim is opgesteld.
- Als er getuigen komen vang deze dan op bij de rechtbank of het Gerechtshof en bereid de getuigen voor op de mogelijke vragen.
- Wees op tijd, tenminste uurtje van tevoren bij de rechtbank of het Gerechtshof aanwezig zijn, vergeet uw paspoort, computer en dossier niet.
- Dien eventueel voor de zitting nog nadere stukken in, niet te laat want dit is in strijd met de goede procesorde.
- Bereid een pleitnotitie voor, beknopt en gestructureerd met explicitiete verwijzigingen naar wellicht recente ECLI nummers (tenminste 10 dagen voor de zitting, liever eerder). Neem de pleitnotitie - tenminste in 4 voud - mee naar de zitting. Overhandig de pleitnotitie aan de rechter en inspecteur.
- Verzoek de rechter om gerichte vragen te stellen aan de inspecteur over onderwerpen die u beide anders ziet
- Verschijn nooit slecht of onvoldoende voorbereid op een zitting
- Overweeg een schikking altijd, en dus niet klakkeloos afwijzen of eigenwijs zijn.
Meer controles door de Belastingdienst op zakelijke kosten
De belastingdienst controleer in 2025 en jaren erna extra op de zakelijkheid van aftrekposten van ondernemers en DGA's (meestal van eenmans BV's).
Bent u zelfstandig ondernemer of DGA van uw BV? Dan is dit artikel iets voor u, wij merken namelijk dat sinds dit jaar er meer controles van de belatingdienst zijn op zakelijke kosten. Dit is in 2025 ook zo aangekondigd door de Belastingdienst en wij merken dat dit vlot wordt opgepakt. Deze intensievere controles - waarbij ook de auto van de zaak en onkostenvergoedingen worden meegenomen - worden vlot en via data analyse uitgevoerd.
Waarom de belastingdienst extra gaat controleren in 2025
De Belastingdienst heeft vastgesteld dat veel kleinere ondernemers, ZZPers en DGA's (met 1 persoons BV) bepaalde prive kosten of kosten met een prive en zakelijk karakter als zakelijke kosten ten laste van de winst brengen. De belastingdienst wil dit corrigeren zodat dit minder vaak voorkomt en om hiermee een eerlijker belastingklimaat in Nederland te creeren. Tevens moeten fiscale regels correct worden nageleefd en zijn het aantal boekenonderzoeken in het verleden te beperkt geweest. De nadruk van de onderzoeken ligt dus bij kleinere ondernemingen, holding BV's en DGA bedrijven.
Op deze uitgaven wordt extra scherp gelet door de belastingdienst
De Belastingdienst richt zich voornamelijk op kosten die in de grijze zone tussen zakelijk en privé vallen. Enkele voorbeelden hiervan zijn:
- Sport- en streamingabonnementen
- Kosten voor onderhoud van de privéwoning
- Vakantiereizen die als zakenreis worden opgevoerd
- Dure etentjes zonder duidelijke zakelijke relatie
Hoe gaat de belastingdienst de DGA en ondernemer controleren?
De meeste controles beginnen via een gerichte vragenbrief waarop een gesprek en verkort boekenonderzoek volgt. Tevens wordt voordien een digitaal bestand van de administratie opgevraagd. Voor de selectie wordt bij de Belastingdienst gebruik gemaakt van data analyse en/of afwijkende patronen in aangiftes. De zogenaamde "pakkans" wordt hiermee vergroot en tevens kan met minder inzet van controleurs worden gewerkt (dus meer boekenonderzoeken met minder mensen).
De gevolgen van onjuiste aftrekposten bij ondernemers en DGA
De belastingdienst zal op grond van de vragenbrief en het digitale bestand van uw administratie de mogelijke gemengde kosten in beeld brengen en vragen om een toelichting. De volgens hiervan zijn de volgende;
- Fiscale correcties (meer inkomstenbelasting / vennootschapsbelasting)
- Uitdeling aan de DGA (box 2 heffing)
- Correctie omzetbelasting
- Boetes (bij opzet / grove schuld tussen de 50% - 100%) van het belastingbedrag
- Bijkomend nadeel : belastingrente
Advies voor ondernemers en DGA's bij boekenonderzoek naar onzakelijke kosten
Het belangrijkste advies voor ondernemers omtrent de zakelijkheid van de kosten binnen een onderneming zijn de volgende:
- Zakelijke en prive uitgaven aan de voorkant scheiden, dus geen prive kosten via de onderneming of BV betalen
- Zakelijke creditcard / pinpas is de basis voor kosten, via deze rekening altijd zakelijke kosten
- Noteer korte toelichting op de factuur met reden zakelijk belang (en eventueel naam leverancier of klant)
- Bewaar bonnen en facturen altijd bij uw administratie (eventueel met email bevestigingen)
- Label kosten op juiste wijze binnen uw administratie op aparte grootboekkaarten (zoals reclame, representatie, relatiegeschenken, etc.)
- Let op het drempelbedrag van € 5.700 voor beperkt aftrekbare kosten
- Check - met uw boekhouder - eens per kwartaal de zakelijkheid van gemaakte kosten
- Laat een externe partij eens per 2 jaar een steekproef uitvoeren naar de fiscale mogelijkheden en risico's. De brengt kosten met zich mee maar kan ook voordelen opleveren (bijvoorbeeld via een fiscale APK)
Welke kosten zijn niet aftrekbaar?
Bepaalde kosten zijn nooit aftrekbaar, hierover is wel het een en ander onduidelijk. De belangrijkste voorbeelden uit de praktijk zijn:
- Sportschool;
- Energiekosten in privé woning ;
- Brandstof privé auto;
- Ziektekosten;
- Kleding (tenzij werkkleding die aan voorwaarden voldoet) ;
- Massage;
- Persoonlijke verzorging.
Wat zijn gemengde kosten?
‘Gemengde kosten’ is een fiscale benaming voor kosten die naast een zakelijk ook een privé-element bevatten. Vanwege dit privé-element zijn deze kosten deels niet aftrekbaar van de winst. Onder gemengde kosten vallen onder andere de kosten van voedsel, drank en genotsmiddelen, de kosten van representatie inclusief recepties, feestelijke bijeenkomsten en vermaak en de kosten van congressen, seminars, symposia, excursies, studiereizen en dergelijke.
In plaats van het vaste bedrag, kunt u als ondernemer ook kiezen om een wettelijk vastgesteld percentage niet in aftrek te brengen. De aftrek van deze kosten is in beginsel beperkt tot 80% voor ondernemers in de inkomstenbelasting (20% aftrekbeperking) en tot 73,5% voor ondernemingen in de vennootschapsbelasting (26,5% aftrekbeperking), zoals bv’s en nv's. Waarom dit verschil is aangebracht blijft een beetje onduidelijk.
Een ondernemer voor de inkomstenbelasting die in een belastingjaar meer aan gemengde kosten uitgeeft dan € 28.000 kan het beste kiezen voor het vaste bedrag, meestal is de 20% voordeliger. Bij de BV ligt deze grens op zo'n € 21.000. Let op dat ook bepaalde kosten die aan werknemers worden vergoed onder de gemengde kostenregeling kunnen vallen (tenzij deze worden aangemerkt als eindheffingsbestanddeel).
Noot fiscaal jurist over boekenonderzoek naar zakelijke kosten bij ondernemer of DGA
De basis voor zakelijke kosten of niet is te vinden bij het het zogenaamde cessna arrest uit 2002 (ECLI:NL:HR:2002:AB2852), dit ging over een tandartsenpraktijk met een vestiging in Italie waarbij de artsen via een vliegtuig hun woonwerk verkeer hebben ingevuld. De redelijke (reële) kosten waren aftrekbaar (de zeer hoge kosten niet).
Voor de aftrekbaarheid is bepalend dat kosten voor de onderneming zijn gemaakt (afgezet tegen privé belangen en interesses). Dat de kosten hoog zijn, maakt in beginsel niet uit, edoch dit kan wel een onzakelijkheid doen vermoeden. Dit speelde bij een uitspraak van de Hoge Raad d.d.14 juni 2002, ECLI:NL:HR:2002:AB2865 die ging het om een uitzendbureau wiens directeur liefhebber was van de paardensport zie ook Gerechtshof Amsterdam d.d. 1 april 2010 ECLI:NL:GHAMS:2010:BM1083. Deel van de kosten was aftrekbaar omdat de kosten ook betrekking hadden op bevrediging van persoonlijke behoeften van de DGA. Een kantoor luxe inrichten mag dan weer wel.
Een chiropractor met een zoon die graag deelnam aan de kartingsport mocht slechts 25% van de kosten aftrekken van de winst, aldus de rechtbank Arnhem d.d. 7 december 2007 ECLI:NL:RBARN:2005:AU9668. Bij deze uitspraak ging het wel mis en waren zeer beperkt kosten van de kartingsport aftrekbaar (Hoge Raad d.d. 11 mei 2012 ECLI:NL:HR:2012:BW5363). Een DGA met heel veel exclusief auto's ter belegging mocht niet alle kosten aftrekken van de winst (Hoge Raad d.d. 18 april 2008 ECLI:NL:HR:2008:BC9548).
De hoofdregel is dat de aftrekbeperking geldt voor een vast bedrag per jaar (2025 € 5.700), deze drempel mag niet tijdsevendig worden toegepast (zie besluit uit 2020) . De ondernemer mag ervoor kiezen om 20% van de totale gemengde kosten niet ten laste van de winst te brengen, dit is dus even rekenen.
De Hoge Raad schiet de ondernemer ook wel eens tegemoet. Een ondernemer heeft een eenmanszaak en woont met zijn gezin in Limburg. Hij werkt in 2014 en 2015 in Amsterdam en Tilburg en huurt hier ook tijdelijk woonruimte. Zijn kosten voor het ontbijt, lunch en diner trekt hij af van de winst, rekening houdende met de beperking (in dat jaar was 73,5% aftrekbaar). Het Gerechtshof is van mening dat de eigen verteerkosten geen ondernemingskosten zijn, dit omdat deze een overheersend prive karakter hebben. De Hoge Raad komt op 18 oktober 2024 tot een andere uitspraak (ECLI:NL:HR:2024:1472). De verteerkosten hangen samen met het zakelijke verblijf in andere plaatsen, deze zijn in beginsel gericht op de zakelijke belangen van de onderneming. Dit zou anders kunnen zijn als de kosten uitsluitend een privé karakter hebben of in de privé sfeer hun oorsprong vinden. De enkele omstandigheid dat kosten van maaltijden buiten de deur hoger zijn dan die van maaltijden die thuis worden bereid en genuttigd, brengt niet mee dat de aanleiding voor het belopen van die kosten uitsluitend in de privésfeer is gelegen, het zijn immers gemengde kosten. Er is ook geen sprake van bevrediging van persoonlijke behoeften van Henk. De kosten (ruim € 7.000) zijn gewoon aftrekbaar (voor 73,5%). Bij een wanverhouding tussen gemaakte kosten en het nut kan de inspecteur stellen dat een deel van de kosten niet aftrekbaar is (de redelijk denkende ondernemer). Van een dergelijke wanverhouding was in 2009 geen sprake toen een tandarts € 60.000 had uitgegeven aan een opleiding om zich persoonlijk en zakelijk beter te ontwikkelen als tandarts.
Wordt er bij u een boekenonderzoek aangekondigd of krijgt u een vragenbrief, schakel direct een deskundige in en ga niet zelf in overleg met de belastingdienst (ook als u denkt "ik doe niks fout".. want dit denken vele (of bijna alle) ondernemers en DGA's. Stuur gerust een e-mail voor vooroverleg of een checklist "wat moet ik doen bij een boekenonderzoek en wat niet".
Vernietigen aanslag door verdedigingsbeginsel
Dat een belastingplichtige zijn administratie slecht heeft bijgehouden en ernstig tekortschiet, betekent nog niet dat de Belastingdienst zich bij het opleggen van een naheffingsaanslag alle procedurele vrijheden kan veroorloven. Dat blijkt opnieuw uit een arrest van de Hoge Raad van 19 juni 2026, ECLI:NL:HR:2026:971, waarin het cassatieberoep tegen de uitspraak van het Gerechtshof Arnhem-Leeuwarden wordt verworpen. De Hoge Raad doet dat weliswaar af met toepassing van artikel 81 Wet RO, maar laat daarmee een principieel oordeel van het Hof in stand; De naheffingsaanslag omzetbelasting over 2012 moet volledig worden vernietigd wegens schending van het Unierechtelijke verdedigingsbeginsel.
Artikel 81, lid 1, van de Wet op de rechterlijke organisatie bepaalt dat de Hoge Raad niet hoeft te motiveren waarom hij tot dit oordeel is gekomen. Bij de beoordeling van de klachten in deze zaak is het namelijk niet nodig om antwoord te geven op vragen die van belang zijn voor de eenheid of de ontwikkeling van het recht. Op het eerste gezicht lijkt dat opmerkelijk.
Belastingcorrectie strandt op Unierechtelijk verdedigingsbeginsel.
De goudhandelaar werd geconfronteerd met omvangrijke fiscale correcties. Uit een boekenonderzoek kwamen forse voorraadverschillen naar voren, de voorraadadministratie bleek ontoereikend, de verleggingsregeling was ten onrechte toegepast op afgewerkte gouden sieraden en voor intracommunautaire leveringen ontbraken de vereiste bewijsstukken voor toepassing van het nultarief. Het Gerechtshof Arnhem-Leeuwarden, ECLI:NL:GHARL:2024:3479, achtte op 21 mei 2024 de omkering en verzwaring van de bewijslast gerechtvaardigd en onderschreef vrijwel alle inhoudelijke correcties.
Toch sneuvelt de aanslag over 2012 volledig. Niet omdat de correcties inhoudelijk onjuist zijn, maar omdat de inspecteur een fundamentele procedurele fout maakte. In eerste aanleg - en dat maakt het interessant - heeft de Rechtbank het beroep op verdedigingsbeginsel verworpen, het kan dus keren.
Geen effectieve mogelijkheid tot verweer
Het Unierechtelijke verdedigingsbeginsel houdt in dat een belastingplichtige, voordat een voor hem bezwarend besluit wordt genomen binnen de werkingssfeer van het Unierecht, zoals bij de omzetbelasting en douaneheffingen, daadwerkelijk in de gelegenheid moet worden gesteld zijn zienswijze naar voren te brengen. Dat recht is ontwikkeld in de rechtspraak van het Hof van Justitie van de Europese Unie en vormt inmiddels een vaste pijler van het fiscale bestuursrecht.
Het gaat daarbij niet om een vrijblijvende formaliteit. De belastingplichtige moet voldoende inzicht krijgen in de voorgenomen correcties én een reële termijn krijgen om daarop inhoudelijk te reageren voordat de aanslag wordt vastgesteld. Juist daar ging het in deze zaak mis.
Angst voor verjaring is geen excuus
De inspecteur zag de naheffingstermijn voor 2012 aflopen en kondigde daarom op 13 november 2017 aan dat "ter behoud van rechten" een naheffingsaanslag zou worden opgelegd. Nog geen twee weken later, op 25 november 2017, werd de aanslag daadwerkelijk vastgesteld, terwijl het boekenonderzoek nog volop liep en het uiteindelijke controlerapport pas een jaar later verscheen. Uit de feiten blijkt dat de inspecteur uitsluitend handelde om de verjaring veilig te stellen.
Volgens het hof werd de belastingplichtige hierdoor feitelijk iedere betekenisvolle mogelijkheid ontnomen om vóór het opleggen van de aanslag op de voorgenomen correcties te reageren. Dat is precies wat het verdedigingsbeginsel beoogt te voorkomen.
Het argument dat de inspecteur vanwege de naderende naheffingstermijn geen andere keuze had, maakt dat niet anders. De overheid draagt zelf verantwoordelijkheid voor een tijdige afhandeling van haar onderzoeken. Een late start of een langdurig boekenonderzoek kan niet worden afgewenteld op de rechtsbescherming van de belastingplichtige.
Procedure boven inhoud
De uitspraak laat zien dat procedurele rechtsbescherming soms zwaarder kan wegen dan de materiële belastingheffing. De administratie van de goudhandelaar vertoonde immers aanzienlijke gebreken. Het Hof achtte de voorraadadministratie ondeugdelijk, accepteerde de omkering van de bewijslast en volgde de inspecteur grotendeels in diens inhoudelijke standpunten over de verleggingsregeling en het ontbreken van bewijs voor het nultarief. Toch leidt een schending van het verdedigingsbeginsel ertoe dat de aanslag over 2012 geen standhoudt.
Dat benadrukt dat het verdedigingsbeginsel niet afhankelijk is van de vraag of de belastingplichtige uiteindelijk gelijk zou hebben gekregen. Het beschermt het proces, niet de uitkomst. Ook een belastingplichtige die vermoedelijk materieel belasting verschuldigd is, behoudt recht op een eerlijke procedure.
De inspecteur probeerde e.e.a. nog te redden door te stellen dat in de brief van 13 november 2017 is opgenomen dat belanghebbende kan bellen als belanghebbende vragen heeft. Het Hof volgt de Inspecteur hierin niet. Met de enkele zin “Als u vragen hebt, dan kunt u mij bellen op doorkiesnummer……" is belastingplichtige niet expliciet en tijdig uitgenodigd de standpunten over dit voorgenomen besluit kenbaar te maken.
Advies voor de praktijk
Deze uitspraak biedt een belangrijke procesrechtelijke invalshoek. In discussies over omvangrijke btw-correcties gaat de aandacht vaak volledig uit naar de materiële geschilpunten. Deze zaak laat zien dat juist ook de procedure beslissend kan zijn of de inspecteur vóór het opleggen van een aanslag daadwerkelijk een effectieve mogelijkheid tot verweer heeft geboden. De naheffingsaanslag 2012 wordt vernietigd omdat de VOF niet in de gelegenheid is gesteld te reageren op het voornemen en de besluitvorming. Zonder deze schending had het een andere afloop kunnen hebben, formele regels gedurende het proces zijn dus van essentieel belang.
Ook in zaken waarin de belastingplichtige administratief ernstig tekortschiet, blijft het verdedigingsbeginsel een harde grens voor het optreden van de Belastingdienst. Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem gerust contact met ons op!
Bron en verwijzing rechtspraak
Rechtbank Gelderland 1 juli 2021 (ECLI:NL:RBGEL:2021:3389)
Verzwegen inkomsten van een onderneming en omkering bewijslast
Als een ondernemer - volgens de Belastingdienst - stukken heeft achtergehouden spelen er vele fiscale zaken door elkaar. De belangrijkste onderwerpen die dan naar voren komen zijn de omkering van de bewijslast en de redelijke schatting (artikel), de omkering van de bewijslast en de informatiebeschikking (artikel), is de opgelegde vergrijpboete terecht of niet (artikel), zijn er stukken door de belastingdienst achtergehouden (artikel), de informatieverplichting van de belastingplichtige (artikel) en moet de belastingplichtige ook prive informatie verstrekken (artikel). In dit artikel behandelen wij een uitspraak van het Gerechtshof Amsterdam d.d. 20 maart 2025 ECLI:NL:GHAMS:2025:1480 waarbij een aantal relevante onderdelen over deze onderwerpen aan de orde komen.
Verzwegen inkomen of omzet door ondernemer
Het Gerechtshof Amsterdam gaat er eens goed voor zitten en stelt in eerste instantie vast dat de inspecteur nog een aantal stukken uit een derdenonderzoek (artikel) moet verstrekken. Deze stukken worden door de inspecteur verstrekt. Het hof stelt vast dat de complexe structuur met BV's, stichtingen en commanditaire vennootschappen reele betekenis mist. Henk (de bestuurder) is de enige persoon die binnen de structuur "de dienst" uitmaakte. Het gerechtshof leidt uit alle stukken af dat belanghebbende feitelijk de bedrijven voor eigen rekening en risico dreef en dat de winsten aan Henk of zijn bedrijven toekwamen. Nu Henk de inkomsten niet in zijn aangiften heeft verantwoord, is de vereiste aangifte niet gedaan en wordt de bewijslast omgekeerd en verzwaard. Belanghebbende slaagt er niet in te bewijzen dat de aanslagen onjuist zijn. Deze zijn gebaseerd op een redelijke schatting. De opgelegde vergrijpboete blijft grotendeels instand, de boete wordt - in verband met de redelijke termijn - wel verminderd van 50% tot 30%, dit conform de uitspraak van de Rechtbank.
Noot fiscaal jurist inzake verzwegen inkomen ondernemer
Op grond van artikel 47 AWR is een belastingplichtige verplicht om alle fiscaal relevante informatie aan de belastingdienst te verstrekken (de informatieplicht). Als niet alle informatie wordt verstrekt kan de belastingdienst een zogenaamde informatiebeschikking opleggen. De belastingplichtige moet vaak een auditfile overleggen en daarnaast (soms) ook extra informatie, zoals mailverkeer, agenda's, facturen, bankafschriften, contracten en overige transactie informatie. Als omzet of inkomen wordt verzwegen loopt de belastingplichtige het risico dat navorderingaanslagen en/of vergrijpboetes worden opgelegd. Ook kan de FIOD besluiten een strafrechtelijk traject (artikel 69 AWR) op te starten. In sommige gevallen wordt de bewijslast gedeeltelijke omgekeerd, bijvoorbeeld als niet alle - fiscaal relevante - vragen worden beantwoord, zie hiertoe Hoge Raad d.d. 27 mei 2022 (ECLI:NL:HR:2022:767).
Soms komt de belastingdienst minder goed weg met opgelegde aanslagen of onderzoeken. Op het moment dat een onderzoek onrechtmatig wordt gestart kan de rechter strak ingrijpen (zie Gerechtshof Arnhem Leeuwarden d.d. 16 april 2024 ECLI:NL:GHARL:2024:2464). Ook worden regelmatig vergrijpboete verminderd omdat opzet en / of grove schuld niet overtuigend wordt aangetoond (zoald bij Gerechtshof 's Hertogenbosch d.d. 26 februari 2025 ECLI:NL:GHSHE:2025:523), de aanslag navorderingsaanslag inkomstenbelasting - in verband met groot bedrag aan contante uitgaven - bleef wel in stand. De inspecteur moet wel aan de bal blijven en voortvarend handelen, zo niet dan kan de rechter de aanslag vernietigen (zie Hoge Raad d.d. 1 november 2024 ECLI:NL:HR:2024:1557)
Bij een boekenonderzoek is het eigenlijk altijd verstandig om een specialist in te schakelen, zo voorkomt u dat u verkeerde, te uitgebreide of onjuiste informatie verstrekt. Documenteer altijd goed welke informatie (en waarom) is verstrekt en bekijk ook of de informatie fiscaal relevant is, u hoeft immers niet alle informatie waarom wordt gevraagd te verstrekken. Zorg er ook voor dat u prive en zakelijke stukken strikt gescheiden heeft bewaard (dus ook 2 mailadressen en verschillende harde schijven). Bewaar adviezen ook altijd apart van uw administratie, fiscale adviezen hoeven veelal niet aan de belastingdient te worden verstrekt.
Derdenonderzoek belastingdienst en privacy
Soms staat het publieke of fiscale belang op gespannen voet met basis grondrechten van een burger. Een voorbeeld hiervan is het recht op privacy ten opzichte van de onderzoeksrechten van de belastingdienst (zoals een boekenonderzoek of derdenonderzoek). Soms is het voor de belastingheffing wenselijk dat het recht op privacy (artikel 8 EVRM) opzij wordt gezet. Door de verregaande digitalisering is het steeds eenvoudiger om diverse data aan elkaar te knopen en via datamining inzichtelijk te maken. De privacy komt hierbij steeds meer onder druk, maar wat mag nu wel en wat mag niet?
In een procedure bij het Europese Hof voor de Rechten van de Mens (EHRM) kwam dit onderdeel voor het eerst op Europees niveau aan de orde, dit in de zaak van de heer Ferrieri en mevrouw Bonassisa.
Derdenonderzoek belastingdienst bij bancaire instelling, mag dit?
De Italiaanse belastingdienst heeft in het kader van een onderzoek gegevens van prive personen opgevraagd bij een bancaire instelling. De bank stuurt een kort briefje aan de personen over dit verzoek. De bank stuurt de informatie (op grond van op haar rustende wettelijke verplichting) aan de belastingdienst. In Italië bestaat - evenzo als in Nederland - geen mogelijkheid om bezwaar te maken tegen dit derdenonderzoek resp. de informatieverstrekking door de bank. Beide personen stappen naar de europese rechter met als reden:
- Zeer uitgebreide bevoegdheid van de Italiaanse belastingdienst.
- Ontbreken van (voldoende) procedurele waarborgen ter bescherming van hun rechten (willekeur / misbruik).
De Europese rechter gaat er eens goed voor zitten. Er is sprake van schending van de rechten die zijn opgenomen in artikel 8 van het EVRM (inzage in bankgegevens is een inbreuk op het privé leven). Dit met de volgende gronden:
- Geen rechterlijke toetsing vooraf of achteraf (ook geen alternatief via een onafhankelijke toetsing).
- Onvoldoende waarborgen om de personen te beschermen tegen misbruik of willekeur.
- Te uitgebreide bevoegdheid van de belastingdienst waarbij niet vereist is dat er bij het verzoek wordt gemeld waarom de informatie wordt opgevraagd en/of waarom de personen worden gecontroleerd.
De vraag die nu volgt is of er een wettelijke basis is binnen het Italiaanse recht. Binnen het Italiaanse recht is dit opgenomen in de wet edoch zijn er zeer beperkte grenzen en is de bevoegdheid eigenlijk onbeperkt. Een onderbouwing van een dergelijk verzoek is ook niet nodig. Hiermee is de Europese rechter van oordeel dat er een wettelijke basis is maar dat deze wetgeving onvoldoende helderheid en kwaliteit heeft geboden. Mede door het ontbreken van rechtsmiddelen tegen dit verzoek om informatie maakt dat de rechter kritisch wordt. Omdat er ook achteraf geen of een beperkte toetsing mogelijk is, zorgt ervoor dat de rechter strijdigheid met artikel 8 EVRM heeft vastgesteld.
Noot fiscaal jurist inzake privacy en derdenonderzoek
Deze casus speelde in Italie en de vraag is dan ook, wat kan dit voor Nederland betekenen. De Italiaanse belastingdienst heeft onbeperkte bevoegdheden en er wordt niet uitgelegd waarom een burger wordt gecontroleerd. Tevens ontbreken er duidelijke waarborgen. Vooraf of achteraf toetsen is vrijwel onmogelijk. In Nederland is dit al niet heel anders, brede bevoegdheden voor de belastingdienst en relatief zwakke checks and balances. De Nederlandse rechters hebben in de SMS parking zaak, de ANPR zaak en de Museumkaart zaak laten zien dat uitgebreide informatievergaring best mogelijk moet zijn. Er moet echter wel een wettelijke basis zijn voor de informatie verzameling (ANPR zaak).
In Nederland wordt algemene informatie automatisch aan de belastingdienst verstrekt en meer informatie op grond van een verzoek ex artikel 47 en 53 AWR. De informatie wordt vaak eerst bij de belastingplichtige opgevraagd en daarna bij de bancaire instelling.
- Ook in Nederland zijn banken wettelijk verplicht om aan een derdenonderzoek medewerking te verlenen (vaak zelfs zonder melding aan de belastingplichtige).
- Ook in Nederland zal de belastingdienst veelal niet motiveren waarom de informatie wordt opgevraagd.
- Ook in Nederland kan een belastingplichtige niet vooraf naar de rechter stappen of bezwaar maken bij een onafhankelijk orgaan. Achteraf beoordelen kan wel maar dan slechts marginaal. De toetsing achteraf kan dan door de bank bij een rechter onder de aandacht worden gebracht (en men kan een kostenvergoeding vragen).
Over het algemeen geven Nederlandse rechters de Belastingdienst veel ruimte bij het verzamelen van gegevens van belastingplichtigen en derden, mits dit gebeurt op grond van de ene wet (zoals de AWR of de AWB) en gericht is op een fiscaal legitiem doel (correcte heffing of bestrijden van fraude). Zelfs brede sleepnet vragen worden nog te vaak geaccepteerd (in het licht van het algemene belang). De uitspraak van de Europese rechter geeft aan dat de lat in Nederland te hoog is gelegd en teveel is doorgeslagen richting de belastingdienst. Dit zou een wake up call moeten zijn voor de Nederlandse overheid.
Voor de praktijk is bij een derdenonderzoek dus van belang hoe de belastingdienst aan de informatie is gekomen. Een toetsing door de Nederlandse rechter met de grondrechten (privacy) moet dan aan de orde worden gesteld. De algemene wet bestuursrecht kent wel algemene kaders (artikel 3:3 AWB), dit artikel bepaalt dat overheidsorganen hun bevoegdheden niet voor andere doeleinden mogen gebruiken dan waarvoor zij zijn verleend. Hierbij geldt dus bij derdenonderzoeken het volgende:
- Subsidiariteitsbeginsel: zijn er minder ingrijpende mogelijkheden om zelfde doel te bereiken?
- Proportionaliteitsbeginsel: doel moet in redelijke verhouding staan tot de inbreuk.
- Verbod op detournement de pouvoir: bevoegdheden niet gebruiken voor ander doel dan waarvoor deze is gegeven.
- Fair play: geen informatie opvragen bij anderen als deze informatie ook eenvoudig bij belastingplichtige valt op te vragen.
- Motiveringsbeginsel: onderbouwen waarom de gevraagde informatie van belang kan zijn voor de belastingheffing van belastingplichtige.
- Zorgvuldigheid: inspecteur moet voorafgaand aan het derdenonderzoek eerst zorgvuldig de reeds aanwezige informatie onderzoeken.
In het kader van de rechtsbescherming is het aan te bevelen dat de bank en/of de belastingplichtige de mogelijkheid krijgt om vooraf in bezwaar te komen tegen een informatieverzoek. De belangen van een belastingplichtige worden nog te vaak uit het oog verloren, de belangen van de belastingdienst staan nog steeds op de eerste plek. Tevens moet er altijd een belangenafweging plaatsvinden, het EHRM eist dit en de Nederlandse wet kijkt hier nog onvoldoende naar.
Voor de liefhebber is deze scriptie / dit onderzoek leuk en nuttig om te lezen.
Rentmeester vennootschap fiscaal bezien
In 2024 is er binnen de tweede kamer gesproken over een nieuwe rechtsvorm, de rentmeestervennootschap. Binnen een dergelijke rechtspersoon staat de missie van de onderneming centraal. De uiteindelijke zeggenschap wordt hierbij strikt gescheiden van het financiele belang. Detail informatie over de rentmeester vennootschap kunt u hier vinden.
Wat is een rentmeester vennootschap
- Binnen de traditionele BV structuur hebben aandeelhouders zowel belangrijke zeggenschapsrechten om het bestuur ter verantwoording te roepen om het uiteindelijke financiële belang te bepalen.
- In de rentmeestervennootschap wordt de uiteindelijke zeggenschap uitgeoefend door een raad van rentmeesters. Rentmeesters hebben de opdracht uitsluitend het belang van de vennootschap te dienen en te handelen in lijn met de missie. Rentmeesters hebben geen persoonlijk financieel belang bij de onderneming.
- De rentmeester vennootschap heeft ook aandeelhouders maar de aandeelhouder kan niet bepalen of er winst aan hen wordt uitgekeerd, dit doet de raad van rentmeesters. Uitgangspunt hierbij is een redelijke vergoeding over het geinvesteerde vermogen.
- De winst van de rentmeester vennootschap is primair bedoeld voor de ondersteuning van de missie van de onderneming. Winst maximalisatie is geen doel op zich. Past het doel beter bij minder winst dan heeft dit de voorkeur.
- De rentmeester vennootschap kan haar vermogen versterken door aandelen uit te geven.
Het rentmeester model
Het rentmeestermodel biedt ondernemers een innovatieve manier om hun onderneming voort te zetten zonder deze over te dragen aan familie of te verkopen. Dit model, dat is gebaseerd op steward-ownership-principes, stelt de missie van de onderneming centraal in plaats van winstmaximalisatie. Hoewel er nog geen specifieke rechtsvorm voor bestaat, passen meer dan honderd Nederlandse bedrijven het al toe.
Kenmerken en Voordelen van het Rentmeestermodel
- Missiegerichtheid: De winst wordt ingezet om de missie van de onderneming te ondersteunen, in plaats van uitsluitend aandeelhouders te dienen.
- Innovatie en Weerbaarheid: Bedrijven die dit model volgen, investeren relatief veel in innovatie en hebben een sterkere financiële basis.
- Goede Werkgeverschap: Deze ondernemingen staan bekend om hun maatschappelijke betrokkenheid en focus op werknemers.
De belangstelling voor steward-ownership neemt snel toe. Volgens Stichting We Are Stewards is het aantal steward-owned bedrijven in Nederland tussen 2020 en 2024 bijna verdubbeld. Onderzoek van adviesbureaus zoals Grant Thornton en PwC toont aan dat met name familiebedrijven en impactgedreven ondernemers interesse hebben in deze aanpak.
Juridische Uitdagingen en Toekomstperspectief
Het huidige recht biedt beperkte mogelijkheden voor het rentmeestermodel. De zeggenschap en winstverdeling in traditionele rechtsvormen zoals de BV en NV zijn vaak gericht op aandeelhoudersbelangen. Dit maakt het implementeren van steward-ownership complex en kostbaar. Daarom heeft de Tweede Kamer in april 2024 een motie aangenomen om een specifieke rechtsvorm, de rentmeestervennootschap, verder uit te werken. Deze vorm zou het eenvoudiger en toegankelijker maken om missiegedreven ondernemerschap juridisch te verankeren.
Rentmeestervennootschap versus Maatschappelijke BV
Hoewel de Maatschappelijke BV (BVm) ook maatschappelijke doelen faciliteert, biedt deze geen scheiding tussen zeggenschap en financieel belang zoals het rentmeestermodel dat doet. De rentmeestervennootschap is niet alleen gericht op sociale ondernemingen, maar zou wel aanvullende erkenning kunnen bieden voor bedrijven met een sociaal doel.
Noot fiscaal jurist inzake rentmeester vennootschap
Het rentmeestermodel vertegenwoordigt een toekomstgerichte visie op ondernemen waarin missie boven winst staat. De introductie van een wettelijke rentmeestervennootschap kan dit model toegankelijker maken en bijdragen aan een duurzame en missiegedreven economie. Met brede politieke steun en toenemende belangstelling onder ondernemers lijkt de weg naar deze nieuwe rechtsvorm veelbelovend. Wanneer de "RV" voor het eerst het "notaris licht" gaat zien is nog niet bekend. Naast de traditionele aandeelhouder en het bestuur van een rechtspersoon kent de RV ook een raad van rentmeesters. Deze raad kan het bestuur (en eventueel de RvC) ter verantwoording roepen. Ook gaat de RV over de benoeming van het bestuur en de commissarissen, het vaststellen van de winst, de bestemming van de winst en het wijzigen van de statuten. Ook heeft de RV aandeelhoudersrechten (zoals het enqueterecht en recht op inlichtingen). De RV komt 1x per jaar bijeen en moet minimaal 1 deelnemer hebben (altijd een natuurlijk persoon). De rentmeester kan worden ontslagen door de raad van rentmeesters (of door rechtbank). Rentmeester zijn is niet alleen leuk, ze kunnen ook aansprakelijk worden gesteld (bij wanbeleid). Er kan een vergoeding worden toegekend aan een rentmeester, maar dit hoeft niet. Een aandeelhouder kan geen rentmeester zijn.
Om de omzetting van een BV of NV naar een RV mogelijk te maken moeten er nog fiscale faciliteiten in de wet worden opgenomen. Zodra er meer informatie beschikbaar is zullen wij dit in dit artikel opnemen. Bij vragen kunt u bellen of mailen met onderstaande adviseurs.
Geldsteekproef bij boekenonderzoek Belastingdienst niet toegestaan
Bij een boekenonderzoek wil de Belastingdienst vlot en in algemene lijnen door de administratie. Er wordt dan volgens de controle-aanpak van de Belastingdienst gebruik gemaakt van de (statische) steekproef, ook wel de guldensteekproef genoemd. Deze steekproef kent diverse problemen en tekortkomingen. Wat zijn de rechten van de Belastingdienst?
Over de steekproef is relatief weinig jurisprudentie. Sinds de arresten van de Hoge Raad in 2008 geeft de onze rechterlijke macht toestemming voor een rechtsgeldige steekproef (Hoge Raad d.d. 14 maart 2008 ECLI:NL:HR:2008:AU0837), deze procedure ging over de BPM, thans wordt de steekproef voor vele belastingen gebruikt. Het Gerechtshof was het ook eens met de steekproef.
In de uitspraak die we hier behandelen ontbrak het bewijsvermoeden omdat kerngegevens niet juist waren. De Rechtbank Noord Holland d.d. 15 januari 2026 ECLI:NL:RBNHO:2026:664 ging er een goed voor zitten.
Reductie aantal steekproeven belastingdienst
De belastingdienst heeft inmiddels vele nieuwe controlemedewerkers aangenomen en opgeleid. Het aantal controles MKB bedrijven zal de komende jaren dus toenemen. Bij een boekenonderzoek van de belastingdienst is de uitkomst altijd ongewis. Vooral als via een steekproef een onderzoek wordt ingestoken kunnen de financiele lasten (mede door extrapolatie) toenemen. Dit wordt nog eens versterkt door belastingrente en (verzuim) boetes. De belastingdienst heeft beleid gepubliceerd inzake het beperken van de steekproef bij belastingcontroles. Volgens het handboekcontrole 2026 van de belastingdienst (paragraaf 11.3.3) wordt het aantal steekproeven gereduceerd. Voor MKB bedrijven (maar ook binnen de publieke sector) kan het verstandig zijn om eens per 2-3 jaar zelf een steekproef te trekken (die aan de vereisten van de belastingdienst voldoet). Vragen? Neem gerust contact met ons op.
Welke regels gelden er bij een geldsteekproef door de Belastingdienst?
De formele regels en voorwaarden om van een steekproef gebruik te mogen maken zijn niet echt duidelijk. In deze noot van de adviseur van de Hoge Raad (De AG) worden wel diverse aanwijzingen gegeven, hier is nog weinig mee gedaan. In 2020 gaf het Gerechtshof 's Hertogenbosch op 31 december 2020 (ECLI:NL:GHSHE:2020:4116) een nuttige toelichting. De steekproef moet statistisch verantwoord zijn en voor belastingplichtige controleerbaar. Dit is in de praktijk knap lastig, edoch er zijn binnen ons netwerk specialisten die de statische steekproef kunnen beoordelen. Belangrijk is dat de populatie homogeen is en op objectieve maatstaven moet worden bepaald. De steekproef geeft een bewijsvermoeden. De belastingplichtige mag proberen om dit bewijs te ontzenuwen. Hiertoe moeten de resultaten - goed gemotiveerd - worden tegengesproken (in twijfel getrokken). Dit kan door een contra onderzoek of een volledig eigen boekenonderzoek van de gehele administratie. Lees voor een toelichting deze uitspraak.
Geld de steekproef van de belastingdienst bij een onderzoek ook voor meerdere jaren (extrapolatie)?
Het onderzoek zal vaak over 1 jaar plaatsvinden en wordt dan ook toegepast over de andere jaren. Strikt formeel mag dit - aldus de Hoge Raad (en deze uitspraak). Beide periodes moeten dan wel op elkaar lijken qua feiten en omstandigheden (volgens de Hoge Raad en het Gerechtshof in 2016). De inspecteur moet dus met een toelichting komen over het uitsmeren van de resultaten uit jaar X over jaar X+1 of X-1. Rechters zijn erg kritisch over extrapolatie, hier valt dus nog wel iets te winnen, zie hiertoe diverse uitspraken van rechters (Rechtbank Leeuwarden d.d. 25 maart 2010, Gerechtshof 's Hertogenbosch d.d. 28 januari 2011 en de Rechtbank Den Haag d.d. 25 oktober 2016).
Wordt er ook een boete opgelegd bij een boekenonderzoek van de belastingdienst via een steekproef?
Een boete bij een steekproef vereist nogal wat, deze moeten overtuigend worden aangetoond door de inspecteur, dit met een uitgebreide toelichting (en een boeterapport), zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Wat zijn de regels voor een statische steekproef door de belastingdienst?
De belastingdienst mag - volgens diverse uitspraken - gebruik maken van een steekproef bij een boekenonderzoek. Het is van belang dat deze statische proef op wetenschappelijke wijze verantwoord en op controleerbare wijze is uitgevoerd. Dit wil in ieder geval zeggen
- dat de onderdelen die worden meegewogen (de populatie) een groep van dezelfde soort vormen (homogene groep);
- dat de gemaakte keuze op grond van objectieve maatstaven heeft plaatsgevonden
- dat de trekking van de te controleren onderdelen uit de populatie willekeurig (a select) heeft plaatsgevonden
- dat het geheel controleerbaar is voor de belastingplichtige.
In de zaak die we hier behandelen (Rechtbank Noord Holland d.d. 15 januari 2026 ECLI:NL:RBNHO:2026:664 ) begint de rechtbank met een duidelijke bewijslastverdeling. De douane (maar kan ook de belastingdienst zijn) wenst af te wijken van de aangiften die belastingplichtige heeft ingediend. De resultaten van de steekproef worden gebruikt als bewijsvermoeden voor de fouten die belastingplichtige zou hebben gemaakt (binnen de getrokken populatie). De bewijslast rust mede daarom bij de Douane.
Vervolgens stelt de Rechtbank vast dat de steekproef niet als bewijsvermoeden kan dienen. De redenen hiervoor zijn:
- De informatie over de uitvoering van de steekproef ontbreekt.
- Het is onduidelijk welke controle de inspecteur op welke posten heeft uitgevoerd.
- Niet alle op de zaak betrekking hebbende stukken zijn verstrekt (artikel 8:42 AWB)
- Er moet een toelichting worden verstrekt omdat de steekproeven vaak technisch en complex zijn. Deze toelichting ontbreekt.
Via de route van artikel 8:31 AWB gaat de rechtbank wel aan het werk. Dit artikel stelt "als een partij niet aan de verplichtingen om bijvoorbeeld informatie te verstrekken voldoet kan de rechter daaruit gevolgtrekkingen maken die hem gereaden voorkomen". Het wordt er voor de Douane niet beter op. De homogene groep klopt niet en de populatie is niet goed gekozen. Ook kijkt de rechtbank naar de goedgekeurde posten uit de steekproef. Er is alleen gekeken naar de fouten en niet naar de juiste informatie.
Noot fiscaal jurist inzake geldsteekproef en Belastingdienst
Een controle met toepassing van de geldsteekproef is complex. Het is dan ook goed hierbij een specialist te betrekken; in de regel is dat geen accountant of fiscalist, maar een specialist op het gebied van statistische steekproeven. De impact van een foutje is groot, dus de investering in kwaliteit raadzaam. Raadpleeg dus altijd een specialist en vraag bij de belastingdienst (of douane) de volgende informatie:
- de controle opdracht en onderbouwing
- vraag de populatie definitie op
- vraag het algoritme en de selectie uit
- de lijst met goedgekeurde items
- alle tussenberekeningen
- materialiteit en controle tolerantie
- foutenverwachting
Een steekproef moet tenminste een bewijsvermoeden opleveren (voor de niet onderzochte posten). Deze procedure is slordig gevoerd omdat de inspecteur te weinig informatie heeft overlegd. Zo ontbrak het concept controle rapport, de populatie lijst, de onderbouwing, de tussenberekening en informatie over de getoetste regels.
In beginsel geldt voor een belastingplichtige altijd de vrije bewijsleer. Dit wil zeggen dat de belastingplichtige zelf mag kiezen op welke wijze hij / zij hun standpunten aannemelijk willen maken. In deze procedure maakt de rechtbank korte metten met deze tegenbewijs optie. Een eigen integrale controle door de belastingplichtige is een erg zware en bijna onmogelijke bewijslast. De steekproef moet kloppen en de bewijslast kan niet worden omgekeerd als deze steekproef onjuist is. De steekproef zou dan immers een soort van "begin van bewijs zijn".
Bronnen geldsteekproef
Rechtbank Noord Holland d.d. 15 januari 2026 ECLI:NL:RBNHO:2026:664
Hoge Raad d.d. 14 maart 2008 ECLI:NL:HR:2008:AU0837
Gerechtshof Den Bosch 31 december 2020, ECLI:NL:GHSHE:2020:4116
Gerechthof Den Haag, BK-16/00267 t/m 00270: ECLI:NL:GHDHA:2016:3835
Controleaanpak Belastingdienst
Controleaanpak Belastingdienst (CAB), uitgangspunten en modellen
Redelijke schatting bij omkering van de bewijslast
Als u een aanslag ontvangt die is gebaseerd op een schatting van de belastingdienst dan is de kans groot dat sprake is van omkering van de bewijslast (ex artikel 27e AWR). De belastingdienst mag niet zomaar iets roepen en moet de aanslag baseren op een redelijke schatting. In dit artikel gaan we in op een recente uitspraak van het Gerechtshof 's Hertogenbosch d.d. 1 april 2026 ECLI:NL:GHSHE:2026:881.
Wanneer wordt de bewijslast omgekeerd in fiscale zaken?
De bewijslast wordt door belastingdienst omgekeerd als sprake is van de volgende situaties:
- Geen vereiste aangifte gedaan
- Administratie niet op orde of niet aanwezig
- Niet voldoen aan een informatieverzoek (ex artikel 47 AWR)
Normaal gesproken moet de belastingdienst bewijzen dat een aanslag niet juist is. Bij de omkering van de bewijslast moet de belastingplichtige doen blijken dat de aanslag onjuist (dit is een zwaarder bewijs dan dan aannemelijk maken). Dit is bij het ontbreken van voldoende informatie (of een administratie) vaak onmogelijk of knap lastig.
Moet de inspecteur de redelijke schatting aannemelijk maken en hoe?
De inspecteur mag niet zomaar iets roepen en moet de schatting baseren op redelijke aannames. De belangrijkste onderdelen hierbij zijn:
- De aanslag mag niet naar willekeur worden vastgesteld (zie hiertoe Hoge Raad d.d. 31 mei 2013 ECLI:NL:HR:2013:BX7184), in deze procedure ontbrak de administratie. Ook kunt u de uitspraak van de Hoge Raad d.d. 17 augustus 2018 ECLI:NL:HR:2018:1311 raadplegen, hierin wordt de reikwijdte van de stelplicht nader toegelicht.
- De inspecteur moet de schatting met feitelijke stellingen onderbouwen zodat de schatting de redelijkheidstoets kan doorstaan, de schatting mag dus niet willekeurig zijn. Zie hiertoe Hoge Raad d.d. 22 april 2005 ECLI:NL:HR:2005:AT4483 en Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1093 en hieraan voorafgaande het Gerechtshof 's Hertogenbosch d.d. 22 april 2021 ECLI:NL:GHSHE:2021:1269
- De beoordeling van de schatting moet zorgvuldig plaatsvinden maar zal soms marginaal plaatsvinden, zie Hoge Raad d.d. 9 juli 2021 ECLI:NL:HR:2021:1086.
- De rol en inzet van belastingplichtige speelt ook mee bij de beoordeling van de redelijke schatting. Als belastingplichtige niet echt helpt bij het onderzoek zal hij hiervoor in fiscaal juridische zin "niet worden beloond". Zie Hoge Raad d.d. 15 april 2011 ECLI:NL:HR:2011:BN6324.
Redelijkheidstoets bij het opstellen van een schatting door de belastingdienst
In de basis laat de omkering van de bewijslast onverlet dat de inspecteur niet zomaar naar willekeur mag schatten. De inspecteur moet schatten op grond van objectieve aanknopingspunten en binnen een redelijke bandbreedte. De rechter zal dit marginaal toetsen, zie hiertoe ondermeer Hoge Raad d.d. 9 oktober 2015 ECLI:NL:HR:2015:2988. De rechter toetst de schatting op de volgende onderdelen:
- Zitten er voldoende aanknopingspunten in het dossier en werkt belastingplichtige voldoende mee met het onderzoek
- Is de door de inspecteur gekozen methode (van schatten) verdedigbaar? Dus is de gekozen methode voor de schatting verdedigbaar, aannames logisch en uitlegbaar? Extrapolatie verdedigbaar? Zie ondermeer Gerechtshof 's Hertogenbosch d.d. 25 juni 2025 ECLI:NL:GHSHE:2025:1766, hierbij was de schatting van de inspecteur redelijk.
- Is de uitkomst niet evident onredelijk? De rechter kijkt hierbij naar de uitkomst en afwijkingen, of sprake is van een wanverhouding en of de inspecteur wellicht een beetje overdrijft. Dit betreft de marginale proportionaliteitstoets. In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 1 april 2026 ECLI:NL:GHSHE:2026:881 wordt hieraan deels voldaan (aldus de rechter). De winstverdeling was redelijk maar de extrapolatie en gekozen periode voor toetsing niet.
Noot fiscaal jurist inzake omkering bewijslast en redelijke schatting
Mits de belastingplichtige normaal heeft meegewerkt aan een onderzoek kan een schatting onredelijk zijn als wordt uitgegaan van onjuiste uitgangspunten, de schatting niet consistent is, er sprake is van evidente overschatting of als er geen aanknopingspunten zitten in de geschatte omzet of marge. Een schatting van de belastingdienst (inspecteur) moet dus gebaseerd zijn op concrete gegevens. Daarnaast moet de methode verdedigbaar zijn en de uitkomst mag niet evident onredelijk zijn. De huidige jurisprudentie lijn laat zien dat zeker niet in alle gevallen hieraan wordt voldaan. Wij adviseren diverse ondernemers bij dergelijke onderzoeken, stuur ons gerust een e-mail voor een vrijblijvende offerte.
Mag de belastingdienst bankafschriften opvragen?
Waarom een uitspraak uit Straatsburg ondernemers nieuwe munitie geeft!~
De belastingdienst vraagt informatie van u prive of uw onderneming op bij de bank (derdenonderzoek). De bank is wettelijk verplicht om mee te werken aan dit verzoek. Er is door u niet ondertekend, er is u niets gevraagd en er is geen rechter aan te pas gekomen. Toch ligt binnen een paar weken uw bankinformatie (over boodschappen, hypotheeklastem, giften en pin gedrag) bij de inspecteur. Is dit een inbreuk op uw privacy?
Opvragen bankinformatie door de Belastingdienst
De belastingdienst heeft feitelijk 2 opties om uw financiele gegevens te verkrijgen.
- De eerste is gewoon een brief aan u sturen waarin om deze informatie wordt gevraagd (artikel 47 AWR). De inspecteur mag alleen informatie opvragen welke van belang kan zijn voor uw belastingheffing. Als ondernemer heeft u een bewaarplicht voor uw (zakelijke) administratie (gedurende 7 jaar). Via deze route is er nog enige bescherming, immers de informatie moet fiscaal relevant zijn voor de belastingheffing. Als u weigert de informatie te verstrekken kan de inspecteur een zogenaamde informatiebeschikking versturen (artikel 52a AWR). Tegen deze beschikking kunt u in bezwaar en beroep. Risico is wel dat als de rechter de inspecteur gelijk geeft er sprake is van omkering van de bewijslast naar u, dit is vaak een pittige klus.
- De tweede route is dat de inspecteur een derdenonderzoek (artikel 53 AWR) gaat instellen bij uw bancaire instelling. Hierbij staat u er bij de bank gekleurd op en ontbreekt ook de deur voor bezwaar en beroep. U kunt zich niet verzetten tegen dit verzoek, alleen de bank kan achteraf bezwaar maken (maar dit zal zelden plaatsvinden) (kostenbeschikking). Een rechter die vooraf toetst of het verzoek wettelijk is toegestaan (informatie fiscaal relevant) en dit verzoek toetst op "noodzakelijk en proportioneel" zal niet plaatsvinden.
Prive bankrekening van de ondernemer opvragen bij boekenonderzoek
De grens tussen een prive en zakelijke bankrekening van een ondernemer kan best dun zijn. Als de inspecteur twijfelt over uw inkomsten of omzet kan hij de prive bankrekening opvragen. Echter op de prive bankrekening staat veel meer informatie dan alleen deze informatie (dus ook fiscaal niet relevante informatie). En daar wringt de spreekwoordelijke schoen.
In een uitspraak van het Europese Hof op 8 januari 2026 ging het om een kwestie die in Italie speeelde. Het Europese Hof oordeelt in de zaak van Ferrieri en Bonassisa dat de wettelijke bevoegdheid van de Italiaanse Belastingdienst om informatie op te vragen te ruim geformuleerd is en dat er onvoldoende waarborgen zijn opgenomen om het recht op privacy voor belastingplichtige te garanderen. De ingang die hier is gekozen betreft artikel 8 van het Europese verdrag voor de rechten van de mens, elk EU land is hieraan gehouden. Dit artikel bepaalt dat iedereen recht heeft op respect voor zijn prive leven en dat inmenging in het recht op privacy door de Belastingdienst (overheid) wel is toegestaan als daarvoor een wettelijke grondslag bestaat en inmenging noodzakelijk is in het belang van de nationale veiligheid, openbare orde (of veiligheid) of het economische welzijn van het land zelf.
In Italie is dit nog iets beter geregeld dan in Nederland. Bij het verzoek van de Italiaanse belastingdienst aan de bank moet bij het verzoek een motivering worden gegeven (dus waarom wordt de informatie opgevraagd). Dit kan bijvoorbeeld zijn een vermoeden van fraude of belastingontduiking.
Noot fiscaal jurist inzake opvragen van bankinformatie bij boekenonderzoek
Het opvragen van bankinformatie (prive en zakelijk) is in Nederland gewoon toegestaan. Volgens EU wetgeving moeten er dan wel voldoende en adequate waarborgen zijn die willekeur voorkomen. Dit zou kunnen zijn dat een bank moet kunnen toetsen waarom de informatie wordt opgevraagd. Omdat er geen rechterlijke toetsing hoeft plaats te vinden moet het Hof hier kritisch naar kijken. De enkele mogelijkheid om tegen de uiteindelijke belastingaanslag in bezwaar of beroep te komen biedt hiertoe onvoldoende bescherming. Het Hof was van oordeel dat onder deze omstandigheden niet kan worden gezegd dat de inmenging in het recht op privacy in overeenstemming is met de wet, zoals artikel 8 van het EVRM.
In Nederland ligt de grens kennelijk ruimer aldus de Hoge Raad d.d. 28 januari 1998 (ECLI:NL:HR:1998:AA2391), het voorkomen van belastingfraude en controle in het algemeen kan een rechtvaardiging vormen voor een inbreuk op het recht op privacy. Ook in de recentere FSV arresten (Hoge Raad d.d. 10 december 2021 ECLI:NL:HR:2021:1748) kwam dit aan de orde, ook in dit arrest mochten grondrechten worden geschonden. Soms mogen privacy rechten niet worden geschonden, bijvoorbeeld in de bekende ANPR arrest over politie camera's langs de snelweg (Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:288).
Bij een procedure moet u er goed voor gaan zitten, privacy en wettelijke waarborgen staan soms recht tegenover elkaar. Benoem bij een procedure ook de algemene beginselen van behoorlijk bestuur en de kenmerken van een zogenaamde fishing expedition.
Wij voeren ook regelmatig procedures over het opvragen van bankafschriften van zogenaamde inkeerders, in deze jurisprudentie komt echter meestal het privacy element niet in beeld.
De Straatsburgse uitspraak legt de vinfer op de zere plek van het AWR stelsen in Nederland, dit ligt met name bij een derdenonderzoek bij de bank. Bij een vraag aan de ondernemer of particulier zelf is er nog een waarborging (informatiebeschikking), maar bij een vraag aan uw bank staat u als ondernemer of particulier altijd met lege handen. Geen toetsing vooraf, geen verweer mogelijk en achteraf kan de belastingdienst kijken of de aanslag (op grond van wellicht onrechtmatig verkregen bewijs) juist blijkt te zijn. Deze onbegrensde bevoegheid - zonder effectieve controle - is volgens het EHRM niet toegestaan.
Hiermee willen wij niet zeggen dat de Belastingdienst nooit uw bankafschriften mag opvragen, belastingheffing is immers van een groot maatschappelijk belang en fraude bestrijding is van cruciaal belang.
Conclusie is dat deze uitspraak ook in Nederland relevant is. De vraag is of onze AWR wetgeving wel EVRM proof is. De uitspraak kan in ieder geval de belastingplichtige mogelijkheden bieden bij informatieverzoeken en derden onderzoeken door de Belastingdienst. Deze moeten kritisch en zorgvuldig worden onderzocht op het recht op privacy.
Hulp nodig bij een boekenonderzoek of fiscale procedure? Neem gerust contact met ons op.
Publicatie RTL inzake achterhouden informatie
Onderstaand het artikel op de internetsite van RTL met medewerking van onze collega, de heer mr Marco Bik. Deze langlopende procedure maakt duidelijk dat het achterhouden van informatie steeds vaker door rechters kritisch wordt bekeken. In deze procedure ging het Gerechtshof er eens goed voor zitten en na meerdere zittingsdagen komt het Gerechtshof tot de conclusie dat er € 80.000 aan proceskostenvergoeding moet worden betaald en dat de aanslag (verzamelinkomen 21.000.000) in de prullenbak kan. Oh ja, ook de € 131 griffierechten wordt vergoed !
Hof kritisch: Belastingdienst hield (weer) info achter voor rechter
De Belastingdienst is in
een zaak die al sinds 2015 speelt flink de fout in gegaan. Het hof
oordeelde deze week dat een inspecteur 'zeer lichtvaardig met de waarheid
is omgesprongen'. Maar dat is niet het ergste: in de jaren erna werd informatie
achtergehouden voor de rechter. En het is niet voor het eerst dat dit gebeurt.
De zaak waar het Gerechtshof Arnhem-Leeuwarden deze week uitspraak in deed,
speelt al sinds 2015. Toen begon de Belastingdienst een onderzoek naar
een ondernemer die in 2011 zijn bedrijf verkocht en zou hebben gelogen
over zijn woonplaats. Hij vertrok naar het buitenland en kreeg van de Belastingdienst
een aanslag over zijn inkomen van ruim 21 miljoen euro.
Aanleiding onrechtmatig
Tijdens dat onderzoek ging volgens het Hof van alles fout. Zo begon de zaak door een anonieme tip die bleek te komen van een medewerker van de Belastingdienst. Die informatie hield de Belastingdienst achter. Ook dook de belastinginspecteur zonder aanleiding in de systemen van de Belastingdienst om uit te vinden hoeveel panden van de ondernemer waard waren.
De ondernemer vond dat er geen sprake was van een eerlijk proces en
stapte naar de rechter. Die oordeelde in 2020 over de zaak, maar bleek
niet alle informatie van de Belastingdienst te hebben gekregen, zo oordeelt
het hof. Belastingdienst
houdt informatie achter voor rechter: 'Je staat met 1-0 achter'
Het hof maakt nu gehakt van de aanslag die de Belastingdienst de ondernemer oplegde. Het onderzoek dat de inspecteur begon, kan volgens het hof namelijk niet als bewijs dienen 'omdat de aanleiding onrechtmatig was'. De naheffing gaat van tafel en de Belastingdienst moet de proceskosten – tot wel 80.000 euro – vergoeden.
Rechters zijn er klaar mee
Eerder ontdekte de politieke redactie van RTL Nieuws al dat de Belastingdienst soms informatie achterhoudt voor de rechter. Dit druist in tegen de wet, die voorschrijft dat alle relevante stukken in een zaak moeten worden overgelegd. "Rechters zijn hier steeds vaker klaar mee", zei fiscaal jurist Marco Bik daar toen over. Later kwamen er meer zaken aan het licht.
Staatssecretaris Van Rij van Financiën zei in een reactie dat het gaat om incidenten en dat de Belastingdienst altijd probeert ervan te leren als het toch een keer fout gaat. In een Kamerbrief benadrukte hij nog eens 'dat er geen aanwijzingen zijn dat er sprake is van een werkwijze waarbij de Belastingdienst regelmatig en ten onrechte stukken zou achterhouden'.
Volgens staatssecretaris Van Rij zijn dit incidenten, en is het geen schering en inslag. De advocaat van de ondernemer, Mark Hendriks, laat aan RTL Nieuws weten dat hij het meest schokkende aan de zaak vindt dat het niet één fout van een individuele ambtenaar was. "Hier waren tal van belastingambtenaren bij betrokken, van hoog tot laag in de organisatie. Van de door de staatssecretaris beloofde cultuuromslag lijkt bitter weinig terechtgekomen."
Op de zaak betrekking hebbende stukken.. wat is dit?
In de rechtspraak is de vraag wat een op de zaak betrekking hebbend
stuk is vaak aan de orde geweest. In een advies
van de AG uit 2022 wordt dit nauwgezet omschreven. Hieruit blijkt het
volgende over stukken die moeten worden overgelegd:
- een stuk waarvan de belanghebbende voldoende gemotiveerd stelt dat het van enig belang kan zijn geweest moet je overleggen;
- het is niet relevant of een stuk in het voordeel of nadeel werkt van een belanghebbende;
- een stuk moet je ook overleggen indien belanghebbende zelf over het stuk beschikt
- stukken die de inspecteur of andere collega's die betrokken zijn geweest bij de besluitvorming ter beschikking staan of hebben bestaan, maar die niet zijn gebruikt ter onderbouwing van het bestreden besluit, moet je ook overleggen;
- interne stukken die in het kader van de behandeling van een zaak zijn opgesteld, moet je ook overleggen indien uit andere stukken of stellingen blijkt dat deze interne stukken ten grondslag hebben gelegen aan de besluitvorming;
- stukken die pas in de loop van het beroep of het hoger beroep tot jouw beschikking zij gekomen moet je overleggen;
- een stuk moet je ook overleggen indien de rechter al op basis van ander bewijsmateriaal een beslissing over het geschilpunt kan nemen;
- digitale gegevens uit de systemen moet je overleggen, voor zover zij van belang en raadpleegbaar zijn met het oog op de betreffende zaak. Dit moet gebeuren in de vorm van een afdruk of op een andere geschikte wijze. Een brief of ander document dat in een systeem is opgeslagen, moet je in zijn geheel overleggen;
- als een besluit geheel of deels het resultaat is van een geautomatiseerd proces en belanghebbende wil de juistheid van de in dat proces gemaakte keuzes, gegevens en aannames controleren en eventueel betwisten, dan moet je deze keuzes, gegevens en aannames inzichtelijk en controleerbaar maken.
Er zijn ook stukken die je niet hoeft te overleggen. Daarbij is het
volgende van belang:
- stukken die niet ter beschikking hebben gestaan aan de inspecteur of andere collega’s die betrokken zijn geweest bij de besluitvorming, hoef je niet te overleggen, ook al ben je met het bestaan ervan bekend. Denk bijvoorbeeld aan stukken die ten grondslag liggen aan een proces-verbaal van de FIOD;
- softwareprogramma's en andere elektronische systemen voor gegevensopslag, -bewerking, - verwerking of beheer hoef je niet te overleggen.
- indien onvoldoende duidelijk is welk stuk volgens belanghebbende ontbreekt, hoeft het stuk niet te worden overgelegd;
- indien sprake is van misbruik van procesrecht hoef je het dossier ook niet aan te vullen
Noot fiscaal jurist inzake achterhouden van informatie door de belastingdienst
Deze zaak kreeg veel aandacht in de pers, ondermeer in het FD , binnen de fiscale wereld en bij RTL. Het onzorgvuldig handelen van de belastingdienst kwam voor het grote publiek in beeld bij de toeslagen affaire. De uitspraak is deze zaak staat echter niet op zich en is stevig.
- De ondernemer (DGA) emigreerde in 2001 naar Zwitserland en krijgt een conserverende aanslag die in 2011 wordt kwijtgescholden.
- De aandelen in zijn BV worden voor 21 miljoen verkocht
- De inspecteur krijgt in 2015 informatie dat de ondernemer niet naar Zwitserland is geemigreerd.
- Er volgt een navorderingsaanslag in 2011 van ruim 21 miljoen.
- Na enkele procedures over de te verstrekken gegevens is in geschil of het recht op een eerlijk proces is geschonen en/of de woonplaats van de ondernemer in Nederland is gelegen.
- De inspecteur blijft bij zijn standpunt dat hij bepaalde stukken niet wil verstrekken.
- Deel van de geschoonde informatie wordt aan belastingplichtige en de rechtbank verstrekt, dit met een beroep op artikel 8:29 AWB (geheimhouding)
- De rechtbank doet er nog niet veel mee maar het gerechtshof gaat er eens goed voor zitten en heeft meerdere zittingsdagen nodig.
- Het Gerechtshof is van mening dat alle bewijsmiddelen die de inspecteur over de woonplaats heeft ingebracht worden uitgesloten.
- De belastingdienst verhulde informatie en liet deze in de lade liggen, het hof verwijs nog even fijntjes naar het tipgevers arrest uit 2015, aan het achterhouden van informatie moeten hoge eisen worden gesteld, aldus het hof. Ook moeten bepaalde getuigen (werknemers van de belastingdienst) tijdens de zitting worden gehoord (verwijzing Hoge Raad 9 augustus 2013).
- De inspecteur blijft - ondanks verzoeken van belastingplichtige en het hof - van mening dat bepaalde informatie niet hoeft te worden verstrekt. Het is dan aan de rechter om hier gevolgen aan te verbinden.
- Het onderzoek naar een ondernemer was onrechtmatig
- De aanslag gaat in de prullenbak en de ondernemer krijgt een proceskostenvergoeding van € 80.000
In dit artikel komen Marco Bik en Mark Hendriks aan het woord over het achterhouden van informatie door de belastingdienst. De schending van de rechten van belastingplichtige kwam in 2022 bij de Hoge Raad al eens aan bod. In mei 2022 boog ook de rechtbank Noord Nederland zich over een dergelijke situatie, ook in deze procedure worden de beginselen van een goede rechtsorde ernstig geschonden door stukken niet tijdig aan belastingplichtige te overleggen, dit was dusdanig ernstig dat een navorderingsaanslag in de prullenbak verdween. In dezelfde jaar dook de Rechtbank Noord Nederland (juni 2022) in een vergelijkbare casus waarin een FIOD dossier voor een belastingplichtige was achtergehouden. Ook de rechtbank Gelderland kwam in dat jaar achter een schending van artikel 8:42 AWB, ook hier wordt informatie achter gehouden en ging de aanslag in de put. Het Gerechtshof Den Bosch deed het in een andere zaak nog even dunnetjes over, hierbij bleef de aanslag in stand maar wordt een proceskostenvergoeding van 10.000 euro toegekend. Het Gerechtshof Den Bosch ging in 2022 nog een stapje verder en vernietigde de gehele aanslag.
Een rechter kan dus zelf beslissen welke gevolgen er worden gehangen aan het fenomeen "achterhouden van informatie". Artikel 8:42 AWB is vrij duidelijk, de belastingdienst moet in een fiscale procedure alle op de zaak betrekking hebbende stukken aan de rechter (en eigenlijk ook belastingplichtige) voorleggen. Maar wat zijn op de zaak betrekking hebbende stukken (artikel) en moeten alle stukken worden verstrekt?
Op grond van 8:29 AWB kan de belastingdienst bepaalde informatie niet verstrekken omdat deze geheim moeten blijven. Als de belastingdienst onterecht informatie niet verstrekt kan de rechter hieraan gevolgen verbinden, aldus 8:31 AWB. De Hoge Raad heeft dit keurig en strak opgeschreven in een arrest uit 2018.
De gevolgen van het niet verstrekken van informatie kunnen dus van uiteenlopende aard zijn (toelichting overheid)
Bron inzake achterhouden van informatie
Artikel RTL inzake achterhouden informatie d.d. 19 april 2024
Gerechtshof Arnhem Leeuwarden d.d. 16 april 2024 ECLI:NL:GHARL:2024:2464
Gerechtshof Arnhem Leeuwarden d.d. 11 juli 2023 ECLI:NL:GHARL:2023:6004
Hoge Raad d.d. 22 april 2022 ECLI:NL:HR:2022:639
AG d.d. 16 maart 2022 ECLI:NL:PHR:2022:245
Gerechtshof Arnhem Leeuwarden d.d. 28 april 2021 ECLI:NL:GHARL:2021:4161
Rechtbank Gelderland d.d. 10 maart 2020 ECLI:NL:RBGEL:2020:1636
Wet plan van aanpak witwassen gepubliceerd
Op 24 september 2024 heeft de tweede kamer het wetsvoorstel met betrekking tot de wijziging van de Wet ter voorkoming van witwassen en financieren van terrorisme goedgekeurd. Op 10 juni 2025 heeft ook de eerste kamer deze wet aangenomen.
Huidige Wet ter voorkoming van witwassen en financieren van terrorisme
Op dit moment mogen alle aankopen nog contant betaald worden, maar geldt er voor betalingen boven de € 10.000 wel een onderzoeksplicht.
Inhoud wijziging Wet ter voorkoming van witwassen en financieren van terrorisme
De Wet plan van aanpak witwassen gaat concreet om een verbod op transacties vanaf € 3.000 in contanten en sluit aan op Europese anti-witwasverordeningen die vanaf medio 2027 gaan gelden. Het verbod moet gaan gelden voor beroeps- of bedrijfsmatige handelaren in goederen. Voor particulieren onderling en voor betalingen van diensten geldt deze limiet dus niet. De ingangsdatum van deze wetswijziging is nog niet bekend. De streefdatum hiervoor was 1 januari 2026, maar of dat ook doorgang vindt onder het demissionaire kabinet is nog even afwachten.
Noot fiscaaljurist inzake witwassen
Het oorspronkelijke wetsvoorstel is vergaand aangepast na diverse moties en een internetconsultatie waaruit ook een wijzigingsbesluit is voortgekomen. Dit voorstel bevatte meerdere maatregelen ter versterking van de integriteit van de financiële sector, dit is niet meegenomen in het uiteindelijke voorstel. De wet is uiteindelijk op 9 oktober 2025 gepubliceerd.
De beperkingen qua het aannemen van contant geld gelden voor handelaren maar niet voor particulieren. Nederland loopt weer redelijk voorop, de Europese grens is € 10.000 en in Nederland is deze € 3.000. Gelukkig zijn er ook landen waar het erger kan (Frankrijk € 1.000). Contant een auto kopen van een particulier zal onder deze wet nog gaan, maar bij een garagebedrijf zal deze contante betaling geweigerd worden. Het is dan toch de vraag of deze wet wel de uitwerking heeft die wordt beoogd.
Bron witwassen
Staatsblad 2025, 262 | Overheid.nl > Officiële bekendmakingen
Zakelijke rente aandeelhouderslening
In dit artikel behandelen wij een uitspraak van het Gerechtshof Amsterdam d.d 7 mei 2024 (ECLI:NL:GHAMS:2024:1920) en de Rechtbank Noord Holland d.d. 24 december 2024 (ingetrokken, hier te raadplegen). De aandeelhouder van een vastgoed BV woont in Israel en verstrekt een lening van 10 miljoen tegen 10% rente. De inspecteur is het hier niet mee. Volgens de inspecteur is 2,59% een zakelijke rente, het verschil is een uitdeling. Omdat de vastgoed BV tegen een lagere rente een financiering had kunnen krijgen is ook de rechtbank van mening dat de rente te hoog, de rechtbank stelt de rente vast op 4,25%.
Tip: Zakelijke rente voor intercompany leningen is volgens de belastingdienst 2,59%, dit speelde in 2014. Op dat moment bedroeg de hypotheekrente 3 - 4% (5 jaar vast 3,28%). Dit is een aanwijziging voor lage rente inzake DGA lening en andere intercompany leningen (tussen BV's)
Civielrechtelijke aspecten aandeelhouderslening
Civielrechtelijk wordt een aandeelhouderslening doorgaans als een normale lening gezien, mits er sprake is van zakelijke voorwaarden (rente, aflossing, terugbetaling, zekerheid, schriftelijke vastlegging). In bepaalde gevallen kan een aandeelhouderslening worden aangemerkt als informeel kapitaal, dit speelt als de lening wordt verstrekt onder omstandigheden (voorwaarden) die niet gebruikelijk zijn voor een externe financier, bijvoorbeeld door geen zekerheden te vragen of bij het verstrekken van een lening met grotere risico's (lening aan een verliesgevende BV).
Fiscale aspecten van een aandeelhouderslening
Fiscaal gezien is de kwalificatie van een aandeelhouderslening van groter belang. Dit met name doordat een te hoge rente een uitdeling tot gevolg kan hebben maar er ook discussie kan ontstaan over de aftrekbaarheid van de betaalde rente en toepassing van anti misbruik bepalingen. Er kan sprake zijn van:
- Onzakelijke lening: een lening waarbij een onafhankelijke derde onder dezelfde voorwaarden de lening niet zou verstrekken. De rente is dan niet aftrekbaar en/of de afwaardering wordt verworpen (zie Gerechtshof Den Haag d.d. 31 januari 2024 ECLI:NL:GHDHA:2024:408) . Zie bijvoorbeeld Hoge Raad d.d. 25 november 2011 ECLI:NL:HR:2011:BN3442.
- Deelnemerschapslening: een lening die voldoet aan specifieke kenmerken zoals achterstelling of winstafhankelijk, zie als voorbeeld Gerechtshof Amsterdam d.d. 26 mei 2020 ECLI:NL:GHAMS:2020:1407 en Hoge Raad d.d 15 juli 2022 ECLI:NL:HR:2022:1086
- Schijnlening: een lening die feitelijk niet is bedoeld om terugbetaald te worden (fiscaal is dit dan kapitaal). Zie hiertoe Rechtbank Zeeland West Brabant d.d. 7 september 2023 ECLI:NL:RBZWB:2023:6250
- Schenking: een onzakelijke lening aan een gelieerde partij kan worden gezien als schenking. Zie Hoge Raad d.d. 5 april 2024 ECLI:NL:HR:2024:518
Tevens speelt bij bovenstaande artikel 10a van de Wet op de Vennootschapsbelasting, hierin in een renteaftrekbeperking opgenomen.
Noot fiscaal jurist inzake aandeelhouderslening
Het is gebruikelijk dat een DGA een financiering verstrekt aan zijn BV, de BV aan de DGA of dat de BV een lening verstrekt aan een gelieerde partij (een zuster of dochtervennootschap). Deze financiering kent verschillende vormen en verschijningsvormen. De vraag is vaak hoe de lening moet worden gekwalificeerd (in fiscale zin). Vanuit fiscaal oogpunt kunnen leningen ook kwalificeren als kapitaal (herkwalificatie tot eigen vermogen). De juridische werkelijkheid kan dus afwijken van de fiscale beoordeling.
Aandeelhoudersleningen vereisen een zorgvuldige beoordeling van zowel civielrechtelijke als fiscale aspecten. De kwalificatie van een lening als schijnlening, deelnemerschapslening of onzakelijke lening heeft gevolgen voor de aftrekbaarheid van rente en de fiscale behandeling van de lening. Het is van belang om bij het verstrekken van aandeelhoudersleningen zakelijke voorwaarden te hanteren en deze goed vast te leggen, om ongewenste fiscale en juridische consequenties te voorkomen.
Aandeelhoudersleningen kwalificeren in beginsel als vreemd vermogen, doch verdienen in juridische zin dus bijzondere aandacht. Zowel de fiscale mogelijkheid van herkwalificatie naar eigen vermogen als het ontbreken van transparante documentatie binnen de jaarrekening kunnen leiden tot discussie over de aard en afdwingbaarheid van deze leningen. Hoewel een generieke verplichting tot het hanteren van een continuïteitstoets of achterstelling te ver voert, kunnen bepaalde ‘onzuivere’ vorderingen van aandeelhouders – zoals cumulatief opgelopen managementvergoedingen of niet-marktconforme rekening-courantposities – zodanig van karakter zijn dat een aanvullende toets op de aflossing (bijvoorbeeld op basis van art. 2:216 lid 2 BW) gerechtvaardigd is. De juridische kwalificatie vergt dan ook een casuïstische benadering waarbij de feitelijke verhoudingen, de herkomst van de schuld en de financiële positie van de vennootschap centraal staan.
Zijn er vragen of opmerkingen of een discussie met de inspecteur? Stuur ons gerust een e-mail
Inlichtingenverdrag versus informatieverzoek ex artikel 47 AWR
Een echtpaar emigreert naar Jersey en woont heerlijk op dit eiland voor de Franse kust. Met de dagelijkse zon en een inkomstenbelasting tarief van 20% is het hier fijn wonen. Winstbelasting kent dit eiland niet. De Nederlandse inspecteur wil weten of het echtpaar in Nederland belastingplichtig is en stelt vragen (artikel 47 AWR). Het echtpaar weigert de vragen te beantwoorden, de inspecteur mag hen niet rechtstreeks vragen en had eerst (en uitsluitend) de weg via het inlichtingenverdrag (Tax Information Exchange Agreement, TIEA) moeten bewandelen. De Gerechtshof 's Hertogenbosch d.d. 18 december 2024 (ELI:NL:GHSHE:2024:4081), de adviseur van de Hoge Raad (ECLI:NL:PHR:2025:1358) en de Hoge Raad op 10 juli 2026 (ECLI:NL:HR:2026:1016) denken hier anders over (Hoge Raad via 81 RO).
Inlichtingen verstrekken aan Nederlandse belastingdienst na emigratie
De conclusie van de AG is helder en strak. De inspecteur is vrij in zijn keuze tussen artikel 47 AWR en de verdragsroute. Er bestaat geen verplichte rangorde, mits de algemene beginselen van behoorlijk bestuur worden gerespecteerd. Waar ging het om:
- Belanghebbende (de vrouw) en haar fiscale partner (de man) woonden tot eind september 2013 in Nederland; vanaf 14 oktober 2013 staan zij met hun kinderen ingeschreven op Jersey.
- De man hield de Nederlandse woning in eigendom en verhuurde die tijdelijk (met diplomatenclausule) — een klassiek signaal dat de woonplaatsdiscussie nog niet beslecht is.
- Belanghebbende was ICT-consultant en werkte via een keten van Jersey-vennootschappen
- De inspecteur vraagt op grond van art. 47 AWR informatie over 2010 t/m 2014. Belanghebbende verstrekt alleen gegevens t/m 30 september 2013 en beroept zich op het einde van haar Nederlandse belastingplicht.
- Op 20 november 2016 volgen informatiebeschikkingen (art. 52a AWR) voor 2008 t/m 2014.
- Pas daarna — op 14 maart 2017 — doet de inspecteur een verzoek onder art. 4 TIEA aan de Jersey-autoriteiten; de informatie komt begin 2019 binnen, dus ná de informatiebeschikkingen.
- Voor 2008, 2009, 2011 en 2012 zijn inmiddels navorderingsaanslagen opgelegd, waardoor de informatiebeschikkingen voor die jaren van rechtswege zijn vervallen (art. 52a lid 3 AWR).
Art. 47 AWR is niet territoriaal begrensd
De informatieverplichting van art. 47 AWR rust op "iedereen" — ongeacht woonplaats. Voor het bestaan van de verplichting is voldoende dat de inspecteur zich, gelet op de hem bekende gegevens, in redelijkheid op het standpunt kán stellen dat de gevraagde informatie van belang kan zijn om opheldering te krijgen over de vraag óf iemand in Nederland belastingplichtig is (Hoge Raad 18 december 2015, ECLI:NL:HR:2015:3603).
Een begin van bewijs voor het vermoeden van belastingplicht is niet vereist. In Hoge Raad 5 april 2024 (ECLI:NL:HR:2024:528) is bevestigd dat art. 47 AWR zich uitstrekt tot al degenen die de inspecteur redelijkerwijs als mogelijke belastingplichtige kan aanduiden — dus óók de niet in Nederland woonachtige, mogelijk buitenlands belastingplichtige.
De TIEA en het uitputtingsbeginsel
Art. 4 lid 1 TIEA bevat de slotzin dat de verzoekende autoriteit slechts een verzoek doet wanneer zij de informatie niet langs andere weg kan verkrijgen, behoudens onevenredige moeilijkheden (disproportionate difficulty). Dit is het uitputtings- of subsidiariteitsbeginsel (exhaustion principle). Dit beginsel wijst erop dat de nationale route als eerste stap moet worden gezet. De ratio, blijkens de Nederlandse toelichting (Kamerstukken II 2007/08, 31 276) en het OESO-commentaar, is niet het bieden van rechtsbescherming aan de belastingplichtige, maar het voorkomen dat de ene fiscus de andere onnodig belast (to avoid unnecessary burden).
Ook na emigratie kan de belastingdienst ingrijpen, hoe werkt dit?
Emigratie doet de belastingschuld over de periode vóór vertrek niet vervallen, en ook ná emigratie kan iemand buitenlands belastingplichtig blijven ter zake van Nederlandse bronnen (hier: de verhuurde woning; vgl. art. 7.7 Wet IB 2001). De inspecteur behoudt de bevoegdheid controlehandelingen te verrichten, vragenbrieven naar het buitenlandse adres te sturen en aanslagen op te leggen. Het Banković-verweer (EHRM 12 december 2001) faalt: belanghebbende is nooit buiten de Nederlandse jurisdictie geraakt, omdat zij hetzij inwoner is gebleven, hetzij buitenlands belastingplichtige is geworden (punt 6.7).
Voor 2008, 2009, 2011 en 2012 ontbreekt procesbelang: de informatiebeschikkingen zijn door de navorderingsaanslagen van rechtswege vervallen (art. 52a lid 3 AWR), waardoor de sanctie van omkering en verzwaring (art. 25 lid 3 AWR) van tafel is. Vernietiging zou belanghebbende niet in een betere positie brengen.
Risico's, kansen en tegenargumenten bij een informatieverzoek
Voor de belastingdienst wordt de keuzevrijheid bevestigd. In woonplaatsdiscussies is de rechtstreekse art. 47-route (met informatiebeschikking en dreiging van omkering/verzwaring) de krachtigste — en snelste — optie. Voor de belastingplichtige/adviseur: het pure territorialiteits- of uitputtingsverweer tegen een informatiebeschikking is vrijwel kansloos. De realistische verdedigingslijnen kunnen soms nog uitkomst bieden. Tevens kan de algemene beginselen route wellicht nog uitkomst bieden, hierbij moet worden gedacht aan:
- zorgvuldigheid,
- motivering,
- fair play,
- verbod van détournement de pouvoir;
- fishing expedition
- rechtmatigheid van de verkregen informatie (zozeer indruist-criterium).
De Hoge Raad bevestigt de kernlijn: art. 47 AWR is niet territoriaal
begrensd en de inspecteur mag rechtstreeks bij een (gesteld) geëmigreerde
belastingplichtige informatie opvragen, ook als een TIEA-route beschikbaar
is. Emigratie beëindigt de Nederlandse informatie- en controlebevoegdheid
niet, zolang er een voldoende band met Nederland bestaat (binnenlandse
bronnen of nagekomen inkomsten).
Bron en vindplaats informatieverzoek internationaal
Gerechtshof 's Hertogenbosch d.d. 18 december 2024 (ELI:NL:GHSHE:2024:4081
Advocaat Generaal d.d. 12 december 2025 ECLI:NL:PHR:2025:1358
Onderzoek belastingdienst bij Ogér
Een lezenswaardig artikel in het Financieel Dagblad op 18 augustus 2026 "Belastingdienst onderzoek voordelen voor exclusieve netwerkclub van modezaak Ogér" De belastingdienst eist de ledengegevens van de businessclub van de herenmodeketen. Via het lidmaatschap krijg je korting en de belastingdienst wil in beeld brengen of de leden ontoelaatbare voordelen hebben verkregen (in privé). De prijs voor een lidmaatschap van de business club is lager dan het shop tegoed in de winkel. De gedachte is dat de kosten voor de business club zakelijk worden geboekt en de ondernemer vervolgens een gratis shop tegoed in prive heeft.
Ogér weigert de ledeninformatie te verstrekken en partijen gaan naar de rechter. In dit artikel beschrijven wij deze casus en de fiscale risico's en mogelijkheden voor de aangesloten ondernemers.
Boekenonderzoek belastingdienst bij Ogér
De belastingdienst onderzoekt een businessclub van het herenmodemerk. De club bestaat sinds 2018 en door het lidmaatschap krijgt het lid korting op kleding. Er zijn 3 soorten lidmaatschappen, Silver, Gold en Platinum. Het lidmaatschap kost tussen de € 5.000 en € 10.000. Sinds kort zijn er nog exclusievere leden (Diamond Ambassador) voor € 20.000. Het shop tegoed voor het abonnement is kennelijk substantieel (40% hoger dan de inleg, aldus het FD). Naast het voordelig kopen van kleding zijn er ook events, gezellig business avonden en bijeenkomsten. Voor de duurste leden is er ook nog een reisje naar het buitenland. De leden zijn zelf verantwoordelijk voor de wijze waarop ze het lidmaatschap boeken, dus in de BV of in privé.
Kernvraagstuk zal zijn "kosten lidmaatschap zakelijk boeken en privé voordelig kleding kopen"
Derdenonderzoek belastingdienst bij modemerk
De belastingdienst stelt het derdenonderzoek in op grond van artikel 53 AWR. Ogér weigert en stelt dat er sprake is van een zogenaamde fishing expedition. De belastingdienst wil via de civiele rechter alsnog de ledenlijst bemachtigen. Voor Ogér speelt vermoedelijk ook artikel 8 EVRM een rol (proportionaliteit en privacy). Voor de leden dreigt navordering, vergrijpboetes, loondiscussies en/of verkapte dividenduitkeringen (als de kosten zakelijk zijn geboekt). Los hiervan zal nog een BTW correctie volgen.
Op grond van artikel 47 AWR moet de inspecteur in beginsel eerst bij belastingplichtige zelf de informatie opvragen. Als dit onvoldoende soelaas biedt (of praktisch niet werkt bijvoorbeeld bij onbekende cliënten) is een derdenonderzoek toegestaan. In deze casus ligt dit voor de hand omdat de belastingdienst bij dit derdenonderzoek en de ledenlijst precies weet bij welke ondernemer moet worden gezocht.
Volgens de Hoge Raad d.d. 12 november 2021 ECLI:NL:HR:2021:1595) gaat de informatieverplichting van een bedrijf (administratieplichtige) best ver. Het moet gaan om informatie die voor de belastingheffing van derden van belang kan zijn. In deze zaak werden brieven gestuurd aan ruim 80 bedrijven. De AG was nog wel kritisch, de proportionaliteit en subsidiariteit liet te wensen over maar bewijs uitsluiting was nog niet het gevolg. Een branchegewijzen of club brede uitvraag door de belastingdienst is dus zo gek nog niet en op zichzelf dus niet snel ultra vires.
Informatiebeschikking of civiele procedure tegen Ogér
De reguliere route voor de belastingdienst is het sturen van een informatiebeschikking, tegen een dergelijk verzoek kan de belastingplichtige in bezwaar en beroep. Deze route speelt enkel alleen voor de belastingplichtige wiens eigen aanslag ter discussie staat en dus niet voor een een derdenonderzoek. Om nakoming van het verzoek vlot af te dwingen kiest de belastingdienst daarom in dergelijke situaties voor een kort geding uit onrechtmatige daad bij de civiele rechter. De Hoge Raad is het met deze route ook wel eens, zie Hoge Raad d.d. 18 september 2009 ECLI:NL:HR:2009:BI5906).
Wat kan en zal Ogér ondernemen tegen het verzoek van de belastingdienst?
Technisch een leuke opdracht met veel formele invalshoeken. Wij wensen de adviseur van Ogér dan ook veel succes in deze lastige procedure, kans van slagen is beperkt.
Welke routes kunnen er worden gekozen?
- of de gevorderde gegevens van belang kunnen zijn voor de belastingheffing (een laagdrempelig criterium — geen zekerheid vereist);
- of het verzoek proportioneel is (staat de omvang van de uitvraag in verhouding tot het beoogde doel?);
- of aan subsidiariteit is voldaan (kon de informatie ook op een minder ingrijpende manier worden verkregen, bijvoorbeeld gefaseerd of met een beperktere reikwijdte?).
- is er sprake van een "fishing expedition", dit is juridisch geen vast omlijnd begrip in de AWR, maar wordt in de praktijk gebruikt om te betogen dat een onderzoek niet gericht is op een concrete derde of verdenking, maar op het massaal opsporen van nieuwe zaken — iets wat artikel 53 AWR naar de letter niet uitsluit (zie 2.2), maar wat wél kan meewegen bij de proportionaliteitstoets en bij de vraag of de Belastingdienst zich aan zijn eigen beginselen van behoorlijk bestuur houdt. Zie ook Hoge Raad 24 april 2015 ECLI:NL:HR:2015:1137 inzake een KB lux zaak waar ongeveer hetzelfde aan de orde was. Hiermee in lijn de uitspraak van de Hoge Raad in 2023 (ECLI:NL:HR:2023:1562).
- snuffelen in de kasten is niet toegestaan, aldus de Hoge Raad op 21 mei 2021 ECLI:NL:HR:2021:751, hier ging het om een informatiebeschikking in combinatie met het verschoningsrecht. Tijdens een huisbezoek ziet de belastingdienst ordners met informatie over correspondentie tussen de advocaat en de belastingplichtige.
- artikel 8 EVRM: Een aanvullend verweer is het recht op privacy van de leden (art. 8 EVRM, art. 10 Grondwet, AVG). Relevante analogie is het ANPR-arrest (Hoge Raad 24 februari 2017, ECLI:NL:HR:2017:286): grootschalige, stelselmatige gegevensverzameling door de fiscus vereist een specifieke wettelijke grondslag — een algemene taakomschrijving volstaat niet. Dit arrest zag op gegevensverzameling door de Belastingdienst zélf (kentekencamera's), niet op een vordering bij een derde, maar de onderliggende gedachte — hoe indringender de inbreuk, hoe scherper de grondslag moet zijn — is een bruikbaar argument in het pleidooi van Ogér.
- AVG: Ook de Autoriteit Persoonsgegevens heeft in het verleden gewaarschuwd voor privacyrisico's bij derdenonderzoeken; dat rapport kan als ondersteunend, niet doorslaggevend, argument dienen.
- Nemo tenetur en het gebruik van de informatie voor beboeting: voor de ondernemers (leden) is nog relevant dat gegevens die zij onder dwang (via het derdenonderzoek bij Ogér) ter beschikking komen, in een latere procedure tegen henzelf niet zonder meer voor beboeting mogen worden gebruikt als het wilsafhankelijk materiaal betreft (nemo tenetur-beginsel, Hoge Raad 12 juli 2013, ECLI:NL:HR:2013:BZ3640, en de Saunders-rechtspraak van het EHRM). De navorderingaanslag kan wel gewoon worden opgelegd, de pleister op de wond van de ondernemer is dus de boete.
- Voor navordering van de belasting zelf geldt deze beperking niet — die kan wél op de aldus verkregen gegevens worden gebaseerd.
- Overeenkomst met de belastingdienst sluiten kan ook een route zijn. Hierbij wordt bijvoorbeeld deels informatie verstrekt en/of deels anoniem. Andere insteek is een soort van horizontaal toezicht afspraak waarbij de belastingdienst de informatie maar gedeeltelijk gaat gebruiken.
- Belastingplichtige is niet bekend, dus eerst meer informatie. Dit te vergelijken met de SMS parkeren zaak Gerechtshof 's-Hertogenbosch 19 augustus 2014, ECLI:NL:GHSHE:2014:2803) hierin oordeelde het Hof als volgt (r.o. 3.5.2): Daarbij is het niet van belang of de Belastingdienst ten tijde van het opvragen dan wel raadplegen van inlichtingen en gegevens bij een administratieplichtige ten behoeve van belastingheffing van derden nog niet weet of die inlichtingen en gegevens van belang zijn voor de belastingheffing bij een bepaalde belastingplichtige (Hoge Raad, 22 september 2006, BNB 2007, 45). “ In die zaak ging het echter om een wel bekende belastingplichtige alwaar reeds een onderzoek verricht was. Bij het verrichtte derdenonderzoek bij een van de leveranciers van die belastingplichtige was echter vooraf niet duidelijk of er überhaupt gegevens (van de wel bekende belastingplichtige) bij die leverancier aanwezig waren. Hoge Raad: “de inspecteur (…) nog niet weet of die inlichtingen en gegevens van belang zijn voor de belastingheffing van een bepaalde belastingplichtige”. De conclusie van het Hof dat onbekendheid van de belastingplichtige (nog) niet bekend is, de controlebevoegdheid niet in de weg staat, is dus te voorbarig (afgaande op het aangehaalde arrest).
- Algemene beginselen van behoorlijk bestuur: ook het Stad-Rotterdam-arrest van de Hoge Raad van 10 december 1974. ECLI:NL:HR:1974:AB4412 (BNB 1975/52) waaruit volgt dat de inspecteur aan een verzekeraar mocht vragen: doe mij de gegevens van personen die bij u een duur bootje verzekerd hebben. Destijds nog onder artikel 49 AWR (inhoudelijk is dat nu artikel 53 AWR). Dat werd door de Hoge Raad dus toegestaan/verplicht. Een beroep op 8 EVRM (privacy/persoonlijke levenssfeer) werd afgewezen. Wel stonden destijds de algemene beginselen van behoorlijk bestuur nog in de kinderschoenen en de vraag is of de Hoge Raad er thans nog zo over denkt.
Risico's voor de klanten van Ogér
Voor de klanten van Ogér (de leden) bestaan er best wel risico's. De belangrijkste risico's zijn
- Correctie kledingkosten in de aangifte inkomstenbelasting of vennootschapsbelasting. Gewone kleding is niet aftrekbaar, tenzij er een bedrijfslogo opstaat van 70 cm2.
- Navordering bij nieuw feit (5 jaar terug)
- Vergrijpboete: kan oplopen tot 100% maar zal regulier 25% - 50% bedragen (over de nagevorderde belastingen)
- Winstuitdeling: een onzakelijke uitgave kan worden gezien als box 2 (dividend) uitkering.
- BTW correctie: BTW op prive aankoop - met overwegend privé karakter - kan worden teruggevorderd
- Strafrecht: bij opzettelijke en omvangrijke fraude kan de belastingdienst ook de zaak doorverwijzen naar het OM voor een strafrechtelijke vervolging (artikel 69 AWR)
Wat kan er spelen bij de ondernemers?
Kern is omkatten van prive consumptie tot zakelijke lidmaatschapskosten, per ondernemer kan het volgende spelen:
- Inkomstenbelasting/ vennootschapsbelasting: kleding is in beginsel prive en niet aftrekbaar (behoudens werkkleding) kosten dus niet aftrekbaar.
- Omzetbelasting: geen recht op vooraftrek op prive kleding (BUA)
- Loonbelasting: verstrekt de onderneming of BV kleding aan een werknemer of DGA dan is dit wellicht loon in natura (wellicht toepassen WKR / vrije ruimte of eindheffing, dit met gebruikelijkheidstoets > luxe kleding valt hier niet onder).
- Dividend / box 2: koopt de BV kleding voor de aandeelhouder zonder zakelijk motief dan is sprake van een verkapte winstuitdeling.
- Boetes / strafrecht: vergrijpboete of wellicht verzuimboete (belastingdienst sluit opzet/ valsheid in geschrifte (strafrecht) niet uit.
- Termijnen: 5 jaar (soms met uitstel termijn te verlengen).
- Kosten business events: zakelijk of prive? gevolgen gelijk aan ad 1 en 2.
Tip voor bedrijven !
- Als de kleding enkel zakelijk kan worden gebruikt en/of als de kleding geen privé voordeel kent (bijvoorbeeld blijft de kleding op de zaak liggen in een afgesloten kast) is er geen fiscaal voordeel en is aftrek mogelijk.
- Ook schade aan kleding mag belastingvrij worden vergoed! Derhalve is een pak - tijdens werktijd - beschadigd en een nieuw pak gekocht dan is belastingvrij vergoeden door de werkgever mogelijk.
- Splits het lidmaatschap in zakelijk en privé
- Documenteer de zakelijkheid
- Una via: via derdenonderzoek verkregen informatie kan soms de boete mogelijkheden beperken.
- Vrijwillige verbetering: voer de correctie zelf door via een vrijwillige verbetering (artikel 67N AWR)
De procedure tussen de belastingdienst en Oger (aanvulling artikel)
In deze aanvulling omschrijven wij de procedure bij de Rechtbank. De belastingdienst is begin 2025 in gesprek gekomen met Oger, dit met het verzoek om informatie over de business club te verstrekken. Algemene informatie is verstrekt maar informatie over de individuele leden niet. Een formeel informatieverzoek van de belastingdienst is in juli 2025 aan Oger gestuurd. Na enkele termijn verlengingen en diverse besprekingen kwamen partijen niet tot elkaar. Op 25 maart 2026 heeft de belastingdienst het kort geding aangekondigd. Uiteindelijk komen partijen - maanden later - bij de rechtbank.
De belastingdienst stelt het volgende:
- De Belastingdienst stelt aanwijzingen te hebben dat het door [gedaagde] aangeboden lidmaatschap mede wordt ingezet om persoonlijke uitgaven (de aanschaf van kleding of deelname aan evenementen) ‘om te katten’ naar een zakelijke kostenpost in de vorm van het lidmaatschapsgeld. De Belastingdienst stelt daarbij voorop dat de aankoop van kleding niet als zakelijke kostenpost kan worden beschouwd, behoudens enkele uitzonderingen, die zich niet snel voordoen. Personen die kleding kopen bij de winkelketen zouden de kosten daarvan daarom in beginsel niet ten laste van het resultaat van hun onderneming mogen brengen en de in rekening gebrachte btw niet mogen terugvragen.
- De Belastingdienst merkt verder op dat, voor zover kleding door een onderneming of rechtspersoon wordt aangeschaft ten behoeve van een werknemer, bestuurder en/of aandeelhouder, loonbelasting en dividendbelasting verschuldigd kunnen zijn. Verder plaatst zij vraagtekens bij de fiscale behandeling van de kosten die verband houden met deelname aan de evenementen. Of die kosten een zakelijk karakter hebben, is volgens de Belastingdienst sterk afhankelijk van de feiten en omstandigheden.
- De Belastingdienst stelt dat artikel 47 AWR haar een zeer ruime bevoegdheid biedt om informatie bij de belastingplichtige op te vragen. Van voldoende belang bij de gevraagde gegevens is reeds sprake wanneer deze op zichzelf beschouwd van belang kunnen zijn voor de belastingheffing. De gegevens mogen ook worden gebruikt om andere gegevens te controleren. Een belastingplichtige kan zich niet aan een informatieverplichting onttrekken met het argument dat de Belastingdienst de informatie ook langs andere weg kan verkrijgen.
De advocaat stelt hiertegenover het volgende;
- vordering belastingdienst afwijzen.
- prejudiciele vragen aan de Hoge Raad stellen over reikwijdte artikel 47 AWR.
- verzoek om info beperken, faseren en clausuleren.
- artikel 53 juncto artikel 47 worden te ruim uitgelegd. Onduidelijk of stukken voor belastingheffing derden van belang kunnen zijn.
- aanleiding voor onderzoek is onduidelijk.
- disproportioneel verzoek, in mening privacy/ AVG
- arrest stad rotterdam is achterhaald (Hoge Raad d.d. 10 december 1974 ECLI:NL:HR:1974:AB4412) en arrest Berlioz (vissen)
De rechter wijst de meeste vorderingen toe, de informatie moet binnen 4 weken worden verstrekt (dwangsom maximaal € 500.000). Bij het niet volledig aanleveren of bij ontbrekende gegevens moet de belastingdienst eerst schriftelijk en concreet aangeven welke info ontbreekt, de dwangsom hierover gaat dan later lopen.
Noot fiscaal jurist inzake de Ogér zaak
Prima facie lijkt Ogér een sterk privacy- en proportionaliteitsargument te hebben, maar volgens de genoemde lijn van de Hoge Raad zal dit vermoedelijk een lastige route worden. De kans van slagen op succes is beperkt, temeer als een civiele rechter over fiscale wetsartikelen moet gaan beslissen. Als de procedure wordt verloren verplaatst de discussie zich naar de leden.
Er valt zeker begrip op te brengen voor het feit dat de belastingdienst misbruik van businessclubs om persoonlijke bestedingen als zakelijk te verhullen tracht te bestrijden. De bevoegdheden daartoe zijn al erg ruim, zeker als daarbij ook de bevoegdheden van FIOD en OM bij worden betrokken.
Uit oogpunt van rechtsbescherming, privacy, zorgvuldigheid en evenredigheid (de algemene beginselen van behoorlijk bestuur), zou het aan te bevelen zijn als de belastingdienst slecht van de bevoegdheid gebruik kan maken als er concrete aanwijzingen zijn dat sprake is van misbruik c.q. verhulling van grote betekenis.
Deze zaak staat niet op zich. Ook in de ‘gewone’ verzoeken om informatie (artikel 47 AWR) gaan de vragen van de belastingdienst verder en verder. Er lijkt sprake van fiscale grensverkenning bij de belastingdienst: hoe ver kunnen we gaan tot de rechter ingrijpt. Laten we hopen dat de Hoge Raad wat duidelijke piketpaaltjes slaat in deze tijd van ongeremde datahonger bij de belastingdienst.
Voor Ogér lijkt een pragmatische, gefaseerde en sympathieke opstelling vermoedelijk verstandiger dan volledig verzet en een civiele procedure. De kans dat dergelijke procedures worden gewonnen is klein.
Voor de leden geldt: wacht niet af tot de Belastingdienst de ledenlijst in handen heeft. Beoordeel nu al, per lidmaatschap, of sprake is van onterecht afgetrokken privékosten, weeg proactieve inkeer, en houd rekening met de volle breedte van het risico — van navordering tot een verkapte winstuitdeling en een vergrijpboete. Qui tacet consentire videtur (wie zwijgt, stemt toe) is in dit dossier geen veilige strategie: stilzitten vergroot het boeterisico eerder dan dat het dit wegneemt. En natuurlijk, beoordeel de omvang, de mogelijkheden (schade aan kleding of kleding blijft op de locatie van de onderneming). Wij zullen deze procedure zeker volgen.
Bron en vindplaatsen Oger en belastingdienst
Rechtbank Noord Holland d.d. 2 september 2026 ECLI:NL:RBNHO:2026:11306
Uitspraak ANPR Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:286
Uitspraak creditcard Hoge Raad 12 november 2021 ECLI:NL:HR:2021:1595
Parkeer app Gerechtshof 's Hertogenbosch d.d. 19 augustus 2014 ECLI:NL:GHSHE:2014:2803
Belastingdienst vraag om inzake in mailbox
De grenzen van het de fiscale informatie bevoegdheid
Op dit moment sturen we vrijwel geen faxen of brieven, de meeste communicatie gaat via de mail, whats app en andere digitale routes. De administratie van een onderneming bestond voorheen uit ordners en fysieke facturen, tegenwoordig is deze vervangen door slimme software pakketten en emailboxen. Hierbij loopt privé en zakelijke informatie en administratie en fiscale adviezen door elkaar. De inspecteur heeft veel rechten maar mag niet onbeperkt door uw mailboxen grasduinen op zoek naar informatie.
Wij merken dat inspecteurs steeds vaker vragen om de gehele mailbox, alle
whats app verkeer, onderliggende pakbonnen en ga zo maar door. Dit leidt
tot een spanningsveld tussen de wettelijke controlebevoegdheden enerzijds
en de grondrechtelijke bescherming van persoonsgegevens, privacy en het
verschoningsrecht. Voor de fiscale praktijk is dit – voor zowel ondernemers
als voor belastingadviseurs- een lastig terrein, waar liggen de juridische
en fiscale grenzen?
Het wettelijke kader bij een onderzoek door de belastingdienst
Het startpunt van een informatie verzoek door de belastingdienst staat keurig in artikel 47 AWR. Op grond van deze bepaling is een ieder gehouden om (desgevraagd) aan de inspecteur gegevens en inlichtingen te verstrekken welke voor de belastingheffing van belang kunnen zijn. Via artikel 53 AWR geldt dit ook voor ondernemers en voor informatie van derden.
Hoewel het wettelijke criterium prima facie (op het eerste gezicht) uiterst ruim is geformuleerd, ontbreekt een wettelijke bevoegdheid om ultra vires (buiten de wettelijke bevoegdheid tredend) ongeclausuleerd in gegevensdragers te speuren. Een mailbox als zodanig kwalificeert niet als 'de administratie'; hoogstens bevinden zich administratieve bescheiden binnen die mailbox.
Vissen in de administratie en hopen op een mooie fiscale vangst
Het verbod op 'fishing expeditions' en het motiveringsbeginsel begrenzen de vraatzucht van de inspecteur. De inspecteur mag de hem toegekende bevoegdheden niet aanwenden voor een fishing expedition (een willekeurige zoektocht waarbij op goed geluk naar belastbare feiten wordt gehengeld).
Uit de vaste jurisprudentie en parlementaire geschiedenis volgt dat de inspecteur gebonden is aan het evenredigheidsbeginsel en het motiveringsbeginsel. De inspecteur dient gemotiveerd te onderbouwen waarom de opgevraagde gegevens a priori (vooraf) redelijkerwijs relevant kunnen zijn voor de belastingheffing. Een generiek verzoek om "alle e-mails over de afgelopen vijf jaar" ontbeert deze vereiste concretisering en schendt de grenzen van een rechtmatige bevoegdheidsuitoefening.
Fairplay beginsel bij een onderzoek door de belastingdienst
Het informele verschoningsrecht van een belastingadviseur speelt zeker een rol. Dit recht berust op het fair play beginsel (eerlijk proces). De Hoge Raad heeft in een paar arresten de regels duidelijk gemaakt
- Hoge Raad 23 september 2005 ECLI:NL:HR:2005:AU3140 en
- Hoge Raad 27 april 2012 ECLI:NL:HR:2012:BV3426
geoordeeld dat de inspecteur zijn controlebevoegdheden niet mag aanwenden om kennis te nemen van fiscale adviezen die zijn opgesteld om de fiscale positie van de belastingplichtige te belichten.
De adviseur van de Hoge Raad (de AG) geeft in 2024 nog een paar aanwijzingen.
In zijn gezaghebbende conclusie van 20 december 2024 ECLI:NL:PHR:2024:1402)
betoogt advocaat-generaal Koopman dat het primaat bij de selectie van deze
stukken bij de adviseur zelf ligt:
- Het is in eerste instantie aan de adviseur om te bepalen welke correspondentie onder het informele verschoningsrecht valt;
- Deze toetsing mag vervolgens niet eenzijdig door de controlerend inspecteur zelf plaatsvinden;
- Het informele verschoningsrecht strekt zich eveneens uit tot derdenonderzoeken op grond van art. 53 AWR.
De EU wetgeving en onderzoeken van de belastingdienst
Verzoeken tot toegang tot mailboxen raken rechtstreeks de fundamentele rechten op respect voor het privé leven en de hetgeen hierover is omschreven in artikel 8 van het EVRM. Een inmenging in dit recht is uitsluitend gerechtvaardige als deze berust op een voldoende specifieke wettelijke grondslag. In een arrest van het Europees Hof voor de rechten van de mens d.d. 8 januari 2026 kwam dit aan de orde in de zaak Ferrieri en Bonassisa versus Italie. Het EHRM stelt vast dat Italie artikel 8 EVRM schond door bij banken gegevens op te vragen zonder toereikende wettelijke afbakening en zonder voorafgaande onafhankelijke rechterlijke toetsing (lees ook dit uitgebreide artikel)
Eenvoudige conclusie is dat het opvragen van een volledige mailbox – zonder voorafgaande waarborgen – niet langer EVRM proof is. Indien de inspecteur onrechtmatig kennisneemt van niet-fiscale privégegevens of verschoningsgerechtigde adviezen, dient in rechte een beroep te worden gedaan op bewijsuitsluiting in dubio pro fisco mag hierbij nimmer de maatstaf zijn (bij twijfel mag niet ten gunste van de fiscus worden beslist wanneer grondrechten zijn geschonden).
Belastingdienst vraagt informatie op banken, nieuwe regels
Naar aanleiding van de Europese rechtspraak hanteert de Belastingdienst
met ingang van 1 juli 2026 intern de vernieuwde Instructie informatieverzoeken
aan banken. Hierin is vastgelegd dat belastingplichtigen tijdig
moeten worden geïnformeerd over derdenverzoeken en dat verzoeken vooraf
getoetst moeten worden door de vaktechnisch coördinator Formeel Recht.
Checklist voor ondernemers en belastingadviseurs
- Maak een scheiding tussen privé informatie, adviezen en zuiver zakelijke informatie
- Gebruik een zakelijk mailadres en een privé mailadres in aparte mailboxen
- Archiveer adviezen van uw accountant, fiscalist en advocaat in aparte mailboxen met de tekst “verschoningsrecht of vertrouwelijk”
- Vraag de inspecteur om een toelichting omtrent de informatie, welke informatie is van belang en zoek bijvoorbeeld binnen uw mailbox op deze termen.
- Maak een intern protocol zodat bij uitvraag van informatie altijd toestemming van het bestuur van de vennootschap nodig is.
- Zorg ervoor dat informatie niet eindeloos in uw mailbox blijft staan en keurig wordt gearchiveerd in verschillende mappen.
- Vraag de inspecteur schriftelijk om het verzoek te specificeren op concrete belastingmiddelen, belastingjaren en rechtshandelingen
- Vraag de inspecteur om te motiveren wat de fiscale relevante is van de informatie. Wijs om de ontoelaatbare fishing expedition
- Indien de inspecteur weigert in te stemmen met een redelijk tegenvoorstel en volhardt in de integrale opvraag, stuur dan aan op het formaliseren van het geschil via een informatiebeschikking
Bron en vindplaatsen informatie verzoek belastingdienst
Instructie informatieverzoeken banken
Hoge Raad 23 september 2005 ECLI:NL:HR:2005:AU3140
Hoge Raad 27 april 2012 ECLI:NL:HR:2012:BV3426
Advocaat Generaal d.d. 20 december 2024 ECLI:NL:PHR:2024:1402
Belastingrente onrechtmatig voor bedrijven
Op 16 januari 2026 heeft de Hoge Raad een principiële streep gezet door het belastingrentepercentage van 8% voor de vennootschaps-belasting (Vpb). Het arrest is met name relevant omdat de Hoge Raad (ECLI:NL:HR:2016:59)– ondanks een terughoudende toetsingsmaatstaf bij politiek-bestuurlijke keuzes – oordeelt dat deze selectieve lastenverzwaring voor Vpb-plichtigen onevenredig én ongelijk is.
Volgens de Hoge Raad d.d. 10 april 2026 (ECLI:NL:HR:2026:591) is de belastingrente van minimaal 4% voor andere belastingen dan de Vennootschapsbelasting niet onevenredig. Bij het in rekening brengen van belastingrente over een toekomstig tijdvak mag niet worden vooruitgelopen op een nog niet in werking getreden renteverhoging.
Uitspraak belastingdienst inzake massaal bezwaar tegen belastingrente
De inspecteur heeft (namens de belastingdienst) in februari 2026 collectief uitspraak gedaan op een groot aantal bezwaren tegen de in rekening gebrachte belastingrente sinds oktober 2020 (aanwijzing massaal bezwaar). Voor de inkomstenbelasting zijn de bezwaren ongegrond verklaard (zie hier) en voor de vennootschapsbelasting gegrond (zie hier). Vorenstaande onder verwijzing naar een uitspraak van de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59). Volgens de Hoge Raad is de belastingrente voor de inkomstenbelasting niet in strijd met de algemene beginselen van behoorlijk bestuur. Beroep tegen de uitspraak is niet mogelijk. Voor de vennootschapsbelasting ligt dit anders, de verhoging van de belastingrente is niet verenigbaar met de fundamentele beginselen van evenredigheid. Vorenstaande wordt binnen 6 maanden afgerond via een beschikking.
Hoge Raad schrapt belastingrente Vennootschapsbelasting
De zaak draaide om een B.V. die op 27 juni 2023 aangifte Vpb 2021 deed. De inspecteur legde vervolgens een voorlopige aanslag op (dagtekening 15 juli 2023) conform de aangifte, maar bracht daarbij € 90.969 aan belastingrente in rekening over 1 juli 2022 t/m 26 augustus 2023, berekend tegen het toen geldende minimumpercentage van 8% voor de Vpb.
De B.V. bestreed niet zozeer de systematiek van belastingrente als zodanig, maar stelde dat de regeling die specifiek voor Vpb-plichtigen een hoger rentepercentage voorschrijft, in strijd is met algemene rechtsbeginselen. De kernvraag was dus: is de selectieve renteverhoging voor de Vpb (art. 1, onderdeel b, Besluit belasting- en invorderingsrente) rechtmatig?
Uitspraak rechtbank Noord-Nederland inzake onrechtmatige belastingrente
De rechtbank Noord-Nederland oordeelde op 7 november 2024 dat het verhoogde rentepercentage (minimum 8%) het evenredigheids-beginsel schendt en verklaarde de betreffende bepaling daarom onverbindend (ECLI:NL:RBNNE:2024:4361).
Sprongcassatie: wat is dat en waarom hier?
In plaats van de gebruikelijke route via hoger beroep, is hier sprongcassatie ingesteld: partijen spreken dan af dat het geschil na de uitspraak in eerste aanleg direct (zonder hoger beroep) in cassatie aan de Hoge Raad wordt voorgelegd.
De Staatssecretaris stelde sprongcassatie in mede omdat de rechtbankuitspraak leidde tot veel bezwaren van andere belastingplichtigen; de bezwaren zijn bovendien aangewezen als massaal bezwaar, zodat deze procedure richtinggevend is voor een grote groep dossiers.
Advies Advocaat-Generaal Koopman inzake rechtmatigheid belastingrente
Advocaat-Generaal Koopman concludeerde (26 september 2025; ECLI:NL:PHR:2025:1044) dat de verhoging naar 8% voor de Vpb onverbindend is. De A-G benaderde dat primair via het spoor van de delegatie: de besluitgever zou de gedelegeerde bevoegdheid hebben overschreden, mede tegen de achtergrond van de functie van belastingrente als compensatie voor het rentenadeel van de schatkist.
Daarnaast was de A-G kritisch op de onderbouwing van (i) de keuze voor aansluiting bij de (handels)rente en (ii) het selectieve karakter van de lastenverzwaring, en legde hij nadruk op het ontbreken van een overtuigende rechtvaardiging waarom juist Vpb-plichtigen structureel zwaarder zouden moeten worden belast dan belastingplichtigen bij andere middelen.
Arrest Hoge Raad inzake onrechtmatige belastingrente
De Hoge Raad pakt de analyse in stappen op en komt tot een genuanceerd oordeel. De strekking is als volgt:
- Het percentage is vastgesteld bij AMvB (het Besluit belasting- en invorderingsrente) en is daarom toetsbaar aan algemene rechtsbeginselen (anders dan een wet in formele zin).
- Anders dan A-G Koopman oordeelt de Hoge Raad dat art. 30hb AWR niet meebrengt dat de besluitgever het rentepercentage moet beperken tot het daadwerkelijk geleden rentenadeel. Er is dus ruimte voor een hoger percentage dan “zuivere compensatie”.
- Het Besluit is – opnieuw anders dan de A-G meende – zorgvuldig voorbereid en voldoende gemotiveerd.
- De toetsing aan het evenredigheidsbeginsel moet materieel terughoudend zijn, omdat het gaat om politiek-bestuurlijke keuzes.
Maar die terughoudendheid redt de regeling niet: óók bij terughoudende toetsing kan een regeling sneuvelen wanneer de kern van de maatregel feitelijk neerkomt op een selectieve lastenverzwaring zonder deugdelijke rechtvaardiging.
De Hoge Raad leidt uit wetsgeschiedenis en toelichting af dat de verhoging voor de Vpb in hoofdzaak budgettair is gemotiveerd. Een budgettaire doelstelling kan op zichzelf bestaan, maar rechtvaardigt volgens de Hoge Raad niet dat die lasten selectief bij één groep belastingplichtigen worden neergelegd, terwijl voor andere middelen een lager regime geldt.
Concreet wijst de Hoge Raad de aangevoerde rechtvaardigingen af:
- Niet valt in te zien waarom de rente voor de Vpb hoger moet zijn dan voor andere belastingen; voor belastingrente moeten Vpb-plichtigen en andere belastingplichtigen als gelijke gevallen worden beschouwd.
- De vergelijking met de wettelijke handelsrente gaat niet op: een nog niet geformaliseerde belastingschuld is geen handelsvordering.
- Ook het argument dat belastingplichtigen de rente kunnen voorkómen (tijdige aangifte/voorlopige aanslag) draagt niet: zelfs een “vermijdbare” lastenverzwaring kan nog steeds onevenredig zijn als zij zonder goede grond selectief wordt opgelegd.
Bezwaar maken tegen hoogte belastingrente
AlsgevolgvanhetarrestvandeHogeRaad,waarbijderegelingonverbindendisverklaard,zijndevolgenderentetarievenvantoepassing:
- Periode 2022 : rente 8% (na arrest 4%)
- Periode 1 januari 2023 - 30 juni 2023 : rente 8% (na arrest 4%)
- Periode 1 juli 2023 - 31 december 2023 : rente 8% (na arrest 6%)
- Periode 2024 : rente 10% (na arrest 7,5%)
- Periode 2025 : rente 9% (na arrest 6,5%)
- Vanaf 2026 : rente 7,5% (na arrest 5%)
Recent en definitieve aanslag ontvangen?
Ga dan na of een bezwaar tegen de belastingrente nog mogelijk is. Dit is mogelijk binnen 6 weken te rekenen vanaf de dagtekening van de aanslag.
Recent een voorlopige aanslag ontvangen ?
Voor voorlopige aanslagen geldt in de praktijk dat je niet “zuiver” via bezwaar tegen de voorlopige aanslag bezwaar kunt maken voor de belastingrente, maar via een verzoek om herziening en vervolgens – na afwijzing – bezwaar.
Is er reeds bezwaar gemaakt en is dit bezwaar aangewezen onder de massaal bezwaarprocedure? Dan zal op korte termijn het bezwaar worden toegekend via een collectieve uitspraak.
Dit arrest kan in de praktijk leiden tot een (aanzienlijke) verlaging of teruggaaf van belastingrente bij Vpb-aanslagen, maar het resultaat hangt sterk af van de feiten, de relevante renteperiode en het tijdig bezwaar maken. Heeft u vragen, wilt u laten toetsen of u nog bezwaar kunt maken, of wilt u weten of uw dossier onder de massaal bezwaarprocedure valt? Neem dan contact op met één van onze fiscaal juristen via onderstaand formulier of bel ons .
Echtscheiding en woonlasten
Henk en Truus waren gehuwd en woonden heerlijk onder de rook van Amsterdam. Het huwelijk wordt in 2009 ontbonden. Na de echtscheiding vertrekt Henk richting het mooie Twente en blijft Truus in de echtelijke woning wonen. De woning blijft in eigendom toebehoren aan Henk en Truus omdat de hypotheek niet op naam van Truus kan worden gezet en partijen hier prima mee kunnen leven. In 2012 komt Piet bij Truus wonen en zijn beide elkaar fiscale partner. Henk voldoet 50% van de de hypotheeklasten (gedurende 6 jaaar) aan Truus en brengt deze bedragen in mindering op zijn inkomen. Gaat dit goed?
Kennisgroep standpunten belastingdienst inzake eigen woning en echtscheiding
De kennisgroep heeft een aantal standpunten bekend gemaakt inzake echtscheiding en de rente aftrek bij de eigen woning.
- KG:051:2025:7: inzake duurzaam gescheiden levende echtgenoten die na de 2 jaarstermijn van de echtscheidingsrelgeing ieder een andere woning als hoofdverblijf hebben. Belangrijke vraag is of sprake is van duurzaam gescheiden leven (Hoge Raad d.d. 11 juni 2010 ECLI:NL:HR:2010:BL7267)
- KG:051:2023:18: Fiscale partners die duurzaam gescheiden leven en twee woningen als hoofdverblijf hebben. Er moet worden gekozen voor 1 hoofdverblijf als sprake is van fiscaal partnerschap.
Procedure inzake echtscheiding en woonlasten
Het Gerechtshof in Amsterdam krijgt bovenstaande casus op zijn bureau. De aangiften van Henk zijn gewoon gevolgd en door een onderzoek bij de (onbetrouwbare) belastingadviseur van Henk worden zijn aangiften nader bekeken. Op grond van de bevindingen van de inspecteur worden zogenaamde navorderingaanslagen opgelegd.
Wanneer navorderingsaanslag mogelijk?
Een navorderingsaanslag kan worden opgelegd als blijkt dat de eerder opgelegde aanslag te laag was en er meer belasting moet worden betaald. Dit kan bijvoorbeeld plaatsvinden als de belastingdienst nieuwe informatie ontvangt die niet beschikbaar was op het moment dat de oorspronkelijke aanslag is opgelegd. Deze nieuwe informatie kan bijvoorbeeld afkomstig zijn uit het buitenland of zoals hier volgen uit een derdenonderzoek. Een navorderingsaanslag is onderworpen aan strikte regels en een tijdsbeperking. Dit om te voorkomen dat de Belastingdienst te pas en te onpas een aanslag kan blijven opleggen. Als de Belastingdienst een navorderingsaanslag gaat opleggen is het van belang dat u een fiscaal jurist gaat inschakelen, deze deskundige kan bepalen of de navorderingsaanslag terecht is opgelegd. Voor een navorderingsaanslag moet aan de volgende vereisten worden voldaan:
- Nieuw feit dat eerder niet bekend was of had kunnen zijn
- Kwade trouw bij belastingplichtige
Volgens vaste rechtspraak mag de inspecteur bij het vaststellen van een aanslag uitgaan van de juistheid van de gegevens die een belastingplichtige bij zijn aangifte heeft verstrekt. Navordering is evenwel niet mogelijk als de inspecteur een ambtelijk verzuim heeft begaan. Daarvan is sprake als de inspecteur, na met een normale zorgvuldigheid kennis te hebben genomen van de inhoud van de aangifte, en mede gelet op de overige in aanmerking komende omstandigheden van het geval, aan de juistheid van enig daarin opgenomen gegeven in redelijkheid behoorde te twijfelen
Is de bijdrage inzake hypotheekrente gelijk aan partneralimentatie?
De rechtbank en het Gerechtshof hebben dienaangaande (kort gezegd) overwogen dat de betalingen niet voortkomen uit een op grond van het familierecht voortvloeiende verplichting, zodat ze niet aftrekbaar zijn als onderhoudsverplichtingen als bedoeld in art. 6.3wet Inkomstenbelasting 2001. Hof Amsterdam oordeelt dat het feit dat Henk de betalingen heeft gedaan om zijn ex-partner en hun zoon financieel bij te staan in de woonlasten, dit is onvoldoende om te concluderen tot een rechtstreeks uit het familierecht voortvloeiende verplichting als bedoeld in art. 6.3 lid 1 onder a Wet IB 2001 bestaat. Conclusie: niet aftrekbaar !
Noot fiscaal jurist inzake woonlasten en echtscheiding
De eerste vraag is of een navorderingsaanslag kan worden opgelegd. Het Hof stelt voorop – zoals ook de rechtbank tot uitgangspunt heeft genomen – dat een inspecteur in beginsel mag afgaan op de ingediende aangifte en mag vertrouwen op de juistheid daarvan. Tot nader onderzoek is hij alleen dan gehouden indien hij – na met normale zorgvuldigheid naar de aangifte te hebben gekeken – redelijkerwijs moet twijfelen aan de juistheid daarvan. Redelijke, tot onderzoek nopende twijfel is niet aanwezig indien de niet-onwaarschijnlijke mogelijkheid bestaat dat de aangifte (toch) juist is. Er moeten zich met andere woorden omstandigheden voordoen waaraan “een zo sterk vermoeden voor de onjuistheid van de aangifte [valt] te ontlenen, dat het nalaten van een onderzoek op dit punt [de inspecteur] als een ambtelijk verzuim kan worden aangerekend” (Hof Amsterdam 28 mei 2020, ECLI:NL:GHAMS:2020:1409). De aangiften gaven geen aanleiding tot een nader onderzoek, de inspecteur heeft dus niet liggen slapen.
Waar wel iets meer aandacht voor had kunnen zijn is het onderzoek bij de fiscalist van belastingplichtige. Kennelijk gingen er toen geen alarmbellen aan wat wel logisch was geweest. Ik denk dat belastingplichtig op dit onderdeel meer respons had moeten geven, in deze casus volgt het gerechtshof zonder verdere toelichting de inspecteur in zijn verhaal.
De betalingen van Henk aan Truus zijn dus niet aftrekbaar als onderhoudsverplichting (alimentatie). De enkele omstandigheid dat de inspecteur een bedrag ter grootte van de helft van het eigenwoningforfait als alimentatie in aftrek heeft toegelaten, leidt niet tot een ander oordeel van de rechter.
Bron Echtscheiding en woonlasten
Gerechtshof Amsterdam d.d. 13 april 2023 ECLI:GHAMS:2023:10000
Fishing door de belastingdienst in zaak Oger
Is sprake van een sleepnet of fishing door de Belastingdienst
In het kader van een derdenonderzoek heeft de Belastingdienst een groot aantal gegevens opgevraagd over de leden van hun Bussinesclub. De Rechtbank Noord-Holland 2 september 2026, ECLI:NL:RBNHO:2026:11306heeft in kort geding geoordeeld dat de Belastingdienst daartoe het recht had (enkele privé gegevens daargelaten).
De basis voor het opvragen van informatie door de belastingdienst
Bij een belastingplichtige zelf is artikel 47 AWR het uitgangspunt, de inspecteur mag gegevens en inlichtingen opvragen die voor diens belastingplicht van belang kunnen zijn. De informatie moet dan wel fiscaal relevant zijn. De wet kiest (bewust) voor een lage relevantiedrempel. Bij een administratieplichtige derde (zoals Oger) moeten we iets verder bladeren in de wet, artikel 53 lid 1 AWR verklaart die informatieverplichtingen overeenkomstig van toepassing ten behoeve van de belastingheffing van anderen. Artikel 53 lijkt dus ruimer te zijn dan alleen de controle van reeds bekende gegevens.
De vaktechnische instructie controle belastingdienst (januari 2024) bepaalt dat bij derdenonderzoeken proportionaliteit en subsidiariteit moeten worden getoetst. Bovendien stelt deze interne instructie van de belastingdienst dat zij niet is geschreven voor projectmatige of anderszins brede informatie uitvragen zonder concrete casus (ad 1.4 van de instructie). Ook in de brochure derdenonderzoek worden de rechten van een belastingplichtige enigszins toegelicht.
De volgende procedures zijn in het verleden al eens voorbij gekomen
- Stad Rotterdam Hoge Raad d.d. 10 december 1974 ECLI:NL:HR:1974LAB4412: arrest is niet gepubliceerd maar wordt wel helder besproken in deze scriptie over het derdenonderzoek ex artikel 53 AWR en het recht op privacy ex artikel 8 EVRM . De verzekeraar moest in deze casus gegevens verstrekken over alle personen die een pleziervaartuig hadden verzekerd.
- Hoge Raad 8 januari 1986 ECLI:NL:HR:1986:AW8125. Informatie moet van belang kunnen zijn, edoch geen onbeperkte bevoegdheid voor een uitvraag
- Hoge Raad d.d. 23 september 2005 ECLI:NL:HR:2005:AU3140. Deze uitspraak ging over het uitvragen van een zogenaamd due diligence rapport en fiscale adviezen. Het fair play beginsel verhindert dat de inspecteur via artikel 47 fiscale adviezen en daarmee verweven stukken kan opvragen. Feitelijk delen mogen worden geschoond.
- Gerechtshof 's Hertogenbosch d.d. 19 augustus 2014 ECLI:NL:GHSHE:2014:2803 inzake SMS parkeren. Moet een parkeer ondernemer alle parkeergegevens aan de belastingdienst verstrekken? Is er sprake van strijdigheid met het EVRM? Het Hof accepteerde de bulk uitvraag en oordeelde dat dit soort serie uitvragen mogelijk moet zijn. Proportionaliteit, subsidiariteit en privacy blokkeerden de uitvraag niet. De rechtbank dacht hier eerder nog anders over (ECLI:NL:RBOBR:2013:6553)
- Hoge Raad d.d. 24 april 2015 ECLI:NL:HR:2015:1117. Ook een kort geding procedure inzake het verstrekken van informatie in een KB Lux zaak (ook met dwangsom). Ook hier speelt de fishing expedition. De Hoge Raad stelt expliciet dat een onvoldoende onderbouwde informatievordering of een fishing expedition niet toewijsbaar is. De staat moest hier aannemelijk maken dat de informatie ook bestaat en dat de bank er over beschikt of het redelijkerwijs kan verkrijgen.
- Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:286 inzake uitvraag van een ANPR (automatic numberplate recognition. Technologische mogelijkheden kunnen niet zonder voldoende precieze wettelijke basis worden ingezet als privacy inmenging speelt. Artikel 8 geeft wel grenzen aan de informatie behoefte bij de belastingdienst.
- Hoge Raad d.d. 12 november 2021 ECLI:NL:HR:2021:1595 inzake WKR informatieuitvraag bij ruim 80 ondernemers.
Belang voor de belastingheffing bij zaak Oger
De rechtbank oordeelt dat de wet een voldoende grondslag biedt voor het uitvragen van de gegeven. Weliswaar volgt uit de wet (en de Vaktechnische Instructie Controle Derdenonderzoeken) dat daar bij de beginselen van proportionaliteit en subsidiariteit in acht moeten worden genomen (zie ook de uitgebreid toelichting van Ijzerman in 2022). Die beginselen kunnen aanleiding geven de omvang van de concrete uitvraag te begrenzen. Die grens wordt door de Belastingdienst (goeddeels) in acht genomen. De rechtbank onderbouwt dat oordeel met de volgende elementen:
Bij belastingplichtigen zijn onjuist verwerkte facturen gevonden.
Uit het verzoek om vooroverleg kan worden afgeleid dat Ogèr het lidmaatschap alleen aanbiedt aan ondernemers en ziet als een aftrekbaar.
De rechtbank acht op basis van dat gegeven aannemelijk dat ook klanten van Ogèr het als zodanig zullen hebben beschouwd.
De faciliteit bestaat uit twee componenten: een bij niet (volledige) benutting jaarlijks vervallend shoptegoed en een bundel overige verstrekkingen. Uit de brochures kan worden afgeleid dat het lidmaatschapsgeld voor het overgrote deel dient ter dekking van het verstrekte shoptegoed.
Het vervalbeding lijkt daarbij een cruciaal aspect van de regeling: het is een krachtig werkend incentive om te besteden. Zo krachtig dat aannemelijk is dat het lidmaatschap - mede gelet op de omvang van het shoptegoed - zonder het aannemen van het gesuggereerde zakelijke karakter veel van zijn aantrekkingskracht zou verliezen.
Dat, bezien in samenhang het evidente onzakelijke karakter van het kledingdeel van het lidmaatschap, biedt voldoende grondslag voor een gepersonaliseerde uitvraag van relevante gegevens.
Kort door de bocht is dan de conclusie dat het van alle kanten rammelt. Daarop legt de rechtbank deze feiten naast het zogenoemde ‘Stad Rotterdam-arrest’ van de strafkamer van de Hoge Raad en oordeelt dat de gegevens goeddeels moeten worden verstrekt.
Waarom kan er dan toch sprake zijn van fishing bij opvragen informatie ?
Is ‘Stad Rotterdam-arrest’nog onverkort van toepassing.
Daarbij kunnen vraagtekens worden gezet. In de eerste plaats was het een arrest van ruim 50 jaar gelden toen de rechtsbescherming nog in de kinderschoenen stond en de algemene beginselen van behoorlijk bestuur nog tot wasdom moesten komen. Daarnaast zijn het bieden van rechts-beschermingen toepassing van de algemene beginselen door de strafrechter (of civiele rechter) niet per definitie identiek. In ‘Stad Rotterdam’ betrof het een strafrecht en in het kort geding civiel recht. Beide niet-fiscale rechters oordelen dus in een fiscaal vraagstuk. Weliswaar kunnen de derden op wie de vragen zien in hun eigen procedure klagen over de aanpak maar dat is mosterd na de maaltijd; vooraf staat er geen rechtsmiddel open (en het is dan ook niet meer dan logisch dat Ogèr voor hen de hakken in het zand zet).
Door het kort geding passeert de Belastingdienst dus de fiscale rechter. Dat is echter wel toegestaan (vb: Hoge Raad 18 september 2009, ECLI:NL:HR:2009:BI5906).
De Belastingdienst kiest bewust op strategische gronden voor deze aanpak
Binnen de belastingdienst weten ze natuurlijk ook dat ‘Stad Rotterdam’ al tamelijk belegen is en niet meer van deze tijd. Het arrest schept echter zeer ruime bevoegdheden die de Belastingdienst niet beperkt wil zien en het liefst uitbreidt.Daarbij is deze zaak bij uitstek geschikt. En wel om de volgende redenen:
Het is een high-profile zaak, die zeker de nodige publiciteit zal genereren.
(Zakelijke) kleding vergt fiscaal de nodige aandacht en fiscale aftrekbaarheid is geen gegeven (of zoals de rechtbank het nogal bot formuleert ‘het evidente onzakelijke karakter van het kledingdeel van het lidmaatschap’).
Het gaat om forse bedragen en het shoptegoed overstijgt de contributie.
Kennelijk is er bij een (klein?) aantal leden een onjuiste fiscale verwerking geconstateerd.
De kans is daarmee levensgroot dat de rechter zal oordelen dat het ‘rammelt’ en dat er dus voldoende redenen zijn om vragen te stellen.
Een en ander brengt mee dat een civiele rechter min om meer blind ‘Stad Rotterdam’ zal toepassen.
Gevolgen strategischeaanpak door de Belastingdienst bij boekenonderzoek
Die strategische aanpak door de Belastingdienst leidt tot het volgende:
In een redelijk heldere casus is de kans aanzienlijk dat de (niet-fiscale) rechter meegaat en ‘Stad Rotterdam’ continueert. Daarmee worden de bevoegdheden door de Belastingdienst gezekerd.
Door het afschrik effect van de procedure zullen de Ogèr businessclubleden zich achter de oren krabben en alsnog hun knopen tellen en de aangiften herzien dan wel aanvullen naar meer realistische variant.
Deze jurisprudentie zal de belastingdienst ook gebruiken voor andere businessclubs en situaties waarin een privé-element onderdeel kan uitmaken van een abonnement of contributie (worden de (betaald) voetbalorganisaties met hun Business Seats al zenuwachtig?).
Eenieder zal dus meer aandacht hebben voor privé-elementen bij zakelijk kosten. Ergo: missie geslaagd.
Waarin zit nu de fishing?
Het fishing-aspect ziet in het grotere gevolg van deze specifieke Ogèr-zaak. De hiervoor geciteerde elementen die de rechtbank tot het oordeel bracht dat sprake was van fiscale relevantie geeft de Belastingdienst de mogelijkheid– om in visserijtermen te blijven-een ‘net uit te gooien’over een volledig ledenbestand. Daartoe bestond een reden (kleding – waarde boven de contributie – volledig zakelijk boeken– sturende verkoopinformatie). Geoorloofde fishing dus.
Te verwachten is dat de Belastingdienst zich vaker en intensiever op het middel van derdenonderzoek zal richten om grotere groepen in kaart te brengen. Dat is nooit de bedoeling van de wetgever geweest maar slechts meegenomen om het hoofddoel (onderzoek als de belastingplichtige onvoldoende meewerkt of gegevens niet heeft dan wel ter verificatie van feiten die bij een belastingplichtige worden aangetroffen).Met ‘Stad Rotterdam’heeft (de niet fiscale kamer van) de Hoge Raad een veel ruimer vangnet geknoopt dat niet meer van deze tijd is.
De thans geldig bevonden reden om ‘het net uit te werpen’ maakt het voor Ogèr gelegaliseerde fishing, maar dat geldt niet a fortiori voor al die andere (business)clubs.
Noot fiscaal jurist inzake opvragen informatie door de belastingdienst
Ogèr lijkt met de businessclubleden in een fuik gezwommen waaruit het lastig is te ontsnappen. Voor die leden lijkt het zaak de privé-elementen (alsnog) te elimineren uit de aangiften dan wel alsnog bij de belastingdienst tot inkeer te komen.
Voor overige businessclubs reden hun beleid, facturering en verwerking nogmaals tegen de fiscale lamp te houden en voor hun leden daarin mee te nemen en correct voor te lichten.
Wij beschikken over royale kennis en vaardigheden om de abonnementen en contributies (alsnog) in veilige haven te brengen. Een belletje is zo gepleegd. Wellicht kunt u ook een kijken of het pak wel prive wordt gedragen en/of er uberhaubt sprake is van een prive voordeel.
Hulp ondernemers Oger
De Rechtbank Noord Holland heeft op 2 september 2026 het kledingmerk Oger verplicht om binnen 4 weken - dus uiterlijk eind september 2026 - de administratie van al haar business club leden over 2019 tot en met 2025 aan de Belastingdienst verstrekken (derdenonderzoek), Zodra de lijst binnen is, kan de inspecteur per lid gaan beoordelen hoe het lidmaaschap in de aangifte is verwerkt. Door de aflopende termijn zal nog dit jaar een golf van aanslagen "ter behoud van rechten" worden opgelegd aan deze ondernemers. Deze vallen in november en december 2026 op de (digitale) deurmat.
Oger claim procedure
Wij helpen diverse ondernemers en DGA's bij dit traject maar zien ook dat er al kantoren zijn die allerlei claims verzamelen, zoals Oger claim. Deze insteek is meer vanuit de advocatuur en minder vanuit het fiscale domein. Ondernemers kunnen - naar onze mening - beter onderzoeken wat de mogelijkheden zijn en waar eventuele fiscale schade kan worden beperkt. Wij helpen u vlot en met meer dan voldoende ervaring. Stuur ons gerust een e-mail voor een vrijblijvende offerte.
Samenvatting Oger claim, wat kunnen ondernemers doen?
- Kledingdeel - lastig en feiten belangrijk: Het shoptegoed voor kleding is naar zijn aard prive. Gewone kleding (zonder logo en/of specifiek voor een beroep) is niet aftrekbaar, tenzij er sprake is van fiscaal erkende werkkleding (logo 70 cm2 etc.). Een mooi Oger pak uit een modezaak voldoet daar niet aan. Zijn er dan helemaal geen mogelijkheden? Dit moeten we met u overleggen. Voor de beoordeling of uitgaven voor kleding in minder kunnen worden gebracht op de winst is van belang of de kleding een functie vervult binnen uw onderneming, zie ondermeer het kennisgroep standpunt inzake kleding gedragen door infleuncers (KG:213:2025:12). Ook kan het zijn dat u de kleding - aantoonbaar - niet prive gebruikt en dat deze op uw kantoor achterblijft. De insteek van de belastingdienst wordt gebasseerd op een uitspraak van de Hoge Raad d.d. 14 november 1990 (ECLI:NL:HR:1990:ZC444), kleding is niet aftrekbaar, of op informatie van hun eigen internetsite.
- Netwerkdeel - deels te redden: Diners, evenementen, reizen en netwerkbijeenkomsten kunnen zakelijk zijn, maar vallen wel onder de aftrekbeperking voor gemengde kosten. Dit zal afhangen van uw verhaal (bijv heeft het klanten of relatie opgeleverd).
- Boete - grootste winstkans: niet de belasting zelf maar de verzuim en vermoedelijk vergrijpboete (50% +) bepaalt de omvang van de schade. Bij afwezigheid van opzet, een advies van uw accountant of een pleitbaar standpunt is hier nog wel wat te winnnen.
- Vertrouwensbeginsel: individuele leden kunnen aan het (kennelijke) vooroverleg tussen Oger en de belastingdienst weinig vertrouwen ontlenen, maar dat vooroverleg is wel relevant voor de boete en voor de zorgvuldigheid van de belastingdienst. Een Woo verzoek om deze stukken te krijgen is reeds ingediend maar zal qua uitkomst vermoedelijk te lang duren. Via het opvragen van "het boete dossier" of na overleg met Oger, gaat dit wellicht sneller.
- Accountants lopen eigen risico: op grond van artikel 67o AWR (deelnemersboete) kan ook gedoe bij de accountant veroorzaken, wij denken dat dit uiteindelijk wel zal loslopen.
- Handel nu maar gecontroleerd en met een plan: inventariseer uw dosser en de jaren en verzamel de facturen, brochures, betaalbewijzen en pa de administratie niet achteraf aan. De administratie achter rechtzetten maakt van een boetevraag een strafzaak. Suppleties en correcties in het lopende boekjaar zijn te overwegen, maar hiermee erkent u ook de fout in het verleden. Al met al overleg met een specialist.
De fiscale vraagstukken bij het Oger lidmaatschap
Kern vraagpunten inzake Oger lidmaatschap:
- Hoe is de factuur geboekt – als volledig aftrekbare “netwerkkosten”, of gesplitst?
- Is het kledingtegoed daadwerkelijk gebruikt, en zo ja, voor welk bedrag?
- Zit er een BV tussen (dga), of is het lidmaatschap in de IB-onderneming/zzp-praktijk verwerkt?
- Is de btw op (een deel van) de inleg in aftrek gebracht?
- Welke jaren staan nog open, en is er uitstel verleend?
- Wat wist het lid – en wat wist de accountant – over de aard van het tegoed?
Deze zes vragen bepalen samen de hoogte van de correctie en, vooral, of er een boete bij hoort en hoe hoog die is.
Het kledingdeel: art. 3.16 Wet IB 2001, kennisgroepstandpunt en jurisprudentie
Voor de IB-ondernemer zijn kosten van kleding uitgesloten van aftrek, tenzij sprake is van werkkleding (art. 3.16 Wet IB 2001). Kleding is werkkleding als zij
- uitsluitend of nagenoeg uitsluitend geschikt is om in het kader van de onderneming te worden gedragen (zoals een uniform of overall), óf
- is voorzien van een of meer duidelijk zichtbare, aan de onderneming gebonden beeldkenmerken met een oppervlakte van ten minste 70 cm².
Herenmode – een pak, een overhemd, schoenen – voldoet aan geen van beide voorwaarden: de kleding is óók buiten de onderneming te dragen en draagt geen bedrijfslogo van 70 cm². De Kennisgroep van de Belastingdienst heeft dit onlangs nog uitdrukkelijk bevestigd voor representatieve kleding: gewone kleding die zowel zakelijk als privé kan worden gedragen, is géén werkkleding en valt volledig onder de aftrekuitsluiting (kennisgroepstandpunt KG:213:2025:12).
De 70 cm²-eis is bovendien een harde eis: Gerechtshof Arnhem-Leeuwarden 21 juni 2022 (ECLI:NL:GHARL:2022:5250) verwierp de aftrek van praktisch noodzakelijke werkkleding louter omdat het vereiste beeldmerk ontbrak. Dat “iedere willekeurige persoon” zulke kledingstukken kan aanschaffen, was doorslaggevend.
Maar zijn we er dan? Zeker niet, als de kleding aantoonbaar enkel op het werk wordt gedragen en ook hier achterblijft en/of er andere specifieke omstandigheden zijn is er een begin voor een verdediging.
Kan het lidmaatschap tóch zakelijk zijn? De verdedigbare posities
Als ervaren fiscalisten benoemen wij ook de argumenten waarmee (een deel van) het lidmaatschap wél te verdedigen valt. Zij zien vrijwel nooit op de kleding zelf, maar op de randen van het dossier:
- Ongebruikt tegoed. Waar het kledingtegoed nooit is verzilverd, is er geen privé-consumptie genoten. De vordering ziet niet voor niets ook op “ongebruikte tegoeden”. Voor niet-benut tegoed is het privévoordeel – en daarmee de grondslag voor correctie en boete – aanzienlijk zwakker.
- Splitsing lidmaatschap. Het netwerkdeel (diners, evenementen, reizen, bijeenkomsten) kan een zakelijk karakter hebben. Een reële splitsing tussen (niet-aftrekbaar) kledingdeel en (beperkt aftrekbaar) netwerkdeel is de kern van de onderhandeling met de inspecteur.
- Zakelijke representatie ≠ kleding. De representatieve functie van het lidmaatschap (relatiebeheer, acquisitie) raakt het netwerkdeel, niet de aftrekbaarheid van de kleding zelf; die blijft afketsen op art. 3.16.
- Pleitbaar standpunt. Als de aftrek ten tijde van de aangifte objectief pleitbaar was – bijvoorbeeld omdat de structuur destijds als zakelijke faciliteit werd gepresenteerd en de fiscus die kende – kan dat een vergrijpboete blokkeren.
- Wees realistisch: deze argumenten verzachten de correctie en richten zich vooral op de boete. Zij maken het kledingdeel - in de meeste gevallen - niet alsnog aftrekbaar.
Het netwerkdeel: aftrekbeperking gemengde kosten (art. 3.15 Wet IB / art. 8 Wet Vpb)
Zakelijke kosten van eten en drinken, recepties, congressen, seminars, evenementen en studiereizen zijn “gemengde kosten”.
- Voor de IB-ondernemer geldt art. 3.15 Wet IB 2001: een vast niet-aftrekbaar drempelbedrag van € 5.700 (2026), of – naar keuze – aftrek van 80% van die kosten.
- Voor de BV geldt art. 8 lid 5 Wet Vpb: een niet-aftrekbaar bedrag van € 5.700 (of, indien hoger, 0,4% van de gezamenlijke loonsom), dan wel beperking van de aftrek tot 73,5%. Het netwerkdeel is dus in beginsel aftrekbaar, maar niet volledig.
De btw: geen aftrek voor privégebruik bij Oger procedure
Voor de btw geldt spiegelbeeldig: voor zover de inleg ziet op privégebruik (de kleding voor de ondernemer zelf) is er geen recht op aftrek van voorbelasting (art. 15 Wet OB 1968; Besluit uitsluiting aftrek omzetbelasting). Bij horecabestedingen (eten en drinken ter plaatse) is de btw sowieso uitgesloten van aftrek; voor relatiegeschenken en personeelsverstrekkingen geldt de BUA-drempel van € 227 per begunstigde per jaar. Een eerder in aftrek gebrachte btw op het kledingdeel zal daarom via naheffing worden gecorrigeerd.
De dga en de BV: loon of (verkapt) dividend bij de Oger procedure
Zit er een BV tussen, dan verschuift het probleem. Een pak dat de BV voor de dga betaalt, is geen aftrekbare bedrijfslast maar een verstrekking aan de aandeelhouder/werknemer:
- ofwel loon in natura (belast in de loonheffing),
- ofwel een winstuitdeling die in box 2 wordt belast (verkapt dividend).
Bij de uitdelingsroute speelt het bewustheidsvereiste – bij bedragen van deze omvang veelal aanwezig. De keuze loon versus dividend heeft gevolgen voor tarief, gebruikelijkloonregeling en eventuele brutering. De belastingdienst zal dit dossier voorleggen aan haar interne kennisgroep zodat voor elke zaak hetzelfde standpunt wordt ingenomen.
De vergrijpboete: opzet of grove schuld, en het pleitbaar standpunt
Fiscaal is iedere ondernemer verantwoordelijk voor zijn eigen aangifte; “Ogér zei dat het kon” haalt de verschuldigde belasting niet weg. Voor de boete ligt dat anders.
- Een vergrijpboete (art. 67e AWR bij navordering IB/Vpb; art. 67f AWR bij naheffing btw/loonheffing) kan alleen worden opgelegd als de inspecteur opzet of grove schuld van u als ondernemer of DGA zelf bewijst. De bewijslast ligt bij de inspecteur.
- De bandbreedte loopt van 25% (grove schuld) via 50% (opzet) tot 100% bij listigheid;
Beslissend is wat het lid wist en wat hem valt te verwijten. De positie verschilt scherp:
- Sterk verweer: wie enkel een factuur “lidmaatschap Business Club” aan de accountant gaf – zonder dat het kledingtegoed op die factuur stond – en die post als netwerkkosten liet boeken, heeft een reëel verhaal tegen de boete.
- Zwak verweer: wie wist dat hij voor duizenden euro’s pakken kocht en die bewust als bedrijfskosten liet opvoeren. Hier zal de inspecteur de woorden van de rechter over het kledingdeel inzetten.
- Daarnaast blokkeert een objectief pleitbaar standpunt de boete: is het standpunt dat de aftrek toelaatbaar was – naar de kennis en jurisprudentie ten tijde van de aangifte – in redelijkheid verdedigbaar, dan is er geen sprake van opzet of grove schuld (zie bijvoorbeeld Hoge Raad 21 april 2017, ECLI:NL:HR:2017:638).
- Vragen die uitsluitend zien op een mogelijke boete hoeven overigens niet te worden beantwoord; de fiscale informatieplicht (art. 47 AWR) reikt niet zover.
Het vertrouwensbeginsel en het vooroverleg Ogér–fiscus
Ogér voerde kennelijk aan dat de Belastingdienst het product al kende: in 2020 zou vooroverleg over de btw-verwerking hebben plaatsgevonden en in 2021 zouden vragen over een concrete factuur en het verloop van het shoptegoed zijn beantwoord. De vraag is of leden zich daarop kunnen beroepen.
Voor een geslaagd beroep op het vertrouwensbeginsel is in beginsel een toezegging of bewuste standpuntbepaling jegens de belastingplichtige zelf nodig, dan wel algemene voorlichting waarop deze gerechtvaardigd heeft vertrouwd. Individuele leden waren van het vooroverleg niet op de hoogte en waren daarbij geen partij; een rechtstreeks beroep is daarom zwak.
Wél in het voordeel van belastingplichtigen is dat de Hoge Raad het dispositievereiste sterk heeft versoepeld (Hoge Raad 5 november 2021, ECLI:NL:HR:2021:1654): dat een belastingplichtige “daarenboven” schade heeft geleden, is niet langer een zelfstandige eis. Waar een lid daadwerkelijk op een concrete uiting van de fiscus is afgegaan, is dat dus makkelijker in te roepen. Voor de meeste leden ontbreekt echter een tot hén gerichte uiting, tenzij Oger de ondernemer heeft geinformeerd, dan ligt dit weer net iets anders.
De betekenis van het vooroverleg ligt daarom elders, en dáár zit strategische waarde:
- Boete en verwijtbaarheid. Als de fiscus het product sinds 2020 kende en leden jarenlang liet begaan, weegt dat mee bij de vraag of het lid opzet/grove schuld valt te verwijten – en bij de vraag hoe zorgvuldig de dienst zelf is geweest (zorgvuldigheids- en fair-play-beginsel).
- Pleitbaar standpunt. Bekendheid van de fiscus met de structuur en het uitblijven van correcties versterken het betoog dat de aftrek destijds pleitbaar was.
- Feiten boven water. Wat de fiscus in 2020/2021 precies heeft geantwoord en of een standpunt is ingenomen, is nu nog niet bekend. Een Woo-verzoek naar de stukken van het vooroverleg is daarom een verstandige, laagdrempelige eerste stap – die uitkomst kan het verschil maken tussen wél en geen boete, probleem zal zijn dat deze informatie pas over vele maanden beschikbaar zal komen.
De Oger procedure, hoe zit het ook al weer?
- De Ogér Business Club is een lidmaatschapsformule van het herenmodebedrijf Ogér, die uitsluitend aan ondernemers werd aangeboden.
- Tegen een jaarbijdrage (in de praktijk enkele duizenden tot circa € 20.000, oplopend via lidmaatschapsniveaus als Platinum en Diamond) kreeg het lid een shoptegoed voor kleding, aangevuld met netwerkactiviteiten: diners, evenementen, bijeenkomsten en reizen. Volgens de brochures dekte het kledingtegoed het overgrote deel van de inleg. Kenmerkend is dat de factuur alleen het “lidmaatschap” vermeldde; het shoptegoed stond in een aparte brochure. De rechtbank stelde vast dat bijvoorbeeld een inleg van € 12.100 recht gaf op een shoptegoed van € 13.915.
- De Belastingdienst vermoedt dat leden hun lidmaatschap volledig als zakelijke kosten hebben verwerkt, terwijl een groot deel in feite privé-uitgaven voor kleding betreft.
- Nadat Ogér weigerde de ledenadministratie te verstrekken, vorderde de fiscus verstrekking in kort geding. De voorzieningenrechter van de rechtbank Noord-Holland (2 september 2026) wees die vordering grotendeels toe. Ogér moet binnen vier weken onder meer verstrekken: namen en adressen, het soort lidmaatschap en bijbehorend shoptegoed, betaalde bedragen, ongebruikte tegoeden, facturen en betaalbewijzen, over 2019–2025. Bij niet-nakoming loopt een dwangsom op van € 5.000 per dag in de eerste week tot uiteindelijk € 20.000 per dag, met een maximum van € 500.000.
- Voor het onderzoek woog mee dat uit een verzoek van Ogér om vooroverleg kan worden afgeleid dat het bedrijf het lidmaatschap zelf zag als een volledig aftrekbare faciliteit. Volgens de rechter diende het lidmaatschapsgeld voor het overgrote deel ter dekking van het shoptegoed en heeft het kledingdeel een “evident onzakelijk karakter”. Die formulering zal de inspecteur in individuele dossiers gebruiken.
Noot fiscaal jurist inzake advisering ondernemers en DGA bij Oger procedure
Er is geen "one size fits all" advies. Wij zien - op basis van de procedure en de fiscale mogelijkheden - vier hoofd routes. Vaak is een combinatie van de opties - na zorgvuldig overleg met de ondernemer - de beste.
- Afwachten en gecontroleerd meewerken aan de vragenbrief: voordeel is dat u alle rechten kunt behouden, de boete wellicht kunt beperken en aan de bal blijft. Nadeel is dat de belastingrente blijft doorlopen.
- Pro actief vooroverleg en vaststellingsovereenkomst met de belastingdienst sluiten: voordeel is dat u zelf de regie kunt voeren over het proces en de boete kunt matigen, dit geeft rust en hiermee wordt de zaak vlot opgelost. Belangrijk is dat u de gesprekken niet zelf gaat voeren (ondernemer is vaak niet opgewassen tegen ervaren fiscalist van de belastingdienst en zal in zijn eerlijk verkeerde antwoorden geven).
- Vrijwillige verbetering: de boete zal vermoedelijk dan lager zijn, hoewel "inkeren" niet meer kan (fiscus is u immers op het spoor).
- Onderzoek, bezwaar en beroep: u kunt informatie gaan verzamelen uit andere trajecten, nieuwsberichten, info van collega leden, uitspraken van rechters, etc. Nadeel is dat de belastingrente doorloopt en de kosten hoger zijn dan bij optie 1 - 3.
Hulp nodig bij Oger procedure tegen belastingdienst?
Wij begeleiden zowel leden van de business club als hun accountants.
Hierbij nemen wij het gehele traject - inclusief overleg met de belastingdienst
- van u over. Insteek zal zijn om het probleem in redelijkheid - via een
vaststellingsovereenkomst - op te lossen. Lukt dit niet dan kunnen we -
in overleg met u - besluiten voor de formele route (bezwaar / beroep).
Neem vrijblijvend contact op via onderstaand formulier of een directe
mail aan mr Dennis Jongbloed, managing partner van ons kantoor. Al
uw informatie wordt vertrouwelijk behandeld en u krijgt eerst een offerte,
dus geen verrassingen.
Bron en vindplaatsen Oger en belastingdienst
Rechtbank Noord Holland d.d. 2 september 2026 ECLI:NL:RBNHO:2026:11306
Hoge Raad d.d. 14 november 1990 ECLI:NL:HR:1990:ZC4444
Gerechtshof Arnhem-Leeuwarden 21 juni 2022 (ECLI:NL:GHARL:2022:5250
Uitspraak ANPR Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:286
Uitspraak creditcard Hoge Raad 12 november 2021 ECLI:NL:HR:2021:1595
Parkeer app Gerechtshof 's Hertogenbosch d.d. 19 augustus 2014 ECLI:NL:GHSHE:2014:2803
Belastingdienst eist informatie via kort geding
In de praktijk zien we steeds vaker dat de Belastingdienst informatie van een belastingplichtige gaat afdwingen via een kort geding. Het begint meestal met een vragenbrief en soms een formeel informatieverzoek (of informatie beschikking). Wie structureel weigert informatie te verstrekken loopt niet alleen het risico op een informatiebeschikking en omkering bewijslast maar ook op een kort geding. De belastingdienst kan namelijk via de civiele rechter medewerking afdwingen (met forse dwangsommen). Dit bleek al bij de Oger zaak maar recent ook bij een procedure bij de Rechtbank Limburg.
De feiten bij het kort geding inzake boekenonderzoek belastingdienst
In december 2025 start de belastingdienst een boekenonderzoek bij een belastingadvieskantoor. Het onderzoek richt zich op de fiscale winst en inkomstenbelasting over 2020 en 2021. Ook wordt de omzetbelasting gecontroleerd. De bestuurder vraagt uit stel tot februari 2026. Vervolgens gebeurt er eigenlijk niks en zijn partijen alleen maar met elkaar aan het schrijven, zonder dat er informatie wordt verstrekt. Kort voor het kort geding wordt alsnog een deel van de informatie verstrekt. Volgens de belastingdienst ontbreekt echter nog een deel van de informatie. Het belastingadvieskantoor moet nog auditfiles, leasecontracten, stukken over voorzieningen etc verstrekken. In een kort geding wordt het belastingadvieskantoor (BV en maatschap) door de rechtbank gedwongen om de informatie alsnog te verstrekken (onder dwangsom van 5.000 per dag en 500.000 per persoon).
Het toetsingkader bij een kort geding tegen de belastingdienst
De voorzieningenrechter loopt een bepaalde marsroute
- Spoedeisend belang: wordt vrijwel altijd aangenomen, zeker als navordering of verjaring speelt
- Relevantie. De maatstaf is ruim: de informatie moet van belang kunnen zijn voor de heffing, en de vraag mag niet kennelijk irrelevant zijn.
- Bepaaldheid. Het verzoek moet concreet zijn en afgebakend naar periode, rekeningen en soort stukken. Open formuleringen en een fishing expedition worden geschrapt.
- Bestaan en beschikkingsmacht. De Staat moet dit aannemelijk maken, maar een verweer moet onderbouwd zijn (HR 2022).
- Nemo tenetur. Informatie die van de wil van de betrokkene afhangt: verstrekking kan worden bevolen, maar met een gebruiksbeperking (geen boete of strafvervolging). Informatie die daar niet van afhangt (zoals bankafschriften): geen beperking (De Legé).
- Bij derden: proportionaliteit en subsidiariteit (art. 8 EVRM en de AVG). Dit is het enige punt waar in 2026 nog onderdelen van de vordering zijn gesneuveld.
- Dwangsom. Termijn: veertien tot achtentwintig dagen. Bedragen: € 5.000 tot € 100.000 per dag. Maxima meestal rond € 350.000–500.000, maar een dwangsom zonder maximum is toegestaan.
- Daarnaast volgt een proceskostenveroordeling.
Bij een dergelijke procedure zijn er voor de belastingplichtige meerdere smaken
- Voor het kort geding onderhandelen over de reikwijdte van het verzoek
- Gericht verweer voeren in kort geding, per vraag of informatieverzoek reageren of aangeven dat de stukken niet bestaan of er niet zijn
- Aangeven dat informatie wordt gebruikt voor een boete of onder geheimhouding valt
- Vrijwillige verbetering indienen
Noot fiscaal jurist inzake kort geding bij boekenonderzoek
De belastingdienst stuurt normaal gesproken een vragenbrief waarin veel informatie wordt opgevraagd. Meestal is er dan nog wat discussie over de fiscaal relevante informatie. Komen partijen er niet uit dan volgt veelal een informatiebeschikking, maar tegenwoordig zien we vaker dat de belastingdienst niet via de fiscale route dit probleem aanvliegt maar via de civiele rechter.
Elke belastingplichtige of administratieplichtige moet op verzoek van de Belastingdienst informatie verstrekken. Deze informatie moet van belang zijn voor de belastingheffing van de persoon of onderneming of van een derde. Over de omvang van die verplichting ontstaat regelmatig een discussie. De belastingdienst vraagt soms zoveel informatie dat de belastingplichtige van mening is dat sprake is van "rupsje nooit genoeg". Daarom is artikel 52a AWR ingevoerd, de informatiebeschikking. Via een informatiebeschikking wordt dan de informatie opgevraagd en de belastingplichtige kan hiertegen in bezwaar en beroep. De fiscale rechter kan zo bepalen of alle gevraagde informatie ook moet worden verstrekt. Als de belastingplichtige hieraan niet voldoet kan dit tot gevolg hebben dat de bewijslast omkeert en/of de bewijslast bij belastingplichtige wordt verzwaard (artikel 25 lid 3 AWR).
De procedure via de informatiebeschikking kan zomaar 1 tot 2 jaar duren. De belastingdienst zoekt dus naar alternatieven, deze is gevonden in het kort geding via de civiele rechter. De basis is gelegd in een uitspraak van de Hoge Raad uit 2009. Voor een dergelijke procedure is een spoedeisend belang nodig en moet de informatie ook bestaan (zie Hoge Raad in 2013), als de informatie niet zou bestaan moet dit worden onderbouwd (Hoge Raad 2022). Tevens moet de informatie worden gebruikt voor de belastingheffing en niet voor een boete (Rechtbank 2025). In 2015 stelt de Hoge Raad wel paal en perk, de belastingdienst mag niet vissen in een grote informatie vijver en kijken wat er aan de haak komt.
Het botweg weigeren om informatie te verstrekken geeft vaak veel onnodige discussies. Via het kort geding staat de belastingplichtige al snel met 3-0 achter. De ervaring leert dat het beter is om met elkaar in gesprek te gaan en te blijven. Informatie die uberhaubt moet worden verstrekt moet ook gewoon worden verstrekt. Over extra informatie (zoals whats app berichten, mails, telefoongesprekken, adviezen, DD onderzoeken etc.) moeten werkbare afspraken worden gemaakt.
Bronnen en vindplaatsen kort geding belastingdienst
Hoge Raad d.d. 18 september 2009 ECLI:NL:HR:2009:BI5906 Basis arrest
Hoge Raad d.d. 12 juli 2013 ECLI:NL:HR:2013:BZ3640 Liechtensteinse stichting
Hoge Raad d.d. 24 april 2015 ECLI:NL:HR:2015:1137 fishing expedition mag niet
Hoge Raad d.d. 18 maart 2022 ECLI:NL:HR:2022:378
Rechtbank Midden Nederland d.d. 14 maart 2025 ECLI:NL:RBMNE:2025:966
Rechtbank Limburg d.d. 9 september 2026 ECLI:NL:RBLIM:2026:9514
Wanneer navorderingsaanslag
U krijgt een navorderingsaanslag als u volgens de Belastingdienst meer belasting zou moeten betalen dan eerder definitief is berekend (kan ook minder zijn, maar dit komt zelden voor). Navorderingsaanslagen worden meestal opgelegd in de inkomstenbelasting en vennootschapsbelasting (erfbelasting en schenkbelasting kan ook).
Wanneer mag de Belastingdienst een navorderingsaanslag opleggen?
De Belastingdienst beoordeelt uw aangifte, legt een definitieve aanslag op en het geld wordt uitbetaald. Normaal bent u dan klaar en is het jaar afgerond. In uitzonderingsgevallen mag de Belastingdienst terugkomen op haar standpunt. De belangrijkste gevallen zijn:
- Er is sprake van een nieuw feit (iets wat nog niet bekend was of bekend kon zijn);
- Schatting is onjuist;
- Kwade trouw bij belastingplichtige;
- U heeft geen aangifte gedaan;
- Er is sprake van een (duidelijke) type- of computerfout (en deze fout is voor u redelijkerwijs kenbaar).
Tot wanneer kan een navorderingsaanslag worden opgelegd?
Een navorderingsaanslag kan worden opgelegd binnen 5 jaar na het einde waarin uw belastingschuld is ontstaan. Betreft het inkomsten of vermogen uit het buitenland, dan bedraagt de termijn 12 jaar. Als u uitstel heeft gehad voor het indienen van de aangifte, dan moet u deze termijn bij de genoemde 5 of 12 jaar optellen.
Aangifte wordt uitgeworpen maar geen nieuw feit
De Hoge Raad oordeelt in 2022 over een situatie dat een aangifte inkomstenbelasting (over 2012) wordt uitgeworpen in het systeem van de belastingdienst. De vraag is of de inspecteur zich kan beroepen op een nieuw feit als een aangifte door haar eigen systeem wordt uitgeworpen ter controle en de inspecteur er verder niet naar kijkt. Opmerkelijk is dat de Hoge Raad concludeert dat de inspecteur zich gewoon kan beroepen op een nieuw feit dat navordering kan opleveren. Dit arrest is eigenlijk een bevestiging van de "niet onwaarschijnlijke mogelijkheid" zoals opgenomen in artikel 16 AWR (lid 2 letter c). De criteria die bepalen dat een aangifte moet worden uitgeworpen zijn kennelijk niet direct relevant voor een onderzoeksplicht voor de inspecteur. De belastingplichtige had wellicht een brief aan de Belastingdienst moeten sturen waarin hij of zij het negatieve resultaat uit overige werkzaamheden zou toelichten, als dit zou zijn gebeurd dan is er geen sprake van een nieuw feit. De onderzoeksplicht van de inspecteur is altijd een feitelijke aangelegenheid. Het is dus cruciaal dat belanghebbende alle feiten juist en volledig in beeld heeft. De Hoge Raad deed op 15 juni 2018 ook een uitspraak, in deze uitspraak (arrest) moest de inspecteur wel een onderzoek instellen als een aangifte wordt uitgeworpen. In deze casus werden er door de inspecteur wel vragen gesteld, in de casus uit 2022 niet.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout maakte. Hij had maatregelen moeten nemen om automatische verwerking van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn controledossier beter moeten benutten en de aanslag zorgvuldiger moeten opleggen.
Noot fiscaal jurist over navorderingsaanslagen
Vrijwel maandelijks behandelen wij in bezwaar of beroep situaties waarbij er een navorderingsaanslag is opgelegd. De kern van de vraag is dan: "mag het?" In dit onderdeel een aantal voorbeelden uit onze praktijk
- Kenbare fout of niet: in een mooie conclusie van de Advocaat-Generaal (20 februari 2018/ ECLI:NL:PHR:2018:180). De basis is dat de Belastingdienst slechts in uitzonderingsgevallen een navorderingsaanslag mag opleggen. Door de verregaande automatisering is de kans op fouten (bewust) groter geworden. De wet is hierop wel aangepast, bij computerfoutjes mag de Belastingdienst (meestal) ook navorderen. Een beoordelingsfout is echter geen kenbare fout (artikel 16 lid 2 letter c AWR), volgens de Hoge Raad op 27 juni 2014 (ECLI:NL:HR:2014:1528). Wat is een beoordelingsfout? Dit is een fout die wordt gemaakt door de Inspecteur omdat hij de wet of de feiten niet goed heeft toegepast. Meestal moet de aangifte dan wel door een mens worden beoordeeld. Als de Belastingdienst met ondeskundige of slordige mensen werkt, moet het niet zo kunnen zijn dat kan worden nagevorderd.
- In één oogopslag een fout zien: een fout moet redelijkerwijs kenbaar zijn. Kenbaar moet je volgens normaal spraakgebruik opvatten. De belastingplichtige moet het dus in één oogopslag kunnen zien. Zie voor een voorbeeld het arrest van de Hoge Raad op 10 januari 2014 (ECLI:NL:HR:2014:8).
- Feit moet nieuw zijn: de Belastingdienst heft soms te weinig belasting omdat ze niet alles weten of kunnen weten. Het kan ook zijn dat belastingambtenaren of computers van de Belastingdienst langs elkaar heen werken. Als de Belastingdienst (lees: de Inspecteur) wil navorderen, dan moet er sprake zijn van een nieuw feit dat hij niet wist of niet kon weten. Daarnaast moet de belastingplichtige te kwader trouw zijn. In een aantal gevallen mag de Belastingdienst ook zonder nieuw feit of kwade trouw naheffen (bijvoorbeeld verkeerde verrekening voorlopige aanslag / verliesverrekening etc). Of een feit nieuw genoeg is, is vaak onduidelijk. De Inspecteur moet op de door u verstrekte informatie kunnen vertrouwen, maar moet ook zorgvuldig zijn en indien nodig nader onderzoek instellen. Hierbij moet hij ook gebruik maken van de informatie die binnen de Belastingdienst bekend is (of bekend had kunnen zijn). Als de ambtenaren niet goed samenwerken is veelal een navorderingsaanslag niet mogelijk.
- Deskundige adviseur helpt niet echt: In een procedure bij het Gerechtshof Amsterdam d.d 14 augustus 2018 (ECLI:NL:GHAMS:2018:3088) wordt door de inspecteur een veel te lage winstcorrectie opgelegd. De inspecteur komt hier na het opleggen van de definitieve aanslag (in bezwaar door belastingplichtige) achter. De inspecteur legt een navorderingsaanslag op. Kan dit zomaar? De fout is te wijten aan een onjuist inzicht van de inspecteur, dan kan de inspecteur navorderen. De fout moet bij de belastingplichtige wel kenbaar zijn. Via een fictie moet een fout kenbaar zijn als de verschuldigde belasting meer dan 30% afwijkt. Dat is hier het geval. De uitweg is dan nog dat de belastingplichtige mocht aannemen dat de aanslag juist was. Dat is volgens het hof niet het geval. De correctie stond in brieven van de Belastingdienst en de belastingplichtige is bijgestaan door een adviseur. De vrouw had beter geen bezwaar kunnen maken, tenminste daar lijk het op.
Vragen over navorderingsaanslagen
Wij adviseren regelmatig ondernemers en particulieren bij navorderingsaanslagen. Zijn er vragen, stuur gerust een e-mail of bel ons.
Schenkbelastingvrijstelling bij woningoverdracht aan partner tegen te lage prijs
Het overdragen van vastgoed aan een partner tegen een prijs onder de waarde in het economisch verkeer (WEV) is een vaker voorkomende strategie binnen families. In dit artikel behandelen een langlopende procedure die thans wordt beoordeeld door het Gerechtshof 's Hertogenbosch d.d. 9 april 2025 ECLI:NL:GHSHE:2025:989. De rechter is van mening dat bij een bewuste bevoordeling van een partner géén sprake is van een vrijgestelde schenking wanneer onvoldoende wordt onderbouwd dat sprake is van een natuurlijke verbintenis (art. 6:3 BW). De vrijstelling van art. 33 sub 12 Successiewet 1956 (SW) biedt dan geen soelaas. In dit artikel beschrijven we het volgende
- Wanneer is sprake van een belaste schenking
- Waarom een natuurlijke verbintenis niet altijd helpt
- Welke tips en aandachtspunten zijn voor overdracht van vastgoed
- Welke rechtspraak is richtinggevend voor dit onderwerp
Man verkoopt vastgoed aan partner voor te lage prijs
Een man verkoopt in 2010 vier panden aan zijn echtgenote tegen een koopprijs van ruim € 230.000. Een makelaar taxeerde (op uitdrukkelijk verzoek van de man) de waarde ‘zo laag mogelijk’, onder verwijzing naar aanwezige bodemverontreiniging. Na onderzoek (door de FIOD !) concludeerde de Belastingdienst dat de reële waarde van de panden aanzienlijk hoger lag (ruim € 900.000). Er volgt een aanslag schenkbelasting van € 250.000. In eerste instantie kijkt de Rechtbank Gelderland (ECLI:NL:RBGEL:2016:1942) op 12 april 2016 naar deze casus, conclusief "schenking". Daarna gaat de zaak het Gerechthof Arnhem Leeuwarden d.d. 7 februari 2023 ECLI:NL:GHARL:2023:1108, conclusie "beroep ongerond". De Hoge Raad pakt de zaak op en komt op 8 december 2023 (ECLI:NL:HR:2023:1715) met haar uitspraak. De Hoge Raad verwijst de zaak (onjuiste motivering) nu naar het Gerechtshof 's Hertogenbosch d.d. 9 april 2025 ECLI:NL:GHSHE:2025:989 voor nader onderzoek. Al met al
Wanneer is sprake van een schenking bij overdracht van vastgoed?
Voor een schenking moet zijn voldaan aan de volgende voorwaarden:
- Verarming van de schenker;
- Verrijking van de verkrijger;
- Bevoordelingsbedoeling (wilsvereiste);
- Geen (volledige) tegenprestatie.
Vrijstelling bij natuurlijke verbintenis, wanneer wel en niet
De schenkbelasting kent op grond van art. 33 SW een aantal uitzonderingen, waaronder de vrijstelling bij voldoening aan een natuurlijke verbintenis. De lat hiervoor ligt echter altijd redelijk hoog. De vrouw beroep zich (als laatste boei) op de vrijstelling van 33 SW, de natuurlijke verbintenis (6:3 BW), dit wordt door het Hof afgewezen omdat het hier ging om een vermogensoverdracht uit voorzorg en niet om een dringende morele verplichting die maatschappelijk - in dergelijke situaties - wordt aanvaard.
Wilsvereiste en bewuste bevoordeling
Het hof is na jaren procederen van oordeel dat:
- De man bewust zijn echtgenote wilde bevoordelen;
- Hij gaf de taxateur opdracht tot een kunstmatig lage waardering;
- Er was sprake van een aanzienlijke discrepantie tussen koopprijs en WEV, ruim € 600.000 verschil !
Deze elementen wezen volgens het Gerechtshof op de aanwezigheid van het wilsvereiste. De intentie tot bevoordeling was objectief af te leiden. Van een natuurlijke verbintenis is ook geen sprake. De verzorgingsgedachte is onvoldoende voor het aannemen van een dringende morele verplichting, zoals vereist in art. 6:3 BW. Bovendien was sprake van overdracht van méér dan alleen de gezinswoning (waar ook zakelijke objecten onder vielen), wat het familiaire motief relativeerde.
Noot fiscaal jurist inzake overdracht vastgoed binnen de familie
Elke bevoordeling moet worden getoest (schenking). In dit geval stuurt de verkoper op een lage waardering (in overleg met zijn makelaar) zodat het risico van een belaste schenking vlotter in beeld komt. De subjectieve wens om zijn partner verzorgd achter te laten is onvoldoende. dit moet ook maatschappelijk aanwezig zijn. Niet alleen de echtelijke woning wordt overgedragen maar ook ander (beleggings)vastgoed. De overdracht van enkel de echtelijke woning had wellicht nog een kans gehad, hiertoe moet dan wel een zakelijke prijs worden afgesproken. De man had wellicht nog een lening tegen een lage rente kunnen afspreken of vorenstaande vorm kunnen geven via een echtscheiding of via een zogenaamde vruchtgebruik structuur.
De route via een natuurlijke verbintenis kan soms werken maar moet voordien door een fiscaal jurist worden onderzocht. Advisering hierover is noodzakelijk. In een uitspraak van de Hoge Raad d.d. 8 november 2002 ECLI:NL:HR:2002:AE0287 wordt een periodieke uitkering voldaan aan een ex partner voor levensonderhoud, dit gold als een natuurlijke verbintenis (geen schenking). Ook het aflossen van gemeenschappelijke een hypotheek door een samenwonende partner wordt zo gezien (Hoge Raad 10 oktober 2014 ECLI:NL:HR:2014:2931).
De uitspraak van het hof ’s-Hertogenbosch onderstreept dat het schenken van onroerend goed binnen een familiaire context aan strikte juridische en fiscale voorwaarden is gebonden. Alleen bij een onderbouwde, maatschappelijk erkende natuurlijke verbintenis kan de vrijstelling van art. 33 SW met succes worden ingeroepen, dit komt echter zelden voor.
Bezwaar maken tegen schenkbelasting eenvoudiger
Sinds 2026 is het eenvoudiger om bezwaar te maken tegen een aanslag schenkbelasting, dit kan via een speciaal formulier op de site van de belastingdienst. Via dit formulier wordt alle relevante informatie direct uitgevraagd. Bezwaar moet binnen 6 weken - nadat de aanslag is opgelegd - worden ingediend, soms is een machtigingsformulier van de ontvanger nodig. Wilt u uw schenking wijzigen (voordat de aanslag is ontvangen) stuur dan een brief aan de belastingdienst (Belastingdienst Schenkbelasting/ Postbus 4670 te 5601 ER Eindhoven).
Uitspraak op uw bezwaarschrift ontvangt u binnen 90 dagen. Bent u te laat? Stuur dan een verzoek tot ambtshalve herziening aan de belastingdienst (dit kan tot 5 jaar na de schenking). Vragen over schenking of bezwaar? Stuur ons gerust een e-mail.
Samenlevingscontract en verrekenbeding
Zowel in huwelijkse voorwaarden, geregistreerde partnerschapsvoorwaarden als ook in samenlevingsovereenkomsten kunnen verrekenbedingen worden opgenomen, dit is grotendeels ook in de wet verankerd. Bij een keuze voor een dergelijk verrekenbeding zijn de fiscale gevolgen voor de successieheffing van belang. Bij een verrekenbeding wordt er onderscheid gemaakt tussen een periodiek en finaal verrekenbeding. Naast vorderingen op grond van dergelijke bedingen kunnen er tussen echtgenoten ook vergoedingsrechten worden afgesproken. In dit artikel gaan we in op het verrekenbeding bij samenwoners. Via deze route kan er bij ongehuwd samenwonende ook vermogen (belastingvrij) worden overgedragen. De kennisgroep van de belastingdienst heeft dit in 2025 bevestigd (KG:063:2025:3)
Standpunt belastingdienst over finaal verrekenbeding bij samenwoners
A (29 jaar) en B (28 jaar) wonen al zes jaar samen en staan ook op dat woonadres ingeschreven in de basisregistratie personen (bij de gemeente). Omdat ze samen een huis hebben gekocht besluiten ze om een notarieel samenlevingscontract met een wederzijdse zorgverplichting aan te gaan. Ze willen in dat contract een finaal verrekenbeding opnemen, zodat hun vermogens worden verrekend alsof ze in algehele gemeenschap van goederen zijn gehuwd als één van hen overlijdt.
Is verrekenbeding bij samenwoners een gift of belastingvrij?
Leidt het door samenwonende fiscale partners in de zin van de Successiewet 1956 opnemen van een wederkerig verplicht finaal verrekenbeding in een notarieel samenlevingscontact met wederzijdse zorgverplichting tot een gift, als ze daarbij overeenkomen dat ze bij overlijden en/of uit elkaar gaan verrekenen alsof ze in wettelijke of algehele gemeenschap van goederen zijn gehuwd?
Nee, voor samenwonende fiscale partners (artikel 1a van de Successiewet 1956; hierna: SW 1956) geldt op basis van redelijke wetstoepassing hetzelfde als voor gehuwden. Als gehuwden een wederkerig verplicht finaal verrekenbeding overeenkomen op grond waarvan ze bij overlijden of bij overlijden en echtscheiding verrekenen alsof ze gehuwd zijn in wettelijke of algehele gemeenschap van goederen, is dat geen gift. Als samenwonende fiscale partners zo’n beding in hun notarieel samenlevingscontract opnemen is het ook geen gift.
Beschouwing inzake verrekenbeding bij samenwoners
Hieronder wordt als eerste toegelicht dat bij gehuwden geen sprake is van een gift als zij een huwelijksgoederengemeenschap aangaan of een wederkerig verplicht finaal verrekenbeding overeenkomen, waardoor ze verrekenen alsof ze een wettelijke of een algehele gemeenschap van goederen zijn aangaan. Daarna wordt ingegaan op de situatie van samenwoners.
Onder wettelijke gemeenschap van goederen wordt verstaan de huwelijksgoederengemeenschap zoals deze bij het ontbreken van huwelijkse voorwaarden vanaf 1 januari 2018 geldt. Onder algehele gemeenschap van goederen wordt verstaan de huwelijksgoederengemeenschap zoals deze bij het ontbreken van huwelijkse voorwaarden vóór 1 januari 2018 gold.
Huwelijk of samenwonen wat is verschil?
Het aangaan van een wettelijke of een algehele gemeenschap van goederen door echtgenoten is geen gift, omdat ―kort gezegd― op het moment van aangaan ervan geen voltooide vermogensverschuiving plaatsvindt. Daarvoor maakt het niet uit of die huwelijksgoederengemeenschap meteen bij het aangaan van het huwelijk of bij latere huwelijkse voorwaarden wordt overeengekomen (zie Hoge Raad 28 januari 1959, ECLI:NL:HR:1959:AY1786). Door de Staatssecretaris van Financiën is dit ook beschreven in onderdelen 3.2.1 en 3.2.2 van het wijzigingsbesluit van 29 maart 2018 (Stcrt. 2018, 18050).
Dat geen sprake is van een schenking geldt ook als het aangaan van een huwelijksgoederengemeenschap in het zicht van overlijden plaatsvindt, omdat de vermogens van beide echtgenoten na het aangaan daarvan nog kunnen wijzigen (zie Hoge Raad 17 maart 1971, ECLI:NL:HR:1971:AX5018).
NB: zie voor andere richtinggevende arresten over gehuwden de Hoge Raad van 7 mei 2021, ECLI:NL:HR:2021:708 (het aangaan van een beperkte gemeenschap van goederen - waarbij slechts één van de echtgenoot een bedrag inbrengt - is geen schenking, omdat op dat moment geen voltooide vermogensverschuiving plaatsvindt. Zie rechtsoverweging 4.6), en Hoge Raad 16 februari 2024, ECLI:NL:HR:2024:239 (het overeenkomen van een ongelijke gerechtigdheid tot de gemeenschap van goederen is geen schenking. Zie rechtsoverweging 4.2).
Bij echtgenoten die gehuwd zijn met uitsluiting van iedere gemeenschap (koude uitsluiting) geldt hetzelfde als ze een wederkerig verplicht finaal verrekenbeding overeenkomen, op grond waarvan wordt verrekend alsof de echtgenoten in een wettelijke of in een algehele gemeenschap van goederen zijn gehuwd. Dit kan worden geconcludeerd uit het arrest van de Hoge Raad van 27 juni 1990, ECLI:NL:HR:1990:ZC4328, waarin zo’n verrekenbeding hetzelfde wordt behandeld als een algehele gemeenschap van goederen. Een zelfde behandeling is logisch, aangezien zowel bij het aangaan van een huwelijksgoederengemeenschap als bij het overeenkomen van een wederkerig verplicht finaal verrekenbeding niet vaststaat welke echtgenoot bij einde huwelijk iets van de ander zal ontvangen en welke echtgenoot iets aan de ander moet voldoen. Op het moment van overeenkomen vindt daarom geen voltooide vermogensverschuiving plaats. Dat het overeenkomen van zo’n verrekenbeding waarbij wordt verrekend hetzij bij overlijden danwel bij echtscheiding en overlijden geen gift is, is ook beschreven in onderdeel 3.2.3 van het hierboven genoemde besluit.
Samenwoners en verrekenbeding
Tijdens de beantwoording van vragen van de vaste commissie van Financiën over het hierboven genoemde besluit heeft de Staatssecretaris van Financiën aangekondigd dat zal worden bezien of, en zo ja onder welke voorwaarden, het opnemen van een finaal verrekenbeding in een notarieel samenlevingscontract geen gift is (zie Kamerstukken II 2017/18, 31066, nr. 423, p. 4 en Kamerstukken I 2017/18, 34786, C, p. 5). Tot op heden is in dat besluit nog geen goedkeuring voor samenwoners opgenomen. Een dergelijke goedkeuring hoeft niet te worden afgewacht, aangezien redelijke wetstoepassing met zich meebrengt dat gehuwden met een wederkerig verplicht finaal verrekenbeding alsof zij zijn gehuwd in een wettelijke of in een algehele gemeenschap van goederen en samenwonende fiscale partners met een dergelijk beding, voor het giftbegrip in de Successiewet 1956 hetzelfde worden behandeld. In de Successiewet 1956 worden immers gehuwden en samenwonende partners als bedoeld in artikel 1a SW 1956 hetzelfde behandeld. Dit geldt niet alleen voor de tarieven en vrijstellingen, maar ook voor de fictiebepalingen zoals artikel 10 SW 1956. Tevens werkt deze gelijkstelling op grond van artikel 19 SW 1956 ook door naar bijvoorbeeld kinderen van één van hen. Redelijke wetstoepassing brengt dan ook met zich mee dat als samenwonende fiscale partners in hun notarieel samenlevingscontract een dergelijk finaal verrekenbeding opnemen dat werkt bij (alleen) overlijden of bij zowel overlijden als uit elkaar gaan, dit voor de toepassing van de Successiewet 1956 geen gift is.
In de casus van de aanleiding zijn A en B op het moment van aangaan van het finaal verrekenbeding elkaars fiscaal partner. Ze stonden immers al langer dan vijf jaar op hetzelfde woonadres ingeschreven, waren toen meerderjarig, zijn geen bloedverwanten in de rechte lijn en er was geen sprake van een meerrelatie (artikel 1a, eerste en derde lid, SW 1956). Het opnemen van het beding in hun notarieel samenlevingscontract is zoals hierboven toegelicht geen gift.
Hetzelfde geldt als A en B niet gedurende vijf jaar stonden ingeschreven op hetzelfde woonadres, maar gedurende minimaal twee jaar een samenlevingscontract met een wederzijdse zorgverplichting hadden en daarna zo’n verrekenbeding in het contract opnemen. Ook in dat geval zijn ze op het moment dat ze het verrekenbeding overeenkomen elkaars fiscaal partner en is dus geen sprake van een gift.
Wat is een verrekenbeding?
Een verrekenbeding legt in huwelijkse- of partnerschapsvoorwaarden vast hoe echtgenoten onderling vermogen of inkomsten verrekenen in plaats van alles in gemeenschap te brengen. De wet kent sinds 2002 expliciete regels en onderscheidt hoofdzakelijk periodieke en finale verrekenbedingen, die weer verplicht of facultatief, een- of wederkerig kunnen zijn.
Een periodiek verrekenbeding is elk jaar van toepassing, inkomen dat over is wordt dan verrekend. Een finaal verrekenbeding speelt bij een echtscheiding en/of overlijden.
Belangrijk: een verplicht wederkerig finaal verrekenbeding dat uitsluitend bij overlijden werkt, wordt door de Hoge Raad economisch gelijkgesteld aan gemeenschap van goederen en ontloopt daardoor art. 9 SW-heffing; beperk je het beding (bijv. alleen rijke partner overlijdt), dan kan heffing alsnog toeslaan.
Levensverzekering & premieaftrek
Uitkeringen uit een polis zijn vaak een fictieve verkrijging (art. 13 SW). U vermijdt heffing als de premie aantoonbaar niet uit het vermogen van de erflater is betaald—bijvoorbeeld door premies uitsluitend ten laste van de langstlevende te laten komen in de huwelijkse voorwaarden
Praktische aandachtspunten
- Definieer “inkomsten” scherp (loon, dividend, box 2-winst) om discussies te vermijden.
- Check life-events-clausules: negatief vermogen, duurzame scheiding, 30-dagen-clausule.
- Bedenk premiestrategie voor overlijdensrisicoverzekeringen binnen het beding.
- Herzie oude voorwaarden bij ondernemingsgroei of emigratie; wijziging kan schenking uitlokken.
- Documenteer jaarlijkse verrekening of motiveer bewust niet-uitvoeren (bewijslast bij inspecteur!).
Noot fiscaal jurist inzake verrekenbeding bij samenwoners
Een goed doordacht verrekenbeding biedt flexibiliteit én kan aanzienlijk successie- en schenkingsbelasting besparen, en dus ook bij ongehuwd samenwonenden. Het vereist echter maatwerk; kleine redactionele keuzes (verplichting, voorwaarde van overleven, premiebepalingen) hebben grote fiscale impact.
Onze fiscaal juristen praktische en fiscaliteitskennis om huwelijkse voorwaarden en verrekenbedingen zo in te richten dat u optimaal beschermd bent én geen euro te veel betaalt aan erf- of schenkingsbelasting. Neem gerust contact op voor een kosteloze eerste inventarisatie.
Hoe zit het eigenlijk met de verjaring van belastingschulden?
Evenals het civiele recht kent ook het fiscale recht verjaringstermijnen. Deze verjaringstermijnen zijn ervoor om de belastingplichtige rechtszekerheid te geven. Na een bepaalde periode is de termijn voor het opleggen van een navorderingsaanslag of naheffingsaanslag niet meer mogelijk. Daarnaast gelden er ook verjaringstermijnen voor reeds geformaliseerde belastingschulden. Lees voor de werkinstructie bij de belastingdienst inzake verjaring deze interne notitie (werkinstructie belastingdienst) uit 2020.
Belastingadvies of vrijblijvende offerte
Belastingen is voor particulieren of ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Wat is de navorderingstermijn bij de aanslagbelasting?
De verjaring van aanslagbelastingen (inkomsten-, vennootschaps-, schenk-, erf- en overdrachtsbelasting) is geregeld in artikel 16 algemene wet inzake rijksbelasting (“AWR”). Hierin is opgenomen dat belastingaanslagen verjaren na verloop van een periode van 5 jaar. Is het inkomen of vermogen echter opgekomen in het buitenland, dan wordt de navorderingtermijn verlengd tot 12 jaar. Indien deze termijnen van 5, respectievelijk 12 jaar zijn verstreken, dan kan er geen navorderingsaanslag worden opgelegd. Wordt er een navorderingaanslag buiten de termijn opgelegd, dan zal een bezwaar- of beroepschrift volstaan met een beroep op verjaring.
Uitstel leidt tot verlening van de navorderingstermijn
Indien er uitstel is verleend voor het indienen van de aangifte, dan wordt de navorderingstermijn verlengd met het verleende uitstel. Voor het doen van aangifte inkomsten- en vennootschapsbelasting wordt er doorgaans 5, 11 of 12 maanden uitstel verleend voor het doen van de aangifte. Het verleende uitstel verlengt de navorderingstermijn.
Checklist / schema inzake verjaring belastingschuld
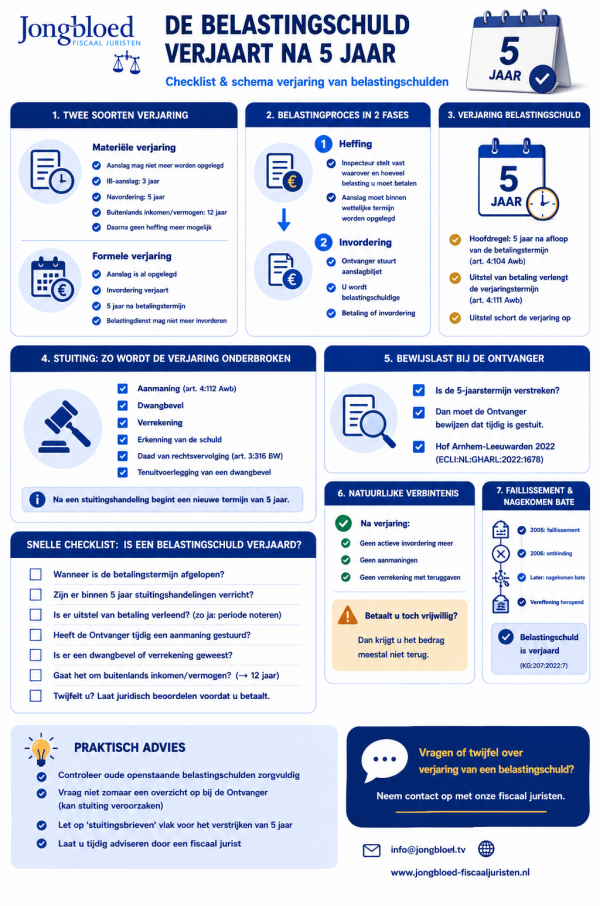
De naheffingstermijn bij de aangiftebelasting
De verjaring van aangiftebelasting (loon-, omzet-, dividend-, kansspelbelasting, accijnzen, autobelastingen en milieuheffingen) is geregeld in artikel 20 AWR. Hierin is opgenomen dat de bevoegdheid tot het opleggen van een naheffingsaanslag verjaart na verloop van 5 jaren na het einde van het kalenderjaar waarin de belastingschuld is ontstaan dan wel de teruggaaf is verleend. Bij aangiftebelastingen wordt geen uitstel verleend voor het doen van aangifte, deze verjaringstermijn zal derhalve niet verlengd worden.
Informatiebeschikking en de verlening van de navorderings- en naheffingstermijn
De hiervoor benoemde termijnen kunnen worden verlengd indien er een informatiebeschikking is opgelegd. De navorderingstermijn wordt verlengd met de periode tussen de bekendmaking van de met betrekking tot die belastingaanslag of beschikking genomen informatiebeschikking en het moment waarop deze informatiebeschikking onherroepelijk komt vast te staan of wordt vernietigd. De verlenging geldt zowel voor de aanslag- als aangiftebelasting.
Voorbeeld
Over het jaar 2012 is er een boekenonderzoek ingesteld, waarna er op 3 maart 2018 een naheffingsaanslag omzetbelasting en een navorderingsaanslag inkomstenbelasting worden opgelegd. In beginsel lijken zowel de navorderingsaanslag inkomstenbelasting als de naheffingsaanslag omzetbelasting verjaard. Echter, indien er uitstel is verleend voor het doen van de aangifte inkomstenbelasting, is de navorderingstermijn nog niet verstreken. Voor de omzetbelasting wel.
Stel, er is medio 2017 een informatiebeschikking uitgereikt die na verloop van 6 maanden is vernietigd. In dat geval wordt de navorderingstermijn verlengd met 6 maanden en betekent dat ook de naheffingsaanslag omzetbelasting tijdig is opgelegd.
Wanneer verjaren reeds geformaliseerde belastingschulden?
Indien er een belastingaanslag is opgelegd, dan kan verjaring plaatsvinden op grond van de algemene wet bestuursrecht (“AWB”). Verjaring van een belastingaanslag vindt plaats 5 jaar nadat de betaaltermijn is verstreken. Dit geldt voor alle belastingen, dus zowel voor de aangifte als aanslagbelasting. De termijn van 5 jaar kan echter worden gestuit, dit door een aanmaning, beschikking tot verrekening of dwangbevel dan wel door een daad van tenuitvoerlegging van een dwangbevel. In de praktijk is het dan ook zeer lastig te achterhalen of een openstaande belastingschuld nog invorderbaar is. Mocht in de afgelopen 5 jaar ergens een aanmaning of dwangbevel zijn ontvangen, dan herleeft namelijk de verjaringstermijn van 5 jaar weer.
Legitieme portie en box 3
Op 30 april 2026 heeft de Kennisgroep inkomstenbelasting niet-winst het standpunt KG:202:2026:4 gepubliceerd over de vraag of erfgenamen in box 3 rekening mogen houden met een mogelijke aanspraak van een onterfd kind op de legitieme portie. In dit artikel gaan wij in op dit standpunt van de belastingdienst
Legitieme portie en box 3: geen schuld voordat de legitimaris aanspraak maakt
De casus
- Een alleenstaande erflater overlijdt, de nalatenschap wordt verdeeld onder de erfgenamen, een kind is bij testament onterfd en meldt zich pas drie jaar later als legitimaris. De vraag is dan of de erfgenamen op eerdere box 3-peildata al een schuld wegens de mogelijke legitieme portie in aanmerking mochten nemen. Het antwoord van de kennisgroep is: nee. Pas vanaf het moment waarop de legitimaris daadwerkelijk aanspraak maakt op zijn legitieme portie, kan bij de erfgenamen een schuld in box 3 worden meegenomen. Dat werkt niet terug naar eerdere peildata.
Civielrechtelijk vertrekpunt – de legitieme portie is geen automatisch erfdeel
De kern van het standpunt ligt in het civielrechtelijke karakter van de legitieme portie. De legitimaris is geen mede-erfgenaam op grond van zijn legitieme aanspraak. Hij heeft, indien hij tijdig een beroep doet op zijn legitieme, slechts een vordering in geld op de gezamenlijke erfgenamen. De Kennisgroep sluit aan bij art. 4:63 BW, de legitieme portie is het gedeelte van de waarde van het vermogen van de erflater waarop de legitimaris aanspraak kan maken. Dat “kan maken” is doorslaggevend. De aanspraak ontstaat niet van rechtswege als fiscaal relevante schuld op het moment van overlijden, de legitimaris moet een rechtshandeling verrichten door te verklaren dat hij zijn legitieme portie wenst te ontvangen.
De legitimaire massa wordt vastgesteld aan de hand van de waarde van de goederen van de nalatenschap, vermeerderd met bepaalde giften en verminderd met bepaalde schulden. Vervolgens wordt de legitimaire breuk toegepast. Daarbij is van belang dat de legitieme portie civielrechtelijk een geldvordering is, niet een goederenrechtelijk aandeel in de nalatenschap. De vordering van de legitimaris is bovendien gebonden aan termijnen, uiterlijk binnen vijf jaar na overlijden moet de legitimaris verklaren dat hij zijn legitieme wenst te ontvangen, tenzij een belanghebbende eerder een redelijke termijn heeft gesteld. De Kennisgroep noemt deze termijn uitdrukkelijk als reden waarom voor het inroepen van de legitieme nog geen vaststaande aanspraak bestaat.
Box 3 – peildatumsystematiek laat weinig ruimte voor terugwerkende kracht
Voor box 3 is beslissend wat op de peildatum tot de rendementsgrondslag behoort. Art. 5.3 Wet IB 2001 gaat uit van de waarde van bezittingen verminderd met de waarde van schulden aan het begin van het kalenderjaar. De Kennisgroep herhaalt dat erfgenamen hun aandeel in de bezittingen en schulden van de nalatenschap moeten aangeven vanaf de eerste peildatum na overlijden. Maar de mogelijke legitimaire aanspraak behoort volgens de Kennisgroep nog niet tot die schulden zolang de legitimaris zich niet heeft gemeld.
Dat is juridisch verklaarbaar. Een potentiële legitimaris heeft voor zijn verklaring wel een bevoegdheid, maar de erfgenamen hebben nog geen bestaande, afdwingbare box 3-schuld. De kans dat de legitimaris binnen vijf jaar alsnog opkomt, is niet hetzelfde als een schuld met waarde in het economische verkeer. De Belastingdienst trekt een lijn, zolang de legitimaris niet heeft opgeëist, geven de erfgenamen de nalatenschapsbezittingen aan zonder rekening te houden met een latente of voorwaardelijke “legitieme-schuld”.
De Kennisgroep formuleert het als volgt. Maakt de legitimaris drie jaar na overlijden aanspraak op zijn legitieme portie, dan ontstaat vanaf dat moment bij de erfgenamen een in box 3 relevante schuld. Die schuld werkt niet terug naar de peildata tussen overlijden en het moment van aanspraak maken. Voor de legitimaris geldt de spiegelbeeldige benadering. De vordering behoort pas tot zijn box 3-bezittingen nadat hij aanspraak heeft gemaakt. Op de daaropvolgende peildatum moet hij die vordering aangeven.
Niet verwarren met erfbelasting- of nalatenschapsschulden
Interessant is dat de Kennisgroep nadrukkelijk afstand neemt van de behandeling van een nog niet geformaliseerde erfbelastingschuld. Zo’n erfbelastingschuld kan onder omstandigheden wel vanaf een eerdere peildatum als box 3-schuld worden meegenomen, omdat die schuld materieel rechtstreeks uit het overlijden voortvloeit. Bij de legitieme portie ligt dat anders, de schuld ontstaat voor de inkomstenbelasting pas wanneer de legitimaris zijn aanspraak geldend maakt.
Civielrechtelijk wordt de schuld ter zake van een legitieme portie in art. 4:7 lid 1, onderdeel g, BW aangemerkt als schuld van de nalatenschap, maar juist met de toevoeging dat het gaat om legitieme porties waarop krachtens art. 4:80 BW aanspraak wordt gemaakt. De literatuur wijst er bij de fiscale boedelafwikkeling op dat niet alle nalatenschapsschulden voor elk fiscaal doel op dezelfde wijze in aanmerking worden genomen. Zo komen voor de erfbelasting slechts bepaalde schulden in aftrek en zijn schulden wegens legitieme porties waarop aanspraak wordt gemaakt civielrechtelijk wel nalatenschapsschulden, maar dat betekent nog niet dat zij voor het aanspraakmoment als box 3-schuld bestaan.
Praktische gevolgen voor aangiften inkomstenbelasting
Erfgenamen die weten dat er een onterfd kind bestaat, mogen op de box 3-peildatum niet alvast een voorziening of geschatte schuld opnemen zolang het kind geen beroep op de legitieme heeft gedaan. Ook een concrete kans op discussie, een lopend familieconflict of een door de notaris gesignaleerde legitimaire positie verandert dat niet. De Belastingdienst verlangt een daadwerkelijk ingeroepen aanspraak.
De erfgenamen kunnen als gevolg hiervan gedurende de tussenliggende jaren box 3-heffing verschuldigd zijn over vermogen dat zij later deels moeten afstaan aan de legitimaris. Die latere betaling leidt niet tot herstel van de eerdere box 3-grondslagen. Omgekeerd wordt de legitimaris pas in box 3 belast vanaf het moment waarop hij de aanspraak heeft gemaakt en de vordering op een volgende peildatum nog bestaat.
Bij reeds verdeelde nalatenschappen kan dit tot liquiditeits- en bewijsproblemen leiden. De erfgenamen hebben mogelijk al vermogen geconsumeerd of herbelegd, terwijl de legitimaire vordering later alsnog moet worden voldaan. Voor box 3 verandert dat niets aan de eerdere aangiften. Civielrechtelijk zal vervolgens moeten worden vastgesteld wat de legitimaire massa was, welke giften moeten worden bijgeteld en welke schulden daarop in mindering komen. De literatuur benadrukt dat juist die berekening in de praktijk regelmatig tot geschillen leidt, mede door waarderingskwesties en het informatierecht van de legitimaris ex art. 4:78 BW.
Stroomschema Legitieme portie en box 3
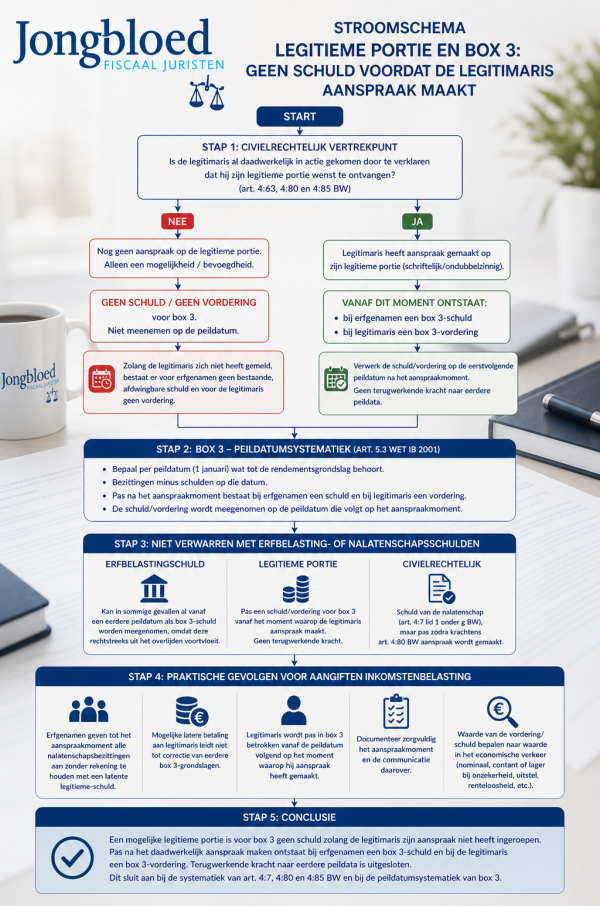
Adviespraktijk – documenteer het aanspraakmoment
Het standpunt maakt het aanspraakmoment fiscaal doorslaggevend. In dossiers met onterfde kinderen moet daarom nauwkeurig worden vastgelegd:
- of en wanneer de legitimaris heeft verklaard zijn legitieme te willen ontvangen;
- aan wie die verklaring is gericht;
- of de verklaring voldoende ondubbelzinnig is;
- op welke peildatum de vordering of schuld vervolgens in box 3 moet worden meegenomen;
- welke waarde aan de vordering moet worden toegekend indien betaling is uitgesteld, onzeker is of afhankelijk is van boedelvaststelling.
Met name dat laatste punt blijft buiten het kennisgroepstandpunt, maar is in de praktijk relevant. Is de legitieme opgeëist maar nog niet vastgesteld, dan bestaat er in beginsel wel een schuld/vordering, maar zal de waarde in het economische verkeer moeten worden bepaald. Bij een solvabele nalatenschap zal nominale waardering vaak voor de hand liggen, bij betwisting, uitgestelde betaling, onvoldoende verhaal of renteloosheid kan waardering op contante of lagere economische waarde aan de orde zijn. De literatuur wijst er ook in andere erfrechtelijke box 3-contexten op dat schulden in beginsel naar waarde in het economische verkeer worden gewaardeerd en dat renteloosheid of een lagere rente tot contante waardering kan leiden.
Noot fiscaal jurist inzake legitieme portie
Het standpunt van de belastingdienst bevestigt een strikte en civielrechtelijke benadering. Een mogelijke legitieme portie is voor box 3 geen schuld zolang de legitimaris zijn aanspraak niet heeft ingeroepen. De erfgenamen kunnen dus niet anticiperen op een potentiële claim, ook niet als de claim voorzienbaar is. Pas na het daadwerkelijk aanspraak maken ontstaat bij de erfgenamen een box 3-schuld en bij de legitimaris een box 3-vordering. Terugwerkende kracht naar eerdere peildata is uitgesloten. Dat pakt fiscaal ongunstig uit voor erfgenamen die later alsnog moeten betalen, maar sluit aan bij de systematiek van art. 4:7, 4:80 en 4:85 BW en bij de peildatumsystematiek van box 3.
Inkeerregeling en bewijslast
Inspecteur moet gerechtigdheid tot buitenlandse bankrekening aannemelijk maken
Henk (fictieve naam) is volgens de Italiaanse belastingdienst in 2008 gerechtigd tot een tweetal bankrekeningen met een bescheiden saldo van ongeveer € 8.000. In 2014 wordt op deze bankrekening ineens € 200.000 bijgeschreven vanuit Luxemburg. De inspecteur denkt dat Henk ook gerechtigd is geweest tot de Luxemburge bankrekening. En omdat 'denken' genoeg is, wordt een aanslag opgelegd. Maar is denken genoeg of moet er ook onderzoek namens de Belastingdienst plaatsvinden?
Woo verzoek specialistenteam Verhuld vermogen Belastingdienst
In mei 2025 is via een Woo verzoek informatie bekend geworden over de draaiboeken en richtlijnen van het specialistenteam van de belastingdienst dat zich richt op inkeerders en verhuld vermogen. Hierin staan ook werkinstructies en hierbij behorende documenten. Het document kunt u hier raadplegen.
Procedure inzake buitenlandse bankrekening
Na wat correspondentie zijn Henk en de inspecteur penvrienden geworden. Uiteindelijk komen ze niet tot enig bevredigend resultaat en maken ze de stap naar de rechtbank. Bij de rechtbank is met name in geschil of de inspecteur aannemelijk heeft gemaakt of Henk gerechtigd is tot de Luxemburgse bankrekening, de inspecteur heeft immers de bewijslast. Henk stelt dat de € 200.000 afkomstig was van een derde en dat hij hierover niet zomaar informatie wil verstrekken. Ook stelt Henk dat zijn buitenlandse bankrekeningen niet zo spannend zijn, omdat het saldo lager is dan het heffingsvrije vermogen. De rechtbank is er snel klaar mee, de inspecteur heeft zijn bewijsvermoeden onvoldoende onderbouwd.
Vrijwillige Inkeer zorgt voor lagere vergrijpboete
Angelo is in Italie geboren en komt in 2006 in Nederland wonen. In de jaren 2010 - 2016 doet Angelo tijdig aangifte maar geeft niet zijn volledige buitenlandse vermogen op in zijn aangifte inkomstenbelasting. Angelo verzweeg bankrekeningen in diverse landen en vastgoed in Italie, het gaat om ruim 10 miljoen euro. In 2021 wordt een formulier vrijwillige verbetering ingediend. In 2022 volgen de navorderingsaanslagen en vergrijpboetes (ruim € 170.000). De Rechtbank Gelderland is op 15 november 2024 (ECLI:NL:RBGEL:2024:7965) van mening dat Angelo een ernstig verwijt valt te maken maar acht de totale boete te hoog (wanverhouding tussen ernst van de zaak en de boete, disproportioneel). De passende boete wordt vastgesteld op € 50.000, grove schuld wordt - mede gezien Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526) bewezen. De aanslagen zijn voldoende vlot (voortvarend) opgelegd en ook is tijdig de cautie gegeven. De boetes worden nog iets verder verminderd in verband met undue delay (Hoge Raad d.d. 22 april 2005 ECLI:NL:HR:2005:AO9006).
Zwitserse bankrekening is nieuw feit voor navorderingsaanslag
De rechtbank Den Haag d.d. 18 augustus 2025 ECLI:NL:RBDHA:2025:15857 doet uitspraak over een Nederlandse juwelier met ruim € 1.000.000 op een Zwitserse bankrekening. Dit saldo is overgeboekt naar Dubai. De juwelier is eerder veroordeeld voor gewoontewitwassen van ruim € 500.000, in zijn huis worden contant geld, diamanten en luxe goederen aangetroffen. De Rechtbank stelt dat de informatie uit Zwitserland (ontvangen in 2019) als nieuw feit heeft te gelden dat navordering rechtvaardigt. De juwelier is het hier niet mee eens en stelt dat de inspecteur al eerder een beter onderzoek zou moeten instellen, ze hebben namelijk over deze periode geen aangifte gedaan. Er worden navorderingsaanslagen opgelegd over 2005 tot en met 2016 (met uitzondering van 2009).
Noot bewijsprocedure inkeerregeling
De inspecteur krijgt in 2019 informatie uit het buitenland met betrekking tot buitenlandse bankrekeningen op naam van Henk. De inspecteur roept vrij eenvoudig dat Henk gerechtigd is tot een Luxemburgse bankrekening. Omdat dit onderzoek ver onder de maat was, gooit de rechter de navorderingsaanslag in de prullenbak. De bewijslast kan ook niet worden omgekeerd (artikel 27e AWR).
Ook als een belastingplichtige weigert om informatie aan de Belastingdienst te verstrekken (op grond van artikel 47 AWR) over zijn buitenlandse tegoeden, moet de Belastingdienst aannemelijk maken dat de belastingplichtige gerechtigd is tot het kennelijk verzwegen vermogen. Anders is navorderen niet mogelijk, aldus de Hoge Raad in 2020. De inspecteur hoeft de omvang van het vermogen niet aannemelijk te maken, maar wel het feit dat er buitenlands vermogen is (dat wordt verzwegen). Nadat helder is dat er buitenlands vermogen is (of in buitenland opgekomen vermogen), kan de discussie plaatsvinden over de hoogte van de navorderingsaanslag. Dan, en niet sneller of eerder, speelt ook de omkering van de bewijslast een rol, tenzij blijkt dat de aanslag te hoog is. Zodra sprake is van omkering van de bewijslast, moet de belanghebbende aannemelijk maken dat het bedrag te hoog is vastgesteld.
Wij adviseren diverse belastingplichtigen bij discussies of meningsverschillen met de Belastingdienst en / of als een second opinion gewenst is. Neem gerust contact met ons op via onderstaand formulier (of bel ons).
Bron buitenlands vermogen en inkeren
Rechtbank Noord Nederland d.d. 30 juni 2022 ECLI:NL:RBNNE:2022:2681
Boete inkeerregeling disproportioneel
Een belastingplichtige, we noemen hem Henk, heeft vermogen in het buitenland. De vader van Henk woont in Suriname en schenkt hem geldbedragen en aandelen in een rechtspersoon (vormgegeven via een vordering). Henk heeft verzuimd om dit vermogen in zijn aangifte inkomstenbelasting op te nemen als box 3 vermogen, dit voelt niet lekker. In 2018 gaat Henk met zijn verhaal - via een kundige fiscaal jurist - naar de Belastingdienst (vrijwillige verbetering/inkeer). De inspecteur hoort het verhaal van Henk aan en legt hem (gematigde) vergrijpboetes op (grove schuld in plaats van opzet). In bezwaar en beroep gaan de boetes nog verder naar beneden. Het Gerechtshof toetst de boetes nog eens grondig aan het criterium "doen blijken". Het verwijt aan Henk is minder ernstig dan dat het lijkt, de boete wordt nog verder verlaagd. De boetes zijn niet proportioneel, aldus het gerechtshof.
Conclusie vermindering boete bij inkeerregeling : De boete wordt verminderd van € 120.000 tot € 60.000 en dan tot € 55.000 en door het gerechtshof zelfs tot €10.000.
Vrijwillige Inkeer zorgt voor lagere vergrijpboete
Angelo is in Italie geboren en komt in 2006 in Nederland wonen. In de jaren 2010 - 2016 doet Angelo tijdig aangifte maar geeft niet zijn volledige buitenlandse vermogen op in zijn aangifte inkomstenbelasting. Angelo verzweeg bankrekeningen in diverse landen en vastgoed in Italie, het gaat om ruim 10 miljoen euro. In 2021 wordt een formulier vrijwillige verbetering ingediend. In 2022 volgen de navorderingsaanslagen en vergrijpboetes (ruim € 170.000). De Rechtbank Gelderland is op 15 november 2024 (ECLI:NL:RBGEL:2024:7965) van mening dat Angelo een ernstig verwijt valt te maken maar acht de totale boete te hoog (wanverhouding tussen ernst van de zaak en de boete, disproportioneel). De passende boete wordt vastgesteld op € 50.000, grove schuld wordt - mede gezien Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526) bewezen. De aanslagen zijn voldoende vlot (voortvarend) opgelegd en ook is tijdig de cautie gegeven. De boetes worden nog iets verder verminderd in verband met undue delay (Hoge Raad d.d. 22 april 2005 ECLI:NL:HR:2005:AO9006).
Boete bij inkeerregeling kan lager worden vastgesteld, waarom?
Bij een vrijwillige verbetering kan de inspecteur een boete opleggen tot wel 300% (artikel 67e lid 6 AWR). Meestal bedraagt de boete zo'n 100% - 150% maar in sommige gevallen is er ruimte voor een lagere boete. De boete in deze casus bedroeg 120% (in totaal € 120.000) en wordt door de inspecteur verminderd tot 60% (in totaal € 60.000, afgeronde bedragen). Er is geen sprake van opzet maar van grove schuld. De inspecteur heeft dit bevestigd. Grove schuld is een in laakbaarheid aan opzet grenzende mate van verwijtbaarheid en omvat mede grove onachtzaamheid. Daarbij kan worden gedacht aan laakbare slordigheden of aan ernstige nalatigheid. Bij grove schuld had een belanghebbende redelijkerwijs moeten of kunnen begrijpen dat zijn gedrag tot gevolg kon hebben dat te weinig belasting zou worden geheven of betaald. Tijdens de bezwaarprocedure gaat er nog 10% van de boete af, in verband met de redelijke termijn, zoals opgenomen in artikel 6 EVRM. De rechtbank heeft de boete verminderd tot 55%, wederom in verband met de redelijke termijn. Een vergoeding wegens immateriële schade wordt door de rechtbank niet toegekend (dit onder verwijzing naar Hoge Raad d.d 10 juni 2011).
Het gerechtshof gaat er in juli 2023 nog eens goed voor zitten. Voorop dient te worden gesteld - aldus het gerechtshof - dat de bewijslast dat er sprake is van een beboetbaar feit op de inspecteur rust. Gelet op hetgeen de Hoge Raad in zijn arrest van 8 april 2022, ECLI:NL:HR:2022:526, BNB 2022/68 heeft geoordeeld, kan de aanwezigheid van een bestanddeel van een beboetbaar feit alleen worden aangenomen als de daarvoor vereiste feiten en omstandigheden buiten redelijke twijfel zijn komen vast te staan. Deze maatstaf stemt overeen met de in fiscale wetgeving voorkomende formulering ‘doen blijken’, die inhoudt dat de desbetreffende feiten en omstandigheden overtuigend moeten worden aangetoond. De inspecteur moet de beboetbare feiten dus overtuigend aantonen (en niet slechts aannemelijk maken). De omvang van de verschuldigde inkomstenbelasting doet er niet toe; het gaat om het feit zelf en niet om de bedragen! Omdat Henk niet over enige fiscale kennis beschikt had nader - en meer specifiek - advies moeten worden ingewonnen door Henk. Door dit niet te doen is Henk onzorgvuldig geweest, aldus de rechter. Het is immers wel een feit van algemene bekendheid dat banktegoeden in de aangifte inkomstenbelasting moeten worden opgenomen, zie Hoge Raad d.d. 28 juni 2013.
Dat er sprake is van schuld of grove schuld, zoals de fiscale wetgeving dit stelt, staat dan ook wel vast. Nu klinkt dit vrij ernstig maar hiermee wordt ook laakbare slordigheid of ernstige nalatigheid bedoeld, . Een boete van € 10.000 is gezien de gedragingen meer dan voldoende, aldus het hof.
Boete inkeerregeling of vrijwillige verbetering aangifte inkomstenbelasting
Bij een vrijwillige verbetering kan de inspecteur een boete opleggen tot wel 300%. Meestal bedraagt de boete zo'n 150% maar in sommige gevallen is er ruimte voor een lagere boete. In dit geval legt de inspecteur een boete op van 120%, dit omdat Henk niet opzettelijk een onjuiste aangifte heeft ingediend. Henk heeft aandelen in een Surinaamse rechtspersoon verkregen. Deze aandelen worden in 2012 door de rechtspersoon gekocht voor € 4.500.000. Hierdoor verkrijgt Henk een vordering op de buitenlandse rechtspersoon. Zowel de aandelen als de vordering stonden niet in de aangifte inkomstenbelasting van Henk. Vanaf 2014 wordt de vordering afgelost. De bankrekening waarop de aflossing heeft plaatsgevonden wordt niet opgenomen in de aangifte inkomstenbelasting. Volgens de inspecteur is "willens en wetens" een onjuiste aangifte ingediend (artikel 67e en 67n AWR, juncto paragraaf 5 en 7 BBBB). Over 2014 en 2015 wordt een boete opgelegd en over 2016 niet (verbeterde aangifte binnen 2 jaar na het indienen van de aangifte).
In een aankondigingsbrief geeft de inspecteur aan dat de boete wordt verminderd van 120% tot 60%. De reden is:
- In de kennisgeving boete van 15 maart 2019 heb ik u de motivering van de boete gegeven. Hierbij heb ik het standpunt ingenomen, dat er voor de jaren 2014 en 2015 sprake is van het (voorwaardelijk) opzettelijk doen van een onjuiste aangifte;
- In het mondeling onderhoud heeft u aangegeven, dat [belanghebbende] fiscaal onwetend is en hij hierover nog overleg heeft gevoerd met een adviseur. Hiervan werd slechts een ontvangen email overgelegd waarin de adviseur een korte uitleg geeft. Uit deze email concludeer ik dat slechts een "schenking" uit Suriname ter sprake is gekomen. Dit punt (schenkingen uit Suriname) was echter al bij de beoordeling van de aangifte over 2010 ter sprake gekomen. Naar aanleiding van de ontvangen reactie was er geen grond om af te wijken van de betreffende aangifte. De aangifte werd met dagtekening 8 augustus 2013 vastgesteld.
- De situatie is echter in de periode 2013 - 2015 significant gewijzigd. De schenkingen in 2010 bedroegen € 2.000 per maand. In 2013 werd € 42.000 ontvangen. De ontvangsten bedroegen in 2014 en 2015 resp. € 120.000 en € 300.000. Naast de omstandigheden - verkrijging en verkoop van aandelen en een schuldvordering - genoemd in mijn brief van 15 maart 2019 ben ik van mening, dat de achtergronden van deze wijzigingen kenbaar gemaakt moesten worden aan de adviseur. Deze wijzigingen komen echter niet uit de korte uitleg van de adviseur naar voren. [Belanghebbende] had in ieder geval het voorgaande moeten vermelden aan de adviseur en verder advies moeten inwinnen. Dit heeft hij echter niet gedaan. Naar mijn mening is aan hem ernstige nalatigheid te wijten dat te weinig inkomstenbelasting is geheven over de jaren 2014 en 2015.
- Gelet op de omstandigheden ben ik dan ook van mening, dat er in ieder geval sprake is van grove schuld. Een boete van 60% is in dat geval passend en geboden.”
Advies fiscaal jurist inzake boete bij inkeerregeling of vrijwillige verbetering
Het verhaal achter de boete is van cruciaal belang. Elke Nederlander moet de wet kennen maar je kunt ook niet alles weten. De inspecteur kan niet zomaar een boete van 100% opleggen. Een inspecteur moet juist en volledig motiveren waarom een vergrijpboete wordt opgelegd. Vaak gebeurt dit niet of niet volledig. Ook verliest de inspecteur regelmatig uit het oog dat het opleggen van een boete maatwerk is. De feiten en de belevingswereld van een belastingplichtige staan centraal bij het opleggen van een boete, hier wordt nog te vaak geen rekening mee gehouden.
Beyond a reasonable doubt bij vergrijpboete
Uitgangspunt bij een boete is dat de Belastingdienst moet bewijzen dat een vergrijp (bewust) is begaan (beyond a reasonable doubt). De inspecteur moet dus bewijzen dat (1) te weinig belasting is betaald (2) als gevolg van opzet of grove schuld van de belastingplichtige. Dat er te weinig belasting is betaald staat veelal wel eenvoudig vast. Maar de "kwade bedoeling/opzet" of "verwijtbaar slordig handelen/grove schuld" moet door de inspecteur strak onderbouwd worden aangetoond. Door deze opzet of grove schuld moet dan weer te weinig belasting zijn betaald. Iemand die zich vergist moet je dus niet lastig vallen met een boete. Het is voor de inspecteur niet altijd even eenvoudig om om de kwade bedoelingen klip en klaar te bewijzen, aldus de Hoge Raad in 2022.
Opzet, slordig of bewust handelen bij vergrijpboete
Opzet betekent expres of bewust. Dit is dus willens en wetens een bepaalde handeling verrichten. Of een persoon "beter had kunnen weten" doet er niet toe. Hier ontstaat dan ook het lastige traject voor de inspecteur, hij of zij kan niet in het hoofd van de belastingplichtige kijken en weet ook niet altijd waarom een belastingplichtige zo heeft gehandeld en over welke kennis de belastingplichtige beschikt. In de rechtspraak zien we soms ook nog een tussenvorm "de voorwaardelijke opzet". Dit is bewust aanvaarden van een aanmerkelijke kans om te weinig belasting te betalen, hiervan is in onderhavige casus sprake. Bij voorwaardelijke opzet gaat het om (1) wetenschap/bewustheid van een aanmerkelijke kans dat te weinig belasting wordt betaald en (2) het bewust aanvaarden van die kans. Iemand die bewust een woning voor een te laag bedrag in zijn aangifte heeft opgenomen voldoet aan deze voorwaarden (Hoge Raad 28 juni 2013). Er is dan een aanmerkelijke kans dat een onjuist aangifte wordt gedaan. Maar wat is een aanmerkelijke kans? De lat moet dan volgens de Hoge Raad in 2023 hoog worden gelegd. In dit arrest gaat ons hoogste rechtscollege dieper in op een gedraging van een belastingplichtige. De belastingplichtige moet het gevolg wel hebben gewild. De inspecteur stelt soms te snel dat als bepaalde inkomsten (of vermogen) niet worden opgegeven dat dit opzettelijk gebeurt. Het is in dergelijke procedures van belang om contra indicaties en feiten goed naar voren te brengen.
De grens tussen grove schuld en slordig handelen is een dunne lijn en soms lastig in beeld te brengen, zoals ook volgt uit een procedure bij het Gerechtshof in 2011. Slordig of nalatig handelen is dus iets anders dan (bewust) schuldig. Ook is het zo dat wanneer er sprake is van grove schuld er geen sprake kan zijn van opzet. Beide begrippen sluiten elkaar uit, aldus de Rechtbank Gelderland in 2018 of de Rechtbank Noord Nederland in 2020 en het Gerechtshof Arnhem Leeuwarden in 2023.
Pleitbaar standpunt of vertrouwen in adviseur
Dan kan het nog over een andere boeg: er kan sprake zijn van een pleitbaar standpunt en/of het vertrouwen in je belastingadviseur of accountant. Van een pleitbaar standpunt is sprake als de belastingplichtige weliswaar te weinig belasting heeft betaald, maar dat het in de aangifte ingenomen standpunt dat minder belasting verschuldigd was, in redelijkheid verdedigbaar (pleitbaar) was volgens de belastingplichtige. Of de belastingplichtige dit voor ogen had bij het indienen van de aangifte doet er niet toe, kan dus ook achteraf (Hoge Raad d.d. 21 april 2017) . Ook als een belastingplichtige zich laat bijstaan door een voldoende deskundige adviseur aan wiens zorgvuldige taakvervulling niet behoefde te worden getwijfeld kan belastingplichtige vrijuit gaan (verwezen arrest Hoge Raad d.d. 13 februari 2009). De belastingplichtige moet dan wel zorgvuldig zijn adviseur uitzoeken en niet naar "Boekhoudkantoor De Vrolijke Telstrook" stappen zonder enige referentie of onderzoek (AG 1 december 2006)
Boete moet zorgvuldig worden onderbouwd en moet maatwerk zijn
Als de inspecteur de boete heeft bewezen moet hij zich vervolgens buigen over de hoogte van de boete. Aan het bepalen van de hoogte van de boete worden wel minder hoge eisen gesteld (Gerechtshof Amsterdam in 2022) . De boete moet - zoals in onderhavige casus - proportioneel/evenredig zijn. Dit wil aldus diverse rechters betekenen dat er een redelijke verhouding moet zijn tussen de (1) uiteindelijke hoogte van de boete en de ernst van het begrijp (2) de omstandigheden waaronder het vergrijp heeft plaatsgevonden en/of is begaan en (3) de persoonlijke omstandigheden van de beboete persoon.
Naast vorenstaande wordt er dan ook gekeken naar de financiële omstandigheden van de belastingplichtige, aldus de Hoge Raad in 2014.
De belastingdienst zal bij het opleggen van een boete de wet (AWR) en besluiten (Besluit Bestuurlijke Boeten Belastingdienst) op tafel leggen en bestuderen. In paragraaf 25 van het BBBB staat dat in geval van opzet in beginsel een boete van 50% van het wettelijke maximum wordt opgelegd, bij grove schuld is dit 25%. Aan deze percentages kan worden gesleuteld als er strafverzwarende of strafverminderende omstandigheden zijn. Zowel de fiscaal jurist als de rechter zijn niet gebonden aan het beleid in het BBBB, dit is immers "maar" een besluit. Een belastingplichtige kan wel rechten ontlenen aan het BBBB (geen plichten).
Deugdelijk bekend maken van een boete
De laatste stap is dat een boete deugdelijk bekend moet worden gemaakt. Bij de bekendmaking (de blauwe envelop of een mail of mededeling) moet worden aangegeven wat de overtreding is geweest (en op grond van welk wetsartikel). De belastingplichtige moet weten wat hem wordt verweten, ook moet duidelijk zijn of er sprake is van opzet of grove schuld.
Laat u door een specialist adviseren als een boete wordt opgelegd
Laat u door een deskundige en ervaren fiscaal jurist adviseren als een boete wordt opgelegd. Wij staan u graag bij, dus neem gerust contact op (email)
Bron inzake disproportionele boete
Hoge Raad d.d. 10 juni 2011 ECLI:NL:HR:2011:BO5087
Hoge Raad d.d. 28 juni 2013 ECLI:NL:HR:2013:63
Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526
Rechtbank Den Haag d.d. 16 december 2022 ECLI:N:RBDHA:2022:14092
Omzetbelasting en management fee
X BV is ondernemer voor de omzetbelasting en haar activiteiten bestaan ondermeer uit het voeren van management over andere BV's. Door financiele problemen bij de opdrachtnemer wordt niet alle in rekening gebrachte management fee voldaan. Er is afgesproken dat de management fee wordt verlaagd. Volgens het Gerechtshof is BTW verschuldigd over het daadwerkelijk in rekening gebrachte bedrag. In dit artikel een inhoudelijke beoordeling van deze uitspraak
Alleen BTW verschuldigd over daadwerkelijk betaalde management fee
In een recente uitspraak van Hof Den Haag (ECLI:NL:GHDHA:2023:2353) is bepaald dat de omzetbelasting verschuldigd is over de management fee die daadwerkelijk is betaald, en niet over het hogere bedrag dat oorspronkelijk was overeengekomen. Deze beslissing wijkt af van de eerdere bevindingen van Rechtbank Den Haag en biedt een interessante blik op de behandeling van verlaagde vergoedingen onder druk van financiële omstandigheden.
Waarover BTW rekenen bij niet betaalde management fee ?
De zaak betreft X, een onderneming die ondermeer managementdiensten levert aan A bv. Wegens financiele problemen bij A BV is mede op verzoek van de hypotheekverstrekker van A B.V. de jaarlijkse management fee gereduceerd van € 100.000 naar € 75.000. De verlaagde fees zijn gefactureerd in 2015 en 2016, waarbij het verschil in de administratie werd opgenomen als "nog te factureren". Echter, de inspecteur van de Belastingdienst eiste dat de oorspronkelijke, hogere fee als grondslag voor de BTW zou gelden.
Fiscale beoordeling management fee over daadwerkelijke vergoeding
Volgens artikel 13, lid 1, van de Wet op de omzetbelasting 1968 (Wet OB) is BTW verschuldigd op het moment van uitreiking van de factuur of op het moment waarop de uitreiking uiterlijk had moeten geschieden. Op basis hiervan concludeert de rechtbank dat de naheffingsaanslag terecht is opgelegd omdat ook BTW verschuldigd is over het nog niet in rekening gebrachte bedrag.
Hof Den Haag is het echter niet met de Rechtbank eens. indien een partij bij een overeenkomst prestaties verricht en daarvoor aan de andere partij een lager bedrag in rekening brengt dan op grond van de overeenkomst mogelijk zou zijn, geldt het werkelijk in rekening gebrachte bedrag als maatstaf van heffing, een belastingplichtige hoeft geen BTW te voldoen over niet gefactureerde en niet ontvangen bedragen (vgl. Hof van Justitie van de Europese Unie van 9 december 2011, C-69/11 (Connoisseur Belgium), ECLI:EU:C:2011:838).
Vergrijpboete is onterecht opgelegd
De vergrijpboete die door de inspecteur wordt opgelegd verdwijnt ook in de prullenbak, het gerechtshof komt hiertoe via de volgende route:
- Grove schuld doet zich voor indien aan de belastingplichtige een in laakbaarheid aan opzet grenzende onachtzaamheid kan worden verweten. Bij grove schuld had belanghebbende bij het doen van aangifte redelijkerwijs moeten of kunnen begrijpen dat dit tot gevolg kon hebben dat te weinig belasting zou worden geheven of betaald. De grove schuld moet bestaan op het tijdstip waarop de verschuldigde belasting uiterlijk had moeten zijn betaald (vgl. Hoge Raad 31 maart 2023, ECLI:NL:HR:2023:492)
- De Inspecteur moet bewijzen op grond van welke feiten en omstandigheden hij heeft aangenomen dat aan de voor de aanwezigheid van grove schuld geldende vereisten is voldaan en dat die feiten en omstandigheden buiten redelijke twijfel zijn komen vast te staan (vgl. Hoge Raad, 8 april 2022, ECLI:NL:HR:2022:526)
- Hoewel tijdens het boekenonderzoek is geconcludeerd dat uit de financiële administratie van belanghebbende volgde dat de te betalen omzetbelasting hoger was dan in de aangiften omzetbelasting is verantwoord, heeft de Inspecteur geen onderzoek gedaan naar de relevante feiten en omstandigheden ten aanzien van het niet betalen van de nageheven omzetbelasting. De beschrijving van de feiten en omstandigheden die de Inspecteur ertoe hebben aangezet de vergrijpboete mede op de correctie van de aansluitingsverschillen te baseren is nogal summier. Een beschrijving van de handelwijze van belanghebbende ontbreekt zodat niet kan worden vastgesteld wat belanghebbende precies (verkeerd) heeft gedaan. Hierdoor is niet bekend wat de oorzaak is van deze niet-betaling en of de daarmee verband houdende omzetbelasting ten tijde van het doen van aangifte als gevolg van grove schuld bij belanghebbende niet is betaald.
Conclusie management fee en BTW
Bij financiële problemen is het mogelijk om ondanks andere afspreken in een overeenkomst een lagere vergoeding in rekening te brengen zonder dat dit leidt tot BTW heffing over de niet in rekening gebrachte bedragen. Dit geldt niet in situaties waarbij wel gefactureerd is maar een deel van de factuur niet wordt betaald. Daarom moet men er voor zorgen dat bij verlaging van een vergoeding de factuur dienovereenkomstig wordt aangepast. Bij voorkeur legt men ook schriftelijk vast waarom in afwijking van een bestaande overeenkomst (tijdelijk) een lagere vergoeding wordt overeengekomen.
Tie Breaker rule bij bepalen fiscale woonplaats
De tiebreaker rule voor natuurlijke personen volgens het OESO-Modelverdrag bepaalt hoe de fiscale woonplaats van een persoon wordt vastgesteld wanneer die persoon op grond van het nationale belastingrecht van twee verdragsluitende staten als inwoner wordt beschouwd. Deze regel is bedoeld om te voorkomen dat een persoon in beide staten als fiscaal inwoner wordt aangemerkt, wat zou kunnen leiden tot dubbele belasting. De tiebreaker rule wordt toegepast voor de periode waarin er belastingplicht in een verdragsluitende staat aanwezig is, wat korter kan zijn dan een gehele belastingperiode. De regel zorgt ervoor dat een natuurlijke persoon voor de toepassing van het verdrag slechts in één staat als inwoner kan worden aangemerkt.
De rechters beoordelen dit meestal van de persoonlijke en economische betrekkingen met een land, met welk land is dit het grootst?
Tie Breaker rule en belastingontwijking
De belastingdienst (en onze staatssecretaris) kijkt kritisch naar mensen en bedrijven die via activiteiten of een woonplaats in het buitenland proberen minder belasting te betalen (kamerbrief monitoring effecten aanpak belastingontwijking). De Belastingdienst richt zich niet alleen op multinationale ondernemingen, maar ook op belastingontwijking door particulieren. Dit uit zich onder andere in het toenemend ter discussie stellen van de fiscale woonplaats van natuurlijke personen.
Kern: Het Woonplaatsonderzoek
Bij een woonplaatsonderzoek wordt door de Belastingdienst onderzocht of een persoon die volgens zijn aangifte inkomstenbelasting niet meer in Nederland woont, op basis van feiten en omstandigheden toch als inwoner van Nederland kan worden aangemerkt. Dit onderzoek is vaak complex omdat het gaat om grensgevallen waarin binding bestaat met zowel het aangegeven woonland als Nederland. De interpretatie van het begrip ‘wonen’ kan in fiscaal-juridische context sterk afwijken van de algemene maatschappelijke opvattingen.
De fiscale woonplaats vanuit Nederlands perspectief
In Nederland zijn inwoners binnenlands belastingplichtig en worden zij in beginsel voor hun wereldinkomen in de belastingheffing betrokken . Personen die niet in Nederland wonen maar wel inkomsten uit een Nederlandse bron genieten, zijn buitenlandse belastingplichtigen en worden slechts voor die inkomsten belast. De vraag of aan een emigratie reële economische motieven ten grondslag liggen of dat deze louter is ingegeven door de wens om de Nederlandse heffing te ontlopen, speelt een rol, maar emigratie om belastingheffing te ontlopen is op zichzelf legaal.
Waar iemand woont, wordt naar nationaal recht beoordeeld op grond van art. 4 Algemene Wet inzake Rijksbelastingen (AWR), waarbij alle relevante omstandigheden van het geval in aanmerking worden genomen. De Hoge Raad heeft in een arrest uit 2013 verduidelijkt dat het gaat om de vraag of er een duurzame band van persoonlijke aard met Nederland bestaat . Dit betekent dat alle feiten en omstandigheden die een binding met Nederland aantonen, moeten worden meegenomen in de beoordeling. Soms is de duurzame band met Nederland niet eens heel sterk en met het buitenland sterker, maar omdat er dan nog een eigen woning in Nederland is en in Nederland nog economische activiteiten zijn, wordt gesteld dat de persoon in Nederland woont (Gerechtshof 2024)
Fiscale woonplaats ondernemer België
Henk is Nederlander en hij stelt dat hij medio 2015 is geëmigreerd naar België. De Rechtbank Zeeland West Brabant d.d. 25 februari 2026 (ECLI:NL:RBZWB:2026:1232) is het met de inspecteur eens dat Henk (in 2017 en 2018) nog gewoon in Nederland woont. De duurzame band van persoonlijke aard is met Nederland het grootst". De belangrijkste redenen zijn:
- De nieuwe partner van Henk woont in Nederland
- De kinderen van Henk wonen nog in Nederland
- Henk heeft een woning in Nederland en
- Henk is eigenaar van meerdere Nederlandse woningen in Nederland
- Henk is eigenaar van meerdere ondernemingen in Nederland.
Het box 2 inkomen wordt met ruim € 4.400.000 verhoogd en de conserverende aanslag komt te vervallen. Met alle gezeur omtrent (a) misbruik van recht (b) niet verstrekken relevante stukken (c) stukken met verschoningsrecht, doet de rechter niks.
Fiscale woonplaats directeur CFO van bedrijf
Henk werkt sinds 2012 voor een internationaal bedrijf en woont in Monaco. Het hoofdkantoor wordt in 2016 verplaatst naar Nederland. Henk is van mening dat hij sinds april 2016 in Nederland woont (en dus niet eerder). Volgens de Rechtbank Zeeland West Brabant d.d. 21 april 2022 (ECLI:NL:RBZWB:2022:2156) woonde Henk in 2016 niet in Nederland. Het Gerechtshof 's Hertogenbosch kwam op 10 juli 2024 (ECLI:NL:GHSHE:2024:2230) tot een ander oordeel, Henk woonde in geheel 2016 in Nederland omdat hij ook voor de verhuizing naar Nederland een duurzame band van persoonlijke aard met Nederland zou hebben. De advocaat Generaal (Parket Hoge Raad) geeft op 25 april 2025 een uitgebreide toelichting op het woonplaatsbegrip en het open karakter van artikel 4 AWR (ECLI:NL:PHR:2025:500) . Bij discussie over de woonplaats en een mogelijke woonplaats in 2 landen moet de tiebreaker regel uitleg geven. Er wordt in deze casus met name gekeken naar de duurzame band met Nederland (Zie ook Hoge Raad 9 juni 2023 ECLI:NL:HR:2023:873). Al met al zal de fiscale woonplaats discussie altijd een feitelijke beoordeling zijn, deskundig advies (en hierna handelen en leven) is essentieel.
Fiscale woonplaats voetballer
De Rechtbank Den Haag doet op 20 maart 2025 (ECLI:NL:RBDHA:2025:6307) uitspraak over de woonplaats van een voetballer. De Rechtbank is van mening dat een voetballer (met familie in Nederland) in Duitsland woont en niet (zoals de inspecteur stelt) in Nederland. De voetballer heeft een woning in Nederland en in Duitsland, Henk (fictieve naam) stond nog ingeschreven bij de gemeente in Nederland. Henk is profvoetballer (salaris € 1,5 mln per jaar) en speelt na de zomer (vanaf augustus 2018) voor een Duitse voetbalclub. In 2022 maakt hij een transfer naar een andere Duitse voetbalclub. De vraag is waar Henk in 2018 tot en met 2020 woont. Volgens de inspecteur woont Henk in Nederland. Henk maakt volgens de rechtbank voor 2018 aannemelijk dat hij in Duitsland woont en voor de jaren erna is sprake van "doet blijken". Henk verbleef namelijk vanaf dat moment met zijn vriendin in een huurwoning in Duitsland en de afstand tot de huurwoning in Nederland was veel te groot. Duitsland ziet Henk ook als inwoner van Duitsland. De huurovereenkomst voor de woning in Nederland is afgesloten voordat Henk het contract in Duitsland sloot. Henk moet wel over zijn box 3 vermogen in Nederland belasting betalen (maar dat is gebruikelijk).
Wat waren de aanwijzigingen voor een woonplaats in Nederland?
- Nog ingeschreven in de basisadministratie
- Woning in Nederland (eerst een huurwoning en vanaf 2022 een koopwoning)
- Familie van Henk woont in Nederland
- Nederlandse bankrekening
- Abonnementen in Nederland (Ziggo, Netflix, mobiele telefoon, sportschool, huur woning, diverse verzekeringen, etc.
Wat waren de aanwijzingen voor een woonplaats in Duitsland?
- Dienstbetrekking in Duitsland
- Ziektekostenverzekering in Duitsland
- Auto op Duits kenteken
- Verklaringen van derden dat Henk meestal in Duitsland was voor zijn werk
- Inschrijving Duits woonadres
- Certificate of residence van de Duitse belastingdienst
De Rechtbank weegt alle omstandigheden en kijkt hierbij met name naar:
- Hoge Raad d.d. 4 maart 2011 ECLI:NL:HR:2011:BP6285 : Bij de uitleg van het woonplaatsbegrip uit artikel 4 van de AWR moet acht worden geslagen op alle in aanmerking komende omstandigheden van het geval. Het komt er volgens vaste rechtspraak op aan of deze omstandigheden van dien aard zijn, dat een duurzame band van persoonlijke aard bestaat tussen de betrokkene en het desbetreffende land. Hierbij dient geen bijzondere betekenis te worden toegekend aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land.
- Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824: Verder geldt dat de duurzame band met één land niet sterker hoeft te zijn dan de band met een ander land, zodat voor een woonplaats hier te lande niet noodzakelijk is dat het middelpunt van iemands maatschappelijk leven, ofwel het middelpunt van iemands persoonlijke levensbelangen, zich in Nederland bevindt. Daardoor bestaat (in uitzonderlijke gevallen) de mogelijkheid dat iemand zowel in Nederland als in een ander land woont.
De feiten afwegende komt de Rechtbank (RO 36) tot de volgende conclusie:
De rechtbank is op grond van de onderhavige feiten en omstandigheden, mede in onderlinge samenhang beschouwd, van oordeel dat - zoals verweerder heeft gesteld - eiser in de onderhavige periode een (bepaalde) duurzame band van persoonlijke aard met Nederland heeft gehad. Eiser heeft de Nederlandse nationaliteit en beschikte in Nederland onder meer over (huur)woning 2 en over de (te bouwen) woning 3. Verder woont familie van eiser in Nederland. Naar het oordeel van de rechtbank kan evenwel niet worden gezegd dat eiser daarmee in de onderhavige periode, alle omstandigheden in aanmerking nemend, (alleen) in Nederland woonde. Eiser woonde, zoals ook hierna zal worden geoordeeld, in die periode namelijk in Duitsland. Hij werkte daar fulltime en heeft het overgrote deel van zijn tijd (met de vriendin) in Duitsland doorgebracht. Naar het oordeel van de rechtbank kan daarmee geen sprake zijn van de zich alleen in uitzonderlijke gevallen voordoende situatie van een dubbele woonplaats. Echter, ook als ervan wordt uitgegaan dat eiser in de onderhavige periode (ook) in Nederland woonde, is eiser voor de toepassing van het Verdrag in de onderhavige periode inwoner van Duitsland. Kijkende naar de Tie Breaker regel (artikel 4 derde lid verdrag) zijn de persoonlijke en economische banden met Duitsland het grootst.
Duurzame band met Zwitserland en woning in Nederland
Een langlopende en slepen procedure bij de Rechtbank Gelderland in 2024 (ECLI:NL:RBGEL:2024:6632) over "een woonplaatsonderzoek". De zaak betrof een DGA die stelde sinds 2015 in Zwitserland te wonen, maar door de Nederlandse Belastingdienst als inwoner van Nederland werd aangemerkt. De uitkomst van deze zaak, waarin het belastingverdrag met Zwitserland en de zogenaamde tie-breaker-regel centraal stonden, is van groot belang voor DGA's met complexe fiscale woonplaatsvraagstukken. De zaak loopt al een tijdje en kwam eerst voor de geheimhoudingskamer, hieruit volgt dat niet alle op de zaak betrekking hebbende stukken mochten worden gebruikt.
Woonplaats in Nederland of in Zwitserland?
- Belanghebbende was tot 2013 getrouwd en heeft twee minderjarige kinderen.
- Belanghebbende is ondernemer en heeft ook 22 verhuurde panden in Nederland.
- Belanghebbende in deze zaak stelde dat hij sinds 2015 inwoner van Zwitserland was, waar hij een duurzaam tehuis tot zijn beschikking had. Hij stond tot september 2015 ingeschreven in Nederland, daarna in Zwitserland.
- De woning van belanghebbende is op 1 september 2015 verkocht
- In 2015 - 2017 zijn ongeveer € 33.000.000 aan dividenden uitgekeerd.
- In 2019 begint de inspecteur een vestigingsplaatsonderzoek bij de bedrijven van belanghebbende.
- In 2019 wordt op diverse fiscale onderwerpen (niet de woonplaats) een VSO gesloten met de belastingdienst.
- In 2020 wordt een woonplaatsonderzoek aangekondigd door de Belastingdienst. In het rapport van de Belastingdienst - dat een jaar later gereed is - wordt geconcludeerd dat belanghebbende in Nederland woont.
- In 2021 verzoekt de inspecteur aan de officier van justitie om informatie uit een strafrechtelijk onderzoek (artikel 55 AWR). In 2022 komt de OvJ hieraan tegemoet.
- Er volgen diverse navorderingsaanslagen inkomstenbelasting in 2020 en 2021.
Waarom richt zich het geschil?
Een hele rij zaken worden aan de rechtbank voorgelegd. De (belangrijkste) geschilpunten zijn:
Zijn alle op de zaak betrekking hebbende stukken overlegd?
Volgens de rechtbank wel, ook interne communicatie moet worden verstrekt en dit is ook gebeurd.
Heeft de inspecteur enig algemeen beginsel van behoorlijk bestuur geschonden?
Het fair play beginsel wordt getoetst aan Hoge Raad ECLI:HR:2005:AU3140, hiervan is geen sprake in deze casus. Mede wordt verwezen naar ECLI:NL:GHARL:2024:1501 (rechtsoverweging 4.8). Ook van schending van ander algemeen beginsel is geen sprake.
Is navordering over 2015 en 2016 mogelijk (in er sprake van nieuw feit)?
De rechtbank is van oordeel dat navordering op grond van nieuw feit mogelijk is en niet wordt verhinderd door een door de inspecteur begaan ambtelijk verzuim, zie Hoge Raad 16 april 2010 ECLI:NL:HR:2010:BJ9082 en Hoge Raad 14 augustus 2015 ECL:NL:HR:2015:2163
Is sprake van in rechte te beschermen opgewekt vertrouwen bij sluiten VSO?
Nee dit is namelijk geen onderdeel geweest van het onderzoek op dat moment.
Waar ligt de woonplaats van belanghebbende op grond van artikel 4 van de AWR?
Belanghebbende stelt dat hij in Zwitserland woont, hij is gescheiden, de woning in Nederland is verkocht, de bedrijfsactiviteiten zijn afgebouwd en de kinderen komen regelmatig bij hem op bezoek. De lidmaatschappen in Nederland drogen langzaam op.
De inspecteur stelt dat belanghebbende sociale bindingen in Zwitserland heeft maar dat de bindingen in Nederland zijn blijven bestaan. Er staat belanghebbende woonruimte in Nederland beschikbaar en hij is regelmatig in Nederland. En daarnaast wonen de kinderen in Nederland en zijn er zakelijke belangen in Nederland. Ook heeft belanghebbende een Nederlandse vriendin. De rechter stelt dat belanghebbende binnenlands belastingplichtig is, de casus lijkt hierbij een beetje op Gerechtshof Arnhem-Leeuwarden 27 februari 2024, ECLI:NL:GHARL:2024:1503.
Waar ligt de woonplaats van belanghebbende op grond van artikel 4 van het verdrag met Zwitserland?
De fiscale woonplaats van belanghebbende moet worden bepaald op grond van artikel 4.2 van het verdrag met Zwitserland, de zogenaamde Tie Breaker regel. Volgens de inspecteur heeft het verblijf van belanghebbende in Nederland geen incidenteel karakter (420 overnachtingen in periode van ruim 3 jaar, zeg 40% van de tijd) en altijd bij zijn vriendin. Belanghebbende vindt dit flauwekul en is het hier niet mee eens, hij heeft geen duurzaam tehuis in Nederland en ook geen sleutel van het huis van zijn vriendin. De vriendin heeft dit tijdens de zitting ook bevestigd. Volgens een uitspraak van de Hoge Raad op 3 oktober 2003 is het niet noodzakelijk dat een belastingplichtige een recht heeft om ergens te wonen, het feitelijk gebruik en de ter beschikking stelling kan voldoende zijn.
Naar het oordeel van de rechtbank is de inspecteur er niet in geslaagd aannemelijk te maken dat de genoemde woningen duurzaam aan belanghebbende ter beschikking hebben gestaan. Weliswaar is aannemelijk dat belanghebbende regelmatig in bedoelde woningen heeft verbleven, maar daaruit kan nog niet worden afgeleid dat deze hem duurzaam ter beschikking stonden. Met uitzondering van een zeer korte periode, voorafgaand aan de emigratie van belanghebbende, is geen sprake van een zakelijk of persoonlijk recht dat belanghebbende ten aanzien van de woningen heeft kunnen doen gelden. Het huurcontract staat immers niet op zijn naam, maar op naam van zijn vriendin. Verder geldt naar het oordeel van de rechtbank dat de vriendin geloofwaardig heeft verklaard dat belanghebbende geen sleutel had en dat hij niet ‘zomaar’, wanneer het hem uitkwam, de woningen kon betreden. Onder die omstandigheden kan naar het oordeel van de rechtbank niet worden gezegd dat de woningen hem ‘continuously’, oftewel permanent, ter beschikking stonden.
Conclusie procedure tie breaker rule
De inspecteur voerde aan dat de DGA ook in Nederland een duurzaam tehuis tot zijn beschikking had en dat het middelpunt van zijn levensbelangen in Nederland lag. De rechtbank concludeerde echter dat de DGA niet permanent een woning in Nederland tot zijn beschikking had. Op grond van de tie-breaker-regel uit het belastingverdrag met Zwitserland werd Zwitserland als woonstaat aangewezen. Nederland behield echter een beperkt heffingsrecht van maximaal 15% over de dividenden.
Is er nog recht om immateriële schade en vergoeding werkelijke proceskosten?
Er volgt nog een immateriële schade vergoeding (22 maanden langer dan 2 jaar) van €2.000 en tevens wordt (volgens standaard regeling) de proceskosten vergoed (€ 6.200) (zie Hoge Raad 12 juli 2024, ECLI:NL:HR:2024:1060) en met een kleine wegingsfactor van 0,25, zie Hoge Raad 10 november 2023, ECLI:NL:HR:2023:1526 . De werkelijke kosten worden niet vergoed, er is immers geen sprake van "tegen beter weten in criterium" uit Hoge Raad 13 april 2007 ECLI:NL:HR:2007:BA2802 of onzorgvuldig handelen van de inspecteur, zoals omschreven in Hoge Raad 4 februari 2011, ECLI:NL:HR:2011:BP2975
Andere procedure inzake vestigingsland vennootschap
In een andere procedure (over deze casus) ging het om de vestigingsplaats van de vennootschappen. De Rechtbank Gelderland kwam op 1 oktober 2024 (ECLI:NL:RBGEL:2024:6628) tot de conclusie dat de kernbeslissingen in Nederland worden genomen en dus niet door de trustdirectie op Malta (maar door de adviseur of belanghebbende in Nederland). Via de Tiebraker regel (in belastingverdrag) is Nederland dan het vestigingsland. Derhalve Nederlandse bronbelasting over dividenduitkeringen. Het Ierland arrest en drielandenpunt arrest spelen hier verder niet omdat bij die arresten de werkelijke leiding niet in Nederland was gelegen.
Noot fiscaal jurist inzake deze uitspraak
Het heeft even geduurd en we wachten maar eens op hoger beroep. De adviseurskosten zullen niet mals zijn. De rechtbank oordeelde dat de DGA in Nederland geen duurzaam tehuis tot zijn beschikking had. Hoewel hij regelmatig bij zijn Nederlandse vriendin verbleef, beschikte hij niet over een eigen sleutel of permanent recht van toegang tot de woning. Onder artikel 4 van het belastingverdrag met Zwitserland wordt bij dubbele woonplaats eerst gekeken naar waar de belastingplichtige een duurzaam tehuis heeft. Als dat in beide landen het geval is, wordt gekeken naar het middelpunt van de levensbelangen (persoonlijke en economische bindingen). In dit geval wees de tie-breaker-regel Zwitserland aan als woonstaat. Hoewel Nederland niet als uiteindelijke woonstaat werd aangemerkt, mocht het dividenden belasten tegen een verdragstarief van maximaal 15%. Documenteer uw woonplaats zorgvuldig en zorg voor voldoende schriftelijk bewijs en doorbreek uw panden met Nederland. Zorg ook voor bewijs van duurzame bindingen, zoals een Zwitsers huur- of koopcontract, inschrijving in het bevolkingsregister, en Zwitserse verzekeringen. Vermijd het hebben van een duurzaam tehuis in Nederland, bijvoorbeeld door eigendommen te verhuren of verkoop te overwegen. Bezoeken aan Nederland, bijvoorbeeld voor familie of werk, kunnen argwaan wekken bij de Belastingdienst. Zorg dat deze bezoeken geen aanwijzing zijn voor het hebben van een duurzaam tehuis in Nederland. Deze uitspraak onderstreept het belang van een gedegen voorbereiding bij emigraties. DGA's die dividendinkomsten ontvangen, moeten zich bewust zijn van de regels rond fiscale woonplaatsbepaling en de belastingheffing over dividenden onder het verdrag. Een goed advies en nauwkeurige documentatie kunnen juridische en fiscale complicaties voorkomen.
Heeft u vragen over uw fiscale woonplaats of belastingverplichtingen? Neem contact op met een fiscaal jurist om uw situatie te bespreken.
Duurzame band met Bulgarije maar fiscale woonplaats in Nederland
In een uitspraak van de Rechtbank Gelderland op 16 juli 2024 (ECLI:NL:RBGEL:2024:4520) stond de vraag centraal of de erflater (geboren in 1960) in 2014 en 2015 in Nederland woonachtig was. De rechtbank concludeerde dat dit het geval was, ondanks dat de erflater ook banden had met Bulgarije.
- Erflater was in gemeenschap van goederen getrouwd en ze waren sinds 1998 eigenaar van een woning in Nederland.
- In 2009 is erflater met zijn echtgenote geemigreerd en uitgeschreven uit de basisadministratie.
- In 2013 koopt erflater een woning in Bulgarije. Erflater is in Bulgarije niet geregistreerd als inwoner.
- In het kader van een boekenonderzoek komt de inspecteur in 2013 bij de woning. Tijdens het gesprek geven beide personen aan om in 2014 weer in Nederland te gaan wonen.
- In 2016 is erflater plotseling overleden.
- In Vanaf 2017 woont de echtgenote (volgens de basisadministratie) weer op dit adres.
- In geschil is of erflater in 2014 en 2015 in Nederland woont en hier aangifte inkomstenbelasting moet doen.
De vraag is of erflater een duurzame band met Nederland heeft (zie ook Hoge Raad d.d. 12 april 2013 ECLI:NL:HR:2013:BZ6824). De wetgever heeft geen bijzondere betekenis willen toekennen aan bepaalde (categorieën) omstandigheden, zoals bijvoorbeeld iemands sociale of economische binding met een land (zie ook Hoge Raad d.d. 21 januari 2011 ECLI:NL:HR:2011:BP1416). Uit het beleid van de belastingdienst volgt dat er wordt gekeken naar; het duurzame tehuis, verblijfplaats gezin en belastingplichtige, sociale banden, bedrijfsmatige binding, financiele belangen, bestedingspatroon, intenties, inschrijving basisadministratie en nationaliteit.
Het betaalgedrag van de erflater, de beschikbare woning en auto’s in Nederland, zijn familiebanden, vastgoed in Nederland, zijn aanwezigheid bij het boekenonderzoek en zijn functie als bestuurder van Nederlandse vennootschappen speelden hierbij een belangrijke rol. De erfgenamen stellen dat erflater in Bulgarije woont omdat hij daar met zijn vriendin (en hun gemeenschappelijke dochter) woonden en hij daar ook een onderneming dreef. De pin betalingen zouden niet door erflater zijn gedaan maar door zijn echtgenote. Op grond van het belastingverdrag tussen Nederland en Bulgarije werd vastgesteld dat de erflater voor belastingdoeleinden als inwoner van Nederland moest worden beschouwd. Het beroep tegen de aanslagen inkomstenbelasting en premie volksverzekeringen werd ongegrond verklaard.
De Tiebreaker Rule bij fiscale woonplaats
Bij conflicten over de fiscale woonplaats tussen twee landen, kan een belastingverdrag met een tiebreaker rule uitkomst bieden. Deze regel bepaalt aan de hand van specifieke criteria welk land als woonstaat van de belastingplichtige wordt aangemerkt. Deze criteria omvatten onder andere de plaats waar de persoon een duurzaam tehuis heeft, het centrum van persoonlijke en econmische belangen, de plaats van gewoon verblijf en de nationaliteit. Deze volgorde van criteria is van belang om dubbele belastingheffing te voorkomen .
Rechtszekerheid en het Beleid van de Belastingdienst
Het gebrek aan duidelijkheid over welke feiten en omstandigheden relevant zijn voor de bepaling van de fiscale woonplaats leidt tot grote rechtsonzekerheid voor belastingplichtigen. De Belastingdienst heeft na een WOB-verzoek een deel van het beleid omtrent woonplaatsonderzoeken openbaar gemaakt, maar het beoordelingskader grotendeels weggelakt . Dit gebrek aan transparantie frustreert de rechtszekerheid en kan het vrije verkeer van personen binnen de EU belemmeren.
Fiscale noot inzake woonplaatsonderzoek
De fiscale woonplaats is een complex begrip dat afhankelijk is van vele feitelijke omstandigheden. Het gebrek aan een duidelijke definitie en het geheimhouden van beleidsuitgangspunten door de Belastingdienst leidt tot rechtsonzekerheid voor belastingplichtigen. Het is van belang dat de overheid transparant is over de criteria die zij hanteert bij het bepalen van de fiscale woonplaats om zo de rechtszekerheid te waarborgen en het vrije verkeer van personen binnen de EU te bevorderen.
De Tie Breaker regel staat in de meeste verdragen. Artikel 4 van de MLI bepaalt dat landen in overleg moeten bepalen welk land een persoon woont. De landen moeten dan met elkaar in overleg, de regels hieromtrent zijn opgenomen in het besluit MAP tie braeker.
Overwegingen die van belang zijn zijn de volgende:
- Verblijfplaats van het gezien en/of de belastingplichtige
- Nationaliteit en inschrijving bij de basis administratie
- De materiële werkelijk en alle feiten (Gerechtshof in 2015)
- Lengte verblijfsperiode (Gerechtshof in 2010)
- Financiële en economische betrekkingen / banden (Hoge Raad 2003)
- Sociale en maatschappelijke banden van de persoon (Gerechtshof in 2004)
- Plaats waar de persoon een duurzame woongelegenheid heeft aangehouden (die ook feitelijk ter beschikking staat) Gerechtshof in 2024 en Gerechtshof in 2003
Een belastingplichtige die Nederland metterwoon wil verlaten moet dit zorgvuldig vormgeven, rechtsonzekerheid blijft echter altijd. Deze is ook na het WOO verzoek en vele jurisprudentie nog niet helemaal weggenomen.
Lang verhaal kort, als er een woning in Nederland is (welke duurzaam ter beschikking staat) is dit vaak de fundering waarop de belastingdienst verder gaat bouwen. Welke overige argumenten dan worden gewogen blijft voorlopig redelijk onduidelijk. Het zoveel mogelij doorknippen van economische en persoonlijke banden is dus nog steeds van essentieel belang.
Voortvarend handelen van de Belastingdienst
Als de (normale) vijfjaartermijn is verstreken mag de Belastingdienst slechts zoveel tijd gebruiken als redelijkerwijs nodig is om gebruik te maken van deze regelingen voor wederzijdse bijstand (dat is: het opvragen van informatie in het buitenland o.b.v. een verdrag of de EU-richtlijn) en het opleggen van een aanslag. In Nederland heeft de Hoge Raad dat vertaald naar de norm dat het niet evenredig is (in strijd met het evenredigheidsbeginsel) een aanslag op te leggen als de Belastingdienst niet voortvarend te werk is gegaan nadat het een aanwijzing heeft verkregen. Zes maanden niets doen is te lang, aldus de Hoge Raad 27 september 2013 ECLI:NL:HR:2013:717. Inmiddels heeft de Belastingdienst o.b.v. de Wet Open Overheid een stuk gepubliceerd waarin hun standpunten over de voortvarendheid zijn opgenomen, zie standpunt kennisgroep. In dit artikel duiken we hier nog iets dieper in, op grond van een uitspraak van de Hoge Raad in november 2024.
Procedure inzake niet voortvarend handelen en vernietiging aanslag inkomstenbelasting bij buitenlands vermogen
In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 4 november 2025 (ECLI:NL:GHARL:2025:6992) wordt door het Gerechtshof anders geoordeeld dan door de Rechtbank Noord Nederland op 10 oktober 2023 (ECLI:NL:RBNNE:2023:4154) . In deze procedure heeft Henk een bankrekening in Italië (ruim € 200.000) die niet in Nederland als vermogen is opgegeven. De definitieve aanslagen over 2015 en 2016 zijn reeds opgelegd (zonder Italiaanse bankrekening). Voor 2016 is de aanslag binnen de termijn van 5 jaar opgelegd, deze is dus op tijd (zie Hoge Raad d.d. 14 augustus 2015 ECLI:NL:HR:2015:2163). Over het jaar 2015 ligt dit anders, de inspecteur was op 1 maart 2019 bekend met de Italiaanse bankrekening en heeft pas op 18 december 2019 een vragenbrief gestuurd. De inspecteur heeft dus 9 maanden stil gezeten zonder dat hiervoor een redelijke verklaring wordt gegeven. De aanslag over 2015 gaat dus in de prullenbak. Los van het feit dat de inspecteur al informatie heeft moet Henk wel informatie verstrekken, een beroep op het Nemo Teneturbeginsel (artikel 6 EVRM) kan Henk dan niet helpen, zie ook Hoge Raad d.d. 8 augustus 2014 ECLI:NL:HR:2014:2144. Over 2016 komt ook nog de opzet voor een vergrijpboete aan de orde, hierbij is het uitgangspunt onschuldpresumptie waarbij de inspecteur overtuigend de feiten en omstandigheden moet aantonen die de conclusie kunnen dragen dat sprake is van opzet (Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526), opzet kan ook spelen als er sprake is van voorwaardelijke opzet (Henk heeft bewust de aanmerkelijke kans aanvaard dat te weinig belasting zou worden geheven), zie Hoge Raad d.d. 7 september 2021 ECLI:NL:HR:2021:1221. Er is een vergrijpboete opgelegd van 225% (verzwarende omstandigheden). Omdat er geen sprake is van recidive en de boete proportioneel moet zijn in het licht van de gepleegde feiten wordt de boete verminderd (Hoge Raad d.d. 10 juni 2005 ECLI:NL:HR:2005:AT7216) tot 150%, van overschrijding van de redelijke termijn is geen sprake.
Verzwegen vermogen. Belastingdienst zit stil. Aanslagen van tafel
Iedereen die in Nederland woont is verplicht aangifte te doen van zijn inkomen en vermogen. Onze vriend Peer was dat ‘vergeten’ voor een Luxemburgse bankrekening. Kennelijk heeft hij daarvan spijt gekregen en heeft hij de Belastingdienst medegedeeld dat hij van dat buitenlandse vermogen alsnog aangifte wil doen (beter bekend als de inkeerregeling). In die tijd (tot 2018) kon dat nog zonder dat er een boete werd opgelegd en de Belastingdienst je nog niet ‘op het spoor’ is. Tegenwoordig krijg je wel een boete als het langer dan twee jaar geleden is, maar geldt de inkeer wel als reden om de boete te verlagen.
Belastingdienst te traag
Zoals bekend, mag de Belastingdienst 5 jaar navorderen over verzwegen inkomsten en vermogen. Voor buitenlands vermogen is dat 12 jaar. Op basis van EU-recht moet de Belastingdienst in die extra 7 jaar wel voortvarend te werk gaan (artikel). Zodra de Belastingdienst over de gegevens beschikt om een navorderingsaanslag op te leggen, moet die ook worden opgelegd binnen zes maanden.
Daar gaat het fout voor de Belastingdienst. Naar aanleiding van de inkeer heeft de Belastingdienst diverse malen vragen gesteld om de aanslagen juist te kunnen vaststellen. Weliswaar zijn de aanslagen opgelegd binnen zes maanden nadat de laatste informatie is verstrekt, maar de laatste informatie is niet van belang geweest voor de aanslagen die zien op de extra 7 jaar. Voor die aanslagen heeft de Belastingdienst te lang stilgezeten. Dan maakt het niet uit dat die informatie wel is gebruikt voor aanslagen binnen de (standaard) vijfjaartermijn.
Gevolg te lang stilzitten van de Belastingdienst
Het gevolg is dat de Belastingdienst dus niet voldoende voortvarend heeft gehandeld en de aanslagen dus moeten worden vernietigd. Onze Peer komt dus weg zonder boete en zelfs zonder alsnog belasting te betalen (voor de jaren 6 t/m 12; de jaren 1 t/m 5 betaalt hij wel).
Bonus: voortvarendheid ook geboden als de belastingplichtige instemt met verlenging van de navorderingstermijn
De Belastingdienst is in dit soort zaken verplicht om de navorderingsaanslag op te leggen binnen 12 jaar na afloop van het belastingjaar. In de praktijk komt het voor dat de Belastingdienst het onderzoek dan nog niet heeft afgerond. Dan kan een navorderingsaanslag ‘ter behoud van rechten’ worden opgelegd naar een geschat bedrag. Dat levert veel gedoe op: bezwaar maken, eventueel naar de rechter. Daarom wordt er vaak mee ingestemd dat de navorderingstermijn wordt verlengd (met de duur van het onderzoek; doorgaans zes maanden).
Ook Peer had ingestemd met verlenging van de navorderingstermijn. Zou die verlenging meetellen bij de bepaling van de voortvarendheid, dan zou de Belastingdienst wel op tijd (en voortvarend) zijn geweest. De Hoge Raad maakt daar echter korte metten mee: “op zichzelf beschouwd [is dat] geen handeling die rechtstreeks is gericht op het voortvarend voorbereiden en vaststellen van de navorderingsaanslagen.
Dus moet de Belastingdienst altijd voortvarend handelen, hoe lang de termijn ook is.
Opmerking fiscaal jurist
Bent u ook vergeten inkomen of vermogen aan te geven, meldt u dan bij ons. Wij kunnen u begeleiden bij uw inkeer en daarmee een eventuele boete aanzienlijk beperken. Laat de Belastingdienst steken vallen, zullen wij niet aarzelen…..
Jurisprudentie
Hoge Raad 1 november 2024, ECLI:NL:HR:2024:1557
Gerechtshof 's-Hertogenbosch 29 december 2022, ECLI:NL:GHSHE:2022:4702
Rechtbank Zeeland-West-Brabant 21 januari 2021, ECLI:NL:RBZWB:2021:236
Hoge Raad 26 februari 2010, ECLI:NL:HR:2010:BJ9092
Hoge Raad 26 februari 2010, ECLI:NL:HR:2010:BJ9120
De fiscale jacht op het zwarte vermogen door de Belastingdienst
Iedereen die zelf zijn aangifte indient, weet dat je aan het einde van de aangifte een hokje aan moet vinken waarin staat dat je de aangifte correct en volledig hebt ingevuld. Toch vult niet iedereen de aangifte even netjes in. Vaak is dan sprake van verhuld vermogen. Binnen de Belastingdienst is hiervoor ook een speciaal team aanwezig. Verhuld vermogen kan gaan om cryptobezittingen zijn, maar kan ook vermogen in het buitenland betreffen. De aanleiding voor dit artikel is een Woo verzoek waarbij inzichtelijk wordt gemaakt hoe de belastingdienst intern omgaat met verhuld vermogen en de wijze van onderzoek.
Aandachtspunten bij verhuld vermogen
- Zolang dat vermogen onder het zogenoemde heffingsvrije vermogen blijft is er niets aan de hand; de fiscus komt dan feitelijk niets te kort.
- Het gaat wel mis als het verhulde vermogen hoger is dan het heffingsvrije vermogen. Via wetgeving (o.a. DAC7) probeert de overheid meer grip te krijgen op het verhulde vermogen. Ook de Belastingdienst jaagt intensief op deze ‘zwartspaarders’.
- Belastingplichtigen met verhuld vermogen kunnen ‘inkeren’. Dit wil zeggen dat zij alsnog bij de Belastingdienst te biecht gaan en een correcte opgaaf doen van het vermogen. Deze inkeerregeling is de achterliggende jaren behoorlijk uitgekleed. In het verleden werd geen boete opgelegd als de zwartspaarder zich alsnog meldde en de verschuldigde belasting (alsnog) voldeed. Deze inkeerregeling is indertijd geïntroduceerd om mensen met een verhuld vermogen ‘aan te moedigen’ hun vermogen alsnog aan te geven. Inmiddels leven we in een andere tijd.
- De Belastingdienst kan een boete opleggen tot maximaal 300% van de verschuldigde belasting over het verhulde vermogen. Voor vermogen in het buitenland geldt daarbij niet de normale navorderingstermijn van 5 jaar; voor verhuld buitenlands vermogen geldt een navorderingstermijn van 12 jaar!
De verandering van wetgeving en beleid maken dat er in afnemende mate sprake van liefhebbers van (vrijwillige) inkeer. De zwartspaarders moeten door de Belastingdienst worden opgespoord. Daar komt bij dat als belastingplichtigen met verhuld vermogen worden opgespoord zij niet altijd openheid van zaken geven en gevraagde informatie achterhouden. Dit leidt uiteraard tot een lange looptijd binnen de Belastingdienst voordat het verhulde vermogen kan worden achterhaald.
Boetebeleid Belastingdienst aangepast in verband met DAC 8
Onder de nieuwe DAC8 wetgeving gelden nieuwe beleidsregels voor de vergrijpboete bij binnenlandse informatie verplichtingen in het kader van deze wetgeving. Als het aan opzet of grove schuld van de belanghebbende is te wijten dat deze verplichtingen (het melden) niet, te laat, onjuist of onvolledig worden (of zijn) nagekomen legt de inspecteur een vergrijpboete op. De hoogte wordt afgestemd met de vaktechnische coördinator formeel recht. De boete voor de grensoverschrijdende informatieverplichting is fors verhoogd (van 4e categorie € 27.500 tot de 6e categorie € 1.100.000). Het besluit is in werking getreden (per 8 augustus 2026).
Wet open overheid
In het kader van de Wet open overheid (Woo) is gevraagd om documenten van het specialistenteam dat zich binnen de Belastingdienst bezighoudt met zogenoemde weigeraars en ontkenners. In eerste instantie verlopen onderzoeken via de zogenoemde Taskforce Verhuld Vermogen. Als de belastingplichtige naar de mening van de Taskforce onvoldoende meewerkt aan het inzichtelijk maken van het (verhulde) vermogen, wordt de post overgedragen aan de Specialistengroep weigeraars/ontkenners Verhuld Vermogen. Dit team wordt in de Woo-stukken aangeduid als een team vergelijkbaar met bijzonder beheer bij banken; het moet de belastingplichtige en diens eventuele fiscale hulpverlener duidelijk zijn dat “de belastingdienst hem de aanpak en aandacht geeft die hij verdient.”
Instrumentarium om jacht om zwartspaarder te openen
In de Woo-stukken wordt voorts ingegaan op het instrumentarium dat door de Belastingdienst kan worden ingezet in de jacht op de zwartspaarders. Op dit punt is er weinig nieuws onder de zon. Het gaat om het reguliere instrumentarium (bellen, deurwaarders, informatiebeschikking).
Informatiebeschikking
Als de Belastingdienst zich geconfronteerd ziet met een belastingplichtige die niet wil meewerken, kan zij niet zonder meer een aanslag opleggen en zich beroepen op de omkering en verzwaring van de bewijslast. Indien de Belastingdienst dit wil bereiken en daarmee de belastingplichtige in een moeilijkere bewijspositie wil brengen, dan moet hij de onvoldoende medewerking vastleggen in een beschikking: de informatiebeschikking. Doet de Belastingdienst dat niet, dan zal in de procedure over de aanslag de belastingplichtige niet worden geconfronteerd met een verzwaarde bewijslast, tenzij sprake is van het niet hebben gedaan van de vereiste aangifte.
De Belastingdienst legt de onvoldoende medewerking als gezegd vast in de informatiebeschikking. Hierbij gelden een aantal formele regels, die in de praktijk niet altijd volledig worden nageleefd. De belastingplichtige ontvangt deze informatiebeschikking. De informatiebeschikking is in feite een weergave van de verplichtingen waarvan de Belastingdienst meent dat de belastingplichtige ze onvoldoende is nagekomen. Tegen deze beschikking kan de belastingplichtige in bezwaar en beroep gaan. Hij kan de verzoeken van de Belastingdienst dan laten toetsen, voordat hij in de aanslagprocedure wordt geconfronteerd met een verzwaarde bewijspositie.
Vanwege de bezwaar- en beroepsmogelijkheden is de informatieschikking weliswaar een zinvol instrument voor de Belastingdienst, maar het is tijdrovend.
Andere instrumenten
Interessant worden de Woo-stukken als het gaat om andere instrumenten die kunnen worden ingezet bij de aanpak van niet-meewerkende belastingplichtigen. De stukken spreken over het inzetten van ‘stalken’ en gijzeling (aan het einde van het traject). Deze instrumenten worden niet verder uitgewerkt, maar doen toch wel de spreekwoordelijke wenkbrauwen fronsen.
Stalken is een strafbaar delict dat is opgenomen in artikel 258b van het Wetboek van Strafrecht. Stalken wordt gedefinieerd als:
“Hij, die wederrechtelijk stelselmatig opzettelijk inbreuk maakt op eens anders persoonlijke levenssfeer met het oogmerk die ander te dwingen iets te doen, niet te doen of te dulden dan wel vrees aan te jagen wordt, als schuldig aan belaging, gestraft met een gevangenisstraf van ten hoogste drie jaren of een geldboete van de vierde categorie.”
Past een strafbaar optreden van de Belastingdienst binnen een behoorlijk handelende overheid? Bedacht zou toch moeten worden dat dit niet wenselijk is. Indien in de Woo-stukken met stalken wordt bedoeld dat de controleur tot vervelens toe vragen blijft stellen, valt er nog wat bij voor te stellen. In dat geval is de woordkeuze niet handig. Voor zover het pleidooi van dit instrument zou zijn dat door de Belastingdienst strafbaar zou mogen worden gehandeld, dient deze benadering te worden verworpen. De wet geldt voor eenieder, ook voor de Belastingdienst.
Met gijzeling (vastzetten in de gevangenis) kan een belastingplichtige worden gedwongen de belastingschuld te voldoen. Dit kan gelukkig niet zomaar. De ontvanger van de Belastingdienst kan mensen met openstaande belastingschulden gelukkig niet zomaar vastzetten. Gijzeling verloopt altijd via de rechter.
Opinie fiscaal Jurist inzake zwartspaarders
Het mag voor de Belastingdienst buitengewoon vervelend zijn dat weigeraars en ontkenners met verhuld vermogen, niet meewerken aan het inzichtelijk maken van hun vermogen. Dat laat onverlet dat gehoopt mag worden dat op basis van de vrijgegeven Woo-stukken niet zou moeten worden geconcludeerd dat de Specialistengroep weigeraars/ontkenners van Verhuld Vermogen de nieuwe cowboys van de Belastingdienst zijn, waarbij de werkwijze uit het CAF-tijdperk/de toeslagenaffaire weer van stal wordt gehaald. Ook de Belastingdienst moet zich aan de regels houden en dient zich verre te houden van strafbaar handelen; wie in een glazen huis woont, moet niet met stenen gooien.
Tenslotte voor belastingplichtigen, liegen mag niet en vermogen moet gewoon in Nederland in de belastingheffing worden betrokken. Heeft u hulp nodig - bij de inkeerregeling - stuur ons dan gerust een e-mail. Wij zullen - veelal in overleg met met belastingdienst - zorgen voor een betere nachtrust.
Inkeerregeling en strafvervolging
Naast inkeer ook strafbeschikking
Het openbaar ministerie legt aan een verdachte een strafbeschikking op met een geldboete van 90.000 euro, aldus een persbericht op 5 oktober 2026. De verdachte heeft opzettelijk onjuist een aangifte inkomstenbelasting over 2017 - 2019 ingediend. De verdachte maakte gebruik van de inkeerregeling (vrijwillige melding) maar kreeg dus daarna nog het OM op zijn dak. Hoe zit dit?
Gebruik maken inkeerregeling en ook strafvervolging
In augustus 2024 ontving de belastingdienst een inkeerbrief van de verdachte. In de brief gaf hij aan onjuiste aangiften inkomstenbelasting te hebben ingediend. Dit zag met name op box 1 inkomen (nevenactiviteiten in het buitenland). Hij had de inkomsten, bankrekeningen en winstuitkeringen (uit aandelen) niet opgegeven en daarover dus geen belasting betaald.
De inkeerregeling is een wettelijke regeling van de Belastingdienst waarmee een belastingplichtige alsnog inkomen of vermogen aangeeft en betaalt (over niet aangegeven inkomen of vermogen). Door dit vrijwillig te melden krijgt de belastingplichtige een lagere boete of voorkomt de melder - in sommige gevallen - een strafrechtelijke vervolging. Sinds 2018 is deze vrijwaring - voor strafrechtelijke vervolging - voor box 3 inkomsten komen te vervallen en sinds 2020 ook voor box 2 inkomen.
Waarom strafbeschikking en niet alleen fiscale afhandeling?
De reden dat in dit geval een strafrechtelijk onderzoek is gestart is dat de verdachte in de jaren waarover hij onjuiste aangiften heeft ingediend een hoge functie bekleedde binnen een Nederlandse financiele instelling. In dit geval was het fiscale nadeel ongeveer 400.000 euro. Omdat belastingplichtige zich zelf heeft gemeld, heeft meegewerkt aan het onderzoek en het gehele fiscale nadeel heeft betaald wordt gekozen voor een strafbeschikking (in de vorm van een geldboete).
Inkeren en toch een strafbeschikking hoe werkt dit?
Wie inkeert met verzwegen box 2 of box 3 vermogen koopt sinds 2018 (box 3) en 2020 (box 2) geen strafrechtelijke immuniteit. In de hierboven gemelde zaak wordt dit nog eens duidelijk. Dit strafrechtelijke spoor is sindsdien opgenomen in artikel 69 lid 3 AWR. Dat een strafrechtelijke vervolging mogelijk wil nog niet zeggen dat het OM hier altijd toe besluit, De selectie loopt via het Protocol aanmelding en afdoening van fiscale delicten, een mond vol. Dit protocol zegt - op hoofdlijnen - het volgende:
- Hoofdregel: bij een benadelingsbedrag van € 100.000 of meer en een vermoeden van opzet kan de zaak worden aangemeld voor het tripartite overleg (Belastingdienst, FIOD, OM). Sinds 2023 kan dat ook als het nadeel niet vast te stellen is.
- Tussen € 20.000 en € 100.000 alleen bij een of meer aanvullende wegingscriteria, waaronder maatschappelijke impact, recidive, medewerking van een adviseur en – hier relevant – de status van de verdachte en diens voorbeeldfunctie.
- Het BBBB verplicht de inspecteur bij een vermoeden van een strafbaar feit en een nadeel vanaf € 20.000 tot melding bij de boete-fraudecoördinator
Strafrechtelijke afdoening en AFFD protocol, hoe werkt dit?
Strafrechtelijke afdoening en het protocol AAFD
Paragraaf 15 van het BBBB verwijst nar het protocol AAFD: ‘Voor het maken van een keuze tussen bestuursrechtelijke of strafrechtelijke sanctionering bevat het protocol AAFD nadere voorschriften.’ Het protocol AAFD stelt een eigen drempelbedrag van € 100.000. Dit lijkt tegenstrijdig met het hierboven genoemde drempelbedrag uit het BBBB van € 20.000 (en dat is ook zo). Bij een nadeelbedrag van € 100.000 én het vermoeden van opzet kan de zaak (sowieso) worden aangemeld voor strafrechtelijke afdoening. Bij een nadeel tussen € 20.000 en € 100.000 wordt een zaak enkel strafrechtelijk afgedaan als de volgende zaken spelen:
- Sprake is van een vermoeden van opzet (BBBB) én;
- Sprake is van een of meerdere aanvullende wegingscriteria.
Aanvullende wegingscriteria voor strafvervolging
Er moet in die situatie dus ook worden voldaan aan een of meerdere aanvullende wegingscriteria. Deze worden dus - min of meer - gewogen en beoordeeld
- De mate van impact op de maatschappij en evenwichtige rechtshandhaving;
- Status verdachte / voorbeeldfunctie;
- Recidive (herhaling van een strafbaar feit);
- Verhaal onmogelijk;
- Combinatie van delicten;
- Medewerking van een adviseur, deskundige derde of douane-expediteur;
- Slagvaardigheid;
- Geen bestuurlijke boete mogelijk;
- Waarheidsvinding en;
- Thematische aanpak (beleid Belastingdienst).
In de zaak die we hier behandelen speelde bovenstaande eigenlijk niet (het nadeel was immers bijna 400.000 euro). Toch speelt de drempel niet altijd de belangrijkste rol, in dit geval speelde zeker mee dat de verdachte een hoge functie bij een financiele instelling beklede. Poortwachters en bekende personen worden in de praktijk sneller strafrechtelijke aangepakt. Dit speelt ook bij bepaalde (integriteitsgevoelige) functies, zoals belastingadviseurs, advocaten, notarissen en bankiers.
Una via bij inkeren of strafvervolging
Het OM en de Belastingdienst moeten kiezen, of een bestuurlijke boete of strafvervolging (artikel 5:44 AWB en 243 Sv). Met een strafbeschikking is normaal gesproken de bestuurlijke route afgesloten. Er volgt dan natuurlijk nog wel een navorderingsaanslag met belastingrente (of vroeger heffingsrente). Het OM kan een strafbeschikking met geldboete opleggen zonder tussenkomst van de rechter. De verdachte (of belastingplichtige) kan dan wel binnen 14 dagen verzet aantekenen, dan volgt alsnog een zitting bij de rechter.
Volgens de Hoge Raad d.d. 5 april 2016 (ECLI:NL:HRL2016:555)mag na een geslaagde inkeer - voor hetzelfde feitencomplex - in beginsel niet alsnog voor witwassen een vervolging plaatsvinden.
Noot fiscaal jurist inzake inkeren en vervolging via OM
Inkeren blijft vrijwel altijd de beste route, maar het advies moet eerlijk zijn over het restrisico. Voor de praktijk is van belang dat het inkeer dossier wordt gesplitst per box. Breng dus in beeld welk deel ziet op box 1 (vrijwaring), box 2 en box 3 (geen vrijwaring). Toets vervolgens het vervolgingsrisico op grond van het AAFD protocol, bespreek dit ook met de belastingplichtige.
Maak de inkeer volledig, kenbaar en tijdig bekend aan de belastingdienst. Een onvolledige of verhullende inkeer (zoekplaatje) kan veel gedoe veroorzaken. Let ook op signalen van de belastingdienst, dus wist de belastingdienst al van het verzwegen vermogen (bijvoorbeeld door DAC 8 voor crypto).
In de meeste gevallen is het verstandig om een verkennend gesprek (vooroverleg) met de Belastingdienst te voeren, dit geeft zicht op de personen die het gaan behandelen en over de verwachte afdoening. Natuurlijk zal het zo zijn dat de strafrechtelijke vervolging - of de mogelijkheid die hiervoor bestaat - de prikkel om in te keren zal verzwakken.
Betaling crediteuren of Belastingdienst
Als een rechtspersoon in liquiditeitsproblemen verkeert, is het vaak de vraag of crediteuren nog mogen worden betaald. De Belastingdienst is (veelal) van mening dat bij het betalen van crediteuren (lagere preferentie) er vrijwel automatisch sprake is van kennelijk onbehoorlijk bestuur en dus privé aansprakelijkheid van de bestuurder. Maar is dit zo? In dit artikel een overzicht van relevante jurisprudentie.
Bestuurdersaansprakelijkheid bij mogelijk faillissement
Als een bestuurder de belastingschulden van zijn bv niet kan betalen, is het van belang dat hij tijdig de betalingsonmacht gaat melden bij de Belastingdienst. Normaal gesproken is dit voldoende om privé aansprakelijkheid te voorkomen, tenzij sprake is van onbehoorlijk bestuur.
Een bestuurder is soms in privé toch aansprakelijk voor nog openstaande belastingschulden van zijn bv (rechtspersoon) als er sprake is van kennelijk onbehoorlijk bestuur. De bewijslast hiervoor ligt bij de Belastingdienst. Als er geen (tijdige) melding betalingsonmacht heeft plaatsgevonden, dan is er een wettelijk vermoeden dat er sprake is van kennelijk onbehoorlijk bestuur, de bewijslast van de Belastingdienst is dan dus beperkt (en eigenlijk nihil).
Kennelijk onbehoorlijk bestuur, wanneer is hiervan sprake?
Van kennelijk onbehoorlijk bestuur is sprake indien geen redelijk denkend bestuurder onder deze omstandigheden aldus zou hebben gehandeld. Stel dat de bestuurder anders heeft gehandeld, dan is de vraag in hoeverre dit onverantwoord of roekeloos zou zijn. Dit alles moet in redelijkheid (door de rechter) worden beoordeeld.
In een kwestie bij de Rechtbank Gelderland stonden de Belastingdienst en een DGA voor de rechter. De belangrijkste vraag die hierin voorlag was: "is er sprake van onbehoorlijk bestuur omdat crediteuren die lager in preferentie zijn zijn betaald?" De basis voor deze vaststelling vond de rechtbank in een recent arrest van de Hoge Raad (2019). Het is voor een bestuurder altijd lastig om onder druk een (achteraf) juiste beslissing te nemen, de beoordelingsvrijheid moet dus niet te beperkt zijn.
De rechter is van mening dat er geen sprake is van onbehoorlijk bestuur, dit in lijn met eerdere uitspraken van het Gerechtshof Arnhem (2006) en het Gerechtshof Den Haag (2010). Dat het altijd een feitelijke kwestie betreft en dus uitspraken ook anders kunnen zijn, volgt ondermeer uit een arrest van de Hoge Raad (2003). Een belangrijk onderdeel in de wisselende jurisprudentie is wel het arrest van de Hoge Raad (2010), hierin is bepaald dat het een bestuurder vrij staat te bepalen wie er wel of niet wordt betaald, zonder dat dit kennelijk onbehoorlijk bestuur tot gevolg heeft, zie rechtsoverweging 4.1.1.
Dit is anders als de bv heeft besloten haar activiteiten te stoppen of te staken, waarbij niet iedereen (alle schuldeisers) kan worden betaald. De ruimte voor de bestuurder wordt groter als zogenaamde dwangcrediteuren (crediteuren die nodig zijn om het bedrijf voort te kunnen zetten) worden betaald. Het is wel van belang dat gemaakte keuzes duidelijk (het liefst in notulen of bestuursbesluiten) worden vastgelegd. Men moet namelijk beslissingen en overwegingen goed kunnen beoordelen in de tand des tijds (het moment waarop deze worden genomen).
Noot fiscaal jurist inzake onbehoorlijk bestuur en betalen crediteuren
Een procedure over een privé aansprakelijkstelling van een DGA of bestuurder is bijna altijd een emotionele kwestie. Het bedrijf is failliet en als kers op de taart moet de DGA / bestuurder in privé de rekening betalen. Het zorgvuldig opbouwen van de feiten en juiste advisering tijdens het faillissement zijn van essentieel belang. Als een bedrijf belangrijke crediteuren (dwangcrediteuren) zou betalen om zo een faillissement te voorkomen, is niet snel sprake van onbehoorlijk bestuur. Als de keuze "we stoppen" is gemaakt, wordt een casus lastiger. Echter, ook in dergelijke situaties moeten alle bijzondere omstandigheden in redelijkheid worden gewogen. De Belastingdienst moet ook met voldoende bewijs komen, dit is veelal niet het geval.
Adviesgesprek gewenst? Bel of mail gerust met één van onze specialisten. Wij werken in dergelijke adviestrajecten vaak samen met een gespecialiseerde advocaat.
Bron onbehoorlijk bestuur en aansprakelijkheid
Rechtbank Gelderland d.d. 19 februari 2021 (ECLI:NL:RBGEL:2021:714)
Gerechtshof Arnhem d.d. 27 december 2006 ECLI:NL:GHARN:2006:AZ6620
Gerechtshof Den Haag d.d. 28 september 2010 (ECLI:NL:GHSGR:2010:BO0352)
Hoge Raad d.d. 18 april 2003 (ECLI:NL:HR:2004:AF3063)
Rechtbank ziet af van zitting
Op grond van Europees en Nederlands recht hebben belanghebbenden toegang tot onafhankelijke rechtspraak om besluiten aan te vechten. Binnen het belastingrecht gaat het dan met name om de voor bezwaar en beroep vatbare besluiten. De gebruikelijke gang van zaken is dat eerst in bezwaar wordt gegaan en daarna in beroep bij de aangewezen instantie (meestal de rechtbank). De rechtbank zal partijen uitnodigen voor een zitting en de partijen daar aanhoren / vragen stellen. Op die wijze kan de rechtbank op weloverwogen wijze tot een uitspraak komen. Dat gebeurt echter niet altijd. In het bestuursrecht, waar het belastingrecht een onderdeel van is, wordt de rechtsgang voorgeschreven in de Algemene wet bestuursrecht (Awb). Deze wet bevat bepalingen die de bestuursrechter de mogelijkheid bieden om af te zien van een behandeling van de zaak ter zitting. De bestuursrechter dient prudent om te gaan met deze bevoegdheid. Wij behandelen verderop in dit artikel de situaties waarin de bestuursrechter van deze bevoegdheid gebruik mag maken.
Kortgeleden kon een belanghebbende weinig begrip opbrengen voor het aanwenden van de mogelijkheid tot het afzien van een zitting door de bestuursrechter. Hij meent dat de rechter ten onrechte gebruik heeft gemaakt van deze bevoegdheid. Het Europees recht zou dit niet toestaan, aldus belanghebbende. De Hoge Raad heeft hierover op 18 juni 2021 uitspraak gedaan. Op die uitspraak gaan wij hierna in. Onderaan dit artikel treft u de artikelen uit de Algemene wet bestuursrecht waar deze bepalingen in zijn opgenomen alsmede een directe link naar de uitspraak van de Hoge Raad.
De mogelijkheid om af te zien van een zitting
De rechter kan besluiten af te zien van een mondelinge behandeling (zitting). Die bevoegdheid heeft hij in vier situaties:
- De bestuursrechter is kennelijk onbevoegd;
- Het beroep van belanghebbende is kennelijk niet-ontvankelijk;
- Het beroep van belanghebbende is kennelijk ongegrond;
- Het beroep van belanghebbende is kennelijk gegrond.
Het begrip kennelijk houdt in dat over de situatie waar de bestuursrechter de zaak onder schaart, redelijkerwijs geen twijfel mogelijk is. De bestuursrechter dient van deze bevoegdheid uiteraard terughoudend gebruik te maken. In de zaak van deze belanghebbende ging het om een beroep op de kennelijke ongegrondheid van het beroep. In de uitspraak dient de bestuursrechter te wijzen op de mogelijkheid om in verzet te komen.
Verzet tegen het afzien van een zitting
De belanghebbende – maar ook het bestuursorgaan – kan tegen de uitspraak waarbij is afgezien van een zitting, in verzet gaan. Het verzet moet worden ingediend bij dezelfde rechtbank, doch wordt behandeld door andere rechters. De rechter dient bij het behandelen van het verzet altijd de indiener van het verzetschrift in de gelegenheid te stellen om te worden gehoord op een zitting. Het horen mag alleen achterwege blijven indien de bestuursrechter meent dat het verzet gegrond is. Uiteraard kunnen ook de andere partijen gehoord worden op de zitting.
Een uitspraak op verzet kan drie vormen aannemen:
- Het verzet wordt niet-ontvankelijk verklaard;
- Het verzet wordt ongegrond verklaard;
- Het verzet wordt gegrond verklaard.
Indien het verzet gegrond wordt verklaard, valt de eerdere uitspraak weg en wordt het onderzoek voortgezet in de stand waarin het zich bevond. Dit betekent dat de bestuursrechter opnieuw uitspraak moet doen, met inachtneming van de uitspraak op verzet. Het komt zelfs voor dat de bestuursrechter die het verzet behandelt, zelf uitspraak doet over het geschil. Dat kan alleen indien:
- Nader onderzoek redelijkerwijs niet kan bijdragen aan de beoordeling van de zaak; en
- De partijen in de gelegenheid zijn gesteld om op de zitting te worden gehoord; en
- Partijen op de zitting zijn gewezen op de bevoegdheid van de bestuursrechter om tevens uitspraak te doen op beroep.
Tegen de uitspraak op verzet staat cassatie open bij de Hoge Raad.
Is het afzien van een zitting in strijd met Europees recht?
Op grond van Europees recht heeft iedereen wiens rechten / verplichtingen worden geschonden recht op een doeltreffende, gerechtelijke voorziening. Dit uitgangspunt geldt uiteraard alleen indien het rechten / verplichtingen betreft die het Unierecht waarborgt. Tot de rechten die door dit uitgangspunt worden beschermd, behoort ook het recht om in een gerechtelijke procedure te worden gehoord. Het gehoord worden in een gerechtelijke procedure is daarmee een grondrecht van de Unie. Deze unierechtelijke grondrechten moeten duidelijk worden onderscheiden van de grondrechten die volgen uit de grondwet.
De unierechtelijke grondrechten zijn niet absoluut, dat wil zeggen: inbreuk maken op deze grondrechten is mogelijk. Het inbreuk maken op een grondrecht wordt ook wel ‘beperken’ genoemd. Beperken is mogelijk indien de beperking beantwoordt aan een doelstelling van algemeen belang. Voorts mag de beperking niet onevenredig en / of onduldbaar zijn. Tot slot moet het gekozen middel geschikt zijn om de beoogde doelstelling te bereiken en mag er geen minder vergaand middel mogelijk zijn. Het Europees recht bevat echter geen exacte definitie van wat wel / niet mogelijk is. Die beoordeling is aan de lidstaten.
Lidstaten zijn echter niet volledig vrij in hun doen en laten op dit gebied. Procedureregels mogen namelijk niet ertoe leiden dat de Europese regels (het Unierecht) in de praktijk onmogelijk of uiterst moeilijk uit te oefenen is. Dit wordt het doeltreffendheidsbeginsel genoemd. De Hoge Raad dient dus te beoordelen of het afzien van een zitting in strijd komt met het doeltreffendheidsbeginsel.
Afzien van zitting in strijd met doeltreffendheidsbeginsel?
De Hoge Raad stelt eerst vast dat het afzien van een zitting ertoe leidt dat de belanghebbende niet wordt gehoord. De rechten van de verdediging worden daarmee beperkt. Het Europees recht legt echter geen verplichting op om altijd een zitting te houden. Uit eerdere rechtspraak over dit onderwerp komt naar voren dat het Hof van Justitie van de Europese Unie kijkt naar alle feiten en omstandigheden. Een zitting hoeft volgens het Hof in ieder geval niet te worden gehouden wanneer de zaak geen feitelijke of juridische vraagstukken oproept, die niet naar behoren kunnen worden opgelost op basis van het dossier en de schriftelijke stukken. Oftewel: de bepaling zoals het Nederlandse bestuursrecht – en dus ook belastingrecht – deze kent, is niet ontoelaatbaar en niet in strijd met het doeltreffendheidsbeginsel, aangezien het uitoefenen van rechten niet onmogelijk of uiterst moeilijk wordt gemaakt. Voorts is de bepaling verklaarbaar vanuit het oogpunt van een efficiënte proceseconomie. De Hoge Raad ontleent dit oordeel met name aan de volgende elementen:
- Tegen een uitspraak waarbij is afgezien van een zitting kan verzet worden aangetekend;
- De indiener van een eventueel verzetschrift wordt op verzoek gehoord, tenzij het verzet gegrond is;
- De indiener van een eventueel verzetschrift wordt tevens gehoord indien de bestuursrechter die mogelijkheid aanbiedt. De bestuursrechter moet van deze mogelijkheid gebruikmaken in alle gevallen waarin de vereisten van een behoorlijk proces daartoe aanleiding geven.
Hoge Raad over deze casus
De Hoge Raad oordeelt dus dat de regeling om af te zien van een zitting niet in strijd is met Europees recht (Unierecht). Het oordeel van de rechtbank over deze specifieke zaak is in de ogen van de Hoge Raad niet gebaseerd op onjuiste rechtsopvattingen. Voorts zijn de motiveringen van de rechtbank niet onvoldoende of onbegrijpelijk. De uitspraak blijft dus in stand. Oftewel: de rechtbank is terecht tot het oordeel gekomen dat uit de feiten duidelijk volgt dat het beroep geen kans van slagen heeft.
Advies bij fiscale procedures
Fiscale procedures zijn een specialiteit op zichzelf. Een gevleugelde uitspraak is dat gelijk hebben niet hetzelfde is als gelijk krijgen. In de praktijk zien wij dit ook vaak terug. Een procedure vereist een andere mentaliteit en een andere aanvliegroute dan bijvoorbeeld een vooroverleg. Laat u daarom bij procedures bijstaan door een fiscaal jurist met kennis van het formele belastingrecht, zodat een optimaal resultaat kan worden bereikt. Neem voor vragen gerust contact op met één van onderstaande auteurs.
Link naar arrest:
Wets- en verdragsartikelen
Art. 8:54 Awb
Art. 8:55 Awb
Art. 6 EVRM
Art. 47 Handvest van de grondrechten van de Europese Unie (het Handvest)
Zwarte lijst Belastingdienst
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
De Belastingdienst werkt met een zogenaamde zwarte lijst waarop belastingplichtigen staan opgenomen. Op deze lijst staan 240.000 mensen die door de Belastingdienst worden gezien als mogelijke fraudeur. Dit kan op grond van vermoedens van fraude. Vorenstaande volgt uit informatie welke openbaar is gemaakt door een WOB-verzoek. Op dit moment hebben ruim 60.000 mensen een excuusbrief ontvangen van de Belastingdienst (bron NOS). De Belastingdienst kan door deze zwarte lijst burgers vaker dan nodig benaderen, maar het grootste probleem is dat deze informatie wordt gedeeld met andere overheidsinstanties, dit kan een olievlek tot gevolg hebben (gehad).
Registratie belastingplichtigen bij de Belastingdienst
De registratie op de lijst betreft het registreren van persoonsgegevens, hiermee is de AVG van toepassing. Alle vormen van verwerking van die gegevens zijn in beginsel in strijd met de privacy, tenzij er een uitzondering van toepassing is. De AWR (Algemene Wet inzake Rijksbelastingen) kent een dergelijke uitzondering niet, dit heeft de Hoge Raad in 2017 al eens bepaald (procedure inzake flitspalen).
Inzage in zwarte lijst
Het kan in procedures of bij veelvuldig bezoek van de Belastingdienst verstandig zijn om inzage te vragen in deze zwarte lijst. Tevens is het van belang dat u daarna van de zwarte lijst wordt gehaald. Wij adviseren regelmatig mensen inzake dergelijke procedures.
Er was blijkbaar een vinkje bij belastingplichtigen (project 1043) die kon worden aangetikt voor sommige belastingplichtigen. Deze belastingplichtigen werden dan 5 jaar lang intensief gevolgd en gecontroleerd. De reden voor het "vinkje" kon zelfs een dubbele nationaliteit zijn. De namen van deze personen werden opgenomen in de Fraude Signalering Voorziening (FSV).
Rechter of zwarte lijst
Het instellen van bezwaar en beroep moet volgens de Advocaat Generaal van de Hoge Raad (d.d. 17 juni 2021) ruimer worden toegestaan. Het kan namelijk zo zijn dat burgers (en hierdoor soms bedrijven) hogere aanslagen hebben ontvangen door plaatsing op deze lijst. De bezwaar- en beroepstermijnen van dergelijke aanslagen zijn op dit moment veelal verstreken. De AG is van mening dat deze mensen alsnog bezwaar en beroep moeten kunnen instellen, omdat informatie door de Belastingdienst is achtergehouden.
De Hoge Raad mag nu eens kritisch kijken naar de mening van haar eigen AG. De vraag is wat de Hoge Raad nu gaat beslissen.
Noot fiscaal jurist inzake zwarte lijst
Het "taggen" van klanten of documenten kan best handig zijn. Zo weet je beter waar je moet zoeken en / of een onderzoek moet instellen. Alleen zijn er wel spelregels, en deze spelregels staan dan weer in de wet (zoals de AVG, Wet bescherming persoonsgegevens, artikel 10 grondwet, etc.). Bij het "taggen" van belastingplichtigen kunnen er grote problemen ontstaan en veelal kan dit extreme financiële gevolgen hebben. De vraag is of via deze "tag" verkregen bewijs rechtmatig is verkregen en - zo ja of nee - welke gevolgen hieraan dan moeten worden verbonden.
Is een aanslag onrechtmatig als u opvalt door een "vinkje"? Er is sprake van een onrechtmatige selectie, maar brengt dit ook mee dat de belastingaanslag onrechtmatig is? Door het vinkje wordt er een onderzoek ingesteld en men komt dan tot de conclusie dat er een belastingaanslag moet worden opgelegd. Er is dus een causaal verband tussen het vinkje, het onderzoek en de belastingaanslag. Het bewijs voor de aanslag is het vinkje en dit is dan onrechtmatig verkregen, dat staat vast. Onbevoegd verkregen informatie mag niet een andere of verhoogde aanslag tot gevolg hebben. Dat er sprake is van schending van artikel 8 van het EVRM staat ook wel vast, maar de nationale gevolgen welke hieraan worden verbonden legt men altijd op het bordje van de nationale rechter. Dat een belastingplichtige alsdan de wijze waarop bewijs is verkregen moet kunnen aanvechten lijkt logisch.
Vragen over zwarte lijst
Wij adviseren regelmatig mensen inzake procedures tegen de Belastingdienst, dit tijdens regulier overleg, bezwaar- en / of beroepsprocedures. Neemt u gerust contact met ons op via onderstaand formulier of bel met één van onze specialisten (zie onder).
Bron zwarte lijst
Conclusie Advocaat Generaal d.d. 17 juni 2021 ECLI:NL:PHR:2021:618
Vragen over zwarte lijst
Als u vragen of opmerkingen heeft over de zwarte lijste en / of advisering hieromtrent wenst, kunt u contact opnemen met onderstaande specialisten. Er zal een compensatieregeling komen voor de benadeelden, de vraag is echter hoe een nadeel wordt vastgesteld, dat zal wel weer een onduidelijke en slopende procedure gaan worden. Laat u adviseren door een deskundige en mail gerust met onze specialisten.
Bron zwarte lijst Belastingdienst
Rapport PWC inzake FSV toeslagen
Beantwoording vragen KAB rapportage en zwarte lijst
Bestuurlijke reactie zwarte lijst 3 december 2021
Brief staatsecretaris 29 oktober 2021
Brief Staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Werkinstructies tips en kliks toezicht particulieren
Bekijk ook deze film van de staatssecretaris
Rapport PWC 17 maart 2022 (Effecten FSV MKB)
Rechtsbescherming verder in de knel. Voorkom dat de FIOD stukken achterhoudt.
Als u verdacht wordt van een strafbaar feit, kan het zijn dat ook de Belastingdienst nog eens ‘op de koffie komt’. De wet geeft de belastinginspecteur de bevoegdheid tot het opvragen van stukken uit een strafdossier bij het OM[1]. Die gegevens kunnen dan gebruikt worden om de resultaten van de (vermeende) criminele activiteiten te belasten.
Jaarverslag FIOD 2024
In het jaarverslag van de FIOD over 2024 (publicatie 21 mei 2025) wordt nader ingegaan op de voortdurende internationalisering en digitalisering van de maatschappij. Digitale criminele geldstromen en internationale samenwerking spelen een steeds grotere rol in financiële en fiscale criminaliteit en daarmee in de opsporing van de FIOD. Cybercrime en het gebruik van crypto komt steeds vaker voor en kennis hieromtrent binnen het Financial Adveanced Cyber Team (FACT) wordt opgeschaald.
Waarom werden stukken achtergehouden door de FIOD?
De kinderopvangsector zit in de hoek waar tegenwoordig de klappen vallen. Zo ook in de volgende, recente casus. De Belastingdienst doet een onderzoek bij een gastouderbureau en het daarvan opgemaakte rapport leidt tot het inschakelen van de FIOD. Een en ander leidt tot vervolging en veroordeling (valsheid in geschrifte, witwassen, lid criminele organisatie) van de dochter op wiens naam het bureau stond.
De belastinginspecteur vraagt de stukken op bij het OM t.b.v. de belastingheffing. De OvJ stemt daarmee in, waarop de stukken worden verstrekt aan de FIOD. De FIOD selecteert vervolgens de stukken en stelt die ter beschikking aan de belastinginspecteur. Op basis van die stukken volgen navorderingsaanslagen.
De belastingplichtige komt tegen de aanslagen in beroep en belandt uiteindelijk bij de Hoge Raad.
In een (fiscale) procedure is van belang dat beide partijen over dezelfde ‘wapens’ beschikken. Eén van de vereisten daarvoor is dat de belastinginspecteur ‘alle op de zaak betrekking hebbende stukken’[2]aan de rechter stuurt (en dus ook aan de belastingplichtige).
De belastingplichtige stelt dat de belastinginspecteur niet alle stukken heeft verstrekt omdat deze niet het volledige strafdossier heeft ingediend, maar slechts een selectie. In wezen heeft hij dus geen eerlijk proces gehad.
Stukken strafdossier niet verstrekt door inspecteur
De FIOD heeft een strafrechtelijk onderzoek ingesteld bij de heer X (handel in sigaretten). De inspecteur legt naheffingsaanslagen op van ruim 100.000 euro. In geschil is of de naheffingsaanslagen terecht zijn opgelegd en/of de inspecteur in dat kader alle op de zaak betrekking hebbende stukken heeft ingebracht. De inspecteur stelt dat hieraan keurig is voldaan doordat hij een bewerkte versie van het overzichtsproces verbaal en een aantal bijlagen heeft verstrekt, dit terwijl het volledige FIOD dossier hem ter beschikking stond (aldus de bevestiging tijdens de zitting). De rechtbank Noord Holland d.d. 2 april 2024 (ECLI:NL:RBNHO:2024:3170) is het hier niet mee eens. De inspecteur is echter volgens de rechtbank verplicht om alle op de zaak betrekking hebbende stukken te overleggen. Dit zijn alle zaken die hem ter raadpleging ter beschikking staan of hebben gestaan en die voor de beslechting van het geschil relevant kunnen zijn. Het staat de inspecteur dan niet vrij om zelf een selectie te maken. Beroep op artikel 8:29 AWB slaag niet. Volgens de rechtbank heeft de inspecteur door zijn eigen selectie te maken artikel 8:42 eerste lid AWB geschonden. Hierdoor blijft onduidelijk of de heer X de sigaretten voorhanden heeft gehad. Voor een verdieping over dit onderwerp kunt u ook onderstaande arresten raadplegen:
- Hoge Raad d.d. 3 april 2009 ECLI:NL:HR:2009:BH9184 (anonimisering op de zaak betrekking hebbende stukken)
- Hoge Raad d.d. 23 mei 2014 ECLI:NL:HR:2014:1182 (selectie maken stukken door inspecteur)
- Hoge Raad d.d 4 mei 2018 ECLI:NL:HR:2018:672 (uitleg op de zaak betrekking hebbende stukken)
- Hoge Raad d.d. 25 juni 2021 ECLI:NL:HR:2021:995 (op de zaak betrekking hebbende stukken en strafdossier)
De Hoge Raad over stukken achterhouden
De Hoge Raad pelt de zaak af en oordeelt in stappen als volgt.
- De verplichting stukken in te brengen ziet op de belastinginspecteur zoals aangeduid in de wet en niet op de Belastingdienst als geheel. De FIOD is weliswaar onderdeel van de Belastingdienst, maar niet de belastinginspecteur. De stukken die onder de FIOD zijn hoeven dus in beginsel niet ingediend te worden.
- De stukken die de FIOD, maar ook het OM of andere instanties, heeft moeten WEL worden ingediend als: - die stukken die de belastinginspecteur ter beschikking staan of hebben gestaan EN van belang kunnen zijn voor het (resterende) fiscale geschil. Dat moet per stuk afzonderlijk worden beoordeeld.
- De belastinginspecteur is niet verplicht het OM te verzoeken het gehele dossier beschikbaar te stellen om daar zelf de stukken uit te selecteren.
- De belastingplichtige heeft niet de stelling ingenomen dat de FIOD bij de selectie stukken heeft achtergehouden die wel voor de belastingheffing van belang kunnen zijn.
Eindconclusie is dan dat de belastinginspecteur de wet niet heeft geschonden en de navorderingen blijven in stand.
Opmerking fiscaal jurist over zaakstukken
De Belastingdienst zet de FIOD / het OM op het spoor en na de strafvervolging maakt de Belastingdienst gebruik van de aldaar verzamelde gegevens. Op zich is dat niet bezwaarlijk, iedereen moet zijn deel van de belasting betalen, al kan over de wijze waarop anders worden gedacht. Het knelpunt zit in de beoordeling van de gegevens, de strafrechtelijke bewijsstukken.
Laten we het voorzichtig als volgt stellen. Het is geen onomstreden gedachte dat het OM bij de jacht op en vervolging van strafbare feiten eerder op zoek gaat naar belastend materiaal als ontlastend materiaal en ook minder genegen kan zijn gevonden ontlastend materiaal in het dossier te voegen. Datzelfde geldt ook voor de FIOD en de belastinginspecteur. Die zijn geneigd om vooreerst op zoek te gaan naar materiaal dat de belastingheffing rechtvaardigt en hebben minder oog voor materiaal dat de andere kant op wijst. In het kader van het FIOD-onderzoek volgt uit het EVRM dat ook recht staat op kennisname van ontlastende stukken.[3]Dat zou ook kunnen gelden voor de selectie van materiaal uit een strafdossier.
Als een belastingplichtige niet weet wat er allemaal aan materiaal is, is het niet te controleren of er mogelijk materiaal ontbreekt. In de termen van de Awb: of alle van belang zijnde stukken zijn ingediend. In wezen is sprake van een niet objectief controleerbare zeeffunctie toegepast door de overheid. De rechter zelf is ook niet gehouden zelfstandig op zoek te gaan naar (ontlastend) bewijs. Het is dus aan de belastingplichtige om op het (mogelijke) bestaan daarvan te wijzen en om inbreng van dat bewijs te verzoeken.
Ook het feit dat de FIOD onderdeel is van de Belastingdienst baart zorgen, nu de Hoge Raad die (processueel) niet gelijkstelt aan de belastinginspecteur. Het is immers niet ondenkbaar dat de belastinginspecteur een kortere lijn heeft met de FIOD dan de belastingplichtige, in die zin dat de ‘collega’s’ gevraagd wordt nog eens het dossier in te duiken voor bewijsstukken. Dat geeft de belastinginspecteur in wezen toegang tot het gehele FIOD-dossier als hij dat wenst (dus ter beschikking staat en dus moet worden ingediend). Die optie ligt voor de belastingplichtige minder voor de hand. Er is al geen effectieve controle op (de volledigheid van) de stukken die het OM verstrekt. De tussenschakeling van de FIOD leidt dan mogelijk tot extra ruis. De rechtsbescherming van de belastingplichtige is er niet beter op geworden.
Of de belastingplichtige over een volledig dossier beschikt, blijft dus in nevelen gehuld. Wellicht dat er een oplossing zit in het hiervoor opgenomen punt 4. in de uitspraak van de Hoge Raad. De belastingplichtige kan het standpunt innemen dat de FIOD bij de selectie stukken achterhoudt. Die stelling moet wel worden onderbouwd. Aan de onderbouwing moeten dan niet al te hoge eisen worden gesteld. Ook kan worden gedacht aan de verplichting om van een strafdossier een volledige inhoudsopgave te verstrekken met vermelding van de aard van de inhoud van het stuk. In algemene zin moet zoveel mogelijk worden gewaarborgd dat de belastingplichtige over een volledig dossier beschikt. Voorts moet toetsbaar zijn dat dit werkelijk het geval is. Door het weglakken van delen van stukken kan de inspecteur inzichtelijk maken welke stukken er zijn. Desnoods past hij daarbij artikel 8:29 Awb toe (geheimhouding). Op die manier wordt de onafhankelijke rechter – al dan niet in de vorm van de geheimhoudingskamer – erbij betrokken.
De fiscale informatieplicht
Hoe ver mag de Belastingdienst gaan met het opvragen en meenemen van stukken?
Crypto en informatieplicht
In een procedure bij de voorzieningenrechter in Den Haag d.d. 3 januari 2025 speelt het volgende (ECLI:NL:RBDHA:2025:22) geschil tussen de Belastingdienst en een belastingplichtige. De kernvraag is of de belastingplichtige heeft voldaan aan zijn wettelijke informatieplicht over het verloop en de omvang van zijn (crypto)vermogen. Hoewel de Belastingdienst en de belastingplichtige al een paar jaar met elkaar corresponderen over (de omvang van) het (crypto)vermogen van de belastingplichtige, is gebleken dat de Belastingdienst nog onvoldoende informatie heeft ontvangen. Daarmee kan controle van de door de belastingplichtige ingediende belastingaangiften nog niet plaatsvinden. De vorderingen van de Belastingdienst leiden tot een bevel aan de belastingplichtige, opgelegd door de voorzieningenrechter, tot informatieverstrekking op straffe van een dwangsom van 2.500 euro per dag met een maximum van 1.000.000 euro.
Rechten Belastingdienst inzake opvragen informatie
De Belastingdienst heeft vergaande mogelijkheden om informatie op te vragen. Na het aangiftebiljet (dat u duidelijk, stellig en zonder voorbehoud (artikel 8 AWR) moet indienen) is de vragenbrief het meest gebruikte middel om die informatie te vergaren. Ieder is gehouden desgevraagd aan de inspecteur de gegevens en inlichtingen te verstrekken welke voor de belastingheffing te zijnen aanzien van belang kunnen zijn (artikel 47 AWR). Ook dat moet duidelijk, stellig en zonder voorbehoud (artikel 49 AWR).
Het voorstaande geldt ook voor administratieplichtigen voor gegevens die betrekking hebben op derden (artikel 53 AWR). U kunt dus als ondernemer door de Belastingdienst gebruikt worden als informatiepunt voor de belastingheffing van anderen. Een (zakelijke) relatie met die derde is niet nodig. Het beschikken over de gegevens is voldoende. Naast de begrenzing dat het moet gaan om gegevens die fiscaal relevant kunnen zijn, is er nog een belangrijke beperking.
Die beperking zit in het verschoningsrecht. De verplichting tot gegevensverstrekking geldt niet (artikel 53a AWR) als u een zogenoemde verschoningsgerechtigde bent. Dat zijn bekleders van een geestelijk ambt, notarissen, advocaten, artsen en apothekers die zich beroepen op de omstandigheid, dat zij uit hoofde van hun stand, ambt of beroep tot geheimhouding verplicht zijn. Sommigen – zoals belastingadviseurs – kunnen zich beroepen op een (daarvan) afgeleid verschoningsrecht (Hoge Raad 12 maart 1997, rolnr. 30478).
Dat de Belastingdienst (en de FIOD) dit verschoningsrecht niet standaard respecteren, blijkt wel uit de volgende zaak.
Verschoningsrecht en informatieplicht Belastingdienst
De belastingplichtige is betrokken geweest bij een vliegtuigongeluk. Daarop heeft hij de vliegtuigmaatschappij en de -bouwer aansprakelijk gesteld. Van (het voorschot op) de schadevergoeding heeft hij een BMW gekocht. Omdat hij contant afrekende, is daarvan een MOT-melding gedaan (Melding Ongebruikelijke Transactie). Daarop is een onderzoek geweest en is de FIOD in het huis geweest van de belastingplichtige. Daarbij is een ordner met stukken meegenomen. Op die ordner stond “25 februari vliegtuigcrash en het ziekenhuis advocaat informatie”.
De daarna door de inspecteur gestelde vragen weigerde de belastingplichtige te beantwoorden. Hij meende dat de ordner onrechtmatig verkregen was, omdat deze onder het verschoningsrecht van zijn advocaat viel en hem bovendien niet was gewezen op zijn recht om te zwijgen (de zogenoemde cautie). De vraag is of terecht informatiebeschikkingen zijn genomen wegens het niet antwoorden.
De zaak gaat een beetje als een nachtkaars uit, omdat het hof heeft vastgesteld dat deze via een andere weg op de hoogte was van een belangrijke brief uit die ordner waaruit een bepaalde inkomens- en vermogenspositie van de belastingplichtige bleek (en de daarop gebaseerde vragenbrief dus voortkwam uit de al dan niet onrechtmatig verkregen ordner). De cautieplicht is niet geschonden omdat (schriftelijk en mondeling) geen vragen zijn gesteld m.b.t. het opleggen van een boete.
T.a.v. het verschoningsrecht merkt de Hoge Raad wel op dat het aan de verschoningsgerechtigde (in dit geval de advocaat) is om te bepalen of stukken onder het verschoningrecht vallen. Dat is dus niet aan de inspecteur, maar ook niet aan de belastingplichtige. Het gaat dus om de visie van de advocaat, tenzij redelijkerwijze geen twijfel erover kan bestaan dat dit standpunt onjuist is.
De staatssecretaris had het nog gewaagd te stellen dat stukken uit de ordner waren verstrekt aan de tegenpartij in de civiele procedure (de vliegtuigbouwer) en dat daarmee de stukken bij een derde terecht waren gekomen zonder een beroep te doen op het verschoningsrecht, zodat tegen de Belastingdienst ook geen beroep op het verschoningsrecht kan worden gedaan. Met één pennenstreek veegt de Hoge Raad dat argument van tafel: “… brengt niet mee dat de advocaat ten aanzien van die stukken jegens anderen niet langer een beroep op zijn verschoningsrecht kan doen.”
Opmerking fiscaal jurist inzake fiscale informatieplicht
Een belastingplichtige dient altijd volledig vrij over zijn (fiscale) zaken te kunnen overleggen met zijn adviseur. Bij huis- of kantoorbezoek dient de inspecteur (en FIOD) de rechten van de belastingplichtige te respecteren en geen stukken in te zien of mee te nemen waarbij overduidelijke tekenen zijn dat die onder het (afgeleide) verschoningsrecht vallen. Zorg dat dergelijke (advies-)stukken deugdelijk zijn opgeborgen. Als het niet anders kan, geef ze slechts mee onder protest en in een verzegelde envelop en maak een notitie van hetgeen wordt meegenomen.
Overleg altijd met uw adviseur voordat u zelfstandig stukken verstrekt en laat u niet overrompelen. De tijd dat alleen de belastingplichtigen de grens opzoeken ligt ver achter ons.
Bron fiscale informatieplicht
HR 12 maart 1997, nr. 30.478, BNB 1997/146
Inkomsten verplaatsen naar buitenland via constructie
Stel je eens voor, je denkt in het verleden een veilige en slimme fiscale route te hebben bedacht en dan valt jaren later alsnog een navorderingsaanslag van miljoenen met rente en boete op je deurmat. Dit overkwam een cardioloog die ooit meewerkte aan een baanbrekende medische innovatie. De belastingdienst kwam hem op spoor via een zorgvuldig internationaal onderzoek en legde navorderingsaanslagen met een inkomen van bijna € 4.000.000 op. Toen de cardioloog de schrik te boven was zag hij ook nog een vergrijpboete van € 1.500.000 op de aanslag staan. En daarna zag zijn vrouw nog € 660.000 aan rente op de aanslag. Gelukkig had de cardioloog een sterk hart.
In dit artikel behandelen wij de fiscale procedure die een mooi inzicht geeft in de zorgvuldige onderzoeken van de belastingdienst waarbij internationale gegevensuitwisseling een belangrijke rol heeft gespeeld. Ook kwamen er brieven en excel bestanden aan de orde die diep onder de lade lagen.
Mega boete van tafel maar aanslag blijft.
De Rechtbank Zeeland West Brabant heeft op 7 juli 2025 (ECLI:NL:RBZWB:2025:4267) deed uitspraak over de volgende situatie
- Een cardioloog was getrouwd en heeft 3 kinderen, hij woont met zijn gezin in Nederland
- In 1997 heeft de cardioloog zijn royalty rechten verkocht aan zijn zwager voor 100.000 gulden, over dit bedrag wordt in Nederland belasting betaald
- De zwager woont in België (en volgens de Zwager woont hij in Monaco, een land met een fiscaal vriendelijk stelsel)
- In 2007 ontving de cardioloog in totaal € 2.300.000 van zijn zwager als schenking
- In 2008 verkocht de zwager de rechten aan een Zweedse vennootschap voor € 11.000.000
- Uit een internationaal (strafrechtelijk) onderzoek - inzake de zwager - in België en Monaco komen allerlei stukken boven water. Dit zowel bij de zwager als bij de belastingadviseur van de zwager.
- In 2010 sluit de zwager een overeenkomst met de belastingdienst
- In 2011 stuurt de Belgische fiscus (of FIOD) informatie naar de belastingdienst in Nederland. In 2012 wordt een strafrechtelijk onderzoek in Nederland opgestart.
- In 2017 wordt het dossier van de FIOD overgedragen aan de belastingdienst in Nederland
Fiscale beoordeling van deze feiten over tover truc royalty's
De cardioloog heeft op een slimme wijze geprobeerd om belast inkomen om te zetten in belastingvrije schenkingen. Dit komt via een strafrechtelijk onderzoek in België (en Monaco) in beeld bij de Nederlandse FIOD en de belastingdienst. Het volgende speelt hier
- Nieuw feit: volgens de rechtbank is sprake van een nieuw feit dat navordering kan rechtvaardigen
- Termijn navordering: de verlengde navorderingstermijn (12 jaar in plaats van 5 jaar) is toepasbaar omdat het inkomen uit het buitenland kwam
- Voortvarend handelen: hoewel het onderzoek jaren heeft geduurd is er geen sprake geweest van onverklaarbare stilstand in de procedure
- Boete: de boete wordt vernietigd, zie hierna waarom.
- Proceskostenvergoeding: de cardioloog krijgt een proceskostenvergoeding van € 20.000
Informatie niet in dossier en onrechtmatig verkregen bewijs
Geheimhouding stukken fiscale dossier: De inspecteur wil niet alle informatie uit zijn dossier verstrekken (8:29 AWB). De rechtbank wijst dit deels toe. Volgens de rechter zijn echter niet alle op de zaak betrekking hebbende stukken verstrekt (8:42 AWB). De inspecteur stelt dat de informatie uit Monaco komt en dat hij dit niet zomaar mag verstrekken, dit is flauwekul volgens de rechtbank.
Er is sprake van schending van het "zo zeer indruist criterium". Dit criterium komt uit een aantal uitspraken van de Hoge Raad (zie artikel), de eerste is uit 1992. Dit criterium houdt in dat het gebruik van bewijsmateriaal slechts dan niet is toegestaan, indien het is verkregen op een wijze die zozeer indruist tegen hetgeen van een behoorlijk handelende overheid mag worden verwacht, dat het gebruik ervan onder alle omstandigheden ontoelaatbaar moet worden geacht. De inspecteur wist dat Monaco geen toestemming heeft gegeven om bepaalde bijlagen te gebruiken, de stukken zijn echter wel gebruikt in het onderzoek. Gebruik van deze informatie is - volgens de rechter - in strijd met de goede verdragstrouw en druist in tegen een behoorlijk handelende overheid. Het gebruik van deze bijlagen is daarom ontoelaatbaar.
Daarna kan de rechter beslissen welke gevolgen hieraan worden verbonden, in het beste geval (voor de cardioloog) kan de aanslag naar de prullenbak. Zover gaat de rechter echter niet. De stukken worden uitgesloten maar de stukken die zijn opgemaakt op grond van deze stukken mogen wel worden gebruikt. Via een u bocht (en verwijzing naar Hoge Raad d.d. 31 januari 2025 ECLI:NL:HR:2025:154) stelt de rechtbank dat het zorgvuldigheidsbeginsel er niet direct aan in de weg staat dat de belastingdienst (inspecteur) gebruik heeft gemaakt van strafrechtelijk onrechtmatig verkregen bewijs, indien de inspecteur ook via een andere weg (op andere wijze) aan de stukken had kunnen komen.
Mega vergrijpboete wordt vernietigd
Diverse stukken worden uitgesloten maar de navorderingsaanslag blijft in stand. Vervolgens gaat de rechter er eens goed voor zitten. Kan de vergrijpboete van € 750.000 wel in stand blijven?
- De rechtbank stelt voorop dat de aanwezigheid van een beboetbaar feit alleen kan worden aangenomen als de daarvoor vereiste feiten en omstandigheden buiten redelijke twijfel zijn komen vast te staan. Dit dient begrepen te worden als ‘doen blijken’, dat wil zeggen: ‘overtuigend aantonen (zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
- De inspecteur dient dus overtuigend aan te tonen dat het aan (voorwaardelijk) opzet van belanghebbende is te wijten dat de aanslag tot een te laag bedrag is vastgesteld. Onder opzet wordt verstaan het willens en wetens handelen. De ondergrens van opzet wordt gevormd door voorwaardelijke opzet. Daarvoor moet vaststaan (i) dat belanghebbende wetenschap had van de aanmerkelijke kans dat de verweten gedraging zich voordoet, en (ii) dat hij deze kans bovendien bewust heeft aanvaard (op de koop toe heeft genomen).
Naar het oordeel van de rechtbank is de inspecteur niet in zijn bewijslast geslaagd. De inspecteur heeft met alles wat hij heeft overgelegd en aangevoerd niet overtuigend bewezen dat belanghebbende (voorwaardelijke) opzet had tot het doen van een onjuiste aangifte over het onderhavige jaar. Niet is buiten redelijke twijfel komen vast te staan dat de zwager van belanghebbende de royalty’s niet (in zekere mate) zelf heeft gehouden.
Geen navordering bij beoordelingsfout Belastingdienst
Zodra u een definitieve aanslag krijgt opgelegd, moet u erop kunnen vertrouwen dat deze aanslag inderdaad definitief is. Het zou afdoen aan uw rechtszekerheid als te pas en te onpas nog bedragen konden worden nagevorderd. Toch is navordering onder voorwaarden mogelijk. De inspecteur kan navorderen indien sprake is van een nieuw feit of indien de belastingplichtige te kwader trouw is geweest. Wij zien in de praktijk dat de Belastingdienst relatief snel naar het middel van navordering grijpt. Soms terecht, maar soms ook niet. In een recente zaak bij het gerechtshof ’s-Hertogenbosch kwam de vraag aan de orde of de belastingplichtige te kwader trouw was geweest. In dit artikel gaan wij in op deze uitspraak.
Wat ging vooraf aan de navordering van de Belastingdienst?
Het betreft een navorderingsaanslag inkomstenbelasting over het jaar 2012. De belastingplichtige is tegen de navordering in bezwaar gegaan, maar dat heeft niet tot een ander oordeel geleid. Succes heeft belastingplichtige wél bij de rechtbank. De rechtbank verklaart het beroep namelijk gegrond, hetgeen voor de inspecteur reden is om in hoger beroep te gaan. Het gerechtshof begint, zoals gebruikelijk, met het vaststellen van de feiten en omstandigheden.
De belastingplichtige is op 1 oktober 2012 in Nederland komen wonen. Hij houdt alle aandelen in een pensioen bv en deze bv houdt alle aandelen in een vastgoed bv. Deze bv’s zijn allemaal in Nederland gevestigd. De belastingplichtige is eigenaar van een aantal onroerende zaken en deze zijn in december 2012 aan de vastgoed bv geleverd. In 2014 heeft de inspecteur een boekenonderzoek aangekondigd. De inspecteur is van mening dat sprake is van inkomen als gevolg van het ter beschikking stellen van vermogen en dat de waarde in het economisch verkeer sterk afwijkt van de waarde waarvoor de onroerende zaken zijn verkocht.
In privé vraag de belastingplichtige steeds om uitstel voor de aangifte 2012. Dit doet hij vanwege het lopende onderzoek en de impact daarvan op de uitkomst voor de aangifte 2012. Hij verwijst ook steeds naar de het lopende onderzoek. De inspecteur verleent het uitstel. Uiteindelijk doet de belastingplichtige aangifte en hij stuurt een afzonderlijke brief mee, waarin eveneens het lopende onderzoek wordt benoemd.
In december 2015 wordt de aanslag opgelegd, overeenkomstig de aangifte. De belastingplichtige laat deze aanslag aan de inspecteur zien. De inspecteur besluit echter in 2016 over te gaan tot navordering over 2012. Vast staat ook dat tussen de inspecteur die de controle verricht en degene die de aanslag heeft vastgesteld, overleg is gevoerd over deze kwestie. Uit dit contact komt ook naar voren dat de aangifte geblokkeerd had moeten zijn en de definitieve aanslag niet opgelegd had moeten worden. Er is voorts van alles gebeurd bij de Belastingdienst intern. Hierna een korte samenvatting.
De aangifte IB 2012 van belastingplichtige is geruime tijd geblokkeerd geweest wegens het lopende onderzoek. Toch heeft de aangifte vroegtijdig tot een aanslag geleid. De uitgeworpen aangifte is door een medewerker doorgezet naar het team buitenland. Deze heeft de aangifte versneld afgehandeld en niet inhoudelijk naar de posten gekeken. Dat komt volgens hem omdat dit type aangifte over het algemeen relatief gemakkelijk is en daarom ook zo wordt behandeld. Deze medewerker voelde zich niet geroepen om iedere post te controleren. Tot slot geeft hij aan dat het negeren van de blokkade niet aan hem verwijtbaar is. Uiteindelijk komt men tot de slotsom dat de aangifte handmatig is afgedaan, maar dat de uitworpreden inzichtelijk moet zijn geweest. Die is vervolgens niet gezien of bewust weggeklikt. Er is slechts sprake van uitvoering van beleid.
Kenbare fout en navordering terecht
De Hoge Raad heeft op 17 juli 2026 (ECLI:NL:HR:2026:1296) een uitspraak gedaan die niet in lijn lag met de eerdere uitspraak van het Gerechtshof Den Haag op 11 juli 2023 (ECLI:NL:GHDHA:2023:1405). Het arrest verruimt niet het begrip kenbare fout maar verduidelijkt vooral hoe de oorzaak van de te lage aanslag moet worden vastgesteld. Het Hof keek naar de aanslagregelend ambtenaar die onvoldoende kennis had genomen van het dossier en zag daarin een niet navorderbare beoordelingsfout. De Hoge Raad gaat een stap terug in het proces, doordat geen behandelvoornemen in de software is opgenomen rammelden de computers door en wordt een aanslag opgelegd. Dat was een administratieve fout (ex artikel 16 lid 2 onderdeel c AWR). Een belastingplichtige kan doorgaan niet profiteren van een evident te lage aanslag als hij of zij wist dat een aanzienlijk inkomensbestanddeel ten onrechte buiten de heffing is gebleven. Wat bijzonder is bij deze uitspraak is het volgende:
- Het Hof stelde vast dat bij het opleggen van de primitieve aanslag een fout was gemaakt. Het kwalificeerde deze fout echter als een verwijtbaar onjuist inzicht in de feiten. Volgens het Hof had de aanslagregelend ambtenaar nagelaten kennis te nemen van de informatie die al bij de Belastingdienst aanwezig was. Bij een zorgvuldige dossiervorming en dossierbeoordeling zou de ambtenaar hebben onderkend dat in 2016 een aandelenverkoop had plaatsgevonden. Dus kwam de rekening bij de Belastingdienst te liggen.
- De Hoge Raad is sympathieker naar de belastingdienst en stelt dat er sprake is van een kenbare fout (meer dan 30% te weinig geheven belasting). Deze fout was ook voor belastingplichtige duidelijk (kenbaar). De Hoge Raad volgt hierbij niet het standpunt van de AG.
Aangifte wordt uitgeworpen maar geen nieuw feit
De Hoge Raad oordeelt in 2022 over een situatie dat een aangifte inkomstenbelasting (over 2012) wordt uitgeworpen in het systeem van de belastingdienst. De vraag is of de inspecteur zich kan beroepen op een nieuw feit als een aangifte door haar eigen systeem wordt uitgeworpen ter controle en de inspecteur er verder niet naar kijkt. Opmerkelijk is dat de Hoge Raad concludeert dat de inspecteur zich gewoon kan beroepen op een nieuw feit dat navordering kan opleveren. Dit arrest is eigenlijk een bevestiging van de "niet onwaarschijnlijke mogelijkheid" zoals opgenomen in artikel 16 AWR (lid 2 letter c). De criteria die bepalen dat een aangifte moet worden uitgeworpen zijn kennelijk niet direct relevant voor een onderzoeksplicht voor de inspecteur. De belastingplichtige had wellicht een brief aan de Belastingdienst moeten sturen waarin hij of zij het negatieve resultaat uit overige werkzaamheden zou toelichten, als dit zou zijn gebeurd dan is er geen sprake van een nieuw feit. De onderzoeksplicht van de inspecteur is altijd een feitelijke aangelegenheid. Het is dus cruciaal dat belanghebbende alle feiten juist en volledig in beeld heeft. De Hoge Raad deed op 15 juni 2018 ook een uitspraak, in deze uitspraak (arrest) moest de inspecteur wel een onderzoek instellen als een aangifte wordt uitgeworpen. In deze casus werden er door de inspecteur wel vragen gesteld, in de casus uit 2022 niet.
Geschil bij navordering door de Belastingdienst
Zoals aangegeven, is voor navordering een nieuw feit of kwade trouw vereist. Dat van een nieuw feit geen sprake is, daar zijn partijen het wel over eens. De inspecteur meent echter dat de belastingplichtige te kwader trouw is en dat sprake is van een fout. Daarmee bedoelt de inspecteur dat sprake is van een fout die de belastingplichtige redelijkerwijs kenbaar is. Ook dan mag namelijk tot navordering worden overgegaan. De belastingplichtige is het hier (uiteraard) mee oneens.
Gerechtshof over de navordering door de Belastingdienst
De discussie richt zich dus op de vraag naar kwade trouw en de aanwezigheid van een kenbare fout. Het gerechtshof beschrijft eerst de regel met betrekking tot de kwade trouw. Indien de belastingplichtige ten aanzien van een feit aan de inspecteur opzettelijk onjuiste gegevens of inlichtingen verstrekt of deze juist onthoudt, dan is sprake van kwade trouw. Daarbij is wel vereist dat de belastingplichtige bij het doen van de aangifte weet dat zijn opgaaf van gegevens leidt tot een aanslag met een te laag bedrag. De inspecteur is degene die hierbij de bewijslast draagt. Hij meent aan deze bewijslast te voldoen, door op te merken dat de belastingplichtige uit een brief had moeten afleiden dat de waarde die bij de vastgoedtransactie werd gebruikt sowieso te hoog was. Dat ziet de inspecteur als voldoende reden voor de kwade trouw. Daarbij zou ook meetellen dat de aangifte die is ingediend, is ingediend met aanvaarding van de aanmerkelijke kans dat te weinig belasting wordt geheven.
Het gerechtshof is het hiermee oneens. De inspecteur heeft de kwade trouw niet voldoende aannemelijk gemaakt. De toetsing op kwade trouw moet plaatsvinden naar de gedragingen bij het indienen van de aangifte waarbij informatie is verstrekt. Bij het doen van de aangifte heeft deze belastingplichtige steeds uitstel aangevraagd wegens het lopende onderzoek en toen hij geen uitstel meer kreeg, heeft hij een begeleidende brief meegestuurd. Dat de belastingplichtige belastingheffing wil vermijden is een onjuiste conclusie van de inspecteur. Het tegenovergestelde is eerder waar. De inspecteur had met een extra handeling bekend kunnen zijn met de gehele inhoud van de begeleidende brief. Dit punt van de inspecteur wordt dus niet gevolgd en dat is onzes inziens niet meer dan terecht.
De vraag is dan hoe het gerechtshof aankijkt tegen het argument dat sprake is van een fout die de belastingplichtige redelijkerwijs kenbaar is. Hierover oordeelde de Hoge Raad reeds dat het begrip ‘fout’ ruim bedoeld is. Het betreft iedere misslag die bij de Belastingdienst optreedt in de aanslagregeling, zoals schrijf-, reken-, overname- en intoetsfouten. Het kan echter ook fouten betreffen als gevolg van een geautomatiseerde verwerking van de aangifte. Aan het foutbegrip zit echter ook een grens. Het is niet de bedoeling dat beoordelingsfouten herstelbaar zijn. Beoordelingsfouten zijn fouten als gevolg van een verwijtbaar onjuist inzicht bij de inspecteur. Navordering is dan niet mogelijk.
Het gerechtshof stelt vast dat de inspecteur veel informatie had. Vervolgens zijn intern een aantal meldingen verzonden / ontvangen. Deze meldingen zien er juist op dat aangiften door het geautomatiseerde systeem worden afgedaan. Nadat een medewerker de aangifte heeft geselecteerd, is gekozen voor een versnelde regeling. Nergens is actie ondernomen en de aangifte heeft geleid tot een aanslag. Er is sprake van een beoordelingsfout. De inspecteur die de uitgeworpen aangifte te zien kreeg, had moeten weten waarom de aangifte is uitgeworpen. De systemen waarin de informatie zich bevindt, zijn niet geraadpleegd. Raadpleging zou ertoe hebben geleid dat de inspecteur met alle informatie over het lopende onderzoek bekend was. Het niet raadplegen is aan te merken als een beoordelings- of inschattingsfout. Navordering is dan niet mogelijk. De navorderingsaanslag kan niet overeind blijven.
Geen nieuw feit dus geen navorderingsaanslag
De Rechtbank Zeeland-West-Brabant oordeelt op 5 juni 2025 (ECLI:NL:RBZWB:2025:3526) dat de navorderingsaanslag inkomstenbelasting 2020 en de belastingrentebeschikking onterecht aan belanghebbende (X) zijn opgelegd. De inspecteur beschikte namelijk niet over een nieuw feit en maakte een beoordelingsfout.
- Henk diende op 29 maart 2021 zijn aangifte IB 2020 in met een belastbaar inkomen van € 68.422.
- De inspecteur stelde op 13 augustus 2021 een onderzoek in naar de aangifte IB 2019 van Henk, wat op 11 maart 2022 leidde tot een correctie.
- Desondanks werd de definitieve aanslag IB 2020 op 18 maart 2022 automatisch vastgesteld, zonder rekening te houden met deze eerdere correctie.
- Op 30 mei 2022 ontving de inspecteur nadere gegevens vanuit Luxemburg, waarna op 21 juni 2022 een navorderingsaanslag werd opgelegd voor een inkomen van € 87.293, inclusief € 1.030 belastingrente.
Er is geen nieuw feit, omdat de inspecteur bij het vaststellen van de
oorspronkelijke aanslag IB 2020 het dossier had moeten raadplegen. Daaruit
bleek al dat de aangifte onjuist was (correctie 2019). Er is geen sprake
van een kenbare fout, omdat de inspecteur een verwijtbare beoordelingsfout
maakte. Hij had maatregelen moeten nemen om automatische verwerking
van de aangifte 2020 te voorkomen. De rechtbank vernietigt zowel de navorderingsaanslag
IB 2020 als de belastingrentebeschikking van Henk. De inspecteur had zijn
controledossier beter moeten benutten en de aanslag zorgvuldiger moeten
opleggen.
Geen nieuw feit voor in buitenland wonende belastingplichtige
Het Gerechtshof 's Hertogenbosch d.d. 2 juli 2025 ECLI:NLGHSHE:2025:1853, heeft diverse navorderingsaanslagen vernietigd. De aanslagen waren opgelegd aan een in Duitsland wonenden belastingplichtige. Volgens het hof had de inspecteur uit eerdere gegevens kunnen opmaken (of afleiden) dat het pensioen publiekrechtelijk is opgebouwd en dat de AOW uitkering in Duitsland belastbaar zou zijn. Het nieuwe feit is niet aanwezig en de navorderingsaanslagen over 2017, 2018 en 2019 gaan in de prullenbak. In dit geval deed de belastingplichtige in Nederland aangifte (als kwalificerend buitenlands belastingplichtige), hij gaf zijn pensioen op en claimde aftrek voor rentekosten (eigen woning) en specifieke zorgkosten (als ook de heffingskortingen). De aangifte wordt gevolgd en in later (in 2022) worden navorderingsaanslagen opgelegd. De rechter gaat er eens goed voor zitten en stelt dat de inspecteur het dossier goed kendem dit volgt uit het hoorverslag uit 2002 en de aanslag inkomstenbelasting over 2015. Aandachtspunt in deze procedure is nog dat er een wijziging heeft plaatsgevonden in de verdragsafspraak in 2016. Deze informatie was in het fiscale dossier aanwezig. Ook voor de alternatieve route (artikel 16 lid 2 c AWR) kon geen opening bieden (navordering is toegestaan bij een fout van belastingplichtige die voor hem of haar kenbaar was). In de procedure in eerste aanleg (Rechtbank Zeeland West Brabant d.d. 14 juni 2023 ECLI:NL:RBZWB:2023:4125) ging het voor de belastingdienst nog wel goed (en bleven de navorderingsaanslagen wel in stand).
Fiscaal-jurist over beoordelingsfouten en navordering door Belastingdienst
Navordering is een middel dat in de praktijk veel wordt gebruikt. Soms terecht, maar soms ook onterecht. De inspecteur vindt over het algemeen al snel dat sprake is van een nieuw feit of kwade trouw, maar de rechtspraak is hier gelukkig terughoudender in. Dat geldt ook voor het argument dat sprake is geweest van een ‘kenbaar’ foutje. Indien u wordt geconfronteerd met een navorderingsaanslag, is het daarom raadzaam een specialist te raadplegen.
Wat deze zaak bijzonder maakt is dat er intern bij de Belastingdienst dingen niet goed zijn gegaan. Deze aangifte had eigenlijk niet afgedaan mogen worden zoals is geschied. Dit wordt echter niet toegegeven; de belastingplichtige moet immers tot aan het gerechtshof procederen om het gelijk te halen dat hij verdient. Het is nu te hopen dat geen cassatie wordt ingesteld tegen deze uitspraak van het hof, die onzes inziens terecht is. Waar gewerkt wordt, worden immers fouten gemaakt, ook beoordelingsfouten.
Neem gerust eens vrijblijvend contact op met één van onderstaande auteurs indien u met navordering wordt geconfronteerd.
Uitspraak: ECLI:NL:GHSHE:2021:2006
Geen schending gelijkheidsbeginsel artiest en actrice
Het Gerechtshof Amsterdam heeft op 17 augustus 2021 in twee zaken uitspraak gedaan. In beide gevallen gaat het om de vraag of iemand wel of niet als ondernemer voor de inkomstenbelasting kwalificeert. Het betreft een artiest en een actrice. De argumenten zijn aan elkaar gelijk: het gelijkheidsbeginsel zou zijn geschonden. Het gelijkheidsbeginsel vereist dat gelijke gevallen gelijk worden behandeld. In beide gevallen komt het gerechtshof tot het oordeel dat het gelijkheidsbeginsel niet geschonden is. In dit artikel een toelichting op de uitspraak van de rechtbank, de uitspraak van het gerechtshof en een toelichting op het gelijkheidsbeginsel.
Rechtbank over ongelijke behandeling artiest en actrice
Het geschil ziet op de vraag of het gelijkheidsbeginsel is geschonden. In de rechtbankfase hebben de artiest en actrice zelfstandige procedures gevoerd, maar de overlap is qua inhoud zeer groot. Het komt in beide procedures neer op de vraag of bepaalde inkomsten wel of niet als winst uit onderneming kwalificeren. Het 'voordeel' aan winst uit onderneming is dat er ondernemersfaciliteiten van toepassing kunnen zijn en gemaakte kosten in aftrek kunnen worden gebracht. Het gevolg is vaak lagere belastingheffing.
Het argument is dat er sprake is van begunstigend beleid dat op de artiest en actrice niet is toegepast. Het beleid zou zijn, zo stellen zij, dat verzoeken om ambtshalve vermindering van de aanslagen worden toegekend zonder overeenkomsten in te willen zien. Dit beleid is niet gepubliceerd, maar zou blijken uit e-mails en 'ervaringen' uit eerdere jaren. Daarnaast zou in soortgelijke situaties wel zijn geaccepteerd dat de inkomsten als winst uit onderneming worden verantwoord. Dit is een beroep op de zogenaamde meerderheidsregel. Ter onderbouwing hiervan sturen de artiest en actrice 123 uitspraken op bezwaar in. Deze uitspraken zien op 58 andere belastingplichtigen en zij zijn tegemoetgekomen door de Belastingdienst. Volgens de artiest en actrice zijn zij met hen vergelijkbaar. De Belastingdienst is het hier (uiteraard) niet mee eens.
Toetsingskader bij schending gelijkheidsbeginsel
Het gebeurt regelmatig dat belastingplichtigen zich beroepen op schending van het gelijkheidsbeginsel. Deze vordering wordt echter niet vaak toegewezen. Een schending van het gelijkheidsbeginsel vereist dat sprake is van een ongelijke behandeling van gelijke gevallen. Maar dat is op zichzelf nog niet voldoende. De ongelijke behandeling moet voortkomen uit begunstigend beleid of een oogmerk van begunstiging en er mag geen rechtvaardiging voor aanwezig zijn. Dat vraagt ook om nadere duiding van de termen 'begunstigend beleid' en 'oogmerk van begunstiging'. Van begunstigend beleid is sprake indien de Belastingdienst beleid zou hebben gevoerd dat bepaalde belastingplichtigen bevoordeelt en andere belastingplichtigen niet door de wet op onjuiste wijze toe te passen. Dit moet de bedoeling zijn geweest van de Belastingdienst. Van een oogmerk van begunstiging is sprake indien de Belastingdienst zich ervan bewust is – of zou moeten zijn – dat hij in andere gevallen wel begunstigend optreedt door de wet onjuist toe te passen. Tot slot de meerderheidsregel. Deze regel houdt in dat het gelijkheidsbeginsel is geschonden, indien gelijke gevallen deel uitmaken van een groep en de meerderheid van de groep begunstigend wordt behandeld.
Het is aan de belastingplichtige die zich op een schending van het gelijkheidsbeginsel beroept, om dit te bewijzen. Bewijzen betekent daarbij – in dit geval – niet dat iets buiten alle twijfel aangetoond moet worden. Het gaat er om dat de belastingplichtige de schending aannemelijk weet te maken. Vervolgens is het aan de Belastingdienst om dat gemotiveerd te betwisten. De belastingplichtige dient feiten en omstandigheden aan te dragen en aannemelijk te maken. Uit deze feiten en omstandigheden moet volgen dat in minstens twee gevallen die vergelijkbaar zijn, een juiste toepassing van de wet achterwege is gebleven. Daarna is het aan de Belastingdienst om aannemelijk te maken dat de relevante groep groter is en dat in de meerderheid van de gevallen de wet correct is toegepast. De discussie richt zich vaak op de vraag of überhaupt sprake is van gelijke gevallen.
Het bepalen of sprake is van gelijke gevallen is ingewikkelder dan op het eerste oog het geval lijkt te zijn. Situaties kunnen immers alleen vanuit een bepaald gezichtspunt gelijke situaties zijn. Een in de praktijk veelgemaakte 'fout' is, dat een compleet overzicht wordt opgesteld van alle mogelijke overeenkomsten en verschillen. Dat is onnodig en draagt niet bij aan de uitkomst van de procedure. Eerst moet duidelijk worden waar de gelijkheid in schuilt en daarna dienen de fiscaal-juridisch relevante verschillen te worden benoemd.
Gelijkheid doet zich voor indien situaties rechtens en feitelijk vergelijkbaar zijn. Rechtens vergelijkbaar is over het algemeen makkelijk vast te stellen. Daar doet zich namelijk de vraag voor of dezelfde wettelijke voorschriften op de belastingplichtigen van toepassing zijn. Uiteraard geldt ook hier: slechts de voorschriften toetsen die voor de specifieke situatie van belang zijn. Feitelijke vergelijkbaarheid is vaak iets complexer. Daar staat de vraag centraal of de belastingplichtigen in soortgelijke omstandigheden verkeren. Er moet dan worden gekeken naar de omstandigheden die voor de toepassing van het wettelijke voorschrift (of een beleidsregel) van belang zijn.
Oordeel rechtbank over schending gelijkheidsbeginsel
De rechtbank oordeelt dat de artiest en actrice niet aannemelijk hebben gemaakt dat er sprake is van schending van het gelijkheidsbeginsel. De e-mails van de Belastingdienst en de 'eerdere ervaringen' zijn daarvoor onvoldoende bewijs. Het is in het geheel onduidelijk of er sprake is geweest van bepaald beleid, laat staan begunstigend beleid. Ook het beroep op de meerderheidsregel slaagt niet. Hierover oordeelt de rechtbank als volgt. De ingediende stukken over de andere kunstenaars zijn te beperkt om de gelijkheid aan te nemen. Zo zijn geen contracten overlegd, zodat niet geoordeeld kan worden of de werkzaamheden onder dezelfde voorwaarden worden verricht. Dat de artiest en actrice vergelijkbaar zijn met andere kunstenaars, is als enkele stelling onvoldoende. Dat is te algemeen. De rechtbank komt daarmee tot het oordeel dat het gelijkheidsbeginsel niet is geschonden.
Oordeel gerechtshof over schending gelijkheidsbeginsel
Het Gerechtshof Amsterdam heeft de beide hogere beroepen op 17 augustus 2021 behandeld. Het hof merkt eerst op dat de rechtbank op de juiste wijze de stellingen van de belastingplichtigen heeft getoetst. Het hof gaat vervolgens zelf naar de zaak kijken. De eerste conclusie is dat het hof uit de stukken niet kan afleiden dat bij de andere kunstenaars de wet onjuist is toegepast op de wijze zoals de artiest en actrice menen dat het geval is. Aan de vraag of in de meerderheid van de gevallen de wet onjuist is toegepast, komt het hof dan niet eens toe.
Veronderstellenderwijs gaat het hof nog in op de situatie dat er wel sprake is van vergelijkbare gevallen. In dat geval volgt uit wat de artiest en actrice verder hebben aangeleverd, niet dat de Belastingdienst bewust van de wet is afgeweken of een oogmerk van begunstiging heeft gehad. Daarom kan het beroep op schending van het gelijkheidsbeginsel niet slagen. Het hof bevestigt daarom de uitspraken van de rechtbank.
Fiscaal procederen is maatwerk
Fiscaal procederen is een vak apart. Wij voeren bijna dagelijks fiscale procedures en merken dat het formele belastingrecht steeds belangrijker wordt. Formeel belastingrecht is het geheel aan regels dat ziet op het vaststellen en invorderen van belastingschulden. Denk bijvoorbeeld aan regels over het opleggen van een naheffingsaanslag, het opleggen van boeten en het gebruik van bevoegdheden door onder andere de Belastingdienst. Maar ook de verplichtingen die belastingplichtigen hebben tegenover de Belastingdienst zijn onderdeel van het formele belastingrecht. Zowel belastingplichtige als Belastingdienst lijken deze regels steeds verder te willen oprekken en daar ontstaat spanning.
De meeste fiscale procedures worden binnen ons kantoor door twee personen opgepakt. Eén die gespecialiseerd in 'de spelregels' (het formele belastingrecht) en één die gespecialiseerd is in de materiële kant van het geschil. Een voorbeeld ter verduidelijking. De Belastingdienst kan een navorderingsaanslag opleggen, omdat u ten onrechte een herinvesteringsreserve gevormd zou hebben. Ook wordt een boete opgelegd. Onze specialist formeel belastingrecht beoordeelt dan de rechtmatigheid van de navorderingsaanslag en de boete. Daarnaast is er een specialist van ons die zich bezighoudt met de vraag of u wel of niet een herinvesteringsreserve had mogen vormen. Dit maximaliseert uw proceskansen, zonder dat dit leidt tot extra kosten.
Uit voorgaande komt naar voren dat fiscaal procederen een vak apart is, net als winstbelasting en omzetbelasting. Win daarom bij een aanstaande procedure altijd advies in van een processpecialist. Wij ondersteunen particulieren, ondernemingen, maar ook accountantskantoren die zelf de procedures van hun klanten liever niet voeren. Op het gebied van de overdrachtsbelasting en btw adviseren wij regelmatig notariskantoren.
Vragen naar aanleiding van bovenstaande? Neem dan gerust rechtstreeks contact op met één van onderstaande auteurs.
Uitspraken:
Derdenonderzoek van de Belastingdienst
Vragen van de Belastingdienst over een ander. Wat te doen?
De Belastingdienst heeft talloze middelen om informatie te vergaren die voor uw belastingheffing van belang kan zijn. Als de informatie die u kunt verschaffen niet voldoende is of de Belastingdienst wil de juistheid daarvan controleren, kan ook informatie ingewonnen worden bij anderen. Daarvoor bestaat een wettelijke regeling (artikel 53 AWR). De administratieplichtigen (lees: ondernemers) zijn verplicht aan zo'n inlichtingenverzoek mee te werken.
Dat informatierecht van de Belastingdienst heeft wel zijn beperkingen. Zo mag het niet te belastend zijn voor de bevraagde, moet duidelijk zijn waar het om gaat, moet die informatie niet eenvoudig elders zijn te vinden, etc.
Woo verzoek derdenonderzoek Belastingdienst
Hierbij kunt u het rapport vaktechnische instructies controle derdenonderzoek d.d. 18 januari 2024 raadplegen. In dit interne document kunt u richtlijnen raadplegen inzake een derdenonderzoek door de Belastingdienst. Tevens is een document inzake de informatie verstrekking door de FIOD aan de Belastingdienst openbaar gemaakt.
Wat mag de Belastingdienst opvragen bij een derdenonderzoek?
Als derde bent u verplicht gegevens te verstrekken die uit uw eigen administratie blijken ten aanzien van anderen die van belang kunnen zijn voor de belastingheffing van die ander. Het is maar de vraag of het inwinnen van informatie die meer algemeen in het kader van de belastingheffing van belang kan zijn is toegestaan. Denk aan brancheonderzoek, dat later gebruikt kan worden voor de belastingheffing van ondernemers in die branche.
Grens bij derdenonderzoek Belastingdienst
Die is nooit helemaal duidelijk. Wel is duidelijk dat het geen phishing expedition mag worden. Dus het niet zo breed stellen van vragen en dat herhalen tot het weleens 'beet' zou kunnen zijn. Naar onze mening moet de door de Inspecteur gevraagde informatie in ieder geval voor de bevraagde zelf direct uit diens administratie moet kunnen worden gehaald.
Een concreet geval deed zich recent voor. Een belastingplichtige had een bonusregeling ondergebracht in de fiscaal-vriendelijke werkkostenregeling. De Belastingdienst was het daar niet mee eens, omdat het niet gebruikelijk zou zijn in de branche om dergelijke regelingen te hebben en onder te brengen in de werkkostenregeling. Als dat niet gebruikelijk is, kan de belastingplichtige het ook niet toepassen.
Om aan zijn bewijs te voldoen, had de inspecteur aan 88 branchegenoten vragen gesteld over het gebruik en de toepassing van de werkkostenregeling bij bonussen.
Een brancheonderzoek als derdenonderzoek is niet toegestaan
Met de adviseur van de Hoge Raad, A-G Niessen zijn wij van mening dat een brancheonderzoek ten behoeve van de belastingheffing van een concrete belastingplichtige niet is toegestaan onder artikel 53 van de AWR, waarbij medewerking verplicht is en niet-medewerking met sancties kan worden bestraft. Uit het verband tussen artikel 53 AWR en artikel 47 AWR volgt dat de aan de inspecteur verleende bevoegdheid niet ziet op brancheonderzoek, maar op onderzoek ten behoeve van één of wellicht enkele specifieke belastingplichtigen.
Onder het mom van vragen staat vrij, menen wij dat de Belastingdienst van alles en nog wat mag vragen. Antwoorden is dan niet verplicht. Als de Belastingdienst de wettelijke bepaling gebruikt om informatie te vergaren onder de verplichting te antwoorden (en te dreigen met sancties), dienen die vragen concreet en op de belastingplichtige direct betrekking te hebben. Een brancheonderzoek is onder die wettelijke bepaling dus niet mogelijk.
Gebruiken van informatie uit derdenonderzoek
Anders dan A-G Niessen, menen wij dat de resultaten van het ten onrechte onder artikel 53 AWR verrichte brancheonderzoek niet tegen de belastingplichtige mogen worden gebruikt.
De A-G meent dat de fout beperkt is, omdat vragen mag, alleen niet onder artikel 53 AWR, de geringe impact hiervan op belanghebbende en dat belanghebbende geen tegenbewijs heeft geleverd. Alle drie de elementen onderschrijven wij niet. Doorgaans is de verstrekking van gegevens aan de Belastingdienst voor ondernemers geen prioriteit.
- Het resultaat van het brancheonderzoek zal zeer beperkt zijn als het niet onder de druk aan de plicht en sancties van artikel 53 AWR is gebeurd.
- Ten tweede zal de belanghebbende inderdaad weinig merken van het onderzoek zelf (dat is immers niet bij hem), de impact van de resultaten des te meer.
- Ten derde omdat de belanghebbende niet de wettelijke middelen heeft om tegenonderzoek te doen.
Conclusie derdenonderzoek Belastingdienst
Bij onderzoeken mag de Belastingdienst ver gaan, maar er zijn grenzen. Vraag daarom altijd waarom het gaat, over wie en wat de wettelijke grondslag is voor de vragen. Dus bespreek een vragenbrief of informatieverzoek anderszins (beleefde achteloze e-mails komen steeds vaker voor!) altijd met uw deskundig adviseur. En heeft u deze niet? Bel of mail gerust met één van onze deskundigen.
Bron derdenonderzoek Belastingdienst
Conclusie advocaat-generaal ECLI:NL:PHR:2021:631
Denk goed na en schakel een specialist in !
Boekenonderzoek / FIOD-onderzoek leidt tot forse aanslagen
Een belastingcontrole is een situatie waar geen enkele belastingplichtige op zit te wachten. Ook als u uw administratie op orde heeft, kost het veel tijd en energie. Een controle kan echter uit de hand lopen als de Belastingdienst zaken constateert die niet op orde zijn. Soms is dat terecht, soms is dat onterecht. In het ergste geval leidt het uiteindelijke controlerapport tot forse navorderings- en / of naheffingsaanslagen, vermeerderd met renten en boeten. In dit artikel bespreken wij een recente uitspraak van de Rechtbank Gelderland over zo’n onderzoek dat serieuze vormen aanneemt en waarbij ook de FIOD betrokken is.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Achtergronden bij uitspraak over boekenonderzoek en FIOD-onderzoek
De belastingplichtige in deze zaak heeft een horecagelegenheid (pizzeria). Eten kan op de locatie zelf, maar men biedt ook afhaal- en bezorgdiensten aan. De Belastingdienst doet een boekonderzoek en komt tot de conclusie dat niet is voldaan aan de administratieverplichtingen; zo ontbreken onder andere (inkoop-)bonnen. Dit leidt tot navorderingsaanslagen (inkomstenbelasting) en naheffingsaanslagen (omzetbelasting).
Ook de FIOD heeft een onderzoek gedaan. Het betreft een onderzoek naar een andere persoon dan de eigenaar van de horecagelegenheid. Bij deze persoon zijn onder meer verkoopfacturen aangetroffen in het vuilnis. Ook is belastend beeldmateriaal aangetroffen. De FIOD leidt hieruit af dat de belastingplichtige in deze zaak goederen heeft gekocht, contant heeft afgerekend en geen factuur heeft meegenomen. De FIOD komt tot de conclusie dat sprake is van ‘zwarte inkopen’.
De FIOD verhoort vervolgens ook de belastingplichtige in deze zaak. De belastingplichtige ontkent de bestreden inkopen zonder factuur te hebben verricht. Hij ontkent ook dat hij de aankopen heeft gedaan en verklaart geen valse (klant-)naam te gebruiken. Ook na confrontatie met het beeldmateriaal houdt hij vast aan dit standpunt.
De Belastingdienst breidt het onderzoek uit. In het uiteindelijke controlerapport benoemt men ook de door de FIOD geconstateerde zwarte inkopen. Hij verwerpt de administratie en gaat over tot het aanbrengen van correcties op basis van schattingen. Tevens geeft de Belastingdienst een informatiebeschikking af. De belastingplichtige gaat tegen de informatiebeschikking in bezwaar en beroep, maar de informatiebeschikking blijft intact en is onherroepelijk geworden.
Geschilpunten en standpunten in beroepsfase tegen aanslagen
De belastingplichtige wenst van de rechtbank een oordeel over de volgende punten:
- Is de bewijslast terecht omgekeerd en verzwaard?
- Zijn de schattingen van de Belastingdienst redelijk te noemen?
- Zijn de boeten terecht opgelegd?
De belastingplichtige is van mening dat de Belastingdienst zich eerder heeft neergelegd bij het gebrek aan informatie. Een informatiebeschikking is daarom niet mogelijk. Voorts is er alsnog informatie verstrekt. Daarnaast is het zo dat de vermeende zwarte inkopen op een incident berusten en dat rechtvaardigt deze ruime toerekeningen niet.
De Belastingdienst is het met de zienswijze van de belastingplichtige oneens. Hij meent dat de onherroepelijke informatiebeschikking terecht is afgegeven en dat dit leidt tot omkering en verzwaring van de bewijslast. Voorts meent de Belastingdienst dat de alsnog verstrekte informatie fouten bevat en geen reëel beeld geeft. Naast omkering en verzwaring van de bewijslast op grond van de informatiebeschikking, geldt ook dat de vereiste aangiften niet zijn gedaan. De schattingen zijn redelijk, zo meent de Belastingdienst.
De rechtbank over het omkeren van de bewijslast
De rechtbank buigt zich eerst over de vraag of de bewijslast terecht is omgekeerd en verzwaard. Indien dat het geval is, dan kan de belastingplichtige niet volstaan met het aannemelijk maken van zijn standpunten, maar moet hij deze overtuigend aantonen. Een bijna ondoenbare bewijslast. De vraag of de informatiebeschikking terecht is afgegeven kan in deze procedure niet aan de orde komen; daarvoor is de procedure over de informatiebeschikking zelf gevoerd. De redelijkheid van de omkering van de bewijslast kan in deze procedure wel onderwerp van discussie zijn. De rechtbank meent dat de tekortkomingen in de administratie omkering en verzwaring van de bewijslast rechtvaardigen. De belastingplichtige heeft de administratieve gebreken onvoldoende weersproken. Er zijn onvoldoende gegevens aanwezig voor een controle naar de juistheid en volledigheid van de verantwoorde omzet. De administratie is dus onvoldoende deugdelijk. Aangezien de bewijslast op deze grond al is omgekeerd en verzwaard, hoeft de rechtbank zich niet te buigen over de vraag of de vereiste aangiften wel of niet zijn gedaan.
De rechtbank over de redelijkheid van de schattingen
De Belastingdienst heeft terecht de bewijslast omgekeerd en verzwaard. De aanslagen die hij dan oplegt, dienen gebaseerd te zijn op redelijke schattingen. Enig schattingswerk is immers nodig, omdat uit de administratie niet precies valt af te leiden is hoe de juiste heffing eruit ziet. Het is aan de Belastingdienst om deze schattingen te onderbouwen. Daarna mag de belastingplichtige overtuigend aantonen dat deze onjuist zijn. De rechtbank komt in deze zaak tot het oordeel dat de schattingen redelijk zijn.
De schattingen zijn gebaseerd op een correctie op de inkoopwaarde, een correctie op het brutowinstpercentage en de zwarte inkopen die de FIOD aan het licht heeft gebracht. Met betrekking tot de eerste twee correcties heeft de belastingplichtige geen geschilpunten aangebracht. Dat heeft hij wel gedaan inzake de zwarte inkopen. De rechtbank oordeelt dat dit onterecht is. Uit het FIOD-onderzoek (waaronder het beeldmateriaal) komt naar voren dat is ingekocht onder een valse naam. De omvang van de correctie is vervolgens gebaseerd op facturen uit de administratie en is daarom niet gebaseerd op een onredelijke grondslag. De schattingen zijn in de ogen van de rechtbank voldoende redelijk.
De rechtbank over de opgelegde vergrijpboeten
De Belastingdienst heeft vergrijpboeten opgelegd. Op hem rust dan de taak om te bewijzen dat sprake is van opzet of grove schuld. De Belastingdienst kon volgens de rechtbank terecht tot het standpunt komen dat sprake is van opzet. De belastingplichtige heeft willens en wetens inkopen niet verantwoord, mogelijk verkopen niet verantwoord en vervolgens onjuiste aangiften gedaan. Dat dit tot een te lage belastingheffing zou leiden, had hij redelijkerwijs kunnen weten.
De Belastingdienst heeft uiteindelijk boeten opgelegd van 25%, nadat in de bezwaarfase reeds matiging heeft plaatsgevonden. Toch gaat de rechtbank over tot verdere verlaging van de boete. Niet op strikt inhoudelijke gronden, maar vanwege een overschrijding van de redelijke termijn. De totale overschrijding bedraagt meer dan twee jaar en dus dienen de boeten verder verlaagd te worden.
Contant geld in huis en aanslag belastingdienst via navorderingsaanslag
In deze procedure speelde de redelijke schatting bij het opleggen van navorderingsaanslagen. Een man is ondernemer (in een VOF met zijn broer en vader). Bij een politie inval bij zijn vader wordt ruim € 250.000 contant geld gevonden. De belastingdienst is scherp en stelt direct een boekenonderzoek bij de onderneming in. De kasadministratie is niet op orde (negatieve kas) en er worden contante stortingen zonder heldere herkomst vastgesteld. Er worden navorderingsaanslagen aan de man opgelegd. Het inkomen wordt vastgesteld op € 580.000 en de aanslagen en rente (€ 44.000) en vergrijpboetes (€ 130.000) zijn fors. De belastingplichtige neemt de zaak niet echt serieus en roept alleen "geen nieuw feit en slechte schatting en niet alle stukken ontvangën", hij komt niet met eigen bewijs. De Rechtbank Zeeland West Brabant is het op 3 november 2023 ECLI:NLRBZWB:2023:7345 met de belastingdienst eens, de boete wordt wel iets lager vastgesteld. Ook het Gerechtshof 's Hertogenbosch laat op 22 oktober 2025 ECLI:NL:GHSHE:2025:2909 weinig heel van de standpunten van belastingplichtige.
Controle Belastingdienst en aanslagen
De Belastingdienst controleert dagelijks de administratie van vele ondernemingen. Het is niet ongebruikelijk dat hij daarbij tegen tekortkomingen of onvolkomenheden aanloopt; het voeren van de perfecte administratie is zeer complex (nagenoeg onmogelijk zelfs). Wij zien echter ook dat steeds sneller naar omkering en verzwaring van de bewijslast gegrepen lijkt te worden. Soms goed onderbouwd en mogelijk terecht, maar vaak genoeg ook met niet of nauwelijks enige motivatie. Het gebruikmaken van bevoegdheden die de Belastingdienst heeft is uiteraard zijn goed recht, maar u hebt het recht zich goed te kunnen verweren tegen dergelijke handelingen door bestuursorganen. Laat daarom uw positie goed in kaart brengen als een geschil met de Belastingdienst dreigt. Neem voor nadere vragen gerust rechtstreeks contact op met één van onderstaande adviseurs.
Uitspraak: ECLI:NL:RBGEL:2021:5114
Niet horen leidt tot schending verdedigingsbeginsel
De Hoge Raad heeft uitspraak gedaan in een zaak over het unierechtelijk verdedigingsbeginsel. De voorliggende vraag was of de belastingplichtige terecht niet was gehoord voorafgaand aan het vaststellen van de naheffingsaanslagen omzetbelasting. De Belastingdienst meent dat dit gerechtvaardigd is, omdat versnelde invordering toegepast moest worden. De Hoge Raad komt tot een ander oordeel. De versnelde invordering had hier niet mogen worden toegepast. Dus moest de belastingplichtige expliciet en tijdig in de gelegenheid worden gesteld om zijn zienswijze op de feiten kenbaar te maken. De naheffingsaanslagen komen te vervallen.
Feiten en omstandigheden in zaak verdedigingsbeginsel
De onderneming in kwestie (die wij hierna belanghebbende noemen) houdt zich bezig met het in de gelegenheid stellen van personen om deel te nemen aan een buitenlands kansspel. Daartoe zijn er relaties met een aantal andere bedrijven. De bedrijven waarmee de relaties bestaan, zijn bedrijven die uiteindelijk voor het overgrote deel in handen zijn van de aandeelhouders van belanghebbende.
De werkzaamheden van belanghebbende hebben de volgende vorm. Personen die willen deelnemen aan het buitenlandse kansspel, maken geld over naar belanghebbende. Met dit geld koopt belanghebbende loten in. Daarna voegt hij de loten samen tot pools. De aandelen in deze pools verkoopt belanghebbende. Voor de deelnemers in deze pool betekent dat grotere winkansen, maar lagere prijzen. De inkoop van de loten vindt plaats via één van de betrokken relaties. Deze relatie is gevolmachtigd namens het buitenlandse kansspel. De prijzen die belanghebbende met de deelname wint, keert hij uit aan de deelnemers. De betrokken relaties houden zich verder onder meer bezig met het uitlenen van personeel aan belanghebbende, marketing en contracten.
Belanghebbende heeft met een Zwitsers bedrijf een overeenkomst gesloten. Dit bedrijf is één van de relaties die voor het overgrote deel in handen is van de uiteindelijke aandeelhouders van belanghebbende. In deze overeenkomst staat dat het Zwitserse bedrijf de kansspelen organiseert. Belanghebbende verricht zijn werkzaamheden in opdracht van dit Zwitserse bedrijf en krijgt daarvoor een provisie van 3% van de ontvangen gelden. In andere overeenkomsten zijn voor andere relaties ook afspraken gemaakt waarbij het Zwitserse bedrijf als opdrachtgever is benoemd. Het bedrijf heeft geen personeel en geen eigen kantoor. Nadat de oprichting van nog een Zwitsers bedrijf plaatsvindt, neemt het aantal geldstromen verder toe.
Belanghebbende krijgt declaraties van twee betrokken bedrijven die zien op adviesvergoedingen. Belanghebbende declareert deze kosten door aan de beide Zwitserse bedrijven. Daarbij brengt belanghebbende geen omzetbelasting (btw) in rekening. Wel vraagt belanghebbende de aan hem in rekening gebrachte btw terug.
De Belastingdienst verricht in 2005 een boekenonderzoek bij belanghebbende en de andere betrokken bedrijven. Hij is van mening dat belanghebbende btw-vrijgestelde diensten verricht op het gebied van kansspelen. Dat leidt tot de conclusie dat de btw die is teruggevraagd, niet teruggevraagd had mogen worden. De Belastingdienst legt naheffingsaanslagen van bijna € 900.000 op, nog vermeerderd met heffingsrente.
De Belastingdienst kiest ervoor om het middel van versnelde invordering toe te passen. Hij gaat dan per direct over tot dwanginvordering, die vrijwel altijd gepaard gaat met beslagleggingen. Bij versnelde invordering kunnen direct al invorderingsmaatregelen worden genomen, in plaats van pas na veertien dagen. Er kunnen tevens direct maatregelen getroffen worden zoals executoriale beslaglegging of het afvoeren van goederen. Belanghebbende komt tegen de versnelde invordering in verzet en uiteindelijk leidt dit tot afspraken over uitstel van betaling.
De naheffingsaanslagen zien op de periode januari 2001 tot en met december 2005. Het bezwaar tegen deze aanslagen wijst de Belastingdienst af. De rechtbank doet in 2011 uitspraak en verwijst de zaak terug naar de Belastingdienst. Laatstgenoemde heeft niet alle op de zaak betrekking hebbende stukken overlegd. De Belastingdienst kijkt opnieuw naar de zaak, maar wijst het bezwaar wederom af. Dit leidt tot de volgende beroepsprocedure, die wij hierna behandelen.
Geschilpunten inzake schending verdedigingsbeginsel
De rechtbank en later het gerechtshof behandelen een aantal geschilpunten. Zo is onder meer de vraag aan de orde of belanghebbende wel btw-vrijgestelde prestaties verricht. Dit artikel richt zich echter uitsluitend op de vraag of de rechten van de verdediging zijn geschonden en welke gevolgen daaraan verbonden moeten worden. Hierna behandelen wij dus uitsluitend de rechten van de verdediging.
Rechtbank over schending van de verdedigingsrechten
Belanghebbende voert aan dat de rechten van de verdediging zijn geschonden. De schending ziet op de omstandigheid dat belanghebbende niet in de gelegenheid is gesteld om, voordat de naheffingsaanslagen zijn opgelegd, een reactie uit te brengen en zijn zienswijze kenbaar te maken. De Belastingdienst meent dat de rechten van de verdediging niet zijn geschonden.
De rechtbank refereert eerst aan een uitspraak van het Hof van Justitie uit 2013. Hierin oordeelt het hof dat niet iedere schending van de rechten van de verdediging ertoe leidt dat het besluit moet vervallen. Het (laten) vervallen van een besluit kan alleen aan de orde zijn indien de schending aan belanghebbende de mogelijkheid heeft ontnomen om zich op zodanige wijze te verweren, dat de besluitvorming een andere afloop had kunnen hebben. Anders gezegd: de naheffingsaanslagen dienen op grond van de vermeende schending slechts te vervallen indien bij niet-schending de Belastingdienst mogelijk een ander besluit had genomen.
De rechtbank oordeelt dat tijdens het boekenonderzoek regelmatig overleg is gevoerd tussen de Belastingdienst en belanghebbende. Hij meent daarom dat, indien belanghebbende had mogen reageren op de naheffingsaanslagen voordat deze werden opgelegd, geen ander besluit zou zijn genomen. De naheffingsaanslagen zijn daarmee niet onrechtmatig en blijven intact.
Gerechtshof over schending verdedigingsbeginsel
Belanghebbende brengt bij het gerechtshof wederom schending van het verdedigingsbeginsel in stelling. Het beroep op het Handvest van de Grondrechten van de Europese Unie faalt, omdat het artikel waar belanghebbende zich op beroept, niet tot hem is gericht. Hij beroept zich op artikel 41: het recht op behoorlijk bestuur. Onderdeel van artikel 41 is bijvoorbeeld dat eenieder het recht heeft gehoord te worden voordat een voor hem nadelige maatregel wordt genomen alsmede inzage te krijgen in het dossier. Artikel 41 richt zich echter op instellingen, organen en instanties van de Unie. Daarom kan belanghebbende er in deze context geen rechten aan ontlenen.
Een tweede geschilpunt met betrekking tot de verdediging is het niet horen van de belanghebbende voordat de naheffingsaanslagen zijn opgelegd. Het hof meent dat belanghebbende dit punt terecht aandraagt en vat de gebeurtenissen samen. Voorafgaand aan het opleggen van de aanslagen is belanghebbende niet gehoord. Het rapport boekenonderzoek is uitgereikt op de dag waarop ook de naheffingsaanslagen zijn uitgereikt. De naheffingsaanslagen zijn terstond en voor het volle bedrag invorderbaar gesteld. Op basis van deze gebeurtenissen komt het hof tot het oordeel dat belanghebbende ten onrechte niet is gehoord voordat de naheffingsaanslagen zijn vastgesteld.
Echter, deze 'fout' van de Belastingdienst ziet het hof niet als ongerechtvaardigde schending van het unierechtelijk verdedigingsbeginsel. Het hof komt in de eerste plaats tot dit oordeel, omdat het horen niet tot een andere afloop had kunnen leiden. Dit oordeel sprak de rechtbank – zoals hiervoor beschreven – eerder ook uit. Voor zover de naheffingsaanslagen al onjuist zouden zijn, zijn zij verder hooguit te laag vastgesteld. Voorts is het zo dat belanghebbende op latere momenten de kans heeft gehad om zijn zienswijze kenbaar te maken in hoorgesprekken. Zo is in de bezwaarfase voldoende ruimte geboden om alsnog te reageren op het rapport boekenonderzoek. Dat dan sprake is van ‘eerst heffen, dan horen’, hoeft niet te leiden tot het vervallen van de naheffingsaanslagen. Tot slot weegt het hof ook mee dat uiteindelijk uitstel van betaling is verleend. De gehele gang van zaken na het opleggen van de naheffingsaanslagen maakt daarmee dat de naheffingsaanslagen niet komen te vervallen wegens schending van het verdedigingsbeginsel.
De Hoge Raad over schending van het verdedigingsbeginsel
Belanghebbende besluit in cassatie te gaan bij de Hoge Raad. De Hoge Raad kijkt niet opnieuw naar de feiten, maar toetst de toepassing van het recht. In cassatie is het belanghebbende om het volgende te doen.
Het hof oordeelde dat, indien belanghebbende wel was gehoord voorafgaand aan het opleggen van de naheffingsaanslagen, dit niet tot een andere uitkomst had kunnen leiden. Belanghebbende voert aan dat het beoordelen of een andere uitkomst mogelijk was, moet gebeuren met inachtneming van alle feiten en omstandigheden. Daarbij is ook van belang of belanghebbende had kunnen aanvoeren dat de feiten op een andere wijze moeten worden gewaardeerd en / of geïnterpreteerd. Voornoemde waardering en interpretatie van de feiten leent zich voor discussie over de vraag of een bepaald feitencomplex, dat leidt tot een bepaald standpunt van de Belastingdienst, moet leiden tot de gevolgen die de Belastingdienst aan het standpunt verbindt.
Belanghebbende is van mening dat hij een inbreng had kunnen leveren die van belang was voor het vaststellen van het karakter van de verleende diensten en de plaats waar deze plaatsvonden. Voor de heffing van omzetbelasting zijn deze elementen van aanzienlijk belang. Belanghebbende is tevens van mening dat het niet ondenkbaar is dat de bevindingen van de Belastingdienst er eveneens toe hadden kunnen leiden dat sprake is van andere prestaties dan de prestaties die het recht op aftrek van btw verhinderen. Het besluit van de Belastingdienst had dus anders kunnen luiden en had ook andere rechtsgevolgen kunnen hebben, zo voert belanghebbende aan.
De Hoge Raad overweegt dat bij een bezwarend besluit het een algemeen beginsel van Unierecht is dat de rechten van de verdediging worden geëerbiedigd. Onderdeel van dit beginsel is dat belanghebbende in staat wordt gesteld zijn standpunten / visie over de elementen waarop het besluit is gebaseerd, kenbaar te maken. Naheffingsaanslagen omzetbelasting vallen binnen de sfeer van het Unierecht en daarmee is deze regel van toepassing.
Ondanks dat belanghebbende de redenen voor de controle kende en geacht wordt op de hoogte te zijn van de feiten die tot het besluit hebben geleid, dient hij expliciet en tijdig te worden uitgenodigd om, voorafgaand aan het nemen van het bezwarende besluit, gehoord te worden. Tijdens dat horen kan hij feiten aanvoeren die de Belastingdienst aan zijn besluit niet ten grondslag heeft gelegd of onvoldoende in aanmerking heeft genomen. Ook moet hier ruimte zijn voor het herstellen van vergissingen of aanvoeren van individuele omstandigheden die tot een ander besluit kunnen leiden.
Belanghebbende is voorafgaand aan het vaststellen van de naheffingsaanslagen niet gehoord. Hij is niet expliciet en tijdig ingelicht over het voornemen tot het definitief vaststellen van de naheffingsaanslagen en heeft daarmee geen gelegenheid gehad om zijn zienswijze kenbaar te maken over de elementen waarop de naheffingsaanslag is gebaseerd. De gronden voor de naheffingsaanslag staan in het rapport boekenonderzoek en dat is gelijk met de naheffingsaanslagen uitgereikt. De Belastingdienst heeft daarmee onrechtmatig gehandeld.
De Hoge Raad doet de zaak zelf af
De Hoge Raad kan de zaak zelf afdoen. Cruciaal is nu het antwoord op de vraag of de schending van het verdedigingsbeginsel wel of niet gerechtvaardigd is in deze zaak. Dat staat of valt met de vraag of terecht is overgegaan tot versnelde invordering. Immers: door de versnelde invordering is er voor belanghebbende geen ruimte geweest om te reageren. Bij onvoldoende rechtvaardiging voor toepassing van het middel van versnelde invordering, moeten de naheffingsaanslagen vervallen.
Versnelde invordering is een grond die rechtmatig het recht om vooraf te worden gehoord beperkt, mits het middel rechtmatig is ingezet. De rechtvaardiging voor het beperken van het hoorrecht wordt erin gevonden dat een doeltreffend verhaal op de belanghebbende als doel van algemeen belang dan prevaleert boven de verdedigingsrechten van belanghebbende. De inspecteur moet hiervoor de feiten stellen en deze aannemelijk maken. Daartoe heeft de inspecteur bij het hof reeds een onderbouwing ingediend.
De Hoge Raad acht deze onderbouwing onvoldoende, mede door de gemotiveerde betwisting van belanghebbende. Zelfs indien de feiten die aangevoerd worden kloppen en ook indien alle argumenten tezamen worden bezien, is dat in deze zaak onvoldoende reden voor versnelde invordering. Daarmee is het unierechtelijk verdedigingsbeginsel geschonden; de naheffingsaanslagen dienen vernietigd te worden.
Rechten van de belastingplichtigen en formeel belastingrecht
U hebt als belastingplichtige rechten. Het bestuursrecht kent namelijk niet alleen rechten en bevoegdheden toe aan bestuursorganen, maar kent ook een waarborgfunctie. Deze waarborgfunctie zorgt ervoor dat u mogelijkheden hebt om tegen besluiten op te komen en – zoals bij bepaalde hoorrechten – voorafgaand aan besluiten kenbaar moet kunnen maken wat uw zienswijze is.
Het geheel aan bestuursrecht en – als onderdeel daarvan – het formele belastingrecht is complex. Het is daarom raadzaam om u door een deskundige te laten bijstaan. Deze kan uw argumenten overbrengen, u aangeven wat uw rechten en plichten zijn, zorgdragen voor een meer voortvarend verloop en een al te gortige Belastingdienst – waar nodig – afremmen. Het is belangrijk dat u steeds en tijdig uw rechten en plichten kent en daar gebruik van maakt. Immers: onderaan de streep blijft het bestuursrecht eenzijdig: het bestuursorgaan (zoals de Belastingdienst) besluit uiteindelijk. Het is vervolgens aan de rechtspraak om deze besluiten op rechtmatigheid te toetsen.
Hebt u een (dreigend) geschil met de Belastingdienst? Neem dan gerust eens contact op met één van onderstaande auteurs.
Bronnen
- Uitspraak rechtbank: ECLI:NL:RBZWB:2013:10220.
- Uitspraak gerechtshof: ECLI:NL:GHSHE:2019:2244.
- Uitspraak Hoge Raad: ECLI:NL:HR:2021:1850.
Hoge Raad zet streep door dispositievereiste
De vraag of een belastingplichtige mag vertrouwen op informatie vanuit de Belastingdienst, komt regelmatig voor. Niet zelden interpreteren belastingplichtigen webpagina’s van de Belastingdienst op foutieve wijze of kijken zij per ongeluk op de verkeerde pagina. In die situaties kan in principe geen vertrouwen aan deze informatie worden ontleend. Andere situaties komen echter ook voor, bijvoorbeeld situaties waarin de Belastingdienst expliciete toezeggingen doet, die achteraf in strijd met een juiste wetstoepassing blijken te zijn. Geldend recht is dat de Belastingdienst aan dergelijke toezeggingen in principe is gebonden. Hoe anders is dat bij inlichtingen, zoals die te verkrijgen zijn via de Belastingtelefoon of de website van de Belastingdienst. Om aan inlichtingen gerechtvaardigd vertrouwen te kunnen ontlenen, moest voorheen een behoorlijke drempel worden genomen. De Hoge Raad heeft deze drempel aanzienlijk verlaagd door een streep te zetten door het zogenaamde dispositievereiste. In dit artikel de achtergronden in deze zaak, een toelichting op gewijzigde regels bij het ontlenen van vertrouwen aan inlichtingen en onze visie op deze ontwikkeling.
Belastingplichtige ontleent vertrouwen aan website Belastingdienst
In de zaak die tot deze ingrijpende wijziging leidt, gaat het om een belastingplichtige die een beschikking revisierente krijgt opgelegd. Deze beschikking is het gevolg van het afkopen van een lijfrenteverzekering. De belastingplichtige geeft aan voor de gevolgen hiervan te hebben gekeken naar de website van de Belastingdienst. Uit de informatie op de website van de Belastingdienst valt op dat moment niet af te leiden dat revisierente verschuldigd zou zijn. Sterker nog: op de website valt te lezen dat geen revisierente is verschuldigd, als de lijfrenteverzekering is afgesloten voor 16 oktober 1990. De lijfrenteverzekering van deze belastingplichtige is afgesloten in 1989.
De belastingplichtige gaat op basis van deze informatie over tot afkoop van de lijfrenteverzekering. De Belastingdienst komt met de beschikking revisierente. Dit leidt uiteindelijk tot een rechtszaak waarin de belastingplichtige een beroep op het vertrouwensbeginsel doet. Hij meent te mogen vertrouwen op de informatie op de website van de Belastingdienst. Daarom moet de beschikking worden vernietigd.
Rechtbank oordeelt over ontleend vertrouwen aan website Belastingdienst
De rechtbank sluit aan bij bestaande jurisprudentie over gerechtvaardigd vertrouwen en geeft aan dat een geslaagd beroep op het vertrouwensbeginsel slechts mogelijk is indien:
- De belastingplichtige de onjuistheid van de verkregen inlichting niet had hoeven te beseffen; en
- De belastingplichtige wordt geconfronteerd met het feit dat hij niet alleen de wettelijk verschuldigde belasting moet betalen, maar hij daarbovenop ook schade lijdt omdat hij door de onjuiste voorlichting een handeling heeft verricht of nagelaten (het dispositievereiste).
De rechtbank oordeelt dat aan voorwaarde 1 is voldaan. De informatie op de website van de Belastingdienst is duidelijk en is niet zodanig geschreven dat de belastingplichtige had moeten twijfelen of zelf kon weten dat voor verschillende momenten in de tijd een verschillend regime geldt met betrekking tot het in rekening brengen van revisierente. Dan komt de rechtbank toe aan voorwaarde 2; het dispositievereiste. Zij oordeelt dat de revisierente een vergoeding is voor het rentenadeel dat de staat lijdt. Dit bedrag komt bovenop de verschuldigde belasting, maar is geen belasting. Het beroep op het vertrouwensbeginsel is terecht voorgesteld; de beschikking moet worden vernietigd. De rechtbank beoordeelt dus of wel of niet is voldaan aan het dispositievereiste en is van oordeel dat hieraan is voldaan.
Gerechtshof over vertrouwen ontlenen aan inlichtingen Belastingdienst
Het gerechtshof gaat uit van dezelfde toetsingsvoorwaarden als de rechtbank. Het gerechtshof ziet zich echter nog voor de vraag gezet, of sprake is van schade die de belastingplichtige bovenop de verschuldigde belasting lijdt. Dat is afhankelijk van hoe tegen het begrip schade die bovenop de belasting komt, moet worden aangekeken. In de uitspraak is aangegeven dat het gerechtshof van mening is dat het uiteindelijk aan de Hoge Raad is daarover een meer bindende uitspraak te doen. Het hof dient zelf echter ook uitspraak te doen en besluit dat het begrip moet worden uitgelegd naar de interpretatie op het moment van het in rekening brengen van de revisierente. Op dat moment was de te betalen belasting duidelijk gescheiden van de revisierente. De revisierente is, indien het begrip op deze wijze wordt uitgelegd, aan te merken als schade die bovenop de verschuldigde belasting komt. Het gerechtshof bevestigt hiermee de uitspraak van de rechtbank.
Het hof gaat dus nog dieper dan de rechtbank in op het dispositievereiste en komt eveneens tot het oordeel dat aan deze voorwaarde is voldaan. Er is sprake – zo oordeelt het hof – van voldoende disponeren.
Advocaat-Generaal over een beroep op het vertrouwensbeginsel
De staatssecretaris van Financiën besluit beroep in cassatie in te stellen. Hij meent dat het gerechtshof een verkeerde invulling geeft aan het begrip schade die bovenop de verschuldigde belasting komt (of: ‘daarenboven geleden schade’). De Advocaat-Generaal neemt hierover in mei 2021 een conclusie. Hij komt tot de conclusie dat revisierente slechts in naam rente is. In feite is sprake van een vergoeding van renteschade die de Staat lijdt. In de conclusie valt onder meer te lezen: ‘van rente is geen sprake bij revisierente.’
De vervolgvraag is of is voldaan aan het dispositievereiste. Daarvoor is doorslaggevend of de revisierente als schade kwalificeert. Dat is naar de opvatting van de Advocaat-Generaal het geval. Door de verkeerde inlichting moet de belastingplichtige namelijk meer betalen dan hij zou moeten betalen bij ‘normaal gedrag’. Normaal gedrag is het wachten tot de polis afloopt en het dan ontvangen van uitkeringen. Door zijn handeling (de afkoop) moet hij echter ook revisierente voldoen. De revisierente is daarmee een last die bovenop de verschuldigde belasting komt. Daarmee heeft de staatssecretaris geen gelijk. Zoals uit het voorgaande blijkt, richt ook de Advocaat-Generaal zich primair op de vraag of voldaan is aan het dispositievereiste.
Hoge Raad besluit streep te zetten door dispositievereiste
De Hoge Raad kiest een andere weg en komt met een nieuwe visie op het vertrouwensbeginsel. Hij herhaalt eerst dat op grond van rechtspraak uit 1979 als uitgangspunt het volgende geldt. De Belastingdienst is niet gebonden aan alle inlichtingen die hij aan belastingplichtigen doet. Dat zou de Belastingdienst te ernstig belemmeren in de mogelijkheid om onbelemmerd zijn informerende taak in te vullen. Gebondenheid aan inlichtingen bestaat slechts als aan twee voorwaarden is voldaan:
- De inlichtingen zijn niet zo duidelijk in strijd met een juiste wetstoepassing, dat de belastingplichtige de onjuistheid had kunnen en moeten beseffen; en
- Als gevolg van de onjuiste inlichtingen heeft de belastingplichtige een handeling verricht of nagelaten als gevolg waarvan hij niet alleen de wettelijke belasting voldoet, maar daarenboven schade lijdt (het dispositievereiste).
Bovenstaande past volgens de Hoge Raad niet langer bij de huidige rechtsopvattingen. De term ‘daarenboven geleden schade’ stamt uit 1979 en kan in deze vorm niet worden gehandhaafd. De Hoge Raad formuleert daarom als volgt. Indien de belastingplichtige op basis van onjuiste inlichtingen een handeling verricht of nalaat als gevolg waarvan van hem een hoger bedrag wordt geheven dan hij op basis van die inlichting meende te moeten betalen, dan kan het meerdere niet worden geheven. Op deze wijze meent de Hoge Raad op modernere wijze te voorzien in rechtsbescherming tegen inbreuken op het vertrouwensbeginsel.
Deze ommezwaai komt de belastingplichtige niet slecht uit. De Hoge Raad geeft namelijk daarvoor aan dat revisierente geen daarenboven geleden schade is. Op basis van de oude uitleg aan het vertrouwensbeginsel, zou deze belastingplichtige aan het kortste eind trekken. Naar aanleiding van de hernieuwde uitleg van de Hoge Raad werkt het echter anders uit. De belastingplichtige is slechts die belasting verschuldigd die hij op grond van de verkregen inlichting meende te moeten betalen.
In tegenstelling tot de rechtbank, het gerechtshof en de Advocaat-Generaal, oordeelt de Hoge Raad niet over de vraag of is voldaan aan het dispositievereiste, maar besluit hij hier een streep door te zetten. Met deze uitspraak worden de regels van het spel veranderd en de kaarten opnieuw geschud.
Vertrouwen op onjuiste inlichtingen van de Belastingdienst
Omdat in de praktijk veelal niet aan het vereiste van daarenboven geleden schade werd voldaan, was een beroep op het vertrouwensbeginsel bij inlichtingen van de Belastingdienst in het verleden niet bijzonder kansrijk. In de toekomst zal een beroep op het vertrouwensbeginsel veelal als volgt worden benaderd:
- Is sprake van een inlichting die zo duidelijk in strijd is met een juiste wetstoepassing, dat de belastingplichtige dit had kunnen of moeten weten?
- Indien het antwoord op vraag 1 ontkennend luidt, geldt dat slechts die belasting mag worden geheven die de belastingplichtige op grond van de verkregen inlichting meende te moeten voldoen.
Wij merken volledigheidshalve op dat de Hoge Raad in deze uitspraak ruimte openlaat om in bijzondere situaties af te wijken van bovenstaand, hernieuwd toetsingskader.
Het vertrouwensbeginsel: belofte maakt schuld
Op het moment dat een bestuursorgaan – zoals de Belastingdienst – verwachtingen schept, dan moet hij deze in principe nakomen. Daarvoor is wel vereist dat het vertrouwen dat de belastingplichtige meent te mogen ontlenen, gerechtvaardigd is. In het belastingrecht komen met name toezeggingen en inlichtingen veel voor. Met inlichtingen gelijkgetrokken is de algemene voorlichting.
Een toezegging is een door de Belastingdienst ingenomen en kenbaar gemaakt standpunt. Dit doet zich meestal voor in individuele gevallen. Aan een toezegging is de Belastingdienst gebonden. Dat was voor deze uitspraak reeds zo en blijft onveranderd. Belofte maakt immers schuld.
Een andere figuur is die van de inlichting of algemene voorlichting. Hierbij doet zich vaak de situatie voor dat de belastingplichtige vertrouwt op een antwoord dat hij via de Belastingtelefoon heeft gekregen of informatie op de website van de Belastingdienst. In het verleden moest sprake zijn – voor een geslaagd beroep op het vertrouwensbeginsel – van daarenboven geleden schade; het in dit artikel uitgebreid beschreven disponeren. Aangezien hiervan niet vaak sprake was, omdat slechts de verschuldigde wettelijke belasting werd geheven, was een beroep op het vertrouwensbeginsel bij inlichtingen niet bijzonder kansrijk.
Voortaan moet worden beoordeeld of de belasting die de belastingplichtige betaalt doordat hij heeft gehandeld op basis van een onjuiste inlichting, hoger is dan de belasting die hij meende te moeten betalen op basis van de onjuiste inlichting. Is dat het geval, dan mag het meerdere niet worden geheven. Het is daarbij wel van belang dat de belastingplichtige kan laten zien waar hij op heeft vertrouwd. Ontleent u uw informatie aan de website van de Belastingdienst? Deze verandert regelmatig, dus zorg er dan voor dat u bijvoorbeeld een screenshot maakt of de pagina afdrukt. Deze uitspraak is verder uiteraard goed nieuws voor de rechtsbescherming in het kader van onjuiste inlichtingen, maar draagt ook een serieus risico in zich.
De Belastingdienst ziet zich voortaan eerder geconfronteerd met een geslaagd beroep op het vertrouwensbeginsel. Dat kan aanleiding zijn om (drastisch) te snijden in het verstrekken van inlichtingen aan belastingplichtigen. Dit terwijl, in het kader van de beoogde nieuwe bestuurscultuur, het mijns inziens passend is als de Belastingdienst juist meer en vaker het gesprek met belastingplichtigen aangaat. Indien de minste of geringste verspreking straks kan leiden tot gerechtvaardigd vertrouwen aan de zijde van belastingplichtigen, is het de vraag of niet (on)bewust de rem op het verstrekken van inlichtingen wordt gezet. Meer aandacht voor dit onderwerp in de politiek is daarom wenselijk en de eerste vooruitzichten daaromtrent zijn niet negatief.
Meent u slachtoffer te zijn van een hogere aanslag dan u had verwacht, omdat u hebt vertrouwd op inlichtingen of toezeggingen van de Belastingdienst? Of hebt u een andere vraag over bijvoorbeeld een boekenonderzoek, boete of fiscale procedure? Stuur dan gerust een e-mail naar één van onderstaande adviseurs.
Bronnen
Uitspraak gerechtshof: ECLI:NL:GHDHA:2020:1681
Conclusie Advocaat-Generaal: ECLI:NL:PHR:2021:538
Uitspraak Hoge Raad: ECLI:NL:HR:2021:1654
Internationale structuur zonder economische realiteit
Een internationale structuur zonder economische realiteit wordt soms als kunstmatig aangemerkt. In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 24 maart 2026 wordt een internationale structuur beoordeeld. De Rechtbank had de BV nog in het gelijk gesteld. Het gerechtshof komt tot de conclusie dat over de dividenduitkering van € 300.000.000 alsnog € 45.000.000 dividendbelasting moet worden afgedragen. Ook moet de vergrijpboete van € 22.000.000 worden betaald omdat de bestuurder van de BV heeft meegewerkt aan aan volstrekt kunstmatige structuur omdat niet wordt voldaan aan de voorwaarden voor een fiscale beleggingsinstelling. Vorenstaande is duidelijk geworden door interne mails en stukken waaruit duidelijk de kwetsbaarheid en opzet van de structuur kon worden gevolgd.
Tip: bij internationale structuren moet er sprake zijn van economische realiteit, als deze ontbreekt gaat de structuur op de fiscale schop
Tip: let op met het vastleggen van interne mails of whats app berichten waaruit risico's en/of opzet volgt. Dit kan de basis vormen voor opzettelijk onjuist aangifte doen en dus een vergrijpboete die kan oplopen tot 100%.
Tip: onder de huidige DAC wetgeving moet een adviseur agresssieve fiscale advisering melden bij de belasting autoriteiten
Voorkomen inhouding dividendbelasting door internationale structuur
Centraal in deze procedure staat een aantal dividenduitkeringen vanuit Nederland via Luxemburg en het Verenigd Koningrijk. Via de structuur worden dividenduitkeringen door verschillende landen geleid waarbij gebruik wordt gemaakt van buitenlandse tax credits. Uit interne communicatie bij het bedrijf volgt dat de accountant een aantal kritische vragen heeft gesteld op de opzet van de structuur. De accountant was scherp en stelt vragen over de zakelijke onderbouwing en economische realiteit van de gekozen route. Deze signalering maakt volgens het gerechtshof duidelijk dat het binnen de onderneming bekend moet zijn geweest dat er twijfels zijn bij de economische realiteit van de gekozen route. Ondanks dit signaal is de financiële structuur en opzet gewoon voortgezet. De Nederlandse BV deed verder weinig en was enkel een doorgeefluik. Het bestuur van de BV kreeg een kleine vergoeding maar had door verpanding van bankrekeningen en interne afspraken niks te vertellen. Het lijkt redelijk onwaarschijnlijk - aldus het Gerechtshof - dat onafhankelijke (zakelijke) partijen onder vergelijkbare voorwaarden deze handelingen zouden verrichten. Hoewel de rechtbank nog geen grond zag voor de afdracht van dividendbelasting was het Gerechtshof van mening dat sprake is van inhoudings- en afdracht plicht. Hiermee stond de afdracht van dividendbelasting vast.
De vergrijpboete van 50% blijft ook in stand omdat het risico bekend was en er geen sprake is van een pleitbaar standpunt, dit wordt nog eens onderstreept door de interne stukken en e-mails van de accountant.
Noot fiscaal jurist inzake internationale structuren
In een eerdere uitspraak van dit Gerechtshof bij deze BV heeft het Hof voor de Vennootschapsbelasting beslist dat deze BV nooit het economische belang bij de dividenduitkering heeft gehad. Onder verwijzing naar deze uitspraak stelde de rechtbank dat de BV niet inhoudingsplichtig was voor de dividendbelasting. Het Gerechtshof beslist nu anders omdat de BV dividendbelasting heeft ingehouden en deze dan ook moet afdragen (zie ook Hoge Raad d.d. 1 februari 2013).
De basis voor misbruik van recht is gelegd in 2019 bij een arrest over een Deense situatie. In dit arrest worden vrijwel alle elementen over misbruik, tussenschuiven van rechtspersonen en doorsluizen van geld via een internationale structuur behandeld.
Ook in eerdere uitspraken van ondermeer de Hoge Raad in 2025 valt voor belastingplichtige bij een kunstmatige route het fiscale mes. In dit belangrijke arrest is door de Hoge Raad bepaald dat de toepassing van de inhoudingsvrijstelling voor de dividendbelasting (bij grensoverschrijdende deelnemingen) wordt geweigerd bij misbruik. In deze uitspraak worden 2 toetsen gevolgd:
- subjectieve toets: is het doel (of mede doel) van de gekozen structuur om dividendbelasting te ontgaan? De wegdenkgedachte, dus hoe zou de situatie eruit zien als de tussenschakel wordt weggedacht. Als het fiscale voordeel dan zou verdwijnen is er vermoedelijk sprake van misbruik.
- objectieve toets: is er sprake van een kunstmatige constructie zonder economische realiteit? Dit is feitelijk de beoordeling van substance. Hiervan is sprake als er een materiële onderneming wordt gedreven, er een schakelfunctie is binnen de groep en/of er sprake is van een echt hoofdkantoor.
De inspecteur was in deze procedure eerst aan zet. De inspecteur moet bewijzen dat er sprake is van misbruik, dat heeft de inspecteur keurig gedaan. Daarna is de belastingplichtige aan de bal. De belastingplichtige moet het vermoeden ontkrachten door zakelijke motieven of economische realiteit aan te tonen.
Wat zijn aandachtspunten bij internationale structuren?
De belangrijkste rode vlaggen voor internationale structuren zonder economische realiteit zijn de volgende:
- Geen personeel
- Geen hoofdkantoor of fysieke ruimte
- Geen eigen besluitvorming of geen echte bevoegdheden
- Tussenschakeling zonder echte reële functie
- Bij wegdenken BV vervalt het fiscale voordeel
- Geldstromen worden vrijwel direct doorbetaald
Vergrijpboete bij internationale structuren zijn fors maar hoe werkt het?
In dit geval wordt er ook een forse vergrijpboete opgelegd, volgens het Hof is er geen pleitbaar standpunt, hiertoe wordt verwezen naar de overwegingen van de Hoge Raad in 2020. Van een pleitbaar standpunt ter zake van een onjuiste of onvolledige belastingaangifte is sprake indien het standpunt van de belastingplichtige gebaseerd kan worden op een pleitbare uitleg van het (fiscale) recht, in die zin dat de belastingplichtige ten tijde van het doen van de aangifte – naar objectieve maatstaven gemeten – redelijkerwijs kon en mocht menen dat deze uitleg en daarmee de door hem gedane aangifte juist was. Dit was nu niet zo. De BV kon en mocht redelijkerwijs niet menen dat zij recht zou hebben op de afdrachtvermindering, aangezien de Luxemburgse dividendbelasting per saldo niet drukte op de aan haar uitgekeerde dividenden. Het feit dat een fiscalist heeft meegekeken maakt dit niet anders, aldus het Hof. De boete wordt - als kleine pleister - wel met € 2.500 verminderd door overschrijding van de redelijke termijn.
Bron kunstmatige internationale structuur
Gerechtshof Arnhem Leeuwarden d.d. 22 februari 2022 ECLI:NL:GHARL:2022:1277
Hoge Raad d.d. 1 februari 2013 ECLI:NL:HR:2013:BZ0194
Europese Hof d.d. 26 februari 2019 ECLI:EU:2019:134
Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:970
Rechtbank Gelderland d.d. 1 augustus 2023 ECLI:NL:RBGEL:2023:4418
Hoge Raad d.d. 25 april 2025 ECLI:NL:HR:2025:668
Hoge Raad d.d. 18 juli 2025 ECLI:NL:HR:2025:1163
Gerechtshof Arnhem Leeuwarden d.d. 24 maart 2026 ECLI:NL:GHARL:2026:1691
Knevelarij en zwarte lijst
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
Vertrouwen Belastingdienst op dieptepunt
Opname zwarte lijst zorgt voor vermindering aanslagen
Het Gerechtshof in Arnhem heeft een vernietigende uitspraak gepubliceerd over de handelswijze van een inspecteur bij de Belastingdienst. In deze zaak staat centraal: “kunnen we de Belastingdienst nog wel vertrouwen?” De Belastingdienst heeft een ondernemer bestookt met ruim 400 brieven, dit bleek achteraf onterecht en de ondernemer wordt op alle onderdelen - die hier ter discussie stonden - in het gelijk gesteld. Tijdens de zitting trekt de inspecteur alle naheffingsaanslagen in. Tevens geeft de inspecteur aan de zaak ook intern te willen oplossen. De ondernemer krijgt € 25.000 aan vergoeding voor gemaakte kosten.
Zwarte lijst en procedures tegen de belastingdienst
Uit gestelde kamervragen volgt dat er naast privé personen (ongeveer 240.000) ook rechtspersonen (ongeveer 85.000) op de zwarte lijst stonden. Verzoeken inzake rechtspersonen op deze lijst worden afgewezen (hiervoor geldt de AVG niet, deze ziet op persoonsgegevens, aldus onze minister) maar ook verzoeken door privé personen worden steeds vaker negatief beantwoord resp. er wordt geen informatie verstrekt.
Vertrouwen in Belastingdienst op dieptepunt
Na vele incidenten, zoals de toeslagenaffaire en de zwarte lijst, is het vertrouwen van de maatschappij richting de Belastingdienst gedaald tot een dieptepunt. De burgers vertrouwen de Belastingdienst steeds minder, maar het blijkt nu dat dit wantrouwen ook bij rechters gaat spelen.
De rechters in Arnhem vragen zich openlijk af of we de Belastingdienst nog wel kunnen “vertrouwen”. Deze stevige uitspraak is de eerste uitspraak die dit onderdeel klip en klaar aan de orde stelt. De felle bewoordingen van het Gerechtshof hebben wij nog nooit voorbij zien komen. Deze ondernemer stond op de zwarte lijst (Fraude Signalering Voorziening), kennelijk staan dus niet alleen personen, maar ook bedrijven op deze lijst. De ondernemer in deze casus wordt continue bestookt met brieven (400 in getal) en is vermoedelijk administratief ondergedoopt in de beantwoording van al deze brieven en de hiermee samenhangende procedures. Na passende en scherpe vragen van de rechter worden de naheffingen door de Belastingdienst ingetrokken.
Rechter en wantrouwen Belastingdienst, de zaak
De bv’s behoren in eigendom toe aan een echtpaar. Een werknemer binnen het concern wordt uitgebreid gecontroleerd in verband met mogelijke toeslagenfraude. In 2016 wordt hierdoor ook de werkgever (het concern) bij een controle betrokken. Volgens de ondernemer werd er door de Belastingdienst verondersteld dat sprake is van (vermeende) fraude bij het indienen van belastingaangiftes, zonder hiervoor ook maar enig bewijs te hebben. De ondernemer heeft honderden bezwaar- en beroepszaken moeten voeren, dit met de nodige financiële en psychische stress tot gevolg.
Toen het voor de ondernemer helder is geworden dat hij op de zwarte lijst stond, gingen de alarmbellen aan. De ondernemer kreeg echter geen informatie uit het zogenaamde FSV-dossier. Deze stukken worden ook niet aan de rechter ter beschikking gesteld.
De inspecteur erkende tijdens de zitting dat er onzorgvuldig is gehandeld door de Belastingdienst. Tijdens de zitting geeft de inspecteur – na indringende vragen van de rechter – toe dat diverse aanslagen in de prullenbak kunnen en overige zaken in overleg moeten worden opgelost. De rechter is woest en spreekt nogmaals zijn wantrouwen richting de Belastingdienst uit.
De zwarte lijst (FSV), wat wil dit zeggen?
De Belastingdienst heeft in 20 jaar tijd een lijst met ruim 250.000 burgers opgebouwd. In deze lijst stonden gegevens van burgers die om verschillende redenen op deze lijst zijn opgenomen. Naar nu blijkt stonden op deze lijst ook bedrijven en ondernemers. Kerndiscussie is dat burgers op deze lijst worden opgenomen zonder dat er echt bewijs is van fraude, een vermoeden of boze buurman kan al genoeg zijn. Een wettelijke grondslag voor deze lijst was er dan ook niet. Uit berichtgeving volgt zelfs dat er voor het frauderisico ook etnisch wordt gekeken naar de burger die wordt opgenomen, denk hierbij een uiterlijke kenmerken en nationaliteit.
Noot fiscaal jurist inzake vertrouwen Belastingdienst
Een uiterst verontrustende uitspraak van het Gerechtshof. Mede door opname op de zwarte lijst wordt een ondernemer bestookt met 400 brieven en honderden bezwaar- en beroepszaken. Dat dit stress zal hebben opgeleverd is wel duidelijk. Tijdens de zitting (pas in hoger beroep) trekt de Belastingdienst alles in.
Tegen de uitspraak is geen beroep in cassatie ingesteld. In deze casus is de informatie uit de zwarte lijst niet aan belastingplichtige ter beschikking gesteld, blijkbaar komt dit vaker voor (artikel trouw 2 maart 2022). Volgens kamer vragen over dit onderwerp had de inspecteur de informatie uit de zwarte lijst hoog waarschijnlijk gewoon aan de rechter moeten verstrekken (op grond van artikel 8:42 AWB / 8;29 AWB), dit is niet gebeurd. In het besluit beroep in belastingzaken staan de formele regels voor een beroepsprocedure, deze lijken niet zorgvuldig in acht te zijn genomen.
Wat ook tot "fronsende wenkbrauwen" mag leiden is dat een inspecteur tijdens de bezwaar procedure altijd de volledig zaak in eerste aanleg (de aanslag) moet voorleggen aan een collega (iemand anders dan degene die bij de aanslag betrokken was). In deze casus had dit zeker moeten plaatsvinden omdat de controle is uitgevoerd door een inspecteur die bekend stond om zijn strenge aanpak. De controleur werkt ook niet meer bij de Belastingdienst (zie RO 2.8 van uitspraak) . Op dergelijke momenten zouden alle alarmbellen aan moeten gaan. Niks is echter minder waar, de formele trein rammelt gewoon door.
Tijdens de beroepsprocedure moet er op grond van het besluit beroep in belastingzaken ook nog collegiale toetsing plaatsvinden van bijvoorbeeld het verweerschrift. Bij de beslissing om een procedure te beginnen moet er ook nog toestemming komen van een vakman, de zogenaamde vaktechnische coördinator bij de Belastingdienst. Hoe kan een vakman besluiten tot een dergelijke procedure waarbij de inspecteur tijdens de zitting met zijn spreekwoordelijke mond vol tanden staat?
De zaak wordt dus door meerdere medewerkers binnen de Belastingdienst beoordeeld. Ondanks deze formele regels gaat er nog van alles mis en wordt de belastingplichtige met de rug tegen de muur gezet.
Wat zorgwekkend is, is het volgende:
- Een ondernemer krijgt een onderzoek en er volgt diverse correspondentie met de medewerker van de Belastingdienst.
- Er worden honderden aanslagen opgelegd en de DGA (Directeur-Grootaandeelhouder) klimt in de pen.
- Diverse informatie wordt "over en weer gestuurd", edoch zonder een succesvolle afloop.
- Vervolgens vindt er bij een andere inspecteur een bezwaarprocedure plaats, dit met een volledig onafhankelijke beoordeling. Tijdens deze bezwaarprocedure blijft alles gewoon bij wat het was.
- Er volgt een beroepsprocedure (veelal ook bij een andere inspecteur), dit ook zonder succes.
- Er hebben dus zeker 3 inspecteurs naar de zaak gekeken.
- Er volgt een Hoger Beroep bij het Gerechtshof, in deze zaak stelt de inspecteur: "alles ging fout en we moeten de zaak breder trekken om het op te lossen."
Hoe is dit mogelijk? Waarom trekt er in deze fase, die jaren heeft geduurd, niemand aan de bel? Het vertrouwen in de Belastingdienst staat op dit moment op het laagste niveau sinds 2015. Er worden sinds 2022 binnen de gehele organisatie van de Belastingdienst programma's ontwikkeld om de kwaliteit en vakkennis te vergroten en hierbij ook de menselijke maat in acht te nemen, zie hiertoe het jaarplan 2022 van de Belastingdienst . Het woord "menselijke maat" komt sinds het eerst 4x voor in dit jaarplan.
Als fiscalist spreek je bijna van knevelarij of onrechtmatige overheidsdaad.
Knevelarij is in het Nederlandse rechtssysteem het innen, ontvangen of terughouden van geld door iemand die daartoe misbruik maakt van zijn positie als ambtenaar, terwijl hij weet (of kon weten) dat dit geld niet is verschuldigd. Deze strafrechtelijke weg loopt via het OM. In de toeslagenaffaire is dit vaak aan de orde geweest en recentelijk hebben gedupeerden uit deze affaire ook aangifte gedaan jegens ambtenaren van de Belastingdienst. Ook het ministerie heeft in het verleden al eens aangifte gedaan van twee mogelijke misdrijven.
Een andere (civiele) route is de schadevergoeding ex artikel 6:162 BW (de onrechtmatige daad). Als een belastingplichtige vindt dat hij / zij schade heeft geleden door handelen, nalaten of een vergissing van een werknemer van de Belastingdienst, dan kan hij / zij de Belastingdienst hiervoor aansprakelijk stellen. Lees hiertoe deze WOB-informatie. In een dergelijke procedure zult u niet de inspecteur (knevelarij), maar de staat dagvaarden.
Er zijn door de heer Omtzigt reeds vragen gesteld aan de nieuwe staatssecretaris van Financiën. Deze zaak zal dus nog wel een staartje krijgen. In deze zaak wordt niet op keurige wijze belasting geïnd, maar worden willens en wetens levens kapotgemaakt. Het is goed dat de rechter de Belastingdienst nu een halt toeroept. Dat de inhoud van de lijst nog steeds niet openbaar wordt gemaakt en bedrijven al helemaal geen inzage krijgen (AVG is voor particulieren), is schrijnend. Nog steeds worden de kaarten onterecht tegen de borst gehouden.
De bikkelharde en genadeloze werkwijze van de inspecteur wordt in deze zaak wel erg helder. Ondernemertje pesten behoort niet tot een taak van wie dan ook. Het is dan ook niet gek dat een rechter openlijk het wantrouwen in de Belastingdienst ter discussie stelt. De Belastingdienst moet de komende jaren echt aan zijn imago gaan werken en stoppen met bedenkelijke spelletjes.
Deze ondernemer kreeg ten onrechte diverse aanslagen vennootschapsbelasting, omzetbelasting en loonheffingen in de brievenbus. In deze procedure ging het enkel om de opgelegde naheffingsaanslagen loonheffingen, namelijk het DGA-loon van de ondernemer.
Hoewel de inspecteur stelt dat opname op de zwarte lijst niet de aanleiding is geweest voor het onderzoek, gaan er bij de rechter wel alarmbellen aan en spreekt de rechter zijn wantrouwen richting de Belastingdienst uit. Hoewel de vermelding op de zwarte lijst wellicht niet de aanleiding is geweest voor het uitgebreide onderzoek, zal de vermelding – aldus de rechter – zeker van grote invloed zijn geweest op het verloop van dit onderzoek en de opstelling van de inspecteur.
Anders dan in het arrest van de Hoge Raad in 2021 ging het in deze zaak om naheffingsaanslagen waarbij de bewijslast bij de inspecteur ligt en niet bij de ondernemer. De inspecteur geeft na een streng verhoor aan dat de naheffingsaanslagen worden vernietigd en dat er naar het gehele dossier zal worden gekeken.
In geschil blijft dan nog de proceskostenvergoeding. De rechter ziet ruimte om niet bij het karige forfait aan te sluiten, maar meer te kijken naar een echte vergoeding van gemaakte kosten. De ondernemer geeft aan dat deze kosten ruim € 40.000 bedragen, de rechter stelt de vergoeding in redelijkheid vast op € 25.000.
Wij vinden het zorgwekkend om de laatste jaren te moeten lezen dat gezinnen en ondernemers bewust door de Belastingdienst kapot worden gemaakt. Deze ondernemer is er psychisch aan onderdoor gegaan en moest honderden bezwaar- en beroepsprocedures voeren. Zowel in de bezwaar- als beroepsfase bleef de inspecteur vasthouden aan zijn gelijk. Pas in hoger beroep is duidelijk geworden dat er feitelijk sprake is van knevelarij, een straffeit dat door het OM zou moeten worden opgepakt. Dat dit in Nederland mogelijk is, roept vele vragen op. Dat de enige sanctie een kostenvergoeding is, maakt verdrietig.
Het lopende onderzoek van PWC zal de komende tijd meer duidelijkheid gaan geven over de zwarte lijst en gevolgen hiervoor voor belastingplichtigen. Eerdere aangiften bij het OM (Openbaar Ministerie) gingen nog de prullenbak in. Hopelijk zullen de lopende onderzoeken meer informatie opleveren, waardoor een inspecteur – in voorkomende gevallen – wel kan worden vervolgd.
Bron zwarte lijst en vertrouwen Belastingdienst
Gerechtshof Arnhem - Leeuwarden d.d. 25 januari 2022 ECLI:NL:GHARL:2022:488
Gerechthof Den Haag d.d. 13 juli 2022 ECLI:NL:GHDHA:2022:1301
FSV zwarte lijst van de Belastingdienst
Hoge Raad d.d. 10 december 2021 ECLI:NL:HR:2021: 1748
Parlementaire enquête fraudebeleid
Rapport PWC 17 maart 2022 (Effecten FSV MKB)
Rapport PWC 17 maart 2022 (onderzoek aan de Poort)
De zwarte lijst van de Belastingdienst
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
Het handelen van de Belastingdienst houdt (in ieder geval de fiscale) gemoederen al enige tijd bezig. Eén van de zaken die daarbij een rol speelt is het gebruik van de Fraude Signalering Voorziening (FSV), ook wel de zwarte lijst genoemd.
De FSV werd door de Belastingdienst gebruikt voor het signaleren van risicosignalen (bijvoorbeeld een klikbrief). Dit systeem blijkt niet te voldoen aan de eisen van de Algemene Verordening Gegevensbescherming (AVG). Het systeem is daarom op 27 februari 2020 uitgezet en wordt niet meer door de Belastingdienst gebruikt.
AVG en zwarte lijst Belastingdienst
Personen die in de FSV-applicatie opgenomen zijn of opgenomen zijn geweest, zouden hiervan in het voorjaar van 2021 automatisch bericht ontvangen. De Belastingdienst filtert wel wie er wel of niet een melding krijgt van de vermelding in de applicatie. Personen die zijn betrokken bij een strafrechtelijk onderzoek of worden genoemd in een tip- of klikbrief, ontvangen geen brief van de Belastingdienst. In de praktijk zien wij ook dat mensen regelmatig geen antwoord ontvangen op hun AVG-verzoek.
Op zichzelf genomen is dat best vreemd. Immers vaststaat dat met het FSV-systeem door de Belastingdienst de wet werd overtreden. Bij een tip- of klikbrief is op zijn minst nog maar de vraag of ook daadwerkelijk sprake is van strafbare feiten. De overheid lijkt dus te veroordelen zonder proces, terwijl zij zelf niet compliant is aan wet- en regelgeving. Op zijn minst curieus.
Rechtspersonen op zwarte lijst Belastingdienst
Vervelender wordt het als het gaat om rechtspersonen. Rechtspersonen vallen niet onder de reikwijdte van de AVG. Rechtspersonen die staan opgenomen in de applicatie ontvangen om die reden dan ook geen brief van de Belastingdienst ingeval zij zijn opgenomen in de applicatie.
Wellicht ook curieus, maar daarenboven onwenselijk. Immers de bestuurders van deze rechtspersonen kunnen gevolgen ondervinden als de rechtspersoon is opgenomen in de applicatie (aansprakelijkheid). Het is dan op zijn zachtst gezegd ook niet passend dat de overtreder van wet- en regelgeving (Belastingdienst) zich nu beroept op dezelfde wet- en regelgeving om de rechtspersonen niet te informeren.
Het ligt in de rede dat bestuurders bij een beroep op de AVG om duidelijkheid over de opname in de zwarte lijst, ook vragen naar de rechtspersonen waarvan zij bestuurder zijn en hun beroep stoelen op hun afgeleide belang (aansprakelijkheid of verantwoordelijkheid voor onrechtmatig handelen).
Waarmee kunnen wij u helpen?
Wij adviseren vele ondernemers in bezwaar- en beroepszaken en / of bij het verkrijgen van informatie over de zwarte lijst. Wilt u een vrijblijvende afspraak of offerte ontvangen? Mail ons gerust.
Bron zwarte lijst Belastingdienst
Parlementaire enquête fraudebeleid
Informatie Belastingdienst inzake zwarte lijst
Rapport PWC 17 maart 2022 (Effecten FSV MKB)
Rapport PWC 17 maart 2022 (onderzoek aan de Poort)
Kamerbrief d.d. 29 maart 2022 bij PWC rapporten
MB
Faillissementsaanvraag door de Belastingdienst
Wij adviseren - veelal in samenwerking met een advocaat - klanten met betalingsproblemen en / of in situaties dat de Belastingdienst beslag heeft gelegd of het faillissement van uw onderneming (of rechtspersoon) heeft aangevraagd. Evenzo als elke schuldeiser kan namelijk ook de Belastingdienst uw faillissement aanvragen (artikel 4:124 AWB). De Belastingdienst vraagt zo'n 300 keer per jaar een faillissement van een onderneming aan. Bij deze aanvraag moet de Belastingdienst wel de Leidraad invordering in acht nemen. Ook zijn er specifieke instructies binnen de Belastingdienst. Kern van de zaak is dat de Belastingdienst een redelijk belang moet hebben bij het faillissement en dat de betalingsonmacht van de onderneming niet van tijdelijke aard is. U kunt zich als ondernemer met meer dan voldoende argumenten hiertegen verweren. De Belastingdienst vraagt het faillissement vaak aan als uiterste pressiemiddel en / of om de ondernemer te stoppen met ondernemen of om simpelweg de onderneming op te ruimen (en verdere schade te voorkomen).
Dit artikel is geschreven omdat wij meer faillissementen verwachten in 2023 en daarna. Mede door de nieuwe Wet homologatie onderhands akkoord (WHOA), die per 1 januari 2021 is ingevoerd, is ook de faillissementswet aangepast. Dit zal meer mogelijkheden bieden voor ondernemers.
Corona en faillissementaanvragen door de Belastingdienst
Sinds april 2022 moeten ondernemers weer regulier hun belastingen gaan betalen. Vanaf oktober 2022 moet dan in 60 termijnen de oude schuld (uit de coronaperiode) renteloos worden ingelopen. Dit kan de komende periode voor problemen gaan zorgen. Bij een betalingsregeling kan ook een faillissement worden aangevraagd, edoch hier is veel tegenin te brengen. De belangrijkste argumenten zijn:
- Oude invorderingswet (uit 1990) gaf uitdrukkelijk deze mogelijkheid, dus bij uitstel geen faillissement aanvragen. Waarom dit niet in de nieuwe Leidraad is opgenomen is voor ons onduidelijk.
- Algemene wet bestuursrecht, specifiek artikel 4:94 AWB.
- Besluit noodmaatregelen coronacrisis (onderdeel 3.5), bij problemen tijdens een betalingsregeling moet de ontvanger de ondernemer 14 dagen tijd gunnen en geven.
Aanvraag faillissement door fiscus
De rechtbank zal de aanvraag in eerste instantie toetsen aan de wettelijke algemene voorwaarden die gelden voor een faillissementsaanvraag. Belangrijkste vertrekpunt is dat de onderneming in een toestand moet verkeren dat deze is opgehouden met betalen (wel summiere toets waar snel aan is voldaan). Bij tijdelijke liquiditeitsproblemen is hiervan geen sprake, dit dus goed proberen toe te lichten.
Ook moeten er meerdere schuldeisers zijn (pluraliteit). De Belastingdienst moet dan ook een steunvordering zoeken. Hierbij worden verschillende onderdelen van de Nederlandse staat als één partij gezien, zie arrest Hoge Raad in 2018. Deze wordt vaak gevonden doordat de Belastingdienst - voor de aanvraag - eerst een crediteuren- en debiteurenlijst zal opvragen. Als de andere vordering wordt betwist, kan hiertegen verweer worden gevoerd, vaak is dit onderdeel eenvoudig door de Belastingdienst aan te tonen.
Specifieke voorwaarden Belastingdienst bij aanvraag faillissement
De wettelijke basis voor een faillissementsaanvraag door de Belastingdienst staat in diverse wetten en regels, de belangrijkste:
- Faillissementswet
- Leidraad invordering 2008
- Algemene Wet Bestuursrecht
- Instructie invordering en Belastingdeurwaarders
Bijzonder is dat de Faillissementswet, de Leidraad invordering, het hierop
geschreven uitvoeringsbesluit of de uitvoeringsregeling vrijwel niets zeggen
over de spelregels die de Belastingdienst in acht moet nemen. Men moet
dus feitelijk terug naar de faillissementswet en de parlementaire geschiedenis,
dit te ondersteunen door de algemene beginselen van behoorlijk bestuur.
Voor de Belastingdienst gelden een aantal specifieke voorwaarden bij een aanvraag van het faillissement van een ondernemer of onderneming.
- De Belastingdienst moet - volgens de memorie van antwoord bij de vierde tranche AWB - aannemelijk maken dat andere maatregelen ontoereikend zijn (algemene beginselen van behoorlijk bestuur). Dit wordt vaak onvoldoende door de Belastingdienst gemotiveerd. De wettelijke grondslag kan worden gevonden in artikel 3:4 lid 2 AWB.
- De Belastingdienst mag pas tot een aanvraag van een faillissement overgaan als de aanslagen onherroepelijk vaststaan of indien duidelijk is dat de belasting materieel verschuldigd is. Bij een discussie (of procedure in bezwaar of beroep) over de omvang van de aanslag of bij ambtshalve aanslagen moet hiertegen helder en duidelijk verweer worden gevoerd. Voor voorlopige aanslagen kan een discussie ontstaan, dit is maatwerk. In een uitspraak van het Gerechthof in 2017 liep er nog uitstel (en verzet) en lagen er aanslagen ter behoud van rechten, dit is volgens de rechter onvoldoende. Als er onduidelijkheid is over aanslagen, kan in noodgevallen nog worden overwogen om een fiscaal kort geding (artikel 8:81 AWB) te voeren (voorlopige voorziening).
- Tevens moet de betalingsonmacht van de ondernemer of onderneming niet van tijdelijke aard zijn. Als de onderneming (of ondernemer) dit klip en klaar kan aantonen (verklaring accountant of specialist?), moet dit worden onderbouwd. Mede door de coronaperiode kan de ondernemer als extra argument aanvoeren dat door een incident (buiten zijn macht en invloed) oudere schulden zijn ontstaan, welke nu sneller moeten worden ingelopen.
- De Belastingdienst moet toestemming vragen van het ministerie van Financiën (artikel 73.4.6 Leidraad). Het is verstandig deze stukken op te vragen, zodat duidelijk is of alle relevante feiten correct en volledig zijn meegenomen.
- De Belastingdienst moet een redelijk belang hebben bij het faillissement (artikel 3:303 BW). Hierbij mag geen misbruik van de bevoegdheden van de Belastingdienst worden gemaakt (artikel 3:13 BW). Een belang kan zijn (a) dat belastingschulden niet verder oplopen, (b) de curator een onderzoek kan doen naar het vermogen van de ondernemer, (c) kwijtschelding van belastingschulden niet redelijk is (concurrentie verstorende werking).
- De Belastingdienst moet ook een zorgvuldige en redelijke belangafweging maken. Vroeger (leidraad 1990) stond dit in de wet, nu niet meer. Vorenstaande volgt in algemene zin wel uit het evenredigheidsbeginsel (artikel 3:4 AWB).
Advies Jongbloed Fiscaal Juristen bij betalingsproblemen
Wij adviseren en begeleiden vele ondernemers bij betalingsregelingen en / of discussies met de Belastingdienst. Ook bij een faillissementsaanvraag ondersteunen wij advocaten en belastingplichtigen in dit traject. Het in gesprek blijven of proberen te komen met de Belastingdienst is een belangrijk vertrekpunt. Als hierbij een passend en uitvoerbaar voorstel kan worden gedaan, is dit een goed begin voor een normaal gesprek. Vaak zien wij dat de verhoudingen al redelijk zijn vertroebeld en dat nieuwe gezichten aan tafel sneller tot oplossingen komen.
Navordering en FSV-lijst
Als iemand op de FSV lijst staat mag de inspecteur gewoon een onderzoek instellen, dit is in meerdere uitspraken duidelijk geworden. Lees hier bijvoorbeeld een uitspraak van het Gerechtshof Amsterdam uit 2023. Aandachtspunt om te onderzoeken is dan wel dat de melding op de FSV lijst niet de aanleiding is geweest om een onderzoek in te stellen. Hiertoe kan een dossierinzage curciaal zijn. Als hieruit volgt dat er sprake is van een risicoselectie, een verwerking van persoonsgegevens in een databank of een gebruik van een databank waarin persoonsgegevens zijn opgeslagen, kunnen de kaarten anders liggen en kan sprake zin van schending van grondrechten.
De Belastingdienst (en toeslagen) verwerkt miljoenen belastingaangiften. Dit gebeurt voor een groot deel via computersystemen. Deze systemen worden gevuld met data, zo ook de zogenaamde Fraude Signalering Voorziening (FSV). De FSV werd gebruikt voor het registreren van risicosignalen bij een persoon of bedrijf. Het systeem is niet toegestaan (op grond van de Algemene Verordening Gegevensbescherming (AVG)). De FSV is in februari 2020 uitgezet en wordt niet meer gebruikt. Maar wat als u op de lijst staat en op grond hiervan een boekenonderzoek wordt ingesteld en eventueel aanslagen worden opgelegd? Zijn deze aanslagen dan onrechtmatig?
Rechter en zwarte lijst
Het instellen van bezwaar en beroep moet volgens de Advocaat-Generaal van de Hoge Raad (d.d. 17 juni 2021) ruimer worden toegestaan. Het kan namelijk zo zijn dat burgers (en hierdoor soms bedrijven) hogere aanslagen hebben ontvangen door plaatsing op deze lijst. De bezwaar- en beroepstermijnen van dergelijke aanslagen zijn op dit moment veelal verstreken. De AG is van mening dat deze mensen alsnog bezwaar en beroep moeten kunnen instellen, omdat informatie door de Belastingdienst is achtergehouden. De Hoge Raad doet er verder niks mee en doet de zaak via het putje af (dus 81 RO).
Procedure navorderingsaanslag en opname op zwarte (FSV-)lijst
Procedures inzake zwarte lijst / FSV / Project 1043
In december 2021 deed de Hoge Raad haar eerste uitspraak inzake belastingplichtigen die staan opgenomen op de zwarte lijst. Ook al was een belastingplichtige opgenomen op de zogenaamde zwarte lijst, dan kon dit nog niet (automatisch) tot gevolg hebben dat de aanslag wordt verlaagd. De strijdigheid met het handelen in strijd met de AVG wordt dus terzijde geschoven. Begin 2022 keek de Hoge Raad opnieuw naar een casus. Ook hierin is vastgesteld dat - ondanks opname op de zwarte lijst - het belastingonderzoek niet onrechtmatig is geweest. Vervolgens is het woord aan lagere rechters. Het Gerechtshof Den Haag doet in maart 2022 uitspraak. Ook hierin wordt een navorderingsaanslag in stand gelaten (niet onrechtmatig). Bij aanhoudende negatieve resultaten zou er altijd een onderzoek worden ingesteld, aldus de inspecteur. Ook het Gerechtshof Arnhem doet in maart 2022 een gelijkluidende uitspraak. Belastingplichtige heeft niet gemotiveerd gesteld dat in haar geval sprake zou kunnen zijn van een uitzonderlijke situatie die in strijd zou zijn met grondrechten. Enkel verwijzen naar de zwarte lijst of project 1043 is derhalve onvoldoende.
Noot fiscaal jurist inzake zwarte lijst
Het 'taggen' van klanten of documenten kan best handig zijn. Zo weet je beter waar je moet zoeken en / of een onderzoek moet instellen. Alleen zijn er wel spelregels, en deze spelregels staan dan weer in de wet (zoals de AVG, Wet bescherming persoonsgegevens, artikel 10 grondwet, etc.). Bij het 'taggen' van belastingplichtigen kunnen er grote problemen ontstaan en veelal kan dit extreme financiële gevolgen hebben. De vraag is of via deze 'tag' verkregen bewijs rechtmatig is verkregen en - zo ja of nee - welke gevolgen hieraan dan moeten worden verbonden.
Is een aanslag onrechtmatig als u opvalt door een 'vinkje'? Er is sprake van een onrechtmatige selectie, maar brengt dit ook mee dat de belastingaanslag onrechtmatig is? Door het vinkje wordt er een onderzoek ingesteld en men komt dan tot de conclusie dat er een belastingaanslag moet worden opgelegd. Er is dus een causaal verband tussen het vinkje, het onderzoek en de belastingaanslag. Het bewijs voor de aanslag is het vinkje en dit is dan onrechtmatig verkregen, dat staat vast. Onbevoegd verkregen informatie mag niet een andere of verhoogde aanslag tot gevolg hebben. Dat er sprake is van schending van artikel 8 van het EVRM staat ook wel vast, maar de nationale gevolgen welke hieraan worden verbonden legt men altijd op het bordje van de nationale rechter. Dat een belastingplichtige alsdan de wijze waarop bewijs is verkregen moet kunnen aanvechten lijkt logisch. De belastingplichtige moet wel met voldoende (en gemotiveerd) bewijs komen, dit is vaak erg lastig.
Vragen over zwarte lijst
Wij adviseren regelmatig mensen inzake procedures tegen de Belastingdienst, dit tijdens regulier overleg, bezwaar- en / of beroepsprocedures. Neemt u gerust contact met ons op via onderstaand formulier of bel met één van onze specialisten (zie onder).
Bron zwarte lijst Belastingdienst
Conclusie Advocaat-Generaal d.d. 17 juni 2021 ECLI:NL:PHR:2021:618
Hoge Raad d.d. 14 januari 2022 ECLI:NL:HR:2022:12
Rapport PWC inzake FSV-toeslagen
Beantwoording vragen KAB-rapportage en zwarte lijst
Bestuurlijke reactie zwarte lijst 3 december 2021
Brief staatsecretaris 29 oktober 2021
Brief staatssecretaris 10 juli 2020
Brief Autoriteit Persoonsgegevens inzake onderzoek FSV
Rapportage verwerking van risicosignalen
Werkinstructies tips en kliks toezicht particulieren
Bekijk ook deze film van de staatssecretaris
Rapport PWC 17 maart 2022 (Effecten FSV MKB)
Rapport PWC 17 maart 2022 (onderzoek aan de poort)
Kamerbrief d.d. 29 maart 2022 bij PWC rapporten
DJ
De belastingschuld verjaart na 5 jaar
Wij krijgen veel vragen over het verjaren (of niet) van belastingschulden. In dit artikel een helder overzicht van de stand van zaken en de jurisprudentie over dit onderwerp. De algemene verjaringstermijn bedraagt 20 jaar. Voor overeenkomsten is dit veelal 5 jaar (Consumentenkoop 2 jaar). Maar hoe zit het met belastingschulden? Een belastingschuld verjaart 5 jaar na de dag volgende op die waarop de laatste akte van vervolging ter zake van die belastingaanslag aan de belastingschuldige is betekend (afdeling 4.4.3 Awb). Lees voor de werkinstructie bij de belastingdienst inzake verjaring deze interne notitie (werkinstructie belastingdienst) uit 2020.
Vragen over het verjaren van een belastingschuld of kwijtschelding van belastingen? Stuur ons gerust een e-mail.
Soorten verjaring voor belastingschulden
Er zijn 2 soorten van verjaring:
- Materiele verjaring: de belastingdienst mag de aanslag niet meer opleggen. De bevoegdheid tot het opleggen van een naheffingsaanslag verjaart na 5 jaar na het einde van het kalenderjaar waarin de belastingschuld is ontstaan. Na het verlopen van deze termijn heeft de belastingdienst geen mogelijkheid meer om de aanslag op te leggen (tenzij buitenlandse oorsprong of buitenlands inkomen of vermogen, dan is de termijn 12 jaar).
- Formele verjaring: er is ale een aanslag opgelegd maar de invordering hiervan verjaart. Als er 5 jaar is verstreken nadat de betalingstermijn is afgelopen is sprake van verjaring. De belastingdienst mag dan niet meer overgaan tot invordering.
Belastingadvies of vrijblijvende offerte
Belastingen is voor particulieren of ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Tijdig opleggen aanslagen
Iedereen moet belasting betalen. Daarvoor gelden wettelijk regels. In het belastingrecht kennen we een strikt onderscheid tussen twee fases.
- Eerst moet worden vastgesteld waarover en hoeveel u belasting moet betalen. Dat noemen we de heffing en gebeurt door de (belasting-)Inspecteur. Daarbij gelden termijnen.
- Zo moet een aanslag in de inkomstenbelasting worden opgelegd binnen 3 jaar.
- Navorderen kan tot 5 jaar en in buitenlandsituaties 12 jaar (eventueel te verlengen met de uitsteltermijn).
Haalt de Inspecteur die termijn niet, dan is het einde oefening en kan hij geen belasting meer heffen. Daarover gaat dit artikel niet.
Schema en checklist inzake verjaring belastingschuld
Nagekomen bate bij faillissement en verjaring
In een kennisgroep standpunt van de belastingdienst (KG:207:2022:7) wordt beoordeeld of een belastingschuld is verjaard:
- Het vraagstuk: Het faillissement van belastingschuldige X werd in 2005 uitgesproken en is in 2006 opgeheven wegens de toestand van de boedel. Daardoor is X in 2006 opgehouden te bestaan, nu geen bekende baten meer aanwezig waren. Recent bleek toch nog sprake te zijn van een (nagekomen) bate. De rechtbank heeft bij beschikking de vereffening van de betreffende vennootschap heropend en de oud-curator tot vereffenaar benoemd. De vereffenaar verzoekt de ontvanger om – eventuele – belastingschulden van X als vordering bij hem in te dienen.
- De vraag: is de belastingschuld verjaard?
- Antwoord: ja
Tijdig innen van belasting door de Belastingdienst
Dit artikel gaat over de tweede fase van het proces: de inning van belastingen.
Ook de inningsfase is omgeven met wettelijke regels. Als de belastinginspecteur heeft vastgesteld waarover en hoeveel belasting u moet betalen, geeft hij die gegevens door aan de (belasting-)Ontvanger. Die ontvanger stuurt u het aanslagbiljet (met de beruchte acceptgiro). U wordt dan van belastingplichtige ineens belastingschuldige. Voor de inning van de uit dat biljet blijkende belastingschuld staan ook termijnen. Als die niet worden gehaald, is sprake van verjaring.
Verjaring van belastingschulden na 5 jaar
De verjaringstermijn is geregeld in de Algemene Wet Bestuursrecht (Awb) en de Invorderingswet. Een belastingschuld is verjaard nadat de betalingstermijn met 5 jaar is verstreken (artikel 4:104 AWB). Er is een specifieke regeling voor het geval dat uitstel van betaling is gegeven. De verjaringstermijn wordt dan verlengd met de periode dat uitstel van betaling is verleend (artikel 4:111 AWB). Uitstel van betaling schort aldus de verjaring op.
De artikelen 4:105 en 4:106 van de Awb bepalen evenwel dat de verjaring wordt gestuit door een daad van rechtsvervolging overeenkomstig artikel 3:316, lid 1, van het Burgerlijk Wetboek (hierna: BW), door erkenning van het recht op betaling, een aanmaning als bedoeld in artikel 4:112 van de Awb, een beschikking tot verrekening of een dwangbevel dan wel door een daad van tenuitvoerlegging van een dwangbevel.
De Ontvanger kan voorkomen dat een belastingaanslag verjaart. Dat noemen we stuiting (artikel 27 invorderingswet). Dat kan bijvoorbeeld door een brief waarin hij zich ondubbelzinnig zijn recht op betaling voorhoudt of een aantal andere manieren (artikel 4:105 of 4:106 AWB). Dan begint de 5-jaarstermijn opnieuw.
Bewijzen ontvanger dat tijdig is gestuit
5 Jaar is een vrij lange termijn en niemand heeft in het hoofd wanneer een belastingaanslag nu precies op opgelegd, wanneer die betaald had moeten zijn en of en nog uitstel van betaling is verleend, of de Ontvanger ooit heeft gestuit en wanneer dan. Als de verjaringstermijn in beginsel is verstreken (5 jaar na afloop van de laatste betalingstermijn), is het aan de Ontvanger te bewijzen dat hij binnen de verjaringstermijn op enigerlei wijze de verjaring heeft gestuit, zie hiertoe de uitspraak van het Gerechtshof in 2022.
Natuurlijke verbintenis en verjaring belastingschulden
Hiervoor zagen we dat een belastingschuld is verjaard nadat de betalingstermijn met 5 jaar is verstreken. De belastingschuld is daarmee echter niet volledig verdwenen. Na verjaring blijft een zogenaamde natuurlijke verbintenis bestaan. Daarop mag de Belastingdienst niet meer actief aanmanen of invorderen. Ook mag de Belastingdienst niet verrekenen met eventuele teruggaven.
Let op! Indien echter de belastingschuldige na verjaring de belastingschuld desondanks betaalt, geldt deze betaling niet als onverschuldigd. Dat (gevoelsmatig) teveel betaalde krijgt u niet terug!
Opmerking fiscaal jurist inzake verjaring belastingschulden
Laat u goed adviseren indien u twijfelt of een belastingschuld verjaard is en ga niet direct tot betaling over. Ondanks de vele mogelijkheden om de verjaring te stuiten, komt het met enige regelmaat voor dat belastingplichtigen een succesvol beroep doen op verjaring. Vaak als gevolg fouten van de Belastingdienst. Bijvoorbeeld het niet goed vastleggen van verleend uitstel, waardoor achteraf niet aangetoond kan worden dat de verjaring is opgeschort.
Waarschuwing: als u nu niet meer helemaal in beeld heeft welke belastingschulden u nog open heeft staan en wellicht denkt tegen het einde van een verjaringstermijn te lopen, is het mogelijk om bij de Ontvanger een overzicht van openstaande belastingschulden op te vragen. Wees daarmee voorzichtig! U zult niet de eerste zijn waarbij prompt de ‘stuitingsbrieven’ binnen dwarrelen.
Bron verjaring belastingschulden
Gerechtshof d.d. 1 maart 2022 ECLI:NL:GHARL:2022:1678
Gerechtshof d.d. 13 december 2018 ECLI:NL:GHSHE:2018:5255
Openheid Belastingdienst over standpunten
De Belastingdienst gaat vanaf 1 april 2023 meer inzicht geven over interne
standpunten omtrent complexe fiscale aangelegenheden.
Standpunten van de Belastingdienst over ingewikkelde belastingzaken zijn
op dit moment nog vertrouwelijk.
In het kort openheid Belastingdienst
- Kennisgroepen binnen de Belastingdienst maken hun mening openbaar.
- Standpunten waren voorheen alleen bekend bij de belastingplichtige of diens belastingadviseur.
- Standpunten van de Belastingdienst over individuele gevallen waren onbekend.
- Interne standpunten over fiscale vraagstukken worden openbaar voor iedereen.
- Standpunten vanaf 1 april 2023 op de site van de Belastingdienst.
- Er zullen komende periode meer bezwaar- en beroepsprocedures volgen (en verzoeken ambtshalve vermindering).
Interne standpunten Belastingdienst worden bekend
Vanaf 1 april 2023 zal de Belastingdienst haar interne standpunten online zetten voor iedereen. Er zullen op grond hiervan standpunten bekend worden waar belastingadviseurs en belastingplichtigen hun voordeel mee kunnen behalen. Vaak gaat het hierbij om complexe fiscale vraagstukken waarover de wet en / of jurisprudentie (uitspraken rechters) niet geheel duidelijk zijn. De transparantie is prettig en kan best nuttig zijn, wij juichen dit dus toe. Tot op dit moment is onbekend wat er met verschillende belastingplichtigen over bepaalde zaken wordt afgesproken, dit wordt nu ineens geheel duidelijk. De rechtsongelijkheid is hiermee ineens (grotendeels) opgeheven.
Noot fiscaal jurist inzake openheid Belastingdienst
Vanaf 1 april 2023 (geen grap) worden de standpunten over 2022 openbaar gemaakt. De nieuwe standpunten van kennisgroepen worden vervolgens binnen 2 weken gepubliceerd. De openheid vanuit de Belastingdienst is het gevolg van diverse rechtszaken waarbij steeds vaker om openheid wordt gevraagd en standpunten van kennisgroepen (minutieus) worden zwart gelakt. Standpunten van kennisgroepen zijn echter geen 'persoonlijke beleidsopvattingen voor intern beraad' en moeten gewoon openbaar worden gemaakt (aldus de rechter).
Fiscaal uitvoeringsbeleid wordt regelmatig gepubliceerd, maar er zijn ook andere vormen van 'beleid of meningen'. Beleid staat standaard in de Staatscourant, maar standpunten van kennisgroepen, memo's en verslagen niet. Deze worden soms opgevraagd op grond van openbaarmakingsverzoeken (WOO, voorheen WOB-verzoeken). Als sprake is van gecoördineerd beleid, kan hierop een beroep worden gedaan door andere belastingplichtigen.
Over enkele weken is duidelijk wat er met belastingplichtigen wordt afgesproken en of de belastingdienst hierbij gunstige standpunten heeft ingenomen voor bepaalde belastingplichtigen. De standpunten van diverse kennisgroepen (er zijn er ruim 25) worden dan dus duidelijk. Deze kennisgroepen formuleren algemene standpunten over bepaalde rechtsvragen, waarbij wetgeving, beleid en rechtspraak (jurisprudentie) worden uitgewerkt. Dit speelt met name als wetgeving niet geheel duidelijk is. Tot op dit moment ging dit standpunt enkel naar de fiscalist van belastingplichtige en wisten wij niet wat deze standpunten precies inhielden. Vanaf 1 april 2023 kan iedereen kennisnemen van deze standpunten.
Wij denken dat dit smullen gaat worden en veel leesvoer gaat opleveren. Binnen de Belastingdienst zijn namelijk ook inspecteurs werkzaam die hun eigen standpunten innemen en toepassen. Dit kan leiden tot rechtsongelijkheid en dus procedures. De kans bestaat ook dat feiten en omstandigheden worden gekleurd naar de standpunten van de Belastingdienst. De vervolgvraag zal ook zijn over welke periode standpunten bekend worden gemaakt, de eerste WOO-verzoeken over oudere jaren zijn al in de maak.
Er zullen de komende tijd veel ambtshalve verzoeken, bezwaarschriften en procedures worden gevoerd door belastingplichtigen die minder voordelig zijn behandeld en / of mogelijkheden zien om een gunstige regeling af te spreken. Beroepen op het gelijkheidsbeginsel zullen toenemen. Adviseurs zullen met name kijken naar gunstige standpunten, hierbij speelt het risico van cherry picking, dit is echter niet rechtens en moet niet de bedoeling zijn.
Wij houden u op de hoogte !
Fraus legis en belastingen
In 1926 wees de Hoge Raad het zogenoemde Driedagenarrest. In dit arrest paste de Hoge Raad voor het eerst fraus legis toe in het belastingrecht (Successiewet). Fraus legis is een bijzonder rechtsmiddel dat de rechter kan gebruiken om misbruik van de wet te bestrijden. Van fraus legis is sprake als het gaat om constructies die bedoeld zijn om belastingen te besparen en in strijd zijn met doel en strekking van de wet. In deze bijdrage schrijven wij - samen met mr. Dennis van der Veen van Civra - een uitgebreider artikel over de stromingen binnen fraus legis.
Fraus legis meer en meer ‘van stal’ gehaald
Fraus legis een Latijnse term en betekent “bedrog van de wet”. Deze term verwijst naar een situatie waarin een (rechts) persoon de wet misbruikt of omzeilt om oneerlijke voordelen te behalen. Het bijzondere aan fraus legis is dat de Belastingdienst hiermee situaties aanpakt die strikt genomen niet onder een bepaling uit de belastingwet vallen. Een soort fiscaal vuilniszak begrip als andere routes niet werken.
Indien bewezen is dat er sprake is van misbruik van recht, wordt een situatie die (meestal net) buiten de belastingwet valt, er toch in onder gebracht. Het laat zich raden dat fraus legis daarmee raakt aan diverse beginselen van de rechtsbescherming, zoals het legaliteitsbeginsel. Dit laatste beginsel – wat in dit artikel niet centraal staat – houdt zoveel in als dat het handelen van de Belastingdienst steeds gebaseerd moet zijn op een reeds aanwezige bepaling.
Fraus legis of pleitbaar standpunt
Ook zal er snel een discussie ontstaan tussen pleitbaar standpunt en fraus legis. Lees hiertoe deze scriptie uit 2019, (of deze uit 2015). Hierin wordt helder omschreven dat een belastingplichtige het recht heeft om fiscaal de meest voordelige route te kiezen binnen de toepasselijke wetgeving. Deze weg wordt de laatste jaren steeds vaker met dorpels en rotondes moeilijker gemaakt.
De belangrijkste hobbel is de route van fraus legis, een afvalbegrip waar steeds vaker structuren in worden ondergebracht, terwijl ze wel binnen de wetgeving zijn uitgevoerd (dus binnen de grenzen van de wet). Het credit suisse arrest uit 2017 maakt - met name volgens de mening van de AG de heer Wattel - duidelijk hoe de lijnen lopen binnen de begrippen "pleitbaar standpunt", "boete" en "het strafrecht".
De Hoge Raad is al langer op zoek naar de juiste route en afbaking van het begrip pleitbaar standpunt, dit kwam uitdrukkelijk aan de orde in het Mauritius arrest (2015) en het onderwijsarrest (2016) . De centrale vraag is of de route van fraus legis de weg naar het pleitbaar standpunt uitsluit of andersom: kan een pleitbaar standpunt de route naar fraus legis dichtgooien? Het pleitbaar standpunt komt met name aan de orde bij een mogelijke boete of strafvervolging, een pleitbaar standpunt is namelijk cruciaal om te voorkomen dat men beschuldigd kan worden van fraus legis. Beide begrippen zijn namelijk onlosmakelijk met elkaar verbonden.
Inleiding binnen de leer van fraus legis
Bij fraus legis handelt een belastingplichtige zodanig dat het door hem of haar neergelegde feitencomplex in strijd is met het doel en strekking van de wet. Als dit het geval is dan roept de Hoge Raad dat sprake is van fraus legis.
Ontwijken, ontduiken of fraus legis
In het belastingrecht is het ontwijken van belasting toegestaan, maar het ontduiken van belastingheffing als gevolg van complexe of slimme constructies niet. In feite worden de mazen van de wet gebruikt - al dan niet met toepassing van kunstmatige structuren - om de belastingdruk te verlagen of te vermijden. Het feitencomplex wordt zodanig vormgegeven dat het niet naar de letter van een regeling kan worden belast.
Via fraus legis wordt de stuctuur alsnog in de heffing ‘ingetrokken’ door aan te sluiten bij het meest nabij gelegen feit dat wél onder de heffing valt. Met andere woorden: rechtshandelingen worden bij toepassing van het leerstuk van fraus legis weggedacht of vervangen door andere rechtshandelingen. In de praktijk gebeurt dit middels substitutie of eliminatie. Bij substitutie wordt de toegepaste handeling (fictief) vervangen door een andere handeling. Eliminatie houdt in dat wordt gedaan alsof de handeling niet heeft plaatsgevonden.
Succesvol beroep op fraus legis
In een arrest van de Hoge Raad d.d. 21 november 1984 (nr. 22.092, BNB 1985/32, niet gepubliceerd) geeft de Hoge Raad de norm waaraan moet worden voldaan voor een succesvol beroep op het leerstuk van fraus legis:
- De doorslaggevende beweegreden voor het aangaan van de rechtshandeling is verijdeling van belastingheffing (het subjectieve motiefvereiste);
- De gekozen wijze van belastingverijdeling is strijdig met doel en strekking van de wet (het objectieve normvereiste).
- De transactie had voor partijen - buiten het beoogde fiscale voordeel - geen reële, praktische betekenis.
Tegenwoordig wordt wel aangenomen dat er sprake is van fraus legis, zodra aan het motiefvereiste en het normvereiste is voldaan. Het is belangrijk om in te zien dat aan beide vereisten moet zijn voldaan. Dit betekent namelijk dat belastingbesparende constructies, hoe complex ook van aard, zijn toegestaan zolang er niet in strijd met doel en strekking van de wet wordt gehandeld. De Hoge Raad heeft dit in 1988 bevestigd.
Uit dit arrest uit 1985 blijkt dat het - in tegenstelling tot het arrest uit 1926 - niet vereist is dat de betwiste rechtshandeling praktisch gelijk dient te zijn aan een situatie die met een wettelijke bepaling wordt bestreden. Het leerstuk van de fraus legis kan dus ook worden bestreden in situaties waarin de wet niet een regeling heeft getroffen om misbruik tegen te gaan.
Motiefvereiste bij fraus legis
Fraus legis komt, zoals gezegd, aan de orde als belastingbesparing het volstrekt overwegende motief is geweest voor een bepaalde actie. De Hoge Raad heeft daarover in een arrest uit 1985 de volgende twee uitspraken gedaan:
- “Het Hof heeft (…) terecht geoordeeld dat doel en strekking van artikel 35 (…) zouden worden miskend.”
- “(…) het doel dat met die rechtshandelingen was beoogd, te weten niet anders dan het scheppen van aftrekposten op een inkomen.”
Normvereiste bij fraus legis
Bij toetsing aan het normvereiste gaat het om de vraag of gehandeld wordt in strijd met doel en strekking van de (belasting)wet. Het is onvoldoende dat een bepaalde situatie nu eenmaal niet binnen de wet valt. Steeds moet ook worden gekeken of de gekozen route in strijd is met doel en strekking van de wet. De parlementaire geschiedenis bij een bepaling uit de belastingwet is dan van groot belang. Zo overwoog de Hoge Raad in een casus uit 1954 (premieschenk arrest, HR 17 februari 1954, BNB 1954/140) dat er geen sprake was van fraus legis, omdat de belastingplichtige niet de bedoeling had om:
- “de Wet te ontduiken, daar hij blijkens de vaststaande feiten niets anders heeft gedaan dan gebruikmaken van een figuur, welke de wetgever niet onder art. 84 heeft willen brengen.”
Een ander, bekend voorbeeld is dat van belastingplichtigen die hun aanmerkelijk belang lieten verwateren door onder andere het plaatsen van preferente aandelen. Volgens de Hoge Raad heeft de wetgever bewust aanvaard dat door de spreiding van aandelenbezit een aanmerkelijk belang kan verwateren en dat daardoor niet langer is voldaan aan de eisen aan een aanmerkelijk belang. De Hoge Raad overwoog:
- “De wetgever heeft (…) bewust aanvaard dat (…) de grens van zeven percent (…) zou kunnen worden overschreden.”
Uit deze uitspraak komt naar voren dat situaties die door de wetgever zijn onderkend en vervolgens niet onder het bereik van een bepaling uit de belastingwet zijn gebracht, niet onder fraus legis vallen. Dit vereist echter wel enige nuance. De Hoge Raad oordeelde op 8 juli 1992 (niet gepubliceerd) als volgt:
- “Aangenomen moet worden dat als de wetgever deze voor de hand liggende ontgaansmogelijkheid had willen uitsluiten, hij daarvoor een regeling zou hebben getroffen.”
Echter, in 2009 volgde een nuance. Toen oordeelde de Hoge Raad over een zaak waarin na de invoering van de bepalingen in de belastingwet, allerlei constructies ontstonden. Het oordeel daarover:
- “Belanghebbendes algemene stelling, dat de wetgever, na te hebben kennisgenomen van het arrest van de Hoge Raad [DV: over constructies] (…), geen actie heeft ondernomen, kan hieraan niet afdoen. Aan die stelling ligt kennelijk de opvatting ten grondslag dat indien blijkt dat constructies worden opgezet om aan toepassing van een regeling te ontkomen, het uitblijven van bestrijding van zulke constructies door middel van nadere wetgeving eraan in de wet staat dat het ontgaan van de geldende wetgeving wordt bestreden met een beroep op het leerstuk van fraus legis. Deze opvatting is onjuist.”
Meerwegenleer binnen fraus legis
Als iemand de fiscaal voordeligste route kiest voor een rechtshandeling, is dat geen aanleiding om fraus legis te stellen. Slechts in het geval er meerdere mogelijkheden zijn om het doel te bereiken, mag het ontgaan van belastingheffing niet de doorslaggevende reden zijn geweest om te komen tot een bepaalde vormgeving. Daarbij geldt dat fraus legis bedoeld is als een zogenaamd ultimum remedium: een laatste redmiddel.
Bewijslast bij fraus legis
Het zal altijd de belastinginspecteur zijn die een beroep doet op fraus legis. Hij zal aannemelijk moeten maken dat belastingverijdeling de doorslaggevende beweegreden is geweest voor het aangaan van de rechtshandeling. Slaagt hij hierin, dan dient de belastingplichtige aannemelijk te maken dat er (ook) een niet-fiscale en meer dan bijkomstige reden voor de gekozen route bestaat. De Hoge Raad overwoog daarover in 1983:
- “(…) dat belanghebbende niet aannemelijk heeft gemaakt dat ten opzichte van de beoogde verijdeling van de Nederlandse belastingheffing de (…) fiscale redenen een meer dan bijkomstige rol hebben gespeeld.”
- Kortom: ook als de Belastingdienst eenmaal het standpunt heeft ingenomen dat sprake is van fraus legis, loont het om als belastingplichtige verweer te voeren.
Overzicht rechtspraak fraus legis
Rechtspraak waarin het leerstuk van fraus legis door de belastingdienst in stelling wordt gebracht om structuren of rechtshandelingen (alsnog) onder de heffing te brengen, zijn talrijk. Hierna volgt dan ook ‘slechts’ een bloemlezing van door de auteurs gekozen hoogtepunten.
Het Driedagenarrest uit 1926 inzake fraus legis
De oudste toepassing van fraus legis in het Nederlandse belastingrecht is het zogenoemde Driedagenarrest (HR 26 mei 1926, NJ1926/723). In die zaak was een geldsom geschonken tegen een periodieke uitkering die eindigde drie dagen voor het overlijden. Als de periodieke uitkering had voortgeduurd tot de dag van overlijden, was sprake geweest van een belaste schenking. In wat ouder (maar leuker) Nederlands overweegt de Hoge Raad:
- “dat hier eene periodieke uitkering tot stand is gekomen, die praktisch op een lijn is te stellen met eene die tot aan het overlijden van de gerechtigde voortduurt, en dan ook de door partijen geschapen rechtstoestand zoozeer aan den door de wet aan belasting onderworpen toestand nabijkomt, dat doel en strekking van de wet zouden worden miskend, indien de in fraudem legis gepleegde handeling der partijen niet evenzeer als de in de wet voorziene verrichting door de belasting werd getroffen.”
Wie dit arrest goed bestudeert ziet daarin drie elementen terug die we nog altijd zien terugkomen in fraus legis discussies:
- De enige bedoeling en het enige belang bij wat partijen doen, is het verijdelen van belastingheffing.
- De rechtstoestand die partijen hebben gecreëerd is feitelijk op één lijn te stellen met een rechtstoestand die in de belastingwet wel aan heffing is onderworpen.
- Doel en strekking van de wet worden miskend als de handeling van partijen niet aan diezelfde heffing wordt onderworpen.
Huwelijkse voorwaarden arrest bij overlijden
Deze zaak ligt nog bij de Hoge Raad. De conclusie van de Advocaat-Generaal van 17 februari 2023, ECLI:NL:PHR:2023:188is al wel gepubliceerd. De zaak gaat over het wijzigen van huwelijkse voorwaarden in het zicht van overlijden.
Man en vrouw waren gehuwd in algehele gemeenschap van goederen. Zij hadden 1,5 maand vóór het overlijden van de man in hun huwelijkse voorwaarden vastgelegd dat de man voor 10% en de vrouw voor 90% gerechtigd is tot zowel de goederen als de schulden van de huwelijksgemeenschap. De A-G concludeert, dat de wijziging van de huwelijkse voorwaarden heeft plaatsgevonden in het zicht van overlijden van de man. Daarmee is, aangezien de vrouw daartegen geen zodanige reële, zakelijke motieven heeft aangevoerd, het ontgaan van erfbelasting als motief gegeven. Het hier aanvaarden van de beoogde fiscale gevolgen van wijziging van de huwelijkse voorwaarden, zou de weg openen naar een herhaalbaar en willekeurig ontgaan van erfbelasting. Dat acht de A-G in strijd met doel en strekking van de Successiewet.
Dit onderdeel zullen we wellicht nog aanvullen als hiervoor aanleiding zou bestaan.
Noot fiscaal juristen inzake fraus legis
Sinds de introductie van het begrip fraus legis in 1926 is er veel veranderd. Over een aantal jaren vieren we het 100 jarig bestaan van dit begrip, maar feitelijk valt er niet veel te vieren. De onbalans tussen rechtszekerheid, vrijheid in keuzes maken en het pleitbare standpunt, maken het voor belastingplichtigen niet eenvoudiger. Het leerstuk moet en kan volgens de Hoge Raad alleen worden toegepast als een belastingplichtige zich bewust is van het feit dat de route die niet door de beugel kon en waarbij hij of zij zich zou moeten beseffen dat de route enkel zo is vormgegeven om zo om de wet "te wandelen". Naast fraus legis zijn ook misbruik van recht en fraus conventionis (bij verdragen) antimisbruikleerstukken die de inspecteur van stal kan halen om fiscale routes te bestrijden. Internationaal zie je fraus legis enkel nog verschijnen bij de omzetbelasting, binnen de nationale praktijk zien we dit leerstuk bij alle fiscale wetten opduiken.
Belastingontduiking laat zich eenvoudiger aanpakken dan belastingontwijking. De vraag is ook in welke situatie belastingontwijking moet worden aangepakt en in welke situatie niet. De beginselen inzake gelijkheid en rechtszekerheid zullen altijd zorgvuldig moeten worden gewogen. Als een wettekst (met parlementaire geschiedenis) niet geheel duidelijk is kan de rechter de wet gaan interpreteren. Een belastingplichtige moet echter altijd de vrijheid hebben om een voor hem/haar gunstige weg te bewandelen. Als het centrale motief echter belastingverijdeling is geweest zal een rechter vaker optreden. Hierbij zien wij vaak gekunstelde routes die vaak reële en praktische betekening missen. Bijzonder om bij vorenstaande te melden is dat in het buitenland (Duitsland, Belgie en de VS) de bewijslast vaak bij belastingplichtige wordt neergelegd, in Nederland ligt deze bij de inspecteur.
Agressieve tax planning wordt via wetgeving (DAC 6) en regelingen (horizontaal toezicht) al redelijk beteugeld, en terecht. De laatste jaren komen de verhoudingen tussen fraus legis en anti misbruik bepalingen (zoals artikel 10a VPB) ook steeds vaker aan de orde, in 2021 en 2022 waren hierover diverse uitspraken (Hoge Raad 9 juli 2021, Hoge Raad 16 juli 2021). In het eerste arrest was de rente gewoon aftrekbaar (geen fraus legis) en in het tweede arrest ging het bij een convertible instrument niet goed voor belastingplichtige.
De komende jaren zal fraus legis aan terrein gaan winnen en zullen fiscalisten zich meer en meer moeten specialiseren op deze stroming. Zijn er vragen of opmerkingen, stuur gerust een e-mail of neem contact op met onderstaande adviseurs of de heer mr. Dennis van de Veen.
Bronnen Fraus Legis
Hoge Raad d.d. 26 mei 1926 ECLI:NL:HR:1926:78
Hoge Raad 21 december 1981, BNB 1982/73
Hoge Raad 21 september 1983, ECLI:NL:HR:1983:AW8795 (niet gepubliceerd)
Hoge Raad 21 november 1984, BNB 1985/32
Hoge Raad 20 maart 1985, ECLI:NL:HR:1985:AW8319 (niet gepubliceerd)
Hoge Raad d.d. 11 mei 1988 ECLI:NL:HR:ZC3832 (niet gepubliceerd)
Hoge Raad 8 juli 1992, ECLI:NL:HR:1992:ZC5034 (niet gepubliceerd)
Hoge Raad 10 juli 2009, ECLI:NL:HR:2009:BJ2006
Hoge Raad 24 januari 2014, ECLI:NL:HR:2014:118
Hoge Raad d.d. 21 april 2017 ECLI:NL:HR:2017:638
Hoge Raad 10 juli 2009, ECLI:NL:HR:2009:BJ2006
Parket
van de Hoge Raad 17 februari 2023, ECLI:NL:PHR:2023:188
Overige uitspraken en info
HR 21 december 1981, BNB 1982/73
Mr. D. van der Veen, Civra
Stella team Belastingdienst
Sinds 2022 is er een speciaal team binnen de Belastingdienst voor mensen die van het kastje naar de muur lopen, met complexe problemen rondlopen en/of in een schrijnende situatie zitten. Dit team binnen de Belastingdienst helpt u vlot en deskundig.
Persoonlijke hulp bij complexe belastingsituaties
De Belastingdienst zet zich in om burgers en bedrijven zo goed mogelijk te ondersteunen in hun belastingzaken. Daarbij speelt het Stella-team een belangrijke rol. Het Stella-team is er voor mensen die vastlopen in complexe situaties rondom belastingen en toeslagen. Dit team biedt maatwerkoplossingen en zorgt voor directe persoonlijke begeleiding.
Voorbeeld uit de praktijk inzake Stella team
- Belastingschulden: Henk, schuldhulpverlener bij de gemeente Enschede, werkt regelmatig samen met het Stella-team. Hij vertelt over Paul, een cliënt met verschillende schulden bij de Belastingdienst. "Dankzij het Stella-team konden we een gebundelde betalingsregeling treffen die paste bij zijn situatie. Paul kon hierdoor eindelijk ademhalen. Het Stella-team kan, zoals bij Paul, afwijken van standaard betalingsregelingen en oplossingen bieden die op de lange termijn werkbaar zijn.
- Schrijnende situaties: Het team kan snel handelen bij urgente problemen, zoals dreigende uithuiszetting of beslaglegging op een bankrekening. Dit is met name belangrijk als de financiële problemen zich opstapelen en er direct actie nodig is.
Wat doet het Stella-team?
- Het Stella-team biedt ondersteuning bij urgente, complexe belasting- of toeslagproblemen. Dit team neemt de tijd om de situatie van de klant te onderzoeken en werkt aan een oplossing die het beste aansluit bij de specifieke omstandigheden.
- Een groot voordeel is dat de klant één vaste contactpersoon krijgt wat zorgt voor korte communicatielijnen en efficiëntie.
- Persoonlijk contact: Binnen 24 uur nadat uw zaak is doorverwezen neemt een medewerker van het Stella-team contact met u op. Deze medewerker wordt uw vaste contactpersoon.
- Analyse van de situatie: Uw contactpersoon verdiept zich in uw situatie en bespreekt met u de beste aanpak om uw financiële problemen op te lossen.
- Maatwerkoplossing: Het Stella-team heeft de bevoegdheid om af te wijken van standaardprocedures en kan bijvoorbeeld een betalingsregeling voorstellen die beter bij uw persoonlijke omstandigheden past.
- Samenwerking met andere instanties: Indien nodig werkt het Stella-team samen met andere partijen, zoals uw gemeente, een schuldhulpverlener of een kredietbank, om een oplossing te vinden die verder gaat dan alleen uw belasting- of toeslagenschulden.
Checklist: Wanneer kunt u het Stella-team inschakelen?
- Complexe fiscale problemen: Problemen die zich uitstrekken over meerdere belastingmiddelen (bijvoorbeeld inkomstenbelasting en toeslagen).
- Urgente situaties: Zoals dreigende uithuiszettingen, beslagleggingen of financiële problemen door ziekte.
- Wanneer de reguliere dienstverlening niet volstaat: Als de klant zich van het kastje naar de muur gestuurd voelt.
- Samenwerking met andere partijen: Zoals schuldhulpverleners, gemeenten en andere dienstverleners, om samen tot een passende oplossing te komen.
Wanneer kunt u het Stella-team inschakelen?
- U heeft te maken met meerdere fiscale problemen bij de Belastingdienst en/of toeslagen.
- Uw situatie vraagt om dringende actie, zoals bij een dreigende uithuiszetting of beslaglegging.
- De reguliere dienstverlening biedt geen adequate oplossing en u voelt zich van het kastje naar de muur gestuurd.
- Er is sprake van medische of persoonlijke omstandigheden waardoor u niet aan uw belastingverplichtingen kunt voldoen.
- U heeft begeleiding nodig bij langdurige schuldensituaties waarbij één vaste contactpersoon binnen de Belastingdienst kan helpen.
Hoe schakelt u het Stella-team in?
Een medewerker van de BelastingTelefoon kan u doorverwijzen naar het Stella-team of u kunt zelf contact opnemen. Binnen 24 uur na aanmelding wordt er contact opgenomen door een specialist van het Stella-team die samen met u de situatie bespreekt en een oplossing zoekt. Het Stella-team helpt niet alleen klanten om hun financiële situatie op orde te krijgen maar zorgt er ook voor dat ze weer perspectief krijgen om verder te kunnen. Heeft u een probleem dat valt binnen deze categorieën? Neem dan contact op met het Stella-team via de BelastingTelefoon of via uw schuldhulpverlener.
- BelastingTelefoon: 0800-0543.
- Email stella.maatschappelijk.dienstverleners@belastingdienst.nl
Nadere informatie Stella team
Toelichting belastingdienst inzake Stella team
Rijdende rechter of Robotrechter in belastingzaken
De belastingrechtspraak loopt redelijk vol (38.000 zaken per jaar komen binnen en 30.000 worden er per jaar afgehandeld, cijfers 2023). Fiscale rechters worden gek van alle formaliteiten en vastleggingen. Ons systeem in Nederland loopt vast door regels, interne procedures en vele vastleggingen. Dit speelt bij vele publieke diensten, zoals de zorg, het onderwijs maar dus ook in onze fiscale wereld. Dagelijks worden veel rechters en fiscale adviseurs lastig gevallen met administratief gedoe, dit terwijl we liever met de inhoud en advisering bezig zijn. Kan dit niet sneller en praktischer? Wat kan AI voor ons betekenen?
Ik heb op dit moment een griepje en dus tijd om uitzending gemist te kijken (ja het gaat al weer iets beter) en bezig te zijn met onze eigen AI software. Kunnen we op grond hiervan tot een betere procespraktijk komen? Ik denk het wel.
De fiscale rijdende rechter brengt hoop
Tijdens een (uitlopend) griepje heb je tijd om eens grappige tv programma’s te kijken via NPO start of ander kanaal. Nu zat ik te kijken naar “de rijdende rechter” en “voor de rechter”. Frank Visser bekijkt een situatie, laat mensen mondeling hun standpunt toelichten op locatie en tijdens een hoorzitting doet hij vervolgens mondeling uitspraak. Hiermee is de zaak afgedaan. Waarom doen we dit niet bij eenvoudige belastingzaken?
Achterstanden rechtspraak lopen op
De komende jaren zullen de achterstanden oplopen, nieuwe mensen zijn lastig te krijgen, AI zal nog niet helemaal zijn intrede doen, fiscale procedures (over box 3, vastgoed, BOR, emigraties, excessief lenen, etc.) zullen toenemen. Door deze arbeidsdruk zal het ziekteverzuim verder stijgen en tevens zal er vaker (immateriele) schadevergoeding (i.v.m. lange doorlooptijd) moeten worden betaald.
Een rechter moet altijd het gehele traject van een procedure uiterst grondig doorlopen en na de zitting de uitspraak zorgvuldig en juist uitwerken (met uitzondering van 80a procedures bij de Hoge Raad natuurlijk). Een mondelinge uitspraak is mogelijk (8:67 AWB) echter fiscaal zien we dit nog weinig, omdat ook dan alle feiten/gronden en overwegingen moeten worden weergegeven.
Hulp van AI bij mondelinge uitspraak
Het zou mooi zijn als we bij eenvoudige (of kleinere zaken, bijvoorbeeld met belang tot € 2.500) de route van de rijdende rechter mogen volgen. De rechter roept partijen bijeen voor een zitting en legt in heldere “AI taal” uit wat er aan de hand is, wat de wet zegt, wat zijn overwegingen zijn en wat dan de uitspraak is. Dit wordt vervolgens tijdens de zitting op een A4tje vastgelegd en hiermee is de zaak klaar. Als iemand dan nog in beroep zou willen zou deze partij om een dossierinzage bij de rechter en/of een uitgebreide uitspraak kunnen vragen (dit tegen een kostenvergoeding). We zien een dergelijke handelswijze op dit moment al bij eenvoudige strafzaken bij de politierechter.
Vorenstaande is voor de rechter, de belastingplichtige en de Belastingdienst prettig omdat er dan vlot duidelijkheid is en in normale mensentaal wordt gesteld wat er aan de hand is en wat de conclusie is.
AI in de fiscale rechtspraak, de robot rechter
Al sinds 2019 wordt er binnen de rechtspraak gesproken over AI. Een robotrechter is echt zo gek nog niet. Immers een robotrechter heeft nooit de griep (ik nu wel), is nooit chagrijnig, kent alle algemene beginselen, staat niet in de file en valt niet onder de arbeidstijdenwet. Uit vele onderzoeken is op te maken dat de juiste AI software in ruim 80% van de gevallen tot een juiste uitkomst komt.
Wat je wel mist in de uitspraak is de menselijke maat, de fiscale ontwikkelingen, belangenafweging en “om denken”. Hoger beroep hoeft niet omdat de rechter ook dan tot dezelfde conclusie komt.
De juridische medewerkers kunnen dus de uitspraak laten voorbereiden door AI (als hulpmiddel en slimme digitale collega). Voor de uiteindelijke uitspraak is de menselijk maat, ratio, logica en rechtsontwikkeling nodig, hiervoor blijven mensen noodzakelijk, het blijft immers maatwerk, dat zal een algoritme lastig begrijpen.
Fiscale adviseur en AI
Aan de advieskant kan wellicht AI ook helpen bij het voorspellen van de juridische uitkomst, dit voorkomt een fiscale procedure (soms) aan de voorkant. De door ons kantoor ontwikkelde AI tool heeft al ruim 75.000 fiscale uitspraken ingelezen en kan op grond van wetgeving, uitspraken van rechters, commentaren en vele boeken advies geven en casussen voorspellen. Klik hier voor een intro film. Hierbij is en blijft het van essentieel belang dat een de beantwoording wordt getoetst (bronvermelding) wordt ontdaan van fiscale hallucinaties en dat de uitgebreide motivering door een mens wordt getoetst op logica en juistheid. Meer dan een extreem slimme collega (die onbetrouwbaar of onberekenbaar kan zijn) is het dus niet, maar wel een extreem handig hulpmiddel die nieuwe inzichten en tijdsbesparingen zal opleveren.
Ons AI programma kan het volgende prima weergeven:
- De feiten van de zaak.
- Een korte en bondige samenvatting van de zaak.
- Formaliteiten (niet ontvankelijk).
- Overzicht van vergelijkbare zaken en vindplaatsen in fiscale databestanden (bronvermelding).
- Combinatie advies voor uw klant waarbij fiscale boeken, commentaren en rechtspraak wordt geraadpleegd.
Conclusie over de rijdende of robot rechter
Er zijn in Nederland 2.700 rechters (en ruim 10.000 rechtspraak medewerkers) die jaarlijks worden overspoeld met 1.400.000 nieuwe zaken. Voor ruim € 50 euro kun je al naar de rechtbank (WOZ zaken), dus de drempel is laag. Het aantal procedures zal de komende jaren alleen maar toenemen, het aantal fiscale rechters/ adviseurs echter niet direct.
Als we via AI de instroom kunnen beperken (voorspellen fiscale procedure) en het traject bij de rechter kunnen verkorten (AI als hulpmiddel en mondelinge uitspraken) kunnen we overbelasting voorkomen en blijven we allemaal lekker aan het werk met de dingen waar we goed in zijn. Wilt u informatie over onze AI Software of een vrijblijvende demo? Stuur gerust een bericht via onderstaand formulier.
Bron bestanden
Ai in de fiscale rechtspraak (2019)
Onrechtmatig verkregen bewijs in belastingzaken
In een arrest van 20 maart 2015 en 31 januari 2025 gaat de belastingkamer van de Hoge Raad verder in op het toetsingskader van het gebruik van strafrechtelijk onrechtmatig verkregen bewijs door de inspecteur en/of gebruik in fiscale procedures. Dat de literatuur hier veel over schrijft en de meningen verdeeld zijn spreekt voor zich, temeer ook omdat er gekeken wordt naar EU uitspraken over dit onderwerp (zoals Hof van Justitie d.d. 17 december 2015).
Onrechtmatig verkregen bewijs en gebruik in fiscale procedures
In de procedure uit 2025 was er een strafrechtelijk onderzoek geweest waarbij er bij de heer Y een huiszoeking heeft plaatsgevonden. Bij deze huiszoeking is een overeenkomst aangetroffen (een schenkingsakte). Deze schenkingsakte is door het openbaar ministerie ter beschikking gesteld aan de inspecteur. Uit deze akte volgt dat de heer X zijn aandelen (in ruim 20 bedrijven) heeft geschonken aan zijn zoon (de heer Y). Omdat Y niet alle vragen van de inspecteur heeft beantwoord wordt een informatiebeschikking uitgereikt. De heer Y wil niet alle vragen beantwoorden omdat hij van mening is dat de inspecteur de schenkingsakte onrechtmatig heeft verkregen. Zowel de rechtbank als het gerechtshof waren van mening dat de informatie mag worden gebruikt omdat is voldaan aan het “zozeer indruist criterium”. Ook de Hoge Raad is in 2025 van mening dat de akte mag worden gebruikt. Het gebruik van dergelijke bewijsmiddelen is niet toegestaan als artikel 6 EVRM daartoe dwingt of de bewijsmiddelen zijn verkregen op een wijze die zozeer indruist tegen hetgeen van een behoorlijk handelende overheid mag worden verwacht dat dit gebruik onder alle omstandigheden ontoelaatbaar wordt geacht.
Noot fiscaal jurist inzake bewijsmiddelen
Discussie over onrechtmatig verkregen bewijs is van alle tijden en dagen. De belangrijkste uitspraken stammen uit 1992 en 2015, met nu een nuance in 2025. Deze uitspraken liggen nog niet helemaal in lijn met uitspraken van het Hof van Justitie. In de casus uit 2015 ging het om een belastingplichtige die in de strafzaak is vrijgesproken (belastende bewijs mocht niet worden gebruikt). De basis voor de Hoge Raad is het volgende;
- De Hoge Raad overwoog dat strafrechtelijk onrechtmatig verkregen bewijsmiddelen in een belastingprocedure in elk geval toelaatbaar moet zijn als de verkrijging daarvan niet onrechtmatig is geweest jegens de belastingplichtige in de fiscale procedure.
- Er moet met alle omstandigheden rekening worden gehouden en hierbij spelen ook de algemene beginselen van behoorlijk bestuur een belangrijke rol (met name zorgvuldigheidsbeginsel).
- Van strijdigheid met algemene beginselen is geen sprake als de inspecteur het onrechtmatig strafrechtelijk verkregen bewijs ook rechtmatig had kunnen verkrijgen, bijvoorbeeld door de juiste vragen te stellen (op grond van beschikbare informatie).
- De bewijsmiddelen mogen niet worden gebruikt als ze zijn verkregen op een manier (of wijze) die die zozeer indruist tegen hetgeen van een behoorlijk handelende overheid mag worden verwacht, dat dit gebruik onder alle omstandigheden ontoelaatbaar moet worden geacht (het ‘zozeer indruist’-criterium)
In sommige gevallen is informatie in het strafproces onrechtmatig verkregen maar ligt deze informatie wel in het fiscale dossier. Soms mag dit en soms niet, aldus de Hoge Raad. Als bewijsmateriaal met schending van het verschoningsrecht wordt verkregen mag deze informatie – ook fiscaal – niet worden gebruikt.
De belastingrechter is echter volgens de belastingkamer van de Hoge Raad niet gebonden aan het oordeel van de strafrechter (noch aan de feitenvaststelling, noch aan het rechtmatigheidsoordeel), de belastingrechter heeft immers een ander en eigen toetsingskader. Als de feiten op elkaar lijken moet de belastingrechter wel met een heldere motivering komen.
Er zijn ook stromingen die stellen dat het Europese handvest zich verzet tegen het “zozeer indruist” criterium. In het arrest uit 2015 wordt de hoofdlijn duidelijk. Het arrest uit 2025 geeft een verdere verfijning van dit arrest.
Het “zo zeer indruist criterium” (uit 1992) volstaat dus nog steeds als maatstaf om te kunnen bepalen of informatie – dat is bestempeld als strafrechtelijk onrechtmatig verkregen bewijs – wel of niet bruikbaar is bij fiscale procedures en fiscale boetes. De inspecteur moet dus netjes omgaan met het verkrijgen van bewijsmateriaal en het gebruik hiervan zal dan zelden door de rechter worden uitgesloten.
Bron onrechtmatig verkregen wijs
Hoge Raad d.d. 1 juli 1992 ECLI:NL:HR:1992:ZC5028
Hoge Raad 20 maart 2015, nr. 13/03959, ECLI:NL:HR: 2015:643
HvJ EU 17 december 2015, zaak C-419/14, ECLI:EU:C:2015:832
Rechtbank Zeeland West Brabant d.d. 10 juni 2021 ECLI:NL:RBZWB:2021:2950
Gerechtshof 's Hertogenbosch d.d. 9 november 20222 ECLI:NL:GHSHE:2022:3875
Opleggen ambtshalve aanslagen
De staatssecretaris van Financiën heeft documenten openbaar gemaakt met betrekking tot de beslissingscriteria en werkwijze van de Belastingdienst bij het opleggen van voorlopige aanslagen inkomstenbelasting. De documenten kunt u hier raadplegen.
Hoe wordt een inschatting gemaakt bij een voorlopige of ambtshalve aanslag?
Op grond van de Wet open overheid (Woo) is een verzoek gedaan om interne werkinstructies en schema's openbaar te maken. Op grond van deze documenten moet de inspecteur een inschatting maken bij een ambtshalve voorlopige aanslag inkomstenbelasting. Op verzoek zijn de volgende documenten gepubliceerd:
- Handboek IH belastingjaar 2025 – Voorlopige aanslagregeling
- Handboek AVA
In het document staan verschillende schema's, hieronder het schema voor de start en het verloop van een interne procedure
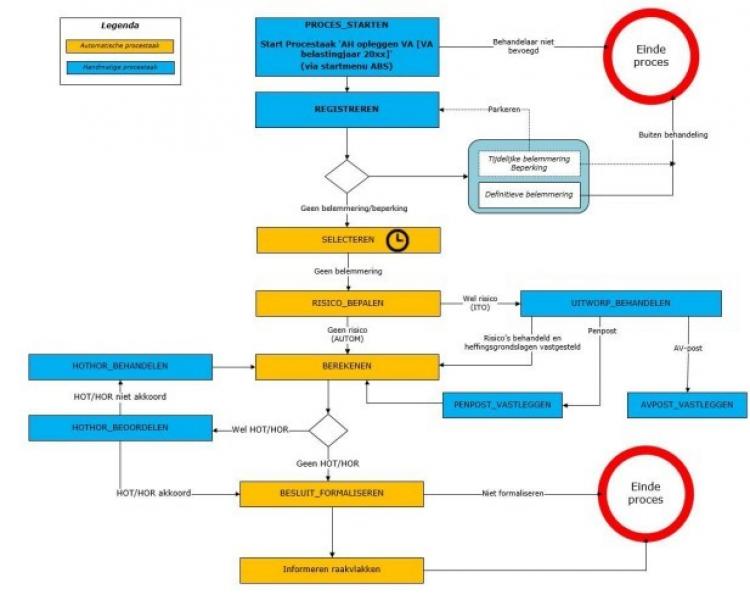
In de fiscale wereld is de oplegging van voorlopige ambtshalve aanslagen (AH VA) een belangrijk proces dat nauwkeurig en zorgvuldig moet worden uitgevoerd. De interne stukken van de belastingdienst geven inzicht in de beslissingscriteria en werkwijze van een inspecteur bij het opleggen van een AH VA, aan de hand van de richtlijnen uit het document "Handboek IH belastingjaar 2025 - Voorlopige aanslagregeling".
Beslissingscriteria voor ambtshalve voorlopige aanslag
Bij het opleggen van een voorlopige ambtshalve aanslag zijn er specifieke criterium die moeten worden nageleefd:
- Geen belemmeringen of beperkingen: Een AH VA kan worden opgelegd als er geen belemmeringen of beperkingen zijn vastgesteld.
- Definitieve belemmering: Dit criterium geldt in gevallen van overlijden van de belastingplichtige, een verstreken belastingjaar (+3 jaar), of een bestaande definitieve aanslag voor hetzelfde jaar.
- Tijdelijke belemmering: Een AH VA kan niet worden opgelegd als er een openstaand verzoek of wijziging VA voor hetzelfde belastingjaar is.
- Beperking: Dit betreft een verstreken belastingjaar (+2,5 jaar), aanwezigheid van een definitieve aanslag, of indien een AV-post aanwezig is.
- Verwerking als AV-post: In gevallen van complexe berekeningen of specifieke gevallen, moet de AH VA als AV-post worden verwerkt.
Werkwijze bij Opleggen van ambtshalve voorlopige aanslag
De werkwijze voor het opleggen van een AH VA door een inspecteur kent diverse stappen:
- Proces starten: De inspecteur begint het proces in ABS (systeem voor belastingaanslagen).
- Registreren: Bijzondere elementen en heffingsgrondslagen worden geregistreerd en eventueel gewijzigd.
- Selecteren: Wekelijks worden voorvastgestelde en vastgestelde heffingszaken VA geselecteerd.
- Risico bepalen: Beoordelen van risico’s door middel van intensief toezicht (ITO) of automatische methode (AUTOM).
- Uitworp behandelen: Handmatige beoordeling en eventuele correcties door de afdeling CAP.
- AV-post vastleggen: Verwerken als AV-post indien noodzakelijk.
- Berekenen: Heffingsgrondslagen worden berekend.
- Besluit formaliseren: Definitieve besluitvorming en dagtekening worden vastgesteld.
- Communicatie raakvlakken: Betrokken partijen zoals Inning en O&M worden geïnformeerd.
Voor een efficiënte en nauwkeurige oplegging van AH VA, zijn er enkele belangrijke tips en aandachtspunten waar inspecteurs rekening mee moeten houden:
- Consistentie en volledigheid: Zorg ervoor dat alle heffingsgrondslagen en relevante gegevens volledig en correct zijn geregistreerd om uitval en fouten te minimaliseren.
- Parkeren bij tijdelijke belemmering: Houd goed bij wanneer tijdelijke belemmeringen zijn opgeheven om het proces tijdig te hervatten.
- Risico's beoordelen: Gebruik vrijblijvende berekeningen bij uitworpbehandeling om foutieve aanslagen te voorkomen.
- Document nauwkeurig: Volg de werkinstructies bij bijzondere gevallen zoals AV-posten en penposten voor correcte afdracht.
- Behandelwijze bewaken: Bewaak de behandelwijze bij HOT/HOR-beoordelingen om herhaalde doorloop en inefficiëntie te voorkomen.
- Afwijkende handelingen: Noteer afwijkende behandelingen tijdig en duidelijk om consistentie en traceerbaarheid te garanderen.
- Oplegtermijnen volgen: Houd strikte oplegtermijnen aan voor verzoek/wijziging VA tot 1 mei na het belastingjaar of datum van aangifte/uitstel voor aangifte.
Door deze richtlijnen te volgen, kan een inspecteur effectief en nauwkeurig voorlopige ambtshalve aanslagen opleggen en beheren. Dit komt de fiscale efficiëntie en rechtvaardigheid ten goede, en verzekert dat belastingplichtigen op correcte wijze worden belast.
Bron opleggen ambtshalve aanslagen en voorlopige aanslagen
Besluit WOO d.d. 4 april 2025 inzake voorlopige aanslagen en ambtshalve aanslagen
Interne documenten belastingdienst inzake ambtshalve aanslagen (36 pagina's)
Navorderingsaanslag en kenbare fout
De Belastingdienst kan een navorderingsaanslag opleggen als sprake is van een nieuw feit (artikel 16 AWR). Dit is ter bescherming van een belastingplichtige. Een strafrechtelijk onderzoek kan een nieuw feit opleveren, maar natuurlijk ook een boekenonderzoek. De optie om een navorderingsaanslag op te leggen verloopt na 5 jaar (te vermeerderen met uitstel termijn) en soms na 12 jaar (buitenland situatie). Navordering is dus mogelijk maar is wel gebonden een keurige en strikte regels (die niet altijd even duidelijk zijn).
De meeste discussie bij rechters zal plaatsvinden over "is er een nieuw feit" en "is er sprake van een kenbare fout". Bij kwade trouw is een nieuw feit dan weer niet nodig. Voldoende regels voor gedoe derhalve. In dit artikel kijken we verder naar "de kenbare fout". De aanleiding voor "de kenbare fout" was een procedure bij de rechtbank waarbij een belastingplichtige bij aftrekbare hypotheekrente 3.000.000 euro had ingevoerd in plaats van (de betaalde) 3.000 euro. De rechter oordeelde toen dat navordering niet kon plaatsvinden. In navolging op deze uitspraak is de wet aangepast.
Kenbare fout en navordering terecht
De Hoge Raad heeft op 17 juli 2026 (ECLI:NL:HR:2026:1296) een uitspraak gedaan die niet in lijn lag met de eerdere uitspraak van het Gerechtshof Den Haag op 11 juli 2023 (ECLI:NL:GHDHA:2023:1405). Het arrest verruimt niet het begrip kenbare fout maar verduidelijkt vooral hoe de oorzaak van de te lage aanslag moet worden vastgesteld. Het Hof keek naar de aanslagregelend ambtenaar die onvoldoende kennis had genomen van het dossier en zag daarin een niet navorderbare beoordelingsfout. De Hoge Raad gaat een stap terug in het proces, doordat geen behandelvoornemen in de software is opgenomen rammelden de computers door en wordt een aanslag opgelegd. Dat was een administratieve fout (ex artikel 16 lid 2 onderdeel c AWR). Een belastingplichtige kan doorgaan niet profiteren van een evident te lage aanslag als hij of zij wist dat een aanzienlijk inkomensbestanddeel ten onrechte buiten de heffing is gebleven. Wat bijzonder is bij deze uitspraak is het volgende:
- Het Hof stelde vast dat bij het opleggen van de primitieve aanslag een fout was gemaakt. Het kwalificeerde deze fout echter als een verwijtbaar onjuist inzicht in de feiten. Volgens het Hof had de aanslagregelend ambtenaar nagelaten kennis te nemen van de informatie die al bij de Belastingdienst aanwezig was. Bij een zorgvuldige dossiervorming en dossierbeoordeling zou de ambtenaar hebben onderkend dat in 2016 een aandelenverkoop had plaatsgevonden. Dus kwam de rekening bij de Belastingdienst te liggen.
- De Hoge Raad is sympathieker naar de belastingdienst en stelt dat er sprake is van een kenbare fout (meer dan 30% te weinig geheven belasting). Deze fout was ook voor belastingplichtige duidelijk (kenbaar). De Hoge Raad volgt hierbij niet het standpunt van de AG.
Aanslag wordt opgelegd voordat boekenonderzoek is afgerond, is dit kenbare fout ?
Het Gerechtshof Den Haag oordeelt dat het vaststellen van belastingaanslagen, vóór afronding van het boekenonderzoek, een kenbare fout is waarbij de belastingplichtige of zijn adviseur niet mochten denken "dit is juist". In deze casus ontving belastingplichtige navorderingsaanslagen inkomstenbelasting, de eerste vraag was of sprake is van een nieuw feit. Immers de inspecteur wist alles door het boekenonderzoek. Van een nieuw feit is volgens het geen sprake edoch er is wel sprake van een kenbare fout (artikel 16 lid 2 onderdeel C AWR). Op dat moment liep er namelijk al correspondentie tussen de belastingdienst en de adviseur over onderwerpen die gingen over deze navorderingsaanslagen. De belastingplichtige stapt nog naar de Hoge Raad die is van oordeel dat het standpunt onvoldoende is onderbouwd. De zaak gaat naar het Gerechtshof Amsterdam, zij gaan er eens goed voor zitten. Dit hof is ook van mening dat sprake is van een in redelijkheid kenbare fout, of dan ook sprake is van een ambtelijk verzuim doet niet terzake. Ook de adviseur had simpel kunnen zien dat de aanslagen fout waren.
Wat mag de inspecteur nog corrigeren bij een kenbare fout ?
De hoofdregelis bij navordering is simpel, de inspecteur die een aanslag heeft opgelegd moet daar in beginsel bij blijven. Wil de inspecteur hier later op terugkomen of een fout rechtzetten dan heeft hij een grondslag nodig, dit is een nieuw feit of kwade trouw. Ook kan een alternatieve route worden gekozen, de belangrijkste is de kenbare fout. In een tweetal kennisgroep standpunten wordt hierop ingegaan:
- De begrippen fout en kenbaarheid KG:206:2022:5
- Kenbaarheidsvereiste bij een conserverende aanslag KG:206:2022:6
In beide kennisgroep standpunten wordt duidelijk dat het begrip - ook volgende Hoge Raad - ruim moet worden uitgelegd. Onder een fout vallen niet allen schrijf- en tikfouten maar ook geautomatiseerde verwerkingsfouten en administratieve vergissingen. Dit gaat best ver, feitelijk wordt gezegd dat elke fout die niet berust op een bewuste keuze van de inspecteur kan worden teruggedraaid.
Het keerpunt is dus helder, berust een afwijking op een verwijtbaar onjuist inzicht van de inspecteur in de feiten of het recht dan is er geen fout en kan die dus niet worden teruggedraaidm, zie hiertoe ook de Hoge Raad in 2018. Onder een fout valt géén "beoordelingsfout van de inspecteur ten gevolge van diens onjuiste vaststelling van de feiten of onjuiste toepassing van het recht". Simpel gezegd: als de inspecteur bewust een keuze heeft gemaakt — ook al is die keuze fout — is er geen ruimte voor navordering op grond van artikel 16 lid 2 onderdeel c AWR.
Er is een kenbare fout maar kan deze dan altijd worden hersteld?
Ook als er een fout is, moet die fout redelijkerwijs kenbaar zijn voor de belastingplichtige. De wet geeft daarvoor een handvat: bij een afwijking van 30% of meer is de fout in ieder geval kenbaar. Onder die grens kan de inspecteur de kenbaarheid nog steeds bewijzen, maar dan moet hij het aannemelijk maken aan de hand van concrete omstandigheden. Dit is minder objectief dan het lijkt. De kenbaarheidseis wordt in de praktijk verschillend uitgelegd. Kritiek luidt dat de fictie een quasi-automatisme is geworden, terwijl de wetgever bedoelde dat kenbaarheid ook bij 30%+ nog een reële toets zou zijn.
Actuele ontwikkeling inzake kenbare fout en pleitbaar standpunt
De Hoge Raad heeft in 2025 twee arresten gewezen die de positie van de belastingplichtige aanmerkelijk hebben versterkt. De eerste uitspraak van de Hoge Raad ging over bovenstaande casus en is verwezen naar het Gerechtshof Amsterdam, die in 2026 uitspraak deed. De tweede uitspraak van de Hoge Raad lag hiermee in lijn. Bij een pleitbaar standpunt zijn de wet, jurisprudentie of andere rechtsbronnen zo onduidelijk dat de belastingplichtige zich redelijkerwijs kon beroepen op de gekozen positie. In dat geval kan de fout niet worden aangemerkt als "kenbaar", ongeacht de omvang van het verschil met de uiteindelijke correcte belasting.
Checklist inzake navordering en nieuw feit
- Is er een nieuw feit of kwade trouw? Zo ja, dan is navordering al mogelijk via artikel 16 lid 1 AWR en heeft u de kenbare fout niet nodig.
- Is er een fout in de ruime betekenis van het woord (tikfout, systeemfout, geautomatiseerde verwerkingsfout)? Zo nee, dan is navordering uitgesloten.
- Is er sprake van een beoordelingsfout van de inspecteur? Zo ja, dan is navordering uitgesloten op grond van Hoge Raad 15 juni 2018,
- Heeft de belastingplichtige een pleitbaar standpunt ingenomen in zijn aangifte? Zo ja, dan blokkeert dit navordering op grond van Hoge Raad 26 september 2025 en Hoge Raad 21 november 2025 — tenzij de inspecteur de correctie vóór het opleggen van de primitieve aanslag heeft aangekondigd.
- Is de fout kenbaar? Bij een afwijking van 30% of meer geldt de wettelijke fictie; onder die grens moet de inspecteur het bewijzen.
- Is de navorderingstermijn van twee jaar na de primitieve aanslag verstreken? Zo ja, dan is de mogelijkheid alsnog vervallen.
Stroomschema inzake kenbare fout en navordering

Bron en vindplaats kenbare fout
Hoge Raad d.d. 13 juli 2018 ECLI:NL:HR:2018:1203
Gerechtshof Den Haag d.d. 9 april 2024 ECLI:NL:GHDHA:2024:567
Hoge Raad d.d. 26 september 2025 ECLI:NL:HR:2025:1391
Hoge Raad d.d. 21 november 2025 ECLI:NL:HR:2025:1735
Gerechtshof Amsterdam d.d. 17 maart 2026 ECLI:NL:GHAMS:2026:1584
Rechtsbescherming belastingplichtigen
Bij een fiscaal geschil schrijft de wet (artikel 7:4 AWB en 8:42 AWB) voor dat alle fiscaal relevante informatie aan belastingplichtige en de rechter moet worden verstrekt. Dit zijn de zogenaamde "op de zaak betrekking hebbende stukken". Wij zien vaak dat dit niet is gebeurd. De vraag is dan "hoe vaak"? Uit een eigen onderzoek van de Belastingdienst komt een onluisterend beeld naar voren, in dit artikel een toelichting.
De (eigen) onderzoekers noemen de situatie "zorgelijk". De staatssecretaris noemende de situatie destijds "valt wel mee, zijn incidenten".
Binnen de belastingdienst is geen beleid omtrent "welke informatie moeten we verstrekken". Door het "we willen winnen" gevoel worden soms bewust stukken achtergehouden. Maar wat valt er te winnen? Een redelijke uitleg van wetgeving en fiscale belangen moet het uitgangspunt zijn. De rechter moet een uitspraak kunnen doen op grond van alle fiscaal relevante informatie, zonder deze informatie is een correcte uitspraak niet mogelijk. De rechtsbescherming van belastingplichtigen (bedrijven en particulieren) is dus niet op orde. De cultuur binnen de belastingdienst zou op dit onderdeel vlot moeten worden veranderen.
Grootste probleem voor fiscaal juristen en belastingplichtigen in procedures is dat niet weet wat je niet weet. Wat wordt er uit een dossier gehaald en wat niet? Sommige rechters vragen door op ontbrekende stukken en soms wordt dit eenvoudig van tafel geveegd. Gelukkig zijn rechters steeds kritischer.
Onderzoek binnen de Belastingdienst naar achterhouden stukken
Een onderzoeksrapport van de IBTD (inspectie belastingen, toeslagen en douane) geeft aan dat de rechtsbescherming van belastingplichtigen (burgers en bedrijven) niet best is. Een eigen onderzoek binnen de belastingdienst komt met opmerkelijke en best schrijnende conclusies.
In fiscale procedures moet de belastingdienst alle relevante informatie aan de rechter (en belastingplichtige) verstrekken. Dit doet de belastingdienst niet in alle gevallen. De vraag is " is dit een incident of niet?". Binnen de fiscale wereld wordt er al langer geklaagd over het feit dat met veel duwen en trekken niet altijd alle fiscaal relevante informatie wordt verstrekt. Zonder alle informatie is de kans op een succesvolle procedure stukken kleiner en kan de verdediging in fiscale procedures een probleem worden.
De staatssecretaris (destijds de heer Van Rij) erkende wel dat er soms iets mis ging maar het zou om incidenten gaan. Ondanks deze "geruststelling" wordt er een intern onderzoek ingesteld. Uit de bestudering van enkele fiscale procedures komt naar vorren dat niet altijd een compleet fiscaal procesdossier wordt verstrekt.
Er worden onterecht stukken achtergehouden omdat elke inspecteur er zijn eigen regels op na weet te houden.
Uit gesprekken met medewerkers van de belastingdienst volgt dat er zelf een selectie wordt gemaakt van stukken die wel en niet worden verstrekt.
De "we willen winnnen" mentaliteit zorgt niet altijd voor een correcte procedure, intern worden medewerkers niet gecorrigeerd op hun gedrag.
Samenvatting onderzoek Belastingdienst
Uit het onderzoek volgt dat het volgende:
- Dossier wordt niet volledig en juist ter beschikking gesteld: Niet alle op de zaak betrekking hebben stukken worden door de belastingdienst verstrekt. Het IBTD ziet structurele risico's op onvolledige dossierverstrekking door de Belastingdienst in complexe zaken, hierdoor wordt rechtsbescherming onder druk gezet.
- Grondoorzaaken onvolledig dossier: de uitleg van artikel 8:42 AWB is binnen de belastingdienst niet gelijk. De sterk inhoudelijk gedreven werkcultuur binnen de Belastingdienst zorgt ervoor dat er te weinig ruimte is voor de menselijke maat en normale communicatie met belasingplichten.
- Interne samenwerking: er wordt intern niet samengewerkt en overleg gevoerd over het verstrekken van informatie aan belastingplichtigen. Een inspecteur zal dus nog te vaak op eigen houtje beslissingen nemen. Een integraal overzicht ontbreekt.
- Informatiehuishouding: dossiers worden niet allemaal op dezelfde wijze (niet uniform) gearchiveerd en vastgelegd. Cruciale stukken en informatie kunnen hierdoor ontbreken.
- Evaluatie en zelf reflectie: er is te weinig kwaliteitscontrole en borging in het werkproces.
Aanbevelingen voor de Belastingdienst
De IBTD pleit voor een uniforme interpretatie van het begrip in 8:42 AWB. Daarnaast moeten er correctiemechanismen intern worden ingebouwd in alle fasen van het proces. Derhalve behandeling binnen een team met evaluatie momenten. De informatie huishouding moet beter, hierdoor kunnen medewerkers van de Belastingdienst sneller, duidelijker en vollediger alle relevante documenten van een belastingplichtige opzoeken en verstrekken. Tevens wordt gewezen op de menselijke maat, er moet meer bewustzijn komen bij medewerkers van de belastingdienst over de impact van hun handelen.
De algemene conclusie is dat er altijd een compleet dossier van de belastingplichtige moet zijn en dat deze ook wordt verstrekt. In dit kader heeft de Hoge Raad ook al bepaald dat ook interne stukken en stukken die later beschikbaar zijn gekomen ook moeten worden verstrekt.
In dit kader zou ook de werkinstructie inzake "op de zaak betrekking hebbende stukken" moeten worden nageleefd.
Verbeterpunten van de commissie inzake informatie verstrekken door de Belastingdienst
- De huidige vastlegging en verslaglegging en het beheer (borging) van procesbeschrijvingen, werkinstructies en kennisontwikkeling vergt verbetering;
- Voor het leren in de organisatie vinden wij het belangrijk dat er beter zicht komt op de kwaliteit van de werkzaamheden;
- Het is belangrijk dat de Belastingdienst kritisch blijft over wat hij verstaat onder ‘op de zaak betrekking hebbende stukken’. Dit kan hij doen door hier regelmatig op te reflecteren.
Noot fiscaal jurist inzake op de zaak betrekking hebbende stukken
Als een belastingplichtige in bezwaar gaat heeft de belastingplichtige recht op inzage in zijn volledige dossier. Bij de stap naar de rechter moeten alle op de zaak betrekking hebbende stukken beschikbaar zijn. Tot zover de theorie. In de praktijk zien wij dat niet altijd alle op de zaak betrekkinghebbende stukken worden verstrekt. Rechters dwingen de inspecteur steeds vaker om meer informatie te verstrekken. Soms komen rechters zelfs tot de conclusie dat een aanslag naar de prullenbak kan (als niet alle informatie wordt verstrekt).
Heeft u een discussie met belastingdienst over dit onderwerp? Neem gerust contact met ons op.
Coördinatiegroep constructiebestrijding belastingdienst
De jaarverslagen 2018 - 2021 van de coördinatiegroep constructiebestrijding zijn in november 2025 via een WOO verzoek bekend geworden. De belangrijkste conclusies zijn:
- Er zijn steeds meer woonplaatsonderzoeken;
- Er is redelijk wat weerstand tegen verstrekken van informatie (en veel informatiebeschikkingen);
- Constructies waarbij emigratie en zetelverplaatsing leiden tot lagere heffing op box 2 heffing hebben de aandacht. De Box 2 claim blijft vaak in Nederland;
- Veel onderzoeken naar de feitelijke leiding van rechtspersonen. Neemt het bestuur ook de feitelijke besluiten in het buitenland? Trustkantoren worden vaak onderuit gehaald;
- APV en trust structuren hebben de aandacht van de belastingdienst.
Wat doet de coördinatiegroep constructiebestrijding van de belastingdienst?
De coördinatiegroep constructiebestrijding (hierna CCB) heeft een aantal belangrijke taken:
- ontwikkelen van beleid (en wetgeving) tegen de bestrijding van constructies;
- ondersteunen Belastingdienst;
- Informeren van de Belastingdienst over bestaan en aanpak fiscale constructies.
Via zogenaamde WOO verzoeken komen soms leuke rapporten naar voren over constructies binnen het fiscale landschap. Deze bijdrage uit 2021 (25 pagina's) geeft inzicht in enkele structuren die vaker voorbij komen bij de Belastingdienst. Constructies die voorbij komen zijn:
- Omleiden winst en salaris via buitenlandse rechtspersonen;
- Vermogen onderbrengen in trust, stichting of APV (zie document);
- Btw-constructies (vrijgestelde ondernemers gaan joint ventures aan met dienstverlenende bedrijven, dit speelt met name bij scholen en ziekenhuizen) (zie document);
- Overdrachtsbelasting constructies (kopen bedrijf met vastgoed zonder overdrachtsbelasting en vervolgens bedrijf weer terugverkopen, dit speelt soms bij hotels, restaurants, etc.) (zie document);
- Stalling immateriële rechten in taxhavens (zie document);
- Woonplaatsonderzoeken (zie 1document zie 2 document).
De structuren komen aan het licht bij fiscale procedures maar ook via de Panama papers of andere openbare bronnen.
Constructies bestrijden door de belastingdienst
De speciale afdeling binnen de belastingdienst is een kennisgroep geworden die de laatste jaren is uitgegroeid tot een afdeling die is gaan fungeren als denktank die verhullingsstructuren signaleert en in kaart brengt. Deze landelijke afdeling (met lokale inspecteurs) brengt veel constructies (nationaal en internationaal) in beeld. We zien dat er de laatste tijd veel aandacht is voor de fiscale woonplaats van natuurlijke personen en rechtspersonen (evaluatie fiscale woonplaats 31 maart 2025). De Belastingdienst heeft met de coördinatiegroep constructiebestrijding een aparte afdeling die steeds meer rechten krijgt om onderzoeken te verrichten, dit in het bijzonder bij woonplaatsdiscussies en het bestrijden van afgezondere vermogens. Ook is er steeds meer aandacht voor binnenlandse constructies waarbij overdrachtsbelasting, schenkbelasting en erfbelasting wordt voorkomen of beperkt. Dit gebeurt via erfpachtconstructies en tijdelijke schenkingen (zie artikel FD mei 2025 en BNR)
Had gewoon even gebeld
Er was eens een tijd dat een klein foutje of verschilletje nog kon worden rechtgetrokken met een kort telefoontje. Bij de belastingdienst proberen ze dat nog steeds met het openstellen van de Belasting telefoon (0800-0543) zelf voor complexe problemen of ‘buitenlandsituaties'. In dit artikel bespreken we een uitspraak van de Hoge Raad d.d. 10 april 2026 ECLI:NL:HR:2026:590 die niet helemaal nodig is geweest, formeel juist maar praktisch had dit via een kattebelletje een stuk sneller en eenvoudiger gekund.
Bel-angst slaat toe bij rechterlijke macht
In toenemende mate is er echter sprake van bel-angst. Vooral jongeren schijnen het lastig te vinden de telefoon te pakken. Wat dat betreft lijkt de rechterlijke macht met de tijd mee te gaan.
Kleine vergissing in een uitspraak laat zich niet makkelijk rechtzetten
Wat was er aan de hand?
Een automobilist had een geschilletje met de belastingdienst over de hoogte van de BPM. De belastingdienst moet binnen zes maanden beslissen op het bezwaar en vervolgens heeft de rechtbank anderhalf jaar om te beslissen op een eventueel beroep. Wordt die termijn niet gehaald, dan ontstaat een recht op vergoeding wegens immateriële schade (je bent te lang in onzekerheid; dat levert € 500 op per zes maanden overschrijding). Bezwaar leverde niets op, dus in beroep.
Bij de rechtbank duurde het te lang, maar daar kreeg onze automobilist niets voor (omdat hij procedeerde op basis van no-cure-no-pay ten onrechte). In hoger beroep heeft de automobilist meer succes. Het Hof stelt een immateriële schadevergoeding van op € 500. De belastingdienst wordt veroordeeld tot het betalen van die € 500.
Onze automobilist constateert dat de uitspraak van het Hof niet klopt omdat (o.a.) de belastingdienst de termijnoverschrijding niet veroorzaakte maar de rechtbank. Dan moet niet de belastingdienst (Staatssecretaris van Financiën) het bonnetje betalen maar de Staat (de Minister van Justitie en Veiligheid). Dus de automobilist stuurt een kattenbelletje naar het Hof: wilt u dat even corrigeren?
Herstelverzoek wordt aangemerkt als beroep is cassatie
Het Hof interpreteert het kattenbelletje echter als een klacht tegen zijn uitspraak en stuurt het door als beroepschrift in cassatie naar de Hoge Raad. Aldaar dienen zowel de Staatssecretaris als de Staat een verweerschrift in. De Hoge Raad gaat over tot rechtsvinding op superdetailniveau en oordeelt dat het ‘niet een kennelijke fout in de uitspraak van het Hof betreft die zich leent voor eenvoudig herstel’ (daar kun je wat van vinden) en oordeelt dat het inderdaad de Staat is die de € 500 moet ophoesten en niet de belastingdienst. Daarnaast moet de Staat alle griffierechten vergoeden en een proceskostenvergoeding in cassatie aan de automobilist betalen van € 1.868.
Commentaar fiscaal jurist inzake formeel belastingrecht
Formeel belastingrecht kan ontzettend boeiend en leuk zijn en regelmatig levert het de belastingplichtige ook nog wat op ook (soms zelfs de hoofdprijs). Ook hier klopt het formeel uiteindelijk allemaal. Toch zou je denken: kunnen ze bij het Hof of de belastingdienst (Ministerie van Financiën; dat is waar de ‘pruttel’ binnenkomt) niet even de telefoon pakken, de automobilist bellen en de Staat (Justitie) met de opmerking dat de Staat het bonnetje oppakt. Of beter: zelf betalen. Dat is goedkoper dan dit hele traject. Maar ja, dan heb je geen superdetailrechtsvinding…..
Heb je ook een (formeel) probleem? Bel dan even (0534327200). Bij bel-angst mag mailen ook en zelfs appen.
Bron een beller is sneller
Hoge Raad 10 april 2026, ECLI:NL:HR:2026:590
Gerechtshof Den Haag 28 november 2024, ECLI:NL:GHDHA:2024:2334
Rechtbank Den Haag 9 augustus 2023, ECLI:NL:RBDHA:2023:21071
Ambtshalve aanslagen Belastingdienst vaak te hoog
Belastingplichtigen die een ambtshalve aanslag krijgen worden vaak benadeeld. De aanslag blijkt in de meeste gevallen veel te hoog. Dit volgt uit een brief van de inspectie belastingdienst, toeslagen en douane aan onze staatssecretaris. In de brief van 9 juni 2026 worden deze zorgpunten gedeeld. De aanleiding voor de brief is een eerder rapport inzake vroegsignaleringen. In dit artikel worden - voor de leesbaarheid - bedragen en percentage afgerond.
Uit het onderzoek blijkt dat 78.000 mensen een ambtshalve aanslag ontvingen (gemiddeld te betalen 7.000 euro). Bij de mensen die alsnog een aangifte indienen bleek bij 87% van de gevallen de aanslag lager uit te vallen, gemiddeld daalde de aanslag van € 12.000 tot € 4.000. Door de ambtshalve "machine" komen dus veel mensen in geldnood.
Wat is een ambtshalve aanslagen?
Als de belastingdienst u vraag om aangifte te doen bent u wettelijk verplicht de aangifte in te vullen en te versturen. Reageert u niet op de uitnodiging tot het doen van aangifte dan krijgt u een herinnering en uiteindelijk een aanmaning. Als hierop geen reactie volgt dan zal de belastingdienst - op grond van een schatting - een aanslag opleggen. De basis voor deze schatting is bij de belastingdienst bekende informatie, dit noemen we een ambtshalve aanslag.
Wordt er een boete opgeleg bij een ambtshalve aanslag ?
Er wordt vrijwel altijd een (verzuim) boete opgelegd, deze varieert tussen de € 470 en € 6.700 euro.
Waarom wordt er geen aangifte door belastingplichtigen ingediend?
De belangrijkste redenen dat mensen geen aangifte indienen zijn de volgende:
- geen vertrouwen in de overheid
- geen kennis omtrent indienen aangifte
- gezondheidsproblemen
- onvoldoende kennis van het belastingstelsel
- verminderd doenvermogen of psychische problemen
- beperkte digitale of taalvaardigheid
- bang voor de blauwe enveloppe
Juist deze groep moet worden beschermd tegen veel te hoge ambtshalve aanslagen en zou eigenlijk hulp moeten krijgen.
Hoe nauwkeurig zijn de schattingen van de belastingdienst?
- In 87% van de gevallen daalt de aanslag
- In 7% van de gevallen blijft de aanslag gelijk
- In 6% van de gevallen stijgt de aanslag
Daarnaast zijn de dalingen vrij fors, bij 36% van de genoemde groep daalt de aanslag zelfs met € 5.000 of meer. Bij 59% van de mensen die alsnog aangifte doen blijft er uiteindelijk niks over (of krijgen ze geld terug).
Het onderzoek van de belastingdienst blijkt zorgwekkend slecht. Bij 10% van de onderzochte dossiers was de vastlegging onvoldoende en is onduidelijk hoe tot de schatting is gekomen. Bij de directie MKB (ondernemers) was de schatting in 25% van de gevallen matig tot slecht. De gevolgen voor de belastingplichtige zijn ernstig. Door de belastingaanslag met boete daalt veelal ook de zorgtoeslag, huurtoeslag en/of het kindgebonden budget. Ook kan de eigen bijdrage in de zorg toenemen. Door deze elllende kan ook nog de studiebeurs van de kinderen in gevaar komen. Het is dus een waterval aan ellende die zich over de belastingplichtige kan uitstorten.
Belangenbehartiger voor belastingplichtigen en bedrijven
Sinds 2025 kennen we een nieuwe instantie, de Belangenbehartiger voor belastingplichtigen en toeslaggerechtigden. Deze belangenbehartiger heltp bedrijven en particulieren die vastlopen met hun aangiften (dossiers) of als u hulp nodig heeft. Maar waar kun je nog meer terecht als je tegen een muur van regels aanloopt als (MKB) bedrijf of particulier:
- klachtenregeling bij de belastingdienst
- mediaton via de belastingdienst
- nationale ombudsman
- commissie voor verzoekschriften van de eerste en tweede kamer
Noot fiscaal jurist inzake ambtshalve aanslagen
Een zorgwekkende brief met opmerkelijke conclusies. Dit temeer omdat sinds 2014 de belastingdienst alleen nog ambtshalve aanslagen heeft opgelegd als belastingplichtigen geld moeten betalen, bij een teruggave wordt geen brief verzonden (en hoort de belastingplichtige dus niks). Belangrijkste advies is dan ook dat de belastingplichtige bij een uitnodiging tot het doen van aangifte alsnog aangifte gaat doen. Vraag hierbij hulp bij het juridische loket, scholen, de belastingdienst of een belastingadviseur.
De gevolgen voor een te hoge ambtshalve aanslag zijn stevig en werken ook door bij de verlaging van de zorgtoeslag, huurtoeslag en/of het kindgebonden budget (en wellicht nog bij de studiebeurs van de kinderen).
Het IBDT wijst in haar brief op het feit dat de Belastingdienst verplicht is een redelijke schatting van het inkomen te maken en dat hierbij een inspannings- en onderzoeksplicht van toepassing is. In 10% van de gevallen is dit onvoldoende en bij ondernemers zelfs bijna 25%. De inspectie roept de bewindspersonen op om een beter inzicht te krijgen in het schattingsproces bij de Belastingdienst. Ook zouden mensen die recht hebben een op teruggave een bericht van de Belastingdienst moeten ontvangen. De belastingdienst laat in een reactie weten dat ze het belangrijk vinden dat een ambtshalve aanslag zorgvuldig wordt opgelegd. Over enkele maanden zal de belastingdienst inhoudelijk reageren.
De inspecteur moet een schatting met feitelijke stellingen onderbouwen zodat zij de redelijkheidstoets kan doorstaan, aldus de Hoge Raad op 17 augustus 2018. Willekeurig maar iets roepen of stellen door de inspecteur is niet toelaatbaar, aldus de Hoge Raad op 31 mei 2013. Met enige regelmaat zien we uitspraken voorbij komen waarbij de schatting op raadselachtige wijze tot stand is gekomen of waarbij de redelijkheid niet wordt betracht.
Schema uitspraken over onredelijke ambtshalve schattingen
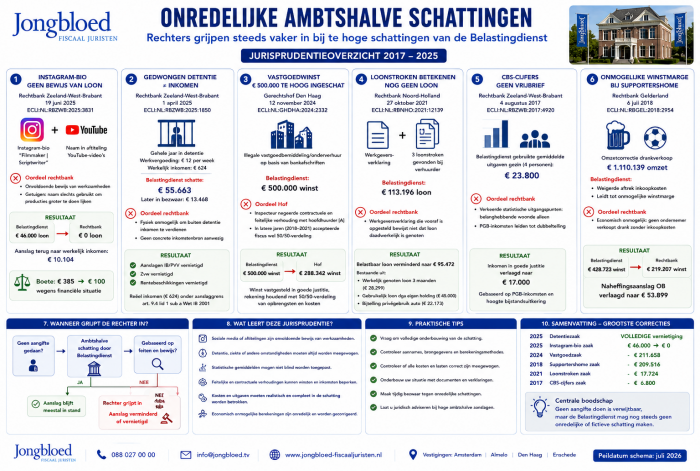
Vindplaatsen en bronnen ambshalve aanslagen
De ambtshalve vermindering van belastingaanslagen
Aanslag onherroepelijk? De ambtshalve vermindering als tweede kans
U ontvangt een aanslag, de zes weken voor bezwaar is verlopen en pas daarna blijkt dat de aanslag te hoog is. Shit, te laat met reageren, maar zijn er nog mogelijkheden? In dit artikel een uiteenzetting van de mogelijkheden om alsnog met de belastingdienst in overleg te komen.
Het kan een vergeten aftrekpost zijn, een fout in de aangifte of een arrest van de Hoge Raad dat later uitkomt. De aanslag staat dan onherroepelijk vast, maar daarmee is niet alles verloren. Via een verzoek om ambtshalve verminderingkan de inspecteur de aanslag alsnog verlagen. De mogelijkheden zijn wel begrensd. De box 3-procedureshebben laten zien hoe hard die grenzen kunnen zijn: na het arrest van de Hoge Raad van 25 juni 2026 krijgen belastingplichtigen die geen bezwaar hebben gemaakt geen rechtsherstel.
In dit artikel leest u wanneer ambtshalve vermindering mogelijk is, waar de inspecteur het verzoek mag afwijzen, wat de rechtspraak en de kennisgroepen van de Belastingdienst daarover zeggen en wat u in de praktijk kunt doen.
Het wettelijk kader bij een ambtshalve vermindering
Optie 1 bij de ambtshalve vermindering
Voor de meeste belastingen ligt de grondslag in art. 65 AWR.
- Het eerste lid bepaalt: "Een onjuiste belastingaanslag of beschikking kan door de inspecteur ambtshalve worden verminderd.
- Volgens het tweede lid geldt hetzelfde voor wie een onjuist bedrag op aangifte heeft voldaan of afgedragen, of van wie te veel is ingehouden. Denk aan de btw, de loonheffingen en de dividendbelasting.
- Het woord kan is belangrijk: art. 65 AWR geeft een bevoegdheid, geen recht. Hoe de inspecteur die bevoegdheid gebruikt, staat in paragraaf 23 van het Besluit Fiscaal Bestuursrecht (BFB).
- Volgens de Belastingdienst regelt het BFB uitputtend in welke gevallen de inspecteur zijn bevoegdheid gebruikt, zie kennisgroep KG:206:2024:2. Het BFB bevat een uitputtende regeling van de gevallen, waarin de inspecteur gebruik maakt van zijn bevoegdheid ex artikel 65 AWR om ambtshalve te verminderen.
Optie 2 bij de ambtshalve vermindering
Voor de inkomstenbelasting geldt een eigen regime in art. 9.6 Wet IB 2001, uitgewerkt in art. 45aa Uitvoeringsregeling inkomstenbelasting 2001. Dat regime is voor de belastingplichtige op drie punten gunstiger:
- De inspecteur is verplicht, niet alleen bevoegd. In de aangewezen gevallen wordt een onjuiste aanslag ambtshalve verminderd (art. 9.6 lid 2 Wet IB 2001).
- Een verzoek binnen zes weken leidt tot vermindering. Volgens art. 9.6 lid 3 Wet IB 2001 wordt een te hoge aanslag verminderd als het verzoek is ingediend binnen de termijn van art. 6:7 Awb. Een herziene aangifte die tot vermindering strekt, geldt als verzoek om ambtshalve vermindering (lid 4).
De termijn: vijf jaar, met weinig ruimte voor uitzonderingen
Een verzoek om ambtshalve vermindering moet binnen vijf jaar worden ingediend. Bij aanslagbelastingen begint die termijn na het einde van het kalenderjaar waarop de aanslag betrekking heeft. Voor de inkomstenbelasting heeft de Hoge Raad dit op 2 december 2022 bevestigd (ECLI:NL:HR:2022:1795). een verzoek voor de Vennootschapsbelasting over 2021 moet dus uiterlijk op 31 december 2026 worden ingediend.
Een valkuil bij navorderingsaanslagen.
De termijn loopt vanaf het einde van het belastingjaar en niet vanaf de dagtekening van de aanslag. Wordt een navorderingsaanslag pas na die vijf jaar opgelegd, dan is een verzoek om ambtshalve vermindering dus al te laat. De Hoge Raad vindt dat niet in strijd met het evenredigheidsbeginsel Voor de praktijk betekent dit: maak bij een late navorderingsaanslag altijd tijdig bezwaar, want er is geen tweede kans.
Termijnoverschrijding bij ambtshalve aanslagen
Een verzoek dat op tijd is verstuurd maar buiten de termijn binnenkomt, kan verschoonbaar zijn (Hoge Raad 29 november 2019, ECLI:NL:HR:2019:1871) In 2024 heeft de Hoge Raad de maatstaf voor verschoonbaarheid versoepeld. Bij persoonlijke omstandigheden komt het erop aan (ECLI:NL:HR:2024:515). Echter... wie jarenlang de tijd had voor een verzoek, zal alleen niet snel verschoonbaar te laat zijn.
Wanneer mag de inspecteur een verzoek om amtshalve vermindering weigeren?
Ook binnen de termijn kan de inspecteur een verzoek afwijzen. De belangrijkste gronden zijn:
- Geen aangifte gedaan, of informatie- en administratieverplichtingen geschonden. In dat geval hoeft de inspecteur niet te verminderen, tenzij u overtuigend aantoont dat en in hoeverre de aanslag onjuist is (paragraaf 23 lid 6 BFB, zoals weergegeven door Van der Veen). Het bewijs dat u moet leveren is dan zwaar.
- U komt redelijkerwijs niet in aanmerking. De inspecteur mag bij het verzoek ook feiten meenemen die u zelf niet noemt. De Hoge Raad oordeelde al in 2006 dat er rekening moet worden gehouden met andere feiten die grond opleveren om de vermindering of teruggaaf te beperken, zodat per saldo (zoveel mogelijk) sprake is van een juiste belastingheffing, zie kennisgroep KG:206:2025:3. Een verzoek kan dus uitlopen op een lagere vermindering dan u vroeg. De kennisgroep trekt wel een grens bij de gecombineerde aanslag IB/PVV.
- Wie een keuze of een beroep op een faciliteit bij de aangifte had moeten doen, kan dat niet via ambtshalve vermindering herstellen. de Hoge Raad heeft op 19 november 2021 (ECLI:NL:HR:2021:1719) laat zien hoe streng dat uitpakt. Een belastingplichtige had de lening van haar vader voor de eigen woning niet in de aangifte vermeld. Volgens de Hoge Raad is die vermelding een voorwaarde om de desbetreffende lening tot de eigenwoningschuld te rekenen. Een beroep op evenredigheid hielp niet. De renteaftrek was voor dat jaar definitief verloren. Soortgelijke risico's spelen bij doorschuifregelingen, keuzeregimes en andere voorwaarden die de wet aan de aangifte koppelt.
- Een vormvoorschrift niet gevolgd. Houdt u zich niet aan een voorgeschreven vorm voor het verzoek en herstelt u dat niet binnen de hersteltermijn, dan wordt het verzoek afgewezen (art. 4:5 Awb).
- Nieuwe jurisprudentie of nieuw beleid. Deze grond heeft de meeste gevolgen en wordt hierna apart besproken.
Nieuwe jurisprudentie en nieuw beleid: de kern van het box 3-dossier
Is een aanslag al onherroepelijk op het moment dat een gunstig arrest of gunstig beleid verschijnt, dan leidt dat niet tot ambtshalve vermindering. Volgens de Belastingdienst beoordeelt de inspecteur een verzoek aan de hand van wet, jurisprudentie en beleid zoals die golden op de dag voordat de aanslag onherroepelijk werd (paragraaf 23 lid 13 BFB, geciteerd in KG:206:2024:2).
Box 3: geen rechtsherstel voor wie geen bezwaar maakte
Na het Kerstarrest (Hoge Raad 24 december 2021, ECLI:NL:HR:2021:1963) oordeelde de Hoge Raad op 20 mei 2022 dat het arrest geen gevolgen heeft voor aanslagen die toen al vaststonden (zie Hoge Raad d.d. 20 mei 2022 ECLI:NL:HR:2022:720)
Daarna volgde de massaalbezwaarplusprocedure, met als uitkomst het arrest van 25 juni 2026. De Hoge Raad toetste de uitzondering voor nieuwe jurisprudentie aan het evenredigheidsbeginsel en hield haar in stand (zie Hoge Raad 25 juni 2026 ECLI:NL:HR:2026:907)
Dat de rechtspraak een schending van grondrechten uit het EVRM vaststelt, verandert daar niets aan (r.o. 4.4.7). Een opening voor het individuele geval blijft wel bestaan: bijzondere omstandigheden waardoor toepassing van de uitzondering onredelijk bezwarend zou zijn, of een buitensporige individuele last (r.o. 4.4.11–4.4.12 en 4.6). De Hoge Raad benadrukt daarbij dat de samenstelling en omvang van inkomen en vermogen buiten die bijzondere omstandigheden geen rol spelen. De lat ligt dus hoog en zelden kan bij nieuwe jurisprudentie nog een voordeel worden gehaald, het is niet anders! Maar er zijn soms mogelijkheden.
De uitzondering: de inspecteur mocht zijn standpunt redelijkerwijs niet juist vinden
Van belang voor de praktijk is Hoge Raad d.d. 26 april 2024 ECLI:NL:HR:2024:667 . De inspecteur kan zich niet op nieuwe jurisprudentie beroepen "indien hij bij het opleggen van die aanslag is uitgegaan van een rechtsopvatting waarvan hij redelijkerwijs niet mocht menen dat die juist was". De toets gebeurt naar de stand van het recht op het moment dat de aanslag onherroepelijk werd.
De kennisgroep past deze lijn ook toe op nieuw beleid, dit is dus meer de route van een "pleitbaar standpunt". Wie aannemelijk kan maken dat het standpunt van de inspecteur al bij het opleggen van de aanslag niet houdbaar was, heeft hier dus een ingang. In box 3 lukte dat niet: de rechtbank oordeelde dat de inspecteur redelijkerwijs van de juistheid van zijn rechtsopvatting mocht uitgaan
Kennisgroepstandpunten tellen als nieuw beleid, in beide richtingen
De Belastingdienst merkt een kennisgroepstandpunt aan als nieuw beleid. Een gunstig standpunt dat pas verschijnt nadat uw aanslag vaststaat, helpt u daarom in beginsel niet. Er is een uitzondering: bestond er vóór het onherroepelijk worden al een vaste gedragslijn met dezelfde inhoud, dan kunt u zich daarop beroepen. Het loont dus om uit te zoeken of de 'nieuwe' lijn in werkelijkheid al eerder werd gevolgd, bijvoorbeeld via stukken die op grond van de Woo openbaar zijn gemaakt.
Rechtsbescherming: een verschil tussen de inkomstenbelasting en de andere belastingen
Tegen een belastingbesluit staat alleen beroep open als het gaat om een aanslag of een voor bezwaar vatbare beschikking (art. 26 AWR). Voor de inkomstenbelasting heeft de wetgever de afwijzing van een verzoek om ambtshalve vermindering uitdrukkelijk als bezwaarbare beschikking aangemerkt (art. 9.6 lid 5 Wet IB 2001). Voor de andere belastingen, zoals de vennootschapsbelasting, de btw, de loonheffingen en de erfbelasting, is dat niet gebeurd.
In die gevallen blijft alleen de burgerlijke rechter over, en daar is de kans op succes klein
Wat kunt u als belastingplichtige doen?
- Maak bezwaar als het nog kan. Ambtshalve vermindering is een vangnet en geen vervanging van bezwaar. Met bezwaar heeft u rechtsbescherming en profiteert u van latere rechtspraak. Bij twijfel kunt u pro forma bezwaar maken en de gronden later aanvullen. De box 3-zaken laten zien wat het kost om dat niet te doen.
- Controleer eerst de termijn. Gaat het om een aanslagbelasting, dan loopt de termijn tot vijf jaar na het einde van het belastingjaar. Bij een navorderingsaanslag die laat wordt opgelegd, is bezwaar de enige route.
- Kies het juiste regime. Bij de inkomstenbelasting krijgt u op een afwijzing een bezwaarbare beschikking en daarmee toegang tot de rechter. Bij de andere belastingen moet het verzoek meteen volledig en overtuigend zijn, omdat er meestal geen rechter naar kijkt.
- Onderbouw het verzoek zoals een bezwaarschrift. Geef de feiten, de berekening, de bewijsstukken en de juridische grondslag. Houd er rekening mee dat de inspecteur ook naar andere onderdelen van de aanslag kan kijken. Beoordeel daarom vooraf of het verzoek per saldo iets oplevert.
- Is de onjuistheid ontstaan door nieuwe rechtspraak of nieuw beleid? Onderzoek dan (a) of het standpunt van de inspecteur bij het opleggen van de aanslag redelijkerwijs houdbaar was (HR 26 april 2024), (b) of er al eerder een gelijkluidende vaste gedragslijn bestond (KG:206:2024:2), en (c) of de minister een afwijkende regeling heeft getroffen. Pas daarna is een beroep op bijzondere omstandigheden in de zin van HR 25 juni 2026 aan de orde. Dat laatste vraagt concrete, individuele feiten.
- Keuzes en voorwaarden goed in de aangifte. Wat de wet aan de aangifte koppelt, zoals gegevens over een lening van familie of een keuzeregime, is na het onherroepelijk worden van de aanslag niet meer te herstellen. Controleer dit vóór indiening.
- Bent u te laat? Leg de omstandigheden vast. Beroept u zich op verschoonbaarheid, zorg dan voor bewijs van de omstandigheid die u verhinderde en dien alsnog in binnen zes weken nadat die omstandigheid is weggevallen.
Noot fiscaal jurist inzake ambtshalve mogelijkheden
Ambtshalve vermindering is een bruikbaar middel om een onherroepelijke aanslag te laten corrigeren, vooral bij feitelijke fouten en bij de inkomstenbelasting. De grenzen zijn na 2026 duidelijk. De uitzondering voor nieuwe jurisprudentie staat vast (HR 25 juni 2026), kennisgroepstandpunten worden als nieuw beleid behandeld, en buiten de inkomstenbelasting is er geen fiscale rechtsgang tegen een afwijzing. De ruimte die overblijft zit in de details: een standpunt van de inspecteur dat redelijkerwijs niet houdbaar was, een eerdere vaste gedragslijn, verschoonbare termijnoverschrijding en uitzonderlijke individuele omstandigheden. De belangrijkste les blijft dat een tijdig bezwaarschrift meer bescherming biedt dan een verzoek achteraf.
Vragen? Neem gerust contact met ons op.
