

 4,5 van 5 Google reviews
Vennootschapsbelasting
De vennootschapsbelasting (VPB) is de belasting die besloten of naamloze vennootschappen (bv’s en nv’s) over hun winst betalen. Niet alle vennootschappen dragen VPB af. Een commanditaire vennootschap bijvoorbeeld betaalt geen VPB. Een stichting of vereniging is in sommige situaties juist weer wel verplicht om VPB af te dragen. Binnen de VPB zijn veel regelingen van toepassing waarmee uw vennootschap rekening moet houden. Zodra er nieuwe ontwikkelingen zijn met betrekking tot de VPB of als een regeling wordt aangepast, kunt u dit terugvinden op deze themapagina.
Belasting in Kroatië (2025)
Tijdens je vakantie in Kroatië wandel je langs het water. Het rustgevende geluid van de Adriatische Zee en de warme avondzon geven je dat ultieme vakantiegevoel. In deze ontspannen sfeer vraag je je natuurlijk af hoe het belastingstelsel in Kroatië in elkaar zit. In dit artikel gaan wij globaal in op inkomstenbelasting, vennootschapsbelasting en belasting op onroerende zaken (inclusief verhuur).
Inkomstenbelasting in Kroatie
Elk ingezetene van Kroatië betaalt belasting. Een ingezetene van Kroatië is een natuurlijk persoon met een vaste of gebruikelijke verblijfplaats in Kroatië. Ook personen zonder vaste verblijfplaats in Kroatië, maar die in dienst zijn bij de Kroatische overheid worden als ingezetene beschouwd. De grondslag voor de inkomstenbelasting van een ingezetene is het totaal aan wereldinkomen minus de aftrekposten voor ingezetenen. Een niet-ingezetene is een persoon zonder vaste verblijfplaats in Kroatië, maar die wel inkomen verwerft op Kroatisch grondgebied. De belastinggrondslag is het totaal aan binnenlands verdiend inkomen minus de aftrekposten voor niet-ingezetenen. Meer informatie de inkomstenbelasting in kroatie treft u hier aan.
Tarieven Inkomstenbelasting in Kroatie
In Kroatië zijn er twee tarieven voor de inkomstenbelasting:
- Het laag tarief voor inkomsten tot € 60.000 per jaar;
- Het hoog tarief voor inkomsten boven € 60.000 per jaar.
In Kroatië bepaalt de staat de grenzen van de tarieven. De uiteindelijke tarieven binnen die grenzen worden bepaald door de lokale overheden. Zie hieronder:
| Gemeente | Stad | Grote stad/ provincie hoofdstad | Zagreb (hoofdstad) | |
| Laag tarief | 15-20% | 15-21% | 15-22% | 15-23% |
| Hoog tarief | 25-30% | 25-31% | 25-32% | 25-33% |
Vennootschapsbelasting in Kroatie
Kroatische vennootschapsbelasting is van toepassing in de volgende situaties:
- Rechtspersonen en natuurlijke personen die in Kroatië economische activiteiten uitoefenen met het oog op winst;
- Vestigingen van buitenlandse ondernemingen;
- Zelfstandigen die kiezen voor vennootschapsbelasting;
- Zelfstandigen met inkomsten van meer dan € 1.000.000 op jaarbasis;
- Overheidslichamen en organisaties zoals verenigingen en stichtingen voor zover zij economische activiteiten uitoefenen met marktvoordelen;
- Andere ondernemers die niet onder de inkomstenbelasting vallen en wier winst elders niet wordt belast.
Belastbare grondslag vennootschapsbelasting
Belastbaar is de winst. Onder winst wordt verstaan: het verschil tussen opbrengsten en kosten voor belastingcorrectie, volgens boekhoudkundige normen en aangepast aan de bepalingen van de wet. De vennootschapsbelasting in Kroatië bedraag 10% over winsten tot € 1.000.000 per jaar. Het meerdere is belast met 18%. In Kroatië kan de zogeheten ‘bronbelasting’ van toepassing zijn. Bronbelasting is van toepassing op inkomsten van niet-ingezetenen in Kroatië zoals rente, dividenden en royalty’s:
- 15% op royalty’s en vergelijkbare vergoedingen
- 10% op dividenden en winstuitkeringen
Onroerende zaken en belastingheffing in Kroatie
Onroerendezaakbelasting in Kroatie
Onroerende zaken in Kroatië zijn belast. Echter, de volgende onroerende zaken zijn vrijgesteld van belasting:
- Onroerende zaken die dienen als hoofdverblijf;
- Onroerende zaken die worden verhuurd als hoofdverblijf en voor een periode van minimaal 10 maanden;
- Publieke en institutionele accomodaties;
- Onroerende zaken die op de balans van een onderneming staan als ‘bestemd voor verkoop’, mits er minder dan zes maanden zijn verstreken tussen het moment waarop het pand als “te koop” in de boeken staat en 31 maart van het jaar waarvoor de belasting wordt geheven;
- Onroerend goed ingenomen in ruil voor vorderingen (ook hier geldt de zes maands-eis);
- Onroerende zaken die onbewoonbaar zijn verklaard door natuurrampen;
- Onroerend goed in eigendom van lokale overheden binnen hun eigen grondgebied;
- Het duurzame hoofdverblijf van een gastheer in de horeca (indien wordt voldaan aan de vereisten volgens de Kroatische horecawetgeving).
De onroerendezaakbelasting wordt betaald door alle binnenlandse en buitenlandse (rechts)personen die op 31 maart van het jaar eigenaar zijn van onroerend goed in Kroatië. Het eigendom van onroerend goed wordt vastgesteld op basis van het kadaster in Kroatië. De lokale overheidsinstanties kunnen een onroerendgoedbelasting opleggen binnen een bereik van € 0,60 tot € 8,00 per m² van de bruikbare oppervlakte van het onroerend goed. De lokale belastingdienst stelt elk kalenderjaar de onroerendezaakbelasting vast. Dit op basis van de staat, het gebruiksdoel en het eigendom van het onroerend goed per 31 maart.
Verhuur van onroerend goed aan toeristen
Voor het verlenen van hospitality-diensten in een huishouden door het verhuren van kamers, appartementen of vakantiehuizen, moeten niet-ingezetenen een besluit verkrijgen van de bevoegde instantie die de verlening van deze diensten goedkeurt op basis van de locatie van het pand of de plaats waar de diensten worden verleend.
Zodra het goedkeuringsbesluit voor de verhuur is verkregen, moeten niet-ingezetenen de start van de verhuuractiviteiten en het genereren van inkomsten melden bij de Kroatische Belastingadministratie. Dit door middel van inschrijving in het belastingregister met het voorgeschreven RPO-formulier.
Vanuit het oogpunt van de BTW heeft de niet-ingezeten verhuurder de optie om te kiezen of hij zich wel of niet voor BTW-doeleinden in Kroatië moet registreren, op voorwaarde dat hij voldoet aan de criteria voor een "kleine belastingplichtige". Dit betekent dat zijn jaarlijkse omzet binnen de Europese Unie niet meer dan € 100.000 bedraagt en/of zijn jaarlijkse omzet in Kroatië niet meer dan € 60.000 bedraagt. Als de niet-ingezeten verhuurder niet voldoet aan de bovenstaande criteria voor kleine belastingplichtige, moet hij zich registreren voor BTW in Kroatië op de eerste dag na het moment dat hij de gespecificeerde drempel(en) overschrijdt.
Vanuit het perspectief van de inkomstenbelasting zijn er twee verschillende opties.
Forfaitaire inkomstenbelasting over vastgoed in Kroatie
De inkomstenbelasting wordt bepaald op een forfaitaire basis voor een belastingplichtige die inkomsten verwerft uit de verhuur van appartementen aan toeristen, op voorwaarde dat hij:
- een goedkeuring heeft van het bevoegde kantoor voor de verlening van huishoudelijke diensten aan burgers in overeenstemming met de bepalingen van de wetgeving die hospitality-services regelt;
- niet is ingeschreven in het BTW-systeem;
- geen inkomen uit een zelfstandige bedrijfsactiviteit bepaalt op basis van het verschil tussen ontvangsten en uitgaven;
- huizen, appartementen, kamers en bedden verhuurt aan toeristen die hij bezit, met een maximum van 20 bedden of slaapplaatsen, en/of een camping organiseert op zijn land met een maximum van 10 accommodatie-eenheden, of maximaal 30 gasten tegelijkertijd, en/of accommodatie biedt in een Robinson-stijl faciliteit met een maximum van 10 accommodatie-eenheden of maximaal 30 gasten tegelijkertijd.
De jaarlijkse forfaitaire inkomstenbelasting wordt berekend door het aantal bedden of accommodatie-eenheden (zoals op een camping, in een camp-restgebied of in een Robinson-accommodatie) te vermenigvuldigen met het vastgestelde belastingbedrag per bed of eenheid.
Het exacte belastingbedrag per bed of accommodatie-eenheid wordt elk jaar vóór 15 december vastgesteld door de overheid via een officieel besluit. Deze tarieven gelden vervolgens vanaf 1 januari van het volgende jaar.
Inkomstenbelasting voor zelfstandige ondernemingen in Kroatie
Een belastingplichtige - verhuurder die niet aan alle voorwaarden voor
forfaitaire belastingheffing van zijn bedrijfsactiviteit voldoet (bijvoorbeeld
als hij de drempel voor BTW-registratie overschrijdt en onderworpen wordt
aan BTW in Kroatië), maar wel inkomen verkrijgt uit onroerend goed door
appartementen, kamers of bedden te verhuren aan reizigers en toeristen,
is verplicht om het inkomen en de inkomstenbelasting te bepalen in overeenstemming
met de wetgeving die van toepassing is op ‘zelfstandige bedrijfsactiviteiten’.
Dit geldt alleen voor het inkomen dat in Kroatië wordt gegenereerd.
Inkomen uit een zelfstandige onderneming is het verschil tussen de zakelijke
opbrengsten en kosten die tijdens de belastingperiode zijn gemaakt.
De jaarlijkse inkomstenbelasting bedraagt in dit geval 15% over maximaal
€ 60.000 en 25% over het meerdere.
Verhuur voor woondoeleinden in Kroatie
De Kroatische wetgeving schrijft in het geval van verhuur voor woondoeleinden
het volgende voor: In het geval van inkomen uit onroerend goed, behaald
uit verhuur en leasing, behalve voor het inkomen dat wordt behaald uit
het verhuur van huizen, appartementen, kamers en bedden en faciliteiten
voor Robinson-stijl accommodatie aan reizigers en toeristen, en de organisatie
van campings, wordt 12% inkomstenbelasting geheven. Kosten zijn aftrekbaar
tot een maximum van 30% van de gerealiseerde opbrengsten uit verhuur.
In het geval van lange termijn verhuur van appartementen voor woondoeleinden,
hoeft de niet-ingezeten verhuurder zich niet voor BTW in Kroatië te registreren
aangezien verhuur voor woondoeleinden wordt beschouwd als een BTW-vrijgestelde
dienst.
Noot belastingadviseur inzake belastingheffing in Kroatie
De belastingheffing bij grensoverschrijdende situaties hangt altijd af van uw persoonlijke omstandigheden en de bepalingen in eventuele belastingverdragen. Heeft u plannen om te emigreren of grensoverschrijdende activiteiten te ondernemen? Neem dan altijd contact op met een adviseur. Wij verstrekken uitsluitend advies over het Nederlands belastingrecht. Voor inhoudelijke vragen over buitenlandse belastingen verwijzen wij u graag door naar een lokale specialist.
Belastingtips 2022 voor de DGA en de bv
In 2022 zullen diverse wijzigingen worden doorgevoerd voor de directeur-grootaandeelhouder (DGA) en zijn bv('s). In dit artikel een overzicht. Tevens nemen wij diverse tips voor de DGA op. Het DGA salaris voor 2022 is vastgesteld op € 48.000.
Tarief vennootschapsbelasting 2022
Het tarief voor de vennootschapsbelasting bedraagt 25%. Dit zal de komende jaren wellicht worden verhoogd, wellicht zelfs in 2022 al tot 25,8%. Echter, voor winsten tot € 245.000 is het tarief in 2021 lager, namelijk 15%. In 2022 wordt dit nog gunstiger, tot een bedrag van € 395.000 bedraagt het tarief 15%. Heeft u een fiscale eenheid voor de Vennootschapsbelasting en winsten boven de € 395.000? Neem dan eens contact met ons op, via een eenvoudige route kunnen wij voor u tienduizende euro's besparen.
Bijtelling auto van de zaak
Bijtelling volledig elektrische auto’s naar 16% in 2022 tot een cataloguswaarde van € 35.000. Voor het merendeel geldt het bijtellingspercentage van 22%. Voor waterstof- of zonneauto’s is de bijtelling in 2022 maar 6%, de invoering van een maximum bedrag wordt tevens uitgesteld naar 2024.
Verliesverrekening in de bv in 2022
Verliezen in de bv zijn verrekenbaar met winsten van het vorige jaar en de winsten over de komende 6 jaren. De termijn van 6 jaren komt te vervallen, verliezen zijn dus onbeperkt in de toekomst verrekenbaar. Tevens komt er een minder gunstige regeling. Verliezen tot € 1.000.000 zijn altijd te verrekenen, maar hierboven is nog maar 50% verrekenbaar.
Rekening-courant van de DGA in 2023
Er is een wetsvoorstel (excessief lenen) in de maak. De kern van dit voorstel is dat de DGA vanaf 2023 nog maximaal € 500.000 van zijn bv mag lenen. Lees voor meer informatie onderstaande artikelen. Er is veel kritiek op dit voorstel en de invoering is nog niet zeker.
Gebruikelijk loon DGA bij innovatieve start-up
Sinds enkele jaren kan het loon van DGA's van innovatieve start-ups worden vastgesteld op het wettelijke minimumloon, hierdoor kan er meer geld in het bedrijf worden gestoken. De uitzondering zou vervallen per 1 januari 2022, dit is niet zo. De maatregel geldt in 2022 ook nog. Om gebruik te kunnen maken van de tegemoetkoming, is wel een zogenoemde S&O-startersverklaring nodig.
Verrekening dividendbelasting met vennootschapsbelasting beperkt
Verrekening van dividendbelasting (en kansspelbelasting) met de vennootschapsbelasting wordt beperkt (oorzaak Sofia arrest). Op dit moment kunnen bv's (rechtspersonen) de betaalde dividendbelasting verrekenen met de te betalen vennootschapsbelasting. Wordt er verlies gemaakt in de bv, dan wordt de betaalde dividendbelasting aan de bv terugbetaald. Buitenlandse VPB-plichtigen krijgen de betaalde dividendbelasting niet terug. Dit kan volgens de EU niet door de spreekwoordelijke EU-beugel. Waarschijnlijk wordt de verliessituatie dus anders in de wet opgenomen. Bij verlies krijgt een Nederlandse bv de betaalde dividendbelasting niet meer terug van de Belastingdienst.
Milieu-investeringsaftrek in 2022
Het percentage milieu-investeringsaftrek wordt verhoogd voor milieuvriendelijke investeringen. Voor categorie 1 investeringen gaat het percentage omhoog van 36% naar 45%, voor categorie 2 van 27% naar 36% en voor categorie 3 van € 13,5% naar 27%. Naast dat dit voor IB-ondernemers geldt, is deze verhoging ook van toepassing voor vennootschappen.
Aandelenopties voor werknemers
Aandelenoptierechten zijn belast op het moment dat ze worden omgezet in aandelen. Nadeel is dat er dan nog geen geld vrijkomt bij de werknemer. Daarom wordt het ook mogelijk om pas af te rekenen op het moment dat de aandelen verhandelbaar zijn, er kan dan een deel worden verkocht om de belasting te voldoen. De werknemer mag kiezen uit de twee afrekenmomenten. Aansluiten bij het moment van uitoefening is dus nog steeds mogelijk.
WBSO-aanvraag eenvoudiger
De aanvraag van een S&O-afdrachtvermindering (zogenaamde WBSO aanvraag) wordt simpeler. Een ondernemer kan vanaf 2022 een nieuwe aanvraag indienen die de eerstvolgende kalendermaand begint, ook als die maand al in een eerdere S&O-verklaring is opgenomen. De ondernemer kan hiermee sneller inspelen op nieuwe projecten. Ook hebben verklaringen voortaan betrekking op alle resterende maanden van een jaar. Dit maakt de mededeling eenvoudiger, dit moest elk jaar achteraf plaatsvinden. Ook mag de werkgever zelf bepalen welk deel van het toegekende jaarbedrag hij / zij in welke maand gaat aanspreken.
Werkkostenregeling in 2022
- De werkgever mag tot € 2 per dag onbelast verstrekken als thuiswerkvergoeding aan zijn werknemers. De werknemer dient wel ten minste 128 dagen per kalenderjaar thuis te werken. De vergoeding mag worden berekend of de werknemer ten hoogste 214 dagen per kalenderjaar thuiswerkt.
- De vrije ruimte van de werkkostenregeling bedraagt in 2022 3% van het loon met een maximum van € 12.000 vermeerderd met 1,18% van het loon voor zover de totale loonsom meer dan € 400.000 bedraagt.
Diverse belastingtips 2022 voor de DGA
Als DGA zijn er vele mogelijkheden om belasting te besparen, denk eens aan:
- Belastingvrije bedrijfsopvolging
- Beperken bijtelling auto van de zaak bij meerdere auto's
- Belonen van kinderen en uw partner
- Voorkomen verliesverdamping
- Terugkeer uit de bv of eenmanszaak naast uw bv
- Fiscaal voordelig lenen van uw bv
- Eigen woning hypotheek of familiebank via uw bv
- Voorzieningen in uw bv voor uw bedrijfspand
- Sneller afschrijven van huurdersinvesteringen of materiële vaste activa
- Fiscale voordelen door innovatie
Fiscale vragen of fiscale scan
Heeft u vragen of wilt u een keer een fiscale APK van uw bedrijf? Neem dan gerust contact met ons op.
Wij controleren uw accountant
Heeft u vragen of wilt u belasting besparen? Neem eens contact met ons op of laat een fiscale scan van uw bedrijf en privé situatie maken. In deze fiscale scan controleren wij uw bedrijf (en privé situatie) op ruim 100 onderdelen. We gaan dus een wedstrijdje aan met uw accountant, wie is er slimmer en weet de fiscale mogelijkheden het beste?
Belastingplannen 2023 voor de DGA en de bv
In 2023 zullen diverse wijzigingen worden doorgevoerd voor de directeur-grootaandeelhouder (DGA) en zijn bv('s). In dit artikel een overzicht van de plannen die wij verwachten voor 2023. Tevens nemen wij diverse tips voor de DGA op. Het DGA salaris voor 2022 is vastgesteld op € 48.000.
Laatste update 20 september 2022 om 20:47 uur
Voor de snelle lezer de plannen voor de DGA en zijn bv
- Tarief vennootschapsbelasting gaat omhoog en zal minder gunstig worden. Lees meer...
- Bedrijfsopvolgingsregeling blijft bestaan. Lees meer..
- Dividenduitkeringen door de bv aan de DGA worden zwaarder belast (met gunstig opstaptarief). Lees meer...
- Gebruikelijk loon zal in sommige gevallen hoger moeten worden vastgesteld (doelmatigheidstoets komt te vervallen). Lees meer....
- Overdrachtsbelasting voor bedrijfspanden gaat omhoog. Lees meer...
- 30% regeling wordt minder gunstig. Lees meer..
- Verhoging wettelijk minimumloon met 10%.
- WBSO blijft in 2023 gelijk aan 2022 (32% eerste schijf en 16% tweede schijf).
- Hypotheek eigen woning bij BV niet meer aantrekkelijk. Lees meer...
Tarief vennootschapsbelasting 2023
Het tarief voor de vennootschapsbelasting bedraagt 25,8%. Echter, voor winsten tot € 395.000 is het tarief in 2022 lager, namelijk 15%. In 2023 wordt dit ongunstiger, namelijk geldt het lagere tarief tot een winst van € 200.000. Ook zal het lage tarief van 15% worden verhoogd tot 19%. Maakt u een winst van € 400.000, dan zult u dus vanaf 2023 ruim € 30.000 meer aan winstbelasting (VPB) moeten betalen.
- Tip: overleg met uw accountant of fiscalist zodat u optimaal gebruik maakt van het lagere tarief in 2022.
Dividenduitkering wordt zwaarder belast
Het huidige tarief voor box 2 (dividenduitkeringen) bedraagt 26,9%. Vanaf 2024 komen er 2 schijven:
- Dividenduitkering tot € 67.000 : 24,5% (met fiscale partner € 134.000)
- Dividenduitkeringen hoger dan € 67.000 : 31%
- Tip: bij hoge rekening-courantschulden is het verstandig om vóór 31 december 2023 een dividenduitkering te verrichten.
- Tip: zorg bij wisselende winsten voor een spreiding van de dividenduitkeringen over de jaren om zoveel mogelijk gebruik te maken van het lagere tarief vanaf 2024.
- Tip: maak gebruik van de partnerregeling zodat u 2x gebruik kunt maken van het lagere tarief vanaf 2024.
Gebruikelijk loon DGA
De doelmatigheidseis wordt kennelijk verlaagd naar 0% (is nu 25%). Deze doelmatigheidseis regelt de maximale afwijking van het DGA-loon t.o.v. het zakelijke loon, dit mag dus minder afwijken. Het salaris van de DGA zal dus vaker hoger moeten zijn, hierdoor moet er meer inkomstenbelasting worden betaald.
Overdrachtsbelasting bedrijfspanden
Het algemene tarief voor de overdrachtsbelasting stijgt per 2023 van 8% naar 10,4%. Dit tarief geldt voor bedrijfspanden en niet voor eigen woningen (tarief 2%). Het is verstandig om aankopen (indien mogelijk) nog in 2022 af te ronden en / of herstructureringen (overdrachten) in 2022 vorm te geven.
Bedrijfsopvolgingsregeling 2023
In de belastingplannen staat niets over de BOR regeling. In het najaar komt de regering met een eigen notitie over de BOR regeling. Conclusie; geen haast meer !
Rekening-courant van de DGA in 2023
Er is een wetsvoorstel (excessief lenen) in de maak. De kern van dit voorstel is dat de DGA vanaf 2023 nog maximaal € 700.000 van zijn bv mag lenen.
Algemene heffingskorting
De huidige algemene heffingskorting van € 2.888 (te verminderen met 6% van het inkomen dat hoger is dan €21.300) wordt afhankelijk gemaakt van het verzamelinkomen. Het inkomen in box 2 en box 3 gaat dus ook meetellen.
Gebruikelijk loon DGA bij innovatieve start-up
Sinds enkele jaren kan het loon van DGA's van innovatieve start-ups worden vastgesteld op het wettelijke minimumloon, hierdoor kan er meer geld in het bedrijf worden gestoken. De uitzondering zou vervallen per 1 januari 2023.
Bijtelling elektrische auto 2023
De regels zijn de laatste jaren behoorlijk aangepast, een overzicht
- 2022: 16% tot € 35.000 en 22% over meerdere
- 2023: 16% tot € 30.000 en 22% over meerdere
- 2024: 17% tot € 30.000 en 22% over meerdere
Het bijtellingspercentage is gedurende 60 maanden na de tenaamstelling van kracht. Vanaf 2026 worden elektrische auto's gelijk behandeld als normale auto's (dus 22%). Tot 2025 geldt er nog wel een subsidieregeling voor de aankoop van nieuwe of gebruikte elektrische auto's (2023 € 2.950 bij nieuwe auto's en € 2.000 voor een tweedehandsauto).
Kilometervergoeding vanaf 2023
De belastingvrije kilometervergoeding gaat omhoog van € 0,19 per kilometer naar € 0,21 per kilometer in 2023.
Afschaffing middelingsregeling
De middelingsregeling wordt per 1 januari 2023 afgeschaft. Het laatste tijdvak om inkomen te middelen is 2022, 2023 en 2024.
Fiscale mogelijkheden in 2023 (en wellicht nog in 2022)
- Belonen van kinderen en uw partner
- Terugkeer uit de bv
- Eenmanszaak naast uw bv
- Fiscaal voordelig lenen van uw bv
- Eigen woning hypotheek of familiebank via uw bv
- Voorzieningen in uw bv voor uw bedrijfspand, voorraden of huurdersinvesteringen
- Sneller afschrijven van huurdersinvesteringen of materiële vaste activa
- Fiscale voordelen door innovatie
Fiscale vragen of fiscale scan
Heeft u vragen of wilt u een keer een fiscale APK van uw bedrijf? Neem dan gerust contact met ons op.
Wij controleren uw accountant
Heeft u vragen of wilt u belasting besparen? Neem eens contact met ons op of laat een fiscale scan van uw bedrijf en privésituatie maken. In deze fiscale scan controleren wij uw bedrijf (en privésituatie) op ruim 100 onderdelen. We gaan dus een wedstrijdje aan met uw accountant, wie is er slimmer en weet de fiscale mogelijkheden het beste?
DGA adviesrapport
Onze dagelijkse praktijk bestaat voor een groot deel uit het fiscaal adviseren van MKB-bedrijven en de DGA. Bij de advisering van een DGA gaat het veelal om de volgende zaken
- Salaris / dividend optimaal
- Estate planning en inkomensplanning
- Beleggen in onroerende zaken
- Bedrijfsopvolging
- Kinderen of partner in dienstbetrekking nemen
- Onderneming verkoop klaar maken
- Emigratie of vakantiewoning in buitenland
- Belasting besparen of uitstellen binnen bedrijf
- Werknemersparticipatie
- Gevolgen echtscheiding en overlijden
In 2025 is het leerboek DGA en zijn BV (van de belastingdienst) openbaar gemaakt, dit kunt u hier raadplegen.
Vrijblijvend adviesgesprek DGA
Als u eens naast uw accountant of huidige fiscalist fris en open naar uw bedrijf en privésituatie wilt kijken, bent u bij ons aan het juiste adres.
Jongbloed Fiscaal Juristen is een onafhankelijk nichekantoor met vestigingen in Almelo, Enschede en Den Haag. Met ruim 100 jaar ervaring in huis bieden wij passende en creatieve oplossingen binnen de fiscale wereld. Wij adviseren veelal DGA's en MKB-bedrijven. Hoe ingewikkeld het ook wordt, voor de cliënt blijft het overzichtelijk. De kracht is volgens ons dat wij het fiscale vak echt begrijpen en doorgronden. Daarnaast heeft onze cliënt altijd met één vaste contactpersoon te maken.
De sfeer op onze kantoren kenmerkt zich door openheid, expertise, gezelligheid en een fikse dosis humor. Wij voelen ons ondernemer naast de ondernemer. Na een gesprek met de DGA stellen wij een rapport op waardoor er zowel voor de privésituatie als binnen uw onderneming wordt gekeken naar meer dan 200 onderdelen. Met dit rapport en het stappenplan heeft u een overzicht voor de komende jaren.
Eindejaarstips 2024 voor ondernemers en BV
Het einde van het jaar 2024 komt inmiddels steeds dichterbij. Welke acties moet u als ondernemer nog voor het einde van dit jaar ondernemen en welke zaken moet u juist uitstellen tot volgend jaar om bestaande en nieuwe fiscale faciliteiten te benutten? In dit artikel hebben we voor u alvast een selectie gemaakt van actuele fiscale tips en overige aandachtspunten.
Opruimen administratie
De administratie moet 7 jaar worden bewaard. Administraties over 2017 mogen in 2025 worden vernietigd. Dit geldt voor papieren en elektronische informatie. Als u personeel zou inlenen is het verstandig om de stukken over deze inlening (paspoort en urenstaten en contract) langer dan 7 jaar te bewaren. Dit in verband met een mogelijke aansprakelijkheidsstelling. Informatie inzake vastgoed kunt u het beste 10 jaar bewaren.
Maak optimaal gebruik van de vrije ruimte in de WKR
Ga voor het einde van het jaar na of u nog ongebruikte vrije ruimte hebt binnen de werkkostenregeling. Heeft u nog ongebruikte vrije ruimte? Dan kunt u dit jaar nog onbelaste vergoedingen of verstrekkingen geven aan uw werknemers. Een ongebruikt deel van de vrije ruimte kunt u niet doorschuiven naar volgend jaar.
Maak de keuze voor wel of geen toepassing 30%-regeling
Vanaf 2023 moet u jaarlijks kiezen of u extraterritoriale kosten vergoedt of gebruik maakt van de zogenoemde 30%-regeling voor inkomende of uitgezonden werknemers. Deze keuze moet worden gemaakt in het eerste loontijdvak van het jaar waarin u de kosten wil vergoeden.
Intercompany transacties en verrekenprijzen.
Tussen BV's binnen een concern moeten dezelfde prijzen en voorwaarden worden gehanteerd als met derden. Dit moet juist en volledig worden onderbouwd. De administratie moet in iedergeval informatie bevatten over de totstandkoming van de verrekenprijzen. Is de informatie niet voldoende dan kan de belastingdienst de bewijslast omkeren, dat geeft veel werk (en onzekerheid over de uitkomst).
Dien tijdig de WBSO-aanvraag in
Werkgevers kunnen onder voorwaarden via de WBSO een fiscale tegemoetkoming krijgen voor innovatiekosten. De WBSO kan online aangevraagd worden bij de RVO. De aanvraag voor heel 2025 moet uiterlijk 20 december 2024 ingediend zijn bij de RVO indien u personeel in dienst hebt. Bent u een zelfstandige zonder personeel? Dan hebt u nog tot en met 1 januari 2025 de tijd om de aanvraag voor de WBSO voor het jaar 2025 in te dienen. Dient u de aanvraag pas later in 2025 in, dan geniet u het voordeel slechts over de nog in dat kalenderjaar resterende maanden.
Benut de kleinschaligheidsinvesteringsaftrek
Bent u van plan om te investeren in bedrijfsmiddelen? Mogelijk is het voordelig om dat nog dit jaar te doen of kunt u die investering juist beter (gedeeltelijk) uitstellen tot 2025. Op die manier kunt u optimaal gebruik maken van de kleinschaligheidsinvesteringsaftrek (KIA). Voor de KIA moet u minimaal € 2.800 aan investeringen doen. Investeert u meer dan € 387.580 in 2024, dan heeft u geen recht op de KIA. Als de KIA (deels) verloren dreigt te gaan is het misschien beter de investering uit te stellen tot in 2025.
Benut de energie- en milieu-investeringsaftrek
Naast kleinschaligheidsinvesteringsaftrek kunt u ook recht hebben op energie-investeringsaftrek (EIA) als u investeert in bepaalde energiezuinige bedrijfsmiddelen of milieu-investeringsaftrek (MIA) als u bepaalde milieuvriendelijke investeringen doet. De EIA bedraagt 40% van de investering. De MIA bedraagt afhankelijk van het bedrijfsmiddel 27%, 36% of 45%. U hebt alleen recht op de EIA of MIA als de investeringen binnen drie maanden na het aangaan van de verplichting digitaal via het e-loket op mijn.rvo.nl zijn gemeld.
De reeds vastgestelde MIA of EIA dient uiterlijk op het moment dat het bedrijfsmiddel in gebruik wordt genomen te worden aangewend. Echter mag dit ook eerder voor het deel waarvoor reeds een aanbetaling is gedaan. Overweeg dus om nog dit jaar een aanbetaling te doen teneinde een deel van de reeds vastgestelde MIA of EIA al in 2024 te kunnen benutten als het bedrijfsmiddel pas later wordt geleverd.
Voorkom de desinvesteringsbijtelling
Wanneer u in de afgelopen vijf jaar investeringsaftrek hebt toegepast en het bedrijfsmiddel verkoopt dan krijgt u mogelijk te maken met de desinvesteringsbijtelling. De desinvesteringsbijtelling zorgt ervoor dat u een deel van de genoten investeringsaftrek moet terugbetalen. Heeft u in 2020 geïnvesteerd in een bedrijfsmiddel en daarop de investeringsaftrek toegepast, dan is het aan te raden om een eventuele verkoop van het bedrijfsmiddel uit te stellen tot 2025 aangezien op dat moment de vijfjaarstermijn voor toepassing van de desinvesteringsbijtelling is geëindigd.
Benut de willekeurige afschrijving
Als ondernemer kunt u onder voorwaarden gebruik maken van willekeurige afschrijving voor milieu vriendelijke bedrijfsmiddelen (en bij startende ondernemers). Dit houdt in dat u sneller mag afschrijven waardoor u kosten naar voren haalt en de belastingheffing kunt uitstellen. Mocht u voor 2025 het voornemen hebben om te investeren in nieuwe bedrijfsmiddelen, dan kunt u wellicht deze investeringen naar voren halen om te profiteren van de willekeurige afschrijving in 2024.
Opletten bij concernfinanciering (of paraplu krediet)
De Hoge Raad heeft geoordeeld dat betalingen uit hoofde van een paraplukrediet niet altijd aftrekbaar zijn voor de belasting. Dit speelde in een zaak waarin een concern € 110 miljoen had geleend via een bankconsortium. Omdat alle groepsmaatschappijen hoofdelijk aansprakelijk waren, werd één vennootschap aangesproken voor ruim € 5 miljoen. De Hoge Raad besliste dat deze betaling niet aftrekbaar was, omdat de aansprakelijkheid voortkwam uit het concernverband en niet uit de eigen bedrijfsactiviteiten van de vennootschap. Zelfstandig had de vennootschap nooit garant kunnen staan voor zo’n bedrag. Zorg dat iedere vennootschap alleen garant staat voor bedragen die zij zelfstandig had kunnen lenen. Hoewel dit de aftrekbaarheid kan waarborgen, kan het lastig zijn om kredietverstrekkers hiermee akkoord te laten gaan. Zorgvuldige structuren kunnen belastingnadeel voorkomen, maar praktische beperkingen blijven bestaan. Overleg met een adviseur is essentieel.
Eenmalige kosten voor een geldlening direct aftrekbaar
De Hoge Raad heeft in 2024 bepaald dat ondernemers en vennootschappen éénmalige kosten van geldleningen, zoals advies- en notariskosten, in één keer ten laste van de winst mogen brengen in het jaar van betaling. Alternatief is het spreiden van deze kosten over de looptijd van de lening (‘amortiseren’). De keuze tussen aftrekken of amortiseren moet tijdig worden gemaakt en is meestal niet meer aanpasbaar. Bij herfinanciering kunnen afwijkende regels gelden, waarbij kosten soms verplicht moeten worden uitgesmeerd.
Fiscale eenheid Vennootschapsbelasting opheffen
Een fiscale eenheid biedt voordelen zoals onderlinge verliesverrekening en eenvoudige interne reorganisaties zonder directe belastingheffing. Toch zijn er ook nadelen:
- Hoofdelijke aansprakelijkheid: Elke gevoegde vennootschap is aansprakelijk voor de gezamenlijke vennootschapsbelastingschuld.
- Beperking fiscale voordelen: Binnen een fiscale eenheid kan maar één keer van het tariefsopstapje in de vennootschapsbelasting worden geprofiteerd, scheelt per BV ruim € 13.000. Zonder fiscale eenheid kunnen alle vennootschappen hiervan afzonderlijk gebruikmaken.
- Ruime verrekenmogelijkheden voor de Belastingdienst: Bijvoorbeeld het verrekenen van een loonbelastingschuld met een omzetbelastingteruggave binnen de eenheid.
Als een fiscale eenheid in de loop van het boekjaar is aangegaan kan het voordelig zijn om de fiscale eenheid nog in hetzelfde jaar weer te verbreken. De fiscale eenheid wordt dan namelijk niet geacht te hebben bestaan. Dit kan voordelig zijn bij lagere winsten dan werden verwacht.
Renteaftrekbeperking inzake winstdrainage
De aftrekbaarheid van rente bij vennootschapsbelastingplichtige lichamen is in bepaalde situaties beperkt om misbruik zoals winstdrainage te voorkomen. Dit geldt vooral voor leningen binnen concernverband die worden gebruikt voor 'besmette rechtshandelingen' zoals kapitaalstortingen, winstuitdelingen of het verwerven van aandelen in een verbonden lichaam. De aftrek is uitgesloten tenzij de schuldenaar kan bewijzen dat er een overwegend zakelijk belang is bij de rechtshandeling en de financiering (tegenbewijsregeling). Als de rente bij de schuldeiser voldoende wordt belast, geldt een uitzondering (compenserende heffing). De Hoge Raad heeft in 2023 en 2024 bepaald dat concernleningen onder bepaalde voorwaarden zakelijk kunnen zijn, maar een streng beleidsbesluit verduidelijkt dit arrest verder. Het is raadzaam om concernfinancieringsstructuren te herzien in het licht van mogelijke aftrekbeperkingen.
Maak gebruik van de herinvesteringsreserve
Heeft uw onderneming dit jaar bedrijfsmiddelen verkocht en daarbij winst behaald, dan moet u daar waarschijnlijk belasting over betalen. Deze belastingheffing kunt u voorkomen door de winst onder voorwaarden onder te brengen in een herinvesteringsreserve (HIR). Van belang is dat u het voornemen heeft om in hetzelfde jaar, of in de drie volgende jaren, nieuwe investeringen te doen. Zolang u niet overgaat tot investeren moet u uw herinvesteringsvoornemen aannemelijk maken.
Laat de herinvesteringsreserve niet vrijvallen
Een herinvesteringsreserve blijft maximaal drie jaar in stand. Wanneer u niet binnen deze periode investeert in nieuwe bedrijfsmiddelen, dan wordt de HIR toegevoegd aan de winst en moet u hierover belasting betalen. Heeft u in 2021 een HIR gevormd, dan is het van belang dat u uiterlijk op 31 december 2024 de HIR aanwent voor nieuwe investeringen in bedrijfsmiddelen. Het is al voldoende als u in 2024 het contract voor de investering tekent. Het bedrijfsmiddel hoeft nog niet in 2024 aan u geleverd of door u betaald te zijn.
Herinvesteringsvoornemen vastleggen
Leg een herinvesteringsvoornemen schriftelijk vast (bijvoorbeeld in notulen). Als er bedrijfsmiddelen met boekwinst zijn verkocht dan kunt u de winst opnemen in een zogenaamde herinvesteringsreserve (zie hierboven), hiermee voorkomt u directe belastingheffing. U moet dan binnen 3 jaar herinvesteren en tevens moet u het herinvesteringsvoornemen schriftelijk vastleggen. Het bedrijfsmiddel moet dezelfde economische functie innemen of het bedrijfsmiddel moet binnen 10 jaar worden afgeschreven. Het herinvesteringsvoornemen kunt u het beste door het bestuur / de directie laten nemen. Als de verplichting is aangegaan is sprake van een herinvestering (aldus de Hoge Raad). Binnen fiscale eenheid kan het herinvesteringsvoornemen ook binnen de fiscale eenheid bij een andere BV naar voren komen. Pas dan wel op bij het verbreken van de fiscale eenheid voor de Vennootschapsbelasting.
Pas de kleineondernemersregeling toe
Ondernemers in Nederland met een btw-omzet tot € 20.000 kunnen kiezen voor de kleineondernemersregeling (KOR). Deelname aan de KOR vermindert de administratieve verplichtingen voor de btw. De ondernemer mag dan geen btw meer in rekening brengen bij zijn afnemers én geen omzetbelasting als voorbelasting in aftrek brengen. Wilt u de KOR met ingang van 1 januari 2025 niet meer toepassen, dan kunt u zich afmelden met een speciaal formulier op de website van de Belastingdienst. Dit dient u uiterlijk op 3 december 2024 te doen. Het gevolg is dan wel dat u met ingang van 2025 maximaal twee jaar lang geen gebruik kunt maken van de KOR. Voor wijzigingen met betrekking tot de KOR per 1 januari 2025 verwijzen wij u graag door naar het volgende artikel: Toekomst van de kleineondernemersregeling (KOR) 2025 - Jongbloed Fiscaal Juristen.
Corrigeer eerder ingediende btw-aangiften
Heeft u geconstateerd dat u te veel of te weinig btw hebt afgedragen? Dan moet u dit corrigeren in de eerstvolgende aangifte omzetbelasting. Voorwaarde hiervoor is wel dat de btw-correctie niet hoger is dan € 1.000. Mocht er sprake zijn van een grotere correctie, dan moet u hiervoor een suppletieaangifte indienen.
Vraag btw op onbetaald gebleven facturen terug
U kunt de btw op facturen terugvragen, wanneer u zeker weet dat uw klanten de facturen niet meer gaan betalen. Dit is in ieder geval mogelijk als de factuur een jaar na het verstrijken van de uiterste betaaldatum nog niet is betaald. De btw kunt u terugvragen in de reguliere aangifte omzetbelasting.
Bestelauto zonder bpm
Als ondernemer voor de btw kunt u onder toepassing van de ondernemersregeling gebruik maken van een vrijstelling voor de bpm voor bestelauto’s. Deze regeling wordt afgeschaft per 1 januari 2025. Tot 31 december 2024 en bij ongewijzigd gebruik daarna kunt u gebruik blijven maken van deze ondernemersvrijstelling zolang u aan de voorwaarden blijft voldoen.
Maak gebruik van het lage btw-tarief
Met ingang van 1 januari 2025 gaat het btw-tarief voor bepaalde agrarische goederen en diensten omhoog van 9% naar het algemene tarief van 21%. Het gaat om een breed scala aan agrarische goederen zoals teeltplanten en zaden en bepaalde diervoeders. Voor niet-aftrekgerechtigden voor de btw met het voornemen om dergelijke producten binnen korte tijd aan te kopen is het advies om de producten nog vóór 2025 af te nemen om nog onder het verlaagde btw-tarief te vallen.
Inlenen personeel
Als u personeel zou inlenen is het verstandig om de stukken over deze inlening (paspoort en urenstaten en contract) langer dan 7 jaar te bewaren. Dit in verband met een mogelijke aansprakelijkheidsstelling.
Vraag tijdig een voorlopige aanslag aan
Verwacht u dat u over 2024 meer inkomsten- of vennootschapsbelasting moet betalen dan de voorlopige aanslag? Verhoog dan vóór 1 juli 2025 het bedrag van de voorlopige aanslag zodat de belastingrente wordt beperkt. Lees ook dit artikel over de belastingrente welke volgens de rechtbank te hoog is vastgesteld.
Waardering bedrijfsmiddelen, voorraad en vorderingen
De bezittingen staan vaak voor de commerciele waarde op de balans. Soms kan de fiscale waarde lager zijn of is een voorziening op debiteuren, vorderingen of de voorraad noodzakelijk. Binnen de grenzen van het goedkoopmansgebruik kunnen deze dan worden afgewaardeerd. Dit geldt ook bedrijfsmiddelen (activa, pand etc.).
Eindejaarstips vastgoed, bouwbedrijven en projectontwikkelaars
In dit artikel nemen we diverse wetswijzigingen in 2026 op en daarnaast fiscale tips voor ondernemers die werkzaam zijn binnen de vastgoedwereld.
Opteren voor belaste levering van vastgoed
Als u in 2024 vastgoed (een onroerende zaak) geleverd hebt gekregen en destijds hebt gekozen voor een BTW belaste levering dan moet u voor eind januari 2026 een verklaring hebben inzake het gebruik van 90% voor belaste diensten of leveringen. Deze verklaring bewaren en aan de belastingdienst sturen.
Vastgoedstructuren binnen de fiscale wereld
Voor beleggers en DGA's die in vastgoed investeren is het verstandig om voor de aankoop te kijken wie het vastgoed gaat kopen. De laatste tijd zien wij minder investeringen in privé (box 1 of box 3) en meer investeringen in rechtspersonen, soms zelfs op naam van een familie BV of op naam van een BV van de kinderen.
21% Omzetbelasting op hotel en logies
Vanaf 1 januari 2026 gaat het tarief voor hotels en B&B's van 9% naar 21%. Let op bij vooruitbetalingen, waardebonnen en uw prijslijst. Het verlaagde tarief van 9% blijft wel gewoon gelden voor sporten, zwembaden en culturele diensten. Het lage tarief voor eten en drinken in hotels geldt nog wel en is alleen van toepassing als deze leveringen afzonderlijk en onafhankelijk zijn. Prijsmodellen zullen wellicht worden aangepast (duur eten en gratis slapen), dit kan niet (of beter niet altijd), de economische realiteit moet namelijk hierop wel aansluiten.
Onderhanden projecten en onderhanden werk in de bouw
U moet uw onderhanden projecten en onderhanden werk (en ook voorraden) waarderen per eind 2025 (balansdatum). Om dit goed vast te kunnen stellen is een project- en urenadministratie nodig. Ook moet per balansdatum de situatie van de bouw (voortgangsinschatting) worden vastgesteld, doe dit eventueel met een video of foto's (met een rapport). Wees zorgvuldig met de kosten- en opbrengstentoerrekening en bekijk ook het meer en/of minderwerk.
Tarief overdrachtsbelasting op woningen in 2026
Het tarief voor de overdrachtsbelasting op tweede of vakantiewoningen daalt in 2026 van 10,4% naar 8%. Een transactie inzake dit soort woningen kan derhalve beter worden uitgesteld tot na 1 januari 2026. Voordeel is 2,4% van de waarde, bij een woning van € 400.000 zal dit dus een voordeel van krap € 10.000 opleveren.
Herinvesteringsreserve vastgoed gebruiken
Als u een bedrijfsmiddel (kan ook vastgoed zijn) in 2023 hebt verkocht en een herinvesteringsreserve hebt gevormd dan moet u voor 31 december 2026 herinvesteren. Bij vertraging door bijzondere omstandigheden kan de belastingdienst (op verzoek) de termijn verlengen. Leg het herinvesteringsvoornemen schriftelijk (met onderbouwing van gegevens en feiten) vast.
BTW belaste en vrijgestelde verhuur
Bij verhuur van vastgoed aan BTW belaste en BTW vrijgestelde ondernemers (of gebruik) moet de voorbelasting worden herrekend. Eind 2025 moet u de definitieve pro rate berekening opstellen. Verwerk dit in de laatste BTW aangifte (december 2025 of Q4 2025) van 2025.
BTW wijziging inzake investeringsdiensten
In dit artikel gaan we uitgebreid in op deze wetswijziging in 2026. Vanaf 1 januari 2026 moet u de BTW herzieningsregels toepassen op investeringdiensten boven de € 30.000, dit geldt voor investeringdiensten die in 2026 worden afgerond. Investeringsdiensten zijn grotere werkzaamheden aan een onroerende zaak met een waarde vanaf € 30.000 (excl. BTW) die tevens een meerjarig voordeel opleveren. Voorbeelden van deze investeringdiensten zijn:
- diensten die een gebouw of terrein vernieuwen, vergroten, herstellen, onderhouden of vervangen;
- sloopwerkzaamheden;
- materialen en installaties die onderdeel worden van de dienst en hierdoor niet meer zelfstandig zijn (zoals CV installatie etc.);
- schilderen van kozijnen en deuren;
- asbest en bodemsaneringen;
- isolatiewerkzaamheden;
- gevel of dakrenovatie.
Geen overdrachtsbelasting verschuldigd bij ruziesplitsing
In de praktijk leidt de toepassing van de splitsingsvrijstelling veelvuldig tot discussies tussen de Belastingdienst en de belastingplichtige. De reden hiervoor is dat de belastingplichtige geconfronteerd wordt met verschillende zienswijzen vanuit de Belastingdienst. Waar een inspecteur voor de vennootschaps- of inkomstenbelasting aangeeft dat de aan de splitsing ten grondslag liggende motieven zakelijk zijn, kan zijn overdrachtsbelasting-collega een andere mening zijn toegedaan.
Tevens ontstaat in de praktijk nogal eens een discussie over de vraag of de vrijstelling van toepassing is, indien de splitsende en de verkrijgende rechtspersonen geen materiële onderneming drijven.
In het kort ruziesplitsing
- Een ruziesplitsing (of aandeelhouderssplitsing) is een vorm van een juridische splitsing (zuivere splitsing);
- Niet alleen de bv wordt gesplitst, maar ook de aandeelhouders;
- De zakelijkheid van de splitsing vormt vaak een discussie onderwerp met de Belastingdienst;
- De splitsingsvrijstelling in de overdrachtsbelasting kan lastig vooraf worden voorgelegd.
Rechtspraak over ruziesplitsing
In een zaak bij de Rechtbank, waarin het ging om herpositionering van panden bij een ruziesplitsing, oordeelde de rechtbank in 2019 dat de inspecteur niet aannemelijk had gemaakt dat aan de splitsing geen zakelijke overwegingen ten grondslag lagen. De inspecteurs die in dezelfde situatie een standpunt hadden ingenomen voor de vennootschaps- en inkomstenbelasting, hebben in dit dossier reeds bevestigd dat sprake is van zakelijke overwegingen. Het Hof oordeelt vervolgens dat de splitsingsvrijstelling niet van toepassing is, omdat de verkrijgende bv’s alleen passief vermogen beheren, waardoor geen sprake is van herstructurering of rationalisering van actieve werkzaamheden. De Advocaat-Generaal signaleert vervolgens drie punten:
- Een aandeelhoudersmotief kan zakelijk zijn in het belang van de onderneming;
- Een splitsing kan zakelijk zijn, ook wanneer alleen passief vermogensbeheer aanwezig is; en
- Een inspecteur overdrachtsbelasting is niet gebonden aan uitspraken van zijn collega’s vennootschaps- en inkomstenbelasting.
Volgens de Advocaat-Generaal had het Hof moeten onderzoeken of de onderneming geen beslissingen kon nemen door de ruzie tussen broer en zus. Tevens had het Hof moeten motiveren dat de splitsing onzakelijk is wanneer alleen passief vermogensbeheer aanwezig is. De Advocaat-Generaal concludeert tot verwijzing van de zaak.
Vervolgens oordeelt het Hof dat geen overdrachtsbelasting verschuldigd is bij splitsing van een holding tussen een ruziënde broer en zus. Uit de uitspraak van de Hoge Raad volgt dat voor de toepassing van de antimisbruikbepaling niet alleen het einddoel zakelijk moet zijn, maar ook de weg ernaartoe. Volgens het Hof was het einddoel zakelijk. In cassatie is deze zaak op 20 januari 2023 door de Hoge Raad afgedaan met art. 81 Wet RO. Dit betekent dat de Hoge Raad zich berust in de uitspraak van het Hof.
Kortom: er is definitief geen overdrachtsbelasting verschuldigd bij een splitsing van een holding tussen ruziënde broer en zus. Hieronder volgt een korte samenvatting van de casus en de uitspraak.
Ruzie en belastingvrij splitsen van een bv
Een broer houdt samen met zijn zus de aandelen in een bv, ieder voor 50%. Ze krijgen ruzie, waardoor de besluitvorming bij de bv stokt. Daarom besluiten ze de bv te splitsen. Tot het vermogen dat de bv van de zus verkrijgt behoort een pand. De inspecteur meent dat de bv van de zus hierover overdrachtsbelasting moet betalen. Hof Den Bosch ziet als gevolg van de ruzie een zakelijk einddoel in de splitsing. Maar een zakelijk einddoel is nog niet voldoende voor toepassing van de splitsingsvrijstelling. Ook de weg naar het einddoel moet zakelijk zijn.
Volgens het Hof is een simpele verkoop vanuit civielrechtelijk, rechtelijk en commercieel oogpunt een uitwisselbaar alternatief voor de splitsing. Binnen die uitwisselbare alternatieven mag de zus de fiscaal voordeligste route kiezen. De inspecteur slaagt er namelijk niet in aannemelijk te maken dat de gekozen route van de splitsing onlogisch is of op anti-fiscale motieven berust, aldus het Gerechtshof.
Zakelijkheidstoets bij ruziesplitsing
Het onderscheid tussen de zakelijkheid van het einddoel en de weg ernaartoe is in de praktijk niet altijd makkelijk te maken. In de praktijk komt het voor dat, via vooroverleg, het afstemmen van toepassing van de zakelijkheidstoets van de splitsingsvrijstelling, soms zeer moeizaam verloopt.
Noot fiscaal jurist inzake herstructurering en ruziesplitsing
De splitsingsvrijstelling in de overdrachtsbelasting kent geen mogelijkheid om voorafgaand aan de splitsing zekerheid te verkrijgen over de (on)zakelijkheid van de daaraan ten grondslag liggende motieven via een voor bezwaar vatbare beschikking, welke eventueel kan worden voorgelegd aan een rechter. Dit in tegenstelling tot de gelijknamige vrijstelling in de IB en Vpb. Vorenstaande brengt de belastingplichtige nogal eens in moeilijkheden bij vooroverleg met de Belastingdienst over de toepassing van de splitsingsvrijstelling.
Dit probleem speelt zich niet alleen af bij juridische splitsingen, maar ook bij juridische fusies.
Bovenstaande jurisprudentie in ogenschouw nemende, kan worden geconcludeerd dat het de belastingplichtige vrij staat om de meest fiscaal-gunstige route te kiezen om het zakelijke einddoel te bereiken, tenzij de afsplitsing als hoofddoel heeft om belasting te ontwijken.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met één van onze fiscaal juristen.
Bron ruzie splitsing
Vastgoed dat wél kwalificeert voor de BOR
In de praktijk is er veel te doen om de kwalificatie van vastgoed voor de bedrijfsopvolgingsregelingen (BOR). Veelal zal het vastgoed niet kwalificeren voor de BOR. Bij vastgoed dat verhuurd wordt aan de eigen onderneming kan dit anders uitpakken, mits er goed gestructureerd wordt. In dit artikel zetten wij deze structurering uiteen, hetgeen wij tot de verbeelding laten spreken aan de hand van een inleidende casus.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Inleidende casus BOR
Vader houdt alle aandelen in zijn persoonlijke holding, welke tevens het bedrijfspand in eigendom heeft. De persoonlijke holding van vader houdt op haar beurt alle aandelen in een werkmaatschappij waarin een installatiebedrijf wordt geëxploiteerd. Een in de praktijk veelvoorkomende gedachte van vader is dat hij de werkmaatschappij wel wil overdragen aan zijn kinderen, maar zelf het bedrijfspand via zijn holding wil behouden.
Het bedrijfspand zou dan echter bij een toekomstig overlijden van de vader niet kwalificeren voor de bedrijfsopvolgingsregeling, doordat er geen sprake is van een materiële onderneming. Vorenstaande brengt met zich mee dat er in veelvoorkomende gevallen tot 20% erfbelasting over de waarde van het pand verschuldigd zal zijn. Bij de vererving van een bedrijfspand van € 1.000.000 dient er dus al een bedrag van € 200.000 aan erfbelasting naar de Belastingdienst te worden gebracht. De aanmerkelijkbelangclaim wordt hierbij nog buiten beschouwing gelaten.
De Bedrijfsopvolgingsregeling
De BOR is in de wet opgenomen met als doel om reële bedrijfsopvolgingen zonder fiscale belemmering te laten verlopen. Het bij schenking of vererving ondernemingsvermogen is tot € 1.134.403 (2022) voor 100% en het surplus voor 83% voorwaardelijk vrijgesteld. Voor de eventuele belasting die er dan nog overblijft kan gedurende 10 jaar rentedragend uitstel van betaling worden verkregen.
NB: over de rechtvaardiging van de BOR is de afgelopen jaren veel te doen geweest. De oorspronkelijke rechtvaardiging – voorkomen dat door bedrijfsopvolging het voortbestaan van de onderneming in gevaar komt – is inmiddels verlaten. De fiscale praktijk houdt er rekening mee dat de BOR in de eerstkomende jaren ten minste zal worden versoberd.
Materiële onderneming
De BOR is alleen van toepassing indien en voor zover de waarde van de aandelen betrekking heeft op ondernemingsvermogen. Beleggingsvermogen kwalificeert derhalve niet, behoudens een bescheiden beleggingsmarge van 5% van de waarde van het ondernemingsvermogen.
Ondernemingsvermogen voor de BOR is vermogen dat behoort tot een ‘materiële onderneming’. Het begrip materiële onderneming laat zich als volgt definiëren:
- Een duurzame organisatie van arbeid en kapitaal,
- waarmee door deelname aan het maatschappelijke productieproces,
- wordt beoogd winst te behalen.
In de fiscale rechtspraak is echter aangegeven dat een bezitting zoals verhuurd vastgoed doorgaans als belegging moet worden aangemerkt. Vorenstaande heeft er mee te maken dat het vastgoed dan wordt aangehouden met het oog op het verkrijgen van de waardestijging en het rendement daarvan, zoals bij normaal vermogensbeheer te verwachten valt. Hierdoor zal het bedrijfspand van de vader uit de door ons geschetste casus niet kwalificeren voor de BOR.
Consolidatie en bedrijfsopvolging
De holdingvennootschap van vader zal doorgaans geen materiële onderneming drijven. Voor de beoordeling of sprake is van ondernemingsvermogen mogen activa en passiva, alsmede de activiteiten van de werkmaatschappij echter aan de holding worden toegerekend, als de schenker of erflater een indirect aanmerkelijk belang in de werkmaatschappij houdt, hetgeen ook wel consolideren wordt genoemd. Hiervoor is een indirect belang, eventueel samen met de partner, van 5% voldoende.
Structurering casus BOR en belastingen
De aan het begin van dit artikel geschetste casus kan worden ondervangen door de holding van de vader na overdracht op zoon een 5%-belang te laten houden in de werkmaatschappij. Hiermee wordt ervoor gezorgd dat het bedrijfspand welke vader nog in zijn bezit wenst te houden wel kwalificeert voor de BOR. De bezittingen en schulden van de werkmaatschappij mogen dan namelijk worden toegerekend aan de holding van de vader, waardoor er ineens wel sprake is van een materiële onderneming.
Deze structuur kan dan schematisch als volgt worden weergegeven:
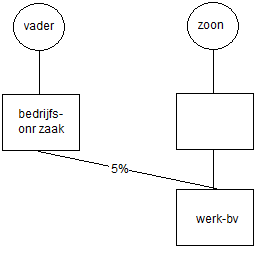
Door een belang van 5% of meer door vaders holding in de werkmaatschappij wordt het pand ondernemingsvermogen. Dit betekent echter niet dat het pand als zodanig met toepassing van de BOR kan worden geschonken. De kwalificatie ondernemingsvermogen ontstaat door de (partiële) consolidatie van de werkmaatschappij. Het pand kan alleen met toepassing van de BOR worden geschonken door overdracht van aandelen in vaders holding.
In dezelfde lijn kwalificeert een vordering van een holding op een deelneming van 5% of meer ook als ondernemingsvermogen.
Bedrijfsopvolgingsregeling niet van toepassing op eigen woning
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 24 september 2025 (ECLI:NL:GHSHE:2025:2588) kwam het volgende aan de orde:
- Henk en Piet zijn samen eigenaar van een legkippenbedrijf (maatschap).
- Henk en Piet zijn broer van elkaar.
- Henk brengt per 1 januari 2026 zijn spaargeld en eigen woning in de maatschap.
- Henk komt op 29 september 2027 te overlijden, Piet (zijn broer) is enig erfgenaam.
- Piet doet voor het maatschapsaandeel een beroep op de bedrijfsopvolgingsregeling.
- Volgens de inspecteur en het Gerechtshof (en de rechtbank Zeeland West Brabant d.d. 16 oktober 2023 ECLI:NL:RBZWB:2023:7180) vallen het spaargeld en de eigen woning niet onder de BOR, de grens der redelijkheid wordt hierdoor overschreden, betreft immers keuze vermogen, zoals ook is opgenomen in Hoge Raad d.d. 17 september 2010 ECLI:NL:HR:2010:BL7968. Daarnaast is de eigen woning niet dienstbaar aan de onderneming, voor het spaargeld geldt hetzelfde, dit op grond van het zogenaamde pottenbakkersarrest Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1054. Nieuwe bedrijfsplannen zijn nog niet in gang gezet.
Bij vermogensetikettering geldt in de basis de wil van de ondernemer zelf (zie Hoge Raad d.d. 25 maart 2016 ECLI:NL:HR:2016:477), dit kan anders zijn als hierbij de redelijkheid wordt overschreden. Hiervan is sprake als vermogensbestanddelen uitsluitend of nagenoeg uitsluitend voor privé worden gebruikt maar anders worden geëtiketteerd, zie ook de uitwerking bij een ouder arrest van de Hoge Raad d.d. 23 juni 1954 ECLI:NL:HR:1954:AY2928).
Noot van de adviseur inzake bedrijfsopvolging
Volgens de letter van de wet zou de 5%-deelneming zoals voorgaand beschreven ook kunnen worden vervangen door één soortaandeel. Voor consolidatie is immers voldoende dat er sprake is van een indirect aanmerkelijk belang en daarvan is ook sprake als er een soortaandeel wordt uitgegeven. De Belastingdienst is hier echter niet zo meegaand in als er om zekerheid vooraf gevraagd wordt. Ons advies is dus om voor de weg van de minste weerstand te kiezen (in dit geval).
Bent u voornemens uw bedrijf over te dragen aan uw kinderen of heeft dit artikel op andere wijze uw interesse gewekt, neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Waarom ondernemen in een bv?
Er kunnen vele redenen zijn om een bv op te richten. Een in de markt veelgehoorde reden is status: de dga kan zich directeur noemen en vanzelfsprekend is dit niet het argument dat het meeste hout snijdt. Hieronder gaan wij in op een aantal (doorgaans) belangrijkere redenen.
Aansprakelijkheid en risico
Door het drijven van een onderneming voor rekening en risico van een bv wordt de aansprakelijkheid in privé beperkt. De bv is namelijk zelf aansprakelijk voor haar schulden, niet de aandeelhouders of de directie. Een uitzondering hierop is bestuurdersaansprakelijkheid. Deze houdt in dat, naast de bv, in bepaalde gevallen ook de bestuurder aansprakelijk is. Criterium is dat de bestuurstaken onbehoorlijk zijn uitgevoerd.
Is dit alles niet aan de orde, dan loopt de aandeelhouder slechts financieel risico tot het bedrag van zijn investering in het aandelenkapitaal.
Dit moet overigens enigszins gerelativeerd worden. Indien een dga een onderneming start in de vorm van een bv, zullen financiers (zoals een bank) vaak extra zekerheid wensen van de dga in persoon, bijvoorbeeld door een borgstelling voor de schulden van de bv.
Fiscaal voordeel
De laatste jaren probeert de wetgever Nederland aantrekkelijker te maken voor ondernemingen in het MKB. Zo zijn de tarieven in de vennootschapsbelasting fors verlaagd ten opzichte van een aantal jaar geleden. Zo bedroeg het toptarief 15 jaar geleden bijvoorbeeld nog 34,5% en bedraagt het vennootschapsbelastingtarief voor 2021 15% tot een bedrag van € 245.000 en 25% voor alles daarboven. Daarentegen bedraagt het maximale tarief in de inkomstenbelasting nu 49,50%. Door de MKB-winstvrijstelling van 14% daalt het effectieve tarief nog wel. De gecombineerde heffing (vennootschapsbelasting en aanmerkelijkbelangheffing) op uitgekeerde winsten uit een bv in 2021 bedraagt tussen de 37,8% en 45%. Het voordeel wordt zelfs groter indien de behaalde winst niet wordt uitgekeerd. Bij de bv kan minimaal 75% en maximaal 85% van de winst worden geherinvesteerd in de onderneming; in een IB-onderneming is dit dus aanzienlijk lager, hetgeen een liquiditeitsvoordeel oplevert dat kan worden benut voor het doen van investeringen.
De uitkering van een gebruikelijk loon aan de dga kan het voordeel ten opzichte van de IB-onderneming beperken. Het salaris is voor de dga immers belast in de inkomstenbelasting tegen maximaal 49,50%. Bovendien zal vooral bij lagere winsten de IB-onderneming aantrekkelijker zijn door de MKB-winstvrijstelling en enkele aftrekposten (ondernemersfaciliteiten) die uitsluitend openstaan voor IB-ondernemers. Een vuistregel die wij in de praktijk hanteren is om vanuit fiscaal oogpunt ingegeven eens te gaan kijken naar de bv bij een winst van om en nabij de € 125.000 tot € 150.000.
Vergemakkelijken bedrijfsoverdracht
Wanneer een onderneming in de vorm van bijvoorbeeld een eenmanszaak wordt overgedragen, worden in feite alle activa en passiva overgedragen. Bij de overdracht van een onderneming in de vorm van een bv is dat anders. De aandeelhouders zijn namelijk geen eigenaar van de activa en passiva; de bv is eigenaar van de activa en passiva. Door de aandelen van de bv over te dragen, wordt op eenvoudige wijze een onderneming overgedragen. Bovendien voorziet de wetgeving in een aantal fiscaalvriendelijke mogelijkheden voor de overdracht van aandelen.
Continuïteit
Als de dga overlijdt, behoeven – in tegenstelling tot bijvoorbeeld bij de eenmanszaak – de activa en passiva niet onder de erfgenamen te worden verdeeld. De erfgenamen krijgen aandelen of certificaten van aandelen die ze eventueel kunnen verkopen. De bv en dus de onderneming blijft gewoon bestaan.
Overzicht
Bij een persoonlijke onderneming lopen zakelijke aangelegenheden en privéaangelegenheden vaak door elkaar, met name ook financieel. Bij een bv is dat meer gescheiden, omdat de bv een rechtspersoon is. Zakelijk (de rekening van de bv) en privé (de rekeningen van de dga) zijn daarmee gescheiden. Dat maakt het ondernemen met een bv overzichtelijker.
Tot besluit
Wenst u te gaan ondernemen in een bv of heeft u naar aanleiding van dit artikel nog andere vragen voor onze adviseurs? Aarzel dan niet om contact op te nemen via onderstaande contactgegevens. Wij helpen u graag verder!
Belastingheffing in Duitsland
In het algemeen is de heffing in Duitsland iets hoger dan in Nederland. Dit komt met name door de extra gemeentelijke belastingen, minder fiscaalgunstige regelingen en vooral de Duitse solidariteitstoeslag. Voor de kleinverdieners is de inkomstenbelasting gunstiger. Bij ons kantoor werken fiscalisten die gespecialiseerd zijn in het Duitse belastingrecht (zie onderaan dit artikel).
Advisering ondernemers Duitsland / Nederland
Wij adviseren vele Duitse ondernemers die in Nederland ondernemen maar ook Nederlandse ondernemers die in Duitsland willen starten. Ons team van specialisten helpt u graag bij de eerste stappen en/of doorontwikkeling. Neem gerust contact met ons op voor een vrijblijvende afspraak.
Ondernemers in Duitsland en belastingen
In Duitsland is ruim 80% van de bedrijven een eenmanszaak, VOF of maatschap, deze vallen onder de inkomstenbelasting. De bedrijven (rechtspersonen) in Duitsland vallen onder de vennootschapsbelasting (Körperschaftsteuer). Naast deze belasting betalen bedrijven een extra belasting (solidariteitstoeslag) van 5,5% van de inkomstenbelasting of de vennootschapsbelasting. Sinds 2021 is deze solidariteitstoeslag voor circa 90% van de loon- en inkomstenbelastingplichtigen vervallen (via verhoogde vrij-/drempelgrenzen), maar zij blijft o.a. nog van toepassing voor hogere inkomens, op kapitaalinkomsten en bij de Körperschaftsteuer. Daarnaast kent Duitsland een zogenaamde gemeentebelasting (Gewerbesteuer) over de winst. De tarieven worden per gemeente vastgesteld en variëren (afhankelijk van de gemeentelijke Hebesatz) in de praktijk veelal grofweg van circa 14 - 17,5%.
Inkomstenbelasting Duitsland (42%)
De inkomstenbelasting (Einkommenssteuer) in Duitsland is lager dan in
Nederland, het maximale tarief bedraagt 42%. Bij een inkomen boven circa
€ 277.826 (2026; jaarlijks geïndexeerd) heeft men nog een tarief voor de
rijken van 45%. Er zijn verschillende tariefgroepen (Steuerklassen), deze
zijn:
- Tarief 1: alleenstaanden
- Tarief 2: alleenstaande ouders
- Tarief 3: getrouwd of samenlevingscontract (als partner niet werkt of op aanvraag in tariefgroep 5 ingedeeld);
- Tarief 4: gehuwden die beide inkomen hebben
- Tarief 5: partner van iemand die in tarief 3 is ingedeeld
- Tarief 6: iedereen met 2 of meer dienstbetrekkingen
Vennootschapsbelasting Duitsland (circa 30%)
Kapitaalvennootschappen (een AG (= N.V.) of GmbH (= B.V.)) die in Duitsland gevestigd zijn, zijn voor het gehele wereldinkomen onderworpen aan Duitse vennootschapsbelasting. Een vennootschap is in Duitsland gevestigd als zij in Duitsland is opgericht én haar zetel in Duitsland heeft of als de plaats van de leiding zich in Duitsland bevindt.
Zowel voor ingehouden als uitgekeerde winst ligt het tarief voor vennootschapsbelasting uniform en definitief bij 15%. Een dubbele belastingheffing wordt algemeen d.m.v. het zogenaamde deel-inkomsten-principe vermeden. Daardoor worden bij aandeelhouders de inkomsten uit deelneming slechts 60% in de berekeningsgrondslag voor de inkomstenbelasting meegeteld.
Naast de vennootschapsbelasting (Körperschaftsteuer) kent Duitsland voor GmbH's en AG's gemeentelijke belastingen op winst (Gewerbesteuer). Deze belasting zal per gemeente verschillen en bedraagt gemiddeld circa 14 - 17,5%.
BTW (19%) in Duitsland
Het regeltarief voor BTW (Umsatz- of Mehrwertsteuer) in Duitsland bedraagt 19% (in Nederland 21%), het gereduceerde tarief 7% (in Nederland 9%). Dit laatste geldt overwegend voor bepaalde producten die in de eerste levensbehoeften voorzien, zoals voedingsmiddelen, medische hulpmiddelen en bepaalde diensten op maatschappelijk en cultureel gebied. Nederlandse ondernemers die binnen de Europese Unie exporteren, hoeven geen BTW in rekening te brengen.
Vermogensbelasting in Duitsland
Er wordt beperkt belasting geheven met diverse vrijstellingen.
Belastingverdrag Nederland Duitsland
Belasting betalen is al erg en dubbele belasting helemaal. Om de dubbele belastingheffing te vermijden, bestaat er tussen Nederland en Duitsland sinds 1959 een belastingverdrag. Dit verdrag is met ingang van 2016 vernieuwd. Een aanrader is ook de site van het Ministerie van Financiën in Duitsland. Voor thuiswerkers en grenswerkers is het verdrag in 2025 nog aangevuld.
Werken in Duitsland
Als u in Nederland woont en in Duitsland werkt of als u in Duitsland woont en werkt, loopt u vanzelf aan tegen de ingewikkelde sociale wetgeving in Duitsland.
Belastingen in Polen
De belastingdruk zal de komende jaren gaan stijgen. De huidige belastingdruk is een feestje maar het is geen belastingparadijs. De theoretische belastingdruk zegt niet zoveel over de feitelijk te betalen belasting, dit is lokaal nog redelijk "bespreekbaar".
Belastingstelsel in polen
Het Poolse belastingstelsel bestaat uit verschillende soorten belastingen, waaronder inkomstenbelasting, vennootschapsbelasting, btw en accijnzen.
Inkomstenbelasting in polen
In Polen wordt de inkomstenbelasting (PIT) geheven op individuen en
varieert afhankelijk van het inkomen. Er zijn twee schijven:
- 12% voor inkomens tot 120.000 PLN per jaar (ongeveer € 28.000)
- 32% voor inkomens boven 120.000 PLN per jaar.
Daarnaast is er een solidariteitsheffing van 4% op jaarinkomens boven 1 miljoen PLN (€ 238.0000. Zelfstandigen en freelancers kunnen kiezen voor een vlaktaks van 19% of forfaitaire tarieven op basis van het soort activiteit. De belastingvrije som bedraagt 30.000 PLN (belastingvermindering: 3.600 PLN).
Vennootschapsbelasting in polen
De vennootschapsbelasting (CIT) in Polen bedraagt 19%, maar kleine ondernemingen met een jaaromzet tot 2 miljoen EUR kunnen in aanmerking komen voor een verlaagd tarief van 9%. Polen heeft ook een uitgebreid netwerk van belastingverdragen om dubbele belastingheffing te vermijden. Er is een overweging om voor bepaalde sectoren (zoals banken) het tarief te verhogen tot 30%, dit om de defensie uitgaven te kunnen betalen.
BTW in polen
De btw (VAT) in Polen heeft een standaardtarief van 23%. Er zijn ook verlaagde tarieven van 8% en 5% (en in bepaalde gevallen 0%) voor bepaalde goederen en diensten, zoals levensmiddelen, farmaceutische producten en sommige boeken en tijdschriften.
Andere belastingen in polen
- Andere belangrijke belastingen in Polen zijn accijnzen op alcohol, tabak en brandstoffen, evenals milieubelastingen en lokale belastingen zoals onroerendgoedbelasting.
- Er geldt een partnerregeling in Polen (mits gehuwd)
- Speciale tarieven voor innovatie
- Speciale regeling voor monumenten
- Sociale verzekeringspremies (ZUS) voor werkgevers liggen doorgaans rond ca. 20,48% van het brutoloon (excl. arbeidsongevallenpremie die varieert). Werknemers dragen 13,71% bij (plus 9% zorgverzekering).
- Polen kent voor ingezetenen een schenk en erfbelasting
- Polen kent een exit heffing van 19% (soms 3%) voor bedrijven.
Heffing over huurinkomsten in Polen
Daarnaast wordt er over particuliere huurinkomsten 8,5% belasting geheven tot 100.000 PLN per jaar en 12,5% over het meerdere. Kosten zijn niet aftrekbaar.
Belastingheffing voor niet ingezetenen
Specifieke inkomsten voor niet ingezetenen zijn belast tegen een lokaal tarief van 20%, geen aftrek van kosten (tenzij belastingverdrag van toepassing is). Dit gaat ondermeer om:
- auteursrechten en vergoedingen IE of handelsnaam
- vergoeding lease
- inkomsten uit sport, cultuur, onderwijs, journalistiek
- commissaris vergoedingen
- inkomsten persoonlijke diensten
- management en bestuurswerzaamheden
Fiscale Hervormingen en Beleid in Polen
Polen heeft de afgelopen jaren verschillende fiscale hervormingen doorgevoerd om het belastingstelsel te vereenvoudigen en de belastinginkomsten te verhogen. Een van de belangrijkste hervormingen was de invoering van de zogeheten "Polski Ład" (Pools Akkoord), dat onder andere lagere belastingtarieven voor lage inkomens en hogere belastingvrije drempels omvat. Daarnaast heeft Polen stappen ondernomen om belastingontwijking en -ontduiking tegen te gaan. Dit omvat strengere regels voor transfer pricing, de introductie van een algemene antimisbruikbepaling (GAAR) en verbeterde samenwerking met andere EU-lidstaten en internationale organisaties zoals de OESO.
Belastingplannen voor DGA en ondernemer in de toekomst
De aangenomen motie Dassen vraagt het kabinet explicitiet om de voorgenomen belastingverhoging (vrijheidsbijdrage) te verminderen door negatief beoordeeld regelen af te schaffen of te versoberen. Maar welke regelingen (totaal 55) hebben invloed op ondernemers en de DGA? In dit artikel een overzicht.
De staatssecretaris geeft in onderstaande bronnen een overzicht van 124 fiscale maatregelen waarvan er 55 als negatief worden beoordeeld. Het kabinet moet bezuinigen en via deze route is er 90 miljard te vinden. Wat er precies wordt ingevoerd en/of is uitgedacht zal op prinsjesdag 2026 duidelijk worden.
Negatieve maatregelen voor ZZPer en ondernemer
De meest in het oog springende maatregel is de afschaffing van de ondernemersaftrek (was € 6.310 en in 2027 € 1.200). Daarnaast wordt overwogen de volgende fiscale voordelen af te schaffen:
- Startersaftrek
- Stakingsaftrek
- Meewerkaftrek
- Tarief MRB voor bestelauto's
- Gerichte vrijstelling producten eigen bedrijf
- Landbouwvrijstelling
- Willekeurige afschrijving
Negatieve maatregelen voor DGA en BV
Het grootste geld wordt gevonden in lage opstaptarief voor de Vennootschapsbelasting (19% over eerste € 200.000). Daarnaast wordt overwogen de volgende fiscale voordelen af te schaffen:
- liquidatie en stakingsverliesregeling
- herinvesteringsreserve
- doorschuifregeling voor de AB houden
- bedrijfsopvolgingsregeling (of aanscherping hiervan)
- Tarief MRB voor bestelauto's
- Gerichte vrijstelling producten eigen bedrijf
- Vrijstelling uitkering 25 jaar in dienstbetrekking
Overige fiscale maatregelen die als negatief worden gezien
Er worden nog vele fiscale voordelen benoemd die mogelijk worden afgeschaft of uitgekleed. De belangrijkste
- Hypotheekrente aftrek
- Aftrek specifieke zorgkosten
- Salderingsregeling
Overzicht opbrengst van negatief beoordeelde fiscale maatregelen
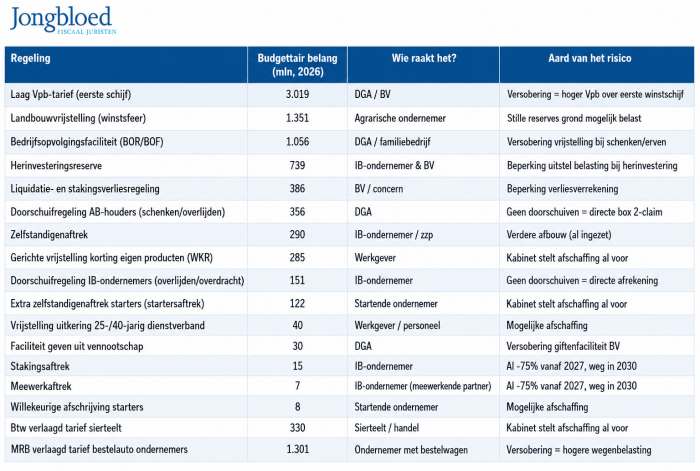
Noot fiscaal jurist inzake afschaffen voordelen voor ondernemers
Het lijkt erop dat een groot deel van het bonnetje bij ondernemers, DGA's en familiebedrijven wordt neergelegd. Andere maatregelen die ook worden besproken is de verhoging van de box 3 belasting en erfbelasting. Een andere optie (die eerlijker is) die tot de mogelijkheden behoort is de verhoging van de BTW (zo zal iedereen een steentje bijdragen). Voor ondernemers en ZZPers is het verstandig om de inbreng in de BV eens door te rekenen. Een kort advies hierover kost enkele honderden euro's en ik vrij eenvoudig (offerte aanvraag kan hier).
Bronnen inzake dit artikel
Bijlage bij kamerbrief over invalshoek negatief beoordeelde fiscale regelingen
Beslisnotia over invalshoeken negatief beoordeeld fiscale regelingen
Kamerbrief over invalkshoek negatief beoordeelde fiscale regelingen
Belastingrente in strijd met evenredigheidsbeginsel
De belastingrente van 8% voor de vennootschapsbelasting is in strijd met het evenredigheidsbeginsel, aldus de rechtbank Noord Nederland. Een mooie uitspraak waar ondernemers hun voordeel mee kunnen doen.
Uitspraak belastingdienst inzake massaal bezwaar tegen belastingrente
De inspecteur heeft (namens de belastingdienst) in februari 2026 collectief uitspraak gedaan op een groot aantal bezwaren tegen de in rekening gebrachte belastingrente sinds oktober 2020 (aanwijzing massaal bezwaar). Voor de inkomstenbelasting zijn de bezwaren ongegrond verklaard (zie hier) en voor de vennootschapsbelasting gegrond (zie hier). Vorenstaande onder verwijzing naar een uitspraak van de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59). Volgens de Hoge Raad is de belastingrente voor de inkomstenbelasting niet in strijd met de algemene beginselen van behoorlijk bestuur. Beroep tegen de uitspraak is niet mogelijk. Voor de vennootschapsbelasting ligt dit anders, de verhoging van de belastingrente is niet verenigbaar met de fundamentele beginselen van evenredigheid. Vorenstaande wordt binnen 6 maanden afgerond via een beschikking.
Volgens de Hoge Raad d.d. 10 april 2026 (ECLI:NL:HR:2026:591) is de belastingrente van minimaal 4% voor andere belastingen dan de Vennootschapsbelasting niet onevenredig. Bij het in rekening brengen van belastingrente over een toekomstig tijdvak mag niet worden vooruitgelopen op een nog niet in werking getreden renteverhoging.
Hoge Raad "belastingrente voor vennootschapsbelasting is onverbindend"
In lijn met het advies van de advocaat generaal (ECLI:NL:PHR:2025:1044) op 1 oktober 2025 is het percentage van 8% voor de vennootschapsbelasting onverbindend verklaard door de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59), dit omdat het Bbi in strijd is met het evenredigheidsbeginsel en het gelijkheidsbeginsel. Bijzonder bij deze procedure was dat ook externe meedenkers via een speciale route (Amicus Curiae) konden meedenken met deze beslissing, dit is massaal gedaan (zie deze 149 reacties) . In dit artikel geeft de Hoge Raad een heldere uiteenzetting. Volgens de Hoge Raad is 4% (voor 2022 en 2023) een redelijk percentage. Vanaf 2024 zou dit 4,5% moeten zijn.
Rechters over belastingrente
Er is al een uitspraak van de Rechtbank (zie onder) die de rente te hoog vinden, echter er zijn ook rechters die dit vinden maar de bal bij de wetgever leggen. Voor de komende periode doen belastingplichtigen er goed aan om bezwaar te maken tegen aanslagen met hoge belastingrentes. De onderstaande uitspraak van de AG is voor belastingplichtigen hoopgevend.
De advocaat generaal (ECLI:NL:PHR:2025:1393) (adviseur van de Hoge Raad) heeft op 19 december 2025 een percentage van 4% (inkomstenbelasting) goedgekeurd. Er was geen sprake van schending van mensenrechten, hiervoor moet een last disproportioneel zijn maar ook buitensporig zwaar. Een rente van 4% is niet buitensporig zwaar, tenminste niet voor iedereen. De last moet wel individueel worden bekeken. In deze procedure ging het om relatief kleine bedragen.
In een ander advies van de advocaat generaal (ECLI:NL:PHR:2025:1044) op 1 oktober 2025 is het percentage van 8% voor de vennootschapsbelasting onverbindend verklaard. In lijn met dit advies heeft de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59) het besluit onverbindend verklaard.
Advocaat Generaal over hoge belastingrente
De adviseur van de Hoge Raad (Advocaat Generaal) heeft op 26 september 2025 (ECLI:NL:PHR:2025:1044) ook bepaald dat de hoge rente de prullenbak in zou moeten, of formeel (in fiscale taal) "Het bij Besluit belasting- en invorderingsrente (Bbi) per 1 januari 2022 naar 8% verhoogde percentage vennootschapsbelastingrente is onverbindend omdat de Besluitgever buiten een aan hem gedelegeerde regelbevoegdheid is gegaan".
De advocaat generaal (ECLI:N::PHR:2025:1393) (adviseur van de Hoge Raad) heeft op 19 december 2025 een percentage van 4% (inkomstenbelasting) goedgekeurd. Er was geen sprake van schending van mensenrechten, hiervoor moet een last disproportioneel zijn maar ook buitensporig zwaar. Een rente van 4% is niet buitensporig zwaar, tenminste niet voor iedereen. De last moet wel individueel worden bekeken. In deze procedure ging het om relatief kleine bedragen.
Kamervragen over belastingrente en invorderingsrente
Op 20 oktober 2025 zijn er ook kamervragen gesteld over de belastingrente en invorderingsrente. Uit de antwoorden op de gestelde kamervragen volgt dat er nog geen actie wordt ondernomen (wel voor de belastingrente bij toeslagen). Uit de nota van toelichting volgt dat er een aantal kernpunten worden geformuleerd, in deze brief wordt teven een toelichting gegeven.
Aanwijzing massaal bezwaar belastingrente Vennootschapsbelasting
De staatsscretaris kreeg een belletje van de Belastingdienst. Er komen zoveel bezwaarschriften binnen dat we de brievenbus moeten dichthouden, we hebben niet de capaciteit om deze bezwaarschriften tijdig te behandelen (paniek). De rechtbank (zie onder) heeft het besluit belasting - en invorderingsrente onverbindend verklaard (strijdigheid met evenredigheidsbeginsel). Er is sprongcassatie ingesteld op 18 december 2024. Het gaat om de belastingrente over de periode 1 juli 2022 tot en met 26 augustus 2023. Omdat de bezwaarschriften dezelfde rechtsvraag bevatten is besloten tot aanwijzing massaal bezwaar (zie brief d.d. 17 februari 2025 en besluit). Er loopt een proefprocedure die waarschijnlijk dit jaar bij de Hoge Raad wordt behandeld. Belastingplichtigen profiteren van een massaalbezwaarprocedure omdat zij eenvoudig kunnen meeliften op een gunstige uitkomst. Als de Hoge Raad in hun voordeel zou beslissen worden alle beschikkingen belastingrente verminderd. Advies maak wel bezwaar tegen de wellicht te hoge belastingrente.
De belastingrente
De belastingrente is verschuldigd als niet tijdig een aanslag is aangevraagd of de aangifte is ingediend en er een bedrag aan belastingen moet worden betaald. Dit tarief was gekoppeld aan de rente voor handelstransacties, voor de inkomstenbelasting is deze rente 7,5% en voor de vennootschapsbelasting is deze zelfs 10%. Er is veel kritiek op deze rente, dit is immers niet marktconform. Er wordt geen belastingrente berekend als er een voorlopige aanslag wordt aangevraagd voor 1 mei van het lopende boekjaar op het niveau van het kalenderjaar wordt gebracht (binnen 4 maanden) en de aanslag conform wordt opgelegd.
De uitspraak
Op 7 november 2024 is uitspraak gedaan door de Rechtbank Noord-Nederland over de belastingrente voor de Vennootschapsbelasting (hierna: vpb). De casus zag op een voorlopige aanslag vpb waarover de inspecteur 8% belastingrente heeft gerekend. In geschil heeft de inspecteur het juiste bedrag aan belastingrente gerekend.
Voor COVID-19 werd het percentage van de belastingrente opgenomen in de wettekst. Wanneer iets is opgenomen in de wettekst mag de rechter het bepaalde niet toetsen aan de algemene rechtsbeginselen. Toen de COVID-19 uitbrak is ervoor gekozen om het percentage niet in de wet op te nemen, maar in een besluit. Op die manier kon de wetgever de belastingrente in verband met COVID-19 sneller aanpassen. Omdat de rente (sinds corona) niet meer is ondergebracht in de wet maar in het besluit Belasting- en invorderingsrente kan deze worden getoetst aan de algemene rechtsbeginselen (zoals het evenredigheidsbeginsel). De rechtbank besluit dat de het besluit onverbindend moet worden verklaard omdat er geen rechtsvaardigingsgrond is voor deze belachelijk hoge rente. De rechtbank concludeert dat een belastingrente van 8% onevenredige nadelige gevolgen heeft voor de vpb-plichtigen. Tussen partijen was overeengekomen dat wanneer de belanghebbende in het gelijk zou worden gesteld, het percentage zou worden verlaagd naar 4%. Conclusie: de rechtbank verklaard het beroep gegrond en verminderd de belastingrente naar 4%. Dat er hoger beroep (of sprongcassatie) gaat volgen ligt voor de hand. Deze uitspraak geldt voor alle aanslagen die zijn opgelegd vanaf (1 januari) 2022.
Mogelijk geldt voorgenoemde ook voor de per 1 januari 2024 geldende belastingrente van 10%. Belangrijk daarbij is wel om te beseffen dat de rente over de jaren 2022 en 2023 werd vastgesteld aan de hand van de wettelijke rente voor handelstransacties. Sinds 2024 is de belastingrente gekoppeld aan de voor de Europese Centrale Bank geldende rente. Dit zorgt ervoor dat de feiten en omstandigheden wijzigen en mogelijk kunnen leiden tot een andere uitkomst.
In een eerdere uitspraak van de Rechtbank Gelderland d.d. 3 februari 2021 (ECLI:NL:RBGEL:2021:497) is de strijdigheid met het evenredigheidsbeginsel ook al eens aan de orde gesteld. In hoger beroep bij het Gerechtshof Arnhem Leeuwarden d.d. 29 maart 2022 (ECLI:NL:GHARL:2022:2520) weer redelijk teniet gedaan, edoch destijds stond de belastingrente nog in de wet.
Evenredigheidsbeginsel in de fiscale wetgeving
De Belastingdienst en de belastingplichtige moeten zich aan besluiten (en de wet) houden dit is de basis. Echter moet de Belastingdienst nadelige gevolgen van een besluit afwegen tegen de belangen van de belastingplichtige (en de maatschappij). Wettelijke bepalingen worden zelden door rechters opzij gezet, voor besluiten ligt dit anders. De rechter mag in beginsel geen (dwingende) wetten buiten beschouwing laten ook niet als deze onredelijk zijn (zie RvS 1 maart 2023). Een rechter gaat niet over onredelijke wetgeving en mag deze in principe niet toetsen (artikel 120 Grondwet). Er komt wellicht nog aangepaste wetgeving waardoor dit in de toekomst wellicht wel kan. Op dit moment kan dit alleen via een u bocht als bepaalde omstandigheden bij het opstellen en invoeren van wetgeving niet is meegenomen (zie AG 18 mei 2022 ECLI:NL:RVS:2022:1441) . Een mooi voorbeeld inzake de belastingrente is een uitspraak van de Hoge Raad d.d. 18 november 2022 (ECLI:NL:HR:2022:1673), de belastingrente wordt in rekening gebracht zodat een belastingplichtige tijdig zijn belastingen gaat betalen. In dit geval stond het geld al bij de Belastingdienst en ging de rentetikker wel lopen (dus geen rentenadeel).
Bij lagere wetgeving (zoals besluiten en ministeriele regelingen) is er meer speelruimte voor rechters en de Belastingdienst. In een casus bij de Raad van State d.d. 2 februari 2022 (ECLI:NL:RVS:2022:285).
Belastingrente over oudere jaren niet strijdig met EVRM of EU Recht
In een zaak die liep bij het Gerechtshof Den Haag d.d. 17 september 2024 (ECLI:NL:GHDHA:2024:1800) kwam de vraag aan de orde of de belastingrente - die toen nog in de wet stond - in strijd is met het EU recht, het EVRM en/of de algemene beginselen van behoorlijk bestuur. Belanghebbende kreeg een naheffingsaanslag en belastingrente opgelegd over een periode van vijf jaar. In geschil is de vraag of de belastingrente in strijd is met Europese verdragen en beginselen van behoorlijk bestuur. Het belastingrentepercentage is gelijk aan de wettelijke rente voor niet-handelstransacties, met een minimum van 4%. Het doel van de regeling is niet budgettaire opbrengst, maar eerder het realiseren van geschatte inkomsten. Door COVID-19 is dit percentage tijdelijk verlaagd, maar in 2020 weer vastgesteld op minimaal 4%. Het hof acht het minimumpercentage van 4% voldoende toegankelijk, precies en voorzienbaar. Dit betekent dat belastingplichtigen voldoende geïnformeerd zijn over de regeling. Verder komt het Hof tot het volgende:
- Legitiem doel en ‘fair balance’-toets: Het heffen van belastingrente dient een legitiem doel. Hoewel de belastingrente deels budgettair is gemotiveerd, blijft het percentage binnen de ruime beoordelingsmarge van de wetgever en kan niet worden beschouwd als een buitensporige last voor individuele belastingplichtigen.
- Geen strafmaatregel: Het hof stelt dat belastingrente geen "boete" is, maar een gevolg van tijdsverloop en hoogte van de te betalen belasting zonder strafcomponent. Hiermee is er geen sprake van een 'criminal charge' volgens art. 6 EVRM.
- EU Handvest en evenredigheidsbeginsel: Belanghebbende heeft onvoldoende aannemelijk gemaakt dat de belastingrenteberekening binnen de werkingssfeer van het EU Handvest valt. Zelfs als dit het geval was, leidt dit niet tot een ander oordeel.
- Geen schending van behoorlijk bestuur: Het hof oordeelt dat het belastingrentepercentage, vastgesteld bij algemene maatregel van bestuur, binnen de beleidsruimte valt van de staatssecretaris. Er is geen sprake van een willekeurige of onredelijke heffing die in strijd is met de intentie van de wetgever.
Noot fiscaal jurist inzake belastingrente en beginselen behoorlijk bestuur
Als de Belastingdienst aangiften of belastingzaken in behandeling heeft moet er rekening worden gehouden met een aantal algemene richtlijnen, dit noemen we binnen ons vak de algemeen beginselen van behoorlijk bestuur. Als belastingplichtige kunt u hierop een beroep doen, de belangrijkste algemene beginselen zijn:
- Gelijkheidsbeginsel: gelijke gevallen moet gelijk worden behandeld.
- Vertrouwensbeginsel: u mag vertrouwen op informatie en mededelingen van de Belastingdienst, echter niet altijd.
- Fair play beginsel: breed begrip, ondermeer bij redelijke verdeling bewijslast, niet vooringenomen en zonder partijdig standpunt.
- Proportionaliteitsbeginsel: onderzoek en vragen in verhouding tot het doel dat er wordt gediend.
- Verbod willekeur: spreekt voor zich.
- Verbod misbruik van bevoegdheden: bevoegdheden alleen gebruiken voor doel waarvoor deze is gegeven.
- Zorgvuldigheidsbeginsel: bij besluiten alle belangen zorgvuldig afwegen en onderzoeken.
- Motiveringsbeginsel: deugdelijke en heldere motiviering voor genomen besluiten.
- Rechtszekerheidsbeginsel: belasting kan alleen worden geheven op grond van de wet en beleidsregels. Zonder motivering mag hiervan niet worden afgeweken.
Het besluit inzake de hoge belastingrente is om belastingplichtigen snel en correct hun belastingschulden te laten betalen. Om hiervoor een extreem hoge rente te rekenen is hiermee niet in lijn, de hoge rente lijkt dan meer op een straf. Ook standpunten van kennisgroepen worden als beleid aangemerkt (zie hier). In de zaak die speelde bij het Gerechtshof Den Haag is gekeken naar strijdigheid met het EU recht / EVRM tijdens de periode dat de belastingrente is opgenomen in wetgeving, het oordeel van het hof was "dit is prima". Onder het besluit komt de rechtbank tot oordeel dat de belastingrente wel strijdig is met de algemene rechtsbeginselen. Het lijkt logisch dat er tegen de uitspraak van de Rechtbank nog hoger beroep gaat volgen, de Belastingdienst zal hierbij kijken naar de argumenten van het Gerechtshof. Het Hof stelt voorop dat het relevante belastingrentepercentage op grond van artikel 30hb AWR, zoals dat met ingang van 1 oktober 2020 luidt, bij algemene maatregel van bestuur wordt vastgesteld. Het uitgangspunt is dat aan de staatsecretaris hierbij beleidsruimte toekomt en dat de rechter zich terughoudend opstelt bij de beoordeling van de vraag of de staatssecretaris in redelijkheid tot vaststelling van het besluit heeft kunnen komen (HR 24 september 2021, ECLI:NL:HR:2021:1360).
We wachten maar eens af, maar voorlopig adviseren wij belastingplichtigen wel bezwaar te maken en/of met de uitspraak van de rechtbank rekening te houden met beroepszaken.
Tip voor de vpb-plichtigen
Ontvangt u een aanslag vpb waarbij 8 of 10% aan belastingrente in rekening is gebracht over de jaren 2021, 2022 of 2023? Maak bezwaar tegen de aanslag vpb binnen 6 weken en doe een beroep op de uitspraak ter behoud van rechten. Let wel, dit betreft een uitspraak van een rechtbank en daarom is de verwachting dat er nog in hoger beroep zal worden gegaan. De conclusie in hoger beroep kan anders zijn. Advies is daarom om wel de aanslag inclusief belastingrente te betalen. Als u namelijk uitstel van betaling vraagt en in Hoger beroep wordt geconcludeerd dat de rente van 8 of 10% wel mag, dan moet u over het gehele bedrag invorderingsrente betalen!
Certificering van uw aandelen
Het klinkt u wellicht niet onbekend in de oren: de term ‘certificeren van aandelen’. In de praktijk is het een veelvoorkomend instrument bij familiebedrijven. Maar wat is nou certificering en waarvoor kan dit instrument worden ingezet? In dit artikel vertellen wij u er meer over.
1. Wat is het?
Bij het certificeren van aandelen wordt de juridische eigendom, en daarmee de zeggenschap van de aandelen overgedragen aan een stichting administratiekantoor (STAK). De oorspronkelijke aandeelhouders verkrijgen certificaten. Als de STAK dividend ontvangt, geeft zij dit één op één door aan de certificaathouders, het economische belang van de aandelen ligt daarmee bij de certificaathouders. De directie van de STAK oefent het stemrecht op de aandelen uit.
2. Wanneer en waarom?
Certificeren van aandelen kan zinvol zijn als de zeggenschap en eigendom van elkaar gescheiden moeten worden. Hierbij valt te denken aan de situatie waarin na vererving de aandeelhouders niet dezelfde personen zullen zijn als de toekomstige directie. Verder kan worden gedacht aan de situatie waarin kinderen aandelen in het familiebedrijf verkrijgen. Ook bij toekennen van aandelen aan werknemers vindt vaak certificering plaats. Het is mogelijk om een deel van de aandelen te certificeren, bijvoorbeeld het deel dat in handen van werknemers is. Tot slot wijzen wij op echtscheiding. Het kan bezwaarlijk zijn als de (aanstaande) ex zeggenschap heeft.
Voor het aanmerkelijk belang worden de certificaten onder bepaalde voorwaarden met de achterliggende aandelen vereenzelvigd, waardoor winstrealisatie en belastingheffing achterwege blijven. Hetzelfde geldt voor de vrijstelling voor ondernemingsvermogen in de Successiewet.
3. Bestuur STAK
Certificering is een methode om te voorkomen dat na het overlijden van de ondernemer (DGA) de zeggenschap over de onderneming versnippert. Om de continuïteit van de onderneming te waarborgen, moet het bestuur van de STAK van voldoende gewicht zijn. Het bestuur van een STAK bestaat in eerste instantie door de regel uit de DGA zelf. Tevens wordt in de statuten een opvolgend bestuur benoemd. Idealiter is er één bestuurder namens de familie (bedrijfsopvolger), één bestuurder namens het bedrijf (bedrijfsleider) en één onafhankelijke derde.
4. Statuten STAK
Ook een STAK kent statuten, deze zijn doorgaans betrekkelijk summier. De belangrijkste aspecten plegen te worden geregeld in de ‘administratievoorwaarden’. Hierbij valt te denken aan:
- Blokkering overdracht certificaten (bijvoorbeeld alleen overdracht na goedkeuring van het bestuur van de stichting);
- Opvolgend bestuur;
- Uitsluiten c.q. beperken van royement (vervanging certificaten door onderliggende aandelen).
5. Stemrechtloze aandelen
Door de mogelijkheid van stemrechtloze aandelen is in sommige gevallen certificering overbodig geworden. Overwogen kan worden de aandelen van aandeelhouders die niet tevens directeur zijn, om te zetten in aandelen zonder stemrecht. Omdat de houders van stemrechtloze aandelen wel vergader- en instemmingsrechten hebben, kan in sommige gevallen wellicht toch beter voor certificering worden gekozen.
6. Tot besluit
Wij hopen dat wij u hiermee een inkijk hebben kunnen geven in het certificeren van aandelen. Overweegt u om over te gaan tot certificering van aandelen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs om te kijken wat de mogelijkheden voor u zijn.
De bv in oprichting: de voorperiode
Bij de omzetting van een onderneming naar een bv kan het zijn dat er een bepaalde terugwerkende kracht van toepassing is. De periode tussen het overgangstijdstip voor fiscale begrippen en de feitelijke oprichting van de bv wordt voorperiode genoemd. Je komt dan eigenlijk tijdelijk in een fiscaal niemandsland terecht, maar hoe wordt dan omgegaan met verschillende facetten gedurende deze periode?
Beloning en voorperiode
De door de oprichter van de bv in de voorperiode verrichte onttrekkingen voor privébestedingen kunnen niet worden belast als winst uit onderneming. De onderneming wordt immers niet meer voor rekening van de natuurlijk persoon in kwestie gedreven. Evenmin kunnen deze bedragen worden belast als inkomen uit dienstbetrekking. Zolang de vennootschap nog niet bestaat, kan er immers nog geen sprake zijn van een dienstbetrekking met deze bv. Deze onttrekkingen plegen dan volgens onze staatssecretaris te worden behandeld als resultaat uit overige werkzaamheden. In de voorperiode dient een zakelijke beloning in acht te worden genomen. In de praktijk is het dan zaak om de beloning in de voorperiode aan te laten sluiten bij het daarna te genieten loon, op basis van de gebruikelijkloonregeling. Over het 'loon' in de voorperiode wordt in beginsel geen voorlopige aanslag opgelegd. Evenmin vindt inhouding van loonbelasting plaats, ons advies luidt dus doorgaans om wat middelen te reserveren voor de inkomstenbelasting.
Belastingplicht omzetbelasting
De Hoge Raad heeft in een uitspraak duidelijkheid gebracht omtrent de aanvang van de belastingplicht voor de omzetbelasting. De Hoge Raad besliste dat een lichaam voor het eerst vanaf de datum van oprichting als een ondernemer in de zin van de omzetbelasting kan worden aangemerkt. De hiervoor bedoelde uitspraak brengt dus met zich mee dat omzetbelasting in de voorperiode door de omgezette eenmanszaak moet worden voldaan.*
Onttrekkingen voorafgaande aan de omzetting
De vraag of de onttrekking van vermogensbestanddelen in het kader van een geruisloze omzetting naar het privévermogen van belastingplichtige mogelijk is, is een lange tijd voer voor discussie geweest.
De staatssecretaris heeft in dat kader goedgekeurd dat met betrekking tot de geruisloze omzetting vermogensbestanddelen mogen worden onttrokken; dit betreft zowel vermogensbestanddelen die tot het keuzevermogen behoren, als ook die vermogensbestanddelen die tot het verplicht ondernemingsvermogen behoren.
De staatssecretaris heeft in een besluit duidelijkheid geschetst over de vraag of in het kader van de geruisloze omzetting vermogensbestanddelen mogen worden onttrokken. De minister keurt goed dat zowel keuzevermogen als verplicht ondernemingsvermogen mag worden onttrokken. Voor onttrekkingen van verplicht ondernemingsvermogen is de goedkeuring een uitbreiding, want in het verleden was een onttrekking van verplicht ondernemingsvermogen op geen enkele wijze toegestaan.**
Naar onze mening is het echter voor belastingplichtigen (vanuit fiscaal oogpunt) onder andere verstandig om van deze goedkeuring gebruik te maken als de vermogensbestanddelen met een boekverlies kunnen worden onttrokken, zodat het verlies zo snel mogelijk tot uitdrukking komt. In gevallen waarin een boekwinst wordt gemaakt, is het verstandig de heffing zo lang mogelijk uit te stellen en geen gebruik te maken van de door de staatssecretaris verleende goedkeuring. Een optie zou nog kunnen zijn een vervreemding van vermogensbestanddelen na de oprichting van de bv, dit in verband met het tariefverschil tussen de inkomstenbelasting en de vennootschapsbelasting.
Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen of speelt er wellicht een ander fiscaal vraagstuk bij u? Neem dan gerust een vrijblijvend contact op met onze onderstaande adviseurs.
* HR 22 september 2006, nr. 41.443.
** Besluit van 30 juni 2010, nr. DGB2010/3599M.
Kwijtscheldingswinst
Een onderneming of rechtspersoon zal bij een kwijtscheldingswinst waarschijnlijk ook compensabele verliezen hebben. Bij een sanering (kwijtschelding van schulden) kan er dan winst ontstaan. Deze winst heet kwijtscheldingswinst. Voor zover deze winst groter is dan het bedrag van de compensabele verliezen is het voordeel in principe vrijgesteld (kwijtscheldingswinstvrijstelling ad artikekl 3.13 IB/ 8.1 VPB). Het voor deze vrijstelling prijsgegegeven deel van de vorderingen moet dan niet voor verwezenlijking vatbaar zijn geweest. De gedachte hierachter is dat belastingheffing de continuiteit van de onderneming of rechtspersoon niet in gevaar moet brengen bij een sanering.
Sinds 2022 is de verliescompensatie beperkt tot 50% voor zover de winst mer dan € 1.000.000 bedraagt. Deze beperking kan tot gevolg hebben dat bij een kwijtschelding van schulden bedrijven in de problemen komen inzake de kwijtscheldingswinst.
Nieuws Prinsjesdag 2024 (belastingplan 2025)
Uit het belastingplan 2025 blijkt dat het kabinet de kwijtscheldingswinstvrijstelling en de beperking van de verrekening van verliezen boven de 1 miljoen euro gaat aanpassen. In situaties met te verrekenen verliezen van meer dan 1 miljoen euro wordt de kwijtscheldingswinst volledig vrijgesteld voor zover de kwijtscheldingswinst de in het jaar geleden verliezen overtreft. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Conclusie
Kwijtscheldingswinst is belastingvrij als u de schuld normaal niet zou kunnen betalen.
Essentie
U heeft als ondernemer een schuld aan een leverancier, bank of derde, en u kunt deze niet meer betalen. Als de schuldeiser deze kwijtscheldt, heeft u als ondernemer (schuldenaar) een voordeel. Indien de kwijtschelding op zakelijke gronden plaatsvindt, dan is het voordeel winst uit onderneming. Als er geen zakelijke motieven zijn, is er sprake van een schenking, voordeel is dan privé bij de ondernemer belast (veelal hogere belastingdruk). Een belastingheffing over de kwijtschelding zou onlogisch zijn, omdat de Belastingdienst dan voordeel geniet van de kwijtschelding. De regeling geldt alleen als de ondernemer de schuld niet kan betalen, dit gezien vanuit de positie van de schuldeiser. Voor de schuldeiser (bijvoorbeeld leverancier) is de schuld aftrekbaar van de winst. Als de schuldenaar nog een box 1 verlies heeft of een negatief inkomen, dan moet dit eerst worden verrekend, het meerdere is kwijtscheldingswinst.
Voor wie?
De regeling geldt zowel voor ondernemers (eenmanszaak, VOF, maatschap, etc.) als voor B.V.'s.
Adviesonderdelen
Binnen een fiscale eenheid kan het besluit van toepassing zijn, verrekening is ingewikkeld. Als de vennootschap de laatste 6 jaar in een fiscale eenheid was opgenomen, is ook een speciale regeling van toepassing. Binnen concernverband geldt soms de opwaarderingsreserve (voor de liefhebber: artikel 13 ba van de Wet op de Vennootschapsbelasting). Bij vragen stuur gerust een e-mail aan onze specialisten.
Jurisprudentie over kwijtscheldingswinst
Soms is de kwijtscheldingswinst bepaling niet van toepassing (Hoge Raad d.d. 17 december 2010 ECLI:NL:HR:2010:BL7270), bijvoorbeeld als de kwijtschelding tussen partijen is overeengekomen bij het aangaan van de transactie. Een soortgelijke casus wordt behandeld door het Gerechtshof Arnhem Leeuwarden op 4 februari 2014 (ECLI:NL:GHARL:2014:710). Voor de kwijtscheldingswinstvrijstelling moet dus sprake zijn van rechten van schuldeisers. Als deze rechten door contractuele bepalingen teniet zijn gegaan, kan geen sprake meer zijn van kwijtschelding van voormelde rechten in de zin van art. 3.13(1)(a) IB of Artikel 8 lid 1 VPB. Het moet dus gaan om niet voor verwenlijking vatbare rechten, als dit anders is gaat het dus niet goed (zie Rechtbank Noord Holland 1 juni 2016). Ook bij een bodemloze put lening kan het mis gaan bij een verzoek om kwijtschelding (zie Hof Leeuwarden d.d. 11 april 2012).
Meest gebruikte fiscale formulieren
Wij adviseren veel ondernemers en particulieren over fiscale zaken. Steeds meer (potentiele) klanten gebruiken voor hun fiscale advisering AI en/of de internetsite van de Belastingdienst. Daarnaast kan via de site van de Belastingdient veel nuttige informatie worden gevonden en zijn er diverse voorbeeld formulieren. In dit artikel wordt een weergave gegeven van de formulieren welke het meest worden gebruikt.
Fiscale advisering of hulp bij invullen formulieren belastingdienst
Het is meestal verstandig een specialist (fiscaal jurist of belastingadviseur) te laten meekijken bij bepaalde verzoeken richting de Belastingdienst, juistheid, volledigheid en fiscale merites moeten namelijk zorgvuldig worden overwogen. Hulp nodig bij onderstaande formulieren? Stuur gerust een e-mail aan onze fiscalisten.
Voorbeeld formulieren belastingdienst
Formulieren loonheffing
Melding loonheffing inzake aanmelding werkgever
Melding loonheffing bij overdracht van activiteiten
Melding loonheffingen / premies werknemersverzekeringen betalen
Model opgaaf gegevens voor de loonheffing bij normale werknemers
Model opgaaf gegevens voor de loonheffingen bij studenten en scholieren
Formulieren inzake auto van de zaak
Aanvraag verklaring geen prive gebruik auto van de zaak DIGID nodig
Intrekken verklaring geen prive gebruik auto van de zaak DIGID nodig
Formulieren belastingdienst voor ondernemers
Standaard formulier voor overleg (vooroverleg) met de Belastingdienst
Verzoek fiscale eenheid vennootschapsbelasting
Formulieren internationaal belastingdienst
Aanmelding onderneming buitenland
Formulieren belastingdienst voor particulieren
Aanvraag uitstel aangifte inkomstenbelasting
Aanvraag uitstel aangifte erfbelasting
Tijdelijke wet transparantie turboliquidatie
De Tweede Kamer heeft het wetsvoorstel ‘Tijdelijke wet transparantie turboliquidatie’ in ontvangst mogen nemen. Dit wetsvoorstel heeft betrekking op de ontbinding op eigen initiatief van rechtspersonen zonder baten, in de praktijk turboliquidatie genoemd. De voorgestelde wijzigingen betreffen de introductie van deponeringsverplichtingen voor bestuurders en de mogelijkheid om een civielrechtelijk bestuursverbod alsmede boetes op te leggen in geval van misbruik. De wet zal per 15 november 2023 worden ingevoerd.
Eindrapportage turboliquidatie door Belastingdienst
De staatssecretaris van Financiën heeft de eindrapportage van de onderzoekspilot naar turboliquidaties afgerond. Uit het rapport volgt het volgende:
- Turboliquidaties worden gebruikt om fiscaal misbruik te verhullen, grootschalig misbruik is niet vastgesteld.
- Merendeels van de turboliquidaties lijken normaal.
- Misbruik is lastig te detecteren.
- Data analyse en samenwerkingen tussen de Belastingdienst en de FIOD blijven nodig om misbruikt in beeld te houden
- De positie van schuldeisers is door de nieuwe wet beter geworden.
Turbo liquidatie en navorderingsaanslag
Een turbo liquidatie maakt de fiscale claim niet ongedaan. De inspecteur kan ook na ontbinding (navorderings) aanslagen opleggen en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is.
Een DGA liquideerde zijn BV's aan de lopende band. De BV's handelende in emballage goederen en auto's. Als de bank of belastingdienst lastige vragen gingen stellen volgt een liquidatie (of beter turbo liquidatie). Na een boekenonderzoek van de Belastingdienst en een strafrechtelijk onderzoek van de FIOD wordt het nadeel voor de belastingdienst ingeschat op ruim 4.000.000. Er worden navorderingsaanslagen vennootschapsbelasting opgelegd. De Rechtbank Noord Nederland is het op 24 augustus 2026 ECLI:NL:RBNHO:2026:10995met de belastingdienst eens.
Nieuws september 2023
Sinds tientallen jaren kun je een rechtspersoon eenvoudig liquideren via een zogenaamde turboliquidatie. De nieuwe wetgeving moet schuldeisers beter beschermen en gaat in per 15 november 2023. Het snel en eenvoudig ontbinden is dan een stuk minder eenvoudig en met meer regels omkleed. Op dit moment kun je een BV ontbinden als er geen baten meer zijn, dit kan via een eenvoudig ontbindingsbesluit door de aandeelhouder (s). Vereffening is niet vereist.
Nieuwe wetgeving turbo liquidatie
Onder de nieuwe wetgeving voor een turbo liquidatie moet het bestuur stukken opstellen voor de liquidatie / ontbinding. Dit zijn:
- Een ontbindingsbalans en staat van baten en lasten over het ontbindingsjaar alsmede over het voorgaande boekjaar als er op het moment van ontbinding over dat jaar nog geen jaarrekening openbaar is gemaakt;
- Een toelichting over de oorzaak van het ontbreken van baten;
- Een omschrijving van de verdeling van de wel aanwezige baten voorafgaand aan de ontbinding.
- Eventueel extra stukken maar dit is maatwerk.
De stukken moeten binnen 14 dagen na het besluit ter inzage worden gelegd bij de kamer van koophandel / handelsregister. Ook moeten de stukken worden verstrekt aan de schuldeisers. Doet de bestuurder dit niet dan kan sprake zijn van een economisch delict en/of een bestuursverbod.
Fiscale gevolgen liquidatie BV
Het ontbinden van een BV heeft ook fiscale gevolgen. Als een DGA een BV zou ontbinden kan er inkomstenbelasting verschuldigd zijn. De ontbinding wordt fiscaal namelijk gezien als een fictieve vervreemding. De verkrijgingsprijs (storting bij oprichting of daarna) is belastingvrij vermogen (dus niet belast met inkomstenbelasting). De waarde boven de verkrijgingsprijs is wel belast met inkomstenbelasting (meestal in box 2). Is het vermogen lager dan de verkrijgingsprijs dan is sprake van verlies uit aanmerkelijk belang. Tevens kunnen er fiscale problemen ontstaan als in de BV een pensioen of stamrecht is ondergebracht en/of als de DGA een schuld aan zijn BV heeft.
Wat is een turboliquidatie?
We spreken over een turboliquidatie als een rechtspersoon op eigen initiatief wordt ontbonden, terwijl er op het tijdstip van ontbinding geen baten (activa) meer zijn. De rechtspersoon houdt dan namelijk direct op te bestaan, ongeacht of zij op dat moment nog schulden heeft.
In veel gevallen wordt de rechtspersoon voorafgaande aan het ontbindingsbesluit ‘leeg’ gemaakt: activa worden te gelde gemaakt, schulden worden voldaan, overeenkomsten alsmede andere rechtsverhoudingen afgewikkeld en een eventueel overschot wordt uitgekeerd. De wetgever spreekt in dit geval van een ‘feitelijke vereffening’.
In de huidige wetgeving mag publicatie in het geval van turboliquidatie achterwege blijven, er kan simpelweg worden volstaan met een ontbindingsbesluit door het daartoe bevoegde orgaan en melding aan het handelsregister, waarna de vennootschap wordt doorgehaald. Op het moment dat u voornemens bent om te stoppen met uw bedrijf, zou dit een eenvoudige mogelijkheid zijn. Eventuele rekening-courantverhoudingen met de dga of aanwezige pensioenen moeten correct worden afgewikkeld, dit vereist maatwerk.
Inhoud wetsvoorstel
Het wetsvoorstel dat is neergelegd bij de Tweede Kamer stelt aan een turboliquidatie de aanvullende voorwaarde van een transparantieverplichting. Op grond van deze transparantieverplichting moet het gewezen bestuur binnen 14 dagen na de ontbindingsdatum het volgende bij het Handelsregister van de Kamer van Koophandel deponeren:
- Een balans en een staat van baten en lasten met betrekking tot het boekjaar, waarin de rechtspersoon is ontbonden.
- De jaarrekeningen over de boekjaren die vooraf zijn gegaan aan het boekjaar waarin de rechtspersoon is ontbonden, voor zover deze nog niet eerder door de rechtspersoon zijn gepubliceerd.
- Een beschrijving van (a) de oorzaak van het ontbreken van baten op het tijdstip van ontbinding, (b) de wijze waarop de baten van de rechtspersoon te gelde zijn gemaakt en de opbrengsten zijn verdeeld en (c) de redenen waarom een schuldeiser geheel of gedeeltelijk onbetaald is gebleven.
Nadat het bestuur de deponering hiervan heeft gedaan, dient het eventuele schuldeisers hiervan schriftelijk op de hoogte te stellen.
Achterliggende gedachte Turboliquidatie wet
De voorgestelde wet is ingegeven vanuit de verwachting dat een aanzienlijk aantal ondernemers die zijn getroffen door de uitbraak van het coronavirus op korte termijn hun bedrijf willen beëindigen door middel van een turboliquidatie. Deze toename brengt volgens de Minister voor Rechtsbescherming een tijdelijk verhoogd risico op misbruik van de turboliquidatie met zich mee. De voorgestelde regeling moet de positie van de schuldeiser beschermen, de transparantie vergroten en misbruik tegengaan.
Sancties turboliquidatie
Niet-naleving kan de gewezen bestuurder van de betreffende vennootschap een maximale boete van € 22.500 (of zes maanden hechtenis), dan wel een bestuursverbod opleveren.
Inwerkingtreding
De regeling moet in eerste instantie gaan gelden voor een periode van twee jaar vanaf de datum van inwerkingtreding. Uiterlijk drie maanden vóór afloop van deze tweejaarstermijn zal de Minister beslissen of hij een permanente regeling in wenst te voeren. Genomen ontbindingsbesluiten vóór de inwerkingtreding worden uitgezonderd.
Noot fiscaal jurist inzake turboliquidatie
Volgens de letterlijke wettekst mag je bij enkel schulden en geen baten ook overgaan tot turboliquidatie. In dit geval is het echter aan te raden om te overwegen dat het bestuur zelf overgaat tot een faillissementsaanvraag in plaats van een turboliquidatie. Wanneer het bestuur dit namelijk achterwege laat en – ondanks dat er schulden bestaan – besluit tot turboliquidatie, kan dit gevolgen hebben voor bestuurdersaansprakelijkheid in geval van herleving van die bv ofwel alsnog de faillietverklaring van die bv. In geval van een turboliquidatie waarbij één of meer schuldeisers geheel of deels onbetaald zijn gebleven, kan de rechtbank op verzoek van het OM ook een bestuursverbod opleggen aan de (gewezen) bestuurder (s) indien:
- Niet aan de deponeringsplicht is voldaan; of
- De bestuurder bewust namens de rechtspersoon handelingen heeft verricht of nagelaten waardoor één of meer schuldeisers zijn benadeeld; of
- Bestuurders in de laatste 2 jaar eerder betrokken zijn geweest bij een turboliquidatie (met benadeling).
Overweegt u uw vennootschap te liquideren en vraagt u zich af of u de juiste procedure volgt? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Of wellicht bent u wel benieuwd hoe uw onderneming er op dit moment voorstaat? Kijk voor een fiscale keuring dan eens op www.fiscale-apk.nl.
Bronnen
De volledige tekst van het wetsvoorstel vindt u hier.
Samenwerking Belastingaangifteshop
Belastingaangifteshop is een platform welke diverse aangiften opstelt voor particulieren en ondernemers. Het platform (van 15 belastingadviseurs) werkt landelijk en verzorgt aangiften inkomstenbelasting, erfbelasting en vennootschapsbelasting voor belastingplichtigen. De aangiften worden digitaal, via Teams of bij de klanten thuis verzorgd door 15 (erkende en gediplomeerde) belastingadviseurs.
Belastingaangifteshop werkt ondermeer voor de politievakbond ACP. Er worden jaarlijks ruim 2.500 aangiften verzorgd waarbij de gemiddelde klantbeoordeling een 8,5 is. Belastingaangifteshop helpt zowel particulieren als ondernemers in heel Nederland tegen scherpe tarieven.
Voor complexe vraagstukken kunnen de adviseurs de fiscalisten van Jongbloed Fiscaal Juristen raadplegen, tevens zullen wij cursussen gaan verzorgen voor de aangesloten belastingadviseurs. Belastingaangifteshop.nl is lid van het Register Belastingadviseurs. Hierdoor zijn onze belastingadviseurs op de hoogte van de laatste ontwikkelingen op fiscaal gebied. Wij bieden u graag en professionele hulp bij het verzorgen van uw belastingaangifte, dit zowel voor particulieren als ondernemers.
Voor verdere informatie kunt u kijken op www.belastingaangifteshop.nl.
Hoogte vennootschapsbelasting tarieven
De tarieven voor de Vennootschapsbelasting dalen de laatste jaren. Laat eens een fiscale scan van uw bedrijf maken zodat u optimaal gebruik maakt van de fiscale regelingen. Wij maken dergelijke scan's wekelijks en nemen hierbij ruim 100 adviesonderdelen mee in uw advies. Vooraf geven wij u een vaste prijs. Wilt u een vrijblijvende offerte? Stuur dan een e-mail
Plannen kabinet 2026 - 2030 en gevolgen voor bedrijfsleven
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. Binnen de WBSO komt wel ruimte voor een nieuwe regeling die ziet op investeringen in AI en technologie. Elektrisch rijden wordt fiscaal aantrekkelijk gehouden, hoe dit wordt vormgegeven is nog niet bekend. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Voor investeringen in prive (niet woningen) wordt het tarief voor de overdrachtsbelasting 7% (is sinds 2026 8%).
De regelingen worden wel onder de loep genomen zodat deze eenvoudiger worden. Voorbeeld hiervan is dat er vermoedelijk één nieuwe regeling komt voor investeringsaftrek (dus EIA, MIA en Vamil in één robuuste regeling). Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden.
Innovatiebox en vennootschapsbelasting
Door de stijging van de winstbelasting (vennootschapsbelasting) wordt de innnovatiebox steeds aantrekkelijker. Het tarief voor de innovatiebox bedraagt slechts 9%. Het tariefsvoordeel kan oplopen tot 16,8%.
Tarieven VPB 2027
In 2027 bedraagt het VPB tarief 19% tot € 200.000 winst en 25,8% over het meerdere, dus gelijk aan voorgaande jaren
Tarieven VPB 2026
In 2026 bedraagt het VPB tarief 19% tot € 200.000 winst en 25,8% over het meerdere, dus gelijk aan 2024 en 2025
Tarieven VPB 2025
In 2025 bedraagt het VPB tarief 19% tot € 200.000 winst en 25,8% over het meerdere, dus gelijk aan 2024.
Tarieven VPB 2024
In 2024 bedraagt het VPB tarief 19% tot € 200.000 winst en 25,8% over het meerdere.
Tarieven VPB 2023
In 2023 bedraagt het VPB tarief 19% tot € 200.000 winst en 25,8% over het meerdere.
Tarieven VPB 2022
In 2022 bedraagt het VPB tarief 15% tot € 395.000 winst en 25,8% over het meerdere.
Tarieven VPB 2021
In 2021 bedraagt het VPB tarief 15% tot € 245.000 winst en 25% over het meerdere.
Tarieven VPB 2020
In 2020 is het tarief tot en met € 200.000 maximaal 16,5%, over het meerdere 25%. Dit is niet alleen goed voor het MKB, maar maakt bovendien het opbouwen van netto vermogen in de B.V. aantrekkelijker.
Tarieven VPB 2019
In 2019 bedraagt het VPB tarief 19% tot € 200.000 winst en 25% over het meerdere.
Tarieven VPB 2018
De eerste schijf waarin het percentage van het 20%-tarief geldt, blijft in 2018 € 200.000.
Tarieven VPB 2017
De tarieven in 2016 en 2017 zijn gelijk gebleven.
Tarieven VPB 2016 en hiervoor
| 2016 | 2015 | 2014 | 2013 | 2012 | 2011 | 2010 | 2009 | 2008 | 2007 | 2006 | 2005 | 2004 | 2003 | 2002 | |
| Tarief tot € 22.689 | - | - | - | - | - | - | - | - | - | - | 25,5% | 27% | 29% | 29% | 29% |
| Tarief € 22.689 > | - | - | - | - | - | - | - | - | - | - | 29,6% | 31,5% | 34,5% | 34,5% | |
| Tarief tot € 25.000 | - | - | - | - | - | - | - | - | - | 20% | - | - | - | - | - |
| Tarief tussen € 25.000 en € 60.000 | - | - | - | - | - | - | - | - | - | 23,5% | - | - | - | - | - |
| Tarief € 60.000 > | - | - | - | - | - | - | - | - | - | 25,5% | - | - | - | - | - |
| Tarief tot € 200.000 | 20% | 20% | 20% | 20% | 20% | 20% | 20% | 20% | - | - | - | - | - | - | - |
| Tarief € 200.000 > | 25% | 25% | 25% | 25% | 25% | 25% | 25,5% | 25,5% | - | - | - | - | - | - | - |
| Tarief tot € 275.000 | - | - | - | - | - | - | - | - | 20% | - | - | - | - | - | - |
| Tarief € 275.000 > | - | - | - | - | - | - | - | - | 25,5% | - | - | - | - | - | - |
| Innovatie- / octrooi- / rentebox | 5% | 5% | 5% | 5% | 5% | 5% | 5% | 10% | 10% | 10% | - | - | - | - | - |
| Beleggingsinstellingen (1) | - | - | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% | 0% |
(1) mits geen aanmerkelijk belang of beursnotering
Van octrooibox naar innovatiebox
Tip: met de verruiming van de mogelijkheden om gebruik te maken van de innovatiebox, is deze faciliteit wellicht ook voor u interessant. Het tarief van de vennootschapsbelasting voor deze box is in 2010 van 10% verlaagd naar 5%, tarief bedraagt op dit moment 9% (2026)
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2026
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Wijziging innovatiebox 2013
Per 1 januari 2013 is de innovatiebox aangepast. Innovatieve ondernemers mogen vanaf 2013 25% van de winst binnen het bedrijf (rechtspersoon zoals B.V. en N.V.) aanmerken als voordeel voor de innovatiebox, dit met een maximum van € 25.000. Dit deel van de winst wordt dan niet belast tegen een tarief van 20% of 25%, maar slechts tegen een tarief van 5%. Het is wel van belang dat het Agentschap.nl de producten of diensten aanmerkt als innovatief. De extra eis dat minstens 30% van de winst / inkomen moet worden behaald met het vernieuwende product (door een octrooi) komt te vervallen, dit is voor de praktijk erg prettig. Er wordt voor een termijn 36 maanden (dus 3 jaar) duidelijkheid gegeven. De innovatiebox geldt voor winsten die samenhangen met een octrooi of patent en niet voor inkomsten uit een logo, merk of iets wat hierop lijkt.
Wijzigingen in de octrooibox
| Innovatiebox vanaf 2010 | 2008 - 2009 | 2007 | |||||
| Ondernemers (inbreng in B.V. mogelijk | VPB | VPB | VPB | ||||
| Octrooibox voor | Immateriële vaste activa | Immateriële vaste activa van na 31.12.2007 en software | Immateriële vaste activa | ||||
| Ruimte: voortbrenginskosten x factor | onbeperkt | 4 | 4 | ||||
| Voorwaarde activum | octrooi is verleend of S&O-verklaring | Octrooi is verleend of S&O-verklaring | Octrooi is verleend | ||||
| Maximum | onbeperkt | € 400.000 en octrooi volledig. | viermaal innovatie of octrooi | ||||
| Tarief | 5% | 10% | 10% | ||||
| Verlies aftrekbaar | tegen hoge tabel tarief | tegen 10% | tegen 10% | ||||
| Uitbesteden werk mag tot | 50% S&O | 50% S&O | |||||
| Regie in NL | 50% of meer |
Bronbelasting over rente en royalties uit Polen
Polen kan bronbelasting heffen op rente- en royaltybetalingen. Nederlandse ondernemingen moeten er rekening mee houden dat hun Poolse dochterbedrijven onder omstandigheden belasting moeten afdragen over rente- en royaltybetalingen. Weliswaar is in het fiscale verdrag tussen Polen en Nederland vastgelegd dat de bronbelasting op rente en royalty’s is gemaximeerd op 5%, maar dit percentage is in de praktijk niet altijd het eindstation.
Interest en royalty richtlijn en polen
Op 1 mei 2004 werd Polen lid van de Europese Unie en daarmee is (voor betalingen tussen verbonden EU-vennootschappen die aan de voorwaarden voldoen) de Europese Interest & Royalty Richtlijn relevant. Deze richtlijn beoogt bronheffingen op grensoverschrijdende rente- en royaltybetalingen binnen concernverband af te schaffen.
Bij de toetreding is voor Polen een overgangsregeling toegestaan. Die overgangsregeling is inmiddels verstreken, zodat – mits aan de voorwaarden is voldaan – bronheffing op rente en royalty’s tussen verbonden EU-vennootschappen in beginsel niet meer aan de orde zou moeten zijn.
Als de richtlijnvrijstelling niet (of nog niet) kan worden toegepast, geldt in Polen in beginsel het binnenlandse bronbelastingtarief van 20% op rente en royalty’s, waarbij op grond van het belastingverdrag het verdragstarief (maximaal 5%) kan worden ingeroepen als aan de verdragsvoorwaarden is voldaan. Bekijk ook de poolse uitvoeringsvoorschriften inzake bronheffing (max 30%).
De bronbelasting is vooral vervelend voor Nederlandse bedrijven die nu in de rode cijfers zitten. Anders dan hun winstgevende collega’s kunnen zij de Poolse heffing niet (direct) verrekenen met de Nederlandse fiscus. Voor Nederlandse bedrijven kan de bronbelasting behalve een rentenadeel ook een daadwerkelijke last betekenen.
In de Nederlandse toelichting bij de (destijds) overgangsregeling werd vooral gesproken over royalties, terwijl in de regeling ook interest werd genoemd. Dat was in 2004 een protovoorbeeld van haastwerk bij het toetreden van Polen tot de EU.
Verhuurvergoeding is soms royalty
In dit kennisgroep standpunt wordt ingegaan op de verhuurvergoeding voor vrachtwagens, deze wordt soms gezien als royalty.
Bezwaar maken tegen belastingrente op een voorlopige aanslag vereenvoudigd!
Recent heeft de Belastingdienst bekendgemaakt dat het mogelijk is om met één gecombineerde brief zowel een verzoek om vermindering van het belastingrentepercentage op een voorlopige aanslag in te dienen als direct bezwaar te maken tegen de afwijzing daarvan. Deze regeling vereenvoudigt de procesvoering en betekent praktisch dat belastingplichtigen sneller actie kunnen ondernemen zodra duidelijk is dat het rentepercentage (mede) ter discussie staat.
De advocaat generaal (ECLI:N::PHR:2025:1393) (adviseur van de Hoge Raad) heeft op 19 december 2025 een percentage van 4% (inkomstenbelasting) goedgekeurd. Er was geen sprake van schending van mensenrechten, hiervoor moet een last disproportioneel zijn maar ook buitensporig zwaar. Een rente van 4% is niet buitensporig zwaar, tenminste niet voor iedereen. De last moet wel individueel worden bekeken. In deze procedure ging het om relatief kleine bedragen, wachten is nu op de Hoge Raad.
Volgens de Hoge Raad d.d. 10 april 2026 (ECLI:NL:HR:2026:591) is de belastingrente van minimaal 4% voor andere belastingen dan de Vennootschapsbelasting niet onevenredig. Bij het in rekening brengen van belastingrente over een toekomstig tijdvak mag niet worden vooruitgelopen op een nog niet in werking getreden renteverhoging.
Uitspraak belastingdienst inzake massaal bezwaar tegen belastingrente
De inspecteur heeft (namens de belastingdienst) in februari 2026 collectief uitspraak gedaan op een groot aantal bezwaren tegen de in rekening gebrachte belastingrente sinds oktober 2020 (aanwijzing massaal bezwaar). Voor de inkomstenbelasting zijn de bezwaren ongegrond verklaard (zie hier) en voor de vennootschapsbelasting gegrond (zie hier). Vorenstaande onder verwijzing naar een uitspraak van de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59). Volgens de Hoge Raad is de belastingrente voor de inkomstenbelasting niet in strijd met de algemene beginselen van behoorlijk bestuur. Beroep tegen de uitspraak is niet mogelijk. Voor de vennootschapsbelasting ligt dit anders, de verhoging van de belastingrente is niet verenigbaar met de fundamentele beginselen van evenredigheid. Vorenstaande wordt binnen 6 maanden afgerond via een beschikking.
Hoge Raad "belastingrente voor vennootschapsbelasting is onverbindend"
In lijn met het advies van de advocaat generaal (ECLI:NL:PHR:2025:1044) op 1 oktober 2025 is het percentage van 8% voor de vennootschapsbelasting onverbindend verklaard door de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59), dit omdat het Bbi in strijd is met het evenredigheidsbeginsel en het gelijkheidsbeginsel. Bijzonder bij deze procedure was dat ook externe meedenkers via een speciale route (Amicus Curiae) konden meedenken met deze beslissing, dit is massaal gedaan (zie deze 149 reacties) . In dit artikel geeft de Hoge Raad een heldere uiteenzetting. Volgens de Hoge Raad is 4% (voor 2022 en 2023) een redelijk percentage. Vanaf 2024 zou dit 4,5% moeten zijn.
Rechters over belastingrente
Er is al een uitspraak van de Rechtbank (zie onder) die de rente te hoog vinden, echter er zijn ook rechters die dit vinden maar de bal bij de wetgever leggen. Voor de komende periode doen belastingplichtigen er goed aan om bezwaar te maken tegen aanslagen met hoge belastingrentes. De onderstaande uitspraak van de AG is voor belastingplichtigen hoopgevend.
De advocaat generaal (ECLI:NL:PHR:2025:1393) (adviseur van de Hoge Raad) heeft op 19 december 2025 een percentage van 4% (inkomstenbelasting) goedgekeurd. Er was geen sprake van schending van mensenrechten, hiervoor moet een last disproportioneel zijn maar ook buitensporig zwaar. Een rente van 4% is niet buitensporig zwaar, tenminste niet voor iedereen. De last moet wel individueel worden bekeken. In deze procedure ging het om relatief kleine bedragen.
In een ander advies van de advocaat generaal (ECLI:NL:PHR:2025:1044) op 1 oktober 2025 is het percentage van 8% voor de vennootschapsbelasting onverbindend verklaard. In lijn met dit advies heeft de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59) het besluit onverbindend verklaard.
Wat is er veranderd?
Voorheen diende de belastingplichtige die het niet eens was met het rentepercentage op een voorlopige aanslag eerst een verzoek om herziening in te dienen van die voorlopige aanslag, enkel gericht op het rentegedeelte. Pas na afwijzing van dat verzoek kon vervolgens afzonderlijk bezwaar worden gemaakt tegen die afwijzing. Kortom: een tweefasenprocedure met eerst verzoek, daarna bezwaar.
Met de nieuwe systematiek volstaat nu een combinatiebrief waarin het verzoek tot vermindering én het bezwaar tegen de afwijzing samen worden opgenomen. De Belastingdienst zal in één reactie het verzoek afwijzen en het bezwaar aanhouden onder de regeling ‘massaal bezwaar,
Belangrijke aandachtspunten inzake bezwaarschrift belastingrente:
- De combinatiebrief moet voorzien zijn van het woord “Combinatiebrief”, het aanslagnummer van de voorlopige aanslag, de motivatie dat men het niet eens is met het toepasselijke belastingrentepercentage, en de gebruikelijke bezwaargegevens (naam, datum, , fiscaal nummer, handtekening);
- De termijn: de combinatiebrief kan worden ingediend tot de definitieve aanslag waarmee de voorlopige aanslag is verrekend (of — als de definitieve aanslag binnen zes weken volgt — uiterlijk binnen zes weken na die datum).
- De Belastingdienst stelt de verhouding tegenover het massaal bezwaar: de bezwaren worden aangehouden totdat de Hoge Raad uitspraak doet over de centrale rechtsvragen.
- Op de website van de belastingdienst wordt geadviseerd om de combinatiebrief af te sluiten met de volgende zinnen: “Omdat de Belastingdienst mijn verzoek om vermindering van het belastingrentepercentage afwijst, maak ik met deze brief bezwaar tegen die beslissing. Ik gebruik hiervoor dezelfde redenen als in mijn verzoek om vermindering van de belastingrente die hoort bij de voorlopige aanslag."
Waarom bezwaar maken tegen de belastingrente?
De belastingrente is te hoog vastgesteld volgens de rechter (artikel), er is sprake van strijdigheid met het evenredigheidsbeginsel (artikel), bezwaar maken tegen de belastingrente op aanslagen is dus verstandig, meer in het bijzonder de kwesties rondom de grondrechten en het evenredigheidsbeginsel, zoals bij de uitspraak van de Rechtbank Noord-Nederland van 7 november 2024 (ECLI:NL:RBNNE:2024:4361). In dat arrest werd het rentepercentage voor de vennootschapsbelasting aangemerkt als in strijd met het evenredigheidsbeginsel.
Noot fiscaal jurist inzake belastingrente
De mogelijkheid voor het sturen van een combinatiebrief verminderd een hoop werk voor zowel de belastingdienst als de belastingplichtige, een mooie ontwikkeling. Deze combinatiebrief vergt wel enige zorgvuldigheid door de exacte gronden van het verzoek tot vermindering te benoemen en te verwijzen dat deze overeenkomstig van toepassing zijn voor het bezwaar.
Onze adviseurs zijn dagelijks betrokken bij bezwaarprocedures in het kader van box 3, zie hiertoe onderstaande artikelen. Wordt u geconfronteerd met (excessieve) belastingrente en bent u benieuwd naar de mogelijkheden? Neem dan vrijblijvend contact op via onderstaand contactformulier.
Bij verhuur van onderneming wordt nog steeds aan voortzettingseis BOR voldaan
De schenk- en erfbelasting kent een vrijstelling in de vorm van een bedrijfsopvolgingsregeling (hierna: 'BOR'). Wordt een onderneming geschonken of nagelaten, dan wordt een groot deel van de verschuldigde schenk- of erfbelasting voorwaardelijk vrijgesteld. Eén van de voorwaarden is dat de onderneming die krachtens schenking of erfrecht wordt verkregen gedurende een periode van vijf jaar wordt voortgezet. Een discussie die je daarbij zou kunnen voeren is of er sprake is van het voortzetten van een onderneming indien je de onderneming verhuurt aan een derde.
Hof ’s-Hertogenbosch heeft geoordeeld dat bij de verhuur van de onderneming – binnen de vijfjaarstermijn – nog steeds aan de voortzettingseis met betrekking tot de BOR wordt voldaan. Daarbij wordt eveneens niet van belang geacht dat na afloop van de vijfjaarstermijn voor de BOR, de onderneming wordt overgedragen aan de huurder. In dit artikel gaan wij in op de voorwaarden en vereisten van de BOR en schetsen wij kort het belang voor de praktijk van deze uitspraak.
Aangifte niet voldoen aan het voorzettingsvereiste voor de BOR
Als u niet meer voldoet aan het voorzettingsvereiste moet u dit melden via een speciaal formulier.
Standpunt kennisgroep belastingdienst inzake voortzetting bij emissie
De kennisgroep van de belastingdienst stelt op 3 mei 2024 dat tijdens de voortzettingstermijn de participatie van een derde het voortzettingsvereiste schendt, zoals blijkt uit een casus waarin A aandelen krijgt van X bv via schenking met toepassing van de BOR. Na drie jaar geeft X bv nieuwe aandelen uit aan B (met agio dat ten goede komt aan A en B), wat resulteert in A die slechts 10% van het aandelenkapitaal bezit, waardoor de BOR-vrijstelling proportioneel vervalt. Dit is voornamelijk omdat A's aandeel in de onderneming vermindert door de aandelenemissie aan B. Als alternatief zou een dergelijke participatie van een derde beter voor de schenking kunnen plaatsvinden, wat de bezitseis volgens de kennisgroep niet frustreert. Momenteel bestaat er nog geen officieel standpunt van de kennisgroep over deze specifieke kwestie.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Successiewet
Over de verkrijging van ondernemingsvermogen krachtens schenking of erfrecht is de verkrijger schenk- en erfbelasting verschuldigd. Om te voorkomen dat de heffing van deze belasting het voortbestaan van een onderneming in gevaar brengt - doordat liquide middelen aan de onderneming onttrokken zouden moeten worden om de belasting te kunnen betalen – is in de Successiewet 1956 de BOR opgenomen. De kern van de BOR is dat de schenk- en erfbelasting vanwege het belang van de onbelemmerde voortzetting van economische bedrijvigheid, geen bedreiging mag vormen voor reële bedrijfsoverdrachten. Onder de bedrijfsopvolgingsregeling (BOR) is het verkregen ondernemingsvermogen tot € 1.119.845 (2021) voor 100% vrijgesteld. Het surplus is voor 83% voorwaardelijk vrijgesteld. De vrijstelling is van toepassing mits wordt voldaan aan de bezitseis en voortzettingseis.
Het bezitsvereiste in de BOR
Op grond van het bezitsvereiste moet de schenker het kwalificerende vermogen gedurende minimaal vijf jaar voorafgaande aan de schenking bezitten. Ook voor de erflater geldt een bezitseis, deze is beduidend korter, namelijk één jaar.
Het voortzettingsvereiste in de BOR
De BOR is bedoeld om reële bedrijfsopvolgingen te faciliteren. Daarvan is geen sprake indien de verkrijger van de onderneming de onderneming direct na de verkrijging staakt of verkoopt. Hiervoor is in de wet het voortzettingsvereiste opgenomen.
De voorwaardelijke vrijstelling vervalt geheel of gedeeltelijk indien de verkrijger op enig tijdstip binnen vijf jaren na de verkrijging van het ondernemingsvermogen ophoudt uit de onderneming of uit een deel daarvan winst te genieten. Hierbij wordt aangesloten bij het materiële stakingsbegrip in de inkomstenbelasting. Voor toepassing van de inkomstenbelasting staakt een belastingplichtige deze onderneming als hij ophoudt winst uit onderneming te genieten, omdat hij niet langer kwalificeert als ondernemer in de zin van artikel 3.4 Wet IB 2001. Voor de voortzettingseis is van belang dat de verkrijger winst blijft genieten. Voor zover deze ophoudt winst te genieten, wordt niet meer aan het voortzettingsvereiste voldaan en wordt de vrijstelling ingetrokken.
Voorbeeld inzake voorzettingsvereiste BOR
De voortzettingseis, speelde in een casus bij het Gerechtshof. In 2014 verkreeg de zoon van een DGA de aandelen in de Holding van zijn vader. De holding hield alle aandelen van een BV waarin een tankstation wordt gerund. Dit stankstation wordt verhuurd aan een andere (dochter) BV die het tankstation exploiteerd. In 2015 verhuurde de dochter BV het tankstation aan een derde (voor 5 jaar met optie op verlenging). De Belastingdienst is van mening dat de verhuur ervoor zorgt dat niet is voldaan aan het voorzettingsvereiste. De rechtbank en het gerechtshof zijn het NIET met de belastingdienst eens. Er moet worden gekeken naar het stakings- en vervreemdingsbegrip uit de Wet inkomstenbelasting 2001. De onderneming wordt ook bij verhuur gewoon voortgezet. Voor de liefhebber ECLI:NL:GHSHE:2021:2396
De materiële en objectieve onderneming
De bedrijfsopvolgingsregeling is enkel van toepassing op materieel ondernemingsvermogen (beleggingsvermogen kwalificeert dus niet). In de zin van de hier bedoelde regeling dient te worden beoordeeld of sprake is van een objectieve onderneming aan de hand van het begrip onderneming in de Wet IB 2001.
Inkomstenbelasting
Ook de Wet op de inkomstenbelasting 2001 kent een BOR. Deze regeling hangt nauw samen met de hiervoor besproken bedrijfsopvolgingsfaciliteiten uit de Successiewet. De inkomstenbelasting kent nog als extra voorwaarde dat de verkrijger voor ten minste 36 maanden voorafgaand aan de overdracht in dienstbetrekking moet zijn geweest bij de onderneming of reeds maat of vennoot is geweest in de VOF, respectievelijk maatschap waarop de overdracht betrekking heeft. Met deze aanvullende eis wordt invulling gegeven aan de gewenste duurzame betrokkenheid van de verkrijger bij de onderneming die wordt overgedragen, zodat slechts reële bedrijfsopvolgingen worden gefaciliteerd.
Overdrachtsbelasting
Indien er sprake is van een bedrijfsopvolging binnen de familiesfeer, kent ook de overdrachtsbelasting hiervoor een vrijstelling. De wet stelt verkrijging door één of meerdere kinderen van onroerende zaken die behoren tot en dienstbaar zijn aan de onderneming vrij van de heffing van overdrachtsbelasting. Als voorwaarde wordt gesteld dat de verkrijger(s) de onderneming van de ondernemer, wat de bedrijfsvoering betreft, in haar geheel voortzet of voortzetten. In het kader van de voortzettingseis is hier geen termijn genoemd in de wet of de parlementaire geschiedenis. Deze vrijstelling is alleen van toepassing indien en voor zover er een materiële onderneming wordt gedreven.
Belang voor de praktijk
Het belang voor de praktijk in de recente uitspraak van hof ’s-Hertogenbosch zit hem in de mogelijkheden om gedurende de vijfjaarstermijn van het voortzettingsvereiste de onderneming reeds door een derde partij te laten drijven. Hierdoor is de bedrijfsopvolger niet op dagelijkse basis verantwoordelijk bij de onderneming, doch kan wel gebruik worden gemaakt van de BOR. Uit de procedure blijkt wel dat een en ander op de juiste wijze vormgegeven dient te worden.
Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen of wenst u zelf uw onderneming over te dragen? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag verder!
Polen en belastingen
Nederland speelt tijdens de EK voetbal op zondag 16 juni tegen Polen. Een mooie aanleiding om iets te vertellen over dit land en natuurlijk haar fiscaliteit.
Geografie en Bevolking
Polen, gelegen in Centraal-Europa, is een land met een rijke geschiedenis en een diverse cultuur. Het land grenst aan Duitsland in het westen, Tsjechië en Slowakije in het zuiden, Oekraïne en Wit-Rusland in het oosten, en Litouwen en de Russische enclave Kaliningrad in het noordoosten. Het heeft ook een kustlijn aan de Oostzee in het noorden. De hoofdstad en grootste stad van Polen is Warschau, terwijl andere belangrijke steden Krakau, Łódź, Wrocław, Poznań en Gdańsk zijn.
Polen heeft een bevolking van ongeveer 38 miljoen mensen, waarmee het een van de grootste landen in de Europese Unie is.
Geschiedenis en Cultuur
Polen heeft een rumoerige geschiedenis doorgemaakt, gekenmerkt door periodes van onafhankelijkheid en bezetting. Het Koninkrijk Polen werd in de 10e eeuw gesticht en vormde later de Pools-Litouwse Gemenebest, een van de grootste en meest invloedrijke staten van Europa in de 16e en 17e eeuw. In de 18e eeuw werd Polen echter opgedeeld tussen Pruisen, Oostenrijk en Rusland, en het land verdween van de kaart tot het opnieuw onafhankelijk werd in 1918. Na de Tweede Wereldoorlog kwam Polen onder communistische controle en bleef een satellietstaat van de Sovjet-Unie tot de val van het communisme in 1989.
De Poolse cultuur is rijk en divers, met een sterke nadruk op muziek, literatuur en kunst. Polen heeft een aantal wereldberoemde componisten voortgebracht, zoals Frédéric Chopin, evenals schrijvers als Adam Mickiewicz en Nobelprijswinnaar Wisława Szymborska. Traditionele volksmuziek en dans blijven populair, net als moderne kunstvormen.
Fiscaliteit in Polen
Belastingstelsel in polen
Het Poolse belastingstelsel bestaat uit verschillende soorten belastingen, waaronder inkomstenbelasting, vennootschapsbelasting, btw en accijnzen.
Inkomstenbelasting in polen
In Polen wordt de inkomstenbelasting (PIT) geheven op individuen en varieert afhankelijk van het inkomen. Er zijn twee schijven:
- 12% voor inkomens tot 120.000 PLN per jaar.
- 32% voor inkomens boven 120.000 PLN per jaar.
Daarnaast is er een solidariteitsheffing van 4% op jaarinkomens boven 1 miljoen PLN. Zelfstandigen en freelancers kunnen kiezen voor een vlaktaks van 19% of forfaitaire tarieven op basis van het soort activiteit. De belastingvrije som bedraagt € 8.000.
Vennootschapsbelasting in polen
De vennootschapsbelasting (CIT) in Polen bedraagt 19%, maar kleine ondernemingen met een jaaromzet tot 2 miljoen EUR kunnen in aanmerking komen voor een verlaagd tarief van 9%. Polen heeft ook een uitgebreid netwerk van belastingverdragen om dubbele belastingheffing te vermijden.
BTW in polen
De btw (VAT) in Polen heeft een standaardtarief van 23%. Er zijn ook verlaagde tarieven van 8% en 5% voor bepaalde goederen en diensten, zoals levensmiddelen, farmaceutische producten en sommige boeken en tijdschriften.
Andere Belastingen in polen
- Andere belangrijke belastingen in Polen zijn accijnzen op alcohol, tabak en brandstoffen, evenals milieubelastingen en lokale belastingen zoals onroerendgoedbelasting.
- Er geldt een partnerregeling in Polen (mits gehuwd)
- Speciale tarieven voor innovatie
- Speciale regeling voor monumenten
- Premieheffing voor werkgevers voor bruto loon werknemers 19-22%. Werknemers dragen 14% bij.
- Polen kent voor ingezetenen een schenk en erfbelasting
- Polen kent een exit heffing van 19% (soms 3%) voor bedrijven.
Heffing over huurinkomsten in Polen
Daarnaast wordt er over particuliere huurinkomsten 8,5% belasting geheven tot € 25.000 per jaar en 12,5% over het meerdere. Kosten zijn niet aftrekbaar.
Belastingheffing voor niet ingezetenen
Specifieke inkomsten voor niet ingezetenen zijn belast tegen een lokaal tarief van 20%, geen aftrek van kosten (tenzij belastingverdrag van toepassing is). Dit gaat ondermeer om:
- auteursrechten en vergoedingen IE of handelsnaam
- vergoeding lease
- inkomsten uit sport, cultuur, onderwijs, journalistiek
- commissaris vergoedingen
- inkomsten persoonlijke diensten
- management en bestuurswerzaamheden
Fiscale Hervormingen en Beleid in Polen
Polen heeft de afgelopen jaren verschillende fiscale hervormingen doorgevoerd om het belastingstelsel te vereenvoudigen en de belastinginkomsten te verhogen. Een van de belangrijkste hervormingen was de invoering van de zogeheten "Polski Ład" (Pools Akkoord), dat onder andere lagere belastingtarieven voor lage inkomens en hogere belastingvrije drempels omvat.
Daarnaast heeft Polen stappen ondernomen om belastingontwijking en -ontduiking tegen te gaan. Dit omvat strengere regels voor transfer pricing, de introductie van een algemene antimisbruikbepaling (GAAR) en verbeterde samenwerking met andere EU-lidstaten en internationale organisaties zoals de OESO.
Conclusie
Polen is een dynamisch land met een rijke cultuur en een gevarieerd landschap. Het land heeft een stevig belastingstelsel dat voortdurend wordt aangepast om aan de veranderende economische omstandigheden te voldoen. Met zijn strategische ligging in Europa en zijn lidmaatschap van de Europese Unie, blijft Polen een belangrijke speler op het continent, zowel economisch als politiek.
De Poolse belastingdienst is onderverdeeld in 2 afdelingen (1) beheren en innen (2) beroepszaken.
Belastingplan 2024 aangenomen
De belastingplannen zijn in de nachtelijke uren (26-27 oktober 2023) aangenomen. Waarom dit soort belangrijke wetswijzigingen (die over miljarden gaan) 's nachts om 3 uur worden aangenomen is een raadsel en beschamend. De feitelijk reden is voor dit soort onzorgvuldige gedrag in de tweede kamer is dat de verkiezingen eraan komen. Normaal is er 6 weken meer tijd. Het ging om tientallen wijzigingsvoorstellen.
Relevante fiscale wijzigingen in 2024 en daarna
Hieronder sommen wij een aantal relevante wijzigingen voor u op.
- De tarieven in box 2 zullen veranderen in 2024. Het toptarief in box 2 wordt per 1 januari 2024 verhoogd van 26,9% tot 33%. Dit was in eerste instantie 31% (amendement 36418, nr. 11);
- In de vennootschapsbelasting zou de giftenaftrek worden afgeschaft voor giften onder de € 100.000. Dit gaat niet door. Om deze niet-ingegane maatregel alsnog budgettair te dekken, wordt het maximumbedrag voor excessief lenen uit de eigen bv verlaagd naar € 500.000. Dit was € 700.000. (amendement 36418, nr. 60);
- Het tarief in box 3 wordt per 1 januari 2024 verder verhoogd naar 36% (amendement 36418, nr. 11);
- De IACK wordt afgebouwd in negen stappen voor ouders die recht hebben op de IACK, inclusief ouders van kinderen geboren na 31 december 2024. Tevens wordt de afschaffing van de IACK met twee jaar uitgesteld, van 2025 naar 2027. Hiermee is de IACK op 1 januari 2035 uitgefaseerd. (amendement 36418, nr. 61);
- De voorgestelde verlaging van de mkb-winstvrijstelling voor 2024 komt op een percentage van 13,31% (amendement 36418, nr. 43);
- De 30%-regel wordt per 1 januari 2024 verlaagd. Dit is maximaal 30% van uw belastbaar loon voor de eerste 20 maanden, 20% van uw belastbaar loon voor de volgende 20 maanden en 10% van uw belastbaar loon voor de volgende 20 maanden. komende 20 maanden. Na 60 maanden verstrijkt de maximale termijn voor beslissingen over de 30%-regel. De overgangsbepalingen gelden voor werknemers die in de laatste periode van 2023 30% beslissingsrecht hadden.(amendement 36418, nr. 63);
- Vanaf 1 januari 2025 vervalt de faciliteit voor het inkopen van eigen aandelen in de dividendbelasting. De inkoop van eigen aandelen wordt net zo belast als het uitkeren van dividend. (amendement 36418, nr. 11);
- De kansspelbelasting wordt met 1 procentpunt verhoogd (amendement 36418, nr. 111);
- De bankenbelasting wordt verhoogd van 0,044% naar 0,058% voor het deel dat gaat om de kortlopende schuld. Voor de langlopende schulden wordt het tarief verhoogd van 0,022% naar 0,029% (amendement 36418, nr. 11);
- De belastingvermindering voor de energiebelasting wordt voor het jaar 2024 verhoogd met € 23,40 naar € 521,78 (exclusief omzetbelasting) (amendement 36418, nr. 68);
- De accijns op alcohol zou worden verhoogd met 16,3%. Dit wordt bijna gehalveerd. De accijns op tabak wordt wel verhoogd (amendement 36418, nr. 111);
- Je krijgt als belastingplichtige of inhoudingsplichtige het recht om een verzoek om inzage in jouw fiscale dossier te doen. Een besluit op een verzoek om inzage is een voor bezwaar vatbare beslissing, zodat daartegen de bezwaar- en beroepsmogelijkheid openstaat. De fiscale geheimhoudingsplicht geldt in dit geval niet (amendement 36418, nr. 110);
- Het percentage van de vrijstelling goingconcernwaarde van de bedrijfsopvolgingsregeling in de schenk- en erfbelasting wordt per 1 januari 2025 verlaagd van 83% naar 75%, in plaats van de voorgestelde 70%. Met ingang van 1 januari 2025 vervalt de voorwaarde van ‘ten minste 0,5%’ voor situaties waarin de verkrijger een bloed- of aanverwant in de rechte lijn is van een rechtsvoorganger die een indirect aanmerkelijk belang houdt in het andere lichaam. Om dit budgttair te dekken wordt het verschil van € 9 miljoen structureel van aan derden verhuurde onroerende zaken bedrijfsopvolgingsregeling en doorschuifregeling ingezet. Tevens wordt de regeling groen sparen en beleggen versoberd. Vanaf 1 januari 2025 wordt de vrijstelling groene beleggingen verlaagd naar € 30.000 (amendement 36421, nr. 11);
- Voor de bedrijfsopvolgingsfaciliteit en de doorschuiffaciliteit aanmerkelijk belang vervalt de voorwaarde van een registratie van pachtovereenkomsten bij de grondkamer, als er sprake is van een schriftelijke pachtovereenkomst waarbij ook is voldaan aan de in art. 7:396 lid 1 onderdelen a tot en met c BW opgenomen voorwaarden voor noodzakelijke vruchtwisseling (amendement36421, nr. 8);
Heeft u vragen over deze wijzigingen van maatregelen? Neem dan gerust contact op met een van onze fiscalisten.
Renteaftrekbeperking in de vennootschapsbelasting
De renteaftrekbeperking voortkomend uit artikel 4 ATAD, ook wel earningsstrippingmaatregel genoemd, heeft zowel betrekking op rente in verband met concernleningen, alsmede op rente in verband met leningen verstrekt door derden. De maatregel is geïmplementeerd in de Nederlandse wetgeving en opgenomen onder artikel 15b Wet op de vennootschapsbelasting 1969. De renteaftrekbeperking wordt ook wel de ‘generieke renteaftrekbeperking’ genoemd.
De earningsstrippingmaatregel is voor het eerst van toepassing op boekjaren die beginnen op of na 1 januari 2019. Indien sprake is van een fiscale eenheid, dan wordt de maatregel uitgevoerd op het niveau van de fiscale eenheid. Tijdig acteren is dus wenselijk om eventuele beperking van renteaftrek te voorkomen.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
Renteaftrek beperking bij overnames
Er zijn de laatste jaren diverse uitspraken van de rechters geweest over de renteaftrek bij overnames. De belangrijkste arresten zijn het Hunkemoller arrest (ECLI:NL:HR:2021:1152) , Auto Bar arrest, Hans Anders (ECLI:NL:HR:2022:1085) arrest en Italiaanse beursvennootschap arrest. Er is veel over geschreven en het lijkt erop dat de Hoge Raad nog niet 1 lijn heeft ontdekt. Het zakelijkheidsbeginsel wordt in veel doctrine aan de orde gesteld. De vraag die aan de orde komt heeft betrekking op de aftrek van rente bij overnames. Bij de overname van Hans Anders en de koffieautomatenexploitant Autobar was de Hoge Raad in eerste aanleg van mening dat bij de buitenlandse investeerders geen sprake van belastingtontwijking (door rente in aftrek te brengen over leningen waarmee de overnames zijn betaald). Vanaf de invoering van het beroemde artikel 10a VPB is de vraag of de aldaar beschreven situaties uitputtend waren of niet. Ook is toen de route van "fraus legis" aan de orde gesteld. Het enkel lezen van artikel 10a is dan niet voldoende. In een recent arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad bevestigd dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen. Ook al zijn er zakelijke motieven dan nog kan fraus legis in beeld komen, aldus ons hoogste rechtscollege. Bij gekunstelde structuren wordt alsnog de rentaftrek om zeep geholpen (strijd met doel en strekking). In de meeste zaken speelt hierbij de winstdrainage problematiek waarbij de holding geen echte rol heeft vervuld en enkel is opgezet om om de renteaftrek te regelen, de financiele spilfunctie ontbreekt en de holding is enkel doorgeefluik van geld.
Nieuws in vastgoedland (22 oktober 2024)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen. In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Renteaftrek beperking niet in strijd met europees recht
De antiwinstdrainage regeling is verenigbaar met het unierecht, aldus het Hof van Justitie op 4 oktober 2024 (ECLI:EU:C:2024:822). Het HvJ EU stelt vast dat de Nederlandse aftrekbeperking van artikel 10a wet VPB 1969 een verschil in behandeling inhoudt en dat in grensoverschrijdende gevallen een nadelig / afschrikkend effect kan hebben op de vrijheid van vestiging. Echter... dit is legitiem om fraude en belastingontwijking te bestrijden. Deze procedure ging over een internationaal concern met de moeder vennootschap in Belgie en een aantal dochterondernemingen in Nederland. Er wordt door de Nederlandse dochtervennootschap een overname gedaan welke wordt gefinancierd binnen het concern. Het Gerechtshof is van mening dat de rente beperkt aftrekbaar is, de Hoge Raad stelt (prejudiciele) vragen aan het HvJ van de EU. Volgens het HvJ mag de renteaftrek worden beperkt omdat eigen vermogen binnen een groep op kunstmatige wijze bij een Nederlandse vennootschap als vreemd vermogen naar voren komt en dat die rente op de lening wordt afgetrokken van de Nederlandse fiscale winst (belastbaar resultaat). Dit vermoeden kan door de Nederlandse koper worden weerlegd. De correctie is van toepassing op het bovenmatige deel van de te hoge rente. Als de lening geen enkele economische functie zou rechtvaardigen dan is het redelijk om via het evenredigheidsbeginsel de aftrek geheel te weigeren. Hoe deze uitspraak uitpakt voor de specifieke bepaling voor renteaftrek bij vastgoed lichamen vanaf 2025 is nog niet bekend, deze bepaling lijkt in strijd met het gelijkheidsbeginsel, de sectorale discriminatie. Zie mede deze scriptie uit 2023.
Syllabus renteaftrekbeperking belastingdienst
In de nieuwe versie van de syllabus over artikel 15b Wet VPB 1969 wordt een nadere toelichting gegeven op de renteaftrekbeperking bepaling. In artikel 15b van de Wet op de vennootschapsbelasting 1969 is de zogenoemde earningsstrippingmaatregel opgenomen. Deze syllabus gaat in op de toepassing van deze maatregel en bevat een verzameling van geanonimiseerde en bewerkte casussen en vragen die de Coördinatiegroep Taxhavens en Concernfinanciering van de Belastingdienst heeft behandeld. De syllabus is een actualisering van de versie van 19 oktober 2022 en is gedeeld met de medewerkers van de Belastingdienst.
Achtergrond renteaftrekbeperking
De inhoudelijke achtergrond van de maatregel is dat rentekosten in beginsel aftrekbaar zijn, maar dat internationaal opererende ondernemingen in toenemende mate leken in te spelen op tariefverschillen, bijvoorbeeld door rentebetalingen toe te wijzen aan een concernvennootschap gevestigd in een land met een hoog tarief en rentebaten aan een concernvennootschap aan een land met een laag tarief. De maatregel moet deze handelswijze tegen gaan werken.
Earningsstrippingsregeling en/of renaftrekbeperking vastgoedlichamen
De drempel van € 1 miljoen voor generieke renteaftrekbeperking komt voor vastgoedlichamen per 1 januari 2025 te vervallen. De maatregel zal voor veel vastgoedbeleggers (in BV's) erg nadelig uitwerken. In de voorjaarsnota 2023 en voorjaarsnota 2024 gaf het kabinet al aan dat er een regeling zat aan te komen. Grote beleggers splitsten hun vennootschappen in meerdere BV's of cooperaties zodat even zoveel keren gebruik kon worden gemaakt van de drempel van € 1 miljoen euro. Die truct wordt met name toegepast door vastgoed beleggers die aan derden verhuren. Artikel 15b wet VPB gaat vanaf 2025 regelen dat betaalde rente alleen nog maar aftrekbaar is tot 25% van de EBITDA. De drempel van € 1 miljoen wordt geschrapt.
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
Opmerkingen
- voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen oook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang heeft in de vastgoed BV of in een met hem verbonden lichaam.
Voorbeeld effect renteaftrekbeperking vastgoedlichamen vanaf 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500. De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst. Onder het begrip rente vallen de volgende kosten:
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
De kenmerken van de renteaftrekbeperking
De beknopte kenmerken van de renteaftrekbeperking in de vorm van een earningsstrippingmaatregel zijn als volgt:
- De earningsstrippingregeling beperkt de aftrekbaarheid over het saldo aan renten, dit is het verschil tussen de rentelasten over de schulden en de rentebaten over vorderingen.
- De aftrekbaarheid van een saldo aan renten is uitgesloten voor zover het meer is dan de hoogste van € 1.000.000 of 30% van de gecorrigeerde winst (EBITDA).
- Omdat de gecorrigeerde winst naar fiscale maatstaven wordt bepaald, worden vrijgestelde inkomsten niet meegerekend. Hierbij moet bijvoorbeeld worden gedacht aan voordelen die kwalificeren voor de deelnemingsvrijstelling (artikel 13 van de Wet Vpb 1969), voor de innovatiebox (artikel 12b van de Wet Vpb 1969) of voor de objectvrijstelling (artikel 15e van de Wet Vpb 1969).
Renteaftrekbeperking in Nederlandse wet
Bij de implementatie van de renteaftrekbeperking ex artikel 4 ATAD in artikel 15b van de Wet op de vennootschapsbelasting 1969 heeft de Nederlandse wetgever er op diverse punten voor gekozen om verder te gaan dan de minimumnormen die voortvloeien uit ATAD1, omdat het kabinet niet alleen grondslaguitholling wenst te bestrijden, maar tevens een meer gelijke behandeling van eigen en vreemd vermogen nastreeft. De prikkel om te financieren met vreemd vermogen, omdat de vergoeding daarover aftrekbaar is – dit in tegenstelling tot de vergoeding over het eigen vermogen – wenst het Nederlandse kabinet te verminderen. Ook meent het kabinet met deze strenge implementatie de economie meer schokbestendig te maken, omdat de verhouding eigen vermogen versus vreemd vermogen naar verwachting zal verbeteren door de maatregel. Die ver(der)gaande implementatie komt onder meer tot uitdrukking in het bedrag tot welke het saldo aan renten in ieder geval aftrekbaar is, te weten geen € 3.000.000 zoals ATAD1 toestaat, maar slechts € 1.000.000.
Voorbeeld renteaftrekbeperkingen in de VPB
Ter illustratie van de beperking is onderstaand een voorbeeld uitgewerkt. De resultatenrekening van X B.V. geeft over een bepaald jaar het volgende beeld (bedragen x € 1.000):
| Salariskosten | € | 10.000 | Verkoopopbrengst | € | 16.100 |
| Rentekosten | € | 4.000 | Rentebaten | € | 1.000 |
| Energiekosten | € | 1.000 | Dividend | ||
| Afschrijvingen | € | 1.000 | - portfolio | € | 3.400 |
| Afwaardering | € | 500 | - deelneming Y B.V. | € | 2.000 |
| Dividendbelasting | € | 500 | |||
| Vennootschapsbelasting | € | 1.500 | |||
| Winst | € | 4.000 | |||
€ | 22.500 | € | 22.500 |
Zoals beschreven, is in artikel 15b Wet Vpb lid 1 is het volgende opgenomen:
“Bij het bepalen van de in een jaar genoten winst komt het saldo aan renten niet in aftrek voor zover dat meer bedraagt dan het hoogste van de volgende twee bedragen:
a. 30% van de gecorrigeerde winst;
b. € 1.000.000”.
Om de toe te passen drempel te bepalen, zal derhalve allereerst de gecorrigeerde winst moeten worden berekend. Op basis van bovenstaande resultatenrekening ziet de berekening van de gecorrigeerde winst er als volgt uit:
Winst volgens resultatenrekening € 4.000
- Bij: VPB en dividendbelasting (art. 10 Vpb) € 2.000
- Af: deelnemingsdividend (art. 13 Vpb) € 2.000
Winst zonder toepassing van art. 15b Vpb € 4.000
- Bij: afschrijvingen € 1.000
- Bij: saldo aan rente € 3.000
Gecorrigeerde winst (EBITDA) € 8.000
Op basis van de gecorrigeerde winst bedraagt de drempel 30% van € 8.000 = € 2.400. Dat wil zeggen dat van het saldo aan rente van € 3.000 een bedrag van € 600 aan rente niet in aftrek komt. Omdat de winst zonder toepassing van artikel 15b € 4.000 bedraagt (daarop is het volledige saldo aan renten in mindering gebracht), wordt de winst nu op grond van artikel 15b Wet Vpb vastgesteld op € 4.600.000.
Samenloop met innovatiebox
Stel nou dat de winst als zodanig berekend vóór toepassing van artikel 15b tot een bedrag van € 2.000 wordt ondergebracht in de innovatiebox, dan resulteert dit in de volgende uitwerking:
Winst volgens resultatenrekening: € 4.000
- Af: innovatiebox (art. 12b Vpb) € 14.40
- Bij: VPB en dividendbelasting (art. 10 Vpb) € 2.000
- Af: deelnemingsdividend (art. 13 Vpb) € 2.000
Winst zonder toepassing van art. 15b Vpb € 2.560
- Bij: afschrijvingen € 1.000
- Bij: saldo aan rentekosten € 3.000
Gecorrigeerde winst (EBITDA) € 6.560
Op basis van de gecorrigeerde winst bedraagt de drempel 30% van € 6.560 = € 1.968. Dat wil zeggen dat van het saldo aan renten van € 3.000 een bedrag van € 1.968 wel en € 1.032 niet in aftrek komt, omdat de winst zonder toepassing van artikel 15b Vpb € 2.560 bedraagt (daarop is het volledige saldo aan renten in mindering gebracht), wordt de winst nu vastgesteld op € 3.592.000.
Door het benutten van de innovatiebox valt in dit geval de belastbare winst € 1.008.000 lager uit, hetgeen een belastingbesparing van ruim € 250.000 met zich meebrengt.
Noot fiscaal jurist inzake renteaftrekbeperking
Het bedrag aan rente dat niet voor aftrek in aanmerking kan worden genomen, wordt voortgewenteld naar het volgende jaar (art. 15b lid 5). Het saldo komt in dat volgende jaar in aftrek voor zover er in dat jaar met toepassing van de drempel én na aftrek van het saldo aan renten van dat betreffende jaar zelf, nog ruimte over is voor aftrek. De niet voor aftrek in aanmerking gekomen rente kan onbeperkt voorwaarts worden voortgewenteld.
Belangrijk aandachtspunt aftrekbeperking
Vanwege de invoering van de earningsstrippingregel als generieke renteaftrekbeperking zijn per 31 december 2018 enkele specifieke aftrekbeperkingen vervallen. Het gaat om de aftrekbeperking voor bovenmatige deelnemingsrente (art. 13l Wet VPB 1969) en de aftrekbeperking voor bovenmatige overnamerente (art. 15ad Wet VPB 1969). Daarnaast is de beperking van de verrekening van verliezen voor houdster- en financieringsmaatschappijen (art. 20 lid 4-6 Wet VPB 1969) afgeschaft, hetgeen behoorlijke impact kan hebben op met name de financierings- en / of holdingstructuur van concerns. Laat u daarom tijdig adviseren over hoe hiermee om te gaan en de beperking van renteaftrek te beperken.
Advies fiscaal jurist nodig?
Heeft u na het lezen van dit artikel vragen of bent u opzoek naar meer informatie, neem dan gerust eens vrijblijvend contact op met de auteurs van dit artikel.
Voorjaarsnota 2022
Hieronder de voorgenomen fiscale wijzigingen in 2023 welke op 20 mei 2022 bekend zijn gemaakt door de minister van Financiën. Er komt compensatie voor de gestegen energieprijzen en ouderen krijgen ook een vergoeding. Er moet ook worden bezuinigd omdat er een vergoeding moet worden betaald inzake de foute box 3 heffing. De DGA (directeur-grootaandeelhouder) zal meer belasting gaan betalen en ook het bedrijfsleven gaat meer winstbelasting betalen.
Voor de sneller lezer, wat wordt er anders in 2023 of 2024?
- Meer winstbelasting vanaf 2023
- Hogere box 2 heffing voor de DGA vanaf 2024
- Salaris DGA soms hoger vanaf 2023
- Hogere kilometervergoeding in 2023
- Overdrachtsbelasting op niet-woningen gaat omhoog in 2023
- 30%-regeling wordt gemaximeerd in 2024
De fiscale voorstellen in de voorjaarsnota
Dat er voorstellen van de regering konden worden verwacht waarbij door fiscale maatregelen wordt bezuinigd of meer belasting wordt binnengehaald, was al duidelijk. De voorstellen zijn nu gepubliceerd in de voorjaarsnota. Veel voorgenomen maatregelen kunnen worden geplaatst onder het motto “de sterkste schouders dragen de grootste lasten”. Onderstaand op hoofdlijnen de belangrijkste aangekondigde maatregelen.
Tarief vennootschapsbelasting 2023
De schijfgrens wordt verlaagd van € 395.000 naar € 200.000 vanaf 2023. Over deze winst bedraagt het tarief 15%. Hierdoor betalen bedrijven dus eerder het hoge Vpb-tarief van 25,8%. De regering verwacht dat deze maatregel de schatkist € 1,3 miljard gaat opleveren. Feitelijk gaan we met deze maatregel weer terug naar de heffing in 2020. Het is nog steeds voordelig om fiscale eenheden voor de vennootschapsbelasting te beperken omdat hiermee ruim 10% minder vennootschapsbelasting wordt betaald, het voordeel wordt alleen wel kleiner.
Inkomsten uit aanmerkelijk belang (box 2)
Het tarief voor box 2 heffing bedroeg in het verleden 25%. De afgelopen jaren is dit verhoogd tot 26,9%. Dit tarief wordt in 2024 verlaagd tot 26%, echter dan voor de eerste € 67.000 (per persoon). Over een hogere dividenduitkering gaat het tarief omhoog, namelijk tot 29,5%. Bij hoge rekening-courantschulden is het verstandig om nog in 2022 of 2023 een dividend uit te keren. Let hierbij ook op de maximale rekening-courantschuld van € 500.000 (nieuwe wetgeving in 2023).
Gebruikelijk loon voor de DGA
Voor een werknemer die arbeid verricht voor een rechtspersoon waarin hij of zij ook een aanmerkelijk belang heeft (de DGA), geldt de gebruikelijkloonregeling. Dit salaris wordt als volgt berekend:
- Het hoogste loon van de overige werknemers binnen de bv (of verbonden vennootschappen)
- 75% van het loon van vergelijkbare dienstbetrekkingen
- Bedrag van € 48.000 (als bovenstaande niet zou spelen)
De onder 2 genoemde regeling (korting 25%) wordt verlaagd tot 15%. De doelmatigheidsmarge voor vaststelling van het gebruikelijk loon van een directeur-grootaandeelhouder wordt dus - vanaf 2023 - verlaagd van 25% naar 15%. Dit heeft tot gevolg dat DGA’s meer belasting in box 1 gaan betalen. De verwachte opbrengst van deze maatregel is geraamd op € 321 miljoen in het eerste jaar. In latere jaren daalt deze opbrengst, doordat het hogere loon leidt tot een lagere fiscale claim in box 2 (dividend). De structurele opbrengst wordt geraamd op € 25 miljoen.
30%-regeling
Werknemers - met een specifieke deskundigheid - die vanuit een ander land naar Nederland komen om te werken kunnen dankzij de 30%-regeling maximaal 30% van hun bruto loon onbelast ontvangen. Voorgesteld wordt de regeling vanaf 2024 te maximeren tot de WNT-norm (2022: € 216.000). Er komt wel een overgangsregeling. Deze maatregel levert structureel € 85 miljoen op.
Onbelaste reiskostenvergoeding
De vergoeding gaat van € 0,19 per kilometer naar € 0,21 (en wellicht € 0,23) per kilometer in 2023.
Tarief overdrachtsbelasting
Het algemeen tarief van de overdrachtsbelasting bedraagt op dit moment 8%. Dit tarief zou in 2023 worden verhoogd naar 9%, dit wordt nu nog hoger, namelijk 10,1%. Het algemeen tarief geldt niet voor de verkrijging van woningen door mensen die deze zelf langdurig gaan bewonen. Deze tariefsverhoging geldt met name voor verkrijgingen van niet-woningen en voor verkrijgingen van woningen door rechtspersonen en natuurlijke personen die niet zelf (anders dan tijdelijk) de woningen als hoofdverblijf gebruiken. Deze maatregel komt bovenop de verhoging uit het coalitieakkoord van 8% naar 9% en levert € 325 miljoen op.
Afschaffen fiscale oudedagsreserve (FOR)
De FOR wordt afgeschaft in de vorm van het met ingang van 1 januari 2023 niet meer fiscaal gefaciliteerd mogen opbouwen van de FOR, waarbij de bestaande reeds opgebouwde FOR nog wel op basis van de huidige regels kan worden afgewikkeld. Dit voorstel levert structureel € 109 miljoen per jaar op.
Bronnen voorjaarsnota
Innovatie en belastingen
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Innovatiebox in 2026
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2026). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Wat levert innovatie fiscaal op?
De overheid wil innovatie via fiscale voordelen stimuleren. De belangrijkste maatregelen zijn:
- Energie-investeringsaftrek (een aftrekpost voor investeringen in energiebesparing en duurzame energie).
- VAMIL (vervroegde afschrijving op investering in milieu) en milieu-investeringsaftrek (een aftrekpost voor investeringen in milieu).
- WBSO (aftrek op loonkosten die worden besteed aan innovatie).
- Innovatiebox (minder winstbelasting op innovatiewinst).
Voor alle maatregelen gelden specifieke regelingen. De onder 1, 2 en 3 genoemde maatregelen stellen als eis dat u de investering meldt bij de Belastingdienst. De investering moet op een lijst staan, deze wordt door de Belastingdienst verstrekt. De onder 4 genoemde regeling vereist een beschikking van de Belastingdienst, u moet deze dus overleggen.
Duurzaam en innovatief ondernemen
De energie-investeringsaftrek (EIA)
Als u investeert in energiezuinige technieken of systemen, krijgt u een extra aftrekpost voor de inkomstenbelasting of vennootschapsbelasting. U mag 45,5% van de investeringskosten extra van uw winst aftrekken. Als u een B.V. heeft, krijgt u 11% van de investering van de Belastingdienst terug (41,5% van 25%). De lijst kunt u hier downloaden.
De VAMIL en milieu-investeringsaftrek (MIA)
Als uw bedrijf door investeringen de schade aan het milieu beperkt, krijgt u een extra aftrekpost en mag u de investering zeer snel afschrijven. De investeringen staan op de milieulijst. De lijst kunt u hier downloaden. De MIA bedraagt in 2025 maximaal 45%. Via de VAMIL-regeling kunt u maximaal 75% van de investering ineens afschrijven.
De WBSO
Via de WBSO kunt u de loonkosten op innovatiewerkzaamheden beperken. De regeling geldt voor loonkosten, maar ook voor de zelfstandigenaftrek en startersaftrek bij ondernemers (minimaal 10 uur per week aan besteden). U moet dit aanvragen bij het agentschap, het uitvoeringsorgaan voor innovatiezaken. De aftrek voor ondernemers bedraagt maximaal € 15.000 (cijfers 2024). Voor starters komt hier nog € 6.598 bij.
De innovatiebox 9% winstbelasting
Als u een B.V. heeft en aan innovatie doet, kunt u wellicht aanspraak maken op de innovatiebox. Dit is een complexe regeling die eenvoudiger lijkt dan dat die is. De winstbelasting over innovatie wordt via deze box verlaagd van 15% - 25% tot 9%. Voor het project moet u een WBSO-regeling hebben of er moet een octrooi aanwezig zijn. De innovatiebox wordt uitgevoerd door een speciale afdeling bij de Belastingdienst. In overleg tussen u, onze specialisten en de Belastingdienst wordt een vaststellingsovereenkomst gesloten.
Versnelde afschrijving in 2023
Ondernemingen (inkomstenbelasting en vennootschapsbelasting) kunnen in 2023 sneller afschrijven op nieuw gekochte (aangeschafte) bedrijfsmiddelen, zoals computers en machines. De overheid wil zo het bedrijfsleven stimuleren om te investeren in hun bedrijf. Via deze regeling kunnen bedrijven die in 2023 investeren in een bedrijfsmiddel eenmalig 50% van het investeringsbedrag willekeurig afschrijven (ten laste brengen van de winst). Door een dergelijke investering in 2023 wordt de winst direct een stuk lager en hoeft er minder belasting te worden betaald. Het restant moet de onderneming in de jaren erna (2024 en verder) regulier afschrijven.
Fiscale regelingen milieuvriendelijk en energie zuinig investeren
Naast het willekeurig kunnen afschrijven zijn er in Nederland nog andere regelingen om de aanschafkosten te drukken. Investeringen in energiezuinidge, innovatieve of milieuvriendelijke bedrijfsmiddelen kunnen met een belastingvoordeel worden gekocht. De aanvraag moet bij RVO worden ingediend. Op de milieulijst 2023 staan ruim 300 bedrijfsmiddelen waarvoor bedrijven een fiscaal voordeel kunnen verkrijgen. Naast de milieulijst bestaat er ook nog een energielijst 2023, hierop staan ook vele investeringen met een fiscale subsidie, zoals ledverlichting, transportleidingen of energiezuinige koeling. U kunt uw investering via deze internetsite van RVO (met uw e herkenning) aanvragen.
De regeling inzake de willekeurige afschrijving geldt niet voor:
- Investeringen in gebouwen
- Investeringen in vliegtuigen
- Investeringen in bedrijfsmiddelen die bestemd zijn voor verhuur
- Personenauto's (tenzij auto's met een nul-emissie of auto's die bestemd zijn voor beroepsvervoer)
De nieuwe regeling is op 27 december 2022 gepubliceerd in de Staatscourant.
Belastingadvies of vrijblijvende offerte
Belastingen is voor particulieren of ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Boekenonderzoek wet DBA
De Belastingdienst heeft een plan gemaakt om meer toezicht te gaan houden op de DBA (de Wet Deregulering arbeidsrelaties). In 2018 en 2019 worden vele bedrijven bezocht om met hen te "praten" over hun werkwijze en ervaringen met opdrachtnemers. Hieruit zullen zeker ook boekenonderzoeken volgen.
Er zijn op 7 maart 2025 interne documenten openbaar gemaakt over de wet DBA, dit betreft ondermeer een samenvatting van reactie op het memo "uitvoering van de wet DBA" een normenkader Tax Control Framework, uitgangspunten fiscale strategie van de Belastingdienst en de controle aanpak van de belastingdienst. Dit geeft een mooi kijkje in de fiscale keuken.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Geen boete in 2026 bij schijnzelfstandigheid
Het kabinet heeft in december 2025 toegezegd dat ook in 2026 geen (verzuim) boetes worden opgelegd bij constatering van schijnzelfstandigheid. Controles en naheffingen blijven wel mogelijk. De toezegging betekent een verlenging van de zogenoemde zachte landing in 2026. Wettelijke regelingen blijven maar toepassing door de Belastingdienst zal terughoudend worden toegepast, de Belastingdienst zal dus beginnen met een eenvoudig bedrijfsbezoek met een waarschuwing.
Verlenging zachte landing voor ondernemers en opdrachtgevers in 2026, wat gaat er veranderen in 2026?
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
- Naheffingen loonbelasting en premies blijven mogelijk in 2026.
- Belastingdienst begint met een eenvoudig bedrijfsbezoek.
- Bij zwaarde signalen en fouten volgt een boekenonderzoek en eventueel naheffingen.
- Bij aantoonbare kwaadwillendheid of ernstige nalatigheid blijven vergrijpboetes mogelijk.
- Civielrechtelijk risiço's voor werkgevers/ opdrachtgevers (claims pensioen, CAO rechten en minimumloon) blijven bestaan (gaat Belastingdienst niet over)
- Geen verzuimboetes bij schijnzelfstandigheid in 2026.
Onderzoek naar zelfstandigen in het kader van de DBA
De Belastingdienst heeft aangekondigd om ruim 100 opdrachtgevers te gaan bezoeken. Er wordt een selectie van bedrijven gemaakt. Er is door de Belastingdienst een selectie gemaakt om te kijken welke bedrijven worden bezocht. De criteria zijn:
- bedrijf werkt nog niet met goedgekeurde modelovereenkomsten;
- de modelovereenkomst is afgekeurd;
- de onderhandelingen over de modelovereenkomst zijn gestopt;
- er wordt veel gewerkt met goedgekeurde modelovereenkomsten.
Er worden zoveel mogelijk branches bezocht, de focus zal liggen op ad 1 en ad 2.
Belastingdienst komt op bezoek in kader DBA
Het is belangrijk om goed voorbereid het gesprek aan te gaan. Het kan lijken op een algemeen en oriënterend gesprek edoch dit kan eenvoudig omslaan in een boekenonderzoek. Zoals uit de notitie van de Belastingdienst volgt, zal bij een vermoeden van een (fictieve) dienstbetrekking (of kwaadwillendheid) direct een nader onderzoek worden ingesteld. Handhaven is voor de Belastingdienst erg intensief (bewijslast bij de Belastingdienst), maar men wil dit op korte termijn oppakken. Laat altijd uw accountant of één van onze gespecialiseerde fiscalisten bij dit gesprek aansluiten en zorg voor een goede voorbereiding.
Noot fiscaal jurist over boekenonderzoek DBA
Sinds 1 juli 2018 zal de Belastingdienst niet alleen handhaven bij de ernstigste gevallen van kwaadwillenden, maar ook bij andere kwaadwillenden. Via deze notitie wordt de eerste stap in deze richting gezet. De Belastingdienst moet bij kwaadwillenden het volgende bewijzen:
- er is sprake van schijnzelfstandigheid;
- de persoon die wordt ingehuurd is in (fictieve) dienstbetrekking;
- U handelt - willens en wetens - in strijd met de wet en laat dit voortbestaan.
U loopt als opdrachtgever het risico op naheffingen loonbelasting en forse boeten. Er zal vermoedelijk met terugwerkende kracht worden gekeken naar de feiten (tot en met 1 mei 2016).
Het is belangrijk dat u op dit moment al goed kijkt naar uw contracten (en de feitelijke werkwijze) van zelfstandigen die voor uw bedrijf werken. Voor niet kwaadwillenden loopt de termijn (transitieperiode) voor de nieuwe wetgeving door tot 1 januari 2020. Voor 1 januari 2019 komt er meer duidelijkheid over het begrip "gezagsverhouding".
Wij adviseren regelmatig klanten over hoe om te gaan met zelfstandigheden. Wij adviseren u graag over de risico's en de mogelijke problemen (en oplossingen). Een oriënterend gesprek bij ons op kantoor is zonder verdere kosten of verplichtingen.
Deelnemerschapslening en de gevolgen
In verliessituaties of bij zeer risicovolle projecten is de Belastingdienst zeer geïnteresseerd in de kwalificatie van de vermogensverschaffing. Met name gaat de aandacht uit naar de vraag of een door de aandeelhouder verstrekte lening in werkelijkheid misschien een verschaffing van eigen vermogen (kapitaal) is. Met dien verstande zullen wij in dit artikel nader ingaan op de deelnemerschapslening. Van een deelnemerschapslening is sprake als de voorwaarden van de geldlening tot gevolg hebben dat de kapitaalverstrekking materieel gezien veel weg heeft van de verstrekking van eigen vermogen.
1. Criteria deelnemerschapslening
De criteria waaraan een lening moet voldoen, wil die fiscaal worden gekwalificeerd als een deelnemerschapslening, zijn in de loop der tijd uitgekristalliseerd in de jurisprudentie. Als een lening onder zodanige omstandigheden en voorwaarden is verstrekt dat de schuldeiser zo nauw bij het bedrijf van de schuldenaar wordt betrokken dat hij daarin in zekere mate deelneemt, dan wordt de rente niet als ondernemingskosten beschouwd. Er is gebleken dat een schuldeiser in zekere mate deelneemt in de schuldeiser indien:
- de vergoeding afhankelijk is van de winst;
- de schuld is achtergesteld bij alle concurrerende schuldeisers; en
- de schuld geen vaste looptijd heeft, doch slechts opeisbaar is bij faillissement, surséance van betaling of liquidatie.
2. Wat is een winstafhankelijke vergoeding?
Volgens de Hoge Raad zijn er twee wegen die tot een winstafhankelijke vergoeding kunnen leiden.
- de eerste weg is dat de hoogte van de vergoeding afhangt van de winst van de schuldenaar; en
- de tweede is dat de verschuldigdheid van de vergoeding afhangt van de winst van de schuldenaar. Als enkel de betalingsverplichting wordt uitgesteld blijft de vergoeding verschuldigd, waardoor deze niet winstafhankelijk is.
Ten aanzien van de hoogte van de rente heeft de Hoge Raad het criterium vrijwel geheel winstafhankelijk geformuleerd. Deze grens is gelegd op 7/8e. Dus een rente die voor 87,5% of meer winstafhankelijk is, moet volgens de Hoge Raad in zijn geheel als winstafhankelijk worden beschoud.
3. Gevolgen deelnemerschapslening
Voldoet de geldlening aan bovengenoemde criteria, dan heeft het verstrekken van de lening zich afgespeeld in de kapitaalsfeer. De fiscale gevolgen daarvan hangen af van de vraag of de lening ‘naar boven’ (aan de aandeelhouder) of ‘naar beneden’ (aan een dochtervennootschap) wordt verstrekt.
3.1. Lening omlaag
Een deelnemerschapslening 'omlaag' leidt ertoe dat de lening in al haar facetten wordt beschouwd als kapitaal en niet als een geldlening. De lening verhoogt de kostprijs van de deelneming, dit is bijvoorbeeld van belang voor een eventueel toekomstig liquidatieverlies. Bij de dochtervennootschap wordt de ‘rente’ gezien als dividend en is dus niet aftrekbaar. Ook bij de moedervennootschap wordt de vergoeding niet langer aangemerkt als rente, maar als dividend. De vergoeding zal dus in dit geval onbelast zijn. Daarnaast is een eventueel afwaarderingsverlies bij de moedervennootschap niet aftrekbaar.
3.2. Lening omhoog
Als een dochtervennootschap een deelnemerschapslening verschaft aan haar moedervennootschap, ontstaat er de ietwat merkwaardige situatie dat de dochtervennootschap door middel van de deelnemerschapslening in zekere mate gaat deelnemen in haar moedervennootschap. Via de meetrekreling (waar wij overigens in dit artikel op in zijn gegaan) is zelfs nog een vrijstelling van de vergoeding op deze lening mogelijk.
4. Meer informatie?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie met betrekking tot de deelnemerschapslening? Neemt u dan gerust contact op met één van onderstaande adviseurs.
Innovatiebox 2013 met 25% forfait
Sinds 2013 is de regeling voor de innovatiebox leuker geworden (en zelfs eenvoudiger). De winst welke samenhangt met de innovatiewerkzaamheden kan eenvoudiger worden bepaald. De innovatiebox is een een bijzondere regeling voor de vennootschapsbelasting, u moet 9% winstbelasting betalen in plaats van 19% / 25,8%.
Innovatiebox in 2026
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2026). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Toelichting innovatiebox in 2013 en daarna
Eind 2012 komt de Staatssecretaris met de melding dat de innovatiebox eindelijk eenvoudiger gaat worden. Voortaan mag u 25% van uw winst onderbrengen in de innovatiebox, een soort forfait. Dit geldt op het moment dat u daadwerkelijk innovatieve werkzaamheden verricht, maar dit spreekt voor zich. Voor maximaal € 25.000 geldt een belastingtarief van 5%, dit in plaats van de gebruikelijke 20% of 25% (vanaf € 200.000 winst).
Voordelen innovatie
We willen in Nederland heel graag dat u uw bedrijf innoveert. Er zijn een aantal regelingen die u helpen om fiscaal gunstig te innoveren. De belangrijkste zijn een korting op de loonkosten (WBSO) en een snellere afschrijving op investeringen (RDA). De uiteindelijke winst welke u realiseert met innovatieve zaken wordt uiteindelijk belast tegen een tarief van 5% winstbelasting (innovatiebox).
Forfait innovatiebox vanaf 2013
Het bepalen van die winst blijkt vaak een discussie met de Belastingdienst op te leveren. Om de innovatiebox toch aantrekkelijk te houden, heeft de Staatssecretaris bekendgemaakt dat er een forfait wordt ingevoerd voor een winst van maximaal € 25.000. U moet aan een aantal voorwaarden voldoen:
- De B.V. heeft een zogenaamde S&O-verklaring ontvangen van het Agentschap NL (of de B.V. heeft een octrooi).
- De activiteiten moet u zelf uitvoeren.
- Het inkomen uit deze activiteiten moet minimaal voor 30% voortkomen uit het octrooi of de innovatieve werkzaamheden.
- U mag maximaal 3 jaar gebruik maken van de regeling.
Lees meer over de Innovatiebox aanvragen voor uw onderneming
Besluit innovatiebox 2014
Het besluit over de innovatiebox (art. 12b Wet Vennootschapsbelasting 1969) geeft een uitgebreide uitleg over:
- uitvoering;
- elementen van de innovatiebox;
- toegangscriteria innovatiebox.
Het besluit d.d. 1 september 2014 kunt u hier raadplegen.
Bron: Besluit 20 december 2012.
Juridische fusie in de vennootschapsbelasting
Wenst u twee (of meer) vennootschappen samen te voegen, te reorganiseren of wellicht simpelweg uw structuur te vereenvoudigen? De juridische fusie kan in deze gevallen een passende oplossing bieden.
Bij een juridische fusie vindt er een samensmelting plaats van twee of meer rechtspersonen. Er is sprake van overgang onder algemene titel. Dat wil zeggen dat bezittingen, rechten en schulden overgaan op grond van een notariële akte naar een andere rechtspersoon, zonder dat daarvoor afzonderlijke leveringshandelingen nodig zijn. De aandeelhouders van de betreffende vennootschappen worden van rechtswege aandeelhouder in de verkrijgende vennootschap. Overgang onder algemene titel biedt praktische voordelen. Niet alle afzonderlijke activa en contracten hoeven volgens de daarvoor geldende regels te worden overgedragen en schulden hoeven niet opnieuw te worden aangegaan.
Op het niveau van de verkrijger en verdwijner regelt artikel 14b van de Wet op de vennootschapsbelasting 1969 de fiscale gevolgen van de juridische fusie. In hoofdlijnen kan een juridische fusie ruisend (directe belastingheffing) en geruisloos (uitstel van belastingheffing) plaatsvinden.
Ruisend (directe belastingheffing)
Om de juridische fusie fiscaal tot een belast element te brengen, roept de Wet op de vennootschapsbelasting een aantal ficties in het leven. Civielrechtelijk vormt de overgang onder algemene titel van de vermogensbestanddelen van de verdwijner namelijk geen vervreemding.
- Allereerst wordt verondersteld dat de verdwijner zijn gehele vermogen heeft overgedragen aan de verkrijger (vervreemdingsfictie).
- Ten tweede dat de verdwijner heeft opgehouden in Nederland belastbare winst te genieten (eindafrekeningsfictie).
- Hier wordt nog een derde fictie aan toegevoegd, te weten de verbondenheidsfictie. Door deze ficties wordt het claimverlies van onder meer stille reserves, fiscale reserves en afgewaardeerde vorderingen veiliggesteld.
Op het moment dat de vermogensbestanddelen van de verdwijner een meerwaarde vertegenwoordigen, zal dit als gevolg van de hiervoor genoemde ficties tot een belastbaar feit leiden waarover moet worden afgerekend.
Geruisloos (uitstel van belastingheffing)
Belastingheffing als gevolg van een ruisende juridische fusie kan een belemmering vormen. Om dit te voorkomen, heeft de wetgever de geruisloze juridische fusie in het leven geroepen. Dit betekent dat de winst die ontstaat bij vervreemding als gevolg van de juridische fusie bij de verdwijner niet in aanmerking wordt genomen.
De geruisloze juridische fusie is alleen van toepassing indien de fusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. Misbruik wordt aanwezig geacht indien de fusie niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de verdwijnende en de verkrijgende rechtspersoon. De inspecteur zal het ontbreken van deze zakelijke overwegingen aannemelijk moeten maken. Slaagt hij hierin, dan heeft de belastingplichtige (de verdwijner) alsnog de mogelijkheid aannemelijk te maken dat de fusie niet in overwegende mate gericht is op het ontgaan of uitstellen van belastingheffing.
Tip van de adviseur
Als de verdwijnende vennootschap bijvoorbeeld beschikt over voldoende verrekenbare verliezen, kan een ruisende juridische fusie juist geschikt zijn. Op deze wijze kan dan verliesverdamping worden voorkomen. Overigens kunnen de verliezen ook - onder voorwaarden - worden meegegeven aan de verkrijgende vennootschap.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Tot besluit
Voor onze klanten dienen wij doorgaans een verzoek om zekerheid vooraf in bij de juridische fusie. Hierdoor worden fiscale claims achteraf voorkomen. Wellicht kunnen wij u hierbij ook van dienst zijn. Neem voor vragen of meer informatie gerust eens vrijblijvend contact op met één van de onderstaande adviseurs.
Persbericht Jongbloed Fiscaal Juristen zet in op eigen AI pakket voor belastingadviseurs
Jongbloed Fiscaal Juristen en Prudai ontwikkelen AI-pakket Leo Fiscaal
Enschede, 20 oktober 2026 – Jongbloed Fiscaal Juristen en het Enschedese AI-bedrijf Prudai ontwikkelen samen Leo Fiscaal: een AI-pakket dat speciaal is ontworpen voor fiscaal juristen en belastingadviseurs. De komende maanden wordt Leo Fiscaal uitgerold bij alle 25 medewerkers van Jongbloed Fiscaal Juristen. Hun ervaringen sturen de verdere doorontwikkeling.
Leergeld in de AI wereld is betaald
Jongbloed Fiscaal Juristen is al jaren bezig met haar eigen AI pakket. Er is de laatste jaren voldoende leergeld betaald, aldus Dennis Jongbloed (managing partner Jongbloed Fiscaal Juristen). Sinds midden 2025 zitten we op het goed spoor en na een verkenning van vele pakketten en AI partijen hebben we in 2026 de keuze gemaakt om met Prudai een fiscaal AI pakket voor fiscaal juristen en belastingadviseurs te gaan ontwikkelen. Dit pakket zal breed in de markt worden uitgezet en komt ook beschikbaar voor collega fiscalisten en belastingadviseurs, dit zal in Q4 2026 handen en voeten krijgen. We wilden het echter eerst uitgebreid testen en met het beste pakket op de markt komen, aldus Dennis Jongbloed.
Doorontwikkeling via uitrol bij alle 25 medewerkers: ‘We bouwen niet alleen vóór de praktijk, maar ín de praktijk’
Leo Fiscaal is geen generieke AI-assistent. Het pakket is ingericht op het werk van de fiscalist en ondersteunt onder meer bij het doorgronden van wetgeving, jurisprudentie en beleid, het ordenen van feitencomplexen en het voorbereiden van adviezen. Uitgangspunt is niet wat technisch mogelijk is, maar welke vragen fiscalisten dagelijks op hun bureau krijgen.
In de samenwerking brengt Jongbloed de fiscale vakinhoud en praktijkervaring in, Prudai de technologische kennis om die vakinhoud te vertalen naar betrouwbare software. Fiscalisten en ontwikkelaars werken daarbij in één team.
AI pakket voor fiscalisten dat is ontwikkeld in de praktijk
De uitrol binnen Jongbloed Fiscaal Juristen is nadrukkelijk onderdeel van de ontwikkeling. Medewerkers op alle vestigingen – Enschede, Almelo, Den Haag en Amsterdam – gebruiken Leo Fiscaal in hun eigen werk en hebben een directe lijn met het ontwikkelteam. Wat werkt, wordt uitgebouwd; wat beter kan, wordt aangepast. We werken er dagelijks mee en koppelingen met sharepoint - in combinatie met fiscale bronnen - werkt praktisch, betrouwbaar en geeft ons vertrouwen.
“Er zijn inmiddels talloze AI-tools, maar die zijn zelden gebouwd voor ons vak,” zegt Dennis Jongbloed, “Wij wilden een pakket dat begint bij de manier waarop een fiscalist denkt en werkt: van feiten naar fiscaal kader, en van risicoanalyse naar advies. Met Prudai hebben we een partner gevonden die deze vertaalslag kan maken. Door Leo Fiscaal meteen bij ons hele team in te zetten, bouwen we niet alleen vóór de praktijk, maar ín de praktijk. Elke terugkoppeling van een collega maakt het pakket beter.”
Wat kan het pakket op dit moment?
Het pakket werkt op dit moment 6 maanden in onze praktijk. Er zijn een aantal specifieke agents ontwikkeld:
- Werkkostenregeling scan
- Boekenonderzoeken onderzoeken
- Woonplaatsonderzoeken analyseren
- Bezwaar en beroepschriften opstellen
- Klant informatie (zoals aangiften en jaarrekeningen) analyseren en advies uitbrengen
- Fiscale vragen beantwoorden (met onderbouwing kennisgroepstandpunten, jurisprudentie en actuele wetgeving en besluiten)
- Tijdlijnen maken inzake fiscale procedures en advisering
De fiscalist blijft aan zet
Leo Fiscaal ondersteunt, maar beslist niet: de verantwoordelijkheid voor het advies blijft volledig bij de fiscalisten van Jongbloed. AI versnelt het zoek- en analysewerk. Zo blijft meer tijd over voor waar het in fiscaal advies om draait – feiten wegen, risico’s inschatten en keuzes maken in het belang van de cliënt – en dat blijft mensenwerk.
Informatie van clienten blijft in vertrouwde handen
Vertrouwelijkheid is daarbij een harde randvoorwaarde, want fiscalisten werken voortdurend met gevoelige informatie van cliënten. Prudai is gecertificeerd volgens ISO/IEC 27001, slaat klantgegevens op in Europese datacenters en gebruikt die gegevens niet om AI-modellen te trainen. Er wordt gewerkt via de meest recente AVG/GDPR verordening en volgens NEN 7510 standaarden.
Hoe werkt Leo Fiscaal voor fiscaal juristen en belastingadviseurs
“Goede AI begint bij een scherp begrip van het vakgebied,” zegt Geert Haisma, medeoprichter van Prudai. “De fiscale praktijk vraagt om precisie, actualiteit en een zorgvuldige omgang met vertrouwelijke informatie. Doordat we zij aan zij werken met de fiscalisten van Jongbloed, sluit Leo Fiscaal steeds beter aan op wat zij echt nodig hebben. Een uitrol binnen een compleet kantoor levert feedback op die je in een testomgeving nooit krijgt.”
Het team achter Leo Fiscaal
Vanuit Jongbloed Fiscaal Juristen werken managing partner Dennis Jongbloed en Yassin Geerdink, student fiscaal recht in Groningen, aan het project. Bij Prudai zijn medeoprichters Geert Haisma en Beau Jonkhout betrokken.
Met Geerdink zit ook de volgende generatie fiscalisten aan tafel. “Tijdens mijn studie zie ik hoe snel AI het vak verandert,” zegt hij. “Bij Leo Fiscaal kan ik mijn fiscale kennis direct inzetten voor een pakket dat collega’s straks dagelijks gebruiken. Voor mijn generatie wordt werken met AI vanzelfsprekend; het is bijzonder om daar nu al vorm aan te mogen geven.”
Noot voor de redactie (niet voor publicatie)
Over Jongbloed Fiscaal Juristen N.V.
Jongbloed Fiscaal Juristen is een fiscaal advieskantoor met vestigingen in Enschede, Almelo, Den Haag en Amsterdam. Het kantoor werd in 2005 opgericht en telt 25 medewerkers, onder wie fiscaal juristen en belastingadviseurs. Zij adviseren ondernemers, familiebedrijven, vermogende particulieren en mkb-bedrijven over complexe nationale en internationale fiscale vraagstukken, met een praktische en ondernemende aanpak. www.jongbloed-fiscaaljuristen.nl
Over Prudai
Prudai is een Nederlands softwarebedrijf uit Enschede dat AI-collega’s bouwt voor professioneel werk, onder meer in de juridische praktijk, de bouw, de zorg en de publieke sector. Leo Fiscaal is de eerste Prudai-toepassing voor de fiscale praktijk. www.prudai.com
Woonplaatsonderzoek belastingdienst
De belastingdienst voert sinds 2025 aantoonbaar veel meer woonplaatsonderzoeken uit. Wij krijgen wekelijks aanvragen omtrent de begeleiding van dergelijke onderzoeken en het beantwoorden van de gestelde vragen. Uit de instructie woonplaatsonderzoeken volgt het opvoeren van de intensiteit en de wijze waarop dergelijke onderzoeken plaatsvinden blg-1190580.pdf
Begeleiding woonplaatsonderzoek belastingdienst
Als u in het buitenland woont en nog binding heeft met Nederland (tijdelijk wonen of werken) is de kans vrij groot dat de belastingdienst een zogenaamd woonplaatsonderzoek start. Binnen een dergelijk onderzoek wordt bepaald in welk land u fiscaal inwoner bent. De belastingdienst hecht veel waarde aan het vaststellen van iemands fiscale woonplaats en doet hierbij een grondig onderzoek, zeker bij vermogende personen of ondernemingen. In sommige gevallen zal de belastingdienst ook zwaarder geschut inzetten (strafrechtelijk onderzoek of strafrechtelijke stappen). In dit artikel beschrijven we een dergelijk onderzoek en kijken naar mogelijke risico’s.
Wie is fiscaal inwoner van Nederland bij een woonplaatsonderzoek?
Er is geen vaste wettelijke definitie van het fiscale inwonerschap. Of u in Nederland woont wordt na omstandigheden beoordeeld, aldus artikel 4 AWR. De jurisprudentie (uitspraken van rechters) geven meer duidelijkheid. Rechters spreken over de “duurzame band van persoonlijke aard”. Hierbij wordt gekeken naar de intensiteit van de band met Nederland. Dit is niet per definitie de verbleven dagen, intensiteit of uw fysieke aanwezigheid. Er wordt met name gekeken naar
- Vestigingsplaats onderneming / directievoering BV
- Woning of verblijf in Nederland
- Verblijfplaats van uw partner, kinderen of familie
- Sociale aangelegenheden in Nederland
- Formele indicaties (huisarts, inschrijving registers, etc.)
- Middelpunt levensbelangen
Geen enkel aspect wordt echt gewogen er wordt meer gekeken naar de combinatie. De relevante factoren worden omschreven en er wordt dan gekeken of dit voldoende is voor een fiscale woonplaats in Nederland. Soms merken wij hierbij een tunnelvisie waarbij personen ineens in Nederland “fiscaal” wonen. De doorslag zou moeten liggen bij het land waar het centrum van uw levensbelangen het grootst zijn. Het probleem is dat de belastingdienst in Nederland met name kijkt naar uw situatie in Nederland en niet (of minder) naar uw situatie in het buitenland.
Waarom is het belangrijk om uw fiscale woonplaats te kennen?
Soms denkt u dat u in het buitenland woont, aldaar wordt dan ook belasting betaald. Als de Belastingdienst van mening is dat u in Nederland woont zou u ook ineens in Nederland belasting moeten betalen (binnenlands belastingplichtig voor alle 3 de boxen). Een helder beeld van uw fiscale woonplaats voorkomt dus dubbele belasting (en premies) en ook fiscale en financiële verrassingen. Dit kan ook invloed hebben op dividend uitkeringen, heffing over uw buitenlandse salaris, uw buitenlandse vermogen, schenkbelasting en erfbelasting. Daarnaast kan een onjuiste inschatting leiden tot naheffingen, belastingrente en boetes.
Een woonplaatsonderzoek door de belastingdienst
Als de belastingdienst twijfelt aan uw opgegeven woonplaats kunnen zij een woonplaatsonderzoek starten. Dit onderzoek wordt veelal gestart zonder dat u het weet. De belastingdienst kan ook een vragenbrief sturen waarin u wordt verzocht om informatie te verstrekken over uw feitelijke situatie. Dit lijkt vaak erg onschuldig maar kan grote consequenties hebben.
Een woonplaatsonderzoek begint steeds vaker met een vragenbrief, soms gecombineerd met een derdenonderzoek. De belastingdienst vraagt u om veel persoonlijke informatie via een brief en in navolging wordt het onderzoek dan vaak intensiever (zoals onderzoek naar uw vluchtgegevens, prive bankrekeningen, bezoek aan sportclub of huisarts, pintransacties, energieverbruik, telefoonverkeer, etc.) Hierbij wegen de feitelijke omstandigheden dus erg zwaar en wordt er kritisch gekeken naar uw verblijfplaats in Nederland, uw gezinssituatie, uw werk, en formele aspecten.
Aanleiding voor een woonplaatsonderzoek door de belastingdienst
De aanleiding voor een woonplaatsonderzoek kan erg divers zijn. Het kan zijn dat er signalen uit het buitenland komen, signalen van banken of overige informatieverstrekkers, uw aangifte inkomstenbelasting vragen oproept of dat er informatie op sociale media wordt geraadpleegd. Ook kan de uitschrijving uit de basisadministratie een belletje doen rinkelen.
Informatie vanuit de belastingdienst over een woonplaatsonderzoek
De belastingdienst publiceert zelf informatie over woonplaatsonderzoeken en ook via zogenaamde Woo verzoeken is interne informatie van de belastingdienst bekend geworden. Op de site van de belastingdienst staat informatie over de fiscale woon- of vestigingsplaats. Daarnaast zijn er via Woo verzoeken documenten bekend geworden. De belangrijkste informatie treft u hier aan:
- Interne instructie woonplaatsonderzoek Belastingdienst (23 pagina's)
- Documenten inzake internationale woonplaatsonderzoek (zip bestand)
- Wat is gewoonlijk verblijf bij woonplaatsonderzoek (84 pagina''s)
- Dubbele woonplaats van vermogende Nederlanders
- Besluit inzake internationale woonplaatsonderzoeken (4 pagina's)
- Evaluatie woonplaatsonderzoeken (kamerbrief 7 april 2025 (5 pagina's)
- Documenten bij besluit belastingconstructies en woonplaats DGA
- Evaluatie vaststelling van een fiscale woonplaats (9 pagina's)
- Besluit belastingplicht bij kort verblijf in Nederland (7 pagina's)
- Evaluatie handhaving en uitvoeringspraktijk omtrent vaststelling fiscale woonplaats (5 pagina's)
- Fiscale behandeling woonplaatsonderzoek topsporters in Monaco (4 pagina's)
- Begrip duurzame woongelegenheid en woonplaatsonderzoek (8 pagina's)
- Data onderzoek bij woonplaatsonderzoek door de belastingdienst (5 pagina's)
- Kamervragen over emigratie vermogende particulieren en miljonairs naar belastingparadijzen
- Evaluatie inzake vaststelling fiscale woonplaats
- Woonplaatsonderzoeken bij emigratie van piloten en verkeersvliegers
- Besluit Woo onderzoek naar geemigreerde piloten (zip bestand)
- Onderzoek informatie beschikking bij MKB ondernemingen en fiscale woonplaats (150 pagina's)
Hulp bij een woonplaatsonderzoek door de Belastingdienst
Alles wat u zegt moet waar zijn maar u hoeft niet alles te zeggen. Vragen moeten fiscaal relevant zijn en niet relevante informatie hoeft u dus niet te delen. Hulp bij het invullen van het vragenformulier is hierbij – in vrijwel alle situaties – wenselijk en eigenlijk ook noodzakelijk. Verzamel ook alle informatie die uw fiscale inwonerschap in het buitenland kunnen onderstrepen en verstrek deze informatie ook (wordt vaak niet om gevraagd). Wij helpen u bij het volgende:
- Communicatie met de belastingdienst
- Verstrekken van relevante stukken (en niet meer dan dat)
- Fiscale begeleiding bij extra vragen en / of onderzoeken
- Juridische bijstand bij een woonplaatsonderzoek
- Oplossen van dubbel woonplaatsen, discussie over interpretatie belastingverdrag, aangiften in Nederland of overleg situaties tussen 2 of meer landen.
Belastingplicht stichtingen en verenigingen
Bij stichtingen en verenigingen speelt regelmatig de vraag of zij belastingplichtig zijn. Steekproefsgewijs inventariseert de Belastingdienst of er sprake is van een belastingplicht voor bijvoorbeeld de omzetbelasting, vennootschapsbelasting of loonheffingen. Een gevolg van deze inventarisatie is dat er mogelijk toch sprake is van belastingplicht. In dit artikel leest u meer over de belastingplicht voor de omzetbelasting, vennootschapsbelasting en loonheffingen.
Stichting of vereniging en belastingplicht
Voor de snelle lezer:
- Vennootschapsbelasting: als de stichting of vereniging voldoet aan de vereisten voor ondernemerschap moet Vennootschapsbelasting worden betaald.
- Omzetbelasting: idem vennootschapsbelasting
- Loonheffing: als de stichting of vereniging werknemers in dienstbetrekking neemt krijgt de stichting of vereniging te maken met loonheffingen.
Omzetbelasting stichting en vereniging
Indien een stichting of vereniging regelmatig goederen of diensten levert tegen een vergoeding, dan is er doorgaans sprake van belastingplicht voor de omzetbelasting (btw). Bij het leveren van goederen of diensten tegen een vergoeding kan gedacht worden aan de volgende situaties:
- De verkoop van eten en drinken in een voetbalkantine;
- Het tegen een vergoeding organiseren van een activiteit voor de leden van de vereniging;
- Het vertonen van een voorstelling door de toneelvereniging aan betalende bezoekers;
- Het plaatsen van zonnepanelen op het clubgebouw van de hockeyvereniging.
Het komt regelmatig voor dat een stichting of vereniging belastingplichtig is voor de omzetbelasting. Echter, dit betekent niet in alle situaties dat er daadwerkelijk omzetbelasting betaald dient te worden. Als stichting of vereniging kunt u namelijk kiezen voor deelname aan de kleineondernemersregeling (KOR). Voor deelname aan de KOR is vereist dat de stichting of vereniging gevestigd is in Nederland en niet meer dan € 20.000 per jaar aan omzet draait. Meer informatie met betrekking tot de KOR vindt u in het volgende artikel: De kleineondernemersregeling (KOR).
Vennootschapsbelasting stichting en vereniging
Naast de belastingplicht voor de omzetbelasting, kunnen stichtingen en verenigingen belastingplichtig zijn voor de vennootschapsbelasting. Dit is het geval indien de stichting of vereniging een onderneming drijft. Er is in ieder geval sprake van het drijven van een onderneming, als de stichting of vereniging met een activiteit in concurrentie treedt met andere belastingplichtige ondernemers en met die activiteit fiscale winst behaalt.
Voorbeelden van activiteiten als ondernemer zijn:
- Een tennisvereniging organiseert een tennistoernooi waaraan zowel leden als niet-leden tegen betaling mee kunnen doen;
- Een stichting exploiteert naast een museum ook een winstgevende museumwinkel en een winstgevende horecagelegenheid.
Het is echter mogelijk dat een stichting of vereniging in aanmerking komt voor een vrijstelling, waardoor geen vennootschapsbelasting afgedragen hoeft te worden. De vrijstelling is van toepassing indien de fiscale winst in een belastingjaar niet meer bedraagt dan € 15.000, of indien de fiscale winst over een periode van vijf aaneengesloten jaren niet meer bedraagt dan € 75.000.
Voor toepassing van bovenstaande voorwaarden wordt een verlies aangemerkt als een winst van € 0. Het verlies mag dus niet in aftrek worden gebracht op de winst van voorgaande jaren.
Let op! In de statuten van een stichting of vereniging kan vermeld staan dat de stichting of vereniging geen winstoogmerk heeft. Voor de vennootschapsbelasting dient echter gekeken te worden naar de activiteiten die worden verricht en de daadwerkelijk fiscale winst die ontstaat als gevolg van deze activiteiten.
Loonheffingen stichting en vereniging
Een stichting of vereniging maakt vaak gebruik van vrijwilligers. Indien dat het geval is, kan de stichting of vereniging te maken krijgen met loonheffingen.
Kenmerken van een vrijwilliger zijn:
- De vrijwilliger doet het werk voor een stichting of vereniging die niet belastingplichtig is voor de vennootschapsbelasting, voor een sportorganisatie of een algemeen nut beogende instelling (ANBI);
- De vrijwilliger doet dit werk niet als beroep;
- De vergoeding voor het werk staat niet in verhouding tot de tijd en omvang van het werk.
In 2022 mag een vrijwilliger voor zijn werk en eventuele andere kosten maximaal € 180 per maand en € 1.800 per kalenderjaar ontvangen van de stichting of vereniging, zonder dat daarover loonheffing verschuldigd is. Indien de vergoeding meer bedraagt dan de hiervoor genoemde bedragen, dan valt de medewerker niet onder de vrijwilligersregeling en is er mogelijk sprake van een dienstverband.
Er is sprake van een dienstbetrekking indien aan de volgende drie voorwaarden wordt voldaan:
- De stichting of vereniging betaalt loon aan de medewerker;
- Er is sprake van een gezagsverhouding tussen de stichting of vereniging en de medewerker;
- De medewerker mag of kan het werk niet door iemand anders laten verrichten.
Indien sprake is van een dienstbetrekking tussen de stichting of vereniging en de medewerker, dan dient de stichting of vereniging als werkgever (en inhoudingsplichtige) loonaangifte te doen.
Een veelvoorkomend praktijkvoorbeeld van een dienstbetrekking bij een stichting of vereniging is een voetbaltrainer. De voetbaltrainer krijgt een vergoeding voor de arbeid die hij verricht, er is sprake van een gezagsverhouding tussen de voetbalvereniging en de trainer en het werk van de trainer kan niet eenvoudig door een ander worden verricht.
Vragenbrief Belastingdienst over stichting of vereniging
Als bestuurder van een stichting of vereniging kunt u een brief ontvangen van de Belastingdienst. Dit betreft een vragenbrief inzake de inkomsten van de stichting of vereniging. De vragenbrief gebruikt de Belastingdienst om inzicht te krijgen in de inkomsten van uw stichting of vereniging. Aan de hand van de uitkomst van de vragenbrief wordt beoordeeld of de stichting of vereniging terecht wel of geen aangifte doet en derhalve wel of geen belasting betaalt.
Noot fiscaal jurist inzake stichting
Stichtingen en verenigingen zijn rechtspersonen die vaak zijn opgericht met een bepaald doel, bijvoorbeeld om mensen te laten sporten, muziek te maken of voor een goed doel (zoals beschermen van de natuur). In sommige gevallen ontstaat er tijdens het bestaan van de stichting of vereniging (ineens) belastingplicht. Dit wordt soms erkent en soms niet. De risico's kunnen enorm zijn (naheffingen gedurende 5 jaar met boetes en rente).
Als bestuurder van een stichting of vereniging bent u wellicht minder bekend met de belastingplicht voor de omzetbelasting, vennootschapsbelasting en loonheffingen. Om onverwachte belastingaanslagen op naam van de stichting of vereniging te voorkomen, is het van belang om de feiten en omstandigheden met betrekking tot de belastingplicht goed in de gaten te houden. Indien er wijzigingen plaatsvinden in bijvoorbeeld de activiteiten of de vrijwilligersvergoeding, dan kan dit gevolgen hebben voor de belastingplicht.
Twijfelt u over de belastingplicht van uw stichting of vereniging of heeft u een vragenbrief ontvangen van de Belastingdienst? Neem dan gerust vrijblijvend contact op met één van onderstaande adviseurs en wij helpen u graag verder!
Bron stichtingen en verenigingen
Aansprakelijkheid bestuurders van een stichting of vereniging (folder belastingdienst)
Controle kleine eenpersoons BV's (DGA holding) door Belastingdienst
Er komen extra boekenonderzoeken en controles bij zogenaamde 1 persoons BV's en ondernemingen in 2025. De belastingdienst zal hierbij met name kijken naar gemengde kosten en prive kosten die zakelijk worden geboekt. Dit bericht is bekend gemaakt op het platform Forum Fiscaal Dienstverleners (login vereist). In deze portal staat hierover het volgende bericht;
Zakelijke kosten in de jaarrekening en aangifte vennootschapsbelasting
De Belastingdienst gaat in 2025 extra aandacht besteden aan de beoordeling van zakelijke kosten, onder andere bij eenpersoons-bv’s. Dit komt voort uit waarnemingen waaruit blijkt dat kostenposten regelmatig verkeerd worden verwerkt en dat leidt tot correcties (navorderingen en naheffingen). Als fiscaal dienstverlener (fd’er) speelt u een belangrijke rol bij het signaleren en voorkomen van fouten rondom de aftrek van kosten in aangiften van uw klanten. De Belastingdienst vraagt u er extra alert op te zijn dat alleen zakelijke kosten worden opgenomen in de aangifte.
Veelvoorkomende fouten in aangifte bij kleinere ondernemers
Uit analyses van voorgaande jaren, zoals de jaarlijkse steekproef ondernemingen, blijkt dat veel correcties in de aangiften te maken hebben met privéuitgaven die onterecht worden opgevoerd als zakelijke kosten. Denk aan
- schilderwerk van een privéwoning of
- abonnementen om te sporten en
- streamingdiensten.
Deze onjuiste aftrekposten komen zowel bij zelfstandige ondernemers als bij directeur-grootaandeelhouders (dga’s) van eenpersoons-bv’s veel voor. Bij deze laatste groep ziet de Belastingdienst opvallend vaak hoge fiscale correcties in de vennootschapsbelasting en verkapte winstuitdelingen in de inkomstenbelasting. Deze hebben vaak betrekking op opgevoerde onzakelijke kosten. Bij veel correcties werd door de directeur grootaandeelhouder bij het samenstellen van de aangiften gebruik gemaakt van de diensten van een fd’er.
Uw rol als poortwachter
U kunt uw klanten helpen en bijdragen aan correcte aangiften door te letten op de juistheid van de aangeleverde informatie over de kosten die uw klanten aanleveren. Het beoordelen of kosten zakelijk of privé zijn, is onderdeel van goed ondernemerschap. Hierin kunt u uw klanten begeleiden door vragen te stellen bij opvallende kosten zoals kosten van laptops voor gezinsleden of de aanleg van een zwembad bij een privéwoning die als verbouwingskosten van een bedrijfspand is opgenomen, en daarbij duidelijke uitleg geven over wat wel en niet aftrekbaar is. Met uw expertise draagt u direct bij aan de kwaliteit van de aangiften.
Voorkom problemen
De Belastingdienst ziet vaak dat aftrekposten worden opgevoerd, waar overduidelijk sprake is van onzakelijke kosten. De Belastingdienst controleert actief op de juistheid van kosten in de aangiften inkomstenbelasting, vennootschapsbelasting, omzetbelasting en loonheffingen. Dit draagt bij aan een eerlijke concurrentiepositie voor ondernemers en gelijkheid tussen ondernemers en werknemers in loondienst. U kunt problemen voorkomen door te zorgen dat uw klant precies weet wat onder zakelijke kosten mag worden afgetrokken.
Noot fiscaal jurist inzake poortwachter en/of boekenonderzoek
In onze praktijk merken we dat het aantal onderzoeken door de Belastingdienst toenemen. In dit artikel kunt u de aandachtspunten bij een boekenonderzoek lezen, vergeet hierbij ook niet goed te letten op uw rechten (zoals het inzagerecht) en verplichtingen. De beoordeling van zakelijke of onzakelijke kosten is vaak een vak opzich en sterk afhankelijk van de feiten en omstandigheden. Laat u daarom voordien goed en volledig adviseren en zorg ervoor dat er een specialist wordt ingeschakeld voordat het onderzoek van de Belastingdienst begint. Bij vragen of opmerkingen (of vrijblijvende offerte) kunt u ons een e-mail sturen.
De bv wordt fiscaal steeds voordeliger
Waar het omslagpunt voor de fiscaal ingegeven keuze tussen ondernemen in een eenmanszaak of een bv voorheen rond de € 150.000 aan resultaat lag, ligt deze in 2021 al op € 105.000. De komende jaren zal dit omslagpunt zelfs nog lager komen te liggen. Reden genoeg om eens kritisch naar uw structuur te kijken en wellicht nog dit jaar in ieder geval de intentie tot omzetting kenbaar te maken bij de Belastingdienst.
Tariefsaanpassing box 1
Wat is nou de reden dat dit omslagpunt door de jaren heen steeds lager komt te liggen? Dat is gelegen in het feit dat:
- Er een afbouw plaatsvindt van de zelfstandigenaftrek;
- Er een afbouw plaatsvindt van het maximale tarief waartegen de ondernemersaftrek en de MKB-winstvrijstelling in aftrek gebracht kan worden (2021: 43%, 2022: 40%, 2023: 37,05%).
Intentieverklaring
Door vóór 1 oktober 2021 in ieder geval de intentie tot mogelijk omzetten van de eenmanszaak naar de bv bij de Belastingdienst te registreren, behoudt u de mogelijkheid om uw onderneming tot en met 31 maart 2022 daadwerkelijk om te zetten naar een bv-structuur. Door een intentieverklaring te registreren wordt u niks verplicht, uw houdt echter wel de mogelijkheid open om met terugwerkende kracht tot 1 januari 2021 uw winst in de bv te laten belasten.
Tot besluit
Denkt u na over de omzetting van uw onderneming naar een bv-structuur, neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Zij helpen u graag bij het maken van de juiste keuze.
Innovatiekrediet voor starters
Veel startende ondernemers zien vele kansen in de markt voor een nieuw product, maar hebben te weinig financiële armslag. Banken staan doorgaans niet meer te springen! Zowel starters als gevestigde bedrijven kunnen profiteren van het Innovatiekrediet. In 2014 bedraagt het budget voor het Innovatiekrediet € 60 miljoen. U kunt een krediet aanvragen bij de Rijksdienst voor Ondernemend Nederland.
Zie: http://www.rvo.nl/subsidies-regelingen/aanvragen-innovatiekrediet.
Het krediet is bestemd voor de financiering van veelbelovende innovatieve
projecten. Deze projecten moeten binnen enkele jaren leiden tot nieuwe
producten. Bijvoorbeeld de technische ontwikkeling van een nieuw product.
Of de ontwikkeling van een medicijn waarbij nog een klinische studie is
vereist.
Kleine bedrijven kunnen met het innovatiekrediet 45% van de ontwikkelingskosten
van een project financieren, middelgrote bedrijven 35% en grote bedrijven
25% Het krediet bedraagt maximaal € 5 miljoen. Onder de ontwikkelingskosten
vallen onder andere: eigen loonkosten, materialen, afschrijvingen, uitbestedingkosten,
reiskosten en kosten van octrooiaanvragen. In het geval van samenwerkingsverbanden
kan het maximale kredietpercentage verhoogd worden tot 40% of 50%, zie
tabel.
Als het project in technische zin mislukt, kan het ontvangen geld kwijtgescholden worden. Slaagt het project, dan moet u de lening inclusief opgebouwde rente binnen 10 jaar terugbetalen volgens het afgesproken schema.
Benut verruiming tariefsopstapje VPB!
Vanaf 1 januari 2022 zal de grens voor tariefsopstapje in de vennootschapsbelasting verschuiven van een belastbare winst van € 245.000 naar € 395.000. De eerste schijf zelf blijft steken op een heffing van 15%, het hoge VPB-tarief maakt daarentegen wel een sprongetje van 25% naar 25,8%.
Doordat de ondergrens voor het benutten van het tariefopstapje met € 150.000 wordt verruimd, kan het voor u raadzaam zijn om af te zien van een fiscale eenheid c.q. uw huidige fiscale eenheid te verbreken of eventueel (een deel van) uw onderneming af te splitsen. Hier gaan wij in dit artikel dieper op in.
Fiscale eenheid
In 2022 is het VPB-tarief over de eerste € 395.000 winst 15% en 25,8% voor zover de winst meer bedraagt. Als twee vennootschappen een fiscale eenheid vormen en elk minimaal € 395.000 winst maken, is het nadeel van de fiscale eenheid het missen van eenmaal het tariefsopstapje. Dit nadeel bedraagt in 2022 10,8% x € 395.000 = € 42.660. Dit is per gevoegde vennootschap met voldoende winst. Met het oog hierop dient overwogen te worden bewust af te zien van een fiscale eenheid c.q. de fiscale eenheid te beëindigen. Uiteraard gaan er nog andere overwegingen gepaard omtrent de fiscale eenheid, daarvoor wil ik u echter verwijzen naar dit artikel (artikel voor- en nadelen FE maken)op onze website.
Let erop dat het beëindigen van de fiscale eenheid kan leiden tot afrekening als er zich besmette transacties hebben voorgedaan. Laat u daarom altijd bijstaan door een goede belastingadviseur / fiscaal jurist.
Juridische (af)splitsing
Het bovenstaande cijfervoorbeeld geldt idem dito voor het geval waarin er meer dan € 395.000 aan winst in één bepaalde vennootschap zit. Bij afsplitsing van bepaalde ondernemingsactiviteiten die niet nauw met elkaar zijn verweven naar een andere vennootschap kan het voordeel van het tariefsopstapje in de vennootschapsbelasting meermaals worden benut.
Fiscale eenheid halverwege het jaar
Als u ten volle van het tariefsopstapje wil profiteren, moet er dus voor worden gezorgd dat alle vennootschappen in 2022 een fiscale winst behalen van minimaal € 395.000. U dient hierbij wel rekening te houden met de vereiste zakelijkheid van de winstbepaling waar het onderlinge transacties betreft. Stel er is sprake van een holding en een werkmaatschappij die in een fiscale eenheid voor de VPB zijn verenigd. In de praktijk zal de holding vaak weinig winst maken. Dan kan de holding sec het tariefsopstapje niet benutten. In zo’n situatie kan overwogen worden om de fiscale eenheid steeds halverwege het jaar te verbreken en daarna weer aan te gaan.
Voorbeeld
Er is een fiscale eenheid met een holding (moeder) en een werkmaatschappij (dochter). De verwachte winst over 2022 bedraagt € 700.000. Deze wordt geleidelijk over het jaar behaald. De winst is volledig toe te rekenen aan de werkmaatschappij. Te verwachten VPB: 15% x € 395.000 + 25,8% x € 305.000 = € 137.940. De fiscale eenheid wordt verbroken per 1 juli 2022. De fiscale eenheid, lees: de moedervennootschap, maakt in 2022 een winst van € 350.000. De dochter zal de tweede helft van 2022 ook € 350.000 winst maken. Zo profiteren moeder en dochter beide zoveel mogelijk van het tariefsopstapje. Te verwachten VPB: 15% x € 350.000 + 15% x € 350.000 = € 105.000. De besparing in dit geval bedraagt € 32.940.
Noot van de adviseur
Bovenstaande adviespunten dienen zorgvuldig vormgegeven te worden, schakel daarom altijd een kundige belastingadviseur / fiscaal jurist in om u hiermee te begeleiden.
Tot besluit
Heeft u naar aanleiding van dit artikel nog vragen, of wenst u meer informatie? Neem dan gerust vrijblijvend contact op met onderstaande adviseurs.
Voorkomen belastingheffing op verkoop bedrijfspand
Veel ondernemers en DGA’s verkopen de afgelopen jaren bedrijfsvastgoed (dus vastgoed in de onderneming of BV) met overwinsten. Door de stijgende vastgoedprijzen ontstaat daarbij vaak een boekwinst.
Verkoopt u een bedrijfspand met winst? Let op de fiscale afrekening
Zonder fiscale planning leidt dat direct tot belastingheffing in de inkomstenbelasting of vennootschapsbelasting. Zeker binnen vastgoedintensieve ondernemingen kan die belastingdruk fors oplopen en direct ten koste gaan van de liquiditeit die juist nodig is voor herinvestering of bedrijfsverplaatsing.
Toch hoeft een boekwinst niet altijd direct belast te worden. De wet biedt namelijk mogelijkheden om belastingheffing door te schuiven via de herinvesteringsreserve (HIR). Daarnaast kunnen in uitzonderlijke situaties de zogenaamde ruilarresten uitkomst bieden. Vooral bij bedrijfspanden spelen daarbij belangrijke discussies over de economische functie van het vastgoed, de boekwaarde-eis en de vraag of sprake is van een bedrijfsmiddel of van voorraad.
Per 2026 blijft de Belastingdienst scherp controleren op vastgoedtransacties waarbij gebruik wordt gemaakt van de HIR. In de praktijk zien wij dat dossiers regelmatig stranden op onvoldoende documentatie of een onduidelijk herinvesteringsvoornemen. Een goede voorbereiding is daarom essentieel.
- Met een herinvesteringsreserve kunt u belastingheffing over de boekwinst tijdelijk uitstellen.
- Voor vastgoed gelden strenge voorwaarden, waaronder de eis van “dezelfde economische functie”.
- De Belastingdienst controleert in 2026 nadrukkelijk op dossieropbouw en herinvesteringsplannen.
Wanneer speelt de herinvesteringsreserve?
De herinvesteringsreserve is vooral relevant voor:
- DGA’s met vastgoed in de BV;
- familiebedrijven met eigen bedrijfshuisvesting;
- ondernemers die hun bedrijfspand verkopen vanwege verhuizing of uitbreiding;
- ondernemingen die bedrijfsvastgoed herstructureren;
- vastgoedvennootschappen met vastgoed dat als bedrijfsmiddel kwalificeert.
De regeling geldt uitsluitend voor bedrijfsmiddelen. Vastgoed dat feitelijk wordt aangehouden als handelsvoorraad of projectontwikkeling valt doorgaans buiten de regeling.
Wat is de herinvesteringsreserve?
De wettelijke basis voor de herinvesteringsreserve staat in artikel 3.54 Wet IB 2001. Voor BV’s werkt deze regeling via artikel 8 Wet VPB 1969 door naar de vennootschapsbelasting. De regeling komt er kort gezegd op neer dat de boekwinst op een verkocht bedrijfsmiddel tijdelijk niet belast hoeft te worden, mits de ondernemer voornemens is om opnieuw te investeren in een vervangend bedrijfsmiddel. De boekwinst wordt dan toegevoegd aan een herinvesteringsreserve. Vervolgens mag deze reserve worden afgeboekt op de aanschafprijs van het nieuwe bedrijfsmiddel. Hierdoor ontstaat een lagere fiscale boekwaarde van het nieuwe pand, waardoor in latere jaren minder kan worden afgeschreven. De belastingclaim wordt dus niet definitief voorkomen, maar doorgeschoven naar de toekomst.
Welke voorwaarden gelden voor de HIR?
Er moet sprake zijn van een bedrijfsmiddel. De regeling geldt alleen voor bedrijfsmiddelen en niet voor:
- handelsvoorraad;
- projectontwikkelingsvoorraad;
- speculatief vastgoed.
Juist bij vastgoed ontstaat hierover regelmatig discussie. Een vastgoed-BV die panden actief koopt, ontwikkelt en verkoopt loopt het risico dat de Belastingdienst het vastgoed als voorraad kwalificeert. In dat geval is toepassing van de HIR meestal niet mogelijk.
Er moet een concreet herinvesteringsvoornemen bestaan
Een ondernemer moet op balansdatum daadwerkelijk het voornemen hebben om opnieuw te investeren. Dat klinkt eenvoudig, maar in procedures blijkt dit vaak een belangrijk geschilpunt. De Hoge Raad stelt relatief hoge eisen aan de onderbouwing van dit voornemen. Alleen een algemene verklaring dat men “ooit weer wil investeren” is onvoldoende. In de praktijk kijkt de Belastingdienst onder meer naar:
- bestuursnotulen;
- investeringsmemoranda;
- contact met makelaars (schriftelijk vastleggen);
- financieringsaanvragen;
- concrete zoekopdrachten voor vervangend vastgoed.
Het verdient daarom aanbeveling om het herinvesteringsvoornemen direct schriftelijk vast te leggen en een dossier op te bouwen.
De economische functie moet gelijk blijven
Voor vastgoed geldt een extra zware eis. Wanneer het verkochte bedrijfsmiddel een afschrijvingstermijn heeft van meer dan tien jaar – zoals onroerende zaken – moet het vervangende pand economisch dezelfde functie vervullen.
Dat betekent bijvoorbeeld:
- eigen gebruik → eigen gebruik;
- verhuur → verhuur.
Een ondernemer die een eigen bedrijfspand verkoopt en vervolgens een verhuurpand aankoopt, loopt een groot risico dat de HIR wordt geweigerd. De Hoge Raad blijft deze eis streng uitleggen. Vooral functiewijzigingen leiden regelmatig tot discussies met de inspecteur.
De driejaarstermijn bij vervangen vastgoed via herinvesteringsreserve
De herinvesteringsreserve moet in beginsel binnen drie kalenderjaren na het jaar van verkoop worden benut. Wordt een pand bijvoorbeeld verkocht in 2026, dan moet de reserve uiterlijk eind 2029 zijn aangewend. Alleen onder bijzondere omstandigheden kan verlenging mogelijk zijn, bijvoorbeeld bij:
- langdurige vergunningstrajecten;
- bouwvertragingen;
- overheidsprocedures;
- externe omstandigheden buiten invloed van de ondernemer.
De bewijslast daarvoor ligt echter volledig bij de belastingplichtige.
De boekwaarde-eis bij de herinvesteringsreserve
Een belangrijke beperking vormt de boekwaarde-eis. De boekwaarde van het nieuwe pand mag na afboeking van de HIR niet lager worden dan de boekwaarde van het verkochte pand. Hierdoor kan een deel van de boekwinst alsnog belast worden wanneer:
- het nieuwe pand goedkoper is;
- sprake is van capaciteitsvermindering;
- slechts gedeeltelijk wordt hergeïnvesteerd.
Voorbeeld boekwaarde eis
Een bedrijfspand met een fiscale boekwaarde van € 2.500.000 wordt verkocht voor € 3.000.000. De boekwinst bedraagt dus € 500.000. De ondernemer koopt vervolgens een nieuw pand voor € 2.750.000. Hoewel de boekwinst € 500.000 bedraagt, kan slechts € 250.000 worden afgeboekt op het nieuwe pand. De resterende € 250.000 valt alsnog belast vrij. Juist deze boekwaarde-eis wordt in de praktijk regelmatig onderschat.
De ruilarresten: alternatief wanneer de HIR niet werkt?
Wanneer toepassing van de HIR niet mogelijk is, wordt soms gekeken naar de zogenaamde ruilarresten. Deze arresten zijn gebaseerd op goedkoopmansgebruik en stammen uit oudere jurisprudentie van de Hoge Raad. De gedachte achter de ruilarresten is dat een onderneming economisch niet wezenlijk verandert wanneer een bedrijfsmiddel direct wordt vervangen door een ander bedrijfsmiddel met dezelfde functie. In dat geval hoeft een boekwinst soms niet direct te worden belast. De toepassing van de ruilarresten is echter sterk beperkt.
De Hoge Raad heeft in het arrest van 23 mei 2014 (ECLI:NL:HR:2014:1183) geoordeeld dat de ruilarresten niet kunnen worden gebruikt als alternatief wanneer de HIR-regeling in beginsel toepasbaar is. Daarmee zijn de ruilarresten vooral relevant geworden voor uitzonderingssituaties.
Toepassing kan bijvoorbeeld nog een rol spelen:
- bij voorraadtransacties;
- wanneer reeds vóór verkoop is geïnvesteerd;
- bij directe vervanging binnen hetzelfde boekjaar;
- in situaties waarin de HIR technisch niet toepasbaar blijkt.
Ook bij de ruilarresten geldt echter dat de economische functie van het vervangende bedrijfsmiddel gelijk moet blijven.
Waar gaat het in de praktijk vaak mis?
In boekenonderzoeken blijkt regelmatig dat er formele dingen niet goed gaan. In gesprekken en discussies met de belastingdienst komt dan ook het volgende naar voren:
- geen bestuursbesluiten zijn opgesteld;
- geen concreet investeringsplan aanwezig is (tenminste geen schriftelijke onderbouwing);
- onvoldoende bewijs bestaat van actieve herinvestering.
- discussie over functie vastgoed (belegging, voorraad, wijziging gebruik)
- vastgoed is voorraad artikel en geen bedrijfsmiddel
De Belastingdienst gebruikt dit vaak als argument om de HIR te weigeren.
Praktische aandachtspunten voor DGA’s en ondernemers
Bij vastgoedtransacties loont het om vooraf goed te structureren. In de praktijk adviseren wij onder meer om:
- het herinvesteringsvoornemen direct schriftelijk vast te leggen;
- de economische functie vooraf fiscaal te toetsen;
- de boekwaarde-eis vooraf door te rekenen;
- tijdig financieringsdocumentatie op te bouwen;
- bij grotere transacties vooraf overleg met de Belastingdienst te overwegen.
Juist in vastgoedstructuren kan een relatief kleine wijziging in feiten of timing grote fiscale gevolgen hebben.
Wat controleert de Belastingdienst bij een HIR?
De Belastingdienst kijkt vooral naar:
- het herinvesteringsvoornemen;
- de economische functie van het nieuwe pand;
- de vraag of het pand een bedrijfsmiddel vormt;
- de dossieropbouw en documentatie.
Kan een verhuurpand worden vervangen door een eigen bedrijfspand?
Dat levert meestal problemen op. Voor vastgoed geldt dat het nieuwe pand economisch dezelfde functie moet vervullen als het oude pand.
Wat gebeurt er als niet tijdig wordt geherinvesteerd?
Dan valt de herinvesteringsreserve alsnog belast vrij. Daarbij kan ook belastingrente verschuldigd worden.
Schema en checklist inzake uitstel belastingheffing bij verkoop bedrijfspand
Noot fiscaal jurist inzake uitstel belastingheffing bij verkoop vastgoed
De toepassing van de herinvesteringsreserve blijft sterk afhankelijk van de feiten en de kwaliteit van het dossier. Zeker bij vastgoed kijkt de Belastingdienst kritisch naar de economische functie van het pand, de intentie tot herinvestering en de onderliggende documentatie. In de praktijk blijkt dat tijdige structurering en goede vastlegging vaak het verschil maken tussen uitstel van belastingheffing en een directe fiscale afrekening. Als u wilt, kunnen wij beoordelen of toepassing van de HIR of de ruilarresten in uw situatie haalbaar is en welke risico’s daarbij aandacht verdienen.
Als u een pand verkoopt, moet u in beginsel over de boekwinst afrekenen met de Belastingdienst. U kunt deze heffing echter voorkomen door toepassing van de zogenaamde herinvesteringsreserve (HIR), maar eventueel ook door toepassing van de ruilarresten).
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie? Neem dan gerust eens vrijblijvend contact op met één van onderstaande adviseurs.
Bronnen inzake herinvesteringsreserve
HR
23 mei 2014, ECLI:NL:HR:2014:1183
HR
9 november 2012, ECLI:NL:HR:2012:BX6705
Innovatiebox aanvragen
bepalen aggregatieniveau en innovatieboxvoordeel
In dit artikel hebben wij omschreven wanneer u in aanmerking komt voor de innovatiebox. Bij de innovatiebox-afstemming namens onze cliënten met de Belastingdienst hebben wij kennis en ervaring opgedaan. Een aandachtspunt dat telkens boven komt drijven in de uitvoeringspraktijk van de innovatieboxwetgeving is het te hanteren aggregatieniveau.
Het aggregatieniveau betekent op een passend niveau het voordeel bepalen voor de innovatiebox. Oftewel: vaststellen waarop de innovatiebox van toepassing is waardoor dat voordeel belast is tegen 9% in plaats van 25,8% vennootschapsbelasting.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2026
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2023 en 2024
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 en 2024). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Aggregatieniveau innovatiebox bepalen
De structurering van de WBSO is belangrijk bij het bepalen van het aggregatieniveau, de WBSO-verklaring is namelijk het ‘toegangsticket’ tot de innovatiebox. Dit betekent dat, als er sprake is van een structuur met meerdere vennootschappen, de innovatiebox in beginsel enkel toegepast mag worden op het niveau van de vennootschap die de WBSO-verklaring heeft. De structurering van de WBSO heeft in die zin direct effect op het aggregatieniveau van de innovatiebox-afspraak. Hier wordt in de praktijk vaak niet vooraf over nagedacht. De kunst is om voorafgaand aan de WBSO-aanvraag het juiste niveau te bepalen.
Bepalen innovatieboxvoordeel
Zodra het aggregatieniveau is bepaald, dus op welk niveau (vennootschap) de innovatiebox wordt toegepast, dient het innovatieboxvoordeel te worden bepaald. Dit houdt in dat op het bepaalde aggregatieniveau bekeken moet worden welk deel van die winst toerekenbaar is aan de innovatie-activiteiten. Hiervoor geldt echter geen vaste rekenregel of vast percentage, het bepalen van het innovatieboxvoordeel is namelijk maatwerk. Het bijhouden van een juiste WBSO-administratie, zodat goed beoordeeld kan worden welke voordelen en kosten toerekenbaar zijn aan de innovatieve activiteiten, is een absolute must om het innovatieboxvoordeel goed te bepalen. Een kritische blik op de wijze van kostentoerekening kan mogelijk leiden tot meer innovatieboxvoordeel.
Hulp nodig bij aanvragen innovatiebox?
Wij adviseren maandelijks ondernemers over de toepassing van de innovatiebox. Hierbij gaan wij onder andere in overleg met de Belastingdienst om te bepalen welk deel van de winst toerekenbaar is aan de innovatie-activiteiten en daarmee onder de innovatiebox belast is tegen 9% in plaats van 25,8% vennootschapsbelasting. In overleg met u en de Belastingdienst zorgen wij voor een optimale afspraak met zekerheid.
Uw voordelen
- Gratis oriënterend gesprek om de mogelijkheden te bekijken (neem contact op).
- Direct aan tafel met ervaren fiscaal jurist.
- Volledige zekerheid (afstemming met de Belastingdienst).
- Wij begeleiden het traject van begin tot eind.
- Beperkte kosten en vooraf duidelijke offerte
FIOD Inval
Help de FIOD doet een inval of onderzoek!
Steeds meer ondernemers krijgen de FIOD op bezoek. Wij begeleiden wekelijks ondernemers (maar ook accountants en belastingadviseurs) bij dergelijke onderzoeken. Een FIOD inval is voor veel ondernemers (en accountants) geen dagelijkse praktijk, voor ons wel ! Wij begeleiden u vanuit fiscaal en juridisch perspectief. Direct wordt er voor u een ervaren advocaat en fiscaal jurist ingeschakeld. Indien nodig wordt dit team uitgebreid met een persvoorlichter en/of advocaat ondernemingsrecht om uw bezittingen veilig te stellen.
Jaarverslag FIOD 2024
In het jaarverslag van de FIOD over 2024 (publicatie 21 mei 2025) wordt nader ingegaan op de voortdurende internationalisering en digitalisering van de maatschappij. Digitale criminele geldstromen en internationale samenwerking spelen een steeds grotere rol in financiële en fiscale criminaliteit en daarmee in de opsporing van de FIOD. Cybercrime en het gebruik van crypto komt steeds vaker voor en kennis hieromtrent binnen het Financial Adveanced Cyber Team (FACT) wordt opgeschaald.
Hulp nodig bij FIOD inval?
Wij begeleiden vrijwel maandelijks ondernemers bij FIOD invallen. De combinatie tussen strafrecht en fiscaalrecht vereist een breder inzicht dan een gemiddelde advocaat kan geven. Het in teamverband werken zorgt voor een vlotte afhandeling en veelal is er sneller duidelijkheid omtrent uw situatie, voorarrest of het onderzoek bij het openbaar ministerie
Jongbloed Fiscaaljuristen helpt u verder
- Gratis oriënterend gesprek om de mogelijkheden te bekijken (neem contact op).
- Direct aan tafel met ervaren fiscaal jurist en advocaat
- Wij begeleiden het traject van begin tot eind
- Vooraf duidelijke offerte
Hoe werkt een vaste inrichting qua belastingheffing?
Nieuw besluit inzake vaste inrichting
Op 1 juli 2022 heeft de staatssecretaris van Financiën een tweetal nieuwe besluiten bekend gemaakt.
- Een nieuw verrekenprijzenbesluit (het Verrekenprijzenbesluit); en
- Een nieuw winstallocatiebesluit vaste inrichtingen besluit (het VI-besluit).
Met deze nieuwe besluiten ligt de Nederlandse regelgeving meer in lijn met de OESO-richtlijnen van 2022. Belangrijkste wijzigingen hebben betrekking op 'het zwarte gat', derhalve 'geen heffing'.
Winst gemaakt met buitenlandse activiteiten. Waar belasting te betalen?
Van een vaste inrichting is sprake als u met bijvoorbeeld uw Nederlandse bv in Duitsland activiteiten gaat opzetten vanuit een kantoor of andere vaste bedrijfsinrichting in Duitsland. Een vaste inrichting is dus niet een zelfstandige entiteit in het buitenland. Een dochteronderneming is dit wel. Bij een vaste inrichting is derhalve de Nederlandse bv (ook) aansprakelijk voor de activiteiten in het buitenland. Fiscaal moet de vaste inrichting in het buitenland haar belastingen betalen.
Vanuit Nederlands perspectief moet de Nederlandse bv belasting betalen over haar totale winst (de zogenoemde wereldwinst). Andere landen willen natuurlijk ook belasting heffen over winsten die daar zijn behaald. Om dubbele belastingheffing of niet-heffing te voorkomen, zijn in belastingverdragen afspraken over de winstverdeling (winstallocatie) gemaakt.
Regelgeving vaste inrichting en belastingen
Over de verdeling van de belastingheffing over de winsten van vaste inrichtingen heeft de Belastingdienst (de staatssecretaris van Financiën) diens visie en beleid geactualiseerd in een besluit. Het doel van dit besluit is om duidelijkheid te geven over de wijze waarop de Belastingdienst de winstallocatie aan vaste inrichtingen beoordeelt. In het besluit wordt aansluiting gezocht bij de OESO-richtlijnen. De toerekening van de winst bestaat, kort gezegd, uit de volgende twee stappen:
- Activa, risico’s en vermogen worden toegerekend aan de vaste inrichting
op basis van de functionele analyse. Daarbij zijn in grote lijnen twee
methoden te onderscheiden:
- De ene methode gaat uit van de vermogensstructuur van de gehele bv (capital allocation);
- De andere van de vermogensstructuur van met de vaste inrichting vergelijkbare zelfstandige vennootschappen (thin capitalisation).
De toerekening van rentelasten is in de vennootschapsbelasting een zeer belangrijk issue. Bij de Belastingdienst is er (daarom) een voorkeur voor de eerste methode die uitgaat van een gelijke kredietwaardigheid van de bv als geheel. - Daarna wordt de winst van de vaste inrichting bepaald op basis van
de analyse in de eerste stap en de toepassing van het arm’s-lengthbeginsel
(kortweg: met de vaste inrichting handelen alsof het een derde partij is).
Daarbij kan de rentelast ter zake van het toegerekende vreemd vermogen
worden bepaald aan de hand van twee methoden:
- Of aansluiten bij het rentepercentage van de externe lening die aangetrokken is om het specifieke actief te financieren (tracing approach); óf
- Bij de totale rentelast van de bv in zijn geheel naar rato van het toegerekend vreemd vermogen de vaste inrichting (fungibility approach). De Belastingdienst heeft een voorkeur voor de laatste, omdat die meer rekening houdt met de specifieke omstandigheden van de vaste inrichting.
Het beleid is dus gericht op winsttoerekening aan de vaste inrichting die zoveel mogelijk leidt tot de winst die een onafhankelijk lichaam zou hebben behaald met vergelijkbare activiteiten onder vergelijkbare omstandigheden. Bij de vraag hoeveel winst die (fictief) zelfstandige onderneming kan genereren, verwijst het besluit specifiek naar ‘control over risk’. Dat bestaat uit de volgende elementen:
- De beslissingsbevoegdheid om een risicovolle kans op te pakken, uit te stellen of af te wijzen;
- De mogelijkheid om beslissingen te nemen of, en hoe, opvolging gegeven wordt aan dergelijke risicovolle kansen.
Tevens wordt in het besluit opgemerkt dat van belang is dat niet alleen de capaciteiten voor risicoallocatie aanwezig zijn, maar dat zij ook functioneel kunnen worden uitgevoerd.
De objectvrijstelling bij een vaste inrichting
Met ingang van 1 januari 2012 geldt voor vaste inrichtingen de zogenoemde objectvrijstelling. Daarbij worden zowel de positieve als de negatieve resultaten van de buitenlandse vaste inrichting uit de wereldwinst van een Nederlands lichaam geëlimineerd.
Voorkomen van niet-heffing bij een vaste inrichting
Als de bv in het andere land afwijkende keuzes maakt die ertoe leiden dat een deel van de winst van de vaste inrichting niet in de belastingheffing wordt betrokken, kan de Belastingdienst afwijken van het hiervoor beschreven beleid om te komen tot een uitkomst die niet leidt tot dubbele niet-belasting (er moet dus altijd ergens belasting worden betaald).
Opmerking fiscaal jurist inzake vaste inrichting
De toerekening van winst aan een vaste inrichting is geen sinecure en kan van jaar tot jaar aanzienlijk verschillen. Raadpleeg daarom altijd een deskundig adviseur en voorkom in elk geval dat u over een deel van de winst in twee landen belasting betaalt. Onderstaande adviseurs zijn u graag van dienst bij (complexe) vraagstukken.
Bron vaste inrichting
Besluit winstallocatie vaste inrichtingen 2022
Meer over vaste inrichting:
Innovatiebox vervalt in 2017
Nederland heeft een geweldige innovatiebox, de belasting op winst is geen 25% maar slechts 5%. Buitenlandse bedrijven laten hierdoor winsten over innovatie in Nederland vallen. Ik zou zeggen: "Da's mooi, komt er meer R&D naar Nederland met daarbij behorende kennis en werkgelegenheid." Binnen Europa (en G20 / OESO) kijkt men daarom kritisch naar deze maatregel, het zou tot belastingontwijking bij multinationals kunnen leiden. Begin 2016 is een evaluatierapport over de innovatiebox verschenen. De conclusie: "innovatiebox moet doeltreffender en doelmatiger."
De Staatssecretaris heeft mede door bovenstaande aangekondigd dat de innovatiebox in 2017 wordt aangepast.
Innovatiebox in 2023 - 2026
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2024 en 2026). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belangrijke tip innnovatiebox
Wilt u gebruik maken van de innovatiebox, vraag dan in 2016 deze nog aan. De regeling zal dan voor u gelden tot 2021 (in plaats van 2017). Wij kunnen u hierbij prima helpen. Uiteindelijk sluiten wij hiervoor een overeenkomst met de Belastingdient, hierdoor heeft u ook zekerheid. Daarnaast is het van belang dat u immateriële vaste activa vóór 30 juni 2016 in gebruik neemt, de nieuwe wet heeft wellicht terugwerkende kracht tot dit moment.
Mogelijke beperkingen in 2017
De belangrijkste wijzigingen in de innovatiebox in 2017 zullen vermoedelijk betrekking hebben op het volgende:
- Grote bedrijven kunnen minder eenvoudig gebruik maken van de innovatiebox (omzet hoger dan € 250 miljoen per 5 jaar en innovatieboxvoordeel van meer dan € 37,5 mln. per 5 jaar);
- Band met Nederland wordt voor innovatiebox van belang;
- Op intercompanykosten, een voordeel voor de WBSO en / of innovatiebox claimen wordt lastiger;
- Er komt een directe koppeling tussen de kosten van een octrooi en de winst die hiermee wordt behaald.
Vragen over de innovatiebox
U kunt geheel vrijblijvend een afspraak inplannen met één van onze (onderstaande) adviseurs.
Voorziening onderhoud fiscaal voordelig
Het doel van een voorziening voor onderhoud is het periodieke onderhoud gelijkmatig toe te rekenen aan de jaren van de economische veroorzaking van deze kosten. Het is verstandig om hiervoor een begroting (met onderliggende offertes) op te stellen en deze jaarlijkse met inflatie of kostenstijgingen aan te passen. De stijging kan over de toekomstige jaren worden verdeeld. Mede door de beperking van de afschrijving op bedrijfspanden is het verstandig een onderhoudsvoorziening te overwegen.
Voorbeeld vorming onderhoudsvoorziening
Voorbeeld: er is over 10 jaar onderhoud nodig aan het dak, de buitenkant, het schilderwerk, de bestrating en de installatie van een bedrijfsgebouw. De kosten worden geschat op € 50.000. De jaarlijkse toevoeging is € 5.000. Op basis van het prijspeil per 1 januari 2026 zijn de kosten € 56.000. De voorziening is dan in 2026 2/10 x 56.000 = € 11.200, de toevoeging in 2026 bedraagt € 6.200
Procedure inzake onderhoudsvoorziening
In een procedure bij de Rechtbank Zeeland West Brabant d.d. 9 maart 2023 (ECLI:NL:RBZWB:2023:1479) stond de vorming van een onderhoudsvoorziening ter discussie. Bij het vormen van een dergelijke voorziening speelt het zogenaamde piekvereiste geen rol. Deze uitspraak wordt door het Gerechtshof 's Hertogenbosch d.d. 24 december 2025 (ECLI:NL:GHSHE:2025:3707) bevestigd. De procedure ligt thans bij de Hoge Raad
Praktische en fiscale kant van een onderhoudsvoorziening
Het onderhouden van een bedrijfspand is een onvermijdelijke kostenpost. Van schilderwerk tot dakrenovaties en installaties die vervangen moeten worden – het komt altijd op een moment dat u het niet uitkomt. Gelukkig biedt de fiscale wetgeving mogelijkheden om deze toekomstige kosten beter te spreiden en zelfs fiscaal te optimaliseren: de onderhoudsvoorziening.
Onderhoudskosten en de fiscale winst
Onderhoudskosten zijn in principe direct aftrekbaar in het jaar dat u ze maakt. Maar wat als u weet dat er over een paar jaar een grote uitgave aankomt, zoals het vervangen van een dak of een gevelrenovatie? U kunt hiervoor een onderhoudsvoorziening vormen, mits u aannemelijk kunt maken dat deze kosten in de toekomst daadwerkelijk gaan plaatsvinden en voortvloeien uit het normale onderhoud van het pand.
Wanneer mag u een onderhoudsvoorziening vormen?
De Belastingdienst staat een onderhoudsvoorziening toe als:
- Het gaat om voorzienbaar onderhoud: het moet duidelijk zijn dat de kosten zich in de nabije toekomst voordoen.
- Het onderhoud betrekking heeft op een reeds bestaand mankement of voorzienbare slijtage.
- De voorziening niet groter is dan redelijkerwijs nodig is op basis van een onderhoudsplan of historische kosten.
- De omvang van de voorziening aannemelijk wordt gemaakt met schriftelijke stukken. Het moet hierbij gaan om onderhoud en niet om verbetering.
Praktische fiscale tips bij vormen onderhoudsvoorziening
- Maak een meerjarenonderhoudsplan: Een gedetailleerd plan helpt om uw voorziening te onderbouwen bij de Belastingdienst.
- Gebruik realistische schattingen: Overdrijven kan leiden tot correcties bij een belastingcontrole.
- Houd rekening met de boekwaarde: Als uw pand op termijn wordt verkocht, kan een grote voorziening leiden tot een fiscale vrijval en extra winst.
- Overleg met uw fiscalist: De regels rondom voorzieningen kunnen strikter worden geïnterpreteerd dan verwacht.
Noot fiscaal jurist inzake onderhoudskosten vastgoed
Door slim gebruik te maken van een onderhoudsvoorziening kunt u niet alleen financiële verrassingen vermijden, maar ook fiscaal voordeel behalen. Het is een nuttig instrument om uw bedrijfspand in goede conditie te houden zonder uw belastingdruk onnodig te verhogen. Heeft u vragen over de mogelijkheden voor uw onderneming? Wij adviseren u graag!
Belastingplicht stichtingen en verenigingen
Bij stichtingen en verenigingen speelt regelmatig de vraag of zij belastingplichtig zijn. Steekproefsgewijs inventariseert de Belastingdienst of er sprake is van een belastingplicht voor bijvoorbeeld de omzetbelasting, vennootschapsbelasting of loonheffingen. Een gevolg van deze inventarisatie is dat er mogelijk toch sprake is van belastingplicht. In dit artikel leest u meer over de belastingplicht voor de omzetbelasting, vennootschapsbelasting en loonheffingen.
Stichting of vereniging en belastingplicht
Voor de snelle lezer:
- Vennootschapsbelasting: als de stichting of vereniging voldoet aan de vereisten voor ondernemerschap moet Vennootschapsbelasting worden betaald.
- Omzetbelasting: idem vennootschapsbelasting
- Loonheffing: als de stichting of vereniging werknemers in dienstbetrekking neemt krijgt de stichting of vereniging te maken met loonheffingen.
Omzetbelasting stichting en vereniging
Indien een stichting of vereniging regelmatig goederen of diensten levert tegen een vergoeding, dan is er doorgaans sprake van belastingplicht voor de omzetbelasting (btw). Bij het leveren van goederen of diensten tegen een vergoeding kan gedacht worden aan de volgende situaties:
- De verkoop van eten en drinken in een voetbalkantine;
- Het tegen een vergoeding organiseren van een activiteit voor de leden van de vereniging;
- Het vertonen van een voorstelling door de toneelvereniging aan betalende bezoekers;
- Het plaatsen van zonnepanelen op het clubgebouw van de hockeyvereniging.
Het komt regelmatig voor dat een stichting of vereniging belastingplichtig is voor de omzetbelasting. Echter, dit betekent niet in alle situaties dat er daadwerkelijk omzetbelasting betaald dient te worden. Als stichting of vereniging kunt u namelijk kiezen voor deelname aan de kleineondernemersregeling (KOR). Voor deelname aan de KOR is vereist dat de stichting of vereniging gevestigd is in Nederland en niet meer dan € 20.000 per jaar aan omzet draait. Meer informatie met betrekking tot de KOR vindt u in het volgende artikel: De kleineondernemersregeling (KOR).
Vennootschapsbelasting stichting en vereniging
Naast de belastingplicht voor de omzetbelasting, kunnen stichtingen en verenigingen belastingplichtig zijn voor de vennootschapsbelasting. Dit is het geval indien de stichting of vereniging een onderneming drijft. Er is in ieder geval sprake van het drijven van een onderneming, als de stichting of vereniging met een activiteit in concurrentie treedt met andere belastingplichtige ondernemers en met die activiteit fiscale winst behaalt.
Voorbeelden van activiteiten als ondernemer zijn:
- Een tennisvereniging organiseert een tennistoernooi waaraan zowel leden als niet-leden tegen betaling mee kunnen doen;
- Een stichting exploiteert naast een museum ook een winstgevende museumwinkel en een winstgevende horecagelegenheid.
- Een stichting die diensten verricht voor fysiotherapeuten (Gerechtshof Arnhem Leeuwarden d.d. 28 januari 2025 ECLI:NL:GHARL:2025:464)
Het is echter mogelijk dat een stichting of vereniging in aanmerking komt voor een vrijstelling, waardoor geen vennootschapsbelasting afgedragen hoeft te worden. De vrijstelling is van toepassing indien de fiscale winst in een belastingjaar niet meer bedraagt dan € 15.000, of indien de fiscale winst over een periode van vijf aaneengesloten jaren niet meer bedraagt dan € 75.000.
Voor toepassing van bovenstaande voorwaarden wordt een verlies aangemerkt als een winst van € 0. Het verlies mag dus niet in aftrek worden gebracht op de winst van voorgaande jaren.
Let op! In de statuten van een stichting of vereniging kan vermeld staan dat de stichting of vereniging geen winstoogmerk heeft. Voor de vennootschapsbelasting dient echter gekeken te worden naar de activiteiten die worden verricht en de daadwerkelijk fiscale winst die ontstaat als gevolg van deze activiteiten.
Loonheffingen stichting en vereniging
Een stichting of vereniging maakt vaak gebruik van vrijwilligers. Indien dat het geval is, kan de stichting of vereniging te maken krijgen met loonheffingen.
Kenmerken van een vrijwilliger zijn:
- De vrijwilliger doet het werk voor een stichting of vereniging die niet belastingplichtig is voor de vennootschapsbelasting, voor een sportorganisatie of een algemeen nut beogende instelling (ANBI);
- De vrijwilliger doet dit werk niet als beroep;
- De vergoeding voor het werk staat niet in verhouding tot de tijd en omvang van het werk.
In 2023 mag een vrijwilliger voor zijn werk en eventuele andere kosten maximaal € 190 per maand en € 1.900 per kalenderjaar ontvangen van de stichting of vereniging, zonder dat daarover loonheffing verschuldigd is. Indien de vergoeding meer bedraagt dan de hiervoor genoemde bedragen, dan valt de medewerker niet onder de vrijwilligersregeling en is er mogelijk sprake van een dienstverband.
Er is sprake van een dienstbetrekking indien aan de volgende drie voorwaarden wordt voldaan:
- De stichting of vereniging betaalt loon aan de medewerker;
- Er is sprake van een gezagsverhouding tussen de stichting of vereniging en de medewerker;
- De medewerker mag of kan het werk niet door iemand anders laten verrichten.
Indien sprake is van een dienstbetrekking tussen de stichting of vereniging en de medewerker, dan dient de stichting of vereniging als werkgever (en inhoudingsplichtige) loonaangifte te doen.
Een veelvoorkomend praktijkvoorbeeld van een dienstbetrekking bij een stichting of vereniging is een voetbaltrainer. De voetbaltrainer krijgt een vergoeding voor de arbeid die hij verricht, er is sprake van een gezagsverhouding tussen de voetbalvereniging en de trainer en het werk van de trainer kan niet eenvoudig door een ander worden verricht.
Vragenbrief Belastingdienst over stichting of vereniging
Als bestuurder van een stichting of vereniging kunt u een brief ontvangen van de Belastingdienst. Dit betreft een vragenbrief inzake de inkomsten van de stichting of vereniging. De vragenbrief gebruikt de Belastingdienst om inzicht te krijgen in de inkomsten van uw stichting of vereniging. Aan de hand van de uitkomst van de vragenbrief wordt beoordeeld of de stichting of vereniging terecht wel of geen aangifte doet en derhalve wel of geen belasting betaalt.
Noot fiscaal jurist inzake stichting
Stichtingen en verenigingen zijn rechtspersonen die vaak zijn opgericht met een bepaald doel, bijvoorbeeld om mensen te laten sporten, muziek te maken of voor een goed doel (zoals beschermen van de natuur). In sommige gevallen ontstaat er tijdens het bestaan van de stichting of vereniging (ineens) belastingplicht. Dit wordt soms erkent en soms niet. De risico's kunnen enorm zijn (naheffingen gedurende 5 jaar met boetes en rente).
Als bestuurder van een stichting of vereniging bent u wellicht minder bekend met de belastingplicht voor de omzetbelasting, vennootschapsbelasting en loonheffingen. Om onverwachte belastingaanslagen op naam van de stichting of vereniging te voorkomen, is het van belang om de feiten en omstandigheden met betrekking tot de belastingplicht goed in de gaten te houden. Indien er wijzigingen plaatsvinden in bijvoorbeeld de activiteiten of de vrijwilligersvergoeding, dan kan dit gevolgen hebben voor de belastingplicht.
Twijfelt u over de belastingplicht van uw stichting of vereniging of heeft u een vragenbrief ontvangen van de Belastingdienst? Neem dan gerust vrijblijvend contact op met één van onderstaande adviseurs en wij helpen u graag verder!
Bron stichtingen en verenigingen
Aansprakelijkheid bestuurders van een stichting of vereniging (folder belastingdienst)
Boekenonderzoek Belastingdienst
Help, de Belastingdienst komt op bezoek!
Steeds meer ondernemers krijgen de Belastingdienst op bezoek. Wij begeleiden wekelijks accountants en ondernemers bij dergelijke onderzoeken. Een boekenonderzoek is voor veel ondernemers (en accountants) geen dagelijkse praktijk, voor ons wel!
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Wat wel en niet te doen bij een boekenonderzoek
Do's bij boekenonderzoek
- Stel vast welk soort onderzoek het is ? Betreft het tevens een derdenonderzoek?
- Stel uw accountant of (beter) uw fiscaal jurist direct op te hoogte.
- Zorg ervoor dat u goed beoordeelt of u de informatie wel moet verstrekken, u hoeft namelijk niet alle informatie te verstrekken.
- Zorg ervoor dat slechts één persoon als contactpersoon gaat optreden.
- Leg alles schriftelijk vast.
Dont's tijdens boekenonderzoek
- Voer de gesprekken niet alleen, laat uw adviseur aanschuiven, feitelijk vanaf het begin.
- Geef geen originele bescheiden mee en maak afschriften van de informatie welke de Belastingdienst wil meenemen.
- Beantwoord de vragen zeker niet te uitgebreid, maar blijf kort en bondig.
Hulp nodig bij boekenonderzoek?
Een boekenonderzoek blijft voor de ondernemer een lastige kwestie. Wij begeleiden vrijwel dagelijks ondernemers bij boekenonderzoeken. Dit levert altijd een voordeel op en zorgt voor een vlotte doorlooptijd en correcte afhandeling. Boetes en torenhoge naheffingen / navorderingen kunnen veelal worden voorkomen.
Jongbloed Fiscaal Juristen helpt u verder
- Gratis oriënterend gesprek om de mogelijkheden te bekijken (neem contact op).
- Direct aan tafel met een ervaren fiscaal jurist.
- Wij begeleiden het traject van begin tot eind.
- Beperkte kosten en vooraf duidelijke offerte.
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Fiscale vestigingsplaats van een bedrijf of vennootschap
Iedereen heeft een woonplaats. Elk bedrijf heeft een vestigingsplaats. Maar vaak is er discussie over de fiscale woonplaats of de fiscale vestigingsplaats. Banken moeten voor nieuwe klanten deze plaats vaststellen. Bij een persoon gaat dit via het formulier “bepalen fiscale woonplaats” en bij bedrijven via de het formulier “bepalen belastingstatus”.
Waar is een bedrijf of vennootschap gevestigd.
In het land waar een bedrijf is gevestigd moet ook belasting worden betaald. Het is dus van belang om zorgvuldig de vestigingsplaats van een bedrijf te bepalen. Vaak is er discussie met de lokale belastingdienst en/of de belastingdienst van een ander land over de feitelijke vestigingsplaats van een bedrijf. Bij toepassing van een bepaling in een belastingverdrag wordt de toewijzing van het heffingsrecht vaak bepaald op grond van de vestigingsplaats.
Vestigingsplaats vennootschap op Curaçao in Nederland
De inspecteur legt navorderingsaanslagen en boeten op aan een vennootschap uit Curaçao. De vennootschap maakt onderdeel uit van een belastingbesparende structuur omdat de werkelijke leiding in Nederland is gelegen. De Rechtbank Gelderland gaat er op 12 december 2025 (ECLI:NL:RBGEL:2025:10888) eens goed voor zitten en is het met de inspecteur eens. De informatie wordt uiteindelijk verkregen bij belastingplichtige en via een derdenonderzoek bij de accountant en de belastingadviseur. Ook is er door de inspecteur informatie van de FIOD ontvangen. De kern discussie is "waar worden de feitelijke beslissingen genomen?" Volgens de rechtbank en de inspecteur is dit Nederland, hiertoe wordt ondermeer verwezen naar een uitspraak van de Hoge Raad d.d. 19 januari 2018 ECLI:NL:HR:2018:47.
Fiscale vestigingsplaats naar Nederlands recht
De algemene regels omtrent een vestigingsplaats zijn in de Nederlandse wetgeving opgenomen in artikel 4 AWR (wordt naar omstandigheden beoordeeld). Deze extreem open norm wordt ingevuld in besluiten en in de rechtspraak. Basis is de plaats waar feitelijk leiding wordt gegeven aan een vennootschap, zie Hoge Raad d.d. 23 september 1992 (ECLI:NL:HR:1992:ZC5105). Over dit onderwerp zijn vele uitspraken gepubliceerd hierin is bepaald dat wordt gekeken naar een adres, de aandeelhoudersvergadering, de plaats waar beslissingen worden genomen, plaats waar de administratie wordt gevoerd, etc. Deze worden dan ook weer onderling gewogen. Feitelijk gaat het erom waar de daadwerkelijke (feitelijke) beslissingen worden genomen. De belastingdienst moet aannemelijk maken dat een buitenlands belastingplichtige in Nederland is gevestigd. Als een belastingplichtige van mening is dat hij/zij niet in Nederland is gevestigd moet hij/zij dit bewijzen.
Om het complex te maken kent de Nederlandse wetgeving ook nog specifieke bepalingen, zoals de wet op de Vennootschapsbelasting en dividendbelasting, dit zijn ficties. Dus als een rechtspersoon niet in Nederland is gevestigd kan dit toch weer anders liggen. De belangrijkste ficties zijn:
- Dividendbelasting: naar Nederlands recht opgericht dan is de rechtspersoon ook in Nederland gevestigd
- Vennootschapsbelasting: naar Nederlands recht opgericht dan is de rechtspersoon ook in Nederland gevestigd
Hoe wordt een fiscale vestigingsplaats bepaald?
Bij natuurlijke personen kijk je naar de volgende onderdelen
- Adres waar je het meeste bent;
- Waar woont of verblijft je partner, kinderen (je gezin)
- Waar werk je, sport je, doe je gewoonlijk boodschappen?
- Waar ben je verzekerd en doe je je bankzaken ?
- Waar gaan de kinderen naar school ? Waar heb je een woning?
Bij bedrijven is dit complexer.
- Nederlandse wetgeving: Vanuit Nederlands perspectief moet eerst worden gekeken naar de Nederlandse wetgeving. Hiervoor is ondermeer een woonplaatsverklaring ontwikkeld. Het Nederlandse belastingrecht kent in artikel 4 AWR een erg algemene bepaling omtrent de woonplaats (wordt na omstandigheden beoordeeld). Voor bedrijven gaat het veelal om de plaats waar de feitelijke leiding wordt gegeven. In de wet op de vennootschapsbelasting en dividendbelasting, zijn ook vestigingsplaats ficties opgenomen (artikel 2 lid 5) (zoals een naar Nederlands recht opgerichte BV is in Nederland gevestigd).
- De vervolgstap is dat er wordt naar het toepasselijke belastingverdrag. In het belastingverdrag staan altijd bepalingen hoe moet worden bepaald waar een vennootschap, rechtspersoon of bedrijf is gevestigd en wanneer ze als inwoner van een land worden aangemerkt. Soms kan er sprake zijn van een zogenaamde dubbele vestigingsplaats, dan is er een probleem en moet er overleg tussen landen plaatsvinden of zal er discussie volgen met de lokale fiscale autoriteiten.
- Feitelijke leiding. De plaats van de feitelijke leiding (waar zit het bestuur / directie) is meestal het verstrekpunt. Ruim 30 jaar geleden heeft de Hoge Raad (ECLI:NL:HR:1992:ZC105) de contouren geschetst voor mogelijke discussies. Hierbij is de plaats van het feitelijke/ werkelijke leiding (bestuur) als uitgangspunt gekozen, het gaat dan om de kern beslissingen voor het bedrijf (en beslissingen over werknemers / de werkvloer (zie Hoge Raad 19 januari 2018) ! Als op grond hiervan niet tot een eenduidig antwoord wordt gekomen wordt gekeken naar de locatie van de aandeelhoudersvergadering en/of de plaats waar het gebouw is gelegen en/of de financiële administratie wordt gevoerd (en/of beslissingen over financiën worden genomen). Het is aan de belastingdienst om aannemelijk te maken dat een buitenlandse belastingplichtige in Nederland is gevestigd. Als de belastingplichtige vennootschap het hier niet mee eens is moet zij bewijzen dat zij niet in Nederland is gevestigd. In deze uitspraak ging het bij de rechtbank nog mis voor belastingplichtige maar heeft het Gerechtshof Amsterdam (ECLI:NL:GHAMS:2022:90). Soms is er discussie wie de beslissingen feitelijk heeft genomen, kijk hiertoe eens naar de (slecht gevoerde) procedure bij het Gerechtshof Den Haag en uiteindelijk de Hoge Raad in 2021. Voor de liefhebber is de notitie van de AG lezenswaardig.
Plaats van vestiging van een vennootschap in belastingverdragen
Nederland heeft meer dan 100 belastingverdragen gesloten. In een belastingverdrag maken landen met elkaar afspraken over de belastingheffing en de verdeling hiervan. Het komt soms voor dat beide landen van mening zijn dat een bedrijf of vennootschap in hun land is gevestigd. In een belastingverdrag wordt dan - zo helder mogelijk - bepaald in welk land een vennootschap is gevestigd. Meestal wordt voor belastingverdragen aangesloten bij een (OESO) modelverdrag. Omdat belastingverdragen gedurende vele jaren zijn opgesteld kan elk verdrag een andere bepaling bevatten, goed lezen en interpreteren in de thans des tijd (in de context) is dus van essentieel belang. Bij een dubbele vestigingsplaats (dual resident, zie Hoge Raad in 2001/ artikel hierover). In het huidige OESO modelverdrag is een oplossing opgenomen voor dergelijke discussies (tie breaker bepaling). Sinds enkele jaren wordt er niet meer gekeken naar de feitelijke leiding maar naar een breder spectrum (MAP verplichting, zie besluit). Belastingverdragen van na 2017 bevatten meestal een MAP bepaling, hierdoor moeten landen met elkaar in overleg over de feitelijke vestigingsplaats van een vennootschap. De MAP bepalingen werken echter ook vaak door in oudere belastingverdragen.
Noot fiscaal jurist inzake vestigingsplaats en vestigingsplaatsonderzoek
In de meeste gevallen kijkt een fiscalist eerst naar de lokale wetgeving omtrent de fiscale woonplaats. Als snel wordt dan het toepasselijke belastingverdrag geraadpleegd. Bij verdragen na 2017 is vaak een MAP procedure / bepaling opgenomen. In dergelijke gevallen gaan de beide staten dan met elkaar in overleg over de feitelijke vestingsplaats van een bedrijf. Omdat het niet verplicht is om een dergelijke bepaling op te nemen (of landen dit niet willen) is het van belang om het belastingverdrag zorgvuldig (in de gehele context) te lezen. Dat landen met elkaar in overleg gaan wil nog niet zeggen dat ze ook tot een besluit of standpunt komen, een overleg gaat meestal redelijk vlot (3 - 9 maanden). Komen ze er niet uit dan kan eventueel nog de MLI route worden bewandeld. De landen zullen bij een dergelijk overleg kijken naar:
- Waar is het gebouw gelegen en is dit het hoofdkantoor of niet?
- Waar worden de kernbeslissingen feitelijk genomen en door wie?
- Waar worden de aandeelhoudersvergaderingen gehouden?
- Waar wordt de financiële administratie gevoerd?
De belastingdienst is vaak bezig met onderzoeken naar de woonplaats van een natuurlijk persoon of rechtspersoon. Het aantal procedures over deze onderwerpen neemt de laatste jaren toe. Dit is ook logisch omdat steeds meer bedrijven in het buitenland hun vleugels uitslaan en natuurlijke personen emigreren naar landen met een lager belastingtarief en/of geen erfbelasting. Omdat het gaat om een feitelijke beoordeling is het verstandig om voor het opzetten van een structuur en/of emigratie goed te kijken naar de feiten en de formele vastleggingen. Dit kan de meeste discussies (en geschillen met de belastingdienst) voorkomen.
In Nederland is veel discussie over lege of zogenaamde brievenbus vennootschappen. Eind 2021 is er een ontwerprichtlijn van de Europese Commissie opgesteld die hier eens nader induikt. Insteek is "geen substance geen voordeel". Als een vennootschap zou emigreren is er sprake van een zogenaamde exitheffing, afrekenen komt dan in beeld bij realisatie (Hof van Justitie 29 november 2011), mits er voldoende zekerheid wordt geboden (Gerechtshof Amsterdan d.d. 31 mei 2012)
Bij vragen of opmerkingen over de fiscale vestigingsplaats (of geschil met de belastingdienst) kunt u ons een e-mail sturen of contact opnemen met onderstaande fiscaal juristen.
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Bron fiscale vestigingsplaats
Hoge Raad d.d. 23 september 1992 ECLI:NL:HR:1992:ZC5105
Hoge Raad d.d. 19 januari 2018 ECLI:NL:HR:2018:48
Hoge Raad d.d. 2 juli 2021 ECLI:NL:HR:2021:1044
Gerechtshof Amsterdam d.d. 13 januari 2022 ECLI:NL:GHAMS:2022:90
Giftenaftrek in de inkomstenbelasting en vennootschapsbelasting
In dit artikel bespreken we de verschillende aspecten van de giftenaftrek binnen het Nederlandse belastingstelsel. We behandelen onder andere de giftenaftrek voor particulieren, giften via ondernemingen of BV's, en de specifieke regelgeving die hiermee samenhangt. Hierbij wordt er ook gekeken naar recente standpunten en publicaties van de Kennisgroepen van de Belastingdienst. Giften moeten altijd met schriftelijke bescheiden worden onderbouwd, zie hiertoe ondermeer Gerechtshof 's Hertogenbosch d.d. 18 september 2024 ECLI:NL:GHSHE:2024:2946.
Periodieke gift en standpunt belastingdienst
De kennisgroep van de belastingdienst heeft een aantal standpunten ingenomen inzake periodieke giften. Het gaat hierbij om het volgende
- Ondertekening echtgenote bij periodieke gift: echtgenote hoeft de onderhandse overeenkomst inzake de periodieke gift niet te ondertekenen. Melding BSN nummer is ook niet nodig.
- Ontbindende voorwaarde door schenker bij periodieke gift: minimale looptijd is 5 jaar, de schenker mag deze niet kunnen beïnvloeden.
- Periodieke gift met ontbindende voorwaarde die onzeker is : periodieke gift die afhankelijke is van onzekere gebeurtenis in de toekomst kan soms wel goed gaan.
- Periodieke gift via verrekening vrijwilligersvergoeding : een jaarlijkse gift aan een vereniging of stichting kwalificeert niet als een periodieke gift (als deze is gekoppeld aan een vrijwilligersvergoeding), tenzij de vereniging of stichting een ANBI is.
Giftenaftrek voor bedrijven blijft in 2025
Het kabinet gaat de giftenaftrek in de vennootschapsbelasting (Vpb) en de regeling 'geven uit de vennootschap' per 2025 afschaffen. Deze voorstellen staan in het Belastingplan 2025. De giftenaftrek in de inkomstenbelasting blijft gehandhaafd. De gift die aantoonbaar bijdraagt aan het bedrijfsdoel of de reputatie van de onderneming (versterken relatie met klanten, werknemers, leveranciers, de gemeenschap) blijft wel aftrekbaar als zakelijke uitgave inzake maatschappelijk verantwoord ondernemen of sponsoring. De grens tussen beide is een grijs gebied, vooroverleg is wenselijk. Als er zakelijke motieven zijn lijken dergelijke kosten nog gewoon aftrekbaar.
Periodieke gift na afloop looptijd in schenkingsakte
Henk schenkt 5 jaar lang € 50.000 aan een ANBI. In de schenkingsakte is vastgelegd dat Henk 5 jaar lang € 50.000 zou schenken. In jaar 6 schenkt Henk wederom € 50.000. Is dit een periodieke gift of geldt de aftrekbeperking voor een reguliere gift? Volgens het kennisgroep standpunt d.d. 28 november 2024 is de 6e gift geen periodieke gift (artikel 6.34 en 6.35 Wet IB 2001)
Sponsoring fiscaal voordeliger dan giften
De giftenaftrek in de vennootschapsbelasting blijft bestaan, maar wordt vanaf 2025 beperkt. Ondernemers kunnen niet-zakelijke giften slechts aftrekken tot 50% van hun winst, met een maximum van €100.000. Boven deze grens wordt de gift beschouwd als een uitdeling aan de aandeelhouder, die deze in zijn inkomstenbelasting kan aftrekken. Sponsoring biedt echter een alternatief, omdat dit als zakelijke kosten wordt gezien en volledig aftrekbaar blijft.
Als stichtingen (of vereniging) de ondernemer de mogelijkheid geeft om te sponsoren wordt u niet geraakt door de regels omtrent (de beperking van) de giftenaftrek. Bij de behandeling van het Belastingplan over 2025 heeft onze Staatsecretaris van Financiën over de aftrekbaarheid van sponsorbijdragen het volgende opgemerkt:
- Als bedrijven goede doelen steunen door middel van sponsoring of reclame, vormen deze geen giften maar normale zakelijke kosten, die net als andere bedrijfskosten aftrekbaar zijn van de winst voor de Vennootschapsbelasting.
- Ook uitgaven die worden gedaan in het kader van Maatschappelijk Verantwoord Ondernemen zijn zakelijk en dus in (normaal gesproken) aftrekbaar van de fiscale winst.
Tips voor ondernemers en goede doelen:
- Kies voor sponsoring: Goede doelen kunnen ondernemers verleiden door sponsoring aan te bieden in plaats van giften. Dit biedt fiscale voordelen.
- Bied zichtbare waarde: Denk aan reclame-uitingen, zoals logo's op evenementen, om sponsoring aantrekkelijk te maken.
- Plan giften strategisch: Laat ondernemers giften vóór 2025 doen om van de huidige ruimere aftrekregels te profiteren.
- Gebruik Maatschappelijk Verantwoord Ondernemen: Positioneer sponsoring als onderdeel van een MVO-strategie.
- Vermijd privé-uitgaven: Zorg dat bijdragen niet als persoonlijke behoefte van de aandeelhouder worden gezien.
- Documenteer sponsoring goed: Behoud bewijs dat de uitgaven zakelijk zijn, zodat de Belastingdienst dit accepteert.
- Maak afspraken op maat: Stem af hoe sponsoring of giften fiscaal en juridisch het beste kunnen worden vormgegeven.
Nieuws Prinsjesdag 2024 (belastingplan 2025)
Uit het belastingplan 2025 volgt dat de giftenaftrek in de vennootschapsbelasting zou komen te vervallen, dit voorstel is ingetrokken. De giftenaftrek in de inkomstenbelasting blijft ook gewoon bestaan. U kunt het belastinplan 2025 hier raadplegen en de miljoennota 2025 hier. De overige stukken kunt u hier vinden.
Giftenaftrek (definitie)
Volgens de Hoge Raad (HR 12 januari 1972, nr. 16.695) wordt een gift gedefinieerd als een waardeverschuiving uit het vermogen van de gever naar dat van de begiftigde, waardoor het vermogen van de begiftigde wordt vergroot. Het motief voor een gift dient vrijgevigheid (liberaliteit) te zijn. Wanneer aan een gift materiële of immateriële voordelen worden ontleend, staat dit de aftrekbaarheid in de weg. Zo zijn bijvoorbeeld contributies aan een plaatselijke rotaryclub niet als gift aftrekbaar (Hof Arnhem 1 juni 1964, nr. 658/63). Op grond van artikel 6.32 Wet IB 2001 zijn aftrekbare giften: periodieke giften en andere giften.
Periodieke Giften
Periodieke giften zijn vaste en regelmatige schenkingen die aan bepaalde voorwaarden voldoen, waardoor ze in hun geheel aftrekbaar zijn van de belasting. Periodieke giften zijn volledig aftrekbaar zonder dat er een drempelbedrag of een maximum van toepassing is, zoals dat wel geldt voor andere giften. De belangrijkste kenmerken en voorwaarden voor periodieke giften zijn:
- Vastgelegd in een Overeenkomst: De gift moet vastgelegd zijn in een schriftelijke overeenkomst tussen de gever en de begunstigde instelling. Dit kan via een notariële akte of via een onderhandse schenkingsovereenkomst die door de Belastingdienst is goedgekeurd.
- Regelmatige Uitkering:De gift moet jaarlijks of vaker worden uitgekeerd.
- Looptijd van Minimaal 5 Jaar: De overeenkomst moet een periode van minimaal vijf jaar bestrijken. Er zijn uitzonderingen mogelijk als de gever overlijdt voordat de vijf jaar zijn verstreken.
- ANBI of SBBI:De ontvanger van de gift moet een Algemeen Nut Beogende Instelling (ANBI) of een Sociaal Belang Behartigende Instelling (SBBI) zijn.
Een Algemeen Nut Beogende Instelling (ANBI) is een status die door de Belastingdienst wordt toegekend aan organisaties die zich voor minstens 90% inzetten voor het algemeen nut. Via deze site van de belastingdienst kunt u een ANBI opzoeken. Voor een toelichting over de periodieke gift lees dit besluit uit april 2023.
Naast de ANBI bestaat ook de Sociaal Belang Behartigende Instelling (SBBI). Deze instellingen kunnen naast een algemeen nut ook een particulier belang dienen, zoals dorpshuizen en amateur sportverenigingen. Sinds 1 januari 2012 zijn eenmalige giften aan steunstichtingen van SBBI's fiscaal aftrekbaar. Bijvoorbeeld, een steunstichting voor een sportclub kan dergelijke giften ontvangen. Rechtstreekse giften aan sportclubs zijn niet aftrekbaar, maar giften aan hun steunstichtingen in principe wel. Voor deze aftrekbaarheid is het noodzakelijk dat de SBBI die wordt ondersteund, lid is van een landelijke, representatieve sport- of muziekorganisatie. Daarnaast moet in de statuten van de steunstichting staan dat bij ontbinding het resterende vermogen aan een ANBI wordt uitgekeerd, zoals vastgelegd in art. 1f(1)(a)(6) Uitv. reg. AWR. Het ingezamelde geld mag uitsluitend worden gebruikt voor bijzondere investeringen of voor de viering van een jubileum, zoals bepaald in art. 1f(1)(a)(2), en niet voor de structurele ondersteuning van de SBBI.
Andere giften
Andere giften, ook wel eenmalige giften genoemd, zijn schenkingen die niet aan de bovenstaande voorwaarden voldoen. Dit kunnen zowel contante giften (tot 2021) als giften in natura zijn. Voor deze giften gelden specifieke regels voor de aftrekbaarheid:
- Drempel en Maximum: Het op 15 mei 2024 gepresenteerde Hoofdlijnenakkoord van BBB, NSC, PVV en VVD voorziet in een beperking van de giftenaftrek. Momenteel geldt dat giften aftrekbaar zijn voor zover zij samen zowel €60 als 1% van het verzamelinkomen vóór toepassing van de persoonsgebonden aftrek te boven gaan, en aftrekbaar tot ten hoogste 10% van het verzamelinkomen vóór toepassing van de persoonsgebonden aftrek. Voor periodieke giften geldt geen drempel en geen maximum.
- ANBI of SBBI: Net als bij periodieke giften moet de ontvanger een ANBI of SBBI zijn.
- Multiplieer voor Culturele Giften: Voor giften aan culturele instellingen wordt een multiplier van 1,25 toegepast, tot een maximum van €5.000 per persoon (art. 6.39a IB). Dit kan resulteren in een verhoging van maximaal €1.250 per persoon, of €2.500 voor partners.
Algemene aandachtspunten bij giften
- Contante giften: zijn niet meer aftrekbaar (artikel 6.37 sub a IB).
- Een ANBI moet bij de Belastingdienst geregistreerd staan.
- Voor ondernemers of een DGA is het vaak voordeliger om de gift via zijn bedrijf te laten lopen.
- Sommige buitenlandse instellingen kunnen ook in aanmerking komen voor de giftenaftrek, mits binnen de EU en als Nederland een belastingverdrag met dit land heeft gesloten. Maar dit gaat niet altijd goed, zie deze uitspraak van het Gerechtshof Amsterdam d.d. 28 maart 2024
Recente uitspraak en standpunt religieuze giften
Giften aan als ANBI geregistreerde kerkelijke, levensbeschouwelijke, charitatieve, culturele, wetenschappelijke of algemeen nut beogende instellingen zijn aftrekbaar volgens art. 6.32 IB e.v. Een gift moet uit vrijgevigheid (liberaliteit) voortkomen en mag geen materiële of immateriële voordelen opleveren voor de gever, om in aanmerking te komen voor aftrek (HR 12 januari 1972, nr. 16.695).
Volgens een recent standpunt van de Kennisgroep van de Belastingdienst over inkomsten van religieuze instellingen en giftenaftrek, mogen alleen giften aan ANBI's en geen betalingen aan natuurlijke personen die zich met goede doelen bezighouden, worden afgetrokken .
Giften via Onderneming of BV
DGA's kunnen giften via hun BV laten lopen, wat fiscaal gunstig kan zijn. BV's mogen tot 50% van de belaste winst aan giften aftrekken met een maximum van €100.000 (art. 16(2) VPB). Voor giften aan culturele instellingen mag tot €5.000 worden vermenigvuldigd met 1,5 (art. 16(3) VPB). Contante giften zijn sinds 2021 niet meer aftrekbaar. Voor giften in natura van meer dan €10.000 is vanaf 1-1-2024 een taxatierapport vereist, zoals bepaald in de Fiscale Verzamelwet 2024.
Een recent geactualiseerd standpunt naar aanleiding van de wijziging van het giftenbesluit stelt dat giften door een BV, ingegeven door de charitatieve behoefte van de aandeelhouder, aftrekbaar zijn zolang deze voldoen aan de door art. 16 VPB gestelde vereisten. Dit geldt ook als de BV een vereniging als enige aandeelhouder heeft .
Funding Eigen ANBI
Een ander standpunt van de Kennisgroep over giftenaftrek vanuit de eigen onderneming, specifiek gericht op het financieren van een eigen ANBI (maatschappelijk verantwoord ondernemen, MVO), geeft aan dat giften aan een eigen ANBI aftrekbaar zijn, mits aan alle voorwaarden wordt voldaan.
Combineren van Giften in meerdere Jaren
- Voordelen: Het combineren van giften voor meerdere jaren in één jaar kan voordelig zijn om de drempel te overschrijden en zo meer belastingvoordeel te verkrijgen.
- Praktisch Voorbeeld: Stel, een alleenstaande met een verzamelinkomen van €40.000 doet jaarlijks een gift van €2.000. Door giften voor twee jaar te combineren in één jaar, kan een aanzienlijke belastingbesparing worden gerealiseerd.
- Maximumaftrek: Let op de maximumaftrek van 10% van het verzamelinkomen vóór persoonsgebonden aftrek. Bij een verzamelinkomen van €40.000 en giften van in totaal €4.500 is op grond van de drempel van 1% €4.100 aftrekbaar, maar na toepassing van de 10%-grens slechts €4.000.
Noot fiscaal jurist giftenaftrek
De giftenaftrek is de laatste jaren regelmatig aangepast. De komende jaren verwachten wij ook nog wijzigingen. Heeft u hulp nodig bij het opstellen van uw belastingaangifte of zijn er vragen (naar aanleiding van bovenstaande)? Neem gerust vrijblijvend contact op met onderstaande fiscalisten.
Bronnen inzake giftenaftrek
Kennisgroep Belastingdienst, Standpunt over inkomsten van een religieuze en giftenaftrek.
Kennisgroep Belastingdienst, Standpunten geactualiseerd naar aanleiding van wijziging giftenbesluit.
Kennisgroep Belastingdienst Periodieke gift door bestuurder ANBI.
Innovatiebox 2021
Het tarief in de innovatiebox is in 2021 verhoogd van 7% naar 9%, dit tarief geldt in 2026 nog steeds. Het tarief was in het verleden slechts 5%. Jammer dat er in Nederland minder stimulatiemaatregelen zijn voor innovatiebedrijven. Om toegang te krijgen tot de innovatiebox moet u in het bezit zijn van een octrooi en / of een zogenaamde S&O-verklaring.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2026
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Verhoging tarief innovatiebox 2021
De innovatiebox verlaagt het effectieve belastingtarief voor de vennootschapsbelasting. De faciliteit is beschikbaar als u winst uit innovatieve activiteiten haalt. De innovatiebox wordt wel gezien als een belangrijk onderdeel van ons vestigingsklimaat. Het doel van de innovatiebox is dat in Nederland werkgelegenheid wordt behouden voor hoogopgeleiden. Dat maakt dat Nederland internationaal goed kan concurreren en versterkt de economie en de welvaart. Om van de innovatiebox gebruik te mogen maken moet worden voldaan aan diverse vereisten. Zo moet u zelf een immaterieel activum voortbrengen en mag er geen sprake zijn van kunstmatige structuren in de vorm van bijvoorbeeld belastingontwijking.
In het verleden is het percentage al van 5% (1 januari 2018) naar 7% gegaan en per 1 januari 2021 gaat het van 7% naar 9%.
De innovatiebox in het Belastingplan 2021
De innovatiebox werkt vanuit het principe van de grondslagvermindering. In de praktijk werkt dat als volgt:
- U hebt een winst van € 200 behaald met activiteiten die u onder de innovatiebox mag brengen.
- Het vennootschapsbelastingtarief bedraagt 25%. Op dit moment is het zo dat u 7/25 * 200 in de grondslag voor uw totale winstberekening opneemt.
- Dat leidt ertoe dat van deze € 200, u een bedrag van € 56 tot het belastbaar bedrag voor de vennootschapsbelasting rekent. U betaalt dan effectief over de winst van € 200 met innovatieboxactiviteiten € 14 belasting.
- Zouden we hetzelfde plaatje loslaten op 2021, dan wordt de formule 9/25 * 200. Tot uw belastbaar bedrag rekent u dan € 72. Daarover betaalt u dan, uitgaande van een percentage van 25%, € 18 vennootschapsbelasting.
De wetgever benoemt deze wijziging als benodigd om diverse lastenverlichtingen te dekken. Naar onze mening kan dit ook voortkomen uit het feit dat Nederland internationaal vaak aanhaalt dat belastingtarieven lager dan 9% onacceptabel zijn. Deze verhoging komt daarom ook voor onze internationale betrekking niet ongelegen.
Innovatiebox 2021 en advisering
Wilt u meer weten over de innovatiebox? Neem dan contact op met één van onze specialisten. Zorg dat u er bij de innovatiebox tijdig bij bent, want het is administratief veeleisende materie. De Belastingdienst heeft diverse rulings gepubliceerd inzake de innovatiebox, deze kunt u hier raadplegen. Deze kunnen prima als voorbeeld dienen en zullen door ons worden meegenomen in de advisering. Meestal zullen wij in overleg met de Belastingdienst een vaststellingsovereenkomst sluiten.
Kleinschaligheidsinvesteringsaftrek
Een ondernemer die in bedrijfsmiddelen investeert kan kleinschaligheidsaftrek, energie-investeringsaftrek of milieu-investeringsaftrek genieten. Bij investering in bedrijfsmiddelen kan een deel van het investeringsbedrag aanvullend ten laste van de winst worden gebracht (investeringsaftrek). De investeringsaftrek heeft geen invloed op de boekwaarde en de afschrijvingsmogelijkheden. U heeft recht op investeringsaftrek als u in een boekjaar tussen de € 2.901en € 398.236 (cijfers 2026).
Energie investeringsaftrek
- 2023: 45,5% met maximum van € 136.000.000
- 2024: 40% met maximum van € 149.000.000
- 2025: 40% met een maximum van € 151.000.000
- 2026: 40% met een maximum van € 153.000.000
De energielijst kunt u vinden op de site van RVO
Milieu investeringsaftrek
- Maximum percentage : 45% (2023 - 2026)
- Middenpercentage : 36% (2023 - 2026 )
- Minimumpercentage: 27% (2023 - 2026)
Investeringsaftrek 2026
Ondernemers die in 2026 gaan investeren kunnen sommige investeringen sneller afschrijven en daarnaast gebruik maken van de investeringsaftrek. Feitelijk zijn er 4 regelingen namelijk
- Kleinschaligheidsinvesteringsaftrek
- Energie investeringsaftrek
- Milieu investeringsaftrek
- VAMIL
Investeringsaftrek 2026
- minder dan € 2.901: 0%
- investering € 2.901 - € 71.683: 28% van het investeringsbedrag
- investering € 71.684 - € 132.746: € 20.072
- investering € 132.747- € 398.236: € 20.072 verminderd met 7,56% van investeringen boven € 132.746
- investeringen meer dan € 398.236: 0%
Investeringsaftrek 2025
- minder dan € 2.900: 0%
- investering € 2.901 - € 70.602: 28% van het investeringsbedrag
- investering € 70.602- € 130.744: € 19.769
- investering € 130.744- € 392.230: € 19.769 verminderd met 7,56% van investeringen boven € 130.744
- investeringen meer dan € 392.230: 0%
Investeringsaftrek 2024
Investeringsaftrek 2024 | Aftrek | |
| 0 - 2.800 | 0% | |
| 2.801 - 69.765 | 28% | |
| 69.765 - 129.194 | 19.535 | |
| 129.194 - 387.580 | 19.535 -/- 7,56% van investering boven 129.194 | |
| meer dan 387.580 | 0% |
Investeringsaftrek 2023
Ondernemers die in 2023 gaan investeren kunnen sommige investeringen sneller afschrijven en daarnaast gebruik maken van de investeringsaftrek. Feitelijk zijn er 4 regelingen namelijk
- Kleinschaligheidsinvesteringsaftrek
- Energie investeringsaftrek
- Milieu investeringsaftrek
- VAMIL
Belastingtip ! Investeren tussen de € 63.716 en € 117.991 levert het grootste voordeel op
Waarvoor investeringsaftrek?
Investeringsaftrek kan zowel van toepassing zijn bij aanschaffingen (extern) als bij voortbrengingen (intern). Voortbrengingskosten worden ook gemaakt als een tot het ondernemingsvermogen behorend bedrijfsmiddel een andere bestemming krijgt, bijvoorbeeld een woonhuis wordt kantoor. Ook bij verbetering van een bedrijfsmiddel kan investeringsaftrek van toepassing zijn.
Voor bepaalde investeringen krijgt men geen investeringsaftrek, dit zijn:
- bedrijfsmiddelen met een investeringsbedrag minder dan € 450;
- gronden;
- woonhuizen;
- personenauto's die niet bestemd zijn voor beroepsvervoer (bedrijfsbus dus wel);
- pleziervaartuigen;
- effecten;
- vorderingen;
- goodwill en vergunningen;
- dieren;
- kopen van bedrijfsmiddelen van de BV waarvan u aandeelhouder bent;
- bedrijfsmiddelen die zijn bestemd om aan anderen ter beschikking te stellen (zoals verhuur), voor tenminste 70%.
Hoeveel investeringsaftrek
Het percentage van de kleinschaligheidsinvesteringsaftrek neemt af naarmate het investeringsbedrag op jaarbasis toeneemt. Op hoofdlijnen:
- Met moet minimaal € 2.901 in een jaar investeren voordat met voor de aftrek in aanmerking komt.
- Investeringen in bedrijfsmiddelen (die meetellen) moeten minimaal € 450 bedragen.
- Als men in een jaar meer dan € 398.236 investeert, heeft men geen recht op aftrek.
- Het bestelmoment is veelal beslissend.
WHOA en belastingen
Sinds 2021 biedt de wet ondernemingen extra mogelijkheden om een faillissement te voorkomen, de Whoa procedure. Het is om gezonde ondernemingen die een zware schuldenlast hebben en failliet dreigen te gaan te helpen met hun schulden en een reorganisatie. De rechter kan onderhands een akkoord tussen de onderneming en diens schuldeisers goedkeuren, hierdoor worden alle schuldeisers (ook die niet akkoord zijn) gebonden aan dit akkoord, derhalve een dwangakkoord. Kijk hier voor een stappenplan. In dit artikel gaan we nader in op de fiscale merites bij een Whoa procedure.
Whoa en de fiscale positie van de schuldenaar
Bij een Whoa akkoord hoeft de schuldenaar niet al zijn schulden te betalen. Dit zal betekenen dat er "winst" wordt gemaakt, de onderneming of rechtspersoon wordt immers rijker door de kwijtschelding. De fiscale winst en/of het belastbare inkomen van de onderneming / ondernemer zal dus toenemen. Als de ondernemer over de winst belasting zou moeten betalen heeft de Whoa veel minder zin. Er is daarom - al jaren - een kwijtscheldingswinstvrijstelling in de wet inkomstenbelasting en wet op de vennootschapsbelasting opgenomen. Deze vrijstelling voorkomt dat er belasting moet worden betaald als gevolg van een zakelijke kwijtschelding van schulden. Er gelden wel voorwaarden:
- Schuldeiser moet rechten prijsgeven: als een schuldeiser alle of een deel van de schulden prijsgeeft (vrijwillig of niet) kan de regeling worden toegepast
- Zakelijke kwijtschelding: er mag geen persoonlijk motief spelen bij de kwijtschelding (bijvoorbeeld binnen de familie).
- Rechten zijn niet te verwezenlijken: de schuldeiser moet op redelijke en zakelijke gronden tot zijn besluit tot kwijtschelding komen. Inning van schulden is kansloos en/of heeft geen zin. Bij een Whoa traject wordt hieraan al snel voldaan.
Het is verstandig om het Whoa traject en de kwijtschelding te overleggen met de belastingdienst, wij kunnen u hierbij prima en vlot begeleiden.
Verrekenbare verliezen en kwijtscheldingswinst
De kwijtscheldingswinstvrijstelling geldt enkel met betrekking tot de winst (voordelen) die zijn of worden behaald door de kwijtschelding en voorzover deze hoger zijn dan de verrekenbare verliezen binnen de onderneming (of bij de ondernemer). De kwijtscheldingswinstvrijstelling is opgenomen in de inkomstenbelasting (IB ondernemers) en ook in de vennootschapsbelasting (rechtspersonen). De regeling in de Vennootschapsbelasting is in 2022 aangepast, verliezen kunnen worden verrekend met de winst van het vorige boekjaar en/of de winsten in de toekomst (onbeperkt). De omvang is ook beperkt, er is maximaal € 1.000.000 te verrekenen (plus 50% van de winst die meer bedraagt dan € 1.000.000). Voor een voorbeeld, lees dit artikel.
Whoa en de fiscale positie van de schuldeisers
De schuldeiser zal een deel van zijn vordering moeten kwijtschelden en zal hierdoor een verlies leiden. Bij ondernemers is dit verlies veelal aftrekbaar, tenzij de vordering / lening onder onzakelijke gronden is aangegaan, alsdan is het verlies niet aftrekbaar. Bij particulieren is aftrek niet aan orde (box 3) niet.
Positie belastingdienst bij Whoa verzoek
De belastingdienst is niet zomaar een schuldeiser, zij heeft ruimere verhaalsmogelijkheden en voorrechten. Dwangbevelen kunnen worden uitgevaardigd zonder tussenkomst van de rechter. Ook heeft de belastingdienst meer rechten bij de uitwinning via beslag. Bij een Whoa verzoek kan deze worden afgewezen door een schuldeiser als hij/ zij door het besluit slechter af is dan bij een reguliere vereffening van het vermogen van de schuldenaar. Omdat de belastingdienst zich kan beroepen op haar betere (voorrangs) positie kan dit bij deze verhouding sneller spelen. De komende periode zal moeten blijken hoe de belastingdienst zich gaat opstellen bij Whoa procedures en aanvragen. Het beleid van de belastingdienst is vastgelegd in de leidraad invordering. Basis van deze leidraad is dat de Belastingdienst bij een uitkering het dubbele krijgt t.o.v. reguliere schuldeisers. Bij een Whoa procedure zal een reguliere ondernemer tenminste 20% moeten ontvangen, de belastingdienst derhalve 40%. Dit percentage is veelal niet te realiseren. In een kamerbrief uit 2021 is echter al aangegeven dat de belastingdienst een verzoek welwillend zal beoordelen. In een procedure bij de Rechtbank Noord Nederland d.d. 19 februari 2021 is deze welwillendheid al een beetje zichtbaar (MKB schuldeisers kregen iets minder dan de Belastingdienst). Ook in een latere procedure bij de Rechtbank Gelderland d.d. 10 maart 2021 wordt dit nog eens helder omschreven.
Advies fiscaal jurist inzake Whoa en belastingen
De Whoa is relatief nieuw en zal de komende jaren haar nut moeten gaan bewijzen. De procedure is complex en een deskundige advocaat is noodzakelijk. De fiscale merites en de onderhandelingen met de belastingdienst maken een goede samenwerking tussen de fiscaal jurist en de advocaat wenselijk. De Whoa kan ondernemers in zwaar weer de helpende hand bieden om zo hun schuldenlast te verminderen. Ook bij ondernemers met contractuele problemen (huurovereenkomsten) kunnen problemen worden opgelost. De belastingdienst heeft een stevige positie maar zal zich welwillend opstellen als het verhaal achter de ondernemer klopt en er toekomst kansen zijn. Tot en met 1 oktober 2023 is de belastingdienst nog eenvoudiger te bewegen om akkoord te gaan, recentelijk is bekend geworden dat deze termijn is verlengd tot 1 april 2024 (geen grap) (zie brief d.d. 31 augustus 2023)
Cryptovaluta in de jaarrekening
Bitcoin en accountant
De opkomst van cryptovaluta en bitcoins biedt ook volop kansen voor accountants. Na het papieren-geld-tijdperk kwamen de pinpas en de digitale financiële wereld. Dit is in een stroomversnelling gekomen door ondermeer Apple Pay en cryptovaluta. Het beheer en de vastlegging hiervan kunnen veel ruimte bieden voor accountants.
Bitcoin en de rol van de accountant
Naast de stijging van de block chain technologie zien wij als Jongbloed Accountants ook steeds meer betalingsverkeer via bitcoins en andere crypto's. Het vertrouwen in deze valuta is wisselend en is hiermee volop in beweging. De cryptovaluta gaan een grote rol spelen in de ontwikkeling van onze economie en de financiële wereld. Het procesmatig bijhouden van de cryptotransacties wordt alleen maar groter en complexer. De vraag naar nieuwe innovaties in accountancy-land zal moeten volgen, de reguliere boekhouding en de cryptoboekhouding moeten naast elkaar (en eigenlijk gezamenlijk) worden opgezet.
Accountancyregels aangaande crypto's
In Europa wil men eenduidige accountancyregels aangaande cryptovaluta. De Europese banken willen dat er onderlinge afspraken worden gemaakt over de regulering van de cryptohandel, lees hiertoe deze notitie. De AFM heeft in 2018 reeds een adviesrapport geschreven over het vergunningenstelsel bij crypto's. Ook omtrent de belastingheffing over crypto's is er veel beweging te zien.
Crypto in een bv
Als cryptovaluta worden ondergebracht in een bv of andere rechtspersoon, is de belastingheffing redelijk eenvoudig. Er moet vennootschapsbelasting worden betaald als de winst is behaald, dus bij een daadwerkelijke verkoop. Verlies mag worden genomen als de cryptovaluta in waarde zouden dalen (onder de kostprijs). Dit is feitelijk gelijk aan de behandeling van normale effecten, waardering per balansdatum op kostprijs of lagere marktwaarde.
Crypto in de jaarrekening
De Raad voor de jaarverslaggeving heeft in 2018 over dit onderwerp een rapport geschreven (hier te raadplegen). Het betreft nog een "soort van advies", maar geeft in ieder geval enige richting binnen accountancy-land. De algemene gedachtenlijn op dit moment is dat crypto's geen liquide middelen of financiële instrumenten zijn, maar moeten worden gezien als immateriële vaste activa / andere beleggingen. Dergelijke activa moeten worden gewaardeerd tegen verkrijgingsprijs en onder voorwaarden tegen lagere of hogere actuele waarde. De waardeveranderingen komen dan ten bate of laste van de winsten / verliezen (en dus het eigen vermogen) van de vennootschap. Dat het niet eenvoudig is volgt uit een artikel in het FD. Het zal nog wel even duren voordat er volledige duidelijkheid komt omtrent het opnemen van crypto's in de jaarrekening.
Dubai en belastingheffing
Dubai (één van de zeven emiraten) is qua belastingheffing nog steeds een belastingparadijs. De staat is zich echter in ras tempo aan het aanpassen aan de wereldeconomie. Dubai (en ook de andere emiraten) willen van de fiscale sanctielijst af en ook minder afhankelijk worden van de inkomsten van olie. Mooi moment om dit land eens te bezoeken, onze collega Dennis Jongbloed, ging eens kijken in het land dat bekend staat om haar fiscale voordelen, zon, veiligheid, goed onderwijs en evenzo perfecte zorgsysteem.
Belastingen in Dubai
In 2018 is er omzetbelasting (BTW) ingevoerd (5%) en sinds 2023 kennen de Verenigde Arabische Emiraten (VAE) ook een winstbelasting van 9%. Het land heeft echter aangegeven nimmer inkomstenbelasting, vermogensbelasting, schenkbelasting of erfbelasting te gaan invoeren. Zijn de emiraten (waarbij Dubai en Abu Dhabi de bekendste) nog steeds een aantrekkelijk fiscaal land?
Is Dubai (of VAE) na invoering winstbelasting geen belastingparadijs meer?
Sinds 1 juli 2023 (of vanaf het eerste boekjaar van het bedrijf daarna) wordt er 9% winstbelasting geheven van bedrijven die in de emiraten gevestigd zijn. Dit tarief was tot dat moment 0%. Bij het schrijven van dit artikel ben ik zelf voor enig onderzoek in Dubai en merk dat het voor sommige bedrijven even wennen is. De corporate tax wordt geheven bij alle ondernemers, dus natuurlijk personen (free lancers) of rechtspersonen.
De economie wordt in ras tempo klaargestoomd voor een normale economie, als de olie niet meer voldoende inkomen zou opleveren. Eerst heeft men dit vormgegeven via toerisme (10% toeristenbelasting), daarna BTW (5%) en nu dus de winstbelasting, kort en bondig:
- Voor meeste bedrijven voor het eerst over de winst in 2024
- Belastingtarief bedraagt 9%
- Tot zo'n € 95.000 winst is er geen winstbelasting verschuldigd (drempel voor kleine ondernemers)
- Tarief geldt voor natuurlijke personen (freelancers etc.) en rechtspersonen
- Salarissen kunnen binnen het bedrijf zelf worden bepaald en mogen in mindering worden gebracht op de winst.
- Voor directeuren, aandeelhouders en bestuurders die in de emiraten wonen zal het nieuwe winstbelasting tarief dus geen substantieel effect hebben, immers salarissen zijn belastingvrij (en er is geen vermogensbelasting).
Vestigingsplaats in Dubai
Een bedrijf moet wel voldoende substance in Dubai hebben omdat er anders wordt gesteld dat het bedrijf gewoon (fiscaal) in Nederland is gevestigd (met een fiscaal irrelevant postadres in Dubai). Lees hiertoe ook dit artikel over de fiscale vestigingsplaats en deze uitspraak over de vestigingsplaats van een bedrijf in Singapore.
Free zone Dubai en winstbelasting
In bepaalde aangewezen gebieden geldt in Dubai een ander regime, de zogenaamde free zone. Veel buitenlandse ondernemingen hebben binnen dit gebied hun bedrijf gevestigd. Er is aangegeven dat de regelingen binnen dit gebied (geen winstbelasting, wel een bijdrage aan de vergunning (tenminste € 2.500 per jaar)) vooralsnog zo blijven. Er gelden wel strekte regels, de belangrijkste:
- Geen concurrentie met lokale markt: de bedrijven binnen dit gebied mogen economisch niet de lokale markt betreden (dus geen vastgoed horeca, scholen, zorg, etc.);
- Het bedrijf moet - met toestemming en een beschikking - in de free zone gevestigd zijn. Er zijn ruim 40 free zone gebieden, elk met hun eigen regels;
- Het bedrijf moet 95% van haar inkomen binnen de free zone of internationaal verdienen;
- De jaarstukken moeten door een accountant gecontroleerd worden.
Belastingverdrag met de Verenigde Arabische Emiraten (waaronder Dubai)
Nederland heeft een belastingverdrag met de Verenigde Arabische Emiraten gesloten. Dit is een bijzonder belastingverdrag omdat Dubai niet altijd en over alle inkomsten of winsten belasting zal heffen. Daarnaast kent het belastingverdrag een bijzondere "inwoners" bepaling. Als inwoner wordt gezien:
- Bedrijf met vestiging (substance) in Dubai dat ook vanuit dit land wordt aangestuurd (normale bepaling).
- Natuurlijk persoon die in Dubai woont met een emiratie nationaliteit. Dit laatste is vrijwel onmogelijk en dus zullen natuurlijke personen zelden verdragsbescherming genieten.
Wonen of werken in Dubai en fiscale gevolgen
Gevolg van vorenstaande belastingverdrag zal zijn dat Nederland volledig dividendbelasting zal heffen als een Nederlands bedrijf dividend gaat uitkeren aan een persoon die in Dubai (of de VAE) woont. Dit zal ook gelden voor verkoopwinst op aandelen in een Nederlandse BV. De bepaling is discriminerend maar volgens Nederlandse rechters toegestaan in verdragsbepalingen. Veel Nederlanders die in Dubai gaan wonen zullen dus een conserverende aanslag krijgen en vervolgens in Dubai een geheel nieuwe holdingstructuur opzetten voor hun activiteiten die in Dubai worden uitgeoefend.
Fiscaal kunt u dus prima in Dubai wonen edoch voor inkomsten uit Nederlandse bron heeft u geen recht op verdragstoepassing.
Als een persoon in Dubai gaat werken voor een aldaar gevestigde werkgever (mag ook vestiging van Nederlands bedrijf zijn) en deze persoon verblijft ook feitelijk in Dubai en/of woont in Dubai (is eenvoudig te regelen met visa voor 2 tot 10 jaar) dan is er een fiscaal voordeel te behalen. De persoon moet wel minimaal 6 maanden in Dubai verblijven. Het bedrijf in Dubai mag de salariskosten niet doorbelasten aan een bedrijf in Nederland. Het volgende is dus van belang voor een fiscaal vriendelijk salaris in Dubai:
- Bedrijf moet substance in Dubai hebben
- U moet er minimaal 6 maanden werken/ verblijven
- Het salaris of de salariskosten mogen niet aan een Nederlands bedrijf worden doorbelast
- U moet een normale werknemer zijn (geen bestuurder)
Wonen in Nederland met activiteiten in Dubai
Als u in Nederland woont met een bedrijf in Dubai heeft u gewoon recht op toepassing van het belastingverdrag. Salarissen van activiteiten in Dubai mogen in Dubai worden belast. Omdat Dubai geen belasting heft mag Nederland bij heffen, onder verrekening van de in Dubai betaale belastingen (die meestal nihil is). Voor inkomen uit werkzaamheden geldt dus de voorkomingsmethode , er zijn echter ook uitzonderingen.
Het beleggen in vastgoed in Dubai, prive of zakelijk, is wel fiscaal voordelig. Vastgoed mag namelijk in Dubai worden belast en Nederland zal hiervoor de vrijstellingsmethode in Nederland hanteren (dus vrijwel geen heffing).
Fiscaal advies Dubai
Steeds meer ondernemers en bedrijven verplaatsen hun activiteiten (deels) naar het buitenland. Omdat belastingen steeds vaker als kosten of uitgaven worden gezien speelt hierbij ook emigratie van de ondernemer een rol. Nederland helpt hierbij - in negatieve zin - de ondernemer op weg (veel gehoorde kritiek: teveel regels, gewijzigde wetgeving, onduidelijk beleid, etc.).
Portugal kende de NHR regeling, maar deze is in 2024 afgeschaft. Spanje kent nog steeds de Beckham regeling, maar Spanje vereist fiscaal maatwerk en is geen belastingparadijs. Italie komt de laatste jaren ook met nieuwe fiscaal gunstige regels en ook zien wij ondernemers uitwijken naar de Canarische Eilanden. Deze eilandengroep behoort tot Spanje maar heeft een eigen fiscale status verworven. Het kent ook - een soort - Freezone (de Zona Especial Canaria) met een winstbelasting van 4%. Bij een emigratie lopen "het leven" en "fiscaliteit" hand in hand. Naast een zorgvuldige voorbereiding over de mogelijke emigratielanden is de samenwerking met een lokale fiscalist en een woonplaatsonderzoek cruciaal. Uit interne stukken van de belastingdienst blijkt namelijk dat er voor uw fiscale woonplaats teveel naar de feiten en gebeurtenissen in Nederland wordt gekeken, dit met allerlei fiscale procedures tot gevolg. De laatste jaren zijn er veel meer procedures over de fiscale woonplaats, bijvoorbeeld bij artiesten en ondernemers.
Er wordt dus door ondernemers ook steeds meer gekeken naar fiscaal gunstige landen of staten (zoals Dubai) waar de fiscale woonplaats is gelegen en wellicht een vakantiewoning in Nederland of Spanje wordt aangehouden. Mede hierom ben ik eens afgereisd naar Dubai.
Dubai is ook steeds vaker een tussenschakel met Afrika of andere delen van de wereld. Dit komt omdat de VAE met ruim 130 landen een belastingverdragen hebben gesloten. Hierdoor kan via een tussenholding in de VAE toegang worden verkregen tot vele belastingverdragen met diverse landen. Voor Nederlandse bedrijven - die in Afrika zaken willen doen - kan dit een prima oplossing zijn.
Dubai is bijzonder om te zien en te beleven, de emiraten hebben ongekende mogelijkheden. Edoch, het is geen democratie, in de zomer maanden veel te warm, weinig cultuur (hoewel Abu Dhabi hieraan werkt) en inkomensongelijkheid. De prijzen zijn redelijk vergelijkbaar met Nederland. Met grote luchthavens, prima logistiek, veel kennis en bijbehorende taalbeheersing kent het zakelijk voldoende mogelijkheden. Mede door de groei is de vastgoedmarkt in ontwikkeling en de fiscale tarieven zijn voordelig. Om gebruikt te maken van de fiscale en praktische regels in Dubai moet u of uw bedrijf wel substance in Dubai hebben, of plat gezegd "u moet er zijn en iets doen". De periode van een (brievenbus) bedrijf oprichten en factuurtjes sturen is voorbij. Er zijn echter voldoende mogelijkheden voor bijvoorbeeld het ontwikkelen van intellectueel eigendom, een klantenservice, logistiek of juridisch centrum of de rol van nevenvestiging of hoofdkantoor. U moet er wel iemand naar toe sturen en hier dus echt iets opzetten, anders gaat het (fiscaal) niet optimaal werken.
Bij een emigratie speelt fiscaliteit op korte termijn (inkomstenbelasting, vermogensbelasting en winstbelasting) en langere termijn (erfbelasting en schenkbelasting) steeds vaker een rol van betekenis. Omdat de DGA / ondernemer veelal in meerdere landen wil verblijven zal hierbij een woonplaats discussie kunnen spelen, dit vereist een zorgvuldige voorbereiding. Bij uw vertrek wordt een zogenaamde conserverende aanslag opgelegd, voor de inning zult u zekerheid moeten verstrekken (emigratie buiten EU).
Als u uw bedrijf in het buitenland wilt vestigen speelt substance een belangrijke rol. De eerste stap is dus wat het bedrijf in Dubai gaat doen en welke rol dit bedrijf binnen uw concern gaat vervullen. Zonder een helder beeld en echte activiteiten heeft fiscale advisering geen zin.
Wij werken bij onze fiscale advisering altijd samen met lokale adviseurs en beoordelen uw situatie vanuit Nederlands perspectief. Zijn er vragen? Neem gerust contact met ons op of stuur een e-mail.
Innovatiebox, een kijkje in de keuken.
In Nederland betalen bedrijven (rechtspersonen) 20 - 25% winstbelasting. Via de innovatiebox is dit percentage slechts 9%. De Belastingdienst heeft intern veel beleid ontwikkeld, dit beleid is nu openbaar gemaakt. Leesvoer voor fiscalisten !
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
WOB-verzoek innovatiebox
Via een zogenaamd WOB-verzoek krijgen we een kijkje in de keuken bij de Belastingdienst. Via ruim 500 pagina's interne documenten is een betere beoordeling te maken van de wijze waarop de Belastingdienst een verzoek om toepassing van de innovatiebox in behandeling neemt en hiervoor een beschikking afgeeft. De volgende zaken komen aan de orde:
- Toetsingskaders bij het van toepassing verklaren van de innovatiebox.
- De toetsingskaders bij het vaststellen van het percentage van de winst dat toegerekend kan worden aan research and development.
- De criteria die van belang zijn bij de toerekening van een percentage van de winst aan research and development en in welke mate zij van belang worden geacht.
- Het (interne) beleid c.q. de nadere uitvoeringsregels c.q. uitleg van de Belastingdienst met betrekking tot toepassing van de innovatiebox.
- Instructies, handvatten, standpuntbepalingen en inlichtingen van kennisgroepen, coördinatiegroepen e.d. binnen deze groepen en daarbuiten.
Uitvoering innovatiebox
In de documenten wordt duidelijk welke instructies, standpunten, handvatten, kennisgroepen en coördinatiegroepen er binnen de Belastingdienst zijn. Er zijn ruim 43 documenten openbaar gemaakt, 500 pagina's voer voor fiscalisten en subsidieverstrekkers die zich bezighouden met de innovatiebox. In de documenten vindt u ook presentaties, vaststellingsovereenkomsten, modellen en nieuwsbrieven.
Advisering innovatiebox
Wij hebben binnen onze organisatie een aantal mensen die gespecialiseerd zijn in de innovatiebox. Wilt u een vrijblijvend gesprek over de mogelijkheden of onmogelijkheden, stuur gerust een mail.
Documenten en modellen Innovatiebox
Document 1 innovatiebox (WOB Verzoek).
Document 2 innovatiebox (WOB Verzoek).
Turboliquidatie van een BV (of rechtspersoon)
Ditmaal een artikel dat niet primair een fiscaal onderwerp behandelt, maar een thema dat in de fiscale praktijk regelmatig aan de orde komt: de ontbinding van een besloten vennootschap. Daarbij spelen met name civielrechtelijke aspecten een centrale rol. In dit artikel wordt specifiek ingegaan op de zogenoemde turboliquidatie, via deze route verdwijnen er jaarlijks 40.000 rechtspersonen in Nederland.
Door een zogenaamde turboliquidatie kunt u op een snelle manier een BV, NV, stichting of andere rechtspersoon ontbinden. U mag de turboliquidatie alleen uitvoeren als er geen bater meer in de onderneming zit (geen activiteiten meer en geen bezittingen). Dit onderdeel kreeg de laatste tijd meer aandacht, ondermeer door een artikel in het Financiele dagblad op 20 december 2025, Misbruik via de Plof BV, kinderlijk eenvoudig en niemand krijgt er vat op.
Turboliquidatie en navorderingsaanslag
Een turboliquidatie maakt de fiscale claim niet ongedaan. De inspecteur kan ook na ontbinding (navorderings) aanslagen opleggen en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is.
Een DGA liquideerde zijn BV's aan de lopende band. De BV's handelende in emballage goederen en auto's. Als de bank of belastingdienst lastige vragen gingen stellen volgt een liquidatie (of beter turboliquidatie). Na een boekenonderzoek van de Belastingdienst en een strafrechtelijk onderzoek van de FIOD wordt het nadeel voor de belastingdienst ingeschat op ruim 4.000.000. Er worden navorderingsaanslagen vennootschapsbelasting opgelegd. De Rechtbank Noord Nederland is het op 24 augustus 2026 ECLI:NL:RBNHO:2026:10995 met de belastingdienst eens.
Eindrapportage turboliquidatie door Belastingdienst
De staatssecretaris van Financiën heeft de eindrapportage van de onderzoekspilot naar turboliquidaties afgerond. Uit het rapport volgt het volgende:
- Turboliquidaties worden gebruikt om fiscaal misbruik te verhullen, grootschalig misbruik is niet vastgesteld.
- Merendeels van de turboliquidaties lijken normaal.
- Misbruik is lastig te detecteren.
- Data analyse en samenwerkingen tussen de Belastingdienst en de FIOD blijven nodig om misbruik in beeld te houden.
- De positie van schuldeisers is door de nieuwe wet beter geworden.
Hoe wordt een B.V. opgeheven of geliquideerd?
Voor het opheffen van een besloten vennootschap is een ontbindingsbesluit vereist. Dit besluit wordt genomen door de Algemene Vergadering van Aandeelhouders (AVA). Bij een ‘eenmans-B.V.’ zal de directeur-grootaandeelhouder het besluit nemen. De statuten van de vennootschap zijn hierbij leidend.
Indien sprake is van meerdere aandeelhouders, bepalen de statuten op welke wijze en met welke meerderheid de B.V. kan worden ontbonden. De vennootschap houdt in beginsel op te bestaan op het moment dat het ontbindingsbesluit wordt genomen.
Let op: een ontbinding met terugwerkende kracht is niet mogelijk. Wel kan in het ontbindingsbesluit een toekomstig tijdstip worden aangewezen waarop de ontbinding ingaat. Dit besluit dient vervolgens te worden geregistreerd bij de Kamer van Koophandel middels het daarvoor bestemde formulier 17a
Vereffening van een BV hoe werkt dit?
Indien de B.V. op het moment van ontbinding nog baten heeft, blijft de vennootschap voortbestaan totdat het vermogen volledig is vereffend. Vanaf het moment van ontbinding dient de vennootschap in al haar uitingen de toevoeging “in liquidatie” te voeren.
Daarnaast dient een vereffenaar te worden aangewezen, die belast is met de afwikkeling van het vermogen. In veel gevallen is in de statuten vastgelegd wie als vereffenaar optreedt. Tevens moet een bewaarder van de boeken en bescheiden worden aangewezen, waarbij een bewaartermijn van zeven jaar geldt.
Inwerkingtreding tijdelijke wet transparantie turboliquidatie
Vanaf 15 november 2023 is de Wet transparantie turboliquidatie in werking getreden. Voorheen kon een B.V. met relatief eenvoudige handelingen (het ontbindingsbesluit en formulier 17a) worden ontbonden. Dit leidde in de praktijk tot misbruiksituaties waardoor de Wet transparantie turboliquidatie is ingevoerd.
De wet werd aanvankelijk aangenomen voor een periode van twee jaar. Op 12 augustus 2025 is besloten deze termijn met nog eens twee jaar te verlengen. Inmiddels is aangekondigd dat voorbereidingen worden getroffen om de wet permanent te maken, omdat het leidt tot meer transparantie voor de schuldeisers.
Met de inwerkingtreding van deze wet gelden aanvullende verplichtingen voor een rechtsgeldige turboliquidatie. De voorwaarden om tot een rechtsgeldige turboliquidatie te komen zijn:
- het opstellen van een rekening en verantwoording;
- het opstellen van een plan van verdeling;
- terinzagelegging van stukken;
- publicatie in een landelijk dagblad;
- het verkrijgen van een akte van non-verzet;
- het invullen en indienen van formulier 17b bij de Kamer van Koophandel.
Hierna worden enkele van deze verplichtingen nader toegelicht.
Rekening en verantwoording en plan van verdeling
Nadat het besluit tot ontbinding van een B.V. is genomen dient het bestuur binnen 14 dagen een aantal documenten te deponeren bij de Kamer van Koophandel waaronder de rekening en verantwoording. De rekening en verantwoording bestaat uit:
- een balans en een staat van baten en lasten van het lopende boekjaar, en – indien over het voorafgaande boekjaar nog geen jaarrekening is gedeponeerd – tevens een staat van baten en lasten over dat boekjaar;
- een toelichting op de rekening en verantwoording, waarin (voor zover van toepassing) wordt opgenomen:
- waarom de rechtspersoon op het moment van ontbinding geen bezittingen meer heeft en wat er met de baten is gebeurd in het boekjaar voorafgaand aan de ontbinding;
- welke baten aanwezig waren, welke opbrengsten deze hebben gegenereerd en hoe deze opbrengsten zijn verdeeld;
- waarom één of meer schuldeisers geheel of gedeeltelijk onbetaald zijn gebleven.
De Kamer van Koophandel stelt een voorbeeldformulier beschikbaar dat hiervoor kan worden gebruikt.
Daarnaast dient, voor zover van toepassing, schriftelijk aan schuldeisers te worden medegedeeld dat de stukken met betrekking tot de turboliquidatie bij de Kamer van Koophandel zijn gedeponeerd.
Een plan van verdeling hoeft uitsluitend te worden gedeponeerd indien sprake is van meerdere aandeelhouders.
Aanvullende toelichting bij een turboliquidatie hoe werkt dit?
De rekening en verantwoording dient gedurende een periode van twee maanden ter inzage te liggen bij de Kamer van Koophandel. Tevens dient de vereffenaar via een advertentie in een landelijk dagblad bekend te maken dat de vennootschap in liquidatie verkeert en waar de stukken ter inzage liggen.
Gedurende de termijn van twee maanden kunnen schuldeisers verzet aantekenen bij de rechtbank. Indien geen verzet wordt ingesteld, houdt de B.V. definitief op te bestaan. Vervolgens dient bij de rechtbank een akte van non-verzet te worden opgevraagd en dient de beëindiging van de B.V. te worden doorgegeven middels formulier 17b. Het betreffende formulier treft u hier aan.
Meer schulden dan baten bij een liquidatie en nu?
Indien de B.V. meer schulden dan baten heeft en om die reden haar activiteiten moet staken, zijn verschillende opties mogelijk. Nadere informatie hierover is te vinden op de website van de Kamer van Koophandel. Kijk hiervoor naar het onderdeel op de site van de kamer van koophandel.
Indien tevens sprake is van betalingsproblemen richting de Belastingdienst, kan het noodzakelijk zijn een melding van betalingsonmacht te doen. Dit is met name van belang ter voorkoming van bestuurdersaansprakelijkheid. Lees hiervoor ons artikel.
Gevolgen niet voldoen aan de voorwaarden bij een liquidatie
Indien bij de ontbinding van een B.V. niet wordt voldaan aan alle wettelijke vereisten, kan dit leiden tot bestuurdersaansprakelijkheid. Zorgvuldige naleving van de wettelijke voorschriften is derhalve essentieel.
Noot fiscaal jurist inzake een turboliquidatie
In dit artikel is uiteengezet hoe een besloten vennootschap op rechtsgeldige wijze kan worden ontbonden. Hoewel de nadruk ligt op civielrechtelijke aspecten, komt dit onderwerp in de fiscale praktijk regelmatig voor. Daarnaast kunnen ook fiscale gevolgen aan de orde zijn. Zo kan bij ontbinding tussen vennootschappen sprake zijn van een aftrekbaar liquidatieverlies bij de moedermaatschappij. Indien een natuurlijk persoon zijn of haar B.V. ontbindt, kan mogelijk een verlies in box 2 ontstaan. Dit verlies is verrekenbaar met toekomstige box 2-inkomsten, dan wel – na een wachttijd van twee jaar – om te zetten in een belastingkorting (box 1). Voordat wordt overgegaan tot ontbinding van een B.V. dienen derhalve ook de fiscale gevolgen zorgvuldig in kaart te worden gebracht. Indien u voornemens bent een B.V. te ont-binden, kunt u contact met ons opnemen om te kijken wat wij voor u kunnen betekenen.
Crypto en belastingheffing
Cryptovaluta zijn digitale ruilmiddelen waar geen officiële centrale tegenpartij zoals een bank of overheid aan te pas komt. De meeste transacties vinden plaats via omwisselplatforms op het internet. Wat zijn de fiscale gevolgen voor het bezitten van crypto? In dit onderdeel treft u diverse artikelen aan inzake bitcoin en belastingenheffing.
Boetebeleid Belastingdienst aangepast in verband met DAC 7
Onder de nieuwe DAC7 wetgeving geldennieuwe beleidsregels voor de vergrijpboete bij binnenlandse informatie verplichtingen in het kader van deze wetgeving. Als het aan opzet of grove schuld van de belanghebbende is te wijten dat deze verplichtingen (het melden) niet, te laat, onjuist of onvolledig worden (of zijn) nagekomen legt de inspecteur een vergrijpboete op. De hoogte wordt afgestemd met de vaktechnische coördinator formeel recht. De boete voor de grensoverschrijdende informatieverplichting is fors verhoogd (van 4e categorie € 27.500 tot de 6e categorie € 1.100.000). Het besluit is in werking getreden (per 8 augustus 2026).
Crypto in box 3 volgens Hoge Raad
Cryptovaluta zijn vermogensbestanddelen die tot de rendementsgrondslag in box 3 behoren, aldus de Hoge Raad op 25 april 2025 ECLI:NL:HR:2025:683. De Hoge Raad oordeelt hierbij in lijn met het Gerechtshof Amsterdam d.d. 5 november 2024 ECLI:NL:GHAMS:2024:3254. De belanghebbende, die geen eigen inkomen genoot, had vermogen in de vorm van spaargeld, beleggingen, vorderingen én cryptovaluta. De rechtbank oordeelde dat de oorspronkelijk opgelegde aanslag moest worden verminderd op basis van het Besluit rechtsherstel box 3. In hoger beroep werd echter beoordeeld of verdere vermindering nodig was vanwege een lager werkelijk rendement. Het Hof stelde dat cryptovaluta wél onder de rendementsgrondslag vallen als “overige vermogensrechten”. De belastingplichtige slaagde er niet in aannemelijk te maken dat haar werkelijke rendement lager was dan het forfaitair bepaalde rendement. De verminderde aanslag bleef daarom in stand. Wel kreeg zij €500 schadevergoeding wegens overschrijding van de redelijke termijn. Het Hof bevestigde het oordeel van de rechtbank en legde uit dat ook niet-gerealiseerde waardestijgingen tot het rendement behoren (HR 6 juni 2024, ECLI:NL:HR:2024:704).
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa
- Beleidskompas formulier crypto
Beste landen voor crypto beleggers
De beste landen voor crypto beleggers zijn Portugal (inkomsten vrijgesteld, tenzij verkoop binnen 1 jaar dan 28% heffing (sinds 2023)), Singapore (geen belasting), Malta (geen vermogensbelasting, maximale inkomstenbelasting 35%) en Zwitserland (max 10% vermogensbelasting, geen inkomstenbelasting)
Best gelezen artikelen over crypto
Vragenbrief crypto van de Belastingdienst ontvangen?
Ik ben mijn crypto vergeten in de aangifte inkomstenbelasting op te nemen, wat nu?
FIOD op zoek naar crypto, wat zijn mijn risico's?
Bitcoin opnemen in de jaarrekening, hoe werkt dit?
Vragen over crypto en belastingen
Ik ben particulier en bezit crypto, wat moet ik doen?
De cryptovaluta moet u aangeven als bezitting in box 3 per de waarde van 1 januari van het jaar (dus voor de aangifte inkomstenbelasting 2021 de waarde per 1 januari 2021). U moet uitgaan van de wisselkoers op de peildatum van het gebruikte platform.
Ik ben particulier en ik mine crypto of handel in crypto, hoe moet ik hiermee omgaan?
Voor het minen van crypto is veel rekencapaciteit op computers nodig. De kosten voor het minen zijn veelal hoog (energiekosten). De Belastingdienst is van mening dat u de inkomsten moet aangeven als de inkomsten hoger zijn dan de kosten (resultaat uit overige werkzaamheden of winst uit onderneming). Bij de handel in crypto kunt u dit veelal vergelijken met de de handel in reguliere valuta, zoals de Amerikaanse dollar. U speculeert dus op koerswinst. U moet de crypto opnemen in box 3. Dit is anders - aldus de Belastingdienst - als u met extra arbeid extra inkomsten zou verdienen. In dat geval moet u de inkomsten aangeven als overige werkzaamheden (box 1).
Mijn bv of bedrijf wordt betaald in crypto
Als uw bedrijf in crypto wordt betaald, moet u de cryptovaluta omrekenen in euro's op het moment van ontvangst. Het omgerekende bedrag rekent u tot uw omzet. Bij het omwisselen kan ook verlies worden gemaakt (of winst). Dit komt tot uiting in het resultaat van uw bedrijf. Bezit u op balansdatum crypto, dan moet u deze omrekenen naar euro's, u mag deze waarderen op kostprijs of lagere marktwaarde.
Computercrash en boekenonderzoek Belastingdienst
De computer van een ondernemer crasht en de administratie is niet meer te benaderen. Hierdoor kan de ondernemer veel vragen van de Belastingdienst niet meer beantwoorden. Er is geen backup gemaakt en de harde schijf is niet meer te benaderen. En nu? Is dit overmacht of heeft de ondernemer een groot probleem?
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Bewaarplicht boekhouding bij FIOD inval en computercrash
In een procedure in 2021 ging het ook mis voor de ondernemer. De ondernemer had betalingen ontvangen op zijn prive rekening en dit was de aanleiding voor een bezoek van de FIOD. De ondernemer ontvangt een navorderingsaanslag en claimt in zijn bewaarschrift ruim € 200.000 aan kosten. De bewijslast hiervoor ligt natuurlijk bij de ondernemer. De boekhouding is niet volledig door een computercrash en de backup werkt niet meer. Ook de papierenboekhouding is niet meer beschikbaar, deze is namelijk weggegooid door de curator en de FIOD heeft een deel in beslag genomen. De rechter is er snel klaar mee, dat is dan pech, wie stelt moet bewijzen en de ondernemer heeft een bewaarplicht waarin hij heeft verzaakt.
Procedure over fiscale problemen bij computercrash
Er wordt een boekenonderzoek ingesteld bij een ondernemer. De aangiften BTW en loonheffingen worden onderzocht. Er wordt een kopie van de digitale administratie gevraagd. Deze administratie is niet meer voorhanden omdat de computer kapot is gegaan. De computer was niet meer te herstellen en is weggegooid. De ondernemer beroept zich op overmacht. Op de harde schijf stond de digitale administratie en vele primaire vastleggingen. De inspecteur krijgt de informatie niet en stuurt de ondernemer een zogenaamde informatiebeschikking. De informatie wordt uiteindelijk niet verstrekt en op grond van schattingen worden naheffingsaanslagen en vergrijpboetes opgelegd. De ondernemer stelt dat hij heeft voldaan aan zijn informatieplicht omdat hij alle informatie die beschikbaar was heeft verstrekt.
De rechter is er vlot klaar mee. De ondernemer moet zorgen voor zijn administratie en tijdig een backup maken. Doet hij dit niet, dan is dit voor risico van de ondernemer. De gebreken in de administratie waren teveel en ernstig, aldus de rechter. De omkering van de bewijslast is terecht en de informatiebeschikking bleef dus in stand.
Noot fiscaal jurist over computercrash
Een escortbureau heeft de administratie bijgehouden op een mooie PC. Naast dit escortbureau worden er ook webcamdiensten verleend, stripteaseshows gegeven en is er een limo-service. Er wordt een strafrechtelijk onderzoek opgestart naar verboden vrouwenhandel. Uit afgeluisterde telefoongesprekken volgt dat er informatie niet in de administratie wordt opgenomen. Alle signalen staan op rood en de Belastingdienst start een onderzoek. De ondernemer komt met de melding: "Wat ik heb kunt u krijgen en de PC is stuk, sorry." De administratieplicht van de ondernemer is niet weg als de PC kapot gaat, daarnaast staat de ondernemer er gekleurd op. Een pleister op de wonden: de boete wordt verminderd (termijnoverschrijding) en er wordt een immateriële schadevergoeding verstrekt van € 2.500. Dit lijkt ook het maximaal haalbare voor deze ondernemer. In andere gevallen waarbij de PC kapot is kan de primaire papierenadministratie met het bankboek een ondernemer best helpen. Niet al uw informatie is namelijk fiscaal relevant en / of behoort tot de administratie van de ondernemer.
Bron computercrash en boekenonderzoek
Rechtbank Noord Nederland d.d. 15 september 2017 (ECLI:NL:RBNHO:2017:7654).
Rechtbank Den Haag d.d. 4 maart 20021 ECLI:NL:RBDHA:2021:2407
De rechter oordeelde dat het in de risicosfeer van de ondernemer lag dat hij geen back-up had gemaakt van de gegevens op de harde schijf van de computer. Verder vond de rechter de ernst van de gebreken in de administratie zo ernstig dat zij een omkering van de bewijslast rechtvaardigden. De informatiebeschikking bleef daarom in stand.
Fiscale eindejaarstips 2021
Hieronder diverse eindejaarstips voor 2021. Onderaan dit artikel staan de belangrijkste wijzigingen in 2022.
Eindejaarstips 2021 voor particulieren
- Spaar B.V.: gezien de lage rente is het spaargeld onderbrengen in een zogenaamde Spaar B.V. steeds sneller aantrekkelijk. Werkt al vanaf € 250.000. Een alternatief is een familiefonds.
- Box hopping: een vermogensbestanddeel dat 3 maanden onderdeel uitmaakt van box 1 of box 2 (en ook in box 3 gestald is) wordt in box 3 in aanmerking genomen als in die periode een peildatum ligt voor box 3.
- Aftrekposten: de aftrekposten (los van hypotheekrente) zijn beperkt, kijk of u aftrekposten in 1 jaar kunt onderbrengen (voorbeeld wel giften en / of scholingskosten in 2021 en niet in 2022 betalen). De belangrijkste aftrekposten zijn: hypotheekrente, giften, ziektekosten, alimentatie en scholingskosten.
- Giften: vervang gewone giften door periodieke giften, de drempel van 1% van uw inkomen is dan niet van toepassing. De gift moet een looptijd hebben van 5 jaar, mits de gift wordt betaald aan een ANBI.
- Lijfrente: bij een pensioentekort kunt u de jaarruimte benutten, deze is maximaal ruim € 12.000 (afgerond) per jaar. Soms is dit bedrag zelfs hoger. U moet de lijfrente wel in 2021 betalen.
- Vrijstelling box 3: voor groenfondsen is in box 3 een extra vrijstelling opgenomen van ruim € 60.000, bij fiscale partners het dubbele. Ook krijgt u een extra heffingskorting van ruim € 846.
- Verlagen box 3: u kunt uw box 3-vermogen verlagen door de aankoop van bijvoorbeeld een boot of auto of het betalen van belastingschulden.
- Betaal hypotheekrente vooruit: heeft u eenmalig een hoger inkomen in 2021, dan kunt u overwegen om de hypotheekrente over de eerste 6 maanden van 2022 in 2021 vooruit te betalen. Het aftrekbare tarief is in 2021 (tarief 43%) ook hoger dan in 2022 (tarief 40%). Dit daalt in 2023 tot 37,1%.
- Afkoop alimentatie: omdat het aftrektarief voor de inkomstenbelasting daalt (nu nog 43% en in 2023 37,1%), is het voordelig om partneralimentatie nu af te kopen.
- Schenking: in 2021 kunt u ruim € 6.600 belastingvrij aan uw kinderen schenken, soms (bijvoorbeeld voor de eigen woning) is de vrijstelling zelfs € 105.000 (voor studie € 55.900). Als u het geld niet heeft of nog niet wilt overmaken, kunt u ook onder schulderkenning (papieren schenking) het geld schenken. Over de schuld moet (wettelijk) 6% rente worden betaald en u moet de schuld via een notaris (notariële akte) vastleggen. Doet u dit niet, dan wordt de schuld bij uw overlijden niet erkend en is alsnog erfbelasting verschuldigd.
- Huwelijk: sinds 2018 is het huwelijksvermogensrecht aangepast. Laat uw huwelijkse voorwaarden eens beoordelen door een deskundige en vergeet niet de jaarlijkse verrekening (indien dit in uw huwelijkse voorwaarden staat) te berekenen.
- Huwelijkse voorwaarden met verrekenbeding: is in uw huwelijkse voorwaarden een verrekenbeding opgenomen, dan moet u hieraan jaarlijks gevolg geven. Doet u dit niet, dan kan het zijn dat u (bijvoorbeeld bij een echtscheiding) voor onplezierige verrassingen komt te staan.
- Middeling: het is onder bepaalde voorwaarden mogelijk uw belastbare inkomen over 2019 - 2021 te middelen. Hierdoor krijgt u wellicht belasting terug. De te middelen inkomsten mogen slecht 1x in een berekening worden betrokken. Beoordeel dus welke jaren het meest gunstig zijn. Mogelijk kunt u ook nog vorengaande jaren middelen (hangt af van datum definitieve aanslag Inkomstenbelasting).
Eindejaarstips 2021 voor alle bedrijven
- Investeringsaftrek: beoordeel of het wenselijk is om in 2021 of in 2022 te investeren. Veelal is investeren in 2021 voordeliger.
- Herinvesteringsreserve: bij de vervreemding van bedrijfsmiddelen moet u normaal gesproken afrekenen over de boekwinst. Als u opnieuw wilt investeren, kunt u de winst tijdelijk reserveren (herinvesteringsreserve). Leg uw investeringsvoornemen wel schriftelijk vast (stuur mail aan uw makelaar en stel een bestuursbesluit op). De herinvestering moet binnen 3 jaar plaatsvinden.
- Voorzieningen: het tarief voor de vennootschapsbelasting daalt (en voor de inkomstenbelasting ook). Een voorziening vormen in 2021 is veelal voordelig. Denk hierbij aan coronavoorziening, voorraden, reorganisatie, saneringskosten, onderhoud, garanties, vakantiedagen, vakantiegeld of jubileum.
- Pensioenen: bekijk de pensioenen van uw werknemers eens. Soms is een backservicelast in 2021 mogelijk.
- Fiscaal voordelig belonen van werknemers: u mag een onbelaste vergoeding aan uw werknemers geven voor maaltijden (onderweg of tijdens overwerk), cursussen of zakenreizen. Ook kan een personeelsfeest op de werkplek vrijwel belastingvrij plaatsvinden en mag u zakelijke reizen belastingvrij vergoeden. Ook de fiets van de zaak is voordelig. Tenslotte mag u schade of verlies van persoonlijke zaken belastingvrij vergoeden, mits tijdens de dienstbetrekking ontstaan. De ruimte binnen de Werkkostenregeling is in 2021 hoger dan in 2022.
- Producten uit eigen bedrijf: deze kunt u voordelig aan uw werknemers verkopen of geven. De korting bedraagt maximaal 20% van de waarde van het product met een maximum van € 500 per werknemer.
- Innovatie: bent u binnen uw bedrijf bezig met de ontwikkeling van innovatieve / vernieuwende activiteiten (productie, software / IT), dan komt u wellicht in aanmerking voor een lagere winstbelasting (9% in 2021) of een verlaging van uw loonheffing (WBSO). Aanvraag voor de WBSO moet u indienen vóór 20 december 2021 (bij RVO.nl).
- Werknemers: in 2020 en 2021 is er meer ruimte om werknemers belastingvrij te belonen. De werkkostenregeling is eenmalig verhoogd tot 3% (tot loonsom € 400.000, over het meerdere 1,2%). Een DGA mag ook gebruik maken van deze mogelijkheid.
- Laatste btw-aangifte 2021: neem hierin de correctie privégebruik auto, correctie personeelsverstrekkingen, btw-belaste verhuur en gebruik pro rata op.
- Desinvesteringen: desinvesteringen even een jaartje uitstellen is soms voordelig i.v.m. de desinvesteringsregeling.
- Belastingvrije vergoedingen voor werknemers: bepaalde zaken kunnen belastingvrij worden vergoed. Uw collega-ondernemers maken gebruik van de volgende regelingen: (1) personeelsfeest op de werkplek, (2) fitness op de werkplek, (3) onbelaste vergoeding voor openbaar vervoer, (4) onbelaste opleidingen, (5) onbelaste vergoedingen voor schade of verlies van persoonlijke zaken van de werknemer (mits dit tijdens werk heeft plaatsgevonden), (6) belastingvrije vergoeding maaltijden (met meer dan bijkomstig zakelijk karakter) tijdens overwerken of koopavonden (of tijdens opleidingen of zakenreizen).
- Bijtelling auto: voor werknemers met een (bestel-)auto geldt een fiscale bijtelling in de loonbelasting van veelal 22%. Soms kan een bijtelling worden voorkomen en voor bestelauto's gelden speciale regelingen. Zorg ervoor dat u op elke auto een regeling toepast. Laat een adviseur dit eens beoordelen.
- Buitenlandse btw: vergeet niet in het buitenland betaalde btw terug te vragen. De aanvraag voor 2021 moet worden ingediend vóór 30 september 2022. Er gelden drempelbedragen.
- Thuiswerken: voorzieningen om thuis te werken mag de werkgever (mits zakelijk) belastingvrij vergoeden. De btw is verrekenbaar, edoch soms beperkt (nazien). Als een werknemer de thuiswerkplek ook privé gebruikt, is sprake van een bevoordeling. Hierdoor is niet alle btw op de aankoop verrekenbaar (maximale investering € 227 excl. btw per werknemer). Corona is wellicht een bijzondere situatie waardoor - met beroep hierop - alle btw verrekenbaar is.
- Debiteur heeft niet betaald: vraag de btw terug. Als een debiteurenbetaling wordt omgezet in een lening, is soms de btw niet verrekenbaar. Verzoek om teruggave tijdig indienen (binnen 1 maand nadat duidelijk is dat er niet wordt betaald). Alle debiteuren ouder dan 12 maanden doornemen en hierop is veelal de btw terug te vragen.
- Voorlopige aanslag inkomstenbelasting of vennootschapsbelasting 2021: nazien of deze nog juist is, soms verhogen of verlagen. Reden: rente is hoog! Aanpassen aanslag 2021 vóór 1 mei 2022 (anders wordt er belastingrente in rekening gebracht door de Belastingdienst).
- Ontslaguitkering: onder omstandigheden kan een ontslaguitkering aan een werknemer worden gezien als een regeling voor vervroegde uittreding of als excessieve beloning. De werkgever kan dan worden geconfronteerd met een strafheffing in de loonbelasting van 52% en soms zelfs 75%. Overleg met uw adviseur!
Eindejaarstips 2021 voor bv / nv
- Loon of dividend: laat eens een berekening maken wat voordelig is, dividend uitkeren of salaris verlagen / verhogen. Heeft u gebruik gemaakt van de NOW-regeling, dan mag u soms geen dividend uitkeren in 2021.
- Giften: bv's kunnen profiteren van de giftenaftrek. De aftrek in de bv bedraagt maximaal 50% van de belastbare winst. Maximum is € 100.000 per jaar. Voor giften aan culturele instellingen geldt een extra gunstige regeling, deze mogen met 50% worden verhoogd (maximum € 2.500).
- Verbreken fiscale eenheid: soms is het voordelig om de fiscale eenheid voor de VPB te verbreken i.v.m. het opstaptarief (zie ad 3). Tot € 245.000 wordt de winst belast met een tarief van 15%, over het meerdere moet u 25% Vennootschapsbelasting betalen. Vanaf 2022 wordt het opstaptarief nog ruimer (€ 395.000), over het meerdere is het tarief dan 25,8%. Het verbreken van een fiscale eenheid kan dus soms een behoorlijk voordeel opleveren (in 2022 10% van € 395.000 = € 39.500). Laat u wel adviseren!
- Niet werkende partner: als de partner van de DGA niet werkt, dan kunt u dividend uitkeren uit uw bv en deze aan uw partner toerekenen (bijvoorbeeld € 10.000). Hiermee maakt uw partner gebruik van de heffingskortingen. De uitkering is vrijwel belastingvrij.
- Vennootschapsbelasting: het opstaptarief voor de winstbelasting / vennootschapsbelasting is sinds enkele jaren 15%. In 2021 moet u over een winst tot € 245.000 maximaal 15% betalen, in 2022 wordt dit verhoogd tot € 395.000). Het wordt dus steeds aantrekkelijker om winsten over meerdere bv's te verdelen en / of de fiscale eenheid voor de VPB op te heffen. Ook is het verstandig om winsten pas in 2022 te nemen / realiseren / door te schuiven. Laat u wel adviseren!
- Lenen van uw bv: er moet een zakelijke overeenkomst met zekerheid en een zakelijke rente worden overeengekomen (met notulen). In 2023 mag er nog maximaal € 500.000 van uw bv worden geleend (met uitzondering van leningen voor een eigen woning). De Belastingdienst controleert hier sinds 2021 steeds vaker op.
- Vordering op uw bv: als een DGA een vordering op zijn bv heeft, dan moet hierover rente worden berekend. Deze rente is belast in box 1 en voor de bv aftrekbaar, fiscaal is dit ongunstig. Er geldt een uitzondering voor vorderingen tot € 17.500.
- Borgstellingsprovisie: als de DGA zich in privé heeft borggesteld voor financieringen aan de bv, dan moet hierover een borgstellingsvergoeding door de bv aan de DGA worden betaald (belast in box 1, dus meestal niet gunstig). Doet u dit niet, dan kan de Belastingdienst dit (voor 5 jaar) corrigeren. Als de DGA in privé wordt aangesproken voor de lening van de bv, dan is deze normaal gesproken aftrekbaar in box 1. Is er geen zakelijke borgstellingsvergoeding voldaan, dan is de lening (veelal) niet aftrekbaar.
- Dividenduitkering: doe een uitkeringstoets als uw bv dividend gaat uitkeren. Risico is dat een dividenduitkering anders wellicht moet worden terugbetaald en / of de DGA in privé aansprakelijk wordt gesteld.
- Bedrijfsopvolging: denk met uw familie eens na over een bedrijfsopvolging. U kunt uw bedrijf (materiële onderneming) vrijwel belastingvrij overdragen aan uw kinderen. Als u uw bedrijf heeft verkocht, dan bent u zomaar 30 - 45% aan belastingen verschuldigd (box 2 en schenkbelasting). Via de bedrijfsopvolgingsregeling is het tarief slecht 5%.
- Verliesverdamping: voorkom verliesverdamping. Een verlies in 2021 is te verrekenen met de winst van 2020 en de winsten van 2022 tot en met 2027. Vanaf 2022 gaan verliezen niet meer verloren, maar is er minder verlies verrekenbaar.
Eindejaarstips 2020 voor ondernemers (eenmanszaak, VOF)
- Startende ondernemer: u kunt willekeurig op gekochte activa afschrijven, sluit een overlijdensrisico verzekering, uren bijhouden (zie ad 4) en reserveer geld voor uw belastingschuld.
- Aanpassen voorlopige aanslag: bekijk of uw voorlopige aanslag Inkomstenbelasting 2021 te hoog of te laag is. Pas deze aan indien nodig. Als de aanslag te laag is, loopt u een risico dat u belastingrente (4%) moet gaan betalen.
- Dotatie fiscale oudedagsreserve: om te kunnen doneren aan de fiscale oudedagsreserve (FOR), moet uw ondernemingsvermogen hoog genoeg zijn. Uw vermogen per eind 2021 moet gelijk zijn aan de FOR per eind 2020 + toevoeging 2021. De FOR is een bedrag dat u in mindering kunt brengen op uw inkomen, dit hoeft niet aan een derde te worden betaald. U moet dit bedrag wel opzij zetten voor later. De maximale donatie bedraagt € 9.395.
- IB-onderneming onderbrengen in bv: een bv wordt steeds aantrekkelijker en hiermee voorkomt u ook risico's voor een aansprakelijkheidstelling van uw privé-vermogen (scheiding ondernemingsvermogen / privé-vermogen). De zelfstandigenaftrek bedraagt nu nog € 7.030, deze wordt de komende jaren afgebouwd tot € 3.240. Het tarief in de bv blijft dalen, tot een winst van € 395.000 is het tarief 15%. Steeds meer ondernemers brengen hun bedrijf (belastingvrij) in in de bv.
- Belonen van meewerkende partner: hiervoor zijn er meerdere opties, onder meer (a) de meewerkaftrek (als uw partner geen beloning heeft ontvangen) of de (b) meewerkbeloning (minimaal € 5.000). De beloning is aftrekbaar van de winst en veelal bij uw partner belastingvrij. Is de vergoeding lager dan € 5.000, dan is de vergoeding niet aftrekbaar en bij uw partner onbelast. Tenslotte kunt u overwegen om (c) een VOF met uw partner aan te gaan. Dit kan progressievoordelen opleveren.
- De zelfstandigenaftrek bedraagt € 6.670 (in 2022 € 6.310). Hiervoor moet u wel voldoen aan het zogenaamde urencriterium van 1.225 uur per jaar. Voldoet u hieraan niet, dan heeft u geen recht op de zelfstandigenaftrek, meewerkaftrek en de FOR.
Eenvoudige en praktische eindejaarstips voor bedrijven
Administratie: uw administratie moet u 7 jaar bewaren (soms moet u deze termijn verlengen met uitsteltermijnen). De administratie over 2014 kunt u vernietigen per 31 december 2021.
Belangrijkste wijzigingen in 2022
- Winstbelasting: de winstbelasting voor rechtspersonen (zoals een bv) daalt tot 15% voor een winst tot € 395.000.
- Zelfstandigenaftrek: de zelfstandigenaftrek daalt en wordt afgebouwd de komende jaren, in 2021 daalt de zelfstandigenaftrek van € 7.030 tot € 6.670.
- Liquidatieverlies: als u een bv liquideert, dan kunt u het verlies aftrekken van de winst (van de aandeelhouder). Deze regeling wordt aangescherpt. Het verlies moet binnen 3 jaar worden verrekend, het moet gaan om liquidatieverliezen binnen de EU (nu wereldwijd) en er komt een beperking voor bv's waarin u minder dan 50% zeggenschap bezit. De maatregelen inzake herkomst (EU) en zeggenschap gelden alleen als het liquidatieverlies hoger is dan € 5 miljoen.
- Heffingskortingen: de arbeidskorting wordt in 2022 verhoogd.
- Werkkostenregeling: de vrije ruimte bedraagt in 2021 € 400.000 x 3%. Het percentage is tijdens de coronatijd verhoogd tot 3%. Voor het meerdere is het percentage 1,2%. Dit percentage daalt van 1,2% tot 1,18% in 2022.
- Belastingontwijking: belastingontwijking wordt echt aangepakt. Er komt een bronbelasting op rente en royalty's van 25% indien de rente en royalty's worden betaald aan landen die weinig of geen belasting heffen (doorstroom gelden). Tevens moeten adviseurs internationale adviezen verplicht gaan melden bij de Belastingdienst.
- CO2-heffing: er komt voor bedrijven een zogenaamde CO2-heffing, dit is met name voor de industrie.
Fiscale aandachtspunten aandelenfusie
Wij zijn dagelijks betrokken bij herstructureringen binnen een concern. Het kan gaan om een bedrijfsopvolging, een voorgenomen verkoop, uitbreiding van activiteiten, toetreding van werknemers of andere situaties. Het kan ook zijn dat een holdingstructuur gecreerd moet worden om belastingheffing (nu of in de toekomst) te voorkomen. Vorenstaande kan via een aandelenfusie, met toestemming van de belastingdienst en zonder belastingheffing. Het opzetten van een dergelijke structuur vereist echter wel een ruime juridische en fiscale kennis. Als het enige oogmerk "uitstel van belastingheffing is" kan de belastingdienst ervoor gaan liggen.
Wat is een aandelenfusie in de fiscale wereld?
Een aandelenfusie is in feite een aandelenruil. Bij een aandelenfusie draagt een natuurlijk persoon of rechtspersoon zijn aandelen in een BV of NV over aan een andere BV of NV. Deze BV of NV krijgt in ruil hiervoor aandelen in de laatstgenoemde BV of NV. Juridisch en fiscaal gezien is er dan sprake van een levering van aandelen, gevolgd door een emissie (of uitgifte) van aandelen. De tegenprestatie bestaat uit aandelen en niet uit contanten.
Als een aandeelhouder in het kader van een aandelenfusie zijn aandelen in een BV in een andere BV inbrengt tegen uitreiking van nieuwe aandelen worden de aandelen vervreemd. Er wordt hierbij een resultaat behaald waarop in principe moet worden afgerekend. De fiscale wetgeving voorziet echter in sommige situaties in mogelijkheden om de belastingheffing over de boekwinst te voorkomen (of uit te stellen). De fiscale boekwaarden worden doorgeschoven naar de ontvangen aandelen. Toepassing van de aandelenfusie binnen concern is soms niet nodig (als de deelnemingsvrijstelling van toepassing is).
Hoe werkt een verzoek bij de belastingdienst om een aandelenfusie?
Er kan een verzoek worden ingediend bij de belastingdienst om vrijstelling te verkrijgen voor de inkomstebelasting en/of vennootschapsbelasting van het jaar waarin de aandelenfusie gaat plaatsvinden. Aan de aandelenfusie faciliteit zijn enkele voorwaarden verbonden, de belangrijkste voorwaarden zijn:
- er moet sprake zijn van een kwalificerende aandelenfusie;
- de aandelenfusie mag niet in overwegende mate gericht zijn op het ontgaan of uitstellen van belastingheffing. Hiervan is sprake als de aandelenfusie niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de bij de aandelenfusie betrokken rechtspersonen. Het is dan aan de belastingplichtige om het tegendeel aannemelijk te maken. Dit is maatwerk en moet goed, juist en volledig worden toegelicht.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Noot fiscaal jurist inzake aandelenfusie
Om herstructureringen zonder fiscale belemmeringen, problemen of heffingen mogelijk te maken, bevatten de Inkomstenbelasting en vennootschapsbelasting diverse reorganisatiefaciliteiten. Al deze faciliteiten kennen ook anti misbruik bepalingen. Veel procedures (zoals Gerechtshof Arnhem Leeuwarden d.d. 26 januari 2021) gaan over deze anti misbruik situaties. Meestal weegt de belastingdienst en de rechter de argumenten van belastingplichtige en de feiten. Soms is er inkomstenbelasting of overdrachtsbelasting verschuldigd bij een verkoop. Als er dan een extra holding (BV) wordt bijgeplaatst kan deze heffing worden voorkomen.
Het enkel nastreven van een zuiver fiscaal voordeel levert geen zakelijke overwegingen op en hierdoor kan de aandelenfusie worden geweigerd, zie ondermeer het arrest Leur Bloem uit 1997 of het arrest Foggia uit 2011. Naar het oordeel van de rechter moet een belanghebbende, tegenover de gemotiveerde weerspreking door de Inspecteur, aannemelijk maken dat de voorgenomen aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Veelal - zo ook hier bij het Gerechtshof in 2021- zien wij herstructureringen die plaatsvinden vlak voor een verkoop van aandelen. De inspecteur zal er dan nog scherper "bovenop" zitten. Het is echter - aldus de Hoge Raad in 2008- niet zo dat dit altijd een probleem hoeft te zijn. Het feit dat op het tijdstip, waarop een aandelenfusie wordt overeengekomen, reeds het voornemen bestaat om de in het kader van de fusie over te dragen aandelen aan derden door te verkopen, staat met andere woorden niet (altijd) aan facilitering van de fusie in de weg.
Strijdigheid aandelenfusie voorwaarden met EU recht
In de casus bij het Gerechtshof in 2021 (cassatie 2023 bij de Hoge Raad : 81.1 RO) wordt ook nog gesteld dat de Nederlandse antimisbruikbepaling strijdig is met de EU-fusierichtlijn, meer specifiek of belastingontwijking in de vorm van belastinguitstel wel of niet onder het misbruikbegrip van de richtlijn valt. De zaak Leur Bloem (uit 1997) ligt hierbij niet in lijn met een latere procedure bij de Hoge Raad in 2012. De Hoge Raad stelde dat uitstel van belastingheffing wel degelijk onder de anti misbruik bepalingen moet gelden. Dat de Hoge Raad niet even prejudiciële vragen heeft gesteld aan het Hof van Justitie EU is dan wel weer vreemd.
Herstructurering en verkoop klaar maken onderneming
Bij het verkoopklaar maken van een structuur is het wenselijk om een ervaren fiscaal jurist in te schakelen en hier tijdig op voor te bereiden. Een structuur juist neerzetten om deze verkoopklaar te maken heeft namelijk veel meer kan van slagen. Veelal loopt de verkoop transactie al en komt er dan nog een fiscalist kijken die de structuur wil veranderen, dan bent u wel aan de late kant. Zijn er vragen of wilt u een vrijblijvend gesprek stuur ons dan gerust een e-mail of neem contact op.
Fiscale constructies via buitenlandse structuren
De Belastingdienst heeft de afgelopen jaren intensief onderzoek gedaan naar internationale belastingstructuren die door Nederlandse mkb-ondernemers werden gebruikt om box-2-heffing te vermijden (zie artikel FD maart 2026). Er zijn zo’n 400 dossiers onderzocht en er zijn voor tientallen miljoenen aan navorderingen en boetes opgelegd. Betrokken ondernemers zijn voornamelijk vermogende mkb-DGA’s met enkele miljoenen vermogen, veelal in hun BV. In dit artikel nemen wij u mee in de wondere wereld van internationale structuren. Voor de snelle lezer "deze structuren zijn sinds 2015 een stuk minder interessant en boefjes worden vrijwel altijd - en terecht - aangepakt".
Constructie via buitenlandse belastingparadijzen
De constructies werden doorgaans opgezet via een netwerk van buitenlandse entiteiten (een zogeheten “kerstboomstructuur”), waarbij winsten uit Nederlandse ondernemingen werden doorgesluisd naar jurisdicties zoals Cyprus, Dubai, Panama of Luxemburg. De kern van de constructie was als volgt:
- Nederlandse BV genereert winst.
- Winst wordt via tussen vennootschappen of stichtingen in laagbelastende jurisdicties doorgesluisd.
- De gelden keren terug naar de ondernemer: als lening, of als gift.
Volgens de betrokken adviseurs zou hierdoor geen belastingheffing in box 2 (dividend) plaatsvinden. De Belastingdienst heeft deze structuren echter fiscaal geherkwalificeerd als verkapte dividenduitkeringen.
Fiscale kwalificatie: verkapt dividend
De fiscus en rechter oordelen dat deze geldstromen materieel moeten worden aangemerkt als winstuitdelingen aan de aandeelhouder. Volgens vaste jurisprudentie is sprake van een verkapte dividenduitkering indien:
- een vermogensverschuiving van de vennootschap naar de aandeelhouder plaatsvindt;
- die verschuiving wordt gedekt door winst(reserves);
- en zowel vennootschap als aandeelhouder zich bewust zijn van de bevoordeling (dubbele bewustheid).
In dat geval wordt de uitkering belast als inkomen uit aanmerkelijk belang (art. 4.12 Wet IB 2001).
Juridische procedures en strafrechtelijke aspecten
De bestrijding van dergelijke structuren is onderdeel van een bredere strategie van de Belastingdienst en FIOD tegen fiscale schijnconstructies. In meerdere gevallen zijn strafrechtelijke onderzoeken gestart. Enkele adviseurs achter de constructies zijn veroordeeld tot taakstraffen en boetes. Celstraffen bleven uit. De opsporing werd mede mogelijk gemaakt door internationale informatie-uitwisseling, waaronder bankgegevens uit Luxemburg.
Fiscale drielandenpuntconstructie
De DGA verhuist naar België of Zwitserland. De Vennootschap wordt verplaatst naar Malta of Luxemburg. Doel is belastingvrij dividend uitkeren en voorkomen van box-2-heffing. De structuren waren veelal slecht opgezet en lek als een mandje.
De drielandenconstructie behelst dus een dubbele verhuizing, De DGA verhuist naar een gunstig land voor de box 2 heffing (bijvoorbeeld Zwitserland of Luxemburg) en de BV verhuist naar een fiscaal vriendelijk land (zoals Malta, Cyrpus of Singapore). Doel van deze opzet is het beperken of ontwijken van de Nederlandse heffing over de winstreserves en lopende winsten. Deze route via drielanden wordt actief bestreden (zie kamervragen in maart 2025).
De rechtspraak draait daarbij om 5 kernvragen
- Waar zit de feitelijke leiding van de BV
- Werkt de Nederlandse oprichtingsfictie voor de BV door onder het verdrag;
- Is de BV voor verdragsdoeleinden inwoner van Nederland (dus volledig met haar winst in Nederland onderworpen)
- Blokkeert een verdrag Nederlandse dividendbelasting wegens het verbod extraterritoriale heffing;
- Hoe werkt dat uit de sfeer van de conserverende aanslag, zie ondermeer het arrest van de Hoge Raad over een drielanden constructie Hoge Raad d.d. 28 februari 2001 ECLI:NL:HR:2001:AB0296
Het Klassieke drielandenarrest van de Hoge Raad
Het hiervoor genoemde arrest van de Hoge Raad d.d. 28 februari 2001 ECLI:NL:HR:2001:AB0296 wordt gezien als het klassieke drielandenarrest. Uit de conclusie van de AG volgt de basisstructuur. Een aandeelhouder emigreert naar Belgie en de BV verhuist naar de Nederlandse Antillen. In geschil was of Nederland nog dividendbelasting mocht heffen over uitkeringen van de BV. De kern van het arrest is dat de Hoge Raad niet simpelweg bleef hangen in de nationale oprichtingsfictie maar verder keek naar de verdragsinwonerstoets. In dit geval mocht Nederland geen dividendbelasting heffen (maar België). Nederland zou wellicht ook (beperkt) dividendbelasting mogen heffen maar slechts over een beperkt tarief en slechts indien de BV aangemerkt kan worden als inwoner van Nederland (voor het verdrag). Aangezien de werkelijke leiding van de BV op de antillen zat was Nederland slecht gerechtigd te heffen over het deel van het inkomen dat op grond van de BRK (Belasting Regeling Koninkrijk) aan Nederland wordt toegewezen.
Deze route is sinds 2015 minder interessant omdat vanaf dat moment de conserverende aanslag eeuwig durend is geworden (en niet meer naar 10 jaar vervalt). Tegenwoordig wordt er meer gekeken naar de woonplaats van de DGA (woonplaatsonderzoek), substance vereiste en de daadwerkelijke leiding van de BV.
Malta zaken bij internationale structuren
De volgende sleutelprocedure zijn de zogenaamde Malta arresten (Hoge Raad d.d. 27 februari 2015 ECLI:NL:HR:2015:465). Deze zaak liep via vele instanties en kreeg in 2020 opnieuw de aandacht. Het Gerechtshof Den Haag deed op 24 juni 2020 (ECLI:NK:GHDHA:2020:1044) over deze Malta zaak een scherpere uitspraak. De feiten waren als volgt:
- Een naar Nederlands recht opgerichte BV verplaatst haar statutaire bestuur naar Malta
- Een trustkantoor wordt bestuurder op Malta
- Bestuursvergaderingen vinden op Malta plaats
- De aandeelhouder is geëmigreerd naar Zwitserland
- In 2011 en 2012 (oud recht voor de conserverende aanslag) worden forse dividenden uitgekeerd.
Het Hof stelt dat formele beslissingen op Malta worden genomen maar de feitelijke beslissingen niet. De werkelijke leiding van de BV lag in Nederland zodat de BV voor verdragsdoeleinden inwoner van Nederland is gebleven. In de conclusie van AG Wattel d.d. 30 maart 2021 ECLI:NL:PHR:2021:310 wordt hierop een heldere toelichting gegeven, ook krijgt de Rechtbank Den Haag d.d. 21 maart 2019 ECLI:NL:RBDHA:2019:2918) nog een tikje over de vingers van de AG. De Belastingdienst hoeft dus niet meer het drielandenarrest omver te blazen maar kan bewijzen dat de zetelverplaatsing een papieren geheel is.
Een latere uitspraak van de Hoge Raad op 20 september 2024 ECLI:NL:HR:2024:1243 gaat niet over een Malta structuur of drielanden discussie maar is wel van belang voor de grote lijn. De Hoge Raad stelt in dit arrest dat bij een terugkeer naar Nederland (remigratie) geen step up van de verkrijgingsprijs in box 2 hoeft te worden gegeven.
Noot fiscaal jurist inzake internationale structuren
Belastingheffing beperken of vermijden is van alle tijden en zal nooit te stoppen zijn. De moraal om gewoon belasting te betalen is er in Nederland zeker maar wordt door een minder goed functionerende overheid of belastingdienst soms wel kritisch beoordeeld. In een artikel in het FD (fiscus int 110.000.000 na doorprikken dubbele verhuizing vermogende particulieren) wordt hier naar gekeken en enkele maanden daarna worden hier ook kamervragen over gesteld. In dit artikel wordt de drielandenstructuur nog eens kritisch bekeken.
Gevolgen drielanden constructie voor de DGA
De DGA valt in Nederland onder het box 2 regime. Door de emigratie worden de aandelen in zijn BV fictief vervreemd. De DGA krijgt een conserverende aanslag opgelegd (over de waarde van zijn BV met de deelnemingen). De in Nederland opgebouwde winsten en waarde wordt dus altijd in Nederland belast (was tot 2015 nog maximaal 10 jaar). De drielanden constructie is vanaf dat moment ook een stuk minder aantrekkelijk.
Als er vervolgens dividend wordt uitgekeerd is het de vraag wie er mag heffen. Stel een BV wordt verhuist naar Malta of Singapore. De DGA vertrekt met zijn gezin naar Zwitserland. De BV keert vervolgens dividend uit aan de DGA. Wie mag er dan dividendbelasting heffen? Naar Nederlands recht mag Nederland heffen. Voor de toepassing van het belastingverdrag tussen Nederland en de het vestigingsland van de BV is dit heffingsrecht niet zomaar aan Nederland toegewezen (verdrag Nederland - Zwitserland). Volgens het drielanden arrest is Nederland niet heffingsbevoegd (wel wordt de conserverende aanslag ingevorderd, bij emigratie buiten de EU kan de Nederlandse belastingdienst ook zekerheid eisen). In de uitspraak van de Hoge Raad in 2015 kiepte het drielanden arrest om omdat de BV geen beroep kon doen op het belastingverdrag tussen Nederland en Malta.
Gevolgen voor de BV en de vennootschapsbelasting bij de drielanden constructie
De BV wordt verplaatst naar een land met een laag VPB tarief. Als de BV in Nederland is opgericht blijft deze in Nederland belastingplichtig (op grond van de Nederlandse wetgeving). Als de feitelijke leiding van de BV ook wordt verplaats naar een ander land (meestal via emigratie van de DGA of via een trustkantoor) is de BV meestal inwoner van dit andere land (verdragstoepassing). De winsten zijn dan grotendeels belast in het andere land.
Veel internationale belastingstructuren voor mkb-ondernemers zijn door de Belastingdienst succesvol bestreden doordat zij materieel worden aangemerkt als verkapte winstuitdelingen aan de DGA, waardoor alsnog box-2-heffing, naheffingen en boetes volgen. De oorsprong van vele onderzoeken ligt bij structuren die zijn opgezet door een advieskantoor (Haags Juristen College, aldus het FD).
Het drielanden arrest is nog niet van tafel maar de belastingdienst kan via de Malta arrest (feitelijke leiding) de gevolgen om zeep helpen. Mede doordat de conserverende aanslag niet meer na 10 jaar vervalt zijn dit soort structuren een stuk minder aantrekkelijk. De overheid heeft ook aangegeven om constructies inzake belastingontwijking stevig aan te pakken.
Fiscale scan
We betalen allemaal belasting in Nederland. Veel ondernemers en directeuren-grootaandeelhouders (DGA's) vinden of hebben het gevoel dat ze teveel belasting betalen. Ook bestaat er vaak onzekerheid over de vraag of de fiscale mogelijkheden wel optimaal benut worden. Of dat met het verstrijken van de tijd alles nog wel optimaal georganiseerd is.
Met enige regelmaat voeren wij fiscale scans uit voor ondernemers om te beoordelen of zij belasting kunnen besparen. De fiscale scan geeft u een simpel, snel en efficiënt overzicht van de mogelijkheden binnen uw bedrijf. De scan heeft meestal betrekking op het midden- en kleinbedrijf, zelfstandige beroepen (zoals advocaten, chirurgen, huisartsen, etc.).
Wij maken een beoordeling van het bedrijf en van de positie van de ondernemer en daarbij wordt er op diverse fiscale mogelijkheden getoetst. Op basis hiervan maken wij een risico-inventarisatie en een opstelling van de mogelijkheden. Of wij geven een bevestiging dat alles prima op orde is.
Offerte fiscale scan
Wilt u een vrijblijvende offerte ontvangen voor een fiscale scan, stuur ons dan een aanvraag. Binnen 48 uur sturen wij u een op maat gemaakte offerte.
Wat wil een fiscale scan of fiscale APK zeggen?
Wij toetsen uw onderneming op meer dan 100 onderdelen en advies opties.
Enkele veel voorkomende aandachtspunten zijn:
- Bedrijfsstructuur op orde (aansprakelijkheid, toekomstige bedrijfsopvolging, flexibiliteit)?
- Rechtsvorm juist?
- Arbeidsrelaties en arbeidsbeloning DGA.
- BTW-situatie beoordelen.
- Diverse overeenkomsten op orde?
- Vastgoed, positie binnen het bedrijf.
- Voorzieningen mogelijk?
- Oudedagsvoorzieningen goed geregeld?
- Testament - huwelijkse voorwaarden.
- Positie kinderen?
- Risico's bij boekenonderzoek Belastingdienst
- Auto van de zaak slimmer inrichten
Kosten
De kosten van een eenvoudige scan bedragen circa € 1.995 en van een uitgebreide scan € 3.000 (alles exclusief omzetbelasting). Wij bespreken dit graag met u en geven u een offerte. Vaak is van kosten overigens geen sprake. Veelal vinden wij verbeterpunten die leiden tot een belastingbesparing, zodat onze inspanningen per saldo geld opleveren.
Second opinion
Uw huidige accountant, administrateur of adviseur is vaak waardevol voor uw bedrijf. Hij loopt vaak al lang mee en kent u en uw bedrijf door en door. Na een paar jaar zou u een fiscaal jurist of Register Belastingadviseur moeten vragen of u fiscaal en juridisch nog wel "bij de tijd" bent. Accountancy en belastingadvies zijn twee volledig andere werelden. Ons kantoor heeft diverse accountantskantoren als cliënt en wij verwijzen ook regelmatig cliënten door naar accountantskantoren. Ieder z'n vak. Omdat wij geen jaarrekeningen opstellen, zijn wij geen concurrent voor accountants, wij kunnen volledig onafhankelijk ons werk doen. We zitten elkaar niet in het vaarwater, maar vullen elkaar prima aan. En u heeft daarna altijd het geruststellende gevoel niet teveel belasting te betalen.
Neemt u eens vrijblijvend contact met ons op. Aan een oriënterend gesprek zijn geen kosten verbonden.
BTW scan
Sinds 2021 maken wij bij bedrijven ook een BTW scan, lees hier over de mogelijkheden en kosten.
WKR Scan
Via onze WKR tool kunnen wij u ook een scanvan loonheffingen aanbieden, inclusief een WKR tool.
Innovatiebox en afdrachtvermindering loonbelasting
Wanneer een vennootschap innovatieve werkzaamheden verricht, is het raadzaam om te kijken of u in aanmerking komt voor een WBSO. In het navolgende een kort overzicht van de te behalen voordelen.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Afdrachtvermindering loonbelasting
Iedere onderneming in Nederland die S&O gaat doen, kan een WBSO-aanvraag indienen, tenzij de onderneming een publieke kennisinstelling is. De WBSO maakt daarbij wel onderscheid tussen S&O-inhoudingsplichtigen (ondernemingen die hun werknemers S&O laten verrichten) en S&O-belastingplichtigen (zelfstandigen die zelf S&O verrichten).
De bijdrage voor S&O-inhoudingsplichtigen bestaat uit een vermindering op de af te dragen loonbelasting en premie volksverzekeringen en bedraagt per kalenderjaar:
- 32% van de eerste € 350.000 van de totale S&O-grondslag (voor starters geldt een verhoogd tarief van 40% van de eerste € 350.000 van de totale S&O-grondslag); en
- 16% van de resterende S&O-grondslag.
Ook DGA’s kunnen een beroep doen op de S&O afdrachtvermindering. Veelal staat de DGA op de loonlijst bij zijn eigen holding, hiervoor dient dan separaat een S&O-verklaring te worden aangevraagd.
Zelfstandigen kunnen op hun beurt, indien ze minimaal 500 uur per kalenderjaar in S&O steken, de zelfstandigenaftrek verhogen tot € 12.775. Startende zelfstandigen kunnen een extra verhoging van € 6.391 toepassen op de zelfstandigenaftrek.
Hoe werkt de Innovatiebox?
Alle winsten die een vennootschap behaalt met innovatieve activiteiten, vallen onder voorwaarden in de innovatiebox. Kort gezegd houdt dit in dat deze winst wordt belast tegen een tarief van 7% (vanaf 2021 tegen 9%) in plaats van het gebruikelijke Vpb-tarief. Om toegang te krijgen dient de vennootschap in het bezit te zijn van een S&O-verklaring (waarmee tevens de afdrachtvermindering loonbelasting kan worden toegepast). Daarnaast dient de vennootschap het immaterieel actief zelf te hebben voortgebracht.
Regelgeving innovatiebox
Vanaf 1 januari 2017 zijn er een aantal nieuwe regels ingevoerd met betrekking tot de innovatiebox. Eén van de regels is dat er onderscheid wordt gemaakt tussen een kleine en een grote belastingplichtige. Indien sprake is van een grote onderneming, dan zijn er aanvullende eisen ten aanzien van het toepassen van de innovatiebox (octrooi, kwekersrecht, etc.).
Er is sprake van een kleinere belastingplichtige als wordt voldaan aan het voordeelcriterium en het omzetcriterium. Het voordeelcriterium houdt in dat een belastingplichtige over vijf jaar ten hoogste € 37,5 miljoen aan bruto voordelen uit immateriële activa geniet. Hierbij staat 'jaar' voor boekjaar.Daarnaast zal het omzetcriterium getoetst behoren te worden. Het omzetcriterium houdt in dat over een periode van vijf jaar de (groep van de) belastingplichtige een netto-omzet heeft van ten hoogste € 250 miljoen. Voor het bepalen van de netto-omzet moet een belastingplichtige de meest omvattende jaarrekening gebruiken. Als de belastingplichtige verklaart in geen enkele jaarrekening te zijn meegeconsolideerd, dan moet de enkelvoudige jaarrekening van de belastingplichtige zelf worden gebruikt.
Ook hier is jaar gelijk aan boekjaar. Verder wordt dus voor het bepalen van de netto omzet van de belastingplichtige of de groep op grond van de verwijzing naar art. 2:377 BW, de netto omzet als opgenomen in de (geconsolideerde) jaarrekening genomen. Deze keuze is gemaakt omdat de fiscale gegevens van een groep als geheel niet altijd beschikbaar zijn. Uit de verwijzing naar het begrip groep van art. 2:24b BW volgt dat het concernbegrip vanuit het jaarrekeningenrecht wordt gehanteerd bij de toetsing van de netto-omzet.
De feitelijk beschikbare (geconsolideerde) jaarrekening is het uitgangspunt bij het toetsen van het omzetcriterium, tenzij deze jaarrekening evident in strijd is met toepasselijke regels voor de jaarverslaggeving. Is er sprake van een groep en is de groepsjaarrekening opgemaakt in overeenstemming met het Burgerlijk Wetboek (BW) en in overeenstemming met een andere buitenlandse wettelijke regeling zoals US GAAP (Generally Accepted Accounting Principles), dan wordt uitgegaan van de groepsjaarrekening conform het BW.
Zoals het bovenstaande laat zien, worden innovatieve activiteiten fiscaal vriendelijk behandeld, waardoor u behoorlijke voordelen kunt behalen. Hiervoor is het wel noodzakelijk dat u zich laat begeleiden door een fiscaal adviseur teneinde ongewenste gevolgen te voorkomen. Neem contact met ons op voor meer informatie.
Turbo liquidatie en navorderingsaanslagen
Een turboliquidatie maakt de fiscale claim niet ongedaan: de inspecteur kan ook na ontbinding (navorderings)aanslagen opleggen, en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is. Dat illustreert Rechtbank Noord-Holland 24 augustus 2026, ECLI:NL:RBNHO:2026:10995: drie zonder baten ontbonden BV's krijgen navorderingsaanslagen Vpb met winsten tot ruim € 1,5 miljoen per vennootschap, en de rechtbank handhaaft die nagenoeg volledig.
De turboliquidatie (art. 2:19 lid 4 BW) is voor de DGA een snelle en goedkope exit: geen baten, dan geen vereffening, en de rechtspersoon houdt direct op te bestaan. In de praktijk wordt de route echter ook gekozen terwijl er nog fiscale lijken in de kast liggen. Een lopend boekenonderzoek, een nihilaangifte of niet-verantwoorde omzet verdwijnt niet met de inschrijving in het Handelsregister.
Kan er na een turbo liquidatie worden nagevorderd? Ja binnen de kaders van artikel 16 AWR
Hoe moet de aanslag bekend worden gemaakt? via artikel 8 lid 2 Invorderingswet (na alleen op oude adres)
Kan de ontbonden BV nog procederen? Da's is lastiger, kan alleen als heropening volgt
Civielrechtelijk kader van de turbo liquidatie
Een rechtspersoon die bij ontbinding geen baten heeft, houdt op dat moment op te bestaan (art. 2:19 lid 4 BW). Schulden – waaronder belastingschulden – blijven onbetaald, maar zijn niet tenietgegaan in de zin dat de vordering juridisch ‘verdwijnt’: er is alleen geen debiteur meer met verhaal.
Heropening van de vereffening. Blijkt na het einde van de rechtspersoon dat er nog een bate is, dan heropent de rechtbank op verzoek van een belanghebbende of het OM de vereffening (art. 2:23c lid 1 BW). De rechtspersoon herleeft dan voor de afwikkeling van die bate. Een bate kan bestaan uit een vordering op de (ex-)aandeelhouder of bestuurder, bijvoorbeeld:
- terugbetaling van een uitkering in strijd met de uitkeringstest (art. 2:216 lid 3 BW);
- een vordering uit onverschuldigde betaling of paulianeus handelen (art. 3:45 BW);
- een vordering wegens onbehoorlijke taakvervulling (art. 2:9 BW).
Een belastingschuld zelf is geen bate. Voor de ontvanger is heropening
dus alleen zinvol als er verhaal te halen valt.
Fiscaal kaders bij een turbo liquidatie
Volgens de Hoge Raad (ons hoogste rechtscollege ), is een aanslag aan een opgehouden rechtspersoon in wezen een vaststelling van wat die rechtspersoon over het jaar verschuldigd was. Dat is niet zinloos, omdat de vordering na heropening van de vereffening alsnog kan worden verhaald. De navorderingsbevoegdheid volgt gewoon art. 16 AWR: een nieuw feit (of kwade trouw), binnen vijf jaar na het belastingtijdvak (twaalf jaar bij buitenlands inkomen of vermogen).
Na het einde van de rechtspersoon is er geen bestuurder of vereffenaar meer die de BV vertegenwoordigt; de bewaarder van de boeken heeft geen vertegenwoordigingsbevoegdheid. De invorderingswet kent een mooi zijspoor (artikel 8 lid 2 t/m 4 IW 1990). Volgt de inspecteur die niet en stuurt hij het biljet alleen naar het laatst bekende adres, dan is de aanslag niet op de voorgeschreven wijze bekendgemaakt.
Hof Arnhem-Leeuwarden d.d 23 juli 2024, ECLI:NL:GHARL:2024:4872, vernietigde om die reden een navorderingsaanslag Vpb en een naheffingsaanslag OB, omdat de termijn van art. 16 lid 3 AWR inmiddels was verstreken.
Een opgehouden rechtspersoon kan alleen bezwaar en beroep instellen als zij daarbij belang heeft, en dat belang bestaat als na heropening van de vereffening gevolgen van de aanslag kunnen intreden. De Hoge Raad heeft op 6 september 2024, ECLI:NL:HR:2024:1080 geoordeeld dat een Guernsey Ltd., waarvan de vereffening naar haar recht niet kan worden heropend, niet-ontvankelijk is. De aandeelhouder lijdt volgens de Hoge Raad geen rechtstekort: hij kan de navorderingsaanslag aan de orde stellen in een procedure over een vergrijpboete die hem is opgelegd. Voor een Nederlandse BV is heropening op grond van art. 2:23c BW wel mogelijk; daar is de ontvankelijkheid in beginsel gegeven.
Wie moet uiteindelijk de navorderingsaanslag bij een turbo liquidatie betalen?
De aanslag aan de ontbonden BV is voor de fiscus vooral een opstap: het werkelijke verhaal ligt bij de bestuurder en de aandeelhouder. De uitspraak laat zien hoe die keten eruitziet. De route van de belastingdienst is meestal de volgende
- Heropening verefffening: herleving BV en verhaal op baten (als die er zijn)
- Bestuurdersaansprakelijkheid (artikel 36 invorderingswet): VPB, BTW en loonheffingen (kennelijk onbehoorlijk bestuur stellen). Meldingsplicht betalingsonmacht vaak niet gedaan
- Onrechtmatige daad bestuurder (artikel 6:162 BW): ontbinding terwijl de schuld bekend of voorzienbaar is geweest. Persoonlijk ernstig verwijt moet dan wel vaststaan
- Uitdeling terughalen bij de DGA: Uitkering in strijd met uitkeringstest (pauliana). Via heropening door de ontvanger
- Heffing bij de aandeelhouder: Uitdeling en onttrekkling als AB voordeel. VPB heffing en box 2 heffing
- Vergrijpboete opleggen: feitelijk leidinggever
De verdedigingslijnen voor de (ex-)DGA.
- Bekendmaking. Toets of de inspecteur de route van art. 8 lid 2-4 IW 1990 heeft gevolgd. Is het biljet alleen naar het oude adres gestuurd en is de termijn van art. 16 lid 3 AWR verstreken, dan is vernietiging haalbaar (Hof Arnhem-Leeuwarden 2024).
- Navorderingsbevoegdheid. Is er een nieuw feit, en is de termijn gehaald? Bij een nihilaangifte zal kwade trouw of een ambtelijk verzuim zelden een obstakel zijn voor de inspecteur.
- Ontvankelijkheid als zwaard. De ontbonden Nederlandse BV is in beginsel ontvankelijk; voor een buitenlandse entiteit zonder heropeningsmogelijkheid is de route via de BV afgesloten en loopt de toetsing via de boete van de aandeelhouder (HR 2024).
- Schatting. Bij omkering van de bewijslast moet de ex-DGA overtuigend aantonen dat de schatting onjuist is. Dat vergt primaire stukken: inkoopfacturen, kasadministratie, verifieerbare leveranciers. Een achteraf door een administrateur gereconstrueerde administratie overtuigt niet; dat is de les van de Noord-Hollandse zaak.
- Aansprakelijkheid apart aanvechten. Een aansprakelijkstelling ex art. 36 IW kent eigen verweren: tijdige melding, ontbreken van kennelijk onbehoorlijk bestuur in de drie jaar ervoor, en betwisting van de onderliggende aanslag via art. 49 IW 1990.
Risico's die vaak worden onderschat bij een turbo liquidatie
- Timing. Een turboliquidatie tijdens of vlak na een aangekondigd boekenonderzoek is een rood signaal voor inspecteur, OM en rechter. In de casus vond de laatste ontbinding enkele weken na de aankondiging plaats.
- Het baten-oordeel. ‘Geen baten’ is een feitelijke vaststelling van het bestuur. Waren er wel baten, of vorderingen op de aandeelhouder, dan is de ontbinding feitelijk een vereffening die nooit is afgerond. Heropening ligt dan voor de hand.
- Cumulatie. Vpb bij de BV, box 2 bij de aandeelhouder, aansprakelijkheid als bestuurder, een boete en strafvervolging kunnen naast elkaar bestaan. In de casus speelden in elk geval de Vpb-navordering, de aangekondigde box 2-heffing en de strafvervolging.
Noot fiscaal jurist inzake belastingen bij een turbo liquidatie
Een turbo liquidatie loopt meestal via een advocaat, de fiscalist denkt
vaak niet (of te laat) mee. De rechtspersoon verdwijnt maar de fiscale
claium, de bewijslast en een mogelijke persoonlijke aansprakelijkheid blijven
bestaan. Toets dus altijd of er nog aangiften of aanslagen openstaan en
toets het baten oordeel altijd open en kritisch. Overweeg bij een fiscale
onzekerheid of gedoe een reguliere vereffening met een reservering (of
uitstel na vaststellen van de aanslagen). Zorg altijd voor een volledige
en deugdelijke (en tijdige) deponering.
Afscheidsbonus voor werknemers bij verkoop bedrijf aftrekbaar
De Hoge Raad heeft eind 2023 duidelijkheid gegeven over de aftrekbaarheid van kosten die samenhangen met een bonus voor werknemers die samenhangt met de verkoop van een bedrijf (zogenaamde afscheidsbonus). Deze bonus is betaald nadat het bedrijf is verkocht. De Rechtbank was nog van mening dat dergelijke kosten niet aftrekbaar zijn, omdat deze kosten niet zouden worden gemaakt als het bedrijf niet zou worden verkocht. Dit was gebaseerd op een oudere uitspraak van de Hoge Raad uit 2018. De Hoge Raad geeft in december 2023 aan dat deze uitleg niet juist / volledig is. Dit arrest geeft helder aan dat de kosten van een bonus die een werknemer ontvangt bij de verkoop van een deelneming wel aftrekbaar zijn. Dit kan anders zijn als die kosten nuttig en nodig zijn voor de verkoop. Dit komt echter in de praktijk niet snel aan de orde.
Afscheidsbonus aftrekbaar voor vennootschapsbelasting?
In deze procedure wordt een bedrijf verkocht voor 30 mln euro. Na de verkoop en de levering worden door de moedermaatschappij bonussen betaald aan werknemers van de deelnemingen die zijn verkocht, dit voor in totaal 1,5 mln euro. De hoogte van de bonus is afhankelijk van de diensttijd, het salaris en het functioneren van de werknemer. De bonussen zijn normaal verloond en ten laste van de winst gebracht. Volgens de rechtbank zijn deze kosten niet aftrekbaar, volgende Hoge Raad in december 2023 wel. De reden:
- Rechtsoverweging 4.4.1: In het vereiste rechtstreekse oorzakelijke verband dat de kosten moeten worden opgeroepen door de vervreemding (zoals hiervoor in 4.3 omschreven), ligt de voorwaarde besloten dat die kosten een zodanig oorzakelijk verband met de vervreemding houden dat zij zijn gemaakt omdat zij – objectief bezien – nuttig of nodig zijn om tot die vervreemding te komen. Ter verduidelijking daarvan is in het arrest van 7 december 2018 toegevoegd dat de kosten anders, dus zonder die (beoogde) vervreemding, niet zouden zijn gemaakt. Dit hiervoor bedoelde rechtstreekse oorzakelijke verband ontbreekt bij kosten die – weliswaar – niet zouden zijn gemaakt als de vervreemding niet zou hebben plaatsgevonden maar die overigens in generlei opzicht kunnen bijdragen aan de totstandkoming van die vervreemding. Dergelijke uitgaven staan niet in een rechtstreeks oorzakelijk verband tot de vervreemding in de hiervoor in 4.3 bedoelde zin. Zij zijn niet nuttig of nodig om tot die vervreemding te komen.
- Rechtsoverweging 4.4.2: In het licht van het voorgaande zijn de uitgaven van belanghebbende voor de afscheidsbonussen niet te beschouwen als kosten die worden opgeroepen door de vervreemding van de deelneming in de dochtermaatschappij, omdat het vereiste rechtstreekse oorzakelijke verband tussen uitgaven en vervreemding ontbreekt: de Rechtbank heeft immers vastgesteld dat de afscheidsbonussen niet zijn uitgekeerd met het oogmerk om tot vervreemding van die deelneming te komen. Hieruit volgt dat zij niet werden “opgeroepen” door de vervreemding in de hiervoor bedoelde zin, ook al zouden zij niet zijn toegekend en uitbetaald zonder dat vervreemding van de deelneming had plaatsgevonden. Die laatste omstandigheid brengt veeleer mee dat toekenning van de afscheidsbonussen het gevolg is van de vervreemding, omdat de verkoopopbrengst deze uitkeringen faciliteerde. Het oordeel van de Rechtbank dat dergelijke uitgaven tot de niet-aftrekbare kosten ter zake van de vervreemding van de deelneming in de dochtermaatschappij behoren, geeft dus blijk van een onjuiste rechtsopvatting. Middel III slaagt.
Welke kosten zijn wel en niet aftrekbaar bij verkoop deelneming
De Hoge Raad komt eerst terug op haar eigen arrest uit 2018. In 2018 oordeelde de Hoge Raad dat sprake is van niet aftrekbare kosten als er een rechtstreeks verband bestaat tussen de gemaakte kosten en de verkoop of koop van een bedrijf (deelneming). De kosten moeten worden opgeroepen door de transactie, dus de kosten zijn gemaakt omdat het bedrijf is verkocht (of gekocht). Hierbij gaat het erom dat de gemaakte kosten nuttig en nodig zijn om de transactie tot stand te laten komen. In deze zaak kregen de werknemers een bonus omdat het bedrijf is verkocht, deze kosten waren echter niet direct nodig (of nuttig) voor de verkoop. De kosten vallen hiermee niet onder de kosten voor het aankopen of verkopen van een bedrijf (deelneming) en zijn daarom gewoon aftrekbaar voor de Vennootschapsbelasting.
Kosten verkoop deelneming zijn niet aftrekbaar
Regelmatig zijn wij betrokken bij een overname, zowel aan de zijde van de verkoper als aan de zijde van de koper. Vaak is voor partijen niet helder dat een groot deel van de kosten van een dergelijke overname fiscaal niet aftrekbaar is. Ook is er vaak onduidelijkheid over de verrekening van omzetbelasting. De basis:
- Aankoopkosten met betrekking tot een deelneming zijn niet aftrekbaar. Deze kosten moeten geactiveerd worden en zijn onderdeel van de kostprijs van de deelneming (onderdeel opgeofferd bedrag). Bij een liquidatie zijn deze kosten wel aftrekbaar.
- Verkoopkosten met betrekking tot een deelneming zijn ook niet aftrekbaar. Deze kosten worden afgetrokken van de vrijgestelde opbrengsten.
De volgende kosten zijn niet aftrekbaar:
- 'Underwriting fees' en beursbelasting
- Kosten eigen personeel dat bij de overname betrokken was
- Kosten aftredende commissaris
- Procedurekosten en schadevergoedingen
- Bemiddelingskosten en provisie voor tussenpersoon (de finder fee)
- Kosten advocaten, notaris en accountants (onderzoekskosten / Due Diligence)
- Interne uitgaven in verband met de aankoop of verkoop
Kosten bonus personeel bij verkoop niet aftrekbaar
Een aandeelhouder verkoopt zijn deelnemingen. Na de verkoop wordt een bonus toegekend aan de werknemers (in dienst bij de deelneming). De rechtbank is van mening dat in de arbeidsovereenkomst niet is opgenomen dat de werknemers bij verkoop recht hebben op een bonus. De bonus vloeit dus niet voort uit de arbeidsovereenkomst. De Hoge Raad is in december 2023 echter van mening dat dergelijke kosten wel aftrekbaar zijn.
Daarnaast stond in de verklaring van de aandeelhouder van de verkochte bv dat hij in de hoedanigheid als aandeelhouder het voornemen had het personeel een afscheidsbonus te betalen.
Omdat de afscheidsbonus wordt betaald als aandeelhouder, is de vervolgvraag of dit kosten in verband met de verkoop van een deelneming betreffen. Volgens de rechtbank is dit zo, dit onder verwijziging naar een arrest van de Hoge Raad. Conclusie: bonus is niet aftrekbaar!
Noot fiscaal jurist inzake afscheidsbonus
In dit geval waren de aandeelhouder en de verkochte deelnemingen opgenomen in een fiscale eenheid voor de vennootschapsbelasting. Als de bonus - met een duidelijk reglement / toezegging - voor de verkoop van de deelnemingen was betaald, zou dit vermoedelijk anders zijn gelopen. In dit geval heeft de aandeelhouder toegezegd dat 'hij' een bonus wilde betalen aan zijn werknemers. Bij een betaling in de hoedanigheid van aandeelhouder van een bv moeten de kosten aan deze bv worden toegerekend.
De vervolgvraag is dan of de kosten samenhangen met de verkoop van de deelneming. Hiervoor is het arrest van de Hoge Raad uit 2018 van belang. Zouden deze kosten zijn gemaakt als van een verkoop of vervreemding geen sprake is? Volgens de Hoge Raad moet het gaan om kosten 'die' direct verband houden met de vervreemding. Bij een afscheidsbonus zou dit kunnen, bij een 'blijfbonus' kan hierover worden gediscussieerd. Het gaat dus om de causaliteit. Als hiertoe het WOB-verzoek uit 2016 wordt geraadpleegd, zou het onderhavige probleem oplosbaar moeten zijn. Van een direct causaal verband is bij een blijfbonus geen sprake. De Hoge Raad heeft in 2023 echter duidelijkheid gegeven, de kosten zijn wel aftrekbaar.
Dit betreft een dunne lijn die in de procedure beter had moeten worden onderzocht. Over een afscheidsbonus kun je hierover discussiëren, bij een 'blijfbonus' is deze discussie al een stuk eenvoudiger. Al met al is in deze situatie het geheel niet goed vormgegeven. Of er hoger beroep is aangetekend is thans nog niet bekend.
Heeft u vragen over de fiscaliteit bij de verkoop van een onderneming, neem dan gerust contact op met één van onderstaande adviseurs.
Bron verkoopkosten deelneming
Rechtbank Gelderland 13 mei 2022 ECLI:NL:RBGEL:2022:2387
Arrest Hoge Raad 2 september 1998 (ECLI:NLPHR:1998:AA2362)
Arrest Hoge Raad 23 juni 1999 (ECLI:NL:HR:1999:AA2800)
Rechtbank Noord Nederland 21 januari 2016 (ECLI:NL:RBNNE:2016:1419)
Hoge Raad 7 december 2018 (ECLI:NL:HR:2018:2264)
Hoge Raad 22 december 2023 ECLI:NL:HR:2023:1793
DJ
Afwaardering tot lagere bedrijfswaarde
In de fiscale wereld kennen we verschillende waarderingsmethoden. Als het slecht gaat met de economie, is waardering op bedrijfswaarde veelal de laagste mogelijke waardering. Het betreft de waarde die een koper van de onderneming aan het activum zou toekennen. De koper zal dan kijken naar de overnemingswaarde op dit moment.
Bedrijfsmiddelen (zoals uw machines en bedrijfspand) worden in beginsel gewaardeerd op kostprijs te verminderen met de afschrijving. Als echter de zogenoemde bedrijfswaarde lager is dan de boekwaarde kan er afwaardering volgen. De lagere bedrijfswaarde moet wel aannemelijk gemaakt worden. De bedrijfswaarde is veelal gelijk aan de contante waarde van de netto opbrengst die het bedrijfsmiddel nog gaat leveren.
Extra afschrijving of afwaardering naar lagere bedrijfswaarde
Bij een kapot of beschadigd bedrijfsmiddel moet er eerst een extra afschrijving volgen voordat men toekomt aan de vraag of er kan worden afgewaardeerd naar een lagere bedrijfswaarde, tenminste dit is het standpunt van de kennisgroep van de Belastingdienst in mei 2025 (KG:213:2025:4) . De schade aan het bedrijfsmiddel moet dan wel voldoen aan de omschrijving van oud arrest van de Hoge Raad uit 1954 ECLI:NL:HR:1954:AY4074) .
Machine en lagere bedrijfswaarde
Als u zou investeren in een machine gaat de belastingdienst ervan uit dat de bedrijfswaarde gelijk is aan de kostprijs, eventueel te verminderen met een afschrijving, waarom zou u immers een machine kopen die dit waard zou zijn? Het is echter mogelijk dat door innovatie in de markt, technische mankementen of een tegenvallende verkoop de bedrijfswaarde voor de toekomst veel lager kan liggen dan de boekwaarde. In dergelijke gevallen kunt u extra "afschrijven" op de machine. De waarde kan niet lager liggen dan de geschatte verkoopwaarde en/of liquidatiewaarde.
Let op!
Met de afwaardering maakt u wellicht een verlies. U kunt dit verlies verrekenen met de winsten, van het vorige jaar en met toekomstige winsten (sinds 2022)
Let op!
Door de afwaardering kan uw bank beginnen te "piepen", omdat de dekkingswaarde afneemt.
Boekenonderzoek horeca, en nu?
De Belastingdienst komt gemiddeld eens per 25 jaar bij u langs. De horeca is sinds jaren een branche die vaker onderzoek krijgt van de Belastingdienst. Wij adviseren regelmatig horecabedrijven (of de accountant van de horecaondernemer) bij boekenonderzoeken. Wilt u een gratis adviesgesprek, neem gerust contact op.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Meer boekenonderzoeken Belastingdienst
Uit het rapport analyse niveau toezicht achteraf volgt dat het aantal boekenonderzoek bij MKB bedrijven met 33% is gedaald. Het aantal jaarlijkse onderzoeken is gedaald van 27.000 (in 2016) tot iets meer dan 15.000 (in 2019). De oorzaak is gelegen in personeel- en capaciteitsgebrek bij de belastingdienst. Daarnaast kosten controles veel tijd en zijn deze complex. Op dit moment wordt op grond van data analyses een risico analyse gemaakt en worden onderzoeken dus anders ingezet. Van de 2,7 miljoen MKB bedrijven worden er jaarlijks maar een paar procent gecontroleerd. Onze staatssecretaris (van Rij) komt in de zomer met een actieplan voor een toename en verbetering van het aantal boekenonderzoeken bij MKB bedrijven, aldus het FD. Wij adviseren veel ondernemers tijdens boekenonderzoeken, maar ook via een fiscale scan vooraf. Via een fiscale scan inventariseren wij de risico gebieden maar ook de fiscale mogelijkheden. Interesse in een fiscale APK, neem gerust contact met ons op.
Belastingdienst en onderzoeken horeca
De reden dat de Belastingdienst meer boekenonderzoeken in de horeca uitvoert, is dat er regelmatig fouten in de administratie worden geconstateerd. De administratieve vastlegging is veelal niet conform fiscale eisen. Veel voorkomende problemen en/of fouten zijn:
- kassyteem sluit niet aan bij administratie;
- lonen worden zwart betaald (zonder inhouding loonheffing);
- niet alle omzet wordt geboekt;
- primaire vastlegging sluit niet aan bij kassa.
De insteek is nog te vaak "het zal wel niet kloppen", dit terwijl wij zien dat vele horecaondernemers - evenzo als andere ondernemers - keurig hun werk en administratie vastleggen en wellicht een paar kleine fouten maken.
Aankondiging onderzoek in horeca
Een boekenonderzoek wordt vrijwel altijd via een brief aangekondigd. De Belastingdienst geeft hierin aan welke belastingen worden onderzocht en wil veelal een zogenaamde auditfile van uw administratie ontvangen. Op dit verzoek moet u niet direct ingaan. Plan eerst een gesprek met uw fiscaal jurist en accountant en neem hierin door hoe met het onderzoek om te gaan. Afspraken maken over het gebruik van de auditfile is verstandig. U moet bij een boekenonderzoek alle tot uw administratie behorende bescheiden aan de Belastingdienst verstrekken, deze moeten echter wel fiscaal relevant zijn. Dit laatste levert vaak discussie op "wat is fiscaal relevant?". De inrichting van uw administratie is ook niet een zwart of wit gebied, u heeft hierbinnen een redelijke speelruimte. De administratie moet passen bij de aard en omvang van uw horecaonderneming.
De controleur zal ook (soms heel veel) vragen stellen. De controleur mag elke vraag stellen edoch u hoeft niet alle vragen te beantwoorden. Elke vraag moet fiscaal relevant zijn. Daarnaast moeten de vragen betrekking hebben op uw eigen belastingplicht. Het is verstandig om bij gesprekken een specialist (fiscaal jurist) te laten aansluiten.
Voorbereiding boekenonderzoek horeca
Een goede en gedegen voorbereiding is van essentieel belang. Het gaat vaak over het verre verleden (3-5 jaar terug) en hiervan is ook niet altijd direct alle informatie voorhanden. Ook kunt u zich als horecaondernemer wellicht niet meer alle feiten en omstandig-heden herinneren. Gelukkig is ook uw geheugen niet zonder beperkingen, dus dit is niet vreemd. In mijn praktijk zie ik vaak dat de ondernemer met de beste bedoelingen vragen heeft beantwoord maar niet op de juiste wijze en/of niet volledig. Dit kan verre-gaande gevolgen hebben. Er worden conclusies getrokken op grond van eerste verklaringen, ook als deze daarna worden inge-trokken.
Waarneming ter plaatse door Belastingdienst in horeca
Binnen de horeca is er steeds vaker sprake van een waarneming ter plaatse. De Belastingdienst komt dan - meestal zonder verdere aankondiging - in uw onderneming kijken, meestal als gast. Op grond hiervan wordt er bijvoorbeeld gekeken naar:
- werknemers;
- vastlegging van bestellingen;
- betalingen door klanten.
Vragen over boekenonderzoek binnen horeca
Als een onderzoek door de Belastingdienst binnen uw horecabedrijf is aangekondigd, dan is het verstandig om een afspraak te maken met één van onze specialisten. Een vrijblijvend gesprek is binnen 48 uur te regelen en wij zullen u voorbereiden over het traject en de dingen die u vooral niet moet doen.
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Bron boekenonderzoek
Handboek controle belastingdienst
Fiscale eindejaarstips 2022
Hieronder diverse eindejaarstips voor 2022. Onderaan dit artikel staan de belangrijkste wijzigingen in 2023.
Eindejaarstips 2022 voor particulieren
- Box hopping: een vermogensbestanddeel dat 3 maanden onderdeel uitmaakt van box 1 of box 2 (en ook in box 3 gestald is) wordt in box 3 in aanmerking genomen als in die periode een peildatum ligt voor box 3.
- Aftrekposten: de aftrekposten (los van hypotheekrente) zijn beperkt, kijk of u aftrekposten in 1 jaar kunt onderbrengen (voorbeeld wel giften en / ziektekosten in 2022 en niet in 2023 betalen). De belangrijkste aftrekposten zijn: hypotheekrente, giften, ziektekosten, en alimentatie.
- Giften: vervang gewone giften door periodieke giften, de drempel van 1% van uw inkomen is dan niet van toepassing. De gift moet een looptijd hebben van 5 jaar, mits de gift wordt betaald aan een ANBI.
- Lijfrente: bij een pensioentekort kunt u de jaarruimte benutten, deze is maximaal ruim € 12.000 (afgerond) per jaar. Soms is dit bedrag zelfs hoger. U moet de lijfrente wel in 2022 betalen.
- Vrijstelling box 3: voor groenfondsen is in box 3 een extra vrijstelling opgenomen van ruim € 60.000, bij fiscale partners het dubbele. Ook krijgt u een extra heffingskorting van ruim € 846.
- Verlagen box 3: u kunt uw box 3-vermogen verlagen door de aankoop van bijvoorbeeld een boot of auto of het betalen van belastingschulden.
- Betaal hypotheekrente vooruit: heeft u eenmalig een hoger inkomen in 2022, dan kunt u overwegen om de hypotheekrente over de eerste 6 maanden van 2023 in 2022 vooruit te betalen. Het aftrekbare tarief is in 2022 (tarief 40%) ook hoger dan in 2023 (tarief 37%).
- Afkoop alimentatie: omdat het aftrektarief voor de inkomstenbelasting daalt (nu nog 40% en in 2023 37,1%), is het voordelig om partneralimentatie nu af te kopen.
- Schenking: in 2022 kunt u ruim € 5.600 belastingvrij aan uw kinderen schenken, soms (bijvoorbeeld voor de eigen woning) is de vrijstelling zelfs € 106.000 (voor studie € 56.000). Als u het geld niet heeft of nog niet wilt overmaken, kunt u ook onder schulderkenning (papieren schenking) het geld schenken. Over de schuld moet (wettelijk) 6% rente worden betaald en u moet de schuld via een notaris (notariële akte) vastleggen. Doet u dit niet, dan wordt de schuld bij uw overlijden niet erkend en is alsnog erfbelasting verschuldigd.
- Huwelijk: sinds 2018 is het huwelijksvermogensrecht aangepast. Laat uw huwelijkse voorwaarden eens beoordelen door een deskundige en vergeet niet de jaarlijkse verrekening (indien dit in uw huwelijkse voorwaarden staat) te berekenen.
- Huwelijkse voorwaarden met verrekenbeding: is in uw huwelijkse voorwaarden een verrekenbeding opgenomen, dan moet u hieraan jaarlijks gevolg geven. Doet u dit niet, dan kan het zijn dat u (bijvoorbeeld bij een echtscheiding) voor onplezierige verrassingen komt te staan.
- Middeling: het is onder bepaalde voorwaarden mogelijk uw belastbare inkomen over 2020 - 2022 te middelen. Hierdoor krijgt u wellicht belasting terug. De te middelen inkomsten mogen slecht 1x in een berekening worden betrokken. Beoordeel dus welke jaren het meest gunstig zijn. Mogelijk kunt u ook nog vorengaande jaren middelen (hangt af van datum definitieve aanslag Inkomstenbelasting). De middelingsregeling wordt in 2023 afgeschaft.
Eindejaarstips 2022 voor alle bedrijven
- Investeringsaftrek: beoordeel of het wenselijk is om in 2022 of in 2023 te investeren. Veelal is investeren in 2022 voordeliger.
- Herinvesteringsreserve: bij de vervreemding van bedrijfsmiddelen moet u normaal gesproken afrekenen over de boekwinst. Als u opnieuw wilt investeren, kunt u de winst tijdelijk reserveren (herinvesteringsreserve). Leg uw investeringsvoornemen wel schriftelijk vast (stuur mail aan uw makelaar en stel een bestuursbesluit op). De herinvestering moet binnen 3 jaar plaatsvinden.
- Voorzieningen: een voorziening vormen in 2022 is veelal voordelig. Denk hierbij aan coronavoorziening, voorraden, reorganisatie, saneringskosten, onderhoud, garanties, vakantiedagen, vakantiegeld of jubileum.
- Pensioenen: bekijk de pensioenen van uw werknemers eens. Soms is een backservicelast in 2022 mogelijk.
- Fiscaal voordelig belonen van werknemers: u mag een onbelaste vergoeding aan uw werknemers geven voor maaltijden (onderweg of tijdens overwerk), cursussen of zakenreizen. Ook kan een personeelsfeest op de werkplek vrijwel belastingvrij plaatsvinden en mag u zakelijke reizen belastingvrij vergoeden. Ook de fiets van de zaak is voordelig (7% bijtelling). Tenslotte mag u schade of verlies van persoonlijke zaken belastingvrij vergoeden, mits tijdens de dienstbetrekking ontstaan. De ruimte binnen de Werkkostenregeling is in 2023 iets hoger dan in 2022.
- Producten uit eigen bedrijf: deze kunt u voordelig aan uw werknemers verkopen of geven. De korting bedraagt maximaal 20% van de waarde van het product met een maximum van € 500 per werknemer.
- Innovatie: bent u binnen uw bedrijf bezig met de ontwikkeling van innovatieve / vernieuwende activiteiten (productie, software / IT), dan komt u wellicht in aanmerking voor een lagere winstbelasting (9% in 2022) of een verlaging van uw loonheffing (WBSO). Vraag de WBSO voor 2023 aan voor 20 december 2022.
- Laatste btw-aangifte 2022: neem hierin de correctie privégebruik auto, correctie personeelsverstrekkingen, btw-belaste verhuur en gebruik pro rata op.
- Desinvesteringen: desinvesteringen even een jaartje uitstellen is soms voordelig i.v.m. de desinvesteringsregeling.
- Belastingvrije vergoedingen voor werknemers: bepaalde zaken kunnen belastingvrij worden vergoed. Uw collega-ondernemers maken gebruik van de volgende regelingen: (1) personeelsfeest op de werkplek, (2) fitness op de werkplek, (3) onbelaste vergoeding voor openbaar vervoer, (4) onbelaste opleidingen, (5) onbelaste vergoedingen voor schade of verlies van persoonlijke zaken van de werknemer (mits dit tijdens werk heeft plaatsgevonden), (6) belastingvrije vergoeding maaltijden (met meer dan bijkomstig zakelijk karakter) tijdens overwerken of koopavonden (of tijdens opleidingen of zakenreizen).
- Bijtelling auto: voor werknemers met een (bestel-)auto geldt een fiscale bijtelling in de loonbelasting van veelal 22%. Soms kan een bijtelling worden voorkomen en voor bestelauto's gelden speciale regelingen. Zorg ervoor dat u op elke auto een regeling toepast. Laat een adviseur dit eens beoordelen.
- Buitenlandse btw: vergeet niet in het buitenland betaalde btw terug te vragen.
- Thuiswerken: voorzieningen om thuis te werken mag de werkgever (mits zakelijk) belastingvrij vergoeden. De btw is verrekenbaar, edoch soms beperkt (nazien). Als een werknemer de thuiswerkplek ook privé gebruikt, is sprake van een bevoordeling. Hierdoor is niet alle btw op de aankoop verrekenbaar (maximale investering € 227 excl. btw per werknemer). Corona is wellicht een bijzondere situatie waardoor - met beroep hierop - alle btw verrekenbaar is. Sinds 2022 mag er ook een thuiswerkvergoeding worden betaald van € 2,00 per dag.
- Debiteur heeft niet betaald: vraag de btw terug. Als een debiteurenbetaling wordt omgezet in een lening, is soms de btw niet verrekenbaar. Verzoek om teruggave tijdig indienen (binnen 1 maand nadat duidelijk is dat er niet wordt betaald). Alle debiteuren ouder dan 12 maanden doornemen en hierop is veelal de btw terug te vragen.
- Voorlopige aanslag inkomstenbelasting of vennootschapsbelasting 2022: nazien of deze nog juist is, soms verhogen of verlagen. Reden: rente is hoog! Aanpassen aanslag 2022 vóór 1 mei 2023 (anders wordt er belastingrente in rekening gebracht door de Belastingdienst).
- Ontslaguitkering: onder omstandigheden kan een ontslaguitkering aan een werknemer worden gezien als een regeling voor vervroegde uittreding of als excessieve beloning. De werkgever kan dan worden geconfronteerd met een strafheffing in de loonbelasting van 52% en soms zelfs 75%. Overleg met uw adviseur!
- Verkoop nieuw bedrijfsmiddel in 2023 als deze in 2018 of hiervoor is gekocht, dit voorkomt een mogelijke terugbetaling van investeringsaftrek.
Eindejaarstips 2022 voor bv / nv
- Loon of dividend: laat eens een berekening maken wat voordelig is, dividend uitkeren of salaris verlagen / verhogen. Heeft u gebruik gemaakt van de NOW-regeling, dan mag u soms geen dividend uitkeren in 2022.
- Giften: bv's kunnen profiteren van de giftenaftrek. De aftrek in de bv bedraagt maximaal 50% van de belastbare winst. Maximum is € 100.000 per jaar. Voor giften aan culturele instellingen geldt een extra gunstige regeling, deze mogen met 50% worden verhoogd (maximum € 2.500).
- Verbreken fiscale eenheid: soms is het voordelig om de fiscale eenheid voor de VPB te verbreken i.v.m. het opstaptarief. Tot € 395.000 wordt de winst belast met een tarief van 15%, over het meerdere moet u 25,8% vennootschapsbelasting betalen. Vanaf 2023 wordt het opstaptarief beperkter (€ 200.000) en het tarief wordt verhoogd van 15% tot 19%, over het meerdere is het tarief dan 25,8%. Het verbreken van een fiscale eenheid kan dus soms een behoorlijk voordeel opleveren (in 2022 10% van € 395.000 = € 39.500). Laat u wel adviseren!
- Aangaan fiscale eenheid voor 1 maand: soms kan het voordelig zijn om voor 1 of 2 maanden een bv te voegen in de fiscale eenheid, dit om winsten binnen concern beter te verdelen.
- Niet werkende partner: als de partner van de DGA niet werkt, dan kunt u dividend uitkeren uit uw bv en deze aan uw partner toerekenen (bijvoorbeeld € 10.000). Hiermee maakt uw partner gebruik van de heffingskortingen. De uitkering is vrijwel belastingvrij.
- Vennootschapsbelasting: het opstaptarief voor de winstbelasting / vennootschapsbelasting is sinds enkele jaren 15% (vanaf 2023 19%). In 2022 moet u over een winst tot € 395.000 maximaal 15% betalen, in 2023 wordt dit verlaagd tot € 200.000 (tarief gaat omhoog van 15% naar 19%). Het is nog steeds aantrekkelijker om winsten over meerdere bv's te verdelen en / of de fiscale eenheid voor de VPB op te heffen. Ook is het verstandig om winsten pas in 2022 te nemen / realiseren / door te schuiven. Laat u wel adviseren!
- Lenen van uw bv: er moet een zakelijke overeenkomst met zekerheid en een zakelijke rente worden overeengekomen (met notulen). In 2024 mag er nog maximaal € 700.000 van uw bv worden geleend (met uitzondering van leningen voor een eigen woning). De Belastingdienst controleert hier sinds 2022 steeds vaker op.
- Vordering op uw bv: als een DGA een vordering op zijn bv heeft, dan moet hierover rente worden berekend. Deze rente is belast in box 1 en voor de bv aftrekbaar, fiscaal is dit ongunstig. Er geldt een uitzondering voor vorderingen tot € 17.500.
- Borgstellingsprovisie: als de DGA zich in privé heeft borggesteld voor financieringen aan de bv, dan moet hierover een borgstellingsvergoeding door de bv aan de DGA worden betaald (belast in box 1, dus meestal niet gunstig). Doet u dit niet, dan kan de Belastingdienst dit (voor 5 jaar) corrigeren. Als de DGA in privé wordt aangesproken voor de lening van de bv, dan is deze normaal gesproken aftrekbaar in box 1. Is er geen zakelijke borgstellingsvergoeding voldaan, dan is de lening (veelal) niet aftrekbaar.
- Dividenduitkering: doe een uitkeringstoets als uw bv dividend gaat uitkeren. Risico is dat een dividenduitkering anders wellicht moet worden terugbetaald en / of de DGA in privé aansprakelijk wordt gesteld.
- Bedrijfsopvolging: denk met uw familie eens na over een bedrijfsopvolging. U kunt uw bedrijf (materiële onderneming) vrijwel belastingvrij overdragen aan uw kinderen. Als u uw bedrijf heeft verkocht, dan bent u zomaar 30 - 45% aan belastingen verschuldigd (box 2 en schenkbelasting). Via de bedrijfsopvolgingsregeling is het tarief slecht 5%.
- Door het verhogen van de doelmatigheidsmarge is het mogelijk dat uw DGA loon in 2023 moet worden verhoogd, bekijk dit in overleg met uw accountant of fiscalist.
- Laat winsten zoveel mogelijk in lage tarief voor de VPB vallen in 2022 (nu nog 15% wordt 19%).
Eindejaarstips 2022 voor ondernemers (eenmanszaak, VOF)
- Startende ondernemer: u kunt willekeurig op gekochte activa afschrijven, sluit een overlijdensrisico verzekering, uren bijhouden (zie ad 4) en reserveer geld voor uw belastingschuld.
- Aanpassen voorlopige aanslag: bekijk of uw voorlopige aanslag inkomstenbelasting 2022 te hoog of te laag is. Pas deze aan indien nodig. Als de aanslag te laag is, loopt u een risico dat u belastingrente (4%) moet gaan betalen.
- Dotatie fiscale oudedagsreserve: om te kunnen doneren aan de fiscale oudedagsreserve (FOR), moet uw ondernemingsvermogen hoog genoeg zijn. Uw vermogen per eind 2022 moet gelijk zijn aan de FOR per eind 2021 + toevoeging 2022. De FOR is een bedrag dat u in mindering kunt brengen op uw inkomen, dit hoeft niet aan een derde te worden betaald. U moet dit bedrag wel opzij zetten voor later. De maximale donatie bedraagt € 9.632. De FOR wordt in 2023 afgeschaft!
- IB-onderneming onderbrengen in bv: een bv wordt steeds aantrekkelijker en hiermee voorkomt u ook risico's voor een aansprakelijkheidstelling van uw privé-vermogen (scheiding ondernemingsvermogen / privé-vermogen). De zelfstandigenaftrek bedraagt nu nog € 6.310, deze wordt de komende jaren afgebouwd tot € 3.240. Het tarief in de bv wordt in 2023 iets verhoogd (van 15% naar 19% voor winsten tot en met € 200.000). Steeds meer ondernemers brengen hun bedrijf (belastingvrij) in in de bv.
- Belonen van meewerkende partner: hiervoor zijn er meerdere opties, onder meer (a) de meewerkaftrek (als uw partner geen beloning heeft ontvangen) of de (b) meewerkbeloning (minimaal € 5.000). De beloning is aftrekbaar van de winst en veelal bij uw partner belastingvrij. Is de vergoeding lager dan € 5.000, dan is de vergoeding niet aftrekbaar en bij uw partner onbelast. Tenslotte kunt u overwegen om (c) een VOF met uw partner aan te gaan. Dit kan progressievoordelen opleveren.
- De zelfstandigenaftrek bedraagt € 6.310. Hiervoor moet u wel voldoen aan het zogenaamde urencriterium van 1.225 uur per jaar. Voldoet u hieraan niet, dan heeft u geen recht op de zelfstandigenaftrek, meewerkaftrek en de FOR.
Eenvoudige en praktische eindejaarstips voor bedrijven
Administratie: uw administratie moet u 7 jaar bewaren (soms moet u deze termijn verlengen met uitsteltermijnen). De administratie over 2015 kunt u vernietigen per 31 december 2022.
Belangrijkste wijzigingen in 2023
- Winstbelasting: de winstbelasting voor rechtspersonen (zoals een bv) stijgt van 15% tot 19% (over eerste € 200.000), over het meerdere is de winstbelasting 25,8%.
- Zelfstandigenaftrek: de zelfstandigenaftrek daalt en wordt afgebouwd de komende jaren, in 2022 daalt de zelfstandigenaftrek van € 6.310 tot € 5.030.
- Reiskostenvergoeding wordt verhoogd tot € 0,21 per zakelijke kilometer.
- Jubelton (schenking aan kinderen) wordt verlaagd tot € 28.947.
- Fiscale oudedagsreserve wordt afgeschaft in 2023.
- Middelingsregeling wordt afgeschaft in 2023.
- Kosten voor ondernemers zijn nog maar aftrekbaar tegen tarief van 37%.
- Overdrachtsbelasting voor vakantiewoningen en bedrijfspanden wordt verhoogd van 8% tot 10,4%.
De fiscaal slimme DGA
Eenmanszaak naast de bv
Een fiscaal slimme DGA eet van twee walletjes en de rechter is het met hem eens. De DGA heeft zijn bedrijf (rentmeester) met nog twee andere personen ondergebracht in een bv. De opdrachten worden in de bv ondergebracht en 85% van de omzet wordt doorgeboekt naar de eenmanszaak van de DGA. Hierdoor is er sprake van een optimale fiscale planning. De DGA maakt gebruik van het laagste belastingtarief in zijn bv en tevens kan hij privé gebruik maken van de MKB-winstvrijstelling en de ondernemersaftrek. Het ging in deze casus goed, maar het gaat ook zeker heel vaak fout !
Procedure inzake eenmanszaak en bv
Henk heeft in 2011 een eenmanszaak inschreven bij de Kamer van Koophandel, daarna heeft hij zich ook gemeld bij de Belastingdienst. De ondernemingsactiviteiten bestaan uit de bemiddeling, advisering en verhuur van vastgoed, met name op het gebied van grond en pachtzaken. Henk is feitelijk in privé een rentmeester. Ook is Henk voor 1/3 aandeelhouder in een bv, deze bv is opgericht om gezamenlijk naar buiten te kunnen treden als rentmeester en het risico op te vangen. Ook worden bepaalde algemene kosten in de bv gedeeld over de 3 aandeelhouders.
Henk is zelf verantwoordelijk voor het verkrijgen van opdrachten en de uitvoering. De omzet wordt gefactureerd door de bv en vervolgens wordt 85% van de omzet van Henk op de bankrekening van zijn eenmanszaak bijgeschreven. De overige 15% (dit was eerst 8%) van de factuur blijft in de bv achter, dit is bestemd voor gemeenschappelijke kosten in de bv. De omzet in de bv wordt per rentmeester apart bijgehouden.
Henk is van mening dat dit mag en dat hij voor zijn eenmanszaak gewoon in box 1 de belasting moet afrekenen en gebruik mag maken van de ondernemersfaciliteiten, zoals de MKB-winstvrijstelling en de zelfstandigenaftrek.
Noot fiscaal jurist inzake eenmanszaak en bv
Een zorgvuldige opzet is van essentieel belang. Uitgangspunt is de gemaakte afspraken (civiele recht) en vervolgens de materiële (fiscale) gevolgen hiervan. Er is een bv en er is een eenmanszaak en beide hebben hun eigen activiteiten. Dat de bv als soort van "kostenmaatschap" wordt gebruikt mag dan ook geen probleem geven. De onderlinge werkzaamheden en contracten (tussen Henk, zijn eenmanszaak en de bv) moeten wel goed op papier worden gezet. In dit geval was de rechter het met Henk eens. Er is wel hoger beroep aangetekend, dus na 90 minuten staat Henk op voorsprong maar de verlenging is begonnen.
Bron eenmanszaak naast de bv
Rechtbank Noord Nederland d.d. 17 september 2020 ECLI:NL:RBNNE:2020:4506)
Vereenvoudigde rechtstreekse zusterfusie per 2025
Vanaf 1 januari 2025 wordt de fiscale begeleiding voor een vereenvoudigde rechtstreekse zusterfusie zonder toekenning van aandelen in de akte van fusie gecodificeerd in de wet. In een besluit van 14 maart 2024 was vooruitlopend op het wetsvoorstel al wel een goedkeuring opgenomen waardoor onder voorwaarden de fiscale doorschuiffaciliteit voor het aanmerkelijk belang kan worden toegepast bij een vereenvoudigde zusterfusie. Nu hoeft hier niet langer een beroep op te worden gedaan als gevolg van de codificering in de wet.
Vereenvoudigde zusterfusie volgens het civiele recht
De civielrechtelijke formaliteiten van een fusie worden geregeld in het Burgerlijk Wetboek Boek 2 (titel 7). Een vereenvoudigde rechtstreekse zusterfusie is een fusie tussen zustermaatschappijen, waarbij een aandeelhouder (natuurlijk persoon of rechtspersoon) alle aandelen in het kapitaal van beide vennootschappen houdt en waarbij de verkrijgende vennootschap in de akte van fusie geen aandelen toekent. Voorts stelt een vereenvoudigde zusterfusie minder voorwaarden, zoals het niet hoeven opstellen van een schriftelijke toelichting voor de reden van de fusie (artikel 2:333 lid 2 BW). Met andere woorden: Civielrechtelijk is dit zonder al te veel formaliteiten te realiseren.
Fiscaalrechtelijke gevolgen van een vereenvoudigde (rechtstreekse) zusterfusie
Om wat meer gevoel te krijgen bij een vereenvoudigde rechtstreekse zusterfusie volgt onderstaand een vereenvoudigd voorbeeld:
- Jan houdt 100% van de aandelen in Jan Holding 1 B.V. en Jan Holding 2 B.V. Beide vennootschappen gaan fuseren met elkaar. Jan Holding 1 B.V. zal fungeren als verkrijgende vennootschap en Jan Holding 2 B.V. treedt op als verdwijnende vennootschap
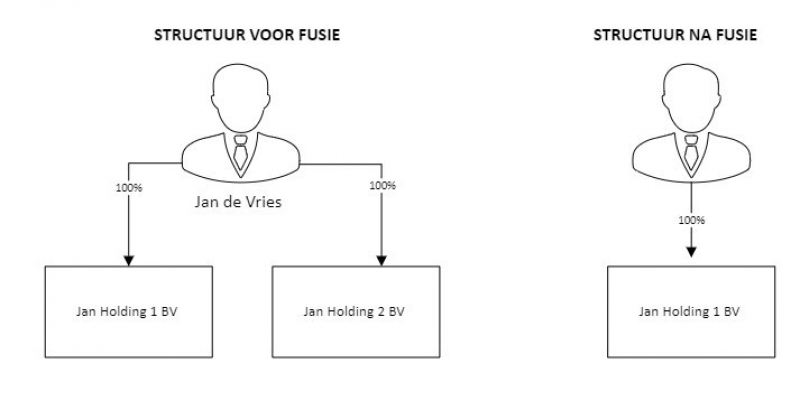
Gevolgen zusterfusie tot 1 januari 2025
Stel dat de juridische fusie in 2023 werd uitgevoerd. De ‘verdwijning’ van de aandelen in Jan Holding 2 B.V. wordt gelijkgesteld met een fictieve vervreemding voor Jan. In de Wet op de Inkomstenbelasting kan een vervreemding worden teruggenomen voor juridische fusies op grond van artikel 4.41 lid 3 Wet IB 2001. De verkrijgingsprijs van de aandelen in de verdwijnende vennootschap worden bij de verkrijgingsprijs van de aandelen in de verkrijgende vennootschap op de voet van artikel 4.42 lid 3 Wet IB 2001 opgeteld. Echter, de letterlijke wettekst biedt geen mogelijkheid om het vervreemdingsvoordeel terug te nemen bij een vereenvoudigde rechtstreekse zusterfusie. Dit komt omdat tot 1-1-2025 in de wetgeving het vervreemdingsvoordeel als gevolg van de juridische fusie – zonder toekenning van aandelen - niet wordt teruggenomen.Terwijl in een situatie dat de verkrijgende rechtspersoon bij een juridische fusie aandelen toekent wel gebruik kan maken van de doorschuifregeling. Ik hoor u denken: “Dan kennen we toch gewoon aandelen toe aan de aandeelhouder”. Dat kan zeker. Echter, in dat geval kan men geen gebruikmaken van een vereenvoudigde zusterfusie waardoor aanzienlijk meer civielrechtelijke formaliteiten van toepassing zijn. En dat is zonde!
Met andere woorden: In dit voorbeeld dient Jan, naar de letter van de wet, in box 2 af te rekenen over de meerwaarden die zich in Jan Holding 2 B.V. bevinden (26,9% belastingjaar 2023) als gevolg van het verdwijnen van de vennootschap.
In de praktijk wordt de soep niet altijd zo heet gegeten als hij wordt opgediend. Vaak zal de behandeld inspecteur, in het kader van de doel en strekking van de wet, de doorschuifregeling toekennen. Uitzonderingen daargelaten!
Wij merken in dit verband overigens op dat ook de situatie van aandelen die tot het ondernemingsvermogen behoren (in plaats van tot een aanmerkelijk belang zoals in ons voorbeeld), met deze problematiek wordt geconfronteerd.
Besluit inzake zusterfusie in de fiscale wereld
Bij Besluit van 14 maart 2024, Staatscourant 2024, 7703 (onderdeel 5.8) heeft de Staatssecretaris vooruitlopend op de inmiddels gecodificeerde wetgeving goedgekeurd dat de fiscale doorschuiffaciliteit voor het aanmerkelijk belang van artikel 4.16 in samenhang met de artikelen 4.41 en 4.42 van de Wet IB 2001 kan worden toegepast bij een vereenvoudigde zusterfusie ondanks dat naar de letter van de wet niet wordt voldaan aan de voorwaarde die de wettekst daaraan stelde. De goedkeuring geldt op verzoek indien:
- De verdwijnende en verkrijgende rechtspersoon zijn in Nederland gevestigd, of in de zin van artikel 3.55, vijfde lid, Wet IB 2001 in een lidstaat van de Europese Unie of een bij ministeriële regeling aangewezen staat die partij is bij de Overeenkomst betreffende de Europese Economische Ruimte gevestigd.
- De vereenvoudigde zusterfusie is niet in overwegende mate gericht op het ontgaan of uitstellen van belastingheffing. Hierbij is artikel 3.57, vierde en zevende lid, Wet IB 2001 van overeenkomstige toepassing.
- De verkrijgingsprijs van de aandelen in de verdwijnende rechtspersoon wordt opgeteld bij de verkrijgingsprijs van de aandelen in de verkrijgende rechtspersoon.”
Dit onderdeel is inmiddels vervallen na codificatie in de wetgeving per 1-1-2025. De gewijzigde wettekst kan je hier vinden.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de Belastingdienst een standpunt in over de kosten welke samenhangen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt:
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264): Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006).
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling.
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Noot fiscaal jurist inzake fusie
Vanaf 1 januari 2025 is eindelijk een einde gekomen aan een (onbewuste) discrepantie in de fiscale wetgeving door ook de vereenvoudigde rechtstreekse zusterfusie zonder fiscale gevolgen te kunnen laten plaatsvinden. Immers is de doorschuifregeling door de wetgever bedoeld om zakelijke herstructurering niet te bemoeilijken en is de codificering een gewenste tegemoetkoming voor de praktijk.
Bent u voornemens om een (vereenvoudigde rechtstreekse) zusterfusie uit te voeren bijvoorbeeld in het kader van administratieve lastenverlichting en wenst u hierbij (fiscale) begeleiding? Ook voor alternatieve routes (zoals een aandelenfusie of bedrijfsfusie) adviseren wij u graag. Let erop dat niet alle kosten inzake een fusie altijd aftrekbaar zijn. Neem dan gerust contact op met één van de onderstaande adviseurs en wij helpen u verder!
Bron zusterfusie
Fiscale Eindejaarstips
Hieronder diverse eindejaarstips voor particulieren en bedrijven.
Fiscaal advies voor accountants- en administratiekantoren
In onze praktijk merken wij dat er bij accountants- en administratiekantoren een regelmatige behoefte bestaat aan fiscale ondersteuning. Simpelweg omdat de fiscale regelgeving complex is en ook nog eens voortdurend aan verandering onderhevig is.
Als fiscaliteit niet je core business is, kun je al die veranderingen niet allemaal bijbenen.
Wij kunnen u de ondersteuning bieden op het gebied van fiscale vraagstukken van uw cliënten. U kunt hierbij denken aan:
- inbreng in de BV;
- advisering bij bedrijfsovernames;
- herstructureringen;
- advisering bij echtscheiding (alimentatieberekening, waardering onderneming, etc.);
- begeleiding bij boekenonderzoek;
- BTW-vraagstukken;
- advisering met betrekking tot de positionering van vastgoed
- loonbelasting-vraagstukken;
- emigratie vraagstukken;
- internationaal ondernemen.
Inhouse opleidingen voor administratiekantoren
Wil je de fiscale kennis bijscholen? Geen probleem, dan verzorgen we graag een in-house workshop bij u op kantoor.
Afspraak of kennismaking?
Wil je een afspraak maken over een (fiscale) samenwerking of een inhouse workshop fiscaliteit? Neem dan contact met ons op. Wij richten de samenwerking graag op maat voor u in.
Vendor loan of earn-out lening?
Regelmatig zijn wij betrokken bij verkoop trajecten (of koop trajacten) bij klanten. De fiscale merites van de SPA en het due diligence onderzoek komen dan direct op je bureau. Op het moment dat de verkoper niet de gehele koopsom ontvangst en/of een deel van de koopsom afhankelijk is van toekomstige resultaten is sprake van een speciale lening, de zogenaamde Vendor Loan of Earn out Lening (artikel 13 lid 6 wet VPB). In de praktijk ontstaat er steeds vaker een discussie met de Belastingdienst over de fiscale gevolgen van dit soort leningen. Is de rente belast of niet ? Is de schuld aftrekbaar als die niet wordt betaald? In dit artikel geef ik een overzicht van de huidige stand van de jurisprudentie.
Wat is een earn out regeling ?
Een earn out is een variabele en uitgestelde betaling van de koopprijs bij een bedrijfsoverdracht / verkoop. De uiteindelijke verkoopprijs is bij een earn out afspraak geheel of gedeeltelijk afhankelijk van toekomstige resultaten, De koopsom is dus onzeker. De koopsom is bij een verkoop van een rechtspersoon vrijgesteld van (vennootschaps) belasting, dit komt door de deelnemingsvrijstelling. Vorenstaande geldt zowel bij een binnenlandse verkoop als bij een verkoop binnen de EU (soms wel bronheffing).
Wat is een vendor loan ?
Een vendor loan (vertaling verkopers lening) is een lening die de verkoper van een bedrijf / onderneming aan de koper heeft verstrekt bij een verkoop. De vendor Loan is bedoeld om de verkoper nog financieel betrokken te houden en tevens om de koper beter in staat te stellen de koop te financieren. Omdat de verkoper voor zijn uiteindelijke opbrengst (rente en aflossing op de lening) afhankelijk is van de resultaten van de onderneming zal hij/zij zich blijven inzetten voor goede resultaten van de onderneming. Het is – voor de verkoper – verstandig om heldere afspraken te maken over zekerheden, dividenduitkeringen, management fees en het stemrecht binnen de verkochte onderneming.
Earn out regeling en vendor loan
Als de earn out regeling van toepassing is op de vendor loan dan is een eventueel afwaarderingsverlies op de vordering fiscaal niet aftrekbaar, dit kan een groot nadeel zijn. De ontvangen rente valt dan echter vaak ook onder de deelnemingsvrijstelling, dit is dan weer een voordeel. Het spiegelbeeld is bij de koper van toepassing, de rente is niet aftrekbaar. Het is wel van belang dat koper en verkoper de lening op dezelfde wijze kwalificeren, dit kan anders in de toekomst gezeur opleveren. Om dit gezeur te voorkomen wordt er soms voor gekozen om de lening om te zetten in (cumulatief) prefererente aandelen.
Jurisprudentie inzake vendor loan en earn out lening
Er zijn in de afgelopen periode diverse arresten en uitspraken geweest over dit onderwerp. Een echte lijn is nog niet te ontdekken, hoewel uit het WOB verzoek uit 2022 wel een denkrichting van de Belastingdienst te herleiden is.
- In 2005 is de Hoge Raad van mening dat bij opsplitsen van aandelen en een nabetaling gewoon de earn out regeling van toepassing is.
- In 2013 heeft de Hoge Raad bepaald dat ook de oprenting van toekomstige termijnen onder de earn out regeling valt.
- In een arrest van de Hoge Raad uit 2018 komt voor het eerst een echte vendor loan onder de earn out regeling aan de orde, de Hoge Raad kwalificeert een vendor loan als een earn out lening. De uitspraak lag in lijn met een eerder oordeel van het Gerechtshof.
- In een later arrest van de Hoge Raad in 2020 wordt bepaald dat een rentevergoeding bij een te late betaling niet onder de earn out regeling valt.
Wanneer is sprake van een earn out lening ?
De Belastingdienst kijkt (achteraf) kritisch naar een Vendor Loan. Dit zal meestal plaatsvinden als de schuld – ten laste van de winst – wordt afgeboekt. De belastingdienst zal de Vendor Loan beoordelen op grond van alle relevante feiten en omstandigheden (en natuurlijk de gesloten SPA en leningsovereenkomst). Uit een WOO verzoek uit 2022 komt hierbij - in ruim 60 paginas - het volgende naar voren:
- Materiele onzekerheden
- Verbinternisrechtelijke onzekerheden
- Prijs voor de verkochte deelneming
De belastingdienst is van mening dat van een vendor loan die onder de earn out regeling valt in ieder geval sprake is bij materiele en verbintenisrechtelijke onderzekerheden:
- jaarlijkse aflossing van de lening hangt samen met toekomstige dividenden van de overgedragen deelneming;
- leningen die andere onzekere elementen hebben zoals een onzakelijke rente en/of;
- leningen die onzekerheden bevatten over het moment (of de omvang) van de aflossing.
Uit dit WOO (of WOB) verzoek wordt duidelijk dat als de toekomstige aflossing met name afhankelijk is van toekomstige resultaten van de verkochte deelneming er sneller sprake is van een earn out lening. Als de lening gewoon vast staat en niet afhankelijk is van toekomstige resultaten van de onderneming (dus beperkt of geen debiteurenrisico voor de verkoper) is sprake van een normale (vendor) lening. De rente is dan gewoon belast (en aftrekbaar) en tevens kan de vordering (bij niet betaling) worden afgeboekt. De toetsing van de belastingdienst zal zoveel mogelijk objectief plaatsvinden, hierbij wordt aansluiting gezocht bij de jurisprudentie inzake de onzakelijke lening. De vraag is of een normale debiteur (een externe partij, zoals een bancaire instelling) het debiteuren risico ook zou accepteren. Dat hiervoor discussie zal (of kan) ontstaan lijkt logisch. Deze discussie komt veelal in beeld als de verkoper niet de gehele lening ontvangt en het restant wil afboeken ten laste van de winst. Het kan echter ook zo zijn dat de verkoper van mening is dat de rente onbelast is, hij/zij neemt hierbij dus de stelling in dat sprake is van een echte earn out lening.
Noot fiscaal jurist inzake vendor loan en earn out lening
Een verkoper kan de koper van zijn bedrijf (een deelneming) een handje helpen door de koper een (achtergestelde) lening te verstrekken, hierdoor hoeft niet de gehele koopsom (extern) te worden gefinancierd. In dergelijke gevallen spreken we van een vendor loan. De vraag is of een vendor loan ook onder de fiscale bepalingen voor een earn out regeling valt of niet. Volgens het WOB verzoek uit 2022 is dit alleen zo als de waarde van de lening door bijzondere omstandigheden onzeker is.
Er wordt regelmatig discussie gevoerd over "het wezen" van een lening. Advocaten gaan hierbij een M&A traject snel aan voorbij, fiscalisten kunnen er hele bomen over opzetten. Is de rente belast of niet ? Kan de lening worden afgeboekt of niet? Voor fiscalisten is dit regelmatig voer voor discussie met de koper en/of betrokken advocaten. De leningsvoorwaarden en de SPA (afspraken tussen partijen) zullen veelal voldoende ingredienten voor een (fiscale) discussie bevatten. Hierbij wordt met name gekeken naar het debiteurenrisico, de omvang van de lening en de afspraken omtrent de aanwending van de toekomstige winsten voor aflossing en rente betalingen. Vooroverleg met de Belastingdienst zal vaak de voorkeur verdienen, maar meestal is hier geen tijd voor. Mijn ervaring is dat de fiscale merites omtrent een vendor loan in de praktijk (bij het sluiten van de SPA/ koopovereenkomst) te weinig aandacht krijgt.
Daarnaast zijn de juridische en financiele afspraken van essentieel belang. Als de winst van een bedrijf wordt gebruikt voor aflossing van de lening is het van essentieel belang dat er heldere afspraken worden gemaakt over toekomstige management fee, investeringen, dividend beleid en de normale voortzetting van de activiteiten. Tevens is van belang dat een vendor loan direct opeisbaar is als de koper zijn verplichtingen en/of gemaakte afspraken niet zou nakomen. Neem tevens een change of control afspraak op, als het bedrijf een nieuwe directeur of eigenaar krijgt moet de vendor loan direct worden afgelost (doorverkoop), dit zou ook moeten gelden bij herfinanciering en/of uitbreiding van de groep bij koper.
Als u hierover advies of een goed gesprek zou willen neem dan gerust contact op met onderstaande.
Bron Vendor loan en earn out regeling
Hoge Raad d.d. 8 februari 2013 ECLI:NL:HR:2023:BZ0731
Hoge Raad d.d. 29 juni 2018 ECLI:NL:HR:2018:1019
Boekenonderzoek na definitieve aanslag
Een definitieve aanslag is normaal gesproken een definitieve afsluiting van een fiscale periode. Dit is - evenzo als in het normale leven - soms echter niet zo. De Belastingdienst kan terugkomen op een definitieve aanslag via een navorderingsaanslag, bijvoorbeeld na een boekenonderzoek.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Wanneer navorderen bij boekenonderzoek?
U doet aangifte (bijvoorbeeld voor de inkomstenbelasting of vennootschapsbelasting) en levert hiervoor informatie aan. De inspecteur (of computer) beoordeelt deze informatie en er volgt een voorlopige of definitieve aanslag. Als achteraf blijkt dat de inspecteur niet alle informatie tot zijn beschikking had, kan de Belastingdienst terugkomen op de definitieve aanslag, dit kan niet in alle gevallen. Als de inspecteur een fout wil herstellen, dan kan dit via een formele en vastomlijnde route, met als eindresultaat een navorderingsaanslag. U moet kunnen vertrouwen op de Belastingdienst en er vanuit kunnen gaan dat de inspecteur scherp en kritisch is. Er moet dus sprake zijn van een nieuw feit welke een navorderingsaanslag (bijvoorbeeld tijdens een boekenonderzoek) kan rechtvaardigen.
Nieuw feit tijdens boekenonderzoek
Van een nieuw feit is sprake als:
- de informatie tijdens het opleggen van de aanslag niet bekend had kunnen zijn;
- de informatie bewust / onbewust niet is verstrekt en de inspecteur dit niet kon weten.
Gaat het om een inspecteur die heeft liggen slapen (een ambtelijk verzuim), dan kan er geen navorderingsaanslag worden opgelegd.
Geen nieuw feit tijdens boekenonderzoek maar wel navorderingsaanslag
Soms is een nieuw feit niet nodig, dit speelt als u te kwader trouw bent (bewust informatie niet verstrekt). De inspecteur moet dan wel de kwade trouw bewijzen. Bij een administratieve fout (typ- of rekenfout) kan de inspecteur ook een navorderingsaanslag opleggen. Het moet dan voor u (of uw adviseur) wel duidelijk zijn geweest dat er sprake is geweest van een administratieve fout. U dacht bijvoorbeeld dat u € 10.000 zou terug ontvangen en u krijgt €100.000 op uw bankrekening gestort (een nulletje extra). Als een fout het gevolg is van een bepaalde werkwijze van de Belastingdienst, dan is het herstellen via een navorderingsaanslag niet mogelijk.
Termijn navordering bij boekenonderzoek
De Belastingdienst kan gelukkig niet eeuwig navorderen. De maximale termijn hiertoe is 5 jaar nadat de belastingschuld is ontstaan. Als u uitstel heeft gehad voor het indienen van de aangifte, dan moet u deze termijn bij de genoemde 5 jaar optellen. Voor situaties waar het buitenland bij betrokken is (bijvoorbeeld vermogen staat in buitenland) bedraagt de termijn geen 5 jaar maar 12 jaar. Ook tegen een navorderingsaanslag kunt u in bezwaar en beroep bij de fiscale rechter.
Begeleiding bij boekenonderzoek
Het is niet verstandig om een boekenonderzoek als ondernemer zelf - zonder hulp - op te pakken. Een aantal tips voor boekenonderzoek:
- Schakel een specialist in, voor de controlerend ambtenaar is het dagelijks werk, hij is specialist, u niet.
- Zorg voor een nette ruimte voor de inspecteur / controlerend ambtenaar van de Belastingdienst.
- Verstrek alleen informatie welke fiscaal relevant is en tot uw administratie behoort, laat dit vooraf goed beoordelen door een deskundige accountant of fiscaal jurist.
- Zorg ervoor dat één persoon binnen uw bedrijf contactpersoon is, andere personen niet met de Belastingdienst laten praten.
- Geef geen originelen aan de controlerend ambtenaar.
- Geeft kort en bondig antwoord op vragen.
Wij adviseren wekelijks ondernemers bij een boekenonderzoek. Wilt u een vrijblijvend gesprek? Maak gerust een afspraak bij ons op kantoor.
Bron boekenonderzoek
Handboek controle belastingdienst
Tarieven innovatiebox
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Het effectieve tarief voor de innovatiebox bedraagt op dit moment (2026) 9%. Tot en met 2020 was dit tarief 7% en in 2017 zelfs 5%.
De innovatiebox is bestemd voor ondernemingen die in Nederland zijn gevestigd en innovatieve werkzaamheden in Nederland ontwikkelen. Zij kunnen hun voordeel behalen via de WBSO, subsidies maar ook via een lagere winstbelasting van 9%.
Voorwaarden innovatiebox
- Zelf immaterieel activum ontwikkelen / voortbrengen
- Wezenlijke S&O activiteiten ontwikkelen met S&O verklaring van RVO
- Aankoop IP via een gelieerde partij > geen toegang
- Enkel juridische eigendom zonder feitelijke ontwikkelingsactiviteiten > geen toegang
- Afstemming via VSO met belastingdienst heeft de voorkeur
- Gedegen R&D administratie is wenselijk
Innovatiebox wordt aantrekkelijker
De zogenoemde innovatiebox richt zich op het stimuleren van innovatie in Nederland, in het bijzonder op het onder fiscaal gunstige voorwaarden exploiteren van innovatie. De innovatiebox is ingevoerd door de wetgever met het streven om innovatie in Nederland te bevorderen. Om voor de toepassing van de innovatiebox in aanmerking te komen, moet de belastingplichtige aan de volgende voorwaarden voldoen:
1. Er is een immaterieel actief voortgebracht door de belastingplichtige;
2. Het immateriële actief moet kwalificeren voor de toepassing van de
innovatiebox;
3. De voordelen uit het immaterieel actief moeten kwalificeren voor
de toepassing van de innovatiebox; en
4. Er is een keuze gemaakt voor toepassing van de innovatiebox.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Grondslagvermindering innovatiebox
De innovatiebox heeft een vorm van grondslagvermindering. Dat betekent dat de voordelen waarvoor de innovatiebox geldt, voor een deel in de heffingsgrondslag worden inbegrepen. Dat gedeelte wordt bepaald middels de volgende formule:
9/H, waarbij H staat voor het hoogste percentage van het Vpb- tarief. In 2021 gelden hiervoor nog de volgende tarieven:
Belastbaar bedrag | Tarief |
0 t/m € 245.000 | 15% |
Vanaf € 245.000 | 25% |
Door deze wijze van benadering wordt het effectieve tarief voordelen die worden genoten in de innovatiebox 9%. Deze benadering werkt als volgt uit voor het boekjaar 2021:
Y B.V. geniet een voordeel dat voor € 800.000 in de innovatiebox valt. Voor de Vpb wordt in dit geval slechts 9/25 deel van dit voordeel verantwoord als winst. De rest is vrijgesteld, in dit geval € 288.000. Dit bedrag wordt belast tegen het tarief zoals hierboven weergegeven. Derhalve € 47.500.
Zonder de toepassing van de innovatiebox was over het belastbaar bedrag € 175.500 vennootschapsbelasting verschuldigd. Het fiscale voordeel is hier € 128.000.
Verhoogde Vpb-tarief innovatiebox
Door het verhoogde Vpb-tarief in 2022 zal het voordeliger zijn om de innovatiebox toe te passen. In 2022 is slechts over 9/25,8 deel vennootschapsbelasting verschuldigd. De tarieven voor 2022 zien er als volgt uit.
Belastbaar bedrag | Tarief |
0 t/m € 395.000 | 15% |
Vanaf € 395.000 | 25,8% |
Bovenstaande zullen wij hieronder duiden aan de hand van het eerdergenoemde voorbeeld. Voor 2022 ziet de berekening er als volgt uit:
- Y B.V. geniet een voordeel dat voor € 800.000 in de innovatiebox valt. Voor de Vpb wordt in dit geval slechts 9/25,8 deel van dit voordeel verantwoord als winst, in dit geval € 279.070. Dit bedrag wordt belast tegen het tarief zoals hierboven weergegeven. Derhalve € 41.860. Zonder de toepassing van de innovatiebox was over het belastbaar bedrag € 163.740 vennootschapsbelasting verschuldigd. Het fiscale voordeel is hier € 121.880.
Wijzigingen 2023 innovatiebox
Doordat de eerste tariefschijf in 2023 wordt gewijzigd van € 395.000 naar € 200.000, zal het voor bedrijven nog aantrekkelijk zijn om de innovatiebox toe te passen. De belastingdruk wordt immers al hoger voor winsten vanaf € 200.000. Daarnaast gaat het tarief in de eerste schijf omhoog van 15% naar 19%. Dus voor de ontwikkeling van innovatieve producten, diensten of projecten wordt slechts 9% vennootschapsbelasting afgedragen in plaats van 19%, dan wel 25,8% in 2023.
Ingroeiregeling innovatiebox
De innovatiebox heeft de vorm van een ingroeiregeling. Dat betekent dat de grondslagvermindering pas van toepassing is op het moment dat de voordelen die zijn behaald met het immaterieel actief dat is ondergebracht in de innovatiebox, de voortbrengingskosten van dat actief overtreffen. Dit bedrag wordt de drempel genoemd.
Noot fiscaal jurist inzake fiscale innovatiebox
Hierboven zijn de duidelijke gevolgen geschetst van een tariefwijziging in de vennootschapsbelasting en hoe de innovatiebox uitpakt ten opzichte van de afdracht van de reguliere vennootschapsbelasting. De tarieven over 2021 en 2022 zijn gebruikt omdat bij aangiftes vennootschapsbelasting over 2021 nog het hoogste tarief van 25% kan worden gehanteerd. Voor de aangiftes vennootschapsbelasting over de jaren 2022 en 2023 is dit derhalve 25,8%.
Bij het beoordelen van de fiscale positie in de jaarrekening zal goed moeten worden gekeken naar de berekening van de innovatiebox.
Mocht u vragen hebben over de fiscale (on)mogelijkheden in een dergelijke situatie? Neem dan gerust eens vrijblijvend contact op met één van onderstaande adviseurs.
Liquidatie vennootschap binnen fiscale eenheid
Toepassing van de hardheidsclausule met betrekking tot artikel 15ai Wet Vpb 1969 en liquidatie binnen fiscale eenheid
Op 5 februari 2025 is een belangrijke mededeling gepubliceerd over het toepassen van de hardheidsclausule in geval van een liquidatie binnen een fiscale eenheid in relatie tot de antimisbruikbepaling van artikel 15ai Wet VPB 1969. In dit artikel wordt ingegaan op deze goedkeuring.
Hardheidsclausule binnen fiscale wetgeving
De hardheidsclausule is opgenomen in artikel 63 van de Algemene Wet Rijksbelastingen (AWR). De hardheidsclausule is een bepaling in de Algemene wet inzake rijksbelastingen (Awr), die het mogelijk maakt om af te wijken van de strikte toepassing van de belastingwetgeving in gevallen waarin het resultaat van die wetgeving onredelijk of onevenredig zwaar zou zijn voor de belastingplichtige.
Het doel van de hardheidsclausule is om, zoals de wettekst zelf beschrijft, onbillijke gevolgen van wetgeving te voorkomen. Wanneer de wet in een bepaald geval niet past bij de werkelijke situatie of de bedoeling van de wetgever dan heeft de Staatsecretaris door toepassing van de hardheidsclausule de mogelijkheid om de gevolgen van deze wetgeving buiten toepassing te laten. Dit zorgt voor een zekere flexibiliteit in de belastingwetgeving en voorkomt dat belastingplichtigen onterecht benadeeld worden door vaak onbedoelde gevolgen.
Artikel 15ai wet VPB
Artikel 15ai legt een sanctie op bij de beëindiging van de fiscale eenheid of bij de ontvoeging van een vennootschap. De sanctie houdt in dat vermogensbestanddelendie binnen de fiscale eenheid zijn overgedragen, op het moment van de ontvoeging van de vennootschap tegen de werkelijke waarde worden gewaardeerd. Dit kan leiden tot een fiscale herwaardering waarbij belasting wordt geheven over het verschil tussen de oorspronkelijke waarde en de hogere werkelijke waarde op het moment dat de vermogensbestanddelen zijn overgedragen. =
De sanctie is bedoeld om belastingontwijking of besparing te voorkomen door ervoor te zorgen dat er geen belastingvoordeel ontstaat bij de overdracht van vermogensbestanddelen binnen de fiscale eenheid.
Toepassing hardheidsclausule in relatie tot artikel 15ai
De toepassing van de hardheidsclausule is voor de volgende situatie
goedgekeurd:
- A B.V. – B.V. en C. B.V. een fiscale eenheid voor de vennootschapsbelasting. C. B.V. wordt geliquideerd binnen de fiscale eenheid, in dat kader ontvangt B B.V. vermogensbestanddelen van C B.V. Door de liquidatie is C B.V. geen onderdeel meer van de fiscale eenheid. De sanctie van artikel 15ai blijft buiten toepassing omdat artikel 15ai een ontvoegingstijdstip vereist. Omdat C B.V. wordt geliquideerd is sprake van een beëindiging van een fiscale eenheid door ontbinding en vereffening (artikel 15aa, eerste lid, onderdeel c, Wet Vpb 1969) hierdoor is geen sprake van een ontvoeging in de zin van artikel 15ai.
Voor zover niets nieuws.
Op een later moment eindigt de (resterende) fiscale eenheid tussen A. B.V. en B. B.V. omdat A. B.V. niet meer voldoet aan de bezitseis (ten minste 95% van de aandelen in B.V.). Door het beëindigen van de fiscale eenheid zou artikel 15ai Wet Vpb 1969 in werking treden voor de vermogensbestanddelen die eerder in het kader van de liquidatie van C. B.V. binnen de fiscale eenheid zijn overgedragen aan B B.V. Deze situatie wordt onwenselijk geacht waardoor is goedgekeurd dat door toepassing van de hardheidsclausule de gevolgen van artikel 15ai buiten toepassing worden gelaten ten aanzien van de vermogensbestanddelen die bij de liquidatie van C. B.V. zijn overgedragen aan B B.V.
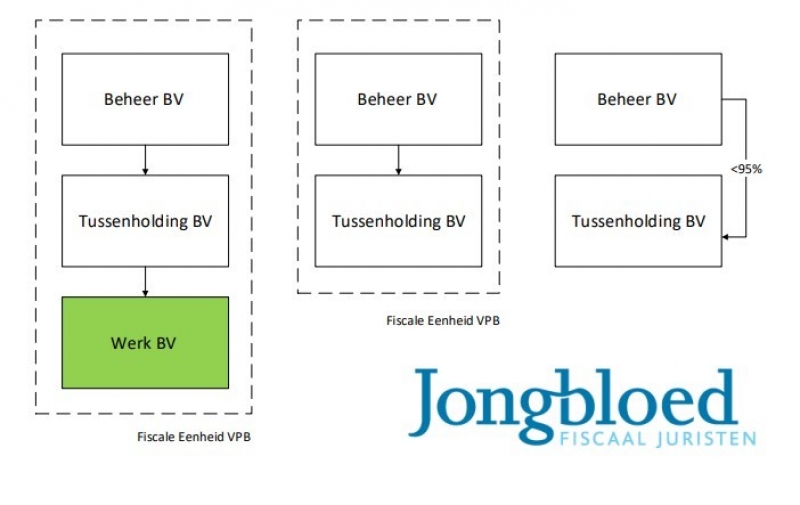
Noot fiscaal jurist inzake hardheidsclausule bij liquidatie
De fiscale wet- en regelgeving ten aanzien van fiscale eenheid problematiek en herstructureringen is complex. Overweegt u een herstructurering of het aangaan of verbreken van een fiscale eenheid dan is het verstandig dit in overleg met uw fiscalist te doen.
Neem gerust contact op voor een persoonlijk gesprek of een vrijblijvende consultatie. Samen zorgen we ervoor dat uw fiscale vraagstukken op een efficiënte en juridisch verantwoorde manier worden opgelost.
Liquidatieverlies regeling kost overheid 1 miljard
De uitspraak van de Hoge Raad in 2025 (inzake liquidatieverlies van buitenlandse deelneming) kan de overheid flink in de papieren lopen. Wij schreven hierover op deze site een artikel. Volgens de Hoge Raad mocht AEGON ruim € 100 miljoen aan liquidatieverliezen van 2 buitenlandse (Ierse) dochterondernemingen ten laste van de Nederlandse winst brengen. De belastingdienst weigerde de aftrek omdat er in Ierland al een tegemoetkoming is verstrekt (group relief regeling). Volgens de Hoge Raad is deze regeling geen "tegemoetkoming voor de belastingheffing voorzover deze voor de liquidatie heeft plaatsgevonden" en dus echt iets anders. De beoordeling moet plaatsvinden op het moment van liquidatie, en toen waren de verliezen niet meer verrekenbaar. De Hoge Raad oordeelde dat Aegon het volledige liquidatieverlies in aftrek mag brengen, en passeerde daarmee het advies van de procureur-generaal (ECLI:NL:PHR:2022:361). Dit "geintje" kost de belastingdienst jaarlijks 65 miljoen en over verleden ongeveer 1 miljard euro, aldus een brief van de staatssecretaris op 20 juni 2025. Vermoedelijk zal de liquidatieverliesregeling voor de toekomst worden aangepast, dit zal tijdens prinsjesdag 2025 duidelijk worden.
Bron liquidatie rechtspersoon binnen fiscale eenheid
Mededeling over toepassen hardheidsclausule binnen fiscale eenheid en artikel 15ai wet VPB
W&I-verzekering bij overname fiscaal aftrekbaar of niet?
In een recente verduidelijking door de Kennisgroep deelnemingsvrijstelling van de Belastingdienst is naar voren gekomen dat proceskosten gemaakt door een belastingplichtige in het kader van een juridische procedure tegen een verzekeraar, waarbij een Warranty & Indemnity (W&I)-verzekering is afgesloten ten behoeve van de verwerving van een deelneming, niet kunnen worden aangemerkt als aankoopkosten van de deelneming. Deze interpretatie vindt zijn grondslag in het arrest van de Hoge Raad d.d. 22 december 2023, onder nummer 22/02219, waarin wordt gesteld dat het vereiste rechtstreeks oorzakelijke verband tussen dergelijke proceskosten en de verwerving van de deelneming ontbreekt.
De Hoge Raad geeft in de procedure in 2018 en 2023 aanwijzigingen voor de aftrekbaarheid van kosten.
- Kosten zijn niet aftrekbaar indien: Kosten moeten direct opgeroepen worden door en nuttig of nodig zijn voor de verwerving of vervreemding. Het aftrekverbod van artikel 13, eerste lid, Wet Vpb 1969 geldt voor de premie van de W&I-verzekering. Een eventuele uitkering is niet belast bij de koper, en het opgeofferde bedrag wordt aangepast met de premies of uitkering. De proceskosten gerelateerd aan de W&I-verzekering vallen niet onder het aftrekverbod,
- De wetsbepalingen en toelichting in de historie geven weinig richtinggevende aanwijzigingen;
- Het moet gaan om kosten die worden opgeroepen door de verwerving of de vervreemding van de deelneming;
- De kosten zouden zonder de verwerving of de vervreemding niet zijn gemaakt;
- In de uitspraak uit 2023 wordt dit verder genuanceerd, immers de bonus hangt samen met de verkoop;
- De kosten die worden gemaakt moeten ook nuttig en nodig zijn voor de verwerving of de vervreemding (objectief gezien);
- De kosten moeten een causaal verband hebben met die verkoop en hieraan bijdragen;
- Juridische kosten, DD onderzoek en de kosten van de M&A partij zijn noodzakelijk, maar de extra vraag is dus nu ook "zijn ze objectief gezien nuttig", dit kan per opdracht en belastingplichtige anders zijn;
- Uitspraak van de Hoge Raad in 2023 is nog niet helemaal duidelijk (rechtsoverweging 4.4.2), hierin lijkt een extra voorwaarde opgesloten "het oogmerk waarin de kosten worden gemaakt". Het oogmerk lijkt ons minder relevant en van ondergeschikt belang, de kennisgroep van de belastingdient denkt hier thans nog iets genuanceerder over. In de casus aangaande de bonussen is duidelijk dat de afscheidsbonus op geen enkele wijze als motivering voor het personeel heeft gediend om de verkoop te bevorderen;
- In de uitspraak over de bonussen is een correctie gemaakt voor de bonussen die zijn betaald aan buitenlandse werknemers, waarom is ons onduidelijk;
Kosten procedure over W&I aftrekbaar?
In de betreffende casus heeft belastingplichtige X een deelneming verworven en simultaan een W&I-verzekering afgesloten bij een externe verzekeraar, specifiek gericht op de dekking van risico's verbonden aan de verwerving. Na het indienen van een claim bij de verzekeraar wegens een vermeende schending van garanties door de verkoper, welke claim werd afgewezen, initieerde X een juridische procedure. Deze procedure resulteerde in een uitspraak waarbij X in het ongelijk werd gesteld en veroordeeld tot het vergoeden van alle proceskosten aan de verzekeraar.
Volgens de interpretatie van de Kennisgroep deelnemingsvrijstelling vallen de door X gemaakte proceskosten, evenals de kosten die aan de verzekeraar vergoed moeten worden, niet onder de noemer 'aankoopkosten van de deelneming'. Dit is te wijten aan het gebrek aan een rechtstreeks oorzakelijke relatie tussen deze kosten en de verwerving van de deelneming, zoals uiteengezet in het genoemde arrest van de Hoge Raad.
Kosten W&I Verzekering aftrekbaar of niet?
Het is echter van belang te benadrukken dat de premie voor de W&I-verzekering wel wordt beschouwd als onderdeel van de aankoopkosten van de deelneming. Desalniettemin is een eventuele uitkering uit hoofde van deze verzekering aan de koper onbelast. Het bedrag dat als kostenpost wordt opgeofferd, wordt dienovereenkomstig aangepast met de betaalde premies of, in het geval van een uitkering, verlaagd.
- Aanleiding: Een belastingplichtige verwerft een deelneming en sluit tegelijkertijd een Warranty & Indemnity-verzekering (W&I-verzekering) af. Na een afgewezen claim door de verzekeraar volgt een juridische procedure waarin de belastingplichtige veroordeeld wordt tot het vergoeden van proceskosten.
- Vraagstelling: Of de gemaakte proceskosten en de te vergoeden proceskosten aan de verzekeraar beschouwd kunnen worden als kosten in verband met de verwerving van een deelneming volgens artikel 13, eerste lid, van de Wet op de vennootschapsbelasting 1969 (Wet Vpb 1969).
- Antwoord: Nee. Volgens het arrest van de Hoge Raad van 22 december 2023, ECLI:NL:HR:2023:1793, ontbreekt het rechtstreeks oorzakelijke verband tussen de proceskosten en de verwerving van de deelneming. Het aftrekverbod van artikel 13, eerste lid, Wet Vpb 1969 is derhalve niet van toepassing.
- Wettelijk kader: Artikel 13, eerste lid, Wet Vpb 1969 sluit voordelen uit hoofde van een deelneming en kosten ter zake van de verwerving of vervreemding van die deelneming uit van de winstbepaling.
- Jurisprudentie: De Hoge Raad heeft in eerdere arresten (ECLI:NL:HR:2018:2264 en ECLI:NL:HR:2023:1793) het belang van een rechtstreeks oorzakelijk verband tussen kosten en de verwerving of vervreemding van een deelneming benadrukt. Kosten moeten direct opgeroepen worden door en nuttig of nodig zijn voor de verwerving of vervreemding.
- Toepassing op W&I-verzekering: Het aftrekverbod van artikel 13, eerste lid, Wet Vpb 1969 geldt voor de premie van de W&I-verzekering. Een eventuele uitkering is niet belast bij de koper, en het opgeofferde bedrag wordt aangepast met de premies of uitkering.
- Conclusie over proceskosten: De proceskosten gerelateerd aan de W&I-verzekering vallen niet onder het aftrekverbod, omdat ze geen rechtstreeks oorzakelijke verband houden met de verwerving van de deelneming. Ze zijn niet gemaakt omdat ze nuttig of nodig waren voor de verwerving zelf.
Intern memo belastingdienst inzake aftrekbare kosten bij verkoop deelneming
De Kennisgroep deelnemingsvrijstelling heeft een kennisdocument aan- en verkoopkosten deelneming gepubliceerd. Het document betreft een geactualiseerde versie als gevolg van diverse arresten van de Hoge Raad. In deze handreiking wordt ingegaan op de aftrekbaarheid van kosten die samenhangen met de verkoop van een deelneming.
- Niet-aftrekbaarheid van Aan- en Verkoopkosten: Artikel 13, eerste lid, van de Wet Vpb 1969 stelt dat kosten verbonden aan de aankoop en verkoop van deelnemingen niet aftrekbaar zijn. Deze moeten worden geactiveerd en deel uitmaken van de kostprijs van de deelneming.
- Jurisprudentie: Belangrijke arresten van de Hoge Raad (Hoge Raad 19 oktober 1988, Hoge Raad 8 juli 1996, Hoge Raad 24 mei 2002, Hoge Raad 21 maart 2003, Hoge Raad 7 december 2018 en Hoge Raad 22 december 2023) hebben de interpretatie en toepassing van deze regel verfijnd.
- Benefit-Test: Bepaal wie baat heeft bij de kosten op basis van de 'benefit-test'. Dit bepaalt aan welke vennootschap de kosten gealloceerd moeten worden. Voor complexe allocatievraagstukken wordt aanbevolen contact op te nemen met de Coördinatiegroep Verrekenprijzen (CGVP).
- Bonussen: deze kosten die samenhangen met een bonus voor werknemers om ze te bedanken voor bewezen diensten (meedelen in de opbrengst) zijn aftrekbaar (zie Hoge Raad d.d. 22 december 2023) (afscheidsbonus). De reden is omdat het rechtstreekse causale (oorzakelijke) verband tussen uitgaven en vervreemding ontbreekt. Vorenstaande geldt niet direct voor een zogenaamde blijfbonus.
- Kosten advocaat en notaris: vallen meestal volledig onder de aftrekbeperking.
- Rechtstreeks Oorzakelijk Verband: De Hoge Raad benadrukt het belang van een rechtstreeks oorzakelijk verband tussen de kosten en de aan- of verkoop van een deelneming.
- Transitorische Actiefpost: Kosten met een onzeker verband met de aan- of verkoop dienen als transitorische actiefpost te worden opgenomen totdat duidelijkheid bestaat over de transactie.
- Due Diligence en Advieskosten: Kosten voor due diligence-onderzoeken en juridisch advies zijn niet aftrekbaar en moeten worden geactiveerd. Als deze kosten betrekking hebben op een mogelijke financiering kunnen hieraan ook kosten worden toegerekend (deze zijn dan wel aftrekbaar). Als het belang van de financiering groot is kunnen een groter deels van de kosten hieraan worden toegerekend. Zie ook de uitspraak van het Gerechtshof Amsterdam d.d. 23 februari 2021
- Kosten Vendor due diligence onderzoek door verkoper: de verkoper kan voorafgaand aan de verkoop van een deelneming een zogenaamd VDD onderzoek laten instellen. Als deze kosten enkel aan de verkoop gealloceerd moeten worden zijn deze niet aftrekbaar. Voor de aftrekbaarheid moet worden gekeken naar de opdrachtbevestiging ( engagement letter), hieruit zal volgen waarom het VDD onderzoek is opgesteld. Als hieruit volgt dat dit onderzoek wordt aangegaan om te kijken of de deelneming te verkopen is, er een financiering kan worden aangegaan, etc. kan een deel van deze kosten aftrekbaar zijn.
- Kosten Dataroom: bij een DDO wordt de potentiele koper in staat gesteld kennis te nemen van de fiscale, financiele en juridische merites bij de deelneming (de target). Er wordt hiervoor een harde schijf (cloud) aangemaakt met alle data. De hiermee verband houdende kosten zijn niet aftrekbaar. Let erop dat het zowel om externe als interne (eigen personeel) kosten kan gaan. Als de dataroom ook wordt gemaakt voor een mogelijke financiering dan zijn een deel van de kosten ook aftrekbaar, dit zal ook weer afhangen van de opdrachtbevestiging.
- Verkennende Studies en Oriëntatiekosten: Kosten gemaakt in een oriënterende fase kunnen buiten het aftrekverbod vallen als er nog geen specifieke deelneming in beeld is.
- Gemengde Kosten: Kosten die zowel betrekking hebben op de aan- of verkoop als op financiering moeten volgens een verdeelsleutel worden toegerekend.
- Interne Kosten: Zowel interne als externe kosten vallen onder het aftrekverbod. Het is cruciaal om een correcte toerekening van deze kosten te waarborgen.
- Bewijslast: De belastingplichtige draagt de bewijslast voor het aannemelijk maken van de ten laste van haar resultaat gebrachte kosten. Bij een geschil over de aftrekbaarheid ligt de bewijslast bij de inspecteur.
De invloed van de december arresten uit 2018 (december I) en 2023 (december II)
- Voor December-I-arrest: Er werd aangenomen dat een omslagpunt tijdens het proces van verwerving of vervreemding de aftrekbaarheid van kosten bepaalde. Kosten na dit punt werden gezien als aan- of verkoopkosten.
- Na December-I-arrest: De Hoge Raad stapt af van het concept omslagpunt en introduceert het criterium van een rechtstreeks oorzakelijk verband.
- Rechtstreeks Oorzakelijk Verband: Kosten zijn van aftrek uitgesloten als ze een direct causaal verband hebben met de verwerving of vervreemding van een deelneming. Deze kosten moeten specifiek door de transactie opgeroepen worden.
- December-II-arrest Verduidelijking: Kosten moeten nuttig of nodig zijn voor de transactie. Kosten die niet bijdragen aan de totstandkoming van de vervreemding, ondanks dat ze zonder deze niet gemaakt zouden zijn, vallen niet onder dit criterium.
- Criteria voor Aan- en Verkoopkosten": Kosten moeten gerelateerd zijn aan een beoogde verwerving of vervreemding van een specifieke deelneming. Voorbeelden van kosten zijn: begeleidingskosten, due diligence, inrichten van een dataroom, juridisch advies, opstellen van koop- en verkoopovereenkomsten, succes-fee, en notariskosten. De termen aan- en verkoopkosten moeten niet te nauw worden geïnterpreteerd, aldus de kennisgroep. Kosten die nuttig of nodig zijn voor het traject vallen hieronder, niet alleen de kosten die direct betrekking hebben op de transactie zelf.
- Andere Rechtshandelingen: Naast het directe verband met de transactie moet ook overwogen worden of kosten een rechtstreeks oorzakelijk verband hebben met andere rechtshandelingen dan de verwerving of vervreemding.
- Documentatie: Het is cruciaal om gedetailleerde documentatie bij te houden die het rechtstreeks oorzakelijk verband van kosten met de transactie ondersteunt.
De fiscale behandeling van aan- en verkoopkosten van deelnemingen vereist een zorgvuldige beoordeling van het rechtstreeks oorzakelijk verband tussen de kosten en de transactie. Het is essentieel om adequate documentatie te onderhouden en, indien nodig, advies in te winnen bij de CGVP. Toekomstige jurisprudentie kan leiden tot verdere verfijning van deze principes.
Noot fiscaal jurist inzake aftrekbare kosten bij aankoop deelneming
Aankoopkosten met betrekking tot een deelneming zijn niet aftrekbaar. Deze kosten moeten geactiveerd worden en zijn onderdeel van de kostprijs van de deelneming (onderdeel opgeofferd bedrag). Bij een liquidatie zijn deze kosten wel aftrekbaar. Verkoopkosten met betrekking tot een deelneming zijn ook niet aftrekbaar. In 2018 heeft de Hoge Raad de hoofdregel geformuleerd. Die regel houdt in dat van niet aftrekbare aan- en verkoopkosten sprake is als de kosten die zijn gemaakt een rechtstreeks oorzakelijk verband met de transactie moeten hebben. Dat vereist dat de kosten zijn opgeroepen door de transactie en zonder de transactie niet zouden zijn gemaakt. In 2023 komt de Hoge Raad met een nadere toelichting op "oorzakelijk verband". De rechtbank stelt zich in deze procedure de vraag of de kosten ook zonder de transactie zouden zijn gemaakt of niet. De Hoge Raad geeft aan dat het vereiste van een rechtstreeks oorzakelijk verband niet op deze wijze is bedoeld. Vertrekpunt moet zijn - aldus de Hoge Raad - dat de kosten moeten worden opgeroepen door de aan-verkoop van de desbetreffende deelneming. De kosten moeten hierbij - objectief gezien - nuttig of nodig zijn voor de transactie. Als de kosten niet bijdragen aan de deal zijn deze gewoon aftrekbaar.
Als een deal loopt fant zijn de gemaakte kosten een "soort van" transitorische post. Zolang de deal loopt moeten de kosten geactiveerd worden (Hoge Raad 2018). Als een verkoop (deal) niet doorgaat is sprake van regulier aftrekbare kosten. Als dan (enkele jaren later) alsnog een deal zou plaatsvinden moet worden gekeken of bepaalde kosten niet meer worden gemaakt en deze dus worden teruggenomen. Ook bij een voeging in de fiscale eenheid is de uitwerking niet anders (Hoge Raad 2006 en 2011).
Er is vaak discussie over aan- en verkoopkosten bij de verkoop (of koop) van een bedrijf. Dit komt omdat de kosten (en belangen) substantieel zijn (denk aan succesfee). Wij adviseren maandelijks bedrijven bij een verkoop of aankoop (of DDO). Het rechtstreeks oorzakelijke verband moet hierbij op de weegschaal worden gelegd. Bij vragen kunt u een afspraak maken of ons een e-mail sturen.
Fiscale eindejaarstips 2024
Het einde van het jaar nadert en dat betekent dat er verschillende (fiscale) maatregelen zijn die u als ondernemer kunt treffen om te profiteren van belastingvoordelen of om uzelf alvast voor te bereiden op wijzigingen die vanaf 2025 in werking treden. Hier zijn tien praktische tips die u dit jaar nog kunt overwegen. Sommige tips vloeien voort uit voorstellen van het Belastingpakket 2025 en moeten nog door de Tweede en Eerste Kamer worden goedgekeurd.
Eindejaarstips 2024 voor alle ondernemers
- Koop nog een bestelauto zonder bpm: Tot eind 2024 kunt u nog profiteren van de vrijstelling van bpm bij de aankoop van een nieuwe bestelauto voor zakelijk gebruik (minstens 10%). Deze vrijstelling vervalt per 2025. Dit kan u duizenden euro’s besparen. Koop een CO2-vrije bestelauto en u betaalt ook in 2025 geen bpm.
- Schenken bedrijf aan jonge ondernemers: Vanaf 2025 mag een bedrijf alleen nog worden geschonken aan verkrijgers (meestal uw kinderen) die tenminste 21 jaar of ouder zijn. Mits u voldoet aan de overige voorwaarden voor de bedrijfsopvolgingsregeling kan het dus verstandig zijn nog dit jaar (een deel van) uw bedrijf aan uw kinderen te schenken.
- Optimaliseer uw KIA (kleinschaligheidsinvesteringsaftrek): De KIA biedt een belastingvoordeel bij investeringen, maar het percentage neemt af naarmate u meer investeert. Door investeringen slim te spreiden over meerdere jaren kunt u optimaal gebruikmaken van de KIA. Bespreek met uw adviseur of u beter kunt investeren in 2024 of juist in 2025. Minimale investering € 2.801 ! Vanaf € 129.000 neemt de maximale KIA af.
- Desinvesteringsbijtelling: als u gebruik heeft gemaakt van de KIA dan moet u deze terugbetalen als u binnen 5 jaar deze investering zou verkopen. Een investering in 2020 derhalve pas in 2025 verkopen !
- WBSO: de loonkostensubsidie 2025 voor innovatieve bedrijven moet voor 20 december 2024 worden aangevraagd.
- Speel in op wijzigingen in de bedrijfsopvolgingsregeling (BOR): Vanaf 2025 wijzigen de BOR en DSR (doorschuifregeling). Bij overdracht van een onderneming in 2024 kan een groter belastingvoordeel worden behaald als de waarde van uw bedrijf hoger is dan € 1.870.000. Overweeg dit jaar nog over te dragen of wacht juist op 2025, afhankelijk van de waarde van uw onderneming.
- Benut de werkkostenregeling (WKR): Heeft u in 2024 nog vrije ruimte binnen de WKR, dan kunt u zonder extra belasting, vergoedingen of verstrekkingen aan uw personeel doen. Niet gebruikte vrije ruimte kunt u niet meenemen naar 2025. Is uw vrije ruimte op, maar wilt u personeel belonen, kijk dan of u dit kunt doorschuiven naar begin 2025.
- Controleer uw voorlopige aanslag 2024: Als uw voorlopige aanslag inkomstenbelasting 2024 te laag is, pas deze dan aan. Betaalt u de aanslag in 2024, dan verlaagt dit uw vermogen in box 3 per 1 januari 2025, wat belasting kan besparen. Vraag binnen acht weken voor het einde van het jaar een aangepaste aanslag aan om deze tijdig te kunnen betalen. Vanaf 1 juli 2025 rekent de Belastingdienst 10% rente, dus zorg ervoor dat de voorlopige aanslag juist is.
- Vraag voor het laatst SEBA aan: De Subsidieregeling Emissieloze Bedrijfsauto's (SEBA) is in 2024 voor het laatst beschikbaar. Overweeg daarom nu nog een emissieloze bedrijfsauto aan te schaffen en profiteer van maximaal € 5.000 subsidie.
- Check uw arbeidsrelaties met zzp’ers: Vanaf 1 januari 2025 kan de Belastingdienst weer handhaven op arbeidsrelaties met zzp’ers die mogelijk als dienstverband moeten worden aangemerkt. Zorg ervoor dat uw contracten in lijn zijn met de regelgeving om verrassingen te voorkomen.
- Herinvesteringsreserve: bij verkoop van een bedrijfsmiddel kunt u de gerealiseerde winst uitstellen via een HIR. Heeft u in 2021 een bedrijfsmiddel verkocht en hierbij fiscale boekwinst behaald en is deze boekwinst ondergebracht in een zogenaamde HIR, dan moet u - in principe - voor 1 januari 2025 herinvesteren. Soms kan in overleg met de Belastingdienst deze termijn worden verlengd. Leg ook uw herinvesteringsvoornemen elk jaar vast en verzamel bewijs voor uw herinvesteringsvoornemen.
- Laat HIR niet verlopen: de HIR die in 2021 is gevormd moet voor eind 2024 worden ingevuld. Soms kan deze termijn ook worden verlengd. Leg het vervangingsvoornemen goed en schriftelijk vast.
Eindejaarstips 2024 voor DGA en BV
- Plan uw dividenduitkering slim: In 2024 geldt een lager tarief van 24,5% voor dividend tot € 67.000 (of € 134.000 met fiscale partner). In 2025 stijgt dit bedrag iets (€ 135.608) en daalt het hogere tarief van 33% naar 31%. Bereken of u een groot dividend nu of juist in 2025 moet uitkeren om optimaal te profiteren. Houd rekening met de invloed van dividend op uw algemene heffingskorting en uw box 3 vermogen. Jaarlijks tegen het voordeligste tarief dividend uitkeren is voordelig !
- Excessief lenen: per eind 2024 mag u nog maximaal € 500.000 van uw BV lenen. Het meerdere wordt gezien als winstuitdeling. De eigen woning lening valt hier niet onder. Er lopen beroepsprocedures tegen deze regeling, maak zelf ook tijdig bezwaar.
- Tariefschijf voor de Vennootschapsbelasting: het VPB tarief tot een winst van €200.000 bedraagt 19% daarboven is het tarief 25,8%. Probeer de winst dus te splitsen over meerdere BV's en/of beneden de drempel te blijven, bijvoorbeeld via sneller afschrijven, kostenegalisatie reserve, onderhoudsvoorziening, herinvesteringsreserve, etc.
- DGA loon: verlaag het gebruikelijke loon (omdat dividend uitkeren voordeliger is). Dit kan niet onbeperkt. Kostenvergoedingen tellen - mits indvidualiseerbaar mee voor het gebruikelijke loon. Ook de bijtelling vanwege prive gebruik van de auto van de zaak telt mee voor het gebruikelijke loon. Het minimale DGA loon is € 56.000.
- Nog één keer giftenaftrek in de Vpb: De giftenaftrek in de vennootschapsbelasting vervalt vanaf 2025. Wilt u nog een gift doen aan een ANBI of steunstichting, doe dit dan in 2024 om nog te profiteren van de aftrek. Uw bv moet wel winst maken in 2024 om van deze aftrek gebruik te maken.
- Hypotheek van eigen BV voor eigen woning: deze spelregels zijn de laatste jaren redelijk veranderd. Laat uw accountant of fiscalist uw hypotheek eens bekijken. Het kan ook fiscaal gunstig zijn dat de hypotheek (van na 2013) wordt ondergebracht in box 3 (en dus niet in box 1), dit is een kwestie van rekenen (en is maatwerk). In box 3 levert de hypotheek een negatief rendement op van 2,5% (exact 2,47%).
- Dividenduitkering: maak altijd gebruik van het lage tarief in box 2 (24,5% tot € 67.000, bij fiscaal partner € 134.000). Regel derhalve wellicht nog een dividenduitkering in 2024. Voor hoge dividend uitkeringen kunt u het beste even wachten tot 2025, het tarief gaat in 2025 dalen van 33% naar 31%.
- KvK publicatie: de publicatie van uw (beknopte) jaarrekening over 2023 moet meestal voor 8 november 2024 of 31 december 2024 plaatsvinden. Bij niet tijdige publicatie en een faillissement riskeert u een prive aansprakelijkheid (hoofdelijk aansprakelijk bestuurder) voor alle schulden van de BV. De jaarrekening moet binnen 8 dagen na vaststelling worden gepubliceerd. Als alle aandeelhouders ook bestuurder (of commissaris) zijn moet de jaarrekening voor 8 november 2024 gedeponeerd worden. Soms wordt er in de statuten van de BV afgeweken van deze regeling.
- Open CV: sommige ondernemers hebben binnen hun structuur een open CV opgenomen. Vanaf 2025 zijn deze open CV's niet meer VPB plichtig. De bezittingen van de open CV worden dan geacht te zijn verkocht aan de participanten (tegen waarde economisch verkeer). Deze heffing kan worden voorkomen (uitgesteld) door toepassing van de aandelenfusiefaciliteit, dit wel voor eind 2024 regelen.
- Open fonds voor gemene rekening: een (open) fonds voor gemene rekening (FGR in de volksmond) moet per 2025 kwalificeren als een beleggingsfonds (of fonds voor collectieve beleggingen). Voldoet de FGR niet dan worden de bezittingen geacht te zijn verkocht aan de participanten (tegen waarde economisch verkeer). Zorg er dus voor dat de FGR aan de nieuwe voorwaarden voldoet, dit is veel formeel gedoe. Via een aandelenfusie (participatie door BV) kan heffing ook worden voorkomen. De BV geeft dan in ruil voor een participatie in de FGR eigen aandelen uit.
Eindejaarstips 2024 voor ondernemers
- Kwijtschelding schulden aanvragen in 2025: als een zakelijk schuld wordt kwijtgescholden ontstaat er winst binnen de onderneming, deze winst is veelal vrijgesteld voor de inkomstenbelasting. Voor toeslagen wordt deze kwijtschelding niet meegenomen, dit is onwenselijk en flauwekul. Vanaf 2025 wordt dit gecorrigeerd (op verzoek).
- Urencriterium: als "echte" ondernemer moet u minimaal 1.225 uur aan uw bedrijf besteden, dan heeft u recht op diverse ondernemersfaciliteiten. Er moet dan wel een urenadministratie aanwezig zijn, zorg ervoor dat deze is opgesteld en bewaar deze tenminste 7 jaar. Uren gedurende zwangerschap tellen gewoon (voor gemiddelde) mee. Tevens moet u meer dan 50% van uw totale arbeidstijd besteden aan uw onderneming.
Eindejaarstips 2024 voor particulieren
- Optimaliseer uw vermogen in box 3: Uw vermogen op 1 januari 2025 bepaalt uw box 3-heffing voor dat jaar. Overweeg beleggingen nog in 2024 te verkopen om de heffing te verlagen. Denk ook aan belastingvrijstellingen voor groene beleggingen. Groene beleggingen zijn in 2024 nog tot € 71.251 vrijgesteld (partners: € 142.502), maar dit bedrag daalt in 2025.
- Middeling: de middelingsregeling is afgeschaft per eind 2023, het jaar 2024 mag echter nog wel in de laatste berekening worden meegenomen.
- Jubelton: ook deze regeling is afgeschaft maar heeft nog een uitloop. Als uw kind in 2022 de jubelton heeft ontvangen moet deze binnen 2 jaar worden uitgegeven, derhalve voor eind 2024.
- Giften: voeg giften over 2 jaar zoveel mogelijk samen in 1 jaar, derhalve de giften over 2024 en 2025 volledig uitvoeren in 2024 (en dan dus geen gift in 2025). Hiermee voorkomt u dat de drempel dubbel wordt toegepast. Eventueel kunt u uw giften aan een ANBI ook omzetten in een periodieke gift dan geldt de drempel helemaal niet en is elke euro aftrekbaar. Voor deze vastlegging (tenminste 5 jaar) hoeft u niet naar de notaris, het moet wel schriftelijk worden vastgelegd.
- Fiscaal partner; woont u in 2024 samen zonder kinderen en een samenlevingscontract? Dan bent u fiscaal geen fiscaal partner, meestal biedt het zijn van fiscaal partner voordelen (schuiven met aftrekposten, extra vrijstelling in box 3, hogere dividenduitkering in box 2 tegen laag tarief, etc.). Een notarieel samenlevingscontract opstellen is dan verstandig, u bent dan (met terugwerkende kracht tot 1 januari 2024) fiscaal partner (mits u toen ook - volgens de gemeentelijke administratie - samenwoonde). Er zijn nog 5 andere situaties denkbaar bij samenwoners waardoor ze fiscaal partner zijn.
Bedrijfsovername: Wat Maakt een Transactie Succesvol?
De verkoop van een onderneming is een mijlpaal in het leven van elke directeur-grootaandeelhouder (dga), misschien wel de belangrijkste en lastigste beslissing in zijn carrière. Dit proces is niet alleen complex vanwege de financiële, fiscale en juridische aspecten, maar ook door de emotionele impact. Een goede voorbereiding en structurering zijn essentieel voor een succesvolle transactie. Dit artikel biedt praktische tips voor ondernemers om hun bedrijf verkoopklaar te maken en de verkoopprijs te optimaliseren.
Kopersgroepen bij verkoop of opvolging
- Familieoverdracht: Behoud van identiteit en familiewaarden, maar kan leiden tot vermenging van zakelijke en privébelangen.
- Verkoop aan derden: Inclusief management buy-out (mbo), management buy-in (mbi), strategische partijen of investeringsmaatschappijen. Elke optie heeft zijn eigen voor- en nadelen, afhankelijk van de situatie en doelstellingen.
- Joint venture: Samenwerking met branchegenoten, waarbij de verkoper betrokken blijft.
- Management buy out (MBO): bij een zogenaamde MBO kopen de huidige directeuren / managers of het management team de onderneming (deels) van de huidige DGA. Dit kan bij een goed en deskundig management een mooie optie zijn die altijd moet worden onderzocht. De continuiteit is goed gewaarborgd en de cultuur blijft behouden. Nadeel is dat de managers wellicht niet over voldoende vermogen beschikken, de bank of een investeerder zal hiervoor moeten bijspringen. Ook kan de DGA (verkoper) een deel van de koopsom als financiering verstrekken (of de aandelen in termijnen of via een earn out overdragen).
- Management buy in (MBI): een extern management neemt de aandelen in het bedrijf over. Dit kan spelen als het huidige management minder geschikt is. Meestal schuift een investeringsmaatschappij aan om de financiering mogelijk te maken.
- Verkoop aan strategische partij: bij een verkoop aan een strategische partij koopt een partij in dezelfde branche of een concurrent de onderneming, denk hierbij ook aan een ketenpartner, leverancier, klant of andere afnemer. De overname zal meer synergie voordelen bieden, hierdoor kan de koopsom soms hoger zijn.
Gedeeltelijke of Volledige Verkoop, pre exit
De keuze hangt af van de wens van de verkoper om operationeel betrokken te blijven. Een gedeeltelijke verkoop kan interessant zijn om samen met de koper waarde te creëren en uiteindelijk een hogere opbrengst te realiseren.
In de complexe wereld van bedrijfsovernames speelt de keuze van de juiste koper een cruciale rol, niet alleen in financiële termen maar ook in de mate van betrokkenheid die de verkoper wenst te behouden binnen het bedrijf na verkoop. Een interessante optie die steeds meer aan populariteit wint, is de zogenaamde pre-exit strategie. Maar wat houdt dit precies in, en waarom zou je als ondernemer voor deze route kunnen kiezen?
- Wat is een pre Exit? Een pre-exit is een strategische zet waarbij de verkoper en de koper samen een nieuwe vennootschap (NewCo) oprichten. Deze NewCo verwerft vervolgens 100% van de aandelen in het kapitaal van de onderneming die verkocht wordt. Het unieke aan deze constructie is dat het niet alleen de koper en de verkoper omvat, maar vaak ook een externe financier, zoals een bank, om de aankoop van de aandelen te financieren.
- De voordelen van een Pre-exit: De pre-exit strategie biedt verschillende voordelen voor zowel de verkoper als de koper. Voor de verkoper biedt het de mogelijkheid om een deel van de ondernemingswaarde direct te verzilveren, terwijl hij toch operationeel betrokken blijft bij het bedrijf. Dit betekent dat de verkoper kan helpen om de onderneming naar een volgende fase te brengen, vaak met als doel de waarde verder te verhogen.
- Voordelen koper Pre Exit: Voor de koper biedt een pre-exit de kans om te profiteren van de kennis en ervaring van de verkoper, wat de overgang soepeler kan maken en de kans op succes van de onderneming kan vergroten. Bovendien kan de gezamenlijke oprichting van een NewCo en de betrokkenheid van externe financiering de financiële last verdelen en risico's verminderen.
- Waardecreatie na een Pre-exit: Een van de sleutelaspecten van een pre-exit is de focus op waardecreatie na de transactie. Vaak worden de onderdelen die bij het verkoopklaar maken van een onderneming aan bod komen, na een pre-exit opgepakt. Dit gezamenlijke werk kan leiden tot een aanzienlijke waardevermeerdering van de onderneming, waardoor de verkoper uiteindelijk een hogere opbrengst kan realiseren dan bij een directe verkoop tegen de standalone going-concern-waarde.
De keuze voor een pre-exit strategie kan een slimme zet zijn voor ondernemers die overwegen hun bedrijf te verkopen maar nog steeds een rol willen spelen in de toekomstige groei ervan. Door samen met de koper en eventueel een externe financier een NewCo op te richten, kunnen verkopers niet alleen een deel van de ondernemingswaarde direct verzilveren, maar ook bijdragen aan verdere waardecreatie, wat uiteindelijk kan resulteren in een hogere verkoopprijs. Het is een strategie die zowel de emotionele als de financiële belangen van de verkoper dient, en biedt een pad naar een succesvolle en bevredigende bedrijfsoverdracht.
Fiscale aandachtspunten bij voorgenomen verkoop
Bij het verkoopklaar maken van een bedrijf speelt fiscale advisering een belangrijke rol. Het doel is om de fiscale positie van de onderneming te optimaliseren, zodat de verkoop zo voordelig mogelijk plaatsvindt voor zowel de verkoper als de koper. Hieronder volgen enkele belangrijke aspecten van fiscale advisering in dit proces:
- Bedrijfsopvolgingsregelingen (BOR): Dit kan van groot belang zijn bij overdracht binnen de familie, waarbij onder bepaalde voorwaarden een vrijstelling van schenk- of erfbelasting geldt. Dit kan een netto fiscaal voordeel van ongeveer 40% opleveren.
- Herstructurering: Optimaliseren van de juridische en fiscale structuur: Dit kan betekenen het afsplitsen van activiteiten, het onderbrengen van vastgoed in aparte entiteiten of het creëren van een holdingstructuur om de verkoop te faciliteren en fiscale efficiëntie te bereiken.
- Fiscale due diligence: Identificeren van potentiële fiscale risico’s en kansen binnen de huidige structuur. Zorg dat alle fiscale zaken op orde zijn en goed gedocumenteerd, om een soepel due diligence proces te waarborgen.
- Fiscale optimalisatie van de waardering: Advies over hoe fiscale aspecten de waardering van het bedrijf kunnen beïnvloeden en hoe hier proactief op in te spelen.
- Werknemersparticipatie: Advies over de fiscale implicaties van eventuele werknemersparticipatieplannen als onderdeel van de verkoop, om hiermee key personen aan uw bedrijf te binden.
Fiscale advisering is maatwerk en moet worden afgestemd op de specifieke situatie en doelstellingen van de onderneming en de ondernemer. Het is aan te raden om vroegtijdig een fiscaal adviseur of belastingadviseur te betrekken bij het proces van het verkoopklaar maken van het bedrijf. Neem gerust contact op met één van onze specialisten.
Tijdig Beginnen met Voorbereiden
Een termijn van drie tot zes jaar is aan te raden voor de voorbereiding op de verkoop. Dit geeft voldoende tijd voor fiscale, juridische en bedrijfseconomische optimalisatie. Fiscaal is een termijn van 3 tot 6 jaar nodig. Daarnaast is het belangrijk dat ook de juridische en financiële organisatie op orde is. Begin daarom enkele jaren van te voren met het verkoopklaar maken van uw bedrijf.
- Delegeren: Begin tijdig met het overdragen van de dagelijkse leiding om de onderneming minder afhankelijk te maken van de dga.
- Strategie en beleid: Leg strategie, beleid en visie duidelijk vast om de overdraagbaarheid en aantrekkelijkheid van de onderneming te vergroten.
- Financiën en administratie: Zorg voor een georganiseerde administratie en duidelijke financiële rapportages om het vertrouwen van potentiële kopers te winnen.
- Optimaliseer werkkapitaal: Beoordeel en optimaliseer het werkkapitaal om de waarde van de onderneming te verhogen.
- Personeel en leiderschap: Ontwikkel een sterk personeelsbeleid en zorg voor duidelijke functiebeschrijvingen en ontwikkelingsdoelen.
- Juridisch en fiscaal: Adres juridische kwesties vooraf om potentiële belemmeringen voor de verkoop te verminderen en zorg voor een juiste fiscale structuur.
- ICT: Zorg voor een up-to-date en veilige ICT-omgeving om de aantrekkelijkheid voor kopers te vergroten.
- Waardering als basis voor verkoopklaar maken: Een gedegen waardering geeft inzicht in de huidige staat van de onderneming en de bijdrage van diverse acties aan de waardeoptimalisatie. Dit helpt bij het vaststellen van een realistische prijsverwachting.
Conclusies verkoop klaar maken onderneming
Een succesvolle bedrijfsovername vereist een gedegen voorbereiding en inzicht in de financiële, fiscale en juridische aspecten van de transactie. Door vroegtijdig te beginnen met de voorbereidingen en aandacht te besteden aan de genoemde verbeterpunten, kan de waarde van de onderneming worden gemaximaliseerd, wat leidt tot een succesvolle verkoop.
Dit artikel biedt een leidraad voor ondernemers die overwegen hun bedrijf te verkopen. Door de tips en inzichten toe te passen, kunnen zij hun onderneming optimaal voorbereiden op een verkoop, wat de kans op een succesvolle transactie aanzienlijk vergroot. Vragen over een bedrijfsovername of bedrijfsopvolging? Neem contact op met onderstaande adviseurs.
Fusies en splitsingen in de overdrachtsbelasting
Onder de naam overdrachtsbelasting wordt een belasting geheven ter zake van de verkrijging van in Nederland gelegen onroerende zaken of van rechten waaraan deze zijn onderworpen. In beginsel zijn alle verkrijgingen van in Nederland gelegen onroerend goed onderworpen aan de overdrachtsbelasting.
Bedrijfsfusie
Van een bedrijfsfusie voor de overdrachtsbelasting is sprake indien een vennootschap:
- aan een andere vennootschap aandelen uitgeeft; en
- in ruil daarvoor uitsluitend de gehele onderneming of een zelfstandig onderdeel van een onderneming die andere vennootschap verkrijgt.
Er is geen sprake van een bedrijfsfusie indien er afzonderlijke onroerende zaken worden ingebracht in een vennootschap. Hiervoor verwijs ik u naar het onderdeel “interne reorganisatie”.
Inbreng op aandelen en creditering
Vereist is dat de titel van de overdracht van (het zelfstandige onderdeel van) de onderneming inbreng is. Dit betekent dat het ondernemingsvermogen moet worden overgedragen als storting op de door de vennootschap waaraan wordt overgedragen uitgegeven aandelen. Een creditering is mogelijk mits deze niet meer bedraagt dan 10% van de waarde van de in te brengen onderneming.
Aanhoudingseis
Indien de inbrengende vennootschap binnen drie jaren niet meer in het bezit is van alle bij of in verband met de fusie verkregen aandelen, gaat de vrijstelling alsnog verloren. De verkrijgende vennootschap zal dan alsnog overdrachtsbelasting verschuldigd zijn.
Voortzettingseis
Om de vrijstelling niet verloren te laten gaan, dient de verkrijgende vennootschap de ingebrachte onderneming gedurende een periode van ten minste drie jaar voort te zetten. Slaagt zij hier niet in, dan is zij alsnog overdrachtsbelasting verschuldigd.
Aandelenfusie
De overdrachtsbelasting kent geen aparte vrijstelling voor een aandelenfusie. Wel kan er wellicht een beroep worden gedaan op de toepassing van de vrijstelling die geldt voor de “interne reorganisatie”.
Juridische fusie
Vanaf 1 januari 2012 is in de wet ook een vrijstelling van overdrachtsbelasting voor de juridische fusie opgenomen. Voor de overdrachtsbelasting is sprake van een verkrijging indien tot de bezittingen van de verdwijnende vennootschap onroerende zaken behoren.
Zakelijkheidstoets
Om een beroep op de vrijstelling te kunnen voldoen, zal voldaan moeten worden aan de zakelijkheidstoets. Deze zakelijkheidstoets zal in de praktijk moeten worden ingevuld, daar in de toelichting van de wet geen definiëring van het begrip heeft plaatsgevonden.
Invulling van het begrip heeft nader plaatsgevonden door het arrest van Hof Arnhem - Leeuwarden van 7 juni 2016, nr. 15/01395. Hierin stelde de inspecteur dat geen zakelijke overwegingen aan de juridische fusie ten grondslag lagen en dat niet voldaan is aan de voortzettingseis. Ten aanzien van de zakelijke overwegingen voert belastingplichtige aan dat aan de fusie ten grondslag lagen:
- Heroverweging huisvestingsbeleid;
- Betere en goedkopere financieringsmogelijkheden;
- Beperking juridische onderhoud;
- Beperking administratieve en fiscale verplichtingen.
Het Hof oordeelt dat de schaalvoordelen en synergie-effecten moeten worden bezien in de context van de activiteiten van belastingplichtige. De voordelen die belastingplichtige met de fusie beoogde, moeten volgens het Hof worden aangemerkt als hoofdzakelijk zakelijke overwegingen, omdat belanghebbende meer middelen heeft gekregen om haar wettelijke onderwijstaken te vervullen, zoals meer mogelijkheden om de huisvestingsplannen te realiseren en lagere financieringslasten.
Aanhoudingseis
De aanhoudingstermijn betreft een harde termijn van drie jaar. Het belang dat de aandeelhouder als gevolg van de fusie verkrijgt mag niet geheel of ten dele vervreemd worden of de aandeelhouder verkrijgt geen in de plaats komend soortgelijk belang in de verkrijgende rechtspersoon of een groepsmaatschappij van de verkrijgende vennootschap. Indien binnen de drie jaar na de verkrijging het belang (gedeeltelijk) wordt vervreemd, zal alsnog overdrachtsbelasting verschuldigd zijn.
Voortzettingseis
Onder voortzettingseis wordt verstaand dat, indien de activiteiten van de fuserende rechtspersonen niet gedurende een periode van ten minste drie jaren na de fusie de verkrijgende rechtspersoon in haar geheel wordt voortgezet, de vrijstelling komt te vervallen. Deze voortzettingseis kwam ook aan de orde in Hof Arnhem - Leeuwarden, 7 juni 2016, nr. 15/01395. De inspecteur stelde namelijk dat als gevolg van de juridische fusie er geen sprake is van een verhuursituatie en derhalve niet aan de voortzettingseis voldaan kon worden. Het Hof heeft hierover geoordeeld dat dit een onjuiste uitleg is van de wet, het tenietgaan van de verhuursituatie stond niet in de weg aan de voortzettingseis.
Juridische splitsing
Bij een juridische splitsing zijn er twee mogelijkheden: een zuivere splitsing en een afsplitsing. Bij een zuivere splitsing is per definitie sprake van een verkrijging voor de overdrachtsbelasting, bij een afsplitsing ziet de verkrijging alleen op de onroerende zaken die worden “afgesplitst”.
Zakelijkheidstoets
Ook bij een juridische splitsing zal er sprake moeten zijn van zakelijke overwegingen, zie hiervoor het onderdeel zakelijkheidstoets van de juridische fusie.
Aanhoudingseis
Aan de aanhoudingseis wordt niet voldaan indien de aandelen in de gesplitste vennootschap binnen drie jaar na de splitsing geheel of ten dele, direct of indirect, worden vervreemd aan een lichaam dat niet met de gesplitste en met de verkrijgende vennootschap is verbonden als bedoeld in art. 10a Wet op de vennootschapsbelasting 1969. Ook wordt niet aan de aanhoudingseis voldaan indien de aandelen van de vennootschap in de verkrijgende vennootschap binnen drie jaar na de splitsing geheel of ten dele, direct of indirect worden vervreemd aan een lichaam dat niet met de gesplitste en met de verkrijgende vennootschap verbonden als bedoeld in art. 10a Wet op de vennootschapsbelasting 1969.
Interne reorganisatie
Van een interne reorganisatie is sprake indien onroerende zaken of beperkte rechten daarop binnen een concern worden overgedragen van de ene vennootschap aan de andere vennootschap.
Aanhoudingseis
De aanhoudingseis houdt in dat de verkrijgende vennootschap gedurende een periode van drie jaar na de verkrijging tot het concern moet blijven behoren. De aanhoudingseis is op 1 juli 2013 gewijzigd, waarbij de deelconcernbenadering is ingevoerd. Bij een interne reorganisatie is het van belang dat de eerste vennootschap en de verkrijgende vennootschap gedurende een periode van drie jaren tot hetzelfde (deel)concern behoren.
Voortzettingseis
De onderneming of activiteit van de overdragende vennootschap moet tenminste drie jaren – binnen het concern – worden voortgezet door de verkrijgende vennootschap.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Conclusie
De overdrachtsbelasting is een formele belasting met doorgaans strikte voorwaarden. Daar de verkrijging van onroerende zaken, een fusie en een splitsing onherroepelijke rechtshandelingen zijn voor de overdrachtsbelasting, is het van belang u daaraan voorafgaand goed te laten adviseren.
Innovatie en fiscale voordelen
Nederland wil - ook internationaal - voorop staan met haar kenniseconomie en innovatiekracht. Hiervoor zijn in de loonbelasting en vennootschapsbelasting fiscale voordelen te behalen. In dit artikel een overzicht van de mogelijkheden en onmogelijkheden.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Fiscale voordelen voor innovatie: voor wie?
U heeft een onderneming die innovatieve ontwikkelingen voortbrengt. Uw onderneming houdt zich bezig met ontwikkelen en onderzoek dat leidt tot slimme oplossingen die gebruikt worden in uw producten. Het innoveren draagt bij aan het product dat u verkoopt.
Fiscale voordelen in de loonbelasting
In ons fiscale landschap kennen we diverse stimuleringsmaatregelingen en faciliteiten voor ondernemers die zich bezighouden met Research en Development (R&D), ook wel speur- en ontwikkelingswerk (S&O) genoemd. Wij merken in de praktijk dat deze regelingen niet altijd even goed bekend zijn bij de ondernemer. Daarom gaan wij in dit artikel in op deze fiscale faciliteiten, te beginnen met de faciliteiten in de Loonbelasting.
Faciliteiten in de loonbelasting
Op het moment dat je personeel in dienst hebt, dit kun je overigens ook zelf zijn als DGA, zal er sprake zijn van een inhoudingsplicht ten aanzien van de loonbelasting. Als een inhoudingsplichtige vennootschap ook research en development-activiteiten ontplooit, kan er mogelijk gebruik worden gemaakt van de zogeheten S&O-afdrachtvermindering (WBSO). Om gebruik te kunnen maken van deze afdrachtvermindering, heeft de inhoudingsplichtige een S&O-verklaring nodig. Deze verklaring kan worden afgegeven als er gekwalificeerd speur- en ontwikkelingswerk wordt verricht.
Wat is speur- en ontwikkelingswerk?
Onder speur- en ontwikkelingswerk wordt verstaan het verrichten van systematisch georganiseerde werkzaamheden, direct en uitsluitend gericht op:
- Technisch wetenschappelijk onderzoek;
- De ontwikkeling van voor de S&O-inhoudingsplichtige technische nieuwe (onderdelen van): fysieke producten, fysieke productieprocessen of programmatuur (software).
Onder programmatuur wordt verstaan, het niet-fysieke, logische deelsysteem van een informatiesysteem dat de structuur van de gegevens en van de verwerkingsprocessen bepaalt voor zover dat deelsysteem is vastgelegd in een formele programmeertaal.
Let op! Niet als S&O-activiteiten kunnen worden aangemerkt:
- Het bij het verrichten van andere activiteiten toevallig iets nieuws ontdekken;
- Werkzaamheden zoals marktonderzoek, het verrichten van beleidsstudies, het analyseren van productieprocessen die niet binnen de onderneming zijn ontwikkeld en productvergelijkend onderzoek e.d.;
- Organisatorische en administratieve werkzaamheden.
Hoe hoog is het voordeel in de loonbelasting bij de WBSO?
Ten aanzien van de hoogte van de afdrachtvermindering in de loonheffing geldt het volgende. De grondslag van de afdrachtsvermindering wordt gesteld op de som van:
- Het aantal uren dat de werknemers naar verwachting aan het speur- en ontwikkelingswerk zullen besteden, vermenigvuldigd met het gemiddelde uurloon; en
- Het bedrag aan kosten en uitgaven of het forfaitaire bedrag aan kosten en uitgaven.
Het forfaitaire bedrag aan kosten en uitgaven wordt berekend door de eerste 1.800 S&O-uren in het kalenderjaar te vermenigvuldigen met € 10 en de overige S&O-uren met € 4 te vermenigvuldigen, en de uitkomsten bij elkaar op te tellen.
Voor het bedrag van de afdrachtvermindering wordt uitgegaan van 16% van de grondslag. Over de eerste € 350.000 binnen het kalenderjaar is de afdrachtvermindering echter 32% (voor starters zelfs 40%). De S&O-afdrachtvermindering kan echter nooit meer bedragen dan de af te dragen loonheffing in een tijdvak.
Let op! Als een keuze wordt gemaakt voor de forfaitaire benadering, dan hoeft geen administratie te worden bijgehouden van de gerealiseerde kosten en uitgaven en hoeft na afloop geen melding te worden gedaan van de gemaakte kosten en uitgaven. Dit kan een lastenverlichting opleveren. In de praktijk is het echter zo dat deze administratieve last veelal opweegt tegen het voordeel dat behaald wordt bij het uitgaan van de werkelijke kosten gelet op de huidige uurtarieven.
Faciliteiten in de inkomstenbelasting
Op het moment dat je als ondernemer voor de inkomstenbelasting zonder personeel opereert, ben je logischerwijs niet inhoudingsplichtig voor wat betreft de loonbelasting en kun je om die reden ook geen gebruik maken van de hiervoor beschreven afdrachtvermindering. Wanneer je dan wel activiteiten op het gebied van research en development verricht, kun je gebruik maken van een specifieke ondernemersaftrek, te weten de aftrek voor speur- en ontwikkelingswerk (S&O-aftrek).
Kom ik in aanmerking voor een innovatievoordeel in de inkomstenbelasting?
Indien je als ondernemer voldoende onderzoekuren maakt, kun je voor een extra aftrek op de winst in aanmerking komen. Om deze S&O-aftrek toe te kunnen passen, moet aan diverse voorwaarden worden voldaan. Er moet namelijk sprake zijn van:
- Een ondernemer;
- Die voldoet aan het urencriterium;
- En in het kalenderjaar ten minste 500 uur besteedt aan werk dat middels een S&O-verklaring is aangemerkt als (eerder in dit artikel beschreven) speur- en ontwikkelingswerk.
Hoe hoog is het voordeel bij innovatie in de inkomstenbelasting?
De hoogte van de aftrek voor speur- en ontwikkelingswerk is een wettelijk vastgelegd vast bedrag. In de wetgeving voor 2023 bedraagt dit bedrag € 14.202. Daarbovenop geldt nog een extra aftrek voor de startende zzp’ers van € 7.106.
Let op! Op het moment dat je als ondernemer voor de inkomstenbelasting met een S&O-verklaring op het punt staat de onderneming om te zetten naar een bv-structuur, ben je aangewezen op de geruisloze omzetting, wil je niet het mogelijke recht op toepassing van de innovatiebox verliezen. Laat je hierbij altijd adviseren door een deskundige partij.
Faciliteiten in de vennootschapsbelasting
Indien je ondernemer bent middels een besloten vennootschap met beperkte aansprakelijkheid, dan is dat lichaam belastingplichtig voor de vennootschapsbelasting. Allereerst kan er dan mogelijk gebruik worden gemaakt van de hiervoor beschreven faciliteit in de loonbelasting, voorts kan er in de vennootschapsbelasting mogelijk nog beroep worden gedaan op de zogeheten innovatiebox.
Wat is de innovatiebox?
De innovatiebox houdt in, dat netto-voordelen uit zelf voortgebrachte kwalificerende immateriële activa belast zijn naar een effectief tarief van (maximaal) 9%. De faciliteit is niet vormgegeven als een direct toe te passen verlaagd tarief, maar in plaats daarvan is bepaald dat de voordelen die voor de innovatiebox in aanmerking komen slechts voor 9/25e deel in aanmerking worden genomen, het overige deel van de behaalde resultaten is dan vrijgesteld.
Het is echter zo, dat de voordelen pas tegen het gunstige innovatiebox-tarief in aanmerking worden genomen als de drempel is overstegen. Deze drempel bestaat (in het algemeen) uit het bedrag van de nog in te lopen voortbrengingskosten. Deze kosten zijn immers al voor aftrek in aanmerking gekomen. Er is dus pas sprake van winst die in aanmerking komt voor de innovatiebox als de kosten zijn goedgemaakt.
Wanneer kan ik de faciliteit toepassen?
De faciliteit kan worden toegepast als er sprake is van het zelf voortbrengen van een kwalificerend immaterieel actief, met andere woorden het activum waarmee voordeel behaald wordt moet voor eigen rekening en risico van de vennootschap zijn voortgebracht. Voorts wordt met kwalificerend immaterieel activum bedoeld: een immaterieel activum dat is voortgevloeid uit speur- en ontwikkelingswerk waarvoor aan de belastingplichtige een S&O-verklaring is afgegeven. Kortom: zonder S&O-verklaring (WBSO) geen toepassing van de innovatiebox.
Fiscale advisering inzake innovatie en belastingen
Gezien de grote belangen, valt het aan te bevelen om zaken over de toepassing van de innovatiebox zoveel mogelijk vooraf af te stemmen met de Belastingdienst. Bij voorkeur worden deze afspraken dan vastgelegd in een vaststellingsovereenkomst, welke veelal zal gelden voor vijf jaar.
Voorts is het van belang dat de S&O-verklaring tijdig vooraf wordt aangevraagd, de faciliteiten gelden namelijk enkel en alleen ten aanzien van toekomstige werkzaamheden.
Advies of offerte inzake innovatie?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie te ontvangen? Neem dan gerust eens – geheel vrijblijvend – contact op met één van onze onderstaande adviseurs.
Belastingen in Kroatie
In Kroatie wordt belasting geheven door zowel de centrale als de regionale overhei. De belangrijkste belastingen in Kroatie zijn de inkomstenbelasting, sociale verzekeringen, vennootschapsbelasting en omzetbelasting. De inkomstenbelasting in iets lager dan in Nederland en de vennootschapsbelasting is een stuk lager dan in Nederland. Wij werken voor advisering in Kroatie samen met lokale partijen.
Hoofdlijnen belastingheffing in Kroatie
Nederland en Kroatie hebben een belastingverdrag gesloten, voor de verdeling van de belastingheffing kunt u dit artikel raadplegen.
- Vennootschapsbelasting 18% (opstaptarief 12%)
- Belastingen over huurinkomsten volgens forfait
- Sociale zekerheid : werkgevers betalen 16,5% en werknemers 20%
- Overdrachtsbelasting 3%
- Pensioen uit Nederland zeer beperkt soms 0% (info)
- Geen speciale regelingen voor expats (zoals Spanje)
Werknemersparticipatie en belastingen
In tijden van krapte op de arbeidsmarkt is het prettig om (belangrijke) medewerkers aan de onderneming te binden. Zo kunnen ze meeliften op de groei van de onderneming en vanuit het perspectief van de onderneming kan men verder bouwen en doorgroeien. Het fundament wordt daarmee verstevigd, maar dit fundament moet wel zorgvuldig vormgegeven worden. Wat nu als er een werknemer vertrekt, overlijdt of u voornemens bent de onderneming te verkopen? Vragen waar voor die tijd een antwoord op gegeven moet zijn om niet bij de gebeurtenis het fundament af te zien brokkelen.
De staatssecretaris is van mening dat ons fiscale landschap prima werkt voor werknemersparticipaties, dat hierbij de wereld om hem heen er heel anders over denkt is bijzonder (zie kamervragen 28 oktober 2024). Volgens de staatssecretaris zijn er geen fiscale belemmeringen voor het toekennen van werknemersparticipaties (zie vraag 6), uit onze praktijk volgt een geheel ander beeld. Dat er belasting moet worden betaald is prima, edoch de problemen inzake de waardering van de aandelen, lange doorlooptijd bij de belastingdienst en de niet aftrekbaarheid van diverse kosten blijven gewoon op tafel liggen.
Werknemersparticipatie voor start up en scale up in 2027
Het kabinet wil werknemersparticipaties bij start ups en scale ups weer fiscaal aantrekkelijk maken, vermoedelijk per 2027 (zie nota 18 maart 2026). Door deze maatregel kunnen startende bedrijven eenvoudiger talent behouden en/of aantrekken. De werknemers worden onder de nieuwe wetgeving pas belast bij de verkoop van de aandelen (en niet bij de uitoefening van de optie), ook wordt slecht 65% van de opbrengst belast. Voordeel van deze regeling is dat er pas belasting wordt betaald als er ook daadwerkelijk liquide middelen zijn. Ook komt er een nieuwe en ruimere definitie van een startup of scale up. Deze definitie gaat zich richten op innovatie, schaalbaarheid en groei potentieel. Bedrijven kunnen zelfs ruim 20 jaar onder deze definitie vallen. Het RVO zal de beoordeling geven. Bij tussentijdse emigratie volgt een conserverende aanslag.
Plannen Kabinet en werknemersparticipatie en aandelenopties
Het wordt eenvoudiger om werknemers deels te betalen via een werknemersparticipatieregeling of optieregeling, hiertoe wordt nieuwe wetgeving opgesteld zodat het fiscaal voordeliger gaat worden om aandelen in het bedrijf aan een werknemer te "verkopen". Wij verwachten deze plannen ergens in 2027. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Deze regeling gaat gelden voor startups en scaleups, vermoedelijk niet voor "reguliere" bedrijven.
Lucratief belang met tussenholding standpunt kennisgroep
Werknemer W is in dienstbetrekking bij W B.V. De aandelen in W BV worden gehouden door A en B, beide via hun eigen holding. De waarde van de aandelen wordt in overleg met de belastingdienst geschat op € 4.000.000. Werknemer W kan 10% van de aandelen verwerven. Er wordt een nieuwe tussenholding opgericht waarbij de aandelen (via Agio) worden gestort. Vervolgens wordt 10% van de aandelen in de tussenholding (TH) verkocht aan de werknemer W (aan zijn eigen holding HC BV) voor € 400.000. 10% wordt betaald uit eigen middelen van W en 90% wordt gefinancierd A en B (hun holdings). De lening wordt verstrekt voor een periode van 5 jaar tegen een rente van 2% met als zekerheid een pandrecht op aandelen TH B.V. De lening wordt niet kwijtgescholden als er in de toekomst een restschuld overblijft (bijvoorbeeld bij verkoop). Dividenden uit TH worden gebruikt voor het betalen van rente en aflossing. Een inspecteur zou op grond van uitspraken van de rechtbank kunnen stellen dat sprake is van een beloningsinstrument (Rechtbank Den Haag dd 27 februari 2024 ECLI:NL:RBDHA:2024:2616 of Rechtbank Den Haag d.d. 3 november 2025 ECLI:NL:RBDHA:2025:12842), mede omdat er een hefboom ontstaat (rente 2% en 90% financiering), de lening lijkt namelijk onzakelijk.
Structuur lucratief belang of niet?
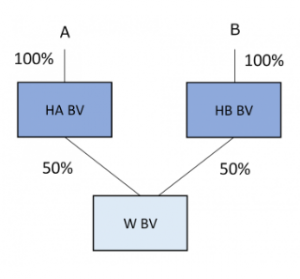
Vormen de aandelen van HV BV een lucratief belang of niet? Deze casus komt in een kennisgroep standpunt van de Belastingdienst aan de orde (KG:053:2026:1)
Volgens dit standpunt is geen sprake van een lucratief belang, er is sprake van een reguliere werknemersparticipatie. Het oogmerk van partijen is gericht op het verkrijgen en behouden van een substantieel aandelenbelang door de werknemer in de vennootschap en is niet gericht op een exit. Ook zijn de condities niet bijzonder en zakelijk, zo is er geen good of bad leaver bepaling of tag along of dragalong bepaling. Ook is het rendement niet afhankelijk van management- of aandeelhoudersdoelstellingen en ontbreekt een familieband. Volgens de kennisgroep is echter - bij deze casus - geen sprake van een beloningsoogmerk.
Onderzoeken en standpunten over werknemersparticipatie regelingen
In dit rapport over de verkenning van werknemersparticipaties wordt een beeld van de branche gegeven (in 2023). Uit onderzoek volgt dat ook internationaal steeds vaker werknemersparticipaties worden opgezet. In een onderzoek door archipel op verzoek van de overheid (in 2024) ging het om een internationaal vergelijkend onderzoek naar relaties tussen de fiscaliteit rondom medewerkersparticipatie, de prevalentie en aantrekkelijkheid daarvan, en het startupklimaat, het rapport kunt u hier raadplegen. In een kamerbrief uit 2024 wordt nader ingegaan op de fiscale opstakels bij een werknemersparticipatie (waar de overheid niks aan gaat doen). Uit een onderzoek van de de stichting Nederlands Participatie Instituut (uit 2024) volgt dat de behoefte er in Nederland wel is.
Aanpassing lucratief belang regeling per 1 januari 2026
De staatssecretaris van financiën wil per 1 januari 2026 de lucratief belang regeling aanpassen, deze regeling bestaat sinds 2009 en is vaak onduidelijk (en complex), zie brief staatssecretaris d.d. 1 juli 2025. De belastingheffing op (carried interest) inkomen wordt dan belast in box 2 (en niet in box 1 zoals eerder is aangekondigd). Aanleiding voor de aanpassing was de motie van kamerlid Idsinga. insteek was om de winst van fondsmanagers van private equity te belasten als normaal inkomen (box 1).
Onder de huidige regeling worden lucratief belang inkomsten belast in box 1 (maximaal 49,5% heffing), edoch als de manager zijn aandelenbelang heeft ondergebracht in een BV (rechtspersoon) - en tenminste 95% van de opbrengst aan zichzelf uitkeert - geldt een heffing in box 2 (thans 31%), deze laatste variant wordt vaak gebruikt. Na een internetconsultatie kwamen 2 alternatieven bovendrijven.
- optie 1: alles belasten in box 1
- optie 2: heffing in box 2 met multiplier (heffing van 31% naar ongeveer 36%).
Werknemersparticipatie Start ups en scale ups per 2027
Er komt een nieuwe fiscale regeling om medewerkersparticipatie voor start-ups en scale-ups te stimuleren. De grondslag van het inkomen uit aandelenopties voor medewerkers van start-ups en scale-ups wordt beperkt tot 65%. Hierdoor wordt over minder belasting geheven. Heffing zal plaatsvinden bij verkoop in plaats van op het moment dat de aandelen verhandelbaar worden. Er komt nog een wetsvoorstel. De nieuwe wetgeving gaat in per 2027. Vorenstaande staat in de voorjaarsnota 2025.
Werknemersparticipatie complex door regelgeving en belastingdienst
Het opzetten van een werknemersparticipatie is door de regelgeving (zoals lucratief belang) en de vaak benodigde afstemming met de Belastingdienst (waardering en structuur) complex, langdurig en complex. In Belgie, Spanje, Frankrijk, Duitsland, Italie en het Verenigd Koninkrijk (en diverse Scandinavische landen) zijn er fiscaal gunstige regels om de participatie van werknemers bij hun werkgever te bevorderen. Nederland kent deze regels niet en maakt het opzetten ook onnodig complex. Dit zal de komende jaren ook niet beter worden, zie kamerbrief maart 2025 en eerdere vragen uit de motie Bontenbal/Marijnissen in 2024.
Woo verzoek lucratief belang
Er zijn in februari 2025 documenten openbaar gemaakt inzake de lucratief belang regeling. In dit Woo verzoek is specifiek verzocht om documenten en informatie die betrekking heeft op private equity en carried interest structuren, werknemersparticipaties en management participaties. Ook wordt gevraagd om documenten die zien op de communicatie tussen belastingadvieskantoren en de Belastingdienst. Vorenstaande mede in verband met de Hoge Raad uitspraak d.d. 13 april 2023 ECLI:NL:HR:2023:557. In deze uitspraak is door de Hoge Raad bepaald dat vermogensrechten economisch vergelijkbaar zijn met (achtergestelde) aandelen die een lucratief belang vormen indien een hefboomeffect ontstaat van meer dan 1 op 10. De uitspraak van het Gerechtshof Arnhem Leeuwarden d.d. 24 november 2020 (ECLI:NL:GHARL:2020:921) is naar de prullenbak verwezen . De volgende documenten zijn gepubliceerd:
- Brief d.d. 11 december 2024 inzake Woo verzoek (6 pagina's, downloaden)
- Bron document Woo verzoek lucratief belang (298 pagina's, downloaden)
- Excel bestand berekening 1 (downloaden)
- Excel bestand berekening 2 (downloaden)
- Excel bestand berekening 3 (downloaden)
Op 3 maart 2025 zijn nog nadere documenten inzake een managementparticipatie gepubliceerd (brief / informatie)
Management of werknemers laten participeren in uw bedrijf
In dit artikel zal er eerst aandacht worden besteed aan een aantal fiscale aspecten vanuit het perspectief van de werkgever. Dit onder andere aan de hand van voorbeelden. Vervolgens zullen we een aantal juridische aspecten aanstippen, om inzichtelijk te maken met welke factoren en omstandigheden rekening gehouden dient te worden. Over dit onderwerp hebben we overigens ook een artikel geschreven vanuit het perspectief van de werknemer, dit leest u hier: Het binden en boeien van medewerkers: werknemersparticipatie?
Voor de werkgever is het van belang dat de participatie van een werknemer niet leidt tot ongewenste fiscale gevolgen. Wellicht nóg belangrijker is dat werknemers gemotiveerder worden door de participatie. Voorkomen moet echter worden dat, als gevolg van een werknemersparticipatie, de onderneming lam wordt gelegd of dat belangrijke gebeurtenissen gedwarsboomd kunnen worden door een individu.
Klanten ervaren praktische problemen bij werknemersparticipatie
Onze ervaring leert dat het opzetten van een werknemersparticipatie vaak gedoe gaat opleveren. De belangrijkste problemen zijn:
- Waardering van het bedrijf
- Lange doorlooptijd van verzoeken inzake vooroverleg over de waardering en de voorwaarden
- Nieuw box 3 stelsel (en toekomstige onzekerheid)
- Niet aftrekbaarheid van kosten inzake werknemersparticipaties
Deze problemen volgen ook uit een landelijk onderzoek. In een motie van enkele kamerleden (Bontenbal en Marijnissen) komen deze problemen ook naar voren. De staatssecretaris heeft hierop schriftelijk gereageerd en wil in overleg met de Belastingdienst bekijken of het allemaal iets praktischer en sneller zou kunnen. Verder hoeven we van de overheid en/of de belastingdienst niet veel te verwachten, een gemiste kans, het binden van mensen aan een organisatie zou een stuk eenvoudiger en vlotter moeten kunnen. De brieven hieromtrent kunt u hier raadplegen:
- Brief financiele werknemersparticipaties (23 september 2024)
- Beslisnota d.d. 16 september 2024
- Brief staatssecretaris d.d. 9 december 2022
- Position Paper Financiele werknemersparticipaties (9 december 2022)
- Kamervragen inzake verplichte winstdeling door bedrijven tegen inflatie (8 juni 2022)
Memo over waardering en fiscale kwalificatie werknemers- en managementparticipaties
Voor onderliggende informatie bekijk ook deze info uit een Woo verzoek over werknemers - en managementparticipaties (augustus 2023). In het openbaar gemaakte memo van de belastingdienst wordt ingegaan op de fiscale kwalificatie, waardering en waarderingsafslagen met betrekking tot een werknemers- of managementparticipatie. In dit memo komen de volgende onderdelen aan de orde:
- zakelijke derdenprijs;
- sprake van een lucratief belang;
- verwachtingswaarde aandelen;
- korting op zakelijke vastgestelde prijs;
- beoordeling prognose;
- waarderingsrange / exit envy;
Dit besluit in combinatie met een eerder memo inzake de waardering van aandelen in bedrijven en start ups (juli 2020) geeft een mooi kijkje in de fiscale keuken van de belastingdienst. In een ander memo (juni 2022) wordt nader gekeken naar de waarderingsmethoden die de belastingdienst toepast. In het kennisgroep standpunt uit juni 2023 wordt inzicht gegeven in de waardering van aandelen met een vervreemdingsverbod.
Vennootschapsbelasting en werknemersparticipatie
De wet op de vennootschapsbelasting 1969 kent een specifieke bepaling over de aftrekbaarheid van kosten die zien op beloningen voor personeel.
Aftrekbeperking hoge salarissen
In geval een werknemer van wie het loon op jaarbasis meer bedraagt dan € 636.000 (2023) aandelen krijgt toegekend of uitgereikt ofwel winstbewijzen verkrijgt, dan zullen de hieraan toe te rekenen kosten niet in aftrek worden toegestaan van de fiscale winst. Gezien de bedragen die gemoeid gaan in dergelijke regelingen, is het van belang vooraf duidelijkheid te hebben over de fiscale gevolgen van een optieregeling, toekenning van aandelen of een bonusregeling.
Dividend versus bonus
Indien de werknemer met een hoger inkomen dan € 636.000 een bonus ontvangt (niet zijnde een SAR), dan kan voorkomen worden dat de aftrekbeperking van toepassing is. Aangezien de reikwijdte sinds 2009 is uitgebreid, verdient het aanbeveling dergelijke aandelen, (optie-)regelingen en bonusregelingen fiscaal te laten beoordelen.
Niet afgesproken afscheidsbonus
In een procedure bij de Rechtbank Gelderland (ECLI:NL:RBGEL:2022:2387) is de vraag aan de orde gekomen of een afscheidsbonus, die de werknemers van een verkochte deelneming ontvingen van de verkopende vennootschap, in aftrek gebracht kon worden bij de verkoper. In het kader van de verkoop van de deelnemingen heeft de verkoper de werknemers een bonus toegekend van in totaal € 1.500.000. In geschil was of deze kosten aftrekbaar waren voor de verkoper, of dat deze kosten onder de deelnemingsvrijstelling behoren te vallen en daarmee van aftrek worden uitgezonderd. De Rechtbank Gelderland heeft hierin geoordeeld dat de bonussen een rechtstreeks oorzakelijk verband hebben met de verkoop van de aandelen, waardoor de deelnemingsvrijstelling van toepassing is.
Dividendbelasting en werknemersparticipatie
Bij het toekennen van aandelen aan een werknemer zullen er voor de dividendbelasting ook andere bepalingen gaan gelden. Indien een vennootschap dividend uitkeert aan aandeelhouders die een deelneming houden in de zin van de deelnemingsvrijstelling, dan kan er een beroep worden gedaan op een vrijstelling van dividendbelasting. Worden de aandelen echter gehouden door bijvoorbeeld werknemers of door vennootschappen die een belang houden van minder dan 5%, dan zal bij elke dividenduitkering een aangifte dividendbelasting gedaan moeten worden met een juiste inhouding van dividendbelasting.
Loonbelasting en werknemersparticipatie
Als inhoudingsplichtige zal de werkgever de loonbelasting aan moeten geven en namens de werknemer af moeten dragen aan de Belastingdienst. Indien dat niet op de juiste wijze geschiedt, kan dat leiden tot naheffingen en boetes. Bij het toekennen van bijvoorbeeld opties of aandelen aan werknemers zal er wat meer aandacht besteed moeten worden aan de berekening van de verschuldigde loonbelasting.
Opties en werknemersparticiaptie
Ten aanzien van het toekennen van opties is met ingang van 2023 de wet gewijzigd. Vanaf dat moment zijn er drie mogelijkheden:
- Op het moment dat de aandelenopties worden uitgeoefend, wordt er een belastbaar voordeel vastgesteld van het verschil tussen de marktwaarde en de betaalde uitoefenprijs;
- Op het moment dat de aandelen verhandelbaar worden; in dat geval zal per het moment van het verhandelbaar worden het verschil tussen de marktwaarde en de betaalde uitoefenprijs als belastbaar voordeel worden aangemerkt;
- Bij uitoefening van de aandelenoptie die nog niet verhandelbaar zijn, kan gekozen worden voor afrekening (keuzeregeling). Er wordt dan op het moment van uitoefening een belastbaar voordeel vastgesteld (in plaats van het moment waarop de aandelen verhandelbaar worden.
Zakelijke prijs bij een werknemersparticipatie
Bij het toekennen van opties of aandelen is het van belang dat de marktwaarde van de aandelen op een juiste manier wordt vastgesteld. Mocht namelijk blijken dat de gehanteerde marktwaarde te laag is, dan kan de Belastingdienst stellen dat het verschil in de gehanteerde marktwaarde en de werkelijke marktwaarde als belastbaar voordeel (loon) aangemerkt dient te worden. Daarbij zal er worden nageheven bij de werkgever en zal vervolgens een discussie volgen over of de verschuldigde loonbelasting wel verhaald kan worden op de werknemer.
Aandachtspunten bij een werknemersparticipatie
Hoewel het laten participeren van medewerkers in de onderneming fiscale gevolgen heeft, is het voor de continuïteit van de onderneming veelal belangrijker dat er juridisch afdwingbare afspraken worden gemaakt en vastgelegd teneinde qua bedrijfsvoering of besluitvorming niet in een impasse te komen.
Aandeelhoudersovereenkomst, participatiereglement of certificaathoudersovereenkomst
De belangrijkste afspraken kunnen vastgelegd worden in bijvoorbeeld een aandeelhoudersovereenkomst, participatiereglement of certificaathoudersovereenkomst. Tevens kunnen er meerdere overeenkomsten van toepassing zijn als er meerdere soorten aandeelhouders zijn. Zo kan het zijn dat een private equity partij een belang heeft in een bv, waarbij tevens managers een aandelenbelang hebben in diezelfde bv en dat de oprichter van de onderneming ook nog een belang heeft.
Aanbiedingsverplichting bij een werknemersparticipatie
Van belang is een aanbiedingsverplichting op te nemen ten aanzien van werknemers. Deze aanbiedingsverplichting leidt ertoe, dat een medewerker zijn of haar aandelen aan moet bieden aan bijvoorbeeld haar mede-aandeelhouder in geval van:
- Pensionering;
- Arbeidsongeschiktheid;
- Einde dienstverband;
- Overlijden.
Daarbij wordt bij pensionering, arbeidsongeschiktheid en overlijden vaak gesproken van een good leaver en wordt bij de beëindiging van het dienstverband veelal gesproken van een bad leaver. In geval van een good leaver zullen de aandelen aangeboden worden tegen een prijs die aansluit bij de marktwaarde. Als de partij aan wie de aandelen aangeboden worden ingaat op het aanbod, is zij gehouden deze waarde te voldoen. Indien het gaat om een bad leaver, dan zullen de aandelen aangeboden moeten worden tegen een lagere waarde dan de marktwaarde. Dat kan zijn tegen de prijs waarvoor ze zijn verkregen of bijvoorbeeld 25% van de marktwaarde die wordt gehanteerd in de situatie van een good leaver.
Tag-along en drag-along bij werknemersparticipatie
Het komt voor dat een onderneming wordt verkocht aan een derde partij. In dat geval moet voorkomen worden dat bijvoorbeeld de medewerkers die aandelen houden kunnen weigeren om hun aandelen te verkopen. In dat kader is het raadzaam om een bepaling in de documentatie op te nemen, die ervoor zorgt dat de medewerkers verplicht zijn om hun aandelen mee te verkopen. In de meeste gevallen zal een overnamekandidaat namelijk 100% van de aandelen willen kopen. Mocht een medewerker zijn aandelen niet willen verkopen, dan zou dit aan een verkoop in de weg kunnen staan. Dit zou voorkomen kunnen worden door een drag-along bepaling in de documentatie op te nemen. Andersom zou er ook voor gekozen kunnen worden om een tag-along bepaling op te nemen. Deze bepaling houdt in dat, wanneer bijvoorbeeld een grootaandeelhouder besluit om zijn of haar belang te verkopen, de medewerkers de aandelen onder dezelfde condities mee moeten kunnen verkopen. Deze laatste bepaling beschermt de medewerker bij een verkoop van aandelen en zorgt ervoor dat zij de boot niet missen.
Stichting administratiekantoor bij een werknemersparticipatie
Bij het participeren van medewerkers kan ervoor gekozen worden om de aandelen van de medewerkers te certificeren in een stichting administratiekantoor (STAK). Dit betekent dat de economische voordelen (zoals dividend of verkoopwinst) toekomen aan de medewerkers, doch dat de zeggenschap wordt gecentraliseerd in een STAK. Het bestuur van deze STAK kan in dat geval de stemrechten op de aandelen uitoefenen.
Zeggenschap bij een werknemersparticipatie
Ten aanzien van de zeggenschap op aandelen kan het soms lastig zijn om alle medewerkers op te moeten roepen voor een aandeelhoudersvergadering. Waar de zeggenschap van medewerkers beperkt kan worden door een STAK, kan dit ook beperkt worden door een statutenwijziging. Er kunnen aandelen worden gecreëerd zonder stemrecht en / of vergaderrecht. In dit geval maken de medewerkers wel aanspraak op de voordelen die meekomen met de aandelen, maar verkrijgen ze geen zeggenschap. Ook zou dit gecreëerd kunnen worden door het belang van de medewerkers bijvoorbeeld te centraliseren in een aparte vennootschap, waarbij de vennootschap het belang in de onderneming gaat houden.
Fiscaal advies inzake werknemersparticipatie
In dit artikel is een medewerkersparticipatie vanuit het perspectief van de werkgever weergegeven. Gegeven is daarbij dat de documentatie en het werk dat komt kijken bij een medewerkersparticipatie doorgaans omvangrijk zijn. Ook zal er stilgestaan moeten worden bij verschillende scenario’s die zich voor kunnen doen die de continuïteit van de onderneming kunnen raken. Laat u zich dan ook vooraf goed adviseren alvorens een medewerkersparticipatie vorm te geven. Met andere woorden: bezint eer gij begint.
Neem voor meer informatie of een kennismakingsgesprek vrijblijvend contact op met één van onderstaande adviseurs. Zij helpen u graag verder.
Afsluitprovisie op financiering bij overname
Een private equity club neem een aantal Nederlandse ondernemingen over. Voor de overname wordt een Nederlandse koopholding opgericht die wordt gefinancierd met een (achtergestelde) lening vanuit Guernsey. Over de lening (ad € 220 miljoen) is ruim € 13 miljoen aan rente verschuldigd, het Gerechtshof is van mening dat deze rente onzakelijk is. De rente bedraagt 11%-14%, volgens het Gerechtshof is 2,5% zakelijk. Ook de zogenaamde arrangement fee (ad 4%) van € 8 miljoen kan niet ineens ten laste van de winst worden gebracht, deze fee moet - aldus het Gerechtshof - geactiveerd worden.
De advocaat generaal schrijft een uitgebreide "notitie" met veel relevante jurisprudentie over de aanvliegroute van het Gerechtshof. De AG denkt hierbij meer in de richting van het Gerechtshof en stelt dat de fee - op grond van goedkoopmansgebruik - ziet op meerdere jaren, uiteindelijk is de AG van mening dat de kosten wel aftrekbaar zijn, tenzij deze vruchten afwerpen die op latere jaren zien.
Volgens de Hoge Raad d.d. 22 maart 2024 (ECLI:NL:HR:2024:469) mag de arrangement fee (afsluitsprovisie) geactiveerd worden maar is de belastingplichtige dit niet verplicht. Dit kan anders zijn als de arrangement fee geen eenmalige vergoeding is maar bijvoorbeeld tot gevolg heeft dat een lagere rente verschuldigd is en/of gunstige financieringsvoorwaarden meebrengt. In dergelijke gevallen is de arrangement fee niet direct aftrekbaar omdat sprake is van - een soort van - vooruitbetaalde rente, dit deel moet dan wel als geactiveerde kosten op de balans worden opgenomen.
Arrangement fee aftrekbaar of niet ?
- Achtergrond: Bij het aantrekken van financieringen wordt vaak een eenmalige provisie betaald aan de financier, variërend in vorm en omvang.
- Kernvraag: De discussie draait om of deze afsluitprovisie in één keer ten laste van de winst gebracht mag worden of geactiveerd moet worden volgens de regels van goed koopmansgebruik.
- Casus: Een belastingplichtige trekt een financiering van €210 miljoen aan, waarvoor een provisie van 4% (€8,4 miljoen) in rekening wordt gebracht.
- Gerechtshof: Oordeelde dat de afsluitprovisie geactiveerd en afgeschreven moet worden, omdat het nut zich over meerdere jaren uitstrekt.
- Hoge Raad: Stelt dat eenmalige kosten zoals een afsluitprovisie in één keer ten laste van de winst gebracht mogen worden, omdat deze kosten gemaakt zijn voor het aangaan van de lening en niet voor de voortdurende beschikbaarheid van geld.
- Uitzonderingen: Als de provisie leidt tot een lagere rentelast, en dus (deels) vooruitbetaalde rente omvat, moet dit deel geactiveerd worden.
- Matchingbeginsel: Baten en lasten die nauw met elkaar samenhangen, moeten in hetzelfde jaar worden verantwoord. De Hoge Raad oordeelt dat eenmalige kosten niet geactiveerd hoeven te worden als er geen sprake is van 'nut' of 'opbrengsten' in latere jaren.
- Advies: De Hoge Raad benadrukt dat belastingplichtigen meestal niet verplicht zijn de afsluitprovisie te activeren, maar het is wel toegestaan. In de praktijk is het raadzaam om vooraf fiscaal advies in te winnen voor fiscale planning en toepassing van goed koopmansgebruik om mogelijke (tijdelijke) liquiditeitsvoordelen te behalen. Stuur ons gerust een e-mail voor overleg of neem contact op met onderstaande specialisten.
Noot fiscaal jurist inzake kosten arrangement fee bij overname financiering
De rechtbank was van mening dat de arrangement fee van geringe waarde was en op grond van goedkoopmansgebruik gewoon in aftrek moest worden toegelaten. Ik zou graag mijn rekeningnummer opgeven voor "dit geringe bedrag van ruim € 8.000.000". De strekking van het goedkoopsmansgebruik moet langs een strakke meetlat worden gelegd, de belangrijkste onderdelen hierbij zijn:
- realiteitsbeginsel: Uitgegaan moet worden van de werkelijke baten en lasten, dit ziet dus op het veroorzakings- en matchingsbeginselen. Aan elk jaar moeten de opbrengsten en uitgaven worden toegerekend die op dat jaar betrekking hebben en uitgaven moeten zoveel mogelijk ten laste komen van het jaar waarin de opbrengsten worden verantwoord met het oog waarop de uitgaven zijn gedaan.
- voorzichtigheidsbeginsel: belastingplichtigen mogen rekening houden met onzekerheid. Winsten hoeven pas te worden genomen als redelijkerwijs vaststaat dat zij zullen worden behaald, verliezen mogen worden genomen als zij waarschijnlijk zijn.
- eenvoudbeginsel: het winstbepalingssysteem moet praktisch hanteerbaar zijn. De aan het systeem te stellen eisen worden afgestemd op aard en omvang van de onderneming.
- samenhangende waardering: als de waardeontwikkeling van activa en passiva (vrij) nauwkeurig (tegengesteld) correleert, moeten zij in samenhang gewaardeerd worden om te voorkomen dat de asymmetrie van het voorzichtigheidsbeginsel tot strijd met het realiteitsbeginsel leidt.
Er wordt een groep bedrijven overgenomen door een private equity maatschappij, hiertoe worden een viertal partnerships opgericht, het bestuur ligt bij A en de investeerders participeren via een storting op eigen vermogen. Dit eigen vermogen wordt vervolgens via Guernsey uitgeleend aan Z BV in Nederland. Elk van de dochtervennootschappen heeft een belang dat kleiner is dan 33% (hierdoor destijds geen verbonden vennootschap met Z BV, dit is nu anders, ook bij minder dan 33,33% kan sprake zijn van verbondenheid, mits sprake is van een samenwerkende groep).
Na het Hunckemoller arrest (artikel op deze site) is helder geworden dat rentelasten op een aandeelhouderslening - die verband houdt met een externe overname - niet aftrekbaar is op grond van strijd met doel en strekking van de Wet op de Vennootschapsbelasting. Ook in deze casus wordt eigen vermogen bijeengebracht door een private equity fonds in een tax haven, aldaar wordt dit eigen vermogen omgezet in vreemd vermogen en als lening verstrekt aan een Nederlands overname vehikel dat de overname van de target gaat uitvoeren en de financieringsrente ten laste van de belaste winst in Nederland wil brengen (via fiscale eenheid). Hier stond ook de rentvergoeding (at Arm's length) ter discussie en tevens de vergoeding voor het afsluiten van de lening. Op grond van "de onzakelijke lening arresten" wordt de rente verlaagd tot 2,5%. De structuren waren vrij rechtlijnig van opzet en zagen er zo uit (meerdere BV's voor investeringen om verbondenheid te voorkomen en in Nederland een fiscale eenheid voor de VPB om rente te compenseren met bedrijfsresultaten) :
Structuur
De hoge rente wordt bijgeschreven op de schuld en de lening is achtergesteld (looptijd 10 jaar). Ook wordt er door Z BV nog een lening aangetrokken via een aantal banken (bankensyndicaat). Z BV is van mening dat de rente en de arrangement fee gewoon aftrekbaar zijn. De rechtbank en het Gerechtshof zijn van mening dat de rente niet aftrekbaar is (fraus legis), daarnaast moet - aldus het Gerechtshof - de arrangement fee geactiveerd worden. De AG doet dit nog eens dunnetjes over door in een uitgebreide notitie te stellen dat er een gekunstelde route wordt bewandeld om de het verbondenheidscriterium te ontwijken, dit met als enige doel de overname fiscaal optimaal te structureren. De AG (en de Hoge Raad) zijn wel van mening dat de arrangement fee gewoon (ineens) aftrekbaar is.
Dat de arrangement fee aftrekbaar is staat wel vast, de vraag is alleen "wanneer". De rechtbank vindt het bedrag laag en hiermee aftrekbaar, het gerechtshof is van mening dat het bedrag vrij fors is en dus niet ineens aftrekbaar kan zijn. De AG en de Hoge Raad vinden het rechtskundig correct en verreweg het meest praktisch dat aftrek van de inleenkosten (arrangement fee) ineens is toegestaan. Als de inspecteur aannemelijk kan maken dat de afspraken tussen partijen niet alleen een vergoeding van de inleenkosten omvatten zou dit anders kunnen zijn. Dat belanghebbende in eerste aanleg de kosten had geactiveerd doet er volgens de AG niet toe. Voor de liefhebber is deze scriptie over de fiscale behandeling van transactiekosten zeker lezenswaardig.
Bron afsluitprovisie bij overname aftrekbaar of niet
- HR 22 maart 2024, ECLI:NL:HR:2024:469 (het activeren of ineens aftrekken van de kosten van een afsluitprovisie of arrangement fee).
- Conclusie van de Advocaat-Generaal d.d. 27 oktober 2021 over het aftrekken of activeren afsluitprovisie.
- Hof Amsterdam 23 februari 2021, ECLI:NL:GHAMS:2021:721 (gerechtshof over activeren afsluitprovisie).
Fiscale eindejaarstips 2025
Hieronder kort en bondig fiscale eindejaartips voor ondernemers, BV's en particulieren.
Fiscale eindejaarstips 2025 voor alle ondernemers
Benut de vrije ruimte WKR vóór 31 december
Niet gebruikte vrije ruimte vervalt volledig; haal desnoods vergoedingen van 2026 naar voren. Voor 2025 geldt 2% over de eerste €400.000 loonsom; daarboven 1,18%. Pas eventueel de concernregeling toe. Denk ook aan de gerichte vrijstellingen, bijvoorbeeld voor thuiswerken (2,40 per dag).
Anticipeer op ongunstige regeling voor normale auto's
Vanaf 2027 komt er wellicht een fiscaal ongunstige regeling (12% over de cataloguswaarde als extra heffing voor werkgever) voor niet elektrische auto's. Koopt u in 2025 nog een auto bekijk dan deze regeling en overweeg een elektrische auto. De regeling geldt niet voor bestelauto's. Tevens geldt voor 2025 nog een verlaagd tarief (17% tot cataloguswaarde € 30.000, meerdere 22%). voor de bijtelling (die vervalt in 2026).
Vraag WBSO uiterlijk 20 december 2025 aan voor S&O-werkzaamheden vanaf 1 januari 2026
Die te laat indienen betekent verlies van aftrek. Meld de realisatie 2025 uiterlijk 31 maart 2026. De WBSO is een fiscale tegemoetkoming voor innovatiekosten (loon). Aanvragen kan online via de internetsite van RVO.
Voorkom desinvesteringsbijtelling door verkoop van bedrijfsmiddelen uit te stellen tot 2026
Dit geldt wanneer je binnen vijf jaar verkoopt na EIA/MIA/KIA-toepassing. Investeringen uit 2021 dus in 2026 desinvesteren om terugbetaling van investeringsaftrek te voorkomen.
Afwaarderen van vorderingen, bedrijfsmiddelen en voorraad
De bezittingen van uw onderneming staan op de fiscale balans voor de aankoopprijs te verminderen met afschrijvingen (de boekwaarde). Als de werkelijke waarde lager is dan de boekwaarde kunt u mogelijk nog iets extra's ten laste van de winst brengen. Bekijk ook kritisch de incourante voorraad of vorderingen die wellicht niet binnen komen.
Gebruik KIA, EIA of MIA door investeringen strategisch te plannen (voor of juist na 1 januari 2026)
Let op KIA-grens van €392.230 (2025). Aanbetaling vóór 31 december kan voldoende zijn.
Vorm een herinvesteringsreserve (HIR) bij boekwinst en leg herinvesteringsvoornemen schriftelijk vast
Bij in 2022 gevormde HIR moet uiterlijk 31 december 2025 opnieuw worden geïnvesteerd. Voor verkopen in 2025 kunt u een herinvesteringsreserve vormen in uw aangifte vennootschapsbelasting. Leg dit voornemen met onderliggende documentatie schriftelijk vast. Bekijk ook de mogelijkheden om voorzieningen inzake groot onderhoud te vormen.
Aftrekbeperking gemengde kosten
Gemengde kosten zijn kosten die zowel een zakelijk als privékarakter hebben. Tot een bedrag van € 5.700 zijn deze kosten niet aftrekbaar. U kunt er echter voor kiezen om 80% in aftrek te brengen, dit is voordelig als de beperkt aftrekbare kosten over 2025 minder dan € 28.500 bedragen.
Optimaliseer btw-correcties in de laatste btw-aangifte
Denk aan privégebruik auto, BUA-correctie en pro-rata herzieningen. De suppletie btw moet binnen 8 weken nadat de ondernemer heeft geconstateerd dat de ingediende btw-aangifte niet klopt worden ingediend.
Vraag btw terug bij oninbare debiteuren
Lijkt betaling definitief uit te blijven, vraag dan in de aangifte van dat tijdvak teruggaaf aan.
Controleer of toepassing van de KOR vanaf 2026 zinvol is
Aanmelden vóór 3 december 2025; omzetgrens €20.000.
Check administratieve bewaartermijnen
Veel gegevens moeten zeven jaar worden bewaard; onroerende zaken tien jaar.
Voorkom boetes bij schijnzelfstandigheid
Vanaf 2026 vervalt de zachte landing; onjuiste kwalificatie zzp’ers leidt tot naheffingen + boetes.
Anticipeer op het nieuwe btw-tarief voor logies per 1 januari 2026
Vooruitbetalingen in 2025 voor 2026 moeten nu al met 21% worden belast.
Crypto dienstverlener en melding belastingdienst
Per 1 januari 2026 treedt DAC 8 in werking. Dit is een europese richtlijn die cryptodienstverleners verplicht om klantgegevens en transacties vast te leggen, te controleren en te rapporteren aan de belastingdienst. Als u of uw onderneming of BV onder deze regeling zou vallen dan moet u uiterlijk 31 januari 2027 de informatie van uw klant doorgeven.
Fiscale eindjaarstips 2025 voor IB-ondernemers
Houd een sluitende urenadministratie om zelfstandigenaftrek en S&O-aftrek veilig te stellen
Minimaal 1.225 uur en >50% van totale werktijd. De zelfstandigenaftrek wordt steeds lager, in 2023 was deze nog € 5.030 en in 2025 nog maar € 2.470 en in 2026 € 1.200.
Overweeg afstorten van oudedagsreserve of stakingswinst vóór 1 januari 2026
Verlaagt box 3-vermogen en dus belastingdruk.
Afstorten van de oudedagsreserve in een laag winstjaar kan extra voordelig uitpakken
Vrijval wordt belast tegen lager effectief tarief door de mkb-winstvrijstelling.
Kies bewust tussen meewerkaftrek, man-vrouwfirma of zakelijke beloning partner
Afhankelijk van uren, winst en arbeidsverhouding kunnen forse progressievoordelen ontstaan. De vergoeding bij een meewerkbeloning is minmaal € 5.000 (en schriftelijk vastleggen en uitbetalen).
Overweeg startende ondernemersfaciliteiten optimaal te benutten
Zoals willekeurige afschrijving, startersaftrek en liquiditeitsreserves.
Etiketteer investeringsgoederen tijdig als privé of zakelijk voor btw
Etiketteren moet bij de eerste investering of ingebruikname plaatsvinden.
Check HIR-termijnen uit eerdere jaren
HIR uit 2022 verplicht herinvesteren vóór 31-12-2025.
Beoordeel of omzetting naar een BV in 2025 of 2026 gunstiger is
Speelt met name door box-3-peildatum 1 januari 2026 en tariefverschillen.
Plan grote uitgaven waarvoor een voorziening mogelijk is
Uitgaven moeten hun oorsprong hebben vóór 31-12-2025.
Denk aan bedrijfsopvolging: schenken van (deel van) onderneming kan fiscaal zeer voordelig zijn
BOR en DSR bieden vrijstellingen en uitstelregeling.
Fiscale eindejaarstips 2025 voor Ondernemers met BV
Maak gebruik van het opstaptarief box 2 (24,5% tot €67.804 / €135.608 bij partners)
Bij dividenduitkering vóór 31 december betaal je mogelijk minder dan in latere jaren.
Check gebruikelijk loon 2025 en pas dit tijdig aan
Minimaal €56.000 tenzij zakelijke onderbouwing voor lager loon aanwezig is.
Beperk risico’s rondom excessief lenen (> €500.000 per 31-12-2025)
Los af of converteer vóór einde jaar; anders box 2-heffing over het meerdere.
Optimaliseer rekening-courantpositie DGA voor eind 2025
Houd de schuld <€17.500 om TBS-regeling te vermijden.
Beding een zakelijke borgstellingsprovisie als je privé borg staat voor BV-leningen
Zonder vergoeding kan de fiscus corrigeren.
Vraag een fiscale eenheid Vpb per 1 januari 2026 tijdig aan
Per 1 januari moeten condities zijn vervuld; verzoek uiterlijk 1 april 2026.
Verbreek fiscale eenheid vóór 31 december 2025 indien voordelig
Bij separate BV’s kun je tweemaal het lage tarief Vpb benutten.
Controleer afspraken, leningen en huurrelaties tussen DGA en BV
Zakelijkheid en schriftelijke vastlegging zijn essentieel.
Beoordeel dividenduitkering ook op uitkeringstoets (balans + liquiditeit)
Zonder toets is bestuurdersaansprakelijkheid mogelijk.
Profiteer van innovatiebox / WBSO / VAMIL / MIA waar relevant
Voor veel structuurwijzigingen is tijdige aanvraag of actie vereist.
Heroverweeg rechtsvorm: terugkeer naar IB-ondernemer kan fiscaal en loon-technisch gunstig zijn
Geruisloze terugkeer is onder voorwaarden mogelijk.
Fiscale eindejaarstips 2025 voor Particulieren
Combineer aftrekposten in één jaar voor een groter belastingvoordeel
Denk aan zorgkosten, giften en scholingsuitgaven.
Plan giften (ANBI/Cultureel) vóór 31 december
Culturele giften kennen een extra multiplier.
Betaal lijfrentepremies vóór 1 januari 2026
Vergroot aftrek en verlaag box-3-vermogen.
Vraag middeling aan voor de jaren t/m 2024 (laatste kans)
Regeling is beëindigd.
Optimaliseer box-3-positie: los kleine schulden af vóór peildatum
Daalt vermogen en voorkomt ongunstig forfait.
Overweeg groene beleggingen (extra vrijstelling + heffingskorting)
2026 wordt mogelijk gunstiger; plannen vóór de peildatum loont.
Koop of verkoop onroerend goed strategisch vóór of ná 31-12-2025
Peildatum box 3 bepaalt belastingdruk.
Maak gebruik van jaarlijkse schenkvrijstelling
Ook voor dure studie (€67.064) is nog een bijzondere vrijstelling mogelijk.
Controleer voorlopige aanslag IB 2025
Lagere winst of aftrekposten? Verlaag aanslag en voorkom rente.
Let op leegwaarderatio bij verhuurde woningen
Vanaf 2026 gelden mogelijk strengere regels.
Pas fiscale partnerschapstoerekening optimaal toe
Verdeling rente, vermogen en aftrekposten kan tariefvoordeel opleveren.
Informatie derdenonderzoek verzwegen
Via een derdenonderzoek komt de Belastingdienst informatie op het spoor op grond waarvan een navorderingsaanslag Vennootschapsbelasting wordt opgelegd. Tijdens de procedure weigert de inspecteur deze informatie te verstrekken. De rechter is er klaar mee, hiermee ontbreekt een nieuw feit en de aanslag gaat in de prullenbak. Als de Belastingdienst de kaarten (het dossier) tegen de borst heeft gehouden tijdens een procedure, kan de rechter beslissen wat redelijk is, in dit geval wordt de aanslag vernietigd.
Geheimhouding dossier belastingplichtige
Aan X B.V. worden veel navorderingsaanslagen Vennootschapsbelasting opgelegd. In de bezwaarfase begint de bv - zonder succes - een kort geding om informatie te verkrijgen. Wegens het ontbreken van een spoedeisend belang wordt de zaak verloren. Dan maar in beroep. Volgens de geheimhoudingskamer moet de inspecteur in beroep alle stukken overleggen, waaronder memo's over het geschil (willekeurige afschrijving schip). De inspecteur stuurt vele verhuisdozen met informatie. De rechter beslist dat een aantal verhuisdozen niet tot het fiscale dossier behoren (artikel 8:32a AWB).
De rechtbank (procedure in 2022) kijkt nog eens opnieuw naar het dossier en het derdenonderzoek. De stukken inzake dit onderzoek zitten niet in het fiscale procesdossier (en zijn niet tijdig overlegd). Hierdoor staat vast dat over 2013 een nieuw feit niet helder is (niet vaststaat), de navorderingsaanslag wordt vernietigd. De overige aanslagen zijn wel terecht. Wegens het overschrijden van de redelijke termijn ontvangt X B.V. ook nog € 2.500 aan immateriële schadevergoeding.
Woo verzoek derdenonderzoek Belastingdienst
Hierbij kunt u het rapport vaktechnische instructies controle derdenonderzoek d.d. 18 januari 2024 raadplegen. In dit interne document kunt u richtlijnen raadplegen inzake een derdenonderzoek door de Belastingdienst. Tevens is een document inzake de informatie verstrekking door de FIOD aan de Belastingdienst openbaar gemaakt.
Noot fiscaal jurist inzake dossierinzage
Veel stukken die de Belastingdienst in haar dossier heeft behoren 'tot op de zaak betrekking hebbende stukken' (ad 8:42 AWB). Dit geldt ook voor stukken inzake een derdenonderzoek, als dit onderzoek de basis is voor opgelegde aanslagen. In deze procedure worden deze stukken niet verstrekt en is de rechter er wel klaar mee. Dan gaat de aanslag in de prullenbak, zonder herkansing door de inspecteur. De kern hierbij was dat deze stukken de basis vormden voor de vraag of sprake was van een nieuw feit (dan mag worden nagevorderd).
De rechtbank kan de inspecteur vragen om de stukken alsnog in het geding te brengen. In dit geval is dit een paar keer gevraagd door belastingplichtige, edoch zonder succes. De belastingplichtige kreeg wel veel onjuiste en onnodige informatie, maar niet de informatie waarom is gevraagd. Uit diverse stukken volgt ook dat de inspecteur stelt stukken niet in zijn bezit te hebben, terwijl uit andere stukken (interne notitie) blijkt dat hij deze stukken wel in bezit had. De rechtbank is het 'zat' en maakt er korte metten mee, de navorderingsaanslag wordt in zijn geheel vernietigd. Het maakte in deze casus ook niet uit dat de inspecteur - op het laatst - de stukken alsnog aan de rechtbank heeft verstrekt.
Het niet verstrekken van stukken die al lang bekend zijn (en ontkennen dat de inspecteur deze heeft) is niet netjes, liegen mag niet, weet ook mijn zoon. En bij liegen krijg je straf, zo ook in deze casus. De stukken uit het derdenonderzoek zijn van belang voor belastingplichtige, omdat hij / zij zo kan beoordelen of deze informatie wel juist is. Het is dus van belang dat de Belastingdienst alle informatie verstrekt die relevant is voor de aanslag. Als de inspecteur dozen vol informatie heeft verstuurd en niet aangeeft welke informatie van belang is, kan de rechter hier via 8:32a AWB omheen, immers de informatie moet panklaar worden aangeleverd. De rechter gaat aan deze informatie (in vele verhuisdozen), voorbij omdat niet duidelijk is waar hij / zij moet zoeken. Een praktische en creatieve oplossing.
Het tegen de borst houden van informatie door de Belastingdienst komt steeds vaker voor. Dit gebeurt meestal met een beroep op 'geheimhouding'. Rechters zijn hier - gelukkig - steeds vaker wel klaar mee. Geef een rechter de informatie en de rechter kan recht spreken.
Procederen tegen de Belastingdienst? Neem gerust contact op met onderstaande specialisten!
Bron derdenonderzoek en dossierinformatie
Rechtbank Noord Nederland d.d. 3 mei 2022 ECLI:NL:RBNNE:2022:1426
Artikel RTL Nieuws inzake gebruik nepbewijs om fraude aan te tonen
(On) zakelijke lening in combinatie met de liquidatieverliesregeling en de kwijtscheldingswinstvrijstelling
In beginsel kan gesteld worden dat zodra sprake is van een terugbetalingsverplichting sprake is van een schuld zowel civielrechtelijk als fiscaal. In de fiscaliteit wordt bij de kwalificatie van leningen en kapitaal in beginsel het civiele recht gevolgd. De rente bij een zakelijke lening is fiscaal aftrekbaar. Maar het pakt anders uit zodra een lening civielrechtelijk als een ´lening´ kwalificeert maar fiscaal als ´kapitaal’. Dit is bijvoorbeeld van toepassing als de volgende uitzonderingen spelen: de schijnlening, de deelnemerschapslening, de bodemlozeputlening en de mogelijke herkwalificatie op grond van transfer pricing.
Deze voorgenoemde varianten worden dus niet beschouwd als een lening maar als kapitaal. In geval van een lening wordt er tussen partijen altijd een rente afgesproken, maar zodra wordt gesproken van ‘kapitaal’ dan wordt de rente gezien als ‘dividend’. Het is immers eigen vermogen en geen vreemd vermogen. In geval van kapitaal is zowel de omvang, oftewel het afwaarderingsverlies, als de dividend fiscaal niet aftrekbaar voor de geldverstrekker en mag het dus niet ten laste van de winst worden gebracht. De kwalificatie van vermogen als kapitaal (eigen vermogen) of schuld (vreemd vermogen) is dus fiscaal relevant, omdat vergoedingen op eigen vermogen en vreemd vermogen verschillend belast worden.
De fiscale etikettering van een lening gebeurt op het moment dat een geldverstrekking wordt verstrekt en ook op het moment dat een lening wordt afgewaardeerd. Het kan namelijk zo zijn dat een lening in het begin fiscaal als zakelijk wordt gezien en in de loop van de tijd onzakelijk wordt. Hieronder meer over de (on) zakelijke lening, de kwijtscheldingswinstvrijstelling en de liquidatieverliesregeling.
Liquidatieverlies regeling kost overheid 1 miljard
De uitspraak van de Hoge Raad in 2025 (inzake liquidatieverlies van buitenlandse deelneming) kan de overheid flink in de papieren lopen. Wij schreven hierover op deze site een artikel. Volgens de Hoge Raad mocht AEGON ruim € 100 miljoen aan liquidatieverliezen van 2 buitenlandse (Ierse) dochterondernemingen ten laste van de Nederlandse winst brengen. De belastingdienst weigerde de aftrek omdat er in Ierland al een tegemoetkoming is verstrekt (group relief regeling). Volgens de Hoge Raad is deze regeling geen "tegemoetkoming voor de belastingheffing voorzover deze voor de liquidatie heeft plaatsgevonden" en dus echt iets anders. De beoordeling moet plaatsvinden op het moment van liquidatie, en toen waren de verliezen niet meer verrekenbaar. De Hoge Raad oordeelde dat Aegon het volledige liquidatieverlies in aftrek mag brengen, en passeerde daarmee het advies van de procureur-generaal (ECLI:NL:PHR:2022:361). Dit "geintje" kost de belastingdienst jaarlijks 65 miljoen en over verleden ongeveer 1 miljard euro, aldus een brief van de staatssecretaris op 20 juni 2025. Vermoedelijk zal de liquidatieverliesregeling voor de toekomst worden aangepast, dit zal tijdens prinsjesdag 2025 duidelijk worden.
Onzakelijke lening
Zodra sprake is van een lening zowel civielrechtelijk als fiscaal dan
bestaat de mogelijkheid dat deze lening fiscaal geëtiketteerd wordt als
een ‘onzakelijke lening’. Als de rente niet
‘at arm’s length’ kan worden bepaald dan wordt er een onzakelijk debiteurenrisico
gelopen. Ook is de ‘relatie’ tussen de geldverstrekker en de geldnemer
belangrijk. In de fiscale wet- en jurisprudentie noemt men de verwantschap
‘gelieerdheid’. Indien geen leningsovereenkomst is opgesteld en geen zakelijke
voorwaarden zijn overeengekomen (denk aan rente, aflossing, zekerheid,
incassomaatregelen) dan is sprake van onzakelijke lening. Door ‘slechts’
het verhogen van een rente kan een onzakelijke lening niet verzakelijkt
worden, want er moet ook gekeken worden naar alle voorwaarden om te bepalen
of een lening zakelijk is. Al met al, een afwaarderingsverlies op een lening
is dan niet aftrekbaar. Daarnaast zou het ook gevolgen kunnen hebben voor
de inkomstenbelasting.
Let op: De afwikkeling van een lening in een commerciële jaarrekening is dus heel anders dan in de aangiften vennootschapsbelasting en inkomstenbelasting!
Kwijtscheldingswinstvrijstelling
Daarnaast zou het ook kunnen dat een zakelijke lening wordt kwijtgescholden door de schuldeiser, omdat de schuldenaar failliet is verklaard en de vordering niet voor verwezenlijking vatbaar is. Dan is het mogelijk dat de kwijtscheldingswinstvrijstelling van toepassing is op de schuldenaar. Dit is terug te vinden in artikel 3.13 van de Wet inkomstenbelasting 2001. Een kwijtscheldingswinstvrijstelling betekent dat er een ´vrijstelling´ wordt toegepast op de kwijtgescholden schuld. Ondanks dat voor de berekening van de kwijtscheldingswinstvrijstelling de verrekenbare verliezen in mindering kwamen op de kwijtscheldingswinst, kwam het in de praktijk veelvuldig voor dat per saldo vennootschapsbelasting was verschuldigd. Dit kwam door de wijziging van de regels voor de verliesverrekening in 2022. Dit leidde in bepaalde situaties tot een ongewenste samenloop met de kwijtscheldingswinstvrijstelling, waardoor een deel van de kwijtscheldingswinst niet meer onbelast was. Daarom geldt vanaf 2025 een nieuwe regeling voor de samenloop van kwijtscheldingswinst en verliesverrekening om zo het ongewenst effect van de regels voor de verliesverrekening buiten werking te stellen.
Vanaf 1 januari 2025 geldt dat er in de vennootschapsbelasting twee systemen zijn:
- Als de verrekenbare verliezen minder dan € 1 mln. zijn dan werkt het systeem zoals die gold voor 2022 namelijk dat de kwijtscheldingwinst is vrijgesteld voor zover de kwijtscheldingswinst de verliezen overtreft ( het betreft hier de verliezen uit het verleden en het jaarverlies);
- Als de verrekenbare verliezen meer zijn dan € 1 mln. dan geldt de nieuwe
regeling wat inhoudt dat de kwijtscheldingswinst eerst wordt verrekend
met een verlies in het jaar van kwijtschelding en met eventuele verrekenbare
verliezen uit het verleden. Als er daarna nog een bedrag aan kwijtscheldingswinst
overblijft dan wordt dit bedrag volledig vrijgesteld. Hierdoor gaan de
compensabele verliezen voor dit bedrag verloren en is uiteindelijk in het
jaar van de kwijtschelding geen vennootschapsbelasting verschuldigd.
Voorbeeld van een verrekenbaar verlies van meer dan € 1 mln.: In 2025 lijdt BV Y een verlies van € 700.000. Er zijn nog verrekenbare verliezen uit het verleden van € 4.000.000. In 2025 behaalt BV Y een kwijtscheldingswinst van € 6.000.000. De kwijtscheldingswinst na verrekening van het jaarverlies bedraagt € 5.300.000. Vervolgens wordt de kwijtscheldingswinst verrekend met de verliezen uit het verleden van € 4.000.000, waardoor deze verliezen verdwijnen. De resterende kwijtscheldingswinst van € 1.300.000 is vrijgesteld, zodat BV Y in 2025 geen vennootschapsbelasting betaalt.
Let op: een kwijtscheldingswinstvrijstelling is niet standaard van toepassing!
Er moet bij een zakelijke lening ook beoordeeld worden of de kwijtschelding
zakelijk is of onzakelijk op het moment van kwijtschelden. Wanneer een
vordering nog inbaar is en de schuldeiser heeft uit hoofde van aandeelhoudersmotieven
de vordering kwijtgescholden dan is sprake van een onzakelijke kwijtschelding.
Dit betekent dat de kwijtscheldingswinstvrijstelling niet van toepassing
is bij de schuldenaar en dat de vordering niet ten laste van de winst mag
worden gebracht door de schuldeiser.
Vraag: Hoe pakt het uit als mijn BV geliquideerd is en er staat nog
een vordering open? Of als ik de vordering heb kwijtgescholden?
De fiscale kwalificatie van de lening is dus relevant om te bepalen hoe de afwikkeling verder geschiedt. Daarnaast wordt ook gekeken in hoeverre de kwijtschelding zakelijk is.
Ik zal hieronder drietal situaties schetsen.
- Stel dat sprake is van een onzakelijke lening aan de deelneming én
de liquidatie van deze deelneming is afgewikkeld.
Dit bovenstaande heeft als gevolg dat het afwaarderingsverlies van een onzakelijke lening meegenomen kan worden via de liquidatieverliesregeling zoals opgenomen in artikel 13d van de Wet op de vennootschapsbelasting 1969. De liquidatieverliesregeling is een uitzondering op de deelnemingsvrijstelling. Een liquidatieverlies bestaat uit het opgeofferd bedrag, namelijk de koopprijs van de aandelen / hetgeen op aandelen is gestort verminderd met de liquidatie-uitkeringen. Een liquidatie-uitkering is het saldo van de activa en passiva die nog uit een deelneming aan de aandeelhouder wordt uitgekeerd. Een afwaarderingsverlies van een onzakelijke lening verhoogt het opgeofferd bedrag. Dit komt er dus op neer dat het liquidatieverlies van de geliquideerde deelneming nóg hoger wordt, waardoor per saldo minder vennootschapsbelasting is verschuldigd! Daarnaast zou het mogelijkerwijs nog gevolgen kunnen hebben voor de inkomstenbelasting. - Stel dat sprake is van een onzakelijke lening tussen twee dochtervennootschappen
met dezelfde aandeelhouder.
Dit bovenstaande heeft als gevolg dat er een uitdeling plaatsvindt aan de aandeelhouder met vervolgens een informele kapitaalstorting in de dochtervennootschap (lees: de schuldenaar). De informele kapitaalstorting zorgt voor een verhoging van het opgeofferd bedrag in de dochtervennootschap. Voor de aandeelhouder verloopt dit in feite fiscaal neutraal. - Stel dat de aandeelhouder via zijn persoonlijke holding een zakelijke
lening heeft verstrekt aan haar deelneming.
De deelneming is failliet verklaard en de persoonlijke holding van de aandeelhouder heeft de vordering op de deelneming kwijtgescholden. De kwijtschelding is op basis van zakelijke motieven gebeurd en niet op grond van aandeelhoudersmotieven.
Dit bovenstaande heeft als gevolg dat de holding van de aandeelhouder haar vordering ten laste van de winst brengt. De vordering is immers niet voor verwezenlijking vatbaar. Daarnaast kan de deelneming de kwijtscheldingswinstvrijstelling toepassen op de kwijtgescholden winst, waardoor zij per saldo minder vennootschapsbelasting is verschuldigd!
Procedure inzake afboeken vordering en foutenleer
X BV koopt in 2002 de aandelen in 2 deelnemingen via een overname holding. De koopsom wordt door X BV geleend aan de overname holding (1 miljoen euro). De 2 gekochte deelnemingen gaan in 2003 failliet. Een deel van de vordering wordt afgeboekt. In 2015 wordt de volledige vordering kwijtgescholden, de afboeking wordt in 2016 genomen. Het Gerechtshof Arnhem Leeuwarden d.d. 26 september 2023 ECLI:NL:GHARL:2023:8228 is van mening dat de vordering mag worden afgeboekt, een deel van de vordering blijft echter staan en wordt later afgeboekt (op grond van de foutenleer). Volgens het gerechtshof was niet sprake van een onzakelijke lening. Of sprake is van een onzakelijke lening dient te worden beoordeeld naar het moment van het aangaan van de lening, met dien verstande dat een zakelijke lening gedurende haar looptijd als gevolg van onzakelijk handelen van de crediteur alsnog een onzakelijke lening kan worden. De bewijslast dat bij het moment van aangaan of gedurende de looptijd sprake is (geworden) van een onzakelijke lening rust op de Inspecteur (Hoge Raad 20 maart 2015, ECLI:NL:HR:2015:645). Over deze restant vordering gaat de procedure bij de Rechtbank.
X BV wil een vordering op haar dochteronderneming van ruim € 850.000 in 2016 afboeken. De inspecteur stelt dat dit te laat is en dat dit in 2015 had moeten plaatsvinden, subsidiair stelt de inspecteur dat de afboeking te hoog is omdat in de vordering ook rente is opgenomen. De Rechtbank Gelderland doet op 21 november 2024 (ECLI:NL:RBGEL:2024:8157) uitspraak. X BV heeft de vordering in 2015 kwijtgescholden en mag op grond van de foutenleer alsnog in 2016 de afboeking ten laste van de winst brengen, de rente is ook aftrekbaar (zie hiertoe ook Hoge Raad 15 juli 2022 ECLI:NL:HR:2022:1086).
Steekproef bij boekenonderzoek
Bij een boekenonderzoek wil de Belastingdienst vlot en in algemene lijnen door de administratie. Er wordt dan volgens de controle-aanpak van de Belastingdienst gebruik gemaakt van de (statische) steekproef, ook wel de guldensteekproef genoemd. Deze steekproef kent diverse problemen en tekortkomingen. Wat zijn de rechten van de Belastingdienst?
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Reductie aantal steekproeven belastingdienst
De belastingdienst heeft inmiddels vele nieuwe controlemedewerkers aangenomen en opgeleid. Het aantal controles MKB bedrijven zal de komende jaren dus toenemen. Bij een boekenonderzoek van de belastingdienst is de uitkomst altijd ongewis. Vooral als via een steekproef een onderzoek wordt ingestoken kunnen de financiele lasten (mede door extrapolatie) toenemen. Dit wordt nog eens versterkt door belastingrente en (verzuim) boetes. De belastingdienst heeft beleid gepubliceerd inzake het beperken van de steekproef bij belastingcontroles. Volgens het handboekcontrole 2026 van de belastingdienst (paragraaf 11.3.3) wordt het aantal steekproeven gereduceerd. Voor MKB bedrijven (maar ook binnen de publieke sector) kan het verstandig zijn om eens per 2-3 jaar zelf een steekproef te trekken (die aan de vereisten van de belastingdienst voldoet). Vragen? Neem gerust contact met ons op.
Steekproef belastingdienst en nu?
De laatste tijd zien we steeds vaker dat de belastingdienst gebruik maakt van de steekproef. Het is voor de belastingdienst namelijk een stuk minder werk om controles uit te voeren en om correcties op te leggen (rechtbank Zeeland West Brabant d.d. 5 december 2019 ECLI:NL:RBZWB:2019:5440).
- Niet toegestaan: Rechtbank Noord Holland d.d. 15 januari 2026 ECLI:NL:RBNHO:2026:664 omdat de kerngegevens ontbreken levert de steekproef geen bewijsvermoeden op.
- Toegestaan: de Hoge Raad heeft al in 2008 toestemming gegeven voor een rechtsgeldige steekproef (Hoge Raad d.d. 14 maart 2008 ECLI:NL:HR:2008:AU0837), deze procedure ging over de BPM, thans wordt de steekproef voor vele belastingen gebruikt. Het Gerechtshof was het ook eens met de steekproef.
- Regels: de formele regels en voorwaarden om van een steekproef gebruik te mogen maken is niet echt duidelijk. In deze noot van de adviseur van de Hoge Raad (De AG) worden wel diverse aanwijzingen gegeven, hier is nog weinig mee gedaan. In 2020 gaf het Gerechtshof 's Hertogenbosch op 31 december 2020 (ECLI:NL:GHSHE:2020:4116) een nuttige toelichting. De steekproef moet statistisch verantwoord zijn en voor belastingplichtige controleerbaar. Dit is in de praktijk knap lastig, edoch er zijn binnen ons netwerk specialisten die de statische steekproef kunnen beoordelen. Belangrijk is dat de populatie homogeen is en op objectieve maatstaven moet worden bepaald.
- Praktijk: het is belangrijk om de steekproef door een deskundige te laten controleren (dus wat is waarom onderzocht en hoe is geselecteerd)
- Bewijslast belastingplichtige: de steekproef geeft een bewijsvermoeden. De belastingplichtige mag proberen om dit bewijs te ontzenuwen. Hiertoe moeten de resultaten - goed gemotiveerd - worden tegengesproken (in twijfel getrokken). Dit kan door een contra onderzoek of een volledig eigen boekenonderzoek van de gehele administratie. Lees voor een toelichting deze uitspraak.
- Extrapolatie: het onderzoek zal vaak over 1 jaar plaatsvinden en wordt dan ook toegepast over de andere jaren. Strikt formeel mag dit - aldus de Hoge Raad (en deze uitspraak). Beide periodes moeten dan wel op elkaar lijken qua feiten en omstandigheden (volgens de Hoge Raad en het Gerechtshof in 2016). De inspecteur moet dus met een toelichting komen over het uitsmeren van de resultaten uit jaar X over jaar X+1 of X-1. Rechters zijn erg kritisch over extrapolatie, hier valt dus nog wel iets te winnen, zie hiertoe diverse uitspraken van rechters (Rechtbank Leeuwarden d.d. 25 maart 2010, Gerechtshof 's Hertogenbosch d.d. 28 januari 2011 en de Rechtbank Den Haag d.d. 25 oktober 2016)
- Boete: een boete bij een steekproef vereist nogal wat, deze moeten overtuigend worden aangetoond door de inspecteur, dit met een uitgebreide toelichting (en een boeterapport), zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Een boekenonderzoek op grond van steekproef
Hoe werkt eigenlijk een boekenonderzoek? Steeds vaker wordt bij een boekenonderzoek gebruik gemaakt van eenvoudige hulpmiddelen, zoals de steekproef. De steekproef vindt haar oorsprong in de accountancy. De Belastingdienst zet deze steekproef in fiscale controles (boekenonderzoeken etc.) steeds vaker in. De steekproef geeft soms vreemde resultaten, kent een overkill en wordt niet altijd op de juiste wijze toegepast. Dit komt door:
- extrapolatieregels worden ruim toegepast;
- de op te vragen informatie wordt ruim ingevuld;
- de statistische steekproef wordt niet goed ingevuld / toegepast (en op verschillende manieren).
Gevolgen steekproef Belastingdienst
De Belastingdienst past de steekproef bijvoorbeeld toe op inkoop- of verkoopfacturen. Als er in de auditfile ook memoriaalboekingen zitten, is dit niet juist, via memoriaalboekingen worden namelijk foute boekingen tegengeboekt. De fouten in de inkoop- of verkoopfacturen worden dan onjuist geïnterpreteerd. Bij de (gulden-)steekproef ligt de primaire aandacht op fouten in de administratie. De uitkomsten worden geëxtrapoleerd en hier komt dan een foutmarge uit. De Belastingdienst krijgt hierdoor geen compleet beeld. Het aantal fouten dat de Belastingdienst aantreft is vaak de basis voor de op te leggen (naheffings-)aanslagen. De fouten worden namelijk geëxtrapoleerd naar de toekomst (doorwerkende fout). Soms wordt op grond van een steekproef in het verkoopboek wel een forse correctie op af te dragen BTW opgelegd, maar geen rekening gehouden met de juiste inkoop-BTW.
De jurisprudentie over de steekproef bij een boekenonderzoek is nog beperkt. Een rechter is echter wel redelijk kritisch, de uitkomsten uit een steekproef mogen niet zomaar worden gebruikt als grondslag voor naheffingsaanslagen of navorderingsaanslagen. Soms is de steekproef te summier of wordt slechts een beperkte periode in de steekproef betrokken.
Uitspraken rechters over steekproef
In 2008 keek de Hoge Raad al eens naar de guldensteekproef. De methode wordt door de Hoge Raad (HR 14 maart 2008, ECLI:NL:HR:2008:AU0840) niet verboden. Extrapolatie moet echter wel zorgvuldig worden onderbouwd, het Gerechtshof in Den Bosch zoomde hierop in 2011 nog eens in (Hof Den Bosch 28 januari 2011, ECLI:NL:GHSHE:2011:BQ2837). Het jaar dat werd onderzocht liet een hoge omzet zien, de vraag is of dit maatgevend is voor de overige jaren, volgens het Gerechtshof was dit hier niet zo. Volgens de rechter mag hiervan ook niet zomaar worden uitgegaan. Ook een loonbelastingcorrectie op grond van een steekproef moest in de prullenbak, aldus de Rechtbank Leeuwarden (Rechtbank Leeuwarden 25 maart 2010, ECLI:NL:RBLEE:2010:BL9918) en Rechtbank Den Haag 25 oktober 2016, ECLI:NL:RBDHA:2016:13230.
Belangrijkste probleem is vaak de extrapolatie naar andere jaren. Dit is toegestaan, maar dan wel met kanttekeningen:
- Er moet emiprisch bewijs zijn (dus niet alleen een steekproefresultaat).
- De Inspecteur moet met een helder en duidelijk verhaal komen waarom extrapolatie moet kloppen, dus het onderzochte jaar is geen incident.
- Fouten in het ene jaar moeten ook vookomen in de andere jaren (Gerechtshof Den Haag in 2016).
- De jaren moeten een constant beeld geven die aansluit bij feiten.
- De groep die wordt onderzocht moet homogeen zijn, bij werknemers (loonheffing) is dit eerder het geval dan bijvoorbeeld bij auto's (BPM).
Noot steekproeven en boekenonderzoeken
Wij adviseren regelmatig ondernemers bij boekenonderzoeken en hebben meer dan voldoende ervaring met het gebruik van steekproeven. Wilt u voor of tijdens een boekenonderzoek overleg over het plan van aanpak of de mogelijkheden? Bel gerust voor een vrijblijvende afspraak.
Bron boekenonderzoek
Handboek controle belastingdienst
Riwald overgenomen door ArcelorMittal
Fiscale advisering structuur en overname
Over Riwald
Riwald is een toonaangevende speler in de circulaire metaal-recyclingmarkt. Met twee verwerkingslocaties in Nederland heeft ze mondiaal een voorsprong op het gebied van duurzaamheid, kennis en innovatie. Met haar state-of-the-art machinepark in Almelo zet Riwald metaalafval om tot volledig herbruikbare hoogwaardige metalen. In Beverwijk beschikken ze over een ‘deep-see’ export-locatie.
Riwald is een familiebedrijf dat door de drie broers Huzink is uitgebouwd. Na het wegvallen van Richard Huzink in 2013 hebben Ewald en Gert Huzink de onderneming succesvol door laten groeien. Zij zien de overname als een belangrijke erkenning van hun jarenlange investering in verduurzaming binnen de sector. ‘Het is prachtig om een bedrijf dat ruim 30 jaar geleden is gestart met recycling over te dragen aan één van de meest succesvolle bedrijven in deze branche.’
Overname Riwald Recycling door ArcelorMittal
ArcelorMittal is de op één na grootste staalproducent ter wereld en staat genoteerd aan de beurzen van New York, Amsterdam, Parijs, Luxemburg en Spanje. Zij hebben de ambitie om in 2050 emissieneutraal te kunnen werken. Metaalrecycling vormt hierbij een essentieel onderdeel. De samenvoeging geeft Riwald de mogelijkheid om haar voorsprong verder uit te bouwen en internationaal te groeien. ArcelorMittal biedt de mogelijkheden om haar andere recyclingsbedrijven in te richten volgens de modernste standaarden. Het merk ‘Riwald’ wordt behouden en wordt wereldwijd verder uitgerold door ArcelorMittal.
Riwald over Jongbloed Fiscaal Juristen
Ewald en Gert Huzink: ‘Voor fiscale advisering maken wij naast onze accountant al enkele jaren gebruik van de dienstverlening van Jongbloed Fiscaal Juristen N.V. Los van herstructureringen en fiscale adviezen hebben zij ons ook bijgestaan tijdens het proces van de overname, dit in overleg met onze accountant en advocaten. Het is noodzakelijk om bij complexe contracten en fiscale routes, waarbij er internationaal wordt onderhandeld, te kunnen terugvallen op deskundige, nuchtere en snelle advisering over fiscale mogelijkheden en risico’s. Internationale ervaring, in combinatie met academische en complexe advisering met de noodzakelijke humor en Twentse nuchterheid sprak ons ontzettend aan. Wij zouden het team van Jongbloed Fiscaal Juristen zeker aanbevelen.
Het team van Jongbloed Fiscaal Juristen bedankt Ewald en Gert (en natuurlijk hun collega’s) voor het noodzakelijke vertrouwen en de prettige samenwerking.
Voordelen en advies inzake inbreng in de BV
Steeds meer IB ondernemers overwegen om hun eenmanszaak, maatschap of VOF om te zetten in een BV. De laatste tijd krijgen wij hierover veel vragen, daarom een iets uitgebreider artikel over dit onderwerp.
Voordelen van een BV versus eenmanszaak
Vaak is het fiscale voordeel of het beperken van de aansprakelijkheid de belangrijkste reden om een eenmanszaak (IB onderneming) om te zetten in een BV of holdingstructuur. De totale kosten voor het omzetten bedragen ongeveer € 5.000 - € 7.500 (eenmalig). Dit betreffen de kosten voor de accountant, fiscalist en notaris. Wat zijn de belangrijkste voordelen van een BV?
- Lagere belastingdruk: de winst tot € 200.000 is belast tegen 19% vennootschapsbelasting. Over het meerdere is het tarief 25,8%. Een IB ondernemer moet over de totale winst (te verminderen met de MKB winstvrijstelling van 12,7% (cijfers 2025) en zelfstandigenaftrek ongeveer 45% betalen. Als een DGA (eigenaar BV) zijn inkomen rond de € 77.000 kan houden is het maximale tarief iets lager, namelijk 38%. Door de afbouw van de arbeidskorting en de algemene heffingskorting zal dit de komende jaren stijgen. Het voordeel voor de ondernemer is te behalen als hij of zij een deel van de winst in de BV kan achterlaten en dus niet als salaris hoeft uit te keren. Deze winst (€ 81 van de € 100) kan worden gebruikt voor investeringen, beleggen of verdere groei. In de eenmanszaak blijft € 55 van de € 100 over.
- Beperking aansprakelijkheid en uitstraling: Een BV heeft commercieel een betere uitstraling. Ook biedt de BV een voordeel voor de aansprakelijkheid, er komt een scheiding tussen het privé vermogen en het zakelijke (bedrijfs) vermogen. Een IB ondernemer is namelijk met zijn gehele vermogen aansprakelijk voor privé schulden en zakelijke (bedrijfs) risico’s. Als er onrechtmatig wordt gehandeld zal de BV u niet helpen.
- Beleggen: als u overschotten heeft kunt u deze binnen de eenmanszaak beleggen. Als deze overschotten duurzaam overtollig zijn moet u deze in box 3 aangeven. Beleggen in de BV is eenvoudiger en ook bij overtollige liquiditeiten mag u deze in de BV onderbrengen. Bij hoge rendementen (meer dan 10%) is het soms verstandig om het geld uit de BV als dividend uit te keren. Een DGA kan ook geld uit zijn BV lenen (maximaal € 500.000) of een hypotheek voor de eigen woning via zijn BV laten lopen.
- Werkkostenregeling: een klein voordeel is dat de DGA gebruik kan maken van de werkkostenregeling, netto voordeel ongeveer € 2.500 per jaar.
- Bedrijfsopvolging en mede aandeelhouders: de bedrijfsopvolging is eenvoudiger in een BV te regelen. Ook kunt u eenvoudig investeerders of werknemers in uw bedrijf laten investeren of mede eigenaar maken.
- Innovatie: als u zich zou bezighouden met innovatieve werkzaamheden daalt het tarief voor de Vennootschapsbelasting van 19% (0f 25,8%) tot 9%.
- Arbeidsongeschiktheid: over enkele jaren (vermoedelijk vanaf 2027) moet een zelfstandige (IB ondernemer) zich verplicht verzekeren voor arbeidsongeschiktheid. Dit geldt niet voor een DGA.
Is een BV fiscaal aantrekkelijk?
Er zijn meerdere mogelijkheden om een eenmanszaak, maatschap of vennootschap onder firma in te brengen (om te zetten) naar een bv (of nv) of andere rechtspersoon. De meest gekozen route is de geruisloze inbreng in de bv (zonder afrekening). De alternatieve oplossing is de zogenaamde ruisende inbreng in de bv.
Een eerste berekening met een kort advies kost bij ons € 750 (exclusief omzetbelasting). Via een dergelijke berekening weet u of een traject voor u verstandig is of niet. Door de dalende tarieven in de bv en de afbouw van onder andere de zelfstandigenaftrek in de IB wordt de omzetting steeds aantrekkelijker!
Wanneer beginnen met inbreng in de BV
Indien u met terugwerkende kracht tot van een jaar ruisend de bv in wilt, dan dient er een intentieverklaring ondertekend en geregistreerd te worden bij de Belastingdienst, de terugwerkende kracht bij een ruisende inbreng is 3 maanden. Daarbij is het ook mogelijk om later in een jaar ruisend de bv in te gaan en een beroep te doen op een terugwerkende kracht van drie maanden. Bij een geruisloze inbreng moet vóór 1 oktober van het jaar een intentieovereenkomst worden opgesteld (voor terugwerkende kracht tot 1 januari) en geregistreerd. De terugwerkende kracht is dan langer, namelijk 15 maanden.
Fouten bij inbreng in de BV
Er zijn 2 opties voor de overgang van een IB onderneming naar een BV, de ruisende inbreng (met fiscaal afrekenen) en geruisloze inbreng ( zonder fiscale afrekening). Belangrijke aandachtspunten zijn:
- Stakingslijfrente: voor een stakingslijfrente moet een schriftelijke overeenkomst worden opgesteld. Deze kan worden opgesteld zodra de BV ook via de notaris is opgericht.
- Afstemming belastingdienst: bij een geruisloze inbreng moet een verzoek worden ingediend bij de Belastingdienst. Tevens moet een intentieovereenkomst worden opgesteld (voor 1oktober), deze moet ook geregistreerd worden. Als een intentieovereenkomst of een verzoek te laat wordt ingediend gaat het fiscaal mis. U moet dan afrekenen met de belastingdienst.
- Creditering: er gelden formele eisen voor een maximale creditering. Uw fiscalist weet hoe dit werkt. Bij een te hoge creditering moet er worden afgerekend over goodwill en stille reserves. Er mag maximaal 10% van de waarde van de onderneming worden gecrediteerd. Bij een geruisloze inbreng is dit anders, hierbij is het maximaal de belastingschuld van het voorgaande jaar + 5% van het gestorte aandelenkapitaal.
- Vastgoed: soms wordt er ook een bedrijfspand of ander vastgoed ingebracht in een BV, soms in een tussenholding. Gebruik hiervoor de juiste fiscale faciliteit. Meestal moet het vastgoed via een fiscale eenheid in de tussenhoudster achterblijven (artikel 15 VPB), dit kan – volgens de staatssecretaris – niet via artikel 14 VPB. Een verzoek fiscale eenheid VPB moet binnen 3 maanden na oprichting worden ingediend. De boekjaren moeten hierbij gelijk lopen. De fiscale eenheid VPB mag u in principe niet binnen 6 jaar verbreken, soms is deze termijn 3 jaar.
- Ruisende inbreng: bij een ruisende inbreng kan er discussie met de belastingdienst ontstaan over de waarde van uw onderneming, neem altijd een glijclausule op in de akten en overeenkomsten. Leg hierin ook vast dat u eventueel uw stakingslijfrente kunt verhogen. Leg ook notarieel vast dat rechtshandelingen in de zogenaamde voorperiode door de BV worden bekrachtigd.
Advies of berekening inbreng in de bv
Indien u overweegt om uw onderneming in een bv in te brengen, is zorgvuldige
en kundige advisering een vereiste. Hiermee voorkomt u toekomstige problemen
met de Belastingdienst. Vraag
gerust eens een vrijblijvende offerte bij ons op voor een inbreng in de
bv. Wij verzorgen voor u het volledig traject.
Aandachtspunten boekenonderzoek
Steeds meer ondernemers krijgen de Belastingdienst op bezoek. Wij begeleiden wekelijks accountants en ondernemers bij dergelijke onderzoeken. Een boekenonderzoek is voor veel ondernemers (en accountants) geen dagelijkse praktijk, voor ons wel! Op 16 mei 2019 is er door ons - in samenwerking met Jaeger advocaten - een lezing verzorgd over een boekenonderzoek door de Belastingdienst en FIOD invallen. In dit memo een overzicht van enkele aandachtspunten en gespreksonderwerpen.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Hoe werkt een boekenonderzoek ?
Het is belangrijk om een aantal onderdelen bij de start van een boekenonderzoek vast te stellen. De belangrijkste zijn:
- Reden onderzoek: is het onderzoek een regulier boekenonderzoek, onderzoek in de branche, op grond van big data, een klikbrief, een normaal bedrijfsbezoek of een derdenonderzoek
- Vraag voor het onderzoek om een kennismakingsgesprek, hierin kunt u de spelregels afspreken en afstemmen waarom het onderzoek gaat plaatsvinden en welke informatie relevant is voor de Belastingdienst
- Navordering beperken: iets wat tijdens het boekenonderzoek is onderzocht kan daarna niet meer een navordering tot gevolg hebben. Uitzondering hierop is (a) onderdeel niet bij boekenonderzoek meegenomen (b) kwade trouw (c) informatie bewust achtergehouden
Moet een auditfile worden verstrekt?
Inspecteur wil auditfile en belastingplichtige stelt, je krijgt de papierenversie. Moet je auditfile verstrekken? De rechtbank is van mening dat de auditfile voorhanden is en dus tot de administratie behoort. Ook de persoonlijke aantekeningen van de klant in de auditfile moeten worden verstrekt Rechtbank Gelderland d.d. 1 oktober 2018 (ECLI:NL:RBGEL:2018:4161)
Voorbereiding boekenonderzoek
Het is verstandig om een boekenonderzoek met uw accountant en uw belastingadviseur goed voor te bereiden. Wat kunt u verwachten? Wat zijn mogelijke risico's? Ook is het volgende van belang:
- Leg andere administratie en informatie in de kast achter slot en grendel
- Schakel een specialist in, voor de controlerend ambtenaar is het dagelijks werk
- Geen adviezen van uw accountant, advocaat, notaris of belastingadviseur ter inzage leggen
- Eigen notities bij uw administratie niet verstrekken, bent u wel verplicht als hierom wordt gevraagd
- Verstrek alleen informatie welke fiscaal relevant is en tot uw administratie behoort, laat dit vooraf goed beoordelen door een deskundige accountant of fiscaal jurist.
- Zorg ervoor dat één persoon binnen uw bedrijf contactpersoon is, andere personen niet met de Belastingdienst laten praten.
- Geef geen originelen aan de controlerend ambtenaar.
- Maak afschriften van hetgeen door de inspecteur wordt meegenomen, zo weet u wat er wel niet is verstrekt
- Geeft kort en bondig antwoord op vragen. En enkel op de gestelde vragen en maak naar elk gesprek een kort gespreksverslag
- Geluidsopnamen, steeds meer bedrijven hebben camera’s die ook opnemen. Juridisch en qua privacy en bewijsvoering lastig maar zeker te overwegen. Ombudsman (2015/038) opname zonder toestemming bij boekenonderzoek (medische reden “kan niet goed onthouden”) . Ombudsman “opnemen is toegestaan”. Algemeen verbod opnemen bij Belastingdienst is onbehoorlijk.
Vragen over boekenonderzoek
Heeft u vragen over een boekenonderzoek of wilt u een vrijblijvend gesprek? Stuur ons gerust een e-mail of neem contact op.
Rechten en plichten bij een boekenonderzoek
- Belastingplichtige heeft een inlichtingen verplichting. De informatie moet echter wel voor de belastingheffing relevant zijn.
- Geef alleen feiten weer en geen meningen,
- Als vragen betrekking hebben op een mogelijke boete kunt u zich op uw zwijgrecht beroepen
- U moet uw administratie verstrekken, de wet zegt echter niets over "hoe dit zou moeten".
- Administratie 7 jaar bewaren (bij onroerende zaken 9 jaar)
- Fiscale adviezen hoeft u niet te verstrekken
- Alles wat u zegt moet waar zijn, maar niet alles zeggen !!!
- Wees kort en bondig bij een antwoord, zinnen max 10 woorden !
- Inspecteur mag niet snuffelen (fishing expedition).. laden/ kasten openen/ niet achter PC of in archief snuffelen
- Adviezen notaris/ advocaat : verschoningsrecht .. ook adviezen accountant/ fiscalist (geen wettelijk verschoningsrecht)
Welke boekenonderzoeken kunnen we de komende jaren verwachten?
We zien steeds vaker dat de Belastingdienst al vroegtijdig samenwerkt met de FIOD en/of de inspectie SZW. De eerst komende jaren zullen onderzoeken ook worden ingezet op grond van datakoppelingen (big data) binnen de Belastingdienst. Tevens komen er meer onderzoeken in het kader van :
- Zelfstandigheid of dienstbetrekking (DBA) / Schijnconstructures (uitzendbureau’s/ ondernaanneming. Etc)
- Internationale controles (zoals inkeer) nemen toe
- Rekening courant aandeelhouders
- Werkkostenregeling / kostenvergoedingen
- Auto van de zaak zonder bijtelling
- Suppletie en omvang omzetbelasting (carrousel fraude)
Inzagerecht in bezwaar en beroepfase
U heeft recht om uw dossier bij de Belastingdienst in te zien, dit wettelijke recht is er pas laat in de bezwaarfase, namelijk voorafgaand aan het hoorgesprek. Volgens Europese wetgeving (handvest) heeft u dit recht eerder en feitelijk op elk moment. Dit wordt in de doctrine onderstreept edoch de Belastingdienst wil hieraan nog niet meewerken. Naast een papieren dossier is er ook een digitaal dossier (zogenaamd TOP dossier) bij de Belastingdienst beschikbaar. De Belastingdienst mag mails en overige informatie uit het dossier verwijderen als men van mening is dat het niet van belang is. De vraag is dan "keurt de slager zijn eigen vlees op een juiste wijze"
In een procedure bij het Gerechtshof Amsterdam in 2018 had de belastingdienst informatie uit het dossier verwijderd. Hierdoor werd volgens de rechter belastingplichtige in haar belang geschaad. Gevolg "aanslagen gaan de prullenbak in".
Tips ten aanzien van boekenonderzoek
- Verstrek niet klakkeloos alle gevraagde informatie. Kort antwoorden !
- Scheid adviezen en eigen notities van uw administratie, maakt geen notities in uw eigen administratie
- Controleer wat de fiscus doet en/of steekproeven kloppen.
- Wijs binnen uw organisatie één persoon aan als contactpersoon, geef dit ook aan richting de Belastingdienst en instrueer andere personen dat ze geen antwoorden geven.
- Maak zelf aantekeningen bij een onderzoek, elke dag (wat is er gebeurd, besproken, etc
- Tijdig adviseur inschakelen
- Verstrek geen originelen aan de Belastingdienst en maar een scan van de informatie welke door de Belastingdienst wordt meegenomen.
- Beantwoord vragen kort en zakelijk
- Vooraf en bij einde onderzoek (voor definitieve rapport) adviseur inschakelen en bij bezwaar/ beroep formele zaken (naast materieel) meenemen . Indien gewenst, moment om te “dealen” is bij slotgesprek
- Bekijk of er ruimte is voor een schadevergoeding (civiele of bestuursrechter)
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Jongbloed Fiscaal Juristen helpt u verder
- Gratis oriënterend gesprek om de mogelijkheden te bekijken (neem contact op).
- Direct aan tafel met een ervaren fiscaal jurist.
- Wij begeleiden het traject van begin tot eind.
- Beperkte kosten en vooraf duidelijke offerte.
Bron boekenonderzoek
Handboek controle belastingdienst
Fiscaal vriendelijk herstructureren en juridische fusies en splitsingen
Er wordt wel eens gezegd: “Eén B.V. is geen B.V." Dat klopt meestal ook wel. Een goede B.V.-structuur is van groot belang voor een optimale fiscale flexibiliteit en een beperking van de aansprakelijkheid.
Wij kunnen u helpen om, meestal zonder fiscale afrekening tussendoor, tot een fiscaal optimale structuur te komen. Laat uw structuur eens vrijblijvend beoordelen door ons kantoor.
Hieronder worden voor in het u kort enkele mogelijkheden uiteengezet.
Gebruik van fusie en splitsingen, civielrechtelijk
Een voorbeeld van een fraaie manier om te herstructureren is door middel van het gebruik maken van de juridische splitsing. Het Burgerlijk Wetboek biedt de mogelijkheid om B.V.’s onder algemene titel te splitsen in meerdere nieuwe B.V.'s. In dat geval, een zogenaamde zuivere splitsing, verdwijnt de bestaande B.V. en worden de aandeelhouders in dezelfde verhouding aandeelhouder van de nieuwe B.V.’s. Ook is het mogelijk om een deel van een bestaande B.V. af te splitsen. In het geval van zo’n afsplitsing blijft de oude B.V. wel bestaan, maar kunnen bijvoorbeeld de onderneming en het vastgoed juridisch worden gescheiden.
Ook bestaat er een zogenaamde ruziesplitsing, een zuivere splitsing waarbij één B.V. met meerdere aandeelhouders wordt gesplitst in meerdere B.V.’s, met elk één eigen aandeelhouder. In plaats van meerdere aandeelhouders in één B.V., ontstaan er dus meerdere personal holdings met elk één aandeelhouder. Deze variant kan uitstekend worden gebruikt om alsnog een holdingstructuur te vormen, bijvoorbeeld als is verzuimd dat van meet af aan te doen. In de praktijk zie ik namelijk vaak dat, wellicht uit verkeerde zuinigheid, wordt verzuimd direct een goede structuur op te zetten.
Fiscale voorwaarden
De fiscale wetgeving biedt ook onder omstandigheden de mogelijkheid om fusies en splitsingen fiscaal geruisloos uit te voeren. Inmiddels is wel duidelijk dat u echt geen ruzie hoeft te hebben met uw medeaandeelhouders om van de ruziesplitsing gebruik te maken. Wel is het zo dat de gewenste fusie of splitsing 'niet in overwegende mate mag zijn gericht op het uitstellen of ontgaan van belastingheffing'. Een zakelijke herstructurering kan onzes inziens dan ook geen reden zijn voor een inspecteur om het afgeven van een beschikking voor de splitsing te weigeren.
Uiteraard is het juridisch fuseren en splitsen van vennootschappen vanuit fiscale optiek maatwerk en de mogelijkheden zijn afhankelijk van feiten en omstandigheden. Graag zijn wij bereid om voor u de regie in handen te nemen en een dergelijk traject geheel te begeleiden. Wij zullen dan in overleg met de belastinginspecteur en de notaris een gewenste structuur voor u neerzetten.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Kosten aankoop en verkoop aandelen
Regelmatig zijn wij betrokken bij een overname, zowel aan de zijde van de verkoper als aan de zijde van de koper. Vaak is voor partijen niet helder dat een groot deel van de kosten van een dergelijke overname fiscaal niet aftrekbaar zijn. De basis:
- Aankoopkosten met betrekking tot een deelneming zijn niet aftrekbaar. Deze kosten moeten geactiveerd worden en zijn onderdeel van de kostprijs van de deelneming (onderdeel opgeofferd bedrag). Bij een liquidatie zijn deze kosten wel aftrekbaar.
- Verkoopkosten met betrekking tot een deelneming zijn ook niet aftrekbaar. Deze kosten worden afgetrokken van de vrijgestelde opbrengsten.
In dit artikel een kort overzicht van wat er nu wel of niet aftrekbaar is bij de aankoop of de verkoop van een werkmaatschappij. Tevens geven wij een overzicht van de relevante jurisprudentie. De belangrijkste uitspraken in dit kader zijn een arrest van de Hoge Raad uit 2018 en de nuancering hierop bij een arrest van de Hoge Raad uit 2023. Ook behandelen wij een uitspraak van de Rechtbank Zeeland West Brabant d.d. 19 mei 2025 ECLI:NL:RBZWB:2025:3007 over de kosten die verband houden met de uitreiking (toekenning) van eigen aandelen (emissie) aan werknemers van een vennootschap. Volgend de Rechtbank mogen deze kosten niet ten laste van de winst worden gebracht, het ging hier over een aandelenparticipatieplan voor werknemers.
In dit rapport over de verkenning van werknemersparticipaties wordt een beeld van de branche gegeven (in 2023). In een kamerbrief uit 2024 wordt nader ingegaan op de fiscale opstakels bij een werknemersparticipatie (waar de overheid niks aan gaat doen).
Werknemersparticipatie voor start up en scale up in 2027
Het kabinet wil werknemersparticipaties bij start ups en scale ups weer fiscaal aantrekkelijk maken, vermoedelijk per 2027 (zie nota 18 maart 2026). Door deze maatregel kunnen startende bedrijven eenvoudiger talent behouden en/of aantrekken. De werknemers worden onder de nieuwe wetgeving pas belast bij de verkoop van de aandelen (en niet bij de uitoefening van de optie), ook wordt slecht 65% van de opbrengst belast. Voordeel van deze regeling is dat er pas belasting wordt betaald als er ook daadwerkelijk liquide middelen zijn. Ook komt er een nieuwe en ruimere definitie van een startup of scale up. Deze definitie gaat zich richten op innovatie, schaalbaarheid en groei potentieel. Bedrijven kunnen zelfs ruim 20 jaar onder deze definitie vallen. Het RVO zal de beoordeling geven. Bij tussentijdse emigratie volgt een conserverende aanslag.
Plannen Kabinet en werknemersparticipatie en aandelenopties
Het wordt eenvoudiger om werknemers deels te betalen via een werknemersparticipatieregeling of optieregeling, hiertoe wordt nieuwe wetgeving opgesteld zodat het fiscaal voordeliger gaat worden om aandelen in het bedrijf aan een werknemer te "verkopen". Wij verwachten deze plannen ergens in 2027. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Deze regeling gaat gelden voor startups en scaleups, vermoedelijk niet voor "reguliere" bedrijven.
Aan en verkoopkosten deelneming
Met de aan- of verkoop van uw bedijrf kunnen aanzienlijke kosten zijn gemoeid. Het beleid van de belastingdienst is bekend gemaakt in een kennisdocument van belastingdienst (1 februari 2024).
Hoge raad en kosten aan en verkoop deelneming
In 2018 kwam er duidelijkheid over welke kosten wel en niet aftrekbaar zijn (voor de Vennootschapsbelasting).
- Als de kosten rechtstreeks samenhangen (oorzakelijk verband) met de transactie, dan zijn de kosten niet aftrekbaar. De kosten moeten dus worden opgeroepen door de transactie en zonder de transactie niet zijn gemaakt. Als de kosten gedurende een langere periode (meerdere jaren) worden gemaakt moeten deze worden geactiveerd, aldus de Hoge Raad. Als de deal niet doorgaat zijn de kosten gewoon aftrekbaar.
In 2023 is er verdere duidelijkheid gekomen over de invulling hiervan. In deze zaak ging het om de bonussen die aan werknemers zijn betaald i.v.m. de verkoop van een deelneming.
- De Hoge Raad voegt nu een extra overweging toe aan de beoordeling van de kosten. De kosten moeten ook objectief bezien nuttig of nodig zijn voor de transactie. Als de kosten niet bijdragen aan de totstandkoming van de aan- en verkoop zijn deze gewoon aftrekbaar.
Aftrek vennootschapsbelasting bij verkoop, aankoop of aandelenparticipatie
Kosten werknemersparticipatie en aandenelen optieplan
In de procedure bij de Rechtbank Zeeland Westbrant uit 2025 ging het om een Nederlandse deelneming van een Frans beursgenoteerd concern. Bepaalde werknemers konden meedoen in een aandelenparticipatieplan voor het Nederlandse deel. Werknemers (en directieleden) konden zich jaarlijks inschrijven om uit eigen middelen aandelen te kopen. Bij koop kregen de werknemers ook nog aandelen geschonken (extra aandelen). De aandelen worden onvoorwaardelijk als de werknemers 3 jaar in dienst zijn. Na deze periode kunnen aandelen worden uitbetaald of omgezet in (Franse) beursgenoteerde aandelen. Er wordt voor de extra aandelen een voorziening gevormd. Deze voorziening valt vrij als werknemers hun rechten uitoefenen. De Nederlandse deelneming ontvangt voor omgezette aandelen een factuur van de Franse moedermaatschappij. Deze kosten worden door de inspecteur niet geaccepteerd (Baksteen arrrest Hoge Raad d.d. 26 augustus 1998 ECLI:NL:HR:1998:AA2555), dit op grond van artikel 10 lid 1 letter j van de Wet op de Vennootschapsbelasting (VPB). De letterlijke tekst van dit artikel sluit niet aan op deze situatie. Artikel 10-1-j verbiedt kostenaftrek in verband met uitreiking of toekenning van eigen aandelen aan werknemers van de vennootschap. Dat geldt ook als het, zoals in het geval van de Nederlandse BV, gaat om aandelen in een met de uitreikende vennootschap verbonden lichaam (in Frankrijk). De Nederlandse BV verwees naar een uitspraak van de Rechtbank Noord Holland d.d. 12 februari 2021 (ECLI:NL:RBNHO:2021:2523) waarbij deze kosten wel geaccepteerd werden. De rechtbank verwijst ondermeer naar de werknemersoptie arresten van de Hoge Raad d.d. 21 februari 2001 (ECLI:NL:HR:2001:AB0155) .
Kosten bij koop / verkoop zijn niet aftrekbaar (de wet)
Artikel 13 lid 1 Wet Vennootschapsbelasting (de deelnemingsvrijstelling) zegt hierover het volgende:
- Bij het bepalen van de winst blijven buiten aanmerking de voordelen uit hoofde van een deelneming, alsmede de kosten ter zake van de verwerving of de vervreemding van die deelneming (deelnemingsvrijstelling).
Sinds 2002 zijn de kosten met betrekking tot de aankoop van een deelneming niet meer aftrekbaar; deze worden geacht onderdeel te vormen van de aankoopprijs van de deelneming. Sinds 2007 zijn ook de kosten verbonden aan de verkoop van een deelneming niet meer aftrekbaar.
Welke kosten van aankoop of verkoop zijn niet aftrekbaar van de winst?
De aankoopkosten van een deelneming dienen te worden geactiveerd en zijn niet aftrekbaar; onder het begrip aankoopkosten vallen naast de koopsom de volgende kosten:
- "Underwriting fees' en beursbelasting.
- Kosten eigen personeel dat bij de overname betrokken was.
- Kosten aftredende commissaris.
- Procedurekosten en schadevergoedingen.
- Bemiddelingskosten en provisie voor tussenpersoon (de finder fee).
- Kosten advocaten, notaris en accountants (onderzoekskosten / Due Diligence).
Vanaf welk moment zijn de aankoopkosten niet aftrekbaar?
In de praktijk wordt vaak het tijdstip van het ondertekening van de LOI / intentieovereenkomst c.q. als redelijkerwijs te verwachten is dat de aankoop doorgaat, als aanvangstijdstip voor de niet-aftrekbaarheid van aankoopkosten aangemerkt. Kosten gemaakt voor dit moment vallen niet onder de aftrekbeperking.
Arrest Hoge Raad 2 september 1998 (ECLI:NLPHR:1998:AA2362)
Arrest Hoge Raad 23 juni 1999 (ECLI:NL:HR:1999:AA2800)
Verkoopkosten niet aftrekbaar
Ook de verkoopkosten in verband met de verkoop van een deelneming zijn op gelijke wijze niet aftrekbaar; naast de hierbovengenoemde kosten gaat het eveneens over interne uitgaven in verband met de verkoop. Er moet een rechtstreeks oorzakelijk (causaal) verband zijn tussen de kosten en de verkoop van de deelneming.
Vanaf welk moment zijn de verkoopkosten niet aftrekbaar?
Vraag is welk moment als ijkpunt geldt vanaf wanneer sprake is van verkoopkosten; uit de jurisprudentie komt naar voren dat dit ijkpunt voor de verkopende partij eerder ligt dan voor de kopende partij; het gaat om het moment dat voorgenomen is om de deelneming te gaan verkopen; ook wel vanaf het moment dat potentieel geïnteresseerde partijen concreet worden benaderd.
Rechtbank Noord Nederland 21 januari 2016 (ECLI:NL:RBNNE:2016:1419)
Hoge Raad 7 december 2018 (ECLI:NL:HR:2018:2264)
Welke kosten zijn wel aftrekbaar?
Kosten die niet onder aankoopkosten vallen en dus wel aftrekbaar zijn, zijn :
- kosten gemaakt terzake een mislukte overnamepoging;
- financieringskosten bij het afsluiten van een lening voor de aankoop van de deelneming;
- de kosten van een op verzoek van de bank ten behoeve van het verkrijgen van deze financiering verricht DD-onderzoek.
- kosten die objectief bezien niet nuttig of nodig zijn voor de transactie (Hoge Raad 2023)
Kosten bonus personeel bij verkoop niet aftrekbaar
Een aandeelhouder verkoopt zijn deelnemingen. Na de verkoop wordt een bonus toegekend aan de werknemers (in dienst bij de deelneming). De rechtbank is van mening dat in de arbeidsovereenkomst niet is opgenomen dat de werknemers bij verkoop recht hebben op een bonus. De bonus vloeit dus niet voort uit de arbeidsovereenkomst. Daarnaast stond in de verklaring van de aandeelhouder van de verkochte BV dat hij in de hoedanigheid als aandeelhouder het voornemen had het personeel een afscheidsbonus te betalen. Omdat de afscheidsbonus wordt betaald als aandeelhouder is de vervolgvraag of dit kosten in verband met de verkoop van een deelneming betreffen. Volgens de rechtbank is dit zo, dit onder verwijziging naar een arrest van de Hoge Raad. Conclusie rechtbank; bonus is niet aftrekbaar !
De Hoge Raad is echter in december 2023 van mening dat dergelijke kosten gewoon aftrekbaar zijn, omdat deze kosten objectief gezien niet nodig of nuttig zijn voor de transactie zelf.
Noot fiscaal jurist inzake kosten deelneming
De kosten moeten in direct verband staan met de transactie. De Hoge Raad is hier vrij helder over:
- "(...) indien zij worden opgeroepen door de verwerving of de vervreemding van de desbetreffende deelneming, in die zin dat de kosten zonder die verwerving of die vervreemding niet zouden zijn gemaakt." Dit zouden ook interne kosten kunnen zijn. Vaste kosten vallen er in ieder geval niet onder.
Een aantal zaken zijn bij een overname en de hiermee samenhangende kosten van essentieel belang. De belangrijkste:
- Laat uw adviseur de kosten goed specificeren zodat er (ook achteraf) een verdeling van aftrekbare en niet-aftrekbare kosten kan worden gemaakt.
- Overleg met uw overname-adviseur of op kosten BTW door hem / haar moet worden gerekend.
- Bepaal vanaf welk moment kosten niet meer aftrekbaar zijn.
- Kosten bij een zogenaamde activa passiva transactie zijn wel aftrekbaar. Hoe aftrek verloopt als u op het laatste moment beslist om aandelen te kopen is nog niet vaak in de jurisprudentie bepaald, een uitspraak is te vinden in 2013.
Contact over kosten aankoop/verkoop deelneming
Als u vragen over dit onderwerp zou hebben, kunt u contact opnemen met de heer mr. Dennis J.B. Jongbloed.
Vennootschapsbelasting bij vereniging of stichting
Een vereniging of stichting is meestal niet belastingplichtig voor de Vennootschapsbelasting. Er zijn echter wel uitzonderingen. In dit artikel kijken we naar zo'n uitzondering, dit op grond van een uitspraak van het Gerechtshof.
Aangifteplicht Vennootschapsbelasting voor Verenigingen en Stichtingen
In een uitspraak van de Rechtbank Gelderland d.d. 25 mei 2023 (ECLI:NL:RBGEL:2023:2952) drijft de stichting keurmerk fysiotherapie geen onderneming. Naar het oordeel van de rechtbank zijn de activiteiten gericht op een kring van (potentiele) deelnemers die niet of nauwelijks kan wijzigen en is de kring begrensd en bepaalbaar (dus besloten). De stichting neemt mede daarom niet deel aan het economische verkeer.
De inspecteur was het niet met de rechtbank eens en ging in hoger beroep. Bijna 2 jaar later komt het Gerechtshof Arnhem Leeuwarden op 28 januari 2025 (ECLI:NL:GHARL:2025:464) komt tot een andere conclusie. In dit artikel bespreken wij deze casus en de overwegingen van het gerechtshof.
Wanneer is een stichting belastingplichtig voor de Vennootschapsbelasting?
Stichting Keurmerk Fysiotherapie bevordert sinds 2014 de kwaliteit en doelmatigheid van fysiotherapeutische zorg door middel van een kwaliteitsregeling, een keurmerk en een kwaliteitsregister. In 2018 zijn er circa 3.000 fysiotherapeuten bij aangesloten en wordt er een nettoresultaat van € 263.523 behaald. Het potentiële deelnemersbestand is niet zodanig besloten dat geen sprake is van deelname aan het economische verkeer (dit was de conclusie van de Rechtbank). Het deelnemersbestand groeit ieder jaar fors en het potentiële deelnemersbestand is nog veel groter. Verder vervuld de stichting met haar keurmerk tegen (jaar)betaling een intermediaire rol in het declaratieverkeer tussen de deelnemende praktijken en de zorgverzekeraars. Daarnaast worden met externe partijen zorgdata van de deelnemers gedeeld en worden cursussen ontwikkeld. Al deze handelingen worden tegen betaling verricht, zodat de stichting deelneemt aan het economische verkeer. De jaarlijkse exploitatie-overschotten rechtvaardigen de conclusie dat een winstoogmerk aanwezig is, ondanks dat dit oogmerk er volgens de statuten niet is. Er is nog geen cassatie aangetekend.
Tip: Ga er dus niet automatisch vanuit dat een stichting/vereniging is vrijgesteld voor de Vpb!
Welke voorwaarden gelden er voor Vpb-plicht bij een stichting of vereniging?
De belastingplicht wordt ingevuld door te kijken of de stichting/vereniging een onderneming drijft volgens de Wet vennootschapsbelasting 1969 (hierna: Vpb), aldus artikel 2 lid 1 e juncto artikel 4 Wet Vpb. Onder het drijven van een onderneming wordt bedoeld dat sprake moet zijn van een duurzame organisatie van arbeid en kapitaal die door deelname aan het economische verkeer beoogt wint te behalen (Artikel 3.4 Wet IB 2001) Hierna zullen wij de cumulatieve criteria voor het drijven van een onderneming kort weergeven.
Criterium 1. Duurzaam organisatie van arbeid en kapitaal
Met ‘duurzaam’ wordt niet bedoeld hoe lang de periode is waarin de activiteiten plaatsvinden, maar over de samenhang van de activiteiten die gericht zijn op het behalen van een gemeenschappelijk doel.
Criterium 2. Deelname aan het economisch verkeer
Een stichting/vereniging neemt deel aan het economisch verkeer als zij presteert (lees: iets verkopen of diensten verlenen) aan derden en daar een vergoeding voor krijgt. Hierbij maakt niet uit van wie zij de vergoeding ontvangt, zo kan dat ook een subsidie van de gemeente zijn. Als de stichting/vereniging alleen binnen zijn eigen kring presteert en de samenstelling van deze kring niet kan veranderen door instroom/uitstroom van de leden (dit wordt echter niet snel aangenomen) dan is géén sprake van deelname aan het economisch verkeer en dus ook niet van het drijven van een onderneming.
Criterium 3. Winststreven
Als de activiteiten van een stichting/vereniging is gericht op het behalen van winst door bijvoorbeeld regelmatig overschotten (lees: fiscale winst) te behalen dan wordt voldaan aan het zogeheten ‘winstoogmerk’. Dit valt bijvoorbeeld te herleiden door te kijken of het eigen vermogen in de loop van de jaren is toegenomen. Hierbij is niet van belang wat in de statuten is opgenomen en ook maakt het niet uit of een vereniging met vrijwilligers werkt of de overschotten spaart voor de toekomst om haar doelen waar te maken.
Criterium 4. Concurrentiecriterium (indien van toepassing)
In het geval een vereniging wel voldoet aan ‘duurzame organisatie van arbeid en kapitaal die deelneemt aan het economisch verkeer’ maar niet regelmatig overschotten behaald dan zou je zeggen dat niet wordt voldaan aan het criterium voor het drijven van een onderneming omdat het winstoogmerk ontbreekt. Hierbij is het al voldoende als de stichting/vereniging concurrentie kan vormen (potentie) en is niet nodig dat er al daadwerkelijk concurrentie plaatsvindt. Zodra wordt voldaan aan de eerste drie criteria dan is het niet belangrijk om ook te voldoen aan deze vierde criteria.
Subjectieve vrijstelling vennootschapsbelastingplicht
Zodra sprake is van belastingplicht, wordt vervolgens beoordeeld of de subjectieve vrijstelling voor de Vpb van toepassing is (Artikel 6 Wet Vpb). Als de vrijstelling van toepassing is dan hoeft een stichting/vereniging namelijk alsnog geen aangifte Vpb in te dienen.
Let op: bij het ontvangen van een uitnodiging tot doen van aangifte moet alsnog aangifte worden gedaan door een vereniging ook al is de vrijstelling van toepassing!
De vrijstelling bestaat uit twee soorten, namelijk:
- Variant 1. Vrijstelling die afhankelijk is van de hoogte van de winst. De voorwaarde om vrijstelling te hebben voor de Vpb is als de winst van een vereniging in het desbetreffende jaar het bedrag van € 15.000 niet overschrijdt (eerste winstgrens). Bedraagt de winst in het desbetreffende jaar meer dan € 15.000, dan is de vrijstelling toch van toepassing als de winst van dat jaar zelf samen met de winsten van de vier voorafgaande jaren niet meer bedraagt dan € 75.000 (tweede winstgrens).
- Variant 2. Vrijstelling voor bepaalde activiteiten zoals NSW-lichamen, bibliotheken, onderwijs, zorg, pensioenfondsen. Hier zijn specifieke voorwaarden aan verbonden en zal hier niet verder worden behandeld.
Let op: Laat uw belastingadviseur tijdig controleren of de fiscale winst lager is dan de eerste en tweede winstgrens.
Daarnaast kan een vereniging verzoeken om niet vrijgesteld te zijn voor de Vpb. Zij ontvangt dan een beschikking waarbij de vrijstelling geldig is voor vijf jaar en automatisch met dezelfde duur wordt verlengd indien niet wordt ingetrokken. Ook is het verzoek nog tijdig zolang de definitieve aanslag voor dat betreffende jaar nog niet is opgelegd (Artikel 6 lid 3 Wet Vpb)
Tip: Mocht wel sprake zijn van Vpb-plicht dan is het mogelijk om gebruik
te maken van de herinvesteringsreserve!
Tip: Schakel tijdig een belastingadviseur in zodat niet te veel of te weinig Vpb wordt afgedragen!
Noot fiscaal jurist inzake belastingplicht van een vereniging of stichting
De conclusie van de rechtbank was duidelijk "geen VPB plicht". In beroep was het Gerechtshof het hier niet mee eens. Het gevolg hiervan is dat de stichting keurmerk fysiotherapie vennootschapsbelasting moet betalen en hiermee minder geld over heeft voor haar deelnemers. Als een stichting of vereniging duurzaam geld overhoudt wordt dit geacht winst te zijn en/of beoogd te worden (Hoge Raad d.d. 29 juni 1955 ECLI:NL:HR:1955:AY2534). De stichting heeft echter geen winstoogmerk, is geen commerciele organisatie en heeft geen eigenaren of aandeelhouders. In een persbericht van de stichting wordt hierop ook nader ingegaan. De rechter kijkt er anders naar, (a) het is een organisatie van kapitaal en arbeid (b) die duurzaam is (c) deelneemt aan het economische verkeer (d) en het oogmerk heeft om winst te behalen of in feite winst maakt (streven naar winst is geen vereiste). Als het advies van AG Wattel in een andere casus wordt doorlopen had de rechter ook anders kunnen beslissen (ECLI:NL:PHR:2020:853), we zien dan ook dat het erg feitelijk afhankelijk is (en afhankelijk hoe de formele zaken zijn vastgelegd (statuten) en de werwijze is). Ook is een belastingplichtige afhankelijk van de wijze waarop een rechter bepaalde feiten gaat wegen.
Op de internetsite van de Belastingdienst staat een korte check voor de aangifteplicht voor verenigingen of stichtingen. Ook is er een speciaal loket voor verenigingen en stichtingen. Het is verstandig dat u voordien uw activiteiten, statuten en werkwijze laat toetsen door een fiscaal jurist. Voor een vraag of gesprek kunt u contact met ons opnemen.
Boekenonderzoeken in de schoonmaaksector in 2026
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Meer boekenonderzoeken Belastingdienst
Uit het rapport analyse niveau toezicht achteraf volgt dat het aantal boekenonderzoek bij MKB bedrijven met 33% is gedaald. Het aantal jaarlijkse onderzoeken is gedaald van 27.000 tot iets meer dan 15.000. De oorzaak is gelegen in personeel- en capaciteitsgebrek bij de belastingdienst. Daarnaast kosten controles veel tijd en zijn deze complex. Op dit moment wordt op grond van data analyses een risico analyse gemaakt en worden onderzoeken dus anders ingezet. Van de 2,7 miljoen MKB bedrijven worden er jaarlijks maar een paar procent gecontroleerd. Onze staatssecretaris (van Rij) komt in de zomer met een actieplan voor een toename en verbetering van het aantal boekenonderzoeken bij MKB bedrijven, aldus het FD. Wij adviseren veel ondernemers tijdens boekenonderzoeken, maar ook via een fiscale scan vooraf. Via een fiscale scan inventariseren wij de risico gebieden maar ook de fiscale mogelijkheden. Interesse in een fiscale APK, neem gerust contact met ons op.
Aangekondigde boekenonderzoeken van de Belastingdienst en SZW
Anderzijds is de controle-aanpak van de Inspectie SZW en de Belastingdienst gericht op een aantal aangewezen sectoren. Voor 2020 mag onder andere de schoonmaaksector zich in het bijzonder op aandacht van de Inspectie SZW verheugen (en controles verwachten).
De grootste door de Inspectie SZW gesignaleerde risico’s in de schoonmaaksector zijn:
- Onderbetaling;
- Illegale tewerkstelling;
- Fiscale en sociale zekerheidsfraude;
- Schijnconstructies (werken met ZZP'ers);
- Fictieve dienstbetrekkingen;
- Overschrijding van arbeidstijden.
Het programma van de Inspectie SZW kijkt niet alleen naar schoonmaakbedrijven zelf, maar ook naar de opdrachtgevers van schoonmaakwerk en uitzendbureaus.
Waar mogelijk wordt een ketenaanpak gehanteerd. Daarbij gaat het om het inspecteren van schoonmaakbedrijven die werkzaam zijn bij opdrachtgevers die onder een keten vallen. Vanuit afgeronde onderzoeken wil het programma, door middel van handhavingscommunicatie, een belangrijk signaal afgeven naar de totale populatie en – daar waar mogelijk - opdrachtgevers.
Aanpak door FIOD, Belastingdienst en SZW
De controles van de Inspectie SZW staan niet op zichzelf. In het kader van het project Schijnconstructies heeft de overheid een samenwerking opgezet van een aantal instanties, waaronder FIOD, Belastingdienst en Inspectie SZW. Zij bundelen ook hun kennis via het opgerichte Kennis Informatie Platform (KIP).
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Bronnen Boekenonderzoeken
Handboek controle belastingdienst
Controle aanpak belastingdienst
Fiscaal Herstructureren: wat, hoe en waarom?
Behaalt de eenmanszaak betere resultaten dan verwacht? Is het binnenkort tijd om het stokje over te dragen aan de volgende generatie? Of wordt er binnenkort een bedrijfspand aangekocht? Het is verstandig om in al deze situaties nog eens goed te kijken naar de huidige ondernemingsstructuur. In veel gevallen kan het namelijk zinvol zijn om de ondernemingsstructuur aan te passen, bijvoorbeeld in het kader van risicospreiding of fiscale optimalisatie.
Wat is een herstructurering in fiscale zin?
Het herstructureren is het aanpassen van de juridische ondernemingsstructuur. Een voorbeeld hiervan is het wijzigen van een ondernemingsstructuur met slechts één bv naar een ondernemingsstructuur met een holding en werkmaatschappij (een zogenoemde “dubbeldekker”). Ook het inbrengen van een eenmanszaak of vof in een bv-structuur kan worden aangemerkt als een herstructurering, alsmede het liquideren van een bv.
Fiscaal-vriendelijk herstructureren
Er bestaan verschillende mogelijkheden om de ondernemingsstructuur op een fiscaal-vriendelijke wijze te herstructureren. Hierbij kan gedacht worden aan:
- Een aandelenfusie of bedrijfsfusie;
- Een juridische splitsing of juridische fusie; en
- Een fiscale eenheid.
Herstructureren via aandelenfusie of bedrijfsfusie
Een aandelenfusie en bedrijfsfusie worden doorgaans ingezet om een zogenoemde holdingstructuur te creëren. Het voordeel van een aandelenfusie ten opzichte van een bedrijfsfusie is dat de oorspronkelijke werkmaatschappij ook ná de aandelenfusie nog de werkmaatschappij is. Dit betekent dat u niets hoeft aan te passen bij bijvoorbeeld de Kamer van Koophandel of op uw facturen. Mochten er in de oorspronkelijke bv echter beleggingen of bijvoorbeeld een lijfrenteverplichting zitten, dan heeft een bedrijfsfusie de voorkeur. Daarmee kunt u namelijk het niet-ondernemingsvermogen buiten de risicosfeer van de onderneming houden. Bron: fusierichtlijn en kennisgroepstandpunt KG:032:2023:4
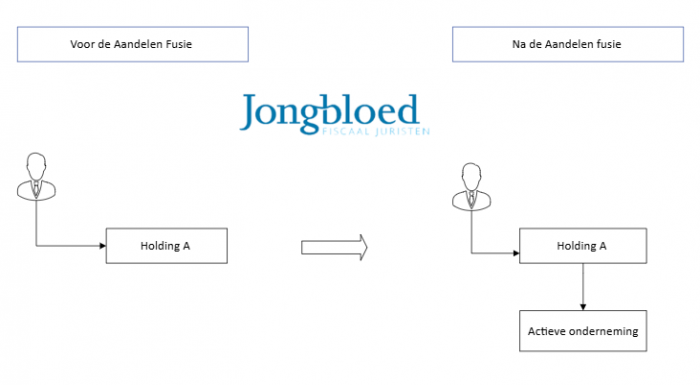

Herstructureren via een juridische afsplitsing
Een juridische afsplitsing wordt in de praktijk vaak toegepast in de voorbereidende fase naar een bedrijfsopvolging. Met een juridische splitsing wordt namelijk bereikt dat de aandelen in de daadwerkelijke onderneming worden afgesplitst van het niet-ondernemingsvermogen dat in de meeste situaties dient als (aanvullend) pensioen voor de ondernemer. De opvolger kan vervolgens – na een schenking van de aandelen in de afgesplitste vennootschap – door met de onderneming. Andere vormen van splitsing zijn de zuivere splitsing en ruziesplitsing.
Onderstaand een voorbeeld van een juridische fusie
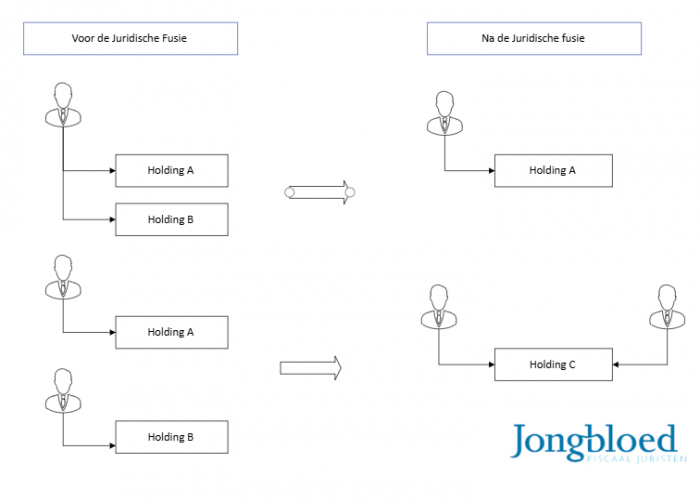
Onderstaand een voorbeeld van een juridische splitsing
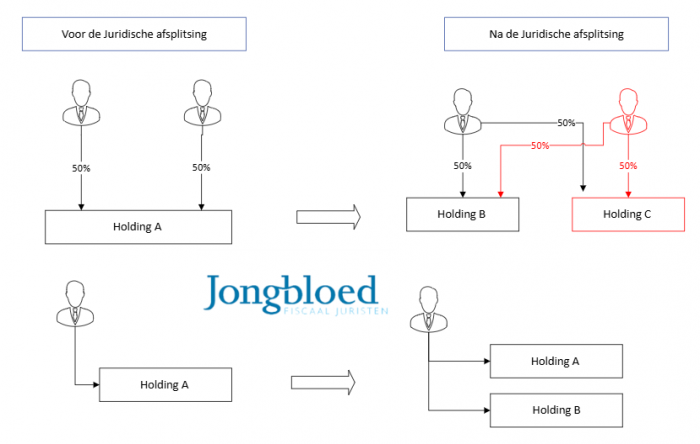
Herstructureren via een fiscale eenheid voor de Vennootschapsbelasting
Tot slot kan ook aan de hand van een fiscale eenheid vennootschapsbelasting een optimale ondernemingsstructuur worden gecreëerd. Het vormen van een fiscale eenheid kan bijvoorbeeld uitkomst bieden wanneer een structuur met één enkele bv wordt uitgebreid naar een drietrapsraket-structuur (holding, vastgoed-bv en werkmaatschappij). Daarnaast bestaat binnen de fiscale eenheid de mogelijkheid om onder voorwaarden geruisloos (zonder belastingheffing) activa en passiva onderling over te dragen.
Afhankelijk van de gekozen route gelden er verschillende voorwaarden, termijnen en sanctiebepalingen. Een voorwaarde die in de meeste gevallen voorkomt, is dat de herstructurering niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing. Dit betekent dat aan de herstructurering zakelijke overwegingen ten grondslag moeten liggen. Deze voorwaarde geldt echter niet bij een fiscale eenheid voor de vennootschapsbelasting.
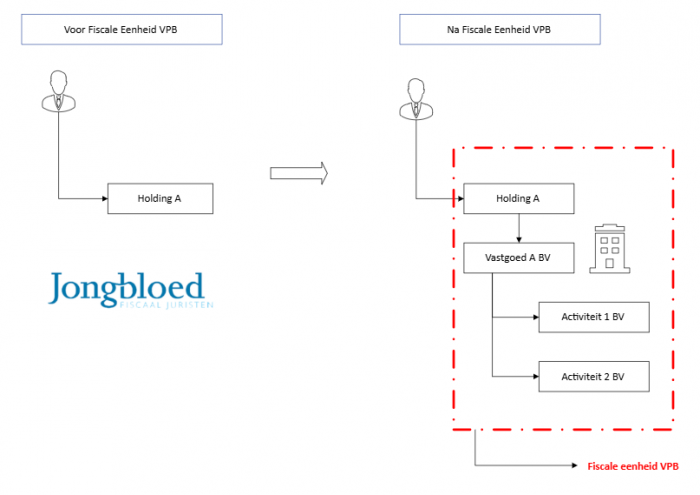
Waarom herstructureren?
Het herstructureren van de ondernemingsstructuur kan vanuit verschillende gedachten zinvol zijn. Zo kan het inbrengen van een eenmanszaak in een bv-structuur leiden tot een beperking van de aansprakelijkheid, en het splitsen van twee vennootschappen fiscale flexibiliteit bij een toekomstige bedrijfsopvolging tot gevolg hebben. Ook in geval van meerdere aandeelhouders of vastgoed binnen de structuur, is het verstandig om de ondernemingsstructuur hierop aan te passen.
Het niet tijdig herstructureren kan tot vervelende situaties leiden. In de situatie waarin een bedrijfspand wordt overgedragen, kan de juridische ondernemingsstructuur bepalend zijn voor de vraag of er in verband met de overdracht wel of geen overdrachtsbelasting is verschuldigd. Het verdient dan ook de voorkeur om het vastgoed onder te brengen in een afzonderlijke bv die op de juiste wijze in de ondernemingsstructuur wordt opgenomen. Mocht het huidige vastgoed in een persoonlijke holding of werkmaatschappij zitten, dan is het goed om tijdig samen met een fiscaal jurist te kijken naar de mogelijkheden om dit op de juiste wijze vorm te geven. Veelal geldt dat een herstructurering drie tot zes jaar in beslag neemt om volledige flexibiliteit te creëren voor bijvoorbeeld een toekomstige overdracht.
Noot fiscaal jurist inzake fiscale herstructurering
In dit artikel zijn vanuit fiscaal oogpunt een aantal mogelijkheden toegelicht in het kader van een herstructurering van de ondernemingsstructuur. Het is echter van belang om niet alleen rekening te houden met de fiscale mogelijkheden en gevolgen, maar ook te denken aan de gevolgen voor bijvoorbeeld vergunningen en verzekeringen op naam van de onderneming. Bovendien gelden er, afhankelijk van de gekozen oplossing, verschillende wettelijke termijnen en formaliteiten waaraan moet worden voldaan.
Wij begeleiden u graag bij het optimaal inrichten van uw ondernemingsstructuur en het in beeld brengen van de voordelen, aandachtspunten en mogelijk risico’s die hierbij komen kijken. Op deze wijze kan een weloverwogen keuze worden gemaakt en is uw ondernemingsstructuur klaar voor de volgende stap. Neem gerust contact met ons op!
Innovatiebox
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Innovatiebox in 2026
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2026). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Wijziging innovatiebox 2013
Per 1 januari 2013 is de innovatiebox aangepast. Innovatieve ondernemers mogen vanaf 2013 25% van de winst binnen het bedrijf (rechtspersoon zoals B.V. en N.V.) aanmerken als voordeel voor de innovatiebox, dit met een maximum van € 25.000. Dit deel van de winst wordt dan niet belast tegen een tarief van 20% of 25%, maar slechts tegen een tarief van 5%. Het is wel van belang dat het Agentschap.nl de producten of diensten aanmerkt als innovatief. De extra eis dat minstens 30% van de winst / inkomen moet worden behaald met het vernieuwende product (door een octrooi) komt te vervallen, dit is voor de praktijk erg prettig. Er wordt voor een termijn 36 maanden (dus 3 jaar) duidelijkheid gegeven. De innovatiebox geldt voor winsten die samenhangen met een octrooi of patent en niet voor inkomsten uit een logo, merk of iets wat hierop lijkt.
Praktische aspecten van de innovatiebox
Vanaf 2010 is de octrooibox omgezet in de innovatiebox en daarmee weer extra laagdrempelig geworden. Een overzicht van de wijzigingen vindt u hier. De overheid wil innovatieve bedrijven stimuleren met een forse korting op de verschuldigde vennootschapsbelasting. Wellicht kan ook uw bedrijf gebruik maken van deze faciliteit. Daarvoor moet sprake zijn van immateriële vaste activa op uw balans en uw onderneming moet in de vorm van een B.V. worden uitgeoefend.
De regeling in het kort
Bij investeringen door VPB-plichtige lichamen in bedrijfsmiddelen die worden aangemerkt als immateriële vaste activa, waaronder ook software, kan gebruik worden gemaakt van de innovatiebox. Het moeten investeringen betreffen waarvoor een S&O-verklaring is afgegeven of er moet een octrooi voor zijn verleend. Het tarief is dan geen 20% tot 25,5%, maar vanaf 2010 slechts 5%. Er is geen maximum meer aan verbonden. Tot 50% van het werk mag door derden worden verricht.
Enkele praktische aspecten
De balans
Op de balans moet sprake zijn van immateriële vaste activa. Bij kleinere ondernemingen, waarvoor onder die nieuwe bepalingen de innovatiebox nu juist ook eerder van toepassing is, wordt vaak alleen een fiscale balans opgesteld. De fiscale wetgeving bepaalt dat de kosten van immateriële vaste activa ineens ten laste van de winst mogen worden gebracht. Laat dus goed kijken naar de mogelijkheden om deze kosten in beginsel te mogen activeren door een verschil te maken tussen de fiscale en commerciële balans. Het gaat dus om te waarderen intellectueel eigendom. Het enkel verkopen van uren, ook al hebben deze een innovatief karakter, kwalificeert niet.
Administratie
De regeling van de innovatiebox is in beginsel niet zo complex, maar de wijze van berekenen heeft nogal wat voeten in aarde. Zorg dat uw (projecten)administratie daarop is ingericht. Een goede omschrijving van de projecten en een vaststelling van de totale voortbrengingskosten maken het verkrijgen van een goedkeurende beschikking vooraf bij de Belastingdienst aanzienlijk eenvoudiger.
Ten aanzien van de opbrengsten hanteert de Belastingdienst modellen die als uitgangspunt dienen om de aan de innovatiebox toe te rekenen opbrengst van het IVA te bepalen.
Rechtsvorm
Het is goed om periodiek eens te kijken naar de rechtsvorm van uw onderneming. Vaak volstaat een eenmanszaak of personenvennootschap, welke leidt tot heffing van inkomstenbelasting. De innovatiebox kan onder andere reden zijn om de rechtsvorm te herzien. Door geruisloos in te brengen kunt u wellicht nog in 2010 gebruik maken van de innovatiebox.
Het is dan wel zaak om vóór 30 september een getekende intentieverklaring te laten registeren bij de Belastingdienst. Wij zijn u daarbij graag van dienst.
Private Equity en Bedrijfsstructuren
Wanneer een private equity-partij toetreedt tot een onderneming, draait alles om juridisch en fiscaal juiste structurering. Niet alleen juridisch, maar vooral ook fiscaal. In dit artikel nemen we je mee in de wereld van private equity structuren, renteaftrek, afspraken met verkopers en hoe je als ondernemer (of adviseur) hier commercieel van kunt profiteren. Wij adviseren regelmatig ondernemers in de voorbereiding en bij de transactie, voorbeelden hiervan zijn Elektramat en Riwald. Ook adviseren wij regelmatig familiebedrijven bij een (gedeeltelijke) verkoop.
Hoe Private Equity een bedrijf overneemt
Private equity (PE) investeerders stappen bijna nooit direct in het aandelenkapitaal van een bestaand bedrijf. Ze richten een aparte overnameholding (meestal een BV) op, vaak gecombineerd met een internationale holding (bijv. Luxemburg), en gebruiken een mix van vreemd vermogen (leningen) en eigen vermogen (vaak in de vorm van PEC's: preferred equity certificates).
De structuur ziet er vaak als volgt uit:
- Topholding (bijv. coöperatie, FGR of CV): investeringsfonds
- Midholding: vaak gevestigd in Luxemburg of Nederland
- Overnameholding: Nederlandse BV, fiscale eenheid met de werkmaatschappij
- Target: de onderneming waarin wordt geïnvesteerd
Deze structuur biedt maximale controle, flexibiliteit en fiscale optimalisatie. In voorkomende gevallen wordt de eerste cash out bij de overname beperkt via een earn out of vendor loan. In een uitgebreid memo van de belastingdienst wordt ingegaan op de fiscale merites bij de overname van door een PE partij.
Juridische afspraken met de verkopende partij
Bij een PE-deal worden uitgebreide juridische documenten opgesteld, zoals:
- Aandeelhoudersovereenkomst: over zeggenschap, dividendbeleid, exit-opties
- SPA (Share Purchase Agreement): koopprijs, garanties, vrijwaringen, earn-outs
- Managementparticipaties: co-investering van het zittende management
- Clawback & ESG-afspraken: bijv. prestatie- of duurzaamheidscriteria gekoppeld aan latere betalingen
Fiscaal aandachtspunt: renteaftrek of earningsstripping
PE-partijen financieren een overname veeal via extern financieringen (bancaire instellingen), investeerders, eigen vermogen en soms een Vendor Loan. Die leningen brengen rente met zich mee, en die rente moet zoveel mogelijk ten laste van belaste winsten kunnen worden gebracht. Optimaal is dat de rente tegen een hoog tarief ten laste van de winst wordt gebracht en tegen een laag tarief wordt belast. De belangrijkste invalshoeken:
- Artikel 10a Wet Vpb Renteaftrek wordt geweigerd als er sprake is van een onzakelijke omleiding binnen het concern. In meerdere arresten is bevestigd dat er wél renteaftrek mogelijk is, mits: er onafhankelijke leningverstrekkers zijn, er zakelijke motieven bestaan voor de structuur en de belastingplichtige dit aantoont (tegenbewijsregeling)
- Fraus legis : Zelfs als aan artikel 10a wordt voldaan, kan renteaftrek alsnog worden geweigerd bij belastingontwijkend gedrag. De Hoge Raad bevestigde dit in meerdere arresten (artikel)
- Earnings-strippingmaatregel (artikel 15b Wet Vpb): Sinds ATAD2 geldt dat rente op groepsfinancieringen beperkt aftrekbaar is tot 30% van de fiscale EBITDA. PE-partijen plannen hun financieringsstructuur hieromheen.
Fiscale advisering bij overname door PE partij
Voor ondernemers die (gedeeltelijk) hun bedrijf verkopen aan een PE-partij zijn er volop kansen. Een zorgvuldige voorbereiding en het opzetten van een juiste structuur is hierbij van belang. Dit kan zorgen voor bijvoorbeeld minder overdrachtsbelasting, hogere koopsom en/of minder belastingheffing in de toekomst.
Noot fiscaal jurist inzake overname door PE partij
Wie de structuur van een PE-investering goed opzet, kan dubbele belastingheffing voorkomen, fiscaal voordeel genieten, risico’s beperken en toekomstige groei veiligstellen. Voor ondernemers is het dus zaak om niet alleen te letten op de verkoopprijs, maar ook op hoe de deal juridisch en fiscaal wordt ingericht. Voor private equity partijen speelt met name de renteaftrek (beperking) een grote rol bij een overname. In eerdere arresten van de Hoge Raad (bij Hans Anders en Autobar) was er discussie met de belastingdienst over de renteaftrek. Hierbij werden overname holdings opgericht en wordt de overgenomen BV (target) opgenomen in een fiscale eenheid voor de Vennootschapsbelasting. Hierdoor wordt de betaalde rente verrekend met de winsten van de target vennootschap. Veelal wordt de overnameholding gefinancierd via een buitenlandse (Luxemburg komt vaak voor) entiteit, in dergelijke landen wordt de rente tegen een laag tarief belast. De leningen in Luxemburg worden verkregen via zogenaamde PECs (prefferd equity certificates), de externe aandeelhouders hebben veelal een belang dat lager is dan 33% (geen verbonden partij). De belastingdienst heeft in diverse procedures verweer gevoerd tegen dergelijke structuren, veelal met als insteek dat de rente op grond van artikel 10a niet aftrekbaar is.
Op het moment dat fraus legis door de belastingdienst kan worden aangetoond kan ook via deze invalshoek de renteaftrek om zeep worden geholpen, dit kwam aan de orde in het Hunkemoller arrest (artikel).
Wil je weten of jouw onderneming klaar is voor private equity of zoek
je een fiscale second opinion bij een lopend traject? Neem dan contact
op met onze fiscalisten. Wij begeleiden ondernemers, DGA's en investeerders
door het hele proces — van structuur tot SPA en beyond. Stuur
ons gerust een email voor een vrijblijvende kennismaking.
Goed van vertrouwen en kwade trouw in vestigingsplaatsdiscussie
Mag een belastinginspecteur twee keer dezelfde feiten onderzoeken?
Om belasting te kunnen heffen, heeft de Belastingdienst informatie nodig. Die levert u in principe aan door een aangifte in te dienen. Als die aangifte vragen oproept, kan de belastinginspecteur daarover vragen stellen en soms is dat zelfs verplicht (om te voorkomen dat de Belastingdienst haar rechten verspeelt). Nadat een belastingaanslag is opgelegd, is het daarmee voor dat jaar klaar.
De Belastingdienst kan echter meer belasting heffen (navorderen) als blijkt dat de aanslag te laag is. Daarvoor is dan wel nieuwe informatie nodig. Fiscalisten noemen dat een nieuw feit. Dan gaat het om feiten die de inspecteur bij het opleggen van de belasting niet kende of behoorde te kennen. Dat was in de volgende casus aan de orde in het kader van de feitelijke vestigingsplaats van de belastingplichtige.
Vestigingsplaats discussie en nieuw feit
In internationaal verband is erg belangrijk waar een onderneming is gevestigd. Dat land mag in beginsel belasting heffen over de winsten. In het belastingrecht gaat het dan om de zogenoemde feitelijke vestigingsplaats. De bepaling van de vraag wat nu de feitelijke vestigingsplaats van een onderneming is, is in wezen vernauwd tot de vraag waar de kernbeslissingen van de onderneming worden genomen. In onze casus gaat het om een Cypriotische Limited. De aandelen worden gehouden door een Nederlandse nv, waarvan de aandelen weer in handen zijn van de in Nederland woonachtige heer Asbak.
In 2013 heeft de belastinginspecteur vragen gesteld over de feitelijke vestigingsplaats van de Limited. De adviseur antwoordt daarop dat die op Cyprus ligt op grond van de volgende punten:
- Het bestuur van de Limited wordt door een trustkantoor gevoerd.
- Dat bestuur is zelfstandig bevoegd om de vennootschap te vertegenwoordigen en verricht zelfstandig voor en namens de vennootschap betalingen vanaf een lokale bankrekening.
- De boekhouding en de aangiften worden ook verzorgd door het trustkantoor.
- Alle aandeelhoudersvergaderingen worden gehouden op Cyprus in aanwezigheid van de heer Asbak (als bestuurder van de nv). Tijdens die vergaderingen vindt een inhoudelijke beoordeling plaats van de financiële situatie van de Limited. Ook worden tijdens deze vergaderingen aandeelhoudersbesluiten genomen in overleg met de directie.
Kennelijk is de belastinginspecteur tevreden met dit antwoord en komt er niet meer op terug. Kennelijk aanvaardt hij dus de vestigingsplaats op Cyprus. Tot 2015.
Dan wordt er nader onderzoek ingesteld naar de vestigingsplaats van de Limited. Daarbij komen o.a. de volgende stukken boven water:
- Special Resolution (statutenwijziging);
- De managementovereenkomst;
- De notulen van de bestuurs- en aandeelhoudersvergaderingen;
- Het e-mailverkeer tussen o.a. het trustkantoor, de heer Asbak en de belastingadviseurs;
- De urenverantwoording van de Limited.
Daarop stelt de Inspecteur vast dat de Limited niet - zoals voorgespiegeld - op Cyprus, maar in Nederland is gevestigd.
Wel of geen nieuw feit bij fiscaal vestigingsplaatsonderzoek?
Buiten discussie is dat de Limited in Nederland gevestigd is, maar de vraag is of de belastinginspecteur dat kon / moest weten in 2013 toen hij de aanslag oplegde. Als dat het geval is, kan hij niet navorderen. De rechtbank meent dat er geen nieuw feit is:
- “Door (na het antwoord van de adviseur in 2013) stil te zitten en vervolgens in 2014 wederom vragen te stellen over de vestigingsplaats van eiseres en pas in 2015 over te gaan tot het instellen van een vestigingsplaatsonderzoek, heeft verweerder naar het oordeel van de rechtbank een ambtelijk verzuim begaan. Hij beschikte binnen de aanslagtermijn (…) over zodanige informatie dat een behoorlijke taakvervulling hem er redelijkerwijs toe had moeten brengen een nader onderzoek naar de vestigingsplaats van eiseres in te stellen (…) Voor die jaren is er daarom geen nieuw feit dat navordering rechtvaardigt.”
In hoger beroep komt het Hof tot een tegengesteld oordeel:
- “De (…) informatie (uit 2013) laat onverlet dat hij (de belastinginspecteur) in redelijkheid mocht uitgaan van de juistheid van (…) door een gerenommeerd belastingadvieskantoor gepresenteerde gegeven dat (de Limited) was gevestigd op Cyprus. De Inspecteur was niet tot een nader onderzoek gehouden omdat vorenbedoelde informatie de niet-onwaarschijnlijke mogelijkheid openliet dat de vestigingsplaats van belanghebbende zich op Cyprus bevond (…)
- Naar het oordeel van het Hof vormt de tijdens het vestigingsplaatsonderzoek (in 2015) aan het licht gekomen informatie (…) het nieuwe feit (…). Die informatie was de Inspecteur niet eerder bekend.”
In wezen komt het dus aan op het antwoord op de vraag of de belastinginspecteur al in 2013 had moeten ‘doorpakken’.
Vertrouwensbeginsel bij juist invullen formulieren belastingdienst
Vertrouwen is goed en controleren is beter. De basis van het vertrouwensbeginsel is dat een belastingplichtige de belastingdienst moet kunnen vertrouwen en hij of zij ervan mag gaan dat er zorgvuldig wordt gehandeld. Tevens kan de belastingdienst (de inspecteur) niet terugkomen op eerdere handelingen. In een casus bij het Gerechtshof 's Hertogenbosch d.d. 31 januari 2024 (ECLI:NL:GHSHE:2024:269) ging het om een in België wonende pensionado met pensioen uit Nederland en België (buitenlands belastingplichtig). De heer X vroeg keurig elk jaar een vrijstellingsverklaring in Nederland aan zodat er geen loonbelasting en premies volksverzekeringen worden ingehouden over zijn pensioenuitkering. In deze verklaring is geen ruimte om aan te geven dat er ook pensioen in het woonland (België) wordt betaald. De inspecteur trekt de verklaring per 2018 in en legt over 2014 tot en met 2017 navorderingaanslagen op. Partijen zijn het er over eens dat bij een juiste opgave Nederland inderdaad had mogen heffen, edoch de heer X heeft alles keurig opgegeven en ingevuld en mocht er dan ook op vertrouwen dat er niks aan de hand was. Volgens de inspecteur had de heer X (of zijn fiscalist) moeten weten dat de Nederlandse vrijstellingsbeschikking fout zou moeten zijn, dus de heer X mag er op vertrouwen maar dit vertrouwen is niet gerechtvaardigd (aldus de inspecteur). Volgens het Gerechtshof ligt dit anders, de heer X mag op de vrijstellingsverklaring vertrouwen, dit vertrouwen is ook gerechtvaardigd omdat:
- de toezegging is niet in strijd met een juiste wetstoepassing welke de belastingplichtige had moeten weten of beseffen
- de belastingplichtige mocht in redelijk vertrouwen op de uitlatingen van de belastingdienst
- de belastingdienst moet de toezegging hebben gedaan op grond van alle relevante feiten en omstandigheden.
Het Gerechtshof was het dus met de heer X eens. De Hoge Raad d.d. 24 oktober 2025 ECLI:NL:HR:2025:1618 vraagt eerst de AG om advies (d.d. 22 november 2024 ECLI:NL:PHR:2024:1255). Volgens de AG ligt de zaak vrij simpel, de heer X heeft het aanvraagformulier juist en volledig ingevuld en hij mag er dan op vertrouwen dat alle relevante informatie is verstrekt. Volgens de AG was er voor de heer X geen aanleiding om te denken (of veronderstellen) dat hij informatie over de feitelijke heffing in België moest verstrekken, hierover werden immers geen vragen gesteld. Van de heer X hoeft niet worden verwacht dat hij de Nederlandse Belastingdienst onderwijs gaat geven over het Belgische belastingrecht. Dat de belastingdienst een vraag over de belastingheffing in België niet opneemt in het formulier komt voor rekening van de Nederlandse belastingdienst.
Fiscale noot inzake vestigingsplaats en nieuw fiscaal feit
De structuur inzake de Ltd. is op diverse momenten aan de orde geweest tussen belastingplichtige (of diens adviseur) en de Belastingdienst. Er zijn zelfs schriftelijke vragen gesteld (en beantwoord) in 2013, er kwamen geen nadere vragen. De Belastingdienst besluit 2 jaar later (in 2015) om maar eens een nader onderzoek in te stellen.
Het beoordelingskader waarbinnen de rechter moet blijven bij zijn oordeel of sprake is van een nieuw feit moet door de Hoge Raad – als hoogste belastingrechter – worden gegeven. Het uiteindelijke feitelijke oordeel is aan de feitenrechter (het Hof).
Er is veel te zeggen voor het standpunt dat een belastinginspecteur moet doorpakken als hij een onderwerp onderzoekt en zich niet moet laten afschepen met een (minimaal) antwoord van de adviseur. Van de andere kant mag worden verwacht dat informatie volledig, onverbloemd en duidelijk wordt verstrekt. Liegen is soms iets anders dan niet alles vertellen, dat zal iedereen wel meemaken, edoch binnen de fiscale wereld (en bij afstemming en overleg met de Belastingdienst) moet hiervoor ten zeerste worden gewaakt. Gelukkig hebben we hiervoor de goede trouw en kwade trouw.
De vraag komt op in hoeverre de onderbuik ook meespeelt. Het is geen sympathieke casus: er gebeurt weinig in de Limited en door de trust wordt de vestigingsplaats gecreëerd. Van de andere kant zijn dit soort structuren binnen de Belastingdienst bekend en mag worden verwacht dat daarop doorgepakt wordt, ook bij gerenommeerde advieskantoren. Had de inspecteur de feiten die bij het onderzoek bekend zijn geworden reeds in 2013 moeten of kunnen weten? Een lastige vraag, waarbij feiten en omstandigheden door rechters worden gewogen.
In dat verband is de kwade trouw nog van belang. De belastinginspecteur mag erop vertrouwen dat de aangifte en informatieverstrekking juist en volledig zijn (goede trouw). Als dat opzettelijk niet zo is, is sprake van kwade trouw en heeft de belastinginspecteur geen nieuw feit nodig.
Dat standpunt (kwade trouw) nam de belastinginspecteur dan ook in. De rechtbank vond dat geen sprake was van kwade trouw. De rechtbank achtte aannemelijk dat de constructie erop was gericht daadwerkelijk op Cyprus te zijn gevestigd en aldaar belastingplichtig te zijn. De Limited heeft als zodanig gehandeld en er is ook op Cyprus belasting betaald. Een beetje kwade trouw bestaat niet, maar de handelwijze bij de informatieverstrekking lijkt wel gewicht in de schaal te kunnen leggen bij de vraag of de belastinginspecteur moet doorpakken of niet. Hopelijk gaat de Hoge Raad klare wijn schenken zonder kwade afdronk.
Heeft u een procedure bij de Belastingdienst of een vragenbrief ontvangen, neem dan contact met ons op. Wij zullen u volledig te goeder trouw bijstaan.
Bron vestigingsplaats en kwade trouw
Gerechtshof Den Haag 3 november 2022, ECLI:NL:GHDHA:2022:2269
Rechtbank Den Haag 28 mei 2019, ECLI:NL:RBDHA:2019:6296
Hoge Raad 16 april 2010, ECLI:NL:HR:2010:BJ9082
Statistische steekproef bij boekenonderzoek
Bij belastingcontroles maakt de Belastingdienst vaak gebruik van een statistische controle-methode, de eurosteekproef. Het gebruik van dergelijke steekproeven is in het kader van de vrije bewijsleer toegestaan. Extrapolatie van de uitkomsten van een steekproef naar andere jaren is eveneens toegestaan mits sprake is van een constante feitelijke situatie.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Reductie aantal steekproeven belastingdienst
De belastingdienst heeft inmiddels vele nieuwe controlemedewerkers aangenomen en opgeleid. Het aantal controles MKB bedrijven zal de komende jaren dus toenemen. Bij een boekenonderzoek van de belastingdienst is de uitkomst altijd ongewis. Vooral als via een steekproef een onderzoek wordt ingestoken kunnen de financiele lasten (mede door extrapolatie) toenemen. Dit wordt nog eens versterkt door belastingrente en (verzuim) boetes. De belastingdienst heeft beleid gepubliceerd inzake het beperken van de steekproef bij belastingcontroles. Volgens het handboekcontrole 2026 van de belastingdienst (paragraaf 11.3.3) wordt het aantal steekproeven gereduceerd. Voor MKB bedrijven (maar ook binnen de publieke sector) kan het verstandig zijn om eens per 2-3 jaar zelf een steekproef te trekken (die aan de vereisten van de belastingdienst voldoet). Vragen? Neem gerust contact met ons op.
Waarom de statistische steekproef?
Voordeel van deze manier van controleren is, dat met een beperkt aantal waarnemingen uitspraken kunnen worden gedaan over de te controleren administratie. De controle kan daardoor erg efficiënt worden ingericht.
Steekproef belastingdienst en nu?
De laatste tijd zien we steeds vaker dat de belastingdienst gebruik maakt van de steekproef. Het is voor de belastingdienst namelijk een stuk minder werk om controles uit te voeren en om correcties op te leggen (rechtbank Zeeland West Brabant d.d. 5 december 2019 ECLI:NL:RBZWB:2019:5440).
- Toegestaan: de Hoge Raad heeft al in 2008 toestemming gegeven voor een rechtsgeldige steekproef (Hoge Raad d.d. 14 maart 2008 ECLI:NL:HR:2008:AU0837), deze procedure ging over de BPM, thans wordt de steekproef voor vele belastingen gebruikt. Het Gerechtshof was het ook eens met de steekproef.
- Regels: de formele regels en voorwaarden om van een steekproef gebruik te mogen maken is niet echt duidelijk. In deze noot van de adviseur van de Hoge Raad (De AG) worden wel diverse aanwijzingen gegeven, hier is nog weinig mee gedaan. In 2020 gaf het Gerechtshof 's Hertogenbosch op 31 december 2020 (ECLI:NL:GHSHE:2020:4116) een nuttige toelichting. De steekproef moet statistisch verantwoord zijn en voor belastingplichtige controleerbaar. Dit is in de praktijk knap lastig, edoch er zijn binnen ons netwerk specialisten die de statische steekproef kunnen beoordelen. Belangrijk is dat de populatie homogeen is en op objectieve maatstaven moet worden bepaald.
- Praktijk: het is belangrijk om de steekproef door een deskundige te laten controleren (dus wat is waarom onderzocht en hoe is geselecteerd)
- Bewijslast belastingplichtige: de steekproef geeft een bewijsvermoeden. De belastingplichtige mag proberen om dit bewijs te ontzenuwen. Hiertoe moeten de resultaten - goed gemotiveerd - worden tegengesproken (in twijfel getrokken). Dit kan door een contra onderzoek of een volledig eigen boekenonderzoek van de gehele administratie. Lees voor een toelichting deze uitspraak.
- Extrapolatie: het onderzoek zal vaak over 1 jaar plaatsvinden en wordt dan ook toegepast over de andere jaren. Strikt formeel mag dit - aldus de Hoge Raad (en deze uitspraak). Beide periodes moeten dan wel op elkaar lijken qua feiten en omstandigheden (volgens de Hoge Raad en het Gerechtshof in 2016). De inspecteur moet dus met een toelichting komen over het uitsmeren van de resultaten uit jaar X over jaar X+1 of X-1. Rechters zijn erg kritisch over extrapolatie, hier valt dus nog wel iets te winnen, zie hiertoe diverse uitspraken van rechters (Rechtbank Leeuwarden d.d. 25 maart 2010, Gerechtshof 's Hertogenbosch d.d. 28 januari 2011 en de Rechtbank Den Haag d.d. 25 oktober 2016)
- Boete: een boete bij een steekproef vereist nogal wat, deze moeten overtuigend worden aangetoond door de inspecteur, dit met een uitgebreide toelichting (en een boeterapport), zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Statistische steekproef bij boekenonderzoeken in de praktijk
Voor het uitvoeren van de eurosteekproef of statistische steekproef is een behoorlijke kennis van statistiek vereist. Dit betekent dat, als u de steekproef wilt beoordelen, u ook over meer dan gemiddelde statistische kennis moet beschikken. Bij een eurosteekproef wordt de administratie onderverdeeld in intervallen. Uit zo’n interval wordt 1 euro getrokken. Deze euro (in feite 1 post of 1 factuur) kan worden goedgekeurd of geheel of gedeeltelijk worden afgekeurd.
Voorbeeld statistische steekproef
Bij een controle van de loonbelasting verdeelt de Inspecteur de loonsom van € 800.000 in veertig intervallen van € 20.000. Uit ieder interval wordt € 1 getrokken. De post die hoort bij deze euro wordt gecontroleerd op juistheid. Aan de hand van de bevindingen wordt het gehele interval van € 20.000 geheel of gedeeltelijk goedgekeurd of afgekeurd. Stel dat binnen het interval een post van € 200 geheel onjuist is, dan kan het gehele interval afgekeurd worden. Dit levert een correctie van € 20.000 voor een enkele fout van € 200.
Als dit de enige fout is en de feitelijke situatie is in de andere jaren ongewijzigd, dan kan dit leiden tot een correctie van 5 * € 20.000. te vermeerderen met boetes en rente. Een klein foutje met grote gevolgen dus.
Noot fiscaal jurist inzake statistische steekproef
De wet staat een statistische steekproef toe, aldus de Hoge Raad in 2008. De zorgvuldigheid is hierbij wel van belang en niet in alle situaties mag van de steekproef bij boekenonderzoeken worden uitgegaan, aldus het Gerechtshof in 2011. Het extrapoleren verdient extra aandacht omdat dit enkel is toegestaan op grond van empirisch bewijs omtrent het feit dat de jaren waarna wordt geëxtrapoleerd constant zijn, aldus de Rechtbank Den Haag in 2016, maar ook het Gerechtshof Den Haag in dat jaar.
Bij het gebruik van de steekproef wordt een bandbreedte gehanteerd. Als u deze wilt aanvechten, is een uitgebreid dossieronderzoek bij de Belastingdienst noodzakelijk. Ook is kennis van de statistische wetenschap een vereiste. Hierbij moet ook naar de extrapolatie worden gekeken, maar ook naar de homogeniteit binnen de groep. Het opleggen van vergrijpboeten moet zeker nader worden onderzocht.
Als u vragen of opmerkingen heeft, neem dan gerust contact op. Wij hebben uitgebreide ervaring met boekenonderzoeken en statistische steekproeven.
Bronnen steekproef bij boekenonderzoek
Rechtbank Zeeland-West-Brabant 5 december 2019, ECLI:NL:RBZWB:2019:5440
Gerechtshof Den Haag 23 november 2016, ECLI:NL:GHDHA:2016:3835
Gerechtshof 's Hertogenbosch 28 januari 2011 ECLI:NL:GHSHE:2011:BQ2837
Hoge Raad 14 maart 2008 ECLI:NL:HR:2008:AU0840
NBA Tool inzake statische steekproef bij boekenonderzoeken
https://www.nba.nl/tools/hra-2019/?folder=132640#par132659%20(2019)
Controleaanpak Belastingdienst (CAB), uitgangspunten en modellen
Ruilarresten bij het bepalen van de fiscale winst
Het ruilen van bedrijfsmiddelen, zoals een machine, kan leiden tot winstrealisatie. De winst bedraagt de waarde in het economisch verkeer van het ontvangen bedrijfsmiddel, verminderd met de boekwaarde van het bedrijfsmiddel dat u voor de ruil heeft ingezet. Deze winst valt in de jaar waarin de ruil plaatsvindt. Dit kan voor de belastingheffing echter bijzonder zuur uitwerken. Stel dat het verschil tussen de waarde economisch verkeer en de boekwaarde zeer groot is, dan realiseert u een zeer grote winst. Belastingheffing over de gerealiseerde boekwinst kan dan aanzienlijke financiële gevolgen hebben. De Hoge Raad liet in een ver verleden al toe (1951) dat de boekwinst (de stille reserve) werd doorgeschoven naar het bedrijfsmiddel dat u hebt verkregen. Directe belastingheffing blijft dan nog achterwege. Het gevolg is dat de boekwaarde van het nieuwe bedrijfsmiddel gelijk wordt aan de kostprijs ervan, minus de doorgeschoven stille reserve.
Wanneer gebruikt u de ruilarresten?
U kunt de ruilarresten niet op iedere ruil toepassen. Belangrijk is dat het verkregen goed van dezelfde aard is en economisch dezelfde plaats inneemt als het goed dat u voor de ruil heeft ingezet. Daarbij moet ook worden beoordeeld of het verkregen goed dezelfde functie vervult als het voor de ruil ingezette goed. Deze toets moet worden gedaan naar de functie op het moment van de ruil (de vervreemding van het goed). Wat ook meetelt is een eventueel groot waardeverschil tussen de beide goederen. Het komt voor dat de rechter bij een (te) groot waardeverschil niet aanneemt dat echt sprake is van een ruil. Waar de exacte grens ligt is onduidelijk. U kunt bijvoorbeeld denken aan voorraden.
Ruilarresten en herinvesteringsreserve
De ruilarresten lijken qua functie behoorlijk op de herinvesteringsreserve. Een herinvesteringsreserve mag u vormen bij de verkoop van een bedrijfsmiddel. U neemt de boekwinst dan niet direct in uw fiscale winst op, maar u vormt daarvoor een reserve: de herinvesteringsreserve. Op het moment dat u herinvesteert, boekt u de doorgeschoven boekwinst als afboeking op de aanschafprijs van het aangeschafte bedrijfsmiddel. Daarmee verlaagt dus ook uw afschrijvingsbasis. De afboeking is in beginsel verplicht. Echter, indien de herinvesteringsreserve ontstaat door vervreemding van een bedrijfsmiddel waarop u niet afschrijft of waarop u in meer dan tien jaar afschrijft, dan hoeft u deze pas af te boeken indien u een bedrijfsmiddel met dezelfde economische functie aanschaft. Op een investering in een dergelijk bedrijfsmiddel mag u alleen herinvesteringsreserves afboeken die zijn ontstaan als gevolg van de vervreemding van een bedrijfsmiddel met dezelfde economisch functie. Dus: bij vervreemding van een pand mag u de herinvesteringsreserve wel afboeken op een machine waarop u in vijf jaar afschrijft. Bij de vervreemding van een machine waarop u in vijf jaar afschrijft mag u ook een herinvesteringsreserve vormen, maar deze mag u niet afboeken op een pand.
De herinvesteringsreserve lijkt dus enorm op de ruilarresten. Vroeger was dat anders; de herinvesteringsreserve (destijds: vervangingsreserve) verschilde toen in grote mate van de ruilarresten en dus hadden beiden bestaansrecht. De verschillen zijn tegenwoordig een stuk kleiner, maar daarmee niet geheel afwezig. Zo vereist een herinvesteringsreserve dat u een herinvesteringsvoornemen heeft. Een relatief zachte eis. Indien u gebruik wenst te maken van de ruilarresten, dan moet er een concreet vervangingsplan aanwezig zijn. Dat is een wat hogere drempel. Daarbij komt nog dat het herinvesteringsvoornemen aan het einde van het boekjaar aanwezig moet zijn. Deze bedenktijd hebt u niet bij de ruilarresten. Daar is het moment van ruilen doorslaggevend en op dat moment moet u een concreet vervangingsplan hebben. Tot slot wijzen wij erop dat de herinvesteringsreserve gebonden is aan een termijn (drie jaar, verlenging soms mogelijk). De ruilarresten kijken naar het moment van ruil (de vervreemding van uw goed).
Geen keuze tussen ruilarresten en herinvesteringsreserve
De Hoge Raad heeft in 2014 duidelijk gemaakt dat u niet mag kiezen. Indien een herinvesteringsreserve mogelijk is, dan dient u van deze mogelijkheid gebruik te maken. Effectief kunt u de ruilarresten dus alleen toepassen indien u geen herinvesteringsreserve kunt vormen. De herinvesteringsreserve vormt u bij de vervreemding van een bedrijfsmiddel. Dat geeft direct de reikwijdte van de ruilarresten: vervreemding van iets anders dan een bedrijfsmiddel. Denk bijvoorbeeld aan voorraden.
Recente zaak over de ruilarresten
De inspecteur legt over het jaar 2015 een aanslag vennootschapsbelasting op. De activiteiten van het bedrijf bestaan uit de handel in agrarisch vastgoed, zoals de aan- en verkoop van boerderijen en cultuurgrond, doch ook vee en fosfaatrechten. Het verwerven van cultuurgronden gebeurt steeds met de bedoeling om deze op een geschikt moment weer te verkopen, bijvoorbeeld aan degene waar de grond aan wordt gepacht. De gemiddelde tijd tussen aan- en verkoop bedraagt 230 dagen.
Het vermogen van het bedrijf bestaat grotendeels uit handelsvoorraad, in de vorm van eerdergenoemde onroerende zaken, bestemd voor de verkoop. In 2015 worden diverse onroerende zaken verkregen en verkocht. Het bedrijf heeft hiervan een uitgebreid overzicht gemaakt. Bij het doen van de aangifte vennootschapsbelasting heeft het bedrijf de ruilarresten toegepast op de boekwinst behaald met de verkoop van een aantal onroerende zaken die tot de handelsvoorraad behoorden. Deze boekwinst is in mindering gebracht op de kostprijs van verkregen onroerende zaken. Daarbij geeft het bedrijf aan dat de onroerende zaken dezelfde economische functie hebben. Daarbij moet worden gekeken – zo wordt gesteld – naar het geheel van de handelsvoorraad en niet iedere transactie afzonderlijk. Voorts bestaat – door de constante handel – een algemeen voornemen tot vervanging. Het niet toestaan van het gebruik van de ruilarresten heeft volgens het bedrijf een forse aanslag op het liquide werkkapitaal tot gevolg. De inspecteur is het hiermee (uiteraard) oneens. Hij stelt dat de ruilarresten niet van toepassing zijn. Dat is gebaseerd op de stelling dat bij de ruilgedachte van een echte winstrealisatie geen sprake is. Het bedrijf heeft nu juist – zo meent de inspecteur – als doel het verwerven van onroerende zaken om deze te verkopen. Voorts zou van dezelfde economische functie geen sprake zijn, althans dat is onvoldoende aannemelijk gemaakt. Tot slot wordt ook het concrete vervangingsplan betwist. Alle reden dus voor de rechtbank om zich over de zaak te buigen.
Rechtbank oordeelt over ruilarresten
De rechtbank geeft eerst aan wat de regel is. Indien een belastingplichtige bij vervreemding van een activum een ander activum verwerft dat dezelfde economische functie vervult, dan kan op grond van de ruilarresten de behaalde boekwinst in mindering worden gebracht op de kostprijs van het verkregen activum. De ruilarresten mogen worden toegepast op alle soorten activa, dus ook op de handelsvoorraad.
Niet in geschil is dat de vervreemde onroerende zaken tot de handelsvoorraad behoorden. Dat enkele gegeven is volgens de rechtbank echter onvoldoende om aan te nemen dat de verworven onroerende zaken economisch en functioneel dezelfde plaats innemen. Voor een handelsonderneming geldt – zo oordeelt de rechtbank – in het algemeen dat in de vervreemding van de handelsvoorraad een beoogde realisering van winst of verlies is gelegen. Dat wordt bepaald door het verschil tussen de boekwaarde en de opbrengst. Daaraan doet niet af dat (een deel van) de opbrengst beoogd is voor de aankoop van een andere onroerende zaak, die ook weer zal worden verkocht. Het gaat niet om de plaats die de onroerende zaken innemen in het vermogen van het bedrijf, maar om de plaats die zij innemen in de handelsvoorraad van het bedrijf.
Dus moet – in tegenstelling tot wat het bedrijf meende – wel worden gekeken naar de afzonderlijke transacties in de handelsvoorraad. Het is aan het bedrijf om te bewijzen (aannemelijk te maken) dat de verworven onroerende zaken in economische zin dezelfde plaats innemen als de verkregen onroerende zaken. Dat bewijs is onvoldoende geleverd. Daarbij telt mee dat:
- Op transactieniveau is sprake van grote verschillen in oppervlakte en ligging van de onroerende zaken. Zo is niet laten zien hoe een perceel akkerland van 10 hectare economisch gelijk is aan een perceel grasland van 2 hectare.
- Niet aannemelijk is gemaakt dat op transactieniveau de vervreemde onroerende zaken een ongeveer gelijke mate van beheer, courantheid en inflatiebestendigheid kennen als de verworven onroerende zaken.
De rechtbank oordeelt dat de inspecteur terecht toepassing van de ruilarresten heeft geweigerd.
Fiscaal jurist over ruilarresten en herinvesteringsreserve
Dit artikel richt zich vooral op de ruilarresten. Daarbij is sprake van een regel die in de praktijk nog weleens over het hoofd wordt gezien, maar die bijvoorbeeld bij handelsvoorraden wel degelijk interessant kan zijn. Bijvoorbeeld als u zich, zoals in bovenstaande zaak, bezighoudt met onroerend goed dat tot uw handelsvoorraad behoort.
Het gebruikmaken van de ruilarresten, maar ook het gebruikmaken van de herinvesteringsreserve, vereist ook administratief de nodige handelingen. Zo dient getoetst te worden of sprake is van een:
- Voldoende concreet vervangingsplan dan wel een voldoende concreet herinvesteringsvoornemen;
- Dient beoordeeld te worden of – indien nodig – sprake is van goederen die dezelfde economische functie vervullen;
- Dient beoordeeld te worden op welke wijze zorg kan worden gedragen dat u aan de bewijslast voldoet bij eventuele vragen van de inspecteur.
Het kan zeer aantrekkelijk zijn om directe winstneming uit te stellen. Dat zorgt er immers voor dat u op korte termijn meer liquide middelen ter beschikking heeft. Dit hoeft echter niet altijd de meest ideale oplossing te zijn. Denk bijvoorbeeld aan de situatie waarin u een winst best goed kunt gebruiken, zoals bij dreigende verliesverdamping. Er is dus geen ‘one size fits all’ in deze. Schakel daarom altijd een specialist in. Neem gerust eens contact op met één van onderstaande auteurs.
Uitspraak
Rechtbank Noord-Nederland 23 juni 2021: ECLI:NL:RBNNE:2021:2691
Management Buy Out Vossebeld Vaatwastechniek
Fiscale advisering en overname Vossebeld Vaatwastechniek
Wij hebben Vossebeld Vaatwastechniek begeleid bij de MBO. Onderstaand de reactie van de eigenaar, de heer Bert Vossbeld.
Over Vossebeld Vaatwastechniek
Bij Vossebeld Vaatwastechniek hebben ze een passie voor perfectie in de spoelkeuken. Vossebeld is gespecialiseerd in het ontwerpen, installeren, onderhouden en repareren van spoelkeukens voor diverse sectoren, waaronder de horeca- en voedselindustrie. Vossebeld staat bekend om
- Persoonlijke service;
- Optimaal functioneren van uw spoelkeuken;
- Service en klantgericht denken (24/7).
Overname door het management
Bert Vossebeld vertrekt na 25 jaar eigenaar te zijn geweest. De mooiste manier om een succesvol familiebedrijf voor te zetten is een overdracht aan het zittende management. Met de management-buy-out is de eigendom overgegaan van Bert Vossebeld naar Marco Dijkhuis, Ramon van Os en Amke Bekhuis. De combinatie van jarenlange markt- en productkennis enerzijds en operationele en organisatorische expertise anderzijds vormt een solide basis voor verdere groei en ontwikkeling van de onderneming. De transactie zorgt daarnaast voor geborgde continuïteit en creëert ruimte om strategische stappen te zetten richting de toekomst. Bert Vossebeld wenst zijn collega’s heel veel plezier en succes! De M&A transacties werd begeleid door Taurus Corporate Finance. De juridische begeleiding werd verzorgd door Conseiller in Enschede.
Bert Vossebeld over Jongbloed Fiscaal Juristen
Bert Vossebeld gaat eens rustig aan tafel zitten en blikt terug op 15 jaar samenwerking met Jongbloed Fiscaal Juristen. In deze periode heeft Jongbloed Fiscaal Juristen mij niet alleen fiscaal begeleid, maar vooral ontzorgd. Of het nu ging om fiscaal-strategisch advies, investeringsvragen of het sparren over de groei van mijn bedrijf – ik kon altijd bouwen op hun deskundigheid, helderheid en betrokkenheid. In deze periode heb ik erg fijn samengewerkt met Dennis Jongbloed en Roy Damhuis, beide partner bij Jongbloed Fiscaal Juristen.
Recent heb ik mijn bedrijf overgedragen aan het managementteam. Een traject waarbij zowel emotie als complexiteit meespeelden. Dennis Jongbloed heeft mij in dit proces van begin tot eind uitstekend begeleid: van de fiscale structuur tot de praktische uitvoering en de onderhandelingen. Dankzij zijn proactieve aanpak, ondernemerschap en oog voor detail is de verkoop soepel en succesvol verlopen. Wat ik het meeste waardeer, is dat ze altijd bereikbaar zijn en meedenken alsof het hun eigen onderneming is. Jongbloed voelt voor mij als een vaste sparringpartner die mijn bedrijf en mijn ambities echt begrijpt. Ik kan hen van harte aanbevelen aan iedere ondernemer die op zoek is naar deskundig, eerlijk en betrokken fiscaal advies."
Belastingvrij fiscale splitsing bij zakelijke overwegingen
Een (belastingvrije) splitsing (ex art. 14a Wet Vpb 1969) is een veel gebruikt instrument bij herstructureringen, bedrijfsopvolging en carve-outs. Maar wanneer is een splitsing fiscaal geruisloos mogelijk? En hoe zwaar weegt het vereiste van zakelijke overwegingen? In dit artikel behandelen we de uitspraak van de Hoge Raad op 27 februari 2026, dit is voor de fiscale herstructureringspraktijk een belangrijke uitspraak.
Rechtbank over overwegend zakelijke overwegingen bij juridische splitsing
De vraag of een splitsing in overwegende mate berust op zakelijke overwegingen komt eerst aan de orde bij de Rechtbank Gelderland op 2 november 2020 (ECLI:NL:RBGEL:2020:5827). De rechtbank is van mening dat belastingplichtige de splitsing van de onderneming en de direct daarop volgende verkoop op grond van zakelijke overwegingen heeft vormgegeven. De belastingplichtige heeft namelijk keurig en uitgebreid aannemelijk gemaakt dat bij ongewijzigde voorzetting de continuïteit van de onderneming ernstig in gevaar zou komen. Ook is helder toegelicht dat het inbrengen van eigen geld (kapitaal) geen reële opties was en dat de koper alleen akkoord wilde gaan met de koop van de onderneming als deze zou worden afgesplitst (gelet op grote risico aansprakelijkheid (belasting) schulden.
Gerechtshof stel geen zakelijke overwegingen bij splitsing. Waarom stelt het Gerechtshof dit?
Het Gerechtshof Arnhem Leeuwarden is het op 27 september 2022 (ECLI:NL:GHARL:2022:8228) niet met de rechtbank eens. Het Gerechtshof komt tot het volgende:
- splitsing is in overwegende mate gericht op het ontgaan of uitstellen van belastingen (art. 14a lid 6 Wet Vpb; richtlijnconforme uitleg o.g.v. Fusierichtlijn).
- het bewijsvermoeden (vervreemding binnen 3 jaar) is van toepassing. Bij een verkoop binnen 3 jaar na de juridische splitsing wordt een bewijsvermoeden aanwezig geacht dat zou veronderstellen dat zakelijke overwegingen ontbreken, edoch tegenbewijs kan dit probleem voorkomen. Belastingplichtige komt met tal van tegenbewijs gronden.
- Belanghebbende stelt als tegenbewijs (dus wel zakelijke motieven voor de juridische splitsing) : verkoopnoodzaak, toezichtdruk en praktische voordelen t.o.v. activa-passiva (overgang vele overeenkomsten en contracten).
- Het Gerechtshof is van mening dat er onvoldoend onderbouwing wordt gegeven. De fiscale overwegingen (besparing ruim 10.000.000 euro aan Vennootschapsbelasting) hebben de doorslag gegeven, aldus het Gerechtshof.
- Conclusie: splitsingsfaciliteit wordt geweigerd
Hoge Raad over zakelijke overwegingen bij een splitsing
De Hoge Raad gaat er op 27 februari 2026 een goed voor zitten (ECLI:NL:HR:2026:298). De Hoge Raad bekijkt hierbij de Nederlandse wetgeving inzake de splitsingsvrijstelling maar bekijkt deze in het daglicht en in verhouding met de Fusierichtlijn (Richtlijn 2009/133/EG). Dit arrest corrigeert het Gerechtshof Arnhem Leeuwarden en beperkt de werking van het wettelijke bewijsvermoeden bij verkoop binnen drie jaar. In dit artikel leggen wij uit:
- Wat is een (belastingvrije) juridische splitsing ?
- Wanneer vervalt de splitsingsvrijstelling?
- Hoe werkt het bewijsvermoeden en zakelijke overwegingen bij een splitsing?
- Wat “zakelijke overwegingen” betekenen
- Praktische aandachtspunten bij herstructurering
Wat is een (belastingvrije) juridische splitsing?
Bij een juridische (af)splitsing gaan vermogensbestanddelen onder algemene titel over naar een andere vennootschap. Normaal leidt dit tot heffing over stille reserves en goodwill. Een splitsing kunt u ook vormgeven via een zogenaamde activa/ passiva transactie. Dit een veelal een stuk eenvoudiger maar kan wel afrekening tot gevolg hebben. Daarnaast kan een activa/ passiva transactie in de praktijk complex uitpakken (overzetten contracten, overeenkomsten, etc.)
De splitsingsfaciliteit bepaalt dat deze winst niet in aanmerking wordt genomen, mits:
- dezelfde fiscale waarderingsregels blijven gelden;
- latere heffing is verzekerd;
- de splitsing niet in overwegende mate is gericht op belastingontwijking of -uitstel (lid 6).
Wanneer vervalt de splitsingsvrijstelling?
In de fiscale wetgeving (artikel 14a wet VPB) staat een antimisbruikbepaling. De faciliteit is niet van toepassing indien de splitsing in overwegende mate is gericht op:
- het ontgaan van belasting, of
- het uitstellen van belasting.
Hoe werkt het bewijsvermoeden en zakelijke overwegingen bij een splitsing ?
De wet bevatte bovendien een bewijsvermoeden: Worden aandelen binnen drie jaar na splitsing verkocht aan een niet-verbonden lichaam? Dan worden zakelijke overwegingen geacht te ontbreken, tenzij de belastingplichtige het tegendeel aannemelijk maakt. Dit onderdeel stond centraal in deze rij van uitspraken. Er heeft een (belastingvrij en fiscaal gefaciliteerde) splitsing plaatsgevonden en daarna wordt (een deel van het oorspronkelijke bedrijf) deze BV verkocht.
In deze procedure ging het om een uitvaartverzekeraar die onder toezicht stond van De Nederlandse Bank (DNB). De groep stond er niet best voor en er zaten fiscale risico's in. De ondernemer wilde een deel van de activiteiten - mede op advies van DNB - apart verkopen. In plaats van een activa-passivatransactie werd gekozen voor het afsplitsen van de onderneming (tegen uitreiking van aandelen).
De inspecteur weigerde zekerheid vooraf (art. 14a lid 8 Wet Vpb), stellende dat (a) de splitsing hoofdzakelijk fiscaal was gemotiveerd en (b) € 14 miljoen aan belasting zou worden uitgesteld. Het Hof Arnhem-Leeuwarden legde de bewijslast bij de belastingplichtige en oordeelde dat onvoldoende aannemelijk was gemaakt dat zakelijke motieven doorslaggevend waren.
De Hoge Raad vernietigt de hofuitspraak. De bewijslastverdeling van het Hof is in strijd met het Unierecht De inspecteur mag niet volstaan met het gemotiveerd betwisten van zakelijke overwegingen. De inspecteur moet simpelweg meer zijn best doen. Enkele een beetje tegenspreken van de belastingplichtige moet de inspecteur ook zelf aan het werk. De inspecteur moet tenminste een begin van bewijs leveren dat geen zakelijke overwegingen bestaan, of dat aanwijzingen bestaan voor belastingontwijking. De Hoge Raad verwijst de zaak en komt met de volgende conclusies:
- Het wettelijke bewijsvermoeden bij verkoop binnen drie jaar vormt een ontoelaatbaar algemeen vermoeden van misbruik.
- De antimisbruikbepaling moet richtlijnconform worden uitgelegd.
- Fiscale motieven mogen aanwezig zijn — zolang zij niet doorslaggevend zijn.
- Elke transactie moet individueel en integraal worden beoordeeld.
Wat betekent “zakelijke overwegingen” bij een splitsing ?
Volgens HvJ EU en de Hoge Raad is een herstructurering via de splitsing route zakelijk indien:
- herstructurering of rationalisering van activiteiten beoogt;
- operationele risico’s beperkt;
- financiering vereenvoudigt;
- duurzame verstoring samenwerking tussen aandeelhouders;
- onwerkbare governance;
- toezicht- of aansprakelijkheidsrisico’s reduceert;
- aandeelhoudersdoelstellingen faciliteert die economisch reëel zijn.
Een splitsing kan meerdere doelen hebben, waaronder fiscale optimalisatie. Dat is toegestaan zolang het fiscale voordeel niet het hoofddoel of doorslaggevende motief is. De inspecteur mag niet alleen luisteren naar de belastingplichtige en zeggen "klopt niks van". De inspecteur moet ook zelf met een (een begin van) bewijs komen dat zakelijke motieven ontbreken en/of belastingontwijking doorslaggevend is geweest. De belastingplichtige kan dit dan weerleggen via:
- onderbouwing van bedrijfseconomische motieven;
- documentatie van besluitvorming en/of verzoeken van derden
- vergelijking met alternatieven (bijv. activa-passivatransactie).
Bij bovenstaande is het verhaal met de zakelijke motieven dus van essentieel belang. Leg vooraf dus goed vast waarom de splitsing juridisch en/of operationeel wenselijk is en bijvoorbeeld de activa passiva optie minder geschikt is. Niet alleen het einddoel (verkoop), maar ook de gekozen route moet hierbij zakelijk zijn.
Jurisprudentie inzake zakelijke overwegingen bij een splitsing of afsplitsing
Er is vaak discussie over de zakelijke overwegingen bij een splitsing. Bij een discussie is jurisprudentieonderzoek van essentieel belang. Hierbij een aantal voorbeelden
- Gerechtshof Amsterdam d.d. 26 januari 2021 ECLI:NL:GHAMS:2021:278 (Hoge Raad d.d. 14 januari 2022 ECLI:NL:HR:2022:17): vastgoed wordt overgedragen via een afsplitsing (tegen storting op aandelen in een BV). Toetsing bewijsvermoedens en verdeling bewijslast. Reden afsplitsing was risicoprofiel verbeteren. Volgens gerechtshof geen zakelijke overwegingen, hoofddoel was voorkomen overdrachtsbelasting (rechtbank dacht hier nog anders over).
- Hoge Raad d.d. 11 juli 2008 ECLI:NL:HR:2008:AZ8524: bij bedrijfsfusie was hoofddoel (overwegende mate) het ontgaan of uitstellen van belastingen.
- Hoge Raad d.d. 131 september 2019 ECLI:NL:HR:2019:1297: Vervreemding binnen 3 jaar is op zichzelf onvoldoende om misbruik zomaar aan te nemen. Aandeelhoudersmotieven kunnen zakelijke overwegingen vormen. Bij ruzie tussen aandeelhouders kunnen de verstoorde aandeelhoudersverhoudingen zakelijke overwegingen vormen. Tevens moet de verschuiving economisch verklaarbaar en logisch zijn.
Praktische punten bij een splitsing van een rechtspersoon
Mag ik na een splitsing mijn aandelen verkopen?
Ja. Ook binnen drie jaar. Dat leidt niet automatisch tot verlies van de faciliteit. De inspecteur moet eerst aantonen dat sprake is van misbruik.
Wat zijn voorbeelden van zakelijke overwegingen bij een fiscale splitsing ?
- Risicoscheiding
- Toezichthoudende eisen (DNB, AFM of beroepsorganisaties)
- Bedrijfsovername structureren
- Aansprakelijkheid beperken
- Investeerders aantrekken
- Operationele herstructurering
Zijn fiscale motieven toegestaan bij een fiscale splitsing?
Ja, mits zij niet doorslaggevend zijn. Fiscale optimalisatie mag onderdeel zijn van de afweging.
Is zekerheid vragen bij de belastingdienst verstandig?
Ja. Een beschikking ex art. 14a lid 8 Wet Vpb kan vooraf zekerheid bieden. Zeker bij verkoop binnen drie jaar is dit een verstandige optie.
Herinvesteringsreserve
Wel of niet afrekenen over boekwinsten: ga herinvesteren!
Tip: Door te herinvesteren kunt u de belastingheffing op boekwinsten uitstellen. Daarmee houdt u meer liquiditeiten over om in uw onderneming te gebruiken. Hoe dat in zijn werk gaat leest u hieronder.
U zult vroeg of laat worden geconfronteerd met boekwinsten op bedrijfsmiddelen. Bij verkoop van een bedrijfpand of een auto is dat vaak het geval. Bij het bedrijfspand omdat de waarde van vastgoed is gestegen, bij de auto omdat er in het verleden door u al te voortvarend is afgeschreven. Ook bij staking van uw onderneming is er mogelijk sprake van een boekwinst. Bijvoorbeeld omdat u uw onderneming met goodwill en / of stille reserves verkoopt. Moet u daarover altijd direct afrekenen? Het antwoord daarop is eenvoudig: nee!
Herinvesteringsvoornemen bij vormen HIR
Een BV heeft na verkoop van haar onderneming ten onrechte een herinvesteringsreserve gevormd, het is niet aannemelijk dat op balansdatum sprake was van een concreet (en aan de BV toe te rekenen) herinvesteringsvoornemen, aldus Rechtbank Zeeland West Brabant d.d. 8 december 2025 ECLI:NL:RBZWB:2025:8593. In deze procedure wordt een VOF in 2005 in 2018 ingebracht in een BV. In 2019 verkoopt de BV de onderneming (assurantiebedrijf) aan een cooperatie voor krap € 1.000.000. Er wordt een HIR gevormd voor de verkoopwinst. Pas in 2022 (na vragen van de inspecteur) wordt er werk gemaakt van het herinvesteringsvoornemen. Eind 2019 heeft er verder geen vastlegging plaatsgevonden.
Herinvesteringsvoornemen moet volgen uit gedragingen
Volgens een uitspraak van de Rechtbank Gelderland op 1 april 2026 (ECLI:NL:RBGEL:2026:2506) moet een herinvesteringsvoornemen volgen uit externe gedragingen, het enkel opstellen van notulen of een papiertje is dus niet voldoende. In deze procedure was een boekwinst van ruim € 500.000 toegevoegd aan een HIR reserve en waren notulen aanwezig waarin het herinvesteringsvoornemen is vastgesteld. De door belastingplichtige overlegde verklaringen overtuigden niet. Er zijn ook panden bezocht maar het was onduidelijk waarom deze zijn bezocht. De verklaring van de makelaar is pas tijdens de bezwaarfase opgesteld en was niet geloofwaardig. Al met al een rommelige casus met slecht gevoerde bezwaar en beroepsprocedure.
- Volgens vaste jurisprudentie komt het voor de beoordeling of sprake is van een herinvesteringsvoornemen niet slechts aan op de interne wil of bedoeling van de belastingplichtige op zich, maar op de wil of bedoeling zoals deze in gedragingen en handelingen tot uiting komt.
- Van een voornemen als hier bedoeld, blijkt niet indien een belastingplichtige slechts verklaart dat hij voornemens is de opbrengst te herinvesteren in één of meer voor de HIR kwalificerende bedrijfsmiddelen.
- Het voornemen dient te kunnen worden afgeleid uit zekere naar buiten toe blijkende gedragingen en handelingen waaruit de op herinvestering gerichte wil kan worden afgeleid
Vorenstaande volgt klip en klaar uit een uitspraak van het Gerechtshof 's Gravenhage d.d. 5 juni 2012 ECLI:NL:GHSGR:2012:BY7079. Het mag dan ook gaan om stukken die na balansdatum zijn opgesteld en aanwijzingen geven over de situatie voor balansdatum, aldus de Hoge Raad d.d. 21 oktober 2022 ECLI:NL:HR:2022:1507.
Hoe boekwinst uitstellen?
- Tijdig inbrengen in een eigen B.V. Verwacht u een boekwinst bij verkoop, overweeg dan uw onderneming ruisend in te brengen in de B.V. en een stakingswinstlijfrente te bedingen bij deze B.V. U kunt de stakingswinst dan in termijnen laten uitkeren als oudedagsvoorziening. Let op dat inbrengen in de B.V. enkel met het oog op verkoop niet goed gaat. Er zal bij voorkeur enige tijd tussen de inbreng in de B.V. en de verkoop moeten zitten. Regeren is dus vooruitzien en denk ook aan een goede structuur!
- Vorm een herinvesteringsreserve (HIR) voor boekwinsten op verkochte activa. Er zijn wel wat voorwaarden aan verbonden, maar als u daaraan voldoet kunt u binnen drie jaar de boekwinst in mindering brengen op nieuw aan te schaffen bedrijfsmiddelen. U hoeft dan niet ineens fiscaal af te rekenen, maar betaalt de belasting gespreid als gevolg van een lagere afschrijving over een langere periode. Let op de termijn van drie jaar, die eventueel onder bijzondere omstandigheden kan worden verlengd.
- Ook door toepassing van de zogenaamde ruilarresten (niet gebaseerd op de wettekst, maar op jurisprudentie van de Hoge Raad) kunt u boekwinsten op activa doorschuiven. Dit geldt in tegenstelling tot de HIR niet alleen voor bedrijfsmiddelen, maar dus ook voor voorraden en winst behaald bij een onttrekking naar privé. Nadeel is dat er bij vervreemding een concreet plan moet liggen voor een vervangende investering in een activum dat een gelijke economische functie in het bedrijf heeft.
- Ook bij staking van een eenmanszaak kan er doorgeschoven worden als er binnen één jaar een nieuwe onderneming wordt gestart. Bij staking is de vorming van een HIR niet mogelijk, maar op grond van artikel 3.64 van de wet IB wordt op verzoek van belastingplichtige de boekwinst doorgeschoven naar de nieuwe onderneming. Duurt de herinvestering door omstandigheden langer, dan kan bij de inspecteur een verzoek worden gedaan om de termijn op te rekken.
Jurisprudentie inzake herinvesteringsreserve
Op grond van de wetsgeschiedenis is het eigenlijk niet de bedoeling dat een HIR die is gevormd door de vervreemding van een lang afschrijfbaar bedrijfsmiddel wordt afgeboekt op een niet afschrijfbaar bedrijfsmiddel (zoals grond). Op grond van dit WOB besluit uit 2022 lijkt dit echter wel mogelijk, mits beide dezelfde economische functie bezitten.
- Herinvesteringsvoornemen Een BV heeft na verkoop van haar onderneming ten onrechte een herinvesteringsreserve gevormd, het is niet aannemelijk dat op balansdatum sprake was van een concreet (en aan de BV toe te rekenen) herinvesteringsvoornemen, aldus Rechtbank Zeeland West Brabant d.d. 8 december 2025 ECLI:NL:RBZWB:2025:8593.
- Niet zelfde economische functie. Gerechtshof 's Hertogenbosch 24 oktober 2019 ECLI: NL:GHSHE: 2019:4057 Belanghebbende verkoopt een stuk grond en vormt hiervoor een HIR. Later wordt een bedrijfshal gebouwd, waarvan het Hof van oordeel is dat hierop in meer dan tien jaar wordt afgeschreven. Afboeking van de HIR kan slechts plaatsvinden voor zover de hal binnen de onderneming eenzelfde economische functie vervult als het verkochte perceel. In casu is dit laatste niet het geval, het Hof merkt het perceel aan als belegging.
- Zelfde economische functie is een "must have" Hoge Raad 9 december 2009 ECLI:NL:HR:2009:BK5192 Belanghebbende verkoopt een perceel grond en vormt hiervoor een HIR. Later koopt belanghebbende een bedrijfshal en boekt de HIR of op de bedrijfshal. Belanghebbende betoogd dat de eis van eenzelfde economisch functie hier niet van toepassing is, omdat de bedoeling van de wetgever voor het invoeren van deze bepaling ligt in het voorkomen dat een stille reserve in een afschrijfbaar bedrijfsmiddel wordt doorgeschoven naar een niet-afschrijfbaar bedrijfsmiddel. Zowel de rechtbank als de Hoge Raad geven aan dat de wettekst duidelijk is en dat de eis van eenzelfde economische functie wel van toepassing is. De Hoge Raad geeft tevens aan dat dit niet afwijkt van de bedoeling van de wetgever.
- Hoge Raad d.d. 10 maart 2006 ECLI:NL:HR:2006:AU8196 Belanghebbende heeft een pand met twee verhuurde woningen verkocht en hiervoor een HIR (toen nog vervangingsreserve) gevormd. Deze is gebruikt voor de aankoop van te verhuren bedrijfsunits. De Hoge Raad geeft aan dat hier sprake is van eenzelfde economische functie. Vervanging moet ruim worden uitgelegd.
- In herinvestering ook haalbaar gezien financiele postitie: Gerechtshof Arnhem Leeuwarden d.d. 8 september 2020 (ECLI:NL:GHARL:2020:7160) is herinvesteringsvoornemen niet aannemelijk mede omdat de financiele positie niet voldoende was. De Hoge Raad is het met dit uitgangspunt niet eens (Hoge Raad d.d. 21 oktober 2022 ECLI:NL:HR:2022:1507). Het verwijzingshof (Gerechtshof Den Bosch d.d. 11 september 2024 ECLI:NL:GHAHE:2024:2865) is het met de Hoge Raad eens, als de financiele mogelijkheden tot herinvestering er niet zijn kan dit van invloed zijn, edoch een concreet plan tot herinvestering is niet noodzakelijk. Er moet een voornemen zijn tot herinvesteren. Dit voornemen moet wel gedocumenteerd aanwezig zijn.
Conclusie inzake HIR
Boekwinst bij verkoop of staking zal leiden tot fiscale afrekening met inkomstenbelasting of vennootschapsbelasting. Indien er bijvoorbeeld vervangende investeringen worden gedaan, kan dit bezwaarlijk zijn of leiden tot financiële problemen. Door tijdig over deze aspecten na te denken, kan er vaak een mouw aan worden gepast en de belastingheffing worden uitgesteld. Dat betekent besparing door uitstel en veelal een tariefsvoordeel. Dat geld kunt u immers beter gebruiken om te herinvesteren!
Contactpersoon
Voor meer vragen over deze materie kunt u contact opnemen met ons kantoor.
Navorderen tijdens boekenonderzoek
De Belastingdienst stelt een boekenonderzoek in en tijdens dit onderzoek worden definitieve aanslagen opgelegd over jaren die bij het onderzoek zijn betrokken. En nu? De Belastingdienst kan bij computerfoutjes gewoon navorderen, maar heeft ook een onderzoeksplicht. In een uitspraak van de Rechtbank kwam vorenstaande aan de orde. In dit artikel een toelichting.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Wanneer nog navorderen door de Belastingdienst?
Een eenvoudige schrijf- of tikfout mag de Belastingdienst herstellen, dit geldt ook voor een automateringsfout of computerfout. De Belastingdienst kan soms alsnog belasting heffen als er al een definitieve aanslag is opgelegd, dit wordt dan vormgegeven via naheffingsaanslagen (aangiftebelastingen zoals omzetbelasting / loonbelasting) en / of navorderingsaanslagen (aanslagbelastingen zoals inkomstenbelasting / vennootschapsbelasting).
De Inspecteur mag inkomsten (of winst) navorderen als dit inkomen redelijkerwijs niet bij de Inspecteur bekend was of bekend had kunnen zijn. De belastingplichtige moet echter wel op het standpunt van de Belastingdienst kunnen vertrouwen, dus een definitieve aanslag is ook een definitieve aanslag. Had de Inspecteur iets kunnen of moeten zien? Had de Inspecteur moeten (door-)vragen?
Moet de Inspecteur doorvragen bij navordering?
De Inspecteur moet volgens de Hoge Raad (in 2010) gericht doorvragen als hij heeft kennis genomen van een ingediende aangifte. Hierbij moet de Inspecteur de normale zorgvuldigheid in acht nemen. Als de Inspecteur in redelijkheid moet twijfelen aan de juistheid van een ingediende aangifte indien hij/ zij zou moeten twijfelen over de juistheid van de ingediende aangifte. De ruimte voor de Inspecteur is dus best ruim en sterk afhankelijk van feiten (artikel 16 AWR). Een nieuw feit is volgende de wet:
- Een feit dat de Inspecteur bekend was of redelijkerwijs bekend had kunnen zijn, kan geen grond voor navordering opleveren, behoudens in de gevallen waarin de belastingplichtige ter zake van dit feit te kwader trouw is. Van kwade trouw is sprake als de belastingplichtige opzettelijk de Inspecteur onvolledig of onjuist heeft geinformeerd.
En zijn ook nog een paar aanvullende voorwaarden bij navordering, lees hiertoe artikel 16 lid 2 van de AWR. Deze zien op:
- Het moet voor de belastingplichtige in redelijkheid duidelijk (kenbaar) zijn dat de opgelegde aanslag te laag is, hiervan is in ieder geval sprake bij een afwijking van 30%. Hierbij geldt als uitgangspunt "een redelijk denkende belastingplichtige, aldus eenarrest uit 2014.
- Fiscale partners wijzigen onderling de verdeling van vermogen of inkomen.
- Een belastingteruggave onjuist (te hoog) is verrekend met de te betalen belasting.
Kenbare fout bij navordering
Als de belastingplichtige direct kan zien dat een aanslag te laag is, is sprake van een kenbare fout. Een fout is ook een typ- of rekenfoutje van de Belastingdienst in hun megacomputer, ook deze kunnen via navordering worden hersteld. Als de Inspecteur echter een beoordelingsfout maakt, kan hij / zij zich niet verschuilen achter de AWR. Een verwijtbare fout bij de Inspecteur kan niet via de route van artikel 16 worden hersteld, ook niet als de belastingplichtige het kon weten.
Navordering tijdens boekenonderzoek
Tijdens een boekenonderzoek wordt door de belastingplichtige een aangifte ingediend. Bij de aangifte doet hij een briefje met de melding "het volgende is gebeurd ... en er loopt nu een onderzoek". Voordat het boekenonderzoek is afgerond, wordt de definitieve aanslag opgelegd waarbij de aangifte inkomstenbelasting wordt gevolgd. Was de belastingplichtige te kwader trouw? Dit is volgens de rechter niet zo, er zat immers een keurige toelichting bij de aangifte inkomstenbelasting. Door allerlei (menselijke en computer-)fouten is de aangifte er tussendoor geglipt, aldus de Inspecteur. Daarom wil de Inspecteur nu navorderen. Dat er geen nieuw feit is, is wel duidelijk, er liep immers een onderzoek bij belastingplichtige. Van kwade trouw is ook geen sprake, er zat immers een toelichting bij de aangifte. De rechter is het niet met de Inspecteur eens, er is geen sprake van een automatiseringsfout. De Inspecteur had zijn systemen op orde moeten brengen en de uitworp van aanslagen moeten voorkomen. Dit onderzoek heeft niet plaatsgevonden en hiermee kan de Inspecteur een verwijt worden gemaakt. Een beoordelingsfout die niet via artikel 16 (lid 2) AWR kan worden hersteld, daar is de wet niet voor bedoeld.
Naheffingsaanslag wegens gebrekige administratie
Een ondernemer met een kermisattractie en oliebollenkraam heeft zijn administratie niet helemaal op orde. De belastingdienst stelt een boekenonderzoek in bij de ondernemer. Tijdens dit boekenonderzoek wordt duidelijk dat de administratie verre van volledig is, zo ontbreekt een kasadministratie, agenda, vastlegging van kosten en inkoopfacturen, ontbreken enkele bankafschriften en verkoopfacturen en sluit de administratie niet aan. De inspecteur legt een naheffingsaanslag omzetbelasting en een vergrijpboete op.
De ondernemer vraag tijdens de zitting bij de Rechtbank Zeeland West Brabant is op 17 februari 2022 (ECIL:NL:RBZWB:2022:819 om een correctie en dient veel stukken in, dit is onvoldoende, de aanslag blijft grotendeels in stand. Ook de vergrijpboete van 25% blijft in stand. Bij het Gerechtshof 's Hertogenbosch op 21 februari 2024 ECLI:NL:GHSHE:2024:514 vraagt de ondernemer wederom om enig begrip en terugverwijzing naar de rechtbank. Het Hof geeft de ondernemer geen tweede kans. Voor de geconstateerde gebreken in de administratie geeft het hof belanghebbende geen herstelmogelijkheid. Een administratie moet regelmatig worden bijgehouden om een goede vastlegging van de werkelijkheid te garanderen. Een achteraf na afloop van enig jaar opgestelde administratie brengt het risico met zich dat de werkelijkheid niet goed wordt weergegeven. De ondernemer komt ook niet met nieuwe feiten. Al met al een slecht gevoerde procedure bij een rommelige ondernemer. Ook de Hoge Raad doet er op 24 april 2026 niks mee (ECLI:NL:HR:2026:728), artikel 81 RO zaak.
Conclusie inzake navordering tijdens boekenonderzoek
Bij een aanslagbelasting (zoals inkomstenbelasting en vennootschapsbelasting) rust op de Inspecteur de verantwoordelijkheid om zijn huiswerk goed te maken. Als de Inspecteur iets had kunnen zien of moeten zien, kan er niet worden nagevorderd. Op deze hoofdregel bestaan natuurlijk weer allerlei uitzonderingen, dit maakt het complex en een grijs gebied.
Een beoordelingsfout komt voor rekening van de Inspecteur en een typfout voor rekening van belastingplichtige, dit volgt uit deze rechtbankzaak en ook uit een arrest uit 2018.
Vragen over navorderingsaanslagen of boekenonderzoeken?
Neemt gerust vrijblijvend contact op met één van onze specialisten !
Bron kenbare fout en navordering
Hoge Raad d.d. 21 mei 2010 ECLI:NL:HR:2010:BL8295
Hoge Raad d.d. 15 juni 2018 ECLI:NL:HR:2018:797
Hoge Raad d.d. 13 juli 2019 ECLI:NL:HR:2018:1203
Hoge Raad d.d. 27 juni 2014 ECLI:NL:HR:2014:1528
Rechtbank Zeeland - West Brabant d.d. 26 februari 2020 ECLI:NL:RBZWB:2020:922
Renteaftrek beperking Private Equity
Al jaren zijn er procedures over de renteaftrek op leningen die worden gebruikt voor overnames. De hoogste rechter (Hoge Raad) boog zich in september 2025 wederom over een zaak waarbij Private Equity Hans Anders had gekocht. De eerste zaak speelde in 2022 (Hans Anders (ECLI:NL:HR:2022:1085), toen was de rente nog aftrekbaar. In dit arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad aangegeven dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
De internationale structuur bij Hans Anders
Uit de toelichting van de AG (ECLI:NL:PHR:2024:85) volgt onderstaande structuur.
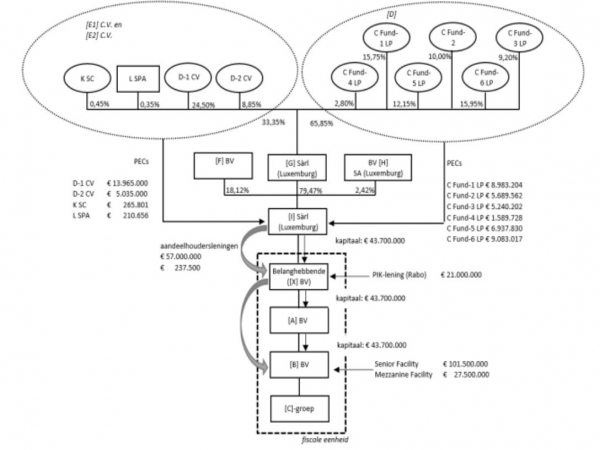
Renteaftrek beperking bij overnames
Er zijn de laatste jaren diverse uitspraken van de rechters geweest over de renteaftrek bij overnames. De belangrijkste arresten zijn het Hunkemoller arrest (ECLI:NL:HR:2021:1152) , Auto Bar arrest, Hans Anders (ECLI:NL:HR:2022:1085) arrest en Italiaanse beursvennootschap arrest. Er is veel over geschreven en het lijkt erop dat de Hoge Raad nog niet 1 lijn heeft ontdekt. Het zakelijkheidsbeginsel wordt in veel doctrine aan de orde gesteld. De vraag die aan de orde komt heeft betrekking op de aftrek van rente bij overnames. Bij de overname van Hans Anders en de koffieautomatenexploitant Autobar was de Hoge Raad in eerste aanleg van mening dat bij de buitenlandse investeerders geen sprake van belastingtontwijking (door rente in aftrek te brengen over leningen waarmee de overnames zijn betaald). Vanaf de invoering van het beroemde artikel 10a VPB is de vraag of de aldaar beschreven situaties uitputtend waren of niet. Ook is toen de route van "fraus legis" aan de orde gesteld. Het enkel lezen van artikel 10a is dan niet voldoende. In een recent arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad bevestigd dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen. Ook al zijn er zakelijke motieven dan nog kan fraus legis in beeld komen, aldus ons hoogste rechtscollege. Bij gekunstelde structuren wordt alsnog de rentaftrek om zeep geholpen (strijd met doel en strekking). In de meeste zaken speelt hierbij de winstdrainage problematiek waarbij de holding geen echte rol heeft vervuld en enkel is opgezet om om de renteaftrek te regelen, de financiele spilfunctie ontbreekt en de holding is enkel doorgeefluik van geld.
Fraus legis bij Renteaftrek
Renteaftrek toegestaan bij overname of niet? De Hoge Raad heeft in 2022 beslist dat de rente aftrekbaar zou zijn. Na verwijziging naar het Gerechtshof Amsterdam (d.d. 6 juni 2023 ECLI:NL:GHAMS:2023:1305) kwam de Hoge Raad in 2025 tot de conclusie dat de rente bij twee overnames niet aftrekbaar is, het betreft:
- Overname Hans Anders in 2011 voor ruim € 200 miljoen door Alpha uit Frankrijk
- Overname Autobar in 2010 voor ruim € 400 miljoen door CVC Capital Partners
De koopsommen werden grotendeels gefinancierd met leningen welke deels afkomstig waren van de aandeelhouders. In beide structuren is gekozen voor een route via een Luxemburgse vennootschap (rente in Nederland aftrekbaar en beperkt belast in Luxemburg). De rente wordt in Nederland afgetrokken van de fiscale winst en de centrale vraag is of dit is toegestaan. Beide zaken werden terugverwezen naar een ander Gerechtshof om te onderzoeken of er in strijd met de doelstelling van de wet is gehandeld (Fraus Legis). Volgens het Gerechtshof is hiervan in beide gevallen sprake en is de rente niet aftrekbaar. De opgezette structuur mist - volgens de belastingdienst en rechter - economische betekenis en is enkel opgezet om belasting te ontlopen (verminderen) en dus in strijd met het doel en de strekking van de wet. In de zaak Hunkemoller ging het nog wel goed. Bij vorenstaande nam de rechter mee dat de rente in Luxemburg belastingvrij wordt ontvangen.
Noot fiscaal jurist inzake renteaftrekbeperking
De Hoge Raad gaat in deze casussen wel erg ver. Volgens de letterlijke tekst (artikel 10a VPB) is de rente gewoon aftrekbaar. Via een algemeen beginsel (Fraus Legis) wordt nu gesteld dat de rente niet aftrekbaar is. De grenzen van de scheiding der machten (wetgevende macht, uitvoerende macht en rechtsprekende macht, politiek, rechter en belastingdienst, de zogenaamde Trias Politica) worden steeds verder opgerekt. De Hoge Raad verruimt dit begrip en dit geeft onzekerheid voor belastingplichtigen. Wetgeving zou niet via een container begrip om zeep moeten kunnen worden geholpen.
Het lijkt nu redelijk definitief, zelfs als u zorgvuldig financieringsstructuren opzet is de rente op grond van artikel 10a VPB wellicht nog aftrekbaar maar wordt deze (soms) om zeep geholpen via het fraus legis. Artikel 10a VPB (winstdrainage) is een anti misbruik bepaling, het is vreemd dat als je door deze hoepel bent er alsnog een probleem kan volgen door de nog bredere anti misbruik bepaling "Fraus Legis". U kunt hierom heen door een financiele spilfunctie op te zetten, dit zal niet altijd tot de mogelijkheden behoren. Als BV's doorgeefluiken zijn en uiteindelijk de rente belastingvrij ontvangen lijkt sprake van een probleem. Kreten die moeten worden beoordeeld zijn:
- onzakelijke lening
- winstdrainage
- doorgeefluik
- tax haven (synthetisch)
- gekunstelde structuur en opzet
- kasrondje en belastingvrij rente
- kunstmatige concernfinancieringen
- financiele spilfunctie of niet
Structuren die aan bovenstaande voldoen worden om zeep geholpen, zakelijk rationele financiele structuren niet. Kunt u nog rente aftrekken bij een overname? Jazaker maar dit behoeft veel aandacht.
De turboliquidatie – zijn er risico’s?
Een B.V. wordt geboren (opgericht), maar kan ook worden opgeheven (geliquideerd). Bij een ontbinding / liquidatie moeten eerst alle schulden worden betaald en mag het restant aan de aandeelhouders worden betaald. Om de schuldeisers van een B.V. bij een ontbinding te beschermen, moet het besluit (van de AvA) worden gepubliceerd in een (landelijk) dagblad (artikel 2:23b lid 4). Als de B.V. niks meer heeft (geen baten) valt er ook niks meer te verdelen (vereffenen). De schuldeisers hebben dan ook geen waarborgen of zekerheden nodig omdat er simpelweg niks is. Voor dergelijke situaties bestaat artikel 2:19 lid 4 BW, de zogenaamde snelle liquidatie of turboliquidatie. Veel B.V.'s worden op deze manier "opgeruimd". Soms gebruiken malafide bestuurders deze structuur ook, immers blijven pottenkijkers en kritische curatoren (of de Belastingdienst) dan buiten de deur. Dit is niet de bedoeling !
Turbo liquidatie en navorderingsaanslag
Een turbo liquidatie maakt de fiscale claim niet ongedaan. De inspecteur kan ook na ontbinding (navorderings) aanslagen opleggen en de ontbonden BV kan daartegen procederen zolang een heropening van de vereffening denkbaar is.
Een DGA liquideerde zijn BV's aan de lopende band. De BV's handelende in emballage goederen en auto's. Als de bank of belastingdienst lastige vragen gingen stellen volgt een liquidatie (of beter turbo liquidatie). Na een boekenonderzoek van de Belastingdienst en een strafrechtelijk onderzoek van de FIOD wordt het nadeel voor de belastingdienst ingeschat op ruim 4.000.000. Er worden navorderingsaanslagen vennootschapsbelasting opgelegd. De Rechtbank Noord Nederland is het op 24 augustus 2026 ECLI:NL:RBNHO:2026:10995met de belastingdienst eens.
Eindrapportage turboliquidatie door Belastingdienst
De staatssecretaris van Financiën heeft de eindrapportage van de onderzoekspilot naar turboliquidaties afgerond. Uit het rapport volgt het volgende:
- Turboliquidaties worden gebruikt om fiscaal misbruik te verhullen, grootschalig misbruik is niet vastgesteld.
- Merendeels van de turboliquidaties lijken normaal.
- Misbruik is lastig te detecteren.
- Data analyse en samenwerkingen tussen de Belastingdienst en de FIOD blijven nodig om misbruikt in beeld te houden
- De positie van schuldeisers is door de nieuwe wet beter geworden.
Aanpassing liquidatieverliesregeling in belastingplan 2025
De liquidatieverliesregeling (art. 13d lid 7 Wet VPB 1969) wordt op twee punten aangepast in 2025.
- De eerste wijziging betreft de berekening van het voor de deelneming opgeofferde bedrag, dat nodig is om het in aanmerking te nemen liquidatieverlies te bepalen. Er moet hierbij rekening worden gehouden met een door de belastingplichtige - ten gunste van de belasting winst teruggenomen - afwaardering van een vordering op deze deelneming. Dit bedrag mag niet aan de opwaarderingsreserve wordt toegevoegd.
- De tweede voorgestelde wijziging ziet op de zogenaamde tussenhoudsterbepaling. Soms kan niet aftrekbaar verkoopverlies van een deelneming worden omgezet in een aftrekbaar liquidatieverlies. Dit is dadelijk niet meer mogelijk.
Nieuws september 2023
Sinds tientallen jaren kun je een rechtspersoon eenvoudig liquideren via een zogenaamde turboliquidatie. De nieuwe wetgeving moet schuldeisers beter beschermen en gaat in per 15 november 2023. Het snel en eenvoudig ontbinden is dan een stuk minder eenvoudig en met meer regels omkleed. Op dit moment kun je een BV ontbinden als er geen baten meer zijn, dit kan via een eenvoudig ontbindingsbesluit door de aandeelhouder (s). Vereffening is niet vereist.
Nieuwe wetgeving turbo liquidatie
Onder de nieuwe wetgeving voor een turbo liquidatie moet het bestuur stukken opstellen voor de liquidatie / ontbinding. Dit zijn:
- Een ontbindingsbalans en staat van baten en lasten over het ontbindingsjaar alsmede over het voorgaande boekjaar als er op het moment van ontbinding over dat jaar nog geen jaarrekening openbaar is gemaakt;
- Een toelichting over de oorzaak van het ontbreken van baten;
- Een omschrijving van de verdeling van de wel aanwezige baten voorafgaand aan de ontbinding.
- Eventueel extra stukken maar dit is maatwerk.
De stukken moeten binnen 14 dagen na het besluit ter inzage worden gelegd bij de kamer van koophandel / handelsregister. Ook moeten de stukken worden verstrekt aan de schuldeisers. Doet de bestuurder dit niet dan kan sprake zijn van een economisch delict en/of een bestuursverbod.
Fiscale gevolgen liquidatie BV
Het ontbinden van een BV heeft ook fiscale gevolgen. Als een DGA een BV zou ontbinden kan er inkomstenbelasting verschuldigd zijn. De ontbinding wordt fiscaal namelijk gezien als een fictieve vervreemding. De verkrijgingsprijs (storting bij oprichting of daarna) is belastingvrij vermogen (dus niet belast met inkomstenbelasting). De waarde boven de verkrijgingsprijs is wel belast met inkomstenbelasting (meestal in box 2). Is het vermogen lager dan de verkrijgingsprijs dan is sprake van verlies uit aanmerkelijk belang. Tevens kunnen er fiscale problemen ontstaan als in de BV een pensioen of stamrecht is ondergebracht en/of als de DGA een schuld aan zijn BV heeft.
Risico turbo liquidatie en onbetaalde facturen
Een accountantskantoor heeft jarenlang werkzaamheden verricht voor BV X (en 4 andere BV's binnen de structuur). De BV's worden via een zogenaamde turbo liquidatie (artikel 2:19 lid 4 BW) ontbonden. Het accoutantskantoor blijft met niet betaalde facturen achter en stelt de DGA/ bestuurder (persoonlijk) aansprakelijk op grond van een onrechtmatige daad. De rechtbank is het op 18 mei 2022 (ECLI:NL:RBNHO:2022:4677) is het met het accountanskantoor eens. De vereffeningsprocedure is niet juist opgevolgd door de bestuurder, dit terwijl er nog baten waren in 4 van de 5 rechtspersonen. Voor de persoonlijke aansprakelijkheid van een DGA (bestuurder) gelden hoge normen aldus de Hoge Raad (in diverse procedures). Als de rechtspersoon echter tekortschiet in de nakoming van verbintenissen (of een onrechtmatige daad pleegt) is het uitgangspunt dat hiermee de rechtspersoon aansprakelijk is voor de schade. In bijzondere omstandigheden slaat deze aansprakelijkheid door naar de prive persoon achter de BV (de bestuurder). Er moet dan sprake zijn van een ernstig persoonlijk verwijt (lees Hoge Raad uit 2000) van de bestuurder, dit hangt af van de aard en ernst van de normschending (en de overige omstandigheden).
De turboliquidatie
De turboliquidatie wordt veelal door de DGA zelf en / of in overleg met zijn advocaat uitgevoerd. Via een turboliquidatie kunt u vlot en eenvoudig een B.V. (rechtspersoon, dus ook stichting, N.V., etc.) opruimen (liquideren). Het besluit wordt genomen door de AvA (algemene vergadering van aandeelhouders). De B.V. is er dan per direct niet meer en kan bij de KvK (Kamer van Koophandel) worden uitgeschreven.
Bij een normale liquidatie duurt het langer. Hiervoor gelden basis voorwaarden, zoals:
- Dat er een vereffenaar wordt benoemd;
- Een plan van verdeling moet worden opgesteld;
- Publicatie in landelijk dagblad (wachtperiode 2 maanden);
- Verklaring non-verzet noodzakelijk;
- Rekening en verantwoording publiceren.
Bij een turboliquidatie is dit niet zo.
De voorwaarden voor een turboliquidatie
- Betaling van alle schulden (mits hiervoor middelen aanwezig zijn).
- Besluit van de AvA tot uitkering van het restvermogen en de liquidatie. De B.V. mag geen baten meer verwachten of hebben (dus ook geen activa meer hebben of bijvoorbeeld nog een belastingteruggave verwachten).
- Goedkeuring besluit AvA door het bestuur van de B.V.
- Uitkering van het onder ad 2 en 3 bedoelde vermogen.
- Besluit tot ontbinding nemen.
- Uitschrijven bij handelsregister.
- Laatste VPB-aangifte indienen.
Risico's turboliquidatie
Alles wat eenvoudig is of lijkt, kent meestal ook meer risico's. De belangrijkste risico's die advocaten bij een turboliquidatie zien zijn:
- Als er nog baten blijken te zijn, dan is de B.V. formeel nooit ontbonden (ineens is de B.V. er weer). Zie bijvoorbeeld deze uitspraak Rechtbank Haarlem JOR 2007/262.
- Als er nog schulden zijn of blijken te zijn, bestaat er een risico dat de bestuurder aansprakelijk wordt gesteld (in privé). Dit doordat zij hun taken niet behoorlijk hebben vervuld.
Vragen over turboliquidatie
WOB-verzoek bitcoin
Beleid Belastingdienst inzake cryptovaluta, zoals bitcoin
In de keuken van de Belastingdienst kijken is voor de meeste fiscalisten smullen. Soms is het ook gewoon handig of nuttig. Dit WOB-verzoek levert nuttige informatie op, meer niet. Op grond van de Wet Openbaarheid van Bestuur (WOB) is een verzoek ingediend om alle stukken openbaar te maken die betrekking hebben op het beleid van de Belastingdienst aangaande cryptovaluta, zoals bitcoin. Er zal binnenkort wederom een verzoek moeten worden ingediend omdat dit document op dit moment binnen de Belastingdienst wordt geactualiseerd.
Omzetbelasting en btw
De staatssecretaris heeft ook opgemerkt dat er geen hoger beroep zal worden aangetekend tegen de uitspraak van de Rechtbank Den Haag (oktober 2021). In deze procedure wordt gekeken naar het minen van crypto en btw-heffing.
Bron beleid Belastingdienst
Lijst met documenten (januari 2022)
WOB-verzoek crypto (december 2021)
WOB-verzoek crypto (september 2021)
Deelbesluit WOB-verzoek crypto (september 2021)
Documenten WOB-verzoek (118 pagina's) (september 2021)
Zorg BV en vrijstelling vennootschapsbelasting
Regelmatig adviseren wij zorg BV's (en hiermee gelijkgestelden) over de vrijstelling in de Vennootschapsbelasting. In de afgelopen jaren zijn er diverse uitspraken en besluiten geweest die wij in dit artikel gaan behandelen. Het zorgbesluit is in 2019 aangepast waardoor de regelgeving ander is geworden. Zorginstellingen die een beroep doen op de zorgvrijstelling in de vennootschapsbelasting moeten aan een aantal voorwaarden voldoen. Een zorginstelling is vrijgesteld van Vennootschapsbelasting als:
- de werkzaamheden uitsluitend of nagenoeg uitsluitend kwalificeren als zorgwerkzaamheden (de werkzaamheden eis), en
- de winst zowel feitelijk als statutair wordt gebruikt (aangewendt) ten bate van een kwalificerende zorginstelling of wordt gebruikt voor het algemene maatschappelijke belang (winstbestemmingseis)
Het wettelijke kader voor de vrijstelling Vennootschapsbelasting bij zorginstellingen
Het fundament voor de vrijstelling is terug te vinden in artikel 5 lid 1 letter c van de Wet Vennootschapsbelasting. Het moet gaan om lichamen die uitsluitend of nagenoeg uitsluitend (dus 90%) werkzaamheden verrichten binnen de hier genoemde zorg. In artikel 4 van de uitvoeringsregeling VPB is nog een verduidelijking gegeven en tevens wordt het beleidskader aangevuld in een besluit. Het lijkt erop dat het besluit de wet nader heeft ingekaderd, met name als het gaat om de winstbestemmingvereisten. De huidige versie stelt uitdrukkelijk dat de winstbestemmingseis zowel statutair als feitelijk moet worden vervuld en dat voor zorg-bv’s aanvullende voorwaarden nodig zijn. De staatssecretaris motiveert dat met de gedachte dat een bv naar haar aard gericht is op winstuitkering aan aandeelhouders en dat enkel statutaire beklemming volgens hem onvoldoende waarborg biedt dat winst “nu en in de toekomst” binnen de zorg- of algemeen-belangsfeer blijft. In de procedure die we hier behandelen lijkt een doorbraak te ontstaan (als het gaat om de winstbestemmingsvereisten.
Werkzaamhedeneis bij zorg BV's met een VPB vrijstelling
Als een zorginstelling aan alle vereisten voldoet kan een vrijstelling voor de VPB worden verkregen. Er gelden hierbij dus strikte voorwaarden voor de feitelijke werkzaamheden, het bezit van de aandelen en de winstbestemming. De werkzaamheden eis vereist dat minimaal 90% van de feitelijke werkzaamheden bestaat kwalificerende zorg. Dit is eigenlijk al wat het woord zegt, het moet gaan om genezen, verplegen of verzorgen van zieken, kraamzorg, verzorgen van mensen met een verstandelijke of lichamelijke beperking, ouderen zorg etc. De 90% eis kan worden getoetst op grond van werkzaamheden, aantal personeelsleden of omzet, maar wat is de bedoeling? Voor de 90% toets moeten worden gekeken naar alle werkzaamheden binnen de zorginstelling. De toetsing kan op verschillende manieren plaatsvinden. Volgens de AG zijn de winstbestemmingseis en de werkzaamhedeneis de belangrijkste kern toetsen.
Winstbestemmingseis bij zorg BV's met een VPB vrijstelling
Onderdeel hiervan is de winstbestemmingseis (zorginstellingen die niet van publiekrechtelijke aard zijn moeten hun winst (uitsluitend) aanwenden ten gunste van een lichaam waarop de zorgvrijsstelling voor de VPB van toepassing is of van een algemeen maatschappelijk belang. Een belangrijk onderdeel van de winstbestemmingseis is de bezitseis, op grond waarvan alle aandelen van de zorginstelling (juridisch en economisch) moeten worden gehouden door een kwalificerende aandeelhouder. Al met al kan dit veel gedoe en onduidelijkheid veroorzaken. In een procedure kwam dit onderdeel aan de orde. De Rechtbank Zeeland West Brabant d.d. 19 januari 2022 ECLI:NL:RBZWB:2022:206 heeft zich in eerste aanleg gebogen over deze voorwaarden, dit ten gunste van belastingplichtige. Het Gerechtshof 's Hertogenbosch komt een paar later op 26 februari 2025 ECLI:NL:GHSHE:2025:538 tot dezelfde conclusie. Omdat het treintje nog niet gereed is kijkt de AG nu naar deze casus (ECLI:NL:PHR:2025:874), en ook Wattel (de AG) trekt de lijn voort.
Volgens de kennisgroep van de belastingdienst (KG:211:2022:11) klopt de in dit artikel besproken procedure niet.
De bezitseis bij zorg BV's met een VPB vrijstelling
Een zorg BV kan enkel aan de winstbestemmingseis voldoen als alle aandelen worden gehouden door een zogenaamde kwalificerende aandeelhouder. Dit zijn:
- lichamen van publiekrechtelijke aard
- stichtingen die een beroep op de zorgvrijstelling kunnen doen
- algemeen nut beoogende instellingen
- topstichtingen
- tussenhoudster BV's
In deze zaak voert belanghebbende (een Zorg BV) aan dat in 2015 wordt voldaan aan de voorwaarden voor de vrijstelling. De belastingdienst was het hier niet helemaal mee eens omdat één (of meer) natuurlijke personen aandeelhouder waren en hiermee dus niet wordt voldaan aan de bezitseis. De rechtbank ziet in de wet geen aanknopingspunten voor de stelling van de inspecteur. Ook bij een niet kwalificerende aandeelhouder kan aan de winstbestemmingeis worden voldaan. De aandeelhouder was inderdaad een natuurlijk persoon maar de zorg BV had statutair netjes vastgelegd dat eventuele winsten enkel zouden worden gebruikt voor doorstroming naar wel kwalificerende aandeelhouders. De belastingdienst laat het er niet nog bij zitten en stapt naar het gerechtshof. Stel dat alle winsten worden opgepot en daarna de statuten worden aangepast? Dan zouden oude winsten alsnog naar de natuurlijke persoon kunnen worden uitgekeerd. Het gerechtshof is het met de rechtbank eens, ondanks het feit dat een statutenwijziging mogelijk is. Dus volgt er nu cassatie. De AG is het voorlopig nog steeds met belanghebbende eens.
Noot fiscaal jurist inzake vrijstelling VPB bij zorginstellingen
De belangrijkste conclusie is dat het conflict niet simpelweg gaat over “statutair versus feitelijk”. Het hof accepteert namelijk dat de feiten relevant zijn. De échte botsing zit dieper: mag de inspecteur de zorgvrijstelling weigeren omdat de aandeelhouder niet kwalificeert volgens het Zorgbesluit en omdat de statuten theoretisch ooit zouden kunnen worden gewijzigd? De besluitlijn zegt in wezen: ja. De rechtbank, het hof en de A-G zeggen in elk geval voor het jaar 2015: nee, zolang de geldende statuten de winst voldoende inklemmen en er geen feitelijke afwijking is aangetoond. Kan het besluit dan de prullenbak? Nee dat nog niet.
De stelling van de belastingdienst is niet vreemd. VPB vrijgestelde zorginstellingen kunnen namelijk winsten oppotten en zo aandeelhouderswaarde opbouwen. Bij verkoop (of een statutenwijziging) kunnen de winsten dan alsnog worden uitgekeerd aan de (niet kwalificerende) natuurlijke persoon. Dit lijkt niet wenselijk. We wachten voorlopig de uitspraak van de Hoge Raad af.
Bij vragen over dit onderwerp kunt u contact met onderstaande adviseurs opnemen.
Boekenonderzoek en e-mailverkeer
Een administratiekantoor weigert bepaalde e-mails aan de Belastingdienst te verstrekken bij een boekenonderzoek. Door de toenemende digitalisering zien wij vaker bij dergelijke onderzoeken dat de Belastingdienst hierom vraagt. Wanneer moet u adviezen en / of e-mails verstrekken aan de Belastingdienst?
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Boekenonderzoek en informatieverstrekking
De Belastingdienst vraagt een ondernemer bij een boekenonderzoek soms het "administratieve hemd van het lijf". Hierbij wordt er soms veel te veel opgevraagd en de ondernemer / belastingplichtige wordt hierbij beperkt beschermd. De enige echte bescherming is dat de Belastingdienst enkel informatie mag opvragen welke fiscaal relevant is. De basis voor de informatieverstrekking is gelegen in artikel 47 en 52 van de AWR (Algemene Wet inzake Rijksbelastingen).
Door de toenemende digitalisering zien wij dat de Belastingdienst steeds vaker ook e-mailverkeer opvraagt bij de belastingplichtige. Hierbij mag de ondernemer een scheiding maken in de te verstrekken e-mails.
Wat moet er worden verstrekt bij een boekenonderzoek?
De Belastingdienst mag veel informatie opvragen, maar er zijn ook beperkingen. De belangrijkste aandachtspunten bij het verstrekken van informatie zijn:
- Is de informatie fiscaal relevant voor belastingheffing?
- E-mails met fiscale adviezen hoeven in principe niet te worden verstrekt.
- E-mails met een privé karakter hoeven niet te worden verstrekt.
- Het willekeurig alles opvragen (fishing expedition) door de Belastingdienst is niet toegestaan.
Procedure rechtbank inzake verstrekken e-mails bij boekenonderzoek
In een procedure bij de Rechtbank Gelderland in 2020 ging het om een informatiebeschikking tijdens een boekenonderzoek. In deze procedure beroept een administratie- / belastingadvieskantoor zich op het informele verschoningsrecht, dit wordt vlot door de rechter in de prullenbak gegooid, ook al zou dit in strijd zijn met het fair play beginsel (Hoge Raad, 23 september 2005, ECLI:NL:HR:2005:AU3140). De Belastingdienst heeft niet specifieke e-mails van een bepaalde relatie opgevraagd. De gevraagde informatie had betrekking op de administratie van het administratie- / belastingadvieskantoor en moet gewoon worden verstrekt.
Advies fiscaal jurist inzake boekenonderzoek
Het is verstandig om een specialist in te schakelen bij een boekenonderzoek. Het aantal onderzoeken zal de komende tijd toenemen. Een gedegen voorbereiding is bij een boekenonderzoek ook van belang, hierbij moeten ook de spelregels en de aandachtspunten voor de ondernemer / belastingplichtige duidelijk zijn. Heeft u vragen of wordt er een boekenonderzoek bij uw bedrijf aangekondigd, neem dan gerust contact op met één van onze specialisten.
Bron boekenonderzoek en informatieverstrekking
Rechtbank Gelderland d.d. 9 december 2020 ECLI:NL:RBGEL:2020:6488
Fiscaal optimaal belonen DGA
De werkkostenregeling (WKR) geldt voor alle werknemers, dus ook voor de directeur-grootaandeelhouder (DGA). Een DGA kan - binnen fiscale marges - gebruik maken van de vrije ruimte en / of zijn DGA-salaris verlagen om te zoeken naar een optimum. Daarnaast zijn er voor de DGA nog meer opties om fiscaal zo optimaal mogelijk inkomen in privé te krijgen. Denk hierbij eens aan een onkostenvergoeding, vergoeding studiekosten kinderen, vergoeding van uw partner, auto van de zaak, vergoeding kosten internet thuis, etc.
In dit artikel een eerste aanzet over de mogelijkheden en onmogelijkheden.
Werkkostenregeling voor de DGA
Binnen de WKR mag een DGA (in 2023) maximaal 3% van de eerste € 400.000 van het fiscale loon besteden aan onbelaste vergoedingen en verstrekkingen, dit noemen we de vrije ruimte. Bij een salaris van € 70.000 is dit derhalve € 2.100 per jaar. Een vergoeding tot € 2.400 mag überhaupt worden gezien als gebruikelijke vergoeding, deze hoeft u dus verder niet te onderbouwen. U zou dus in een jaar dit bedrag als belastingvrije bonus kunnen uitkeren. Overschrijdt de DGA de vrije ruimte, dan moet over het meerdere een eindheffing van 80% worden toegepast. Dit lijkt nadelig, maar de 80% eindheffing zal vaak voordeliger zijn dan regulier loon. Laat dit eens berekenen door uw accountant (of nog beter uw fiscaal jurist).
Andere beloningsvormen voor de DGA
Naast deze vrije ruimte kan de DGA bepaalde zaken ook nog belastingvrij vergoeden en / of gebruik maken van fiscaal gunstige regelingen. De belangrijkste:
- Optimaal DGA-loon
- Belastingvrije vergoedingen
- Vergoeding studiekosten kinderen
- Dividend naast salaris
- (Meerdere) auto's van de zaak
1. Optimaal DGA-loon
In 2023 is de gebruikelijkloonregeling aangepast en moet de DGA minimaal het salaris van de meest vergelijkbare dienstbetrekking genieten (dit was 75% van dit salaris). Tevens moet de DGA het hoogste salaris van de werknemers in dienstbetrekking binnen het concern genieten, dit met een minimum van € 51.000. Een rekenvoorbeeld:
| DGA-salaris | 70.000 | |
| Bijtelling auto van de zaak | 10.000 | |
| WKR eindheffingsbestanddelen | 5.000 | |
| DGA-salaris nieuw | 55.000 | |
Via deze route zou u uw DGA-salaris in box 1 - afhankelijk van uw overige aftrekposten - optimaal kunnen indelen. Vanaf een belastbaar inkomen van zo'n € 70.000 (cijfers 2023) is het tarief 49,5%.
2. Belastingvrije vergoedingen DGA
Bij belastingvrije vergoedingen kunt u denken aan:
- Zakelijke taxiritten
- Consumpties onderweg (beperkt)
- Zakelijke telefoongesprekken (geen abonnementen)
- Koffie en thee bij thuiswerken
- Kleine zakelijke aanschaffingen
- Consumpties ontvangen relaties thuis (beperkt)
- Representatie en geschenken (beperkt)
- Privé wassen werkkleding
- Woon-werkverkeer (€ 0,21 per kilometer)
Bij een auto van de zaak kunt u ook denken aan:
- Parkeergelden
- Veerpont
- Tolwegen
- Wassen van de auto
Let erop dat er een specificatie van de onkostenvergoeding aanwezig is en dat de onkostenvergoeding jaarlijks met onderliggende bonnen wordt onderbouwd. Lees onde rmeer deze uitspraak waar het mis ging.
3. Vergoeding studiekosten kinderen
De studie voor kinderen wordt steeds duurder en over vrijwel elke vergoeding aan een werknemer moet belasting worden betaald. Studiekosten zijn niet meer aftrekbaar en vrijwel elke vergoeding aan een werknemer is belast. In dit onderdeel een oplossing om belastingvrij het kind van uw werknemer te helpen. Kijk ook even naar deze uitspraak en laat u goed adviseren.
Let op ... Sinds 2022 staat in het Handboek Loonheffingen van de Belastingdienst het volgende: Het bovenstaande is niet van toepassing als de personal holding van een directeur-grootaandeelhouder (DGA) overwegend op grond van de aandeelhoudersrelatie een studietoelage uitkeert aan de kinderen van de dga. Twijfelt u of er sprake is van loon uit een bestaande dienstbetrekking van een ander, dan kunt u uw belastingkantoor (via een verzoek tot vooroverleg) schriftelijk om een standpunt vragen.
Een werkgever kan de studiekosten van het kind van zijn werknemer vergoeden. Er zijn drie opties:
- Via de werkkostenregeling kan de werkgever onbelast vergoedingen aan de werknemer verstrekken. De werkgever kan dit belastingvrij betalen, mits dit binnen de vrije ruimte voor de werkkostenregeling heeft plaatsgevonden. Als de vrije ruimte is gebruikt (wat vaak het geval is), dan moet de belasting worden betaald via de eindheffingsregeling. Eventueel kan worden gekeken of belast loon kan worden uitgeruild tegen onbelaste vergoedingen (cafetariamodel). Pas wel op met de gebruikelijkheidstoets. Het is van belang om u tijdig en juist door een fiscaal jurist / belastingadviseur te laten begeleiden.
- Als een werkgever een studietoelage aan het kind van de werknemer heeft toegekend, dan geniet het kind loon uit dienstbetrekking. Dit staat keurig omschreven op de site van de Belastingdienst en komt ook aan de orde in deze procedure bij het Gerechtshof (rechtsoverweging 4.1). Er moeten wel een studiereglement en overeenkomst worden opgesteld. Het kind wordt - in fiscale zin - ook werknemer van de werkgever, hierdoor ontstaan administratieve verplichtingen (loonstrook, studiereglement, etc.). Tot een vergoeding van € 7.500 is het kind zelf geen belasting verschuldigd (door toepassing algemene heffingskorting), hierbij gaan wij er vanuit dat het kind van uw werknemer geen ander inkomen geniet. Het kind heeft geen recht op arbeidskorting. Als het kind een periodieke studietoelage ontvangt van de werkgever (van de werknemer), moet er ook werkgeversheffing Zorgverzekeringswet (Zvw) worden betaald. Bij een eenmalige studietoelage hoeft dit niet. Het kind is niet verzekerd voor de werknemersverzekeringen. U kunt dit loon niet aanwijzen als eindheffingsloon. Er is geen gerichte vrijstelling mogelijk.
- Het kind van de werknemer kan de vergoeding ook ontvangen via een studiefonds bij de werkgever. Het fonds moet dan wel aan drie voorwaarden voldoen: het mag niet gaan om uitkeringen voor adoptie, overlijden, ziekte, invaliditeit of bevalling. Werknemers die aan het fonds bijdragen hebben de laatste 5 jaar gezamenlijk tenminste evenveel aan het fonds bijgedragen als de werkgever. Als het fonds nog geen 5 jaar bestaat, kijkt u naar de stortingen sinds oprichting. De werknemer heeft geen aanspraak (recht) op uitkeringen of verstrekkingen uit het fonds.
4. Dividend naast salaris
Een directeur moet zich een bepaald salaris (gebruikelijk loon) uitkeren. Stel, u geniet een salaris van € 80.000 en uw bv maakt nog een winst van € 80.000. Wanneer u behoefte heeft aan aanvullend inkomen, dan is het aantrekkelijker om dit als dividend uit te keren in plaats van als salaris. In vrijwel alle gevallen is dividend veel voordeliger dan salaris. Het DGA-salaris voor 2023 is vastgesteld op € 51.000.
Het maximale tarief bij dividend bedraagt 38%. Het maximale tarief (DGA niet verzekerd) voor de inkomstenbelasting (en premie Zvw) bedraagt 55,5%. Vanaf een inkomen van € 25.000 is dividend feitelijk al voordeliger dan salaris, vanaf 2024 wordt het nog voordeliger door het tariefsopstapje. Lees dit artikel voor een uitgebreide toelichting en rekenvoorbeelden.
5. (Meerdere) auto's van de zaak
Een werkgever stelt meerdere auto's gelijktijdig ter beschikking aan zijn werknemer. Het is niet direct denkbaar dat de werknemer in alle auto's ook meer dan 500 privékilometers zou rijden. De Belastingdienst en de rechter denken hier anders over. De werknemer moet bewijzen dat met alle auto's minder dan 500 privékilometers op jaarbasis zijn afgelegd. Conclusie: 3 keer de bijtelling. U kunt met de Belastingdienst - in sommige gevallen - afstemmen dat er slecht een bijtelling wordt toegepast op 1 auto. Dit kan via eenvoudig vooroverleg met de Belastingdienst, u krijgt dan dus vooraf zekerheid. Lees dit artikel voor een uitgebreide toelichting.
Noot fiscaal jurist inzake optimaal DGA-salaris
We betalen allemaal belasting in Nederland. Veel ondernemers en directeuren-grootaandeelhouders (DGA's) vinden of hebben het gevoel dat ze teveel belasting betalen. Ook bestaat er vaak onzekerheid over de vraag of de fiscale mogelijkheden wel optimaal benut worden. Of dat met het verstrijken van de tijd alles nog wel optimaal georganiseerd is. Met enige regelmaat voeren wij fiscale scans uit voor ondernemers om te beoordelen of zij belasting kunnen besparen. De fiscale scan geeft u een simpel, snel en efficiënt overzicht van de mogelijkheden binnen uw bedrijf. De scan heeft meestal betrekking op het midden- en kleinbedrijf, zelfstandige beroepen (zoals advocaten, chirurgen, huisartsen, etc.).
Wij maken een beoordeling van het bedrijf en van de positie van de ondernemer en daarbij wordt er op diverse fiscale mogelijkheden getoetst. Op basis hiervan maken wij een risico-inventarisatie en een opstelling van de mogelijkheden. Of wij geven een bevestiging dat alles prima op orde is.
Enkele veel voorkomende aandachtspunten zijn:
- Bedrijfsstructuur op orde (aansprakelijkheid, toekomstige bedrijfsopvolging, flexibiliteit)?
- Rechtsvorm goed?
- Arbeidsrelaties en arbeidsbeloning DGA.
- Btw-situatie beoordelen.
- Diverse overeenkomsten op orde?
- Vastgoed, positie binnen het bedrijf.
- Voorzieningen mogelijk?
- Oudedagsvoorzieningen goed geregeld?
- Testament - huwelijkse voorwaarden.
- Positie kinderen?
De kosten van een eenvoudige scan bedragen circa € 1.995 en van een uitgebreide scan € 3.000 (alles exclusief omzetbelasting). Wij bespreken dit graag met u en geven u een offerte. Vaak is van kosten overigens geen sprake. Veelal vinden wij verbeterpunten die leiden tot een belastingbesparing, zodat onze inspanningen per saldo geld opleveren.
Second opinion
Uw huidige accountant, administrateur of adviseur is vaak waardevol voor uw bedrijf. Hij loopt vaak al lang mee en kent u en uw bedrijf door en door. Na een paar jaar zou u een fiscaal jurist of Register Belastingadviseur moeten vragen of u fiscaal en juridisch nog wel 'bij de tijd' bent. Accountancy en belastingadvies zijn twee volledig andere werelden. Ons kantoor heeft diverse accountantskantoren als cliënt en wij verwijzen ook regelmatig cliënten door naar accountantskantoren. Ieder z'n vak. Omdat wij geen jaarrekeningen opstellen, zijn wij geen concurrent voor accountants, wij kunnen volledig onafhankelijk ons werk doen. We zitten elkaar niet in het vaarwater, maar vullen elkaar prima aan. En u heeft daarna altijd het geruststellende gevoel niet teveel belasting te betalen.
Neemt u eens vrijblijvend contact met ons op. Aan een oriënterend gesprek zijn geen kosten verbonden.
Fiscale beoordeling garanties bij verkoop van een BV.
Wij adviseren regelmatig M&A partijen en verkopers bij de verkoop van hun bedrijf. De advisering kan zien op een Due Diligence onderzoek, de beoordeling van fiscale of balansgaranties, gevolgen van verkoop binnen de familie (bedrijfsopvolging) en/of de invulling of nakoming van een W&I verzekering. In dit artikel een uitgebreide toelichting.
Balansgaranties bij een overname van een BV.
Een balansgarantie is een bepaling in een koopovereenkomst (of leveringsakte) waarbij de verkoper instaat voor de juistheid van de overgedragen balans (activa en passiva) van de BV (of onderneming). Simpelweg garandeert de verkoper dat het eigen vermogen klopt en de balansposten niet lager (actief zijde) of hoger (passief zijde) zijn. Als dit niet blijkt te kloppen dan moet de verkoper soms het verschil aan de koper betalen. Juridisch is dit een garantie die lijkt op een vrijwaring. Fiscaal roept dit de vraag op hoe deze vergoeding moet worden behandeld bij de koper en verkoper. Wordt de betaling gezien als een neerwaartse bijstelling van de koopprijs van de aandelen (deelnemingsvrijstelling / kostprijs deelneming) of vormt het een belaste bate bij de koper? Meestal zal dit moeten worden gezien als een aanpassing van de koopprijs, de vergoeding is dan niet aftrekbaar resp. onbelast. In een uitgebreide scriptie wordt hierop nader ingegaan. Ook in het kennisdocument aan- en verkoopkosten deelneming van de belastingdienst komt dit aan de orde. De uitspraken van rechters wijzen meestal op een aanpassing van de koopsom (dus deelnemingsvrijstelling). Voor de praktijk is het belangrijk wanneer een fiscale garantie of balansgarantie invloed kan hebben op de fiscale winst. Op basis van enkele uitspraken van de Hoge Raad is de stelling in te nemen dat een verkoper op het moment van de overname een inschatting zou kunnen maken omtrent een mogelijke garantie. Dit zal een verkoper zelden doen omdat hij of zij van mening zal zijn dat de balans en jaarrekening juist zijn. Pas wanneer zich na closing een gebeurtenis voordoet zal er sprake kunnen zijn van een aanpassing. Deze aanpassing zal veelal fiscaal neutraal verlopen (afboeken kostprijs deelneming). Als na deze aanpassing nog aanpassingen nodig zijn is het verdedigbaar deze in de belaste/aftrekbare sfeer op te nemen. Dit onderdeel kan tot discussie met de belastingdienst leiden.
Fiscale risico’s afdekken, de fiscale garanties
Na het Due Diligence onderzoek wordt de aandacht verlegd naar de fiscale risico’s. Deze worden vastgelegd in de koopovereenkomst. In de M&A praktijk zien we hiertoe een drietal opties:
1. Fiscale garanties
Een fiscale garantie houdt doorgaans in dat de verkoper verzekert dat de target BV tot aan de overdracht voldaan heeft aan al haar fiscale verplichtingen, dat er geen lopende geschillen zijn, alle belastingen tijdig en volledig zijn betaald, etc. Juridisch is “garantie” niet een strak omlijnd begrip in de wet. De bepaling in de koopovereenkomst moet hierover dus duidelijkheid geven.
Een garantie creëert de mogelijkheid voor de koper om schadevergoeding te vorderen als achteraf blijkt dat de garantieverklaring onjuist of onvolledig was. Maar let op: de koper heeft hierbij een bewijslast op drie fronten: (1) er is sprake van een onjuistheid (breach of garantie), (2) daardoor heeft de koper schade geleden, en (3) de omvang van die schade (quantum).
Deze drietraps bewijsvoering is vaak complex en tijdrovend. Met name het causaal verband tussen de geschonden garantie en de schade is een punt van discussie. Zo kan bij fiscale garanties verschil van inzicht met de Belastingdienst over bijvoorbeeld transfer pricing ertoe leiden dat een navordering plaatsvindt, maar daarmee is niet automatisch bewezen dat de verkoper een onjuiste garantie afgaf.
Als de verkoper destijds redelijkerwijs van mening was dat de verrekenprijzen zakelijk waren (gesteund door documentatie), dan is een andersluidende visie van de inspecteur nog geen garantiebreuk.
De koper “gelijk hebben” wil dus niet altijd zeggen “gelijk krijgen” in rechte. Bovendien geldt meestal dat wat de koper wist ten tijde van de transactie (disclosed information) niet tot aansprakelijkheid leidt: er wordt in het contract vaak bepaald dat een garantie niet geschonden is voor zover de betreffende informatie aan koper bekend is gemaakt.
Dit betekent dat fiscale risico’s die tijdens het boekenonderzoek expliciet aan het licht zijn gekomen, in principe niet onder de garantieclaim vallen. De koper zal dergelijke bekende risico’s dus niet via een gewone garantie vergoed kunnen krijgen – hiervoor zijn andere middelen nodig.
2. Fiscale vrijwaringen
Een vrijwaring is een specifieke schadeloosstellingsverplichting. In het overnamecontract houdt een fiscale vrijwaring in dat de verkoper de koper (en vaak ook de target BV) vrijwaart voor bepaalde belastingclaims of –schulden. Bijvoorbeeld: “De verkoper vrijwaart koper en de target voor elke belastingschuld die betrekking heeft op de periode vóór de overdrachtsdatum, voor zover deze niet in de balans van de target is opgenomen.”
Anders dan bij een garantie ziet een vrijwaring expliciet op een vooraf bekende of voorziene risicogebeurtenis ten tijde van het contract. Geïdentificeerde fiscale risico’s die tijdens due diligence naar voren zijn gekomen, worden bij uitstek afgedekt met een vrijwaring, juist omdat de koper van het bestaan afweet en dus geen reguliere garantie daarvoor zou krijgen.
Het grote voordeel voor de koper is dat hij of zij bij een vrijwaring géén breach hoeft te bewijzen – er is immers geen betwisting van een onjuiste mededeling van verkoper nodig. De verkoper erkent aansprakelijkheid voor het specifieke risico en als dat risico zich voordoet (bijvoorbeeld er komt een naheffing voor een periode vóór overdracht), kan de koper rechtstreeks vergoeding vorderen zonder eerst wanprestatie aan te tonen. In feite maakt een vrijwaring de discussie over schuld of tekortkoming overbodig; de afspraak is dat een bepaalde schade sowieso voor rekening van verkoper komt. Dit biedt de koper meer zekerheid en een eenvoudigere bewijspositie vergeleken met de garantie.
In een koopovereenkomst is het gebruikelijk dat verkopers een algemene fiscale vrijwaring verstrekken voor alle pre close belastingschulden die niet op de balans zijn opgenomen.
Door zo’n brede vrijwaring hoeft de koper bij het bepalen van de koopprijs geen onzekerheid in te calculeren voor verborgen fiscale posten – men spreekt wel van een “cash, debt and tax risk free” prijsstelling. Overigens worden in een goed contract meestal uitzonderingen genoemd:
- bijvoorbeeld als een bepaald risico al bekend was en
- partijen bewust hebben afgesproken dat dit toch voor koper komt (tegen een lagere prijs), of er is een specifieke afspraak (escrow) gemaakt.
Een vrijwaring is vooral geschikt wanneer een risico wel bekend/voorzien is, maar of het zich zal realiseren en de omvang onzeker is. In zo’n geval wil de verkoper misschien niet de hele koopprijsverlaging accepteren voor iets dat mogelijk nooit gebeurt, terwijl de koper ook geen onbeperkt risico wil. De vrijwaring biedt dan een middenweg: de verkoper betaalt alleen als het probleem zich daadwerkelijk voordoet. Als een risico echter bijna zeker is én kwantificeerbaar, dan is het logischer om dit direct financieel te verrekenen, bijvoorbeeld door de betreffende potentiële belasting als schuld in de balans op te nemen en de koopprijs te verlagen. Met andere woorden, een vrijwaring gebruik je om onzekerheid te overbruggen; zekerheid verwerk je in de prijs.
3. Convenant to Pay bij overnames
Een derde instrument, soms als variant op de vrijwaring, is het covenant to pay. Dit is feitelijk een afgesproken directe betalingsverplichting van verkoper aan koper (of aan de target) voor bepaalde fiscale lasten. In een covenant to pay belooft verkoper bijvoorbeeld: “Indien de belastingdienst ter zake van periode X een aanslag oplegt aan de target, zal verkoper dit bedrag op eerste verzoek voldoen.” Het verschil met een reguliere vrijwaring is subtiel maar belangrijk in de afwikkeling: bij een covenant to pay hoeft de koper niet eerst zijn schade te bewijzen; zodra de in het covenant gedefinieerde belasting zich voordoet, moet de verkoper betalen.
Het werkt dus als een onafhankelijke verplichting tot betalen, bijna alsof de verkoper de belasting zelf verschuldigd is. Dit kan gunstig zijn voor de koper omdat het de route van schadevergoeding omzeilt en direct betaling afdwingbaar maakt. In andere opzichten lijkt het covenant to pay sterk op de vrijwaring – het is doorgaans beperkt tot specifieke (vooraf bekende) belastingen en vaak opgenomen in dezelfde fiscale clausule. Veelal wordt een covenant to pay gebruikt om zeker te stellen dat de verkoper tijdig de middelen verstrekt voor een belastingaanslag, zodat de target of koper niet eerst uit eigen zak hoeft voor te schieten. In de praktijk: de algemene fiscale vrijwaring in een SPA wordt regelmatig vormgegeven als een covenant to pay, juist om de eenvoud en directheid daarvan.
Samenvattend, de fiscale vrijwaringen en garanties bij overnames
Samenvattend, de garantie en de vrijwaring vullen elkaar aan. Een garantie is geschikt om de algemene fiscale situatie van de BV (of onderneming) af te dekken voor onbekende gebreken – het geeft de koper een claim als achteraf iets niet blijkt te kloppen dat in strijd is met de garantieverklaring. Het dwingt ook de verkoper om informatie op tafel te leggen (want wat bekend is, kan geen garantiebreuk opleveren). Echter, de beperkingen zijn de strenge bewijslast en doorgaans strakke termijnen en caps voor aansprakelijkheid.
Een vrijwaring (al dan niet via covenant to pay) is het aangewezen middel voor concrete geïdentificeerde risico’s die tijdens het boekenonderzoek naar voren kwamen. Daar waar de koper bij een garantie het risico heeft geen verhaal te krijgen wegens gebrek aan bewijs of omdat het risico al bekend was, biedt de vrijwaring zekerheid: komt de aanslag, dan betaalt verkoper.
Ook is de looptijd van fiscale vrijwaringen meestal langer (vaak tot het verjaren van de aanslagtermijnen, bijvoorbeeld 5 jaar na het betreffende boekjaar, of nog langer bij bepaalde buitenlandse of fraudezaken), terwijl fiscale garanties soms een kortere termijn kennen als compromis. Hierbij is van belang dat de termijn soms moet worden verlengd met de uitstel termijn. Veelal zien wij termijnen van 7 jaar, dit om elk risico af te dekken.
Beperkingen en valkuilen bij garanties
Er wordt vrijwel altijd een beperking aangelegd voor de aansprakelijkheden van de verkoper. De belangrijkste beperkingen zijn:
- Cap: een maximale vrijstelling (qua bedrag) voor een aansprakelijkheid
- Basket: een drempel, hieronder is er geen aansprakelijkheid
- Verschillen: de cap en basket kunnen per garantie en soort garantie verschillen, dus zowel qua percentage als bedrag als looptijd
Tevens spelen bij garanties de volgende onderdelen
- Een fiscale vrijwaring wordt soms gemaximeerd op de koopsom, dit kan voor de koper een nadeel zijn, immers de claim van de belastingdienst kan hoger zijn dan de koopsom (zonder dat de target BV failliet hoeft te gaan)
- Koper moet toezeggen dat bij een (dreigende) aanslag de verkoper wordt geïnformeerd
- Wellicht dat partijen afspreken dat een fiscale procedure (of het contact met de belastingdienst) door de Verkoper wordt opgepakt (en ook voor zijn rekening komt). Alternatief is dat de Verkoper inzage krijgt in alle stukken. Bij het niet nakomen van deze afspraken zou de garantie kunnen komen te vervallen.
Een verkoper zal zijn garanties altijd willen beperken en om enig moment van het gedoe af willen zijn. Soms worden garanties in eerste instantie verrekend met een mogelijke Vendor Loan (lening van verkoper aan koper). De verkoper zou wellicht bereid zijn om met een lagere verkoopprijs genoegen te nemen waarbij de garanties worden beperkt. De garanties kunnen ook worden beperkt door specifieke vrijwaringen voor bepaalde fiscale onderwerpen.
Bij het inroepen van een garantie moet de koper aantonen dat de verkoper tekort is geschoten. Bij vrijwaringen en covenants verschuift die discussie naar de vraag of de gebeurtenis onder de afgesproken omschrijving valt, dit is vaak een stuk eenvoudiger (voor de koper). Er blijven echter altijd grijze gebieden zoals belastingrente, adviseurskosten, boetes, etc.
Verzekeren van risico’s via een W&I verzekering
Naast contractuele garanties en vrijwaringen kunnen partijen ervoor kiezen fiscale risico’s te verzekeren. In de afgelopen jaren heeft de Warranty & Indemnity-verzekering (W&I) een hoge vlucht genomen. Voor fiscale risico’s en geschilpunten bestaat er ook een Tax risk insurance.
De Warranty & Indemnity verzekering
Een W&I-verzekering dekt het risico van schending van garanties en het niet-nakomen van vrijwaringen in een overnamecontract of koopovereenkomst. In wezen stapt de verzekeraar in de schoenen van de verkoper: als na de deal blijkt dat er een claim is onder de fiscale garanties of de algemene fiscale vrijwaring, kan de koper die claim (boven een bepaalde drempel) indienen bij de verzekeraar.
Hoewel zowel koper als verkoper een W&I-polis kunnen afsluiten, is in de praktijk het overgrote deel een koperspolis. Dat betekent dat de koper de verzekeringsnemer is en de verzekeraar rechtstreeks de koper schadeloos stelt voor gedekte schade; de verzekeraar kan vervolgens eventueel verhalen op de verkoper als dat is overeengekomen (meestal alleen bij fraude van de verkoper).
Een typische constructie is dat de SPA (Share Purchase Agreement, de koopovereenkomst) een set garanties en een algemene fiscale vrijwaring bevat, maar met een beperkte maximale aansprakelijkheid voor verkoper – bijvoorbeeld een seller’s cap van € 250.000. Tegelijk koopt de koper een W&I-verzekering die dekking biedt voor schade boven die cap, tot een veel hoger bedrag, zeg € 10.000.000. Zo blijft de verkoper’s risico beperkt (wat vooral aantrekkelijk is voor een verkoper die een “clean exit” wil, zoals private equity), en weet de koper dat hij voor grotere tegenvallers is beschermd door de verzekeraar.
Soms wordt de verzekering ook buiten de SPA geregeld, dit zal dan via een synthetic taks deed plaatsvinden. De reden hiervoor is dat de als de verkoper toch geen noemenswaardige aansprakelijkheid wil dragen en de verzekeraar niet afhankelijk wil zijn van de tekst in de SPA.
Bekende risico’s worden in de polis vaak uitgesloten, het moet dus gaan om onbekende risico’s. De verzekeraar zal dus ruim te tijd nemen om het Due Diligence onderzoek, het rapport en de onderliggende stukken te raadplegen. Ook zal er worden gekeken wat er in de SPA wordt gedisclosed. Alles wat de koper wist of had kunnen weten uit de verstrekte informatie wordt gewoonlijk uitgesloten in de polis. Ook kent de polis een aantal standaard en algemene uitsluitingen. Hierbij kunt u denken aan internationale zaken, agressieve taks planning, fiscale boetes, strafrechtelijke sancties en earningsstripping. Ook post closing veranderingen in het beleid van de belastingdienst worden vaak uitgesloten.
Een polis is vaak niet belachelijk duur, mits er een goed DD onderzoek heeft plaatsgevonden. Een polis kost 0,75% - 1,25% van het verzekerde bedrag. Bij een maximale garantie van 10.000.000 euro gaat het dus om een premie van 100.000 euro. De premie wordt verhoogd met assurantiebelasting. Ook wordt er vaak een eigen risico voorgesteld.
Voordeel van een polis is dat het rust geeft voor de verkoper, een verzekering komt vaak voor bij de verkoop van een familiebedrijf of verkoop door een DGA. Gemoedsrust weegt vaak op tegen betalen van premies.
Tax Risk Insurance
De genoemde Tax Risk Insurance is relatief nieuw. Deze richt zich ook op bekende fiscale risico’s. Er is dan een fiscaal geschilpunt dat een deal wellicht in de weg kan staan. Partijen (of hun fiscalisten) denken anders over een fiscaal probleem en het hiermee samenhangende financiele risico. Denk hierbij aan transferpricing, fusie termijnen of overdrachtsbelasting. Partijen zouden het kunnen voorleggen aan de belastingdienst maar dit duurt vaak te lang. Alternatief is dat er veel geld op een escrow rekening wordt gestort, maar dit wil de verkoper meestal niet. De premie voor dergelijke verzekeringen is hoger, meestal rond de 5% van het verzekerde bedrag.
Partijen moeten dus afwegen of de eenmalige premie opweegt tegen bijvoorbeeld een iets lagere koopprijs of een andere prijsafspraak (zoals een gehouden bedrag of een earn-out). Vaak wordt een tax insurance pas overwogen als het echt een deal breaker betreft: geen verzekering betekent geen deal, omdat geen van de partijen het risico wil of kan dragen. De verzekeraar zal bij tax insurance zeer diepgaande beoordeling doen: men vereist meestal uitgebreide adviezen of legal opinions van fiscalisten over het punt, op basis waarvan de verzekeraar besluit of hij het risico wil dekken en zo ja tegen welke voorwaarden.
Een pleister op de wond.. de premie is – voor de koper - aftrekbaar. De keerzijde… de mogelijk ontvangen uitkering is belast. Over dit onderdeel is nog niet veel geprocedeerd. De stelling van de belastingdienst zou nog kunnen zijn dat er sprake is van niet aftrekbare verkoopkosten (bij de verkoper). Daarom wordt de premie vaak voldaan door de koper (met verlaging van de koopsom).
In sommige polissen wordt hiertoe bepaling opgenomen waarbij de uitkering wordt verhoogd met een bedrag voor de vennootschapsbelasting. De assurantiebelasting is niet aftrekbaar voor de verkoper.
Aandachtspunten bij verkoop van een BV
Structuur bij verkoper
Zorg ervoor dat de structuur bij de verkoper gereed is voor een potentiële koper. Voor een herstructurering is meestal 3 – 5 jaar nodig.
Overtollige liquiditeiten en activa
Overweeg voor de verkoop overtollige liquiditeiten of beleggingen uit de Target BV te halen, bijvoorbeeld via een dividenduitkering of vermindering van het kapitaal of aflossing van interne vorderingen. Soms is het ook beter om vastgoed of materiële vaste activa in een andere BV onder te brengen, de Target BV is hiermee beter te verkopen.
Fiscale eenheid
Als de Target BV in een fiscale eenheid voor de Vennootschapsbelasting is opgenomen is speciale aandacht vereist. Bij verkoop wordt de fiscale eenheid voor de vennootschapsbelasting namelijk verbroken. Als er is geschoven met activa (stille reserves) kan dit een probleem veroorzaken. De belastingdienst kijkt hierbij enkele jaren terug. Maak ook duidelijke afspraken wie gaat opdraaien voor mogelijke fiscale claims.
Escrow rekening of depot
Een escrow rekening of depot is voor de koper soms wenselijk. Een deel van de koopprijs blijft dan op een aparte rekening staan om eventuele fiscale claims te dekken. Dit is vooral verstandig als de verkoper een natuurlijk persoon is of zou gaan emigreren (verhaal is dan lastig). De rekening kan bij de notaris worden aangehouden. Een escrow overeenkomst geeft vaak gedoe. Bekijk of het mogelijk is of er met het geld mag worden belegd, anders wordt er alleen rente vergoed.
Convenant to pay
Zorg ervoor dat fiscale vrijwaringen helder worden geformuleerd. De verkoper moet verplicht zijn bedragen rechtstreeks aan de koper of de Belastingdienst te betalen binnen de termijn van de aanslag.
Gross up of indemniteiten bruteren
Dit betekent dat als de koper een bedrag ontvangt van verkoper ter dekking van een belasting (of vrijwaring) die (om wat voor reden dan ook) bij de koper belastbaar is, de verkoper dit bedrag zal verhogen zodat de koper netto volledig gecompenseerd wordt. In praktijk: indien een vrijwaringsbetaling zelf belastbaar inkomen vormt bij de koper, draait de verkoper ook op voor die belasting. Hiermee voorkomt u dat de fiscus een deel van de schadevergoeding “afsnoept” en de koper toch verlies lijdt.
Disclosure van kennis
Als verkoper dient u alle relevante fiscale informatie disclosed te hebben (bij voorkeur op een gestructureerde lijst in de dataroom). Voor koper geldt: alles wat op die lijst staat of anderszins bekend is bij ondertekening, kan hij niet als claim gebruiken. Daarom:
- als koper: ga systematisch na of elk potentieel risico óf in de garanties expliciet wordt afgedekt, óf via een vrijwaring, óf dat u bewust accepteert zonder verhaal (maar dan idealiter geprijst in de deal).
- als verkoper: zorg voor een deugdelijke disclosure letter/document waarin ook fiscale onderwerpen benoemd zijn (bijv. lopende controles, discussies, standpunten ingenomen in aangiften). Dit beperkt uw aansprakelijkheid aanzienlijk.
Fiscale aangiften en winst lopende boekjaar
Maak heldere afspraken over de winst van het lopende boekjaar en degene die de aangiften omzetbelasting, loonbelasting en vennootschapsbelasting gaat indienen. Neem hierbij ook op via zich gaat bezighouden met bezwaar en beroepszaken over deze aangiften. Leg een heldere procedure vast voor pre closing jaren, inclusief inzagerecht of gebruik maken van de belastingadviseur van verkoper.
Due Diligence onderzoek
Het klinkt wellicht te gemakkelijk, maar cruciaal – investeer in een grondige fiscale due diligence van de target BV. Dit geldt voor kopers (om ongeziene belastingschulden of agressieve structuren te detecteren) én voor verkopers (vendor due diligence om zelf te weten waar de pijnpunten zitten).
Problemen die in DD aan het licht komen, kunnen nog contractueel of qua prijs worden verdisconteerd. Ook kan een verkoper proactief fiscale issues oplossen vooraf (bijv. een kostbare auto van de zaak eruit halen, openstaande aanslagen betalen, etc. ) om ze van tafel te hebben. Voor DGA’s: realiseer u dat privé-aangelegenheden ook relevant kunnen zijn (gebruikelijk loon discussies, rekening-courant verhoudingen met de BV, prive dingen via de zaak, niet meenemen van bijtelling auto, etc.). Los onzuiverheden tussen u en uw BV op vóór de verkoop (desnoods door het tekenen van een vaststellingsovereenkomst met de Belastingdienst), zodat deze niet als ontploffende mijnen achterblijven voor de koper, deze ontploffen dan ook in het gezicht van de verkoper.
Kosten verkoop
De kosten voor de verkoop zijn veelal niet aftrekbaar. De BTW hierover kan meestal niet als voorbelasting in mindering worden gebracht. Laat u voordien goed adviseren.
Fiscale planning en post closing acties
Na de verkoop gaan de adviseurs vaak achteruit zitten, dit is niet verstandig. Bekijk of er nog fiscale eenheden moeten worden aangevraagd en/of de voorlopige aanslagen op orde zijn. Tevens kan een herstructurering wenselijk zijn.
Een ander aandachtspunt is de renteaftrekbeperking bij de koper. Bekijk of de structuur zo is vormgegeven dat de te betalen rente op de overname financiering aftrekbaar is. Bekijk ook of oude verliezen nog verrekenbaar zijn, bij een change of control kan dit een probleem zijn.
Voor de verkoper is het van belang dat een uitgebreide inkomens- en vermogensplanning wordt opgesteld. Geef hierbij ook aandacht aan uw testament, schenkingen aan uw kinderen en huwelijkse voorwaarden.
Noot fiscaal jurist inzake verkoop van een onderneming
Een succesvolle bedrijfsovername vereist een gedegen voorbereiding en inzicht in de financiële, fiscale en juridische aspecten van de transactie. Door vroegtijdig te beginnen met de voorbereidingen en aandacht te besteden aan de genoemde verbeterpunten, kan de waarde van de onderneming worden gemaximaliseerd, wat leidt tot een succesvolle verkoop.
Dit artikel biedt een leidraad voor ondernemers die overwegen hun bedrijf te verkopen. Door de tips en inzichten toe te passen, kunnen zij hun onderneming optimaal voorbereiden op een verkoop, wat de kans op een succesvolle transactie aanzienlijk vergroot. Vragen over een bedrijfsovername of bedrijfsopvolging? Neem contact op met onderstaande adviseurs.
Belastingplannen 2023
De belastingplannen voor 2023 en daarna zijn bekend gemaakt. De eerste wijzigingen staan op onze site en worden de komende dagen met diverse artikelen aangevuld. Ondernemers (prive en in bv) gaan meer winstbelasting betalen (en box 2 heffing neemt in 2024 toe).
Laatste updat 20 september 2022 om 20:00
Belastingplannen per groep
Meer informatie voor particulieren? Lees hier.
Meer informatie voor DGA en bv? Lees hier.
Meer informatie voor ondernemers? Lees hier.
Artikelen en adviezen over belastingplannen 2023
Vennootschapsbelasting in 2023
Wijzigingen in box 2 vanaf 2024
Jubelton wordt afgeschaft, schenken in 2022!
Impact belastingplannen voor ondernemers
Geen compensatie voor niet bezwaarmakers box 3. Lees ook dit opinie stuk over box 3
DGA salaris en dividend in 2023 / 2024
Bedrijfsopvolgingsregeling blijft nog even
Thuiswerkvergoeding iets hoger in 2023
Overdrachtsbelasting op bedrijfspanden boven 10%
De 30% regeling wordt iets minder gunstig in 2023
Werkkostenregeling wordt iets gunstiger in 2023
Zonnepanelen in 2023 vrij van BTW
Versoepeling betalingsregeling ondernemers
Belangrijkste wijzigingen in 2023 voor DGA en bv
- Tarief vennootschapsbelasting gaat omhoog van 15% naar 19%. Lees meer...
- Eerste opstaptarief (in 2022 nog € 395.000) wordt verlaagd tot € 200.000. Nu derhalve nog 15% over eerste € 395.000 en vanaf 2023 19% over eerste € 200.000. Over het meerdere is het tarief 25,8%. Lees meer.. Lees meer artikel 2...
- Bedrijfsopvolgingsregeling blijft voorlopig bestaan. Lees meer..
- Dividenduitkeringen door de bv aan de DGA worden zwaarder belast vanaf 2024, 24,5% tot € 67.000 en 31% voor meerdere. Met fiscale partner derhalve € 134.000 (tegen lagere tarief van 24,5%). Lees meer...
- Gebruikelijk loon zal in sommige gevallen hoger moeten worden vastgesteld, doelmatigheidsmarge van 25% wordt afgeschaft. Lees meer....
- Overdrachtsbelasting voor bedrijfspanden gaat omhoog van 8% naar 10,4%. Lees meer...
- 30% regeling wordt minder gunstig (maximaal salaris € 216.000), wijziging per 2024. Lees meer..
- Maximaal € 700.000 lenen van de bv (exclusief lening eigen woning)
- Geen vrijstelling BPM en MRB meer voor bestelauto's vanaf 2025.
- Werkkostenregeling wordt iets gunstiger. Over de eerste € 400.000 aan loonsom mag 3% (was 1,92%) belastingvrij worden betaald (in 2022 : 1,7%). Over het meerdere blijft het percentage 1,18%. Lees meer...
- Fiscale beleggingsinstellingen mogen vanaf 2024 niet meer direct in vastgoed beleggen.
- Versoepeling betalingsregeling voor ondernemers. Lees meer...
- Verhoging wettelijk minimumloon met 10%.
Belangrijkste wijzigingen voor ondernemer in 2023
- Zelfstandigenaftrek gaat in 2023 omlaag van € 6.310 naar € 5.030 (in 2027 € 900). Lees meer...
- Fiscale oudedagsreserve wordt per 1 januari 2023 afgeschaft. Lees meer...
- Bedrijfsopvolgingsregeling blijft bestaan. Lees meer..
- Overdrachtsbelasting voor bedrijfspanden gaat omhoog. Lees meer...
- Aftrekposten (woning en ziektekosten) worden tegen lager tarief aftrekbaar.
- Middelingsregeling wordt afgeschaft. Lees meer..
- Geen vrijstelling BPM en MRB meer voor bestelauto's vanaf 2025.
- Versoepeling betalingsregeling voor ondernemers. Lees meer...
- Verhoging wettelijk minimumloon met 10%.
Belangrijkste wijzigingen in 2023 voor iedereen
- Tarief inkomstenbelasting wordt iets lager namelijk 36,93% tot € 73.031 (in 2022 37,07% tot € 69.398).
- Arbeidskorting gaat omhoog en diverse heffingskortingen stijgen een beetje.
- Zorgtoeslag wordt eenmalig verhoogd met € 412, de huurtoeslag met ruim € 200 (per jaar).
- Thuiswerkvergoeding iets hoger. Lees meer...
- Vliegen zal € 17,95 duurder worden (en sigaretten ook € 10 per pakje).
- Box 3 vrijstelling wordt gunstiger (2023 € 57.000) en Box 3 tarief gaat omhoog van 31% naar 32%.
- Middelingsregeling wordt afgeschaft. Lees meer.
- Hypotheekrente aftrekbaar tegen 36,93 % in plaats van 40%.
- Reiskostenvergoeding gaat omhoog van 0,19 naar 0,21 (en 0,22 in 2024) . Lees meer...
- Jubelton wordt per 1 januari 2023 afgeschaft (formeel 2024 edoch verlaging in 2023). 'Lees meer...
- Levering en installatie zonnepanelen tegen 0% BTW. Lees meer...
- Verlaging energiebelasting in 2023 voor alle huishoudens en bedrijven.
- Periodieke giften voor maximaal € 250.000 per huishouden aftrekbaar.
- Kinderopvangtoeslag wordt in 2023 direct aan instelling uitbetaald (kleine eigen bijdrage ouders).
- Massaal bezwaarprocedure wordt wellicht opnieuw ingevoerd.
Wat zouden ze moeten doen in Den Haag?
- Fiscaal-vriendelijke vergoedingen door werkgevers aan werknemers voor isolatie, zonnepanelen, etc.
- Verhogen percentage werkkostenregeling tot 10% over eerste € 400.000 loonsom, of vrijstelling voor compensatie energielasten.
- Fiscaal-vriendelijk belonen van thuiswerkende werknemers, bijvoorbeeld € 8 per dag en eenmalige vergoeding van € 2.000 (mits 2 dagen per week thuiswerken gedurende 3 jaar).
- Laten vervallen belastingen en accijnzen op energie (gas/ elektra / benzine / diesel ) en energietransport.
- Een nieuwe wet vennootschapsbelasting (is uit 1969).
- Openbaarvervoer gratis.
- Werknemersparticipaties van werknemers eenvoudiger maken.
- Meer fiscale faciliteiten voor opleidingen en innovatie.
Opvallende belastingplannen voor 2023
- Box 2 tarief voor de DGA gaat omhoog vanaf 2024 (met lager opstaptarief)
- Winstbelasting voor bedrijven wordt ongunstiger.
- Bedrijfsopvolgingingsregeling blijft bestaan.
De forfaitaire regeling van de innovatiebox
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Onderschrift:Innovatiebox aanvragen
De Staatssecretaris heeft in 2012 geconstateerd dat er in de praktijk behoefte was aan een vereenvoudigde toepassing van de innovatiebox. Hiertoe heeft de Staatssecretaris besloten om met ingang van 1 januari 2013 een forfaitaire regeling in te voeren voor de innovatiebox. De forfaitaire regeling geldt veelal voor kleine belastingplichtigen die slechts in beperkte mate innovatief bezig zijn. Hebt u een B.V. waarin speur- en ontwikkelingswerk plaatsvindt waarvoor een S&O-verklaring is afgegeven en is er een winst van grofweg € 100.000, dan kan het forfait voor u interessant zijn.
Forfaitaire regeling
De forfaitaire regeling houdt in dat – indien aan de hierna beschreven voorwaarden wordt voldaan – er een bedrag ter grootte van 25% van de winst, doch maximaal € 25.000 in de innovatiebox mag worden ondergebracht. Het bedrag dat aan de innovatiebox wordt toegerekend wordt belast tegen 7% (tot en met 2017 was dat 5%).
Voorbeeld
Een belastingplichtige heeft in 2017 een immaterieel activum ontwikkeld waarvoor een S&O-verklaring is afgegeven. De winsten van belastingplichtige zijn in 2017 € 50.000, in 2018 € 50.000 en in 2019 € 100.000 vóór belasting.
Het netto VPB-voordeel door het toepassen van de forfaitaire regeling bedraagt daardoor:
2017: € 2.000 (innovatiebox tarief 5%)
2018: € 1.800 (innovatiebox tarief 7%)
2019: € 5.000
Wanneer komt u in aanmerking voor een forfaitaire regeling?
U kunt de forfaitaire regeling benutten indien u in het jaar zelf of in één van de twee voorafgaande jaren een kwalificerend immaterieel activum heeft voortgebracht. Dit betekent dat per immaterieel vast activum de forfaitaire regeling drie jaar kan worden toegepast. Van een kwalificerend immaterieel activum is bij kleinere belastingplichtigen sprake indien het immaterieel activum is voortgevloeid uit speur- en ontwikkelingswerk waarvoor een S&O-verklaring is afgegeven. Voor de toepassing van de forfaitaire regeling dient u bij het doen van de aangifte vennootschapsbelasting te kiezen.
De voordelen van een forfaitaire regeling
De forfaitaire regeling is eenvoudiger dan de reguliere toepassing van de innovatiebox. Er hoeft geen vooroverleg met de Belastingdienst plaats te vinden en op voorhand berekeningen opgesteld te worden. Het kan echter zijn dat uw B.V. groeit, waardoor het interessant kan worden de reguliere innovatiebox toe te passen. Hierover leest u meer in dit artikel: https://www.jongbloed-fiscaaljuristen.nl/tips_trucs/tips_bedrijven/innovatiebox_2010/innovatiebox_aanvragen/
Heeft u wel een S&O verklaring maar de (forfaitaire regeling van de) innovatiebox nog niet toegepast? Of wilt u meer informatie over de toepassing van de innovatiebox in het algemeen? Neem contact op met één van de auteurs van dit artikel.
FIOD zit cryptobezitter op de hielen
In 2021 heeft de FIOD ruim € 520 miljoen "opgehaald" via ruim 900 onderzoeken. Het bijzondere is dat de FIOD in 2020 exact hetzelfde aantal onderzoeken heeft verricht. Wat opvalt is dat in 2021 veel onderzoeken betrekking hadden op steunmaatregelen inzake corona en cryptotransacties. Voor de kritische lezer valt ook op dat de ABN AMRO in april 2021 met de FIOD (formeel OM) heeft geschikt voor € 480 miljoen, dus dan nog maar € 40 miljoen te gaan in 899 onderzoeken?
Wij hebben een sterk vermoeden dat het verslag niet geheel juist is en / of er informatie ontbreekt.
Jaarverslag FIOD 2024
In het jaarverslag van de FIOD over 2024 (publicatie 21 mei 2025) wordt nader ingegaan op de voortdurende internationalisering en digitalisering van de maatschappij. Digitale criminele geldstromen en internationale samenwerking spelen een steeds grotere rol in financiële en fiscale criminaliteit en daarmee in de opsporing van de FIOD. Cybercrime en het gebruik van crypto komt steeds vaker voor en kennis hieromtrent binnen het Financial Adveanced Cyber Team (FACT) wordt opgeschaald.
Nieuwe DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa
- Beleidskompas formulier crypto
Terugblik FIOD inzake onderzoeken
In 2020 heeft de FIOD ruim 900 onderzoeken afgerond, waarvan 319 op verzoek van het buitenland (lees meer). In 2021 zijn er ook 900 onderzoeken afgerond, waarvan 321 op verzoek van het buitenland (lees meer). Toeval? Geen idee, in 2019 waren het 800 onderzoeken, dus het getal is niet elk jaar gelijk (lees meer). Bij de onderzoeken wordt steeds meer gebruik gemaakt van slimme technologie en data-analyse, het ouderwetse recherchewerk blijft ook.
Crypto en FIOD-onderzoek
De FIOD zit fraude met bitcoins / crypto valuta dicht op de huid. Opsporing van witwassen van geld is hierbij vaak de eerste aanleiding. Ook het verzwijgen van dergelijke inkomsten / vermogen kan een aanleiding zijn voor dergelijke onderzoeken. Criminele organisaties benutten steeds vaker digitale platforms bij het plegen of voorbereiden van misdrijven. De georganiseerde misdaad digitaliseert het witwasproces in het verleden via (buitenlandse) rechtspersonen en adviseurs en thans steeds verder via cryptovaluta, aanbieders van cryptodiensten en internationale witwasconstructies om de waarde razendsnel wereldwijd te verplaatsen. De politie geeft de FIOD steeds vaker toegang tot grote hoeveelheden ontsleutelde cryptodata, dit maakt onderzoeken een stuk eenvoudiger. Op dit moment komt echter het grootste gedeelte van alle informatie nog uit onderzoeken bij banken.
Bron FIOD en crypto
Fiscale rechtshulp
De laatste jaren hebben ons geleerd dat de Belastingdienst haar eigen burgers is gaan wantrouwen. De oplossing die de Belastingdienst heeft bedacht voor fiscale rechtshulp is de Belastingtelefoon. Dit bureaucratische instrument met extreme wachttijden geeft niet altijd het juiste antwoord en bij een procedure mag je meestal niet vertrouwen op de beantwoording van de medewerker van de Belastingdienst, aldus de internetsite van de Belastingdienst. Tja ... het lijkt wel alsof je ouders je vertellen wat je wel mag, maar dat je hierop niet mag vertrouwen, dit lijkt wel een verhaaltje in de Donald Duck!
Gratis fiscale rechtshulp in Nederland
Ondermeer de toeslagenaffaire heeft ons geleerd dat gesubsidieerde of gratis rechtshulp bij fiscale zaken in Nederland echt noodzakelijk is. In het regeerakkoord wordt aangekondigd dat er in Nederland onafhankelijke en laagdrempelige fiscale rechtshulp beschikbaar komt, dit volgens het systeem in de USA (Taxpayers Advocate Service).
Taxpayers Advocate Service in Nederland
In Nederland wordt de komende jaren fiscale rechtshulp geïntroduceerd. Ons kantoor werkt al jaren met oog voor sociale en maatschappelijke vraagstukken. Via onze eigen Jongbloed Foundation helpen wij kinderen die een steuntje in de rug kunnen gebruiken. Ook werken wij regelmatig gratis voor klanten die onze tarieven niet kunnen dragen. Via de fiscale rechtshulp kunnen wij in de toekomst wellicht nog meer mensen helpen. Wij houden u op de hoogte !
Aandelenfusie direct gevolgd door splitsing: wordt dan nog wel voldaan aan het stemrechtvereiste?
Een opluchting voor onze fiscale adviespraktijk. De kennisgroep van de belastingdienst geeft duidelijkheid over het antwoord op de vraag of u een aandelenfusie bij meerdere aandeelhouders onmiddelijk mag laten volgen door een (juridische) splitsing van de nieuwe holding om zo een persoonlijke holding te creëren. Hopelijk behoort nu de discussie over aandeelhoudersmotieven en ondernemingsmotieven tot het verleden.
Herstructurering nieuwe holdingstructuur, hoe werkt dit?
Ondernemers die de ondernemingsstructuur wensen te herstructureren, kiezen vaak voor een holdingstructuur met persoonlijke houdstermaatschappijen. Zo’n structuur biedt voordelen op het gebied van risicospreiding en fiscale flexibiliteit. Wanneer in de praktijk sprake is van meerdere aandeelhouders, kan een dergelijke holdingstructuur gecreëerd worden via een aandelenfusie gevolgd door een juridische splitsing. Onder voorwaarden kan zowel de aandelenfusie als juridische splitsing plaatsvinden zonder belastingheffing.
Maar hoe zit het fiscaal als die stappen vrij kort na elkaar plaatsvinden? Voldoet u dan nog wel aan alle voorwaarden voor toepassing van de aandelenfusiefaciliteit? De Belastingdienst heeft hierover onlangs een kennisgroepstandpunt gepubliceerd (Belastingdienst 16 februari 2026, KG:003:2026:03). In dit artikel lichten wij de inhoud van het kennisgroepstandpunt toe en leggen wij uit wat dit betekent voor de praktijk.
Wat is een aandelenfusie?
Een aandelenfusie is in feite een aandelenruil. Bij een aandelenfusie vindt namelijk een overdracht van aandelen tussen fuserende ondernemingen plaats. Eén van beide ondernemingen draagt aandelen over aan de andere onderneming, waartegenover de laatstgenoemde onderneming zijn eigen aandelen weer uitreikt aan de inbrengende onderneming. Op het moment van levering van de aandelen tegen de uitreiking van de nieuwe aandelen van de andere onderneming is sprake van een vervreemdingsresultaat. Over het vervreemdingsresultaat moet in beginsel belasting worden betaald.
Om de belastingheffing te beperken c.q. voorkomen, kent de wet een aandelenfusiefaciliteit. Deze faciliteit is van toepassing indien de aandelenfusie voldoet aan de in de wet gestelde voorwaarden. Eén van de voorwaarden is dat voldaan moet worden aan het stemrechtvereiste. Een andere belangrijke voorwaarde is dat de aandelenfusie niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing, aldus artikel 3.55, lid 4 van de Wet inkomstenbelasting 2001.
Het stemrechtvereiste bij een aandelenfusie, hoe werkt dit?
De wet bepaalt dat de aandelenfusiefaciliteit alleen kan worden toegepast indien de verkrijgende onderneming als gevolg van de aandelenfusie meer dan de helft van de stemrechten kan uitoefenen in de overgenomen onderneming. Met andere woorden: de verkrijgende onderneming moet daadwerkelijk de zeggenschap verkrijgen over de andere onderneming.
Het idee achter deze voorwaarde is dat er sprake moet zijn van een reële overname. De faciliteit is dus niet bedoeld voor situaties waarin alleen formeel aandelen worden uitgewisseld, om bijvoorbeeld een fiscaal voordeel te behalen, zonder dat er echte zeggenschap wordt verkregen.
In de praktijk komt het regelmatig voor dat een aandelenfusie onderdeel is van een bredere herstructurering waarbij meerdere stappen kort na elkaar plaatsvinden. In dat geval kan de vraag zich voordoen of op dat moment nog wel aan het stemrechtvereiste wordt voldaan voor toepassing van de aandelenfusiefaciliteit. Volgens een arrest van de Hoge Raad d.d. 14 mei 2004 ECLI:NL:HR:2004:AO3339 wordt voor de bedoeling van het stemrecht vereiste gekeken naar alle afspraken die samenhangen met de aandelenfusie.
Voorbeeld aandelenfusie en direct daarna een juridische splitsing
In het gepubliceerde standpunt van de Belastingdienst deed zich de volgende situatie voor.
- Drie aandeelhouders – X, Y en Z – bezitten gezamenlijk alle aandelen in een werkmaatschappij (A BV). X heeft 40% van de aandelen en Y en Z hebben ieder 30%. De aandeelhouders willen een structuur creëren waarin ieder via een persoonlijke holding participeert in de werkmaatschappij
- Om dat te bereiken wordt eerst een aandelenfusie uitgevoerd. Een nieuw opgerichte vennootschap (B BV) verwerft alle aandelen in A BV. In ruil daarvoor ontvangen de aandeelhouders aandelen in B BV, in dezelfde verhouding: 40%, 30% en 30%
- Vervolgens wordt B BV anderhalve maand later juridisch gesplitst in drie persoonlijke holdings: Holding X, Holding Y en Holding Z. Elk van deze holdings houdt vervolgens een belang in A BV.
De vraag was of in deze situatie nog wel wordt voldaan aan het stemrechtvereiste voor toepassing van de aandelenfusiefaciliteit. Immers: de structuur waarin B BV alle aandelen in A BV houdt, bestaat slechts tijdelijk omdat er al een splitsing gepland is. Daartegenover staat dat B BV in de periode tussen de aandelenfusie en de splitsing haar stemrechten die verbonden zijn aan haar aandelen in A BV vrijelijk heeft kunnen uitoefenen.
Standpunt Belastingdienst inzake aandelenfusie en dan splitsing
De Belastingdienst komt tot de conclusie dat wel degelijk aan het stemrechtvereiste wordt voldaan. Doorslaggevend is dat B BV in de periode tussen de aandelenfusie en de juridische splitsing daadwerkelijk meer dan de helft van de stemrechten in A BV kon uitoefenen. B BV bezat immers alle aandelen in A BV en kon de bijbehorende stemrechten vrijelijk uitoefenen.
Dat op voorhand vaststond dat deze situatie tijdelijk zou zijn, maakt volgens de Belastingdienst niet uit. Zolang er geen beperkingen waren op het uitoefenen van de stemrechten door B BV, voldoet de aandelenfusie aan de wettelijke eis. De Belastingdienst merkt wel op dat daarnaast óók aan de voorwaarde moet zijn voldaan dat de aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Stemrechtvereiste bij aandelenfusie gevolgd door uitgifte aandelen
In een eerder kennisgroepstandpunt van de Belastingdienst (Belastingdienst 6 oktober 2025, KG:003:2025:12) is de situatie aan bod gekomen waarbij een aandelenfusie heeft plaatsgevonden tussen X BV en Y BV. Als gevolg van de aandelenfusie heeft X BV alle aandelen verkregen in Y BV, tegen uitreiking van eigen aandelen.
Direct na de aandelenfusie geeft Y BV nieuwe aandelen uit aan een derde partij, Z BV. Als gevolg van deze uitgifte verkrijgt Z BV een belang van 40% in Y BV en verwatert het aandelenbelang van X BV in Y BV van 100% naar 60%. Ook worden tegelijkertijd de statuten van Y BV gewijzigd. Voortaan is voor alle aandeelhoudersbesluiten een gekwalificeerde meerderheid van 2/3 van stemmen vereist. De vraag die voorlag, is of in deze situatie nog wel voldaan wordt aan het stemrechtvereiste voor toepassing van de aandelenfusiefaciliteit.
Volgens de Belastingdienst wordt in deze situatie nog steeds voldaan aan het stemrechtvereiste, ondanks de uitgifte van aandelen en de statutenwijziging die direct na de aandelenfusie hebben plaatsgevonden. X BV kan immers ook na de uitgifte van aandelen en statutenwijziging nog steeds door middel van haar aandelenbezit (60%) meer dan de helft van de stemrechten in Y BV uitoefenen. Dat vanwege de plaatsgevonden statutenwijziging voor alle aandeelhoudersbesluiten een gekwalificeerde meerderheid van 2/3 van stemmen is vereist, maakt dit niet anders.
Advisering inzake herstructurering via aandelenfusie en splitsing
Dit kennisgroepstandpunt is relevant voor situaties waarin ná een aandelenfusie nog aanvullende stappen plaatsvinden in het kader van een herstructurering. In die situaties kan namelijk onduidelijkheid ontstaan over het feit of aan de gestelde voorwaarden wordt voldaan, met name wanneer bepaalde stappen kort na elkaar volgen.
Uit het kennisgroepstandpunt kan worden opgemaakt dat het feit dat slechts voor een korte periode wordt voldaan aan het stemrechtvereiste, niet leidt tot het niet kunnen toepassen van de aandelenfusiefaciliteit. Ook het feit dat op voorhand reeds bekend was dat een juridische splitsing zou plaatsvinden leidt niet tot een andere uitkomst. Van belang blijft wel dat het stemrechtvereiste daadwerkelijk kan worden uitgeoefend nadat de aandelenfusie heeft plaatsgevonden, ook al is dit slechts voor korte duur. Indien er beperkingen zijn gesteld met betrekking tot de uitoefening van de stemrechten, dan kan dit leiden tot een andere uitkomst. Het advies blijft altijd om de voorgenomen herstructurering vooraf af te stemmen met de Belastingdienst, teneinde op voorhand zekerheid te verkrijgen over de toepassing van de verschillende faciliteiten. Dit voorkomt onduidelijkheid en vervelende verrassingen achteraf.
Bent u voornemens om een herstructurering te laten plaatsvinden, of bent u juist benieuwd of uw huidige ondernemingsstructuur toe is aan een herstructurering? Neem dan gerust contact met ons op en wij helpen u graag!
Advies specialisten
Een steeds groter deel van onze klanten zijn dienstverleners. Hierbij kunt u denken aan:
- Advocaten
- Notarissen
- Medisch specialisten
- Huisartsen
- Tandartsen
- Fysiotherapeuten
- Accountants, etc.
Fiscale advisering van advocaten, medici, accountants, etc.
Onze collega's hebben hun sporen binnen de fiscale wereld ruimschoots verdiend en dit is dan ook de reden dat wij sinds enkele jaren een speciaal team hebben voor specialisten. Of u als zelfstandige of in maatschapsverband werzaam bent, maakt voor onze adviseurs eigenlijk geen verschil. Wij beginnen met een eenvoudige fiscale scan. Een oriënterend gesprek bij ons op kantoor kan kosteloos plaatsvinden en voor een eerste scan moet u rekenen op ongeveer € 1.000 aan kosten (exclusief omzetbelasting).
Cliënten wonen in geheel Nederland, dit maakt onze praktijk afwisselend en dynamisch. De meeste advisering start bij het fiscaal optimaliseren van uw situatie, hierbij kunt u denken aan:
- Inbrengen in de bv;
- Renteloze lening via bv;
- Estate planning;
- Beleggen in vastgoed;
- Optimaliseren pensioen;
- Inventariseren risico's en herstructureren;
- Voorbereiding mogelijke verkoop;
- Emigratie.
Slim en innovatief investeren
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
De innovatiebox in Nederland
Door gebruik te maken van de diverse faciliteiten op het gebied van innovatie, energie en milieu, wordt het investeren in bedrijfsmiddelen veel aantrekkelijker. Wij zullen voor u de diverse mogelijkheden op een rij zetten.
Ook is het mogelijk om met behulp van deze faciliteiten een samenwerkingsverband op te zetten, als alternatieve vorm van financiering. Vermogende particulieren investeren dan als ondernemer en stellen als het ware hun faciliteiten beschikbaar. Diverse windmolenprojecten, milieuvriendelijke mestverwerkingsinstallaties, energie- en warmtevoorzieningen werden op deze wijze mogelijk gemaakt.
Dit is een traject dat een deskundige fiscale en juridische begeleiding nodig heeft, zoals:
- opzet investeringsstructuur maatschap;
- ruling met de Belastingdienst;
- inbreng maatschapsaandelen van de B.V.;
- fiscale begeleiding voor de investeerders.
Deze structuur moet samen met andere partijen worden opgezet. Wij kunnen met u de mogelijkheden bespreken.
Nieuw besluit inzake innovatiebox 2025
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2025). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
9% winstbelasting over innovatie activiteiten? Vraag de Innovatiebox aan
Prinsjesdag 2024
De belastingplannen voor 2025 en daarna zijn op 17 september 2024 bekend gemaakt. Hieronder een samenvatting van de belangrijkste wijzigingen voor 2025 en daarna.
Algemene maatregelen op fiscaal gebied in 2025
- De 30% regeling wordt vervangen door de 27% regeling. Versobering wordt dus ingetrokken.
- Er komt een extra schijf in de inkomstenbelasting (minder belasting voor eerste deel inkomen).
- Kindgebonden budget en huurtoeslag gaan omhoog.
- We mogen soms weer 130 kilometer per uur rijden.
- Energiebelasting op aardgas gaat omlaag per 1 januari 2025.
- BTW op cultuur, sport en boeken gaat van 9% naar 21% per 1 januari 2026.
- Verlaagde accijns op brandstoffen blijft in 2025 gelden.
Maatregelen in box 3 in 2025
- Tegenbewijs regeling voor belastingheffing over rendementen in box 3.
- Overdrachtsbelasting (algemene tarief) gaat voor beleggers in woningen van 10,4% naar 8%, echter pas in 2026.
- Vrijstelling in box 3 met betrekking tot herstel van aardbevingsschade: De voorgestelde specifieke vrijstelling is uitsluitend van toepassing op vermogensrechten die voortvloeien uit schadevergoedingen. Indien een gedupeerde in het aardbevingsgebied een schadevergoeding in geld ontvangt en dit bedrag op een peildatum voor box 3 (1 januari van elk jaar) geheel of gedeeltelijk op een bank- of spaarrekening staat, valt dit vermogen wel onder de rendementsgrondslag van box 3 en is het derhalve belastbaar.
Maatregelen voor vastgoed in 2025
- Hypotheekrenteaftrek en eigenwoning forfait blijven gelijk.
- Subsidies voor verduurzaming eigen woningen en andere gebouwen.
- Salderingsregeling wordt in 2027 afgeschaft.
- Hybride warmtepomp wordt gestimuleerd (en niet verplicht).
- Bestaande gebouwen (zoals kantoren) omvormen naar woningen wordt eenvoudiger.
- Overdrachtsbelasting (algemene tarief) gaat voor beleggers in woningen van 10,4% naar 8%.
Maatregelen voor particulieren in 2025
- Eigen risico voor zorg wordt bevroren in 2025 en 2026 (max € 385). Verlaging vanaf 2027.
- Er komt een extra schijf in de inkomstenbelasting (minder belasting voor eerste deel inkomen).
- Kindgebonden budget en huurtoeslag gaan omhoog.
- Met ingang van 1 januari 2025 is de heffingskorting afhankelijk van het verzamelinkomen in plaats van het inkomen uit box 1.
Maatregelen bedrijven op fiscaal gebied in 2025
- MKB winstvrijstelling wordt iets verlaagd van 13,31% naar 12,7%.
- VPB tarief blijft in 2025 gelijk aan 2024.
- Giften waren aftrekbaar (in de VPB) tot maximaal 50% van de winst met maximum van € 100.000. Vanaf 2025 zijn giften niet meer aftrekbaar voor de Vennootschapsbelasting.
- Box 2 heffing in 2025 van 33% naar 31% (opstaptarief van 24,5% over eerste € 67.000 per belastingplichtige blijft).
- Inkoop aandelen blijft mogelijk (vrijstelling dividendbelasting blijft).
- Verhoging van maximale renteaftrek in de VPB van 20% naar 25% van de gecorrigeerde EBITDA.
- Renteaftrekbeperking voor vastgoedlichamen wordt aangescherpt, de drempel van € 1.000.000 geldt niet meer voor vastgoedlichamen, bij vastgoedlichamen is dus maximaal 25% van de EBITDA aan rente aftrekbaar.
- Nieuwe wetgeving welke duidelijkheid moet geven voor flexwerkers (uitzendkracht, ondernemer, oproepkracht. etc.). De Belastingdienst zal gaan handhaven op schijnzelfstandigheid.
- Aanpassing van de kwijtscheldingswinstvrijstelling: De kwijtscheldingswinstvrijstelling in de vennootschapsbelasting wordt aangepast op het punt om eventuele nadelige effecten van de samenloop met de per 2022 gewijzigde regels inzake verliesverrekening te voorkomen. Deze herziening is bedoeld om ongewenste fiscale consequenties te voorkomen bij ondernemingen die met kwijtscheldingswinst te maken hebben.
Maatregelen inzake bedrijfsopvolgingsregeling voor ondernemers
- Afschaffing dienstbetrekkingseis in de doorschuifregeling in de inkomstenbelasting (DSR). De opvolger hoeft dus niet meer 3 jaar in dienstbetrekking te zijn bij de onderneming of BV.
- Er komt een minimumleeftijd van 21 jaar voor de bedrijfsopvolger, zowel voor schenkbelasting als inkomstenbelasting (niet bij vererving).
- Doelmatigheidseis van 5% in de schenk- en erfbelasting (BOR) wordt afgeschaft. 5% van het ondernemingsvermogen (aanwezig als belegging) kwalificeert voor de BOR en DSR.
- Bedrijfsmiddelen kwalificeren alleen nog als ondernemingsvermogen indien ze daadwerkelijk binnen de onderneming worden gebruikt.
- Percentage BOR wordt 100% tot € 1,5 miljoen en over meerdere 75%. Dit was 100% tot € 1.325.253 en 83% over het meerdere.
- Voorzettingseis gaat in 2026 van 5 naar 3 jaar.
- Bezitseis wordt vanaf 2026 soepeler.
- Oneigenlijk gebruik van de BOR en DSR wordt vanaf 2026 aangepakt (de rollatorinvestering en dubbele BOR constructie, denk hierbij aan (a) in zicht van overlijden grote vermogens omzetten in materiele onderneming of (b) onderneming schenken en vervolgens na de voortzettingstermijn terugkopen met beleggingsvermogen en na verstrijken van de bezitstermijn opnieuw schenken).
Stukken coalitie akkoord 2024
- Brief aan de voorzitter
- Eindverslag informateurs
- Hoofdlijnen akkoord tussen partijen
- Akkoord in getallen
De belangrijkste stukken zijn:
Schadevergoeding valt niet onder de deelnemingsvrijstelling
Schadevergoeding bij mislukte joint venture belastingvrij?
Een BV ontvangt - na een mislukte joint venture - een schadevergoeding van € 250.000. Valt deze in de winst of onder de deelnemingsvrijstelling? In een procedure bij de rechtbank wordt gekeken naar de schadevergoedingsleer van de Hoge Raad. Conclusie is dat door een onjuiste vaststellingsovereenkomst er ruim € 50.000 belasting moet worden betaald. De advocaat had even moeten bellen met een fiscalist.
Schadevergoedingslees hoge raad bij overnames
Een ondernemer wil samenwerken met een collega bedrijf. Er wordt een nieuwe BV opgericht (Newco) en beide bedrijven worden vervolgens verkocht aan de Newco BV, we spreken over een joint venture van twee bedrijven (beide 50%). Beide partijen worden geadviseerd door hetzelfde accountantskantoor. De accountant stelt een aandeelhoudersovereenkomst op met een exitbepaling (terugkooprecht voor de inbrengwaarde). De aandeelhoudersovereenkomst wordt nooit definitief afgerond. Na 6 maanden wilde één ondernemer stoppen met de joint venture. Uiteindelijk krijgt de ondernemer zijn aandelen terug (ruim 2 jaar onderhandelen) maar moet hij € 650.000 extra betalen. De accountant wordt aansprakelijk gesteld en via zijn verzekering wordt uiteindelijk € 250.000 aan schadevergoeding betaald.
Valt de schadevergoeding in de winst of onder de deelnemingsvrijstelling?
Exit regeling bij overname en fiscale gevolgen
De Rechtbank Noord Holland d.d. 7 mei 1016 (ECLI:NL:RBNHO:2026:8006) stelt dat voor de toepassing van de deelnemingsvrijstelling (artikel 13 VPB voor de liefhebber) sprake moet zijn van een voordeel uit hoofde van een deelneming. De rechtbank stelt dat deze zaak niet geheel te vergelijken is met de door schadevergoedingsleer die door de Hoge Raad is ontwikkeld (Hoge Raad d.d. 6 november 2020 ECLI:NL:HR:2020:1738 en Hoge Raad d.d. 23 september 2016 ECLI:NL:HR:2016:2124 en Hoge Raad d.d. 10 juli 2020 ECLI:NL:HR:2020:1270). De rechtbank stelt dat in deze situatie geen sprake is van een afgebroken aan- of verkoop van een aandelenbelang. De rechter kijkt kritisch naar de vaststellingsovereenkomst.
Wat gaat er mis in deze procedure over exitregeling
Deze Vaststellingsovereenkomst (VSO) stelt niet hoe het schikkingsbedrag is opgebouwd. Daarnaast is de VSO onduidelijk waarop de vergoeding ziet. Is het een vergoeding voor kosten en/of een vergoeding voor een te hoge terugkoopsom. Uit de overeenkomst is op te maken dat de accountant niet had toegezien op het tijdig ondertekenen van de exitregeling en op de advisering hierover. Uit de concept dagvaarding is wel meer informatie op te maken maar ook deze was op dit onderdeel onduidelijk. Het geschil gaat derhalve - aldus de rechtbank - over niet of gebrekkige advisering. Dat het aandeelhouderschap wel een rol heeft gespeeld bij de adviesdiensten van de accountant is onvoldoende om van een voordeel uit hoofde van een deelneming te kunnen spreken. De vergoeding moet hiermee gewoon tot de winst van de BV worden gerekend.
Noot fiscaal jurist inzake schadevergoedingsleer
Voor de praktijk schuurt vooral de asymmetrie. De kosten voor de ontvlechting (meerprijs en advieskosten) zijn grotendeels niet aftrekbaar (deelnemingssfeer), terwijl de compensatie (schadevergoeding) in de winst valt. Een belaste bate tegenover een niet aftrekbare last. De belangrijkste oorzaak is een onduidelijke vaststellingsovereenkomst. Soms is het wenselijk dat advocaten een fiscalist laten meekijken bij het opstellen van een overeenkomst.
Uit hoofde van een deelneming" — art. 13 Wet Vpb
Op grond van artikel 13, eerste lid, Wet Vpb blijven bij het bepalen van de winst buiten aanmerking "de voordelen uit hoofde van een deelneming, alsmede de kosten ter zake van de verwerving of de vervreemding van die deelneming". Twee dingen vallen op.
- Ten eerste is de vrijstelling een tweesnijdend zwaard: niet alleen positieve voordelen zijn vrijgesteld, ook aan- en verkoopkosten van een deelneming zijn niet aftrekbaar.
- Ten tweede is het scharnierpunt de zinsnede "uit hoofde van".
De Hoge Raad heeft die zinsnede geduid: "uit hoofde van" veronderstelt een verband tussen het voordeel en de deelneming (HR 6 november 2020, ECLI:NL:HR:2020:1738, r.o. 3.2.2). De ratio van de deelnemingsvrijstelling — voorkomen dat hetzelfde bedrijfsresultaat tweemaal in de vennootschapsbelasting wordt betrokken — kleurt dat verband in. Een voordeel dat níet zijn verklaring vindt in de deelnemingsverhouding, valt buiten de vrijstelling, hoe zeer het aandeelhouderschap op de achtergrond ook een rol speelt.
De schadevergoedingsleer van de Hoge Raad
Voor schadevergoedingen rond aandelentransacties heeft de Hoge Raad een aparte lijn ontwikkeld, doorgaans aangeduid als de schadevergoedingsleer (Hoge Raad 2016en Hoge Raad 2020). De kern: een vergoeding die in de plaats treedt van een — vrijgesteld — voordeel bij een (voorgenomen) aan- of verkoop van een aandelenbelang, kan de fiscale behandeling van dat aandelenbelang volgen en onder de deelnemingsvrijstelling vallen. Die leer kent echter strikte grenzen.
In een vervallen kennisgroep standpunt (KG:023:2022:2 inzake schadevergoeding uit hoofde van een deelneming) wordt een toelichting gegeven. Dit standpunt is door een nieuw besluitkomen te vervallen maar geeft wel een heldere toelichting. De strekking is: wordt een vergoeding na de transactie ontvangen wegens onrechtmatig handelen dan hangt zij sterker samen met dat handelen (wanprestatie) dan met het aandeelhouderschap, en valt zij niet onder de deelnemingsvrijstelling.
Wat betekent dit voor de M&A-praktijk?
Een schikkings- of schadevergoeding rond een deelneming is niet automatisch vrijgesteld. Zodra de rechtstreekse oorzaak in een contractuele of aansprakelijkheidsrelatie ligt (accountant, adviseur, notaris, financier), dreigt heffing — óók als het aandeelhouderschap feitelijk de aanleiding vormde. Een generieke schikking "ter finale kwijting" zonder toerekening is fiscaal het slechtste van twee werelden: de fiscus kan de bate belasten, terwijl de onderliggende kosten in de deelnemingssfeer niet aftrekbaar bleven. Timing: is de deelneming op het moment van de vergoeding al vervreemd, dan verzwakt dat het "uit hoofde van"-verband. De inspecteur voerde dit hier expliciet aan.
Kansen en alternatieve routes
Deze uitspraak heeft een sterk feitelijk karakter, maar mogelijkheden zijn er wel. De belangrijkste opmerkingen:
- Documenteer de causaliteit.
- Leg in de vaststellingsovereenkomst expliciet vast waarop de vergoeding ziet en hoe zij is opgebouwd.
- Koppel het bedrag — waar dat feitelijk juist is — aan de (terug)koopprijs of aan de aan-/verkoopkosten van de deelneming. De rechtbank hing haar oordeel nadrukkelijk op aan wat er wel en niet in de VSO stond.
- Vorm de compensatie waar mogelijk als prijsaanpassing. Een reële correctie op de koopprijs van de deelneming (een lagere aan-/hogere verkoopprijs, of een nabetaling die de kostprijs raakt) blijft eerder binnen de deelnemingssfeer dan een losse schadevergoeding uit beroepsaansprakelijkheid.
- Bewaak de kostenkwalificatie vooraf. Beoordeel bij elke transactie welke advies- en begeleidingskosten kwalificeren als (niet-aftrekbare) aan-/verkoopkosten van de deelneming en welke als gewone, aftrekbare bedrijfskosten. Een heldere toerekening voorkomt discussie én verrassingen aan de batenkant.
- Let op substance boven vorm. Een gunstig etiket in de overeenkomst redt niets als de onderliggende realiteit anders is. De labeling moet de feiten volgen, niet andersom; anders resteert een kwetsbaar standpunt.
Vragen over fiscale merits bij een overname? Neem gerust contact met ons op.
Bron en vindplaatsen schadevergoedingsleer bij overnames
Rechtbank Noord Holland d.d. 7 mei 1016 (ECLi:NL:RBNHO:2026:8006)
Hoge Raad d.d. 6 november 2020 ECLI:NL:HR:2020:1738
Earn out regeling en management fee
Is de earn out een vergoeding voor arbeid?
Wij begeleiden wekelijks MKB bedrijven en familiebedrijven bij herstructureringen, bedrijfsopvolgingsregelingen en /of de verkoop van hun bedrijf. Dit altijd in samenspraak met een advocaat en soms met een M & A partij. Als de ondernemer / DGA na de verkoop van zijn bedrijf nog een paar jaar aan boord blijft en dit wordt gecombineerd met een earn out regeling kan er fiscale discussie ontstaan over de toerekening tussen koopprijs (vaak belastingvrij op grond van deelnemingsvrijstelling) en de management fee (belast).
Om gezeur in fiscale zin te voorkomen is het belangrijk dat een ervaren fiscaal jurist naar de tekst van de earn out bepaling kijkt. Als deze is gekoppeld aan het aanblijven van de verkoper en/of de persoonlijke resultaten van de verkoper lijkt een belastingheffing in box 1 voor de hand te liggen. Nederland kent geen wetgeving en/of jurisprudentie over dit onderwerp, de grens is daarom meestal best vaag.
Wat staat er op het spel?
Een earn out van € 2.000.000 is normaal gesproken belastingvrij (artikel 13 lid 6 Wet VPB). Als deze aan de arbeid van de verkoper in persoon kan worden gekoppeld bedraagt de heffing ongeveer € 900.000. Voor de koper liggen de kaarten anders, een earn out is normaal gesproken niet aftrekbaar en salaris is wel aftrekbaar van de winst, Kopers en Verkopers hebben dus niet automatisch hetzelfde belang. Vaak wordt de belastingheffing over dit soort zaken ook op het bordje van de verkoper gelegd.
De earn out regeling bij overnames
Een earn out regeling is de laatst jaren eerder regel dan uitzondering. Koper en verkoper verschillen soms over de waarde van het bedrijf als de resultaten in de toekomst stijgen.De oplossing is dan dat een deel van de koopprijs pas jaren later wordt betaald, dit op het moment als de omzet of EBITDA worden behaald. Voorwaarde hierbij is dan wel dat de verkoper nog even blijft doorwerken, hij of zij wil immers ook kunnen sturen op de resultaten (en niet afhankelijk zijn van het beleid van de koper). De koppeling tussen earn out en doorwerken zorgt soms voor fiscaal gedoe.
Bij de verkoop van een bedrijf via uw holding valt de koopprijs - normaal gesproken - onder de (belastingvrij) deelnemingsvrijstelling, derhalve geen belastingheffing over de koopsom. De earn out vergoeding valt veelal ook onder de deelnemingsvrijstelling, deze is dus ook belastingvrij. Als de inspecteur de earn out ziet als een vergoeding voor arbeid (of werk) dan zou dit bedrag ook belast kunnen worden in box 1. Voor de vraag of sprake is van (box 1) loon zal de inspecteur de vergoeding toetsen aan:
- causaliteitstoets: redelijke toerekening betaling aan arbeid van de verkoper in persoon
- voordeelseis
- vertrekkingseis
De kernvraag bij een earn out regeling
De kernvraag is of de betaling haar grond vindt in de verkoop van uw
aandelen, of in uw werk na de verkoop. Nederland kent daarvoor geen aparte
earn-outregel. De toets is het gewone loonbegrip: loon is al wat uit een
dienstbetrekking wordt genoten (art. 10 Wet LB 1964).
Volgens vaste rechtspraak is een betaling loon als zij ‘zozeer haar grond vindt in de dienstbetrekking, dat zij als daaruit genoten moet worden aangemerkt (Smeerkuil-arrest, Hoge Raad 29 juni 1983). Bij een earn-out met blijfvoorwaarde is dat precies de twijfel: betaalt de koper voor uw aandelen, of voor uw aanwezigheid? Geen enkel signaal is op zichzelf beslissend; het gaat om het totaalbeeld.
Dat een DGA belangrijk is voor de onderneming staat wel vast. Als er een koppeling wordt gemaakt tussen het betalen van een earn out en het blijven van de DGA (gedurende bepaalde periode) lijkt dan ook logisch. Een eenvoudige blijfplicht - die waarde beschermt - kan dus een normale bepaling zijn in het koopcontract. Ook een terugbetalingsplicht bij vroegtijdig vertrek zou geen probleem moeten zijn. Maar de grens is verrekte lastig te bepalen. Belangrijke aandachtspunten zijn wel te noemen, deze zijn:
- markconform salaris
- salaris voor en na overname ongeveer gelijk
- redelijke termijn voor de blijfplicht
- geen persoonlijke targets voor de verkoper in persoon
- heeft het blijven van de verkoper een zelfstandige economische functie voor de earn out
- juridische vastlegging en boekhoudkundige uitvoering
Het inkleden van een fiscale earn out regeling
Met een doordachte inrichting verkleint u de kans op loonkwalificatie flink. Tien punten voor de onderhandelingen:
- Regel de earn-out in de koopovereenkomst. Leg vast dat de earn-out deel is van de prijs voor de aandelen. Hoort er een blijfplicht bij, motiveer dan dat die de gekochte waarde beschermt.
- Onderbouw de prijs. Zorg dat de totaalprijs, inclusief earn-out, past binnen een navolgbare waardering. Leg in het transactiedossier vast waarom de continuïteit van het management waarde heeft.
- Koppel aan bedrijfsresultaten, niet aan uw persoon. Omzet of EBITDA is prima. Persoonlijke targets zijn een rode vlag.
- Gelijke monniken, gelijke kappen. Laat alle verkopers naar rato meedelen op dezelfde voorwaarden, ook investeerders of familieleden die niet meewerken.
- Zorg voor een marktconforme beloning na de overname. Leg salaris of managementfee vast in een aparte overeenkomst, liefst met een benchmark. Een verlaagd salaris dat via de earn-out wordt ‘goedgemaakt’, is vragen om problemen.
- Beperk de blijfvoorwaarde. Liever geen automatisch verval bij vertrek. Moet er toch iets in, houd het dan kort, vorm het als pro rata prijsaanpassing of schadevergoeding en regel een ruime good-leaverregeling, bijvoorbeeld bij ziekte, overlijden of ontslag door de koper.
- Zet het concurrentiebeding in de koopovereenkomst. Daar beschermt het de waarde van wat de koper koopt. Een vergoeding via de arbeidsovereenkomst schuift juist op richting loon.
- Stem af met de fiscaal jurist van de koper. Vraag hoe de earn-out in de jaarrekening wordt verwerkt en voorkom tegenstrijdige signalen, overleg dit met de fiscaal jurist en de accountant van de koper.
- Regel het belastingrisico in het contract. Spreek af hoe partijen de earn-out in hun aangiften behandelen, wie een eventuele naheffing loonheffing draagt en hoe inhouding, brutering en vrijwaring zijn geregeld.
- Vraag vooraf zekerheid. Bij grote bedragen loont vooroverleg met de Belastingdienst over de kwalificatie. Bij een grensoverschrijdende deal geldt dat ook voor het andere land.
Noot van de fiscaal jurist inzake earn out of loon
Bij een mkb-bedrijf ís de ondernemer vaak een groot deel van de waarde. Wie betaalt om die waarde te beschermen, betaalt voor de aandelen en niet voor arbeid. Bij de vraag of een betaling haar grond vindt in de dienstbetrekking, telt waarom er wordt betaald. Krijgt een medeverkoper die niet meewerkt precies hetzelfde, dan ligt die grond in de aandelen.
Een harde ‘geen werk, geen geld’-clausule geldt hier al snel als sterke
aanwijzing voor loon. En de inspecteur heeft een voor de hand liggend tegenargument:
was de vaste prijs al marktconform, dan is de earn-out per definitie iets
extra’s, namelijk betaling voor uw blijven.
Vier risico’s worden in de praktijk onderschat:
- De holding beschermt niet vanzelf. Ook als uw holding verkoopt, kan het voordeel u persoonlijk als loon worden aangerekend. De deelnemingsvrijstelling helpt alleen als het echt koopprijs is, en die bewijslast kan bij u liggen.
- De koper kan een ander belang hebben. In Nederland levert loon de koper een aftrekpost op. Zonder afspraak over de fiscale behandeling staat u er later alleen voor.
- Het dossier wordt achteraf gelezen. De inspecteur kijkt niet alleen naar de koopovereenkomst, maar ook naar term sheets, managementpresentaties, e-mails en de jaarrekening van de koper. Wat daar over ‘retentie’ staat, weegt mee.
- Vul de blijfprikkel slim in, bijvoorbeeld door hogere prijs als u blijft (deze bonus is dan loon en rest niet). Koppel de blijf periode niet aan de earn out maar richt dit in via leaver bepaling. Bekijk of earn niet nodig is, bijvoorbeeld door omzetting in Vendor Loan of herinvestering in de nieuwe structuur.
Opsporen inkomen bij digitale platformen
Digitale platforms zoals Marktplaats, Uber en Airbnb moeten met ingang van 2024 aan de Belastingdienst doorgeven hoeveel proffesionele aanbieders met de verkoop van spullen of diensten verdienen via hun site. Of de platforms en/of belastingdienst voldoende capaciteit hebben om dit uit te voeren en/of te controleren is nog maar de vraag. Voor een toelichting zie ook dit besluit (MvF 21 december 2022)
Marktplaats deelt info met Belastingdienst
In januari 2025 (of begin februari) versturen platformen een overzicht aan verkopers die in 2024 actief waren op hun platform. Dit zijn ze verplicht op grond van DAC 7 wetgeving. De platformen zullen deze informatie ook moeten verstrekken aan de Belastingdienst. De gebruikers van het platform moeten deze gegevens controleren en eventuele fouten of misstanden melden bij het platform. Voor de verkoop van (tweedehands) roerende zaken geldt gelukkig wel een drempel (minimaal 30 transacties of meer dan € 2.000 omzet). Bij verhuur van transportmiddelen of onroerende zaken en bij persoonlijke dienstverlening moet er altijd een opgave aan de Belastingdienst worden verstrekt.
Inkomen Airbnb, Uber en Marktplaats en belastingen
Digitale platformen (zoals Airbnb, Ebay, Bol.com, Amazon, Marktplaats en Uber) zullen vanaf 2024 informatie over hun klanten / verkopers automatisch moeten doorgeven aan de Belastingdienst. Sinds maart 2022 ligt er een wetsvoorstel gereed, waardoor digitale platformen vanaf 1 januari 2024 verplicht jaarlijks informatie van klanten / verkopers op hun platformen moeten verstrekken aan de Belastingdienst. Het wetsvoorstel is op 23 maart 2022 aan de tweede kamer verstuurd.
De informatie gaat automatisch naar de Belastingdienst. Dat er in 2024 onderzoeken over oudere jaren worden uitgevoerd, lijkt logisch. Er zal dus een waterval aan naheffingsaanslagen en navorderingsaanslagen (met boetes en rente) worden opgelegd. De discussie over "hobby" of "inkomen" zal ook wel weer regelmatig aan de rechter worden voorgelegd.
Laat u tijdig en juist adviseren over uw kansen en risico's.
Vrijwilliger inkeren of is de belastingdienst je op het spoor?
De Belastingdienst krijgt steeds meer (automatisch) informatie uit het buitenland. Gevolg hiervan is dat steeds meer mensen onvrijwillig genoodzaakt zijn om verzwegen vermogen (zoals crypto en bankrekeningen) op te biechten bij de belastingdienst. In zowel de vrijwillige als de onvrijwillige optie is het risico van een strafzaak altijd aanwezig. Slim opereren is hierbij van belang, lees ondermeer het interne memo van de belastingdienst uit 2020.
U kunt in beginsel op elk moment vrijwillig kiezen om in te keren (dus melding bij de belastingdienst), maar als u inkeert als de Belastingdienst u (vermoedelijk) al op het spoor is, bent u te laat. In 2020 oordeelde de Hoge Raad (onder verwijzing naar arrest uit 2001) dat als de serieuze mogelijkheid bestaat dat een bankrekening niet zou worden ontdekt dit nog niet wil zeggen dat niet objectief gezien een vermoeden kan ontstaan dat de belastingdienst een belastingplichtige nog niet op het spoor is. Of de belastingplichtige dit (subjectief) vreesde maakt dus niks uit. In een lange procedure die eindigde bij het Gerechtshof Den Haag (ECLI:NL:GHDHA:2023:2032) kwam aan de orde dat bij een gerechtvaardigd vermoeden dat de belastingdienst iemand op het spoor is een vrijwillige verbetering niet mogelijk is. Dit was een verwijzingszaak die eerder speelde bij de Hoge Raad op 24 maart 2023 (ECLI:NL:HR:2023:358) en al eerder is beoordeeld door het Gerechtshof Arnhem op 28 juli 2022 (ECLI:NL:GHAM:2022:2764)
Verhuur inkomsten in vooraf ingevulde aangifte inkomstenbelasting
Vanaf 2024 wordt inkomen dat via digitale platformen is verdiend doorgegeven aan de Belastingdienst. Vanaf 2024 volgt dan ook de cryptomunt, zoals bitcoin. Ook deze informatie verschijnt dus over enkele jaren automatisch in uw vooraf ingevulde aangifte inkomstenbelasting. Was deze nog niet bekend bij de Belastingdienst, dan kunt u hoogstwaarschijnlijk een boete en vragenbrief tegemoet zien. Via de nieuwe wetgeving wil het kabinet meer inzicht krijgen in de inkomsten / het vermogen van inwoners van de EU bij digitale platformen.
Als u uw woning of chalet verhuurt via een digitaal platform, dan zal deze informatie dus vanaf 2024 automatisch worden doorgegeven aan de Nederlandse Belastingdienst. Dit geldt ook voor inkomen genoten door een taxichauffeur via een platform. De informatie wordt aan één EU-lidstaat doorgegeven en vervolgens wordt deze informatie via een EU-platform doorgegeven aan andere EU-lidstaten.
Noot fiscaal jurist over digitale platformen en belastingen
Grote en kleine ondernemers die nog onder de digitale rader bleven, worden door deze nieuwe wetgeving aangepakt. De impact kan redelijk fors zijn, omdat dit naheffingen voor inkomstenbelasting en omzetbelasting tot gevolg zal hebben. Deze worden dan gegarandeerd verhoogd met boetes en onderzoeken naar oudere jaren. De inkomsten op Marktplaats, Amazon, Ebay, Airbnb, Uber, Thuisbezorgd-organisaties, etc. zullen dus vanaf 2024 bekend zijn bij de Belastingdienst. Of er altijd sprake is van belast inkomen moet natuurlijk altijd worden beoordeeld, er kan immers sprake zijn van onbelaste verhuur en / of inkomen uit een hobby.
De digitale economie staat steeds hoger op de fiscale agenda. Hoewel de informatie vanaf 2024 moet worden doorgegeven, lijkt het logisch dat de Belastingdienst ook over het verleden informatie wil ontvangen. De Belastingdienst ontvangt geen informatie over alles. Als er minder dan 30 transacties zijn geweest en de totale tegenprestatie lager is dan € 2.000, hoeft er geen informatie te worden verstrekt. Ook beursgenoteerde bedrijven vallen buiten het spectrum, of hotels die hun kamers via hotelplatforms zoals Booking.com of Hotels.com aanbieden. Als het platform de tegenprestatie niet kan zien, hoeft er ook geen melding te worden doorgegeven.
Maar dat er vanaf 2024 een bak met informatie bij de Belastingdienst zal binnenkomen, is wel duidelijk. Zowel ondernemingen, rechtspersonen als natuurlijke personen kunnen hun spreekwoordelijke borst dus natmaken. De Belastingdienst ontvangt de volgende info:
- Naam verkoper / aanbieder
- Aantal transacties
- Inkomsten
- Overige informatie (zoals adressen)
Maar welke platformondernemers vallen onder deze nieuwe wetgeving? Dit is nog niet helemaal duidelijk, maar onderstaande wetgeving is wel erg ruim. Als een platform achteraf had moeten rapporteren, volgen forse boetes. Het is wenselijk dat er nog meer duidelijkheid komt over welk platform wel en niet moet rapporteren.
De verkoper / aanbieder krijgt ook zelf informatie van het platform. Zo kan de belastingplichtige deze informatie opnemen in zijn aangifte inkomstenbelasting. Is dit voldoende? Ja en nee, de Belastingdienst zal bij de grotere jongens zeker een nader onderzoek over het verleden instellen. Bij buitenlandse platformen is de termijn 12 jaar, dus dit kan redelijk in de papieren lopen, temeer als er boetes en belastingrente in rekening worden gebracht.
Veel belastingplichtigen zullen aanslagen tegemoet kunnen zien. De belastingontduikers aanpakken is wenselijk en noodzakelijk. Edoch, er zullen ook verkopers / aanbieders zijn die niet wisten dat ze over de inkomsten belasting moesten betalen. Deze laatste groep zou in ieder geval geen boete mogen ontvangen, temeer als er een pleitbaar standpunt is. Laat u derhalve goed en tijdig adviseren!
Heeft u vragen over dit onderwerp of krijgt u een vragenbrief? Is er een bron van inkomen of niet? Neem gerust contact op met één van onze adviseurs.
Bron Belastingdienst inzake digitaal platform
Voorwaardelijke opzet of onjuist fiscaal advies?
Geen voorwaardelijke opzet bij onjuist fiscaal standpunt
Als een belastingplichtige op een aangifte te weinig belasting betaalt, kan de Belastingdienst bij de correctie van de aanslag (navordering) een boete opleggen. Voor de omvang van de boete is de schuldgradatie van belang en bij opzet kan deze oplopen tot 100% van de nagevorderde belasting. In dit verband kan ook sprake zijn van voorwaardelijke opzet.
Voorwaardelijke opzet en boete
Als de inspecteur een boete wil opleggen, dan moet hij het (beboetbare) feit kwalificeren en het verwijt dat hij de belastingplichtige heeft toegedicht duiden. Er moet worden gekozen tussen opzet of grove schuld. In het BBBB (Besluit Bestuurlijke Boeten Belastingdienst) staan de spelregels opgenomen die moeten worden nageleefd bij het opleggen van boetes. Meestal is een speciale (deskundige) afdeling van de Belastingdienst betrokken bij dit proces (boete-inspecteur). Bij opzet moet sprake zijn van 'willens en wetens handelen of nalaten door de belastingplichtige'. Iets 'moeten weten' is echter nog geen opzet.
Voorwaardelijke opzet (lichtste vorm van opzet) wil zeggen dat een belastingplichtige willens en wetens de aanmerkelijke kans aanvaardt dat hij een onjuist fiscaal standpunt inneemt. Hierin schuilt dat de belastingplichtige zich ervan bewust moet zijn. In het Cicero arrest (Hoge Raad in 1954) komt het begrip 'voorwaardelijke opzet' voor het eerst aan de orde. Dit wordt als volgt omschreven:
- Het zich willens en wetens blootstellen aan de geenszins als denkbeeldig te verwaarlozen kans (in latere jurisprudentie 'de aanmerkelijke kans' genoemd) dat de aan de inspecteur verstrekte informatie onjuist is dan wel dat de juiste informatie aan de inspecteur is onthouden.
Onlangs heeft het Gerechtshof Den Haag een aantal uitspraken gedaan, waarin een onjuist fiscaal standpunt niet leidt tot voorwaardelijke opzet. Hoe zit dat nu?
Onjuist fiscaal advies of voorwaardelijke opzet
Belanghebbende in deze zaak is een naar het recht van Cyprus opgerichte Limited. Haar statutaire bestuur bevindt zich op Cyprus en de Limited heeft op Cyprus aangiften gedaan. De indirect (enig) aandeelhouder van de Limited woont in Nederland. De activiteiten van de Limited bestaan uit het houden van twee vorderingen op respectievelijk de in Nederland woonachtige indirect aandeelhouder en een zustervennootschap.
Naar aanleiding van een in 2015 ingesteld vestigingsplaatsonderzoek heeft de Inspecteur geconcludeerd dat de Limited in Nederland is gevestigd. Hij heeft over de jaren 2006 tot en met 2012 navorderingsaanslagen vennootschapsbelasting en vergrijpboeten opgelegd. Ook merkt de Inspecteur de kwijtschelding van de vordering op de (indirect) aandeelhouder door de Limited aan als winstuitdeling en legt aanslagen inkomstenbelasting op bij de aandeelhouder (ook met een vergrijpboete).
De procedure bij het Gerechtshof handelde over een drietal vragen:
- Is sprake van een ambtelijk verzuim waardoor geen navordering kan plaatsvinden?
- Is sprake van een verlengde navorderingstermijn van 12 jaar?
- Is sprake van voorwaardelijke opzet?
1. Ambtelijk verzuim en hierdoor geen navordering
Het Gerechtshof is van oordeel dat de Inspecteur geen ambtelijk verzuim heeft begaan. Er is sprake van een ambtelijk verzuim als sprake is van omstandigheden die reden voor twijfel aan de juistheid van de aangifte en / of boekhouding kunnen opleveren. In dat geval moet de inspecteur een onderzoek instellen. Laat de inspecteur dit na, dan is er sprake van een ambtelijk verzuim.
De bij de inspecteur bekende dan wel redelijkerwijs bekend te veronderstellen informatie was in dit geval van dien aard, dat deze de niet-onwaarschijnlijke mogelijkheid openliet dat de werkelijke leiding van belanghebbende inderdaad op Cyprus plaatsvond en het niet doen van aangifte over de onderhavige jaren dus juist was.
2. Verlengde navorderingstermijn tot 12 jaar in buitenland-situaties
Volgens het Gerechtshof was de inspecteur gerechtigd om over de jaren 2006 tot en met 2010 na te vorderen met toepassing van de verlengde navorderingstermijn (artikel 16, lid 4, Algemene Wet inzake Rijksbelastingen). Er is voldaan aan de vereiste buitenlandse component in het geheel van oorsprong en ontvangst van de onderhavige inkomensbestanddelen.
3. Voorwaardelijke opzet of onjuist fiscaal advies
Volgens het Gerechtshof heeft de inspecteur voldoende feiten en omstandigheden aannemelijk gemaakt om de conclusie te rechtvaardigen dat de kernbeslissingen met betrekking tot de vorderingen van belanghebbende niet zijn genomen door het formele bestuur op Cyprus, maar door de indirect aandeelhouder in Nederland, zodat de Inspecteur terecht navorderingsaanslagen heeft opgelegd.
De Inspecteur heeft echter niet aangetoond dat belanghebbende wist dat zij fiscaal niet op Cyprus, maar in Nederland was gevestigd. Hij heeft met name niet aangetoond dat belanghebbende via haar formele bestuur dan wel via haar feitelijke bestuurder na afweging van de feiten tot de conclusie is gekomen dat de ‘substance’ op Cyprus onvoldoende was.
Evenmin is aangetoond dat zij bewust de aanmerkelijke kans heeft aanvaard dat te weinig Nederlandse vennootschapsbelasting zou worden geheven en die kans op de koop toe heeft genomen (voorwaardelijk opzet). De vergrijpboeten worden vernietigd.
Noot fiscaal jurist inzake boete Belastingdienst
De vestigingsplaats van een vennootschap is niet altijd even makkelijk vast te stellen. Zeker in situaties als deze waar in de formele vestigingsplaats ook bestuurders zijn benoemd. Uiteindelijk komt het aan op een rechterlijke weging van de bewijsmaterialen om vast te stellen waar de vennootschap feitelijk is gevestigd. Dat de uitkomst in dit geval Nederland is valt te billijken, omdat de kernbeslissingen in Nederland werden genomen. Dat geen sprake is van voorwaardelijke opzet valt in dit geval ook terug te voeren op een door de belastingadviseur van belanghebbende afgelegde verklaring. Deze verklaarde namelijk dat de gehele structuur is opgezet op grond van de gedachte dat de structuur en de invulling daarvan aan alle vereisten voldoen, waaronder het vereiste dat de Limited op grond van de feiten geacht moet worden niet in Nederland te zijn gevestigd. Kortom, een geval van goed bedacht, maar in de uitvoering toch misgegaan. Dan is er geen sprake van kwade wil, dus geen voorwaardelijke opzet.
Dat er dan wellicht lichtvaardig is gehandeld en / of fiscale standpunten niet juist bleken te zijn, is niet voldoende om een vergrijpboete op te leggen. Lichtvaardig is immers volgens de dikke Van Dale nog geen opzet. De vergrijpboetes aan de rechtspersoon en de privépersoon verdwijnen terecht in de prullenbak. Een klant mag gelukkig nog steeds vertrouwen op het advies van zijn adviseur. Dat de uitvoering rommelig is geweest of anders had gemoeten, is dan minder relevant.
Bronnen inzake fiscale opzet of onjuist fiscaal advies
Hoge Raad 9 november 1954, NJ 1955, 55 (Cicero arrest)
Hoge Raad 2 juli 2021, ECLI:NL:HR:2021:1044
Gerechtshof Den Haag 3 november 2022, ECLI:NL:GHDHA:2022:2269
Gerechtshof Den Haag 3 november 2022, ECLI:NL:GHDHA:2022:2270
Gerechtshof Den Haag 3 november 2022, ECLI:NL:GHDHA:2022:2271
Overdrachtsbelasting bij een juridische fusie
Als een vennootschap onroerend goed bezit en juridisch fuseert, dan zal het onroerend goed onder algemene titel overgaan op de verkrijgende vennootschap. Dit leidt in beginsel tot een belastbaar feit voor de overdrachtsbelasting. Indien de fuserende vennootschap geen onroerend goed bezit, maar heeft zij wel meer dan een derde belang in een vennootschap die onroerend goed bezit, kan zich een belastbaar feit voor de overdrachtsbelasting voordoen.
Een juridische fusie wordt vaak gebruikt om de structuur te vereenvoudigen en / of onroerendgoedportefeuilles samen te voegen. De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
Juridische fusie binnen het concern
Is er sprake van een juridische fusie binnen het concern, dan zal men een beroep moeten doen om de interne reorganisatievrijstelling die de Wet belastingen van rechtsverkeer 1970 kent. Deze vrijstelling houdt in, dat het onroerend goed de komende drie jaren tot hetzelfde concern dient te behoren. Bij de juridische fusie binnen concern is dan ook geen zakelijke overweging vereist om voor de vrijstelling in aanmerking te komen.
Juridische fusie buiten het concern
Indien er een juridische fusie plaatsvindt tussen twee vennootschappen waarbij niet alle aandelen door dezelfde moedermaatschappij worden gehouden, dan kan men géén beroep doen op de interne reorganisatievrijstelling. In die situatie kan men alleen een beroep doen op de vrijstelling voor de juridische fusie. Deze vrijstelling voor de juridische fusie is echter veel strikter dan de interne reorganisatievrijstelling, de vrijstelling van een juridische splitsing of die van de bedrijfsfusie.
De vrijstelling van de juridische fusie kan alleen worden toegepast indien de juridische fusie hoofdzakelijk plaatsvindt op grond van zakelijke overwegingen. Deze bewijslast is veel zwaarder dan bij de juridische splitsing of bedrijfsfusie. Sinds 1 januari 2012 is de vrijstelling van de juridische fusie pas wettelijk geregeld, sinds een aantal jaren komt er meer duidelijkheid over wanneer sprake is van de zinsnede: “Hoofdzakelijk plaatsvindt op grond van zakelijke overwegingen”.
Jurisprudentie
Tot op heden is er een tweetal relevante arresten gewezen over de juridische fusie tussen vennootschappen.
De Rechtbank Den Haag 25 januari 2018, nr. 17/2388 heeft een arrest gewezen over twee vennootschappen die een VOF dreven. Deze VOF is echter opgeheven, waarna de ene vennootschap alleen nog over een onroerende zaak beschikte. Later in het jaar vond de juridische fusie plaats, waarbij de te fuseren vennootschap alleen een onroerende zaak in zijn bezit had. Dat de structuur als gevolg van de juridische fusie eenvoudiger werd, er minder administratieve lasten resteerden (minder aangiften en jaarrekeningen), vond de rechtbank niet voldoende om te spreken van een juridische fusie die hoofdzakelijk plaatsvindt op grond van zakelijke overwegingen.
In Rechtbank Noord-Holland 19 maart 2019, nr. 17/3366 was het oordeel anders. In die situatie betoogde de belastingplichtige dat de juridische fusie erop was gericht een (substantiële) kostenbesparing te bewerkstelligen. In onderhavig geschil zou de kostenbesparing uitkomen op een bedrag van € 7.500 per jaar, terwijl de in geschil zijnde overdrachtsbelasting € 3.000 bedroeg. Daarbij was de rechtbank van mening dat door het in economisch opzicht samenvoegen van ter dekking van pensioentoezeggingen aangehouden vermogen tot het voordeel van risicospreiding zal leiden, ook als het vermogen en het te spreiden risico beperkt zijn. Hierdoor is volgens de rechtbank niet slechts sprake van een optelsom van de vennootschappen die bij deze juridische fusie zijn betrokken.
Er zal nog de nodige jurisprudentie gewezen moeten worden teneinde meer duidelijkheid te verkrijgen over wanneer sprake is van “hoofdzakelijk zakelijke overwegingen”. Dit zal zich op termijn uit moeten wijzen. Het is dan ook zaak u vooraf goed te laten informeren over de (on)mogelijkheden, teneinde een naheffingsaanslag overdrachtsbelasting achteraf te voorkomen.
Heeft u zelf te maken met deze problematiek of bent u voornemens te herstructureren waarbij er vennootschappen onroerend goed bezitten? Neem dan contact op met de auteur van dit artikel.
Kosten fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264):Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006)
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
Van ondernemingswaarde naar aandeelhouderswaarde
De equity bridge in gewone mensentaal
Regelmatig zijn wij - als fiscaal juristen - betrokken bij een verkoop of aankoop, voorbeelden zijn Elektramat en Riwald. In bijna alle gevallen is er gezeur over de zogenaamde equity bridge, het verschil tussen de bieding van de koper en het bedrag dat bij de notaris daadwerkelijk wordt overgemaakt.
Een koper die "€ 10 miljoen" biedt, bedoelt in het MKB meestal de ondernemingswaarde, niet het bedrag dat u als aandeelhouder of DGA ontvangt, de aandeelhouderswaarde. De rekensom tussen die twee bedragen heet de equity bridge: de brug van ondernemingswaarde naar aandelenwaarde.
Over het biedingsbedrag wordt stevig onderhandeld, over de brug vaak veel minder. Toch kan dit een groot verschil maken!
Dit artikel legt uit hoe een ondernemingswaarde tot stand komt, hoe u de brug naar de aandelenwaarde slaat en waar de discussie ontstaat.
Welke waarderingsmethode, en wanneer?
In het MKB bepaalt de multiplemethode meestal de prijs; de andere methoden dienen als controle, als ondergrens of voor bijzondere situaties. We kennen in de praktijk de volgende rekensommen voor de waarde van een bedrijf (meestal aandelen in een BV)
- De Multiple waarde (Genormaliseerde EBITDA x een marktconforme factor). Normale MKB bedrijven
- De Discounted Cash Flow (DCF) (Contante waarde va nde toekomstige vrije kasstroom). Groeibedrijven
- De Rentabilteitswaarde (Duurzaam haalbare winst gedeeld door de rendementseis). Vaak bij echtscheidingen
- De intrinsieke waarde (Bezittingen tegen actuele waarde -/- schulden, dus geen goodwill). Vastgoed of beleggings BV's
- De Liquidatiewaarde (opbrengst bij verkoop in onderdelen). Ondergrens als de tent niet draait.
Waarde is een bandbreedte, prijs is de uitkomst van een onderhandeling. Een goed waarderingsrapport combineert daarom ten minste twee methoden en laat zien hoe gevoelig de uitkomst is voor de belangrijkste aannames.
Hoe komt de ondernemingswaarde tot stand?
In het MKB is de ondernemingswaarde bijna altijd een rekensom: genormaliseerde EBITDA maal een multiple. Beide onderdelen zijn onderhandelbaar.
Stap 1: de winst normaliseren.
EBITDA is de bedrijfswinst vóór rente, belastingen en afschrijvingen.
De koper wil weten wat het bedrijf structureel verdient, zonder u als eigenaar
en zonder eenmalige zaken. De gebruikelijke correcties:
- Directiebeloning op marktniveau. De koper rekent met wat een externe directeur kost, inclusief werkgeverslasten. Dat is iets anders dan het fiscale gebruikelijk loon, dat in 2026 minimaal € 58.000 bedraagt (KVK).
- Markthuur. Huurt de BV het pand van u of uw holding tegen een te lage of te hoge huur, dan wordt die rechtgetrokken.
- Eenmalige posten eruit. Een verhuizing, rechtszaak, subsidie of uitzonderlijk grote order hoort niet in de structurele winst.
- Privé-uitgaven eruit. Kosten die eigenlijk privé zijn, verhogen na correctie de EBITDA.
- Pro-formaeffecten. Een klant die vertrekt of een contract dat net binnen is.
- Bijzonderheden, zoals een jubileum, tijdelijk veel zieken, incidenten, etc.
Stap 2: de multiple kiezen.
De multiple is de prijs van één euro structurele winst. In de tweede helft van 2025 lag het gemiddelde in het Nederlandse MKB op 5,0, maar dit kan verschillen per branche maar ook per omvang. Bij een lage EBITDA (zeg tot 400.000) is de factor vaak lager.
- De factor kan omhoog bij groei, terugkerende omzet, spreiding over veel klanten, een tweede managementlaag, stabiele marges.
- De factor kan omlaag: afhankelijkheid van de DGA, één grote klant, een cyclische markt, achterstallige investeringen, een rommelige administratie.
Stap 3: de kleine lettertjes.
Vrijwel elk bod gaat uit van drie aannames:
- het bedrijf wordt geleverd zonder kas (cash-free),
- zonder schulden (debt-free) en
- met een normaal niveau van werkkapitaal.
Wijkt de werkelijkheid daarvan af, dan wordt het verschil verrekend in de equity bridge, en hier begint het gezeur en gedoe.
Vuistregel: winst telt met de multiple mee, schuld telt één keer.
Bij een multiple van 5 kost een structurele kostenpost van € 100.000
per jaar u € 500.000 aan verkoopprijs. Een eenmalige schuld van € 100.000
kost u € 100.000. Een goed onderbouwde normalisatie is dus vaak meer waard
dan een discussie over een schuldpost.
Van ondernemingswaarde naar aandelenwaarde in vijf stappen
De ondernemingswaarde is de prijs van het huis; de aandelenwaarde is wat u overhoudt nadat de hypotheek is afgelost en netjes wordt achtergelaten. Wie aandelen koopt, neemt de BV over met alles erin: de schulden én het geld.
- Verkoopt u een huis voor € 500.000 met een hypotheek van € 300.000, dan houdt u € 200.000 over. Laat u een kluis met € 20.000 achter die de koper meekrijgt, dan betaalt hij u € 220.000. Zo werkt de equity bridge ook.
Voor het werkkapitaal past een andere vergelijking.
- Verkoopt u een bestelbus "met een normaal gevulde tank", dan verrekent u het verschil als de tank bij levering half leeg is. Voorraad, debiteuren en crediteuren zijn de brandstof van een bedrijf.
De formule werkt als volgt:
Aandelenwaarde = Ondernemingswaarde - financiële schulden + vrije kas - schuldachtige posten} + kasachtige posten + of -/- werkkapitaalcorrectie.
Toelichting op de equity bridge (cash debt gedoe)
- Financiële schulden eraf. Bankleningen, rood staan, financial lease, aandeelhoudersleningen, achtergestelde leningen, opgelopen rente en een eventuele boete voor vervroegd aflossen. Ze worden bij levering afgelost uit de koopprijs, of de koper neemt ze over tegen een lagere prijs.
- Vrije kas erbij. Alleen geld waarover de koper vrij kan beschikken. Geblokkeerde gelden (bijvoorbeeld voor een bankgarantie), kas die nodig is om het bedrijf te laten draaien en geld dat eigenlijk van klanten of de fiscus is, tellen vaak niet of maar deels mee.
- Schuldachtige posten eraf (debt-like items). Verplichtingen die niet in de normale winst zitten maar wel geld gaan kosten. Denk aan vennootschapsbelasting over het verleden, uitgestelde belastingschulden, opgebouwd vakantiegeld of vakantiedagen en verlof, voorzieningen (garantie, jubileum, reorganisatie), pensioen in eigen beheer, vastgesteld maar niet betaald dividend, exit- en transactiebonussen, achterstallig onderhoud en lopende claims.
- Kasachtige posten erbij (cash-like items). Bezittingen die de koper niet nodig heeft voor de bedrijfsvoering: beleggingen, overtollig vastgoed, een vordering op u of uw holding, een te ontvangen belastingteruggave.
- Werkkapitaal corrigeren. Werkkapitaal is voorraad plus debiteuren plus onderhanden werk, min crediteuren en andere kortlopende bedrijfsschulden; kas en bankschulden blijven erbuiten. Ligt het werkkapitaal bij levering onder de afgesproken norm, dan gaat het verschil van de prijs af; ligt het erboven, dan komt het erbij.
De aandelenwaarde is nog niet het geld op uw rekening. Vaak wordt een deel ingehouden als zekerheid voor garanties (escrow), blijft een deel staan als lening aan de koper (verkoperslening of Vendor Loan), hangt een deel af van toekomstige resultaten (earn-out) of herinvesteert u een deel. Dat geld is wel van u, maar u loopt er risico op.
Rekenvoorbeeld 1: een bod van € 1.000.000
- Van een bod van € 1 miljoen ontvangt de DGA in dit voorbeeld € 815.000 voor zijn aandelen, en houdt hij na kosten en box 2-heffing ruim € 598.000 over in privé.
- De feiten. De DGA houdt alle aandelen van een installatiebedrijf rechtstreeks, zonder holding; zijn verkrijgingsprijs is € 18.000. De gerapporteerde EBITDA is € 280.000. Hij neemt zelf € 60.000 salaris, terwijl een externe bedrijfsleider € 90.000 kost; de genormaliseerde EBITDA is dus € 250.000.
- De koper biedt 4,0 keer de EBITDA: € 1.000.000, cash-free en debt-free, uitgaande van een normaal werkkapitaal van € 150.000.
- Die multiple ligt in de lijn van de markt voor deze omvang (3,6 bij
€ 200.000 EBITDA, 4,2 bij € 500.000).
De opstelling is dan als volgt
Omschrijving | Bedrag | Toelichting |
| Ondernemingswaarde | 1.000.000 | 4x genormaliseerde EBITDA 250.000 |
| Vrije kas | + 140.000 | 180.000 op de bank en koper laat 40.000 als minimumkas staan |
Banklening | - 150.000 | wordt bij de levering afgelost uit de koopprijs |
| Lease auto's | - 45.000 | financiale lease is een schuld |
| Lening DGA aan de BV | - 50.000 | DGA krijgt dit geld apart terug, dus een -/- en een +/+ |
| Te betalen VPB | -28.000 | Over de winst voor de verkoop |
| Vakantiegeld en verlof | - 32.000 | opgebouwd voor de verkoop en nog niet uitbetaald |
| Werkkapitaal tekort | - 20.000 | Er is 130.000 aanwezig maar moet 150.000 zijn |
| Aandelenwaarde | 815.000 | Wat de koper voor zijn aandelen krijgt |
| Aflossing lening DGA | +50.000 | Terugbetaling lening bij verkoop |
| Eigen advieskosten | -35.000 | De notaris, advocaat, fiscalist en M&A adviseur |
| Box 2 heffing | - 231.000 | Box 2 zonder partner |
| Netto in prive | 599.000 | Ongeveer 60% van bod |
Waar zit de discussie bij bovenstaande?
- De verkoper is van mening dat de minimale kas van 40.000 niet nodig is, deze zit volgens hem al in het werkkapitaal.
- Het vakantiegeld en eventueel vakantiedagen lopen gewoon door en komen elk jaar terug
- De holding die ontbreekt (tja dat is gewoon een verkeerde structuur)
- Garantievoorzieningen vormen ook regelmatig een discussie post
- Achterstallig onderhoud kan tot discussie leiden
Voorbeeld 2 inzake overname
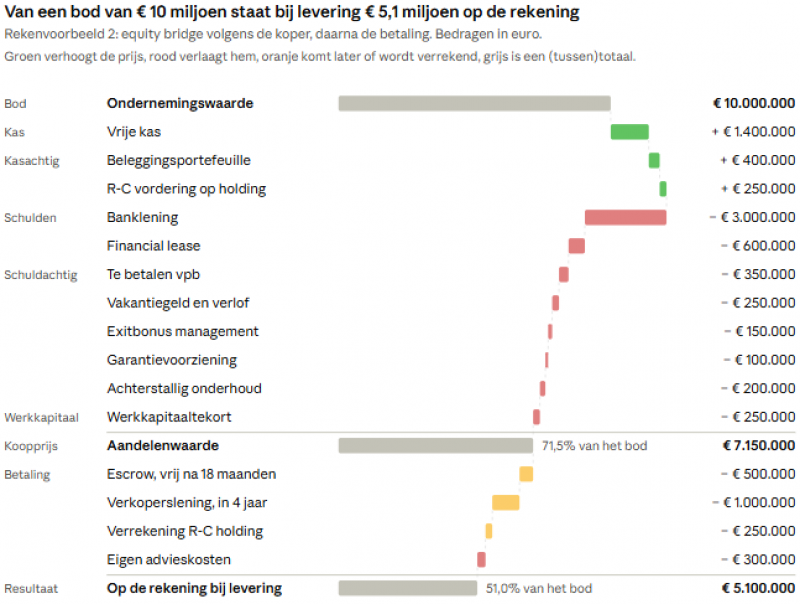
Locked box of completion accounts: wanneer wordt de rekening opgemaakt?
Bij een locked box ligt de koopprijs vast op basis van een balans uit het verleden. Bij completion accounts wordt de prijs pas na de levering definitief, op basis van de balans per leveringsdatum. In beide gevallen is er een equity bridge; het verschil is wanneer en hoe vaak er wordt gerekend.
Een locked box vraagt een betrouwbare, recente balans, liefst gecontroleerd of beoordeeld door een accountant. Bij completion accounts spreken partijen meestal af dat een onafhankelijke deskundige een geschil over de leveringsbalans bindend beslecht. De rechter kan zo'n bindend advies alleen opzijzetten als gebondenheid eraan naar maatstaven van redelijkheid en billijkheid onaanvaardbaar is.
Waar ontstaat discussie?
De meeste discussies gaan niet over de multiple, maar over de vraag
in welke bak een post thuishoort en op welk moment er wordt gemeten. Dit
zijn de klassieke twistpunten.
- Minimumkas en geblokkeerde kas: Zonder buffer kan ik op dag 1 de lonen niet betalen, Kas is kas; de normale kasbehoefte zit al in het werkkapitaal. Spreek een vast bedrag af of neem kas expliciet op in de werkkapitaalnorm
- Vakantiegeld en verlof: Opgebouwd in uw periode, betaald in de mijne: schuld komt elk jaar terug dus werkkapitaal. Kies één bak en meet norm en werkelijke stand op dezelfde manier
- Werkkapitaalnorm: Gemiddelde over twaalf maanden, piekmaanden inbegrepen.
Zonder eenmalige grote projecten en seizoenspieken
Leg periode, definities en grondslagen vast in een rekenbijlage - Vooruitgefactureerd werk: Al betaald, maar ik moet het nog uitvoeren:
schuld. Hoort bij de normale projectcyclus: werkkapitaal
Analyseer per project en let op verlieslatende projecten. - Voorzieningen: Toekomstige uitgaven: schuld. Garantiekosten zitten al in de EBITDA: dubbeltelling. Toets of de kosten structureel in de EBITDA zitten
- Achterstallig onderhoud: U heeft te weinig geïnvesteerd om de winst op te poetsen. De machines zijn op orde; uw investeringsplannen zijn niet mijn schuld. Laat een technische inspectie doen en spreek een investeringsnorm af
- Belastingen: Alle belasting tot levering en alle risico's uit het verleden zijn voor de verkoper. Alleen wat tot levering verschuldigd is; latenties worden misschien nooit betaald. Fiscale vrijwaring plus een duidelijke vpb-afrekening per leveringsdatum.
- Normalisaties: Uw lage salaris en lage huur verhogen de winst kunstmatig.
Eenmalige kosten en privé-uitgaven drukken de winst
Onderbouw elke normalisatie met stukken (quality of earnings). - Transactiekosten en bonussen: Kosten en bonussen door de verkoop zijn voor de verkoper. Een blijfpremie voor het management dient de koper te betalen. Leg per bonus vast wie hem toezegt en waarom
- Earn-out: Winst volgens mijn grondslagen, na integratie. Winst zoals het bedrijf nu rapporteert, zonder kosten van de koper. Definieer grondslagen, rapportage en wat de koper niet mag doen.
- Dividend vóór de levering. Overtollige kas en beleggingen kunt u vóór de levering uitkeren. Voor de brug is dat neutraal: wat eruit gaat, gaat ook van de prijs af. Via een holding is zo'n dividend vrijgesteld.
- Rekening-courant en leningen. Een schuld van u aan de BV wordt bij levering meestal verrekend met de koopprijs; een lening van u aan de BV krijgt u terug. Beide zijn een sigaar uit eigen doos.
- Vennootschapsbelasting en fiscale eenheid. Zit de werkmaatschappij in een fiscale eenheid met uw holding, dan blijft zij hoofdelijk aansprakelijk voor de vpb over de periode van de fiscale eenheid. Regel hoe de vpb tot de leveringsdatum wordt afgerekend en let op de ontvoegingsregels, na verkoop komt de fiscale eenheid te vervallen (soms 2 aangiften VPB in 1 jaar).
- Fiscale verliezen in de BV. Een koper betaalt daar zelden voor. Wijzigt het uiteindelijke belang met 30% of meer, dan vervallen verliezen in beginsel. Volgens de Hoge Raad geldt dat ook voor verliezen die bij de overname al latent in de bezittingen zaten.
Noot fiscaal jurist inzake ondernemingswaarde en aandelenwaarde
Vraag bij elk bod of het gaat om de ondernemingswaarde of om de aandelenwaarde, en per welke datum. Laat de koper een berekening maken van beide waarden en deze bij de bieding ook uitbrengen. Maak heldere afspraken over de winst van het lopende boekjaar. Als de winst voor de koper is dan is een rentevergoeding over de koopsom (vanaf de economische datum) redelijk.
Overige tips voor de verkoper:
- Laat de koper dus in de bieding (en uiterlijk bij de thermsheet of intentieverklaring) een indicatieve equity bridge opnemen, met definities van netto schuld en werkkapitaal.
- Laat vóór de verkoop een eigen boekenonderzoek doen (vendor due diligence of quality of earnings), zodat u uw genormaliseerde EBITDA en werkkapitaalnorm kent.
- Ruim tijdig op: privé-uitgaven, rekening-courant, overtollige kas, beleggingen, het pand en een eventueel pensioen in eigen beheer.
- Kijk naar de materiele vaste activa, moeten bepaalde zaken nog uit de BV worden gehaald.
- Spreek af wie de onafhankelijke deskundige zal zijn, maak ook heldere afspraken over de termijn waarbinnen een geschil moet worden opgelost.
Wij werken bij een overname veelal samen met eem M&A partij en een overname advocaat (en notaris). Dit klinkt als veel adviseurs maar ze hebben allemaal (veelal) een nuttige rol in dit trajact.
Welke structuur is voor een DGA optimaal
Als ondernemer wilt u bij de start direct een toekomstbestendige structuur neerzetten. Ook wanneer een bestaande structuur juridisch of fiscaal niet optimaal is ingericht, is het verstandig deze tijdig aan te passen.
Een veelgestelde vraag is dan ook: wat is de beste structuur voor mij?
Zoals zo vaak luidt het antwoord: dat is maatwerk. De juiste structuur is afhankelijk van de wensen, de aard van de onderneming, de risico’s en toekomstplannen. Daarbij wordt vaak gezegd: “Eén B.V. is geen B.V.” Maar geldt dat in alle gevallen daadwerkelijk?
Aansprakelijkheid prive vermogen DGA beschermen
Allereerst moet worden vastgesteld waarom het wenselijk kan zijn om meerdere B.V.’s te hebben. De voornaamste reden is doorgaans niet fiscaal, maar hangt samen met aansprakelijkheid.
Iedere B.V. is in beginsel aansprakelijk voor haar eigen schulden. Dit betekent dat wanneer één B.V. onverhoopt failliet gaat, andere B.V.’s binnen de structuur in beginsel buiten schot blijven.
Daarbij geldt echter een belangrijke kanttekening. Er bestaan diverse uitzonderingen op deze hoofdregel. Denk bijvoorbeeld aan:
- het meetekenen voor schulden van een andere B.V.;
- bestuurdersaansprakelijkheid;
- het niet tijdig deponeren van de jaarrekening;
- andere omstandigheden waarbij aansprakelijkheid kan doorslaan.
Met andere woorden: u kunt er niet zonder meer van uitgaan dat het vermogen volledig veilig is door gebruik te maken van meerdere B.V’s.
Bezittingen binnen BV structuur beter schermen
Wanneer beperking van aansprakelijkheid relevant is, dient vervolgens te worden beoordeeld of sprake is van waardevolle bezittingen. Daarbij kan worden gedacht aan:
- onroerende zaken;
- machines en installaties;
- vervoermiddelen;
- inventaris.
In een dergelijke situatie is het doorgaans niet wenselijk om alle activa in één B.V. onder te brengen. In veel gevallen adviseren wij deze bezittingen onder te brengen in een separate B.V., terwijl de onderneming wordt geëxploiteerd vanuit een aparte werkmaatschappij.
De holding B.V. kan dan eigenaar zijn van de bezittingen en deze ter beschikking stellen (verhuren) aan de werkmaatschappij.
“Eén B.V. is geen B.V.” maar welke structuur is voor de DGA fiscaal optimaal
In de praktijk horen wij regelmatig de uitspraak: “Eén B.V. is geen B.V.” Naar onze bescheiden mening gaat die vlieger niet altijd op. Waarom zou een onnodig complexe structuur worden opgezet wanneer vooraf duidelijk is dat deze geen meerwaarde biedt?
Daarom kan één B.V. in specifieke situaties uitstekend functioneren. Denk bijvoorbeeld aan een ondernemer die persoonlijke dienstverlening verricht, waarbij de onderneming volledig afhankelijk is van zijn of haar eigen inzet en de risico’s beperkt zijn. In zo’n situatie kan één B.V. een prima oplossing zijn.
Wij benadrukken dat er geen limitatieve lijst bestaat van gevallen waarin dit passend is, maar er zijn meerdere situaties denkbaar!
Aparte BV oprichten voor waardevolle materiele vaste activa
Indien sprake is van activa met substantiële waarde (met uitzondering van vastgoed), kan het verstandig zijn om hiervoor een afzonderlijke materieel B.V. op te richten.
Let op: ook hier is de positionering binnen de structuur essentieel. Indien zich bijvoorbeeld een koper meldt, wilt u niet geconfronteerd worden met het probleem dat de transactie niet kan doorgaan omdat de betreffende B.V. zich op de verkeerde plaats binnen de structuur bevindt.
Ook vanuit fiscale flexibiliteit verdient dit tijdige aandacht.
Aparte BV oprichten voor vastgoed (onroerende zaken)
Wanneer binnen de structuur onroerende zaken aanwezig zijn, dient te worden overwogen hiervoor een aparte B.V. op te richten. Dat is niet in alle gevallen noodzakelijk, maar afhankelijk van de wensen en toekomstplannen vaak een reële optie. Dit kan bijvoorbeeld extra flexibiliteit bieden bij verkoop van de onderneming.
Ook de positie van de vastgoed B.V. binnen de structuur is vanuit fiscaal perspectief van groot belang. Richt niet zomaar een vastgoed B.V. op zonder te toetsen of de B.V. zich dan wel op de juiste positie binnen de structuur bevindt.
Tariefopstapje in de vennootschapsbelasting, fiscale optimalisatie
Het aanhouden van meerdere B.V.’s binnen een structuur kan tevens een fiscaal voordeel opleveren, doordat meerdere keren gebruik kan worden gemaakt van het lage vennootschapsbelastingtarief (het tariefopstapje tot € 200.000).
Iedere B.V. is in beginsel zelfstandig belastingplichtig, met uitzondering van gevoegde dochtermaatschappijen binnen een fiscale eenheid voor de vennootschapsbelasting, waardoor iedere afzonderlijke B.V. een eigen tariefopstapje benutten.
Er zit ook een keerzijde aan de medaille, want door activa te alloceren aan een separate B.V. kan dit ook zorgen voor de uitsluiting van de kleinschaligheidsinvesteringsaftrek.
Herstructureren naar een optimale structuur voor de DGA
Stel er is sprake van een reeds bestaande structuur en om wat voor reden dan ook is geen enkele rekening gehouden met de bovenstaande facetten. Het spreekwoord: “Gedane zaken nemen geen keer” is gelukkig niet van toepassing. In veel gevallen is mogelijk om via herstructurering alsnog tot een optimale structuur te komen. Wel is van belang te beseffen dat herstructureren tijd kost.
Stel: u bezit één B.V. met daarin de onderneming en er meldt zich een koper die de aandelen wil overnemen. U wilt verkopen, maar tegelijkertijd geen directe heffing in box 2 over het aanmerkelijk belang (belastingheffing 24,5% - 31%) realiseren. In dat geval is het te laat om nog snel een holding boven de werkmaatschappij te plaatsen.
Hiermee willen wij benadrukken dat u niet moet wachten op een concreet verkoopvoornemen of wachten tot zich een (onverwachte) koper meldt. Juist wanneer er nog niets speelt is vaak het beste moment om te herstructureren, maar er zijn meerdere redenen te bedenken om niet te wachten met herstructureren. Bovendien geldt voor diverse herstructureringsfaciliteiten een vervreemdingsverbod voor een bepaalde periode.
Noot van de fiscaal jurist inzake herstructurering DGA (of familiebedrijf)
In dit artikel hebben wij kort het belang van een goede structuur uiteengezet. Tevens hebben wij aandacht besteed aan een situatie waarin één B.V. uitstekend kan functioneren, maar er zijn meerdere situaties denkbaar. Daarnaast is toegelicht dat een bestaande structuur veelal kan worden aangepast naar een optimale structuur middels herstructurering. Houd er echter rekening mee dat dit in de praktijk vaak meerdere jaren voorbereiding vergt. Begin daarom tijdig: liever gisteren dan morgen.
Ook benadrukken wij het belang van een structuur die zorgvuldig is beoordeeld door een fiscalist. Een B.V. op de verkeerde plaats binnen de structuur kan alsnog ongewenste juridische en fiscale gevolgen hebben.
Wilt u een nieuwe structuur opzetten, uw huidige structuur herstructureren of laten toetsen? Dan begeleiden wij u graag. Ook een analyse van uw bestaande structuur, gevolgd door een concreet stappenplan, behoort tot de mogelijkheden.
Heeft u vragen naar aanleiding van dit artikel of wilt u weten welke mogelijkheden voor uw situatie passend zijn? Neem dan contact op met één van onze adviseurs. Wij helpen u graag verder.
Belastingconstructies in Nederland
De Baby B.V., de Rollator-route, een landgoed of gewoon een ANBI oprichten. Hoe betalen de rijken in Nederland minder belasting?
Vermogende particulieren ontwijken belasting ... hoe?
Hoe ontlopen de allerrijksten in Nederland hun belastingen? Bijvoorbeeld door het oprichten van een eigen goede doelen stichting (ANBI) of door een landgoed (NSW-landgoed) te kopen en dit belastingvrij te schenken. In dit artikel nemen wij enkele fiscale constructies in Nederland door. Naast de mogelijkheden in de privésituatie zijn er ook fiscale mogelijkheden binnen uw onderneming, deze onderzoeken wij via de speciaal door ons ontwikkelde fiscale APK.
Eigen stichting voor goede doelen
De rijksten in Nederland richten zelf een goede doelen stichting op (erkende Algemeen Nut Beogende Instelling of ANBI). Vervolgens wordt er voldoende geld geschonken (5 jaar via notariële akte), zodat ze geen Inkomstenbelasting in Nederland hoeven te betalen. Er gelden drempels voor de aftrek van giften, maar deze komen te vervallen bij een zogenaamde periodieke gift. Cijfers van de Belastingdienst geven aan dat ruim 80 gulle gevers uiteindelijk geen belasting in Nederland betalen. Het gaat dan om een groep mensen met een vermogen van meer dan € 25.000.000.
De ANBI kan ook aandelen in een eigen bv houden. Vervolgens wordt een schilderij of andere bezitting overgedragen aan deze bv. Het gaat dan meestal om de juridische eigendom (bloot eigendom) die wordt verkocht of geschonken. Het vruchtgebruik blijft dan bij de miljonair. Het schilderij blijft dus gewoon in de woning hangen. De verkoopsom wordt vervolgens in termijnen aan de ANBI of bv geschonken, deze periodieke schenking is dan aftrekbaar.
Landgoed met fiscale vrijstellingen
NSW-landgoederen zijn landgoederen die voldoen aan bepaalde voorwaarden (zoals tenminste 5 hectare groot). De wet stamt uit 1928 en is bedoeld om landgoederen in stand te houden, een goede zaak. Landgoederen zijn vrijgesteld voor de inkomstenbelasting, box 3 heffing, erfbelasting, schenkbelasting, vennootschapsbelasting en natuurlijk is er bij een verkrijging ook geen overdrachtsbelasting verschuldigd. Een landgoed kan binnen de familie ook in een stichting of vereniging worden ondergebracht (vrijstelling vennootschapsbelasting). Sinds 2021 gelden er wel nieuwe regels, maar de fiscale voorwaarden blijven redelijk in stand.
DGA leent van zijn eigen bv
Een aanmerkelijkbelanghouder (AB-houder of DGA) hoeft de winst in zijn bv niet jaarlijks uit te keren, hij mag het belastingvrij stallen in zijn eigen holding. Als de DGA geld nodig zou hebben, kan hij dit (belastingvrij) uit zijn bv lenen, over enkele jaren is dit gemaximaliseerd op € 700.000. De lening geldt als schuld in box 3, waardoor het box 3 vermogen wordt verlaagd. Ook kan de DGA ervoor kiezen om zijn eigen bv een vakantiewoning te laten kopen als belegging. De DGA kan hier - tegen een zakelijke vergoeding - in privé gebruik van maken. De kosten van de vakantiewoning zijn aftrekbaar in de bv.
Vermogen van box 3 naar box 2
Mensen met een substantieel spaarsaldo brachten dit vermogen uit box 3 onder in een eigen bv. Het vermogen wordt hiermee verhuisd van box 3 naar box 2. Het forfaitaire rendement in box 3 hoeft dan niet te worden betaald. Als het vermogen een hoog rendement zou opleveren, is dit niet aantrekkelijk. Dit zogenaamde box-hoppen of box-shoppen wordt in de praktijk vaak toegepast. Er is wel wetgeving die dit wil beperken, maar deze werkt niet afdoende. Het onderbrengen van box 3 vermogen in een Spaar B.V. is relatief eenvoudig (bv oprichten voor € 500 bij de notaris en geld op de bankrekening van de bv storten). De jaarlijkse kosten zijn beperkt tot € 1.000. Het onderbrengen van vermogen in de bv kan ook een voordeel opleveren voor toeslagen en de eigen bijdrage voor zorg (in verpleeg- of verzorgingstehuis). Via deze route wordt dus de inkomens- en vermogenstoets voor de inkomstenbelasting om zeep geholpen. Toeslagen en de berekening van de eigen bijdrage in de zorg (WLZ) zijn namelijk afhankelijk van inkomen en vermogen van de belastingplichtige. Box 1 en box 3 vermogen is hiervoor van belang en vermogen in de bv (box 2) telt niet mee. Ook wordt via deze route de drempel voor ziektekosten en giften verlaagd. Bij € 300.000 aan spaargeld kan al een voordeel van € 2.000 worden behaald. Door de aanstaande nieuwe box 3 heffing kan het voordeel in de toekomst lager zijn, edoch deze wetgeving is nog niet bekend.
Bedrijf belastingvrij aan kinderen schenken
Normaal gesproken betalen ouders 10-20% over schenkingen aan hun kinderen. Als dit geld uit hun bedrijf komt, moet er eerst nog 26,9% box 2 heffing worden betaald. Beide heffingen kunnen grotendeels worden beperkt door de zogenaamde bedrijfsopvolgingsregeling of BOR. De vrijstelling tot € 1,1 miljoen is 100% en over het meerdere is de vrijstelling 83%. De ondernemer moet de onderneming wel al 5 jaar zelf drijven en de kinderen moeten het bedrijf minimaal 5 jaar voortzetten.
Ouders kunnen hun bedrijf (ondernemingsvermogen) zonder schenk- / erfbelasting en box 2 heffing schenken aan hun kinderen. Dit kan zelfs bij minderjarige kinderen. Het is ook mogelijk om nieuwe activiteiten te starten op naam van de kinderen, de toekomstige waardestijging komt dan belastingvrij bij de kinderen terecht. De beroemdste variant is de zogenaamde Baby B.V., aandelen in een bv worden dan op naam gezet van een baby. Als de aandelen in het bedrijf dan meer waard zouden worden, kan de Baby B.V. hiervan belastingvrij profiteren. De ouders zijn wel in dienstbetrekking bij de bv, zodat ze wel een salaris ontvangen. Het voordeel is met name gelegen in de zogenaamde schenk- en erfbelasting.
Rollator-investering door tante
Een tante heeft € 50.000.000 vermogen en wil dit nalaten aan haar neef. De schenk- of erfbelasting bedraagt in dit geval ongeveer 40%. Tante stort haar vermogen (als agio) in het bedrijf van de neef. Hiervoor verkrijgt ze 0,9% van de aandelen B in de holding. Onder de holding van de neef hangen diverse bedrijven. De aandelen van de tante zijn beperkt maar, omdat zij een specifiek soort aandelen bezit (aandelen B), heeft tante wel een aanmerkelijk belang. Het geld van tante wordt gebruikt om bedrijfsleningen en hypotheken af te lossen en tevens wordt met dit geld een bedrijf gekocht. Hiermee wordt het vermogen gebruikt voor een materiële onderneming en kwalificeert het voor de bedrijfsopvolgingsregeling. Tante kan haar aandeel in dit geval schenken aan haar neef (effectieve heffing ongeveer 6% in plaats van 40%).
30%-regeling bij mensen uit buitenland
Via de 30%-regeling kan een werkgever 30% van het bruto loon belastingvrij vergoeden aan een Nederlandse werknemer die uit een ander land naar Nederland komt (minimaal 150 kilometer van de grens hebben gewoond is wel een vereiste, dus Belgische en Duitse werknemers hebben soms een probleem). De regeling is van toepassing vanaf een salaris van € 40.000. Tevens kan de werknemer ervoor kiezen om in Nederland geen box 2 en box 3 heffing te betalen (partiële buitenlandse belastingplicht). Aandelen in een bv en / of buitenlandse spaar- of beleggingstegoeden vallen dus volledig buiten de Nederlandse heffing. Als een deskundige werknemer dus vanuit Italië naar Nederland zou emigreren en bij een Nederlandse werkgever zou werken, kan - in specifieke situaties - de 30%-regeling bij de Nederlandse Belastingdienst worden aangevraagd. Deze regeling geldt soms ook voor sporters, zoals voetballers. De Italiaan verkoopt zijn huis in Italië en zet dit geld op een Italiaanse bankrekening. De Italiaan hoeft dan in Italië en in Nederland geen belasting te betalen over zijn spaartegoeden. Vorenstaande kan gedurende maximaal 5 jaar.
Beleggen in vastgoed
Steeds meer mensen beleggen in vastgoed. Dit beleggen kan in box 1 (bij intensief beleggen) of in box 3. Bij een belegging in box 3 in een pand met een waarde van € 500.000 kan de huur belastingvrij worden genoten en is er jaarlijkse maximaal € 6.500 aan belasting verschuldigd. Als het pand wordt gefinancierd, kan de heffing in voorkomende gevallen nog lager zijn.
Familiestichting of familiebank
Ouders kunnen in 2022 nog ruim € 100.000 belastingvrij schenken (jubelton) aan hun kinderen of kleinkinderen, mits dit geld wordt gebruikt voor een eigen woning of de aflossing van de hypotheek bij de kinderen of kleinkinderen. Ook kunnen ouders gewoon geld lenen aan hun kinderen of kleinkinderen. De lening wordt zonder zekerheden tegen een hogere rente verstrekt, de rentevergoeding is bij de kinderen aftrekbaar en valt bij de ouders in box 3 (relatief lage heffing). Vervolgens schenken de ouders jaarlijks belastingvrij een bedrag aan hun kinderen (€ 5.000) of kleinkinderen (€ 2.500).
Fiscaal advies voor vermogende particulieren of ondernemers
Wij adviseren dagelijks vermogende particulieren of ondernemers (DGA's) over de fiscale mogelijkheden in Nederland of in het buitenland. Wilt u eens weten wat de mogelijkheden zijn? Maak gerust een vrijblijvende koffie-afspraak met één van onze fiscaal juristen. Naast de mogelijkheden in de privésituatie zijn er ook fiscale mogelijkheden binnen uw onderneming, deze onderzoeken wij via de speciaal door ons ontwikkelde fiscale APK.
Bron belastingconstructies in Nederland
Crypto currencies in de Vennootschapsbelasting
De fiscale gevolgen voor de vennootschapsbelasting bij crypto currencies (zoals bitcoin) zijn minder complex dan in de inkomstenbelasting.
Met betrekking tot cryptocurrencies kunnen voor wat betreft de vennootschapsbelasting in ieder geval de volgende activiteiten worden onderscheiden:
- handelen of beleggen in crypto
- betalen in crypto of laten betalen in crypto
- het minen of delven van crypto
- het handelen / beleggen in crypto’s;
Aantal aandachtspunten bij Crypto in de BV
Belastingdienst zou in de praktijk kunnen stellen dat bepaalde kosten of verliezen die verband houden met crypto activiteiten niet aftrekbaar zijn omdat deze in bepaalde situaties het belang van de aandeelhouder (of derde) dienen.
Als een BV crypto's op haar balans heeft staan (bijvoorbeeld omdat klanten met crypto's betalen) dan dienen deze crypto's op balansdatum gewaardeerd te worden op de kostprijs of lagere marktwaarde
Nieuwe
DAC8 wetgeving voor crypto in Nederland
Het Ministerie van Financiën heeft een wetsvoorstel ingediend om de Europese DAC8-richtlijn in de Nederlandse wet te implementeren, waarmee aanbieders van cryptodiensten vanaf 1 januari 2026 verplicht worden om gebruikersgegevens te verzamelen, controleren en delen met de Belastingdienst. Dit moet belastingontwijking en -ontduiking tegengaan. De gegevens worden jaarlijks gedeeld met andere EU-lidstaten en, door implementatie van het CARF, ook met niet-EU-landen die hieraan meedoen. Voor cryptobezitters verandert er niets; zij moeten al aangifte doen. De consultatie loopt tot 21 november, met indiening van het voorstel in het tweede kwartaal van 2025. Relevante documenten :
- Concept wettekst implementatie EU richtlijn gegevensuitwisseling crypto activa
- Concept memorie van toelichting DAC8 en gegevensuitwisseling crypto activa
- Beleidskompas formulier crypto
Winstbepaling crypto in de BV
Een BV moet de met de crypto activiteiten behaalde winsten en geleden verliezen tot zijn fiscale winst rekenen. De resultaten moeten volgens het goed koopmansgebruik in aanmerking worden genomen. Een inspecteur zou in bepaalde situaties kunnen stellen dat verliezen niet aftrekbaar zijn omdat het voorzienbaar is dat de crypto activiteiten niet tot een voordeel kunnen leiden en dat om die reden verliezen niet aftrekbaar zijn.
Als een BV crypto's op haar balans heeft staan dan dienen deze in beginsel gewaardeerd te worden op kostprijs of lagere marktwaarde, hiermee kan winstnemen worden uitgesteld.
Foutenleer fiscaal gezien
De foutenleer zien we steeds vaker binnen de fiscale wereld. De leer is bedoeld om te voorkomen dat privéwinst in de onderneming wordt belast of andersom (privéwinst niet in de onderneming). Via de foutenleer kunnen ook afschrijvingsfouten worden hersteld en / of bedrijfswinsten worden verlaagd, bijvoorbeeld als een onroerende zaak onterecht op de balans van de onderneming is gezet. De foutenleer kan door de Belastingdienst en de belastingplichtige worden ingeroepen.
Een foute keuze kan de ondernemer niet altijd corrigeren, er moeten wel goede en steekhoudende argumenten zijn. Zie onder meer onderstaande uitspraak (ad c).
Foutenleer en procedures
A. Pensioen en foutenleer (Rechtbank Den Haag)
In een procedure voor de Rechtbank Den Haag (22 maart 2012) ging het om een eenvoudige casus. Als een pensioenverplichting niet op de juiste wijze in de fiscale jaarrekening is verwerkt, kan deze fout in het laatst openstaande jaar worden hersteld.
B. Belastingvrije verkoopwinst door de foutenleer
De Rechtbank Noord-Nederland deed op 19 september 2013 een bijzondere uitspraak. De heer X richt in 1992 een VOF op met zijn vader en broer, een echt familiebedrijf derhalve. De VOF dreef een metaalbedrijf via een VOF. In 2008 wordt door de VOF een woning verkocht. De ondernemer stelt dat hem volstrekt onduidelijk is waarom de woning op de balans van de VOF is gezet, de boekhouder kon hierover ook geen opheldering verschaffen. De ondernemer was van mening dat de woning tot het verplicht privévermogen moest behoren. Op basis van de foutenleer wordt de woning in het oudste openstaande jaar tot het privévermogen van de ondernemer gerekend. De woning was een bouwval en was nooit door de onderneming gebruikt. De ondernemer wilde er bij de aankoop in gaan wonen, dit was om financiële redenen nooit gebeurd. De rechtbank is het met de ondernemer eens.
C. Bedrijfspand niet op grond van foutenleer naar privévermogen
Een ondernemer koopt in 1987 een pand en rekent dit tot zijn ondernemingsvermogen. Bij staking van de onderneming rekende de inspecteur de boekwinst dan ook tot de winst van de onderneming. De ondernemer was het hier niet mee eens. De woning is nimmer gebruikt voor de onderneming en de keuze was simpelweg niet juist geweest. Volgens de rechter (Rechtbank Gelderland d.d. 26 september 2013) was de woning dienstbaar aan de onderneming en vormde deze geen verplicht privévermogen.
D. Procedure inzake afboeken vordering en foutenleer
X BV koopt in 2002 de aandelen in 2 deelnemingen via een overname holding. De koopsom wordt door X BV geleend aan de overname holding (1 miljoen euro). De 2 gekochte deelnemingen gaan in 2003 failliet. Een deel van de vordering wordt afgeboekt. In 2015 wordt de volledige vordering kwijtgescholden, de afboeking wordt in 2016 genomen. Het Gerechtshof Arnhem Leeuwarden d.d. 26 september 2023 ECLI:NL:GHARL:2023:8228 is van mening dat de vordering mag worden afgeboekt, een deel van de vordering blijft echter staan en wordt later afgeboekt (op grond van de foutenleer). Volgens het gerechtshof was niet sprake van een onzakelijke lening. Of sprake is van een onzakelijke lening dient te worden beoordeeld naar het moment van het aangaan van de lening, met dien verstande dat een zakelijke lening gedurende haar looptijd als gevolg van onzakelijk handelen van de crediteur alsnog een onzakelijke lening kan worden. De bewijslast dat bij het moment van aangaan of gedurende de looptijd sprake is (geworden) van een onzakelijke lening rust op de Inspecteur (Hoge Raad 20 maart 2015, ECLI:NL:HR:2015:645). Over deze restant vordering gaat de procedure bij de Rechtbank.
X BV wil een vordering op haar dochteronderneming van ruim € 850.000 in 2016 afboeken. De inspecteur stelt dat dit te laat is en dat dit in 2015 had moeten plaatsvinden, subsidiair stelt de inspecteur dat de afboeking te hoog is omdat in de vordering ook rente is opgenomen. De Rechtbank Gelderland doet op 21 november 2024 (ECLI:NL:RBGEL:2024:8157) uitspraak. X BV heeft de vordering in 2015 kwijtgescholden en mag op grond van de foutenleer alsnog in 2016 de afboeking ten laste van de winst brengen, de rente is ook aftrekbaar (zie hiertoe ook Hoge Raad 15 juli 2022 ECLI:NL:HR:2022:1086).
Bonus op basis van EBITDA soms niet fiscaal aftrekbaar
Werknemer belonen met een SAR
Een bonus die meebeweegt - of afhankelijk is van - de EBITA of met de verkoopopbrengst van het bedrijf van de werkgever kan voor de vennootschapsbelasting soms niet-aftrekbaar zijn. Dat is de kern van het Kennisgroepstandpunt KG:011:2026:8, gepubliceerd op 6 oktober 2026.
Is dit spannend? Meestal niet: dit raakt alleen werknemers met een jaarloon boven € 728.000. Voor de meeste MKB-bedrijven blijft de bonus dus gewoon aftrekbaar.
Wanneer is een bonus of SAR niet aftrekbaar?
Toch is dit standpunt relevant voor elke DGA die sleutelmedewerkers wil binden met een 'exit-bonus' of een bonus die lijkt op aandeelhouderschap, dus een bonus die afhankelijk is van de waardeontwikkeling van een bedrijf. In dit artikel leggen we uit wat er speelt, voor wie het geldt en hoe u medewerkers wél fiscaal slim beloont.
De bonusregeling in het normaal Nederland of Twents.
X BV geeft een Henk (een sleutelmedewerker) een bonusregeling met twee onderdelen:
- Jaarlijkse EBITA-bonus. Henk krijgt een percentage van de stíjging van de EBITA (winst vóór rente, belastingen en afschrijving op goodwill), vermenigvuldigd met een afgesproken factor.
- De bonus wordt pas definitief als de medewerker twee jaar later nog in dienst is.
- Eenmalige verkoopbonus. Wordt X BV verkocht, dan krijgt Henk een percentage van de 'meerwaarde': verkoopprijs van de aandelen minus de oorspronkelijke kostprijs. In dat jaar vervalt de EBITA-bonus. Bij een activa/passiva-transactie geldt hetzelfde, maar dan op basis van de verkoopsom van de onderneming.
Een koper waardeert een MKB-bedrijf vaak op 'EBITA × multiple'. Een bonus van een percentage van 'toename EBITA × factor' is dan in feite een percentage van de waardestijging van het bedrijf. Bij onderdeel 3 is dat nog directer: de bonus is letterlijk een deel van de koerswinst op de aandelen.
- De EBITA van X BV stijgt van € 2 miljoen naar € 2,5 miljoen. De factor is 6 en het bonuspercentage 2%.
- De bonus is dan 2% × € 500.000 × 6 = € 60.000.
- Economisch is dat 2% van een waardestijging van € 3 miljoen.
- Henk 'deelt' dus mee als ware hij aandeelhouder, zonder aandelen te hebben.
- In het jargon heet zo'n regeling een phantom share of stock appreciation
right (SAR).
Wat zegt de belastingdienst over bovenstaande bonus of SAR regeling?
De Kennisgroep oordeelt dat beide bonussen onder de aftrekbeperking van artikel 10, eerste lid, onderdeel j, Wet Vpb 1969 kunnen vallen. Beslissend is of de bonus wordt berekend met een grondslag die óók gebruikt kan worden om de aandelen te waarderen. Is dat zo, dan wordt de waarde van het bonusrecht 'hoofdzakelijk indirect' bepaald door de waardeverandering van de aandelen.
De wet in het kort.
- Artikel 10, lid 1, onderdeel j, sluit de aftrek uit voor de toekenning van aandelen, winstbewijzen en optierechten daarop aan werknemers, én van 'daarmee gelijk te stellen rechten'.
- Daaronder vallen sinds 2009 ook rechten waarvan de waarde hoofdzakelijk wordt bepaald door de waardeverandering van de aandelen.
- Deze regeling geldt alleen als het loon van de werknemer op jaarbasis meer is dan € 728.000.
- Het maakt volgens de Kennisgroep niet uit of de regeling 'aandelen' noemt.
- Een bonus op basis van EBITA × multiple is een verkapte waardering, ook als het woord 'aandeel' nergens staat. Of dat in een concreet geval zo is, is een feitelijke vraag die de inspecteur beoordeelt.
Voor wie geldt dit? De € 728.000-grens
De aftrekbeperking voor 'aandeelachtige' cashbonussen geldt alleen bij
werknemers met een loon op jaarbasis boven € 728.000 (2026). Voor de werknemer
zelf verandert er niets: de bonus is gewoon loon in box 1, belast tegen
maximaal 49,5% op het moment van uitbetaling. Het effect zit volledig bij
de BV, in de vennootschapsbelasting (2026: 19% tot € 200.000 winst, 25,8%
daarboven).
Stel Henk verdient € 400.000 per jaar en krijgt bij verkoop een bonus van € 500.000. Hoe werkt dit dan? De wet zegt niet of de bonus zelf meetelt voor de toets 'loon op jaarbasis'. Telt de verkoopbonus van bijvoorbeeld € 500.000 mee, dan komt de Henk in het exitjaar op € 900.000 en vervalt de aftrek. Wordt alleen naar het reguliere salaris gekeken, dan blijft de aftrek staan. Dit is een open punt dat de Kennisgroep niet beantwoordt. Juist bij exitbonussen is dat het verschil tussen € 0 en € 129.000 Vpb (25,8% van € 500.000).
Voor de gemiddelde MKB-werknemer is dit standpunt geen probleem. Bij exits met grote eenmalige bonussen, management van PE-portefeuillebedrijven en internationale groepen wel.
Noot fiscaal jurist inzake standpunt belastingdienst
Het standpunt is verdedigbaar voor de verkoopbonus, maar rekt de wet op bij de EBITA-bonus. Een Kennisgroepstandpunt bindt de inspecteur, niet de rechter. Er is dus ruimte voor een goed gesprek met de belastingdienst
- De toets is ruimer dan de wet. De wet vraagt of de waarde van het recht 'hoofdzakelijk' wordt bepaald door de waardeverandering van de aandelen. De Kennisgroep toetst of de bonus rust op een grondslag die 'ook gebruikt kan worden' voor waardering. Met die maatstaf valt bijna elke winstafhankelijke bonus eronder: EBITA, EBITDA, nettowinst en omzet zijn allemaal waarderingsgrondslagen.
- Winstdeling is iets anders dan waardestijging. Een klassieke tantième (bijvoorbeeld 5% van de jaarwinst) beloont de prestatie van één jaar. Een bonus op 'toename EBITA × multiple' kapitaliseert die prestatie tot een waarde. Dat onderscheid is goed te verdedigen; de Kennisgroep maakt het niet expliciet.
- "Hoofdzakelijk" biedt ruimte. In het fiscale spraakgebruik betekent
hoofdzakelijk doorgaans 70% of meer. Een bonus die voor een substantieel
deel afhangt van niet-financiële doelen (klanttevredenheid, ESG, persoonlijke
targets) valt mogelijk buiten de regeling.
• Open punt bij de loongrens. Zoals hierboven: telt de bonus zelf mee voor de € 728.000? Bij een exitbonus is dat bepalend. - Wie draagt de verkoopbonus? Betaalt de verkopende aandeelhouder de bonus feitelijk uit de koopsom, maar boekt de BV de last? Dan speelt naast artikel 10 ook de vraag of de kosten wel van de BV zijn (aandeelhoudersmotief, informele kapitaalstorting). Leg dit in de SPA expliciet vast.
- Timing van de aftrek. Bij de EBITA-bonus met een tweejarige blijfvoorwaarde is los van artikel 10 al de vraag in welk jaar de last mag worden genomen (goed koopmansgebruik, voorziening). Bij een activatransactie bestaat de X BV na de verkoop soms alleen nog als lege huls zonder verrekenbare winst.
Stille maatschap met ‘eigen’ bv
Fiscale aandachtspunten bij een stille maatschap
Met enige regelmaat krijgen wij vragen binnen die gaan over de situatie dat een directeur-grootaandeelhouder (hierna: DGA) een stille maatschap wil aangaan met zijn eigen werkmaatschappij (besloten vennootschap). De gedreven onderneming wordt veelal alleen bestuurt door de DGA. In dit artikel gaan wij nader in op de fiscale aandachtspunten die hierbij aan de orde kunnen komen.
Kern van de vraag omtrent een stille maatschap met ‘eigen’ BV
De kern van deze structuur is dat de DGA een stille maatschap aangaat met zijn eigen werkmaatschappij, terwijl de B.V. naar buiten toe als contractpartij optreedt waarbij de DGA alle feitelijke werkzaamheden verricht. De DGA zou zijn aandeel in de maatschapswinst dan willen kwalificeren als winst uit onderneming waarbij aanspraak zou kunnen worden gemaakt op ondernemersfaciliteiten zoals de MKB-winstvrijstelling (box 1, maar zonder loonheffing), in plaats van als loon waarop de gebruikelijk-loonregeling van toepassing is.
Constructie stille maatschap met eigen BV
Dit type constructie is door het Ministerie van Financiën expliciet gesignaleerd als een ongewenste belastingontwijkingsstructuur. In de Voorjaarsnota 2026 beschrijft het ministerie precies dit patroon: een DGA gaat een samenwerkingsverband aan met de eigen B.V., brengt arbeid in, en claimt vervolgens dat het winstaandeel als winst uit onderneming wordt belast waarbij ondernemersfaciliteiten worden toegepast die "eigenlijk niet voor hen zijn bedoeld." Het ministerie onderzoekt actief een wettelijke aanpak van deze constructie (Ministerie van Financiën 27 maart 2026, 2026-0000105124 (Voorjaarsnota 2026 (Eerste Kamer)). Dit gegeven alleen al illustreert dat de constructie zich in het brandpunt van fiscale handhaving bevindt.
Reële maatschap of een constructie
Voor een reële maatschap is vereist dat iedere maat daadwerkelijk iets inbrengt — arbeid, geld, goederen of vlijt — en dat de winstverdeling zakelijk is. De vraag is wat de werkmaatschappij inbrengt in de maatschap.
Veelal zien wij dat men een cliëntenbestand wil inbrengen echter is dit veelal in hoge mate persoonsgebonden. Dit betekent niet dat dit altijd kan worden gezien als een economische inbreng. Cliënten kiezen namelijk veelal specifiek op basis van vertrouwen, expertise en persoonlijke relatie. Het feit dat het cliëntenbestand dan formeel op naam van de B.V. staat of in haar administratie is opgenomen, doet niets af aan de economische realiteit dat de waarde van dat bestand volledig afhankelijk is van de voortdurende persoonlijke arbeid van de DGA. De B.V. kan dit bestand niet zelfstandig bedienen zonder de DGA; de cliënten zijn niet de cliënten van de rechtspersoon, maar van de DGA. Dit is vaak een structureel kenmerk waardoor de inbreng van het cliëntenbestand door de B.V. in de maatschap geen zelfstandige economische waarde geeft die losstaat van de persoonlijke arbeid van de DGA.
Daarnaast — en dit is het meest wezenlijke punt — is het cliëntenbestand veelal opgebouwd dankzij de persoonlijke arbeid van de DGA, die hij verrichtte ten behoeve van de B.V. De B.V. heeft dit bestand niet zelfstandig gegenereerd; zij heeft het slechts gefaciliteerd als juridische entiteit. De economische bron van het cliëntenbestand is en blijft de persoonlijke arbeid van de DGA. Als de DGA stopt met werken voor de B.V., verdwijnt de waarde van het cliëntenbestand. Dit maakt de inbreng van het cliëntenbestand door de B.V. in de maatschap niet wezenlijk anders dan de inbreng van een persoonsgebonden goodwill: de waarde is niet zelfstandig exploiteerbaar door de B.V.
Het kennisgroepstandpunt Belastingdienst 28 maart 2023, KG:213:2022:4 (Standpunt; Etiketteren aandelen bij participatie BV in een maatschap) maakt duidelijk dat een maatschapsparticipatie van een B.V. economische realiteit vereist: de B.V. moet daadwerkelijk iets inbrengen dat zij zelfstandig kan exploiteren en dat een zakelijke winstverdeling rechtvaardigt. Een computer, een bureau en een persoonsgebonden cliëntenbestand dat uitsluitend door de DGA kan worden bediend, voldoen niet aan die eis. De enige partij die in de maatschap daadwerkelijk waarde genereert, is de DGA door zijn persoonlijke arbeid. De B.V. is niet meer dan een juridische schil.
Gebruikelijk loon bij stille maatschap met de BV
Artikel 12a Wet LB bepaalt dat de werknemer die arbeid verricht ten behoeve van een lichaam waarin hij een aanmerkelijk belang heeft, het loon ten minste wordt gesteld op het hoogste van: het loon uit de meest vergelijkbare dienstbetrekking, het hoogste loon van de overige werknemers, of het wettelijke normbedrag (€ 58.000 voor 2026). Het artikel vereist geen formele arbeidsovereenkomst; beslissend is dat arbeid wordt verricht en dat sprake is van een aanmerkelijk belang.
Aan beide voorwaarden wordt veelal voldaan wanneer een DGA een stille maatschap met zijn ‘eigen’ BV aangaat, ongeacht de maatschapsvorm. De DGA verricht onmiskenbaar arbeid ten behoeve van de werkmaatschappij — de B.V. treedt als contractpartij op en genereert omzet uitsluitend dankzij de arbeid van de DGA — en de DGA heeft een aanmerkelijk belang in de B.V. De arbeid die de DGA verricht om dat bestand te bedienen en uit te breiden, is en blijft arbeid ten behoeve van de B.V. in de zin van artikel 12a Wet LB.
Het kennisgroepstandpunt Belastingdienst 15 juli 2026, KG:204:2026:12 (Standpunt; Doorbetaaldloonregeling bij reële overeenkomst van opdracht) bevestigt dat de gebruikelijkloonregeling geldt op het niveau van de holding/werkmaatschappij zodra de DGA arbeid verricht ten behoeve van een lichaam waarin hij een aanmerkelijk belang heeft.
De constructie via een maatschap verandert daar niets aan. Het kennisgroepstandpunt
Belastingdienst 20 juli 2026, KG:204:2026:13 (Standpunt; Gebruikelijk loon
niet reële overeenkomst van opdracht bij toepassing doorbetaaldloonregeling)
bevestigt bovendien dat wanneer een overeenkomst geen reële betekenis heeft,
de gebruikelijkloonregeling van artikel 12a Wet LB onverkort van toepassing
is.
Voor een actief praktiserende DGA geldt dat het loon uit de meest vergelijkbare dienstbetrekking doorgaans aanzienlijk hoger ligt dan het normbedrag van € 58.000. De uitspraak van de Hoge Raad in 2016 (ECLI:NL:HR:2016:1269) heeft bevestigd dat de gebruikelijk-loonregeling is gebaseerd op een vergelijkingssystematiek: het loon wordt gesteld op een bedrag dat niet in belangrijke mate afwijkt van hetgeen gebruikelijk is voor soortgelijke werkzaamheden waarbij aandeelhouderschap geen rol speelt.
Fraus legis en maatschap met de BV
Het leerstuk van fraus legis vereist dat
- de belastingbesparing het doorslaggevende motief is voor de gekozen structuur en
- de constructie in strijd is met doel en strekking van de wet.
Aan het motiefvereiste is evident voldaan. Er is geen zakelijke reden voor het aangaan van een stille maatschap met de eigen B.V. De B.V. brengt niets in dat zij zelfstandig kan exploiteren, de DGA verricht alle arbeid, en de B.V. treedt slechts formeel als contractpartij op. De omstandigheid dat het cliëntenbestand tijdens de duur van de vennootschap is opgebouwd, levert geen zakelijke reden op voor de maatschapsconstructie: de B.V. functioneerde immers al als contractpartij vóór het aangaan van de maatschap, en de maatschap voegt daar geen economische realiteit aan toe.
Aan het normvereiste is eveneens voldaan. Wet op artikel 12a Wet LB strekt er uitdrukkelijk toe om ongewenste salarisconstructies tegen te gaan, zoals de ECLI:NL:HR:2016:1269 en het ECLI:NL:GHAMS:2021:1305 bevestigen. De Voorjaarsnota 2026 maakt duidelijk dat de overheid deze specifieke constructie als ongewenst beschouwt en actief onderzoekt hoe zij wettelijk kan worden aangepakt (Ministerie van Financiën 27 maart 2026, 2026-0000105124 (Voorjaarsnota 2026 (Eerste Kamer))
De positie van het cliëntenbestand in de maatschap
Doordat het cliëntenbestand tijdens de duur van de vennootschap is opgebouwd introduceert een zelfstandig fiscaal vraagstuk. Als de B.V. haar cliëntenbestand inbrengt in de maatschap, draagt zij een vermogensbestanddeel over aan een samenwerkingsverband waarvan ook de DGA persoonlijk deel uitmaakt. Dit kan leiden tot een belaste overdracht van stille reserves of goodwill op het niveau van de B.V., afhankelijk van de waardering van het cliëntenbestand op het moment van inbreng. Als de inbreng plaatsvindt tegen een te lage waarde, kan de inspecteur een uitdeling aan de DGA constateren.
Verplicht ondernemingsvermogen
Aandelen in een vennootschap waarin de belastingplichtige een aanmerkelijk belang heeft, worden in beginsel belast in box 2. Op de hoofdregel bestaat een uitzondering: aandelen kunnen tot het verplichte ondernemingsvermogen van de IB-ondernemer behoren en daarmee in box 1 vallen. Dit is het geval wanneer de aandelen nagenoeg uitsluitend dienstbaar zijn aan de subjectieve onderneming van de belastingplichtige, of wanneer de met de aandelen te behalen voordelen in feite afhankelijk zijn van de bedrijfsuitoefening van de belastingplichtige.
Het kennisgroepstandpunt Belastingdienst 28 maart 2023, KG:213:2022:4 (Standpunt; Etiketteren aandelen bij participatie BV in een maatschap) werkt dit criterium uitvoerig uit. De Belastingdienst stelt daarin dat bij een samenwerkingsverband tussen een natuurlijk persoon en een B.V. de subjectieve onderneming van de natuurlijk persoon bestaat uit zijn aandeel in het samenwerkingsverband en eventueel buitenvennootschappelijk ondernemingsvermogen. De aandelen in de B.V. behoren tot het verplichte ondernemingsvermogen indien het bezit van de aandelen nagenoeg uitsluitend het belang van die subjectieve onderneming dient.
Ondanks dat wij van mening zijn dat het aangaan van een stille maatschap met de ‘eigen’ B.V. door een DGA veelal niet tot het ondernemingsvermogen gerekend zou moeten worden kan dit wel wederom een discussie met de Belastingdienst tot gevolg hebben.
Noot fiscaal jurist inzake stille maatschap met de BV
Alvorens men overgaat tot het aangaan van een stille maatschap met de ‘eigen’ B.V. dient men heel goed te onderzoeken waar de risico’s liggen zoals weergegeven in dit artikel. Aangezien er vele discussies met de Belastingdienst kunnen ontstaan adviseren wij veelal om deze structurering niet te implementeren gezien al hetgeen hierboven staat weergegeven. De constructie kan namelijk enorme discussies veroorzaken die vervolgens door de adviseurs moeten worden opgepakt (wellicht zelfs procederen) met alle kosten van dien. De uitkomst zal sterk afhankelijk zijn van de exacte feiten en omstandigheden, veelal is onze verwachting dat deze niet positief zal zijn. Mocht u voornemen zijn om een stille maatschap aan te gaan met de ‘eigen’ B.V. laat u dan goed voorlichten hierover. Indien u nader van gedachten wil wisselen hierover kunt u contact opnemen met één van onderstaande auteurs.
Fiscale scan
voorbeeld met webformulier
Ontbreken adminstratie en omkering bewijslast
Als u uw administratie niet op orde heeft, dan kan de belastingdienst de bewijslast omkeren. Dit is een zware maatregel welke niet zomaar mag worden toegepast. De rechter zal kritisch kijken of de Belastingdienst zorgvuldig met de maatregel is omgegaan. Een correcte en controleerbare administratie (artikel 52 AWR) vormt de basis voor de fiscale verhouding tussen de ondernemer en de belastingdienst. Als deze administratie ontbreekt kan dit leiden tot een omkering en verzwaring van de bewijslast (artikel 27e AWR) van de ondernemer. De inspecteur krijgt dan de ruimte om de winst (en andere grondslagen) te schatten. Het is vervolgens aan de ondernemer om te schatting te weerleggen. In dit artikel behandelen wij een uitspraak van het Gerechtshof Amsterdam d.d. 18 maart 2025 (ECLI:NL:GHAMS:2025:1145) waarbij de administratie ontbrak en de ondernemer conform een schatting van de inspecteur navorderingsaanslagen in de brievenbus ontving. De vergrijpboetes waren door de Rechtbank Noord Nederland d.d. 24 augustus 2022 (ECLI:NL:RBNHO:2022:12534) vernietigd, het gerechtshof was het hier niet mee eens, de boetes zijn terecht door de inspecteur opgelegd.
 | De inspecteur mag schatten | |
| De ondernemer moet aantonen dat die schatting onjuist is | |
| Onderbouw altijd de omzet en bewaar administratie 7 jaar | |
 | Bewijslast rust volledig bij de ondernemer | |
| Marginale toetsing vervalt : rechter toetst "redelijk verdedigbaar" | |
| Boete speciale aandacht, kan er regelmatig af. |
Naheffingsaanslag wegens gebrekige administratie
Een ondernemer met een kermisattractie en oliebollenkraam heeft zijn administratie niet helemaal op orde. De belastingdienst stelt een boekenonderzoek in bij de ondernemer. Tijdens dit boekenonderzoek wordt duidelijk dat de administratie verre van volledig is, zo ontbreekt een kasadministratie, agenda, vastlegging van kosten en inkoopfacturen, ontbreken enkele bankafschriften en verkoopfacturen en sluit de administratie niet aan. De inspecteur legt een naheffingsaanslag omzetbelasting en een vergrijpboete op.
De ondernemer vraag tijdens de zitting bij de Rechtbank Zeeland West Brabant is op 17 februari 2022 (ECIL:NL:RBZWB:2022:819 om een correctie en dient veel stukken in, dit is onvoldoende, de aanslag blijft grotendeels in stand. Ook de vergrijpboete van 25% blijft in stand. Bij het Gerechtshof 's Hertogenbosch op 21 februari 2024 ECLI:NL:GHSHE:2024:514 vraagt de ondernemer wederom om enig begrip en terugverwijzing naar de rechtbank. Het Hof geeft de ondernemer geen tweede kans. Voor de geconstateerde gebreken in de administratie geeft het hof belanghebbende geen herstelmogelijkheid. Een administratie moet regelmatig worden bijgehouden om een goede vastlegging van de werkelijkheid te garanderen. Een achteraf na afloop van enig jaar opgestelde administratie brengt het risico met zich dat de werkelijkheid niet goed wordt weergegeven. De ondernemer komt ook niet met nieuwe feiten. Al met al een slecht gevoerde procedure bij een rommelige ondernemer. Ook de Hoge Raad doet er op 24 april 2026 niks mee (ECLI:NL:HR:2026:728), artikel 81 RO zaak.
Correctie winst restaurant zonder administratie
Henk is met zijn vrouw eigenaar van een grill restaurant. Naar aanleiding van een melding (en gedeeltelijke verstrekking van een deel van de administratie) door een werknemer wordt een boekenonderzoek ingesteld. De administratie is niet op orde (deels weggegooid) en de bewijslast wordt omgekeerd. De inspecteur stelt een schatting van de winst op en op grond hiervan worden diverse navorderingsaanslagen met boetes opgelegd. Henk stelt dat de omzetten niet redelijk zijn geschat. De rechtbank en het Gerechtshof zijn het met de belastingdienst eens. Dit komt met name omdat Henk over grote sommen contant geld beschikt (waarvoor geen logische verklaring is).
Wanneer mag de bewijslast worden omgekeerd door de belastingdienst
Degene die aangifte doet, is gehouden de in de aangifte gevraagde gegevens duidelijk, stellig en zonder voorbehoud in te vullen. Dat stelt de belastingdienst in staat een juiste belastingaanslag op te leggen. Als in een aangifte niet de gehele winst wordt aangegeven, heeft de belastingdienst niet de benodigde informatie om een juiste aanslag op te leggen. Om de bewijs- en informatiepositie van de belastingdienst te verbeteren bij onvolledige aangifte, bepaalt de wet dat belastingdienst de inkomsten, marges en kosten mag schatten. De beruchte ‘omkering van de bewijslast’. Ook moet de belastingdienst een redelijke schatting maken van het inkomen.
Belastingdienst moet redelijke schatting bewijzen
De belastingdienst vordert vijf jaar na. De eerste vier jaar over € 5.000 wegens de kleding en het vijfde jaar naast de kleding ook over het horloge (€ 68.000). Bij het gerechtshof gaat de correctie voor de kleding terug naar € 1500 per jaar. Die voor het horloge blijft echter € 68.000. Daartegen komt Henk in cassatie en volgens de Hoge Raad heeft hij daar een punt.
De Hoge Raad stelt droogjes vast dat het gerechtshof heeft geoordeeld dat er onvoldoende bewijs is dat het horloge van Henk is. Dan kan dat horloge evenmin een aanknopingspunt zijn voor de bepaling van het inkomen (dat Henk verdiend zou hebben om het horloge te kopen). De belastingdienst moet onderbouwen dat de schatting redelijk is. Dat kan niet op basis van een horloge dat niet van de belastingplichtige is. Daaraan doet niet af dat de bewijsdrempel van de schatting lager is dan voor de onjuiste aangifte.
Contant geld in huis en aanslag belastingdienst via navorderingsaanslag
In deze procedure speelde de redelijke schatting bij het opleggen van navorderingsaanslagen. Een man is ondernemer (in een VOF met zijn broer en vader). Bij een politie inval bij zijn vader wordt ruim € 250.000 contant geld gevonden. De belastingdienst is scherp en stelt direct een boekenonderzoek bij de onderneming in. De kasadministratie is niet op orde (negatieve kas) en er worden contante stortingen zonder heldere herkomst vastgesteld. Er worden navorderingsaanslagen aan de man opgelegd. Het inkomen wordt vastgesteld op € 580.000 en de aanslagen en rente (€ 44.000) en vergrijpboetes (€ 130.000) zijn fors. De belastingplichtige neemt de zaak niet echt serieus en roept alleen "geen nieuw feit en slechte schatting en niet alle stukken ontvangën", hij komt niet met eigen bewijs. De Rechtbank Zeeland West Brabant is het op 3 november 2023 ECLI:NLRBZWB:2023:7345 met de belastingdienst eens, de boete wordt wel iets lager vastgesteld. Ook het Gerechtshof 's Hertogenbosch laat op 22 oktober 2025 ECLI:NL:GHSHE:2025:2909 weinig heel van de standpunten van belastingplichtige.
Kennisgroep belastingdienst inzake omkering van de bewijslast
Op 27 mei 2022 heeft de hoge raad een arrest gewezen inzake de omkering van de bewijslast. De Hoge Raad heeft in zijn arrest kort gezegd geoordeeld dat het niet beantwoorden van vraag 37 van het aangiftebiljet enkel voor de elementen in de aangifte waar de niet beantwoording van deze vraag voor van belang kan zijn, tot omkering en verzwaring van de bewijslast wegens het niet doen van de vereiste aangifte leidt. Door de kennisgroep wordt een standpunt ingenomenomtrent de genoemde procedure. De vragen die worden beantwoord zijn de volgende:
- Heeft de Hoge Raad met het arrest van 27 mei 2022, afstand genomen van het vereiste dat absoluut en relatief aanzienlijk te weinig belasting moet zijn geheven zoals de Hoge Raad voor inhoudelijke gebreken heeft geformuleerd in zijn arrest HR 24 april 2015 ECLI:NL:HR:2015:1083. De belastingdienst komt tot de volgende beantwoording : De kennisgroep onderkent een verschil in het niet beantwoorden van een vraag zoals in het arrest van 27 mei 2022 het geval was en inhoudelijke gebreken in de aangifte zoals aan de orde in het arrest van 24 april 2015. Voor het niet beantwoorden van een dergelijke vraag geldt het toetsingskader zoals de Hoge Raad heeft uiteengezet in het arrest van 27 mei 2022. Ten aanzien van inhoudelijke gebreken ziet de kennisgroep voldoende aanleiding om aan te nemen dat de Hoge Raad niet is teruggekomen van het arrest van 24 april 2015.
- Heeft het arrest van de Hoge Raad van 27 mei 2022 tot gevolg dat uitsluitend nog partiële omkering en verzwaring van de bewijslast kan plaatsvinden? Nee. Ervan uitgaande dat de Hoge Raad niet is teruggekomen van het arrest van 24 april 2015 blijft voor inhoudelijke gebreken in de aangifte gelden dat de omkering en verzwaring van de bewijslast van toepassing is op de gehele belastingaanslag.
Het niet doen van de vereiste aangifte kan leiden tot het intreden van de bewijsrechtelijke sanctie van omkering en verzwaring van de bewijslast. Dit is geregeld in artikel 25, derde lid, en artikel 27e, eerste lid, van de Algemene wet inzake rijksbelastingen (AWR).
- Artikel 25, derde lid, AWR luidt als volgt: “Indien het bezwaar is gericht tegen een aanslag, een navorderingsaanslag, een naheffingsaanslag of een beschikking, met betrekking tot welke de vereiste aangifte niet is gedaan of sprake is van een onherroepelijk geworden informatiebeschikking als bedoeld in artikel 52a, eerste lid, wordt bij de uitspraak op het bezwaarschrift de belastingaanslag of beschikking gehandhaafd, tenzij is gebleken dat en in hoeverre die belastingaanslag of beschikking onjuist is. De eerste volzin vindt geen toepassing voor zover het bezwaar is gericht tegen een vergrijpboete.”
- Artikel 27e, eerste lid, AWR luidt als volgt: “Indien de vereiste aangifte niet is gedaan of sprake is van een onherroepelijk geworden informatiebeschikking als bedoeld in artikel 52a, eerste lid, verklaart de rechtbank het beroep ongegrond, tenzij is gebleken dat en in hoeverre de uitspraak op het bezwaar onjuist is.”
De centrale vraag is of de Hoge Raad in zijn arrest uit 2022 is teruggekomen op haar arrest uit 2015. In dit laatste arrest oordeelde de Hoge Raad dat bij inhoudelijke gebreken in een aangifte niet de vereiste aangifte is gedaan als volgens de aangifte verschuldigde belastingen (relatief en absoluut) aanzienlijk lager is dan de werkelijk verschuldigde belastingen. Omdat de Hoge Raad in zijn laatste arrest niet uitdrukkelijk afstand neemt van het eerdere arrest gaat de belastingdienst ervan uit dat de Hoge Raad niet is teruggekomen van zijn eerdere oordeel, dit is logisch omdat dit de belastingdienst ook niet goed zou uitkomen.
Als het arrest uit 2022 goed wordt gelezen dan komen wij tot de conclusie dat omkering van de bewijslast niet langer geldt voor de hele aangifte, maar alleen voor de onderdelen in de aangifte inkomstenbelasting waarvan aan belastingplichtige een verwijt kan worden gemaakt.
Advisering fiscaal jurist inzake omkering bewijslast en bewijsvoering
Doe altijd aangifte, anders loop je per definitie tegen de omkering van de bewijslast aan. Dat is een zeer penibele situatie voor de belastingplichtige, want bewijs maar eens dat je iets niet genoten hebt en/of dat de inspecteur de omzet te hoog heeft ingeschat. Terecht stelt de Hoge Raad dan ook de eis van een redelijke schatting. Maar als er bijvoorbeeld via aanwezige bezittingen of contanten vreemde verschillen ontstaan staat de belastingplichtige 3-0 achter.
Heeft u de belastingdienst op bezoek of vindt onderzoek plaats, neem dan contact op met uw deskundige en voorkom de omkering van de bewijslast of beperk de schade.
Bronnen ‘Omkering bewijslast en redelijke schatting’
Hoge Raad 18 augustus 2023, ECLI:NL:HR:2023:1093
Hoge Raad 27 mei 2022 ECLI:NL:HR:2022:767
Hoge Raad 8 april 2022 ECLI:NL:HR:2022:526
Gerechtshof 's-Hertogenbosch 22 april 2021, ECLI:NL:GHSHE:2021:1269
Onzakelijke lening DGA aan voetbalclub
Regelmatig worden sportverenigingen (zoals voetbalclubs) ondersteund door sponsoren uit de regio. Veelal worden leningen onder onzakelijke voorwaarden (geen of beperkte zekerheid, lage rente, geen heldere aflossing, etc.) verstrekt. De vraag is of dergelijke leningen zakelijk zijn of enkel zijn ingegeven door persoonlijke motieven of behoeften van de ondernemer (Directeur Groot Aandeelhouder). In dit artikel behandelen wij een procedure bij het Gerechtshof Arnhem Leeuwarden uit 2023 en de onzakelijke lening van de BV.
In deze zaak verricht X BV (namens de DGA) betalingen aan een steunfonds / stichting van een (amateur) voetbalclub. De BV neemt deze betalingen op als lening / vordering. Een jaar later wordt een voorziening op deze lening genomen (ten laste van de winst van de BV). De inspecteur weigert de voorziening en stelt dat de BV een uitdeling heeft verricht aan de DGA. De rechtbank is van mening dat er sprake is van een onzakelijke lening (en is het dus met de inspecteur eens). Bij het Gerechtshof bereiken partijen "op de gang" een compromis, kern hiervan is dat dat de corecties in stand blijven en de boetes van tafel gaan.
Handreiking belastingdienst inzake onzakelijke lening tussen gelieerde partijen
Binnen de Belastingdienst is een handreiking opgesteld waarin aandacht wordt besteed aan de bepaling van de omvang van de bevoordeling bij het verstrekken van een onzakelijke lening aan een bv. Deze handreiking is specifiek bedoeld voor het bepalen van de omvang van de gift die besloten ligt in het verstrekken van een lening met onzakelijke voorwaarden of een onzakelijke lening en het bedrag dat op grond van de Successiewet verschuldigd is. De handreiking van 16 pagina's kunt u hier raadplegen.
Lening BV in verband met persoonlijke behoeften van de DGA
Meestal zie je dergelijke leningen vanuit de BV van de DGA aan kinderen of overige familieleden. Het kan echter ook zijn dat de BV een lening verstrekt aan een voetbalclub, raceteam of andere organisatie omdat de DGA dit " zo leuk vindt". Bij een dergelijke lening door de BV is de belastingdienst (inspecteur) vaak van mening dat op de lening niet mag worden afgeboekt en dat sprake is van een uitdeling (besluit MvF 9 maart 2018) welke soms (onderdeel 4.12) tot gevolg kan hebben dat de verkrijgingsprijs voor de aandelen wordt verhoogd. In een uitspraak van het Gerechtshof Arnhem Leeuwarden op 20 oktober 2020 is enkel het VPB verlies (afboeking van de lening door de BV) aan de orde gesteld, van een uitdeling of schenking is niets gesteld (voordeel is besparing in box 2).
De Hoge Raad was in 2008 al op het spoor van de onzakelijke lening. De Rechtbank Arnhem deed echter een jaar eerder in 2007 al een uitspraak over de onzakelijke lening van een DGA in verband met persoonlijke motieven. De rechtbank stelt dat de BV ter bevrediging van de persoonlijke behoefte van de DGA een deelneming had verkocht aan zijn kinderen (tegen een onzakelijke lening).
In een procedure bij de Rechtbank Gelderland en in hoger beroep bij het Gerechtshof Arnhem Leeuwarden ging het om een BV die een lening had verstrekt aan een (amateur) voetbalvereniging. De voetbalvereniging is in 1971 door de DGA opgericht, daarna is hij voor een lange periode voorzitter geweest (tot 2012). Er is een stichting X, hierin is de accommodatie ondergebracht. In stichting Y zijn spelers in dienstbetrekking, deze spelers worden ter beschikking gesteld aan de voetbalvereniging. Stichting Y heeft verder geen of zeer beperkt structureel inkomen. Al met al heeft de BV € 250.000 in de voetbalvereniging (en/of de stichting) gestopt. In 2013 worden de bijdragen (de lening) afgeboekt resp. er wordt een voorziening gevormd die ten laste van de winst wordt geboekt. De rechtbank en het gerechtshof zijn van mening dat de lening vanuit persoonlijke motieven van de DGA door de BV is verstrekt, de redenen zijn:
- DGA is persoonlijk betrokken bij de voetbalclub
- Geen schriftelijke leningsovereenkomst
- Geen afspraken over aflossing en rente
- Geen zakelijke kredietverstrekker zou een dergelijke lening verstrekken
- De BV loopt een debiteuren risico dat geen enkele onafhankelijke derde zou lopen (bodemloze put arrest)
Onzakelijke lening door de DGA
De onzakelijke lening is een variant tussen vreemd vermogen en eigen vermogen. Het gaat om leningen die civielrechtelijk (en fiscaal) worden gezien als lening maar waarvan de afwaardering niet aftrekbaar is op grond van een onzakelijk (meestal prive) karakter. Deze kwestie is voor het eerst aan de orde gesteld in 2008. De Hoge Raad heeft op 9 mei 2008 zich over deze kwestie gebogen. Dit leerstuk komt hierna vaak voor en wordt veel toegepast, aldus de Hoge Raad op 25 november 2011. De meest voorkomende problemen komen naar voren bij:
Er moet een verschil worden gemaakt tussen leningen met een lage rente en leningen met een onzakelijk debiteurenrisico. Bij een lage rente zal een rentecorrectie plaatsvinden (en is de lening soms wel af te waarderen), bij een onzakelijk risico wordt de afwaardering niet geaccepteerd.
Signalen voor een onzakelijke lening door de DGA
- De lening is voor een risicovolle investering, zoals een start up
- De lening is ter financiering van negatief eigen vermogen en/of verliezen
- Het is niet reëel dat de rente en aflossing uit de te verwachten cashflow kan worden betaald
- Weinig eigen vermogen en veel vreemd vermogen
- (Additionele) bankfinanciering is niet mogelijk
- Onvoldoende of geen (reële) zekerheden
- Te lage rente of veel te hoge rente
- Onzakelijke voorwaarden
- Geen schriftelijke vastlegging
- Derde zou een dergelijke lening niet verstrekken
- Lening lijkt op kapitaal (qua voorwaarden)
- Geen heldere afspraken over aflossing
Procedure inzake afboeken vordering en foutenleer
X BV koopt in 2002 de aandelen in 2 deelnemingen via een overname holding. De koopsom wordt door X BV geleend aan de overname holding (1 miljoen euro). De 2 gekochte deelnemingen gaan in 2003 failliet. Een deel van de vordering wordt afgeboekt. In 2015 wordt de volledige vordering kwijtgescholden, de afboeking wordt in 2016 genomen. Het Gerechtshof Arnhem Leeuwarden d.d. 26 september 2023 ECLI:NL:GHARL:2023:8228 is van mening dat de vordering mag worden afgeboekt, een deel van de vordering blijft echter staan en wordt later afgeboekt (op grond van de foutenleer). Volgens het gerechtshof was niet sprake van een onzakelijke lening. Of sprake is van een onzakelijke lening dient te worden beoordeeld naar het moment van het aangaan van de lening, met dien verstande dat een zakelijke lening gedurende haar looptijd als gevolg van onzakelijk handelen van de crediteur alsnog een onzakelijke lening kan worden. De bewijslast dat bij het moment van aangaan of gedurende de looptijd sprake is (geworden) van een onzakelijke lening rust op de Inspecteur (Hoge Raad 20 maart 2015, ECLI:NL:HR:2015:645). Over deze restant vordering gaat de procedure bij de Rechtbank.
X BV wil een vordering op haar dochteronderneming van ruim € 850.000 in 2016 afboeken. De inspecteur stelt dat dit te laat is en dat dit in 2015 had moeten plaatsvinden, subsidiair stelt de inspecteur dat de afboeking te hoog is omdat in de vordering ook rente is opgenomen. De Rechtbank Gelderland doet op 21 november 2024 (ECLI:NL:RBGEL:2024:8157) uitspraak. X BV heeft de vordering in 2015 kwijtgescholden en mag op grond van de foutenleer alsnog in 2016 de afboeking ten laste van de winst brengen, de rente is ook aftrekbaar (zie hiertoe ook Hoge Raad 15 juli 2022 ECLI:NL:HR:2022:1086).
Noot fiscaal jurist inzake onzakelijke leningen
Het is voor ons bijna de dagelijkse praktijk dat er met de belastingdienst wordt gediscuteerd over een onzakelijke lening of niet. Om de discussie te voorkomen is het verstandig om bij het verstrekken van leningen of kapitaal een fiscaal jurist te betrekken. Als er dan toch een (deels) onzakelijke lening wordt verstrekt is het verstandiger om 2 of 3 leningen te verstrekken, waarbij 1 lening altijd onder zakelijke voorwaarden wordt verstrekt, hierdoor is (wellicht) een deel van de lening (bij niet terugbetaling) aftrekbaar.
Veelal ontbreken en zakelijke zekerheden (zitten al bij de bank) en hierdoor wordt een lening dan sneller onzakelijk. Het is ook verstandig om te kijken of eventueel een derde de lening zou willen verstrekken. Ook zal doet de derde dit niet dan zou dit een signaal kunnen zijn voor een zakelijke lening.
Het is ook mogelijk dat een zakelijke lening in de loop der tijd onzakelijk is geworden (Hoge Raad 1 maart 2013 en Hoge Raad 15 juli 2022) . Gelieerdheid tussen partijen is niet altijd noodzakelijk (Hoge Raad 20 maart 2015), maar zal vaak wel een indicatie zijn. Het blijft altijd een feitelijke beoordeling van het geheel van de omstandigheden, zie ook deze investering in een chaletpark (Hoge raad 3 mei 2013).
Bewijslast onzakelijke lening ligt bij inspecteur
De bewijslast voor een onzakelijke lening ligt bij de belastingdienst (inspecteur), het enkel noemen van "lening is onzakelijk" is hierbij zeker niet voldoende (zie Hoge Raad d.d. 13 januari 2022) , ook het ontbreken van een schriftelijke overeenkomst en/of aflossing wil nog niet automatisch zeggen dat een lening onzakelijk is. Als de voorwaarden en de rente voldoen en er sprake is van een risicovolle investering in buitenlands onroerend goed (Letland) kan een lening ook gewoon zakelijk zijn, aldus het Gerechtshof Amsterdam op 27 juni 2013. Ook bij het ontbreken van een aflossing (bij rekening courant financiering) en een risico volle investering wil dit nog niet automatisch zeggen dat een lening onzakelijk is, de feiten zijn echter altijd van cruciaal belang (Gerechtshof Arnhem Leeuwarden d.d. 7 februari 2017)
Het is belangrijk om bij het verstrekken van een lening te overleggen met een fiscaal jurist / belastingadviseur. Dit voorkomt ellende bij een mogelijke afboeking en/of voorziening binnen de BV. De voorwaarden en vastlegging van de lening is hierbij van cruciaal belang. Ook een aanpassing van de lening of een achterstelling van een bestaande lening kan ervoor zorgen dat een zakelijke lening ineens een onzakelijke lening gaat worden (Hoge Raad 20 maart 2015 / artikel onzakelijke lening aan failliet BV).
Bron onzakelijke lening DGA aan voetbalclub
Hoge Raad 9 mei 2008 ECLI:NL:HR:2008:BD1108
Hoge Raad 25 november 2011 ECLI:NL:HR:2011:BN3442 en BR4807
Rechtbank Gelderland d.d. 16 november 2018 ECLI:NL:RBGEL:2018:4896
Gerechtshof Arnhem Leeuwarden d.d. 21 november 2023 ECLI:NL:GHARL:2023:9935
Fiscaal due diligence onderzoek en boekenonderzoek
Met enige regelmaat ben ik betrokken bij het opstellen van een fiscaal due diligence onderzoek (DDO). Een dergelijk rapport wordt opgesteld om bij een overname de fiscale risico's goed in beeld te hebben. De Belastingdienst heeft een gezonde interesse in dergelijke rapporten omdat het een grondslag kan zijn voor navorderingen / naheffingen bij belastingplichtige. De Belastingdienst kan deze informatie ook halen uit de koopovereenkomst, maar het DDO is de beste bron. Wat moet u doen als de Belastingdienst hierom vraagt?
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Fiscaal DDO en geheimhouding Belastingdienst
U moet het rapport niet aan de Belastingdienst verstrekken, dit met een beroep op het (informele) verschoningsrecht van een fiscalist of accountant. Het is wellicht nog beter om het rapport in opdracht van een advocaat te laten opstellen zodat het wellicht valt onder het afgeleide verschoningsrecht van een advocaat. Een andere tip die ook werkt is om 2 rapporten op te stellen:
- Rapport 1: de feiten en korte conclusies;
- Rapport 2: met alle toelichtingen / bevindingen en een volledige weergave.
In voorkomende gevallen kunt u dan rapport 1 aan de Belastingdienst verstrekken. In eerste instantie is het dan het beste om de Belastingdienst te vragen een informatiebeschikking te verstrekken. Hiermee kunt u het verzoek om het fiscale DDO te verstrekken voorleggen aan de rechter.
Fiscale risico's in koopovereenkomst
De fiscale risico's kunt u het beste opnemen in algemene garanties of een bijlage. Als alle fiscale risico's namelijk in een koopovereenkomst staan omschreven, dan kan de Belastingdienst eenvoudig en gericht een onderzoek instellen.
Noot fiscaal jurist
Aan belastingadviseurs (en accountants) komt geen wettelijk verschoningsrecht toe. Ze kunnen zich wel beroepen op het informele verschoningsrecht, dus is dunner maar wel een goede insteek. De Belastingdienst mag geen adviezen van belastingadviseurs bij hun cliënten opvragen, vroeger stond dit in de invorderingswet (paragraaf 32.2 van de leidraad AWR). Dit artikel is ingetrokken toen ik nog studeerde (in 1993), dus erg lang geleden. Dit verschoningsrecht kan worden ingeroepen op grond van het fair play beginsel en / of het vertrouwensbeginsel. Of een DDO mag worden opgevraagd is aan de orde geweest in een cassatieprocedure bij de Hoge Raad op 23 september 2005 (BNB 2006/21). Volgens de Hoge Raad verzet het fair play beginsel zich er tegen dat een fiscaal DDO aan de Belastingdienst wordt verstrekt. Het document moet wellicht wel worden gesplitst tussen een deel waarbij er sprake is van het belichten van de fiscale positie en / of mogelijke advisering en overige onderdelen. De overige onderdelen kunnen dan eventueel wel worden verstrekt. Met een beroep op de algemene beginselen van behoorlijk bestuur kan een belastingadviseur derhalve het verstrekken van een dergelijk rapport weigeren. Vorenstaande moet ook gelden bij horizontaal toezicht maar hierbij wordt de lijn wel iets dunner. De Belastingdienst zou kunnen stellen dat de adviseur uitdrukkelijk afscheid neemt van het vertrouwensbeginsel door het tekenen van een convenant met de Belastingdienst.
Bron boekenonderzoek
Handboek controle belastingdienst
Werkinstructies belastingdienst bij aangifte inkomstenbelasting
Jaarlijks worden er in Nederland ongeveer 12 miljoen aangiften inkomstenbelasting beoordeeld en verwerkt. De controle gebeurt grotendeels geautomatiseerd. Op grond van een risico selectie en gegevensvergelijking worden sommige aangiften inkomstenbelasting handmatig behandeld. Maar als een aangifte inkomstenbelasting handmatig wordt behandeld, waar wordt dan naar gekeken? Op grond van een zogenaamd WOO verzoek is deze informatie in maart 2026 bekend geworden, zie onder.
Hoe wordt u aangifte inkomstenbelasting bij de belastingdienst beoordeeld?
U kunt het beste gebruik maken van de originele gegevens en de informatie uit de vooraf ingevulde aangifte inkomstenbelasting. De belastingdienst ontvangt namelijk informatie over u en uw bedrijf via werkgevers, bancaire instellingen, verzekeraars, pensioenfondsen, hypotheekverstrekkers en de kamer van koophandel. Na het indienen gaat de computer aan het werk en wordt er kritisch gekeken naar mogelijke meldingen en/of risicoprofielen. Als er afwijkingen of onrechtmatigheden worden vastgesteld wordt de aangifte "uitgeworpen". Er zal dan een handmatige beoordeling plaatsvinden en veelal worden er ook vragen aan u gesteld. Signalen waaraan u kunt denken bij het uitwerpen zijn:
- afwijkingen van gegevens van derden
- statische afwijkingen
- hoge aftrekposten
- vermogen lager of hoger dan uit bankgegevens
- buitenlandse bankrekeningen en/of informatie uit het buitenland
- crypto inkomsten
- fraude indicatoren en/of berichten via de pers of sociale media
Werkinstructies bij de belastingdienst als uw aangifte handmatig wordt behandeld
Binnen de belastingdienst zijn er werkinstructies omtrent het handmatig beoordelen van uw aangifte inkomstenbelasting, dit betreft ongeveer 500.000 - 750.000 aangiften inkomstenbelasting. Deze werkinstructies zijn in maart 2026 openbaar gemaakt. Het gaat hierbij om diverse werkinstructies bij verschillende onderwerpen. Deze werkinstructies kunt u hieronder raadplegen.
- Werkinstructie aangifte inkomstenbelasting zorgkosten 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting inzake negatief loon
- Werkinstructie aangifte inkomstenbelasting over persoonsgebonden aftrek
- Werkinstructie aangifte inkomstenbelasting over inkomsten en reisaftrek 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting omtrent toedeling inkomsten en aftrekposten eigen woning
- Werkinstructie aangifte inkomstenbelasting over overige uitgaven 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting box 3 en periodieke uitkeringen
- Werkinstructie aangifte inkomstenbelasting box 3 en schulden
- Werkinstructie aangifte inkomstenbelasting box 3 en uitgeleend geld
- Werkinstructie aangifte inkomstenbelasting box 3 en banktegoeden
- Werkinstructie aangifte inkomstenbelasting box 3 en effectenbezit
- Werkinstructie aangifte inkomstenbelasting box 3 en kapitaalverzekeringen
- Werkinstructie aangifte inkomstenbelasting box 3 en onroerende zaken
- Werkinstructie aangifte inkomstenbelasting en heffingskortingen 2023 en 2024
- Werkinstructie aangifte inkomstenbelasting en eigen woning in 2023 en 2024
- Handboek belastingjaar 2022
- Werkinstructie correctieregels
Noot fiscaal jurist inzake aangifte inkomstenbelasting
Veel belastingplichtigen denken dat hun aangifte inkomstenbelasting nauwelijks wordt bekeken omdat deze “automatisch door de computer gaat”. Dat beeld klopt maar ... toch niet helemaal. De Belastingdienst verwerkt het grootste deel van de aangiften inkomstenbelasting en vennootschapsbelasting geautomatiseerd, maar juist dankzij die automatisering worden afwijkingen steeds sneller opgespoord. Zodra een aangifte afwijkt van gegevens van banken, werkgevers of eerdere aangiften, kan deze direct in een risicoselectie terechtkomen en alsnog handmatig worden beoordeeld. Ook krijgt de belastingdienst steeds meer informatie uit het buitenland en van instellingen.
In de praktijk zien wij regelmatig dat een ogenschijnlijk kleine afwijking – bijvoorbeeld bij zorgkosten, giften, box-3 vermogen of ondernemersaftrek – aanleiding kan zijn voor een vragenbrief of zelfs een uitgebreider onderzoek (van de belastingdienst of de FIOD). Daarbij wordt vaak informatie gevraagd op grond van artikel 47 van de Algemene wet inzake rijksbelastingen. Als de Belastingdienst vervolgens van mening is dat de aangifte onjuist is, kan dat leiden tot correcties, navorderingen en in sommige gevallen zelfs boetes.
Juist daarom is het belangrijk dat een aangifte niet alleen technisch correct wordt ingevuld, maar ook fiscaal goed wordt onderbouwd. Bij complexe situaties – zoals ondernemersaftrekken, buitenlandse inkomsten, vastgoed, crypto-vermogen of grote aftrekposten – kan een fiscaal jurist helpen.
Ons kantoor begeleidt regelmatig cliënten bij vragen van de Belastingdienst, correcties van aangiften en boekenonderzoeken. Door vooraf kritisch naar de aangifte te kijken, kunnen veel discussies met de fiscus worden voorkomen. Heeft u een vragenbrief van de Belastingdienst ontvangen of twijfelt u over uw aangifte? Neem gerust contact met ons op. Een tijdige beoordeling door een fiscaal jurist kan vaak veel discussies voorkomen.
Steekproef bij boekenonderzoek Belastingdienst niet accepteren
Steekproef bij boekenonderzoek
Bij een boekenonderzoek wil de Belastingdienst vlot en in algemene lijnen door de administratie. Er wordt dan volgens de controle-aanpak van de Belastingdienst gebruik gemaakt van de (statische) steekproef, ook wel de guldensteekproef genoemd. Deze steekproef kent diverse problemen en tekortkomingen. Wij merken dat steeds meer boekenonderzoeken worden uitgevoerd middels een steekproef. Accepteer dit niet zomaar, omdat de gevolgen extreem kunnen zijn.
Reductie aantal steekproeven belastingdienst
De belastingdienst heeft inmiddels vele nieuwe controlemedewerkers aangenomen en opgeleid. Het aantal controles MKB bedrijven zal de komende jaren dus toenemen. Bij een boekenonderzoek van de belastingdienst is de uitkomst altijd ongewis. Vooral als via een steekproef een onderzoek wordt ingestoken kunnen de financiele lasten (mede door extrapolatie) toenemen. Dit wordt nog eens versterkt door belastingrente en (verzuim) boetes. De belastingdienst heeft beleid gepubliceerd inzake het beperken van de steekproef bij belastingcontroles. Volgens het handboekcontrole 2026 van de belastingdienst (paragraaf 11.3.3) wordt het aantal steekproeven gereduceerd. Voor MKB bedrijven (maar ook binnen de publieke sector) kan het verstandig zijn om eens per 2-3 jaar zelf een steekproef te trekken (die aan de vereisten van de belastingdienst voldoet). Vragen? Neem gerust contact met ons op.
Een boekenonderzoek op grond van steekproef
Hoe werkt eigenlijk een boekenonderzoek? Steeds vaker wordt bij een boekenonderzoek gebruik gemaakt van de steekproef. De steekproef vindt haar oorsprong in de accountancy. De Belastingdienst zet deze steekproef in fiscale controles (boekenonderzoeken etc.) steeds vaker in. De steekproef geeft soms vreemde resultaten, kent een overkill en wordt niet altijd op de juiste wijze toegepast. Dit komt door:
- extrapolatieregels worden ruim toegepast;
- de op te vragen informatie wordt ruim ingevuld;
- de statistische steekproef wordt niet goed ingevuld / toegepast (en op verschillende manieren).
Gevolgen steekproef Belastingdienst
De Belastingdienst past de steekproef bijvoorbeeld toe op inkoop- of verkoopfacturen. Als er in de auditfile ook memoriaalboekingen zitten, is dit niet juist. Via memoriaalboekingen worden namelijk foute boekingen tegengeboekt. De fouten in de inkoop- of verkoopfacturen worden dan onjuist geïnterpreteerd. Bij de steekproef ligt de primaire aandacht op fouten in de administratie. De uitkomsten worden geëxtrapoleerd en hier komt dan een foutmarge uit. De Belastingdienst krijgt hierdoor geen compleet beeld. Het aantal fouten dat de Belastingdienst aantreft is vaak de basis voor de op te leggen (naheffings-)aanslagen. De fouten worden namelijk geëxtrapoleerd naar de toekomst (doorwerkende fout). Soms wordt op grond van een steekproef in het verkoopboek wel een forse correctie op af te dragen btw opgelegd, maar geen rekening gehouden met de juiste inkoop-btw.
De jurisprudentie over de steekproef bij een boekenonderzoek is nog beperkt. Een rechter is echter wel redelijk kritisch, de uitkomsten uit een steekproef mogen niet zomaar worden gebruikt als grondslag voor naheffingsaanslagen of navorderingsaanslagen. Soms is de steekproef te summier of wordt slechts een beperkte periode in de steekproef betrokken.
Niet accepteren van de steekproef
Een steekproef scheelt volgens de Belastingdienst veel tijd tijdens een onderzoek. Een steekproef wordt meestal door de rechter geaccepteerd, maar er gelden wel voorwaarden:
- Een steekproef moet bij de start van het onderzoek (schriftelijk) worden aangekondigd (dus niet tijdens het onderzoek);
- Er moeten voldoende gegevens zijn vastgelegd in de administratie;
- Het moet gaan om een homogene populatie;
- De gegevens moeten bewaard en beschikbaar zijn voor de controle;
- Er is voldoende zicht op de administratieve organisatie en de interne beheersing.
Soms is een steekproef binnen een bedrijf ongeschikt. De statische methode kan bijvoorbeeld ongeschikt zijn omdat u een klein en / of eenvoudig bedrijf heeft. In dergelijke gevallen kan simpel de gehele boekhouding worden gecontroleerd. Soms klopt ook de steekproef zelf niet, het is mogelijk om dit - via deskundigen - te controleren. Tevens mag een correctie in boekjaar 2020 niet zomaar worden gecorrigeerd in de voorgaande jaren, u moet dan aantonen dat de fouten geen betrekking hebben op andere jaren.
Uitspraken rechters over steekproef
In 2008 keek de Hoge Raad al eens naar de guldensteekproef. De methode wordt door de Hoge Raad (HR 14 maart 2008, ECLI:NL:HR:2008:AU0840) niet verboden. Extrapolatie moet echter wel zorgvuldig worden onderbouwd, het Gerechtshof in Den Bosch zoomde hierop in 2011 nog eens in (Hof Den Bosch 28 januari 2011, ECLI:NL:GHSHE:2011:BQ2837). Het jaar dat werd onderzocht liet een hoge omzet zien, de vraag is of dit maatgevend is voor de overige jaren, volgens het Gerechtshof was dit hier niet zo. Volgens de rechter mag hiervan ook niet zomaar worden uitgegaan. Ook een loonbelastingcorrectie op grond van een steekproef moest in de prullenbak, aldus de Rechtbank Leeuwarden (Rechtbank Leeuwarden 25 maart 2010, ECLI:NL:RBLEE:2010:BL9918) en Rechtbank Den Haag 25 oktober 2016, ECLI:NL:RBDHA:2016:13230.
Belangrijkste probleem is vaak de extrapolatie naar andere jaren. Dit is toegestaan, maar dan wel met kanttekeningen:
- Er moet emiprisch bewijs zijn (dus niet alleen een steekproefresultaat).
- De Inspecteur moet met een helder en duidelijk verhaal komen waarom extrapolatie moet kloppen, dus het onderzochte jaar is geen incident.
- Fouten in het ene jaar moeten ook vookomen in de andere jaren (Gerechtshof Den Haag in 2016).
- De jaren moeten een constant beeld geven die aansluit bij feiten.
- De groep die wordt onderzocht moet homogeen zijn, bij werknemers (loonheffing) is dit eerder het geval dan bijvoorbeeld bij auto's (BPM).
Steekproef belastingdienst en nu?
De laatste tijd zien we steeds vaker dat de belastingdienst gebruik maakt van de steekproef. Het is voor de belastingdienst namelijk een stuk minder werk om controles uit te voeren en om correcties op te leggen (rechtbank Zeeland West Brabant d.d. 5 december 2019 ECLI:NL:RBZWB:2019:5440).
- Toegestaan: de Hoge Raad heeft al in 2008 toestemming gegeven voor een rechtsgeldige steekproef (Hoge Raad d.d. 14 maart 2008 ECLI:NL:HR:2008:AU0837), deze procedure ging over de BPM, thans wordt de steekproef voor vele belastingen gebruikt. Het Gerechtshof was het ook eens met de steekproef.
- Regels: de formele regels en voorwaarden om van een steekproef gebruik te mogen maken is niet echt duidelijk. In deze noot van de adviseur van de Hoge Raad (De AG) worden wel diverse aanwijzingen gegeven, hier is nog weinig mee gedaan. In 2020 gaf het Gerechtshof 's Hertogenbosch op 31 december 2020 (ECLI:NL:GHSHE:2020:4116) een nuttige toelichting. De steekproef moet statistisch verantwoord zijn en voor belastingplichtige controleerbaar. Dit is in de praktijk knap lastig, edoch er zijn binnen ons netwerk specialisten die de statische steekproef kunnen beoordelen. Belangrijk is dat de populatie homogeen is en op objectieve maatstaven moet worden bepaald.
- Praktijk: het is belangrijk om de steekproef door een deskundige te laten controleren (dus wat is waarom onderzocht en hoe is geselecteerd)
- Bewijslast belastingplichtige: de steekproef geeft een bewijsvermoeden. De belastingplichtige mag proberen om dit bewijs te ontzenuwen. Hiertoe moeten de resultaten - goed gemotiveerd - worden tegengesproken (in twijfel getrokken). Dit kan door een contra onderzoek of een volledig eigen boekenonderzoek van de gehele administratie. Lees voor een toelichting deze uitspraak.
- Extrapolatie: het onderzoek zal vaak over 1 jaar plaatsvinden en wordt dan ook toegepast over de andere jaren. Strikt formeel mag dit - aldus de Hoge Raad (en deze uitspraak). Beide periodes moeten dan wel op elkaar lijken qua feiten en omstandigheden (volgens de Hoge Raad en het Gerechtshof in 2016). De inspecteur moet dus met een toelichting komen over het uitsmeren van de resultaten uit jaar X over jaar X+1 of X-1. Rechters zijn erg kritisch over extrapolatie, hier valt dus nog wel iets te winnen, zie hiertoe diverse uitspraken van rechters (Rechtbank Leeuwarden d.d. 25 maart 2010, Gerechtshof 's Hertogenbosch d.d. 28 januari 2011 en de Rechtbank Den Haag d.d. 25 oktober 2016)
- Boete: een boete bij een steekproef vereist nogal wat, deze moeten overtuigend worden aangetoond door de inspecteur, dit met een uitgebreide toelichting (en een boeterapport), zie Hoge Raad d.d. 8 april 2022 ECLI:NL:HR:2022:526)
Noot steekproeven en boekenonderzoeken
Wij adviseren veel ondernemers bij boekenonderzoeken en hebben meer dan voldoende ervaring met het gebruik van steekproeven. Wilt u voor of tijdens een boekenonderzoek overleg over het plan van aanpak of de mogelijkheden? Wij kunnen een steekproef simuleren en zo onregelmatigheden in uw aangiften zichtbaar maken. Hierdoor kunt u uw administratie en fiscale processen voor een onderzoek verbeteren en / of kijken of de steekproef van de Belastingdienst juist. Wij werken hierbij soms samen met externe analisten. Bel gerust voor een vrijblijvende afspraak.
Bron Steekproef
Controleaanpak Belastingdienst (CAB), uitgangspunten en modellen
Whitepaper inbreng in de BV
Steeds meer ondernemers (ZZper, eenmanszaak of VOF) maken de overstap naar een BV. In deze whitepaper gaan we uitgebreid in op de overstap van naar de BV, de fiscale gevolgen, de mogelijkheden en de voor- en nadelen. Deze whitepaper legt de volledige inbreng in de BV uit, benoemt de verschillende opties, geeft voorbeeld¬documenten (voorovereenkomst, intentieverklaring, inbrengbeschrijving, akte-elementen) en sluit af met een checklist voor de accountant en een checklist. Hierbij een extra artikel over de voordelen en nadelen van de inbreng in de BV.
Waarom overstap van eenmanszaak naar de BV
De laatste jaren is de fiscale wetgeving aangepast. De belangrijkste redenen om de overstap naar een BV te maken zijn de volgende;
- Lagere belastingdruk in de BV.
- Gebruik maken van de werkkostenregeling bij de ondernemer.
- Innovatie in de BV is fiscaal voordeliger.
- Arbeidsongeschiktheid: over paar jaar moet de ondernemer zich verplicht verzekeren voor de AOV.
- Box 3 heffing en mogelijkheid om fiscaal vriendelijk in de BV te beleggen.
- Vakantiewoning onderbrengen in de BV.
- Zelfstandigenaftrek en MKB winstvrijstelling zijn stukken lager.
- Fiscale oudedagsreserve is afgeschaft.
- Discussie omtrent schijnzelfstandigheid.
- Meer aansprakelijkstellingen en dus risico scheiding (prive vermogen veiligstellen).
Waarom een holdingstructuur oprichten?
Voor de meeste ondernemers is de holdingstructuur de gewenste eindstructuur: een persoonlijke holding houdt de aandelen in een werk-BV.
- In de werk BV zit de huidige eenmanszaak en in de holding geld en waardevolle spullen (risico spreiding)/
- Soms blijven waardevolle zaken (zoals materiele vaste activa, bedrijfspand, vervoermiddelen, etc) achter in de holding.
- Vorenstaande scheidt ondernemingsrisico van opgebouwd vermogen.
- Je kunt sparen (risicoloos) in je holding.
- Het oorspronkelijke bedrijf kan door een holdingstructuur zonder belastingheffing worden verkocht (in de toekomst).
- Ook is het toetreden van andere aandeelhouders (zoals een succesvolle werknemer) een stuk eenvoudiger.
- Bedrijfsopvolging naar bijvoorbeeld een werknemer of kinderen is eenvoudiger en fiscaal voordeliger.
Hoe ga je van eenmanszaak of VOF naar een BV
Fiscaal kan de onderneming op twee manieren de BV in, een ruisende of geruisloze inbreng:
- geruisloos (art. 3.65 Wet IB 2001, doorschuiven van de claim, geen directe afrekening) of
- ruisend (staken, afrekenen over stille reserves en goodwill, met stakingsaftrek en stakingslijfrente als dempers).
Nieuw besluit geruisloze omzetting
In 2025 is een nieuw besluit bekend gemaakt inzake de geruisloze omzetting van een eenmanszaak, VOF of maatschap in een BV (artikel 3.65 wet IB). De wijzigingen zijn beperkt en zien met name op onderdeel 3.4 (verruiming inbreng in holding en verdere inbreng in dochtermaatschappij). Tevens is er een toelichting gegeven op de geruisloze inbreng bij een in het buitenland woonachtige aandeelhouder. Het besluit uit 2010 wordt ingetrokken en dit besluit zal in werking treden per 5 november 2025.
Hoe maak ik keuze tussen geruisloos of ruisend
De keuze hangt af van de omvang van stille reserves/goodwill, het pensioentekort, de gewenste afschrijvingsbasis en de vraag of op afzienbare termijn verkoop speelt. Als de onderneming binnen 3 jaar (wellicht) wordt verkocht geeft de ruisende inbreng vaak de minste problemen (artikel)
Ruisende inbreng
De onderneming wordt fiscaal gestaakt. Over het verschil tussen werkelijke waarde en fiscale boekwaarde (stille reserves, goodwill en vrijvallende fiscale reserves zoals de FOR en de herinvesteringsreserve) is direct box 1-heffing verschuldigd. Dempers: de stakingsaftrek (art. 3.79), de MKB-winstvrijstelling en met name de stakingslijfrente (art. 3.129 Wet IB 2001), waarmee een deel van de stakingswinst tegen aftrek wordt omgezet in een lijfrente bij de BV of een externe aanbieder.
Geruisloze omzetting (art. 3.65 Wet IB 2001) eenmanszaak naar de BV
De onderneming wordt geacht niet te zijn gestaakt. De IB-claim wordt doorgeschoven en omgezet in een gecombineerde Vpb- en aanmerkelijkbelangclaim. De BV neemt de fiscale boekwaarden over (indeplaatstreding). Er is geen directe afrekening over stille reserves en goodwill, maar wel een verzoek- en beschikkingstraject met de inspecteur. Deze begint bij een voorovereenkomst en daarna een verzoek aan de inspecteur.
Checklist geruisloze omzetting naar de BV
Bij het indienen van verzoeken voor de geruisloze omzetting van een
eenmanszaak, vof of maatschap in een BV (of NV) worden nog steeds fouten
gemaakt door adviseurs. De belastingdienst heeft daarom een handreiking
en een checklist opgesteld, deze
kunt u hier raadplegen. Dit ziet met name op ontbrekende informatie
en onjuiste verzoeken.
Berekening overgang eenmanszaak naar de BV
Een eerste berekening met een kort advies kost bij ons € 750 (exclusief omzetbelasting). Via een dergelijke berekening weet u of een traject voor u verstandig is of niet. Door de dalende tarieven in de bv en de afbouw van onder andere de zelfstandigenaftrek in de IB wordt de omzetting steeds aantrekkelijker!
Kosten overgang eenmanszaak naar de BV
De geruisloze inbreng is de meest eenvoudige route, na overleg met uw belastingadviseur en correspondentie met de Belastingdienst (met beschikking) kan de onderneming zonder heffing naar een bv worden omgezet. Het gehele traject (dus kosten belastingadviseur, notaris en accountant) kost ongeveer € 4.000 - € 5.000. Dit is een beetje afhankelijk van de complexiteit en de omvang (aantal bv's) van de nieuwe structuur.
Kernpunten voor overgang eenmanszaak naar de BV
- Overgangstijdstip 1 januari 2026 vergt tijdige registratie. De voorovereenkomst/intentieverklaring moet uiterlijk 30 september 2026 (binnen 9 maanden na het laatste volledige boekjaar) door de Belastingdienst te Heerlen zijn ontvangen.
- Oprichting én inbreng binnen 15 maanden. Bij overgangstijdstip 1 januari 2026 dus uiterlijk 31 maart 2027.
- Holding-goedkeuring verruimd. Onderdeel 3.4 van het besluit staat nu ook middellijk houden en inbreng gevolgd door overdracht aan een nieuw op te richten of lege dochter toe.
- Driejaars-vervreemdingsverbod (1e standaardvoorwaarde) blijft. Met tegenbewijsmogelijkheid en een uitzondering voor aandelen- en juridische fusie.
Wanneer loont de BV-vorm?
Een globale vuistregel is dat de BV-vorm interessant wordt vanaf een structurele winst van circa € 125.000 per jaar, maar dit is sterk afhankelijk van de mate waarin winst in de onderneming wordt gelaten (Vpb-sfeer) versus wordt uitgekeerd (box 2). Reken dit per casus door; de break-even verschuift met de tarieven en met het gebruik van de MKB-winstvrijstelling en zelfstandigenaftrek in de IB-sfeer. Belangrijk bij de inbreng in de BV is dat alleen een echte (materiele) onderneming in een BV kan worden ingebracht, enkel vastgoed of beleggingen is dus niet mogelijk.
Fouten bij inbreng in de BV
Er zijn 2 opties voor de overgang van een IB onderneming naar een BV, de ruisende inbreng (met fiscaal afrekenen) en geruisloze inbreng ( zonder fiscale afrekening). Belangrijke aandachtspunten zijn:
- Stakingslijfrente: voor een stakingslijfrente moet een schriftelijke overeenkomst worden opgesteld. Deze kan worden opgesteld zodra de BV ook via de notaris is opgericht.
- Afstemming belastingdienst: bij een geruisloze inbreng moet een verzoek worden ingediend bij de Belastingdienst. Tevens moet een intentieovereenkomst worden opgesteld (voor 1oktober), deze moet ook geregistreerd worden. Als een intentieovereenkomst of een verzoek te laat wordt ingediend gaat het fiscaal mis. U moet dan afrekenen met de belastingdienst.
- Creditering: er gelden formele eisen voor een maximale creditering. Uw fiscalist weet hoe dit werkt. Bij een te hoge creditering moet er worden afgerekend over goodwill en stille reserves. Er mag maximaal 10% van de waarde van de onderneming worden gecrediteerd. Bij een geruisloze inbreng is dit anders, hierbij is het maximaal de belastingschuld van het voorgaande jaar + 5% van het gestorte aandelenkapitaal.
- Vastgoed: soms wordt er ook een bedrijfspand of ander vastgoed ingebracht in een BV, soms in een tussenholding. Gebruik hiervoor de juiste fiscale faciliteit. Meestal moet het vastgoed via een fiscale eenheid in de tussenhoudster achterblijven (artikel 15 VPB), dit kan – volgens de staatssecretaris – niet via artikel 14 VPB. Een verzoek fiscale eenheid VPB moet binnen 3 maanden na oprichting worden ingediend. De boekjaren moeten hierbij gelijk lopen. De fiscale eenheid VPB mag u in principe niet binnen 6 jaar verbreken, soms is deze termijn 3 jaar.
- Ruisende inbreng: bij een ruisende inbreng kan er discussie met de belastingdienst ontstaan over de waarde van uw onderneming, neem altijd een glijclausule op in de akten en overeenkomsten. Leg hierin ook vast dat u eventueel uw stakingslijfrente kunt verhogen. Leg ook notarieel vast dat rechtshandelingen in de zogenaamde voorperiode door de BV worden bekrachtigd.
Vergelijking op hoofdlijnen
| Gevolgen inkomstenbelasting | Geruisloos | Ruisend |
| Directe belastingheffing | Nee | Ja, over stille reserves en goodwill |
| Fiscale boekwaarden | Gelijk | Step up naar werkelijke waarde |
| Afschrijving | Gelijk | Over nieuwe waarde (werkelijke waarde) |
| Terugwerkende kracht | Max 15 maanden | Max 3 maanden |
| Verzoek belastingdienst | Ja | Niet nodig wel verstandig |
| Vervreemdingsverbod | Ja 3 jaar met tegenbewijs | Nee |
| Stakingsfaciliteiten | Nee | Ja stakingsaftrek en stakingslijfrente |
| Omzetbelasting | Vrijstelling | Meestal vrijstelling Artikel 37d OB |
| Overdrachtsbelasting | Vrijstelling mits.. | Overleg belastingdienst |
| Wanneer toepassen | Bij hoge stille reserves / goodwill | Beperkte goodwill/ stille reserves, pensioentekort |
| Liquiditeit nodig | Nee | Ja |
Hoe een holdingstructuur vormen bij inbreng in de BV
Bij de geruisloze omzetting is de eindstructuur (holding + werk-BV) niet in één akte te bereiken; art. 3.65 gaat civielrechtelijk uit van inbreng in één op te richten of bestaande vennootschap. In de praktijk bestaan twee gangbare routes.
Route A — inbreng in werk-BV, daarna holding via aandelenfusie
- De onderneming wordt geruisloos ingebracht in een nieuw op te richten (werk-)BV.
- Vervolgens richt de DGA een holding op en brengt de aandelen in de werk-BV in de holding in met toepassing van de aandelenfusie (art. 3.55 Wet IB 2001).
- De aandelenfusie is een uitgezonderde vervreemding: het 3-jaars vervreemdingsverbod
wordt niet geschonden, mits de bij de fusie verkregen aandelen in de plaats
treden van de oude (schriftelijke verklaring aan de inspecteur — onderdeel
5.2.2).
Route B — inbreng op holdingniveau, daarna uitzakken (art. 14 Wet Vpb 1969)
Onder de holding-goedkeuring van onderdeel 3.4 wordt de onderneming (geruisloos) ingebracht in de holding, waarna de onderneming direct wordt overgedragen ("uitgezakt") naar de werkmaatschappij met de bedrijfsfusiefaciliteit van art. 14 Wet Vpb 1969, tegen uitreiking van gewone aandelen. De verruiming per 24 oktober 2025 maakt dit aanzienlijk flexibeler: de holding mag de aandelen in de dochter ook middellijk houden, en de uitzakking mag plaatsvinden naar een nieuw op te richten dochter óf naar een bestaande lege dochter zonder activiteiten. Onder het oude besluit moest de dochter al bestaan én dezelfde activiteiten drijven.
Waarom Route B vaak de voorkeur heeft
- Geen fiscale eenheid nodig; de aandelenfusie achteraf (Route A) kan worden vermeden.
- De structuur staat meteen "goed": de DGA houdt direct de holding, die de werk-BV houdt.
- Let op: ook hier geldt de eerste standaardvoorwaarde (3-jaars) op de aandelen in de holding; de uitzakking zelf is via de goedkeuring toegestaan.
Stappenplan geruisloze inbreng in de BV
Het onderstaande stappenplan gaat uit van Route B (inbreng op holdingniveau met uitzakken), de meest gebruikte variant. De kritieke data zijn afgeleid van het besluit van 24 oktober 2025 en gelden bij een gewenst overgangstijdstip van 1 januari 2026 en een boekjaar gelijk aan het kalenderjaar.
- Intake Toets: materiële onderneming, stille reserves/goodwill, verkoopvoornemen, pensioentekort; maak geruisloos-vs-ruisend-berekening en kies route. Q4 2025 / begin 2026
- Voorovereenkomst: Sluit de voorovereenkomst (of eenzijdige intentieverklaring) waarin het voornemen tot oprichting en het overgangstijdstip 1-1-2026 zijn vastgelegd.
- Registratie: Laat de voorovereenkomst/intentieverklaring door de Belastingdienst (Postbus 13, 6400 AA Heerlen) ontvangen — dit is de harde voorwaarde voor terugwerkende kracht. Uiterlijk 30 september 2026
- Verzoek art. 3.65: Dien het verzoek in bij de bevoegde inspecteur, met de stukken uit onderdeel 15.1 (o.a. fiscale eindbalans, verkrijgingsprijsberekening, openingsbalans BV, opgave onttrekkingen). Zo spoedig mogelijk
- Oprichting Notaris: richt holding (en werk-BV) op; opstellen akte(n) van oprichting en inbrengbeschrijving (art. 2:204a BW). Binnen 15 maanden.
- Inbreng + uitzakken: Inbreng onderneming in holding; onmiddellijk gevolgd door overdracht (art. 14 Vpb) aan werk-BV tegen gewone aandelen. Uiterlijk 31 maart 2027.
- Beschikking: Inspecteur geeft voor bezwaar vatbare beschikking met standaardvoorwaarden; BV aanvaardt de voorwaarden schriftelijk (10e voorwaarde). Verkrijgingsprijs-beschikking (art. 4.36) volgt. Na oprichting
- Afwikkeling Overdrachten (KvK, contracten, vergunningen, personeel), aangifte IB (laatste jaar) en start Vpb; bewaak 3-jaarstermijn.
De drie data die u niet mag missen (overgangstijdstip 1-1-2026)
- 30 september 2026 — voorovereenkomst/intentieverklaring ontvangen door Belastingdienst Heerlen (9-maandstermijn, strikt gehanteerd; notariële legalisatie telt niet).
- 31 maart 2027 — oprichting én daadwerkelijke inbreng afgerond (15-maandstermijn). Te laat? Kies een nieuw overgangstijdstip op of na de datum van de voorovereenkomst.
- Drie jaar na inbreng — vervreemdingsverbod aandelen (1e standaardvoorwaarde); vervreemding binnen die termijn keert de bewijslast om.
Ruisende variant — afwijkende registratietermijn
Bij een ruisende inbreng met terugwerkende kracht tot 1 januari 2026
geldt een terugwerkende kracht van maximaal drie maanden: de intentieverklaring
moet dan vóór 1 april 2026 zijn geregistreerd. Verwar deze termijn niet
met de 9-maandstermijn van de geruisloze route.
De tien standaardvoorwaarden bij inbreng eenmanszaak in de BV (besluit 24 oktober 2025)
De inspecteur neemt de standaardvoorwaarden op in de beschikking. Hieronder
de kern per voorwaarde, met de praktische betekenis voor het dossier.
- Vervreemding aandelen binnen 3 jaar → geacht onderdeel van overdracht, tenzij tegenbewijs Bewaak exit-timing; leg zakelijke motieven vast; aandelen-/juridische fusie is uitgezonderd (mits verklaring in-de-plaats-treding).
- BV treedt in de plaats voor winstbepaling (indeplaatstreding) Boekwaarden, reserves en claims schuiven door; geen step-up, geen desinvesteringsbijtelling.
- Winstsplitsing bij inbreng in bestaande vennootschap (verliesverrekening) Voorkomt materiële terugwerkende kracht bij verliesverrekening; relevant bij bestaande/lege BV.
- Creditering beperkt Max. de materieel verschuldigde IB/PVV + inkomensafhankelijke Zvw-bijdrage, plus afronding 5% van gestort kapitaal / max. € 30.000.
- Aandelen bij inbrenger geplaatst en volgestort Vrijwel het gehele ondernemingsvermogen wordt omgezet in aandelenkapitaal (agio toegestaan).
- Verkrijgingsprijs = som fiscale boekwaarden Bepaalt de box 2-verkrijgingsprijs; correcties voor landbouw-/bosbouwvrijstelling en negatieve terugkeerreserve.
- Deelnemingsvrijstelling deels uitgesloten (art. 28c Vpb) Bewaakt de IB-claim op stille reserves in ingebrachte deelnemingen; relevant bij deelnemingen in de onderneming.
- Buitenlandse aandeelhouder: geconserveerd bedrag Vernieuwd per 2025; verzekert de ab-claim bij buitenlandse belastingplichtige via aanslagverhoging + uitstel.
- Oprichting én inbreng binnen 15 maanden Harde termijn; bij overschrijding nieuw overgangstijdstip kiezen.
- BV aanvaardt de voorwaarden schriftelijk Beschikking is aan de belastingplichtige gericht; BV moet aanvaarden voor zover haar aangaand.
Model voorovereenkomst (inbreng in de BV)
De voorovereenkomst legt vast dat de onderneming vanaf het overgangstijdstip voor rekening en risico van de op te richten vennootschap wordt gedreven. Registratie bij de Belastingdienst is voorwaarde voor terugwerkende kracht.
De ondergetekende:
- [naam], geboren te [plaats], wonende te [adres], BSN nummer, hierna: "de oprichter";
overwegende dat:
- de oprichter thans een onderneming drijft onder de naam [handelsnaam], ingeschreven in het handelsregister onder nummer [KvK-nummer];
- de oprichter voornemens is deze onderneming in te brengen in een door hem op te richten besloten vennootschap [werknaam] B.V. (en, in het kader van een holdingstructuur, [Holdingnaam] B.V.);
- de onderneming met ingang van het overgangstijdstip d.d. ....................voor
rekening en risico van de op te richten vennootschap zal worden gedreven;
verklaart het volgende te zijn overeengekomen:
- De oprichter zal een besloten vennootschap oprichten en daarin zijn onderneming inbrengen met toepassing van artikel 3.65 Wet inkomstenbelasting 2001 (geruisloze omzetting).
- Als overgangstijdstip geldt 1 januari 2026. Vanaf dat tijdstip wordt de onderneming geacht voor rekening en risico van de op te richten vennootschap te worden gedreven.
- De inbreng geschiedt tegen uitreiking van aandelen; creditering vindt slechts plaats binnen de grenzen van de vierde standaardvoorwaarde.
- De oprichting en de inbreng vinden plaats binnen vijftien maanden na het overgangstijdstip.
- Deze overeenkomst wordt ter registratie aan de Belastingdienst gezonden.
- Bevestiging van dit verzoek sturen aan ..............(naam en mailadres accountant / adviseur) en aan ..................(naam en mailadres belastingplichtige).
Aldus overeengekomen en ondertekend te [plaats], op [datum].
_______________________________
[naam oprichter]
Model inbrengbeschrijving (art. 2:204a BW)
Bij inbreng in natura hoort een door de oprichter(s) ondertekende inbrengbeschrijving. Sinds de flex-BV (2012) is een accountantsverklaring hierbij niet meer vereist.
BESCHRIJVING VAN DE INBRENG IN NATURA
Ten behoeve van de oprichting van [Holdingnaam] B.V. beschrijft de oprichter de in te brengen onderneming per het overgangstijdstip 1 januari 2026 als volgt:
Activa:
— materiële vaste activa: € [bedrag]
— voorraden: € [bedrag]
— vorderingen: € [bedrag]
— liquide middelen: € [bedrag]
— goodwill (indien van toepassing): € [bedrag]
Passiva:
— crediteuren: € [bedrag]
— overige schulden: € [bedrag]
— creditering (binnen 4e standaardvoorwaarde): € [bedrag]
Waarde van de inbreng: € [bedrag]. Aan de oprichter worden [aantal] aandelen
à nominaal € [bedrag] uitgereikt; het meerdere wordt als agio geboekt.
De waardering is gebaseerd op [taxatierapport/berekening d.d. ...]. De
boekwaarden worden fiscaal doorgeschoven op grond van artikel 3.65 Wet
IB 2001.
[plaats], [datum] — [handtekening oprichter]
Bijlagen bij het verzoek art. 3.65 (onderdeel 15.1)
Het verzoek aan de inspecteur is pas compleet met de volgende stukken. Een onvolledig verzoek vertraagt de afhandeling.
- De voorovereenkomst of eenzijdige intentieverklaring (bij terugwerkende kracht).
- De fiscale eindbalans en de winst- en verliesrekening over het boekjaar vóór het overgangstijdstip.
- Opgave van het te plaatsen aandelenkapitaal (bij meerdere inbrengers: de verdelingsberekening).
- Een gespecificeerde berekening van de verkrijgingsprijs van de aandelen (art. 4.21 Wet IB 2001).
- De fiscale openingsbalans van de op te richten vennootschap(pen) — conceptbalansen volstaan.
- Opgave van te onttrekken of reeds onttrokken vermogensbestanddelen (onderdeel 4.1).
- Indien van toepassing: taxatierapport gronden (landbouwvrijstelling), afschrijvingsstaten, overzicht fiscale claims, mededeling gestalde buitenlandse resultaten.
Checklist voor de accountant / adviseur bij inbreng eenmanszaak in de BV
Werk deze lijst per dossier af. Bewaar bewijs van registratiedata en de beschikking in het permanente dossier.
A. Kwalificatie en routekeuze
- Materiële onderneming getoetst (art. 3.4 Wet IB 2001); geen louter beleggen/verhuur.
- Geruisloos vs. ruisend doorgerekend (stille reserves, goodwill, FOR, pensioentekort, afschrijvingsbasis).
- Advies aan de klant helder en duidelijk en klant schriftelijk akkoord hierop gegeven.
- Holdingroute gekozen (Route A aandelenfusie of Route B uitzakken art. 14 Vpb) en gemotiveerd vastgelegd.
- Verkoopvoornemen uitgesloten; geen geheel van rechtshandelingen gericht op overdracht/liquidatie.
- Keuze voor verlengd boekjaar of niet?
B.Termijnen (overgangstijdstip 1-1-2026)
- Voorovereenkomst/intentieverklaring opgesteld en ondertekend.
- Registratie Belastingdienst Heerlen vóór 30 september 2026 (bewijs van ontvangst bewaard). Zie voor de termijnen ook dit kennisgroep standpunt van de belastingdienst KG:212:2022:1
- Oprichting + inbreng gepland vóór 31 maart 2027 (15-maandstermijn).
- Geen incidenteel voordeel in terugwerkperiode (bate ≥ € 100.000 blokkeert terugwerkende kracht).
- Nazien voorlopige aanslag inkomstenbelasting 2026 op orde
- Voorlopige aanslag / voorlopige teruggave 2027 aanvragen
C. Verzoek en balansen
- Fiscale eindbalans + V&W boekjaar 2025 opgesteld.
- Inbrengbeschrijving en accountantsverklaring inbreng in natura opgesteld
- Berekening gestort kapitaal en agio in holding opstellen
- Bepalen welke zaken (MvA / pand / Geld) er achterblijft in de holding
- Openingsbalans(en) holding en werk-BV (concept toegestaan).
- Verkrijgingsprijsberekening aandelen (art. 4.21) gemaakt.
- Creditering getoetst aan 4e standaardvoorwaarde (materiële IB/PVV/Zvw + 5% / max € 30.000); voorlopige aanslagen 2025 meegenomen (KG:212:2025:2).
- Onttrekkingen (bijv. pand naar privé/TBS) tijdig en juist verwerkt
- Verzoek art. 3.65 ingediend met alle bijlagen
- Uitstel van betaling of betalingsregeling belastingdienst eenmanszaak overleggen met de belastingdienst (zie kennisgroep standpunt KG:207:2022:3)
D. Uitvoering en afwikkeling
- Notaris ingeschakeld voor oprichting, inbrengbeschrijving (art. 2:204a BW) en akte(n) van inbreng.
- Uitzakken art. 14 Vpb tegen uitreiking van gewone aandelen; "onmiddellijk" na inbreng.
- Beschikking inspecteur ontvangen; BV aanvaardt voorwaarden schriftelijk (10e voorwaarde, binnen 6 weken na oprichting)
- Verkrijgingsprijs-beschikking (art. 4.36) opgevraagd/ontvangen.
- Overgangsdossier compleet: KvK, contracten, vergunningen, verzekeringen, personeel, btw.
- 3-jaarstermijn vastgelegd in dossier en bewaakt (vervreemdingsverbod aandelen).
Na oprichting van de Bv's
- Nieuwe offertes / opdrachtbevestigingen met de klant over aangifte inkomstenbelasting en BV's
- Voorlopige aanslagen Vennootschapsbelasting 2027 aanvragen.
- Arbeidsovereenkomst DGA opstellen (met kostenvergoeding etc.)
- Bekijken of DGA in prive lijfrente moet afsluiten voor extern pensioen
- Arbeidsongeschiktheidsverzekering aanpassen
- Managementovereenkomst opstellen
- Intercompany zaken BV's vastleggen (zoals rekening courant en verhuur)
- Fiscale eenheid vennootschapsbelasting overwegen?
- Beschikking fiscale eenheid omzetbelasting ontvangen / aanvragen ?
- Controleren KvK registratie
Checklist voor de ondernemer bij inbreng in de BV
Deze lijst helpt u als ondernemer om het traject soepel te laten verlopen. Uw adviseur en notaris begeleiden de fiscale en juridische stappen; van u wordt vooral aanlevering en besluitvorming gevraagd.
Vooraf — meedenken en beslissen bij inbreng in de BV
- Ik heb met mijn adviseur besproken waarom ik naar een BV/holding wil (risico, vermogen, opvolging, belastingdruk). Er is een duidelijke berekening met stappenplan
- Ik begrijp het verschil tussen geruisloos (geen directe afrekening, claim schuift door) en ruisend (wel afrekenen, met dempers).
- Ik heb geen concrete plannen om de onderneming binnen drie jaar te verkopen (of ik heb dit expliciet besproken). Als dit wel zou spelen dan wellicht kiezen voor ruisende inbreng in de BV.
- Ik weet dat ik na de omzetting een gebruikelijk loon uit de BV moet gaan genieten.
Aanleveren aan de adviseur bij inbreng in de BV
- Jaarcijfers en administratie tot en met 2025.
- Overzicht bezittingen en schulden van de onderneming (pand, auto, machines, voorraad, debiteuren, crediteuren).
- Informatie over stille reserves en (zelf opgebouwde) goodwill.
- Gegevens over de oudedagsreserve (FOR) en eventuele lijfrenten/pensioen.
- Lopende contracten, vergunningen, huur- en leaseovereenkomsten, verzekeringen.
- Personeelsgegevens (indien u werknemers heeft).
Ondertekenen en tijdig regelen bij inbreng in de BV
- Ik onderteken de voorovereenkomst / intentieverklaring op tijd, dus voor 30 september 2026
- Registratie vóór 30 september 2026 — mijn adviseur zorgt voor tijdige ontvangst door de Belastingdienst.
- Ik plan de afspraak bij de notaris voor oprichting en inbreng (vóór 31 maart 2027).
- Ik onderteken de inbrengbeschrijving en de akten.
Na de omzetting regelen bij inbreng in de BV
- Wellicht offerte ronde voor kosten accountant en belastingadviseur
- Ik laat de KvK-inschrijving aanpassen (eenmanszaak uitgeschreven, BV's ingeschreven) > soms regelt de notaris dit
- Belastingdienst informeren, gaat meestal automatisch na inschrijving bij de KvK
- Briefpapier aanpassen (en mails)
- Arbeidsongeschiktheidsverzekering aanpassen? Prive/ BV of opzeggen
- Sociale media, internet etc aanpassen
- Contracten en brieven op de juiste naam laten zetten (toevoeging BV)
- Leaseovereenkomsten omzetten naar de BV
- Overleg met de bank over inbreng in de BV en omzetten van bestaande overeenkomsten
- Nieuwe bankrekening voor de holding aanvragen (bij andere bank dan de werkmaatschappij, in verband met risico spreiding)
- Ik houd er rekening mee dat ik mijn aandelen in beginsel drie jaar niet verkoop.
- Ik bespreek met mijn adviseur de dividend- en salarisplanning voor het eerste BV-jaar.
- Adres holding niet thuis / prive locatie
- Inkomensplanning opstellen
Uitspraken rechters over de inbreng van een onderneming in een BV
- ECLI:NL:HR:2020:645 Samenstel van rechtshandelingen; partnership na inbreng leidt tot uitsluiting faciliteit
- ECLI:NL:GHAMS:2022:3203 Verhuurde onderneming; medegerechtigdheid als rechtstreekse voortzetting; faciliteit wél van toepassing, in eerste aanleg heeft de Rechtbank Noord Holland hier ook iets van gevonden in ECLI:NL:RBNHO:2020:11280 Verhuurde onderneming; te geringe verbondenheid voor verbintenissen; faciliteit niet van toepassing
- ECLI:NL:RBZWB:2022:2272 Ingebrachte activiteiten vormen na staking geen materiële onderneming meer; afwijzing faciliteit
- ECLI:NL:RBNNE:2023:1680 Inbreng in bestaande holding; activiteitentoets niet vervuld; stringent besluit biedt geen ruimte voor hardheidsclausule door inspecteur
- ECLI:NL:RBNHO:2026:2151 Dooroverdracht via tussenholding (50/50); geen fiscale eenheid; faciliteit afgewezen; evenredigheidsbeginsel snijdt geen hout
- ECLI:NL:GHSHE:2011:BR1529 Beroepsaansprakelijkheid belastingadviseur; creditering bij dooroverdracht → verlies lijfrenteaftrek en OVB-vrijstelling; onjuist advies
Kennisgroep standpunten belastingdienst over inbreng onderneming in een BV
- KG:212:2022:1 12 januari 2023 Termijn indiening verzoek geruisloze inbreng: uiterlijk tot fiscale gevolgen onherroepelijk zijn opgetreden
- KG:212:2022:8 21 maart 2023 Geen à-la-carte-inbreng (geruisloos pand, ruisend vennootschapsaandeel)
- KG:207:2022:3 9 februari 2023 Schuldoverneming bij inbreng BV: ontvanger moet per geval instemmen; belastingschulden gaan niet automatisch mee
- KG:212:2024:5 17 september 2024 Aanvangstijdstip vervreemdingsverbod = civielrechtelijke oprichtingsdatum B.V. (niet het fiscale overgangstijdstip)
- KG:212:2024:1 1 mrt. 2024 Overdracht firma-aandeel tijdens voorperiode; terugwerkende kracht artikel 3.63 Wet IB is uitgesloten
Handboek Vennootschapsbelasting Belastingdienst
Een kijkje in de keuken bij de Belastingdienst is voor fiscalisten altijd leuk. Via een WOB-verzoek is informatie beschikbaar gekomen over de aangifteverwerking, de voorlopige en definitieve aanslagverwerking, de fiscale eenheid en het opleggen van navorderingsaanslagen.
Wat komt er in het handboek aan de orde?
We krijgen nu voor het eerst een kijkje in de fiscale "vennootschapsbelasting-keuken" van de Belastingdienst. Echt bijzondere zaken staan niet in dit handboek, maar een aantal zaken wordt voor de praktijk wel duidelijker. De belangrijkste zijn:
- Hoe wordt de belastingplicht van een rechtspersoon beoordeeld?
- Wannneer is een bv geliquideerd?
- Wanneer en hoe een belastingplichtige afvoeren?
- Hoe omgaan met functionele valuta?
- Waarop letten bij een voorlopige aanslag?
- Hoe (verzuim-)boetes bepalen en opleggen?
- Wat is de route bij een navorderingsaanslag Vennootschapsbelasting?
- Hoe werkt de Lichtprocedure?
Bron Handboek VPB
Onzakelijke lening fiscaal gezien
Er wordt de laatste tijd weer veel geprocedeerd over de onzakelijke lening tussen B.V.'s en / of de DGA en zijn B.V. Een duidelijke lijn is er nog niet. Uit een WOB-verzoek (eind 2017) is wel duidelijk geworden hoe de Belastingdienst tegen de onzakelijke lening aankijkt. De documenten kunt u hier raadplegen. In deze stukken staan een aantal interessante onderdelen, namelijk:
- Schema's om een lening te beoordelen;
- Overzicht uitspraken rechters;
- Hoe beoordelen of leningsvoorwaarden zakelijk zijn;
- Presentatie Belastingdienst over onzakelijke leningen.
Handreiking belastingdienst inzake onzakelijke lening tussen gelieerde partijen
Binnen de Belastingdienst is een handreiking opgesteld waarin aandacht wordt besteed aan de bepaling van de omvang van de bevoordeling bij het verstrekken van een onzakelijke lening aan een bv. Deze handreiking is specifiek bedoeld voor het bepalen van de omvang van de gift die besloten ligt in het verstrekken van een lening met onzakelijke voorwaarden of een onzakelijke lening en het bedrag dat op grond van de Successiewet verschuldigd is. De handreiking van 16 pagina's kunt u hier raadplegen.
Onzakelijke lening directeur-grootaandeelhouder
De onzakelijke lening is op dit moment binnen de fiscale wereld een veelbesproken onderwerp. In de praktijk komt het vaak voor dat een directeur-grootaandeelhouder (DGA) vanuit zijn B.V. een lening verstrekt aan de DGA in privé of vanuit privé aan de B.V. Deze lening is (in eerste instantie) gewoon een lening. De voorwaarden van de lening kunnen ervoor zorgen dat de Belastingdienst (en later ook de rechter) van mening is dat er sprake is van een zogenaamde onzakelijke lening.
Lening vanuit B.V. aan privé
Een B.V. verstrekt aan de DGA in privé een lening voor de verbouwing van zijn woning. Op de woning is een hypotheek gevestigd en de lening van de B.V. is opgelopen tot € 300.000. Op de lening wordt normaal rente voldaan. In de leningsovereenkomst worden geen zekerheden voor de B.V. opgenomen. De DGA heeft een stuk grond gekocht voor € 350.000 en vervolgens de opstallen gesloopt en op het kavel een woning gebouwd van ruim € 1.500.000. De woning staat op het moment van de procedure te koop voor ruim € 1.000.000. Er rust een lening bij een bank op de woning van ongeveer € 900.000. De B.V. wil de lening (deels) afboeken. De rechter in hoger beroep (zie onder) is het met de Rechtbank en de Inspecteur eens, er is sprake van een onzakelijke lening (er is namelijk geen zekerheid verstrekt) en de vordering kan door de B.V. niet worden afgeboekt.
Belastingdienst en rekening-courant
De Belastingdienst heeft een speciale site over de rekening-courant van de aandeelhouder (kijk hier). U kunt erop wachten dat de Belastingdienst in 2023 en 2024 strikter gaat kijken naar DGA's met een schuld aan hun B.V. Essentie volgens de Belastingdienst is het volgende:
- Lening tegen zakelijke voorwaarden (voorwaarden die een bank ook zou stellen).
- De lening moet schriftelijk worden vastgelegd.
- Er moeten afspraken worden gemaakt over terugbetaling van de lening.
- De B.V. heeft voldoende zekerheden.
- De B.V. moet aan haar verplichtingen kunnen blijven voldoen als u de lening opneemt.
- Als er onzakelijk wordt gehandeld, voldoet de lening niet aan de voorwaarden, de lening wordt dan gezien als inkomen.
Rekening-courant en rentevoordeel
Op 25 februari 2011 heeft de Hoge Raad uitspraak gedaan inzake een DGA die geld had geleend van zijn vennootschap tegen een rente van 2,5% en dit geld vervolgens op privérekeningen zette tegen een hogere rente. Hierdoor maakte de DGA een onbelaste winst in privé. De inspecteur was het niet eens met de DGA.
De Rechtbank stelde de DGA in het gelijk, het Hof echter niet. Uiteindelijk heeft de Hoge Raad zich over deze zaak gebogen en kwam met de volgende uitspraak. De kennis van tarieven op spaarrekeningen is niet als bijzondere vorm van kennis aan te merken, aangezien deze gewoon op het internet staan. Het standpunt van het Hof dat de winst in box 1 belast moest worden wegens activiteiten die normaal vermogensbeheer te boven gaan, gaat derhalve niet op. De activiteiten zijn volgens de Hoge Raad niet substantieel genoeg, waardoor sprake is van normaal vermogensbeheer en derhalve is het rentevoordeel onbelast.
Procedure inzake afboeken vordering en foutenleer
X BV koopt in 2002 de aandelen in 2 deelnemingen via een overname holding. De koopsom wordt door X BV geleend aan de overname holding (1 miljoen euro). De 2 gekochte deelnemingen gaan in 2003 failliet. Een deel van de vordering wordt afgeboekt. In 2015 wordt de volledige vordering kwijtgescholden, de afboeking wordt in 2016 genomen. Het Gerechtshof Arnhem Leeuwarden d.d. 26 september 2023 ECLI:NL:GHARL:2023:8228 is van mening dat de vordering mag worden afgeboekt, een deel van de vordering blijft echter staan en wordt later afgeboekt (op grond van de foutenleer). Volgens het gerechtshof was niet sprake van een onzakelijke lening. Of sprake is van een onzakelijke lening dient te worden beoordeeld naar het moment van het aangaan van de lening, met dien verstande dat een zakelijke lening gedurende haar looptijd als gevolg van onzakelijk handelen van de crediteur alsnog een onzakelijke lening kan worden. De bewijslast dat bij het moment van aangaan of gedurende de looptijd sprake is (geworden) van een onzakelijke lening rust op de Inspecteur (Hoge Raad 20 maart 2015, ECLI:NL:HR:2015:645). Over deze restant vordering gaat de procedure bij de Rechtbank.
X BV wil een vordering op haar dochteronderneming van ruim € 850.000 in 2016 afboeken. De inspecteur stelt dat dit te laat is en dat dit in 2015 had moeten plaatsvinden, subsidiair stelt de inspecteur dat de afboeking te hoog is omdat in de vordering ook rente is opgenomen. De Rechtbank Gelderland doet op 21 november 2024 (ECLI:NL:RBGEL:2024:8157) uitspraak. X BV heeft de vordering in 2015 kwijtgescholden en mag op grond van de foutenleer alsnog in 2016 de afboeking ten laste van de winst brengen, de rente is ook aftrekbaar (zie hiertoe ook Hoge Raad 15 juli 2022 ECLI:NL:HR:2022:1086).
BV fiscaal sneller voordelig voor ZZPer, eenmanszaak of VOF
De IB-onderneming verliest terrein: wanneer is een BV aantrekkelijker?
De keuze tussen ondernemen als natuurlijk persoon en ondernemen via een besloten vennootschap (hierna: BV) wordt vaak herleid tot één vraag: vanaf welke winst is een BV fiscaal voordeliger? Die benadering is begrijpelijk, maar te eenvoudig. Deze uitgebreide whitepaper kan u hierbij helpen.
Waardoor wordt het omslagpunt bij inbreng in BV bepaald?
Het fiscale omslagpunt wordt bepaald door meerdere omstandigheden, de belangrijkste:
- De jaarwinst in het lopende en komende belastingjaar;
- De privé behoefte (opnamen) van de ondernemer;
- De hoogte van gebruikelijk loon;
- De beloning en het inkomen van de meewerkende partner;
- Het recht op toeslagen bij keuze voor de BV;
- Overweging of de onderneming binnen 5 jaar wordt verkocht;
- De mogelijkheid om (over)winst in de BV te laten en
- De kosten van de gekozen rechtsvorm.
Belangrijke nieuwe overweging bij inbreng in de BV
Een belangrijke nieuwe overweging daarbij is de pseudo-eindheffing voor niet elektrische auto’s waar BV’s vanaf 1 januari 2027 mee te maken krijgen (en eenmanszaken nog niet)!
IB ondernemer fiscaal minder aantrekkelijk
Het is duidelijk dat de fiscale positie van de IB-ondernemer de afgelopen jaren minder aantrekkelijk is geworden. Met name de afbouw van de zelfstandigenaftrek en de beperking van de MKB-winstvrijstellinghebben het verschil tussen ondernemen in de inkomstenbelasting en ondernemen via een BV verkleind. Daardoor kan een BV bij een lagere winst in beeld komen dan in het verleden het geval was.
Waarom een BV sneller interessant is?
Een ondernemer met een eenmanszaak of een aandeel in een personenvennootschap wordt voor zijn aandeel in de ondernemingswinst rechtstreeks belast in box 1 van de inkomstenbelasting. Het uitgangspunt is daarbij dat de volledige jaarwinst wordt belast, ongeacht of deze winst aan de onderneming wordt onttrokken of binnen de onderneming beschikbaar blijft.
De IB-ondernemer kan onder voorwaarden aanspraak maken op verschillende ondernemersfaciliteiten. Het financiële belang daarvan is echter afgenomen.
- De zelfstandigenaftrek bedraagt in 2026 nog € 1.200. Hiervoor moet de belastingplichtige onder meer ondernemer zijn voor de inkomstenbelasting en voldoen aan het urencriterium. Het belastingvoordeel van de aftrek wordt bovendien berekend tegen maximaal 37,56%.
- Daarnaast geldt de MKB-winstvrijstelling. Deze bedraagt in 2026 12,7% van de winst nadat deze is verminderd met de ondernemersaftrek. Ook het voordeel van deze vrijstelling wordt in 2026 berekend tegen maximaal 37,56%. De MKB-winstvrijstelling blijft daarmee een relevante faciliteit, maar compenseert slechts gedeeltelijk voor de belastingheffing in box 1. De vrijstelling verlaagt bovendien ook een eventueel ondernemingsverlies. In een verliesjaar kan zij daardoor juist nadelig uitwerken.
De fiscale positie van de IB-ondernemer wordt vanaf 2027 verder versoberd.
De zelfstandigenaftrek daalt in 2027 naar € 900, terwijl de MKB-winstvrijstelling naar verwachting 12,7% blijven bedragen. Daarnaast is voorgesteld om ook andere ondernemersfaciliteiten, waaronder de startersaftrek en stakingsaftrek, verder af te bouwen. Hierdoor neemt het fiscale voordeel van ondernemen in de inkomstenbelasting verder af en kan de overstap naar een BV eerder aantrekkelijk worden.
Een andere heffingssystematiek bij de inbreng in de BV
Bij een BV wordt de ondernemingswinst in eerste instantie belast met vennootschapsbelasting. Voor zover de aandeelhouder werkzaamheden voor de BV verricht, moet daarnaast rekening worden gehouden met de gebruikelijk-loonregeling van artikel 12a Wet op de loonbelasting 1964. Een latere uitkering van de na vennootschapsbelasting resterende winst wordt bij de aandeelhouder belast in box 2.
De fiscale aantrekkelijkheid van een BV ligt daarom niet uitsluitend in een vergelijking van de tarieven. Van groter belang is dat de belastingheffing over winst die niet als loon of dividend wordt uitgekeerd, gedeeltelijk kan worden uitgesteld. Na betaling van vennootschapsbelasting kan de winst binnen de BV beschikbaar blijven voor investeringen, versterking van het werkkapitaal of vermogensopbouw. De heffing in box 2 vindt in beginsel pas plaats zodra winst aan de aandeelhouder wordt uitgekeerd. Lees ook dit artikel over salaris of dividend uitkeren, wat is voordeliger?
Dit uitstelvoordeel is met name relevant voor ondernemers die niet de volledige ondernemingswinst nodig hebben voor hun privé-uitgaven. Wie de winst ieder jaar vrijwel geheel aan de BV moet onttrekken in de vorm van loon en dividend, heeft veel minder profijt van deze heffingssystematiek.
Omslagpunt eenmanszaak inbrengen in de BV
In de praktijk wordt regelmatig gewerkt met een vast winstniveau waarboven een BV voordeliger zou zijn. Een dergelijk algemeen omslagpunt bestaat echter niet. Voor een goede overweging is in ieder geval de volgende informatie relevant:
- De structurele winst vóór ondernemersbeloning;
- De omvang van het gebruikelijk loon;
- De privé-uitgaven van de ondernemer;
- Het gedeelte van de winst dat binnen de BV kan worden behouden;
- De toepasselijke ondernemersaftrek en MKB-winstvrijstelling;
- De belastingheffing over toekomstige dividenduitkeringen;
- De aanvullende oprichtings-, loonadministratie- en jaarrekeningkosten;
- De gewenste investerings- en vermogensopbouw;
- De mogelijkheid van verkoop, staking of bedrijfsopvolging.
Van IB-ondernemer naar BV: ruisend of geruisloos?
Wanneer een IB-ondernemer besluit zijn onderneming voort te zetten in de vorm van een BV, moet worden bepaald op welke wijze de bestaande onderneming fiscaal wordt overgedragen. Daarbij kan in hoofdlijnen worden gekozen tussen een geruisloze omzetting en een ruisende inbreng. Het belangrijkste verschil is het moment waarop wordt afgerekend over de in de onderneming aanwezige stille reserves, fiscale reserves en goodwill en de mogelijkheden ten aanzien van de fiscaal terugwerkende kracht.
Geruisloze inbreng in de BV
Bij een geruisloze inbreng op grond van artikel 3.65 Wet IB 2001 hoeft
niet direct te worden afgerekend over de stille reserves, fiscale reserves
en goodwill. De bestaande fiscale claims worden doorgeschoven naar de BV.
Onder voorwaarden kan daarbij gebruik worden gemaakt van een voorperiode
en terugwerkende kracht. Met een tijdig opgestelde en geregistreerde intentieverklaring
of voorovereenkomst wordt het voornemen tot omzetting en het gewenste overgangstijdstip
vastgelegd. Dit moet worden onderscheiden van het verzoek om toepassing
van de geruisloze omzetting: de intentieverklaring legt het voornemen vast,
maar vormt niet zelf het verzoek om toepassing van artikel 3.65 Wet IB
2001. Bij een geruisloze omzetting kan onder voorwaarden maximaal 9 maanden
terugwerkende kracht worden verkregen, als de intentieverklaring voor deze
9 maanden is geregistreerd bij de belastingdienst is deze termijn zelfs
15 maanden.
- Tip: overweegt u een omzetting naar een BV? Dan kan omzetting nog in 2026 extra interessant zijn. Vanaf 2027 geldt de pseudo-eindheffing voor niet-elektrische personenauto’s, terwijl voor bestaande situaties overgangsrecht geldt. Wanneer de BV na 1 januari 2027 wordt opgericht geldt naar verwachting het overgangsrecht niet, hierdoor wordt u geconfronteerd met een eindheffing van 12% over de cataloguswaarde per jaar. Dit terwijl de auto al in 2026 (of eerder) al in uw bezit was. In dit artikel kunt u meer lezen over de pseudo-eindheffing voor niet-elektrische personenauto’s.
Ruisende inbreng in de BV
Bij een ruisende inbreng wordt de IB-onderneming fiscaal gestaakt en moet in beginsel worden afgerekend over de aanwezige stille reserves, fiscale reserves en goodwill. Daartegenover staat dat de BV de onderneming tegen de hogere overdrachtswaarden kan verkrijgen, hetgeen invloed kan hebben op de toekomstige afschrijvingsmogelijkheden.
Bij een ruisende inbreng kan de onderneming onder voorwaarden vanaf een eerder fiscaal overgangstijdstip voor rekening en risico van de BV worden gedreven. Voor de voorovereenkomst of intentieverklaring geldt daarbij een terugwerkende kracht van maximaal drie maanden. De BV kan vervolgens op een later moment worden opgericht, echter niet later dan 9 maanden als terugwerkende kracht naar 1 januari van dat jaar wenselijk is.
Noot fiscaal jurist inzake inbreng in de BV
De keuze voor een omzetting naar een BV blijft maatwerk en is niet alleen afhankelijk van fiscale overwegingen. Daarbij is de naderende pseudo-eindheffing voor niet-elektrische personenauto’s een nieuw aanknopingspunt om een BV te heroverwegen en kan het raadzaam zijn om dit jaar nog tot oprichting van de BV over te gaan waardoor nog gebruik kan worden gemaakt van het overgangsrecht. Laat daarom tijdig beoordelen welke rechtsvorm en wijze van inbreng in uw situatie het meest passend is.
Verrekening houdsterverliezen van vóór 2019
Belanghebbende is een houdstermaatschappij. Dat is een maatschappij die zich uitsluitend of nagenoeg uitsluitend bezighoudt met het houden van deelnemingen en / of het financieren van verbonden lichamen. Voor houdstermaatschappijen gold voorheen een beperkte verliesverrekeningsregel. Deze regel komt erop neer dat verliezen uit jaren waarin de belastingplichtige houdster was, alleen verrekend kunnen worden met winsten uit jaren waarin zij houdster is. Deze regel is per 2019 vervangen door de earnings stripping regel, maar geldt nog steeds voor houdsterverliezen van vóór 2019. De uitspraak van de Hoge Raad die wij in dit artikel behandelen is derhalve van belang voor een afgebakende groep belastingplichtigen, doch de gevolgen kunnen groot zijn.
Onderwerp van geschil bij houdsterverliezen
Belanghebbende leed in 2010 een verlies dat als houdsterverlies kwalificeert. De inspecteur heeft het verlies vastgesteld. In 2015 richt belanghebbende een deelneming op en de beide vennootschappen vormen direct een fiscale eenheid. In 2016 heeft belanghebbende een verlies, maar de dochter een winst. Geconsolideerd is eveneens sprake van een winst. Belanghebbende verrekent het verlies uit 2010 met de aan de dochter toerekenbare winst. De inspecteur weigert de aftrek en de rechtbank is het met de inspecteur eens. Daarbij heeft de rechtbank de bedoeling van de wetgever laten prevaleren boven de – duidelijke – teksten in de wet- en regelgeving. Wij lichten dat hierna toe.
Wet- en regelgeving bij houdsterverliezen
Zoals opgemerkt, staat in de wet dat houdsterverliezen uitsluitend verrekenbaar zijn met houdsterwinsten. Daarbij maakt de wet geen onderscheid tussen soorten houdsters. Het houdsterverlies in 2010 ontstaat voorafgaand aan de vorming van de fiscale eenheid. Dat maakt dat sprake is van een voorvoegingsverlies. Bij de toetsing of de belanghebbende na vorming van de fiscale eenheid nog steeds een houdster is, moet worden gekeken naar uitsluitend de activiteiten van de belanghebbende. Hierover bestaat ook geen geschil; de belanghebbende was ook in 2016, na de vorming van de fiscale eenheid, een houdstermaatschappij.
De hoofdregel bij voorvoegingsverliezen is dat deze blijven bij de gevoegde. Dat wil zeggen: een voorvoegingsverlies kan niet worden verrekend met winsten van andere gevoegden. Hierop bestaat echter een uitzondering. De winst van een direct bij oprichting gevoegde dochtermaatschappij wordt toegerekend aan de oprichters. Oftewel: de winst van de dochter van belanghebbende wordt aan belanghebbende toegerekend. In de wet- en regelgeving wordt niet gesproken over de aard van de winst. Of wel / niet sprake is van een houdsterwinst doet er dus niet toe op grond van de wettekst.
Onderaan de streep is de winst van de direct gevoegde dochtermaatschappij dus winst van de houdstermaatschappij. De houdstermaatschappij in kwestie (belanghebbende) hield zich ook in 2016 (nagenoeg) uitsluitend bezig met houdsteractiviteiten. De slotsom – volgens belanghebbende – is dan ook dat het verlies verrekend mag worden. De rechtbank oordeelde echter anders.
Het bestreden oordeel van de rechtbank over houdsterverliezen
De rechtbank acht het onverenigbaar met de ratio van de wet- en regelgeving om het verrekenen toe te staan. Het verrekenen van een voorvoegingsverlies met de winst behaald door een nieuwe dochter die zich bezighoudt met niet-houdsteractiviteiten past niet in doel en strekking van de wet. Oftewel: de rechtbank geeft voorrang aan de bedoeling van de wetgever en stapt over een strikt grammaticale interpretatie heen.
De Hoge Raad over houdsterverliezen
Belanghebbende is het hiermee oneens en maakt gebruik van sprongcassatie. De advocaat-generaal komt in zijn conclusie al snel tot het oordeel dat de wettekst weinig ruimte overlaat voor een andere opvatting dan die van belanghebbende. De vraag is dus eigenlijk of de bedoeling van de wetgever voorgaat op een duidelijk geformuleerde wettekst.
In 1996 lag een soortgelijke vraag voor bij de Hoge Raad. Het ging destijds om een glasheldere wettekst, maar uit de parlementaire geschiedenis bleek dat de regering een andere bedoeling had. De tekst was gekozen om ongewenste complicaties te voorkomen. De regering meende dat dit kon, omdat de rechter nu uit de wetsgeschiedenis kon afleiden wat eigenlijk de bedoeling was. De Hoge Raad stak hier een stokje voor.
De advocaat-generaal gaf in zijn conclusie over deze zaak het volgende aan. Het uitleggen naar doel en strekking is niet mogelijk als de wettekst het gewenste resultaat niet toelaat, bijvoorbeeld doordat de wetgever welbewust en expliciet verzuimd heeft een situatie onder de wettekst te brengen. Over de zaak van belanghebbende is de advocaat-generaal duidelijk: de uitkomst die belanghebbende voorstaat past in de wettekst, maar is in strijd met doel en strekking van de wet. Daar komt nog bij dat de stelling van belanghebbende niet in strijd is met onderliggende regelgeving en doel en strekking daarbij.
De advocaat-generaal kwam tot de volgende conclusie. Uit de wet volgt dat verrekening mogelijk is. Die verrekening komt in strijd met doel en strekking van de wet, maar past dan wel weer bij onderliggende regelgeving. Dit lijkt op een wetstechnische fout, die nimmer is hersteld. Verrekening blijft dan alleen achterwege indien de uitkomst zo ongerijmd is, dat op nakoming van de wet redelijkerwijs niet gerekend mag worden. Dat doet zich hier niet voor. De advocaat-generaal adviseert de Hoge Raad daarom om de verrekening toe te staan.
Het oordeel van de Hoge Raad
De Hoge Raad beschrijft kernachtig het geschil. Heeft de rechtbank terecht doel en strekking van de wet geprevaleerd boven de wettekst? Nee, zo oordeelt de Hoge Raad in navolging van de advocaat-generaal. De vraag of verrekening is toegestaan moet worden beantwoord aan de hand van de wettekst. De bepalingen zijn duidelijk en de bewoordingen laten geen andere conclusie toe dan dat verrekening mogelijk is. Daar komt nog bij dat de wet en de onderliggende regelgeving ieder een eigen achtergrond en ratio kennen. Dat verrekening leidt tot strijdigheid met de ratio van enkele bepalingen, maakt niet dat verrekening niet mogelijk moet zijn.
Het belang voor de praktijk
Zoals aangegeven, is de houdsterverliesregeling per 2019 opgegaan in de earnings stripping maatregel. Echter, de regeling geldt nog wel voor houdsterverliezen van vóór 1 januari 2019. Dit is opgenomen in artikel 34i Wet op de vennootschapsbelasting 1969. Hebt u als gevolg hiervan nog houdsterverliezen? Neem dan gerust contact met één van onderstaande adviseurs om uw situatie te bespreken en te kijken hoe verrekening in uw geval (toch) nog mogelijk is. Wij helpen u graag.
Compartimenteringsreserve en deelnemingsvrijstelling
De deelnemingsvrijstelling geldt voor een vennootschap die 5% van het nominaal gestorte kapitaal houdt in een vennootschap, bijvoorbeeld een bv. Het kan echter voorkomen dat het belang dat in de deelneming wordt gehouden krimpt tot onder de 5%, of uitgroeit naar 5% of meer. In dat geval doet de situatie zich voor dat er géén deelnemingsvrijstelling meer van toepassing is (bij het krimpen) of dat de deelnemingsvrijstelling juist wel van toepassing wordt (bij de uitgroei naar 5% of meer). Het wel of niet van toepassing worden van de deelnemingsvrijstelling wordt sfeerovergang genoemd.
Indien een dergelijke situatie zich voordoet, dan dient rekening te worden gehouden met de compartimenteringsreserve. Dit houdt in dat er een reserve wordt gevormd die belastingvrij vrijvalt bij de verkoop van de aandelen of juist tot een belaste opbrengst die aan de fiscale winst moet worden toegevoegd. De compartimenteringsreserve kan belast of onbelast zijn.
Hoe werkt de compartimenteringsreserve?
De compartimenteringsreserve wordt gevormd voor een bedrag ter grootte van het verschil tussen de waarde in het economische verkeer van de aandelen op het tijdstip direct voorafgaande aan de sfeerovergang en de boekwaarde daarvan. De voordelen worden pas in de heffing betrokken, zodra deze worden gerealiseerd. Een belaste compartimenteringsreserve wordt gevormd bij een sfeerovergang van belast naar onbelast (bij uitgroei naar 5% of meer). Bij een sfeerovergang van onbelast naar belast wordt een onbelaste compartimenteringsreserve gevormd (bij het krimpen tot minder dan 5%). Onderstaande voorbeelden illustreren de belaste en onbelaste compartimenteringsreserve.
Voorbeeld belaste compartimenteringsreserve
Een belang van 4% in een vennootschap is verkregen voor 100 en staat eveneens voor 100 op de fiscale balans. Op dit belang is de deelnemingsvrijstelling niet van toepassing. Als gevolg van een inkoop van aandelen groeit het belang uit naar 6% en doet zich een sfeerovergang voor. De aandelen zijn op het tijdstip direct voorafgaande aan de sfeerovergang 130 waard. Na de sfeerovergang is de deelnemingsvrijstelling wel van toepassing. Een jaar later worden de aandelen voor 150 verkocht.
Op het tijdstip van de sfeerovergang dient een belaste compartimenteringsreserve te worden gevormd ter grootte van 30.
Ingeval de aandelen op een later tijdstip worden verkocht voor 150, zal de compartimenteringsreserve belast vrijvallen voor 30 en zal 20 ingevolge de deelnemingsvrijstelling onbelast worden genoten. Ingeval in de hiervoor beschreven situatie het belang niet wordt vervreemd voor 150 maar voor 90, zal op het moment van vervreemding van het belang, de compartimenteringsreserve belast vrijvallen met 30 en wordt een niet-aftrekbaar deelnemingsverlies van 40 geleden.
Voorbeeld onbelaste compartimenteringsreserve
Een belang van 10% is verkregen voor 100. Voor dit bedrag staat het belang eveneens op de fiscale balans. Als gevolg van een aandelenemissie krimpt het belang tot 4% en doet zich een sfeerovergang voor. Het aandelenbelang gaat over naar de belaste sfeer, de deelnemingsvrijstelling is immers niet meer van toepassing. Op het tijdstip direct voorafgaande aan de sfeerovergang bedraagt de waarde van het belang 130. Een jaar later wordt het pakket verkocht voor 150.
Op het tijdstip direct voorafgaande aan de sfeerovergang wordt voor een bedrag van 30 een onbelaste compartimenteringsreserve gevormd. Bij een verkoop zal de onbelaste compartimenteringsreserve onbelast vrijvallen. Vervolgens zal 20 in de heffing worden betrokken. Deze waardestijging heeft immers betrekking op de periode waarin de deelnemingsvrijstelling niet van toepassing is.
Vragen?
Heeft u naar aanleiding van dit artikel nog vragen over de compartimenteringsreserve? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Cumulatief preferente aandelen en bedrijfsopvolging
Cumulatief preferente aandelen (cumprefs) worden veel gebruikt bij de vormgeving van een bedrijfsopvolging binnen bijvoorbeeld familiebedrijven. De reden voor een cumpref is dat de senioren (de aandeelhouders) nog niet direct het gehele belang in hun bedrijf willen schenken en / of er liever nog geen geld aan de Belastingdienst wordt betaald inzake de bedrijfsopvolging. Ook speelt mee dat de volgende generatie (opvolgers) via een cumpref nog niet direct alle winsten van het bedrijf krijgen. Wij adviseren diverse familiebedrijven bij een voorgenomen bedrijfsopvolging. Hierbij nemen wij het gehele of een deel van het traject (inclusief overleg met de Belastingdienst) over. Heeft u vragen? E-mail gerust een vrijblijvend met één van onze fiscalisten.
Bedrijfsopvolging in 2023 gunstiger
Opvolgers die een onderneming erven of geschonken krijgen zijn minder belasting kwijt over deze verkrijging. De vrijstelling is in 2023 verhoogd van € 1.134.403 (2022) tot € 1.205.871 (2023). Tot zo'n € 1,2 miljoen is de erfenis of schenking dus belastingvrij, boven de grens is 83% van de waarde vrijgesteld voor belastingheffing. De opvolger moet de onderneming wel 5 jaar voortzetten en moet het om een echt bedrijf (materiële onderneming) gaan. De BOR wordt in 2023 of 2024 aangepast (minder gunstig).
Hoe werken cumulatief preferente aandelen?
Vaak worden de gewone aandelen omgezet in cumprefs. Na deze omzetting heeft de cumpref-aandeelhouder jaarlijks recht op een vast percentage aan dividendrendement. De gewone aandeelhouder (vaak de opvolgers) krijgen dan de overwinsten, dus de winst die overblijft na aftrek van het cumpref-dividend. Als er in enig jaar geen (of een deel van) het dividend wordt uitgekeerd aan de cumpref-aandeelhouder, dan cumuleert dit recht en blijf dit recht dus voor de volgende jaren staan. Stel dat de waarde van de aandelen € 5.000.000 bedraagt en deze worden omgezet in cumprefs tegen 6%, dan krijgen de cumpref-houders dus eerst 6% van € 5.000.000 (= € 300.000), eventueel hogere winsten gaan dan naar de gewone aandeelhouder.
Als op enig moment het moment van bedrijfsopvolging in beeld komt aan de volgende generatie, dan kan dit door een schenking of inkoop van aandelen plaatsvinden. Fiscaal-vriendelijk kan dit dus nog steeds via de bedrijfsopvolgingsfaciliteit (4.17 Wet IB / artikel 35b SW).
Hoe werkt een cumpref-structuur bij een bedrijfsopvolging?
Cumprefs of preferente aandelen geven recht op een vast percentage van de winst welke is gekoppeld aan de waarde van de aandelen. Ook heeft de preferente aandeelhouder het recht om als eerste een greep in de 'winstkas' te doen. Zij hebben dus voorrang op een deel van de winst. Als de winst in enig jaar niet wordt (of kan worden) betaald en dit recht doorschuift naar het volgende jaar, dan spreken we over cumulatief preferente aandelen. De cumpref-aandeelhouder deelt niet in de waardedaling of waardestijging van de aandelen, deze zijn voor de gewone aandeelhouder. Kort en goed:
- Recht op een vast dividendrendement over een vaste waarde van de onderneming;
- Voorrang van het winstrecht voor de gewone aandeelhouder;
- Het recht op dividend wordt bij uitstel later alsnog betaald;
- Er is geen recht op waardeveranderingen van de onderneming.
Het werkt dus vrij eenvoudig. Het bedrijf wordt gewaardeerd (in overleg met de Belastingdienst) en vervolgens worden deze aandelen belastingvrij omgezet in cumprefs. Tevens worden er tegen nominale waarde nieuwe aandelen uitgegeven aan de opvolgers. Dit gehele traject kan dus zonder belastingheffing of belastingbetaling plaatsvinden. De oude waarde van de aandelen - inclusief een jaarlijks vast rendement - wordt aan de oude aandeelhouders betaald. De toekomstige waarde-aangroei van het bedrijf en de overwinst komen toe aan de opvolgers. De oud-aandeelhouders met cumprefs worden ook wel gezien als bank, zij financieren het bedrijf, echter krijgen geen rente maar dividend. Bij een advisering omtrent een bedrijfsopvolging via cumprefs is derhalve het volgende van essentieel belang:
- De waardering van de aandelen (veelal zo laag mogelijk);
- Het vast dividendpercentage (veelal zo laag mogelijk);
- De verwachtingen voor de toekomst;
- De vrije cashflow binnen het bedrijf.
De waarde van de onderneming en de hoogte van het dividendrendement vormen vaak een stevige discussie met de Belastingdienst. De Belastingdienst zet op dit moment vaak hoog in door de waardering te baseren op de DCF-methode en voor het dividendpercentage in te zetten op 7 tot 10 procent (en soms zelfs meer). Als het percentagen en / of de waarde te hoog is, dan moet de bedrijfsopvolging op een andere wijze worden vormgegeven. Lees hiertoe eens dit besluit uit 2018, bijvoorbeeld onderdeel 4.
Het is verstandig om de opvolgers ook zelf geld te laten inbrengen (agio) en / of een prijs te vragen voor de nieuwe gewone aandelen, dit om discussie omtrent een lucratief belang te voorkomen (artikel 3:92a Wet IB).
Risico van een cumpref-structuur
Als het overleg met de Belastingdienst stroef of lastig gaat verlopen (hoge waarde / hoog dividend rendement), dan kunnen er grote risico's ontstaan voor de onderneming en / of de opvolgers. Als er een tijdje geen dividend op de cumprefs kan worden betaald, kan er een groot risico binnen de onderneming ontstaan. Er is geld nodig voor de cumprefs, maar het bedrijf kan ook geld nodig hebben voor vervangings- of uitbreidingsinvesteringen. De cumpref-verplichting kan dan als een erg schadelijke loden last voor de aandeelhouders en het bedrijf gaan voelen. Van een fiscaal-vriendelijke overdracht komt dan helemaal niks terecht, simpelweg omdat de winsten even tegenvallen en het dividendrendement moet worden betaald (en oploopt).
Bij een overdracht tegen een lening kan dit probleem natuurlijk ook ontstaan. Echter bij een cumpref-structuur geeft in de praktijk een hele andere dynamiek. De opvolgers hebben het gevoel dat ze voor niks aan het werk zijn, omdat er via de gekozen structuur simpelweg niks overblijft voor de opvolgers en wellicht zelfs hun arbeidsvergoeding onder druk komt te staan. Families kunnen hierdoor redelijk over elkaar heenvallen.
Bij een cumpref-structuur moet dus duidelijk binnen de familie worden besproken dat de bomen niet altijd snel richting de hemel groeien. Wat ga je doen bij tegenvallende resultaten door bijvoorbeeld een crisis of gewijzigde marktomstandigheden?
Oplossen problemen binnen cumpref-structuur
Stel dat het cumpref-dividend een aantal jaren niet kan worden betaald en dit als een molensteen om de nek van de familie gaat hangen. Wat kun je dan nog doen? We gaan er dan wel vanuit dat de waarde van de onderneming nog gelijk is aan de waarde van de cumpref-aandelen (inclusief achterstallig dividend).
De meest voor de hand liggende oplossing is om het dividendrendement te verlagen en / of de nominale waarde van de cumpref-aandelen te verminderen. Feitelijk is dit hetzelfde als het afwaarderen van een zogenaamde verkoperslening (bij verkoop aandelen tegen een schuld). Afwaarderen van de nominale van de cumprefs is niet eenvoudig, er zijn immers bindende afspraken met de Belastingdienst gemaakt. Met terugwerkende kracht het percentage of de waarde verlagen is redelijk kansloos, tenzij er hele bijzondere omstandigheden zijn (zoals de coronaperiode, een soort overmachtsituatie).
Een waarderingsdeskundige zal ook terecht stellen dat een afwaardering van de waarde (of het dividendrendement) automatisch een hogere waarde van de gewone aandelen tot gevolg zal hebben, dit kan dan weer een schenking impliceren (zonder toepassing BOR). Als hetgeen wordt afgeboekt / prijsgegeven geen waarde heeft, kan dit anders zijn, dit vraagt wel om een goede onderbouwing.
Overleg over een verlaging van het dividendpercentage is veelal wel met de Belastingdienst te bespreken. Dan wel goede toelichting geven waarom de wereld er nu anders uitziet dan oorspronkelijk. Ook de waarde van het cumpref-aandeel kan hierbij worden meegenomen. Een belangrijk argument voor een verlaging kan zijn:
- Andere marktomstandigheden;
- Crisissituatie;
- Bedrijfsbelang / continuïteit in het gedrang door cumpref-structuur;
- Onderbouwing waarom cijfers achterblijven (en prognoses ook).
Eventueel kunnen de cumpref-aandelen ook weer worden omgezet in gewone aandelen, dus echt weer terug bij af. Vervolgens kunnen deze aandelen - onder de BOR - worden geschonken aan de opvolger. Ook kunnen de cumpref-aandelen - eerder dan gepland of gewild - worden geschonken aan de opvolgers, dit kan immers tegen de waarde op dat moment.
Als de senioren nog geld nodig hebben voor hun pensioen, kan ook worden overwogen om de cumpref-aandelen te laten inkopen door de rechtspersoon. Aandachtspunt hierbij is wel of er voldoende vermogen aanwezig is (aansprakelijkheid aandeelhouders).
Noot fiscaal jurist inzake bedrijfsopvolging
De cumpref-structuur kan prima werken en is meestal een mooie structuur bij een bedrijfsopvolging binnen de familie. De oud-eigenaren krijgen jaarlijks een mooi rendement om van te leven en daarnaast gaat de toekomstige waarde-aangroei alvast naar de kinderen.
Als echter de resultaten binnen de onderneming tegenvallen, kan een cumpref-structuur heel slecht uitwerken en grote problemen veroorzaken. Bij financiële groei kan een cumpref-structuur prima werken, als het tegenzit is de structuur fataal voor de toekomst van het bedrijf.
Onze ervaring leert dat ondernemers een overdracht tegen een (gedeeltelijke) lening of via een zogenaamde pre exit (met financiering bancaire instelling) vaak beter begrijpen dan een cumpref-structuur, dit komt omdat de ondernemer de gevolgen van een cumpref-structuur niet altijd even goed kan doorgronden. Fiscaal is de cumpref-structuur echter veelal de meest gunstige route, dat moet wel worden gezegd. Dit komt temeer omdat niet altijd de betaalde rente aftrekbaar is.
Voor ons als adviseur is het belangrijk dat de klant krijgt wat hij voorstaat, maar ook begrijpt wat hem of haar wordt geadviseerd. In de praktijk zien wij dat dit vaak niet helemaal helder is, temeer als er sprake is van tegenwind.
DJ
Uitzonderingen 5%-grens deelnemingsvrijstelling
Sinds 2007 geldt in de deelnemingsvrijstelling de 5%-grens als ondergrens. De mogelijkheid om een belang van minder dan 5% als een deelneming te laten aanmerken is thans vervallen. Toch bevat de huidige deelnemingsvrijstelling nog wel een paar uitzonderingen op deze 5%-grens, dit betreffen de volgende:
- de meesleepregeling;
- de meetrekregeling; en
- de aflopende deelneming.
In dit artikel gaan wij nader in op deze uitbreidingen van het deelnemingsbegrip.
1. Meesleepregeling
Wanneer een vennootschap een deelneming heeft in een andere vennootschap en daarnaast winstbewijzen van diezelfde vennootschap bezit, worden die winstbewijzen fiscaal ook als deelneming aangemerkt. Een winstuitkering op zulke winstbewijzen is daardoor vrijgesteld van belastingheffing.
Ditzelfde geldt voor de zogenoemde deelnemerschapslening die een vennootschap heeft verschaft aan een andere vennootschap (in dit artikel gaan wij overigens uitgebreid in op de problematiek van deelnemerschapslening). Bezit de crediteur van de deelnemerschapslening tevens aandelen in de debiteur die voor de toepassing van de deelnemingsvrijstelling kwalificeren als deelneming, dan valt de renteopbrengst op de deelnemerschapslening eveneens onder de deelnemingsvrijstelling en wordt daarmee vrijgesteld van belastingheffing. Hier klikken voor ons uitgebreide artikel daarover.
2. Meetrekregeling
De meetrekregeling betreft situaties waarin niet de aandeelhouder / vennootschap zelf een deelneming heeft in de dochtervennootschap, maar waarin de deelneming met haar is verbonden dan wel een met haar verbonden lichaam die deelneming heeft. Als dit het geval is, dan behoren de aandelen in, winstbewijzen van of een deelnemerschapslening op deze zelfde dochtervennootschap die de belastingplichtige houdt, ook tot een deelneming en is op deze voordelen de deelnemingsvrijstelling van toepassing.
Indien de belastingplichtige aandelen heeft in een lichaam, maar die aandelen geen deelneming vormen, kan dat aandelenbelang dus toch onder de deelnemingsvrijstelling vallen als:
- de belastingplichtige met het desbetreffende lichaam verbonden is;
- een met de belastingplichtige verbonden lichaam een deelneming in het desbetreffende lichaam heeft.
Met het begrip verbondenheid in deze zin wordt een belang van ten minste een derde gedeelte bedoeld.
3. Aflopende deelneming
Tot slot de derde uitzondering op het 5%-criterium voor gevallen waarin de aandeelhouder / vennootschap eerst wel een belang had van ten minste 5% in de deelneming, maar dit belang op enig moment minder bedraagt dan 5%. Dit kan zich bijvoorbeeld voordoen, doordat de aandeelhouder / vennootschap een zodanig gedeelte van haar belang in de deelneming vervreemdt, dat haar resterende belang minder bedraagt dan 5% of doordat de deelneming nieuwe aandelen uitgeeft aan een derde, waardoor het belang van de zittende aandeelhouder / vennootschap hierna minder bedraagt dan 5%.
In dat geval zal nog gedurende een periode van drie jaren, te rekenen vanaf het tijdstip waarop niet meer is voldaan aan het 5%-vereiste, de deelnemingsvrijstelling van toepassing zijn op voordelen uit hoofde van dat belang. Vereiste hierbij is wel dat de deelneming ten minste één jaar in het bezit is geweest en die deelneming gedurende dat jaar kwalificeerde voor toepassing van de deelnemingsvrijstelling.
Na deze periode van drie jaren vindt dan de compartimenteringsleer toepassing op voordelen uit dit belang. Om daarover meer te weten te komen, kunt u hier klikken voor ons uitgebreide artikel daarover.
Meer informatie?
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie? Neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs.
Boekenonderzoek bij belastingadviseur of accountant
Belastingadviseurs en accountants staan voor unieke uitdagingen wanneer zij zelf onderwerp worden van belastingcontrole, met name in het kader van hun informatieverplichtingen. Deze blog verkent de recente jurisprudentie en biedt inzicht in de grenzen en mogelijkheden binnen het wettelijke kader.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Juridische Context bij boekenonderzoek bij accountant of belastingadviseur
Belastingadviseurs (en accountants) zijn doorgaans gewend aan het adviseren van klanten tijdens belastingcontroles, maar het ervaren van een controle gericht op hun eigen fiscale verplichtingen brengt unieke uitdagingen met zich mee. De focus ligt hierbij op de informatieverplichting onder artikel 47 van de Algemene wet inzake rijksbelastingen (AWR), die de grenzen van deze verplichtingen en de bescherming van de privacy van cliënten raakt.
Belangrijke Jurisprudentie inzake boekenonderzoek bij belastingadviseur
- Zaakbeschrijving: Een belastingadvieskantoor verricht werkzaamheden via een gelieerde entiteit in Curaçao. De inspecteur vraagt om inzage in e-mailverkeer voor de eigen belastingheffing van de adviseur.
- Uitspraak: Het hof (ECLI:NL:GHARL:2022:715) bevestigt dat de volledige inzage in de gevraagde e-mails proportioneel is en benadrukt dat e-mails van belang kunnen zijn voor de belastingheffing. De Hoge Raad (ECLI:NL:HR:2024:256)deed deze uitspraak in cassatie eenvoudig af via een artikel 81 RO uitspraak.
- Proportionaliteit en Redelijkheid: De inspecteur wordt ruimte geboden om e-mails uit klantdossiers op te vragen, afhankelijk van de bevindingen van het controleonderzoek en de informatie die reeds uit de financiële administratie blijkt.
- Het evenredigheids- en proportionaliteitsbeginsel speelt een cruciale rol in het bepalen of de volledige inzage in e-mails gerechtvaardigd is. Kijk voor een heldere toelichting ook even in deze - uit 2019 afkomstige - toelichting van de Advocaat Generaal. Dit advies van de AG werpt een nader licht op de zaak die speelde bij het Gerechtshof Den Bosch in 2019.
- Toezeggingen van de Inspecteur : Specifieke toezeggingen, zoals het scheiden van fiscale adviezen en een marginale toetsing van privé e-mails, kunnen bijdragen aan het vermijden van een schending van de algemene beginselen van behoorlijk bestuur.
- Fair Play Beginsel: Het hof wijst een beroep op het fair play-beginsel af, omdat dit beginsel alleen relevant is voor e-mails die direct betrekking hebben op de fiscale positie van de belastingadviseur zelf. Zie hiertoe ook de oudere uitspraak van de Hoge Raad uit 2005 die ook een toelichting geeft op de omkering van de bewijslast. Lees ook dit artikel
Praktische Overwegingen voor Belastingadviseurs
- E-mailbeheer: Het scheiden en anonimiseren van e-mails en bestanden relevant voor eigen belastingheffing is cruciaal. Maak dus verschillende mappen op uw harde schijf en binnen uw e-mail voor zaken (a) die voor de belastingheffing relevant zijn, zoals facturen en urenadministratie (b) informatie van klanten (c) overige informatie en adviezen die niet relevant zijn voor uw belastingheffing (d) informatie van advocaten (e) prive mails. Wellicht is de beste optie om mails te scheiden via 2 of meer mailadressen.
- Risicobeheersing: Het niet duidelijk scheiden van zakelijke en privé e-mails kan ertoe leiden dat de inspecteur privé e-mails moet beoordelen. Het geniet de voorkeur om gebruik te maken van 2 mailadressen, prive en zakelijk.
- Transparantie naar Klanten: Hoewel toezeggingen van de inspecteur enig vertrouwen bieden, blijft de vraag of klanten zich hierop kunnen beroepen. Lees ook dit artikel over de bewijslastverdeling.
Conclusie inzake advisering accountant of fiscalist bij boekenonderzoek
De casus van Hof Arnhem-Leeuwarden onderstreept het belang voor belastingadviseurs en/of accountants om nauwgezet om te gaan met hun administratie en communicatie, zowel voor hun eigen belastingheffing als die van hun klanten. Het naleven van het evenredigheids- en proportionaliteitsbeginsel, samen met een duidelijke scheiding tussen zakelijke en privécommunicatie, vormt de sleutel tot het succesvol navigeren door de uitdagingen van belastingcontroles. Laat u adviseren door een specialist en neem tijdig (voorkeur bij start boekenonderzoek) contact op met een specialist. Stuur ons gerust een e-mail voor een kennismakingsgesprek.
Bron bestanden boekenonderzoek bij accountant
Hoge Raad d.d. 16 februari 2024 ECLI:NL:HR:2024:256
Gerechtshof Arnhem Leeuwarden d.d. 1 februari 2022 ECLI:NL:GHARL:2022:715
Innovatiebox in 2025
Winsten behaald met activiteiten binnen de innovatiebox worden belast tegen een tarief in de vennootschapsbelasting van slechts 9% (cijfers 2023 - 2026). Dit tarief is ruim 16% lager dan het gebruikelijke tarief voor de Vennootschapsbelasting. Wellicht is deze stimuleringsmaatregel voor uw bedrijf ook interessant! Stuur ons gerust een e-mail voor offerte of bespreking.
De innovatiebox stimuleert innovatief onderzoek door ondernemers. Alle winsten die worden behaald met innovatieve activiteiten (waarvoor een S&O verklaring is verstrekt) vallen onder deze regeling. Het huidige tarief (2026) voor de innovatiebox bedraagt 9%. De belastingdienst maakt onderscheid tussen kleinere en grotere belastingplichtigen (andere voorwaarden). Bij de belastingdienst zijn vaste aanspreekpunten voor de innovatiebox. Vragen over de innovatiebox of WBSO korting? Neem gerust contact met ons op.
De Europese Commissie onderzoekt in een concept wetsvoorstel (mei 2026) een mogelijke aanpassing van de Europese R&D regels. Bepaalde R&D uitgaven worden mogelijk volledig aftrekbaar van de winst. Volgens de commissie is de huidige versnippering van fiscale regeling binnen de EU een rem om het fiscale investeringsklimaat in Europa. Innovatie moet ruimer fiscaal worden ondersteund in de komende jaren.
Nieuw besluit inzake innovatiebox 2026
In een nieuw besluit (innovatieboxbesluit 2025) heeft de staatssecretaris een aantal zaken onder de loep genomen en voorzien van enige uitleg. Dit besluit is niet heel verrassend en gaat in de kern over het volgende:
- Betekenis en toelichting begrip immaterieel activum (3.1 en 3.5)
- Netto omzet criterium na overname belastingplichtige (3.3.2)
Er worden geen wijzigingen beoogd.
Belastingadvies of vrijblijvende offerte innovatiebox
Belastingen is voor ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies inzake de innovatiebox, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Meer boekenonderzoeken fiscus
De Belastingdienst zal in 2024 en daarna meer boekenonderzoeken uitvoeren. De corona maatregelen worden minder en vanaf juni 2021 worden de onderzoeken weer actief opgestart. In januari 2025 is aangekondigd dat de belastingdienst meer en beter gaat controleren bij kleinere ondernemingen en DGA's. De meeste boekenonderzoeken hebben betrekking op:
- loonbelasting / werkkostenregeling;
- privé opnamen eigenaar;
- rekening-courant aandeelhouder met B.V.;
- auto van de zaak (bijtelling);
- buitenlandse bankrekeningen.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Boekenonderzoeken Belastingdienst
Het aantal boekenonderzoeken van de Belastingdienst is in 2019 met ongeveer 20% toegenomen, dit blijkt uit de rapportage van de Belastingdienst. In 2020 waren de onderzoeken beperkt, door coronaperikelen. Ook in onze praktijk zien we een substantiële stijging van het aantal onderzoeken. Er is structureel ruim € 150 miljoen vrijgemaakt en in 2021 worden er ruim 1.000 mensen vrijgemaakt om dit verder te intensiveren.
Meer boekenonderzoeken Belastingdienst
Uit het rapport analyse niveau toezicht achteraf volgt dat het aantal boekenonderzoek bij MKB bedrijven met 33% is gedaald. Het aantal jaarlijkse onderzoeken is gedaald van 27.000 (in 2016) tot iets meer dan 15.000 (in 2019). De oorzaak is gelegen in personeel- en capaciteitsgebrek bij de belastingdienst. Daarnaast kosten controles veel tijd en zijn deze complex. Op dit moment wordt op grond van data analyses een risico analyse gemaakt en worden onderzoeken dus anders ingezet. Van de 2,7 miljoen MKB bedrijven worden er jaarlijks maar een paar procent gecontroleerd. Onze staatssecretaris (van Rij) komt in de zomer met een actieplan voor een toename en verbetering van het aantal boekenonderzoeken bij MKB bedrijven, aldus het FD. Wij adviseren veel ondernemers tijdens boekenonderzoeken, maar ook via een fiscale scan vooraf. Via een fiscale scan inventariseren wij de risico gebieden maar ook de fiscale mogelijkheden. Interesse in een fiscale APK, neem gerust contact met ons op.
Verplichtingen t.b.v. controle / boekenonderzoek
Ten behoeve van de controle gelden bij de administratie onder meer de volgende verplichtingen:
- Bewaarplicht administratie (7 jaar, statuten etc. onbeperkt). Ook de onderliggende stukken dienen te worden bewaard, zelfs nadat de gegevens zijn verwerkt. Het is eventueel wel toegestaan die stukken te vervangen door een toegestane vastlegging. Bijvoorbeeld het in (beveiligd) pdf scannen van kladbriefjes.
- Meewerkplicht. De administratie moet voor de Belastingdienst worden ontsloten en inzichtelijk gemaakt. Daaronder valt, binnen redelijke grenzen, het leesbaar maken van data voor de geautomatiseerde systemen van de Belastingdienst en het inzichtelijk maken van het systeem zelf.
- Bij overgang op een nieuw (automatiserings)systeem moet worden geregeld dat oude gegevens beschikbaar blijven c.q. makkelijk beschikbaar kunnen worden gemaakt.
- Ook de onderliggende stukken moeten worden verstrekt.
De administratie moet zodanig zijn ingericht, dat controle binnen redelijke termijn mogelijk is. Wat een redelijke termijn is, verschilt per onderneming en hangt onder meer af van de aard en omvang van die onderneming. Het is niet de Belastingdienst die uitmaakt wat een redelijke termijn is. Het is ook haar beleid met de redelijke belangen van de onderneming rekening te houden.
Als de zaak onder de rechter is, mag geen boekenonderzoek in die zaak meer worden verricht. De rechter kan echter wel vragen stellen of onderzoek laten verrichten. Het is dus belangrijk nauwkeurig vast te stellen waartoe het onderzoek dient. Verleen nooit medewerking of toestemming zonder eerst uw adviseur te raadplegen.
Als de controleur tijdens een boekenonderzoek bepaalde gegevens opvraagt (op grond van artikel 47 AWR) waarvan u vindt dat deze niet relevant zijn voor het lopende boekenonderzoek, kan de Belastingdienst twee dingen doen. Accepteren dat de betreffende gegevens niet relevant zijn ofwel het afgeven van een informatiebeschikking.
Begeleiding boekenonderzoek
Als u wordt lastig gevallen met een boekenonderzoek, is het verstandig om u in een vroegtijdig stadium (dus voor het eerste gesprek) te laten adviseren door een fiscaal jurist, hij kan u helpen bij de voorbereiding en tevens mogelijke "fouten" herstellen. Tevens kan hij u aangeven wat u wel en vooral niet moet doen. Bel of mail gerust met één van onze collega's.
Voorkom rente over belastingaanslag
De belastingrente voor bedrijven (Vennootschapsbelasting) bedraagt op dit moment 10%. Zorg er dus voor dat uw voorlopige aanslag Vennootschapsbelasting altijd op orde is !
Kort en goed voor snelle lezer
- De belastingrente voor bedrijven (vennootschapsbelasting) bedraagt 10%
- Voor andere belastingen (zoals inkomstenbelasting) is de rente vastgesteld op 7,5%.
- De rente wordt berekend vanaf 1 juli volgende op het belastingjaar, dus voor 2023 vanaf 1 juli 2024.
- De rente wordt berekend tot en met de uiterste betaaldatum van de aanslag (6 weken na dagtekening).
- Is uw voorlopige aanslag vennootschapsbelasting of inkomstenbelasting over 2023 of 2024 aan de lage kant? Pas deze dan per direct aan!
Belastingrente in strijd met evenredigheidsbeginsel
De belastingrente van 8% (voor de vennootschapsbelasting) is in strijd met het evenredigheidsbeginsel (artikel financieel dagblad 7 november 2024). In een nog niet gepubliceerde uitspraak van de Rechtbank Noord Nederland d.d. 7 november 2024 wordt de rente vastgesteld op 4% in plaats van de wettelijke 8%. De belastingrente is verschuldigd als niet tijdig een aanslag is aangevraagd of de aangifte is ingediend en er een bedrag aan belastingen moet worden betaald. Dit tarief was gekoppeld aan de rente voor handelstransacties, voor de inkomstenbelasting is deze rente 7,5% en voor de vennootschapsbelasting is deze zelfs 10%. Er is veel kritiek op deze rente, is immers niet marktconform. Er wordt geen belastingrente berekend als de voorlopige aanslag voor 1 mei van het lopende boekjaar op het niveau van het kalenderjaar wordt gebracht (binnen 4 maanden). Omdat de rente (sinds corona) niet meer is ondergebracht in de wet maar in het besluit Belasting - en invorderingsrente kan deze worden getoetst aan de algemene rechtsbeginselen (zoals het evenredigheidsbeginsel). De rechtbank besluit dat de het besluit onverbindend moet worden verklaard omdat er geen rechtsvaardigingsgrond is voor deze belachelijk hoge rente. Dat er hoger beroep (of sprongcassatie) gaat volgen ligt voor de hand. Deze uitspraak geldt voor alle aanslagen die zijn opgelegd vanaf (1 januari) 2022. Bezwaar maken heeft dus zin, mits binnen 6 weken nadat de aanslag is opgelegd.
In een eerdere uitspraak van de Rechtbank Gelderland d.d. 3 februari 2021 (ECLI:NL:RBGEL:2021:497) is de strijdigheid met het evenredigheidsbeginsel ook al eens aan de orde gesteld. In hoger beroep bij het Gerechtshof Arnhem Leeuwarden d.d. 29 maart 2022 (ECLI:NL:GHARL:2022:2520) weer redelijk teniet gedaan, edoch destijds stond de belastingrente nog in de wet.
Nieuws belastingrente 2024
De belastingrente is per 2024 verhoogd tot 10%. De belastingrente wordt over het belastingjaar 2023 berekend vanaf 1 juli 2024. De voorlopige aanslag voor 2023 kan worden aangepast zodat u niet tegen deze extreme rente aanloopt. De aanpassing moet worden ingediend voor 1 mei 2024. Als uw aangifte Vennootschapsbelasting is ingediend voor 1 juni 2024 wordt ook geen belastingrente berekend. Ook voor oudere jaren kunt u verzoeken om een aanvullende voorlopige aanslag Vennootschapsbelasting !
Sparen bij de Belastingdienst
"Vroeger" kon u nog geld sparen bij de Belastingdienst, dit tegen een redelijke rente. De Belastingdienst berekende de (enkelvoudige) rente vanaf de eerste dag na het aangiftejaar. Dus over het aangiftejaar 2021 kreeg u rente vergoed vanaf 1 januari 2022. Ook belasting betalen ging pas in vanaf 1 januari 2022. Sinds enkele jaren gaat het anders.
De belastingrente wordt pas gerekend als de aanslag wordt vastgesteld na 1 juli volgende op het belastingjaar, derhalve wordt bij de aangifte vennootschapsbelasting 2021 pas rente vergoed vanaf 1 juli 2022 (en niet meer vanaf 1 januari 2022). De Belastingdienst hoeft dus over 6 maanden geen rente te vergoeden. Als u vóór 1 april 2022 uw aangifte over 2021 zou indienen, krijgt u meestal vóór 1 juli 2022 uw geld terug, dit nu dus zonder enige rentevergoeding.
Als u belasting moet betalen en de Belastingdienst legt u een aanslag op na 1 juli 2022, dan rekent de Belastingdienst de belastingrente tot het moment van de uiterste betaaldatum (en niet meer de dagtekening van de aanslag). Sneller de aanslag betalen heeft dus geen zin, u krijgt dan geen rentekorting.
Voorlopige aanslag te laag
De rente welke wordt vergoed op uw bankrekening is soms negatief. Bij een te lage voorlopige aanslag vennootschapsbelasting over 2020 of 2021 kunt u al snel aanlopen tegen een rente van 8%. Voor de inkomstenbelasting is deze rente 4%. Bij een aanslag vennootschapsbelasting van € 50.000 is dit over 6 maanden al € 2.000.
Conclusie belastingrente
Als u belasting moet betalen, is het verstandig om de voorlopige aanslagen op een redelijk niveau in te schatten of de aangifte vóór 1 juli (na het belastingjaar) in te dienen.
Als u meer belasting moet betalen dan er op een voorlopige aanslag is aangegeven, dan is het verstandig om de wijziging vóór 1 mei (na het belastingjaar) aan de Belastingdienst door te geven.
Als u belasting terugkrijgt (of dit verwacht), dan is het verstandig om de aangifte inkomstenbelasting vóór 30 april (na het belastingjaar) in te dienen of een wijzigingsverzoek vóór 1 mei (na het belastingjaar) te versturen. De aangifte vennootschapsbelasting over 2021 moet vóór 31 mei 2022 worden ingediend.
DJ
Aanslag niet ontvangen en bezwaar maken
De ontvangsttheorie en de verzendtheorie. U heeft een aanslag niet ontvangen en daardoor in de termijn om bezwaar te maken verlopen. De inspecteur moet altijd (meestal via een verzendadministratie) aannemelijk maken dat een aanslag of uitspraak op bezwaar tijdig is verzonden (zie ondermeer Gerechtshof 's Hertogenbosch d.d. 7 december 2023 ECLI:NL:GHSHE:2023:3796)
Wie moet wat bewijzen? Volgens artikel 6:9 Algemene Wet Bestuursrecht (AWB) moet een bezwaar- of beroepschrift tijdig worden ingediend, soms is er - aldus lid 6:9 lid 2 nog een extra week ruimte. Belangrijke jurisprudentie over dit onderwerp:
- Hoge Raad d.d. 11 oktober 2024 ECLI:NL:HR:2024:1423: In deze uitspraak wordt door de Hoge Raad bevestigd dat bij betwisting van de ontvangst van een stuk door de rechtbank de bewijslast bij de verzender ligt (aannemelijk maken dat stuk is verzonden).
- Hoge Raad d.d. 14 oktober 2011 ECLI:NL:HR:2011:BT7470: Bij ontbreken van een leesbare poststempel wordt aangenomen dat het bezwaar- en beroepschrift tijdig ter post is bezorgd als het is ontvangen op de eerste of tweede werkdag na het einde van de termijn. De datumstempel is vrijwel altijd bepalend voor de terpostbezorging (Hoge Raad 28 januari 2011 ECLI:NL:HR:2011:BP2138)
Belastingaanslag niet ontvangen; toch bezwaar mogelijk!
Belasting betalen moeten we allemaal. Doorgaans doen we aangifte en enige tijd later volgt er een belastingaanslag. Dat proces moet wel helder en transparant zijn, zodat iedereen weet waaraan hij/zij toe is. De aanslag moet op de juiste manier worden bekend gemaakt en bezwaren tegen die aanslag moeten tijdig en correct worden ingediend.
Aan beide zijden van de lijn gaat het in de praktijk nogal eens fout. Soms kunnen die foutjes hersteld worden en soms niet. Daarbij zou u verwachten: gelijke monniken, gelijke kappen.
Helaas! Welkom in de wondere wereld van het formele belastingrecht alwaar de belastingdienst toch vaker meer gelijk is dan de burger.
Ontvangsttheorie versus verzendtheorie
Wanneer is nu een aanslag opgelegd en een bezwaar ingediend? U zou voor het verzenden van een aanslag hetzelfde criterium verwachten als voor het maken van bezwaar; wie de brief verstuurt zou niet moeten uitmaken. Het enkel stellen dat een aanslag niet is ontvangen is - gek genoeg- niet voldoende, er moeten aanvullende omtstandigheden worden aangevoerd, aldus de Rechtbank Amsterdam d.d. 22 februari 2024 ECLI:NL:RBAMS:2024:836, in deze zaak is de naheffingsaanslag via "mijn overheid" verzonden, tja dan is het lastig bewijzen. In een andere procedure bij deze rechtbank (Rechtbank Amsterdam d.d. 4 juli 2024 ECLI:NL:RBAMS:2024:8588) wordt terecht de vraag opgeworpen of de (fictie) van de verzendtheorie niet achterhaald is, mede gezien EU jurisprudentie.
De voorwaarden voor het maken van bezwaar zijn redelijk bekend (binnen zes weken aan het juiste anders onder vermelding van naam, adres en reden van het bezwaar.
Wanneer is het bezwaar nu tijdig?
In het belastingrecht moet een bezwaarschrift als hoofdregel vóór het einde van de termijn door de inspecteur ontvangen zijn (de Ontvangsttheorie). Daarbij is er één belangrijke versoepeling: de gemitigeerde verzendtheorie. Als een bezwaar per post is verstuurd, is het tijdig ingediend als het vóór het einde van de termijn ter post is bezorgd én niet later dan een week na afloop van de termijn door de inspecteur is ontvangen.
Wordt een bezwaarschrift na die termijn ontvangen of kunt u niet bewijzen dat het voor het einde van de zes weken ter post is bezorgd (door vb. een poststempel), dan kan het bezwaar niet-ontvankelijk worden verklaard wegens termijnoverschrijding.
Wel moet u de kans krijgen om met (bewijs van) een goede reden te komen waarom het te laat is ingediend. De rechter was daarin streng, maar wordt soepeler. Als de reden goed genoeg is, kunt u alsnog door voor de inhoud.
Dan de inspecteur. Die moet ook aanslagen opleggen binnen wettelijke termijnen. Die zijn veel langer dan zes weken, maar termijn is termijn. De wet bepaalt dat een aanslag bekend wordt gemaakt door toezending of uitreiking aan e belastingplichtige Bij de beoordeling van de tijdigheid geldt voor de belastingdienst echter de verzendtheorie. De belastingdienst hoeft in beginsel slechts aan te tonen dat een stuk tijdig verzonden is. In de praktijk betekent dit dat de Belastingdienst een aanslagbiljet per post verzendt. Sinds 1983 niet meer aangetekend (dat vond toenmalig minister van economische zaken, Lubbers, te duur).
Nu gebeurt het met enige regelmaat dat de belastingplichtige een aanslag niet ontvangt (de postbezorging blijkt bepaald niet stipter te worden). Hoe kan deze dan nog (tijdig) bezwaar maken?
Op hoofdlijn zijn er dan twee (te combineren) mogelijkheden. Enerzijds is de redenering dat de termijnoverschrijding verontschuldigbaar is (een goede reden waarom het bezwaar te laat is) omdat de aanslag niet ontvangen of verkeerd bekendgemaakt (onjuist adres) is; anderzijds kan worden geredeneerd dat bij een onjuiste bekendmaking de termijn überhaupt niet is gaan lopen. Een termijn die niet is gaan lopen kan ook niet worden overschreden.
De belastingdienst moet bewijzen dat de aanslag tijdig en naar het juiste adres is gestuurd. Als de belastingplichtige stelt dat de aanslag niet is ontvangen, moet de belastingdienst bewijzen dat het wel is verzonden (in de zin dat het kenbaar moet zijn aangeboden aan de externe postdienst). De administratieve vastlegging van verzending van aanslagen wordt steeds complexer, maar ook beter. Als er een boete in het spel is, moet het bewijs nog sterker zijn, namelijk ‘overtuigend’.
Als de belastingdienst voldoende bewijs van verzending heeft geleverd, wordt daarmee vermoed dat de belastingplichtige de aanslag ook heeft ontvangen. De belastingplichtige kan dat vermoeden van ontvangst ontzenuwen door feiten of omstandigheden aan te voeren die twijfel zaaien over de daadwerkelijke bezorging. Algemene cijfers dat het bij de postbezorging nogal eens fout gaat, zijn daarbij tot op heden op zichzelf onvoldoende om de bezorging te ontkrachten.
Aanslag is verzonden volgens belastingdienst, bezwaartermijn verlopen, een ongelijk speelveld
Voor zichzelf heeft de belastindienst het heel goed geregeld, maar de belastingplichtige zit ten onrechte opgezadeld met risico’s die niet de zijne/hare zouden moeten zijn. De belastingdienst kan volstaan met aantonen van verzending, terwijl de belastingplichtige zelf hard moet bewijzen dat zijn stukken tijdig zijn aangekomen. Dit lukt niet altijd, zo maakt een heffingsambtenaar in een procedure bij het Gerechtshof Den Haag d.d. 27 mei 2025 (ECLI:NL:GHDHA:2025:966) niet aannemelijk dat een uitspraak op bezwaar tijdig per mail aan het juiste mailadres is verzonden.
Van adviseurs wordt verlangd dat zij bij belangrijke stukken kiezen voor een betrouwbare verzendwijze en bewijs van verzending regelen (wat Lubbers voor de overheid te duur vond).
Gelukkig heeft de digitale wereld ook steeds meer vat op de belastingdienst en worden aanslagen ook al digitaal bekend gemaakt. Bij de rechtspraak is digitaal procederen al de norm, terwijl het bij de belastingdienst nog niet mogelijk is digitaal bezwaar te maken (ze zijn er wel mee bezig. Overigens blijkt het in de praktijk ook mogelijk via de mail bezwaar te maken. De inspecteur stuurt dan in voorkomende gevallen een reactie met het verzoek het bezwaar per post in te dienen, maar neemt de datum van de indiening per mail als datum van ontvangst. Two steps forward and one step back is nog beter dan het omgekeerde.
Accountant of boekhouder ziek .. is dit verschoonbare termijn overschrijding?
De boekhouder of accountant (kleine zelfstandige zonder personeel) lag in het ziekenhuis (6 maanden) in verband met een zware operatie. Hierdoor heeft de klant de aanslag / beschikking gemist (inzake TVL subsidie). Is dit een verschoonbare termijnoverschrijding? Volgens het college van beroep voor het bedrijfsleven wel (ECLI:NL:CBB:2025:313)
Opmerking fiscaal jurist inzake verzendtheorie en belastingen
Termijnen worden minder scherp en zouden niet ‘dodelijk’ moeten zijn; misbruik daargelaten. Zeker bij termijnen van zes weken, waarbij de wederpartij geen, nauwelijks of zeer lange termijnen kent. Aanslag gehad, termijntje vergeten of blijft de aanslag maar uit? Samen met onze adviseurs vindt u vast een goede reden. Hulp nodig? Stuur ons gerust via onderstaand formulier een bericht of kom langs voor een afspraak.
Meer boekenonderzoeken Belastingdienst
Meer boekenonderzoeken door de belastingdienst
De Belastingdienst zal in de komende jaren (2025 en daarna) meer boekenonderzoeken uitvoeren. De Belastingdienst heeft hiervoor nieuwe werknemers in dienstbetrekking genomen. In een aankondiging in januari 2025 is duidelijk gemaakt dat kleinere holding BV's en ondernemers vaker worden onderzocht. De belangrijkste onderzoeken hebben betrekking op:
- loonbelasting;
- werkkostenregeling;
- suppletie omzetbelasting;
- rekening-courant DGA;
- privé-opnamen en privé- / zakelijke kosten;
- bijtelling auto van de zaak;
- buitenlandse bankrekeningen;
- BTW-perikelen (vrijstelling of niet).
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Meer boekenonderzoeken Belastingdienst
Uit het rapport analyse niveau toezicht achteraf volgt dat het aantal boekenonderzoek bij MKB bedrijven met 33% is gedaald. Het aantal jaarlijkse onderzoeken is gedaald van 27.000 (in 2016) tot iets meer dan 15.000 (in 2019). De oorzaak is gelegen in personeel- en capaciteitsgebrek bij de belastingdienst. Daarnaast kosten controles veel tijd en zijn deze complex. Op dit moment wordt op grond van data analyses een risico analyse gemaakt en worden onderzoeken dus anders ingezet. Van de 2,7 miljoen MKB bedrijven worden er jaarlijks maar een paar procent gecontroleerd. Onze staatssecretaris (van Rij) komt in de zomer met een actieplan voor een toename en verbetering van het aantal boekenonderzoeken bij MKB bedrijven, aldus het FD. Wij adviseren veel ondernemers tijdens boekenonderzoeken, maar ook via een fiscale scan vooraf. Via een fiscale scan inventariseren wij de risico gebieden maar ook de fiscale mogelijkheden. Interesse in een fiscale APK, neem gerust contact met ons op.
Waarom boekenonderzoek Belastingdienst?
Vroeger was de stelregel dat u eens per 5 jaar een boekenonderzoek zou krijgen. Veel ondernemers weten dat dit niet is gelukt, het overgrote deel van ons klantenbestand heeft de laatste 10 jaar geen bezoek van de Belastingdienst gehad. Vroeger werden bedrijven willekeurig uitgekozen. Tegenwoordig is dit niet (meer) zo, de Belastingdienst stelt een onderzoek om de volgende redenen:
- een tip of melding via de kliklijn (van derde, werknemer, bank, etc.);
- een artikel in de krant
- een branche (gerichte onderzoeken binnen een sector / branche);
- een speciaal onderwerp (zoals de WVA, auto van de zaak, buitenlandse bankrekening, etc.);
- digitale (aangifte-)informatie (zoals de rekening-courantschuld van de DGA, sterk wisselende winsten, etc.).
Rechten en plichten bij een boekenonderzoek van de Belastingdienst
Veel ondernemers zijn niet op de hoogte van hun rechten en plichten tijdens een boekenonderzoek. Simpelweg komt het erop neer dat de Belastingdienst vrij veel rechten heeft. Dit moet ook, maar niet onbeperkt. Voor een controle gelden een paar beperkingen:
- informatie waarom wordt gevraagd moet fiscaal relevant zijn;
- de controleur moet zich netjes gedragen;
- de controleur moet de algemene beginselen van behoorlijk bestuur in acht nemen;
- fiscale adviezen, medische informatie en privézaken hoeft u niet te verstrekken.
Aandachtspunten voor een boekenonderzoek
Het belangrijkste bij een (aankondiging tot) boekenonderzoek is dat u dit onderzoek serieus neemt. Laat u voor en tijdens het boekenonderzoek adviseren en bijstaan door een specialist. Ik adviseer maandelijks ondernemers bij een boekenonderzoek en ik merk dat het verstandig is dat de ondernemer zelf de regie neemt en met zijn fiscaal jurist zorgt voor een redelijk kader voor een boekenonderzoek.
Hulp bij boekenonderzoek belastingdienst
Als u een boekenonderzoek van de Belastingdienst verwacht, is het belangrijk om goed voorbereid te zijn en advies in te winnen over hoe u hier het beste mee om kunt gaan. Hier zijn enkele tips die u kunnen helpen bij het begeleiden van een boekenonderzoek:
- Wees goed voorbereid: Zorg ervoor dat u alle benodigde documentatie bij de hand heeft voordat het onderzoek begint. Dit kan onder meer uw boekhouding, facturen, bonnen en bankafschriften omvatten.
- Stel een contactpersoon aan: Wijs een contactpersoon binnen uw organisatie aan die verantwoordelijk is voor het begeleiden van het boekenonderzoek. Deze persoon kan als aanspreekpunt fungeren voor de Belastingdienst en ervoor zorgen dat alle benodigde informatie op een efficiënte en effectieve manier wordt verstrekt.
- Wees transparant: Wees zo open en eerlijk mogelijk tegenover de Belastingdienst. Het verbergen of achterhouden van informatie kan leiden tot verdere problemen en boetes.
- Houd deadlines in de gaten: Zorg ervoor dat u alle deadlines in de gaten houdt en dat u alle benodigde informatie op tijd verstrekt. Hierdoor kunt u vertragingen en extra kosten voorkomen.
- Overweeg het inschakelen van een deskundige: Als u zich zorgen maakt over het boekenonderzoek van de belastingdienst of als u zich niet volledig zeker voelt over de informatie die u verstrekt, kunt u overwegen om een deskundige in te schakelen. Een belastingadviseur kan u helpen bij het voorbereiden van het onderzoek en u adviseren over hoe u het beste kunt omgaan met eventuele problemen die zich voordoen. Wi jadviseren wekelijks accountants en belastingplichtigen bij boekenonderzoeken, vraag gerust een vrijblijvende offerte of kom eens langs voor een bakje koffie.
Door deze tips te volgen, kunt u het boekenonderzoek van de Belastingdienst succesvol begeleiden en ervoor zorgen dat u zich geen zorgen hoeft te maken over onverwachte problemen of boetes.
Verliesverrekening vanaf 1 januari 2022
Vanaf 1 januari 2022 gelden nieuwe regels met betrekking tot de verrekening van verliezen in de vennootschapsbelasting. Enerzijds wordt de regeling verruimd, anderzijds beperkt. Door de invoering van de nieuwe verliesverrekeningsmaatregel zijn verliezen in de vennootschapsbelasting onbeperkt verrekenbaar in de tijd. Daar staat tegenover dat verliesverrekening in een jaar beperkt is tot maximaal € 1 miljoen plus 50% van de jaarwinst boven het bedrag van € 1 miljoen.
Oude regels verliesverrekening in de vennootschapsbelasting
Vóór 1 januari 2022 gold voor de verliesverrekening dat je één jaar achterwaarts, carry back, en zes jaar voorwaarts, carry forward, mocht verrekenen (tot 2019 bedroeg de termijn negen jaar). De verliezen waren in omvang onbeperkt verrekenbaar met de winsten van de vennootschap. Bij enorme verliezen was het hierdoor mogelijk om jarenlang geen vennootschapsbelasting te betalen doordat winsten terug werden gebracht naar nihil.
Verliesverrekening vanaf 1 januari 2022
De termijn van voorwaartse verliesverrekening van zes jaar komt vanaf 1 januari 2022 te vervallen. Verliezen die zijn ontstaan vanaf 1 januari 2013 zijn nu onbeperkt voorwaarts verrekenbaar en nog steeds één jaar achterwaarts verrekenbaar. Echter, de wetgever heeft een beperking aangebracht in de omvang. De omvang voor de carry back en carry forward is gemaximeerd tot € 1 miljoen plus 50% van de jaarwinst boven het bedrag van € 1 miljoen. Deze regels gelden ook voor niet verrekenbare verliezen voor 2022 die worden verrekend met winsten vanaf 2022.
Het doel van deze nieuwe verliesverrekeningsmaatregel is het voorkomen dat winstgevende bedrijven jaren achter elkaar geen vennootschapsbelasting betalen als gevolg van de verliesverrekening.
Rekenvoorbeeld verliesverrekening
Winst 2022: € 11.000.000
Verlies 2021: € 7.000.000
Van de winst over 2022 is voor de verliesverrekening beschikbaar:
€ 1.000.000 + € 5.000.000 (50% van € 10.000.000) = € 6.000.000
Het belastbaar bedrag over 2022 wordt hiermee: € 11.000.000 -/- € 6.000.000
= € 5.000.000.
Van het verlies over 2021 blijft nog over: € 7.000.000 -/- 6.000.000 =
€ 1.000.000.
Dit verlies mag onbeperkt worden verrekend met winsten vanaf 2023 en verder.
Advisering verliesverrekening
Sinds 2022 zijn verliezen onbeperkt te verrekenen met toekomstige winsten, feitelijk geldt dit voor verliezen vanaf 2013. Als er verliezen worden verrekend boven € 1.000.000 kan er een probleem ontstaan. Laat u eens adviseren door een fiscalist welke fiscale mogelijkheden er binnen uw bedrijf zijn om belasting te besparen, neem gerust contact op met één van onze fiscaal juristen.
Vennootschapsbelasting 2023
De tarieven voor de vennootschapsbelasting schommelen de laatste jaren tussen de 15% en 25,8%. Vanaf 2023 worden de tarieven in de vennootschapsbelasting minder gunstig.
De eerste schijf eindigt nu nog bij € 395.000. Over deze winst bedraagt het tarief voor de vennootschapsbelasting slechts 15%. Vanaf 2023 wordt het tarief in de eerste schijf verhoogd tot 19% en daalt de eerste schijf van € 395.000 tot € 200.000. Dit zal betekenen dat alle MKB-bedrijven veel meer winstbelasting gaan betalen. Een bedrijf met een winst van € 400.000 gaat ongeveer € 30.000 meer aan vennootschapsbelasting betalen in 2023.
Tarieven vennootschapsbelasting
- 2019: 19% tot € 200.000. Meerdere 25%.
- 2020: 16,5% tot € 200.000. Meerdere 25%.
- 2021: 15% tot € 245.000. Meerdere 25%.
- 2022: 15% tot € 395.000. Meerdere 25,8%.
- 2023: 19% tot € 200.000. Meerdere 25,8%.
Gevolgen stijging vennootschapsbelasting vanaf 2023
| Jaar | Laag tarief tot | over meerdere | VPB bij winst € 400.000 | ||||
| 2019 | 20% over € 200.000 | 25% | € 90.000 | ||||
| 2020 | 16,5% over € 200.000 | 25% | € 83.000 | ||||
| 2021 | 15% over € 245.000 | 25% | € 75.500 | ||||
| 2022 | 15% over € 395.000 | 25,8% | € 60.540 | ||||
| 2023 | 19% over € 200.000 | 25,8% | € 89.600 |
Fiscaal voordeel bv
Het blijft nog steeds voordelig om uw activiteiten te splitsen over meerdere bv's. Bij een winst van € 400.000 kunt u via een separate bv nog steeds € 12.000 aan belasting besparen. Het nadeel van een extra bv en administratieve kosten moet u hierop wel in mindering brengen.
Opheffen fiscale eenheid vennootschapsbelasting
Veel bv-structuren zijn opgezet met een fiscale eenheid voor de vennootschapsbelasting. Onderstaand treft u de voordelen en nadelen aan. Doordat het tariefsverschil (tariefsopstap) in 2022 erg groot is geworden, is de fiscale eenheid voor de vennootschapsbelasting minder voordelig. Door de daling in 2023 blijft het opheffen wel voordelig, maar dit voordeel is substantieel lager. Als u de fiscale eenheid wilt opheffen, moet u zich door uw fiscaal jurist / belastingadviseur laten adviseren.
Voordelen fiscale eenheid voor de vennootschapsbelasting
- Eenvoud (één aangifte vennootschapsbelasting).
- Minder problemen met intercompany transacties.
- Verrekenen winsten en verliezen.
- Schuiven met vermogen.
- Investeringsaftrek bij verhuur binnen concern, etc.
Als een bv meer dan 95% van de aandelen en zeggenschap bezit in een andere bv, kan een fiscale eenheid voor de vennootschapsbelasting worden gevormd. Voor de Belastingdienst is dan fiscaal sprake van één bv. Belastingheffing zal dan plaatsvinden door beide jaarrekeningen / resultaten van de bv's samen te voegen.
Nadelen van een fiscale eenheid voor de vennootschapsbelasting
- Bij verbreken van de fiscale eenheid moet er wellicht alsnog belasting worden betaald (bijvoorbeeld als er geschoven is met activa of activiteiten) of investeringsaftrek worden terugbetaald.
- Beide bv's zijn hoofdelijk aansprakelijk voor de vennootschapsbelasting.
- Consolidatie van de jaarrekeningen kan complex zijn.
- Minder investeringsaftrek.
- Hogere vennootschapsbelasting (bij winst totaal boven € 200.000).
Verbreken fiscale eenheid voor de vennootschapsbelasting
- Maak eerst een rekensom om uw voordeel te berekenen, het voordeel per bv kan oplopen tot € 17.000.
- Laat u zich daarna zorgvuldig adviseren om te kijken of er fiscale naheffingen volgen bij het verbreken bij de fiscale eenheid voor de vennootschapsbelasting.
- Bekijk of er geschoven is met activiteiten of activa binnen de bv's van de fiscale eenheid (afgelopen 6 jaar), de zogenaamde besmette handelingen als genoemd in artikel 15ai Wet op de vennootschapsbelasting.
- Kijk of er investeringsaftrek is geclaimd voor intern gebruikte (verhuur) activa.
- Bij het verbreken van de fiscale eenheid tijdens het jaar moeten er (in het jaar) 2 jaarrekeningen worden opgesteld. Meestal valt dit qua kosten wel mee (mits u uw administratie op orde heeft).
Earningsstripping en rente aftrekbeperking
Nieuws in vastgoedland (renteaftrekbeperking)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat voorlopig niet door ! In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt, dit gaat dus even op de lange baan. In juni 2026 is aangekondigd dat Nederland eerst even wacht op wetgeving uit Brussel (omnibus voorstel).
Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%.
Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Nieuw besluit Earningstripping
Het nieuwste besluit inzake earningstripping (10 september 2026) kunt u hier raadplegen.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
Renteaftrekbeperking in de vennootschapsbelasting
De renteaftrekbeperking in de vennootschapsbelasting (Vpb) in Nederland is ingevoerd om ongewenste belastingconstructies en winstverschuivingen tegen te gaan. De regels omtrent renteaftrekbeperking zijn in de loop der jaren veranderd en aangepast. Voor vastgoedlichamen wordt de wet in 2025 (erg ongunstig) aangepast. In deze kamerbrief (augustus 2024) wordt een toelichting gegeven.
Voor vastgoedlichamen geldt met ingang van 1 januari 2025 een financieel ongunstige (en belachelijke) regeling. Vanaf 1 januari 2025 komt de drempel van 1 miljoen voor vastgoedlichamen (70% bezittingen bestaan uit vastgoed) te vervallen en is nog maar 25% van de betaalde rente aftrekbaar. De belastingdruk binnen vastgoedlichamen zal dus (extreem) toenemen. Paar aandachtspunten:
- 25% van de betaalde rente is aftrekbaar
- Vastgoed dat binnen de groep wordt gebruikt telt niet mee
- Voor activa toets blijven vorderingen op verbonden personen en lichamen buiten beschouwing, dit geldt ook voor deelnemingen
- De 70% toets is op grond van boekwaarden (anders dan artikel 4 WBR)
- Niet afgetrokken rente kan in de toekomst worden verrekend met vermogenswinsten (bijvoorbeeld bij verkoop)
- Oplossing 1: leningen omzetten in (preferente) aandelen (deelnemingsvrijstelling)
- Oplossing 2: activa in vastgoed BV onderbrengen, zoals effecten. Bij 10 mln vastgoed is 4,4 mln aan effecten voldoende (inbreng via vermogensstorting)
Syllabus renteaftrekbeperking belastingdienst
In de nieuwe versie van de syllabus over artikel 15b Wet VPB 1969 wordt een nadere toelichting gegeven op de renteaftrekbeperking bepaling. In artikel 15b van de Wet op de vennootschapsbelasting 1969 is de zogenoemde earningsstrippingmaatregel opgenomen. Deze syllabus gaat in op de toepassing van deze maatregel en bevat een verzameling van geanonimiseerde en bewerkte casussen en vragen die de Coördinatiegroep Taxhavens en Concernfinanciering van de Belastingdienst heeft behandeld. De syllabus is een actualisering van de versie van 19 oktober 2022 en is gedeeld met de medewerkers van de Belastingdienst.
Earningsstrippingsregeling en/of renaftrekbeperking vastgoedlichamen
De drempel van € 1 miljoen voor generieke renteaftrekbeperking komt voor vastgoedlichamen per 1 januari 2025 te vervallen. De maatregel zal voor veel vastgoedbeleggers (in BV's) erg nadelig uitwerken. In de voorjaarsnota 2023 en voorjaarsnota 2024 gaf het kabinet al aan dat er een regeling zat aan te komen. Grote beleggers splitsten hun vennootschappen in meerdere BV's of cooperaties zodat even zoveel keren gebruik kon worden gemaakt van de drempel van € 1 miljoen euro. Die truct wordt met name toegepast door vastgoed beleggers die aan derden verhuren. Artikel 15b wet VPB gaat vanaf 2025 regelen dat betaalde rente alleen nog maar aftrekbaar is tot 25% van de EBITDA. De drempel van € 1 miljoen wordt geschrapt.
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
Opmerkingen
- voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen oook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang heeft in de vastgoed BV of in een met hem verbonden lichaam.
Voorbeeld effect renteaftrekbeperking vastgoedlichamen vanaf 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500. De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst. Onder het begrip rente vallen de volgende kosten:
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
Wat is earningsstripping precies?
Deze maatregel is ingevoerd als gevolg van de ATAD-richtlijnen van de EU. Earnings stripping betreft het verschil tussen de rentelasten en -baten van een onderneming. De aftrek van netto rentelasten wordt beperkt tot 20% van het fiscale EBITDA (winst vóór interest, belastingen, afschrijvingen en amortisatie) van de belastingplichtige. Er is wel een drempel van €1 miljoen, wat betekent dat het eerste miljoen aan netto rentelasten altijd aftrekbaar is. Het MKB bedrijf heeft zelden last van deze maatregelen.
Wie hebben last van renteaftrekbeperking / earningsstripping maatregelen in Nederland?
De renteaftrekbeperking speelt een rol in:
- Vastgoedbedrijven
- Overname holdings
- Grotere overnames (binnen en buitenland)
- Internationale concerns
Historisch overzicht rente aftrekbeperking
Sinds 2019 geldt in Nederland een renteaftrekbeperking, de zogenaamde earningsstrippingsregeling. In de jaren 2019, 2020 en 2021 was de rente niet aftrekbaar voor zover het saldo van de verschuldigde en ontvangen rente meer bedroeg dan 30% van de winst en meer dan € 1.000.000. Sinds 2022 (en 2023) is de rente niet meer aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 20% van de winst (EBITDA) (en meer dan € 1.000.000). De maatregel wordt vrij uitgebreid toegelicht in deze syllabus uit 2022 of dit memorandum uit 2018 en deze scriptie uit 2018.
Renteaftrekbeperking in de Vennootschapsbelasting
Rentelasten zijn in beginsel gewoon en volledig aftrekbaar. Door het opstaptarief in Nederland en de tariefsverschillen in verschillende landen kunnen bedrijven "spelen" met rentestromen binnen een concern. Rente wordt betaald in landen met een hoog VPB tarief en worden vervolgens belast in de land met een laag VPB tarief, hierdoor worden winsten binnen een concern fiscaal voordelig verplaatst. De earningsstrippingmaatregel in de vennootschapsbelasting beoogt dit te voorkomen. Daarnaast wil de overheid een beperking aanleggen voor het teveel met vreemd vermogen financieren van bedrijven. De maatregelen zijn de afgelopen jaren steeds complexer en scherper geworden. Sinds 2022 wordt de rente aftrek op leningen toegelaten tot maximaal het hoogste bedrag van (1) 20% van de fiscale EBITDA of (2) €1.000.000. Het deel van de niet afgetrokken rente kan worden meegenomen naar de volgende jaren en dan ten laste van de winst worden gebracht. Veel MKB ondernemers hebben hier geen last van, immers € 1.000.000 aan rente komt niet snel in beeld. Voor grotere bedrijven of onroerend goed ondernemers kan dit wel een probleem opleveren.
Winstberekening bij earningsstripping
Het gaat om de fiscale winst (zonder toepassing renteaftrekbeperking) +/+ afschrijving +/+ saldo van betaalde en ontvangen rente in het fiscale jaar +/+ afwaardering tot lagere bedrijfswaarde van de bedrijfsmiddelen.
Vrijgestelcde inkomsten, zoals onder de deelnemingsvrijstelling vallende voordelen, worden niet tot de EBITDA gerekend.
Voor rente wordt gekeken naar leningen, hierbij wordt ook financial lease als een lening gezien. Rente op schulden aan leveranciers en de belastingdienst wordt niet meegenomen.
Een fiscale eenheid wordt voor de earningsstripping als 1 entiteit gezien. Interne financieringen zijn hierbij dus niet relevant. Het minimumbedrag geldt per belastingplichtige, dit zou een reden kunnen zijn om de fiscale eenheden anders in te delen (te splitsen).
Wijzigingen earningsstripping voor vastgoed lichamen
Binnen de vastgoed sector kan de drempel van € 1.000.000 een probleem geven, temeer als vastgoed zwaarder is gefinancieerd. Omdat de drempel geldt per belastingplichtige (of fiscale eenheid) kan er een prikkel bij (vastgoed) ondernemers bedraagt om activiteiten / vastgoed portefeuilles op te knippen over meerdere BV's. Hiermee wordt de rentelast dusdanig ondergebracht dat het saldo van de rentebate / rentelast onder de drempel van € 1.000.000 blijft. Voorgesteld wordt om met ingang van 2025 de drempel van € 1.000.000 voor vastgoedlichamen met (aan derden) verhuurd vastgoed buiten toepassing te laten. Deze maatregel heeft tot gevolg dat Nederland voor grotere (en internationale) vastgoedbeleggers minder aantrekkelijk zal worden, dit wordt nog eens versterkt door de wijzigingen voor de fiscale beleggingsinstelling en de afschaffing van de samenloopvrijstelling overdrachtsbelasting bij OZ lichamen. Het is bijzonder dat deze maatregel specifiek voor vastgoedondernemers of vastgoedlichamen wordt genomen.
Voorbeelden earningsstripping
Voorbeeld 1 inzake earningsstripping / renteaftrekbeperking
De winst voor belastingen bedraagt € 9.500.000, de afschrijving bedraagt € 1.000.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 2.000.000. De EBITDA komt hiermee op € 12.500.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 12.500.000 = € 2.500.000. De volledige rente is dus aftrekbaar.
Voorbeeld 2 inzake earningsstripping / renteaftrekbeperking
Een horeca bedrijf heeft een winst voor belastingen van € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Voorbeeld 3 inzake earningsstripping / renteaftrekbeperking
Een vastgoed ondernemer heeft een vastgoedportfeuille van € 75.000.000 met een financiering van € 50.000.000, rente bedraagt 4%, derhalve € 2.000.000. De netto huuropbrengst bedraagt € 4.500.000. Afschrijving is nihil omdat dit fiscaal niet is toegestaan. De maximale renteaftrek bedraagt 20% van € 4.500.000 = € 900.000. De tweede grens voor de aftrekbeperking in de vennootschapsbelasting bedraagt € 1.000.000. Er is € 1.000.000 aan rente niet aftrekbaar, zijnde € 2.000.000 -/- € 1.000.000
De winst voor belastingen bedraagt € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Noot fiscaal jurist inzake earningsstripping en renteaftrek beperking
De renteaftrekbeperking komt voor het gemiddelde MKB bedrijf niet in beeld. Er zijn een hele serie renteaftrekbeperkingen in de Wet op de Vennootschapsbelasting opgenomen. Bij overname en in de M&A praktijk is dit een aandachtspunt. De belangrijkste renteaftrek beperkingen zijn:
- onzakelijke leningen (afwaardering niet aftrekbaar) Hoge Raad 2008 en Hoge Raad 2011
- anti winst drainage (artikel 10a VPB)
- schijnleningen / bodemloze put leningen Hoge Raad 2004
- deelnemerschapsleningen en laagrentende leningen (artikel 10.1.d VPB)
Er kan worden gespeeld met de winst binnen een bedrijf door - binnen de grenzen van het goed koopmansgebruik - dit kan door:
- winsten eerder te verantwoorden dan men feitelijk van plan zou zijn;
- lening omzetten (preferente) aandelen;
- balansverkortende maatregelen, zoals eigendom vervangen door lease of huur, factoring van debiteuren. etc.;
- aangaan van leningen tegen een (lagere) variabele rente, in combinatie met een renteswap.
- Bij grotere bedragen zou een concern verticaal gesplitst kunnen worden, dit zal de komende jaren wel gerepareerd worden (zoals ook bij de vastgoedsector).
Fraus legis en earningsstripping
Door diverse arresten is de reikwijdte van artikel 10a Wet Vpb als fraus legis op veel punten verduidelijkt. In juli 2022 zijn er een tweetal arrest gewezen omtrent de aftrek van rente op leningen die dienden ter financiering van aankopen door private equity partijen (Hoge Raad 2 juli 2022 ECLI:NL:HR:2022:1085). Dit waren voor belastingplichtige gunstige uitspraken, de aftrekbeperking van artikel 10a komt minder snel in beeld (dan dat de belastingdienst zou wensen). Artikel 10a is sindsdien wel aanscherpt en via de "onzakelijke lening leer" zal het lastig worden om rente in aftrek te brengen bij grotere aankopen.
Er is echter nog één belangrijk onderdeel dat nog moet worden uitgediept, dat is het door het Europese Hof gewezen Lexel’-arrest (HvJ EU 20-01-2021, ECLI:EU:C:2021:34) welk arrest onder omstandigheden beperkingen oplegt aan de EU-lidstaten om rente in aftrek te beperken. Het wachten is op de eerste uitspraak waarbij dit arrest in Nederlands perspectief wordt getoetst.
Vastgoedbedrijven en earningsstripping of renteaftrekbeperking
Voor (grotere) vastgoedbedrijven is de earningsstripping regeling een probleem en vanaf 2025 zal dit probleem ook voor kleinere vastgoedondernemers een probleem kunnen worden. De aanscherping van de earningsstrippingregels zouden wel eens een strijdigheid met de Anti Tax Avoicance Directive (ATAD 1). Volgens artikel 3 van de ATAD 1 mogen landen maatregelen nemen om hun nationale fiscale grondslag te beschermen edoch dit speelt hier niet. Door de maatregel worden vastgoedondernemers simpelweg slechter behandeld dan normale ondernemers. De europese rechter heeft in eerder zaken (Hongarije zaak uit 2021 en de Polen zaak uit hetzelfde jaar). Er zijn in juni 2023 al kamervragen gesteld.
Tiny house of tiny office en belastingen
Steeds meer mensen werken thuis, fiscaal is hier weinig tot niks mogelijk. Vanaf 2022 geldt er een bescheiden belastingvrije vergoeding en bij een kantoor in huis is er eigenlijk fiscaal niks zinvols te bedenken (uw werkgever mag uw computer, printer en monitor soms betalen en de kosten voor het internet vergoeden). Maar als u nu eens een tiny office in de tuin zet?
Formele regels tiny house
Sinds enkele jaren worden er steeds meer tiny houses gebouwd, er is zelfs al een tv-serie waarbij mooie tiny houses worden gebouwd. De gemeenten lopen nog een beetje achter met het verstrekken van vergunningen, maar dit zal zich de komende jaren wel oplossen. Een tiny house wordt ingezet als permanent huis, maar ook als speelruimte voor de kinderen of kantoorplek, het zogenaamde tiny office. Heerlijk thuiswerken zonder lawaai van de kinderen of andere onrust in huis.
In sommige gevallen mag een tiny office zonder aanpassing van de omgevingsvergunning in uw achtertuin worden geplaatst. In uw voortuin moet u altijd even langs de gemeente. In het buitengebied is overleg met de gemeente ook aan te raden, hier zijn vaak onduidelijkheden over de begrippen voortuin en achtertuin. Conclusie is eigenlijk: overleg eens met uw gemeente wanneer een bouwwerk vergunningsvrij kan worden neergezet en waar. Hierbij is het ook van belang hoe dicht het tiny office bij uw woning staat, soms maakt het verschil als deze meer dan 4 meter van de woning staat. Ook moet het tiny office functioneel verbonden zijn met uw woning, bij het verhuren van een tiny house kan dit een probleem geven. Een bedrijf aan huis wordt gezien als functioneel verbonden, dus dit mag.
Fiscale regels tiny office voor zzp'er en ondernemer
Voor ondernemers en zzp'ers kan een tiny office fiscaal voordelig zijn. Het kantoor in de tuin moet dan wel kwalificeren als kantoor of werkruimte, het zogenaamde zelfstandigheids- en inkomenscriterium speelt hierbij een rol.
- Het zelfstandigheidscriterium wil zeggen dat het tiny office beschikt over een eigen ingang en sanitaire voorziening (waterkraan, toilet).
- Het inkomenscriterium wil zeggen dat, als het tiny office uw enige werkruimte is, het inkomen van uw bedrijf voor tenminste 30% in de ruimte moet worden verdiend, en voor tenminste 70% (in of) vanuit de werkruimte. Als u al een ander kantoor heeft, dan moet uw inkomen voor tenminste 70% vanuit deze ruimte worden verdiend.
Als aan deze voorwaarden wordt voldaan, zijn er fiscale voordelen van toepassing. De belangrijkste:
- Kosten aftrekbaar
- Investeringsaftrek (nazien)
- Deel onderhoud tuin zakelijk
- Deel gas / water / electra zakelijk
- Omzetbelasting verrekenbaar (bij belaste prestaties)
- Onderhoudskosten aftrekbaar
- Verzekeringskosten aftrekbaar
Tiny office in privé en verhuren aan de bv
Dit is fiscaal een minder gunstige regeling. En ook complex. Het tiny office moet dan wel onderdeel uitmaken van uw eigen woning. Hoe werkt het?
- De huur is in de bv aftrekbaar en in privé belast in box 1.
- Eigenwoningforfait toepassen op woondeel (en niet werkdeel), ook de hypotheek op de eigen woning dient overeenkomstig aangegeven te worden.
- In privé mogen kosten, lasten en afschrijvingen worden afgetrokken.
- De volledige hypotheekrente is aftrekbaar.
- TBS-winstvrijstelling (12%) kan in mindering worden gebracht (aftrek tegen maximaal 43% in 2021).
- Nadeel: complex, onduidelijkheid over "behoort tiny house tot woning" en bij verkoop woning is de winst op het tiny house belast in box 1.
Tiny office op naam bv kopen
De aankoop door de bv van het tiny office is een stuk eenvoudiger.
- De aankoop kan door de bv worden betaald.
- Het tiny office wordt op de balans geactiveerd en hierop mag worden afgeschreven.
- De omzetbelasting is veelal verrekenbaar (mits u belaste prestaties voor de btw verricht).
- De kosten zijn aftrekbaar.
- Deel kosten tuin, etc. kan via de bv worden betaald.
- Deel kosten internet thuis mag belastingvrij worden vergoed door de bv.
- Verzekeringskosten zijn aftrekbaar in de bv.
- Onderhoudskosten zijn aftrekbaar in de bv.
Strikt formeel zou de bv ook erfpacht of huur over de grond (van de DGA) moeten betalen, dit is een aandachtspunt.
De kosten van een tiny house lopen via de bv. De aanschaf van het tiny house zal worden geactiveerd en jaarlijks afgeschreven. De met het huisje samenhangende kosten zijn gewoon (volledig) zakelijk aftrekbaar.
Extra fiscaal voordeel bij tiny office
Mogelijk kan aanspraak worden gemaakt op kleinschaligheidsinvesteringsaftrek. Het bedrag dat op de winst in mindering kan worden gebracht is afhankelijk van het totaalbedrag dat de onderneming investeert.
Omzetbelasting en tiny house
Btw samenhangend met een tiny house is aftrekbaar, dat wil zeggen indien en voor zover de onderneming btw-belaste prestaties verricht.
Fiscaal advies inzake tiny office of werkplek thuis
De regeling voor een werkkamer thuis (of tiny house) is uiterst complex. Niet alleen raakt het meerdere belastingmiddelen, ook kleven hier de nodige juridische gevolgen aan vast. Wilt u een fiscaal advies en een berekening inzake de mogelijke aankoop van een tiny house, neem dan gerust contact op.
Bronnen tiny office en fiscus
HR 31 oktober 1997, ECLI:NL:HR:1997:ZC2478
Crypto verlies niet aftrekbaar in de BV
Een DGA investeert in 2018 via zijn BV in een crypto bedrijf in de Verenigde Arabische Emiraten. De DGA koopt voor 250.000 euro aan crypto tokens via een smart contract. De overeenkomst staat op naam van de DGA en de betaling wordt verricht door de BV. De tokens worden als overige beleggingen in de jaarrekening van de BV opgenomen. In 2020 volgt het slechte nieuws, het crypto project in de VAE is niet van de grond gekomen, de tokens zijn waardeloos, weg geld. De DGA laat nog een onderzoek instellen maar hier komt niks uit. De 250.000 euro wordt - in 2019- in mindering gebracht op de winst van de BV. In 2022 gaat de BV falliet. Er volgt een boekenonderzoek van de belastingdienst, de aftrek in 2019 wordt geweigerd. De Rechtbank en het Gerechtshof zijn het met de belastingdienst eens. Waar ging het mis? De DGA had het contract op prive naam staan!
De crypto DGA die gaat beleggen in de BV
De beste man heeft redelijk pech gehad. Zijn BV maakt in 2019 nog een winst van 3.500.000 euro, het verlies op de crypto ad 250.000 euro kon dus prima worden gedragen. Hoe dit bedrijf 2 jaar later failliet kan gaan wordt niet duidelijk. De Belastingdient stelt een onderzoek in en de aftrek wordt geweigerd, en terecht. De DGA loopt te knoeien en heeft zijn zaken niet voor elkaar. Wat gaat er mis?
- De DGA is van mening dat hij is opgelicht. Uit onderzoek blijkt dit ook. Er is ook aangifte gedaan bij de Politie. De DGA wordt in het proces verbaal aangemerkt als slachtoffer (niet de BV)
- De DGA heeft conservatoir beslag gelegd op vermogensbestanddelen van de crypto man van het VAE project. In de procedure wordt een cessie akte overlegd (dagtekening december 2020), bij deze akte draagt de BV een vordering wegens onrechtmatige daad over aan de DGA.
- De tokenovereenkomst is getekend door de DGA in prive.
Noot fiscaal jurist inzake crypto in de BV
Een DGA sluit in prive een overeenkomst inzake de aankoop van crypto tokens voor 250.000 euro, Het geld wordt door de BV betaald. De investering staat ook in de jaarrekening van de BV. De tokens blijken waardeloos en de DGA boekt het verlies af ten laste van het resultaat van de BV. Door de contractuele fout (contract in prive) en onduidelijke handelswijze (prive aangifte doen en prive procederen) mag het verlies niet in de BV worden afgetrokken. Waar ging het mis?
- Contract stond op de verkeerde naam
- Betaling vanuit de BV zonder aandeelhoudersbesluit en/of overdracht overeenkomst
- Geen ondersteunende zakelijke documentatie
De DGA had dit wel netjes kunnen regelen maar heeft de documentatie niet op de orde. Als de crypto op naam van de BV hadden gestaan wordt de winst pas belast bij realisatie en zijn verliezen (bij een zakelijke belegging) aftrekbaar. Vanaf 2026 (DAC8 wetgeving) moeten exchanges, brokers en wallet providers jaarlijks klantgegevens aan de Belastingdienst doorgeven.
Bron crypto aftrek in de BV
Rechtbank Den Haag d.d. 19 juni 2025 ECLI:NL:RBDHA:2025:10861
Gerechtshof Den Haag d.d. 19 maart 2026 ECLI:NL:GHDHA:2026:1023
Leningen binnen familieverband
In de praktijk komt het regelmatig voor dat leningen binnen de familie worden verstrekt (bijvoorbeeld ouder aan kind of leningen via de gehouden vennootschappen). In deze situaties worden niet altijd dezelfde zekerheden verlangd of dezelfde voorwaarden gehanteerd als bij een vergelijkbare situatie bij een commerciële geldverstrekker zoals een bank. In deze situaties is dan de vraag welke fiscale gevolgen aan de orde kunnen komen bij deze leningen. De Belastingdienst heeft hun zienswijze omtrent deze fiscale gevolgen kenbaar gemaakt in de afgelopen periode. Hieronder hebben wij de standpunten van de Belastingdienst nader in beeld gebracht.
Lening eigen woning binnen familieverband
De minister van Financiën heeft naar aanleiding van een WOB-verzoek, waarbij verzocht is om informatie over beleid en uitvoering omtrent de familiebank, op 21 april 2021 de Handreiking familielening en openbaar gemaakt. Daaruit blijkt dat de Belastingdienst gebruik maakt van een toetsschema om na te gaan of de familielening kwalificeert als eigenwoningschuld en om na te gaan of en tot welk percentage de rente die betaald wordt op die eigenwoningschuld aftrekbaar is. In de Handreiking familieleningen wordt overigens steeds de term ‘familielening’ gebruikt, maar de handreiking kan ook worden gebruikt voor bijvoorbeeld eigenwoningleningen tussen de dga en zijn bv. In deze handreiking zijn diverse vragen opgenomen die kunnen worden doorlopen. Hieronder een uiteenzetting van deze vragen
Vraag 1: is sprake van een geldlening?
Allereerst dient er sprake te zijn van een echte lening. En niet van het schuldig blijven van een bepaalde som, kwijtschelding of een schenking. Daarbij wordt aangesloten bij de definitie van een geldlening in het Burgerlijk Wetboek. Alleen als sprake is van een geldlening volgens deze definitie, kan er sprake zijn van een lening.
Als het antwoord op de vraag of sprake is van een geldlening ‘ja’ is, gaat u naar toetsvraag 2.
Vraag 2: is sprake van een eigenwoningschuld?
Een lening is slechts een eigenwoningschuld als voldaan wordt aan de eisen van de Wet op de Inkomstenbelasting. Voor leningen vanaf 2013 geldt bijvoorbeeld een annuïtaire of lineaire aflossingsplicht. Bovendien is de lening gemaximeerd, rekening houdend met een eventuele eigenwoningreserve. De fiscale eisen staan in artikel 3.119a van de Wet op de Inkomstenbelasting. Voor leningen die op 1 januari 2013 al bestonden, kan overgangsrecht gelden. Het is dan een zogenaamde Bestaande eigenwoningschuld volgens het overgangsrecht van de Wet IB2001.
Uiteraard moet ook het antwoord op deze vraag ‘ja’ zijn om voor renteaftrek in aanmerking te komen.
Vraag 3: is het rente over een geldlening of is er sprake van een vergoeding voor iets anders?
De hoofdregel is dat rente over een eigenwoningschuld (hierna: ‘eigenwoningrente’) alleen aftrekbaar is als de rente alleen een vergoeding is over het uitgeleende geld. En dus niet (deels) een vergoeding is voor andere aspecten, zoals gunstige voorwaarden. Dat deel van de vergoeding is in principe dus geen eigenwoningrente. In dat geval dient een splitsing aangebracht te worden tussen een deel dat ziet op de terbeschikkingstelling van de hoofdsom en een deel dat ziet op een ander recht. Echter, die splitsing mag achterwege blijven indien de omvang van deze rechten of plichten ‘verwaarloosbaar’ zijn. In de Handreiking familieleningen wordt een renteopslag van 0,2% of minder als verwaarloosbaar aangemerkt.
Let op: de rente moet verder wel echt betaald worden of verschuldigd zijn. Als er bijvoorbeeld is overeengekomen dat de rente die verschuldigd is direct wordt teruggeschonken, dan is er feitelijk sprake van een renteloze lening. Er is dan geen aftrekbare eigenwoningrente. Rente is alleen aftrekbaar zolang eventuele schenkingen aan de lener niet rechtstreeks verband houden met die renteverplichtingen.
Vraag 4: is de rente op de lening wel reëel?
De vraag of de rente wel reëel is, hangt af van alle exacte feiten en omstandigheden.
Uit de jurisprudentie valt op te maken dat hetgeen ten titel van rente wordt uitgekeerd voor de inkomstenbelasting niet per definitie volledig als een vergoeding voor de hoofdsom wordt aangemerkt. De Hoge Raad volgt namelijk een meer op de economische realiteit gestoelde benadering. In de Handreiking familieleningen staat dat volgens de kennisgroep deze economische benadering ook geldt voor de vraag of de hoogte van de rente wel reëel is. De rente moet kort samengevat in lijn zijn met wat een onafhankelijke andere partij onder dezelfde omstandigheden in rekening zou brengen.
Om vast te stellen hoe hoog die rente mag zijn, moet naar twee zaken gekeken worden:
- Wat is het gangbare rentepercentage bij de meest vergelijkbare lening die onder marktomstandigheden bij een bank (of andere reguliere geldverstrekker) wordt afgesloten? Dit vormt het uitgangspercentage. Een bank heeft een bepaald rentetarief voor een lening, afhankelijk van de hoogte van de schuld, de looptijd, de rentevaste periode, enzovoorts. Je moet nagaan welke rente een bank rekent voor een lening die zoveel mogelijk lijkt op die van de familielening.
- Wat zijn de verschillen met de familielening en in hoeverre is het
hogere rentepercentage ten aanzien van de familielening reëel? Een bank
heeft meestal het recht van hypotheek, terwijl een familielid dat niet
eist. Dat rechtvaardigt een iets hogere rente. Ook andere zekerheden spelen
een rol bij de beoordeling of de lening een hogere rente mag krijgen dan
een banklening. Het gebrek aan zekerheid moet wel reëel zijn: als de uitlener
feitelijk wel degelijk zeker weet dat hij de lening terugbetaald kan krijgen,
dan zal de Belastingdienst een hogere rente niet zomaar toestaan.
Ook mag niet aangesloten worden bij de rente op een consumptief krediet, zoals die in de markt wordt aangeboden: de Belastingdienst neemt hier stellig afstand van, omdat een consumptief krediet een heel ander bestedingsdoel heeft dan een woning. Een andere factor die hier meespeelt, is de vraag wat het risicoprofiel van de lener is. Als er sprake is van een onregelmatig inkomen, dat bovendien net voldoende is om de maandlasten van te betalen, dan is er sprake van een hoger risicoprofiel dat ook een hogere rente rechtvaardigt.
Dit alles moet primair worden bekeken naar het moment van aangaan van de geldlening. Er kan echter aanleiding bestaan om daarnaast tussentijds te toetsen.
Nog een voorbeeld ter illustratie: stel dat een bank 2% rente in rekening zou brengen. Er is een familielening afgesproken, zonder recht van hypotheek of overige zekerheid en onder soepele voorwaarden. Ten aanzien van de familielening geldt een rentepercentage van 5,5%. Een reële rente zou, gelet op de condities van de familielening, bijvoorbeeld 3% zijn voor deze lening. In dat geval is 3% aftrekbaar als eigenwoningrente en 2,5% niet.
Indien de rente niet reëel is dan kan de Belastingdienst het standpunt innemen dat sprake is van een schenking. Veelal kan dit worden opgelost door het belastingvrije bedrag (€ 6.713 in 2025), echter kan er ook een heffingsmoment aan de orde komen. Schenking kan ook aan de orde komen wanneer er eigenlijk geen sprake is van een lening, dit zullen wij vooralsnog buiten beschouwing laten in dit artikel.
Consumptieve leningen binnen familieverband
Bij consumptieve leningen binnen familieverband kan worden aangesloten bij vraag 1 en 4 uit de Handreiking familieleningen .
Ook hier kan schenking aan de orde komen wanneer de rente niet reëel is vastgesteld.
Leningen via vennootschappen
Ook bij financiering binnen familieverband middels vennootschappen zijn vele discussies gevoerd met de Belastingdienst. Onlangs heeft de Belastingdienst heeft de ‘Handreiking omvang schenking bij onzakelijke gelieerde financieringen aan lichamen’ vrijgegeven. Het vrijgeven van de handreiking houdt verband met een op 10 juli 2024 gepubliceerd Kennisgroepstandpunt van de Kennisgroep Successiewet over de bevoordeling bij het verstrekken van een onzakelijke lening aan een BV (Kennisgroepstandpunt Belastingdienst 10 juli 2024, KG:063:2024:9). In de handreiking wordt aandacht besteed aan de bepaling van de omvang van de bevoordeling. Zij beperkt zich daarbij tot de consequenties van de ’gelieerde zakelijke lening met onzakelijke voorwaarden’ en de ‘onzakelijke lening’ voor uitsluitend de schenkbelasting.
Als de gelduitlener en de geldgever vennootschappen zijn en het verstrekken van de lening wordt ingegeven door de wil en beslissingsmacht van de aandeelhouder van de gelduitlenende B.V. en gericht is op de persoon van de aandeelhouder van de geldlenende B.V., dan vindt de gift tussen die aandeelhouders plaats. Van vrijgevigheid is sprake als de geldverstrekker zich bewust is van het in de gunstige condities liggende voordeel en hij de wil heeft om de specifieke begiftigde te verrijken. Bij een onzakelijke lening verarmt de aandeelhouder van de gelduitlenende B.V., omdat de waarde van zijn aandelen door de verstrekte onzakelijke lening is gedaald.
In de heffing van schenkbelasting wordt betrokken hetgeen de begiftigde verkrijgt. Dat is de waardestijging van de aandelen van de geldlenende B.V. als gevolg van de onzakelijke lening.
In de handreiking wordt aandacht besteed aan de bepaling van de omvang van de bevoordeling. Zij beperkt zich daarbij tot de consequenties van de ’gelieerde zakelijke lening met onzakelijke voorwaarden’ en de ‘onzakelijke lening’ voor uitsluitend de schenkbelasting.
Noot fiscaal jurist inzake leningen in familieverband en belastingen
Zoals blijkt uit dit artikel en de Handreikingen van de Belastingdienst kan er veel discussie ontstaan over leningen binnen familieverband. Welke fiscale gevolgen daaraan kunnen worden verbonden is sterk afhankelijk van de exacte feiten en omstandigheden van het geval. Het is derhalve noodzaak om alle relevante informatie in beeld te brengen en vervolgens deze gaat toetsen teneinde een zakelijke lening en voorwaarden overeen te komen. Wanneer u vragen heeft of ondersteuning wenst ten aanzien van familieleningen dan kunt u contact opnemen met één van onderstaande auteurs.
Maatschappelijke bv en belastingen
Het wetsvoorstel inzake de maatschappelijke bv komt begin 2023. Invoering zal dan ook pas in 2024 plaatsvinden (of later). Met dit wetsvoorstel wordt het voor lokale overheden (en provincies) eenvoudiger om bv's als maatschappelijk betrokken te erkennen. Met deze nieuwe rechtsvorm meent de regering een betere erkenning en een betere herkenning van het maatschappelijke karakter van maatschappelijke onderneming te borgen. Het zou mooi zijn als er voor de maatschappelijke bv ook een apart tarief komt voor de Vennootschapsbelasting. Ook speciale fiscale faciliteiten en voorzieningen zijn wenselijk. Of dit ook direct wordt ingevoerd is nog maar de vraag.
De maatschappelijke bv
Bij de nadere uitwerking van de regeling voor de maatschappelijke bv vormt de definitie van sociale ondernemingen zoals geformuleerd in het KPMG-rapport het uitgangspunt. Kernpunten zijn:
- nastreven van een maatschappelijk doel;
- beperkingen in verdeling van winst en vermogen;
- dialoog met stakeholders;
- transparantie over gerealiseerde maatschappelijke impact.
De kern van de regeling zal zijn dat de kenmerken uit deze definitie worden uitgewerkt in een aantal vereisten waaraan de statuten en de onderneming moeten voldoen indien een onderneming zich wenst te registreren als maatschappelijke onderneming.
Bronnen maatschappelijke bv
Kamerbrief over sociaal ondernemen
Vergoeding voor uitgestelde levering en deelnemingsvrijstelling
Bij de verkoop van deelnemingen in Nederland, waarbij de resultaten al voor de juridische levering naar de koper gaan, wordt vaak een vergoeding voor uitgestelde levering overeengekomen via een 'locked box'-bepaling. Fiscaal gezien valt deze vergoeding onder de deelnemingsvrijstelling (artikel 13 lid 1 VPB), waardoor deze niet belast wordt bij het bepalen van de winst voor de verkoper. Aan de koperzijde maakt de betaalde vergoeding integraal deel uit van de kostprijs van de deelneming en is niet aftrekbaar. Dit standpunt is bevestigd door de Belastingdienst, maar in complexe situaties is het verstandig deskundig advies in te winnen om fiscale complicaties te vermijden bij de verkoop van een onderneming. In dit artikel een toelichting en aandachtspunten.
Onderhandelingen met een locked box en de deelnemingsvrijstelling
Als een vennootschap haar deelneming besluit te verkopen breekt er een periode aan waarin wordt onderhandeld tussen de verkopende- en kopende partij over onder andere de hoogte van de koopsom. Indien zij overeenstemming hebben bereikt over de hoogte van de koopsom wordt in een koopovereenkomst de afspraken van partijen vastgelegd. Regelmatig komen partijen met elkaar overeen dat de resultaten vanaf een bepaalde datum voor rekening en risico komen voor de kopende partij, terwijl de juridische levering nog niet heeft plaatsgevonden. In dergelijke situaties wordt vaak een locked box-bepaling opgenomen.
Wat is het locked box-bepaling?
Een locked box-bepaling wordt opgenomen in de koopovereenkomst die tussen verkoper en koper is gesloten. In deze koopovereenkomst worden specifieke afspraken vastgelegd, zoals de aanvangsdatum waarop de economische voordelen overgaan naar de koper (bijvoorbeeld op 1 januari van het boekjaar). Deze datum valt doorgaans vóór de datum van ondertekening van de koopovereenkomst en de juridische overdracht van de aandelen. Gedurende deze tussenliggende periode worden resultaten behaald waarop de verkoper geen aanspraak meer kan maken. De verkoper vraagt vaak een compensatie voor deze periode, aangezien hij geen recht meer heeft op de eerder vermelde resultaten. Deze compensatie kan ook worden overeengekomen in de vorm van een vergoeding voor een uitgestelde koopsom. Hoe dient een dergelijke vergoeding fiscaal te worden behandeld?
Deelnemingsvrijstelling , bedrijfsovername en Locked box bepaling
Nederland kent de deelnemingsvrijstelling wat kortgezegd inhoudt dat bij het bepalen van de winst de voordelen uit hoofde van een deelneming buiten aanmerking blijven. Ook verkoopwinsten die worden behaald op deelnemingen vallen onder deze noemer. Vallen vergoedingen over de periode vanaf de datum waarop de voordelen voor rekening van koper komen tot het moment van juridische levering ook onder de deelnemingsvrijstelling?
Locked box binnen de M&A praktijk
Aan de hand van een fictieve casus wordt ingegaan op de fiscale kwalificatie van een locked box. A B.V. (verkoper) verkoopt haar 100% belang in Y B.V. (de Vennootschap) voor € 2 miljoen aan X B.V. (koper). Partijen hebben een koopovereenkomst getekend en daar zijn de volgende uitgangspunten op van toepassing:
- Op 1 mei 2023 een koopovereenkomst getekend;
- Partijen komen overeen dat vanaf 1 januari 2023 alle resultaten voor rekening en risico komen van X B.V.
- De juridische levering van de aandelen in Y B.V. heeft nog even op zich laten wachten, want die vond 1 augustus 2023 plaats.
Met ingang van 1 januari 2023 zijn de behaalde resultaten niet langer ten gunste van de verkoper. De koopsom is pas verschuldigd en ontvangen bij de juridische levering van de aandelen, hoewel de resultaten nog zijn gerealiseerd door de verkoper. Over de tussenliggende periode wordt er een vergoeding afgesproken over de periode vanaf de datum dat de resultaten ten goede komen aan de koper tot het moment van de juridische levering van de aandelen.
Van belang is dat de vergoeding louter ziet op de uitgestelde betaling van de koopprijs. Tot het moment dat partijen geen verplichting hebben tot het betalen van de koopsom is het niet aan te merken als rente. Op het moment dat sprake is van een vergoeding voor een uitgestelde reeds verschuldigde koopsom is de betaling wel aftrekbaar c.q. belast.
- Volgens een oude arrest van de Hoge Raad d.d. 12 september 1979 (ECLI:NL:HR:1979:AX2712) geldt hiertoe het volgende: de omstandigheid dat de partijen bij de op 14 juni 1972 gesloten overeenkomst niet reeds voor die datum gebonden waren belet het bij art. 1 voormeld onder de benaming van rente bedongene te beschouwen als een vergoeding van rente wegens het schuldig zijn van de koopsom van 1 januari tot 14 juli 1972;
- In de verwijziginszaak in 1981 stelt het Gerechtshof Den Haag op 15 janauri 1981 (ECLI:NL:GHDHA:1981:AW9760) vast dat partijen bij de op 14 juni 1972 gesloten overeenkomst niet reeds voor die datum waren gebonden, zodat de bedongen vergoeding niet als rentevergoeding was te beschouwen. Volgens Gerechtshof Den Haag valt niet in te zien waarom rente zou zijn bedongen over een tijdvak dat voorafging aan de dag waarop de koopprijs diende te worden betaald. De bedongen vergoeding moet bij de verkoper worden gerekend tot een voordeel uit deelneming in de zin van artikel 13 Wet Vpb 1969.
In een dergelijke situatie is de vergoeding die door de verkoper is bedongen onderdeel van de verkoopprijs van de deelneming. Dit betekent dat de vergoeding eveneens onder de deelnemingsvrijstelling valt en derhalve voor de verkoper is vrijgesteld. Aan de andere kant betekent het dat de betaalde vergoeding aan de zijde van de koper niet aftrekbaar is, maar integraal onderdeel uitmaakt van de kostprijs van de deelneming.
Standpunt kennisgroep belastingdienst inzake locked box
Het standpunt van de kennisgroep van de Belastingdienst ten aanzien van de fiscale kwalificatie van een Locked Box is op 14 maart 2023 openbaar gemaakt (KG:023:2023:4). Bij de publicatie geeft de kennisgroep aan dat zij ook van mening zijn dat de gehele vergoeding onder de deelnemingsvrijstelling valt.
Noot fiscaal jurist inzake bedrijfsovername met Locked box
Bij de verkoop van een onderneming komen veel meer zaken om de hoek kijken. Lees daarom ook eens één van onze andere artikelen inzake de aan- en verkoopkosten van een deelneming , de aftrek van btw bij de aan- en verkoop van een deelneming of de gevolgen van een earnout regeling.
In dit artikelen behandelen wij de fiscale merites bij de Locked box, deze komt in Europa veel voor omdat deze vrij simpel werkt, voordat de koopovereenkomst wordt getekend ligt er al een balans per een effectieve datum (die voor ondertekening ligt). Op grond van deze balans wordt de koopprijs bepaald. In de koopovereenkomst hoeven dus geen bepalingen te worden opgenomen over latere koopprijs aanpassingen op basis van de (zogenaamde) equity bridge. Vanaf de effectieve datum is de koper doorgaans een vergoeding (soort rente) verschuldigd over de koopsom. In de SPA moeten wel heldere afspraken worden gemaakt over de beslissingen binnen de onderneming, immers de koper krijgt (bijvoorbeeld) vanaf 1 januari 2024 de resultaten maar de levering zal pas per 1 juli 2024 plaatsvinden. In de tussenliggende periode neemt de verkoper nog alle beslissingen. Er mag dan geen waarde aan de onderneming worden onttrokken (leakage).
Wij hebben ruime ervaring met de fiscale merites binnen de M&A praktijk, in 2023 hebben wij ondernemeer Riwald bijgestaan bij de verkoop aan een beursgenoteerde onderneming en tevens Elektramat geadviseerd bij haar fiscale merites bij een herstructurering en overname.
Heeft u naar aanleiding van dit artikel nog vragen of wenst u meer informatie? Neem dan gerust eens vrijblijvend contact op met ons!
Bron Locked box in de M&A Praktijk
Verkrijging aandelen in onroerend goed bv en overdrachtsbelasting
De overdrachtsbelasting bedraagt wordt in 2023 verhoogd tot 10,4% (2021 en 2022: 8%). Op woningen is het tarief 2%. Voor starters op de woning markt (onder voorwaarden) zelfs 0%.
Het Self Storage arrest in de overdrachtsbelasting
Het Gerechtshof is van mening dat de verhuur van staanplaatsen is gericht op de exploitatie van onroerende zaken. De bijkomende diensten zijn ondergeschikt aan de verhuur van deze onroerende zaken. De Hoge Raad doet verder niks en gooit de zaak in de prullenbak (artikel 81 RO). Dit lijkt een niet echt bijzondere uitspraak, maar is het wel!
Een later arrest van de Hoge Raad in 2021 (Self Storage Arrest) geeft meer duidelijkheid over de verkrijging van aandelen in een onroerend goed bv. In deze casus verkreeg iemand aandelen in een rechtspersoon die onroerende zaken als bedrijfsmiddel gebruikte bij de uitoefening van haar bedrijf, op grond van artikel 4.1 letter a Wet BRv 1970 (Wet belastingen van rechtsverkeer) moest er overdrachtsbelasting worden betaald (fictieve onroerende zaak) aldus het Gerechtshof. De heffing vond plaats over alle onroerende zaken omdat bepaalde onroerende zaken dienstbaar waren aan het exploiteren van de andere onroerende zaken. De Hoge Raad kijkt kritisch naar de zogenaamde "doeleis", neem je een bedrijf over waarvan de onroerende zaak een onderdeel is of neem je de onroerende zaak over. Deze discussie speelt ook bij de overname van een camping, hotel, winkel, fabriek, etc. Neem je de exploitatie van een camping over of de grond? In een besluit uit 2020 wordt dit nader toegelicht. Uit dit besluit valt op te maken dat de aanwending van de onroerende zaak voor bedrijfsdoeleinden (zoals een camping of hotel) ervoor zorgt dat er geen overdrachtsbelasting is verschuldigd. De Hoge Raad geeft via het onderstaande campingarrest uit 2008 en het datacenter arrest uit 2014 steeds meer duidelijkheid over de zogenaamde "doeleis". In het self storage arrest was het Gerechtshof van mening dat er geen overdrachtsbelasting was verschuldigd, de Hoge Raad verwijst de zaak (op advies van de Advocaat-Generaal) naar een ander Gerechtshof. Deze behandeling is nog niet bekend.
Het camping arrest in de overdrachtsbelasting
De camping wordt in deze casus vergeleken met een hotel. Hiermee kwalificeerde de camping (of het bungalowpark) niet als een zogenaamd onroerendezaakrechtspersoon (OZR). Hierbij was van belang dat de campingplaatsen met name kort werden verhuurd en er daarnaast bijkomende (ondersteunende en recreatieve) gebouwen / voorzieningen op de camping aanwezig waren. In deze casus lijkt het erop dat de rechters over de camping hebben gewandeld en de website goed hebben bekeken. Omdat er meer bijkomende recreatieve voorzieningen op de camping waren (zoals speeltoestellen, sportvelden, zwembad, klimwanden, etc.), des te meer voorzieningen er op de camping zijn, des te groter de kans dat er geen overdrachtsbelasting wordt geheven. De reden is dat hierdoor de exploitatie van het vastgoed minder relevant lijkt te zijn. In de casus bij het Gerechtshof (in 2020) waren er niet veel voorzieningen aanwezig, dan is blijkbaar geen sprake van recreëren, maar van kamperen (en dus heffing van overdrachtsbelasting). Kennelijk heeft de adviseur van de camping niet goed zijn best gedaan om de feiten helder te presenteren. De rechter kijkt met de volgende bril: "er zijn kavels die voor langere perioden worden verhuurd en hierop mogen de huurders hun eigen bungalow of chalet bouwen (plaatsen)." Dan gaat het om de exploitatie van grond met enkele bijkomende voorzieningen.
Noot fiscaal jurist inzake onroerendezaaklichaam
Als u een rechtspersoon verwerft met een onroerende zaak, is het van belang kritisch te kijken naar de heffing van overdrachtsbelasting. Bij het verkrijgen van een onroerendezaaklichaam kwalificeren de aandelen als een fictieve onroerende zaak (ex artikel 4 WBR). Er moet dan worden voldaan aan twee vereisten (1) bezitseis en de (2) doeleis. De bezitseis is eenvoudig, indien de onroerende zaak meer dan 50% van de totale bezittingen beslaan en tenminste 30% van de totale bezittingen bestaan uit in Nederland gelegen onroerende zaken, is voldaan aan de bezitseis. De doeleis is een stuk complexer. De doeleis bepaalt dat de onroerende zaken als geheel genomen, geheel of voor ten minste 70% (hoofdzakelijk) dienstbaar zijn aan het verkrijgen, vervreemden of exploiteren van deze onroerende zaken. De deelnemingen (van 1/3 en meer) moeten voor de waarde worden meegeteld.
Bron onroerende zaak bv
Gerechtshof 15 december 2020 ECLI:NL:GHARL:2020:10509
Hoge Raad d.d. 19 december 2008 ECLI:NL:HR:2008:BD6385 Camping arrest
Besluit 14 december 2010 DBG2010/3544M
Hoge Raad d.d. 10 oktober 2014 ECLI:NL:HR:2014:2925 Datacenter arrest
Hoge Raad d.d. 16 april 2021 ECLI:NL:HR:2021:585 Self storage arrest
Bedrijfsopvolging of verkoop van uw onderneming of BV
Op dit moment begeleiden wij vele ondernemers bij een voorgenomen verkoop of bedrijfsopvolging. Recentelijk hebben wij een aantal Twentse bedrijven begeleid bij een verkoop (zie onze internetsite) en zijn wij druk met het overdragen van ondernemingen binnen familieverband. De drukte bij overdrachten binnen de familie heeft voornamelijk te maken met de aangekondigde wijzigingen in de Bedrijfsopvolgingsregeling.
Volledige verkoop of bedrijfsopvolging ?
De keuze voor een volledige verkoop aan een externe partij of een (gedeeltelijke) overdracht binnen de familie is sterk afhankelijk van de exacte feiten (waaronder de vermogenspositie van de overdrager).
Overname kas of liquiditeit en bedrijfsopvolging
De heer X wil zijn ondernemingen (zeg een holding met 10 deelnemingen) overdragen aan zijn kinderen. In de holding is ook 3 miljoen euro aan cash, dit bedrag is bedoeld voor een toekomstige overname van een bedrijf. Dit bedrag zou mogen worden gezien als ondernemingsvermogen, zeg een overnamekas en/of investeringsgelden. Als er echter wordt geinvesteerd in een nieuw bedrijf wordt niet voldaan aan de bezitseis. De reguliere zienswijze is dat bij de beoordeling van ondernemingsvermogen moet worden gekeken op grond van geconsolideerde uitgangspunten. De aankoop van een nieuwe deelneming kan dan dus worden gezien als een objectieve uitbreiding van een onderneming (mits de nieuwe deelnemingsactiviteiten in lijn liggen met de bestaande activiteiten). De Belastingdienst en Hoge Raad kijken hier echter anders naar, zie hiertoe Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis).
Voordelen verkoop binnen de familie (bedrijfsopvolging)
De voor en nadelen op een rijtje, eerst de voordelen bij een opvolging of verkoop binnen de familie:
- Behoud van bedrijfscultuur: Familiebedrijven hebben vaak een unieke cultuur die generaties lang is opgebouwd. Door opvolging binnen de familie kan deze cultuur behouden blijven.
- Kennisoverdracht: Familieleden die al betrokken zijn bij het bedrijf hebben vaak al een diepgaande kennis van de bedrijfsvoering. Dit kan de overgang soepeler maken dan wanneer een externe partij het bedrijf overneemt.
- Vertrouwen: Er is vaak een dieper niveau van vertrouwen tussen familieleden, wat kan leiden tot een soepelere overgang en minder conflicten tijdens het overnameproces.
- Fiscale voordelen: de verkoop of overdracht binnen de familie kan tegen fiscaal aantrekkelijke voorwaarden plaatsvinden.
- Loyaliteit van medewerkers: Medewerkers kunnen zich meer verbonden voelen met een familiebedrijf en kunnen loyaler zijn als ze weten dat het bedrijf binnen de familie blijft.
- Langetermijnvisie: Familiebedrijven hebben vaak een langetermijnvisie en zijn minder gericht op korte termijn winsten. Dit kan gunstig zijn voor de stabiliteit en groei van het bedrijf op de lange termijn.
- Behoud van familiewaarden: Familiebedrijven hebben vaak bepaalde waarden en tradities die belangrijk zijn voor de familie. Door opvolging binnen de familie kunnen deze waarden en tradities behouden blijven.
Nadelen bedrijfsopvolging binnen de familie
Het is echter ook belangrijk om de potentiële nadelen en uitdagingen van familieopvolging te overwegen, zoals familieconflicten, de druk op de opvolger om te voldoen aan familieverwachtingen, en de mogelijkheid dat familieleden niet de juiste vaardigheden of ervaring hebben om het bedrijf te leiden. Elk bedrijf en elke familie is uniek, dus het is essentieel om zowel de voordelen als de nadelen zorgvuldig af te wegen voordat een beslissing wordt genomen over de toekomst van het bedrijf.
Uitgaande van een gezonde financiële positie van de overdrager adviseren wij veelal om het bedrijf tijdig binnen de familie (gedeeltelijk) over te dragen en dan na enkele jaren (tenminste 5 jaar) te verkopen aan een derde partij of het management.Hiermee kunt u namelijk ruim 40% belasting (inkomstenbelasting en schenkbelasting) besparen!
Aandachtspunten bij de verkoop van een BV of onderneming
Bij de verkoop van een BV (Besloten Vennootschap) of onderneming zijn er diverse aandachtspunten waar je rekening mee moet houden. Hier zijn enkele belangrijke aandachtspunten:
- Voorbereiding: zorg ervoor dat de resultaten een constant (en liefst stijgend) beeld laten zien en dat schommelingen in het resultaat helder en duidelijk verklaarbaar zijn.
- Waardering van de onderneming: Het is essentieel om een realistische en marktconforme waardering van de onderneming te hebben. Dit kan gedaan worden door een onafhankelijke deskundige.
- Due diligence (boekenonderzoek): De koper zal waarschijnlijk een due diligence uitvoeren om de financiële, juridische en operationele aspecten van de onderneming te beoordelen. U kunt een dergelijk onderzoek ook vooraf door ons laten uitvoeren, dit voorkomt vervelende en onnodige vragen en zo kunt u eventueel nog ontbrekende informatie aanvullen.
- Fiscale aspecten: Er kunnen fiscale gevolgen zijn bij de verkoop van een BV of onderneming. Het is raadzaam om fiscaal advies in te winnen om onverwachte belastingverplichtingen te voorkomen, belangrijke aandachtspunten zijn (a) activa op juiste plek (b) fiscale eenheden verbreken of niet (c) structuur juist en volledig (d) anonimisering (e) vastgoed in juiste BV
- Overdracht van contracten en verplichtingen: Zorg ervoor dat alle lopende contracten, licenties en verplichtingen correct worden overgedragen aan de koper.
- Personeel: Informeer het personeel tijdig over de verkoop en overweeg de gevolgen voor arbeidsovereenkomsten en eventuele veranderingen in arbeidsvoorwaarden.
- Garanties en vrijwaringen: De koper kan vragen om garanties en vrijwaringen met betrekking tot de staat van de onderneming, mogelijke verplichtingen en risico's.
- Financiering: Overweeg hoe de verkoop zal worden gefinancierd en of er sprake is van earn-outs, uitgestelde betalingen of andere financiële regelingen.
- Intellectueel eigendom: Zorg ervoor dat alle intellectuele eigendomsrechten, zoals patenten, merken en auteursrechten, correct worden overgedragen.
- Vastgoed: Als de onderneming vastgoed bezit, zorg er dan voor dat alle eigendomsrechten en huurovereenkomsten correct worden overgedragen.
- Regelgeving en vergunningen: Controleer of er specifieke regelgevende of vergunningsvereisten zijn met betrekking tot de verkoop van de onderneming.
- Confidentialiteit: Overweeg het gebruik van een geheimhoudingsovereenkomst (NDA) om vertrouwelijke informatie te beschermen tijdens het verkoopproces.
- Post-verkoop betrokkenheid: Bepaal of en hoe je betrokken wilt blijven bij de onderneming na de verkoop, bijvoorbeeld in een adviesrol of als aandeelhouder.
- Overdrachtsdocumentatie: Zorg ervoor dat alle overdrachtsdocumenten volledig en correct zijn en dat ze juridisch bindend zijn.
Het is raadzaam om bij de verkoop van een BV of onderneming samen te werken met professionals, zoals een advocaat, M&A partij, een accountant en een belastingadviseur. Wij werken veelal in teamverband met dergelijke adviseurs en kunnen u eenvoudig met hen in contact brengen.
Toekomst bedrijfsopvolgingsregeling
In de afgelopen jaren is veel gesproken over de bedrijfsopvolgingsregeling, deze zou niet nodig zijn voor het grootste deel van de familieondernemingen aangezien er voldoende liquide middelen beschikbaar zouden zijn om de fiscale claim – zonder toepassing van de huidige regeling – te kunnen voldoen. In de politiek staat de bedrijfsopvolgingsregeling dan ook op de agenda.Daarbij wordt wel eens uit het oog verloren,dat de regeling in het leven is geroepen om de continuïteit van de onderneming te waarborgen en daarmee de werkgelegenheid die het biedt in stand te houden en de periodieke belastingafdrachten zeker te stellen. Door Kamerleden van de PvdA en GroenLinks is eerder dit jaar nog een initiatiefwetsvoorstel ingediend waaruit blijkt, dat men de regeling nagenoeg geheel wil afschaffen. De exacte uitkomst hiervan zal afhankelijk zijn van de samenstelling van het nieuwe kabinet.
Advies inzake verkoop of bedrijfsopvolging
De komende periode komen er een aantal aanpassingen aan die ingaan per 2024, 2025 en 2026. Het is daarom noodzaak om voor te sorteren op de wijzigingen om zodoende fiscaal zo optimaal mogelijk de onderneming over te dragen. Met een team van 20 kundige collega’s adviseren wij vele ondernemers bij dit proces. Ervaring is bittere noodzaak en vanuit een oriënterend gesprek kunnen wij samen met uw accountant een stappenplan opstellen, zodat u weet wat u de komende jaren moet ondernemen om een overdracht eenvoudig en succesvol te laten verlopen. Kom gerust eens langs voor een vrijblijvend gesprek.
Fiscaal voordeel voor MKB-bedrijven
Invulling fiscale stimuleringsmaatregelen MKB bekend
Het kabinet heeft in de Belastingplannen voor 2023 een pakket maatregelen aangekondigd ten gunste van het midden- en kleinbedrijf (MKB). De invulling van dit pakket is nu afgerond. Een deel van de maatregelen is opgenomen in de vijfde nota van wijziging op het Belastingplan 2023, welke op 3 november naar buiten is gebracht. In dit artikel zetten wij deze maatregelen uiteen.
1. Energie- en Milieu-investeringsaftrek
Om te beginnen intensiveert het kabinet, zoals reeds aangekondigd in de aanbiedingsbrief van het pakket Belastingplan 2023, het budget voor de Energie-investeringsaftrek (EIA) en Milieu-investeringsaftrek (MIA). Deze faciliteiten worden structureel geïntensiveerd met € 150 miljoen.
2. Willekeurige afschrijving
Ten tweede wordt er een nieuwe maatregel ingevoerd. Het wordt namelijk aantrekkelijker gemaakt voor ondernemer om te investeren, doordat investeringen in nieuw aangewezen bedrijfsmiddelen in het kalenderjaar 2023 willekeurig mogen worden afgeschreven. Globaal houdt deze willekeurige afschrijving in dat een ondernemer in het investeringsjaar (kalenderjaar 2023) tot maximaal 50% van de investering in een bedrijfsmiddel willekeurig – en het restant regulier – mag afschrijven.
Let op! Het totaal aan afschrijvingen over de gehele levensduur van het betreffende bedrijfsmiddel verandert hierdoor niet, deze wordt slechts naar voren gehaald. Het voordeel betreft dus een liquiditeitsvoordeel.
De willekeurige afschrijving geldt zowel voor ondernemers in de inkomstenbelasting als in de vennootschapsbelasting.
3. WBSO Indexering
Als derde maatregel wordt de fiscale regeling WBSO geïndexeerd. Hiervoor is een bedrag van € 206 miljoen gereserveerd. Speur- en ontwikkelingswerk worden hierdoor goedkoper, wat ondernemers moet gaan stimuleren om meer te innoveren. Het percentage van de indexatie wordt nog nader bepaald, vorenstaande is afhankelijk van de loonkosten en inflatie.
4. Verhoging werkkostenregeling
Verder wordt de werkkostenregeling (WKR) verhoogd door het kabinet, de WKR helpt ondernemers om onbelaste vergoedingen aan een werknemer te verstrekken. Deze intensivering was reeds verwerkt in de eerste en de vierde nota van wijziging op het wetsvoorstel Belastingplan 2023. De vrije ruimte in de WKR zal voor 2023 worden verhoogd naar 3%.
5. Overige maatregelen
Verder zijn er nog de volgende maatregelen genomen:
- De Aof-premie voor kleine werkgevers wordt verlaagd om hiermee de lasten op arbeid te verlagen; en
- Met een tijdelijke verruiming van het lage inkomensvoordeel (LIV) worden werkgevers tegemoet gekomen in de verhoging van het wettelijk minimumloon (Wml).
Noot fiscaal jurist
Heeft u vragen ten aanzien van de Belastingplannen van het kabinet, of wenst u wellicht uw ondernemingsstructuur eens te laten beoordelen om te bekijken waar voordeel behaald kan worden, neem dan gerust eens vrijblijvend contact op met onderstaande adviseurs. Wilt u een totaal fiscaal advies over uw MKB-bedrijf? Overweeg eens een fiscale APK.
Bron fiscale maatregelen MKB-bedrijven
Vijfde nota van wijziging belastingplannen 2023
Vierde nota van wijziging belastingplannen 2023
Vennootschapsbelasting bij overheidsorganen, zoals de gemeente
Kan een gemeente vennootschapsbelastingplichtig zijn? Niet de eerste vraag waar menigeen bij stilstaat. Dat is ook niet zo vreemd, omdat dit wettelijk ‘pas’ is geregeld sinds 1 januari 2016. Met andere woorden: vanaf 2016 dienen de activiteiten van de gemeente ook te worden getoetst aan de vraag of (bepaalde) activiteiten kwalificeren als een onderneming. Deze ontwikkeling heeft geleid tot verschillende interpretaties en jurisprudentie over welke activiteiten wel of niet onder deze belastingplicht vallen. In dit blog duiken we in de kern van deze materie, belicht door recente uitspraken van de Gerechtshoven Den Haag en ‘s Hertogenbosch.
Is een gemeente of provincie belastingplichtig voor de vennootschapsbelasting?
Overheidsondernemingen, bijvoorbeeld van gemeenten, provincies en waterschappen, zijn belastingplichtig voor de vennootschapsbelasting. Deze ondernemingen moeten dus voor hun ondernemingsactiviteiten misschien aangifte vennootschapsbelasting doen. De belastingdienst heeft hiervoor een schema met toelichtingen opgesteld. In deze activiteitenlijst van de belastingdienst wordt aangegeven hoe de belastingdienst aankijkt tegen commerciële activiteiten van de provincie of gemeenten (of hierbij aangesloten stichtingen).
Wat Betekent Vennootschapsbelastingplicht?
Een gemeente is vennootschapsbelastingplichtig voor haar activiteiten voor zover er sprake is van het drijven van een onderneming (artikel 2, lid 1, sub g Wet VPB 1969). In de parlementaire geschiedenis bij de invoering van de vennootschapsbelastingplicht van overheidsonderneming is over het drijven van een onderneming het volgende opgenomen.
“Van het drijven van een onderneming is sprake als:
- door een duurzame organisatie van kapitaal en arbeid;
- wordt deelgenomen aan het economische verkeer;
- met het oogmerk daarmee winst te behalen, welke winst ook redelijkerwijs te verwachten valt.
Het oogmerk om winst te behalen wordt ook aangenomen indien er structurele overschotten worden gerealiseerd. Activiteiten die aangemerkt worden als de uitoefening van bijvoorbeeld een overheidstaak valt hier niet onder, tenzij met die betreffende activiteiten in concurrentie wordt getreden met andere ondernemingen.
Let op! Iedere afzonderlijke activiteit moet worden getoetst of er sprake is van het drijven van een onderneming. Als verschillende activiteiten sterk met elkaar zijn verweven wordt dit gezamenlijk genomen getoetst.
Vrijstelling voor Overheidstaken
Er is een vrijstelling van de vennootschapsbelasting voor activiteiten die beschouwd worden als het verrichten van overheidstaken, mits hierbij niet in concurrentie wordt getreden met de private sector. Dit kan zijn:
- Taken die wettelijk zijn opgelegd.
- Handelingen als overheid voor de btw.
- Activiteiten die vallen onder een 'open norm', waarbij de overheidstaak niet duidelijk omschreven is.
Recente Jurisprudentie over VPB plicht gemeenten
Reclame-activiteiten van Gemeenten
De gemeente is van mening dat de reclame-activiteiten kwalificeren als het ter beschikking stellen van onroerende zaken en dat het rendement uit normaal vermogensbeheer niet wordt overtroffen. Voorts stelt de gemeente dat er amper arbeid wordt verricht. De verrichte arbeid is volgens de gemeente ook niet van belang, want zo stelt zij, de werkzaamheden betreffen reguliere overheidswerkzaamheden of het louter beheren van contracten en die werkzaamheden zijn niet gericht op het behalen van een hoger rendement dan bij normaal vermogensbeheer. Het Hof gaat hier niet in mee en betoogd dat dergelijke activiteiten niet gezien kunnen worden als normaal vermogensbeheer en dus potentieel vennootschapsbelastingplichtig zijn. Hierbij wordt gekeken naar:
- Het exclusieve recht dat wordt verleend voor het plaatsen van reclame.
- De organisatie van arbeid en kapitaal die nodig is voor het beheer en de exploitatie hiervan.
Het Hof ’s-Hertogenbosch (uitspraak 1 november 2023 ECLI:NL:GHSHE:2023:3603) komt tot de conclusie dat de reclameactiviteit van deze gemeente bestaan uit het tegen een vergoeding verlenen van een recht aan een ondernemer (of andere) om zaken op straat (openbare ruimte) neer te zetten om zo reclame te maken, dit op grond van wetgeving (de APV). De rechter vindt dit geen echte overheidstaak en komt tot het volgende;
- Vennootschapsbelastingplicht: De gemeente is belastingplichtig voor haar reclameactiviteiten. Het hof oordeelt dat deze activiteiten een onderneming vormen, waardoor de overheidstakenvrijstelling niet van toepassing is.
- Criteria Onderneming: Voor de kwalificatie als onderneming kijkt het hof naar de organisatie van kapitaal en arbeid, deelname aan het economisch verkeer, en een winststreven. Belangrijk is dat de reclameactiviteiten niet gezien worden als normaal vermogensbeheer, waardoor de ondernemingscriteria van toepassing zijn.
- Openingsbalansproblematiek: De gemeente mag de lopende contracten niet op de openingsbalans opnemen. Het hof stelt dat deze inkomsten rechtstreeks gekoppeld zijn aan nog te verrichten prestaties en daarom tot de omzet van de gemeente behoren.
- Reclamedragers en -objecten: Deze kunnen niet worden opgenomen op de openingsbalans. Ze worden voornamelijk gebruikt voor het beheer van de openbare ruimte en niet direct voor de reclameactiviteiten.
- Geen incidenteel fiscaal voordeel: De uitspraak benadrukt dat bij de overgang naar belastingplichtigheid geen incidenteel fiscaal voor- of nadeel mag optreden dat leidt tot een verstoring van de concurrentieverhoudingen.
- Concurrentie met Private Partijen: Het hof oordeelt dat de gemeente met haar reclameactiviteiten in concurrentie treedt met private partijen. Dit is een belangrijke overweging bij het niet toepassen van de overheidstakenvrijstelling.
Deze uitspraak illustreert de complexiteit van fiscale beoordelingen van overheidsactiviteiten en benadrukt het belang van zorgvuldige fiscale planning en administratie. Het onderstreept ook het belang van het scheiden van ondernemingsactiviteiten van overheidstaken om fiscale verplichtingen correct te beoordelen. De Vereniging Nederlandse gemeenten heeft meer informatie over dit onderwerp en ook al concept bezwaarschriften opgesteld.
Brandstofverkooppunten die worden verkocht door gemeenten en VPB plicht
Deze procedure speelde bij het Gerechtshof Den Haag, die deed op 23 november 2023 uitspraak (ECLI:NL:GHDHA:2023:2458) . De rechtbank Den Haag kwam op 23 augustus 2022 (ECLI:NL:RBDHA:2022:9142) tot dezelfde conclusie. Bij de exploitatie van brandstofverkooppunten gaat het om het via veilingen toewijzen van huurrechten en het ontvangen van huur plus een vergoeding per verkochte liter brandstof. Deze activiteiten worden gezien als meer dan normaal vermogensbeheer, wat ze belastingplichtig maakt voor de Vennootschapsbelasting. De belastingdienst heeft een aanslag opgelegd over een winst van ruim € 12 miljoen. De gemeente is van mening dat hun activiteiten lijken op de activiteiten van de Nederlandse staat en dat dus sprake is van schending van het gelijkheidsbeginsel en evenredigheidsbeginsel. De procedure verloopt als volgt:
- De gemeente betoogt dat haar situatie wat betreft de activiteit met betrekking tot de brandstofverkooppunten gelijk is aan de wijze waarop de Staat deze activiteiten ontplooit, namelijk eveneens via een veiling gevolgd door verhuur, maar dat bij de Staat alleen de veilingopbrengsten belast zijn en niet de opbrengsten uit de verhuur. Belanghebbende meent dat de feitelijke verschillen tussen haar situatie en die van de Staat niet het verschil in fiscale behandeling rechtvaardigen. Dit zou zowel een schending van het gelijkheidsbeginsel als het evenredigheidsbeginsel inhouden.
- De Inspecteur heeft aangegeven dat de verschillende fiscale behandeling voortkomt uit het feit dat bij de Staat de veilingactiviteit en de verhuuractiviteit zijn ondergebracht bij verschillende belastingplichtigen (verschillende ministeries), waardoor de activiteiten bij de Staat niet geclusterd, maar afzonderlijk worden beoordeeld.
- Het gelijkheidsbeginsel vereist dat gelijke gevallen gelijk worden behandeld en dat ongelijke gevallen naar de mate van hun ongelijkheid ongelijk worden behandeld, tenzij voor de ongelijke behandeling een objectieve en redelijke rechtvaardiging bestaat. Het evenredigheidsbeginsel houdt in dat de overheid bij haar besluitvorming tot geen besluit komt dat voor een burger nadeliger is dan nodig is voor het bereiken van het doel van het besluit.
- Het Hof is van oordeel dat de situatie van belanghebbende niet gelijk is aan die van de Staat. Bij de Staat zijn de activiteiten met betrekking tot de veiling en de verhuur van locaties voor brandstofverkooppunten gescheiden en ondergebracht bij verschillende belastingplichtigen. Dit is een relevant verschil met de situatie van belanghebbende, waar de veiling en de verhuur deel uitmaken van één geïntegreerde activiteit binnen één belastingplichtige. De Inspecteur heeft derhalve terecht aangevoerd dat er geen sprake is van gelijke gevallen, waardoor geen sprake is van een schending van het gelijkheidsbeginsel.
- Wat betreft het evenredigheidsbeginsel oordeelt het Hof dat de door belanghebbende gestelde ongelijke behandeling tussen haarzelf en de Staat voortvloeit uit de feitelijke verschillen tussen de situaties. Deze verschillen rechtvaardigen een verschil in fiscale behandeling. Het Hof acht geen sprake van een schending van het evenredigheidsbeginsel, omdat de ongelijke behandeling objectief en redelijk gerechtvaardigd is door de verschillende organisatorische inrichting van de activiteiten bij belanghebbende en bij de Staat.
Gezien het voorgaande faalt het beroep van belanghebbende op het gelijkheidsbeginsel en het evenredigheidsbeginsel en is sprake van vennootschapsbelasting plicht voor de gemaakte winst. Bij vorenstaande speelt de personele inzet bij de gemeente en de inzet van externe deskundigen mee bij de beoordeling door de rechter. Ook de winstmaximalisatie (naast veiling inkomen ook prijs per liter) speelt mee bij de beoordeling van het Gerechtshof.
Aandachtspunten en Conclusies bij VPB plicht gemeenten
- Afzonderlijke Beoordeling Nodig: Elke activiteit moet individueel beoordeeld worden om te bepalen of er sprake is van een onderneming.
- Niet alle Activiteiten zijn Vrijgesteld: Zelfs als een activiteit door de gemeente wordt uitgevoerd, kan het zijn dat deze niet valt onder de vrijstelling voor overheidstaken.
- Belang van Jurisprudentie: De recente uitspraken bieden richtlijnen over hoe bepaalde gemeentelijke activiteiten worden beoordeeld in relatie tot de vennootschapsbelasting.
Advies fiscaal jurist inzake belastingplicht bij gemeenten
Het is essentieel voor overheidslichamen om hun activiteiten zorgvuldig te analyseren tegen het licht van de vennootschapsbelastingplicht. De jurisprudentie biedt belangrijke inzichten, maar elke situatie is uniek. Het blijft daarom belangrijk om per geval deskundig advies in te winnen en indien nodig, bezwaar te maken tegen vennootschapsbelastingaanslagen in afwachting van verdere jurisprudentie of richtlijnen van de Belastingdienst. Samengevat komen wij tot het volgende;
- Betrokken activiteiten: De rechtbanken en gerechtshoven hebben zich uitgesproken over verschillende soorten activiteiten, waaronder reclameactiviteiten (zoals abri’s, lichtbakken en AO-displays), activiteiten gerelateerd aan brandstofverkooppunten (inclusief veiling en verhuur), en activiteiten op het vlak van kredietverstrekking/personeelsleningen.
- Uitspraken : Voor alle genoemde activiteiten concluderen de rechtbanken en gerechtshoven dat er sprake is van een onderneming in fiscale zin, waardoor er geen vrijstelling voor overheidstaken ingeroepen kon worden.
- Onderneming in fiscale zin: Rechters neigen snel te concluderen dat er sprake is van een onderneming in fiscale zin en zien vaak een onderlinge samenhang tussen verschillende werkzaamheden en activiteiten. Dit speelt vooral een rol bij het afbakeningsvraagstuk, wat aangeeft welke activiteiten wel of niet tot de Vpb-plicht behoren. Tevens worden in procedures steeds vaker de formele aspecten (gelijkheidheid / evenredigheid) uitgebreid toegelicht, het zou slimmer zijn om ook de materiele kant "is sprake van ondernemerschap" uitgebreider aan de kaak te stellen. Tevens moeten alle feiten en omstandigheden bij een gemeente worden meegewogen, de ene gemeente is niet de andere gemeente.
- Afbakeningsvraagstuk: Het afbakenen van de Vpb-plichtige activiteiten is vaak het meest complexe aspect, waarbij de jurisprudentie inzicht biedt in de beoordelingscriteria die rechtbanken hanteren.
- At arms length principe: Opmerkelijk genoeg wordt er in de jurisprudentie weinig aandacht besteed aan het at arms length principe bij de jaarwinstbepaling, wat wijst op een principiële benadering van de vraag of er wel sprake is van een overheidsonderneming. De toekomstige ontwikkelingen omtrent de jaarwinstbepaling bij overheidsondernemingen, met name in het licht van het at arms length principe en de recente wetswijzigingen (artikelen 8bb, 8bc en 8bd Wet Vpb en het verrekenprijzenbesluit), blijven van groot belang voor de fiscale praktijk.
Er lopen nog vergelijkbare zaken in Nederland, De verwachting is dan ook dat er eind 2024 of begin 2025 een zaak bij de Hoge Raad onder de aandacht wordt gebracht. Als er binnen een gemeente sprake is van opbrengsten uit reclame, leningen, brandstofverkooppunten of andere "commerciele" activiteiten is het verstandig een fiscaal jurist te raadplegen. Het zou - in de huidige tijd - ook kunnen gaan om startersleningen, leningen aan (semi) maatschappelijke instellingen of ander soortige leningen (bijvoorbeeld in het kader van maatschappelijke projecten of duurzaamheid). Bij vragen kunt u contact opnemen met onderstaande fiscalisten.
Foutenleer binnen de fiscale wereld
Elke fiscalist en ondernemer kent het wel; de aangifte vennootschapsbelasting van een paar jaar geleden blijkt niet helemaal juist te zin. Kun je dit dan nog corrigeren? Het antwoord is - zoals vaak binnen het fiscale landschap - "dat hangt ervan af". De foutenleer kan soms uitkomst bieden en kan een mooi adviesmiddel zijn binnen de fiscale advisering. In dit artikel behandelen we de fouten leer en specifiek een uitspraak van de Hoge Raad d.d. 6 juni 2025 (ECLI:NL:HR:2025:850) inzake de foutenleer bij een vaste inrichting. In deze procedure maakt de Belastingdienst gebruik van de foutenleer. Een correctie werkt dus 2 kanten op en kent niet alleen voordelen.
De foutenleer binnen de fiscale wereld
De foutenleer is een leerstuk dat door de rechtspraak is ontwikkeld en stelt dat een fout in een eerder jaar – indien deze invloed heeft op een ander jaar – onder omstandigheden mag of moet worden hersteld, ook als het jaar van de fout zelf al onherroepelijk vaststaat en de bezwaar - en beroepstermijn dus al ruimschoots is verstreken. Veelal ziet dit op balansposten (de jaarrekening), voorbeelden zijn:
- Er sprake is van een onjuiste verwerking van een balanspost;
- De fout zich doorwerkt naar een later jaar;
- De Belastingdienst deze fout ambtshalve mag corrigeren, óf de belastingplichtige dat mag doen in zijn aangifte.
Mogelijkheden voor fiscaal advies bij fouten leer
De foutenleer is een zwaard dat aan beide kanten kan snijden. Voor de fiscale adviseur biedt het kansen om een fout uit het verleden (zoals te weinig afschrijvingen, een vergeten voorziening, of onterecht niet-activeren van kosten) alsnog te herstellen. Tegelijkertijd kan het ook tot correcties leiden die nadelig uitpakken.
Procedure inzake foutenleer en vaste inrichting
Een Nederlandse BV had een vaste inrichting in België. Bij de winstberekening van die vaste inrichting zijn afschrijvingen niet goed berekend (teveel afschrijvingen), er wordt getoverd met binnenlandse winsten en buitenlandse winsten (binnen het wereldwinst / generale winst begrip). Er wordt in Nederland een huurrecht verkocht en de boekwinst wordt opgenomen in een herinvesteringsreserve (totaal 470.000 euro). Deze herinvesteringsreserve wordt afgeboekt op een activum dat daarna in België wordt gekocht. De belastingdienst corrigeerde de afschrijvingen met toepassing van de foutenleer, immers een balansfout kan hersteld worden via de foutenleer, ook als die fout materiële impact heeft op de wereldwinst of de balans van de moedermaatschappij.
De foutenleer kan worden worden toegepast als een onjuiste waardering binnen de fiscale balans wordt ontdekt nadat de balans over het vorige boekjaar fiscaal vaststaat. De foutenleer is (meestal) niet van toepassing bij incidentele fouten (of indien navordering nog mogelijk is). Het herstel van de fout moet plaatsvinden in het oudste nog openstaande jaar. De adviseur of inspecteur kan niet simpel de foutenleer ter hand nemen om correcties aan te brengen. Eerst moet er overleg tussen partijen plaatsvinden (ambtshalve verzoek) of moet worden bekeken of er nog wettelijke mogelijkheden zijn (bezwaar/ beroep/ navordering).
De Hoge Raad gaat er in deze casus eens goed voor zitten. Bij het bepalen van de winst in België (vaste inrichtingswinst). De correctie op de winst in België heeft betrekking op de onderneming in Nederland. De afboeking van de herinvesteringsreserve komt dus enkel tot uitdrukking in de wereld winst (generale winst). De vaste inrichtingswinst is derhalve niet juist berekend. Belastingplichtige stelt dat de eindbalans van de BV (volledige onderneming in Nederland en België) juist is weergegeven en dat de foutenleer dan niet van toepassing is. De inspecteur en de Hoge Raad kijken hier anders naar. De vaste inrichting moet als aparte / onafhankelijke onderneming worden gezien. Vorenstaande wordt ook uitgebreid omschreven in de conclusie van de adviseur van de Hoge Raad (de AG). De heer Wattel had er in 2022 al naar gekeken (ECLI:NL:PHR:2022:753). De Rechtbank Zeeland West Brabant d.d. 28 januari 2022 (ECLI:NL:RBZWB:2022:393) was het eerder nog met belastingplichtige eens.
Procedure inzake afboeken vordering en foutenleer
X BV koopt in 2002 de aandelen in 2 deelnemingen via een overname holding. De koopsom wordt door X BV geleend aan de overname holding (1 miljoen euro). De 2 gekochte deelnemingen gaan in 2003 failliet. Een deel van de vordering wordt afgeboekt. In 2015 wordt de volledige vordering kwijtgescholden, de afboeking wordt in 2016 genomen. Het Gerechtshof Arnhem Leeuwarden d.d. 26 september 2023 ECLI:NL:GHARL:2023:8228 is van mening dat de vordering mag worden afgeboekt, een deel van de vordering blijft echter staan en wordt later afgeboekt (op grond van de foutenleer). Volgens het gerechtshof was niet sprake van een onzakelijke lening. Of sprake is van een onzakelijke lening dient te worden beoordeeld naar het moment van het aangaan van de lening, met dien verstande dat een zakelijke lening gedurende haar looptijd als gevolg van onzakelijk handelen van de crediteur alsnog een onzakelijke lening kan worden. De bewijslast dat bij het moment van aangaan of gedurende de looptijd sprake is (geworden) van een onzakelijke lening rust op de Inspecteur (Hoge Raad 20 maart 2015, ECLI:NL:HR:2015:645). Over deze restant vordering gaat de procedure bij de Rechtbank.
X BV wil een vordering op haar dochteronderneming van ruim € 850.000 in 2016 afboeken. De inspecteur stelt dat dit te laat is en dat dit in 2015 had moeten plaatsvinden, subsidiair stelt de inspecteur dat de afboeking te hoog is omdat in de vordering ook rente is opgenomen. De Rechtbank Gelderland doet op 21 november 2024 (ECLI:NL:RBGEL:2024:8157) uitspraak. X BV heeft de vordering in 2015 kwijtgescholden en mag op grond van de foutenleer alsnog in 2016 de afboeking ten laste van de winst brengen, de rente is ook aftrekbaar (zie hiertoe ook Hoge Raad 15 juli 2022 ECLI:NL:HR:2022:1086).
Noot fiscaal jurist inzake foutenleer binnen fiscale wereld
Waar mensen werken worden fouten gemaakt. Sommige fouten blijven jaren onzichtbaar en kunnen - op het moment dat deze worden ontdekt - nog worden hersteld. De Hoge Raad heeft hiervoor de zogenaamde foutenleer ontwikkeld (Hoge Raad d.d. 22 oktober 1952 ECLI:NL:HR:1952:60). De fouten leer zouden we als volgt kunnen weergeven:
- Arrest HR 22 oktober 1952 (ECLI:NL:HR:1952:60) vormt de geboorte van de foutenleer: bij fouten in de eindbalans van een boekjaar moet het beginvermogen van het daaropvolgende jaar worden gecorrigeerd om dubbele of onbelaste winst te voorkomen, dus zogenaamde Balanscontinuïteit.
- Balanscontinuïteit betekent dat het beginvermogen van een boekjaar gelijk is aan het eindvermogen van het voorgaande jaar, tenzij dit laatste ondeugdelijk is vastgesteld (fout volgens wet of goedkoopmansgebruik).
- Doel foutenleer volgens HR is het belasten van de totale winst gedurende het bestaan van de onderneming
De Foutenleer is wellicht in strijd met EU-recht: HvJ-arrest Commissie/Spanje (C-788/19, ECLI:EU:C:2022:55) oordeelde dat onbeperkte navorderingstermijnen strijdig zijn met het evenredigheidsbeginsel; dit kan ook voor de foutenleer gelden. De foutenleer omzeilt immers de navorderingstermijnen (belastingdienst) en de bezwaartermijnen (belastingplichtige). Wellicht had belastingplichtige vorenstaande (strijdigheid met evenredigheidsbeginsel) kunnen stellen in de procedure, dit is niet gebeurd.
De foutenleer heeft betrekking op fouten op de fiscale balans die doorwerken in het eindvermogen van het laatst vastgestelde fiscale jaar. Dit gaat meestal om waarderingsfouten en etiketteringsfouten. Het mag dus niet gaan om incidentele fiscale fouten bij het bepalen van de fiscale winst. Het is een complex leerstuk en kan soms grote voordelen (en nadelen) opleveren.
Door onze ervaring met dit leerstuk kunnen wij u goed adviseren bij de mogelijkheden en onmogelijkheden. Stuur ons gerust een e-mail met uw vraag.
Gemengde kosten en aftrek
Gemengde kosten zijn in 2026 tot een vast bedrag van € 5.700 niet aftrekbaar van de winst (2025: € 5.700, 2024 : € 5.600, 2023: € 5.100 / 2022 € 4.800). U kunt er ook voor kiezen om 20% van de kosten niet in aftrek te brengen en dus niet te kiezen voor het vaste bedrag (dit percentage is voor bv's 26,5%).
Belastingadvies of vrijblijvende offerte
Belastingen is voor particulieren of ondernemers niet altijd het meest leuke onderdeel. Ons team van ruim 20 fiscale specialisten (belastingadviseur en/of fiscaal juristen) nemen u graag mee in de wondere wereld van het fiscale advies, uw aangifte, een fiscale procedure en/of begeleiding van een boekenonderzoek. Wij adviseren u, onderhouden het contact met de Belastingdienst en adviseren u (pro) actief en vlot tegen vaste tarieven.
Vrijblijvende offerte of vraag? |
Wat zijn gemengde kosten fiscaal bezien?
Gemengde kosten is een fiscale titel of benaming voor kosten die een zakelijk, maar ook een privé element bevatten. Door dit privé element zijn deze kosten niet volledig aftrekbaar. U kunt hierbij denken aan:
- Uit eten (voedsel, drank)
- Representatie en recepties
- Relatiegeschenken
- Feestjes, congressen, excursies en studiereizen (tenzij noodzakelijk voor uw werk, zoals een vakopleiding of cursus)
Aftrek beperkt tot vast bedrag of percentage
Bent u ondernemer voor de inkomstenbelasting en geeft u gedurende een fiscaal jaar meer uit aan gemengde kosten dan € 28.500, kies dan voor het vaste bedrag van € 5.700.
Voor BV's geldt als hoofdregel een niet-aftrekbaar bedrag van € 5.700 of voor een wettelijk percentage (73,5%). Indien 0,4% van het gezamenlijke belastbare loon van de werknemers hoger is, geldt dat hogere bedrag. Sinds 2026 wordt voor deze berekening uitgegaan van loon waarover daadwerkelijk loonbelasting wordt geheven.
- Dit laatste klinkt complex, een voorbeeld: loonsom € 1.425.000 x 0,4% = € 5.700. Is de loonsom hoger, dan is het bedrag van € 5.700 ook hoger.
Daggeld vergoeding vallen onder gemengde kosten
Rechtbank Noord-Holland en het Gerechtshof Amsterdam oordelen dat daggeldvergoedingen die chauffeurs ontvangen ter vergoeding van kosten van maaltijden, consumpties en sanitaire voorzieningen onder de aftrekbeperking vallen van art. 3.15 Wet IB 2001.
Belanghebbende X drijft een transportonderneming. Over 2015 wordt de winst van de onderneming verhoogd met beperkt aftrekbare kosten. Volgens X behoren de daggeldvergoedingen die aan chauffeurs worden verstrekt niet tot deze kostensoort omdat deze in beginsel tot het loon behoren. De inspecteur wijst dit af.
Beide rechters oordelen dat dergelijke daggeldvergoedingen wel onder de aftrekbeperking van art. 3.15 Wet IB 2001 vallen. Deze vergoedingen komen voort uit CAO-afspraken en vallen sinds de invoering van de werkkostenregeling in beginsel onder het loon uit dienstbetrekking. Op grond van de parlementaire geschiedenis zou hierdoor de aftrekbeperking hierop niet van toepassing zijn. Echter, nu dergelijke vergoedingen onder de werkkostenregeling gericht zijn vrijgesteld gaat dit niet op. Uitzondering van kosten van de aftrekbeperking omdat deze onderdeel uitmaken van het loon, is volgens de rechtbank alleen van toepassing indien deze kosten hetzij bij de werkgever (in de vorm van eindheffing) hetzij bij de werknemer feitelijk in de loonheffing worden betrokken.
Noot fiscaal jurist inzake gemengde kosten
De aftrekbeperking is altijd nog gunstiger dan het privé betalen van dergelijke kosten. Het is wel zaak om de gemengde kosten goed te beoordelen. Soms hebben bepaalde kosten een dubbel karakter, denk hierbij aan kaarten voor de business club. Enerzijds zijn dit toegangskaarten (beperkt aftrekbaar als representatiekosten, mits zakelijk) en reclamekosten (volledig aftrekbaar).
Hoe ervaren MKB ondernemers een boekenonderzoek van de Belastingdienst?
De directie MKB (afdeling Klantbehandeling) heeft de Radboud Universiteit (RU) gevraagd om te onderzoeken hoe mkb’ers ons controleproces ervaren. Zo heeft de RU in samenwerking met een mkb-kantoor 22 ondernemers geïnterviewd bij wie onlangs een boekenonderzoek was afgerond. Daaruit bleek dat de meeste ondernemers tevreden zijn over de controlemedewerker, al willen ze meer duidelijkheid over de procedures en de aanleidingen.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Downloads inzake ervaringen MKB ondernemers bij boekenonderzoek
Samenvatting onderzoek Radboud Universiteit inzake boekenonderzoek ((8 pagina's)
Managementreactie op onderzoek Radboud Universiteit (1 pagina)
Wat vinden MKB ondernemers van de Belastingdienst bij boekenonderzoek
Er zijn diverse MKB ondernemers benaderd om hun reactie te geven op boekenonderzoeken die door de Belastingdienst zijn uitgevoerd. Uit het rapport volgt het volgende:
- De doorlooptijd van een boekenonderzoek vinden veel ondernemers te lang.
- De tijd die een onderzoek van de ondernemers vraagt vinden veel ondernemers te veel, dit speelt met name bij een boekenonderzoek dat wordt ingestoken via een steekproef.
- Extra kosten door inschakelen deskundigheid fiscalist of accountant (die min of meer gedwongen moeten worden gemaakt) wordt als onaangenaam ervaren.
- Procedurele onzekerheid is voor veel ondernemers bezwaarlijk. Dit hangt samen met a) doorlooptijd b) stappen tijdens proces onduidelijk c) gevolgen van de controle onduidelijk (met name t.a.v. boetes) d) taakverdeling binnen belastingdienst is onduidelijk.
- Opstelling belastingdienst richting ondernemer is meestal redelijk.
- Controle ervaring is qua menselijke maat, openheid, opstelling en inlevingsvermogen positief.
- Controle medewerkers van de belastingdienst worden als objectief en niet vooringenomen gezien.
- Er is weinig twijfel over de deskundigheid van de controle medewerker.
- De toeslagen affaire werkt voor in de beeldvorming van de belastingdienst.
Noot fiscaal jurist inzake boekenonderzoek belastingdienst
Het beeld dat ondernemers schetsen over hun ervaring bij een boekenonderzoek is in z'n algemeenheid redelijk positief. De doorlooptijd en onzekerheden verdienen wel aandacht. Ook kan het taalgebruik bij schriftelijke communicatie beter. De vooringenomenheid blijft een aandachtspunt, dit is met name ontstaan door de toeslagen affaire.
De mondelinge communicatie kan verbeteren wanneer controlemedewerkers meer uitleg geven over het hoe en waarom van een controle, bijvoorbeeld over de controle-aanleiding, en zij meer aan verwachtingsmanagement doen over wat ondernemers (inhoudelijk) van de schriftelijke communicatie kunnen verwachten.
Controlemedewerkers van de belastingdienst wordt geadviseerd om alert te zijn op de informatiebehoeften van ondernemers, die onder meer door spanning voor een controle beïnvloed kunnen worden. Het is belangrijk dat de doorlooptijd van een boekenonderzoek wordt verkort, bijvoorbeeld doordat de Belastingdienst een maximale termijn hanteert voor de doorlooptijd.
De geïnterviewde ondernemers waren niet anoniem en hebben ook een reactie van de Belastingdienst ontvangen. De vraag is in hoeverre deze ondernemers volledig "het achterste van hun tong lieten zien" bij de beantwoording van de vragen. Het algemene beeld uit het onderzoek is redelijk positief. Het is goed om te lezen dat er vertrouwen is in de deskundigheid van de controle medewerker en dat de opstelling van deze medewerkers als positief wordt ervaren.
Verliesverrekening bij aandeelhouderswisseling
Indien er een aandeelhouderswijziging plaatsvindt waarbij het uiteindelijke belang in een vennootschap met meer dan 30% is gewijzigd heeft de wetgever verliesverrekening in beginsel, op grond van artikel 20a Wet VPB 1969, in de betreffende vennootschap beperkt. Met andere woorden: De vennootschap kan haar ‘oude’ verliezen vanaf een aandeelhouderswisseling (>30%) niet meer verrekenen met haar eventuele toekomstige winsten, tenzij een uitzondering van toepassing is. In dit artikel wordt de conclusie van de AG toegelicht, deze gaat over de verliesverrekening van latent aanwezige verliezen.
Verliesverrekening van latent aanwezige verliezen
Is de verliesverrekeningsbeperking van artikel 20a Wet VPB 1969 ook van toepassing bij een latent aanwezig verlies? Van latent aanwezige verliezen is bijvoorbeeld sprake wanneer de werkelijke waarde van onroerende zaken lager is dan de fiscale boekwaarden, maar het verlies nog niet in de boeken tot uitdrukking is gekomen (verlies ten laste van de winst is gekomen).
In dit artikel gaan wij in op de gevolgen van de verliesverrekeningsbeperking bij latent aanwezige verliezen. De uitzonderingen worden in dit artikel niet besproken.
Latente verliesverrekening in de vennootschapsbelasting
In deze zaak gaat het om de latent aanwezige verliezen in X bv. X bv had 14 verhuurde bedrijfspanden in eigendom. In 2015 worden de aandelen in X bv verkocht aan een derde. Ten tijde van de aandelenoverdracht blijkt dat de werkelijke waarde van veel panden minder waard is dan de fiscale boekwaarden (latent aanwezige verliezen). In 2017 worden 3 panden waarin een latent aanwezig verlies aanwezig is verkocht aan drie verschillende dochtermaatschappijen. Aangezien bv’s ook onderling zakelijk dienen te handelen worden de panden voor de werkelijke waarde overgedragen waardoor er een boekverlies wordt geleden door X bv.
- In geschil is of dit geleden boekverlies door X bv verrekend mag worden, omdat dit verlies vóór de aandelenoverdracht reeds aanwezig was (het latente verlies).
- Standpunt inspecteur: volgens de inspecteur staat artikel 20a Wet VPB 1969 een verliesverrekening van latent aanwezige verliezen niet toe, waardoor het verlies niet aftrekbaar is.
- Rechtbank: De Rechtbank oordeelt dat de wettekst (artikel 20a Wet VPB 1969) geen aanknopingspunten bevat dat de regeling ook betrekking heeft op verliezen die ten tijde van de belangenwijziging wel aanwezig waren, maar nog niet zijn gerealiseerd. Volgens de Rechtbank biedt ook de wetsgeschiedenis geen steun in een opvatting dat latent aanwezige verliezen niet verrekenbaar zijn op grond van artikel 20a Wet VPB 1969. De Rechtbank geeft bovendien aan dat artikel 20a Wet VPB 1969 verwijst naar artikel 20 Wet VPB 1969 en in laatstgenoemd artikel wordt louter gesproken over gerealiseerde verliezen en dat is met latent aanwezige verliezen juist niet het geval.
- Gerechtshof: de inspecteur gaat in hoger beroep. In tegenstelling tot de Rechtbank Noord-Holland oordeelt het Hof dat latent aanwezige verliezen wel degelijk onder de verliesverrekeningsbeperking van artikel 20a Wet VPB 1969 valt. Het Hof concludeert, evenals de Rechtbank, dat uit de parlementaire geschiedenis niet valt op te maken of latent aanwezige verliezen ook onder de verliesverrekeningsbeperking valt. Echter, merkt het Hof wel op dat uit de parlementaire geschiedenis blijkt dat de wetgever geen wijziging heeft beoogd ten aanzien latent aanwezige verliezen welke wel onder reikwijdte van het oude artikel 20, lid 5 Wet VPB 1969 viel (o.g.v. het gewezen arrest HR 09-04-2004, ECLI:NL:HR:2004:AO7333). Bovendien is bij de invoering van artikel 20a Wet VPB 1969 aangegeven dat het nieuwe artikel een aanscherping is van de verliesverrekeningsmogelijkheden wat impliceert dat in ieder geval geen verruiming is beoogd.
- Cassatie: belastingplichtige gaat in cassatie.
Conclusie Advocaat-generaal Wattel inzake latent aanwezige verliezen
Advocaat-generaal (hierna: ‘A-G’) Wattel concludeert op 23-02-2024 (ECLI:NL:PHR:2024:197), net zoals het Hof, dat de latent aanwezige verliezen ook onder de verliesverrekeningsbeperking van artikel 20a Wet VPB 1969 valt. De A-G gaat uitvoerig in op de wetsgeschiedenis en de jurisprudentie omtrent de verliesverrekeningsbeperking. De A-G concludeert dat niet uit de wetsgeschiedenis of parlementaire behandeling valt op te maken dat latent aanwezige verliezen hier ook onder vallen, maar het lijkt hem erg onwaarschijnlijk dat de wetgever van de oude wettekst en de jurisprudentie heeft willen afwijken. Het enige aanknopingspunt uit de wetsgeschiedenis is dat de wetgever de lijn uit het oude artikel 20, lid 5 Wet VPB 1969 heeft willen voortzetten en willen aanscherpen. De A-G adviseert de Hoge Raad derhalve om het cassatieberoep van belastingplichtige ongegrond te verklaren.
Advies inzake latente verliesverrekening in de vennootschapsbelasting
In de wet is duidelijk opgenomen dat indien het uiteindelijke belang in een BV of NV (vennootschap) in belangrijke mate (zijnde 30% of meer) wijzigt, de verliezen voorafgaand aan die wijziging niet meer verrekenbaar zijn met de winsten die worden behaald na die wijziging. Deze wetgeving kent echter diverse uitzonderingen voor ondermeer situaties waarbij de activiteiten van de BV/NV niet zijn gekrompen. De verliezen blijven dus verrekenbaar als de activiteiten worden voortgezet (werkzaamheden toets) en de bezitting in de BV/NV niet grotendeels (voor 50% of meer) uit beleggingen bestaan (beleggingstoets).
In deze casus ging het niet om "echte" compensabele verliezen maar om "latent" aanwezige compensabele verliezen, dit zou bijvoorbeeld het geval kunnen zijn als de waarde van een aanwezige onroerende zaak (of voorraden) substantieel lager is dan de fiscale boekwaarde. Valt dit - in de toekomst te realiseren verlies - ook onder de verliesverrekeningsbeperking, zodat verrekening van dat verlies alsnog is uitgesloten?
De rechtbank gaf belastingplichtige nog gelijk, de wettekst biedt volgens de rechtbank geen steun voor de opvatting van de inspecteur dat de verliesverrekeningsbepalingen ook zien op niet gerealiseerde verliezen. Het Hof slaat een andere weg in en is van mening dat latente verliezen onder de bepaling vallen. Bijzondere route is dat de het hof stelt dat de letterlijke wettekst en haar parlementaire geschiedenis niet doorslaggevend zijn. Uit de geschiedenis blijkt volgens het hof dat doel en strekking van deze bepaling dezelfde zijn als vroeger. De AG komt tot eenzelfde conclusie. Het laatste woord in nu aan de Hoge Raad.
In de praktijk komen belangenwijzigingen in belangrijke mate vaak voor. Veel gevallen vallen onder de uitzondering waardoor de verliezen van vóór de belangenwijziging ook verrekenbaar zijn met toekomstige winsten. Desondanks zijn er genoeg situaties waar de uitzondering van artikel 20a Wet VPB 1969 niet op van toepassing is. Met name beleggingsentiteiten lopen tegen deze bepaling aan.
Wij hebben geruime ervaringen met overnametrajecten waarin artikel 20a Wet VPB 1969 één van de aandachtspunten is. De fiscale gevolgen kunnen groot zijn en wij adviseren om die reden dan ook om u te laten bijstaan door een kundig adviseur. Neem hiertoe gerust contact op met onderstaande adviseurs of stuur ons een e-mail.
Als de Hoge Raad de conclusie van de A-G volgt (wat erg aannemelijk is) heeft dit naar alle waarschijnlijkheid tot gevolg dat dit een waardedrukkende factor is op de prijs van de betreffende entiteit. Immers zal de kopende partij niet willen betalen voor de latent aanwezige verliezen. Ook in dat vlak kunnen wij u uitstekend van dienst zijn.
Verzoek minnelijke taxatie Belastingdienst
In het verleden (tot juli 2019) kon in overleg met de Belastingdienst (en uw makelaar) een verzoek tot minnelijke taxatie worden aangevraagd. Dit loopt op dit moment via de formele route van het zogenaamde vooroverleg. Om de juiste waarde van een onroerende zaak vast te stellen, heeft de Belastingdienst taxateurs in dienst die samenwerken binnen het team waarde-onderzoek. Deze taxateurs voorzien de inspecteur bij het vooroverleg van relevante adviezen.
Aanvragen vooroverleg inzake waardering onroerende zaak
Om het vooroverleg op te starten, moet u dit formulier downloaden en dit samen met uw fiscalist en makelaar invullen. Vervolgens wordt het formulier verstuurd aan de belastingeenheid waaronder u valt. In het formulier moet u de reden voor het vooroverleg helder en duidelijk onderbouwen. Veelal is het wenselijk dat er een taxatie van een erkende taxateur (zogenaamde NRVT vastgoedtaxateur) wordt meegestuurd. Het meesturen van een dergelijke taxatie is niet verplicht, u mag ook met een andere onderbouwing komen. Bijvoorbeeld kunt u eens kijken of er informatie bekend is over uw pand en / of vergelijkbare panden, dit kan via het WOZ-waardeloket.
Waardebepaling onroerende zaak door de Belastingdienst
De taxateur zal het gehele pand beoordelen en uw aanvraag (verzoek vooroverleg) beoordelen. Zorg er dus voor dat alle relevante feiten van het pand in het verzoek worden opgenomen (zie hieronder). Verzoek eventueel ook aan de inspecteur dat het pand wordt bezocht, indien mogelijk in overleg met uw eigen makelaar / taxateur. Meestal zal de taxateur van de Belastingdienst de locatie gaan bekijken, dit wordt veelal schriftelijk of telefonisch met u of uw taxateur afgestemd. Als een bezoek niet wenselijk is, wordt dit vastgelegd in het VIEW-systeem.
Bij de waardebepaling wordt er gekeken naar de volgende onderdelen:
- Basis: ligging / erfpacht / bestemming / huurprijs, etc.
- Vergelijkende objecten
- Kwaliteit / onderhoudstoestand / constructie
- Alternatieve aanwendingen
- Faciliteiten (zoals parkeren)
- Bestemmingsplan
- Kans op leegstand
- Waardedrukkende effecten door: bodemverontreiniging, ligging, ouderdom, geen alternatieve aanwendingen, etc.
Uiteindelijk komt de taxateur met de volgende stukken:
- Waardebeoordeling
- Taxatiebeoordeling
- Taxatierapport
Voor de taxateur / makelaar kunnen onderstaande bestanden veel meer duidelijkheid geven over de werkwijze van de Belastingdienst. Er staan in de documenten ook diverse formulieren waar de overwegingen van de Belastingdienst in staan opgenomen.
Noot fiscaal jurist inzake waardering onroerende zaken
Het fiscale belang van de waarde van een onroerende zaak is vaak erg groot, denk hierbij aan de overgang van box 3 naar box 1, de staking van de onderneming, bedrijfsopvolging of de verkoop vanuit de bv aan u in privé. Het is van groot belang dat de waarde zorgvuldig en door een deskundige wordt vastgesteld. In het verleden was er overleg tussen uw makelaar en de taxateur van de Belastingdienst. Bij huidige taxaties loopt het geheel op papier, u levert informatie aan en de Belastingdienst gaat dit beoordelen en komt met een conclusie.
Er is een zogenaamd WOB-verzoek ingediend bij de Belastingdienst om zo meer inzicht te krijgen over de wijze waarop de Belastingdienst te werk gaat. De bestanden treft u hieronder aan. Voor makelaars en taxateurs is dit nuttige informatie omdat hiermee een kijkje in de keuken van de Belastingdienst wordt verkregen.
Na ontvangst van de relevante formulieren en bijlagen moet de Belastingdienst binnen 8 weken een besluit nemen. Er zal bij de Belastingdienst intern overleg plaatsvinden tussen de taxateur van de Belastingdienst en de inspecteur. Bij een discussie over de waarde is het verstandig om een dossierinzage te vragen, zo kan men zien hoe dit overleg is verlopen. Hierbij is het van belang dat u vraagt naar het e-mailverkeer (intern) en de informatie in het zogenaamde VIEW-systeem (Vastgoed Informatie En Waarderen).
Vragen over een herstructurering, advies box 1 / box 3, bedrijfsopvolging, splitsing of andere situatie waarbij een waardering zou kunnen spelen? Neem gerust contact op met één van onderstaande specialisten.
Bron waardering onroerende zaak door Belastingdienst
Besluit en Lijst van documenten
Relevante artikelen uit de WOB
Procesbeschrijving Waardeonderzoek
Vooroverleg en waardeonderzoek
Concept handboek waardeonderzoek
Bijlagen 1-10 bij concept handboek waardeonderzoek
Bijlagen 11 en verder bij concept handboek waardeonderzoek
DJ
Marco Bik over Boekenonderzoeken: ''Niet iets om bang voor te zijn''
REDACTIE NEXTENS d.d. 23.05.2025, Dit interview verscheen in Belasting Magazine #4, 2025.
Marco Bik, partner en belastingadviseur bij
Jongbloed Fiscaal Juristen, wil met zijn whitepaper over boekenonderzoeken
vooral één boodschap overbrengen: ondernemers hoeven niet bang te zijn
voor een controle van de Belastingdienst.
In het interview licht hij toe waarom, en hoe ondernemers zich het beste kunnen voorbereiden op een bezoek van de fiscus.
Aankondiging boekenonderzoek ontvangen of lopend boekenonderzoek? Voorkom onnodige naheffingen, boetes of discussies met de belastingdienst. Vraag gerust een vrijblijvende offerte of (telefonisch) adviesgesprek.
Boekenonderzoek: zeldzaam, maar impactvol
Hoewel slechts 0,4 procent van de mkb-ondernemers jaarlijks een boekenonderzoek krijgt, kan zo’n controle toch als intimiderend worden ervaren. Bik: ''We leggen in het whitepaper uit dat je er niet van wakker hoeft te liggen als je een aantal spelregels in acht neemt.'' De kans op controle is klein, maar neemt wel iets toe nu de Belastingdienst meer controlemedewerkers aanneemt en projectmatig werkt, bijvoorbeeld bij de DBA-controles in 2024.
Bedrijfsbezoek is geen controle
Een bedrijfsbezoek is iets anders dan een boekenonderzoek. ''Bij een bedrijfsbezoek komen twee medewerkers van de Belastingdienst langs om kennis te maken met het bedrijf. Ze willen weten hoe de onderneming in elkaar zit, welke marges worden gemaakt, of er veel met zzp’ers wordt gewerkt,'' legt Bik uit. Hij raadt ondernemers aan om dit soort bezoeken zelf af te handelen, zonder adviseur. ''Een fiscalist voegt bij een kennismakingsgesprek weinig toe.''
De controleur is geen vijand
Volgens Bik is het beeld van de controleur als tegenstander achterhaald, maar nog niet helemaal verdwenen. ''In het ‘fraudetijdperk’ werd een controle geacht iets op te brengen. Dat maakte de verhoudingen stroef. Ondernemers zijn vaak openhartig, maar zien die openheid soms terug in het controlerapport.'' Hij pleit voor een houding waarbij de Belastingdienst toetst of de wet correct is toegepast, niet of er opbrengst uit de controle komt.
Ruimte voor pragmatiek
Hoewel de houding van controleurs volgens Bik niet wezenlijk is veranderd sinds de toeslagenaffaire, ziet hij wel ruimte voor pragmatische oplossingen. ''Niet alles is zwart-wit. Over sommige posten, zoals voorzieningen, kun je afspraken maken. Maar als de controleur vindt dat hij geen ruimte heeft voor een compromis, dan houdt het op.'' Procederen is dan een optie, maar kost geld en moet goed worden afgewogen.
Geldsteekproeven: kleine fout, grote gevolgen
Een belangrijk aandachtspunt in het whitepaper is de geldsteekproef. Hierbij worden steekproefsgewijs bonnen gecontroleerd, en fouten worden geëxtrapoleerd naar het geheel. ''Bij grote ondernemingen kan één afgekeurde euro leiden tot een correctie van tienduizenden euro’s over meerdere jaren,'' waarschuwt Bik. Tegenbewijs is mogelijk, maar vereist dat de ondernemer zelf een steekproef uitvoert. Iets wat in de praktijk zelden gebeurt.
Derdenonderzoeken en geheimhouding
Bij derdenonderzoeken, waarbij bijvoorbeeld leveranciers worden bevraagd, geldt een geheimhoudingsplicht. In theorie mag de derde partij de onderneming niet informeren, maar in de praktijk gebeurt dat soms toch. Bik: ''Ik adviseer niemand om te bellen, maar ik begrijp dat het gebeurt. Zeker bij FIOD-onderzoeken is het verstandig om voorzichtig te zijn.''
Informatievoorziening en bewijslast
De informatiebeschikking, bedoeld om duidelijkheid te scheppen over welke gegevens moeten worden verstrekt, pakt in de praktijk niet altijd gunstig uit voor de belastingplichtige. ''Als je blijft weigeren, krijg je te maken met omkering van de bewijslast. Dan mag de Belastingdienst schatten wat je bezit, en moet jij bewijzen dat dat niet klopt. Die wedstrijd verlies je bijna altijd.''
Geen reden tot paniek
Bik sluit af met een geruststellende boodschap: ''De Belastingdienst komt kijken of de administratie klopt en of de wet goed is toegepast. Vaak wordt er wel iets gevonden, maar dat is meestal geen reden tot paniek. Over een boekenonderzoek hoeft niet ingewikkeld gedaan te worden.''
Splitsing vennootschap en belastingen
Splitsing van vennootschappen komt in onze praktijk veel voor, de belangrijkste redenen zijn:
- Aandeelhouders gaan uit elkaar.
- Activiteiten worden in aparte BV’s ondergebracht.
- Bedrijfsopvolging binnen de familie.
- Tot stand brengen holdingstructuur (uitzakken).
Splitsing is een juridische en fiscale procedure waarbij een bestaande rechtspersoon (meestal een BV) haar activa en passiva overdraagt aan 1 of meerdere nieuw opgerichte (of bestaande) rechtspersonen (de verkrijgende rechtspersoon). Bij een zuivere splitsing verdwijnt de rechtspersoon die wordt gesplitst, bij een afsplitsing blijft deze rechtspersoon gewoon bestaan.
De juridische splitsing wordt veel gebruikt om een holdingstructuur tot stand te brengen maar ook om een deel van de onderneming fiscaal neutraal naar 1 of meer andere aandeelhouders over te hevelen (aandeelhouderssplitsing of ruziesplitsing).
Fiscale advisering bij een splitsing
Fiscale advisering en begeleiding in wenselijk om de afstemming met de Belastingdienst over de zakelijke overwegingen soepel en volgens de jurisprudentie lijn te laten verlopen. Ook moeten er diverse stappen - in overleg met de accountant en notaris - worden doorlopen. Wij zullen als adviseur en scheidsrechter ervoor zorgen dat het gehele stappenplan tijdig, juist en volledig wordt verzorgd. Een offerte voor een vaste prijs is geen probleem.
Fiscale voorwaarden bij een splitsing
Binnen de wet Vennootschapsbelasting stelt dat de heffing van Vennootschapsbelasting achterwege blijft indien aan een aantal voorwaarden wordt voldaan:
- De latere heffing van Vennootschapsbelasting is verzekerd (doorschuiven van boekwaarden).
- Bij de splitsende en de verkrijgende rechtspersoon zijn dezelfde bepalingen van toepassing.
- Nog de splitser nog de verkrijger beschikken over verrekenbare verliezen, bij een zuivere splitsing kunnen verrekenbare verliezen wel meegaan naar de verkrijgende rechtspersoon.
- De splitsing is niet in overwegen mate gericht op het ontgaan of uitstellen van belastingheffing.
Een verzoek richting de belastingdienst is geen vereiste maar steeds vaker ontstaat er (achteraf) discussie over de 4e bepaling (gericht op uitstel of ontgaan heffing). De procedure en de voorwaarden zijn vastgelegd in een besluit uit 2022 . Zekerheid verkrijgen over de zakelijkheid bij een splitsing is veelal wenselijk.
Ontgaan of uitstellen van belastingheffing bij een splitsing
De splitsing mag niet in overwegende mate gericht zijn op het uitstellen of ontgaan van belastingheffing. De splitsing moet dus op grond van zakelijke overwegingen plaatsvinden (bewijslast bij inspecteur). Bij een verkoop (vervreemding) binnen 3 jaar na de splitsing worden zakelijke overwegingen in twijfel getrokken (niet aanwezig geacht). Hiervoor geldt echter een tegenbewijs regeling (artikel 14a lid 6 VPB) (bewijslast bij belastingplichtige). Als er op het moment van de splitsing nog geen intenties zijn om de rechtspersoon te verkopen en er ook geen kopers in beeld zijn lijkt de 3 jaarstermijn niet van toepassing, dit geeft echter vaak wel gezeur en een bewijs issue.
Procedures inzake splitsing en zakelijke overwegingen
Er zijn natuurlijk diverse procedure gevoerd over een splitsing en daarna een verkoop van een vennootschap. In een belangrijk arrest hierover (het overdrachtsbelasting arrest) uit 2019 (Hoge Raad d.d. 13 september 2019 ECLI:NL:HR:2019:1297) blijkt dat het in beginsel geen bezwaar is om bedrijven / zaken af te splitsen in het kader van een (mogelijke) verkoop. Als er maar zakelijke overwegingen zijn. De mogelijkheden om een bedrijf - voor de verkoop - op te splitsen zijn er dus wel.
De belangrijkste overwegingen moeten dus van zakelijke en commerciele aard zijn.
Een verzekeringsbedrijf stond onder toezicht van de Nederlandse bank, het ging binnen het bedrijf financieel niet goed. Op aanwijzingen van DNB wordt een deel van de activiteiten juridisch afgesplitst in een aparte dochter, deze dochter wordt vervolgens verkocht. Dit wordt vormgegeven doordat de koper een nieuwe BV opricht, waarbij 1 aandeel wordt uitgegeven aan de verkoper. Dit aandeel wordt vervolgens verkocht. De mogelijke aansprakelijkheden voor belastingschulden zijn achtergebleven bij de verkoper. De inspecteur stelt dat er moet worden afgerekend omdat de splitsing in overwegen mate is gericht op het ontgaan of uitstellen van belastingheffing. Volgens de Rechtbank Noord Nederland d.d. 2 november 2020 is evenwel aannemelijk gemaakt dat aan het splitsen en de verkoop van het aandeel een puur zakelijk motief ten grondslag heeft gelegen. Verkoop was immers de enige oplossing om de onderneming een betere toekomst te geven. De koper zou nimmer de gehele groep willen overnemen omdat hierin aansprakelijkheden voor belastingschulden waren opgenomen. Deze uitspraak leek logisch en redelijk in lijn met met een arrest van de Hoge Raad d.d. 2 juni 2006. Het Gerechtshof Arnhem Leeuwarden denkt er in 2022 echter anders over. De zaak ligt op dit moment (mei 2023) bij de Hoge Raad, vermoedelijk zal deze kwestie aan een ander gerechtshof worden voorgelegd omdat de bewijslast verdeling en overwegingen niet aansluiten bij eerdere jurisprudentie en de bedoeling van de wetgeving.
Checklist juridische splitsing
Bij een splitsing moet er best veel financieel en juridisch werk worden verricht. De belangrijkste onderdelen zijn:
- Opstellen van een splitsingsvoorstel (aandacht geven aan de zakelijke overwegingen)
- Beschrijving maken van de over te dragen vermogensbestanddelen (en waardebepaling)
- Waardebepaling aandelen die verkregen worden
- Besluit van de algemene vergadering van aandeelhouders
- Deponeren splitsingsvoorstel bij de Kamer van Koophandel (inclusief jaarrekeningen laatste 3 jaar)
- Publicatie in een landelijk verspreid dagblad
- Verzetstermijn schuldeisers (1 maand) in acht nemen
- Notariele akte splitsing (binnen 6 maanden na deponering splitsingsvoorstel bij Handelsregister)
- Na splitsing inschrijving in Handelsregister en informeren belastingdienst
Bij een juridische splitsing (anders dan eenvoudige afsplitsing) gelden er nog aanvullende voorwaarden:
- Bepalen van de ruilverhouding
- Overgangstijdstip vaststellen
- Accountantsverklaring (waarde, ruilverhouding)
- Toelichting waarderingsmethode
Noot fiscaal jurist inzake splitsing en belastingen
De verzekeraar had ook voor een activa passiva transactie kunnen kiezen maar dan moest er direct vennootschapsbelasting worden betaald, dit was niet wenselijk. Er is voordien aan de inspecteur een beschikking gevraagd maar deze is geweigerd, hierdoor is de route bezwaar en beroep bewandeld. De Rechtbank was het nog met belastingplichtige eens, en dit lijkt logisch. Bij een ongewijzigde voortzetting zou de gehele groep in financieel zwaar komen en wellicht omvallen. De continuïteit van een bedrijf waarborgen is een zakelijke overweging, aldus de rechtbank. Het Gerechtshof Arnhem Leeuwarden denkt er in 2022 echter anders over.
De kern van het geschil is of er zakelijke overwegingen zijn voor de splitsing. De rechtbank achtte voldoende niet fiscale overwegingen aanwezig voor de afsplitsing (in plaats van een directe verkoop en/of activa/passiva transactie). Het Gerechtshof vond de gekozen route gekunsteld (of kunstmatig anti fiscaal). Volgens het Gerechtshof moet belastingplichtige bewijzen dat er zakelijke overwegingen zijn geweest en dat geen sprake is van misbruik.
Het hof is kennelijk van mening dat dat de door "de Nederlandse Bank" gedwongen verkoop aan een derde onzakelijk is geweest of wordt overheerst door andere (aandeelhouders) motieven. Echter ook aandeelhoudersmotieven kunnen prima zakelijk zijn. Dit wordt ook erkend in het ruziesplitsingsarrest (Hoge Raad in december 2020). De weg ernaar toe moet echter ook op grond van zakelijke motieven zijn ingegeven, aldus het vastgoedportefeuille arrest uit 2022.
De vraag is dan bij wie de bewijslast moet liggen, is het zo dat verkoop binnen de 3 jaar automatisch alle bewijsproblemen bij belastingplichtige moet neerleggen? In een arrest inzake een aandelenruil (Hoge Raad 2008) kwam een situatie aan de orde waarbij voor de splitsing al vast stond dat aandelen aan een derde verkocht zouden worden, dit impliceerde nog geen misbruik.
Het voorgaande geeft wel aan dat bij een splitsing de standpunten van de Belastingdienst en de Belastingplichtige soms ver uit elkaar liggen. Het zakelijk denken over ondernemingen is ook niet iedereen gegeven. In deze casus is niet gekozen voor de eenvoudige activa/passiva transactie omdat dit veel gezeur en werk zou opleveren. Alle contracten met klanten moeten worden overgezet en er zou nog jaren met elkaar moeten worden gesproken over verrekeningen, claims, etc. Ook na de splitsing blijven de claims van de belastingdienst gewoon gewaarborgd en van zakelijke overwegingen lijkt ook sprake. Het gerechtshof is ons inziens te scherp op de bewijslast verdeling, niet praktisch in de weging van de opties (splitsen of activa overdragen) en zou eerder de bewijslast bij de inspecteur moeten neerleggen. Het woord is eind 2023 aan de Hoge Raad.
Vragen over herstructurering, splitsing, verkoop of bedrijfsopvolging? Mail of bel ons gerust
Bron Splitsing en belastingen
Hoge Raad d.d. 2 juni 2006 ECLI:NL:HR:2006:AU8201
Hoge Raad d.d. 10 oktober 2008 ECLI:NL:HR:2008:AZ8531
Hoge Raad d.d. 13 september 2019
Rechtbank Noord Nederland d.d. 2 november 2020 ECLI:NL:RBNHO:2020:5827
Hoge Raad d.d. 18 december 2020 (ECLI:NL:HR:2020:2078) ruziesplitsingsarrest
Hoge Raad d.d. 14 januari 2022 (ECLI:NL:HR:2022:17) vastgoedportefeuille arrest
Gerechtshof Arnhem Leeuwarden d.d. 27 september 2022 ECLI:NL:GHARL:2022:8228
Samenloop verliesverrekening met de kwijtscheldingswinstvrijstelling
Met ingang van 2022 kennen we nieuwe verliesverrekeningsregels in de Wet VPB. Verliezen zijn vanaf dat moment onbeperkt voorwaarts verrekenbaar. Wel geldt de beperking dat voor zover de winst meer dan € 1 miljoen bedraagt, de winst slechts voor 50% kan worden verrekend met aanwezige compensabele verliezen. Die maatregel is erop gericht te voorkomen dat bedrijven met winstgevende activiteiten in Nederland jaren achtereen geen vennootschapsbelasting betalen. Voor nadere informatie omtrent de kwijtscheldingswinstregeling bekijk ook dit WOB verzoek uit 2021.
Verliezen verrekenen bij kwijtscheldingswinstvrijstelling
Een samenloopregeling met de kwijtscheldingswinstvrijstelling ontbreekt, terwijl bijvoorbeeld in Duitsland waar dergelijke verliesverrekeningsregels al langer bestaan, wel een samenloopregeling is getroffen. De Orde van Belastingadviseurs heeft er in haar commentaar op de eerste nota van wijziging van het Belastingplan 2021, waarin de nieuwe verliesverrekeningsregels waren opgenomen, op gewezen dat het naar haar mening belangrijk is dat de samenloop van de nieuwe verliesverrekeningsregels met de kwijtscheldingswinstvrijstelling wordt geregeld.
De kwijtscheldingswinstvrijstelling in de vennootschapsbelasting
De kwijtscheldingswinstvrijstelling van art. 3.13 Wet IB 2001 jo. art. 8 Wet VPB 1969 zorgt ervoor dat indien een onderneming die in zwaar weer verkeert en als gevolg daarvan een schuld krijgt kwijtgescholden, die winst niet tot het belastbare resultaat behoort voor zover die kwijtscheldingswinst de aanwezige compensabele verliezen overtreft. Anders geformuleerd: de kwijtscheldingswinstvrijstelling zorgt ervoor dat er geen vennootschapsbelasting verschuldigd is ingeval van een kwijtschelding van schulden. Hoewel bij de invoering van de kwijtscheldingswinstvrijstelling weinig toelichting is gegeven in de parlementaire behandeling, wordt in de literatuur aangenomen dat er twee mogelijke rechtsgronden zijn voor deze vrijstelling. Als eerste wordt genoemd de wenselijkheid om ingeval van een financiële herstructurering de voortzetting van een onderneming niet te belemmeren. In de tweede plaats wordt opgemerkt dat het maatschappelijk onaanvaardbaar is dat belasting wordt geheven als schuldeisers hun rechten prijsgeven om een onderneming gezond te maken.
Kwijtschelding door contractuele bepaling
Voor de kwijtscheldingswinstvrijstelling moet sprake zijn van rechten van een schuldeiser. Als deze rechten via een contract teniet zijn gegaan kan geen sprake zijn van kwijtschelding van rechten, deze zijn immers op grond van het contract komen te vervallen, zie hiertoe rechtbank Noord Holland d.d. 1 juni 2016 ECLI:NL:RBNHO:2016:4372.
Kwijtschelding als vordering waardeloos is (bodemloze put)
Ook in situaties waarbij een kwijtscheldingswinst ontstaat doordat de aandeelhouders een schuld kwijtschelden bij een bodemloze put situatie is de kwijtscheldingsregeling vaak niet van toepassing, dit is een grijs gebied, zie Gerechtshof Leeuwarden d.d. 11 april 2012 ECLI:NL:GHLEE:2012:BW2220.
Wet Homologatie Onderhands Akkoord (WHOA) en kwijtscheldingswinstvrijstelling
Een schuldeisersakkoord (bijvoorbeeld via de WHOA) kan een volledige of gedeeltelijke kwijtschelding van vorderingen inhouden. In beginsel zal er door de kwijtschelding een winst bij de vennootschap ontstaan (schulden hoeven immers niet te worden betaald). In beginsel maakt het hierbij niet uit of het om gelieerde of niet gelieerde partijen gaat. Wel kan een kwijtschelding bij een gelieerde partij een winstuitdeling of kapitaalstorting tot gevolg hebben. Voor 1 januari 2022 viel deze winst in de regel in de kwijtscheldingswinstvrijstelling. Door de aanpassing van verliesverrekeningsregels is dit vanaf dat moment niet meer (altijd) zo. Dit kan een ongelukkige samenloopt opleveren. Er kan toch sprake zijn van fiscale winst (en heffing van vennootschapsbelasting). Dit vindt haar oorzaak in het feit dat de kwijtscheldingswinstvrijstelling niet geldt tot aan het bedrag van de aanwezige compensabele verliezen, terwijl de belastbare kwijtscheldingswinst vervolgens maar beperkt kan worden verrekend met deze verliezen. Als de belastbare winst hoger is dan € 1.000.000 (en sprake is van compensabele of verrekenbare verliezen) in alle gevallen vennootschapsbelasting verschuldigd is. Het mag duidelijk zijn dat dit een ongewenste situatie is. De staatssecretaris heeft reparatiewetgeving aangekondigd. Dit is opgenomen in de voorjaarsnota de laatste update staat in dit vraag en antwoord spel.
De kwijtscheldingswinstvrijstelling wordt toegepast op het bedrag aan kwijtscheldingswinst dat uitgaat boven het bedrag aan beschikbare verliezen. Zonder samenloopbepaling tussen de nieuwe verliesverrekeningsmaatregelen en de kwijtscheldingswinstvrijstelling betekent dit dat een schuldenaar, ondanks toepassing van de kwijtscheldingswinstvrijstelling, toch belasting verschuldigd is als hij over voldoende voorwaarts verrekenbare verliezen beschikt. De kwijtscheldingswinst, voor zover die meer dan € 1 miljoen bedraagt, is immers slechts voor 50% verrekenbaar met de aanwezige compensabele verliezen.
Onbreken kwijtscheldingswinstvrijstelling en standpunt staatssecretaris
Ondanks het commentaar van de NOB wordt in de nota naar aanleiding van het verslag in de Tweede Kamer niet ingegaan op (het ontbreken van) de samenloop met de kwijtscheldingswinstvrijstelling. Pas in de nota naar aanleiding van het verslag in de Eerste Kamer gaat de Staatssecretaris van Financiën in op deze samenloop, naar aanleiding van de vraag of met het niet voorzien in een samenloopbepaling het doel en de strekking van de kwijtscheldingswinstvrijstelling wordt belemmerd. De Staatssecretaris van Financiën heeft aangegeven dat een dergelijke uitkomst in lijn is met doel en strekking van de nieuwe verliesverrekeningsmaatregel en dat de regeling op dit punt geen aanpassing behoeft. Kwijtschelding van schulden kan er dus toe leiden dat over een deel van de kwijtscheldingswinst vennootschapsbelasting verschuldigd is.
Doctrine over ontbreken kwijtscheldingswinstvrijstleling
Het antwoord op de vraag of doel en strekking van de kwijtscheldingsvrijstelling wordt belemmerd is: ja. Er wordt door de Staatssecretaris niet ingegaan op de specifiek gestelde vragen destijds. Eveneens wordt in het antwoord van de Staatssecretaris gerefereerd aan bedrijven met winstgevende activiteiten in Nederland terwijl het juist gaat om bedrijven die in zwaar weer verkeren en verlies hebben geleden. Vandaar natuurlijk ook de compensabele verliezen.
In de literatuur wordt gesuggereerd dat geen sprake is van een weloverwogen bewuste keuze om een samenloopregeling achterwege te laten. Wellicht dat tijdsdruk hier een factor in is. Er wordt immers door de staatssecretaris ook niet ingegaan op de doelstellig van de kwijtscheldingswinstvrijstelling en het effect van het ontbreken van een samenloopregeling. In de literatuur wordt door Bobbeldijk alsmede Cornelisse gesuggereerd dat het ontbreken van een samenloopregeling een omissie is. Volgens Bobbeldijk als gevolg van de enorme tijdsdruk waaronder de behandeling van de wetsvoorstellen, en daarmee ook de beantwoording van de vragen plaatsvond. Hij roept de staatssecretaris van Financiën op om deze omissie zo spoedig mogelijk te herstellen.
Voorbeeld kwijtscheldingswinstvrijstelling en verliesverrekening
In dit voorbeeld gaan we uit van de volgende uitganspunten:
- Kwijtschelding à€ 3.500.000
- Belastbaar bedrag à€ 2.500.000
- Totaal verrekenbare verliezen à€ 4.000.000
Bovenstaande in ogenschouw nemende is de uitwerking op dit moment als volgt.
- Het belastbaar bedrag van € 2.500.000 kan voor € 1.750.000 worden verminderd met verrekenbare verliezen.
- Een belastbaar bedrag resteert van € 750.000 waarover € 179.900 vennootschapsbelasting verschuldigd is.
Noot fiscaal jurist inzake verliesverrekening en kwijtschelding
Een onderneming in zwaar weer zal waarschijnlijk compensabele verliezen hebben. In het kader van een sandering komt het regelmatig voor dat schuldeisers hun vordering geheel of deels prijsgeven. De hiermee gepaard gaande winst heet kwijtscheldingswinst. Indien deze winst groter is dan het bedrag van de compensabele verliezen is het voordeel (veelal) vrijgesteld op grond van de kwijtscheldingswinstvrijstelling (artikel 3.13 lid 1 letter a IB jo, artikel 8 lid 1 VPB). Ook bij een kwijtschelding onder opschortende voorwaarde is deze regeling van toepassing (zie Hoge Raad d.d. 22 april 2011 ECLI:NL:HR:2011:BP7980).
Het doel van de kwijtscheldingswinstregeling is dat het bedrijf na de sandering van haar schuldpositie weer fris en fruitig (schone lei) kan beginnen. Alle verliezen zijn verrekend en over het surplus boven het saldo van de verliezen is geen belasting verschuldigd.
In de voorjaarsnota 2024 wordt een aanpassing voorgesteld waarin de kwijtscheldingswinstmaatregel i.v.m. samenloop met de verliesverrekeningsmaatregel wordt aangepast. Door het wegnemen van deze fiscale belemmering, wordt deze ‘omissie’ weggenomen.
Heeft u vragen over uw eigen situatie of twijfelt u ergens over? Neem dan gerust eens contact op met een van onze fiscaal juristen.
Bron kwijtscheldingswinstvrijstelling en verliesverrekening
WOO / WOB verzoek 22 november 2021
Hoge Raad d.d. 22 april 2011 ECLI:NL:HR:2011:BP7980.
Gerechtshof Leeuwarden d.d. 11 april 2012 ECLI:NL:GHLEE:2012:BW2220.
rechtbank Noord Holland d.d. 1 juni 2016 ECLI:NL:RBNHO:2016:4372.
Bedrijfsopvolging onder druk
Er wordt op dit moment in de tweede kamer steeds vaker gesproken over de toekomst van de bedrijfsopvolgingsregeling. Door een belastingbesparing van 40% over de waarde van het familiebedrijf is dit vanuit financieel oogpunt begrijpelijk. Wilt u uw bedrijf overdragen? Neem dan gerust contact op met één van onze specialisten.
Wijzigingen bedrijfsopvolging in 2024 - 2026
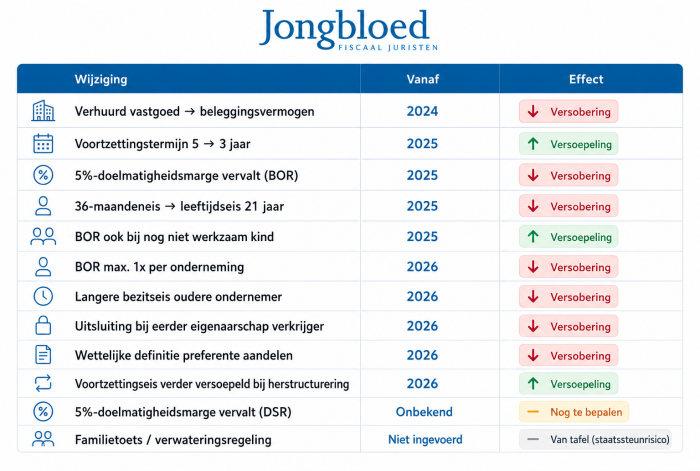
Bedrijfsopvolgingsregeling 2026 - 2030
Het coalitie akkoord "Jetten 1" is overwegend gunstig voor het bedrijfsleven, of beter "er zal weinig veranderen". De vennootschapsbelasting wordt niet verhoogd en tevens blijven vele regelingen (zoals de bedrijfsopvolgingsregeling, expatregeling, innovatiebox, verliesverrekening, deelnemingsvrijstelling en de WBSO redelijk ongewijzigd. De belastingen op sparen, erven en schenken blijven voor de DGA ook gelijk. Omdat het familiebedrijf voor Nederland erg belangrijk is blijft de bedrijfsopvolgingsregeling dus gewoon bestaan. Vorenstaande staat opgenomen in het coalitie akkoord 2026 - 2030 met als titel "Aan de slag, bouwen aan een beter Nederland", dit akkoord is op 30 januari 2026 bekend geworden. Of de plannen - met dit minderheidskabinet - ook gerealiseerd gaan worden is nog niet bekend.
Familiebedrijven dragen massaal bedrijf over
De toekomst van de bedrijfsopvolgingsregeling (BOR) houdt veel familiebedrijven in Nederland in spanning. Op dit moment zijn ruim 85.000 familiebedrijven bezig met het proces van een opvolging binnen de familie (totale waarde wordt ingeschat op 50 miljard). Volgens onderzoekers van Nyenrode Business Universiteit heeft dit deels te maken met de onzekerheden over de Bedrijfsopvolgingsregeling (BOR) (rapport).
Sinds de invoering van de BOR in 1997, heeft deze regeling een belangrijke rol gespeeld bij het fiscaal vriendelijk overdragen van bedrijven binnen de familie. Echter, de mogelijke versobering of zelfs afschaffing van deze fiscale vrijstelling roept veel vragen op en kan grote gevolgen hebben voor de continuïteit van uw familiebedrijf. In dit artikel in de telegraaf (d.d. 23 mei 2024) wordt hierop nader ingegaan. Het wetsvoorstel voor 2025 inzake de bedrijfsopvolging is al een tijdje bekend en diverse belangenorganisaties (zoals het register voor belastingadviseurs) hebben al op dit voorstel gereageerd.
Wat is de BOR en waarom is het belangrijk?
De BOR biedt onder voorwaarden een aanzienlijke vrijstelling van erf- en schenkbelasting bij de overdracht van een bedrijf binnen de familie. Bedrijven die voldoen aan de criteria, zoals het voortzetten van de activiteiten voor minstens vijf jaar, genieten een 100%-vrijstelling tot ruim €1.300.000 miljoen en een vrijstelling van 83% voor de rest van de waarde van de onderneming. Dit zal in de toekomst vermoedelijk worden aangepast tot € 1.500.000 en 75% over het meerdere (zie wetsvoorstel) Deze regeling helpt familiebedrijven om zonder zware fiscale lasten te blijven bestaan en door te geven aan de volgende generatie. Via deze regeling kan een groot fiscaal voordeel worden behaald, zodat het familie vermogen in stand blijft. De belastingbesparing via deze route kan oplopen tot 40% van de waarde van het bedrijf.
De huidige onzekerheid en haar Impact
Uit recent onderzoek van Nyenrode Business Universiteit, in samenwerking met RSM en Van Lanschot Kempen, blijkt dat bijna de helft van de Nederlandse familiebedrijven de afgelopen vijf jaar een eigendomsoverdracht heeft meegemaakt. Momenteel zijn er ruim 85.000 familiebedrijven in het proces van overdracht. Hoogleraar Roberto Flören wijst op de rol van de onzekerheid rondom de BOR-wetgeving in deze golf van overdrachten. Recentelijk liet de staatssecretaris weten dat de BOR vermoedelijk niet door de fiscale beugel kan (verboden staatssteun). Dat de regeling een onstuimige toekomst tegemoet gaat staat wel vast.
Ongelijk speelveld of noodzakelijke steun?
Critici van de BOR beweren dat de regeling een ongelijk speelveld creëert tussen familiebedrijven en ondernemers die een bedrijf kopen of starten. Echter, voor familiebedrijven is de financiële zekerheid die de BOR biedt van onschatbare waarde, vooral wanneer de verkoopopbrengst dient als oudedagsvoorziening voor de huidige eigenaren.
Het is niet meer vanzelfsprekend dat een familiebedrijf van de ene generatie op de andere overgaat. Ongeveer 16% van de familiebedrijven overweegt verkoop aan een strategische partner, en 5% denkt aan gedeeltelijke verkoop aan private equity. Deze alternatieven kunnen aantrekkelijke mogelijkheden bieden, maar brengen ook nieuwe uitdagingen en fiscale implicaties met zich mee.
Wat betekent dit voor uw familiebedrijf?
Gezien de mogelijke veranderingen in de BOR-wetgeving, is het van belang om in 2024 (of 2025) actie te ondernemen. Wacht niet af tot de onzekerheid is opgelost. Een gedegen plan voor bedrijfsopvolging en een goede fiscale strategie kunnen het verschil maken tussen een succesvolle overdracht en onverwachte financiële lasten. Het is op dit moment nog onbekend hoe de BOR regeling er in 2025 uit zal zien.
Fiscale advisering inzake de BOR
Ons team van ervaren fiscale juristen staat klaar om u te begeleiden door deze complexe materie. Op dit moment begeleiden wij diverse accountants en familiebedrijven bij de opzet van een gedegen bedrijfsopvolging, inclusief de juiste akten, overeenkomsten en een familiestatuut. Wij bieden op maat gemaakt advies om ervoor te zorgen dat uw familiebedrijf optimaal wordt voorbereid op een soepele en fiscaal vriendelijke overdracht, ongeacht de toekomstige veranderingen in de wetgeving. Vrijwel alle BOR trajecten worden vooraf afgestemd met de belastingdienst. Een goede samenwerking tussen onze fiscalisten, uw interne boekhouder, uw accountant en de familie leden is bij een BOR traject erg belangrijk.
Heeft u vragen over de BOR of wilt u meer weten over de mogelijkheden voor uw familiebedrijf? Neem dan vandaag nog contact met ons op. Wij helpen u graag verder om de continuïteit van uw bedrijf te waarborgen.
Meer controles door de Belastingdienst op zakelijke kosten
De belastingdienst controleer in 2025 en jaren erna extra op de zakelijkheid van aftrekposten van ondernemers en DGA's (meestal van eenmans BV's).
Bent u zelfstandig ondernemer of DGA van uw BV? Dan is dit artikel iets voor u, wij merken namelijk dat sinds dit jaar er meer controles van de belatingdienst zijn op zakelijke kosten. Dit is in 2025 ook zo aangekondigd door de Belastingdienst en wij merken dat dit vlot wordt opgepakt. Deze intensievere controles - waarbij ook de auto van de zaak en onkostenvergoedingen worden meegenomen - worden vlot en via data analyse uitgevoerd.
Waarom de belastingdienst extra gaat controleren in 2025
De Belastingdienst heeft vastgesteld dat veel kleinere ondernemers, ZZPers en DGA's (met 1 persoons BV) bepaalde prive kosten of kosten met een prive en zakelijk karakter als zakelijke kosten ten laste van de winst brengen. De belastingdienst wil dit corrigeren zodat dit minder vaak voorkomt en om hiermee een eerlijker belastingklimaat in Nederland te creeren. Tevens moeten fiscale regels correct worden nageleefd en zijn het aantal boekenonderzoeken in het verleden te beperkt geweest. De nadruk van de onderzoeken ligt dus bij kleinere ondernemingen, holding BV's en DGA bedrijven.
Op deze uitgaven wordt extra scherp gelet door de belastingdienst
De Belastingdienst richt zich voornamelijk op kosten die in de grijze zone tussen zakelijk en privé vallen. Enkele voorbeelden hiervan zijn:
- Sport- en streamingabonnementen
- Kosten voor onderhoud van de privéwoning
- Vakantiereizen die als zakenreis worden opgevoerd
- Dure etentjes zonder duidelijke zakelijke relatie
Hoe gaat de belastingdienst de DGA en ondernemer controleren?
De meeste controles beginnen via een gerichte vragenbrief waarop een gesprek en verkort boekenonderzoek volgt. Tevens wordt voordien een digitaal bestand van de administratie opgevraagd. Voor de selectie wordt bij de Belastingdienst gebruik gemaakt van data analyse en/of afwijkende patronen in aangiftes. De zogenaamde "pakkans" wordt hiermee vergroot en tevens kan met minder inzet van controleurs worden gewerkt (dus meer boekenonderzoeken met minder mensen).
De gevolgen van onjuiste aftrekposten bij ondernemers en DGA
De belastingdienst zal op grond van de vragenbrief en het digitale bestand van uw administratie de mogelijke gemengde kosten in beeld brengen en vragen om een toelichting. De volgens hiervan zijn de volgende;
- Fiscale correcties (meer inkomstenbelasting / vennootschapsbelasting)
- Uitdeling aan de DGA (box 2 heffing)
- Correctie omzetbelasting
- Boetes (bij opzet / grove schuld tussen de 50% - 100%) van het belastingbedrag
- Bijkomend nadeel : belastingrente
Advies voor ondernemers en DGA's bij boekenonderzoek naar onzakelijke kosten
Het belangrijkste advies voor ondernemers omtrent de zakelijkheid van de kosten binnen een onderneming zijn de volgende:
- Zakelijke en prive uitgaven aan de voorkant scheiden, dus geen prive kosten via de onderneming of BV betalen
- Zakelijke creditcard / pinpas is de basis voor kosten, via deze rekening altijd zakelijke kosten
- Noteer korte toelichting op de factuur met reden zakelijk belang (en eventueel naam leverancier of klant)
- Bewaar bonnen en facturen altijd bij uw administratie (eventueel met email bevestigingen)
- Label kosten op juiste wijze binnen uw administratie op aparte grootboekkaarten (zoals reclame, representatie, relatiegeschenken, etc.)
- Let op het drempelbedrag van € 5.700 voor beperkt aftrekbare kosten
- Check - met uw boekhouder - eens per kwartaal de zakelijkheid van gemaakte kosten
- Laat een externe partij eens per 2 jaar een steekproef uitvoeren naar de fiscale mogelijkheden en risico's. De brengt kosten met zich mee maar kan ook voordelen opleveren (bijvoorbeeld via een fiscale APK)
Welke kosten zijn niet aftrekbaar?
Bepaalde kosten zijn nooit aftrekbaar, hierover is wel het een en ander onduidelijk. De belangrijkste voorbeelden uit de praktijk zijn:
- Sportschool;
- Energiekosten in privé woning ;
- Brandstof privé auto;
- Ziektekosten;
- Kleding (tenzij werkkleding die aan voorwaarden voldoet) ;
- Massage;
- Persoonlijke verzorging.
Wat zijn gemengde kosten?
‘Gemengde kosten’ is een fiscale benaming voor kosten die naast een zakelijk ook een privé-element bevatten. Vanwege dit privé-element zijn deze kosten deels niet aftrekbaar van de winst. Onder gemengde kosten vallen onder andere de kosten van voedsel, drank en genotsmiddelen, de kosten van representatie inclusief recepties, feestelijke bijeenkomsten en vermaak en de kosten van congressen, seminars, symposia, excursies, studiereizen en dergelijke.
In plaats van het vaste bedrag, kunt u als ondernemer ook kiezen om een wettelijk vastgesteld percentage niet in aftrek te brengen. De aftrek van deze kosten is in beginsel beperkt tot 80% voor ondernemers in de inkomstenbelasting (20% aftrekbeperking) en tot 73,5% voor ondernemingen in de vennootschapsbelasting (26,5% aftrekbeperking), zoals bv’s en nv's. Waarom dit verschil is aangebracht blijft een beetje onduidelijk.
Een ondernemer voor de inkomstenbelasting die in een belastingjaar meer aan gemengde kosten uitgeeft dan € 28.000 kan het beste kiezen voor het vaste bedrag, meestal is de 20% voordeliger. Bij de BV ligt deze grens op zo'n € 21.000. Let op dat ook bepaalde kosten die aan werknemers worden vergoed onder de gemengde kostenregeling kunnen vallen (tenzij deze worden aangemerkt als eindheffingsbestanddeel).
Noot fiscaal jurist over boekenonderzoek naar zakelijke kosten bij ondernemer of DGA
De basis voor zakelijke kosten of niet is te vinden bij het het zogenaamde cessna arrest uit 2002 (ECLI:NL:HR:2002:AB2852), dit ging over een tandartsenpraktijk met een vestiging in Italie waarbij de artsen via een vliegtuig hun woonwerk verkeer hebben ingevuld. De redelijke (reële) kosten waren aftrekbaar (de zeer hoge kosten niet).
Voor de aftrekbaarheid is bepalend dat kosten voor de onderneming zijn gemaakt (afgezet tegen privé belangen en interesses). Dat de kosten hoog zijn, maakt in beginsel niet uit, edoch dit kan wel een onzakelijkheid doen vermoeden. Dit speelde bij een uitspraak van de Hoge Raad d.d.14 juni 2002, ECLI:NL:HR:2002:AB2865 die ging het om een uitzendbureau wiens directeur liefhebber was van de paardensport zie ook Gerechtshof Amsterdam d.d. 1 april 2010 ECLI:NL:GHAMS:2010:BM1083. Deel van de kosten was aftrekbaar omdat de kosten ook betrekking hadden op bevrediging van persoonlijke behoeften van de DGA. Een kantoor luxe inrichten mag dan weer wel.
Een chiropractor met een zoon die graag deelnam aan de kartingsport mocht slechts 25% van de kosten aftrekken van de winst, aldus de rechtbank Arnhem d.d. 7 december 2007 ECLI:NL:RBARN:2005:AU9668. Bij deze uitspraak ging het wel mis en waren zeer beperkt kosten van de kartingsport aftrekbaar (Hoge Raad d.d. 11 mei 2012 ECLI:NL:HR:2012:BW5363). Een DGA met heel veel exclusief auto's ter belegging mocht niet alle kosten aftrekken van de winst (Hoge Raad d.d. 18 april 2008 ECLI:NL:HR:2008:BC9548).
De hoofdregel is dat de aftrekbeperking geldt voor een vast bedrag per jaar (2025 € 5.700), deze drempel mag niet tijdsevendig worden toegepast (zie besluit uit 2020) . De ondernemer mag ervoor kiezen om 20% van de totale gemengde kosten niet ten laste van de winst te brengen, dit is dus even rekenen.
De Hoge Raad schiet de ondernemer ook wel eens tegemoet. Een ondernemer heeft een eenmanszaak en woont met zijn gezin in Limburg. Hij werkt in 2014 en 2015 in Amsterdam en Tilburg en huurt hier ook tijdelijk woonruimte. Zijn kosten voor het ontbijt, lunch en diner trekt hij af van de winst, rekening houdende met de beperking (in dat jaar was 73,5% aftrekbaar). Het Gerechtshof is van mening dat de eigen verteerkosten geen ondernemingskosten zijn, dit omdat deze een overheersend prive karakter hebben. De Hoge Raad komt op 18 oktober 2024 tot een andere uitspraak (ECLI:NL:HR:2024:1472). De verteerkosten hangen samen met het zakelijke verblijf in andere plaatsen, deze zijn in beginsel gericht op de zakelijke belangen van de onderneming. Dit zou anders kunnen zijn als de kosten uitsluitend een privé karakter hebben of in de privé sfeer hun oorsprong vinden. De enkele omstandigheid dat kosten van maaltijden buiten de deur hoger zijn dan die van maaltijden die thuis worden bereid en genuttigd, brengt niet mee dat de aanleiding voor het belopen van die kosten uitsluitend in de privésfeer is gelegen, het zijn immers gemengde kosten. Er is ook geen sprake van bevrediging van persoonlijke behoeften van Henk. De kosten (ruim € 7.000) zijn gewoon aftrekbaar (voor 73,5%). Bij een wanverhouding tussen gemaakte kosten en het nut kan de inspecteur stellen dat een deel van de kosten niet aftrekbaar is (de redelijk denkende ondernemer). Van een dergelijke wanverhouding was in 2009 geen sprake toen een tandarts € 60.000 had uitgegeven aan een opleiding om zich persoonlijk en zakelijk beter te ontwikkelen als tandarts.
Wordt er bij u een boekenonderzoek aangekondigd of krijgt u een vragenbrief, schakel direct een deskundige in en ga niet zelf in overleg met de belastingdienst (ook als u denkt "ik doe niks fout".. want dit denken vele (of bijna alle) ondernemers en DGA's. Stuur gerust een e-mail voor vooroverleg of een checklist "wat moet ik doen bij een boekenonderzoek en wat niet".
Vastgoed en renteaftrekbeperking
Vanaf 2025 is rente op financieringen op vastgoed in BV's nog maar beperkt aftrekbaar. Dit zal een extreme impact hebben op vastgoedbeleggers. Sinds 2019 geldt er een algemene beperking voor renteaftrek, genaamd de earningsstrippingregeling. In 2022 en 2023 is de rente niet aftrekbaar als het saldo van verschuldigde en ontvangen rente hoger is dan 20 procent van de winst en meer dan € 1.000.000 bedraagt. De meeste MKB bedrijven merkten deze regeling niet. Vanaf 2025 wordt deze regeling voor vastgoedlichamen verder aangescherpt. In dit artikel een toelichting op deze mogelijke wetswijziging.
De impact van deze maatregel is enorm. Los van de wijzigingen in box 3 zal ook deze aanpassing zorgen voor onrust in vastgoed land. Dat in 2026 de overdrachtsbelasting wordt verlaagd is een kleine pleister op de fiscale wond.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
Nieuws in vastgoedland (22 oktober 2024)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen. In het belastingplan 2025 is aangekondigd dat de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger is). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of coöperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Syllabus renteaftrekbeperking Belastingdienst
In de nieuwe versie van de syllabus over artikel 15b Wet VPB 1969 wordt een nadere toelichting gegeven op de renteaftrekbeperking bepaling. In artikel 15b van de Wet op de vennootschapsbelasting 1969 is de zogenoemde earningsstrippingmaatregel opgenomen. Deze syllabus gaat in op de toepassing van deze maatregel en bevat een verzameling van geanonimiseerde en bewerkte casussen en vragen die de Coördinatiegroep Taxhavens en Concernfinanciering van de Belastingdienst heeft behandeld. De syllabus is een actualisering van de versie van 19 oktober 2022 en is gedeeld met de medewerkers van de Belastingdienst.
Renteaftrek beperking niet in strijd met europees recht
De antiwinstdrainage regeling is verenigbaar met het unierecht, aldus het Hof van Justitie op 4 oktober 2024 (ECLI:EU:C:2024:822). Het HvJ EU stelt vast dat de Nederlandse aftrekbeperking van artikel 10a wet VPB 1969 een verschil in behandeling inhoudt en dat in grensoverschrijdende gevallen een nadelig / afschrikkend effect kan hebben op de vrijheid van vestiging. Echter... dit is legitiem om fraude en belastingontwijking te bestrijden. Deze procedure ging over een internationaal concern met de moeder vennootschap in Belgie en een aantal dochterondernemingen in Nederland. Er wordt door de Nederlandse dochtervennootschap een overname gedaan welke wordt gefinancierd binnen het concern. Het Gerechtshof is van mening dat de rente beperkt aftrekbaar is, de Hoge Raad stelt (prejudiciele) vragen aan het HvJ van de EU. Volgens het HvJ mag de renteaftrek worden beperkt omdat eigen vermogen binnen een groep op kunstmatige wijze bij een Nederlandse vennootschap als vreemd vermogen naar voren komt en dat die rente op de lening wordt afgetrokken van de Nederlandse fiscale winst (belastbaar resultaat). Dit vermoeden kan door de Nederlandse koper worden weerlegd. De correctie is van toepassing op het bovenmatige deel van de te hoge rente. Als de lening geen enkele economische functie zou rechtvaardigen dan is het redelijk om via het evenredigheidsbeginsel de aftrek geheel te weigeren. Hoe deze uitspraak uitpakt voor de specifieke bepaling voor de renteaftrek bij vastgoed lichamen vanaf 2025 is nog niet bekend, deze bepaling lijkt in strijd met het gelijkheidsbeginsel, de sectorale discriminatie. Zie mede deze scriptie uit 2023.
Waarom is rente niet altijd volledig aftrekbaar?
Grote bedrijven en internationale concerns bouwen een structuur waarbij de rente wordt belast in een land met een laag belastingtarief en de rente aftrekbaar is in een land met een hoger belastingtarief. Op deze manier wordt fiscaal gunstig winst verplaatst naar het buitenland. Om dit soort structuren de spreekwoordelijke kop in te drukken is een renteaftrekbeperking ingevoerd. Er mag maximaal 20% van de gecorrigeerde winst (EBITDA) worden afgetrokken, dit met een maximum van € 1.000.000 aan rente. Door het opknippen van de rentelast over meerdere BV's kon er meerdere keren gebruik worden gemaakt van het genoemde maximum. Voor vastgoed BV's wordt nu de drempel van € 1.000.000 ook geschrapt.
Voorbeeld 1 vastgoed belegging in 2025
Een vastgoed belegger koopt in zijn BV een bedrijfspand voor € 2.500.000. Hij leent 50% (€ 1.250.000) en de rest wordt betaald met eigen geld. De rentelast bedraagt € 60.000, de huur bedraagt € 150.000. Na aftrek van kosten bedraagt de EBITDA € 100.000. Tot en met 2024 is de rente ad € 60.000 gewoon aftrekbaar. Vanaf 2025 is maximaal 25% van € 100.000, zijnde € 25.000 nog aftrekbaar.
Voorbeeld 2 vastgoed belegging in 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500.
Voorbeeld 3 vastgoed belegging in 2025
- Rente aftrekbaar: De winst voor belastingen bedraagt € 9.500.000, de afschrijving bedraagt € 1.000.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 2.000.000. De EBITDA komt hiermee op € 12.500.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 12.500.000 = € 2.500.000. De volledige rente is dus aftrekbaar.
- Rente aftrekbaar: Een horeca bedrijf heeft een winst voor belastingen van € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
- Rente deels aftrekbaar: Een vastgoed ondernemer heeft een vastgoedportfeuille van € 75.000.000 met een financiering van € 50.000.000, de rente bedraagt 4%, derhalve € 2.000.000. De netto huuropbrengst bedraagt € 4.500.000. Afschrijving is nihil omdat dit fiscaal niet is toegestaan. De maximale renteaftrek bedraagt 20% van € 4.500.000 = € 900.000. De tweede grens voor de aftrekbeperking in de vennootschapsbelasting bedraagt € 1.000.000. Er is € 1.000.000 aan rente niet aftrekbaar, zijnde € 2.000.000 -/- € 1.000.000.
Noot inzake niet aftrekbare rente
De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst.
Wat zijn rentekosten?
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
Vanaf 2025 een ramp periode voor vastgoed beleggers
Als wij alle complexe zaken rondom de renteaftrekbeperking (earningsstrippingmaatregel) van artikel 15b moeten uitleggen worden we depressief. De maatregel die in 2025 wordt ingevoerd heeft grote gevolgen voor alle beleggers in vastgoed. De regeling had heel simpel gekund door bijvoorbeeld de drempel van € 1 miljoen te verlagen tot € 200.000. Nu komen veel MKB beleggers met vastgoed in de BV in de financiele problemen.
Vanaf 2025 staan bedrijfsmatige verhuurders van vastgoed mogelijk voor een nieuwe fiscale uitdaging met grote financiele gevolgen. Er zijn plannen om de fiscale renteaftrekbeperking, die momenteel van toepassing is op grote ondernemingen, uit te breiden naar MKB-ondernemers in de vastgoedsector. Deze wijziging zou met name impact hebben op verhuurders van vastgoedportefeuilles in een BV of NV (onderneming).
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
- Voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- Begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen ook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang hebben in de vastgoed BV of in een met hem verbonden lichaam.
Aandachtspunten voor de praktijk van de Vastgoed BV
- Impact op rendement: Verhuurders moeten rekening houden met de mogelijkheid van een hogere belastingdruk die invloed kan hebben op het rendement van hun vastgoedportefeuille.
- EU conformiteit: De wijziging is gebaseerd op een Europese richtlijn; het is nog de vraag of deze specifieke toepassing op verhuurders daarmee in overeenstemming is.
Acties voor verhuurders via een Vastgoed BV
Hoewel het misschien te vroeg is voor concrete acties, is het raadzaam
voor verhuurders om:
- Potentiële impact beoordelen: Overweeg de mogelijke financiële impact van de aangepaste renteaftrekbeperking op uw onderneming. Laat uw accountant of fiscaal jurist alvast een berekening maken, of stuur ons een e-mail voor nadere advisering.
- Plan vooruit: Begin met het plannen van maatregelen om de potentiële financiële impact te mitigeren, zoals het herstructureren van financieringen of het optimaliseren van de exploitatie van het vastgoed.
Banken en financiering van vastgoed
Banken en financiers kijken naar de ruimte om rente en aflossing te betalen. Door de beperkt aftrekbare rente stijgt de betaling inzake de vennootschapsbelasting en daalt hiermee de vrije kasstroom en dus de ruimte om rente en aflossing te betalen. Banken en financiers zullen dus kritisch kijken naar uw vastgoed portefeuille en tevens lagere toekomstige financieringen verstrekken. Gevolg hiervan kan ook zijn dat verduurzaming en onderhoudswerzaamheden worden uitgesteld.
Noot fiscaal jurist inzake renteaftrek vastgoed bedrijven
Voor (grotere) vastgoedbedrijven is de earningsstripping regeling een probleem en vanaf 2025 zal dit probleem ook voor kleinere vastgoedondernemers een probleem kunnen worden. De aanscherping van de earningsstrippingregels zouden wel eens een strijdigheid met de Anti Tax Avoicance Directive (ATAD 1). Volgens artikel 3 van de ATAD 1 mogen landen maatregelen nemen om hun nationale fiscale grondslag te beschermen edoch dit speelt hier niet. Door de maatregel worden vastgoedondernemers simpelweg slechter behandeld dan normale ondernemers. De europese rechter heeft in eerder zaken (Hongarije zaak uit 2021 en de Polen zaak uit hetzelfde jaar, vergelijkende regelingen naar de prullenbak verwezen. Er zijn in juni 2023 al kamervragen gesteld.
De renteaftrekbeperking komt voor het gemiddelde MKB bedrijf niet in beeld. Er zijn een hele serie renteaftrekbeperkingen in de Wet op de Vennootschapsbelasting opgenomen. Bij overname en in de M&A praktijk is dit een aandachtspunt. De belangrijkste renteaftrek beperkingen zijn:
- onzakelijke leningen (afwaardering niet aftrekbaar) Hoge Raad 2008 en Hoge Raad 2011
- anti winst drainage (artikel 10a VPB)
- schijnleningen / bodemloze put leningen Hoge Raad 2004
- deelnemerschapsleningen en laagrentende leningen (artikel 10.1.d VPB)
Er kan worden gespeeld met de winst binnen een bedrijf door - binnen de grenzen van het goed koopmansgebruik - dit kan door:
- winsten eerder te verantwoorden dan men feitelijk van plan zou zijn;
- lening omzetten (preferente) aandelen;
- balansverkortende maatregelen, zoals eigendom vervangen door lease of huur, factoring van debiteuren. etc.;
- aangaan van leningen tegen een (lagere) variabele rente, in combinatie met een renteswap.
- bij grotere bedragen zou een concern verticaal gesplitst kunnen worden, dit zal de komende jaren wel gerepareerd worden (zoals ook bij de vastgoedsector).
Het lijkt nu nog iets te vroeg om alle panden al in de etalage te zetten, toch doen verhuurders er goed aan om de potentiele impact op hun situatie in beeld te brengen. Wordt de aanslag vennootschapsbelasting substantieel hoger? Zo ja wat is daar van de impact?
De aangekondigde wijziging van de renteaftrekbeperking kan een aanzienlijke impact hebben op de fiscale lasten van vastgoedverhuurders. Het is belangrijk dat betrokken partijen zich bewust zijn van deze veranderingen en de implicaties ervan voor hun bedrijfsvoering. De maatregel wordt vrij uitgebreid toegelicht in deze syllabus uit 2022 of dit memorandum uit 2018 en deze scriptie uit 2018.
Oplossingen en advies
Wij puzzelen over diverse oplossingen om de renteaftrek beperking bij vastgoed lichamen op te lossen. Mogelijke denkrichtingen zijn:
- Voegen van een vastgoed BV in een fiscale eenheid voor de vennootschapsbelasting met andere bedrijven (als die er zijn) .
- Herstructureren van leningen waardoor de rente (of een deel) wel aftrekbaar is.
- Naar voren halen van rentelasten in 2024 (mits economisch reëel) .
- Bezwaar (en / of beroep) aantekenen tegen de aanslag vennootschapsbelasting 2025.
Reacties in de praktijk ?
Op diverse sociale media verschijnen al reacties op dit wetsvoorstel, de meeste reacties zijn:
- Nederland breekt haar eigen ondernemers af.
- Niemand zal nog investeren in vastgoed en bestaande vastgoed portefeuilles zullen worden afgebouwd.
- Investeringen in buitenlands vastgoed zullen toenemen.
- Droevig worden we van een incompetente overheid die geen verstand heeft van fiscaliteit.
Afwaardering regresvordering bij borg- en garantstelling
Wanneer er sprake is van een groepsfinanciering of een borgstelling welke uiteindelijk wordt uitgeoefend door een schuldeiser dan zijn de fiscale aspecten ingewikkeld te noemen. De jurisprudentie hieromtrent zijn niet eenduidig en feitelijk van aard.
De mening van de Belastingdienst is ook van belang aangezien in de voorfase veelal een discussie ontstaat omtrent de fiscale gevolgen hetgeen veelal leidt tot het voeren van een procedure met alle onzekerheid van dien. In dit artikel gaan wij in op de fiscale aspecten van de borgstelling.
Borgstelling of groepsfinanciering
Een borgstelling (of: borgtocht) is een zekerheidsrecht waarmee de schuldeiser zijn vordering niet alleen op de schuldenaar kan verhalen, maar ook op een derde: de borg. De borg stelt zich dan met zijn eigen vermogen garant voor de schuld van een ander. Dit komt vaak voor bij ondernemingen die een financiering aangaan.
In de praktijk zien wij vaak borgstellingen die zijn afgegeven door een vennootschap voor de financiering van een groepsmaatschappij en/of borgstellingen die door de aandeelhouder zijn afgegeven voor de vennootschappen die door hem/haar worden gehouden.
Bij groepsfinanciering verstrekt een financier één krediet aan het concern, maar kunnen zowel de moedervennootschappen als de dochtervennootschappen gebruikmaken van dit concernkrediet (iedere vennootschap staat hoofdelijk garant). De afzonderlijke concernvennootschappen mogen vaak tot een bepaald bedrag beschikken over het concernkrediet.
Op het moment dat één van de vennootschappen niet meer aan haar verplichtingen kan voldoen nemen – kortgezegd – de andere vennootschappen deze over op basis van de hoofdelijke garantstelling en/of borgstelling. Als gevolg hiervan ontstaat een regresvordering op de vennootschap die niet aan haar verplichting kan voldoen.
Regresvordering en belastingen
Op het moment dat een vennootschap zich borg of garant stelt voor de schulden van een verbonden lichaam is er nog geen sprake van een regresvordering. Wanneer echter de vennootschap die de lening heeft aangetrokken niet meer aan haar verplichtingen voldoet, kan de borg in beeld komen. Schuldeisers zullen uit hoofde van deze borgstelling aankloppen bij de borg welke vervolgens de lening (geheel of gedeeltelijk) moet gaan voldoen.
Als gevolg van het feit dat de borg de lening voldoet ten behoeve van de vennootschap die de lening is aangegaan ontstaat een zogeheten regresvordering. De borg krijgt namelijk een vordering op de vennootschap omdat hij voor haar schulden heeft voldaan.
Vaak wordt deze regresvordering uiteindelijk niet geïnd. Immers, de vennootschap was al niet in staat haar schuldeisers te voldoen waarna de borg is ingeroepen. Het komt weinig voor dat de vennootschap in de toekomst wel weer voldoende solvabel raakt en uiteindelijk de regresvordering voldoet.
De regresvordering die is ontstaan wordt als gevolg van de insolvabele positie van de vennootschap die de lening niet meer kon voldoen afgewaardeerd ten laste van de fiscale winst. De vraag is of dit fiscaal wordt toegelaten.
Afwaardering regresvordering als gevolg van concernfinanciering
Voor de fiscale kwalificatie van een regresvordering als gevolg van een concernfinanciering bekijken we allereerst het Paraplukredietarrest. In het Paraplukredietarrest had een bankenconsortium een kredietfaciliteit versterkt. De faciliteit was bedoeld voor alle concernmaatschappijen (een paraplukrediet). De tot het concern behorende belanghebbende ontving geen vergoeding voor het feit dat zij hoofdelijk garant stond voor de kredieten. Op een gegeven moment beëindigde het bankconsortium de financiering en eiste haar vorderingen op. Belanghebbende betaalde aan het consortium en bracht dit bedrag ten laste van haar resultaat. De inspecteur weigerde de aftrek. De Hoge Raad gaf de inspecteur gelijk en besliste dat als binnen een concern een aansprakelijkheid is aanvaard die groter is dan wanneer een vennootschap zelfstandig vreemd vermogen aantrekt, de risico’s in de vennootschapsrechtelijke betrekkingen liggen. Met andere woorden, de garantsteling is dan onzakelijk en het verlies niet aftrekbaar.
De kenmerken van het kredietarrangement in deze zaak waren – samengevat – als volgt:
- aan het kredietarrangement wordt deelgenomen door een concern, en
- men stelt zich hoofdelijk aansprakelijk voor alle vorderingen op andere vennootschappen, en
- een regresvordering die uit die aansprakelijkheid ontstaat zal niet worden opgeëist zolang de gehele uit het arrangement voortvloeiende schuld niet is voldaan.
Na 2013 zijn er diverse zaken voor de rechter gekomen waarin werd verwezen naar het Paraplukredietarrest. Hierna behandelen wij 2 van deze zaken.
In de eerste zaak was sprake van een geschil over de uitwerking van een overeenkomst met een bank die – net als het arrangement in het Paraplukredietarrest – naar zijn aard slechts gesloten kon worden door een groep van vennootschappen. De feiten waren als volgt: een groep vennootschappen sloot met een bank een rentecompensatie- en saldoverrekeningsovereenkomst. De overeenkomst hield onder andere in dat de bank op de bankrekeningen kredieten verstrekt en dat de hoogte van deze kredieten tezamen was beperkt tot het totaalbedrag van de aan de bank verpande creditsaldi op die rekeningen. Elke vennootschap had zich door middel van de overeenkomst hoofdelijk aansprakelijk gesteld voor alle vorderingen die de bank uit hoofde van de overeenkomst had op de andere vennootschappen van de groep.
Na verkoop van een aantal deelnemende vennootschappen werd belanghebbende hoofdelijk aansprakelijk gesteld voor de debetstanden van de verkochte vennootschappen. Belanghebbende wilde deze bedragen als verlies opvoeren, maar de inspecteur stelde dat deze bedragen niet in aftrek kwamen op de fiscale winst.
In deze zaak geeft de Hoge Raad eerst een nadere toelichting wat betreft de reikwijdte van het Paraplukredietarrest. Vervolgens beoordeeld de Hoge Raad de casus. Zij oordeelt – verkort samengevat – dat bij feiten en omstandigheden zoals in deze casus de rechtsregel van het Paraplukredietarrest wel opgaat. Details en nuances die partijen hebben aangedragen waarom deze zaak zou verschillen van de zaak in het Paraplukredietarrest, worden van tafel geschoven. In deze zaak leidde dit ertoe dat het verlies dat werd geleden niet aftrekbaar is.
Wij begrijpen hieruit, dat deze rechtsregel nu zo geldt voor (krediet)overeenkomsten die naar zijn aard alleen kunnen worden gesloten op concernniveau, en aan die eerder genoemde drie voorwaarden voldoen.
In de tweede zaak is sprake van een meer ‘gewone’ situatie waarin de ene vennootschap zich hoofdelijk aansprakelijk heeft gesteld voor een andere vennootschap van de groep. De feiten waren hier als volgt: de belanghebbende hield alle aandelen in een dochtervennootschap. Aan de dochtervennootschap is door de bank een rekening-courantkrediet verstrekt. In een aanvullende overeenkomst met de bank heeft belanghebbende zich hoofdelijk aansprakelijk verklaard. Tussen belanghebbende en de dochtervennootschap is geen (nadere) overeenkomst gesloten waarin de gevolgen van de aansprakelijkheid zijn geregeld, en belanghebbende heeft geen zekerheden bedongen. Op een gegeven moment wordt de dochtervennootschap failliet verklaard.
Belanghebbende heeft in haar aangifte vennootschapsbelasting ten laste van de belastbare winst een voorziening gevormd. De voorziening bestaat onder meer uit het bedrag van de schuld van de dochtervennootschap aan de bank waarvoor belanghebbende hoofdelijk aansprakelijk is. De inspecteur heeft bij het vaststellen van de aanslag het bedrag van de voorziening niet in aftrek toegelaten.
In deze tweede zaak stelde de inspecteur ook dat het Paraplukredietarrest van toepassing is. De Hoge Raad is het niet eens met de inspecteur. Zij wijst erop dat in het Paraplukredietarrest drie cumulatieve voorwaarden zijn gesteld waaronder een verlies door de aanvaarding van hoofdelijke aansprakelijkheid voor schulden van een gelieerde vennootschap niet in aftrek komt. Volgens de Hoge Raad doet zich dat hier niet voor en bestaat er voor een ruimere toepassing van de bijzondere rechtsregel uit het Paraplukredietarrest geen aanleiding.
Volgens de Hoge Raad is in zaken als deze de rechtsregel uit een arrest uit 2014 van toepassing. In 2014 werd beslist dat een verlies uit een garantstelling aftrekbaar is, als een niet van de winst van de vennootschap afhankelijke vergoeding kan worden bepaald waartegen een onafhankelijke derde bereid zou zijn geweest eenzelfde aansprakelijkheid te aanvaarden, onder overigens dezelfde voorwaarden en omstandigheden. Zeer belangrijk daarbij is dat de Hoge Raad ook bevestigt dat de bewijslast hiervoor bij de inspecteur ligt. In deze zaak, waarin ogenschijnlijk sprake was van een in de praktijk ‘normale gang van zaken’ met een garantstelling voor schulden van een vennootschap binnen de groep, is dus beslist dat de inspecteur daar niet in is geslaagd. Hieruit blijkt dat de bewijslast die op de inspecteur rust zwaar is.
De vraag is vervolgens wat er gebeurd met de afwaardering van de lening in het geval dat er sprake is van een onzakelijke lening. In het arrest BNB 2014/98 kwam de Hoge Raad (rechtsoverweging 3.3.4.3) tot de volgende conclusie: afwaardering leidt niet tot een informele kapitaalstorting, omdat op dat moment de terugbetalingsverplichting blijft bestaan. De afwaardering bij de crediteur is tevens niet aftrekbaar (rechtsoverweging 3.3.3) . Van een informele kapitaalstorting is pas sprake indien de debiteur niet langer aan zijn verplichtingen zal voldoen. In lijn met het voornoemde arrest heeft de Hoge Raad in het arrest BNB 2016/133 overwogen dat het onzakelijke debiteurenrisico zich zowel bij de debiteur als bij de crediteur buiten de winstsfeer bevindt. Dat brengt met zich mee dat een kapitaalvermeerdering bij de debiteur die plaatsvindt vanwege de omstandigheid dat hij niet langer aan de aflossingsverplichting zal voldoen – bijvoorbeeld wanneer de lening wordt kwijtgescholden – niet aan te merken is als een voordeel uit de onderneming (rechtsoverweging 2.4.2). De daadwerkelijke gevolgen van de onzakelijke lening treden bij de debiteur daarmee pas op wanneer hij niet langer aan zijn aflossingsverplichting zal voldoen en dus niet op het eerdere moment waarop de crediteur een verlies op de verstrekte lening verwacht en besluit af te waarderen. De Hoge Raad gaat met de formulering ‘’(…) als definitief vaststaat dat de debiteur niet meer aan zijn aflossingsverplichting zal voldoen (rechtsoverweging 3.3.4.3) (…)’’ uit van een formele benadering, wat in dit geval betekent dat het moment waarop de crediteur (een deel van) de aan de debiteur verstrekte lening kwijtscheldt tevens het moment is waarop de informele kapitaalstorting plaatsvindt.
Afwaardering regresvordering als gevolg van een borgstelling
Bij borgstelling staat een derde borg voor de nakoming van de verbintenis door de schuldenaar aan de schuldeiser. Van een vergelijkbare situatie is sprake als een concernmaatschappij (of dga) zich garant stelt of hoofdelijk aansprakelijk is voor een krediet van een andere concernmaatschappij bij bijvoorbeeld de bank. Wordt de borg door de schuldeiser aangesproken, dan ontstaat civielrechtelijk een regresvordering op de schuldenaar. Kan de schuldenaar de regresvordering niet betalen, dan is sprake van een verlies voor de borg. Als dergelijke borgstellingen of garantstellingen plaatsvinden in gelieerde verhoudingen, dan is de vraag of onafhankelijke derden dat ook zouden hebben gedaan onder overigens dezelfde omstandigheden en voorwaarden. Is het antwoord ja, dan is sprake van een zakelijke borgstelling en is een eventueel verlies aftrekbaar voor de vennootschapsbelasting bij een schuldeiser-B.V. of als terbeschikkingstellingsverlies bij een schuldeiser-dga.
Is sprake van een onzakelijke borgstelling, dan is een eventueel verlies hieruit niet aftrekbaar van de winst of van het resultaat uit terbeschikkingstelling. Een en ander is vergelijkbaar met een niet aftrekbaar verlies op een onzakelijke lening. Er is sprake van een onzakelijke borgstelling, als een borg is verstrekt voor een verbonden vennootschap onder zodanige voorwaarden dat een onafhankelijke derde dit nimmer had gedaan. Zelfs niet tegen een hoge(re) borgstellingsvergoeding. De borgstelling is zodoende uit hoofde van de verbondenheid/het aandeelhouderschap verstrekt en niet op zakelijke gronden. Hierdoor mag een verlies op de uit de borg voortvloeiden regresvordering niet tot uitdrukking komen in de winst van de verstrekker, maar verhoogt dit enkel het voor de deelneming opgeofferde bedrag. Dit betekent in de regel dat dit verlies alleen via een liquidatie (in Box 2 of de liquidatieverliesregeling in de Vpb) in aanmerking mag worden genomen.
Er is veel jurisprudentie over de (on)zakelijke borgstelling welke wij niet allemaal in dit artikel zullen behandelen.
Noot fiscaal jurist inzake regresvordering en borgstelling
Hetgeen in dit artikel is opgenomen is ingewikkeld echter is een goede voorsortering op de zakelijkheid van belang Wij adviseren derhalve om in specifieke situaties de volgende overwegingen in acht te nemen:
- Leg een leningsovereenkomst of borgstelling schriftelijk vast
- Denk tijdig na over de mogelijke fiscale gevolgen van leningsovereenkomsten of borgstellingen, als weliswaar fiscaal pleitbare standpunten zijn ingenomen, maar het risico bestaat dat de Belastingdienst of de belastingrechter van mening zijn dat er sprake is van onzakelijke elementen. Die gevolgen kunnen zijn een belastbare uitdeling, schenkingsaspecten, ongebruikelijke terbeschikkingstelling, geen (fiscaal) afwaarderingsverlies kunnen nemen et cetera.
- Zakelijke voorwaarden hebben onder meer betrekking op een overeengekomen aflossingsschema, te stellen zekerheden en de hoogte van het rentepercentage, afhankelijk van het risicoprofiel van de schuldenaar. Leg in de considerans van de overeenkomst vast waarom (volgens verstrekker) sprake is van een zakelijke borgstelling. Denk aan prognose, bedrijfseconomische motieven en – indien aanwezig - offertes met vergelijkbare omstandigheden.
- Gebruik de door de bank gestelde zakelijke voorwaarden voor een specifieke leningsovereenkomst. Doe daarbij niet aan ‘cherry-picking’ wat betreft die zakelijke voorwaarden, want dan kan de Belastingdienst de zakelijkheid van de leningsovereenkomst in twijfel trekken.
- Leg in de ‘overwegingen’ / ‘in aanmerking genomen dat’ in de leningsovereenkomst vast wat de feiten en omstandigheden ten tijde van het aangaan dan wel wijzigen van de leningsovereenkomst waren, die hebben geleid tot de in de leningsovereenkomst opgenomen voorwaarden.
- Handel naar hetgeen is overeengekomen in de overeenkomst. Indien een lening bij het aangaan van de leningsovereenkomst zakelijk is blijft de lening dat in principe ook, maar kan gedurende de looptijd onzakelijk worden door het onzakelijk handelen van de schuldeiser bij gewijzigde omstandigheden. Te denken valt aan achterstelling door schuldeiser in verband met een nieuwe bankfinanciering.
- Neem geen vast rentepercentage op, maar een klantspecifiek opgebouwd en benoemd rentepercentage, zoals banken dat doen, dus bijvoorbeeld met risico-opslagen e.d.
- Gelieerde partijen kunnen in leningsovereenkomsten een fiscale glijclausule opnemen als correctiemechanisme voor de (oorspronkelijke) leningsvoorwaarden (met name rentepercentage), wanneer deze op bepaalde onderdelen niet geheel marktconform zouden blijken te zijn. Opname van een fiscale glijclausule is in beginsel niet aan de orde tussen onafhankelijke partijen. Een fiscale glijclausule heeft volgens de jurisprudentie alleen werking als aan de aanvaardbaarheid van de oorspronkelijke leningsvoorwaarden ( rentepercentage, aflossingsschema) redelijkerwijs niet hoeft te worden getwijfeld. Een fiscale glijclausule lijkt niet te baten bij bijvoorbeeld een onzakelijke lening, waarbij de schuldeiser als gevolg van de leningsvoorwaarden een debiteurenrisico loopt dat een onafhankelijke geldverschaffer niet zou hebben genomen en waarbij dit additionele risico niet te repareren is door een hogere rente.
- De mogelijkheid bestaat om vooraf zekerheid te vragen aan de inspecteur over het zakelijke karakter van de lening(voorwaarden).
Is sprake van een onzakelijke lening, bekijk dan of het in de betreffende klantsituatie misschien gunstiger is om de lening om te zetten in kapitaal. Een afwaardering van de onzakelijke lening is bij de schuldeiser ook niet aftrekbaar; hooguit als liquidatieverlies of een verlies uit aanmerkelijk belang. De rente op de onzakelijke lening is belast bij de schuldeiser. De rente is aftrekbaar bij de schuldenaar, maar in verliessituaties leidt dat alleen tot een groter verlies. Bij omzetting in kapitaal is daarna bij zowel de schuldeiser als bij de schuldenaar geen sprake meer van renteberekening.
Bron uitspraken
HR 1 maart 2013, ECLI:NL:PHR:2013:BW6520en ECLI:NL:GHARN:2011:BP9846,
Advieskosten bedrijfsopvolging zijn niet aftrekbaar
In 2022 is duidelijk geworden dat de belastingdienst van mening is dat de kosten die gemaakt worden voor advisering inzake de bedrijfsopvolgingsregeling niet aftrekbaar zijn, dit volgt uit een zogenaamde beslissing WOB verzoek d.d. 8 januari 2022 (thans WOO verzoek). Ook kosten die ten laste van de vervreemder komen zijn - volgens een standpunt van de kennisgroep van de belastingdienst d.d. 21 juni 2024 - niet aftrekbaar.
Advieskosten BOR regeling niet aftrekbaar volgens rechter
De rechtbank Zeeland West Brabant heeft op 18 augustus 2025 (ECIL:NL:RBZWB:2025:5522) uitspraak gedaan over de advieskosten bij een bedrijfsopvolgingsregeling. In deze casus wordt een BOR traject gestart in 2016, hierbij worden 4 kinderen mede eigenaar binnen een BV structuur. De BV draait een omzet van 1,2 miljard met een bedrijfsresultaat van tussen de 8 - 18 miljoen euro.
In 2015 - 2018 maakt de BV aanzienlijke advieskosten (ongeveer 200.000 euro) voor de juridische en fiscale begeleiding. In 2017 krijgen de kinderen uiteindelijk - via hun eigen holding - een 5% belang geschonken. De rechtbank is van mening dat de advieskosten niet als zakelijke kosten mogen worden afgetrokken. De rechtbank stelt dat de kosten zijn gemaakt ter bevrediging van de persoonlijke behoeften van de aandeelhouders (senior), omdat de bedrijfsopvolging primair hun privébelang betreft, dit onder verwijzing naar Hoge Raad d.d. 14 juni 2002 ECLI:NL:HR:2002:AB2865.
De BV had meer tijd en energie moeten steken in het goed onderbouwen van de zakelijke belangen voor de BV. Een eenvoudig beroep op Hoge Raad d.d. 16 november 2007 ECLI:NL:HR:2007:BB7947 is niet voldoende.
Ook in een uitspraak van de Rechtbank Gelderland d.d. 20 augustus 2025 ECLI:NL:RBGEL:2025:7096 oordeelt de rechtbank dat advieskosten - ad ruim € 30.000 euro - ten behoeve van een bedrijfsopvoling niet kwalificeren als zakelijke kosten voor de onderneming. De kosten zijn - aldus de rechtbank - gemaakt ter bevrediging van de persoonlijke behoefte van de aandeelhouder, dit wist de onderneming en de DGA (dus winstuitdeling).
Kosten inzake adviestraject BOR en standpunt belastingdienst
Het beleidsmatige standpunt van de belastingdienst is dat de kosten voor de begeleiding, advisering en uitvoering van een zogenaamd BOR traject niet aftrekbaar omdat deze betrekking hebben op de prive belangen van de vervreemder (en verkrijger/ opvolger). Daarom zijn dit volgens de belastingdienst geen aftrekbare kosten (ondernemingsbelang ontbreekt). Vorenstaande geldt - volgens de belastingdienst - ook voor de eventuele herstructurering die hieraan vooraf ging.
Advieskosten BOR wel of niet aftrekbaar
Uit het WOB-verzoek uit 2022 is duidelijk geworden dat de Belastingdienst van mening is dat advieskosten bij de schenking van ondernemingsvermogen, zoals een eenmanszaak of een BV, niet aftrekbaar zijn. Deze kosten worden als privéuitgaven beschouwd. Als deze kosten toch worden afgetrokken en de omzetbelasting als voorbelasting in aftrek wordt gebracht, kan dit worden gezien als een opzettelijk onjuiste aangifte, wellicht zelfs met een boete (en belastingrente). In sommige gevallen stelt de Belastingdienst dat er geen zakelijk belang is voor de overdracht aan kinderen, omdat externe directeuren kunnen worden aangetrokken.
Hoewel het standpunt van de Belastingdienst begrijpelijk is (of beter "is niet onbegrijpelijk), is het te simplistisch om alle advieskosten bij schenking als privéuitgaven te beschouwen. Bij een reguliere schenking is het duidelijk dat er een privédoel wordt gediend, maar bij schenking van ondernemingsvermogen is dit niet altijd het geval. Vaak werken de kinderen al in de onderneming en beschikken zij over de nodige expertise om de onderneming voort te zetten. De continuïteit van de onderneming staat hierbij voorop. Er zou meer aansluiting moeten worden gezocht bij advieskosten aangaande een overname , de BTW op deze kosten is ook niet altijd verrekenbaar. Een bonus voor personeel door een overname is soms wel aftrekbaar.
Bij schenking van ondernemingsvermogen komen dezelfde vragen aan bod als bij een reguliere verkoop, zoals de ondernemingsrechtelijke structuur, waardebepaling en financiering. Deze advieskosten dienen een zakelijk doel en zouden dus aftrekbaar moeten zijn, vergelijkbaar met kosten voor het verkoopklaar maken van een onderneming.
Noot fiscaal jurist inzake advieskosten bij BOR traject
Bij overdracht binnen de familiesfeer spelen extra vragen, zoals de verhouding met andere kinderen en mogelijke civiele procedures bij schending van de legitieme portie. Ook deze kosten kunnen een zakelijk belang dienen door de continuïteit van de onderneming te waarborgen.
De Belastingdienst zou een meer genuanceerde benadering moeten kiezen. Kosten vergelijkbaar met het verkoopklaar maken van een onderneming zijn zakelijk, terwijl andere kosten, met een privé-element, niet ten laste van de onderneming zouden moeten worden gebracht. Een redelijke benadering zou zijn om het niet-zakelijke deel te vergelijken met kosten bij schenking van vermogen zonder onderneming en deze kosten niet aftrekbaar te maken. Dit onderwerp kan verder besproken worden in het eerstvolgende beconoverleg om tot een praktische oplossing te komen.
Het huidige standpunt van de Belastingdienst is te star en houdt onvoldoende rekening met de zakelijke belangen die bij de schenking van ondernemingsvermogen spelen. Een genuanceerde benadering is noodzakelijk om recht te doen aan de verschillende belangen van ondernemers en hun families.
Bron documenten advieskosten bedrijfsopvolging
WOO verzoek advieskosten BOR 2022
Standpunt kennisgroep inzake advieskosten BOR voor vervreemder
Hoge Raad d.d. 28 april 1976 ECLI:NL:HR:1976:AX3717 inzake kosten ten laste van de vervreemder
Hoge Raad d.d. 11 juni 2021 ECLI:NL:HR:2021:883 inzake kosten in de inkomstenbelasting en verhoging verkrijgingsprijs
Fiscaal advies voor de DGA in 2026
Het jaar 2026 is net begonnen en soms worden fiscale adviezen eind 2025 of in de loop van 2026 gegeven. Wij hebben met onze fiscalisten een aantal praktische tips voor de DGA in dit artikel opgenomen. Soms is vooruit denken en begin van het jaar beginnen fiscaal verstandiger dan aan het einde van het jaar.
Vastgoed beleggen in de BV
Vastgoedbeleggers in box 3 hebben het fiscaal zwaar. De huur wordt gereguleerd en de belastingheffing in box 3 is stevig. Vastgoed in de (familie) BV kopen is hiermee vaak een stuk aantrekkelijker.
Dividend uitkeren in 2026 (en afbouw heffingskortingen)
Een DGA met fiscaal partner mag per jaar € 137.000 bruto dividend uitkeren tegen het lage tarief van 24,5%, het meerdere is belast tegen 31%. In 2026 telt het dividend ook mee voor de afbouw van de heffingskortingen (dit is nieuw). De belastingdruk kan hiermee oplopen tot 42%, de afbouw van de heffingskortingen maakt het vanaf 2026 complexer. Overleg dit met uw fiscalist.
Beleggen in privé of in de BV
Dit is een vraag die dagelijks aan de orde komt. Door de nieuwe box 3 wetgeving en de te verwachten wetswijzigingen in box 3 over enkele jaren kiezen steeds meer DGA's voor beleggen in de BV of beleggen in een familie BV (een BV met de kinderen en/of kleinkinderen). Voordeel van beleggen in de BV is dat er niet eerst een dividenduitkering nodig is. Het bedrag waarmee de DGA in privé kan beleggen is hierdoor 31% lager dan beleggen in de BV. Wij kunnen eenvoudig voor u een berekening maken omtrent het omslagpunt.
Schenkingen niet in privé maar via de BV
Als u als DGA iets wilt doen voor een goed doel, is het verstandig dit via uw BV te betalen. Schenkingen aan erkende goede doelen zijn in de BV gewoon aftrekbaar (50% van de winst en maximaal € 100.000). Schenken via de BV is vaak voordeliger dan in privé.
Pensioen voor de DGA
Een DGA bouwt meestal zijn pensioen niet extern op. Via een lijfrente opbouw doet de DGA aan risico spreiding en wordt pensioen extern opgebouwd. De meeste DGA's hebben een pensioentekort en kunnen via een aftrekpost in box 1 tegen een tarief van 49,5% pensioen voor later opbouwen. De maximale aftrek in 2026 bedraagt ruim € 35.000 (30% van de premiegrondslag). Niet gebruikte aftrek van vorige jaren (maximaal 10 jaar terug) kan ook nog worden gebruikt (maximaal € 42.000). Het vermogen bij de pensioenverzekeraar is niet belast in box 3 en heffing zal pas plaatsvinden op het moment dat de uikeringen worden overgemaakt.
Voorlopige aanslag vennootschapsbelasting 2025
Zorg ervoor dat de voorlopige aanslag vennootschapsbelasting 2025 op orde is. Als u moet bijbetalen over 2025 wordt er belastingrente (van 7,5%) in rekening gebracht (als de aangifte vennootschapsbelasting na 1 juni 2026 wordt ingediend).
Fiscale investeringsfaciliteiten voor bedrijven en ondernemers
Bent u ondernemers voor de inkomstenbelasting of de vennootschapsbelasting en voornemende om te investeren in een nieuw bedrijfsmiddel maak dan gebruik van de fiscaal vriendelijke investeringsaftrek, hiermee kunt u uw fiscale winst of de fiscale winst van uw BV of NV verlagen. Welke mogelijkheden zijn er?
Investeringsfaciliteiten op fiscaal gebied: Een gids voor ondernemers
Als ondernemer bent u voortdurend op zoek naar manieren om uw bedrijf te verbeteren en te laten groeien. Een van de manieren om dit te doen is door te investeren in nieuwe bedrijfsmiddelen. Gelukkig biedt de Nederlandse overheid verschillende fiscale faciliteiten aan die het investeren aantrekkelijker maken. Deze investeringsaftrekken kunnen uw fiscale winst aanzienlijk verlagen, waardoor u meer ruimte heeft om te investeren in de toekomst van uw onderneming. In dit blog verkennen we de verschillende mogelijkheden en voorwaarden van deze fiscale faciliteiten.
Kleinschaligheidsinvesteringsaftrek (KIA)
De KIA is speciaal ontworpen voor het midden- en kleinbedrijf (mkb) en maakt het mogelijk om een extra aftrekpost te claimen voor investeringen in bedrijfsmiddelen.
- Om in aanmerking te komen voor de KIA, moet uw investering minimaal € 450 (exclusief BTW) bedragen, met
- een jaarlijkse investering van ten minste € 2.401.
- Het aftrekpercentage varieert afhankelijk van het totale investeringsbedrag binnen een boekjaar.
- Voor 2023 ligt het maximale aftrekbedrag tussen de € 63.717 (2024: € 69.765) en € 117.991 (2024: € 129.194), waarbij u tot € 17.841 (2024: 19.535) kunt aftrekken.
- Voor investeringen boven de € 353.973 komt de investeringsaftrek te vervallen (in 2024: € 387.580)
- Heeft u meerdere ondernemingen dan moet u per onderneming of BV (mits geen fiscale eenheid) de KIA bepalen. Dit kan een voordeel opleveren.
- Het is belangrijk om te weten dat bepaalde bedrijfsmiddelen, zoals woonhuizen, grond, inversteringen met verplichtingen tegenover verbonden personen, bedrijfsmiddelen die bestemd zijn voor verhuur of gebruik in het buitenland en personenauto’s die niet voor beroepsvervoer zijn bestemd, niet in aanmerking komen voor KIA.
Energie-investeringsaftrek (EIA)
De EIA stimuleert investeringen in energiebesparende bedrijfsmiddelen en duurzame energie (energielijst 2024). Voor 2022 en 2023 is de aftrek vastgesteld op 45,5% van de investeringskosten. Om voor de EIA in aanmerking te komen, moet het bedrijfsmiddel op de Energielijst van de Rijksdienst voor Ondernemend Nederland (RVO) staan, mag het niet eerder gebruikt zijn, en moet de investering minimaal €2.500 per bedrijfsmiddel bedragen. Bovendien moet u de investering binnen drie maanden melden bij de RVO. De EIA kunt u hier aanvragen.
Naast de aanschafkosten komen ook voortbrengingskosten, koten voor aanpassingen van de bestaande bedrijfsmiddelen, montagekosten kosten advisering, etc. voor de EIA in aanmerking. Denk hierbij ook aan kosten voor uw eigen werknemers. Het inschakelen van een subsidie specialist en/of fiscaal jurist is wenselijk. Het is wel "gedoe" en een papierenwereld. De brochure van RVO is redelijk helder en geeft antwoorden op vele vragen.
Milieu-investeringsaftrek (MIA) en Willekeurige afschrijving milieu-investeringen (Vamil)
- De MIA en Vamil bieden fiscale voordelen voor investeringen in milieuvriendelijke bedrijfsmiddelen. Met de MIA kunt u in 2023 tot 45% van het investeringsbedrag aftrekken, bovenop de KIA.
- De Vamil biedt de mogelijkheid om 75% van de investeringskosten op een willekeurig moment af te schrijven, wat flexibiliteit biedt in uw fiscale planning. Via deze rekentool kunt u uw voordeel berekenen.
De MIA en/of VAMIL kunt u hier aanvragen. De MIA en VAMIL investeringen kunnen u ook helpen bij het uitvoeren van de zogenaamde Green Deal. De milieulijst 2024 kunt u hier vinden. Weet u niet of een investeringen in aanmerking komt dan kunt u via deze tool kijken of de investering in aanmerking zou kunnen komen. Via deze infographic kunt u per sector bepalen welke investeringen wel en niet in beeld komen voor extra subsidie.
Combineren van investeringsaftrek
Het is mogelijk om bepaalde investeringsfaciliteiten te combineren, zoals de EIA met de Vamil, de KIA met de EIA, en de KIA met de MIA. Dit biedt ondernemers de kans om optimaal gebruik te maken van de beschikbare fiscale voordelen.
Bedrijfsmiddelen: De sleutel tot investeringsaftrek
Het concept 'bedrijfsmiddel' speelt een centrale rol in de regelingen voor investeringsaftrek. Bedrijfsmiddelen zijn goederen die u gebruikt om uw onderneming te laten draaien en die niet bestemd zijn voor verkoop. Er wordt onderscheid gemaakt tussen materiële en immateriële bedrijfsmiddelen. Het is cruciaal om te begrijpen welke aankopen als bedrijfsmiddel worden beschouwd, aangezien dit invloed heeft op de aftrekbaarheid van de kosten en de mogelijkheid om gebruik te maken van de investeringsaftrek.
Noot fiscaal jurist inzake investeringsfaciliteiten voor ondernemers en bedrijven
Investeren in uw onderneming biedt niet alleen de kans op groei en innovatie, maar kan ook fiscaal aantrekkelijk zijn dankzij de verschillende investeringsfaciliteiten die de overheid biedt. Door slim gebruik te maken van de KIA, EIA, MIA, en Vamil kunt u uw fiscale winst verlagen en uw onderneming verder ontwikkelen. Wellicht zijn er nog meer subsidie mogelijkheden, RVO heeft hiervoor een subsidiewijzer gemaakt, deze is gebruiksvriendelijk en helpt u redelijk vlot.
Het is wel van belang om goed op de hoogte te zijn van de voorwaarden en beperkingen die gelden voor deze regelingen. Raadpleeg altijd een fiscaal jurist of belastingadviseur om te zorgen dat u optimaal profiteert van de beschikbare fiscale voordelen. Wilt u een uitgebreide analyse van uw bedrijf denk dan ook eens aan aan Fiscale APK.
Verzwegen inkomsten van een onderneming en omkering bewijslast
Als een ondernemer - volgens de Belastingdienst - stukken heeft achtergehouden spelen er vele fiscale zaken door elkaar. De belangrijkste onderwerpen die dan naar voren komen zijn de omkering van de bewijslast en de redelijke schatting (artikel), de omkering van de bewijslast en de informatiebeschikking (artikel), is de opgelegde vergrijpboete terecht of niet (artikel), zijn er stukken door de belastingdienst achtergehouden (artikel), de informatieverplichting van de belastingplichtige (artikel) en moet de belastingplichtige ook prive informatie verstrekken (artikel). In dit artikel behandelen wij een uitspraak van het Gerechtshof Amsterdam d.d. 20 maart 2025 ECLI:NL:GHAMS:2025:1480 waarbij een aantal relevante onderdelen over deze onderwerpen aan de orde komen.
Verzwegen inkomen of omzet door ondernemer
Het Gerechtshof Amsterdam gaat er eens goed voor zitten en stelt in eerste instantie vast dat de inspecteur nog een aantal stukken uit een derdenonderzoek (artikel) moet verstrekken. Deze stukken worden door de inspecteur verstrekt. Het hof stelt vast dat de complexe structuur met BV's, stichtingen en commanditaire vennootschappen reele betekenis mist. Henk (de bestuurder) is de enige persoon die binnen de structuur "de dienst" uitmaakte. Het gerechtshof leidt uit alle stukken af dat belanghebbende feitelijk de bedrijven voor eigen rekening en risico dreef en dat de winsten aan Henk of zijn bedrijven toekwamen. Nu Henk de inkomsten niet in zijn aangiften heeft verantwoord, is de vereiste aangifte niet gedaan en wordt de bewijslast omgekeerd en verzwaard. Belanghebbende slaagt er niet in te bewijzen dat de aanslagen onjuist zijn. Deze zijn gebaseerd op een redelijke schatting. De opgelegde vergrijpboete blijft grotendeels instand, de boete wordt - in verband met de redelijke termijn - wel verminderd van 50% tot 30%, dit conform de uitspraak van de Rechtbank.
Noot fiscaal jurist inzake verzwegen inkomen ondernemer
Op grond van artikel 47 AWR is een belastingplichtige verplicht om alle fiscaal relevante informatie aan de belastingdienst te verstrekken (de informatieplicht). Als niet alle informatie wordt verstrekt kan de belastingdienst een zogenaamde informatiebeschikking opleggen. De belastingplichtige moet vaak een auditfile overleggen en daarnaast (soms) ook extra informatie, zoals mailverkeer, agenda's, facturen, bankafschriften, contracten en overige transactie informatie. Als omzet of inkomen wordt verzwegen loopt de belastingplichtige het risico dat navorderingaanslagen en/of vergrijpboetes worden opgelegd. Ook kan de FIOD besluiten een strafrechtelijk traject (artikel 69 AWR) op te starten. In sommige gevallen wordt de bewijslast gedeeltelijke omgekeerd, bijvoorbeeld als niet alle - fiscaal relevante - vragen worden beantwoord, zie hiertoe Hoge Raad d.d. 27 mei 2022 (ECLI:NL:HR:2022:767).
Soms komt de belastingdienst minder goed weg met opgelegde aanslagen of onderzoeken. Op het moment dat een onderzoek onrechtmatig wordt gestart kan de rechter strak ingrijpen (zie Gerechtshof Arnhem Leeuwarden d.d. 16 april 2024 ECLI:NL:GHARL:2024:2464). Ook worden regelmatig vergrijpboete verminderd omdat opzet en / of grove schuld niet overtuigend wordt aangetoond (zoald bij Gerechtshof 's Hertogenbosch d.d. 26 februari 2025 ECLI:NL:GHSHE:2025:523), de aanslag navorderingsaanslag inkomstenbelasting - in verband met groot bedrag aan contante uitgaven - bleef wel in stand. De inspecteur moet wel aan de bal blijven en voortvarend handelen, zo niet dan kan de rechter de aanslag vernietigen (zie Hoge Raad d.d. 1 november 2024 ECLI:NL:HR:2024:1557)
Bij een boekenonderzoek is het eigenlijk altijd verstandig om een specialist in te schakelen, zo voorkomt u dat u verkeerde, te uitgebreide of onjuiste informatie verstrekt. Documenteer altijd goed welke informatie (en waarom) is verstrekt en bekijk ook of de informatie fiscaal relevant is, u hoeft immers niet alle informatie waarom wordt gevraagd te verstrekken. Zorg er ook voor dat u prive en zakelijke stukken strikt gescheiden heeft bewaard (dus ook 2 mailadressen en verschillende harde schijven). Bewaar adviezen ook altijd apart van uw administratie, fiscale adviezen hoeven veelal niet aan de belastingdient te worden verstrekt.
De verkoop van het familiebedrijf. En nu?
Regelmatig adviseren wij bedrijven bij de verkoop van hun (familie) bedrijf aan een strategische partij en ook steeds vaker aan private equity. In dit artikel onze ervaringen en ook de aandachtspunten die hierbij (gaan) spelen. Fiscaal is het het meest voordelig dat het bedrijf eerst (deels) via de bedrijfsopvolgingsregeling wordt overdragen aan de kinderen en dan (enkele jaren later) aan een externe partij wordt verkocht. Dit kan tientallen procenten aan belastingheffing schelen.
Private Equity wil mijn bedrijf kopen en nu?
Steeds meer familiebedrijven worden door M&A partijen of Private Equity (hierna PE) partijen benaderd met een enthousiast verhaal over de extreme waarde van het familiebedrijf en de mogelijkheden in de markt. Een PE partij trekt geld aan van bancaire instellingen en investeerders om dit onder te brengen in een investeringsfonds. De aankoop wordt veelal betaald door het investeringsfonds, een bancaire instelling en een lening van de verkoper, de zogenaamde vendor loan. Het aankoop beleid van een PE partij wordt bepaald door
- Sector kennis en soms bouwen van een groep of keten (buy and build)
- Rendementsverbeteringen
- Vergroten van de multiple bij grotere ketens of groepen
- Hefboomwerking via bancaire financiering
Veelal wordt in een redelijk tempo opgebouwd en na 5 – 8 jaar weer doorverkocht. Een verkoper zal in de meeste gevallen ook participeren in zijn bedrijf (na verkoop). Hiermee kan er op 2 momenten een winst worden gemaakt (bij verkoop en bij doorverkoop).
Overname kas of liquiditeit en bedrijfsopvolging
De heer X wil zijn ondernemingen (zeg een holding met 10 deelnemingen) overdragen aan zijn kinderen. In de holding is ook 3 miljoen euro aan cash, dit bedrag is bedoeld voor een toekomstige overname van een bedrijf. Dit bedrag zou mogen worden gezien als ondernemingsvermogen, zeg een overnamekas en/of investeringsgelden. Als er echter wordt geinvesteerd in een nieuw bedrijf wordt niet voldaan aan de bezitseis. De reguliere zienswijze is dat bij de beoordeling van ondernemingsvermogen moet worden gekeken op grond van geconsolideerde uitgangspunten. De aankoop van een nieuwe deelneming kan dan dus worden gezien als een objectieve uitbreiding van een onderneming (mits de nieuwe deelnemingsactiviteiten in lijn liggen met de bestaande activiteiten). De Belastingdienst en Hoge Raad kijken hier echter anders naar, zie hiertoe Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:867 en ECLI:NL:HR:2020:990. Ook in een recenter kennisgroepstandpunt wordt dit nader toelicht (Kennisgroep Belastingdienst d.d. 3 oktober 2023). De oplossing is om de uitbreiding vorm te geven via een activa/passiva transactie en niet via de aankoop van de aandelen in een deelneming (probleem bezitseis).
Hoe werkt Private Equity binnen een bedrijf?
De meeste PE partijen zullen zich niet bezighouden met de dagelijkse leiding. Na (of beter voor) de verkoop is het dus verstandig om na te denken wie de dagelijkse leiding over het familiebedrijf gaat voeren. Feitelijk zijn er drie smaken
- De huidige DGA verkoopt zijn aandelen aan een nieuwe BV (Newco in de volksmond) en investeert ook in deze BV (met aandelen en een lening, dit noemen we doorrollen). De DGA blijft aan het roer staan van de onderneming.
- Het huidige management neemt de dagelijkse leiding (deels of in fasen of geheel) over.
- Het familiebedrijf wordt opgenomen in een andere onderneming, dit management neemt de directie over.
Het familiebedrijf (of de eigenaar / DGA) zal na de overname verantwoording moeten afleggen aan de PE partij, vaak moeten er maandelijks financiële data worden verstrekt daarnaast wordt er een strikte governance structuur opgezet, denk hierbij aan periodieke rapportages (en overleg), budgetten, begrotingen, afstemming bepaalde beslissingen, etc. Dit heeft meestal een redelijke impact op de DGA, hij of zij was gewend om alle beslissingen alleen te nemen. Meestal ontstaat er na de verliefdheid een fase van “gedoe” of irritatie. Binnen een bepaalde strikte context werken waarbij het winstoogmerk (op kortere termijn) voorop staat, is wennen. De DGA zal meer binnen een keurslijf gaan werken. Veelal neemt de DGA na verloop van 12-24 maanden afscheid of krijgt een commissaris rol. Het is dus verstandig dat de DGA zich voor de overdracht of direct daarna “misbaar” gaat maken. Veelal zullen er dan ook kleinere pakketten aandelen worden verkocht aan het management, zodat zij betrokken blijven bij de onderneming.
Aandachtspunten bij overname door PE partij
Voor een overname door een PE partij zijn dus de volgende zaken van belang:
Hier is een samenvatting in bulletvorm van de tekst:
- Ondernemers van een familiebedrijf voelen zich gevleid als ze benaderd worden door een private-equity (PE) partij.
- PE-partijen zijn ervaren onderhandelaars en richten zich op rendement. Een slimme en ervaren adviseur aan de kant van de DGA is noodzakelijk, dit vanaf dag 1.
- Een due diligence onderzoek speelt een cruciale rol in het bepalen van de definitieve prijs. Laat voor de overname een pre DD uitvoeren.
- Goede voorbereiding en de inschakeling van een ervaren adviseur zijn essentieel. Bel gerust met één van onze adviseurs, zij hebben meer dan voldoende ervaring met dit soort trajecten.
- De ondernemer moet een plan maken voor de periode na de verkoop, met aandacht voor persoonlijke rol en groei van de onderneming.
- De DGA moet beslissen over zijn rol na de verkoop en de continuïteit van het bedrijf waarborgen. Het misbaar maken van de DGA maakt het traject een stuk leuker (op langere termijn)
- Het betrekken van bestaand management of nieuw management kan continuïteit verzekeren.
- Het verkrijgen van een indicatief bod van een PE-partij is de eerste stap, maar het realiseren van een transactie vergt meer inspanning. Een goede voorbereiding verhoogt de kans op succesvolle en gunstige transactievoorwaarden.
- Er zijn andere opties naast verkoop aan PE, zoals strategische kopers, management buy-in, of het opzetten van een family office.
- Aandelen kunnen worden behouden terwijl het management participeert zonder verkoop aan een PE-partij.
- Bedrijfsopvolging binnen de familie kan via de BOR-bedrijfsopvolgingsregeling fiscaalvriendelijk worden geregeld. Daarna verkopen aan een PE partij is fiscaal een stuk gunstiger. Hiervoor is wel een termijn van 3 – 5 jaar (als voorbereiding) nodig.
- PE-structuren investeren kapitaal van investeerders in bedrijven met als doel rendementsverbetering. Er wordt vaak vreemd vermogen aangetrokken, wat zowel kansen als risico's met zich meebrengt. Banken spelen een belangrijke rol als stakeholder met specifieke eisen en beperkingen.
- Bewustzijn en voorbereiding zijn essentieel om teleurstellingen bij de uiteindelijke transactievoorwaarden te voorkomen.
Familiebedrijf verkopen
De laatste jaren worden steeds meer familiebedrijven geheel of gedeeltelijk verkocht aan prive equity partijen. Veel familiebedrijven hebben geen opvolging en/of worstelen met stijgende inkoopprijzen, vergrijzing, krapte op de arbeidsmarkt of andere omgevingsfactoren. Ook kunnen uiteenlopende ambities van de senioren en/of junioren ervoor zorgen dat het beter is het bedrijf (deels) te verkopen. Dit is een emotioneel en vaak complex proces. De situatie na verkoop is soms nog wel complexer, ineens staat er veel geld op de bankrekening en moet hierover een (fiscaal ongunstige) beslissing worden genomen. Ook zorgt de nieuwe eigenaar voor een nieuwe dynamiek binnen het bedrijf. Mede door de rendementen binnen het bedrijf en de lagere rente wordt ook via deze multiple een extra rendement behaald op het eigen vermogen.
Doelstellingen binnen het familie bedrijf
Veel families stellen zich binnen het bedrijf en de familie de vraag “wat willen we bereiken en hoe gaan we om met het familievermogen”. Een belangrijke vraag die de laatste jaren aan de orde komt zijn:
- Doen we het nog wel goed?
- Wat brengt de toekomst en de marktwerking?
- Zijn wij nog wel de beste eigenaren en zijn de opvolgers bereid en in staat om het bedrijf voor te zetten
De waardes binnen de familie zijn vaak vastgelegd in een familiestatuut. Eens per kwartaal of jaar wordt er over de doelstellingen een vergadering gehouden waarbij alle familieleden aanwezig zijn. Binnen het statuut zijn veel zaken geregeld, denk hierbij aan:
- Historie, principes en visie van de familie
- Wie mag de eigenaar zijn binnen het bedrijf
- Wie mogen er wel of niet binnen het familiebedrijf werken
- Hoe werkt de familie governance het beste?
- Hoe worden de taken en bevoegdheden verdeeld tussen (a) directie (b) raad van commissarissen (c) familieraad (d) familiestatuut
Familiebedrijf is verkocht en dan?
Het familiestatuut is ingericht om het familiebedrijf goed en helder aan te sturen. Als het familiebedrijf is verkocht is er een nieuwe situatie, waar ook een nieuw familiestatuut voor nodig is, dit in combinatie met een nieuwe juridische structuur. Na de verkoop worden er geen beslissingen meer genomen over werknemers, investeringen in het bedrijf, nieuwe vestigingen en/of dividenduitkeringen. De beslissingen hebben dan betrekking op
- Hoe worden gelden belegd
- Welke investeringen passen binnen de familie
- Hoe beperken we de belastingheffing
Vermogens geven vaak nog meer gedoe dan familiebedrijven. Bij externe markt omstandigheden kunnen beleggingen in waarde dalen waardoor iedereen achter de lotto gaat invullen en hierover een mening gaat geven.
Het ineens erg vermogend zijn geeft binnen een familie soms nog meer discussies dan in de periode dat het familiebedrijf moest worden aangestuurd. Vermogen op de bank voelt even als een lust en al snel als een last. Families hebben verstand van het familiebedrijf maar hebben minder verstand van beleggen en vermogensbeheer, hiervoor moet dan worden vertrouwd op eigen intuïtie, verhalen van vrienden en/of deskundige adviseurs.
De praktijk leert dat men het beste 3-6 maanden niks doet met het geld en zich gaat verdiepen in de nieuwe werkelijkheid. Vermogende families hebben er ook problemen mee om geld te schenken of over te dragen aan familieleden. Bij een bedrijf wordt hier eenvoudiger over gedacht, dividend wordt veelal vlotter betaald en een euro op de bankrekening bij F van Lanschot. Ouders komen uit een ander nest dan hun kinderen en willen hun kinderen ook goed opvoeden en beschermen tegen “rijk zijn of rijk voordoen”. Kinderen kunnen door veel geld ambitie loos worden en/of stoppen met hun opleiding of werk. Combineer dit met een verslaving, trouwen in gemeenschap van goederen, verkeerde vrienden, gokken of ander onverantwoord gedrag en de cirkel is rond.
Maar is dit ook zo? Moet je kinderen niet meenemen bij de besprekingen met de beleggingsadviseur en/of het familie office. Vanaf welk moment staat het geld niet meer onder bewind van een ander ? Wanneer krijgen de kinderen de vrijheid om over (een deel van) het vermogen te beschikken?
Het is vaak veel verstandiger om met het geld de kwaliteiten en competenties van de kinderen verder te laten ontwikkelen en hen mee te nemen in de diverse gesprekken. Er komt namelijk een moment dat de kinderen wel volledig over het geld kunnen beschikken, en dan?
Hoe organiseer je het familie vermogen?
Dit begint bij een goed gesprek binnen de familie waarbij iedereen (soms ook de koude kant) aan tafel gaat zitten. Op grond van dit gesprek – met een fiscaal jurist of familie adviseur – wordt dan een concept familiestatuut opgesteld en/of wordt het huidige familiestatuut aangepast. De uitgangspunten hierbij zijn:
- De mens: welke karakters zitten aan tafel, wat zijn hun ambities en zijn er nog onderlinge ruzies of conflicten die meespelen?
- Financieel: hoe moet het vermogen worden verdeeld over cash, beleggingen, crypto, vastgoed, bedrijven etc.
- Sociaal: spelen ook maatschappelijke of sociale elementen een rol en is een eigen foundation een optie
Tijdens de bijeenkomst van de familie moet er een heldere agenda zijn en een voorzitter. Ook moet vaststaan welk doel dit gesprek heeft en hoe ervoor wordt gezorgd dat iedereen ook ruimte krijgt om zijn input te geven. Het is verstandig om alle deelnemers in aparte bijeenkomsten vooraf een aantal vragen voor te leggen. Belangrijke vragen hierbij zijn:
- Doelstellingen van de familie
- Waarden en normen binnen de familie
- Hoe wil men investeren en waarin (volgens welke verdeling)
- Is maandelijks inkomen van belang
- Hoe wordt de zeggenschap over het geld / vermogen ingevuld
- Hoe wordt de nood opvolging ingevuld
- Welke conflicten of onderhuidse gevoelens spelen er binnen de familie
Een externe en neutrale begeleider is hierbij van essentieel belang, binnen de familie moet deze persoon als onafhankelijk en betrouwbaar worden ervaren. Een eerste bijeenkomst duurt minimaal 4 uur maar kan ook een weekend in beslag nemen. Een goede voorbereiding is essentieel.
Sommige families stellen naast het familiestatuut ook een zogenaamd Family Wealth document op. Dit is een bijlage bij het familiestatuut waarin is opgenomen hoe het vermogen wordt verdeeld, welk deel wordt geschonken, hoe wordt omgegaan met dividenden en herinvesteringen, etc. Op grond van deze stukken worden vervolgens de volgende zaken uitgewerkt
- Estate planning
- Familie BV voor nieuwe investeringen
- Testament aanpassingen
- Basis huwelijkse voorwaarden
- Herstructurering van de bestaande structuur
- Besluitvorming en zeggenschap over vermogen
Het is verstandig om voor de zeggenschap en besluitvorming gebruik te maken van de expertise binnen de familie bij meerdere generaties, dit geeft rust en draagvlak.
Noot fiscaal jurist inzake familie bedrijven
Wij werken vaak samen met advocaten, M&A partijen, accountants en notarissen om een juiste invulling te geven aan de fase na verkoop. Veelal zijn wij als externe adviseur ook betrokken bij de fiscale merites van de verkoop. Onderschat de emoties van een verkoop van een familiebedrijf niet, het is een pittige tijd welke uiteindelijk een nieuwe realiteit zal opleveren. Op het moment dat alles juridisch in de juiste stukken is vastgelegd begint het traject eigenlijk weer opnieuw. Het proces zal continue moeten worden bijgestuurd en aangepast.
Deelnemingsvrijstelling van toepassing op aflopende optierechten
In dit artikel bespreken wij een uitspraak van de Hoge Raad uit 2024 inzake een aflopende deelneming en een calloptie. Op grond van de Falcons leer is volgende de Hoge Raad op beide de deelnemingsvrijstelling van toepassing.
Op grond van de deelnemingsvrijstelling zijn alle voordelen en nadelen voortvloeiend uit een deelneming vrijgesteld van vennootschapsbelasting (met uitzondering van specifieke regelingen zoals de liquidatieverliesregeling). Een essentiële voorwaarde voor de toepassing van de deelnemingsvrijstelling is dat de belastingplichtige een belang van ten minste 5% van het nominaal gestort kapitaal van de vennootschap houdt. Indien het belang onder de het minimum van 5% daalt, komt de deelnemingsvrijstelling in beginsel te vervallen. Echter, op grond van artikel 13, lid 16 van de Wet op de Vennootschapsbelasting 1969 (Hierna: “Wet VPB 1969”), blijft de vrijstelling onder voorwaarden gedurende een overgangsperiode van drie jaar van toepassing op belangen die door verwatering onder de 5%-grens zijn gezakt (de zogenoemde ‘aflopende deelneming’). De vraag rijst of de bepaling van een aflopende deelneming eveneens van toepassing is op koopopties van aandelen.
De Rechtbank Gelderland d.d. 6 mei 2022 (ECLI:NL:RBGEL:2022:2288) en de inspecteur zijn van mening dat de deelnemingsvrijstelling voor aflopende deelnemingen alleen van toepassing is op het resultaat behaald met de vervreemding van de aandelen en niet met de optierechten. De Hoge Raad heeft op 24 oktober 2024 (ECLI:NL:HR:2024:1547) - in sprongcassatie - van mening dat op grond van het Falconsarrest zowel het resultaat op de aandelen als de opties onder de deelnemingsvrijstelling vallen en de faciliteit voor aflopende deelnemingen op het gehele belang van toepassing zijn. Beroep is cassatie is dus gegrond.
Falcon doctrine en aflopende deelneming
Een besloten vennootschap (hierna: “B.V.”) hield in 2014 een aandelenbelang van 8,5% in een Japanse vennootschap en bezat daarnaast callopties op aandelen in diezelfde vennootschap. Deze opties verleenden de B.V. het recht om een aanvullend aandelenbelang van 5% te verwerven. In november 2015 besloot de B.V. afstand te doen van een deel van deze opties, waardoor het resterende optierecht nog ‘slechts’ 2,34% bedroeg.
Op 22 maart 2017 verwierf de Japanse vennootschap een beursnotering in Japan, met als gevolg dat het bestaande aandelenbelang verwaterde tot 2,28% en het optierecht tot 1,58%. Aangezien het reeds gehouden aandelenbelang door deze verwatering onder de vereiste 5%-grens daalde, zou de deelnemingsvrijstelling in beginsel niet langer van toepassing zijn. Echter, de wetgever verleend onder voorwaarden gedurende 3 jaar lang nog de deelnemingsvrijstelling bij verwatering van belangen onder de 5%-grens op grond van artikel 13, lid 16 Wet VPB 1969 (aflopende deelneming). Op grond hiervan bleef de deelnemingsvrijstelling van toepassing op het resterende aandelenbelang van 2,28%. De B.V. stelde zich op het standpunt dat er ook een geslaagd beroep op de deelnemingsvrijstelling kan worden gedaan op de voordelen voortvloeiend uit het optierecht als zijnde een aflopende deelneming bij de uitoefening van het optierecht. De Hoge Raad volgt de zienswijze van de B.V. en oordeelt dat de deelnemingsvrijstelling terecht is toegepast.
Toelichting inzake calloptie en deelnemingsvrijstelling
Om het oordeel van de Hoge Raad te begrijpen, is het van belang enkele aspecten van deze zaak nader te belichten.
Deelneming en deelnemingsvrijstelling
Indien een belastingplichtige een belang heeft van ten minste 5% van het nominaal gestorte kapitaal van een vennootschap, wordt dit aangemerkt als een deelneming in de zin van artikel 13, lid 2 Wet VPB 1969. Om te voorkomen dat de winsten eerst bij de deelneming en daarna opnieuw bij de moeder worden belast zorgt de deelnemingsvrijstelling ervoor dat alle voor- en nadelen uit de deelneming worden vrijgesteld.
Overigens merken wij op dat er ook uitzonderingen op de regel zijn, maar deze worden niet nader behandeld in dit artikel.
Falcons-jurisprudentie
Nu duidelijk is dat alle voordelen en nadelen van een deelneming met een belang van ten minste 5% van het nominaal gestorte kapitaal zijn vrijgesteld, rijst de vraag of de deelnemingsvrijstelling eveneens van toepassing is op een optierecht tot het verwerven van een belang van ten minste 5%?
Uit een oud, maar nog steeds relevant arrest (het Falcons-arrest) heeft de Hoge Raad geoordeeld dat een optierecht onder de deelnemingsvrijstelling kan vallen, mits de uitoefening van de calloptie resulteert in een economisch belang van ten minste 5% in het nominaal gestorte kapitaal van de vennootschap. Met andere woorden: indien door de uitoefening van een optierecht een belang van ten minste 5% wordt verworven, kwalificeert het optierecht voor de deelnemingsvrijstelling. Dit betekent dat de winst of het verlies uit de optie ook onder de deelnemingsvrijstelling valt net zoals dat bij een ‘gewoon’ aandelenbelang van ten minste 5% geldt.
(On)gedekte opties
Op 6 november 2020 heeft de Hoge Raad verduidelijkt dat alleen zogenoemde ‘gedekte optierechten’ onder de deelnemingsvrijstelling vallen. Ongedekte optierechten komen niet in aanmerking voor de deelnemingsvrijstelling.
Een gedekte calloptie houdt in dat de schrijver van de calloptie (de verkoper) op het moment van het sluiten van de optieovereenkomst reeds beschikt over de onderliggende aandelen die bij uitoefening van de calloptie geleverd zouden moeten worden. Bovendien behoort dit aandelenbelang voor de optieschrijver ook tot een deelneming. Simpel gezegd: de deelnemingsvrijstelling is alleen van toepassing indien de schrijver van het optierecht reeds een kwalificerend belang heeft in de vennootschap en het optierecht geeft recht op een belang van ten minste 5% van het nominaal gestorte kapitaal.
Aflopende deelneming
Indien een belang door omstandigheden onder de minimale drempel van 5% van het nominaal gestorte kapitaal daalt, kwalificeert dit niet langer als een deelneming in de zin van artikel 13, lid 2, Wet VPB. Dit betekent dat alle voordelen en nadelen uit dit belang voortaan niet langer onder de deelnemingsvrijstelling vallen en dat kan onredelijk uitpakken.
Om te voorkomen dat de deelnemingsvrijstelling acuut vervalt in situaties waarin het bijvoorbeeld niet mogelijk is een belang direct te vervreemden, heeft de wetgever de regeling van de ‘aflopende deelneming’ geïntroduceerd. Een aflopende deelneming betreft een deelneming die gedurende ten minste één jaar onafgebroken voldeed aan de voorwaarden voor de deelnemingsvrijstelling, maar waarvan het belang vervolgens onder de 5%-grens is gedaald. In dergelijke situaties blijft de deelnemingsvrijstelling nog maximaal drie jaar van toepassing. In de parlementaire geschiedenis is hierover het volgende gezegd:
- “De regeling voor aflopende deelnemingen houdt in dat de deelnemingsvrijstelling nog maximaal 3 jaren van toepassing blijft nadat een aandelenbelang dat eerst een deelneming was (een belang van 5% of meer) onder de 5% is gezakt. Dit kan bijvoorbeeld het gevolg zijn van een gefaseerde vervreemding of verwatering van een aandelenpakket. Aangezien het in dergelijke situaties om verschillende redenen niet mogelijk is een deelneming in één keer te vervreemden is het redelijk dat de deelnemingsvrijstelling nog maximaal 3 jaren van toepassing blijft.” Kamerstukken II 2006/07, 30 572, nr. 12, blz. 14-15
Hoge Raad inzake calloptie en deelnemingsvrijstelling
Vastgesteld kan worden dat een gedekt optierecht, dat bij uitoefening recht geeft op een belang van ten minste 5% van het nominaal gestorte aandelenkapitaal, onder de deelnemingsvrijstelling kan vallen indien de optieschrijver reeds een kwalificerend belang in de vennootschap heeft.
De cruciale vraag in deze casus is of de regeling van de aflopende deelneming eveneens van toepassing is op een gedekte calloptie? Met andere woorden: Indien een optierecht ter verkrijging van een aandelenbelang van 5% door omstandigheden verwatert tot een belang kleiner dan 5% (in casu 2,34% en later tot 1,58%), kan de deelnemingsvrijstelling dan bij uitoefening van dat optierecht alsnog van toepassing zijn op grond van artikel 13, lid 16, Wet VPB 1969 (aflopende deelneming)?
De Hoge Raad stelt, zoals eerder in dit artikel is opgenomen, dat de deelnemingsvrijstelling wil voorkomen dat dezelfde winst binnen een deelnemingsverhouding tweemaal in de belastingheffing wordt betrokken. Indien een tot een deelneming behorend aandeel is opgesplitst (zoals bij een optierecht) en beide belastingplichtigen voor dat aandeel in aanmerking kwamen voor de deelnemingsvrijstelling, is het in lijn met de in het Falcons-arrest geformuleerde strekking van de deelnemingsvrijstelling om artikel 13, lid 16, Wet VPB 1969 toe te passen op hun beider belang bij dat aandeel.
Dit is ook in overeenstemming met de parlementaire toelichting bij de invoering van de regeling inzake aflopende deelnemingen. Daarnaast merkt de Hoge Raad op dat bij de herziening van artikel 13 Wet VPB 1969 per 1 januari 2007 niet is beoogd om de zogenoemde Falcons-doctrine te wijzigen. Er is dan ook geen reden om de regeling voor aflopende deelnemingen niet overeenkomstige toepassing te verklaren op afgesplitste belangen zoals opties.
Noot fiscaal jurist inzake callopties en deelnemingsvrijstelling
Uit dit arrest blijkt dat het ook in bijzondere situaties soms mogelijk is om gebruik te kunnen maken van de deelnemingsvrijstelling, zelfs indien geen sprake is van een deelneming in de zin van artikel 13, lid 2, Wet VPB 1969. Hieruit blijkt des te meer dat de deelnemingsvrijstelling een dynamische en complexe regeling is, maar wel mogelijkheden biedt. De deelnemingsvrijstelling is nog altijd niet volledig uitgekristalliseerd.
Wat wel jammer is dat de Hoge Raad niet alles meeneemt in haar uitspraak. De vraag of een gesplitst belang op zichzelf een deelneming vormt wordt niet beantwoord. De vraag hierover leek ons duidelijk maar kennelijk kijkt de Hoge Raad hier anders naar. De vraag blijft dus nog of een aandelenbelang en een gesplitst belang bij elkaar mogen worden opgeteld, als voorbeeld mag een 4% aandelenbelang en een 2% optiesbelang bij elkaar worden geteld of niet. Deze lijn zal ook kunnen worden doorgetrokken na een deelnemerschapslening en een (gedekte) optie op aandelen.
Heeft u een vergelijkbare casus of wilt u hierover van gedachten wisselen, neem dan gerust contact op met één van de onderstaande adviseurs.
Bron deelnemingsvrijstelling en optierechten
Fiscale aspecten onzakelijke leningen
Binnen elk concern komen geldleningen voorbij. Civielrechtelijk is dit eenvoudig, van een geldlening is sprake als er een terugbetalingsverplichting is. In de basis volgt de fiscale wereld de civiele wereld (zie ook Hoge Raad 27 januari 1988 ECLI:NL:HR:1988:ZC3744). Er zijn echter ook uitzonderingen, fiscaal liggen leningen vaak gevoelig op het moment dat deze worden afgewaardeerd. Soms worden leningen gezien als eigen vermogen en soms als vreemd vermogen. In de genoemde procedure worden 3 uitzonderingen gemaakt, dit zijn:
- De bodemloze put lening : een lening onder zodanige voorwaarden en omstandigheden dat het voor de schuldeiser vanaf het begin duidelijk had moeten zijn dat aan de vordering geen waarde toekomt, dit omdat het bedrag (de vordering met rente) niet of niet volledig zal worden terugbetaald, zie ook Hoge Raad d.d. 29 oktober 2004 ECIL:NL:HR:2004:AR4761)
- De schijnlening: Partijen hebben in werkelijkheid een kapitaalstorting / verstrekking voor ogen gehad
- De deelnemerschapslening: een lening waarbij de schuldeiser in zekere mate deelneemt in de onderneming van de schuldenaar. Deze vorm is uiteindelijk ook opgenomen in de wet, zie ook Hoge Raad d.d. 25 november 2005 ECLI:NL:HR:2005:AT5958
Onzakelijke lening binnen concern: afwaardering niet aftrekbaar
De fiscale kwalificatie van leningen binnen concernverhoudingen blijft een terugkerend discussiepunt met de Belastingdienst. Met name bij structurele verliezen of afwaarderingen rijst regelmatig de vraag of sprake is van een zakelijke lening, dan wel van een zogenoemde onzakelijke lening. In een recente uitspraak van Rechtbank Gelderland d.d. 10 oktober 2025 (ECLI:NL:RBGEL:2025:5461) wordt deze problematiek opnieuw scherp afgebakend. De rechtbank oordeelt dat X BV de afwaardering op een lening aan een gelieerde vennootschap niet ten laste van haar winst kan brengen, omdat de inspecteur aannemelijk heeft gemaakt dat sprake is van een onzakelijke lening.
In dit artikel wordt ingegaan op de feiten, de fiscale beoordeling door de rechtbank en de aandachtspunten voor de praktijk.
Wie draagt de bewijslast bij een onzakelijke lening?
De bewijslast voor een onzakelijke lening ligt in beginsel bij de inspecteur. De inspecteur moet aannemelijk maken dat geen derde onder vergelijkbare omstandigheden een dergelijke financiering zou verstrekken. Als deze hobbel wordt genomen ligt de bewijslast daarna bij belastingplichtige om het tegendeel aannemelijk te maken.
Wanneer gaat het mis bij een lening binnen concern
❌ rekening-courant laten oplopen zonder limiet
❌ geen zekerheden of veel te lage rente
❌ winst zit elders, risico in Nederland
❌ geen periodieke krediettoets
❌ pas documenteren bij controle
Praktijkcasus van een onzakelijke lening
X BV is moedermaatschappij van een fiscale eenheid voor de vennootschapsbelasting. Tot deze fiscale eenheid behoort onder meer A BV. Het X-concern houdt zich bezig met online gokactiviteiten. A BV heeft gelden uitgeleend aan Q, een gelieerde vennootschap gevestigd op Malta.
In de aangifte VPB 2019 waardeert X BV de door A BV aan Q verstrekte lening af met een bedrag van € 267.017. De inspecteur accepteert deze afwaardering niet en stelt zich op het standpunt dat, voor zover het betreft de na 31 januari 2016 in rekening-courant verstrekte bedragen, sprake is van een onzakelijke lening. Na bezwaar accepteert de inspecteur slechts een beperkte afwaardering van € 28.928.
Volgens de inspecteur heeft X BV een debiteurenrisico aanvaard dat een onafhankelijke derde onder vergelijkbare omstandigheden niet zou hebben genomen, ook niet tegen een hogere rentevergoeding. De afwaardering is daarom fiscaal (grotendeels) niet aftrekbaar.
Wat is het juridische kader van een onzakelijke lening ?
Van een onzakelijke lening is sprake indien een geldverstrekking plaatsvindt onder zodanige voorwaarden en omstandigheden dat daarbij een debiteurenrisico wordt aanvaard dat een onafhankelijke derde niet zou hebben genomen, terwijl dat risico ook niet kan worden gecompenseerd door een (hogere) rente. In dat geval wordt verondersteld dat het risico is aanvaard vanuit de aandeelhoudersrelatie. Latere verliezen op een dergelijke lening, waaronder afwaarderingen, blijven dan buiten aanmerking bij de winstbepaling.
De bewijslast rust in beginsel op de inspecteur, die aannemelijk moet maken dat geen sprake is van een zakelijke lening.
De Rechtbank Gelderland volgt de inspecteur in diens standpunt. De rechtbank acht doorslaggevend dat de inspecteur voldoende feiten en omstandigheden heeft aangedragen waaruit volgt dat een onafhankelijke derde de lening niet onder dezelfde voorwaarden zou hebben verstrekt.
De rechtbank acht daarbij onder meer van belang:
- Ontbreken van zekerheden: Voor de verstrekte gelden zijn geen zekerheden bedongen, terwijl het gaat om substantiële bedragen binnen een concernverhouding.
- Financieringsstructuur van de debiteur: Q is volledig met vreemd vermogen gefinancierd. Eigen vermogen ontbreekt, waardoor het risico voor de crediteur van meet af aan aanzienlijk is.
- Structureel negatieve solvabiliteit: De solvabiliteit van Q is vanaf het begin negatief en blijft dat ook gedurende de relevante periode. Van enige verbetering of realistisch herstelperspectief is geen sprake.
- Economische toerekening van opbrengsten: De opbrengsten uit de gokactiviteiten komen niet toe aan A BV of X BV, maar aan de economisch rechthebbenden. Daarmee ontbreekt een directe economische rechtvaardiging voor het aanvaarden van het volledige debiteurenrisico door de Nederlandse vennootschappen.
Gelet op deze omstandigheden concludeert de rechtbank dat X BV een debiteurenrisico heeft gelopen dat zodanig groot is, dat geen onafhankelijke derde bereid zou zijn geweest de gelden te verstrekken, ook niet tegen een hogere rente of met een risico-opslag. De lening is dus niet at arm's length overeengekomen, zie ook Hoge Raad d.d. 25 november 2011 ECLI:NL:HR:2011:BN3442. Daarmee kwalificeren de na 31 januari 2016 verstrekte bedragen als onzakelijke lening. De afwaardering op deze lening kan daarom niet in aftrek worden gebracht op de fiscale winst. Het beroep van X BV wordt ongegrond verklaard.
Volledige lening onzakelijk of een deel van de lening onzakelijk
Dat de inspecteur uiteindelijk nog een afwaardering van € 28.928 accepteert, terwijl het grootste deel van de lening als onzakelijk wordt aangemerkt, hangt samen met het feit dat de beoordeling van de zakelijkheid per afzonderlijke geldverstrekking plaatsvindt. Met name bij een rekening-courantverhouding wordt niet de lening als geheel beoordeeld, maar moet per opname worden vastgesteld of een onafhankelijke derde onder vergelijkbare omstandigheden bereid zou zijn geweest de financiering te verstrekken.
In deze zaak stelt de inspecteur zich op het standpunt dat uitsluitend de na 31 januari 2016 verstrekte bedragen het karakter van een onzakelijke lening hebben. Daaruit volgt dat de tot dat moment uitgeleende bedragen nog als zakelijk zijn aangemerkt. Voor dit zakelijke deel van de vordering blijft een afwaardering fiscaal mogelijk. De door de inspecteur geaccepteerde afwaardering van € 28.928 ziet dan ook op dit deel van de lening.
Vanaf het moment waarop het debiteurenrisico zodanig is toegenomen dat geen onafhankelijke derde nog zou hebben gefinancierd, wordt het aanvaarden van dat risico geacht te zijn ingegeven door aandeelhoudersmotieven. Verliezen op de nadien verstrekte bedragen, waaronder afwaarderingen, blijven in dat geval fiscaal buiten aanmerking. Deze knip in de tijd verklaart waarom een beperkte afwaardering wordt toegestaan, terwijl het merendeel van de afwaardering wordt geweigerd.
Het kan soms ook zo zijn dat een zakelijke lening tijdens de looptijd een onzakelijk karakter krijgt, dit door het handelen van de een partij. Een voorbeeld hiervan is te vinden bij de Hoge Raad d.d. 1 maart 2013 ECLI:NL:HR:2013:BZ2735.
Advies en aandachtspunten bij een fiscaal onzakelijke lening
Deze uitspraak bevestigt opnieuw dat bij financieringen binnen een concern goed moet worden gekeken of leningen zakelijk zijn vormgegeven. In de praktijk zijn met name de volgende aandachtspunten van belang:
- Documenteer waarom een lening onder vergelijkbare voorwaarden ook door een derde zou zijn verstrekt;
- Leg de lening schriftelijk vast met een heldere datum stempel en/of opslaan op de harde schijf;
- Beoordeel structureel de financiële positie en solvabiliteit van de debiteur;
- Zorg voor passende zekerheden of een realistische risico-vergoeding;
- Reken een marktconforme rente;
- Let op situaties waarin opbrengsten niet (volledig) toekomen aan de crediteur of het concern.
Indien het debiteurenrisico feitelijk wordt gedragen vanuit aandeelhoudersmotieven, ligt het oordeel “onzakelijke lening” snel op de loer, met als gevolg dat afwaarderingen fiscaal niet aftrekbaar zijn.
Kennisgroep belastingdienst en onzakelijke leningen
De onzakelijke lening heeft ook bij de kennisgroep zijn intrede gedaan. De belangrijkste standpunten zijn de volgende:
- Schenking of gift bij een onzakelijke lening aan een kind (KG:063:2024:9)
- De invloed van een onzakelijke lening op het opgeofferde bedrag wordt in een kennisgroep standpunt uitgewerkt (KG:023:2025:5)
- Nagekomen rente bij een onzakelijke lening (KG:023:2024:7).
Noot fiscaal jurist inzake onzakelijke leningen binnen concernverband
De kwalificatie van een lening als zakelijk of onzakelijk is sterk feiten- en omstandighedenafhankelijk en vormt een belangrijk risico binnen concernstructuren, zeker bij internationale financieringen en structureel verlieslatende activiteiten. Deze uitspraak benadrukt dat de inspecteur, mits goed onderbouwd, met succes kan stellen dat een afwaardering buiten aanmerking moet blijven. De invloed van een onzakelijke lening op het opgeofferde bedrag wordt in een kennisgroep standpunt uitgewerkt (KG:023:2025:5), in een ander standpunt wordt ingegaan op nagekomen rente bij een onzakelijke lening (KG:023:2024:7).
Indien binnen uw concern sprake is van (rekening-courant) leningen aan gelieerde vennootschappen, of indien afwaarderingen worden overwogen, is het verstandig tijdig te beoordelen of het risico bestaat dat de lening fiscaal als onzakelijk wordt aangemerkt.
Op onze website (webshop) zijn overeenkomsten beschikbaar die kunnen helpen de lening zakelijk vorm te geven en de kans op een kwalificatie als onzakelijk te beperken. Desgewenst kunnen wij u hierbij ook inhoudelijk begeleiden en adviseren.
Renteaftrek groepsfinancering in internationaal verband
De Belastingdienst en een internationaal bedrijf (Ericsson) zijn al lang met elkaar in discussie over de renteaftrek op leningen die via een Nederlandse BV lopen. De belastingdienst heeft volgens het Gerechtshof Arnhem Leeuwarden d.d. 1 april 2025 ECLI:NL:GHARL:2025:2063 terecht een renteaftrek van 100 miljoen afgewezen. Er is een financieringsstructuur opgetuigd die alleen is bedoeld om (in Zweden) belastingvoordeel te behalen. Gekunstelde renteaftrek is niet toegestaan, aldus het Gerechtshof. Centraal staat de dubbele zakelijkheidstoets en de vrijheid van vestiging van rechtspersonen.
Europese versoepeling renteaftrek en innovatiebox
De Europese Commissie onderzoekt in een concept wetsvoorstel een mogelijke aanpassing van de Europese renteaftrek beperkingen binnen de Vennootschapsbelasting. De Anti Tax Avoidance Directive (ATAD) moet hiertoe worden aangepast. Nederland heeft de ATAD renteaftrek beperking strenger geïmplementeerd in de earningstrippingmaatregelen. Rente is in Nederland niet aftrekbaar voor zover het saldo van de verschuldigde en de ontvangen rente meer bedraagt dan 24,5% van de fiscale EBITDA en hierbij de drempel van € 1.000.000 wordt overschreden. Via de omnibus herziening wordt deze regel in de toekomst dus wellicht gunstiger. Ook moet er meer geld naar R&D investeringen, wellicht dat de innovatiebox dus ook wordt aangepast. Tja .. de laatste vraag is dan "wanneer?".
Renteaftrek beperking bij overnames en fraus legis
Er zijn de laatste jaren diverse uitspraken van de rechters geweest over de renteaftrek bij overnames. De belangrijkste arresten zijn het Hunkemoller arrest (ECLI:NL:HR:2021:1152) , Auto Bar arrest, Hans Anders (ECLI:NL:HR:2022:1085) arrest en Italiaanse beursvennootschap arrest. Er is veel over geschreven en het lijkt erop dat de Hoge Raad nog niet 1 lijn heeft ontdekt. Het zakelijkheidsbeginsel wordt in veel doctrine aan de orde gesteld. De vraag die aan de orde komt heeft betrekking op de aftrek van rente bij overnames. Bij de overname van Hans Anders en de koffieautomatenexploitant Autobar was de Hoge Raad in eerste aanleg van mening dat bij de buitenlandse investeerders geen sprake van belastingtontwijking (door rente in aftrek te brengen over leningen waarmee de overnames zijn betaald). Vanaf de invoering van het beroemde artikel 10a VPB is de vraag of de aldaar beschreven situaties uitputtend waren of niet. Ook is toen de route van "fraus legis" aan de orde gesteld. Het enkel lezen van artikel 10a is dan niet voldoende. In een recent arrest van de Hoge Raad (5 september 2025 ECLI:NL:HR:2025:1250) is door de Hoge Raad bevestigd dat er sprake is van fraus legis bij aftrek van rente bij overname van een Nederlandse retailketen. Ook al zijn er zakelijke motieven dan nog kan fraus legis in beeld komen, aldus ons hoogste rechtscollege. Bij gekunstelde structuren wordt alsnog de rentaftrek om zeep geholpen (strijd met doel en strekking). In de meeste zaken speelt hierbij de winstdrainage problematiek waarbij de holding geen echte rol heeft vervuld en enkel is opgezet om om de renteaftrek te regelen, de financiele spilfunctie ontbreekt en de holding is enkel doorgeefluik van geld.
Een terugblik inzake renteaftrek binnen een concern
In eerste aanleg boog de Rechtbank Zeeland West Brabant d.d. 23 april 2014 ECLI:NL:RBZWB:2014:2734 zich (10 jaar geleden) over deze zaak. De rechtbank was destijds al van mening dat de rente niet aftrekbaar is (10a VPB). Daarna is het aan het Gerechtshof 's Hertogenbosch op 18 december 2020 (ECLI:NL:GHSHE:2020:4019), gevolg is dat deel van de rente aftrekbaar is. Omdat het belang groot genoeg en de wet kennelijk onduidelijk, stappen partijen naar de Hoge Raad, die doet op 3 maart 2023 (ECLI:NL:HR:2023:330) uitspraak, die gaat er na een uitgebreide notitie van de AG (ECLI:NL:PHR:2021:780) eens goed voor zitten en verwijst de zaak uiteindelijk naar het Gerechtshof in Arnhem.
De Belastingdienst en Ericsson liggen dus al ruim 10 jaar met elkaar overhoop over de renteaftrek kwestie. De zaak heeft ook direct gevolgen voor Nederland als ideal vestigingsland voor internationaal operende bedrijven (multinationals) die zich in Nederland vestigen in verband met financieringsactiviteiten. Gekunstelde renteaftrek structuren wil de belastingdienst bestrijden, thans lopen er nog veel meer zaken over dit onderwerp.
Het gerechtshof Arnhem-Leeuwarden komt in zijn arrest van 1 april 2025 (geen grap) in dit (langlopende) conflict tot dezelfde conclusie als eerder het hof in Den Bosch. Tegen die eerdere uitspraak ging Ericsson in beroep bij de Hoge Raad. Die verwees de zaak nog maar een keer door naar het Gerechtshof Arnhem-Leeuwarden.
Procedure renteaftrek bij Ericsson
Ericsson is gevestigd in Zweden. De Zweedse moedermaatschappij heeft meer dan voldoende compensabele verliezen. Ericsson haalt een in Italië gevestigde rechtspersoon (dochterbedrijf) van de beurs en voldoet hiervoor ruim € 200 miljoen. De betaling verloopt niet rechtstreeks maar via een Nederlandse dochteronderneming, deze dochter leent het geld van de moedermaatschappij in Zweden. De betaalde rente in Nederland wordt afgetrokken van Nederlandse winsten (ruim 30 miljoen besparing aan VPB). De ontvangen rente in Zweden blijft onbelast omdat Ericsson de rente inkomsten in Zweden kan verrekenen met aldaar aanwezige compensabele verliezen uit het verleden.
Noot fiscaal jurist inzake renteaftrek bij Ericsson
Het Gerechtshof beschouwt dit als gekunsteld en kunstmatig opgezette geldstromen waardoor belasting wordt ontweken. Betaalde rente over concernleningen zijn in Nederland alleen aftrekbaar als er een zakelijke reden is voor de schuld en als de voorwaarden voor de leningen zakelijk zijn, de bewijslast hiervoor ligt bij belastingplichtige. De Nederlandse dochter moet dus een echte (spil) functie hebben binnen de opzet. Volgens het Gerechtshof is van een spilfunctie (deze term heeft de Hoge Raad geïntroduceerd) geen sprake en heeft de Nederlandse dochter verder geen rol binnen deze opzet (anders dan doorgeefluik), derhalve geen verdere substance.
Vorenstaande wil niet zeggen dat alle concernfinancieringen in de fiscale put verdwijnen, de feiten en omstandigheden kunnen immers in elk geval weer verschillen. Er zal vast cassatie volgen maar dit zal vermoedelijk niet echt succesvol aflopen omdat de Hoge Raad niet nogmaals de feiten zal gaan toetsen.
Rentmeester vennootschap fiscaal bezien
In 2024 is er binnen de tweede kamer gesproken over een nieuwe rechtsvorm, de rentmeestervennootschap. Binnen een dergelijke rechtspersoon staat de missie van de onderneming centraal. De uiteindelijke zeggenschap wordt hierbij strikt gescheiden van het financiele belang. Detail informatie over de rentmeester vennootschap kunt u hier vinden.
Wat is een rentmeester vennootschap
- Binnen de traditionele BV structuur hebben aandeelhouders zowel belangrijke zeggenschapsrechten om het bestuur ter verantwoording te roepen om het uiteindelijke financiële belang te bepalen.
- In de rentmeestervennootschap wordt de uiteindelijke zeggenschap uitgeoefend door een raad van rentmeesters. Rentmeesters hebben de opdracht uitsluitend het belang van de vennootschap te dienen en te handelen in lijn met de missie. Rentmeesters hebben geen persoonlijk financieel belang bij de onderneming.
- De rentmeester vennootschap heeft ook aandeelhouders maar de aandeelhouder kan niet bepalen of er winst aan hen wordt uitgekeerd, dit doet de raad van rentmeesters. Uitgangspunt hierbij is een redelijke vergoeding over het geinvesteerde vermogen.
- De winst van de rentmeester vennootschap is primair bedoeld voor de ondersteuning van de missie van de onderneming. Winst maximalisatie is geen doel op zich. Past het doel beter bij minder winst dan heeft dit de voorkeur.
- De rentmeester vennootschap kan haar vermogen versterken door aandelen uit te geven.
Het rentmeester model
Het rentmeestermodel biedt ondernemers een innovatieve manier om hun onderneming voort te zetten zonder deze over te dragen aan familie of te verkopen. Dit model, dat is gebaseerd op steward-ownership-principes, stelt de missie van de onderneming centraal in plaats van winstmaximalisatie. Hoewel er nog geen specifieke rechtsvorm voor bestaat, passen meer dan honderd Nederlandse bedrijven het al toe.
Kenmerken en Voordelen van het Rentmeestermodel
- Missiegerichtheid: De winst wordt ingezet om de missie van de onderneming te ondersteunen, in plaats van uitsluitend aandeelhouders te dienen.
- Innovatie en Weerbaarheid: Bedrijven die dit model volgen, investeren relatief veel in innovatie en hebben een sterkere financiële basis.
- Goede Werkgeverschap: Deze ondernemingen staan bekend om hun maatschappelijke betrokkenheid en focus op werknemers.
De belangstelling voor steward-ownership neemt snel toe. Volgens Stichting We Are Stewards is het aantal steward-owned bedrijven in Nederland tussen 2020 en 2024 bijna verdubbeld. Onderzoek van adviesbureaus zoals Grant Thornton en PwC toont aan dat met name familiebedrijven en impactgedreven ondernemers interesse hebben in deze aanpak.
Juridische Uitdagingen en Toekomstperspectief
Het huidige recht biedt beperkte mogelijkheden voor het rentmeestermodel. De zeggenschap en winstverdeling in traditionele rechtsvormen zoals de BV en NV zijn vaak gericht op aandeelhoudersbelangen. Dit maakt het implementeren van steward-ownership complex en kostbaar. Daarom heeft de Tweede Kamer in april 2024 een motie aangenomen om een specifieke rechtsvorm, de rentmeestervennootschap, verder uit te werken. Deze vorm zou het eenvoudiger en toegankelijker maken om missiegedreven ondernemerschap juridisch te verankeren.
Rentmeestervennootschap versus Maatschappelijke BV
Hoewel de Maatschappelijke BV (BVm) ook maatschappelijke doelen faciliteert, biedt deze geen scheiding tussen zeggenschap en financieel belang zoals het rentmeestermodel dat doet. De rentmeestervennootschap is niet alleen gericht op sociale ondernemingen, maar zou wel aanvullende erkenning kunnen bieden voor bedrijven met een sociaal doel.
Noot fiscaal jurist inzake rentmeester vennootschap
Het rentmeestermodel vertegenwoordigt een toekomstgerichte visie op ondernemen waarin missie boven winst staat. De introductie van een wettelijke rentmeestervennootschap kan dit model toegankelijker maken en bijdragen aan een duurzame en missiegedreven economie. Met brede politieke steun en toenemende belangstelling onder ondernemers lijkt de weg naar deze nieuwe rechtsvorm veelbelovend. Wanneer de "RV" voor het eerst het "notaris licht" gaat zien is nog niet bekend. Naast de traditionele aandeelhouder en het bestuur van een rechtspersoon kent de RV ook een raad van rentmeesters. Deze raad kan het bestuur (en eventueel de RvC) ter verantwoording roepen. Ook gaat de RV over de benoeming van het bestuur en de commissarissen, het vaststellen van de winst, de bestemming van de winst en het wijzigen van de statuten. Ook heeft de RV aandeelhoudersrechten (zoals het enqueterecht en recht op inlichtingen). De RV komt 1x per jaar bijeen en moet minimaal 1 deelnemer hebben (altijd een natuurlijk persoon). De rentmeester kan worden ontslagen door de raad van rentmeesters (of door rechtbank). Rentmeester zijn is niet alleen leuk, ze kunnen ook aansprakelijk worden gesteld (bij wanbeleid). Er kan een vergoeding worden toegekend aan een rentmeester, maar dit hoeft niet. Een aandeelhouder kan geen rentmeester zijn.
Om de omzetting van een BV of NV naar een RV mogelijk te maken moeten er nog fiscale faciliteiten in de wet worden opgenomen. Zodra er meer informatie beschikbaar is zullen wij dit in dit artikel opnemen. Bij vragen kunt u bellen of mailen met onderstaande adviseurs.
Familiestatuut binnen een familiebedrijf
In dit artikel omschrijven wij het belang van een familiestatuut binnen een familiebedrijf. Tevens zullen we inzoomen op het noodplan dat door ons kantoor is ontwikkeld voor ondernemers (veelal de DGA van een MKB bedrijf). Als onderdeel van de familie governance is een statuut en een noodplan de fundering onder een familebedrijf. Zo krachtig als een familiebedrijf is, zo kwetsbaar kan het zijn op momenten dat er conflicten binnen de familie voorbij komen. Het behouden van de harmonie en het respect binnen de familie moet samengaan met de continuïteit van het familiebedrijf en de besteding en aanwending van het vermogen.
Binnen de familiebedrijven heeft ongeveer 25% een noodplan en/of familiestatuut opgesteld. Dit maakt familiebedrijven bij calamiteiten (zoals discussies, opvolging, verkoop, overlijden, etc.) kwetsbaar. Het belangrijkste motief om een statuut op te stellen is het omschrijven van de familie, haar prioriteiten en het behouden van harmonie. Vorenstaande komt vaak aan de orde bij een bedrijfsopvolging, voorgenomen verkoop en/of als verschillende families en/of generaties elkaar tegenkomen binnen het bedrijf en/of de fase waarin het bedrijf zich gaat bevinden. Een opvolgingsproces zorgt regelmatig voor gedoe, stress of conflicten. Dit heeft dan automatisch invloed op de concurrentiekracht, het innovatievermogen, de winstgevendheid en natuurlijk ook de sfeer binnen het bedrijf. Naarmate binnen het familiebedrijf meerdere generaties met elkaar samenwerken neemt de complexiteit toe.
De toegevoegde waarde van een noodplan in combinatie met een familiestatuut is dat de processen binnen de familie en het bedrijf worden besproken en vastgelegd in een schriftelijke stuk.
Een Kompas voor zorgeloos ondernemen in Familiebedrijven
Wij adviseren wekelijks familiebedrijven bij herstructureringen, bedrijfsopvolgingen en/of situaties waarbij het bedrijf vastloopt in vraagstukken die niets te maken hebben met de dagelijkse bedrijfsvoering. In de kern gaat het vaak om spanningen tussen familiebelangen en zakelijke prioriteiten. Hier biedt het familiestatuut uitkomst: een waardevol document dat structuur en harmonie brengt in de complexe dynamiek van een familiebedrijf. In dit artikel leg ik uit wat een familiestatuut inhoudt en geef ik enkele tips om hiermee aan de slag te gaan.
Wat is een familiestatuut?
Een familiestatuut is een document waarin afspraken worden vastgelegd over de samenwerking tussen de familie en het bedrijf. Het is geen verplicht document, maar het kan juridisch bindend worden gemaakt als partijen dit willen. Het doel is om duidelijkheid te scheppen en conflicten te voorkomen. Typische onderwerpen die aan bod komen in een familiestatuut zijn:
- Historie en principes: de waarden en normen van de familie en het familiebedrijf worden helder en duidelijk omschreven en indien nodig worden deze afgestemd met het family office en /of de foundation van het familiebedrijf.
- Visie en waarden: Wat zijn de kernwaarden en de lange termijn doelen van het familiebedrijf
- Governance: Hoe worden beslissingen genomen? Wat is de rolverdeling tussen familieleden? Kunnen familieleden de leiding hebben binnen het bedrijf? Hoe wordt opvolging, opleiding, competenties, etc. beoordeeld?
- Aandelenbezit en opvolging: Wie mag aandelen bezitten, en hoe wordt de opvolging geregeld
- Conflictresolutie: Hoe lossen we meningsverschillen op zonder de familieband te schaden? Wie wordt geïnformeerd en op welke wijze? Hoe zorgen we voor het behouden van betrokkenheid van de familieleden? Is een familieraad noodzakelijk?
Het opstellen van een familiestatuut vraagt om maatwerk. Elk familiebedrijf is uniek, en een standaardoplossing is zelden geschikt.
Waarom is een familiestatuut belangrijk?
Familiebedrijven hebben veel voordelen: een sterke betrokkenheid, een lange termijn visie en een solide basis van vertrouwen. Maar deze voordelen kunnen ook een valkuil zijn als er geen duidelijke afspraken zijn. Zonder heldere richtlijnen kunnen emoties en persoonlijke belangen de overhand nemen, met alle gevolgen van dien.
Een goed opgesteld familiestatuut zorgt voor:
Continuïteit: Het waarborgt dat de onderneming generaties lang kan blijven floreren.
Transparantie: Familieleden weten waar ze aan toe zijn, wat frustraties en conflicten voorkomt.
Professionalisering: Het onderscheidt zakelijke belangen van persoonlijke relaties, wat de bedrijfsvoering ten goede komt.
Tips voor het opstellen van een familiestatuut
Betrek een externe adviseur: Een onafhankelijke partij kan als neutrale bemiddelaar optreden en helpt om emoties buiten de deur te houden.
Zorg voor draagvlak: Betrek alle relevante familieleden bij het proces. Een familiestatuut werkt alleen als iedereen het document onderschrijft.
Maak het praktisch: Vermijd juridische jargon en richt je op concrete afspraken die direct toepasbaar zijn.
Evalueer regelmatig: Een familiestatuut is geen statisch document. Plan periodieke evaluaties om te controleren of de afspraken nog voldoen aan de huidige situatie.
Leg het juridisch goed vast: Als bepaalde afspraken juridisch bindend moeten zijn, zorg er dan voor dat deze correct worden opgenomen in de statuten van het bedrijf of in aandeelhoudersovereenkomsten.
De formele kant van een juiste governance binnen een familiebedrijf
Naast de wettelijke bepalingen (boek 2 BW) komen er diverse juridische documenten voorbij die juist moeten worden opgesteld en ook op elkaar moeten aansluiten, de belangrijkste documenten zijn:
- Statuten: De statuten, vastgelegd in een notariële akte, regelen de interne organisatie van een vennootschap en zijn openbaar. Ze bevatten essentiële informatie zoals de naam, zetel, doelen en aandelenstructuur. Aanpassingen hieraan vereisen een notariële akte. Voor familiebedrijven zijn specifieke bepalingen mogelijk, zoals blokkeringsregelingen en kwaliteitseisen voor aandeelhouders.
- Aandeelhoudersovereenkomst: Dit document legt vertrouwelijke afspraken vast tussen aandeelhouders en de vennootschap. Onderwerpen zijn o.a. dividendbeleid, toetreding van nieuwe aandeelhouders en prijsbepalingen bij uittreding. De overeenkomst biedt flexibiliteit en is niet openbaar, maar vereist goede afstemming vanwege de uiteenlopende belangen.
- Familiestatuut: Het familiestatuut schetst de uitgangspunten voor het beheer en de continuïteit van een familiebedrijf, inclusief opvolgingscriteria en communicatie. Het is geen juridisch bindend document, tenzij specifiek anders overeengekomen, en vereist maatwerk dat rekening houdt met familie- en bedrijfsbelangen.
- Aandeelhoudersstructuur: Bij familiebedrijven wordt vaak onderscheid gemaakt tussen directe en indirecte aandeelhouders. Blokkeringsregelingen en andere beperkingen in de statuten of aandeelhoudersovereenkomst voorkomen ongewenste toetreding van nieuwe aandeelhouders.
- Verschillende aandelen en certificaten : (a) Stemrechtloze
aandelen: Winstrechten zonder stemrecht, maar met vergaderrecht.
(b)Certificaten van aandelen: Winstrechten
gescheiden van zeggenschap, beheerd via een stichting administratiekantoor
(STAK).
Beide structuren waarborgen continuïteit, maar verschillen in complexiteit en fiscale gevolgen. - Dividendbeleid: Het dividendbeleid biedt vrijheid, maar kan conflicten veroorzaken tussen betrokken en niet-betrokken aandeelhouders. Documentatie in de statuten, aandeelhoudersovereenkomst of familiestatuut kan duidelijkheid bieden, maar vereist zorgvuldige formulering.
- Bestuur en toezicht: (a) Bestuur: Familieleden kunnen bestuurder zijn, maar duidelijke afspraken over benoeming, schorsing en ontslag zijn cruciaal. (b)Toezicht: Een raad van commissarissen kan onafhankelijkheid en deskundigheid waarborgen. Alternatief is een informeel adviesorgaan, zonder juridische verantwoordelijkheden.
Tips voor Familiebedrijven
- Maak duidelijke afspraken in statuten, aandeelhoudersovereenkomst en familiestatuut om conflicten te voorkomen.
- Houd rekening met vertrouwelijkheid en pas de openbaarheidsvereisten van statuten en aandeelhoudersovereenkomst daarop aan.
- Creëer een passende structuur voor aandelen om continuïteit en evenwicht tussen zeggenschap en winstrechten te waarborgen.
- Documenteer het dividendbeleid zorgvuldig en anticipeer op uiteenlopende belangen en situaties (zoals wind tegen, investeringen in bedrijf noodzakelijk, calamiteiten, etc.).
- Stel een evenwichtig toezichtorgaan samen dat interne kennis en externe onafhankelijkheid combineert.
Noodplan overlijden DGA of ondernemer
Wij zien in de praktijk regelmatig dat (familie)bedrijven geconfronteerd worden met een noodopvolging na het (onverwacht) overlijden van de ondernemer/ Directeur Groot Aandeelhouder (DGA). Wat moet er gebeuren als u als ondernemer / DGA ineens wegvalt? Wie neemt het stuur over? Wat moet er met uw bedrijf gebeuren?
Ongeveer 20% van alle ondernemers hebben nagedacht over de gevolgen van hun overlijden. Wij hebben – ook voor ons eigen kantoor – na een intensieve samenwerking met notarissen een noodplan ontwikkeld voor de DGA of ondernemer. Naast een juist testament, een berekening van de gevolgen bij overlijden wordt er een duidelijk noodplan opgesteld voor het bedrijf van de DGA / ondernemer.
- Wie gaat de directie voeren?
- Wat moet er met uw bedrijf gebeuren na uw overlijden?
- Moet het bedrijf binnen de familie behouden blijven of niet?
- Wat zijn de risico’s als de DGA wegvalt?
- Welke key werknemers zijn er binnen uw bedrijf? Etc.
Begeleiding bedrijfsopvolging en mogelijke overdracht
In overleg met u onderzoeken wij – op grond van een uitgebreide vragenlijst – hoe er moet worden gehandeld bij uw overlijden. Hierbij kijken we natuurlijk naar de gevolgen voor uw familie, uw bedrijf en overige stakeholders, maar met name ook naar uw wensen.
Noodplan ondernemer of DGA
Niemand staat er natuurlijk graag bij stil maar het kan zomaar gebeuren dat u (plotseling) ernstig ziek wordt of komt te overlijden. Wat moet er dan met uw bedrijf gebeuren zodat het ook kan doordraaien? Door ons uitgebreide noodplan wordt tot in detail vastgelegd hoe er moet worden gehandeld. Via een vragenlijst (ruim 100 vragen) brengen wij alle facetten en risico’s van uw overlijden in beeld. Dit gaat over
- uw persoonlijke wensen, maar ook over
- uw (levens) testament
- de mogelijke erfbelasting
- de juridische structuur
- betrokkenheid familie
- wie gaat de directie voeren
Dit noodplan zorg ervoor dat uw bedrijf – naar uw wensen – blijft doordraaien en dat de volmachten en formaliteiten volledig en juist zijn vastgelegd, dit alles in overleg met uw accountant en notaris. Bij calamiteiten (uw overlijden) zorgt dit plan ervoor dat iedereen weet wat uw wensen zijn en wat er van hen wordt verwacht.
Fiscale en juridische ondersteuning bij familiestatuut en noodplan
Wij hebben voor ons eigen kantoor eens uitgebreid stilgestaan bij mogelijke calamiteiten. Daarom hebben wij een uitgebreid noodplan ontwikkeld dat we nu ook aan klanten gaan aanbieden. In overleg met u worden afspraken gemaakt over eigendom, zeggenschap en leiding van binnen uw bedrijf, dit wordt op grond van noodplan keurig vastgelegd in het familiestatuut.
Ook is het van belang welke personen hierbij betrokken zijn en in de meeste gevallen wordt er ook tijdens uw leven al met deze personen gesproken. Als dit soort zaken niet volledig en juist worden geregeld kunnen er bij een overlijden (of echtscheiding) grote problemen ontstaan. Communicatie met de key personen binnen uw bedrijf en uw familie is van cruciaal belang. Helaas blijkt in de praktijk dat de meeste ondernemers dit (nog) niet hebben geregeld. Het taboe op dit onderwerp (overlijden/ echtscheiding) zorgt anders voor teveel problemen.
Omdat wij ruime ervaring hiermee hebben kunnen wij snel, zorgvuldig en tegen een vast tarief met u dit op papier zetten. Het is voor elke ondernemer van belang om tijdig te anticiperen op situaties als arbeidsongeschiktheid, echtscheiding, langdurig ziek of overlijden. De belangrijkste eerste stap is dat u de problemen ziet om hier vervolgens ook naar te handelen, dit in goed overleg met uw notaris, accountant en familie. Daarna geeft dit rust voor u en uw bedrijf. Neem gerust eens contact op met onze fiscaal juristen om eens te praten over dit noodplan
Het opstellen van een noodplan in combinatie met een familiestatuut is een intensief proces dat zowel juridische als persoonlijke aspecten omvat. Als fiscaal jurist help ik u graag om dit proces soepel te laten verlopen. Van het begeleiden van gesprekken tot het juridisch vastleggen van afspraken: samen zorgen we ervoor dat uw familiebedrijf klaar is voor de toekomst. Wilt u weten hoe een familiestatuut uw familiebedrijf kan versterken? Neem contact met ons op voor een vrijblijvend adviesgesprek.
Liquidatieverlies aftrekbaar op buitenlandse dochtervennootschap
Op 2 september 2021 oordeelde het Gerechthof in Den Haag (ECLI:NL:GHDHA:2021:1714) dat een liquidatieverlies van ruim €200 miljoen op een Ierse dochtervennootschap in Nederland aftrekbaar is. Op 21 maart 2025 oordeelde de Hoge Raad hetzelfde. In deze procedure van Aegon mag dus een liquidatieverlies van een Ierse dochtervennootschap in mindering worden gebracht op de Nederlandse winst. Het geschil draait om een aanslag vennootschapsbelasting over 2013 waarin de Belastingdienst van mening was dat sprake was van ‘enigerlei tegemoetkoming bij de belastingheffing ter zake van verliezen die bij de Plc onverrekend bleven’ waardoor het liquidatieverlies niet in mindering van de winst mocht worden gebracht. De Hoge Raad (en ook de feitenrechters) oordeelden in het voordeel van Aegon.
Liquidatieverlies regeling kost overheid 1 miljard
De uitspraak kan de overheid flink in de papieren lopen. Volgens de Hoge Raad mocht AEGON ruim € 100 miljoen aan liquidatieverliezen van 2 buitenlandse (Ierse) dochterondernemingen ten laste van de Nederlandse winst brengen. De belastingdienst weigerde de aftrek omdat er in Ierland al een tegemoetkoming is verstrekt (group relief regeling). Volgens de Hoge Raad is deze regeling geen "tegemoetkoming voor de belastingheffing voorzover deze voor de liquidatie heeft plaatsgevonden" en dus echt iets anders. De beoordeling moet plaatsvinden op het moment van liquidatie, en toen waren de verliezen niet meer verrekenbaar. De Hoge Raad oordeelde dat Aegon het volledige liquidatieverlies in aftrek mag brengen, en passeerde daarmee het advies van de procureur-generaal (ECLI:NL:PHR:2022:361). Dit "geintje" kost de belastingdienst jaarlijks 65 miljoen en over verleden ongeveer 1 miljard euro, aldus een brief van de staatssecretaris op 20 juni 2025. Vermoedelijk zal de liquidatieverliesregeling voor de toekomst worden aangepast, dit zal tijdens prinsjesdag 2025 duidelijk worden.
Wat is de liquidatieverliesregeling?
De deelnemingsvrijstelling voorkomt dat winsten die reeds bij de dochtervennootschap in de heffing zijn betrokken, nogmaals worden belast bij de moedervennootschap. Eveneens voorkomt de vrijstelling dat verliezen die op het niveau van de dochter zijn verwerkt, nogmaals in aanmerking worden genomen bij de moedervennootschap. Zonder de deelnemingsvrijstelling zou sprake kunnen zijn van dubbele heffing over dezelfde winst of dubbele aftrek van hetzelfde verlies.
De liquidatieverliesregeling (artikel 13d Wet op de Vennootschapsbelasting 1969) is een uitzondering op de deelnemingsvrijstelling. De liquidatieverliesregeling maakt het mogelijk om liquidatieverliezen op een deelneming fiscaal in aftrek te brengen. Dit betekent dat indien een deelneming wordt geliquideerd en de moedervennootschap lijdt daarbij een verlies dan mag dat verlies onder voorwaarden ten laste van de fiscale winst worden gebracht.
Let op!
De afgelopen jaren is de liquidatieverliesregeling aanzienlijk veranderd. Het geschil in onderhavige casus speelt zich af over belastingjaar 2013 waardoor de thans geldende voorwaarden kunnen afwijken ten opzichte van het onderhavige geschil.
Enigerlei tegemoetkoming lid 9 (thans lid 14, lid a)
Zowel onder de thans geldende wetgeving als in 2013 speelt de zinsnede ‘enigerlei tegemoetkoming bij de belastingheffing ter zake van verliezen die bij het ontbonden lichaam onverrekend zijn gebleven’ een rol. Indien aan de hiervoor genoemde voorwaarde wordt voldaan kan de liquidatieverliesregeling niet worden toegepast en kan dit niet in mindering worden gebracht op de Nederlandse vennootschapsbelasting. De bepalingbeoogt oneigenlijk gebruik van de liquidatieverliesregeling te voorkomen. Het is namelijk niet de bedoeling dat een buitenlands liquidatieverlies in Nederland in aftrek kan worden gebracht op het moment dat de inmiddels geliquideerde buitenlandse dochtervennootschap binnen een concern nog in aanmerking kan komen voor verliescompensatie.
Wat wordt verstaan onder ‘enigerlei tegemoetkoming’?
Uit parlementaire geschiedenis, beleid en jurisprudentie blijkt dat dit zeer ruim wordt uitgelegd. Als in het vestigingsland van de dochter bijvoorbeeld een group relief-regeling (hierover later meer) geldt waarmee verliezen aan groepslichamen kunnen worden overgedragen, dan wordt al aangenomen dat sprake is van ‘enigerlei tegemoetkoming’. Zelfs als die mogelijkheid niet is benut.
Group relief-regeling
De Ierse group relief-regeling is een verliesverrekening binnen een groep. De regeling maakt het mogelijk dat een vennootschap haar fiscale verliezen overdraagt aan een andere groepsmaatschappij, zodat deze de nog verrekenbare verliezen kan verrekenen met haar belastbare winst. Om de verliezen binnen de groep over te kunnen dragen gelden een aantal voorwaarden. De belangrijkste voorwaarden zijn:
- Er moet een groepsrelatie van minimaal 75% bestaan;
- De verliezen kunnen slechts worden overgedragen binnen hetzelfde belastingjaar.
Uitspraak Hoge Raad inzake internationaal liquidatieverlies
In de uitspraak van de Hoge Raad gaat het om een gelijkwaardige casus. Een Nederlandse moeder (Aegon) hield een belang in een Ierse Ltd. en Plc (vergelijkbaar met een NV in Nederland). Laatstgenoemde beschikte over verrekenbare verliezen en de Ltd. had een overschot. De Plc had in het verleden verliezen deels overgedragen (ruim € 115 miljoen) aan ander Iers groepslichaam met behulp van de ‘group relief-regeling’. De Plc had achteraf bezien nog € 650.000 meer verliezen kunnen overdragen. Voorts beschikte de Plc bij de ontbinding over nog eens € 110 miljoen aan verrekenbare verliezen. In 2013 werd zowel de Plc als de Ltd. geliquideerd en zijn hun vermogens vereffend. De activiteiten van beide vennootschappen waren nauw met elkaar verweven, waardoor het liquidatieverlies van de Plc en de liquidatiewinst van de Ltd. tezamen werd genomen. Dit resulteerde in een liquidatieverlies (lees: opgeofferd bedrag minus liquidatie-uitkering) van ruim € 202 miljoen en is in de Nederlandse aangifte vennootschapsbelasting ten laste van de winst gebracht.
Standpunt Inspecteur inzake liquidatieverlies
Volgens de inspecteur is niet voldaan aan de voorwaarde waardoor de Ierse group-reliefregeling niet is aan te merken als ‘enigerlei tegemoetkoming bij de belastingheffing ter zake van verliezen die bij het ontbonden lichaam onverrekend zijn gebleven’ en heeft het liquidatieverlies geweigerd.
Standpunt Hoge Raad inzake liquidatieverlies
De Hoge Raad boog zich allereerst over de vraag wanneer een liquidatieverlies in aanmerking wordt genomen. Dat tijdstip is niet eerder dan het moment waarop de vereffening van het lichaam is voltooid. Vervolgens rijst de vraag op welk moment moet worden beoordeeld of wordt voldaan aan de ‘niet-tegemoetkomingseis’. Dit is niet op te maken uit de wettekst maar uit de wetsgeschiedenis. Hieruit volgt dat de niet-tegemoetkomingseis moet worden beoordeeld naar het tijdstip waarop de vereffening van het ontbonden lichaam is voltooid. Dit betekent dat bij de beoordeling buiten beschouwing kan blijven of de group relief-regeling voorafgaandaan het moment van liquidatie van de dochtervennootschap is toegepast
Het enkele feit dat in het verleden verliezen overdraagbaar waren, doet dus niet af aan de aftrekbaarheid van het liquidatieverlies indien ten tijde van vereffening geen recht op tegemoetkoming meer bestaat.
Dubbele verliesneming
Dit betekent dat door het bestaan van de Ierse group-reliefregeling ’dubbele verliesneming’ kan ontstaan, maar dat is inherent aan de liquidatieverliesregeling zoals deze in de wet is geïmplementeerd. Immers heeft de wetgever ervoor gekozen om het liquidatieverlies van de dochter vast te stellen op hetgeen de moedervennootschap heeft geïnvesteerd in haar dochtervennootschap (opgeofferde bedrag) en er niet voor heeft gekozen om het verrekenbare verlies van een dochtervennootschap als liquidatieverlies naar de moeder over te hevelen.
De omvang van de nog verrekenbare verliezen van de dochtervennootschap ten tijde van de liquidatie houdt dus geen verband met het bij de moedervennootschap in aanmerking te nemen liquidatieverlies. Door de liquidatieverliesregeling op deze wijze vorm te geven heeft de wetgever (mogelijk onbewust) het risico aanvaard dat verliezen dubbel in aftrek kunnen worden gebracht.
Noot fiscalist inzake liquidatieverlies
Ook uit deze uitspraak blijkt maar weer dat de liquidatieverliesregeling een zeer ingewikkelde regeling is, de AG stelt nog voor om de zaak opnieuw te verwijzen (hieraan gaat de Hoge Raad voorbij). De interpretatie van de wet in combinatie met de wetsgeschiedenis moest antwoord geven op de vraag of er sprake van enigerlei tegemoetkoming. Ook is de liquidatieregeling de afgelopen jaren aanzienlijk veranderd. Hierbij valt te denken aan maximumbedragen, maar ook het moment van liquidatieverlies. De regeling kan bij een hoog opgeofferd bedrag nog tot een aanzienlijke aftrekpost leiden, maar dan is het wel van belang om vast te stellen of daadwerkelijk aanspraak bestaat op de liquidatieverliesregeling.
Ook nu luidt het advies weer: laat u goed adviseren! Heeft u een (dochter)vennootschap geliquideerd en bent u benieuwd naar de mogelijkheden om de liquidatieverliesregeling toe te passen? Schroom niet om contact op te nemen met één van de onderstaande adviseurs.
Bron liquidatieverlies
Rechtbank Den Haag d.d. 31 oktober 2019 ECLI:NL:RBDHA:2019:11878
Gerechthof Den Haag d.d. 2 september 2021 ECLI:NL:GHDHA:2021:1714
Redelijke schatting bij omkering van de bewijslast
Als u een aanslag ontvangt die is gebaseerd op een schatting van de belastingdienst dan is de kans groot dat sprake is van omkering van de bewijslast (ex artikel 27e AWR). De belastingdienst mag niet zomaar iets roepen en moet de aanslag baseren op een redelijke schatting. In dit artikel gaan we in op een recente uitspraak van het Gerechtshof 's Hertogenbosch d.d. 1 april 2026 ECLI:NL:GHSHE:2026:881.
Wanneer wordt de bewijslast omgekeerd in fiscale zaken?
De bewijslast wordt door belastingdienst omgekeerd als sprake is van de volgende situaties:
- Geen vereiste aangifte gedaan
- Administratie niet op orde of niet aanwezig
- Niet voldoen aan een informatieverzoek (ex artikel 47 AWR)
Normaal gesproken moet de belastingdienst bewijzen dat een aanslag niet juist is. Bij de omkering van de bewijslast moet de belastingplichtige doen blijken dat de aanslag onjuist (dit is een zwaarder bewijs dan dan aannemelijk maken). Dit is bij het ontbreken van voldoende informatie (of een administratie) vaak onmogelijk of knap lastig.
Moet de inspecteur de redelijke schatting aannemelijk maken en hoe?
De inspecteur mag niet zomaar iets roepen en moet de schatting baseren op redelijke aannames. De belangrijkste onderdelen hierbij zijn:
- De aanslag mag niet naar willekeur worden vastgesteld (zie hiertoe Hoge Raad d.d. 31 mei 2013 ECLI:NL:HR:2013:BX7184), in deze procedure ontbrak de administratie. Ook kunt u de uitspraak van de Hoge Raad d.d. 17 augustus 2018 ECLI:NL:HR:2018:1311 raadplegen, hierin wordt de reikwijdte van de stelplicht nader toegelicht.
- De inspecteur moet de schatting met feitelijke stellingen onderbouwen zodat de schatting de redelijkheidstoets kan doorstaan, de schatting mag dus niet willekeurig zijn. Zie hiertoe Hoge Raad d.d. 22 april 2005 ECLI:NL:HR:2005:AT4483 en Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1093 en hieraan voorafgaande het Gerechtshof 's Hertogenbosch d.d. 22 april 2021 ECLI:NL:GHSHE:2021:1269
- De beoordeling van de schatting moet zorgvuldig plaatsvinden maar zal soms marginaal plaatsvinden, zie Hoge Raad d.d. 9 juli 2021 ECLI:NL:HR:2021:1086.
- De rol en inzet van belastingplichtige speelt ook mee bij de beoordeling van de redelijke schatting. Als belastingplichtige niet echt helpt bij het onderzoek zal hij hiervoor in fiscaal juridische zin "niet worden beloond". Zie Hoge Raad d.d. 15 april 2011 ECLI:NL:HR:2011:BN6324.
Redelijkheidstoets bij het opstellen van een schatting door de belastingdienst
In de basis laat de omkering van de bewijslast onverlet dat de inspecteur niet zomaar naar willekeur mag schatten. De inspecteur moet schatten op grond van objectieve aanknopingspunten en binnen een redelijke bandbreedte. De rechter zal dit marginaal toetsen, zie hiertoe ondermeer Hoge Raad d.d. 9 oktober 2015 ECLI:NL:HR:2015:2988. De rechter toetst de schatting op de volgende onderdelen:
- Zitten er voldoende aanknopingspunten in het dossier en werkt belastingplichtige voldoende mee met het onderzoek
- Is de door de inspecteur gekozen methode (van schatten) verdedigbaar? Dus is de gekozen methode voor de schatting verdedigbaar, aannames logisch en uitlegbaar? Extrapolatie verdedigbaar? Zie ondermeer Gerechtshof 's Hertogenbosch d.d. 25 juni 2025 ECLI:NL:GHSHE:2025:1766, hierbij was de schatting van de inspecteur redelijk.
- Is de uitkomst niet evident onredelijk? De rechter kijkt hierbij naar de uitkomst en afwijkingen, of sprake is van een wanverhouding en of de inspecteur wellicht een beetje overdrijft. Dit betreft de marginale proportionaliteitstoets. In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 1 april 2026 ECLI:NL:GHSHE:2026:881 wordt hieraan deels voldaan (aldus de rechter). De winstverdeling was redelijk maar de extrapolatie en gekozen periode voor toetsing niet.
Noot fiscaal jurist inzake omkering bewijslast en redelijke schatting
Mits de belastingplichtige normaal heeft meegewerkt aan een onderzoek kan een schatting onredelijk zijn als wordt uitgegaan van onjuiste uitgangspunten, de schatting niet consistent is, er sprake is van evidente overschatting of als er geen aanknopingspunten zitten in de geschatte omzet of marge. Een schatting van de belastingdienst (inspecteur) moet dus gebaseerd zijn op concrete gegevens. Daarnaast moet de methode verdedigbaar zijn en de uitkomst mag niet evident onredelijk zijn. De huidige jurisprudentie lijn laat zien dat zeker niet in alle gevallen hieraan wordt voldaan. Wij adviseren diverse ondernemers bij dergelijke onderzoeken, stuur ons gerust een e-mail voor een vrijblijvende offerte.
Waardering onderneming bij echtscheiding
Vrijwel wekelijks zijn wij verwikkeld bij echtscheidingen waarbij een ondernemer of DGA (met zijn bedrijf) betrokken is. Veelal adviseren wij hierbij de 'niet-ondernemer'. Het waarderen van een bv of onderneming en het vaststellen van het inkomen zijn vaak voorkomende discussies. In dit artikel kijken wij naar de waardering van de onderneming. Bij huwelijkse voorwaarden (met verrekenbeding) is er ook vaak discussie over de opgepotte winsten binnen de onderneming of bv. Meestal komen de advocaten tot de conclusie dat deze winsten tot de huwelijksgemeenschap behoren, dit zal vaak veel discussie opleveren.
Waarderingsmethoden aandelen bv of onderneming bij echtscheiding
Meestal wordt er door rechters gekeken naar de intrinsieke waarde methode (lekker eenvoudig) of de DCF-methode (veelal gebruikt bij grotere ondernemingen). Steeds vaker zien we ook dat de onderneming (of bv) wordt gewaardeerd op de intrinsieke waarde (zichtbaar eigen vermogen te vermeerderen met stille reserves / goodwill). De intrinsieke waarde wordt dan verhoogd met 4x of 5x de reeds gerealiseerde EBITDA (winst voor belastingen + afschrijving). Probleem is vaak hoe er rekening moet worden gehouden met de toekomstige winstverwachting. Zoals van Dale zegt, goodwill is de contante waarde van de toekomstige overwinst!
Procedure rechtbank of gerechtshof bij waarderen onderneming
In de basis bepalen partijen hoe een onderneming moet worden gewaardeerd (Gerechtshof 2010). Meestal wordt dan door de rechtbank een deskundige benoemd (kosten al vlot € 10.000 en meer) die dan vervolgens de onderneming of de aandelen in de bv zal waarderen. De advocaten zullen dan afspraken moeten maken over:
- Peildatum
- Waarderingsmethode
- Is er sprake van persoonlijke goodwill?
- Hoe stille reserves bepalen?
- Aandachtspunten waardering
- Going concern waarde, hoe bepalen?
- Welke route wordt gevolgd en welke informatie is wenselijk?
- Kortingen of discount i.v.m. minderheidsbelang van toepassing?
- Rekening houden met incidenten (zoals corona)
- Deze onderdelen worden vaak tijdens een (regie-)zitting besproken, soms is hier ook de waarderingsdeskundige bij aanwezig?
Persoonlijke goodwill bij waardering onderneming en echtscheiding
Vaak is er discussie over persoonlijke goodwill van de ondernemer. Dit zorgt er meestal voor dat het bedrijf (of de aandelen) lager wordt gewaardeerd (namelijk intrinsieke waarde). De vrije kasstroom en potentiële winst komen dan voort uit de deskundigheid en het specialisme van de persoon / ondernemer. De winst wordt dus door hem of haar gerealiseerd als persoon. Dit speelt vaak bij kleinere MKB-bedrijven en specialistische beroepen (zoals advocaten, medici, notarissen, etc.). De centrale vraag hierbij is of een koper de winst in stand kan houden als de onderneming wordt verkocht. Is het antwoord hierop 'nee', dan is sprake van persoonlijke goodwill. Een koper zou dan niet bereid zijn om te betalen voor de winstgevendheid of het rendement van de onderneming.
Hoe werkt de intrinsieke waarde methode bij een echtscheiding
De basis bij de berekening van de intrinsieke waarde methode is de jaarrekening (balans) van de bv of onderneming. Het eigen vermogen is het uitgangspunt. Als bepaalde activa een hogere waarde hebben (materiële vaste activa, voorraden, bedrijfspand, onderhanden werk, etc.), dan moet hiermee rekening worden gehouden, dit noemen we de stille reserves.
Aandachtspunten
- Als er sprake is van stille reserves, moet ook rekening worden gehouden met de belastingheffing over deze stille reserves (de zogenaamde belastinglatenties).
- Als er nog compensabele verliezen zijn (en of tarieven de komende jaren stijgen of dalen), wordt hiermee rekening gehouden.
- Er zal discussie ontstaan over de belastinglatentie als deze over enkele jaren moet worden betaald. Moet deze contant worden gemaakt of niet en, zo ja, tegen welke rente? Als de belastingheffing over tientallen jaren zou moeten worden betaald, ligt het voor de hand om deze lager (contante waarde) vast te stellen. De jurisprudentie en doctrine is hierover wisselend.
- Moet immateriële vaste activa gewaardeerd worden of afgeboekt?
Bij deze methode wordt geen rekening gehouden met de winstgevendheid en vrije kasstromen in de toekomst. Dit moet dan in combinatie worden gezien met de vrije kasstromen bij de DGA en / of ondernemer die hieruit ook (partner-)alimentatie moet betalen. Een beste rekensom, waarbij het beste een fiscaal jurist of accountant kan worden ingeschakeld. Dit in combinatie met een gespecialiseerde advocaat, omdat uit de kasstromen de draagkracht van de ondernemer kan worden bepaald.
Hoe werkt de DCF (Discounted Cashflow) methode bij een echtscheiding
De Belastingdienst gaat vrijwel altijd uit van de (complexe) DCF-methode. De waardering is gestoeld op de toekomstige vrije kasstromen (resultaten) van de onderneming. Deze methode is complex en veelal is de waardering veel te hoog (terugverdienen koopsom / waarde duurt te lang). In het kader van dit artikel gaat het te ver om de DCF-methode verder uit te werken, dit is specialistenwerk en op diverse internetsites is hierover wel informatie te vinden. Kijk voor een toelichting van de DCF-methode bij een echtscheiding eens naar deze uitspraak van 12 november 2013 van Hof Arnhem - Leeuwarden (ECLI:NL:GHARL:2013:8550).
Aandachtspunten
- Wat is de peildatum en welke begroting wordt genomen (zie hierna)?
- Moet er nog veel worden geïnvesteerd?
- Hoe zal het werkkapitaal zich de komende jaren ontwikkelen?
Hoe werkt de rentabiliteitsmethode bij een echtscheiding
Naast de DCF-methode zie ik in onze praktijk soms ook de rendements- of rentabiliteitsmethode voorbij komen. De in het verleden behaalde resultaten worden hierbij genormaliseerd (ontdaan van incidenten (kosten en omzet) of niet-zakelijke inkomsten of kosten, zoals niet marktconforme salarissen). Bij de rentabiliteitsmethode wordt de lijn uit het verleden doorgetrokken naar de toekomst. Veelal wordt gesteld dat de investeringen binnen de onderneming gelijk zijn aan de afschrijvingen, dit moet echter wel goed worden beoordeeld. Deze methode is een stuk eenvoudiger.
Waarde onderneming, winstgevendheid en partneralimentatie
De waarde van de onderneming wordt meestal hoger vastgesteld dan de intrinsieke waarde. In deze waardering zijn echter ook de toekomstige winsten opgenomen, terwijl deze toekomstige winsten ook worden meegeteld bij de draagkracht van de DGA.
Samenhang waarde onderneming en alimentatie
Een veelbesproken onderwerp is de samenhang tussen het inkomen van de DGA, dat enerzijds is gebruikt in de waardering op basis van de DCF-methode en anderzijds als draagkracht van de DGA is meegenomen. Zowel uit publicaties van waarderingsdeskundige Ir. I. Massart RV, ‘Ondernemingsvermogen, privévermogen en alimentatie bij echtscheiding een (on)samenhangend geheel?’ In een uitspraak van het Gerechtshof uit 2011 (ECLI:NL:GHSGR:2011:BR3775) wordt duidelijk dat bij de waardering van de onderneming rekening moet worden gehouden met de partneralimentatie die de DGA moet betalen. Dit geld is immers niet meer als vrije kasstroom in de toekomst beschikbaar.
Belastinglatentie bij waardering onderneming en echtscheiding
Bij een waardering van een bv of onderneming moet alles worden gewaardeerd op de werkelijke waarde per peildatum. Omdat er (in de toekomst) ook nog een keer belasting moet worden betaald, wordt er bij de waardering van een onderneming ook rekening gehouden met deze (toekomstige) belastingschulden. Dit gaat veelal om inkomstenbelasting (box 1 of box 2) en om vennootschapsbelasting (bij een bv over stille reserves).
Een latente belastingschuld is een schuld die nog niet direct hoeft te worden betaald. Deze schuld zal echter in de toekomst (wellicht) wel verschuldigd zijn.
Er is al lang discussie over de 'waarde' van belastingschulden. In de doctrine, jurisprudentie en dus ook op het internet wordt er veel gesproken over dit onderwerp. In 2022 heeft de Hoge Raad (ECLI:NL:HR:2022:583) gesteld dat er moet worden gerekend met de contante waarde.
Bij een DGA (directeur-grootaandeelhouder) moet er ooit nog eens aanmerkelijkbelangheffing (box 2) worden betaald, deze heffing zal de komende jaren oplopen tot 31%. De heffing is op dit moment (2022) 26,9%. De heffing is bij een echtscheiding niet direct verschuldigd (artikel 4.17 / 4.39 Wet IB 2001). Deze box 2 claim wordt doorgeschoven naar de verkrijgende partner.
De partner die de aandelen verkrijgt zal uit willen gaan van de nominale waarde en de partner die de aandelen niet verkrijgt zal uit willen gaan van de lagere latente / contante waarde. De verschuldigde belasting is immers een schuld. In het verleden waren Gerechtshoven van mening dat moest worden uitgegaan van de nominale schuld, zie onder meer ECLI:NL:GHSHE:2014:3430 en ECLI:NL:GHSHE:2017:4679 of ECLI:NL:GHARL:2020:8994. De Hoge Raad stelt echter in 2022 dat de belastingschuld lager moet zijn (contante waarde) ECLI:NL:HR:2022:583.
Omdat de beker nooit helemaal leeg is, kwam er recentelijk een uitspraak van het Gerechtshof voorbij (ECLI:NL:GHDHA:2022:1991), het Gerechtshof stelt hierbij bekend te zijn met de eerdere uitspraak van de Hoge Raad (april 2022). In deze casus ging het wederom om de waardering van belastingschulden (thans bij overlijden). Via de route van een eerdere uitspraak van de Hoge Raad in 2006 (ECLI:NL:HR:2006:UA6095) komt het Gerechtshof tot de conclusie dat moet worden uitgegaan van de nominale waarde van de belastingclaim. De reden is dat activa op de werkelijke waarde wordt gewaardeerd en daarmee moet de belastingclaim op dezelfde grondslagen gewaardeerd worden.
Al met al ... deze discussie is zeker nog niet ten einde!
Peildatum waardering onderneming bij echtscheiding
Er moet een begroting of prognose worden opgesteld op de peildatum. Vaak is er dan discussie over de prognose en de werkelijke resultaten. Bij een echtscheiding is de algemene denklijn dat de werkelijke resultaten er minder toe doen (zie de eerder genoemde uitspraak van het Gerechtshof Arnhem - Leeuwarden).
In de uitspraak van 12 november 2013 van Hof Arnhem - Leeuwarden (ECLI:NL:GHARL:2013:8550, r.o. 4.16) staat het volgende vermeld:
- Met de deskundigen is het hof van oordeel dat het niet gaat om nadien werkelijk behaalde (betere) resultaten. Daarvan uit te gaan, zou neerkomen op wijsheid achteraf, die partijen destijds zelf nog niet hadden.
- De belastingtarieven – zoals bekend op de peildatum – moeten dan ook als uitgangspunt worden genomen, nieuwere belastingplannen doen er dus minder toe.
Pensioenverplichtingen op de balans van de bv en echtscheidingen
Pensioenen is een vak apart. De pensioenverplichting op de balans zegt vaak weinig over de waarde van de pensioenverplichting. De waarde volgens de jaarrekening is vaak gebaseerd op de fiscale grondslagen. Bij echtscheidingen moeten de pensioenen gewaardeerd worden op commerciële grondslagen, dit kunt u het beste door een deskundige (via een rekenprogramma) laten uitvoeren. Voor een toelichting kan een arrest van de Hoge Raad handig zijn (HR 14 april 2017 (ECLI:NL:HR:2017:693).
Rekening-courant DGA en echtscheiding
De schuld van de DGA aan zijn eigen bv geeft – evenals in boedelzaken – vaak discussie bij een echtscheiding. De ex-partner was hiermee niet bekend en het geld is – meestal – al opgemaakt in de huishouding. Meestal moet de schuld gelijkelijk worden verdeeld. De vordering van de bv staat op de balans en moet als bezitting worden gezien. Soms is de waarde van de rekening-courantvordering lager, omdat de DGA simpelweg de schuld niet kan betalen. Meestal werkt het praktisch dat er een dividenduitkering gaat plaatsvinden waarmee de rekening-courantschuld wordt weggewerkt, dit geeft een schonere balans. Het vermogen binnen de bv moet dan wel voldoende zijn.
Noot fiscaal jurist inzake waardering onderneming en echtscheiding
Het is verstandig om naast een advocaat ook een fiscaal jurist (of accountant) in te schakelen die vaker betrokken is bij echtscheidingen, ervaring is echt noodzakelijk. Bij een echtscheiding moet een bedrijf zorgvuldig worden beoordeeld op goede en kwade kansen. De continuïteit (en betaalbaarheid) moet ook altijd worden meegewogen. De te kiezen waarderingsmethode moet passen bij het soort bedrijf en diens omvang.
Aandelenfusiefaciliteit bij verschuiving vermogen naar kinderen
De aandelenfusiefaciliteit biedt ondernemingen de mogelijkheid om zonder directe belastingheffing aandelen over te dragen bij fusies, overnames of bedrijfsopvolgingen. Deze fiscale regeling is bedoeld om herstructureringen te vergemakkelijken en de continuïteit van ondernemingen te waarborgen zonder fiscale belemmeringen. In dit artikel beschrijven wij de fiscale merites en een procedure bij het Gerechtshof.
Wat is een aandelenfusie?
Een aandelenfusie wordt in de praktijk vaak toegepast om van één bv te komen tot een holdingstructuur. Een aandelenfusie is in feite een aandelenruil. Hierbij draagt u als natuurlijk persoon uw aandelen in een vennootschap over aan een andere vennootschap tegen uitreiking van aandelen in deze laatstgenoemde vennootschap. Juridisch gezien is er dan sprake van een levering van aandelen, gevolgd door een emissie (uitgifte) van aandelen.
Op het moment van levering van uw aandelen tegen uitreiking van nieuwe aandelen spreken we van een vervreemding. Hiermee wordt een vervreemdingsresultaat gerealiseerd waarover moet worden afgerekend met de Belastingdienst. De wet voorziet echter in een faciliteit (aandelenfusiefaciliteit) om de belastingheffing uit te stellen. Om de belastingclaim te waarborgen, wordt de verkrijgingsprijs van de vervreemde aandelen dan doorgeschoven naar de ontvangen aandelen.
Kosten advies fusie deels niet aftrekbaar
Begin 2025 nam de kennisgroep van de Belastingdienst een standpunt in over de kosten welke samenhagen met een juridische (moeder - dochter) fusie. Volgens de kennisgroep zijn niet alle kosten aftrekbaar. Kort en goed de feiten en het standpunt:
Vraag inzake kosten fusie bij kennisgroep belastingdienst (KG:023:2025:1)
- Belastingplichtige bezit alle aandelen in Y, waarop de deelnemingsvrijstelling van toepassing is.
- Een juridische moeder-dochterfusie vindt plaats waarbij Y verdwijnt en de belastingplichtige de verkrijgende rechtspersoon is.
- Kosten gemaakt tijdens de fusie worden aan de belastingplichtige toegerekend.
- Is het aftrekverbod van artikel 13, lid 1, Wet Vpb 1969 van toepassing op de kosten van deze fusie?
Beantwoording en toelichting kosten fusie en fiscale aftrek
- Fiscale fictie: De belastingplichtige wordt geacht de aandelen in Y ten tijde van de fusie te hebben vervreemd.
- Toepassing aftrekverbod: Artikel 13, lid 1, Wet Vpb 1969 is van toepassing op kosten die rechtstreeks verband houden met de vervreemding van Y.
- Inspecteur moet beoordelen welk deel van de kosten verband houdt met de vervreemding en welk deel met de verkrijging van de vermogensbestanddelen van Y.
- In de praktijk zullen bij een moeder-dochterfusie meestal geen of slechts een zeer beperkt deel van de kosten worden toegerekend aan de vervreemding van de aandelen.
- Artikel 13, lid 1, Wet Vpb 1969: Kosten voor de verwerving of vervreemding van deelnemingen zijn niet aftrekbaar. Artikel 3.57, lid 1, Wet IB 2001: Bij fusies wordt een belastingplichtige geacht de aandelen van de verdwijnende rechtspersoon te hebben vervreemd.
Rechtspraak inzake fusiekosten niet aftrekbaar
- HR 7 december 2018 (ECLI:NL:HR:2018:2264): Kosten zijn alleen onderworpen aan het aftrekverbod als er een rechtstreeks oorzakelijk verband bestaat met de vervreemding.
- HR 22 december 2023 (ECLI:NL:HR:2023:1793): Kosten moeten objectief nuttig of nodig zijn voor de vervreemding om onder het aftrekverbod te vallen.
Fiscale tips inzake kosten fusie en aftrekbaarheid
- Toerekening kosten: Zorg voor een gedetailleerde onderbouwing van de kostenverdeling tussen vervreemding van aandelen en verkrijging van vermogensbestanddelen. Verkoopkosten zijn veelal niet aftrekbaar (zie ook kamerstukken uit 2005/2006).
- Documentatie: Leg zorgvuldig vast welke kosten specifiek verband houden met de fusie en waarvoor deze zijn gemaakt. Maak tevens een opstelling van voorbereidende kosten die samenhangen met interne zaken. Derhalve een duidelijke scheiding binnen de advisering en kosten toedeling.
- Overleg met inspecteur: Bespreek proactief met de inspecteur welk deel van de kosten al dan niet aftrekbaar is.
- Rechtspraak hanteren: Baseer uw argumentatie op relevante arresten, zoals Hoge Raad 2018 en Hoge Raad 2023, om een duidelijk onderscheid te maken tussen kostenposten.
- Activering van kosten: Overweeg de mogelijkheid om bepaalde kosten die verband houden met de verkrijging van vermogensbestanddelen te activeren op de balans.
De aandelenfusiefaciliteit
Een belangrijke voorwaarde voor toepassing van de aandelenfusiefaciliteit is dat de fusie (artikel fiscale aandachtspunten aandelenfusie), overname of bedrijfsopvolging plaatsvindt op zakelijke gronden. Dit betekent dat de aandelenfusie niet in overwegende mate mag zijn gericht op het ontgaan of uitstellen van belastingheffing.
Naast bovengenoemde voorwaarde moet voor toepassing van de aandelenfusiefaciliteit tevens sprake zijn van een kwalificerende aandelenfusie én mag de bijbetaling niet meer bedragen dan 10% van de nominale waarde van de uitgereikte aandelen. Van een kwalificerende aandelenfusie is sprake indien u aandelen inbrengt in een vennootschap die in Nederland is gevestigd tegen uitreiking van aandelen. De verkrijgende vennootschap moet na de aandelenfusie in ieder geval méér dan de helft van de stemrechten kunnen uitoefenen in de onderliggende vennootschap.
Zakelijke gronden aandelenfusie
De aandelenfusiefaciliteit kan niet worden toegepast als de aandelenfusie in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing. Van het ontgaan of uitstellen van belastingheffing is geen sprake wanneer de aandelenfusie is gebaseerd op zakelijke overwegingen.
Een situatie waarin de aandelenfusie is gericht op het ontgaan of uitstellen van belastingheffing doet zich bijvoorbeeld voor wanneer de houder van een aanmerkelijk belang in een werkmaatschappij voorafgaand aan de verkoop van deze aandelen een aandelenfusie aangaat met een holdingvennootschap, teneinde het bij de verkoop te realiseren verkoopresultaat door toepassing van de deelnemingsvrijstelling onbelast te realiseren. Het verkoopresultaat komt namelijk terecht in de holding en wordt op grond van de deelnemingsvrijstelling niet belast voor de vennootschapsbelasting en/of inkomstenbelasting.
Procedure Hof Arnhem-Leeuwarden
In een procedure bij Hof Arnhem-Leeuwarden ligt de vraag voor of de inspecteur terecht een verzoek om toepassing van de aandelenfusiefaciliteit heeft afgewezen. De situatie die zich voordeed is als volgt.
De feiten tijdens de procedure
Een man heeft een bv met daarin een aanzienlijk beleggingsvermogen. De bv maakt vooralsnog geen deel uit van een holdingstructuur. De man wenst zijn vier kinderen te laten participeren in het aandelenkapitaal van deze bv. Om dit te realiseren voert de man de volgende stappen uit.
Allereerst richt de man een holding op, waarbij de aandelen in de beleggings-bv door middel van een aandelenfusie worden ingebracht in de holding tegen uitreiking van aandelen in die holding. Op deze wijze wordt een holdingstructuur gecreëerd. Vervolgens worden de aandelen van de holding in de beleggings-bv omgezet in cumulatief preferente aandelen met een preferent dividend van (slechts) 1%. Daarna laat de man zijn vier kinderen participeren in de beleggings-bv, waarbij ieder kind een belang verkrijgt van 25%.
Verzoek vooroverleg Belastingdienst
In een schriftelijk verzoek aan de inspecteur verzoekt de man om zekerheid vooraf dat de aandelenfusie niet in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing en derhalve is vrijgesteld. Het verzoek van de man wordt door de inspecteur afgewezen. De inspecteur stelt dat de aandelenfusie, de omzetting van de aandelen en de participatie van de kinderen moeten worden aangemerkt als een samenstel van rechtshandelingen, gericht op het ontgaan of uitstellen van belastingheffing.
Tijdens de procedure is niet in geschil dat de aandelenfusie niet in overwegende mate gericht is op het ontgaan of uitstellen van belastingheffing indien de aandelenfusie niet zou worden gevolgd door de participatie van de kinderen. De inspecteur zou ook akkoord zijn met de aandelenfusie als de kinderen pas na een periode van drie jaar zouden gaan participeren in de beleggings-bv. De man wil echter dat de kinderen direct na de aandelenfusie kunnen participeren. De inspecteur is van mening dat de aandelenfusie daardoor in overwegende mate is gericht op het ontgaan of uitstellen van belastingheffing.
Oordeel van het hof
Het hof is het echter niet eens met de inspecteur. Het samenstel van de voorgenomen rechtshandelingen veroorzaakt namelijk geen belastinguitstel of belastingontwijking die de aandelenfusiefaciliteit uitsluit. Het hof ziet de fusie, gevolgd door de omzetting en de participatie van de kinderen als een geheel en berekent dat de belasting zonder de fusie slechts een fractie hoger is dan de belasting na de fusie. Dit kleine verschil is onvoldoende om de aandelenfusie als belastingontwijking te kwalificeren. De staatssecretaris heeft zijn beroep in cassatie tegen de uitspraak van het hof ingetrokken.
Noot fiscaal jurist inzake aandelenfusie bij bedrijfsopvolging
Soms kan een herstructurering ook plaatsvinden via een bedrijfsfusie of een juridische fusie. Het ontgaan van belastingen is hierbij altijd een aandachtspunt. Als er vastgoed binnen de structuur is opgenomen is dit een extra aandachtspunt.
Een aandelenfusie biedt verschillende voordelen die de continuïteit van een onderneming ondersteunen (artikel inzake herstructureren via fiscaal vriendelijke fusie). Allereerst maakt het een soepele herstructurering mogelijk, zoals de vorming van een holdingstructuur, zonder dat er direct belasting hoeft te worden afgedragen. Hierdoor blijft er meer financiële ruimte beschikbaar binnen de onderneming om te investeren in groei of innovatie. Daarnaast vergemakkelijkt een aandelenfusie bedrijfsopvolging, omdat eigendom op een fiscaal optimale wijze kan worden overgedragen aan de volgende generatie. Dit zorgt voor stabiliteit en waarborgt het voortbestaan van de onderneming op de lange termijn.
Het is aan te raden om voorafgaand aan de aandelenfusie vooroverleg te plegen met de Belastingdienst. Een verzoek tot vooroverleg biedt zekerheid omtrent de voorgenomen aandelenfusie en voorkomt onduidelijkheden en niet-voorziene belastingheffing achteraf.
Bent u voornemens om uw huidige ondernemingsstructuur om te zetten naar een toekomstbestendige structuur of bent u benieuwd naar de mogelijkheden tot fiscale optimalisatie in uw situatie? Dan kijken wij hier graag met u in mee! Neem hiervoor gerust telefonisch of per e-mail contact op met één van onze adviseurs.
Bron aandelenfusie bij bedrijfsopvolging
Hof Arnhem-Leeuwarden: ECLI:NL:GHARL:2024:4438, Gerechtshof Arnhem-Leeuwarden, 21/1819
Steeds meer DGA's emigreren maar hoe werkt dit?
Wij zien in onze praktijk dat steeds meer ondernemers en directeuren groot aandeelhouders (DGA's) emigreren naar het buitenland. Dit zien we ook bij vermogende particulieren (vaak met veel Nederlands vastgoed). De reden zal zeker liggen bij programma's zoals Vandaag Insite, Nieuwsuur en Pauw & de Wit. Maar hierbij helpt de grappige noot van "ik vertrek". De meest gehoorde kritiek is het onduidelijke fiscale beleid, de regeldruk en onduidelijke politieke visie en ambitie in Nederland. Tegelijkertijd spelen andere landen, zoals Malta, Zwitserland, Cyprus en de VAE hier prima op in. Dit door belastingen te verlagen en een stabiel fiscaal klimaat aan te bieden.
In dit artikel behandelen wij een aantal emigratielanden en aandachtspunten bij een mogelijke emigratie. De belastingdruk in box 1 is redelijk stabiel maar de belastingdruk in box 2 en box 3 is de laatste jaren stevig toegenomen.
De gevolgen van een emigratie hebben een grote impact op de onderneming, het gezin, je dagelijkse leven en de fiscale gevolgen. Een grondige voorbereiding is dus van het grootste belang. Een herstructurering voorafgaand aan de emigratie is veelal ook wenselijk. Veelal is een periode (of tijdlijn) van 2 - 5 jaar het beste.
Welke landen zijn als emigratieland populair bij de DGA
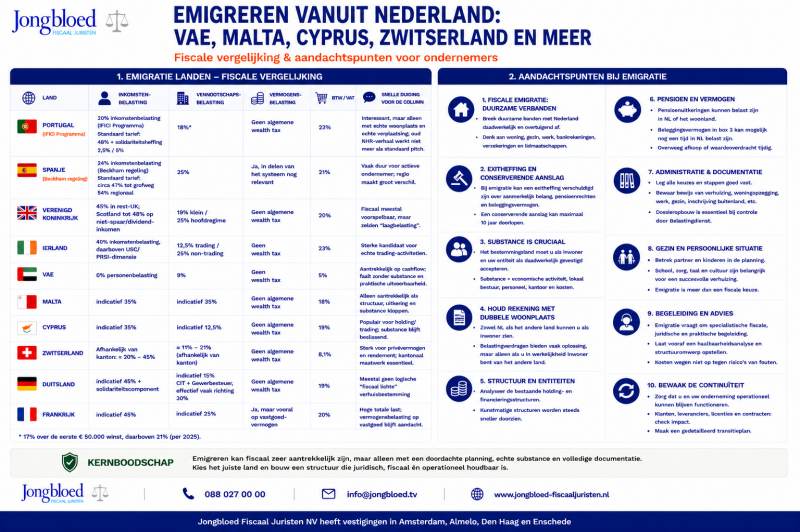
Waarom emigreren veel ondernemers en DGA's?
De stijgende box 2 en box 3 heffing is meestal een eerste trigger. Het zwalkende beleid van een niet slagvaardige overheid helpt dan ook niet. De komende jaren zal de staatskas meer geld nodig hebben doordat de Nederlandse begroting meer geld nodig heeft voor het milieu, ouderen, zorg, defensie en asiel. Dat de komende jaren de belastingheffing gaat toenemen lijkt hiermee wel een zekerheid.
Door de grote mobiliteit, e-commerce, digitale dienstverlening en meer op afstand werken is het uitslaan van de ondernemersvleugels ook meer regel dan uitzondering geworden. Waar wij een aantal jaren geleden met name gepensioneerden adviseerden (over heffing pensioen en erfenissen) zien we thans steeds meer ondernemers en DGA's voorbij komen. De vraag is ook steeds vaker "welk land past bij mij en wat zijn de fiscale hobbels".
Wanneer ben ik fiscaal geëmigreerd uit Nederland?
De fiscale woonplaats is eigenlijk gelijk aan de menselijke woonplaats, waar woont u sociaal en economisch (dus waar ligt het centrum van mijn sociaal, maatschappelijk en zakelijk leven). Er geldt dus niet een objectieve drempel zoals de 183 dagen regeling. De duurzame band van persoonlijke aard speelt de hoofdrol (artikel 4 AWR). In dit artikel omschrijven we de fiscale woonplaats volgens de belastingdienst. In de jurisprudentie is dit verder uitgewerkt met iets duidelijker overwegingen:
- Waar verblijft en werkt het gezin?
- Waar wordt arbeid verricht?
- Waar wordt een woning aangehouden?
- Waar ingeschreven in de gemeentelijke administratie?
- Is er sprake van gebruik van gas en water op het woonadres?
- Waar wordt geld opgenomen van de bank resp. pinopnamen gedaan?
- Waar is uw bank en vermogensbeheerder gevestigd?
- Hoe lang werkt/woont/verblijft men in een land?
- Plaats van lidmaatschappen, abonnementen, bankrekeningen, verzekeringen, ziektebehandelingen, etc.
Het is van belang om de feiten goed vast te leggen, steeds vaker start de belastingdienst een zogenaamd woonplaatsonderzoek. Nederland kent geen 183 dagen toets maar kijkt naar de feiten (meestal de feiten in Nederland en niet de feiten in Nederland en het buitenland). De subjectieve weging van feiten en omstandigheden geeft soms meer gezeur dan objectieve maatstaven. In de rechtspraak zijn procedures bekend waarbij iemand slechts 60 dagen in Nederland verbleef en toch als fiscaal inwoner van Nederland wordt aangemerkt. Het is dus van belang om de banden met Nederland (aantoonbaar) te verbreken en die met het buitenland goed op te bouwen. In de praktijk betekent dit:
- Geen woning meer in Nederland (of duurzaam verhuren);
- Gezin vertrekt ook bij de emigratie;
- Geen bankrekeningen of beleggingen meer in Nederland;
- Aantoonbaar activiteiten in het buitenland.
Aandachtspunten voor de Bepaling van de Fiscale Woonplaats
Hieronder volgt een checklist met aandachtspunten die van belang zijn bij de beoordeling van de fiscale woonplaats:
- Persoonlijke banden: De aanwezigheid van familie in Nederland weegt zwaar mee in de beoordeling van de fiscale woonplaats. Het behouden van nauwe persoonlijke relaties in Nederland kan duiden op een duurzame band van persoonlijke aard met Nederland.
- Economische activiteiten: Het blijven verrichten van economische activiteiten in Nederland, zoals het verhuren van onroerend goed, speelt een significante rol in de bepaling van de fiscale woonplaats.
- Verblijfsduur: De daadwerkelijke verblijfsduur in Nederland versus het buitenland is een belangrijke factor. Regelmatig verblijf in Nederland, zelfs voor korte perioden, kan wijzen op het behoud van duurzame banden met Nederland.
- Woningbezit en gebruik eigen woning in Nederland: Het aanhouden en gebruiken van een woning in Nederland, zelfs als deze tijdelijk wordt verhuurd, kan indicatief zijn voor een fiscale woonplaats in Nederland.
- Inschrijving en administratieve handelingen: Hoewel inschrijving in het buitenland een indicatie kan zijn van verplaatsing van de woonplaats, is het niet doorslaggevend. Administratieve handelingen, zoals het openen van een bankrekening of inschrijving in het buitenland, moeten in samenhang met andere factoren worden bekeken.
- Intentie en toekomstplannen: De intentie van de belastingplichtige, zoals blijkt uit contracten voor tijdelijke verhuur en toekomstplannen om terug te keren naar Nederland, zijn relevant voor de beoordeling van de fiscale woonplaats.
Exitheffing en conserverende aanslag bij de DGA
De belastingdienst legt een conserverende aanslag op bij uw emigratie. De aanslag wordt opgelegd ter behoud van rechten over mogelijk in Nederland nog verschuldigde belasting over aanmerkelijk belang inkomen en/of pensioenrechten. Meestal is de geldigheidsduur 10 jaar, alleen een conserverende aanslag voor aanmerkelijk belang aandelen is onbeperkt geldig. Bij emigratie binnen de EU hoeft de aanslag niet direct te worden betaald. In dit artikel behandelen wij een standpunt van de kennisgroep van de Belastingdienst (KG:207:2025:1) een dividenduitkering aan een AB houder. Dividenden die na emigratie worden betaald (uitgekeerd) zorgen hiermee voor directe invordering van een deel van de uitstaande conserverende aanslag. Het dividendbeleid na emigratie is dus erg belangrijk.
Het onderbrengen van dividendstromen via een buitenlandse houdstermaatschappij (gevestigd in het nieuwe woonland) is dus ook vaak een onderdeel van de fiscale planning. Dit moet voor de emigratie worden opgezet. Het opzetten van een dergelijke structuur is lastig omdat de belastingdienst niet iedere buitenlandse holding zal accepteren en/of de fusie of aandelenruil, weigert wegens het ontbreken van een zakelijke reden. Ook kan de belastingdienst op toekomstige dividenduitkeringen (tussen de Nederlandse holding en de buitenlandse rechtspersoon) bronheffing claimen (moeder dochter richtlijn niet van toepassing i.v.m. doorstroomarresten/kunstmatige constructie).
Fouten bij emigratie door DGA
De meeste problemen die wij bij een emigratie van een ondernemer of DGA voorbij zien komen hebben betrekking op de fiscale woonplaats, werkzaamheden of bestuurstaken in Nederland of een fiscaal slechte BV structuur. Ook ontbreekt soms een duidelijk stappenplan, valt het woonland tegen en/of zijn de aandelen in de BV niet goed gewaardeerd.
Ook fiscale fouten komen voorbij. Zo kent de VAE (bijvoorbeeld Dubai) geen inkomstenbelasting, dit lijkt gunstig. Het is echter zo dat het Nederlandse belastingverdrag met de VAE geen bescherming zal bieden voor Nederlandse staatsburgers. Nederland behoudt dus altijd het heffingsrecht over box 2 dividenden (zolang de conserverende aanslag bestaat).
Ook is de oprichting van een buitenlandse rechtspersoon niet mogelijk als zakelijke argumenten ontbreken en/of er geen of onvoldoende substance in het buitenland aanwezig is. Een lokaal kantoor met echte werkplekken en werknemers is dus een vereiste, een postadres is echt niet voldoende.
Ook het M-biljet (de emigratieaangifte) geeft vaak discussie met de belastingdienst (zoals waardering pensioenen of de waardering van de aandelen in uw holding met werkmaatschappijen). Tenslotte moet er worden nagedacht over de juridische en feitelijke bestuursrol van de Nederlandse ondernemingen. Als de feitelijke leiding bij de DGA blijft kan de Nederlandse belastingdienst stellen dat de Nederlandse BV's ook zijn vertrokken naar het buitenland (afrekenmoment voor de vennootschapsbelasting).
Noot fiscaal jurist inzake emigratie DGA of ondernemer
Het mag duidelijk zijn dat een kunstmatige emigratie niet werkt. Emigratie van een DGA of ondernemer vereist een heldere strategie en uitgebreide voorbereiding. De feiten en de juridische vastlegging mogen niet verschillen. Nederlandse ondernemers emigreren veelal naar Cyprus (fiscaal aantrekkelijk), Spanje (Beckhamregeling), Italië (expatregeling) of Portugal. Vanuit fiscaal oogpunt zien we ook steeds vaker landen als Estland en Bulgarije voorbij komen. Onze fiscaal juristen zijn gespecialiseerd in emigratieadviezen voor ondernemers en DGA's. Wij adviseren u over het gehele emigratie proces en de mogelijke valkuilen.
Stappenplan voor een emigratie door de DGA
- Bekijk of een herstructurering of bedrijfsopvolging voor uw emigratie wenselijk is (termijn dan al vlot 5 jaar);
- Inventariseer de mogelijke emigratielanden en bezoek deze ook daadwerkelijk;
- Laat de huidige waarde van uw aanmerkelijk belang aandelen waarderen en bereken dus de exitheffing;
- Werk samen met een adviseur in Nederland en in het buitenland;
- Step up regeling in woonland: een step up betekent dat de fiscale verkrijgingsprijs (waarde bij emigratie) van de aandelen wordt verhoogd met de waarde in het economische verkeer. Dus wat is de grondslag in het nieuwe woonland?
- Exitheffing: kent het nieuwe woonland een exitheffing (als u daar weer zou vertrekken). En als er een exitheffing is hoe werkt deze dan (direct betalen? uitstel van betaling?).
Zakelijke rente aandeelhouderslening
In dit artikel behandelen wij een uitspraak van het Gerechtshof Amsterdam d.d 7 mei 2024 (ECLI:NL:GHAMS:2024:1920) en de Rechtbank Noord Holland d.d. 24 december 2024 (ingetrokken, hier te raadplegen). De aandeelhouder van een vastgoed BV woont in Israel en verstrekt een lening van 10 miljoen tegen 10% rente. De inspecteur is het hier niet mee. Volgens de inspecteur is 2,59% een zakelijke rente, het verschil is een uitdeling. Omdat de vastgoed BV tegen een lagere rente een financiering had kunnen krijgen is ook de rechtbank van mening dat de rente te hoog, de rechtbank stelt de rente vast op 4,25%.
Tip: Zakelijke rente voor intercompany leningen is volgens de belastingdienst 2,59%, dit speelde in 2014. Op dat moment bedroeg de hypotheekrente 3 - 4% (5 jaar vast 3,28%). Dit is een aanwijziging voor lage rente inzake DGA lening en andere intercompany leningen (tussen BV's)
Civielrechtelijke aspecten aandeelhouderslening
Civielrechtelijk wordt een aandeelhouderslening doorgaans als een normale lening gezien, mits er sprake is van zakelijke voorwaarden (rente, aflossing, terugbetaling, zekerheid, schriftelijke vastlegging). In bepaalde gevallen kan een aandeelhouderslening worden aangemerkt als informeel kapitaal, dit speelt als de lening wordt verstrekt onder omstandigheden (voorwaarden) die niet gebruikelijk zijn voor een externe financier, bijvoorbeeld door geen zekerheden te vragen of bij het verstrekken van een lening met grotere risico's (lening aan een verliesgevende BV).
Fiscale aspecten van een aandeelhouderslening
Fiscaal gezien is de kwalificatie van een aandeelhouderslening van groter belang. Dit met name doordat een te hoge rente een uitdeling tot gevolg kan hebben maar er ook discussie kan ontstaan over de aftrekbaarheid van de betaalde rente en toepassing van anti misbruik bepalingen. Er kan sprake zijn van:
- Onzakelijke lening: een lening waarbij een onafhankelijke derde onder dezelfde voorwaarden de lening niet zou verstrekken. De rente is dan niet aftrekbaar en/of de afwaardering wordt verworpen (zie Gerechtshof Den Haag d.d. 31 januari 2024 ECLI:NL:GHDHA:2024:408) . Zie bijvoorbeeld Hoge Raad d.d. 25 november 2011 ECLI:NL:HR:2011:BN3442.
- Deelnemerschapslening: een lening die voldoet aan specifieke kenmerken zoals achterstelling of winstafhankelijk, zie als voorbeeld Gerechtshof Amsterdam d.d. 26 mei 2020 ECLI:NL:GHAMS:2020:1407 en Hoge Raad d.d 15 juli 2022 ECLI:NL:HR:2022:1086
- Schijnlening: een lening die feitelijk niet is bedoeld om terugbetaald te worden (fiscaal is dit dan kapitaal). Zie hiertoe Rechtbank Zeeland West Brabant d.d. 7 september 2023 ECLI:NL:RBZWB:2023:6250
- Schenking: een onzakelijke lening aan een gelieerde partij kan worden gezien als schenking. Zie Hoge Raad d.d. 5 april 2024 ECLI:NL:HR:2024:518
Tevens speelt bij bovenstaande artikel 10a van de Wet op de Vennootschapsbelasting, hierin in een renteaftrekbeperking opgenomen.
Noot fiscaal jurist inzake aandeelhouderslening
Het is gebruikelijk dat een DGA een financiering verstrekt aan zijn BV, de BV aan de DGA of dat de BV een lening verstrekt aan een gelieerde partij (een zuster of dochtervennootschap). Deze financiering kent verschillende vormen en verschijningsvormen. De vraag is vaak hoe de lening moet worden gekwalificeerd (in fiscale zin). Vanuit fiscaal oogpunt kunnen leningen ook kwalificeren als kapitaal (herkwalificatie tot eigen vermogen). De juridische werkelijkheid kan dus afwijken van de fiscale beoordeling.
Aandeelhoudersleningen vereisen een zorgvuldige beoordeling van zowel civielrechtelijke als fiscale aspecten. De kwalificatie van een lening als schijnlening, deelnemerschapslening of onzakelijke lening heeft gevolgen voor de aftrekbaarheid van rente en de fiscale behandeling van de lening. Het is van belang om bij het verstrekken van aandeelhoudersleningen zakelijke voorwaarden te hanteren en deze goed vast te leggen, om ongewenste fiscale en juridische consequenties te voorkomen.
Aandeelhoudersleningen kwalificeren in beginsel als vreemd vermogen, doch verdienen in juridische zin dus bijzondere aandacht. Zowel de fiscale mogelijkheid van herkwalificatie naar eigen vermogen als het ontbreken van transparante documentatie binnen de jaarrekening kunnen leiden tot discussie over de aard en afdwingbaarheid van deze leningen. Hoewel een generieke verplichting tot het hanteren van een continuïteitstoets of achterstelling te ver voert, kunnen bepaalde ‘onzuivere’ vorderingen van aandeelhouders – zoals cumulatief opgelopen managementvergoedingen of niet-marktconforme rekening-courantposities – zodanig van karakter zijn dat een aanvullende toets op de aflossing (bijvoorbeeld op basis van art. 2:216 lid 2 BW) gerechtvaardigd is. De juridische kwalificatie vergt dan ook een casuïstische benadering waarbij de feitelijke verhoudingen, de herkomst van de schuld en de financiële positie van de vennootschap centraal staan.
Zijn er vragen of opmerkingen of een discussie met de inspecteur? Stuur ons gerust een e-mail
Een Fiscale APK van uw bedrijf
Veel ondernemers gaan ervan uit dat hun fiscale zaken goed geregeld zijn. Toch blijkt in de praktijk dat er vaak fiscale kansen blijven liggen of risico’s onopgemerkt blijven. Daarom hebben wij de fiscale APK voor ondernemers ontwikkeld: een grondige fiscale controle voor ondernemers, DGA’s en familiebedrijven.
Wij toetsen zowel de onderneming als de privésituatie op meer dan 100 fiscale advies- en optimalisatiemogelijkheden. Daarbij kijken wij niet alleen naar risico’s, maar juist ook naar besparingskansen, structuurverbeteringen en toekomstige aandachtspunten.
Kosten Fiscale APK
U krijgt vooraf een offerte en na uw akkoord beginnen wij moet onze APK. De gemiddelde kosten bedragen € 1.995 (exclusief BTW) voor de volledige fiscale scan met uitleg.
Wat is een Fiscale APK?
De naam zegt het eigenlijk al. Net zoals een auto periodiek wordt gekeurd, verdient ook uw onderneming een fiscale onderhoudsbeurt. Wetgeving verandert voortdurend. Denk aan wijzigingen in box 2 en box 3, strengere controles van de Belastingdienst, veranderende regels rondom vastgoed, bedrijfsopvolging, excessief lenen en internationale structuren. Veel ondernemers groeien door, bouwen vermogen op of krijgen te maken met nieuwe risico’s, terwijl hun fiscale structuur jarenlang onveranderd blijft. Met de Fiscale APK brengt Jongbloed Fiscaal Juristen uw volledige fiscale positie in kaart. Daarbij wordt gekeken naar onder andere:
- de ondernemingsstructuur;
- inkomstenbelasting en vennootschapsbelasting;
- box 2- en box 3-positie;
- vastgoedstructuren;
- fiscale risico’s;
- vermogensopbouw;
- bedrijfsopvolging;
- is uw onderneming verkoop klaar;
- pensioen en oudedagsvoorzieningen;
- internationale aspecten;
- benutting van fiscale faciliteiten en regelingen.
Wat is het doel van een fiscale APK?
Het doel is helder: fiscale rust, inzicht en concrete besparingsmogelijkheden creëren. Geen dik rapport vol ingewikkelde theorie, maar praktisch advies waar u direct iets mee kunt. Ondernemers ontvangen een overzichtelijk rapport met bevindingen, aandachtspunten en een concreet actieplan.
Veel ondernemers zijn verrast hoeveel optimalisaties nog mogelijk blijken te zijn. Denk aan het slimmer structureren van vermogen, het benutten van fiscale vrijstellingen, het voorbereiden op bedrijfsopvolging of het voorkomen van toekomstige discussies met de Belastingdienst. Soms levert een kleine aanpassing al direct aanzienlijke besparingen op. Extra informatie kunt u vinden op www.fiscale-apk.nl
Schema Fiscale APK
Wie zijn wij?
Jongbloed Fiscaal Juristen staat bekend om haar pragmatische en creatieve aanpak. Het kantoor adviseert dagelijks DGA’s, familiebedrijven, vastgoedondernemers en MKB-bedrijven over complexe fiscale vraagstukken, herstructureringen en vermogensplanning. Daarbij ligt de focus niet alleen op belastingbesparing, maar ook op risicobeheersing en toekomstbestendige structuren. Wij hebben vestigingen in Enschede, Almelo, Den Haag en Amsterdam.
Wilt u weten of uw onderneming fiscaal nog optimaal is ingericht? Dan
is een Fiscale APK geen luxe, maar een slimme investering in zekerheid,
rust en rendement. Neem gerust contact met ons op of vraag een vrijblijvende
offerte via info@jongbloed.tv
Gemeenten en de vennootschapsbelasting
De Hoge Raad buigt zich binnenkort over de vraag of gemeenten vennootschapsbelastingplichtig zijn voor activiteiten zoals het verlenen van reclameconcessies en het beheren van hypotheekportefeuilles. De conclusie van de Advocaat-Generaal (d.d. 22 augustus 2025 ECLI:NL:PHR:2025:853) wijst op een bredere uitleg van het ondernemingsbegrip voor overheden. Wat betekent dit voor gemeenten die inkomsten genereren uit commerciële activiteiten?
Fiscale kader vennootschapsbelasting bij gemeenten
Een publiekrechtelijk lichaam, zoals een gemeente, is volgens artikel 2, lid 1, onderdeel g, Wet op de vennootschapsbelasting 1969 (Wet Vpb) belastingplichtig voor zover het een onderneming drijft. De Hoge Raad heeft in eerdere arresten geoordeeld dat sprake is van het drijven van een onderneming indien cumulatief wordt voldaan aan drie voorwaarden:
- een organisatie van arbeid en kapitaal;
- deelname aan het economische verkeer; en
- een oogmerk om winst te behalen.
Activiteiten die niet verder gaan dan normaal vermogensbeheer vallen buiten de heffing van vennootschapsbelasting.
Is gemeente belastingplichtig over reclameconcessies en bankactiviteiten?
De procedure betreft een gemeente die in 2016 € 293.603 ontving uit het verlenen van reclameconcessies en € 1,15 miljoen aan rente-inkomsten uit een hypotheekportefeuille die aan gemeentepersoneel was verstrekt. De Belastingdienst stelde dat de gemeente met beide activiteiten een onderneming dreef. De rechtbank Gelderland d.d. 19 juli 2022 (ECLI:NL:RBGEL:2022:3670) volgde dat standpunt, maar het Gerechtshof Arnhem-Leeuwarden d.d. 26 november 2024 ECLI:NL:GHARL:2024:7344 oordeelde dat geen sprake was van ondernemerschap, omdat de activiteiten niet verder gingen dan normaal vermogensbeheer. De staatssecretaris stelde vervolgens beroep in cassatie in.
Conclusie van de Advocaat-Generaal over VPB bij gemeenten
In zijn conclusie van 14 juni 2024 kwam de A-G tot een genuanceerd oordeel.
- Bij de reclameconcessies kan volgens de A-G bij een hoog rendement niet worden gesproken van normaal vermogensbeheer. Het verlenen van concessies en het beheren van de overeenkomsten duiden op een zekere organisatie van arbeid. Hij achtte echter nader onderzoek nodig naar de kapitaalinzet en de aard van de organisatie. In deze casus had de gemeente een ontheffingsovereenkomst gesloten met een private onderneming die hiermee het recht kreeg om reclameuitingen te plaatsen op gemeentelijke eigendommen, dit tegen een vergoeding van € 300.000 per jaar.
- Ten aanzien van de hypotheekportefeuille (totaal € 19 miljoen) stelde de A-G vast dat de gemeente nog steeds een omvangrijke portefeuille beheert en daar substantiële renteinkomsten uit ontvangt (rente € 1.15 miljoen). Dat sinds 2007 geen nieuwe leningen meer zijn verstrekt, achtte hij niet relevant: de activiteit vormt volgens hem een voortzetting van een onderneming. Advies van de AG is dat de Hoge Raad zelf een beslissing gaat nemen.
De A-G sluit aan bij bestaande jurisprudentie die richtinggevend is voor de beoordeling van gemeentelijke activiteiten:
- Hoge Raad 18 november 2016 ECLI:NL:HR:2016:2600 (Gemeente Borsele);
- Hoge Raad 23 april 2010 ECLI:NL:HR:2010:BJ7956 (Windturbine-arrest);
Met name het windturbine-arrest is relevant: de Hoge Raad oordeelde dat geringe arbeid niet in de weg staat aan ondernemerschap wanneer kapitaalinzet en opbrengst omvangrijk zijn.
Noot fiscaal jurist inzake VPB bij gemeenten
Gezien de vaste lijn in de rechtspraak ligt het voor de hand dat de Hoge Raad zelf beslist dat de hypotheekportefeuille een onderneming vormt en de kwestie rond de reclameconcessies terugverwijst naar de feitenrechter. Volgt de feitenrechter de lijn van Hof Amsterdam, dan is de kans groot dat ook de reclameactiviteiten worden aangemerkt als ondernemerschap.
De verwachting is dat de Hoge Raad de conclusie van de A-G grotendeels zal volgen: de hypotheekportefeuille wordt aangemerkt als een onderneming, de reclameconcessies worden terugverwezen voor nader onderzoek. Voor gemeenten betekent dit dat inkomsten uit reclame-exploitatie, erfpacht of andere commerciële activiteiten mogelijk onder de vennootschapsbelasting vallen. Een tijdige inventarisatie van dergelijke activiteiten en beoordeling van het ondernemingskarakter zijn aan te raden.
Jurisprudentie
Conclusie A-G 22-8-2025, ECLI:NL:PHR:2025:853
Gerechtshof Arnhem-Leeuwarden 26 november 2024, ECLI:NL:GHARL:2024:7344
Conclusies van 14 juni 2024, ECLI:NL:PHR:2024:631
Gerechtshof Amsterdam 7 januari 2025, ECLI:NL:GHAMS:2025:360
Ondernemen in het buitenland
Veel van onze klanten kijken naar de mogelijkheden om in het buitenland te (gaan) ondernemen. Wij adviseren wekelijks ondernemers die activiteiten in het buitenland willen opzetten. Als je vanuit Nederland werkt, geldt meestal het belastingstelsel in Nederland. Als er een vestiging in het buitenland is en / of er een vertegenwoordiger in het buitenland verkoopt, ontstaat een grensgebied waarbij veelal de fiscale regels in het buitenland in beeld komen.
Artikel Kamer van Koophandel "internationaal zakendoen"
In dit artikel van de Kamer van Koophandel wordt ingegaan op het zakendoen in het buitenland. In dit artikel wordt duidelijk gekeken naar de juridische en fiscale gevolgen van het internationaal ondernemen.
Vragen over zakendoen in het buitenland
Vraag gerust een vrijblijvend gesprek aan met één van onze specialisten. Wij adviseren particulieren (emigratie etc.) en bedrijven bij het opzetten van ondernemingsactiviteiten in het buitenland.
DGA advies inzake verlaging box 2 tarief vanaf 2027
Box 2-tarief tijdelijk naar 29,2%: moet u als dga nu dividend uitkeren?
Wat de kabinetsplannen voor 2027–2030 voor u als directeur-grootaandeelhouder betekenen, met rekenvoorbeelden en een tarievenoverzicht. Simpelweg wordt het tarief iets lager maar als u in de BV gaat beleggen kunt u met € 1.000.000 beleggen en als dit naar priv e wordt uitgekeerd kunt u met ruim € 700.000 beleggen. Wat is voordeliger? Ons antwoord "tja lastig, hangt van vele omstandigheden af"
Ons DGA advies in het kort
- Keer niet automatisch uit omdat het tarief daalt. Het voordeel is 1,8 procentpunt, alleen over het deel van uw box 2-inkomen boven € 69.607 per persoon. Bij € 100.000 dividend levert dat ongeveer € 547 op.
- Keert u uit en stort u het geld weer terug in de bv, dan verliest u bij een normaal rendement al na ongeveer drie jaar. De belasting die u nu betaalt, kan in de bv geen rendement meer maken. Bij 4% netto rendement in de bv is het omslagpunt ruim twee jaar, bij 1% bijna negen jaar.
- Kijkt u naar de periode 2027–2030 als u in die jaren toch al geld uit de bv wilt halen. Bijvoorbeeld bij verkoop of liquidatie van de bv, voor privé-uitgaven, of om een rekening-courantschuld af te lossen die onder de nieuwe grens voor excessief lenen valt.
- Wacht met dividend dat u nog in 2026 wilde uitkeren, als dat kan. In 2026 geldt over het meerdere nog 31%.
- Reken de gevolgen voor uw heffingskortingen door. Box 2-inkomen telt mee in uw verzamelinkomen. Daardoor kan de werkelijke belastingdruk flink hoger uitvallen dan het tarief zelf.
- Het is nog geen wet. Neem geen onomkeerbare stappen voordat de maatregel door beide Kamers is aangenomen en in het Staatsblad staat.
Wat het kabinet heeft aangekondigd voor de DGA
Op 29 september 2026 hebben de minister-president, de minister van Financiën en de staatssecretaris van Financiën de Tweede Kamer een brief gestuurd met aanvullende voorstellen over box 3, koopkracht en sociale zekerheid. Een afschrift ging op 30 september naar de Eerste Kamer. Daarin staat dat het kabinet het tweede box 2-tarief tijdelijk verlaagt: "Ten behoeve van de dekking wordt binnen box 2 voor de duur van 4 jaar het tarief van de tweede schijf in box 2 met 1,8%-punt verlaagd naar 29,2% per 2027." [[OFFPUB:kst-1271372 | "Dit stimuleert ondernemers om tegen een lager tarief vastzittend vermogen uit hun onderneming te halen en heeft een positief effect op het EMU-saldo."]]
Dit staat er wel en niet in:
- Looptijd: vier jaar vanaf 2027, dus naar verwachting 2027 tot en met 2030.
- Alleen de tweede schijf: het tarief van 24,5% in de eerste schijf blijft gelijk. Volgens de fiscale sleuteltabel 2027 ligt de schijfgrens in 2027 op € 69.607.
- Geen maximumbedrag genoemd: anders dan in 2007 en 2014 staat er in de brief geen maximumbedrag waarover het lage tarief geldt. Of dat zo blijft, hangt af van de wettekst.
- Ook verkoop en liquidatie? De brief maakt geen onderscheid tussen dividend en vervreemdingsvoordelen. Omdat het tarief in de wet geldt voor het hele belastbare inkomen uit aanmerkelijk belang (art. 2.12 Wet IB 2001), ligt het voor de hand dat ook een verkoopwinst en een liquidatie-uitkering onder het lagere tarief vallen. De wettekst moet dat nog bevestigen.
- Status: dit is een kabinetsvoornemen. Het moet nog via een wetsvoorstel of wijziging door Tweede en Eerste Kamer. Het kabinet wil de box 3-novelle samen met het Belastingplan behandelen en die moet vóór 31 december in de Eerste Kamer zijn aangenomen.
Tarieven in één overzicht
| Jaar | Eerste schijf | Tweede schijf | Grens |
2007 | 22% | 25% | 250.000 |
2014 | 22% | 25% | 250.000 |
2026 | 24.5% | 31% | 68.843 |
2027 - 2030 | 24,5% | 29,2% | 69.607 |
Belangrijkste verschil met 2007 en 2014. Toen ging het om 22% nu tegenover 25% later, een verschil van 3 procentpunt. Nu gaat het meestal om 29,2% nu tegenover 31% later, en dus maar om 1,8 procentpunt. U profiteert pas vanaf € 69.607 box 2-inkomen per persoon.
Wat levert de verlaging van het Box 2 tarief vanaf 2027 op?
| Box 2 inkomen | Heffing 24,5% - 31% | Heffing 24,5%-29,2% | Voordeel |
69.607 | 17.054 | 17.054 | 0 |
100.000 | 26.4765 | 25.928 | 547 |
250.000 | 72.976 | 69.728 | 3.247 |
500.000 | 150.476 | 142.728 | 7.747 |
1.000.000 | 305.476 | 288.728 | 16.474 |
Valkuil 1 bij dividend uitkering DGA : de heffingskortingen
Bpx 2 inkomen telt mee in uw verzamelinkomen (sinds 2025). De algemene heffingskorting hangt af van uw verzamelinkomen. Ligt uw verzamelinkomen tussen de € 30.910 - € 80.578 dan kost elke euro dividend in de eerste schijf u niet 24,5% maar ongeveer 31%. Dit is vrijwel evenveel als de 31% die u zou betalen als u de winst zou opsparen.
Bent u AOW gerechtigd? Dan komt daar de ouderenkorting nog bij. Het tarief kan dan zelfs oplopen van 24,5% tot ongeveer 40%.
Bij een bescheiden inkomen is het fiscaal vaak gunstiger om af en toe (eens per 3-5 jaar) een groot bedrag uit te keren dan elk jaar een klein bedrag. Het grootste deel valt dan boven de afbouwtrajecten en in de 2e schijf (lager tarief).
Valkuil 2 uitkeren en terugstorten als agio kost rendement
Heeft u het geld niet privé nodig, dan kunt u overwegen om dividend uit te keren tegen 29,2% en het nettobedrag direct als agio terug te storten in de bv. Daarmee stijgt de verkrijgingsprijs van uw aandelen en betaalt u daar later geen box 2-heffing meer over. U ruilt dan 31% later in voor 29,2% nu. Uit rekenvoorbeelden blijkt dat bij een normaal rendement (zeg 6%) het meestal voordeliger is om geen dividend uit te keren.
Het nadeel: de belasting die u nu betaalt, kan niet meer renderen.
Voorbeeld berekening inzake rendement bij beleggen in de BV of in privé
Een voorbeeld met € 200.000 beleggen in de BV of in privé
Beleggen in de BV en na 10 jaar dividend uitkeren
| Rendement | Rendement | VPB 19% | Netto rendement | Vermogen BV na 10 jaar | Netto na dividend uitkering |
| 4% | 10.000 | 1.900 | 8.100 | 337.748 | 315.020 |
| 6% | 15.000 | 2.850 | 12.150 | 398.195 | 356.729 |
| 10% | 25.000 | 4.750 | 20.250 | 542.928 | 456.595 |
Dividend uitkeren en beleggen in prive
- Forfait 6% (op 1 januari)
- Belastingdruk box 3 36%
- Effectieve belastingdruk 2,16% per jaar
| Rendement | Werkelijk netto na box 3 | Vermogen 10 jaar | Opmerking |
| 4% | 1,84% netto | 226.791 | tegenbewijsregeling |
| 6% | 3,84% netto | 254.813 | |
| 10% | 7,84% netto | 376.987 |
Eindvergelijking na 10 jaar beleggen in prive of in de BV
| Rendement | BV Beleggen | Privé beleggen | Verschil |
| 4% | 315.020 | 226.791 | 88.229 |
| 6% | 356.729 | 254.813 | 101.916 |
| 10% | 456.595 | 376.987 | 79.608 |
Conclusie beleggen in de BV of in privé
In alle 3 de opties is beleggen in de BV voordeliger dan dividend uitkeren en beleggen in privé. Na introductie van het nieuwe box 3 stelsel in 2028 wordt dit verschil alleen maar groter. Kanttekeningen zijn
- De tegenbewijsregeling in box 3
- De introductie van nieuw box 3 stelsel in 2028
- Bij hogere winsten in de BV (hoger dan € 200.000) wordt tarief 25,8%
- Het blijft altijd maatwerk
Fiscale eenheid voor de Vennootschapsbelasting, hoe werkt dit?
In dit artikel wordt ingegaan op de fiscale eenheid voor de vennootschapsbelasting. Het vormen van een fiscale eenheid voor de vennootschapsbelasting (hierna ook te noemen: ‘FE Vpb’) biedt diverse voordelen, maar kent tevens bepaalde aandachtspunten en mogelijke nadelen. Waar moet je op letten en wat zijn de voorwaarden? Wij hebben de, naar onze mening, belangrijkste zaken in dit artikel opgenomen.
Wat is een fiscale eenheid voor de vennootschapsbelasting?
Een FE Vpb houdt in dat, op gezamenlijk verzoek van een moedermaatschappij en haar dochtermaatschappij(en), vennootschapsbelasting wordt geheven alsof sprake is van één belastingplichtige. Voor het vormen van een fiscale eenheid is vereist dat de moedermaatschappij ten minste 95% bezit van zowel het juridische als het economische eigendom van het nominaal gestorte kapitaal van de dochtermaatschappij(en).
In uitzonderingssituaties kan het economische eigendom reeds zijn overgedragen vóór de juridische eigendomsoverdracht. In beginsel kan een fiscale eenheid echter pas tot stand komen op het moment dat ook het juridische eigendom is verkregen. Indien de periode tussen de economische- en juridische verkrijging niet meer dan vijf werkdagen bedraagt, wordt aangenomen dat beide verkrijgingen gelijktijdig hebben plaatsgevonden. In dat geval kan de FE Vpb alsnog tot stand komen met ingang van het moment van de economische eigendomsoverdracht, tenzij partijen uitdrukkelijk niet hebben beoogd de juridische levering direct te laten volgen op de economische overdracht. Op verzoek van belastingplichtigen kan de termijn van vijf werkdagen worden verlengd tot maximaal drie maanden, mits de vertraging het gevolg is van omstandigheden buiten de invloedssfeer van partijen (artikel 4 Besluit fiscale eenheid 2003).
Onderstaand is een schematische weergave opgenomen van de fiscale eenheid in haar meest eenvoudige vorm, alsmede van een variant met meerdere vennootschappen. Er geldt geen maximum aan het aantal maatschappijen dat in een fiscale eenheid kan worden opgenomen. De vraag of dit fiscaal voordelig is, betreft een andere discussie.

Als aan de eis van 95%-belang is voldaan en partijen hebben verzocht om een fiscale eenheid Vpb dient de Belastingdienst de beschikking met de vaststelling van de fiscale eenheid af te geven. Zakelijkheid speelt geen rol, zelfs indien het fiscaal gunstig is mag de Belastingdienst het verzoek niet weigeren.
Het verzoek tot het aangaan dan wel verbreken van een fiscale eenheid voor de vennootschapsbelasting
Enkele voorwaarden om een fiscale eenheid voor de Vpb te kunnen vormen
Over het algemeen is het mogelijk om tussen iedere moedermaatschappij en dochtermaatschappij een fiscale eenheid Vpb te vormen, doch gelden er wel enkele voorwaarden (naast de 95%-eis) voor beide vennootschappen, te weten:
- Boekjaren van de moedermaatschappij en haar dochtermaatschappij(en) moeten gelijk zijn aan elkaar;
- Winstbepaling moeten met elkaar overeenstemmen;
- Vestigingsplaats moet in Nederland zijn.
Voor wat betreft de boekjaren geldt een uitzondering in een situatie dat een moedermaatschappij dan wel werkmaatschappij in de loop van het jaar is opgericht, de afsluiting van het boekjaar dient wel gelijk te zijn aan die van de moedermaatschappij dan wel werkmaatschappij (artikel 5 Besluit fiscale eenheid 2003) en dit is in de praktijk een aandachtspunt!
Aangaan fiscale eenheid vennootschapsbelasting met terugwerkende kracht
Zoals reeds opgemerkt kan een fiscale eenheid Vpb gevormd worden op verzoek van moedermaatschappij en haar dochtermaatschappij(en). Dit verzoek dient schriftelijk te geschieden middels formulieren die op de website van de Belastingdienst beschikbaar zijn gesteld. Aan een verzoek fiscale eenheid Vpb wordt maximaal 3 maanden terugwerkende kracht verleend (artikel 15, lid 9 Wet VPB 1969). Hierbij is de datum van het verzoek bepalend.
Ontvoeging geen terugwerkende kracht
Naast het vormen van een fiscale eenheid voor de Vpb is het ook mogelijk dat deze wordt verbroken. De ontvoegde maatschappijen zullen voortaan weer zelfstandig vennootschapsbelastingplichtig zijn. Verbreking kan plaatsvinden in de volgende situaties:
- Niet langer wordt voldaan aan de voorwaarden; of
- Op verzoek van partijen.
Niet langer voldoen aan voorwaarden
Indien op enig moment niet meer wordt voldaan aan de voorwaarden van een fiscale eenheid voor de Vpb, zoals de 95%-eis is (bijvoorbeeld bij verkoop), wordt de fiscale eenheid Vpb geacht te zijn verbroken op het tijdstip onmiddellijk voorafgaand aan het moment waarop niet langer aan de voorwaarden wordt voldaan.
Op verzoek van partijen
Partijen kunnen ook middels een schriftelijk verzoek de fiscale eenheid voor de Vpb verbreken. Dit kan allerlei allerhande redenen zijn zoals bijvoorbeeld dat het fiscaal voordeliger is om voortaan zelfstandig belastingplichtig te zijn (meerdere keren het tariefsopstapje benutten). Verbreking op verzoek kan op ieder gewenst moment plaatsvinden, doch kan dit niet met terugwerkende kracht! Dit betekent dat als een fiscale eenheid Vpb moet eindigen op 1 januari van enig jaar, het verzoekschrift vóór 1 januari van enig jaar moet zijn ontvangen door de Belastingdienst. Net zoals bij het aangaan van een fiscale eenheid Vpb kan de Belastingdienst een verzoek niet weigeren. Let op! Met name in situaties van een voorgenomen verkoop is tijdige planning van de verbreking van een fiscale eenheid van belang!
Voeging en ontvoeging in hetzelfde jaar
Indien een dochtermaatschappij gedurende haar boekjaar wordt opgenomen in een fiscale eenheid en in hetzelfde jaar vóór het einde van het boekjaar weer wordt ontvoegd, wordt geacht dat de FE Vpb nooit tot stand is gekomen.
Momenteel loopt een procedure over de vraag of de fiscale eenheid geacht nooit tot stand te zijn gekomen wanneer de dochtermaatschappij in hetzelfde jaar wordt geliquideerd of fuseert met de moedermaatschappij. De Kennisgroep Fusies en Fiscale Eenheden is van oordeel dat bij liquidatie geen sprake is van een dergelijke situatie, aangezien dit in strijd zou zijn met het doel van de bepaling. Naar onze mening is er in dat geval per definitie geen ontvoegingsmoment en is de motivering ‘in strijd met het doel van de bepaling’ niet relevant. Artikel 15aa, lid 1, sub c Wet Vpb 1969 bepaalt immers expliciet dat geen ontvoegingsmoment plaatsvindt. Met andere woorden: de fiscale eenheid is tot stand gekomen, waardoor de resultaten van de dochtermaatschappij tot het moment van liquidatie worden toegerekend aan de moedermaatschappij.
Wat betreft een fusie binnen de fiscale eenheid geldt in beginsel een ontvoegingsmoment. Belastingplichtigen kunnen echter een beroep doen op artikel 18 van het Besluit fiscale eenheid 2003, op grond waarvan de fusie geacht wordt binnen de fiscale eenheid te hebben plaatsgevonden en geen ontvoegingsmoment wordt geconstateerd. Wij delen de conclusie van de Kennisgroep Fusies en Fiscale Eenheden.
Aandachtspunten tijdens aangaan fiscale eenheid
Voorafgaand tot het aangaan van een FE Vpb is het raadzaam om weloverwogen de beslissing te nemen. Het aangaan van een FE Vpb kan namelijk gevolgen hebben en leiden tot een acute heffing vennootschapsbelasting. Fiscale gevolgen kunnen zijn:
- Herwaarderen van de deelneming;
- Herwaarderen van onderlinge vorderingen en schulden;
- Boekjaar dochter bij voeging in loop van het jaar;
- Verliezen van dochtermaatschappij.
Herwaarderen deelneming
In de praktijk is het fiscale effect van herwaardering slechts in beperkte situaties van belang. Artikel 15ab, lid 1 Wet Vpb 1969 bepaalt dat de dochtermaatschappij voorafgaand aan de voeging in de FE Vpb moet worden geherwaardeerd naar de waarde in het economische verkeer. Over het algemeen leidt dit niet tot belastingheffing, aangezien de herwaardering valt onder de deelnemingsvrijstelling. Uitzonderingen hierop zijn in de praktijk sporadisch van toepassing en zijn in deze bijdrage buiten beschouwing gelaten
Herwaarderen van onderlinge vorderingen en schulden
Artikel 15ab, lid 6 Wet Vpb 1969 verplicht tot herwaardering van onderlinge vorderingen en schulden tussen de te voegen maatschappijen, omdat deze na de voeging worden geëlimineerd. De herwaardering vindt als volgt plaats:
Artikel 15ab, lid 6 Wet Vpb 1969 stelt een verplichte herwaardering van onderlinge vorderingen en schulden tussen de te voegen maatschappijen voor. Na voeging zijn de onderlinge vorderingen en schulden namelijk non-existent (worden geëlimineerd). De herwaardering van de onderlinge vorderingen en schulden dient als volgt plaats te vinden:
- De vordering bij de uitlener wordt gewaardeerd op het laagste bedrag van nominale waarde of bedrijfswaarde;
- De schuld bij de ontvanger wordt op hetzelfde bedrag gewaardeerd als de herwaardering van de vordering bij de uitlener.
Indien de vordering bij de moedermaatschappij is afgewaardeerd, leidt dit voorafgaand aan de voeging tot een vrijval van de schuld bij de dochtermaatschappij. In de praktijk kan deze vrijval fiscaal voordeliger zijn dan terugneming van de afwaardering bij de moedermaatschappij, aangezien de dochtermaatschappij doorgaans de meeste verliezen heeft opgebouwd die kunnen worden verrekend.
Boekjaar dochter bij voeging in loop van het jaar
Tot het moment van voeging blijft de dochtermaatschappij zelfstandig belastingplichtig voor de vennootschapsbelasting. Dit kan fiscaal voordelig uitpakken, aangezien het resultaat tot het moment van voeging bij de dochtermaatschappij wordt belast. Hierdoor kan meermaals gebruik worden gemaakt van het verlaagde opstaptarief in de vennootschapsbelasting tot een bedrag van € 200.000.
Verliezen dochtermaatschappij
Verliezen die een dochtermaatschappij heeft geleden vóór haar voeging in de FE Vpb gaan niet verloren. Deze verliezen kunnen echter niet rechtstreeks worden verrekend met de gezamenlijke resultaten binnen de fiscale eenheid. De winst moet binnen de fiscale eenheid afzonderlijk worden vastgesteld. Voor zover de dochtermaatschappij binnen de fiscale eenheid winst realiseert, kan deze winst worden verrekend met de vóór de voeging geleden verliezen (voorvoegingsverliezen).
Fiscale gevolgen voor het bestaan van een fiscale eenheid vennootschapsbelasting
Tijdens het bestaan van de FE Vpb zijn interne transacties tussen de gevoegde maatschappijen in beginsel fiscaal niet zichtbaar. Hierdoor ontstaan praktische voordelen. Zo is er geen discussie over de zakelijkheid van onderlinge leningen en renten, kunnen winsten en verliezen van de verschillende vennootschappen binnen hetzelfde jaar met elkaar worden gesaldeerd, komen verhuurde bedrijfsmiddelen binnen de FE Vpb toch in aanmerking voor de kleinschaligheidsinvesteringsaftrek, kunnen bedrijfsmiddelen met stille reserves zonder fiscale consequenties tussen de gevoegde vennootschappen worden overgedragen, en hoeft slechts één gezamenlijke aangifte vennootschapsbelasting te worden ingediend.
Ondanks deze voordelen zijn er ook belangrijke nadelen verbonden aan het bestaan van een FE Vpb.
Liquidatieverlies
Wanneer een dochtermaatschappij binnen een FE Vpb wordt geliquideerd, kan geen gebruik worden gemaakt van de liquidatieverliesregeling. Indien er geen FE Vpb zou hebben bestaan, had de moedermaatschappij onder voorwaarden – als uitzondering op de deelnemingsvrijstelling – een liquidatieverlies ten laste van haar winst kunnen brengen ter hoogte van het opgeofferde bedrag. Binnen de FE Vpb is echter geen sprake van een aandelenrelatie tussen de moeder- en dochtermaatschappij (non-existent), aangezien deze fiscaal als één belastingplichtige worden beschouwd. Hierdoor komt een eventueel liquidatieverlies niet tot uitdrukking.
Hoofdelijke aansprakelijkheid
Binnen de FE Vpb zijn alle gevoegde maatschappijen hoofdelijk aansprakelijk voor de vennootschapsbelastingschulden van de moedermaatschappij. Voorts kan de ontvanger ruime verrekeningsmogelijkheden hanteren. Zo kan een uit te betalen bedrag aan een gevoegde vennootschap worden verrekend met een openstaande belastingschuld van een andere vennootschap binnen dezelfde fiscale eenheid. In de praktijk betekent dit bijvoorbeeld dat bij een faillissement van een werkmaatschappij een te betalen bedrag aan omzetbelasting worden verrekend met een teruggaaf van vennootschapsbelasting bij de moedermaatschappij.
Investeringsaftrek
Zoals eerder opgemerkt, komen verhuurde bedrijfsmiddelen binnen
een FE Vpb toch in aanmerking voor investeringsaftrek, hetgeen buiten een
fiscale eenheid niet mogelijk zou zijn[1].
Daar staat tegenover dat het bestaan van een FE Vpb ook nadelig kan uitwerken
voor de investeringsaftrek. Alle investeringen van de gevoegde maatschappijen
dienen gezamenlijk te worden bezien in plaats van per afzonderlijke belastingplichtige.
Dit kan ertoe leiden dat de investeringsaftrek wordt verminderd of zelfs
volledig vervalt als gevolg van overschrijding van de afbouwgrenzen.
Tariefopstapje
Binnen een FE Vpb kan slechts éénmaal gebruik worden gemaakt van het lage tarief van 19% dat geldt voor de eerste schijf tot € 200.000. Winsten boven dit bedrag worden belast tegen het reguliere tarief van 25,8%. Dit betekent dat, indien drie vennootschappen binnen een FE Vpb gezamenlijk een winst van € 600.000 realiseren, slechts éénmaal gebruik kan worden gemaakt van het tariefopstapje tot € 200.000, het restant van de winst wordt in zijn geheel belast tegen 25,8%. Indien alle vennootschappen zelfstandig een winst van € 200.000 zou hebben behaald zou driemaal het lage tarief kunnen worden toegepast, hetgeen fiscaal gunstiger zou uitpakken.
Aandachtspunten ontvoeging fiscale eenheid
Schuiven van vermogensbestanddelen binnen de fiscale eenheid vennootschapsbelasting
In de praktijk wordt het kunnen verschuiven van vermogensbestanddelen binnen een FE Vpb doorgaans als een voordeel beschouwd. Binnen een FE Vpb wordt immers aangenomen dat sprake is van één belastingplichtig lichaam. Hierdoor vindt bij de overdracht van bedrijfsmiddelen tussen gevoegde vennootschappen geen fiscale overdracht plaats voor de vennootschapsbelasting. Dit geldt eveneens voor immateriële activa zoals goodwill, voor fiscale reserves en voor de desinvesteringsbijtelling.
Aan dit voordeel zit echter ook een belangrijk nadeel. Artikel 15ai Wet Vpb 1969 bevat een zogenoemde sanctiebepaling. Deze bepaling schrijft voor dat indien een fiscale eenheid binnen zes kalenderjaren na de overdracht van vermogensbestanddelen wordt verbroken, het betreffende vermogensbestanddeel onmiddellijk voorafgaand aan de ontvoeging moet worden gewaardeerd op de waarde in het economische verkeer. Dit leidt in beginsel tot een heffing van vennootschapsbelasting. De sanctie is bedoeld om te voorkomen dat bedrijfsmiddelen belastingvrij aan derden kunnen worden overgedragen via interne verschuivingen binnen de FE Vpb.
Voorbeeld
Belastingplichtigen A en B vormen gezamenlijk een FE Vpb. A houdt een pand met een fiscale boekwaarde van € 300.000 en een waarde in het economische verkeer van€ 500.000. Een derde (X) wenst het pand aan te kopen, wat bij een directe verkoop zou leiden tot heffing van vennootschapsbelasting. Indien het pand echter eerst binnen de FE Vpb wordt overgedragen aan B en vervolgens de aandelen in B aan X worden verkocht, zou er – zonder aanvullende bepaling – geen directe belastingheffing plaatsvinden. De overdracht binnen de FE Vpb zou immers onbelast verlopen en de verkoop van de aandelen in B zou onder de deelnemingsvrijstelling vallen.
Om een dergelijke belastingvrije overdracht te voorkomen, treedt de sanctie van artikel 15ai Wet Vpb 1969 in werking. Door de verkoop van de aandelen in B wordt de FE Vpb tussen A en B van rechtswege beëindigd. Het pand wordt geacht onmiddellijk voorafgaand aan de ontvoeging tegen de waarde in het economische verkeer te zijn overgedragen aan B, hetgeen leidt tot een fiscale afrekening bij A. Indien A kan aantonen dat de waarde in het economische verkeer van het pand op het moment van de ontvoeging – na toepassing van afschrijvingen – lager is dan bij de overdracht, mag met deze lagere waarde rekening worden gehouden.
Er gelden uitzonderingen op de sanctiebepaling van artikel 15ai Wet Vpb 1969, de sanctiebepaling is niet van toepassing in de volgende situaties:
- Indien de overdracht heeft plaatsgevonden in het kader van een, gelet op de aard en omvang van de onderneming, normale bedrijfsuitoefening;
- Indien de bedrijfsfusiefaciliteit is toegepast en sinds het tijdstip van overdracht ten minste drie kalenderjaren zijn verstreken;
- Indien sinds de overdracht zes kalenderjaren zijn verstreken.
Overdracht passend in de normale bedrijfsuitoefening
Een voorbeeld van een overdracht die binnen de normale bedrijfsuitoefening valt, is de situatie waarin één gevoegde vennootschap een product vervaardigt en een andere gevoegde vennootschap fungeert als handelsmaatschappij die dit product verkoopt. Volledige zekerheid waarbij de overdracht geacht wordt te passen binnen de normale bedrijfsuitoefening is helaas niet te geven.
Tegemoetkoming besluit 2 april 2024, 2024-186206, Stcrt. 2024, 11814.
Stel dat vennootschappen A, B en C gezamenlijk een FE Vpb vormen. In jaar 1 draagt B haar machines binnen de FE Vpb over aan C. Deze overdracht kan zonder fiscale afrekening plaatsvinden. In jaar 2 verkoopt A haar aandelen in B, waardoor de FE Vpb van rechtswege wordt beëindigd. Direct na de verkoop worden B en C opnieuw gevoegd in een nieuwe fiscale eenheid.
In beginsel zou in deze situatie de sanctiebepaling van artikel 15ai Wet Vpb 1969 van toepassing zijn, aangezien nog geen zes kalenderjaren zijn verstreken sinds de overdracht van de machines aan C. Het besluit van 2 april 2024 biedt echter een tegemoetkoming: de toepassing van de sanctie wordt in dit geval doorgeschoven naar de nieuw gevormde FE Vpb tussen B en C. Indien deze nieuwe fiscale eenheid binnen zes jaar na de oorspronkelijke overdracht alsnog wordt verbroken, treedt de sanctie alsnog in werking. Schematisch kan deze situatie als volgt worden weergegeven:
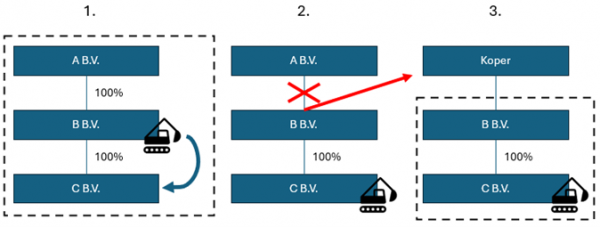
Daarnaast bevat het besluit meerdere goedkeuringen met betrekking tot de FE Vpb.
Fusie/splitsing binnen fiscale eenheid vennootschapsbelasting
Wanneer een maatschappij binnen een FE Vpb wordt gesplitst naar een nieuwe vennootschap of fuseert met een andere vennootschap, kan dit onder voorwaarden fiscaal gefacilieerd plaatsvinden. Voor splitsingen geldt de faciliteit van artikel 14a, lid 2 Wet Vpb 1969 en voor fusies die van artikel 14b, lid 2 Wet Vpb 1969.
Een dergelijke rechtshandeling leidt in beginsel tot beëindiging van de fiscale eenheid en wordt geacht buiten de FE Vpb plaats te vinden. Op verzoek van belastingplichtigen kan de splitsing of fusie echter binnen de fiscale eenheid worden uitgevoerd op grond van respectievelijk artikel 17 of artikel 18 van het Besluit fiscale eenheid 2003.
Met andere woorden: belastingplichtigen kunnen kiezen tussen een splitsing of fusie buiten de fiscale eenheid (op grond van artikel 14a of 14b Wet Vpb 1969) of een splitsing of fusie binnen de fiscale eenheid (op grond van artikel 17 of 18 van het Besluit fiscale eenheid 2003).
Waar zit het verschil?
Splitsing/ fusie buiten fiscale eenheid VPB | Splitsing / fusie binnen fiscale eenheid VPB | |
Voorwaarde dat sprake is van een zakeleijk fusie | Mag niet in overwegende mate zijn gericht op het ontgaan of uitstellen van belastingheffing | Nee |
| Is een besmette transactie in de zin van artikel 15ai Wet VPB 1969 | Nee | Ja |
Meegeven van verliezen bij ontvoeging
In beginsel blijven verliezen, voor zover van toepassing, na ontvoeging uit een FE Vpb achter bij de moedermaatschappij. Op grond van artikel 15af Wet Vpb 1969 kunnen deze verliezen echter – op gezamenlijk verzoek van de moeder- en dochtermaatschappij – worden meegegeven aan de dochtermaatschappij. Dit is slechts mogelijk voor zover de verliezen tijdens het bestaan van de fiscale eenheid toerekenbaar zijn aan die dochtermaatschappij. Het verzoek tot het meegeven van verliezen dient te worden gedaan in de laatste aangifte vennootschapsbelasting waarin de dochtermaatschappij nog deel uitmaakt van de fiscale eenheid.
Overige relevante aspecten
Naast de onderwerpen die in dit artikel zijn behandeld, bestaan er diverse andere relevante aspecten in het kader van het aangaan, het bestaan en de beëindiging van een FE Vpb. Hieronder volgen nog enkele niet-limitatieve aspecten die gevolgen kunnen hebben in het kader van een FE Vpb:
- Herinvesteringsreserve;
- Teboekstelling van aandelen in de dochtermaatschappij na ontvoeging;
- Teboekstelling van onderlinge vorderingen en schulden na ontvoeging;
- Ontvoeging in het zicht van liquidatie;
- Kwijtscheldingswinstvrijstelling;
- Desinvesteringsbijtelling;
- Earningsstrippingmaatregel;
- Toepassing van regelgeving als ware geen fiscale eenheid (zoals artikel 10a Wet Vpb 1969).
Noot fiscaal jurist
De FE Vpb is in de loop der jaren steeds complexer geworden. Wij adviseren dan ook om zorgvuldig te overwegen voordat wordt besloten tot het aangaan dan wel het verbreken van een fiscale eenheid. Dit betreft een beoordeling die sterk afhankelijk is van de specifieke situatie van de belastingplichtige. Overweegt u het aangaan of beëindigen van een FE Vpb, dan kunnen wij u hierin desgewenst begeleiden.
[1]Het hoofdzakelijk ter beschikking stellen aan derden is namelijk uitgesloten voor de kleinschaligheidsinvesteringsaftrek. Bedrijfsmiddelen gebruikt door een andere vennootschap buiten de FE Vpb wordt voor de kleinschaligheidsinvesteringsaftrek aangemerkt als een derde.
Fiscale waardering van onderhanden werk
Fiscaal moet het onderhanden werk (OHW) niet meer volgens goed koopmansgebruik gewaardeerd worden maar volgens een bepaling in de wet (artikel 3.29b Wet op de Inkomstenbelasting / Artikel 8 eerste lid Wet Vennootschapsbelasting).
Volgens de wet moet OHW zo gewaardeerd worden dat voortschrijdend winst wordt genomen. De winst mag dus niet meer worden uitgesteld tot het moment dat het project of de dienst is opgeleverd of afgerond.
Onderhandenwerk van projecten, zoals bij aannemers
Voor de bouw geldt een specifieke fiscale regeling waarbij de winst evenredig aan de voortgang van het project wordt genomen (percentage of completion methode). De waarde is het deel van de overeengekomen aanneemsom dat evenredig is aan de vordering (status) van het werk. De formule is feitelijk: gemaakte kosten tot balansdatum/ totale geschatte kosten x totale contractprijs = de fiscale waarde
Qua kosten de direct toerekenbare kosten (materiaal, loon, onderaannemers) en het contante deel van de algemene (indirecte) bedrijfskosten meenemen. De reeds gefactureerde termijnen aan de klant moeten hierop in mindering worden gebracht.
De belastingdienst stelt hierover het volgende Waardering onderhanden werk | Belastingdienst
Voorbeeld berekening onderhandenwerk voor bouwbedrijf
- Totale contractprijs is € 100.000
- Totale kosten € 80.000
- Gemaakte kosten € 40.000 (eventueel te vermeerderen met contante deel van de algemene kosten, zoals loonkosten van de algemene leiding, huisvesting etc)
- Reeds gefactureerd aan de klant € 35.000
- 50% van project is qua kosten gereed, is dit zo?
- Fiscale waarde is dan 50% van € 100.000 = € 50.000 -/- € 35.000 = € 15.000
- Waarde kan lager zijn als nog niet 50% van het project gereed is
- Er moet derhalve een evenredig deel van de winstopslag geactiveerd worden
Onderhanden werk bij dienstverleners, zoals accountant, fiscalist en advocaat
Ook vrije beroepsbeoefenaren en andere dienstverleners vallen onder de genoemde wettelijke regeling. De winst moet worden genomen zodra het werk is verricht. De waarde wordt gesteld op basis van de werkelijk gemaakte uren x uurtarief, dit mag niet op grond van natte vingerwerk. Meestal worden algemene kantoorkosten buiten de direct kostprijs gehouden, soms kan dit ongebruikelijk zijn dan zou u hierover kunnen nadenken.
Voorbeeld berekening onderhandenwerk bij advocaat
- Uurtarief € 250
- Bestede uren 40
- Reeds gefactureerd 0
- Geschatte kans oninbaarheid of niet te declareren 30%
- Waarde 40 x € 250 = € 10.000
- Fiscale waarde € 10.000 x 30% = € 3.000, dus fiscale waarde € 7.000
Fiscale en commerciële waardering onderhanden werk
De fiscale waardering van het onderhanden werk wijkt vaak af van de commerciële jaarrekening. Fiscale wetgeving dwingt namelijk om sneller winst te nemen dan je wellicht op grond van de commerciële administratie zou doen, maar dit kan ook andersom zijn.
Vooruit gefactureerde omzet en onderhanden werk
Als u meer gefactureerd hebt dan er volgens de berekening van het onderhanden werk kan worden berekend is sprake van een negatief onderhanden werk (dus aan de passief zijde, onder vooruitontvangen bedragen / schuld).
Verliesgevende projecten en onderhanden werk
Voortschrijdende winstneming werkt twee kanten op. Ook verliesgevende projecten of diensten mogen negatief worden meegenomen. Uitstel van verliesneming is dus niet nodig en mag per balansdatum al worden ingeschat.
Creatieve tips bij waarderen onderhanden werk
- Bij dienstverleners mag wel een voorziening worden gevormd. Het is dus mogelijk om een voorziening te vormen als de ontvangst van de vergoeding (of het declareren van alle uren) twijfelachtig is, dit wel in de administratie vastleggen. Er zijn ook software programma’s die u hierbij helpen.
- Kantoorkosten hoeven niet te worden meegenomen.
- U mag ook rekening houden met eventueel niet te declareren uren of kosten.
- Eventueel kan een percentage worden meegenomen, dus welk percentage van de gemaakte uren kan gedeclareerd worden, dit dan wel onderbouwen.
Noot fiscaal jurist inzake onderhandenwerk
Het waarderen van onderhandenwerk is maatwerk en kan ook een prima sluitpost zijn op uw balans. De onderbouwing is essentieel. Voor de bouw is er zelfs een speciale regeling die u hier kunt raadplegen.
Bron en vindplaatsen
Scriptie inzake onderhandenwerk
uitwerking waardering onderhanden werk
Bedrijfsopvolgingsvrijstelling en Vastgoed
Bij schenking van ondernemingsvermogen of de aandelen in een BV denkt men vaak aan de bedrijfsopvolgingsregeling zoals deze geldt in het kader van de schenkbelasting en aan de doorschuifregeling die in de inkomstenbelasting van toepassing is. Een faciliteit in het kader van de overdracht van een onderneming binnen de familiesfeer die minder bekend is betreft de vrijstelling in het kader van de overdrachtsbelasting.
Voor de overdrachtsbelasting is een verkrijging van een onroerende zaak een belastbaar feit. Gaat het niet om een woning, dan is het 10,4% tarief van toepassing. Tot en met 2020 bedroeg het (hoge) tarief 6%, in 2021 en 2022 was dit 8% en vanaf 1 januari 2023 is het tarief gestegen naar 10,4%. In 2026 wordt het tarief voor woning vastgoed (Geen eigen woning) verlaagd tot 8%, voor overig vastgoed blijft dit 10,4%.
Vastgoed, bedrijfsopvolging en materiële onderneming
Sinds 2024 wordt aan derden verhuurde onroerende zaken zowel voor de BOR (schenk-erfbelasting) als de DSR (inkomstenbelasting) standaard als beleggingsvermogen aangemerk, dus uitgesloten voor de faciliteit. Uitzondering is vastgoed dat wordt gebruikt binnen de eigen onderneming. In een procedure (oude wetgeving) bij het Gerechtshof Arnhem Leeuwarden d.d. 27 mei 2026 ECLI:NL:GHARL:2026:4041 ging het om vastgoed in een BV die zich bezighoudt met de verhuur van bedrijfspanden. Was dit een materiële onderneming of niet? Bij de BV waren 3 mensen in dienstbetrekking, ze hielden zich bezig met beheer, toezicht, administratieve zaken en debiteurenbeheer aangaande het vastgoed. Zowel het Hof als de Rechtbank zijn van mening dat er geen materiële onderneming wordt gedreven. Bij exploitatie van vastgoed was er alleen sprake van een materiële onderneming in het geval de arbeid naar aard en omvang onmiskenbaar ten doel heeft een rendement te behalen dat normaal vermogensbeheer te boven gaat. Administratieve handelingen (en klein schalig onderhoud en beperkt of geen projectontwikkeling) zijn dan onvoldoende.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Winst uit onderneming, bedrijfsopvolging en vastgoed
Als een onderneming wordt gedreven in de vorm van een eenmanszaak of personenvennootschap (bijvoorbeeld een vof of maatschap), dan zal bij de overdracht van de onderneming sprake zijn van een ‘activa/passiva’ transactie. Dat wil zeggen dat de afzonderlijke bezittingen (activa) en schulden (passiva) overgaan. Behoort er tot dat ondernemingsvermogen een onroerende zaak dan zal de verkrijger van deze onroerende zaak overdrachtsbelasting verschuldigd zijn.
Bedrijfsopvolgingsvrijstelling eenmanszaak of VOF en vastgoed
Om te voorkomen dat er bij een overdracht of schenking van de onderneming binnen de familiesfeer continuïteitsproblemen ontstaan door het verschuldigd worden van overdrachtsbelasting, is in de Wet belastingen van rechtsverkeer 1970 een vrijstelling opgenomen. Deze vrijstelling is van toepassing op een bepaalde kring van verkrijgers. Daarbij gelden ook een aantal voorwaarden waaraan met name de verkrijger van het onroerend goed zich moet houden.
Kring van verkrijgers bij bedrijfsopvolgingsregeling
Oorspronkelijk was de vrijstelling alleen van toepassing ten aanzien van verkrijgingen door kinderen van ouders. Inmiddels is de vrijstelling dusdanig uitgebreid dat de volgende verkrijgers een beroep kunnen doen op de vrijstelling:
- Kinderen (waaronder een pleegkind);
- Kleinkinderen;
- Broers, zussen (waaronder halfbroers/-zussen, alsmede pleegbroers/-zussen);
- Echtgenoten van bovenstaande personen.
Mocht de verkrijger niet vallen in één van bovenstaande categorieën dan kan er geen beroep worden gedaan op de vrijstelling.
Kwalificerende onroerende zaken bij bedrijfsopvolging
De verkrijger kan alleen een beroep doen op de bedrijfsopvolgingsvrijstelling als de verkrijging van een onroerende zaak behoort tot en dienstbaar is aan een onderneming. Deze voorwaarde is strikter dan de voorwaarden die in het kader van de schenk-, erf- en inkomstenbelasting gelden. Daarbij moet de onroerende zaak behoren tot de onderneming van de ondernemer die de onroerende zaak overdraagt. De overdracht van louter het onroerend goed kwalificeert niet, de onderneming dient ook over te gaan naar deze verkrijger. Daarbij kan het gaan om een gehele objectieve onderneming (eenmanszaak) of een aandeel in een personenvennootschap (zoals een vof of maatschap). Er kan slechts een beroep worden gedaan op de vrijstelling indien de hele onderneming (al dan niet in fasen) wordt overgedragen. Dit kan stuiten op problemen als bijvoorbeeld ouders een kind toe laten treden tot de onderneming, docht dat er (nog) geen voornemen is de gehele onderneming uiteindelijk aan de zoon over te dragen. Nadat de overdracht eenmaal heeft plaatsgevonden dient de verkrijger de onderneming zelf voort te zetten. Hieraan zit geen strikte termijn, mocht de verkrijger de onderneming echter op korte termijn staken of overdragen dan kan de vrijstelling geweigerd worden. Bij de overgang naar een BV-structuur of (door) inbreng in een personenvennootschap is er goedkeurend beleid waardoor de vrijstelling onder voorwaarden niet geweigerd zal worden.
Bedrijfsopvolgingsregeling niet van toepassing op eigen woning
In een procedure bij het Gerechtshof 's Hertogenbosch d.d. 24 september 2025 (ECLI:NL:GHSHE:2025:2588) kwam het volgende aan de orde:
- Henk en Piet zijn samen eigenaar van een legkippenbedrijf (maatschap);
- Henk en Piet zijn broers van elkaar;
- Henk brengt per 1 januari 2026 zijn spaargeld en eigen woning in in de maatschap;
- Henk komt op 29 september 2027 te overlijden, Piet (zijn broer) is enig erfgenaam;
- Piet doet voor het maatschapsaandeel een beroep op de bedrijfsopvolgingsregeling.
- Volgens de inspecteur en het Gerechtshof (en de rechtbank Zeeland West Brabant d.d. 16 oktober 2023 ECLI:NL:RBZWB:2023:7180) vallen het spaargeld en de eigen woning niet onder de BOR, de grens der redelijkheid wordt hierdoor overschreden, betreft immers keuze vermogen, zoals ook is opgenomen in Hoge Raad d.d. 17 september 2010 ECLI:NL:HR:2010:BL7968. Daarnaast is de eigen woning niet dienstbaar aan de onderneming, voor het spaargeld geldt hetzelfde, dit op grond van het zogenaamde pottenbakkersarrest Hoge Raad d.d. 18 augustus 2023 ECLI:NL:HR:2023:1054. Nieuwe bedrijfsplannen zijn nog niet in gang gezet.
Bij vermogensetikettering geldt in de basis de wil van de ondernemer zelf (zie Hoge Raad d.d. 25 maart 2016 ECLI:NL:HR:2016:477), dit kan anders zijn als hierbij de redelijkheid wordt overschreden. Hiervan is sprake als vermogensbestanddelen uitsluitend of nagenoeg uitsluitend voor privé worden gebruikt maar anders worden geëtiketteerd, zie ook de uitwerking bij een ouder arrest van de Hoge Raad d.d. 23 juni 1954 ECLI:NL:HR:1954:AY2928).
Verkrijging aandelen in onroerende zaaklichaam (OZL)
Waar de bedrijfsopvolgingsvrijstelling voor de overdrachtsbelasting oorspronkelijk is opgenomen ten behoeve van winstgenieters is deze in 2018 uitgebreid naar de verkrijging van een OZL. Het is echter wel van belang dat deze OZL een onderneming drijft en niet dat het sec gaat om onroerend goed dat ter beschikking wordt gesteld aan derden. Anders dan bij winstgenieters zijn er wel striktere voorwaarden, dit is erin gelegen dat de Hoge Raad de vrijstelling op verkrijgers van een aanmerkelijk belang van toepassing heeft verklaard. Daarbij heeft de Hoge Raad een arrest gewezen waarin sprake was van de verkrijging van alle aandelen. De belastingdienst heeft reeds aangegeven dat wanneer het niet om een verkrijging van alle aandelen gaat, zij de vrijstelling niet van toepassing achten. Het is in dat kader dan ook van belang dat de verkrijger goed overziet wat de gevolgen zijn van de verkrijging van een belang in een OZL. De overdrachtsbelasting wordt immers berekend over de onderliggende waarde van de onroerende zaken en niet over de waarde van de te verkrijgen aandelen.
Noot fiscaal jurist inzake vastgoed bij bedrijfsopvolging
Wanneer tot de over te dragen onderneming onroerende zaken behoren of indien sprake is van een overdracht van een aanmerkelijk belang in een OZL dan dient men alert te zijn. De bedrijfsopvolgingsvrijstelling in de overdrachtsbelasting is namelijk een strikte vrijstelling met andere voorwaarden dan die voor de schenk- of inkomstenbelasting gelden. Het zou vervelend zijn als men achteraf wordt geconfronteerd met de heffing van overdrachtsbelasting. Zijn er vragen of wilt u een offerte ontvangen voor een bedrijfsopvolging binnen uw bedrijf? Vul onderstaand formulier in en wij nemen contact met u op.
Vaste inrichting bij verhuur van onroerend goed
Het Hof van Justitie van de Europese Unie heeft een vraag beantwoord van een Oostenrijkse rechter over het vaste inrichting-begrip voor de omzetbelasting (btw). De vraag was of het begrip vaste inrichting zo moet worden uitgelegd, dat er altijd sprake moet zijn van de inzet van personeel en technische middelen en er dus noodzakelijkerwijs eigen personeel van de dienstverlener in de inrichting aanwezig moet zijn. Het ging in deze zaak om de belastbare verhuur van onroerend goed, die enkel bestond uit het gedoogd gebruik. De vraag is of het onroerend goed ook zonder inzet van personeel als vaste inrichting kan worden gezien.
In dit artikel beschrijven wij het antwoord van het Hof van Justitie en gaan wij kort in op het vaste inrichting-begrip in de btw.
Het antwoord van het Hof van Justitie in het Titanium-arrest
Een verhuurd onroerend goed vormt geen vaste inrichting wanneer de eigenaar van het onroerend goed niet over eigen personeel beschikt om de dienst in verband met de verhuur te verrichten.
Het belang van de vaste inrichting voor de btw
De btw kent een eigen vaste inrichting-begrip. Dit begrip is in de nationale wetgeving niet nader gedefinieerd. Deze wetgeving is gebaseerd op de btw-richtlijn. In de btw-richtlijn zijn de volgende twee hoofdregels opgenomen:
- De plaats van een dienst, verricht voor een btw-belastingplichtige, is de plaats waar de belastingplichtige (de afnemer) de zetel van zijn bedrijfsuitoefening heeft. Indien de diensten worden verricht voor een vaste inrichting van de afnemer die zich elders bevindt, dan geldt de plaats van de vaste inrichting als plaats van dienst;
- De plaats van dienst, verricht voor een niet-btw-belastingplichtige, is de plaats waar de dienstverrichter de zetel van zijn bedrijfsuitoefening heeft. Indien de diensten worden verricht vanuit een vaste inrichting van de dienstverrichter, dan geldt de plaats van de vaste inrichting.
Op deze hoofdregel bestaan de nodige uitzonderingen. Eén van deze uitzonderingen ziet op onroerend goed. De plaats van een dienst die betrekking heeft op onroerend goed is de plaats waar het onroerend goed is gelegen. Wat precies een dienst is die betrekking heeft op onroerend goed, is nader uitgewerkt in de richtlijn aan de hand van enkele voorbeelden, zoals makelaarsdiensten en diensten van experts.
De zetel van bedrijfsuitoefening is de plaats waar de centrale bestuurstaken van het bedrijf worden uitgeoefend. Om als die plaats te worden aangemerkt, is het enkel hebben van een postadres ontoereikend. In twijfelachtige situaties kan worden aangesloten bij de plaats waar de voornaamste beslissingen betreffende de algemene leiding van het bedrijf worden genomen.
Het vaste inrichting-begrip in de btw-richtlijn
Zoals aangegeven is van het begrip vaste inrichting geen sluitende definitie gegeven. Wel bevatten de btw-richtlijn en de onderliggende btw-uitvoeringsverordening aanknopingspunten. In de uitvoeringsverordening is opgenomen dat een vaste inrichting iedere andere inrichting dan de zetel van bedrijfsuitoefening is, die gekenmerkt wordt door een voldoende mate van duurzaamheid en een – wat personeel en technische middelen betreft – geschikte structuur om de voor haar eigen behoeften verrichte diensten te kunnen afnemen en ter plaatse te kunnen gebruiken. Dit vaste inrichting-begrip geldt alleen ingeval de eerstgenoemde hoofdregel (de afnemer is btw-belastingplichtig) van toepassing is.
In alle andere gevallen geldt een afwijkend vaste inrichting-begrip. Gekeken moet dan worden naar iedere andere inrichting dan de zetel van bedrijfsuitoefening, die wordt gekenmerkt door een voldoende mate van duurzaamheid en een – wat personeel en technische middelen betreft – geschikte structuur om de door haar te verrichten diensten te kunnen verstrekken. Dit begrip geldt in de volgende gevallen:
- De afnemer is een niet-btw-belastingplichtige (de tweede hoofdregel van hiervoor);
- Onder voorwaarden bij kortdurende verhuur van een pleziervaartuig aan een niet-btw-belastingplichtige;
- Onder voorwaarden en onder oud recht (tot en met 31 december 2014) bij langs de elektronische weg verrichte diensten, verricht voor een niet-btw-belastingplichtige;
- Bij toepassing van verleggingsregelingen.
Het enkel hebben van een btw-identificatienummer is onvoldoende om een vaste inrichting te vormen.
Omstandigheden in het Titanium-arrest
Titanium is een vennootschap die zijn zetel van bedrijfsuitoefening op Jersey heeft. Jersey is een eiland bij de Franse kust. Titanium houdt zich bezig met onroerend goed, vermogensbeheer en wonen / huisvesting. Het bedrijf verhuurt met toepassing van btw een onroerend goed dat gelegen is te Oostenrijk. Het onroerend goed wordt verhuurd aan Oostenrijkse ondernemers. Het betreft dus een btw-belaste dienst aan een btw-belastingplichtige.
Dit zijn de enige activiteiten van Titanium in Oostenrijk. Het bedrijf besluit om een Oostenrijkse vastgoedbeheerder te machtigen om als tussenpersoon op te treden. Deze tussenpersoon brengt de huursommen en exploitatiekosten in rekening, houdt het handelsregister bij en bereidt de btw-aangiften voor. De vastgoedbeheerder verricht deze werkzaamheden (diensten) in ruimten die niet toebehoren aan Titanium.
De beslissingsbevoegdheid om huurovereenkomst aan te gaan lag onverkort bij Titanium. Dat geldt ook voor het verrichten van investeringen en reparaties en het regelen van financiering. Titanium had in feite nog steeds alles te zeggen.
Het geschil in het Titanium-arrest
Titanium meent geen btw verschuldigd te zijn over de verhuur van het onroerend goed. Er is namelijk geen sprake van een vaste inrichting in Oostenrijk. De Oostenrijkse belastingdienst is een ander oordeel toegedaan en meent dat een verhuurd onroerend goed een vaste inrichting vormt. Als gevolg daarvan is wel btw verschuldigd. Titanium verzet zich tegen dit standpunt en meent dat het verhuurde gebouw niet kan worden beschouwd als vaste inrichting, aangezien zij daar geen personeel inzet.
Hof van Justitie over verhuurd onroerend goed als vaste inrichting
Het Hof vat eerst de zaak kernachtig samen: het gaat erom of een in een lidstaat verhuurd onroerend goed een vaste inrichting kan vormen wanneer de eigenaar van het onroerend goed niet over eigen personeel beschikt om de diensten in verband met de verhuur te verrichten.
Als uitgangspunt geldt dat een vaste inrichting een zekere bestendigheid moet vertonen. Deze bestendigheid volgt uit het duurzaam over personeel en technische middelen beschikken die voor bepaalde diensten noodzakelijk zijn. Er moet dus een voldoende mate van duurzaamheid zijn en een – wat personeel en technische middelen betreft – geschikte structuur om zelfstandige verrichting van de betrokken diensten mogelijk te maken. Een structuur zonder eigen personeel kan niet onder het begrip vaste inrichting vallen. Het voorgaande volgt reeds uit twee eerdere arresten van het Hof: Planzer Luxembourg en ARO Lease.
In deze casus heeft Titanium geen eigen personeel. De personen die de beheerstaken verrichten zijn contractueel gemachtigd. Daarbij heeft Titanium zich alle belangrijke beslissingen over de verhuur voorbehouden. Een gebouw waarvoor geen personeel ter beschikking is, voldoet niet aan de geformuleerde criteria om als vaste inrichting te worden aangemerkt.
Gevolgen Titanium-arrest
Uit de beantwoording van deze vraag komt naar voren dat eigen personeel een vereiste is, ook als de activiteit waar het om gaat – zoals verhuur van onroerend goed – slechts beperkte mankracht vereist. Het Hof lijkt er waarde aan te hechten om op te merken dat de vastgoedbeheerder niet gemachtigd is om belangrijke beslissingen te maken. De vraag is of dit arrest anders uit had kunnen vallen, indien alle belangrijke beslissingen eveneens uit handen waren gegeven. Daar zal in de toekomst ongetwijfeld nog duidelijkheid over komen.
Voor de praktijk is dit arrest slechts van belang voor B2B-situaties, omdat de plaats van dienst gerelateerd aan vastgoed het land is waar het vastgoed is gelegen. Als een btw-ondernemer de afnemer is, wordt de af te dragen btw meestal verlegd naar de afnemer. Zonder verleggingsregeling, zoals bij het verlenen van diensten aan niet-ondernemers, moet de dienstverlener zich ook zonder vaste inrichting melden in het land waar het vastgoed is gelegen en aldaar omzetbelasting afdragen.
Vaste inrichting btw en advisering
Het vaste inrichting-begrip voor de btw is met name in de jurisprudentie uitgewerkt. Indien u veel zaken in het buitenland doet en daar personeel en technische middelen heeft om uw diensten te verrichten, kan het raadzaam zijn te onderzoeken of u een vaste inrichting aldaar heeft of anderszins registratieplicht voor de omzetbelasting. Dit kan voor de btw-heffing grote gevolgen hebben. Neem gerust eens vrijblijvend contact op met één van onderstaande adviseurs om over uw situatie te sparren.
Het Hof van Justitie van de Europese Unie heeft een vraag beantwoord van een Oostenrijkse rechter over het vaste inrichting-begrip voor de omzetbelasting (btw).
Bonus management fee niet aftrekbaar
Een bonus management fee van € 700.000 is wel belast en niet aftrekbaar !
In dit artikel behandelen wij een uitspraak van de Rechtbank Noord Holland d.d. 26 mei 2026 (ECLI:NL:RBNHO:2026:6295). In deze procedure stelt de rechtbank vast dat een betaalde management fee niet aftrekbaar is. Maar hoe werkt dit?
Geen reële tegenprestatie dus management fee niet aftrekbaar
Een management fee is pas aftrekbaar als de DGA (manager) kan laten zien wát er is gedaan, door wie, wanneer en waarom het die prijs waard was – vastgelegd vóórdat de rekening wordt opgemaakt. Een holding brengt een management fee van € 700.000 in rekening aan een Vastgoed BV, dit in verband met een prestatie vergoeding. De BV's zijn met elkaar gelieerd. De ondernemer dacht bij het versturen van de factuur "t koomp wa" (of in Nederlands "komt wel goed"). Een managementovereenkomst, een urenadministratie en facturen horen bij een managementstructuur zoals de dakgoot bij een boerderij: niemand kijkt ernaar, tot het gaat regenen. In deze zaak regende het € 700.000, wel belast in de holding en niet aftrekbaar in de werkmaatschappij !
De feiten in het kort
- 2005: oprichting bv en aankoop van een rijksmonument (dat daarna fors wordt verbouwd).
- 2022: verkoop en levering van het pand aan een derde.
- Aangifte Vpb 2022: belastbaar bedrag € 464.906; € 796.365 ten laste van de winst gebracht, waarvan € 700.000 als prestatievergoeding of aanvullende management fee aan twee gelieerde vennootschappen.
Vergelijking van de stellingen
| Standpunt BV/ DGA | Standpunt Rechtbank |
| Mondelinge afspraken zijn in de vastgoed wereld normaal | Fiscaal niet bewezen, niet objectief verifieerbaar |
| Afspraak schriftelijk vastgelegd in november 2022 | Is opgesteld na verkoop, herkomst uren en tarief niet onderbouwd |
| Fiscaal evenwicht: aftrekbaar werkmaatschappij en belast management BV | Niet bepalend voor de aftrek voor aftrek. |
| Verwijzing Multi vastgoed zaak (zie hieronder) | Feiten zijn niet vergelijkbaar |
| Afspraak is vormvrij en schriftelijk niet verplicht | Afspraak niet aannemelijk (staven bewijs) |
Wanneer zijn kosten in een BV aftrekbaar?
Kosten die zakelijk zijn komen voor aftrek in aanmerking (artikel 8 lid 1 Wet VPB). De inspecteur treedt niet in de doelmatigheid van uitgaven (ondernemer mag zijn eigen beleid bepalen). Bij betwisting van kosten moet de belastingplichtige dat de kosten zijn gemaakt en dat er een tegenpresatie of zakelijk motief tegenover stond. Bewijslast bij de belastingplichtige, wie een aftrekpost stelt moet deze ook bewijzen. Bij intercompany transacties moeten prijzen zakelijk zijn en de verrekenprijs moet volgen uit documentatie. Wat niet in de administratie staat, bestaat fiscaal gezien soms niet. Quod non est in actis, non est in mundo (wat niet in het dossier staat, bestaat niet).
De rechtbank gebruikt de klassieke fiscale route; bij betwisting moet de BV aannemelijk maken dat tegenover de kosten een tegenprestatie stond, dán wel dat de kosten met het oog op de zakelijke belangen van de onderneming zijn gemaakt. Actori incumbit probatio (wie stelt, bewijst). Zonder bewijs van een prestatie komt de rechter niet eens toe aan de vraag of € 700.000 een zakelijke prijs was.
Het Multivastgoed-arrest bij een fiscale procedure
In het zogenaamde Multi vastgoed arrest (Hoge Raad 17 augustus 1998, nr. 32 997, ECLI:NL:HR:1998:AA2288) gaat het over winstoverheveling naar een dochtervennootschap bij overdracht van een actief waarvan de waarde ten tijde van de overdracht zeer onzeker was. De Hoge Raad aanvaardde dat onafhankelijke partijen bij zo’n onzekere waarde een prijsaanpassingsclausule of resultaatafhankelijke vergoeding zouden afspreken. Het arrest wordt in de verrekenprijsliteratuur gezien als voorloper van de OESO-benadering van hard-to-value intangibles.
Het arrest gaat dus over de hoogte van een vergoeding (de prijs), niet over de vraag of er een prestatie is geleverd. De DGA/ BV (in deze zaak) gebruikte het waarschijnlijk om te betogen dat een resultaatafhankelijke ‘kicker’ bij verkoop zakelijk kan zijn. Dat argument is op zichzelf verdedigbaar, maar komt pas aan bod als de prestatie vaststaat. Het zakelijkheidsoordeel gebeurt bovendien ex ante (vanuit het moment van de afspraak), en precies dat moment was hier niet te bewijzen.
Fiscaal evenwicht is geen reddingsboei
Het argument ‘de ontvanger heeft het al belast’ faalt, omdat elke belastingplichtige zelfstandig wordt beoordeeld en er geen wettelijke koppeling bestaat tussen aftrek bij de een en heffing bij de ander. De Nederlandse winstbepaling kent geen algemeen beginsel van fiscaal evenwicht tussen gelieerde vennootschappen buiten een fiscale eenheid (art. 15 Wet Vpb). De inspecteur zegde in deze zaak wel toe de aanslagen van de ontvangers te bekijken. Dat is coulant, maar niet afdwingbaar, en het lost de andere risico’s niet op.
De betaler krijgt geen aftrek, de ontvanger heeft de fee al als winst aangegeven. Correctie bij de ontvanger loopt via bezwaar (termijn: zes weken na de aanslag, art. 6:7 Awb) of ambtshalve vermindering. Is de aanslag van de ontvanger al onherroepelijk, dan is een verzoek om ambtshalve vermindering (art. 65 AWR, binnen vijf jaar) de enige route.
Noot fiscaal jurist inzake niet aftrekbare management bonus
De rechtbank is van oordeel dat belanghebbende niet aannemelijk heeft gemaakt dat tegenover de betaling van € 700.000 een reeele tegenprestatie heeft gestaan. Uit de overlegde stukken (en mondelinge toelichting tijdens zitting) is onduidelijk welke concrete werkzaamheden zijn verricht en door wie (en wanneer).
De gestelde werkzaamheden die volgens belanghebbende zijn verricht, zoals communicatie, projectleiding, financieel beheer, coördinatie met banken ten aanzien van de verbouwing, renovatie en uiteindelijke verkoop van het pand, alsmede de daarvoor gestelde overeengekomen vergoeding zijn niet onderbouwd met objectieve en verifieerbare bewijsmiddelen daterend uit de tijd dat die afspraken gemaakt zouden zijn. Tot de gedingstukken behoort een op 22 november 2022 - dus na verkoop van het pand - opgemaakt document waarin volgens belanghebbende de mondelinge afspraken over de prestatievergoeding zijn vastgelegd.
De inspecteur stelt tijdens zitting wel dat hij/ zij met de holding in overleg zal treden om te kijken of deze aanslagen moeten worden aangepast, deze fiscale pleister is wel zo prettig. Formeel zou de holding vermoedelijk niet veel kunnen (bezwaartermijn verstreken).
Bron en vindplaatsen
Rechtbank Noord Holland d.d. 26 mei 2026 (ECLI:NL:RBNHO:2026:6295
Hoge Raad 17 augustus 1998, nr. 32 997, ECLI:NL:HR:1998:AA2288,
De fiscale kwalificatie van een financiering
De Profit Participating Loan (PPL), Contingent Convertible (CoCo), Simple Agreement for Future Equity (SAFE), Obligation Remboursable en Actions (ORA), Perpetual Bonds, Keep It Simple Security (KISS), Easy Prepayment On Shares (EPOS) en Agreement of Subscription against Advance Payment (ASAP). Dit zijn allemaal financieringsvormen bedacht om zo flexibel mogelijk financiering te bieden. Financieringsvormen met pakkende namen die veel worden gebruikt door Private Equity, Venture Capital & Start-/Scale-ups.
In de fiscale wereld worden minder pakkende termen gebruikt en wordt sinds jaar en dag onderscheid gemaakt tussen ‘eigen vermogen’ en ‘vreemd vermogen’. Dit lijkt overzichtelijk, maar elke financieringsvorm moet in één van deze twee categorieën worden ingedeeld. En dat is zo simpel nog niet.
In onderstaand artikel wordt ingegaan op de relevantie van het verschil tussen eigen vermogen en vreemd vermogen voor de vennootschapsbelasting. Daarnaast worden handvatten gegeven om te beoordelen hoe een bepaalde financieringsvorm fiscaal kwalificeert en wordt afgesloten met aandachtspunten voor de praktijk.
Waarom is het fiscale verschil tussen eigen vermogen en vreemd vermogen relevant?
Ter achtergrond, het verschil tussen eigen vermogen en vreemd vermogen is vanuit fiscaal perspectief om verschillende redenen van belang.
- Aftrekbaarheid betalingen – Betalingen onder een financiering die fiscaal kwalificeert als eigen vermogen (dividend) zijn in beginsel niet aftrekbaar voor de betaler. Als een financiering kwalificeert als ‘vreemd vermogen’ zijn de betalingen (rente) wel aftrekbaar, tenzij een onzakelijke rente wordt gehanteerd. Bij een onzakelijke rente komt enkel de zakelijke rente in aftrek. In het kort is de zakelijke rente de rente die betaalt zou worden aan een onafhankelijke derde, indien nodig met toepassing van een borgstelling. Voor de geldverstrekker is dit punt minder relevant, want het uitgangspunt is dat de inkomsten in beide gevallen zijn belast.
- Aftrekbaarheid kosten – Kosten die samenhangen met de financiering, zoals emissiekosten, bankkosten en advieskosten volgen de (fiscale) behandeling van de vergoeding (aftrekbaar of niet-aftrekbaar). Kosten die samenhangen met het vertrekken van eigen vermogen zijn dus in beginsel niet aftrekbaar. Dit punt is zowel relevant voor de geldverstrekker als de geldnemer.
- Afwaardering – De afwaardering van een financiering die kwalificeert als vreemd vermogen mag in beginsel fiscaal in aftrek worden gebracht door de geldverstrekker. Dit is anders indien sprake is van een ‘onzakelijke lening’. Een vermindering van de waarde van een financiering die kwalificeert als eigen vermogen mag niet in aftrek worden gebracht. Voor de geldnemer kan een kwijtschelding van vreemd vermogen resulteren in belastbare winst, dit is niet mogelijk bij eigen vermogen.
- Deelnemingsvrijstelling – Voor het toepassen van de deelnemingsvrijstelling is (onder meer) een belang van ≥5% nodig. Een financieringsvorm die fiscaal als eigen vermogen kwalificeert kan een belang van ≥5% geven en daarmee recht geven op toepassing van de deelnemingsvrijstelling. Als de deelnemingsvrijstelling van toepassing is, zijn de (dividend)ontvangsten vrijgesteld van vennootschapsbelasting.
Hoe bepaal je of een financiering fiscaal wordt gezien als eigen vermogen of vreemd vermogen?
Om de fiscale kwalificatie van een financiering te bepalen, moet eerst worden gekeken naar de civielrechtelijke kwalificatie. Het doorslaggevende criterium voor de civielrechtelijke kwalificatie is de terugbetalingsverplichting. Het is bijvoorbeeld niet relevant of een (onafhankelijke) derde dezelfde lening zou hebben verstrekt, onzakelijke voorwaarden zijn overeengekomen, de terugbetaling onzeker/voorwaardelijk is of hoe het instrument door partijen wordt genoemd.
Tot voor kort was de terugbetalingsverplichting nog geen onderwerp van discussie geweest omdat in veel gevallen duidelijk zal zijn of er een dergelijke verplichting bestaat. Als immers uit de onderliggende documentatie blijkt dat de geldnemer het nominale bedrag in geld moet terugbetalen, ook al is dit omgeven met mitsen en maren, dan is sprake van een terugbetalingsverplichting en kwalificeerde de lening civielrechtelijk als vreemd vermogen. Het is dan nog wel mogelijk dat fiscaal wordt afgeweken van deze kwalificatie in een drietal specifieke situaties: de schijnlening, deelnemerschapslening en de bodemlozeputlening (hierover later meer).
De terugbetalingsverplichting en de beoordelingscriteria
Sinds het ORA-arrest van 17 mei 2024 staat de terugbetalingsverplichting meer in de belangstelling. ORA staat voor ‘Obligation Remboursable en Actions’. Dit is een type converteerbare obligatie waarbij de houder (de geldverstrekker) aan het einde van de looptijd de obligaties kan inwisselen voor aandelen in de uitgever van de ORA’s (de geldnemer).
In de ORA-zaak was tussen de Belastingdienst en de uitgever in geschil of er daadwerkelijk een terugbetalingsverplichting geldt. Kenmerken van de ORA’s in dit geval zijn onder meer dat aflossing na de looptijd in principe plaatsvindt in aandelen en dat slechts in specifieke gevallen uitbetaling plaatsvindt in geld.
Hof Amsterdam oordeelde - en de Hoge Raad bevestigde – dat er in de ORA-zaak géén (afdwingbare) terugbetalingsverplichting is op basis van de volgende feiten en omstandigheden:
- Geldverstrekkers kunnen na drie maanden verzoeken om inwisseling in aandelen;
- Geldverstrekkers kunnen niet (afdwingbaar) verzoeken om terugbetaling van een geldsom ten bedrage van de nominale waarde van de ORA’s;
- In het geval van liquidatie (vrijwillig dan wel verplicht) dient de geldnemer wel de nominale waarde van de ORA’s terug te betalen in geld;
- Na afloop van de looptijd vindt verplichte aflossing plaats in aandelen, waarbij één ORA één aandeel vertegenwoordigt;
- De geldverstrekker loopt het risico minder te ontvangen dan de nominale waarde van de ORA’s bij uitgifte;
- De aandelen die worden verkregen bij conversie zijn volledig risicodragend;
- De geldverstrekker kan aflossing in aandelen slechts in bepaalde situaties afdwingen, het initiatief tot aflossing in aandelen ligt in beginsel bij de geldnemer;
- Voor verslaggevingstandaarden (IFRS in dit geval) kwalificeren de ORA’s als eigen vermogen (equity shares).
De ORA’s kwalificeren fiscaal gezien dus als ‘eigen vermogen’. In deze zaak was met name in geschil of de emissiekosten en orgaankosten (die fors kunnen zijn bij de uitgifte van obligaties) aftrekbaar zijn. Nu sprake is van eigen vermogen, zijn deze kosten niet-aftrekbaar voor de debiteur.
Uitzonderingen op het civielrechtelijke uitgangspunt
Al lang voor de ORA-zaak is geoordeeld dat zelfs als sprake is van een terugbetalingsverplichting (en de civielrechtelijke kwalificatie dus vreemd vermogen is), er zich situaties kunnen voordoen waarbij de financiering fiscaal toch wordt behandeld als eigen vermogen. Dit geldt in de volgende drie specifieke gevallen:
- schijnlening – van een schijnlening is sprake als partijen eigenlijk een kapitaalstorting hebben beoogd, maar dit – bijvoorbeeld om fiscale motieven – hebben ingekleed als geldlening.
- deelnemerschapslening – als aan de volgende drie voorwaarden
wordt voldaan, is sprake van een deelnemerschapslening:
(i) de vergoeding is afhankelijk van de winst;
(ii) de lening is achtergesteld bij concurrerende schuldeisers; en
(iii) de lening kent geen vaste looptijd of een looptijd van ≥ 50 jaar. - bodemlozeputlening – als op voorhand vaststaat dat de lening niet (volledig) zal worden terugbetaald, is sprake van een bodemlozeputlening.
Bovenstaande leningen worden fiscaal dus aangemerkt als eigen vermogen. Dergelijke leningen komen met name voor tussen verbonden entiteiten (een DGA- of concernstructuur), maar kunnen zich ook voordoen tussen (nog) niet-verbonden partijen (investeerder/kredietverleners en geldnemers).
Aandachtspunten bij financieringen en kredietverlening
- Financieringen tussen niet-verbonden partijen vallen ook binnen de reikwijdte van het beoordelingskader;
- Beoordeel vooraf wat de fiscale gevolgen zijn. Bij een ‘plain vanilla’ leningsovereenkomst (vast rente, korte looptijd en terugbetaling hoofdsom) of een aandelenuitgifte zal dit voor de hand liggen, maar bij financieringsvormen met complexere voorwaarden (alternatieve of onzekere terugbetaling, winstafhankelijke rente, lange looptijd) kan dit anders zijn;
- Als er onduidelijkheid bestaat over de fiscale kwalificatie, overleg met de wederpartij om te voorkomen dat een verschillend standpunt wordt ingenomen;
- Zorg voor vastlegging van de fiscale kwalificatie, intern maar eventueel ook in de financieringsdocumentatie met de wederpartij;
- Specifiek voor grotere kredietverleners & investeringsmaatschappijen: informeer (account)managers en neem fiscale criteria op in de financieringsbeoordeling.
Uiteindelijk zal op basis van de onderliggende financieringsdocumentatie moeten worden beoordeeld of sprake is van eigen vermogen of vreemd vermogen voor de vennootschapsbelasting. Neem gerust vrijblijvend contact met ons op om mee te denken over een bepaalde financiering of als u vragen heeft.
Sponsoring en belastingen: hobby of zakelijk?
De gustibus non est disputandum — over smaak valt niet te twisten. Over de fiscale gevolgen van die smaak valt echter uitstekend te twisten, en de Belastingdienst doet dat graag. Een ondernemer die een lokale voetbalclub, een springruiter of een rallyteam sponsort, beweegt zich op de grens tussen twee werelden: de zakelijke uitgave die de winst drukt, en de persoonlijke liefhebberij die fiscaal niets oplevert.
- Wanneer is sponsoring aftrekbaar?
- Wanneer wordt sponsoring gezien als hobby?
- Wat is de invloed van het cessna, renpaarden- en karting arrest?
Wanneer is sponsoring aftrekbaar van de winst?
De kernvraag van dit artikel is de grens: wanneer is sponsoring een zakelijke, aftrekbare uitgave en wanneer een niet-aftrekbare hobby of privé-onttrekking?
Het antwoord luidt, kort gezegd: sponsoring is aftrekbaar voor zover een redelijk denkend ondernemer die uitgave zou doen met het oog op de reclamewaarde die de onderneming er redelijkerwijs uit haalt. Wat daarboven uitgaat, is fiscaal geen reclame maar consumptie — en bij een BV bovendien een verkapte winstuitdeling.
De materie speelt vooral bij DGA's, MKB-ondernemers en familiebedrijven, en wordt scherp zodra de ondernemer, zijn familie óf zijn (klein)kinderen zélf de sport beoefenen. Dit artikel behandelt achtereenvolgens het fiscale kader (kostenaftrek en bron van inkomen), de relevante jurisprudentie, de toepassing per tak van sport — voetbalclub, paardensport en rally-/autosport — de bijzondere positie van de DGA met een sponsoren rallyteam waarin de kinderen rijden, de mogelijkheden om vooraf afspraken met de Belastingdienst te maken, en sluit af met een praktische checklist en adviesrichting. Veel leesplezier en neem gerust contact met ons op als u in een discussie met de belastingdienst bent gekomen of dit voor wilt zijn.
De ondernemersvrijheid bij sponsoring
De basis is artikel 3.8 Wet inkomstenbelasting en artikel 8 lid 1 wet op de Vennootschapsbelasting. De winst omvat de voordelen die uit de onderneming worden verkregen en de uitgaven met een zakelijk karakter komen daarop in mindering. Binnen dit kader geldt een ruime ondernemersvrijheid, de ondernemer bepaalt (in beginsel) zelf welke uitgaven het bedrijfsbelang dienen. De inspecteur mag dus de doelmatigheid en noodzaak van de zakelijke uitgaven niet toetsen, een dure reclame uiting is dus gewoon aftrekbaar van de winst.
Wat zeggen fiscale rechters over sponsorkosten
Deze vrijheid van de ondernemer is door rechters wel een beetje beperkt.
- De weldenkende ondernemer: Het bekendste arrest is het zogenaamde Cessna arrest(Hoge Raad 9 maart 1983 ECLI:NL:HR:1983:AW8960); kosten zijn niet aftrekbaar voor zover een zodanige wanverhouding bestaat tussen de uitgave en het nut voor de onderneming dat geen redelijk denkende ondernemer die uitgave nog met het oog op de bedrijfsbelangen zou maken. Het exces (extra uitgave) wordt gecorrigeerd, de rest dus niet. Het zakelijke deel is gewoon aftrekbaar van de winst. Als kosten dus mede het persoonlijk genoegen of de persoonlijke interesse van de ondernemer dienen zijn deze extra kosten niet aftrekbaar (cessna toetst). Bij de DGA is het niet aftrekbare deel dan ook een verkapte winstuitdeling (box 2). Derhalve kosten niet aftrekbaar en heffing in box 2.
- Persoonlijke behoefte van de ondernemer: In dit arrest - bekend als het renpaardenarrest- ging het om kosten van renpaarden die door de BV worden betaald. Deze kosten zijn zakelijk voor zover zij de naamsbekendheid versterken maar niet aftrekbaar voor zij de persoonlijke belangen of de persoonlijke behoefte van de DGA (of ondernemer) dienen, dat deel is niet aftrekbaar en wordt gezien als winstuitdeling. De toelichting van de AGis goed om te lezen, deze geeft een helder overzicht.
- Wanverhouding tussen kosten en reclamewaarde: in de karting - zoon zaakging het om een straalbedrijf dat investeerde in de kartingsport, dit via verkoop van karts en onderdelen en deelnemen aan racewedstrijden. De fiscus weigerde de aftrek van de sponsorkosten omdat deze in overwegende mate zouden zijn gedaan om de persoonlijke hobby en behoefte van de DGA en zijn kartende zoon te betalen (vrijblijvende privé uitgaven). Volgens het Hof was er een duidelijke wandverhouding tussen de sponsorkosten en het feitelijke nut voor de BV. Een klein deel van de kosten wordt als zakelijk aangemerkt.
Al met al komende rechters tot de volgende overwegingen
De toetsingsmaatstaf die uit deze lijn van uitspraken volgt is de volgende;
- is er überhaupt een zakelijk belang — een reële reclamewaarde en een doelgroep die aansluit bij de onderneming;
- staan de kosten in redelijke verhouding tot dat belang (Cessna);
- dient de uitgave (mede) de privépassie van de ondernemer of — bij de BV — van de aandeelhouder, in welk geval het bovenmatige deel een onttrekking/uitdeling is; en
- de bewijslast rust op wie de aftrek claimt. Cui bono? — wie heeft er baat bij: de onderneming, of privé de ondernemer?
In andere uitspraken komen bovenstaande toetsingselementen ook aan de orde. In een uitspraak van de Rechtbank Arnhem d.d. 7 december 2005 (ECLI:NL:RBARN:2005:AU9668) stond de wanverhouding in de sponsorkosten centraal.
Stappenplan inzake beoordelen sponsoring en privé behoefte
- Zijn de uitgaven (deels) gedaan ter bevrediging van de persoonlijke behoefte van de aandeelhouder? Dit is de eerste en meest fundamentele vraag. De bewijslast rust bij de inspecteur. Als hiervan sprake is dan zijn de uitgaven inzake het aandeelhoudersdeel niet als kosten aftrekbaar. Dit deel vormt dan ook een (verkapte) winstuitdeling. Zo nee, zie stap 2
- Zijn de uitgaven gedaan met het oog op de zakelijke belangen van de onderneming. Indien de inspecteur niet aannemelijk maakt dat de uitgaven zijn gedaan ter bevrediging van de persoonlijke behoeften van de aandeelhouder, dient de belastingplichtige aannemelijk te maken dat de uitgaven zijn gedaan met het oog op de zakelijke belangen van de onderneming. Indien de belastingplichtige dat bewijs niet levert, zijn de uitgaven evenmin aftrekbaar — ook niet wanneer geen sprake is van een winstuitdeling aan een aandeelhouder. Dit is een bewijsregel die volgt uit de jurisprudentie die in het renpaardenarrest impliciet wordt bevestigd, maar zie hiertoe ook de uitspraak van de Hoge Raad in 1994. Zakelijk belang niet aannemelijk? Kosten niet aftrekbaar, eventueel deel via de giften aftrek. Indien het zakelijk belang aannemelijk is, ga verder met stap 3
- Cessna toets, staan de meerkosten in zodanige wanverhouding tot het nut dat geen redelijk denkend ondernemer deze zou maken. Kosten zijn in beginsel volledig aftrekbaar; de belastingadministratie en -rechter mogen het ondernemersbeleid in beginsel niet toetsen op zakelijke verantwoordheid. Op deze regel bestaat echter een uitzondering: de zogenoemde Cessna-toets, een marginale toets die uitsluitend bij excessen geldt. Als de inspecteur aannemelijk maakt dat het beloop van de meerkosten van een bepaalde handelwijze in zodanige wanverhouding staat tot het nut daarvan voor de onderneming, dat geen redelijk denkend ondernemer kan volhouden deze meerkosten met het oog op de zakelijke belangen van de onderneming te hebben gemaakt, zijn die meerkosten niet aftrekbaar. De maatstaf is geformuleerd in het Cessna I-arrest en het Cessna II arrest. Dit ziet dus op uitsluiting van de aftrek van de meerkosten, deel kosten is wel gewoon aftrekbaar. Niet aftrekbare deel vormen geen (verkapte) winstuitdeling. Bewijslast bij de inspecteur. De toets is marginaal en zou terughoudend moeten worden toegepast, inspecteur moet geen ondernemer gaan "spelen".
- Aftrekbeperkingen: zijn er wettelijke aftrekbeperkingen
- Giftenregeling: Indien uitgaven niet ten behoeve van de aandeelhouder zijn gedaan en de belastingplichtige niet aannemelijk heeft gemaakt dat zij zijn gedaan met het oog op de zakelijke belangen van de onderneming, zijn ze in beginsel niet aftrekbaar. Hetzelfde geldt voor de meerkosten die de Cessna-toets niet doorstaan. In beide gevallen staat echter wel de giftenaftrek open, mits aan de vereisten van artikel 16 VPB wordt voldaan.
- De uitgave moet een gift zijn: een bevoordeling uit vrijgevigheid of een al dan niet verplichte bijdrage, zonder dat daardoor op geld waardeerbare aanspraken ontstaan (art. 16, tweede lid).
- De gift moet zijn gedaan aan een algemeen nut beogende instelling of een steunstichting SBBI en moet worden gestaafd met schriftelijke bescheiden (art. 16, eerste lid).
- De aftrek bedraagt ten hoogste 50% van de winst met een maximum van € 100.000 (art. 16, eerste lid). Voor culturele instellingen geldt een verhoging van 50% over het geschonken bedrag, maximaal € 2.500 extra (art. 16, zesde lid).
- Art. 16 Wet VPB 1969 heeft aldus een aanvullend karakter: het laat aftrek toe voor een categorie uitgaven die buiten de totaalwinst valt, zonder dat het totaalwinstbegrip zelf wordt aangetast. Een gift in natura boven de € 10.000 vereist een onafhankelijk taxatierapport of factuur (art. 16, vierde lid). Giften in contant geld worden niet als gift aangemerkt (art. 16, derde lid). Omtrent de giften aftrek zie ook dit kennisgroep standpunt KG:011:2022:12)
Noot fiscaal jurist inzake sponsorkosten en prive interesses
De genoemde arresten geven een duidelijk beeld over de situatie waarbij sponsoring en prive belangen samen komen. Het blijft natuurlijk een grijs gebied waarbij de feiten en omstandigheden de uitslag (of race) bepalen. De belangrijkste overwegingen zijn:
- gedaan ter bevrediging van de persoonlijke behoefte van de aandeelhouder? zo ja, geen kosten aftrek en uitdeling, bewijslast bij de inspecteur.
- zo nee, zakelijk belang aannemelijk? bewijslast bij de belastingplichtige, zo nee, geen kosten, gen aftrek, wellicht deel van de kosten aftrekbaar als gift
- zo ja, wanverhouding meerkosten/ nut en overweging "wel denkende ondernemer", bewijslast bij de inspecteur en meerkosten dan niet aftrekbaar, uitdeling vaak ter discussie (meestal geen uitdeling).
In het cessna arrest is een toets aangelegd die nog steeds actueel is. indien de meerkosten van een bepaalde handelswijze in een zodanige wanverhouding staan tot het nut daarvan dat geen redelijk denkend ondernemer deze zou maken zijn deze meerkosten niet aftrekbaar. In het cessna II arreststond vast dat de uitgaven voor het vliegtuig niet waren gedaan ter bevrediging van de persoonlijke behoeften van de aandeelhouder, zij kwalificeerden daarom als kosten maar werden daarna getoetst aan de oorspronkelijke cessna formulering.
Bij het renpaarden arrest gaat het om de splitsing van de uitgaven in een aandeelhoudersdeel (geen kosten en een uitdeling) en het zakelijke deel (wel kosten en wel aftrekbaar). Een onderneming kan uitgaven doen die noch ten behoeve van de aandeelhouder nog met het oog op de zakelijke belangen van de onderneming zijn gedaan, dergelijke uitgaven zijn op grond van het totaalwinstbegrip in beginsel niet aftrekbaar. Een voorbeeld is een forse anonieme gift van een groot bedrijf aan het de zeehonden crèche, dit is niet gedaan ter bevrediging van een persoonlijke behoefte van de aandeelhouder maar ook niet met een zakelijk doel, dit kan een aftrekbare fiscale gift zijn (artikel 16 VPB) en geen sponsoring.
Bij een samenloop van prive en zakelijke doelen hoeft er nog geen discussie te ontstaan. Soms is het wel beter om een mogelijke discussie vooraf te beoordelen en hierop te acteren. Overweeg daarom altijd het volgende:
- Juiste en volledige zakelijke onderbouwing met een schriftelijke sponsor overeenkomst. Bij een familielid als coureur is er sneller een discussie en dit maakt de bewijslast zwaarder.
- Splitsing zakelijk en prive deel: voorkomt een alles of niets discussie, maak dus voordien een afweging tussen prive kosten en zakelijke kosten met een juiste en meer dan volledige onderbouwing.
- Sponsor het team en niet de eigen familie of uw eigen kind: dit voorkomt de schijn van een persoonlijke voorkeur.
- Onderlinge sponsoring: ondernemers kunnen ook elkaars kinderen sponsoren. Ondernemer A sponsort kind van ondernemer B en andersom. Karakter wordt hierdoor zakelijker edoch wel met juiste onderbouwing en reële tegenprestatie. Moet niet als constructie worden opgezet.
- Vooroverleg met de belastingdienst over welk deel wel en welk deel niet aftrekbaar is. Lever dan wel een overtuigend dossier met schriftelijke (sponsor) overeenkomsten, onderbouwing reclame waarde (media bereik, foto's, exposure, en doelgroep analyse aan). Bewijs ook de marktconformiteit en aantoonbare relatie met de onderneming.
Bron en vindplaatsen
Scriptie inzake cessna arrest en onzakelijke lening (april 2012)
Hoge Raad 9 maart 1983 ECLI:NL:HR:1983:AW8960 Cessna arrest
Hoge Raad 8 maart 2002 ECLI:NL:HR:2002:AB2852 cessna II arrest
Gerechtshof Arnhem d.d 22 februari 2011 ECLI:NL:GHARN:2011:BP8388 karting zoon uitspraak
Hoge Raad 14 juni 2002 ECLI:NL:HR:2002:AB2865 Renpaarden arrest
Rechtbank Arnhem d.d. 7 december 2005 (ECLI:NL:RBARN:2005:AU9668)
Belastingrente onrechtmatig voor bedrijven
Op 16 januari 2026 heeft de Hoge Raad een principiële streep gezet door het belastingrentepercentage van 8% voor de vennootschaps-belasting (Vpb). Het arrest is met name relevant omdat de Hoge Raad (ECLI:NL:HR:2016:59)– ondanks een terughoudende toetsingsmaatstaf bij politiek-bestuurlijke keuzes – oordeelt dat deze selectieve lastenverzwaring voor Vpb-plichtigen onevenredig én ongelijk is.
Volgens de Hoge Raad d.d. 10 april 2026 (ECLI:NL:HR:2026:591) is de belastingrente van minimaal 4% voor andere belastingen dan de Vennootschapsbelasting niet onevenredig. Bij het in rekening brengen van belastingrente over een toekomstig tijdvak mag niet worden vooruitgelopen op een nog niet in werking getreden renteverhoging.
Uitspraak belastingdienst inzake massaal bezwaar tegen belastingrente
De inspecteur heeft (namens de belastingdienst) in februari 2026 collectief uitspraak gedaan op een groot aantal bezwaren tegen de in rekening gebrachte belastingrente sinds oktober 2020 (aanwijzing massaal bezwaar). Voor de inkomstenbelasting zijn de bezwaren ongegrond verklaard (zie hier) en voor de vennootschapsbelasting gegrond (zie hier). Vorenstaande onder verwijzing naar een uitspraak van de Hoge Raad op 16 januari 2026 (ECLI:NL:HR:2026:59). Volgens de Hoge Raad is de belastingrente voor de inkomstenbelasting niet in strijd met de algemene beginselen van behoorlijk bestuur. Beroep tegen de uitspraak is niet mogelijk. Voor de vennootschapsbelasting ligt dit anders, de verhoging van de belastingrente is niet verenigbaar met de fundamentele beginselen van evenredigheid. Vorenstaande wordt binnen 6 maanden afgerond via een beschikking.
Hoge Raad schrapt belastingrente Vennootschapsbelasting
De zaak draaide om een B.V. die op 27 juni 2023 aangifte Vpb 2021 deed. De inspecteur legde vervolgens een voorlopige aanslag op (dagtekening 15 juli 2023) conform de aangifte, maar bracht daarbij € 90.969 aan belastingrente in rekening over 1 juli 2022 t/m 26 augustus 2023, berekend tegen het toen geldende minimumpercentage van 8% voor de Vpb.
De B.V. bestreed niet zozeer de systematiek van belastingrente als zodanig, maar stelde dat de regeling die specifiek voor Vpb-plichtigen een hoger rentepercentage voorschrijft, in strijd is met algemene rechtsbeginselen. De kernvraag was dus: is de selectieve renteverhoging voor de Vpb (art. 1, onderdeel b, Besluit belasting- en invorderingsrente) rechtmatig?
Uitspraak rechtbank Noord-Nederland inzake onrechtmatige belastingrente
De rechtbank Noord-Nederland oordeelde op 7 november 2024 dat het verhoogde rentepercentage (minimum 8%) het evenredigheids-beginsel schendt en verklaarde de betreffende bepaling daarom onverbindend (ECLI:NL:RBNNE:2024:4361).
Sprongcassatie: wat is dat en waarom hier?
In plaats van de gebruikelijke route via hoger beroep, is hier sprongcassatie ingesteld: partijen spreken dan af dat het geschil na de uitspraak in eerste aanleg direct (zonder hoger beroep) in cassatie aan de Hoge Raad wordt voorgelegd.
De Staatssecretaris stelde sprongcassatie in mede omdat de rechtbankuitspraak leidde tot veel bezwaren van andere belastingplichtigen; de bezwaren zijn bovendien aangewezen als massaal bezwaar, zodat deze procedure richtinggevend is voor een grote groep dossiers.
Advies Advocaat-Generaal Koopman inzake rechtmatigheid belastingrente
Advocaat-Generaal Koopman concludeerde (26 september 2025; ECLI:NL:PHR:2025:1044) dat de verhoging naar 8% voor de Vpb onverbindend is. De A-G benaderde dat primair via het spoor van de delegatie: de besluitgever zou de gedelegeerde bevoegdheid hebben overschreden, mede tegen de achtergrond van de functie van belastingrente als compensatie voor het rentenadeel van de schatkist.
Daarnaast was de A-G kritisch op de onderbouwing van (i) de keuze voor aansluiting bij de (handels)rente en (ii) het selectieve karakter van de lastenverzwaring, en legde hij nadruk op het ontbreken van een overtuigende rechtvaardiging waarom juist Vpb-plichtigen structureel zwaarder zouden moeten worden belast dan belastingplichtigen bij andere middelen.
Arrest Hoge Raad inzake onrechtmatige belastingrente
De Hoge Raad pakt de analyse in stappen op en komt tot een genuanceerd oordeel. De strekking is als volgt:
- Het percentage is vastgesteld bij AMvB (het Besluit belasting- en invorderingsrente) en is daarom toetsbaar aan algemene rechtsbeginselen (anders dan een wet in formele zin).
- Anders dan A-G Koopman oordeelt de Hoge Raad dat art. 30hb AWR niet meebrengt dat de besluitgever het rentepercentage moet beperken tot het daadwerkelijk geleden rentenadeel. Er is dus ruimte voor een hoger percentage dan “zuivere compensatie”.
- Het Besluit is – opnieuw anders dan de A-G meende – zorgvuldig voorbereid en voldoende gemotiveerd.
- De toetsing aan het evenredigheidsbeginsel moet materieel terughoudend zijn, omdat het gaat om politiek-bestuurlijke keuzes.
Maar die terughoudendheid redt de regeling niet: óók bij terughoudende toetsing kan een regeling sneuvelen wanneer de kern van de maatregel feitelijk neerkomt op een selectieve lastenverzwaring zonder deugdelijke rechtvaardiging.
De Hoge Raad leidt uit wetsgeschiedenis en toelichting af dat de verhoging voor de Vpb in hoofdzaak budgettair is gemotiveerd. Een budgettaire doelstelling kan op zichzelf bestaan, maar rechtvaardigt volgens de Hoge Raad niet dat die lasten selectief bij één groep belastingplichtigen worden neergelegd, terwijl voor andere middelen een lager regime geldt.
Concreet wijst de Hoge Raad de aangevoerde rechtvaardigingen af:
- Niet valt in te zien waarom de rente voor de Vpb hoger moet zijn dan voor andere belastingen; voor belastingrente moeten Vpb-plichtigen en andere belastingplichtigen als gelijke gevallen worden beschouwd.
- De vergelijking met de wettelijke handelsrente gaat niet op: een nog niet geformaliseerde belastingschuld is geen handelsvordering.
- Ook het argument dat belastingplichtigen de rente kunnen voorkómen (tijdige aangifte/voorlopige aanslag) draagt niet: zelfs een “vermijdbare” lastenverzwaring kan nog steeds onevenredig zijn als zij zonder goede grond selectief wordt opgelegd.
Bezwaar maken tegen hoogte belastingrente
AlsgevolgvanhetarrestvandeHogeRaad,waarbijderegelingonverbindendisverklaard,zijndevolgenderentetarievenvantoepassing:
- Periode 2022 : rente 8% (na arrest 4%)
- Periode 1 januari 2023 - 30 juni 2023 : rente 8% (na arrest 4%)
- Periode 1 juli 2023 - 31 december 2023 : rente 8% (na arrest 6%)
- Periode 2024 : rente 10% (na arrest 7,5%)
- Periode 2025 : rente 9% (na arrest 6,5%)
- Vanaf 2026 : rente 7,5% (na arrest 5%)
Recent en definitieve aanslag ontvangen?
Ga dan na of een bezwaar tegen de belastingrente nog mogelijk is. Dit is mogelijk binnen 6 weken te rekenen vanaf de dagtekening van de aanslag.
Recent een voorlopige aanslag ontvangen ?
Voor voorlopige aanslagen geldt in de praktijk dat je niet “zuiver” via bezwaar tegen de voorlopige aanslag bezwaar kunt maken voor de belastingrente, maar via een verzoek om herziening en vervolgens – na afwijzing – bezwaar.
Is er reeds bezwaar gemaakt en is dit bezwaar aangewezen onder de massaal bezwaarprocedure? Dan zal op korte termijn het bezwaar worden toegekend via een collectieve uitspraak.
Dit arrest kan in de praktijk leiden tot een (aanzienlijke) verlaging of teruggaaf van belastingrente bij Vpb-aanslagen, maar het resultaat hangt sterk af van de feiten, de relevante renteperiode en het tijdig bezwaar maken. Heeft u vragen, wilt u laten toetsen of u nog bezwaar kunt maken, of wilt u weten of uw dossier onder de massaal bezwaarprocedure valt? Neem dan contact op met één van onze fiscaal juristen via onderstaand formulier of bel ons .
Geen onzakelijke lening bij verstrekte lening door minderheidsaandeelhouder
Gelukkig zijn er ook nog uitspraken waarbij geen onzakelijke lening wordt geconstateerd. In het onderstaande arrest is door de Hoge Raad geoordeeld dat de lening die belastingplichtige aan zijn werkgever heeft verstrekt niet is aan te merken als deelnemerschapslening en ook niet als onzakelijke lening.
Handreiking belastingdienst inzake onzakelijke lening tussen gelieerde partijen
Binnen de Belastingdienst is een handreiking opgesteld waarin aandacht wordt besteed aan de bepaling van de omvang van de bevoordeling bij het verstrekken van een onzakelijke lening aan een bv. Deze handreiking is specifiek bedoeld voor het bepalen van de omvang van de gift die besloten ligt in het verstrekken van een lening met onzakelijke voorwaarden of een onzakelijke lening en het bedrag dat op grond van de Successiewet verschuldigd is. De handreiking van 16 pagina's kunt u hier raadplegen.
Beschrijving feiten
Belastingplichtige was werkzaam (financieel directeur) bij zijn werkgever, X B.V. Deze B.V. was niet echt winstgevend in de loop der jaren. In 2007 heeft X B.V. een grote opdracht verworven waardoor er extra geld benodigd was binnen X B.V. Belastingplichtige verwerft in 2008 een minderheidspakket aandelen in X B.V. voor een prijs van € 1 en verstrekt daarnaast een lening van € 300.000 aan X B.V. (als werkkapitaal zijnde). De andere 2 directieleden kopen ook een minderheidspakket aandelen en verstrekken tevens € 300.000 als lening zijnde. Verder heeft de grootaandeelhouder zijn lening van € 1,8 miljoen omgezet in een lening waarop dezelfde voorwaarden van toepassing zijn als op de lening van de directieleden.
Belastingplichtige zijn dienstbetrekking eindigt in 2011 waarbij hij zijn aandelen verkoopt voor € 1 en zijn lening verkoopt voor € 30.000. Als gevolg van de verkoop van de lening voor € 30.000 lijdt belastingplichtige een verlies van ruim € 330.000 (inclusief rente).
Uitspraak Hoge Raad
De Hoge Raad oordeelt dat de lening die X aan E B.V. heeft verstrekt, niet is aan te merken als een deelnemerschapslening. Ook is de lening volgens de Hoge Raad niet aan te merken als een onzakelijke lening. De Hoge Raad verwerpt hierbij de stelling van de Staatssecretaris dat de door de Hoge Raad ontwikkelde criteria ten aanzien van de deelnemerschapslening materieel moeten worden beoordeeld. Ten aanzien van de stelling van de Staatssecretaris dat er sprake is van een onzakelijke lening, wijst de Hoge Raad erop dat er geen sprake is van een uitzonderingssituatie als bedoeld in het arrest van 28 februari 2014. In casu hebben de toe te treden minderheidsaandeelhouders, onder wie de belastingplichtige, namelijk geld aan de debiteur verstrekt terwijl de meerderheidsaandeelhouder bij gelegenheid van die toetreding dat niet heeft gedaan. De Hoge Raad bevestigt de uitspraak van het Hof[1].
Zoals ook maar weer uit bovenstaand arrest blijkt zijn de exacte feiten en omstandigheden van wezenlijk belang voor de fiscale kwalificatie van een lening dan wel de afwaardering hiervan. Laat uw fiscaal jurist de kwalificatie beoordelen bij een eventuele discussie.
Procedure inzake afboeken vordering en foutenleer
X BV koopt in 2002 de aandelen in 2 deelnemingen via een overname holding. De koopsom wordt door X BV geleend aan de overname holding (1 miljoen euro). De 2 gekochte deelnemingen gaan in 2003 failliet. Een deel van de vordering wordt afgeboekt. In 2015 wordt de volledige vordering kwijtgescholden, de afboeking wordt in 2016 genomen. Het Gerechtshof Arnhem Leeuwarden d.d. 26 september 2023 ECLI:NL:GHARL:2023:8228 is van mening dat de vordering mag worden afgeboekt, een deel van de vordering blijft echter staan en wordt later afgeboekt (op grond van de foutenleer). Volgens het gerechtshof was niet sprake van een onzakelijke lening. Of sprake is van een onzakelijke lening dient te worden beoordeeld naar het moment van het aangaan van de lening, met dien verstande dat een zakelijke lening gedurende haar looptijd als gevolg van onzakelijk handelen van de crediteur alsnog een onzakelijke lening kan worden. De bewijslast dat bij het moment van aangaan of gedurende de looptijd sprake is (geworden) van een onzakelijke lening rust op de Inspecteur (Hoge Raad 20 maart 2015, ECLI:NL:HR:2015:645). Over deze restant vordering gaat de procedure bij de Rechtbank.
X BV wil een vordering op haar dochteronderneming van ruim € 850.000 in 2016 afboeken. De inspecteur stelt dat dit te laat is en dat dit in 2015 had moeten plaatsvinden, subsidiair stelt de inspecteur dat de afboeking te hoog is omdat in de vordering ook rente is opgenomen. De Rechtbank Gelderland doet op 21 november 2024 (ECLI:NL:RBGEL:2024:8157) uitspraak. X BV heeft de vordering in 2015 kwijtgescholden en mag op grond van de foutenleer alsnog in 2016 de afboeking ten laste van de winst brengen, de rente is ook aftrekbaar (zie hiertoe ook Hoge Raad 15 juli 2022 ECLI:NL:HR:2022:1086).
[1] Hof Arnhem - Leeuwarden oordeelt dat er geen sprake is van een bodemlozeputlening. Het Hof overweegt hierbij dat X ten tijde van het verstrekken van de geldlening nog niet eerder geld had geleend aan E B.V., en ook geen aandelen hield in E B.V. Volgens het Hof is het dan ook volstrekt onaannemelijk dat het op dat moment duidelijk was dat de hoofdsom nimmer zou worden terugbetaald. Ook is er geen sprake van een deelnemerschapslening of een onzakelijke lening.
Hulp ondernemers Oger
De Rechtbank Noord Holland heeft op 2 september 2026 het kledingmerk Oger verplicht om binnen 4 weken - dus uiterlijk eind september 2026 - de administratie van al haar business club leden over 2019 tot en met 2025 aan de Belastingdienst verstrekken (derdenonderzoek), Zodra de lijst binnen is, kan de inspecteur per lid gaan beoordelen hoe het lidmaaschap in de aangifte is verwerkt. Door de aflopende termijn zal nog dit jaar een golf van aanslagen "ter behoud van rechten" worden opgelegd aan deze ondernemers. Deze vallen in november en december 2026 op de (digitale) deurmat.
Oger claim procedure
Wij helpen diverse ondernemers en DGA's bij dit traject maar zien ook dat er al kantoren zijn die allerlei claims verzamelen, zoals Oger claim. Deze insteek is meer vanuit de advocatuur en minder vanuit het fiscale domein. Ondernemers kunnen - naar onze mening - beter onderzoeken wat de mogelijkheden zijn en waar eventuele fiscale schade kan worden beperkt. Wij helpen u vlot en met meer dan voldoende ervaring. Stuur ons gerust een e-mail voor een vrijblijvende offerte.
Samenvatting Oger claim, wat kunnen ondernemers doen?
- Kledingdeel - lastig en feiten belangrijk: Het shoptegoed voor kleding is naar zijn aard prive. Gewone kleding (zonder logo en/of specifiek voor een beroep) is niet aftrekbaar, tenzij er sprake is van fiscaal erkende werkkleding (logo 70 cm2 etc.). Een mooi Oger pak uit een modezaak voldoet daar niet aan. Zijn er dan helemaal geen mogelijkheden? Dit moeten we met u overleggen. Voor de beoordeling of uitgaven voor kleding in minder kunnen worden gebracht op de winst is van belang of de kleding een functie vervult binnen uw onderneming, zie ondermeer het kennisgroep standpunt inzake kleding gedragen door infleuncers (KG:213:2025:12). Ook kan het zijn dat u de kleding - aantoonbaar - niet prive gebruikt en dat deze op uw kantoor achterblijft. De insteek van de belastingdienst wordt gebasseerd op een uitspraak van de Hoge Raad d.d. 14 november 1990 (ECLI:NL:HR:1990:ZC444), kleding is niet aftrekbaar, of op informatie van hun eigen internetsite.
- Netwerkdeel - deels te redden: Diners, evenementen, reizen en netwerkbijeenkomsten kunnen zakelijk zijn, maar vallen wel onder de aftrekbeperking voor gemengde kosten. Dit zal afhangen van uw verhaal (bijv heeft het klanten of relatie opgeleverd).
- Boete - grootste winstkans: niet de belasting zelf maar de verzuim en vermoedelijk vergrijpboete (50% +) bepaalt de omvang van de schade. Bij afwezigheid van opzet, een advies van uw accountant of een pleitbaar standpunt is hier nog wel wat te winnnen.
- Vertrouwensbeginsel: individuele leden kunnen aan het (kennelijke) vooroverleg tussen Oger en de belastingdienst weinig vertrouwen ontlenen, maar dat vooroverleg is wel relevant voor de boete en voor de zorgvuldigheid van de belastingdienst. Een Woo verzoek om deze stukken te krijgen is reeds ingediend maar zal qua uitkomst vermoedelijk te lang duren. Via het opvragen van "het boete dossier" of na overleg met Oger, gaat dit wellicht sneller.
- Accountants lopen eigen risico: op grond van artikel 67o AWR (deelnemersboete) kan ook gedoe bij de accountant veroorzaken, wij denken dat dit uiteindelijk wel zal loslopen.
- Handel nu maar gecontroleerd en met een plan: inventariseer uw dosser en de jaren en verzamel de facturen, brochures, betaalbewijzen en pa de administratie niet achteraf aan. De administratie achter rechtzetten maakt van een boetevraag een strafzaak. Suppleties en correcties in het lopende boekjaar zijn te overwegen, maar hiermee erkent u ook de fout in het verleden. Al met al overleg met een specialist.
De fiscale vraagstukken bij het Oger lidmaatschap
Kern vraagpunten inzake Oger lidmaatschap:
- Hoe is de factuur geboekt – als volledig aftrekbare “netwerkkosten”, of gesplitst?
- Is het kledingtegoed daadwerkelijk gebruikt, en zo ja, voor welk bedrag?
- Zit er een BV tussen (dga), of is het lidmaatschap in de IB-onderneming/zzp-praktijk verwerkt?
- Is de btw op (een deel van) de inleg in aftrek gebracht?
- Welke jaren staan nog open, en is er uitstel verleend?
- Wat wist het lid – en wat wist de accountant – over de aard van het tegoed?
Deze zes vragen bepalen samen de hoogte van de correctie en, vooral, of er een boete bij hoort en hoe hoog die is.
Het kledingdeel: art. 3.16 Wet IB 2001, kennisgroepstandpunt en jurisprudentie
Voor de IB-ondernemer zijn kosten van kleding uitgesloten van aftrek, tenzij sprake is van werkkleding (art. 3.16 Wet IB 2001). Kleding is werkkleding als zij
- uitsluitend of nagenoeg uitsluitend geschikt is om in het kader van de onderneming te worden gedragen (zoals een uniform of overall), óf
- is voorzien van een of meer duidelijk zichtbare, aan de onderneming gebonden beeldkenmerken met een oppervlakte van ten minste 70 cm².
Herenmode – een pak, een overhemd, schoenen – voldoet aan geen van beide voorwaarden: de kleding is óók buiten de onderneming te dragen en draagt geen bedrijfslogo van 70 cm². De Kennisgroep van de Belastingdienst heeft dit onlangs nog uitdrukkelijk bevestigd voor representatieve kleding: gewone kleding die zowel zakelijk als privé kan worden gedragen, is géén werkkleding en valt volledig onder de aftrekuitsluiting (kennisgroepstandpunt KG:213:2025:12).
De 70 cm²-eis is bovendien een harde eis: Gerechtshof Arnhem-Leeuwarden 21 juni 2022 (ECLI:NL:GHARL:2022:5250) verwierp de aftrek van praktisch noodzakelijke werkkleding louter omdat het vereiste beeldmerk ontbrak. Dat “iedere willekeurige persoon” zulke kledingstukken kan aanschaffen, was doorslaggevend.
Maar zijn we er dan? Zeker niet, als de kleding aantoonbaar enkel op het werk wordt gedragen en ook hier achterblijft en/of er andere specifieke omstandigheden zijn is er een begin voor een verdediging.
Kan het lidmaatschap tóch zakelijk zijn? De verdedigbare posities
Als ervaren fiscalisten benoemen wij ook de argumenten waarmee (een deel van) het lidmaatschap wél te verdedigen valt. Zij zien vrijwel nooit op de kleding zelf, maar op de randen van het dossier:
- Ongebruikt tegoed. Waar het kledingtegoed nooit is verzilverd, is er geen privé-consumptie genoten. De vordering ziet niet voor niets ook op “ongebruikte tegoeden”. Voor niet-benut tegoed is het privévoordeel – en daarmee de grondslag voor correctie en boete – aanzienlijk zwakker.
- Splitsing lidmaatschap. Het netwerkdeel (diners, evenementen, reizen, bijeenkomsten) kan een zakelijk karakter hebben. Een reële splitsing tussen (niet-aftrekbaar) kledingdeel en (beperkt aftrekbaar) netwerkdeel is de kern van de onderhandeling met de inspecteur.
- Zakelijke representatie ≠ kleding. De representatieve functie van het lidmaatschap (relatiebeheer, acquisitie) raakt het netwerkdeel, niet de aftrekbaarheid van de kleding zelf; die blijft afketsen op art. 3.16.
- Pleitbaar standpunt. Als de aftrek ten tijde van de aangifte objectief pleitbaar was – bijvoorbeeld omdat de structuur destijds als zakelijke faciliteit werd gepresenteerd en de fiscus die kende – kan dat een vergrijpboete blokkeren.
- Wees realistisch: deze argumenten verzachten de correctie en richten zich vooral op de boete. Zij maken het kledingdeel - in de meeste gevallen - niet alsnog aftrekbaar.
Het netwerkdeel: aftrekbeperking gemengde kosten (art. 3.15 Wet IB / art. 8 Wet Vpb)
Zakelijke kosten van eten en drinken, recepties, congressen, seminars, evenementen en studiereizen zijn “gemengde kosten”.
- Voor de IB-ondernemer geldt art. 3.15 Wet IB 2001: een vast niet-aftrekbaar drempelbedrag van € 5.700 (2026), of – naar keuze – aftrek van 80% van die kosten.
- Voor de BV geldt art. 8 lid 5 Wet Vpb: een niet-aftrekbaar bedrag van € 5.700 (of, indien hoger, 0,4% van de gezamenlijke loonsom), dan wel beperking van de aftrek tot 73,5%. Het netwerkdeel is dus in beginsel aftrekbaar, maar niet volledig.
De btw: geen aftrek voor privégebruik bij Oger procedure
Voor de btw geldt spiegelbeeldig: voor zover de inleg ziet op privégebruik (de kleding voor de ondernemer zelf) is er geen recht op aftrek van voorbelasting (art. 15 Wet OB 1968; Besluit uitsluiting aftrek omzetbelasting). Bij horecabestedingen (eten en drinken ter plaatse) is de btw sowieso uitgesloten van aftrek; voor relatiegeschenken en personeelsverstrekkingen geldt de BUA-drempel van € 227 per begunstigde per jaar. Een eerder in aftrek gebrachte btw op het kledingdeel zal daarom via naheffing worden gecorrigeerd.
De dga en de BV: loon of (verkapt) dividend bij de Oger procedure
Zit er een BV tussen, dan verschuift het probleem. Een pak dat de BV voor de dga betaalt, is geen aftrekbare bedrijfslast maar een verstrekking aan de aandeelhouder/werknemer:
- ofwel loon in natura (belast in de loonheffing),
- ofwel een winstuitdeling die in box 2 wordt belast (verkapt dividend).
Bij de uitdelingsroute speelt het bewustheidsvereiste – bij bedragen van deze omvang veelal aanwezig. De keuze loon versus dividend heeft gevolgen voor tarief, gebruikelijkloonregeling en eventuele brutering. De belastingdienst zal dit dossier voorleggen aan haar interne kennisgroep zodat voor elke zaak hetzelfde standpunt wordt ingenomen.
De vergrijpboete: opzet of grove schuld, en het pleitbaar standpunt
Fiscaal is iedere ondernemer verantwoordelijk voor zijn eigen aangifte; “Ogér zei dat het kon” haalt de verschuldigde belasting niet weg. Voor de boete ligt dat anders.
- Een vergrijpboete (art. 67e AWR bij navordering IB/Vpb; art. 67f AWR bij naheffing btw/loonheffing) kan alleen worden opgelegd als de inspecteur opzet of grove schuld van u als ondernemer of DGA zelf bewijst. De bewijslast ligt bij de inspecteur.
- De bandbreedte loopt van 25% (grove schuld) via 50% (opzet) tot 100% bij listigheid;
Beslissend is wat het lid wist en wat hem valt te verwijten. De positie verschilt scherp:
- Sterk verweer: wie enkel een factuur “lidmaatschap Business Club” aan de accountant gaf – zonder dat het kledingtegoed op die factuur stond – en die post als netwerkkosten liet boeken, heeft een reëel verhaal tegen de boete.
- Zwak verweer: wie wist dat hij voor duizenden euro’s pakken kocht en die bewust als bedrijfskosten liet opvoeren. Hier zal de inspecteur de woorden van de rechter over het kledingdeel inzetten.
- Daarnaast blokkeert een objectief pleitbaar standpunt de boete: is het standpunt dat de aftrek toelaatbaar was – naar de kennis en jurisprudentie ten tijde van de aangifte – in redelijkheid verdedigbaar, dan is er geen sprake van opzet of grove schuld (zie bijvoorbeeld Hoge Raad 21 april 2017, ECLI:NL:HR:2017:638).
- Vragen die uitsluitend zien op een mogelijke boete hoeven overigens niet te worden beantwoord; de fiscale informatieplicht (art. 47 AWR) reikt niet zover.
Het vertrouwensbeginsel en het vooroverleg Ogér–fiscus
Ogér voerde kennelijk aan dat de Belastingdienst het product al kende: in 2020 zou vooroverleg over de btw-verwerking hebben plaatsgevonden en in 2021 zouden vragen over een concrete factuur en het verloop van het shoptegoed zijn beantwoord. De vraag is of leden zich daarop kunnen beroepen.
Voor een geslaagd beroep op het vertrouwensbeginsel is in beginsel een toezegging of bewuste standpuntbepaling jegens de belastingplichtige zelf nodig, dan wel algemene voorlichting waarop deze gerechtvaardigd heeft vertrouwd. Individuele leden waren van het vooroverleg niet op de hoogte en waren daarbij geen partij; een rechtstreeks beroep is daarom zwak.
Wél in het voordeel van belastingplichtigen is dat de Hoge Raad het dispositievereiste sterk heeft versoepeld (Hoge Raad 5 november 2021, ECLI:NL:HR:2021:1654): dat een belastingplichtige “daarenboven” schade heeft geleden, is niet langer een zelfstandige eis. Waar een lid daadwerkelijk op een concrete uiting van de fiscus is afgegaan, is dat dus makkelijker in te roepen. Voor de meeste leden ontbreekt echter een tot hén gerichte uiting, tenzij Oger de ondernemer heeft geinformeerd, dan ligt dit weer net iets anders.
De betekenis van het vooroverleg ligt daarom elders, en dáár zit strategische waarde:
- Boete en verwijtbaarheid. Als de fiscus het product sinds 2020 kende en leden jarenlang liet begaan, weegt dat mee bij de vraag of het lid opzet/grove schuld valt te verwijten – en bij de vraag hoe zorgvuldig de dienst zelf is geweest (zorgvuldigheids- en fair-play-beginsel).
- Pleitbaar standpunt. Bekendheid van de fiscus met de structuur en het uitblijven van correcties versterken het betoog dat de aftrek destijds pleitbaar was.
- Feiten boven water. Wat de fiscus in 2020/2021 precies heeft geantwoord en of een standpunt is ingenomen, is nu nog niet bekend. Een Woo-verzoek naar de stukken van het vooroverleg is daarom een verstandige, laagdrempelige eerste stap – die uitkomst kan het verschil maken tussen wél en geen boete, probleem zal zijn dat deze informatie pas over vele maanden beschikbaar zal komen.
De Oger procedure, hoe zit het ook al weer?
- De Ogér Business Club is een lidmaatschapsformule van het herenmodebedrijf Ogér, die uitsluitend aan ondernemers werd aangeboden.
- Tegen een jaarbijdrage (in de praktijk enkele duizenden tot circa € 20.000, oplopend via lidmaatschapsniveaus als Platinum en Diamond) kreeg het lid een shoptegoed voor kleding, aangevuld met netwerkactiviteiten: diners, evenementen, bijeenkomsten en reizen. Volgens de brochures dekte het kledingtegoed het overgrote deel van de inleg. Kenmerkend is dat de factuur alleen het “lidmaatschap” vermeldde; het shoptegoed stond in een aparte brochure. De rechtbank stelde vast dat bijvoorbeeld een inleg van € 12.100 recht gaf op een shoptegoed van € 13.915.
- De Belastingdienst vermoedt dat leden hun lidmaatschap volledig als zakelijke kosten hebben verwerkt, terwijl een groot deel in feite privé-uitgaven voor kleding betreft.
- Nadat Ogér weigerde de ledenadministratie te verstrekken, vorderde de fiscus verstrekking in kort geding. De voorzieningenrechter van de rechtbank Noord-Holland (2 september 2026) wees die vordering grotendeels toe. Ogér moet binnen vier weken onder meer verstrekken: namen en adressen, het soort lidmaatschap en bijbehorend shoptegoed, betaalde bedragen, ongebruikte tegoeden, facturen en betaalbewijzen, over 2019–2025. Bij niet-nakoming loopt een dwangsom op van € 5.000 per dag in de eerste week tot uiteindelijk € 20.000 per dag, met een maximum van € 500.000.
- Voor het onderzoek woog mee dat uit een verzoek van Ogér om vooroverleg kan worden afgeleid dat het bedrijf het lidmaatschap zelf zag als een volledig aftrekbare faciliteit. Volgens de rechter diende het lidmaatschapsgeld voor het overgrote deel ter dekking van het shoptegoed en heeft het kledingdeel een “evident onzakelijk karakter”. Die formulering zal de inspecteur in individuele dossiers gebruiken.
Noot fiscaal jurist inzake advisering ondernemers en DGA bij Oger procedure
Er is geen "one size fits all" advies. Wij zien - op basis van de procedure en de fiscale mogelijkheden - vier hoofd routes. Vaak is een combinatie van de opties - na zorgvuldig overleg met de ondernemer - de beste.
- Afwachten en gecontroleerd meewerken aan de vragenbrief: voordeel is dat u alle rechten kunt behouden, de boete wellicht kunt beperken en aan de bal blijft. Nadeel is dat de belastingrente blijft doorlopen.
- Pro actief vooroverleg en vaststellingsovereenkomst met de belastingdienst sluiten: voordeel is dat u zelf de regie kunt voeren over het proces en de boete kunt matigen, dit geeft rust en hiermee wordt de zaak vlot opgelost. Belangrijk is dat u de gesprekken niet zelf gaat voeren (ondernemer is vaak niet opgewassen tegen ervaren fiscalist van de belastingdienst en zal in zijn eerlijk verkeerde antwoorden geven).
- Vrijwillige verbetering: de boete zal vermoedelijk dan lager zijn, hoewel "inkeren" niet meer kan (fiscus is u immers op het spoor).
- Onderzoek, bezwaar en beroep: u kunt informatie gaan verzamelen uit andere trajecten, nieuwsberichten, info van collega leden, uitspraken van rechters, etc. Nadeel is dat de belastingrente doorloopt en de kosten hoger zijn dan bij optie 1 - 3.
Hulp nodig bij Oger procedure tegen belastingdienst?
Wij begeleiden zowel leden van de business club als hun accountants.
Hierbij nemen wij het gehele traject - inclusief overleg met de belastingdienst
- van u over. Insteek zal zijn om het probleem in redelijkheid - via een
vaststellingsovereenkomst - op te lossen. Lukt dit niet dan kunnen we -
in overleg met u - besluiten voor de formele route (bezwaar / beroep).
Neem vrijblijvend contact op via onderstaand formulier of een directe
mail aan mr Dennis Jongbloed, managing partner van ons kantoor. Al
uw informatie wordt vertrouwelijk behandeld en u krijgt eerst een offerte,
dus geen verrassingen.
Bron en vindplaatsen Oger en belastingdienst
Rechtbank Noord Holland d.d. 2 september 2026 ECLI:NL:RBNHO:2026:11306
Hoge Raad d.d. 14 november 1990 ECLI:NL:HR:1990:ZC4444
Gerechtshof Arnhem-Leeuwarden 21 juni 2022 (ECLI:NL:GHARL:2022:5250
Uitspraak ANPR Hoge Raad 24 februari 2017 ECLI:NL:HR:2017:286
Uitspraak creditcard Hoge Raad 12 november 2021 ECLI:NL:HR:2021:1595
Parkeer app Gerechtshof 's Hertogenbosch d.d. 19 augustus 2014 ECLI:NL:GHSHE:2014:2803
Europese Commissie onderzoekt ruimere renteaftrek
Kort en goed: rente binnen bedrijven is aftrekbaar, edoch met beperkingen. Wordt er meer dan 1 miljoen rente betaald (of 24,5% van de fiscale EBITDA) dan komt de renteaftrek te vervallen. In Europa ligt de grens een stuk hoger maar Nederland was wederom de keurige (budgettaire) jongen van Europa. Volgens de heren en dames in Brussel moet de grens verplicht omhoog - voor alle lidstaten - tot € 3 miljoen.
Earningstripping maatregel en europese commissie
De Europese Commissie werkt aan een vereenvoudigingspakket voor onder andere de vennootschapsbelasting. Onderdeel daarvan is een mogelijke aanpassing van de Europese renteaftrekregels. Uit conceptvoorstellen blijkt dat Brussel onderzoekt of ondernemingen binnen de Europese Unie meer ruimte moeten krijgen om rentelasten fiscaal af te trekken.
Voor Nederland kan dit grote gevolgen hebben. De Nederlandse earningsstrippingmaatregel behoort namelijk tot de strengste implementaties van de Europese renteaftrekbeperking. Wanneer Brussel kiest voor verdere harmonisatie, kan de Nederlandse wetgever mogelijk minder ruimte krijgen om strengere nationale beperkingen te hanteren.
Hoe werkt de huidige renteaftrekbeperking in de vennootschapsbelasting?
Sinds de invoering van de Europese Anti Tax Avoidance Directive (ATAD) geldt binnen de Europese Unie een generieke beperking van renteaftrek. Het generieke karakter kenmerkt zich doordat de regeling alle leningen raakt. Het maakt niet uit of geld wordt geleend van een gelieerde maatschappij (bijv. een moedermaatschappij) of van een externe bank. Daarnaast kijkt de maatregel puur naar het saldo van de totale verschuldigde rente minus de totale ontvangen rente. Overstijgt de som van de rentelasten een bepaalde drempel, dan komt het meerdere niet in aftrek op de fiscale winst. De Europese Unie heeft in haar richtlijn het volgende opgenomen ten aanzien van de renteaftrekbeperking bij vennootschapsbelastingplichtige onderneming:
Het maximumbedrag dat aan netto rentelasten in aftrek mag worden gebracht is het hoogste van de volgende twee bedragen:
- renteaftrek tot maximaal 30% van de fiscale EBITDA; of
- ten minste € 3 miljoen;
Aangezien het een richtlijn is die in de nationale wetgeving dient te worden geïmplementeerd en het een minimumnorm is staat het lidstaten vrij om de regeling strenger te implementeren. Nederland heeft van die mogelijkheid gebruikgemaakt. Onder de Nederlandse earningsstrippingmaatregel is rente slechts aftrekbaar tot 24,5% van de fiscale EBITDA, waarbij een drempel geldt van € 1 miljoen.
Daardoor worden ondernemingen sneller dan is voorgeschreven geconfronteerd met niet-aftrekbare rentelasten dan in veel andere Europese lidstaten.
Wat wil Brussel veranderen bij de renteaftrek beperking ?
Volgens het voorstel voor direct tax omnibus (24 juni 2026) onderzoekt de Europese Commissie meerdere aanpassingen. De belangrijkste voorstellen zijn:
- vrijheid voor strengere implementatie (zoals Nederland heeft gedaan) wordt ingetrokken
- de Europese norm voor alle lidstaten wordt 30% (vanaf 2029) van de fiscale EBITDA en een vaste drempel van € 3 miljoen (vanaf 2032);
- meer ruimte voor renteaftrek op externe financieringen, zoals reguliere bankleningen;
- beperking van de mogelijkheid voor lidstaten om aanvullende nationale beperkingen op te leggen.
Daarnaast maakt de mogelijke aanpassing voor de renteaftrek onderdeel uit van een breder pakket aan maatregelen waarmee de Europese Commissie investeringen en innovatie wil stimuleren. Ook wordt gekeken naar ruimere fiscale faciliteiten voor onderzoek en ontwikkeling (R&D). Een aantal aanvullende maatregelen zijn:
- rente op derdenleningen is gewoon aftrekbaar: derden leningen moeten worden gebruikt voor de eigen onderneming (niet doorlenen of storten op eigen vermogen binnen de groep)
- groepsuitzonderingen inzake debt equity ratio's (kennen we in Nederland nog niet)
- uitzondering als in een jaar de EBITDA met meer dan 50% daalt (t.o.v. jaar ervoor)
- uitzondering (tijdelijk) voor de defensie-industrie
Gevolgen voor vastgoedsector door renteaftrekbeperking
Vastgoedondernemingen maken doorgaans veel gebruik van vreemd vermogen. Hierdoor worden zij relatief hard geraakt door renteaftrekbeperkingen. Een verruiming van de Europese regels zou voor veel vastgoedstructuren kunnen leiden tot een lagere fiscale winst en daarmee een lagere vennootschapsbelasting. Ook woningcorporaties, infrastructuurbedrijven en andere kapitaalintensieve ondernemingen zouden kunnen profiteren van een ruimere renteaftrek.
Wijzigingen in Nederland inzake renteaftrekbeperking of wachten we nog even?
Opvallend is dat het Nederlandse kabinet recent heeft besloten voorlopig geen nieuwe maatregelen te treffen tegen renteconstructies binnen vastgoedstructuren. Er wordt al langere tijd gesignaleerd dat vastgoedvennootschappen over meerdere vennootschappen worden verspreid om telkens opnieuw gebruik te maken van de drempel van € 1 miljoen. Het zogenoemd opknippen van vennootschappen.
Volgens het kabinet kunnen bestaande renteaftrekbeperkingen in bepaalde gevallen onvoldoende effectief zijn. Verschillende oplossing zijn onderzocht, waaronder:
- een concernbenadering binnen de earningsstrippingmaatregel;
- verlaging van de drempel voor vastgoedlichamen;
- uitbreiding van artikel 10a Wet VPB 1969.
Toch heeft staatssecretaris ervoor gekozen eerst de Europese ontwikkelingen af te wachten. Wanneer Brussel de renteaftrekregels daadwerkelijk versoepelt, kan dit immers directe gevolgen hebben voor eventuele Nederlandse antimisbruikmaatregelen.
Renteaftrekbeperking in Nederland
Voorlopig verandert er nog niets. Het gaat momenteel om voorstellen die nog door de Europese lidstaten moeten worden besproken. Toch is het verstandig om de ontwikkelingen nauwlettend te volgen wanneer uw onderneming:
- veel gebruik maakt van externe financiering;
- actief is in vastgoed;
Indien de Europese plannen doorgaan, kan dit leiden tot aanzienlijk ruimere renteaftrekmogelijkheden dan momenteel in Nederland gelden.
Conclusie inzake renteaftrekbeperking
Een verruiming van de renteaftrekregels zou vooral gunstig kunnen uitpakken voor kapitaalintensieve ondernemingen zoals vastgoedbedrijven en woningcorporaties. Voor Nederland is de ontwikkeling extra interessant omdat de huidige earningsstrippingmaatregel strenger is dan de Europese minimumnormen. Mocht Brussel daadwerkelijk kiezen voor verdere harmonisatie, dan kan dat de Nederlandse wetgever dwingen de bestaande renteaftrekbeperking aan te passen.
De komende maanden zal duidelijk worden of de conceptvoorstellen uitgroeien tot daadwerkelijke Europese wetgeving. Tot die tijd blijft het afwachten, maar de mogelijke impact op de Nederlandse vennootschapsbelasting is aanzienlijk.
Noot van een fiscalist inzake renteaftrekbeperking
De afgelopen jaren lag de nadruk binnen de EU juist op het bestrijden van belastingontwijking en het beperken van renteaftrek binnen concernstructuren. Met de huidige voorstellen lijkt de Europese Commissie een deel van die koers te willen wijzigen.
Zoals eerder opgemerkt behoort de Nederlandse earningsstrippingmaatregel tot de strengste van Europa. Waar de Europese richtlijn uitgaat van een renteaftrek tot 30% van de fiscale EBITDA en een drempel van € 3 miljoen, heeft Nederland thans gekozen voor een beperking tot 24,5% van de EBITDA en een drempel van € 1 miljoen. Hierdoor worden met name vastgoedondernemingen en andere kapitaalintensieve ondernemingen relatief zwaar getroffen.
Indien de Europese Commissie daadwerkelijk kiest voor een hogere drempel en ruimere renteaftrek moet Nederland meebewegen. Dit ligt politiek gevoelig. Het kabinet onderzoekt immers nog steeds mogelijkheden om ongewenste renteconstructies binnen vastgoedstructuren verder aan te pakken. Het is raadzaam om de ontwikkelingen de komende periode nauwlettend te volgen en desgewenst contact met ons op te nemen. De Europese regelgeving heeft namelijk een aanzienlijke invloed op de effectieve belastingdruk.
Aanpassen voorlopige aanslag vennootschapsbelasting
Belastingplichtigen krijgen een voorlopige aanslag vennootschapsbelasting. Soms is deze te hoog en soms te laag. Het is belangrijk dat de voorlopige aanslag enigszins aansluit bij het te verwachten resultaat over het boekjaar / kalenderjaar. Belastingplichtigen en fiscale dienstverleners kunnen de voorlopige aanslag vennootschapsbelasting eenvoudig door de Belastingdienst laten aanpassen. In dit artikel een overzicht en toelichting.
Bezwaar maken tegen de voorlopige aanslag vennnootschapsbelasting, hoe werkt dit?
Er kan geen bezwaar worden gemaakt tegen een voorlopige aanslag. Een bezwaarschrift wordt dus afgewezen. De voorlopige aanslag kan echter wel eenvoudig (vaak digitaal) worden aangepast. De Belastingdienst ontvangt regelmatig brieven van belastingplichtigen of belastingadviseurs die bezwaar maken tegen een voorlopige aanslag Vennootschapsbelasting. Dergelijke bezwaarschriften worden niet in behandeling genomen omdat tegen een voorlopige aanslag Vennootschapsbelasting geen bezwaar kan worden gemaakt. Meestal neemt de medewerker van de Belastingdienst contact op met de belastingplichtige of dienst belastingadviseur om toch aan het verzoek tegemoet te komen. In dergelijke telefoongesprekken (of mailverkeer) wordt uitgelegd hoe de voorlopige aanslag eenvoudig kan worden aangepast. Meestal kan de voorlopige aanslag online worden gewijzigd, zie hiertoe de site van de belastingdienst over dit onderwerp.
Voorlopige aanslag vennootschapsbelasting 2026 aanpassen
De voorlopige aanslag vennootschapsbelasting 2026 kan worden aangepast via de inlog bij de belastingdient zakelijk. De fiscale dienstverlener of belastingadviseur kan de wijziging eenvoudig via zijn fiscale software doorvoeren.
Wat is een voorlopige aanslag Vennootschapsbelasting?
De voorlopige aanslag is een vooruitbetaling op de uiteindelijk verschuldigde Vennootschapsbelasting over een boekjaar, gebaseerd op een schatting van de belastbare winst. De Belastingdienst baseert die schatting doorgaans op historische cijfers – vaak de winst van een of twee jaar terug, of een gemiddelde hiervan. Een sterk groeiende onderneming betaalt dan te weinig; een onderneming met tegenvallende resultaten of een incidentele bate die wegvalt, betaalt te veel. U kunt gedurende het jaar een verzoek tot herziening indienen zodra u een beter onderbouwde winstverwachting heeft. Voor een adviespraktijk of controller is dit hét moment om proactief te sturen, in plaats van af te wachten tot de definitieve aanslag arriveert. Dit voorkomt ook gedoe omtrent nabetaling en/of onnodige belastingrente.
Belastingrente bij te lage voorlopige aanslag Vennootschapsbelasting
Belastingrente is de vergoeding die de Belastingdienst rekent wanneer een aanslag pas na afloop van de renteperiode wordt vastgesteld en er nog belasting bijkomt. Voor de Vennootschapsbelasting loopt die periode in beginsel vanaf 1 juli volgend op het boekjaar tot zes weken na de dagtekening van de aanslag.
Enkele spelregels inzake de belastingrente:
- Het belastingrentepercentage voor de Vennootschapsbelasting bedraagt in 2026 7,5% (was 9% in 2025 en zelfs 10% in 2024). Voor de meeste overige belastingen (IB, btw, loonheffing, dividendbelasting) geldt 5%.
- De rente rekent stevig door: 7,5% over een winstcorrectie van enkele tonnen tikt binnen één jaar flink aan.
- U voorkomt belastingrente door vóór 1 juli na afloop van het boekjaar een juiste (voorlopige) aangifte of een verzoek om een passende voorlopige aanslag in te dienen. Wie tijdig een aanslag aanvraagt die de werkelijke winst benadert voorkomt onnodige belastingrente.
- In een uitspraak van de Hoge Raad is bepaald dat de verhoging van de belastingrente tot 8% onverbindend is (periode na 1 januari 2022).
Noot fiscaal jurist inzake voorlopige aanslag Vennootschapsbelasting
De voorlopige aanslag Vennootschapsbelasting is geen fiscaal bijproduct. Voorkom een te lage of te hoge voorlopige aanslag. Dit voorkomt onnodige belastingrente en/of een probleem binnen uw liquiditeitsbegroting. Bij een te hoge belastingrente moet u bezwaar maken en verwijzen naar de genoemde uitspraak van de Hoge Raad. Bij vragen neem gerust contact op.
Cashbonus gewoon aftrekbaar
Zowel de rechtbank Zeeland-West-Brabant (ECLI:NL:RBZWB:2021:785) als het Gerechtshof 's Hertogenbosch d.d. 22 februari 2023 (ECLI:NL:GHSHE:2023:685) als ook de Hoge Raad (3 jaar later) op 9 oktober 2026 (ECLI:NL:HR:2026:1631) zijn van mening dat een cashbonus - waarmee een voorwaardelijk aandelenrecht aan werknemers wordt afgekocht - gewoon aftrekbaar is voor de Vennootschapsbelasting.
De belastingdienst verloor hiermee een principiele procedure die als sinds 2021 bij de rechter liep, dit over een bedrag van ruim € 600.000
De werknemersparticipatie in een notendop
- Een Nederlandse B.V. maakte deel uit van een Franse groep. De Franse moeder (een SA) kende in 2013 en 2014 aan vijf werknemers van de B.V. voorwaardelijke rechten op aandelen toe, de werknemers waren erg belangrijk en moesten worden gebonden aan het bedrijf.
- De aandelen zouden pas worden geleverd na vier jaar dienstverband én het halen van prestatiedoelen, een logische en veel voorkomende eis. Tot die tijd waren de rechten niet overdraagbaar.
- In 2015 werd 66,7% van de aandelen in de Franse moeder verkocht aan een andere Franse vennootschap. De koper wilde de resterende aandelen van de markt halen. Daarom kregen de werknemers een aanbod: zie af van uw voorwaardelijke aandelenrechten en ontvang in ruil een cashbonus van € 217,50 per aandeel – gelijk aan de overnameprijs.
- De cashbonus kende geen voorwaarden meer: geen blijfvereiste, geen prestatiedoelen. De helft werd betaald in december 2016, de andere helft in juni 2018. Alle vijf werknemers gingen akkoord. Totaal: € 630.750, volledig ten laste van de Nederlandse B.V.
- Achteraf bleek dat geen van de werknemers de oorspronkelijke prestatiedoelen zou hebben gehaald.
- De B.V. vormde in haar aangifte vennootschapsbelasting 2015 een voorziening voor de te betalen bonus.
- De inspecteur weigerde dat met een beroep op het aftrekverbod van art. 10, lid 1, onderdeel j, Wet Vpb 1969: kosten van het toekennen van (rechten op) aandelen aan werknemers zijn niet aftrekbaar.
De rechtbank Zeeland-West-Brabant gaf de B.V. gelijk. Dus ging de inspecteur in beroep. Het Hof 's-Hertogenbosch bevestigde op 22 februari 2023 het oordeel van de rechtbank, maar op een eigen, principiële grond, de kern van de uitspraak in Oeteldonk (carnavalsnaam voor Den Bosch) is de volgende:
- Artikel 10-1-j Wet Vpb grijpt aan op het moment waarop de werknemer pseudo-aandeelhouder wordt. Dat begrip komt uit de werknemersoptiearresten van 2001
- Een verbintenis onder opschortende voorwaarde werkt pas vanaf de vervulling van die voorwaarde (art. 6:22 BW). Bij een opschortende voorwaarde is er dus in beginsel nog geen toekenning. Bij een ontbindende voorwaarde wel.
- Het hof zag de cashbonus – anders dan de rechtbank – wél als afkoop van de optierechten. Maar omdat die afkoop plaatsvond vóórdat de voorwaarden waren vervuld, is er nooit een ‘toekenning’ geweest. De bonus valt daarom buiten het aftrekverbod
De Staatssecretaris van Financiën stelde beroep in cassatie in, dus kwam eerst de adviseur van de Hoge Raad in beeld. De conclusie van Wattel is - als bijna altijd - heerlijk om te lezen en geeft een goed en volledig overzicht.
- Er zijn geen aandelen of rechten op aandelen toegekend of uitgekeerd; de toekenning was immers opgeschort.
- Met art. 10-1-j wet VPB wilde de wetgever terug naar een oud arrest uit 1956, uitgifte van aandelen aan werknemers speelt zich af in de kapitaalsfeer en raakt de winst niet.
- Op het moment dat zij de cashbonus accepteerden, waren de werknemers geen pseudo-aandeelhouders. Er werd geen recht op aandelen afgekocht, maar een toekenning die nooit in werking was getreden.
Wil de Staatssecretaris het anders, dan moet hij een voorstel tot wijziging van art. 10(1)(j) Wet Vpb indienen.” Kortom: de wetgever is aan zet, niet de rechter, advies aan de Hoge Raad, kosten zijn gewoon aftrekbaar en voorziening is mogelijk. De Hoge Raad volgt de A-G en verklaart het cassatieberoep van de Staatssecretaris ongegrond
Noot fiscaal jurist inzake aftrekbaarheid van een cashbonus
Vóór 2007 was de waarde van aan werknemers toegekende aandelen en opties aftrekbaar. Bij een toekenning onder opschortende voorwaarden gebeurde dat pas bij vervulling van die voorwaarden. Pseudo-aandeelhouderschap ontstaat pas als de rechten niet meer afhangen van een opschortende voorwaarde en feitelijk en rechtens afdwingbaar zijn.
Pas op het moment van vervulling worden de (optie)rechten feitelijk en rechtens afdwingbaar en ontstaat pseudo-aandeelhouderschap. Het hof oordeelde terecht dat nooit sprake is geweest van een toekenning van (optierechten op) aandelen. De voorziening van € 630.750 in 2015 blijft dus in stand.
Wij puzzelen nog wel even over de voorziening in 2015, omdat salariskosten normaal gesproken drukken op het jaar van betaling. Edoch in deze situatie drukken de salariskosten eerder omdat wordt gekeken naar het schadeveroorzakende feit, dat heeft zich in 2015 voorgedaan (het moment van verkoop).
De conclusie van Wattel is tof om te lezen, allereerst stelt hij dat artikel 10 lid 1 (letter j) VPB naar de tekst niet van toepassing is. Er zijn immers geen aandelen, winstbewijzen, rechten op aandelen of winstbewijzen of daarmee gelijk te stellen rechten toegekend of uitgekeerd. Pas na de opschortende voorwaarde ( in dienst blijven en prestatie leveren) zou daadwerkelijk een recht zijn verkregen om de aandelen geleverd te krijgen. Hiermee is eigenlijk de spreekwoordelijke kous af.
Belastingstructuren via een familie stichting
Prive vermogens worden steeds vaker ondergebracht in een stichting of fonds. Er is een rapport uitgebracht waarbij wordt omschreven hoe en waarom prive vermogens van families wordt ondergebracht in stichtingen. Zodra vermogen wordt overgebracht naar een stichting is deze stichting (civiel) eigenaar van de bezittingen. Het onderbrengen van vermogen in een stichting kan uit praktische gronden, fiscale gronden of om vermogen van een familie bij elkaar te houden voor de langere termijn.
Wilt u een vrijblijvende offerte ontvangen voor een familiefonds of familiestichting? Stuur ons gerust een e-mail
Steeds meer klanten of relaties stellen de vraag of een familiestichting wellicht iets voor hen is. Vaak worden hierbij de kinderen ook betrokken, dit soms vanuit fiscaal oogpunt maar altijd ook om de wereld net iets mooier te maken. Een familiestichting kan een mooie eerste stap zijn om goede doelen te ondersteunen en hierbij uw eigen fiscale positie te optimaliseren. Een familiestichting kan ook een verbindende rol vervullen binnen uw familie en zorgen voor educatie en een leukere en mooiere wereld. De familie mag in het bestuur plaatsnemen maar het mag niet zo zijn dat de stichting met name prive doelen gaat dienen (risico APV).
Opzet van een familiestichting of fonds
Veelal brengen de ouders vermogen onder in een stichting of een fonds. In ruil daarvoor ontvangen de ouders participaties waarvan de waarde gelijk is aan hun eigen inbreng. Vervolgens worden deze participaties geschonken aan hun kinderen of kleinkinderen (vaak tegen het lage tarief). De fondsvoorwaarden wordt strikt vastgelegd zodat de kring van eigenaren beperkt is tot de familie en het niet in enig ander vermogen terecht kan komen (bijvoorbeeld bij een huwelijk/ echtscheiding). Ook wordt er in de voorwaarden vastgelegd op welke wijze en op welk moment uitkeringen kunnen en mogen plaatsvinden. Veelal wordt het fonds gecombineerd met een stichting die het fondsvermogen gaat beteren en bewaken. De juridische en economische eigendom wordt dus van elkaar gescheiden. Voordeel van een dergelijke structuur is dat het vermogen van de familie bij elkaar blijft en langzaam overgaat naar de volgende generatie. Ook raken kinderen en kleinkinderen langzaam vertrouwd met het beleggen van geld en vermogen. Paar aandachtspunten:
- Over de waarde van de geschonken participatie is schenkbelasting verschuldigd
- Bij vastgoed kan overdrachtsbelasting een rol spelen (bij overdracht)
De stichting in Nederland
Er zijn in Nederland ruim 200.000 stichtingen, 15% hiervan zijn ANBI’s. Een ANBI is een algemeen nut beogende stichting met speciale – door de belastingdienst – erkende status. Voor het verkrijgen van de ANBI status heeft een dergelijke stichting altijd meer dan 1 bestuurder, dit bestuur mag – in principe – uit familieleden bestaan. Aandachtspunt is wel dat de familie over het vermogen blijft beschikken als ware het haar prive vermogen. Een ANBI kan – na overloop van tijd – ook zelf verzoeken om intrekking van de ANBI status, in het verleden genoten voordelen worden dan niet teruggenomen. Er is wel een informatieplicht voor ex ANBI instellingen.
Stichtingen worden ook vaak gebruikt om juridische en economische eigendom te splitsen, dit komt vaak voor bij certificering van aandelen in familiebedrijven of bij werknemersparticipaties. Deze stichting verkrijgt dan enkel het stemrecht op de aandelen en ontvangen geen dividend of verkoopwinst. Vorenstaande hoeft niet altijd via een stichting maar kan ook via stemrechtloze aandelen. Dit komt ook wel voor bij het beheer van een fonds voor gemene rekening of CV.
Fiscaal transparante stichting
Vermogen onbelast aanhouden bij stichtingen is niet altijd mogelijk. Als het vermogen van een stichting meer dan bijkomstig (tenminste 10-15%) een particulier belang zou dienen dan wordt de stichting gezien als een APV (afgezonderd particulier vermogen). Dit speelt als een prive persoon met de pinpas van de stichting rondloopt en prive uitgaven doet met geld van de stichting (beschikken over vermogen als ware het je eigen vermogen). Het vermogen van de stichting wordt dan toegerekend aan de prive persoon en niet aan de stichting. Vorenstaande is bij een beperkt aantal stichtingen ook zo toegepast (ongeveer 100 in Nederland). Veelal gaat het om buitenlandse stichtingen uit Liechtenstein, Panama en Curacao.
De familiestichting in Nederland
Stichtingen zijn rechtspersonen zonder leden en zonder aandeelhouders die worden opgericht door een notaris. De stichting heeft niet als doel om uitkeringen te doen aan de oprichters of bestuurders. Het doel van de stichting is om het vastgestelde doel na te streven. Dit doel hoeft niet sociaal, maatschappelijk of ideëel te zijn, verder kent het doel weinig beperkingen. Het doel kan zijn:
- Bevorderen onderzoek naar ernstige ziekte, zoals kanker (goed doel)
- Het beheren van een kerk of buurthuis (maatschappelijk doel)
- Het tentoonstellen van kunst (goed doel)
- Het ondersteunen van een kind of familie (familiedoel)
- Het aan en verkopen van vastgoed en beheer hiervan (commercieel doel)
Er is niet echt een civiele of fiscale omschrijving voor het begrip “familiestichting”. In praktische zin zijn het vaak stichtingen die familievermogen beheren en waarbij het bestuur grotendeels door de familie wordt gevormd. Vaak is de erfopvolging ook in de statuten geregeld. Soms is ook expliciet in de statuten opgenomen dat de familie altijd de meerderheid in het bestuur moet hebben en behouden. De meeste familiestichtingen (90%) is geen ANBI. Er zijn in Nederland ruim 6.000 familie stichtingen met een vermogen boven de € 100.000. Over het vermogen in de familiestichtingen wordt zelden belasting geheven, slechts 0,1% van de stichtingen is belastingplichtig voor de Vennootschapsbelasting.
Vereisten aan bestuurder van de stichting
Sinds 2021 moeten bestuursleden aan bepaalde voorwaarden voldoen. Zo mogen bestuurders geen persoonlijk belang hebben bij de stichting als dit tegenstrijdig kan zijn met de belangen van de stichting. Ook kan een rechter een bestuurder ontslaan.
Er is geen minimum aantal bestuursleden en ook de oprichter kan samen met zijn advocaat, fiscalist of andere familieleden het bestuur van de stichting vormen. Sommige stichtingen werken naast het bestuur met een raad van toezicht of een raad van commissarissen.
Financiele vereisten van een stichting
Een stichting hoeft – in de basis – geen jaarrekening te publiceren, tenzij de netto omzet hoger is dan 7.500.000 euro. Voor de overige gevallen is een staat van baten en lasten voldoende.
Schema familiestichting met checklist
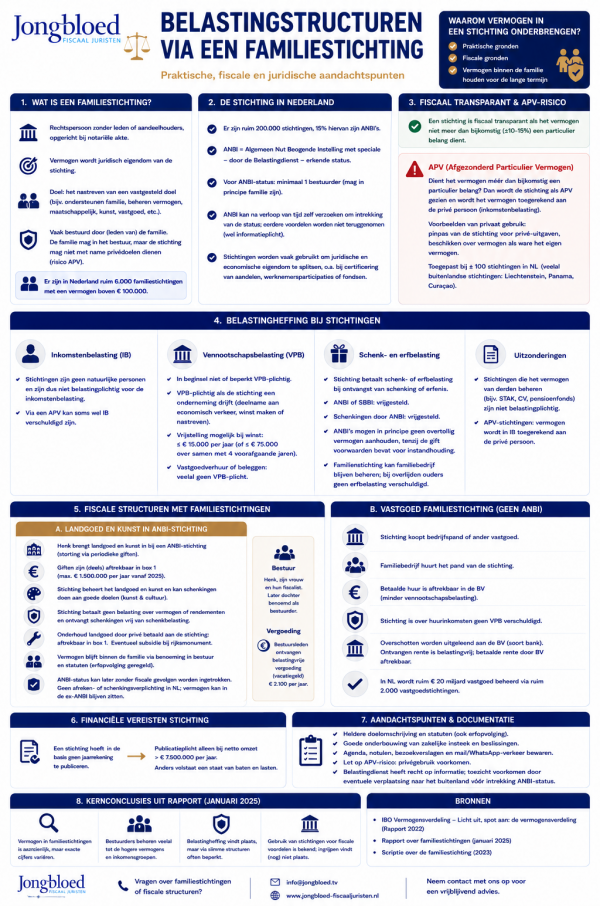
Belastingen en stichtingen
De belastingheffing bij stichtingen is een speciaal onderdeel, we benoemen hierbij de belangrijkste.
Inkomstenbelasting bij stichtingen
Stichtingen zijn geen natuurlijke personen en zijn dus niet belastingplicht voor de inkomstenbelasting. Via een APV kan soms inkomstenbelasting verschuldigd zijn.
Vennootschapsbelasting bij stichtingen
Stichtingen zijn in beginsel niet of beperkt belastingplichtig voor de vennootschapsbelasting. Een stichting is belastingplichtig voor de vennootschapsbelasting als er in de stichting een onderneming wordt gedreven (organisatie van kapitaal en arbeid die deelneemt aan het economische verkeer en daarbij winst maakt of nastreeft). Dit kan ook spelen als de stichting activiteiten verricht waarbij in concurrentie wordt getreden met reguliere ondernemers. Een stichting kan een vrijstelling aanvragen als de winst per jaar lager is dan € 15.000 (of samen met de 4 voorafgaande jaren lager dan € 75.000).
Stichtingen die doorgaans alleen vastgoed verhuren of beleggen zijn veelal niet VPB plichtig. Er zijn in Nederland veel vastgoed stichtingen (totaal vermogen ruim 20 mrd).
Schenk en erfbelasting bij stichtingen
Een stichting moet schenkbelasting of erfbelasting betalen als zij een schenking of erfenis ontvangen. Een ANBI of SBBI is hiervan vrijgesteld. Ook schenkingen door een ANBI zijn vrijgesteld van schenkbelasting. Anbi’s mogen in principe geen overtollig vermogen aanhouden tenzij in de voorwaarde van de gift is opgenomen dat het vermogen in stand dient te worden gehouden. De familiestichting kan dus het familiebedrijf blijven beheren en na het overlijden van de ouders kunnen de kinderen als bestuurders van de stichting de controle over het familiebedrijf overnemen zonder dat erfbelasting is verschuldigd
Fiscale structuren met stichtingen
Het landgoed en kunst in ANBI stichting
De familiestichting die via een ANBI kunst en een landgoed gaat beheren waarbij de stortingen in de stichting via periodieke giften ten laste van de inkomstenbelasting worden gebracht. In Nederland zijn er ruim 100 landgoed stichtingen. Aandachtspunt is wel dat sinds 2025 de periodieke gift niet meer geheel aftrekbaar is (maximaal € 1.500.000 per jaar, dit was in 2023 en 2024 nog € 250.000). Hoe werkt dit?
- Henk heeft veel beleggingen, een landgoed en kunst. De kunst blijft ook na de schenking gewoon in landgoed aan de muur hangen.
- Henk richt een stichting op met als doel het beheren van vermogen, het algemene belang, doen van schenkingen aan charitatieve instellingen en kunstzinnige activiteiten. Hierbij wordt aangegeven dat het vermogen in stand moet blijven.
- Het bestuur van de stichting wordt gevormd door Henk, zijn vrouw en hun fiscalist. Henk kan hiermee de controle op het vermogen behouden. Bij overlijden van Henk wordt Truus (zijn dochter) benoemd als bestuurder. Op deze wijze blijft het vermogen ook binnen de familie. Elk bestuurslid krijgt (belastingvrije) vergoeding van €2.100 per jaar (als vacatiegeld).
- Het landgoed wordt verhuurd aan Henk.
- De stichting vraag de ANBI status aan en deze wordt verkregen (met name door het beheer van het landgoed en de doelomschrijving). De ontvangen schenkingen worden vrij van schenkbelasting ontvangen.
- De giften aan de ANBI stichting zijn in prive grotendeels aftrekbaar in box 1.
- De stichting schenk een deel van de rendement aan kunst en cultuur instellingen. De stichting hoeft verder geen belasting te betalen over haar vermogen of de rendementen.
- Het onderhoud aan het landgoed wordt door prive persoon betaald aan de stichting en is hierdoor in box 1 aftrekbaar. Eventueel kan de stichting nog subsidie krijgen als het landgoed ook een rijksmonument is.
- Het landgoed blijft via deze structuur binnen de familie en zal dus niet worden verkocht, gesplitst of verwateren.
Nadat de fiscale voordelen zijn behaald kan de ANBI status – zonder fiscale gevolgen – worden ingetrokken. Na intrekking van de ANBI-status hoeft de familiestichting niet langer aan de voorwaarden van een ANBI te voldoen. De fiscale voordelen uit voorgaande jaren, zoals de vrijstelling van schenk- en erfbelasting, hoeven dan niet te worden terugbetaald.
Er bestaat in Nederland geen “afrekenverplichting” of “schenkingsverplichting” bij het intrekken van de ANBI-status. Het vermogen hoeft na het vervallen van de ANBI-status niet binnen enkele jaren aan een ander goed doel te worden geschonken, in tegenstelling tot bijvoorbeeld Duitsland. Het vermogen kan daardoor in principe onbeperkt in de ex-ANBI blijven zitten, zonder dat het aan een goed doel wordt uitgegeven
Het doel van de stichting moet wel algemeen nuttig zijn en het vermogen zit wel “klem” in de stichting. De belastingdienst heeft wel een recht om informatie op te vragen. Dit toezicht kan worden voorkomen door de ANBI eerst naar het buitenland te verplaatsen en dan de ANBI status in te trekken.
De vastgoed familie stichting
Dit betreffen meestal geen ANBI’s maar normale stichtingen. Het voordeel is dat het pand in de familie blijft en de huur belastingvrij kan worden ontvangen. Soms wordt het pand aan het familiebedrijf verhuurt waardoor de huurprijs wel in de BV aftrekbaar is. Hoe werkt dit?
- Henk heeft een familiebedrijf en wil het bedrijfspand kopen
- Henk richt een stichting op waarbinnen hij de volledige zeggenschap heeft.
- De stichting koopt vervolgens het bedrijfspand van een derde.
- Het familiebedrijf voldoet een zakelijke huurprijs, deze huur kan in mindering worden gebracht op de fiscale winst van de BV (dus minder vennootschapsbelasting)
- De stichting is over de ontvangen huurpenningen geen vennootschapsbelasting verschuldigd
- De overschotten binnen de stichting worden aan de BV geleend (soort bank), de ontvangen rente is belastingvrij en de betaalde rente door de BV is aftrekbaar.
Op dit moment wordt ruim € 20 miljard aan vastgoed beheert door vastgoed stichting. Het gaat hierbij om ruim 2.000 stichtingen die veelal op hetzelfde adres als het bedrijf zijn gevestigd. Eenzelfde situatie kan zich voordoen wanneer een stichting geld uitleent aan een bedrijf of bedrijfsmiddelen, zoals machines, tegen een vergoeding ter beschikking stelt. Ook in deze situatie vallen de opbrengsten uit de ter beschikking stelling niet in de vennootschapsbelasting in tegenstelling tot de inkomstenbelasting.
Noot fiscaal jurist inzake familiestichtingen
In dit artikel omschrijven wij het rapport Fiscaal onderzoek naar het vermogen in familiestichtingen dat in januari 2025 bekend is gemaakt. Ook geven wij enkele voorbeelden uit de praktijk. De meeste familiestichtingen zijn opgezet door vermogende families. De gekozen belastingstructuren zijn al lang bekend en wellicht maatschappelijk verwerpelijk, edoch er wordt (nog) niet ingegrepen. Wilt u advies over de mogelijkheden van de familiestichting stuur ons gerust een e-mail of vul onderstaande formulier in. Wij nemen dan contact met u op.
Bron familiestichting
IBO Vermogensverdeling - Licht uit, spot aan: de vermogensverdeling | Rapport | Rijksoverheid.nl
Emigratie DGA en onderzoek Belastingdienst
Belastingplichtige bewijst dat geen sprake is van een misbruikconstructie
In internationale situaties worden soms constructies opgetuigd om te voorkomen dat belasting moet worden betaald (in een land waarin de heffing als hoog wordt ervaren). Belastingontwijking dus en geen -ontduiking. Daar waar de constructies geen reële betekenis hebben, worden die door de Belastingdienst en de wetgever bestreden. Soms schieten die maatregelen door of worden al te makkelijk toegepast. Als er vele jaren voorbij gaan tussen het moment van verkoop van een bedrijf (2015) en de emigratie van de DGA (in 2011), zal niet snel sprake zijn van misbruik.
Emigratie, woonplaats DGA en bedrijfsovername
Meneer Ids heeft via een Personal Holding aandelen in het familiebedrijf. Dat is al zo sinds 2007. In 2011 meldt zich een private-equity-fonds dat 85% van het familiebedrijf wil overnemen. Daartoe wordt in 2011 BV-3 opgericht. De aandelen van Ids worden ten behoeve van de overname ingebracht in BV-3. De aandelen BV-3 gaan naar een stichting (STAK) en familieleden krijgen de certificaten van aandelen BV-3 via hun persoonlijke holdings. Zo heeft meneer Ids ruim 11% van de (certificaten van) aandelen in BV-3 in zijn Personal Holding. In de Personal Holding vinden geen bedrijfsactiviteiten plaats; het is een kasgeldvennootschap.
Na deze handelingen verhuist meneer Ids eind 2011 naar Curaçao. Bijgevolg verhuist zijn Personal Holding mee. Die verhuizing is niet op grond van fiscale motieven, maar vermoedelijk omdat het daar lekker weer is (en zijn zoon woonde aldaar).
Eind 2015 verkoopt BV-3 het familieberdrijf aan een derde. De verkoopopbrengst wordt in 2016 door BV-3 als dividend uitbetaald aan de aandeelhouders; de STAK betaalt de verkoopopbrengst daarop uit aan de certificaathouders. Zo ontvangt de Personal Holding van meneer Ids een bedrag van zo’n € 13 miljoen. Dat geld blijft daar en wordt niet door-uitgekeerd aan meneer Ids. Over dat bedrag is in Nederland geen aangifte gedaan of dividendbelasting ingehouden.
Is er sprake van een misbruiksituatie?
Artikel 17, derde lid, aanhef en letter b, van de Wet Vpb is een antimisbruikbepaling. Op grond van deze bepaling behoort tot het Nederlandse inkomen, het belastbare inkomen uit een aanmerkelijk belang in een in Nederland gevestigde vennootschap, indien de belastingplichtige het aanmerkelijk belang houdt met als hoofddoel of één van de hoofddoelen om de heffing van inkomstenbelasting of dividendbelasting bij een ander (in casu meneer Ids) te ontgaan (de subjectieve voorwaarde) en sprake is van een kunstmatige constructie die niet is opgezet op grond van geldige zakelijke redenen die de economische realiteit weerspiegelen (de objectieve voorwaarde).
In wezen stelt de belastinginspecteur dat daarvan hier sprake is. De Personal Holding is oneigenlijk tussengeschoven.
Als aan de hiervoor bedoelde objectieve en subjectieve voorwaarden is voldaan, is sprake van misbruik. Daaraan kan de belastingplichtige alleen ontkomen als die bewijst dat van misbruik helemaal geen sprake is.
Subjectieve toets misbruik bij emigratie DGA
Volgens het Hof moet bij de subjectieve toets beoordeeld te worden of meer Nederlandse inkomsten- of dividendbelasting verschuldigd zou zijn indien BV-3 de dividenduitkering rechtstreeks aan meneer Ids had gedaan (de ‘wegdenkgedachte’). Dat is het geval. Een rechtstreeks dividend aan meneer Ids zou op grond van de Belastingregeling Nederland - Curaçao, in de Nederlandse inkomstenbelasting worden belast naar een tarief van 15%. Het zou bovendien onderworpen zijn aan dividendbelasting naar een tarief van 15%. Toepassing van de wegdenkgedachte brengt mee dat de situatie zonder tussenkomst van belanghebbende zou leiden tot een hogere Nederlandse belastingclaim.
Objectieve toets misbruik bij emigratie DGA
Onder de objectieve toets is volgens het Hof de vraag aan de orde of sprake is van een kunstmatige constructie of reeks van constructies. Ook dat is het geval. De Personal Holding drijft geen materiële onderneming. Het belang in BV-3 kan niet aan het ondernemingsvermogen van de Personal Holding worden toegerekend. Evenmin vervult de Personal Holding een wezenlijke functie ten dienste van de bedrijfsuitoefening en heeft zij een zeer beperkte substance (activiteiten).
Tegenbewijs inzake misbruik door emigrerende DGA
Daarmee is het aan de belastingplichtige te bewijzen dat het geen kunstmatige constructie is. Daarin slaagt zij!
Het Hof oordeelt dat de structuur is ontstaan in het kader van het familiebedrijf, waarbij de diverse familieleden ieder via een persoonlijke houdstervennootschap een (indirect) belang hielden. Bij de oprichting was sprake van een gebruikelijke binnenlandse houdsterstructuur. Op dat moment bestond geen voornemen tot verplaatsing van de feitelijke leiding van belanghebbende. De familieleden gingen in 2011 via hun persoonlijke houdstervennootschappen participeren in de destijds opgerichte BV-3 in verband met de participatie van het private-equity-fonds in de onderneming.. De emigratie van meneer Ids (en daarmee zijn Personal Holding) vond plaats om niet-fiscale redenen, namelijk de wens van meneer Ids om na zijn pensionering op Curaçao te gaan wonen in de nabijheid van zijn zoon, die daar al jarenlang woonde. Van een verplaatsing die geen reële betekenis had, was derhalve geen sprake. Gelet op de hiervoor beschreven totstandkoming van de structuur, kan niet worden geoordeeld dat zij op enig moment bedoeld is geweest om ten onrechte een belastingvoordeel te verkrijgen. Gelet op het tijdsverloop tussen het opzetten van de structuur (2007), de verplaatsing van de feitelijke leiding naar Curaçao (2011) en de dividenduitkering (2016), is niet aannemelijk dat de structuur is vormgegeven met het oog op het ontgaan van Nederlandse inkomsten- of dividendbelasting ten aanzien van de dividenduitkering. Voor zover belanghebbende vanaf 1 januari 2016 in een gunstiger positie terecht is gekomen, is dit het gevolg van de vervanging van de Belastingregeling voor het Koninkrijk door de Belastingregeling Nederland - Curaçao, maar dit biedt geen grond voor de conclusie dat de structuur (volstrekt) kunstmatig is en dat hiermee is beoogd de heffing van Nederlandse inkomsten- of dividendbelasting te ontgaan.
Van een (volstrekt) kunstmatige constructie die geen verband houdt met de economische realiteit en die is bedoeld om ten onrechte een belastingvoordeel te verkrijgen is dan ook geen sprake.
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Opmerking fiscaal jurist inzake emigratie DGA
Van een (volstrekt) kunstmatige constructie die geen verband houdt met de economische realiteit en die is bedoeld om ten onrechte een belastingvoordeel te verkrijgen is geen sprake. Misbruik wordt bestraft!. Meneer Ids (of eigenlijk zijn Personal Holding) komt goed weg omdat deze erin slaagt te bewijzen dat van misbruik geen sprake is. Gelukkig bestaat die mogelijkheid. Dat is niet altijd het geval of de lat ligt erg hoog.
Bron emigratie DGA
Gerechtshof Den Haag d.d. 19 oktober 2022 ECLI:NL:GHDHA:2022:2200
Rechtbank Den Haag d.d. 22 november 2021 ECLI:NL:RBDHA:2021:12946
Afsplitsing van vastgoed binnen een familiebedrijf
Vastgoed vertegenwoordigt vaak een substantiele waarde binnen het familiebedrijf. Veelal gaat het om vastgoed dat binnen het familiebedrijf wordt gebruikt voor de ondernemingsactiviteiten, maar soms is het ook vastgoed dat ter belegging wordt aangehouden. Vastgoed fiscaal vriendelijk en zonder kosten/ overdrachtsbelasting overdragen binnen de familie is lastig en met veel regels omgeven. Veelal zal voordien een herstructurering moeten plaatsvinden.
Let op ! Vastgoed kan onder de nieuwe bedrijfsopvolgingsregeling (vanaf 2025) niet meer belastingvrij binnen de familie worden overgedragen.
Een herstructurering kan ook wenselijk zijn omdat:
- de onderneming lichter wordt gemaakt (eenvoudiger te verkopen)
- bedrijfspand scheiden van ondernemersrisico's
- meer grip op het vastgoed als zelfstandige waarde
- meer flexibiliteit binnen de structuur verkrijgen, niet iedereen hoeft immers deel te nemen in het vastgoed (denk aan werknemersparticipaties)
Het herstructureren van vastgoed binnen een familiebedrijf heeft vaak gevolgen voor de inkomstenbelasting, vennootschapsbelasting en overdrachtsbelasting. In de meeste gevallen wordt een herstructurering vorm gegeven via een (af) splitsing. Zie onderstaande schema voor de meest eenvoudige vorm:
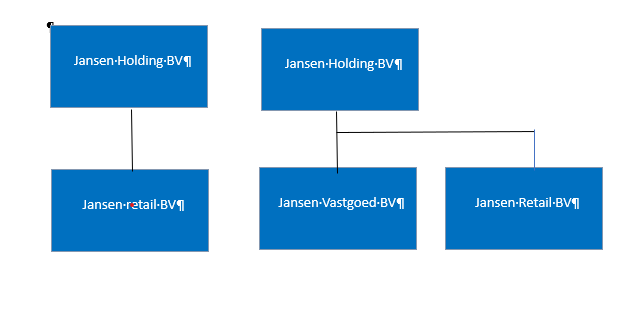
Hoe werkt een splitsing ?
De wet kent twee vormen voor een juridische splitsing, de zuivere splitsing en de afsplitsing. Bij een jurdische splitsing gaat het vermogen van de splitsende BV (of rechtspersoon) onder algemene titel over naar een verkrijgende BV. Het vermogen gaat dus niet afzonderlijk over maar in z'n geheel. Bij een afsplitsing houdt de afsplitsende BV niet op te bestaan. Bij de zuivere splitsing wel. Tevens zien we in de praktijk ook wel eens een bijzondere vorm, de zogenaamde ruzie splitsing, dit is een bijzondere zuivere splitsing waarbij 1 BV met 2 of meer aandeelhouders wordt gesplitst in verschillende BV's met elk 1 aandeelhouder. Dus aandeelhouder 1 gaat verder met vestiging A en aandeelhouder 2 met vestiging B (als voorbeeld).
De zuivere splitsing (2:334a lid 2 BW) wordt als volgt omschreven
- de rechtshandeling waarbij het vermogen of een deel daarvan van een vennootschap die bij de splitsing niet ophoudt te bestaan onder algemene titel overeenkomstig de aan de akte van splitsing gehechte beschrijving wordt verkregen door een of meer andere rechtspersonen waarvan ten minste één overeenkomstig het bepaalde in deze of de volgende afdeling lidmaatschapsrechten of aandelen in zijn kapitaal toekent aan de leden of aan aandeelhouders van de splitsende vennootschap of waarvan ten minste één bij de splitsing door de splitsende vennootschap wordt opgericht.
Overdrachtsbelasting bij een splitsing of herstructurering
Op grond van de Wet Belastingen Rechtsverkeer (WBR) is er overdrachtsbelasting verschuldigd als u een in Nederland gelegen onroerende zaak (of rechten hierop) zou verkrijgen. Het begrip onroerende zaak is uitgebreid als u geen onroerende zaak zou verkrijgen maar een BV met onroerende zaken (een zogenaamde OZR, onroerendezaakrechtspersoon), dit zijn de fictieve onroerende zaken uit artikel 4 WBR. Bij he verkrijgen van een BV met onroerende zaken moet worden gekeken naar de bezitseis en de doeleis.
Bezitseis onroerendezaakrechtpersoon
Meer dan 50% van bezittingen van de BV moet bestaan (of hebbende bestaan) uit onroerende zaken (en tenminste 30% hiervan in Nederland). Je moet hiervoor niet kijken naar de boekwaarde maar naar de werkelijke waarde (waarde economisch verkeer). Er moet worden gekeken naar deze waarden (voor alle activa) en tevens moet ook terug worden gekeken (12 maanden). Of sprake is van een OZR wordt op het moment van de verkrijging en in een periode voorafgaande (12 maanden) bekeken. Bij een splitsing of afsplitsing moet altijd worden beoordeeld of er overdrachtsbelasting is verschuldigd.
Doeleis onroerendezaakrechtspersoon
Hier wordt er gekeken naar het doel van de onroerende zaken. De onroerende zaken moeten voor 70% of meer dienstbaar zijn (of waren) aan het verkrijgen, vervreemden of exploiteren van onroerende zaken (verhuur, handel en projectontwikkeling). Bij een herstructurering gaat het vaak mis op de doeleis, het pand moet binnen de core business van het bedrijf worden gebruikt (bijvoorbeeld een bakkerij bij een bakker). Hierover is in het verleden vaak discussie geweest en/of zijn er procedures over gevoerd, kijk bijvoorbeeld eens naar het hotelarrest (Hoge Raad d.d. 18 december 1991) of het datacenter arrest (Hoge Raad d.d. 10 oktober 2014). Ook een uitspraak van het Gerechtshof Den Haag d.d. 22 november 2019 geeft een helder omschrijving (geen overdrachtsbelasting omdat er naast stenen ook een bedrijf wordt overgedragen). Essentieel is derhalve of de vastgoedactiviteiten ondergeschikt zijn aan de dienstverlening van het bedrijf, dit is altijd een feitelijke beoordeling.
Vrijstelling voor overdrachtsbelasting bij een splitsing
Bij een splitsing of afsplitsing kan soms een beroep worden gedaan op een vrijstelling (artikel 15 WBR). De zakelijke motieven die voor de Vennootschapsbelasting gelden moeten ook apart worden getoetst voor de vrijstelling in de overdrachtsbelasting (artikel 5c uitvoeringsbesluit WBR en besluit van de staatssecretaris uit 2018). Feitelijk wordt er apart voor de overdrachtsbelasting getoetst of sprake is van ontgaan van belastingen (van uitstel is bij overdrachtsbelasting geen sprake, bij vennootschapsbelasting kan dit wel spelen).
- Een (af)splitsing mag dus niet in overwegende mate zijn gericht op het ontgaan of uitstellen van belastingheffing. Van ontgaan of uitstellen van belasting is sprake indien de (af)splitsing niet plaatsvindt op grond van zakelijke overwegingen, zoals herstructurering of rationalisering van de actieve werkzaamheden van de splitsende rechtspersoon. In dat geval is de vrijstelling niet van toepassing.
- Een mogelijk probleem (bewijsvermoeden) kan ontstaan als de BV met het bedrijfspand binnen 3 jaar na de herstructurering, geheel of ten dele, wordt verkocht. Als dit speelt ontstaat er vaak discussie met de belastingdienst. Duidelijkheid omtrent de zakelijke overwegingen kunt u vinden in het tankstation arrest (Hoge Raad d.d. 13 september 2019), zowel het Gerechtshof als de Hoge Raad waren van mening dat aan de vereiste zakelijke motieven (voor splitsing) is voldaan. In deze casus wordt een onroerende zaak afgesplitst van de exploitatie van een tankstation en daarna wordt 1 BV verkocht, dit is toegestaan, aldus de Hoge Raad. Ook het feit dat de verkoop al voor de splitsing is voorgenomen maakt volgens de rechters niet uit.
Het familie vastgoedbedrijf
In een rapport van PWC uit 2026 wordt duidelijk dat door diverse wetswijzigingen het familievastgoedbedrijf moet rekenen over fors gestegen belastingdruk bij schenking of overlijden. Bij een schenking kan de belastingdruk oplopen tot 70% en bij vererving tot 44%. Deze tarieven lagen 5 jaar geleden nog op 40% en 25%. Familiebedrijven buiten de vastgoedsector betalen anno 2026 slechts 6%-8%. De enorme stijging binnen het vastgoedfamiliebedrijf vormt een bedreiging voor de toekomst en investeringsmogelijkheden binnen de vastgoed wereld in Nederland. Sinds 2024 is de overgang van vastgoed binnen de bedrijfsopvolgingsregeling vrijwel onmogelijk (soms wel bij hotels, etc.). Door de belastingheffing zal de ontwikkeling van vastgoed in Nederland fors dalen en dit heeft ook gevolgen voor de verduurzaming, stedelijke ontwikkeling en betaalbare huurwoningen. Tevens zal er - door de belastingheffing - gedwongen verkoop moeten plaatsvinden. Conclusie is simpel, stel de BOR/DSR weer open voor vastgoedbedrijven en versoepel de wetgeving voor de overdrachtsbelasting.
Noot fiscaal jurist over herstructurering en splitsing
De toets of een juridische afsplitsing geen fiscaal misbruik vormt, is soms wat te zwaar voor de belastingplichtige en de belastingdienst is soms lastig te overtuigen. In een procedure waarbij een verzekeringsbedrijf wordt gesplitst om te voorkomen dat alles zou omvallen wordt door de rechtbank een akkoord gegeven (voldoende niet fiscale overwegingen) en door het gerechtshof niet (gekozen route is fiscaal kunstmatig) buigt nu de adviseur van de Hoge Raad zich over deze materie. De AG contstateert het volgende:
- het Hof heeft in het midden gelaten of het einddoel – de door DNB afgedwongen verkoop van de verzekeringsonderneming aan een derde – zakelijk was of overheerst werd door aandeelhoudersmotieven.
- Het Hof acht aandeelhoudersmotieven kennelijk onzakelijk. Dat strookt volgens de AG niet met de rechtspraak van het HvJ, waaruit volgt dat ook aandeelhouders-motieven zakelijk kunnen zijn, mits niet overwegend antifiscaal.
- Dat wordt ook erkend in de wetsgeschiedenis en in de rechtspraak van de Hoge Raad, zoals het Ruziesplitsingsarrest HR BNB 2021/35.
- Volgen de AG kan in casu niet getwijfeld worden aan niet-fiscale (aandeelhouders) motieven ter zake van het einddoel, gezien de dwingende bemoeienis van DNB. Dat leidt echter niet tot cassatie als het Hof terecht heeft geoordeeld dat de keuze voor de weg van afsplitsing naar dat einddoel overwegend werd bepaald door (anti)fiscale overwegingen. Gezien HR BNB 2022/38 (Vastgoedportefeuille) moet immers (ook) de juridische weg naar het einddoel zakelijk ingegeven zijn.
- De AG vindt de motivering van het Hof te dun, dit moet dus opnieuw gebeuren door een ander hof.
Ook in een procedure bij het Gerechtshof op 26 april 2023wordt gesteld dat ook bij een voorgenomen verkoop een splitsing mogelijk moet zijn. Het Gerechtshof komt tot het volgende:
- Als vanuit civiele en bedrijfseconomische motieven een afsplitsing de meest juiste en geschikte route is om een verkooptransactie te vereenvoudigen kan een splitsing zakelijk zijn.
- De splitsingsvrijstelling voor de overdrachtsbelasting is dan van toepassing.
- Er is van sprake van een fiscaal kunstje als de fiscaal voordeligste route niet of minder voor de hand ligt dan de alternatieve route die naar het zelfde einddoel zou wandelen.
Als u vragen heeft over een herstructurering en/of een geschil met de Belastingdienst hierover heeft kunt u vrijblijvend contact met ons opnemen. Stuur hiertoe een e-mail aan info@jongbloed.tv of neem contact op met ons kantoor.
Fiscale maatregelen lijst voor ondernemers en de DGA
Op dit moment worden er diverse fiscale proef ballonnen opgelaten inzake afschaffen van maatregelen voor ondernemers en de DGA. Ook wordt er geschaakt op het box 3 bordje. De basis voor vele maatregelen is te vinden in het fiscale maatregelen stuk uit 2023, dit is een verkennend stuk tekst van onze overheid over fiscale maatregelen (en het afschaffen van wetten) die door politieke partijen kunnen worden gebruikt bij hun verkiezingsprogramma's. Zeg de technische ondersteuning voor politieke keuzes. Niemand zal een kleine 140 pagina's lezen maar als u deze tijd wel zou nemen is het even schrikken. Wat we ook zien is dat deze maatregelen langzaam worden ingevoerd waardoor het ondernemersklimaat in Nederland er niet beter op gaat worden. Het woord "afschaffen" komt een kleine 100 keer voor in dit stuk. In dit artikel kijk ik met name naar de maatregelen voor ondernemers. Met alle fiscale faciliteiten is 150 miljard gemoeid. Daarnaast stelt dit stuk dat slecht 20% van alle regelingen ook bijdragen aan het beoogde doel.
DGA met holdingstructuur ? Fiscale advies op meer dan 100 onderdelen? Vraag gerust een vrijblijvende offerte
Ondernemer en ZZPer in de toekomst
De fiscale voordelen voor ondernemers en ZZPers worden in stapjes verlaagd. De fiscale oudedagsreserve is al verdwenen, de zelfstandigenaftrek is vrijwel nihil en ondernemers worden kritisch getoetst door de belastingdienst. Tot zover niks nieuws. Het rapport gaat echter nog verder, een greep uit het rapport:
- Afschaffen zelfstandigenaftrek (reden neutraliteit en eenvoud)
- Afschaffen startersaftrek
- afschaffen S&O aftrek
- Afschaffen meewerkaftrek
- Afschaffen stakingsaftrek
- Afschaffen investeringsaftrek (KIA)
- Afschaffen MKB winstvrijstelling (reden werknemers betalen max 49% en ondernemers 44%)
Insteek is om werknemers en ondernemers fiscaal gelijk te gaan behandelen, tenminste qua belastingdruk. Dat werknemers geen risico lopen, arbeidsongeschiktheid voor hen is geregeld en pensioenen vaak door werkgevers worden betaald, wordt dan even vergeten. De belastinginkomsten stijgen met 2-3 miljard door deze wijzigingen. Ondernemerschap is hiermee niet meer aantrekkelijk. Gevolg zal ook zijn, minder innovatie, ondernemerschap en creativiteit.
DGA en BV's in de toekomst
De directeur groot aandeelhouders (DGA's) en hun BV's staan in de maatregelen lijst centraal. Met een deftig pakket aan interventies die fiscale voordelen drastisch zullen beperken.
- Box 2 tarief verhogen van 31% naar 35%
- Afschaffen lage box 2 tarief van 24,5%
- Lenen van de BV verlagen van € 500.000 tot € 17.500
- Afschaffen uitzondering excessief lenen voor de eigen woning schuld van de DGA
- Afschaffen opstap tarief in de VPB voor kleinere winst tot € 200.000 (nu 19% > 25,8%)
- DGA loon per sector gaan vaststellen
- Inperken bedrijfsopvolgingsregeling
Noot fiscaal jurist inzake fiscaal beleid Nederland de komende jaren
De fiscale maatregelen lijst 2023 had ik even gemist. Deze lijst markeert een keerpunt in het Nederlandse belastingstelsel voor ondernemers en DGA's. Er is op dit moment geld nodig voor defensie, asiel en milieu. Dat ondernemers dan moeten meebetalen is logisch. Een integrale herziening van ons stelsel zou echter logisch zijn. Hiervoor ontbreekt tijd, kennis en een stabiele regering.
Een aantal van de genoemde maatregelen zijn al in gang gezet. Het lijkt erop dat de maatregelen druppelsgewijs worden ingevoerd. De stapeling van maatregelen zorgt voor een disproportionele lastenverzwaring bij ondernemend Nederland. Het zal een wurgend effect hebben op de bedrijfscontinuiteit en investeringsbereidheid van ondernemers. De vraag zal ook zijn of de belastingdienst nog meer nieuwe maatregelen kan uitvoeren, controleren en handhaven. Ik zie zelf meer in een nieuw stelsel waarbij een integratie van de box 2 belasting en vennootschapsbelasting gaat plaatsvinden (een DGA tarief), maar dan wel eenvoudig en met oog voor het feit dat bedrijven geld moeten blijven investeren in hun bedrijf, werknemers, innovatie, etc.
Bezuinigen belastingdienst kost geld
Kans op boekenonderzoek eens per 300 jaar
En dit uit onze mond....wij maken ons oprecht zorgen over de motivatie, kennis en bezuinigingen bij de belastingdienst. Als je elke dag je best doet en ervoor wilt zorgen dat iedereen een eerlijk deel van zijn belasting gaat betalen is het erg demotiverend dat er alleen maar wordt bezuinigd terwijl de nieuwe taken toenemen en de achterstanden oplopen. Dat je dan een keer de overstap naar de adviespraktijk of het bedrijfsleven maakt lijkt logisch. Jasper de Graaf (10 jaar belastingdienst en voorzitter kennisgroep invordering) deed in oktober 2026 zijn verhaal in Buitenhof. Zie deze korte weergave op youtube, da's best schrikken, zijn conclusies
Schrijnende conclusies (inkijk in de fiscale keuken bij de belastingdienst)
- Invordering is tijdens corona stilgelegd, hierdoor explosie in werkaanbod;
- Huidige invordering is alleen bezig met kwijtscheldingsverzoeken, echte invordering is geen tijd voor;
- Tekort aan mensen (alleen) op afdeling invordering ongeveer 1.000 mensen;
- De huidige coronaschulden is ongeveer € 5 miljard, hiervan komt 60% niet meer binnen.
- De schulden berg bij invordering (waar je iets mee moet, zoals incasso trajecten en betalingsregelingen) is ongeveer € 25 miljard, hiervoor zijn eigenlijk geen mensen beschikbaar;
- Wat kost het als je tijdig gaat invorderen? Dat is niet bekend, aldus de minister van financiën
- Boekenonderzoeken bij het MKB nu ongeveer 8.000 per jaar (dit was 10 jaar geleden 28.000), dus 75% minder, dit met een nalevingstekort van 5 miljard.
- Onderzoek bij 450 grote bedrijven heeft € 1 miljard opgeleverd
- Regelgeving complexer, minder mensen, dus minder boekenonderzoeken.
- Er zijn 2.400.000 ondernemingen en 8.000 onderzoeken dus eens in de 300 jaar kans op onderzoek.
- Elk jaar komt er 5 - 6 miljard niet op tijd binnen.
- Bezuinigen belastingdienst is nu ruim 250 miljoen, dit gaat 440 miljoen worden (dus duizenden mensen minder)
Bezuinigingen bij de belastingdienst
Vanaf 2035 krijgt de belastingdienst structureel ongeveer 450 miljoen minder, naast de aangekondigde 277 miljoen komt hier nog 162 miljoen bij (bericht FNV). De Belastingdienst heeft nu al een tekort aan mensen en de afdeling invordering en boekenonderzoeken loopt al te ver achter. Nog meer bezuinigen gaat zeker geld kosten, in dit artikel beschrijven wij enige feiten die aangeven dat dit niet goed gaat.
Het kabinet denkt dat de bezuinigingen wel kunnen omdat door een eenvoudiger belastingstelsel (dat er nog niet is) en kunstmatige intelligentie (dat nog niet werkt) iedereen sneller en beter kan werken. Ook lijkt het verstandig dat burgers en bedrijven niet meer met een persoon praten maar met een chatbot. Het toverwoord AI lijkt bij de overheid nu ook ontdekt. Zorg dat de belastingdienst voldoende mensen heeft om belasting te innen, fraude aan te pakken en schulden vlotter te laten binnenkomen.
Wat speelt er bij de belastingdienst ?
Er staat op dit moment ongeveer 25 miljard aan vorderingen open waarvoor uitstel is verleend en/of invorderingstrajecten lopen (zie belastingdienst in cijfers) . Daarnaast is er nog een zogenaamde nalevingstekort van ruim 5 miljard per jaar (kamerbrief september 2026).
Omdat er te weinig mensen zijn is het aantal boekenonderzoeken de laatste jaren met 70% gedaald en is de kans dat een bedrijf wordt onderzocht erg klein (eens in de 300 jaar)
DGA werkt in buitenland
Als je als directeur-grootaandeelhouder (DGA) in het buitenland werkt, kunnen de belastingregels complex zijn, omdat deze sterk kunnen variëren, afhankelijk van je specifieke situatie en het land waarin je werkt.
Algemene fiscale tips bij werken DGA in buitenland
- Belastingverdragen: Kijk of er een belastingverdrag is tussen Nederland en het land waarin je werkt. Deze verdragen zijn bedoeld om te voorkomen dat je dubbel wordt belast. Een belastingverdrag kan alleen bepalen waar er belasting mag worden geheven, het verdrag geeft een land dus een recht om te heffen. Of het land ook daadwerkelijk gaat heffen zal afhangen van de lokale (nationale) fiscale wetgeving.
- Inkomstenbelasting: Over het algemeen wordt je belast in het land waar je woont. Als je in een ander land werkt, moet je mogelijk belasting betalen in dat land op het inkomen dat je daar verdient. Als het recht om belasting te heffen is toegewezen aan het andere land dan zal Nederland niet (mogen) heffen. Om te voorkomen dat je in 2 of meerdere landen belasting moet betalen over dit inkomen zal Nederland een vrijstelling verlenen. Dit noemen we "aftrek ter voorkoming van dubbele belasting". Nederland kent 2 methoden, namelijk (1) de vrijstellingsmethode: hierbij wordt de verhouding genomen tussen het buitenlandse inkomen en het totale inkomen of (2) de verrekeningsmethode: hierbij mag de in het buitenland betaalde belasting in mindering worden gebracht op de in Nederland te betalen belasting. Deze belasting mag echter niet meer zijn dan de evenredigheidslimiet.
- Sociale zekerheid: Je moet ook nagaan hoe de sociale zekerheidsregelingen in het betreffende land zijn geregeld. In veel gevallen zal je premies moeten betalen in het land waar je werkt. Nederland heeft met diverse landen hierover afspraken gemaakt. Bij werkzaamheden binnen de EU geldt meestal de Europese verordening met nummer 883/2004.
- Vestigingsplaats van de vennootschap: De plaats van vestiging van de BV (rechtspersoon) kan ook van invloed zijn op de belastingheffing. Als de BV in Nederland is gevestigd, blijft de BV in beginsel onderworpen aan de Nederlandse vennootschapsbelasting, ook als jij als DGA in het buitenland werkzaam bent. Het is belangrijk hier rekening mee te houden. Het kan echter ook zijn dat sprake is van een vaste inrichting in het buitenland, bijvoorbeeld als de DGA gedurende een geruime periode op een kantoor in het buitenland werkt. In dat geval is (een deel van) de winst van de rechtspersoon belast in het buitenland.
Een DGA werkt in het buitenland, een voorbeeld
Een DGA werkt in 2023 gedurende 10 maanden in het buitenland (bijvoorbeeld India). De DGA verricht de werkzaamheden via zijn BV die is gevestigd in Nederland. Het gezin van de DGA blijft gewoon in Nederland wonen. De BV is statutair en volgens de KvK gevestigd op het woonadres van de DGA.
Wonen in Nederland en werken in buitenland door DGA
Op grond van artikel 16 (directeursbeloningen) mag Nederland heffen over de beloning van bestuurders. Volgens ons is echter het bestuurdersartikel hier niet van toepassing. De eerste vraag is of India niet van mening is dat er sprake is van werknemerschap tussen de DGA en de Indiase opdrachtgever. Hierbij zou India dus de Nederlandse BV negeren. In dat geval zal de totale beloning in India worden belast. Het loon van de DGA valt in dat geval onder artikel 15 (arbeidsartikel of niet-zelfstandige arbeid). Op grond van dit artikel mag India dan heffen. De DGA verblijft immers meer dan 183 dagen in India. Een bijkomende vraag is dan de heffing van sociale verzekeringen. Er is een verdrag inzake sociale zekerheid met India gesloten. Dit moet nader worden beoordeeld.
Winst BV en werken DGA in buitenland
De vraag die hierbij speelt is of de BV een vaste inrichting (artikel 5) heeft in India. Van een vaste inrichting is sprake als in India een kantoor is en/of feitelijk leiding wordt gegeven. Door de beperkte duur is er wellicht geen sprake van een vaste inrichting. Als de werkzaamheden gedurende een langere periode in India plaatsvinden zal de BV vermoedelijk in India winstbelasting moeten worden betalen. Het tarief voor winstbelasting is in India ongeveer gelijk aan Nederland (25%).
Fiscale advisering DGA die in buitenland werkt
Als DGA (directeur-grootaandeelhouder) kan het voorkomen dat je werkzaamheden verricht in het buitenland. Het is belangrijk om te weten waar je belastingplichtig bent en waar sociale verzekeringen verschuldigd zijn. Ook moet worden gekeken naar specifieke gevolgen voor het werken in het buitenland. Een aandachtspunt hierbij is het gebruikelijke loon van de DGA.
Winst vaste inrichting bij werken DGA in buitenland
Als een DGA werkzaamheden verricht in het buitenland, kan er sprake zijn van een vaste inrichting. Een vaste inrichting is een duurzame zakelijke aanwezigheid van een bedrijf in een ander land. De BV is in dat mogelijk belastingplichtig in het land waar de vaste inrichting zich bevindt. De winst die wordt behaald met de werkzaamheden die onder deze vaste inrichting vallen, kan in dat land worden belast. In een belastingverdrag valt te lezen wanneer er sprake is van een vaste inrichting.
Belastingheffing voor DGA’s
De belastingheffing voor DGA’s die werkzaamheden verrichten in het buitenland kan complex zijn. Het is belangrijk om contact op te nemen met één van onze specialisten. Elke situatie is namelijk uniek en afhankelijk van verschillende factoren, zoals het belastingverdrag tussen Nederland en het betreffende land. Wij zullen – indien nodig – de belastingheffing in het buitenland ook afstemmen met een lokale fiscalist binnen ons netwerk. In het rapport van de belastingdienst inzake grensoverschrijdende arbeid wordt hier een toelichting op gegeven.
Sociale verzekeringen en overige aandachtspunten
Naast belastingheffing is het ook belangrijk om te kijken naar de sociale verzekeringen. Als DGA ben je mogelijk in Nederland sociaal verzekerd, maar als je werkzaamheden verricht in het buitenland, kan dit veranderen. Het is essentieel om na te gaan waar sociale verzekeringen verschuldigd zijn en welke gevolgen dit heeft voor bijvoorbeeld je AOW-opbouw.
Jurisprudentie inzake werken over de grens
Er zijn de laatste jaren vele uitspraken geweest welke zien op het werken in het buitenland, een aantal belangrijke uitspraken nemen wij hierbij op.
- Vaste inrichting: salariskosten die via aan algemene verdeelsleutel zijn doorbelast kunnen worden geacht ten laste van de vaste inrichting in het buitenland te zijn gekomen (Hoge Raad d.d. 21 oktober 2001);
- Auto: de bijtellingsregeling valt onder het arbeidsartikel (artikel 15) van een verdrag (Hoge Raad d.d. 3 december 2004). De auto moet dan wel over de dienstbetrekkingen worden verdeeld (mits door meerdere werkgevers ter beschikking gesteld), aldus het Gerechtshof d.d. 9 januauri 2020 In het arrest van de Hoge Raad op deze uitspraak is dit niet aangepast.
- Wonen in buitenland en werken in Nederland: Bij thuiswerken of werken in het buitenland voor een Nederlandse werkgever kan soms aftrek ter voorkoming van dubbele belasting worden geclaimd, aldus de Rechtbank op 4 juli 2022.
- Werken in buitenland en wonen in Nederland: Als iemand voor korte projecten in het buitenland werkt via een Nederlandse BV en er in het buitenland geen belasting wordt betaald kan Nederland soms heffingsbevoegd blijven, aldus het Gerechtshof Arnhem Leeuwarden op 17 februari 2015. Als er in het buitenland daadwerkelijk gezag was uitgeoefend had de heffing anders kunnen verlopen, bekijk hierover de Hoge Raad d.d. 1 december 2006.
Mogen wij jou als DGA adviseren?
Bij een DGA kan er discussie ontstaan omtrent de kwalificatie van zijn of haar werkzaamheden. Belastbaarheid in het werkland kan binnen concernverband worden voorkomen door een doorbelasting van de loonkosten aan een groepsmaatschappij achterwege te laten. Soms is belastbaarheid in het werkland gunstig (salary split).
Een dienstbetrekking die voor 90% of meer in het buitenland wordt ingevuld wordt geacht niet in Nederland te zijn vervuld (artikel 2 lid 4 Wet Loonbelasting), dit zou dus ook in voorkomende gevallen automatisch betekenen dat het salaris in het buitenland wordt belast.
In dit artikel is sprake van werkzaamheden in een verdragsland. Als geen belastingverdrag van toepassing is, kan mogelijk een beroep worden gedaan op het Besluit ter voorkoming van dubbele belasting. Hiervoor is wel vereist dat de inkomsten in het werkland aan belasting zijn onderworpen. Als in het werkland korter dan dertig dagen achtereen is gewerkt, wordt dit alleen aangenomen als daadwerkelijk belasting is betaald.
Wij adviseren dagelijks DGA's, ondernemers en particulieren die aanlopen tegen fiscale merites bij het internationaal zakendoen en/of bij een emigratie. Zijn er vragen of opmerkingen stuur ons gerust een e-mail voor een vrijblijvende offerte of een kennismakingsgesprek.
Bron werken Nederlandse DGA in buitenland
Overzicht belastingverdragen per 1 juli 2023
Overzicht landen met sociale zekerheidsverdragen
Beleggen in box 3 of in de BV
De Europese Commissie is voor nemende om de belasting op dividend tussen bedrijven volledig te schrappen. Hiermee wordt het fiscaal interessanter om vanuit een BV te gaan beleggen (tenminste als nieuwe box 3 stelsel in 2028 doorgaat). Maar moet u nu uw vermogen vanuit box 3 onderbrengen in een BV? Een volledig antwoord dat voor iedereen zal gelden is niet te geven, wel kunnen wij de mogelijkheden voor u op een rijtje zetten. Vanaf 2028 is het beleggen in de BV vermoedelijk een stuk voordeliger. Tot dat moment hoeft u - bij normale vermogens - niet veel actie te ondernemen. Het is wel te overwegen in de box 3 / BV te betrekken bij uw estate planning. Ruwweg vanaf uw 55e verjaardag zou u hier eens over kunnen denken. Wilt u een vrijblijvende offerte voor een advies? Laat het ons via onderstaand formulier gerust weten.
Wat speelt er inzake de wijzigingen in Brussel en box 3?
Box 3 is al jaren een hoofdpijndossier in Nederland. De heffing is de laatste jaren verdubbeld en soms zelfs verdrievoudigd. De Europese Commissie dreigt daar een nieuw hoofdstuk aan toe te voegen. Om beleggingen, investeringen en innovatie in Europa te stimuleren, wil Eurocommissaris (onze oude minister Wopke Hoekstra) de belasting op dividend tussen bedrijven vanaf 2028 volledig laten verdwijnen. Nu geldt zo'n vrijstelling vooral bij grotere belangen tussen moeder- en dochterbedrijven; het voorstel zou de vrijstelling uitbreiden naar in beginsel alle aandelenbelangen tussen ondernemingen binnen de EU. Daardoor lijkt beleggen via een besloten vennootschap (BV) ineens veel aantrekkelijker dan beleggen in box 3. Voor veel beleggers voelt dit als een kantelpunt. Maar is dat ook zo?
Box 3 versus BV
Als dividend in een BV onbelast kan worden ontvangen en koerstwinsten pas worden belast bij realisatie wordt het contrast met het toekomstige box 3 stelsel wel erg groot (vermogensaanwas belasting). De keuze tussen het houden van vermogen in prive (box 3) of het onderbrengen in een BV binnen onze praktijk een dagelijks ontwerp. Soms wordt ook de combinatie gekozen waarbij de ouders een (fors) bedrag schenken aan de kinderen en de kinderen vervolgens (via een kapitaal of AGIO storting) een BV oprichten. Hiermee ligt de toekomstige waarde aanwas al bij de kinderen. Omdat de schulderkenning (schenken op papier) fiscaal ongunstig wordt behandeld in box 3 worden soms dergelijke papieren schulden ook afgelost, met dit geld richten de kinderen dan een gezamenlijke BV op.
Rekenvoorbeeld box 3 versus BV
De box 3 heffing over € 500.000 aan beleggingen (rendement 8%) bedraagt op dit moment ongeveer € 10.000, dit zal in 2028 stijgen tot ongeveer € 14.500. In de BV is de directe heffing (Vennootschapsbelasting) € 7.600 en de uitgestelde heffing (Box 2) € 8.000. Omdat het vermogen in de BV dus beter zal renderen is de BV uiteindelijk gunstiger. Als alle winst op beleggingen wordt uitgekeerd is het verschil zeer beperkt. Los hiervan brengt de BV kosten met zich mee, edoch zijn gemaakte kosten ook weer aftrekbaar. Tot 2028 is het veelal iets voordeliger om in prive te beleggen.
Noot fiscaal jurist inzake beleggen in de BV of in prive
Beleggen in privé blijft tot 2028 (bij redelijke rendementen) nog steeds voordeliger dan in de BV. Bij grote vermogens of een combinatie met uw estate planning (of een forse vastgoed portefeuille) is een (familie) BV aantrekkelijker. Het belangrijkste voordeel van beleggen in de BV is uitstel van belastingheffing in de BV (voor de box 2 heffing). Dat uitstel heeft wel een keerzijde, latere winsten en latere uitkeringen vallen mogelijk in het hogere box 2 tarief. Soms is het dus te overwegen een inkomensplanning te maken zodat u kunt genieten van het lagere box 2 tarief (2026: 24,5%).
Checklist voor de fiscale route naar een bedrijfsopvolging
Wij adviseren wekelijks (familie) bedrijven bij een bedrijfsopvolging, soms in combinatie met een werknemersparticipatie. De belangrijkste reden is om het bedrijf fiscaal vriendelijk in de familie te houden en op lange termijn de box 2 claim en de schenk/ erfbelasting door te schuiven naar de volgende generatie. Maar wat zijn de belangrijkste overwegingen en stappen bij een dergelijk traject? In dit artikel een overzicht
1. Wat is de bedrijfsopvolgingsregeling
De BOR regeling is een regeling in successiewet die als doel heeft om bedrijfsopvolgingen zonder fiscale afrekening (of beperkte afrekening) te laten verlopen. De BOR regeling kan alleen worden toegepast op ondernemingsvermogen. De waarde van de onderneming is hiervan een belangrijk onderdeel (belastingdienst gaat vaak uit van waarde berekening op grond van de DCF methode).
2. Wat zijn de voorwaarden voor de bedrijfsopvolgingsregeling
De belangrijkste voorwaarden voor de BOR regeling zijn:
- Bedrijf 5 jaar in bezit
- Bedrijf 3 jaar voortzetten
- Overnemer tenminste 21 jaar oud
- Het moet gaan om ondernemingsvermogen
- Vastgoed dat aan derden wordt verhuurd valt buiten de BOR (en beleggingsvermogen ook)
- Bij oudere ondernemers zijn de termijnen soms langer
- Belang minimaal 5%
3. Orientatie en haalbaarheid BOR regeling
- Is er sprake van een materiele onderneming? Alleen vermogensbestanddelen die op het moment van de overdracht voor ondernemingsdoeleinden worden aangehouden kwalificeren voor de BOR regeling (uitgangspunt Potbakkersarrest en Hoge Raad 18 augustus 2023 en kennisgrpep standpunt
- Voldoet de overdracht aan de bezitseis voor de overdrager? De onderneming moet minimaal 5 jaar in het bezit zijn van de overdrager. Zie ook Hoge Raad d.d. 30 januari 2026 ECLI:NL:2026:137 en Hoge Raad d.d. 21 april 2023 ECLI:NL:HR:2023:647 inzake bezitseis bij indirecte belangen. Bekijk ook de uitspraak van de Hoge Raad inzake de bezitseis bij uitbreiding van een aandelenbelang Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:990
- Is de opvolger 21 jaar of ouder? Deze eis geldt sinds 2025.
- Welke vermogensbestanddelen kwalificeren als ondernemingsvermogen en welke als beleggingsvermogen. Dit goed uitzoeken, ook beleggingen of liquide middelen die worden aangehouden voor toekomstige investeringen tellen soms mee als ondernemingsvermogen.
- Kan de structuur slimmer worden ingericht? In voorkomende gevallen is het voordelig om met prive vermogen zakelijke schulden af te lossen, dit via Agio vormgeven. Ook moeten activiteiten soms worden gesplitst of het bedrijfspand in een aparte BV worden ondergebracht.
- Bevat de structuur vastgoed dat aan derden wordt verhuurd? Dit valt sinds 2024 buiten de BOR regeling, wellicht verkopen of afsplitsen (let op overdrachtsbelasting)
- Worden er binnen de structuur preferente aandelen gebruikt? Vanaf 2026 alleen gewone aandelen voor BOR/ DRS regeling.
4. Structuur voorbereiding en waardebepaling
- De going concern laten berekenen door een register valuator en hierbij deskundige inschakelen om winsten te optimaliseren (resp. niet te hoog). Bekijk eventueel de rekenmodule van de belastingdienst . De eerste € 1.500.000 is vrijgesteld en over het meerdere 75%.
- Beoordeel of de structuur correct is voor een reguliere BOR regeling. Eventueel een tussenholding vormen of aantal werkmaatschappijen uitbreiden. Zie ook kennisgroep standpunt KG:063:2022:3 inzake BOR, beziteis en herstructurering
- Controleer ook de impact op de bezitseis bij een mogelijke herstructurering. Sinds 2025 is het eenvoudiger om zonder verlies van het BOR / DSR recht een herstructurering uit te voeren.
- Is er sprake van bedrijfsmiddelen (duurder dan € 100.000) die gemengd worden gebruikt? Sinds 2025 geldt voor dergelijke bedrijfsmiddelen een speciale regeling.
- Combineer de BOR met de doorschuifregeling (DSR) zodat u ook de box 2 heffing kunt doorschuiven. Veelal wordt de BOR en DRS gelijktijdig toegepast.
5. Overdrachtsmoment en formaliteiten
- Notariele akten en eventueel splitsingsakten laten opstellen
- Schenkingsakten laten opstellen
- Testament aanpassen
- Indienen aangifte schenkbelasting, BOR vrijstelling moet expliciet worden aangevraagd, bekijk eventueel de folder van de belastingdienst over dit onderwerp.
- Belasting latentie en verkoop juist in de aangifte inkomstenbelasting en vennootschapsbelasting verwerkt ?
6. Voorzettingsperiode bij de BOR regeling
- Opvolger moet de onderneming daadwerkelijk gedurende 3 jaar voortzetten
- Belastingdienst stuurt jaarlijks een herinneringsbrief inzake de voorzetting, zorg ervoor dat het juiste adres bij de belastingdienst bekend is.
- Belang in de onderneming mag gedurende de voortzettingsperiode niet (substantieel) afnemen.
- Herstructureringen in de voortzettingsperiode afstemmen met uw fiscaal jurist en eventueel met de belastingdienst, zie KG:063:2023:23 BOR bij splitsing en invloed op bezitseis en voortzettingseis
- Indien voorzetting stopt dan moet hiervan aangifte worden gedaan via een speciaal formulier.
7. Risico bij BOR regeling
- Nieuwe bezitseis bij uitbreiding via ruzie splitsing (horen en zien arresten) zie Hoge Raad d.d. 30 januari 2026 ECLI:NL:HR:2026:137
- Risico inzake de bezitseis bij uitbreiding van een aandelenbelang Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:990
- Advieskosten inzake BOR traject zijn niet aftrekbaar (artikel)
8. Handige informatie op het internet inzake BOR regeling
- Brochure belastingdienst inzake erfbelasting en schenkbelasting bij BOR regeling
- Online aangifte schenkbelasting indienen
- Wetsgeschiedenis inzake BOR Regeling
- Bereken waarde onderneming volgens DCF methode
- Mening NOB inzake aanpassingen BOR 2025
Noot fiscaal jurist inzake Bedrijfsopvolging
Wij adviseren veel DGA's van familiebedrijven bij de bedrijfsopvolgingsregeling. Een vrijblijvende offerte kunt u eenvoudig bij onze adviseurs aanvragen via de mail of onderstaand formulier. U kunt ons natuurlijk ook bellen op 0880270000
EK-Voetbal 2024 en belastingheffing (deel 1)
Waar betalen de Nederlandse voetballers belasting over hun EK-inkomsten?
Steeds als het EK-Voetbal in (West-)Duitsland wordt gehouden blijkt de uiteindelijke winnaar Nederland. Laten we dat voortzetten en er een traditie van maken. Het EK 1988 leverde de spelers (en coach) een mooie premie op.
Welk land heft belasting over het inkomen dat op het EK 2024 wordt verdiend?
Na het EK in 1988 heeft een speler (zijn rugnummer houden we geheim) aan de Hoge Raad de vraag voorgelegd of Nederland belasting mag heffen over de met het EK verdiende inkomen. Onder het toenmalige belastingverdrag oordeelde de Hoge Raad dat Nederland belasting mocht heffen. In die tijd was het nog van belang of sprake was van zelfstandige arbeid of van niet-zelfstandige arbeid. Kortweg: de bondscoach (KNVB) is de baas, dus is sprake van niet-zelfstandige arbeid. In dat geval mocht Nederland heffen (nu niet aan de beruchte 183-dagenregling werd voldaan). De omstandigheid dat inkomsten uit sportbeoefening is toegewezen aan het land waar de sport wordt uitgeoefend, doet daaraan niet af. Dat gold immers alleen als sprake is van zelfstandige arbeid.
Belastingverdrag Duitsland en heffing bij sporters
Inmiddels leven we al geruime tijd onder het nieuwe belastingverdrag met Duitsland. Daarin is voor sporters niet meer van belang of sprake is van zelfstandige arbeid of niet-zelfstandige arbeid (in dienstbetrekking). Het land waar de werkzaamheden worden verricht (de wedstrijd of training wordt gespeeld) mag belasting heffen. Het gezag van de bondscoach/KNVB is niet meer van belang.
Een klein addertje onder het gras is wel dat voorstaande niet geldt als de financiering voor 50% of meer komt van publieke middelen, de organisatie een ANBI is of sprake is van een culturele overeenkomst tussen de landen. Hoewel de KNVB, de UEFA en de DFB ongetwijfeld zullen menen dat ze enorm maatschappelijk nuttig zijn, lijkt aan die uitzonderingen niet te worden voldaan.
Belastingheffing bij sport evenement in het buitenland
Het nadeel van een heffing in het land waar het toernooi wordt gehouden is de (vaak erg) beperkte mogelijkheid tot aftrek van kosten, de enorme administratieve rompslomp en het feit dat Nederland dan wel voorkoming van dubbele belasting verleent, maar na kostenaftrek waardoor verrekening van de buitenlandse belasting niet altijd (volledig)
mogelijk is. Dat kan er toe leiden dat sporters (en artiesten) met een beperkt inkomen of relatief hoge kosten, aanzienlijk meer belasting betalen dan als zij volledig in Nederland belasting betalen. Dat is de reden dat Nederland er jaren voor heeft geijverd om dit speciale artikel voor sporters en artiesten te schappen (en te behandelen als ‘normale’ belastingplichtigen. Andere landen willen er echter niet aan, waarop Nederland de bakens heeft verzet en zich richt op een beperkte heffing in het land waar wordt gesport (met eventueel een drempel). Onder het huidige verdrag met Duitsland staat het artikel er gewoon nog in. Bij het te wijzigen verdrag met België lijkt het wel te lukken het artikel te schrappen.
Onze ‘voetbalmiljonairs’ zullen van voorgaande perikelen weinig last hebben, gelet op de bedragen die de ronde doen. Neemt niet weg dat het land waar gesport wordt (Duitsland) wel belasting heft.
Noot fiscaal jurist inzake sporters en buitenlandse belastingheffing
Het EK-voetbal kan een aardige premie opleveren, de Nederlandse fiscus zal daarvan weinig zien. De in Nederland wonende spelers (zijn die er nog?) hebben minimaal een mooie salary-split. Natuurlijk gaat het niet om de knikkers, maar om die lelijke beker. Als ze die meebrengen zal de fiscus royaal profiteren van de accijnzen en BTW van de baromzet en klaagt er niemand.
Bent u ook sporter, artiest of topper neem dan gerust contact met ons op en misschien kunnen wij u helpen in Nederland belasting te betalen triomfen te vieren. Oh ja, en als een voetbalpool op kantoor zou organiseren, vergeet de fiscaliteit niet !
En nog een tweetal tips:
- Spelers bij een Nederlands betaal voetbalclub sporten een flink hap van hun salaris in een eigen ‘pensioenfonds’. Belastingheffing vindt pas plaats als daaruit uitkeringen komen. Dat voordeel kan groter zijn dan het voordeel van een (gematigde) heffing in Duitsland.
- In verband met de hiervoor aangehaalde inspanningen van Nederland om (in internationaal verband) sporters en artiesten alleen te belasten in het woonland, heeft Nederland vanaf 2007 in veruit de meeste gevallen buitenlandse sporters en artiesten niet meer in de Nederlandse belastingheffing te betrokken.
Bron bestanden en extra informatie
Hoge Raad d.d. 11 februari 1998 ECLI:NL:HR:1998:AA2441
Handleiding voorkoming dubbele belasting artiesten en sporters in de VPB (december 2023)
Waar betalen piloten belasting (youtube)
WK voetbal 2018 in Rusland en belastingheffing
Beperking renteaftrek vastgoed
Sinds 1 januari 2019 geldt er een algemene beperking voor renteaftrek, genaamd de earningsstrippingregeling. In 2022 en 2023 is de rente niet aftrekbaar als het saldo van verschuldigde en ontvangen rente hoger is dan 20 procent van de winst en meer dan 1.000.000 euro bedraagt. Vanaf 2025 wordt deze regeling voor vastgoedlichamen verder aangescherpt. In dit artikel een toelichting op deze mogelijke wetswijziging.
Nieuws in vastgoedland (22 oktober 2024)
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen. In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig. Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA) We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Renteaftrek beperking niet in strijd met europees recht
De antiwinstdrainage regeling is verenigbaar met het unierecht, aldus het Hof van Justitie op 4 oktober 2024 (ECLI:EU:C:2024:822). Het HvJ EU stelt vast dat de Nederlandse aftrekbeperking van artikel 10a wet VPB 1969 een verschil in behandeling inhoudt en dat in grensoverschrijdende gevallen een nadelig / afschrikkend effect kan hebben op de vrijheid van vestiging. Echter... dit is legitiem om fraude en belastingontwijking te bestrijden. Deze procedure ging over een internationaal concern met de moeder vennootschap in Belgie en een aantal dochterondernemingen in Nederland. Er wordt door de Nederlandse dochtervennootschap een overname gedaan welke wordt gefinancierd binnen het concern. Het Gerechtshof is van mening dat de rente beperkt aftrekbaar is, de Hoge Raad stelt (prejudiciele) vragen aan het HvJ van de EU. Volgens het HvJ mag de renteaftrek worden beperkt omdat eigen vermogen binnen een groep op kunstmatige wijze bij een Nederlandse vennootschap als vreemd vermogen naar voren komt en dat die rente op de lening wordt afgetrokken van de Nederlandse fiscale winst (belastbaar resultaat). Dit vermoeden kan door de Nederlandse koper worden weerlegd. De correctie is van toepassing op het bovenmatige deel van de te hoge rente. Als de lening geen enkele economische functie zou rechtvaardigen dan is het redelijk om via het evenredigheidsbeginsel de aftrek geheel te weigeren. Hoe deze uitspraak uitpakt voor de specifieke bepaling voor renteaftrek bij vastgoed lichamen vanaf 2025 is nog niet bekend, deze bepaling lijkt in strijd met het gelijkheidsbeginsel, de sectorale discriminatie. Zie mede deze scriptie uit 2023.
Vanaf 2025 een ramp periode voor vastgoed beleggers
Als wij alle complexe zaken rondom de renteaftrekbeperking (earningsstrippingmaatregel) van artikel 15b moeten uitleggen worden we depressief. De maatregel die in 2025 wordt ingevoerd heeft grote gevolgen voor alle beleggers in vastgoed. De regeling had heel simpel gekund door bijvoorbeeld de drempel van € 1miljoen te verlagen tot € 200.000. Nu komen veel MKB beleggers met vastgoed in de BV in de financiele problemen.
Voorbeeld effect renteaftrekbeperking vastgoedlichamen vanaf 2025
Een BV verhuurt een bedrijfspand aan een derde. De waarde van het pand is € 600.000, de huur bedraagt € 40.000 per jaar. De directe kosten (verzekeringen, OZB etc.) bedragen € 10.000 per jaar. Op het pand is een financiering afgesloten van € 300.000, de rente bedraagt € 15.000 per jaar (5%). De EBITDA bedraagt € 30.000 (zijnde huur -/- directe kosten). De winst voor VPB bedraagt € 15.000. De VPB in 2024 bedraagt in dit geval € 3.000 per jaar. Vanaf 2025 is maximaal 25% van € 30.000 € 7.500 aan rente aftrekbaar. De VPB vanaf 2025 bedraagt in dit geval € 4.500. De niet aftrekbare rente mag de BV - onder voorwaarden - later nog een keer aftrekken, mits je in enig jaar maar genoeg winst in de BV maakt, bijvoorbeeld bij een latere verkoop met een (forse) boekwinst. Onder het begrip rente vallen de volgende kosten:
- afsluitkosten financiering
- afsluitprovisie
- valuta resultaten (op de hoofdsom)
- rente in financial lease of huurkoop contract
- wettelijke rente
- kosten renteafdekkingsinstrument
Dreigende fiscale lastenverzwaring voor verhuurders van vastgoed vanaf 2025
Vanaf 2025 staan bedrijfsmatige verhuurders van vastgoed mogelijk voor een nieuwe fiscale uitdaging met grote financiele gevolgen. Er zijn plannen om de fiscale renteaftrekbeperking, die momenteel van toepassing is op grote ondernemingen, uit te breiden naar MKB-ondernemers in de vastgoedsector. Deze wijziging zou met name impact hebben op verhuurders van vastgoedportefeuilles in een BV of NV (onderneming).
Earningsstrippingsregeling en/of renaftrekbeperking vastgoedlichamen
De drempel van € 1 miljoen voor generieke renteaftrekbeperking komt voor vastgoedlichamen per 1 januari 2025 te vervallen. De maatregel zal voor veel vastgoedbeleggers (in BV's) erg nadelig uitwerken. In de voorjaarsnota 2023 en voorjaarsnota 2024 gaf het kabinet al aan dat er een regeling zat aan te komen. Grote beleggers splitsten hun vennootschappen in meerdere BV's of cooperaties zodat even zoveel keren gebruik kon worden gemaakt van de drempel van € 1 miljoen euro. Die truct wordt met name toegepast door vastgoed beleggers die aan derden verhuren. Artikel 15b wet VPB gaat vanaf 2025 regelen dat betaalde rente alleen nog maar aftrekbaar is tot 25% van de EBITDA. De drempel van € 1 miljoen wordt geschrapt.
Wat is een vastgoedlichaam?
Dit wordt in art. 15b Wet Vpb 1969 als volgt omschreven:
- als “gedurende minimaal de helft van het jaar de gecorrigeerde bezittingen van de belastingplichtige hoofdzakelijk (70% of meer van het gecorrigeerde balanstotaal)bestaan uit onroerende zaken of gedeelten daarvan voor zover die onroerende zaken of gedeelten daarvan rechtens dan wel in feite direct of indirect ter beschikking worden gesteld aan een ander dan een met de belastingplichtige verbonden lichaam of een met hem verbonden natuurlijk persoon.”
Opmerkingen
- voor de 70% norm moet gekeken worden naar de opgeschoonde balans, dus zonder eventuele dochter BV's en zonder vorderingen op de aandeelhouder en/of gelieerde BV's
- begrip onroerende zaken moet ruim worden uitgelegd, hieronder vallen oook appartementsrechten, rechten van opstal of erfpacht, economische eigendommen, etc.
Wat is een verbonden persoon bij vastgoedlichamen?
Bij verhuur aan verbonden vennootschappen speelt de regeling niet. Voor het begrip verbonden persoon wordt verwezen naar artikel 10a van de wet VPB 1969. Verbonden lichamen zijn:
- een dochter-bv waarin de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een moeder-bv die een aandelenbelang van minimaal 1/3e in de vastgoed-bv heeft;
- een zuster-bv, waarbij de holding zowel in de zuster-bv als in de vastgoed-bv een aandelenbelang van minimaal 1/3e heeft;
- een bv die met de vastgoed-bv deel uitmaakt van een fiscale eenheid Vpb.
Verbonden natuurlijke personen zijn natuurlijke personen die, eventueel met partner. voor tenminste 33,3% een aandelenbelang heeft in de vastgoed BV of in een met hem verbonden lichaam.
Huidige regeling verhuur via vastgoed BV
Op dit moment geldt binnen de vennootschapsbelasting dat:
- Financieringslasten, zoals rente, in principe aftrekbaar zijn, waardoor ze de fiscale winst verlagen.
- De aftrek van rente wordt beperkt tot 20% van de fiscale EBITDA of een bedrag van €1 miljoen euro, afhankelijk van welk bedrag hoger is.
Nieuwe regeling vastgoed BV vanaf 2025
Volgens de Voorjaarsnota 2023 worden deze regels aangescherpt:
- Vanaf 2025 wordt de drempel van €1 miljoen geschrapt voor vastgoedlichamen die vastgoed verhuren aan derden.
- Rente kan dan alleen worden afgetrokken tot maximaal 20% van de fiscale EBITDA.
- Bij minder goed rendement op vastgoed kan dit verstrekkende financiele gevolgen hebben.
- Verminderde liquiditeit: Hogere belastingaanslagen kunnen de cashflow beperken, wat de financiële ruimte om te investeren of bestaande leningen af te lossen kan beïnvloeden.
- Complicaties in fiscale eenheid: Het is nog onduidelijk hoe deze maatregel toegepast zal worden binnen fiscale eenheden waarbij sommige vennootschappen geen vastgoed bezitten en resultaten dus met elkaar worden verrekend.
Aandachtspunten voor de praktijk van de Vastgoed BV
- Impact op rendement: Verhuurders moeten rekening houden met de mogelijkheid van een hogere belastingdruk die invloed kan hebben op het rendement van hun vastgoedportefeuille.
- EU conformiteit: De wijziging is gebaseerd op een Europese richtlijn; het is nog de vraag of deze specifieke toepassing op verhuurders daarmee in overeenstemming is.
Acties voor verhuurders via een Vastgoed BV
Hoewel het misschien te vroeg is voor concrete acties, is het raadzaam
voor verhuurders om:
- Potentiële impact beoordelen: Overweeg de mogelijke financiële impact van de aangepaste renteaftrekbeperking op uw onderneming. Laat uw accountant of fiscaal jurist alvast een berekening maken, of stuur ons een e-mail voor nadere advisering.
- Plan vooruit: Begin met het plannen van maatregelen om de potentiële financiële impact te mitigeren, zoals het herstructureren van financieringen of het optimaliseren van de exploitatie van het vastgoed.
Renteaftrekbeperking in de Vennootschapsbelasting
Rentelasten zijn in beginsel gewoon en volledig aftrekbaar. Door het opstaptarief in Nederland en de tariefsverschillen in verschillende landen kunnen bedrijven "spelen" met rentestromen binnen een concern. Rente wordt betaald in landen met een hoog VPB tarief en worden vervolgens belast in de land met een laag VPB tarief, hierdoor worden winsten binnen een concern fiscaal voordelig verplaatst. De earningsstrippingmaatregel in de vennootschapsbelasting beoogt dit te voorkomen. Daarnaast wil de overheid een beperking aanleggen voor het teveel met vreemd vermogen financieren van bedrijven. De maatregelen zijn de afgelopen jaren steeds complexer en scherper geworden. Sinds 2022 wordt de rente aftrek op leningen toegelaten tot maximaal het hoogste bedrag van (1) 20% van de fiscale EBITDA of (2) €1.000.000. Het deel van de niet afgetrokken rente kan worden meegenomen naar de volgende jaren en dan ten laste van de winst worden gebracht. Veel MKB ondernemers hebben hier geen last van, immers € 1.000.000 aan rente komt niet snel in beeld. Voor grotere bedrijven of onroerend goed ondernemers kan dit wel een probleem opleveren.
Winstberekening bij earningsstripping
Het gaat om de fiscale winst (zonder toepassing renteaftrekbeperking) +/+ afschrijving +/+ saldo van betaalde en ontvangen rente in het fiscale jaar +/+ afwaardering tot lagere bedrijfswaarde van de bedrijfsmiddelen.
Vrijgestelcde inkomsten, zoals onder de deelnemingsvrijstelling vallende voordelen, worden niet tot de EBITDA gerekend.
Voor rente wordt gekeken naar leningen, hierbij wordt ook financial lease als een lening gezien. Rente op schulden aan leveranciers en de belastingdienst wordt niet meegenomen.
Een fiscale eenheid wordt voor de earningsstripping als 1 entiteit gezien. Interne financieringen zijn hierbij dus niet relevant. Het minimumbedrag geldt per belastingplichtige, dit zou een reden kunnen zijn om de fiscale eenheden anders in te delen (te splitsen).
Wijzigingen earningsstripping voor vastgoed lichamen
Binnen de vastgoed sector kan de drempel van € 1.000.000 een probleem geven, temeer als vastgoed zwaarder is gefinancieerd. Omdat de drempel geldt per belastingplichtige (of fiscale eenheid) kan er een prikkel bij (vastgoed) ondernemers bedraagt om activiteiten / vastgoed portefeuilles op te knippen over meerdere BV's. Hiermee wordt de rentelast dusdanig ondergebracht dat het saldo van de rentebate / rentelast onder de drempel van € 1.000.000 blijft. Voorgesteld wordt om met ingang van 2025 de drempel van € 1.000.000 voor vastgoedlichamen met (aan derden) verhuurd vastgoed buiten toepassing te laten. Deze maatregel heeft tot gevolg dat Nederland voor grotere (en internationale) vastgoedbeleggers minder aantrekkelijk zal worden, dit wordt nog eens versterkt door de wijzigingen voor de fiscale beleggingsinstelling en de afschaffing van de samenloopvrijstelling overdrachtsbelasting bij OZ lichamen. Het is bijzonder dat deze maatregel specifiek voor vastgoedondernemers of vastgoedlichamen wordt genomen.
Voorbeelden earningsstripping
Voorbeeld 1 inzake earningsstripping / renteaftrekbeperking
De winst voor belastingen bedraagt € 9.500.000, de afschrijving bedraagt € 1.000.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 2.000.000. De EBITDA komt hiermee op € 12.500.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 12.500.000 = € 2.500.000. De volledige rente is dus aftrekbaar.
Voorbeeld 2 inzake earningsstripping / renteaftrekbeperking
Een horeca bedrijf heeft een winst voor belastingen van € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Voorbeeld 3 inzake earningsstripping / renteaftrekbeperking
Een vastgoed ondernemer heeft een vastgoedportfeuille van € 75.000.000 met een financiering van € 50.000.000, rente bedraagt 4%, derhalve € 2.000.000. De netto huuropbrengst bedraagt € 4.500.000. Afschrijving is nihil omdat dit fiscaal niet is toegestaan. De maximale renteaftrek bedraagt 20% van € 4.500.000 = € 900.000. De tweede grens voor de aftrekbeperking in de vennootschapsbelasting bedraagt € 1.000.000. Er is € 1.000.000 aan rente niet aftrekbaar, zijnde € 2.000.000 -/- € 1.000.000
De winst voor belastingen bedraagt € 1.000.000, de afschrijving bedraagt € 150.000 en de (per saldo) betaalde en afgetrokken rente bedraagt € 850.000. De EBITDA komt hiermee op € 2.000.000. De maximale renteaftrek in 2023 bedraagt hiermee 20% van € 2.000.000= € 400.000. Dit bedrag is lager dan € 1.000.000 en hiermee is de rente volledig aftrekbaar.
Fraus legis en earningsstripping
Door diverse arresten is de reikwijdte van artikel 10a Wet Vpb als fraus legis op veel punten verduidelijkt. In juli 2022 zijn er een tweetal arrest gewezen omtrent de aftrek van rente op leningen die dienden ter financiering van aankopen door private equity partijen (Hoge Raad 2 juli 2022 ECLI:NL:HR:2022:1085). Dit waren voor belastingplichtige gunstige uitspraken, de aftrekbeperking van artikel 10a komt minder snel in beeld (dan dat de belastingdienst zou wensen). Artikel 10a is sindsdien wel aanscherpt en via de "onzakelijke lening leer" zal het lastig worden om rente in aftrek te brengen bij grotere aankopen.
Er is echter nog één belangrijk onderdeel dat nog moet worden uitgediept, dat is het door het Europese Hof gewezen Lexel’-arrest (HvJ EU 20-01-2021, ECLI:EU:C:2021:34) welk arrest onder omstandigheden beperkingen oplegt aan de EU-lidstaten om rente in aftrek te beperken. Het wachten is op de eerste uitspraak waarbij dit arrest in Nederlands perspectief wordt getoetst.
Vastgoedbedrijven en earningsstripping of renteaftrekbeperking
Voor (grotere) vastgoedbedrijven is de earningsstripping regeling een probleem en vanaf 2025 zal dit probleem ook voor kleinere vastgoedondernemers een probleem kunnen worden. De aanscherping van de earningsstrippingregels zouden wel eens een strijdigheid met de Anti Tax Avoicance Directive (ATAD 1). Volgens artikel 3 van de ATAD 1 mogen landen maatregelen nemen om hun nationale fiscale grondslag te beschermen edoch dit speelt hier niet. Door de maatregel worden vastgoedondernemers simpelweg slechter behandeld dan normale ondernemers. De europese rechter heeft in eerder zaken (Hongarije zaak uit 2021 en de Polen zaak uit hetzelfde jaar). Er zijn in juni 2023 al kamervragen gesteld.
Noot fiscaal jurist inzake vastgoed BV en renteaftrekbeperking
De renteaftrekbeperking komt voor het gemiddelde MKB bedrijf niet in beeld. Er zijn een hele serie renteaftrekbeperkingen in de Wet op de Vennootschapsbelasting opgenomen. Bij overname en in de M&A praktijk is dit een aandachtspunt. De belangrijkste renteaftrek beperkingen zijn:
- onzakelijke leningen (afwaardering niet aftrekbaar) Hoge Raad 2008 en Hoge Raad 2011
- anti winst drainage (artikel 10a VPB)
- schijnleningen / bodemloze put leningen Hoge Raad 2004
- deelnemerschapsleningen en laagrentende leningen (artikel 10.1.d VPB)
Er kan worden gespeeld met de winst binnen een bedrijf door - binnen de grenzen van het goed koopmansgebruik - dit kan door:
- winsten eerder te verantwoorden dan men feitelijk van plan zou zijn;
- lening omzetten (preferente) aandelen;
- balansverkortende maatregelen, zoals eigendom vervangen door lease of huur, factoring van debiteuren. etc.;
- aangaan van leningen tegen een (lagere) variabele rente, in combinatie met een renteswap.
- bij grotere bedragen zou een concern verticaal gesplitst kunnen worden, dit zal de komende jaren wel gerepareerd worden (zoals ook bij de vastgoedsector).
Advies inzake vastgoed BV in 2025
Het lijkt nu nog iets te vroeg om alle panden al in de etalage te zetten, toch doen verhuurders er goed aan om de potentiele impact op hun situatie in beeld te brengen. Wordt de aanslag vennootschapsbelasting substantieel hoger? Zo ja wat is daar van de impact?
De aangekondigde wijziging van de renteaftrekbeperking kan een aanzienlijke impact hebben op de fiscale lasten van vastgoedverhuurders. Het is belangrijk dat betrokken partijen zich bewust zijn van deze veranderingen en de implicaties ervan voor hun bedrijfsvoering. De maatregel wordt vrij uitgebreid toegelicht in deze syllabus uit 2022 of dit memorandum uit 2018 en deze scriptie uit 2018.
Gedetailleerde informatie en updates zullen naar verwachting rond Prinsjesdag (september 2024) worden gepubliceerd als onderdeel van het Belastingplan 2025. Voor nu is het essentieel om op de hoogte te blijven en voorbereidingen te treffen voor mogelijke scenario's. Voor meer informatie of advies, kunt u contact opnemen met onderstaande specialisten.
Fiscale ontwikkelingen vastgoedmarkt
Belangrijke Fiscale Ontwikkelingen in de Nederlandse Vastgoedmarkt: 2025
De Nederlandse vastgoedmarkt staat aan de vooravond van belangrijke fiscale veranderingen die in 2025 in werking treden. Deze wijzigingen zullen ingrijpende gevolgen hebben voor investeerders, ontwikkelaars, beleggers en andere belanghebbenden binnen de sector. In dit blogartikel onderzoeken we de belangrijkste fiscale updates en analyseren we hun potentiële impact op vastgoedtransacties en investeringsstrategieën.
Overdrachtsbelasting op aandelen in vastgoed BV
- Afschaffing van vrijstellingen: Vanaf 1 januari 2025 zal de bestaande vrijstelling van overdrachtsbelasting voor aandelen in entiteiten die bouwgrond of nieuw ontwikkeld vastgoed bezitten, worden afgeschaft. Dit zal een directe verhoging van de kosten voor aandelentransacties met zich meebrengen (artikel).
- Specifiek tarief en uitzonderingen: Het nieuwe specifieke tarief voor deze transacties zal 4% bedragen, aanzienlijk lager dan het algemene tarief van 10,4%. Uitzonderingen zijn toepasbaar voor transacties waarbij binnen twee jaar na aankoop ten minste 90% van de betaalde btw teruggevorderd kan worden.
- Overgangsrecht voor lopende projecten: Voor lopende projecten die voldoen aan specifieke voorwaarden, zoals een schriftelijke overeenkomst voor 19 september 2023, is overgangsrecht van toepassing, waarbij de transactie vóór 1 januari 2030 moet zijn voltooid.
Afschaffing van de EBITDA-regel drempel voor renteaftrekbeperking
- Huidige regelgeving: Momenteel is de renteaftrek beperkt tot het hoogste van 20% van de EBITDA of EUR 1 miljoen per belastingplichtige. (artikel) (voorjaarsnota 2023)
- Verandering per 2025: De drempel van EUR 1 miljoen wordt afgeschaft, wat een substantiële invloed zal hebben op de renteaftrekpositie van vastgoedbeleggers die vastgoed verhuren aan derden.
- Actie: Het is verstandig om alvast een calculatie te maken van de financiele gevolgen (en gevolgen op uw rendement) welke het gevolg zijn van deze wetswijziging. Tevens is het verstandig om investeringsstructuren ander op te zetten.
Hervormingen binnen het Regime voor Fiscale Beleggingsinstellingen
- Afschaffing van directe vastgoedinvesteringen onder FBI-regime: Vanaf 2025 is het onder het FBI-regime niet langer mogelijk om direct in Nederlands vastgoed te investeren, wat resulteert in een vennootschapsbelasting van 25,8% voor deze investeringen. (wetsvoorstel)
- Uitzondering: Indirecte investeringen blijven echter toegestaan.
- Impact op bestaande en nieuwe structuren: Deze wijziging vereist een heroverweging van bestaande en nieuwe investeringsstructuren, aangezien de fiscale behandeling zal veranderen.
Wijzigingen kwalificatieregeling voor buitenlandse entiteiten
- Nieuwe kwalificatieregels voor entiteiten: Met ingang van 1 januari 2025 zullen de Nederlandse kwalificatieregels voor buitenlandse entiteiten wijzigen, wat resulteert in een verschuiving van niet-transparant naar transparant voor bepaalde entiteitstypes.
- Fiscale gevolgen van herclassificatie: Deze herclassificatie kan leiden tot fiscale gevolgen zoals vennootschapsbelastingheffing en wijzigingen in bronbelasting- en renteaftrekposities.
Belangrijke jurisprudentie en beleidsbesluiten die zijn aangekondigd
- Ongerealiseerde verliezen: Volgens recente uitspraken zullen ongerealiseerde fiscale verliezen bij aandelentransacties verloren gaan, wat leidt tot potentiële risico's bij de onderhandelingen over koopprijzen en verkooptransacties.
- BTW-Jurisprudentie over Bouwgrond: Een recent arrest van de Hoge Raad heeft nieuwe licht geworpen op de kwalificatie van grond als bouwgrond voor btw-doeleinden, wat essentieel is voor de fiscale behandeling van overdrachtsbelasting en btw. Belangrijke voorwaarde om grond als bouwgrond te zien is dat de betreffende grond onbebouwd is.
- Herziening BTW op diensten aan onroerende zaken: Er is een wetsvoorstel gepresenteerd met betrekking tot de herziening van BTW op diensten aan onroerende zaken. Over deze nieuwe wetgeving wordt al lang gesproken, invoering is per 1 januari 2026 (artikel)
- Vastgoed belast in box 1 in plaats van box 3: steeds vaker is er discussie met de belastingdienst over de belastingheffing over vastgoed in prive. De belastingdienst is al snel van mening dat sprake is van resultaat uit overige werkzaamheden in plaats van normaal vermogensbeheer (artikel)
- Shortstay: de overheid heeft diverse wetswijzigingen aangekondigd over de behandeling van zogenaamde short stay structuren (artikel)
Conclusie fiscale aanpassingen in de vastgoedwereld
De komende wijzigingen in 2025 zullen fiscale implicaties hebben voor de Nederlandse vastgoedmarkt, meer belasting impliceert een lager rendement. Het is van belang voor betrokken partijen om deze ontwikkelingen nauwlettend te volgen en hun strategieën dienovereenkomstig aan te passen om te voldoen aan de nieuwe fiscale realiteit. Fiscale advisering en tijdig structureren anders opzetten en/of bij aankoop rekening houden met deze nieuwe fiscale wetgeving is van essentieel belang.
Investeerders en belanghebbenden dienen de impact van deze regelwijzigingen te beoordelen en hun investeringsstructuren te herzien om optimaal te blijven functioneren binnen het veranderende fiscale landschap. Neem gerust contact op met onderstaande specialisten of stuur ons een e-mail met een verzoek voor een goed gesprek en/of offerte.
Teruggaaf dividendbelasting
De recente ontwikkelingen op het gebied van de teruggave van dividendbelasting hebben gevolgen voor bedrijven en financiële dienstverleners. Met de inwerkingtreding van de conditionele bronheffing op dividenden en de nieuwe procedures voor gebundelde teruggaafverzoeken, is het van belang om goed op de hoogte te zijn van de nieuwste regels en vereisten. Er worden een aantal wijzigingen per 1 januari 2024 beoogd. De belangrijkste is dat dividendbelasting wordt geheven bij een dividenduitkering (binnen concern) aan een lichaame gevestigd in een laag belaste jurisdictie waarmee Nederland een belastingverdrag heeft gesloten ter voorkoming van dubbele belasting. Daarnaast zijn diverse administratieve zaken aangepast. Dit artikel biedt een uitgebreide gids over deze wijzigingen, gericht op het waarborgen van een correcte en efficiënte teruggave van dividendbelasting.
De dividendbelasting in internationaal perspectief
Dividendbelasting is een belasting die wordt geheven op dividenden die worden uitgekeerd door Nederlandse vennootschappen. Recentelijk zijn er enkele belangrijke wijzigingen doorgevoerd die van invloed zijn op de procedures en vereisten voor het terugvragen van deze belasting. Deze wijzigingen hebben betrekking op zowel binnenlandse als buitenlandse ontvangers van dividenden.
In Nederlang gevestigde ontvanger van dividend
Een Nederlandse vennootschap (rechtspersoon) die deelnemingsdividenden (belang tenminste 5%) gaat uitkeren aan een andere Nederlandse vennootschap hoeft hierover geen dividendbelasting in te houden. Dit geldt indien de ontvangde vennootschap recht heeft op de deelnemingsvrijstelling. Over beleggingsdividenden wordt in de regel 15% dividendbelasting ingehouden. In Nederland gevestigd bedrijven of organisaties die niet aan vennootschapsbelasting zijn onderworpen zijn vrijgesteld (mits met kwalificatie en geen vrijgestelde beleggingsinstelling). Als er toch dividendbelasting is ingehouden dan kan deze worden verrekend met de te betalen vennootschapsbelasting.
Als aan de verdragsregeling voor het inwonerschap wordt voldaan zal de Nederlandse belastingdienst een zogenaamde woonplaatsverklaring verstrekken. Onder oudere belastingverdragen is soms een regeling voor verdragsinwonerschap opgenomen, dan wordt de woonplaatsverklaring alleen op basis van wederkerigheid (tussen beide landen) verstrekt. De aanvraag bij de Nederlandse belastingdienst kan per e-mail
In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 14 november 2023 (ECLI:NL:GHARL:2023:9660) kwam het volgende aan de orde:
- Aan belanghebbende wordt een aanslag IB/PVV voor 2020 is opgelegd met een belastbaar inkomen uit werk en woning van €26.642 en uit sparen en beleggen (box 3) van €15.588. Bij deze aanslag werd €753 buitenlandse bronbelasting verrekend.
- Belanghebbende maakte bezwaar tegen de aanslag. De Inspecteur verklaarde het bezwaar gegrond en verhoogde de verrekening van buitenlandse bronbelasting naar €755. In het buitenland is € 2.800 aan bronheffing ingehouden, dit bedrag wil belanghebbende in Nederland terugontvangen.
- De vraag is: moet Nederland meer dan 15% bronheffing teruggeven of niet?
- Belanghebbende ging in beroep bij de Rechtbank Gelderland, maar deze verklaarde het beroep ongegrond. Het Gerechtshof doet hetzelfde en de Hoge Raad doet er niks mee.
- Belanghebbende stelde hoger beroep in. Hij beweerde recht te hebben op verrekening van €2.800 buitenlandse bronbelasting en beriep zich onder andere op het vertrouwensbeginsel (het aangifte programma van de belastingdienst had een fout gemaakt). Volgens oudere jurisprudentie van de Hoge Raad mag hieraan geen in rechten te ontlenen vertrouwen aan worden ontleend (Hoge Raad d.d. 7 december 2001)
- De verrekening van buitenlandse bronbelasting is beperkt tot 15% van het brutobedrag van de dividenden, conform de belastingverdragen met Zwitserland en Italië.
In het buitenland gevestigde ontvanger van dividenden
Voor dividenden die worden betaald aan een in het buitenland gevestigde moeder vennootschap geldt vaak een vrijstelling of een verlaagd tarief. U moet wel per belastingverdrag beoordelen wat het tarief is. De vennootschap die dividend gaat uitbetalen (het betaalkantoor of de inhoudingsplichtige) moet over het uit te betalen dividend - conform de bepalingen in het belastingverdrag - dividendbelasting inhouden, dit percentage is veelal 15%. Het formulier om in het buitenland dividendbelasting terug te vragen kunt u ook opvragen bij de Nederlandse belastingdienst, dit kan per e-mail.
Voorwaarden voor Teruggave van Dividendbelasting
Voor het indienen van een teruggaafverzoek is een eenmalige registratie vereist via het registratieformulier in Mijn Belastingdienst Zakelijk. Hierin moet worden aangegeven of de registratie wordt gedaan door de belastingplichtige zelf of door een gemachtigde financieel adviseur. Het formulier kunt u na inlog vinden onder "overige belastingen" en dan onder "teruggaaf dividendbelasting".
Na 1 juli 2024 kunnen teruggaafverzoeken alleen nog via Mijn Belastingdienst Zakelijk worden ingediend. Het oude portaal voor ondernemers zal niet langer beschikbaar zijn.
Voordat u hiervan gebruik kunt maken (als belastingplichtige of financieel dienstverlener) moet u zich eerst eenmalig registeren, dit kan ook onder mijn belastingdienst zakelijk, hiervoor heeft u wel een RSIN nummer nodig (krijgt u via de KvK).
Onderscheid tussen Deelnemings- en Beleggingsdividenden
- Deelnemingsdividenden (5%-belang of meer): Een Nederlandse vennootschap hoeft geen dividendbelasting in te houden als de deelnemingsvrijstelling van toepassing is. Indien er toch belasting is ingehouden, kan deze worden verrekend in de aangifte vennootschapsbelasting.
- Beleggingsdividenden: Hierop is in de regel 15% dividendbelasting verschuldigd. Bepaalde organisaties in Nederland kunnen echter vrijgesteld zijn, mits zij een geldige kwalificatiebeschikking hebben.
Teruggave voor Ontvangers in Nederland
- Niet-Vpb-plichtige Organisaties: Deze kunnen de ingehouden dividendbelasting terugvragen, mits zij voldoen aan de vereisten zoals een geldige kwalificatiebeschikking.
- Verlaagde tarieven onder Belastingverdragen: De toepasselijke tarieven en vereisten voor deelnemingsdividenden kunnen variëren per belastingverdrag. Bijvoorbeeld, onder het verdrag met België geldt een verlaagd tarief van 5% bij een direct aandelenbelang van ten minste 10%.
- Verdragspercentage: Als algemene regel moet de inhoudingsplichtige de dividendbelasting inhouden tot het geldende verdragspercentage, vaak 15%. Voor de VS geldt een aanvullende eis om een geldig certificaat formulier 6166 over te leggen.
- Gebundeld teruggaafverzoek: Met toestemming van de participanten kunnen deze entiteiten een collectief verzoek indienen bij de Belastingdienst. Het verzoek moet voldoen aan verschillende voorwaarden, zoals het indienen per verdragsland en het beschikken over geldige woonplaatsverklaringen.
Administratieve verplichtingen bij teruggave dividendbelasting
- Administratie: Bij het indienen van een aangifte dividendbelasting moet een overzicht van toegepaste verminderingen worden bijgevoegd. Een goede administratie van de onderliggende bewijsstukken is essentieel.
Fiscaal advies inzake dividendbelasting
De recente wijzigingen in de procedures voor de teruggave van dividendbelasting vereisen nauwkeurige naleving van de nieuwe regels en registratievereisten. Voor binnenlandse ontvangers is de kwalificatiebeschikking van groot belang, terwijl buitenlandse ontvangers goed moeten letten op de specifieke vereisten van belastingverdragen. Een efficiënte administratie en tijdige indiening van verzoeken zijn cruciaal om te profiteren van de teruggavemogelijkheden. Neem contact op met uw fiscale dienstverlener om te zorgen dat uw teruggaafverzoeken correct en tijdig worden ingediend. Er zijn een aantal aandachtspunten:
- Registratie voor teruggave is verplicht en moet via Mijn Belastingdienst Zakelijk.
- Deelnemingsdividenden en beleggingsdividenden kennen verschillende tarieven en vereisten.
- Voor buitenlandse ontvangers kunnen belastingverdragen specifieke voorwaarden stellen.
- Correcte administratie en naleving van de gestelde termijnen zijn essentieel.
Neem gerust contact met ons op voor verdere begeleiding bij de teruggave van dividendbelasting en andere fiscale vraagstukken.
Bron dividendbelasting in internationaal perspectief
Besluit
van 8 november 2023, nr. 2023-21489
Besluit
van 18 september 2023, nr. 2023-20339
Besluit
van 22 februari 2018, nr. 2018 -20130
Borgstelling Directeur Groot Aandeelhouder moet zakelijk zijn
Bij het verkrijgen van financiering voor uw BV, zal een financier (vaak uw bank) u als directeur-grootaandeelhouder (DGA) vaak vragen om u persoonlijk borg te stellen. Dit betekent dat u ook persoonlijk aansprakelijk wordt als de BV haar verplichtingen niet kan nakomen. Het goed regelen van een dergelijke borgstelling is essentieel om fiscale problemen te voorkomen. Hieronder volgen de belangrijkste aandachtspunten en adviezen:
Aandachtspunten bij persoonlijke borgstelling DGA
Schriftelijke Vastlegging borgstelling DGA
- Documentatie: Leg de afspraken tussen u en uw BV schriftelijk vast.
- Borgstellingsprovisie: Zorg ervoor dat de BV u een vergoeding betaalt voor de borgstelling. Dit moet een zakelijk percentage zijn, gebaseerd op het borgbedrag en het risico dat u loopt.
Hoogte van de Provisie borgstelling DGA
- Richtsnoer: De staatssecretaris van Financiën geeft een kader voor de hoogte van de provisie. Het verschil tussen de rente met en zonder borgstelling is een reëel percentage voor de provisie.
- Voorbeeld: Als de bank zonder borgstelling 7% rente vraagt en met borgstelling 5%, zou de provisie 2% zijn.
Fiscale behandeling borgstelling DGA
- Aftrekbaarheid voor de BV: De door de BV betaalde borgstellingsprovisie is aftrekbaar voor de vennootschapsbelasting (VPB)
- DGA: De ontvangen provisie is voor u belast in box 1 van de inkomstenbelasting (IB).
Regresvordering bij borgstelling DGA
- Vordering op de BV: Als u namens de BV de schuld aflost, krijgt u een vordering op de BV, de zogeheten regresvordering. Zie hiertoe de Rechtbank Noord Holland d.d. 17 december 2021 ECLI:NL:RBNHO:2021:12355, waarbij de regresvordering niet als negatief resultaat in aanmerking kon worden genomen.
- Verliesaftrek: Mocht de BV niet kunnen betalen, kunt u het verlies in mindering brengen in box 1, mits de voorwaarden zakelijk zijn
Borgstelling zakelijk of niet, ten laste van box 1
Henk is DGA van Henk & Co BV. In 2006 koopt Henk & Co BV drie andere BV's. De koop wordt gefinancierd bij een bancaire instelling waarbij Henk zich in privé borg heeft gesteld voor in totaal € 340.000. Henk en zijn BV hebben geen schriftelijke afspraken gemaakt over deze borgstelling en/of een borgstellingsvergoeding. In 2015 spreekt de Bank de DGA (Henk) aan in privé (voor de borgstelling). Het geschil bij het Gerechtshof Arnhem Leeuwarden d.d. 28 november 2023 ECLI:NL:GHARL:2023:10190 gaat over de aftrek van dit verlies in box 1 (TBS regeling). Volgens het hof is de borgstelling aangegaan uit aandeelhoudersmotieven en speelt het zich af in de kapitaalsfeer. Het Gerechtshof verwijst hierbij ondermeer naar een uitspraak van de Hoge Raad op 17 oktober 2014 ECLI:NL:HR:2014:2984, inzake een afwaardering van een regresvordering die voortvloeit uit een hoofdelijke aansprakelijkheid. Henk stapt nog naar de Hoge Raad maar die ziet er op 24 april 2026 niks in (ECLI:NL:HR:2026:723), artikel 81 RO. Een slecht en slordig gevoerde procedure die met iets meer zorgvuldigheid een groter kans van slagen zou hebben, edoch dit begint al bij het niet vastleggen van een borgstellingsvergoeding.
Borgstelling DGA aftrekbaar
Een DGA is in het kader van een overname van een BV een borgstelling aangegaan bij de Friesland bank. De overgenomen BV / onderneming gaat failliet waarna de DGA wordt aangesproken op de borgstelling (€ 375.000). De vraag is of de DGA die verlies in box 1 kan aftrekken (verlies uit resultaat van overige werkzaamheden). De belastingdienst stelt - zoals vaker - dat sprake is van een onzakelijke borgstelling. De rechtbank Noord Holland is op 18 november 2024 (ECLI:NL:RBNHO:2024:14015) van mening dat sprake is van een zakelijke borgstelling van de DGA. Het betrof een samenstel van transacties waarbij de borgstelling een beperkt deel betrof van de lening.
Fiscale risico's bij een borgstelling door de DGA
Onzakelijke Borgstelling DGA
- Correctie door de Inspecteur: De inspecteur kan de borgstellingsprovisie als onzakelijk beschouwen en corrigeren, wat leidt tot hogere belasting in box 1.
- Afwaardering van verlies: Bij een onzakelijke borgstelling mag u het verlies niet aftrekken in box 1. Dit verlies kan mogelijk in box 2 worden verrekend.
- Zakelijke voorwaarden: Rechters bepalen per geval of de voorwaarden zakelijk zijn. Een algemene richtlijn is dat een onafhankelijke derde de borgstelling onder dezelfde voorwaarden zou accepteren. Zie Gerechtshof Amsterdam d.d 16 mei 2023 (ECLI:NL:GHAMS:2023:1537) waarbij sprake was van een zakelijke borgstelling.
- Bewijslast: De inspecteur moet bewijzen dat de borgstelling alleen is geaccepteerd omdat u ook aandeelhouder bent.
- Toestemming echtgenoot: Uw echtgenoot moet toestemming geven voor de borgstelling als deze buiten de normale bedrijfsvoering valt. Zonder deze toestemming kan de borgstelling vernietigbaar zijn.
- Voorziening vormen: Als het waarschijnlijk is dat u als borg wordt aangesproken, kunt u een voorziening vormen om het te betalen bedrag in mindering te brengen op uw box 1-inkomen. Dit mag alleen als de borgstelling zakelijke voorwaarden heeft en er een redelijke mate van zekerheid is dat u de uitgaven daadwerkelijk moet doen. Dit wordt wel strikt uitgelegd, zie Gerechtshof Arnhem Leeuwarden d.d. 15 februari 2022 (ECLI:NL:GHARL:2022:1080) en hierna de Hoge Raad op 2 december 2022
Verschil tussen meetekenen voor financiering en de borgstelling
- Meetekenen (hoofdelijk aansprakelijk) : U bent samen met de BV hoofdelijk aansprakelijk voor de schuld. De financier kan bij u als privépersoon aankloppen zonder eerst de BV aan te spreken. U bent aansprakelijk voor de volledige schuld.
- Borgstelling: Alleen de BV is de schuldenaar. De financier moet eerst de BV aanspreken voordat u als borg wordt aangesproken. Een borgstelling kan slechts een deel van de schuld beslaan.
Noot fiscaal jurist inzake borgstelling DGA
Bij het aangaan van een persoonlijke borgstelling is het belangrijk om dit goed tussen U, de bank en de BV vast te leggen. Documenteer alle afspraken, bepaal een zakelijke borgstellingsprovisie en zorg voor een goede onderbouwing. Denk vanuit het perspectief van een onafhankelijke derde om de zakelijkheid te waarborgen en voorkom fiscale problemen. Vergeet niet om toestemming te vragen aan uw echtgenoot.
- De voorwaarden en implicaties van een borgstelling door een directeur-grootaandeelhouder (DGA) zijn divers en hangen af van de specifieke omstandigheden van de borgstelling.
- Een borgstelling door een DGA wordt vaak aangegaan om commitment aan de onderneming te tonen en om financieringsarrangementen met een bank rond te krijgen.
- Het is niet ongebruikelijk dat een DGA zich borg stelt in zijn hoedanigheid als aandeelhouder, wat betekent dat de borgstelling vanuit aandeelhoudersmotieven is aangegaan. Dit kan impliceren dat een onafhankelijke derde niet in de plaats van de DGA zou willen treden onder dezelfde voorwaarden.
- Als de borgstelling als onzakelijk wordt beschouwd, bijvoorbeeld omdat er geen schriftelijke afspraken zijn gemaakt, geen zekerheid of controlemiddelen zijn overeengekomen, of de regresvordering is achtergesteld, dan kan dit fiscale gevolgen hebben.
- Betalingen uit hoofde van een onzakelijke borgstelling kunnen niet in box 1 als een tbs-verlies worden aangemerkt, maar vormen een informele kapitaalstorting die de verkrijgingsprijs voor het aanmerkelijk belang verhoogt. Daarnaast kan een DGA die als borg is aangesproken voor de schulden van de vennootschap, de uit de betaling voortvloeiende regresvordering te boek stellen voor het bedrag dat hij heeft betaald, mits dit binnen de fiscale goedkeuring valt.
Flexwoning en belastingen
De afgelopen jaren hebben vastgoedbeleggers, werkgever en woningcorporaties hun aandacht steeds meer gericht op flexwoningen als oplossing voor de woningtekorten in Nederland, deze woningen worden gebruikt voor tijdelijke bewoning van bijvoorbeeld werknemers en/of (kleinere) gezinnen. Deze relatief nieuwe woonvormen brengen echter diverse fiscale vraagstukken met zich mee, met name op het gebied van de vennootschapsbelasting (VPB). In deze blog gaan we in op de belangrijkste VPB-aspecten van flexwoningen.
Wat zijn Flexwoningen?
Flexwoningen (verplaatsbare huisvesting), zijn woningen die snel gebouwd en geplaatst kunnen worden op tijdelijk beschikbare locaties. Veelal worden deze woningen in een fabriek gebouwd en snel op locatie neergezet en/of opgebouwd. Gemeenten verlenen soms tijdelijke vergunningen voor een periode van vijf tot tien jaar (soms ook langer). Het doel is dat bewoners langer dan enkele maanden of jaren in deze woningen verblijven.
Afschrijving van Flexwoningen
De afschrijving op gebouwen wordt bepaald door aanschafkosten, restwaarde en gebruiksduur. Bij flexwoningen is het lastig om de restwaarde en levensduur te schatten, vooral als de herplaatsingsgarantie van toepassing is. Art. 3.30a Wet IB 2001 beperkt afschrijvingen op gebouwen tot de boekwaarde hoger dan de WOZ-waarde, waardoor vaak nauwelijks kan worden afgeschreven. De term 'gebouw' is hierbij cruciaal, maar niet in de wet gedefinieerd. Ook worden de begrippen gebouw en onroerende zaak soms door elkaar gebruikt. De jurisprudentie biedt handvatten, maar is casuïstisch en gedateerd. Als een flex woning niet op een fundering wordt geplaatst en eenvoudig verplaatsbaar is, is het verdedigbaar om te stellen dat er sneller op kan worden afgeschreven.
Flexwoningen als gebouw
Flexwoningen kunnen als gebouw worden aangemerkt als ze voldoen aan bepaalde criteria, zoals duurzame constructie verbonden met de grond, moeilijk verplaatsbaar, en bescherming bieden tegen wind en neerslag. Jurisprudentie toont aan dat tijdelijke constructies zoals strandtenten en bouwketen vaak niet als gebouw worden gezien vanwege hun eenvoudige demontage. Flexwoningen staan echter vaak langdurig op één plek en hebben een langere levensduur, wat bijdraagt aan de kwalificatie als gebouw.
Belangrijke overwegingen:
- Fundering : Flexwoningen op verplaatsbare betonnen bodemplaten kunnen als gebouwen worden beschouwd, afhankelijk van de mate van verankering en fundering. Zie hiertoe de uitspraak van de Hoge Raad inzake nertshokken die via betonnen palen met de grond verankerd waren (Hoge Raad 12 oktober 1983) of een uitspraak inzake een opblaasbare tennishal welke ook als gebouw wordt gezien (Gerechtshof Den Haag d.d. 28 juli 1980). Als het gebouw verder niet wordt verankerd (Hoge Raad d.d. 16 september 1981) is het geen gebouw. Aansluiting zoeken bij een strandtent (Gerechtshof Den Haag d.d. 29 juni 1994) lijkt dan de meest logische route, deze wordt meestal ook niet gezien als gebouw. Of een flexwoning een gebouw is is dus sterk afhankelijk van de feiten en omstandigheden.
- Aansluiting op voorzieningen: Moderne woningen zijn vaak gasvrij en zelfvoorzienend, waardoor aansluiting op voorzieningen minder relevant wordt.
- Duurzaamheid: Flexwoningen met vergunningen voor langere periodes (vijf tot tien jaar) en een technische levensduur van vijftien jaar kwalificeren vaak als gebouwen.
Transformatie, opslag en verplaatsen van Flexwoningen
Wanneer een flexwoning tijdelijk wordt opgeslagen zonder nieuwe locatie, vervalt mogelijk de kwalificatie als gebouw. Dit roept de vraag op of de jaarlijkse toetsing van de gebouwstatus noodzakelijk is. Het is vaak de bedoeling dat flexwoningen voor langere tijd verhuurd worden, waardoor de kwalificatie 'gebouw' in veel gevallen gehandhaafd blijft, ook tijdens tijdelijke opslagperiodes.
Uitgaven voor verplaatsing van flexwoningen kunnen aan de oude of nieuwe locatie worden toegerekend. Uitgaven voor de oude locatie kunnen worden voorzien, terwijl uitgaven voor de nieuwe locatie geactiveerd moeten worden. Regelmatige verplaatsingen kunnen leiden tot cumulatie van verplaatsingsuitgaven, die fiscaal niet altijd aftrekbaar zijn.
Afwaardering van Flexwoningen
De bedrijfswaarde van flexwoningen kan lager worden door omstandigheden zoals verplaatsingskosten. Art. 3.29c Wet IB 2001 beperkt afwaarderingen op basis van bekende omstandigheden bij aanschaf. Flexwoningen kennen vaak onzekerheid over waardeontwikkeling en restwaarde, wat soepele toepassing van afwaarderingsregels rechtvaardigt.
Noot fiscaal jurist inzake flex woningen
Flexwoningen brengen nieuwe fiscale uitdagingen met zich mee. De bestaande jurisprudentie is niet altijd toepasbaar op moderne bouwvormen, waardoor een definitie van 'gebouw' in art. 3.30a Wet IB 2001 die aansluit bij 'onroerende zaak' uit art. 3:3 BW gewenst is. Terughoudendheid bij het toepassen van art. 3.29c Wet IB 2001 op afwaarderingen kan investeerders meer zekerheid bieden. Als de bedrijfswaarde van een flexwoning na verloop van tijd lager is dan de boekwaarde kan een fiscale afwaardering plaatsvinden.
Enkele tips:
- Houd rekening met de afschrijvingsbeperking en kwalificatie als gebouw bij investeringen in flexwoningen.
- Maak duidelijke afspraken over huur en erfpacht om fiscale verrassingen te voorkomen.
- Plan verplaatsingen zorgvuldig om cumulatie van uitgaven en fiscale beperkingen te minimaliseren.
- Overweeg de bedrijfswaarde en restwaarde bij afwaarderingen en zoek fiscaal advies om optimaal gebruik te maken van afschrijvingsmogelijkheden.
- Als flexwoningen op gehuurde grond staat kan er discussie ontstaan over "wie is de eigenaar" let hierop.
Met deze inzichten en adviezen kunnen ondernemers beter navigeren door de fiscale aspecten van flexwoningen en hun investeringen optimaal beheren.
Overdracht onderneming naar buitenland
Het Tabaksconcern British American Tobacco (artikel NRC) heeft ruim 1,7 miljard aan winst buiten de boeken gehouden en krijgt naast een belastingaanslag een boete van ruim 100 miljoen euro. Vorenstaande volgens een uitspraak van de Rechtbank Noord Holland d.d 15 december 2023 (ECLI:NL:RBNHO:2023:2635) en een eerdere uitspraak van dezelfde rechtbank d.d. 17 oktober 2022. Het tabaksconcern gaat vast in hoger beroep en is teleurgesteld, de belastingdienst is tevreden. De centrale vraag in deze procedures is of er activa zijn overdragen naar het buitenland zonder dat hierover belasting is betaald.
Volgens de rechtbank wordt de winst op kunstmatige wijze laag gehouden via diverse internationale doorbelastingen. Dit ging om kosten - ten laste van de Nederlandse winst - inzake garantstellingen, hulp bij kostenbesparingen, vergoeding voor interne dienstverleningen inzake productie, etc. Daarnaast is een deel van de Nederlandse activiteiten zonder eindafrekening overgedragen aan een vennootschap in het Verenigd Koninkrijk, dit zou een Nederlandse winst opleveren van 1,7 miljard.
Reorganisatie binnen internationaal concern
De rechtbank is van mening dat X BV (groot concern) overdrachtswinst had moeten nemen over de verkoop van ondernemingsactiviteiten aan een vennootschap in het Verenigd Koninkrijk. Kort en goed is sprake van het volgende:
Mijn excuses, het lijkt erop dat er een probleem is met het ophalen van de uitspraken via de tool voor rechtspraak. Desalniettemin kan ik een samenvatting geven op basis van de inhoud die u hebt verstrekt:
- Traditioneel werden er zelden boetes opgelegd in transfer pricing geschillen tussen belastingplichtigen en de Belastingdienst, met uitzondering van zaken met duidelijke opzet. Een beleidsmatige, maar niet geformaliseerde, toezegging van de staatssecretaris en het ontbreken van gedetailleerde wetgeving droegen hieraan bij.
- De algemene perceptie was dat het hebben van transfer pricing (TP) documentatie boetes kon voorkomen.
- De boetes (ruim € 107.000.000) in deze procedure zijn gerelateerd aan twee kwesties: vaststelling van factoring fees en het overdragen van een onderneming naar een Britse aandeelhouder.
- De rechtbank beschouwde de handelingen rondom de ondernemingsoverdracht als een substantiële verandering die resulteerde in een winstuitdeling en eindafrekening gebaseerd op historische kasstromen. X BV was van mening dat er sprake is van onbelast stopzetten van licentiecontracten en dat er geen sprake is van overdracht van activa naar het buitenland. Volgens de rechtbank en de Belastingdienst zijn een belangrijk deel van de Nederlandse activiteiten stopgezet en verplaatst naar het VK. De moeder in het VK moet zich hebben gerealiseerd dat er sprake was van een soort van winstuitdeling en dat hierover een eindafrekening in Nederland moet plaatsvinden.
- De uitspraak van de rechtbank benadrukt dat het bezitten van professioneel opgestelde TP-documentatie geen garantie biedt tegen boetes. Ook blijkt dat TP-documentatie onvoldoende kan zijn wanneer de bewijslast wordt omgekeerd en verzwaard.
- De rechtbank onderzocht kritisch de kwaliteit van TP-rapporten en beschouwde het zogenaamde 'shopgedrag' tussen rapporten als bewijs van (voorwaardelijke) opzet van de tabaksfabrikant. TP-documentatie bleek onvolkomenheden en onvolledigheden te bevatten en de fabrikant kon niet aantonen dat haar interpretatie volledig juist was.
- De zaak dient als een serieuze waarschuwing: TP-documentatie geeft geen volledige bescherming tegen boetes en kan ontoereikend zijn onder een verzwaarde bewijslast.
Noot fiscaal jurist inzake overdracht bedrijfsactiviteiten
De tabaksfabrikant heeft bedrijven in Nederland en in het buitenland. Voor de productie en verkoop van deze producten vinden er binnen het concern transacties plaats, hiervoor worden intern vergoedingen met elkaar afgesproken, de fiscale verrekenprijzen (of transferpricing). De belastingdienst en de rechters zijn van mening dat deze verrekenprijzen niet zakelijk zijn en dat de Nederlandse BV dus teveel kosten betaalde. Het gevolg is dat er over een aantal jaren te weinig vennootschapsbelasting in Nederland wordt betaald.
Tevens wordt in 2016 een deel van de activiteiten gestaakt (of verkocht dat is de vraag). De belastingdienst is van mening dat de activiteiten zijn overgebracht naar het buitenland en dat hierover in Nederland nog moet worden afgerekend.
De rechtbank stelt de belastingdienst grotendeels in het gelijk. Van een groot deel van de intercompany doorbelastingen is niet voldoende bewezen dat de overeengekomen vergoedingen ook tussen onafhankelijke partijen zouden zijn overeengekomen. Tevens is de rechtbank van mening dat er bedrijfsactiviteiten binnen het concern zijn verkocht.
Het gevolg is een stevige aanslag vennootschapsbelasting met een extreem forse boete (qua bedrag). In deze film wordt de situatie nog een uitgelegd. De boete was in eerste aanleg nog hoger en is - in verband met overschrijding van de redelijke termijn - iets verlaagd.
Bij de " emigratie van een onderneming " moet er in Nederland een exit heffing worden betaald. Dit is niet anders dan bij een normale overdracht van activiteiten door een BV of onderneming.
In onze dagelijkse praktijk hebben we wekelijks te maken met klanten die naar het buitenland verhuizen. Het verplaatsen van de fiscale woonplaats heeft grote fiscale gevolgen op het gebied van belastingheffing en premiesheffing sociale verzekeringen. Bij de overdracht van bedrijfsactiviteiten (of een BV) moet er ook rekening worden gehouden met een eindafrekeningwinst binnen de BV.
Heeft u vragen over een emigratie of uw vertrek naar het buitenland neem dan gerust contact met ons op.
Curaçao en belastingheffing
Onze collega Henk Davina verblijft beroepsmatig regelmatig op Curaçao, vanuit dit mooie eiland heeft hij onderstaande artikel geschreven.
Curaçao stond altijd bekend als een belastingparadijs. Door de internationale druk op belastingparadijzen heeft Curaçao haar wetgeving aangepast en in overeenstemming gebracht met geldende internationale bepalingen. Onze collega Henk Davina komt regelmatig op Curaçao. Omdat wij als kantoor regelmatig vragen krijgen over emigratie naar Curaçao heeft hij in grote lijnen de huidige fiscale wetgeving van Curaçao op een rijtje gezet. Hier vindt u nog meer informatie over "waar moet ik belasting betalen". De regeling tussen Nederland en Curaçao kunt u hier raadplegen.
Schema belastingstelsel op Curacao
Inkomstenbelasting op Curacao
Indien men op Curaçao woont en werkt zijn inkomsten uit arbeid, winst uit onderneming, rente en dividend volledig belast. Inkomsten uit onroerende zaken, b.v. verhuur 2e woning, worden voor 65% belast, waarbij de rente op de hypotheek wel aftrekbaar is. In principe komt het erop neer dat alles in ‘Box 1’ wordt belast. Afhankelijk van het inkomen bedraagt het belastingtarief tussen de 9,75% en 46,5%.
Penshonadoregeling op Curacao
Werkt men niet meer of is men van plan om te stoppen met werken om op het tropische eiland Curaçao te gaan genieten van het leven, dan kan men gebruik gaan maken van de Penshonado-regeling. Hoe lekker is dat? Hiermee kunt u onder bepaalde voorwaarden gebruik maken van zeer gunstige belastingtarieven.
De Pensonadoregeling is per 1 januari 2016 door de invoering van de nieuwe belastingregeling (BRNC) wel veranderd. De verdeling Van de heffingsrechten tussen Nederland en Curaçao is op dat moment gewijzigd. Deze verandering gelden echter niet voor personen die al op 5 juni 2014 op Curaçao waren gaan wonen, en het pensioen op die datum al was ingegaan.
Belastingvoordeel Penshonadoregeling op Curacao
De Penshonado-regeling is een regeling die belastingvoordeel kan opleveren voor buitenlandse inkomsten en kent twee vormen. De kern van beide regelingen is dat onder bepaalde voorwaarden inkomsten uit het buitenland tegen een tarief van 5% (oude regeling) of 10% kunnen worden belast. Ook kan er gekozen worden om een forfaitair buitenlands inkomen van ANG 150.000,- (oude regeling) of ANG 500.000,- te belasten tegen het normale tarief, ongeacht het werkelijk genoten buitenlands inkomen.
Wanneer komt u in aanmerking om zich als Penshonado op Curaçao te laten registreren?
Voorafgaand aan het aanvragen van de Penshonado-status mag u niet op
Curaçao gewoond hebben gedurende een aaneengesloten periode van minimaal
5 jaar
De Penshonado-regel is o.a. opgezet om buitenlands vermogen naar Curaçao te krijgen. Vandaar dat het niet mogelijk is voor mensen die al lange tijd op Curaçao wonen.
U bent 50 jaar of ouder op het moment van inschrijven in bevolkingsregister
van Curaçao
Ook al ruim voordat u de pensioengerechtigde leeftijd hebt bereikt (in Nederland), is het mogelijk om dat u zich via de Penshonado-regeling op Curaçao vestigt.
U bent ingeschreven als inwoner van Curaçao en ook daadwerkelijk woonachtig
op Curaçao
U moet wel echt op Curaçao gaan wonen. Een ‘grijze’ constructie waarbij uw werkelijke dagelijks leven zich toch in een ander land afspeelt is niet toegestaan.
Binnen 2 maanden na aankomst op Curaçao moet u de lokale Belastingdienst informeren over de intentie om gebruik te gaan maken van de Penshonado-regeling
Deze voorwaarde is wel belangrijk om te onthouden; na de emigratie is men vaak druk met van alles en dan zijn die 2 maanden zo voorbij.
Binnen 18 maanden na aankomst op Curaçao heeft u een woning in bezit
van minimaal NAF 450.000 (daadwerkelijk beschikbaar), of woont u in een
monumentaal huurhuis met een waarde van minimaal NAF 450.000
Omdat de regel bedoeld is om Curaçao aantrekkelijk te maken voor mensen met buitenlands vermogen, is een eis gesteld voor een koopwoning of monumentale huurwoning van minimaal NAF 450.000 (ongeveer € 230.000). U moet ook zelf in de koopwoning gaan wonen; als de koopwoning verhuurd wordt telt dit niet mee voor de Penshonado-regeling. U werkt niet op Curaçao. Wel mag u bestuurder zijn van een vennootschap (40% aandeelhouder)
Inkomsten uit arbeid worden belast tegen het gewone Curaçaose tarief
voor inkomstenbelasting
Het voordelige belastingtarief geldt alleen voor geld dat van buiten Curaçao komt. Dit kan bv. ook een uitkering vanuit Nederland zijn.
Premieplicht op Curacao
Als u gebruik maakt van de Penshonado-regeling bent u alsnog verplicht verschillende premies te betalen. Dit betreft de premie voor de Basisverzekering Ziektekosten (BVZ), Algemene Verzekering Bijzondere Ziektekosten (AVBZ) en afhankelijk van uw leeftijd ook de premie voor Algemene Ouderdomsverzekering (AOV) en Algemene Weduwen- en Wezenverzekering (AWW).
Het heffingsrecht vanaf 1 januari 2016
Door de veranderingen per 2016 mag Nederland voortaan volledig heffen over het AOW-inkomen, en mag Nederland daarnaast ten minste 15% heffen over ander pensioeninkomen. Vervolgens gaat het heffingsrecht over naar Curaçao. Hoe dit uitwerkt is voor iedereen natuurlijk anders. Bepalend is o.a. de hoogte van uw pensioen en of u bijvoorbeeld een overheidspensioen ontvangt. Daarnaast is ook de premieheffing in Nederland en Curaçao van belang. Afhankelijk hoeveel pensioen u ontvangt bedraagt de belastingdruk (zonder premieheffing) meer dan 10% indien de Penshonado-regeling van toepassing is. Het bijzondere hieraan is dat niet in Curaçao maar aan Nederland afgedragen moet worden. De Curaçaose Penshonado-regeling is daardoor ook een beetje een Nederlandse regeling geworden….
Winstbelasting op Curacao
Rechtspersonen, zoals NV’s, BV’s, Stichting particulier fonds (SPF) en bijvoorbeeld verenigingen en stichtingen die een bedrijf uitoefenen zijn aan winstbelasting onderworpen.
Er zijn verschillende tarieven van toepassing voor de winstbelasting. Het winstbelastingtarief bedraagt 22% (algemeen tarief). Per 1 juli 2018 is de vrijgestelde vennootschap omgevormd tot een Curaçaose Beleggingsvennootschap (zie hierna) die voor zijn winst belast is naar een tarief van 0%. Verder is de winst voor de lichamen die als doelvermogens aangemerkt zijn, belast naar een tarief van 10/T (T= het algemeen tarief). Voor de E-zone vennootschappen zijn hun winsten belast naar een tarief van 2%. Dit belastingtarief voor de E-zone vennootschappen is van toepassing tot en met het jaar 2022. Tot slot is er een tarief van 3% voor lichamen die aangemerkt zijn als laag belaste activiteiten. Deze laag belaste activiteiten zijn:
- Bouw, reparatie en onderhoud aan schepen en vliegtuigen;
- Ondersteunende diensten;
- Opslag en logistieke verwerking;
- Diensten aan beleggingsfondsen.
Het tarief voor de laag belaste activiteiten is niet van toepassing op notarissen, advocaten, openbare accountants, fiscale adviseurs en directievoering.
Geen belastingparadijs meer voor ondernemingen!
Curaçao stond al jaren op de ‘black list’ als belastingparadijs. Internationale fiscale ontwikkelingen hebben er in 2001 toe geleid dat het bekende offshore-regime geleidelijk werd afgeschaft. Dit was echter nog niet voldoende om aan de internationale richtlijnen te voldoen. Onder internationale druk van de OESO heeft Curaçao in 2018 en vervolgens in 2019 (omdat men in 2018 nog niet aan de voorwaarden voldeed) haar fiscale wetgeving wederom aangepast.
Curaçaose Beleggingsvennootschap
Gelijktijdig met het afschaffen van diverse voordelen is de Curaçaose Beleggingsvennootschap (CBV) geïntroduceerd. De CBV vertoond grote gelijkenis met de afgeschafte vrijgestelde vennootschap. Om voor de status van CBV in aanmerking te komen dienen zowel de statutaire doelomschrijving alsmede de feitelijke werkzaamheden van de vennootschap te bestaan uit het uitsluitend of nagenoeg uitsluitend verrichten van kredietuitzettingen, het beleggen in effecten en deposito’s of het ontwikkelen en exploiteren van intellectuele en industriële eigendomsrechten en soortgelijke vermogensrechten.
Voor de CBV geldt dat deze entiteit reële aanwezigheid in Curaçao moet hebben. Op basis van de winstbelastingwetgeving dienen vennootschappen die gebruikmaken van een speciaal tarief of regime in beginsel te beschikken over reële aanwezigheid (‘substance’) in Curaçao. Van een reële aanwezigheid is sprake indien de vennootschap:
- een bij de aard en omvang van de activiteiten van het lichaam, dan wel het concern passend aantal gekwalificeerde lokale voltijd werknemers, al dan niet in dienstbetrekking heeft;
- een bij de aard en omvang van de activiteiten van het lichaam, dan wel het concern passend bedrag aan jaarlijks terugkerende lokale operationele kosten heeft; en
- de kernactiviteiten die de inkomsten genereren in of vanuit Curaçao worden verricht.
Echter de CBV wordt als subjectief belastingplichtige aangemerkt voor de winstbelasting, en dient voorlopige en definitieve aangiften Winstbelasting in te dienen. De CBV is niet vrijgesteld van winstbelasting maar onderworpen aan een belastingtarief van 0% over kwalificerend inkomsten.
Stichting Particulier Fonds op Curacao
Ingaande 1 januari 2019 is de SPF ook aangifteplichtig voor de winstbelasting. De vrijstelling van winstbelasting blijft wel bestaan indien de ‘winst’ van de SPF niet voortvloeit uit een bedrijf. Deze SPF wordt door de Nederlandse Belastingdienst gezien als afgezonderd particulier vermogen (APV). Het vermogen wordt toegerekend aan de inbrenger van het vermogen (box 3) dan wel aan de erfgenamen.
Omzetbelasting op Curacao
Curaçao kent net als de meeste landen ook een omzetbelasting.
Men hanteert een drietal tarieven:
- 6%, het algemene tarief,
- 7% ter zake van verzekeringen en het verstrekken van logies in een hotel/appartement voor kortdurend verblijf,
- 9% voor goederen en diensten zoals, levering van auto’s en boten, horecabestedingen (maaltijden, dranken), tabak, telefoons, vuurwerk e.d.
Daarnaast kent men, net als in Nederland, ook een groot aantal vrijstellingen. Het grote verschil met Nederland is dat men geen aftrekrecht heeft op de omzetbelasting die aan een ondernemer in rekening wordt gebracht. Elke schakel in een proces wordt dus (cumulatief) belast met OB.
Tenslotte
Aruba, Curacao en Sint Maarten zijn zelfstandige landen binnen het Koninkrijk. Op basis van de belastingregeling Nederland en Curacao zijn er afspraken gemaakt tussen Nederland en Curacao. Voor Sinte Maarten is andere regeling van toepassing. De BES Eilanden (Bonaire Sint Eustatius em Saba) worden gezien als openbare lichamen (zeg een soort gemeente) van Nederland. Caribisch Nederland kent een geheel eigen belastingstelsel (zie hier), bij vragen over bovenstaande artikel kunt u contact met ons opnemen.
Vastgoedbelegger gered
De aangekondigde beperking van de renteaftrek voor vastgoedbedrijven gaat vermoedelijk niet door ! Coalitiepartijen vinden renteaftrekbeperking voor vastgoedbedrijven veel te ver gaan, dit kan ook zorgen voor minder huurwoningen.
In het belastingplan 2025 is aangekondigd dat het de renteaftrekbeperking voor vastgoedlichamen verder wordt aangescherpt. Deze aanscherping komt vermoedelijk te vervallen (zo bleek tijdens de behandeling in de tweede kamer op 21 oktober 2024). Op dit moment is renteaftrek tot een bedrag van € 1.000.000 toegestaan (óf tot 20% van de EBITDA wanneer dit hoger is). Het percentage zou worden verhoogd tot 25%, dit wordt nu voor alle beleggers in de BV of NV (of cooperatie) vastgesteld op 24,5%. Er is weer een beetje rust in vastgoedland en onze advies afdeling gaat tijdelijk met andere wijzigingen bezig.
Aftrek rente tot € 1.000.000 (en als dit meer is tot max 24,5% EBITDA)
We moeten niet te vroeg juichen, er komen nog wel nieuwe anti misbruik bepalingen, deze zijn nog niet bekend.
Wijziging belastingplan 2025 voor vastgoedlichamen
De maatregel die in het belastingplan 2025 is aangekondigd ziet op de drempel van € 1.000.000, beoogd is deze drempel te schrappen voor vastgoedlichamen om misbruik tegen te gaan. In de praktijk splitsen vastgoedbedrijven de financiering om zo meerdere keren gebruik te kunnen maken van deze drempel. Ter compensatie werd het percentage van de EBITDA wel verhoogd naar 25%.
In de praktijk is veel te doen om deze aanscherping voor vastgoedlichamen. De maatregel zorgt er namelijk voor dat fiscaal gezien aanzienlijk meer winst wordt belast dan dat er operationeel wordt behaald en bij hogere financierslasten wordt er zelfs verlies gemaakt. Er is daardoor vennootschapsbelasting verschuldigd over een winst die feitelijk niet wordt behaald en waardoor er liquiditeitsproblemen kunnen ontstaan. Voor veel vastgoedbedrijven een doorn in het oog en voor adviseurs werk aan de winkel om te kijken hoe de ‘schade’ zo veel mogelijk beperkt kan worden, bijvoorbeeld door inbreng van kapitaal, beleggingen, ondernemingen of een herstructurering.
Vastgoedbelegging weer gelijk aan normale belegging
Tijdens de 2e kamer behandeling (maandag 21 oktober) van het belastingplan 2025 door de vaste commissie van Financiën kwam er ineens toch een ander bericht. VVD-kamerlid van Eijk gaf aan dat de coalitiepartijen het eens zijn dat zij het drempelbedrag toch niet zouden willen schrappen. Dit komt voort uit een reactie van de vastgoedsector dat het schrappen van het drempelbedrag ervoor zou zorgen dat het aanbod huurwoningen minder zou worden. Kamerlid van Eijk zegt hierover: ‘Op dit onderdeel hebben we een gezamenlijk gevoel van urgentie, ook in relatie tot de woningmarkt en de overkill in de maatregel om hier een tandje terug te doen’. De wijziging van het percentage van 20% naar 25% wordt, ter dekking van dit besluit, boven een renteaftrek van € 1.000.000 niet gewijzigd naar 25% maar naar 24,5%.
Noot fiscaal jurist inzake renteaftrek vastgoedlichamen
Wij zijn verrast door deze wijziging des temeer omdat de Staatsecretaris de afschaffing van de rentedrempel (earningsstripping artikel) als een antimisbruikbepaling had gepresenteerd en deze door kamerlid Van Eijk nu juist als overkill wordt bestempeld. Desalniettemin een positieve ontwikkeling die goed is voor de vastgoedsector. We blijven de ontwikkelingen volgen en u informeren via onze website en social media kanalen. Vragen of advies over vastgoedbeleggingen? Stuur ons gerust een e-mail.
Kantoorruimte thuis aftrekbaar
Als een DGA vanuit een niet zelfstandig kantoor in zijn eigen woning werkt kan de BV verder geen kosten vergoeden. Betreft het een zelfstandige kantoorruimte (met eigen toilet en ingang, zoals een huisje in de tuin of garage) dan is een speciale regeling (de TBS regeling) van toepassing. Eventueel kan er ook voor worden gekozen om de economische eigendom van het kantoordeel aan de BV over te dragen, hiermee voorkom je de (vaak ongunstige) TBS regeling. Feitelijk zijn er dus 3 opties:
- Niet zelfstandige kantoorruimte (voorbeeld de zolderkamer) : 100% eigen woning
- Zelfstandige kantoorruimte (voorbeeld garage of tiny house) : kosten in BV aftrekbaar en in prive belast
- Economische eigendom overdragen aan de BV (kosten in de BV aftrekbaar)
De aanleiding voor dit artikel is een uitspraak van de Rechtbank Zeeland West Brabant d.d. 10 januari 2025 ECLI:NL:RBZWB:2025:97 en het feit dat de fiscale wetgeving per 2025 is aangepast, zogenaamde huurderslasten zijn vanaf 2025 niet meer aftrekbaar.
Op 6 februari 2025 is naar aanleiding van een WOO verzoek een document bekend gemaakt inzake de werkruimte van ondernemers en resultaatgenieters (ROW). In dit document kunt u het beleid van de belastingdienst over de kantoorruimte lezen, weinig bijzonders.
Werkruimte in huurwoning
In navolging van de uitspraak van het Gerechtshof Arnhem Leeuwarden uit 2025 heeft dit Gerechtshof in 2026 wederom een uitspraak gedaan (Gerechtshof Arnhem Leeuwarden d.d. 3 februari 2026 ECLI:NL:GHARL:2026:698). Het Hof is wederom van mening dat huurkosten niet ten laste van de winst kunnen worden gebracht omdat geen sprake is van een zelfstandige werkruimte. X huurt een appartement voor € 700 per maand en gebruikt de woonkamer als ruimte voor digitale lessen. Er wordt € 5.400 aan huisvestingskosten in mindering gebracht op de winst uit onderneming. De kosten zijn volgens de inspecteur, de rechtbank en het Hof niet aftrekbaar omdat de ruimte - na verkeersopvattingen - geen zelfstandig gedeelte van de woning is, namelijk geen eigen sanitaire voorziening en eigen toegang.
Fiscale criteria bij kantoorruimte voor DGA
Als voldaan is aan het inkomens- en zelstandigheidscriterium kunnen kosten van de kantoorruimte / werkruimte, belastingvrij worden vergoed:
- Inkomenscriterium bij kantoorruimte: De DGA moet fysiek een deel van de werktijd in de werkruimte zitten of werken. Als de DGA elders ook een kantoor heeft dan moet de DGA aannemelijk make dat hij/ zij tenminste 70% van zijn inkomen fysiek in de kantoorruimte thuis heeft verdiend. Als de DGA elders geen kantoorruimte heeft is dit percentage 30%.
- Zelfstandigheidscriterium bij kantoorruimte: Het moet gaan om een zelfstandig deel van de eigen woning. De DGA zou het dus ook extern moeten kunnen verhuren. Indicaties voor een zelfstandige ruimte zijn (a) eigen sanitair (b) keuken (c) eigen toegang/ voordeur.
Wat is aftrekbaar bij zelfstandige kantoorruimte en wat niet?
Stel dat er sprake is van een zelfstandige ruimte dan spelen er nog een paar zaken:
- Huur: is belast in box 1 (op grond van zakelijke vierkante meterprijs bepalen)
- Eigenwoningforfait: enkel toepassen op het woningdeel (en niet op kantoordeel)
- Financiering: deze moet worden gesplitst over het woningdeel (aftrek box 1 bij eigen woning) en kantoordeel (TBS regeling, wel aftrekbaar, aflossing is niet nodig en geen bijleenregeling)
- Energie: de energiekosten voor de kantoorruimte is aftrekbaar binnen de TBS regeling (vanaf 2025 niet meer)
- Zakelijke kosten: aftrekbaar
- Verzekering: aftrekbaar
- Deel tuinonderhoud: aftrekbaar, mits betrekking op kantooruimte
- Onderhoudskosten: aftrekbaar
- Afschrijving kantoordeel: aftrekbaar
- Huurderslasten: niet aftrekbaar (sinds 2025) , hierbij moet u denken aan de kosten voor de inrichting
- Inrichtingskosten: niet aftrekbaar, tenzij ARBO voorzieningen
Overige aandachtspunten bij zelfstandige kantoorruimte thuis
De huur wordt dus belast en de kosten zijn aftrekbaar. Er gelden nog een aantal aandachtspunten:
- Bepaalde kosten (zoals tuin onderhoud, alarm kosten, onderhoud, etc.) kunnen wellicht evenredig worden doorbelast.
- Het kantoordeel moet bij aanvang gewaardeerd worden, voor dit bedrag komt het op de openingsbalans van de TBS regeling.
- Nadeel is dat bij verkoop van de eigen woning (en het kantoor) er winst kan worden gemaak op het kantoordeel, dit is belast in box 1.
- Voor de kosten en opbrengst verdeling kunnen zakelijke vierkante meter prijzen worden genomen en/of verdeling op grond van vierkante meters.
- Soms is de BTW op investeringen of kosten verrekenbaar
Rechtbank kun je niet om de tuin leiden
In een procedure bij de Rechtbank is gekeken naar de kosten voor de tuin en (aanleg van) parkeerplaatsen en bestrating. Een deel van de kosten is aftrekbaar en de hiermee samenhangende BTW ook. Omdat de hovenier de overeenkomst met de DGA in prive heeft gesloten is een deel van de BTW niet als voorbelasting verrekenbaar. De DGA probeerde nog via de route "pleitbaar standpunt" de BTW in aftrek te krijgen, met verwijzing naar een arrest van de Hoge Raad d.d. 29 mei 2020 (ECLI:NL:HR:2020:970) is dit door de rechtbank van tafel geveegd.
Deze uitspraak van de rechtbank Zeeland-West-Brabant toont aan hoe belangrijk het is om bij zakelijke uitgaven goed te letten op de contractuele afspraken en de afnemer van de prestaties. In deze zaak ging het om een BV die de btw op facturen van een hovenier in aftrek had gebracht, terwijl de rechtbank oordeelde dat de prestatie aan de DGA in privé was geleverd. Dit leidde tot een naheffingsaanslag, belastingrente en een boete. Hoe voorkom je als ondernemer een dergelijke situatie? In deze blog delen we praktische tips.
- Zorg voor duidelijke facturering
- Btw-aftrek is alleen mogelijk als jouw onderneming als afnemer op de factuur staat en daadwerkelijk de prestatie heeft ontvangen. Let daarom op de tenaamstelling van de factuur en degene die de overeenkomst is aangegaan.
- In deze zaak speelde mee dat de hovenier een offerte had gestuurd aan de DGA in privé en dat de facturen deels op naam van de BV en deels op naam van de DGA stonden. Dit leidde tot discussie over wie de werkelijke afnemer was.
- Uitsluitend zakelijke betalingen via de zakelijke rekening te laten lopen en contracten op de juiste wijze afsluiten en ondertekenen
- De inspecteur en de rechter beoordelen btw-aftrek mede op basis van objectieve gegevens. Zorg daarom voor schriftelijke afspraken over zakelijk gebruik van vastgoed of voorzieningen en een duidelijke onderbouwing van zakelijke noodzaak bij gemengde uitgaven.
De DGA heeft bepaalde kosten in aftrek kunnen brengen, het ging hierbij om:
- kosten aanleg parkeerplaatsen (100% aftrekbaar)
- kosten voor aanleg klinkerpad (50% aftrekbaar)
- kosten voor beplanting in de tuin (50% aftrekbaar)
- kosten voor beplanting naast de parkeerplaats (100% aftrekbaar)
- kosten oprit (50% aftrekbaar)
- kosten achtertuin i.v.m. uitzicht vanuit kantoor (25% aftrekbaar)
Noot fiscaal jurist inzake zelfstandige kantoorruimte thuis
Een kantoorruimte thuis is fiscaal een complexe regeling. Bij nieuwbouw kan het voordelig zijn om ook een kantoorruimte thuis te bouwen, hierdoor zijn bepaalde kosten aftrekbaar (en wellicht ook de hierop drukkende BTW). Wij kunnen u hierbij prima adviseren en via een rekenmodel bepalen of een kantoorruimte thuis fiscaal voordelig is (of niet). Ook nemen wij hierbij mee of het verstandiger is om de economische eigendom van het kantoor over te dragen aan de BV. Stuur ons gerust een email voor een vrijblijvende offerte. Voor een eerste indicatie kunt u prima de "belastingdienst kantoorruimte check" gebruiken.
Samenloop herinvesteringsreserve en fiscale eenheid vennootschapsbelasting
De herinvesteringsreserve van artikel 3.54 Wet inkomstenbelasting juncto. Artikel 8 Wet vennootschapsbelasting 1969 zegt dat bij de vervreemding van een bedrijfsmiddel onder voorwaarden een fiscale reserve kan worden gevormd ter hoogte van de behaalde boekwinst. Dit betreft de verkoopopbrengst verminderd met de rechtstreeks aan die vervreemding toerekenbare kosten, minus de boekwaarde. Voor het vormen van een herinvesteringsreserve (hierna: HIR) gelden er diverse voorwaarden.
- Er moet sprake zijn van een vervreemding van een bedrijfsmiddel;
- Er moet sprake zijn van een herinvesteringsvoornemen (dit is een doorlopende toets);
- Er moet worden voldaan aan de boekwaarde-eis.
Indien niet uiterlijk binnen drie jaar na het boekjaar waarin de HIR is gevormd de herinvestering is gedaan dan valt de HIR vrij.
Fiscale eenheid vennootschapsbelasting
Onder de voorwaarden van art. 15 Wet Vpb 1969 kan een fiscale eenheid voor de vennootschapsbelasting worden gevormd waarbij vennootschapsbelasting wordt geheven van de moedermaatschappij tezamen met de dochtermaatschappijen als ware het één belastingplichtige.
Herinvesteringsvoornemen moet volgen uit gedragingen
Volgens een uitspraak van de Rechtbank Gelderland op 1 april 2026 (ECLI:NL:RBGEL:2026:2506) moet een herinvesteringsvoornemen volgen uit externe gedragingen, het enkel opstellen van notulen of een papiertje is dus niet voldoende. In deze procedure was een boekwinst van ruim € 500.000 toegevoegd aan een HIR reserve en waren notulen aanwezig waarin het herinvesteringsvoornemen is vastgesteld. De door belastingplichtige overlegde verklaringen overtuigden niet. Er zijn ook panden bezocht maar het was onduidelijk waarom deze zijn bezocht. De verklaring van de makelaar is pas tijdens de bezwaarfase opgesteld en was niet geloofwaardig. Al met al een rommelige casus met slecht gevoerde bezwaar en beroepsprocedure.
- Volgens vaste jurisprudentie komt het voor de beoordeling of sprake is van een herinvesteringsvoornemen niet slechts aan op de interne wil of bedoeling van de belastingplichtige op zich, maar op de wil of bedoeling zoals deze in gedragingen en handelingen tot uiting komt.
- Van een voornemen als hier bedoeld, blijkt niet indien een belastingplichtige slechts verklaart dat hij voornemens is de opbrengst te herinvesteren in één of meer voor de HIR kwalificerende bedrijfsmiddelen.
- Het voornemen dient te kunnen worden afgeleid uit zekere naar buiten toe blijkende gedragingen en handelingen waaruit de op herinvestering gerichte wil kan worden afgeleid
Vorenstaande volgt klip en klaar uit een uitspraak van het Gerechtshof 's Gravenhage d.d. 5 juni 2012 ECLI:NL:GHSGR:2012:BY7079. Het mag dan ook gaan om stukken die na balansdatum zijn opgesteld en aanwijzingen geven over de situatie voor balansdatum, aldus de Hoge Raad d.d. 21 oktober 2022 ECLI:NL:HR:2022:1507.
Herinvesteringsreserve en Fiscale eenheid VPB
Wanneer binnen de fiscale eenheid Vpb een bedrijfsmiddel wordt vervreemd van de ene dochtermaatschappij aan de andere dochtermaatschappij dan neemt de verkrijgende dochtermaatschappij het bedrijfsmiddel over tegen de boekwaarde. Ook is het toegestaan om een herinvesteringsreserve op een ander niveau binnen dezelfde fiscale eenheid te benutten, zolang de fiscale eenheid maar het herinvesteringsvoornemen heeft. Een belastingplichtige beschikt zodoende over relatief veel vrijheid bij het vormen en benutten van een herinvesteringsreserve binnen de fiscale eenheid.
De overdracht van een bedrijfsmiddel op zichzelf en het hebben van een herinvesteringsvoornemen is niet van invloed op de fiscale balans van de fiscale eenheid, maar kan wel gevolgen hebben voor de zelfstandige winstbepaling. Artikel 15ah lid 2 Wet Vpb 1969 regelt namelijk dat bij een interne transactie wordt gedaan alsof is overgedragen tegen waarde in het economische verkeer. Ook kan de overdracht van het bedrijfsmiddel en in geval van ontvoeging van een dochtermaatschappij uit de fiscale eenheid, kwalificeren als een besmette transactie in de zin van artikel 15ai lid 1 Wet Vpb 1969.
Let dus op bij het schuiven met vermogensbestanddelen binnen de fiscale eenheid en bij ontvoegingen uit de fiscale eenheid!
Wat als er al een HIR is gevormd en desbetreffende maatschappij gaat de fiscale eenheid aan?
Wanneer een dochtermaatschappij al reeds een HIR heeft gevormd en wordt gevoegd in een fiscale eenheid dan is het niet mogelijk om de herinvesteringsreserve binnen de fiscale eenheid op een ander niveau af te boeken. De HIR en het herinvesteringsvoornemen blijven bij dezelfde dochtermaatschappij. Volgens de staatssecretaris is van belang of op het moment van voeging reeds bekend was dat een andere binnen fiscale eenheid gevoegde maatschappij de herinvestering zou gaan doen. Op het moment dat het bestuur van de entiteit die de herinvesteringsreserve heeft gevormd voorafgaand aan voeging bekend was met het feit dat de herinvestering door een andere gevoegde maatschappij zou worden gedaan, is vanaf dat moment géén sprake meer van een voornemen tot herinvesteren bij het lichaam dat de reserve had gevormd en moet de herinvesteringsreserve belast vrijvallen, besluit 13 juli 2022 onderdeel 2.6
De Kennisgroep Winstbepaling (nr 36 / 1969878) heeft zich naar aanleiding van het Trawler-arrest geuit over de vraag of een belastingplichtige een herinvestering kan doen door de aandelen van een vennootschap die een bedrijfsmiddel bezit te verwerven en deze vennootschap vervolgens te voegen in de fiscale eenheid. Het idee is dan dat de herinvesteringsreserve van belastingplichtige wordt afgeboekt op het bedrijfsmiddel van de overgenomen vennootschap.
Volgens de Belastingdienst dient er een oorzakelijke verband te zijn tussen de vervreemding en de herinvestering. In het Trawler arrest was sprake van een bijzondere situatie waar de trawler eerst werd gehuurd en vervolgens de aandelen werden gekocht waarbij de entiteit zo snel mogelijk werd gevoegd in de fiscale eenheid. Het Trawler arrest wordt hiermee strikt uitgelegd.
C BV had twee trawlers had verkocht en hiervoor een HIR gevormd. Vervolgens verwierf C BV de aandelen van X BV, welke voorheen een trawler aan C BV verhuurde. Na de verwerving van het aandelenbelang in X BV door C BV werd X BV opgenomen in een fiscale eenheid met C BV. De Hoge Raad oordeelde dat in deze situatie de HIR niet hoefde vrij te vallen, aangezien het huren van de trawler in combinatie met de directe voeging binnen de fiscale eenheid aantonen dat sprake was van een voornemen tot herinvesteren, en dat deze feitelijke herinvestering ook kon worden volbracht door middel van de aanschaf van het aandelenbelang en daaropvolgende totstandkoming van de fiscale eenheid. Om deze reden was bij voeging in de fiscale eenheid de afboeking van de reserve op de vervangende investering binnen de andere gevoegde maatschappij toegestaan.
Hoe zit het in geval van een HIR bij een juridische fusie / juridische splitsing / liquidatie binnen de fiscale eenheid?
Een gefaciliteerde juridische splitsing of juridische fusie van artikel 14a juncto. artikel 14b Wet Vpb 1969 komt erop neer dat de verkrijgende rechtspersoon in de plaats treedt van de verdwijnende vennootschap met betrekking tot al hetgeen is verkregen in het kader van de splitsing of fusie. Het doel van de fiscale begeleiding is om door bedrijfseconomische overwegingen ingegeven reorganisaties zo fiscaal neutraal mogelijk te laten verlopen. Voor de HIR betekent dit bijvoorbeeld dat wanneer het vermogensbestanddeel in het kader van een gefaciliteerde juridische splitsing of juridische fusie overgaat op een andere entiteit, niet alleen de reserve zelf overgaat, maar ook de daaraan klevende (en op dat moment lopende) herinvesteringstermijn.
Juridische splitsing – Herinvesteringsreserve
Bij een zuivere splitsing vindt overgang van vermogen plaats van de splitsende rechtspersoon naar de verkrijgende rechtspersonen, waarbij de splitsende rechtspersoon volledig verdwijnt. Ter voorkoming van de fiscale gevolgen van de ontvoeging uit de fiscale eenheid (denk aan sanctiebepaling artikel 15ai Wet Vpb 1969), is in artikel 17 Besluit Fiscale Eenheid 2003 een regeling getroffen. Deze regeling geschied op verzoek en zorgt ervoor dat de fiscale eenheid door de juridische splitsing niet wordt geacht te zijn verbroken (en daarmee de sanctiebepaling achterwege kan blijven).
Juridische fusie – Herinvesteringsreserve
Wanneer een gevoegde maatschappij juridisch fuseert met een ander tot dezelfde fiscale eenheid behorende maatschappij dan leidt dit in principe tot verbreking van de fiscale eenheid door het ontbreken van de bezitsvereiste van artikel 15 lid 1 Wet Vpb 1969. Om ook in deze situatie de fiscale gevolgen te voorkomen kan een verzoek worden ingediend bij de Belastingdienst voor de toepassing van artikel 18 Besluit Fiscale Eenheid 2003 zodat de fiscale eenheid niet wordt geacht te zijn verbroken, bevestiging door de kennisgroep van de belastingdienst (nummer 70)
Liquidatie – Herinvesteringsreserve
Wanneer een dochtermaatschappij wordt geliquideerd dan gaan de vermogensbestanddelen van die dochtermaatschappij in het kader van de liquidatie over op de verkrijger. Aangezien sprake is van een fiscale eenheid, wordt ten aanzien van deze liquidatie-uitkering geen winst gerealiseerd en worden de fiscale boekwaarden doorgeschoven naar de verkrijger. Volgens de Kennisgroep Fiscale eenheid en Reorganisatie Faciliteiten van de Belastingdienst geldt dat op het moment dat de dochtermaatschappij met het herinvesteringsvoornemen wordt geliquideerd, deze na liquidatie geen voornemen meer kan hebben. Hierbij is niet relevant of een andere fiscale eenheidsmaatschappij een voornemen tot herinvestering heeft. De HIR valt vrij conform artikel 15aj Wet Vpb 1969 (kennisgroep standpunt 195) Vrijval van de HIR op grond van voorgenoemde wetsartikel geldt ook op het moment dat een dochtermaatschappij die de HIR heeft gevormd in zich van liquidatie wordt ontvoegd (ook wanneer feitelijk sprake is van een vermogensvereffening die volgt na ontbinding wegens insolventie), zie Hoge Raad d.d. 10 juni 2011 ECLI:NL:HR:2011:BQ0473
Projectplan Verhuld Vermogen en vermogen in Dubai
Er is op grond van een WOO besluit interne informatie gepubliceerd over vermogen in Dubai, het Projectlogboek Dubai Leaks, de Projectstukken Dubal Leaks en het Projectplan Verhuld Vermogen. in dit artikel bekijken we of er nog opmerkelijke zaken te vinden zijn.
De afdeling verhuld vermogen bij de belastingdienst richt zich met name op mensen (of beter belastingplichtigen) die inkomen of vermogen proberen te verhullen in het buitenland (of in Nederland).
Dubai Leaks wat is dit eigenlijk
In 2021 is er informatie bekend geworden over vastgoed in Dubai. De afgelopen jaren hebben de Verenigde Arabische Emiraten een behoorlijke aantrekkingskracht op investeerders, dit met name door het fiscale klimaat. Ook nu zien we nog steeds hippe filmpjes op sociale media over vastgoedprojecten in de VAE (waar Dubai een onderdeel van is). Dubai heeft ook wel een beetje het imago van witwas praktijk via vastgoed of onzichtbaar vermogen. Of dit terecht is laten we even in het midden. Dubai is voor sommige mensen echter wel de opvolger van het Zwitserland en Liechtenstein. Uit een uitgelekt bestand van het kadaster in Dubai is duidelijk geworden dat ruim 1.000 nederlanders vastgoed in Dubai bezitten. Dit is via het Amerikaanse Center for Advanced Defense Studies bekend geworden bij de Nederlandse Belastingdienst. De groene amsterdammer heeft met journalisten van dagblad Trouw deze lijst onderzocht.
Veel Nederlanders kregen de afgelopen jaren een vragenbrief van hetteam Verhuld vermogen van de Belastingdienst. De vragen moeten worden beantwoord (artikel 47 AWR) edoch het moeten wel fiscaal relevante vragen zijn en geen fishing expedition (lukraak vragen stellen in algemene zin). Het kan zijn dat de belastingdienst daarna (navorderings) aanslagen gaat opleggen, bij een groot belastingnadeel kan het dossier ook worden overgedragen aan hetopenbaar ministerie (strafvervolging). Het is echter wel zo dat vastgoed is belast in Dubai (belastingverdrag), dus vaak zal het gaan om de herkomst van het geld. Over Dubai Leaks kunt u hier ook een heldere podcast luisteren. Al met al heeft dit een uitgebreid onderzoek opgeleverd, enige informatie hierover is nu bekend geworden. Eind 2025 zal dit onderzoek worden afgerond en komen de echte resultaten.
Hoe werkt het team Verhuld Vermogen van de Belastingdienst
Sinds 2000 is er binnen de belastingdienst een groep mensen die werkten op de afdeling "vermogen in het buitenland". Belastingplichtigen die via een buitenlandse bankrekening of mogelijke offshore-constructies – denk aan een lege bv op de Kaaimaneilanden, Zwitserland of Dubai – hun vermogen buiten ons zichtveld wilden houden, werden opgespoord en konden via een inkeerregeling alsnog aan hun belastingplicht voldoen. Door de zogenaamde panama papers (2015) is dit belang alleen maar groter geworden. Verspreid over diverse vestigingen werkten 250 mensen fulltime aan dit specialistische onderdeel binnen de belastingdienst. Omdat wij op kantoor veel inkeerders begeleiden hebben wij zeer regelmatig contact met deze afdeling. De grootste uitdaging voor deze afdeling is het verzamelen, combineren, analyseren en interpreteren van veel data die soms via informatieuitwisseling of gestolen data spontaan bij de Belastingdienst binnenkomt. De belastingdienst maakt gebruikt van:
- internationale samenwerkingen en gegevensuitwisseling
- datapakketten en AI
- klokkenluiders
- onderzoeksdata (zoals dubai leaks en de panama papers)
- meldingen bij de FIU
- crypto platformen
Via artikel 47 van de AWR kunnen vervolgens brieven worden verstuurd aan belastingplichtigen met formele informatieverzoeken. Bij onvoldoende medewerking zal een nog formelere informatiebeschikking worden ingezet, de omgekeerde bewijslast ingezet en bij structurele wiegering kan het dossier worden overgedragen aan de fiod of naar het specialistenteam weigeraars.
Sinds de oprichting is er ruim 5 miljard aan aanslagen opgelegd. In een WOO verzoek (Memo voortvarendheid bij projectmatige aanpak programma verhuld vermogen) wordt een inkijkje gegeven in het proces.
Mensen die hun vermogen nog willen melden kunnen gebruik maken van de inkeerregeling.
Verhuld vermogen in Nederland
Het project Dubai Leaks (projectcode 1392) valt onder het programma van het team Verhuld Vermogen. De samenleving loopt belastingheffing mis, dit moet dit team zoveel mogelijk beperken. Er zijn diverse projecten geweest die meestal zijn ontstaan doordat er informatie in gelekt vanuit een land, een bank of via een andere route. Mede door de internationale gegevensuitwisseling komt dit proces nu redelijk op stoom. Vanaf 2026 komt hier ook nog de bitcoin bij.
Vanaf augustus 2021 tot en met april 2022 is een kleine groep medewerkers bij de Belastingdienst bezig geweest met een grove analyse van het bestand waarbij de nadruk lag op identificering van de genoemde personen, de grootte en zwaarte van de problematiek en de mogelijke Nederlandse fiscale belangen. Uit deze analyse bleek dat er voldoende redenen waren om de signalen van deze leak op te pakken. In de onderzochte gevallen was het bezit van onroerend goed niet in de aangiften Inkomstenbelasting vermeld en/of blijken uit de ingediende aangiften geen of onvoldoende middelen om het onroerend goed te kunnen verwerven. In 2023 ontving de belastingdienst nadere informatie en vanaf dat moment kwam het onderzoek pas echt op stoom.
Uitgangspunt voor het project is de constatering dat een aantal personen die in Nederland wonen of in Nederland hebben gewoond onroerend goed in Dubai bezit, waarbij dit bezit niet blijkt uit de ingediende aangiften inkomstenbelasting, vennootschapsbelasting of erf- en schenkbelasting. Dit lijkt te veronderstellen dat deze belastingplichtigen geen juiste en/of volledige aangiften hebben ingediend.
Om hoeveel personen (van de 1.000) is niet duidelijk, dit is weggelakt in de WOO informatie.
Noot fiscaal jurist inzake verhuld vermogen en inkeerregeling
Crypovaluta behoren inmiddels tot de top thema's binnen het programma verhuld vermogen van de belastingdienst. Er zijn al speciale team gevormd die zich specifiek op deze doelgroep richten. Vanaf 2026 komt er een stroom van informatie opgang omdat crypto platformen en aanbieders informatie moeten delen met de Belastingdienst. Er is voor ruim 5 miljard aan aanslagen opgelegd maar dit is dan ook in een periode van ruim 20 jaar. Gemiddeld wordt er ruim 100 - 200 miljoen per jaar "opgehaald". Dossiers liggen op dit moment wat langer stil bij de belastingdienst (mag niet te lang omdat er discussie kan ontstaan over de voortvarendheid, zie dit interne document over de voortvarendheid bij projectmatige aanpak door de belastingdienst). De werkwijze van het team volgt redelijk duidelijk uit dit interne document van de belastingdienst.
Het is wel belangrijk om te melden dat vermogen in het buitenland veel voorkomt en niet a priori als belasting ontwijking is aan te merken. Vastgoed in het buitenland mag immers alleen in het buitenland worden belast (in de meeste gevallen) en een buitenlandse deelneming is niet meer dan een vestigingen in het buitenland. Ook is het nu nog steeds de vraag of over crypto 5 jaar of 12 jaar mag worden geheven. Natuurlijk zal de belastingdienst zich verheugen op de EU richtlijn die vanaf 2026 platformen verplicht om spontaan informatie over klanten te gaan verstrekken. De komende jaren zal er ook aandacht worden besteed aan verhulde kunst, hierbij moet worden aangetekend dat kunst is belast in box 3 en de dat " kunt voor persoonlijke doeleinden " is vrijgesteld in box 3 (bewijslast bij de Belastingdienst). Ook is er meer en meer aandacht voor vermogen binnen familiestichtingen, veelal is dit vermogen echter redelijk volledig bekend.
Wij begeleiden regelmatig belastingplichtigen bij de zogenaamde inkeerregeling. Deze is bedoeld voor belastingplichtigen die in het verleden onjuist of onvolledig aangifte hebben gedaan over hun box 1, 2 of 3 vermogen (of binnen hun bedrijf). Bij een dergelijk traject inventariseren wij
- in eerst aanleg alle relevante feiten;
- bekijken of de client nog niet benaderd is door de belastingdienst;
- wie over het vermogen mag heffen;
- of de 5 of 12 jaars termijn van toepassing en tenslotte;
- wat de herkomst van het vermogen is.
In navolging stellen wij een inkeerverzoek op en maken een berekening van de verschuldigde belastingen, rente en mogelijke boetes. Na de inkeermelding ontvangen wij een ontvangstbevestiging en veelal volgt dan een vragenbrief waarbij alle informatie omtrent het inkomen en vermogen (en verloop van dit vermogen) aan de belastingdienst moet worden verstrekt. In sommige gevallen sturen wij deze informatie direct bij het verzoek. Meestal wordt er een boete opgelegd (soms ook niet). In dit artikel gaan wij nader in op de boete bij de inkeerregeling. Soms moet er een procedure worden gevoerd over de boete, steeds vaker wordt deze door rechters lager vastgesteld. De gewijzigde inkomensgegevens worden vervolgens door de Belastingdienst doorgegeven aan de dienst toeslagen, het CAK en DUO. Het kan dus zijn dat er naast aanslagen ook nog andere correcties zullen volgen.
Wilt u advies of hulp bij inkeren? Stuur ons gerust een e-mail of neem telefonisch contact met ons op.
Bronnen verhuld vermogen
Memo voortvarendheid bij projectmatige aanpak programma verhuld vermogen
Belonen kind van de DGA
Hoe kunt u kinderen fiscaal vriendelijk op weg helpen in dure tijden?
Kinderen is vaak het mooiste wat er is maar ze kosten ook geld. Om voor een woning in aanmerking te komen - op de krappe huizenmarkt - is überhaupt al lastig, laat staan dat ze een woning kunnen kopen. Vandaar dat steeds meer kinderen lang(er) thuis blijven wonen en achterblijven met een (forse) studieschuld. Voor kinderen van een DGA of ondernemer gloort er toch een sprankje hoop, daar kijken we in dit artikel naar. De onderneming van hun vader en/of moeder biedt een aantal mogelijkheden om hen financieel op weg te helpen, uiteraard fiscaal vriendelijk. In deze bijdrage werken wij een aantal opties uit.
Kinderen in dienstbetrekking bij de onderneming of de BV
Met name in de studententijd kunnen kinderen (extra) inkomen verwerven
door hen op de loonlijst van de onderneming te zetten. Als het kind geen
andere looninkomsten heeft, kan de heffingskorting worden aangezet. Op
deze manier kan het kind circa
EUR 7.000 (bij)verdienen zonder dat over de inkomsten loon- of inkomstenbelasting
wordt betaald. De loonkosten zijn uiteraard aftrekbaar van de winst. Afhankelijk
van de exacte van de beloning dient mogelijk nog wel een beetje premies
werknemersverzekeringen te worden voldaan (werkgeverslast) en premie zorgverzekeringswet.
Formeel moet uw kind 13 jaar of ouder zijn om te mogen werken.
De vormgeving via salaris is veel aantrekkelijker dan dezelfde kosten vanuit privé te betalen (niet aftrekbaar) of dat het bedrag voor het kind langs andere weg naar privé moet worden gehaald (meer salaris van de ouders of dividend).
Studie bijlage of toelage voor kind van ondernemer of DGA
In de studietijd kunnen de kinderen ook worden ondersteund via een studietoelage. De belastingdienst heeft aangegeven dat het verstrekken van een studietoelage door een directeur/aandeelhouder vanuit diens personal holding niet zou kunnen, maar voor dit standpunt is geen wettelijke basis. In een standpunt van de kennisgroep wordt hier ook nader naar gekeken (KG:204:2022:23 studietoelage DGA)
Er is sowieso geen bezwaar als de vergoeding uit de werkmaatschappij komt en de vennootschap een studiekostenreglement kent voor kinderen van werknemers.
De studietoelage wordt in fiscale zin aangemerkt als loon uit dienstbetrekking van een ander. Ook hier geldt dat als het kind geen andere (loon)inkomsten heeft, de studietoelage vaak kan worden uitbetaald zonder heffing van loon- en of inkomstenbelasting. Omdat door het kind in deze situatie niet wordt gewerkt, zijn geen premies werknemersverzekeringen verschuldigd. Uiteraard zijn ook nu de kosten aftrekbaar van de winst.
Theoretisch is er nog het alternatief om de studietoelage aan te wijzen als eindheffingsloon en op te nemen in de vrije ruimte van de werkkostenregeling. In de praktijk is deze vrije ruimte veelal beperkt en onvoldoende om de studietoelage in op te nemen. Bij studietoelagen boven de EUR 2.400 per jaar dient daarenboven ook te worden voldaan aan de zogenoemde gebruikelijkheidstoets.
Als een studiekostenregeling in het leven is geroepen ter bevrediging van de persoonlijke behoeften van de DGA kan geen sprake zijn van loonbij de kinderen uit een bestaande dienstbetrekking van een ander. Dit betekent niet dat het voor dga’s onmogelijk is om een studiekostenregeling toe te passen bij de eigen BV. Dit dient per geval beoordeeld te worden op basis van de specifieke feiten en omstandigheden.
Hypotheek voor de eigen woning van de kinderen vanuit de B.V.
Vanuit de B.V. kan een lening worden verstrekt voor de aankoop van een eigen woning door de kinderen (artikel familiebank). Als de aankoop deels (ook) bancair wordt gefinancierd, moet dat veelal wel worden afgestemd met de bank; deze hebben in hun algemene voorwaarden vaak een bepaling opgenomen die meerdere kredietverstrekkers en/of hypotheekhouders voor dezelfde woning niet zonder hun toestemming mogelijk is.
De condities waaronder wordt geleend dienen uiteraard zakelijk zijn (rente, aflossing, zekerheid). Deze condities komen ook terug in de regelgeving rond het excessief lenen bij de eigen B.V. Als namelijk door de aandeelhouder (en diens naasten) meer wordt geleend van de B.V. dan EUR 500.000, wordt het meerdere als een fictief voordeel aangemerkt in box 2 bij de aandeelhouder (inkomsten uit aanmerkelijk belang).
De regeling kent een uitzondering voor leningen ter zake van de eigen
woning (ook van de kinderen), mits deze lening aan een aantal voorwaarden
voldoet. In algemene zin wil dat zeggen dat:
- De looptijd van de lening maximaal 30 jaar mag zijn;
- De lening annuïtair moet worden afgelost;
- Ter zake van de lening hypothecaire zekerheid moet worden verstrekt door de kinderen.
Als de lening aan deze voorwaarden voldoet, is de rente bij de kinderen aftrekbaar in de inkomstenbelasting en worden de rentebaten bij de B.V. belast met vennootschapsbelasting. Het verstrekken van andere leningen dan een eigen woning-lening is uiteraard ook mogelijk. Ook dan is van belang dat de condities waaronder wordt geleend zakelijk zijn. Daarnaast is de regeling rond het excessief lenen dan van toepassing (ingeval de totale leningen van de DGA en zijn naasten bij de B.V.) meer bedragen dan EUR 500.000.
Schenken aan kinderen ondernemer of DGA
Ook via schenkingen kunt u de kinderen financieel steunen tijdens de studie of bij de aankoop van een woning. Door de schenking uit te smeren over meerdere jaren, kan meermaals gebruik worden gemaakt van vrijstellingen en het lage schenkingstarief. Een schenking van zo'n € 7.000 per jaar is belastingvrij.
Bedrijfsopvolging kinderen DGA
Door kinderen aandeelhouder te maken van de B.V., delen zij mee in de toekomstige waarde-ontwikkeling van de aandelen. De aandelen kunnen worden verkocht, maar onder voorwaarden kunnen de aandelen ook aan de kinderen worden geschonken. Via de zogenoemde bedrijfsopvolgingsregeling is zo’n schenking vaak geheel of grotendeels vrijgesteld.
Bij deze variant van vermogensoverheveling is het meestal niet wenselijk dat de kinderen ook al stemrecht in de B.V. verkrijgen als ze aandeelhouder worden. De aandelen worden daarom veelal gecertificeerd. De variant met een B.V. met de kinderen zien we de laatste tijd ook veel terug met beleggingsvermogen in de familie. Dan kan de bedrijfsopvolgingsregeling weliswaar niet worden toegepast, toch is ook dan mogelijk (klein)kinderen te laten toetreden tegen relatief lage waarden.
Dit gebeurt onder meer veel met beleggingen in cryptovaluta. Het idee van deze familie-beleggings-B.V. is dat deze valuta de komende tijd sterk gaat stijgen; (klein)kinderen kunnen relatief tegen lage bedragen en of schenkingen instappen en profiteren dan direct van de marktontwikkelingen van de beleggingen.
Noot Fiscaal Jurist inzake belonen kind DGA of ondernemer
Uiteraard is bij alle opties maatwerk nodig. Indien u een op maat gemaakt advies wil, neem dan gerust contact met ons op.
Fiscale afschrijving zonnepanelen
Binnen welke periode kun je zonnepanelen afschrijven? Volgt het zonnepaneel het "gebouw" of kun je deze zien als apart bedrijfsmiddel? In dit artikel behandelen wij een uitspraak van het Gerechtshof 's Hertogenbosch uit 2025.
Zonnepanelen en afschrijving ten laste van de winst
Zonnepanelen liggen vaak op daken van een woning of een bedrijfsgebouw. Het is dan de vraag binnen welke periode de zonnepanelen kunnen worden afgeschreven. In een procedure bij de Rechtbank Zeeland West Brabant d.d. 24 april 2023 (ECLI:NL:RBZWB:2023:2769) en in hoger beroep bij het Gerechtshof 's Hertogenbosch d.d. 14 mei 2025 (ECLI:NL:GHSHE:2025:1321) kwam dit aan de orde. Een woningcorporatie heeft (niet geïntegreerde) zonnepanelen op bestaande dakbedekkingen van huurwoningen geplaatst (investering 1 miljoen). De woningcorporatie wil deze zonnepanelen sneller afschrijven dan de gebouwen. Ze brengen die keurig bij de belastingdienst onder hun aandacht. In de aangifte vennootschapsbelasting worden de zonnepanelen geactiveerd als onderdeel van de fiscale boekwaarde van de huurwoningen en vervolgens wordt bezwaar aangetekend tegen de ingediende aangifte vennootschapsbelasting (op moment dat aanslag VPB 2016 is ontvangen). De inspecteur, rechtbank en het gerechtshof zijn het niet met de woningcorporatie eens. Hof Den Bosch oordeelt dat de zonnepanelen als onroerende zaken in de zin van artikel 3:3, lid 1, BW kwalificeren en onderdeel zijn geworden van de gebouwen in de zin van artikel 3.30a, lid 2, eerste volzin, Wet IB 2001. De werktuigenvrijstelling mist toepassing.
Noot fiscaal jurist inzake fiscale kant zonnepanelen
De komende jaren zullen er wel meer procedures volgens over zonnepanelen. De discussie zal ontstaan over BTW, herinvesteringsreserves, afschrijvingen en onderhoudskosten. In bovenstaande procedure zou in de nabije toekomst nog een discussie kunnen worden gevoerd over een "lagere bedrijfswaarde", maar dit is tijdens deze procedure niet gesteld.
Ook is het de vraag of een zonnepanelen installatie ook onderdeel is van het gebouw. Volgens een standpunt van de kennisgroep van de Belastingdienst d.d. 3 december 2024 (KG:213:2024:7) kan soms wel sneller worden afgeschreven, hierbij was wel een apart opstalrecht gevestigd op de zonnepanelen. In een dergelijk geval - is volgens de kennisgroep - geen sprake van een afschrijvingsbeperking ex artikel 3.30a wet IB 2021, de zonnepanelen zijn dus geen onderdeel van het gebouw. Als het zonnepaneel wordt verhuurd aan de huurder ligt dit anders. Voor de afschrijvingsbeperking is het van belang dat een zonnepaneel onderdeel is geworden van het gebouw, dit wordt benaderd via de route van artikel 3:3 BW, deze stelt:
- “Onroerend zijn de grond, de nog niet gewonnen delfstoffen, de met de grond verenigde beplantingen, alsmede de gebouwen en werken die duurzaam met de grond zijn verenigd, hetzij rechtstreeks, hetzij door vereniging met andere gebouwen of werken.”
Van een onderdeel van een gebouw is sprake als een zonnepaneel onmiddelijk en (nagenoeg) uitsluitend dienstbaar is aan het gebouw, zie voor een toelichting Hoge Raad 17 januari 2020 ECLI:NL:HR:2020:64. Hiervan is sprake als de installatie een functionele en technische eenheid vormt met het pand of gebouw. Dit speelt als de opbrengst (stroom) die wordt geleverd uitsluitend of nagenoeg uitsluitend wordt gebruikt ten behoeve van de stroomvoorziening van het gebouw (de huurder/ gebruiker). Als de stroom direct wordt teruggeleverd of verkocht is hiervan geen sprake.
Als een zonnepanelen installatie onderdeel is van gebouw zal ook de WOZ waarde hoger worden vastgesteld.
Inhoudingsvrijstelling dividendbelasting
Wil je dividend uitkeren aan je holdingvennootschap? Dan kun je mogelijk gebruik maken van de inhoudingsvrijstelling voor de dividendbelasting. In dat geval hoeft de uitkerende vennootschap géén 15% dividendbelasting in te houden. Deze vrijstelling kan in de praktijk een aantrekkelijk voordeel opleveren, mits aan alle voorwaarden wordt voldaan.
Voorwaarden en misbruiktoets inhoudingsvrijstelling
De hoofdregel luidt dat een Nederlandse vennootschap dividendbelasting moet inhouden bij uitkering van dividend aan haar aandeelhouders. Er zijn echter uitzonderingen op deze regel. Eén daarvan is de inhoudingsvrijstelling, die onder voorwaarden kan worden toegepast bij uitkeringen aan verbonden lichamen. In dit artikel bespreken wij de belangrijkste voorwaarden en recente ontwikkelingen.
Voorwaarden voor de inhoudingsvrijstelling
De inhoudingsvrijstelling is opgenomen in artikel 4, lid 2 en 3, van de Wet op de dividendbelasting 1965. Om hiervoor in aanmerking te komen, moet aan de volgende voorwaarden zijn voldaan:
- De dividenduitkering vindt plaats tussen vennootschappen, waarbij de ontvangende moedermaatschappij is gevestigd in Nederland, de EU/EER of een land waarmee Nederland een belastingverdrag heeft gesloten;
- Het desbetreffende belastingverdrag bevat een bepaling inzake dividendbelasting;
- De moedermaatschappij houdt ten minste 5% van de aandelen in de uitkerende vennootschap;
- Er is géén sprake van misbruik.
Misbruiktoets inhoudingsvrijstelling
Om misbruik te voorkomen, wordt getoetst aan twee criteria:
- Main Purpose Test (subjectieve toets)
Hierbij wordt beoordeeld of de structuur is opgezet met als voornaamste doel om belasting te ontwijken. Een belangrijke vraag hierbij is of er dividendbelasting verschuldigd zou zijn geweest als het dividend direct aan de uiteindelijke aandeelhouders was uitgekeerd (de zogeheten 'doorkijkbepaling'). - Artificial Construction Test (objectieve toets)
Deze toets kijkt of sprake is van een kunstmatige structuur zonder zakelijke realiteit. De structuur moet gebaseerd zijn op valide zakelijke redenen die de economische werkelijkheid weerspiegelen. Is dat niet het geval, dan kan de inhoudingsvrijstelling worden geweigerd.
Indien onvoldoende substance aanwezig is, ligt de bewijslast bij de belastingplichtige om aan te tonen dat desondanks geen sprake is van misbruik.
Voldoende substance?
De toetsing van substance vindt plaats aan de hand van artikel 1bis van de Uitvoeringsbeschikking dividendbelasting. Tot 1 januari 2020 golden vaste substance-eisen. Voldoe je hieraan, dan gold een zogenoemde safe harbor. Sindsdien zijn deze eisen slechts een indicatie en zorgt het ervoor dat de bewijslast voor misbruik wordt verschoven naar de Inspecteur. Zelfs als aan de genoemde voorwaarden wordt voldaan, kan de Inspecteur dus misbruik aannemelijk maken.
Een aantal factoren die een rol spelen bij de beoordeling van voldoende substance:
- Zijn de bestuurders woonachtig in het vestigingsland van de tussenhoudster en beschikken zij over reële beslissingsbevoegdheid?
- Is er sprake van een fysiek kantoor met daadwerkelijke bedrijfsactiviteiten?
- Heeft de tussenhoudster eigen personeel?
- Worden bankrekeningen en administratie daadwerkelijk in het betreffende land aangehouden?
Bovenstaande lijst is geen limitatieve opsomming en de beoordeling hiervan is sterk afhankelijk van de feiten en omstandigheden van het individuele geval.
Recente ontwikkelingen inzake inhoudingsvrijstelling
Met name bij tussenhoudsters zonder materiële onderneming ontstaat discussie over de toepassing van de inhoudingsvrijstelling. In die gevallen moet per situatie worden beoordeeld of voldoende zakelijke redenen bestaan voor de structuur. Maar een recente uitspraak van het Hof Amsterdam d.d. 2 juni 2022 ECLI:NL:GHAMS:2022:1732 toont aan dat zelfs wanneer de holding een materiële onderneming drijft er sprake kan zijn van een kunstmatige constructie zonder economische realiteit.
Hoewel deze rechtspraak ter discussie staat – anders zou iedere holdingstructuur met een buitenlandse moeder potentieel riskant zijn – is op dit moment nog geen duidelijkheid. De Hoge Raad moet zich hierover nog uitspreken in een lopende zaak met een Belgische moedermaatschappij. Een afwijkend oordeel van de Hoge Raad zou mogelijk nieuwe inzichten geven.
Vooruitlopende op de uitspraak van de Hoge Raad heeft de adviseur van ons hoogste rechtscollege (de AG, in deze Peter Wattel). Deze ervaren AG - die zich ook al boog over het rechtsherstel in box 3 en fraus legis bij aftrek van rente - verwees beide zaken naar de spreekwoordelijke prullenbak en hij volgt derhavel de uitspraak van het Gerechtshof in Amsterdam. In een tweetal toelichtingen (Parket Hoge Raad d.d. 26 mei 2023 ECLI:NL:PHR:2023:541 en ECLI:NL:PHR:2023:572 wordt uitgebreid ingegaan op:
- Historie van de wetgeving en parlementaire geschiedenis
- Misbruiktoetsen
- Rechtspraak Hof van Justitite over anti misbruik bepalingen
- De MDR (EU Moeder dochter richtlijn) > de moeder voor artikel 4 lid 3 letter c Dividendbelasting
De centrale vraag is of het Gerechtshof in Amsterdam de subjectieve en objectieve toets - binnen het EU Recht en de Nederlandse wetgeving - juist heeft uitgelegd.
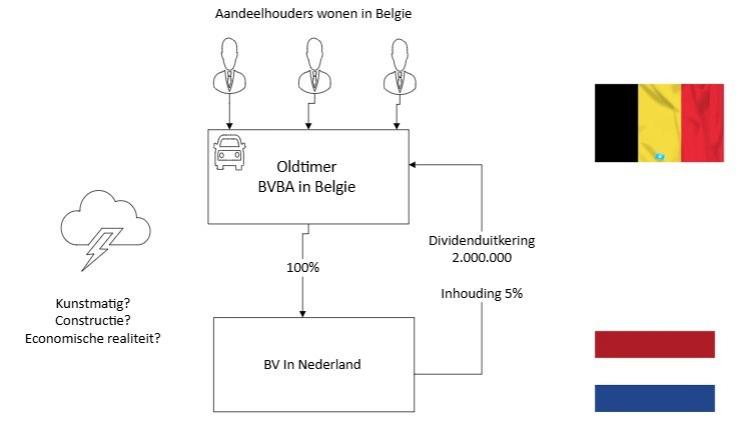
Noot van een fiscaal jurist inzake inhoudingsvrijstelling
Of de Hoge Raad de motivering van de AG en het Gerechtshof Amsterdam gaat volgen is thans nog niet duidelijk, het wachten is op het slotoordeel van de Hoge Raad.
In een andere zaak (over inwoners op Curacao) heeft het Gerechtshof in Den Haag op 19 oktober 2022 (ECLI:NL:GHDHA:2022:2201) geoordeeld dat aan de subjectieve en objectieve voorwaarde is voldaan. Het wegdenken van de rechtspersoon uit de structuur heeft een hogere belastingheffing tot gevolg. Daarnaast kent de rechtspersoon geen materiele onderneming en vervult zij geen wezenlijke functie voor de bedrijfsuitoefening, heeft zij geen schakelfunctie en is er een beperkte substance. Alle vlaggen stonden dus op rood. De belastingplichtige mag echter tegenbewijs leveren, en dat lukte. De structuur is namelijk gebruikelijk, de bestuurder emigreerde om niet fiscale redenen en er was sprake van voldoende tijdsverloop tussen moment emigreren en het uitkeren van dividend. De Hoge Raad op 25 april 2025 (ECLI:NL:HR:2025:669 (bewijslast) en ECLI:NL:HR:2025:668 (verdeling bewijslast), uitspraak gedaan over deze kwestie. De Hoge Raad kijkt met name naar de formele en/of kunstmatige kant waarvoor een economische en commerciele rechtvaardiging aanwezig moet zijn. Als het voornaamste doel is "verkrijgen fiscaal voordeel in strijd met doel en strekking" moet de structuur in prullenbak. Er moet dus sprake zijn van een zakelijke reden. Ook over deze kwestie had Peter Wattel een oordeel (ECLI:NL:PHR:2023:701), hij is echter van mening dat deze zaak anders ligt dan de zaak bij het Gerechtshof in Amsterdam (omdat belanghebbenden niet vrijelijk over het ontvangen dividend konden beschikken).
Heb je een Nederlandse vennootschap waarvan de aandelen worden gehouden door een buitenlandse holdingmaatschappij? Dan kan het zijn dat je bij dividenduitkeringen wél dividendbelasting moet inhouden. Een goede analyse van je internationale structuur is essentieel.
Blijkt uit de analyse dat inhouding noodzakelijk is, dan is het soms mogelijk de structuur zo aan te passen dat alsnog gebruik kan worden gemaakt van de inhoudingsvrijstelling. Hierbij zou u kunnen denken aan:
- feitelijke beschikkingsmacht over ontvangen dividenden bij het bestuur van de rechtspersoon (in combinatie met)
- aansturing van de Nederlande rechtspersoon door de buitenlandse moedermaatschappij
- beschikking over activiteiten, personeel, kantoorruimte en/of rechten in lijn met de Nederlandse activiteiten.
Wij denken hierin graag met je mee. Stuur gerust een e-mail voor een kennismakingsgesprek
Belastingheffing over salaris in Europa
Inwoners in Europa betalen gemiddeld 44% van hun bruto inkomen aan belastingen en premies. Nederland staat nog net in de top 10 (tiende plek) met een lastendruk van 45,5%. Dit is meer dan het gemiddelde maar nog niet eens zo slecht. Fiscaal vriendelijke landen zijn Denemarken (40%), Bulgarije (39%), Ierland (38%), Groot Britannie (35%) en natuurlijk Cyrpus (31%) en Malta (28%). Vorenstaande volgt uit een onderzoek van Molinari en EY.
Frankrijk (54%), Belgie (52%) en Oostenrijk (51%) zijn fiscaal de meest ongunstige landen. De koopkracht in dit soort landen staat de laatste tijd ook meer onder druk.
Afbeelding belastingheffing over salarissen
De zwarte en rode landen zijn het minst gunstig. De groene en gele landen heffen minder belastingen en premies.
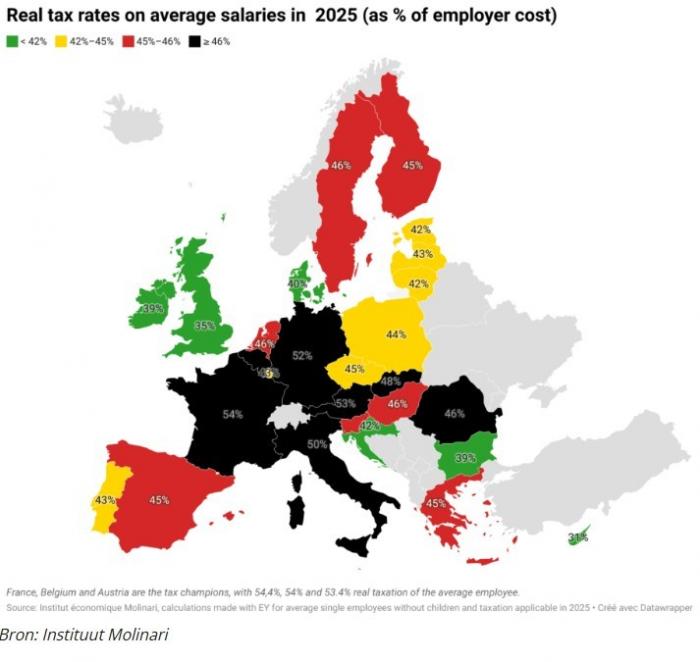
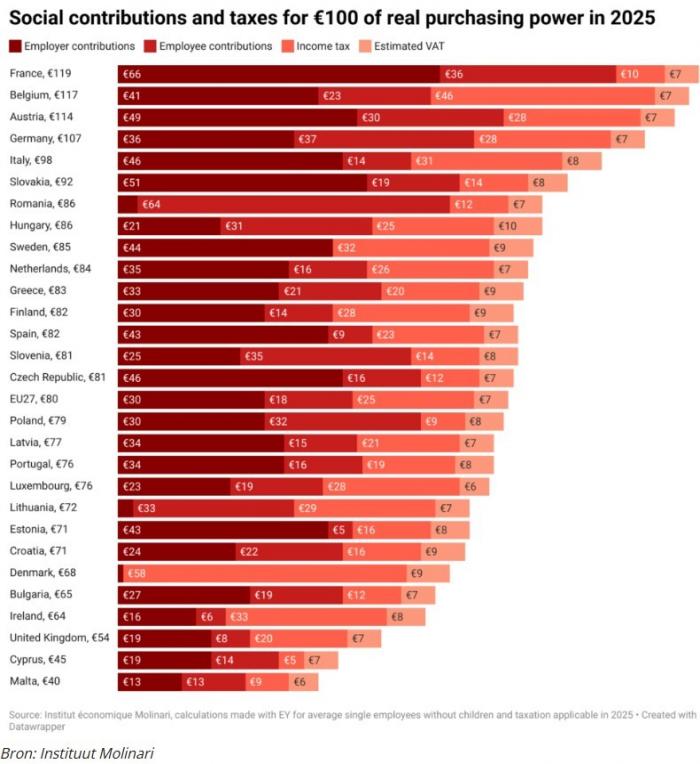
Tarieven voor BTW en Vennootschapsbelasting
Naast de tarieven voor belastingen en premies spelen natuurlijk ook de BTW tarieven, de Vennootschapsbelasting en de top tarieven voor de inkomstenbelasting een belangrijke rol. Dit overzicht ziet er als volgt uit
| BTW | VPB | Max. IB | ||||
| Oostenrijk | 20% | 23% | 55% | |||
| Belgie | 21% | 25% | 53,5% | |||
| Bulgarije | 20% | 10% | 10% | |||
| Kroatie | 25% | 18% | 35,4% | |||
| Cyprus | 19% | 12,5% | 35% | @ | ||
| Tsjechie | 21% | 21% | 23% | |||
| Denemarken | 25% | 22% | 55,9% | |||
| Estland | 22% | 22% | 22% | |||
| Finland | 25,5% | 20% | 51,8% | |||
| Frankrijk | 20% | 25,8% | 55,4% | |||
| Duitsland | 19% | 29,9% | 47,5% | |||
| Griekenland * | 24% | 22% | 44% | @ | ||
| Hongarije | 27% | 9% | 15% | |||
| Ierland * | 23$ | 12,5% | 48% | |||
| Italie | 22% | 27.8% | 47,2% | @ | ||
| Letland * | 21% | 20% | 36% | |||
| Litouwen * | 21% | 16% | 32% | |||
| Luxemburg | 17% | 24,9% | 45,8% | |||
| Malta | 18% | 35% | 35% | @ | ||
| Nederland | 21% | 25,8% | 49.5% | @ | ||
| Polen | 23% | 19% | 36% | |||
| Portugal * | 23% | 30,5% | 53% | @ | ||
| Roemenie | 19% | 16% | 10% | |||
| Slowakije | 23% | 21% | 25% | |||
| Slovenie | 22% | 22% | 50% | |||
| Spanje * | 21% | 25% | 54% | |||
| Zweden | 25% | 20,6% | 52,3% |
Landen met een * kennen speciale regelingen voor de winstbelasting. Landen met een @ kennen speciale regeling voor inwoners met een pensioen
Noot fiscaal jurist inzake belastingtarieven in Europa
De belastingtarieven over inkomen stijgen de laatste jaren stevig. Dit wil nog niet altijd zeggen dat de dienstverlening van de overheid hierdoor beter is. In Frankrijk gaat bijvoorbeeld een groot deel van de belasting en premie heffing op aan pensioenen (24%). In Nederland is dit - door zelf sparen voor pensioenen bij een pensioenverzekeraar - een stuk minder. De zorgpremies is voor veel landen ook een probleem, deze kosten bedragen gemiddeld 20% van de overheidsuitgaven (en ze stijgen).
Nederland is een keurige middenmoot land. Via de WKR, sparen voor een pensioen, auto van de zaak en de 30% regeling kan belasting worden bespaard. Naast bovenstaande landen zijn er ook speciale regelingen op de Canarische eilanden en Madeira, dit is specialisten werk.
Voor buitenlandse advisering laten wij ons altijd bijstaan door een lokale specialist. Wij richten ons derhalve op de Nederlandse perspectieven en gevolgen voor een mogelijke emigratie en woonplaatsdiscussie.
Beleggen in de BV en DGA salaris
Box 3 beleggen of in de BV
Steeds vaker wordt er belegd in de BV, dit vanwege stijgende box 3 heffing en discussie over vermogensaanwas belasting. In de meest recente belastingplannen staat dat er alleen vermogenswinstbelasting wordt geintroduceerd, dus dat valt mee.
DGA salaris en beleggen in de BV
Er zijn op dit moment geen echt duidelijke uitspraken van rechters over de situatie dat een DGA beleggingen (bijvoorbeeld bij een bank of private equity partij) heeft ondergebracht in een BV. Dit zal de komende jaren toenemen omdat beleggers box 3 te duur vinden. De vraag is of een DGA met beleggingen in zijn BV ook rekening moet houden met een DGA salaris. Dat de DGA voor zijn BV (beperkt) werkt staat vaak wel vast. De echte vraag is dan de hoogte van het loon, en dan vooral of je onder de € 5.000 drempel blijft. Dit lijkt verdedigbaar, tenzij de DGA erg actief gaat andelen en hier veel tijd in steekt. De bewijslast omtrent de uren en werkzaamheden berust bij de DGA, dus bijhouden van uren en werkzaamheden is verstandig.
De € 5.000 drempel is in 2009 voorgesteld. De beleggings BV is toen uitdrukkelijk als voorbeeld genoemd. In de notitie fiscale positie directeur aandeelhouder(ministerie van financien 2009, bij het fiscale pakket 2010) zegt daarover het volgende:
- "Een voorbeeld hiervan is de situatie van een beleggings-bv, waarbij de dga nauwelijks werkzaamheden verricht. (…) Daarom stel ik voor dat de gebruikelijkloonregeling niet van toepassing is als het gebruikelijke loon niet hoger is dan € 5000 per jaar."
Dat werkt twee kanten op:
- Voor de DGA. De wetgever zag de passieve beleggings-BV zelf als het
typische geval voor een nihil-loon. Dat is een sterk interpretatieargument
richting de inspecteur en de rechter.
- Tegen de DGA. De wetgever gaat er kennelijk van uit dat ook in een beleggings-BV "nauwelijks werkzaamheden" worden verricht. Art. 12a is dus in beginsel van toepassing en de BV ontsnapt pas via de drempel. De stelling "passief beleggen is geen arbeid, dus art. 12a speelt niet" heeft zo een zwakkere basis dan sommige praktijkartikelen suggereren.
Vooroverleg belastingdienst over gebruikelijk loon bij beleggings BV
Het is zeker te overwegen om met de belastingdienst in overleg te gaan over het gebruikelijke loon bij een beleggings BV. Dit kan via dit formulier. Verwijs naar bovenstaande notitie van de eerste kamer en maak duidelijk dat de werkzaamheden beperkt zijn (max 30 uur per jaar, immers 30 x € 100 per uur = € 3.000 en dus beneden de drempel van € 5.000). Bekijk ook wat een vermogensbeheerder zou vragen voor een vergelijkbare portefeuille.
Handreiking of memo gebruikelijk loon DGA
De gebruikelijkloonregeling geldt voor een persoon die werkt voor een BV (vennootschap) of een coöperatie waarin hij of zijn fiscale partner een aanmerkelijk belang heeft. Omdat het al snel voordelig is om dividend uit te keren dan salaris wordt er door vele DGA's gezocht naar een optimaal salaris.
Handhaving belastingdienst hoger gebruikelijk loon DGA
Er zijn over onderzoeksrapport inzake het gebruikelijk loon van de DGA kamervragen gesteld. Ruim 40% van de DGA's in Nederland zouden een te laag salaris aangegeven. Dit betreffen met name startende DGA's (ondernemers) en DGA's die in deeltijd werken, soms mag dan worden gerekend met een lager DGA loon (afspraken hierover maken met de Belastingdienst is wenselijk). Het totale DGA salaris op dit moment bedraagt 21 miljard en had 26 miljard moeten zijn, aldus het rapport. Dat 100% naleving niet realistisch is staat vast maar dat er nadere controle en toetsing nodig is ook. Er wordt voorgesteld om meer en vaker te gaan handhaven, dit zal in 2025 en 2026 ook gaan plaatsvinden.
Ondernemers geven massaal te laag DGA loon op aan Belastingdienst
Directeuren groot aandeelhouders geven vaak een loon onder de wettelijke drempel van € 56.000 op. De controle hierop is thans beperkt en zal de komende jaren toenemen. Onderzoek in opdracht van het Ministerie van Financiën heeft dit inzichtelijk gemaakt. De Belastingdienst mist hierdoor ongeveer 20% van de verwachte loonsom. Het rapport is op 15 mei 2025 bekend gemaakt. De evaluatie van het DGA loon is uitgevoerd door SEO. Ruim 50% van de DGA's geeft een salaris op van rond de ondergrens voor het gebruikelijke loon ad € 56.000. Van de circa 330.000 DGA's in Nederland gaf in 2023 zelfs 40% een lager loon op, meestal zonder vooroverleg met de Belastingdienst. De reden hiervoor - die geen hout snijden - is dat de DGA in deeltijd werkt of net met zijn BV is begonnen. Voor sommige start ups gold een soepel regeling in het verleden, nu niet meer. Ook voor verliessituaties kan het DGA loon niet altijd lager worden vastgesteld. Controle door de belastingdienst op het DGA loon is lastig en arbeidsintensief, aldus het rapport. Door een lager DGA loon neemt de winst toe, dus de belastingdienst krijgt "rechtsom" nog wel een deel aan belastingen binnen. De komende jaren zal de controle op het DGA loon vast toenemen. Over dit onderwerp stond ook een artikel in het financieel dagblad (abonnement)
Gebruikelijk loon € 5.000 of lager
Krijgt een DGA geen loon voor zijn werkzaamheden en is een loon dat gebruikelijk is voor zijn werkzaamheden niet hoger dan € 5.000? Dan hoeft u hierover geen loonheffingen in te houden. De grens van € 5.000 toetst u niet per bv, maar geldt voor alle werkzaamheden van de ab-houder. Een urenregistratie is verstandig!
Afspraken over een gebruikelijk loon
Binnenkort wordt door de Belastingdienst een memo gebruikelijk loon DGA openbaar gemaakt (brief staatssecretaris). Wilt u zekerheid over de hoogte van het gebruikelijk loon? Deze informatie is nodig om in vooroverleg met de belastingdienst te kunnen treden:
- Een gedetailleerde omschrijving van de aard en omvang van de concrete werkzaamheden die de (partner van de) aanmerkelijkbelanghouder verricht
- Vermeld ook voor welke vennootschap of coöperatie de werkzaamheden verricht worden en in welk jaar.
- Lonen van werknemers met een meest vergelijkbare dienst betrekking waarbij een aanmerkelijk belang géén rol moeten volledig worden opgenomen, bij voorkeur met verwijzingen.
- Geef ook een onderbouwing waarom dit volgens u de meest vergelijkbare dienstbetrekking is. Onder meer de volgende aspecten spelen hierbij een rol: aard van de werkzaamheden, branche, omvang bedrijf, complexiteit, eindbeslissings bevoegdheid, arbeidsduur, werkervaring. Ook is van belang of er sprake is van een leidinggevende functie of niet.
- Het hoogste loon van de werknemer in dienst van de vennootschap waarvoor het gebruikelijk loon wordt gevraagd moet worden opgenomen, of als er gelieerde BV's zijn deze salarissen.
- Argumenten waarom u verder denkt dat het gebruikelijk loon lager zou moeten zijn
Met deze informatie kan een vooroverleg met de belastingdienst worden opgestart, wij kunnen dit voor u verzorgen. Stuur hiertoe gerust een e-mail aan info@jongbloed.tv
Dividend of salaris voor de DGA?
De afweging voor de DGA in 2026 en 2027
Voor de meeste DGA's is de optimale mix: niet meer salaris dan het gebruikelijk loon, en de rest als dividend. Maar die vuistregel gaat niet altijd op. Het tarief in box 1, de winst van de bv, de vermogenspositie en de plannen voor 2027 bepalen samen wat verstandig is. In onze praktijk bij Jongbloed Fiscaal Juristen maken wij die afweging elk jaar opnieuw met de cliënt, omdat de uitkomst per jaar kan kantelen. Daarnaast spelen de oplopende heffing in box 3 en de aangepaste tarieven in box 2 een belangrijke rol. Maar hoe zit het nu eigenlijk?
De tarieven voor de DGA in 2026
- Box 1: 35,75% tot € 38.883, 37,56% tot € 78.426, daarboven 49,50%.
- Box 2: 24,5% tot € 68.843 (per fiscale partner), daarboven 31%.
- Vennootschapsbelasting: 19% tot € 200.000 winst, daarboven 25,8%.
- Gebruikelijk loon: minimaal € 58.000 (artikel 12a Wet LB 1964).
Wat er blijft van € 100 winst over voor de DGA?
Salaris is aftrekbaar voor de vennootschapsbelasting; dividend wordt
eerst belast met vennootschapsbelasting en daarna in box 2. De gecombineerde
druk per € 100 winst (indicatief, zonder heffingskortingen en Zvw):
De conclusie, salaris of dividend voor de DGA
- Zodra het salaris in het toptarief valt, is dividend vrijwel altijd gunstiger.
- In de middenschijf van box 1 is salaris ongeveer even duur als dividend tegen het lage box 2-tarief. Daarbij komt de Zvw-bijdrage over salaris, die de salarisroute iets duurder maakt.
- Het gebruikelijk loon is een ondergrens, geen keuze. De DGA moet een loon opnemen dat ten minste gelijk is aan het hoogste van: het loon uit de meest vergelijkbare dienstbetrekking, het hoogste loon van andere werknemers in de bv, of € 58.000. Sinds 2023 is de “doelmatigheidsmarge” van 25% vervallen, zodat vergelijkbaar loon volledig telt.
- Lagere lonen zijn mogelijk, bijvoorbeeld bij een verlieslatende start-up of als de DGA aannemelijk maakt dat het vergelijkbare loon lager is. De bewijslast ligt dan bij de DGA.
Dividend: eerst de vennootschapsrechtelijke toets
Een dividenduitkering is pas fiscaal interessant als zij civielrechtelijk mag worden uitgekeerd. Het bestuur moet toetsen of de bv na de uitkering haar opeisbare schulden kan blijven betalen (artikel 2:216 BW). Een te ruime uitkering leidt tot persoonlijke aansprakelijkheid van de bestuurder, ook als dat de DGA zelf is.
Berekening extra salaris of dividend
Onderstaande tabel laat het netto resultaat zien van het uitkeren van € 10.000 extra winst als dividend of als salaris. Uitgangspunt is 19% vennootschapsbelasting en het lage box 2 tarief van 24,5%. Bij € 80.000 salaris is de algemene heffingskorting al volledig vervallen en is het maximum voor de Zvw bereikt. Daarom blijft er bij dividend meer over. Bij een salaris boven de € 140.000 aan salaris is bovendien de arbeidskorting volledig afgebouwd, waardoor extra salaris relatief gunstiger wordt.
| Bestaand salaris DGA | Netto extra salaris | Netto dividend | Voordeel dividend |
| € 58.000 | 4.468 | 5.597 | 1.129 |
| € 70.000 | 4.410 | 5.597 | 1.187 |
| € 80.000 | 4.399 | 6.116 | 1.717 |
| € 100.000 | 4.399 | 6.116 | 1.717 |
| € 140.000 | 5.050 | 6.116 | 1.066 |
Opstelling salaris of dividend uitkeren voor de DGA hoe werkt dit?
Uitgangspunt is een DGA met een salaris van € 58.000, jonger dan de AOW leeftijd en niet verzekerd voor de werknemersverzekeringen. De BV heeft aanvullend € 10.000, € 20.000 of € 50.000 winst voor belastingen en wil dit uitkeren aan de DGA. Onderstaande op grond van de tarieven in 2026, in 2027 wordt dividend uitkeren nog gunstiger.
Omschrijving | Extra salaris | Extra dividend | Extra salaris | Extra dividend | Extra salaris | Extra dividend | |||
10.000 | 10.000 | 20.000 | 20.000 | 50.000 | 50.000 | ||||
Winst voor belastingen | 10.000 | 10.000 | 20.000 | 20.000 | 50.000 | 50.000 | |||
Aftrekbaar extra salaris | -10.000 | 0 | -20.000 | 0 | -50.000 | 0 | |||
VPB 19% | 0 | -1.900 | 0 | -3.800 | 0 | -9.500 | |||
Bruto prive inkomen | 10.000 | 8.100 | 20.000 | 16.200 | 50.000 | 40.500 | |||
Box 1 belasting 37,56% | 3.756 | 0 | 7.512 | 0 | -7.672 | 0 | |||
| Box 1 belasting 49,5% | 0 | 0 | 0 | 0 | -14.639 | 0 | |||
Box 2 belasting 24,5% | 0 | -1.985 | 0 | - 3.969 | 0 | -9.923 | |||
Verlies alg heffingskort. | -640 | -518 | -1.279 | -1.036 | -1.307 | -1.307 | |||
Verlies arbeidskorting | -651 | 0 | -1.302 | 0 | 0 | 0 | |||
ZvW bijdrage | -485 | 0 | -907 | 0 | 0 | 0 | |||
Netto in prive DGA | 4.468 | 5.597 | 8.936 | 11.195 | 22.089 | 29.271 | |||
| Fiscale belastingdruk | 55,32% | 44,03% |
Schema dividend of salaris voor de DGA
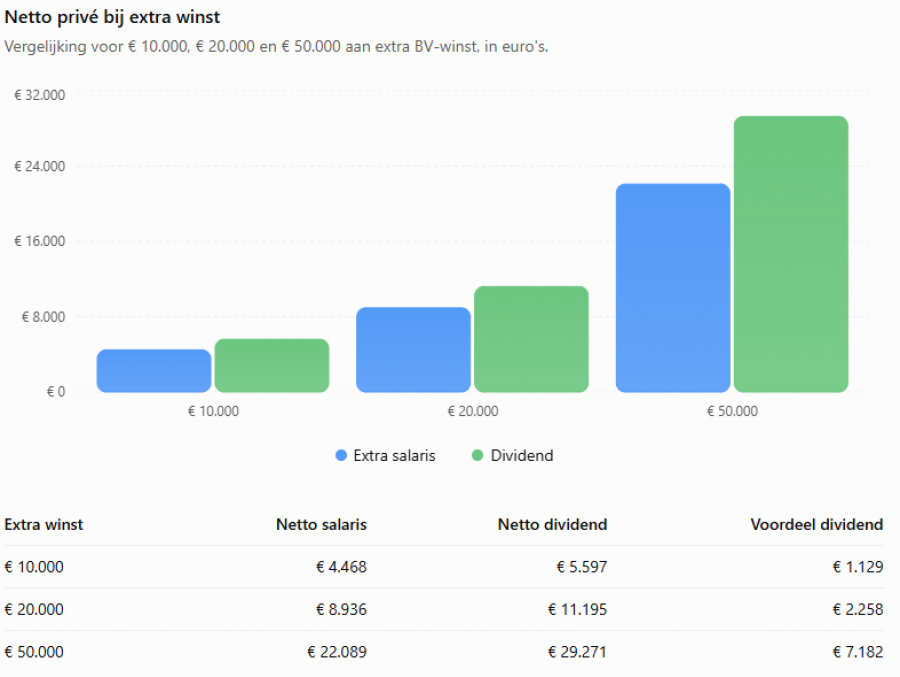
Wat 2027 verandert voor de DGA
Er wordt gekibbeld over de belastingplannen voor 2027, dit wordt midden december 2026 wel duidelijk (stemming eerste kamer 15 december 2026). Het kabinet heeft twee maatregelen voorgesteld die de afweging tussen salaris en dividend direct raken:
- Het hoge box 2-tarief daalt van 31% naar 29,2%, tijdelijk voor 2027 tot en met 2030. De eerste schijf stijgt naar € 69.607.
- De grens voor excessief lenen daalt van € 500.000 in vijf stappen naar € 100.000 per 31 december 2031 (€ 420.000 eind 2027).
- Eigenwoningschulden blijven onder voorwaarden buiten beschouwing.
Wat dit betekent dit voor de inkomensplanning van de DGA ?
- Grote dividenden boven de eerste schijf kunnen beter wachten tot 2027, als het lagere tarief van 29,2% doorgaat.
- Het verschil is € 1.800 per € 100.000 dividend.
- Benut in 2026 wel de eerste schijf tegen 24,5%, per partner. Die ruimte schuift niet door.
- Rekening-courantschulden boven € 420.000: begin nu met een aflosplan. Een dividend in 2027 tegen 29,2% om af te lossen is goedkoper dan een fictief regulier voordeel na de peildatum.
- Toets het gebruikelijk loon aan de feitelijke werkzaamheden en leg de onderbouwing vast.
Veelgestelde vragen over dividend of salaris
Wat is het gebruikelijk loon voor een DGA in 2026?
Minimaal € 58.000, tenzij het loon uit de meest vergelijkbare dienstbetrekking of van de best betaalde werknemer hoger is. Een lager loon kan, maar de DGA moet dat onderbouwen.
Is dividend uitkeren altijd goedkoper dan salaris?
Nee. Tegen het lage box 2-tarief is dividend ongeveer even duur als salaris in de middenschijf van box 1. Pas boven € 78.426 salaris is dividend duidelijk gunstiger.
Moet ik mijn rekening-courant bij de bv aflossen?
Voor schulden boven € 500.000 geldt in 2026 al een heffing in box 2. Als het voorstel doorgaat, daalt die grens vanaf eind 2027 stapsgewijs naar € 100.000.
Advies fiscaal jurist inzake salaris of dividend en optimaal belonen DGA
Voor de snelle lezer komen wij tot de volgende aandachtspunten voor een optimale beloning van de DGA
- Gebruikelijk loon altijd kritisch volgen: kijk naar hoogste salaris binnen de groep en meestal is € 58.000 de ondergrens
- Bereken altijd de heffingskortingen: met name tussen de € 45.000 en € 78.000 kunnen de afbouw van de arbeidskorting en de algemene heffingskorting zwaar doorwerken bij de berekening
- Optimaliseer dividend en salaris tussen partners: het box 2 inkomen kan onder voorwaarden worden verdeeld zodat de lage schijf van 24,5% tweemaal wordt benut, derhalve 2 x € 68.843. Laat ad 2 ook hier meewegen.
- Bekijk de Zvw grens, vanaf een bijdrage inkomen van € 79.000 levert extra salaris geen extra Zvw bijdrage meer op.
- Bekijk ook de mogelijkheden om prive pensioen op te bouwen, deze aftrekpost kan helpen bij het sturen van uw belastbaar inkomen
- Overweeg om uw kinderen via de BV te belonen, tot € 12.000 kan dit vrijwel belastingvrij.
- Bekijk altijd of de WKR optimaal wordt gebruikt, bijvoorbeeld een belastingvrij bonus van € 2.400 per jaar.
Dividenduitkeringen vanuit buitenlandse deelnemingen
Wanneer is vrijstelling van bronbelasting (nog) mogelijk?
Veel aandeelhouders van een Nederlandse besloten vennootschap (BV) zijn bekend met het idee dat binnen de Europese Unie dividenduitkeringen tussen vennootschappen in principe belastingvrij kunnen plaatsvinden. Dat is ook precies het doel van de zogenoemde Moeder-Dochterrichtlijn. Deze Europese richtlijn beoogt dubbele vennootschapsbelasting op winstuitdelingen binnen internationale concernstructuren te voorkomen. Naast deze richtlijn hebben landen ook onderling belastingverdragen gesloten. Daarin is vaak geregeld dat bronbelasting over dividenden beperkt is tot bijvoorbeeld 5% of 15%, of in sommige gevallen helemaal achterwege blijft.
International structuren en strengere toetsing bronheffing
In de praktijk hebben internationale structuren – vaak met tussen geschakelde holdings – optimaal gebruik gemaakt van deze regelingen. Daarbij waren de uiteindelijke aandeelhouders regelmatig natuurlijke personen die via een buitenlandse holding deelnamen in een werkmaatschappij. Zou de persoon de aandelen rechtstreeks houden, dan zou hij of zij in het land van uitkering van de dividenden vaak wel dividendbelasting verschuldigd zijn. Door gebruik te maken van een tussenholding kon deze heffing (grotendeels) worden vermeden.
Juist dit type structuren is de laatste jaren onder vuur komen te liggen. Het Europese Hof van Justitie heeft in een reeks uitspraken duidelijk gemaakt dat misbruik moet worden tegengegaan. Lidstaten mogen – en moeten – een toets op misbruik uitvoeren. Daarbij moet de belastingplichtige in de gelegenheid worden gesteld om tegenbewijs te leveren. Alle feiten en omstandigheden moeten worden meegewogen, zoals de reële aanwezigheid van activiteiten van de tussenholding.
Duitse dochteronderneming en dividend uitkering. Strenge toets en lange wachttijden
In Duitsland is deze discussie al jaren actueel. De Duitse fiscus houdt standaard 25% Kapitalertragsteuer in, tenzij er vooraf een vrijstelling is aangevraagd op basis van de richtlijn of het belastingverdrag. Het geld kan ook achteraf worden teruggevraagd. Deze aanvragen zijn in de loop der jaren steeds complexer geworden en de behandelingstermijn loopt inmiddels op tot gemiddeld 20 maanden.
Bij de beoordeling kijkt de Duitse fiscus nauwkeurig of sprake is van misbruik. Daarbij wordt onder meer gekeken naar de functie van de holding binnen het concern. Is het houden van de aandelen wel een activiteit die past binnen de onderneming van de holding, of fungeert deze enkel als doorgeefluik?
Een rechtszaak bij de Duitse rechter (FG Köln, 21.06.2023 - 2 K 1315/13) illustreert deze aanpak. In die zaak stond de vraag centraal of de holding een reële functie vervulde, en dus recht had op de vrijstelling.
Dividenduitkering Nederlandse BV aan buitenlandse moeder
Nederland lijkt inmiddels ook kritischer te zijn gaan kijken naar dit soort structuren. In een arrest van De Hoge Raad op 18 juli 2025 (ECLI:NL:HR:2025:1162) oordeelde de Hoge Raad dat een Belgische vennootschap geen recht had op een vrijstelling van dividendbelasting. Deze Belgische vennootschap bezat slechts de aandelen in de Nederlandse BV en twee oldtimers. De Belastingdienst en uiteindelijk ook de Hoge Raad concludeerden dat sprake was van misbruik van recht.
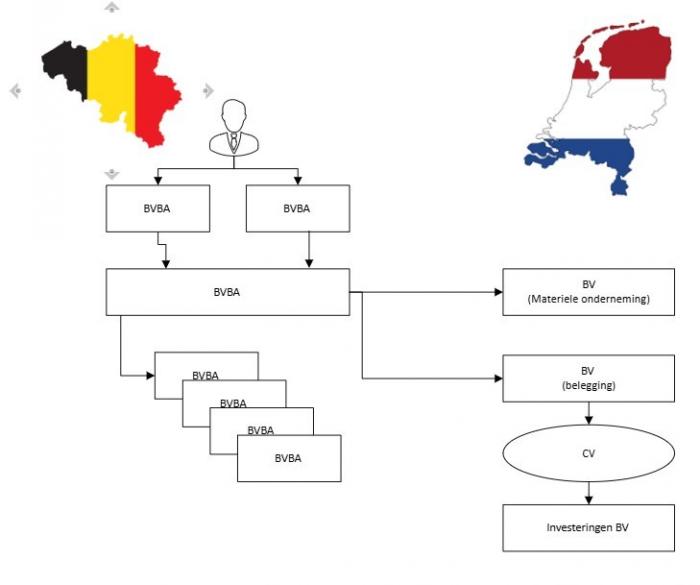
Wat opvalt is dat Nederland in het verleden richting Duitsland nog verdedigde dat het houden van deelnemingen via een holdingstructuur gebruikelijk en legitiem is, mede omdat er bij verdere uitkering naar een Nederlandse natuurlijk persoon nog een belastingheffing in box 2 volgt. In het verdrag met Duitsland is zelfs vastgelegd dat hiermee rekening wordt gehouden. Maar in de genoemde zaak oordeelde de Nederlandse fiscus dat de Belgische vennootschap op haar beurt ook een substantiële heffing kende (namelijk 30% bij uitkering aan haar aandeelhouder), en toch was dat voor Nederland onvoldoende reden om af te zien van inhouding.
Noot fiscaal jurist inzake internationale structureren en dividenduitkeringen
De recente ontwikkelingen maken duidelijk dat dividenduitkeringen binnen internationale structuren steeds kritischer worden bekeken – zowel in Duitsland als in Nederland. De hoofdregel van vrijstelling of verlaging van bronbelasting blijft in principe bestaan, maar wordt steeds vaker doorbroken bij signalen van misbruik. In een uitspraak van het Hof van Justitie van de EU wordt Italie op de vingers getikt omdat er een lokale belasting wordt geheven over buitenlandse deelnemingsdividenden. In dit geval ging het om een Italiaanse bank die dividenden ontving uit ondermeer Ierland en Spanje. Er was sprake van strijdigheid met de moeder dochterrichtlijn (uitspraak 1 augustus 2025 ECLI:EU:C:2025:599)
Voor aandeelhouders van Nederlandse vennootschappen met buitenlandse deelnemingen is het dan ook van belang om goed te (laten) toetsen of een vrijstelling kans van slagen heeft. Wij begeleiden met regelmaat cliënten bij het aanvragen van vrijstellingen of het terugvorderen van ingehouden dividendbelasting. Dit doen wij altijd samen met lokale experts in het betreffende land, zoals Duitsland of België.
Wilt u weten of uw structuur nog aansluit bij de huidige praktijk? Neem dan contact met ons op.
Fiscale vestigingsplaats vennootschap
Waar een vennootschap voor fiscale doeleinden gevestigd is, is van groot belang. Bij de toepassing van verdragsbepalingen wordt namelijk voor de toewijzing van het heffingsrecht vaak verwezen naar de ‘vestigingsplaats’ of de ‘woonplaats’. Het is belangrijk dat deze plaats dus zonder twijfel vaststaat. De vraag waar een bedrijf is gevestigd, lijkt op het eerste gezicht niet al te complex. Zo zal een besloten vennootschap naar Nederlands recht met een statutaire zetel te Enschede, toch in Nederland gevestigd zijn? Nee, dat hoeft helemaal niet zo te zijn. Onder de werking van belastingverdragen wordt vaak gekeken naar hele andere elementen, zoals de plaats waarvandaan de feitelijke leiding wordt uitgeoefend over de vennootschap. Dat kan een heel andere plaats zijn.
In eerste instantie kijkt u naar de Nederlandse wetgeving omtrent de vestigingsplaats. De vervolgstap is om te kijken of er een belastingverdrag is gesloten tussen Nederland en het land waar de vennootschap wellicht ook is gevestigd. Als er een belastingverdrag van toepassing is moet worden gekeken wat hierin is bepaald over de vestigingsplaats.
De Hoge Raad heeft zich in het kader van het verdrag tussen Nederland en Singapore uitgelaten over deze materie. De uitkomsten van dit arrest zijn in het algemeen voor het internationaal belastingrecht relevant. Redenen genoeg om het arrest dus te bespreken in een artikel.
Het wijzigen van de rechtsvorm na zetelverplaatsing wil nog niet zeggen dat de oprichtingsfictie niet meer van toepassing is, dit volgt mede uit een besluit uit 2018.
Vestigingsplaats vennootschap op Curaçao in Nederland
De inspecteur legt navorderingsaanslagen en boeten op aan een vennootschap uit Curaçao. De vennootschap maakt onderdeel uit van een belastingbesparende structuur omdat de werkelijke leiding in Nederland is gelegen. De Rechtbank Gelderland gaat er op 12 december 2025 (ECLI:NL:RBGEL:2025:10888) eens goed voor zitten en is het met de inspecteur eens. De informatie wordt uiteindelijk verkregen bij belastingplichtige en via een derdenonderzoek bij de accountant en de belastingadviseur. Ook is er door de inspecteur informatie van de FIOD ontvangen. De kern discussie is "waar worden de feitelijke beslissingen genomen?" Volgens de rechtbank en de inspecteur is dit Nederland, hiertoe wordt ondermeer verwezen naar een uitspraak van de Hoge Raad d.d. 19 januari 2018 ECLI:NL:HR:2018:47.
Fiscale vestigingsplaats naar Nederlands recht
De algemene regels omtrent een vestigingsplaats zijn in de Nederlandse wetgeving opgenomen in artikel 4 AWR (wordt naar omstandigheden beoordeeld). Deze extreem open norm wordt ingevuld in besluiten en in de rechtspraak. Basis is de plaats waar feitelijk leiding wordt gegeven aan een vennootschap, zie Hoge Raad d.d. 23 september 1992 (ECLI:NL:HR:1992:ZC5105). Over dit onderwerp zijn vele uitspraken gepubliceerd hierin is bepaald dat wordt gekeken naar een adres, de aandeelhoudersvergadering, de plaats waar beslissingen worden genomen, plaats waar de administratie wordt gevoerd, etc. Deze worden dan ook weer onderling gewogen. Feitelijk gaat het erom waar de daadwerkelijke (feitelijke) beslissingen worden genomen. De belastingdienst moet aannemelijk maken dat een buitenlands belastingplichtige in Nederland is gevestigd. Als een belastingplichtige van mening is dat hij/zij niet in Nederland is gevestigd moet hij/zij dit bewijzen.
Om het complex te maken kent de Nederlandse wetgeving ook nog specifieke bepalingen, zoals de wet op de Vennootschapsbelasting en dividendbelasting, dit zijn ficties. Dus als een rechtspersoon niet in Nederland is gevestigd kan dit toch weer anders liggen. De belangrijkste ficties zijn:
- Dividendbelasting: naar Nederlands recht opgericht dan is de rechtspersoon ook in Nederland gevestigd
- Vennootschapsbelasting: naar Nederlands recht opgericht dan is de rechtspersoon ook in Nederland gevestigd
Bepalen fiscale vestigingsplaats van een lichaam
Bij het bepalen van de feitelijke leiding wordt gekeken naar:
- statutaire zetel;
- woonplaats merendeel aandeelhouders
- bestuurderswoonplaats;
- land van oprichting van de BV
- waar is het hoofdkantoor gevestigd
- woonplaats bestuur en commissarissen
- land waar de boekhoudering wordt opgesteld
- land waar de feitelijke bedrijfsuitoefening heeft plaatsgevonden
- land waarin de algemene vergadering van aandeelhouders;
- land waarin het vermogen zich bevindt;
Vestigingsplaats van een rechtspersoon (lichaam) op grond van belastingverdrag
Nederland heeft met ruim 100 landen een belastingverdrag gesloten, meestal is het OESO modelverdrag de basis voor dergelijke verdragen, edoch elk verdrag is anders (sommige belastingverdragen zijn ouder). Soms zien beide landen een lichaam als inwoner, dan is sprake van zogenaamde dual resident. Een belastingverdrag bevat in dergelijke situaties een zogenaamde tie breaker bepaling, dit was (tot 2017) de plek van de feitelijke/werkelijke leiding (de eindverantwoordelijke voor kernbeslissingen en waar instructies voor de vennootschap/ diens werknemers wordt genomen, zie Hoge Raad 19 januari 2018 ECLI:NL:HR:2018:48). Na dit moment geldt een zogenaamde MAP bepaling (onderling overleg). Veel Nederlandse belastingverdragen zijn ouder dan 2017, derhalve kennen deze (nog) geen MAP bepaling. Ook als er geen MAP bepaling is opgenomen wordt deze vaak toegepast op oudere belastingverdragen (MLI instrument, Multilateraal Instrument).
Discussie over de vestigingsplaats ontstaat na adreswijziging
Belanghebbende is een naar Nederlands recht opgerichte bv en tot 2006 doen zich geen vestigingsplaatsproblemen voor. Echter, eind 2006 wijzigt het adres van belanghebbende naar een adres te Singapore. Gelijktijdig wordt een natuurlijk persoon aangesteld als statutair bestuurder. Deze aanstelling vindt plaats namens een Singaporees trustkantoor. Het kantoor zelf wordt de managing director. Vanaf dat moment wordt de vennootschap als inwoner van Singapore in de belastingheffing betrokken.
De aandeelhouder van Belanghebbende, voor het gemak noemen we die Henk, is in 2006 ook vertrokken uit Nederland. Henk is naar Sint-Maarten geëmigreerd. Sindsdien meent hij in Nederland buitenlands belastingplichtig te zijn. Belanghebbende wordt in de periode 2006 – 2010 begeleid door twee belastingadvieskantoren (gevestigd te Nederland, met een vestiging op de Antillen). Dit kantoor adviseert Henk ook in privé. De belastingadvieskantoren leveren – zoals verderop ook blijkt – bovengemiddeld veel werkzaamheden en inspanningen. De zoon van Henk is vanuit Nederland ook betrokken bij Belanghebbende.
In 2010 wordt flink dividend uitgekeerd door Belanghebbende aan Henk. Steeds wordt aangifte dividendbelasting gedaan en aangegeven dat niets is verschuldigd. Het lijkt erop dat dat ook het doel is geweest van het ‘schuiven’ met de vestigingsplaats: het vermijden van belasting. De inspecteur is het met de ingediende aangiften oneens en heft dividendbelasting na. Over die aanslagen is het geschil ontstaan.
Er liggen een aantal geschilpunten voor. Wij richten ons in dit artikel op het geschil over de vestigingsplaats van de vennootschap. De rechtbank Den Haag gaf aan dat het erom gaat waar de vennootschap geleid en bestuurd wordt. Over de uitleg van dit begrip ontstaat een geschil.
Eerdere uitspraken inzake vestingsplaats
In 2004 deed de Hoge Raad een uitspraak inzake een Antilliaanse NV (gevestigd op Curacao) die deelnam in andere bedrijven. De bedrijven kopen, verkopen en exploiteren schepen. De inspecteur stelt dat de NV in Nederland is gevestigd, hoewel het bestuur op Curacao was gevestigd. De belangrijkste reden was dat de "feitelijke leiding" in Nederland is gevestigd. Het Gerechtshof was het hier niet mee eens omdat de bestuur ook de werkelijke leiding was (arrest Hoge Raad 1992). De bewijslast ligt bij de inspecteur, hij moet aannemelijk maken dat ook anderen feitelijk leiding geven binnen het concern. De Hoge Raad denkt hetzelfde als het gerechtshof.
In 2018 kroop de Hoge Raad ook weer in de pen over een vestigingsplaats van een rechtspersoon. In deze casus ging de feitelijke leiding over aan een trustkantoor, de aandeelhouder zou dit trustkantoor hebben aangestuurd waardoor wordt besloten dat de "echte" leiding nog in Nederland zat. De vraag was "waar worden de kernbeslissingen feitelijk genomen". De beslissingen van het trustkantoor worden op verzoek van de Nederland wonende aandeelhouder genomen, hiermee is het trustkantoor uitvoerend van aard.
Juridische kader vestigingsplaats vennootschap en leiding
In het nationale recht kennen we een bepaling die inhoudt dat een bv, opgericht naar Nederlands recht, steeds wordt geacht in Nederland gevestigd te zijn. Deze fictiebepaling kan internationaal uiteraard voor wrijving zorgen op het moment dat een andere staat – zoals Singapore – meent dat een vennootschap juist daar gevestigd is. Dat doet zich hier ook voor; Singapore ziet de vennootschap als inwoner en wil de vennootschap in de belastingheffing betrekken. Zo komt het dat twee landen van mening zijn dat de vennootschap daar is gevestigd.
Het belastingverdrag tussen Nederland en Singapore moet dan uitsluitsel bieden. In het verdrag is opgenomen dat voor de belastingheffing de vestigingsplaats dan wordt gesteld op de plaats waarin de vennootschap wordt geleid en bestuurd. De meeste belastingverdragen zijn gebaseerd op het modelverdrag van de OESO. In dat verdrag was, op het moment dat Nederland en Singapore afspraken maakten, opgenomen dat de vestigingsplaats wordt gesteld op de plaats van het effective management. Nederland en Singapore hebben deze bepaling als basis gebruikt, doch in de Engelse versie van het verdrag is opgenomen dat het gaat om: managed and controlled.
In 2018 sprak de Hoge Raad zich al eens uit over de term geleid en bestuurd. Ook toen in het kader van het verdrag tussen Nederland en Singapore. Hij gaf toen aan dat het bij deze term gaat om het bepalen van de plaats waar de kernbeslissingen met betrekking tot de activiteiten van de vennootschap worden genomen, waar de eindverantwoordelijkheid voor de beslissingen wordt gedragen en van waaruit in voorkomende gevallen instructie wordt gegeven aan werkzame personen. Wie de dagelijkse leiding bij de uitvoering heeft, is voor het bepalen van de plaats van de leiding van een lichaam niet relevant. Deze rechtspraak sluit aan bij eerdere rechtspraak. Feitelijk komt het erop neer dat het tussenplaatsen van een stroman geen gevolg heeft. Immers: die gaan niet over de kernbeslissingen en dragen veelal niet de eindverantwoordelijkheid.
Advocaat-Generaal over vestigingsplaats vennootschap
Op 1 december 2020 is de conclusie van de Advocaat-Generaal in deze zaak gepubliceerd. Hij gaat op een aantal elementen in. Over de bewijslastverdeling schrijft hij het volgende. De inspecteur diende te bewijzen dat de belanghebbende (vooral) vanuit Nederland werd bestuurd, althans dat dient hij aannemelijk te maken. Het hof kwam tot het oordeel dat de inspecteur daarin was geslaagd. Dat betekent dat stap 2 is het beoordelen van het tegenbewijs dat de Belanghebbende heeft geleverd. Daarbij weegt ook mee dat het de belanghebbende is die de ‘ingewikkelde’ situatie in het leven heeft geroepen. Dit heeft het hof eveneens gedaan, alvorens tot de conclusie te komen dat Belanghebbende er niet in geslaagd is om onaannemelijk te maken dat de leiding in Nederland lag.
De kernvraag waar het om steeds om gaat is, of een bepaalde beslissing is genomen als bestuurder, als aandeelhouder of als uitvoerder. Om te kunnen spreken van het geven van leiding / het managen van een vennootschap, dient sprake te zijn van een bestuurders- of uitvoerdersbeslissing. Dat is ook de reden dat het hof tot het oordeel is gekomen dat de vestigingsplaats Nederland is. Henk bevond zich weliswaar op Sint-Maarten, maar Henk heeft onvoldoende bewezen dat hij ook belangrijke beslissingen als bestuurder nam. Voor zover Henk beslissingen heeft aangedragen die ondubbelzinnig te kwalificeren zijn als bestuurdersbeslissingen, geldt dat Henk niet inzichtelijk heeft gemaakt vanaf welke locatie hij die beslissingen heeft genomen. De Advocaat-Generaal merkt op dat de juiste rechtsregels zijn toegepast en dat de toetsing op zichzelf bezien sterk feitelijk van aard is. De Hoge Raad past dan terughoudendheid en ingrijpen geschiedt slechts als een oordeel ongemotiveerd / onbegrijpelijk is. Dat doet zich volgens de Advocaat-Generaal hier niet voor.
Een andere bijzonderheid in deze zaak is gelegen in de rol van de belastingadviseur van Henk en Belanghebbende. Het gerechtshof oordeelde dat de leiding bij het belastingadvieskantoor te Nederland en de zoon van Henk liggen. Belanghebbende meent echter dat het belastingadvieskantoor geen ondernemingsbeslissingen neemt en daarom niet ‘meetelt’ bij het bepalen van de vestigingsplaats van de vennootschap. Het hof kwam onder meer tot haar oordeel door te wijzen op de betrokkenheid van het belastingadvieskantoor bij het overdragen van certificaten, aangaan van aandeelhoudersleningen en het instellen van vermogensbeheer. De Advocaat-Generaal kijkt kritisch naar het bewijs, maar acht deze uitkomst acceptabel. Dat een belastingadvieskantoor onderdeel uitmaakt van de leiding van de vennootschap is ongebruikelijk, maar niet minder ongebruikelijk dan dat een relatief goedkoop Singaporees kantoor de leiding uit zou oefenen.
De Hoge Raad heeft op 2 juli 2021 uitspraak gedaan in deze zaak.
De Hoge Raad over de vestigingsplaats van de vennootschap
De Hoge Raad herhaalt eerst wat de Belanghebbende aandraagt: het gerechtshof heeft de termen geleid en bestuurd verkeerd uitgelegd. Dit punt haalt de Hoge Raad echter onderuit. Met ‘geleid en bestuurd’ wordt hetzelfde bedoeld als met ‘feitelijke leiding’. Deze – op het oog kleine – uitspraak van de Hoge Raad schept voor de praktijk weer de nodige duidelijkheid.
De Hoge Raad gaat ook in op de rol van de belastingadviseur. Belanghebbende voert steeds aan dat een adviseur geen ondernemingsbeslissingen kan nemen voor zijn klanten. Dus kan de vestigingsplaats van de adviseur geen invloed hebben op de fiscale vestigingsplaats. Ook dit punt houdt geen stand. De Advocaat-Generaal verwoordde dit al pakkend door te stellen: dat iets onwaarschijnlijk is, wil niet zeggen dat het niet gebeurt.
Correct is dat het aan de inspecteur is om aannemelijk te maken dat Belanghebbende fiscaal gevestigd is te Nederland. Wat Belanghebbende in deze situatie vervolgens ook niet helpt, is dat Henk niet meewerkt aan het verlenen van voldoende inzicht in stukken die mogelijk tot een ander oordeel kunnen leiden.
Belanghebbende trekt dus aan het kortste eind.
Trailing tax in Nederland
De laatste tijd wordt er veel gesproken over een extra fictie, de trailing tax. Een trailing tax is een extra verlengde belastingplicht die aan een emigrant wordt opgelegd om hem of haar nog enkele jaren na vertrek als binnenlands belastingplichtige aan te merken. Duitsland, Finland, Spanje, Portugal en Frankrijk kennen al een dergelijke belasting. Als Nederland een trailing tax wil toepassen moet er een wijziging worden aangebracht in het inwonersbegrip maar ook in belastingverdragen (Nederland heeft er ruim 100 gesloten met diverse landen) (artikel FD 4 december 2024, met inlog). Dit is niet eenvoudig, Finland heeft het in een paar belastingverdragen opgenomen maar kan deze ook regelmatig niet afdwingen (overeenkomen) met andere landen. Het effect zal de komende jaren dus beperkt zijn en tevens lang gaan duren. Het zou sneller kunnen als landen gezamenlijk een dergelijke belasting invoeren, dit dus in OESO verband. Op dit moment is nog niet bekend hoeveel mensen er daadwerkelijk vanuit fiscaal oogpunt naar aantrekkelijke landen emigreren, dit zal de komende jaren worden onderzocht, zie kamerbrief d.d. 4 december 2024 en beslisnota op 21 november 2024.
Dubbele verhuizing via drielanden constructie werkt niet
Een kleine 60 rijke Nederlanders hebben op creatieve wijze gebruik gemaakt van een zogenaamde drielandenpunt constructie. De rijken emigreerden naar Luxemburg of Zwitserland en hun bedrijf (BV) verplaatsen de zetel naar Malta (of Luxemburg). De Belastingdienst ging hier voorliggen via een projectmatige aanpak (sinds 2015) en kwam met diverse aanslagen (110 miljoen aan dividendbelasting). In deze stevige aanpak kreeg de Belastingdienst in veel zaken gelijk. Via deze route was de Vennootschapsbelasting beperkt en de dividendbelasting vrijwel nihil. Als de advisering zorgvuldig is uitgevoerd en ook wordt opgevolgd kan er veel belasting worden bespaard. De praktijk is echter anders, veel rijken laten de uitvoering rommelig verlopen (na enkele jaren). De (trust) directie heeft feitelijk weinig te vertellen en van een "echte" emigratie is ook niet altijd sprake. Gelukkig worden er zelden boetes opgelegd.
Sinds 2015 is de constructie niet meer echt interessant (door wetswijziging). Tot dat moment werden conserverende aanslagen na 10 jaar kwijtgescholden, sindsdien vervalt deze termijn en blijft de conserverende aanslag - zonder termijn - gewoon bestaan. De huidige exitheffing wordt vlak voor emigratie opgelegd en bij een emigratie binnen de EU nog niet direct geïnd (artikel 25 lid 8 invorderingswet). Inning zal plaatsvinden bij een dividenduitkering, overlijden, vervreemding of het liquideren van de vennootschap. Nederland heeft zich met deze regeling permanent het heffingsrecht over het aanmerkelijk belang van de Nederlandse DGA toegeëigend, zelfs als deze op enig moment al vele jaren buiten Nederland woont.
Vorenstaande is de lezen in een artikel van het FD op 31 januari 2025 (inlog). Voorbeelden voor procedures zijn Gerechtshof Den Haag d.d. 24 juni 2020 EC:I:NL:GHDHA:2020:1044 (en later Hoge Raad d.d. 1 juli 2022 ECLI:NL:HR:2022:976), Gerechtshof 's Hertogenbosch d.d. 6 juni 2023 (ECLI:NL:GHSHE:2023:2393) en Gerechtshof Amsterdam d.d. 16 februari 2023 (ECLI:NL:GHAMS:2023:808).
Fiscaal jurist over woon- en vestigingsplaatsonderzoeken
Discussies over de woonplaats van individuen en / of de vestigingsplaats van vennootschappen zijn aan de orde van de dag. Het is van belang om daarbij steeds te kijken naar alle feiten en omstandigheden. Waar vroeger ‘eenvoudigerwijs’ kon worden gewezen naar de locatie waar de schoorstenen rookten, is dat tegenwoordig anders. Kapitaal is steeds mobieler geworden en ook fysieke aanwezigheid is in tijden van digitalisering geen doorslaggevende factor meer. Soms kan een belastingadviseur - die beslissingen neemt - zelf zorgen voor een bestuurder in een land (Hoge Raad 2 juli 2021)
De overduidelijke opzet om de holding buiten Nederland te houden en zo dividendbelasting te voorkomen, mislukt onder andere door lacunes in de uitvoering. Dit is geen zeldzaamheid, maar komt regelmatig voor. Het is op papier eenvoudiger om een banksaldo te verplaatsen dan een rij schoorstenen, doch indien uw bedrijf Nederland binnenkomt of verlaat, is het toch verstandig een adviseur in de arm te nemen.
Niet zelden loopt zo’n discussie met de Belastingdienst over de woonplaats of de vestigingsplaats namelijk uit op een geschil. De uitkomst van dit geschil is voor de belastingheffing van zeer groot belang. Laat u daarom altijd bijstaan door een deskundige. Neem gerust eens contact op met één van onderstaande auteurs voor een vrijblijvende kennismaking.
Bron vestigigingsplaats vennootschap
Hoge Raad d.d. 23 september 1992 ECLI:NL:HR:1992:ZC5105
Hoge Raad d.d. 17 december 2004 ECLI:NL:HR:2004:AP5230
Hoge Raad d.d. 19 januari 2018 ECLI:NL:HR:2018:48
Hoge Raad d.d. 19 januari 2018 ECLI:NL:HR:2018:47
Hoge Raad d.d. 2 juli 2021 ECLI:NL:HR:2021:1044
Advocaat-Generaal d.d. 1 december 2020 ECLI:NL:PHR:2020:1150
Voorziening voor onderhoudskosten
In dit artikel beschrijven wij een aansprekende uitspraak van het Gerechtshof 's Hertogenbosch d.d. 24 december 2025 (ECLI:NL:GHSHE:2025:3707). Hierbij wordt door een woningbouwvereniging een onderhoudsvoorziening van € 142.000.000 gevorm in 2016, dit inzake groot onderhoud. In een VSO met de belastingdienst wordt dit bedrag aangepast tot 54.000.000. Partijen leggen hun standpunten voor aan de rechter. Volgens de belastingdienst (inspecteur) moet aan het zogenaamde piekvereiste worden voldaan. Zowel de rechtbank zeeland - west brabant d.d. 9 maart 2023 ECLI:NL:RBZWB:2023:1479 als het gerechtshof zijn het hier niet mee eens. De procedure is thans een lopende procedure bij de Hoge Raad, we moeten dus nog even wachten op haar oordeel.
Piekvereiste bij fiscale voorzieningen
Het piekvereiste houdt in dat een fiscale voorziening voor onderhoud pas gevorm mag worden als toekomstige uitgaven substantieel hoger zijn dan de huidige (gemiddelde) kosten. Dit vereiste volgt niet uit het zogenaamde baksteeenarrest (zie onder). In een besluit van de staatssecretaris uit maart 2020 (besluit inzake balansvoorzieningen) kwam dit vereiste naar voren. De rechters volgen dit vereiste dus niet.
In deze procedure ging het om een onderhoudsvoorziening bij een woningcorporatie met ruim 30.000 verhuur eenheden en ruim 600 complexen van woningen. Op grond van een technische complex analyse (TCA) van de woningen en de onderhoudsstrategie is het onderhoud voor de komende jaren in beeld gebracht. De TCA wordt per complex opgesteld en betreft enkel planmatig groot onderhoud. Volgens de inspecteur mogen onderhoudskosten in het jaar worden genomen, eventuele pieken kunnen in de voorziening worden opgenomen. Volgens de corporatie volgt dit niet uit het baksteeenarrest (oorsprongsvereiste en toerekeningsvereiste, zie onder). In de procedure haalt de inspecteur een egalisatiereserve en een voorziening door elkaar.
Vereisten voor het vormen van een fiscale voorziening
De belangrijkste reden is dat dit niet volgt uit het zogenaamde baksteenarrest. De uitgangspunten voor een voorziening zijn namelijk:
- Oorsprongvereiste: feiten en omstandigheden waaruit de toekomstige uitgaven voorvloeien moeten zich voor balansdatum voordoen.
- Zekerheidsvereiste: op balansdatum moet er objectief worden beoordeeld of er een redelijke mate van zekerheid bestaat dat de toekomstige uitgaven moeten worden verricht.
- Toerekeningsvereiste: uitgaven toerekenen aan de periode tot balansdatum.
Om te komen tot een juiste waardering moet er worden gekeken naar:
- Eenvoudbeginsel: doelmatig en hanteerbaar waarderen van de voorziening.
- Voorzichtigheid: kosten nemen zodra deze te voorzien zijn (winsten pas bij realisatie)
- Bestendige gedragslijn: geen stelselwijziging die incidenteel fiscaal voordeel beogen.
In de fiscale praktijk zijn er 2 soorten voorzieningen. Bij een voorziening is goed koopmansgebruik het uitgangspunt. Een ondernemer mag - vanuit optiek van voorzichtigheid - vlot een voorziening vormen. De 2 soorten voorzieningen zijn:
Kostenegalisatie reserve (gelijkmatige verdeling van kosten over de jaren)
- kosten leiden tot een piek in de uitgaven;
- kosten zijn relatief omvangrijk.
Algemene voorziening (kosten enig jaar die in de toekomst (wellicht) moeten worden betaald)
- kosten vinden oorsprong in feiten en omstandigheden van dit jaar;
- kosten kunnen aan deze periode worden toegerekend;
- er is een redelijke mate van zekerheid dat moet worden betaald.
Voorbeelden voor fiscale voorzieningen
- VUT-voorziening: een VUT-voorziening voor werknemers is in principe toegestaan.
- WAO loondoorbetalingsverplichting voorzieningen: voor zieke mensen moet de werkgever 24 maanden het loon doorbetalen. In principe kan hiervoor geen voorziening worden gevormd (mits niet verzekerd). Dit is evenwel afgewezen in de jurisprudentie, Hof Den Bosch 26 februari 2003, nr. 00/02692. In de toekomst te betalen Pemba-premies niet toerekenbaar aan het belastingjaar. Voorziening niet toegestaan, Hof Den Haag 8 juni 2004, nr. 03/01392. Idem Hof Amsterdam 8 juni 2004, nr. 03/02132.
- Voorziening garantieverplichtingen: dit kan in alle gevallen waarbij garanties spelen in beeld komen. Er moet wel een redelijke administratie aan ten grondslag liggen.
- Borgtochtverplichtingen voorzieningen: als een borgstellingsprovisie wordt ontvangen, mag een transitorische passiefpost worden gevormd. Deze dient vrij te vallen als aan de borgstelling een eind is gekomen.
- Serviceverlening voorzieningen: er moet een inschatting worden gemaakt van de kosten van de service. Stel, een pc wordt verkocht voor € 1.000 en er wordt (zonder vergoeding) 1 jaar service verleend. De kosten hiervan, stel € 150, behoren niet tot de winst.
- Onderhoudskosten voorzieningen: doel van een onderhoudsvoorziening is het onderhoud dat periodiek plaatsvindt, gelijkmatig toe te rekenen aan de jaren van economische veroorzaking. Volgens deze uitspraak kan dus ook een onderhoudsvoorziening worden gevormd.
- Voorziening sloopkosten installaties: gedurende de economische levensduur kan – mijns inziens – een voorziening worden gevormd voor de demontage in de toekomst.
- Voorzieningen jubileumkosten: deze wordt in de rechtspraak afgewezen, in de literatuur wordt zij nog steeds als mogelijkheid genoemd.
- Milieuschade voorzieningen: ter zake van milieuschade waarvoor de onderneming aansprakelijk is, dient een schuld op de balans te worden opgenomen. Als het nog niet vaststaat dat er een schuld op de onderneming rust, maar een aansprakelijkheidsstelling in de toekomst wel redelijkerwijs is te verwachten, kan een voorziening worden gevormd.
- Voorziening openstaande vakantiedagen: het is gebruikelijk dat per jaarultimo een tijdsevenredig deel van het vakantiegeld wordt gepassiveerd. Het is minder gebruikelijk ook te passiveren voor de achterstand in de opneming van vakantiedagen. Indien de openstaande vakantiedagen in de toekomst zullen moeten worden uitbetaald of nog zullen worden opgenomen, is een voorziening in overeenstemming met goed koopmansgebruik.
- Proceskosten voorzieningen: als er tegen de onderneming een juridische procedure is aangespannen, mag een voorziening worden gevormd voor de schadevergoeding waartoe de onderneming naar verwachting zal worden veroordeeld. Ook de geschatte kosten van hiermee gemoeide interne kosten en die van juridische bijstand mogen in deze voorziening worden opgenomen.
- Wanprestatie voorzieningen: als de ondernemer schadeplichtig is vanwege wanprestatie, kan voor het geschatte bedrag ten laste van het resultaat een voorziening worden gevormd (Hoge Raad december 1983, BNB 1984/37).
- Voorzieningen accountantskosten belastingaangifte: voor de externe kosten mag een voorziening worden gevormd (BNB 1983/48), voor de interne kosten niet.
- Reorganisatie voorziening: zodra de noodzaak tot reorganisatie vaststaat en / of de beslissing daartoe is genomen, mag voor het bedrag van de geschatte kosten een voorziening worden gevormd. Denk hierbij aan kosten verband houdende met het afvloeien van personeel, het opzeggen van huurcontracten, het ontmantelen van installaties, enzovoort.
Fiscale tips voor voorzieningen
- Inhaalkosten uit het verleden: als u een voorziening in het verleden bent vergeten te vormen, kunt u dit in enig jaar inhalen De Staatssecretaris is het hiermee eens (MvF 4 januari 2001, nr. CPP2001/3175).
- Afstemming adviseur: stem een voorziening altijd af met uw adviseur. De Belastingdienst zal bij uw aangifte zeker aandacht schenken aan de voorziening.
- Toelichting voorziening: in 2020 heeft de staatssecretaris een besluit inzake balansvoorzieningen geactualiseerd. In dit besluit staan (op grond van goedkoopmansgebruik) aandachtspunten voor de vorming van een fiscale voorziening in de jaarrekening (balans).
Internationale structuur zonder economische realiteit
Een internationale structuur zonder economische realiteit wordt soms als kunstmatig aangemerkt. In een procedure bij het Gerechtshof Arnhem Leeuwarden d.d. 24 maart 2026 wordt een internationale structuur beoordeeld. De Rechtbank had de BV nog in het gelijk gesteld. Het gerechtshof komt tot de conclusie dat over de dividenduitkering van € 300.000.000 alsnog € 45.000.000 dividendbelasting moet worden afgedragen. Ook moet de vergrijpboete van € 22.000.000 worden betaald omdat de bestuurder van de BV heeft meegewerkt aan aan volstrekt kunstmatige structuur omdat niet wordt voldaan aan de voorwaarden voor een fiscale beleggingsinstelling. Vorenstaande is duidelijk geworden door interne mails en stukken waaruit duidelijk de kwetsbaarheid en opzet van de structuur kon worden gevolgd.
Tip: bij internationale structuren moet er sprake zijn van economische realiteit, als deze ontbreekt gaat de structuur op de fiscale schop
Tip: let op met het vastleggen van interne mails of whats app berichten waaruit risico's en/of opzet volgt. Dit kan de basis vormen voor opzettelijk onjuist aangifte doen en dus een vergrijpboete die kan oplopen tot 100%.
Tip: onder de huidige DAC wetgeving moet een adviseur agresssieve fiscale advisering melden bij de belasting autoriteiten
Voorkomen inhouding dividendbelasting door internationale structuur
Centraal in deze procedure staat een aantal dividenduitkeringen vanuit Nederland via Luxemburg en het Verenigd Koningrijk. Via de structuur worden dividenduitkeringen door verschillende landen geleid waarbij gebruik wordt gemaakt van buitenlandse tax credits. Uit interne communicatie bij het bedrijf volgt dat de accountant een aantal kritische vragen heeft gesteld op de opzet van de structuur. De accountant was scherp en stelt vragen over de zakelijke onderbouwing en economische realiteit van de gekozen route. Deze signalering maakt volgens het gerechtshof duidelijk dat het binnen de onderneming bekend moet zijn geweest dat er twijfels zijn bij de economische realiteit van de gekozen route. Ondanks dit signaal is de financiële structuur en opzet gewoon voortgezet. De Nederlandse BV deed verder weinig en was enkel een doorgeefluik. Het bestuur van de BV kreeg een kleine vergoeding maar had door verpanding van bankrekeningen en interne afspraken niks te vertellen. Het lijkt redelijk onwaarschijnlijk - aldus het Gerechtshof - dat onafhankelijke (zakelijke) partijen onder vergelijkbare voorwaarden deze handelingen zouden verrichten. Hoewel de rechtbank nog geen grond zag voor de afdracht van dividendbelasting was het Gerechtshof van mening dat sprake is van inhoudings- en afdracht plicht. Hiermee stond de afdracht van dividendbelasting vast.
De vergrijpboete van 50% blijft ook in stand omdat het risico bekend was en er geen sprake is van een pleitbaar standpunt, dit wordt nog eens onderstreept door de interne stukken en e-mails van de accountant.
Noot fiscaal jurist inzake internationale structuren
In een eerdere uitspraak van dit Gerechtshof bij deze BV heeft het Hof voor de Vennootschapsbelasting beslist dat deze BV nooit het economische belang bij de dividenduitkering heeft gehad. Onder verwijzing naar deze uitspraak stelde de rechtbank dat de BV niet inhoudingsplichtig was voor de dividendbelasting. Het Gerechtshof beslist nu anders omdat de BV dividendbelasting heeft ingehouden en deze dan ook moet afdragen (zie ook Hoge Raad d.d. 1 februari 2013).
De basis voor misbruik van recht is gelegd in 2019 bij een arrest over een Deense situatie. In dit arrest worden vrijwel alle elementen over misbruik, tussenschuiven van rechtspersonen en doorsluizen van geld via een internationale structuur behandeld.
Ook in eerdere uitspraken van ondermeer de Hoge Raad in 2025 valt voor belastingplichtige bij een kunstmatige route het fiscale mes. In dit belangrijke arrest is door de Hoge Raad bepaald dat de toepassing van de inhoudingsvrijstelling voor de dividendbelasting (bij grensoverschrijdende deelnemingen) wordt geweigerd bij misbruik. In deze uitspraak worden 2 toetsen gevolgd:
- subjectieve toets: is het doel (of mede doel) van de gekozen structuur om dividendbelasting te ontgaan? De wegdenkgedachte, dus hoe zou de situatie eruit zien als de tussenschakel wordt weggedacht. Als het fiscale voordeel dan zou verdwijnen is er vermoedelijk sprake van misbruik.
- objectieve toets: is er sprake van een kunstmatige constructie zonder economische realiteit? Dit is feitelijk de beoordeling van substance. Hiervan is sprake als er een materiële onderneming wordt gedreven, er een schakelfunctie is binnen de groep en/of er sprake is van een echt hoofdkantoor.
De inspecteur was in deze procedure eerst aan zet. De inspecteur moet bewijzen dat er sprake is van misbruik, dat heeft de inspecteur keurig gedaan. Daarna is de belastingplichtige aan de bal. De belastingplichtige moet het vermoeden ontkrachten door zakelijke motieven of economische realiteit aan te tonen.
Wat zijn aandachtspunten bij internationale structuren?
De belangrijkste rode vlaggen voor internationale structuren zonder economische realiteit zijn de volgende:
- Geen personeel
- Geen hoofdkantoor of fysieke ruimte
- Geen eigen besluitvorming of geen echte bevoegdheden
- Tussenschakeling zonder echte reële functie
- Bij wegdenken BV vervalt het fiscale voordeel
- Geldstromen worden vrijwel direct doorbetaald
Vergrijpboete bij internationale structuren zijn fors maar hoe werkt het?
In dit geval wordt er ook een forse vergrijpboete opgelegd, volgens het Hof is er geen pleitbaar standpunt, hiertoe wordt verwezen naar de overwegingen van de Hoge Raad in 2020. Van een pleitbaar standpunt ter zake van een onjuiste of onvolledige belastingaangifte is sprake indien het standpunt van de belastingplichtige gebaseerd kan worden op een pleitbare uitleg van het (fiscale) recht, in die zin dat de belastingplichtige ten tijde van het doen van de aangifte – naar objectieve maatstaven gemeten – redelijkerwijs kon en mocht menen dat deze uitleg en daarmee de door hem gedane aangifte juist was. Dit was nu niet zo. De BV kon en mocht redelijkerwijs niet menen dat zij recht zou hebben op de afdrachtvermindering, aangezien de Luxemburgse dividendbelasting per saldo niet drukte op de aan haar uitgekeerde dividenden. Het feit dat een fiscalist heeft meegekeken maakt dit niet anders, aldus het Hof. De boete wordt - als kleine pleister - wel met € 2.500 verminderd door overschrijding van de redelijke termijn.
Bron kunstmatige internationale structuur
Gerechtshof Arnhem Leeuwarden d.d. 22 februari 2022 ECLI:NL:GHARL:2022:1277
Hoge Raad d.d. 1 februari 2013 ECLI:NL:HR:2013:BZ0194
Europese Hof d.d. 26 februari 2019 ECLI:EU:2019:134
Hoge Raad d.d. 29 mei 2020 ECLI:NL:HR:2020:970
Rechtbank Gelderland d.d. 1 augustus 2023 ECLI:NL:RBGEL:2023:4418
Hoge Raad d.d. 25 april 2025 ECLI:NL:HR:2025:668
Hoge Raad d.d. 18 juli 2025 ECLI:NL:HR:2025:1163
Gerechtshof Arnhem Leeuwarden d.d. 24 maart 2026 ECLI:NL:GHARL:2026:1691
Vastgoed in privé of in de BV?
Sinds de box 3-hervorming van 2023–2026 en de verwachtingen voor een nieuw box 3 stelsel in 2028 worden er veel vragen gesteld over beleggen in de BV of in prive. Dit ziet steeds vaker op de vraag “wat moet ik met mijn vastgoed”. Dit wordt nog lastiger omdat vastgoed sinds 2024 niet meer via de bedrijfsopvolgingsregeling kan worden overgedragen (tenzij vastgoed dat binnen het bedrijf wordt gebruikt).
In dit artikel: de actuele cijfers, concrete rekenvoorbeelden, de belangrijkste valkuilen en een stappenplan. Voor DGA's, ondernemers en vastgoedbeleggers het artikel om zo juiste keuze te maken.
Vastgoed in prive of in de BV, wat zijn de fiscale gevolgen
Tot 2022 was de rekensom simpel: vastgoed in box 3 was fiscaal aantrekkelijk omdat het forfaitaire rendement laag was en de werkelijke huurinkomsten en waardestijgingen onbelast bleven.
Sinds 2023 is dat beeld veranderd. Het forfaitaire rendement voor overige bezittingen — waar verhuurd vastgoed onder valt — is gestegen: van 5,53% (2022) naar 6% (2024/2025) en in het Belastingplan 2026 zelfs naar 7,78%. Vermenigvuldigd met het box 3-tarief van 36% komt de jaarlijkse belastingdruk in privé neer op circa 2,80% van de WOZ-waarde — ongeacht wat u werkelijk heeft verdient met uw vastgoed.
Tegelijk zijn er drie ontwikkelingen die de keuze beïnvloeden:
- Sinds 1 januari 2024 kwalificeert aan derden verhuurd vastgoed niet meer voor de bedrijfsopvolgingsregeling (BOR),
- de aanscherping van de leegwaarderatio per 2026, en
- het wetsvoorstel Wet werkelijk rendement box 3, beoogd per 1 januari 2028. Voor de DGA of ondernemer die vandaag een keuze moet maken, is een goede analyse van al deze factoren essentieel.
Vastgoed belegging in prive of in de BV wat is fiscaal voordeliger?
De box 3-heffing is een jaarlijkse heffing over vermogen — ongeacht rendement. De Vpb en box 2 zijn heffingen over werkelijke winst. In de BV betaalt u dus alleen belasting als u winst maakt én als u die winst uitkeert. Dat is fundamenteel anders dan box 3, waar u ook belasting betaalt bij een leeg pand of tegenvallende huuropbrengsten.
Rekenvoorbeelden vastgoed in prive of de BV
Voorbeeld 1 — Verhuurd appartement (WOZ € 400.000, huur € 24.000, kosten € 6.000)
- Box 3 heffing: € 400.000 x 7,78% = € 31.120 x 36% is € 11.203 aan box 3 belasting
- BV: Huur -/- kosten = € 18.000 x 19% Vennootschapsbelasting - € 3.420 per jaar aan belastingen.
- Conclusie: zolang de winst in de BV blijft (herinvestering) is de belastingdruk in de BV veel lager dan in box 3. Bij uitkering van de winst naar prive moet er nog 24,5% box 2 heffing worden betaald. De totale belastingdruk bedraagt dan € 5.680 (box 3 € 11.203)
Voorbeeld 2 — Winkelpand (bedrijfsvastgoed, WOZ € 600.000, huur € 45.000, kosten € 8.000, rente lening € 12.000)
- Box 3 heffing: € 600.000 x 7,78% = € 46.700 x 36% is € 16.800 aan box 3 belasting
- BV: Huur -/- kosten = € 25.000 x 19% Vennootschapsbelasting - € 4.750 per jaar aan belastingen.
- Conclusie: bedrijfspanden met financiering zijn structureel voordeliger in de BV. De renteaftrek en kostenaftrek maken het verschil.
Voorbeeld 3 — Vakantiewoning met beperkt rendement (WOZ € 300.000, huur € 8.000, kosten € 5.000)
- Box 3 heffing: € 300.000 x 7,78% = € 23.400 x 36% is € 8.400 aan box 3 belasting, edoch bij tegenbewijs regeling is de belastingheffing € 1.000 per jaar
- BV: Huur -/- kosten = € 3.000 x 19% Vennootschapsbelasting - € 570 per jaar aan belastingen.
- Conclusie: bij laag rendement biedt de tegenbewijsregeling in box 3 uitkomst — sinds 2025 kunnen belastingplichtigen aantonen dat het werkelijke rendement lager is dan het forfait. De BV blijft goedkoper, maar het verschil is klein en weegt vaak niet op tegen de eenmalige overdrachtsbelasting.
De keuze tussen privé en BV wordt niet bepaald door het tarief, maar door het verschil tussen forfaitair en werkelijk rendement.
Wat maakt de BV zo aantrekkelijk voor vastgoed?
Vijf structurele voordelen die de BV in 2026 aantrekkelijker maken dan ooit voor vastgoedbeleggers:
- Werkelijke winst is de heffingsgrondslag. Geen fictief rendement, geen straf voor leegstand of tegenvallende jaren. Bij verlies is er geen belasting.
- Alle kosten aftrekbaar. Onderhoud, rente, afschrijving (tot de WOZ-bodemwaarde), beheerkosten, verzekeringen, taxatiekosten — alles gaat direct van de winst af.
- Belasting uitstellen door winst in te houden. Zolang winst niet als dividend wordt uitgekeerd, hoeft geen box 2-heffing te worden betaald. Dat maakt herinvestering in nieuw vastgoed fiscaal krachtig.
- Overdracht via aandelen mogelijk. Bij verkoop van de BV (in plaats van de panden zelf) hoeft de koper geen overdrachtsbelasting te betalen op ieder pand. Vaak wel de samenloopvrijstelling met btw-aspecten om te controleren.
- Betere financierbaarheid bij grote portefeuilles. Banken werken vaak liever met een aparte vastgoed-BV, mits met professionele administratie en governance.
De valkuilen bij vastgoed in prive en overging overstap naar de BV
Directe kosten en heffingen
- Overdrachtsbelasting bij inbreng: 8% (woning) of 10,4% (bedrijfspand) op de WOZ-waarde. Bij inbreng van bestaand box 3-vastgoed vaak de grootste horde.
- Oprichtingskosten BV: notaris € 500–1.500, administratie jaarlijks € 750–3.000.
- Gebruikelijk loon DGA: minimaal circa € 58.000 in 2026 (verlaagt de winst). Hierover kunnen afspraken met de belastingdienst worden gemaakt.
- Vpb over vermogenswinst bij verkoop: in box 3 (tot 2028) onbelast, in BV altijd belast.
Fiscaal-inhoudelijke valkuilen bij beleggen in Vastgoed
- BOR-uitsluiting per 2024: aan derden verhuurd vastgoed telt niet mee voor de bedrijfsopvolgingsregeling. Familieopvolging wordt duurder
- Earningsstrippingregeling: renteaftrek beperkt tot € 1 miljoen of 25% van EBITDA. Bij grote portefeuilles een reëel probleem.
- TBS-regeling: als u privé een pand aan uw eigen BV verhuurt, valt de huur in box 1 (progressief tot 49,5%) — mét TBS-vrijstelling van 12%.
- Onzakelijke leningen: financiering van uw BV via privé mag alleen tegen marktconforme rente en voorwaarden.
De aanscherping van de leegwaarderatio per 2026
Voor privéverhuur is de leegwaarderatio een belangrijke besparingstool: verhuurd vastgoed wordt niet op de volledige WOZ-waarde in aanmerking genomen, maar op een percentage daarvan (tussen 73% en 100%, afhankelijk van de huurhoogte). Per 1 januari 2026 zijn twee wijzigingen doorgevoerd:
- Geen leegwaarderatio bij gelieerde partijen. Verhuurt u aan familie of aan uw eigen BV tegen een niet-marktconforme huur? Dan vervalt de leegwaarderatio volledig — u wordt aangeslagen over de volle WOZ-waarde.
- De 10%-regel wettelijk verankerd. Als de uitkomst van de leegwaarderatio meer dan 10% afwijkt van de werkelijke waarde in verhuurde staat, moet de werkelijke waarde worden gehanteerd.
Vastgoed belegging vanaf 2028 in prive of in de BV
Er wordt op dit moment veel gesproken over de nieuwe box 3 wetgeving die vermoedelijk vanaf 1 januari 2028 zou gaan gelden. Na een lange zit heeft de eerste kamer de beslissing nog even uitgesteld.
Wat verandert er per 2028?
- Belastingheffing over werkelijk directe rendement (huur, dividend, rente) minus kosten
- Tarief 36% (kan nog wijzigen)
- Voor verhuurd vastgoed (>90%): huurinkomsten minus daadwerkelijke kosten belast
- Voor eigen gebruik: vastgoedbijtelling 3,35% van de WOZ-waarde
- Vermogenswinst bij verkoop wordt óók belast (nu nog vaak onbelast)
- Leegwaarderatio verdwijnt definitief
Gevolgen voor uw keuze
- Bij ≈ 5% rendement: heffing in BV en box 3 wordt ongeveer gelijk
- Bij structureel hoger rendement: BV op termijn aantrekkelijker (uitstel + herinvestering)
- Bij lager rendement: privé goedkoper (geen extra structuurkosten)
- Wie vóór 2028 wil verkopen: privé nog onbelaste vermogenswinst — timing is cruciaal
- Wie langetermijn-uitstel wil: BV winst inhouden = belasting uitstellen
Stappenplan inzake beleggen in vastgoed
- Bepaal uw doel: lange-termijn opbouw voor pensioen of overdracht? Of korte-termijn belegging voor verkoop over 3–5 jaar? De BV is aantrekkelijker naarmate de horizon langer is.
- Reken de overdrachtsbelasting mee. Bij inbreng van bestaand vastgoed betaalt u 8% (woning) of 10,4% (bedrijfspand) OVB. Op € 500.000 is dat € 40.000–52.000. Deze eenmalige kostenpost weegt bij korte horizon zwaar en het heeft dan meestal geen zin om dit vastgoed aan de BV te verkopen.
- Kijk naar uw rendement. Werkelijk rendement onder 5% → box 3 met tegenbewijsregeling vaak voordeliger. Werkelijk rendement boven 5% en groei-ambitie → BV meestal beter.
- Toets uw financiering. Bij zwaar gefinancierd vastgoed (>60% LTV) is renteaftrek in de BV vaak doorslaggevend. Let op de earningsstrippingregeling bij grote portefeuilles.
- Denk aan de opvolging. Wilt u het vastgoed doorgeven aan kinderen? De BOR is uitgesloten voor puur verhuurd vastgoed — maar met bijkomende operationele activiteiten mogelijk nog wel toepasbaar. Overweeg om vastgoed vanaf de aankoop onder te brengen in een BV die in eigendom toebehoort aan uw kinderen, hierbij kan (fiscaal gunstig) maximaal 70% gefinancierd worden, 30% moet worden geschonken of uit eigen middelen van de kinderen komen. Advisering over een dergelijke familie BV is wenselijk, denk ook aan stemrecht, uitsluitingsclausule, testament kinderen, etc.
- Nieuw aankopen? Vaak direct BV. Voor nieuw aan te kopen vastgoed is de vraag simpeler: geen overdrachtsbelasting extra en direct alle Vpb-voordelen benutten. De extra kosten van de BV (oprichting, administratie) worden bij groter dan € 500.000 vermogen snel terugverdiend.
Veelgestelde vragen (FAQ) inzake vastgoed belegging in prive of in de BV
Kan ik bestaand privévastgoed belastingvrij inbrengen in een BV?
Nee, bij inbreng van vastgoed in een BV betaalt u overdrachtsbelasting (8% woning of 10,4% bedrijfspand). De faciliteit voor geruisloze inbreng (art. 3.65 IB) geldt alleen voor bestaande ondernemingen in de inkomstenbelasting — niet voor privévastgoed in box 3. Vermoedelijk wordt tarief voor woningen in 2027 aangepast tot 7%.
Kan ik privé vastgoed aan mijn eigen BV verhuren?
Ja, maar dan valt u onder de TBS-regeling (terbeschikkingstelling). De huurinkomsten worden belast in box 1 tegen progressief tarief, met recht op de TBS-vrijstelling van 12%. Voor de BV zijn de huurkosten volledig aftrekbaar. In specifieke gevallen kan deze structuur voordelig uitpakken — laat het doorrekenen door een ervaren fiscalist (mail voor offerte)
Wat is de tegenbewijsregeling in box 3 en wanneer werkt die?
Sinds 2025 kunt u aantonen dat uw werkelijke rendement lager is dan het forfait. U dient dan de opgaaf werkelijk rendement in. Werkt vooral bij vastgoed met laag rendement of leegstand. Aandachtspunt: bij verhuurd vastgoed telt ook de WOZ-mutatie mee als "rendement", dus bij stijgende WOZ-waarden verdwijnt het voordeel vaak.
Vervalt de BOR nu volledig voor mijn vastgoed-BV?
Alleen voor aan derden verhuurd vastgoed. Zelf-gebruikt vastgoed (bijvoorbeeld het kantoor van uw operationele BV) blijft in beginsel kwalificeren als ondernemingsvermogen. Ook projectontwikkeling die kwalificeert als "meer dan normaal vermogensbeheer" kan onder de BOR vallen — zie de recente uitspraak Rechtbank Den Haag 5 juni 2026. Soms is vastgoed geen vastgoed maar een onderneming, denk bijvoorbeeld aan koelcellen of andere ondernemingen waarbij het vastgoed doorslaggevend is.
Wat is de earningsstrippingregeling en wanneer heb ik hier bij een BV nadeel van?
De renteaftrek voor Vpb-plichtige lichamen is beperkt tot het hoogste van € 1 miljoen of 25% van de fiscale EBITDA. Voor kleine vastgoed-BV's meestal geen probleem. Voor grote portefeuilles met hoge financieringslasten kan dit een reëel knelpunt worden. Alternatief: financiering via een tussenholding of intra-groepslening structureren.
Hoe zit het met vermogenswinst bij verkoop?
In box 3 (huidige regime tot 2028): vermogenswinst is niet belast. Bij verkoop van vastgoed uit privé betaalt u geen belasting over de waardestijging. In de BV: Vpb over de vermogenswinst. Wie vóór 2028 wil verkopen en waardestijging heeft, kan dat in privé onbelast doen — een van de sterkste argumenten voor box 3 op korte termijn. Na 2028 is de verkoopwinst in prive belast!
Werkt de constructie "huur cederen aan eigen BV" nog?
Deze route wordt in de literatuur genoemd om het werkelijk rendement in box 3 te verlagen (huurpenningen worden verkocht aan de eigen BV). Op korte termijn (2026–2027) kan dit werken, maar de Belastingdienst is alert op fraus legis en herkwalificatie. Bij stijgende WOZ-waarden neutraliseren de WOZ-mutaties bovendien vaak het voordeel. Zeer casus specifiek — niet zonder gedegen advies toepassen en altijd fiscaal jurist raadplegen.
Vanaf welk vermogen loont een aparte vastgoed-BV?
Vuistregel: vanaf circa € 500.000 vastgoedwaarde verdient een BV-structuur zichzelf terug — mits sprake is van reëel rendement en een horizon van 7+ jaar. Voor kleinere portefeuilles wegen de extra kosten (oprichting, administratie, gebruikelijk loon) vaak niet op tegen het fiscale voordeel.
Noot fiscaal jurist, wanneer privé, wanneer BV beleggen bij vastgoed?
Kies voor privé (box 3) als...
- Vastgoedwaarde onder € 500.000
- Korte horizon (verkoop binnen 3–5 jaar)
- Werkelijk rendement lager dan 5%
- U wilt profiteren van onbelaste vermogenswinst tot 2028
- Geen ambitie om te groeien of overdragen
- Vermogen valt onder heffingsvrij bedrag (€ 59.357)
Kies voor de BV (box 2 + Vpb) als...
- Vastgoedwaarde boven € 500.000 en groeiend
- Lange horizon (7+ jaar)
- Werkelijk rendement boven 5%
- Bedrijfsvastgoed met financiering
- U wilt herinvesteren en belasting uitstellen
- Overdracht naar volgende generatie is een doel
- U heeft al een holdingstructuur
Tenslotte, denk eens na over een familie BV waarin het vastgoed wordt ondergebracht, hierbij behoren de aandelen in de BV toe aan uw kinderen (of gezamenlijk met uw kinderen). Het stemrecht kan bij de DGA blijven (en dus niet bij de kinderen).
De fiscale kwalificatie van vergelijkbare buitenlandse rechtsvormen
De fiscale kwalificatie van buitenlandse rechtsvormen is sinds 1 januari 2025 in een nieuw wettelijk kader geplaatst. Met de codificatie van de rechtsvormvergelijkingsmethode is meer structuur aangebracht in de beoordeling van de vraag met welke Nederlandse rechtsvorm een buitenlands lichaam voor de toepassing van onder meer de vennootschapsbelasting, inkomstenbelasting, dividendbelasting en de bronbelasting vergelijkbaar is. Het Besluit vergelijking buitenlandse rechtsvormen werkt deze rechtsvormvergelijkingsmethode nader uit en bepaalt dat de vergelijking plaatsvindt aan de hand van de aard en de inrichting van de buitenlandse rechtsvorm.
Vergelijking buitenlandse rechtsvorm met Nederlandse rechtsvorm
Voor de vergelijking van een buitenlandse rechtsvorm met een Nederlandse rechtsvorm wordt in beginsel getoetst of de buitenlandse rechtsvorm naar aard en inrichting vergelijkbaar is met een Nederlandse rechtsvorm. Recente kennisgroepstandpunten bieden nuttige handvatten voor deze vergelijking. De kwalificatie van de rechtsvorm hangt namelijk niet louter af van civielrechtelijke benaming, maar van een inhoudelijke vergelijking van wezenlijke kenmerken van de buitenlandse rechtsvorm.
In dit artikel staat de achterliggende systematiek van de rechtsvormvergelijking centraal. Aan de hand van recente kennisgroepstandpunten en het Besluit vergelijking buitenlandse rechtsvormen wordt bezien hoe de toets naar aard en inrichting in de praktijk uitwerkt, welke kenmerken daarbij zwaar wegen en waarom niet ieder civielrechtelijk verschil tot een andere fiscale uitkomst leidt. Daarmee beoogt dit artikel inzicht te geven in de vraag hoe de vergelijking van buitenlandse rechtsvormen sinds 2025 in de praktijk functioneert.
De rechtsvormvergelijking in twee stappen
De rechtsvormvergelijking bestaat uit twee opeenvolgende stappen.
- Eerst wordt beoordeeld wat de aard is van de buitenlandse rechtsvorm.
- Daarna wordt bezien hoe de inrichting van die rechtsvorm is vormgegeven.
Aan de hand van voornoemde twee factoren kan worden vastgesteld met welke Nederlandse rechtsvorm een buitenlands lichaam voor fiscale doeleinden vergelijkbaar is.
De eerste stap betreft de vraag naar de aard van de buitenlandse rechtsvorm. Daarbij wordt op basis van het buitenlandse recht onderzocht welke plaats de betreffende rechtsvorm in het desbetreffende rechtsstelsel inneemt en welke bedoeling de buitenlandse wet- of regelgever met die rechtsvorm heeft gehad. De kernvraag is of de rechtsvorm naar haar wezen moet worden beschouwd als een kapitaalvennootschap of een personenvennootschap.
Nadat de aard van de buitenlandse rechtsvorm is vastgesteld, volgt de beoordeling van de inrichting. Daarbij wordt onderzocht hoe de wezenlijke kenmerken van de rechtsvorm concreet zijn vormgegeven en in hoeverre die kenmerken aansluiten bij de relevante Nederlandse referentierechtsvorm.
De kenmerken van de vergelijking
Bij de beoordeling van de inrichting wordt in de kennisgroepstandpunten steeds gekeken naar een reeks wezenlijke kenmerken van de buitenlandse rechtsvorm. Tot die kenmerken behoren onder meer het al dan niet bestaan van in aandelen verdeeld kapitaal, rechtspersoonlijkheid, de aansprakelijkheidspositie van participanten, winstgerechtigdheid, stemrecht, bestuur en vertegenwoordiging, statuten en de overdraagbaarheid van participaties of aandelen.
Een eerste belangrijk kenmerk is de vraag of er sprake is van in aandelen verdeeld kapitaal. Bij kapitaalvennootschappen is dit een sterk aanknopingspunt. Dat blijkt onder andere uit de kennisgroepstandpunten over de Liechtensteinse AG (KG:211:2025:5), de Braziliaanse S.A. (KG:211:2025:12) en de Ierse DAC (KG:211:2026:2). In voornoemde kennisgroepstandpunten wordt telkens vastgesteld dat het kapitaal in aandelen is verdeeld en dat daarmee een belangrijk kenmerk van de Nederlandse N.V. of B.V. aanwezig is. Daarmee is overigens nog niet alles gezegd, maar het vormt wel een sterke indicatie dat de rechtsvorm in de richting van de kapitaalvennootschap wijst.
Het kennisgroepstandpunt over de Hondurese SRL (KG:211:2026:9) laat echter zien dat dit kenmerk niet doorslaggevend is. Hoewel de Hondurese SRL formeel geen in aandelen verdeeld kapitaal kent, wordt zij toch vergelijkbaar geacht met de Nederlandse N.V. of B.V.. Daarbij is met name van belang dat de SRL naar haar aard als kapitaalvennootschap kwalificeert en dat haar overige kenmerken materieel nauw aansluiten bij die van de Nederlandse N.V. of B.V.. Het ontbreken van formele aandelen staat dan dus niet in de weg aan vergelijking met een Nederlandse kapitaalvennootschap.
De vergelijking kan evenwel ook in een andere richting uitvallen. Dat blijkt uit het kennisgroepstandpunt over de Belgische commanditaire vennootschap (KG:211:2025:4). In dat kennisgroepstandpunt wordt niet gezocht naar gelijkenis met de N.V. of B.V., maar juist binnen de (Nederlandse) categorie personenvennootschappen. Vervolgens wordt in dit kennisgroepstandpunt op het niveau van de inrichting onderzocht in hoeverre de kenmerken van de Belgische commanditaire vennootschap overeenkomen met de Nederlandse commanditaire vennootschap.
De vergelijking tussen de kennisgroepstandpunten over de Belgische commanditaire vennootschap en de Hondurese SRL biedt in dit verband dus een bruikbare illustratie. In beide gevallen is sprake van een rechtsvorm die niet zonder meer één-op-één samenvalt met een Nederlandse rechtsvorm. Bij de Hondurese SRL ontbreekt formeel aandelenkapitaal, toch wordt de SRL vergeleken met de Nederlandse N.V. of B.V.. Bij de Belgische commanditaire vennootschap is juist wel sprake van rechtspersoonlijkheid, maar dat verhindert vergelijking met de Nederlandse commanditaire vennootschap evenmin. In beide gevallen geldt dus hetzelfde methodische uitgangspunt: een enkel afwijkend kenmerk is niet doorslaggevend, zolang de totale structuur van de rechtsvorm voldoende duidelijk in de richting van één Nederlandse categorie wijst.
Wat als een buitenlandse rechtsvorm niet vergelijkbaar is?
Het Besluit vergelijking buitenlandse rechtsvormen bevat ook voorbeelden van rechtsvormen die niet vergelijkbaar zijn met een Nederlandse rechtsvorm. Dit geldt onder meer voor de Belgische coöperatieve vennootschap, de Duitse Kommanditgesellschaft, het Curaçaose Stichting Particulier Fonds en de Ierse Unlimited Company.
Wanneer een buitenlandse rechtsvorm niet vergelijkbaar is met een Nederlandse rechtsvorm, betekent dit niet dat er geen fiscale beoordeling meer plaatsvindt. In dat geval wordt op een andere manier bepaald hoe Nederland deze rechtsvorm fiscaal behandelt. Daarbij wordt onder meer gekeken naar de vestigingsplaats van het lichaam en naar de wijze waarop het lichaam in het buitenland fiscaal wordt behandeld. Zo kan toch worden vastgesteld of het lichaam voor Nederlandse belastingdoeleinenden zelfstandig wordt belast of dat de resultaten van lichaam worden toegerekend aan de betrokken aandeelhouders of participanten.
Stroomschema rechtsvorm vergelijking vanaf 2025
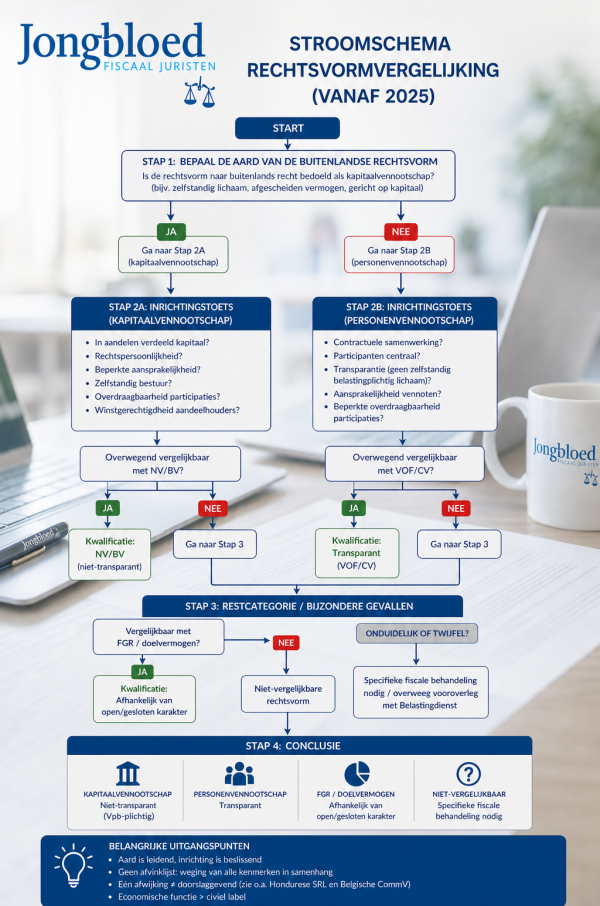
Conclusie inzake vergelijking buitenlandse rechtsvormen en Nederlandse
De rode draad in de kennisgroepstandpunten is dat de kennisgroep de kenmerken van de buitenlandse rechtsvorm als een samenhangend geheel bekijkt. Niet ieder kenmerk weegt even zwaar en niet ieder verschil heeft dezelfde betekenis. Sommige verschillen raken slechts de civielrechtelijke uitwerking van een verder herkenbare structuur. Andere verschillen raken juist aan de kern van de rechtsvorm en kunnen daarom wel degelijk beslissend zijn. Wat de standpunten vooral laten zien, is dat de vergelijking steeds moet plaatsvinden tegen de achtergrond van de vraag of de buitenlandse rechtsvorm in haar geheel functioneert als kapitaalvennootschap of als personenvennootschap. Pas binnen dat kader kan worden beoordeeld welke verschillen marginaal zijn en welke verschillen de uitkomst werkelijk beïnvloeden. Voor de praktijk betekent dit dat de kwalificatie van een buitenlandse rechtsvorm niet kan worden gebaseerd op één afzonderlijk kenmerk, maar steeds een integrale beoordeling van aard en inrichting vergt.
Noot fiscaal jurist inzake buitenlandse rechtsvormen in Nederlands perspectief
De praktijk sinds 2025 laat zien dat de kwalificatie van buitenlandse rechtsvormen complexer is geworden, tegelijkertijd is deze ook beter voorspelbaar als de systematiek goed wordt bekeken. In grensoverschrijdende structuren - met name bij holdings, joint ventures en investeringsvehikels, kan een kleine afwijking wezenlijke fiscale gevolgen in Nederland hebben, bijvoorbeeld t.a.v. de VPB plicht, transparantie, dividendbelasting of bronbelasting.
Voor DGA's en familiebedrijven die internationaal opereren betekent dit dat bestaande structuren opnieuw tegen het licht moeten worden gehouden en/of ordentelijk moeten worden opgezet.
Wilt u zekerheid over de fiscale kwalificatie van uw buitenlandse entiteit en/of wilt u een dergelijke structuur opzetten? Neem gerust contact op met onderstaande adviseurs.
Bronnen vergelijkbare buitenlandse rechtsvormen
Besluit 12 december 2025 vergelijking buitenlandse rechtsvormen
Besluit 9 november 2024 houdende besluit vergelijking buitenlandse rechtsvormen
Hoge Raad d.d 24 januari 2020 inzake prejudiciele beslissing Duits Spezial Sondervermogen
Kennisgroep standpunt belastingdienst inzake Liechtensteinse AG KG:211:2025:5
Kennisgroep standpunt belastingdienst inzake Braziliaanse SA KG:211:2025:12
Kennisgroep standpunt belastingdienst inzake Ierse DAC Limited by shares KG:211:2026:2
Kennisgroep standpunt belastingdienst inzake Belgische Commanditaire vennootschap KG:211:2025:4
Kennisgroep standpunt belastingdienst inzake Dutse Sondervermogen per 2025 KG:211:2024:16
Kennisgroep standpunt belastingdienst inzake buitenlandse personenvenootschappen KG:211:2024:12
Kennisgroep standpunt belastingdienst inzake Spaanse AIE KG:211:2026:8
Vergelijking belastingen in Europa
Steeds vaker adviseren wij mensen en bedrijven bij een emigratie naar andere landen in de wereld. Bij een DGA of onderneming wordt vaak gekozen voor een land binnen de EU omdat anders direct moet worden afgerekend over de box 2 heffing (conserverende aanslag). Ook blijven mensen vaak liever dicht in de buurt van hun vrienden, familie en kinderen in Nederland. In dit artikel een vergelijking van de inkomstenbelasting en vennootschapsbelasting in de verschillende landen van Europa. Een kanttekening bij onderstaande artikel is dat het gaat om de landelijk bekendgemaakte tarieven. De effectieve belastingdruk zal afhangen van aftrekposten, heffingskortingen, lokale opcenten en premies. Per land is dus nog wel een nuance wenselijk.
Vennootschapsbelasting tarieven in Europa
Het gemiddelde tarief voor de Vennootschapsbelasting is 21%, Malta heeft het hoogste tarief (35%) maar kent ook veel bijzondere regels en vrijstellingen. Voor fiscaal gunstige tarieven kunt u terecht in Bulgarije, Hongarije, Ierland en Cyprus. Een aantal landen kennen ook speciale regelingen voor zogenaamde nieuwkomers, of bedrijven die zich in dit land gaan vestigen, enkele voorbeelden:
- Bulgarije: vaste vlaktaks 10% met aantal speficieke aftrekposten
- Cyprus: kent een speciale IP Box regeling (intellectueel eigendom) van 2,5%
- Malta: tarief van 35% kan eenvoudig worden verlaagd tot 5%
- Estland: bij herinvesteren is het tarief 0%
- Roemenie: speciale regelingen voor start ups
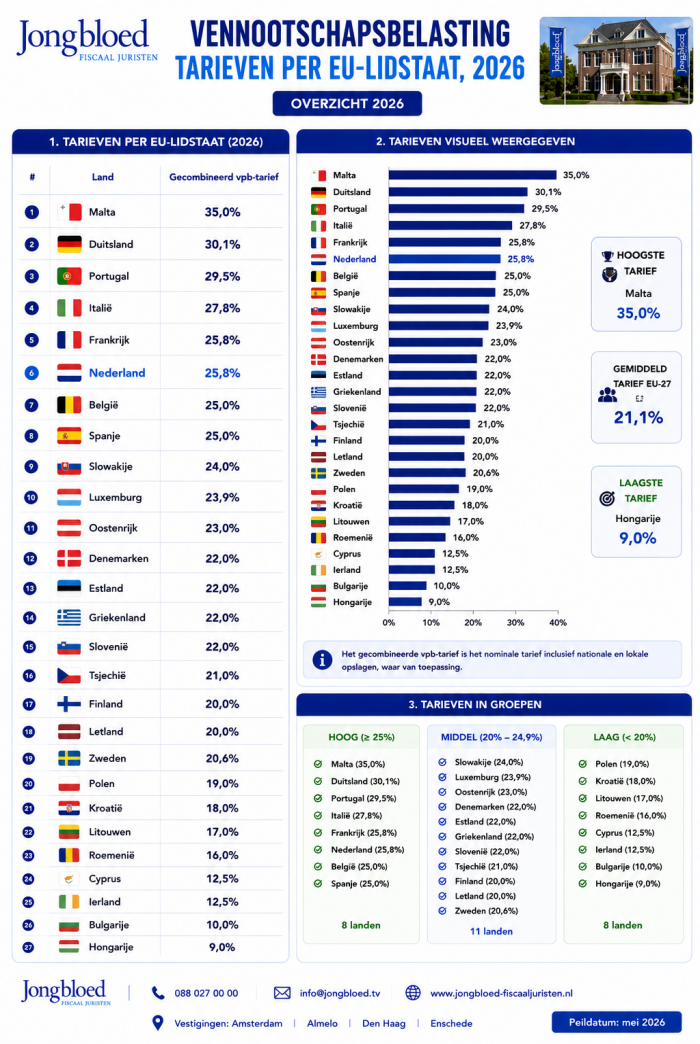
Inkomstenbelasting tarieven in Europa
De meeste EU landen kennen een progressief belastingstelsel, naarmate het inkomen stijgt geldt over de bovenste inkomensdelen een hoger tarief. Het toptarief is het percentage dat van toepassing is op de hoogste schijf. Het gemiddelde tarief in Europa bedraagt 43%.
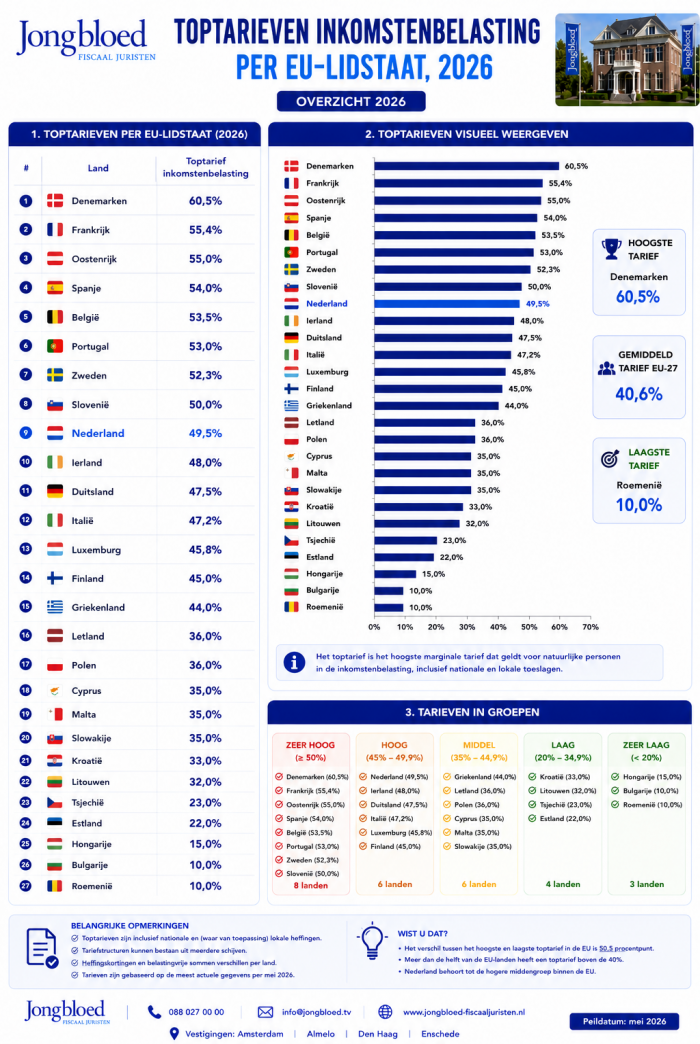
Noot fiscaal jurist inzake belastingtarieven in Europa
In de meeste (96%) van alle EU landen wordt arbeid zwaarder belast dan bedrijfswinsten. Het gemiddelde verschil in tarief bedraagt 18%. Veel Oost Europese landen kennen nog een vlaktaks met weinig aftrekposten. Een eerlijke vergelijking zou niet mogen stoppen bij het enkel beoordelen van de Vennootschapsbelasting. Als de aandeelhouder immers dividend gaat uitkeren zal er dividendbelasting of aanmerkelijk belang heffing plaatsvinden. Estland, Letland en Malta kennen deze belastingheffing niet en ook buiten de EU zijn er aantal landen die deze heffing nog niet hebben ingevoerd (zoals de VAE en Singapore).
Belastingontwikkelingen in Europa
In dit artikel een weergave van de belangrijkste ontwikkelingen binnen de fiscale stelsels binnen Europa. Wat zijn trends en ontwikkelingen binnen het fiscale spectrum binnen de EU. De informatie komt uit het Annual Report on Taxation 2026 (130 pagina's) van de Europese Commissie . Wat betekent het voor ondernemers, beleggers en particulieren?
De groei in de EU is lager dan verwacht en de inflatie blijft gedoe veroorzaken. Door spanningen in de wereld draait de economische motor minder snel. De belastingdruk neemt in de meeste landen toe (in 80% van de landen steeg de belastingdruk). Landen grijpen bij voorkeur naar loon- en inkomstenbelasting en sociale premies om extra middelen op te halen, omdat dit politiek minder gevoelig ligt dan bijvoorbeeld btw-verhogingen.
Wat zijn de belangrijkste fiscale ontwikkelingen in de EU?
- De gemiddelde belastingdruk in de EU steeg in 2024 naar 39,4% van het bbp en loopt volgens de Europese Commissie op naar 40,1% in 2026.
- De laagste belastingdruk is er in Ierland (21,7%), de hoogste in Denemarken (45,2%).
- Het vennootschapsbelastingtarief (Vpb) loopt uiteen van 9% in Hongarije tot 35% in Malta (met een uitzonderlijk terugbetalingsstelsel).
- Cyprus verhoogde zijn Vpb-tarief per 1 januari 2026 van 12,5% naar 15%.
- Bijna 400 belastinghervormingen zijn in 2025/2026 door de lidstaten
doorgevoerd, vooral in de inkomstenbelasting en btw.
Vennootschapsbelasting in Europa, wat zijn de fiscaal gunstigste landen?
Steeds meer landen worden afhankelijk van de winstbelasting bij bedrijven. Bedrijven verplaatsen zich naar fiscaal gunstige landen, dit komt door de verdere digitalisering en de openheid van onze economie. Ierland, Malta, Cyrpus en Luxemburg zijn de echte koplopers. Het rapport waarschuwt expliciet voor de kwetsbaarheid die dit met zich meebrengt: het vertrek of herstructureren van één grote multinational kan voor deze landen een fors budgettair gat slaan. Nederland is mondiaal qua wetgeving minder sterk en ook in ons land zal de invloed de komende jaren duidelijk merkbaar zijn, veel groter bedrijven zijn al vertrokken de laatste jaren.
Welke wijzigingen brengen europese landen aan in hun belasting wetgeving?
- Inkomstenbelasting (IB): twaalf lidstaten verlagen tarieven, gericht op lage en middeninkomens (onder meer Griekenland, Italië, Portugal, Zweden). Een minderheid – waaronder Slowakije, Frankrijk, Nederland en Roemenië – verhoogt juist tarieven of grondslagen om extra inkomsten te genereren.
- Omzetbelasting: twintig lidstaten voerden 51 wijzigingen door, met tariefverlagingen die ruim twee keer zo vaak voorkomen als verhogingen – vooral op voeding, horeca, cultuur, energie en huisvesting. Roemenië is de grote uitzondering met een forse verhoging van het standaardtarief.
- Vennootschapsbelasting: een gemengd beeld. Cyprus, Litouwen en Polen (voor banken) verhogen tarieven, mede door de mondiale minimumbelasting; Duitsland en Portugal verlagen juist geleidelijk. Tegelijk breiden veel landen R&D-aftrekken en investeringsfaciliteiten uit.
- Milieu- en gezondheidsbelastingen: vooral tariefsverhogingen op tabak, alcohol en suiker, terwijl elektrisch vervoer in meerdere landen fiscaal wordt gestimuleerd.
Belastingtarieven per EU-land (stand januari 2026)
Onderstaand overzicht toont het standaardtarief vennootschapsbelasting (Vpb), het hoogste tarief inkomstenbelasting (IB-toptarief), het standaard btw-tarief en de totale belastingdruk (belasting- en premie-inkomsten als % van het bbp) per lidstaat.
Noten bij onderstaande opstelling
- Cyprus: Per 1 januari 2026 verhoogd van 12,5% naar 15%
- Estland en Letland belasten alleen uitgekeerde winst; ingehouden/herinvesteerde winst blijft onbelast (effectief 0%).
- Voor grote ondernemingen (omzet vanaf ca. €1,5 miljard) geldt tijdelijk een extra heffing die het effectieve tarief tot 36,1% kan optrekken.
- Malta kent een nominaal hoog tarief, maar het terugbetalingsstelsel (refund system) verlaagt de effectieve druk voor veel aandeelhouders sterk.
- Voor commerciële banken is het tarief in 2026 verhoogd naar 30%. ·
- Het nationale Vpb-basistarief daalt geleidelijk met 1 procentpunt per jaar naar 17% in 2028; het weergegeven cijfer omvat lokale en staatstoeslagen.
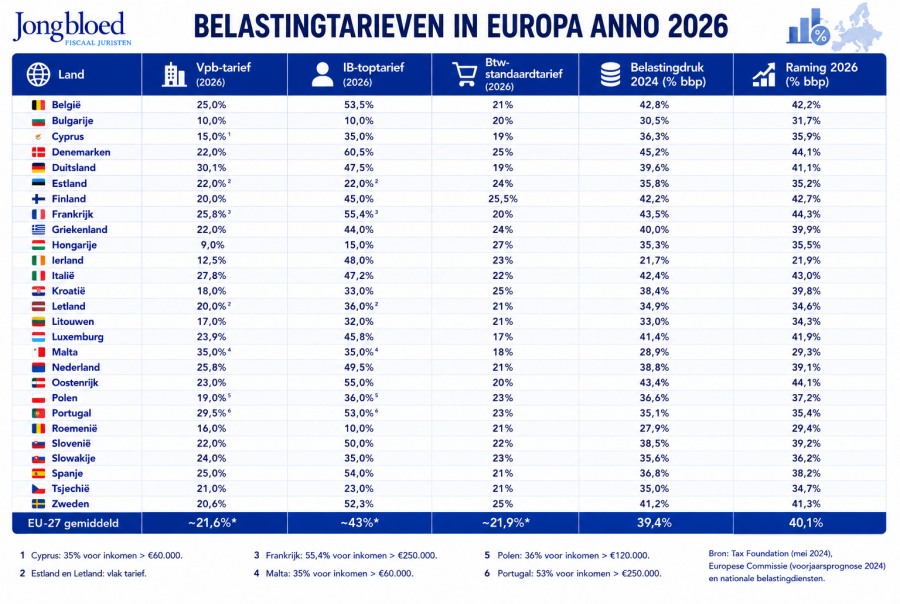
Relevante fiscale ontwikkelingen in het fiscale landschap in europa
- België: Meeste hervormingen van de EU (43 maatregelen): grondslagverbreding IB (afbouw kortingen op pensioenen, huwelijksquotiënt, WW-uitkeringen), btw omhoog op hotels, sport, afhaalmaaltijden en pesticiden, lagere sociale lasten via werkbonus.
- Bulgarije: Nieuwe R&D-superaftrek, versnelde afschrijving voor elektrische auto's, hogere tabaksaccijns; behoudt vlaktaks van 10%.
- Cyprus: Ingrijpende hervorming per 2026: Vpb naar 15%, dividendbelasting (SDC) van 17% naar 5%, nieuwe aangifteplicht ter verhoging van compliance; koploper in btw-wijzigingen (8 maatregelen).
- Denemarken: Nieuwe hoogste IB-schijf boven ca. €375.000 (toptarief van 55,6% naar 60,5%); groeiende Vpb-afhankelijkheid van de farmaceutische sector; lagere onroerendezaakbelasting op natuurgrond.
- Duitsland: Geleidelijke verlaging van het federale Vpb-deel van 15% naar 10% tussen 2028-2032; belastingvrije toeslag op premie-inkomen; restaurantmaaltijden naar verlaagd btw-tarief (7%).
- Estland: Uniek Vpb-stelsel (0% op herinvesteerde winst) blijft ongewijzigd; motorrijtuigenbelasting verlaagd voor gezinnen; op één na minst actieve hervormer van de EU.
- Finland: IB-toptarief fors verlaagd (van 51,5% naar 45%); nieuwe belastingkorting voor grote klimaatneutrale investeringen; hogere alcohol- en suikeraccijns.
- Frankrijk: Algemene sociale bijdrage +1,5%; verlaagd btw-tarief op energie afgeschaft; vliegtaks verhoogd; tijdelijke Vpb-opslag voor grote ondernemingen verlengd tot en met 2026.
- Griekenland: Herstructurering IB-schijven met gerichte verlaging voor gezinnen, jongeren onder 30 en medisch personeel; hogere premies voor zelfstandigen en agrariërs; hogere toeristenbelasting.
- Hongarije: Behoudt het laagste Vpb-tarief van de EU (9%) én het hoogste btw-tarief (27%); uitgebreide vrijstellingen voor moeders met twee kinderen en moeders onder de 30.
- Ierland: Vpb-afhankelijkheid loopt verder op (23,2% van de belastinginkomsten); R&D-krediet van 30% naar 35%; koolstofbelasting naar €71/ton CO₂; eenmalige meevaller van €14 miljard uit de Apple-staatssteunzaak.
- Italië: Tweede IB-schijf van 35% naar 33%; suikertaks opgeschort tot 2027; hogere tabaksaccijns; EU-koploper in gebruik van fiscaal dienstverleners (25% van de belastingplichtigen).
- Kroatië: Vooral maatregelen in de milieubelastingen; relatief beperkt aantal hervormingen.
- Letland: Een van de sterkste stijgers in belastingdruk; hogere btw op boeken in niet-EU/OESO-talen; hogere accijns op alcohol en frisdrank; kent het Estse 0%-model voor herinvesteerde winst sinds 2018.
- Litouwen: Vpb-standaard- en verlaagd tarief beide +1 procentpunt; unificatie van progressieve IB-tarieven; nieuwe accijns op gezoete dranken; op één na actiefste hervormer van de EU (30 maatregelen).
- Luxemburg: Vpb verlaagd naar 23,9%, maar het aandeel Vpb in de belastingmix steeg sterk dankzij een enorme instroom buitenlandse investeringen; hogere CO₂-heffing op energie; laagste btw-tarief van de EU (17%).
- Malta: Grootste stijging van de belastingdruk in 2024; nieuwe IB-schijven voor gezinnen met kinderen; hogere toeristenbelasting; nominaal hoogste Vpb-tarief, effectief vaak veel lager door het terugbetalingsstelsel.
- Nederland: Eerste en tweede IB-schijf +0,05%, beperktere inflatiecorrectie van de schijven; voorstel tot aanpassing van het Box 3-forfait; kortverblijfaccommodatie van 9% naar 21% btw; koploper in milieubelastinghervormingen, vliegtaks omhoog per januari 2027.
- Oostenrijk: Belastingvrije werknemersbonus ingevoerd; nul-btw op zonnepanelen afgeschaft; IB-toptarief van 55% verlengd tot 2030 in plaats van terug te vallen naar 50%.
- Polen: Vpb voor commerciële banken van 19% naar 30%; belastingdruk stijgt gestaag richting bijna 38% van het bbp in 2027.
- Portugal: Marginale IB-tarieven in de 2e t/m 5e schijf met 0,3% verlaagd; btw-verlagingen voor de cultuursector; basis-Vpb daalt geleidelijk.
- Roemenië: Ingrijpende btw-hervorming: standaardtarief fors verhoogd en verlaagde tarieven van 5%/9% samengevoegd tot 11%; dividendbelasting van 10% naar 16%; hogere onroerendezaakbelasting op woningen.
- Slovenië: Een van de sterkste stijgers in belastingdruk; aanpassingen in de spaartaks binnen de inkomstenbelasting.
- Slowakije: Verhoging van de progressiviteit in de IB met twee nieuwe schijven (30% en 35%); Vpb van 21% naar 24%; zorgpremie +1 procentpunt; laagste ervaren aangiftegemak van de EU.
- Spanje: Sterkste stijging van de belastingdruk sinds de coronapandemie (+2,9 procentpunt); nieuwe solidariteitsbijdragen boven de maximale premiegrondslag; hervormingen vooral gericht op sociale premies.
- Tsjechië: R&D-aftrek uitgebreid naar 150% (tot CZK 50 miljoen); relatief laag ervaren aangiftegemak onder burgers.
- Zweden: Verlaging van de arbeidsbelasting om consumptie en werkgelegenheid te stimuleren; tijdelijk lagere werkgeverspremies voor jongeren; hoogste ervaren aangiftegemak van de EU (87%).
De fiscaal aantrekkelijkste EU-landen
Wie puur naar de tarieven kijkt, komt al snel bij een vaste groep landen die al jaren de fiscale ranglijsten aanvoert – al is "aantrekkelijk" lang niet altijd hetzelfde als "laag tarief":
- Hongarije heeft met 9% het laagste Vpb-tarief van de EU, al maakt het hoogste btw-tarief (27%) het land minder aantrekkelijk voor consumptiegedreven bedrijven.
- Bulgarije combineert een vlaktaks van 10% voor zowel vennootschapsbelasting als inkomstenbelasting met een relatief lage administratieve last.
- Ierland blijft met 12,5% Vpb en de laagste totale belastingdruk van de EU (21,7% van het bbp) het schoolvoorbeeld van een op buitenlandse investeringen gericht belastingklimaat – al maakt juist die afhankelijkheid het land kwetsbaar, zoals het rapport zelf benadrukt.
- Cyprus blijft ondanks de verhoging naar 15% concurrerend dankzij de IP-box (effectief circa 2,5% op kwalificerende IP-inkomsten) en het aantrekkelijke non-dom-regime voor particulieren.
- Luxemburg voert al jaren het laagste btw-tarief van de EU (17%) en blijft, mede dankzij een enorme instroom van buitenlandse investeringen, een vaste waarde voor internationale holdingstructuren.
- Malta heeft nominaal het hoogste Vpb-tarief van de EU (35%), maar het bijzondere terugbetalingsstelsel kan de effectieve belastingdruk voor (buitenlandse) aandeelhouders terugbrengen tot een fractie daarvan.
- Estland en Letland kennen als enige EU-landen een stelsel waarbij herinvesteerde winst helemaal niet wordt belast – pas bij winstuitkering is Vpb verschuldigd. Voor groeiende, herinvesterende ondernemingen is dat uniek in Europa.
De fiscaal minst gunstige EU-landen
Aan de andere kant van het spectrum staan landen met een hoge belastingdruk én hoge toptarieven:
- Denemarken combineert de hoogste totale belastingdruk van de EU (45,2% van het bbp) met het hoogste toptarief inkomstenbelasting (60,5% sinds de nieuwe topschijf van 2026).
- Frankrijk koerst af op een belastingdruk van 44,3% van het bbp in 2026, heeft een IB-toptarief van 55,4% en legt grote ondernemingen tijdelijk een extra Vpb-opslag op die het effectieve tarief tot 36,1% kan opstuwen.
- Oostenrijk houdt zijn IB-toptarief van 55% aan tot 2030 (in plaats van terug te vallen naar 50%) en kent een belastingdruk die oploopt naar 44,1% van het bbp. Qua schenk en erfbelasting wel weer gunstig.
- België voert dan wel geen recordtarieven, maar is met 43 hervormingen in één jaar veruit het meest actieve (en daarmee minst voorspelbare) fiscale landschap van de EU, gecombineerd met een belastingdruk van bijna 43% van het bbp.
- Duitsland kent met 30,1% het hoogste Vpb-tarief van de grote EU-economieën, al is vanaf 2028 een geleidelijke verlaging voorzien.
- Finland en Zweden combineren hoge btw-tarieven (25,5% respectievelijk 25%) met hoge IB-toptarieven (45% en 52,3%).
Belangrijk om te beseffen: een hoog tarief zegt niet alles. Landen met een hoge belastingdruk bieden doorgaans ook uitgebreidere publieke voorzieningen, en effectieve tarieven na aftrekken, vrijstellingen en verdragen kunnen sterk afwijken van de nominale tarieven in bovenstaande tabellen. Voor een concrete situatie is altijd maatwerk nodig. Soms is de heffing over pensioen of erfenissen laag en dus juist gunstig voor bepaalde groepen mensen. Vraag hiertoe gerust onze fiscaal juristen.
Wat is het gemiddelde vennootschapsbelastingtarief in de EU in 2026?
Gemiddeld genomen ligt het statutaire Vpb-tarief in de onderzochte Europese landen rond de 21,6%, met een grote spreiding: van 9% in Hongarije tot 35% in Malta.
Welk EU-land heeft de laagste vennootschapsbelasting?
Hongarije, met een vlak tarief van 9%. Bulgarije (10%) en Ierland (12,5%) volgen op de tweede en derde plaats.
Welk EU-land heeft de hoogste belastingdruk?
Denemarken, met een belastingdruk van 45,2% van het bbp in 2024, gevolgd door Frankrijk en Oostenrijk.
Is Nederland fiscaal aantrekkelijk binnen de EU?
Nederland zit met een Vpb-tarief van 25,8%, een btw van 21% en een belastingdruk van rond de 39% van het bbp in de Europese middenmoot: niet het goedkoopste land, maar ook niet het duurste. De aantrekkingskracht zit vaak elders, bijvoorbeeld in het verdragennetwerk, infrastructuur en specifieke regelingen.
De documentatieverplichting inzake ATAD2 (hybridemismatches)
Internationaal opererende bedrijven (hoe groot of klein ook) die onderworpen zijn aan de Nederlandse vennootschapsbelasting zijn verplicht om jaarlijks in hun administratie gegevens op te nemen waaruit blijkt in hoeverre en op welke wijze de regels van de Anti-Tax Avoidance Directive 2 (ATAD2) van toepassing zijn. Er geldt geen drempel (zoals bijvoorbeeld bij transfer pricing regels en de ATAD2-regels kunnen van toepassing zijn op vergoedingen, (veronderstelde) betalingen, lasten en verliezen. De regels hebben dus een brede toepassing.
Als niet aan de documentatieverplichting wordt voldaan, geldt er een hogere bewijslast wanneer de inspecteur hierover vragen stelt. In dit artikel bespreken wij onder meer de achtergrond van deze documentatieverplichting, hoe hieraan in de praktijk invulling kan worden gegeven en in welke situaties ATAD2 bijzondere aandacht verdient.
Achtergrond van de Anti Tax Avoidance Directive
Nederland wil een einde maken aan structuren waarbij bedrijven belasting ontwijken door gebruik te maken van de verschillen in belastingstelsel van landen, de zogenaamde hybridemismatches. Per 1 januari 2019 is de implimentatie van ATAD1 in werking getreden. Deze richtlijn omvat de volgende maatregelen:
- earningstrippingregeling
- regeling voor exitheffingen
- algemene anti misbruik bepalingen
- de CFC regeling
In ATAD2 zijn maatregelen opgenomen die zouden moeten werken bij de bestrijding van hybridemismatches tussen EU lidstaten en tussen EU lidstaten en derde landen. Bovendien is ATAD2 (t.o.v.) ATAD1 uitgebreid zodat meer hybridemismatches worden bestreden. ATAD2 is in 2020 ingevoerd (deel ook in 2022).
De ATAD2-regels zijn ingevoerd per 1 januari 2020 als gevolg van Europees beleid tegen internationale belastingontwijking (Richtlijn EU 2017/952) en zijn gericht op het bestrijden van zogenoemde ‘hybride mismatches’.
Hybride mismatches bij de ATAD2
‘Hybride mismatches’ ontstaan in internationale situaties wanneer een betaling, (financiële) instrument of de belastbare aanwezigheid van een onderneming in een land internationaal fiscaal verschillend wordt beoordeeld. Dit kan resulteren in een belastingvoordeel, zoals een dubbele aftrek van kosten (double deduction, DD), een aftrek zonder heffing (deduction non-inclusion, D/NI) of dubbele niet-heffing. Dit belastingvoordeel wordt als ongewenst gezien en de ATAD2-regels zijn bedoeld om deze belastingvoordelen weg te nemen door bijvoorbeeld de aftrek te weigeren of een ontvangen betaling alsnog in de heffing te betrekken.
De regels zien niet enkel op bedrijven die bewuste intentie hebben om een belastingvoordeel te creëren en kunnen in specifieke situaties ook van toepassing zijn op betalingen aan derden. Hierdoor kennen de regels een zeer breed toepassingsbereik en dient elk internationaal opererend bedrijf hier rekening mee te houden en in de administratie hierover iets vast te leggen.
Documentatieverplichting bij de Anti Tax Avoidance Directive
De Nederlandse wet kent geen standaard format of een gedetailleerde documentatieplicht. Aan deze verplichting zal doorgaans worden voldaan wanneer uit de administratie het volgende blijkt:
- de feitelijke geldstromen, overeenkomsten en concernstructuur relevant voor ATAD2
- de juridische en fiscale kwalificatie van betrokken entiteiten
- de fiscale behandeling van betalingen en ontvangsten
- de juridische en fiscale kwalificatie van betalingen, eventuele financiële instrumenten en vaste inrichtingen
- indien relevant, of in een andere staat het belastingvoordeel al wordt weggenomen
In de praktijk wordt vaak een ATAD2-analyse of notitie opgesteld waarin het bovenstaande is opgenomen en wordt geconcludeerd in hoeverre de ATAD2-regels van toepassing zijn of niet. Wanneer de situatie niet wezenlijk verandert, kan deze notitie jaarlijks worden bijgewerkt en is de jaarlijkse tijdsbesteding te overzien.
Praktijksituaties en voorbeelden van de Anti Tax Avoidance Directive
Hieronder bespreken wij enkele situaties die wij in de praktijk tegenkomen waarin wij adviseren de mogelijke toepassing van de ATAD2-regels in meer detail te onderzoeken.
- Vaste inrichtingen (PE mismatch) – Bij activiteiten in het buitenland kan er sprake zijn van een ‘vaste inrichting’. Kort gezegd betreft dit een belastbare aanwezigheid in het andere land, zonder dat sprake is van een lokale entiteit. De Nederlandse vennootschap wordt zelf belastingplichtig in het buitenland of een buitenlandse vennootschap wordt zelf belastingplichtig in Nederland. Een gedeelte van de bezittingen en het resultaat moet dan aan het andere land worden toegerekend. Wanneer tussen de betrokken landen een verschil zit in deze toerekening, kan het zijn dat de ATAD2-regels van toepassing zijn.
- Het US Check-the-Box systeem - In Amerika geldt een fiscaal keuzeregime waarbij bepaalde binnenlandse en buitenlandse entiteiten kunnen worden aangemerkt als fiscaal transparant of zelfstandig belastingplichtig. Deze kwalificatie geldt niet automatisch voor andere landen. Wanneer zich binnen een structuur dergelijke vennootschap voordoen, kan dit leiden tot een hybride mismatch waarop de ATAD2-regels van toepassing zijn.
- Samenwerkingsverband (partnership) – De kwalificatie van een internationaal opererend samenwerkingsverband is altijd een fiscaal aandachtspunt, omdat landen een dergelijk samenwerkingsverband fiscaal verschillend kunnen kwalificeren. Ook dit kan een hybride mismatch tot gevolg hebben.
- Hybride financieringen – Eerder schreven wij al over de fiscale kwalificatie van een financiering (De fiscale kwalificatie van een financiering - Jongbloed Fiscaal Juristen). Tussen landen kan een verschil ontstaan in de kwalificatie van een financiering, waardoor het ene land het inkomen ziet als (vrijgesteld) dividend en het andere land als (aftrekbare) rente. De ATAD2-regels vereisen in dat geval mogelijk een correctie om een eventueel belastingvoordeel weg te nemen.
Op basis van onze ervaring verdienen de volgende entiteiten in de praktijk extra aandacht in het kader van ATAD2: US LLC, US Limited Partnership (bijvoorbeeld een Delaware LP), UK LLP, Luxemburgse SCSp en (investerings)fondsen. Dit sluit echter niet uit dat andere entiteiten, waaronder de Nederlandse BV, ook tot een hybride mismatch kunnen leiden.
Daarnaast verdienen de volgende financiële instrumenten extra aandacht: converteerbare leningen (convertible loans), winstafhankelijke leningen (PPL’s), perpetual notes en vergelijkbare instrumenten.
Schema ATAD 2 regeling
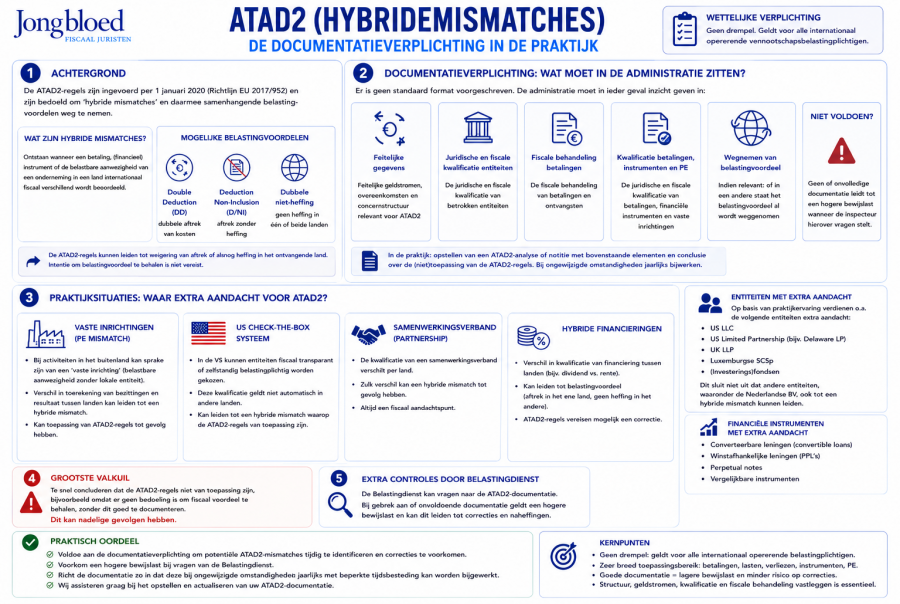
Voldoet u aan de ATAD2 documentatieverplichtin
Met de invoering van ATAD2 zijn er maatregelen bekend geworden om ongewenste fiscale gevolgen van hyride mismatches stevig aan te pakken. De belangrijkste maatregel is de documentatieverplichting voor iedere Nederlandse vennootschap die deel uit maakt van een internationale structuur. Belastingplichtigen moeten gegevens in de adminstratie opnemen waaruit klip en klaar blijkt of de hybride mismatch maatregel al dan niet van toepassing is. Voor het indienen van een juiste en volledige aangifte vennootschapsbelasting moet dit dus worden beoordeeld. De gegevens moeten ook bij dit dossier worden bewaard. De volgende informatie moet (tenminste) goed gedocumenteerd beschikbaar zijn:
- beoordeling van de gebruikte financiële instrumenten
- beoordeling van mogelijke hybride lichamen binnen de structuur
- beoordeling fiscale merites bij een vaste inrichting in het buitenland
- wereldwijd concernschema
- buitenlandse aangiften en aanslagen (m.b.t. gevolgen financiele instrumenten)
- eventuele adviezen en/of opiniestukken van deskundigen (fiscalisten)
Als de belastingdienst deze stukken opgevraagd krijgt u hiervoor een redelijke termijn (meestal 6 weken). Een termijn verlening (bij complexe zaken) is vaak geen probleem. Als u niet (of niet volledig) voldoet aan de documentatieverplichting en de inspecteur heeft het vermoeden dat de hybride mismatch van toepassing is kunt u te maken krijgen met een verzwaring van uw bewijslast (in het ergste geval omkering van de bewijslast).
Noot fiscaal jurist inzake ATAD2
De ATAD2 regels zijn zeer complex en kennen een groot toepassingsbereik. Te snel concluderen dat deze regels niet van toepassing zijn, omdat er bijvoorbeeld geen bedoeling is om een fiscaal voordeel te behalen, zonder dit goed te documenteren kan nadelige gevolgen hebben.
De ATAD2-documentatieverplichting is niet het meest leuke onderdeel van de fiscale wetgeving, en dan drukken wij ons nog voorzichtig uit. Het is echter wel van belang om aan deze documentatieverplichting te voldoen. Allereerst om potentiële ATAD2-mismatches tijdig te identificeren en correcties te voorkomen, en om te voorkomen dat een hogere bewijslast gaat gelden bij vragen van de Belastingdienst.
Het heeft daarom de voorkeur om de ATAD2-documentatie zo in te richten en vorm te geven dat deze bij ongewijzigde omstandigheden jaarlijks met beperkte tijdsbesteding kan worden aangevuld zodat op efficiënte wijze aan deze wettelijke verplichting wordt voldaan. Uiteraard assisteren wij hier graag bij.
Bron en vindplaatsen Anti Tax Avoidance Rules
Richtlijn EI 2016/1164 van de Raad van 12 juli 2016
Richtlijn EU 2017/952 van de Raad d.d. 29 mei 2017
Wet implimenatie eerste EU richtlijn antibelastingontwijking ATAD1
Opleggen ambtshalve aanslagen
De staatssecretaris van Financiën heeft documenten openbaar gemaakt met betrekking tot de beslissingscriteria en werkwijze van de Belastingdienst bij het opleggen van voorlopige aanslagen inkomstenbelasting. De documenten kunt u hier raadplegen.
Hoe wordt een inschatting gemaakt bij een voorlopige of ambtshalve aanslag?
Op grond van de Wet open overheid (Woo) is een verzoek gedaan om interne werkinstructies en schema's openbaar te maken. Op grond van deze documenten moet de inspecteur een inschatting maken bij een ambtshalve voorlopige aanslag inkomstenbelasting. Op verzoek zijn de volgende documenten gepubliceerd:
- Handboek IH belastingjaar 2025 – Voorlopige aanslagregeling
- Handboek AVA
In het document staan verschillende schema's, hieronder het schema voor de start en het verloop van een interne procedure
In de fiscale wereld is de oplegging van voorlopige ambtshalve aanslagen (AH VA) een belangrijk proces dat nauwkeurig en zorgvuldig moet worden uitgevoerd. De interne stukken van de belastingdienst geven inzicht in de beslissingscriteria en werkwijze van een inspecteur bij het opleggen van een AH VA, aan de hand van de richtlijnen uit het document "Handboek IH belastingjaar 2025 - Voorlopige aanslagregeling".
Beslissingscriteria voor ambtshalve voorlopige aanslag
Bij het opleggen van een voorlopige ambtshalve aanslag zijn er specifieke criterium die moeten worden nageleefd:
- Geen belemmeringen of beperkingen: Een AH VA kan worden opgelegd als er geen belemmeringen of beperkingen zijn vastgesteld.
- Definitieve belemmering: Dit criterium geldt in gevallen van overlijden van de belastingplichtige, een verstreken belastingjaar (+3 jaar), of een bestaande definitieve aanslag voor hetzelfde jaar.
- Tijdelijke belemmering: Een AH VA kan niet worden opgelegd als er een openstaand verzoek of wijziging VA voor hetzelfde belastingjaar is.
- Beperking: Dit betreft een verstreken belastingjaar (+2,5 jaar), aanwezigheid van een definitieve aanslag, of indien een AV-post aanwezig is.
- Verwerking als AV-post: In gevallen van complexe berekeningen of specifieke gevallen, moet de AH VA als AV-post worden verwerkt.
Werkwijze bij Opleggen van ambtshalve voorlopige aanslag
De werkwijze voor het opleggen van een AH VA door een inspecteur kent diverse stappen:
- Proces starten: De inspecteur begint het proces in ABS (systeem voor belastingaanslagen).
- Registreren: Bijzondere elementen en heffingsgrondslagen worden geregistreerd en eventueel gewijzigd.
- Selecteren: Wekelijks worden voorvastgestelde en vastgestelde heffingszaken VA geselecteerd.
- Risico bepalen: Beoordelen van risico’s door middel van intensief toezicht (ITO) of automatische methode (AUTOM).
- Uitworp behandelen: Handmatige beoordeling en eventuele correcties door de afdeling CAP.
- AV-post vastleggen: Verwerken als AV-post indien noodzakelijk.
- Berekenen: Heffingsgrondslagen worden berekend.
- Besluit formaliseren: Definitieve besluitvorming en dagtekening worden vastgesteld.
- Communicatie raakvlakken: Betrokken partijen zoals Inning en O&M worden geïnformeerd.
Voor een efficiënte en nauwkeurige oplegging van AH VA, zijn er enkele belangrijke tips en aandachtspunten waar inspecteurs rekening mee moeten houden:
- Consistentie en volledigheid: Zorg ervoor dat alle heffingsgrondslagen en relevante gegevens volledig en correct zijn geregistreerd om uitval en fouten te minimaliseren.
- Parkeren bij tijdelijke belemmering: Houd goed bij wanneer tijdelijke belemmeringen zijn opgeheven om het proces tijdig te hervatten.
- Risico's beoordelen: Gebruik vrijblijvende berekeningen bij uitworpbehandeling om foutieve aanslagen te voorkomen.
- Document nauwkeurig: Volg de werkinstructies bij bijzondere gevallen zoals AV-posten en penposten voor correcte afdracht.
- Behandelwijze bewaken: Bewaak de behandelwijze bij HOT/HOR-beoordelingen om herhaalde doorloop en inefficiëntie te voorkomen.
- Afwijkende handelingen: Noteer afwijkende behandelingen tijdig en duidelijk om consistentie en traceerbaarheid te garanderen.
- Oplegtermijnen volgen: Houd strikte oplegtermijnen aan voor verzoek/wijziging VA tot 1 mei na het belastingjaar of datum van aangifte/uitstel voor aangifte.
Door deze richtlijnen te volgen, kan een inspecteur effectief en nauwkeurig voorlopige ambtshalve aanslagen opleggen en beheren. Dit komt de fiscale efficiëntie en rechtvaardigheid ten goede, en verzekert dat belastingplichtigen op correcte wijze worden belast.
Bron opleggen ambtshalve aanslagen en voorlopige aanslagen
Besluit WOO d.d. 4 april 2025 inzake voorlopige aanslagen en ambtshalve aanslagen
Interne documenten belastingdienst inzake ambtshalve aanslagen (36 pagina's)
Vodafone versus belastingdienst inzake fiscale truc
Gerechtshof zet streep door deel renteaftrek Vodafone
De belastingdienst en Vodafone zijn al jaren penvrienden inzake rente die het Vodafone in Nederland ten laste van de winst brengt. Volgens de belastingdienst betaalde de Nederlandse tak van Vodafone (de houdster) te hoge en onzakelijke vergoedingen binnen het concern waardoor de Nederlandse winst een stuk lager is uitgevallen. Het woord was eerst aan de Rechtbank Den Haag en daarna kwam een tussenuitspraak van het Gerechthof en op 5 augustus 2026 kwam het Gerechtshof Den Haag tot haar slotconclusie.
In dit artikelen behandelen wij deze casus en geven aan waar de angel zit en welke mogelijkheden er zijn. De rente ging grotendeels van 5% naar 2,21%. Per saldo bleef € 900 miljoen aan aftrek rente en commitments fees in stand en wordt € 380 miljoen niet geaccepteerd.
Renteaftrek binnen internationaal concern
Vodafone heeft enkele jaren op rij winsten verplaatst naar het buitenland (Luxemburg) door in Nederland te hoge rentes te betalen. De belastingdienst legt uiteindelijk voor € 250 miljoen aan aanslagen op, een deel hiervan blijft overeind. Vodafone zou onzakelijke rentes hebben betaald over leningen van een moedermaatschappij (in Luxemburg) waardoor de Nederlandse winst zou worden uitgehold, internationaal een veel voorkomende opzet.
Volgens de rechter had Vodafone de onderliggende interne documentatie niet op orde en is op lichtvaardige wijze aangifte gedaan, een bijzondere conclusie over een bedrijf met deze omvang. Vodafone was al beetje uitgegaan van een probleem, in de jaarrekening wordt een reservering gemaakt van € 27 miljoen (aldus een artikel in het financieel dagblad). Meestal worden procedures over internationale intercompany pricing geschikt, de zaken die voor de rechter komen gaan vaak over veel geld. In een procedure bij het Gerechtshof Amsterdam d.d. 11 september 2025 (ECLI:NL:GHAMS:2025:2377) ging het om winstcorrecties van bijna € 2 miljard bij Britisch American Tobacco (BAT), de belastingdienst is grotendeels in het gelijk gesteld, de boete van ruim € 100 miljoen ging wel in de prullenbak.
In deze zaak bij Vodafone ging het om een financieringsopzet van Vodafone Europe en hun Nederlandse dochter. De houdstermaatschappij houdt de belangen in diverse Vodafone dochters in de hele wereld. Om die dochterondernemingen te financieren leent Vodafone Europe miljarden uit aan andere entiteiten. De belastingdienst legt in deze casus aanslagen op omdat de rentes die worden betaald aan de moedermaatschappij in Luxemburg te hoog (en onzakelijk) zijn. De rechtbank was het nog wel (grotendeels) met Vodafone eens maar het Gerechtshof ging er eens goed voor zitten. De rechters volgen de belastingdienst zeker niet in al haar stellingen maar een groot deel wordt gevolgd. Wat opvalt is dat het Gerechtshof heeft vastgesteld dat diverse transferpricing documenten belangrijke gebreken vertonen. Ook achct het Gerechtshof het niet aannemelijk dat bij het doen van de aangiften vennootschapsbelasting een kredietwaardigheidsanalyse beschikbaar is geweest, dit om de zakelijkheid van de rente te onderbouwen en beoordelen.
Conclusie van het Gerechtshof is dan ook dat er op lichtvaardige wijze aangifte is gedaan, van een groot opererende onderneming mocht - aldus de raadsheren - meer zorgvuldigheid worden verwacht. Betere comparables (zoals obligatiess van concurrenten) hadden volgens het Hof bij Vodafone een lampje moeten laten branden en aanwijzingen moeten opleveren dat all in tarieven onzakelijk waren. Ook is navordering toegestaan (de belastingrente wordt wel verlaagd).
Het at arm's length-beginsel (art. 8b Wet Vpb)
Sinds 1 januari 2002 is het at arm's length-beginsel gecodificeerd in art. 8b Wet Vpb 1969. De bepaling schrijft voor dat gelieerde lichamen - zoals bij Vodafone internationaal - in hun onderlinge rechtsverhoudingen dezelfde voorwaarden — waaronder de prijs — moeten hanteren als onafhankelijke derden onder vergelijkbare omstandigheden zouden overeenkomen.
Vóór de codificatie vloeide hetzelfde beginsel reeds voort uit het totaalwinstbegrip (art. 3.8 Wet IB 2001 jo. art. 8 Wet Vpb). Voor de invulling grijpt de rechter terug op de OESO-richtlijnen voor verrekenprijzen (versie 2022), in het bijzonder Hoofdstuk X inzake financiële transacties, en op het nationale Verrekenprijsbesluit 2022 (Besluit van 14 juni 2022, Stcrt. 2022, 16685). Art. 8b lid 3 legt bovendien een zelfstandige documentatieverplichting op: de belastingplichtige moet in zijn administratie vastleggen hoe de gehanteerde verrekenprijzen tot stand zijn gekomen.
Afbakening: art. 8b is een prijs-, geen kwalificatievraag
Het onderscheid met de „klassieke” renteaftrekbeperkingen is voor de praktijk cruciaal. Bij art. 10a Wet Vpb (winstdrainage) wordt de aftrek van rente op een schuld aan een verbonden lichaam gewéígerd wanneer die schuld verband houdt met een besmette rechtshandeling, tenzij de belastingplichtige slaagt in de dubbele zakelijkheidstoets of aannemelijk maakt dat sprake is van een compenserende heffing.
Bij de onzakelijke lening (Hoge Raad 25 november 2011, ECLI:NL:HR:2011:BN3442) draait het om de vraag of een derde het debiteurenrisico zonder winstdelende rente zou hebben aanvaard; is dat niet zo, dan wordt de rente via de borgstellingsanalogie gefixeerd en is een afwaarderingsverlies niet aftrekbaar. Beide leerstukken raken de kwalificatie of de aftrekbaarheid als zodanig.
De lening wordt fiscaal gerespecteerd; het is en blijft vreemd vermogen. Alleen de hoogte van de vergoeding wordt gecorrigeerd naar een zakelijk niveau. Het hof koos hier bewust voor deze route: geen aftrekweigering wegens misbruik, maar een kwantitatieve prijsaanpassing. A contrario (uit het tegendeel geredeneerd) betekent dit dat de fiscus de zwaardere bewijslast van fraus legis (wetsontduiking) niet hoefde te dragen — een pragmatische keuze die het arrest juist zo bruikbaar maakt als precedent.
Bewijslast en documentatie intercompany pricing Vodafone
De onus probandi (bewijslast) verschuift naarmate de onderbouwing van de belastingplichtige tekortschiet. Voldoet de verrekenprijsdocumentatie niet aan de eisen van art. 8b lid 3, dan kan dat leiden tot omkering en verzwaring van de bewijslast (art. 25 lid 3 en art. 27e AWR), en materieel tot een aanzienlijk bewijsnadeel. In deze zaak constateerde het hof „fundamentele gebreken” in de onderbouwing van de bv — een omstandigheid die de uitkomst mede heeft bepaald.
Fiscaal advies voor internationale bedrijven
- Documenteer robuust. Een deugdelijke functionele analyse, actuele benchmarkstudie en een onderbouwde credit rating van de debiteur (inclusief implicit support) zijn beslissend; ontbreken zij, dan verschuift de bewijslast in het nadeel van de belastingplichtige.
- Onderbouw commitment fees afzonderlijk. Omdat het hof rente en fees samenvoegt, moet duidelijk zijn dat óók de beschikbaarstellingsvergoeding zakelijk is; anders „lekt” zij mee in de correctie.
- Overweeg vooroverleg of een APA. Een advance pricing agreement biedt zekerheid vooraf over de gehanteerde methode en voorkomt jarenlange procedures.
- Denk aan de doorwerking van earningsstripping. Zelfs een als zakelijk aanvaarde rente kan sinds 2019 alsnog worden beperkt door de generieke earningsstrippingmaatregel (art. 15b Wet Vpb; thans aftrekbeperking van het saldo aan renten voor zover dat 20% van de gecorrigeerde winst/EBITDA of € 1 mln te boven gaat). Voor 2012–2017 speelde dat nog niet, maar de lege ferenda (naar toekomstig recht) is dit een dubbele toets geworden.
- Kwalificatie. Is sprake van vreemd vermogen? Toets de fiscale herkwalificatie (schijnlening, deelnemerschapslening, bodemlozeputlening).
- Art. 10a-toets. Bestaat er verband met een besmette rechtshandeling? Zo ja: dubbele zakelijkheidstoets en/of compenserende heffing.
- Onzakelijke lening. Kan een zakelijke rente worden bepaald zonder dat deze winstdelend wordt, zie hiervoor ook de Hoge Raad uitspraak die hierboven wordt genoemd (uit 2011)
- Art. 8b-prijstoets. Is de vergoeding at arm's length? Beoordeel rente én commitment fees als één all-in vergoeding per faciliteit.
- Kredietwaardigheid. Bepaal de rating van de debiteur: stand-alone versus mét impliciete concernsteun.
- Vergelijkbaarheid. Zijn er bruikbare comparables qua looptijd, valuta, zekerheden, achterstelling en volume?
- Documentatie. Voldoet de vastlegging aan art. 8b lid 3 (master file, local file, functionele analyse)? Vermijd omkering van de bewijslast.
Noot fiscaal jurist inzake Vodafone arrest en intercompany pricing
Wat dit arrest zo interessant maakt (en hierdoor tof om te lezen), is niet de uitkomst maar de route. De inspecteur had zich kunnen vastbijten in art. 10a of fraus legis — het klassieke, maar bewerkelijke en risicovolle pad. In plaats daarvan koos hij, en het hof volgde, voor de zuivere art. 8b-prijscorrectie.
Dat is fiscaaltechnisch elegant en goed bedacht: de lening blijft staan, de structuur wordt niet als misbruik weggezet, en tóch verdampt € 380 miljoen aan aftrek. De keerzijde is dat de rechter daarmee de facto (feitelijk) op de stoel van de transferpricing-econoom gaat zitten: het hof stelt zélf een zakelijke rente vast (2,21% waar het concern 5% rekende). Dat roept de vraag op hoe ver de rechterlijke schattingsvrijheid reikt binnen een range die per definitie geen exact punt kent. Hier ligt prima facie (op het eerste gezicht) een aantrekkelijk cassatiemiddel voor de belastingplichtige.
De echte les voor het telefoonbedrijf, zit in de onus probandi. Dit dossier is niet verloren op de rentevoet, maar op de documentatie. „Fundamentele gebreken” in de onderbouwing zijn dodelijk: zij verschuiven het bewijsrisico en geven de rechter de ruimte om zijn eigen — voor de fiscus gunstige — schatting te maken. Wie vandaag concernfinanciering opzet, moet de benchmark, de credit rating en de zakelijkheid van de commitment fee mutatis mutandis (met de nodige aanpassingen) even zorgvuldig vastleggen als de leningsovereenkomst zelf. Verdedigbaarheid begint bij het dossier, niet bij de pleitnota. Dictum sapienti sat — voor de goede verstaander is dit voldoende.
Het Vodafone-arrest (maar ook andere uitspraken) bevestigen dat de Belastingdienst winstverschuiving via concernfinanciering effectief kan bestrijden zónder de zware misbruikleerstukken: een gerichte prijscorrectie op grond van art. 8b Wet Vpb volstaat.
Voor de adviespraktijk is de boodschap tweeledig.
- Ten eerste is de hoogte van de rente — bepaald door de rating van de debiteur en de zekerheden — het beslissende slagveld, niet langer alleen de vraag óf de rente aftrekbaar is.
- Ten tweede is verrekenprijsdocumentatie geen formaliteit maar een materiële verdedigingslinie: zonder deugdelijke onderbouwing verliest de belastingplichtige het bewijsgevecht nog vóór het over de cijfers gaat.
De praktische adviesrichting: benchmark tijdig en realistisch, onderbouw de credit rating expliciet, behandel commitment fees niet als „restpost”, en zoek bij grote financieringsstromen zekerheid vooraf via een APA. Zijn er vragen? Neem gerust contact met ons op!
Oh ja, wij bellen zelf via KPN, maar dat maakt voor de casus geen verschil.
Bron en vindplaatsen inzake renteaftrek Vodafone
Rechtbank Den Haag d.d. 14 juli 2023 ECLI:NL:RBDHA:2023:12061
Gerechtshof Den Haag d.d. 29 oktober 2025 ECLI:NL:GHDHA:2025:3019
Gerechtshof Den Haag d.d. 5 augustus 2026 ECLI:GHDHA:2026:2462
De ambtshalve vermindering van belastingaanslagen
Aanslag onherroepelijk? De ambtshalve vermindering als tweede kans
U ontvangt een aanslag, de zes weken voor bezwaar is verlopen en pas daarna blijkt dat de aanslag te hoog is. Shit, te laat met reageren, maar zijn er nog mogelijkheden? In dit artikel een uiteenzetting van de mogelijkheden om alsnog met de belastingdienst in overleg te komen.
Het kan een vergeten aftrekpost zijn, een fout in de aangifte of een arrest van de Hoge Raad dat later uitkomt. De aanslag staat dan onherroepelijk vast, maar daarmee is niet alles verloren. Via een verzoek om ambtshalve verminderingkan de inspecteur de aanslag alsnog verlagen. De mogelijkheden zijn wel begrensd. De box 3-procedureshebben laten zien hoe hard die grenzen kunnen zijn: na het arrest van de Hoge Raad van 25 juni 2026 krijgen belastingplichtigen die geen bezwaar hebben gemaakt geen rechtsherstel.
In dit artikel leest u wanneer ambtshalve vermindering mogelijk is, waar de inspecteur het verzoek mag afwijzen, wat de rechtspraak en de kennisgroepen van de Belastingdienst daarover zeggen en wat u in de praktijk kunt doen.
Het wettelijk kader bij een ambtshalve vermindering
Optie 1 bij de ambtshalve vermindering
Voor de meeste belastingen ligt de grondslag in art. 65 AWR.
- Het eerste lid bepaalt: "Een onjuiste belastingaanslag of beschikking kan door de inspecteur ambtshalve worden verminderd.
- Volgens het tweede lid geldt hetzelfde voor wie een onjuist bedrag op aangifte heeft voldaan of afgedragen, of van wie te veel is ingehouden. Denk aan de btw, de loonheffingen en de dividendbelasting.
- Het woord kan is belangrijk: art. 65 AWR geeft een bevoegdheid, geen recht. Hoe de inspecteur die bevoegdheid gebruikt, staat in paragraaf 23 van het Besluit Fiscaal Bestuursrecht (BFB).
- Volgens de Belastingdienst regelt het BFB uitputtend in welke gevallen de inspecteur zijn bevoegdheid gebruikt, zie kennisgroep KG:206:2024:2. Het BFB bevat een uitputtende regeling van de gevallen, waarin de inspecteur gebruik maakt van zijn bevoegdheid ex artikel 65 AWR om ambtshalve te verminderen.
Optie 2 bij de ambtshalve vermindering
Voor de inkomstenbelasting geldt een eigen regime in art. 9.6 Wet IB 2001, uitgewerkt in art. 45aa Uitvoeringsregeling inkomstenbelasting 2001. Dat regime is voor de belastingplichtige op drie punten gunstiger:
- De inspecteur is verplicht, niet alleen bevoegd. In de aangewezen gevallen wordt een onjuiste aanslag ambtshalve verminderd (art. 9.6 lid 2 Wet IB 2001).
- Een verzoek binnen zes weken leidt tot vermindering. Volgens art. 9.6 lid 3 Wet IB 2001 wordt een te hoge aanslag verminderd als het verzoek is ingediend binnen de termijn van art. 6:7 Awb. Een herziene aangifte die tot vermindering strekt, geldt als verzoek om ambtshalve vermindering (lid 4).
De termijn: vijf jaar, met weinig ruimte voor uitzonderingen
Een verzoek om ambtshalve vermindering moet binnen vijf jaar worden ingediend. Bij aanslagbelastingen begint die termijn na het einde van het kalenderjaar waarop de aanslag betrekking heeft. Voor de inkomstenbelasting heeft de Hoge Raad dit op 2 december 2022 bevestigd (ECLI:NL:HR:2022:1795). een verzoek voor de Vennootschapsbelasting over 2021 moet dus uiterlijk op 31 december 2026 worden ingediend.
Een valkuil bij navorderingsaanslagen.
De termijn loopt vanaf het einde van het belastingjaar en niet vanaf de dagtekening van de aanslag. Wordt een navorderingsaanslag pas na die vijf jaar opgelegd, dan is een verzoek om ambtshalve vermindering dus al te laat. De Hoge Raad vindt dat niet in strijd met het evenredigheidsbeginsel Voor de praktijk betekent dit: maak bij een late navorderingsaanslag altijd tijdig bezwaar, want er is geen tweede kans.
Termijnoverschrijding bij ambtshalve aanslagen
Een verzoek dat op tijd is verstuurd maar buiten de termijn binnenkomt, kan verschoonbaar zijn (Hoge Raad 29 november 2019, ECLI:NL:HR:2019:1871) In 2024 heeft de Hoge Raad de maatstaf voor verschoonbaarheid versoepeld. Bij persoonlijke omstandigheden komt het erop aan (ECLI:NL:HR:2024:515). Echter... wie jarenlang de tijd had voor een verzoek, zal alleen niet snel verschoonbaar te laat zijn.
Wanneer mag de inspecteur een verzoek om amtshalve vermindering weigeren?
Ook binnen de termijn kan de inspecteur een verzoek afwijzen. De belangrijkste gronden zijn:
- Geen aangifte gedaan, of informatie- en administratieverplichtingen geschonden. In dat geval hoeft de inspecteur niet te verminderen, tenzij u overtuigend aantoont dat en in hoeverre de aanslag onjuist is (paragraaf 23 lid 6 BFB, zoals weergegeven door Van der Veen). Het bewijs dat u moet leveren is dan zwaar.
- U komt redelijkerwijs niet in aanmerking. De inspecteur mag bij het verzoek ook feiten meenemen die u zelf niet noemt. De Hoge Raad oordeelde al in 2006 dat er rekening moet worden gehouden met andere feiten die grond opleveren om de vermindering of teruggaaf te beperken, zodat per saldo (zoveel mogelijk) sprake is van een juiste belastingheffing, zie kennisgroep KG:206:2025:3. Een verzoek kan dus uitlopen op een lagere vermindering dan u vroeg. De kennisgroep trekt wel een grens bij de gecombineerde aanslag IB/PVV.
- Wie een keuze of een beroep op een faciliteit bij de aangifte had moeten doen, kan dat niet via ambtshalve vermindering herstellen. de Hoge Raad heeft op 19 november 2021 (ECLI:NL:HR:2021:1719) laat zien hoe streng dat uitpakt. Een belastingplichtige had de lening van haar vader voor de eigen woning niet in de aangifte vermeld. Volgens de Hoge Raad is die vermelding een voorwaarde om de desbetreffende lening tot de eigenwoningschuld te rekenen. Een beroep op evenredigheid hielp niet. De renteaftrek was voor dat jaar definitief verloren. Soortgelijke risico's spelen bij doorschuifregelingen, keuzeregimes en andere voorwaarden die de wet aan de aangifte koppelt.
- Een vormvoorschrift niet gevolgd. Houdt u zich niet aan een voorgeschreven vorm voor het verzoek en herstelt u dat niet binnen de hersteltermijn, dan wordt het verzoek afgewezen (art. 4:5 Awb).
- Nieuwe jurisprudentie of nieuw beleid. Deze grond heeft de meeste gevolgen en wordt hierna apart besproken.
Nieuwe jurisprudentie en nieuw beleid: de kern van het box 3-dossier
Is een aanslag al onherroepelijk op het moment dat een gunstig arrest of gunstig beleid verschijnt, dan leidt dat niet tot ambtshalve vermindering. Volgens de Belastingdienst beoordeelt de inspecteur een verzoek aan de hand van wet, jurisprudentie en beleid zoals die golden op de dag voordat de aanslag onherroepelijk werd (paragraaf 23 lid 13 BFB, geciteerd in KG:206:2024:2).
Box 3: geen rechtsherstel voor wie geen bezwaar maakte
Na het Kerstarrest (Hoge Raad 24 december 2021, ECLI:NL:HR:2021:1963) oordeelde de Hoge Raad op 20 mei 2022 dat het arrest geen gevolgen heeft voor aanslagen die toen al vaststonden (zie Hoge Raad d.d. 20 mei 2022 ECLI:NL:HR:2022:720)
Daarna volgde de massaalbezwaarplusprocedure, met als uitkomst het arrest van 25 juni 2026. De Hoge Raad toetste de uitzondering voor nieuwe jurisprudentie aan het evenredigheidsbeginsel en hield haar in stand (zie Hoge Raad 25 juni 2026 ECLI:NL:HR:2026:907)
Dat de rechtspraak een schending van grondrechten uit het EVRM vaststelt, verandert daar niets aan (r.o. 4.4.7). Een opening voor het individuele geval blijft wel bestaan: bijzondere omstandigheden waardoor toepassing van de uitzondering onredelijk bezwarend zou zijn, of een buitensporige individuele last (r.o. 4.4.11–4.4.12 en 4.6). De Hoge Raad benadrukt daarbij dat de samenstelling en omvang van inkomen en vermogen buiten die bijzondere omstandigheden geen rol spelen. De lat ligt dus hoog en zelden kan bij nieuwe jurisprudentie nog een voordeel worden gehaald, het is niet anders! Maar er zijn soms mogelijkheden.
De uitzondering: de inspecteur mocht zijn standpunt redelijkerwijs niet juist vinden
Van belang voor de praktijk is Hoge Raad d.d. 26 april 2024 ECLI:NL:HR:2024:667 . De inspecteur kan zich niet op nieuwe jurisprudentie beroepen "indien hij bij het opleggen van die aanslag is uitgegaan van een rechtsopvatting waarvan hij redelijkerwijs niet mocht menen dat die juist was". De toets gebeurt naar de stand van het recht op het moment dat de aanslag onherroepelijk werd.
De kennisgroep past deze lijn ook toe op nieuw beleid, dit is dus meer de route van een "pleitbaar standpunt". Wie aannemelijk kan maken dat het standpunt van de inspecteur al bij het opleggen van de aanslag niet houdbaar was, heeft hier dus een ingang. In box 3 lukte dat niet: de rechtbank oordeelde dat de inspecteur redelijkerwijs van de juistheid van zijn rechtsopvatting mocht uitgaan
Kennisgroepstandpunten tellen als nieuw beleid, in beide richtingen
De Belastingdienst merkt een kennisgroepstandpunt aan als nieuw beleid. Een gunstig standpunt dat pas verschijnt nadat uw aanslag vaststaat, helpt u daarom in beginsel niet. Er is een uitzondering: bestond er vóór het onherroepelijk worden al een vaste gedragslijn met dezelfde inhoud, dan kunt u zich daarop beroepen. Het loont dus om uit te zoeken of de 'nieuwe' lijn in werkelijkheid al eerder werd gevolgd, bijvoorbeeld via stukken die op grond van de Woo openbaar zijn gemaakt.
Rechtsbescherming: een verschil tussen de inkomstenbelasting en de andere belastingen
Tegen een belastingbesluit staat alleen beroep open als het gaat om een aanslag of een voor bezwaar vatbare beschikking (art. 26 AWR). Voor de inkomstenbelasting heeft de wetgever de afwijzing van een verzoek om ambtshalve vermindering uitdrukkelijk als bezwaarbare beschikking aangemerkt (art. 9.6 lid 5 Wet IB 2001). Voor de andere belastingen, zoals de vennootschapsbelasting, de btw, de loonheffingen en de erfbelasting, is dat niet gebeurd.
In die gevallen blijft alleen de burgerlijke rechter over, en daar is de kans op succes klein
Wat kunt u als belastingplichtige doen?
- Maak bezwaar als het nog kan. Ambtshalve vermindering is een vangnet en geen vervanging van bezwaar. Met bezwaar heeft u rechtsbescherming en profiteert u van latere rechtspraak. Bij twijfel kunt u pro forma bezwaar maken en de gronden later aanvullen. De box 3-zaken laten zien wat het kost om dat niet te doen.
- Controleer eerst de termijn. Gaat het om een aanslagbelasting, dan loopt de termijn tot vijf jaar na het einde van het belastingjaar. Bij een navorderingsaanslag die laat wordt opgelegd, is bezwaar de enige route.
- Kies het juiste regime. Bij de inkomstenbelasting krijgt u op een afwijzing een bezwaarbare beschikking en daarmee toegang tot de rechter. Bij de andere belastingen moet het verzoek meteen volledig en overtuigend zijn, omdat er meestal geen rechter naar kijkt.
- Onderbouw het verzoek zoals een bezwaarschrift. Geef de feiten, de berekening, de bewijsstukken en de juridische grondslag. Houd er rekening mee dat de inspecteur ook naar andere onderdelen van de aanslag kan kijken. Beoordeel daarom vooraf of het verzoek per saldo iets oplevert.
- Is de onjuistheid ontstaan door nieuwe rechtspraak of nieuw beleid? Onderzoek dan (a) of het standpunt van de inspecteur bij het opleggen van de aanslag redelijkerwijs houdbaar was (HR 26 april 2024), (b) of er al eerder een gelijkluidende vaste gedragslijn bestond (KG:206:2024:2), en (c) of de minister een afwijkende regeling heeft getroffen. Pas daarna is een beroep op bijzondere omstandigheden in de zin van HR 25 juni 2026 aan de orde. Dat laatste vraagt concrete, individuele feiten.
- Keuzes en voorwaarden goed in de aangifte. Wat de wet aan de aangifte koppelt, zoals gegevens over een lening van familie of een keuzeregime, is na het onherroepelijk worden van de aanslag niet meer te herstellen. Controleer dit vóór indiening.
- Bent u te laat? Leg de omstandigheden vast. Beroept u zich op verschoonbaarheid, zorg dan voor bewijs van de omstandigheid die u verhinderde en dien alsnog in binnen zes weken nadat die omstandigheid is weggevallen.
Noot fiscaal jurist inzake ambtshalve mogelijkheden
Ambtshalve vermindering is een bruikbaar middel om een onherroepelijke aanslag te laten corrigeren, vooral bij feitelijke fouten en bij de inkomstenbelasting. De grenzen zijn na 2026 duidelijk. De uitzondering voor nieuwe jurisprudentie staat vast (HR 25 juni 2026), kennisgroepstandpunten worden als nieuw beleid behandeld, en buiten de inkomstenbelasting is er geen fiscale rechtsgang tegen een afwijzing. De ruimte die overblijft zit in de details: een standpunt van de inspecteur dat redelijkerwijs niet houdbaar was, een eerdere vaste gedragslijn, verschoonbare termijnoverschrijding en uitzonderlijke individuele omstandigheden. De belangrijkste les blijft dat een tijdig bezwaarschrift meer bescherming biedt dan een verzoek achteraf.
Vragen? Neem gerust contact met ons op.
